Europäische Wertschöpfungsgewebe und wirtschaftliche Chancen in Wachstumsmärkten


Dt. Grundstoff- und weiterverarb. Industrien wichtige Säule der Wirtschaft: Stellen knapp 15% der Gesamtwertschöpfung
Jeder Euro Wertschöpfung vervielfacht sich bei Zulieferern in DEU und EU
• Deutsche Grundstoffindustrien generieren 110 Mrd. Euro Wertschöpfung (3% dt. Gesamtwertschöpfung), weiterverarb. Industrien 427 Mrd. Euro (11% dt. Gesamtwertschöpfung)
• Jeder Euro direkte Wertschöpfung löst bis zu >2 Euro Wertschöpfung bei Zulieferern in DEU und bis zu >1 Euro in der restl. EU aus
Branche in Deutschland
Direkte Wertschöpfung in DEU (Mrd. Euro, 2024) Indirekte Wertschöpfung* global (Mrd. Euro, 2024)
Hebel: Auf jeden Euro direkte Wertschöpfung kommen so viel weitere Euro indirekte Wertschöpfung* bei Zulieferern …
Methodik
• Deutsche Industrien sind in weltweite Wertschöpfungsgewebe eingebunden
• Ökonomische Impact-Berechnungen nehmen neben den Branchen selbst ihre vorgelagerten Wertschöpfungsgewebe in den Blick
• Indirekte Wertschöpfung einer Branche = Wertschöpfung, die in vorgelagerten Wertschöpfungsgeweben in anderen Branchen (national und international) ausgelöst wird
• Indirekte Wertschöpfung umfasst vorgelagerte Wertschöpfungsstufen vollständig: Vorleistungen der ersten Stufe, Vorleistungen der Vorleistungen, etc.
• Bsp. Auto: Nicht nur Maschinen im Autobau, sondern auch verwendeter Stahl im Maschinenbau dafür, etc.
Dt.
Grundstoff-
und weiterverarb.
Industrien wichtige
Säule der Wirtschaft: Stellen knapp 15% der Gesamtwertschöpfung
Jeder Euro Wertschöpfung vervielfacht sich bei Zulieferern in DEU und EU
Die deutsche Industrie ist eine wesentliche Säule der deutschen Wirtschaft. Dabei agiert die deutsche Industrie nicht isoliert, sondern ist in starke Wertschöpfungsgewebe eingebunden, vor allem innerhalb Deutschlands und Europas. Jeder in Deutschland erwirtschaftete Euro Wertschöpfung vervielfacht sich über die Wertschöpfungsgewebe in der ganzen Welt.
Als Teil der deutschen Industrie generieren die deutschen Grundstoffindustrien 110 Milliarden Euro Wertschöpfung und die weiterverarbeitenden Industrien 427 Milliarden Euro. Das macht insgesamt knapp 15 Prozent der gesamten deutschen Wertschöpfung aus – ein wesentlicher Grundstein der deutschen Wirtschaftskraft und des Wohlstands hierzulande.
Über Zulieferbeziehungen in die ganze Welt vervielfacht sich der Wertschöpfungsbeitrag deutscher Industriebranchen in der ganzen Welt. Dabei sind die nationalen und europäischen Verflechtungen besonders stark. Auf jeden Euro direkte Wertschöpfung kommen insgesamt zwischen 1,20 und 4,70 Euro indirekte Wertschöpfung bei Zulieferern, die zum Großteil auf Deutschland und die EU entfallen.
Durch solche Hebeleffekte geht auf die einzelnen Industriebranchen deutlich mehr Wertschöpfung zurück, als sie selbst direkt erwirtschaften. So ist die deutsche Automobilindustrie allein – als größte aller Industriebranchen – inklusive ihrer gesamten vorgelagerten Wertschöpfungsgewebe für fast eine halbe Billionen Euro Wertschöpfung verantwortlich.
Dt. Industrie hat wichtige Zuliefererbeziehungen in EU: Rund ein Viertel
ausgelöster indirekter Wertschöpfung aus EU
Industrie hat deutlich stärkere EU-Zuliefererbeziehungen als Dienstleistungssektor
EU-Anteil indirekter Wertschöpfung vergleichsweise hoch: Deutsche Industrie importiert mehr als doppelt so viele ihrer Vorleistungen wie der Dienstleistungssektor
Starke Verflechtung mit EU: Im Ausland ausgelöste indirekte Wertschöpfung je Erwerbstätigen in EU am höchsten
3x so viel Wertschöpfung je
Ausgelöste indirekte Wertschöpfung je Erwerbstätiger (Euro, 2024)
Grundstoffindustrien
Weiterver. Industrien
Starke Verflechtung mit EU: Im Ausland ausgelöste indirekte
Wertschöpfung je Erwerbstätigen in EU am
höchsten
Die EU spielt in den Wertschöpfungsgeweben der deutschen Industrie eine besondere Rolle. Mehr als dreimal so viel Euro Wertschöpfung je Erwerbstätigen löst die deutsche Industrie in der EU als in außereuropäischen Ländern aus.
Die deutsche Industrie importiert mehr als doppelt so viele ihrer Vorleistungen wie der Dienstleistungssektor. Im Ländervergleich entfällt auf die EU mit rund einem Viertel ein relativ hoher Anteil der indirekten, bei Zulieferern ausgelösten Wertschöpfung der deutschen Industrie. Das ist auch im Vergleich zu anderen außereuropäischen Partnern sehr viel. Gemessen in Relation zur Größe des Wirtschaftsraums generieren die deutschen Grundstoffindustrien 307 Euro Wertschöpfung je Erwerbstätigen in der EU, bei den weiterverarbeitenden Industrien sind es 652 Euro je Erwerbstätigen. Das ist mehr als dreimal so viel wie in außereuropäischen Ländern mit hohem Einkommen und mehr als zehnmal so viel wie in Schwellen- und Entwicklungsländern.
Starke Verflechtungen zwischen deutscher und europäischer Industrie
Gerade EU-Schwesterbranchen (eig. Branche) für deutsche Industriebranchen relevant
• Zwischen allen Industriebranchen gibt es Wertschöpfungsverflechtungen
• Überproportionales Industriegewicht: 25 Prozent indirekter Wertschöpfung in DEU + EU kommt aus der Industrie* (Vgl.: Industrie macht insgesamt 16 Prozent der Wertschöpfung in der EU aus)
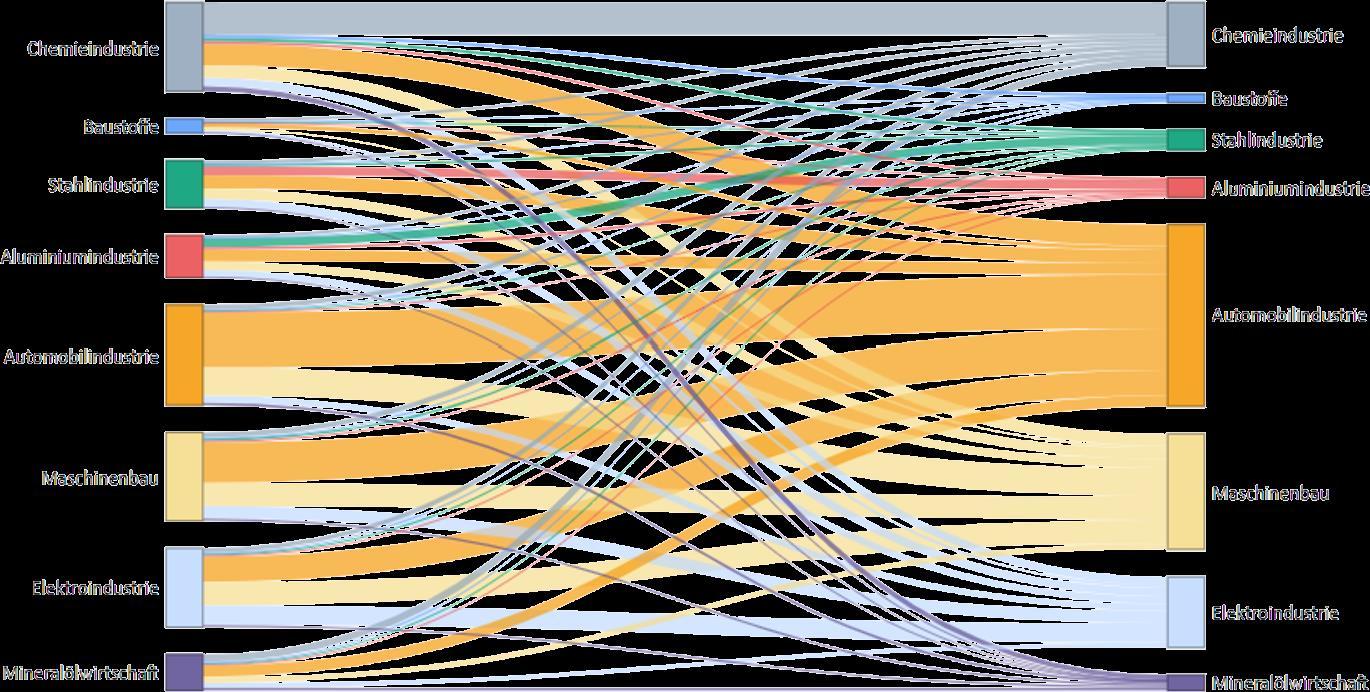
• EU-Schwesterbranchen (eig. Branche) besonders relevant: Sie stellen im Schnitt gut ein Viertel der indirekten Wertschöpfung in allen acht betrachteten Industriebranchen
• Die deutsche Chemieindustrie löst rund 10 Milliarden Euro Wertschöpfung in den Industriebranchen aus, die Hälfte davon allein entfällt auf die EUChemieindustrie
Hinweis: Grafik ist von rechts nach links zu lesen. Bsp.: Dt. Chemie löst insgesamt 10,1 Mrd. Euro Wertschöpfung bei ausgewählten Industrie-zulieferern in Deutschland und der EU aus.
Vorgelagerte Industriebranchen in DEU & EU
Indirekte Wertschöpfung in der Industrie (Mrd. Euro, 2024)
Auslösende dt. Branche
Starke Verflechtungen zwischen deutscher und europäischer Industrie
Gerade EU-Schwesterbranchen (eig. Branche) für deutsche Industriebranchen relevant
Die engen Wertschöpfungsverflechtungen bergen nicht nur gemeinsame (Abwanderungs-)Risiken, sondern erzeugen auch gemeinsames ökonomisches Potenzial, vor allem im Hinblick auf neue technologische Entwicklungen in Wachstumsmärkten.
Diese engen Wertschöpfungsbeziehungen zwischen der deutschen und europäischen Industrie bedeuten, dass gegenwärtige wirtschaftliche Herausforderungen der deutschen Industrie sich unmittelbar entlang der gesamten Wertschöpfungsgewebe in Deutschland und Europa auswirken. Schwächelt die Produktion in einer Industriebranche oder wird sie international nicht mehr wettbewerbsfähig, sind davon auch andere Industrien im Wertschöpfungsverbund in Deutschland und der EU betroffen. Die Gefahr der Abwanderung stellt also ein Risiko für ganze Wertschöpfungsgewebe, nicht nur einzelne Industrien dar.
Gleichzeitig implizieren die engen Verflechtungen, dass wirtschaftliche Chancen für Deutschland und Europa sich durch Rückkopplungseffekte gegenseitig stärken können. Erschlossene Wertschöpfung bestimmter Industrien in neuen Märkten generiert entlang der gesamten Wertschöpfungsgewebe weitere Wertschöpfung in anderen Industrien –sowohl in Deutschland als auch Europa.
Solche wirtschaftlichen Chancen bestehen insbesondere in Wachstumsmärkten. Die in dieser Studie analysierten Wachstumsmärkte zeichnen sich durch ein hohes Marktpotenzial sowie eine vergleichsweise starke bestehende deutsche bzw. europäische Marktposition aus.
Starke Verflechtungen bergen auch gemeinsame Chancen –vor allem für neue Technologien
in Wachstumsmärkten
Elf Wachstumsfelder in den Bereichen Antriebswende, Energiewende, Wärmewende, Digitalisierung und Gesundheit
• Wachstumsmärkte:
• hohes Marktwachstum und
• vergleichsweise starke Marktposition DEU und der EU heute
• Analyse untersucht Wertschöpfung in Wachstumsmärkten heute und bis 2035 entlang der gesamten WSK (DEU, EU, global)
• Produktion und Innovation in Wachstumsmärkten im Wertschöpfungsverbund mehrere Industriebranchen in jedem Wachstumsmarkt gleichzeitig betroffen
Energiewende
Autonomes Fahren
E-Ladeinfrastruktur Windenergie
Netztechnik
(Intelligente) Stromnetztechnik
Wärmewende Wärmepumpen Industrielle Power-to-Heat
PtX-Synthesetechnologien H₂-Elektrolyseure H₂-Transport & -Speicherung Wärmepumpen
Elektrifizierung
& Interoperabilität
B2C-orientierte KI-Anwendungen & -Services
Gesundheitswesen
& Interoperabilität mRNA-, Zell- & Gentherapie Kardio- & StoffwechselTherapeutika Industrielle KI-Anwendungen &Services
Deutschland erzielt schon heute 143 Mrd. Euro Wertschöpfung in Wachstumsmärkten; die gesamte EU 477 Mrd. Euro
Jeder direkt erwirtschaftete Euro bringt +1,47 bis +1,63 Euro durch Vorleistungen, großteilig in EU

Deutschland erzielt schon heute 143 Mrd. Euro Wertschöpfung in Wachstumsmärkten; die gesamte EU 477 Mrd. Euro
Jeder direkt erwirtschaftete Euro bringt +1,47 bis +1,63 Euro durch Vorleistungen, großteilig in EU
Schon heute sind diese Wachstumsmärkte wesentliche Wertschöpfungsmotoren und wirken über Wertschöpfungsgewebe weit in die gesamte Wirtschaft hinein.
Deutschland erzielt heute in den Wachstumsmärkten bereits 143 Milliarden Euro Wertschöpfung. Das entspricht 20 Prozent der Industriewertschöpfung und 4 Prozent der Gesamtwertschöpfung.
Somit ist Deutschland für rund ein Drittel der Wertschöpfung verantwortlich, die in der gesamten EU schon heute in den Wachstumsmärkten generiert wird (knapp eine Billionen Euro). Dabei spielen Wertschöpfungsgewebe eine substanzielle Rolle: Auf jeden Euro, der direkt von den beteiligten Branchen erwirtschaftet wird, kommen bis zu weitere 1,63 Euro indirekte Wertschöpfung, die in zuliefernden Branchen in der gesamten Wirtschaft ausgelöst wird und großteilig innerhalb der EU verbleibt.
Solche engen Wertschöpfungsverflechtungen zwischen Industriebranchen, die im Wesentlichen Produkte in den Wachstumsmärkten herstellen, und ihren Zulieferern sind nicht nur für
die Produktion relevant. Auch Innovationen passieren oft in branchenübergreifenden Wertschöpfungsgeweben. Um in den Wachstumsmärkten kontinuierlich Innovationen hervorzubringen und damit erfolgreich bestehen zu können, sind Rahmenbedingungen notwendig, die die gesamten Wertschöpfungsgewebe in den Blick nehmen.
Wertschöpfung steigt im Wachstumsszenario durch rasantes
Marktwachstum bis 2035 um das 3,5-Fache
Wachstumsszenario konstanter Marktanteile aufgrund bestehender Hemmnisse herausfordernd
Wertschöpfung steigt im Wachstumsszenario durch rasantes
Marktwachstum bis 2035 um das 3,5-Fache
Wachstumsszenario konstanter Marktanteile aufgrund bestehender Hemmnisse herausfordernd
Gelingt es Deutschland und der EU, ihre Marktanteile zu halten, kann sich die Wertschöpfung in den Wachstumsmärkten bis 2035 um das 3,5-fache steigern.
Das rasante Marktwachstum sorgt dafür, dass die in Deutschland erzielte Wertschöpfung im Wachstumsszenario gleichbleibender Marktanteile in den Wachstumsmärkten bis 2035 auf eine halbe Billionen Euro ansteigt, in der EU auf über 1,7 Billionen Euro. Die Marktanteile zu halten, wird für Deutschland und Europa aufgrund bestehender Wachstumshindernisse schon eine Herausforderung. Kostennachteile gegenüber internationalen Konkurrenten (insbesondere China), Bürokratielasten, Innovationsträgheit, marode Infrastrukturen und Fachkräftelücken gehören zu den zentralen Hemmnissen. Insofern ist die starke Zunahme an Wertschöpfung in den Wachstumsmärkten nur zu erreichen, wenn sich die gegenwärtigen Rahmenbedingungen ändern und schon heute die richtigen Weichen gestellt werden. Andernfalls ist ein rückläufiger Marktanteil mit einer geringeren Wertschöpfung in den Wachstumsmärkten das wahrscheinlichere Szenario – mit einem entsprechenden Verlust in Wertschöpfung und Arbeitsplätzen.
Neben der Marktposition entscheidet auch das Ausmaß der ökonomischen Integration innerhalb der EU darüber, wie viel Wertschöpfung in der EU verbleibt und wie resilient die EU gegenüber globalen geopolitischen Entwicklungen ist. Ein Integrationsszenario analysiert vor diesem Hintergrund welche zusätzliche Wertschöpfung durch stärkere Wertschöpfungsverflechtungen innerhalb der EU entsteht.
Multiplikatoreffekt in EU-Szenarien: Ein Euro mehr in EU-Lieferketten steigert EU-Wertschöpfung um ~2,30 Euro
Zunehmende EU-Integration stärkt nicht nur europäische Resilienz, sondern steigert auch Wertschöpfung
• Integrationsszenario: EU-Vorleistungen nehmen in jeder Branche um bis zu 10% zu*, de facto durchschnittlich um 6,2%; Vorleistungen außerhalb EU nehmen entsprechend ab
• Entlang der gesamten Wertschöpfungsgewebe (inkl. Vorleistungen von Vorleistungen, etc.) steigt EUWertschöpfung um mehr als das doppelte auf über 1 Bio. Euro
• Abzugreifendes EU-Potenzial liegt in Wertschöpfung außerhalb der EU: 38% des Potenzials wird im Integrationsszenario abgegriffen (Rückgang der außer EUWertschöpfung von 340 auf 206 Mio. Euro)
Wertschöpfungsentwicklung im Wachstums- und Integrationsszenario EU (Mrd. Euro)
De facto Stärkung der EU-Lieferketten im Integrationsszenario
Steigerung der EU-Wertschöpfung im Integrationsszenario
Multiplikatoreffekt in EU-Szenarien: Ein Euro mehr in EU-Lieferketten steigert
EU-Wertschöpfung um ~2,30 Euro
Indirekte EU-Wertschöpfung steigt im Integrationsszenario um 14% - damit wird 38% des Potenzials abgegriffen
Eine stärkere ökonomische Integration innerhalb der europäischen Union entfaltet einen starken Hebeleffekt: Ein Euro mehr in den EU-Lieferketten steigert die EU-Wertschöpfung in Wachstumsmärkten um rund 2,30 Euro.
Eine stärkere ökonomische Integration zahlt sich also in mehrfacher Hinsicht aus: Sie stärkt die europäische Resilienz vor dem Hintergrund zunehmender geopolitischer Risiken und entfaltet dabei gleichzeitig eine hohe Wertschöpfungsrendite für die EU
Vor dem Hintergrund zunehmender geopolitischer Risiken und einer sich drastisch verändernden Haltung der US-Regierung zum Außenhandel, nimmt eine zunehmende EU-Integration sowohl in Deutschland als auch der EU eine steigende Rolle ein. Wirtschaftspolitische Maßnahmen zielen zunehmend darauf ab, Wertschöpfungsgewebe innerhalb der EU zu stärken, insbesondere um Lieferkettenrisiken zu verringern und EU-Industrien in einem angespannten globalen Wettbewerbsumfeld zu stärken.
Nicht zuletzt der Draghi-Report und der Letta-Bericht zeigen auf: In der europäischen Integration steckt noch erhebliches Potenzial. Dazu gehören eine Stärkung der Kapitalmarktunion, einheitliche Standards,
bessere Marktaufsicht und der Ausbau von Risikokapital für Innovationen. Solche Maßnahmen stärken nicht nur Europas Autonomie und Resilienz, sondern zahlen sich auch wirtschaftlich durch hohe Wertschöpfungsrenditen aus.
Richtige
Weichenstellung wichtig: Im Trägheitsszenario verliert
Deutschland 630 Mrd. € ggü. optimistischen Szenario
Im Trägheitsszenario verliert Deutschland mind. 630 Mrd. Euro (~1/6 heutiger Gesamtwertschöpfung) ggü. optim. Szenario
Wertschöpfungsentwicklung in allen Szenarien DEU (Mrd. Euro)
Deutschlandszenarien:
•
•
Trägheitsszenario:
• Globale Wachstumsmärkte wachsen
DEU nimmt ab
Integration konstant
Optimistisches Szenario:
• Globale Wachstumsmärkte wachsen
• Marktanteil DEU nimmt zu
• Europ. Integration konstant
Optimistisches Integrationsszenario:
• Globale Wachstumsmärkte wachsen
• Marktanteil DEU nimmt zu
•
Richtige Weichenstellung wichtig: Im Trägheitsszenario verliert
Deutschland 630 Mrd. € ggü. optimistischem Szenario
Die Implikationen der richtigen Weichenstellungen sind enorm: Wenn Deutschland im Trägheitsszenario endet, verliert es gegenüber dem optimistischen Szenario 630 Milliarden Euro Wertschöpfung. Das entspricht rund einem Sechstel der gegenwärtigen Gesamtwertschöpfung.
Betrachtet man Deutschlands Beteiligung an den Wachstumsmärkten, liegt zwischen dem optimistischem Szenario und Trägheitsszenario eine Wertschöpfungslücke von 840 Milliarden Euro, von denen mindestens 630 Milliarden Euro in Deutschland anfallen würden. Diese enormen Differenzen zwischen den Szenarien verdeutlichen, wie elementar der Erfolg in den Wachstumsmärkten und die wirtschaftliche Integration innerhalb der EU für die zukünftige Wirtschaftskraft und Wettbewerbsfähigkeit Deutschlands und der EU sind. Gerade Deutschland verzeichnet gegenwärtig unter allen Wachstumsmärkten tendenziell einen geringen Marktanteil an den größeren Märkten. So ist Deutschlands Marktanteil mit 2 Prozent im endkonsumentenorientierten KI-Markt am geringsten – einem Markt, der bis 2035 auf über 1,6 Billionen wachsen könnte und damit einer der größten
Wachstumsmärkte ist. Die Stärkung der deutschen und EUMarktposition ist durch die hohen Wertschöpfungspotenziale also insbesondere in den sehr großen Wachstumsmärkten relevant.
Die optimistischen Szenarien und das Wachstumsszenario treten nicht automatisch ein – sie erfordern gezielte Weichenstellungen. Ihre Realisierung ist besonders erstrebenswert, da sie nicht nur hohes ökonomisches Potenzial birgt, sondern auch die Resilienz Deutschlands und Europas stärkt. Entscheidend sind dabei die Marktanteile in Zukunftsfeldern und die Stärke europäischer Wertschöpfungsverflechtungen. Daher müssen die Rahmenbedingungen konsequent auf eine starke Positionierung in Wachstumsmärkten und die Stärkung des Binnenmarkts ausgerichtet sein.
Anhang
Entwicklung der Marktanteile und EU-Integration in verschiedenen Szenarien modelliert
Annahmen über Entwicklung der Marktanteile und ökonomische Integration der EU
• Ökonomische Integration der EU = Aus der EU bezogene Vorleistungen
• Allgemeine Szenarien bis 2035 betrachten von Deutschland und von der EU ausgehende Wertschöpfung
• Deutschlandszenarien betrachten von Deutschland ausgehende Wertschöpfung
• In umkämpften Wachstumsmärkten ist schon Halten der Marktanteile im Wachstumsszenario eine Herausforderung für DEU und EU
• Bei einem „Weiter so“ ist Trägheitsszenario wahrscheinlicher
W Wachstumsszenario
I Integrationsszenario
Anteile bleiben auf heutigem Niveau (bei wachsenden globalen Märkten)
Anteile bleiben auf heutigem Niveau (bei wachsenden globalen Märkten)
Deutschlandszenarien
O1
Optimistisches Szenario
O2
Optimistisches
Integrationsszenario
T Trägheitsszenario
Verdoppelung bzw. Aufschluss zum
Marktführer
Verdoppelung bzw. Aufschluss zum
Marktführer
Rückgang abhängig vom Ausmaß von Wachstumshindernissen
Bleibt auf heutigem Niveau
Nimmt um bis zu 10% zu (de facto: 6,2%*); Vorleistungen außerhalb der EU nehmen äquivalent dazu ab
Bleibt auf heutigem Niveau
Nimmt um bis zu 10% zu (de facto: 6,2%*); Vorleistungsbezug außerhalb der EU nimmt um äquivalenten Betrag ab
Bleibt auf heutigem Niveau
Deutschland hat eine stark unterschiedliche Ausgangsposition in verschiedenen Wachstumsmärkten
Ermittlung des ökonomischen Impacts von Wachstumsmärkten
Definition und Abgrenzung
• 18 Wachstumsmärkte (in 11 Wachstumsfeldern) analysiert
• Angaben zu globalen Marktgrößen, Marktanteilen Deutschlands, der EU und der Marktführer aus Transformationspfade-Studie (2024) und weiteren Quellen (s. Literatur)
• 5 Szenarien definiert mit Variation in der Marktposition Deutschlands und der EU sowie der ökonomischen Integration der EU
Input-Output-Analyse
Um den ökonomischen Impact in Wachstumsmärkten zu quantifizieren, spielt neben der wirtschaftlichen Aktivität in den Märkten selbst auch die vorgelagerte Wertschöpfungskette eine wichtige Rolle. Die Input-Output-Analyse erlaubt es, ein aktuelles und umfassendes Bild der ökonomischen Bedeutung der Wachstumsmärkte entlang der gesamten Wertschöpfungskette zu zeichnen, welches insbesondere die folgenden Effekte beinhaltet:
• Im direkten Effekt wird die ökonomische Leistung (Produktion, Wertschöpfung, Beschäftigung) der Märkte bzw. der an ihnen beteiligten Branchen selbst ermittelt und dargestellt.
• Der indirekte Effekt misst die wirtschaftlichen Impulse, die bei Zulieferern (von Vorleistungen) der beteiligten Branchen durch deren Nachfrage nach Waren und Dienstleistungen entstehen. Dabei sind nicht nur die direkten Zulieferer (beispielsweise Elektroteile in der Herstellung von E-Autos) von Bedeutung, sondern auch die indirekten Vorleistungen (etwa die verwendeten Maschinen in der Elektro- und Digitalindustrie).
• Der induzierte Effekt gibt den Umfang der wirtschaftlichen Aktivitäten an, die durch den Konsum der zuvor ermittelten Beschäftigten in den Wachstumsmärkten und bei allen Zulieferern entstehen.
Für diese Berechnungen wird das Input-Output-Modell der IW Consult verwendet. Das Modell basiert auf Input-Output-Tabellen (IOTs), Datengrundlage hier bildet eine internationale IOT von der OECD „Inter-Country Input-Output Table“ (letzter Datenstand: 2020). In einer IOT werden die Güter- und Dienstleistungslieferungen zwischen den verschiedenen Wirtschaftszweigen von Ländern dargestellt. Statistische Berechnungsmethoden und ergänzende Daten vom Statistischen Bundesamt erlauben es zum einen, die IOT auf das Jahr 2023 fortzuschreiben und zum anderen, neben den direkten Vorleistungen (in erster Instanz) die gesamte vorgelagerte Wertschöpfungskette der Branchen zu erfassen. Für die Berechnung des ökonomischen Fußabdrucks wird auf dieser Grundlage ein Wachstumsmarkt als Satellitenkonto modelliert (als eine Kombination der beteiligten Branchen separat abgebildet). Dazu werden Daten zur Beteiligung verschiedener Branchen herangezogen, die die Wachstumsmärkte produktions- und nachfrageseitig widerspiegeln (Quellen: Transformationspfade-Studie, 2024 und weitere Literatur).
Literatur
BDI / BCG / IW / IW Consult, 2024, Transformationspfade für das Industrieland Deutschland.
Eurostat, 2024, Gross value added and income by main industry
OECD, 2025, Inter-Country Input-Output Tables, Datenstand: 2020
Statistisches Bundesamt, 2024, Volkswirtschaftliche Gesamtrechnungen: Detaillierte Jahresergebnisse 2023.
Weitere Literatur zur Schätzung der Parameter und des Modells: s. Bericht
Vielen Dank!
IN AUFTRAG VON