Boletín Estadístico Mensual Electricidad
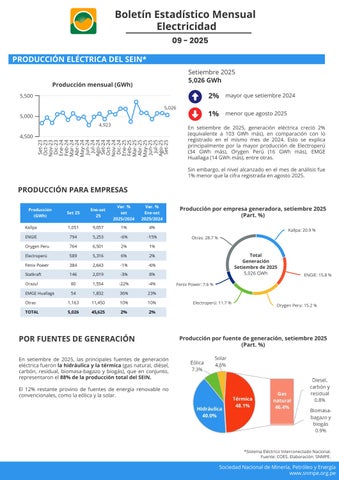
09 - 2025 PRODUCCIÓN ELÉCTRICA DEL SEIN* Setiembre 2025 5,026 GWh Producción mensual (GWh) 5,500
2%
mayor que setiembre 2024
1%
menor que agosto 2025
5,026
5,000 4,923
En
setiembre
(equivalente
4,500 52-ogA
52-teS
52-nuJ
52-luJ
52-yaM
52-raM
52-rbA
52-enE
52-beF
42-voN
42-ciD
42-tcO
42-ogA
42-teS
42-nuJ
42-luJ
42-yaM
42-raM
42-rbA
42-enE
42-beF
32-voN
32-ciD
32-teS
32-tcO
registrado
a
en
de
2025,
103 el
generación
GWh
mismo
más), mes
en
de
eléctrica
creció
comparación
2024.
Esto
se
2%
con
lo
explica
principalmente por la mayor producción de Electroperú (34
GWh
más),
Orygen
Perú
(16
GWh
más),
EMGE
Huallaga (14 GWh más), entre otras.
Sin embargo, el nivel alcanzado en el mes de análisis fue 1% menor que la cifra registrada en agosto 2025.
PRODUCCIÓN PARA EMPRESAS
Producción por empresa generadora, setiembre 2025 (Part. %)
Kallpa: 20.9 % Otras: 28.7 %
Total Generación Setiembre de 2025 5,026 GWh
ENGIE: 15.8 %
Fenix Power: 7.6 %
Electroperú: 11.7 %
POR FUENTES DE GENERACIÓN
Orygen Peru: 15.2 %
Producción por fuente de generación, setiembre 2025 (Part. %)
En setiembre de 2025, las principales fuentes de generación eléctrica fueron la hidráulica y la térmica (gas natural, diésel, carbón, residual, biomasa-bagazo y biogás), que en conjunto, representaron el 88% de la producción total del SEIN.
El 12% restante provino de fuentes de energía renovable no convencionales, como la eólica y la solar.
*Sistema Eléctrico Interconectado Nacional. Fuente: COES. Elaboración: SNMPE.
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe
En setiembre de 2025, la generación hidráulica creció 8% Producción mensual de la generación hidráulica y térmica
(equivalente
a
147
GWh
más),
respecto
al
volumen
registrado en el mismo mes del 2024, principalmente por la
(GWh)
mayor producción de las hidroeléctricas San Gabán (47 GWh
3,500 2,547
2,416
más), Mantaro (21 GWh más), Cerro del Águila (21 GWh más) y Restitución (13 GWh más), que en conjunto representaron
2,500
más del 40% del volumen total generado. Mientras que, la 1,500
2,011
1,865
generación térmica cayó 5% (131 GWh menos), comparada con
setiembre
del
año
anterior,
principalmente
por
la
52-teS
52-ogA
52-luJ
52-yaM
52-nuJ
52-rbA
52-raM
52-beF
52-enE
42-ciD
42-voN
42-tcO
42-teS
42-luJ
42-ogA
42-yaM
42-nuJ
42-rbA
42-raM
42-beF
42-enE
32-ciD
32-voN
32-teS
32-tcO
menor producción de la C.T. Kallpa (56 GWh menos), C.T. Aguaytía
(29
GWh
menos)
y
C.T.
Santa
Rosa
II
(23
GWh
menos), entre otros. Al
término
hidráulica
del
mes,
por
la
tercer
generación
mes
térmica
consecutivo,
superó
como
a
efecto
la del
periodo de estiaje.
Generación hidráulica por central, setiembre 2025
Generación térmica por central, setiembre 2025
(Part.%)
(Part.%)
Restitución: 7.4 %
Chilca 1: 23.6 %
Otros: 61.3 %
Fenix: 15.9 %
(72 centrales)
Ventanilla: 13.2 %
Cerro del Águila: 9.4 % Kallpa: 24.2 %
Otros: 23.0 %
Mantaro: 21.9 %
(28 centrales)
Total producción hidráulica:
8%
Total producción térmica: 2,416 GWh
2,011 GWh
5%
mayor que lo registrado en setiembre 2024
5% menor que lo registrado en agosto 2025
menor que lo registrado en setiembre 2024
0.5% menor que lo registrado en agosto 2025
Producción mensual de la generación eólica y solar
La generación eólica cayó 6% (23 GWh menos), comparada
(GWh)
con setiembre de 2024, explicada por la menor producción
500
de la C.E. San Juan (7 GWh menos), Punta Lomitas (6 GWh
388
365
400
menos)
y
Wayra
(4
GWh
menos),
que
en
conjunto,
contribuyeron con más del 70% del volumen generado en el
300
234
200
124
100
mes. Mientras
que,
positiva
con
la un
generación 90%
de
solar
mantiene
crecimiento
la
(110
tendencia
GWh
más),
comparada con setiembre de 2024, principalmente por la
0 52-teS
52-ogA
52-luJ
52-nuJ
52-yaM
52-rbA
52-beF
52-raM
52-enE
42-voN
42-ciD
42-tcO
42-teS
42-ogA
42-nuJ
42-luJ
42-yaM
42-rbA
42-beF
42-raM
42-enE
32-ciD
32-voN
32-tcO
32-teS
contribución de la C.S. San Martín Solar (70 GWh más) y C.S. Sunny (42 GWh más), que iniciaron operaciones en junio 2025
y
setiembre
2025,
respectivamente.
Sunny
se
encuentra en periodo de prueba.
Generación eólica por central, setiembre 2025
Generación solar por central, setiembre 2025
(Part.%)
(Part.%)
Wayra: 26.9 %
San Juan: 15.5 %
Sunny: 17.9 %
Rubí: 16.8 %
Tres hermanas : 12.9 %
Clemesí: 12.4 % San Martín: 30.0 %
Punta Lomitas: 28.0 %
Otros: 22.9 %
Otros: 16.6 % (5 centrales)
Total producción eólica:
(8 centrales)
Total producción solar: 234 GWh
365 GWh
6%
menor que lo registrado en setiembre 2024
90% mayor que lo registrado en setiembre 2024
3%
mayor que lo registrado en agosto 2025
28% mayor que lo registrado en agosto 2025
Nota: C.H.: Central Hidroeléctrica; C.T.: Central Térmica; C.E.: Central Eólica; C.S.: Central Solar.
COSTO MARGINAL DE PRODUCCIÓN
Costo marginal mensual de generación eléctrica
Setiembre 2025 28.6 US$ por MWh
(US$ por MWh)
8% 4%
220 180 140 100 31.2
60
menor que setiembre 2024
menor que agosto 2025
28.6
En setiembre de 2025, el costo marginal promedio mensual
20
52-teS
52-ogA
52-luJ
52-yaM
52-nuJ
52-rbA
52-beF
52-raM
42-ciD
52-enE
42-tcO
42-voN
42-teS
42-luJ
42-ogA
42-yaM
42-nuJ
42-rbA
42-raM
42-enE
42-beF
32-ciD
32-voN
32-teS
32-tcO
reportado por el SEIN fue de US$ 28.6 por MWh, 8% menor que
lo
registrado
en
setiembre
del
2024
(US$
31.2
por
MWh). Además, el valor reportado en el mes resultó 4% menor que lo observado en agosto de 2025 (US$ 29.8 por MWh).
* Toma de referencia los costos marginales promedio en la barra Santa Rosa.
Fuentes: COES. Elaboración: SNMPE.
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe
MÁXIMA DEMANDA DEL SEIN*
Máxima demanda por mes y fuentes (MW)
Setiembre 2025 7,778 MW
8,000
6,000
mayor que la demanda máxima
3%
en setiembre 2024
4,000
2,000
mayor que la demanda máxima
2%
en agosto2025
0 52-ogA
52-teS
52-nuJ
52-luJ
52-yaM
52-raM
52-rbA
52-beF
52-enE
42-voN
42-ciD
42-tcO
42-ogA
42-teS
42-nuJ
42-luJ
42-yaM
42-raM
42-rbA
42-beF
42-enE
32-voN
32-ciD
32-teS
32-tcO
En
setiembre
a
18:45
las
de
p.m.
2025, del
la
día
máxima
9,
con
demanda
un
valor
de
se
registró
7,778
MW.
Además, esta cifra resultó 2% mayor que el valor máximo alcanzado en agosto de 2025 (7,605 MW a las 19:30 p.m. Hidráulica
Térmica
Eólica
Solar
del día 19 del mes).
Cobertura de máxima demanda por tipo de fuente,
En el mes de análisis, el 40.9% de la máxima demanda fue
setiembre 2025
cubierta con fuente hidráulica , el 50.1% con fuente térmica y el restante 9.1% con fuente eólica.
Térmica: 50.1 % Hidráulica: 40.9 %
Eólica: 9.1 %
CAPACIDAD EFECTIVA DEL SEIN* Setiembre 2025 Capacidad efectiva por tipo de generación,
14,166 MW
setiembre 2025
La capacidad efectiva se define como el rendimiento real al
(MW, Part.%)
que operan las centrales eléctricas para suministrar energía al sistema eléctrico. Esta capacidad está influenciada por las
Térmica
Hidráulica
condiciones
7,056 MW
5,358 MW
restricciones técnicas y condiciones del mercado eléctrico.
(50%)
operativas
de
las
plantas
generadoras,
(38%) En
Eólica
Solar
1,021 MW
730 MW
de
2025,
la
capacidad
efectiva
del
SEIN
anterior. El 50% de ese total corresponde a centrales que usan
(5%)
(7%)
setiembre
alcanzó los 14,166 MW, manteniendo un nivel similar al mes
recursos
térmicos;
el
38%,
recurso
hídrico;
el
7%,
energía eólica; y el restante 5%, energía solar.
Total: 14,166 MW
HECHOS DE IMPORTANCIA Proinversión
anunció
el
lanzamiento
de
18
proyectos
de
transmisión
eléctrica
(16
corresponden
al
Plan
de
Transmisión 2025–2034), que comprometen una inversión aproximada de US$ 930 millones y serán adjudicados en cuatro
bloques
mediante
la
modalidad
de
Asociación
Público-Privada
(APP).
Con
estas
iniciativas
se
busca
garantizar el suministro eléctrico en 13 regiones de país.
El MINEM aprobó la tercera modificación de la concesión definitiva para desarrollar la actividad de generación de energía eléctrica en la Central Hidroeléctrica Santa Lorenza I. Con ello se prorroga la fecha en puesta comercial del proyecto hasta el 2 de diciembre de 2027 (anteriormente programada para el 03.01.2026). Esta iniciativa, localizada en Huánuco, tendrá 18.7 MW de capacidad instalada y requerirá una inversión de US$ 55.3 millones.
*Sistema Eléctrico Interconectado Nacional. Fuente: COES, MINEM y ProInversión. Elaboración: SNMPE.
ENERGÍA QUE TRANSFORMA es la marca del sector eléctrico agremiado, que busca llegar al público en general con información sobre como funciona el sector eléctrico y cuánto ha cambiado en las tres últimas décadas. ¡ Síguenos en nuestras redes y comparte!
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe