Αριθ. Φύλλου 450 Σ/Κ 29-30/08/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ
ΤΗΛ. 210 5200452-62
Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Άγη Βερούτη Δημοσιογράφου
Σελίδα 2
να ξαναστήσουν δουλειά, χωρίς προοπτική εκκαθάρισης. Το ΔΝΤ θεωρεί πλέον τα παλιά κόκκινα δάνεια σοβαρό εμπόδιο για την ανάπτυξη της χώρας.
Ανάμεσά τους υπάρχουν άνθρωποι που μπορούσαν να πληρώσουν και επέλεξαν να μην το κάνουν. Ο κ. Βερούτης εξηγεί στο capital.gr: Το 2020 η Ελλάδα ψήφισε τον νόμο της «Δεύτερης Ευκαιρίας» (που έγραψαν τράπεζες και δικηγορικά γραφεία). Έξι χρόνια αργότερα, μικρομεσαίοι που εξώκειλαν πριν από δεκαπέντε ή είκοσι χρόνια παραμένουν οικονομικά νεκροί. Για εκείνους, η δεύτερη ευκαιρία έμεινε τίτλος.
Σ
χεδόν τρία εκατομμύρια μη εξυπηρετούμενα δάνεια αφορούν περίπου 2,4 εκατομμύρια ανθρώπους.
Παράλληλα, ληξιπρόθεσμες οφειλές στην Εφορία έχουν περίπου 3,7 εκατομμύρια ΑΦΜ. Πολλοί από αυτούς τους οφειλέτες παραμένουν αποκλεισμένοι από τη χρηματοδότηση και τη δυνατότητα
Ε
κατοντάδες χιλιάδες όμως είδαν τη δουλειά τους να καταρρέει στη δεκαετή κρίση, έχασαν την περιουσία τους και δεν επανήλθαν ποτέ.
Το σύστημα συχνά δίνει και στους δύο την ίδια απάντηση: όποιος βρέθηκε κάποτε κάτω, μένει κάτω. Πάρτε έναν μικρομεσαίο που έκλεισε το μαγαζί του το 2009. Η επιχείρηση χάθηκε, το ακίνητο πουλήθηκε, οι εγγυήσεις κατέπεσαν. Εκείνος
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | εξακολουθεί να έχει δεσμευμένο λογαριασμό, παλιά χρέη που μεγαλώνουν και μηδενική πρόσβαση σε κεφάλαιο κίνησης. Αν δηλώσει εισόδημα ή αποκτήσει κάποια περιουσία, κινδυνεύει με κατάσχεση. Αν θελήσει να επιχειρήσει ξανά, κανείς δεν τον χρηματοδοτεί. Εκτίει στην πράξη οικονομικά ισόβια. Μόνο που ακόμη και ο ισοβίτης αποκτά κάποτε το δικαίωμα να ζητήσει υφ’ όρων απόλυση. Ο Ποινικός Κώδικας προβλέπει συγκεκριμένες προϋποθέσεις και χρόνο πραγματικής έκτισης.
Ο
κοκκινισμένος μικρομεσαίος μπορεί να κλείσει εικοσαετία χωρίς καμία διέξοδο επιστροφής στην οικονομία.
Ο Αλέξανδρος Γιωτόπουλος είχε καταδικαστεί σε 17 φορές ισόβια και επιπλέον 25 χρόνια κάθειρξη για ηθική αυτουργία σε 17 δολοφονίες, καθώς και για ληστείες και εκρήξεις. Τον Μάιο του 2026 αποφυλακίστηκε υπό όρους έπειτα από 24 χρόνια κράτησης. Τρεις εβδομάδες αργότερα ο Άρειος Πάγος αναίρεσε την απόφαση και ο Γιωτόπουλος επέστρεψε στη φυλακή. Η Δικαιοσύνη έκρινε αν ένας κατάδικος με 17 φορές ισόβια μπορούσε να απολυθεί υπό όρους ύστερα από 24 χρόνια κράτησης. Ο μικρομεσαίος που χρεοκόπησε χωρίς να σκοτώσει κανέναν μπορεί να μείνει αποκλεισμένος ακόμη περισσότερο, χωρίς ποτέ κανείς να κρίνει αν δικαιούται να επιστρέψει.
Ο
ι προσαυξήσεις και τα υψηλά επιτόκια μεγαλώνουν το χρέος του και παρατείνουν την οικονομική ποινή του επ’ αόριστον.
Τι ακριβώς περιμένουμε ότι θα κάνει; Θα πεθάνει από την πείνα για να εξοφλήσει ένα ποσόν που μεγαλώνει γρηγορότερα από τη δυνατότητά του να πληρώσει; Το κράτος τον σπρώχνει να δουλέψει με μαύρα ή μέσω τρίτων, για να πληρώσει το σούπερ μάρκετ και το ρεύμα, όχι για να κρύψει αμύθητα κέρδη και να αγοράσει βίλες. Ύστερα οργανώνει επικοινωνιακές εκστρατείες κατά της φοροδιαφυγής, λες και η παραοικονομία έπεσε από τον ουρανό. Στο πρώτο τρίμηνο του 2026 οι ασφαλιστικές οφειλές έφτασαν τα 51,78 δισ. ευρώ. Η κύρια οφειλή ήταν 30,06 δισ. και τα πρόσθετα τέλη 21,71 δισ. ευρώ. Το 42% του τελικού ποσού αποτελείται από επιβαρύνσεις, δηλαδή επιβάρυνση κατά >70% της πραγματικής οφειλής. Μέσα σε ένα τρίμηνο το χρέος αυξήθηκε κατά 470 εκατ. ευρώ. Μόλις 40 εκατ. ήταν νέες απλήρωτες εισφορές. Τα υπόλοιπα 430 εκατ. προήλθαν από πρόσθετα τέλη και χρεώσεις. Μέσα σε τρεις μήνες το κράτος πρόσθεσε 430 εκατ. ευρώ σε απαιτήσεις οι οποίες ήδη δεν εξυπηρετούνταν. Στα χαρτιά φαίνεται σαν να έχει περισσότερα να λαμβάνει. Στην πραγματικότητα στο ταμείο θα μπουν λιγότερα.
Σελίδα 3
Από αυτά, 35,53 δισ. είχαν ήδη χαρακτηριστεί ανεπίδεκτα είσπραξης τον Ιούλιο του 2026, ποσό που αναμενόταν να φτάσει σύντομα τα 42 δισ. ευρώ. Παρ’ όλα αυτά, συνεχίζουμε να φορτώνουμε εξωπραγματικές προσαυξήσεις και τεράστια πρόστιμα σε ποσά που γνωρίζουμε ότι δεν θα εισπραχθούν, εγκλωβίζοντας σε αυτή την παρωδία εκατομμύρια κόσμου. Η Ακρόπολις Χρηματιστηριακή είναι το ακραίο παράδειγμα. Για εικονικά τιμολόγια της επιβλήθηκε πρόστιμο 5,5 δισ. ευρώ. Το 2025, ενώ είχε προ πολλού κλείσει, εμφανιζόταν να οφείλει με τις προσαυξήσεις πάνω από 14,4 δισ. ευρώ. Το ίδιο σύστημα συνθλίβει σε μικρότερη κλίμακα τον έμπορο, τον βιοτέχνη και τον ελεύθερο επαγγελματία. Ένα χρέος 30.000 ευρώ γίνεται 50.000, ενώ το εισόδημα του οφειλέτη δεν αυξήθηκε ούτε κατά ένα ευρώ. Στα 50.000 ευρώ ο λογαριασμός για αυτόν που αδυνατεί να πληρώσει τα 30.000 ίσως να μην βγαίνει πια. Ο οφειλέτης μένει εκτός ρύθμισης και το Δημόσιο χάνει τους φόρους και τις εισφορές που θα πλήρωνε αν μπορούσε να επανέλθει. Ποιος κερδίζει; Το Δημόσιο εισπράττει ελάχιστα και χάνει τους μελλοντικούς φόρους. Ο συνεπής φορολογούμενος καλύπτει τη διαφορά. Οι νόμιμες επιχειρήσεις αντιμετωπίζουν τον αθέμιτο ανταγωνισμό από εκείνους που το ίδιο το κράτος έσπρωξε στην παραοικονομία. Ο μόνος βέβαιος κερδισμένος είναι η μαύρη οικονομία. Ο νόμος 4738/2020 προβλέπει, μετά την πτώχευση και τη ρευστοποίηση, απαλλαγή σε ένα έτος όταν υπάρχει αξιόλογη περιουσία και σε τρία όταν δεν υπάρχει. Στο διάστημα αυτό ο οφειλέτης αποδίδει στους πιστωτές μέρος του εισοδήματός του. Στην πράξη, η απαλλαγή δεν εξασφαλίζει πάντοτε οικονομική επανένταξη. Ο πολίτης μπορεί να παραμένει αποκλεισμένος από την πίστωση και να χρειάζεται να αποδεικνύει χωριστά σε κάθε υπηρεσία ότι έχει απαλλαγεί. Η πτώχευση έκλεισε στα χαρτιά, η οικονομική εξορία όμως συνεχίζεται. Ο Φορέας Απόκτησης και Επαναμίσθωσης Ακινήτων, βασικό μέρος της προστασίας των ευάλωτων οφειλετών που χάνουν την πρώτη κατοικία τους, δεν είχε λειτουργήσει σχεδόν έξι χρόνια μετά την ψήφιση του
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 4
διαχειριστές απαιτήσεων και αρχεία οικονομικής συμπεριφοράς. Έπειτα από μια περίοδο συνέπειας, ο πολίτης χρειάζεται να μπορεί να ενταχθεί στην οικονομία ξανά.
Η
πολιτεία πρέπει να αποφασίσει αν θέλει να εισπράττει ή να εκδικείται.
νόμου. Στα τέλη Μαΐου του 2026 η έναρξή του τοποθετούνταν για το τέλος του φθινοπώρου. Η περίφημη «Δεύτερη Ευκαιρία» έμεινε μισή για σχεδόν έξι χρόνια. Ο εξωδικαστικός μηχανισμός έχει βελτιωθεί. Οι ρυθμίσεις ξεπέρασαν σωρευτικά τα 20 δισ. ευρώ τον Ιούλιο του 2026 και για αρκετούς οφειλέτες έδωσαν λύση.
Γ
ια εκείνον όμως που κουβαλά επί είκοσι χρόνια ένα χρέος πολλαπλάσιο της περιουσίας και του εισοδήματός του, η αλλαγή της δόσης δεν επαρκεί.
Στις Ηνωμένες Πολιτείες ο σκοπός του πτωχευτικού δικαίου είναι το fresh start του έντιμου οφειλέτη που απέτυχε. Κάποιος μπορεί να αποτύχει δύο και τρεις φορές πριν βρει μια ιδέα που θα πετύχει σε μεγάλη κλίμακα. Αν τον βγάλεις οριστικά από την αγορά μετά την πρώτη αποτυχία, χάνεις και όλα όσα θα μπορούσε να δημιουργήσει αργότερα. Εδώ η αποτυχία ακολουθεί τον επιχειρηματία για πάντα. Και μετά αναρωτιόμαστε γιατί οι ικανοί νέοι προτιμούν έναν μισθό ή το εξωτερικό. Όταν μια επιχειρηματική αποτυχία ισοδυναμεί με οικονομικά ισόβια, όποιος έχει μυαλό το σκέφτεται δύο φορές. Ο δόλιος κακοπληρωτής δεν δικαιούται απαλλαγή και πρέπει να τιμωρείται. Ο επαγγελματίας που καταστράφηκε στην κρίση δεν είναι όμως αυτομάτως απατεώνας. Κανένας πιστωτής δεν χρειάζεται να πάρει λιγότερα από όσα θα έπαιρνε στην πτώχευση. Από εκεί και πάνω,
Η
ρύθμιση πρέπει να βγαίνει από το πραγματικό εισόδημα και την περιουσία του οφειλέτη, και σίγουρα με διαγραφή κεφαλαίου όπου απαιτείται.
Μια βιώσιμη ρύθμιση σβήνει τις ανεδαφικές προσαυξήσεις, τα τοκογλυφικά επιτόκια και τα παράλογα πρόστιμα και ορίζει τη δόση με βάση όσα πραγματικά οφείλει ο οφειλέτης και όσα ρεαλιστικά του περισσεύουν χωρίς να τον καταδικάζεις στην πείνα. Η απαλλαγή θα έπρεπε να εφαρμόζεται αυτόματα σε Εφορία, ασφαλιστικά ταμεία,
Για να εισπράξει χρειάζονται βιώσιμες ρυθμίσεις, διαγραφή προσαυξήσεων και κούρεμα κεφαλαίου όπου δεν βγαίνει ο λογαριασμός. Το σημερινό σύστημα έχει επιλέξει την εκδίκηση. Από την χρεοκοπία το κράτος επανήλθε και μάλιστα χωρίς να κόψει τις σπατάλες. Οι τράπεζες επανήλθαν με τη βοήθεια του κράτους δηλαδή των φορολογουμένων. Οι συνταξιούχοι επίσης. Είναι ήδη καθυστερημένη η επιστροφή και των πολιτών αυτής της χώρας που κοκκίνισαν από την χρεοκοπία και τις επιπτώσεις της. Κακά τα ψέματα, η οικονομική εξορία γεννά αντισυστημισμό.
Α
ν επί είκοσι χρόνια δεν αφήνουμε έναν άνθρωπο να σηκώσει κεφάλι, να πληρώσει όσα πραγματικά μπορεί και να επιστρέψει στη νόμιμη οικονομία, δεν τον συνετίζουμε. Τον εκδικούμαστε και τον εξοντώνουμε.
Και ύστερα η πολιτική τάξη παριστάνει την έκπληκτη όταν οι λούμπεν πολιτικοί σχηματισμοί, με σημαία τον αντισυστημισμό, διεκδικούν την είσοδό τους στη Βουλή. Αυτών τους ψηφοφόρους, τούς κατασκεύασε η ίδια.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 5
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 6
του Παναγιώτη Αποστόλου Πολιτικού αναλυτή, αρθρογράφου
Η
Ελλάδα του 2026 ζει, δυστυχώς, ένα διαρκές déjà vu διαφθοράς. Το σκάνδαλο του ΟΠΕΚΕΠΕ, με την Ευρωπαία Εισαγγελέα Λάουρα Κοβέσι αποφασισμένη να το πάει μέχρι τέλους σε μια υπόθεση που όπως όλα δείχνου - μπορεί να αγγίξει ακόμη και τον ίδιο τον Πρωθυπουργό Κυριάκο Μητσοτάκη, συνεχίζει να σοκάρει την κοινή γνώμη με εικονικές κατανομές αγροτικών εκτάσεων, πολιτικές παρεμβάσεις και εμπλοκή πρώην υπουργών και βουλευτών. Παράλληλα, το σκάνδαλο Novartis, με τις καταγγελίες περί συστηματικού χρηματισμού πολιτικών και γιατρών - παρά το πρόστιμο-ορόσημο που η πολυεθνική κλήθηκε να πληρώσει στις ΗΠΑ - παραμένει στην Ελλάδα ένα ανοιχτό τραύμα που ουδέποτε βρήκε δικαστική κατάληξη. Δύο υποθέσεις-σύμβολα μιας παθογένειας που δυστυχώς, δεν αποτελεί εξαίρεση αλλά κανόνα στη χώρα μας: Εκείνης της ατιμωρησίας των ισχυρών. Και ενώ η
επικαιρότητα «τρέχει» με το βλέμμα καρφωμένο στο σήμερα, υπάρχει μια υπόθεση που προηγήθηκε χρονικά όλων αυτών, σφράγισε μια ολόκληρη εποχή της Μεταπολίτευσης και - το χειρότερο - εξακολουθεί, τόσα χρόνια μετά, να είναι ανοιχτή πληγή: Το σκάνδαλο της πολυεθνικής γερμανικής εταιρείας Siemens.
Τ
ο σκάνδαλο των «μαύρων ταμείων» της Siemens, με τις δωροδοκίες εκατομμυρίων ευρώ προς στελέχη του ΟΤΕ και πρόσωπα του πολιτικού συστήματος για την εξασφάλιση συμβολαίων, παραμένει ίσως η πιο χαρακτηριστική περίπτωση συγκάλυψης στη σύγχρονη ελληνική ιστορία.
Η δίκη ξεκίνησε έντεκα ολόκληρα χρόνια μετά την έναρξη της έρευνας και το 2022
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | όλοι οι κατηγορούμενοι απαλλάχθηκαν λόγω παραγραφής, αφήνοντας πίσω της την πικρή αίσθηση ότι η ελληνική Δικαιοσύνη δεν λειτούργησε όπως όφειλε. Κι όμως, η εκτίμηση της ζημίας που κατέγραψε το 2011 η Εξεταστική Επιτροπή της Βουλής έφτανε τα 2 δισεκατομμύρια ευρώ. Το Egerssi.gr είχε επαναφέρει το σκάνδαλο Siemens στο προσκήνιο ήδη σε πολλές παλαιότερες παρεμβάσεις του, θέτοντας το ερώτημα που παραμένει επίκαιρο μέχρι σήμερα: «Την ξεχάσαμε τη Siemens;». Τελευταία μάλιστα (τον Απρίλιο του 2026), στον 13ο όροφο του διοικητικού μεγάρου του ΟΤΕ στη Λεωφόρο Κηφισίας 99, οι φωνές διαμαρτυρίας για την αδράνεια του νομικού τμήματος είχαν ενταθεί. Η κριτική αφορούσε δύο εντελώς διαφορετικές υποθέσεις, οι οποίες όμως για χρόνια αντιμετωπίζονταν σαν ένα θολό, ενιαίο πακέτο.
Η πιο πρόσφατη υπόθεση – οι προγραμματικές συμφωνίες του 1998. Πρόκειται για την υπόθεση που εκδικάστηκε στη Γερμανία και συγκεκριμένα το Εφετείο του Μονάχου και αφορά τις προγραμματικές συμφωνίες του 1998 που έφτασαν το ένα δισεκατομμύριο € περίπου για τη Siemens κι άλλα τόσα για την Intracom. Στις 13 Αυγούστου 2026, το Εφετείο του Μονάχου απέρριψε την αγωγή του ΟΤΕ, ο οποίος διεκδικούσε 67–68 εκατ. € από τη Siemens. Το δικαστήριο: Αναγνώρισε ότι υπήρξαν δωροδοκίες στελεχών του ΟΤΕ, αλλά έκρινε ότι «δεν επηρέασαν τις τιμές», θεωρώντας ότι ο ΟΤΕ αγόραζε «κανονικά» και με «συμφέρουσες τιμές». Μάλιστα βασίστηκε στην μαρτυρία του επικεφαλής των «μαύρων ταμείων» της περιόδου εκείνης της Siemens Γερμανίας, ο οποίος βρέθηκε κατηγορούμενος και απαλλάχθηκε λόγω παραγραφής τόσο στη Γερμανία, όσο και στην Ελλάδα. Η απόφαση αυτή δεν έχει προκαλέσει μέχρι στιγμής ουδεμία αντίδραση από πλευράς του γερμανοκρατούμενου πλέον ΟΤΕ που έχει μετονομαστεί σε Telecom. Η απόφαση αυτή: • δεν επιτρέπει απευθείας αναίρεση στον αντίστοιχο Άρειο Πάγο της Γερμανίας, • αλλά επιτρέπει αίτημα αναίρεσης στο ανώτατο διοικητικό δικαστήριο της Γερμανίας.
Η υπόθεση του 1992–1994 – το καρτέλ Siemens–Intracom. Η δεύτερη υπόθεση είναι παρεμφερής και αφορά τον διεθνή διαγωνισμό του 1992–1994 για τις ψηφιακές παροχές. Εδώ εμπλέκονται και οι δύο εταιρείες, Siemens και Intracom, οι οποίες για δεκαετίες μοιράζονταν την τηλεπικοινωνιακή αγορά, δημιουργώντας ένα καρτέλ τιμών. Είναι χαρακτηριστικό ότι με τις τιμές αυτές το 1998 προχώρησε ο ΟΤΕ στις προγραμματικές συμφωνίες και αυτές τις τιμές αναγνώρισε το δικαστήριο του Μονάχου ότι ήταν τιμές που αντιπροσώπευαν τις αγορές, τότε, αγνοώντας ή μάλλον θέλοντας να αγνοήσουν ότι τις τιμές αυτές, οι ίδιες οι εταιρείες, είχαν παραδεχτεί ότι ήταν υψηλές, προσφέροντας μάλιστα ένα πολύ μεγάλο ποσό για τη διαφορά αυτή ως έκπτωση, για να αποφύγουν τις δικαστικές περιπέτειες (περίοδος 96). Στο σκάνδαλο αυτό: • βρέθηκαν τα ίδια πρόσωπα κατηγορούμενα, •
Σελίδα 7
απαλλάχθηκαν για μια ακόμα φορά με τη γνωστή συνταγή της παραγραφής, • αλλά η αστική αξίωση του ΟΤΕ παραμένει ανοιχτή και αυτό είναι ίσως το μόνο σημαντικό και το μόνο όπλο που διαθέτει πλέον ο ΟΤΕ για να διεκδικήσει ό,τι μπορεί πλέον να διεκδικήσει.
Ο
ΟΤΕ διεκδικεί ουσιαστικά 28 περίπου εκατομμύρια από τη Siemens και περίπου άλλα τόσα από την Intracom.
Και εδώ προκύπτει το οξύμωρο: • Η αγωγή κατά της Siemens έχει φτάσει στον Άρειο Πάγο, επειδή το ελληνικό Εφετείο αποφάσισε να μην εξετάσει την ουσία και απέρριψε την αγωγή (μια τακτική της ελληνικής δικαιοσύνης – αρκετές φορές - σε μεγάλα σκάνδαλα. Ψεκάστε σκουπίστε τελειώσατε). • Η αντίστοιχη αγωγή κατά της Intracom βρίσκεται αραχνιασμένη στα συρτάρια των νομικών υπηρεσιών του ΟΤΕ, χωρίς να έχει κατατεθεί, παρά τα συνεχή δημοσιεύματα όπως της εφημερίδας «Δημοκρατία».
Η απόφαση του Μονάχου, μέσα στον Δεκαπενταύγουστο, προκάλεσε δικαιολογημένη οργή. Το δικαστήριο αναγνώρισε τις δωροδοκίες, αλλά έκρινε ότι «δεν επηρέασαν τις τιμές», σε πλήρη αντίθεση με το πόρισμα της Εξεταστικής Επιτροπής Σήφη Βαλυράκη, που προσδιόριζε τη ζημία σε 2 δισ. € (τουλάχιστον). Το ερώτημα πλέον είναι τι θα πράξει ο ΟΤΕ: • Θα ασκήσει το δικαίωμα αναίρεσης στο ανώτατο διοικητικό δικαστήριο της Γερμανίας, παρά τις μικρές πιθανότητες; • Θα προχωρήσει επιτέλους στην αγωγή κατά της Intracom για το παλιό σκάνδαλο των ψηφιακών παροχών; • Ή θα κρυφτεί πίσω από μια απόφαση που τυπικά τον «εξυπηρετεί», τώρα που φέρει τον μανδύα της Deutsche Telekom; Το συνολικό ύψος των ανοιχτών αξιώσεων - 100 εκατ. € - παραμένει στον αέρα. Και η ελληνική κοινωνία έχει κάθε λόγο να νιώθει οργή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 8
αίσθηση ατιμωρησίας υπονομεύει καθημερινά την εμπιστοσύνη των πολιτών στους θεσμούς. Σε μια χώρα όπου η κυβέρνηση Μητσοτάκη επικαλείται διαρκώς «σταθερότητα» και «αξιοπιστία», η στάση της Πολιτείας απέναντι σε υποθέσεις σαν αυτή, αποκαλύπτει κάτι πολύ πιο ουσιαστικό: Την επιλεκτική εφαρμογή της αυστηρότητας, ανάλογα με το ποιος βρίσκεται απέναντι στο δικαστήριο. Η στάση της σημερινής διοίκησης του ΟΤΕ και του Διευθύνοντος Συμβούλου της, θα κριθεί όχι μόνο νομικά, αλλά πολιτικά και ηθικά.
Α Η ελληνική κοινωνία είναι μικρή. Ο ένας γνωρίζει τον άλλον. Και τα γεγονότα, όσο κι αν κάποιοι επιμένουν να τα θάβουν, τελικά λάμπουν.
Η
σχέση του Μιχάλη Χριστοφοράκου με μέλη της οικογένειας Μητσοτάκη - 356 καταγεγραμμένες συναντήσεις μεταξύ 1999 και 2007…
, σύμφωνα με το προσωπικό ημερολόγιο της ιδιαιτέρας του, στενής φίλης της κ. Ντόρας Μπακογιάννη - δεν έπαψε ποτέ να στοιχειώνει τον δημόσιο διάλογο, ακόμη κι αν δεν στοιχειοθετήθηκαν ποτέ επίσημες κατηγορίες. Η Εξεταστική Επιτροπή της Βουλής το 2010 μίλησε για «προνομιακή σχέση» χωρίς συνέχεια. Ο Χριστοφοράκος δεν εκδόθηκε ποτέ στην Ελλάδα, η δίωξή του παραγράφηκε ή κατέληξε σε αθώωση. Η ιστορία, δηλαδή, έκλεισε νομικά χωρίς να κλείσει ηθικά. Αυτό ακριβώς είναι το νήμα που συνδέει τη Siemens με το ΟΠΕΚΕΠΕ και τη Novartis: Η επανάληψη ενός μοτίβου όπου οι καθυστερήσεις οδηγούν σε παραγραφές, η πολιτική ευθύνη εξανεμίζεται παρά τις σοβαρές ενδείξεις, και η
ν δεν εξαντληθούν όλα τα ένδικα μέσα - τόσο κατά της Siemens όσο και κατά της Intracom - θα είναι σαν να χαρίζονται δεκάδες εκατομμύρια ευρώ σε εταιρείες που εμπλέκονται σε σκάνδαλα διαφθοράς και θα σταλεί ξεκάθαρα το μήνυμα, ότι η ατιμωρησία είναι, εν τέλει, θεσμικά αποδεκτή στην Ελλάδα του 2026.
Η απόφαση του Μονάχου δεν είναι το τέλος της ιστορίας. Είναι, αντιθέτως, η στιγμή της αλήθειας: Είτε ο ΟΤΕ και η ελληνική Πολιτεία θα σταθούν επιτέλους όρθιοι απέναντι σε όσους λυμάνθηκαν το δημόσιο συμφέρον, είτε θα προστεθεί ένα ακόμη κεφάλαιο στη μακρά ιστορία της ελληνικής συγκάλυψης. Η επιλογή, όσο κι αν κάποιοι προσπαθούν να την αποφύγουν, παραμένει πολιτική. Γιατί τα χρήματα που χάθηκαν δεν ανήκαν σε κανέναν ιδιώτη! Ανήκαν στον ελληνικό λαό. Και ο ελληνικός λαός δεν ξεχνά! Οψόμεθα!
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 10
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης, πρώην Ευρωβουλευτή
Η
ποδοσφαιρική μετακόμιση του Μοχάμεντ Σαλάχ από τη Λίβερπουλ στην Τραμπζονσπόρ της Τουρκίας ξεπέρασε τα στενά όρια του ποδοσφαίρου αγγίζοντας πλέον τα όρια της πολιτικής. Άλλωστε το επαγγελματικό ποδόσφαιρο δεν είναι αθλητισμός, αλλά business που προσφέρει θέαμα σε εκατομμύρια φιλάθλους που ταυτόχρονα αποτελούν μια κρίσιμη εκλογική δεξαμενή. Έτσι τα δημοσιεύματα του διεθνούς, αραβικού και τουρκικού τύπου για την μεταγραφή Σαλάχ επικεντρώνονται στην «διπλωματία
του ποδοσφαίρου» τονίζοντας ότι θα υποβοηθήσει την παραπέρα προσέγγιση Τουρκίας-Αιγύπτου. Πολύ δε περισσότερο, καθώς από την πρώτη στιγμή που εκδηλώθηκε το ενδιαφέρον της Μπεσίκτας για την ένταξη του Σαλάχ στο roster της, ο ίδιος ο Ερντογάν με παρέμβαση του ζήτησε να ενημερωθεί για τις εξελίξεις των διαπραγματεύσεων (https://spor.haber7.com 22/7/2026). Και αυτό όχι μόνο από ποδοσφαιρικό ενδιαφέρον, καθώς ο ίδιος ο Ερντογάν ήταν άλλωστε στα νιάτα του ποδοσφαιριστής αλλά κυρίως γιατί οσφραίνονταν ήδη τον ευμενή διεθνή απόηχο που θα μπορούσε να έχει η ποδοσφαιρική μετακίνηση του Σαλάχ στην Τουρκία. Άλλωστε ο Σαλάχ γνωστός για την πίστη του στο Ισλάμ ταιριάζει
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | απόλυτα στο προφίλ του πολιτικού Ισλάμ που θέλει να πουλήσει διεθνώς ο Ερντογάν. Ταυτόχρονα η τεράστια δημοφιλία του Σαλάχ θα μπορούσε να συμβάλλει στην ωραιοποίηση της Τουρκίας στην κοινή γνώμη της Αιγύπτου, αυξάνοντας έτσι την πίεση απ΄ τα κάτω προς τον Αλ Σίσι για στενότερες σχέσεις με τον Ερντογάν.
Ά
λλωστε η «διπλωματία του ποδοσφαίρου» ήταν η αιτία της επαναπροσέγγισης Ερντογάν-Αλ Σίσι που συναντήθηκαν στο Κατάρ στις 20 Νοεμβρίου 2022 ενόψει της τελετής έναρξης του Παγκοσμίου Κυπέλου FIFA 2022.
Μετά λοιπόν την αποτυχία της κατάληξης του Σαλάχ στην Μπεσίκτας, ο Ερντογάν συνεπικουρούμενος τόσο από τον πρώην υπουργό οικονομικών της Τουρκίας και γαμπρό του Μπεράτ Αλμπαϊράκ όσο και από ισχυρούς οικονομικούς παράγοντας του κυβερνητικού Κόμματος Δικαιοσύνης και Ανάπτυξης (AKP), έβαλαν πλάτη για την μεταγραφή. Έτσι η Τραμπζονσπόρ κατάφερε τελικά με τη στήριξη κρατικών και ιδιωτικών επιχειρήσεων να χρυσώσει τον Σαλάχ, με την Turkish Airlines να εμφανίζεται «ως απο μηχανής Αλάχ» στηρίζοντας οικονομικά σαν χορηγός το εγχείρημα, ανακοινώνοντας ταυτόχρονα και την αεροπορική σύνδεση Τραπεζούντας-Καΐρου (www.euronews.com 7/8/2026). Από κοντά και οι οικονομικοί παράγοντες της Τραπεζούντας που δραστηριοποιούνται στον τουρισμό, την εστίαση και στο real estate προσέφεραν και αυτοί τον οβολόν τους προσβλέποντας στην αύξηση του τουρισμού από Αίγυπτο. Τέλος, ο Δήμος Τραπεζούντας όπου κυριαρχεί το ΑΚP του Ερντογάν έχοντας εκλέξει το 2024 δήμαρχο με 51,48%, αγόρασε 7000 εισιτήρια διαρκείας. προκειμένου να δουν τον Σαλάχ να αγωνίζεται στο γήπεδο της πόλης τους ενισχύοντας συνάμα το αίσθημα αυτοπεποίθησης των κατοίκων της συντηρητικής αυτής μουσουλμανικής περιοχής η οποία στις βουλευτικές εκλογές του 2023 ψήφισε Ταγίπ Ερντογάν με 47,88%. Και το κερασάκι στην τούρτα όσα ειπώθηκαν, σύμφωνα με δημοσίευμα στις 14/8/2026 του ειδησεογραφικού πρακτορείου της Τραπεζούντας Haber Anlık, για τον Σαλάχ στην συνέντευξη
Σελίδα 11
τύπου των υπουργών εξωτερικών Αιγύπτου και Τουρκίας Αμπντελάτι και Φιντάν που συναντήθηκαν στην Αίγυπτο με κύριο μενού την ένταξη της Αιγύπτου στο «Σουνιτικό ΝΑΤΟ». «Ευχαριστούμε τον τουρκικό λαό για τη θερμή υποδοχή που επεφύλαξε στον σταρ παίκτη Μοχάμεντ Σαλάχ της Τραμπζονσπόρ η οποία άγγιξε τις καρδιές μας», δήλωσε ο Αμπντελάτι. Πιο αποκαλυπτικός ο Φιντάν είπε:
«Όλοι παρακολουθήσαμε την πορεία του Μοχάμεντ Σαλάχ στην Τουρκία. Κατά κάποιο τρόπο ο τουρκικός και ο αιγυπτιακός λαός αγκαλιάστηκαν με αυτή την αφορμή. Είμαστε εξαιρετικά ικανοποιημένοι με αυτή την κατάσταση». Και
Ε
νώ το εγχείρημα Σαλάχ φαίνεται να του βγαίνει του Ερντογάν, ευτυχώς για την Κύπρο δεν του βγήκε μέχρι στιγμής και το ξέπλυμα του ψευδοκράτους που επιχείρησε μέσω της Μπαρτσελόνα όπως θα αναλύσουμε την επόμενη εβδομάδα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 12
του Νίκου Ι. Νικολόπουλου Προέδρου Χριστιανοδημοκρατικού Κόμματος Ελλάδος Πρώην Υφυπουργού και πρώην Βουλευτή
Α
πάντηση στο άρθρο του Αλέξη Παπαχελά «Παλαιοκομματικός πολιτικός ή statesman;» Φίλες και φίλοι, απόψε δεν θέλω απλώς να σχολιάσω ένα δημοσιογραφικό άρθρο. Θέλω να καταθέσω μία πολιτική μαρτυρία. Και να το κάνω όχι μόνο ως πρόεδρος του Χριστιανοδημοκρατικού Κόμματος Ελλάδος, αλλά ως ένας άνθρωπος που από παιδί βρέθηκε στην πρώτη γραμμή της μεγάλης λαϊκής, κοινωνικής, πατριωτικής και χριστιανοδημοκρατικής παράταξης. Ως ένας πολιτικός που υπηρέτησε επί σχεδόν τρεις δεκαετίες τον
ελληνικό λαό στο Κοινοβούλιο. Που γνώρισε από μέσα την εξουσία, τις συγκρούσεις, τις φιλοδοξίες, τους συμβιβασμούς, τις σιωπές, αλλά και τις μεγάλες στιγμές ευθύνης αυτής της παράταξης. Γι’ αυτό και πριν πω οτιδήποτε για τον Αντώνη Σαμαρά, οφείλω να επαναλάβω ορισμένες αλήθειες. Δεν είμαι υποψήφιος βουλευτής ενός κόμματος του Αντώνη Σαμαρά. Άλλωστε, πρώτα ιδρύεται ένα κόμμα, παρουσιάζει τις αρχές, το πρόγραμμα και τον πολιτικό του προσανατολισμό και μετά συγκροτούνται τα ψηφοδέλτιά του.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Δεν υπήρξα ποτέ «σαμαρικός». Υπήρξα και παραμένω αθεράπευτα καραμανλικός. Από το 1974, από τα νεανικά μου χρόνια, υπηρέτησα μία παράταξη που πίστευα - και εξακολουθώ να πιστεύω - ότι υπάρχει για να υπηρετεί το έθνος και τον λαό και όχι για να νέμεται την εξουσία. Με τον Αντώνη Σαμαρά γνωριζόμαστε από το 1977. Περπατήσαμε για πολλά χρόνια μέσα στον ίδιο πολιτικό χώρο, όχι πάντοτε στον ίδιο δρόμο και ασφαλώς όχι πάντοτε με τις ίδιες απόψεις. Όταν διαφώνησα με την κυβερνητική πολιτική του το 2012, δεν σιώπησα. Δεν κρύφτηκα πίσω από μία υπουργική καρέκλα. Δεν είπα ότι «διαφωνώ, αλλά παραμένω» για να απολαμβάνω τα προνόμια της εξουσίας. Παραιτήθηκα από την κυβέρνηση. Και
Ό
ταν μου ζητήθηκε ουσιαστικά να επιλέξω ανάμεσα στη συνείδησή μου και στην κομματική πειθαρχία, προτίμησα τη διαγραφή από τη σιωπή. Δεν το υπενθυμίζω για να διεκδικήσω κάποιο παράσημο. Το υπενθυμίζω γιατί αποτελεί την απόδειξη ότι η σημερινή δημόσια στήριξή μου προς τον Αντώνη Σαμαρά δεν είναι προϊόν εξάρτησης, συναλλαγής ή προσωπικής προσδοκίας. Δεν του χρωστάω μία θέση. Δεν μου χρωστάει μία αποκατάσταση. Δεν ζητώ τίποτε από εκείνον. Αυτό που με συνδέει σήμερα μαζί του είναι κάτι σημαντικότερο: Η αγωνία για την πατρίδα. Η πεποίθηση ότι η σημερινή Ελλάδα χρειάζεται μία πατριωτική αφύπνιση, μία θεσμική επανεκκίνηση και μία νέα εθνική συνεννόηση. Αφορμή για τη σημερινή μου τοποθέτηση είναι το άρθρο του φίλου και έγκριτου δημοσιογράφου Αλέξη Παπαχελά στην «Καθημερινή» με τίτλο: «Παλαιοκομματικός πολιτικός ή statesman;». Ο Αλέξης Παπαχελάς είναι ένας δημοσιογράφος με γνώσεις, διεθνείς παραστάσεις και σημαντική επαγγελματική διαδρομή. Ακριβώς γι’ αυτό τα ερωτήματα που θέτει δεν μπορούν να αντιμετωπιστούν ούτε με ύβρεις ούτε με προσωπικές επιθέσεις. Δεν θα του αποδώσω κρυφές προθέσεις. Δεν θα κρίνω σήμερα την «Καθημερινή» ούτε τις σχέσεις οποιουδήποτε εκδοτικού συγκροτήματος με το Μέγαρο Μαξίμου. Θα απαντήσω πολιτικά, με επιχειρήματα και με τον σεβασμό που οφείλουμε στον δημόσιο διάλογο. Γιατί το βαθύτερο
Σελίδα 13
ερώτημα δεν είναι μόνο τι υπήρξε ή τι μπορεί να γίνει ο Αντώνης Σαμαράς.
Τ
ο πραγματικό ερώτημα είναι: Τι είδους πολιτικούς χρειάζεται σήμερα η Ελλάδα;
Πολιτικούς που περιμένουν τη σειρά τους ή πολιτικούς που είναι έτοιμοι να χαλάσουν τη σειρά της παρακμής; Πολιτικούς που μετρούν κάθε λέξη με την επόμενη δημοσκόπηση ή πολιτικούς που μετρούν τις αποφάσεις τους με την κρίση της Ιστορίας; Πολιτικούς εξαρτημένους από το πολιτικό τους μέλλον ή ανθρώπους αρκετά ελεύθερους ώστε να διακινδυνεύσουν ακόμη και το μέλλον τους; Αγαπητέ Αλέξη, νομίζω ότι το ίδιο το άρθρο σου απαντά, σε μεγάλο βαθμό, στο ερώτημα του τίτλου του. Περιγράφεις τον Αντώνη Σαμαρά ως ταλαντούχο, επίμονο και αντισυμβατικό. Ως άνθρωπο ισχυρών πεποιθήσεων. Ως πολιτικό που δεν φοβάται τις ρήξεις. Μα αυτά δεν είναι τα χαρακτηριστικά ενός τυπικού παλαιοκομματικού πολιτικού. Ο παλαιοκομματικός πολιτικός προσαρμόζεται. Δεν συγκρούεται με τα ισχυρά συμφέροντα, εκτός αν είναι βέβαιος ότι θα βγει κερδισμένος. Δεν κλείνει ποτέ οριστικά μία πόρτα. Φροντίζει να έχει πάντα μία έξοδο κινδύνου, μία ασφαλή επιστροφή και έναν προστάτη για την επόμενη ημέρα. Ο παλαιοκομματικός πολιτικός μπορεί να αλλάξει θέση χωρίς να αλλάξει ύφος. Μπορεί να παρουσιάσει την υποχώρηση ως ρεαλισμό, την αδράνεια ως σωφροσύνη και τη σιωπή ως υπευθυνότητα. Ο ηγέτης, αντίθετα, δεν είναι αλάνθαστος. Μπορεί να υπερβάλει. Μπορεί να συγκρουστεί περισσότερο απ’ όσο χρειαζόταν. Μπορεί να ηττηθεί. Αλλά διαθέτει ένα χαρακτηριστικό που σπανίζει: Είναι έτοιμος να πληρώσει προσωπικό κόστος για όσα πιστεύει.
Ο
Αντώνης Σαμαράς πλήρωσε πολιτικό κόστος. Βρέθηκε έξω από τη Νέα Δημοκρατία.
Γνώρισε την απομόνωση. Δημιούργησε την «Πολιτική Άνοιξη», γνώρισε την επιτυχία αλλά και την εκλογική ήττα. Έζησε χρόνια μακριά από την κεντρική πολιτική σκηνή. Και επέστρεψε στη μεγάλη παράταξη επί Κώστα Καραμανλή, κάνοντας μία ουσιαστική υπέρβαση. Η επιστροφή αυτή δεν διέγραψε την ιστορική σύγκρουση. Απέδειξε, όμως, ότι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 14
ένας πολιτικός μπορεί να κάνει ρήξεις όταν το απαιτεί η συνείδησή του, αλλά και υπερβάσεις όταν το απαιτούν η ενότητα της παράταξης και το συμφέρον της χώρας. Ας εξετάσουμε, λοιπόν, χωρίς μύθους αλλά και χωρίς επιλεκτική μνήμη, τα τρία βασικά κεφάλαια της κριτικής.
Δεν θα πω ότι ο Αντώνης Σαμαράς δεν είχε ευθύνη για την πολιτική σύγκρουση που οδήγησε στην απώλεια της δεδηλωμένης της κυβέρνησης του Κωνσταντίνου Μητσοτάκη. Είχε κεντρικό ρόλο και ανέλαβε το κόστος του. Αλλά δεν είναι ιστορικά έντιμο να εμφανίζεται η θέση του ως προσωπική εμμονή ενός ανθρώπου που εμπόδισε μία δήθεν έτοιμη και ιδανική λύση. Η αντίθεση στη χρήση του ονόματος «Μακεδονία» δεν αποτελούσε τότε μία περιθωριακή άποψη. Υποστηριζόταν από το μεγαλύτερο μέρος του πολιτικού κόσμου και από μία συντριπτική κοινωνική πλειοψηφία. Ήταν η θέση που είχε αποτυπωθεί στη σύσκεψη των πολιτικών αρχηγών και στα μεγαλειώδη συλλαλητήρια. Μπορεί κάποιος, τριάντα τρία χρόνια αργότερα, να κρίνει αυστηρά τη στρατηγική εκείνης της περιόδου. Δεν δικαιούται, όμως, να ξαναγράψει το πολιτικό και ιστορικό περιβάλλον μέσα στο οποίο ελήφθησαν οι αποφάσεις. Και παραμένει αναπάντητο ένα απλό ερώτημα: Εάν υπήρχε το 1993 μία τόσο εύκολη, ολοκληρωμένη και εθνικά επωφελής λύση, γιατί δεν την πέτυχαν οι επόμενες κυβερνήσεις επί ένα τέταρτο του αιώνα; Τις εμπόδιζε ο Αντώνης Σαμαράς από το σπίτι του; Η Συμφωνία των Πρεσπών υπογράφηκε το 2018 και κυρώθηκε το 2019. Παρουσιάστηκε ως οριστική επίλυση του προβλήματος. Σήμερα, όμως, γνωρίζουμε ότι κρίσιμα ζητήματα εφαρμογής, ονομασίας και πολιτικής συμπεριφοράς εξακολουθούν να προκαλούν εντάσεις. Και την ίδια ώρα η Βουλγαρία θέτει σκληρούς όρους για τη γλώσσα, την ταυτότητα και την ιστορική κληρονομιά, χωρίς να απομονώνεται διεθνώς. Γιατί η διεκδίκηση της Βουλγαρίας θεωρείται διαπραγμάτευση, ενώ η ελληνική ευαισθησία χαρακτηρίζεται αναχρονισμός; Το πολιτικό κεφάλαιο μιας χώρας δεν εξαντλείται όταν υπερασπίζεται σοβαρά και τεκμηριωμένα τα εθνικά της συμφέροντα. Εξαντλείται όταν οι απέναντι γνωρίζουν ότι η κυβέρνησή της, μπροστά στην πίεση, θα προτιμήσει την επικοινωνιακή ηρεμία από μία δύσκολη εθνική διαπραγμάτευση.
Ο Αντώνης Σαμαράς αρνήθηκε να το ψηφίσει. Υποστήριξε ότι η βίαιη δημοσιονομική προσαρμογή, η υπερφορολόγηση και η ταυτόχρονη συρρίκνωση της οικονομίας θα προκαλούσαν ύφεση πολύ μεγαλύτερη από εκείνη που προέβλεπαν οι συντάκτες του προγράμματος. Δεν χρειάζεται να μετατρέψουμε αυτή την πρόβλεψη σε μύθο απόλυτης δικαίωσης. Τα ίδια τα δεδομένα, όμως, έδειξαν ότι στον πυρήνα της ήταν σωστή. Η μελέτη των Ολιβιέ Μπλανσάρ και Ντάνιελ Λι του Διεθνούς Νομισματικού Ταμείου κατέγραψε αργότερα ότι οι δημοσιονομικοί πολλαπλασιαστές είχαν υποεκτιμηθεί σημαντικά στην αρχή της κρίσης. Η δημοσιονομική προσαρμογή προκάλεσε μεγαλύτερη ύφεση, μεγαλύτερη ανεργία και βαθύτερη κοινωνική καταστροφή από εκείνη που προέβλεπαν τα αρχικά μοντέλα. Όταν, όμως, οι συνθήκες άλλαξαν και η Ελλάδα βρέθηκε αντιμέτωπη με τον άμεσο κίνδυνο χρεοκοπίας και εξόδου από το ευρώ, ο Σαμαράς ανέλαβε την ευθύνη της διακυβέρνησης. Πού βρίσκεται η αντίφαση; Θα ήταν συνεπής αν άφηνε τη χώρα να καταρρεύσει για να επιβεβαιώσει την αρχική του διαφωνία; Ή θα ήταν υπεύθυνος αν επιχειρούσε να αλλάξει τους όρους και να οδηγήσει την Ελλάδα σε σταθεροποίηση; Η συνέπεια δεν είναι ακινησία. Συνέπεια είναι να διατηρείς σταθερό τον σκοπό και να προσαρμόζεις τα μέσα όταν η πραγματικότητα αλλάζει. Ο Σαμαράς είπε «όχι» σε ένα λανθασμένο πρόγραμμα. Δεν είπε, όμως, «όχι» στην ευθύνη της χώρας. Εδώ ακριβώς βρίσκεται η διαφορά ανάμεσα στον μόνιμο διαμαρτυρόμενο και στον πολιτικό που καλείται να κυβερνήσει.
Στο σημείο αυτό δικαιούμαι να μιλώ όχι ως μακρινός παρατηρητής, αλλά ως άνθρωπος που έζησε τα γεγονότα. Υπήρξα μέλος εκείνης της κυβέρνησης. Και παραιτήθηκα επειδή πίστεψα ότι δεν εφαρμόζονταν όσα είχαμε υποσχεθεί και ότι δεν δόθηκε η αναγκαία μάχη για την
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αλλαγή της οικονομικής πολιτικής. Δεν παίρνω πίσω ούτε μία λέξη από όσα είπα τότε. Δεν θα διαγράψω τη διαφωνία μου για να παρουσιάσω σήμερα έναν εξωραϊσμένο Σαμαρά. Η πολιτική του είχε βαρύ κοινωνικό κόστος. Η ανεργία γονάτισε εκατοντάδες χιλιάδες οικογένειες. Οι μικρομεσαίοι ασφυκτιούσαν. Οι μισθοί και οι συντάξεις είχαν δεχθεί αλλεπάλληλα πλήγματα. Η φορολογία υπήρξε πολλές φορές εξοντωτική και άδικη. Μία δημοσιονομική επιτυχία που δεν συνοδεύεται από κοινωνική προστασία παραμένει ελλιπής. Αυτή είναι η χριστιανοδημοκρατική μου πεποίθηση και αυτή παραμένει η διαφορά μου από μία ψυχρή, λογιστική αντίληψη της οικονομίας. Αλλά άλλο πράγμα είναι η αυστηρή κριτική και άλλο η διαγραφή των πραγματικών αποτελεσμάτων.
Η
κυβέρνηση Σαμαρά παρέλαβε μία χώρα αποκλεισμένη από τις αγορές, υπό διεθνή επιτήρηση, με βαθιά ύφεση, πρωτοφανή ανεργία και ανοιχτό το ενδεχόμενο του Grexit.
Μέσα σε δυόμισι χρόνια κατέγραψε πρωτογενές πλεόνασμα σύμφωνα με τη μεθοδολογία του προγράμματος. Τον Απρίλιο του 2014 η Ελλάδα επέστρεψε, έστω περιορισμένα, στις διεθνείς αγορές. Η οικονομία πέρασε από έξι χρόνια συνεχούς ύφεσης σε θετική μεταβολή. Σημαντικές επενδύσεις και συμβάσεις άρχισαν να ξεμπλοκάρουν. Υπογράφηκε τον Σεπτέμβριο του 2014 η σύμβαση 717 για την αναβάθμιση της σηματοδότησης και της τηλεδιοίκησης του σιδηροδρομικού δικτύου - μία σύμβαση που έπρεπε να είχε ολοκληρωθεί εγκαίρως και της οποίας η πολυετής καθυστέρηση βαρύνει περισσότερες από μία κυβερνήσεις. Τον Νοέμβριο του 2014 το Eurogroup εξέφρασε επισήμως τη στήριξή του σε μία προληπτική πιστωτική γραμμή για την Ελλάδα μετά την ολοκλήρωση του προγράμματος. Η έξοδος από την κρίση δεν είχε ακόμη συντελεστεί. Είχε, όμως, ανοίξει ένας συγκεκριμένος δρόμος. Στις αρχές του 2015 αυτός ο δρόμος ανατράπηκε. Ακολούθησαν η πολύμηνη αβεβαιότητα, η εκροή καταθέσεων, οι κλειστές τράπεζες, οι κεφαλαιακοί περιορισμοί, το δημοψήφισμα και τελικά ένα τρίτο Μνημόνιο. Αυτά δεν είναι κομματική προπαγάνδα. Είναι ιστορικά γεγονότα. Η κυβέρνηση Σαμαρά δεν «έσωσε» μόνη της την Ελλάδα. Μετέτρεψε, όμως, μία πορεία ανεξέλεγκτης κατάρρευσης σε μία εύθραυστη πορεία σταθεροποίησης. Και αυτό αποτελεί επίτευγμα που δεν μπορεί να διαγραφεί επειδή δεν βολεύει το σημερινό πολιτικό αφήγημα. Ερχόμαστε, όμως, τώρα στο ουσιαστικότερο ερώτημα.
Τ
ι μπορεί να προσφέρει σήμερα ο Αντώνης Σαμαράς; Η απάντησή μου είναι ότι μπορεί να προσφέρει κάτι σπάνιο: Πολιτική αυτονομία.
Η Ελλάδα δεν πάσχει από έλλειψη ανθρώπων με τίτλους, πτυχία και επιμελημένα βιογραφικά. Πάσχει από έλλειψη ανθρώπων που δεν είναι ιδιοκτησία κάποιου μηχανισμού. Ανθρώπων που μπορούν να χάσουν μία θέση χωρίς να χάσουν τον εαυτό τους. Που έχουν κάτι να υπηρετήσουν,
Σελίδα 15
αλλά δεν χρειάζονται κάποιον να υπηρετούν. Η πολιτική νεότητα δεν είναι ζήτημα ηλικίας. Είναι η απουσία φόβου απέναντι στο επόμενο. Μπορεί ένας σαραντάρης να είναι ήδη πολιτικά γερασμένος, επειδή κάθε του λέξη είναι επένδυση στην επόμενη θέση, κάθε σιωπή του ασφάλιστρο για την επόμενη υποψηφιότητα και κάθε σχέση του μία γέφυρα προς την επόμενη βαθμίδα. Και μπορεί ένας πολύ μεγαλύτερος άνθρωπος να παραμένει πολιτικά νέος, επειδή δεν περιμένει πλέον τίποτε από αυτή την αλυσίδα. Έχει φτάσει στην κορυφή. Έχει γνωρίσει τη δύναμη και τη μοναξιά της. Έχει νικήσει και έχει ηττηθεί. Έχει επαινεθεί και έχει λοιδορηθεί. Δεν υπάρχει ανώτερη καρέκλα που μπορούν να του υποσχεθούν για να αγοράσουν τη σιωπή του. Δεν υπάρχει επόμενη θέση αρκετά μεγάλη για να υπαγορεύσει τη σημερινή του άποψη. Αυτό είναι το πολιτικό προνόμιο ενός πρώην πρωθυπουργού. Αλλά είναι συγχρόνως και η ιστορική του υποχρέωση. Η Ελλάδα δεν χρειάζεται έναν ακόμη σωτήρα. Χρειάζεται μία νέα αλυσίδα επιλογής ανθρώπων. Ένα δίκτυο ανεξαρτησίας, στο οποίο οι άνθρωποι δεν θα συνδέονται επειδή ο ένας χρωστά στον άλλον, αλλά επειδή αναγνωρίζουν ο ένας στον άλλον το δικαίωμα να μη χρωστά. Χρειάζεται μία εξουσία αρκετά ασφαλή ώστε να επιλέξει δίπλα της ανθρώπους που δεν ελέγχει απολύτως. Αρκετά γενναία ώστε να επιλέξει ικανότερους. Αρκετά καθαρή ώστε να καταστήσει το «ημέτερος» πολιτικά άχρηστο. Αυτή είναι η πραγματική μεταρρύθμιση που χρειάζεται η Ελλάδα. Όχι άλλη μία ηλεκτρονική πλατφόρμα. Όχι άλλο ένα κυβερνητικό οργανόγραμμα. Όχι άλλη μία επικοινωνιακή επανεκκίνηση. Αλλά ένα κράτος στο οποίο κάποιος θα μπορεί να κάνει αυτό που οφείλει χωρίς να πρέπει πρώτα να γνωρίζει ποιον αφορά. Εδώ βρίσκεται και η πραγματική σύγκρουση της επόμενης περιόδου. Από τη μία πλευρά βρίσκεται η πολιτική ως σταδιοδρομία. Η πολιτική εκείνων που περιμένουν την επόμενη θέση, την επόμενη δημοσκόπηση, τον επόμενο ανασχηματισμό. Που δεν μιλούν πολύ δυνατά. Δεν προχωρούν ποτέ πολύ μακριά. Δεν χαλούν οριστικά καμία σχέση. Από την άλλη πλευρά βρίσκεται η πολιτική ως διακινδύνευση. Η πολιτική εκείνων που μπορούν να χάσουν μία θέση χωρίς να χάσουν τις αρχές τους. Που διαθέτουν αρκετή εμπειρία για να γνωρίζουν το κόστος και αρκετή ελευθερία για να το αναλάβουν.
Σ
τηρίζω σήμερα δημόσια τον Αντώνη Σαμαρά, επειδή πιστεύω ότι μπορεί να εκφράσει αυτή τη δεύτερη πολιτική.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Όχι ως αρχηγός των θυμωμένων. Όχι ως φορέας μίας προσωπικής εκδίκησης. Όχι ως επικεφαλής ενός κόμματος διαμαρτυρίας. Αλλά ως γεφυροποιός των υπεύθυνων. Ως πολιτικός που μπορεί να ενώσει την πατριωτική, λαϊκή, κοινωνική και παραγωγική Ελλάδα σε μία πρόταση εθνικής συνεννόησης. Και πιστεύω ότι ο Κώστας Καραμανλής μπορεί να αποτελέσει τον εγγυητή αυτής της ενότητας, της θεσμικής σοβαρότητας και της εθνικής συνέχειας. Όχι για να αναβιώσουμε το παρελθόν. Αλλά για να προστατεύσουμε το μέλλον. Η χώρα χρειάζεται μία κυβέρνηση εθνικής ενότητας, ειδικού σκοπού και ορισμένου χρόνου. Μία κυβέρνηση που θα αντιμετωπίσει τα μεγάλα και όχι τα μικρά. Την τουρκική επιθετικότητα και την υπεράσπιση των κυριαρχικών μας δικαιωμάτων. Το Κυπριακό. Τη θεσμική παρακμή και την κρίση εμπιστοσύνης. Το δημογραφικό. Την παραγωγική ανασυγκρότηση. Την ακρίβεια, τη στέγη και την εγκατάλειψη της ελληνικής οικογένειας. Την αποκατάσταση της ανεξαρτησίας της Δικαιοσύνης και της πραγματικής λειτουργίας του Κοινοβουλίου. Γι’ αυτό, αγαπητέ Αλέξη Παπαχελά, δεν υπερασπίζομαι σήμερα τον Αντώνη Σαμαρά ως οπαδός. Δεν χρειάζεται τη δική μου αγιογραφία. Και εγώ δεν διαγράφω ούτε τις διαφωνίες ούτε τα λάθη του.
Υ
περασπίζομαι, όμως, το δικαίωμα της πολιτικής να μην εξημερώνεται. Να μην γίνεται υπάλληλος των δημοσκοπήσεων.
Να μην μετατρέπεται σε υπηρεσία εξυπηρέτησης οικονομικών συμφερόντων. Να μην υποτάσσεται σε εκείνους που διαθέτουν πλοία, τράπεζες και μέσα ενημέρωσης και θεωρούν ότι μαζί τους διαθέτουν και την Ελλάδα. Το ερώτημα «παλαιοκομματικός ή statesman» δεν θα απαντηθεί από το δικό σου άρθρο. Ούτε από τη δική μου τοποθέτηση. Θα απαντηθεί από την Ιστορία. Και κυρίως από την επόμενη πράξη του ίδιου του Αντώνη Σαμαρά. Θα απαντηθεί από το αν θα εκφράσει απλώς τον θυμό ή αν θα τον μετατρέψει σε εθνική πρόταση. Από το αν θα συγκροτήσει ένα ακόμη προσωποπαγές κόμμα ή αν θα δημιουργήσει έναν χώρο πολιτικής ευθύνης, αξιοκρατίας και εθνικής συνεννόησης. Από το αν θα ενώσει, χωρίς να νερώσει τις ιδέες του. Από το αν θα υπερβεί χωρίς να
Σελίδα 16
υποχωρήσει από τις αρχές του. Από το αν θα ζητήσει δικαίωση για τον εαυτό του ή προοπτική για την πατρίδα. Εγώ πιστεύω ότι μπορεί. Γιατί απέδειξε ότι μπορεί να κάνει ρήξεις. Απέδειξε ότι μπορεί να κάνει υπερβάσεις. Απέδειξε ότι μπορεί να πληρώσει προσωπικό κόστος. Απέδειξε ότι μπορεί να επιστρέψει όταν πολλοί τον είχαν θεωρήσει πολιτικά τελειωμένο. Τώρα καλείται να αποδείξει ότι μπορεί να μετατρέψει την επιστροφή σε προσφορά και την προσωπική δικαίωση σε εθνική ευθύνη. Και τότε, αγαπητέ Αλέξη, το ερώτημά σου θα έχει απαντηθεί. Όχι από τις παρέες των Αθηνών. Όχι από τους μηχανισμούς του Μαξίμου. Όχι από τους επιχειρηματικούς ομίλους. Ούτε από εμάς που καταθέτουμε δημόσια τη γνώμη μας. Θα έχει απαντηθεί από τον κυρίαρχο ελληνικό λαό. Γιατί τα στερνά τιμούν τα πρώτα. Και γιατί η τελική αξία ενός πολιτικού δεν μετριέται από το πόσο ψηλά ανέβηκε. Μετριέται από το τι ήταν έτοιμος να χάσει για όσα πίστευε. Οι χώρες δεν παρακμάζουν μόνο όταν κυβερνώνται από ανίκανους. Παρακμάζουν, όταν μαθαίνουν στους ικανούς ότι για να επιβιώσουν, πρέπει να συμπεριφέρονται σαν μέτριοι. Και δεν ανανεώνονται απλώς όταν έρχεται η σειρά των επόμενων. Ανανεώνονται, όταν εμφανίζονται άνθρωποι που δεν περιμένουν πια καμία σειρά και γι’ αυτό μπορούν να χαλάσουν τη σειρά της παρακμής. Αυτή την πολιτική περιμένω από τον Αντώνη Σαμαρά. Αυτή την εθνική εγγύηση περιμένω από τον Κώστα Καραμανλή. Αυτή την Ελλάδα υπηρετώ από παιδί. Και γι’ αυτή την Ελλάδα θα συνεχίσω να μιλώ. Ελεύθερα. Ασυμβίβαστα. Με κόστος, όταν χρειάζεται. Αλλά πάντοτε με καθαρή συνείδηση. Γιατί οι θέσεις περνούν. Οι εξουσίες τελειώνουν. Οι μηχανισμοί διαλύονται.
Ε
κείνο που μένει στο τέλος είναι αν, την κρίσιμη ώρα, στάθηκες όρθιος. Και η κρίσιμη ώρα για την Ελλάδα είναι τώρα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 17
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 18
του Σαράντου Λέκκα Οικονομολόγου
Ο κ. Λέκκας bankingnews.gr:
Ο
τονίζει
στο
αναβαλλόμενος φόρος (ή αναβαλλόμενη φορολογία) είναι ένας λογιστικός όρος που περιγράφει φόρους που δεν πληρώνονται ή δεν αναγνωρίζονται άμεσα, αλλά θα επηρεάσουν τη φορολογία σε μελλοντικές χρήσεις.
Με απλά λόγια μια επιχείρηση μπορεί να εμφανίζει διαφορετικό κέρδος στα λογιστικά της βιβλία από αυτό που αναγνωρίζει η φορολογική νομοθεσία. Αυτή η διαφορά δημιουργεί έναν φόρο που θα
πληρωθεί ή θα συμψηφιστεί αργότερα. Ο φόρος αυτός καταγράφεται ως αναβαλλόμενος φόρος. Υπάρχουν δύο βασικές περιπτώσεις, αναβαλλόμενη φορολογική υποχρέωση (Deferred Tax Liability - DTL), η εταιρεία θα πληρώσει περισσότερο φόρο στο μέλλον, διοτι για παράδειγμα χρησιμοποιεί ταχύτερες φορολογικές αποσβέσεις από τις λογιστικές, οπότε σήμερα πληρώνει λιγότερο φόρο, αλλά αργότερα περισσότερο. Και η αναβαλλόμενη φορολογική απαίτηση
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | που η εταιρεία θα πληρώσει λιγότερο φόρο στο μέλλον, διότι για παράδειγμα μια ζημία φέτος μπορεί να μεταφερθεί για συμψηφισμό με μελλοντικά κέρδη μειώνοντας τον φόρο των επόμενων ετών.
Στην Ελλάδα ο όρος χρησιμοποιείται συχνά όταν γίνεται λόγος για τις τράπεζες.
Μ
ετά την οικονομική κρίση, πολλές τράπεζες απέκτησαν μεγάλες αναβαλλόμενες φορολογικές απαιτήσεις λόγω ζημιών και διαγραφών δανείων. Σε ορισμένες περιπτώσεις, αυτές οι απαιτήσεις προστατεύονται από ειδική νομοθεσία ως αναβαλλόμενες φορολογικές πιστώσεις…
(Deferred Tax Credits - DTCs), γεγονός που επηρεάζει τα εποπτικά κεφάλαιά τους. Ο αναβαλλόμενος φόρος δεν είναι ένας νέος φόρος, είναι ένας λογιστικός μηχανισμός που κατανέμει τη φορολογική επίπτωση των προσωρινών διαφορών μεταξύ λογιστικών και φορολογικών κανόνων στις χρήσεις όπου αυτές τελικά αντιστρέφονται. Οι ελληνικές τράπεζες δεν πληρώνουν προμήθεια για όλο τον αναβαλλόμενο φόρο (DTC), υπάρχει όμως μια ειδική ετήσια προμήθεια προς το Ελληνικό Δημόσιο για συγκεκριμένο μέρος της εγγυημένης αναβαλλόμενης φορολογικής απαίτησης, όπως προβλέπει το άρθρο 27Α του Κώδικα Φορολογίας Εισοδήματος. Η προμήθεια υπολογίζεται με τον εξής τύπο: Προμήθεια = 1,5% × ((ισχύων φορολογικός συντελεστής − 26%) / 26%) × εγγυημένη αναβαλλόμενη φορολογική απαίτηση Η προμήθεια αυτή καταβάλλεται ετησίως, πληρώνεται μόνο όσο ο φορολογικός συντελεστής των τραπεζών είναι υψηλότερος από 26%, αποδίδεται στο Ελληνικό Δημόσιο μέσα σε έξι μήνες από τη λήξη του φορολογικού έτους.
Μετά την κρίση και το μεγάλο «κούρεμα» των ομολόγων (PSI), οι ελληνικές τράπεζες είχαν τεράστιες ζημιές. Οι
Σελίδα 19
ζημιές αυτές δημιούργησαν μεγάλες αναβαλλόμενες φορολογικές απαιτήσεις, υπό κανονικές συνθήκες, οι απαιτήσεις αυτές έχουν αξία μόνο αν η τράπεζα εμφανίσει μελλοντικά κέρδη. Το κράτος, με το άρθρο 27Α, είπε ουσιαστικά: «Αν η τράπεζα δεν μπορέσει να αξιοποιήσει αυτές τις φορολογικές απαιτήσεις επειδή έχει ζημιές, το Δημόσιο εγγυάται ότι θα τις μετατρέψει σε απαίτηση έναντί του». Έτσι οι απαιτήσεις αυτές απέκτησαν πολύ μεγαλύτερη αξία και μπορούσαν να προσμετρώνται στα εποπτικά κεφάλαια των τραπεζών. Η προμήθεια θεσπίστηκε, επειδή η εγγύηση αυτή έχει οικονομική αξία. Η λογική ήταν αντίστοιχη με μια προμήθεια εγγύησης όταν το Δημόσιο αναλαμβάνει έναν κίνδυνο υπέρ μιας ιδιωτικής επιχείρησης οπότε είναι εύλογο να λαμβάνει ένα αντάλλαγμα για την παρεχόμενη εγγύηση. Υπάρχει και ένας πιο τεχνικός λόγος: η πρόβλεψη αυτή βοηθούσε να αποδεικνύεται ότι η κρατική στήριξη δεν ήταν εντελώς δωρεάν, κάτι που ήταν σημαντικό και από την πλευρά των κανόνων περί κρατικών ενισχύσεων της Ευρωπαϊκής Ένωσης.
Σ
την περίπτωση των ελληνικών τραπεζών, όταν μια τράπεζα έχει κέρδη, χρησιμοποιεί μέρος του αναβαλλόμενου φόρου (αναβαλλόμενη φορολογική απαίτηση) για να μειώσει τον φόρο εισοδήματος που θα πλήρωνε.
Όσο αυτό συμβαίνει, το υπόλοιπο του αναβαλλόμενου φόρου μειώνεται σταδιακά.
Οι αναβαλλόμενες φορολογικές απαιτήσεις (Deferred Tax Assets - DTA / Deferred Tax Credits - DTC) των ελληνικών τραπεζών έχουν μειωθεί σημαντικά τα τελευταία χρόνια, αλλά παραμένουν υψηλές. Με βάση τις πιο πρόσφατες δημοσιευμένες οικονομικές καταστάσεις (2024–2025), οι τέσσερις συστημικές τράπεζες έχουν περίπου: Τράπεζα Αναβαλλόμενες φορολογικές απαιτήσεις (περίπου)
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Eurobank Ergasias Services and Holdings S.A. ~2,9 δισ. € Alpha Services and Holdings S.A. ~3,4 δισ. € Piraeus Financial Holdings S.A. ~2,8 δισ. € National Bank of Greece S.A. ~2,3 δισ. €
Σ
υνολικά, οι αναβαλλόμενες φορολογικές απαιτήσεις των τεσσάρων μεγάλων τραπεζών ανέρχονται σε περίπου 11–12 δισ. ευρώ.
Ο όρος αναβαλλόμενες υποχρεώσεις σημαίνει κάτι διαφορετικό από την αναβαλλόμενη φορολογική απαίτηση (DTA/DTC) το δικαίωμα για μελλοντική μείωση φόρου ή στις ελληνικές τράπεζες, απαίτηση που υπό προϋποθέσεις μετατρέπεται σε απαίτηση κατά του Δημοσίου. Αναβαλλόμενη φορολογική υποχρέωση (DTL) φόρος που θα πληρωθεί στο μέλλον λόγω προσωρινών διαφορών. Οι ελληνικές τράπεζες είναι γνωστές κυρίως για τις αναβαλλόμενες φορολογικές απαιτήσεις, όχι για μεγάλες αναβαλλόμενες φορολογικές υποχρεώσεις.
Η σχέση του ΣΥΡΙΖΑ με τον αναβαλλόμενο φόρο αφορά κυρίως το γεγονός ότι η κυβέρνηση ΣΥΡΙΖΑ διατήρησε και τροποποίησε το σχετικό θεσμικό πλαίσιο. Το βασικό πλαίσιο για τη μετατροπή των αναβαλλόμενων φορολογικών απαιτήσεων (DTC) σε απαιτήσεις έναντι του Δημοσίου θεσπίστηκε στα τέλη του 2014, επί κυβέρνησης Νέα Δημοκρατία–ΠΑΣΟΚ, με τον νόμο 4302/2014 και την εισαγωγή του άρθρου 27Α στον Κώδικα Φορολογίας Εισοδήματος. Το 2015, μετά την ανάληψη της διακυβέρνησης από τον ΣΥΡΙΖΑ, η κυβέρνηση προχώρησε σε τροποποιήσεις του άρθρου 27Α, ώστε να ευθυγραμμιστεί με τις απαιτήσεις της ανακεφαλαιοποίησης των τραπεζών και το ευρωπαϊκό εποπτικό πλαίσιο. Με άλλα λόγια, η ευθύνη για το θεσμικό πλαίσιο είναι διαχρονική, η αρχική θέσπιση έγινε από την κυβέρνηση ΝΔ–ΠΑΣΟΚ, ενώ η κυβέρνηση ΣΥΡΙΖΑ επέλεξε να το διατηρήσει και να το προσαρμόσει αντί να το καταργήσει. Ο πρώην πρωθυπουργός ξεχνώντας τα όσα έπραξε στην θητεία του πρότεινε να επιταχυνθεί η απόσβεση του αναβαλλόμενου φόρου των τραπεζών και να ολοκληρώσουν την απόσβεση του αναβαλλόμενου φόρου έως το 2028, αντί για το σημερινό χρονοδιάγραμμα που εκτείνεται περίπου έως το 2035, διαφορετικά να επιβληθεί έκτακτη εισφορά στα κέρδη τους, ώστε να έχουν κίνητρο να επισπεύσουν την αποπληρωμή του.
Η Τράπεζα της Ελλάδος απέρριψε δημόσια την πρόταση, υποστηρίζοντας ότι μια υποχρεωτική επιτάχυνση της απόσβεσης θα είχε σοβαρές συνέπειες για τη χρηματοπιστωτική σταθερότητα. Συγκεκριμένα ανέφερε ότι η υιοθέτηση της πρότασης θα προκαλούσε σημαντική μείωση των εποπτικών κεφαλαίων των τραπεζών, θα μπορούσε να περιορίσει την ικανότητά τους να χορηγούν νέα δάνεια, θα μπορούσε να επηρεάσει αρνητικά την εμπιστοσύνη στο τραπεζικό σύστημα, και θα
Σελίδα 20
δημιουργούσε κινδύνους για τη χρηματοπιστωτική σταθερότητα της χώρας. Η ΤτΕ υπενθύμισε επίσης ότι ο αναβαλλόμενος φόρος δεν αποτελεί «δώρο» προς τις τράπεζες, αλλά προέκυψε από τις ζημιές του Greek government-debt crisis, το Greek government debt restructuring (το «κούρεμα» των ελληνικών ομολόγων), και τις μεγάλες διαγραφές μη εξυπηρετούμενων δανείων. Σύμφωνα με την ΤτΕ, ο μηχανισμός ήδη αποσβένεται σταδιακά κάθε χρόνο, όπως προβλέπει η νομοθεσία. Η διαφωνία δεν αφορά το αν ο αναβαλλόμενος φόρος πρέπει να μειωθεί - και οι δύο πλευρές θεωρούν ότι θα μειωθεί με την πάροδο του χρόνου. Η διαφορά είναι ο ρυθμός, ο Τσίπρας υποστήριξε ότι λόγω της ισχυρής κερδοφορίας των τραπεζών, η μείωση πρέπει να γίνει πολύ ταχύτερα (έως το 2028), ώστε να αυξηθούν νωρίτερα τα φορολογικά έσοδα του Δημοσίου, ενώ η Τράπεζα της Ελλάδος υποστήριξε ότι μια τόσο γρήγορη απόσβεση θα αποδυνάμωνε τα κεφάλαια των τραπεζών και θα δημιουργούσε κινδύνους για τη σταθερότητα του χρηματοπιστωτικού συστήματος.
Η προσέγγιση Τσίπρα όπως συνήθως σε ανάλογες περιπτώσεις είναι δημαγωγική και προσμετράται σε αυτές που θέλουν να λέγονται πράγματα μόνο και μόνο επειδή ακούγονται ευχάριστα στον απλό πολίτη. Ο συγκεκριμένος ήταν πρωθυπουργός, θήτευε ακόμη και εάν ο ίδιος δεν το έχει ακόμη συνειδητοποιήσει στην ανώτερη εκτελεστική πολιτική θέση της χώρας. Ένας τέτοιος πολιτικός δεν δικαιούται όπως θα έλεγε και η παλιά Πασοκική φρασεολογία να ομιλεί, μόνο συγγνώμη μπορεί να ζητά από τους Έλληνες πολίτες που ταλαιπώρησε και μόνο αυτοκριτική θα μπορεί να κάνει. Μπορεί το σύστημα επικοινωνίας να τον προβάλει ξανά, διότι όπως λέγεται στην κομμουνιστική διάλεκτο προσέφερε αρκετά στο μεγάλο κεφάλαιο κατά την διάρκεια της θητείας του, όμως στην συνείδηση των υγιώς σκεπτόμενων πολιτών της χώρας θα παραμείνει ως ο πιο αποτυχημένος πολιτικός της νεώτερης Ελλάδος.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 21
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Λεωνίδα Χρ. Στάμου
Maître en droit privé, Δικηγόρου παρ’ Αρείω Πάγω, Αντιπροέδρου Υπέρβασης
Σελίδα 22
Η Κυβέρνηση διαθέτει τη νομοθετική πλειοψηφία. Τη διαθέτει για να τη θέτει στην υπηρεσία του δημοσίου συμφέροντος, όχι για να τη μετατρέπει σε εργαλείο εξυπηρέτησης ενός χρηματοπιστωτικού συστήματος που, αντί να εξυγιανθεί, ολισθαίνει όλο και βαθύτερα στη σήψη και την παρακμή.
Ε
Ο
ι προτεινόμενες τροποποιήσεις των άρθρων 14 και 27 του Ν. 4738/2020 εμφανίζονται ως σωσίβιο για την κύρια κατοικία. Στην πραγματικότητα, πίσω από την επικεφαλίδα της «προστασίας» κρύβεται μία από τις πλέον επικίνδυνες δικονομικές ανατροπές των τελευταίων ετών…..
: η μετατροπή της σύμβασης αναδιάρθρωσης σε εκτελεστό τίτλο υπέρ των πιστωτών και των funds, κατά το άρθρο 904 παρ. 2 περ. ζ΄ ΚΠολΔ, χωρίς να έχει προηγηθεί κανένας ουσιαστικός δικαστικός έλεγχος της απαίτησης. Και το ερώτημα που οφείλει να τεθεί ευθέως είναι ένα: ποιον υπηρετεί μία Κυβέρνηση που νομοθετεί κατ' αυτόν τον τρόπο;
πί μία δεκαπενταετία ο Έλληνας πολίτης πλήρωσε ανακεφαλαιοποιήσεις, εγγυήσεις και προγράμματα διάσωσης. Και αντί το σύστημα να καθαρίσει, οι απαιτήσεις μεταβιβάστηκαν σε εταιρείες ειδικού σκοπού με εξευτελιστικά τιμήματα, οι Servicers εγκαταστάθηκαν ως παράλληλη εξουσία είσπραξης
και τώρα ο νομοθέτης καλείται να καλύψει, με τη βούλα της Βουλής, τις αποδεικτικές και νομιμοποιητικές αδυναμίες τους. Αυτό δεν είναι νομοθέτηση. Είναι νομοθετική συνδρομή σε ιδιωτικά συμφέροντα. Το κράτος, αντί να στέκεται εγγυητής της ισότητας των διαδίκων,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 23
δανειστής και δεν δικαιούται ούτε να ρυθμίζει ούτε να εισπράττει ούτε να εκτελεί. Πρόκειται, συνολικά, για απαιτήσεις που, ενώπιον δικαστηρίου, μπορούν να αποκρουστούν με βάσιμες πιθανότητες επιτυχίας. Με την ένταξή τους σε μία συνολική σύμβαση αναδιάρθρωσης, οι ίδιες απαιτήσεις, ακόμη και εκείνες που εμφανίζει φορέας χωρίς νόμιμο τίτλο κτήσης, αποκτούν εκτελεστικό κύρος που δεν θα αποκτούσαν ποτέ δικαστικά.
Ο
λειτουργεί ως μπράβος του πιστωτή, ως εισπρακτικός βραχίονας ενός συστήματος που φοβάται τη δικαστική αίθουσα επειδή γνωρίζει ότι εκεί οι απαιτήσεις του καταρρέουν.
Όταν ο πιστωτής ζητά διαταγή πληρωμής ή ασκεί αγωγή, υποχρεούται να αποδείξει εγγράφως την απαίτηση, την ενεργητική του νομιμοποίηση, τη νόμιμη μεταβίβαση και το εκκαθαρισμένο υπόλοιπο, ενώ ο οφειλέτης μπορεί να αμυνθεί με ενστάσεις παραγραφής, ανεκκαθάριστου, έλλειψης νομιμοποίησης και πλημμελούς μεταβίβασης. Με τη νέα ρύθμιση, ο έλεγχος αυτός απλώς παρακάμπτεται. Το fund αποκτά τίτλο εκτέλεσης, δηλαδή δυνατότητα επιταγής προς πληρωμή, κατάσχεσης και πλειστηριασμού, μέσα από μία σύμβαση που ο οφειλέτης υπέγραψε υπό την απειλή απώλειας του σπιτιού του και μέσα σε ασφυκτική προθεσμία.
Ο εξωδικαστικός δεν αφορά μόνο καθαρές και πρόσφατες απαιτήσεις. Στην πράξη περιλαμβάνει παλαιά δάνεια της πρώην Αγροτικής Τράπεζας υπό ειδική εκκαθάριση που πέρασαν από την PQH σε funds, απαιτήσεις κυπριακών τραπεζών (MARFIN, Τράπεζα Κύπρου, Ελληνική) με νομολογημένη αμφισβητούμενη αλυσίδα μεταβιβάσεων, διογκωμένες πιστωτικές κάρτες, ανεκκαθάριστα υπόλοιπα αλληλόχρεων λογαριασμών ακόμη και παραγεγραμμένες οφειλές. Και υπάρχει ένα ζήτημα που βρίσκεται ακόμη βαθύτερα: η ίδια η εγκυρότητα των συμβάσεων πώλησης και μεταβίβασης των απαιτήσεων. Όταν η μεταβίβαση δεν έχει τηρήσει τις αυστηρές προϋποθέσεις του νόμου που τη διέπει, η σύμβαση πώλησης πάσχει ακυρότητας και ο φερόμενος ως δικαιούχος, δηλαδή η εταιρεία ειδικού σκοπού και η διαχειρίστρια που ενεργεί στο όνομά της, απλώς δεν νομιμοποιείται ενεργητικά. Δεν πρόκειται για τεχνική λεπτομέρεια αλλά για το θεμέλιο κάθε αξίωσης: αν η αλυσίδα των τίτλων είναι ελαττωματική, το fund δεν είναι
οφειλέτης, αντί να αξιοποιήσει την αποδεικτική αδυναμία του πιστωτή, του χαρίζει ο ίδιος το δικονομικό έρεισμα που εκείνος στερούνταν. Και η Κυβέρνηση, αντί να απαιτήσει από τα funds να αποδείξουν πρώτα ότι είναι πράγματι δανειστές, τους προσφέρει έτοιμο τον τίτλο.
Ακόμη σοβαρότερο, η νέα εκτελεστότητα δεν αφορά μόνο τις μελλοντικές ρυθμίσεις. Κατά τις μεταβατικές διατάξεις του ν. 5313/2026, η σύμβαση αναδιάρθρωσης ισχύει αφ'
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 24
Στο πεδίο της εκποίησης των λοιπών ακινήτων, η διαδικασία κινείται με βάση τη σύμβαση και όχι με την κλασική διαδρομή της αναγκαστικής εκτέλεσης. Αν περιοριστούν τα βασικά ένδικα βοηθήματα, όπως η ανακοπή του άρθρου 933 ΚΠολΔ, η ανακοπή τρίτου του 936, η διορθωτική του 954 παρ. 4 και η αναστολή του 938, τότε η «ταχύτητα» της διαδικασίας δεν είναι αρετή. Είναι το αποτέλεσμα της συρρίκνωσης του δικαστικού ελέγχου, με ευθεία τριβή προς το άρθρο 20 παρ. 1 του Συντάγματος και το άρθρο 6 παρ. 1 της ΕΣΔΑ. Η δικαστική προστασία που ασκείται, αφού χαθεί η περιουσία δεν είναι προστασία, είναι επιτάφιος.
εαυτής ως εκτελεστός τίτλος και για όσες συμβάσεις έχουν ήδη καταρτισθεί, με ισχύ από τη δημοσίευση του νόμου (25.6.2026). Αυτό σημαίνει κάτι που πρέπει να ειπωθεί με όλη του τη βαρύτητα: ο δανειολήπτης που υπήχθη στον εξωδικαστικό το 2024 ή το 2025 και υπηρετεί συνετά τη ρύθμισή του ξύπνησε στις 25.6.2026 με ένα έγγραφο στο συρτάρι του που, χωρίς καμία νέα δήλωση βούλησης, χωρίς καν να ερωτηθεί, μετατράπηκε σε εκτελεστό τίτλο. Όσο πληρώνει, ο τίτλος κοιμάται, αφού εκτελεστές καθίστανται οι απαιτήσεις που αναβιώνουν κατά την παρ. 2 του άρθρου 27, δηλαδή μετά την υπερημερία και την καταγγελία. Με το πρώτο όμως σκόνταμμα, τρεις δόσεις ή το 3% του συνόλου, μία ασθένεια, μία επαγγελματική ατυχία, ο πιστωτής δεν χρειάζεται πλέον ούτε διαταγή πληρωμής ούτε αγωγή. Καταθέτει τη σύμβαση στη γραμματεία, λαμβάνει ατελώς απόγραφο και επισπεύδει εκτέλεση για τις αναβιωμένες απαιτήσεις στα προ ρυθμίσεως ύψη τους, αφαιρουμένων μόνο των καταβολών. Ο οφειλέτης υπέγραψε υπό ένα δικονομικό καθεστώς και δεσμεύεται πλέον από άλλο, αυστηρότερο, κατά προφανή προσβολή της ασφάλειας δικαίου και της προστατευόμενης εμπιστοσύνης. Και υπάρχει ένα σημείο που έχει περάσει σχεδόν αθόρυβα, ενώ αφορά ευθέως και τον απολύτως συνεπή δανειολήπτη. Η νέα παρ. 4 του άρθρου 27 ορίζει ότι η σύμβαση αναδιάρθρωσης επιτρέπει την εγγραφή συντηρητικής κατάσχεσης και προσημείωσης υποθήκης δυνάμει της παρ. 1 του άρθρου 724 ΚΠολΔ, χωρίς να εξαρτά ρητά τη δυνατότητα αυτή από προηγηθείσα αθέτηση. Κατά γράμμα, δηλαδή, ο πιστωτής μπορεί να εγγράφει εξασφαλιστικά μέτρα επί της περιουσίας οφειλέτη, εγγυητή και συνοφειλέτη ενόσω η ρύθμιση εξυπηρετείται κανονικά. Ο πολίτης που τηρεί στο ακέραιο τις υποχρεώσεις του βλέπει την περιουσία του να βαρύνεται σαν να είχε ήδη αθετήσει. Η παγίδα κλείνει και για τους εγγυητές, τους συνοφειλέτες και τους ασφαλειοδότες που συμβλήθηκαν: η συνυπογραφή τους δημιουργεί εκτελεστότητα και σε βάρος της δικής τους περιουσίας, αποδυναμώνοντας σιωπηρά τις ενστάσεις που τους αναγνωρίζει το άρθρο 853 ΑΚ.
Ο
δανειολήπτης που προσέρχεται στον εξωδικαστικό για να σώσει το σπίτι του κινδυνεύει να εξέλθει έχοντας θεραπεύσει, με τη δική του υπογραφή, τις αδυναμίες του πιστωτή του.
Χωρίς ρητή πρόβλεψη ότι η υπογραφή δεν συνιστά αναγνώριση ή παραίτηση από ενστάσεις, χωρίς αναλυτική εξατομίκευση κάθε απαίτησης και χωρίς πραγματικό χρόνο νομικού ελέγχου, ο μηχανισμός δεν ρυθμίζει οφειλές. Νομιμοποιεί εκτελεστικά προβληματικές απαιτήσεις και μεταφέρει τον δικονομικό κίνδυνο από το fund στον οφειλέτη. Η ευθύνη έχει όνομα και διεύθυνση: είναι η Κυβέρνηση που, με την άνεση της κοινοβουλευτικής της πλειοψηφίας, επιλέγει να νομοθετεί όχι για τον πολίτη αλλά για το χρηματοπιστωτικό σύστημα, όχι για την εξυγίανση αλλά για τη συγκάλυψη της σήψης του. Ένα σύστημα που χρειάζεται τον νομοθέτη για να αποκτήσει εκτελεστούς τίτλους δεν είναι υγιές, είναι σύστημα που ομολογεί ότι δεν αντέχει τον δικαστικό έλεγχο. Και μία Κυβέρνηση που του προσφέρει αυτή την υπηρεσία δεν κυβερνά, διεκπεραιώνει. Καμία επίκληση προστασίας της κύριας κατοικίας δεν μπορεί να δικαιολογήσει τη μετατροπή αμφισβητούμενων και ανεκκαθάριστων απαιτήσεων σε εκτελεστούς τίτλους χωρίς προηγούμενο ουσιαστικό έλεγχο. Αυτό δεν είναι διέξοδος. Είναι παγίδα με νομοθετική σφραγίδα και με πολιτική υπογραφή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 26
Σ
την πρώτη κορυφή βρίσκεται η εταιρεία ειδικού σκοπού (SPV), στην οποία μεταβιβάζονται οι απαιτήσεις από τα δάνεια.
Η
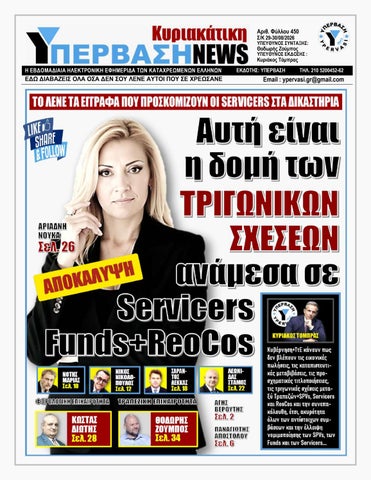
γνωστή δικηγόρος Αριάδνη Νούκα ξεσκεπάζει το σύστημα που εκμεταλλεύεται τα κόκκινα δάνεια των πολιτών.
Συγκεκριμένα αποκαλύπτει στο facebook: Δεν είναι φανταστικό σενάριο, τα γράφουν τα έγγραφα. Θέλετε να δείτε πώς μπορεί να λειτουργεί μια τριγωνική δομή γύρω από τα «κόκκινα» δάνεια και τους πλειστηριασμούς;
Στην δεύτερη βρίσκεται η εταιρεία διαχείρισης (servicer), που αναλαμβάνει τη διαχείριση αυτών των απαιτήσεων και τις ενέργειες για την είσπραξή τους. Στην τρίτη βρίσκεται η REOCo. Η εταιρεία ακινήτων που μπορεί να εμφανιστεί στον πλειστηριασμό και να αποκτήσει το ακίνητο που εξασφάλιζε το ίδιο δάνειο. Μέχρι εδώ θα μπορούσε κάποιος να πει: «Ε, και λοιπόν; Τρεις διαφορετικές εταιρείες είναι». Μόνο που εδώ αρχίζουν τα πραγματικά ενδιαφέροντα. Η REOCo δεν εμφανίζεται ξαφνικά, ως ένας άσχετος επενδυτής που είδε τυχαία έναν πλειστηριασμό και αποφάσισε να αγοράσει ένα ακίνητο. Στα επίσημα έγγραφα που έχουμε εξετάσει περιγράφεται ότι έχει συσταθεί με ΣΚΟΠΟ την απόκτηση και αξιοποίηση ακινήτων που αποτελούν εξασφαλίσεις δανείων που μεταβιβάστηκαν. Και για να αποκτήσει αυτά τα ακίνητα χρηματοδοτείται.
Π
ώς χρηματοδοτείται; Προσέξτε τη διαδρομή που περιγράφουν τα ίδια τα έγγραφα.
Εκδίδεται ομολογιακό δάνειο. Όταν γίνεται εκταμίευση, η εταιρεία ειδικού σκοπού (στην οποία μεταβιβάστηκαν τα δάνεια) μεταφέρει το αντίστοιχο ποσό στην
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 27
πλειστηριασμό. Ναι. Αυτό αναφέρεται επί λέξει σε επίσημο έγγραφο και ΤΟ ΓΡΑΦΟΥΝ ΟΙ ΙΔΙΟΙ.
Κ
αι τώρα ενώνοντας τα κομμάτια, έχουμε, την μία εταιρεία να είναι φορέας της απαίτησης, την δεύτερη να διαχειρίζεται την απαίτηση και να κινεί τις διαδικασίες πλειστηριασμού, την τρίτη να έχει δημιουργηθεί με σκοπό ν’ αποκτά και να αξιοποιεί τα ακίνητα που αποτελούν τις εξασφαλίσεις των δανείων μέσω χρηματοδότησης από την πρώτη και κατόπιν υπόδειξης ή συνεννόησης με την δεύτερη.
Και μετά μας λένε ότι δεν υπάρχει τριγωνική δομή, ότι όλα αυτά είναι απλώς συναλλαγές μεταξύ διαφορετικών νομικών προσώπων και ότι η REOCo είναι ένας ανεξάρτητος τρίτος που συμμετέχει απλά στον πλειστηριασμό. Σοβαρά; Το σταματώ εδώ. Τα έγγραφα υπάρχουν και η Δικαιοσύνη θα κρίνει.
Τράπεζα (που μεταβίβασε τα δάνεια), προκειμένου αυτό να κατευθυνθεί προς την REOCo. (Στην περίπτωση που έχουμε εξετάσει, μάλιστα, πρόκειται για χρηματοδοτικό μηχανισμό έως 50.000.000€). Το πιο ΕΝΔΙΑΦΕΡΟΝ όμως
είναι αυτό που ακολουθεί. Στα σχετικά έγγραφα προβλέπεται ότι η απόκτηση ακόμη και μέσω πλειστηριασμού από την REOCo των ακινήτων, δηλαδή των σπιτιών, που αποτελούν εξασφαλίσεις δανείων, γίνεται «ΣΕ ΚΑΘΕ ΠΕΡΙΠΤΩΣΗ ΚΑΤΟΠΙΝ ΥΠΟΔΕΙΞΕΩΣ Ή ΕΝ ΓΕΝΕΙ ΣΥΝΕΝΝΟΗΣΗΣ» με την εταιρεία διαχείρισης απαιτήσεων (Servicer) που βγάζει το σπίτι στον
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 28
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Κώστας Διώτης
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
μέχρι πριν από λίγο εξυπηρετούσε τραπέζια να βρίσκεται ξαφνικά ξαπλωμένος κάτω από μια ομπρέλα, σαν να πέρασε ολόκληρη την ημέρα απολαμβάνοντας τις διακοπές του. Αυτές είναι μόνο ελάχιστες από τις… ιδέες που σκαρφίζονται επιχειρήσεις σε δημοφιλείς τουριστικούς προορισμούς για να αποφύγουν τους ελέγχους της εφορίας και της επιθεώρησης εργασίας. Οι ελεγκτές όμως, έχουν Όπως σημειώνει το mononews.gr
Η
φαντασία αποδεικνύεται ανεξάντλητη όταν στην πόρτα μιας επιχείρησης εμφανίζονται ελεγκτές. Μέσα σε ελάχιστα δευτερόλεπτα ένας εργαζόμενος μπορεί να γίνει πελάτης….
ένας σερβιτόρος… λουόμενος, παρκαδόροι να παίρνουν τα αυτοκίνητα των πελατών σαν… δικά τους, αλλά και ένας άνθρωπος που
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τους δικούς τους… τρόπους να ξεσκεπάζουν παρανομίες της φορολογικής και εργατικής νομοθεσίας. Τα τεχνολογικά «υπερόπλα» που έχουν στη διάθεσή τους με τη βοήθεια και της Τεχνητής Νοημοσύνης κάνουν «τρωτή» την ανθρώπινη εφευρετικότητα. Την ίδια ώρα, η εμπειρία των ελεγκτών «σβήνει» τις ευφάνταστες ιδέες των επιχειρηματιών κυρίως σε beach bar, εστιατόρια και καφέ.
Τα beach bars προσφέρουν ίσως το ιδανικότερο περιβάλλον για τέτοιες αυτοσχέδιες μεταμορφώσεις. Επιθεωρητές έχουν βρεθεί μπροστά σε εργαζομένους που, αντιλαμβανόμενοι την παρουσία τους, εγκατέλειψαν τη θέση εργασίας και αναμείχθηκαν με τους πελάτες. Η ξαπλώστρα γίνεται τότε η πιο κοντινή κρυψώνα: αφήνεις ό,τι κάνεις, κάθεσαι και επιχειρείς να εμφανιστείς ως παραθεριστής. Άλλοι για να κρύψουν την ιδιότητα του εργαζόμενου, προτιμούν να κάνουν μακροβούτια στη θάλασσα. Ωστόσο, είναι ιδιαίτερα δύσκολο να υποστηρίξει κάποιος ότι είναι απλώς πελάτης όταν λίγα δευτερόλεπτα νωρίτερα τον έχουν δει να σερβίρει. Ακόμη δυσκολότερο, όταν στην προσπάθεια να αλλάξει ρόλο ξεχνά στο χέρι του… το POS του καταστήματος. Η ευρηματικότητα, πάντως, δεν είναι αποκλειστικό προνόμιο όσων ελέγχονται.
Η
ΑΑΔΕ χρησιμοποιεί εδώ και χρόνια μια απλή αλλά αποτελεσματική μέθοδο: ο ελεγκτής δεν εμφανίζεται εξαρχής ως ελεγκτής, αλλά ως πελάτης.
Σελίδα 29
είχε ήδη τιμωρηθεί στο παρελθόν με αναστολή λειτουργίας, η υποτροπή ανέβασε αυτή τη φορά το «λουκέτο» στις 96 ώρες.
Κάθεται στο τραπέζι, παραγγέλνει, καταναλώνει, ζητά τον λογαριασμό και πληρώνει, αναμένοντας την νόμιμη απόδειξη. Παράλληλα, ελέγχει διακριτικά και τα γύρω τραπέζια για το αν τηρείται το γράμμα του νόμου. Όταν φτάνει η κατάλληλη στιγμή, οι ελεγκτές φορούν τα ειδικά γιλέκα με το σήμα της ΑΑΔΕ και βγάζουν από τις τσάντες τους τα tablets που είναι διασυνδεδεμένα online με την αίθουσα επιχειρήσεων της Ανεξάρτητης Αρχής.
Η Σαντορίνη βρίσκεται σταθερά ψηλά στον χάρτη των θερινών ελέγχων. Σε κομμωτήριο του νησιού βρέθηκαν 164 περιπτώσεις μη έκδοσης αποδείξεων. Η επιχείρηση ήταν υπότροπη και ακολούθησε αναστολή λειτουργίας για 96 ώρες. Στο ίδιο νησί, όμως, βρέθηκαν και παραβάσεις όπου μία μόνο συναλλαγή αρκούσε για να τραβήξει την προσοχή. Σε επιχείρηση εστίασης που δραστηριοποιείται παράλληλα στη διοργάνωση εκδηλώσεων διαπιστώθηκε ότι δεν είχε εκδοθεί τιμολόγιο 19.700 ευρώ. Σε mini market εντοπίστηκε μη εκδοθέν τιμολόγιο 15.300 ευρώ, ενώ σε άλλη επιχείρηση εστίασης καταγράφηκαν 15 αποδείξεις που δεν είχαν εκδοθεί. Στη Μύκονο επιχείρηση μεταφοράς επιβατών με όχημα βρέθηκε με 25 περιπτώσεις μη έκδοσης αποδείξεων. Στη Νάξο οι έλεγχοι πέρασαν στα τουριστικά καταλύματα. Σε τρεις επιχειρήσεις εντοπίστηκαν συνολικά 97 παραβάσεις μη έκδοσης φορολογικών στοιχείων, συνολικής αξίας 118.795 ευρώ.
Υπάρχουν όμως περιπτώσεις στις οποίες δεν χρειάζονται ούτε μεταμφιέσεις ούτε καταδιώξεις. Στην Πούντα της Πάρου, στις 21 Αυγούστου, οι ελεγκτές της ΑΑΔΕ μπήκαν σε γνωστό beach club και εντόπισαν 174 περιπτώσεις μη έκδοσης αποδείξεων. Η συνολική αξία τους ξεπερνούσε τις 10.000 ευρώ. Το αποτέλεσμα ήταν η επιβολή των προβλεπόμενων προστίμων και 48ωρη αναστολή λειτουργίας. Στον Πόρο, ο έλεγχος σε υποκατάστημα επιχείρησης που δραστηριοποιείται στην εστίαση και στην ενοικίαση ομπρελοκαθισμάτων αποκάλυψε 16 περιπτώσεις μη έκδοσης αποδείξεων. Επειδή η επιχείρηση
Η επιχείρηση απέκτησε μάλιστα και κωδική ονομασία: «Κρουαζιέρα θα σε πάω 2026». Οι ελεγκτές είχαν προηγουμένως αναλύσει φορολογικά και στατιστικά δεδομένα. Στη συνέχεια περίμεναν τα σκάφη να ολοκληρώσουν τις ημερήσιες κρουαζιέρες τους και, μόλις επέστρεφαν στα σημεία πρόσδεσης, ξεκινούσαν αιφνιδιαστικούς ελέγχους. Ελέγχθηκαν συνολικά 26
Μ
ία από τις πιο οργανωμένες επιχειρήσεις της ΑΑΔΕ δεν πραγματοποιήθηκε σε κάποιο κατάστημα αλλά στα σημεία όπου επέστρεφαν τα τουριστικά σκάφη της Σαντορίνης.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τουριστικά σκάφη και στα 12 εντοπίστηκαν παραβάσεις – σχεδόν στο 46% του δείγματος. Οι ελεγκτές βρήκαν περιπτώσεις μη έκδοσης ή ανακριβούς έκδοσης φορολογικών στοιχείων, παραβάσεις που σχετίζονταν με τον ΦΠΑ αλλά και συναλλαγές άνω των 500 ευρώ οι οποίες είχαν εξοφληθεί με μετρητά. Η αξία των συναλλαγών που συνδέθηκαν με τις παραβάσεις έφτασε περίπου τις 92.000 ευρώ και τα πρόστιμα τις 43.000 ευρώ. Στο πλαίσιο του συστηματικού ελέγχου για την προστασία του αιγιαλού και της παραλίας από αυθαίρετες καταλήψεις και παραβάσεις της κείμενης νομοθεσίας, οι Κτηματικές Υπηρεσίες προχώρησαν σε νέα σειρά διοικητικών μέτρων και προστίμων σε επιχειρήσεις που λειτουργούσαν εκτός νόμιμου πλαισίου. Ενδεικτικά αναφέρονται οι εξής περιπτώσεις: Ρόδος: Η Κτηματική Υπηρεσία Δωδεκανήσων Α’ επέβαλε διαταγή σφράγισης και πρόστιμο 174.000 ευρώ σε πέντε καντίνες στην παραλία Τσαμπίκα. Στην παραλία Anthony Quinn Bay, στο Φαληράκι, η Κτηματική Υπηρεσία, μετά την υποβολή στις 28 Ιουλίου καταγγελίας από συλλογικό φορέα και την παραλαβή της στις 29/7 (αρ. εισερχ. 104877), διενήργησε στις 30 Ιουλίου την πρώτη επιτόπια αυτοψία και στις 7 Αυγούστου τη δεύτερη. Κατόπιν της διενέργειας των δύο επιτόπιων αυτοψιών, στις 14 Αυγούστου, η Κτηματική Υπηρεσία εξέδωσε τις εκθέσεις αυτοψίαςπορίσματος και επέβαλλε στην επιχείρηση τα προβλεπόμενα διοικητικά μέτρα της πράξης άμεσης απομάκρυνσης και διαταγής σφράγισης και πρόστιμο 37.000 ευρώ για παράβαση της κείμενης νομοθεσίας περί προστασίας του κοινόχρηστου χώρου αιγιαλού και παραλίας και αυθαίρετη κατάληψη αιγιαλού και παραλίας
Σελίδα 30
χωρίς ενεργή σύμβαση παραχώρησης. Καβάλα: Σε έλεγχο της Κτηματικής Υπηρεσίας Καβάλας, εντοπίστηκε επιχείρηση χωρίς μισθωτήριο συμβόλαιο, στην οποία επιβλήθηκε πρόστιμο 28.889 ευρώ και πράξη άμεσης διοικητικής απομάκρυνσης. Σκιάθος: Σε έλεγχο της Κτηματικής Υπηρεσίας Μαγνησίας στη Σκιάθο, επιβλήθηκαν πρόστιμα συνολικού ύψους περίπου 44.000 ευρώ σε τέσσερις επιχειρήσεις. Κέρκυρα: Σε αυτοψίες που πραγματοποίησε η Κτηματική Υπηρεσία Κέρκυρας ελέγχθηκαν 14 επιχειρήσεις, εκ των οποίων σε οκτώ επιβλήθηκαν πρόστιμα συνολικού ύψους 107.665 ευρώ, καθώς και πράξεις διοικητικής απομάκρυνσης και διαταγές σφράγισης.
ήδη οδηγήσει σε ελέγχους επιχειρήσεων. Μεταξύ των περιπτώσεων που έχουν εντοπιστεί περιλαμβάνονται εστιατόριο στο κέντρο της Αθήνας, όπου διαπιστώθηκε μη διαβίβαση αποδείξεων, υπερπολυτελής βίλα στη Μύκονο που δεν είχε δηλωθεί στο Μητρώο Βραχυχρόνιας Μίσθωσης και ψητοπωλείο στα προάστια της Θεσσαλονίκης, όπου εντοπίστηκε λογισμικό διαγραφής τζίρου. Έλεγχος πραγματοποιήθηκε επίσης σε εταιρεία VIP μεταφορών σε νησί των Κυκλάδων μετά από καταγγελία για συναλλαγή χωρίς παραστατικό. Παράλληλα,
Σύμφωνα με το dnews.gr περισσότερες από 25.000 καταγγελίες έχουν υποβληθεί στην ΑΑΔΕ από την αρχή του 2026 έως και τις 26 Αυγούστου, καθώς η ηλεκτρονική πλατφόρμα «Καταγγελίες Πολιτών» και η εφαρμογή Appodixi χρησιμοποιούνται ως πρόσθετα εργαλεία για τον εντοπισμό πιθανών περιπτώσεων φοροδιαφυγής. Σύμφωνα με τα διαθέσιμα στοιχεία, μέσα στο 2026 έχουν καταγραφεί 23.079 καταγγελίες για φορολογικές παραβάσεις, εκ των οποίων οι 20.642 ήταν ανώνυμες. Παράλληλα, υποβλήθηκαν 395 καταγγελίες για τελωνειακές παραβάσεις και λαθρεμπόριο και 2.227 για περιστατικά διαφθοράς υπαλλήλων του Δημοσίου. Από την έναρξη λειτουργίας της πλατφόρμας έχουν υποβληθεί συνολικά 99.152 καταγγελίες, με τις 86.494 να αφορούν φορολογικές παραβάσεις. Οι πληροφορίες που καταχωρίζονται στην πλατφόρμα αξιολογούνται και διαβιβάζονται στις αρμόδιες ελεγκτικές υπηρεσίες. Για το 2026 εκτιμάται ότι περίπου 7.000 έως 10.000 καταγγελίες θα οδηγήσουν σε ελεγκτικές ενέργειες, ανάλογα με τα στοιχεία που περιλαμβάνουν και την αξιολόγηση κινδύνου. Ορισμένες καταγγελίες έχουν
Μ
έσω της εφαρμογής Appodixi οι καταναλωτές μπορούν να ελέγχουν τις αποδείξεις που λαμβάνουν σκανάροντας το QR code.
Από τις αρχές του έτους έως τον Αύγουστο έχουν σκαναριστεί περίπου 7.455 αποδείξεις, ενώ 3.346 αναφορές συνοδεύονταν από τα στοιχεία του καταγγέλλοντος. Η εφαρμογή έχει εγκατασταθεί από περισσότερους από 300.000 χρήστες. Από την έναρξη λειτουργίας της έχουν σκαναριστεί συνολικά 225.551 αποδείξεις, από τις οποίες οι 102.466 υποβλήθηκαν επώνυμα. Την ίδια στιγμή, η συμβολή του περιορισμού της φοροδιαφυγής στα φορολογικά έσοδα του 2026 εκτιμάται σε περισσότερα από 2,5 δισ. ευρώ.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Ν
έα δεδομένα για τον χρόνο μέσα στον οποίο μπορεί η φορολογική διοίκηση να ελέγχει παλαιές φορολογικές υποθέσεις δημιουργεί η απόφαση 365/2026 του Β’ Τμήματος του Συμβουλίου της Επικρατείας, η οποία επαναφέρει στο προσκήνιο το ζήτημα της παραγραφής.
Η υπόθεση αφορά εταιρεία στην οποία είχαν καταλογιστεί διαφορές ΦΠΑ για τις χρήσεις 2004 και 2005, καθώς και πρόσθετος φόρος και πρόστιμα. Το ΣτΕ απέρριψε την προσφυγή της, εξετάζοντας μεταξύ άλλων τον χρόνο κατά τον οποίο τα στοιχεία που αποκάλυπταν τις φορολογικές παραβάσεις περιήλθαν σε γνώση της φορολογικής διοίκησης. Το ζήτημα αποκτά ιδιαίτερη σημασία, καθώς η απόφαση αφορά τον τρόπο με τον
Σελίδα 31
οποίο εφαρμόζονται οι διατάξεις για την παραγραφή και ειδικότερα την περίπτωση κατά την οποία εμφανίζονται «συμπληρωματικά στοιχεία» μετά την πάροδο της αρχικής προθεσμίας.
οποίο αυτά περιήλθαν σε γνώση της φορολογικής αρχής αποτελούν κρίσιμα στοιχεία για την εφαρμογή της εξαίρεσης.
Ο γενικός κανόνας προβλέπει ότι η φορολογική διοίκηση διαθέτει συγκεκριμένο χρονικό διάστημα για να ελέγξει μια φορολογική υπόθεση, με την πενταετία να αποτελεί τον βασικό κανόνα παραγραφής. Υπάρχει όμως εξαίρεση. Όταν μετά την παρέλευση της πενταετούς περιόδου προκύψουν νέα στοιχεία τα οποία δεν ήταν δυνατόν να είχαν περιέλθει προηγουμένως σε γνώση της φορολογικής διοίκησης και τα οποία μπορούν να αποκαλύψουν φορολογική παράβαση, τότε μπορεί να ενεργοποιηθεί δεκαετής χρόνος παραγραφής, υπό τις προϋποθέσεις που θέτει η νομοθεσία και η νομολογία. Στην επίμαχη υπόθεση, το κρίσιμο ζήτημα ήταν ακριβώς πότε έγιναν γνωστά στη φορολογική διοίκηση τα στοιχεία που συνδέονταν με τις παραβάσεις.
Ιδιαίτερο ενδιαφέρον παρουσιάζει το κατά πόσο η συγκεκριμένη απόφαση μπορεί να επηρεάσει και εκκρεμείς ή μελλοντικές διαφορές που αφορούν παραγραφή φορολογικών αξιώσεων από μισθολογικά αναδρομικά. Το ζήτημα είναι ιδιαίτερα ευαίσθητο, καθώς υπάρχει ήδη σημαντική νομολογία του Ανώτατου Δικαστηρίου, μεταξύ άλλων οι αποφάσεις 616, 617 και 618 της Ολομέλειας του ΣτΕ, που έχουν αποτελέσει σημείο αναφοράς για ζητήματα παραγραφής και φορολογικών αξιώσεων. Το ερώτημα που τίθεται πλέον είναι εάν η νέα απόφαση του Β’ Τμήματος μπορεί να αξιοποιηθεί από τη φορολογική διοίκηση ως επιχείρημα για χρονική επιμήκυνση του ελέγχου σε υποθέσεις όπου η παραγραφή αποτελεί αντικείμενο διαμάχης. Σε κάθε περίπτωση, η απόφαση 365/2026 δεν καταργεί από μόνη της τον κανόνα της πενταετούς παραγραφής. Αναδεικνύει όμως τη σημασία που μπορεί να έχει η ύπαρξη και ο χρόνος γνωστοποίησης συμπληρωματικών στοιχείων. Για τους φορολογούμενους με παλαιές εκκρεμείς υποθέσεις, το ζήτημα πλέον αποκτά ιδιαίτερη σημασία, καθώς η επίκληση της δεκαετούς παραγραφής από τη φορολογική διοίκηση μπορεί να αποτελέσει νέο πεδίο αντιπαράθεσης με την ΑΑΔΕ και τα διοικητικά δικαστήρια.
Η απόφαση του ΣτΕ αποκτά μεγαλύτερη βαρύτητα λόγω του μεγάλου αριθμού παλαιών φορολογικών υποθέσεων που παραμένουν σε εκκρεμότητα. Η φορολογική διοίκηση μπορεί να επικαλεστεί τη συγκεκριμένη νομολογιακή εξέλιξη σε περιπτώσεις όπου υποστηρίζει ότι διαθέτει νέα ή συμπληρωματικά στοιχεία, τα οποία δικαιολογούν την παράταση του χρόνου ελέγχου πέρα από την αρχική πενταετία. Ωστόσο, αυτό δεν σημαίνει ότι κάθε φορολογική υπόθεση μπορεί αυτομάτως να παρατείνεται στα δέκα χρόνια. Η ύπαρξη συμπληρωματικών στοιχείων και ο χρόνος κατά τον
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σύμφωνα με το mononews.gr με «μπλοκαρισμένους» τραπεζικούς λογαριασμούς για χρέη στην εφορία βρίσκονται χιλιάδες φορολογούμενοι, οι οποίοι πλέον αποκτούν τη δυνατότητα να τους «ξεπαγώσουν» με απλές διαδικασίες. Το βασικό «κλειδί» είναι το 25% της οφειλής. Εφόσον ο οφειλέτης καταβάλει τουλάχιστον το 25% του ποσού για το οποίο επιβλήθηκε η κατάσχεση και τακτοποιήσει το υπόλοιπο χρέος, μπορεί να ζητήσει από την ΑΑΔΕ την πλήρη άρση της κατάσχεσης του τραπεζικού λογαριασμού.
Για να «ξεμπλοκάρει» ο λογαριασμός δεν αρκεί απλώς να πληρωθεί το 25% του χρέους. Πρέπει να πληρούνται ταυτόχρονα τρεις προϋποθέσεις. Πρώτον, ο φορολογούμενος πρέπει να έχει καταβάλει τουλάχιστον το 25% της οφειλής για την οποία επιβλήθηκε η κατάσχεση, μαζί με τους τόκους και τις προσαυξήσεις που τη συνοδεύουν. Δεύτερον, το ποσό που απομένει δεν μπορεί να παραμένει ληξιπρόθεσμο. Θα πρέπει είτε να έχει ενταχθεί σε κάποια ρύθμιση είτε να βρίσκεται σε νόμιμη αναστολή πληρωμής, για παράδειγμα έπειτα από δικαστική απόφαση ή προσωρινή διαταγή. Τρίτον, πρέπει να είναι τακτοποιημένα και όλα τα υπόλοιπα ληξιπρόθεσμα χρέη του ίδιου φορολογούμενου προς την εφορία. Αυτό αφορά τόσο τις προσωπικές του οφειλές όσο και χρέη για τα οποία ευθύνεται ως αλληλεγγύως υπεύθυνος. Με απλά λόγια, κάποιος δεν μπορεί να πληρώσει το 25% ενός χρέους, να ζητήσει να ξεμπλοκάρει ο λογαριασμός του και ταυτόχρονα να αφήνει αρρύθμιστες άλλες οφειλές προς την εφορία. Για παράδειγμα: Χρέος 20.000 ευρώ: Ένας επαγγελματίας χρωστά στην εφορία 20.000 ευρώ. Για το συγκεκριμένο χρέος έχει επιβληθεί κατάσχεση στον τραπεζικό του λογαριασμό. Για να ζητήσει την άρση της κατάσχεσης θα πρέπει να έχει πληρώσει τουλάχιστον το 25% της οφειλής, δηλαδή 5.000 ευρώ. Για τα υπόλοιπα 15.000 ευρώ θα πρέπει να έχει ενεργή ρύθμιση ή να υπάρχει
Σελίδα 32
νόμιμη αναστολή πληρωμής. Εφόσον δεν έχει άλλα αρρύθμιστα ληξιπρόθεσμα χρέη, μπορεί να υποβάλει την αίτηση στην ΑΑΔΕ και να ζητήσει να αρθεί η κατάσχεση του λογαριασμού του. Με δεύτερο χρέος: Υπάρχει όμως και η περίπτωση φορολογούμενου με κατάσχεση για οφειλή 12.000 ευρώ. Αν καταβάλει το απαιτούμενο 25%, δηλαδή 3.000 ευρώ, και ρυθμίζει τα υπόλοιπα 9.000 ευρώ, θεωρητικά θα έπρεπε να ξεμπλοκάρει ο λογαριασμός του. Ωστόσο, έχει ακόμη ένα παλαιότερο ληξιπρόθεσμο χρέος 2.500 ευρώ, το οποίο δεν έχει εξοφλήσει ούτε έχει εντάξει σε ρύθμιση Στην περίπτωση αυτή δεν αρκεί η πληρωμή των 3.000 ευρώ. Για να γίνει δεκτό το αίτημά του θα πρέπει να τακτοποιήσει και το δεύτερο χρέος των 2.500 ευρώ. Χρέος επιχείρησης 100.000 ευρώ: Μια επιχείρηση έχει δεσμευμένο τραπεζικό λογαριασμό για χρέος προς την εφορία ύψους 100.000 ευρώ. Εφόσον καταβάλει τουλάχιστον 25.000 ευρώ, ρυθμίσει τα υπόλοιπα 75.000 ευρώ και δεν υπάρχουν άλλες αρρύθμιστες ληξιπρόθεσμες οφειλές, μπορεί να ζητήσει την άρση της κατάσχεσης.
Η διαδικασία πραγματοποιείται ηλεκτρονικά μέσω του myAADE, χωρίς να απαιτείται επίσκεψη στην Εφορία. Ο ενδιαφερόμενος μπαίνει στην εφαρμογή «Τα Αιτήματά μου» και ακολουθεί τη διαδρομή: Δικαστικό, μέτρα & οφειλές → Χορήγηση άρσης κατάσχεσης λογαριασμών στα χέρια πιστωτικών ιδρυμάτων και εγκατεστημένων στη χώρα λοιπών υπόχρεων προσώπων κατ’ άρθρο 62 του ν. 4170/2013, βάσει άρθρου 18 του ν. 5313/2026 (Α.1145/2026). Από εκεί υποβάλλεται το σχετικό αίτημα και η φορολογική διοίκηση ελέγχει εάν πληρούνται οι προϋποθέσεις. Ιδιαίτερη προσοχή χρειάζεται σε ένα κρίσιμο σημείο της νέας διαδικασίας. Η απόφαση για την άρση της κατάσχεσης μπορεί να εκδοθεί μία φορά, άπαξ, για κάθε οφειλέτη. Αυτό σημαίνει πως κάθε φορολογούμενος με μπλοκαρισμένο τραπεζικό λογαριασμό θα πρέπει να είναι βέβαιος πως θα μπορεί να καταβάλει το 25% της οφειλής, αλλά να τηρεί στη συνέχεια και τις δόσεις από τη ρύθμιση της υπόλοιπης οφειλής. Με αυτό τον τρόπο αποφεύγονται περιπτώσεις φορολογουμένων που θα επιχειρήσουν να αποδεσμεύσουν τους τραπεζικούς τους λογαριασμούς και στη συνέχεια θα αφήσουν απλήρωτες τις δόσεις της ρύθμισης.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Μαζικά ηλεκτρονικά μηνύματα σε χιλιάδες μικρομεσαίες επιχειρήσεις αποστέλλει τις τελευταίες ημέρες η ΑΑΔΕ, υπενθυμίζοντας ότι από την 1η Οκτωβρίου 2026 ξεκινά, με τα σημερινά δεδομένα, η δεύτερη και τελευταία φάση της υποχρεωτικής ηλεκτρονικής τιμολόγησης. Μαζί με την υπενθύμιση έρχεται και η προειδοποίηση για τα πρόστιμα. Επιχειρήσεις που δεν υποβάλουν εγκαίρως την απαιτούμενη δήλωση στο myDATA ή συνεχίσουν μετά την υποχρεωτική ένταξή τους να εκδίδουν παραστατικά με μη προβλεπόμενο τρόπο κινδυνεύουν να βρεθούν αντιμέτωπες με κυρώσεις που ξεκινούν από μερικές εκατοντάδες ευρώ και, σε περιπτώσεις υποτροπής, γίνονται πολύ βαρύτερες. Το παράδοξο είναι ότι
Η
φορολογική διοίκηση έχει ήδη βάλει μπροστά τη διαδικασία ενημέρωσης και προετοιμάζει τις επιχειρήσεις για την 1η Οκτωβρίου, την ώρα που στην αγορά παραμένει ισχυρό το αίτημα για παράταση.
Στο τραπέζι βρίσκεται το ενδεχόμενο η εφαρμογή του μέτρου να μετατεθεί για την 1η Μαρτίου 2027, χωρίς όμως μέχρι στιγμής να έχει ληφθεί σχετική απόφαση. Μέχρι τότε, οι επιχειρήσεις είναι υποχρεωμένες να κινηθούν με βάση το ισχύον χρονοδιάγραμμα. Από την 1η Οκτωβρίου εντάσσονται στο νέο καθεστώς οι επιχειρήσεις που είχαν δηλώσει ακαθάριστα έσοδα έως και 1 εκατ. ευρώ για το φορολογικό έτος που άρχισε μέσα στο 2023. Οι
Σελίδα 33
επιχειρήσεις με τζίρο πάνω από 1 εκατ. ευρώ έχουν ήδη περάσει στην υποχρεωτική ηλεκτρονική τιμολόγηση από τις 2 Μαρτίου 2026. Η νέα υποχρέωση αφορά τις συναλλαγές χονδρικής μεταξύ επιχειρήσεων (B2B) στο εσωτερικό της χώρας, καθώς και τις συναλλαγές με επιχειρήσεις τρίτων χωρών εκτός Ευρωπαϊκής Ένωσης. Καλύπτει επίσης συναλλαγές με φορείς της Γενικής Κυβέρνησης (B2G), όταν δεν υπάρχει ήδη υποχρέωση ηλεκτρονικής τιμολόγησης βάσει ειδικότερων διατάξεων. Από τις 2 Μαρτίου είναι, εξάλλου, υποχρεωτική και η αποδοχή ηλεκτρονικών τιμολογίων από τις επιχειρήσεις που τα λαμβάνουν. Για τη δεύτερη κατηγορία επιχειρήσεων έχει προβλεφθεί περίοδος σταδιακής συμμόρφωσης από την 1η Οκτωβρίου έως τις 31 Δεκεμβρίου. Μέσα σε αυτό το τρίμηνο θα μπορεί να συνεχίζεται παράλληλα η χρήση των σημερινών τρόπων έκδοσης και διαβίβασης παραστατικών. Αυτό, όμως, δεν γίνεται αυτόματα. Η επιχείρηση θα πρέπει να έχει υποβάλει τη σχετική δήλωση στο myDATA και να έχει δηλώσει ως ημερομηνία έναρξης χρήσης των υπηρεσιών ηλεκτρονικής τιμολόγησης το αργότερο την 1η Οκτωβρίου 2026. Η δήλωση θεωρείται εμπρόθεσμη εφόσον υποβληθεί έως τις 12 Οκτωβρίου. Και εδώ βρίσκεται ένα από τα σημεία που χρειάζονται ιδιαίτερη προσοχή, καθώς η μη υποβολή ή η εκπρόθεσμη υποβολή της μπορεί να ενεργοποιήσει τις κυρώσεις του Κώδικα Φορολογικής Διαδικασίας. Διαβάστε αναλυτικά στο topontiki.gr.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 34
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Γράφει η Μαύρη Πένα στο bankingnews.gr: Πολλές φορές αναφέρεται από τα κόμματα της Ελληνικής Βουλής ότι
Π
ίσω από τις εταιρίες φαντάσματα στην Ιρλανδία όπου κρύβονται τα Funds κόκκινων δανείων, ορισμένων νομικών γραφείων στην Ελλάδα που κάνουν την βρώμικη δουλειά και των τραπεζών… κρύβονται κοινά νομικά πρόσωπα που επιχειρούν να ανακτήσουν από τα 78 δισεκ. ευρώ κόκκινα δάνεια…..
ότι μπορούν ενώ οι ελληνικές τράπεζες ανακεφαλαιοποιήθηκαν με 42 δισεκ. κρατικά κεφάλαια και έλαβαν συνολικά στήριξη με βάση και την κάλυψη των χρηματοδοτικών κενών των bad banks (Αγροτικής, Ταχυδρομικό Ταμιευτήριο κ.α.), περίπου 54 δισεκατομμύρια ευρώ. Προφανώς στο ποσό αυτό δεν περιλαμβάνονται τα 18 δισ. ευρώ κρατικών εγγυήσεων από τιτλοποιήσεις κόκκινων δανείων. Υπάρχει όντως σχέση;
Ε
ίναι γνωστό ότι οι εταιρίες dovalue, Cepal και Intrum συστάθηκαν με εργαζομένους της μεν doValue της Eurobank, της Intrum από εργαζόμενους της Πειραιώς και της Cepal από την Alpha bank.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Αυτά είναι γνωστά εδώ και χρόνια. Επίσης είναι γνωστό ότι οι διοικήσεις των εταιριών διαχείρισης NPEs προέρχονται από τις τράπεζες. Επίσης και με όρους νομικών προσώπων υπάρχει διασύνδεση, είτε μέσω των funds που εμφανίζονται με έδρα στο εξωτερικό, είτε μέσω των ομολογιών που εκδόθηκαν ειδικά τα senior και mezzanine ομόλογα, δηλαδή τίτλοι υψηλής αξιοπιστίας και μεσαίας αξιοπιστίας. Όλα αυτά επίσης είναι γνωστά εδώ και χρόνια.
Συνολικά οι 3 βασικές εταιρίες διαχείρισης NPEs dovalue, Cepal και Intrum έχουν αποκομίσει σωρευτικά κέρδη άνω των 670 εκατ. ευρώ όλα αυτά τα χρόνια και ενώ διαχειρίζονται 78 δισεκ. NPEs. Να λάβουμε υπόψη ότι οι εταιρίες διαχείρισης NPEs και οι τράπεζες δεν είναι το ίδιο νομικό πρόσωπο, αυτό όποιος το υποστηρίζει είναι λάθος. Οι τράπεζες π.χ. κατέχουν μειοψηφικά πακέτα μετοχών π.χ. η Eurobank στην doValue ύψους 20% αλλά αυτό δεν σημαίνει ότι ελέγχει την εταιρία. Βέβαια οι τράπεζες μπορούν να κερδίσουν με δύο τρόπους είτε αγοράζοντας σε προνομιακή τιμή τα προβληματικά δάνεια που έγιναν ενήμερα, είτε συνεκμεταλλευόμενες τράπεζες και εταιρίες διαχείρισης NPEs τα ακίνητα που έχουν υποθηκευτεί και κατασχεθεί από τις εταιρίες διαχείρισης NPEs….
1) Οι τράπεζες από τα κέρδη της διαχείρισης έβγαλαν σχεδόν τίποτε, συνολικά δεν έχουν βγει πάνω από 120 με 140 εκατ σε ένα χαρτοφυλάκιο NPEs 78 δισεκ. Ευρώ 2) Οι τράπεζες πληρώνουν τόκους για τα ομόλογα αλλά βγάζουν κέρδη από τα ακίνητα… Βλέπουμε ότι εταιρίες διαχείρισης NPEs, Funds κόκκινων δανείων και Νομικά Γραφεία και βεβαίως οι τράπεζες δίνουν έμφαση στα ακίνητα και δημιουργούν μεγάλα χαρτοφυλάκια ακινήτων, βγαίνουν χρήματα από εδώ αλλά στο σύνολο των 4,7 δισεκ. κερδών είναι αμελητέα. 3) Ορισμένα νομικά γραφεία κάνουν πιο βρώμικη δουλειά από ότι τα Funds κόκκινων δανείων. Θέλει μια προσοχή.
Σελίδα 35
Είναι άλλο πράγμα οι εταιρίες στην Ιρλανδία, αυτές είναι εταιρίες εικονικές και άλλο τα funds όπως π.χ. το Fortress που αγοράζει NPEs προβληματικά δάνεια. Υπάρχουν συγκεκριμένα με ονοματεπώνυμο 3 με 4 δικηγορικά γραφεία, που έχουν διαδραματίσει σκαιό, πραγματικά βρώμικο ρόλο επί του ζητήματος 4) Είναι αλήθεια ότι δεν υπάρχει διαφάνεια και αυτό προκαλεί καχυποψία για υπόγειες διαδρομές. Ακόμη και σε mezz που διαπραγματεύονται στο Ελληνικό Χρηματιστήριο επικρατεί ένα νεφελώδες καθεστώς που δεν συνάδει με την διαφάνεια του χρηματιστηρίου. 5) Οι τράπεζες, είναι αλήθεια επινόησαν όλο αυτό το σκηνικό, το έστησαν με μαεστρία ώστε η κοινωνία να μην βρίζει τις τράπεζες αλλά απρόσωπα Funds κόκκινων δανείων που έχουν για διευθύνσεις θυρίδες στην Ιρλανδία. Ταυτόχρονα ήθελαν να έχουν ένα έλεγχο σε όλο αυτό το σκηνικό και αυτό έγινε μέσω παράλληλων νομικών οντοτήτων που κάποια στιγμή συνδέονται μεταξύ τους έστω και με μειοψηφικά ποσοστά μετοχών. 6) Έχουμε πολλές φορές αναφέρει ότι είναι αδιανόητο π.χ. ένα καταναλωτικό δάνειο 10.000 ευρώ που έχει μετατραπεί σε κόκκινο δάνειο να πωλείται σε ένα Funds στα 1.000 ευρώ ή 10% της ονομαστικής αξίας και να μην έχει την δυνατότητα ο δανειολήπτης να αγοράσει το δάνειο δηλαδή να το αποπληρώσει με 1.000 ευρώ. Αντιθέτως και προκλητικά του ζητούν να πληρώσει και τα 10.000 ευρώ. Αυτό ονομάζεται απάτη και κομπίνα. 7) Στο κόλπο με τα NPEs έχουν μπει ορισμένα δικηγορικά γραφεία τα οποία παίζουν τον πιο βρώμικο ρόλο, χειρότερο από τα Funds κόκκινων δανείων. Όλη την βρώμικη δουλειά την κάνουν τα ελληνικά δικηγορικά γραφεία τα οποία έχουν παρατήσει άλλες υποθέσεις και ασχολούνται μόνο με τα κόκκινα δάνεια… κάποια μάλιστα είναι πολύ βρώμικα. 8) Τα Funds κόκκινων δανείων, οι εταιρίες διαχείρισης NPEs και οι τράπεζες, περίμεναν κατά το recovery κατά το γύρισμα της οικονομίας ότι θα προέκυπτε ένα μεγάλο κέρδος από τα κόκκινα δάνεια τα οποία είχαν εκτιμήσει ότι πολλά θα μετατραπούν σε ενήμερα. Δεν τους βγήκε το σχέδιο αυτό… Όμως ας είμαστε ρεαλιστές, οι πολίτες πρέπει να πληρώσουν για τα κόκκινα δάνεια αλλά διαφωνούμε απόλυτα στο ότι υπάρχουν Funds – ορισμένα Funds είναι ελληνικά δικηγορικά γραφεία – τα οποία αγοράζουν στο 10% ή 20% της ονομαστικής αξίας και δεν έχει αυτό το δικαίωμα ο δανειολήπτης. Υπάρχουν και άλλες 5 πικρές αλήθειες, αλλά επιφέρουν αγωγές και μηνύσεις… Για την ώρα τις κρατάμε.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Η Πυθία αποκαλύπτει στο periodista.gr: Κέρδη-μαμούθ 2,4 δισ. στο εξάμηνο, «χρυσά» μερίσματα στους ξένους και το μεγάλο χαράτσι των προμηθειών. Τα δισεκατομμύρια που συσσωρεύονται στα ταμεία των τεσσάρων συστημικών ιδρυμάτων την ώρα που η πραγματική οικονομία αστοχεί και στενάζει – Πώς οι διεθνείς οίκοι UBS, Morgan Stanley και Citi αποθεώνουν την αφαίμαξη, βλέποντας «ευκαιρίες» και αυξάνοντας τα payouts στο 70% – Η στροφή στις αδιαφανείς προμήθειες, η επιλεκτική διοχέτευση δανείων μόνο στους ημετέρους και ο εμπαιγμός των καταθετών. Όταν οι αριθμοί των ισολογισμών πανηγυρίζουν στα ρετιρέ των τραπεζικών διευθυντηρίων, η ελληνική κοινωνία γνωρίζει πολύ καλά πως ο δικός της λογαριασμός γίνεται όλο και πιο εφιαλτικός. Σας αποκαλύπτω σήμερα την αληθινή, δυσώδη όψη του «επενδυτικού story» που πλασάρουν με θράσος τα συστημικά μέσα:
Ο
ι τέσσερις συστημικές τράπεζες (Εθνική, Alpha Bank, Eurobank, Πειραιώς) κατάφεραν μέσα σε μόλις έξι μήνες, στο πρώτο εξάμηνο του 2026, να απομυζήσουν από την αγορά το αδιανόητο ποσό των 2,4 δισεκατομμυρίων ευρώ σε καθαρά κέρδη!
Με μια απόδοση ενσώματων ιδίων κεφαλαίων που προκαλεί ίλιγγο αγγίζοντας το 12%, το εγχώριο τραπεζικό σύστημα αποδεικνύει πως λειτουργεί ως ένας αδίστακτος μηχανισμός αναδιανομής πλούτου από τους πολλούς προς τους λίγους.
Σελίδα 36
Το πλέον εξοργιστικό στοιχείο αυτής της εκρηκτικής κερδοφορίας αποκαλύπτεται στον τρόπο με τον οποίο οι διοικήσεις των τραπεζών σχεδιάζουν την επόμενη μέρα. Βλέποντας πως η περίοδος των επιτοκιακών ουρανοκατέβατων κερδών εξαντλείται, οι τραπεζίτες μετατοπίζουν πλέον το βάρος σε έναν δεύτερο, αδίστακτο πυλώνα: το χαράτσι των προμηθειών και των τραπεζικών χρεώσεων! Οι διεθνείς οίκοι Scope Ratings και UBS αποκαλύπτουν απροκάλυπτα πως τα έσοδα από αμοιβές, προϊόντα προστασίας και διαχείριση πλούτου «εκπλήσσουν θετικά», επιβεβαιώνοντας πως κάθε απλή καθημερινή συναλλαγή του πολίτη μετατρέπεται σε ένα υποχρεωτικό διόδιο που φουσκώνει τα τραπεζικά ταμεία. Την ίδια στιγμή, η περιβόητη «πιστωτική επέκταση» για την οποία κόπτονται οι αναλυτές, συνιστά άλλον έναν απέλπιδα εμπαιγμό.
Η
αύξηση των δανείων διοχετεύεται επιλεκτικά και σχεδόν αποκλειστικά σε μεγάλους επιχειρηματικούς ομίλους και έργα υποδομών, με την εταιρική πιστωτική επέκταση να τρέχει με 14,5%, την ώρα που ο μικρομεσαίος επαγγελματίας, ο αγρότης και το νοικοκυριό βρίσκουν την πόρτα του δανεισμού ερμητικά κλειστή.
Αυτό το πρωτοφανές κύμα κερδοφορίας δεν επιστρέφει φυσικά στην ελληνική οικονομία, αλλά μετατρέπεται σε «χρυσό» κουμπαρά για τους ξένους επενδυτές. Οι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αναλύσεις της Morgan Stanley και της UBS βγάζουν τα μάτια: οι τράπεζες προετοιμάζουν εκτόξευση των διανομών μερισμάτων (payouts) στο 60%, 65% έως και 70% για την περίοδο 2026-2028, ετοιμάζοντας ακόμα και «ειδικά μερίσματα» από το τεράστιο κεφαλαιακό μαξιλάρι που συγκέντρωσαν. Στην Εθνική Τράπεζα τα κεφάλαια CET1 εκτοξεύονται στο 17,3%, στην Alpha Bank τα κέρδη οδεύουν να σπάσουν
το φράγμα του 1 δισεκατομμυρίου ευρώ, η Eurobank επεκτείνεται περιφερειακά αγοράζοντας τη Eurolife, και η Πειραιώς βλέπει τα κέρδη της να καλπάζουν προς τα 1,4 δισεκατομμύρια ευρώ. Οι ξένοι οίκοι αξιολογούν πως οι ελληνικές τράπεζες διαπραγματεύονται με ένα discount 12% σε σχέση με τις ευρωπαϊκές, πιέζοντας για ακόμα μεγαλύτερη σύγκλιση τιμών στο χρηματιστήριο. Αυτή είναι η πικρή αλήθεια: το τραπεζικό σύστημα που
Σελίδα 37
διασώθηκε επανειλημμένα με τα λεφτά του ελληνικού λαού, σήμερα πανηγυρίζει επειδή προσφέρει αδιανόητες αποδόσεις στους διεθνείς κροίσους, έχοντας μετατρέψει το δημόσιο αγαθό της πίστης σε ένα ασύδοτο, ιδιωτικό καρτέλ. Η ώρα που η κοινωνική οργή θα ζητήσει πίσω τα χρωστούμενα πλησιάζει, και κανένα λογιστικό τρικ των ξένων οίκων δεν θα μπορέσει να χρυσώσει το χάπι της μεγάλης αδικίας.
βασικές πηγές πίεσης. Παρά τη σταδιακή αποκλιμάκωση του γενικού πληθωρισμού, οι τιμές των ενοικίων και πολλών βασικών αγαθών παραμένουν σημαντικά υψηλότερες από τα επίπεδα πριν από το κύμα ανατιμήσεων, περιορίζοντας δραστικά τη δυνατότητα αποταμίευσης.
Η
Ελλάδα εξακολουθεί να βρίσκεται στην τελευταία θέση της Ευρωπαϊκής Ένωσης ως προς την αποταμίευση των νοικοκυριών. Όπως αναφέρει το dimokratia.gr
Η
αύξηση των καταθέσεων κατά 5,3 δισ. ευρώ προέρχεται σχεδόν αποκλειστικά από τις επιχειρήσεις, ενώ τα νοικοκυριά συνεχίζουν να πιέζονται από ακρίβεια, χρέη και μειωμένη αποταμίευση. Οι καταθέσεις του ιδιωτικού τομέα αυξήθηκαν τον τελευταίο μήνα κατά 5,3 δισ. ευρώ, μια εξέλιξη που μοιάζει αντιφατική σε σχέση με την καθημερινότητα των ελληνικών νοικοκυριών. Παρά τη συνεχιζόμενη ακρίβεια και την πίεση στο διαθέσιμο εισόδημα, η νέα ρευστότητα δεν προήλθε από την αποταμίευση των οικογενειών, αλλά σχεδόν αποκλειστικά από τις επιχειρήσεις. Τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν ότι περίπου 5 δισ. ευρώ προήλθαν από μη χρηματοπιστωτικές επιχειρήσεις, αποτυπώνοντας την ενίσχυση της επιχειρηματικής δραστηριότητας. Την ίδια στιγμή, η οικονομική κατάσταση των νοικοκυριών παραμένει δύσκολη. Η ακρίβεια συνεχίζει να απορροφά μεγάλο μέρος του εισοδήματος, με τα τρόφιμα, τη στέγαση και τις υπηρεσίες να αποτελούν τις
Τα στοιχεία του ΟΟΣΑ δείχνουν αρνητική καθαρή αποταμίευση, γεγονός που σημαίνει ότι οι οικογένειες συνολικά καταναλώνουν περισσότερα από όσα μπορούν να αποταμιεύσουν. Αντίστοιχα, το ΙΟΒΕ καταγράφει ότι η μεγάλη πλειονότητα των νοικοκυριών δεν αναμένει να μπορέσει να αποταμιεύσει μέσα στους επόμενους μήνες, καθώς το διαθέσιμο εισόδημα εξαντλείται σε βασικές ανάγκες. Σημαντικό μέρος του εισοδήματος κατευθύνεται επίσης στην εξυπηρέτηση χρεών. Οι ληξιπρόθεσμες
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 38
οφειλές προς την ΑΑΔΕ ξεπερνούν τα 110 δισ. ευρώ, οι οφειλές προς τον ΕΦΚΑ υπερβαίνουν τα 50 δισ. ευρώ, ενώ μεγάλο μέρος των παλαιών «κόκκινων» δανείων παραμένει στις εταιρείες διαχείρισης απαιτήσεων. Η εξυπηρέτηση αυτών των υποχρεώσεων περιορίζει ακόμη περισσότερο την αποταμίευση των νοικοκυριών. Αντίθετα, η εικόνα στις επιχειρήσεις είναι εντελώς
διαφορετική. Ο ετήσιος ρυθμός αύξησης των επιχειρηματικών καταθέσεων έφτασε το 18,7%, αντανακλώντας την ενίσχυση της οικονομικής δραστηριότητας. Η ισχυρή τουριστική περίοδος, η υλοποίηση έργων του Ταμείου Ανάκαμψης και οι υψηλότεροι ονομαστικοί τζίροι που δημιούργησε ο πληθωρισμός τα τελευταία χρόνια ενισχύουν τη ρευστότητα των επιχειρήσεων και οδηγούν σε αύξηση των καταθέσεων. Η εικόνα που διαμορφώνεται είναι αυτή μιας οικονομίας δύο ταχυτήτων. Από τη μία πλευρά, οι επιχειρήσεις ενισχύουν τις καταθέσεις τους και εμφανίζουν αυξημένη ρευστότητα. Από την άλλη, τα νοικοκυριά συνεχίζουν να πιέζονται από το αυξημένο κόστος ζωής, περιορίζουν την αποταμίευση και δυσκολεύονται να δημιουργήσουν ένα οικονομικό «μαξιλάρι», παρά τη βελτίωση των βασικών μακροοικονομικών δεικτών.
Όπως αναφέρει το protothema.gr εντός Σεπτεμβρίου αναμένεται να είναι έτοιμες οι αναθεωρήσεις των business plans των τιτλοποιήσεων του «Ηρακλή», με την επίπτωση από την απόφαση του Αρείου Πάγου για τα δάνεια του Νόμου Κατσέλη να περνά πλέον από τη θεωρία στα μοντέλα των servicers και των τραπεζών. Η κατά γενική ομολογία εκτίμηση της αναθεώρησης είναι πως τελικώς η αναθεώρηση αυτή δεν πρόκειται να πλήξει τις senior
τιτλοποιήσεις που θα επέφερε την ανάγκη χρήσης των εγγυήσεων του Δημοσίου. Η απόφαση για τον τρόπο υπολογισμού των τόκων μειώνει πάντως τις αναμενόμενες ανακτήσεις από τα συγκεκριμένα χαρτοφυλάκια και υποχρεώνει την αγορά να επανεξετάσει τις παραδοχές πάνω στις οποίες είχαν στηριχθεί οι αρχικοί σχεδιασμοί. Ήδη οι πρώτες εκτιμήσεις των servicers τοποθετούν την επίπτωση κάτω από 400 εκατ. ευρώ, σημαντικά
Όπως μεταδίδει το dnews.gr στις 30 Σεπτεμβρίου λήγει η προθεσμία για την υποβολή αιτήσεων από δανειολήπτες με οφειλές σε ελβετικό φράγκο που επιθυμούν να ενταχθούν στη ρύθμιση του υπουργείου Εθνικής Οικονομίας και Οικονομικών. Με βάση τα έως τώρα δεδομένα, δεν εξετάζεται νέα παράταση, γεγονός που καθιστά τον Σεπτέμβριο τον τελευταίο μήνα για την ολοκλήρωση των σχετικών διαδικασιών. Η ρύθμιση αφορά δανειολήπτες που εξυπηρετούν τις υποχρεώσεις τους και δεν εμφανίζουν καθυστέρηση μεγαλύτερη των τριών μηνών, ακόμη και εάν το δάνειό τους έχει ρυθμιστεί κατά το παρελθόν. Συνολικά πρόκειται για 20.625 δάνεια σε ελβετικό φράγκο, ύψους περίπου 2,5 δισ. ευρώ, τα οποία παραμένουν στα χαρτοφυλάκια των τραπεζών και κατά κανόνα εξυπηρετούνται. Μέχρι σήμερα, περίπου το 60% των δικαιούχων έχει εκδηλώσει ενδιαφέρον για τη ρύθμιση, χωρίς αυτό να σημαίνει ότι έχει ολοκληρωθεί η ένταξή τους. Αρκετοί δανειολήπτες βρίσκονται ακόμη στο στάδιο εξέτασης των όρων και των οικονομικών δεδομένων, προκειμένου να αποφασίσουν εάν θα προχωρήσουν στη μετατροπή της οφειλής τους από ελβετικό φράγκο σε ευρώ. Εκτιμήσεις της αγοράς αναφέρουν ότι σημαντικό μέρος των αιτήσεων ενδέχεται να υποβληθεί κατά τον τελευταίο μήνα πριν από την εκπνοή της προθεσμίας. Η ρύθμιση προβλέπει μετατροπή των δανείων σε ευρώ με βελτιωμένη συναλλαγματική ισοτιμία κατά 15%, 20%, 30% ή 50%,
χαμηλότερα δηλαδή από το worst case scenario των 1,1 δισ. ευρώ που είχε προβλέψει η μελέτη της KPMG πριν γίνουν όμως γνωστά τα δεδομένα. Το ενδιαφέρον πλέον βρίσκεται στο τι θα δείξουν τα επικαιροποιημένα μοντέλα: πόσο θα μειωθούν οι ανακτήσεις, σε ποιες τιτλοποιήσεις εντοπίζεται η μεγαλύτερη πίεση και αν η αλλαγή των cash flows δημιουργεί πρόσθετη πίεση στις κρατικές εγγυήσεις του «Ηρακλή».
ανάλογα με την κατηγορία στην οποία εντάσσεται κάθε δανειολήπτης. Για τις τρεις ευνοϊκότερες κατηγορίες λαμβάνονται υπόψη εισοδηματικά και περιουσιακά κριτήρια, ενώ η τέταρτη κατηγορία προβλέπει βελτίωση της ισοτιμίας κατά 15% χωρίς αντίστοιχους περιορισμούς. Τέλος, προβλέπεται σταθερό επιτόκιο για το υπόλοιπο της διάρκειας αποπληρωμής. Η βελτίωση εφαρμόζεται στην ισοτιμία μετατροπής και όχι απευθείας στο κεφάλαιο της οφειλής, επομένως το πραγματικό οικονομικό αποτέλεσμα διαφέρει ανά περίπτωση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Πτωτικές τάσεις παρουσίασαν τόσο η χρηματοδότηση του ιδιωτικού τομέα όσο και οι καταθέσεις τον Ιούλιο. Συγκεκριμένα, η μηνιαία καθαρή ροή της τραπεζικής χρηματοδότησης προς τις επιχειρήσεις τον περασμένο μήνα ήταν αρνητική κατά 2.552 εκατ. ευρώ, έναντι θετικής καθαρής ροής 2.983 εκατ. ευρώ τον Ιούνιο. Αντίστοιχα, οι καταθέσεις του ιδιωτικού τομέα μειώθηκαν κατά 2,013 δισ. ευρώ τον Ιούλιο μετά την εκτίναξη κατά 8,573 δισ. που είχε προηγηθεί. Η μείωση πάντως αφορούσε μόνο επιχειρήσεις (-2,25 δισ. ευρώ) καθώς οι καταθέσεις των νοικοκυριών παρουσίασαν νέα αύξηση κατά 240 εκατ. ευρώ (μετά τα +992 εκατ. του Ιουνίου). Ειδικότερα, όπως ανακοίνωσε η Τράπεζα της Ελλάδας(ΤτΕ): – Ο ετήσιος ρυθμός μεταβολής της συνολικής χρηματοδότησης της εγχώριας οικονομίας μειώθηκε στο 3,4%, τον Ιούλιο του 2026, από 5,0% τον προηγούμενο μήνα. – Ο ετήσιος ρυθμός μεταβολής του συνόλου των καταθέσεων διαμορφώθηκε στο 9%, τον Ιούλιο του 2026, από 8,8% τον προηγούμενο μήνα. – Oι καταθέσεις του ιδιωτικού τομέα μειώθηκαν κατά 2.013 εκατ. ευρώ, τον Ιούλιο του 2026, έναντι αύξησης κατά 8.573 εκατ. ευρώ τον προηγούμενο μήνα.
H μηνιαία καθαρή ροή της συνολικής τραπεζικής χρηματοδότησης ήταν αρνητική κατά 3.961 εκατ. ευρώ, τον Ιούλιο του 2026, έναντι θετικής καθαρής ροής 3.500 εκατ. ευρώ τον προηγούμενο μήνα. Ι.1 Χρηματοδότηση της γενικής κυβέρνησης Η μηνιαία καθαρή ροή της τραπεζικής χρηματοδότησης προς τη γενική κυβέρνηση, τον Ιούλιο του 2026, ήταν αρνητική κατά 1.367 εκατ. ευρώ, έναντι θετικής καθαρής ροής 213 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης της γενικής κυβέρνησης μειώθηκε στο -2,0% από 0,4% τον προηγούμενο μήνα. Ι.2 Χρηματοδότηση του ιδιωτικού τομέα Τον Ιούλιο του 2026, o ετήσιος ρυθμός μεταβολής της συνολικής τραπεζικής χρηματοδότησης του ιδιωτικού τομέα μειώθηκε στο 6,8% από 7,7% τον προηγούμενο μήνα. Η μηνιαία καθαρή ροή της συνολικής χρηματοδότησης προς τον ιδιωτικό τομέα ήταν αρνητική κατά 2.593 εκατ. ευρώ, έναντι θετικής καθαρής ροής 3.287 εκατ. ευρώ τον προηγούμενο μήνα. Ι.2.1 Χρηματοδότηση των
Σελίδα 39
επιχειρήσεων Η μηνιαία καθαρή ροή της τραπεζικής χρηματοδότησης προς τις επιχειρήσεις, τον Ιούλιο του 2026, ήταν αρνητική κατά 2.552 εκατ. ευρώ, έναντι θετικής καθαρής ροής 2.983 εκατ. ευρώ τον προηγούμενο μήνα, ενώ ο ετήσιος ρυθμός μεταβολής μειώθηκε στο 8,9% από 10,2% τον προηγούμενο μήνα. Ειδικότερα, ο ετήσιος ρυθμός μεταβολής της τραπεζικής χρηματοδότησης προς τις μη χρηματοπιστωτικές επιχειρήσεις (ΜΧΕ) μειώθηκε στο 9,1% από 9,8% τον προηγούμενο μήνα. Η μηνιαία καθαρή ροή της χρηματοδότησής τους ήταν αρνητική κατά 1.795 εκατ. ευρώ, έναντι θετικής καθαρής ροής 2.235 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησης των ασφαλιστικών επιχειρήσεων και των λοιπών χρηματοπιστωτικών ιδρυμάτων μειώθηκε στο 7,1% από 13,2% τον προηγούμενο μήνα. Η μηνιαία καθαρή ροή της χρηματοδότησής τους ήταν αρνητική κατά 757 εκατ. ευρώ, έναντι θετικής καθαρής ροής 748 εκατ. ευρώ τον προηγούμενο μήνα. Ι.2.2 Χρηματοδότηση των ελεύθερων επαγγελματιών, αγροτών και ατομικών επιχειρήσεων
Τ
ον Ιούλιο του 2026, η μηνιαία καθαρή ροή της τραπεζικής χρηματοδότησης προς τους ελεύθερους επαγγελματίες, αγρότες και ατομικές επιχειρήσεις ήταν αρνητική κατά 83 εκατ. ευρώ
, έναντι θετικής καθαρής ροής 47 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησής τους διαμορφώθηκε στο -3,0% από -2,6% τον προηγούμενο μήνα. Ι.2.3 Χρηματοδότηση των ιδιωτών και ιδιωτικών μη κερδοσκοπικών ιδρυμάτων Θετική κατά 41 εκατ. ευρώ ήταν η μηνιαία καθαρή ροή της τραπεζικής χρηματοδότησης προς τους ιδιώτες και τα ιδιωτικά μη κερδοσκοπικά ιδρύματα, τον Ιούλιο του 2026, έναντι θετικής καθαρής ροής 257 εκατ. ευρώ τον προηγούμενο μήνα. Ο ετήσιος ρυθμός μεταβολής της χρηματοδότησής τους διαμορφώθηκε στο 2,5% από 2,6% τον προηγούμενο μήνα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 29-30 Αυγούστου 2026 | Αριθμός Φύλλου 450 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 40