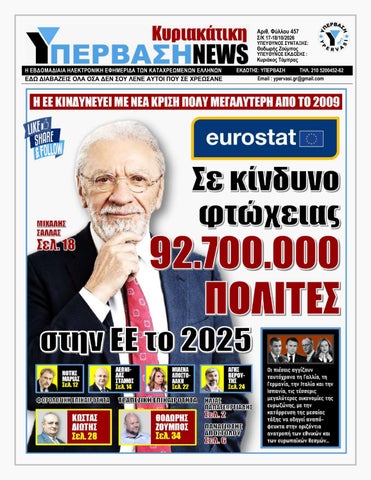
Αριθ. Φύλλου 457 Σ/Κ 17-18/10/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ ΤΗΛ. 210 5200452-62 Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 2
του Ηλία Παπαγεωργιάδη Συμβούλου επενδύσεων, Οικονομικού αναλυτή στο capital.gr:
Είμαι πολύ τυχερός επειδή κάθε εβδομάδα δέχομαι δεκάδες μηνύματα από αναγνώστες (και πλέον ακροατές με το podcast), για το άρθρο που έχω γράψει, την επικαιρότητα ή ο,τιδήποτε άλλο. Από τότε που πρώτος στην Ελλάδα εξήγησα ότι το πρόγραμμα «Το Σπίτι μου| αυξάνει τη ζήτηση σε μία αγορά χωρίς προσφορά δέχομαι αρκετά μηνύματα και σχετικά με τη "μεγάλη αδικία του να σου ζητάνε ιδία συμμετοχή για να πάρεις στεγαστικό δάνειο".
Όλα ξεκινούν από μία πραγματική κατάσταση: Η μεγάλη πλειοψηφία των Ελλήνων δεν είναι bankable (όπως λέμε εμείς στην Κατερίνη αυτούς που δεν έχουν τα απαραίτητα οικονομικά στοιχεία για να τους δώσει η τράπεζα δάνειο). Α. «Η πλειοψηφία της κοινωνίας δεν έχει οικονομική δυνατότητα» Μετά από χρόνια οικονομικής κρίσης, υψηλών φόρων και έλλειψης μεγάλων μεταρρυθμίσεων, η πλειοψηφία των πολιτών δεν στέκεται καλά στα πόδια της:
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
•7 στους 10 Έλληνες έχουν λιγότερα από 1.000 Ευρώ στον τραπεζικό τους λογαριασμό. •Σύμφωνα με τη Eurostat, η αγοραστική δύναμη των Ελλήνων είναι η χαμηλότερη στην Ευρώπη, στο 68% του Ευρωπαϊκού μέσου όρου (μαζί με τη Βουλγαρία). •Σύμφωνα με τη Eurostat, 50,5% των Ελλήνων δηλώνουν πως δεν έχουν στην άκρη λεφτά για να αντιμετωπίσουν ένα απροσδόκητο οικονομικό έξοδο. •Περίπου 2 στους 3 Έλληνες χρωστάνε στην Εφορία και τα ασφαλιστικά ταμεία, ενώ μαζί με τα δάνεια, τις τράπεζες κλπ, φτάνουμε περίπου στο 80 – 85% των πολιτών να έχουν μακροχρόνιες εκκρεμότητες, ρυθμίσεις κλπ. •Ταυτόχρονα λόγω κρίσης, αποποίησης κληρονομιών, πωλήσεων λόγω δυσκολιών, κατασχέσεων από τράπεζες λόγω μη πληρωμής δανείων κλπ το επίσημο ποσοστό ιδιοκατοίκησης στην Ελλάδα έπεσε κάτω από το 70%. Β. Το κόστος ενοικίασης πολλαπλασιάστηκε Τα ενοίκια αυξήθηκαν πολύ τα τελευταία χρόνια, ιδιαίτερα μετά τα καταστροφικά προγράμματα «Το Σπίτι μου» 1, 2 και οσονούπω 3, που ανέβασαν τεχνητά τις τιμές πώλησης στα χρέπια (όχι τυχαία, μπορείς εύκολα να θυμηθείς πως όλοι άρχισαν να μιλάνε για τα υψηλά ενοίκια ΜΕΤΑ την εμφάνιση του προγράμματος "Το Σπίτι μου, 1").
Ό
ταν αυξάνεται η τιμή για την πώληση ενός σπιτιού, ακολουθεί και η τιμή της ενοικίασής του.
Πλέον οι πολίτες που ενοικιάζουν σπίτι, δίνουν κατά μέσο όρο το 35 – 40% του εισοδήματός τους για αυτόν τον σκοπό. Γ. "Αντί για ενοίκιο, θα δίνω τη δόση δανείου" Όλοι οι πολίτες που θέλουν να αγοράσουν σπίτι με 100% δάνειο (ιδανικά και για τα έξοδα αγοράς + ανακαίνισης), έχουν το ίδιο επιχείρημα: "Αντί να πληρώνω ένα μεγάλο ενοίκιο που με δυσκολεύει, θα πληρώνω τη δόση του δανείου για το δικό μου σπίτι και θα είμαι απόλυτα συνεπής". "Ναι μεν δεν έχω χρήματα στην άκρη, αλλά όπως πληρώνω το ενοίκιο, έτσι θα πληρώσω και τη δόση του δανείου και θα έχω την ησυχία μου". Τι θα συνέβαινε αν κάποιος (άσχετος) υλοποιούσε αυτό το αίτημα; Πριν λίγες εβδομάδες σου εξήγησα γιατί δεν είναι εύκολο να περπατήσει στην Ελλάδα άλλη μία «φαντασία» που έχουν πολλοί στο μυαλό τους, που πιστεύουν πως θα βρουν πωλητές ακινήτων που θα τους πουλήσουν ένα σπίτι και θα εισπράξουν τα χρήματα σε μηνιαίες δόσεις, σε 20 – 30 χρόνια, με το σύστημα «Rent to Buy». Έλα να δούμε τι θα γίνει στην πράξη, αν κάποιος
Σελίδα 3
άσχετος με τους μηχανισμούς της αγοράς ακινήτων προσπαθούσε να υλοποιήσει το αίτημα αυτό, δίνοντας πρόσβαση σε τραπεζικό δάνειο χωρίς ίδια συμμετοχή σε εκατοντάδες χιλιάδες νοικοκυριά στην Ελλάδα σήμερα... Πράξη 1η: Οι τράπεζες / το κράτος / κάποιος χριστιανός ανακοινώνει πως θα δοθούν στεγαστικά δάνεια χωρίς ίδια συμμετοχή, σε όλους όσους τα θέλουν, χωρίς αυστηρά τραπεζικά κριτήρια. Έρχεται λοιπόν η στιγμή που οι τράπεζες, ή το κράτος, ή κάποια "νέα κρατική τράπεζα" ή κάποιος τέλος πάντων χριστιανός ανακοινώνει πως πλέον "είναι διαθέσιμα για όλους τους πολίτες στεγαστικά δάνεια χωρίς ίδια συμμετοχή"! Στην αρχή θα πουν "για αγορά πρώτης κατοικίας", όμως τα ΜΜΕ θα γεμίσουν γρήγορα με περιπτώσεις ανθρώπων που «είναι αδικημένοι, επειδή έχουν ένα σπιτάκι τώρα στο όνομά τους και έτσι δεν μπορούν να πάρουν το πραγματικό σπίτι που χρειάζονται» = Αν είναι να μοιράσουμε λεφτά, δεν θα κάνουμε μισές δουλειές! Στεγαστικό δάνειο για όλους, όχι μόνο για πρώτη κατοικία! Κανονικά κάτι τέτοιο συνοδεύεται από υψηλότερο επιτόκιο, μιας και ο δανείζων αναλαμβάνει μεγαλύτερο ρίσκο, όμως στην Ελλάδα του οικονομικού αναλφαβητισμού ο κόσμος θα ζητήσει "χαμηλότοκα ή άτοκα δάνεια, χωρίς ίδια συμμετοχή" = δεν θέλουμε απλώς ανοιχτοχέρηδες που θα δανείσουν, θέλουμε να είναι και... κιμπάρηδες. Πάμε λοιπόν... χαμηλότοκα στεγαστικά δάνεια, χωρίς ίδια συμμετοχή. "Για να σε βοηθήσω να ζήσεις καλύτερα". (Θυμάσαι το "ανοίξαμε και σας περιμένουμε με φιλικές προσφορές; Κάτι αντίστοιχο) Προτείνω να ονομάσουμε αυτά τα δάνεια ως «Πρόγραμμα Άγιος Βασίλης»... Πράξη 2η: Εκατοντάδες χιλιάδες νοικοκυριά στην Ελλάδα θα ξεκινήσουν να ψάχνουν για σπίτι (σοβαροί, πονηροί και λαμόγια) Την επόμενη της ανακοίνωσης του «Προγράμματος Άγιος Βασίλης», το θέμα θα απασχολήσει εκατοντάδες χιλιάδες νοικοκυριά στην Ελλάδα: •Όλους όσους θέλουν σπίτι, για να φύγουν από το ενοίκιο και ως τώρα δεν είχαν λεφτά (σοβαροί, με πραγματική ανάγκη). •Όλους όσους πιστεύουν πως αν πάρουν ένα δάνειο χωρίς ίδια συμμετοχή, στη συνέχεια δεν θα πληρώσουν δόσεις, θα μείνουν μέσα στο σπίτι για 2 – 3 – 10 χρόνια και μετά θα φωνάζουν μαζί με τους πραγματικά αδικημένους, ζητώντας και αυτοί "βοήθεια". (Ναι, στον πραγματικό κόσμο, μαζί με τους ειλικρινείς, κυκλοφορούν και τα λαμόγια) • Όλους όσους έχουν ήδη σπίτι, όμως "δεν θα τους χάλαγε και ένα δεύτερο για να το νοικιάζουν, αφού δεν θα βάλουν λεφτά και θα έχουν και χαμηλό τόκο" (πονηροί). Αυτοί θα προσπαθήσουν να το πάρουν στο όνομά τους, ή θα αναζητήσουν λύσεις για να εμφανισθούν σύζυγοι / παιδιά / εγγόνια / πάσης φύσεως πρόσωπα ως
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | «αιτούντες το δάνειο». • Όλους όσους θα δοκιμάσουν να πουλήσουν σε υψηλή τιμή ένα ακίνητό τους... στην τράπεζα (επίσης πονηροί)! Γιατί απορείς; Αν μοιράσουμε χαμηλότοκα δάνεια χωρίς ίδια συμμετοχή, ποιος θα εμποδίσει μία ενδοοικογενειακή συναλλαγή για σπίτι που ήθελαν να πουλήσουν, αλλά δεν έβρισκαν την τιμή που αναζητούσαν; •Πάσης φύσεως πραγματικά ευπαθείς, ή "ευπαθείς". - "Ηλία, γιατί πάει συνέχεια ο νους σου στο κακό;" μπορεί να σκεφθείς. Επειδή ξέρουμε και οι δυο μας πως στην υπέροχη Ελλάδα μας για κάθε έναν άνθρωπο που ζητάει κάτι από πραγματική ανάγκη, άλλος ένας ή δύο το ζητάνε για "όχι πραγματική ανάγκη" (και ξέρω τι συνέβη με τον νόμο Κατσέλη, στον οποίο κατέφυγαν τόσο τα νοικοκυριά σε πραγματική αδυναμία, όσο και άλλοι, "μπαρουτοκαπνισμένοι πιστολάδες", που βρήκαν την ευκαιρία να «πιστολιάσουν» το δάνειό τους, ελπίζοντας να μείνουν ατιμώρητοι. Πράξη 3η: Πρώτη φάση του δράματος
Σ
ε μία αγορά χωρίς σοβαρή προσφορά κατοικίας, εκατοντάδες χιλιάδες νοικοκυριά στην Ελλάδα θα προστεθούν σε όσους ανθρώπους ήδη ψάχνουν σπίτι και δεν βρίσκουν.
Τα προγράμματα «Το Σπίτι μου» ώθησαν 200.000 – 300.000 νοικοκυριά να ψάξουν για σπίτι, σε μία αγορά με πολύ λιγότερα διαθέσιμα ακίνητα. Το αποτέλεσμα ήταν: Τεράστια στρέβλωση στην αγορά πώλησης, εκτόξευση των ενοικίων και (όπως είχα προβλέψει στην εκδήλωσή μου στο Μέγαρο πριν 2 χρόνια) αδυναμία εύρεσης ακινήτων = ούτε το «Σπίτι μου, 1» πέτυχε τον στόχο των 10.000 δανείων, ούτε το «Σπίτι μου, 2» τον στόχο των 20.000 δανείων. Ενώ λοιπόν θα υπάρχει το πρόγραμμα «Το Σπίτι μου, 3», εμφανίζεται και το «Πρόγραμμα Άγιος Βασίλης», που δίνει τη δυνατότητα στον κόσμο να πάρει στεγαστικά δάνεια χωρίς ίδια συμμετοχή. •Εκατοντάδες χιλιάδες άνθρωποι ξεχύνονται στην αγορά, αναζητώντας σπίτι. •(Συμπτωματικά, ή και όχι, η συντριπτική τους πλειοψηφία δεν έχει επαρκείς οικονομικές γνώσεις). •Όταν δεν βάζεις λεφτά από την τσέπη σου, το πρώτο αποτέλεσμα είναι να αναζητήσεις όχι αυτό που μπορείς να αποπληρώσεις, αλλά αυτό που ονειρεύεσαι και "θα ήθελες να αγοράσεις". Πολλοί θα το κάνουν. •Όταν δεν βάζεις λεφτά από την τσέπη σου και βρεις το σπίτι που σου αρέσει, δεν έχεις πρόβλημα να πλειοδοτήσεις, αν αυτό το σπίτι διεκδικούν και άλλοι 10 – 20 (που επίσης δεν θα βάλουν λεφτά από την τσέπη τους). - "Ηλία, γιατί είσαι σίγουρος πως πολλοί άνθρωποι θα φερθούν ανεύθυνα;" είναι μία λογική ερώτηση. Επειδή νομίζω πως ξέρω λίγο την ανθρώπινη φύση, όταν μιλάμε για επενδύσεις και ακίνητα και βλέπω πόσος κόσμος παίρνει οικονομικές αποφάσεις με το μυαλό και πόσος με την καρδιά.
•Εκτόξευση όλων των ζητούμενων τιμών ακινήτων, ίσως και πάνω από 50%. •Εκτόξευση των ενοικίων. • Οι ιδιοκτήτες θα νιώθουν "βασιλιάδες", με δεκάδες ανθρώπους να τους παρακαλούν για να πάρουν «όσο όσο»
Σελίδα 4
το ακίνητό τους. • Θα οργανώνονται πλειοδοτικοί διαγωνισμοί προσφορών για τα ακίνητα προς πώληση. •Οι σοβαροί άνθρωποι που έχουν ανάγκη αυτό το δάνειο θα βρεθούν να ανταγωνίζονται με άπειρους άλλους... •Όλοι οι επαγγελματίες του χώρου (μεσίτες, δικηγόροι, μηχανικοί, αρχιτέκτονες, κατασκευαστές, συμβολαιογράφοι κλπ) θα κατακλυστούν από άπειρα αιτήματα ανθρώπων που θα ζητήσουν τη βοήθειά τους. Στις περισσότερες περιπτώσεις, θα τους ζητήσουν να πληρωθούν "μέσα από την αγορά του ακινήτου, με κάποιο τρόπο". Πράξη 4η: Δεύτερη φάση του δράματος (2 εκδοχές) Διάλεξε το τέλος εσύ! Για μερικούς μήνες η Ελλάδα θα ασχολείται με το θέμα από το πρωί ως το βράδυ και όντως θα ολοκληρωθούν και λίγες συναλλαγές, σε πολύ μεγάλες τιμές. Στη συνέχεια το δράμα θα ολοκληρωθεί με μία από τις παρακάτω δύο εκδοχές (διάλεξε εσύ): 1η εκδοχή: Πετυχαίνει το «Πρόγραμμα Άγιος Βασίλης» Ακολουθεί «Το μεγάλο ξεφόρτωμα» Με εκατοντάδες χιλιάδες ανθρώπους να ψάχνουν σπίτι και να μη βρίσκουν, τα ΜΜΕ θα "ουρλιάζουν" πως οι τράπεζες και τα Funds θα πρέπει να βγάλουν επειγόντως στην αγορά τα εκατοντάδες χιλιάδες ακίνητα που έχουν. Στο τέλος "θα ανταποκριθούν στα δίκαια αιτήματα της κοινωνίας" και θα πουλήσουν τα χαρτοφυλάκιά τους πχ 10% κάτω από τις υπερ-φουσκωμένες τιμές που θα έχουν φτάσει τα ακίνητα. Μαζί τους θα πουλήσουν και όσοι ιδιοκτήτες καταλάβουν πως έχουν μπροστά τους την ιδανική ευκαιρία για... ξεφόρτωμα. Έτσι μεγάλο τμήμα του κόσμου θα βρει το σπίτι που έψαχνε.
Ό
ποιος δώσει τα χαμηλότοκα δάνεια χωρίς ίδια συμμετοχή, θα συγκροτήσει ένα χαρτοφυλάκιο δανείων που θα έχουν δοθεί σε φουσκωμένες, υπερβολικές τιμές και θα έχει πελάτες ανθρώπους με αποδεδειγμένη δυσκολία αποπληρωμής τους.
Το όφελος του χαμηλού τόκου θα έχει εξουδετερωθεί από την υψηλότατη τιμή του ακινήτου (συνέβη και με τα προγράμματα «Το Σπίτι μου», όπου οι δικαιούχοι τις περισσότερες φορές αγόρασαν "χρέπια" σε τιμή 50 – 70% πιο ακριβή, αλλά "με χαμηλό επιτόκιο"). - "Ηλία, όλα αυτά σε μικρογραφία συνέβησαν τη δεκαετία του 2000. Στο τέλος οι οικονομικά αδύναμοι δανειολήπτες έχασαν τα σπίτια
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τους και ταλαιπωρήθηκαν ψυχικά / διαλύθηκαν οικονομικά, ενώ οι τράπεζες χρειάστηκαν 3 ανακεφαλαιοποιήσεις για να μη χρεωκοπήσουν, με το σύνολο της κοινωνίας να χρεώνεται δεκάδες δις Ευρώ" μπορεί να σκεφθείς. Σωστά, αυτό συνέβη όταν οι τράπεζες πριν 20 χρόνια έδιναν στεγαστικό δάνειο "στο 120% της τιμής του ακινήτου" (έβαζαν και το κόστος ανακαίνισης, τα έπιπλα και ένα... ταξιδάκι). Πήρε κόσμος δάνειο, χωρίς να είναι έτοιμος να το πληρώσει. Ήρθε η κρίση, μειώθηκαν τα εισοδήματα και "έμπλεξε". Μάντεψε τι θα γίνει αν το "Πρόγραμμα Άγιος Βασίλης» πετύχει...ΥΓ. και σκέψου ποιοι θα αγοράσουν μετά «κοψοχρονιά» τα ακίνητα σε μία αγορά που θα μπει σε ύφεση. 2η εκδοχή: Αποτυγχάνει το «Πρόγραμμα Άγιος Βασίλης». Τα ενοίκια μένουν ψηλά, η κοινωνία είναι σε κατάθλιψη. Ακόμη και όσοι καταφέρουν να κλείσουν συμφωνία για να αγοράσουν ένα σπίτι με στεγαστικό δάνειο, θα διαπιστώσουν γρήγορα πως τα προβλήματα είναι πολύ περισσότερα από όσα περίμεναν: •Λίγα είναι τα ακίνητα προς πώληση με έτοιμη την ηλεκτρονική τους ταυτότητα. • Σε καταστάσεις ακραίας έλλειψης ακινήτων και ακραίας ζήτησής τους, θα είναι συνηθισμένο φαινόμενο να ακυρώνονται συμφωνίες λόγω μεγαλύτερης προσφερόμενης τιμής. •Αν οι εκτιμητές των τραπεζών κάνουν τη δουλειά τους, τα περισσότερα σπίτια θα κριθούν υπερτιμημένα και θα ζητηθεί από τους αιτούντες δάνειο "να τσοντάρουν και αυτοί". • Αν στο μεταξύ συμβεί οποιαδήποτε αναταραχή διεθνώς κλπ, μία τυχόν οικονομική κρίση θα μπλοκάρει τα πάντα και θα μειώσει τα (ήδη πενιχρά) διαθέσιμα εισοδήματα. Σε αυτή την περίπτωση το «Πρόγραμμα Άγιος Βασίλης» θα καταρρεύσει και δεν θα πετύχει τον στόχο του, άλλωστε δεν θα βρουν σπίτια όλοι οι υποψήφιοι αγοραστές (όπως έγινε και με τα προγράμματα "Το Σπίτι μου). Θα καταρρεύσει μεν, αλλά θα αφήσει πίσω του συντρίμμια... • Οι τιμές θα παραμείνουν μεγάλες για ένα διάστημα και θα αρχίσουν να ξεφουσκώνουν αργά, με πολλούς ιδιοκτήτες να περιμένουν κάποια άλλη λανθασμένη παρέμβαση του κράτους για τεχνητή ζήτηση. • Τα ενοίκια θα αυξηθούν τεχνητά (λόγω της αύξησης των τιμών πώλησης) και επίσης θα πέσουν αργά στα προηγούμενα (υψηλά) τους επίπεδα. •Οι άνθρωποι που ήθελαν στεγαστικό δάνειο χωρίς ίδια συμμετοχή λόγω υψηλού ενοικίου θα είναι απελπισμένοι, σε κατάθλιψη: Και σπίτι δεν θα πάρουν και το ενοίκιό τους μάλλον θα αυξηθεί! Οι εξώσεις για μη πληρωμή ενοικίων θα πολλαπλασιαστούν.
- "Είμαι πολύτεκνος με 4 παιδιά. Δουλεύουμε με τη γυναίκα μου και αν μπορούσαμε να πάρουμε ένα δάνειο χωρίς ίδια συμμετοχή στην αρχή, θα το αποπληρώναμε χωρίς πρόβλημα" μου έγραψε ένας κύριος πριν λίγους μήνες. Όταν του εξήγησα πως αυτό δεν είναι εφικτό, μου έκανε επίθεση. Δεν τον κατηγορώ, ένας άνθρωπος χωρίς οικονομικές γνώσεις, όταν έχει ένα σοβαρό πρόβλημα στέγασης, απαιτεί λύση, δεν τον ενδιαφέρει αν αυτή είναι εφικτή, ή όχι. Άλλωστε κάθε μέρα πάσης φύσεως άσχετοι / πονηροί του υπόσχονται μαγικές λύσεις. Στην πράξη όμως
Σελίδα 5
το τεράστιο Στεγαστικό πρόβλημα που έχει πλέον η χώρα μας θα επιλυθεί μόνο με ρεαλιστικές και σοβαρές λύσεις: • Ραγδαία αύξηση της προσφοράς ακινήτων
• Προστασία των ιδιοκτητών (που έχουν τα κλειστά σπίτια) • Μαζική είσοδο στην αγορά ακινήτων του κράτους, των τραπεζών και Funds, της •Εκκλησίας, των συλλόγων και ιδρυμάτων κλπ. •(Πχ καταλαβαίνω πως προχωράει νομοθετικά η εξής πρότασή μου: Σε δεκάδες χιλιάδες ακίνητα όπου το κράτος έχει ένα ποσοστό μαζί με ιδιώτες, να μπορεί ο ιδιώτης να εξαγοράσει το ποσοστό του κράτους, με μία σωστή διαδικασία, για να μπορεί να αξιοποιήσει το ακίνητο. Μπράβο τους, αν το υλοποιήσουν). Δεν θα σε ζαλίσω με λεπτομέρειες, έχω γράψει τις προτάσεις μου αρκετές φορές, μπορείς να τις βρεις συγκεντρωμένες εδώ. Δυστυχώς στον κλάδο των ακινήτων είναι εύκολο να θέλεις να κάνεις καλό και τελικά να κάνεις κακό... για αυτό και ένα υποτιθέμενο «Πρόγραμμα Άγιος Βασίλης» θα είχε τραγικά αποτελέσματα. Από το 2023 επιμένω πως το Στεγαστικό πρόβλημα θα είναι ένα από τα σημαντικότερα θέματα των επόμενων εκλογών. Αν δεν ληφθούν σοβαρά, ριζοσπαστικά και επείγοντα μέτρα για να το λύσουμε, στις εκλογές του 2027 θα είναι το πρώτο ή δεύτερο ζήτημα. Εσύ τι γνώμη έχεις;
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 6
του Παναγιώτη Αποστόλου Πολιτικού αναλυτή, αρθρογράφου
Ο
ι όψεις μιας Εξουσίας που χάνει το έδαφος κάτω από τα πόδια της...
Υπάρχουν στιγμές στην πολιτική που τα γεγονότα παύουν να είναι μεμονωμένα και αρχίζουν να συνομιλούν μεταξύ τους. Το βούλευμα για το Ειδικό Δικαστήριο, οι ηχηρές απουσίες από τη γιορτή της Νέας Δημοκρατίας, η δημόσια αντιπαράθεση μέσα στην ίδια την οικογένεια Μητσοτάκη και η παρέμβαση της Ούρσουλα φον ντερ Λάιεν για τη «μακεδονική» γλώσσα δεν είναι τέσσερις διαφορετικές ειδήσεις. Είναι τέσσερις όψεις του ίδιου φαινομένου: Μιας κυβερνητικής παράταξης που χάνει σταδιακά την εσωτερική της συνοχή, τη διεθνή της στήριξη και, κυρίως, την εμπιστοσύνη της κοινωνίας.
Ε
ιδικό Δικαστήριο: Η πόρτα άνοιξε, το ερώτημα είναι πόσο ψηλά θα φτάσει...
Ο Χρήστος Τριαντόπουλος, πρώην Υφυπουργός παρά τω Πρωθυπουργώ, και ο Κώστας Αγοραστός, πρώην Περιφερειάρχης Θεσσαλίας, παραπέμπονται στο Ειδικό Δικαστήριο για το μπάζωμα στον τόπο του δυστυχήματος των Τεμπών. Μαζί τους, σύμφωνα με το βούλευμα, καλούνται να λογοδοτήσουν ο Βασίλης Παπαγεωργίου, ο Αγάπιος Χαρακόπουλος και ο Ευάγγελος Φαλάρας. Αξίζει να διαβάσει κανείς προσεκτικά τι λέει το βούλευμα, γιατί τα Συστημικά κανάλια φρόντισαν να το αποφύγουν.
Δ
εν γίνεται λόγος για αμέλεια. Γίνεται λόγος για σκοπό: Δυσχέραναν την έρευνα για τη συλλογή αποδεικτικών στοιχείων…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | , αθέμιτη επέμβαση στη διενεργούμενη ανακριτική διαδικασία, βλάβη στη λειτουργία της Δικαιοσύνης και του κράτους, και αθέμιτο όφελος στους υπαιτίους. Το βούλευμα αναφέρει ότι ανατέθηκε σε εταιρεία με γερανούς η επίστρωση του χώρου με χαλίκια και τριμμένη πίσσα. Αναφέρει επίσης ότι ο Υφυπουργός παρά τω Πρωθυπουργώ δεν προέβη σε καμία ενέργεια για να αποτρέψει όσα συνέβαιναν, παρότι είχε ιδιαίτερη νομική υποχρέωση προς τούτο. Αυτές είναι πολύ βαριές διαπιστώσεις. Το ζήτημα όμως δεν σταματά στα πρόσωπα που παραπέμπονται. Σύμφωνα με δημοσίευση της εφημερίδας «Δημοκρατία», ο Χρήστος Τριαντόπουλος ζήτησε στο Δικαστικό Συμβούλιο να εξεταστεί ως μάρτυρας ο τότε Υφυπουργός Επικρατείας Γιάννης Μπρατάκος. Ο λόγος: Να επιβεβαιώσει ότι, ευρισκόμενος στα Τέμπη, διαβίβασε στον κ. Τριαντόπουλο εντολή του Πρωθυπουργού να προχωρήσει στο μπάζωμα. Το αίτημα φέρεται να απορρίφθηκε. Αν τα παραπάνω ισχύουν, αν δηλαδή ο κ. Μπρατάκος καλούνταν και επιβεβαίωνε, ο φάκελος θα επέστρεφε πιθανότατα στη Βουλή, ώστε να συζητηθεί και το ενδεχόμενο παραπομπής του ίδιου του Πρωθυπουργού. Μιλάμε για ζητήματα μεγατόνων και γι' αυτό απαιτείται ακρίβεια και τεκμηρίωση, όχι πολιτική σκοπιμότητα. Το ίδιο το πολιτικό σκηνικό δείχνει ότι η υπόθεση δεν μπορεί πια να περιοριστεί.
Η
Κοινοβουλευτική Συνέλευση του Συμβουλίου της Ευρώπης αναφέρθηκε ρητά στα Τέμπη, στην ανεπαρκή και καθυστερημένη υλοποίηση σιδηροδρομικών έργων που χρηματοδοτήθηκαν από την Ευρωπαϊκή Ένωση και οδήγησαν σε μια τραγωδία με 57 νεκρούς
, ζητώντας διαφάνεια και άμεση ολοκλήρωση των ερευνών. Η ασφάλεια των τρένων είχε αντικείμενο μια συγκεκριμένη σύμβαση, τη λεγόμενη Σύμβαση 717, που πληρώθηκε πολλές φορές χωρίς ποτέ να υλοποιηθεί. Εάν είχε υλοποιηθεί, η καταστροφή δεν θα είχε γίνει. Στον δρόμο βγήκε μια ολόκληρη κοινωνία με το σύνθημα «Δεν έχω οξυγόνο» και ξαναγέμισε τους δρόμους στην τρίτη επέτειο. Οι 57 οικογένειες δεν ζητούν μια αποσπασματική, επιλεκτική δίκη. Ζητούν να μάθουν ποιος έδωσε τις εντολές, ποιος γνώριζε και ποιος ακόμη και σήμερα προστατεύει. Το ερώτημα πια δεν είναι αν η πόρτα θα ανοίξει, αλλά πόσο ψηλά θα φτάσει. Αν το ψάρι βρωμάει από το κεφάλι, κάποια στιγμή η Δικαιοσύνη θα πρέπει να κοιτάξει και το κεφάλι. Έχει σπάσει το απόστημα και η πληγή δεν κλείνει εύκολα. Και όσο η κυβέρνηση ήταν ισχυρή, όπως το 2019 και το 2023, μπορούσε να τιθασεύει τις εξελίξεις. Σήμερα δεν μπορεί. Γι' αυτό η Νέα Δημοκρατία αντιμετωπίζει το Ειδικό Δικαστήριο ως πρώτη, αλλά όχι ως τελευταία, δοκιμασία λογοδοσίας.
Σελίδα 7
Αυτή η αδυναμία φάνηκε και στην εκδήλωση για τα 52 χρόνια από την ίδρυση της Νέας Δημοκρατίας, που επιχείρησε να περάσει προς τα έξω μήνυμα ενότητας. Υπάρχει όμως ενότητα;
Δ
εν παρέστησαν οι πρώην Πρωθυπουργοί και Πρόεδροι του κόμματος Κώστας Καραμανλής και Αντώνης Σαμαράς.
Δεν έχει ξανασυμβεί σε κανένα κόμμα να λείπουν από επετειακή γιορτή οι πρώην αρχηγοί που εξέλεξε ο ελληνικός λαός. Η απουσία τους δεν είναι συμβολική. Είναι ηχηρή απάντηση στο ότι η ΝΔ του Κυριάκου Μητσοτάκη δέχεται σφοδρές αναταράξεις. Αλλά ηχηρή ήταν η απουσία και του πρώην Προέδρου της ΝΔ Βαγγέλη Μεϊμαράκη. Ακόμη πιο ηχηρή ήταν η απουσία του ΥΠΕΘΑ της κυβέρνησης Νίκου Δένδια, πρώτος τη τάξη δελφίνος της Προεδρίας της ΝΔ. Η ρωγμή όμως έχει και διεθνή διάσταση. Στο Μαξίμου προκάλεσε ανησυχία το «like» της πρέσβειρας των ΗΠΑ, Κίμπερλι Γκίλφοϊλ, σε αντικυβερνητική παρέμβαση του Αντώνη Σαμαρά. Η Γκίλφοϊλ δεν είναι ανόητη και προφανώς δεν ενήργησε μόνη της σε τόσο σοβαρό θέμα. Το μήνυμα, κατά την εκτίμησή μας, είχε επιλογή και γνώση από ψηλά, δηλαδή από τον ίδιο τον
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Πρόεδρο Τραμπ. Αυτό είναι ιδιαίτερα ενοχλητικό για ένα επιτελείο που πίστευε ότι η επίσκεψη του Αμερικανού Υπουργού Εξωτερικών των ΗΠΑ Μάρκο Ρούμπιο, για καθαρά οικονομικούς λόγους, θα έχτιζε καλές σχέσεις με την Ουάσιγκτον, ενώ οι κινήσεις και οι επαφές του Μαξίμου με τους Δημοκρατικούς των ΗΠΑ, έχουν φτάσει στα αυτιά του Ντόναλντ Τραμπ. Προσθέστε ότι ο Κυριάκος Μητσοτάκης δεν εκφράζει πλέον την ιστορική Κεντροδεξιά. Ο ίδιος έχει πει ότι δεν ανήκει στην κεντροδεξιά, ενώ το μισό Υπουργικό Συμβούλιο προέρχεται από τον χώρο του Σημιτικού ΠΑΣΟΚ. Η βάση έχει φύγει. Και αυτό αποτυπώνεται σε δημοσκοπήσεις, τις οποίες εν μέρει μόνο αποδεχόμαστε, που τοποθετούν το κυβερνών κόμμα κάτω από το 20%.
Μέσα σε αυτό το κλίμα εκδηλώθηκε η πιο πρόσφατη εσωτερική κρίση. Η Ντόρα Μπακογιάννη, ιστορικό στέλεχος και πρώην Υπουργός Εξωτερικών, μίλησε για την αλαζονεία κυβερνητικών στελεχών. Ο Πρωθυπουργός, αντί να ακούσει, κάλεσε το Υπουργικό Συμβούλιο και απάντησε με αυστηρότητα, αναγγέλλοντας ότι αξιολογεί Βουλευτές
Σελίδα 8
και Υπουργούς. Η απάντηση της κ. Μπακογιάννη την επόμενη ημέρα ήταν έξυπνη: Ο Πρωθυπουργός απευθύνθηκε στους Υπουργούς, είπε, και εκείνη δεν είναι Υπουργός. Το πρόβλημα όμως δεν λύνεται με αξιολογήσεις συμπεριφορών. Λύνεται με αυτοκριτική, και η αυτοκριτική είναι πιο δύσκολη αλλά και πιο αναγκαία όταν τη ζητούν μέλη της ίδιας της οικογένειας. Στην παρέμβαση προστέθηκε ο Κώστας Μπακογιάννης, πρώην Δήμαρχος Αθηναίων, που φαίνεται να θέλει να διεκδικήσει ξανά τον Δήμο, παρότι, σύμφωνα με το ρεπορτάζ, ο Κυριάκος Μητσοτάκης δεν το επιθυμεί. Ακόμη πιο ενδιαφέρουσα είναι η εμφάνιση του ανιψιού του Πρωθυπουργού, Γρηγόρη Δημητριάδη, που στήριξε την Ντόρα Μπακογιάννη. Ο κ. Δημητριάδης μίλησε για τους νέους που δεν μπορούν να αποκτήσουν σπίτι, για ζευγάρια που δουλεύουν και δεν τα βγάζουν πέρα, για ένα δόγμα, «δούλεψε σκληρά και θα ανταμειφθείς», που δεν ισχύει πια.
Α
υτή είναι μια πραγματική κριτική και έρχεται από μέσα. Που σηματοδοτεί - ενδεχομένως και την πρόθεση του κ. Δημητριάδη να είναι αυριανός δελφίνος, στην κούρσα για τη διαδοχή.
Τι σημαίνουν όλα αυτά; Εμείς δεν βλέπουμε μόνο μια οικογενειακή διαφωνία. Βλέπουμε ένα παιχνίδι διαδοχής, με την ματιά στραμμένη στην Προεδρία της ΝΔ, όπου η Ντόρα Μπακογιάννη δεν καταθέτει ποτέ τα όπλα και, όπως λένε οι πληροφορίες, δεν θέλει να αποχωρήσει από την πολιτική, επιδιώκοντας ακόμη και θέση στο Επικρατείας. Από τη στιγμή που οι δημοσκοπήσεις δείχνουν ότι δεν θα υπάρξει έδρα για τη ΝΔ στα Χανιά. Και από την άλλη ο κ. Δημητριάδης έχει, όπως μας λένε, άριστες σχέσεις με τα Συστημικά μέσα, που κάποια τον ενθαρρύνουν στο
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
εγχείρημα. Τίποτα λοιπόν, δεν λέγεται τυχαία. Όσοι μεγάλωσαν με το γάλα της Παράταξης δεν μπορούν να ζήσουν χωρίς αυτήν, και γι' αυτό θέλουν να είναι ταυτόχρονα μέσα και έξω. Σύντομα θα δούμε ποιοι είναι οι νοικοκύρηδες του Μαξίμου και ποιοι οι κακομοίρηδες του λαού. Δείτε το βίντεο. Η επαναφορά του Αλέξη Τσίπρα στο πολιτικό προσκήνιο δεν είναι τυχαία. Η Άγκελα Μέρκελ, που πρωταγωνίστησε στην ανατροπή του Αντώνη Σαμαρά, έχει ομολογήσει ότι ο Αλέξης Τσίπρας ήταν ο πολιτικός με τον οποίο μπορούσε να συνεργαστεί απολύτως. Γι' αυτό επιμένουμε ότι ο Κυριάκος Μητσοτάκης και ο Αλέξης Τσίπρας είναι οι δύο όψεις ενός κοινού νομίσματος, που επιδιώκουν να οδηγήσουν τη χώρα σε κυβέρνηση ειδικού σκοπού την επόμενη ημέρα, μεταξύ τους, ώστε να φράξουν τον δρόμο στην οργή του ελληνικού λαού και στην πραγματική εθνική κυβέρνηση ειδικού σκοπού. Η εικόνα είναι πλέον ολοκληρωμένη. Ένα Ειδικό Δικαστήριο που πλησιάζει ολοένα και περισσότερο στο Μαξίμου, μια Παράταξη χωρίς τους δικούς της πρώην αρχηγούς, μια οικογένεια που διαπληκτίζεται δημόσια για την αλαζονεία και τη διαδοχή, και μια κυβέρνηση βουβή μπροστά σε κάθε εθνικό ζήτημα. Ο Κυριάκος Μητσοτάκης μπορεί να τραβάει τη διεξαγωγή των εκλογών, παρά τις σφοδρές αντιδράσεις που δέχεται, αλλά τελικά, αργά και σταθερά θα αποκαθηλωθεί από την καρέκλα, στην οποία έχει προσδεθεί.
Και ενώ η Παράταξη διχάζεται, η εξωτερική πολιτική προσθέτει μία ακόμη δοκιμασία. Η Πρόεδρος της Ευρωπαϊκής Επιτροπής, Ούρσουλα φον ντερ Λάιεν, βρέθηκε στα Σκόπια και δήλωσε ότι καλωσορίζει τη «Βόρεια Μακεδονία» με τη «μακεδονική ταυτότητα και γλώσσα» της, προσθέτοντας ότι ο «μακεδονικός πολιτισμός» και η «μακεδονική γλώσσα» κάνουν την Ένωση πλουσιότερη. Δεν μιλάμε για έναν τυχαίο αξιωματούχο, αλλά για την ίδια την εκπρόσωπο των θεσμών της ΕΕ. Δεν έγινε λεκτική αστοχία. Έγινε σαφής τοποθέτηση και αποτελεί για εμάς εθνική πρόκληση. Ο Αντώνης Σαμαράς αντέδρασε άμεσα. Μίλησε για δήθεν μακεδονική γλώσσα και πολιτισμό και ρώτησε ποια Ευρώπη εκπροσωπεί η κ. φον ντερ Λάιεν. Το ερώτημα είναι πολύ σοβαρό, καθώς σε πολλά κράτη μέλη η πορεία της Ευρωπαϊκής Ένωσης αμφισβητείται, όπως φαίνεται και από τα εκλογικά αποτελέσματα. Αυτό που πρόσθεσε ο πρώην Πρωθυπουργός είναι ακόμη πιο ουσιώδες: η κυβέρνηση παρακολουθεί βουβή. Σαλπίζει υποχώρηση. Ο Κυριάκος Μητσοτάκης είχε υποσχεθεί προεκλογικά ότι θα επαναδιαπραγματευτεί τη Συμφωνία των Πρεσπών. Σήμερα δεν υπάρχουν κόκκινες γραμμές για τη γλώσσα και την ταυτότητα, ούτε καν δημόσια διευκρίνιση. Και η Συμφωνία των Πρεσπών, που υπέγραψαν ο Αλέξης Τσίπρας και ο Νίκος Κοτζιάς παραδίδοντας πολλά χωρίς ανταλλάγματα, καταπατάται καθημερινά από τις κυβερνήσεις των Σκοπίων στα σημεία που υποτίθεται ότι προστάτευαν την Ελλάδα. Θα θυμίσουμε ότι ο Μάθιου Νίμιτς, ο απεσταλμένος του ΟΗΕ, διπλωμάτης των ΗΠΑ, προσπαθούσε επί τρεις δεκαετίες να πετύχει ό,τι πέτυχε τελικά ο Αλέξης Τσίπρας, σκοντάφτοντας σε όλες τις ελληνικές κυβερνήσεις. Το 1992, μάλιστα, οι πολιτικοί αρχηγοί, υπό την προεδρία του Προέδρου της Δημοκρατίας Κωνσταντίνου Καραμανλή, είχαν δηλώσει ότι τέτοια αναγνώριση δεν θα γινόταν ποτέ. Δείτε το βίντεο.
Η
κάλπη, όταν ανοίξει, θα είναι η στιγμή της αλήθειας. Γι΄ αυτό δεν πρέπει να υπάρξει μια ψήφος που θα απέχει της κάλπης!
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 10
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 11
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 12
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης πρώην Ευρωβουλευτή
Ε
ντείνονται σύμφωνα με δημοσιεύματα οι τουρκικές πιέσεις προς την πλευρά Σαντάμ Χαφτάρ για κύρωση του παράνομου τουρκολιβυκού μνημονίου από τη Βουλή των Αντιπροσώπων της Λιβύης (www.newsbreak.gr 15/10/2026). Και όλα αυτά ενώ επανέρχεται στο προσκήνιο η από 24 Αυγούστου ρηματική διακοίνωση της Λιβύης προς την Ελλάδα, με την οποία η Τρίπολη για άλλη μια φορά αμφισβητεί τα ελληνικά κυριαρχικά δικαιώματα στο νότιο Κρητικό Πέλαγος (www.naftemporiki.gr
13/10/2026). Στην ουσία πρόκειται για την ιστορική συνέχεια της λιβυκής φιλοτουρκικής πολιτικής, η οποία άλλωστε δεν αποτελεί ένα νέο φαινόμενο. Έτσι
Σ
ε σχέση με την παράνομη τουρκική εισβολή στην Κύπρο τα ιστορικά στοιχεία καταδεικνύουν ότι ο Μουαμάρ Καντάφι υπήρξε ενεργός συμπαραστάτης του «Αττίλα» το 1974.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Όπως αποκαλύψαμε σε τηλεοπτική μας εκπομπή στις 21/7/2025 αυτό προκύπτει από δηλώσεις στο πρακτορείο Anadolu του τότε πρέσβη της Τουρκίας στη Λιβύη, Uluç Özülker σύμφωνα με τις οποίες
Η
Τρίπολη είχε θέσει στη διάθεση του τουρκικού στρατού δύο τεράστιες αποθήκες πολεμικού υλικού, προσφέροντας κρίσιμα εφόδια για την ολοκλήρωση του εγκλήματος στην Κύπρο.
Μάλιστα, όπως αποκαλύπτει ο πρέσβης, στρατιωτικοί εμπειρογνώμονες της Τουρκίας πήγαν, είδαν αυτές τις αποθήκες και πήραν πάρα πολύ υλικό (www.aa.com.tr 20/7/2024). Η ιστορική αυτή αναδρομή συνδέεται άμεσα με το σήμερα, καθώς ήδη από τις αρχές Ιουλίου 2025 η Λιβύη κατέθεσε δύο νέες ρηματικές διακοινώσεις στον ΟΗΕ (www.tovima.gr 13/7/2025).
Σελίδα 13
«εσωτερικά της ύδατα». Ο κόλπος της Σύρτης έχει άνοιγμα από Ανατολή προς Δύση 273 ναυτικά μίλια και διείσδυση στην ξηρά 110 ναυτικά μίλια. Σύμφωνα με τη Σύμβαση των Ηνωμένων Εθνών για το Δίκαιο της Θάλασσας (UNCLOS), ένας κόλπος κλείνει με ευθεία γραμμή μόνο αν το στόμιό του δεν υπερβαίνει τα 24 ναυτικά μίλια. Κλείνοντας λοιπόν αυθαίρετα τον Κόλπο της Σύρτης η Λιβύη μετατοπίζει παράνομα τις γραμμές βάσης σύμφωνα με έγκυρες εκτιμήσεις τουλάχιστον κατά 62 ναυτικά μίλια προς τα βόρεια. Στη συνέχεια από εκεί εκτείνει παράνομα την ΑΟΖ της για άλλα 200 ναυτικά μίλια παραβιάζοντας έτσι τα ελληνικά κυριαρχικά δικαιώματα σε σχέση με την ελληνική ΑΟΖ νότια της Κρήτης. Επιπλέον, η Λιβύη ανακήρυξε συνορεύουσα ζώνη 12 μιλίων πέραν των χωρικών της υδάτων των 12 ναυτικών μιλίων, επιχειρώντας να ασκήσει ελέγχους ασφαλείας και περιβάλλοντος. Πλην όμως η UNCLOS περιορίζει αυστηρά τα δικαιώματα της συνορεύουσας ζώνης σε θέματα τελωνειακά, φορολογικά, μετανάστευσης και υγειονομικού ελέγχου.
Η
προσπάθεια της Λιβύης να επεκτείνει τη δικαιοδοσία της για λόγους εθνικής ασφάλειας και περιβαλλοντικών απαγορεύσεων κρίνεται διεθνώς παράνομη, με την Ελλάδα να έχει προβάλει ήδη στον ΟΗΕ επίσημες αντιρρήσεις.
Ενόψει όλων αυτών η Αθήνα καλείται επιτέλους να εγκαταλείψει τη διαχρονική παθητική της στάση, να προχωρήσει στην επέκταση των χωρικών υδάτων στα 12 ναυτικά μίλια καθ΄ άπασα την ελληνική επικράτεια καθώς και στην πλήρη ανακήρυξη ΑΟΖ σε όλη την επικράτειά της - συμπεριλαμβανομένου του Καστελορίζου.
Τ
α έγγραφα αυτά τα οποία εδράζονται στο ανυπόστατο, άκυρο και παράνομο Τουρκολιβυκό Μνημόνιο, που ως γνωστόν υπογράφτηκε τον Νοέμβριο του 2019, αμφισβητούν ευθέως την ελληνική υφαλοκρηπίδα και την δυνητική ελληνική Αποκλειστική Οικονομική Ζώνη (ΑΟΖ) νότια της Κρήτης.
Παράλληλα, έχουν ως στόχο να προσβάλλουν την οριοθέτηση ΑΟΖ μεταξύ Ελλάδας και Αιγύπτου. Μάλιστα φθάνουν στο σημείο να εγείρουν αξιώσεις ακόμα και επί της ελληνικής ΑΟΖ στο Ιόνιο Πέλαγος. Η νομική επιχειρηματολογία της Λιβύης στερείται οποιασδήποτε βάσης Διεθνούς Δικαίου. Ο πυρήνας των διεκδικήσεών της βασίζεται στο παράνομο κλείσιμο του κόλπου της Σύρτης τον Οκτώβριο του 1973 που η Λιβύη τον εμφανίζει ως δήθεν
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Λεωνίδα Χρ. Στάμου
Maître en droit privé, Δικηγόρου παρ’ Αρείω Πάγω, Αντιπροέδρου Υπέρβασης στο bankingnews.gr:
Δεν είναι η ήπειρος που κρίνει αν μια δέσμευση θα τηρηθεί. Είναι ο συσχετισμός δυνάμεων. Κυκλοφορεί μια διαδεδομένη αντίληψη, την οποία ομολογώ ότι υπήρξα και ο ίδιος πρόθυμος να υιοθετήσω. Οι Αμερικανοί, όταν καταλήξουν σε έναν στρατηγικό σχεδιασμό, τον τηρούν κατά γράμμα και τον ξανανοίγουν μόνον αν προκύψουν νέα δεδομένα.
Ο
ι ευρωπαίοι αφήνουν τη συμφωνία να λειτουργήσει για λίγο και, μόλις διαπιστώσουν ότι κανείς δεν αντιδρά, εκλαμβάνουν τη σιωπή ως αδυναμία και την ξαναδιαπραγματεύονται υπέρ τους.
Η εικόνα είναι ελκυστική και, για όποιον έζησε την ελληνική κρίση από κοντά, έχει και βιωματική βάση. Αντέχει όμως στον έλεγχο μόνον κατά το ήμισυ. Οι Αμερικανοί δεν τηρούν κατά γράμμα Τρία παραδείγματα αρκούν. Τον Αύγουστο του 1971 ο Νίξον ανέστειλε μονομερώς τη μετατρεψιμότητα του δολαρίου σε
Σελίδα 14
χρυσό. Το σύστημα του Bretton Woods (το διεθνές σύστημα σταθερών ισοτιμιών του 1944), πάνω στο οποίο είχε στηθεί ολόκληρη η μεταπολεμική νομισματική τάξη, τελείωσε με ένα τηλεοπτικό διάγγελμα και όχι με διαπραγμάτευση με τους εταίρους. Τον Μάιο του 2018 οι ΗΠΑ αποχώρησαν από τη συμφωνία για το πυρηνικό πρόγραμμα του Ιράν, το JCPOA (Κοινό Ολοκληρωμένο Σχέδιο Δράσης). Από τον Δεκέμβριο του 2015 έως τον Μάιο του 2018 όλες οι εκθέσεις του Διεθνούς Οργανισμού Ατομικής Ενέργειας διαπίστωναν ότι το Ιράν τηρούσε τις υποχρεώσεις του. Η αποχώρηση δεν στηρίχθηκε σε διαπιστωμένη παραβίαση. Στηρίχθηκε στην κρίση μιας νέας κυβερνήσεως ότι η συμφωνία ήταν κακή. Τον Μάρτιο του 2025 επιβλήθηκαν δασμοί 25% στις εισαγωγές από Καναδά και Μεξικό, αρχικά ακόμη και σε αγαθά που απαλλάσσονταν βάσει της USMCA (Συμφωνία ΗΠΑ-ΜεξικούΚαναδά), δηλαδή της συμφωνίας που ο ίδιος ο Τραμπ είχε διαπραγματευθεί στην πρώτη του θητεία. Η εξαίρεση των αγαθών αυτών ήρθε δύο ημέρες αργότερα, με νέο εκτελεστικό διάταγμα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 15
Το 1897 ο Oliver Wendell Holmes, μετέπειτα δικαστής του Ανώτατου Δικαστηρίου των ΗΠΑ, δημοσίευσε στο Harvard Law Review το δοκίμιο The Path of the Law (Ο δρόμος του δικαίου). Εκεί υποστήριξε ότι η υποχρέωση να τηρήσεις μια σύμβαση στο common law (αγγλοσαξονικό κοινοδίκαιο) δεν είναι τίποτε άλλο από την πρόβλεψη ότι θα πληρώσεις αποζημίωση αν δεν την τηρήσεις. Πάνω σε αυτή τη σκέψη χτίστηκε αργότερα η θεωρία του efficient breach (αποδοτική αθέτηση).
Α
ν η αθέτηση και η αποζημίωση κοστίζουν λιγότερο από την εκπλήρωση, η αθέτηση είναι η ορθολογική επιλογή. Η σύμβαση δεν είναι υπόσχεση. Είναι τιμή. Η ηπειρωτική ευρωπαϊκή παράδοση στέκεται στον αντίποδα…
Ο όρος είναι αγγλικός, και η γνωστότερη διπλωματική του εφαρμογή είναι η Gentlemen's Agreement (Συμφωνία Κυρίων) ΗΠΑ και Ιαπωνίας του 1907-1908. Η Ιαπωνία θα σταματούσε να εκδίδει διαβατήρια σε εργάτες με προορισμό τις ΗΠΑ, και οι ΗΠΑ δεν θα θέσπιζαν περιορισμούς σε βάρος των Ιαπώνων που ήδη ζούσαν εκεί. Τη συμφωνία την έθεσε εκποδών το αμερικανικό Κογκρέσο, μονομερώς, με τον μεταναστευτικό νόμο του 1924, ο οποίος ουσιαστικά απαγόρευσε τη μετανάστευση από την Ασία. Η αρχή pacta sunt servanda (οι συμφωνίες πρέπει να τηρούνται) διατρέχει ολόκληρο το αστικό δίκαιο. Ο δικός μας Αστικός Κώδικας επιβάλλει στο άρθρο 288 (εκπλήρωση της παροχής κατά την καλή πίστη) να εκπληρώνεται η παροχή όπως απαιτεί η καλή πίστη και τα συναλλακτικά ήθη. Και στο άρθρο 388 (απρόοπτη μεταβολή των συνθηκών) επιτρέπει την αναπροσαρμογή ή τη λύση της συμβάσεως μόνον όταν τα περιστατικά πάνω στα οποία τα μέρη τη στήριξαν μεταβλήθηκαν για λόγους έκτακτους και απρόβλεπτους, και η παροχή έγινε υπέρμετρα επαχθής. Και την αναπροσαρμογή δεν την
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αποφασίζει ο ισχυρότερος συμβαλλόμενος. Την αποφασίζει ο δικαστής. Το «ξανανοίγουμε τη συμφωνία μόνον αν προκύψουν νέα δεδομένα» που αποδίδουμε στους αμερικανούς είναι, στο επίπεδο των θεσμών, ευρωπαϊκή κατασκευή.
Αυτό δεν σημαίνει ότι η αρχική παρατήρηση είναι αβάσιμη. Η συμπεριφορά που περιγράφει υπάρχει. Ο ισχυρός ξανανοίγει τη συμφωνία, όταν διαπιστώσει ότι ο αδύναμος δεν αντιδρά. Μόνο που δεν πρόκειται για ευρωπαϊκό γνώρισμα. Είναι ο διάλογος των Μηλίων. Στον Θουκυδίδη οι Αθηναίοι εξηγούν στους Μηλίους ότι το δίκαιο κρίνεται μόνον μεταξύ ίσων, και ότι κατά τα λοιπά ο ισχυρός κάνει ό,τι του επιτρέπει η δύναμή του και ο αδύναμος υποχωρεί όσο του επιβάλλει η αδυναμία του. Αυτό ισχύει στην Ουάσιγκτον όσο και στις Βρυξέλλες. Η πραγματική διαφορά βρίσκεται αλλού. Βρίσκεται στη μέθοδο. Οι ΗΠΑ αθετούν ανοιχτά και μονομερώς. Η πράξη είναι ορατή, έχει ημερομηνία και υπογραφή, και ο θιγόμενος μπορεί να την κατονομάσει και να απαντήσει. Ο Καναδάς ανακοίνωσε αντίμετρα την ίδια ημέρα. Η Ευρωπαϊκή Ένωση σπάνια αθετεί ρητά. Ερμηνεύει εκ των υστέρων, μέσα από επιτροπές, όρους και τεχνικά κείμενα, χωρίς να ομολογεί ποτέ ότι άλλαξε κάτι.
Σελίδα 16
απάντησε ότι η δήλωση πρέπει να διαβάζεται ολόκληρη, με όλα τα κριτήριά της, και ότι το πρόγραμμα δεν είχε ακόμη ολοκληρωθεί. Το κείμενο δεν παραβιάστηκε. Απλώς διαβάστηκε. Κάθε μία από τις τρεις διατυπώσεις του ήταν μια έξοδος κινδύνου για τον δανειστή, γραμμένη από την πρώτη ημέρα.
Η δεύτερη μέθοδος είναι πιο επικίνδυνη από την πρώτη, ακριβώς επειδή δεν αφήνει πράξη αθετήσεως για να την επικαλεστείς. Δεν υπάρχει ημερομηνία παραβιάσεως, δεν υπάρχει υπογραφή, δεν υπάρχει δικαστής του άρθρου 388. Υπάρχει μόνον μια ερμηνεία, την οποία κάνει εκείνος που έγραψε το κείμενο. Η απάντηση λοιπόν δεν είναι ούτε η εμπιστοσύνη ούτε η καχυποψία απέναντι σε μια ήπειρο. Είναι η σύνταξη. Δέσμευση που γράφει «θα εξετάσει» δεν είναι δέσμευση.
Ο
ασθενέστερος συμβαλλόμενος οφείλει να απαιτεί όρους που ενεργοποιούνται αυτομάτως, με προθεσμία και κύρωση και να αντιδρά από την πρώτη απόκλιση, γιατί η σιωπή του θα διαβαστεί ως συναίνεση.
Αυτό το γνωρίζει καλά κάθε δανειολήπτης που υπέγραψε ρύθμιση με όρους διατυπωμένους από την άλλη πλευρά. Τιμή στις συμφωνίες δεν έχουν οι ήπειροι. Την επιβάλλουν οι ισορροπίες.
Η
ελληνική περίπτωση είναι διδακτική. Στις 27 Νοεμβρίου 2012 το Eurogroup (η άτυπη σύνοδος των υπουργών Οικονομικών της ευρωζώνης) δήλωσε ότι τα κράτη μέλη της ευρωζώνης «will consider» (θα εξετάσουν) περαιτέρω μέτρα για τη μείωση του ελληνικού χρέους, «if necessary» (εφόσον χρειαστεί)….. , όταν η Ελλάδα επιτύχει ετήσιο πρωτογενές πλεόνασμα, «conditional on» (υπό τον όρο) πλήρους εφαρμογής του προγράμματος. Τον Απρίλιο του 2014 η Ευρωπαϊκή Επιτροπή επιβεβαίωσε για το 2013 πρωτογενές πλεόνασμα 1,5 δισ. ευρώ, 0,8% του ΑΕΠ, κατά τον ορισμό του προγράμματος. Τον Φεβρουάριο του 2015, όταν η δέσμευση επικλήθηκε στην Επιτροπή Οικονομικής και Νομισματικής Πολιτικής του Ευρωπαϊκού Κοινοβουλίου, ο πρόεδρος του Eurogroup Γερούν Ντάισελμπλουμ
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 17
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Μιχάλη Σάλλα
Προέδρου της Lyktos Group, Επίτιμου Προέδρου της Τράπεζας Πειραιώς
H
Ευρώπη βρίσκεται αντιμέτωπη με ένα εφιαλτικό κοκτέιλ κινδύνου οικονομικής αδυναμίας, πολιτικής αστάθειας, κοινωνικής δυσαρέσκειας και στρατιωτικής ανασφάλειας, το οποίο απειλεί να προκαλέσει μια κρίση πολύ βαθύτερη από εκείνη του 2009-2010. Το ρεπορτάζ του bankingnews.gr αναφέρει: Οι τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης (Γαλλία, Γερμανία, Ιταλία, Ισπανία) δοκιμάζονται ταυτόχρονα από δημοσιονομικά ελλείμματα, παραγωγική στασιμότητα, ακρίβεια και στεγαστικά προβλήματα, ενώ παράλληλα οι πιέσεις για αυξημένες αμυντικές δαπάνες και οι γεωπολιτικές απειλές επιβαρύνουν περαιτέρω τους κρατικούς προϋπολογισμούς.
Α
πέναντι σε αυτό το δυσμενές περιβάλλον, υπάρχει επιτακτική ανάγκη για έγκαιρη θωράκιση και προετοιμασία, ιδιαίτερα για την Ελλάδα, στους τομείς της χρηματοδοτικής
Σελίδα 18
σταθερότητας και της ασφάλειας του εφοδιασμού….. τονίζει σε άρθρο του - παρέμβαση ο κ. Μιχάλης Σάλλας, Πρόεδρος της Lyktos Group, Επίτιμος Πρόεδρος της Τράπεζας Πειραιώς και πρώην καθηγητής Πανεπιστημίου. Όπως αναφέρει: Η Ευρώπη εισέρχεται σε μια περίοδο κατά την οποία η οικονομική αδυναμία, η πολιτική αστάθεια, η κοινωνική δυσαρέσκεια και η στρατιωτική ανασφάλεια συγκλίνουν. Κάθε πρόβλημα χωριστά θα μπορούσε να αντιμετωπιστεί. Η ταυτόχρονη εμφάνισή τους, όμως, περιορίζει τις δυνατότητες αντίδρασης και αυξάνει τον κίνδυνο μιας ευρύτερης κρίσης. Με τα σημερινά δεδομένα, εκτιμώ ότι ο κίνδυνος μιας σοβαρής ευρωπαϊκής κρίσης έχει αυξηθεί αισθητά. Δεν είναι αναπόφευκτη, αλλά η σύγκλιση αυτών των πιέσεων καθιστά αναγκαία την έγκαιρη προετοιμασία. Το ζητούμενο είναι να περιοριστούν η έκταση, η διάρκεια και οι συνέπειές
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | της. Διότι αυτή τη φορά οι κίνδυνοι δείχνουν ευρύτεροι από εκείνους της προηγούμενης χρηματοπιστωτικής και ευρωπαϊκής κρίσης χρέους του 2009-2010. Τότε, η αναταραχή ξεκίνησε από το χρηματοπιστωτικό σύστημα και μεταφέρθηκε στα δημόσια οικονομικά, στην παραγωγή και στην απασχόληση. Σήμερα, στις οικονομικές δυσκολίες προστίθενται πόλεμοι, ενεργειακή ανασφάλεια, τεχνολογικός ανταγωνισμός και βαθύτερος πολιτικός κατακερματισμός.
Σελίδα 19
Οκτωβρίου, το Reuters συνέδεσε την υποχώρηση του ευρώ σε χαμηλό δεκαεπτά μηνών έναντι του δολαρίου με τις ανησυχίες για τα γαλλικά δημόσια οικονομικά. Η αδυναμία πολιτικής συνεννόησης μετατρέπεται ήδη σε οικονομικό κόστος. Μια παρατεταμένη γαλλική αναταραχή θα επηρέαζε ολόκληρη την ευρωζώνη. Η αύξηση του κόστους δανεισμού περιορίζει τους πόρους για επενδύσεις και κοινωνικές υπηρεσίες, ενώ μπορεί να επιβαρύνει τράπεζες και επιχειρήσεις. Παράλληλα, ένα ασθενέστερο ευρώ ακριβαίνει εισαγωγές ενέργειας και πρώτων υλών που τιμολογούνται σε δολάρια.
Έ
τσι, η δημοσιονομική δυσκολία μπορεί να ενισχύσει την ακρίβεια και η ακρίβεια να οξύνει την κοινωνική αντίδραση, δυσκολεύοντας ακόμη περισσότερο τις πολιτικές αποφάσεις.
Οι πιέσεις αγγίζουν ταυτόχρονα τη Γαλλία, τη Γερμανία, την Ιταλία και την Ισπανία, τις τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης. Αυτό δεν αποδεικνύει ότι η επόμενη ύφεση θα είναι βαθύτερη. Υποδηλώνει, όμως, ότι οι συνολικές συνέπειες μιας νέας κρίσης μπορούν να αποδειχθούν μεγαλύτερες και η αντιμετώπισή της δυσκολότερη. Στην προηγούμενη κρίση, η Ευρώπη μπορούσε να προσβλέπει στη σταθεροποίηση του χρηματοπιστωτικού συστήματος και στη σταδιακή αποκατάσταση της εμπιστοσύνης.
Σ
ήμερα, μια παρέμβαση στις τράπεζες ή στις αγορές ομολόγων δεν αρκεί για να αντιμετωπίσει παράλληλα μια ενεργειακή διαταραχή, μια στρατιωτική κλιμάκωση και την απώλεια παραγωγικής ανταγωνιστικότητας.
Επιπλέον, οι κυβερνήσεις καλούνται να χρηματοδοτήσουν την άμυνα, τη δημογραφική γήρανση και τον τεχνολογικό εκσυγχρονισμό, διατηρώντας την κοινωνική προστασία. Αν καταφύγουν σε γενικευμένες περικοπές, κινδυνεύουν να αποδυναμώσουν τη ζήτηση και την κοινωνική συναίνεση. Αν αυξήσουν ανεξέλεγκτα τον δανεισμό, επιβαρύνουν τη μελλοντική τους αντοχή. Η εικόνα γίνεται σαφέστερη αν δούμε πώς εκδηλώνονται αυτές οι πιέσεις στις τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης. Σύμφωνα με τη γαλλική στατιστική υπηρεσία INSEE, το δημόσιο χρέος της έφθασε στο 119% του ΑΕΠ το δεύτερο τρίμηνο του 2026, ενώ το δημοσιονομικό έλλειμμα του 2025 ήταν 5,1%. Η πολιτική αβεβαιότητα πριν από τις προεδρικές εκλογές του 2027 δυσκολεύει τις αποφάσεις για την αποκατάσταση της δημοσιονομικής ισορροπίας. Στις 5
Αν στη Γαλλία η πίεση εκδηλώνεται κυρίως στα δημόσια οικονομικά και στις αγορές, στη Γερμανία το κεντρικό πρόβλημα είναι η δυσκολία ανάκτησης του ρόλου της ως ισχυρής κινητήριας δύναμης της ευρωπαϊκής οικονομίας. Μετά από δύο χρόνια ύφεσης, η ανάπτυξη του 2025 περιορίστηκε στο 0,2%. Το Reuters ανέφερε στις 2 Οκτωβρίου 2026 ότι η γερμανική κυβέρνηση επρόκειτο να
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αυξήσει την πρόβλεψη ανάπτυξης από 0,5% σε 1,3% για το 2026 και από 0,9% σε 1,1% για το 2027. Η προοπτική αυτής της αναθεώρησης προσφέρει κάποια ελπίδα, αλλά δεν εξαλείφει τις παραγωγικές και πολιτικές δυσκολίες. Η άνοδος της AfD στις περιφερειακές εκλογές του Σεπτεμβρίου δείχνει το βάθος της δυσαρέσκειας. Όσο αποδυναμώνεται η εμπιστοσύνη στο εσωτερικό της Γερμανίας, δυσκολεύεται και η διαμόρφωση σταθερής ευρωπαϊκής κατεύθυνσης. Στην Ιταλία, η πίεση συνδυάζει δημόσιο χρέος 138,9% του ΑΕΠ το πρώτο τρίμηνο του 2026 με μακροχρόνιες αδυναμίες παραγωγικότητας. Η δημογραφική γήρανση αυξάνει τις ανάγκες για συντάξεις και υγεία, ενώ το γεγονός της σταδιακής μείωσης του ενεργού πληθυσμού περιορίζει περιορίζει τις δυνατότητες αύξησης της παραγωγής. Η κυβερνητική σταθερότητα προσφέρει περιθώρια δράσης, αλλά το υψηλό χρέος, σε συνδυασμό με την υποχώρηση της βιομηχανικής παραγωγής και τον πληθωρισμό στο 4,2%, περιορίζει την αντοχή σε νέους κραδασμούς. Η Ισπανία φωτίζει μια διαφορετική πλευρά του ευρωπαϊκού προβλήματος: την απόσταση ανάμεσα στη θετική οικονομική επίδοση και στην καθημερινή εμπειρία των πολιτών. Η Επιτροπή προέβλεπε τον Μάιο ανάπτυξη 2,4% για το 2026, αλλά η καλύτερη οικονομική επίδοση δεν εξασφάλισε πολιτική ηρεμία.
Σελίδα 20
θεσμών. Μια νέα κρίση θα έβρισκε σημαντικό μέρος της κοινωνίας ήδη κουρασμένο και δύσπιστο. Σε αυτές τις συνθήκες, η στρατιωτική διάσταση αποκτά ιδιαίτερο βάρος. Ο πόλεμος στην Ουκρανία διατηρεί τον κίνδυνο κλιμάκωσης, ενώ οι αυξημένες αμυντικές ανάγκες διεκδικούν πόρους από πιεσμένους προϋπολογισμούς. Η δέσμευση του ΝΑΤΟ για δαπάνες 5% του ΑΕΠ έως το 2035 περιλαμβάνει τουλάχιστον 3,5% για βασικές αμυντικές ανάγκες και έως 1,5% για δαπάνες ασφάλειας και ανθεκτικότητας. Η δέσμευση αυτή εντείνει την ανάγκη μακροχρόνιου σχεδιασμού. Η αποτροπή, όμως, απαιτεί παραγωγή πυρομαχικών, συντήρηση εξοπλισμού, ασφαλή ανεφοδιασμό και δυνατότητα κοινών αποφάσεων. Μια πολιτικά διχασμένη και οικονομικά εξασθενημένη Ευρώπη δυσκολεύεται να ανταποκριθεί.
Ο
κίνδυνος περιλαμβάνει επίσης κυβερνοεπιθέσεις και διακοπές ενεργειακών, τηλεπικοινωνιακών και μεταφορικών δικτύων, που μπορούν να πλήξουν την οικονομία χωρίς γενικευμένο πόλεμο.
Απαιτείται επομένως προετοιμασία σε κάθε επίπεδο. Πολιτικά, συνεννόηση και συνέχεια της κρατικής λειτουργίας. Κοινωνικά, προστασία βασικών υπηρεσιών και ευάλωτων εισοδημάτων. Στρατιωτικά, αξιόπιστη αποτροπή και λειτουργικά σχέδια πολιτικής προστασίας. Προπαντός οικονομικά, χρειάζεται να ενισχυθούν οι αντοχές πριν περιοριστούν οι επιλογές.
Η
στεγαστική κρίση και η αδυναμία εξασφάλισης κοινοβουλευτικής στήριξης για την αντιμετώπισή της οδήγησαν τον Πέδρο Σάντσεθ στην ανακοίνωση πρόωρων εκλογών. Το μήνυμα υπερβαίνει την Ισπανία. Η αύξηση του ΑΕΠ χάνει την πολιτική της σημασία όταν οι πολίτες δυσκολεύονται να εξασφαλίσουν κατοικία και αξιοπρεπή καθημερινότητα. Οι διαφορετικές πιέσεις στις τέσσερις οικονομίες συγκλίνουν σε ένα δυσμενές ευρωπαϊκό περιβάλλον. Η εαρινή πρόβλεψη της Επιτροπής προέβλεπε για την ευρωζώνη ανάπτυξη μόλις 0,9% και πληθωρισμό 3% το 2026. Ο συνδυασμός χαμηλής ανάπτυξης και επίμονης ακρίβειας συμπιέζει τα πραγματικά εισοδήματα, δυσκολεύει τις επενδύσεις και αυξάνει τις απαιτήσεις από τους κρατικούς προϋπολογισμούς. Τα περιθώρια για εύκολες λύσεις στενεύουν. Η κοινωνική αντοχή έχει ήδη δοκιμαστεί. Σύμφωνα με τη Eurostat, 92,7 εκατομμύρια άνθρωποι στην ΕΕ βρίσκονταν το 2025 σε κίνδυνο φτώχειας ή κοινωνικού αποκλεισμού. Όταν η εργασία δεν εξασφαλίζει προοπτική βελτίωσης και η μεσαία τάξη αισθάνεται ότι υποχωρεί, η οικονομική ανασφάλεια μετατρέπεται σε αμφισβήτηση των
Πρώτον, η διασφάλιση της χρηματοδοτικής συνέχειας κράτους και οικονομίας, με επαρκή διαθέσιμα, προγραμματισμό των δανειακών αναγκών και σχέδια διατήρησης της χρηματοδότησης βιώσιμων επιχειρήσεων. Δεύτερον, η ασφάλεια της παραγωγής και του εφοδιασμού, με εναλλακτικές ενεργειακές πηγές, προστασία κρίσιμων υποδομών και αποθέματα βασικών αγαθών. Ας πάρουμε εγκαίρως τα μέτρα μας με την ευχή να μη χρειαστούν στην πράξη.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 21
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 22
ΜΙΛΕΝΑ ΑΠΟΣΤΟΛΑΚΗ
Τ
ον κίνδυνο δημιουργίας πολιτών δύο ταχυτήτων λόγω της δραστικής συρρίκνωσης του τραπεζικού δικτύου, ιδιαίτερα στην περιφέρεια, αναδεικνύει η βουλευτής του ΠΑΣΟΚ, Μιλένα Αποστολάκη
με Επίκαιρη Ερώτησή της προς τον Υπουργό Εθνικής Οικονομίας και Οικονομικών Κυριάκο Πιερρακάκη. Το ρεπορτάζ του capital.gr αναφέρει: Όπως επισημαίνει, σύμφωνα με στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας,
Τ
α τραπεζικά καταστήματα στην Ελλάδα μειώθηκαν από 4.097 το 2008 σε μόλις 1.352 το 2025, δηλαδή κατά 67%, έναντι 45,9% στην Ευρωζώνη…..
σημειώνοντας ότι οι τέσσερις συστημικές τράπεζες κατέγραψαν το 2025 καθαρά κέρδη 4,65 δισ. ευρώ και διανομές προς τους μετόχους ύψους 2,83 δισ. ευρώ. Παραθέτει δε νεότερα στοιχεία γεωχωρικής ανάλυσης, τα οποία καταδεικνύουν ότι πάνω από 2,5 εκατομμύρια πολίτες απέχουν περισσότερα από 5 χιλιόμετρα από το πλησιέστερο τραπεζικό κατάστημα ενώ 67 δήμοι, με σχεδόν μισό εκατ. κατοίκους, δεν διαθέτουν κανένα τραπεζικό κατάστημα. Σε ό,τι αφορά τα ΑΤΜ,
περισσότεροι από 1,3 εκατομμύρια πολίτες απέχουν πάνω από 5 χιλιόμετρα από το πλησιέστερο ΑΤΜ, με το 96,1% να κατοικεί εκτός Αττικής και Θεσσαλονίκης, όπου περισσότεροι από ένας στους πέντε κατοίκους βρίσκονται σε απόσταση άνω των 5 χιλιομέτρων από ΑΤΜ. «Το ΑΤΜ δεν υποκαθιστά ένα τραπεζικό κατάστημα. Όμως η πρόσβαση έστω σε ΑΤΜ αποτελεί την ελάχιστη προϋπόθεση για πρόσβαση στα μετρητά. Δεν είναι αποδεκτό, επομένως, η ψηφιοποίηση του τραπεζικού συστήματος, η οποία παραλλήλως μειώνει ουσιωδώς τα λειτουργικά έξοδα των τραπεζών να μετατρέπεται σε άλλοθι για την εγκατάλειψη ολόκληρων περιοχών», υπογραμμίζει η βουλευτής του ΠΑΣΟΚ. Με την Επίκαιρη Ερώτηση ζητά από την Κυβέρνηση δεσμευτικά κριτήρια ελάχιστης γεωγραφικής κάλυψης, με βάση την πραγματική οδική απόσταση και τον χρόνο μετάβασης, καθώς και προηγούμενη αξιολόγηση των κοινωνικών και γεωγραφικών επιπτώσεων πριν από το κλείσιμο καταστήματος ή την κατάργηση ΑΤΜ. Παράλληλα, ζητά τη λήψη συγκεκριμένων μέτρων για τις περιοχές που αντιμετωπίζουν τραπεζικό αποκλεισμό, ώστε η υψηλή κερδοφορία των συστημικών τραπεζών να συνοδεύεται από συγκεκριμένες υποχρεώσεις φυσικής παρουσίας, εξυπηρέτησης και καθολικής πρόσβασης των πολιτών σε βασικές τραπεζικές υπηρεσίες και μετρητά.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 23
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 24
του Άγη Βερούτη
Αρθρογράφου στο capital.gr:
σπιτιών η σύγκλιση με την Ευρώπη προχώρησε θαυμάσια. Οι μισθοί θα ακολουθήσουν όποτε μπορέσουν. Το βασικό πρόβλημα είναι ότι η προσφορά υπολείπεται της ζήτησης κατά πολύ.
Γ
ια να αγοράσει κανείς ένα νεόδμητο διαμέρισμα 70 τετραγωνικών στην Αθήνα χρειάζεται δεκαέξι χρόνια μικτών μισθών! Αν στο μεταξύ αποφασίσει να τρώει, να ντύνεται και να πληρώνει φόρους και λογαριασμούς, θα χρειαστεί αρκετά περισσότερα χρόνια. Μπορεί βέβαια και να κάνει υπομονή στο παιδικό του δωμάτιο. Εκεί θα βλέπει ίσως τις αφίσες από τότε που ήταν στο λύκειο, έστω κι αν τώρα πλησιάζει τα σαράντα. Σύμφωνα με το ρεπορτάζ του Νίκου Ρουσάνογλου στο Capital.gr, η μέση τιμή νεόδμητης κατοικίας στην Αθήνα φτάνει τα 4.360 ευρώ το τετραγωνικό. Τα στοιχεία της Deloitte τοποθετούν την πόλη στην τρίτη ακριβότερη θέση στην Ευρώπη σε σχέση με τα εισοδήματα των κατοίκων της. Έχουμε κάθε λόγο να είμαστε υπερήφανοι. Στις τιμές των
Ένα διαμέρισμα με μπλεγμένους τίτλους μπορεί να υπάρχει στο Ε9, όμως ο νέος που ψάχνει στέγη δεν μπορεί να το αγοράσει. Ούτε τον βοηθά ιδιαίτερα ένα εγκαταλελειμμένο σπίτι που χρειάζεται περισσότερα χρήματα για επισκευές απ’
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
έπρεπε να είναι κεντρική προτεραιότητα της στεγαστικής πολιτικής, ώστε η ενίσχυση της ζήτησης να συνοδεύεται από περισσότερα διαθέσιμα σπίτια.
όσα έχει στην άκρη. Τα ακίνητα υπάρχουν, αλλά πολλά μένουν εκτός αγοράς, ενώ για όσα διατίθενται σχηματίζεται ουρά. Όταν το νεόδμητο είναι απλησίαστο, περισσότεροι αγοραστές στρέφονται στις παλαιότερες κατοικίες. Στην ίδια αγορά κατευθύνεται και η επιδοτούμενη ζήτηση των «Σπίτι μου 1 και 2». Μέσα σ’ αυτή την έλλειψη, η κυβέρνηση έδωσε φθηνότερα δάνεια σε περισσότερους υποψήφιους αγοραστές. Όσοι αγόρασαν με δόση που αντέχουν προφανώς βοηθήθηκαν. Μπορεί επίσης κάποιοι ιδιοκτήτες να παρακινήθηκαν να πουλήσουν κλειστά διαμερίσματα. Το φθηνότερο δάνειο όμως δεν ξεμπλοκάρει το σπίτι με την εκκρεμή κληρονομιά.
Ό
ταν περισσότεροι αγοραστές διεκδικούν τα ίδια λίγα σπίτια, ο πωλητής αποκτά περιθώριο να ανεβάσει την τιμή.
Ο δικαιούχος γλιτώνει τόκους, κινδυνεύει όμως να επιστρέψει μέρος του οφέλους στον πωλητή μέσα από το ακριβότερο συμβόλαιο. Ο διπλανός που έμεινε εκτός προγράμματος βρίσκει μπροστά του τις ίδιες αυξημένες απαιτήσεις, χωρίς τη βοήθεια. Ωραιότατη κοινωνική πολιτική: βοηθάμε τον αγοραστή αρκετά ώστε να μπορεί να πληρώσει καλύτερα τον ιδιοκτήτη. Στο μεταξύ, σπίτια που νοικιάζονταν σε μόνιμους κατοίκους περνούν στη βραχυχρόνια μίσθωση μέσω Airbnb. Στις τουριστικές γειτονιές, ο δάσκαλος ή ο νοσηλευτής ανταγωνίζεται με τον μισθό του όσα διαθέτει για διακοπές ένας επισκέπτης από το εξωτερικό. Ο ιδιοκτήτης συγκρίνει τα έσοδα. Κι αν θέλουμε να προτιμήσει τη μακροχρόνια μίσθωση, πρέπει να μπορεί να εισπράττει το ενοίκιό του και να βρίσκει το δίκιο του εγκαίρως αν του καταστρέψουν το σπίτι. Η κυβέρνηση έχει την ευθύνη για τους φόρους και τη λειτουργία της δικαιοσύνης που επηρεάζουν αυτή την επιλογή. Την αγανάκτησή της για τα Airbnb μπορεί να την εκφράζει δωρεάν. Τον λογαριασμό της έλλειψης κατοικιών τον πληρώνουν οι ενοικιαστές.
Η
απελευθέρωση κατοικιών από τα χαρτοφυλάκια των Servicers και τις εκκρεμείς κληρονομιές
Η κυβέρνηση γνώριζε ότι υπήρχε απόθεμα ακινήτων που παρέμενε δεσμευμένο σε διαδικασίες. Τον Μάιο του 2025, στο συνέδριο ακινήτων του Capital.gr και του Forbes Greece, η αρμόδια γενική γραμματέας ανέφερε ότι από 14.000 ακίνητα τραπεζών μόλις 3.000 ήταν έτοιμα να διατεθούν στην αγορά, ενώ στους Servicers η αναλογία ήταν 2.000 στα 6.000. Πρόκειται για στοιχεία εκείνης της περιόδου και για ακίνητα κάθε είδους, όχι μόνο κατοικίες. Πόσες κενές κατοικίες από αυτά τα χαρτοφυλάκια ξεμπλόκαραν έκτοτε; Πόσες πουλήθηκαν ή νοικιάστηκαν και πόσες περιμένουν ακόμη μια καταχώριση ή μια τακτοποίηση; Όσο οι υπηρεσίες και οι διαχειριστές εξηγούν ο ένας στον άλλο ποιος καθυστερεί τι, το ζευγάρι πληρώνει το ενοίκιο κανονικά. Η δική του προθεσμία λήγει κάθε πρώτη του μηνός. Θα είχε ενδιαφέρον να μάθει ποιανού η υπογραφή λείπει και μέχρι πότε δικαιούται να λείπει. Ανάλογη ακινησία συναντάμε στις σχολάζουσες κληρονομιές, όπου ο κληρονόμος παραμένει άγνωστος ή δεν έχει εξακριβωθεί αν αποδέχθηκε. Οι υπηρεσίες οφείλουν να εντοπίσουν τους δικαιούχους και να ξεκαθαρίσουν σε ποιον ανήκει η περιουσία. Στο μεταξύ, το σπίτι φθείρεται και η επισκευή γίνεται ακριβότερη. Το πράγμα περιπλέκεται, όταν ο άνθρωπος που πέθανε άφησε χρέη και οι κληρονόμοι αποποιήθηκαν για να μην τα φορτωθούν. Η αναζήτηση συνεχίζεται στους επόμενους που καλούνται να κληρονομήσουν και το ακίνητο μπορεί να μένει ανεκμετάλλευτο ώσπου να ξεκαθαρίσει ποιος το αναλαμβάνει και πώς θα πληρωθούν οι πιστωτές. Η αποποίηση είναι κατανοητή. Η πολυετής εγκατάλειψη
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
εξυπηρετεί ποιον; Ούτε τους πιστωτές ούτε εκείνον που θα μπορούσε να κατοικήσει εκεί. Αλλού οι κληρονόμοι έχουν αποδεχθεί, αλλά είναι τόσοι που δεν συνεννοούνται. Ο ένας θέλει να πουλήσει, ο άλλος ζητάει περισσότερα, ο τρίτος αρνείται να πληρώσει την επισκευή και κάποιος δεν απαντάει ούτε στο τηλέφωνο. Το σπίτι μένει κλειστό. Τουλάχιστον κανείς δεν έκανε το χατίρι του άλλου. Η εξ αδιαιρέτου ιδιοκτησία, μαζί με τις αργές και δαπανηρές διαδικασίες επίλυσης της διαφωνίας, μπορεί να κρατά μια κατοικία εκτός αγοράς για χρόνια. Ένα ζευγάρι θα μπορούσε να μένει μέσα, αλλά πρώτα πρέπει να τα βρουν τα ξαδέρφια. Και την ίδια ώρα, η οργανωμένη επέκταση των πόλεων σέρνεται επί δεκαετίες. Στο άρθρο «Στεγαστική κρίση, με 40 χρόνια μπλοκαρισμένα σχέδια πόλεων», τον Μάιο του 2025, είχα αναφέρει το Αργοστόλι, όπου η υπόθεση της επέκτασης ξεκινούσε από την εποχή Τρίτση. Σαράντα χρόνια αναμονής. Μια ολόκληρη γενιά πρόλαβε να κάνει παιδιά και να τα δει να ψάχνουν κι αυτά σπίτι. Τα νέα Τοπικά Πολεοδομικά Σχέδια προχωρούν, αλλά η στεγαστική ανάγκη καλύπτεται όταν ο σχεδιασμός καταλήξει σε οικοδομήσιμη γη με δρόμους, δίκτυα και υπηρεσίες. Ως τότε, η έλλειψη οικοδομήσιμων οικοπέδων κρατά ψηλά τις τιμές τους. Και μέσα στην Αθήνα, οι πολυκατοικίες γερνάνε μαζί με τους ιδιοκτήτες τους. Πολυκατοικίες δεκαετιών από την εποχή της αντιπαροχής, ανάμεσά τους κατασκευές που έγιναν με σάλιο και σπάγγο, χωρίς θερμομόνωση και χωρίς ιδιαίτερη αρχιτεκτονική αξία. Κτίρια με φθαρμένες εγκαταστάσεις, υγρασίες και όψεις που μαδάνε, όπου οι πολλοί ιδιοκτήτες δυσκολεύονται να συμφωνήσουν ακόμη και για τις αναγκαίες επισκευές. Κάποιοι αδυνατούν να πληρώσουν, άλλοι αρνούνται να ξοδέψουν. Και περιμένουμε να στεγάσουμε αξιοπρεπώς τη νέα γενιά σε ό,τι απέμεινε από την εξοικονόμηση που έκανε ο εργολάβος πριν από εξήντα χρόνια.
Ό
σα έχουν καταντήσει ετοιμόρροπα χρέπια πρέπει να μπορούν να γκρεμιστούν και να ξαναχτιστούνε, όταν ο τεχνικός έλεγχος δείχνει ότι η αντικατάσταση είναι η σωστή λύση.
Με σύγχρονη αντισεισμική προστασία, μόνωση, προσβασιμότητα και αξιοπρεπείς κοινόχρηστους χώρους. Αυτό χρειάζεται κανόνες που να επιτρέπουν στους συνιδιοκτήτες να προχωρήσουν, με προστασία της περιουσίας τους και πρόβλεψη για όσους κατοικούν εκεί
Σελίδα 26
όσο διαρκούν τα έργα. Αν για να ανανεωθεί ένα κτίριο πρέπει πρώτα να αγαπηθούν όλοι οι ιδιοκτήτες του, θα περιμένουμε πολύ. Ο σοβάς πάντως δεν περιμένει τη γενική συνέλευση για να πέσει. Με κόστος νέας κατασκευής που, σύμφωνα με το ρεπορτάζ, φτάνει τα 2.000 ευρώ το τετραγωνικό πριν από τη γη και το εργολαβικό κέρδος, αξίζει να επισκευάζουμε όσα σπίτια αποκαθίστανται με λογικό κόστος και να αντικαθιστούμε όσα δεν συμφέρει ή δεν είναι ασφαλές να διατηρηθούν. Η ανακατασκευή προσθέτει διαθέσιμη στέγη όταν επαναφέρει εγκαταλελειμμένα διαμερίσματα ή δημιουργεί περισσότερες κατοικίες, όπου το επιτρέπει ο σχεδιασμός. Η αντικατάσταση κατοικημένων διαμερισμάτων με ισάριθμα καινούργια βελτιώνει την ποιότητα, αλλά αφήνει τον αριθμό τους ίδιο.
Χ
ρειαζόμαστε αρκετές διαθέσιμες κατοικίες, ώστε ο ιδιοκτήτης να αντιμετωπίζει ανταγωνισμό και ο ενδιαφερόμενος να μπορεί να αρνηθεί μια παράλογη τιμή.
Αυτό βοηθά και όλους όσους δεν εγκρίθηκαν για κανένα πρόγραμμα. Οι τράπεζες μετράνε τις εγκρίσεις δανείων. Ας μετρήσουμε όμως και πόσα επιπλέον σπίτια έγιναν διαθέσιμα και πόσα από αυτά κατοικήθηκαν. Ως τότε, χρηματοδοτούμε τον ανταγωνισμό των παιδιών μας για τα ίδια λίγα διαμερίσματα, ενώ δίπλα θα παραμένουν άλλες κλειδωμένες. Οι γονείς θα χαίρονται φυσικά που ανέβηκε η αξία του σπιτιού τους. Θα έχουν και τα παιδιά στο σπίτι για χρόνια ώστε να μοιραστούν τη χαρά μαζί τους.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 27
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 28
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Κώστας Διώτης
εκατ. ευρώ ή 2,8% τον μηνιαίο στόχο. Σύμφωνα με τα προσωρινά
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
Σύμφωνα με euro2day.gr
Ο
το
ρεπορτάζ
του
ι εισπράξεις από φόρους ξεπέρασαν τον μηνιαίο στόχο κατά 179 εκατ. ευρώ, ενώ στο εννεάμηνο Ιανουαρίου Σεπτεμβρίου τα φορολογικά έσοδα κινήθηκαν 1,53 δισ. ευρώ πάνω από τις προβλέψεις.
Στα 6,591 δισ. ευρώ διαμορφώθηκαν τα φορολογικά έσοδα του κρατικού προϋπολογισμού τον Σεπτέμβριο του 2026, υπερβαίνοντας κατά 179
στοιχεία εκτέλεσης του προϋπολογισμού, τα καθαρά έσοδα του κράτους ανήλθαν σε 6,483 δισ. ευρώ, παρουσιάζοντας υπέρβαση 194 εκατ. ευρώ έναντι των προβλέψεων. Σε επίπεδο εννεαμήνου, τα φορολογικά έσοδα έφτασαν τα 56,072 δισ. ευρώ. Ωστόσο, στο ποσό αυτό περιλαμβάνονται έκτακτες εισπράξεις, όπως 306 εκατ. ευρώ από τη σύμβαση παραχώρησης της Εγνατίας Οδού και 135 εκατ. ευρώ από τη δεύτερη δόση του τιμήματος για την άδεια λειτουργίας επιχείρησης
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | καζίνο στο Ελληνικό. Εξαιρουμένων αυτών των ποσών, οι φορολογικές εισπράξεις διαμορφώθηκαν στα 55,631 δισ. ευρώ, υπερβαίνοντας τον στόχο κατά 1,532 δισ. ευρώ ή 2,8%. Τα συνολικά καθαρά έσοδα του κρατικού προϋπολογισμού ανήλθαν σε 57,834 δισ. ευρώ από τον Ιανουάριο έως τον Σεπτέμβριο, αυξημένα κατά 2,525 δισ. ευρώ σε σχέση με τον στόχο. Εάν εξαιρεθεί η χρονική μετατόπιση της είσπραξης κονδυλίων από το Ταμείο Ανάκαμψης και Ανθεκτικότητας, η υπέρβαση διαμορφώνεται στα 2,899 δισ. ευρώ. Παράλληλα, τα έσοδα του Προγράμματος Δημοσίων Επενδύσεων έφτασαν τα 3,518 δισ. ευρώ, ξεπερνώντας τον στόχο κατά 278 εκατ. ευρώ. Το πρωτογενές πλεόνασμα του κρατικού προϋπολογισμού διαμορφώθηκε σε
7,589 δισ. ευρώ στο εννεάμηνο, έναντι στόχου 5,129 δισ. ευρώ. Το αντίστοιχο μέγεθος για την ίδια περίοδο του 2025 ήταν 9,449 δισ. ευρώ. Η σύγκριση δείχνει ότι το πρωτογενές πλεόνασμα παραμένει υψηλότερο από τον φετινό στόχο, αλλά χαμηλότερο από το επίπεδο που είχε καταγραφεί έναν χρόνο νωρίτερα. Σημαντική αύξηση εμφανίζουν και οι κρατικές δαπάνες. Από τον Ιανουάριο έως τον Σεπτέμβριο ανήλθαν σε 57,672 δισ. ευρώ, αυξημένες κατά 465 εκατ. ευρώ έναντι του στόχου και κατά 5,412 δισ. ευρώ σε σύγκριση με την αντίστοιχη περίοδο του 2025. Η εξέλιξη αποδίδεται κυρίως στην επιτάχυνση των πληρωμών που συνδέονται με το Ταμείο Ανάκαμψης και Ανθεκτικότητας, ενώ οι πληρωμές του Τακτικού
Σελίδα 29
Προϋπολογισμού ήταν μειωμένες κατά 1,105 δισ. ευρώ έναντι των προβλέψεων. Στις σημαντικότερες κρατικές χρηματοδοτήσεις περιλαμβάνονται επιχορηγήσεις 1,544 δισ. ευρώ προς τον ΕΟΠΥΥ και 1,994 δισ. ευρώ προς τον ΟΠΕΚΑ. Επιπλέον, διατέθηκαν 917 εκατ. ευρώ στην Εθνική Κεντρική Αρχή Προμηθειών Υγείας για φάρμακα και υπηρεσίες υγείας, καθώς και 1,022 δισ. ευρώ προς νοσοκομεία και δομές Πρωτοβάθμιας Φροντίδας Υγείας. Οι επιχορηγήσεις προς συγκοινωνιακούς φορείς ανήλθαν σε 327 εκατ. ευρώ, ενώ καταγράφηκαν επίσης 131 εκατ. ευρώ για το Fuel Pass, 136 εκατ. ευρώ για την επιδότηση του πετρελαίου κίνησης και 232 εκατ. ευρώ για έκτακτη οικονομική ενίσχυση οικογενειών με παιδιά.
το σχέδιο ρύθμισης που επιλέγουν για το υπόλοιπο οφειλής που τους απομένει, μειώνοντας αντίστοιχα τη μηνιαία επιβάρυνση. Πάντως,
Ό
σοι επιλέξουν να υπαχθούν από τώρα στη ρύθμιση των 72 δόσεων (με προοπτική μετάβασης στις 120 από Νοέμβριο) προλαμβάνουν κατασχέσεις που τυχόν δρομολογούνται σε βάρος τους Όπως αναφέρει το bankingnews.gr η μετάβαση από τις 72 στις 120 δόσεις δεν θα γίνει αυτόματα. Αντίστροφα μετρά ο χρόνος για την κατάθεση στη Βουλή της ρύθμισης για τις 120 δόσεις με ελάχιστο ποσό καταβολής τα 30 ευρώ, αλλά και την αποπληρωμή σε 10 έτη από 6 παλαιών χρεών προς εφορία και ασφαλιστικά ταμεία. Τη διάταξη που θα αυξάνει από 72 σε έως 120 τις δόσεις της έκτακτης ρύθμισης οφειλών προς ΑΑΔΕ και ΕΦΚΑ/ΚΕΑΟ αναμένεται να καταθέσει στη Βουλή μέσα στον Οκτώβριο ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης. Παράλληλα, επεκτείνεται έως τα μέσα του 2027 και η διορία για αιτήσεις ένταξης, η οποία κανονικά θα έκλεινε τον Δεκέμβριο. Σε κάθε περίπτωση, στόχος είναι η ψήφιση της διάταξης να ολοκληρωθεί στο πρώτο δεκαήμερο του Νοεμβρίου ώστε η νέα ρύθμιση να ανοίξει στα μέσα του μήνα και να υπαχθούν όσοι έχουν ήδη ενταχθεί -ή θα ενταχθούν μέσα στον Οκτώβριο- στις 72 δόσεις. Για αυτούς η δόση θα υπολογίζεται εκ νέου με βάση
, ενώ σταματούν άμεσα και όσες τυχόν έχουν ήδη ξεκινήσει, «ξεπαγώνοντας» τραπεζικούς λογαριασμούς, αναστέλλοντας πλειστηριασμούς ή άλλα αναγκαστικά μέτρα είσπραξης και ανακτώντας τον έλεγχο στη
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | μισθοδοσία και στην περιουσία τους. Με 120 δόσεις και με έως και 40% χαμηλότερη μηνιαία καταβολή σε σχέση με την υφιστάμενη έκτακτη ρύθμιση των 72 δόσεων, περισσότεροι οφειλέτες θα μπορούν με μεγαλύτερη ασφάλεια να εξυπηρετούν τις παλαιές και νέες οφειλές τους, με αισθητά μικρότερο ποσό δόσης που θα ξεκινά από 30 ευρώ το μήνα. Πρόκειται για αλλαγή που δίνει στους οφειλέτες επιπλέον 4 χρόνια αποπληρωμής, αφού από 6 έτη η διάρκεια της ρύθμισης ανεβαίνει έως τη 10ετία. Για τους οφειλέτες η μηνιαία καταβολή μπορεί να μειωθεί σχεδόν κατά 40% σε σχέση με το υφιστάμενο σχέδιο ρύθμισης των 72 δόσεων, διευκολύνοντάς τους έτσι να τηρήσουν με συνέπεια μέχρι το τέλος το πρόγραμμα πληρωμών που θα επιλέξουν. Ενδεικτικά, για χρέος 3.600 ευρώ, η επιμήκυνση από 72 σε 120 δόσεις μπορεί να μειώσει τη μηνιαία επιβάρυνση από 50 σε 30 ευρώ. Το ποσό αυτό βαρύνεται με επιτόκιο 5,84%, ίδιο με αυτό που ισχύει και στην πάγια ρύθμιση των 24 δόσεων. Ποιοι μπορούν να ρυθμίσουν: Το νέο πλαίσιο στοχεύει να καλύψει παλαιές ληξιπρόθεσμες οφειλές που βεβαιώθηκαν έως τις 31 Δεκεμβρίου 2024, διευρύνοντας κατά ένα έτος το όριο της υφιστάμενης ρύθμισης των 72 δόσεων, η οποία κάλυπτε χρέη έως το τέλος του 2023. Πρακτικά δεν θα εντάσσονται οι νέες οφειλές που δημιουργήθηκαν πέρυσι ή και φέτος. Αυτές θα πρέπει να ενταχθούν στην πάγια ρύθμιση της ΑΑΔΕ, για τις τρέχουσες φορολογικές οφειλές. Η μετάβαση από τις 72 στις 120 δόσεις δεν θα γίνει αυτόματα. Όσοι εντάχθηκαν ήδη και έχουν ενεργή ρύθμιση 72 δόσεων, θα πρέπει να υποβάλουν νέα ηλεκτρονική αίτηση στην πλατφόρμα της ΑΑΔΕ, όταν ανοίξει η νέα εφαρμογή, ώστε το ανεξόφλητο υπόλοιπό τους να επανυπολογιστεί σε έως 120 μηνιαίες καταβολές. Δεν προβλέπεται δηλαδή να «σπάσει» αυτόματα το ανεξόφλητο υπόλοιπο σε 120 δόσεις, ούτε να αλλάξει η δόση χωρίς ενέργεια του φορολογουμένου.
Η διαδικασία αναμένεται είναι ως εξής: -Ο οφειλέτης θα συνδέεται στο myAADE με τους προσωπικούς κωδικούς TAXISnet. -Θα επιλέγει την εφαρμογή της νέας έκτακτης ρύθμισης των 120 δόσεων, η οποία θα εμφανιστεί στην ενότητα ρυθμίσεων οφειλών τον Νοέμβριο, μετά την ψήφιση του νόμου. -Η εφαρμογή θα εμφανίζει τις επιλέξιμες οφειλές ή, για όσους είναι ήδη στις 72 δόσεις, το υπόλοιπο της ενεργής ρύθμισης που μπορεί να μεταφερθεί στο νέο σχήμα. -Ο φορολογούμενος θα επιλέγει τον αριθμό των δόσεων, έως το ανώτατο όριο των 120. Στην οθόνη του υπολογιστή του θα βλέπει πριν από την οριστική υποβολή, τη νέα μηνιαία δόση, το δοσολόγιο και το συνολικό ποσό αποπληρωμής που θα προκύψουν με βάση την επιλογή Με την οριστική υποβολή θα δημιουργείται η νέα ρύθμιση. Η παλιά ρύθμιση των 72 δόσεων, ως προς το ποσό που μεταφέρεται, θα αντικαθίσταται από τη νέα ρύθμιση των 120 δόσεων. Πάντως, η υπαγωγή στη ρύθμιση και τα ευεργετήματα για τον οφειλέτη δεν θα ενεργοποιούνται αυτομάτως με την ολοκλήρωση υποβολής της αίτησης, αλλά θα απαιτείται πληρωμή της πρώτης δόσης μέσα σε 3 εργάσιμες ημέρες από την αίτηση. Δυνατότητα μετάβασης θα ισχύσει μόνο για τις οφειλές που έχουν ρυθμιστεί με τις 72 δόσεις. Αποκλείονται από τη ρύθμιση ποσά οφειλών που όσοι βρίσκονταν σε άλλες ενεργές ρυθμίσεις κατά την ημερομηνία ανακοίνωσης του μέτρου (30 Σεπτεμβρίου 2026). Τα βήματα του οφειλέτη: Στη νέα εφαρμογή των 120 δόσεων που θα ανοίξει στο myAADE και στο ΚΕΑΟ, ο
Σελίδα 30
φορολογούμενος δεν βλέπει απλώς το ποσό της οφειλής ή της δόσης του, θα ενημερώνεται και θα επιλέγει για τα εξής: -Επιλέξιμες οφειλές: ποιες από τις βεβαιωμένες και ληξιπρόθεσμες οφειλές που έχει, μπορεί να εντάξει Αριθμός δόσεων: πόσες δόσεις επιλέγει, έως το ανώτατο όριο που επιτρέπει η ρύθμιση (120 δόσεις με ελάχιστη 30 ευρώ το μήνα) -Ποσό πρώτης και επόμενων δόσεων: θα βλέπει σε τι δόση οδηγεί κάθε επιλογή διάρκειας αποπληρωμής, με την αντίστοιχη επιβάρυνση τόκων, για να κρίνει αν η τελικά μηνιαία επιβάρυνση θα είναι πραγματικά βιώσιμη Το δοσολόγιο που θα εμφανίζει η εφαρμογή πριν από την τελική επιβεβαίωση, είναι το κρίσιμο σημείο, αφού πρέπει να συγκρίνει την ελάφρυνση στη μηνιαία δόση με τη μεγαλύτερη διάρκεια και το πρόσθετο επιτοκιακό κόστος.
Ο
ι 120 δόσεις εξυπηρετούν κυρίως εκείνους για τους οποίους η ρύθμιση των 72 δόσεων είναι ασφυκτική και δημιουργεί κίνδυνο απώλειας της ρύθμισης.
Σε περίπτωση που κάποιος μπορεί να αντέξει μεγαλύτερη μηνιαία καταβολή, οι λιγότερες δόσεις μειώνουν το συνολικό κόστος τόκων. Όσοι έχουν ήδη ρυθμίσει με 72 δόσεις δεν χρειάζεται να βιαστούν πριν δουν το νέο δοσολόγιο. Μέσω της εφαρμογής θα μπορέσουν να συγκρίνουν: πόση είναι η σημερινή μηνιαία δόση, πώς θα διαμορφωθεί αν ενταχθεί στη νέα ρύθμιση των 120 δόσεων, το πόσο επιπλέον τόκο θα καταβάλουν έως την τελική εξόφληση. Η πρώτη δόση: Πάντως, η νέα ρύθμιση ενεργοποιείται μόνο με την εμπρόθεσμη πληρωμή της πρώτης δόσης. Εάν η πρώτη δόση δεν πληρωθεί έγκαιρα, η αίτηση δεν θα οδηγεί σε ενεργή ρύθμιση. Επομένως, ο ενδιαφερόμενος πρέπει όχι μόνο να υποβάλει την αίτηση, αλλά να έχει και διαθέσιμα χρήματα για να εξοφλήσει αμέσως την πρώτη δόση. Για παράδειγμα, σε οφειλή 40.000 ευρώ: – με ρύθμιση σε 6 χρόνια (72 δόσεις) η πρώτη και κάθε επόμενη μηνιαία δόση θα είναι 653 ευρώ, ενώ οι τόκοι ανέρχονται 7.026 ευρώ ως το 2032. – με ρύθμιση σε 5 χρόνια (60 δόσεις) η δόση βγαίνει 764 ευρώ και οι τόκοι 5.820 ευρώ ως το 2031. – με ρύθμιση σε 10 χρόνια (120 δόσεις) η μηνιαία καταβολή μειώνεται στα 434 ευρώ, αλλά ο συνολικός τόκος θα φτάνει στα 12.045 ευρώ έως το 2036. Η χαμηλότερη δόση δίνει έτσι σημαντική ανάσα κάθε μήνα στον οφειλέτη (και πολλαπλάσια κάθε χρόνο) αλλά μέχρι να τελειώσει η ρύθμιση ο οφειλέτης θα έχει πληρώσει συνολικά 52.045 ευρώ, για αρχικό χρέος 40.000 ευρώ. Σημειώνεται πως η όποια επιλογή κάνει, δεν απαλλάσσει τον οφειλέτη από τις τρέχουσες ή μελλοντικές οφειλές. Χρέη που δημιουργήθηκαν ή θα δημιουργούνται από το 2025 και στα επόμενα 10 χρόνια θα πρέπει να εξοφληθούν ή να υπαχθούν χωριστά στην πάγια ρύθμιση με 24 δόσεις.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Το topontiki.gr έχει το ρεπορτάζ: Έναν κοινό ψηφιακό «λογαριασμό» με όλες τις οφειλές τους προς την Εφορία και τον ΕΦΚΑ θα αποκτήσουν οι πολίτες, καθώς το Δημόσιο προχωρά στη συγκέντρωση των οικονομικών υποχρεώσεων σε μία ηλεκτρονική πλατφόρμα.
Φ
όροι, ασφαλιστικές εισφορές και βεβαιωμένα χρέη θα εμφανίζονται στην ίδια οθόνη, επιτρέποντας στους οφειλέτες να γνωρίζουν ανά πάσα στιγμή τι χρωστούν και σε ποια υπηρεσία.
Η αλλαγή δεν αφορά κάποια νέα ρύθμιση χρεών ούτε συνοδεύεται από διαγραφή προσαυξήσεων ή ευνοϊκότερους όρους εξόφλησης. Αντίθετα, δημιουργείται ένας κεντρικός μηχανισμός ενημέρωσης, μέσω του οποίου οι πολίτες θα έχουν συγκεντρωμένη εικόνα των οικονομικών τους εκκρεμοτήτων. Η Ενιαία Ψηφιακή Πύλη Πληρωμών, η οποία προβλέπεται από το θεσμικό πλαίσιο, φιλοδοξεί να βάλει τέλος στην αναζήτηση χρεών μέσα από διαφορετικές εφαρμογές. Παράλληλα, όμως, ενισχύει τη δυνατότητα του Δημοσίου να παρακολουθεί ηλεκτρονικά την κατάσταση των βεβαιωμένων οφειλών. Σήμερα, ένας ελεύθερος επαγγελματίας μπορεί να έχει ανεξόφλητο φόρο εισοδήματος, οφειλές ΦΠΑ και απλήρωτες ασφαλιστικές εισφορές. Για να αποκτήσει συνολική εικόνα, χρειάζεται να αναζητήσει τις αντίστοιχες πληροφορίες στις εφαρμογές της ΑΑΔΕ και του ΕΦΚΑ. Με τη νέα Πύλη, οι πληροφορίες θα συγκεντρώνονται σε ένα κοινό περιβάλλον, στο οποίο ο πολίτης θα εισέρχεται χρησιμοποιώντας τους προσωπικούς κωδικούς Taxisnet. Εάν, για παράδειγμα, κάποιος χρωστά 2.000 ευρώ στην Εφορία και 3.000 ευρώ στον ΕΦΚΑ, θα μπορεί να βλέπει και τις δύο υποχρεώσεις από ένα σημείο. Αυτό δεν σημαίνει ότι τα 5.000 ευρώ θα μετατρέπονται σε μία ενιαία οφειλή. Κάθε υπηρεσία θα εξακολουθεί να διαχειρίζεται και να εισπράττει τα ποσά που
Σελίδα 31
της αναλογούν. Η συγκέντρωση των στοιχείων θα έχει κυρίως ενημερωτικό χαρακτήρα, χωρίς να αλλάζει το ισχύον πλαίσιο είσπραξης. Ιδιαίτερο ενδιαφέρον παρουσιάζει η δυνατότητα αποστολής ηλεκτρονικών ειδοποιήσεων για νέες οφειλές και διοικητικές πράξεις. Η Πύλη θα μπορεί να ενημερώνει τον πολίτη όταν βεβαιώνεται νέα οικονομική υποχρέωση, αξιοποιώντας τα στοιχεία επικοινωνίας που είναι καταχωρισμένα στο Εθνικό Μητρώο Επικοινωνίας. Έτσι, οι οφειλέτες θα έχουν τη δυνατότητα να πληροφορούνται ηλεκτρονικά για νέες εκκρεμότητες, χωρίς να χρειάζεται να πραγματοποιούν διαρκώς ελέγχους σε διαφορετικά συστήματα. Παράλληλα, προβλέπεται η ηλεκτρονική διακίνηση πράξεων προσδιορισμού και βεβαίωσης οφειλών. Η αποτελεσματικότητα του συστήματος θα εξαρτηθεί, ωστόσο, από την έγκαιρη ενημέρωση των στοιχείων και από το κατά πόσο οι ειδοποιήσεις θα φτάνουν πράγματι στους ενδιαφερομένους. Οι πολίτες θα πρέπει να εξακολουθούν να παρακολουθούν τις προθεσμίες των υποχρεώσεών τους, καθώς η λειτουργία της Πύλης δεν καταργεί τις προβλεπόμενες συνέπειες για εκπρόθεσμες πληρωμές.
Παρά το όνομά της, η Ενιαία Ψηφιακή Πύλη Πληρωμών δεν δημιουργεί έναν νέο φορέα είσπραξης. Οι οφειλές προς την Εφορία θα συνεχίσουν να εξοφλούνται μέσω των υφιστάμενων διαδικασιών της ΑΑΔΕ, ενώ οι ασφαλιστικές εισφορές θα καταβάλλονται με τους μηχανισμούς του ΕΦΚΑ. Για την ταυτοποίηση των συναλλαγών προβλέπεται η χρήση μοναδικού κωδικού πληρωμής RF, ο οποίος θα δημιουργείται εφόσον δεν υπάρχει ήδη αντίστοιχος κωδικός. Με την ολοκλήρωση της εξόφλησης θα μπορεί να εκδίδεται ψηφιακή βεβαίωση, ενώ ο αρμόδιος φορέας θα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ενημερώνεται ηλεκτρονικά. Στόχος είναι να περιοριστούν οι περιπτώσεις κατά τις οποίες μια πληρωμή έχει πραγματοποιηθεί, αλλά δεν έχει αποτυπωθεί εγκαίρως στο πληροφοριακό σύστημα της υπηρεσίας. Περισσότερη ευκολία, αλλά καμία ελάφρυνση: Η νέα πλατφόρμα μπορεί να περιορίσει τη γραφειοκρατία και να διευκολύνει την παρακολούθηση των οικονομικών υποχρεώσεων. Δεν προσφέρει, ωστόσο, κάποια πρόσθετη δυνατότητα
αποπληρωμής για όσους αδυνατούν να ανταποκριθούν στα χρέη τους. Δεν προβλέπεται κοινή ρύθμιση για οφειλές προς Εφορία και ΕΦΚΑ, ούτε αυτόματος συμψηφισμός μεταξύ διαφορετικών φορέων. Η διάκριση έχει σημασία σε μια περίοδο κατά την οποία εκατομμύρια φορολογούμενοι και ασφαλισμένοι βρίσκονται αντιμέτωποι με αυξημένες υποχρεώσεις και πιέσεις στο διαθέσιμο εισόδημά τους. Το Δημόσιο θα αποκτήσει έναν πιο
Σελίδα 32
οργανωμένο μηχανισμό ψηφιακής παρακολούθησης, ενώ οι πολίτες ένα ευκολότερο εργαλείο ενημέρωσης. Το κρίσιμο ερώτημα, βεβαίως, παραμένει διαφορετικό: η δυνατότητα να βλέπει κάποιος συγκεντρωμένα όλα όσα χρωστά δεν σημαίνει ότι διαθέτει και τα χρήματα για να τα πληρώσει. Και αυτή είναι η μεγάλη απόσταση ανάμεσα στον ψηφιακό εκσυγχρονισμό της είσπραξης και στην πραγματική οικονομική δυνατότητα των οφειλετών.
Όπως σημειώνει το aade.gr η εγκύκλιος Ο.3050/2026 αποσαφηνίζει τι συμβαίνει με τις κατασχέσεις εις χείρας τρίτων, όταν ο οφειλέτης ή ο νόμιμος εκπρόσωπος απαλλάσσεται από τα χρέη του στο πλαίσιο του νόμου για τη δεύτερη ευκαιρία. Διευκρινίσεις για την τύχη των κατασχέσεων που έχουν επιβληθεί πριν από την απαλλαγή οφειλετών από χρέη παρέχει η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), με την εγκύκλιο Ο.3050/12.10.2026. Η εγκύκλιος κοινοποιεί ερμηνευτική οδηγία του υπουργείου Εθνικής Οικονομίας και Οικονομικών, η οποία αφορά τις έννομες συνέπειες της απαλλαγής από οφειλές βάσει του νόμου 4738/2020 για τη ρύθμιση οφειλών και την παροχή δεύτερης ευκαιρίας.
Τ
ο ζήτημα αφορά κατασχέσεις εις χείρας τρίτων, όπως είναι τα πιστωτικά ιδρύματα, οι οποίες έχουν επιβληθεί νόμιμα πριν από την απαλλαγή του οφειλέτη.
Στο επίκεντρο βρίσκεται η αντιμετώπιση των συγκεκριμένων μέτρων είσπραξης όταν οι οφειλές για τις οποίες επιβλήθηκαν εμπίπτουν στις διατάξεις περί απαλλαγής.
Οι διευκρινίσεις αφορούν φυσικά πρόσωπα που έχουν κηρυχθεί σε πτώχευση ή έχουν καταχωριστεί στο Ηλεκτρονικό Μητρώο Φερεγγυότητας ή στο Μητρώο Πτωχεύσεων, υπό τις προϋποθέσεις που προβλέπει η νομοθεσία. Στην κατηγορία αυτή περιλαμβάνονται περιπτώσεις στις οποίες η αίτηση πτώχευσης απορρίφθηκε λόγω ανεπάρκειας της περιουσίας ή του εισοδήματος του οφειλέτη για την κάλυψη των εξόδων της
διαδικασίας, με δικαστική απόφαση που εκδόθηκε μετά την 1η Ιανουαρίου 2019. Η εγκύκλιος καλύπτει επίσης φυσικά πρόσωπα που ευθύνονται αλληλεγγύως, λόγω της ιδιότητάς τους ως νόμιμων εκπροσώπων ή διοικούντων, για οφειλές νομικών προσώπων προς το Δημόσιο. Πρόκειται για περιπτώσεις στις οποίες η εταιρεία έχει πτωχεύσει ή έχει καταχωριστεί στα προβλεπόμενα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | μητρώα, υπό τις νόμιμες προϋποθέσεις, και τα υπεύθυνα φυσικά πρόσωπα απαλλάσσονται από τις αντίστοιχες οφειλές συνυπευθυνότητας. Το νομικό πλαίσιο για την απαλλαγή από χρέη: Η ερμηνευτική οδηγία στηρίζεται στις διατάξεις των άρθρων 192 έως 194 και 195, καθώς και στις παραγράφους 5 και 6 του άρθρου
Σελίδα 33
263 του νόμου 4738/2020. Οι διατάξεις αυτές ρυθμίζουν τις προϋποθέσεις απαλλαγής φυσικών προσώπων από οφειλές, καθώς και την απαλλαγή προσώπων που ευθύνονται για χρέη νομικών προσώπων. Η ΑΑΔΕ κοινοποιεί τις διευκρινίσεις προς τις υπηρεσίες που είναι αρμόδιες για την επιδίωξη είσπραξης των συγκεκριμένων οφειλών, προκειμένου να αποσαφηνιστεί η εφαρμογή του ισχύοντος πλαισίου στις περιπτώσεις όπου έχει επέλθει απαλλαγή, αλλά προϋπήρχαν νόμιμα μέτρα αναγκαστικής είσπραξης. Η εγκύκλιος Ο.3050/2026 εκδόθηκε στις 12 Οκτωβρίου 2026 και αφορά την εφαρμογή των προβλέψεων για την απαλλαγή από χρέη σε συνδυασμό με τις κατασχέσεις εις χείρας τρίτων που είχαν επιβληθεί πριν από την επέλευσή της.
υπέστησαν ζημιές στις κατοικίες τους και εντάσσονται στο πλαίσιο παροχής στεγαστικής συνδρομής και αποζημίωσης οικοσκευής. Δεύτερον, στη ρύθμιση περιλαμβάνονται επιχειρήσεις που πιστοποιούνται ως πληγείσες με σχετική βεβαίωση της Περιφέρειας και εντάσσονται στο πλαίσιο κρατικής αρωγής προς πληττόμενες επιχειρήσεις. Για τις επιχειρήσεις, η κύρια κατοικία, η έδρα ή η εγκατάστασή τους πρέπει να βρίσκεται στις περιοχές που καλύπτει η απόφαση.
Το taxheaven.gr ενημερώνει: Παράταση έως τις 26 Φεβρουαρίου 2027 για την καταβολή βεβαιωμένων φορολογικών οφειλών προβλέπει η απόφαση Α.1207/2026 του υφυπουργού Εθνικής Οικονομίας και Οικονομικών, για φυσικά πρόσωπα και επιχειρήσεις που επλήγησαν από τις πλημμύρες της 15ης Αυγούστου 2026 σε περιοχές του Δήμου Ανατολικής Μάνης, στη Λακωνία. Η απόφαση δημοσιεύθηκε στο ΦΕΚ Β΄ 6158/12.10.2026 και αφορά συγκεκριμένες κατηγορίες πληγέντων που πληρούν τις προβλεπόμενες προϋποθέσεις.
Η
παράταση καλύπτει βεβαιωμένες οφειλές στις ΔΟΥ, στα Κέντρα Ελέγχου Μεγάλων Επιχειρήσεων (ΚΕΜΕΦ) και στα Κέντρα Βεβαίωσης και Είσπραξης (ΚΕΒΕΙΣ), των οποίων η προθεσμία πληρωμής λήγει ή έληξε από τις 15 Αυγούστου 2026 έως και τις 26 Φεβρουαρίου 2027.
Το μέτρο αποσκοπεί στην οικονομική διευκόλυνση όσων υπέστησαν ζημιές από τα ακραία καιρικά φαινόμενα και αφορά φορολογικές υποχρεώσεις που εμπίπτουν στο συγκεκριμένο χρονικό διάστημα. Δικαιούχοι είναι, πρώτον, φυσικά πρόσωπα για τα οποία πιστοποιείται ότι
Ειδική πρόβλεψη υπάρχει και για τις δόσεις ρυθμίσεων ή διευκολύνσεων τμηματικής καταβολής που αφορούν τους δικαιούχους. Οι δόσεις με ημερομηνία πληρωμής από τις 15 Αυγούστου 2026 έως και τις 15 Φεβρουαρίου 2027 μεταφέρονται μετά την ολοκλήρωση του αρχικού προγράμματος αποπληρωμής. Η πρώτη από τις παραταθείσες δόσεις θα πρέπει να καταβληθεί έως την τελευταία εργάσιμη ημέρα του μήνα που ακολουθεί τον μήνα κατά τον οποίο ήταν προγραμματισμένη η τελευταία δόση του αρχικού προγράμματος. Οι επόμενες δόσεις θα καταβάλλονται έως την τελευταία εργάσιμη ημέρα κάθε επόμενου μήνα. Αντίστοιχα, η συνολική διάρκεια της ρύθμισης παρατείνεται για χρονικό διάστημα ίσο με εκείνο της χορηγηθείσας παράτασης, ενώ οι υπόλοιποι όροι της εξακολουθούν να ισχύουν. Επιστροφή προσαυξήσεων και αναβίωση ρυθμίσεων: Η απόφαση προβλέπει επίσης τη δυνατότητα επιστροφής προσαυξήσεων, τόκων και άλλων επιβαρύνσεων εκπρόθεσμης καταβολής που επιβλήθηκαν στις καλυπτόμενες οφειλές από τις 15 Αυγούστου 2026 έως την έναρξη ισχύος της απόφασης. Η επιστροφή πραγματοποιείται κατόπιν σχετικής αίτησης του φορολογουμένου στην αρμόδια υπηρεσία. Παράλληλα, ρυθμίσεις που χάθηκαν μέσα στο ίδιο διάστημα μπορούν να αναβιώσουν, επίσης έπειτα από αίτηση του φορολογουμένου προς την αρμόδια υπηρεσία, ώστε να ενταχθούν εκ νέου στις προβλέψεις της απόφασης. Η Α.1207/2026 τέθηκε σε ισχύ από τη δημοσίευσή της στην Εφημερίδα της Κυβερνήσεως, στις 12 Οκτωβρίου 2026.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 34
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Όπως μεταδίδει το ΑΠΕ το Συμβούλιο της Επικρατείας έβαλε τέλος στους πλειστηριασμούς πρώτης κατοικίας που αποτελεί οικογενειακή στέγη, για οφειλές προς το Δημόσιο, την Εφορία, κ.λπ., εφόσον ο οφειλέτης έχει και άλλη περιουσία.
Η
απόφαση του ΣτΕ καταλαμβάνει όλες εκείνες τις περιπτώσεις οφειλών πολιτών προς το Δημόσιο, τις Δ.Ο.Υ., τους ΟΤΑ, τα ασφαλιστικά Ταμεία, τα Νομικά Πρόσωπα Δημοσίου Δικαίου, κ.λπ.
Δηλαδή, καταλαμβάνει τις οφειλές που εισπράττονται σύμφωνα με τις διατάξεις του Κώδικα Είσπραξης Δημοσίων Εσόδων (ΚΕΔΕ). Παράλληλα, κρίθηκε ότι πλέον σε
οποιοδήποτε στάδιο της διαδικασίας των πλειστηριασμών ο
οφειλέτης μπορεί να ασκήσει ανακοπή. Δηλαδή, μπορεί να ασκήσει ανακοπή από το αρχικό στάδιο της κοινοποίησης της «κατασχετήριας έκθεσης» του ακινήτου, έως και το τελικό στάδιο, αυτό της έκδοσης του προγράμματος πλειστηριασμού. Μέχρι τώρα είχε γίνει δεκτό ότι η ανακοπή μπορούσε να ασκηθεί μόνο στο αρχικό στάδιο της κατασχετήριας έκθεσης. Ειδικότερα, ο προϊστάμενος της Δ.Ο.Υ. Φ.Α.Ε. Πειραιά ενέταξε στο πρόγραμμα αναγκαστικού πλειστηριασμού ακίνητο (μεζονέτα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 35
της χρηστής διοίκησης και της αναλογικότητας, αφού δεν αποτελούσε πρόσφορο και αναγκαίο μέτρο για την επιδίωξη της είσπραξης των οφειλόμενων στο Δημόσιο χρεών, δεδομένου ότι η ικανοποίηση της απαίτησης του Δημόσιου θα μπορούσε να επιδειχθεί με λιγότερο επαχθή μέτρα». Επίσης, το Δημόσιο υποστήριξε ότι ο προϊστάμενος της Δ.Ο.Υ. με την απόφασή του «να κατάσχει το συγκεκριμένο ακίνητο, αντί τυχόν άλλης περιουσίας του οφειλέτη, άσκησε την προβλεπόμενη από τον ΚΕΔΕ διακριτική του ευχέρεια, ως προς την επιλογή συγκεκριμένων μέτρων εκτέλεσης». Το ΣτΕ με πρόεδρο τον αντιπρόεδρο Ιωάννη Γράβαρη και εισηγήτρια την σύμβουλο Επικρατείας Ελένη Παπαδημητρίου, απέρριψε ως αβάσιμη την αίτηση του Δημοσίου, υπογραμμίζοντας
1ου και 2ου ορόφου) 162 τ.μ. στο Μοσχάτο, ιδιοκτησίας κατά το ήμισυ, διευθύνοντα συμβούλου Ανώνυμης Βιομηχανικής Εταιρείας, λόγω ληξιπρόθεσμων οφειλών της εταιρείας προς το Δημόσιο. Η μεζονέτα ήταν ιδιοκτησίας κατά 50% του διευθύνοντα συμβούλου και κατά 50% της συζύγου του.
Ο
διευθύνων σύμβουλος άσκησε ανακοπή κατά του προγράμματος πλειστηριασμού στο Διοικητικό Πρωτοδικείο Αθηνών, την οποία έκανε δεκτή και ακυρώθηκε το πρόγραμμα αναγκαστικού πλειστηριασμού, κρίνοντας ότι η έκδοση του προγράμματος αντέκειτο στις αρχές της χρηστής διοίκησης και της αναλογικότητας.
Στην συνέχεια, το Δημόσιο άσκησε έφεση και το Διοικητικό Εφετείο Αθηνών την απέρριψε ως αβάσιμη και κρίθηκε ότι το εν λόγω ακίνητο, «αποτελούσε τη μοναδική κύρια κατοικία στην οποία διέμενε με την οικογένειά του, και ότι διέθετε ακίνητη περιουσία, εκτός του πλειστηριαζόμενου ακινήτου σε διάφορες περιοχές της Ελλάδας» και η έκδοση του προγράμματος πλειστηριασμού «αντέκειτο στις αρχές
Το documentonews.gr τονίζει: Καθώς η χώρα έχει εισέλθει σε τροχιά προεκλογικής περιόδου το Μέγαρο Μαξίμου ανακάλυψε ξαφνικά τους υπερχρεωμένους
Σ
ύμφωνα με το Σύνταγμα «η κατοικία των ανθρώπων, ως στοιχείο ουσιώδες για την αξιοπρέπεια, την ασφάλεια και την ελεύθερη ανάπτυξη της προσωπικής και οικογενειακής τους ζωής, αποτελεί αντικείμενο ιδιαίτερης κρατικής μέριμνας».
Και η κρατική μέριμνα για την πρώτη κατοικία «ανάγεται στην προστασία θεμελιωδών ανθρωπίνων δικαιωμάτων τελούντων υπό την εγγύηση του κράτους και υποχρεούνται να διασφαλίζουν, ώστε να είναι αποτελεσματική, όλα τα κρατικά όργανα, κατά χαρακτηριστική διατύπωση του άρθρου 25 παρ. 1 του Συντάγματος». Παράλληλα, το ΣτΕ αναφέρει ότι σύμφωνα με τις συνταγματικές επιταγές, αλλά και «την απορρέουσα ευθέως από την αρχή του κράτους δικαίου, αρχή της αναλογικότητας, οσάκις η επιδίωξη σκοπού δημοσίου συμφέροντος χωρεί με τη λήψη μέτρου που έχει ως συνέπεια την στέρηση της κατοικίας ορισμένου προσώπου, πρέπει, για την εγκυρότητα κάθε πράξης που κατατείνει στην πραγμάτωση του μέτρου, από οποιαδήποτε κρατικό όργανο και αν εκδίδεται και σε κάθε στάδιο της οικείας διαδικασίας, να αποδεικνύεται ότι το μέτρο ήταν απολύτως αναγκαίο στη συγκεκριμένη περίπτωση, ότι είχε δηλαδή εξαντληθεί πριν, κάθε προσπάθεια να ικανοποιηθεί ο δημόσιος σκοπός με άλλα, πρόσφορα πλην ηπιότερα μέτρα».
πολίτες. Υπό τον φόβο της εκλογικής κατάρρευσης εξαγγέλθηκε με τυμπανοκρουσίες το νέο πλαίσιο για τα «κόκκινα» δάνεια και τους Servicers. Όμως πίσω από τη
βιτρίνα των «νέων μέτρων» κρύβεται η μεγαλύτερη αναδιανομή πλούτου που γνώρισε ποτέ ο τόπος. Για να κατανοήσει κανείς το μέγεθος του πολιτικού εμπαιγμού πρέπει να
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
κοιτάξει πίσω στο τέλος του 2019. Εδώ και επτά χρόνια, με αιχμή του δόρατος τα διαδοχικά σχέδια «Ηρακλής 1, 2 και 3» η κυβέρνηση ουσιαστικά ενορχήστρωσε μια πρωτοφανή αφαίμαξη.
Ο
ι ελληνικές τράπεζες αφέθηκαν ελεύθερες να ξεφορτωθούν «κόκκινα» δάνεια συνολικού ύψους περίπου 90 δισ. ευρώ πουλώντας τα στο εξευτελιστικό 3% έως 20% της ονομαστικής αξίας τους.
Αγοραστές τα σκοτεινά Funds, εταιρείες-φαντάσματα άγνωστου ιδιοκτησιακού καθεστώτος, με έδρα κυρίως την Ιρλανδία, τα οποία αγόρασαν μπιρ παρά «κόκκινα» δάνεια και υποθηκευμένα ακίνητα. Και το απόλυτο σκάνδαλο: η μεταβίβαση αυτή δεν έγινε με ρίσκο των επενδυτών, αλλά με την εγγύηση του ελληνικού δημοσίου.
Ο
Έλληνας φορολογούμενος κλήθηκε να εγγυηθεί με 21,5 δισ. ευρώ τα κέρδη αυτών των Funds.
Αγόρασαν στο 3-20% και απαιτούν από τον πολίτη το 100% (συν τους τοκογλυφικούς τόκους) κι αν κάτι πάει στραβά η χασούρα τους είναι εγγυημένη από το κράτος. Αυτή είναι η «επιτυχία» της κυβέρνησης Μητσοτάκη. Τώρα, επτά χρόνια μετά την επιβολή αυτής της απόλυτης, ασύδοτης πολιτικής κατά των δανειοληπτών, το ίδιο σύστημα εξουσίας έρχεται να μοιράσει καθρεφτάκια σε ιθαγενείς, με ξεκάθαρο στόχο την υφαρπαγή ψήφων.
Η δέσμη των δήθεν σωτήριων 8+8 παρεμβάσεων, που παρουσιάστηκε πρόσφατα (εφόσον φυσικά ψηφιστούν και εφαρμοστούν), αποτελεί μνημείο πολιτικής υποκρισίας. Οι παρεμβάσεις αυτές, αν και δεν είναι αμελητέες στο στενό διαδικαστικό πλαίσιό τους, βελτιώνουν απλώς τη «γραμματεία» των Funds. Τι επιμελώς κρύβει η κυβέρνηση; Τα νέα μέτρα δεν θεσπίζουν κανένα γενικό δικαίωμα του δανειολήπτη σε ρύθμιση. Δεν επιβάλλουν κανένα συγκεκριμένο υποχρεωτικό κούρεμα κεφαλαίου. Δεν υποχρεώνουν το Fund να αποδεχτεί τη βιώσιμη πρόταση
Σελίδα 36
του οφειλέτη και, κυρίως, δεν εγκαθιδρύουν κανένα γενικό και ανεξάρτητο καθεστώς προστασίας της κύριας κατοικίας. Ο βασικός πυρήνας παραμένει καθώς το ισχυρό μέρος (Fund) αποφασίζει, το αδύναμο μέρος (πολίτης) ικετεύει. Η υποχρέωση του Servicer γίνεται αυστηρότερη μόνο ως προς την ταχύτητα της απάντησης (τρεις μήνες προθεσμία) και την αιτιολόγηση της απόρριψης. Αλλά υποχρέωση απάντησης δεν σημαίνει υποχρέωση ρύθμισης. Ο Servicer μπορεί απλώς να αιτιολογήσει ταχύτατα γιατί σου παίρνει το σπίτι. Δεν παρέχεται στον δανειολήπτη κανένα δικαίωμα επί συγκεκριμένου αποτελέσματος. Καθίσταται προφανές ότι η ΝΔ που κυβερνά τη χώρα και, σύμφωνα με τα τελευταία διαθέσιμα στοιχεία, χρωστά συνολικά 541,86 εκατ. ευρώ (εκ των οποίων τα 530,99 εκατ. ευρώ στις τράπεζες), δύσκολα μπορεί ή θέλει να επιβάλει ουσιαστικούς όρους υπέρ των δανειοληπτών. Εντούτοις, με την αμέριστη συμπαράσταση φίλιων ΜΜΕ προσπαθεί να φιλοτεχνήσει το προφίλ του «προστάτη» των αδυνάμων.
Η κορωνίδα της μηχανισμού κοροϊδίας είναι ο «νέος» εξωδικαστικός μηχανισμός, ο οποίος τέθηκε σε ισχύ στις 21 Σεπτεμβρίου 2026. Η κυβέρνηση τον διαφημίζει σαν σανίδα σωτηρίας για την κύρια κατοικία. Όπως όμως ορθότατα έχει επισημάνει η ΕΚΠΟΙΖΩ, ο νέος νόμος, αντί για ευνοϊκή ρύθμιση, αποτελεί θηλιά στον λαιμό του δανειολήπτη. Ο νόμος (5313/2026) διαφημίζει τη «διάσωση της κύριας κατοικίας», αλλά παραλείπει τα ψιλά γράμματα: η σωτηρία αυτή προϋποθέτει τη συναινετική ρευστοποίηση της υπόλοιπης ακίνητης περιουσίας του οφειλέτη. Πρόκειται για νομιμοφανή υφαρπαγή. Οι πιστωτές ικανοποιούνται πουλώντας ό,τι άλλο έχει απομείνει στον πολίτη (το πατρικό στο χωριό, ένα μικρό χωράφι, ένα ημιτελές διαμέρισμα). Το απόλυτο σκάνδαλο κρύβεται στη λεπτομέρεια:
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 37
15% στην προκαταβολή είναι απλώς ένα όριο στην προκαταβολή. Δεν είναι πλαφόν στο συνολικό ποσό που θα αρπάξει το Fund ούτε πλαφόν στο επιτόκιο ούτε κατοχυρώνει ελάχιστο ποσοστό διαγραφής χρέους.
Ό
Μ
ε την αποδοχή της σύμβασης οι πιστωτές αποκτούν άμεσα εκτελεστό τίτλο και προχωρούν στη ρευστοποίηση των λοιπών ακινήτων σε τιμές που ορίζουν ή εγκρίνουν οι ίδιοι. Ο οφειλέτης στερείται οποιασδήποτε δυνατότητας δικαστικής διόρθωσης ή αμφισβήτησης της τιμής. Τα funds βαφτίζουν το ακίνητο όσο θέλουν, το ξεπουλάνε και ο δανειολήπτης απλώς παρακολουθεί αλυσοδεμένος τη σύμβαση που αναγκάστηκε να υπογράψει υπό τον φόβο της έξωσης. Ακόμη χειρότερα: Τι γίνεται με τους οφειλέτες που δεν διαθέτουν άλλα ακίνητα πέραν της κύριας κατοικίας τους; Ακόμη κι αν είναι επιβεβαιωμένα ευάλωτοι, δεν μπορούν πρακτικά να επωφεληθούν από αυτήν τη συγκεκριμένη «σωτηρία», καθώς δεν έχουν κάτι άλλο να ρίξουν στον βωμό της ρευστοποίησης. Το μέτρο αποκλείει αυτόματα αυτούς που έχουν τη μεγαλύτερη ανάγκη. Στην πραγματικότητα, το δικαίωμα να ζητήσουν ρευστοποίηση για να γίνει ρύθμιση ανήκει στις τράπεζες και στα Funds, όχι στους πολίτες. Το επόμενο στάδιο αυτού του παραλόγου: Ακόμη κι αν ο οφειλέτης δεχτεί τον εκβιασμό, χάσει την υπόλοιπη περιουσία του για να σώσει το πρώτο του σπίτι, κανείς δεν διασφαλίζει ότι η νέα δόση που θα προκύψει θα είναι βιώσιμη. Οι πραγματικές εισοδηματικές δυνατότητες του πολίτη (εν μέσω πληθωρισμού, ακρίβειας και ενεργειακής κρίσης) ελάχιστα λαμβάνονται υπόψη. Αν ο οφειλέτης «σκάσει» και χάσει δύο τρεις δόσεις στο μέλλον, τότε χάνει την προστασία της κύριας κατοικίας, το σύνολο του χρέους του αναβιώνει, καθίσταται άμεσα απαιτητό και ο ίδιος βρίσκεται στον δρόμο έχοντας ήδη χάσει και την υπόλοιπη περιουσία του. Πρόκειται για έναν μηχανισμό που προκρίνει ωμά τη ρευστοποίηση έναντι της βιωσιμότητας.
Είναι εξοργιστικό να διαβάζει κανείς ως «νέα» μέτρα όσα ήδη υπήρχαν, αλλά δεν εφαρμόζονταν λόγω απουσίας κρατικής βούλησης. Η υποχρέωση του πιστωτή να προτείνει ρύθμιση πριν από τον πλειστηριασμό δεν είναι νέα. Προϋπήρχε. Η διαφάνεια για την πορεία της οφειλής και τις χρεώσεις αποτελούσε ήδη υποχρέωση με τον νόμο 5072/2023. Ακόμη και το πολυδιαφημισμένο πλαφόν του
σο για τον περιβόητο έλεγχο των Servicers σε σχέση με τις κρατικές εγγυήσεις του «Ηρακλή», που πλασάρεται ως φιλολαϊκή παρέμβαση, αποτελεί ουσιαστικά μια ενδοσυστημική τακτοποίηση εποπτείας.
Αφορά τη διαχείριση της κρατικής έκθεσης –έναν ετήσιο διαχειριστικό έλεγχο– και όχι την ανακούφιση του πολίτη. Ο έλεγχος των αμοιβών των Funds από το κράτος δεν μεταφράζεται σε διαγραφή οφειλής για τον εργαζόμενο ή τον μικρομεσαίο επιχειρηματία.
Το ερώτημα που τίθεται είναι αν αυτές οι ρυθμίσεις μειώνουν το κόστος εξυπηρέτησης του χρέους. Και η απάντηση είναι αρνητική. Σύμφωνα με τα επίσημα στοιχεία της Τράπεζας της Ελλάδος, στο τέλος του β΄ τριμήνου του 2026 η ονομαστική αξία των δανείων που βρίσκονται στα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | χέρια των εταιρειών διαχείρισης και έχουν μεταβιβαστεί στα Funds εξωτερικού ανερχόταν στο αστρονομικό ποσό των 79,653 δισ. ευρώ. Από αυτά, πάνω από 24 δισ. είναι στεγαστικά δάνεια. Πρόκειται για τα σπίτια του ελληνικού λαού τα οποία κρατούνται όμηροι. Η κυβέρνηση Μητσοτάκη έχει ξεκάθαρα επιλέξει στρατόπεδο εδώ και χρόνια. Μετέτρεψε την υποχρέωση των Funds από «διαχείριση ουσίας» σε απλή γραφειοκρατική άσκηση «αιτιολόγησης» της αδιαλλαξίας τους.
Ο
πολίτης δεν προστατεύεται. Απλώς ενημερώνεται με πιο δομημένο τρόπο, μέσω ψηφιακών πλατφορμών, για τον επερχόμενο οικονομικό του θάνατο.
Η εξαγγελία αποσπασματικών, δήθεν διορθωτικών μέτρων σήμερα δεν αποτελεί κοινωνική πολιτική. Αποτελεί την ύστατη, απεγνωσμένη προσπάθεια ενός πολιτικού συστήματος που φέρει ακέραια την ευθύνη για την παράδοση της ιδιωτικής περιουσίας των Ελλήνων στα διεθνή κερδοσκοπικά σχήματα, να διασώσει το πολιτικό του μέλλον. Όμως επτά χρόνια υποκρισίας, κατασχέσεων, πλειστηριασμών και εξώσεων δεν ξεγράφονται με μερικές προεκλογικές διορθωτικές τροπολογίες.
1. «Νέα διμερής ρύθμιση» δεν σημαίνει δικαίωμα σε ρύθμιση. Ο πιστωτής δεσμεύεται χρονικά και διαδικαστικά, αλλά εξακολουθεί να μπορεί να απορρίψει το αίτημα εφόσον αιτιολογήσει την απόφασή του. 2. Η πρόταση πριν από τον πλειστηριασμό δεν δημιουργείται τώρα. Η υποχρέωση υφίσταται ήδη· νέο είναι ότι επιχειρείται να γίνει ουσιαστικότερη, τυποποιημένη και τεκμηριωμένη.
Σελίδα 38
3. Το πλαφόν 15% δεν είναι κούρεμα 15%. Περιορίζει αποκλειστικά την προκαταβολή που μπορεί να ζητηθεί για διμερή ρύθμιση. Δεν επιβάλλει μείωση 15% στο κεφάλαιο, στο υπόλοιπο της απαίτησης ή στο συνολικό κόστος εξυπηρέτησης. 4. Η ισχυρή προστασία αφορά τον ήδη ρυθμισμένο οφειλέτη. Οι πολύ σημαντικές συνέπειες –ακυρότητα μέτρων εκτέλεσης, πίστωση πέντε δόσεων, πεντάμηνη παράταση και πρόστιμα 50.000-500.000 ευρώ– προϋποθέτουν ότι υπάρχει ενεργή ρύθμιση την οποία ο οφειλέτης τηρεί. 5. Το δικαίωμα πληροφόρησης δεν εμφανίζεται πρώτη φορά. Η προσωποποιημένη ηλεκτρονική ενημέρωση ισχύει ήδη από το 2024. Η πραγματικά νέα και σημαντική προσθήκη είναι η συγκεκριμένη προθεσμία των 45 ημερών και η αναστολή τοκοφορίας σε περίπτωση μη συμμόρφωσης. 6. Η αυστηρότερη εποπτεία δεν σημαίνει νέα εποπτεία. Οι Servicers ήδη αδειοδοτούνται και εποπτεύονται από την Τράπεζα της Ελλάδος και υπόκεινται σε κανόνες διακυβέρνησης και υποβολής στοιχείων. 7. Η δημοσιοποίηση παραπόνων δεν δημιουργεί τώρα το δικαίωμα υποβολής παραπόνου. Ο ν. 5072/2023 ήδη απαιτεί αποτελεσματικές και διαφανείς διαδικασίες διαχείρισής τους. 8. Η αυστηρότερη εποπτεία δεν καθορίζει τους οικονομικούς όρους της ρύθμισης. Στρατηγικά σχέδια, δημόσια οικονομικά στοιχεία, ανεξάρτητοι έλεγχοι και δημοσιοποίηση κυρώσεων αυξάνουν τη λογοδοσία, αλλά δεν καθορίζουν υποχρεωτικό κούρεμα, διάρκεια ή επιτόκιο για κάθε δανειολήπτη. 9. Δεν ανακοινώνεται δικαίωμα του οφειλέτη να επαναγοράσει το δάνειό του στην τιμή μεταβίβασής του, σε άλλον εκτός τράπεζας. Στις 16 εξαγγελίες δεν περιλαμβάνεται γενικό δικαίωμα πρώτης προτίμησης πώλησης του ίδιου του οφειλέτη. 10. Δεν ανακοινώνεται ενιαίος υποχρεωτικός τύπος βιώσιμης ρύθμισης. Οι 16 παρεμβάσεις δεν καθιερώνουν ενιαίο υποχρεωτικό ποσοστό κουρέματος, συγκεκριμένη διάρκεια αποπληρωμής ή καθολικό ανώτατο επιτόκιο για τις διμερείς ρυθμίσεις.
Το efsyn.gr αποκαλύπτει: Το 2011 το κίνημα των Αγανακτισμένων πήρε τη σκυτάλη από τους Ισπανούς διαδηλωτές για να απορρίψει τα καταστροφικά μέτρα λιτότητας μαζί με τη στερεοτυπική στοχοποίηση περί «τεμπέληδων». Με αφορμή τις μαζικές διαμαρτυρίες ενάντια στην έξωση της Μαρικάρμεν Αμπασκάλ και τις πρόσφατες εξελίξεις στο κράτος της Ιβηρικής, συλλογικότητες στέγης που έχουν αποτρέψει εκατοντάδες πλειστηριασμούς στην Ελλάδα προετοιμάζουν δυναμική απάντηση στις παγιωμένες πολιτικές, οι οποίες έφεραν τη χώρα μας στη χειρότερη θέση της Ευρωπαϊκής Ένωσης, τόσο ως προς το ποσοστό του διαθέσιμου εισοδήματος που δαπανάται για στέγαση όσο και ως προς το ποσοστό του πληθυσμού που επιβαρύνεται υπερβολικά για τα κόστη της. Εμφανείς και αθέατες πλευρές της οικονομικής κρίσης που μεσολάβησε αφήνοντας πίσω χιλιάδες υποθέσεις
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 39
στις ανάγκες των τραπεζών και των Funds, ενώ στην ίδια κατεύθυνση κινούνται και προτάσεις άλλων δυνάμεων που τοποθετούνται δήθεν από αντικυβερνητική σκοπιά, αλλά έχουν λερώσει τα χέρια τους», δήλωσε ο Γιώργος Τάτσης εκ μέρους της Επιτροπής κατά των πλειστηριασμών του ΠΑΜΕ.
ανάλογες με αυτήν της ηλικιωμένης γυναίκας, ανέδειξαν σύλλογοι δανειοληπτών και αλληλέγγυων ανακοινώνοντας
Π
ανελλαδική συγκέντρωση το Σάββατο 24 Οκτωβρίου έξω από το υπουργείο Οικονομικών με αίτημα την καθολική προστασία των χρεωμένων λαϊκών νοικοκυριών και την απαγόρευση πλειστηριασμών πρώτης κατοικίας.
Μεταξύ άλλων κατήγγειλαν το συχνό φαινόμενο πολίτες να νοσούν με σοβαρές παθήσεις σε περιόδους οικονομικής ασφυξίας και ψυχολογικού πολέμου από τις εταιρείες διαχείρισης των χρεών τους, ακόμα και με προτάσεις ρύθμισης που όμως διαρκούν λίγες μέρες.
Χαρακτηριστική η περίπτωση της Πηνελόπης από τη Γλυφάδα, που έχασε το σπίτι της όταν νοσηλευόταν με λευχαιμία η κόρη της και υπέστη εγκεφαλικό ο άνδρας της. Μικροεπαγγελματίας ο ίδιος αδυνατούσε να εξυπηρετήσει τις οφειλές του μέσα στην κρίση, κατά την οποία μεγάλη μερίδα μικρομεσαίων πολιτών και επιχειρηματιών δεν ήταν σε θέση να καλύψουν τις δανειακές τους υποχρεώσεις. Μόλις την περασμένη εβδομάδα η χαμηλοσυνταξιούχος Μαρκέλλα εκδιώχθηκε από την κατοικία της στα Βριλήσσια λόγω του πλειστηριασμού, ενός από τους 2.800 πλειστηριασμούς ακινήτων μόνο φέτος ανά την Ελλάδα. Τοπικές οργανώσεις διεκδικούν τη ματαίωση της έξωσης σημειώνοντας ότι τέθηκε εκτός ρύθμισης του νόμου Κατσέλη, την ώρα που κήδευε τον σύζυγό της. Σε συνέντευξη Τύπου οι σύλλογοι δανειοληπτών προειδοποίησαν για τον κίνδυνο να «κοκκινίσει» ξανά πλήθος εξυπηρετούμενων σήμερα δανείων εξαιτίας αφενός των υπέρογκων τόκων και αφετέρου της συνεχιζόμενης ακρίβειας. Απαίτησαν την κατάργηση των νόμων υπέρ των πιστωτών, όπως οι ηλεκτρονικοί πλειστηριασμοί και ο πτωχευτικός νόμος, την παύση κάθε μορφής αναγκαστικής εκτέλεσης και πλειστηριασμών σε βάρος λαϊκών νοικοκυριών, διαφανείς και δίκαιες ρυθμίσεις χρεών, αυστηρό́ έλεγχο των εταιρειών διαχείρισης, πρόγραμμα κοινωνικής κατοικίας και πλαφόν στα ενοίκια. «Οι προτάσεις της κυβέρνησης είναι κομμένες και ραμμένες
«Από τον νόμο Κατσέλη που έστελνε τις λαϊκές οικογένειες στα δικαστήρια για να προστατεύσουν το σπίτι τους, τον νόμο που έδωσε τα «κόκκινα» δάνεια στα Funds και στους Servicers, τον νόμο που έκανε ποινικό αδίκημα τις κινητοποιήσεις ενάντια στους πλειστηριασμούς, τον νόμο που άνοιξε τους πλειστηριασμούς για χρέη πάνω από 1 ευρώ και σήμερα τον νόμο που δίνει ακόμα και χρέη σε παρόχους ενέργειας και ΕΦΚΑ στους Servicers», ανέφερε.
Ο
ι δανειολήπτες καταγγέλλουν ότι η αυτονόητη απόφαση του Αρείου Πάγου του περασμένου Ιουνίου για τον υπολογισμό του τόκου επί της μηνιαίας δόσης και όχι επί του εναπομείναντος κεφαλαίου δεν έχει εφαρμοστεί ακόμη.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 40
Επέκρινε επίσης τη νομοθετική διάταξη της Νέας Δημοκρατίας σχετικά με το πλαφόν 15% του χρέους στις προκαταβολές των δανειοληπτών, όταν τα χρέη τους έχουν απογειωθεί εξαιτίας του υπερτοκισμού στο πλαίσιο της γνωστής τακτικής των εταιρειών να προωθούν ρυθμίσεις λίγων ετών για να βγάλουν γρήγορα το προσδοκώμενο κέρδος με αποτέλεσμα ακόμα και όσοι βρουν το ποσό για την προκαταβολή να μην μπορούν να ανταποκριθούν στις υπέρογκες δόσεις.
«Το κράτος, αντί να θέσει αποτελεσματικούς κανόνες προστασίας, μας αφήνει μόνους απέναντι σε έναν μηχανισμό́ που διαθέτει χρήμα, χρόνο και ολόκληρα νομικά επιτελεία. Κανένας πλειστηριασμός δεν μπορεί να θεωρείται μια απλή́ λογιστική́ διεκπεραίωση απέναντι σε μια οικογένεια. Ο νόμος οφείλει να προστατεύει και τον πιο αδύναμο, όχι μόνο εκείνον που έχει την οικονομική́ δυνατότητα να ανταπεξέλθει στις απαιτήσεις των Funds», τόνισε η Ελένη Πιεροπούλου από την Ενωτική Πρωτοβουλία κατά των Πλειστηριασμών. Και πρόσθεσε τα εξής: «Δεν έχουμε όλοι τις ίδιες πολιτικές απόψεις. Βρισκόμαστε εδώ επειδή ξέρουμε κάτι απλό: ο άνθρωπος πρέπει να μπορεί να ζει χωρίς τον φόβο ότι αύριο θα χάσει το σπίτι του. Ξέρουμε ότι η στέγη είναι το υπέρτατο δικαίωμα, είναι η βάση οργάνωσης της ζωής μας. Χωρίς σπίτι δεν είμαστε παρά η σκιά του πάλαι ποτέ εαυτού μας.
Κ
ι όμως, στην Ελλάδα της τελευταίας δεκαετίας, οι οικογένειες μετρούν τις μέρες ως την επόμενη δόση, οι εργαζόμενοι δίνουν τον μισό μισθό́ τους για ένα ενοίκιο και οι ηλικιωμένοι βρίσκονται αντιμέτωποι με εκβιασμούς από́ τα Funds που τους αντιμετωπίζουν σαν ένα υπόλοιπο οφειλής».
Ακόμα και η αυτονόητη απόφαση του Αρείου Πάγου του περασμένου Ιουνίου για τον υπολογισμό του τόκου επί της μηνιαίας δόσης και όχι επί του εναπομείναντος κεφαλαίου δεν έχει εφαρμοστεί. Η πρόεδρος του Πανελλήνιου Συλλόγου Δανειοληπτών Νόμου Κατσέλη, Δέσποινα Ταμβάκη, ανέφερε πως ο Ν.3869/2010 «έφερε τους δανειολήπτες αντιμέτωπους με τις τράπεζες και τις εταιρείες τους να μας κυνηγούν με ψεύτικα ληξιπρόθεσμα, λάθος υπολογισμούς, διπλάσια δόση και να μας αναγκάζουν να βρισκόμαστε στις αίθουσες των δικαστηρίων ξανά και ξανά (…) Έχουν περάσει μήνες από την απόφαση του Α.Π. και ακόμη περιμένουμε τα σωστά
δοσολόγια και τα αναδρομικά, χωρίς καμία συνέπεια στις τράπεζες από την κυβέρνηση, που παραδόξως τους δίνει και χρόνο για να συνεχίσουν να μας ταλαιπωρούν». Εκ μέρους του Συλλόγου Αυτοαπασχολούμενων Δικηγόρων ο Αντώνης Αντανασιώτης μίλησε για τη συνεχή συρρίκνωση της νομοθετικής προστασίας από τον νόμο Κατσέλη, που ξεκίνησε να ξηλώνει την οριζόντια προστασία της πρώτης κατοικίας, μέχρι τον εξωδικαστικό μηχανισμό δικαστικής επίλυσης. «Όλη η λογική διέπεται από την αντίληψη η τράπεζα να αρπάξει όσο περισσότερο μπορεί, ακόμα και όταν “κουρεύει” ένα ποσό, το οποίο έτσι και αλλιώς δεν μπορεί να εισπράξει», είπε και έκανε λόγο για «επίφαση προστασίας των υπερχρεωμένων νοικοκυριών, που βρίσκονται υπό τη δαμόκλειο σπάθη των πλειστηριασμών ακόμα και εάν δεν εξυπηρετήσουν δύο δόσεις».
Τη νομιμότητα της μεταβίβασης απαιτήσεων από τις συστημικές τράπεζες στις εταιρείες διαχείρισης «κόκκινων» δανείων και στα Funds αλλά και τη νομιμοποίησή τους στα ελληνικά δικαστήρια αμφισβήτησε ο Ανδρέας Παππάς από την πρωτοβουλία «Η Δικαίωση». Από την πλευρά του, πρότεινε τη σύσταση εξεταστικής επιτροπής στη Βουλή για τη διερεύνηση ευθυνών, υποστηρίζοντας ότι έχει διαπιστώσει παρεκκλίσεις από το ισχύον νομοθετικό πλαίσιο. «Ποιος χρωστάει σε ποιον αν αποδειχτεί ότι αφαιρέθηκαν παράνομα περιουσίες;», διερωτήθηκε. Τέλος, οι ομιλητές κατέρριψαν, για άλλη μία
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | φορά, τον μύθο περί στρατηγικών κακοπληρωτών. Για καθαρή πολιτική επιλογή του κράτους που κυνηγά λυσσαλέα τη μαρίδα για να φάει από το μεγάλο ψάρι μίλησε ο Βαγγέλης Γκίνης από την Ομοσπονδία Βιοτεχνικών Σωματείων Αττικής. Όπως είπε, οι μικροεπαγγελματίες προκαταβάλλουν φόρο, ενώ οι μεγάλες τράπεζες απολαμβάνουν αναβολή φόρου.
Το αίτημα για πολιτική λύση αναφορικά με τα δάνεια σε ελβετικό φράγκο, που κρατούν ομήρους χιλιάδες οφειλέτες, επανέλαβε ο Νίκος Γκριζάνης από την πρωτοβουλία δανειοληπτών «Συσπείρωση & Δράση». «Ο αγώνας μας συνεχίζεται μέσα και έξω από τη Βουλή. Ήταν δάνεια που
Σελίδα 41
λάνσαραν οι τράπεζες. Δεν πήγαμε σε τοκογλύφο, μας έπεισαν να το μετατρέψουμε. Όλοι οι «εγκλωβισμένοι» στην Ελλάδα δεν δικαιωθήκαμε ποτέ, ενώ 2,5 εκατ. άτομα στην Ευρώπη με ίδια δάνεια έχουν δικαιωθεί», επισήμανε. Ο ίδιος εξήγησε ότι «η προθεσμία της κυβερνητικής ρύθμισης του Άρθρου 128 του Ν.5264/2025 έληξε στις 30 Σεπτεμβρίου του 2026. Η κυβέρνηση παρουσίασε τη ρύθμιση ως «βέλτιστη λύση». Για χιλιάδες δανειολήπτες, όμως, το πρόβλημα παραμένει παντελώς άλυτο, ενώ κρίσιμα ζητήματα δικαστικής προστασίας, ισότιμης μεταχείρισης και ουσιαστικής πολιτικής αντιμετώπισης εξακολουθούν να εκκρεμούν. Η λήξη μιας προθεσμίας δεν σβήνει τις υποχρεώσεις της πολιτείας ούτε τα δικαιώματα των δανειοληπτών. Στόχος τους δεν ήταν η διάσωση, αλλά η υφαρπαγή των σπιτιών μας. Δεν ζητάμε χάρη, επιδόματα ή επικοινωνιακά «κουρέματα». Ζητάμε δίκαιη αντιμετώπιση, με συνυπολογισμό των ποσών που έχουμε ήδη καταβάλει και με σεβασμό στο ενωσιακό δίκαιο», είπε.
αναφέρθηκε στο θέμα, επισημαίνοντας πως, ειδικά στα στεγαστικά δάνεια, η ηλικία του αρχικού δανειολήπτη (ή των εγγυητών του) μπορεί να δυσχεραίνει την εξεύρεση λύσης.
Το μέγεθος του προβλήματος αποτυπώνεται στα στοιχεία για τα κόκκινα δάνεια.
Γράφει ο Νώντας Χαλδούπης στο sofokleousin.gr: Να αποσυνδέσουν τη «βόμβα» των κόκκινων στεγαστικών δανείων ύψους πολλών δισεκατομμυρίων ευρώ, που είναι αδύνατο σήμερα να ρυθμισθούν λόγω της μεγάλης ηλικίας των δανειοληπτών, επιδιώκουν οι τραπεζικές διοικήσεις. Το νέο εργαλείο που θα αξιοποιήσουν για τον σκοπό αυτό είναι τα στεγαστικά χωρίς ημερομηνία λήξεως (perpetual loans), μέσω των οποίων ο δανειολήπτης θα έχει την υποχρέωση μόνο να πληρώνει τόκους. Ένα από τα πλέον δυσεπίλυτα προβλήματα που έχει κληροδοτήσει η δεκαετής οικονομική κρίση στο ελληνικό χρηματοπιστωτικό σύστημα είναι η διαχείριση των «κόκκινων» στεγαστικών δανείων. Παρά τις προσπάθειες εξυγίανσης, μεγάλη μερίδα δανειοληπτών παραμένουν χωρίς διέξοδο, λόγω της ηλικίας τους και των αυστηρών εποπτικών κανόνων του SSM. Οι διεργασίες στους κύκλους των τραπεζικών διοικήσεων και των Servicers κρατούν αρκετό διάστημα και όλα δείχνουν ότι το νέο εργαλείο των perpetual loans θα αρχίσει σύντομα να αξιοποιείται σε μεγάλη κλίμακα. Ο διευθύνων σύμβουλος της Alpha Bank, Βασίλης Ψάλτης, μιλώντας στην παρουσίαση της νέας εταιρικής ταυτότητας της τράπεζας
Ο
ι Εταιρείες Διαχείρισης (Servicers) έχουν σήμερα στα χέρια τους ένα κολοσσιαίο χαρτοφυλάκιο προβληματικών στεγαστικών δανείων, το οποίο αγγίζει τα 25 δισ. ευρώ.
Αν και δεν υπάρχουν διαθέσιμα στοιχεία για την ηλικία των «κόκκινων» δανειοληπτών, εκτιμάται ότι για ένα μεγάλο μέρος των μη εξυπηρετούμενων δανείων η ηλικία αποτελεί το κύριο εμπόδιο για μια βιώσιμη ρύθμιση, που θα είναι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | σύμφωνη και με τις απαιτήσεις του Ενιαίου Εποπτικού Μηχανισμού. Για να κατανοηθεί το αδιέξοδο, υπογραμμίζουν τραπεζικά στελέχη, πρέπει να δούμε πότε γεννήθηκε αυτό το χρέος. Η πλειονότητα των κόκκινων στεγαστικών δανείων των 25 δισ. ευρώ χορηγήθηκαν την περίοδο της μεγάλης πιστωτικής επέκτασης, δηλαδή τη δεκαετία 2000-2008. Ένας δανειολήπτης που πήρε στεγαστικό σε ηλικία 45 ετών το 2005, σήμερα διανύει το 66ο έτος της ηλικίας του. Αυτό πρακτικά σημαίνει ότι ένα μεγάλο ποσοστό της δεξαμενής των κόκκινων στεγαστικών αφορά πλέον ανθρώπους συνταξιοδοτικής ή προ-συνταξιοδοτικής ηλικίας. Εδώ ακριβώς ενεργοποιείται η «παγίδα» των εποπτικών κανόνων. Ο βασικός κανόνας ορίζει ότι ένα δάνειο πρέπει να έχει αποπληρωθεί πλήρως μέχρι ο δανειολήπτης να συμπληρώσει το 75ο (ή σε κάποιες περιπτώσεις το 80ό) έτος της ηλικίας του. Συνεπώς, η κλασική και πιο αποτελεσματική μέθοδος ρύθμισης ενός δανείου -η επιμήκυνση της διάρκειάς του κατά 20 ή 30 χρόνια ώστε να πέσει η μηνιαία δόση σε ανεκτά επίπεδα- είναι απλώς αδύνατη για αυτή την ηλικιακή ομάδα. Οι επόπτες του SSM απαγορεύουν τέτοιες ρυθμίσεις, καθιστώντας τα δάνεια αυτά τεχνικά μη ρυθμίσιμα.
Μπροστά σε αυτό πρόβλημα, ο Βασίλης Ψάλτης έθεσε ένα κρίσιμο ερώτημα: είναι λογικό ένας δανειολήπτης να αναγκάζεται να αναζητήσει νέα κατοικία, αντί να του δοθεί η δυνατότητα να συνεχίσει να εξυπηρετεί το υφιστάμενο δάνειο που αφορά την ίδια του την οικογενειακή κατοικία;
Τ
η λύση μπορούν να δώσουν τα perpetual στεγαστικά δάνεια (αέναα δάνεια), μια πρακτική που εφαρμόζεται ήδη σε άλλες ώριμες ευρωπαϊκές αγορές. Πρόκειται για χρηματοδοτήσεις των οποίων η αποπληρωμή δεν συνδέεται με κανέναν απολύτως συγκεκριμένο χρονικό ορίζοντα.
Σελίδα 42
Στην ουσία, είναι δάνεια χωρίς ημερομηνία λήξεως, τα οποία παρακάμπτουν πλήρως το εμπόδιο της ηλικίας του δανειολήπτη. Στην πράξη, αυτά τα δάνεια λειτουργούν ως εξής: Ο παραδοσιακός τρόπος αποπληρωμής ανατρέπεται: Ανάλογα με τους όρους της σύμβασης, ο δανειολήπτης υποχρεούται να πληρώνει μόνον τους τόκους, χωρίς να γίνεται παράλληλη απόσβεση του αρχικού κεφαλαίου. Μπορεί βέβαια να συμφωνήσει να πληρώνει κάτι παραπάνω, ώστε να μειώνεται με αργό ρυθμό και το εκτοκιζόμενο κεφάλαιο. Για τους ηλικιωμένους δανειολήπτες, αυτό οδηγεί σε μια βιώσιμη λύση με δραματική μείωση της δόσης. Αφαιρώντας την υποχρέωση αποπληρωμής του κεφαλαίου, η μηνιαία δόση μειώνεται σημαντικά. Μετατρέπεται ουσιαστικά σε ένα χαμηλό, προσιτό «ενοίκιο» που πληρώνει ο ηλικιωμένος στην τράπεζα, το οποίο μπορεί να καλυφθεί από τη σύνταξή του. Ο δανειολήπτης διασφαλίζει ότι δεν θα χάσει την οικογενειακή του κατοικία και θα ζήσει σε αυτήν για το υπόλοιπο της ζωής του, αποφεύγοντας τον εφιάλτη των πλειστηριασμών.
Εφόσον ο δανειολήπτης πληρώνει μόνο τους τόκους, το χρέος (κεφάλαιο) παραμένει ακέραιο. Πώς όμως η τράπεζα ή ο Servicer παίρνει πίσω τα χρήματά του; Όπως επισήμανε ο CEO της Alpha Bank, η εξόφληση της συγκεκριμένης οφειλής μπορεί να συνδέεται άμεσα με τη μελλοντική μεταβίβαση ή την πώληση του ακινήτου, το οποίο λειτουργεί ως εξασφάλιση του δανείου. Αυτό πρακτικά σημαίνει ότι η ρευστοποίηση μετατίθεται για το μέλλον (συνήθως αφού αποβιώσει ο οφειλέτης). Εκείνη τη στιγμή, οι κληρονόμοι τίθενται προ των ευθυνών τους: είτε επιλέγουν να αποπληρώσουν το κεφάλαιο του δανείου (π.χ. με ένα νέο δάνειο που θα λάβουν οι ίδιοι), ώστε να διατηρήσουν το ακίνητο στην ιδιοκτησία τους, ή συναινούν στην πώλησή του, ώστε από το τίμημα να εξοφληθεί το χρέος προς την τράπεζα. Αυτή η προσέγγιση αποτελεί τη μοναδική ρεαλιστική διέξοδο για τα «γερασμένα» χαρτοφυλάκια στεγαστικών δανείων. Με την εφαρμογή των perpetual loans, οι τράπεζες και οι Servicers μπορούν να μετατρέψουν μαζικά μη εξυπηρετούμενα δάνεια σε ενήμερα (έστω και μόνο ως προς τους τόκους), ενώ παράλληλα χιλιάδες ηλικιωμένοι πολίτες αποκτούν ξανά το δικαίωμα στην αξιοπρέπεια και τη στεγαστική ασφάλεια.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Στο σφυρί επανέρχονται αυτή την εβδομάδα οι εγκαταστάσεις της Neoset στη Χαλκίδα και ο μηχανολογικός εξοπλισμός της ΕΝΚΛΩ στη Νάουσα, ενώ αναστέλλεται ο πλειστηριασμός του ακινήτου στη λεωφόρο Μεσογείων που φέρεται να στεγάζει τις κεντρικές υπηρεσίες του Υπουργείου Περιβάλλοντος και Ενέργειας (ΥΠΕΝ). Παράλληλα, νέες προσπάθειες εκποίησης δρομολογούνται για δύο ξενοδοχειακές μονάδες 4 αστέρων στις Σποράδες. Σε νέο πλειστηριασμό, με μειωμένη τιμή εκκίνησης μετά τις διαδοχικές άγονες προσπάθειες εκποίησης, οδηγείται το βιομηχανικό συγκρότημα της πτωχευμένης εταιρείας επίπλων Neoset στο Βασιλικό Χαλκίδας. Μετά την τελευταία άγονη διαδικασία της 17ης Σεπτεμβρίου 2026, το συγκρότημα επανήλθε στην πλατφόρμα μέσω δύο ξεχωριστών πλειστηριασμών, με τη συνολική τιμή πρώτης προσφοράς να έχει διαμορφωθεί πλέον στα 3.141.250 ευρώ. Οι δύο πλειστηριασμοί έχουν προγραμματιστεί για την Πέμπτη, 15 Οκτωβρίου 2026, με επισπεύδοντα τον σύνδικο της πτώχευσης. Αφορούν δύο βιομηχανικές μονάδες της Neoset στο Βασιλικό Χαλκίδας: το εργοστάσιο ξυλείας και το εργοστάσιο μελαμίνης. Συγκεκριμένα, ο πρώτος πλειστηριασμός αφορά αγροτεμάχιο με τα επ’ αυτού κτίσματα, στη θέση «Νύφη Λιθάρι ή Ράχη», συνολικής έκτασης 60.100 τ.μ. κατά τον τίτλο κτήσης και 59.638 τ.μ. σύμφωνα με το Κτηματολόγιο. Κατά την αγορά του, στο ακίνητο υπήρχαν κτίρια προς βιοτεχνική χρήση, συνολικού εμβαδού 12.722 τ.μ. Η τιμή πρώτης προσφοράς για το πρώτο ακίνητο έχει οριστεί στο 1.341.250 ευρώ, ενώ για το δεύτερο στο 1.800.000 ευρώ. Επτά επαναληπτικοί πλειστηριασμοί έχουν προγραμματιστεί για την Παρασκευή, 16 Οκτωβρίου 2026, για την εκποίηση των εναπομεινάντων κινητών περιουσιακών στοιχείων της πτωχευμένης Ενωμένης Κλωστοϋφαντουργίας (ΕΝΚΛΩ). Οι διαδικασίες, με επισπεύδουσα τη σύνδικο πτώχευσης, αφορούν τον μηχανολογικό εξοπλισμό της βιομηχανικής μονάδας του εργοστασίου Α’ Στενημάχου, στον Στενήμαχο Ναούσης. Τα προς εκποίηση περιουσιακά στοιχεία έχουν χωριστεί σε επτά ενότητες, καθεμία από τις οποίες διατίθεται προς πώληση ως σύνολο. Μετά τον άγονο πλειστηριασμό του Ιουλίου, η συνολική τιμή πρώτης προσφοράς έχει υποχωρήσει στα 504.112,50 ευρώ.
Σελίδα 43
Σε αναστολή τέθηκε, εν τω μεταξύ, το ακριβότερο σφυρί στην πλατφόρμα των ηλεκτρονικών πλειστηριασμών, που αφορούσε στο ακίνητο επί της λεωφόρου Μεσογείων που φέρεται να στεγάζει τις κεντρικές υπηρεσίες του Υπουργείου Περιβάλλοντος και Ενέργειας (ΥΠΕΝ), επί της Λεωφόρου Μεσογείων. Πρόκειται για ακίνητο ιδιοκτησίας ιδιωτικής εταιρείας, το οποίο μισθώνεται από το Δημόσιο για τη στέγαση του υπουργείου. Ο πλειστηριασμός είχε προγραμματιστεί για την Πέμπτη και στρεφόταν εις βάρος της εταιρείας «Βίος Ανώνυμη Εταιρεία Διαχείρισης Αστικών Επενδύσεων», με επισπεύδουσα την doValue Greece. Η τιμή πρώτης προσφοράς είχε οριστεί στα 29 εκατ. ευρώ. Σε νέο πλειστηριασμό, με μειωμένη τιμή πρώτης προσφοράς, οδεύει το «Hotel Prince Stafilos» στη Σκόπελο μετά από τα διαδοχικά άγονα σφυριά των προηγούμενων μηνών. Ειδικότερα, το ξενοδοχείο αναμένεται να βγει εκ νέου στο σφυρί την Τετάρτη, 14 Οκτωβρίου 2026, με την τιμή πρώτης προσφοράς να έχει μειωθεί στα 2.047.500 ευρώ. Το σφυρί, με επισπεύδουσα την Intrum Hellas. Σύμφωνα με το Ξενοδοχειακό Επιμελητήριο Ελλάδος, η μονάδα λειτουργεί με την επωνυμία «Πρίγκηπας Στάφυλος (Prince Stafilos)», με περίοδο λειτουργίας Μάιο – Οκτώβριο και δυναμικότητα 51 δωμάτια και 89 κλίνες και σύμφωνα με το ειδικό σήμα του Ε.Ο.Τ. η μονάδα είναι ξενοδοχείο κλασικού τύπου – πόλης, κατηγορίας 4*. Την Τετάρτη αναμένεται να βγει στο σφυρί και η ξενοδοχειακή μονάδα 4 αστέρων “Skiathos Club” στην Σκιάθο, η οποία τελεί εκτός λειτουργίας. Η τιμή πρώτης προσφοράς έχει οριστεί σε 1.500.000 ευρώ. Διαβάστε περισσότερα στο capital.gr.
Ένας Ισραηλινός επενδυτής, ένα πολυτελές διαμέρισμα στο Κολωνάκι, σε προνομιακό σημείο με ανεμπόδιστη θέα από την Ακρόπολη έως τη θάλασσα και κάποια χρέη που
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | οδηγούν σε πλειστηριασμό είναι τα βασικά στοιχεία μιας υπόθεσης που χαρακτηρίζεται από εύλογα ερωτήματα, αλλά και εντυπωσιακές ανατροπές.
Π
ρωταγωνιστής είναι, -όπως πρώτη αποκάλυψε η στήλη Darkroom τον περασμένο Δεκέμβριο-, ο M.W., επιχειρηματίας από το Ισραήλ, ο οποίος φέρεται μέσω του ομίλου του να έχει επενδύσεις σε ξενοδοχεία, εστιατόρια και ακίνητα σε όλο τον κόσμο
, ενώ συμμετείχε και στο εγχείρημα της έλευσης και ανάπτυξης ξενοδοχειακής αλυσίδας, ισραηλινών συμφερόντων, στην Ελλάδα. Η συγκεκριμένη αλυσίδα, όμως, έχει αλλάξει πλέον χέρια καθώς λόγω οικονομικών προβλημάτων πουλήθηκε σε άλλον πολύ ισχυρό ισραηλινό όμιλο. Ο ίδιος επιχειρηματίας φέρεται να συμμετέχει ή να συμμετείχε και σε άλλες επενδύσεις στη χώρα μας, ενώ το διαμέρισμα στο Κολωνάκι το απέκτησε το 2019. Με βάση τη χρονική πορεία των γεγονότων, αρχικά αναρτήθηκε πλειστηριασμός σε βάρος του για τις 9 Ιανουαρίου 2026 με τον ίδιο να αναφέρεται στην κατασχετήρια έκθεση ως κάτοικος Αθηνών, επί της οδού Δημάκη και προσωρινά διαμένων στο ξενοδοχείο Brown Acropole επί της οδού Πειραιώς. Επισπεύδοντες σε εκείνη τη φάση ήταν η εταιρεία «V.A. Conland Τεχνική», η οποία εξειδικεύεται στον τομέα των πολυτελών κατασκευών και είχε αναλάβει αρκετά από τα ξενοδοχεία της Brown Hotels, όπως το Brown Acropole, το Brown Lighthouse Athens, το Isla Brown Corinthian Resort, το Villa Brown Ermou κ.α., καθώς και ο Πολιτικός Μηχανικός Α.Β. Εκτελεστός τίτλος ήταν μια διαταγή πληρωμής του Μονομελούς Πρωτοδικείου Αθηνών, από το 2024, με το ποσό της κατάσχεσης να ανέρχεται σε 60.000 ευρώ. Στο σφυρί θα έβγαινε μια αυτοτελής και ανεξάρτητη οριζόντια ιδιοκτησία, -κατά πλήρη κυριότητα- ήτοι διαμέρισμα του 9ου ορόφου σε εσοχή από την οδό Γ. Σταθά 20 και 6ου ορόφου σε εσοχή από την οδό Δημάκη 8, «μετά του ανήκοντος σε αυτό ως παράρτημα -δώμα- του 10ου ορόφου» μιας πολυκατοικίας κτισμένης στη θέση «Σχιστή Πέτρα», στο Κολωνάκι. Επί του ακινήτου είχαν εγγραφεί αρκετά βάρη και ειδικότερα, προσημείωση υποθήκης για 4 εκατ. ευρώ, τον Οκτώβριο του 2022, υπέρ της ισραηλινής εταιρείας Michlol Growth Limited, συντηρητική κατάσχεση για 430.000 ευρώ, δυνάμει απόφασης του Μονομελούς Πρωτοδικείου Αθηνών τον Φεβρουάριο του 2024, υπέρ της «V.A. Conland Τεχνική», καθώς και η αναγκαστική κατάσχεση για 60.000 ευρώ που έγινε τον Ιούνιο του 2025. Ο συγκεκριμένος πλειστηριασμός, ωστόσο, ανεστάλη.
Σύμφωνα με τα νεότερα δεδομένα, πριν τον αρχικό πλειστηριασμό υπήρξε στις 17 Δεκεμβρίου 2025 «σύμβαση πώλησης και μεταβίβασης απαιτήσεων» από τους
Σελίδα 44
αρχικούς επισπεύδοντες (την «V.A. Conland Τεχνική» και τον Α.Β.) προς την ισραηλινή εταιρεία «Michlol Growth Limited» προς την οποία έχει κι άλλα χρέη ο εν λόγω επιχειρηματίας. Πρόκειται για εταιρεία παροχής ιδιωτικών πιστώσεων και εναλλακτικών χρηματοδοτήσεων και είναι θυγατρική της εισηγμένης της Χρηματιστήριο του Τελ Αβίβ Michlol Finance Ltd. Η νέα επισπεύδουσα, όμως, δεν επιθυμούσε την διεξαγωγή του πλειστηριασμού στις 9 Ιανουαρίου και για αυτό υπήρξε η αναστολή. Στη συνέχεια, όμως, έκανε ανακοπή κατά του οφειλέτη που τώρα εμφανίζεται ως κάτοικος Λεμεσού Κύπρου, για να ανεβάσει την τιμή πρώτης προσφοράς, ενώ το νέο σφυρί προσδιορίστηκε για τις 16 Οκτωβρίου, δηλαδή την ερχόμενη Παρασκευή. Η ανακόπτουσα ισραηλινή εταιρεία αμφισβήτησε στο δικαστήριο την εκτίμηση για την αρχική τιμή πρώτης προσφοράς, υποστηρίζοντας ότι η εμπορική αξία του επίδικου ακινήτου ανέρχεται στο ποσό των 2.400.000 ευρώ, «διότι πρόκειται για ακίνητο που βρίσκεται σε προνομιακή θέση, στο κέντρο της Αθήνας και δη στο Κολωνάκι, το οποίο θεωρείται προνομιακή οικιστική περιοχή». Προσκόμισε μάλιστα νεότερη έκθεση εκτίμησης (του Σεπτεμβρίου), με φωτογραφίες του ακινήτου τόσο εξωτερικά όσο και εσωτερικά προκειμένου να διαπιστωθεί η σημερινή του κατάσταση. Κατά την κρίση του Μονομελούς Πρωτοδικείου Αθηνών που εξέτασε την ανακοπή, οι ισχυρισμοί της νυν επισπεύδουσας είναι βάσιμοι και «η εκτίμηση της αξίας του επίδικου ακινήτου στην προσβαλλόμενη κατασχετήρια έκθεση δεν ανταποκρίνεται στη σημερινή εμπορική αξία του».
Ακόλουθα, το δικαστήριο, με απόφαση του στις 28 Σεπτεμβρίου, έκανε δεκτή την ανακοπή, επισημαίνοντας στο σκεπτικό ότι «το επίδικο ακίνητο βρίσκεται στο Κολωνάκι, το οποίο αποτελεί μία από τις πλέον προνομιακές και υψηλού κύρους οικιστικές περιοχές του κέντρου της Αθήνας, βρίσκεται σε σχετικά μικρή απόσταση από την οργανωμένη εμπορική αγορά της περιοχής, με εύκολη πρόσβαση σε καταστήματα, χώρους εστίασης και αναψυχής, καθώς και λοιπές υπηρεσίες, αλλά ταυτόχρονα σε ήσυχο σημείο, έμπροσθεν πάρκου, καταλαμβάνει τον 9ο και 10ο όροφο του κτηρίου, προσφέροντας ανεμπόδιστη θέα προς την Ακρόπολη και τον ευρύτερο αστικό ορίζοντα της Αθήνας έως και τη θάλασσα, είναι πολυτελώς ανακαινισμένο, με υψηλών προδιαγραφών
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | κατασκευαστικά και ποιοτικά χαρακτηριστικά, τα οποία αξιολογούνται ως ανώτερα από τα αντίστοιχα χαρακτηριστικά της πλειονότητας των συγκριτικών ακινήτων και διατίθεται πλήρως επιπλωμένο». Στη συνέχεια αναφέρεται πως «λαμβάνοντας υπόψη ότι ο πιστοποιημένος εκτιμητής που συνέταξε την έκθεση εκτίμησης που μνημονεύεται στην έκθεση αναγκαστικής κατάσχεσης προέβη σε εξωτερική μόνο αυτοψία
Σελίδα 45
του ακινήτου και δεν έλαβε υπόψη την εσωτερική κατάσταση του κτηρίου εντός αυτού, όπως έχει διαμορφωθεί, καθώς και την ιδιαίτερα καλή κατάσταση στην οποία βρίσκεται το κτήριο εξωτερικά αλλά και την πολυτελή κατασκευή του ακινήτου εσωτερικά, πιθανολογείται ότι η εμπορική αξία του κατασχεθέντος είναι μεγαλύτερη της αρχικής εκτίμησης και ότι ανέρχεται στο ποσό των 2.400.000 ευρώ, στο οποίο πρέπει να καθοριστεί η τιμή πρώτης προσφοράς στον επικείμενο πλειστηριασμό. Σε περίπτωση δε που δεν γίνει η σχετική διόρθωση στην αξία του κατασχεθέντος και στην τιμή πρώτης προσφοράς, πιθανολογείται ότι θα επέλθει βλάβη σε βάρος της ανακόπτουσας, καθόσον η ως άνω απόκλιση κρίνεται ουσιώδης». Έτσι, για τον νέο πλειστηριασμό της 16ης Οκτωβρίου η τιμή εκκίνησης είναι στα 2.400.000 ευρώ. Πάντα υπάρχει, βέβαια, μέχρι και την τελευταία στιγμή το ενδεχόμενο αναστολής ή και ματαίωσής του. Διαβάστε αναλυτικά στο newmoney.gr.
Από το Psarakislegal.com: Απόφαση Μονομελούς Πρωτοδικείου Πατρών περί Ακύρωσης Δήλωσης Συνέχισης λόγω Καταχρηστικής Συμπεριφοράς Servicer στο Πλαίσιο Εκκρεμούς Αίτησης Εξωδικαστικού Μηχανισμού Δημοσιεύτηκε η απόφαση υπ’ αριθμ. 1249/2026 του Μονομελούς Πρωτοδικείου Πατρών, με την οποία έγινε δεκτή η σχετική ανακοπή μας και ακυρώθηκε δήλωση συνέχισης πλειστηριασμού, με την οποία επισπευδόταν εκ νέου πλειστηριασμός σε ακίνητα εταιρείας με τιμή πρώτης προσφοράς το ποσό των 1.140.000,00 ευρώ. Ειδικότερα,
Κ
ρίθηκε ότι η εταιρεία διαχείρισης απαιτήσεων επέδειξε καταχρηστική συμπεριφορά, καθώς προκαλούσε καθυστερήσεις σε εκκρεμή διαδικασία εξωδικαστικού μηχανισμού στην οποία είχε υπαχθεί η εταιρεία, ενώ, ταυτόχρονα, επέσπευδε εκ νέου πλειστηριασμό επί των ακινήτων ιδιοκτησίας της.
Συγκεκριμένα, οι φορείς της επιχείρησης είχαν ζητήσει προ διετίας από τον Servicer την καταχώριση των στοιχείων των κληρονόμων των αρχικών συνοφειλετών/εγγυητών των τραπεζικών συμβάσεων της πρωτοφειλέτιδας εταιρείας. Ωστόσο, η διαδικασία της νομιμοποίησης δεν είχε ολοκληρωθεί με αποκλειστική υπαιτιότητα του Servicer, που δεν είχε προχωρήσει στις αναγκαίες
ενέργειες, ενώ παράλληλα επέσπευδε εκ νέου πλειστηριασμό σε βάρος ακινήτων της εταιρείας. Με βάση τα ως άνω, το δικαστήριο έκρινε ότι: «Η προπεριγραφόμενη συμπεριφορά της καθ’ ης και δη η επί μακρόν υπαίτια παρέλκυση της διαδικασίας υπαγωγής της ένδικης οφειλής στον εξωδικαστικό μηχανισμό, στην κατά τον ίδιο χρόνο επίσπευση της αναγκαστικής κατάσχεσης της ακίνητης περιουσίας της πρώτης ανακόπτουσας εταιρείας και του πλειστηριασμού αυτής αντιβαίνει ευθέως στην καλή πίστη και τα χρηστά συναλλακτικά ήθη […]. Περαιτέρω δε, σύμφωνα με τα διαλαμβανόμενα στην οικεία νομική σκέψη, για όσο χρονικό διάστημα εκκρεμεί η άντληση των στοιχείων των κληρονόμων των αρχικών οφειλετών από τον φορέα διαχείρισης της ένδικης ψηφιακής πλατφόρμας, που εν προκειμένω καθυστερεί λόγω αποκλειστικής υπαιτιότητας της καθ’ ης, κατά τα προαναφερόμενα, η αίτηση υπαγωγής στον εξωδικαστικό μηχανισμό ρύθμισης οφειλών, παραμένει στο στάδιο της «Συμπλήρωσης στοιχείων» και δεν μπορεί να θεωρηθεί ούτε περατωθείσα ως άκαρπη, ούτε, βέβαια ολοκληρωθείσα με την επίτευξη δηλαδή συμφωνίας. […] Επομένως, και η αναστολή λήψης αναγκαστικών μέτρων που ξεκινάει, κατά το άρθρο 18 του ίδιου νόμου, από την οριστική υποβολή της αίτησης, δεν παύει να ισχύει μετά το πέρας του ως άνω διμήνου, στην περίπτωση που έχει υποβληθεί αίτημα διόρθωσης ή συμπλήρωσης στοιχείων». Στις περιπτώσεις, λοιπόν, καθυστερήσεων στη διαδικασία του εξωδικαστικού μηχανισμού που προκαλούνται από υπαιτιότητα των πιστωτών, ο οφειλέτης εξακολουθεί να απολαμβάνει την προστασία από την αναγκαστική εκτέλεση επί της περιουσίας του.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 17-18 Οκτωβρίου 2026 | Αριθμός Φύλλου 457 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 46