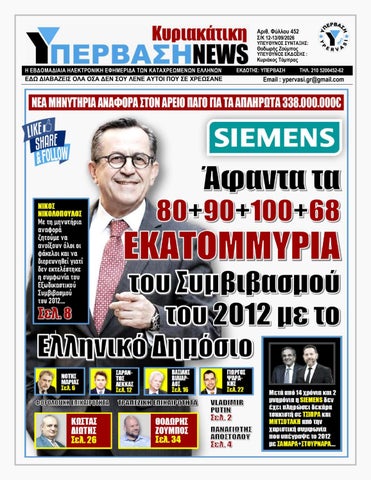
Αριθ. Φύλλου 452 Σ/Κ 12-13/09/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ
ΤΗΛ. 210 5200452-62
Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 2
Έ
να σημαντικό μέρος του πληθυσμού σας είναι τόσο διαταραγμένο που πιστεύει ότι μπορεί να επηρεάσει το κλίμα, κάνοντας ποδήλατο και τρώγοντας έντομα.
Ο
Ρώσος Πρόεδρος Β. Πούτιν κατά την διάρκεια ομιλίας του σε κύκλους του Κρεμλίνου ξεκαθάρισε (για μία ακόμα φορά) πως η Ρωσία δεν έχει σκοπό να επιτεθεί ποτέ στην Γερμανία, γιατί απλούστατα η χώρα είναι άχρηστη για την Μόσχα.
Δεν διαθέτει πρώτες ύλες, δεν διαθέτει ενέργεια, είναι καταχρεωμένη και είναι γεμάτη αλλοδαπούς. Συνεπώς όπως αναφέρει, «Δεν θα σας καταλαμβάναμε ακόμα κι αν παραδινόσασταν με λευκή σημαία». Τις αναφορές αυτές τις έκανε αξιολογώντας το αποτέλεσμα των εκλογών στην Σαξονία-Άνχαλτ και τις δηλώσεις Μερτς, ο οποίος δείχνει αμετανόητος και να μην έχει καταλάβει το μήνυμα που του έστειλαν οι Γερμανοί ψηφοφόροι. Συγκεκριμένα ο Β. Πούτιν φέρεται να είπε: «Δεν θέλουμε να σας επιτεθούμε! Γιατί να το κάνουμε; Αυτή η εποχή έχει περάσει προ πολλού! Όποιος έχει ακόμα μυαλό και ξέρει πώς να σκέφτεται, το καταλαβαίνει αυτό. 1)
Έ
χετε ήδη ένα εθνικό χρέος 2.500 δισεκατομμυρίων ευρώ και κανένας σοβαρός οικονομολόγος δεν ξέρει πώς σκοπεύετε να το αποπληρώσετε.
(Η Άλις Βάιντελ κηρύσσει τη χώρα της σε πτώχευση.) Και τώρα, θέλετε να δανειστείτε άλλα 1.000 δισεκατομμύρια για να οπλιστείτε εναντίον μας. 2) Η χώρα σας σφύζει από εκατομμύρια μετανάστες που σας κοστίζουν 50 δισεκατομμύρια ευρώ ετησίως. 3)
4) Το εκπαιδευτικό σας σύστημα ήταν κάποτε υποδειγματικό. Σήμερα, σε πολλές τάξεις, δεν υπάρχει σχεδόν καθόλου διδασκαλία, επειδή σχεδόν κανείς δεν μιλάει γερμανικά. 5) Οι υποδομές σας καταρρέουν και δεν μπορείτε να συμβαδίσετε με τις επισκευές. 6) Οι σιδηρόδρομοί σας ήταν κάποτε το καμάρι ολόκληρου του κόσμου. Σήμερα, τα τρένα σας λειτουργούν όπως στην Ινδία. 7) Δεν χρειαζόμαστε τους διάσημους μηχανικούς σας. Κατά τη διάρκεια των κυρώσεων, μάθαμε ότι μπορούσαμε να τα βγάλουμε πέρα και χωρίς αυτούς. Αλλά αν τελικά τους χρειαζόμασταν, θα στρεφόμασταν στην Κίνα. Εκεί, δεν είναι μόνο φθηνότεροι, αλλά και καλύτεροι. 8)
Δ
εν έχετε ούτε πρώτες ύλες ούτε πηγές ενέργειας. Γιατί λοιπόν να κατακτήσουμε τη χώρα σας;
Για να λύσουμε προβλήματα που δεν θα είχαμε καν διαφορετικά; Ας είμαστε ρεαλιστές: ακόμα κι αν μας καλούσατε, αν παραδιδόσασταν και υψώνατε τη λευκή σημαία, πάλι δεν θα ερχόμασταν!».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 3
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 4
του Παναγιώτη Αποστόλου Πολιτικού αναλυτή, αρθρογράφου
Το Egerssi έχει ήδη αναδείξει τις κρίσιμες διαστάσεις της υπόθεσης και τις ευθύνες που προκύπτουν για τη διασφάλιση των ελληνικών αξιώσεων. Στο προηγούμενο άρθρο μας, «Siemens – ΟΤΕ: Η γερμανική «ταφόπλακα» και η μεγάλη ευθύνη του ΟΤΕ», παρουσιάσαμε το ιστορικό και τα ερωτήματα που γεννά η απόφαση του Μονάχου. Ακολούθησε το «Siemens – ΟΤΕ: Τώρα ή ποτέ – Μία εβδομάδα πριν χαθούν οι ελληνικές αξιώσεις», με επίκεντρο την προθεσμία της 13ης Σεπτεμβρίου και την ανάγκη άμεσων ενεργειών. Οι πληροφορίες μας σήμερα (9/9/2026) έκαναν λόγο ότι
Ο
Πρόεδρος και CEO του ΟΤΕ Κώστας Νεμπής, συνοδευόμενος από μέλη του ΔΣ της Deutsche Telekom θα πέρναγαν το κατώφλι του Μαξίμου
, όπου θα συναντούσαν τον Πρωθυπουργό Κυριάκο Μητσοτάκη,
αμέσως μετά τη συνεδρίαση του πρωινού καφέ. Σύμφωνα με τις πληροφορίες μας λοιπόν, η ηγεσία της Deutsche Telekom θα ενημέρωνε τον Πρωθυπουργό για το εγχείρημα της μετάβασης του ΟΤΕ στο brand Telekom. Η αλλαγή που τρέχει και επισήμως από χθες δεν περιορίζεται στο rebranding, καθώς η ενσωμάτωση του ΟΤΕ στο διεθνές οικοσύστημα της Telekom θα ενισχύσει συνέργειες σε επίπεδο τεχνολογίας, προϊόντων και εμπορικών συνεργασιών. Η σημερινή συνάντηση στο Μαξίμου δεν θα ήταν απλώς μια παρουσίαση rebranding. Είναι μια στιγμή όπου η ελληνική πλευρά οφείλει να αποδείξει, ότι η στρατηγική μετάβαση δεν συνοδεύεται από στρατηγική αδράνεια. Γιατί η 13η Σεπτεμβρίου δεν είναι μια τυπική προθεσμία. Είναι η γραμμή που χωρίζει την αναβίωση από την οριστική ταφή της υπόθεσης Siemens - ΟΤΕ.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 5
αξιοπιστία του οργανισμού και για το πώς θα διαχειριστεί το ιστορικό του βάρος σε μια περίοδο που η αγορά τηλεπικοινωνιών βρίσκεται σε φάση αναδιάταξης.
Η σημερινή συνάντηση του Πρωθυπουργού με τους εκπροσώπους της αγοράς τηλεπικοινωνιών στο Μέγαρο Μαξίμου επιβεβαιώθηκε από όλα τα Μέσα. Αυτή σύμφωνα πάντα με τις πληροφορίες μας, ολοκληρώθηκε με χαμηλούς τόνους. Παρά το εύρος των θεμάτων που συζητήθηκαν,
Έ
να ζήτημα έμεινε εκκωφαντικά εκτός ατζέντας: Η στάση που θα τηρήσει ο ΟΤΕ μετά την επίμαχη απόφαση του δικαστηρίου του Μονάχου και τις εκκρεμείς υποθέσεις που βρίσκονται στον Άρειο Πάγο.
Η απουσία οποιασδήποτε αναφοράς ή ενημέρωσης για το πώς σκοπεύει να κινηθεί ο οργανισμός δημιούργησε εύλογα ερωτήματα, ειδικά από τη στιγμή που στη συνάντηση παραβρέθηκαν και οι εκπρόσωποι του νομικού τμήματος του ΟΤΕ.
Ιδιαίτερη σημασία είχε η παρουσία – όπως μας μετέφεραν - της επικεφαλής του νομικού τμήματος του ΟΤΕ κ. Νικολαΐδου, η οποία χειρίζεται τις ανοιχτές υποθέσεις που αφορούν τη Siemens από το 2010, χρονιά κατά την οποία αντικατέστησε τον τότε νομικό σύμβουλο Πάρι Πασιά. Η συμμετοχή της στη συνάντηση θα μπορούσε να θεωρηθεί ένδειξη ότι το ζήτημα θα τεθεί, έστω σε επίπεδο ενημέρωσης. Ωστόσο, σύμφωνα πάντα με τις πληροφορίες μας, δεν υπήρξε καμία αναφορά ούτε στις συνέπειες της απόφασης του Μονάχου, ούτε στην πορεία των δύο κρίσιμων εκκρεμοτήτων στον Άρειο Πάγο. Η σιωπή αυτή αποκτά ακόμη μεγαλύτερη βαρύτητα αν αναλογιστεί κανείς ότι οι υποθέσεις αυτές, αποτελούν κομβικά σημεία για την
Η συνάντηση στο Μαξίμου πραγματοποιήθηκε σε ένα περιβάλλον όπου η κυβέρνηση επιδιώκει να χαράξει στρατηγική για την ψηφιακή μετάβαση και τις επενδύσεις στον κλάδο. Ωστόσο, η απουσία τοποθέτησης από τον ΟΤΕ για ζητήματα που αγγίζουν τόσο το νομικό όσο και το οικονομικό του αποτύπωμα δημιουργεί ένα κενό ενημέρωσης που δύσκολα μπορεί να περάσει απαρατήρητο. Η απόφαση του Μονάχου έχει ήδη προκαλέσει συζητήσεις για το πώς θα κινηθεί ο οργανισμός σε επίπεδο προσφυγών, ενώ οι εκκρεμείς υποθέσεις στον Άρειο Πάγο παραμένουν ανοιχτές και κρίσιμες. Παρ’ όλα αυτά, η σημερινή συνάντηση δεν έδωσε ούτε ενδείξεις ούτε χρονοδιάγραμμα.
Το συμπέρασμα της ημέρας είναι σαφές: Παρά την παρουσία των αρμόδιων νομικών στελεχών, ο ΟΤΕ επέλεξε ή αναγκάστηκε να διατηρήσει απόλυτη σιωπή για τα πιο κρίσιμα ζητήματα που τον αφορούν αυτή τη στιγμή. Το επόμενο διάστημα θα δείξει αν αυτή η σιωπή αποτελεί στρατηγική επιλογή ή απλώς μια προσωρινή στάση εν αναμονή εξελίξεων. Η σημερινή συνάντηση στο Μαξίμου προσθέτει επίσης μια νέα, πολιτική διάσταση στο ίδιο κρίσιμο ερώτημα: Ποιος θα αναλάβει την ευθύνη ώστε να μη χαθεί η δυνατότητα διεκδίκησης;
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 6
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης, πρώην Ευρωβουλευτή
Μ
ε «αντίποινα λόγω της απαγόρευσης της ΕΕ στις εισαγωγές βραζιλιάνικου κρέατος εξαιτίας της χρήσης αντιβιοτικών» απειλεί πλέον η Βραζιλία… (https://gr.euronews.com 4/9/2026). Και όμως «κρατάει χρόνια αυτή η κολόνια» σε σχέση με τα ακατάλληλα βραζιλιάνικα κρέατα με αποκορύφωμα το διατροφικό σκάνδαλο που ξέσπασε το 2017 με αφορμή τα μολυσμένα κρέατα από τη Βραζιλία. Ζήτημα που συζητήθηκε και στην Ολομέλεια του Ευρωπαϊκού Κοινοβουλίου τη Δευτέρα 3 Απριλίου 2017 μετά από σχετική Ερώτηση με αίτημα προφορικής απάντησης με τον εύγλωττο τίτλο: «Δόλιες πρακτικές στον βραζιλιάνικο τομέα κρέατος». Η Ερώτηση βασίστηκε κυρίως στην
επιχείρηση Carne Fraca, μία έρευνα δύο ετών που διεξήγαγε η ομοσπονδιακή αστυνομία της Βραζιλίας σχετικά με δύο από τις μεγαλύτερες εταιρίες επεξεργασίας κρέατος της Βραζιλίας σε επτά από τα κυριότερα ομόσπονδα κράτη της Βραζιλίας με παραγωγή βοδινού κρέατος. Μάλιστα στο κείμενο της Ερώτησης επισημαίνεται με νόημα πως «η έρευνα αποκάλυψε σοβαρές απάτες και διαφθορά στον τομέα, που μπορεί να οδηγήσουν στην εισαγωγή επικίνδυνων και νοθευμένων προϊόντων στην αλυσίδα τροφίμων και σε κινδύνους για τους ευρωπαίους καταναλωτές.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 7
της ανεξέλεγκτης τακτικής που επικρατεί σε επίπεδο ΕΕ η οποία στο πλαίσιο της παγκοσμιοποίησης έχει ανοίξει τις πύλες της σε αθρόες εισαγωγές γεωργικών και κτηνοτροφικών προϊόντων αμφιβόλου ποιότητας.
Ε
Ο
ι ερευνητές ανέφεραν ότι οι ομοσπονδιακοί επιθεωρητές πληρώνονταν για να παραβλέπουν τη νόθευση ή τη λήξη διάρκειας επεξεργασμένων τροφίμων. Πλαστογραφούνταν επίσης υγειονομικές άδειες και πιστοποιητικά εξαγωγής.
Πέραν τούτου, η έρευνα αποκάλυψε ότι χρησιμοποιούνταν χημικές ουσίες για να βελτιώνεται η εμφάνιση και η μυρωδιά ληγμένων κρεάτων, ενώ φθηνά προϊόντα αναμειγνύονταν με κρέατα. Ιδιαίτερα ανησυχητικές για τους ευρωπαίους καταναλωτές είναι αναφορές κατά τις οποίες κρέας που είχε μολυνθεί με σαλμονέλα εξαγόταν στην Ευρώπη και ότι χρησιμοποιούταν ασκορβικό οξύ για να καλύπτεται η εμφάνιση αλλοιωμένων κρεάτων». Και η Ερώτηση κατέληγε: «
Μ
ε δεδομένο ότι το εν λόγω σκάνδαλο εγείρει ανησυχίες σε σχέση με την ασφάλεια τροφίμων, ποιον αντίκτυπο θα έχουν αυτές οι αποκαλύψεις στις εν εξελίξει εμπορικές διαπραγματεύσεις με τις χώρες Mercοsur;
Μήπως είναι καιρός να επανεξεταστούν οι διαπραγματεύσεις και να απαλειφθεί το κρέας από το πρόγραμμα των εμπορικών διαπραγματεύσεων;». Παρεμβαίνοντας τότε ως Ευρωβουλευτής τόνισα γραπτώς τα παρακάτω: «Όπως αποδεικνύεται και από την Έκθεση οι δόλιες πρακτικές των Βραζιλιανών αρχών και ιδίως των περιφερειακών κρατιδίων σε σχέση με τις εξαγωγές προς την ΕΕ ακατάλληλων και επικίνδυνων κρεάτων είναι στην ημερήσια διάταξη καθώς αποτελούν συνηθισμένη πρακτική εδώ και πολλά χρόνια» (www.notismarias.gr 3/4/2017). Και συνέχιζα: «Αυτό είναι αποτέλεσμα επίσης και
πιπλέον, η ηγεσία της ΕΕ με τις πολιτικές που ακολουθεί στην τομέα της Κοινής Γεωργικής Πολιτικής έχει κυριολεκτικά διαλύσει την γεωργία και την κτηνοτροφία με αποτέλεσμα η Ένωση κυριολεκτικά να εξαρτάται από τις εισαγωγές προκειμένου να αντιμετωπίσει τις διατροφικές ανάγκες των ευρωπαϊκών πληθυσμών».
Και κατέληγα: «Για όλους τους παραπάνω λόγους απαιτείται πλέον η επαναφορά της αρχής της κοινοτικής προτίμησης προκειμένου η ΕΕ να προστατέψει την γεωργία και την κτηνοτροφία και να χαράξει μια πολιτική η οποία θα της προσδώσει αυτάρκεια και επάρκεια ιδίως στην παραγωγή κρεάτων. Επιπλέον, εδώ και τώρα θα πρέπει να επιβληθούν αυστηροί έλεγχοι στην εισαγωγή κρεάτων από την Βραζιλία και άλλες τρίτες χώρες με ταυτόχρονη επιβολή αυστηρών μέτρων που θα περιορίζουν τις εισαγωγές κρεάτων από τρίτες χώρες». Όμως «στου κουφού την πόρτα όσο θέλεις βρόντα».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 8
να προκύψει από την έρευνα, χωρίς προδικαστική απόδοση ευθύνης σε οποιοδήποτε κατονομαζόμενο πρόσωπο. Το πολυσέλιδο κείμενο συνέταξε η Δικηγορική Εταιρεία Κων. Κρεμμύδας και Συνεργάτες. Την κατάθεσή του ενώπιον της Εισαγγελίας του Αρείου Πάγου πραγματοποίησε ο πληρεξούσιος δικηγόρος Αθηνών Γεώργιος Μπουλούκος, πρώην Αντιπρόεδρος του Δικηγορικού Συλλόγου Αθηνών.
Μ
Α
ναφορά – υπόμνημα και αίτημα διενέργειας προκαταρκτικής εξέτασης κατέθεσε στις 10 Σεπτεμβρίου στην Εισαγγελία του Αρείου Πάγου ο Νίκος Ι. Νικολόπουλος, πρώην Υφυπουργός, πρώην Βουλευτής Αχαΐας και Πρόεδρος του Χριστιανοδημοκρατικού Κόμματος Ελλάδος.
Η αναφορά στρέφεται κατά παντός υπευθύνου φυσικού προσώπου που ενδέχεται
ε την αναφορά ζητείται να διερευνηθούν η εκτέλεση της Συμφωνίας Συμβιβασμού του 2012 μεταξύ της Ελληνικής Δημοκρατίας, της Siemens AG και της Siemens A.E., η ακρίβεια των πιστοποιήσεων και των στοιχείων που κατατέθηκαν για την εκπλήρωσή της
, η εποπτεία των αρμόδιων κρατικών οργάνων, καθώς και η διαχείριση των εκκρεμών αξιώσεων του ΟΤΕ κατά Siemens και Intracom. Παράλληλα, τίθεται επιτακτικά το ζήτημα της διαφύλαξης των περιουσιακών συμφερόντων του ΟΤΕ, του Ελληνικού Δημοσίου και των λοιπών μετόχων, ιδίως μετά την πρόσφατη απόφαση του Εφετείου Μονάχου για αξίωση περίπου 68 εκατ. ευρώ του ΟΤΕ. Ζητείται να εξασφαλιστεί το πλήρες επίσημο κείμενο της γερμανικής απόφασης, το αποδεικτικό επίδοσης, οι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
ότι δεν γνώριζε ή ότι δεν είχε προειδοποιηθεί. Δεν ζητώ πολιτικές εντυπώσεις ούτε προκαταλαμβάνω την κρίση της Δικαιοσύνης.
Ζ
ητώ το αυτονόητο: να ανοίξουν όλοι οι φάκελοι, να διασφαλισθούν τα έγγραφα και να ελεγχθούν συγκεκριμένες πράξεις και παραλείψεις συγκεκριμένων φυσικών προσώπων.
Να μάθουμε, με πρωτογενή στοιχεία, τι έγινε με τα 80 εκατ. ευρώ των απαιτήσεων, τα 90 εκατ. ευρώ των κοινωνικών και επιστημονικών παροχών, τα 100 εκατ. ευρώ της οικονομικής στήριξης και τα περίπου 68 εκατ. ευρώ της σχετικές νομικές γνωμοδοτήσεις και τα πρακτικά του Διοικητικού Συμβουλίου του ΟΤΕ, ώστε να εξακριβωθεί αν ασκήθηκε ή πρόκειται να ασκηθεί εμπρόθεσμα το προβλεπόμενο ένδικο βοήθημα ενώπιον του Bundesgerichtshof.
Η δήλωση του Νίκου Ι Νικολόπουλου: «Η σημερινή προσφυγή στη Δικαιοσύνη δεν είναι κεραυνός εν αιθρία. Είναι η θεσμική συνέχεια ενός αγώνα που άρχισα μέσα στη Βουλή, καταθέτοντας πλήθος ερωτήσεων για τον εξωδικαστικό συμβιβασμό με τη Siemens, την πραγματική εκτέλεση των δεσμεύσεών της και την προστασία της δημόσιας περιουσίας. Ήδη από το 2017, με την υπ’ αριθ. 9089/27.9.2017 κοινοβουλευτική μου ερώτηση, ζητούσα συγκεκριμένα στοιχεία για την οικονομική στήριξη των 100 εκατ. ευρώ, την απασχόληση και τις επενδυτικές εξαγγελίες. Κατέθεσα, επίσης, στοιχεία ενώπιον της Δικαιοσύνης. Δεν δικαιούται κανείς σήμερα να ισχυριστεί
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αξίωσης του ΟΤΕ στη Γερμανία. Η χώρα δεν μπορεί να συμβιβάζεται με τη λήθη. Η υπογραφή μιας συμφωνίας δεν αρκεί· απαιτείται απόδειξη ότι τηρήθηκε. Και όταν διακυβεύονται δημόσιο χρήμα, εταιρική περιουσία και η εμπιστοσύνη των πολιτών στους θεσμούς, η λογοδοσία δεν είναι επιλογή αλλά υποχρέωση.
Σελίδα 10
*Να ερευνηθεί η εξέλιξη των δεσμευμένων περιουσιακών στοιχείων μετά την ΑΠ 1160/2025 και η πορεία των παλαιών αξιώσεων του ΟΤΕ κατά Siemens και Intracom. *Να διαβιβασθούν τα ευρήματα στα αρμόδια όργανα για την αναζήτηση αποζημίωσης και την ενεργοποίηση κάθε νόμιμης συμβατικής ή δικαστικής διαδικασίας. Η αναφορά επισημαίνει ρητά ότι η ποινική ευθύνη είναι ατομική και ότι η έρευνα πρέπει να εστιάσει σε φυσικά πρόσωπα και συγκεκριμένες ενέργειες ή παραλείψεις.
Γ
ι’ αυτό ζητώ από την Εισαγγελία του Αρείου Πάγου πλήρη, ανεξάρτητη και σε βάθος έρευνα κατά παντός υπευθύνου. Όχι συλλογική ενοχοποίηση, όχι συμψηφισμούς, όχι κουκούλωμα.
Έγγραφα, ονόματα, αποφάσεις και καθαρές απαντήσεις».
*Να διαταχθεί προκαταρκτική εξέταση και να συσχετισθεί η δικογραφία που σχηματίστηκε μετά τον κοινοβουλευτικό έλεγχο και την κατάθεση στοιχείων το 2017. *Να αναζητηθούν ο πλήρης φάκελος της συμφωνίας του 2012, τα πρακτικά και η αλληλογραφία της Επιτροπής Εποπτείας και της Επιτροπής Επενδύσεων, καθώς και οι πιστοποιήσεις των ορκωτών ελεγκτών. *Να ελεγχθούν οι πραγματικές εκταμιεύσεις και οι τελικοί δικαιούχοι των παροχών των 90 εκατ. ευρώ, μαζί με τιμολόγια, πρωτόκολλα παραλαβής και αποτίμηση παροχών σε είδος. *Να εξακριβωθεί η μορφή και η πραγματική υλοποίηση της οικονομικής στήριξης των 100 εκατ. ευρώ και να αντιπαραβληθεί με τα στοιχεία απασχόλησης της Siemens A.E. *Να ληφθεί από τον ΟΤΕ ο πλήρης φάκελος της υπόθεσης του Μονάχου, να ελεγχθεί η τήρηση των δικονομικών προθεσμιών και να διερευνηθεί η εταιρική διαδικασία λήψης των κρίσιμων αποφάσεων.
Ο
ι δημόσιες πληροφορίες, όπως σημειώνεται, δεν αρκούν από μόνες τους για την κατάφαση αδικήματος· αρκούν όμως για να επιβάλουν θεσμικό έλεγχο, συλλογή πρωτογενών εγγράφων και ασφαλή δικαστική αξιολόγηση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 11
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 12
του Σαράντου Λέκκα Οικονομολόγου
στο bankingnews.gr:
Η
Διεθνής Έκθεση Θεσσαλονίκης διαχρονικά χρησιμοποιείται από τις εκάστοτε κυβερνήσεις ως βήμα παροχών, ως ένας συμπληρωματικός προϋπολογισμός που εμφανίζεται δια μαγείας από τα εκάστοτε οικονομικά επιτελεία. Στην ουσία είναι ο περίφημος δημοσιονομικός χώρος από τον οποίο αντλείτε η χρηματοδότηση κάθε παρέμβασης και που
διαμορφώνεται από τα φορολογικά έσοδα. Σε περιόδους δε αύξησης των τιμών, δηλαδή του πληθωρισμού, υπάρχει μια εσωτερική δυναμική ενίσχυσης των εσόδων η οποία γίνεται μεγαλύτερη όσο οι τιμές αυξάνονται. Όσο το υποκείμενο της φορολογίας αποκτά για διάφορους λόγους μεγαλύτερη αξία τόσο τα έσοδα αυξάνονται και τόσο ο δημοσιονομικός χώρος ενισχύεται.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Ε
Σελίδα 13
ίναι δυνατόν νοικοκυριά με σπίτια, αυτοκίνητα, παιδιά που να σπουδάζουν στο εξωτερικό και στην επαρχία να δηλώνουν εισοδήματα των 5-7 χιλ. € ή ελεύθεροι επαγγελματίες να δηλώνουν ακόμη λιγότερα;
Για παράδειγμα κατά το πρώτο 6μηνο του 2026 (Ιανουάριος–Ιούνιος) τα έσοδα από ΦΠΑ αυξήθηκαν κατά 14,577 δισ. € , ενώ εάν εξαιρεθεί μια ειδική εγγραφή 306 εκατ. € που αφορά τη σύμβαση παραχώρησης της Εγνατίας Οδού, τα έσοδα ΦΠΑ ήταν περίπου 14,271 δισ. €. Μόνο τον Ιούνιο 2026 εισπράχθηκαν 2,237 δισ. € από ΦΠΑ., ενώ εάν λάβουμε υπόψη τα συνολικά φορολογικά έσοδα του Κρατικού Προϋπολογισμού για το πρώτο 6μηνο στο ύψος των 33,824 δισ. € τότε γίνεται εύκολα αντιληπτό ότι το 43% των συνολικών εσόδων προέρχεται από τα έσοδα του ΦΠΑ. Και δεδομένου ότι δεν υπήρξε μεταβολή των φορολογικών συντελεστών το 43% των αυξημένων εσόδων προήλθαν από τον πληθωρισμό. Στην ουσία αυτά τα επιπλέον έσοδα διαμορφώνουν όρους επεμβάσεων προς την κατεύθυνση στήριξης διαφόρων κοινωνικών ομάδων για την αντιμετώπιση των αυξήσεων στην ενέργεια, στην στέγη και τα καύσιμα. Είναι όμως η ενδεδειγμένη λύση ή θα μπορούσε να υπάρξει μείωση των φόρων οπότε και η επέμβαση να ήταν στην πηγή και σε πρώτο χρόνο;
Π
άντα η φορολογία έχει αναδιανεμητικό χαρακτήρα αρκεί να γίνεται με αντικειμενικά κριτήρια και να διαμορφώνει όρους αλληλεγγύης και συνοχής.
Ο αναδιανεμητικός χαρακτήρας προς άτομα με ειδικά προβλήματα, προς χαμηλοσυνταξιούχους, προς ανέργους, προς πληγέντες από θεομηνίες επιβάλλεται και πρέπει να είναι άμεσος και λειτουργικός. Εκεί που υπάρχουν ενστάσεις είναι στο πως διαμορφώνεται η περίμετρος σε αυτό που ονομάζουμε ευάλωτα νοικοκυριά. Και για να είμαστε ακριβοδίκαιοι πως η Ελληνική Δημοκρατία αποδέχεται μέσω των οργάνων της, που είναι οι Δημόσιες Οικονομικές Υπηρεσίες οφθαλμοφανή περιστατικά απόκρυψης και διαστρέβλωσης οικονομικών καταστάσεων; Πώς τα εντεταλμένα όργανα, οι εφοριακοί αποδέχονται φορολογικές δηλώσεις που ούτε η λέξη κοροϊδία δεν μπορεί να τις περιγράψει;
Η απόκρυψη έχει γίνει επιστήμη, όπως και η αποδοχή χωρίς έλεγχο έχει γίνει μέρος μιας πραγματικότητας που δεν ταιριάζει σε μια ευνομούμενη χώρα. Όλοι θα έχουν ακούσει ειδικά όταν η κυβέρνηση αναφέρεται στις ενεργειακές αυξήσεις ότι η κάλυψη τους από τα διάφορα προγράμματα αφορά μόνο ένα μικρό μέρος των απωλειών διότι αυτό μπορούν οι δημοσιονομικές αντοχές.Όταν οι δημοσιονομικές αντοχές ή ο περίφημος δημοσιονομικός χώρος εξαρτώνται από τον πληθωρισμό και όχι από την μείωση της φοροδιαφυγής αλλά και των μικρότερων φορολογικών συντελεστών ώστε να μειώνονται τα κίνητρα φοροαποφυγής τότε είναι φυσικό να συνεχίζετε μια στρεβλή προσέγγιση του δημοσιονομικού χώρου που είναι άκρως παρασιτική. Εάν οι απώλειες της φορολογητέας ύλης ήταν μικρότερες όχι μόνο η στήριξη μέσω επιδομάτων θα μπορούσε να είναι ουσιαστικότερη αλλά και η μείωση των φορολογικών συντελεστών θα μπορούσε να είναι ευκολότερη. Η ανάγκη για το ύψος των συντελεστών σε αυτά τα επίπεδα ή ακόμη χειρότερα σε υψηλοτέρα εάν για κάποιο λόγο οι συγκυρίες το επιβάλλουν οφείλεται στην
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 14
και συνοχής με αντικειμενικό τρόπο που θα συμπεριλαμβάνει την συμμετοχή στα φορολογικά βάρη όλων και ανάλογα με τις πραγματικές τους δυνατότητες.
Τ αποδοχή της κοροϊδίας, η οποία δημιουργεί κίνητρο και στα υποκείμενα της φορολογίας τους συνεπείς φορολογούμενους να αλλάξουν στάση και συμπεριφορά. Θα μπορούσαμε να έχουμε μεγαλύτερα έσοδα, βεβαιότατα ναι.
Για την Ελλάδα στην τελευταία δημοσιοποιήθηκε στα τέλη του 2025
Η
έκθεση
ο να χρησιμοποιούμε τον πληθωρισμό ως μηχανισμό αύξησης των εσόδων αδιαφορώντας με το υπαρκτό γεγονός ότι ο πληθωρισμός μειώνει την ανταγωνιστικότητα της οικονομίας και διαμορφώνει όρους υποθήκευσης μέσω δάνειων είναι εθνικό έγκλημα.
που
Ευρωπαϊκή Επιτροπή εκτιμά ότι το VAT compliance gap του 2023 ήταν περίπου 2,53 δισ. €, δηλαδή 11,4% του ΦΠΑ που θεωρητικά έπρεπε να εισπραχθεί. Εάν συγκρίνουμε με τα 14,6 δισ. € ΦΠΑ του α’ εξαμήνου 2026, ακόμη και μια επιπλέον μείωση της φοροδιαφυγής κατά 25% θα μπορούσε θεωρητικά να προσθέσει γύρω στα 0,42 δισ. € στο εξάμηνο. Βέβαια, το VAT gap δεν είναι όλο «μαύρη» φοροδιαφυγή μιας και περιλαμβάνει και πτωχεύσεις, λάθη, αδυναμία είσπραξης κ.λπ. Τα αντίστοιχα στοιχεία της Επιτροπής είναι 7,6% για Ισπανία, 3,6% για Πορτογαλία και 3,3% για Κύπρο. Άρα το σημαντικό συμπέρασμα είναι ότι εάν η Ελλάδα κατάφερνε να πλησιάσει το επίπεδο συμμόρφωσης της Πορτογαλίας, μιλάμε για περίπου 1,10 δισ. € επιπλέον ΦΠΑ τον χρόνο, με βάση το μέγεθος του πρώτου εξαμήνου 2026. Και αυτό είναι χωρίς αύξηση φορολογικών συντελεστών, μόνο από την καλύτερη είσπραξη του ΦΠΑ. Όταν λέμε ότι το VAT gap του 2023 ήταν 11,4%, σημαίνει ότι από κάθε 100 € ΦΠΑ που θεωρητικά μπορούσε να εισπράξει το κράτος, περίπου 11,40 € δεν εισπράχθηκαν. Γι' αυτό, όταν προηγουμένως υπολογίσαμε πιθανό όφελος 1,10 δισ. €, δεν λέμε ότι υπάρχουν 1,10 δισ. € κρυμμένα, λέμε ότι αν η Ελλάδα είχε την ίδια αποτελεσματικότητα είσπραξης με την Πορτογαλία, η εκτιμώμενη απώλεια ΦΠΑ θα ήταν σημαντικά μικρότερη.
Εν’ κατακλείδι κοινωνικές και επιδοματικές παρεμβάσεις δεν γίνονται ούτε με δανεισμό, ούτε περιμένοντας τον πληθωρισμό, αλλά όταν έχουμε επιβάλει κράτος δικαίου
Σε κάθε ΔΕΘ και για κάθε πακέτο που στοχεύει στα κατώτερα ένστικτα του πολίτη πρέπει κυρίως να σκεφτόμαστε το ποσό κακό κάνουν στην πραγματική οικονομική ανάταξη της χώρας και κυρίως στην διαιώνιση καταστάσεων που ποδοπατούν την αξιοπρέπεια του Έλληνα πολίτη και τον καταδικάζουν σε θέση οιονεί επαίτη.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 15
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 16
του Βασίλη Βιλιάρδου Οικονομολόγου, Αντιπροέδρου Βουλής
Ο κ. Βιλιάρδος εξηγεί στο analyst.gr:
Η
διεθνής εμπειρία αποδεικνύει ότι οι βιώσιμες και ανθεκτικές οικονομίες δεν στηρίζονται στη συμπίεση της εργασίας, στις χαμηλούς μισθούς δηλαδή, όπως συμβαίνει στην Ελλάδα, ούτε βέβαια στην επιδίωξη βραχυχρόνιων υπερκερδών…
, αλλά στην ισορροπημένη ανάπτυξη και στην ενίσχυση της αγοραστικής δύναμης των Πολιτών. Μόνο μία τέτοια αλλαγή του οικονομικού μοντέλου της χώρας μας, όπως αυτή που αναλύουμε, μπορεί να προσφέρει ευημερία και σιγουριά για το μέλλον στους Έλληνες – συνθήκες που έχουν απόλυτη ανάγκη μετά την τραγωδία των μνημονίων και τις αξίζουν. Μεταξύ πολλών άλλων, υπάρχει ανάγκη ίδρυσης και λειτουργίας ενός «Εθνικού Ταμείου Παραγωγικής Μετάβασης», το οποίο θα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | παρέχει χαμηλότοκα δάνεια ή εγγυήσεις αποκλειστικά σε μικρομεσαίες επιχειρήσεις, για την υποκατάσταση εισαγωγών.
Σελίδα 17
παραγωγικότητας της εργασίας, ενώ αντίθετα τεκμηριώνουν την ύπαρξη μιας οικονομίας χαμηλού εργατικού κόστους, όπου η παραγόμενη υπεραξία μονοπωλείται από το κεφάλαιο και την έμμεση κρατική φορολογία. Δυστυχώς λοιπόν, η διατήρηση αυτής της δομής υπονομεύει την εγχώρια ζήτηση, τις παραγωγικές/καινοτόμες επενδύσεις και τη βιωσιμότητα του ΑΕΠ μας – ενώ συντηρεί το φαινόμενο της «διαρροής εγκεφάλων» (brain drain) και εγκλωβίζει την Ελλάδα σε ένα μοντέλο χαμηλής προστιθέμενης αξίας. Όσον αφορά την υπονόμευση της εγχώριας ζήτησης είναι εν μέρει κατανοητό και προέρχεται από την πολιτική της εσωτερικής υποτίμησης (=μείωση των ονομαστικών μισθών) που μας επιβλήθηκε με τα μνημόνια, έτσι ώστε να αντιμετωπισθεί το θηριώδες έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών, με τη μείωση των εισαγωγών και την αύξηση των εξαγωγών. Ένα πρόβλημα που δυστυχώς
Είναι σωστό το ότι η παραγωγικότητα της εργασίας στην Ελλάδα, από την οποία εξαρτώνται οι μισθοί, είναι πολύ χαμηλή – παραμένοντας στα επίπεδα περίπου του 2000 και στο 54% της ΕΕ, όταν στην ΕΕ αυξάνεται συνεχώς. Δεν πρόκειται δε να αλλάξει,
Ό
σο η χώρα μας στηρίζεται στη μονοκαλλιέργεια του τουρισμού που της επιβλήθηκε με τα μνημόνια, η παραγωγικότητα του οποίου είναι 3,8 φορές χαμηλότερη από τη βιομηχανία, μεταξύ άλλων λόγω της εποχικότητας του.
Είναι όμως μόνο αυτή η αιτία των χαμηλών μισθών στην Ελλάδα; Δεν είναι παρά τα όσα λέγονται, με κριτήριο μία εμπεριστατωμένη ανάλυση των επισήμων μακροοικονομικών δεικτών της Eurostat, οι οποίοι αποκαλύπτουν μια βαθιά, συστηματική και δομική στρέβλωση στην αρχιτεκτονική της ελληνικής οικονομίας. Ειδικότερα, επί σειρά ετών, η κατανομή του παραγομένου πλούτου στην Ελλάδα αποκλίνει δραματικά από τα ισχύοντα ευρωπαϊκά πρότυπα – δημιουργώντας έτσι συνθήκες έντονης κοινωνικής ανισότητας και περιορίζοντας τις αναπτυξιακές προοπτικές της χώρας. Σύμφωνα με τα πλέον πρόσφατα ενοποιημένα στοιχεία, το μερίδιο των μικτών μισθών ως προς το ΑΕΠ στην Ελλάδα ανέρχεται σε μόλις 35,1% – τη στιγμή που ο μέσος όρος της Ευρωπαϊκής Ένωσης ευρίσκεται στο 47,0%. Αντίστροφα, τα εταιρικά κέρδη ως προς το ΑΕΠ στην Ελλάδα αποσπούν το 50,4%, έναντι 42,1% στον ευρωπαϊκό μέσο όρο. Η ανισορροπία δε αυτή ολοκληρώνεται, από την υπερφορολόγηση του κράτους – το οποίο, μέσω των «φόρων παραγωγής και εισαγωγών» (με τη μακροοικονομική έννοια, πηγή), εισπράττει το 14,5% του ΑΕΠ, όταν ο αντίστοιχος ευρωπαϊκός μέσος όρος περιορίζεται στο 10,9%. Τα δεδομένα αυτά καταρρίπτουν το μύθο σχετικά με το ότι η καθήλωση των ελληνικών μισθών είναι το αποκλειστικό αποτέλεσμα της χαμηλής
επανήλθε μετά το 2019, ενώ το αποτέλεσμα του είναι η αύξηση του εξωτερικού μας χρέους. Σε σχέση όμως με τις παραγωγικές επενδύσεις και την καινοτομία, δεν είναι καθόλου κατανοητό, αφού όταν οι επιχειρήσεις βρίσκουν φθηνό εργατικό δυναμικό, δεν φροντίζουν να αυξήσουν την παραγωγικότητα της εργασίας. Γιατί; Επειδή δεν πιέζονται από τους υψηλούς μισθούς. Η αποκατάσταση τώρα αυτής της στρέβλωσης απαιτεί μια ολιστική, συντονισμένη και μακροπρόθεσμη εθνική στρατηγική – στόχος της οποίας οφείλει να είναι η μεταφορά πόρων από τα εταιρικά κέρδη και τους «φόρους παραγωγής» προς τους μισθούς, με σκοπό την πλήρη ευθυγράμμιση της Ελλάδας με το ευρωπαϊκό κοινωνικό και οικονομικό κεκτημένο.
Συνεχίζοντας, η μετατόπιση των μακροοικονομικών δεικτών κατά περίπου 12 ποσοστιαίες μονάδες του ΑΕΠ υπέρ της εργασίας, δεν μπορεί να επιτευχθεί με αποσπασματικά μέτρα - ούτε με αυξήσεις εκ μέρους του κράτους του κατώτατου μισθού. Απαιτείται η ταυτόχρονη ενεργοποίηση των παρακάτω τεσσάρων συμπληρωματικών πυλώνων, οι οποίοι αναδιαμορφώνουν τους κανόνες της αγοράς. (α) Ανασυγκρότηση του συλλογικού εργατικού δικαίου: Εν προκειμένω, η συρρίκνωση του μεριδίου των μισθών στην Ελλάδα επιταχύνθηκε δραματικά κατά την περίοδο των μνημονίων – μέσω της αποδόμησης του συστήματος των συλλογικών διαπραγματεύσεων. Η θεσμική αποδυνάμωση των εργαζομένων επέτρεψε τη μονομερή διαμόρφωση των αμοιβών από την εργοδοτική πλευρά – κάτι που πρέπει να
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αλλάξει άμεσα. (β) Καθολική επαναφορά της επεκτασιμότητας: Κεντρικό μέτρο εδώ, αποτελεί η αυτόματη και υποχρεωτική επέκταση των κλαδικών συλλογικών συμβάσεων εργασίας – όπου όταν μια σύμβαση υπογράφεται από τις αντιπροσωπευτικές οργανώσεις εργαζομένων και εργοδοτών ενός κλάδου, πρέπει να δεσμεύει νομικά το σύνολο των επιχειρήσεων του κλάδου αυτού, ανεξάρτητα από το εάν είναι εγγεγραμμένες στα αντίστοιχα επιμελητήρια ή ενώσεις. (γ) Αποκατάσταση της αρχής της ευνοϊκότερης ρύθμισης: Δηλαδή, οφείλει να θεσμοθετηθεί εκ νέου η απόλυτη υπεροχή της κλαδικής σύμβασης, έναντι της επιχειρησιακής ή της ατομικής – ενώ η επιχειρησιακή σύμβαση θα υπερισχύει μόνο εάν προβλέπει ευνοϊκότερους όρους αμοιβής και εργασίας για τον εργαζόμενο. (δ) Εκδημοκρατισμός της διαιτησίας: Με απλά λόγια, πρέπει να ενισχυθεί ο ρόλος του οργανισμού μεσολάβησης και διαιτησίας (ΟΜΕΔ) – διασφαλίζοντας τη δυνατότητα μονομερούς προσφυγής, σε περιπτώσεις συστηματικής άρνησης των εργοδοτικών φορέων να προσέλθουν σε διάλογο.
Περαιτέρω, το εξαιρετικά υψηλό ποσοστό των εταιρικών κερδών (50,4%) δεν αντανακλά μια υγιή και ανταγωνιστική επιχειρηματικότητα – αλλά τη λειτουργία κλειστών ολιγοπωλιακών δομών. Εν προκειμένω, ο «πληθωρισμός απληστίας» (greedflation) επέτρεψε σε συγκεκριμένους κλάδους, όπως στις τράπεζες ή στην ενέργεια, να διευρύνουν τα ιστορικά περιθώρια κέρδους τους, μετακυλίοντας έτσι το σύνολο του πληθωριστικού κόστους στους καταναλωτές – ενώ παράλληλα κρατούσαν τους μισθούς καθηλωμένους. Για να αντιμετωπισθεί το πρόβλημα, χρειάζονται τα εξής – είτε ως μέτρα, είτε ως απειλή. (α) Ένας μόνιμος μηχανισμός φορολόγησης υπερκερδών (Windfall Taxes): Εν προκειμένω,
Ο
φείλει να θεσπισθεί ένα νομοθετικό πλαίσιο για την επιβολή έκτακτης φορολογίας με συντελεστή έως και 90% στα πλεονάζοντα κέρδη κλάδων που παρουσιάζουν αδικαιολόγητη απόκλιση από τον ιστορικό μέσο όρο κερδοφορίας τους.
Η παρέμβαση δε αυτή, πρέπει να επικεντρώνεται στους τομείς της ενέργειας, των διυλιστηρίων, των τραπεζών και των μεγάλων αλυσίδων λιανεμπορίου τροφίμων. (β) Διεύρυνση των αρμοδιοτήτων των ρυθμιστικών αρχών: Η Επιτροπή Ανταγωνισμού και οι τομεακές ρυθμιστικές αρχές, οφείλουν να ενισχυθούν με προηγμένα ψηφιακά
Σελίδα 18
εργαλεία ελέγχου των τιμών και της εφοδιαστικής αλυσίδας – με σοβαρά πρόστιμα για εναρμονισμένες πρακτικές (καρτέλ) και για κατάχρηση δεσπόζουσας θέσης. Κυρίως όμως, πρέπει να μην τις εμποδίζει η κυβέρνηση να κάνουν σωστά τη δουλειά τους – όπως δυστυχώς συμβαίνει.
Συνεχίζοντας, το ελληνικό κράτος λειτουργεί ως ανασταλτικός παράγοντας για την παραγωγή, αποσπώντας το 14,5% του ΑΕΠ μέσω υψηλών έμμεσων φόρων. Το γεγονός αυτό επιβαρύνει το κόστος λειτουργίας των επιχειρήσεων – ενώ, ταυτόχρονα, μειώνει τη διεθνή ανταγωνιστικότητα των προϊόντων. Οφείλουν λοιπόν να ληφθούν τα εξής μέτρα: (α) Σταδιακή μείωση των έμμεσων φόρων: Αν και εμείς προτείνουμε το σύστημα έσοδα/έξοδα και μετά επίπεδο φόρο, θα έπρεπε τουλάχιστον να δρομολογηθεί η σταδιακή μείωση του κανονικού συντελεστή ΦΠΑ από το 24% στο 20%, καθώς επίσης η μεταφορά των βασικών ειδών διατροφής και διαβίωσης στον υπερμειωμένο συντελεστή 6% – επιπλέον, η δραστική μείωση των Ειδικών Φόρων Κατανάλωσης (ΕΦΚ) στην ενέργεια και τα καύσιμα κίνησης. (β) Θεσμοθέτηση της «Ρήτρας Μισθού»: Προφανώς οι επιχειρήσεις δεν πρέπει να λάβουν τις φορολογικές αυτές ελαφρύνσεις ως πρόσθετο καθαρό κέρδος. Αντίθετα, κάθε μείωση έμμεσου
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | φόρου ή παραγωγικού τέλους, οφείλει να συνδέεται νομικά με την υποχρέωση της επιχείρησης να κατευθύνει το 60% του εξοικονομούμενου πόρου, στην άμεση αύξηση των μικτών αποδοχών του προσωπικού της – μέσω ειδικής τροποποίησης των επιχειρησιακών συμβάσεων.
Συνεχίζοντας, το πλέον σοβαρό εργαλείο για την άμεση αναδιανομή του πλούτου, είναι η νομική υποχρέωση των κερδοφόρων επιχειρήσεων να μοιράζονται ένα μέρος των καθαρών τους κερδών με το προσωπικό – το οποίο παρήγαγε αυτήν την υπεραξία. Για να συμβεί, απαιτείται μία διάταξη που να καθιστά υποχρεωτική τη διανομή μέρους των κερδών για όλες τις επιχειρήσεις που απασχολούν περισσότερους από 50 εργαζομένους, ενώ παρουσιάζουν σταθερή κερδοφορία για δύο συνεχή έτη. Το μέτρο αυτό μετατρέπει λογιστικά και ουσιαστικά ένα μέρος των εταιρικών κερδών σε εισόδημα από εργασία, βελτιώνοντας άμεσα τους δείκτες του ΑΕΠ. Εν προκειμένω, οφείλει να χρησιμοποιηθεί η ευρωπαϊκή εμπειρία, έτσι ώστε να μην βασίζεται αυτή η καινοτομία σε θεωρητικές υποθέσεις. Στο πλαίσιο αυτό τα εξής: (α) Γαλλία: Η συμμετοχή των εργαζομένων στα κέρδη των επιχειρήσεων, αποτελεί νομοθετημένο πυλώνα του κοινωνικού κράτους ήδη από τη δεκαετία του 1960, όπου ο γαλλικός εργατικός κώδικας υποχρεώνει τις εταιρείες με περισσότερους από 50 υπαλλήλους, να δημιουργούν ειδικά αποθεματικά για το προσωπικό. Τα χρήματα αυτά προκύπτουν από μια αυστηρή κρατική φόρμουλα (γράφημα) και διανέμονται στους εργαζομένους – προσφέροντας παράλληλα σημαντικές φοροαπαλλαγές τόσο για την επιχείρηση όσο και για τον εργαζόμενο, εφόσον τα ποσά παραμείνουν αποταμιευμένα για ένα διάστημα πέντε ετών. Εδώ μπορεί να ανατρέξει κανείς στη βιβλιογραφία, για να αναλύσει τους συντελεστές της εξίσωσης – ενώ υπάρχουν πολλές ιδιαιτερότητες, όπως το ατομικό πλαφόν έως τρεις μηνιαίους μισθούς, το συνολικό πλαφόν που διασφαλίζει ότι, τουλάχιστον το 75% των καθαρών κερδών παραμένει στην ιδιοκτησία της επιχείρησης, επιτρέποντάς της να χρηματοδοτήσει μελλοντικές επενδύσεις, να σχηματίσει
Σελίδα 19
αποθεματικά και να διανείμει ικανοποιητικά μερίσματα στους μετόχους της, ο μηχανισμός εσωτερικής διανομής, καθώς επίσης η δημιουργία αποθεματικού εξομάλυνσης. (β) Αυστρία και Βέλγιο: Στην Αυστρία, το ποσοστό κάλυψης των εργαζομένων από συλλογικές συμβάσεις αγγίζει το 95%, γεγονός που οφείλεται στην υποχρεωτική συμμετοχή όλων των επιχειρήσεων στο Ομοσπονδιακό Οικονομικό Επιμελητήριο (WKO) που διαπραγματεύεται κεντρικά με τα συνδικάτα. Έτσι, αποκλείεται η πιθανότητα αθέμιτου ανταγωνισμού μεταξύ των επιχειρήσεων, μέσω της συμπίεσης των μισθών. Στο Βέλγιο, η καθολικότητα των συμβάσεων συνδυάζεται με το σύστημα της αυτόματης τιμαριθμικής αναπροσαρμογής (Indexation). Εν προκειμένω, οι μισθοί αναπροσαρμόζονται αυτόματα βάσει νόμου, όταν ο πληθωρισμός ξεπεράσει ένα συγκεκριμένο όριο – διασφαλίζοντας έτσι ότι, τα εταιρικά κέρδη δεν θα αυξηθούν εις βάρος της αγοραστικής δύναμης της εργασίας. (γ) Γερμανία: Η χώρα χρησιμοποιεί τη δημοσιονομική ισχύ του κράτους, για να επιβάλλει την άνοδο των μισθών στον ιδιωτικό τομέα. Μέσω του νόμου «Tariftreuegesetz», καμία ιδιωτική εταιρεία δεν μπορεί να αναλάβει δημόσιο έργο, κρατική προμήθεια ή παροχή υπηρεσιών προς το δημόσιο, εάν δεν αποδείξει ότι αμείβει το σύνολο του προσωπικού της με βάση τις κλαδικές συλλογικές συμβάσεις εργασίας. Το μέτρο αυτό αναγκάζει τις μεγάλες επιχειρήσεις να μειώσουν τα περιθώρια κέρδους τους, προκειμένου να διατηρήσουν την πρόσβαση τους στις κρατικές συμβάσεις.
Περαιτέρω, μια δομική παρέμβαση αυτής της κλίμακας, επηρεάζει άμεσα τα δημόσια οικονομικά της χώρας – όπου, με βάση το ονομαστικό ΑΕΠ της Ελλάδας το 2025, ύψους 248 δις €, οι δημοσιονομικές επιπτώσεις αναλύονται σε άμεσο κόστος και δυναμικά αντισταθμιστικά οφέλη. (α) Το άμεσο δημοσιονομικό κόστος: Η μείωση των φόρων παραγωγής και εισαγωγών κατά 3,6% του ΑΕΠ, από το 14,5% στο 10,9%, προκειμένου να επιτευχθεί η σύγκλιση με την ΕΕ, συνεπάγεται μια άμεση, ονομαστική απώλεια κρατικών εσόδων, ύψους 8,93 δις € ετησίως, ενώ η απώλεια αυτή επικεντρώνεται στα έσοδα από τον ΦΠΑ και τους Ειδικούς Φόρους Κατανάλωσης. (β) Τα Αντισταθμιστικά οφέλη και οι νέες πηγές εσόδων: Η απώλεια των 8,93 δις € δεν αποτελεί έλλειμμα – επειδή η παράλληλη μεταφορά 11,9% προς τους μισθούς ενεργοποιεί ισχυρούς πολλαπλασιαστές εσόδων, όπως στο γράφημα που ακολουθεί. Όπως φαίνεται από το γράφημα, η άνοδος του μεριδίου των μισθών μεταφράζεται σε επιπλέον 29,51 δις € ετησίως στις αποδοχές των
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | εργαζομένων, όπου, με έναν συντηρητικό μέσο συντελεστή φορολόγησης και ασφαλιστικών κρατήσεων της τάξης του 25% έως 30%, το κράτος και τα ασφαλιστικά ταμεία εισπράττουν αυτόματα 7,3 έως 8,8 δις € σε νέα, σταθερά έσοδα. Εν προκειμένω, η μαζική εισροή νέων εισφορών στον ΕΦΚΑ μειώνει δραστικά την ανάγκη για ετήσια επιχορήγηση των συνταξιοδοτικών ταμείων από τον κρατικό προϋπολογισμό με την εξοικονόμηση αυτή να υπολογίζεται σε 2 έως 3 δις € ετήσια, απελευθερώνοντας πόρους για κοινωνικές επενδύσεις. Από την άλλη πλευρά, η εφαρμογή των έκτακτων φορολογικών συντελεστών στα Ολιγοπώλια (Windfall Taxes), μπορεί να αποφέρει σταθερά 1 έως 1,5 δις € ετησίως κατά τα πρώτα έτη της μετάβασης, αντισταθμίζοντας άμεσα μέρος των απωλειών από τους έμμεσους φόρους. Με δεδομένο δε το ότι, οι μισθωτοί παρουσιάζουν σημαντικά υψηλότερη οριακή ροπή προς κατανάλωση, σε σχέση με τους κατόχους κεφαλαίου, το μεγαλύτερο μέρος των 29,5 δις € που θα μεταφερθεί στους εργαζόμενους, θα διοχετευθεί άμεσα στην αγορά αγαθών και υπηρεσιών, ενώ αυτή η αύξηση του τζίρου των επιχειρήσεων θα αναπληρώσει τις απώλειες του ΦΠΑ, επειδή ο φόρος θα εισπράττεται επί μιας διευρυμένης καταναλωτικής βάσης. Παραμένει βέβαια το θέμα του ελλειμματικού ισοζυγίου τρεχουσών συναλλαγών, λόγω του ότι η Ελλάδα δεν παράγει αρκετά – κάτι που όμως μπορεί να επιλυθεί, όπως έχουμε αναφέρει σε άλλες αναλύσεις μας, επίσης στο τέλος της ανάλυσης με κάποιες προτάσεις. Τέλος,
Μ
ια κρίσιμη αλλά συχνά υποτιμημένη δημοσιονομική επίπτωση, είναι η δραστική μείωση της κρατικής επιδοματικής πολιτικής.
Ειδικότερα, με το υφιστάμενο οικονομικό μοντέλο, το κράτος αναγκάζεται να δαπανά δισεκατομμύρια ευρώ ετησίως σε επιδόματα (Pass, κουπόνια, κοινωνικά μερίσματα, επιδοτήσεις ενέργειας) – για να στηρίξει τεχνητά τη διαβίωση των χαμηλόμισθων πολιτών. Με την εφαρμογή όμως του νέου μοντέλου, οι εργαζόμενοι καθίστανται οικονομικά αυτόνομοι μέσω των μισθών τους – γεγονός που επιτρέπει στο κράτος να περιορίσει τα έκτακτα προνοιακά επιδόματα, εξοικονομώντας πόρους που μπορούν να κατευθυνθούν στην αναβάθμιση της δημόσιας υγείας, της παιδείας και των υποδομών.
Ολοκληρώνοντας, είναι προφανές πως μία τέτοια μετάβαση σε ένα νέο μακροοικονομικό μοντέλο, πρέπει να γίνει με σταδιακό και ελεγχόμενο τρόπο, όπως στο γράφημα που ακολουθεί – έτσι ώστε να αποφευχθούν «σοκ ρευστότητας» στην αγορά, ιδίως στον τομέα των μικρομεσαίων επιχειρήσεων. Για παράδειγμα, οι μικρές και οικογενειακές επιχειρήσεις στην Ελλάδα, δεν διαθέτουν τα περιθώρια κέρδους των μεγάλων ομίλων, οπότε η εφαρμογή της συμμετοχής των εργαζομένων στα κέρδη και των αυστηρών κλαδικών ορίων, θα πρέπει να περιλαμβάνει κλιμακωτά κριτήρια βάσει καθαρού τζίρου, εξαιρώντας πλήρως τις πολύ μικρές επιχειρήσεις (κάτω των 10 υπαλλήλων) ή προβλέποντας μειωμένους
Σελίδα 20
συντελεστές RSP (=συμμετοχή των εργαζομένων στα κέρδη) για τις μικρές επιχειρήσεις (11-49 υπαλλήλους). Για την αποφυγή δε της επιβάρυνσης των εξαγωγικών επιχειρήσεων, το κράτος θα όφειλε να δρομολογήσει μία στοχευμένη μείωση των εργοδοτικών ασφαλιστικών εισφορών, αποκλειστικά για εταιρείες με υψηλό δείκτη εξωστρέφειας (εξαγωγές άνω του 50% του τζίρου τους), αντισταθμίζοντας έτσι το αυξημένο κόστος των βασικών μισθών. Σε κάθε περίπτωση όμως, η αποκατάσταση της στρέβλωσης που αποτυπώνεται στους δείκτες της Eurostat, δεν αποτελεί μια αφηρημένη ή ιδεολογική επιδίωξη – αλλά μια οικονομική και κοινωνική αναγκαιότητα. Πόσο μάλλον όταν η διεθνής εμπειρία αποδεικνύει ότι, οι βιώσιμες και ανθεκτικές οικονομίες δεν στηρίζονται στη συμπίεση της εργασίας και στην επιδίωξη βραχυχρόνιων υπερκερδών – αλλά στην ισορροπημένη ανάπτυξη και στην ενίσχυση της αγοραστικής δύναμης των Πολιτών. Μέσω της σταδιακής και συντονισμένης εφαρμογής των παραπάνω λοιπόν, η ελληνική οικονομία μπορεί να μεταβεί με ασφάλεια από ένα μοντέλο χαμηλού κόστους, σε μια οικονομία υψηλής προστιθέμενης αξίας – ενώ η δημοσιονομική επάρκεια του σχεδίου διασφαλίζεται, αφού η απώλεια από τη μείωση των έμμεσων φόρων υπερκαλύπτεται από τη διεύρυνση της φορολογικής βάσης, από τη θωράκιση των ασφαλιστικών ταμείων και από τη δίκαιη φορολόγηση των ολιγοπωλίων. Με αυτόν τον τρόπο, η αποκατάσταση της δικαιοσύνης στο γράφημα του εθνικού πλούτου, μπορεί να μετατραπεί στην ισχυρότερη κινητήριο δύναμη για το μέλλον της χώρας μας – χωρίς την οποία η Ελλάδα θα βαδίζει από το κακό στο χειρότερο, παραμένοντας έρμαιο της όποιας διεθνούς κρίσης ξεσπάσει στο μέλλον, όπως αυτής του 2008.
(1) Αναλυτικά πώς υπολογίζεται το κάθε νούμερο (α) Το άμεσο δημοσιονομικό κόστος (8,93 δις €): Το μοντέλο ορίζει ότι, οι φόροι παραγωγής και εισαγωγών πρέπει να μειωθούν κατά 3,6% του ΑΕΠ, από το 14,5% στο 10,9% – οπότε πολλαπλασιάζεται το ΑΕΠ με αυτό το ποσοστό. (β) Η άνοδος των αποδοχών των εργαζομένων (29,51 δις €): Το μοντέλο αναφέρει μια «παράλληλη μεταφορά 11,9% του ΑΕΠ προς τους μισθούς» για να επιτευχθεί η σύγκλιση του μεριδίου των μισθών με την ΕΕ. Επομένως, πολλαπλασιάζουμε το ΑΕΠ με αυτό το ποσοστό (γ) Τα νέα έσοδα από φόρους και εισφορές (7,3 έως 8,8 δις €): Το μοντέλο υποθέτει ότι, αυτά τα 29,51 δις € που οδηγούνται στους εργαζόμενους, δεν μένουν αφορολόγητα – επομένως
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | εφαρμόζεται ένας συντηρητικός μέσος συντελεστής (Φόρος Εισοδήματος + Ασφαλιστικές Εισφορές εργαζομένου και εργοδότη) της τάξης του 25% με 30% – ο οποίος πολλαπλασιάζεται με τα 29,51 δις €. (δ) Η εξοικονόμηση από τα ασφαλιστικά ταμεία (2 έως 3 δις €): Επειδή στο προηγούμενο βήμα μπήκαν στα ταμεία (ΕΦΚΑ) νέα έσοδα από εισφορές (που περιλαμβάνονται στα 7,3 – 8,8 δις €), το κράτος δεν χρειάζεται πλέον να χρηματοδοτήσει τα ελλείμματα των ταμείων με από τον προϋπολογισμό – οπότε εκτιμάται ότι αυτή η ελάφρυνση του κράτους ισούται με 2-3 δις €. (ε) Έκτακτοι Φόροι στα Ολιγοπώλια 1 έως 1,5 δις €: Εκτίμηση (2) Πώς επηρεάζεται ο πληθωρισμός από αυτή τη μεταφορά χρημάτων. Η μεταφορά 29,5 δις € προς τους μισθούς (που αντιστοιχεί σε 11,9% του ΑΕΠ) αποτελεί μια ριζική αναδιανομή του εθνικού εισοδήματος. Η επίδρασή της στον πληθωρισμό είναι το πιο κρίσιμο σημείο κριτικής αυτού του μοντέλου και εξαρτάται από τη σύγκρουση δύο αντίρροπων δυνάμεων: του πληθωρισμού ζήτησης και της μείωσης του κόστους μέσω των φόρων. (α) Πληθωρισμός Ζήτησης: Οι μισθωτοί, ειδικά οι χαμηλόμισθοι, έχουν πολύ υψηλή οριακή ροπή προς κατανάλωση. Αυτό σημαίνει ότι, σχεδόν κάθε ευρώ από τα 29,5 δις € που θα λάβουν, θα διοχετευθεί άμεσα στην αγορά για αγορά αγαθών και υπηρεσιών, αντί να αποταμιευθεί – ειδικά σε μία χώρα με αρνητική αποταμίευση, όπως η Ελλάδα. Η απότομη και μαζική αύξηση αυτή της ζήτησης στην οικονομία, ασκεί ανοδική πίεση στις τιμές – επειδή οι επιχειρήσεις βλέπουν τη ζήτηση να αυξάνεται ταχύτερα, από ότι μπορεί να ανταποκριθεί η εγχώρια παραγωγή. (β) Πληθωρισμός Κόστους: Η μεταφορά αυτή σημαίνει ότι, οι επιχειρήσεις θα κληθούν να πληρώσουν σημαντικά υψηλότερους μισθούς (είτε μέσω αυξήσεων είτε μέσω εισφορών) – γεγονός που αυξάνει το κόστος παραγωγής τους. Επομένως, για να διατηρήσουν τα περιθώρια κέρδους τους, πολλές επιχειρήσεις θα μετακυλήσουν αυτό το αυξημένο εργατικό κόστος στους καταναλωτές – αυξάνοντας τις τελικές τιμές των προϊόντων τους (σπιράλ μισθών-τιμών). (γ) Ο Αντιπληθωριστικός Μηχανισμός του Μοντέλου: Η μείωση των έμμεσων φόρων (ΦΠΑ και Ειδικών Φόρων Κατανάλωσης) κατά 3,6% του ΑΕΠ. Ειδικότερα, οι έμμεσοι φόροι είναι ενσωματωμένοι στην τελική τιμή που πληρώνει ο πολίτης στο ράφι ή στο βενζινάδικο – ενώ η δραστική μείωση του ΦΠΑ και των ΕΦΚ προκαλεί μια άμεση, εφάπαξ μείωση των τιμών σε βασικά αγαθά. Αυτή η μείωση λειτουργεί ως «ανάχωμα» απέναντι στις πληθωριστικές πιέσεις που περιγράψαμε παραπάνω. (3) Ο μεγάλος κίνδυνος: Το Ισοζύγιο Τρεχουσών Συναλλαγών.
Ε
άν η εγχώρια παραγωγή δεν μπορεί να καλύψει τη νέα ζήτηση των 29,5 Δις €, τότε ένα μεγάλο μέρος αυτών των χρημάτων θα κατευθυνθεί σε εισαγωγές προϊόντων…
γεγονός που θα περιορίσει μεν τον εγχώριο πληθωρισμό αφού θα εισάγουμε φθηνότερα προϊόντα, αλλά θα διογκώσει επικίνδυνα το έλλειμμα στο εξωτερικό ισοζύγιο της χώρας, στέλνοντας τη ρευστότητα εκτός Ελλάδας. Βραχυπρόθεσμα λοιπόν, ο πληθωρισμός μπορεί να συγκρατηθεί λόγω της πτώσης του ΦΠΑ, αλλά
Σελίδα 21
μεσοπρόθεσμα, εάν η αύξηση των μισθών δεν συνοδευτεί από παράλληλη αύξηση της εγχώριας παραγωγικότητας, το μοντέλο κινδυνεύει να δημιουργήσει νέο κύκλο πληθωρισμού ή/και δομικό πρόβλημα στις εισαγωγές. Εν προκειμένω, η λύση δεν μπορεί να είναι απλώς φορολογική, αλλά πρέπει να συνδεθεί με μια στρατηγική παραγωγικής ανασυγκρότησης. Ο βασικός στόχος είναι τα 29,5 δις € της αύξησης των μισθών να μην καταλήξουν σε εισαγωγές, αλλά να «κυκλοφορήσουν» μέσα στην ελληνική οικονομία, χρηματοδοτώντας την εγχώρια παραγωγή. Για να συμβεί αυτό, απαιτούνται κίνητρα και αποτελεσματικές πολιτικές – όπως για παράδειγμα τα εξής: (α) Στοχευμένα φορολογικά κίνητρα για εγχώριες επενδύσεις, όπως είναι οι υπεραποσβέσεις – πχ η φορολογική έκπτωση έως και 200% για επενδύσεις σε βιομηχανικό εξοπλισμό, ρομποτική, ψηφιοποίηση και πράσινη μετάβαση εργοστασίων που εδρεύουν στην Ελλάδα. Με ένα δεύτερο παράδειγμα, η σύνδεση των φορολογικών ελαφρύνσεων των επιχειρήσεων με το ποσοστό των πρώτων υλών ή των υπηρεσιών που προμηθεύονται από άλλες ελληνικές επιχειρήσεις. (β) Σύνδεση των Windfall Taxes με επενδύσεις: Τα 1 έως 1,5 δις € που θα εισπράττονται ετησίως από τους έκτακτους φόρους στα ολιγοπώλια (ενέργεια, τράπεζες, διυλιστήρια), δεν πρέπει απλώς να απορροφηθούν από τον προϋπολογισμό – αλλά το 50% αυτών των εσόδων να κατευθύνεται σε ένα «Εθνικό Ταμείο Παραγωγικής Μετάβασης». Αυτό το ταμείο θα πρέπει να παρέχει χαμηλότοκα δάνεια ή εγγυήσεις αποκλειστικά σε μικρομεσαίες επιχειρήσεις, για την υποκατάσταση εισαγωγών – όπως για την παραγωγή εγχώριων αγροδιατροφικών προϊόντων, υλικών συσκευασίας, εξαρτημάτων κλπ. (γ) Ανακατεύθυνση των δημοσίων συμβάσεων: Το ελληνικό κράτος είναι ο μεγαλύτερος αγοραστής στην αγορά – οπότε οι δημόσιες δαπάνες πρέπει να λειτουργούν ως μοχλός εγχώριας ζήτησης, με τη θέσπιση αυστηρών, αλλά συμβατών με το ευρωπαϊκό δίκαιο κριτηρίων «εντοπιότητας» στους δημόσιους διαγωνισμούς για νοσοκομεία, σχολεία, στρατό και υποδομές, έτσι ώστε να επιλέγονται ελληνικές εταιρείες. (δ) Παραγωγικό συμβόλαιο με τις επιχειρήσεις: Εν προκειμένω, οι επιχειρήσεις που επενδύουν στην εκπαίδευση του προσωπικού τους, στην καινοτομία και στις εξαγωγές, να απολαμβάνουν το μέγιστο της φορολογικής ελάφρυνσης – ενώ όσες παραμένουν σε μοντέλα χαμηλής προστιθέμενης αξίας θα έχουν μικρότερη ελάφρυνση. Συμπερασματικά, με αυτά ή με παρόμοια κίνητρα, το μοντέλο μετατρέπεται από ένα «μοντέλο τόνωσης της ζήτησης» τύπου Keynes, σε ένα «μοντέλο μετασχηματισμού της προσφοράς» – όπου η αύξηση των μισθών χρηματοδοτεί την εγχώρια αγορά, ενώ η εγχώρια αγορά απαντάει και συντονίζεται, παράγοντας περισσότερα και ποιοτικότερα προϊόντα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Γιώργου Ψαράκη
ΜΔΕ, LL.M. (LSE), δικηγόρου Αθηνών στο euro2day.gr:
Ν
έο δικαστικό μέτωπο για Servicers και Funds. Διαδοχικές αποφάσεις αμφισβητούν την πρακτική απόκτησης ακινήτων στους πλειστηριασμούς μέσω συνδεδεμένων REO εταιρειών. Πριν από δύο περίπου χρόνια είχαμε ασχοληθεί με το ζήτημα της αγοράς ακινήτων σε πλειστηριασμούς από τις εταιρείες REO των τραπεζών. Πλέον το ζήτημα όμως δεν είναι μόνο θεωρητικό· ήδη εδώ και λίγους μήνες έχουν αρχίσει να εκδίδονται κάποιες πρώτες δικαστικές αποφάσεις από περιφερειακά πρωτοδικεία ενώ πριν από λίγες βδομάδες είχαμε την πρώτη εφετειακή απόφαση από το Εφετείο Δυτικής Μακεδονίας και πριν από λίγες μέρες την πρώτη από το Πρωτοδικείο Αθηνών. Για όσους δεν έχουν παρακολουθήσει το ζήτημα, συνοψίζουμε τον προβληματισμό:
Σ
ύμφωνα με το νόμο για τη μεταβίβαση των «κόκκινων δανείων» και τη διαχείριση αυτών: «Στις Ε.Δ.Α.Δ.Π. (σ.σ. Servicers) δεν επιτρέπεται η
Σελίδα 22
απόκτηση διαμέσου μεταβίβασης, εκχώρησης ή από εθελοντική εκποίηση ή από πλειστηριασμό, ακίνητης περιουσίας που συνδέεται με τις πιστώσεις που αυτές διαχειρίζονται»…
(ά. 5 παρ. 5 ν. 5072/2023). Η εν λόγω διάταξη εισάγει μια ρητή απαγόρευση κτήσης κυριότητας από τους Servicers επί ακινήτων που συνδέονται με τις απαιτήσεις που διαχειρίζονται. Μέσω αυτής της απαγόρευσης, εμμέσως παρακινούνται οι Servicers να προκρίνουν τη λύση της ρύθμισης των οφειλών έναντι της αναγκαστικής εκτέλεσης / πλειστηριασμού. Καθότι, όταν ο Servicer δεν έχει ως «εύκολη» λύση την απόκτηση από τον ίδιο του υπέγγυου ακινήτου, πιθανόν να προχωρήσει σε λύσεις μακροπρόθεσμης ρύθμισης, βοηθώντας κατ’ αυτόν τον τρόπο και τον αδύναμο οικονομικά οφειλέτη. Κι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 23
θυγατρική ή συνδεδεμένη οντότητα του ομίλου, στον οποίο ανήκει η επισπεύδουσα τον πλειστηριασμό εταιρεία διαχείρισης απαιτήσεων (Servicer).
Ό
μως η απόκτηση εκπλειστηριασθέντος ακινήτου από εταιρεία Real Estate Owned συνιστά καταστρατήγηση του νόμου.
εδώ εντοπίζεται το ζήτημα: λόγω της δυσκολίας διάθεσης των ακινήτων μέσω πλειστηριασμών σε ιδιώτες (για πολλούς λόγους αλλά κυρίως λόγω της αδυναμίας ελέγχου εσωτερικά του ακινήτου),
Ο
ι Servicers μαζί με τα Funds έχουν υιοθετήσει εδώ και λίγα χρόνια την τακτική αγοράς των ακινήτων από εταιρείες REO των οποίων μέτοχοι είναι οι τράπεζες, αλλά ελέγχονται στην πράξη από τους Servicers.
Αποκτούν τα ακίνητα στους πλειστηριασμούς και αφού προχωρήσουν σε τυχόν ανακαινίσεις κ.λπ., τα διαθέτουν στην αγορά μέσω δικών τους πλατφορμών και μεσιτών. Οι τρεις μεγαλύτεροι Servicers, όμως, εμφανίζονται συνδεδεμένοι (με την έννοια των ΔΠΧΑ και ΔΛΠ) με τους ομίλους των τραπεζών. Άρα, ενώ, βάσει της παραπάνω νομοθετικής ρύθμισης, ο Servicer δεν δικαιούται να πλειοδοτεί και να αποκτά ακίνητα στον πλειστηριασμό, φαίνεται κατ’ αρχήν να δύναται να πλειοδοτεί μια REO Co, εταιρεία δηλαδή του ίδιου ομίλου με τον Servicer, η οποία διοικείται στην πράξη από τον τελευταίο.
Μ
άλιστα τα μέλη ΔΣ των εταιρειών αυτών (REO Co) αρκετές φορές είναι και μέλη ΔΣ των Servicers, ενώ το Μετοχικό Κεφάλαιό τους ανέρχεται στο ελάχιστο δυνατό, δηλαδή στις 25.000 ευρώ.
Τα ζητήματα αυτά τέθηκαν ενώπιον του Εφετείου Δυτικής Μακεδονίας, το οποίο πριν από λίγες βδομάδες, με την υπ' αριθμ. 75/2026 απόφασή του δέχτηκε, μεταξύ άλλων, και τα εξής: «Ωστόσο, στην πράξη η ανωτέρω απαγόρευση παρακάμπτεται με τη σύσταση εταιρειών Real Estate Owned (εφεξής και REO Co), οι οποίες αποτελούν
Και τούτο διότι η τυπική διάσταση της νομικής προσωπικότητας μεταξύ της εταιρίας διαχείρισης απαιτήσεων (Servicer) και της εταιρίας απόκτησης ακινήτων (REO Co) χρησιμοποιείται προσχηματικά για την παράκαμψη της ως άνω απαγορευτικής διάταξης, καθότι ο οικονομικός έλεγχος και η τελική ωφέλεια παραμένουν στο ίδιο κέντρο επιχειρηματικών συμφερόντων. Στις περιπτώσεις αυτές η εταιρεία διαχείρισης απαιτήσεων (Servicer), έχοντας τον πλήρη έλεγχο της διαδικασίας εκτέλεσης και της πληροφόρησης για την οικονομική κατάσταση του οφειλέτη, καθοδηγεί τη συνδεδεμένη εταιρεία στην απόκτηση του ακινήτου σε τιμή υπολειπόμενη της πραγματικής, με σκοπό την περαιτέρω κερδοσκοπική μεταπώλησή του, αποστερώντας από τον οφειλέτη τη δυνατότητα ευνοϊκότερου διακανονισμού ή ρευστοποίησης σε δίκαιη τιμή». Και το πρόβλημα για τους Servicers ήδη έχει ενταθεί, καθώς έχουν αρχίσει να δημοσιεύονται σχετικές αποφάσεις και από το Πρωτοδικείο Αθηνών (στην περιφέρεια του οποίου και λαμβάνει χώρα το συντριπτικά μεγαλύτερο μέρος των πλειστηριασμών). Πριν από λίγες μέρες δημοσιεύτηκε η υπ’ αριθμ. 3242/2026 απόφαση, όπου εκτός των ανωτέρω σκέψεων διατυπώθηκαν και τα εξής εξόχως σημαντικά: «…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 24
της νέας πλατφόρμας επίσπευσης ανακοπών που έχει υιοθετηθεί από την Κυβέρνηση.
επιδεικνύοντας παράλληλα απροθυμία να διαπραγματευτεί σοβαρά και ουσιαστικά, ώστε συμπεραίνεται ότι η 1η καθ' ης προσήλθε και συμμετείχε στο σύνολό των διαπραγματεύσεών εντελώς προσχηματικά και χωρίς καμία διάθεση να αποφευχθεί ο πλειστηριασμός, αντιθέτως επιδίωκε τη διεξαγωγή του, στάση που μπορεί ευχερώς να αποδοθεί αιτιωδώς στη βεβαιότητά της ότι αυτός θα ήταν γόνιμος λόγω της συμμετοχής και της πλειοδοσίας σε αυτόν της 2ης καθ' ης, γεγονός που θα της επέτρεπε να ανακτήσει την επίδικη οφειλή, για την ικανοποίηση της οποίας επισπεύσθηκε αυτός, αναμένοντας την αντίστοιχη αμοιβή και αυξάνοντας έτσι τα κέρδη της πολύ πιο γρήγορα απ' όσο αν ανέμενε για να θεωρηθεί εισπραχθείσα η απαίτηση μετά από μακροχρόνια ρύθμιση, το δε ακίνητο θα αποκτάτο από συνδεόμενη με αυτήν εταιρεία εντός 7μήνου, οπότε δεν υπήρχε γι' αυτήν κίνητρο προς ρύθμιση της επίμαχης οφειλής και τη συνακόλουθη αποτροπή των δυσμενών συνεπειών σε βάρος της ανακόπτουσας, διαπίστωση που επιβεβαιώνει τον σκοπό της νομοθετικής πρόβλεψης της ανωτέρω απαγόρευσης». Μάλιστα στην ως άνω απόφαση σημασία είχε και το εξής: «Εν συνεχεία αποδείχθηκε ότι η ως άνω υπερθεματίστρια -2η καθ' ης αποτελεί κατά 100% θυγατρική εταιρεία της προηγούμενης δικαιούχου της απαίτησης, Τράπεζας …., η οποία μάλιστα αποτελεί και τη μοναδική της μέτοχο με ποσοστό 100%, από την οποία μισθώνει γραφειακό χώρο με έναρξη της μίσθωσης στις 22-10-2021 και με μηνιαίο μίσθωμα 96€, ενώ παράλληλα δεν έχει υπαλλήλους ούτε υποκαταστήματα, έχει ωστόσο τουλάχιστον 12εκ. ευρώ ενεργητικό σε ακίνητα». Ό,τι δηλαδή ακριβώς είχαμε γράψει πριν από 2 χρόνια στο παραπάνω μας άρθρο στο Euro2day.gr. Στο σημείο αυτό θα πρέπει να επισημάνουμε τα εξής: Το ζήτημα αυτό προφανώς και προβληματίζει τους Servicers και τα Funds και ήδη δημιουργεί νομικά προβλήματα στην τακτική που εδώ και λίγα χρόνια έχουν υιοθετήσει. Εκατοντάδες ακίνητα έχουν περάσει στα χέρια των εταιρειών αυτών από τους οφειλέτες και πλέον αυτές οι μεταβιβάσεις είναι νομικά μετέωρες, εφόσον φυσικά δεν έχει παρέλθει ο χρόνος προσβολής τους.
Μ
άλιστα αν έχει ήδη προσβληθεί ο πλειστηριασμός για οποιονδήποτε άλλο λόγο, μπορεί να προστεθεί και ο συγκεκριμένος λόγος, με πρόσθετο λόγο ανακοπής που θα πρέπει να κατατεθεί εντός του 2026, στο πλαίσιο
Δεν θα μείνουν οι Servicers φυσικά άπραγοι, αλλά θα προσπαθήσουν να μεταβάλουν τον τρόπο που συμμετέχουν στους πλειστηριασμούς, συστήνοντας νέες εταιρείες χωρίς συμμετοχή των υπαλλήλων των Servicers κοκ. Εκτός αυτού, για τους πλειστηριασμούς που ήδη έχουν γίνει, θα φέρουν το ζήτημα ενώπιον του Άρειου Πάγου σε μια προσπάθεια να ανακόψουν τη ροή αποφάσεων που φαίνεται να αρχίζει να δημιουργείται.
Ο
ι παραπάνω δικαστικές αποφάσεις αποδεικνύουν το εξής: το σύστημα των Servicers και των Funds πολλές φορές υποτιμά τους οφειλέτες.
Ωστόσο, δεν μπορεί να ελέγξει τη Δικαιοσύνη και ειδικά έναν Εφέτη στη Μακεδονία ή έναν Πρωτοδίκη από τους εκατοντάδες στο Πρωτοδικείο Αθηνών. Αυτό που πολλές φορές ακούγεται από κάποιους οφειλέτες ότι δεν έχει νόημα να συγκρουστούν με το «σύστημα» δεν ισχύει· δεν μπορεί να υπάρξει κεντρικά ελεγχόμενο «σύστημα» ως προς την έκδοση δικαστικών αποφάσεων. Αλλά ακόμα και όταν φτάσει το ζήτημα στον Άρειο Πάγο, δεν υπάρχει προειλημμένη απόφαση, όπως αποδείχθηκε πρόσφατα και με το ζήτημα του νόμου Κατσέλη (με την ΟλΑΠ 6/2026, όπου δικαιώθηκαν οι δανειολήπτες). Για το τέλος αφήνω ένα πραγματικό γεγονός: πριν τέσσερα χρόνια περίπου είχαμε γράψει πάλι εδώ στο Euro2day.gr, το άρθρο για τις εφετειακές αποφάσεις σε σχέση με τη δυνατότητα των Servicers να επισπεύδουν πράξεις εκτέλεσης. Μία μέρα μετά τη δημοσίευση, είχα συναντηθεί με έναν δικηγόρο συνεργάτη των Servicers, ο οποίος μου είπε χαρακτηριστικά: «Με αυτό που δημοσίευσες τους έχεις βάλει και τρέχουν…». Δεν γνωρίζανε κάτι για τη ροή των αποφάσεων και προφανώς δεν μπορούσαν να ξέρουν, γιατί δεν έχουν σε πραγματικό χρόνο ενημέρωση για όλες τις αποφάσεις που εκδίδονται σε όλα τα Εφετεία της Χώρας. Αυτά για να κατανοεί ο δανειολήπτης ότι απέναντι στη Δικαιοσύνη δεν υπάρχει «σύστημα».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 26
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Κώστας Διώτης
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
κοινοποίηση των Πράξεων Επιβολής Προστίμων (ΠΕΠ).
Όπως τονίζουν τα forologikanea.gr χιλιάδες επιχειρήσεις και ελεύθεροι επαγγελματίες που ελέγχθηκαν από τις φορολογικές αρχές την περίοδο 2022-2025 και εντοπίστηκαν να έχουν παραβιάσει τη φορολογική νομοθεσία, μέσω μη έκδοσης ή ανακριβούς έκδοσης αποδείξεων λιανικών συναλλαγών, αναμένεται να ενημερωθούν έως το τέλος του 2026 για τα πρόστιμα που τους επιβάλλονται. Οι σχετικές ειδοποιήσεις θα αποσταλούν ηλεκτρονικά μέσω του συστήματος TAXISnet, καθώς το Κέντρο Φορολογικών Διαδικασιών και Εξυπηρέτησης (ΚΕΦΟΔΕ) Αττικής, αλλά και οι αρμόδιες ΔΟΥ της περιφέρειας, έχουν λάβει εντολή από τη διοίκηση της Ανεξάρτητης Αρχής Δημοσίων Εσόδων να ολοκληρώσουν την έκδοση και
Ο
ι πράξεις αυτές αφορούν παραβάσεις που διαπιστώθηκαν κατά τη διάρκεια επιτόπιων ελέγχων από κλιμάκια των ΔΟΥ και των Υπηρεσιών Ελέγχου και Διασφάλισης Δημοσίων Εσόδων (ΥΕΔΔΕ).
Οι έλεγχοι πραγματοποιήθηκαν σε χιλιάδες επαγγελματίες και επιχειρήσεις σε όλη τη χώρα, με τις φορολογικές αρχές να έχουν εντοπίσει περιπτώσεις όπου δεν εκδόθηκαν αποδείξεις ή εκδόθηκαν με ανακριβή στοιχεία. Σύμφωνα με τον επιχειρησιακό σχεδιασμό της ΑΑΔΕ για το 2026, προβλέπεται συγκεκριμένο χρονοδιάγραμμα για την ολοκλήρωση των εκκρεμών υποθέσεων. Έτσι, έως τις
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | 31 Οκτωβρίου 2026 θα πρέπει να έχει ολοκληρωθεί η έκδοση και κοινοποίηση του 80% των εκκρεμών ΠΕΠ που αφορούν ελέγχους των ετών 2022, 2023 και 2024. Παράλληλα, έως τις 31 Δεκεμβρίου 2026 θα πρέπει να έχει ολοκληρωθεί η διαδικασία για το 70% των Πράξεων Επιβολής Προστίμων που σχετίζονται με φορολογικούς ελέγχους οι οποίοι πραγματοποιήθηκαν το 2025.
Μετά την ηλεκτρονική κοινοποίηση των προστίμων, οι επιχειρήσεις και οι επαγγελματίες που διαπιστώθηκε ότι υπέπεσαν στις παραβάσεις έχουν προθεσμία 30 ημερών για την εξόφληση των ποσών. Η καταβολή πρέπει να γίνει εφάπαξ, διαφορετικά τα πρόστιμα μετατρέπονται σε ληξιπρόθεσμες οφειλές. Σε περίπτωση μη εμπρόθεσμης πληρωμής, οι αρμόδιες φορολογικές υπηρεσίες μπορούν να προχωρήσουν σε μέτρα αναγκαστικής είσπραξης, όπως κατασχέσεις χρηματικών ποσών από τρίτους, αλλά και κινητής ή ακίνητης περιουσίας. Οι φορολογούμενοι που θεωρούν ότι τα πρόστιμα έχουν επιβληθεί εσφαλμένα μπορούν μέσα στην ίδια προθεσμία των 30 ημερών να υποβάλουν ενδικοφανή προσφυγή στη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ). Ωστόσο, για να διατηρήσουν το δικαίωμα αμφισβήτησης, θα πρέπει να καταβάλουν το 50% του ποσού του προστίμου μέσα στην προβλεπόμενη προθεσμία. Αν η προσφυγή απορριφθεί από τη ΔΕΔ, είτε
Τα forologikanea.gr συμβουλεύουν: Η έναρξη ενός φορολογικού ελέγχου δεν σημαίνει ότι ο λογαριασμός έχει ήδη κλείσει. Από τη στιγμή που κοινοποιείται η εντολή ελέγχου μέχρι τον τελικό καταλογισμό φόρων και προστίμων υπάρχουν συγκεκριμένα «παράθυρα» στα
Σελίδα 27
με επίσημη απόφαση είτε σιωπηρά μετά την παρέλευση τεσσάρων μηνών, ο φορολογούμενος μπορεί να προσφύγει στα διοικητικά δικαστήρια, ζητώντας την ακύρωση των κυρώσεων.
Με βάση τον Κώδικα Φορολογικής Διαδικασίας (ν. 5104/2024), τα πρόστιμα για μη έκδοση ή ανακριβή έκδοση αποδείξεων υπολογίζονται ανάλογα με τη φορολογική παράβαση και το λογιστικό σύστημα που τηρεί η επιχείρηση. Στην περίπτωση μη έκδοσης αποδείξεων ή έκδοσης ανακριβών στοιχείων, το πρόστιμο ανέρχεται στο 50% του ΦΠΑ που αντιστοιχεί στην αξία των συναλλαγών που δεν δηλώθηκαν ή στην αποκρυβείσα φορολογητέα ύλη. Το ποσό της κύρωσης δεν μπορεί να είναι μικρότερο από 250 ευρώ ανά φορολογικό έλεγχο για επιχειρήσεις με απλογραφικό λογιστικό σύστημα και από 500 ευρώ για όσες τηρούν διπλογραφικό σύστημα. Για περιπτώσεις συναλλαγών που απαλλάσσονται από τον ΦΠΑ, προβλέπεται πρόστιμο 500 ευρώ ανά έλεγχο για όσους τηρούν απλογραφικά βιβλία και 1.000 ευρώ για όσους τηρούν διπλογραφικά. Επιπλέον, επιβάλλεται πρόστιμο 500 ευρώ σε όσους χρησιμοποιούν μη δηλωμένους ή μη εγκεκριμένους φορολογικούς ηλεκτρονικούς μηχανισμούς (ΦΗΜ), παρόχους ηλεκτρονικής έκδοσης στοιχείων ή συστήματα έκδοσης αποδείξεων που δεν ανταποκρίνονται στις απαιτήσεις της νομοθεσίας. Η ΑΑΔΕ σχεδιάζει παράλληλα να μειώσει σημαντικά τον χρόνο που απαιτείται για την έκδοση των Πράξεων Επιβολής Προστίμων από τους φετινούς ελέγχους. Με βάση το νέο χρονοδιάγραμμα, για ελέγχους που πραγματοποιήθηκαν μέσα στο 2026, ιδιαίτερα κατά τους θερινούς μήνες, οι ΠΕΠ θα πρέπει να εκδίδονται μέσα σε διάστημα έως πέντε μηνών από τη διαπίστωση της παράβασης, όταν η ίδια υπηρεσία είναι αρμόδια για την επιβολή του προστίμου. Όταν η υπηρεσία που πραγματοποίησε τον έλεγχο δεν είναι η αρμόδια για την έκδοση της ΠΕΠ, η διαδικασία θα πρέπει να ολοκληρώνεται μέσα σε τρεις μήνες από την αποστολή της έκθεσης μερικού επιτόπιου ελέγχου πρόληψης. Η ΑΑΔΕ επιχειρεί έτσι να επιταχύνει την επιβολή των κυρώσεων, περιορίζοντας τις καθυστερήσεις και ενισχύοντας την αποτελεσματικότητα των φορολογικών ελέγχων.
οποία ο φορολογούμενος μπορεί να παρέμβει, να διορθώσει λάθη, να αντικρούσει τα ευρήματα των ελεγκτών και να αμφισβητήσει την απόφαση της εφορίας. Πρόκειται ουσιαστικά για τέσσερις γραμμές άμυνας που ενεργοποιούνται σε διαφορετικά στάδια της διαδικασίας:
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τη δυνατότητα υποβολής φορολογικής δήλωσης ακόμη και μετά την έναρξη του ελέγχου, το δικαίωμα προηγούμενης ακρόασης πριν «κλειδώσει» ο καταλογισμός, την πρόσβαση στα στοιχεία του διοικητικού φακέλου και, εφόσον η διαφορά παραμένει, την προσφυγή στη Διεύθυνση Επίλυσης Διαφορών και στη συνέχεια στα διοικητικά δικαστήρια.
Σελίδα 28
προσκομίσει στοιχεία που αντικρούουν τις διαπιστώσεις του ελέγχου. Οι απόψεις αυτές πρέπει να αξιολογηθούν πριν συνταχθεί η τελική έκθεση ελέγχου. Στην πράξη, το 20ήμερο αποτελεί το βασικό «παράθυρο» άμυνας πριν από την οριστική πράξη. Αν, για παράδειγμα, ο έλεγχος θεωρήσει μια τραπεζική πίστωση ως αδικαιολόγητη προσαύξηση περιουσίας, στο διάστημα αυτό μπορούν να προσκομιστούν στοιχεία που αποδεικνύουν διαφορετική προέλευση των χρημάτων. Το ίδιο ισχύει για παραστατικά, δαπάνες ή άλλα δεδομένα μιας επιχείρησης που θεωρείται ότι δεν αξιολογήθηκαν σωστά.
Για να αντικρουστεί ένας καταλογισμός πρέπει πρώτα να είναι γνωστό πάνω σε ποια στοιχεία στηρίχθηκε.
Ο Το πρώτο και ίσως σημαντικότερο «όπλο» βρίσκεται στην αρχή της διαδικασίας. Η κοινοποίηση εντολής ελέγχου δεν σημαίνει ότι κλείνει αυτομάτως η δυνατότητα υποβολής φορολογικής δήλωσης. Ακόμη και μετά την κοινοποίηση της εντολής ελέγχου ή πρόσκλησης παροχής πληροφοριών μπορεί να υποβληθεί εκπρόθεσμη αρχική ή τροποποιητική δήλωση, μέχρι το χρονικό σημείο που προβλέπει η φορολογική νομοθεσία και πριν από την κοινοποίηση του προσωρινού διορθωτικού προσδιορισμού του φόρου. Αυτό σημαίνει ότι ένα λάθος ή μια παράλειψη μπορεί να διορθωθεί ακόμη και όταν ο έλεγχος έχει ήδη αρχίσει. Η χρονική στιγμή όμως είναι καθοριστική, καθώς μετά την κοινοποίηση του προσωρινού προσδιορισμού η υπόθεση περνά στο επόμενο στάδιο. Το κρίσιμο επομένως δεν είναι μόνο αν έχει αρχίσει ο έλεγχος, αλλά σε ποιο σημείο βρίσκεται.
Το δεύτερο κρίσιμο στάδιο έρχεται όταν οι ελεγκτές έχουν ολοκληρώσει το βασικό μέρος της έρευνας και έχουν καταλήξει στα πρώτα ευρήματά τους. Η Φορολογική Διοίκηση κοινοποιεί σημείωμα διαπιστώσεων με τα αποτελέσματα του ελέγχου, μαζί με τον προσωρινό διορθωτικό προσδιορισμό του φόρου και, εφόσον συντρέχει περίπτωση, τον προσωρινό προσδιορισμό του προστίμου. Η λέξη «προσωρινός» έχει εδώ ιδιαίτερη σημασία. Ο λογαριασμός δεν έχει ακόμη οριστικοποιηθεί. Από την κοινοποίηση αρχίζει να μετρά η προθεσμία των 20 ημερών, μέσα στην οποία ο φορολογούμενος έχει δικαίωμα να διατυπώσει εγγράφως τις απόψεις του και να
φορολογούμενος έχει δικαίωμα να ζητήσει αντίγραφα των εγγράφων, στα οποία βασίζονται ο προσωρινός διορθωτικός προσδιορισμός φόρου και ο προσωρινός προσδιορισμός προστίμου.
Παράλληλα έχει δικαίωμα πρόσβασης στα έγγραφα του διοικητικού φακέλου που αφορούν την υπόθεσή του, με τις προϋποθέσεις και τις εξαιρέσεις που προβλέπει η νομοθεσία, μεταξύ άλλων για το φορολογικό απόρρητο. Και εδώ υπάρχει συγκεκριμένο χρονικό όριο: η Διοίκηση πρέπει μέσα σε 20 ημέρες είτε να χορηγήσει τα έγγραφα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | είτε να απορρίψει αιτιολογημένα το αίτημα. Με απλά λόγια, ο φορολογούμενος δεν είναι υποχρεωμένος να αμυνθεί «στα τυφλά». Μπορεί να γνωρίζει ποια στοιχεία χρησιμοποιήθηκαν για τον καταλογισμό και πάνω σε αυτά να οργανώσει τις αντιρρήσεις του.
Αν μετά τις αντιρρήσεις εκδοθεί οριστική πράξη διορθωτικού προσδιορισμού φόρου ή επιβολής προστίμου και εξακολουθεί να υπάρχει διαφωνία, ενεργοποιείται η τέταρτη γραμμή άμυνας: η ενδικοφανής προσφυγή στη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ). Η ΔΕΔ επανεξετάζει διοικητικά την πράξη που αμφισβητείται, με βάση τους λόγους, τα στοιχεία και τα έγγραφα που επικαλείται ο φορολογούμενος. Για τους φορολογικούς κατοίκους Ελλάδας η ενδικοφανής προσφυγή υποβάλλεται, κατά κανόνα, μέσα σε 30 ημέρες από την κοινοποίηση της πράξης. Για τους κατοίκους εξωτερικού η προθεσμία είναι 60 ημέρες, ενώ το διάστημα από την 1η έως και την 31η Αυγούστου δεν προσμετράται στις σχετικές προθεσμίες. Η προσφυγή στη ΔΕΔ δεν είναι προαιρετικός ενδιάμεσος σταθμός για τις υποθέσεις στις οποίες προβλέπεται ενδικοφανής προσφυγή. Πρέπει να προηγηθεί πριν ανοίξει ο δρόμος για τα διοικητικά δικαστήρια. Με την άσκηση της ενδικοφανούς προσφυγής αναστέλλεται, υπό τις προϋποθέσεις του νόμου, η καταβολή του 50% του αμφισβητούμενου ποσού, εφόσον καταβληθεί το υπόλοιπο 50%. Παράλληλα
Σελίδα 29
υπάρχει δυνατότητα υποβολής αιτήματος αναστολής της καταβολής, το οποίο εξετάζεται από τη ΔΕΔ. Η Διεύθυνση Επίλυσης Διαφορών έχει κατά κανόνα 120 ημέρες για να αποφανθεί επί της προσφυγής. Αν η υπόθεση δεν λυθεί στο διοικητικό αυτό στάδιο, ανοίγει στη συνέχεια ο δρόμος για τα αρμόδια διοικητικά δικαστήρια. Ο φορολογικός έλεγχος επομένως δεν είναι μια διαδικασία που ξεκινά με την εντολή και τελειώνει αυτομάτως με έναν λογαριασμό. Έχει διαδοχικά στάδια και κάθε στάδιο έχει τη δική του προθεσμία: πριν από τον προσωρινό προσδιορισμό υπάρχει το περιθώριο της δήλωσης, μετά τα πρώτα ευρήματα ανοίγει το 20ήμερο των αντιρρήσεων, παράλληλα υπάρχει πρόσβαση στον φάκελο και, μετά την οριστική πράξη, η διαδρομή της ΔΕΔ. Το κλειδί βρίσκεται στον χρόνο, καθώς κάθε δικαίωμα πρέπει να ασκηθεί πριν κλείσει το αντίστοιχο «παράθυρο».
συνολικής αξίας 22,6 δισ. ευρώ. Σε μία μόνο ημέρα, καταγράφηκαν 15.000 τιμολόγια αξίας 146,1 εκατ. ευρώ. Ο υπουργός ανακοίνωσε ότι έως το τέλος του έτους θα είναι έτοιμη η πλατφόρμα «Συνέπεια». Η πλατφόρμα θα παρέχει ενημέρωση για τα τιμολόγια του Δημοσίου που έχουν εξοφληθεί ή παραμένουν σε εκκρεμότητα, καθώς και για τους φορείς που οφείλουν και τα σχετικά ποσά. «Η πλήρης ορατότητα και η πλήρης διαφάνεια εκτιμούμε ότι θα βοηθήσει πάρα πολύ για να τρέξουμε όλοι μας ακόμη γρηγορότερα», ανέφερε χαρακτηριστικά.
Το ρεπορτάζ του naftemporiki.gr αναφέρει: Τις επιδόσεις της ελληνικής οικονομίας και τις προκλήσεις που παραμένουν παρουσίασε χθες, ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης, μία ημέρα πριν από τις ανακοινώσεις του πρωθυπουργού στη ΔΕΘ. Στην εκδήλωση με θέμα «Πρόοδος για τη χώρα, Προοπτική για όλους», στο Ολυμπιακό Μουσείο Θεσσαλονίκης, ο κ. Πιερρακάκης υποστήριξε ότι τα οικονομικά δεδομένα διαμορφώνουν τις δυνατότητες για τις επόμενες παρεμβάσεις. Ιδιαίτερη αναφορά έγινε στις ληξιπρόθεσμες οφειλές του Δημοσίου. Έως τις 28 Αυγούστου 2026 είχαν καταγραφεί 265.000 τιμολόγια,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Όπως αναφέρει το pronews.gr από την 1η Οκτωβρίου αλλάζει ο τρόπος πληρωμής των ενοικίων, καθώς οι μισθώσεις θα πρέπει να εξοφλούνται μέσω του τραπεζικού συστήματος. Η πληρωμή με μετρητά μπορεί να έχει σημαντικές οικονομικές συνέπειες τόσο για τους ενοικιαστές όσο και για τους ιδιοκτήτες.
Ο
ι ενοικιαστές που δεν πληρώνουν το μίσθωμα μέσω τραπεζικού λογαριασμού κινδυνεύουν να χάσουν σημαντικές παροχές, μεταξύ των οποίων την επιστροφή ενός ενοικίου τον χρόνο, αλλά και στεγαστικές ενισχύσεις που συνδέονται με τη μίσθωση.
Για τους ιδιοκτήτες, αντίστοιχα, η μη τήρηση της τραπεζικής διαδικασίας σημαίνει απώλεια της έκπτωσης 5% που προβλέπεται επί του εισοδήματος από ακίνητα. Το νέο καθεστώς αφορά τις μισθώσεις κατοικιών, τη φοιτητική στέγη, αλλά και τα επαγγελματικά ακίνητα. Το ενοίκιο θα πρέπει να καταβάλλεται μέσω τραπεζικού λογαριασμού, είτε με μεταφορά μέσω e-banking είτε με άλλο διαθέσιμο τραπεζικό μέσο. Η τραπεζική συναλλαγή θα αποτελεί παράλληλα και το αποδεικτικό ότι το μίσθωμα καταβλήθηκε. Με αυτόν τον τρόπο περιορίζεται η δυνατότητα να εμφανίζεται διαφορετικό ποσό από αυτό που πραγματικά καταβάλλεται. Τι χάνουν οι ενοικιαστές: Η πληρωμή με μετρητά μπορεί να έχει άμεσο κόστος για τον ενοικιαστή. Ακόμη και αν πληροί τα υπόλοιπα εισοδηματικά και περιουσιακά κριτήρια, μπορεί να αποκλειστεί από τις προβλεπόμενες στεγαστικές ενισχύσεις, καθώς και από την επιστροφή ενός ενοικίου. Η επιστροφή για την κύρια κατοικία μπορεί να φτάσει έως και
Σελίδα 30
τα 800 ευρώ, ενώ το ποσό αυξάνεται κατά 50 ευρώ για κάθε προστατευόμενο παιδί. Επομένως, η τραπεζική πληρωμή δεν θα αποτελεί απλώς έναν διαφορετικό τρόπο εξόφλησης, αλλά βασική προϋπόθεση για τη διατήρηση συγκεκριμένων παροχών. Και οι ιδιοκτήτες έχουν οικονομικό κίνητρο να παίρνουν τα ενοίκια από την τράπεζα. Όσοι συνεχίσουν να εισπράττουν μισθώματα εκτός τραπεζικού συστήματος, θα κινδυνεύουν να χάσουν την αυτόματη έκπτωση 5% επί του ακαθάριστου εισοδήματος από ακίνητα. Η έκπτωση αυτή σήμερα υπολογίζεται χωρίς να απαιτείται η προσκόμιση συγκεκριμένων δικαιολογητικών. Εάν χαθεί, το φορολογητέο εισόδημα αυξάνεται και μαζί του μπορεί να αυξηθεί και ο φόρος που θα κληθεί να πληρώσει ο ιδιοκτήτης. Οι νέες διασταυρώσεις της ΑΑΔΕ: Η υποχρεωτική τραπεζική πληρωμή των ενοικίων ανοίγει παράλληλα τον δρόμο για πιο εύκολους ηλεκτρονικούς ελέγχους. Η ΑΑΔΕ θα μπορεί να συγκρίνει τις συναλλαγές που εμφανίζονται στους τραπεζικούς λογαριασμούς με τα στοιχεία των δηλωμένων μισθωτηρίων και τις φορολογικές δηλώσεις. Στόχος είναι να εντοπίζονται πιο εύκολα περιπτώσεις όπου το πραγματικό μίσθωμα είναι διαφορετικό από αυτό που έχει δηλωθεί ή περιπτώσεις αδήλωτων ενοικίων. Παράλληλα, από το 2027 αλλάζει και η φορολόγηση των εισοδημάτων από ακίνητα. Για εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2026 και θα δηλωθούν το 2027, εισάγεται νέος ενδιάμεσος φορολογικός συντελεστής 25%. Η νέα κλίμακα διαμορφώνεται ως εξής: Για εισόδημα έως 12.000 ευρώ, ο συντελεστής παραμένει στο 15%. Για το τμήμα από 12.001 έως 24.000 ευρώ, ο συντελεστής διαμορφώνεται στο 25%. Για το τμήμα από 24.001 έως 35.000 ευρώ, ο συντελεστής είναι 35%. Για εισόδημα άνω των 35.000 ευρώ, εφαρμόζεται συντελεστής 45%. Η αλλαγή αυτή οδηγεί σε χαμηλότερη φορολογική επιβάρυνση για ορισμένους ιδιοκτήτες που έχουν υψηλότερα εισοδήματα από ενοίκια, ιδιαίτερα για το τμήμα του εισοδήματος που μέχρι σήμερα φορολογείται με υψηλότερο συντελεστή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Όπως μεταδίδει το e-forologia.gr την παράταση της προθεσμίας δήλωσης εξαγοράς διακατεχομένων ακινήτων μέχρι ένα έτος μετά την ολοκλήρωση του Κτηματολογίου
Τ
ην αναβολή υποχρεωτικής τραπεζικής καταβολής ενοικίων ακινήτων επί τουλάχιστον έξι μήνες από την έναρξη της λειτουργίας της νέας εφαρμογής δηλώσεων πληροφοριακών στοιχείων μίσθωσης του Μ.Ι.Δ.Α., ζήτησε η ΠΟΜΙΔΑ με επιστολή της προς τον Υπουργό Εθνικής Οικονομίας και Οικονομικών κ. Κυριάκο Πιερρακάκη…
και τους Υφυπουργούς Οικονομικών κ.κ. Θάνο Πετραλιά και Δημήτρη Μαρκόπουλο, κοινοποιημένη και προς τον Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων κ. Γιώργο Πιτσιλή, για τους λόγους που εξηγεί λεπτομερώς στο έγγραφό της. Το πλήρες κείμενο της επιστολής της ΠΟΜΙΔΑ έχει ως εξής: Προς τον Υπουργό Εθνικής Οικονομίας και Οικονομικών κ. Κυριάκο Πιερρακάκη, Τους Υφυπουργούς Οικονομικών κ.κ. Θάνο Πετραλιά και Δημήτρη Μαρκόπουλο ΚΟΙΝ: Προς τον Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων κ. Γιώργο Πιτσιλή Ενταύθα Αθήνα, 9.9.2026 ΕΞΑΙΡΕΤΙΚΑ ΕΠΕΙΓΟΝ: ΘΕΜΑ: Παράταση προθεσμίας εξαγοράς διακατεχομένων ακινήτων Δημοσίου – Αίτημα αναβολής έναρξης
Σελίδα 31
υποχρεωτικής τραπεζικής καταβολής μισθωμάτων από 1.10.2026. Αξιότιμε κε Υπουργέ, κοι Υφυπουργοί, Αξιότιμε κε Διοικητά Σας ευχαριστούμε θερμότατα που ανταποκριθήκατε στο από 20.8.2026 αίτημά μας και ανακοινώσατε ετήσια παράταση της προθεσμίας υποβολής αιτημάτων εξαγοράς διακατεχόμενων δημοσίων κτημάτων στη σχετική πλατφόρμα, η οποία θα έληγε την 11.9.2026. Ωστόσο από τα μέχρι σήμερα γνωστά στοιχεία, φαίνεται πως η ανταπόκριση των πολιτών είναι μάλλον περιορισμένη και αυτό οφείλεται σε τρεις βασικούς παράγοντες: 1. Στη μη ολοκλήρωση του Κτηματολογίου σε ορισμένες περιοχές της χώρας, με αποτέλεσμα να μην υπάρχει ακόμα διαθέσιμη, ούτε στους πολίτες, ούτε στο κράτος, η πληροφορία του κτηματολογίου ως προς το ιδιοκτησιακό καθεστώς σημαντικών εκτάσεων γης, η οποία είναι απαραίτητη, προκειμένου να αποφασίσει κάποιος να υποβάλει την σχετική αίτηση εξαγοράς. 2. Στην έλλειψη πράξεως καθορισμού ή επανακαθορισμού του αιγιαλού και της παραλίας σύμφωνα με την πραγματική κατάσταση και το ισχύον νομοθετικό καθεστώς, σε πολλά μέρη και ιδιαίτερα στη νησιωτική Ελλάδα. 3. Στο ότι στη διαδικασία εξαγοράς εντάσσονται μόνο ακίνητα αρμοδιότητας Υπουργείου Οικονομικών και όχι ακίνητα αρμοδιότητας άλλων Υπουργείων που κατά περιόδους παραχωρούσαν εδαφικές εκτάσεις σε ιδιώτες όπως π.χ. του Υπουργείου Αγροτικής Ανάπτυξης. Ως εκ τούτου, προκειμένου να αποφευχθούν οι εύλογες διαμαρτυρίες των ενδιαφερομένων ιδιοκτητών που αφενός μεν χάνουν την δυνατότητα να ζητήσουν την εξαγορά διακατεχόμενων ακινήτων, ακόμα και πριν την ολοκλήρωση της κτηματογράφησής τους, η οποία θα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αποκάλυπτε τυχόν αλληλεπικαλυπτόμενα δικαιώματα μεταξύ των πολιτών και του κράτους, θεωρούμε απολύτως αναγκαίο η νομοθετική παράταση της προθεσμίας υποβολής αίτησης εξαγοράς ακινήτων σύμφωνα με τον ν. 5024/2023 που θα νομοθετήσετε, να διαρκέσει μέχρι την παρέλευση έτους από την ολοκλήρωση της κτηματογράφησης σε ολόκληρη την επικράτεια, ώστε αυτή να ταυτίζεται πλέον με την προθεσμία διόρθωσης των πρώτων εγγραφών του Κτηματολογίου, σύμφωνα με την παρ. 2 του άρθρου 102 του ν. 4623/2019, όπως αυτή τροποποιήθηκε για τελευταία φορά από την παρ. 1 του άρθρου 36 του ν. 5160/2024. Επίσης ζητούμε στη διαδικασία αυτή να ενταχθούν και ακίνητα αρμοδιότητας όλων των άλλων Υπουργείων, νομικών προσώπων και Ο.Τ.Α., που ως τώρα εξαιρούνται, χωρίς να υπάρχει αποχρών λόγος για την εξαίρεση αυτή. ΑΙΤΗΜΑ ΑΝΑΒΟΛΗΣ ΕΝΑΡΞΗΣ ΥΠΟΧΡΕΩΤΙΚΗΣ ΤΡΑΠΕΖΙΚΗΣ ΚΑΤΑΒΟΛΗΣ ΕΝΟΙΚΙΩΝ. Όπως είναι γνωστό, η έναρξη ισχύος του μέτρου της υποχρεωτικής τραπεζικής καταβολής των μισθωμάτων των ακινήτων, έχει παραταθεί για την 1.10.2026. Η παράταση αυτή προφανώς δόθηκε με την ελπίδα αφενός ότι μέχρι 30.9.2026 θα είχαν δηλωθεί στο Μητρώο Ιδιοκτησίας και Διαχείρισης Ακινήτων (Μ.Ι.Δ.Α.) οι αριθμοί των τραπεζικών λογαριασμών κατάθεσης του ενοικίου κάθε μίσθωσης, και ότι θα είχε δημοσιευτεί η υπουργική απόφαση με την οποία, σύμφωνα με ρητή πρόβλεψη του άρθρου 210 του ν. 5222/2025, θα καθορίζονται οι εξαιρέσεις από την εφαρμογή των ανωτέρω κυρώσεων. η μη εφαρμογή του οποίου επισύρει σε βάρος των φυσικών προσώπων των εκμισθωτών αλλά και των ενοικιαστών, τις σοβαρότατες φορολογικές συνέπειες της παρ. 5 του άρθρου 39 ΚΦΕ. Επειδή όμως αυτά δεν κατέστη δυνατόν να υλοποιηθούν έως τώρα. Επειδή με την από 183-2026 επιστολή μας προς εσάς, είχαμε ρητά εκφράσει τις επιφυλάξεις μας επί του θέματος αυτού και την ανησυχία μας ειδικότερα για την πιθανότητα να υποστούν κυρώσεις χιλιάδες ιδιοκτήτες, οι μισθωτές των οποίων επειδή δεν είναι οι ίδιοι δικαιούχοι του επιδόματος του Νοεμβρίου θα αρνούνται για οποιονδήποτε λόγο να καταβάλουν το μίσθωμα σε τραπεζικούς λογαριασμούς των ιδιοκτητών. Επειδή έχει καταστεί προφανές ότι η υποχρεωτική τραπεζική καταβολή των μισθωμάτων συνδέεται άρρηκτα με την πληροφορία που θα δηλωθεί και θα περιέχεται στην νέα πλατφόρμα μισθώσεων του Μ.Ι.Δ.Α., οπότε νομοτελειακά θα πρέπει να προηγηθεί η δήλωση στην παραπάνω εφαρμογή των τραπεζικών λογαριασμών κατάθεσης των ενοικίων κάθε μίσθωσης, και στη συνέχεια να αρχίσει η εφαρμογή του μέτρου, αφού μόνον έτσι θα είναι δυνατός ο έλεγχος της ανά μήνα τραπεζικής καταβολής τους. Γι’ αυτό, και επειδή τυχόν νέα ολιγόμηνη παράταση δεν θα έχει κανένα νόημα,
Ζ
ητούμε την νομοθετική παράταση της υποχρεωτικής τραπεζικής καταβολής των μισθωμάτων επί τουλάχιστον έξη (6) μήνες από την έναρξη της λειτουργίας της νέας εφαρμογής δηλώσεων πληροφοριακών στοιχείων μίσθωσης στο Μ.Ι.Δ.Α.
Σελίδα 32
ΑΝΑΓΚΑΙΕΣ ΕΞΑΙΡΕΣΕΙΣ: Ειδικά σε ότι αφορά τις εξαιρέσεις από την εφαρμογή του μέτρου αυτού, προτείνουμε και πάλι να εξαιρεθούν ρητά από τις κυρώσεις αυτές, τα εξής μισθώματα κατοικιών: Τα μισθώματα έως πεντακόσια ευρώ (500€) μηνιαίως, Τα μισθώματα μεταξύ συμβαλλομένων ηλικίας άνω των 70 ετών, για τους οποίους δεν ισχύει η φορολογική υποχρέωση διενέργειας ηλεκτρονικών συναλλαγών, Τα μισθώματα που έχει δηλωθεί στην εφαρμογή μισθώσεων της ΑΑΔΕ ότι έχουν ήδη προκαταβληθεί στον εκμισθωτή, Τα μισθώματα που έχουν κατασχεθεί από το Δημόσιο ή ιδιώτη εις χείρας τρίτου ή έχουν εκχωρηθεί προς τρίτο έναντι οφειλής, Τα μισθώματα που για οποιοδήποτε λόγο κατατίθενται δημόσια στο Ταμείο Παρακαταθηκών & Δανείων, εκτός αν ρητά οριστεί ότι και αυτό αποτελεί αποδεκτή καταβολή.
ΛΕΠΤΟΜΕΡΕΙΕΣ ΤΗΣ ΡΥΘΜΙΣΗΣ: Παράλληλα έχουμε προτείνει σχετικά να οριστεί ρητά ότι: Τα μισθώματα που οφείλονται σε πολλούς συνεκμισθωτές – συνιδιοκτήτες θα μπορεί έγκυρα να καταβάλλονται σε κοινό λογαριασμό τους ή και σε λογαριασμό ενός και μόνον εξ αυτών ή και εξουσιοδοτημένου τρίτου, που θα δηλωθεί στην εφαρμογή του Μ.Ι.Δ.Α. Τα μισθώματα που έχει συμφωνηθεί να εισπράττονται από πληρεξουσίους, δικηγόρους, εταιρείες διαχείρισης ακινήτων, κατοίκους εξωτερικού κλπ., θα μπορούν να καταβάλλονται νόμιμα στους λογαριασμούς αυτών, εφόσον δηλωθούν στην εφαρμογή του Μ.Ι.Δ.Α. Τα μηνιαία μισθώματα ύψους έως 1.600€ να οριστούν ρητά ως ακατάσχετα σε τραπεζικούς λογαριασμούς ή εις χείρας τρίτου, ιδίως αν αποτελούν το μοναδικό εισόδημα του εκμισθωτή πέραν της σύνταξης και τυχόν αμελητέου ποσού τραπεζικών τόκων. Να καθοριστεί διαδικασία υποβολής ένστασης μέσω της ιστοσελίδας της ΑΑΔΕ, όταν οι ενδιαφερόμενοι αμφισβητούν τεκμηριωμένα την επιβολή της κύρωσης αυτής. Στη διάθεσή σας για κάθε διευκρίνιση Με εξαιρετική εκτίμηση Ο Πρόεδρος Στράτος Παραδιάς Δικηγόρος Α.Π. – Επίτ. Πρόεδρος UIPI
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 33
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 34
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Β
όμβα μεγατόνων για τους δανειολήπτες είναι τα όσα αποκαλύπτει στο νέο επεισόδιο της εκπομπής MAGGA της BNtv ο Αντιπρόεδρος της Υπέρβασης, κ. Λεωνίδας Στάμος, Δικηγόρος Παρ’ Αρείω Πάγω με ειδίκευση στα κόκκινα δάνεια. Όλοι οι πλειστηριασμοί που έχουν γίνει μέχρι σήμερα είναι παράνομοι! Απαντώντας στις δημοσιογράφους Άντζυ Σταθάτου και Ελένη Τσιάβου, ο κ. Στάμος εξηγεί πως η πρόσφατη απόφαση του Αρείου Πάγου αποτελεί ευκαιρία για τους δανειολήπτες που μπορούν να αξιοποιήσουν προς όφελός τους αυτή την ευκαιρία.
«Ούτε η Κολομβία δεν έφτασε σε τέτοιο επίπεδο, να αγοράζει εταιρεία του ενός
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 35
αυτή η εταιρεία και αφήνει σαφείς αιχμές για το ρόλο του Ελεγκτικού Συνεδρίου που απλώς καταγράφει τη ζούγκλα των αθέμιτων πρακτικών Funds και Servicers, χωρίς να λαμβάνει μέτρα προστασίας των δανειοληπτών. Τι γίνεται με τις αναστολές αναγκαστικής εκτέλεσης;
Γ
ιατί είναι αίολα όλα τα δάνεια της Marfin και της Τράπεζας Κύπρου που διαχειρίζεται η Τράπεζα Πειραιώς; Και γιατί οι δανειολήπτες σε Ελβετικό Φράγκο δεν πρέπει να πέσουν στην παγίδα της κυβέρνησης Μητσοτάκη για ρύθμιση πριν την απόφαση του Αρείου Πάγου;
Δείτε όσα είπε ο Αντιπρόεδρος της ΥΠΕΡΒΑΣΗΣ στο BNtv.
ευρώ δάνεια της Εθνικής Τράπεζας αξίας 10,5 δισ. ευρώ», υποστηρίζει ο Λεωνίδας Στάμος. Αποκαλύπτει ποια είναι
Τι πραγματικά συμβαίνει με τα κόκκινα δάνεια; Η κυβέρνηση διαφημίζει τροπολογία με ευνοϊκές ρυθμίσεις σχετικά με τα ενεργά δάνεια του Νόμου Κατσέλη, αλλά όσοι γνωρίζουν και ασχολούνται με το θέμα, μιλούν «για καταστροφή της οικονομίας της χώρας» και επισημαίνουν
Δ
εν μπορείς να λύσεις ένα πρόβλημα μαζί μ’ αυτόν που το προκαλεί και στη προκειμένη περίπτωση είναι οι τράπεζες». Αυτό υποστηρίζει μιλώντας στο militaire news η κυρία Αγλαΐα Λιαπάκη….
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | πρώην τραπεζικό στέλεχος που μετά από τη συνταξιοδότηση της, αγωνίζεται να βοηθήσει όσους έχουν εμπλακεί στην άγρια «ζούγκλα» των τραπεζών. Σπίτια βγαίνουν στο σφυρί κάθε μέρα, οικογένειες που παλεύουν να σώσουν την περιουσία
Σελίδα 36
τους πληρώνουν, χωρίς να ξέρουν τι ξεχρεώνουν! «Οι άνθρωποι αντιμετωπίζουν ένα χάος! Ακόμη κι όσοι έχουν χρήματα για να πληρώσουν το δάνειο τους, νιώθουν ότι δεν είναι εξασφαλισμένοι από κανέναν και φοβούνται να πληρώσουν», λέει η κυρία Λιαπάκη. Η κυρία Λιαπάκη δίνει συγκεκριμένες συμβουλές στους ανθρώπους που έχουν τη θηλιά του στεγαστικού τους δανείου, γύρω από το λαιμό. Τι πρέπει να κάνουν για να έχει αποτέλεσμα ο αγώνας τους;
Απαντώντας στις αιτιάσεις περί «στρατηγικών κακοπληρωτών», ο Πανελλήνιος Σύλλογος Δανειοληπτών τονίζει πως οι δανειολήπτες που υπήχθησαν στον Ν. 3869/2010 ήταν εργαζόμενοι, συνταξιούχοι και οικογένειες που επλήγησαν καίρια από την οικονομική κρίση, την ανεργία και τον πληθωρισμό. «Οι δανειολήπτες του Νόμου Κατσέλη δεν είναι μπαταχτσήδες. Δεν είναι άνθρωποι που περίμεναν κάποιον να τους χαρίσει τα δάνεια. Πήγαν στα δικαστήρια, κατέθεσαν το σύνολο των οικονομικών τους στοιχείων και η Δικαιοσύνη τους δικαίωσε, κρίνοντας ότι ανυπαίτια περιήλθαν σε γενική και μόνιμη αδυναμία πληρωμής», αναφέρεται χαρακτηριστικά στην ανακοίνωση.
Όπως αναφέρει το ρεπορτάζ του topontiki.gr έντονη αντίδραση του Πανελλήνιου Συλλόγου Δανειοληπτών Νόμου Κατσέλη προκάλεσαν οι αναφορές του Πρωθυπουργού Κυριάκου Μητσοτάκη κατά τη συνέντευξη Τύπου στη ΔΕΘ, όπου χαρακτήρισε τον νόμο ως εργαλείο που «έδωσε κίνητρα σε μπαταχτσήδες».
Μ
ε μια σκληρή ανακοίνωσηαπάντηση, ο Σύλλογος κάνει λόγο για «ευθεία προσβολή σε εκατοντάδες χιλιάδες οικογένειες» και κατηγορεί την κυβέρνηση για επικίνδυνη αντίληψη απέναντι σε πολίτες που προσέφυγαν νόμιμα στη Δικαιοσύνη για να σώσουν την κύρια κατοικία τους.
Ο Σύλλογος θέτει παράλληλα το ερώτημα προς τον Πρωθυπουργό για το ποιους ακριβώς προσβάλλει με τις δηλώσεις του: «Τους δικαστές που εξέδωσαν τις αποφάσεις; Τους χιλιάδες δανειολήπτες που επί χρόνια καταβάλλουν ανελλιπώς τις δόσεις που τους επιβλήθηκαν;» Στην ανακοίνωση γίνεται ειδική μνεία και στην πρόσφατη απόφαση (06/2026) του Αρείου Πάγου, η οποία δικαίωσε τους δανειολήπτες σχετικά με τον τρόπο υπολογισμού των τόκων, στηλιτεύοντας την προσπάθεια να εμφανίζονται –όπως σημειώνουν– «οι τράπεζες και τα Funds ως θύματα και οι δανειολήπτες ως μπαταχτσήδες». «Δεν θα επιτρέψουμε τον στιγματισμό» Ξεκαθαρίζοντας πως δεν θα δεχθούν να χρησιμοποιούνται μεμονωμένες περιπτώσεις ως άλλοθι για τη συκοφάντηση ολόκληρης της κοινωνικής ομάδας των δανειοληπτών, ο Σύλλογος διαμηνύει πως ο αγώνας συνεχίζεται: «Δεν θα επιτρέψουμε να διαστρεβλωθεί η αλήθεια ούτε να συνεχιστεί ένας κατάφωρα άδικος στιγματισμός. Τα σπίτια των δανειοληπτών δεν τα σώζει η κυβερνητική επικοινωνία. Τα σώζει η Δικαιοσύνη, οι δικαστικές αποφάσεις και ο αγώνας των ίδιων των ανθρώπων. Δεν πρόκειται να εγκαταλείψουμε».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 37
δόση είναι σήμερα 616 ευρώ, ενώ μετά την απόφαση του Αρείου θα είναι 417 ευρώ, με το μηνιαίο όφελος να ανέρχεται σε 199 ευρώ και το ετήσιο σε 1.428 ευρώ. Αντίστοιχα, για δάνειο 50.000 ευρώ, αποπληρωμή σε 20 χρόνια και επιτόκιο 4,5%, η μηνιαία δόση είναι σήμερα 308 ευρώ, ενώ μετά την απόφαση του Αρείου θα είναι 209 ευρώ, με το μηνιαίο όφελος να είναι 99 ευρώ και το ετήσιο 1.188 ευρώ.
του Παναγιώτη Στάθη στο capital.gr: Στην εφαρμογή της απόφασης του Αρείου Πάγου για τον υπολογισμό του επιτοκίου στα δάνεια του νόμου Κατσέλη, προχωρούν μέσα στο Φθινόπωρο τράπεζες και Servicers, με μειωμένα δοσολόγια, και τους δανειολήπτες να γνωρίζουν πλέον τον τρόπο υπολογισμού των τόκων και τα επόμενα βήματα. Όπως εκτιμά η δικηγόρος παρ’ Αρείω Πάγω Κατερίνα Φραγκάκη, στα τέλη Οκτωβρίου, το αργότερο αρχές Νοεμβρίου, τράπεζες και Servicers θα έχουν ολοκληρώσει την αποστολή των δοσολογίων προς τους δανειολήπτες, μετά την πρόσφατη απόφαση του Αρείου Πάγου.
Η
αναδρομικότητα της ρύθμισης αφορά τους ενήμερους δανειολήπτες της κατηγορίας.
Όπως επισημαίνει η κα Φραγκάκη, η ρύθμιση που έφερε το υπουργείο Εθνικής Οικονομίας προβλέπει ότι ο τόκος θα υπολογίζεται μόνο για το διάστημα μεταξύ δύο διαδοχικών δόσεων και όχι για ολόκληρη την περίοδο από την έναρξη της ρύθμισης έως την καταβολή της δόσης.
Με το στεγαστικό πρόβλημα να αποτελεί ένα από τα μεγαλύτερα προβλήματα για τα ελληνικά νοικοκυριά, τις τιμές ακινήτων και ενοικίων να έχουν εκτοξευτεί, επιβαρύνοντας σημαντικά τους οικογενειακούς προϋπολογισμούς, η απόφαση του Αρείου Πάγου δίνει μια σημαντική οικονομική ανάσα σε όσους δανειολήπτες έχουν εντάξει τις οφειλές τους στον νόμο Κατσέλη. Σύμφωνα με το σκεπτικό της απόφασης, το επιτόκιο θα υπολογίζεται στη μηνιαία δόση του δανείου και όχι σε ολόκληρο το ποσό. Έτσι, εάν ένας δανειολήπτης έχει πάρει δάνειο 100.000 ευρώ και καταβάλει μηνιαία δόση 1.000 ευρώ, ο τόκος θα υπολογίζεται στο ποσό των 1.000 ευρώ και όχι στο σύνολο της οφειλής. Στο πλαίσιο αυτό θα υπάρξουν σημαντικές μειώσεις στις μηνιαίες δόσεις των δανείων. Για παράδειγμα, για δάνειο 100.000 ευρώ, αποπληρωμή σε 20 χρόνια και επιτόκιο 4,5%, η μηνιαία
Αναφορικά με το επιτόκιο των δανείων, η δικηγόρος Κατερίνα Φραγκάκη εξηγεί ότι εφαρμόζεται το επιτόκιο που προβλέπει η δικαστική απόφαση. Για παράδειγμα, εφόσον πρόκειται για σταθερό επιτόκιο, αυτό θα παραμένει αμετάβλητο σε όλη τη διάρκεια της ρύθμισης, ενώ στις περιπτώσεις κυμαινόμενου επιτοκίου θα λαμβάνεται υπόψη το επιτόκιο που ισχύει κατά τον χρόνο καταβολής κάθε δόσης. Αξίζει να σημειωθεί ότι θα πρέπει να προσφύγουν στη Δικαιοσύνη οι οφειλέτες μόνο εάν δεν εφαρμόσουν ορθά την απόφαση του Αρείου Πάγου οι τράπεζες και οι Servicers.
Ο
ι Servicers θα πρέπει επίσης να αποστείλουν αναλυτικά και σαφή δοσολόγια στους δανειολήπτες, έτσι ώστε να γνωρίζουν με ακρίβεια το ύψος των μηνιαίων δόσεων που πρέπει να καταβάλουν.
Όπως καταλήγει η Κατερίνα Φραγκάκη, κάθε περίπτωση δανειολήπτη είναι διαφορετική και καθορίζεται με βάση μια ξεχωριστή δικαστική απόφαση. Συνεπώς, κάθε δανειολήπτης με τον δικηγόρο του πρέπει να απευθυνθεί αρχικά στους φορείς που κατέχουν το δάνειό του και, προφανώς, αν δεν υπάρξει ικανοποίηση στον τρόπο εφαρμογής, να προσφύγει στα δικαστήρια.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 38
να αφορούν κατοικίες. Πρόκειται για αριθμούς που αποτυπώνουν μια συγκεκριμένη χρονική στιγμή, καθώς οι αναρτήσεις στις πλατφόρμες ηλεκτρονικών πλειστηριασμών μεταβάλλονται καθώς προστίθενται νέες διαδικασίες, ολοκληρώνονται άλλες ή επαναπροσδιορίζονται ημερομηνίες. «Είναι δύσκολες εποχές. Πάρα πολλοί πλειστηριασμοί», ανέφερε η δικηγόρος, σημειώνοντας ότι οι εταιρείες διαχείρισης απαιτήσεων προχωρούν σε διαταγές πληρωμής και κατασχέσεις, ενώ πολλοί δανειολήπτες προσπαθούν παράλληλα να πετύχουν κάποια βιώσιμη ρύθμιση. Το σημαντικότερο μήνυμα της Κωνσταντίνας Ευσταθίου είναι, ότι κάποιος δεν μαθαίνει ξαφνικά, ότι το σπίτι του βρίσκεται σε πλειστηριασμό.
Σύμφωνα με το ertnews.gr
Ε
κατοντάδες ακίνητα στη Θεσσαλία έχουν πάρει τον δρόμο του ηλεκτρονικού πλειστηριασμού μέχρι το τέλος του 2026, με δεκάδες κατοικίες να βρίσκονται μόνο στον Βόλο. Για το μέγεθος του προβλήματος, αλλά κυρίως για τις δυνατότητες που έχει ένας δανειολήπτης να αντιδράσει πριν χάσει το ακίνητό του, μίλησε στην ΕΡΤ Βόλου και στη ραδιοφωνική εκπομπή του Γιάννη Ξυνόπουλου η δικηγόρος Κωνσταντίνα Ευσταθίου, αντιπρόεδρος της Ένωσης Καταναλωτών Βόλου και Θεσσαλίας, ενός φορέα με πολυετή δράση στην προστασία των καταναλωτών και στην υποστήριξη υπερχρεωμένων πολιτών. Η ίδια τόνισε ότι ο πλειστηριασμός δεν εμφανίζεται ξαφνικά, αλλά προηγούνται συγκεκριμένα στάδια στα οποία ο οφειλέτης μπορεί, εφόσον κινηθεί έγκαιρα, να αξιοποιήσει εξωδικαστικά και δικαστικά μέσα για να αναζητήσει λύση.
Τα στοιχεία που παρέθεσε η Κωνσταντίνα Ευσταθίου αποτυπώνουν το μέγεθος του προβλήματος. Όπως ανέφερε, με βάση τις αναρτήσεις στην επίσημη ηλεκτρονική πλατφόρμα πλειστηριασμών κατά τον χρόνο της συνέντευξης, για το διάστημα έως τις 31 Δεκεμβρίου 2026 εμφανίζονταν στη Θεσσαλία 743 πλειστηριασμοί, από τους οποίους οι 251 αφορούσαν κατοικίες. Για τον Βόλο, αντίστοιχα, είχαν αναρτηθεί 136 πλειστηριασμοί, με τους 57
Π
ριν από την ανάρτηση στην ηλεκτρονική πλατφόρμα προηγείται μια αλληλουχία ενεργειών και επίσημων κοινοποιήσεων. Το πρώτο καμπανάκι, όπως εξήγησε, μπορεί να είναι η εξώδικη καταγγελία της δανειακής σύμβασης, με την οποία ο οφειλέτης ενημερώνεται ότι το δάνειο έχει καταγγελθεί λόγω μη εξυπηρέτησής του.
Η ίδια ανέφερε ως χαρακτηριστική περίπτωση την ύπαρξη τριών απλήρωτων μηνιαίων δόσεων. Από εκείνο το σημείο, όπως τόνισε, ο δανειολήπτης πρέπει να αντιληφθεί ότι έχει αρχίσει μια διαδικασία η οποία μπορεί να οδηγήσει σε έκδοση διαταγής πληρωμής. Ακολουθούν, εφόσον δεν βρεθεί λύση, η διαταγή πληρωμής, η κατάσχεση και η κατασχετήρια έκθεση και τελικά ο καθορισμός και η
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ανάρτηση του ηλεκτρονικού πλειστηριασμού. Σε όλα αυτά τα στάδια υπάρχουν δυνατότητες αντίδρασης, αλλά και αυστηρές προθεσμίες.
Η συμβουλή της δικηγόρου ήταν κατηγορηματική, οποιοδήποτε έγγραφο παραλαμβάνει ο οφειλέτης από Servicer ή μέσω δικαστικού επιμελητή δεν πρέπει να παραμένει στο συρτάρι. «Να μην αγνοούν οποιαδήποτε ειδοποίηση έρχεται από την εταιρεία διαχείρισης και να απευθύνονται σε ειδικό», ήταν το μήνυμα με το οποίο επέλεξε να κλείσει τη συνέντευξη. Η χρονική στιγμή είναι κρίσιμη, καθώς ορισμένα από τα ένδικα βοηθήματα έχουν πολύ μικρές προθεσμίες. Χαρακτηριστικό παράδειγμα αποτελεί η διαταγή πληρωμής. Σύμφωνα με το άρθρο 632 του Κώδικα Πολιτικής Δικονομίας, ο οφειλέτης που κατοικεί ή έχει έδρα στην Ελλάδα έχει 15 εργάσιμες ημέρες από την επίδοσή της για να ασκήσει ανακοπή. Η νομολογία επιβεβαιώνει ότι πρόκειται για αυστηρή προθεσμία. Και υπάρχει μία ιδιαίτερα σημαντική λεπτομέρεια: η ανακοπή από μόνη της δεν σημαίνει αυτομάτως αναστολή της εκτέλεσης. Υπό τις νόμιμες προϋποθέσεις μπορεί να ζητηθεί δικαστικά αναστολή, γεγονός που καθιστά ακόμη πιο αναγκαία την άμεση νομική αξιολόγηση κάθε υπόθεσης.
Σελίδα 39
Η Κωνσταντίνα Ευσταθίου εξήγησε, ότι, μετά την επίδοση διαταγής πληρωμής, πρέπει να ελεγχθεί άμεσα ο φάκελος, προκειμένου να διαπιστωθούν πιθανά σφάλματα ή παράνομες και καταχρηστικές ενέργειες που μπορούν να προβληθούν ενώπιον του δικαστηρίου ως λόγοι ανακοπής. Δεν σημαίνει βεβαίως ότι κάθε διαταγή πληρωμής ή κάθε πλειστηριασμός ακυρώνεται. Η βασιμότητα της ανακοπής κρίνεται από τα πραγματικά και νομικά δεδομένα της συγκεκριμένης υπόθεσης. Η ίδια, πάντως, ανέφερε ότι στην επαγγελματική της εμπειρία έχει συναντήσει παραβάσεις και καταχρηστικές συμπεριφορές εταιρειών διαχείρισης οι οποίες έχουν οδηγήσει οφειλέτες στα δικαστήρια. Η σχετική αναφορά αποτελεί δική της εκτίμηση από τις υποθέσεις που χειρίζεται και όχι γενικό στατιστικό στοιχείο. Διαβάστε αναλυτικά στο ertnews.gr.
έχουν οριστεί για τις 4 Νοεμβρίου. Επίσης, εννέα πλειστηριασμοί σε βάρος μεμονωμένων αγροτικών συνεταιρισμών έχουν προγραμματιστεί έως τα μέσα Δεκεμβρίου.
Όπως μεταδίδει το tastv.gr τουλάχιστον δέκα ακίνητα που ανήκουν στις υπό εκκαθάριση Ενώσεις Αγροτικών Συνεταιρισμών θα βγουν σε ηλεκτρονικό πλειστηριασμό για χρέη προς την πρώην Αγροτική Τράπεζα (ΑΤΕ). Η αρχή γίνεται με ακίνητα της Ένωσης Αγροτικών Συνεταιρισμών Αμυνταίου τον Σεπτέμβριο και ακολουθούν εκείνα της Ένωσης Αμαλιάδας. Τέσσερις πλειστηριασμοί αφορούν ακίνητα της Ένωσης Αμυνταίου και έχουν προγραμματιστεί για τις 24 Σεπτεμβρίου. Η Αμαλιάδα αντιμετωπίζει έξι πλειστηριασμούς ακινήτων, οι οποίοι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 12-13 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 452 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 40