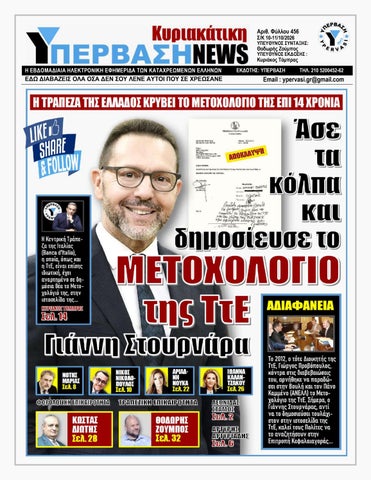
Αριθ. Φύλλου 456 Σ/Κ 10-11/10/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ
ΤΗΛ. 210 5200452-62
Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Λεωνίδα Χρ. Στάμου
Maître en droit privé, Δικηγόρου παρ’ Αρείω Πάγω, Αντιπροέδρου Υπέρβασης στο bankingnews.gr:
Μ
έσα σε τρία εικοσιτετράωρα η Κρήτη μετέτρεψε τον κάμπο σε λίμνη. Στο Ξυλόσκαλο σημειώθηκε ρεκόρ βροχόπτωσης με 420 χιλιοστά, ο Δήμος Οροπεδίου Λασιθίου κηρύχθηκε σε κατάσταση εκτάκτου ανάγκης…
Σελίδα 2
και οι παραγωγοί του Οροπεδίου μετρούν καταστροφή άνω του 80% στις καλλιέργειες, με ζημιές που εκτιμώνται σε 7 έως 8 εκατομμύρια ευρώ. Εξίσου διδακτική με την καταστροφή είναι η αντίδραση. Ο Αγροτικός Σύλλογος του Οροπεδίου ζήτησε πλήρη αποζημίωση στο 100%, φορολογικές και ασφαλιστικές ελαφρύνσεις και πάγωμα των δανειακών υποχρεώσεων. Ένας παραγωγός το είπε ακόμη πιο απλά: να δοθεί η αποζημίωση του ΕΛΓΑ και ένα μικρό άτοκο δάνειο για να καλυφθούν οι υποχρεώσεις μέχρι την επόμενη καλλιέργεια. Ο πληγείς ζητά από το κράτος χρήματα για να πληρώσει την τράπεζα, ή νέο δάνειο για να εξυπηρετήσει το παλιό. Το κράτος γίνεται διάδρομος, ο αγρότης ταχυδρόμος και ο τελικός αποδέκτης της δημόσιας αλληλεγγύης είναι ο πιστωτής. Είμαστε λοιπόν άνθρωποι μειωμένης αντιλήψεως; Όχι.
Ε
ίμαστε άνθρωποι στους οποίους κανείς δεν δίδαξε τι τους ανήκει και τι δικαιούνται να διεκδικήσουν.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 3
σύστημα γνωρίζει και χρησιμοποιεί για τον εαυτό του. Με το ίδιο υψηλό επιτόκιο, μέρος του περιθωρίου θα μπορούσε να αγοράζει κάλυψη για τον δανειολήπτη: όταν πέσει η καταστροφή, τη δόση την πληρώνει ο ασφαλιστής και όχι ο πληγείς.
Ο
Ο ν. 4797/2021 (κρατική αρωγή για θεομηνίες) ορίζει ότι η επιχορήγηση των πληγεισών επιχειρήσεων, η πρώτη αρωγή και οι ενισχύσεις στις αγροτικές εκμεταλλεύσεις περιοχών που επλήγησαν από εκτεταμένες φυσικές καταστροφές είναι αφορολόγητες, ανεκχώρητες και ακατάσχετες στα χέρια του Δημοσίου ή τρίτων, και δεν συμψηφίζονται με χρέη προς το Δημόσιο, τα ασφαλιστικά ταμεία ή τα πιστωτικά ιδρύματα. Όταν εισήχθη στη Βουλή ρύθμιση για το ακατάσχετο αυτό, τα ποσά χαρακτηρίστηκαν απολύτως αναγκαία για τις στοιχειώδεις ανάγκες διαβίωσης του οφειλέτη και της οικογένειάς του. Και ο νέος ν. 5329/2026 (νέο πλαίσιο στεγαστικής αρωγής μετά από φυσικές καταστροφές), που ψηφίστηκε τον Σεπτέμβριο, το λέει για τη στεγαστική αρωγή ακόμη καθαρότερα: κανένας συμψηφισμός με τα πιστωτικά ιδρύματα, ούτε με τους ειδικούς και καθολικούς διαδόχους τους. Στη γλώσσα της αγοράς, ούτε με την τράπεζα ούτε με το Fund (κεφάλαιο εξαγοράς απαιτήσεων) που αγόρασε το δάνειο.
Ο
νομοθέτης έχει ήδη κάνει την επιλογή που οι εκπρόσωποι των αγροτών δεν τολμούν: η αρωγή πηγαίνει στο τραπέζι της οικογένειας και στον σπόρο της επόμενης σοδειάς, όχι στο λογιστήριο της τράπεζας ή του Servicer (διαχειριστή απαιτήσεων).
Όποιος τη χρησιμοποιεί για να «τακτοποιήσει» δόσεις, παραδίδει οικειοθελώς ό,τι ο νόμος απαγορεύει να του πάρουν με τη βία.
Η τράπεζα κατατάσσει τον αγρότη σε υψηλότερη κατηγορία κινδύνου και του το χρεώνει στο επιτόκιο. Μέρος της διαφοράς είναι η τιμή του δικού του κινδύνου: της χαλαζόπτωσης, της ξηρασίας, της πλημμύρας. Ο αγρότης την πληρώνει κάθε μήνα, μέσα στη δόση. Τι παίρνει πίσω; Τίποτα. Όταν ο κίνδυνος για τον οποίο πλήρωσε επέλθει, η τράπεζα τον αντιμετωπίζει σαν να μην είχε εισπράξει ποτέ ευρώ γι' αυτόν. Ζητά τη δόση, καταγγέλλει τη σύμβαση, πουλά το δάνειο σε Fund. Ένας τραπεζικός θεσμός θα λειτουργούσε αλλιώς. Η ασφάλιση και η αντασφάλιση κινδύνων είναι εργαλεία που το χρηματοπιστωτικό
αγρότης θα πλήρωνε το ίδιο, αλλά θα αγόραζε προστασία. Σήμερα πληρώνει το ίδιο και αγοράζει μόνο το δικαίωμα της τράπεζας να τον εκτελέσει. Αυτό δεν είναι τραπεζική. Είναι μαυραγορίτικη λογική: εισπράττεις την τιμή του κινδύνου και αφήνεις τον κίνδυνο να πέσει ολόκληρος σε αυτόν που σε πλήρωσε.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 4
πράξεις ή παραλείψεις των οργάνων τους) υπάρχουν γι' αυτό. Εδώ η οργάνωση αποκτά νόημα: κοινή αιτία, κοινή πραγματογνωμοσύνη, μοιρασμένο κόστος.
Δ
έκα αγρότες χωριστά είναι δέκα αιτήσεις. Τριακόσιοι με κοινό φάκελο είναι μια δίκη που κανείς δεν αγνοεί.
Εδώ ακριβώς βρίσκει έδαφος το άρθρο 388 ΑΚ (απρόοπτη μεταβολή των συνθηκών), που επιτρέπει στο δικαστήριο να αναγάγει στο μέτρο που αρμόζει την παροχή που έγινε υπέρμετρα επαχθής από λόγους έκτακτους και απρόβλεπτους.
Η
τράπεζα θα πει ότι η σοδειά είναι κίνδυνος του αγρότη. Όμως όποιος πληρώθηκε για να μοιραστεί έναν κίνδυνο, δεν μπορεί να ισχυρίζεται ότι ανήκε μόνο στον άλλον. Θα αντιτάξει ότι ό,τι τιμολόγησε, το προέβλεψε. Το προέβλεψε εκείνη, με μοντέλα risk management (διαχείρισης κινδύνων) που ο δανειολήπτης ποτέ δεν είδε.
Ο αγρότης ήξερε ότι πληρώνει ακριβότερα, δεν ήξερε τι αγόραζε η τράπεζα με αυτό. Και το επιτόκιο τιμολογεί τη συνήθη κακή χρονιά, όχι το ρεκόρ βροχόπτωσης και τη δεύτερη καταστροφή του ίδιου έτους, αφού στον Προφήτη Ηλία είχε προηγηθεί καταστροφικό χτύπημα στις 23 Μαΐου. Τα δικαστήρια δέχονται αναπροσαρμογή, όταν η ζημία υπερβαίνει τον κίνδυνο που ανέλαβε ο οφειλέτης. Εδώ υπερβαίνει και αυτόν που αποτίμησε ο δανειστής. Το επιχείρημα δεν είναι βέβαιο. Θα υποχρεώσει όμως την τράπεζα να ανοίξει στο δικαστήριο τα στοιχεία τιμολογήσεως του δανείου και να εξηγήσει πού πήγε η τιμή του κινδύνου που εισέπραξε.
Οι ίδιοι οι αγρότες ζητούν αλλαγές στη λειτουργία των θυροφραγμάτων και καθαρισμό της κοίτης του Χαυγά. Αν το νερό έμεινε στον κάμπο, επειδή τα έργα δεν συντηρήθηκαν ή δεν λειτούργησαν, το ερώτημα δεν είναι ποιος θα τους λυπηθεί, αλλά ποιος τους οφείλει. Τα άρθρα 105 και 106 ΕισΝΑΚ (αστική ευθύνη του Δημοσίου και των νομικών προσώπων δημοσίου δικαίου από παράνομες
Ο Κρητικός αγρότης δεν στερείται μυαλού. Στερείται ενός συστήματος που να του έχει μάθει ότι ο πολίτης διεκδικεί δικαιώματα και δεν παρακαλεί για χάρες. Και ζει απέναντι σε τράπεζες που έπαψαν να είναι θεσμοί και έγιναν εισπράκτορες τιμών για κινδύνους που δεν καλύπτουν. Μια κοινωνία που ζητά παράταση από τον δανειστή αντί να του ζητά λογαριασμό, δεν έχει πρόβλημα ευφυΐας. Έχει πρόβλημα εκπαιδεύσεως. Και αυτό δεν το λύνει καμία θεομηνία. Το λύνει μόνον η γνώση του νόμου, σε χέρια που ξέρουν να τον χρησιμοποιούν.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 5
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Αργύρη Αργυριάδη
Σελίδα 6
σημαίνει επιδότηση στην αντλία κι όχι στο διυλιστήριο, όπως
Δικηγόρου παρ' Αρείω Πάγω, μέλος του Δ.Σ. Θεσσαλονίκης στο bankingnews.gr:
Μ
ερικές φορές μια αντλία καυσίμων αρκεί για να φωτίσει ένα πολύ μεγαλύτερο πρόβλημα της ελληνικής οικονομίας. Η κυβέρνηση ανακοίνωσε νέα παρέμβαση στο πετρέλαιο κίνησης, αυξάνοντας την επιδότηση στα 15 λεπτά το λίτρο για το πρώτο δεκαπενθήμερο του Οκτωβρίου. Το μέτρο μειώνει την τελική τιμή για τον καταναλωτή. Αυτό είναι το προφανές. Υπάρχει όμως και μια λιγότερο ορατή πλευρά. Ποιον τρόπο επιλέγουμε για να φτάσουμε στο ίδιο αποτέλεσμα; Ποιες κοινωνικές ομάδες προτιμούμε να ωφελήσουμε όταν ένα μέτρο δεν είναι κοστολογικά ουδέτερο; Τι
συνέβαινε στο παρελθόν; Η επιδότηση στο διυλιστήριο θα ήταν η αναμενόμενη επιλογή. Τούτο διότι: α) Εμπλέκονται λίγοι αντισυμβαλλόμενοι: το κράτος έχει να κάνει με δύο ομίλους διύλισης και λίγους εισαγωγείς, όχι με χιλιάδες πρατήρια. Έτσι το διοικητικό κόστος και ο κίνδυνος απάτης είναι μικρότερος. β) Διαφυλάσσεται η ρευστότητα των πρατηριούχων. Με το επιλεχθέν μέτρο κάθε πρατηριούχος προχρηματοδοτεί το συνολικό κόστος του καυσίμου και περιμένει την αποζημίωση. Για μικρά πρατήρια αυτό είναι σημαντικό βάρος. γ) Εξασφαλίζεται το πολλαπλασιαστικό αποτέλεσμα του ΦΠΑ: η έκπτωση που δίνεται προ ΦΠΑ μειώνει και τη βάση του φόρου. Συνεπώς και την τελική τιμή που πληρώνει ο καταναλωτής. Σε μια αγορά με υψηλές τιμές, περιορισμένη κατανάλωση και διαφορετικές ταχύτητες ανανέωσης των αποθεμάτων, ο μικρός πρατηριούχος - ιδίως στην περιφέρεια - βρίσκεται πολύ πιο εκτεθειμένος από έναν μεγάλο όμιλο.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 7
Και το πρόβλημα γίνεται εντονότερο στην περιφέρεια. Εκεί όπου η αγορά είναι μικρότερη, οι αποστάσεις μεγαλύτερες και η κατανάλωση χαμηλότερη, το κλείσιμο ενός πρατηρίου, ενός καταστήματος ή μιας μικρής παραγωγικής μονάδας δεν είναι απλώς μια επιχειρηματική αποτυχία. Αφαιρεί οικονομική ζωή από ολόκληρη την τοπική κοινωνία. Έτσι δημιουργούνται σταδιακά οι τοπικές ελίτ. Όχι κατ’ ανάγκην μέσα από μία μεγάλη πολιτική απόφαση, αλλά μέσα από εκατοντάδες μικρές ασυμμετρίες. Το ερώτημα, επομένως, δεν είναι αν χρειαζόμαστε μεγάλες επιχειρήσεις. Προφανώς και τις χρειαζόμαστε. Το ερώτημα είναι αν θέλουμε μια οικονομία στην οποία οι μεγάλοι μεγαλώνουν και οι μικροί μπορούν επίσης να μεγαλώσουν, ή μια οικονομία στην οποία η συγκέντρωση οικονομικής ισχύος γίνεται αυτοτροφοδοτούμενος μηχανισμός. Γιατί
Ε
κπρόσωποι της αγοράς ήδη εκτιμούν ότι οι υψηλές τιμές θα οδηγήσουν σε μειωμένη ζήτηση, ενώ στα ορεινά και στα νησιά η χαμηλή κατανάλωση επιβραδύνει ακόμη περισσότερο την ανανέωση των αποθεμάτων. Και εδώ αρχίζει η συζήτηση για την «κοινωνία του 1%» Όχι με την απλοϊκή έννοια ότι κάθε μεγάλη επιχείρηση είναι εχθρός και κάθε μικρή επιχείρηση θύμα. Αλλά με μια πολύ συγκεκριμένη οικονομική έννοια: ποιος έχει πρόσβαση στο κεφάλαιο, ποιος διαθέτει ρευστότητα, ποιος μπορεί να απορροφήσει μια κρίση και ποιος αναγκάζεται να τη χρηματοδοτήσει από το ταμείο του. Τα στοιχεία είναι αποκαλυπτικά. Σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος που δημοσιεύθηκαν πρόσφατα, μόλις 701 μεγάλες επιχειρήσεις, το 1,2% των επιχειρήσεων με τραπεζικό δανεισμό, συγκεντρώνουν το 42,9% των υπολοίπων των επιχειρηματικών δανείων. Και αντίστοιχες «λογικές» συναντάμε παντού. Από τον τραπεζικό τομέα μέχρι την αλυσίδα διανομής καυσίμων. Αυτό είναι το πραγματικό χάσμα. Δεν χρειάζεται το κράτος να χαρίζει χρήματα στους ισχυρούς για να δημιουργείται μια οικονομία υπέρ των ισχυρών. Αρκεί να σχεδιάζει πολιτικές που αντιμετωπίζουν ως ίσους εκείνους που ξεκινούν από εντελώς άνισες θέσεις.
Ο
μεγάλος όμιλος μπορεί να χρηματοδοτήσει αποθέματα, να διαπραγματευτεί καλύτερες τιμές, να δανειστεί φθηνότερα, να περιμένει μήνες μέχρι να αποδώσει μια επένδυση. Ο μικρός επαγγελματίας χρειάζεται ρευστότητα σήμερα για να ανοίξει αύριο το πρωί.
Ό
ταν το 1% έχει το κεφάλαιο, την πίστωση και την αντοχή στον χρόνο, ενώ οι πολλοί παλεύουν καθημερινά για τη ρευστότητά τους, το πρόβλημα παύει να είναι μόνο οικονομικό. Γίνεται πρόβλημα κοινωνικής κινητικότητας, περιφερειακής συνοχής και τελικά ποιότητας της ίδιας της Δημοκρατίας.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 8
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης πρώην Ευρωβουλευτή
Μ
ε αφορμή την νέα επίκληση της «Παγίδας του Θουκυδίδη» από τον πρόεδρο της Κίνας Σι Τζινπίνγκ, κατά τη διάρκεια της επίσημης συνάντησής του με τον Ντόναλντ Τραμπ στον Λευκό Οίκο
στις 24 Σεπτεμβρίου 2026, από τη στήλη αυτή την περασμένη εβδομάδα αναλύσαμε τις 12 ιστορικές περιπτώσεις που κατά τον Αμερικανό καθηγητή του Πανεπιστημίου Χάρβαρντ, Γκράχαμ Άλισον, η «παγίδα του Θουκυδίδη» λειτούργησε και οδηγηθήκαμε σε πολέμους. Αντίθετα, οι 4 περιπτώσεις όπου η διπλωματία και οι ειδικές συνθήκες απέτρεψαν τη νομοτέλεια του πολέμου ήταν: 1. Πορτογαλία εναντίον Ισπανίας
(Τέλη 15ου αιώνα) 2. Ηνωμένο Βασίλειο εναντίον Ηνωμένων Πολιτειών (Τέλη 19ου – Αρχές 20ού αιώνα) 3. Ηνωμένες Πολιτείες εναντίον Σοβιετικής Ένωσης (Ψυχρός Πόλεμος, 1947–1991) 4. Ηνωμένο Βασίλειο & Γαλλία εναντίον Επανενωμένης Γερμανίας (1990–Σήμερα) Ακόμα και ο Χένρι Κίσινγκερ, καθηγητής του Άλισον, είχε σχολιάσει θετικά τη θεωρία, εκφράζοντας την ελπίδα οι σχέσεις ΗΠΑ - Κίνας να αποτελέσουν την 5η περίπτωση ειρηνικής διευθέτησης και όχι τη 13η περίπτωση πολέμου. Η κινεζική ηγεσία μελετά βαθιά αυτές τις ιστορικές εξαιρέσεις.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
μακριά από τις μονομερείς στρατιωτικές επεμβάσεις που χαρακτήρισαν την αμερικανική εξωτερική πολιτική στο παρελθόν. Ωστόσο, ο Σι Τζινπίνγκ στην παραπάνω συνάντησή του με τον Τραμπ στον Λευκό Οίκο κατέστησε σαφές ότι η Ταϊβάν αποτελεί την απόλυτη «κόκκινη γραμμή» για το Πεκίνο. Υπενθυμίζοντας τη Διακήρυξη της Σαγκάης του 1972, ξεκαθάρισε ότι υπάρχει μόνο μία Κίνα και ότι οι ΗΠΑ πρέπει να σταματήσουν να εξοπλίζουν το νησί, με τον Τραμπ να δείχνει διατεθειμένος να ακολουθήσει μια πιο ρεαλιστική, επιχειρηματική προσέγγιση. Συμπερασματικά η ανάλυση του Γκράχαμ Άλισον για την Παγίδα του Θουκυδίδη παραμένει ως έγκυρο εργαλείο για την ερμηνεία του σύγχρονου κόσμου. Αν και η ύπαρξη των πυρηνικών όπλων αποτρέπει μια ολοκληρωτική σύγκρουση, στρέφοντας τις υπερδυνάμεις σε «πολέμους δι’ αντιπροσώπων» (proxy wars), ο κίνδυνος ενός πολέμου ανάμεσα στις υπερδυνάμεις παραμένει στην ημερήσια διάταξη. Ο Σι Τζινπίνγκ πάντως έστειλε το μήνυμά του.
Α
ν η ανθρωπότητα θα οδηγηθεί στην 5η ειρηνική εξαίρεση ή στη 13η καταστροφή εξαρτάται πλέον από την ικανότητα των ηγεσιών Κίνας και ΗΠΑ να επιδείξουν ιστορική γνώση και στρατηγική ψυχραιμία.
Η
θέση που μετέφερε ο Σι Τζινπίνγκ στον Τραμπ βασίζεται ακριβώς στο επιχείρημα του Άλισον: η άνοδος μιας δύναμης δεν σημαίνει υποχρεωτικά πόλεμο· οι δύο χώρες μπορούν να συνυπάρξουν. Για να επιτευχθεί αυτό, το Πεκίνο πρότεινε ήδη από τον Μάϊο του 2026 ένα συγκεκριμένο θεωρητικό πλαίσιο, την «Οικοδομητική Στρατηγική Σταθερότητα», η οποία διαρθρώνεται σε τέσσερις πυλώνες (σταθερότητες): Θετική σταθερότητα με συνεργασία ως βασικό στήριγμα: Αντί για cut-throat ανταγωνισμό, προτείνεται μια λογική win-win. Η Κίνα υποστηρίζει ότι η οικονομική της ανάπτυξη ωφελεί τους Αμερικανούς καταναλωτές με φθηνά προϊόντα, ενώ παράλληλα προσφέρει μια τεράστια εσωτερική αγορά για τους αμερικανικούς επιχειρηματικούς ομίλους. Υγιής σταθερότητα με ανταγωνισμό εντός κατάλληλων ορίων: Οι Κινέζοι αναγνωρίζουν ρεαλιστικά τον ανταγωνισμό, αλλά ζητούν σεβασμό των εκατέρωθεν επενδύσεων. Συνεχής σταθερότητα με διαχειρίσιμες διαφορές: Σύμφωνα με τη θεωρία του Άλισον, πολλές κρίσεις πυροδοτούνται από απρόοπτα γεγονότα ή κακή συνεννόηση των ηγεσιών. Η Κίνα επιδιώκει ανοιχτούς διαύλους ώστε οι υπαρκτές διαφορές να παραμένουν ελεγχόμενες. Διαρκής σταθερότητα με αναμενόμενη ειρήνη: Επιστροφή στις αρχές του ΟΗΕ και στην ειρηνική επίλυση των διαφορών,
Πίσω όμως από τις προπόσεις, τα επίσημα δείπνα και τις αβροφροσύνες στην επίσκεψη Σι στην Ουάσιγκτον, υπάρχει η αμείλικτη πραγματικότητα των ανταγωνισμών που οξύνονται, με επίδικο την πρωτοκαθεδρία στο παγκόσμιο σύστημα. Έτσι σε μια εποχή που η αντιπαράθεση ΗΠΑ – Κίνας βρίσκεται σε φάση ανεπίστρεπτης κλιμάκωσης η συνάντηση στην Ουάσιγκτον δεν ανέτρεψε αυτή την τάση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 10
του Νίκου Ι. Νικολόπουλου Προέδρου Χριστιανοδημοκρατικού Κόμματος Ελλάδος Πρώην Υφυπουργού και πρώην Βουλευτή
Υ
πάρχει μια στιγμή που η εξουσία αρχίζει να χάνει την επαφή της με την κοινωνία. Η αλλαγή δεν προαναγγέλλεται πάντα με μεγάλες ανατροπές ούτε καταγράφεται αμέσως στις δημοσκοπήσεις. Φαίνεται πρώτα στη σιωπή. Στη σιωπή όσων έπαψαν να περιμένουν απαντήσεις, κουράστηκαν να περιγράφουν τις δυσκολίες τους και δεν πιστεύουν πια ότι η φωνή τους φτάνει εκεί όπου λαμβάνονται οι αποφάσεις. Όταν η εξουσία χάνει την επαφή με τους πολίτες, δεν κινδυνεύει μόνο να χάσει ψήφους· χάνει και το νόημα της πολιτικής της παρουσίας. Υπάρχουν σήμερα δύο διαφορετικές
εμπειρίες της ίδιας χώρας. Η μία είναι εκείνη της σχετικής ασφάλειας. Δεν προϋποθέτει μεγάλο πλούτο. Αρκεί κάποιος να αισθάνεται ότι τα καταφέρνει: να πληρώνει τους λογαριασμούς, να κινείται, να καταναλώνει, να κανονίζει τις διακοπές του. Η ακρίβεια τον ενοχλεί, αλλά δεν ανατρέπει την καθημερινότητά του.
Η
άλλη Ελλάδα βρίσκεται διαρκώς μπροστά στον λογαριασμό. Μετρά το ενοίκιο, τα τρόφιμα, τη βενζίνη, τα φάρμακα.
Αναρωτιέται πώς θα βγει ο μήνας και αν αξίζει να σχεδιάσει τον επόμενο. Ζουν στην ίδια χώρα, αλλά συχνά δεν βλέπουν την ίδια πραγματικότητα. Αυτό το χάσμα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | δεν γεφυρώνεται με δείκτες και εικόνες ευημερίας: η κίνηση στη λεωφόρο δεν σημαίνει ότι όλοι αντέχουν τα καύσιμα, ούτε η γεμάτη ταβέρνα ότι όλοι πληρώνουν εύκολα το νοίκι. Η πολιτική οφείλει να βλέπει πέρα από την εικόνα και να ακούει τον πολίτη πριν εκείνος πάψει να μιλά. Ορισμένες δημόσιες τοποθετήσεις, όμως, αντιμετωπίζουν τη δυσκολία σαν υπερβολή ή προσωπικό πρόβλημα. Ο βουλευτής της Νέας Δημοκρατίας, Σπύρος Κουλκουδίνας, επικαλέστηκε την κίνηση στη λεωφόρο Συγγρού ως ένδειξη αντοχής της οικονομίας και είπε ότι όποιος δεν αντέχει τα δέκα ευρώ για βενζίνη μπορεί να χρησιμοποιήσει τα μέσα μαζικής μεταφοράς. Ο ίδιος υποστήριξε στη συνέχεια ότι οι δηλώσεις του απομονώθηκαν από το ευρύτερο πλαίσιο. Όμως το ερώτημα παραμένει: πόσο εύκολα μπορεί η εξουσία να αντιληφθεί την καθημερινότητα εκείνου που δεν έχει άλλη επιλογή μετακίνησης; Ο υπουργός Δικαιοσύνης Γιώργος Φλωρίδης επανέλαβε ότι η φράση του για όσους μιλούν για «μπάζωμα» - ότι «είναι για τα μπάζα» - δικαιώθηκε απολύτως. Και η Χριστίνα Αλεξοπούλου, όταν ρωτήθηκε για τα έξοδα στέγασης εκπαιδευτικών σε νησιά και ακριτικές περιοχές, είπε «το τζάμπα πέθανε». Αργότερα ζήτησε συγγνώμη για την προβληματική διατύπωση και διευκρίνισε ότι αναφερόταν στη ρητορική της αντιπολίτευσης. Οι περιπτώσεις δεν είναι ίδιες ούτε έχουν την ίδια βαρύτητα. Δείχνουν, όμως, πόσο εύκολα μια φράση της εξουσίας ακούγεται σαν περιφρόνηση σε ανθρώπους που ήδη πιέζονται. Το πρόβλημα είναι και όσα ακολουθούν: όταν η αλαζονεία παρουσιάζεται ως αυθεντικότητα και η συγγνώμη έρχεται μόνο μετά τις αντιδράσεις, η κοινωνία αναρωτιέται αν αυτή είναι πλέον η κανονικότητα. Η δυσαρέσκεια δεν αφορά μόνο όσους δυσκολεύονται περισσότερο. Αφορά και πολίτες που στήριξαν τη Νέα Δημοκρατία επί χρόνια, πίστεψαν στη σταθερότητα, στην αξιοκρατία και στις μεταρρυθμίσεις, αλλά δεν αναγνωρίζουν πια αυτές τις αρχές σε αρκετές κυβερνητικές επιλογές. Αρκετοί αναρωτιούνται πλέον αν υπάρχει άλλη πολιτική έκφραση. Εδώ βρίσκεται η πολιτική σημασία του Αντώνη Σαμαρά. Οι μετρήσεις για ένα υποθετικό κόμμα
Σελίδα 11
δεν είναι αποτέλεσμα κάλπης. Η δημοσκόπηση της Metron Analysis για το MEGA, τον Σεπτέμβριο του 2026, κατέγραψε ότι το 5% θεωρούσε «πολύ πιθανό» και το 8% «αρκετά πιθανό» να ψηφίσει κόμμα υπό τον Αντώνη Σαμαρά. Δεν πρόκειται για πρόβλεψη εκλογικού ποσοστού, αλλά για ένδειξη υπαρκτής δυνητικής στήριξης. Ο Σαμαράς μπορεί να εκφράσει όσους θεωρούν ότι η παράταξη απομακρύνθηκε από τη βάση της και ζητούν κοινωνική δικαιοσύνη, καθαρό εθνικό λόγο, πολιτική αξιοπρέπεια και μια Κεντροδεξιά που μιλά τη γλώσσα της κοινωνίας.
Τ
ο λέω καθαρά: στηρίζω τον Αντώνη Σαμαρά εκ των προτέρων και απροϋπόθετα. Όχι ως επιστροφή σε ένα χθες, αλλά ως δυνατότητα μιας νέας πολιτικής αρχής που θα ξαναδώσει φωνή
σε ανθρώπους, οι οποίοι σήμερα αισθάνονται χωρίς εκπροσώπηση. Και εδώ αρχίζει η σημασία του 25%. Με τον ισχύοντα εκλογικό νόμο, το πρώτο κόμμα αποκτά μπόνους είκοσι εδρών όταν φτάσει το 25% των έγκυρων ψήφων. Κάτω από αυτό το όριο δεν ενεργοποιείται το αρχικό μπόνους, ενώ πάνω από το 25% οι πρόσθετες έδρες αυξάνονται κλιμακωτά. Το 25% είναι κρίσιμο εκλογικό κατώφλι. Όσο πλησιάζει κανείς σε αυτό, τόσο μεγαλύτερο πολιτικό βάρος αποκτούν οι μικρές μεταβολές. Δεν χρειάζονται προβλέψεις για να δούμε πόσο εύθραυστη είναι μια βεβαιότητα: η απόσταση από την πολιτική άνεση στην ανατροπή μπορεί να είναι μία μονάδα, ίσως και μία ψήφος.
Η
μία ψήφος δεν λύνει μόνη της όλα τα προβλήματα ούτε κρίνει πάντοτε μια εκλογή. Γίνεται, όμως, σύμβολο απόφασης
: να μην αποδεχθεί ο πολίτης ως φυσιολογικό αυτό που τον αδικεί, να μην θεωρήσει αναπόφευκτη την αλαζονεία και να μην παραδώσει τη φωνή του στην απογοήτευση. Η αλλαγή θα φανεί στις επιλογές των πολιτών και στις μετρήσεις όσων μέχρι χθες θεωρούσαν τη στήριξή τους δεδομένη. Γιατί καμία παράταξη δεν δικαιούται να θεωρεί τους ψηφοφόρους της ιδιοκτησία της. Η εμπιστοσύνη δεν κληρονομείται ούτε εξασφαλίζεται για πάντα. Κερδίζεται ξανά, κάθε μέρα, με σεβασμό, έργο και αλήθεια. Η Ελλάδα είναι οι άνθρωποι πίσω από τους αριθμούς: ο εργαζόμενος που σηκώνεται πριν ξημερώσει, ο εκπαιδευτικός που αναζητά σπίτι, η οικογένεια που μετρά τα έξοδα, ο νέος που θέλει να μείνει και ο συνταξιούχος που ζητά αξιοπρέπεια. Αυτοί οι άνθρωποι δεν ζητούν χάρη. Ζητούν να τους βλέπουν, να τους ακούν και να τους υπολογίζουν. Κι όταν έρθει η ώρα της κάλπης, η μία ψήφος τους θα είναι κάτι περισσότερο από επιλογή ανάμεσα σε κόμματα. Θα είναι η απάντησή τους στο ερώτημα αν η πολιτική εξακολουθεί να τους αφορά.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 12
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 13
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 14
Δώσε εδώ και τώρα στην δημοσιότητα το Μετοχολόγιο της Τράπεζας της Ελλάδος, Γιάννη Στουρνάρα…. ήταν ότι οι κεντρικές τράπεζες είναι οι τράπεζες που εκδίδουν το χρήμα.
Ο συγκεκριμένος αυτός ισχυρισμός, με τον τρόπο που διατυπώθηκε, είναι σαθρός και προδήλως παραπλανητικός, επειδή δημιουργεί στο κοινό την ψευδαίσθηση ότι το σύνολο του χρήματος που κυκλοφορεί στις οικονομίες του δυτικού κόσμου και, έτσι, και το αντίστοιχο της ελληνικής οικονομίας, εκδίδεται μόνο από τις κεντρικές τράπεζες.
του Κυριάκου Τόμπρα
Σ
την πρόσφατη συνέντευξή του στην Αλεξία Κουλούρη, στο Κανάλι της Βουλής, ο Γιάννης Στουρνάρας, μεταξύ άλλων, διατύπωσε τέσσερις συγκεκριμένες, προκλητικές θέσεις, που κατά την άποψη του γράφοντος χρήζουν ιδιαίτερης και ουσιαστικής κριτικής.
Ο κύριος Διοικητής, λοιπόν, αναφέρθηκε στα φλέγοντα ζητήματα της δημιουργίας του χρήματος και της ανάγκης προστασίας του από την ιδιωτικοποίηση, για την διαπραγμάτευση των μετοχών της ΤτΕ στο Χρηματιστήριο Αθηνών και για την αδιαφάνεια ως προς την δημοσιότητα του μετοχολογίου της κεντρικής μας τράπεζας, η οποία, ως γνωστό, είναι ιδιωτική ανώνυμη εταιρεία, με τον καταστατικό, μάλιστα, περιορισμό, η πλειοψηφία των μετοχών της να απαγορεύεται να ανήκει ή ακόμη και να ελέγχεται, άμεσα ή έμμεσα, από το ελληνικό δημόσιο.
Η
πρώτη, σαθρή και νομισματικά ανυπόστατη θέση του κυρίου Διοικητή
Οικονομολόγου, Διδάκτορα Οικονομικού Πανεπιστημίου Salerno, Προέδρου Υπέρβασης
Η αλήθεια, όμως, είναι ότι, στις σύγχρονες οικονομίες, η δημιουργία και η έκδοση του χρήματος από τις κεντρικές τράπεζες αφορά ένα πολύ μικρό, μονοψήφιο ποσοστό του συνόλου του χρήματος σε κυκλοφορία και, ειδικότερα, αφορά, περιοριστικά, μόνο το κυρίως χρήμα των τραπεζογραμματίων και των ηλεκτρονικών αποθεματικών των
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Κ
κεντρικών τραπεζών. Και, ότι, στον αντίποδα, τα κέρματα κόβονται από τα ίδια τα κράτη, με το σχετικό κόστος, μάλιστα, να επιβαρύνει τους προϋπολογισμούς τους, και όχι από τις κεντρικές τράπεζες, ενώ ο βασικός μηχανισμός της έκδοσης του χρήματος που χρησιμοποιείται στον συντριπτικά μεγαλύτερο όγκο (άνω του 90%) των συναλλαγών της σύγχρονης οικονομίας, σε ολόκληρο τον δυτικό τουλάχιστον κόσμο, είναι αυτός της δημιουργίας τραπεζικών καταθέσεων μέσα από την διαδικασία της χορήγησης δανείων από τις εμπορικές τράπεζες. Έτσι, όταν μια τράπεζα χορηγεί ένα δάνειο, εγγράφει ταυτόχρονα μια απαίτηση (χρέωση) έναντι του δανειολήπτη στο ενεργητικό της και μια κατάθεση υπέρ αυτού (πίστωση) στο παθητικό της, με αποτέλεσμα να είναι το ίδιο το δάνειο που δημιουργεί το νέο χρήμα της τραπεζικής κατάθεσης, το οποίο, μάλιστα, είναι ισόποσο με το αντίστοιχο δάνεισμα της χορήγησης. Και τούτο, επειδή, οι εμπορικές τράπεζες δεν δανείζουν ποτέ τα χρήματα των καταθέσεων της πελατείας τους, αφού, κατά την διαδικασία της χορήγησης δανείων, δεν πιστώνουν ποτέ τους λογαριασμούς των ρευστών διαθεσίμων τους, ήτοι δεν δανείζουν ποτέ τα ρευστά διαθέσιμα και τα λοιπά ισοδύναμα στοιχεία των ενεργητικών τους. Είναι, λοιπόν, τα δάνεια των εμπορικών τραπεζών που δημιουργούν πάνω από το 90% του χρήματος στις σύγχρονες οικονομίες και όχι το αντίστροφο που ίσχυε κατά το παρελθόν, με αποτέλεσμα, χωρίς την χορήγηση νέων δανείων σε κράτη, εθνικές και υπερεθνικές οντότητες, σε νοικοκυριά και επιχειρήσεις, να μην δημιουργείται νέο χρήμα και οι οικονομίες να αντιμετωπίζουν όχι απλά ένα ζήτημα πιστωτικής ασφυξίας, αλλά ένα ακόμη πιο σύνθετο και καταστροφικό ζήτημα έλλειψης ρευστότητας και περιορισμού της νομισματικής κυκλοφορίας, αφού, σε περιβάλλον πιστωτικής ασφυξίας, η αποπληρωμή, η απομείωση και η διαγραφή των υφιστάμενων δανείων, που νομισματικά ισοδυναμεί με καταστροφή χρήματος, δεν αντισταθμίζεται με την αντίστοιχη δημιουργία νέου. Αυτό, άλλωστε, ήταν το κυρίως νομισματικό ζήτημα που δημιούργησε η κρίση των μνημονίων στην Ελλάδα, το οποίο, τότε, Τράπεζα της Ελλάδος και ΕΚΤ, αναγκάστηκαν να το αντιμετωπίσουν με τον κατά τον κοινώς γνωστό μηχανισμό «airplane money».
Σελίδα 15
άποια, λοιπόν, στιγμή, αξιότιμε κύριε Διοικητά, πρέπει επιτέλους να ειπωθεί στον κόσμο η αλήθεια ως προς την λειτουργία του τραπεζικού συστήματος, τα κλασματικά αποθεματικά (fractional reserves) και το παραστατικό χρήμα (fiat money), προκειμένου, έτσι, να σταματήσει να πλανάται ο αστικός μύθος των θεωριών συνωμοσίας, κατά τις οποίες οι κόκκινοι δανειολήπτες κατηγορούνται αδίκως ότι δήθεν έφαγαν τα λεφτά των καταθετών, αφού η αλήθεια είναι ότι τα λεφτά αυτά τα έφαγαν οι ίδιοι οι τραπεζίτες που εποπτεύετε, οι οποίοι, νομοθετικά, κανονιστικά και καταστατικά, απαγορεύεται να δανείζουν τα χρήματα των τραπεζικών καταθέσεων της πελατείας τους.
Όλα, άλλωστε, αυτά, που όσο τα έλεγα και τα έγραφα, κάποιοι αγράμματοι καθηγητάδες και δημοσιογράφοι του οικονομικού ρεπορτάζ με αποκαλούσαν τρελό και συνωμοσιολόγο, τα επιβεβαίωσε με τον πανηγυρικότερο τρόπο το 2014 η ίδια η Τράπεζα της Αγγλίας, στην μελέτη «Money creation in the modern economy», στην οποία, μεταξύ άλλων, επεσήμανε τα εξής: • Ότι, το μεγαλύτερο μέρος του χρήματος στη σύγχρονη οικονομία δημιουργείται από τις εμπορικές τράπεζες «από το πουθενά», δηλαδή από το μηδέν, τη στιγμή της χορήγησης νέων δανείων. • Ότι, είναι τα δάνεια δημιουργούν καταθέσεις και όχι το
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | αντίστροφο, αφού όταν μια τράπεζα χορηγεί ένα δάνειο, δεν δανείζει τα χρήματα κάποιου καταθέτη-αποταμιευτή, αλλά, αντίθετα, πιστώνει τον λογαριασμό του δανειολήπτη με ένα νέο χρηματικό ποσό που δεν υπάρχει στο ενεργητικό της και, έτσι, εκείνη ακριβώς τη στιγμή, δημιουργείται στην οικονομία νέο χρήμα από το μηδέν. • Ότι, όταν το δάνειο αποπληρώνεται, το χρήμα αυτό «καταστρέφεται». • Ότι, το 97% του χρήματος είναι ηλεκτρονικό και μόλις το 3% του χρήματος κυκλοφορεί με τη μορφή φυσικών μετρητών (τραπεζογραμμάτια και κέρματα) που τυπώνουν οι κεντρικές τράπεζες και κόβουν τα κράτη, ενώ το υπόλοιπο 97% υπάρχει ως τραπεζικές καταθέσεις που δημιουργήθηκαν μέσω του δανεισμού. • Και, ότι, η δημιουργία τραπεζικού χρήματος στις σύγχρονες οικονομίες δεν περιγράφεται σωστά ως ένας δήθεν μηχανικός πολλαπλασιασμός των αποθεματικών και, ότι, έτσι, μια επαρκής δημόσια εξήγηση πρέπει να διακρίνει τη νομισματική βάση από το τραπεζικό χρήμα και να παρουσιάζει καθαρά τον ρόλο των εμπορικών τραπεζών στην δημιουργία του χρήματος, επειδή, χωρίς αυτή τη διάκριση, ο Πολίτης δυσκολεύεται να κατανοήσει γιατί η πίστωση αποτελεί τόσο ισχυρό μηχανισμό οικονομικής εξουσίας και γιατί οι αποφάσεις για το ποιος δανείζεται, για ποιον σκοπό και με ποιους όρους επηρεάζουν την παραγωγή, τις επενδύσεις και την περιουσία του συνόλου της κοινωνίας.
Η
δεύτερη, παραπλανητική θέση του κυρίου Διοικητή ήταν αυτή του υποκριτικού ισχυρισμού του, ότι δεν θέλει το χρήμα της Κεντρικής Τράπεζας να ιδιωτικοποιηθεί.
Η φράση αυτή ειπώθηκε στο πλαίσιο της συζήτησης για το ψηφιακό ευρώ. Πώς, όμως, μπορεί να προστατεύεται αποτελεσματικά ο δημόσιος χαρακτήρας της νομισματικής λειτουργίας και, έτσι, του ίδιου του χρήματος της κεντρικής τράπεζας και, ειδικότερα, των τραπεζογραμματίων που αυτή εκδίδει, όταν αυτή είναι νομοθετικά, κανονιστικά και καταστατικά ανώνυμη εταιρεία ιδιωτικών συμφερόντων και, έτσι, ιδιωτών μετόχων πλειοψηφίας και, μάλιστα, με τις μετοχές της να διαπραγματεύονται στο ελληνικό χρηματιστήριο, με αποτέλεσμα, έτσι, να μπορούν να κυκλοφορούν και να μεταβιβάζονται ελεύθερα και ανεξέλεγκτα σε εγχώριους και αλλοδαπούς ιδιώτες;
Η
πρώτη ένστασή στην ανωτέρω θέση αφορά ακριβώς αυτή την επιλογή. Η επίκληση του «δημόσιου χρήματος» παραμένει προδήλως παραπλανητική όταν είναι ιδιώτης ο φορέας έκδοσής του.
Και ο κύριος Διοικητής οφείλει να εξηγήσει ποια δημόσια ανάγκη υπηρετεί αυτή τη σκοπιμότητα και γιατί αυτή θεωρείται προτιμότερη από τον δημόσιο έλεγχο, όπως άλλωστε συμβαίνει στα σοβαρά κράτη-μέλη της Ευρωζώνης όπου οι κεντρικές τράπεζες είναι είτε ευθέως
Σελίδα 16
κρατικές, είτε υπό άμεσο δημόσιο έλεγχο, γεγονός που αποδεικνύει, ότι, η καταστατική πλειοψηφία ιδιωτών στο μετοχικό της κεφάλαιο δεν αποτελεί αναγκαία προϋπόθεση για τη λειτουργία μιας ανεξάρτητης κεντρικής τράπεζας στο Ευρωσύστημα. Έτσι, λοιπόν, η δημόσια νομισματική εξουσία πρέπει να ασκείται από φορέα αποκλειστικά δημόσιας ιδιοκτησίας ή, έστω, ελέγχου, με λειτουργική ανεξαρτησία και ουσιαστική δημοκρατική λογοδοσία. Η δημόσια ιδιοκτησία αφαιρεί μία συγκεκριμένη πηγή δυνητικής σύγκρουσης συμφερόντων, ενώ είναι αυτονόητο ότι χρειάζεται, ασφαλώς, να συνοδεύεται από αποτελεσματικούς ελεγκτικούς μηχανισμούς που να αποτρέπουν την όποια κυβερνητική ή εν γένει πολιτική παρέμβαση στην λειτουργία της και την άσκηση της νομισματικής πολιτικής που, άλλωστε, υπαγορεύεται από την ΕΚΤ. Υπό την σημερινή, όμως, μορφή της Τράπεζας της Ελλάδος, είναι υποκριτικό και παραπλανητικό, ο κύριος Διοικητής να ισχυρίζεται ότι τα τραπεζογραμμάτια του ευρώ που κυκλοφορούν στην Ελλάδα είναι δημόσιο χρήμα, γιατί αυτό ισχύει μόνο σε κράτη-μέλη της Ευρωζώνης όπως η Γερμανία, η Ισπανία, η Γαλλία, κλπ, ενώ στην χώρα μας, το χρήμα των τραπεζογραμματίων είναι σαφώς ιδιωτικοποιημένο, με αποτέλεσμα, έτσι, η ίδια η Ευρωζώνη να συνιστά εν τοις πράγμασι ένα νομισματικό σύστημα δυο ταχυτήτων. Της πρώτης ταχύτητας των πραγματικά κυρίαρχων κρατών-μελών όπου το χρήμα των τραπεζογραμματίων είναι ρητά και κατηγορηματικά δημόσιο και της δεύτερης ταχύτητας του ιδιωτικοποιημένου χρήματος των τραπεζογραμματίων, όπως εν προκειμένω της Ελλάδας, της Ιταλίας και των λοιπών κρατών-μελών της Β’ Εθνικής του
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Ευρωσυστήματος, των οποίων οι κεντρικές τράπεζες είναι ιδιωτικές. Περαιτέρω, στη νομισματική ορολογία, το χρήμα της κεντρικής τράπεζας χαρακτηρίζεται γενικά ως δημόσιο, λόγω του θεσμικού χαρακτήρα του εκδότη του, ενώ οι καταθέσεις στις εμπορικές τράπεζες συνιστούν ρητά και κατηγορηματικά ιδιωτικό χρήμα, καθώς αποτελούν υποχρεώσεις των εμπορικών τραπεζών προς τους καταθέτες τους που τυγχάνουν δανειστές τους. Έτσι, η ανωτέρω θέση του κυρίου Διοικητή, με τον τρόπο με τον οποίο διατυπώθηκε, διαψεύδεται αυθωρεί και παραχρήμα, αφού, κατά τα ανωτέρω, άνω του 90% του συνολικού χρήματος που κυκλοφορεί στην εθνική μας οικονομία, ήτοι το χρήμα των τραπεζικών καταθέσεων, είναι ήδη ιδιωτικοποιημένο, καθόσον αυτό ανήκει κατά κυριότητα στις εμπορικές τράπεζες που το δημιούργησαν από το μηδέν, αφού η πάγια αρεοπαγιτική νομολογία έχει κρίνει την τραπεζική κατάθεση ως ανώμαλη παρακαταθήκη, με αποτέλεσμα, έτσι, η ανωτέρω θέση του κυρίου Διοικητή να καταρρίπτεται κυριολεκτικά «επί τη εμφανίσει» και, μάλιστα, με τη νομολογιακή σφραγίδα του Αρείου Πάγου.
H
τρίτη, παράδοξη και αντιφατική θέση του κυρίου Διοικητή αφορά την διαπραγμάτευση των μετοχών της Τράπεζας της Ελλάδος στο Χρηματιστήριο Αθηνών.
Ο κ. Στουρνάρας παρουσίασε την ΤτΕ και την κεντρική τράπεζα του Βελγίου ως τις μοναδικές εισηγμένες κεντρικές τράπεζες στον κόσμο. Κατ’ αρχήν ο ισχυρισμός του αυτός είναι το πρώτον ανακριβής και μη ανταποκρινόμενος στην πραγματικότητα, καθόσον και η Εθνική Τράπεζα της Ελβετίας, η Swiss National Bank, δηλαδή η κεντρική τράπεζα της χώρας, είναι εισηγμένη στο ελβετικό χρηματιστήριο. Η ουσία, όμως, βρίσκεται στην αιτιολόγηση αυτού του παράδοξου καθεστώτος, με την επίκληση των «ιστορικών λόγων» να προσφέρει μεν το απαραίτητο άλλοθι της ύπαρξής του, χωρίς όμως να καταφέρνει να αποδείξει την χρησιμότητά του. Με ποια θεσμική λογική μπορεί να γίνεται αποδεκτό, ότι, ένας φορέας που συμμετέχει στην έκδοση του χρήματος της Ευρωζώνης και που ασκεί κατ’ αποκλειστικότητα την εθνική νομισματική πολιτική, την εποπτεία του εγχώριου χρηματοπιστωτικού συστήματος, τη λειτουργία των πληρωμών, κλπ, διαθέτει
Σελίδα 17
μετοχές που αγοράζονται και πωλούνται ανεξέλεγκτα, ως επενδυτικοί τίτλοι στο χρηματιστήριο και μπορούν, έτσι, μεταξύ άλλων, να χρησιμοποιούνται ακόμη και ως εργαλεία χρηματιστηριακής κερδοσκοπίας; Θα μπορούσε κατ’ αναλογία να γίνει δεκτή η ίδια λογική και για την ΑΑΔΕ, το ΣΔΟΕ, για την Επιθεώρηση Εργασίας, τη ΡΑΑΕΥ, το ΕΣΡ, την ΕΕΤΤ ή την ΑΔΑΕ; Θα θεωρούσαμε επαρκή εγγύηση την απάντηση ότι οι ιδιώτες μέτοχοι ενός τέτοιου φορέα θα έχουν περιορισμένα δικαιώματα και ότι η δημόσια αποστολή του θα κατοχυρώνεται νομοθετικά;
Π
ώς είναι δυνατό να αποδεχόμαστε το έωλο επιχείρημα, ότι, η ανεξαρτησία μιας αρχής δημοσίου συμφέροντος δήθεν ενισχύεται όταν η ιδιοκτησία του φορέα της γίνεται αντικείμενο ιδιωτικής επένδυσης και χρηματιστηριακής διαπραγμάτευσης και κερδοσκοπίας;
Η διαπραγμάτευση της μετοχής της ΤτΕ στο χρηματιστήριο δεν σημαίνει ότι αγοράζεται άμεσα μια ψήφος στη νομισματική πολιτική ή μια εποπτική απόφαση. Σημαίνει, όμως, ότι συμμετοχές στον φορέα αποκτώνται και αποτιμώνται με επενδυτικά κριτήρια και ότι, έτσι, δημιουργείται μια παράλληλη σχέση του θεσμού με τους επενδυτές του, την οποία ο δημόσιος, θεσμικός χαρακτήρας των αρμοδιοτήτων του δεν καταργεί. Επιπλέον, οι μέτοχοι της ΤτΕ δεν είναι πρόσωπα χωρίς εταιρικά δικαιώματα αφού η Γενική Συνέλευση της τράπεζας εγκρίνει τις οικονομικές της καταστάσεις και την διάθεση των κερδών της, εκλέγει συμβούλους και ελεγκτές, αποφασίζει για την απαλλαγή τους από προσωπική ευθύνη και υποβάλλει προτάσεις τροποποίησης του Καταστατικού, οι οποίες ακολουθούν την προβλεπόμενη διαδικασία νομοθετικής κύρωσης, ενώ 6 σύμβουλοι εκλέγονται από τη Γενική Συνέλευση και συμμετέχουν στο Γενικό Συμβούλιο που, μεταξύ άλλων, έχει σημαντικό ρόλο στη διαδικασία πρότασης διοικητή και υποδιοικητών, των οποίων ο διορισμός ολοκληρώνεται με Προεδρικό Διάταγμα μετά από πρόταση του Υπουργικού Συμβουλίου. Το δε γεγονός, ότι, υπάρχουν ουσιώδεις περιορισμοί, όπως πχ το ανώτατο όριο άσκησης δικαιωμάτων ψήφου που αντιστοιχούν στο 2% του κεφαλαίου, με τις προβλεπόμενες εξαιρέσεις, καθώς και αναστολή
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | δικαιωμάτων για εποπτευόμενα πρόσωπα και ορισμένες συνδεδεμένες κατηγορίες, αποδεικνύει ακριβώς, ότι, η σύγκρουση συμφερόντων αποτελεί κυρίαρχο ζήτημα που χρήζει καίριας θεσμικής αντιμετώπισης. Η αντίφαση, εν προκειμένω, είναι πολιτική και θεσμική, αφού, ενώ ο κύριος διοικητής υπερασπίζεται τον δημόσιο χαρακτήρα του χρήματος, θεωρεί περίπου αυτονόητη την διατήρηση ιδιωτικών περιουσιακών και εταιρικών δικαιωμάτων στον φορέα που υπηρετεί αυτή τη λειτουργία. Περαιτέρω, η συμμετοχή στο Ευρωσύστημα προσθέτει ένα ακόμη επίπεδο ευθύνης. Οι βασικές αποφάσεις νομισματικής πολιτικής λαμβάνονται μεν στην ΕΚΤ, πλην όμως οι διοικητές των κεντρικών τραπεζών της ευρωζώνης συγκροτούν το Διοικητικό της Συμβούλιο. Έτσι, η άσκηση εξουσίας σε υπερεθνικό επίπεδο δεν καθιστά περιττή την εθνική λογοδοσία, αλλά, αντιθέτως, αυξάνει την ανάγκη να γνωρίζουμε πώς συγκροτούνται οι θεσμοί που συμμετέχουν στη λήψη των αποφάσεων της ΕΚΤ, ποιες θέσεις υποστηρίζουν τα μέλη τους και ποιες είναι οι εγγυήσεις ανεξαρτησίας των προσώπων αυτών από τα επιμέρους ιδιωτικά συμφέροντα και τα πάσης φύσης επιχειρηματικά λόμπι, εντός και εκτός Ευρωζώνης, που μπορεί να συμμετέχουν στα μετοχικά κεφάλαια των ιδιωτικών εθνικών κεντρικών τραπεζών τις οποίες εκπροσωπούν.
Η
τέταρτη, προκλητική και υποτιμητική της νοημοσύνης μας θέση του κυρίου Διοικητή, είναι η πρόσκληση του στους Πολίτες να αναζητήσουν οι ίδιοι το Μετοχολόγιο της Τράπεζας της Ελλάδος στην Επιτροπή Κεφαλαιαγοράς.
Η ενημέρωση των μετόχων μέσα σε μια γενική συνέλευση δεν ταυτίζεται κύριε Διοικητά με τη δημόσια, διαρκή πρόσβαση των Πολιτών σε μια τόσο βαρύνουσας, εθνικής σημασίας πληροφόρηση, ούτε η δημοσιότητα συγκεκριμένων σημαντικών και ειδικών συμμετοχών ισοδυναμεί με την πλήρη εικόνα της μετοχικής σύνθεσης της ΤτΕ. Η δε παραπομπή των Πολιτών στην Επιτροπή Κεφαλαιαγοράς παρακάμπτει το κεντρικό ζήτημα που δεν είναι άλλο από την διάκριση μεταξύ του ατομικού δικαιώματος πρόσβασης σε συγκεκριμένα έγγραφα και του δημόσιου συμφέροντος που επιβάλλει διαφάνεια στην ιδιοκτησία ενός φορέα δημοσίου συμφέροντος, νομισματικής και εποπτικής εξουσίας. Η Επιτροπή Κεφαλαιαγοράς εξετάζει ένα αίτημα χορήγησης στοιχείων μέσα στο πλαίσιο των αρμοδιοτήτων της και των εφαρμοστέων κανόνων πρόσβασης, απορρήτου και προστασίας προσωπικών δεδομένων. Η ιδιότητα του Πολίτη δεν εξασφαλίζει αυτομάτως απεριόριστη πρόσβαση σε ονομαστικά στοιχεία τρίτων, ενώ και η ίδια η Αρχή Προστασίας Δεδομένων εξηγεί ότι, στις περιπτώσεις όπου απαιτείται εύλογο ενδιαφέρον, αυτό συνδέεται με συγκεκριμένο, προσωπικό έννομο συμφέρον και δεν ταυτίζεται με το γενικό ενδιαφέρον κάθε Πολίτη για την εύρυθμη λειτουργία των θεσμών. Έτσι, η αναμενόμενη, νόμιμη απόρριψη ενός τέτοιου αιτήματος από την Επιτροπή Κεφαλαιαγοράς, δεν απαντά στο καυτό ερώτημα γιατί η ίδια η Τράπεζα της Ελλάδος δεν διασφαλίζει την διαφάνεια μιας οργανωμένης δημοσιότητας της μετοχικής της σύνθεσης, ανάλογης προς τη δημόσια σημασία του ρόλου της. Το δημόσιο συμφέρον εδώ έχει συγκεκριμένο
Σελίδα 18
περιεχόμενο και αφορά τη δυνατότητα ελέγχου πιθανών συγκρούσεων συμφερόντων, την εφαρμογή των περιορισμών συμμετοχής και ψήφου, τη συγκρότηση των εταιρικών πλειοψηφιών και την προστασία της ανεξαρτησίας της ΤτΕ από ιδιωτικές επιρροές. Αφορά, τελικά, την εμπιστοσύνη σε έναν θεσμό του οποίου οι αρμοδιότητες επηρεάζουν ολόκληρη την οικονομία και τις ίδιες τις ζωές και τις περιουσίες των Πολιτών της χώρας, με την ανάγκη αυτή να υπάρχει ανεξάρτητα από το αν ο ενδιαφερόμενος Πολίτης είναι μέτοχος, διάδικος ή συμβαλλόμενος της ΤτΕ, επειδή, απλά, η κοινωνική σημασία της προσήκουσας ενημέρωσης υπερβαίνει την προσωπική έννομη σχέση και το έννομο συμφέρον ενός αιτούντος. Η ΤτΕ δεν μπορεί, λοιπόν, να θεωρεί ότι εκπληρώνει τη θεσμική ευθύνη ενημέρωσης της κοινωνίας, απλώς, παραπέμποντας κάθε Πολίτη σε μια άλλη αρχή, με την υποχρέωση, μάλιστα, να αποδείξει εκεί ότι δικαιούται να πληροφορηθεί ποιοι ιδιώτες συμμετέχουν στο μετοχικό της κεφάλαιο. Η παραπομπή μεταφέρει το βάρος στον Πολίτη, ενώ το αίτημα αφορά την ίδια την οργάνωση της δημόσιας λογοδοσίας και, έτσι, την διαφάνεια. Έτσι, η ΤτΕ οφείλει, λόγω της δημόσιας αποστολής της, να αναλάβει η ίδια την πρωτοβουλία για τακτική, προσβάσιμη και ουσιαστική δημοσιότητα των αναγκαίων στοιχείων ιδιοκτησίας και εταιρικής διακυβέρνησης, επειδή είναι το ίδιο το δημόσιο συμφέρον που θεμελιώνει την θεσμική αυτή απαίτηση. Άλλωστε, η κεντρική τράπεζα της Ιταλίας (Banca d’Italia) που είναι επίσης ιδιωτική, όπως η ΤτΕ, παρότι δεν είναι εισηγμένη στο ιταλικό χρηματιστήριο, δημοσιεύει ονομαστικούς καταλόγους των μετόχων της, αναρτώντας το ίδιο το μετοχολόγιό της στην ιστοσελίδα της, με αποτέλεσμα, έτσι, να υφίσταται ευρωπαϊκό παράδειγμα ενεργητικής ενημέρωσης από την ίδια την κεντρική τράπεζα για λόγους θεσμικής διαφάνειας και δημόσιου συμφέροντος. Έτσι, η αντιμετώπιση κάθε σχετικού ερωτήματος και αιτήματος με το επικοινωνιακό πυροτέχνημα των θεωρών συνωμοσίας αποπροσανατολίζει από την ουσία του θεσμικού αυτού αιτήματος, αφού δεν χρειάζεται να πιστεύουμε σε θεωρίες συνωμοσίας για κρυφούς και σκοτεινούς ιδιοκτήτες ώστε να ζητάμε να μάθουμε τους πραγματικούς.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 19
Η προσωπική μου εμπειρία από το 2012, την οποία δημοσιοποιώ για πρώτη φορά σήμερα, θα κάνει αντιληπτή την επιμονή μου στο συγκεκριμένο αυτό ζήτημα.
Τ
ην 31η Μαΐου 2012 συμμετείχα, μαζί με τους Νότη Μαριά, Δημήτρη Καμμένο και Γιώργο Βάμβουκα, στην αντιπροσωπεία των Ανεξάρτητων Ελλήνων που, με επικεφαλής τον Πρόεδρο του κινήματος, Πάνο Καμμένο, συναντήθηκε με τον τότε Διοικητή της ΤτΕ, τον αείμνηστο Γιώργο Προβόπουλο και ομάδα στελεχών της τράπεζας και ήμουν εγώ ο ίδιος ο συντάκτης του ερωτηματολογίου που υποβάλαμε τότε στην ΤτΕ.
Η
Στην συνέχεια, την 15η Ιουνίου 2012 παρέλαβα προσωπικά, από το κτίριο της ΤτΕ στην οδό Αμερικής 3, την απαντητική επιστολή με αριθμό πρωτοκόλλου ΙΔ/28 και στην πρώτη σελίδα αυτής κατέγραψα ιδιοχείρως την επιφύλαξή μου, ότι, παραλάμβανα τις απαντήσεις στο ερωτηματολόγιο που υποβάλλαμε χωρίς το Μετοχολόγιο της τράπεζας και την από 30/11/2011 Έκθεση της BlackRock, όπως είχε δεσμευθεί ο τότε Διοικητής.
επιφύλαξη μου αυτή είναι ιδιόχειρα γραμμένη πάνω στο ίδιο το έγγραφο. Το Μετοχολόγιο της ΤτΕ δεν μας παραδόθηκε, ενώ για την Έκθεση της BlackRock η απάντηση επικαλούνταν το εποπτικό απόρρητο. Τα σχετικά ερωτήματά μας προ την ΤτΕ κάλυπταν το Μετοχολόγιο και τις εγγυήσεις δημόσιου ελέγχου, τις ανακεφαλαιοποιήσεις και τους όρους τους, την επάρκεια προστασίας των καταθέσεων, τη ρευστότητα σε περίπτωση μαζικών αναλήψεων και τη χρησιμοποίηση των κρατικών εγγυήσεων. Αφορούσαν επίσης τα κόκκινα δάνεια, τον Τειρεσία και τις εισπρακτικές εταιρείες, την Αγροτική Τράπεζα, τις συμβάσεις χρηματοδοτικής στήριξης και τα αποθέματα χρυσού. Ειδικό, μάλιστα, βάρος δώσαμε στον ELA, στο TARGET2 και στο ενδεχόμενο νομισματικής ρήξης με τους δανειστές.
https://kinima-ypervasi.blogspot.com/2014/06/blogpost_3030.html Ειδικότερα, στο ερώτημα Α.8 ζητούσαμε τη θέση του διοικητή για την έκθεση της Εθνικής Τράπεζας σχετικά με ενδεχόμενη έξοδο της Ελλάδας από το ευρώ και τις
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | συνέπειές της. Επισημαίναμε, μάλιστα, στο ίδιο το ερώτημα, τη δημοσίευσή της μία μόλις ημέρα μετά τη μερική ανακεφαλαιοποίηση της ΕΤΕ με 9 Δις ευρώ. Η ΤτΕ απάντησε ότι δεν είχε διενεργήσει «αυτόνομη έρευνα» για το ενδεχόμενο της εξόδου από το ευρώ και τις συνέπειές της και παρέπεμπε σε συνέντευξη του Γιώργου Προβόπουλου, στην «Καθημερινή» της 1ης Ιανουαρίου 2012, όπου είχε χαρακτηρίσει το σενάριο αυτό εφιαλτικό.
Τ
ο γενικό ενδεχόμενο του Grexit ήταν, επομένως, γνωστό και αντικείμενο δημόσιας τοποθέτησης του τότε Διοικητή και η ουσία των ερωτημάτων μας αφορούσε την εκτίμηση συγκεκριμένων μηχανισμών κινδύνου και την προετοιμασία της χώρας.
Ακόμη ειδικότερα, στο ερώτημα Γ.2, με ρητή αναφορά σε έκθεση της JP Morgan, ζητούσαμε έγγραφη ενημέρωση για το σενάριο κατά το οποίο η ΕΚΤ θα μπορούσε, με πλειοψηφία δύο τρίτων, να μπλοκάρει μεγάλη αύξηση του ELA, με ενδεχόμενη συνέχεια τον αποκλεισμό των ελληνικών τραπεζών από το TARGET2, τη μη αναγνώριση στο εξωτερικό των «ελληνικών ευρώ» με κωδικό Υ και την υποχρεωτική, έτσι, προσφυγή της χώρας σε έκδοση εθνικού νομίσματος. Η ανησυχία μας αυτή καταγράφηκε τότε μέσα στο ίδιο το ερωτηματολόγιο, χρόνια πριν από τις μεταγενέστερες, σχετικές, δημόσιες αποκαλύψεις του Ευάγγελου Βενιζέλου. Ρωτούσαμε, λοιπόν, αν μια τέτοια διαδικασία μπορούσε να χρησιμοποιηθεί ως μέσο πίεσης και πιστωτικής ασφυξίας, ποιον θα εξυπηρετούσε και ποια μέτρα μπορούσαν να λάβουν η κυβέρνηση και η ΤτΕ για την προστασία του δημόσιου συμφέροντος. Η ΤτΕ, στην απάντησή της, μας διευκρίνισε ότι η διακοπή του ELA προς μια εμπορική τράπεζα μπορούσε να οδηγήσει σε αδυναμία εκπλήρωσης υποχρεώσεων και αναστολή πρόσβασής της στο TARGET2. Διέκρινε δε αυτή την περίπτωση από τον αποκλεισμό της ίδιας της ΤτΕ και αναφέρθηκε στην πλειοψηφία δύο τρίτων, διευκρινίζοντας ότι δεν προβλεπόταν δικαίωμα βέτο. Κατέληξε δε, ότι, δεν τίθεται ζήτημα διαχωρισμού «ελληνικών ευρώ» από άλλου τύπου ευρώ, ενώ η απάντηση της διόρθωνε στοιχεία της τεχνικής
Σελίδα 20
αλληλουχίας που είχαμε θέσει, χωρίς, όμως, να παρέχει την αναγκαία ουσιαστική ενημέρωση για τον ευρύτερο κίνδυνο της ενδεχόμενης σύνδεσης περιορισμών στη ρευστότητα και στις πληρωμές με μια πολιτικά επιδιωκόμενη νομισματική ρήξη.
Λ
ίγα, όμως, χρόνια αργότερα, ο Ευάγγελος Βενιζέλος διέψευσε την έγγραφη αυτή απάντηση της ΤτΕ, όταν περιέγραψε τις συνομιλίες του το 2011 με τον Βόλφγκανγκ Σόιμπλε και την από τότε επιμονή του για έξοδο της Ελλάδας από το ευρώ.
Μάλιστα, στην κοινοβουλευτική ενημέρωση της 20ης Δεκεμβρίου 2016, αναφέρθηκε και σε ειδικό σχέδιο μεταβατικής χρήσης σφραγισμένων ευρώ μέχρι την εκτύπωση νέου νομίσματος, τα οποία δεν θα γινόταν δεκτά στο εξωτερικό. Οι συνομιλίες αυτές που περιέγραψε ο Ευάγγελος Βενιζέλος, είχαν, επομένως, προηγηθεί των δικών μας ερωτημάτων του Μαΐου 2012 και το σενάριο του κωδικού Υ των ελληνικών ευρώ που αναφέραμε στο ερωτηματολόγιό μας, που δημιουργούσε στην πράξη ένα διακριτό, ελληνικό, εσωτερικό νόμισμα, εκφρασμένο σε ευρώ, δεν δημιουργούσε κατ’ αποτέλεσμα ένα πολύ διαφορετικό νομισματικό πλαίσιο από αυτό της πρότασης Σόιμπλε για την σφράγιση των ελληνικών τραπεζογραμματίων ευρώ στο πλαίσιο ενός σχεδίου μετάβασης σε μια διαφορετική
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | νομισματική κατάσταση που ισοδυναμούσε με Grexit, όχι μόνο στην θεωρία, αλλά και στην πράξη. Κοινός πυρήνας και των δυο σχεδίων ήταν η πιθανότητα νομισματικού διαχωρισμού και περιορισμένης εσωτερικής κυκλοφορίας ενός μεταβατικού μέσου πληρωμών. Αυτόν τον κίνδυνο είχαμε θέσει τον Μάιο του 2012 και η μεταγενέστερη μαρτυρία Βενιζέλου τεκμηριώνει την ύπαρξη σχετικών πολιτικών προτάσεων, τις οποίες ο τότε διοικητής ΤτΕ, Γιώργος Προβόπουλος, όχι μόνο γνώριζε και μας τις απέκρυψε, αλλά δεν μπορούσε εκ της θέσης του να μην τις γνωρίζει. Η ιστορία αυτή προσδίδει στο Μετοχολόγιο της ΤτΕ πολύ μεγαλύτερη σημασία από μια απλή εταιρική πληροφορία και χρηματιστηριακή ανακοίνωση. Ας αναλογιστεί ο καθένας, απλά, το σύνηθες ενδεχόμενο, ιδιωτικές επενδυτικές οντότητες, εγχώριες ή αλλοδαπές, να συμμετέχουν στο μετοχικό κεφάλαιο μιας ιδιωτικής κεντρικής τράπεζας, όπως η ΤτΕ, και ταυτόχρονα να διατηρούν οικονομικές θέσεις που θα ωφελούνταν από μια νομισματική κρίση και, εν προκειμένω, από την έξοδο της χώρας μας, τότε ή αργότερα, επί κυβέρνησης Τσίπρα, το 2015, από το ευρώ. Και, έτι περαιτέρω, αν οι ίδιες αυτές οντότητες μπορούσαν επιπλέον να επηρεάσουν τη διοίκηση, τις αποφάσεις της ή την ενημέρωση των αρμόδιων θεσμών, δημιουργώντας, έτσι, μια εθνικά καταστροφική σύγκρουση συμφερόντων. Επειδή, λοιπόν, η σκόπιμη απόκρυψη ενός τέτοιου καταστροφικού ενδεχομένου, υπό αυτές τις συνθήκες, θέτει ευθέως ζήτημα, όχι απλά βαρύτατης ευθύνης, αλλά εσχάτης προδοσίας…..
Τ
ο δημόσιο συμφέρον που υπηρετεί ο θεσμικός ρόλος της ΤτΕ υπαγορεύει, όχι απλά την υποχρέωση λογοδοσίας, διαφάνειας και ενημέρωσης του Πολίτη, αλλά, περαιτέρω, την δυνατότητα άμεσου πολιτικού ελέγχου και αποτροπής τέτοιων κινδύνων.
Σελίδα 21
Όσο για την Τράπεζα της Ελλάδος, κύριε Διοικητά, φέρετε πρώτος εσείς την θεσμική ευθύνη για τον χώρο που αφειδώς προσφέρετε στην δημιουργία των αστικών μύθων και των θεωρών συνωμοσίας που καλλιεργούνται και διαδίδονται γύρω από το Μετοχολόγιο της τράπεζας, εξαιτίας των δικών σας πράξεων και παραλήψεων, επειδή αρνείστε πεισματικά και, έτσι, ύποπτα, να εξασφαλίσετε μια προσβάσιμη, διαρκή και επικαιροποιημένη εικόνα της μετοχικής σύνθεσης της κεντρικής μας τράπεζας. Η απαξίωση των θεωριών συνωμοσίας δεν υποκαθιστά τη διαφάνεια, αφού η επίκληση της εμπιστοσύνης πρέπει να συνοδεύεται από τη δυνατότητα ελέγχου.
Τ
ο αίτημα του 2012 παραμένει ακόμη ανεκπλήρωτο, μετά από 14 ολόκληρα χρόνια. Έτσι, λοιπόν, συνεχίζουμε να απαιτούμε και σήμερα την δημοσιότητα της μετοχικής σύνθεσης της ΤτΕ και των δικαιωμάτων ψήφου….
τα ιστορικά στοιχεία για κρίσιμες περιόδους, την ενημέρωση για τη συγκρότηση των καταστατικών πλειοψηφιών και εγγυήσεις αποτελεσματικού ελέγχου και λογοδοσίας απέναντι στις όποιες πιθανές συγκρούσεις συμφερόντων. Πραγματική δημόσια νομισματική αποστολή, ιδιοκτησία υπό αυστηρό δημόσιο έλεγχο, διαφάνεια και λογοδοσία. Αυτή είναι η θέση μας, κύριε Διοικητά.
Α
ντί, λοιπόν, να υποτιμάτε τη νοημοσύνη μας και να πετάτε τη μπάλα των ευθυνών σας στην εξέδρα των θεωριών συνωμοσίας, κάντε πράξη το αυτονόητο και αναρτήστε στην ιστοσελίδα της ΤτΕ το μετοχολόγιο της τράπεζας.
Όπως ακριβώς πράττουν εδώ και δεκαετίες όλοι οι ομόλογοί σας στην κεντρική τράπεζα της Ιταλίας.
Με την σκόπιμη αδιαφάνεια στο ζήτημα του μετοχολογίου της ΤτΕ να δυσχεραίνει τον δημόσιο έλεγχο πιθανών συγκρούσεων συμφερόντων, εταιρικής διακυβέρνησης, εφαρμογής ασυμβίβαστων, ελέγχου των ουσιαστικών συνδέσεων και λογοδοσίας για τις κρίσιμες αποφάσεις.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 22
ΑΡΙΑΔΝΗ ΝΟΥΚΑ
δανειολήπτες που «κουρέψαν» τα χρέη τους… και κατάφεραν να σώσουν την υποθηκευμένη κατοικία τους. Την ώρα όμως που δικαστικές αποφάσεις απάλλασσαν από οφειλές κάποια υπερχρεωμένα νοικοκυριά, κάποια άλλα οδηγούνταν στην οικονομική καταστροφή.
Η
γνωστή δικηγόρος Αριάδνη Νούκα εξηγεί τον «Γολγοθά» των εγγυητών που εγκλωβίστηκαν σε μη εξυπηρετούμενα δάνεια.
Το ρεπορτάζ του bankingnews αποκαλύπτει: Τον Ιούλιο του 2010 το ελληνικό κοινοβούλιο, προκειμένου να δημιουργήσει μια ασπίδα προστασίας για τους ευάλωτους δανειολήπτες ψήφισε τον Νόμο 3869.
Ο
περίφημος ως νόμος «Κατσέλη», που έγινε ευρύτερα γνωστός με αυτό το όνομα, λόγω της Υπουργού που τον εισηγήθηκε, αποτέλεσε τη σανίδα σωτηρίας για περίπου 150.000
Ο
ι εγγυητές των δανείων έπεσαν θύμα του κατά τα άλλα πιο σωτήριου νόμου της τελευταίας 25ετιάς για τους δανειστές. Με τις ρυθμίσεις των πρωτοφειλετών αυτομάτως τα δάνεια φορτώθηκαν στους εγγυητές…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 23
νόμιμες προϋποθέσεις, να αποκτήσει μια δεύτερη ευκαιρία. Ο άνθρωπος που δεν πήρε ούτε ένα ευρώ, αλλά είχε βάλει την υπογραφή του για να τον βοηθήσει, μπορούσε να βρεθεί αντιμέτωπος με το κομμάτι της απαίτησης από το οποίο ο πρώτος είχε προστατευτεί. «
Η
ιστορία των εγγυητών αποτελεί ίσως μία από τις λιγότερο φωτισμένες πλευρές της εποχής των «κόκκινων» δανείων. , οι οποίοι ποτέ δεν μπορούσαν να φανταστούν τι θα ακολουθούσε όταν έβαζαν την υπογραφή τους.
Η Ελένη Λ, δεν όφειλε ποτέ, δεν είχε πιστωτική κάρτα, ούτε είχε δανειστεί. Το 2009 δέχτηκε να βάλει την υπογραφή της, προκειμένου να βοηθήσει μια συνάδελφό της να λάβει καταναλωτικό δάνειο ύψους 6.000 ευρώ. «Μια μέρα μου ζήτησε να υπογράψω ως εγγυήτρια για να κάνει μια μικροεπέμβαση που είχε ανάγκη να κάνει. Την εμπιστεύτηκα καθώς υποσχέθηκε ότι θα είναι συνεπής και πως η αποπληρωμή του δανείου θα ήταν προτεραιότητά της. Δεν είχα ιδέα τι θα ακολουθούσε». Η εγγυήτρια έχασε την επαφή με την δανειολήπτρια με το πέρασμα των χρόνων. Και παρότι πάντα την διαβεβαίωνε στις επικοινωνίες τους ότι εξυπηρετούσε το δάνειο, τα πράγματα αποδείχτηκαν διαφορετικά.
Η
δανειολήπτρια δεν είχε πληρώσει καμία δόση και είχε μπει στο νόμο Κατσέλη, εν αγνοία μάλιστα της εγγυήτριας.
«Πριν λίγους μήνες ζήτησα από την τράπεζα μισθοδοσίας μου για να λάβω πιστωτική κάρτα και έλαβα αρνητική απάντηση, γιατί όπως μου είπαν ήμουν εγγυήτρια σε μη εξυπηρετούμενο δάνειο! Όταν έκανα γραπτό αίτημα για να δω τι είχε συμβεί, αφού η δανειολήπτρια με διαβεβαίωνε ψευδώς ότι έχει τελειώσει το δάνειο, έπεσα από τα σύννεφα. Εκείνη είχε μπει στο νόμο Κατσέλη και το δάνειο πλέον βάραινε εμένα. Η οφειλή έχει φτάσει τις 12.090 ευρώ»!
Κάπως έτσι δημιουργήθηκε ένα παράδοξο. Ο άνθρωπος που πήρε τα χρήματα μπορούσε, εφόσον πληρούσε τις
Χιλιάδες άνθρωποι υπέγραψαν, ως εγγυητές, για παιδιά, αδέλφια, συζύγους, φίλους ή συναδέλφους, αντιμετωπίζοντας πολλές φορές την υπογραφή τους ως μια τυπική προϋπόθεση για τη χορήγηση του δανείου. Στην πραγματικότητα, όμως,
Η
εγγύηση δεν ήταν ποτέ μια τυπική υπογραφή. Ήταν μία πραγματική και σοβαρή οικονομική δέσμευση.
Οι συνέπειες αυτής της δέσμευσης έγιναν ιδιαίτερα εμφανείς όταν άρχισαν να εκδίδονται οι αποφάσεις του νόμου Κατσέλη και χιλιάδες υπερχρεωμένοι δανειολήπτες πέτυχαν τη ρύθμιση και, σε πολλές περιπτώσεις, τη σημαντική μείωση των οφειλών τους. Ο νομοθέτης, ωστόσο, επέλεξε ρητά να μην επεκτείνει αυτομάτως το αποτελέσματα του περιορισμού της οφειλής στους
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | εγγυητές. Δημιουργήθηκε με αυτόν τον τρόπο μια ιδιαίτερα σκληρή πραγματικότητα για τους ανθρώπους που δεν είχαν λάβει οι ίδιοι το δάνειο και μπορούσαν να βρεθούν αντιμέτωποι με απαιτήσεις για χρέη που πολλές φορές είχαν πλήρη άγνοια της πορείας τους», εξηγεί η δικηγόρος Αριάδνη Νούκα.
Το πλέον εντυπωσιακό στην περίπτωση της Ελένης Λ, όμως, δεν είναι μόνο ότι καλείται σήμερα να πληρώσει ένα δάνειο, το οποίο δεν πήρε ποτέ η ίδια. Είναι ότι, όπως καταγγέλλει, επί χρόνια δεν γνώριζε καν ότι το δάνειο είχε πάψει να εξυπηρετείται, ότι η πρωτοφειλέτρια είχε προσφύγει στον νόμο Κατσέλη και ότι η δική της υπογραφή παρέμενε ενεργή, μετατρέποντάς την ουσιαστικά σε οφειλέτρια. Και στο μεταξύ τα 6.000 ευρώ έγιναν περισσότερα από 12.000. Και εδώ αρχίζει ίσως το σοβαρότερο ερώτημα της υπόθεσης. Πώς είναι δυνατόν ένας άνθρωπος να παραμένει για χρόνια εγγυητής ενός μη εξυπηρετούμενου δανείου, η απαίτηση να διογκώνεται και ο ίδιος να πληροφορείται την πραγματική κατάσταση όταν πλέον επιχειρεί να πάρει μια πιστωτική κάρτα; Το ζήτημα της ενημέρωσης είναι ιδιαίτερα σοβαρό. Ήδη από την εφαρμογή του Κώδικα Δεοντολογίας για τα δάνεια σε καθυστέρηση, η Τράπεζα της Ελλάδος είχε διευκρινίσει ότι, στις περιπτώσεις στις οποίες εφαρμόζεται η σχετική διαδικασία, η ειδοποίηση και η ενημέρωση των εγγυητών πραγματοποιείται μαζί με εκείνη του οφειλέτη, ώστε να μπορεί να εξεταστεί από κοινού ενδεχόμενη λύση ρύθμισης. Έτσι, στην περίπτωση της Ελένης, που είναι μία από τις εκατοντάδες παρόμοιες δημιουργεί ένα εύλογο και εξαιρετικά σοβαρό ερώτημα. Εφόσον επί τόσα χρόνια το δάνειο βρισκόταν σε καθυστέρηση, πότε ενημερώθηκε εγγράφως η εγγυήτρια; Σε ποια διεύθυνση; Με ποιο έγγραφο; Για ποιο ύψος οφειλής;
Η υπόθεση αυτή δεν είναι μία μεμονωμένη ιστορία. Η Ελένη δεν είναι η μοναδική. Δεν υπάρχει δημοσιευμένη επίσημη καταμέτρηση που να απομονώνει αποκλειστικά πόσοι εγγυητές βρέθηκαν στην ίδια ακριβώς θέση εξαιτίας δικαστικών ρυθμίσεων του νόμου Κατσέλη. Το γεγονός όμως ότι, το θέμα αυτό είχε φτάσει ακόμη και στη Βουλή, με παρεμβάσεις που ζητούσαν αλλαγή του Νόμου Κατσέλη, ως προς τους εγγυητές καταδεικνύει ότι επρόκειτο για διευρυμένο πρόβλημα. Επίσημα στοιχεία δεν υπάρχουν για τους εγγυητές που εμπλέκονται στα «κόκκινα» δάνεια και βρέθηκαν αντιμέτωποι με το ίδιο πρόβλημα πλήρους για χρόνια άγνοιας της μη εξυπηρέτησης της οφειλής. Υπάρχουν, όμως, σαφείς ενδείξεις ότι το πρόβλημα είναι πολύ ευρύτερο από μερικές εξαιρετικές περιπτώσεις. Ήδη από το 2017 είχαν δημοσιευθεί στοιχεία και μαρτυρίες δικηγόρων για εκατοντάδες υποθέσεις εγγυητών που ζητούσαν νομική βοήθεια μετά την αιφνίδια εμφάνιση απαιτήσεων από «κόκκινα» δάνεια, ενώ δημοσιεύματα της εποχής έκαναν λόγο συνολικά για δεκάδες ή και
εκατοντάδες δανείων.
Δ
χιλιάδες
εγγυητές
Σελίδα 24 μη εξυπηρετούμενων
υστυχώς όπως επισημαίνει η Αριάδνη Νούκα, οι εγγυητές βρίσκονται ακόμα στην σκιά, χωρίς να έχει ασχοληθεί κανείς ουσιαστικά με το τεράστιο αυτό πρόβλημα.
«Επί χρόνια, και δικαιολογημένα, η δημόσια συζήτηση επικεντρώθηκε στην ανάγκη προστασίας των υπερχρεωμένων δανειοληπτών. Πολύ λιγότερο, όμως, φωτίστηκε η άλλη πλευρά της ίδιας ιστορίας που αφορούσε τους εγγυητές και τις οικονομικές συνέπειες που μπορούσε να έχει για αυτούς μία υπογραφή που είχαν βάλει χρόνια πριν για να βοηθήσουν έναν δικό τους άνθρωπο».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 26
της Ιωάννας Καλαντζάκου
- Τσατσαρώνη, Δικηγόρου, Μέλους Νομοπαρασκευαστικής Επιτροπής Πτωχευτικού Κώδικα 2007 στο capital.gr:
Η
αύξηση των ρυθμίσεων χρεών μέσω του εξωδικαστικού μηχανισμού αποτελεί θετική εξέλιξη, καθώς συμβάλλει στη μείωση του ιδιωτικού χρέους που προκαλεί οικονομική ασφυξία σε χιλιάδες νοικοκυριά και επιχειρήσεις, αλλά και πρόβλημα για την οικονομία.
Ωστόσο, όπως έχει πολλές φορές επισημανθεί και από τη θέση αυτή, ο εξωδικαστικός μηχανισμός αφορά
οφειλέτες που έχουν κάποια περιουσία ή δυνατότητα ρύθμισης των οφειλών τους. Τα στοιχεία το επιβεβαιώνουν: το μέσο κούρεμα οφειλών στον εξωδικαστικό, σύμφωνα με τα δεδομένα που ανακοινώθηκαν την Τρίτη, διαμορφώνεται σε 13,45% για οφειλές προς το Δημόσιο και σε 29% για χρέη προς χρηματοδοτικούς φορείς. Αν συνυπολογιστεί και το επιτόκιο των δόσεων, γίνεται αντιληπτό ότι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Γ
ια υπερχρεωμένους πολίτες που έχουν πολύ περιορισμένα περιουσιακά ή εισοδηματικά περιθώρια, η ρύθμιση μέσω εξωδικαστικού είναι ανέφικτη ή ασύμφορη. Γι’ αυτήν την κατηγορία υπερχρεωμένων, μόνη δυνατότητα «δεύτερης ευκαιρίας» παραμένει η διαδικασία της πτώχευσης και απαλλαγής τους από τα χρέη του παρελθόντος, που επέρχεται μετά τρία χρόνια από την πτώχευση (ή μετά από ένα έτος, αν έχουν περιουσία αξίας άνω των εκατό χιλιάδων ευρώ και του 10% των χρεών τους). Σε παλαιότερα σημειώματα από τη θέση αυτή, είχε επισημανθεί ότι, προκειμένου να επιτευχθεί ο σκοπός του νόμου για σχετικά σύντομη, αυτοδίκαιη και εύλογου δικαστικού κόστους απαλλαγή των έντιμων οφειλετών,
Π
ρέπει το Δημόσιο και ο ΕΦΚΑ να σταματήσουν να ασκούν συστηματικά προσφυγές και παρεμβάσεις στις περισσότερες πτωχεύσεις και να περιορίσουν τη δικαστική αμφισβήτηση της απαλλαγής…
μόνον όπου πράγματι συντρέχει σπουδαίος λόγος που προβλέπεται από το Νόμο και το δικαιολογεί. Δυστυχώς σ’ αυτή τη δυσάρεστη πραγματικότητα δεν έχει υπάρξει βελτίωση. Το Δημόσιο και ο ΕΦΚΑ εξακολουθούν να ασκούν νομικά και ουσιαστικά αβάσιμες «τυποποιημένες» προσφυγές κατά της απαλλαγής των οφειλετών τους, οι οποίες απορρίπτονται, με αποτέλεσμα όχι μόνο να επιβαρύνουν τα Δικαστήρια με περιττό φόρτο και τους οφειλέτες με δικαστικό κόστος, αλλά και να προκαλούν καθυστέρηση της απαλλαγής πολύ πέραν των τριών ετών (ή του ενός έτους) που προβλέπει ο νόμος. Θα μου επιτραπεί να αναφέρω ένα παράδειγμα από προσωπική δικηγορική εμπειρία: φυσικό πρόσωπο, εταίρος και διαχειριστής εταιρείας που κατέστη υπερχρεωμένη με αποτέλεσμα να περιέλθει και ο ίδιος ατομικά σε παύση πληρωμών, υπέβαλε αίτηση να πτωχεύσει ατομικά και στη
Σελίδα 27
συνέχεια υπέβαλε αίτηση πτώχευσης και η εταιρεία του. Στην αίτηση πτώχευσης της εταιρείας παρενέβη το Δημόσιο ισχυριζόμενο ότι η εταιρεία δεν έπρεπε να πτωχεύσει γιατί δεν συνέτρεχαν «τάχα» οι προϋποθέσεις και η παρέμβασή του απορρίφθηκε. Στην ατομική του πτώχευση, όταν πλησίαζε ο χρόνος απαλλαγής του, το Δημόσιο άσκησε προσφυγή ισχυριζόμενο ότι ο διαχειριστής δεν έπρεπε να απαλλαγεί ατομικά επειδή καθυστέρησε να πτωχεύσει την εταιρεία του δηλαδή την ίδια εταιρεία, για την οποία το Δημόσιο με παρέμβαση στη δήλωση παύσης πληρωμών της είχε ισχυριστεί ότι δεν έπρεπε να πτωχεύσει! Από μια πλευρά, σκέφτεται κανείς ότι, εάν ζούσε ο Κάφκα, ίσως συγκέντρωνε ανάλογα περιστατικά για να γράψει μία χιουμοριστική έκδοση της «Δίκης»... Για τους οφειλέτες, όμως, δεν υπάρχει τίποτε χιουμοριστικό. Μόνο αύξηση ταλαιπωρίας, εξόδων και καθυστέρησης στη πραγματοποίηση του ονείρου της δεύτερης ευκαιρίας και της επανένταξής του στην παραγωγική και δημιουργική οικονομική δραστηριότητα χωρίς το βάρος των οφειλών του παρελθόντος.
Κ
αι όλα αυτά επειδή το ίδιο το κράτος υπονομεύει τα αποτελέσματα του νόμου που θέσπισε. Δηλαδή ο μεν νόμος προβλέπει, το δε Δημόσιο... προσφεύγει!
Ας ελπίσουμε ότι θα υπάρξει Οδηγία από τους αρμόδιους Φορείς για να σταματήσει στο μέλλον αυτό το φαινόμενο…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 28
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ Επιμέλεια: Κώστας Διώτης
έως και μια επένδυση που σχεδιάζουν.
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
Το dimokratia.gr σημειώνει:
Έ
ναν διαφορετικό τρόπο να βάλει επιπλέον χρήματα στα ταμεία της βρήκε η ΑΑΔΕ, δίνοντας τη δυνατότητα σε επενδυτές και επιχειρήσεις να καταθέτουν επίσημο ερώτημα στη φορολογική διοίκηση για τον τρόπο φορολόγησης μιας συναλλαγής που ετοιμάζονται να πραγματοποιήσουν,
Η νέα διαδικασία των Φορολογικών Δεσμευτικών Απαντήσεων ισχύει από την 1η Οκτωβρίου 2026 και στόχος της είναι να μειώσει την αβεβαιότητα σε περιπτώσεις όπου δεν είναι ξεκάθαρο πώς εφαρμόζεται η φορολογική ή η τελωνειακή νομοθεσία. Με απλά λόγια, κάποιος που σχεδιάζει μια συγκεκριμένη συναλλαγή μπορεί να απευθυνθεί στην ΑΑΔΕ προτού την πραγματοποιήσει και να ζητήσει να μάθει ποια φορολογική αντιμετώπιση θα έχει. Η απάντηση αφορά μόνο μελλοντικές και συγκεκριμένες πράξεις. Δεν μπορεί κάποιος να υποβάλει ένα γενικό ή υποθετικό ερώτημα του τύπου «τι ισχύει σε αυτή την περίπτωση;». Θα πρέπει να περιγράψει με σαφήνεια τη συναλλαγή που σχεδιάζει και ποιο ακριβώς φορολογικό ζήτημα θέλει να ξεκαθαρίσει.
Η
διαδικασία δεν είναι δωρεάν, καθώς το παράβολο θα μπορεί να αρχίζει από τα 10.000 ευρώ και να φτάνει έως τα 50.000 ευρώ, ανάλογα με το πόσο σύνθετη είναι η υπόθεση, πόσα ζητήματα εξετάζονται και αν ζητείται γρηγορότερη απάντηση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 29
Ταυτόχρονα κατηγορούνται και για φοροδιαφυγή. Μέχρι στιγμής έχουν συλληφθεί 8 μέλη της οργάνωσης. Πρόκειται, μεταξύ άλλων, για λογιστές, επιχειρηματίες και τους «αχυρανθρώπους».
Η
συνολική ζημιά στον ΕΦΚΑ φέρεται να ξεπερνά το 1,5 εκατ. ευρώ, ενώ συνολικά στο δημόσιο τα 5 εκατ. ευρώ.
Μεγάλη αστυνομική επιχείρηση πραγματοποιήθηκε το πρωί της Τρίτης από τη Δίωξη Οικονομικών Εγκλημάτων σε περιοχές της Αττικής για την εξάρθρωση εγκληματικής οργάνωσης που φέρεται να έκανε απάτες κατά του eΕΦΚΑ, προκαλώντας ζημία στο δημόσιο άνω των 5 εκατ. ευρώ. Μεταξύ των 8 συλληφθέντων είναι ο Φίλιππος Καμπούρης και η σύζυγός του.
Α
πό την έρευνα των αρχών αποκαλύφθηκε πως το κύκλωμα με αρχηγούς τον, Φίλιππο Καμπούρη και την σύζυγό του, από το 2021 άνοιγαν εταιρείες σε «αχυρανθρώπους» και στη συνέχεια τις έκλειναν χωρίς να καταβάλλουν τις εισφορές στον ΕΦΚΑ.
Από το dikografies.blogspot.com: Νέες ραγδαίες εξελίξεις στην υπόθεση του θανάτου του Γιώργου Μαζωνάκη. Σύμφωνα με πληροφορίες, η Αρχή για το ξέπλυμα μαύρου χρήματος, που είχε ξεκινήσει έρευνα για τα οικονομικά των δύο γιατρών του Κολωνακίου, Ιωάννας Γάκα και Ηλία Θεοδωρόπουλου, οι οποίοι έχουν προφυλακιστεί για το θάνατο του τραγουδιστή έκαναν «φύλλο και φτερό» το χρηματοπιστωτικό προφίλ των κατηγορουμένων και εντόπισαν μια κρυφή τραπεζική θυρίδα και μάλιστα σε τράπεζα δίπλα ακριβώς από το ιατρείο τους, στην οδό Καρνεάδου, όπου άφησε την τελευταία του πνοή ο Γιώργος
Η αστυνομική επιχείρηση βρίσκεται σε εξέλιξη και αναμένεται νεότερη ενημέρωση από την ΕΛΑΣ τόσο για τα μέλη της εγκληματικής οργάνωσης όσο και για την δράση τους.
Σύμφωνα με τις τελευταίες πληροφορίες, η εγκληματική οργάνωση ξεκίνησε το 2021 να ανοίγει εταιρείες χωρίς να καταβάλει εισφορές στον ΕΦΚΑ. Οι επιχειρήσεις ήταν σε ονόματα τρίτων που ουσιαστικά δεν είχαν κανέναν έλεγχο στην λειτουργεία τους. Μεταξύ αυτών φαίνεται να ήταν εταιρείες διαφήμισης, εστιατόρια, νυχτερινά κέντρα και μαγαζιά ρούχων. Αφού τα χρέη μαζεύονταν, έβαζαν λουκέτο αφήνοντας τον ΕΦΚΑ απλήρωτο. Στη συνέχεια η οργάνωση άνοιγε ξανά νέες εταιρείες σε νέους αχυράνθρωπους, και αφού τα χρέη μαζεύονταν ξανά, προχωρούσε στο οριστικό κλείσιμό τους. Το γεγονός πως στην υπόθεση εμπλέκεται ο πρόεδρος του ΛΑΟΣ, οδηγεί τις αρχές στη επέκταση των ερευνών και εντός του κόμματος. Στο πλαίσιο της έρευνας εξετάζεται, μεταξύ άλλων, η έκδοση τιμολογίων από εταιρείες που φέρονται να είχαν δημιουργηθεί με τη συγκεκριμένη μεθοδολογία προς το κόμμα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Μαζωνάκης. Ο πρόεδρος της Αρχής για το ξέπλυμα επίτιμος Αντεισαγγελέας ΑΠ, Χαράλαμπος Βουρλιώτης έδωσε εντολή να κατασχεθεί η θυρίδα, προκειμένου να ανοιχτεί και να ερευνηθεί το περιεχόμενο της, καθώς εκτιμάται ότι εκεί μπορεί να βρίσκονται αδήλωτα έσοδα, «μαύρο» χρήμα, ή ακόμη και κρίσιμα έγγραφα που σχετίζονται με τις παράνομες θεραπείες πλασμαφαίρεσης, που στοίχισαν τη ζωή στον αγαπημένο τραγουδιστή. Η Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων από Εγκληματικές Δραστηριότητες είχε ήδη βάλει στο στόχαστρο τις καταθέσεις του ζευγαριού. Από το άνοιγμα των τραπεζικών λογαριασμών είχε διαπιστωθεί ότι οι δύο γιατροί υπέβαλλαν χωριστές φορολογικές δηλώσεις:
Σ
την Ιωάννα Γάκα βρέθηκαν περίπου 500.000 ευρώ, ενώ
στον Ηλία Θεοδωρόπουλο περίπου 90.000 ευρώ. Ο κ. Βουρλιώτης συνεχίζει την έρευνα του, καθώς
Υ
Σελίδα 30
εξετάσεις. Η εντολή του Χαράλαμπου Βουρλιώτη είναι να συνεχιστεί ή έρευνα για τα οικονομικά των δύο γιατρών και σε πιστωτικά ιδρύματα του εξωτερικού, ενώ δεν αποκλείεται να επεκταθεί και σε συγγενικά τους πρόσωπα.
πάρχουν υποψίες ότι ο κύριος όγκος των μετρητών από τις πανάκριβες, μη εγκεκριμένες θεραπείες δεν περνούσε ποτέ από το επίσημο τραπεζικό σύστημα.
Η αποκάλυψη αυτή έρχεται σε μια χρονική συγκυρία όπου η κοινή υπερασπιστική γραμμή του ζευγαριού έχει διαρραγεί, ενώ έρχονται στην επιφάνεια διαρκώς νέα στοιχεία από τις τοξικολογικές
Η efsyn.gr έχει το ρεπορτάζ:
Π
ερισσότερο από το μισό ποσό που πληρώνει σήμερα ο οδηγός για ένα λίτρο αμόλυβδης βενζίνης καρπώνεται το Δημόσιο μέσω Ειδικού Φόρου Κατανάλωσης (ΕΦΚ) και ΦΠΑ. Ο ΕΦΚ στην αμόλυβδη ανέρχεται σε 700 ευρώ ανά 1.000 λίτρα, δηλαδή 0,70 ευρώ ανά λίτρο, ενώ στο diesel κίνησης είναι 410 ευρώ ανά 1.000 λίτρα ή 0,41 ευρώ ανά λίτρο. Πάνω στην τιμή που περιλαμβάνει και τον ΕΦΚ επιβάλλεται στη συνέχεια ΦΠΑ 24%. Αυτό σημαίνει ότι ο καταναλωτής
πληρώνει… ΦΠΑ και πάνω στον Ειδικό Φόρο Κατανάλωσης. Με βάση τις τελευταίες διαθέσιμες πανελλαδικές μέσες τιμές, η αμόλυβδη 95 οκτανίων βρίσκεται περίπου στα 2,207 ευρώ/λίτρο και το diesel κίνησης στα 2,214 ευρώ/λίτρο. Στην αμόλυβδη των 2,207 ευρώ, ο ενσωματωμένος ΦΠΑ αντιστοιχεί σε περίπου 0,427 ευρώ ανά λίτρο. Μαζί με τα 0,70 ευρώ του ΕΦΚ, οι δύο βασικοί έμμεσοι φόροι φτάνουν τα 1,127 ευρώ ανά λίτρο. Δηλαδή πάνω από 51% της τελικής τιμής αφορά ΕΦΚ και ΦΠΑ. Στο diesel των 2,214 ευρώ, ο ΦΠΑ αντιστοιχεί περίπου σε 0,429 ευρώ. Προσθέτοντας τον ΕΦΚ των 0,41 ευρώ, η φορολογική επιβάρυνση φτάνει τα 0,839 ευρώ ανά λίτρο, ή περίπου 37,9% της τελικής τιμής. Ανάλογη είναι η εικόνα στην αμόλυβδη 100 οκτανίων. Με μέση τιμή 2,437 ευρώ, ο ΦΠΑ είναι περίπου 0,472 ευρώ και μαζί με τον ΕΦΚ των 0,70 ευρώ οι δύο φόροι φτάνουν τα 1,172 ευρώ ανά λίτρο, καταλαμβάνοντας περίπου 48,1% της λιανικής τιμής. Πρακτικά, σε γέμισμα 50 λίτρων αμόλυβδης 95, από έναν λογαριασμό περίπου 110,35 ευρώ, τα 56,35 ευρώ αντιστοιχούν σε ΕΦΚ και ΦΠΑ.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 31
άλλα έξοδα ή συμψηφισμούς, κέρδος 5.000 ευρώ και φόρο 500 ευρώ. Εάν όμως δεν μπορεί να προσδιοριστεί το κόστος αγοράς, ως υπεραξία αντιμετωπίζονται και τα 15.000 ευρώ και ο φόρος ανεβαίνει στα 1.500 ευρώ.
Η
τεκμηρίωση θα γίνεται με δικαιολογητικά συναλλαγών από παρόχους και ενδιάμεσους ή με στοιχεία που μπορούν να εξαχθούν απευθείας από το ψηφιακό αρχείο των συναλλαγών….
Το protothema.gr εξηγεί:
Φ
όρο 10% στα κέρδη από κρυπτονομίσματα, τεκμήριο στις αγορές τους και δυνατότητα δήλωσης παλιών υπεραξιών χωρίς πρόστιμα φέρνει το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών…. που τέθηκε σε δημόσια διαβούλευση. Μαζί με τον νέο φόρο έρχεται και η παγίδα στο κόστος αγοράς των crypto. Αν αυτό δεν μπορεί να προσδιοριστεί από τα διαθέσιμα στοιχεία, η τιμή κτήσης θεωρείται μηδενική και το 10% επιβάλλεται σε ολόκληρο το ποσό της πώλησης, ανεβάζοντας τον λογαριασμό ακόμη και όταν το πραγματικό κέρδος είναι μικρό. Το νέο πλαίσιο αφήνει αφορολόγητα τα συνολικά καθαρά κέρδη έως 500 ευρώ τον χρόνο και δίνει προθεσμία 12 μηνών από την έναρξη ισχύος της σχετικής διάταξης για τη δήλωση παλιών υπεραξιών. Βάζει, ωστόσο, συγκεκριμένο όριο στην αξιοποίησή τους για την κάλυψη τεκμηρίων. Μέσω της ειδικής διαδικασίας θα αναγνωρίζεται μόνο το δηλωμένο κέρδος, ενώ το αρχικό κεφάλαιο που επιστρέφεται από την πώληση θα μένει εκτός.
Η υπεραξία θα υπολογίζεται από τη διαφορά μεταξύ της τιμής πώλησης και της τιμής αγοράς, με συνυπολογισμό των δαπανών που συνδέονται άμεσα με τη συναλλαγή. Στο κέρδος που προκύπτει θα επιβάλλεται φόρος 10%. Ενδεικτικά, κρυπτονομίσματα που αγοράστηκαν με 10.000 ευρώ και πουλήθηκαν για 15.000 ευρώ δημιουργούν, χωρίς
το κατανεμημένο καθολικό. Σε διαδοχικές αγορές θα χρησιμοποιείται η μέση τιμή κτήσης, η οποία προκύπτει από τη διαίρεση της συνολικής αξίας αγοράς με τη συνολική ποσότητα των κρυπτοστοιχείων. Η απαλλαγή των 500 ευρώ αφορά το συνολικό καθαρό ετήσιο κέρδος, μετά τους προβλεπόμενους συμψηφισμούς ζημιών. Δεν είναι ποσό που αφαιρείται από κάθε μεγαλύτερο κέρδος. Έτσι, καθαρή ετήσια υπεραξία 400 ευρώ δεν φορολογείται, ενώ υπεραξία 1.000 ευρώ, χωρίς άλλους συμψηφισμούς, φορολογείται ολόκληρη και οδηγεί σε φόρο 100 ευρώ. Ζημιές που υπερβαίνουν τα 500 ευρώ ανά φορολογικό έτος θα μπορούν να μεταφέρονται στα επόμενα πέντε χρόνια. Θα συμψηφίζονται αποκλειστικά με μελλοντικά κέρδη από μεταβιβάσεις crypto και όχι με μισθούς, ενοίκια ή άλλα εισοδήματα. Στις φορολογητέες μεταβιβάσεις περιλαμβάνεται και η χρήση κρυπτονομισμάτων για την αγορά αγαθών ή την πληρωμή υπηρεσιών. Επομένως, φόρος στην υπεραξία μπορεί να προκύπτει και όταν τα crypto χρησιμοποιούνται για μια αγορά, χωρίς να προηγηθεί μετατροπή τους σε ευρώ. Παράλληλα, οι συναλλαγές σε crypto εξαιρούνται από τον κανόνα που χαρακτηρίζει ως συστηματική δραστηριότητα τις τρεις ομοειδείς συναλλαγές μέσα σε έξι μήνες. Έτσι, η συχνότητα των αγοραπωλησιών δεν θα αρκεί από μόνη της, βάσει του συγκεκριμένου κανόνα, για να αντιμετωπιστούν τα κέρδη ως εισόδημα από επιχειρηματική δραστηριότητα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 32
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Το sofokleousin.gr έχει το ρεπορτάζ:
Ύ
στερα από επτά χρόνια «χαλαρής» εποπτείας στους Servicers σχετικά με τη διαχείριση των τιτλοποιήσεων με κρατικές εγγυήσεις του προγράμματος «Ηρακλής», η κυβέρνηση και η Τράπεζα της Ελλάδος «σφίγγουν τον κλοιό»
και θα εξετάσουν, μεταξύ άλλων, αν οι Servicers αποσπούν «φουσκωμένες» αμοιβές για τη διαχείριση των τιτλοποιήσεων. Με βάση τον σχεδιασμό που έχει ανακοινώσει το υπουργείο Οικονομικών, το υφιστάμενο καθεστώς λειτουργίας (ν. 5072/2023) αλλάζει ριζικά. Η εποπτεία
μετατοπίζεται από την τυπική αναφορά σε ένα ολοκληρωμένο και αυστηρότερο σύστημα δημόσιας διαφάνειας, στρατηγικού ελέγχου και λογοδοσίας.
Ο
ι Servicers θα έχουν πλέον αυξημένες υποχρεώσεις, καθώς καλούνται να προχωρούν σε ετήσια δημοσιοποίηση στοιχείων για τα οικονομικά τους μεγέθη,
την εταιρική τους διακυβέρνηση, αλλά και τα αποτελέσματα της διαχείρισης των χαρτοφυλακίων τους. Ιδιαίτερη έμφαση δίνεται στη διαχείριση των δανειοληπτών, με τις εταιρείες να υποχρεούνται να δημοσιεύουν στοιχεία για τον τρόπο χειρισμού των παραπόνων. Παράλληλα, θεσπίζεται η υποχρέωση ετήσιας υποβολής στην Τράπεζα της Ελλάδος ενός αναλυτικού σχεδίου στρατηγικής
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 33
παραπόνων, παραβίαση του Κώδικα Δεοντολογίας και αναποτελεσματικό εσωτερικό έλεγχο.
Είναι γεγονός - και αναγνωρίζεται ευρέως - ότι οι τεράστιες καθυστερήσεις στη διευθέτηση των δανείων και στη διαχείριση των τιτλοποιήσεων του «Ηρακλή» αποδίδονται σε μεγάλο βαθμό σε εξωγενείς παράγοντες. Οι επιπτώσεις της πανδημίας που «πάγωσαν» την οικονομία, αλλά και οι παροιμιώδεις αρρυθμίες και καθυστερήσεις στο ελληνικό δικαστικό σύστημα, αποτέλεσαν σοβαρά εμπόδια. Ωστόσο, διαχείρισης, το οποίο θα περιλαμβάνει τις προβλέψεις για τις εισπράξεις, τους διατιθέμενους πόρους, το κόστος, τους κινδύνους και τους δείκτες απόδοσης ανά κατηγορία απαίτησης.
Το κρισιμότερο, ίσως, στοιχείο του νέου πλαισίου είναι η καθιέρωση ενός ετήσιου, ανεξάρτητου διαχειριστικού ελέγχου ειδικά για τις τιτλοποιήσεις που φέρουν την κρατική εγγύηση του «Ηρακλή». Ο έλεγχος αυτός θα κάνει «φύλλο και φτερό» τις αμοιβές και τα έξοδα του διαχειριστή και των εμπλεκόμενων προσώπων, προκειμένου να διαπιστωθεί αν παρέχονται «φουσκωμένες» αμοιβές που ροκανίζουν τα έσοδα από τη διαχείριση των δανείων και θέτουν σε κίνδυνο την πορεία των εισπράξεων. Μάλιστα, τα πορίσματα του ελέγχου θα δημοσιοποιούνται (σε περίληψη) και η πλήρης έκθεση θα πηγαίνει στις αρχές. Το υπουργείο Οικονομικών είναι σαφές ως προς την αντιμετώπιση των παραβάσεων: το νέο πλαίσιο φέρνει ενίσχυση των ελεγκτικών και κυρωτικών αρμοδιοτήτων. Αυτό σημαίνει ότι ο εποπτικός μηχανισμός εξοπλίζεται με τη δυνατότητα να επιβάλλει αυστηρότερα πρόστιμα και κυρώσεις σε όσους Servicers δεν συμμορφώνονται με τις προϋποθέσεις λειτουργίας, αποκρύπτουν έξοδα ή δεν πιάνουν τους στόχους διαφάνειας.
Σημειώνεται ότι ήδη η ΤτΕ έχει αρχίσει να εποπτεύει με μεγαλύτερη αυστηρότητα τους Servicers, μεταξύ άλλων και για την τήρηση των υποχρεώσεών τους στην υλοποίηση του σχεδίου «Ηρακλής», αν και μέχρι τώρα δεν υφίσταται ένα θεσμικό πλαίσιο που θα επέτρεπε στην ΤτΕ να επιβάλλει κυρώσεις για παραβάσεις που αφορούν τον «Ηρακλή». Πάντως, η Τράπεζα της Ελλάδος διερεύνησε ήδη από το 2025 αν οι Servicers εφαρμόζουν τα business plans του «Ηρακλή». Επιπλέον, μέσα από δύο εκτεταμένους ελέγχους, διαπιστώθηκαν ελλείψεις στην εταιρική διακυβέρνηση, αστοχίες στην εφαρμογή των πολιτικών και ανεπάρκειες στην παρακολούθηση της αποδοτικότητας. Η ΤτΕ προχώρησε μάλιστα στην επιβολή προστίμων συνολικού ύψους 233.400 ευρώ. Το μεγαλύτερο μέρος (218.400 ευρώ) των προστίμων επιβλήθηκαν σε μία εταιρεία για πέντε παραβάσεις που προέκυψαν έπειτα από σωρεία καταγγελιών, αφορώντας πλημμελή χειρισμό
Τ
ο Διεθνές Νομισματικό Ταμείο (ΔΝΤ), σε πρόσφατη έκθεσή του, ξεκαθαρίζει ότι ευθύνονται και οι ίδιοι οι Servicers.
Το Ταμείο εντοπίζει δομικές αδυναμίες στον σχεδιασμό του «Ηρακλή», ο οποίος παρέχει ελάχιστα οικονομικά κίνητρα στις εταιρείες διαχείρισης για να επιταχύνουν τις διευθετήσεις. Συγκεκριμένα, εάν ένας Servicer υποαποδίδει, η μόνη ποινή είναι η αναβολή (και όχι η απώλεια) του 20% της αμοιβής του, ενώ οι βασικές αμοιβές (managing fees) συνεχίζουν να καταβάλλονται στο ακέραιο, εξουδετερώνοντας την πίεση για γρήγορες λύσεις. Επιπλέον, η μεγάλη διάρκεια ζωής των εγγυημένων ομολόγων (έως 37 έτη, με λήξεις το 2081) επιτρέπει στις εταιρείες να «βολεύονται» με την είσπραξη τόκων αντί να κυνηγούν ριζικές λύσεις. Στα πρακτικά προβλήματα προστίθεται και το γεγονός ότι οι Servicers δεν έχουν στοιχεία επικοινωνίας για πάνω από το 1/3 των δανειοληπτών. Το ΔΝΤ ζήτησε δραστικά μέτρα: άμεση ενίσχυση του υποστελεχωμένου τμήματος της ΤτΕ (μόλις 8 άτομα) και επιβολή αυστηρών κυρώσεων. Η υποαπόδοση των Servicers αποτυπώνεται καθαρά στα στοιχεία του ΟΔΔΗΧ (Μάρτιος 2026) για τις 10 «παλιές» τιτλοποιήσεις. Από τον Σεπτέμβριο του 2021, μεγάλη πρόοδος (μείωση εγγυημένων υπολοίπων περίπου κατά 80%) καταγράφεται μόνο σε δύο τιτλοποιήσεις, ενώ στις άλλες οκτώ η μείωση των εγγυημένων υπολοίπων είναι μικρότερη από 25% και μάλιστα σε έξι από αυτές τα ποσοστά μείωσης είναι μονοψήφια.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Η Πυθία αποκαλύπτει periodista.gr:
Ο
στο
ι καταθέσεις των νοικοκυριών σχεδόν δεν πληρώνονται, τα δάνεια παραμένουν πανάκριβα και η ψαλίδα ανοίγει
– Μετά αναρωτιόμαστε γιατί οι ξένοι επενδυτές λατρεύουν τις ελληνικές τράπεζες. Το καλύτερο επιχειρηματικό μοντέλο στην Ελλάδα σήμερα είναι να είσαι τράπεζα. Παίρνεις τα χρήματα του καταθέτη σχεδόν δωρεάν και του τα επιστρέφεις ως δάνειο πανάκριβα. Δεν χρειάζεται καμία μεγάλη επενδυτική ιδιοφυΐα. Τα τελευταία στοιχεία της Τράπεζας της Ελλάδος είναι αποκαλυπτικά: τον Αύγουστο το μέσο επιτόκιο των νέων καταθέσεων ήταν 0,37%, ενώ στις καταθέσεις μίας ημέρας των νοικοκυριών –εκεί όπου βρίσκεται τεράστιο μέρος των χρημάτων των πολιτών– ήταν μόλις 0,03%. Την ίδια στιγμή, το μέσο επιτόκιο των νέων δανείων ανέβηκε στο 4,79% και η ψαλίδα έφτασε τις 4,42 ποσοστιαίες μονάδες. Αυτό είναι το ελληνικό τραπεζικό «θαύμα». Τα δικά σου
Σελίδα 34
λεφτά αξίζουν σχεδόν μηδέν, όταν τα δίνεις στην τράπεζα και κοστίζουν χρυσάφι όταν τα ζητάς πίσω. Και γίνεται ακόμη καλύτερο. Στις πιστωτικές κάρτες, στα ανοικτά δάνεια και στις υπεραναλήψεις, το μέσο επιτόκιο έφτασε τον Αύγουστο στο 14,59%. Ο καταθέτης με το 0,03%, ο δανειολήπτης με διψήφια επιτόκια και στη μέση οι τράπεζες να ανακοινώνουν κέρδη, μερίσματα και επαναγορές μετοχών. Μετά διαβάζουμε ότι οι ξένοι επενδυτές «ψηφίζουν» ελληνικές τράπεζες. Και γιατί να μην τις ψηφίζουν; Βρήκαν μία αγορά όπου η πρώτη ύλη της κερδοφορίας –το χρήμα των καταθετών– κοστίζει σχεδόν τίποτα, ενώ το προϊόν που πουλάνε –το χρήμα των δανείων– παραμένει πανάκριβο. Ιερή αγελάδα; Όχι ακριβώς. Χρυσωρυχείο. Με τα δικά μας λεφτά.
στο πλαίσιο του ρεπορτάζ που ακολουθεί είναι απολύτως αληθινή. Δυστυχώς. Αφορά την απίστευτη ταλαιπωρία και
Ο Νίκος Γιαννόπουλος καταγράφει στο news247.gr: Ιδιοκτήτρια ακινήτου βιώνει έναν καθημερινό εφιάλτη, ο οποίος προ ημερών έφτασε στην κορύφωσή του μ’ ένα απίστευτο περιστατικό. Η ιστορία που θα σας αφηγηθούμε
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τον σχεδόν καθημερινό εκβιασμό που δέχεται συμπολίτης μας για το ακίνητο στο οποίο διαμένει στην Κυψέλη. Το ακίνητο, λόγω χρέους, έχει «παραδοθεί» σε εταιρία Servicer. Η εταιρία που το «τρέχει» έχει αποσπάσει ήδη χρηματικά ποσά από τον ιδιοκτήτη έτσι ώστε το ακίνητο να μην μπει σε πλειστηριασμό. Όμως αυτό που έλαβε χώρα πριν από λίγες ημέρες, πραγματικά δεν έχει προηγούμενο. Από εδώ και πέρα αφηγείται η ιδιοκτήτρια του σπιτιού. «Ήμουν ένα βράδυ στη δουλειά και περίπου στις 22:30 χτύπησε το τηλέφωνό μου. Ήταν ο διαχειριστής της πολυκατοικίας μου. Ξέρεις, μου λέει, με πήραν αυτοί που αγόρασαν το διαμέρισμα του ισογείου και μου είπαν ότι το σπίτι σου βγαίνει σε πλειστηριασμό». Έμεινα άφωνη. Δεν γνώριζα ότι το σπίτι έβγαινε σε πλειστηριασμό. Εν συνεχεία έμαθα ότι η εταιρία έστειλε δικαστικό επιμελητή από τον οποίο όμως εγώ δεν παρέλαβα τίποτα. Ούτε άφησε κάτι.
Μ
ου έκαναν, λοιπόν, την πρόταση μέσω του διαχειριστή να μου δώσουν στο χέρι τα χρήματα για να σταματήσει ο πλειστηριασμός.
Σελίδα 35
χωρίς να μπω στις διαδικασίες που μου πρότειναν. Φτάσαμε σε ένα διακανονισμό που προβλέπει μηνιαία δόση ύψους 600 ευρώ που είναι μη βιώσιμη. Ακόμα όμως δεν μου έχουν στείλει τα σχετικά έγγραφα για να υπογράψω. Στην τράπεζα εκείνη την ημέρα νέα ταλαιπωρία. Είχα 4000 ευρώ σε μετρητά και δεν τα έπαιρναν! Χρειάστηκε να ξυπνήσω φίλο που έχει λογαριασμό στην συγκεκριμένη τράπεζα για να βάλω τα χρήματα στο λογαριασμό του και να γίνει η συναλλαγή. Στο παρά πέντε. Αυτό δεν μπορεί να συνεχιστεί. Όπως καταλαβαίνετε, έχω χάσει τον ύπνο μου. Το σπίτι αυτό είναι η πρώτη κατοικία μου. Μαθαίνουμε ότι ακριβώς το ίδιο μοτίβο χρησιμοποιείται για χιλιάδες ακίνητα στην Κυψέλη και στο κέντρο της Αθήνας. Είναι μία κατάσταση εκβιαστική και απαράδεκτη. Πρέπει να μπει ένα τέλος». Αυτή είναι, δυστυχώς επαναλαμβάνουμε, η πραγματικότητα με τα ακίνητα στην Αθήνα. «Κοράκια» έχουν μυριστεί αίμα και ορμούν πάνω από τις αθηναϊκές γειτονιές με την παραμικρή ευκαιρία.
Ήταν μία κυρία που μιλούσε σπαστά Ελληνικά και εκπροσωπούσε Ισραηλινούς αγοραστές που ήξεραν για το σπίτι μου όσα δεν ήξερα εγώ. Έπειτα, όπως μου είπαν, θα μου έκαναν πρόταση να αγοράσουν το σπίτι χωρίς να μπουν στη διαδικασία του πλειστηριασμού. Είναι, τρόπον τινά, φιλέτο το ακίνητο, απέναντι από το Πεδίο του Άρεως. Εκ των υστέρων έμαθαν ότι είχαν εμφανιστεί 8 πλειοδότες και ότι η τιμή θα πήγαινε πολύ ψηλά». Βρήκα, με πολύ μεγάλη προσπάθεια, 4000 ευρώ για να σώσω το σπίτι
Από το aftodioikisi.gr: Σοκ προκαλούν τα στοιχεία για τους πλειστηριασμούς κατοικιών στην Αττική, καθώς, σύμφωνα με δημοσίευμα της «Εφημερίδας των Συντακτών», 2.800 σπίτια χάθηκαν το πρώτο εννεάμηνο του 2026!
Η
εξέλιξη αναδεικνύει τη σκληρή πραγματικότητα της στεγαστικής κρίσης, σε μια περίοδο κατά την οποία η απόκτηση αλλά και η διατήρηση κατοικίας αποτελεί ολοένα μεγαλύτερη οικονομική πρόκληση για τα νοικοκυριά.
Το θέμα αναδεικνύει στο πρωτοσέλιδό της, την Παρασκευή 9 Οκτωβρίου, η «Εφημερίδα των Συντακτών», με κεντρικό τίτλο «Χάθηκαν 2.800 σπίτια στην Αττική!» και αναφορά σε στοιχεία για τους πλειστηριασμούς του εννεαμήνου 2026. Η
εφημερίδα συνδέει το ζήτημα με την ευρύτερη στεγαστική κρίση που πλήττει την Ελλάδα και την Ευρώπη, παρουσιάζοντας παράλληλα διαφορετικές πολιτικές αντιμετώπισής της. Ιδιαίτερο ενδιαφέρον παρουσιάζει ένα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ακόμη στοιχείο που προβάλλεται στο πρωτοσέλιδο: η σημαντική υποχώρηση της ιδιοκατοίκησης στην Ελλάδα την τελευταία δεκαπενταετία. Σύμφωνα με τα στοιχεία που επικαλείται η εφημερίδα,
Τ
ο ποσοστό ιδιοκατοίκησης διαμορφώθηκε το 2025 στο 69,4%, από 77,2% το 2010. Πρόκειται για μείωση κατά 7,8 ποσοστιαίες μονάδες, η οποία αποτυπώνει τη μεταβολή στο καθεστώς κατοχής κατοικίας στη χώρα.
Σελίδα 36
προστασίας της κατοικίας. Παράλληλα, αναδεικνύει την ανάγκη να εξεταστεί αναλυτικά πόσα από τα ακίνητα που χάθηκαν μέσω πλειστηριασμών αποτελούσαν κύριες κατοικίες, σε ποιες περιοχές βρίσκονται και ποια είναι η κοινωνική διάσταση των συγκεκριμένων διαδικασιών. Το βέβαιο είναι ότι το στεγαστικό πρόβλημα δεν περιορίζεται πλέον στο ύψος των ενοικίων ή στις τιμές αγοράς ακινήτων, αλλά αφορά και τη δυνατότητα των πολιτών να διατηρήσουν το σπίτι τους, σε ένα περιβάλλον αυξημένων οικονομικών πιέσεων.
Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία σε συνδυασμό με τις δυσκολίες που αντιμετωπίζουν τα νοικοκυριά ως προς το κόστος στέγασης. Η «Εφημερίδα των Συντακτών» δεν περιορίζει το θέμα στην ελληνική πραγματικότητα, αλλά εξετάζει τη στεγαστική κρίση και σε ευρωπαϊκό επίπεδο. Στο σχετικό αφιέρωμα περιλαμβάνονται αναφορές στην Ισπανία, όπου το ζήτημα της κατοικίας έχει αποκτήσει έντονες κοινωνικές και πολιτικές διαστάσεις, καθώς και σε προγράμματα κρατικοποιήσεων κατοικιών στο Βερολίνο. Η σύγκριση αναδεικνύει τις διαφορετικές προσεγγίσεις που αναπτύσσονται στην Ευρώπη απέναντι στην αύξηση του στεγαστικού κόστους και στις δυσκολίες πρόσβασης σε προσιτή κατοικία.
Η αναφορά σε 2.800 σπίτια στην Αττική μέσα σε μόλις εννέα μήνες επαναφέρει στο προσκήνιο το ζήτημα της
Από την Κατερινά Μαρούγκα στο taxydromos.gr:
Τ
έλος στον εφιάλτη του πλειστηριασμού της κύριας κατοικίας του έβαλε το Μονομελές Πρωτοδικείο Βόλου για επαγγελματία στον Βόλο με απόφασή του με την οποία ακυρώνει την επιταγή προς εκτέλεση…..
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
που του εξέδωσε εταιρεία διαχείρισης οφειλών και τον σώζει από την εκποίηση των περιουσιακών του στοιχείων. Εδώ και έναν χρόνο ο επαγγελματίας που δραστηριοποιείται στον πρωτογενή τομέα, βίωνε μία κόλαση με την Τράπεζα να απειλεί να του εκπλειστηριάσει την οικία του με ένα μάλιστα ποσό πολύ μικρότερο της πραγματικής εμπορικής της αξίας, ώστε να επιτύχει γρήγορα την εκποίηση των περιουσιακών του στοιχείων. Με την έκδοση διαταγής προς πληρωμή στην οποία δεν υπήρχαν καν ακριβή στοιχεία για τον επιμερισμό της οφειλής του, ώστε να είναι σε θέση ο οφειλέτης να γνωρίζει για το ύψος της οφειλής του κεφαλαίου αλλά και των τόκων και των εξόδων, εταιρεία διαχείρισης οφειλών ζητούμε άμεσα καταβολή συνολικά 65.772,28 ευρώ, την πληρωμή δηλαδή ενός ποσού που δεν είχε την οικονομική δυνατότητα να βρει από τη μία στιγμή στην άλλη για να απαλλαχτεί από την κόλαση που ζούσε. Όλα τα αιτήματά του για ρύθμιση με στόχο τη σταδιακή αποπληρωμή των οφειλών με έναν ρεαλιστικό και βιώσιμο τρόπο, το προηγούμενο διάστημα έπεφταν στο κενό, ο καιρός περνούσε, οι οφειλές του συσσωρεύονταν και από ένα σημείο και μετά δεν υπήρχε περιθώριο για αντιστροφή της κατάστασης με βάση τα οικονομικά του δεδομένα.
Τ
ο δάνειο που είχε λάβει για να στεγάσει την οικογένειά του μετατράπηκε σε θηλιά που έσφιγγε γύρω από τον λαιμό του κάθε μέρα όλο και πιο πολύ
, οδηγώντας τον τελικά σε δραματική κατάσταση, όταν λόγω δυσμενών συγκυριών με κοινωνικές κρίσεις που είχαν αντίκτυπο στο ίδιο και στα οικονομικά της οικογένειάς του περιήλθε σε αδυναμία πληρωμής. Παρά τις καταβολές που είχε κάνει τα προηγούμενα χρόνια το ποσό της οφειλής άρχισε σιγά σιγά να μεγαλώνει και να συσσωρεύεται, ενώ οι εκκλήσεις του για ρύθμιση δεν έβρισκαν σε ευήκοα ώτα και το δάνειό του πέρασε από τα χέρια Τράπεζας σε εταιρεία διαχείρισης απαιτήσεων με τον ίδιο να αδυνατεί να διαχειριστεί την κατάσταση. Τελικά, με την κατάλληλη νομική συμβουλή και την εμπρόθεσμη άσκηση του προβλεπόμενου για την περίπτωσή του ένδικού μέσου και συγκεκριμένα με άσκηση ανακοπής, πέτυχε να παγώσει τη διαδικασία για τον πλειστηριασμό
Σελίδα 37
της περιουσίας του και να δικαιωθεί. Το δικαστήριο αναγνώρισε ότι στη διαταγή πληρωμής με επιταγή προς εκτέλεση υπήρχαν ελλιπή στοιχεία, τα οποία οδηγούν σε δικονομική του βλάβη και ακύρωσε τη διαδικασία του επικείμενου πλειστηριασμού δίνοντας ανάσα στον οφειλέτη και την οικογένειά του. Το Δικαστήριο συζήτησε την υπόθεση με την Ειδική Διαδικασία Περιουσιακών Διαφορών και μέσα σε τρεις μήνες εκδόθηκε η απόφαση – σωτηρία για τον οφειλέτη. Επισημαίνεται ότι μία σειρά από διαδικασίες με αναγκαστικές πράξεις εκτέλεσης ακυρώνονται τελικά όταν οφειλέτες ασκούν τα προβλεπόμενα ένδικα μέσα, αφού σε πολλές περιπτώσεις αποδεικνύεται ότι εκ μέρους των εταιρειών διαχείρισης οφειλών δεν ακολουθούνται τα ακριβή βήματα που προβλέπει ο νόμος. Σε πολλές περιπτώσεις αναγνωρίζονται σφάλματα, είτε στον τρόπο που εκδόθηκε η διαταγή πληρωμής είτε γιατί λείπουν νομιμοποιητικά έγγραφα.
Α
ν και εφόσον ασκηθούν τα κατάλληλα ένδικα μέσα και εμπρόθεσμα, τότε σε αρκετές περιπτώσεις διαπιστώνονται παράνομες και καταχρηστικές ενέργειες από πλευράς των πλειστηριασμών.
Επισημαίνεται ότι μέχρι το τέλος του έτους έχουν προγραμματιστεί εκατοντάδες εκποιήσεις ακινήτων στον Βόλο και στη Θεσσαλία. Οι πλειστηριασμοί αφορούν από διαμερίσματα, σπίτια μέχρι αγροτεμάχια, καταστήματα, ξενοδοχεία, επαγγελματικές γραφεία, βιοτεχνίες, επιχειρήσεις. Μάλιστα, πολλοί από τους πλειστηριασμούς μπορεί να ανεβαίνουν στην πλατφόρμα για δεύτερη ή και
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τρίτη φορά μέχρι την εκτέλεση όταν δεν διαπιστώνεται ενδιαφέρον. Τα ποσά όμως εκκίνησης της πρώτης προσφοράς των πλειστηριασμών μειώνονται συνεχώς και σε πολλές περιπτώσεις είναι κατώτερα της πραγματικής αξίας.
Στο σκεπτικό της απόφασης του δικαστηρίου αναφέρεται ότι η εταιρεία διαχείρισης οφειλών δεν φέρει όλα τα αναγκαία κατά τον νόμο στοιχεία καθώς δεν περιέχει κατά τα προεκταθέντα διαχωρισμό της οφειλής κατά κεφάλαιο, τόκους και έξοδα. Στην απόφαση τονίζεται ότι «η επιταγή προς εκτέλεση μνημονεύει μόνο ένα συνολικό κονδύλιο ύψους 65.772,28 ευρώ, το οποίο επιτάσσεται ο ανακόπτων να καταβάλει στην καθ’ ης, δίχως οιονδήποτε διαχωρισμό και προσδιορισμό των επιμέρους κονδυλίων, από τα οποία αυτό συντίθεται, όπως π.χ. κεφάλαιο, τόκους και έξοδα, στην περίπτωση δε που σε αυτό το συνολικό κονδύλιο έχουν ενσωματωθεί και τόκοι, χωρίς περαιτέρω μνεία του είδους των εν λόγω τόκων και του χρονικού διαστήματος,
Το dimokratia.gr επισημαίνει:
Μ
όλις 21,21 δισ. ευρώ αρχικών οφειλών έχουν ενταχθεί σε επιτυχείς ρυθμίσεις μέσω του εξωδικαστικού μηχανισμού, όταν το συνολικό ιδιωτικό χρέος στην Ελλάδα φτάνει τα 420,9 δισ. ευρώ , σύμφωνα με το ΙΟΒΕ. Στο έκτο έτος λειτουργίας του και έπειτα από αλλεπάλληλες τροποποιήσεις το εργαλείο που προβάλλεται ως βασική απάντηση στην υπερχρέωση εξακολουθεί να έχει περιορισμένο αποτύπωμα απέναντι στο μέγεθος του προβλήματος. Οι οφειλές που έχουν ρυθμιστεί αντιστοιχούν σε περίπου 5% του συνολικού ιδιωτικού χρέους, μια σταγόνα στον ωκεανό των υποχρεώσεων νοικοκυριών και επιχειρήσεων. Το οικονομικό επιτελείο επιλέγει να αναδεικνύει τα μηνιαία ρεκόρ και την αύξηση των αιτήσεων, όμως η απόσταση ανάμεσα στις κυβερνητικές ανακοινώσεις και στον όγκο του χρέους παραμένει τεράστια. Το συνολικό ιδιωτικό χρέος περιλαμβάνει και υποχρεώσεις που εξυπηρετούνται κανονικά, συνεπώς δεν αποτελεί στο σύνολό του πεδίο παρέμβασης του εξωδικαστικού. Ωστόσο, ακόμη και αν η σύγκριση περιοριστεί στα ληξιπρόθεσμα χρέη των 238,6 δισ. ευρώ που καταγράφει το ΙΟΒΕ, οι αρχικές οφειλές των επιτυχών ρυθμίσεων αντιστοιχούν σε μόλις 8,9% αυτού του ποσού. Παράλληλα, τα 21,21 δισ. ευρώ αφορούν το αρχικό ύψος των χρεών που μπήκαν σε ρύθμιση και όχι χρήματα που έχουν ήδη αποπληρωθεί ή οφειλές που έχουν διαγραφεί. Η κυβέρνηση έχει προχωρήσει σε δεκάδες παρεμβάσεις τα τελευταία χρόνια, με τις δυο τελευταίες να
Σελίδα 38
που αυτοί αφορούν, μολονότι μάλιστα με αυτή (επιταγή) επιτάσσεται ο ανακόπτων να καταβάλει το ως άνω συνολικό ποσό νομιμότοκα». Το δικαστήριο κάνει λόγο για «έλλειψη που προκαλεί δικονομική βλάβη στον ανακόπτων, καθόσον ο τελευταίος δεν είναι σε θέση να ελέγξει τυχόν ανακρίβεια των κονδυλίων ή τον εσφαλμένο υπολογισμό ή το παράνομο των τόκων και εξόδων, ώστε να δύναται να αντιτάξει την άμυνά του». «Ως εκ τούτου η ως άνω αοριστία επιφέρει δικονομική βλάβη στον ανακόπτων μη δυνάμενη να αποκατασταθεί διαφορετικά, παρά μόνο με την κήρυξη της ακυρότητας της πληττόμενης επιταγής, δεκτού γενομένου του δέκατου λόγου της υπό κρίση ανακοπής και κατ’ ουσίαν βάσιμου», καταλήγει η απόφαση.
Ο
ι εταιρείες διαχείρισης θα υποχρεούνται να απαντούν εντός των προβλεπόμενων χρονικών ορίων και να καταθέτουν τεκμηριωμένη πρόταση για τη ρύθμιση της οφειλής.
ενεργοποιούνται πριν από λίγο καιρό. Στις τελευταίες παρεμβάσεις περιλαμβάνεται η μείωση του κατώτατου ορίου οφειλών για την ένταξη στον μηχανισμό από τα 10.000 στα 5.000 ευρώ. Από τις 21 Σεπτεμβρίου ενεργοποιήθηκε και το νέο πλαίσιο προστασίας της κύριας κατοικίας, με δυνατότητα διατήρησής της μέσω ρύθμισης και ρευστοποίησης της υπόλοιπης ακίνητης περιουσίας. Ακόμα μία αποτυχία Η πορεία των αιτήσεων, όμως, δείχνουν πως και αυτές οι διορθωτικές κινήσεις θα καταλήξουν σε ακόμα μία αποτυχία, καθώς στην πράξη πρόκειται για ένα μηχανισμό που χρειάζεται διαρκείς διορθώσεις για να προσεγγίσει μεγαλύτερο μέρος των υπερχρεωμένων νοικοκυριών και επιχειρήσεων. Τον Σεπτέμβριο ολοκληρώθηκαν 2.237 νέες επιτυχείς ρυθμίσεις για αρχικές οφειλές συνολικού ύψους 640 εκατ. ευρώ. Από αυτές, οι 496 πραγματοποιήθηκαν βάσει της υποχρεωτικότητας συμμετοχής των πιστωτών, δηλαδή περίπου μία στις πέντε συνδέθηκε με τη συγκεκριμένη θεσμική παρέμβαση
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 39
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 10-11 Οκτωβρίου 2026 | Αριθμός Φύλλου 456 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 40