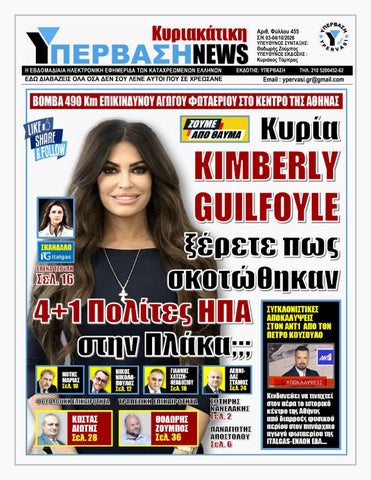
Αριθ. Φύλλου 455 Σ/Κ 03-04/10/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ
ΤΗΛ. 210 5200452-62
Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 2
του Σωτήρη Κανελλάκη
Σύμβουλου marketing & πωλήσεων στο capital.gr:
Εξηγεί τι προσπαθεί να πετύχει. Και εδώ δημιουργείται το κρίσιμο ερώτημα: Τι αλλάζει όταν μια επιχείρηση μπορεί να εμφανιστεί όχι μόνο μετά από μια αναζήτηση, αλλά βαθύτερα στη διαδικασία μέσα από την οποία διαμορφώνεται η επιλογή; Αυτό είναι το πρώτο βήμα προς ένα νέο μοντέλο paid media: το paid conversational marketing.
Τ
α ChatGPT Ads είναι πλέον διαθέσιμα και στην Ελλάδα.
Οι ελληνικές επιχειρήσεις μπορούν να αποκτήσουν self-service πρόσβαση στο ChatGPT Ads Manager και να δημιουργούν τις δικές τους καμπάνιες. Οι διαφημίσεις εμφανίζονται σε επιλέξιμους χρήστες κάτω από την απάντηση του ChatGPT. Επισημαίνονται ως sponsored και παραμένουν οπτικά διαχωρισμένες από το οργανικό περιεχόμενο. Αυτή είναι η είδηση. Η ουσιαστική αλλαγή όμως, βρίσκεται στο περιβάλλον στο οποίο εισέρχεται η διαφήμιση.
Η
διαφήμιση μεταφέρεται σε ένα περιβάλλον όπου ο χρήστης δεν πληκτρολογεί απλώς τι ψάχνει.
Μια επιχείρηση με έδρα στην Ελλάδα μπορεί να ανοίξει λογαριασμό στο ChatGPT Ads Manager και να διαχειριστεί τις καμπάνιες της. Μέσα από την πλατφόρμα, ο marketer μπορεί να: ▪επιλέξει τις γεωγραφικές αγορές στις οποίες θέλει να προβληθεί ▪καθορίσει ημερήσιο budget, με ελάχιστο ποσό τα 15 ευρώ, ή συνολικό budget ▪επιλέξει τον τρόπο χρέωσης και βελτιστοποίησης της καμπάνιας
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ▪οργανώσει καμπάνιες, ad groups και διαφορετικές διαφημίσεις ▪δημιουργήσει custom audiences ▪συνδέσει product feeds ▪εγκαταστήσει εργαλεία μέτρησης των conversions ▪παρακολουθήσει impressions, clicks, conversions και διαφημιστική δαπάνη ▪προσαρμόσει τις καμπάνιες με βάση τα αποτελέσματά τους Φαίνεται ξεκάθαρα η πρόθεση της OpenAI να δημιουργήσει ένα ολοκληρωμένο διαφημιστικό κανάλι.
Στην παραδοσιακή αναζήτηση, ο καταναλωτής συμπυκνώνει συνήθως την ανάγκη του σε λίγες λέξεις: «CRM για μικρή επιχείρηση». Αυτό το query αποκαλύπτει την κατηγορία προϊόντος που τον ενδιαφέρει. Δεν δίνει, όμως, πολλές πληροφορίες για το πρόβλημα που αντιμετωπίζει ή για τη λύση που χρειάζεται. Στο ChatGPT μπορεί να περιγράψει την ίδια ανάγκη διαφορετικά: «Έχω customer service με τέσσερα άτομα, χάνουμε follow-ups, δεν μπορώ να θέσω και να παρακολουθήσω KPIs και χρειάζομαι ένα CRM που να συνδέεται με το ERP». Η δεύτερη διατύπωση περιλαμβάνει πολύ περισσότερη πληροφορία και πλαίσιο. Αποκαλύπτει το επιχειρηματικό πρόβλημα, το μέγεθος της ομάδας, τις απαιτούμενες λειτουργίες, έναν τεχνικό περιορισμό και ενδείξεις εγγύτητας προς μια πιθανή αγορά. Η διαφορά δεν βρίσκεται μόνο στο μήκος του query. Η συνομιλία εξελίσσεται. Ο χρήστης μπορεί: ▪να ζητήσει διευκρινίσεις ▪να προσθέσει νέους περιορισμούς ▪να αποκαλύψει ανησυχίες ▪να απορρίψει ακριβότερες λύσεις ▪να συγκρίνει προϊόντα ▪να επαναδιατυπώσει το πρόβλημά του ▪να ξεκινήσει χωρίς σαφή εικόνα και να καταλήξει με συγκεκριμένα κριτήρια επιλογής.
Μ
έσα από αυτή τη διαδικασία, η πλατφόρμα μπορεί να αποκτήσει πληρέστερη εικόνα της ανάγκης του χρήστη.
Σελίδα 3
Μπορεί να αντιληφθεί τι προσπαθεί να πετύχει, τι τον εμποδίζει και ποια χαρακτηριστικά πρέπει να διαθέτει μια κατάλληλη λύση. Αντίστοιχα, στο μοντέλο στόχευσης που περιγράφει η OpenAI, ο advertiser μπορεί να χρησιμοποιήσει context hints. Μέσω αυτών περιγράφει σχετικά προϊόντα, ανάγκες και περιπτώσεις χρήσης που ενδεχομένως δεν αποτυπώνονται πλήρως στο δημιουργικό ή στο landing page. Τα context hints δεν είναι exact-match keywords. Δεν εγγυώνται ότι μια διαφήμιση θα εμφανιστεί σε συγκεκριμένη συνομιλία. Λειτουργούν ως πρόσθετες ενδείξεις συνάφειας. Η διαφορά φαίνεται σε ένα απλό παράδειγμα: ▪Keyword: "παπούτσια τρεξίματος" ▪Context hint: "παπούτσια με απορρόφηση κραδασμών για αρχάριους που προετοιμάζονται για τον πρώτο τους αγώνα 10 χιλιομέτρων". Το αποτέλεσμα είναι μια διαφορετική λογική αντιστοίχισης. Η διαφήμιση πρέπει να ταιριάζει με το πρόβλημα που προσπαθεί να λύσει. Περνάμε σταδιακά από το search advertising στο decision advertising.
Σύμφωνα με την OpenAI, όχι. Οι διαφημίσεις δεν επηρεάζουν το περιεχόμενο της απάντησης και ο διαφημιζόμενος δεν μπορεί να αγοράσει θέση μέσα σε αυτή ή να επηρεάσει τις οργανικές προτάσεις του ChatGPT. Η διαφήμιση επιλέγεται από ξεχωριστό σύστημα και εμφανίζεται ξεχωριστά, μετά την ολοκληρωμένη απάντηση, με σαφή ένδειξη sponsored.
Ο
ι διαφημιζόμενοι δεν αποκτούν πρόσβαση στις συνομιλίες, στο ιστορικό, στη μνήμη ή στα προσωπικά στοιχεία των χρηστών.
Λαμβάνουν μόνο συγκεντρωτικά δεδομένα απόδοσης, όπως impressions, clicks και conversions. Ο διαχωρισμός αυτός είναι απαραίτητος για να διατηρηθεί η εμπιστοσύνη του χρήστη στην ανεξαρτησία της απάντησης. Έχει γίνει η εμπιστοσύνη μέρος του διαφημιστικού προϊόντος; Ο
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 4
σημαντικά. Ο τρίτος είναι το κανονιστικό περιβάλλον. Στην Ευρωπαϊκή Ένωση, η χρήση προσωπικών δεδομένων υπόκειται σε αυστηρότερες απαιτήσεις συγκατάθεσης, διαφάνειας και ελαχιστοποίησης. Υπάρχουν επίσης αυξημένοι περιορισμοί σχετικά με τα ευαίσθητα δεδομένα, τους ανηλίκους και τη διαφημιστική στόχευση. Αυτό σημαίνει ότι η εξατομικευμένη διαφήμιση λειτουργεί υπό διαφορετικές προϋποθέσεις και με περιορισμούς. Τέλος, διαφορετικό μπορεί να είναι και το διαθέσιμο διαφημιστικό απόθεμα. Μια μικρότερη ελληνόφωνη αγορά δεν προσφέρει αυτομάτως τον ίδιο όγκο, την ίδια ταχύτητα μάθησης, την ίδια σταθερότητα αποτελεσμάτων ή τις ίδιες δυνατότητες μέτρησης με την αμερικανική. Τα δεδομένα των ΗΠΑ είναι ακατάλληλα ως έτοιμη πρόβλεψη.
χρήστης δεν μιλά στο ChatGPT όπως κινείται στα social media. Μπορεί να αποκαλύψει το πρόβλημά του, το διαθέσιμο budget, τις επιλογές που εξετάζει και τους κινδύνους που θέλει να αποφύγει. Αυτή η σχέση εμπιστοσύνης δημιουργεί πολύτιμο εμπορικό πλαίσο. Η εμπιστοσύνη, όμως, δεν αποτελεί ανεξάντλητο πόρο. Μια άσχετη, παραπλανητική ή κακώς τοποθετημένη διαφήμιση δεν πλήττει μόνο τον διαφημιζόμενο. Δημιουργεί την υποψία ότι η ίδια η συνομιλία χρησιμοποιείται εναντίον του χρήστη. Το κρίσιμο ερώτημα για την OpenAI είναι αν μπορεί να αξιοποιήσει εμπορικά αυτή την εμπιστοσύνη χωρίς να τη διαβρώσει.
Αν προσπαθούμε να προβλέψουμε τι θα συμβεί στην Ελλάδα, σχεδόν τίποτα. Η απόδοση των ChatGPT Ads στις ΗΠΑ μπορεί να δείξει ότι υπάρχει διαφημιστικό ενδιαφέρον και ότι το μοντέλο μπορεί να λειτουργήσει. Δεν μπορεί, όμως, να μας πει πόσο θα κοστίζει ένα click στην Ελλάδα, πόσα impressions θα είναι διαθέσιμα ή ποια θα είναι η απόδοση των καμπανιών. Ο πρώτος λόγος είναι η ωριμότητα της αγοράς. Η χρήση του ChatGPT, η συχνότητα των συνομιλιών και η ετοιμότητα των επιχειρήσεων να επενδύσουν στην οργανική ή διαφημιστική παρουσία τους μέσα στο νέο περιβάλλον δεν βρίσκονται στο ίδιο επίπεδο σε όλες τις χώρες. Ο δεύτερος είναι ο ίδιος ο καταναλωτής. Η γλώσσα, η αγοραστική συμπεριφορά, η εμπιστοσύνη στις προτάσεις της τεχνητής νοημοσύνης, η αξία κάθε συναλλαγής και η διαδρομή μέχρι την αγορά διαφέρουν
Οι ελληνικές επιχειρήσεις δεν χρειάζεται να μεταφέρουν αμέσως μεγάλο budget στα ChatGPT Ads. Δεν χρειάζεται ούτε να αυξήσουν συνολικά τον διαφημιστικό τους προϋπολογισμό. Μπορούν να χρηματοδοτήσουν το πρώτο test ανακατανέμοντας ένα μικρό ποσό από τα υφιστάμενα κανάλια. Δεν υπάρχουν ακόμη αξιόπιστες ελληνικές μετρήσεις για το κόστος και την απόδοση. Δεν γνωρίζουμε επίσης από πού θα «κλέψει» ζήτηση το νέο κανάλι. Αν θα δημιουργήσει πρόσθετη ζήτηση ή αν θα απορροφήσει μέρος της από τη Google, τα social media ή το direct traffic. Η πρώτη καμπάνια πρέπει να σχεδιαστεί ως ελεγχόμενο πείραμα. Να αφορά ένα προϊόν ή μία υπηρεσία, ένα συγκεκριμένο πρόβλημα πελάτη και ένα σαφές εμπορικό αποτέλεσμα. Δεν πρέπει να μεταφερθεί αυτούσια η λογική των διαφημίσεων στη Google ή στα social media. Το διαφημιστικό μήνυμα και το landing page πρέπει να σχεδιαστούν γύρω από την ίδια ανάγκη που περιγράφει ο χρήστης. Η επιχείρηση πρέπει επίσης να μετρήσει περισσότερα από clicks: ▪ποιοτικές επισκέψεις ▪ενέργειες ενδιαφέροντος ▪leads και ποιότητα leads ▪πωλήσεις ▪επώνυμες αναζητήσεις ▪υποβοηθούμενες μετατροπές Το πιθανό πλεονέκτημα των πρώτων επιχειρήσεων δεν είναι ένα υποθετικό χαμηλότερο κόστος. Είναι ότι θα μάθουν νωρίτερα πού λειτουργεί το κανάλι και πού όχι. Το ChatGPT ανοίγει ένα νέο πεδίο και η Google, μέσα από το AI Mode και τις διαφημίσεις στις AI εμπειρίες αναζήτησης, δείχνει την ίδια κατεύθυνση. Η απόσταση ανάμεσα στην αναζήτηση, τη σύγκριση και τη συναλλαγή μικραίνει. Στο νέο περιβάλλον δεν θα αρκεί μια επιχείρηση να αγοράζει προβολή. Θα πρέπει να αποδεικνύει ότι αποτελεί τη σχετικότερη απάντηση σε μια πραγματική ανάγκη. Η διαφήμιση δεν μετακινείται απλώς σε μια νέα πλατφόρμα. Μετακινείται πιο κοντά στην απόφαση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 5
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 6
του Παναγιώτη Αποστόλου Πολιτικού αναλυτή, αρθρογράφου
Ό
ταν η αλαζονεία παύει να είναι ολίσθημα και γίνεται κυβερνητική γραμμή… Υπάρχουν κυβερνήσεις που πέφτουν από πολιτικοοικονομικά σκάνδαλα και κυβερνήσεις που πέφτουν από την καταρράκωση των θεσμών και την περιθωριοποίηση της Δημοκρατίας. Υπάρχουν και εκείνες που πέφτουν επειδή έπαψαν να ακούν τον λαό. Την λαϊκή οργή από την οικονομική αφαίμαξη μισθωτών και συνταξιούχων. Η κυβέρνηση Μητσοτάκη φαίνεται να πέφτει πρωτίστως από τον τρίτο δρόμο. Από την ώρα που τα νοικοκυριά μετρούν τα ευρώ στο ταμείο του σούπερ μάρκετ, στην αντλία της βενζίνης και στην απόδειξη του ενοικίου (και όχι μόνο), οι εκπρόσωποί της εναλλάσσονται σε μια παράσταση που δεν αντέχει πια να λέγεται «ατυχής διατύπωση». Ένα λάθος συμβαίνει μία φορά. Όταν επαναλαμβάνεται από διαφορετικά πρόσωπα με την ίδια
περιφρόνηση μέσα σε λίγες εβδομάδες, έχει όνομα και λέγεται μοτίβο. Η εβδομάδα που πέρασε το επιβεβαίωσε με τον πιο εύγλωττο τρόπο. Δεν το λέει η αντιπολίτευση. Το είπε η ίδια η Ντόρα Μπακογιάννη, αδελφή του Πρωθυπουργού, στον ΣΚΑΪ στις 22/9 και την επομένη στην ΕΡΤ: «Βλέπω αλαζονεία σε Υπουργούς του Κυριάκου Μητσοτάκη και θα έλεγα να ξεκαβαλικέψουνε. Έχουμε και τέτοια φαινόμενα και θα πρέπει να κοπούνε και άμεσα». Όταν καταγγέλλει το φαινόμενο η ίδια η οικογένεια της εξουσίας, δύσκολα μπορεί να αποδοθεί σε «κομματική υπερβολή».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 7
«πλούσιος». Ο καταναλωτής που παραγγέλνει, επειδή δεν προλαβαίνει να μαγειρέψει μετά από μια εξαντλητική εργάσιμη μέρα, γίνεται «πάμπλουτος». Η ελληνική εργασία, δηλαδή, είναι πολυτέλεια! Και ο Άδωνις Γεωργιάδης, σταθερά στην πρώτη γραμμή αυτού του προσβλητικού κάδρου, αναρωτήθηκε: «Είσαι πάμπτωχος; Έχεις δίπλα το Φάληρο να κάνεις μπάνιο τσάμπα». Σε άλλη παρέμβασή του, επιμένοντας να αμφισβητεί την ίδια την πραγματικότητα, δήλωσε: «Αν δεν μπορούσε ο κόσμος να πάρει τα βασικά, δεν θα υπήρχε αυτή η κατανάλωση. Η κατανάλωση πάει πάρα πολύ καλά». Δηλαδή, εάν υπάρχει κίνηση στο μαγαζί, δεν υπάρχει ακρίβεια; Το γεγονός ότι ο κόσμος δανείζεται, ότι κόβει από την όποια διασκέδασή του, προκειμένου να επιβιώσει, δεν κατανοείται από το κυβερνητικό αφήγημα; Ξεκινάμε από τη Βουλή, εκεί όπου οι δηλώσεις γίνονται χωρίς αιδώ. Ο Δημήτρης Καιρίδης (Βουλευτής της ΝΔ, πρώην Υπουργός Μετανάστευσης και Ασύλου), βρήκε τον τρόπο να εμφανίσει ως επιτυχία την αύξηση των ενοικίων, όταν αυτά έχουν μετατραπεί σε εφιάλτη για νέους, εργαζόμενους και οικογένειες: «Η αύξηση των τιμών στα ενοίκια είναι δείγμα υγείας της ελληνικής οικονομίας». Δηλαδή για όποιον πληρώνει το μισό μισθό του σε ένα δυάρι, η «υγεία» αυτή έχει εξαιρετικά συγκεκριμένο πρόσωπο: Αυτό του ιδιοκτήτη που ανεβάζει το μίσθωμα και του ενοικιαστή που αναζητά πιο υποβαθμισμένη - φθηνή γειτονιά, ή πιο μικρό σπίτι, ή τη γονική στέγη. Ο Γιάννης Λοβέρδος (Βουλευτής της ΝΔ, Υφυπουργός Εξωτερικών), από την πλευρά του, επέλεξε να διαβάσει την κοινωνία μέσα από το πρίσμα του ντελίβερι: «Πλούσιοι οι ντελιβεράδες και πάμπλουτοι αυτοί που παραγγέλνουν». Πίσω από αυτή τη ρήση κρύβεται μια ολόκληρη κοσμοθεωρία. Ο διανομέας που κάνει έξι και οκτώ ώρες στη μηχανή, τρέχοντας ασταμάτητα σαν τρελός με κίνδυνο της ζωής του για να βγάλει το μεροκάματο, γίνεται αίφνης
Αν η οικονομική ανάλυση από το βήμα της Βουλής προκαλεί το κοινό αίσθημα, τότε η οικονομική ανάλυση στα τηλεοπτικά πάνελ από την κυβερνώσα παράταξη, είναι προκλητικότερη. Ο Βουλευτής Πιερίας της ΝΔ Σπύρος Κουλκουδίνας, ερωτηθείς για την αντοχή των καταναλωτών απέναντι στις αυξημένες τιμές των καυσίμων, επικαλέστηκε ως δείκτη την κίνηση στη λεωφόρο Συγγρού: «Γεμάτη η λεωφόρος Συγγρού. Η κίνηση στους δρόμους είναι ένας δείκτης. Υπάρχει κανένας δείκτης που να δείχνει ότι η τιμή στην βενζίνη αυξήθηκε, μειώθηκε; Κανένας δείκτης». Και συνέχισε, ότι: «όποιος δεν αντέχει να δώσει 10 ευρώ βενζίνη για να πάει και να έρθει στη δουλειά του, χρησιμοποιεί μέσα μεταφοράς». Ο Βουλευτής δηλαδή που έχει πληρωμένα από τον ελληνικό λαό τα καύσιμα κίνησής του, κουνάει το δάχτυλό του στον εργαζόμενο, που χρησιμοποιεί το αυτοκίνητό του για βιοποριστικούς λόγους (κυρίως), ενώ η λύση της ακρίβειας δεν είναι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | δική του υπόθεση, αλλά της κυβέρνησης και την οποία εκείνος (ο Βουλευτής) στηρίζει; Αλλά και ο πρώην Υπουργός και Βουλευτής Καρδίτσας, Κώστας Τσιάρας, όταν δημοσιογράφος του θύμισε ότι ο κόσμος δυσκολεύεται να βάλει βενζίνη ή να ψωνίσει στο σούπερ μάρκετ, απάντησε στον ρ/σ Star Κεντρικής Ελλάδας: «Επιτρέψτε μου να σας πω ότι κάθε Σαββατοκύριακο που πηγαινοέρχομαι στην εκλογική μου Περιφέρεια, βλέπω μια Εθνική Οδό γεμάτη με αυτοκίνητα, κάτι το οποίο δεν έβλεπα για 20 χρόνια. Υπάρχει υπερκατανάλωση παντού και αυτή είναι μια πραγματικότητα που κανείς δεν μπορεί να αμφισβητήσει». Ας το πούμε ευγενικά: Ένας γεμάτος αυτοκινητόδρομος δεν είναι ισολογισμός νοικοκυριού. Ο άνθρωπος που ταξιδεύει για να δει τους δικούς του, να πάει στη δουλειά του ή στο νοσοκομείο δεν είναι αποτέλεσμα «υπερκατανάλωσης». Πληρώνει τον φόρο της αναγκαιότητας. Οι κύριοι που βλέπουν τους δρόμους γεμάτους ξεχνούν πως όταν η μετακίνηση είναι υποχρέωση και όχι επιλογή, οι πολίτες δεν σταματούν να οδηγούν. Απλώς σταματούν να ζουν.
Η Βουλευτής της ΝΔ στο Νότιο Τομέα Αθηνών και πρώην Υπουργός Σοφία Βούλτεψη, αναφερόμενη στους πολίτες που βλέπουν τις διακοπές ως απαγορευμένο είδος, αποφάνθηκε ότι: «Οι άνθρωποι βρίσκουν διεξόδους. Μπορεί να πάνε στο χωριό και στην ενδοχώρα και όχι στα νησιά που είναι ακριβά». Αυτή η παραδοχή είναι αποκαλυπτική: Τα νησιά είναι “ακριβά” γιατί έτσι το θέλησε αυτή η κυβέρνηση, και η λύση δεν είναι να γίνουν προσιτά στον ελληνικό λαό, αλλά να πάψουν να τα επισκέπτονται οι Έλληνες. Δηλαδή τα νησιά μας και η ελληνική θάλασσα, γίνονται προνομιακός χώρος για λίγους; Ακόμη πιο κυνική υπήρξε η Βουλευτής Αχαΐας της ΝΔ και πρώην Υφυπουργός Χριστίνα Αλεξοπούλου. Ερωτηθείσα για τα εξωφρενικά ενοίκια που καλούνται να πληρώσουν οι εκπαιδευτικοί στα νησιά, απάντησε: «Το τζάμπα πέθανε». Ο δάσκαλος και η καθηγήτρια που υπηρετούν σε ακριτικά νησιά, και στηρίζουν την ελληνική επαρχία με τον μισθό τους, ζητούν στοιχειώδη στέγη. Η απάντηση της εκπροσώπου της κυβερνητικής πλειοψηφίας είναι ότι, σε ένα κράτος που δεν μπορεί ή δεν θέλει να τους την εξασφαλίσει, δεν δικαιούνται και να διαμαρτυρηθούν;
Το αποκορύφωμα, όμως, ήρθε από τον Yφυπουργό Εξωτερικών Χάρη Θεοχάρη, που μιλώντας στο Action24 είπε: «Έχουμε τα κόμματα που εκπροσωπούν τον κακομοίρη, υπάρχουν όμως και νοικοκύρηδες». Υπονοώντας, βεβαίως, ότι η ΝΔ είναι το κόμμα των «νοικοκύρηδων». Το ΠΑΣΟΚ, με ανακοίνωσή του, κατήγγειλε ένα «νέο κρεσέντο αλαζονείας», υπενθυμίζοντας στον Υφυπουργό, ότι ασκεί τα καθήκοντά του και απολαμβάνει τα υπουργικά του προνόμια στο όνομα των πολιτών που ονομάζει «κακομοίρηδες».
Σελίδα 8
Το ζήτημα λοιπόν δεν είναι το κυβερνητικό ύφος. Είναι η ιεραρχία που αποκαλύπτει. Ο «νοικοκύρης» είναι αυτός που ψηφίζει ΝΔ. Ο «κακομοίρης» είναι όποιος δυσκολεύεται, διαμαρτύρεται ή ψηφίζει αλλιώς; Η φτώχεια, δηλαδή, ως προσωπικό ελάττωμα και η διαφωνία ως έλλειμμα αξιοπρέπειας; Ένα κόμμα που χωρίζει τους πολίτες σε «νοικοκύρηδες» και «κακομοίρηδες» δεν κυβερνά έναν λαό. Διαχειρίζεται πελατειακό κράτος. Εδώ βρίσκεται το κρίσιμο ερώτημα. Ένας Υπουργός που ξεφεύγει είναι πολιτικό ατύχημα; Επτά, οκτώ, εννέα στελέχη σε διάστημα λίγων εβδομάδων, με τα ίδια επιχειρήματα, το ίδιο απαξιωτικό ύφος προς όποιον δυσκολεύεται, δεν συνιστούν ατύχημα. Συνιστούν κουλτούρα. Και η κουλτούρα δεν γεννιέται από μόνη της: Τη διαμορφώνει η κορυφή, είτε με τη δική της στάση είτε με τη σιωπή της. Ας απαντήσει λοιπόν το Μαξίμου σε απλά ερωτήματα: 1. Ποιος από όσους μίλησαν κλήθηκε να ζητήσει συγγνώμη; 2. Ποιος αποδοκιμάστηκε δημόσια από τον Πρωθυπουργό; 3. Ποιος έχασε τη θέση του γι’ αυτό που είπε; Αν η απάντηση είναι «κανείς», τότε η γραμμή δεν είναι “εκτός γραμμής”». Είναι η γραμμή. Αυτή η αλαζονεία δεν προέκυψε ξαφνικά. Καλλιεργήθηκε στο Μαξίμου. Είναι η πολιτική έκφραση μιας Εξουσίας που έχει πειστεί ότι δεν έχει ανταγωνιστή, ούτε λογοδοσία, ούτε όριο. Την είδαμε στη νομοθέτηση, με διατάξεις φτιαγμένες για συγκεκριμένα πρόσωπα και συμφέροντα, όπως είχαμε αναδείξει και στο προηγούμενο σχετικό δημοσίευμά μας, «Φωτογραφικές τροπολογίες και αλαζονεία εξουσίας». Την ίδια νοοτροπία, που θεωρεί τους κανόνες ευέλικτους για τους πολλούς, την ξαναβλέπουμε τώρα στη γλώσσα. Όποιος νομίζει ότι ο νόμος υπάρχει για να εξυπηρετεί, νομίζει εύκολα και ότι ο πολίτης υπάρχει για να ανέχεται. Και εδώ βρίσκεται η βαθύτερη ενοχή. Οι Έλληνες δεν ζητούν θαύματα. Ζητούν κατανόηση, δηλαδή να αναγνωριστεί ότι το ρεύμα, το ενοίκιο και το ψωμί έχουν γίνει βουνό. Ζητούν συμπάθεια για την οργή τους και όχι μάθημα οικονομικών από όσους έχουν φροντίσει να μην αγγίζει ποτέ τα δικά τους πορτοφόλια η ακρίβεια. Η οργή του πολίτη είναι ο πιο ειλικρινής δείκτης που διαθέτει σήμερα η χώρα, πολύ πιο αξιόπιστος από την κίνηση στη Συγγρού. Ποιος θα φανταζόταν, μετά από τόσες δεκαετίες, πως το λαϊκό σύνθημα – απαίτηση, «για ψωμί, παιδεία, ελευθερία», θα ήταν πιο επίκαιρό παρά ποτέ; Έτσι, όταν η Εξουσία λέει στον πολίτη που δυσκολεύεται ότι «τα πάει καλά», το μόνο που καταφέρνει είναι να τον πείσει ότι έχει πάψει να τον βλέπει. Και μια Εξουσία που δεν βλέπει τον λαό της, δεν θα αργήσει να δει τον λαό να της γυρνά την πλάτη στην κάλπη!
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 10
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης πρώην Ευρωβουλευτή
Την περίφημη «Παγίδα του Θουκυδίδη» και τις θέσεις του κινέζου ηγέτη Σι Τζινπίνγκ είχαμε την ευκαιρία να αναλύσουμε τηλεοπτικά στις 18/5/2026 με αφορμή την συνάντηση Σι Τζινπίνγκ - Τραμπ στο Πεκίνο στις 14 Μαΐου 2026. Όμως
Η
πρόσφατη νέα επίκληση της «Παγίδας του Θουκυδίδη» από τον πρόεδρο της Κίνας Σι Τζινπίνγκ, κατά τη διάρκεια της επίσημης συνάντησής του με τον Ντόναλντ Τραμπ στον Λευκό Οίκο στις 24 Σεπτεμβρίου 2026 έφερε την ελληνική κλασική ιστορία και τη διαχρονική σημασία της
ξανά στο επίκεντρο της παγκόσμιας διπλωματικής σκηνής. Απευθυνόμενος στον Αμερικανό ομόλογό του, ο Κινέζος ηγέτης έθεσε ξανά το πλέον καθοριστικό ερώτημα για το μέλλον του πλανήτη: μπορούν η Κίνα και οι Ηνωμένες Πολιτείες να ξεπεράσουν τη λεγόμενη «Παγίδα του Θουκυδίδη» και να διαμορφώσουν ένα νέο παράδειγμα σχέσεων μεταξύ των μεγάλων χωρών; Για να κατανοήσουμε τη βαρύτητα αυτής της τοποθέτησης, οφείλουμε να αναλύσουμε επιστημονικά τη θεωρία που εγκαθίδρυσε στη διεθνή βιβλιογραφία ο διαπρεπής Αμερικανός καθηγητής του Πανεπιστημίου Χάρβαρντ, Γκράχαμ Άλισον, καθώς και τον τρόπο με τον οποίο το Πεκίνο την αποκωδικοποιεί και την εφαρμόζει στη σύγχρονη
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | γεωπολιτική σκακιέρα. Ο Γκράχαμ Άλισον, μια εξέχουσα προσωπικότητα των διεθνών σχέσεων που διετέλεσε πρύτανης του Kennedy School του Πανεπιστημίου Χάρβαρντ και σύμβουλος σε αμερικανικές κυβερνήσεις, βάσισε το αφήγημά του σε μια συγκεκριμένη, εμβληματική φράση του Θουκυδίδη από την ιστορία του Πελοποννησιακού Πολέμου που έχει ως εξής: «Η άνοδος της Αθήνας και ο φόβος που αυτή ενστάλλαξε στη Σπάρτη έκανε τον πόλεμο αναπόφευκτο».
Σελίδα 11
10.Ηνωμένο Βασίλειο (με συμμάχους) εναντίον Γερμανίας (Αρχές 20ού αιώνα). 11.Σοβιετική Ένωση και Δυτικοί Σύμμαχοι εναντίον Γερμανίας και Ιαπωνίας (Μέσα 20ού αιώνα). 12.ΗΠΑ εναντίον Ιαπωνίας (Μέσα 20ού αιώνα).
Τ
ο σχήμα αυτό περιγράφει μια κλασική νομοτέλεια των διεθνών σχέσεων. Από τη μία πλευρά υπάρχει μια κραταιά, κυρίαρχη δύναμη - εν προκειμένω η Αρχαία Σπάρτη - και από την άλλη μια νέα, ραγδαία ανερχόμενη δύναμη, η Αρχαία Αθήνα, η οποία αμφισβητεί την υφιστάμενη ισχύ της πρώτης.
Αυτό το δυναμικό κενό και ο φόβος απώλειας της πρωτοκαθεδρίας είναι που οδηγούν τις δυνάμεις σε σύγκρουση. Βασιζόμενος σε αυτό το αξίωμα, ο Άλισον έθεσε το κυρίαρχο ερώτημα: υπό ποιους όρους και προϋποθέσεις δύο μεγάλες χώρες μπορούν να καταλήξουν σε πόλεμο όταν η μία αμφισβητεί την κυριαρχία της άλλης; Η επιστημονική συνεισφορά του Άλισον κρυσταλλώθηκε στο διάσημο βιβλίο του «Σε τροχιά πολέμου: Μπορούν οι ΗΠΑ και η Κίνα να αποφύγουν την Παγίδα του Θουκυδίδη;» Ο καθηγητής μελέτησε 16 ιστορικές περιπτώσεις των τελευταίων 500 ετών, όπου μια ανερχόμενη δύναμη αμφισβήτησε την κυρίαρχη.
Τ
α στατιστικά δεδομένα της έρευνας προκαλούν δέος: στις 12 περιπτώσεις η κατάληξη ήταν ο πόλεμος, ενώ μόνο σε 4 περιπτώσεις η σύγκρουση αποφεύχθηκε.
Οι 12 ιστορικές περιπτώσεις όπου η «παγίδα» λειτούργησε και οδηγηθήκαμε σε αιματηρές αναμετρήσεις και Πολέμους: 1.Γαλλία εναντίον Αψβούργων (Πρώτο μισό 16ου αιώνα). 2.Αψβούργοι εναντίον Οθωμανικής Αυτοκρατορίας (16ος– 17ος αιώνας). 3.Αψβούργοι εναντίον Σουηδίας (Πρώτο μισό 17ου αιώνα). 4.Ολλανδική Δημοκρατία εναντίον Αγγλίας (Μέσα έως τέλη 17ου αιώνα). 5.Γαλλία εναντίον Μεγάλης Βρετανίας (Τέλη 17ου έως μέσα 18ου αιώνα). 6.Ηνωμένο Βασίλειο εναντίον Γαλλίας (Τέλη 18ου έως αρχές 19ου αιώνα). 7.Γαλλία και Ηνωμένο Βασίλειο εναντίον Ρωσίας (Μέσα 19ου αιώνα). 8.Γαλλία εναντίον Γερμανίας (Τέλη 19ου αιώνα). 9.Κίνα και Ρωσία εναντίον Ιαπωνίας (Τέλη 19ου έως αρχές 20ού αιώνα).
Τις 4 περιπτώσεις στις οποίες σύμφωνα με τον Άλισον αποφεύχθηκε ο πόλεμος, αλλά και την αμείλικτη σημερινή πραγματικότητα των ανταγωνισμών για την πρωτοκαθεδρία στο παγκόσμιο σύστημα θα αναλύσουμε την επόμενη εβδομάδα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 12
του Νίκου Ι. Νικολόπουλου Προέδρου Χριστιανοδημοκρατικού Κόμματος Ελλάδος Πρώην Υφυπουργού και πρώην Βουλευτή
αυτοδύναμη κυβέρνηση της Νέας Δημοκρατίας είναι η μόνη ρεαλιστική επιλογή. Όταν ο δημοσιογράφος τού επισήμανε ότι το δίλημμα αυτό μπορεί να ακούγεται εκβιαστικό, ο πρωθυπουργός απάντησε: «Δεν είναι εκβιαστικό, είναι μια πραγματικότητα». Παράλληλα, υποστήριξε ότι τα άλλα κόμματα δεν έχουν παρουσιάσει ρεαλιστική κυβερνητική αντιπρόταση.
Η δική μου πολιτική εκτίμηση είναι σαφής:
Ο
επόμενος πρωθυπουργός δεν θα προέρχεται από τη Νέα Δημοκρατία του Κυριάκου Μητσοτάκη και εννοείται δεν θα είναι ο σημερινός πρωθυπουργός.
Δεν το λέω ως ευχή ούτε ως προεξόφληση της λαϊκής ετυμηγορίας. Το λέω επειδή το πολιτικό σκηνικό που διαμορφώνεται κάνει όλο και πιο πιθανό ένα αποτέλεσμα χωρίς αυτοδυναμία και, μαζί του, την ανάγκη για μια διαφορετική κυβερνητική λύση. Ο Κυριάκος Μητσοτάκης επιμένει ότι η
Α
υτή η τοποθέτηση, όμως, δεν απαντά στο κρίσιμο ερώτημα: τι θα γίνει αν οι πολίτες δεν δώσουν αυτοδυναμία στη Νέα Δημοκρατία;
Η επίκληση της ακυβερνησίας δεν μπορεί να υποκαταστήσει ένα σχέδιο για την επόμενη ημέρα. Όποιος ζητά την ψήφο των πολιτών οφείλει να εξηγήσει τι θα κάνει και αν δεν πετύχει τον στόχο που ο ίδιος θέτει. Θεσμικά, η λύση δεν περιορίζεται στην αυτοδυναμία ενός κόμματος. Η επίσημη περιγραφή της διαδικασίας προβλέπει ότι, αν υπάρξει κοινοβουλευτική συμμαχία με πλειοψηφία, πρωθυπουργός μπορεί να είναι το πρόσωπο που θα ορίσουν τα συνεργαζόμενα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 13
Η αλαζονεία και η απόσταση από την κοινωνία κάνουν το πρόβλημα ακόμη μεγαλύτερο. Όταν οι πολίτες βιώνουν καθημερινά την ακρίβεια, την ανασφάλεια και τη δυσκολία να ανταποκριθούν στις υποχρεώσεις τους, δεν πείθονται επειδή η κυβέρνηση επαναλαμβάνει ότι όλα πηγαίνουν καλά. Και όταν αντί για απαντήσεις ακούν ότι η αντιπολίτευση, οι δημοσιογράφοι ή όσοι διαφωνούν φταίνε για την αρνητική εικόνα, η δυσπιστία μεγαλώνει.
κόμματα. Η λαϊκή ψήφος καθορίζει τους συσχετισμούς και η Βουλή καλείται να διαμορφώσει κυβέρνηση που να μπορεί να λάβει την εμπιστοσύνη της.
Ο
ι δημόσιες δηλώσεις στελεχών της Νέας Δημοκρατίας επιβεβαιώνουν ότι το ζήτημα των συνεργασιών δεν έχει κλείσει.
Ο Άδωνις Γεωργιάδης άφησε ανοιχτό το ενδεχόμενο συζήτησης με τον Αντώνη Σαμαρά, υπό τον όρο ότι δεν θα τεθεί θέμα αλλαγής πρωθυπουργού. Ο κυβερνητικός εκπρόσωπος, στη συνέχεια, διευκρίνισε ότι η θέση του υπουργού δεν αποτελεί θέση του πρωθυπουργού και της κυβέρνησης, επαναλαμβάνοντας πως στόχος παραμένει η αυτοδυναμία. Αυτή η αντίφαση δεν αποδεικνύει ότι υπάρχει ήδη συμφωνία για άλλη κυβερνητική λύση. Δείχνει, όμως, ότι η συζήτηση υπάρχει και ότι ακόμη και μέσα στη Νέα Δημοκρατία οι δημόσιες τοποθετήσεις δεν συμπίπτουν. Την ίδια ώρα, το Μαξίμου επιμένει να παρουσιάζει την αυτοδυναμία ως τη μοναδική διέξοδο. Κάπου εδώ αποκαλύπτεται και η αδυναμία του κυβερνητικού αφηγήματος. Αν η αυτοδυναμία είναι η μόνη λύση, τότε η κυβέρνηση οφείλει να πείσει τους πολίτες με το έργο και τις προτάσεις της, όχι να τους προειδοποιεί ότι κάθε διαφορετική επιλογή οδηγεί σε περιπέτεια.
Η
σταθερότητα δεν εξασφαλίζεται με διλήμματα. Χρειάζεται εμπιστοσύνη, σοβαρό σχέδιο και διάθεση συνεννόησης.
Καμία κάλπη δεν μπορεί να εγγυηθεί ότι οι πολίτες θα αλλάξουν γνώμη επειδή τους ζητείται να ψηφίσουν ξανά. Αντί να χρησιμοποιείται η πιθανότητα νέων εκλογών ως απειλή, τα κόμματα οφείλουν να εξηγήσουν από πριν ποιες συνεργασίες είναι δυνατές και με ποιο πρόγραμμα θα κυβερνήσουν. Η εκτίμησή μου παραμένει ότι ο επόμενος πρωθυπουργός δεν θα είναι ο Κυριάκος Μητσοτάκης. Όχι επειδή μπορεί να αποφασιστεί πίσω από κλειστές πόρτες, αλλά επειδή το αποτέλεσμα της κάλπης μπορεί να οδηγήσει σε μια κοινοβουλευτική πλειοψηφία που θα επιλέξει διαφορετικό πρόσωπο. Η τελική απόφαση ανήκει στους πολίτες και στις πολιτικές δυνάμεις που θα κληθούν να σεβαστούν την ψήφο τους.
Τ
ο Μαξίμου οφείλει να πάψει να αντιμετωπίζει την αυτοδυναμία ως δεδομένη και να δώσει καθαρές απαντήσεις για την επόμενη ημέρα.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 14
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 15
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 16
ΕΛΕΝΑ ΤΖΟΥΛΗ
από τη δικηγόρο Έλενα Τζούλη και τον Άγγελο Παπά, διά του πληρεξουσίου τους Γιάννη Απατσίδη. Η παρέμβαση ακολουθεί το αναλυτικό υπόμνημα με τα 40 τεχνικά ερωτήματα που είχε κατατεθεί μόλις μία ημέρα νωρίτερα στη ΔΙ.Π.Υ. Αθηνών.
Η κεντρική απαίτηση του υπομνήματος είναι πλέον απολύτως καθαρή.
Κ
ατεπείγον συμπληρωματικό υπόμνημα κατατέθηκε στην Εισαγγελία Πρωτοδικών Αθηνών από την Έλενα Τζούλη, διά του πληρεξουσίου δικηγόρου της Γιάννη Απατσίδη, μετά τη νέα φονική έκρηξη στη Λυσικράτους. Ζητούν άμεση δικαστική αυτοψία, κατάσχεση κρίσιμων τεχνικών αρχείων, ανεξάρτητη πραγματογνωμοσύνη, κακουργηματική διερεύνηση και προσωρινό κλείσιμο του δικτύου στο ιστορικό κέντρο μέχρι να πιστοποιηθεί πλήρως η ασφάλειά του. Το periodista.gr έχει το ρεπορτάζ: Η τραγωδία στην Πλάκα μεταφέρει πλέον την υπόθεση από το πεδίο των τεχνικών ερωτημάτων σε εκείνο της επείγουσας δικαστικής παρέμβασης. Μέχρι το μεσημέρι του Σαββάτου τέσσερις σοροί είχαν ανασυρθεί από τα συντρίμμια της οδού Λυσικράτους και δύο άνθρωποι εξακολουθούσαν να αγνοούνται, ενώ η Διεύθυνση Αντιμετώπισης Εγκλημάτων Εμπρησμού εξετάζει μεταξύ των σεναρίων τόσο εγκατάσταση προπανίου όσο και ενδεχόμενη βλάβη στο δίκτυο φυσικού αερίου. Οι Αρχές ερευνούν παράλληλα αναφορές κατοίκων για οσμή αερίου πριν από την έκρηξη. Μέσα σε αυτό το σκηνικό κατατέθηκε στις 26 Σεπτεμβρίου ενώπιον της Αντεισαγγελέως Πρωτοδικών Αθηνών Μαρίας Τσόγκα κατεπείγον συμπληρωματικό υπόμνημα
Π
ροσωρινή και προληπτική διακοπή της λειτουργίας και τροφοδοσίας φυσικού αερίου σε ολόκληρο το ιστορικό κέντρο της Αθήνας, μέχρι να ολοκληρωθεί ανεξάρτητος τεχνικός έλεγχος και να πιστοποιηθεί η ασφάλεια των αγωγών.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Πρόκειται για το πιο βαρύ αίτημα της παρέμβασης. Οι προσφεύγοντες θεωρούν ότι, μετά την καταστροφή της Λυσικράτους, η συνέχιση της λειτουργίας χωρίς προηγούμενο πλήρη έλεγχο αφήνει ανοιχτό έναν κίνδυνο που πλέον αφορά ευθέως ανθρώπινες ζωές. Η λογική τους είναι αμείλικτη. Πρώτα ελέγχεται και πιστοποιείται το δίκτυο, μετά συνεχίζει να λειτουργεί.
Οι δικηγόροι ζητούν η έρευνα να πάει πολύ βαθύτερα από μια τεχνική αυτοψία στο κατεστραμμένο κτίριο. Με το υπόμνημα ζητείται άμεση κατάσχεση ψηφιακών αρχείων και εγγράφων των εμπλεκόμενων εταιρειών, με ιδιαίτερη αναφορά στις πρωτογενείς βάσεις GIS, στα δεδομένα τηλεμετρίας και πίεσης SCADA, στο Μητρώο Διαρροών, στη μελέτη επικινδυνότητας Advantica και στα σχέδια AsBuilt του δικτύου. Είναι ακριβώς τα στοιχεία που μπορούν να δείξουν τι γνώριζε ο διαχειριστής για την κατάσταση των αγωγών, ποιες πιέσεις καταγράφονταν, ποια περιστατικά διαρροών είχαν προηγηθεί και ποια ήταν η πραγματική τεχνική εικόνα πριν από την έκρηξη. Το υπόμνημα ζητά παράλληλα δικαστική αυτοψία στη Λυσικράτους 15, παρουσία εισαγγελικού λειτουργού, στελεχών της Πυροσβεστικής και ειδικών πραγματογνωμόνων. Οι προσφεύγοντες απαιτούν επίσης τον διορισμό ανεξάρτητου μηχανολόγου ή χημικού μηχανικού με ειδίκευση σε δίκτυα αγωγών υπό πίεση, ώστε να απαντηθούν ένα προς ένα τα 40 τεχνικά ερωτήματα που έχουν ήδη τεθεί. Η βαριά καταγγελία του υπομνήματος αφορά την κατάσταση τμημάτων του δικτύου στο ιστορικό κέντρο. Οι καταγγέλλοντες μιλούν για πεπαλαιωμένο και διαβρωμένο δίκτυο φαιού χυτοσιδήρου και ζητούν να ερευνηθεί, αν η διατήρησή του υπό πίεση δημιούργησε συνθήκες επικινδυνότητας σε μια ευρεία ζώνη της Αθήνας που περιλαμβάνει Συγγρού, Σύνταγμα, περιοχή Βουλής, Χίλτον, Πλάκα και Μακρυγιάννη. Η έρευνα για τη Λυσικράτους βρίσκεται ακόμη στην κρίσιμη φάση αναζήτησης της πηγής της έκρηξης. Η ΔΑΕΕ εξετάζει ήδη ως ξεχωριστό ενδεχόμενο βλάβη στο δίκτυο φυσικού αερίου, είτε στο ίδιο το κτίριο είτε σε γειτονικό ακίνητο, με πιθανή μεταφορά και εκτόνωση αερίου στο σημείο όπου σημειώθηκε η καταστροφή. Ζητούν ένωση με τη δικογραφία της Συγγρού: Ιδιαίτερη βαρύτητα δίνεται και στην παλαιότερη υπόθεση της έκρηξης στη Λεωφόρο Συγγρού το 2022. Τζούλη και Παπάς ζητούν να συσχετιστεί
Σελίδα 17
η νέα υπόθεση με την ήδη εκκρεμή δικογραφία και να εξεταστούν μαζί τα τεχνικά δεδομένα που οι ίδιοι θεωρούν κρίσιμα. Οι σημερινοί προσφεύγοντες ζητούν πλέον αυτά τα δεδομένα να μπουν στο ίδιο ερευνητικό μικροσκόπιο με όσα προκύπτουν από τη Λυσικράτους. Το υπόμνημα προχωρά ακόμη πιο μακριά. Ζητείται συμπληρωματική ποινική δίωξη για κακουργήματα με ενδεχόμενο δόλο διά παραλείψεως, με επίκληση των άρθρων 270, 291, 299, 306 και 15 του Ποινικού Κώδικα, κατά υπευθύνων στελεχών των ελληνικών εταιρειών και της μητρικής ιταλικής εταιρείας. Είναι το σημείο όπου η υπόθεση περνά από τη συζήτηση περί τεχνικής αστοχίας στο ερώτημα της γνώσης και της παράλειψης. Τι γνώριζαν οι αρμόδιοι για την κατάσταση του δικτύου, τι στοιχεία διέθεταν, ποιοι έλεγχοι είχαν γίνει, ποιοι κίνδυνοι είχαν καταγραφεί και ποια μέτρα είχαν ληφθεί.
Η παρέμβαση κοινοποιήθηκε στον Εισαγγελέα του Αρείου Πάγου, στις ηγεσίες των Εισαγγελιών Εφετών και Πρωτοδικών Αθηνών, στους αρμόδιους υπουργούς, στη ΡΑΑΕΥ, στο Πυροσβεστικό Σώμα, στον Δήμο Αθηναίων και στην Περιφέρεια Αττικής. Παράλληλα διαβιβάστηκε σε ιταλικές δικαστικές και εποπτικές αρχές, αλλά και σε ευρωπαϊκούς φορείς, μεταξύ αυτών και στην Ευρωπαϊκή Εισαγγελία, με αίτημα διερεύνησης τυχόν ζητημάτων που εμπίπτουν στις αρμοδιότητές της. Με τέσσερις ανθρώπους ήδη νεκρούς και δύο ακόμη αγνοούμενους, το αίτημα που καταθέτουν Γιάννης Απατσίδης και Έλενα Τζούλη αποκτά πλέον διαφορετικό βάρος. Πλήρης έλεγχος τώρα, κατάσχεση των τεχνικών δεδομένων, ανεξάρτητη πραγματογνωμοσύνη και αναστολή λειτουργίας του δικτύου μέχρι να υπάρξει καθαρή πιστοποίηση ασφάλειας.
Η
μεγάλη ερώτηση που θέτουν είναι πλέον συγκεκριμένη. Υπάρχει σήμερα άλλο σημείο στο ιστορικό κέντρο της Αθήνας που μπορεί να εξελιχθεί στην επόμενη Λυσικράτους;
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 18
Έ
να από τα βασικά ερωτήματα της έρευνας, εστιάζει στο τι είχε αποκαλύψει ο συγκεκριμένος έλεγχος για την πραγματική κατάσταση του παλαιού δικτύου φυσικού αερίου της Αθήνας.
Η
έκρηξη στη Συγγρού, τα 490 χιλιόμετρα παλαιού δικτύου και τα μεγάλα ερωτήματα για όσα ήταν γνωστά πριν από την εξαγορά της ΔΕΠΑ Υποδομών! Έναν φάκελο που αγγίζει κυριολεκτικά τα… θεμέλια της Αθήνας άνοιξε η εκπομπή «Αποκαλύψεις» με τον Πέτρο Κουσουλό, παρουσιάζοντας στοιχεία για το δίκτυο φυσικού αερίου της πρωτεύουσας, την πολύνεκρη -όπως θα μπορούσε να είχε εξελιχθεί- έκρηξη στη Λεωφόρο Συγγρού τον Ιανουάριο του 2022 και το χρονικό της εξαγοράς της ΔΕΠΑ Υποδομών από την ιταλική Italgas. Στο στούντιο βρέθηκε και η δικηγόρος Έλενα Τζούλη, το γραφείο της οποίας στεγαζόταν στο κτήριο όπου σημειώθηκε η ισχυρότατη έκρηξη. Η ίδια περιέγραψε στην εκπομπή τις δραματικές στιγμές που έζησε, τονίζοντας ότι σώθηκε από καθαρή τύχη. «Ζω από θαύμα», ήταν η χαρακτηριστική αναφορά της, περιγράφοντας το μέγεθος της καταστροφής και όσα ακολούθησαν.
Το χρονικό της υπόθεσης ξεκινά στις 20 Φεβρουαρίου 2020, όταν η ιταλική Italgas εκδήλωσε ενδιαφέρον για την απόκτηση της ΔΕΠΑ Υποδομών και, μαζί με αυτήν, του δικτύου διανομής φυσικού αερίου της Αττικής. Στις 15 Ιουνίου 2021, σύμφωνα με τα έγγραφα που παρουσίασαν οι «Αποκαλύψεις», ολοκληρώθηκε ο εταιρικός και τεχνικός έλεγχος – το λεγόμενο due diligence.
Η προσφορά έγινε αποδεκτή στις 9 Σεπτεμβρίου 2021, ενώ στις 10 Δεκεμβρίου 2021 υπογράφηκε η σχετική σύμβαση. Λίγες εβδομάδες αργότερα, όμως, θα συνέβαινε ένα γεγονός που έμελλε να φέρει το δίκτυο στο επίκεντρο τεχνικής και δικαστικής έρευνας. Δείτε όσα είπαν στην εκπομπή του Πέτρου Κουσουλού η Έλενα Τζούλη και ο Κυριάκος Τόμπρας στα βίντεο.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 19
Το στοιχείο που προκαλεί τη μεγαλύτερη ανησυχία αφορά, σύμφωνα πάντα με τα στοιχεία που παρουσιάστηκαν στην εκπομπή, την έκταση του συγκεκριμένου δικτύου. Γίνεται λόγος για περίπου 490 χιλιόμετρα αγωγών, τα οποία εκτείνονται σε μεγάλο τμήμα του ιστορικού και ευρύτερου κέντρου της Αθήνας.
Το ereportaz.gr αναφέρει: Τα ξημερώματα της 26ης Ιανουαρίου 2022, ισχυρή έκρηξη συγκλόνισε κτήριο στη Λεωφόρο Συγγρού, προκαλώντας εκτεταμένες ζημιές και αναστάτωση σε μεγάλο τμήμα του κέντρου της Αθήνας.
Σ
ύμφωνα με μεταγενέστερη τεχνική γνωμοδότηση που επικαλέστηκε η εκπομπή, πριν από την έκρηξη είχαν προηγηθεί αναφορές κατοίκων για έντονη οσμή αερίου.
Ο συντάκτης της γνωμοδότησης υποστηρίζει μάλιστα ότι, εφόσον τα προβλεπόμενα συστήματα ασφαλείας λειτουργούσαν όπως έπρεπε, η παροχή φυσικού αερίου θα έπρεπε να είχε διακοπεί ήδη από την πρώτη ειδοποίηση για πιθανή διαρροή. Η ίδια τεχνική γνωμοδότηση αναφέρεται και στους παλαιούς χυτοσιδηρούς αγωγούς χαμηλής πίεσης, επισημαίνοντας ότι έχρηζαν αντικατάστασης και ότι η μέθοδος σύνδεσής τους είχε εγκαταλειφθεί εδώ και δεκαετίες.
Α
πό την Πλάκα και το Σύνταγμα έως τη Συγγρού και την περιοχή του πρώην Χίλτον, το δίκτυο περνά κάτω από τις πιο πυκνοκατοικημένες και πολυσύχναστες περιοχές.
Το στοιχείο αυτό ήταν που οδήγησε την εκπομπή να θέσει το ερώτημα εάν κάτω από το κέντρο της Αθήνας βρίσκεται μια δυνητική «ωρολογιακή βόμβα», αφού τμήματα του παλαιού δικτύου απαιτούν αντικατάσταση.
Γ
ια τις τεχνικές διαστάσεις του θέματος μίλησε στις «Αποκαλύψεις» και ο Κυριάκος Τόμπρας, αναλύοντας τα δεδομένα γύρω από τους αγωγούς και τη διαρροή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Η
Σελίδα 20
ENAON επιφυλάχθηκε, σύμφωνα με την εκπομπή, να τοποθετηθεί επισήμως και αναλυτικά όταν ολοκληρωθεί η σχετική έρευνα.
Στις 14 Ιουνίου 2022 συντάχθηκε πραγματογνωμοσύνη για τα αίτια του περιστατικού της Συγγρού. Το δίκτυο, οι αγωγοί και οι συνθήκες κάτω από τις οποίες σημειώθηκε η διαρροή είχαν πλέον τεθεί κάτω από το μικροσκόπιο των ειδικών. Την ίδια στιγμή, όμως, η μεγάλη επιχειρηματική συμφωνία ακολουθούσε κανονικά την πορεία της. Την 1η Σεπτεμβρίου 2022, η εξαγορά ολοκληρώθηκε και η Italgas απέκτησε τη ΔΕΠΑ Υποδομών. Η έκρηξη είχε ήδη σημειωθεί, η πραγματογνωμοσύνη είχε ήδη συνταχθεί και δεκαπέντε ημέρες αργότερα, στις 16 Σεπτεμβρίου 2022, δημοσιεύθηκε το Ενημερωτικό Δελτίο της Italgas. Κάπου σε αυτό το σημείο, τα ερωτήματα που ανακύπτουν είναι ευρύτερα:
Σ
ε ποια ακριβώς κατάσταση βρισκόταν το παλαιό δίκτυο φυσικού αερίου της Αθήνας; Πότε είχε διαπιστωθεί η ανάγκη αντικατάστασης των παλαιών αγωγών; Τι ακριβώς είχε καταγράψει το due diligence που ολοκληρώθηκε το 2021;
Ποια στοιχεία ήταν γνωστά στις εμπλεκόμενες πλευρές πριν από την έκρηξη της Συγγρού; Ποια στοιχεία ήταν γνωστά πριν από την οριστική ολοκλήρωση της εξαγοράς;
Η δημοσιογραφική ομάδα των «Αποκαλύψεων» επικοινώνησε με την εταιρεία ζητώντας τη θέση της για όσα τέθηκαν στην εκπομπή. Σύμφωνα με την απάντηση που μεταδόθηκε, η εταιρεία υποστηρίζει ότι το δίκτυο φυσικού αερίου κατασκευάστηκε το 2011 και δεν εγκαταστάθηκε πάνω στο παλαιό δίκτυο φωταερίου, ενώ αναφέρει ότι πολύ μεγάλο τμήμα του έχει ήδη αντικατασταθεί. Κατά την ίδια θέση, πρόκειται για δίκτυο πολυαιθυλενίου που πληροί τις προβλεπόμενες από τη νομοθεσία προδιαγραφές, ενώ κάθε εργοληπτική εταιρεία που πραγματοποιεί εργασίες στο δίκτυο οφείλει να ακολουθεί συγκεκριμένες τεχνικές διαδικασίες.
Η υπόθεση, πάντως, παραμένει ανοιχτή, ειδικά μετά την έκρηξη της Συγγρού, τις τεχνικές γνωμοδοτήσεις και τα στοιχεία που παρουσιάστηκαν, το κρίσιμο ερώτημα δεν αφορά μόνο το τι συνέβη τον Ιανουάριο του 2022. Αφορά κυρίως τι βρίσκεται σήμερα κάτω από τους δρόμους της Αθήνας…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 21
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 22
ΓΙΑΝΝΗΣ ΧΑΤΖΗΘΕΟΔΟΣΙΟΥ
Τ
ην ανάγκη να συνοδευτεί η ρύθμιση των 120 δόσεων για τις ληξιπρόθεσμες οφειλές από διαγραφή των υπέρογκων προσαυξήσεων υπογραμμίζει ο επικεφαλής του Επαγγελματικού Επιμελητηρίου Αθηνών, Γιάννης Χατζηθεοδοσίου…
, σχολιάζοντας τις ανακοινώσεις του Πρωθυπουργού. Το ρεπορτάζ του financialreport.gr αναφέρει: Ο ίδιος αναγνωρίζει ότι η αύξηση των δόσεων από 72 σε 120 ανταποκρίνεται σε πάγιο αίτημα της
αγοράς και του ΕΕΑ. Επισημαίνει, ωστόσο, ότι η παρέμβαση δεν θα έχει το επιθυμητό αποτέλεσμα εάν οι οφειλέτες εξακολουθήσουν να επιβαρύνονται με τόκους και πρόστιμα που καθιστούν την αποπληρωμή ανέφικτη. Παράλληλα, ζητά προστασία της πρώτης κατοικίας για όσους έχουν πραγματική ανάγκη και επαναφέρει το αίτημα μείωσης του ΦΠΑ στα βασικά αγαθά και του ΕΦΚ στα καύσιμα, εκτιμώντας ότι τα μέτρα δεν επαρκούν για την αντιμετώπιση της ενεργειακής κρίσης. Αναλυτικά, η ανακοίνωση του Γιάννη Χατζηθεοδοσίου: «Οι σημερινές ανακοινώσεις του Πρωθυπουργού μας αφήνουν μία γλυκόπικρη γεύση. Από τη μια θέλω να επισημάνω ότι ελήφθησαν θετικά μέτρα που μπορούν
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | να δώσουν μία «ανάσα» στην κοινωνία και ειδικά στους μικρομεσαίους. Δεν αναφέρομαι τόσο στην αύξηση της επιδότησης του πετρελαίου κίνησης, ειδικά αν σκεφτούμε ότι μέχρι πριν από λίγους μήνες κόστιζε στον καταναλωτή περίπου 1,7 ευρώ το λίτρο και σήμερα έχει ξεπεράσει τα 2,2 σημειώνοντας αύξηση κατά περίπου 30% μέσα σε μικρό χρονικό διάστημα.
Ε
φόσον η ενεργειακή κρίση συνεχιστεί, η επιδότηση που ανακοινώθηκε και που ουσιαστικά είναι 5 λεπτά υψηλότερη από αυτήν που ίσχυε έως σήμερα, σύντομα θα «εξατμιστεί» από τις νέες αυξήσεις που θα έρθουν.
Θα σταθώ κυρίως στην αύξηση του αριθμού των δόσεων για τις ληξιπρόθεσμες οφειλές. Επιτέλους η κυβέρνηση άκουσε ένα πάγιο αίτημα της αγοράς και ανακοίνωσε ρύθμιση 120 δόσεων από τις 72 που ισχύουν τους τελευταίους μήνες. Το Επαγγελματικό Επιμελητήριο Αθηνών είχε προτείνει εδώ και καιρό αυτή την αύξηση και η σημερινή εξέλιξη δείχνει με τον πλέον ξεκάθαρο τρόπο ότι το αίτημα μας δεν ήταν υπερβολικό. Χαιρόμαστε λοιπόν που εισακούστηκε, έστω και με μεγάλη καθυστέρηση, όμως πρέπει να επισημάνω ότι αν δεν συνοδευτεί από διαγραφή των υπέρογκων προσαυξήσεων, το αποτέλεσμα δεν θα είναι το επιθυμητό.
Θ
εωρούμε παράλογο μία οφειλή λόγω αδυναμίας στην εξόφληση της να έχει πολλαπλασιαστεί από τόκους και πρόστιμα. Μόνο αν φύγουν αυτές οι παράλογες προσαυξήσεις από τη μέση θα δοθεί ουσιαστική στήριξη στους οφειλέτες αλλά και ώθηση στα δημόσια οικονομικά.
Πάγια θέση μου είναι ότι είναι καλύτερα ως κράτος να εξασφαλίσεις ότι θα λαμβάνεις κάθε μήνα μία λογική δόση από το να απαιτήσεις από τον οφειλέτη ένα τόσο υψηλό ποσό που δεν θα μπορεί να το αποπληρώσει ποτέ. Θετικά
Σελίδα 23
βλέπω το «φρένο» που μπαίνει στους Services -και άργησε μάλιστα- καθώς ήταν πολλά τα παράπονα δανειοληπτών για επαχθείς όρους και πρακτικές.
Μ
έλημα όλων μας, κυβέρνησης και φορέων, πρέπει να είναι η διατήρηση της κοινωνικής συνοχής και η προστασία βέβαια της πρώτης κατοικίας για αυτούς που πραγματικά έχουν ανάγκη.
Όσο για την προαναγγελία διάθεσης πετρελαίου θέρμανσης κάτω από τα 1,75 ευρώ το λίτρο, θα πρέπει να περιμένουμε τις επίσημες ανακοινώσεις σε δύο εβδομάδες για την τιμή που θα ισχύσει. Οφείλω όμως να υπενθυμίσω ότι την αντίστοιχη περσινή περίοδο η τιμή ήταν κατά πολύ χαμηλότερη και έφτανε στα 1,10 ευρώ το λίτρο. Καταλήγοντας, τα μέτρα είναι καλοδεχούμενα αν και κάποια από αυτά θα μπορούσαν να έχουν υιοθετηθεί εδώ και πολύ καιρό. Όμως δεν επαρκούν για να αντιμετωπισθεί η πρωτοφανής ενεργειακή κρίση. Ως Επιμελητήριο συνεχίζουμε να υποστηρίζουμε την ανάγκη μείωσης του ΦΠΑ σε βασικά αγαθά και του ΕΦΚ στα καύσιμα, έστω και για ένα περιορισμένο χρονικό διάστημα.
Α
ν δεν προχωρήσουμε ούτε τώρα σε τολμηρές λύσεις, οι συνέπειες του τεράστιου ενεργειακού κόστους θα είναι οδυνηρές τόσο για τα νοικοκυριά όσο και για τις επιχειρήσεις».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Λεωνίδα Χρ. Στάμου
Maître en droit privé, Δικηγόρου παρ’ Αρείω Πάγω, Αντιπροέδρου Υπέρβασης
Σελίδα 24
Η Κυβέρνηση διαθέτει τη νομοθετική πλειοψηφία. Τη διαθέτει για να τη θέτει στην υπηρεσία του δημοσίου συμφέροντος, όχι για να τη μετατρέπει σε εργαλείο εξυπηρέτησης ενός χρηματοπιστωτικού συστήματος που, αντί να εξυγιανθεί, ολισθαίνει όλο και βαθύτερα στη σήψη και την παρακμή.
Ε
Ο
ι προτεινόμενες τροποποιήσεις των άρθρων 14 και 27 του Ν. 4738/2020 εμφανίζονται ως σωσίβιο για την κύρια κατοικία. Στην πραγματικότητα, πίσω από την επικεφαλίδα της «προστασίας» κρύβεται μία από τις πλέον επικίνδυνες δικονομικές ανατροπές των τελευταίων ετών…..
: η μετατροπή της σύμβασης αναδιάρθρωσης σε εκτελεστό τίτλο υπέρ των πιστωτών και των funds, κατά το άρθρο 904 παρ. 2 περ. ζ΄ ΚΠολΔ, χωρίς να έχει προηγηθεί κανένας ουσιαστικός δικαστικός έλεγχος της απαίτησης. Και το ερώτημα που οφείλει να τεθεί ευθέως είναι ένα: ποιον υπηρετεί μία Κυβέρνηση που νομοθετεί κατ' αυτόν τον τρόπο;
πί μία δεκαπενταετία ο Έλληνας πολίτης πλήρωσε ανακεφαλαιοποιήσεις, εγγυήσεις και προγράμματα διάσωσης. Και αντί το σύστημα να καθαρίσει, οι απαιτήσεις μεταβιβάστηκαν σε εταιρείες ειδικού σκοπού με εξευτελιστικά τιμήματα, οι Servicers εγκαταστάθηκαν ως παράλληλη εξουσία είσπραξης
και τώρα ο νομοθέτης καλείται να καλύψει, με τη βούλα της Βουλής, τις αποδεικτικές και νομιμοποιητικές αδυναμίες τους. Αυτό δεν είναι νομοθέτηση. Είναι νομοθετική συνδρομή σε ιδιωτικά συμφέροντα. Το κράτος, αντί να στέκεται εγγυητής της ισότητας των διαδίκων,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
δανειστής και δεν δικαιούται ούτε να ρυθμίζει ούτε να εισπράττει ούτε να εκτελεί. Πρόκειται, συνολικά, για απαιτήσεις που, ενώπιον δικαστηρίου, μπορούν να αποκρουστούν με βάσιμες πιθανότητες επιτυχίας. Με την ένταξή τους σε μία συνολική σύμβαση αναδιάρθρωσης, οι ίδιες απαιτήσεις, ακόμη και εκείνες που εμφανίζει φορέας χωρίς νόμιμο τίτλο κτήσης, αποκτούν εκτελεστικό κύρος που δεν θα αποκτούσαν ποτέ δικαστικά.
Ο
λειτουργεί ως μπράβος του πιστωτή, ως εισπρακτικός βραχίονας ενός συστήματος που φοβάται τη δικαστική αίθουσα επειδή γνωρίζει ότι εκεί οι απαιτήσεις του καταρρέουν.
Όταν ο πιστωτής ζητά διαταγή πληρωμής ή ασκεί αγωγή, υποχρεούται να αποδείξει εγγράφως την απαίτηση, την ενεργητική του νομιμοποίηση, τη νόμιμη μεταβίβαση και το εκκαθαρισμένο υπόλοιπο, ενώ ο οφειλέτης μπορεί να αμυνθεί με ενστάσεις παραγραφής, ανεκκαθάριστου, έλλειψης νομιμοποίησης και πλημμελούς μεταβίβασης. Με τη νέα ρύθμιση, ο έλεγχος αυτός απλώς παρακάμπτεται. Το fund αποκτά τίτλο εκτέλεσης, δηλαδή δυνατότητα επιταγής προς πληρωμή, κατάσχεσης και πλειστηριασμού, μέσα από μία σύμβαση που ο οφειλέτης υπέγραψε υπό την απειλή απώλειας του σπιτιού του και μέσα σε ασφυκτική προθεσμία.
Ο εξωδικαστικός δεν αφορά μόνο καθαρές και πρόσφατες απαιτήσεις. Στην πράξη περιλαμβάνει παλαιά δάνεια της πρώην Αγροτικής Τράπεζας υπό ειδική εκκαθάριση που πέρασαν από την PQH σε funds, απαιτήσεις κυπριακών τραπεζών (MARFIN, Τράπεζα Κύπρου, Ελληνική) με νομολογημένη αμφισβητούμενη αλυσίδα μεταβιβάσεων, διογκωμένες πιστωτικές κάρτες, ανεκκαθάριστα υπόλοιπα αλληλόχρεων λογαριασμών ακόμη και παραγεγραμμένες οφειλές. Και υπάρχει ένα ζήτημα που βρίσκεται ακόμη βαθύτερα: η ίδια η εγκυρότητα των συμβάσεων πώλησης και μεταβίβασης των απαιτήσεων. Όταν η μεταβίβαση δεν έχει τηρήσει τις αυστηρές προϋποθέσεις του νόμου που τη διέπει, η σύμβαση πώλησης πάσχει ακυρότητας και ο φερόμενος ως δικαιούχος, δηλαδή η εταιρεία ειδικού σκοπού και η διαχειρίστρια που ενεργεί στο όνομά της, απλώς δεν νομιμοποιείται ενεργητικά. Δεν πρόκειται για τεχνική λεπτομέρεια αλλά για το θεμέλιο κάθε αξίωσης: αν η αλυσίδα των τίτλων είναι ελαττωματική, το fund δεν είναι
οφειλέτης, αντί να αξιοποιήσει την αποδεικτική αδυναμία του πιστωτή, του χαρίζει ο ίδιος το δικονομικό έρεισμα που εκείνος στερούνταν. Και η Κυβέρνηση, αντί να απαιτήσει από τα funds να αποδείξουν πρώτα ότι είναι πράγματι δανειστές, τους προσφέρει έτοιμο τον τίτλο.
Ακόμη σοβαρότερο, η νέα εκτελεστότητα δεν αφορά μόνο τις μελλοντικές ρυθμίσεις. Κατά τις μεταβατικές διατάξεις του ν. 5313/2026, η σύμβαση αναδιάρθρωσης ισχύει αφ'
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 26
Στο πεδίο της εκποίησης των λοιπών ακινήτων, η διαδικασία κινείται με βάση τη σύμβαση και όχι με την κλασική διαδρομή της αναγκαστικής εκτέλεσης. Αν περιοριστούν τα βασικά ένδικα βοηθήματα, όπως η ανακοπή του άρθρου 933 ΚΠολΔ, η ανακοπή τρίτου του 936, η διορθωτική του 954 παρ. 4 και η αναστολή του 938, τότε η «ταχύτητα» της διαδικασίας δεν είναι αρετή. Είναι το αποτέλεσμα της συρρίκνωσης του δικαστικού ελέγχου, με ευθεία τριβή προς το άρθρο 20 παρ. 1 του Συντάγματος και το άρθρο 6 παρ. 1 της ΕΣΔΑ. Η δικαστική προστασία που ασκείται, αφού χαθεί η περιουσία δεν είναι προστασία, είναι επιτάφιος.
εαυτής ως εκτελεστός τίτλος και για όσες συμβάσεις έχουν ήδη καταρτισθεί, με ισχύ από τη δημοσίευση του νόμου (25.6.2026). Αυτό σημαίνει κάτι που πρέπει να ειπωθεί με όλη του τη βαρύτητα: ο δανειολήπτης που υπήχθη στον εξωδικαστικό το 2024 ή το 2025 και υπηρετεί συνετά τη ρύθμισή του ξύπνησε στις 25.6.2026 με ένα έγγραφο στο συρτάρι του που, χωρίς καμία νέα δήλωση βούλησης, χωρίς καν να ερωτηθεί, μετατράπηκε σε εκτελεστό τίτλο. Όσο πληρώνει, ο τίτλος κοιμάται, αφού εκτελεστές καθίστανται οι απαιτήσεις που αναβιώνουν κατά την παρ. 2 του άρθρου 27, δηλαδή μετά την υπερημερία και την καταγγελία. Με το πρώτο όμως σκόνταμμα, τρεις δόσεις ή το 3% του συνόλου, μία ασθένεια, μία επαγγελματική ατυχία, ο πιστωτής δεν χρειάζεται πλέον ούτε διαταγή πληρωμής ούτε αγωγή. Καταθέτει τη σύμβαση στη γραμματεία, λαμβάνει ατελώς απόγραφο και επισπεύδει εκτέλεση για τις αναβιωμένες απαιτήσεις στα προ ρυθμίσεως ύψη τους, αφαιρουμένων μόνο των καταβολών. Ο οφειλέτης υπέγραψε υπό ένα δικονομικό καθεστώς και δεσμεύεται πλέον από άλλο, αυστηρότερο, κατά προφανή προσβολή της ασφάλειας δικαίου και της προστατευόμενης εμπιστοσύνης. Και υπάρχει ένα σημείο που έχει περάσει σχεδόν αθόρυβα, ενώ αφορά ευθέως και τον απολύτως συνεπή δανειολήπτη. Η νέα παρ. 4 του άρθρου 27 ορίζει ότι η σύμβαση αναδιάρθρωσης επιτρέπει την εγγραφή συντηρητικής κατάσχεσης και προσημείωσης υποθήκης δυνάμει της παρ. 1 του άρθρου 724 ΚΠολΔ, χωρίς να εξαρτά ρητά τη δυνατότητα αυτή από προηγηθείσα αθέτηση. Κατά γράμμα, δηλαδή, ο πιστωτής μπορεί να εγγράφει εξασφαλιστικά μέτρα επί της περιουσίας οφειλέτη, εγγυητή και συνοφειλέτη ενόσω η ρύθμιση εξυπηρετείται κανονικά. Ο πολίτης που τηρεί στο ακέραιο τις υποχρεώσεις του βλέπει την περιουσία του να βαρύνεται σαν να είχε ήδη αθετήσει. Η παγίδα κλείνει και για τους εγγυητές, τους συνοφειλέτες και τους ασφαλειοδότες που συμβλήθηκαν: η συνυπογραφή τους δημιουργεί εκτελεστότητα και σε βάρος της δικής τους περιουσίας, αποδυναμώνοντας σιωπηρά τις ενστάσεις που τους αναγνωρίζει το άρθρο 853 ΑΚ.
Ο
δανειολήπτης που προσέρχεται στον εξωδικαστικό για να σώσει το σπίτι του κινδυνεύει να εξέλθει έχοντας θεραπεύσει, με τη δική του υπογραφή, τις αδυναμίες του πιστωτή του.
Χωρίς ρητή πρόβλεψη ότι η υπογραφή δεν συνιστά αναγνώριση ή παραίτηση από ενστάσεις, χωρίς αναλυτική εξατομίκευση κάθε απαίτησης και χωρίς πραγματικό χρόνο νομικού ελέγχου, ο μηχανισμός δεν ρυθμίζει οφειλές. Νομιμοποιεί εκτελεστικά προβληματικές απαιτήσεις και μεταφέρει τον δικονομικό κίνδυνο από το fund στον οφειλέτη. Η ευθύνη έχει όνομα και διεύθυνση: είναι η Κυβέρνηση που, με την άνεση της κοινοβουλευτικής της πλειοψηφίας, επιλέγει να νομοθετεί όχι για τον πολίτη αλλά για το χρηματοπιστωτικό σύστημα, όχι για την εξυγίανση αλλά για τη συγκάλυψη της σήψης του. Ένα σύστημα που χρειάζεται τον νομοθέτη για να αποκτήσει εκτελεστούς τίτλους δεν είναι υγιές, είναι σύστημα που ομολογεί ότι δεν αντέχει τον δικαστικό έλεγχο. Και μία Κυβέρνηση που του προσφέρει αυτή την υπηρεσία δεν κυβερνά, διεκπεραιώνει. Καμία επίκληση προστασίας της κύριας κατοικίας δεν μπορεί να δικαιολογήσει τη μετατροπή αμφισβητούμενων και ανεκκαθάριστων απαιτήσεων σε εκτελεστούς τίτλους χωρίς προηγούμενο ουσιαστικό έλεγχο. Αυτό δεν είναι διέξοδος. Είναι παγίδα με νομοθετική σφραγίδα και με πολιτική υπογραφή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 27
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 28
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Κώστας Διώτης
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
Η Ιωάννα Λιούτα αποκαλύπτει στο 1voice.gr: Σε μια κίνηση που ξεπερνά κάθε όριο πολιτικής ξεδιαντροπιάς και νομιμοποιεί τη λεηλασία του δημόσιου κορβανά,
Η
κυβέρνηση Μητσοτάκη, μέσω του τότε υπουργού Εθνικής Οικονομίας Κωστή Χατζηδάκη, νομοθέτησε μια πρωτοφανή, κεκαλυμμένη αμνηστία για τους μεγαλοκαρχαρίες της φοροδιαφυγής.
Η Πανελλήνια Ομοσπονδία Εργαζομένων στις Δημόσιες Οικονομικές Υπηρεσίες (ΠΟΕ-ΔΟΥ), με ένα υπόμνημα φωτιά που αποκτά χαρακτήρα δημόσιας καταγγελίας, ξεσκεπάζει το κυβερνητικό σκάνδαλο του άρθρου 28 του νόμου 5104/2024.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Α
υτή η διάταξη ντροπή δεν είναι απλώς μια νομοθετική αστοχία· είναι μια συνειδητή επιλογή προστασίας των «μεγάλων ψαριών» και στραγγαλισμού των ελεγκτικών μηχανισμών.
Ενώ η κυβέρνηση επιδίδεται καθημερινά σε ένα εμετικό επικοινωνιακό σόου περί «πάταξης της φοροδιαφυγής» και «ψηφιακών διασταυρώσεων», στην πίσω πόρτα του νομοθετικού έργου εισήγαγε έναν μηχανισμό που, όπως καταγγέλλουν οι ίδιοι οι εφοριακοί, «δένει τα χέρια» των ελεγκτών. Με το άρθρο 28 η διάρκεια του φορολογικού ελέγχου ορίζεται αυστηρά σε μόλις ένα έτος με ελάχιστες δυνατότητες παράτασης. Αυτό, στην πράξη, σημαίνει ότι σύνθετες υποθέσεις μεγάλης φοροδιαφυγής, που απαιτούν άνοιγμα τραπεζικών λογαριασμών στο εξωτερικό,
Σελίδα 29
αιτήματα δικαστικής συνδρομής και επεξεργασία τεράστιου όγκου δεδομένων, είναι καταδικασμένες να παραγραφούν. Η παγίδα είναι μεγάλη. Αν ο έλεγχος δεν ολοκληρωθεί εντός αυτού του ασφυκτικού, προσχηματικού χρονικού ορίου, η υπόθεση «πεθαίνει» οριστικά. Απαγορεύεται κάθε νέος έλεγχος για το ίδιο αντικείμενο, εκτός αν προκύψουν νέα στοιχεία μια πρόβλεψη που στην πράξη είναι σχεδόν αδύνατο να αξιοποιηθεί. Πρόκειται για μια παγκόσμια πρωτοτυπία, όπου η αντικειμενική αδυναμία του κράτους να ολοκληρώσει μια γραφειοκρατική διαδικασία εντός ολίγων μηνών μετατρέπεται σε μόνιμη ασυλία για τον φοροφυγά. Η πενταετής παραγραφή καταργείται πλαγίως και de facto μετατρέπεται σε μονοετή ή διετή, αν ο έλεγχος «ξεμείνει» από χρόνο. Το αποτέλεσμα είναι διπλά εγκληματικό. Οι ελεγκτικοί μηχανισμοί υπό την πίεση του χρόνου και τον φόβο πειθαρχικών διώξεων ωθούνται να στρέφονται στις εύκολες υποθέσεις, τις μικρές επιχειρήσεις, τους ελεύθερους επαγγελματίες, τα συνήθη υποζύγια, για να πιάσουν τα ποσοτικά κριτήρια. Αντίθετα, οι μεγάλες υποθέσεις υψηλής φοροδιαφυγής, οι εικονικές συναλλαγές και το ξέπλυμα μαύρου χρήματος αφήνονται συνειδητά ανέλεγκτες, «θάβονται» στα συρτάρια μέχρι να εκπνεύσει ο χρόνος. Οι μεγαλοκαρχαρίες της αγοράς και οι προνομιακοί φίλοι της εξουσίας απολαμβάνουν μια ιδιότυπη ακαταδίωκτη πορεία. Αυτή η νομοθετική μεθόδευση αποτελεί τον πιο αδιάψευστο μάρτυρα μιας μεθοδευμένης αποδυνάμωσης του φορολογικού ελέγχου στη χώρα. Το κράτος, με υπογραφή Χατζηδάκη, λειτουργεί πλέον ως συνένοχος στην κλοπή του δημόσιου πλούτου. Εκατομμύρια ευρώ χάνονται ετησίως, στερώντας πολύτιμους πόρους από την παιδεία, την υγεία και την κοινωνική προστασία. Το υπόμνημα της ΠΟΕ-ΔΟΥ δεν είναι απλώς μια συνδικαλιστική διεκδίκηση· είναι μια κραυγή αγωνίας και μια ιστορική καταγγελία που δεν μπορεί να αγνοηθεί
ετοιμάζει την επόμενη κίνηση στην ψηφιακή διακυβέρνηση. Σύμφωνα με τον σχεδιασμό της Γενικής Γραμματείας Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης, βρίσκεται στα σκαριά μια νέα, αυτοματοποιημένη ηλεκτρονική διασταύρωση δεδομένων. Στόχος της πρωτοβουλίας αυτής είναι ο άμεσος εντοπισμός όλων εκείνων των ιδιοκτητών οχημάτων που έχουν αμελήσει να περάσουν τα οχήματά τους από τεχνικό έλεγχο εντός των προβλεπόμενων χρονικών ορίων, με το βαρύ πρόστιμο των 400 ευρώ να ελλοχεύει για τους παραβάτες.
Το dikastiko.gr σημειώνει: Σε συνέχεια των σαρωτικών ελέγχων για τα ανασφάλιστα οχήματα, η κυβέρνηση
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | Οι τεχνολογικές βάσεις δεδομένων του Υπουργείου Οικονομικών, των ασφαλιστικών εταιρειών και του Υπουργείου Υποδομών και Μεταφορών φαίνεται πως έχουν «κουμπώσει», δημιουργώντας τις προϋποθέσεις για άμεσες διασταυρώσεις. «Έχουν ωριμάσει οι συνθήκες, οπότε θεωρώ ότι μέχρι τέλος του έτους θα έχει εφαρμοστεί η νέα διαδικασία», σημειώνει, μιλώντας στο ΕΡΤnews.gr ο Σωτήρης Μουρίκης, ιδιοκτήτης ΙΚΤΕΟ. Το πρώτο βήμα για κάθε οδηγό είναι να ελέγξει πότε όφειλε να περάσει το όχημά του από το επόμενο ΚΤΕΟ. Περιθώριο μίας εβδομάδας: Για οχήματα των οποίων ο τελευταίος έλεγχος είχε αποτέλεσμα «Επιτυχής» ή «Δευτερεύουσες Ελλείψεις», προβλέπεται περιθώριο μίας εβδομάδας. Στο μικροσκόπιο μπαίνουν εφόσον η ημερομηνία του επόμενου ελέγχου έχει παρέλθει κατά περισσότερο από μία εβδομάδα σε σχέση με την ημερομηνία αναφοράς της ηλεκτρονικής διασταύρωσης. Ο διαφορετικός κανόνας για Σοβαρές/Επικίνδυνες Ελλείψεις: Διαφορετικός κανόνας ισχύει όταν στον τελευταίο έλεγχο είχαν καταγραφεί «Σοβαρές Ελλείψεις», όπου εξετάζεται αν έχει παρέλθει η προβλεπόμενη ημερομηνία επανελέγχου. Αν είχαν διαπιστωθεί «Επικίνδυνες Ελλείψεις», δεν ορίζεται ημερομηνία επόμενου
ελέγχου και η κυκλοφορία του οχήματος απαγορεύεται μέχρι να αποκατασταθούν οι βλάβες. Η πραγματικότητα στους δρόμους και η διάσταση της ασφάλειας
Σ
ύμφωνα με τις εκτιμήσεις του κ. Μουρίκη, ο αριθμός των οχημάτων που κυκλοφορούν χωρίς τεχνικό έλεγχο ξεπερνά το ένα εκατομμύριο.
Παρά το γεγονός ότι σε μεγάλο ποσοστό οι οδηγοί συμμορφώνονται όταν επισημανθούν ελλείψεις, ωστόσο η γενικευμένη αμέλεια παραμένει υψηλή. «Πολύς κόσμος δεν περνάει τα αυτοκίνητά του από τεχνικό έλεγχο, με αυτόν τον τρόπο ο οδηγός θέτει σε κίνδυνο και τον εαυτό του και τους επιβαίνοντες, αλλά και τους απέναντι, τους ανθρώπους που κυκλοφορούν στο δρόμο. Δεν αφορά μόνο τη δικιά του ασφάλεια». Είναι ζήτημα οικονομικής αδυναμίας ή νοοτροπίας; Αναφερόμενος στο κόστος του τεχνικού ελέγχου, το
Σελίδα 30
οποίο κυμαίνεται στα 50 ευρώ ανά διετία, ο κ. Μουρίκης υπογραμμίζει ότι το οικονομικό επιχείρημα δεν ευσταθεί στις περισσότερες περιπτώσεις: «Ο έλεγχος του ΚΤΕΟ κοστίζει 50 ευρώ κάθε δύο χρόνια. Δεν είναι κανένα κόστος τεράστιο. Από τη στιγμή που έχεις ένα αυτοκίνητο στην κατοχή σου και πληρώνεις την ασφάλεια, το 50άρικο πρέπει να το έχεις υπολογίσει στο κόστος συντήρησης και κατοχής του αυτοκινήτου σου. Σε ελάχιστες περιπτώσεις είναι οικονομικοί οι λόγοι». Ο γερασμένος στόλος και η ανάγκη αυστηρότερων ελέγχων Ιδιαίτερη μνεία γίνεται στον γερασμένο στόλο των οχημάτων στη χώρα μας, με τους επαγγελματίες να ζητούν συχνότερους ελέγχους στα παλαιότερα αυτοκίνητα, στα πρότυπα άλλων ευρωπαϊκών χωρών: «Εμείς έχουμε ζητήσει τα παλαιά αυτοκίνητα, όπως είναι στην Ευρώπη, πάνω από δέκα χρόνια, τουλάχιστον δώδεκα, δεκατέσσερα χρόνια, να περνάνε κάθε χρόνο, γιατί έχουμε πολύ γερασμένο στόλο που δεν ελέγχεται», αναφέρει ο κ. Μουρίκης. Πέρα από την έλλειψη ελέγχου, παρατηρείται και ένα σημαντικό ποσοστό οχημάτων που δεν συντηρούνται επαρκώς, καθιστώντας τον θεσμό του ΚΤΕΟ όχι απλώς μια γραφειοκρατική υποχρέωση, αλλά μια κρίσιμη δικλείδα ασφάλειας για την οδική κυκλοφορία.
ανοίγουν έναν κοινό λογαριασμό για τα έξοδα του σπιτιού, γονείς προσθέτουν τα παιδιά τους ως συνδικαιούχους,
Όπως μεταδίδει το Mononews.gr ο κοινός τραπεζικός λογαριασμός είναι μία από τις πιο συνηθισμένες τραπεζικές πρακτικές και παράλληλα μία από εκείνες που αντιμετωπίζουμε με τη μεγαλύτερη ελαφρότητα. Σύζυγοι
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 31
ώστε να μπορούν να διαχειριστούν τα χρήματα σε περίπτωση ανάγκης, ενώ δεν είναι ασυνήθιστο ένας άνθρωπος να εμφανίζεται ως συνδικαιούχος σε χρήματα που στην πραγματικότητα έχει καταθέσει αποκλειστικά κάποιος άλλος.
Α
υτό που δεν σκεφτόμαστε, όμως, είναι τι θα συμβεί αν ένας από τους συνδικαιούχους έχει χρέη. Μπορεί ο πιστωτής του να στραφεί στον κοινό λογαριασμό;
Και αν τα χρήματα έχουν κατατεθεί αποκλειστικά από τον άλλο συνδικαιούχο, είναι προστατευμένα; Η απάντηση έχει ιδιαίτερο ενδιαφέρον, διότι δεν είναι η ίδια σε όλες τις περιπτώσεις. Καθοριστικό ρόλο παίζει το ποιος είναι ο πιστωτής, αφού διαφορετικοί κανόνες ισχύουν όταν τα χρήματα διεκδικεί ένας τρίτος δανειστής και διαφορετικοί όταν ο συνδικαιούχος χρωστά στην ίδια την τράπεζα στην οποία τηρείται ο λογαριασμός, με πρόσφατη απόφαση του Αρείου Πάγου μάλιστα να ξεκαθαρίζει το τοπίο.
Το καθεστώς των κοινών τραπεζικών λογαριασμών ρυθμίζεται από τον ν. 5638/1932, σύμφωνα με τον οποίο κοινός είναι ο λογαριασμός που τηρείται στο όνομα δύο ή περισσότερων προσώπων και επιτρέπει σε καθέναν από τους συνδικαιούχους να κάνει χρήση ολόκληρου ή μέρους του λογαριασμού χωρίς να απαιτείται η σύμπραξη των υπολοίπων. Αυτό έχει μεγάλη πρακτική σημασία, διότι αν δύο άνθρωποι είναι συνδικαιούχοι σε έναν λογαριασμό, για παράδειγμα, 100.000 ευρώ, ο καθένας μπορεί έναντι της τράπεζας να κάνει χρήση ακόμη και ολόκληρου του ποσού, χωρίς να χρειάζεται εξουσιοδότηση του άλλου. Το ερώτημα, λοιπόν, που εύλογα ανακύπτει εδώ είναι αντίστροφο. Αν κάθε συνδικαιούχος δικαιούται ολόκληρο το ποσό και τυχόν αξιώσεις των άλλων συνδικαιούχων είναι καθαρά εσωτερικό τους ζήτημα, μήπως ισχύει το ίδιο και με τους δανειστές; Μήπως δηλαδή ο δανειστής δικαιούται να μην κάνει διάκριση ανάλογα με το ποιος συνδικαιούχος χρωστάει και μπορεί να αξιώσει ολόκληρη την απαίτησή του από τον κοινό λογαριασμό; Η απάντηση εδώ δεν είναι τόσο απλή, καθώς το κρίσιμο στοιχείο είναι σε ποιον χρωστάει ο οφειλέτης.
Άλλο η σχέση των συνδικαιούχων με την τράπεζα και άλλο τι συμβαίνει όταν εμφανίζεται ένας εξωτερικός πιστωτής. Ο νόμος 5638/1932 προβλέπει έναν ειδικό κανόνα για την κατάσχεση του κοινού λογαριασμού, ορίζοντας ότι απέναντι στον πιστωτή που προχωρά σε κατάσχεση, τεκμαίρεται ότι η κατάθεση ανήκει στους συνδικαιούχους κατά ίσα μέρη. Έτσι, αν ο λογαριασμός έχει δύο συνδικαιούχους, θεωρείται για τον σκοπό της κατάσχεσης ότι στον καθένα αντιστοιχεί το 50%. Αν έχει τρεις, στον καθένα αντιστοιχεί το ένα τρίτο και ούτω καθεξής. Ας υποθέσουμε, για παράδειγμα, ότι ένα ζευγάρι έχει κοινό λογαριασμό με 100.000 ευρώ και ο ένας σύζυγος χρωστά 80.000 ευρώ σε έναν προμηθευτή. Ο προμηθευτής μπορεί να προχωρήσει σε κατάσχεση εις χείρας της τράπεζας ως τρίτης, όμως δεν μπορεί εξαιτίας του χρέους του ενός να κατασχέσει ολόκληρα τα 100.000 ευρώ. Με δύο συνδικαιούχους, ο νόμος θεωρεί ότι στον οφειλέτη αντιστοιχούν 50.000 ευρώ και η κατάσχεση μπορεί να επιβληθεί σε αυτό το μέρος. Το υπόλοιπο ποσό διαφεύγει της κατάσχεσης, όχι επειδή ο κοινός λογαριασμός είναι γενικά ακατάσχετος, αλλά επειδή θεωρείται ότι δεν ανήκει στην περιουσία του συγκεκριμένου οφειλέτη. Εδώ,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ωστόσο, χρειάζεται μεγάλη προσοχή, καθώς για τον τρίτο πιστωτή δεν έχει σημασία ποιος από τους δύο έβαλε στην πραγματικότητα περισσότερα χρήματα στον λογαριασμό. Ακόμη και αν όλα τα χρήματα κατατέθηκαν από τον καταθέτη που δεν χρωστάει, ο νόμος καθιερώνει απέναντί του αμάχητο τεκμήριο ίσων μεριδίων. Οπότε ο δανειστής μπορεί να κατασχέσει το μερίδιο που αναλογεί στον συνδικαιούχο οφειλέτη, ακόμη και αν αυτός δεν έχει συμβάλει ποτέ και με κανένα ποσό στο περιεχόμενο του τραπεζικού λογαριασμού.
Η κατάσταση γίνεται πολύ διαφορετική, όταν ο συνδικαιούχος δεν χρωστά σε κάποιον τρίτο, αλλά στην ίδια την τράπεζα στην οποία βρίσκεται ο κοινός λογαριασμός. Εδώ δεν έχουμε έναν εξωτερικό πιστωτή που επιβάλλει κατάσχεση εις χείρας της τράπεζας ως τρίτης. Η ίδια η τράπεζα έχει από τη μία πλευρά υποχρέωση να αποδώσει την κατάθεση και, από την άλλη, απαίτηση κατά ενός από τους συνδικαιούχους. Σε αυτή την περίπτωση μπορεί να τεθεί ζήτημα συμψηφισμού, κάτι που αποτελεί και τη μεγαλύτερη παγίδα του κοινού λογαριασμού. Όπως προαναφέρθηκε, απέναντι στην
τράπεζα καθένας από τους συνδικαιούχους είναι δικαιούχος ολόκληρης της κατάθεσης. Αν δύο άνθρωποι έχουν κοινό λογαριασμό 100.000 ευρώ, δεν σημαίνει στη σχέση τους με την τράπεζα ότι ο καθένας μπορεί να ζητήσει μόνο 50.000 ευρώ. Καθένας μπορεί να κάνει χρήση ακόμη και ολόκληρου του ποσού και, αν η τράπεζα καταβάλει το σύνολο στον έναν, η απαίτηση από την κατάθεση αποσβήνεται και έναντι του άλλου. Στην ίδια λογική κινείται και ο συμψηφισμός με τα χρέη ενός εκ των συνδικαιούχων. Αν, λοιπόν, ένας από τους συνδικαιούχους χρωστά στην ίδια την τράπεζα, εκείνη μπορεί να συμψηφίσει το χρέος του με τα χρήματα που υπάρχουν στον κοινό λογαριασμό. Και επειδή απέναντι στην τράπεζα κάθε συνδικαιούχος έχει δικαίωμα στο σύνολο της κατάθεσης και όχι μόνο σε ένα συγκεκριμένο ποσοστό της, ο συμψηφισμός μπορεί να επηρεάσει ακόμη και ολόκληρο το υπόλοιπο του λογαριασμού. Αυτό σημαίνει ότι μπορεί να χαθούν χρήματα τα οποία ο άλλος συνδικαιούχος θεωρούσε δικά του, παρότι ο ίδιος δεν χρωστά τίποτα στην τράπεζα. Οπότε εδώ δεν εφαρμόζεται το προστατευτικό 50% του νόμου, διότι αυτό αφορά ειδικά την κατάσχεση που επιβάλλει τρίτος πιστωτής και όχι τον συμψηφισμό που πραγματοποιεί η ίδια η τράπεζα. Αυτό ακριβώς συνέβη στην υπόθεση που εξέτασε ο Άρειος Πάγος με την απόφαση 316/2026, όπου από κοινό λογαριασμό συζύγων η τράπεζα προχώρησε σε συμψηφισμό της απαίτησής της κατά τους ενός συζύγου με ολόκληρο το ποσό που σχεδόν άγγιζε τα 120.000 ευρώ. Ενώ η σύζυγος δεν είχε συμβληθεί στο δάνειο και είχε δική της οφειλή προς την τράπεζα, είδε τον κοινό
Ανακοινώθηκε παράταση για την υποχρεωτική εφαρμογή της ηλεκτρονικής τιμολόγησης στις επιχειρήσεις με ακαθάριστα έσοδα έως 1 εκατ. ευρώ, καθώς και για τη Β΄ φάση της ψηφιακής παρακολούθησης διακίνησης αποθεμάτων. Η απόφαση ελήφθη από το Υπουργείο Εθνικής Οικονομίας και Οικονομικών και την ΑΑΔΕ, ώστε να δοθεί περισσότερος χρόνος προσαρμογής στις επιχειρήσεις. Νέες προθεσμίες για την ηλεκτρονική
Σελίδα 32
λογαριασμό να μειώνεται δραματικά λόγω του χρέους του συζύγου, το οποίο καλύφθηκε ολόκληρο και όχι μόνο ως προς το μερίδιό του στον λογαριασμό. Αν και οι συνδικαιούχοι προσέφυγαν στη Δικαιοσύνη υποστηρίζοντας ότι η τράπεζα είχε δικαίωμα να κατασχέσει μόνο το 50% του λογαριασμού, ο Άρειος Πάγος απέρριψε αυτή την προσέγγιση, εξηγώντας ότι ο νόμος για τον κοινό λογαριασμό δεν εφαρμόζεται όταν δανειστής είναι η ίδια η τράπεζα του λογαριασμού. Πώς μπορεί να προστατευτεί ο συνδικαιούχος Η προσθήκη ενός προσώπου ως συνδικαιούχου δεν είναι, επομένως, μια απλή τυπική διευκόλυνση, αλλά δημιουργεί συγκεκριμένες έννομες συνέπειες. Γι’ αυτό, πριν από το άνοιγμα ενός κοινού λογαριασμού ή την προσθήκη συνδικαιούχου, πρέπει να εξετάζεται όχι μόνο το επίπεδο εμπιστοσύνης μεταξύ των προσώπων, αλλά και η οικονομική κατάσταση του συνδικαιούχου, ιδίως αν έχει δάνεια, έχει παράσχει εγγυήσεις ή διατηρεί άλλες ληξιπρόθεσμες υποχρεώσεις προς την ίδια τράπεζα. Παράλληλα, μεγάλη προσοχή απαιτούν και οι συμβατικοί όροι κατά το άνοιγμα του λογαριασμού, καθώς συχνά υπάρχουν διατάξεις που παρέχουν στην τράπεζα δικαίωμα χρέωσης λογαριασμών και συμβατικού συμψηφισμού, οπότε είναι ακόμη πιο εύκολο για εκείνη να κατασχέσει ολόκληρο το ποσό σε περίπτωση χρεών. Συνεπώς, πριν κάποιος τοποθετήσει σημαντικό ποσό σε κοινό λογαριασμό, έχει τεράστια σημασία να γνωρίζει όχι μόνο ποιος εμφανίζεται ως συνδικαιούχος, αλλά και ποιες συμβατικές υποχρεώσεις έχει αναλάβει αυτό το πρόσωπο έναντι της συγκεκριμένης τράπεζας.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 33
myDATAapp. Η διαβίβαση μέσω ERP δεν θα είναι πλέον δυνατή.
τιμολόγηση: Για τις επιχειρήσεις της λεγόμενης «β΄ περιόδου» (τζίρος έως 1.000.000 ευρώ): 2 Νοεμβρίου 2026: Έναρξη υποχρεωτικής εφαρμογής της ηλεκτρονικής τιμολόγησης. 2 Νοεμβρίου 2026 έως 31 Ιανουαρίου 2027: Μεταβατική περίοδος σταδιακής εφαρμογής, με δυνατότητα παράλληλης χρήσης ERP ή της ειδικής φόρμας καταχώρισης. Από 1 Φεβρουαρίου 2027: Η έκδοση ηλεκτρονικών τιμολογίων και η διαβίβασή τους στο myDATA θα γίνεται αποκλειστικά μέσω Παρόχων Ηλεκτρονικής Τιμολόγησης ή των εφαρμογών timologio και
Νέα ευκαιρία για τη ρύθμιση της αποπληρωμής των χρεών προς την εφορία σε έως και 10 χρόνια ή έως σε 120 μηνιαίες δόσεις προσφέρει παρέμβαση του υπουργείου Εθνικής Οικονομίας και Οικονομικών, που θα τεθεί σε ισχύ εντός των ημερών και δυνητικά αφορά 1,3 οφειλέτες με χρέη άνω των 90 δισ. ευρώ.
Φ
υσικά και δεν πρόκειται να ενταχθούν στη ρύθμιση χρέη ύψους 90 δισ. ευρώ, αλλά οι προσδοκίες είναι πολύ χαμηλότερες, πέριξ των 5 – 10 δισ. ευρώ, ενώ σε αντίστοιχα επίπεδα κινούνται και οι προσδοκίες για την αντίστοιχη ρύθμιση των οφειλών προς τον ΕΦΚΑ.
Η ρύθμιση των οφειλών προς την Εφορία αφορά περίπου από 600.000 οφειλέτες που βρίσκονται στο «κόκκινο» και απειλούνται με τη λήψη εισπρακτικών μέτρων, όπως κατασχέσεις τραπεζικών λογαριασμών και ακινήτων και μπλοκάρισμα πλήθους συναλλαγών, καθώς δεν τους χορηγείται φορολογική ενημερότητα. Σύμφωνα με τα
Υπηρεσιών Παρόχου Ηλεκτρονικής Έκδοσης Στοιχείων. Των δωρεάν εφαρμογών της ΑΑΔΕ: timologio και myDATAapp. Ψηφιακά παραστατικά διακίνησης αποθεμάτων Η Β΄ φάση μετατίθεται ως εξής: 1 Ιανουαρίου 2027: Ενεργοποίηση διαδικασιών φόρτωσης, μεταφόρτωσης, παραλαβής και διαβίβασης στοιχείων ποσοτικού ελέγχου. 1 Ιανουαρίου 2028: Υποχρεωτική εφαρμογή της Ενιαίας Κωδικοποίησης Ειδών βάσει της ονοματολογίας TARIC. Επιπλέον, για τους ελαιοπαραγωγούς αγρότες που δεν εντάσσονται στην πρώτη περίοδο εφαρμογής, η υποχρέωση έκδοσης παραστατικών διακίνησης μετατίθεται επίσης για την 1η Ιανουαρίου 2027. Ένα ακόμη σημαντικό στοιχείο είναι ότι περίπου 655.000 επιχειρήσεις, δηλαδή σχεδόν το 70% των υπόχρεων της β΄ περιόδου, χρησιμοποιούν ήδη πάροχο ηλεκτρονικής τιμολόγησης ή τις εφαρμογές της ΑΑΔΕ. Διαβάστε αναλυτικά στο economistas.gr.
τελευταία στοιχεία της ΑΑΔΕ, ο συνολικός αριθμός των οφειλετών του δημοσίου τον Μάρτιο ανήλθε σε 4.797.755 ΑΦΜ, εκ των οποίων σε 2.300.333 μπορούν να ληφθούν εναντίον τους αναγκαστικά μέτρα. Καθώς έχουν ήδη έχουν επιβληθεί αναγκαστικά μέτρα σε 1.684.592 οφειλέτες, απομένουν για τη λήψη εισπρακτικών μέτρων 615.741 φυσικά ή νομικά πρόσωπα που έχουν ληξιπρόθεσμα χρέη προς την εφορία. Ποια χρέη ρυθμίζονται σε 10 χρόνια: Σύμφωνα με το πλαίσιο που διέπει τη ρύθμιση των 120
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | δόσεων, αφορά τις βεβαιωμένες οφειλές στη φορολογική διοίκηση που είχαν καταστεί ληξιπρόθεσμες έως και την 31η Δεκεμβρίου 2024, εφόσον δεν ήταν σε κάποια ρύθμιση κατά την 30η Σεπτεμβρίου 2026. Εξαιρούνται ωστόσο όσοι εντάχθηκαν ήδη στις 72 δόσεις, οι οποίοι έχουν τη δυνατότητα να ενταχθούν σε εκείνη των 120 δόσεων. Σε σχέση με τη ρύθμιση των 72 δόσεων οι αλλαγές που επέρχονται είναι οι ακόλουθες:
Α
υξάνονται σε 120, από 72 που ισχύουν έως σήμερα, οι δόσεις αποπληρωμής των παλαιών οφειλών προς την εφορία και τα ασφαλιστικά ταμεία.
Σελίδα 34
ή να εξοφλούνται). Εκείνοι που έχασαν παλαιά ρύθμιση και έκαναν νέα ρύθμιση μετά την 30η Σεπτεμβρίου Απριλίου 2026, δεν μπορούν να απενταχθούν από αυτή και να μεταπηδήσουν στις 120 δόσεις. Για να γίνει δεκτή η αίτηση ένταξης στις 120 δόσεις των «παλαιών» χρεών, θα πρέπει να εξοφληθούν ή να ρυθμιστούν μέσω της πάγιας ρύθμισης, τυχόν οφειλές, που έχουν βεβαιωθεί από την 1η Ιανουαρίου 2025 και μετά. Ο οφειλέτης θα πρέπει να έχει υποβάλει όλες τις δηλώσεις φορολογίας εισοδήματος των τελευταίων πέντε (5) ετών, για τις οποίες η προθεσμία υποβολής έληξε μέχρι την 31η Δεκεμβρίου 2025, ενώ δεν πρέπει να έχει καταδίκη αμετάκλητα για φοροδιαφυγή ή λαθρεμπορία. Εκτός της ρύθμισης των 120 δόσεων μένουν οι οφειλές που προέρχονται από ανάκτηση παράνομων κρατικών ενισχύσεων (βάσει αποφάσεων της Ευρωπαϊκής Επιτροπής ή του Δικαστηρίου της ΕΕ), οι οποίες εισπράττονται με άλλη διαδικασία, όπως επίσης και άλλες οφειλές που είναι μεν βεβαιωμένες στην εφορία, αλλά με βάσει άλλες ειδικές διατάξεις δεν επιτρέπεται η ένταξή τους στις 120 δόσεις.
Σχετικά με τη διαδικασία ένταξης, προβλέπεται η υποβολή αίτησης από τον οφειλέτη και η ένταξη οριστικοποιείται με την καταβολή της πρώτης δόσης εντός τριών (3) εργάσιμων ημερών από την υποβολή του αιτήματος. Οι επόμενες δόσεις και μέχρι την εξόφληση της οφειλής καταβάλλονται έως την τελευταία εργάσιμη ημέρα κάθε μήνα. Διαβάστε περισσότερα στο sofokleousin.gr. Στις 120 δόσεις εντάσσονται οφειλές που έχουν καταστεί ληξιπρόθεσμες έως και την 31/12/2024, ενώ η ρύθμιση των 72 δόσεων αφορούσε μόνο τα χρέη που είχαν βεβαιωθεί έως την 31η Δεκεμβρίου 2023. Πάντως δεν καλύπτονται χρέη που γεννήθηκαν από την 1η Ιανουαρίου 2025 και μετά. Εντάσσονται μόνο οι οφειλές οι οποίες δεν ήταν σε οποιοδήποτε καθεστώς ρύθμισης κατά την 30ή Σεπτεμβρίου 2026 (ημέρα ανακοίνωσης της ρύθμισης), έναντι έως 20/04/2026, που ίσχυε για τις 72 δόσεις. Αποκλείονται δηλαδή όσοι είχαν κάνει οποιαδήποτε άλλη ρύθμιση (πάγια κ.λπ.) και ήταν σε ισχύ στις 30 Σεπτεμβρίου. Όμως, οι φορολογούμενοι που έχουν υπαχθεί στην ρύθμιση των 72 δόσεων, μπορούν να μεταπηδήσουν στις 120 δόσεις.
Τ
ο ελάχιστο ποσό καταβολής είναι τα 30 ευρώ, όπως και στην ισχύουσα ρύθμιση.
Η αίτηση ένταξης στη ρύθμιση μπορεί να υποβληθεί έως 30/06/2027, ενώ για τις 72 δόσεις η προθεσμία ένταξης έληγε στις 31/12/2026. Το επιτόκιο της ρύθμισης των 120 δόσεων παραμένει στα ίδια επίπεδα με εκείνο της πάγιας ρύθμισης των 24 δόσεων και συγκεκριμένα στο 5,84%. Οι οφειλές που έχουν βεβαιωθεί από την 1η Ιανουαρίου 2025 και μετά, θα πρέπει υποχρεωτικά, να ενταχθούν στην πάγια ρύθμιση των 24/48 δόσεων. Οι τρέχουσες οφειλές που προκύπτουν, θα πρέπει να τακτοποιούνται (να ρυθμίζονται
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 35
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 36
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Το pronews.gr τονίζει:
Ο
ι τράπεζες μπαίνουν στα «χωράφια» των άλλων, καθώς προτιμούν την προμήθεια από το ρίσκο!
Τα δίκτυα των τραπεζών πουλάνε όλο και περισσότερες ασφάλειες, διαχείριση κεφαλαίων και υπηρεσίες που κάποτε ανήκαν σε εξειδικευμένα γραφεία. Ο λόγος είναι απλός.
Η
προμήθεια έχει χρήμα και λιγότερο ρίσκο από το δάνειο.
Στο πρώτο εξάμηνο του 2026 τα έσοδα από προμήθειες των συστημικών ανέβηκαν περίπου 25%, κοντά στα 1,4-1,5 δισ. ευρώ. Στην Πειραιώς έφτασαν τα 462 εκατ.
(+42%), με ώθηση και από την Εθνική Ασφαλιστική. Στην Alpha
+34%, στη Eurobank +13,5%. Οι προμήθειες πλησιάζουν το ένα τέταρτο των βασικών εσόδων, από χαμηλότερα ποσοστά ένα χρόνο πριν. Οι οίκοι το μετράνε ως επιτυχία: λιγότερη εξάρτηση από τα επιτόκια.
Τ
ο δάνειο θέλει κεφάλαιο, έλεγχο και μπορεί να κοκκινίσει. Η προμήθεια μπαίνει στο ταμείο την ημέρα της πώλησης.
Για τον μέτοχο η συνταγή είναι βολική. Για την πραγματική οικονομία είναι άλλη ιστορία. Η τράπεζα υπάρχει για να μαζεύει καταθέσεις και να χρηματοδοτεί επιχειρήσεις και νοικοκυριά. Όταν το δίκτυο κυνηγά κάθε σεντ προμήθειας, το κίνητρο γέρνει από το δάνειο στο πακέτο. Ασφάλεια μαζί με λογαριασμό, αμοιβαίο μαζί με κάρτα. Ο πελάτης μένει στο ίδιο γκισέ. Ο ανεξάρτητος επαγγελματίας χάνει τη δουλειά στο σημείο που η τράπεζα έχει ήδη τον πελάτη αιχμάλωτο. Δεν είναι παράνομο. Είναι στρατηγική. Και στρατηγική που μεγαλώνει όσο τα επιτόκια δεν δίνουν την ίδια σιγουριά. Η επιχείρηση στο μεταξύ που θέλει κεφάλαιο περιμένει ακόμα στην ουρά.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Από το sofokleousin.gr:
Η
αντίστροφη μέτρηση για τους δανειολήπτες σε ελβετικό φράγκο ολοκληρώθηκε στις 30 Σεπτεμβρίου, που αποτελεί την καταληκτική ημερομηνία για την ένταξη στο ειδικό πλαίσιο που προβλέπει τη μετατροπή των δανείων από ελβετικό φράγκο σε ευρώ με ευνοϊκότερη ισοτιμία και σταθερό επιτόκιο. Η ρύθμιση καλύπτει ενήμερα δάνεια, ρυθμισμένες και εξυπηρετούμενες οφειλές, αλλά και δάνεια που ήταν σε καθυστέρηση άνω των 90 ημερών κατά την έναρξη ισχύος της διάταξης. Στην καρδιά της ρύθμισης βρίσκεται η βελτιωμένη ισοτιμία μετατροπής, η οποία ανάλογα με την κατηγορία του δανειολήπτη μπορεί να περιορίσει σημαντικά το κεφάλαιο που θα μετατραπεί σε ευρώ. Το όφελος φτάνει από 15% έως και 50%, ενώ παράλληλα το νέο δάνειο αποκτά σταθερό επιτόκιο για το υπόλοιπο της διάρκειάς του. Για την Κατηγορία 1, η βελτίωση της ισοτιμίας ανέρχεται σε 50%, ενώ το
σταθερό επιτόκιο διαμορφώνεται στο 2,30% ετησίως, πλέον της εισφοράς του ν. 128/1975. Στην Κατηγορία 2, η βελτίωση της ισοτιμίας φτάνει το 30%, με σταθερό επιτόκιο 2,50%. Στην Κατηγορία 3, προβλέπεται βελτίωση 20% και σταθερό επιτόκιο 2,70%. Υπάρχει και η Κατηγορία 4, η οποία δεν συνδέεται με εισοδηματικά ή περιουσιακά κριτήρια. Για τους δανειολήπτες αυτής της κατηγορίας προβλέπεται βελτίωση της ισοτιμίας κατά 15% και σταθερό επιτόκιο 2,90% για όλη την υπολειπόμενη διάρκεια του δανείου. Το σημαντικό στοιχείο είναι ότι η μετατροπή δεν αφορά μόνο το νόμισμα του δανείου. Μετά τη μετατροπή σε ευρώ, το επιτόκιο παραμένει σταθερό, άρα και η δόση γίνεται σταθερή για την υπολειπόμενη διάρκεια, με την επιφύλαξη της εισφοράς του ν. 128/1975. Παράλληλα, υπάρχει δυνατότητα επιμήκυνσης της διάρκειας έως και πέντε χρόνια, με ανώτατο όριο ηλικίας του δανειολήπτη το 80ό έτος και υπό την προϋπόθεση ότι η συνολική διάρκεια δεν αυξάνεται πάνω από 50% σε σχέση με την αρχική υπολειπόμενη διάρκεια. Η μετατροπή πραγματοποιείται χωρίς προμήθεια, ενώ μετά την ένταξη το δάνειο παραμένει οριστικά σε ευρώ. Δεν προβλέπεται επαναφορά του σε ελβετικό φράγκο, ακόμη και αν μεταβληθεί στο μέλλον η συναλλαγματική ισοτιμία ή υπάρξουν δικαστικές εξελίξεις.
Διαφορετική διαδικασία προβλέπεται για τα δάνεια που ήταν σε καθυστέρηση τουλάχιστον 90 ημερών στις 19 Φεβρουαρίου 2026. Οι συγκεκριμένοι δανειολήπτες μπορούν να προσφύγουν στον Εξωδικαστικό Μηχανισμό Ρύθμισης Οφειλών, όπου η οφειλή μετατρέπεται σε ευρώ και στη συνέχεια ρυθμίζεται με τους όρους του εξωδικαστικού. Για την οφειλή
Σελίδα 37
σε ελβετικό φράγκο προβλέπεται τεκμαιρόμενη συναίνεση των πιστωτών, χωρίς να απαιτείται η απόδειξη συγκεκριμένων περιουσιακών ή εισοδηματικών κριτηρίων. Υπάρχει, επίσης, δυνατότητα ο οφειλέτης να προχωρήσει πρώτα σε διμερή ρύθμιση με την τράπεζα ή τον Servicer, ώστε το δάνειο να καταστεί ρυθμισμένο και εξυπηρετούμενο και στη συνέχεια να ζητήσει την ένταξή του στο προνομιακό πρόγραμμα μετατροπής. Η ρύθμιση καλύπτει δάνεια είτε βρίσκονται σε τράπεζες είτε σε εταιρείες διαχείρισης απαιτήσεων, ενώ οι υφιστάμενες εμπράγματες και προσωπικές εξασφαλίσεις, όπως προσημειώσεις ακινήτων και εγγυήσεις, συνεχίζουν να ισχύουν. Ιδιαίτερη σημασία έχει και μια ακόμη πρόβλεψη: η ένταξη των ενήμερων ή ρυθμισμένων και εξυπηρετούμενων δανείων στο πρόγραμμα δεν αποτελεί δεδομένο οικονομικής συμπεριφοράς και δεν εμφανίζεται στα σχετικά αρχεία, όπως ο Τειρεσίας. Ωστόσο, υπάρχει μία κρίσιμη παράμετρος για όσους επιλέξουν τη ρύθμιση.
Ε
άν το δάνειο καταγγελθεί στο μέλλον λόγω μη εξυπηρέτησης, ο δανειολήπτης χάνει το όφελος της βελτιωμένης ισοτιμίας.
Η οφειλή παραμένει σε ευρώ, αλλά επανυπολογίζεται χωρίς το ευνοϊκό όφελος που είχε δοθεί κατά τη μετατροπή.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Από το Lekkakou.gr: Η Ανατροπή της Εκτέλεσης και η Ανάκτηση της Κυριότητας Ακινήτου μετά τον Πλειστηριασμό: Νομολογιακή Θεμελίωση και Δογματικές Συνέπειες 1. Εισαγωγή και Προσδιορισμός του Προβλήματος Στο επίκεντρο του σύγχρονου εμπράγματου και δικονομικού ενδιαφέροντος βρίσκεται το ζήτημα της τύχης ακινήτου, το οποίο έχει ήδη εκπλειστηριαστεί και κατακυρωθεί σε υπερθεματιστή, στην περίπτωση κατά την οποία διαπιστώνεται εκ των υστέρων η ακυρότητα του γενεσιουργού εκτελεστού τίτλου. Η διάταξη των σταδίων της αναγκαστικής εκτέλεσης υπό τον Κώδικα Πολιτικής Δικονομίας (ΚΠολΔ) διέπεται από την αρχή της σταδιακής προσβολής των πράξεων (άρθρο 934 ΚΠολΔ), στοχεύοντας στην ασφάλεια των συναλλαγών. Εντούτοις,
Α
νακύπτει θεμελιώδης σύγκρουση μεταξύ της προστασίας του υπερθεματιστή και της αρχής, ότι ουδεμία αναγκαστική εκτέλεση είναι νοητή χωρίς έγκυρο και ενεργό εκτελεστό τίτλο
(άρθρο 904 παρ. 1 ΚΠολΔ). Πρόσφατη νομολογιακή εφαρμογή (ενδεικτικά, η απόφαση 3338/2026 του Μονομελούς Πρωτοδικείου Αθηνών – Τμήμα Ανακοπών Αναγκαστικής Εκτέλεσης) αναδεικνύει τους δικονομικούς και ουσιαστικούς μηχανισμούς, μέσω των οποίων ο καθ’ ου η εκτέλεση οφειλέτης ανακτά πλήρως την κυριότητα του ακινήτου του, παρά τη μεσολάβηση πλειστηριασμού, κατακύρωσης και μεταγραφής της σχετικής περίληψης. Συγκεκριμένα, ακίνητο εκπλειστηριάστηκε έναντι οφειλόμενου ποσού, που ανερχόταν στα 550.000€. Πλειοδότης υπήρξε μεγάλη κατασκευαστική εταιρεία από το εξωτερικό. Παρότι η κυριότητα του ακινήτου χάθηκε από τον δανειολήπτη και η κατάσταση φαινόταν μη
Σελίδα 38
αναστρέψιμη, καθώς είχαν σημειωθεί όλες οι απαιτούμενες ενέργειες, ώστε να κατακυρωθεί αυτό στον νέο ιδιοκτήτη, εν τέλει επιστράφηκε στον οφειλέτη, αφού το Δικαστήριο έκρινε μεταγενέστερα άκυρο τον πλειστηριασμό και δικαίωσε τον δανειολήπτη, ο οποίος διατήρησε την περιουσία του στο ακέραιο. 2. Το Δικονομικό Ζήτημα των Οψιγενών Λόγων Ανακοπής (Άρθρο 934 ΚΠολΔ) Κατά την πάγια δογματική παραδοχή, οι προθεσμίες προσβολής των πράξεων εκτέλεσης συναρτώνται με τα διακριτά στάδια της διαδικασίας. Ωστόσο, στην περίπτωση που ο εκτελεστός τίτλος (π.χ. Διαταγή Πληρωμής) ακυρώνεται τελεσιδίκως κατόπιν ανακοπής του άρθρου 632 ΚΠολΔ σε χρόνο μεταγενέστερο της διενέργειας του πλειστηριασμού, ανακύπτει οψιγενής λόγος ανακοπής. Χρονικό Σημείο Γένεσης και Παραδεκτό: Ο καθ’ ου η εκτέλεση δεν δύναται να επικαλεστεί ελάττωμα ή ανυπαρξία του τίτλου πριν από τη δικαστική του διάγνωση. Ως εκ τούτου, ο σχετικός λόγος προτείνεται παραδεκτά εντός της προθεσμίας του άρθρου 934 παρ. 1 περ. β’ ΚΠολΔ κατά της έκθεσης πλειστηριασμού, ως το αμέσως επόμενο διαδικαστικό στάδιο μετά τη γένεση του λόγου. Δικαίωμα Δικαστικής Προστασίας: Τυχόν αποκλεισμός του οφειλέτη από την προβολή της οψιγενούς ακυρότητας θα προσέκρουε στον πυρήνα του δικαιώματος ακώλυτης πρόσβασης στη δικαιοσύνη (πρβλ. νομολογία Αρείου Πάγου και ΕΣΔΑ). 3. Η Ακυρότητα της Κατακύρωσης και οι Εμπράγματες Συνέπειες (Αιτιώδης Χαρακτήρας της Μεταβίβασης) Στο ελληνικό δίκαιο η μεταβίβαση κυριότητας ακινήτου μέσω αναγκαστικού πλειστηριασμού και μεταγραφής της περίληψης κατακυρωτικής έκθεσης (άρθρα 1005 και 1017 ΚΠολΔ) τελεί υπό την αναγκαία προϋπόθεση του κύρους της εκτελεστικής διαδικασίας. Α. Αναδρομικότητα του Δεδικασμένου: Η τελεσίδικη ακύρωση της διαταγής πληρωμής αναπτύσσει δεδικασμένο, το οποίο ανατρέχει στον χρόνο έκδοσής της. Β. Νομικό Ελάττωμα της Μεταβίβασης: Με την ακύρωση του πλειστηριασμού και της περίληψης κατακυρωτικής έκθεσης, η αιτία, στην οποία εδράζεται η εμπράγματη μεταβολή, καθίσταται άκυρη. Γ. Μη Απώλεια της Κυριότητας: Συνεπεία της εν λόγω ακυρότητας, η μεταβίβαση προς τον υπερθεματιστή πάσχει
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 39
συναλλακτικό κίνδυνο. Παρά την καταβολή του πλειστηριάσματος και την τήρηση των διατυπώσεων δημοσιότητας, ο υπερθεματιστής ευρίσκεται εκτεθειμένος στην αναδρομική ανατροπή του τίτλου κτήσης του. Η αξίωσή του περιορίζεται πλέον στις προβλεπόμενες εκ του ουσιαστικού δικαίου διατάξεις περί αδικαιολόγητου πλουτισμού και αναζήτησης του καταβληθέντος τιμήματος. Γ. Οι Διαχειριστές Απαιτήσεων (Servicers / Funds) Για τους επισπεύδοντες Servicers, η επίσπευση πλειστηριασμών, ενόσω εκκρεμούν ένδικα βοηθήματα κατά του βασικού τίτλου (άρθρο 632 ΚΠολΔ), εμπεριέχει σοβαρό κίνδυνο απομείωσης της ανακτώμενης αξίας και καταδίκης σε σημαντικά δικαστικά έξοδα.
νομικώς, με αποτέλεσμα ο αρχικός κύριος – καθ’ ου η εκτέλεση να θεωρείται κατά πλάσμα και κατά νόμο, ότι ουδέποτε απώλεσε την κυριότητα του ακινήτου. Δ. Αδράνεια της Επιταγής προς Αποβολή: Η επισπευδόμενη από τον υπερθεματιστή νέα άμεση εκτέλεση προς αποβολή του οφειλέτη (κατ’ άρθρα 943 και 1005 παρ. 2 ΚΠολΔ) καθίσταται ανενεργή, καθώς επιχειρείται άνευ εγκύρου εκτελεστού τίτλου (άρθρο 904 παρ. 1 ΚΠολΔ). 4. Πολυεπίπεδη Ανάλυση Α. Η Δικονομική και Εμπράγματη Οπτική του Καθ’ ου η Εκτέλεση Για τον οφειλέτη, η δικαστική αναγνώριση της ακυρότητας συνιστά πλήρη επαναφορά των πραγμάτων στην προτέρα κατάσταση (restitutio in integrum). Η ακύρωση της κατακύρωσης εξαλείφει το δικαίωμα αποβολής του από το ακίνητο, αποτρέποντας την απώλεια της περιουσίας του λόγω απαιτήσεων που κρίθηκαν μη ληξιπρόθεσμες ή ανυπόστατες. Β. Η Θέση του Υπερθεματιστή και η Ασφάλεια των Συναλλαγών Από την πλευρά του υπερθεματιστή (συχνά επενδυτικά σχήματα ή εταιρείες διαχείρισης/ακινήτων), η ακύρωση εισάγει σημαντικό
Σύμφωνα με το mononews.gr
Σ
ε πλειστηριασμό οδηγείται ξανά η μονοκατοικία του πρώην διεθνούς ποδοσφαιριστή Βασίλη Τσιάρτα στο Μαρούσι, με την τιμή πρώτης προσφοράς να έχει οριστεί στα 1,316 εκατ. ευρώ.
Ο ηλεκτρονικός πλειστηριασμός έχει προγραμματιστεί για τις 2 Οκτωβρίου 2026 και αφορά το σύνολο της ιδιοκτησίας,
Η
έλλειψη νομιμότητας κατά την καταγγελία δανειακών συμβάσεων επιδρά καταλυτικά στην εγκυρότητα του συνόλου της εκτελεστικής αλυσίδας.
5. Συμπεράσματα Η δικαστική ακύρωση του πλειστηριασμού μετά την κατακύρωση επιβεβαιώνει, ότι η αναγκαστική εκτέλεση δεν αποτελεί μη αναστρέψιμη διαδικασία. Όταν καταρρέει το θεμέλιο της εκτέλεσης - ο εκτελεστός τίτλος - παρασύρει στο σύνολό τους τις πράξεις που εδράστηκαν σε αυτόν. Για τον κόσμο της οικονομίας και των επενδύσεων σε distressed assets, η εξέλιξη αυτή υπενθυμίζει, ότι η ταχύτητα ρευστοποίησης δεν μπορεί να υπερκεράσει την ουσιαστική και δικονομική νομιμότητα, καθώς το κόστος της ανατροπής υπερβαίνει κατά πολύ τα προσδοκώμενα βραχυπρόθεσμα οφέλη της βεβιασμένης εκτέλεσης.
η οποία βρίσκεται στη Νέα Φιλοθέη – Καλογρέζα του Αμαρουσίου. Πρόκειται για μονοκατοικία χτισμένη σε οικόπεδο άνω των 650 τ.μ., η οποία αναπτύσσεται σε τρία επίπεδα: υπόγειο, ισόγειο και πρώτο όροφο. Η τιμή πρώτης προσφοράς για τον πλειστηριασμό της 2ας Οκτωβρίου έχει οριστεί στα 1,316 εκατ. ευρώ. Επισπεύδουσα είναι η Cepal Hellas, η οποία ενεργεί ως διαχειρίστρια των απαιτήσεων της Galaxy II Funding DAC. Το ακίνητο έχει βρεθεί αρκετές φορές στην πλατφόρμα των πλειστηριασμών. Οι δύο πρώτες απόπειρες, τον Δεκέμβριο του 2018 και τον Φεβρουάριο του 2019, δεν βρήκαν αγοραστή, ενώ η διαδικασία που ακολούθησε τον Νοέμβριο του 2022 ανεστάλη. Νέα απόπειρα προγραμματίστηκε για τον Απρίλιο του 2026, με τιμή εκκίνησης 809.000 ευρώ, αλλά και αυτή ανεστάλη. Πλέον, το ακίνητο επιστρέφει στο «σφυρί» με τιμή πρώτης προσφοράς 1,316 εκατ. ευρώ.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Η συζήτηση για μια ακόμη αύξηση επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα επανέρχεται δυναμικά, καθώς οι πιέσεις στις ευρωπαϊκές οικονομίες παραμένουν έντονες.
Η
ΕΚΤ έχει ήδη προχωρήσει σε δύο αυξήσεις, με το βασικό επιτόκιο να βρίσκεται στο 2,50%, και οι αγορές εκτιμούν ότι μια νέα άνοδος κατά 25 μονάδες βάσης θα το οδηγήσει στο 2,75%.
Οι αναλυτές επισημαίνουν ότι η επιμονή της ΕΚΤ στην αυστηρή πολιτική οφείλεται στις συνεχιζόμενες
Μεταδίδει το thetoc.gr: Με 16 νέες παρεμβάσεις, το υπουργείο Εθνικής Οικονομίας και Οικονομικών αλλάζει το πλαίσιο για τη ρύθμιση του ιδιωτικού χρέους και τη λειτουργία των Servicers. Οκτώ μέτρα ενισχύουν την προστασία των οφειλετών και οκτώ αυστηροποιούν τη διαφάνεια, την εποπτεία και τη λογοδοσία των εταιρειών διαχείρισης απαιτήσεων. Όπως αναφέρεται σε ανακοίνωση του υπουργείου Εθνικής Οικονομίας και Οικονομικών, για πρώτη φορά μπαίνουν σαφείς προθεσμίες, συγκεκριμένα όρια και άμεσες συνέπειες όταν παραβιάζονται τα δικαιώματα των οφειλετών. Στις διμερείς ρυθμίσεις ο πιστωτής υποχρεούται να απαντά μέσα σε
Σελίδα 40
πληθωριστικές πιέσεις, οι οποίες εξακολουθούν να επηρεάζουν την ευρωζώνη. Η ελληνική οικονομία βρίσκεται σε κρίσιμο σημείο, καθώς η αύξηση των επιτοκίων αναμένεται να επηρεάσει άμεσα το κόστος δανεισμού για επιχειρήσεις και νοικοκυριά. Οι προβλέψεις δείχνουν ότι το μέσο επιτόκιο νέων δανείων έχει ήδη φτάσει στο 4,67%, ενώ το μέσο επιτόκιο καταθέσεων παραμένει χαμηλό, στο 0,39%. Η διαφορά αυτή επιβαρύνει σημαντικά την πραγματική οικονομία, περιορίζοντας τη ρευστότητα και αυξάνοντας το κόστος χρηματοδότησης. Οι οικονομολόγοι της Morgan Stanley και της ING εκτιμούν ότι μια νέα αύξηση θα εντείνει τις πιέσεις στην αγορά, καθώς οι επιχειρήσεις θα αντιμετωπίσουν υψηλότερο κόστος κεφαλαίου, ενώ οι επενδύσεις ενδέχεται να καθυστερήσουν. Παράλληλα, η άνοδος των επιτοκίων επηρεάζει και την αγορά ακινήτων, όπου η ζήτηση για στεγαστικά δάνεια παρουσιάζει κάμψη λόγω της αυξημένης επιβάρυνσης των δανειοληπτών. Σύμφωνα με τις εκτιμήσεις της Τράπεζας της Ελλάδος, η ελληνική οικονομία αναμένεται να αναπτυχθεί με ρυθμό 1,9% το 2026 και 3,8% το 2027. Ωστόσο, μια νέα αύξηση επιτοκίων θα μπορούσε να περιορίσει την αναπτυξιακή δυναμική, επηρεάζοντας την κατανάλωση και τις επενδύσεις. Οι αναλυτές τονίζουν ότι το υψηλό κόστος δανεισμού ενδέχεται να επιβραδύνει την οικονομική δραστηριότητα, ειδικά σε κλάδους που εξαρτώνται από τραπεζική χρηματοδότηση. Παράλληλα, οι πιέσεις στις διεθνείς αγορές και η αβεβαιότητα για την πορεία της ευρωπαϊκής οικονομίας δημιουργούν ένα περιβάλλον αυξημένου κινδύνου. Η ΕΚΤ καλείται να ισορροπήσει ανάμεσα στην ανάγκη συγκράτησης του πληθωρισμού και στη διατήρηση της οικονομικής σταθερότητας, καθώς οι επιπτώσεις μιας νέας αύξησης επιτοκίων θα γίνουν αισθητές σε όλη την ευρωζώνη. Διαβάστε αναλυτικά στο ot.gr.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τρεις μήνες, η διαδικασία ολοκληρώνεται το αργότερο σε έξι μήνες και η προκαταβολή δεν μπορεί να ξεπερνά το 15% της οφειλής, όταν μέχρι σήμερα μπορούσε να φθάνει ακόμη και το 50%. Ενισχύεται σημαντικά και η προστασία του συνεπούς οφειλέτη. Όσο τηρεί ενεργή ρύθμιση, δεν μπορούν να λαμβάνονται εις βάρος του μέτρα αναγκαστικής εκτέλεσης. Σε περίπτωση παραβίασης, η πράξη είναι αυτοδικαίως άκυρη, ο οφειλέτης πιστώνεται με πέντε μηνιαίες δόσεις, η ρύθμιση παρατείνεται κατά πέντε μήνες χωρίς επιβάρυνση και προβλέπονται πρόστιμα από 50.000 έως 500.000 ευρώ.
Π
αράλληλα, τρεις μήνες πριν από τον πλειστηριασμό, ο πιστωτής υποχρεούται να υποβάλλει κατάλληλη, βιώσιμη και τεκμηριωμένη πρόταση ρύθμισης.
Ο οφειλέτης αποκτά δικαίωμα σε πλήρη εικόνα του χρέους του και, εάν τα στοιχεία δεν δοθούν εντός 45 ημερών, αναστέλλεται η τοκοφορία. Ταυτόχρονα, για ληξιπρόθεσμες οφειλές σε τράπεζες και Servicers ξεκαθαρίζεται ότι έχουν ισχύ τα ανώτατα όρια οφειλών των νόμων του 2000 και 2004, θέτοντας ανώτατο όριο στη διόγκωση της οφειλής, χωρίς τους περιορισμούς που ίσχυαν μέχρι σήμερα. Στην άλλη πλευρά, οι Servicers μπαίνουν σε αυστηρότερο πλαίσιο διαφάνειας, ελέγχου και λογοδοσίας. Υποχρεώνονται σε μεγαλύτερη δημοσιοποίηση στοιχείων για τη λειτουργία και τα αποτελέσματά τους, υποβάλλουν ετήσια σχέδια στρατηγικής στην Τράπεζα της Ελλάδος, θεσπίζονται ανεξάρτητοι έλεγχοι για τιτλοποιήσεις που συνδέονται με εγγύηση του Ελληνικού Δημοσίου και ενισχύονται και δημοσιοποιούνται οι κυρώσεις που τους επιβάλλονται.
1. Τέλος στις διαπραγματεύσεις χωρίς προθεσμίες – Απάντηση μέσα σε 3 μήνες, ολοκλήρωση μέσα σε 6 μήνες Θεσπίζεται νέα, αυτοτελής και τυποποιημένη διαδικασία διμερούς ρύθμισης, η οποία αντικαθιστά τον Κώδικα Δεοντολογίας. Για πρώτη φορά η διαδικασία αποκτά συγκεκριμένα στάδια και δεσμευτικές προθεσμίες. Ο οφειλέτης υποβάλλει την αίτηση και τον πλήρη φάκελό του και ο δανειστής υποχρεώνεται εντός τριών μηνών είτε να καταθέσει πρόταση βιώσιμης ρύθμισης είτε να εξηγήσει εγγράφως και τεκμηριωμένα γιατί την απορρίπτει. Ο οφειλέτης έχει έναν μήνα για να απαντήσει και ολόκληρη η διαδικασία πρέπει να έχει ολοκληρωθεί το αργότερο σε έξι μήνες. Με τον τρόπο αυτό μπαίνει τέλος σε μια διαδικασία που μπορούσε να παραμένει ανοιχτή επί μακρόν χωρίς σαφή κατάληξη. 2. Τρεις μήνες πριν από τον πλειστηριασμό, υποχρεωτική, πραγματική, πρόταση ρύθμισης Ενισχύεται ουσιαστικά η ήδη υφιστάμενη υποχρέωση του πιστωτή να υποβάλλει πρόταση ρύθμισης τουλάχιστον τρεις μήνες πριν από τον πλειστηριασμό. Πλέον δεν αρκεί μια τυπική πρόταση. Θα πρέπει να είναι κατάλληλη, βιώσιμη και τεκμηριωμένη, με βάση την
Σελίδα 41
πραγματική δυνατότητα αποπληρωμής, το εισόδημα και την περιουσιακή κατάσταση του οφειλέτη. Η πρόταση θα περιλαμβάνει συγκεκριμένα, τυποποιημένα στοιχεία, ώστε ο πολίτης να γνωρίζει με σαφήνεια τι του προτείνεται, με ποια δεδομένα και γιατί. 3. Τεκμηριωμένες προτάσεις, εναλλακτικές λύσεις, αιτιολογία όταν η απάντηση είναι αρνητική Αλλάζει συνολικά ο τρόπος με τον οποίο διεξάγεται η διμερής διαπραγμάτευση. Κάθε πρόταση ρύθμισης θα πρέπει να είναι έγγραφη, κατάλληλη, βιώσιμη και πλήρως τεκμηριωμένη, με σαφή αναφορά στα εισοδήματα και στην συνολική περιουσία του οφειλέτη. Όπου υπάρχουν δύο εφικτές εναλλακτικές λύσεις, θα κατατίθενται και οι δύο στον οφειλέτη, ώστε να έχει πραγματική δυνατότητα επιλογής. Εάν το αίτημα για ρύθμιση απορρίπτεται, ο πιστωτής δεν θα μπορεί να περιορίζεται σε μία αναιτιολόγητη άρνηση. Θα υποχρεώνεται να αιτιολογεί εγγράφως την απόφασή του. Παράλληλα, θεσπίζεται δυνατότητα διαμεσολάβησης μέσω του Ελληνικού Χρηματοοικονομικού Μεσολαβητή. Με απόφαση της Τράπεζας της Ελλάδος θα καθοριστούν οι ελάχιστες πληροφορίες που υποχρεωτικά θα περιλαμβάνονται στις προτάσεις, ώστε ο οφειλέτης να μπορεί να γνωρίζει ακριβώς πώς προέκυψε η προτεινόμενη ρύθμιση. 4. Πλαφόν 15% στην προκαταβολή – Τέλος στις απαιτήσεις για 30%, 40% ή ακόμη και 50% Μπαίνει για πρώτη φορά ανώτατο όριο 15% στην προκαταβολή που μπορεί να ζητήσει πιστωτής για να προχωρήσει σε απευθείας διμερή ρύθμιση. Μέχρι σήμερα το ύψος της προκαταβολής αποτελούσε αντικείμενο διαπραγμάτευσης και σε αρκετές περιπτώσεις οι απαιτήσεις ξεπερνούσαν το 30%, φθάνοντας ακόμη και στο 50% της οφειλής. Αυτό αλλάζει. Όπως ήδη υπάρχει πλαφόν 10% στον Εξωδικαστικό Μηχανισμό, θεσπίζεται πλέον πλαφόν 15% και στις απευθείας διμερείς ρυθμίσεις. 5. Ισχυρή προστασία του συνεπούς οφειλέτη – Βαριές συνέπειες για όποιον παραβιάζει τη ρύθμιση Καθιερώνεται ένα σαφές δίχτυ προστασίας για τον πολίτη που έχει ρυθμίσει την οφειλή του και τηρεί τη συμφωνία. Όσο ο οφειλέτης είναι συνεπής σε ενεργή ρύθμιση, δεν μπορεί να βρίσκεται αντιμέτωπος με καταγγελία της ρύθμισης, διαταγή πληρωμής, κατάσχεση ή συνέχιση πλειστηριασμού. Η ίδια προστασία ισχύει όταν μια δόση δεν καταβλήθηκε επειδή ο πιστωτής ή ο Servicer δεν χορήγησε εγκαίρως τα αναγκαία στοιχεία για την πληρωμή της. Και για πρώτη φορά η παραβίαση αυτών των κανόνων έχει άμεσο και σημαντικό κόστος. Διαβάστε αναλυτικά στο thetoc.gr.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 03-04 Οκτωβρίου 2026 | Αριθμός Φύλλου 455 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 42