
A LOGÍSTICA E O TRANSPORTE DE AÇO
• Continuaremos apresentando o melhor conteúdo informativo da siderurgia brasileira
• We will continue delivering the best news and information on the Brazilian steel industry
• Estaremos presentes, como mídia especializada, nos principais eventos que vão movimentar o setor
• We will participate as a media partner in the leading events that will drive the steel sector
Com mais de 100 mil acessos mensais e 3 milhões de visualizações em 2025, o Portal Siderurgia Brasil conecta sua marca aos principais tomadores de decisão da cadeia siderúrgica.
With more than 100,000 monthly visits and over 3 million page views in 2025, Siderurgia Brasil connects your brand with key decisionmakers across the steel value chain. Our audience includes CEOs, directors, managers, and industrial buyers from multiple sectors.
Escolha o formato de sua publicidade: / Choose the format of your advertising: (Same layout as above)

EDITORIAL
A nova ordem mundial exige uma indústria mais competitiva
INFORMAÇÃO TÉCNICA
Evolução do aço e inovações de processamento
TRANSPORTES DE AÇOS
A revolução silenciosa da logística do aço
MÁQUINAS E
No ritmo da transformação
EQUIPAMENTOS IMPORTADOS
Força total nas máquinas
FENAF e
fortalecem a fundição brasileira
Últimas notícias do setor
Aeconomia mundial atravessa uma das mais profundas transformações das últimas décadas. O comércio internacional deixou de ser pautado exclusivamente pela competitividade, e passou a responder a fatores geopolíticos, disputas tecnológicas, políticas industriais, barreiras comerciais e à reconfiguração das cadeias globais de suprimentos. Conflitos regionais redesenham rotas logísticas, governos fortalecem mecanismos de proteção de seus mercados, e novos blocos econômicos alteram o equilíbrio das relações comerciais. Mais do que um ciclo de instabilidade, vive-se uma mudança estrutural que moldará o ambiente de negócios nos próximos anos.
Nesse cenário, alguns países conseguem transformar incertezas em oportunidades, ampliando sua presença internacional e atraindo investimentos. Outros permanecem limitados por entraves internos que comprometem sua capacidade de competir. Assim, competitividade, hoje, deixou de ser apenas uma questão de custos: tornou-se sinônimo de adaptação, inovação e velocidade de resposta.
Para as empresas, o desafio é igualmente estratégico. Internacionalizar operações, fortalecer estruturas de comércio exterior, diversificar mercados e ampliar a base de fornecedores passaram a ser medidas essenciais para reduzir riscos e aproveitar novas oportunidades. Ao mesmo tempo, a consolidação do comércio eletrônico entre empresas (B2B) acelera a transformação dos modelos tradicionais de negócios, tornando os processos mais digitais, cadeias produtivas mais integradas e decisões cada vez mais orientadas por inteligência de mercado. E é sob essa perspectiva que chega mais uma edição da Siderurgia Brasil, reunindo reportagens e análises sobre temas que influenciam diretamente a competitividade da indústria nacional.
Um dos destaques é o debate entre investir em novos equipamentos ou prolongar a vida útil do parque fabril por meio de projetos de retrofiting. Especialistas demonstram que não existe uma solução única: a decisão depende da estratégia, do nível tecnológico e da capacidade de investimento de cada empresa.
A evolução dos materiais também ganha protagonismo. A crescente demanda por aços de alta resistência, ligas especiais e produtos de maior desempenho impulsiona uma nova geração de tecnologias voltadas às exigências da manufatura moderna.
Outro tema relevante é a logística, ainda um dos principais obstáculos à competitividade brasileira. Embora o transporte rodoviário permaneça predominante na movimentação de produtos siderúrgicos, cresce a adoção de soluções capazes de combinar eficiência operacional, redução de custos e sustentabilidade.
No campo energético, destacamos a decisão do governo federal de restringir a importação de biodiesel, medida que busca fortalecer a produção nacional em um segmento considerado estratégico para a segurança energética do país.
Esta edição traz ainda a cobertura da FENAF e do CONAF, promovidos pela ABIFA, eventos que reafirmaram a importância da indústria de fundição para o fortalecimento da cadeia metalmecânica brasileira, reunindo fabricantes, fornecedores, especialistas e lideranças em um ambiente voltado à inovação, aos negócios e ao intercâmbio tecnológico.
Já os indicadores econômicos revelam um cenário de contrastes. Enquanto o mercado automotivo projeta superar a marca de três milhões de veículos emplacados em 2026, a presença das montadoras chinesas continua
avançando no Brasil. No mercado mundial do aço, a estabilidade da produção não altera uma realidade consolidada: a China mantém ampla liderança, respondendo por mais da metade do aço produzido no planeta, exercendo influência decisiva sobre preços, investimentos e tendências da siderurgia global.
Completam esta edição as tradicionais seções dedicadas às inovações tecnológicas, lançamentos e principais acontecimentos da cadeia siderúrgica, reforçando o compromisso da Siderurgia Brasil em oferecer informação qualificada para executivos, empresários e profissionais do setor.
Ao renovar nosso agradecimento aos leitores, anunciantes e parceiros que acompanham a revista ao longo de quase três décadas, reafirmamos também nossa missão: produzir um conteúdo confiável, analítico e relevante, capaz de contribuir para decisões mais conscientes em um ambiente econômico cada vez mais complexo e competitivo.
Boa leitura!
Henrique Patria
Editor-chefe henrique@grips.com.br
Ano 27 – nº 198 – Julho de 2026
Siderurgia Brasil é de propriedade da Grips Marketing e Negócios Ltda. com registro definitivo arquivado junto ao Instituto Nacional de Propriedade Industrial sob nº 823.755.339.
Diretor: Henrique Isliker Patria
Coordenação de TI:
Versão Digital Vicente Bernardo vicente@grips.com.br
Produção: Editor Responsável Henrique Isliker Pátria - MTb-SP 37.567
Reportagens Especiais Marcus Frediani - MTB/SP 13.953
Comercial: henrique@grips.com.br
Projeto Editorial: Grips Editora
Projeto gráfico e Edição de Arte / DTP:
Via Papel Estúdio
Capa:
Criação: André Siqueira
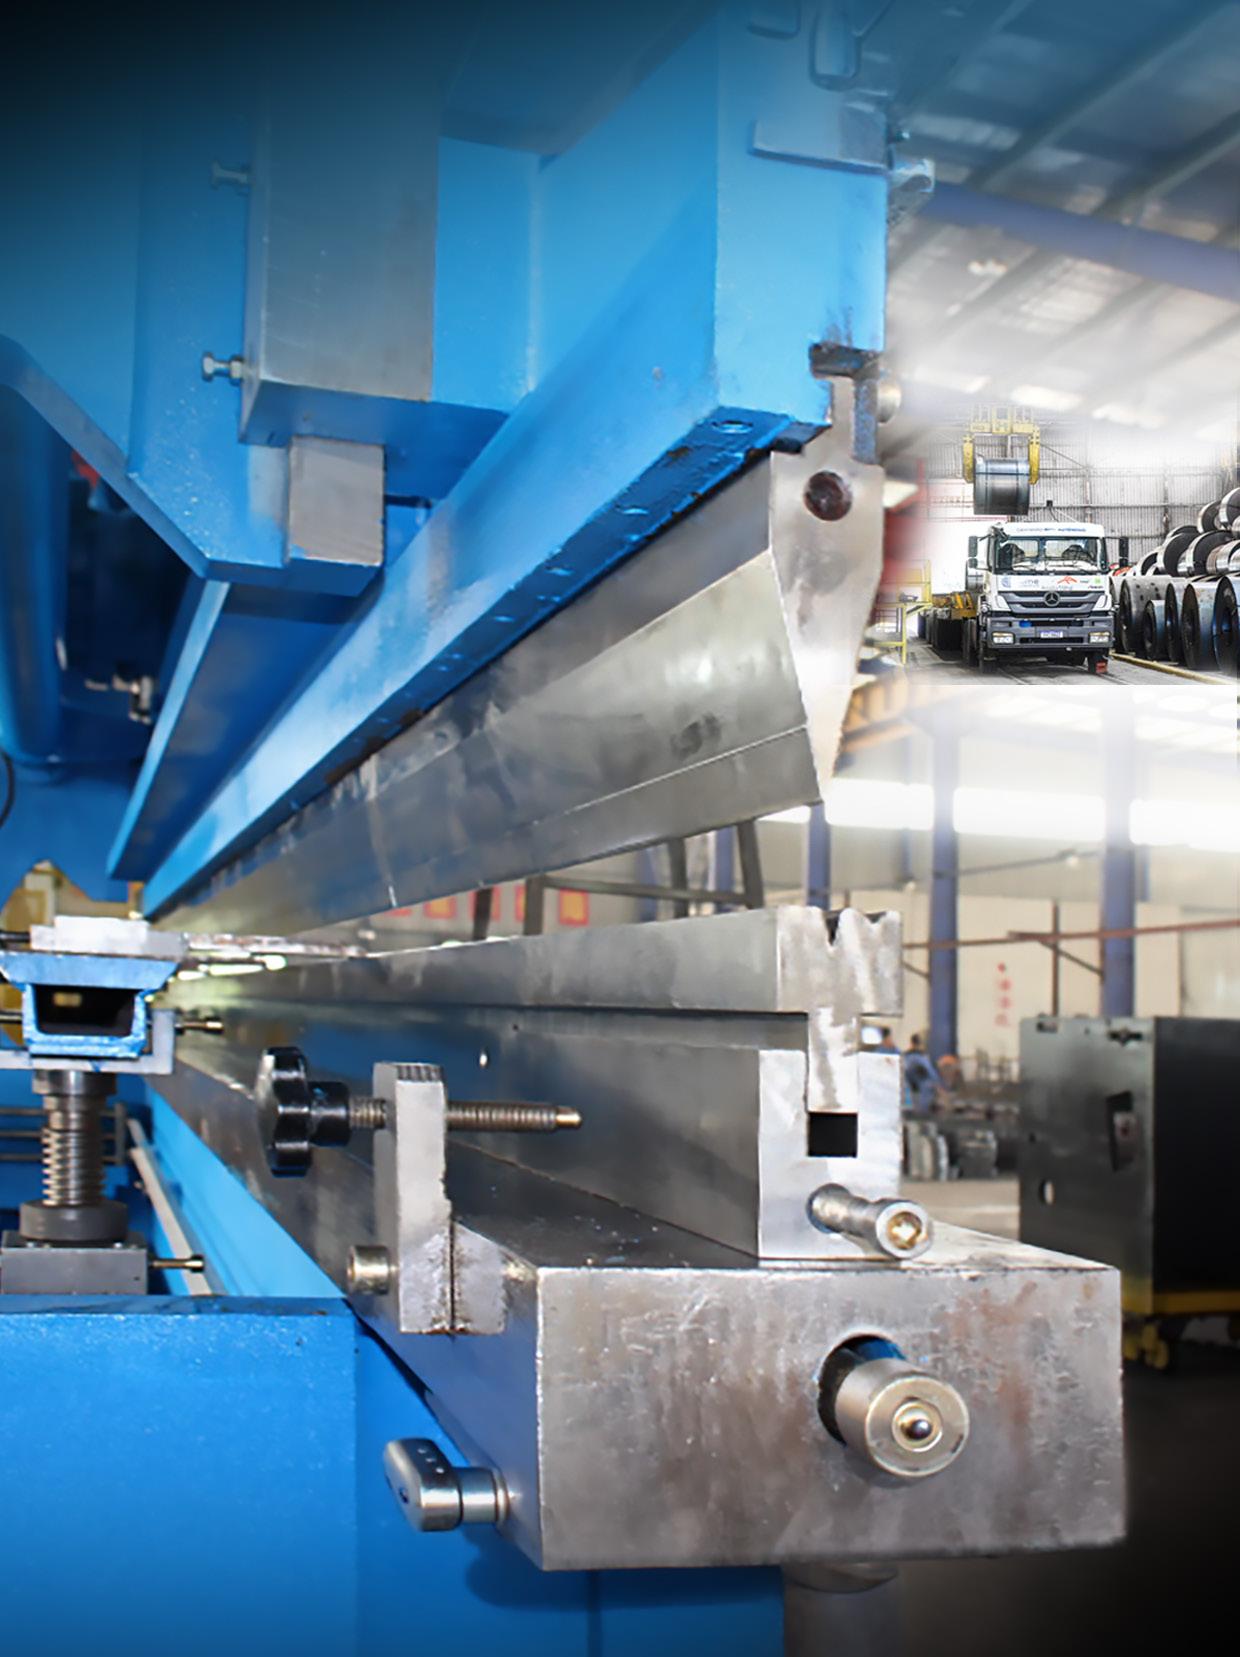
Fotos: Cipriano Slitter Technology e ArcelorMittal
Divulgação: Através do portal: https://siderurgiabrasil.com.br
Observações:
A opinião expressada em artigos técnicos ou pelos entrevistados são de sua total responsabilidade e não refletem necessariamente a opinião dos editores. TODOS OS DIREITOS RESERVADOS: Grips Marketing e Negócios Ltda.
Rua Cardeal Arcoverde 1745 – conj. 113 São Paulo/SP – CEP 05407-002
Tel.: +55 11 3811-8822 - www.siderurgiabrasil.com.br
Proibida a reprodução total ou parcial de qualquer forma ou qualquer meio, sem prévia autorização.
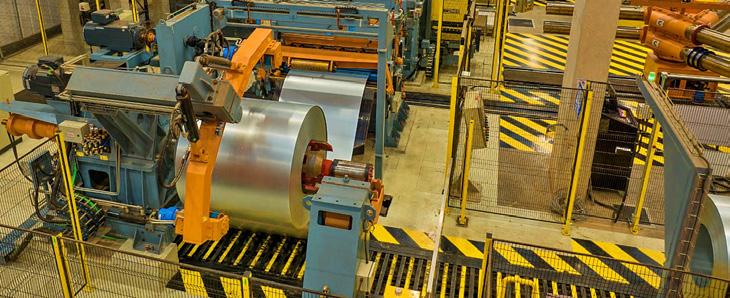
O aumento da resistência mecânica dos novos aços obrigou os fabricantes de equipamentos a rever praticamente todos os conceitos tradicionais de processamento.
Aevolução da indústria siderúrgica trouxe ao mercado materiais cada vez mais resistentes, leves e eficientes. Os Aços ARBL (Alta Resistência e Baixa Liga) tornaram-se protagonistas em segmentos como o automotivo, e ainda o de implementos rodoviários, máquinas agrícolas, construção pesada e equipamentos industriais. Entretanto, juntamente com seus benefícios, surgiu um desafio igualmente im -
portante: o processamento destes com controle das Tensões Residuais presentes intrinsecamente nesses materiais.
Embora muitas vezes invisíveis após a aplainamento (endireitamento) nas tradicionais linhas de corte, tais Tensões Residuais exercem influência direta sobre a qualidade do produto final. Uma chapa aparentemente perfeita pode apresentar deformações logo após um corte a laser, plasma, ou ainda durante processos de dobra e estampagem, comprometendo as peças finais e o retrabalho corretivo, ou até o descarte, transformando-se em perdas produtivas e aumento de custo.
Assim, compreender esse comportamento deixou de ser apenas um conhecimento metalúrgico para se tornar uma necessidade estratégica na concepção das modernas Linhas de Corte Transversal.
As Tensões Residuais são forças internas que permanecem aprisionadas na estrutura cristalina do aço após processos como laminação, resfriamento e transformações metalúrgicas.
Quando essas forças deixam de estar em equilíbrio, manifestam-se inicialmente na bobina defeitos como o Coil Set (Curvatura Longitudinal), o Crossbow (Encanoamento Transversal), as Ondulações (Bordas ou Centro) da chapa, que se tornam em Tensões Residuais após o aplainamento ou processamento em linhas convencionais.
Por terem um elevado limite de escoamento, os aços ARBL têm um comportamento mecânico durante o processamento diferente daquele observado em aços convencionais.
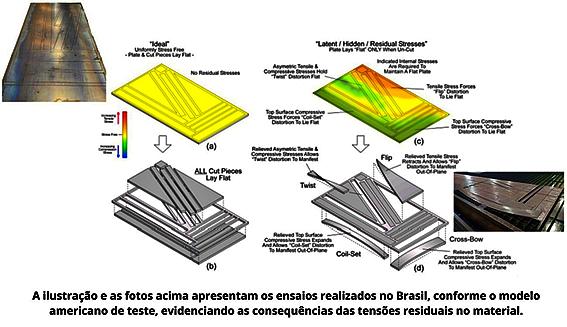
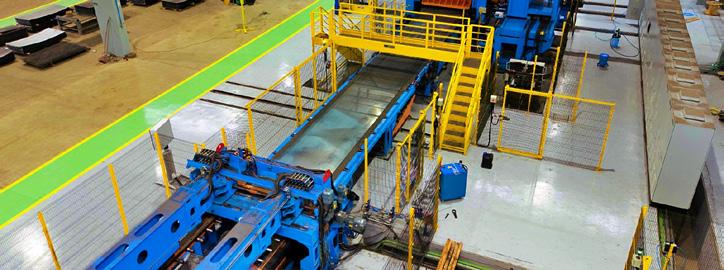
Na prática, isso significa que a regulagem das linhas Corte Transversal, adequadas para um aço carbono comum, pode ser insuficiente para um aço ARBL.
Deixar a chapa plana não significa eliminar ou diminuir as Tensões Residuais; O verdadeiro objetivo consiste em provocar uma deformação plástica controlada – além da elástica –, que diminua e redistribua as Tensões Residuais internas, substituindo um estado desuniforme por outro muito mais homogêneo e estável.
Para isso, a indústria utiliza três tecnologias principais:
Temper Mill Line , que promove uma leve laminação da chapa;
Stretch Line , baseada no alongamento controlado do material até atingir a região deformação plástica; e
Leveller Line , processo de flexão alternada da chapa, realizado por rolos endireitadores devidamente calculados e dimensionados.
Cada tecnologia possui vantagens específicas, mas todas compartilham o mesmo princípio metalúrgico de endireitamento da chapa, e a remoção total ou parcial (60 a 80% na espessura) das Tensões Residuais.
O aumento da resistência mecânica dos novos aços obrigou os fabricantes de equipamentos a rever praticamente todos os conceitos tradicionais de processamento. Nas Leveller Lines, os diâmetros dos rolos e o espaçamento entre eles, a penetração progressiva e a capacidade estrutural dos equipamentos, o controle de torque, e a velocidade processamento passaram a exercer influência decisiva sobre a qualidade final da chapa, ou melhor, a quantidade de Tensões Residuais.
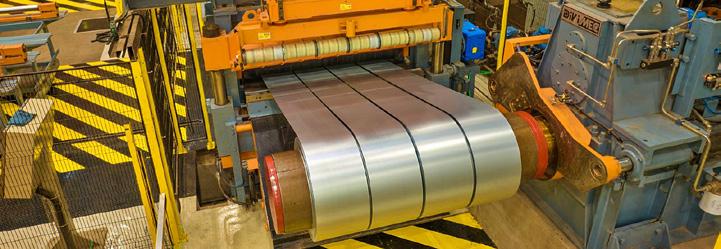
Outro fator crítico é a chamada sensibilidade à Taxa de Deformação, ou seja, a velocidade da deformação plástica que deve ser observada para que asTensões Residuais não voltem a se manifestar durante operações posteriores, como corte, usinagem ou conformação.
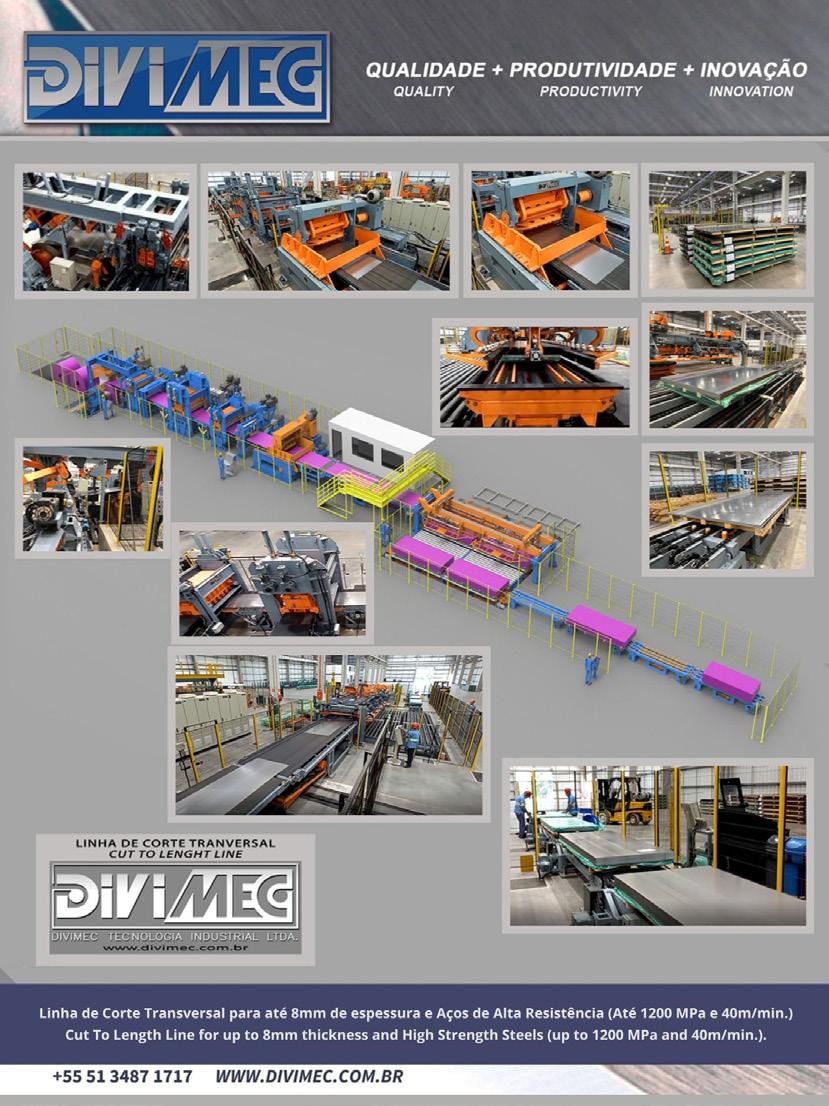
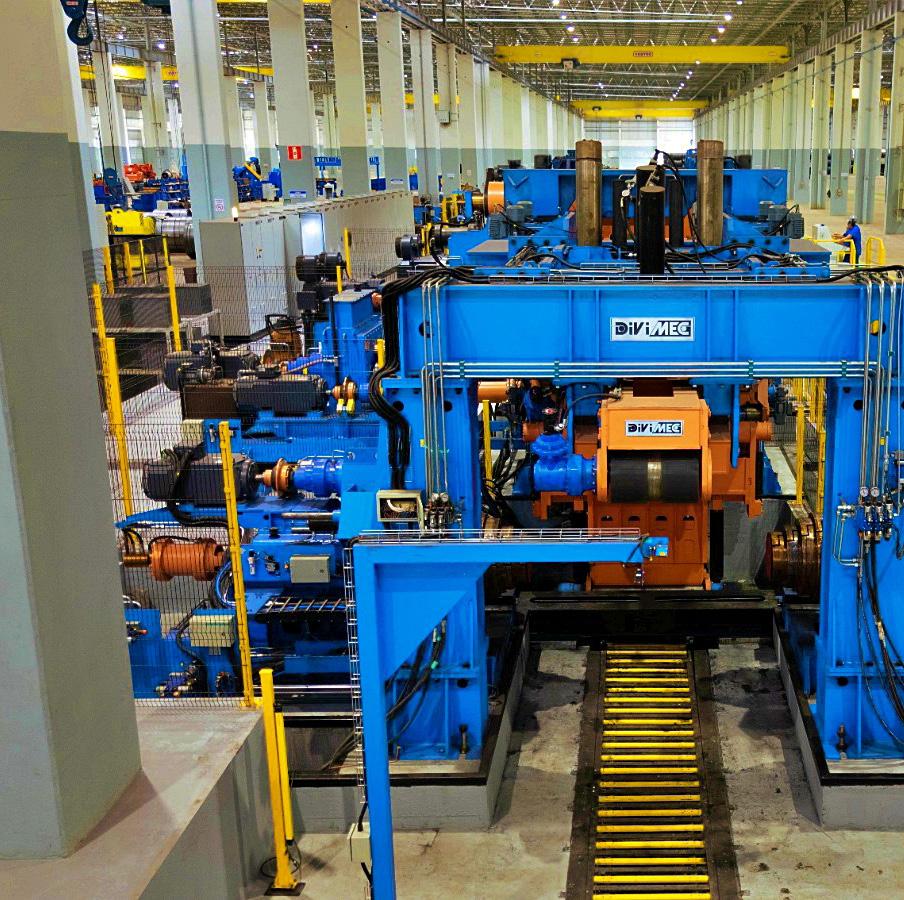
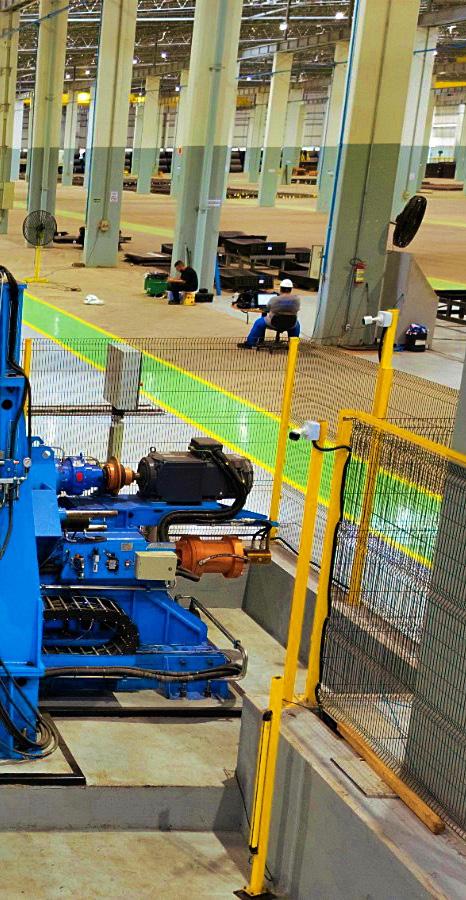
Ao longo de décadas de atuação, a Divimec desenvolveu um amplo conhecimento no processamento de bobinas de diferentes materiais (aços carbono comuns e de alta liga; aço silício; aço inoxidáveis; e ligas de cobre destinadas aos mais diversos segmentos industriais.
Esse know-how resultou em soluções próprias para sistemas desenrolamento, alimentação, pré-endireitamento, endireitamento por flexão alternada Leveller Line, e corte transversal (sem parar) para os diferentes aços. A empresa também está participando tecnicamente da implantação de uma nova geração de linhas de corte transversais, que combina as tecnologias Stretch Line e Leveller Line, reunindo elevada qualidade planicidade e menor nível de Tensões Residuais.
As usinas de aço continuam – e em ritmo acelerado – desenvolvendo novas ligas dos Aços ARBL, o que exige equipamentos mais robustos, sistemas inteligentes de controle, além de recursos avançados de automação, redefinindo assim os padrões de qualidade exigidos pelo mercado. Nesse cenário, o conhecimento metalúrgico deixa de ser um diferencial, e passa a representar um requisito essencial para quem busca produtividade, precisão dimensional e confiabilidade operacional. Mais do que fabricar equipamentos, a Divimec investe continuamente em engenharia, pesquisa e desenvolvimento para oferecer soluções alinhadas às demandas da indústria moderna.
Dessa forma, o domínio das Tensões Residuais e o desenvolvimento de tecnologias específicas para o processamento de Aços ARBL demonstram que inovação, conhecimento técnico e experiência prática continuam sendo os principais pilares para transformar desafios metalúrgicos em resultados industriais de alto desempenho.
*Claudio Flor é presidente da Divimec – Tecnologia Industrial uma das principais fabricantes de equipamentos para processamento de aços do Brasil
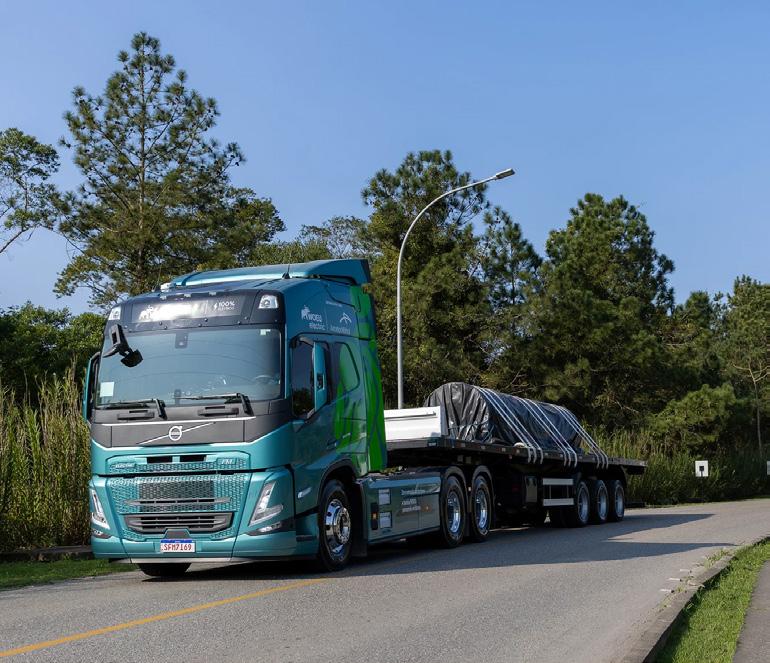
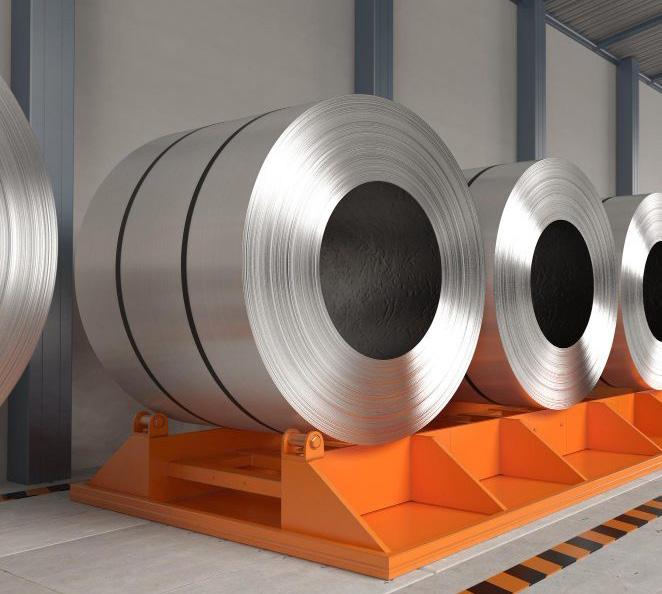
Da eletrificação da frota à integração entre rodovias, ferrovias e cabotagem, a logística do aço entra em uma nova era, marcada por inovação, eficiência e menor impacto ambiental.
Omercado brasileiro de transporte de aço atravessa um momento de transformação silenciosa. Por ser um elo essencial entre siderúrgicas, indústrias de transformação, construção civil, setor automotivo e portos de exportação, esse segmento reflete os desafios e as oportunidades da economia nacional. Transportar aço nunca foi simples: são cargas pesadas, de alto valor agregado por tonelada, que exigem equipamentos especializados, amarração segura e planejamento rigoroso. Mas, nos últimos anos, a
equação ficou ainda mais complexa e estratégica.
O transporte rodoviário ainda responde pela maior parte do escoamento interno de aço no Brasil. É o caminhão que conecta usinas siderúrgicas a centros de distribuição, obras e clientes finais, especialmente em rotas de curta e média distância. No entanto, essa dependência tem um custo: o preço do diesel, a manutenção da frota, os pedágios e as restrições de circulação pressionam as margens de transportadores e embarcadores.
É nesse contexto que ganha força a busca por alternativas. A intermodalidade avança como resposta ao custo elevado do frete puramente rodoviário. Grandes siderúrgicas e operadores logísticos têm investido em terminais intermodais e rotas integradas, aproveitando a malha ferroviária e a costa navegável do país para reduzir o custo por tonelada transportada. A cabotagem, por exemplo, vem sendo redescoberta como alternativa eficiente para ligar polos produtores a centros consumidores no litoral.
Outro vetor que vem redesenhando o setor é a agenda ambiental. Com metas globais de redução de emissão de Gases do Efeito Estufa (GEE), a cadeia siderúrgica passou a olhar também para a logística como frente de descarbonização. O transporte de aço, que por décadas operou com caminhões a diesel como padrão quase único, começa a experimentar novos caminhos tecnológicos.
É nesse cenário que surgem as primeiras iniciativas de eletrificação da frota pesada no país. Um exemplo emblemático veio da ArcelorMittal, que em agosto de 2024 colocou em operação o primeiro caminhão 100% elétrico para transporte de bobinas de aço no Brasil. O veículo, um Volvo elétrico, tem capacidade de 30 toneladas por viagem e integra a frota da transportadora WOEU. De lá para cá, a empresa aumentou sua operação com veículos elétricos, sempre visando a esse passo à frente no campo da descarbonização.
O projeto, embora seja um case de uma única empresa, tem valor simbólico para todo o mercado: sina-
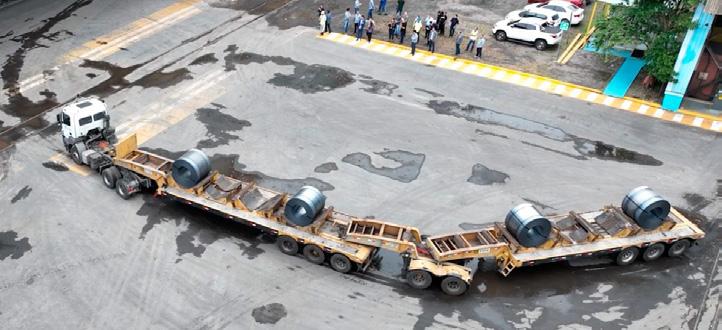
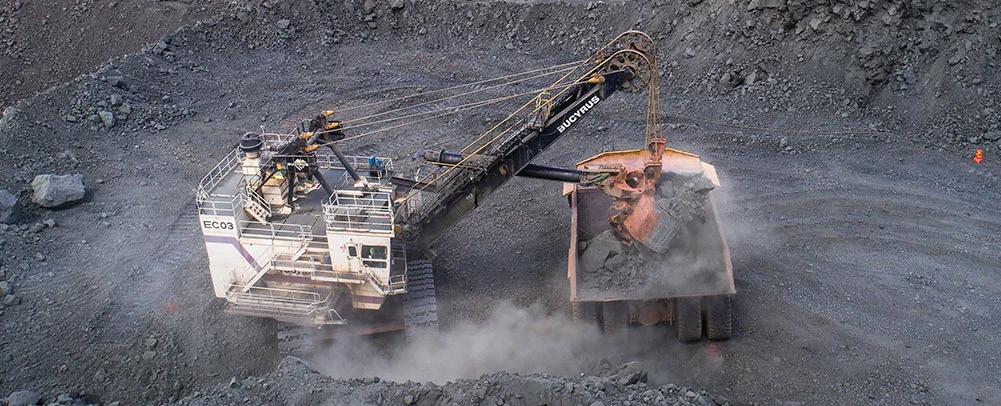
em operação em mina de minério de ferro liza que o transporte pesado de aço pode, sim, migrar para matrizes mais limpas sem perder eficiência.
Os testes conduzidos desde o início de 2024 percorreram 488 quilômetros, incluindo trechos de serra e três rotas de entrega diferentes, e comprovaram que o caminhão elétrico apresenta dirigibilidade e facilidade de operação equivalentes às dos veículos a diesel. Com a vantagem de custos de manutenção
inferiores e possibilidade de operação praticamente ininterrupta, com paradas curtas para recarga.
Além disso, vale citar a iniciativa da ArcelorMittal, em parceria com a Lume Robotics, de agregar um caminhão autônomo em alguns testes desde 2025.
O movimento sinaliza mais um passo em busca de uma alta tecnologia para reduzir custos e aumentar a produtividade.
No front externo, o transporte de aço segue de olho nos fluxos de exportação. O Brasil é um exportador relevante de aço, especialmente de produtos semiacabados e planos, e os corredores logísticos que ligam usinas a portos (como Tubarão-ES, Itaguaí-RJ, São Francisco do Sul-SC e Santos-SP) representam uma parcela expressiva da movimentação do setor. Quando a demanda externa aquece, o transporte ganha volume; quando surgem barreiras comerciais, tarifas ou desaceleração dos parceiros comerciais, o impacto é sentido rapidamente nas transportadoras que dependem dessas rotas.
O câmbio também joga papel duplo: um real mais desvalorizado favorece a competitividade das exportações, mas ao mesmo tempo encarece insumos importados e equipamentos de transporte, como pneus e peças. É mais uma variável que exige das empresas do setor capacidade de adaptação e planejamento de médio prazo.
Um traço marcante do momento atual é a crescente profissionalização da logística do aço. Embarcadores de grande porte estão cada vez menos dispostos a tratar o frete como commodity, e cada vez mais interessados em operadores logísticos que ofereçam soluções completas: planejamento de rotas, rastreamento em tempo real, gestão de armazenagem, integração multimodal e confiabilidade de entrega.
Essa tendência favorece transportadoras especializadas, capazes de investir em frota adequada (cavalos mecânicos e implementos específicos para
bobinas, chapas e perfis), tecnologia embarcada e equipes treinadas. Os contratos de longo prazo ganham espaço, substituindo relações pontuais, e a logística passa a ser vista como diferencial competitivo.
Apesar dos avanços, os desafios estruturais continuam relevantes. A malha rodoviária brasileira ainda concentra gargalos importantes, a infraestrutura ferroviária está longe de atingir seu potencial, e os portos, embora mais eficientes do que no passado, ainda enfrentam limitações de capacidade e custos elevados. A volatilidade do preço do diesel, a carga tributária sobre o transporte e os riscos de roubo de carga em determinadas regiões completam um quadro que exige resiliência e gestão rigorosa.
Por outro lado, o movimento de descarbonização da economia, que já impulsiona projetos como a eletrificação de frotas e a adoção de modais menos poluentes, pode acelerar investimentos em infraestrutura e renovação tecnológica do setor. Iniciativas como o Programa de Logística Verde Brasil, que certifica boas práticas sustentáveis na logística, indicam que o mercado começa a valorizar atributos que vão além do preço do frete.
O mercado brasileiro de transporte de aço caminha, portanto, para um cenário de convivência entre o velho e o novo. O diesel ainda dominará por muitos anos, mas a eletrificação, a intermodalidade e a digitalização deixaram de ser promessas distantes, e passaram a fazer parte da agenda concreta do setor. Para transportadoras, operadores logísticos e embarcadores, a mensagem é clara: quem investir em eficiência, sustentabilidade e inteligência operacional estará mais bem posicionado para capturar as oportunidades de um mercado que, apesar dos ciclos, segue estruturalmente relevante para a economia brasileira.
Para a maior empresa
brasileira na produção máquinas e oferta de serviços de processamento de aço, o futuro já chegou.
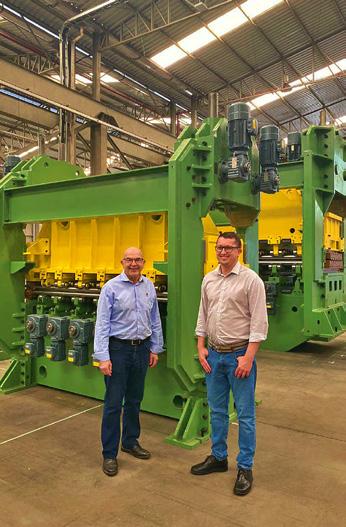
ADivimec Tecnologia Industrial é a maior fabricante do Brasil na produção de máquinas e equipamentos para processamento de aço. Dotada com uma estrutura operacional completa, a empresa, que é líder no mercado nacional, além de destinar parte de sua produção para exportação se destaca pelo alto nível de inovação na sua ampla oferta de produtos e serviços.
Nesta entrevista exclusiva à revista Siderurgia Brasil, Maicon Flor diretor comercial da
companhia – e filho de seu fundador, Claudio Flor – fala da atual fase do setor, e dos planos da Divimec para acompanhar a contínua evolução dele no mercado.
Siderurgia Brasil: Maicon, de que forma o momento atual do mercado brasileiro está afetando a produção de máquinas nacionais para o processamento de aço?
Maicon Flor: Na verdade, nós aqui na Divimec, não estamos sentindo impactos com a situação atual do mercado para esses itens. Ao contrário, estamos com uma boa carteira de atendimento de pedidos para os próximos meses, o que talvez seja até algo fora da curva para outros fabricantes. E se não existissem problemas com os quais convivemos hoje em nosso país – como índices de inflação bem mais elevados do que o governo costuma anunciar, juros altos que dificultam o crédito, carga tributária que chega a até 30% dos preços das máquinas, atrelados ao “Custo Brasil” –, provavelmente estaríamos com nossa carteira fechada até 2027.
E isso também tem reflexos diretos nos clientes?
Pois é. O que a gente tem sentido é que os nossos clientes andam muito preocupados com a questão do fornecimento da matéria-prima, reclamando do fornecimento e das oscilações dos preços do aço, e também da redução das margens, uma vez que os custos, necessária e infelizmente, precisam ser
repassados aos clientes deles. E, às vezes, em busca de economia, isso resulta na decisão – na minha opinião equivocada – da compra de máquinas importadas, de qualidade e alto grau de tecnologia embarcada inferiores àquelas que fabricamos, notadamente vindas da Ásia, e bem diferentes das nossas, que são frutos da experiência aplicada no desenvolvimento constante de nossas soluções desde o início de nossas quase quatro décadas de atividade. Em síntese, há dois tipos de clientes: aqueles que focam na economia de custos, e aqueles que investem em tecnologia de
BOLETIM DO AGRONEGÓCIO
Serão milhares de Empresários, Diretores, CEOs e Alta Gerência de empresas do Agronegócio e Agribusiness, Proprietários rurais, Engenheiros agrônomos, Operadores logísticos, Autoridades governamentais, Cooperativas, Faculdades, Institutos de pesquisas e demais pessoas ligadas ao setor. Pessoas com capacidade de decisão nos postos que ocupam.
BOLETIM DO AGRONEGÓCIO:
Faça um anúncio de sua empresa, veja os formatos:
PORTAL : FORMATOS DOS BANNERS TÍTULO COLOCAÇÃO ALTURA LARGURA
Master Central-Alto do portal
Lateral
Lateral
Banners: Peso 250 Kb, em caso de animação no máximo 10 segundos.
OUTRAS FORMAS DE PUBLICIDADE: Matérias exclusivas, noticias patrocinadas, plurieditoriais, entrevistas, vídeos e outros.
diretoria@grips.com.br whats app (11) 9 9633 6164 www.agrimotor.com.br
ponta e em custo/benefício, e não querem ter problemas com essas máquinas futuro.
Seguramente, a manutenção da alta qualidade também tem muito a ver com a com o capital humano de vocês, não é mesmo?
Sem dúvida. Esse é pilar de suma importância no nosso trabalho. Estamos sempre investindo no aperfeiçoamento de nossa mão de obra, porque isso é fundamental para fechar o ciclo da inovação. Além de treinamentos constantes, para capacitar nossos colaboradores a atingir níveis cada vez mais avançados e condizentes com o alto grau tecnologia aplicada aos nossos produtos e serviços, buscamos sempre remunerar melhor nossa mão de obra, e temos um plano de carreira motivacional bem-definido. Além disso, estamos sempre investindo na contratação de novos profissionais, como é o caso de um engenheiro que acabamos de integrar à nossa equipe para cuidar especificamente
do projeto do nosso novo Centro de Pesquisa & Inovação, que segue em ritmo acelerado para ser inaugurado já em meados de 2027, e para atender às necessidades cada vez mais imediatas de desenvolvimento de novas soluções os nossos clientes.
E como ele vai funcionar?
A proposta é que essa unidade seja um braço estratégico do HUB Indústria 4.0. O objetivo é conectar pesquisa, tecnologia e talentos locais para otimizar processos internos de manufatura avançada no desenvolvimento de novas máquinas. A base de operação dessa estrutura estará voltada à integração com os mais modernos ecossistemas de planejamento estratégico, ao desenvolvimento e aplicação de soluções de robótica, Inteligência Artificial e processos automatizados no setor, e ainda à Engenharia Virtual, com a modelagem de dados e simulações para testar protótipos antes da produção física. Com certeza, o mercado não perde por esperar!
Sem segredo: quem investir em tecnologia, capacitação e inovação continuará competitivo
Omercado de máquinas importadas para processamento de aço vive um período de intensa transformação no Brasil, consolidando-se como um pilar estratégico para indústrias que buscam ganho de escala, redução drástica de desperdício e precisão milimétrica.
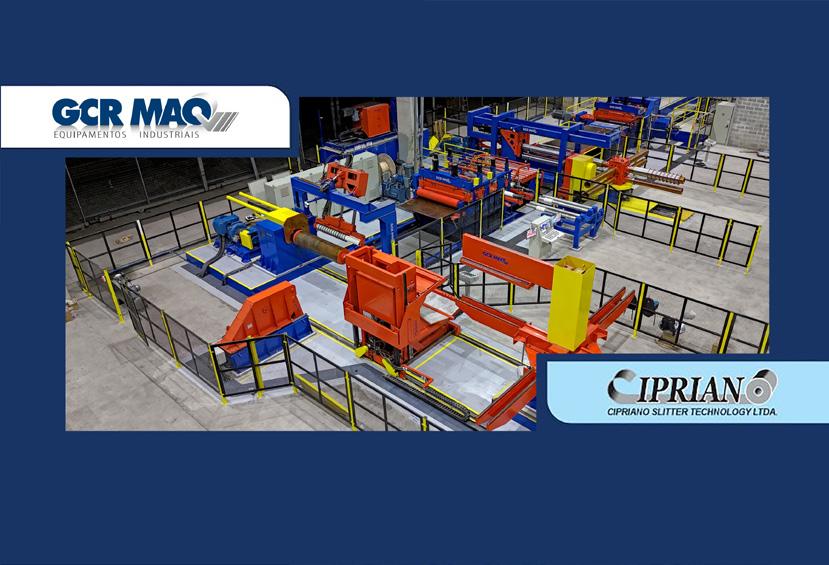
Nesta entrevista exclusiva à revista Siderurgia Brasil, Edson Cipriano, da Cipriano Slitter Technology – especializada na importação dessas modernas máquinas –, e parceiro estratégico da GCR MAQ –empresa que desenvolve soluções nacionais de alto nível para o atendimento do mercado – nos dá um panorama geral desses mercados.
Siderurgia Brasil: Como você avalia o atual momento do mercado de máquinas para processamento de aços?
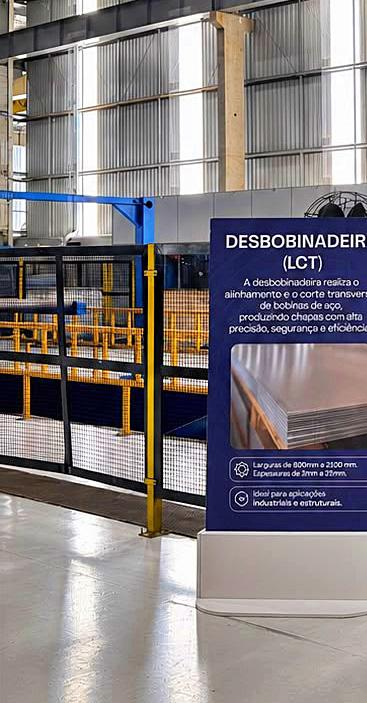
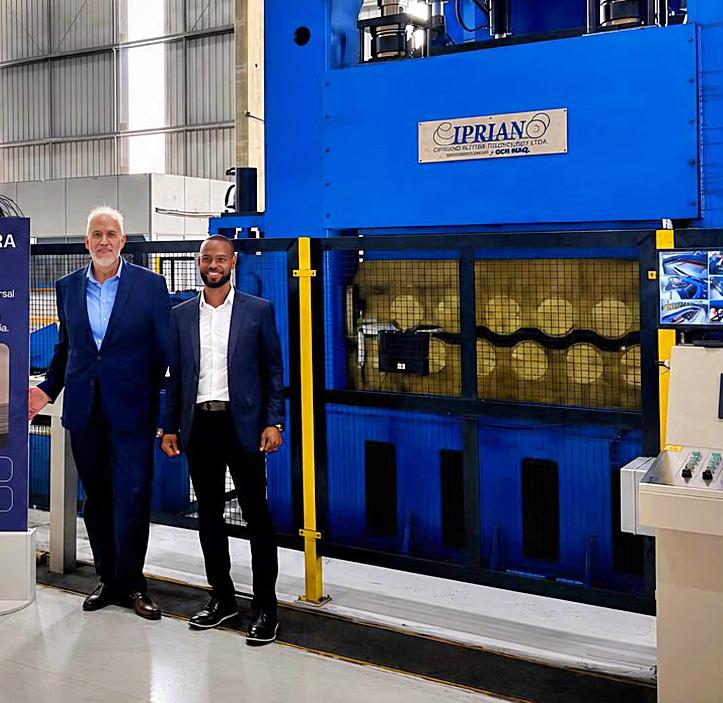
Edson Cipriano: Eu o vejo de forma bastante positiva, embora seletiva. O cenário econômico ainda apresenta desafios relacionados ao custo do capital, à volatilidade cambial e às incertezas globais. No entanto, as empresas que atuam no processamento de aço continuam investindo, principalmente aquelas que buscam aumento de produtividade, redução de custos operacionais, melhoria da qualidade e maior competitividade. Percebemos uma mudança importante no perfil dos investimentos. Hoje, o empresário não procura apenas uma máquina; ele busca uma solução completa, com elevado nível de automação, baixo custo operacional, eficiência energética e alta disponibilidade.
Como anda o mercado brasileiro de máquinas importadas?
Ele está bastante ativo. Hoje, o cliente brasileiro está muito mais criterioso, compara tecnologia, custo total de propriedade, disponibilidade de assistência técnica, fornecimento de peças e capacidade de suporte local. Outro aspecto importante, é que praticamente nenhum projeto é mais avaliado apenas pelo preço inicial. O cliente analisa produtividade, rendimento metálico, consumo de energia,
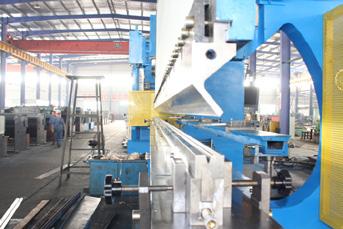
custos de manutenção e vida útil do equipamento.
Qual o nível de inovação tecnológica embarcada das máquinas que a Cipriano Slitter importa da China?
Trabalhamos com a indústria chinesa há mais de duas décadas, ao longo das quais construímos uma sólida parceria de negócios. E posso afirmar, com certeza, que houve uma evolução extraordinária em termos de inovação nela. Hoje, a China investe fortemente em engenharia, automação, precisão mecânica e desenvolvimento tecnológico, com fabricantes chineses produzindo máquinas com excelente qualidade construtiva, elevados níveis de automação, integração digital e utilização de componentes mundialmente reconhecidos.
A entrada de equipamentos importados tem encontrado algum tipo de dificuldade alfandegária no Brasil?
Os processos de importação estão cada vez mais rigorosos. Mas isso não significa necessariamente maior dificuldade, mas exige muito mais planejamento, documentação técnica consistente e total conformidade com as exigências legais.
Hoje. é fundamental que os projetos sejam preparados desde a origem considerando classificação fiscal, certificações, normas brasileiras, logística e aspectos regulatórios.
E como funciona a parceria estratégica da Cipriano Slitter com a GCR MAQ?
Ela vem sendo bastante produtiva. O Gilson Rosa, CEO da GCR MAQ, conduz a empresa com excelência em diversas frentes, tais como modernizações completas; retrofittings; reformas de equipamentos como slitters; desenvolvimento de novos equipamentos; adequações NR-12; automação industrial; e assistência técnica especializada, sendo que cada projeto é desenvolvido praticamente sob medida
para a necessidade de cada cliente. E esse modelo tem sido muito bem recebido pelo mercado.
Como vem evoluindo a carteira de pedidos da GCR MAQ?
Assim como na Cipriano Slitter, a carteira da GCR MAQ permanece aquecida, tanto em projetos novos quanto em modernizações de linhas existentes, via retrofitting, uma vez que muitas empresas perceberam que aumentar produtividade nem sempre significa comprar uma máquina nova. Em diversos casos, uma modernização bem executada proporciona ganhos muito expressivos de produtividade, qualidade e segurança, com investimento significativamente menor.


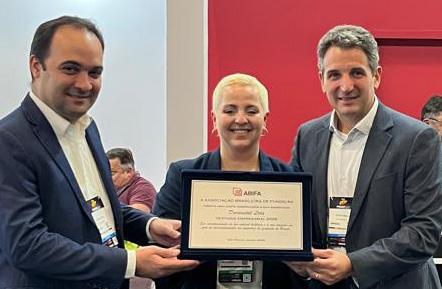
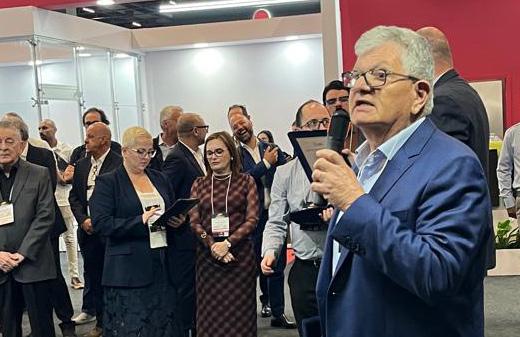
As edições de 2026 da Feira Latino-Americana de Fundição (FENAF) e do Congresso ABIFA de Fundição (CONAF) – realizadas entre os dias 21 e 24 de julho, no São Paulo Expo – confirmaram o momento de fortalecimento da indústria de fundição, e consolidaram como as principais vitrines de tecnologia, inovação e negócios do setor na América Latina. Promovidos pela Associação Brasileira de Fundição ABIFA, os encontros também marcaram a estreia da nova Diretoria da entidade, presidida por Vitor Luiz Falcão Azevedo.
A FENAF reuniu cerca de 80 empresas expositoras brasileiras e delegações de 15 empresas internacionais vindas da China, Turquia, México, Alemanha, Itália e Índia. Destaques para pavilhões oficiais da Itália, México, Turquia e China, além do apoio da Câmara de Indústrias de Fundição da Argentina (CIFRA), reforçaram o caráter interna-
cional do evento, ampliando as oportunidades de negócios, intercâmbio tecnológico e parcerias comerciais. “Os resultados obtidos nesta edição demonstram o potencial da nova gestão, e fortaleceram a posição da entidade como representante do setor de fundição no Brasil”, sublinha Danielle Magalhães, diretora da ABIFA.
O congresso reuniu especialistas, empresários e pesquisadores para discutir os principais desafios da cadeia produtiva. A programação abordou temas estratégicos como produtividade, eficiência energética, qualificação de mão de obra, otimização de processos, análise e controle de matérias-primas, tratamentos térmicos, e resistência ao desgaste. Destaque para a palestra magna: “O Futuro da Fundição no Brasil: Produtividade, Tecnologia e a Geopolítica das Cadeias de Valor” , ministrada pelo prof. Haroldo Silva, presidente do Corecon-SP.
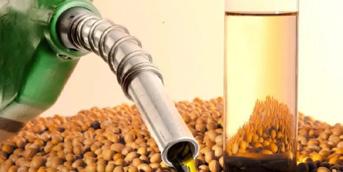
A indústria brasileira de biodiesel tem capacidade para ampliar em cerca de 40% sua produção sem a necessidade de novos investimentos, segundo dados da Empresa de Pesquisa Energética (EPE). O cenário reforçou a decisão do Conselho Nacional de Política Energética (CNPE), que proibiu a importação de biodiesel destinado à mistura obrigatória ao diesel comercializado no país, medida que acaba de ser aprovada.
Pela nova regra, o biodiesel utilizado para cumprir o percentual obrigatório da mistura deverá ser produzido por usinas autorizadas pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). O Ministério de Minas e Energia informou que o mercado nacional possui oferta suficiente para atender integralmente à demanda. A importação permanece permitida apenas para outras aplicações previstas na regulamentação.
Para a AliançaBiodiesel, a decisão fortalece a política nacional de biocombustíveis, preserva os investimentos realizados pelo setor, e garante maior previsibilidade para a cadeia produtiva. Por sua vez, Jerônimo Goergen pre -
Foto: Biodiesel-soja-ve-divulgação
sidente da Associação dos Produtores de Biocombustíveis do Brasil (APROBIO) afirmou que o Brasil reúne capacidade instalada, tecnologia e disponibilidade de matéria-prima para suprir integralmente o mercado interno, tornando desnecessária a importação para a mistura obrigatória.
Na mesma linha, André Nassar, presidente da Associação Brasileira das Indústrias de Óleos Vegetais (ABIOVE) destacou que a medida reforça a confiança na indústria nacional, e cria um ambiente mais favorável para novos investimentos, expansão da produção e desenvolvimento tecnológico. Ainda segundo ele, a decisão também fortalece a estratégia brasileira de ampliar a participação dos combustíveis renováveis na matriz energética.
Além da restrição às importações, o CNPE aprovou a revogação da Resolução nº 3/2015, adequando o marco regulatório às mudanças introduzidas pela Lei do Combustível do Futuro, e eliminando sobreposições normativas sem alterar as regras vigentes para comercialização e uso voluntário do biodiesel.
Fontes: AliançaBiodiesel | APROBIO | ABIOVE
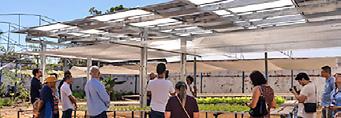
A EDP Brasil e a Revolusolar inauguraram um sistema de energia solar que vai ampliar a produção agrícola da Associação Aliança para um Futuro Melhor (Aliar), em Miracema/TO. O projeto agrivoltaico Sonho, Luz e Raiz receberam oito placas solares com capacidade de 4,92 kWp, suficientes para gerar cerca de 400 kWh por mês, e garantir até 95% da demanda energética do viveiro de mudas da entidade. A
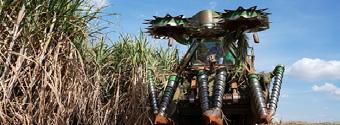
A Tereos ampliou o uso de colhedoras de duas linhas, e vem reduzindo em cerca de 20% o consumo de diesel por tonelada de cana colhida, em comparação aos equipamentos convencionais. A empresa iniciou a safra 2026/27 com dez máquinas em operação, o dobro da frota de 2020. Além da economia de combus -
Tereos
iniciativa deve reduzir a conta de energia em cerca de R$ 400 mensais, permitindo elevar em até 25% a produção de hortaliças. A associação, que atende a aproximadamente 180 pessoas em situação de vulnerabilidade, também pretende ampliar a distribuição de cestas básicas com os recursos obtidos pela comercialização da produção agrícola.
Fonte: EDP Brasil
tível, os equipamentos têm produtividade até duas vezes maior. Na safra 2025/26, a tecnologia gerou economia de aproximadamente R$ 2 milhões , e reduziu em 8% os custos operacionais da colheita. A companhia pretende ampliar a frota para 20 colhedoras até 2030.
Fonte: Comunic Comunicação Estratégica
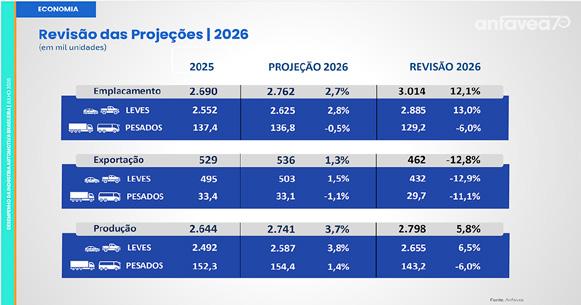
O mercado brasileiro de veículos deve voltar a superar a marca de 3 milhões de emplacamentos em 2026, patamar não registrado desde 2014. A perspectiva positiva, porém, vem acompanhada de um sinal de alerta: boa parte desse crescimento está sendo absorvida pelos veículos importados, especialmente os chineses, reduzindo os efeitos da recuperação sobre a indústria nacional.
A avaliação foi apresentada pela Associação Nacional dos Fabricantes de Veículos Automotores (Anfavea), que revisou suas projeções para o ano após o desempenho acima do esperado no 1º Semestre. A entidade elevou a expectativa de crescimento dos licenciamentos de 2,7% para 11,7%, enquanto a produção nacional deverá avançar apenas 5,8%, chegando a cerca de 2,8 milhões de unidades.
Segundo Igor Calvet, presidente da Anfavea, a diferença entre o crescimento das vendas e da produção reflete o avanço das importações, favorecidas pela prorrogação, até o fim de 2026, das isenções do Impos-
to de Importação para veículos eletrificados montados nos regimes CKD e SKD. Embora descarte recorrer à Justiça, a entidade informou que estuda medidas administrativas para reverter a decisão do Gecex.
No 1º Semestre de 2026, a produção brasileira alcançou 1,372 milhão de veículos, alta de 8,8%, enquanto as vendas de automóveis cresceram 23,7%, impulsionadas pelo programa Carro Sustentável, e pela expansão dos modelos eletrificados, que já representam 20,9% das vendas de veículos leves.
No comércio exterior, o cenário é mais preocupante. As exportações recuaram 21,2% no período, pressionadas principalmente pela perda de participação no mercado argentino, enquanto as importações atingiram 280,6 mil veículos, sendo metade proveniente da China. O resultado devolveu o Brasil ao déficit na balança comercial automotiva, e reforçou a preocupação da indústria com o avanço dos importados sobre um mercado interno em franca recuperação.
Fonte: Anfavea
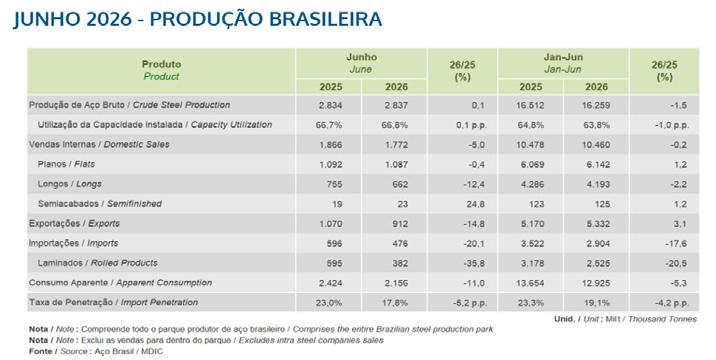
A siderurgia brasileira encerrou junho de 2026 com um cenário de estabilidade na produção, mas de enfraquecimento do mercado interno e piora na percepção dos empresários. A produção de aço bruto somou 2,8 milhões de toneladas, praticamente estável em relação ao mesmo mês de 2025, com leve alta de 0,1%. Já a produção de laminados recuou 8,0%, para 1,8 milhão de toneladas, enquanto os semiacabados para vendas cresceram 11,8%, atingindo 816 mil toneladas.
No mercado doméstico, as vendas internas caíram 5,0%, totalizando 1,8 milhão de toneladas, e o consumo aparente recuou 11,0%, para 2,2 milhões de toneladas. No comércio exterior, as exportações somaram 912 mil toneladas, queda de 14,8% em volume, enquanto as importações atin-
giram 476 mil toneladas, retração de 20,1%.
No acumulado do 1º Semestre, a produção de aço bruto alcançou 16,3 milhões de toneladas, redução de 1,5% frente ao mesmo período de 2025.
As vendas internas permaneceram praticamente estáveis, com leve queda de 0,2%, enquanto o consumo aparente diminuiu 5,3%.
O ambiente de negócios também perdeu força.
Em julho, o Indicador de Confiança da Indústria do Aço (ICIA) recuou 2,2 pontos, para 45,6 pontos, registrando o menor nível desde dezembro de 2025.
Como o índice permanece abaixo dos 50 pontos, o resultado indica predominância de falta de confiança entre os executivos do setor, refletindo expectativas mais cautelosas para os próximos meses.
Fonte: Aço Brasil
Muito além da simples comercialização de produtos siderúrgicos, os distribuidores de aços planos exercem um papel essencial na cadeia de abastecimento da indústria brasileira. Eles garantem a capilarização do aço, levando o material a milhares de pequenas e médias empresas que não conseguem atender aos volumes mínimos exigidos pelas usinas.
Em junho de 2026, esse mercado apresentou um comportamento mais cauteloso. Dados do Instituto Nacional dos Distribuidores de Aço (INDA), entidade que reúne empresas responsáveis por cerca de 70% da distribuição nacional, mostraram que as compras alcançaram 323,8 mil toneladas, volume 4,9% inferior ao registrado em maio, mas 4,4% superior ao de junho de 2025. As vendas
somaram 317,7 mil toneladas, recuando 6,9% na comparação mensal, embora ainda tenham ficado 1,2% acima do mesmo período do ano passado.
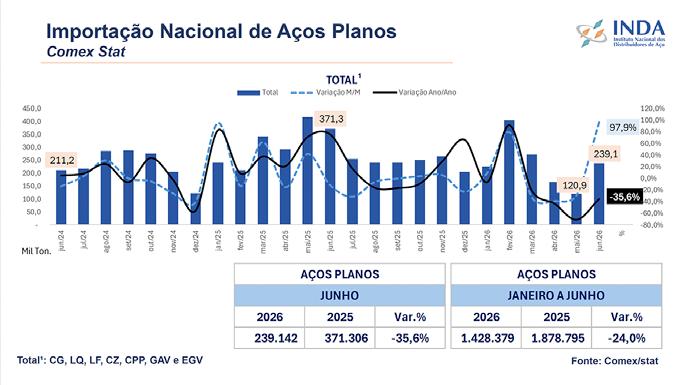
Os estoques permaneceram praticamente estáveis, com alta de apenas 0,5%, totalizando 1,162 milhão de toneladas, o equivalente a 3,7 meses de comercialização. Já as importações registraram expressiva recuperação frente a maio, avançando 97,9% e atingindo 239,1 mil toneladas. Apesar desse crescimento mensal, o volume ainda ficou 35,6% abaixo do observado em junho de 2025. Para julho, a expectativa da rede associada ao INDA é de um mercado mais conservador, com previsão de redução de aproximadamente 2% nas compras e nas vendas em relação aos resultados de junho. Fonte: INDA
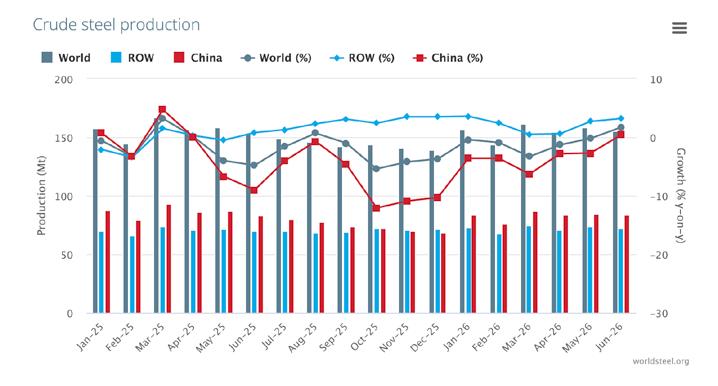
A produção mundial de aço bruto alcançou 155,7 milhões de toneladas em junho de 2026, volume 1,7% superior ao registrado no mesmo mês do ano passado, segundo a Associação Mundial do Aço (worldsteel), entidade que reúne produtores responsáveis por cerca de 85% da produção global.
A Ásia e a Oceania seguiram como principais polos da siderurgia global, com 115,2 milhões de toneladas produzidas (+1,5%), impulsionadas pela China, que manteve a liderança com 83,7 milhões de toneladas (+0,4%). A Índia consolidou a segunda posição, com 14,1 milhões de toneladas (+4,5%), enquanto os Estados Unidos produziram 7,2 milhões (+3,5%).
Entre as regiões, os maiores avanços ocorreram na África (+20%), na Europa (exceto UE) (+10,4%), e na União Europeia (+4,6%). Em contrapartida, o Oriente Médio registrou queda de 13,4%, seguido pela Rússia e demais países da CEI (-2,2%), e pela América do Sul (-0,3%).
No ranking dos dez maiores produtores, o Brasil ocupou a nona colocação, com 2,8 milhões de toneladas, praticamente estável em relação a junho de 2025 (+0,1%). O Vietnã foi o destaque do mês, ao ampliar sua produção em 27,5%, enquanto a Turquia avançou 14,7%, e a Alemanha 9,5%, refletindo um cenário de recuperação em importantes mercados siderúrgicos.
Fonte: worldsteel
O avanço das tecnologias de observação da Terra está tornando mais preciso o monitoramento dos estoques de carbono em florestas, fortalecendo a credibilidade dos mercados de carbono. Segundo o Banco Mundial, existem atualmente 80 mecanismos de precificação de carbono em ope -
Foto: Temma Agência
ração no mundo, cobrindo cerca de 28% das emissões globais de gases de efeito estufa. No Brasil, a regulamentação do Sistema Brasileiro de Comércio de Emissões (SBCE) amplia a demanda por sistemas confiáveis de mensuração e verificação. Para Adriano Junqueira, especialista em sensoriamento remoto, o uso de imagens de satélite em alta resolução aumenta a transparência, permite identificar mudanças nas florestas, e torna mais auditáveis os processos de geração de créditos de carbono, elevando a confiança do mercado.
Fonte: Temma Agência | Relações Públicas e Marketing Digital
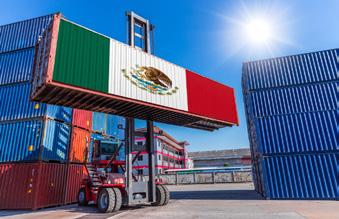
O programa de proteção às indústrias estratégicas adotado pelo México em janeiro de 2026 já provoca perdas para a indústria brasileira. Levantamento da Confederação Nacional da Indústria (CNI) mostra que as exportações dos produtos atingidos pela medida recuaram 42,5% no 1º Semestre, em comparação com a média do mesmo período dos três anos anteriores, representando uma queda de US$ 91,5 milhões. A decisão mexicana elevou as tarifas de importação de 1.463 códigos tarifários, com alíquotas superiores a 50% em alguns casos. O estudo aponta ainda que cerca de US$ 665 milhões em exportações brasileiras estão sob risco. Apesar do
cenário, a CNI identificou 474 oportunidades para ampliar as vendas da indústria de transformação brasileira ao mercado mexicano.
Fonte: CNI
Foto: Shutterstock
Itajaí/SC manteve a liderança entre os municípios brasileiros que mais importaram produtos do exterior no 1º Semestre de 2026. De acordo com dados do Comex Stat, do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), as empresas sediadas na cidade movimentaram US$ 9,1 bilhões em importações entre janeiro e junho, alta de 12,6% em relação ao mesmo período de 2025. O volume representa 6,4% de todas as compras internacionais realizadas pelo Brasil no período. A China permaneceu como principal origem das mercadorias, com US$ 3,79 bilhões, seguida por Alemanha, Esta-
Foto: Divulgação Cronos
dos Unidos, Chile e Argentina. O desempenho reforça a posição de Itajaí como principal polo importador do país, liderança mantida de forma consecutiva nos últimos três anos.
Fonte: https://www.cronoslogistics.com.br/
O emplacamento de veículos zero quilômetro no estado de São Paulo cresceu 7% no 1º Semestre de 2026, em relação ao semestre do ano anterior, segundo dados do Detran-SP. Entre janeiro e junho, foram licenciados 536.766 veículos novos, frente aos 502.082 registrados no mesmo período de 2025. Destaque para o melhor desempenho ficou com os utilitários, que avançaram 29,5%, passando de 38.063 para 49.324 unidades. As motocicletas também tiveram forte expansão, com alta de 14,4%, de 169.413 para 193.868 emplacamen -
Foto: Divulgação IG.com.br
tos. Já os automóveis permaneceram praticamente estáveis, enquanto as caminhonetes registraram leve retração no período.
Fonte : Detran-SP - Assessoria de Imprensa
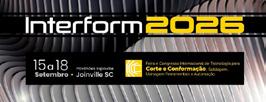
O portal e a revista Siderurgia Brasil, e a Messe Brasil – se uniram e irão apresentar na PRÓXIMA EDIÇÃO O “CADERNO ESPECIAL INTERFORM”. Vamos destacar os expositores, seus produtos e marcas que terão condições especiais para esta divulgação. Na Feira e Congresso Internacional de Tecnologia para Corte, Conformação, Usinagem e Automação (INTERFORM) – que acontece entre 15 a 18 de setembro de 2026, nos Pavilhões da Expoville, em Joinville/SC –, está confirmada
a realização do Congresso sobre Inteligência Artificial Aplicada à Indústria nos Ambientes Produtivos, que reunirá especialistas, executivos, pesquisadores, desenvolvedores de tecnologia e lideranças industriais para discutir os impactos e oportunidades da IA na manufatura. Para confirmar sua participação “CADERNO ESPECIAL INTERFORM” saiba mais em diretoria@grips.com.br , ou pelo WhatsApp (11) 99633-6164.
Fonte: Portal e Revista Siderurgia Brasil