O Anuário Brasileiro da Siderurgia é uma publicação da Grips Marketing e Negócios Ltda., com registro definitivo arquivado junto ao Instituto Nacional da Propriedade Industrial sob nº 823.755.347 e, através da Internet, é direcionada a toda a cadeia industrial brasileira, especialmente à cadeia de produtos siderúrgicos.
COORDENADOR GERAL: Henrique Isliker Pátria
TI: Vicente Bernardo
Editor e Jornalista Responsável: Henrique Isliker Pátria – MTb-SP 37.567
Repórter Especial: Marcus Frediani – MTb 13.953
Projeto Editorial: Grips Editora
Projeto Gráfico e Edição de Arte: Via Papel Estúdio – André Siqueira
Capa – criação e arte: André Siqueira, com montagem de imagens de divulgação e FreePIX
APRESENTAÇÃO:
O Anuário Brasileiro da Siderurgia Digital é divulgado gratuitamente através do portal www.siderurgiabrasil. com.br e seu acesso pode ser feito por todas as plataformas digitais na Internet.
AVISOS: As opiniões expressas pelos entrevistados são de total responsabilidade dos mesmos e não refletem necessariamente o ponto de vista dos editores.
DIREITOS RESERVADOS: É proibida a reprodução parcial ou total de qualquer matéria ou imagem contida na publicação, sob qualquer alegação, sem prévia autorização expressa e formalizada da Grips Marketing e Negócios Ltda.
www.siderurgiabrasil.com.br
PANORAMA DO SETOR
Foto: ShutterStock
Entre eleições, ideologias e responsabilidades coletivas, o Brasil precisa refletir sobre seu papel no cenário global, enquanto setores como mobilidade, construção civil, máquinas e ferrovias apontam caminhos de crescimento.
Há muitos anos em congressos, simpósios, palestras, artigos e debates, repete-se a constatação de que o Brasil não consegue engatar um ritmo de aceleração econômica sustentável, capaz de nos levar a um patamar diferente daquele no qual estamos mergulhados há décadas. Nosso crescimento tem sido pífio em relação ao desenvolvimento mundial. Apesar das diferenças econômicas, culturais e sociais, assistimos nesse mesmo período países com muito menos recursos naturais e territoriais dispararem à nossa frente. Exemplos como Japão, China, Singapura, Vietnã e Taiwan mostram, com números, o que significa desenvolvimento e crescimento em todos os campos.
Assim, é hora de refletir. Estamos diante de uma nova eleição, por meio da qual cargos importantes de nossa combalida República serão preenchidos. Infelizmente, ideologias rasas
ainda dominam parte da população, que se esquece de que estamos construindo um país para nós mesmos, nossos filhos e netos, e para a continuidade das empresas que sustentam nossa economia. É o momento de assumirmos nossa responsabilidade como cidadãos diante dos fatos.
Diante dessa realística análise, apresentamos com orgulho nosso trabalho inicial no ano de 2026: o Anuário da Siderurgia , que há 27 anos contribui para o planejamento, definição de rumos e investimentos das empresas, sempre com base em dados e conteúdos essenciais. Neste ano, o Anuário passou por uma profunda reformulação estrutural, que poderá ser conferida nas páginas seguintes. Mantivemos, contudo, o compromisso de trazer matérias elaboradas a partir de entrevistas com os principais stakeholders da imensa cadeia siderúrgica, a mais relevante no âmbito industrial do Brasil.
Iniciamos pela produção de aço no Brasil e na América Latina, trazendo o relato de um cenário de preocupações relacionado a sempre mais amplificada ameaça do aumento das importações, à manutenção de juros elevados no país e, ainda, ao excesso da produção mundial, que fazem parte do cotidiano dos principais CEOs e diretores do setor. Seguimos com os segmentos de Distribuição e Processamento de Aço, que registraram crescimento aquém
INTELIGÊNCIA ARTIFICIAL JÁ E TRANSFORMA A
SIDERURGIA
ESTÁ PRESENTE, SIDERURGIA BRASILEIRA
do necessário em 2025, e dividem suas atenções entre a concorrência dos aços que vêm de fora e a criação de mecanismos capazes de assegurar a continuidade de seus mercados. Como as importações são tema central em qualquer conversa, buscamos opiniões e conselhos de especialistas nacionais e internacionais, que têm muito a ensinar.
Também analisamos o comportamento dos grandes consumidores, incluindo setores estratégicos da economia: Mobilidade, composta pelas montadoras de veículos; fabricantes de Motocicletas, Autopeças originais e de reposição, Ferramentas, Logística Avançada e tantos outros que geram milhares de empregos diretos e indiretos no Brasil. Dentro dessa composição, destaca-se a Construção Civil, maior consumidora de aço no país, que chega a 2026 com expectativas positivas, impulsionadas pelo destravamento de obras públicas, como sempre acontece em anos eleitorais. Completam esse quadro os setores de Máquinas e Ferrovias, que apresentaram consistentes avanços em 2025, e esperam manter sua curva ascendente. Já a preocupação com sustentabilidade e descarbonização permanece. Como se sabe, a emissão de gases pela siderurgia mundial precisa ser controlada para garantirmos a sobrevivência do planeta. Duas das mais prestigiadas usinas nacionais compartilham reflexões e medidas
que refletem o desejo de toda a categoria.
Também foi alvo de nossas pesquisas o comportamento dos Metais não Ferrosos que respondem por uma fatia importante de nossa economia. A intensa volatilidade foi provocada pelos anúncios do governo americano
Por fim, a “cereja do bolo”: ferramentas modernas como Inteligência Artificial, Big Data e Data Lake já são realidade nas principais organizações. Apesar de todos os desafio e dificuldades de assimilação, elas não podem ser ignoradas. São instrumentos que transformam processos e ampliam resultados, e toda a cadeia da siderurgia brasileira precisa incorporá-los com urgência.
Este é o resumo do que preparamos e temos orgulho em apresentar. Agradecemos aos entrevistados e aos anunciantes que, mais uma vez, confiaram em nosso trabalho e nos incumbiram da responsabilidade de levar suas mensagens comerciais, que além da visibilidade terão o potencial de gerarem inúmeros novos negócios.
Permitam-me, ainda, uma homenagem pessoal e especial à minha esposa e dedicada produtora da Grips Editora, Maria da Glória, que nos deixou em setembro de 2025, partindo para sua nova morada nos braços de Deus.
Henrique Isliker Patria Editor-chefe – henrique@grips.com.br
Henrique Editor responsável
Foto: Divulgação
SUPORTE INFORMATIVO
Apresentamos o Anuário Brasileiro da Siderurgia 2026. Chegamos à 27ª edição da publicação de maior visualização na mídia especializada do setor no Brasil. Mantemos o compromisso de oferecer informação qualificada, análises consistentes e orientações estratégicas, sempre fundamentadas na visão dos principais protagonistas da cadeia siderúrgica — presidentes de entidades, CEOs de grandes corporações, consultores especializados e profissionais — que atuam em todos os elos dessa que é uma das mais relevantes cadeias industriais do país.
Nesta edição, apresentamos um panorama fiel do desempenho do setor, com dados atualizados sobre resultados recentes, os desafios enfrentados, as soluções adotadas e as projeções para cada elo da cadeia. Mais do que um retrato setorial, o Anuário reflete movimentos que impactam diretamente nos rumos da economia brasileira.
MODERNIZAÇÃO
Promovemos ajustes estruturais em relação à edição anterior, com o objetivo de tornar a leitura mais dinâmica e facilitar o acesso às informações. O tradicional ”Panorama do Setor” foi repaginado e dividido em dez seções temáticas, que reúnem as opiniões dos entrevistados, acompanhadas por dados consolidados de cada segmento, apresentados em infográficos e tabelas claras e de rápida assimilação.
Atualizamos e republicamos alguns conteúdos
essenciais, como as listagens das usinas produtoras de aço do Brasil e entidades que mantêm interação permanente com a indústria siderúrgica. Apesar do crescimento expressivo de audiência em nossos canais — com mais de 900 mil acessos ao longo do ano — observamos redução sensível na busca por informações do antigo Guia de Compras A ampla oferta de ferramentas digitais de pesquisa, aliada às restrições para atualização e obtenção de dados impostas pela legislação brasileira (LGPD), nos levou à decisão de descontinuar sua publicação, após mais de 25 anos de circulação ininterrupta.
COMPOSIÇÃO DO ANUÁRIO 2026
SEÇÕES TEMÁTICAS:
CENÁRIOS ECONÔMICO E POLITICO
Em ano eleitoral e de juros elevados, o Brasil enfrenta incertezas internas e externas. Indústria pressionada por importados e crédito caro freiam a retomada. Projeções indicam PIB de até 1,8% em 2026, condicionado à queda da Selic, controle da inflação e maior confiança.
PRODUÇÃO E DESEMPENHO INDUSTRIAL
Siderurgia brasileira e latino-americana entram em 2026 sob pressão: importações crescentes, excesso global de capacidade e juros elevados desafiam margens, investimentos e a competitividade do aço regional.
PROCESSAMENTO E DISTRIBUIÇÃO
Processadores e distribuidores de aço enfrentaram um 2025 desafiador, com pressão das importações chinesas e margens reduzidas. Para 2026, projetam estabilidade, leve alta de preços e crescimento modesto, apostando em defesa comercial e maior competitividade da produção nacional.
IMPORTAÇÃO
Em 2025, a disparada das importações de aço — sobretudo da China — expôs gargalos logísticos e aduaneiros no Brasil. Com tarifa de 25% em 2026, o foco migra para aços especiais, e a competitividade dependerá de estratégia, governança e inteligência na cadeia.
GRANDES CONSUMIDORES
Após um 2025 desafiador, 2026 traz incertezas e expectativas para o aço e seus grandes consumidores. Automotivo, autopeças, motos e implementos projetam crescimento moderado, enquanto o debate sobre eletrificados e importações opõe proteção industrial e transição sustentável.
CONSTRUÇÃO CIVIL
Após crescer forte em 2024, a construção perdeu fôlego em 2025, pressionada por juros e custos, mas manteve alta. Para 2026, entidades projetam expansão maior, impulsionada por cortes na Selic, infraestrutura e habitação, apesar dos desafios tributários e da mão de obra.
MÁQUINAS E FERROVIAS
Entre crescimento e incertezas, a indústria de máquinas avança 7,3% em 2025, mas projeta desaceleração com juros altos e concorrência chinesa. No setor ferroviário, produção e entregas crescem, enquanto o acordo Mercosul–UE reacende expectativas externas.
TECNOLOGIA AVANÇADA
A integração entre Big Data, IA e Data Lake redefine a Indústria 4.0 ao transformar dados brutos em decisões inteligentes. Com base nos “5Vs” essas tecnologias elevam produtividade, reduzem custos e ampliam competitividade, segurança e sustentabilidade nas operações industriais.
SUSTENTABILIDADE
Siderurgia verde e ESG consolidam o aço sustentável como estratégia central do setor. Reciclável, porém intensivo em carbono, o aço avança na descarbonização com investimentos em energia limpa, economia circular, inovação florestal e governança robusta.
METAIS NÃO FERROSOS
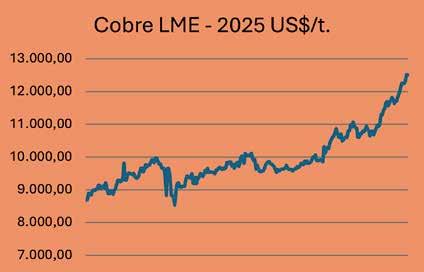
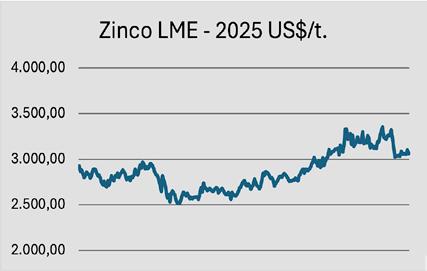
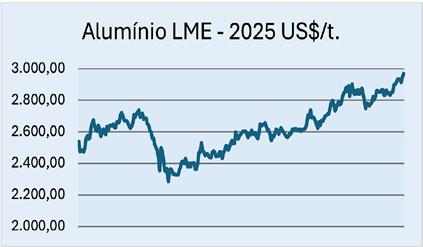
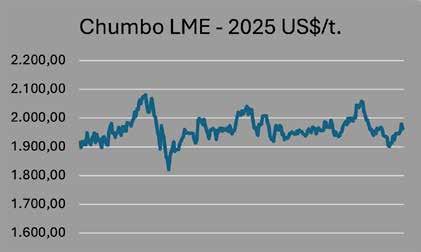
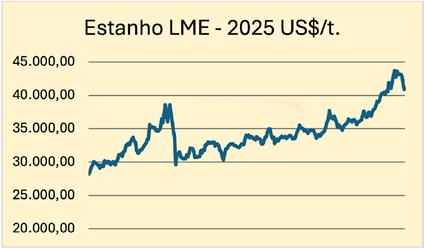
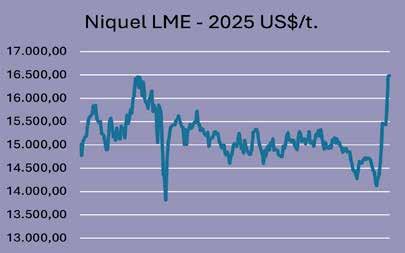
Em 2025, anúncios de Donald Trump mexeram com os metais não ferrosos. Cobre, alumínio e estanho dispararam; zinco e chumbo oscilaram; níquel enfrentou excesso de oferta. Para 2026, o rumo dependerá da geopolítica e da dinâmica entre oferta e demanda global.
CENÁRIO ECONÔMICO E POLÍTICO
Foto: Montagem com fotos da shutterstocke
JUROS E POLÍTICA: A SEREM SUPERADOS
Em um ano marcado pelas eleições majoritárias, no qual os juros ainda continuam nas alturas as projeções sobre o futuro do Brasil se tornam ainda mais difíceis.
VHENRIQUE PÁTRIA
ivemos um momento de transição muito delicado para a economia nacional, pois o cenário político interno e externo, e as incertezas quanto ao futuro em um ano com Copa do Mundo – e, principalmente, de eleições majoritárias – tornam o ambiente volátil. E esses eventos roubam a cena, de tal sorte que mesmo os mais experientes analistas
OS OBSTÁCULOS SUPERADOS
sentem dificuldades em apontar projeções que possam ser consideradas confiáveis.
O ano de 2025 foi marcado por um crescimento moderado, com o agronegócio mais uma vez se destacando, e com a continuidade de nossas limitações em relação aos desafios estruturais, como o “Custo Brasil”, a burocracia, a tributação, a insegurança jurídica, além de outros fatores que seguem impedindo a retomada com bases sólidas. Houve dificuldades na maioria das atividades industriais que andaram “de lado”, enquanto viram os produtos chineses chegarem e tomarem espaço no mercado. Foram automóveis, têxteis, energia solar, itens siderúrgicos, e itens de outras naturezas importantes, resultando em balanços negativos no ano passado, notadamente em função da perda de oportunidades para importados. Outro fator fundamental e decisivo que impediu a retomada do crescimento econômico foi a manutenção dos juros em patamares altís-
simos, com a consequente dificuldade de obtenção de financiamentos, e a constatação de uma alta taxa de inadimplência principalmente entre médias empresas, algo nunca visto antes. E quais são as perspectivas de mudanças nesse quadro?
Segundo projeções consolidadas no Relatório Focus do Banco Central do Brasil (BCB) – documento que reúne expectativas de instituições financeiras, consultorias e analistas –, a economia brasileira deve crescer cerca de 1,8% em 2026. A inflação medida pelo IPCA está projetada em torno de 4,0% a 4,1%, permanecendo dentro da faixa de tolerância do regime de metas de inflação (3% ± 1,5 p.p.).
Segundo tais projeções, o ritmo será mais moderado em comparação com a média de anos anteriores, como 2024, quando o PIB cresceu acima de 3%. São sinais de que há incerteza quanto ao cenário futuro, principalmente pelos fatores político e fiscal, que continuam desafiadores.
Foto: André Siqueira
SUSTENTABILIDADE E INOVAÇÃO PARA CONSTRUIR O
Na Villares Metals, inovação e sustentabilidade caminham juntas. Com mais de 80% da nossa matéria-prima composta por sucata metálica, investimos continuamente em soluções eficientes que reduzem o impacto ambiental e promovem o uso consciente dos recursos naturais.
Nosso programa de economia circular Liga Verde recicla resíduos metálicos, tanto da nossa produção quanto de nossos clientes, reintegrandoos à cadeia produtiva com excelência e alto padrão de qualidade.
Em 2025, nosso compromisso com a sustentabilidade foi reconhecido internacionalmente com a conquista do Selo EcoVadis de Compromisso e Melhoria Acelerada em Sustentabilidade.
FUTURO
Esse reconhecimento reflete o conjunto das nossas práticas ambientais, sociais e de governança (ESG), além do aprimoramento contínuo dos nossos processos e da consistência da nossa estratégia voltada a uma indústria cada vez mais sustentável.
Esse avanço se soma às nossas iniciativas permanentes:
• Rastreabilidade completa, do insumo ao produto final, com rigorosos controles de qualidade.
• Excelência operacional e automação industrial.
• Certificações internacionais e processos 100% auditados.
• Uso eficiente dos recursos naturais.
• Investimento em projetos sociais, culturais e educacionais.
SUSTENTABILIDADE QUE DÁ LIGA
CENÁRIO
Na mesma linha, o Instituto Brasileiro de Economia da Fundação Getúlio Vargas (FGV-I BRE), em seu Boletim Macro FGV, aponta que o cenário é de desaceleração, com potencial crescimento do PIB próximo de 1,6% a 1,8%. No mesmo boletim, há ainda a ressalva de que o crescimento nesse nível está condicionado à redução gradual das taxas de juros e à evolução da confiança tanto de consumidores quanto de empresários. Destacam ainda que a produtividade da
AÇO VERDE DO BRASIL HÁ 10 ANOS TRANSFORMANDO O MERCADO E A MANEIRA DE FAZER AÇO NO BRASIL
Desde 2016, estamos construindo um mundo sustentável, presentes hoje e no futuro das principais obras do país.
A ÚNICA PRODUTORA DE AÇO
DO MUNDO A UTILIZAR 100% DE ENERGIA RENOVÁVEL NO PROCESSO INTEGRADO DE FABRICAÇÃO DO AÇO.
Aliado a produtos de excelência em qualidade, nossa logística se destaca pelo compromisso na assertividade da data de entrega e velocidade.
EQUIPE DE VENDAS
avb
AÇO VERDE COM A MENOR EMISSÃO DE CO₂ DO MUNDO.
minaram uma nova ordem comercial global. Por outro lado, a disputa por espaços no comércio internacional é cada vez mais acirrada. Aqui no Brasil, grandes entidades como Anfavea, Sindipeças, Abimetal, Abimaq, CNI e Instituto Aço Brasil vivem o problema, e tentam buscar soluções junto ao governo para criar mecanismos, tentar frear ou até mesmo reduzir a ferocidade dos países orientais, em relação a nossos mercados – em especial a China –, que oferecem produtos com preços considerados aviltados e subsidiados pelo Estado chinês. São inúmeros processos antidumping circulando nas mesas dos ministérios à espera de soluções que possam minimizar o estrago já feito. Uma das principais alegações é a pulverização dos empregos no Brasil.
PERSPECTIVAS E RISCOS
Por meio das mais recentes atas das reuniões do Copom, o Banco Central vem sinalizando a possibilidade de iniciar cortes graduais na Selic ao longo de 2026. Praticamos uma das mais altas taxas reais de juros, atualmente em 15%. Mas várias projeções indicam que fecharemos o ano em torno de 12,5%, o que muitos analistas afirmam ser insuficiente para nossas necessidades. E devemos ain-
da considerar que isso acontecerá se houver convergência da inflação para as metas propostas, somada à evolução de alguns fatores, como a própria implantação da reforma fiscal projetada para entrar em vigor neste ano.
De outro lado, há expectativa positiva de que, sendo um ano eleitoral, algumas liberações de recursos que estavam paradas possam ser colocadas em prática. Vimos há alguns dias a implantação de programas para a renovação da compra de caminhões com juros mais baixos do que aqueles praticados no mercado. Há ainda promessas de aprofundamento no financiamento de imóveis populares e de algumas ações antidumping sendo finalizadas com a taxação de produtos que comprovadamente e tecnicamente estão fora das regras, além de outras medidas que acreditamos possam acontecer nos próximos dias.
A conclusão desta análise é de que temos mais um ano desafiador, no qual se espera o início do ciclo de redução de juros, a estabilidade internacional quanto às tarifas e a manutenção da inflação em patamares aceitáveis. A expansão e o incentivo à indústria brasileira para que ela se torne competitiva em relação aos desafios mundiais. Afinal, a
recente assinatura do acordo Mercosul-UE deve abrir janelas de novas oportunidades. O PIB projetado de 1,8% é pequeno para nossas necessidades de crescimento, mas pode ser alcançado e superado desde que empresários e governos encontrem, em conjunto, soluções para que isso aconteça.
Banco Central do Brasil – Relatório Focus (jan. 2026).
Copom – Ata nº 276 (jan. 2026). (bcb.gov.br)
Agência Brasil – Projeções econômicas e perspectivas. (agenciabrasil.ebc.com.br).
Abimetal-Sicetel: a conexão entre indústria, conhecimento e futuro
Há mais de 90 anos, a Abimetal-Sicetel é a força que transforma aço em futuro. Afinal, representa a indústria que molda cidades, conecta estradas, move o campo e é a base de tecnologias que aproximam pessoas.
+350
30K
3,1M indústrias unidas empregos diretos toneladas de aço processadas todos os anos Promove o Anuário econômico do aço, cursos e encontros que aproximam líderes do setor
Av. Paulista, 1.313 - 8º andar, cj. 807 - São Paulo
PRODUÇÃO E DESEMPENHO INDUSTRIAL
ANUÁRIO BRASILEIRO DA SIDERURGIA
SIDERURGIA BRASILEIRA
LATINO-AMERICANA AS IMPORTAÇÕES LUTA POR
Tanto na siderurgia nacional
quanto na América Latina, assim como na indústria brasileira de transformação em geral, 2026 parece que será, na melhor das hipóteses, mais um ano de “incômoda estabilidade”.
Ou seja, evoluir seguirá sendo difícil.
COMPETITIVIDADE
MARCUS FREDIANI
BRASILEIRA E LATINO-AMERICANA EM 2026: E A PERMANENTE COMPETITIVIDADE
Dois mil e vinte e cinco foi um ano bastante complicado e repleto de desafios para a indústria e toda a cadeia siderúrgica, marcado por fatores como a desaceleração da demanda, a pressão crescente das importações, a volatilidade nos custos e um ambiente internacional cada vez mais protecionista. Contudo, foi também um período de grande aprendizado, exigindo muito mais do que a “simples” resiliência da indústria de processamento de aço para manter suas atividades. Assim, para conter o agravamento da situação, a solução encontrada foi dar maior atenção às margens deixadas pelos produtos, evitando sacrificá-las em troca de maior volume de produção. De acordo com o Instituto Aço Brasil, a produção brasileira de aço bruto alcançou 33,3 milhões de toneladas em 2025, uma queda de 1,6% frente ao ano anterior, atrelada a um recuo de 0,4% nas vendas internas, que caíram para 21,2 milhões de toneladas. Enquanto isso, no último ano as exportações atingiram 11,0 milhões de toneladas, o que representa cerca de 33% do volume total produzido pelo setor, registrando um aumento de 14,7% em relação a 2024.
CONSUMIDORES DE AÇO
Produção total 33,3 Mt. 24,8% Automotiva
“Em 2025, os setores que responderam pelos maiores volumes de compra de aço nacional foram a Construção Civil, com 37,3% de participação, seguida pelo setor Automotivo, com 24,8%, e o de Bens de Capital, com 19,2%. Esses segmentos somados representam mais de 81,3% do consumo nacional e devem permanecer como os principais pilares de demanda em 2026”, detalha Marco Polo de Mello Lopes, presidente do Aço Brasil.
Porém, na mesma comparação, as importações seguiram em expansão, com a entrada de 6,4 milhões de toneladas. Desse volume, 5,7 milhões de toneladas
AÇO NO BRASIL - 2025
19,2
Bens de Capital
Construção Civil
foram de laminados, representando um salto de 20,5%, das quais 63,7% oriundas da China. No entanto, a estratégia de expansão externa encontra-se severamente limitada pela guerra de mercado global. Com países como EUA e México adotando medidas duras contra importações, o que se viu foi o excedente de aço sendo desviado para mercados mais vulneráveis, como o brasileiro.
Diante desse cenário, segundo Lopes, a prioridade estratégica para 2026 não reside na exportação agressiva, mas sim no fortalecimento do mercado interno e no combate às importações predatórias que com -
prometem a competitividade da indústria brasileira do aço. Assim, para buscar a retomada do crescimento em 2026, a prioridade da indústria brasileira de aço é preservar o mercado interno por meio da implementação de mecanismos de defesa comercial mais efetivos contra as importações predatórias. Para isso, o setor vem atuando intensamente junto ao governo, pleiteando que medidas sejam ampliadas e aplicadas com o rigor necessário. “E, nesse aspecto, somente ao longo da última década, a indústria brasileira do aço investiu cerca de R$ 12,5 bilhões por ano, em média, em modernização e inovação, e é comprometida com práticas sustentáveis e com a redução das emissões de gases de efeito estufa em suas operações”, destaca.
"Tais aportes, no entanto, continuam sob constante ameaça, devido à necessidade de as empresas adequarem seus planos à realidade de um ambiente de competição desleal, provocado pela avalanche de aço importado que entra no país, complementa. Por conta disso, o Instituto Aço Brasil comemora a recente decisão do Comitê Executivo de Gestão (Gecex) da Câmara de Comércio Exterior (Camex), de aprovar a
PRODUÇÃO E DESEMPENHO INDUSTRIAL
aplicação de direito antidumping definitivo às importações brasileiras de laminados planos a frio e laminados planos revestidos originários da China. A medida atende ao pleito de empresas da indústria do aço e tem validade de até cinco anos. “Trata-se de mais um movimento em favor do reforço ao sistema de defesa comercial para conter as importações predatórias de aço”, registra Marco Polo de Mello Lopes, reconhecendo o empenho do governo brasileiro nesse sentido.
AMÉRICA LATINA
A situação da siderurgia no conjunto dos países da América Latina não foi muito diferente do que ocorreu no Brasil. De acordo com dados da Asociación Latinoamericana del Acero (Alacero), o consumo de aço na região deverá permanecer praticamente estável em relação ao ano anterior, com uma ligeira queda estimada de -0,6% (72,7Mt). Da mesma forma, as importações representam cerca de 40% desse consumo, ou seja, quatro em cada dez quilos de aço. E, novamente,
Importação de laminados 2025 (mil t)
Força para o presente e moldar o c ruir futuro
A qualidade do nosso aço vai além da matéria-prima: ela nasce do compromisso e da dedicação de quem sabe que cada estrutura precisa de resistência, segurança e confiabilidade. É essa a força que sustenta o hoje e prepara o amanhã.
COMPORTAMENTO DO CONSUMO NA AMÉRICA LATINA
Comparado com 2024
País / Crescimento %
a China ocupa um lugar central nesse fluxo, com aproximadamente 45,5% dessas importações, refletindo um mercado muito pressionado por produtos externos.
“O comportamento do consumo de aço nos países da América Latina em 2025 mostra heterogeneidade. Espera-se que a recuperação continue na Argentina, com um crescimento de +17% na comparação anual, embora o país siga operando abaixo dos níveis de 2022. No Brasil, o fechamento do ano em +2,6% em relação a 2024 sustentará parcialmente o desempenho regional, juntamente com a Colômbia que, a partir de um melhor desempenho no 2º semestre, fechou o ano com um crescimento de 6%. Por outro lado, o México (-10%) deve seguir a tendência de contração. O caso mexicano é especialmente relevante, pois historicamente tem sido o maior mercado consumidor da região. A queda prevista para 2025 altera significativamente o peso
Fonte: Alacero
relativo dos países: o Brasil deve assumir a liderança como maior consumidor regional em 2025”, explica Ezequiel Tavernelli, diretor executivo da Alacero.
E a situação pode piorar. Estimativas recentes indicam que a China atingiu em 2025 um recorde histórico de exportações de aços laminados e semiacabados, chegando a aproximadamente 133,8 Mt (+14% em relação ao ano anterior). Esse movimento ocorre apesar da desaceleração da demanda interna chinesa e reflete um padrão estrutural: atualmente, o país representa 52% da produção mundial de aço (960,8Mt em 2025) e continua ampliando sua capacidade, com previsão de adicionar cerca de 47,3Mt até 2027.
“Vale ressaltar ainda que, atualmente, a China e os países da Associação de Nações do Sudeste Asiático (ASEAN) têm 49% de capacidade não utilizada. Nesse contexto, espera-se que o fluxo de entrada de aço na região vindo de lá se mantenha elevado também em 2026, o que torna os mercados sem instrumentos de defesa comercial destinos naturais para esse excedente. Argentina
Além das exportações diretas de aço chinês, existe um segundo vetor de impacto: o comércio indireto de aço por meio de produtos acabados. Segundo estudos apresentados na última Alacero Summit pela World Steel Dynamics, o comércio indireto para a América Latina registrou um aumento de 220,3% entre 2010 e 2023”, sublinha Tavernelli, destacando que o recente acordo entre o Mercosul e a União Europeia tem potencial para estabelecer um melhor equilíbrio nessa relação.
Assim, na opinião do executivo, o futuro da indústria siderúrgica na América Latina depende do restabelecimento de condições de concorrência justas nos mercados
internos. “E não se trata de fechar economias, mas de nivelar o campo de jogo diante de um cenário global profundamente distorcido pelo excesso de capacidade e práticas desleais. Defender a indústria regional é defender o emprego, o investimento, a segurança das cadeias de abastecimento e a capacidade de nossos países de se desenvolverem industrialmente. A América Latina conta com o talento humano, os recursos naturais, a capacidade industrial e a experiência tecnológica necessários para fortalecer uma indústria competitiva em nível global, desde que existam regras claras e um ambiente que valorize e promova a produção local”, conclui.
PRODUÇÃO E DESEMPENHO INDUSTRIAL
INDÚSTRIA DE TRANSFORMAÇÃO
Devido à relevância da siderurgia no contexto da indústria brasileira, todas essas argumentações encontram respaldo na Confederação Nacional da Indústria (CNI). A entidade, ao analisar a dinâmica sob a óptica geral da indústria de transformação, aponta que o faturamento do setor “andou de lado” em 2025. Após queda de 1,2% em dezembro, o indicador encerrou o ano com variação de apenas 0,1% em relação a 2024, consolidando um inquietante quadro de estabilidade. Foi a quarta vez que esse movimento ocorreu ao longo do 2º semestre: até junho, a atividade industrial acumulava alta de 5,7% frente ao mesmo período de 2024. Mas a sequência negativa do indicador reverteu o cenário positivo. Além do recuo no faturamento, os resultados recentes do número de horas trabalhadas na produção e da Utilização da Capacidade Instalada (UCI) reforçam a queda da atividade industrial. A UCI caiu 0,4 ponto percentual, passando de 77,2% para 76,8% em dezembro, o que deixou a média anual de 2025 1,2 ponto percentual abaixo da registrada em 2024.
Esse quadro acende o alerta para duas questões cruciais que travam a evolução
da indústria nacional de transformação. A primeira é a forte e contínua entrada de produtos importados, especialmente bens de consumo, bens de capital e bens intermediários, que segundo a CNI cresceram respectivamente 15,6%, 7,8% e 5,6% em 2025, capturando uma fatia relevante do mercado interno. E a segunda é o impacto do elevado patamar das taxas de juros, que encarece o crédito para empresários e consumidores, e se consolida como a principal causa da perda de ritmo da indústria, agravada ainda pela pesada carga tributária incidente sobre o setor.
“O patamar elevado das taxas de juros afeta a atividade industrial de algumas formas. Uma delas é por meio do encarecimento do crédito, tanto para empresários quanto para consumidores, o que desacelera a atividade econômica. Outra é pela formação de expectativas: diante de uma política monetária mais restritiva, a confiança cai, e os empresários tendem a projetar o enfraquecimento da economia no futuro, impactando suas previsões de demanda”, afirma Larissa Nocko, especialista em Políticas e Indústria da CNI. Assim, toda cautela é recomendada para 2026.
SUPREMA CORTE BARRA TARIFAÇO, MAS AÇO SEGUE TAXADO.
Na sexta-feira, 20 de fevereiro, a maioria da Suprema Corte dos Estados Unidos anulou o tarifaço global instituído pelo presidente Donald Trump, ao entender que ele extrapolou sua autoridade ao decretá-lo sem a aprovação do Congresso. A decisão derruba o núcleo da estratégia comercial adotada desde 2025.
O julgamento atingiu sobretudo as chamadas tarifas recíprocas, em vigor desde abril para a maior parte dos parceiros comerciais dos EUA, entre eles o Brasil, com base na Lei de Poderes Econômicos de Emergência Internacional (IEEPA). Embora o alcance e os efeitos práticos ainda estejam sob análise, a medida pode melhorar a competitividade dos produtos brasileiros no mercado norte-americano e ampliar a previsibilidade nas relações bilaterais.
Antes de comemorar, porém, a recomendação é cautela. Esse é o tom da nota divulgada pelo Instituto Aço Brasil logo após o anúncio: “A decisão da Corte dos Estados Unidos de derrubar as tarifas recíprocas de importações, na sexta-feira (20/2), e os sub -
sequentes anúncios do presidente Donald Trump de impor sobretaxas de 10% (20/2) e depois 15% (21/2), não deverão afetar as exportações da indústria brasileira de aço, já que permanece a tarifa de 50% para produtos siderúrgicos. Por outro lado, a decisão impacta setores consumidores de aço, o que pode ser positivo para a indústria no Brasil.”
A cautela também marca a manifestação da Câmara Americana de Comércio, Amcham Brasil. A entidade ressalta que “a possibilidade de adoção de novas medidas tarifárias pelos Estados Unidos, com base em instrumentos jurídicos distintos da legislação de emergência econômica, segue concreta”, lembrando que continuam vigentes as tarifas aplicadas às exportações brasileiras sob o argumento de segurança nacional (Seção 232), inclusive para aço e alumínio. “Também permanece em curso a investigação com base na Seção 301, relativa a políticas e práticas comerciais brasileiras, que poderá resultar na adoção de novas medidas”, conclui a entidade em documento encaminhado à imprensa.
PROCESSAMENTO E DISTRIBUIÇÃO
ANUÁRIO BRASILEIRO DA SIDERURGIA
PROCESSADORES E DISTRIBUIDORES
BUSCAM ESTRATÉGIAS,
CENÁRIOS MODESTOS
Setores de processamento e distribuição de aço se mobilizam em busca de soluções para acelerar seus negócios.
Ocenário da indústria de processamento de aço no Brasil, em 2025, mostrou-se desafiador e complexo, marcado pela pressão persistente das importações — sobretudo chinesas — e pela retração das vendas internas. O segmento, responsável por transformar o aço bruto em materiais aplicáveis, enfrenta concorrência acirrada, com margens bastante comprimidas, em alguns casos próximas de zero ou até negativas.
MARCUS FREDIANI
DISTRIBUIDORES DE AÇO
MAS PROJETAM MODESTOS PARA 2026
Diante disso, foram indispensáveis planeja mento rigoroso e uma dose extra do tradicio nal “jogo de cintura” para atravessar o período. Felizmente, tais estratégias de “minimização do caos” surtiram efeito. “Os volumes comer cializados de janeiro a dezembro de 2025 mantiveram-se estáveis, com leve retração de cerca de 2%. Já os preços registraram oscila ção negativa de aproximadamente 4,5%”, ex plica e projeta Ricardo Martins, presidente da Associação Brasileira da Indústria Processado ra de Aço e do Sindicato Nacional da Indústria de Trefilação e Laminação de Metais Ferrosos (Abimetal-Sicetel), entidades que reúnem perto de 360 indústrias e geram mais de 30 mil empregos no país.
Para 2026, a expectativa é de manutenção dos volumes e recuperação de preços em torno de 9,5%. Segundo Martins, as empre sas devem avaliar novos investimentos, so bretudo na ampliação da capacidade produ tiva, mesmo em um ambiente de demanda fraca, além de fortalecer ações colaborativas entre usinas e processadores para elevar a competitividade da cadeia. “Não podemos deixar de pensar na Defesa Comercial, no controle de volumes, qualidade e preços das importações. Em paralelo, é essencial cuidar
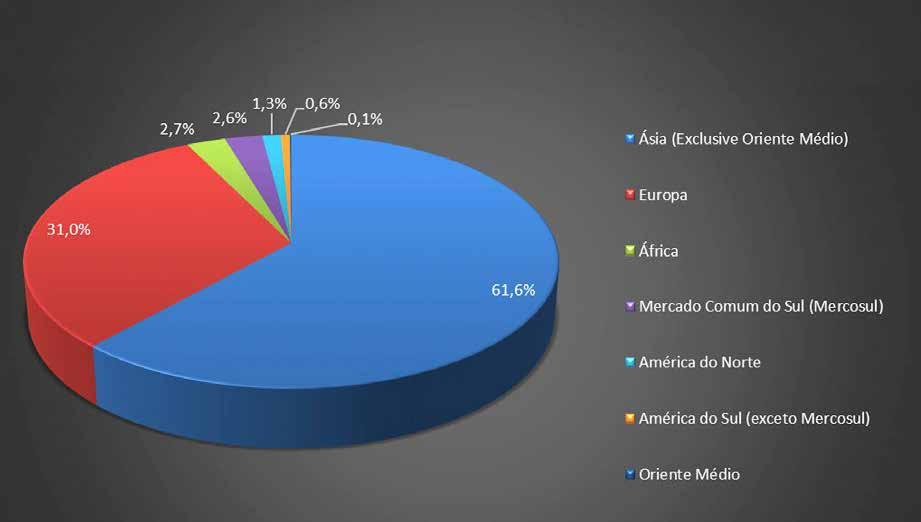
A China segue como principal origem, ampliando consistentemente sua participação. Em 2025, respondeu por quase 490 mil toneladas importadas, alta de 19,4% sobre 2024. A fatia chinesa passou de 58% para 59,7% em volume e de 36,6% para 37,9% em valor, evidenciando que o avanço — próximo de 95% no período mais amplo — não é pontual, mas estrutural, com impactos diretos sobre preços, competitividade e sustentabilidade da indústria nacional. O preço médio inferior reforça o deslocamento da produção doméstica.
“Compreender a evolução das importações por segmento, origem e preço é fundamental para embasar decisões empresariais e políticas públicas. A Abimetal-Sicetel atua de forma ativa na análise e disseminação dessas informações estratégicas”, enfatiza Martins.
ENQUANTO ISSO, NA DISTRIBUIÇÃO
O avanço das importações também impactou de forma relevante a distribuição de aço em 2025, sobretudo pelo aumento da atuação de grandes players que internalizam
GRÁFICO: ORIGEM DAS IMPORTAÇÕES DE TREFILADOS E LAMINADOS (EM VOLUMES)
Fonte: Anuário Abimetal-Sicetel
UNIDOS PELO PROPÓSITO, FORJADOS PELA UNIÃO.
Quem movimenta o aço no Espírito Santo tem nome.
Formado por RDG Aços do Brasil, Perfilados Rio Doce, Centralfer e Transcampo, o Grupo RDG entrega força industrial, agilidade logística e soluções completas para o mercado do aço. Com escritórios da PRD em todo o Brasil, atendemos clientes de norte a sul com qualidade, prazo e competitividade.
Grupo RDG Aços do Brasil Estrutura para grandes negócios. Parceria para grandes resultados.
46 anos inovando e transformando aço em solução.
rdgacosdobrasil.com.br
volumes crescentes a preços mais baixos.
O movimento afetou diretamente a competitividade dos associados do Instituto Nacional dos Distribuidores de Aço (INDA), que reúne empresas de todos os portes — responsáveis por mais de 80% da distribuição de aços planos no país —, incluindo centros de serviços voltados a armazenagem e processamento (corte, dobra e sliter). Em um ambiente de forte concorrência, as margens permaneceram bastante reduzidas.
“O crescimento de 2025 foi muito fraco.
Projetávamos alta de 1,5% no faturamento, o que não se confirmou. Ainda assim, as vendas da rede avançaram 1,3%, com 3,89 milhões de toneladas comercializadas, ligeiramente acima de 2024, quando o crescimento foi de 1,1%, também um ano fraco. Não houve retração relevante, mas ficamos abaixo do consumo aparente”, afirma o presidente do INDA, Carlos Jorge Loureiro, destacando que o principal fator de pressão segue sendo a importação em grandes volumes.
EVOLUÇÃO DA IMPORTAÇÃO DE AÇOS PLANOS
2015 = 1.579.717
2025 = 3.319.411
DIFERENÇA 111%
PRO-pHx
Acid-Life Ex tender
PRO-pHx protege o meio ambiente, aumenta a eficiência e preserva o capital da sua operação.
Venda de Aços Planos dos Associados Inda 2015 a 2025 (Mil Toneladas)
UM POUCO MAIS DO MESMO
Para 2026, a perspectiva na distribuição é de “um pouco mais do mesmo”, ao menos no primeiro semestre, embora as importações tendam a recuar com a aplicação do direito antidumping definitivo sobre laminados planos a frio e revestidos originários da China, já em vigor.
O reflexo já aparece no line-up de navios, como no Porto de São Francisco do Sul/SC, que chegou a concentrar mais de 1 milhão de toneladas aguardando descarga, e hoje registra pouco mais de 400 mil. Caso essa tendência se mantenha, pode haver algum alívio nas margens. Ainda assim, a projeção é de crescimento modesto, em torno de 1,5%.
No campo dos preços, a expectativa de reajustes pelas usinas levou à antecipação de compras no fim de 2025, elevando os estoques em cerca de 50 mil toneladas, de 1,08 milhão para 1,13 milhão — aproximadamente 4,5 meses de giro, acima da média histórica de 3,7 a 3,8 meses.
Para Loureiro, contudo, não há motivo para alarme. “O estoque está elevado e o ideal seria reduzi-lo em cerca de 10%. Porém, quando o volume cresce, o valor absoluto também aumenta, equilibrando a equação.” Ele acrescenta que um novo reajuste pode ocorrer após reunião do MDIC sobre acusações de dumping contra a China, movimento que também pode estimular novas antecipações de compra.
Venda De Aços PlanosAssociados Inda
Vendas INDA - Mil Ton.
IMPORTAÇÃO
ANUÁRIO BRASILEIRO DA SIDERURGIA
AÇO IMPORTADO -
DAS TARIFAS E DO
O avanço das importações de aço expôs fragilidades logísticas e aduaneiras no Brasil, enquanto tarifas e estratégia passam a definir quem sobreviverá em 2026.
Oavanço das importações de aço para o Brasil – sobretudo da China – em 2025 configurou uma verdadeira invasão, realmente assustou. Segundo Matheus Antonio Rodrigues, especialista em Comércio Exterior e estrategista de Supply Chain com mais de 20 anos de experiência, o país registrou 5,7 milhões de toneladas de laminados
MARCUS FREDIANI
OS DESAFIOS ALÉM CÂMBIO
IMPORTAÇÃO
importados, alta de mais de 20% frente a 2024. Foi o maior volume em 15 anos, impulsionado pela agressividade chinesa (responsável por mais de 60%) e pela antecipação às barreiras comerciais.
Para 2026, o cenário muda com a decisão do Gecex de elevar a tarifa de importação para 25%. “Com essa barreira, prevemos retração para cerca de 4,5 milhões de toneladas. O mercado deixará de importar o aço commodity básico e focará em aços especiais e ligas complexas, segmento a indústria nacional ainda não supre a demanda. A China seguirá dominante, mas veremos crescimento de origens como Vietnã e Turquia”, acredita Rodrigues.
O processo de importação, porém, está longe de ser simples. O aumento do volume nos portos brasileiros tem gerado gargalos de governança aduaneira e logística, especialmente por erros na classificação fiscal via Nomenclatura Comum do Mercosul (NCM). Esses equívocos não são meramente burocráticos: drenam competitividade. Quando uma liga é classificada incorretamente, o desembaraço trava na Zona Primária, gerando custos de demurrage (alongamento do tempo de armazenagem) que impactam diretamente o fluxo
de caixa das empresas. Cargas paradas por 30 ou 60 dias destroem margens de projetos.
“Há a percepção de que a Receita Federal é a responsável, mas mais da metade dos atrasos decorre de erros documentais”, explica.
A solução, segundo Rodrigues, está na Engenharia Aduaneira Preventiva. “Como a classificação não pode ser feita pelo despachante na chegada, deve ser definida pelo engenheiro e pelo estrategista de supply chain ainda na negociação com a usina chinesa. É preciso governança na origem. Além disso, tecnologias de IA aplicadas à Receita Federal para pré-análise de cargas a granel são o caminho para o Desembaraço sobre Águas (OEA), que traria o alívio necessário aos portos secos”, conclui.
MIOPIA LOGISTICA
Outra questão entre os importadores de aço é a escolha entre portos mistos e especializados. Muitas vezes, essa decisão acaba sendo meramente operacional, e não estratégica. O Brasil sofre de uma “miopia logística”. A descarga é pautada quase exclusivamente pelo frete marítimo mais barato, e não pela eficiência em terra. Descarregar bobinas de aço em portos mistos, voltados a contêineres ou grãos, é um erro estratégico. O aço exige
pórticos reforçados e áreas específicas que portos generalistas não oferecem, resultando em avarias e lentidão. Há bons exemplos, como a CODEBA, na Bahia, o Complexo de São Francisco do Sul/SC e no Porto de Vitória/ ES. Porém, o gargalo do Sudeste – Santos –ainda penaliza o importador. A solução não é apenas física, mas regulatória: incentivar a cabotagem para que o aço chegue por grandes hubs e seja distribuído internamente por mar, aliviando rodovias e portos saturados.
Outro ponto recorrente é o uso do break bulk nos navios. Para Matheus Rodrigues, a famosa “carga solta no porão” segue como “mal necessário” por escala e geometria. Em grandes projetos e volumes massivos, o contêiner é inviável financeiramente e tecnicamente. O problema não é o navio em si, mas a falta de sincronia entre navio e caminhão na ponta brasileira. Essa ineficiência decorre da “desconexão multimodal”: o navio chega, mas a fila de caminhões não gira. A substituição total do break bulk é utópica no curto prazo. A saída imediata é a “Conteinerização Híbrida” para produtos de maior valor agregado e o uso de Terminais Dedicados Alfandegados (CLIA) no interior, retirando a carga da zona portuária logo após a descarga, nacionalizando fora do
porto. Isso reduz custos de armazenagem e acelera o giro do navio.
Rodrigues ressalta ainda que o mercado de aço em 2026 será definido não pelo preço da commodity, mas pela inteligência da cadeia de suprimentos. Em cenário global de forte concorrência e pressão por custos, é preciso menos improviso e mais controle desde a origem. Empresas que operam grandes volumes devem integrar planejamento logístico, inteligência aduaneira e escolha estratégica de portos para manter a competitividade. No comércio internacional de aço, antecipação é condição de sobrevivência. “Quem souber navegar barreiras tarifárias e desenhar a logística tributária correta sobreviverá. O amadorismo na importação de aço acabou. Agora é o jogo dos especialistas”, conclui.
A PALAVRA DA TRADING
O trading de aço é um pilar essencial do comércio global e da cadeia de suprimentos industrial, atuando como elo entre grandes siderúrgicas e setores consumidores como construção, automotivo e infraestrutura. Essas empresas especializadas administram o complexo processo de importação e exportação, assegurando que a matéria -
IMPORTAÇÃO
-prima chegue ao destino certo, no momento adequado e a preços competitivos.
Apesar de críticas recorrentes da indústria siderúrgica nacional, que as acusa de facilitar a entrada de aços importados no Brasil — com potenciais impactos negativos como desemprego e desestímulo a investimentos locais — e até de práticas ligadas ao dumping, é necessário abrir espaço para um debate mais amplo e democrático. Afinal, classificá-las como “inimigas” é uma simplificação perigosa. O capitalismo ensina que “onde há mercado existem oportunidades”, e compreender o papel dessas empresas pode revelar fragilidades internas em termos de competitividade e eficiência.
Nesse contexto, o Anuário Brasileiro da Siderurgia e a revista Siderurgia Brasil buscaram novamente o diálogo com Antonio Rosset, diretor comercial para o Mercado Internacional da Leeco Trading , sediada em Orlando (EUA) e com forte atuação no Brasil. Logo no início da conversa, Rosset enfatiza que a empresa, com mais de 150 anos de história, exporta aços planos e longos — como BQ, BF, galvanizado, aluzinc, pré-pintado, inox, chapas grossas, fio-máquina e vergalhão — para diversas
regiões do mundo, mas não para o Brasil.
“Falando francamente, até como brasileiro que ama o país, tenho que dizer que o Brasil continua fechado ao comércio exterior. Enquanto os Estados Unidos têm participação superior a 16% no comércio internacional, o Brasil não chega a 2%. Nem mesmo as cotas-tarifa brasileiras ou o tarifaço do presidente Donald Trump afetaram nossas vendas. O que ocorreu foi uma redução das compras de aço do Brasil e, em contrapartida, aumento dos pedidos para siderúrgicas que já exportavam para os EUA”, explica Rosset.
Essa declaração reforça a necessidade de compreender as razões e explicações por trás da dinâmica da trading , evitando análises superficiais e reconhecendo que o debate sobre abertura comercial e competitividade é central para o futuro da siderurgia nacional.
RAZÕES E EXPLICAÇÕES
Para fortalecer suas argumentações, Antonio Rosset abre um parêntese e faz uma retrospectiva de sua carreira, destacando o que presenciou ao longo de quase três décadas de atuação no setor, a fim de situar melhor a trajetória das importações de aço no Brasil e oferecer uma com -
IMPORTAÇÃO
EVOLUÇÃO DA IMPORTAÇÃO DE AÇOS NO BRASIL
Chapas Grossas, Laminados a Frio, Laminados a quente e produtos zincados
Ano / Volume (Mt)
preensão mais ampla da situação atual.
“Trabalho há quase 30 anos importando aço. Comecei nas tradings asiáticas em 1997. Naquele período, as empresas europeias lideravam as vendas de aço importado para o Brasil. Depois vieram os coreanos, os americanos
PRINCIPAIS FORNECEDORES MUNDIAIS
Ano Principais Fornecedores
2016 China, EUA, Alemanha 2017 China, Coreia do Sul, EUA
2018 China, Japão, Alemanha
2019 China, Coreia do Sul, Turquia
2020 China, EUA, Alemanha 2021 China, Coreia do Sul, Japão
2022 China, Japão, Alemanha 2023 China, Coreia do Sul, Turquia
2024 China, Japão, Alemanha 2025 China, Coreia do Sul, Turquia
e, mais recentemente, os chineses. Durante a fase de liderança das tradings europeias, coreanas e americanas, vendíamos qualidade e valor, não preço. Com a entrada dos chineses, houve queda na qualidade dos aços revestidos e os preços despencaram. Digo reves-
IMPORTAÇÃO
tidos porque esse é o principal tipo de aço comprado da China. Outro ponto relevante é que importadores e distribuidores estavam alavancados nas linhas de crédito internacionais oferecidas pelas grandes tradings americanas, europeias e coreanas. Isso permitiu que muitos importadores se capitalizassem e crescessem ao longo dos anos. Por essa razão, entre outras, temos hoje grandes importadores de aço no Brasil”, relata.
Rosset acredita que o fator que mais afeta as atividades de qualquer trading que exporta para o país é o chamado “Custo Brasil”. Em suas reuniões e conversas com importadores e distribuidores, percebe que a atividade econômica não vai bem. “Juros altos, aumento de impostos e preços baixos como os praticados no Brasil prejudicam siderúrgicas nacionais, distribuidores, importadores, exportadores e, principalmente, a indústria brasileira que consome aço. Em outras palavras, ninguém ganha. Além disso, os estoques aumentaram, e arrisco dizer que muitos distribuidores estão com mais de cinco meses de estoque. Por isso, temos observado vendas com descontos expressivos, talvez até sem margem”, sublinha. Segundo ele, empresas chinesas continuam exportando grandes volumes de aço
barato, em especial revestidos de qualidade duvidosa. “Costumo viajar para a China todos os anos e, em novembro passado, estive em Xangai e Pequim visitando siderúrgicas e tradings locais. Na ocasião, comentaram que o Brasil é visto como um mercado que importa preços baixos e, consequentemente, aços de baixa qualidade. Creio que a queda nas vendas deles ocorrerá inevitavelmente, somada aos fatores já expostos, se os resultados das investigações de dumping da BQ, BF e outros aços revestidos seguirem a tendência da tarifa anunciada para o pré-pintado, entre US$ 329,27 e US$ 545,39. Isso poderá reduzir drasticamente ou até paralisar as importações da China. Por isso, não acredito que o volume de aço importado de lá em 2026 será alto. Pelo contrário, cairá bastante.”, diz Rosset. E conclui lembrando que o Brasil importou 6 milhões de toneladas de aço no ano passado. Parte desse volume será comercializada em 2026, provavelmente até maio ou junho. “E aí surge a grande questão: existe substituto para a China? Creio que não. Há países periféricos que podem fornecer, mas não com os mesmos preços e volumes. E então, como vai ficar?”, deixa no ar o diretor comercial da Leeco Trading.
REFERÊNCIAS:
Matheus Antonio Rodrigues é estrategista de negócios e especialista em comércio internacional com mais de 20 anos de atuação no setor siderúrgico. Antonio Rosset foi diretor na Hyundai, ge -
rente na Samsung C&T e trader na LG. Presidiu a Câmara Brasil-Rússia e atuou no Consulado da Índia. Teve cargos na Sharp, TDK, ALPS e Frimesa. Viveu em Portugal, Rússia e Inglaterra. Há 10 anos em Orlando/EUA, é diretor comercial da Leeco Trading.
Entre em contato e indicaremos um distribuidor per to de você!
GRANDES CONSUMIDORES
ANUÁRIO BRASILEIRO DA SIDERURGIA
O AÇO E OS GRANDES
O ANO DE 2026 SERÁ DE
Dois mil e vinte cinco colocou à prova todos os setores atendidos pela indústria do aço. E dois mil e vinte seis chega com esperança e preocupação com o futuro.
MARCUS FREDIANI
Ametáfora não está distante da realidade: o aço é o verdadeiro “esqueleto” da economia industrial moderna. No Brasil, o consumo aparente de produtos siderúrgicos funciona como um termômetro essencial do desenvolvimento, impulsionado por setores estratégicos. Entre eles, o de mobilidade — com destaque para a indústria automotiva e de transportes — figura como um dos gigantes. Segundo o relatório Mercado Brasileiro do Aço 2025, do
GRANDES CONSUMIDORES: DE GRANDES DESAFIOS
Montagem
fotografica: André Siqueira com imagens de divulgação
GRANDES CONSUMIDORES
Instituto Aço Brasil, o setor automobilístico foi o segundo maior consumidor da liga, com 4.358.685 toneladas, o equivalente a 24,8% do total, atrás apenas da construção civil.
Mesmo diante da desaceleração econômica registrada no segundo semestre de 2025, a indústria automotiva manteve trajetória positiva. De acordo com a Anfavea, o setor encerrou o ano com vendas em alta pelo terceiro período consecutivo: os emplacamentos cresceram 2,1% em relação a 2024, evidenciando a resiliência do mercado brasileiro, mesmo em ce -
nário de juros elevados. A produção também avançou, com crescimento de 3,5%, impulsionado pelo forte apetite externo — as exportações saltaram 32,1%.
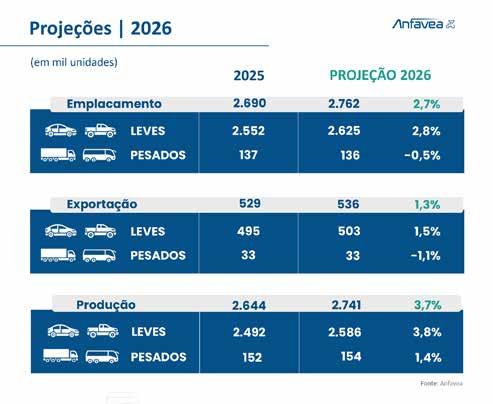
O ano fechou com 2,644 milhões de autoveículos produzidos, e a expectativa para 2026 é de nova expansão: 2,741 milhões de unidades, alta de 3,7%. O avanço deve se concentrar nos veículos leves, com previsão de crescimento de 3,8%. Para caminhões e ônibus, projeta-se produção de 154 mil unidades, 1,4% acima de 2025. No comércio exterior, os embarques de
Emplacamento | Autoveículos
autoveículos nacionais totalizaram 528,8 mil unidades em 2025, e devem atingir 536 mil em 2026, sustentados pelo bom desempenho da Argentina.
Segundo o presidente da Anfavea, Igor Calvet, o fluxo de entrada de modelos eletrificados importados tende a diminuir ao longo de 2026, com o início da produção nacional de híbridos e elétricos em fábricas já instaladas, o fim dos incentivos à importação de kits SKD e CKD e a recomposição da alíquota do Imposto de Importação, prevista para julho.
FELICIDADE DE UNS...
Porém, a decisão da Secretaria do Comércio Exterior (Secex/Mdic) de encerrar os incentivos aos veículos eletrificados, em grande parte pressionada pela Anfavea e seus associados, provocou intenso debate no setor automotivo, marcado por críticas e acusações mútuas.
Caminhões e Ônibus Automóveis e Comerciais Leves
GRANDES CONSUMIDORES
O motivo principal é a taxação progressiva sobre importações de elétricos, que deve atingir 35% em 2027. Além disso, o novo regramento ameaça interromper um ciclo virtuoso: entre 2024 e 2025, os eletrificados cresceram mais de dez vezes em relação ao mercado nacional. Em janeiro de 2026, o setor registrou 23.706 emplacamentos, alcançando 15% de participação sobre os 162.484 veículos leves vendidos no país. Mesmo com o anúncio do fim da isenção, houve alta de 88% em comparação a janei -
ro de 2025, evidenciando a força da demanda por tecnologias mais limpas e eficientes.
A Associação Brasileira do Veículo Elétrico (ABVE) classificou a medida como um “grave equívoco”, alertando para impactos negativos na descarbonização, na transição energética, na inovação e também nos investimentos e empregos industriais. Para a entidade, a retomada dos impostos representa um retrocesso e uma “decepção profunda” para o avanço da eletromobilidade no Brasil.
Veículos Leves Eletrificados
Faturamento da Indústria de Autopeças no Brasil (2020 - 2025)
2020 = R$ 91,6 Bilhões
2025 = R$ 275,8 Bilhões DIFERENÇA
Os argumentos vão além da economia: veículos elétricos trazem benefícios diretos à saúde pública, já que não emitem poluentes tóxicos como óxidos de nitrogênio e partículas finas, associados a doenças respiratórias e cardiovasculares.
Quanto aos custos, embora o investimento inicial ainda seja superior ao dos modelos a combustão, o gasto por quilômetro rodado pode ser até sete vezes menor. Simultaneamente, a expansão da rede de eletropostos e o uso de carregadores rápidos tornam o processo de recarga mais ágil, reduzindo a preocupação com autonomia em viagens longas. Hoje, a média é de cerca de 300 quilômetros por carga. Ricardo Bastos, presidente da ABVE, destaca ainda que a manutenção dos elétricos é cerca de 60% mais barata, devido à menor complexidade mecânica. “Esses fatores
tornam os veículos eletrificados uma opção vantajosa no longo prazo”, afirma.
Assim, enquanto parte da indústria celebra a proteção ao mercado interno, outros enxergam na medida um entrave ao futuro sustentável da mobilidade no país.
NA COLA DO AUTOMOTIVO
A seu turno, Abipeças-Sindipeças posicionou-se firmemente a favor do encerramento do incentivo à importação de veículos elétricos e híbridos nos regimes SKD ou CKD. Segundo a entidade, essa medida integra a estratégia de transição tributária do Governo Federal, cujo objetivo é estimular a produção nacional e reduzir a dependência de importações, mesmo em casos de montagem local. A justificativa central é a proteção da cadeia produtiva de componentes brasileira.
Fonte: Sindipeças
GRANDES CONSUMIDORES
“O aumento da importação de autopeças da China evidencia o risco da eliminação das alíquotas de importação. Em 2025, o Brasil trouxe do país asiático o equivalente a US$ 4,5 bilhões, o que correspondeu a 19% do total importado e representou alta de 15,1% sobre o ano anterior. E isso não é pouco”, afirma Cláudio Sahad, presidente da Abipeças-Sindipeças.
Apesar dos desafios, os números de 2025 foram positivos: o faturamento nominal projetado do setor alcançou R$ 275,8 bilhões, 6,5% acima do registrado em 2024. Houve expansão do setor de autopeças, ainda que em ritmo mais
moderado, refletindo a desaceleração da economia brasileira. A expectativa foi sustentada pelo crescimento de 3,5% na produção de autoveículos, que totalizou 2,65 milhões de unidades, segundo dados da Anfavea.
Já em 2026, as autopeças devem acompanhar a perda de fôlego do automotivo. A demanda doméstica mais fraca, a incerteza sobre exportações para a Argentina – principal destino das autopeças brasileiras – e os impactos das sobretaxas dos Estados Unidos devem limitar o crescimento do faturamento em relação a 2025”, ressalta Sahad.
= 1.950.000
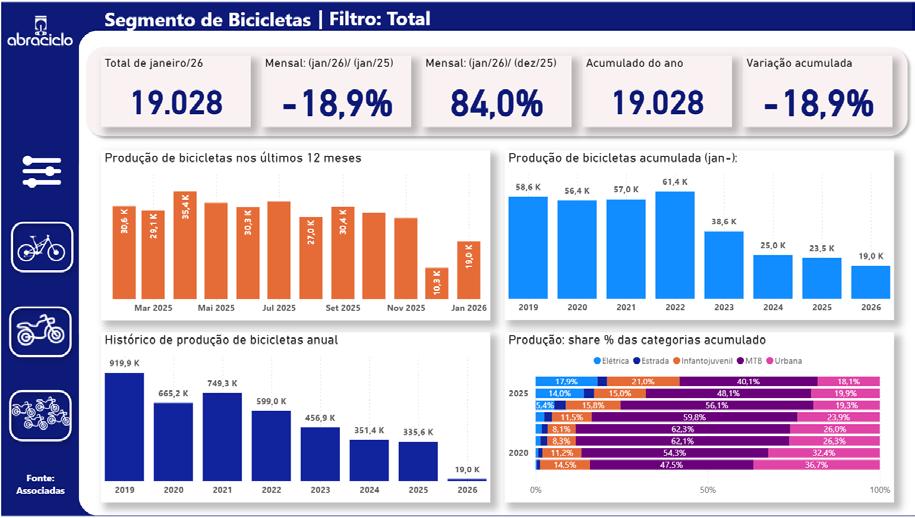
Produção de motos no Brasil (2021–2025)
Fonte: Abraciclo
RECUPERAÇÃO DAS MOTOS
No setor de duas rodas, o cenário segue aquecido. A produção de motocicletas em 2025 foi estimada em 1.950.000 unidades, crescimento de 11,5% frente a 2024. O mercado de baixa cilindrada manteve o protagonismo, respondendo por mais de 78% da produção e registrando alta de cerca de 15%. Já o segmento de alta cilindrada, embora restrito a 2,6% da produção, preserva público fiel e exigente, funcionando como vitrine tecnológica e de maior
valor agregado. “Esse nicho deve permanecer estável, acompanhando tendências globais e reforçando seu papel estratégico, inclusive com tecnologias como a Inteligência Artificial”, observa Hilario Kobayashi, diretor do Departamento de Duas Rodas do Simefre.
No segmento de bicicletas, o quadro é mais delicado. As vendas de equipamentos originais cresceram 5% em 2025, mas o mercado de reposição seguiu atrelado ao desempenho da economia. Já as exportações permanecem
BALANÇO 2025
inviáveis diante da falta de competitividade da indústria nacional. “O crescimento de 5% foi absorvido pelas importações, sobretudo da China, que avançaram 15% e tomaram espaço das fábricas brasileiras, já fragilizadas pelo ‘Custo Brasil’. Muitas empresas têm fechado as portas ou migrado para importação para sobreviver”, alerta Auro Levorin, diretor do Departamento de Bicicletas do Simefre.
Em contrapartida, a Abraciclo celebra a recuperação das unidades produzidas no Polo Industrial de Manaus (PIM) motocicletas: em 2025 foram produzidas 1.981.000 unidades produzidos só no Polo Industrial de Manaus (PIM), 233.000 a mais, 233.000 a mais que em 2024. E janeiro de 2026 começou forte, com 184.443 unidades fabricadas no (PIM), alta de 11% sobre janeiro anterior e expressivo avanço de 42,2% frente a dezembro. “Isso nos leva a projetar 2.070.000 motocicletas em 2026, crescimento de 4,5% sobre 2025”, afirma Marcos Bento, presidente da entidade.
No caso das bicicletas produzidas no PIM, a previsão para 2026 é de 350.000 unidades, aumento de 4,3% em relação às 335.560 fabricadas em 2025. “Os indicadores mostram sinais positivos, com retomada gradual e bom desempenho das fábricas locais. O destaque vai para os modelos elétricos, que devem ganhar espaço de forma consistente, refletindo o interesse crescente por soluções de mobilidade mais eficientes e sustentáveis”, avalia Fernando Rocha, vice-presidente do Segmento de Bicicletas da Abraciclo.
ORGANIZAR-SE É PRECISO
Enquanto isso, a indústria de implementos rodoviários não teve motivos para comemorar em 2025: houve recuo de 6,28% em relação a 2024. Foram emplacadas 149.206 unidades contra 159.203 no período anterior. O resultado foi puxado pelo segmento de Reboques e Semirreboques, que caiu 19,87%, com 70.997 produtos emplacados frente a 88.599 no ano
Fonte: anfir
anterior. “No período tivemos mudanças relevantes nas famílias de implementos, como a queda nos volumes dos modelos Graneleiro e Basculante”, explica José Carlos Spricigo, presidente da ANFIR. Ele acrescenta que o desempenho lateral do agronegócio também contribuiu para a retração, refletindo diretamente no faturamento do setor. Em contrapartida,
o segmento de Carrocerias sobre Chassis superou expectativas, registrando crescimento contínuo mês a mês. Em 2025, foram comercializadas 78.209 unidades contra 70.604 em 2024, avanço de 10,77%. “Mesmo assim, o ano foi bastante desafiador para todas as empresas, que precisarão se organizar e demonstrar resiliência em 2026”, finaliza Spricigo.
Mais
capacidade. Mais tecnologia. O mesmo compromisso e qualidade.
Com a ampliação da capacidade produtiva, a Waelzholz Brasmetal fortalece ainda mais sua habilidade de atender, com excelência, os mais diversos setores da indústria. Os investimentos realizados ampliam eficiência, qualidade e confiabilidade, garantindo respostas ágeis às necessidades de cada cliente. Seguimos evoluindo com o mesmo compromisso de sempre: proximidade, solidez operacional e foco contínuo em gerar valor para quem confia em nosso trabalho. waelzholz group waelzholz.brasmetal waelzholz_brasmetal ai177152855815_2026_Anuncio_AnuarioSiderurgia.pdf 1 19/02/2026 16:15:59
www.waelzholz.com
CONSTRUÇÃO CIVIL
ANUÁRIO BRASILEIRO DA SIDERURGIA
Foto:
CONSTRUÇÃO CIVIL
CONSTRUÇÃO CIVIL CRESCIMENTO EM
Entidades do setor apostam em soluções possíveis para o aumento de sua atividade no ano que se inicia.
Edeu o esperado. Ou mais ou menos. Após um desempenho robusto em 2024, impulsionado pelo boom de vendas e lançamentos imobiliários, o setor da construção civil apresentou perda de ritmo em 2025, apesar de ter mantido um crescimento positivo. Os “culpados”? Bem, nenhuma novidade: as altas taxas de juros , que encareceram os financiamentos, a desaceleração do consumo das famílias, muito tracionada pela
MARCUS FREDIANI
CIVIL PROJETA EM 2026
Foto: FreePix
CONSTRUÇÃO CIVIL
inflação e ainda, a escassez e custos crescentes de insumos e de mão de obra, além da escassez da qualificação desta última para tocar um maior número de novos projetos.
Em 2025, o Índice Nacional de Custo da Construção–M (INCC-M) encerrou o ano com variação acumulada de 6,10% em 12 meses, indicando leve desaceleração em relação a 2024, quando o índice havia registrado alta de 6,34%.
Ainda assim, os custos da construção civil permaneceram em patamar elevado, especialmente quando comparados a 2023, ano em que o INCC-M avançou 3,32%, evidenciando a intensificação das pressões de custo a partir de 2024. E, enquanto o grupo Materiais, Equipamentos e Serviços apresentou comportamento heterogêneo ao longo dos últimos três anos, o custo com mão de obra manteve-se como um importante fator de pressão sobre o INCC-M no mesmo triênio. Em 2023, o grupamento acumulou alta de 6,60%, acelerando para 8,24% em 2024 e alcançando 9,23% em 2025, evidenciando um movimento contínuo de encarecimento desse componente no custo da construção.
Tal combinação desfavorável de fatores já vinha sendo pedra cantada desde agosto do ano passado, quando o Sindicato da Indústria
da Construção Civil do Estado de São Paulo (Sinduscon-SP) revisou para baixo a projeção de crescimento do setor em 2025. Com isso, a estimativa da entidade passou de um crescimento de 3% para 2,2%, ou seja, menos da metade da evolução registrada em 2024, que foi de 4,3%, o que, efetivamente, se confirmou. Mesmo assim, o PIB da construção civil brasileira cresceu 1,3% em 2025, ante o resultado de 2024.
Por conta disso, na avaliação de Yorki Estefan, presidente do SindusCon-SP o resultado não deixou ser positivo. “2025 foi um ano bom, com crescimento. E temos muita esperança de que, em 2026, o desempenho do setor possa ser superior ao do ano passado, a partir da redução da taxa de juros, o que, na minha opinião, poderia começar a ter sido feito pelo Copom já no mês de janeiro deste ano, sem complicações inflacionárias”, afirma. E isso, naturalmente, também abre boas perspectivas para a indústria siderúrgica nacional.
No cenário mais otimista para 2026, a entidade espera que o PIB da construção cresça 3,1%. No pessimista, 2,1%. E o intermediário aponta 2,8% para o setor – e 2,7% para o total da economia. Entre os fatores de otimismo, estão, além de juros menores, a expectativa de valor recor-
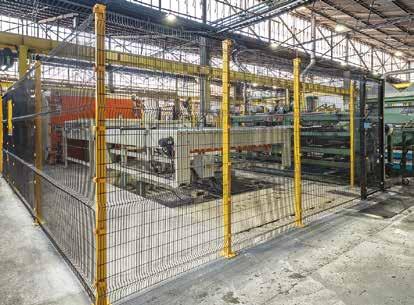
Conte com uma equipe especializada em projetos, assistência técnica, consultoria e linha completa de barreiras físicas para adequar sua empresa à NR-12.
• Durabilidade e resistência: painéis e postes em aço galvanizado.
• Transparência: facilita a inspeção visual.
• Fácil instalação: sistema modular com painéis, postes e acessórios para fixação.
• Solução adaptável ao seu projeto.
Uma parceria entre ArcelorMittal e Bekaert. www.belgo com.br
Uma parceria entre ArcelorMittal e Bekaert.
Módulo de Proteção para Correia Transportadora
CONSTRUÇÃO CIVIL
de para os investimentos em infraestrutura - R$ 300 bilhões, segundo a Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib) e programas governamentais, como o Reforma Casa Brasil e o Minha Casa, Minha Vida. Até 30 de novembro, o MCMV teve 678 mil unidades contratadas. Em 2024, foram 729 mil.
Atrelado a isso, o SindusCom-SP já sinalizou, entretanto, que o Custo Unitário Básico (CUB) da construção civil em São Paulo já registrou uma alta de 0,28% em janeiro de 2026. Com o resultado, o índice acumula elevação de 0,28% no ano e de 4,19% em 12 meses. No mês, os custos com materiais
de construção avançaram 0,46%, variação que também se repete no acumulado do ano, já que janeiro abre a série de 2026, além de alta de 2,55% em 12 meses. A mão de obra subiu 0,17% no mês e no ano, com avanço de 5,28% em 12 meses.
Enquanto isso, as despesas administrativas, que refletem os salários dos engenheiros, ficaram estáveis, mantendo alta de 6,40% em 12 meses. Com esse desempenho, o CUB representativo da construção paulista (padrão R8-N) atingiu R$ 2.129,86 por metro quadrado. “Porém, nas obras incluídas na desoneração da folha de pagamentos, o CUB registrou alta de
Foto: FreePix
EVOLUÇÃO DO CUB/M²
Custo Unitário Básico da Construção Civil - Brasil
Ano Valor médio (R$/m²) Variação anual aproximada
(impacto da alta nos insumos)
Fontes: CBCI e Sinduscons estaduais
Crescimento da Construção Civil no Estado de São Paulo
Ano / Crescimento aproximado (%)
Fonte: Balanços do Sinduscon.SP em parceria com a FGV/Ibre
CONTEXTO
Recessão econômica nacional
Início de recuperação tímida
Expansão moderada
Estabilidade antes da pandemia
Impacto da COVID-19
Forte retomada pós-pandemia
Ajuste após crescimento elevado
Crescimento moderado
Expansão sustentada por crédito
Desaceleração, mas com sinais de recuperação
2,08% em janeiro. Com isso, o índice acumula elevação de 2,08% no ano e de 5,97% em 12 meses. O custo médio da construção paulista (padrão R8-N) com desoneração fechou o mês
em R$ 2.057,89 por metro quadrado.
Já falando dos custos dos insumos, a entidade informa que entre os materiais de construção, destacaram-se no mês as altas do fio de
CONSTRUÇÃO CIVIL
cobre antichama isolado 750 V 2,5 mm² (3,58%), da bacia sanitária branca com caixa acoplada de 6 litros (2,08%) e do disjuntor tripolar de 70
A (1,68%). Em 12 meses, os maiores aumentos foram registrados na janela de correr de duas folhas 1,2×1,2 m (10,79%), no fio de cobre antichama isolado 750 V 2,5mm² (9,48%) e no tubo PVC-R rígido para esgoto de 150 mm (8,99%), acima da variação do IGP-M no período.
FATORES FAVORÁVEIS
E a previsão de que em 2026 o setor da construção brasileiro deve apresentar um desempenho superior ao registrado em 2025 também é compartilhada pela a Câmara Brasileira da Indústria da Construção (CBIC). De acordo
com Fernando Guedes Ferreira Filho, presidente executivo da entidade, tal expectativa é sustentada pela combinação de um conjunto de fatores, entre os quais o início do ciclo de redução da taxa de juros, pelo orçamento recorde para habitação financiada pelo FGTS, novas contratações do programa Minha Casa, Minha Vida, a implementação do novo modelo de financiamento habitacional com recursos da poupança, bem como pelo aumento dos investimentos em infraestrutura. “Nesse cenário, CBIC projeta um crescimento de 2% para o setor em 2026, o que corresponderá ao terceiro ano consecutivo de alta, destacou ele durante a Coletiva de Imprensa realizada online no dia 11 de fevereiro.
MAPA DA SUSTENTABILIDADE DO SETOR
Sustentabilidade é assunto sério no setor da construção civil. E o esforço nessa direção vem caminhando a passos largos. É o caso da Calculadora de Eficiência Energética e Emissões de Carbono da Construção Civil do SindusCon-SP (CECarbon).
Desenvolvida pela entidade paulista em parceria com o Ministério das Cidades e a Agência
Alemã para a Cooperação Internacional (GIZ), a ferramenta de utilização gratuita possibilita a elaboração de inventários de emissões de gases de efeito estufa (GEE) e do consumo energético das edificações, além de contribuir para escolhas de materiais e sistemas construtivos mais sustentáveis na fase de projetos das edificações. Saiba mais sobre a CECarbon clicando AQUI!
Contudo, na ocasião Ferreira não deixou também de salientar um desafio que se apresenta para que tal projeção aconteça: “A carga tributária passou a ser a principal preocupação do empresário da construção, sobretudo diante das incertezas sobre os impactos da Reforma Tributária e das mudanças que ainda serão im-
plementadas no setor, envolvendo obrigações acessórias, modelos de tributação e possíveis alterações nos incentivos fiscais. Além disso, os juros elevados continuam afetando as operações do setor enquanto a escassez de mão de obra qualificada também segue como um desafio para as empresas”, sublinhou.
SISTEMA HIDRÁULICO
PARA L AMINADORES
SUBSTITUIÇÃO DA MONTAGEM MECÂNICA DOS CILINDROS DE LAMINAÇÃO, POR SISTEMA HIDRÁULICO, ONDE PROPICIAM GANHOS: www.bgl.com.br
§ Redução dos riscos de acidentes no trabalho (exclui o uso de mar retas).
§ Ergonômicos (baixa necessidade de força física extrema para montagem).
§ Diminuição do uso de equipamentos auxiliares (como pór ticos, mar retas e talhas).
§ Ganho de tempo e qualidade da montagem.
§ Projetos dedicados.
MÁQUINAS E FERROVIAS
ANUÁRIO BRASILEIRO DA SIDERURGIA
Foto: Montagem
MÁQUINAS E FERROVIAS
INDÚSTRIA BRASILEIRA
ENTRE O OTIMISMO E
Desaceleração da economia brasileira e falta de regras claras para o desenvolvimento das operações preocupam o empresariado. Mas a única alternativa é seguir em frente.
MARCUS FREDIANI
Desaceleração da economia brasileira e ausência de regras claras para o avanço das operações preocupam o empresariado. Ainda assim, a alternativa é seguir em frente.
O clima da Coletiva de Imprensa da Abimaq, realizada em 28 de janeiro, em sua sede, em São Paulo, foi de comemoração. A entidade anunciou que, em 2025, as vendas
BRASILEIRA REAGE E RESPIRA
A REALIDADE
Foto: FreePix
da indústria de máquinas que representa cresceram 7,3% em relação a 2024, refletindo a reação dos investimentos em bens de capital no país. Sem dúvida, uma evolução relevante, com viés de retomada diante das circunstâncias atuais, embora mantendo o Triênio 2023-2025 ainda distante dos resultados do “Triênio de Ouro” de 2010-2013, quando as condições de mercado eram, digamos, menos adversas. Essa cifra levou a receita líquida do setor no passado a alcançar apenas R$ 299 bilhões.
Quadro resumo
Desempenho da indústria de Máquinas
Porém – e parece que sempre há um “porém” nos anúncios de recuperação setorial no Brasil –, fatores como a manutenção dos juros em patamar elevado no 2º semestre do ano passado e no início de 2026, estimulando a queda da confiança e, por consequência, da disposição para investir, continuarão a fazer efeito. Isso já impacta as projeções para este Ano Novo, rebaixando-as a um crescimento mais modesto de 4% nas vendas totais, entre mercado interno e exportações.
Variáveis
“A tendência é que essa desaceleração prossiga, sobretudo diante do elevado patamar da Selic, somado à perda de fôlego da atividade econômica e às dificuldades para exportar”, resume Maria Cristina Zanella, diretora de Economia da Abimaq, ressaltando que o bom desempenho foi impulsionado principalmente pelo mercado doméstico.
Nessa dinâmica, as vendas internas subiram 8,4%, somando R$ 221,7 bilhões. As exportações em dólares, apesar dos entraves citados por Zanella, reagiram e avançaram 5%, para US$ 13,8 bilhões, com embarques sobretudo aos vizinhos da América do Sul, como compensação ao impacto do tarifaço nos Estados Unidos. O movimento foi acompanhado pelos investimentos em máquinas e equipamentos no Brasil, que cresceram 7,9%, para R$ 411 bilhões, incluindo as importações, cujo aumento, em dólares, foi de 8,3%, para US$ 32,2 bilhões. “Entretanto, na melhor das hipóteses, em 2026 deveremos ter um nível de exportações semelhante ao de 2025”, projeta a executiva. No mercado doméstico, as importações –que no ano passado representaram expressivos 46% do consumo nacional de máquinas, com o avanço persistente da concorrência
chinesa, devem continuar como ameaça. Ainda assim, a Abimaq aposta em reação, prevendo crescimento de 5,6%, sustentado por possível aumento de pedidos do setor de infraestrutura, impulsionado pela perspectiva de mais obras públicas em ano eleitoral.
Por outro lado, há um fator novo que anima as expectativas externas. A recente assinatura do Acordo Mercosul–União Europeia pode reabrir a agenda de inserção internacional das máquinas e equipamentos brasileiros, estimulando a modernização produtiva, com potencial de ampliar mercados e melhorar o ambiente regulatório. Para isso, porém, é preciso evitar armadilhas da defesa comercial, muitas vezes simplificadas como protecionismo global.
Na avaliação de Gino Paulucci Jr., presidente do Conselho de Administração da Abimaq, a defesa comercial deve ser vista como mecanismo de correção de assimetrias. “Garantir competitividade não significa fechar o mercado. Trata-se de assegurar condições mínimas de simetria para que a abertura seja sustentável. Para competir lá fora, é preciso antes sobreviver aqui dentro.
O setor de máquinas e equipamentos tem papel estratégico na cadeia industrial, como
importações foi observados nos consumo e expansão em seis Destacaram-se os infraestrutura, para
MÁQUINAS E FERROVIAS
em 2025, proporção dobro da
difusor de tecnologia e produtividade. É vital que as políticas de comércio exterior considerem o equilíbrio entre o custo dos insumos e a competitividade do produto final, evitando que medidas em uma ponta prejudiquem a capacidade exportadora da outra. Sem equilíbrio competitivo, não há acordo que nos salve”, assevera.
RESULTADO “NOS TRILHOS”
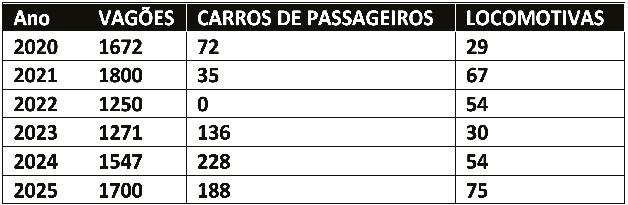
Quem também comemora resultados positivos é o Departamento Ferroviário do Simefre, que registrou acréscimo nos volumes. Em 2025, foram entregues 1.700 vagões, alta
Importações
Máquinas e Equipamentos
Bens de consumo
Ind de Transformação de metais
Participação
As importações de dezembro não tiveram mudanças de trajetória A China se manteve como principal origem, seguida por EUA e Alemanha.
No acumulado do ano (JanDez2025), a China também continuou com participação elevada no total importado pelo país (32,5%). Houve no período crescimento de 12,1% das importações da China em relação a 2024, o que ampliou, novamente, a sua distância em relação aos tradicionais fornecedores de máquinas e equipamentos no Brasil.
Ano Mês
Os dados históricos evidenciam uma ampliação contínua da presença de máquinas importadas no mercado brasileiro puxada predominantemente pela indústria chinesa
de 10% sobre 2024 (1.547), e 66 locomotivas, ante 54 no ano anterior, um crescimento de 22%. No segmento de passageiros, foram entregues 122 carros para a linha 6 do Metrô-SP, acrescidos de volume relevante de exportações para Chile, Taiwan e Romênia.
As perspectivas são ainda melhores para 2026: “Estimamos a entrega de 1.900 vagões de carga, sendo 140 para exportação, 72 locomotivas e 193 carros de passageiros, incluindo a linha 6 do Metrô-SP, além de bom volume para o Chile e novamente Taiwan”, explica Vicente Abate, diretor de Ferrovias da entidade.
Principais origens das máquinas importadas
Fonte: ComexStat Nota: (*) Dados acumulados no ano
Fonte: ComexStat
Sob medida para a sua necessidade: isso faz a diferença.
A HERCAL produz peças de reposição em aço voltadas para desgaste, britagem e penetração no solo. Todas são desenvolvidas especialmente para atuar em severas condições de aplicabilidade, garantindo resistência ao impacto e à abrasividade.
Na HERCAL, investimos sempre em processos e em tecnologia para produzirmos peças sob medida cada vez melhores para nossos clientes da SIDERURGIA, MINERAÇÃO, FERROVIÁRIOS, E CONSTRUÇÃO CIVIL.
Além de trabalharmos com todas as marcas e modelos das linhas de FPS (ferramenta de penetração no solo) disponíveis no mercado.
Desenvolvemos soluções inovadoras em fundidos padronizados e sob medida para garantir performance, qualidade e satisfação.
Entre em contato conosco, saia na frente com a vantagem de adquirir um produto superior entregue no prazo.
MÁQUINAS E FERROVIAS
Em paralelo, ele informa que, no âmbito doméstico, a Frente Parlamentar para o Fortalecimento da Indústria Ferroviária Brasileira está ativa, com visitas ao Governo Federal e ao Congresso. A indústria foi incluída no Fundo Clima e houve ações junto à ABDI para inseri-la no programa Renovar.
“Em especial, o setor acompanha de perto os sistemas metroferroviários para identificar oportunidades, assegurando que a indústria brasileira continue a se desenvolver e gerar emprego e renda. Porém, nossa vulnerabilidade segue ligada às investidas agressivas da indústria chinesa”, pontua Abate. A preocupação é compartilhada por Massimo Giavina, vice-presidente do Simefre. “A forte presença chinesa decorre da falta de regras adequadas, como financiamento e inclusão da indústria nacional nas concorrências. Os programas do governo, embora relevantes, ainda são incipientes na política de transporte de passageiros e carecem de regramentos operacionais no transporte de carga, via ANTT”, afirma. “Esse é o foco do trabalho da entidade, em parceria com a Abifer e a Frente Parlamentar, para demonstrar aos
Produção Brasileira de Material Ferroviário
Fonte: Simefre
órgãos federais e ao Ministério da Fazenda o caráter estratégico da indústria ferroviária para o Brasil”, completa.
Vicente Abate, também presidente da Abifer, diz que o cenário poderia ser melhor com igualdade frente à concorrência externa. “Os chineses são agressivos comercialmente, pois suas companhias têm poder
econômico para isso”, afirma, citando a disputa pelos 44 trens do Metrô de São Paulo, vencida pela chinesa CRRC. Para atender ao contrato, a empresa produzirá parte dos trens em Araraquara, em área da Hyundai Rotem, com investimento de R$ 50 milhões e geração de 100 empregos, cumprindo índice de nacionalização exigido.
A sua porta de entrada para informações sobre a siderurgia brasileira está aqui.
Especializados, inovadores, com o conteúdo na medida certa.
Step into the world of the brazilian steel industry—your journey begins here.
Specialized, innovative, with just the right amount of content.
O Mercado está esperando por você
Saiba quem são nossos leitores: CEOs, Diretores, Proprietários e Alta Gerência das empresas que integram a principal cadeia industrial do Brasil –a cadeia siderúrgica.
Confira o sucesso de nossa visibilidade na internet
The market is waiting for you Learn who our readers are: CEOs, Directors, Owners, and Senior Management of companies that are part of Brazil’s main industrial chain – The steel industry.
Check out the success of our online visibility
Periodo Publicação
Pauta Principal
Period Publication Main Topic
Fevereiro February ANUÁRIO DA SIDERURGIA
Brazilian Yearbook of Steel
Março March
Abril April
Maio
May
Junho
June
Julho
July
Agosto
August
Setembro September
Outubro October
Novembro November
Dezembro
December
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Revista Siderurgia Brasil
Siderurgia Brasil Magazine
Balanços, Resultados Projeções, Planos e investimentos
Guia de Compras
Balance Sheets, Results, Projections, Plans and Investments Shopping Guide
Aços Especiais para Construção Mecânica
Special Steels for Mechanical Construction
Dia Nacional do Aço
Brazilian national steel day
Sistemas e Controles Gerenciais Management systems and controls
Feimec – Feira Internacional de Máquinas e Equipamentos
Feimec – International Fair of Machines and Equipments
Aços Trefilados e Relaminados
Draw and re-rolled steels
Logistica e Movimentação de Cargas
Logistics and Material Handling Maquinas para processar aços Steel processing machines
Aço no agronegócio Steel in Agribusiness
Aços na Construção civil Steel Applications in Civil Construction
Congresso Aço Brasil 2026
Summit Aço Brasil 2026
Tubos e peças Tubulares de aço
Tubes and Pipes – Tubular parts
Aços revestidos- galvanizados
Galvanized coated steel
Centros de processamento e distribuição Processing and Distribution Center
Resenha do Ano
The annual review
Formatos de Publicidade na revista / Magazine Advertising Formats
Formatos de Publicidade no portal / Website Advertising Formats
Escolha o formato de sua publicidade: / Choose the format of your advertising: (Same layout as above)
TECNOLOGIA AVANÇADA
ANUÁRIO BRASILEIRO DA SIDERURGIA
DATA LAKE, IA E BIG DATA:
DA NOVA INDÚSTRIA
Com o avanço contínuo da transformação digital, o uso de Data Lake, Inteligência Artificial e Big Data redefine processos e amplia o potencial competitivo da Indústria 4.0.
VMARCUS FREDIANI
ivemos hoje a “Era do Big Data”, termo que se refere a conjuntos de dados extremamente grandes, complexos e de rápido crescimento – estruturados ou não –que superam a capacidade das antigas e tradicionais ferramentas de processamento. O conceito emergiu gradualmente entre as
DATA: A ARQUITETURA
Foto: FreePix
TECNOLOGIA AVANÇADA
décadas de 1990 e 2000, impulsionado pela necessidade de gerenciar volumes de dados que excediam a capacidade das ferramentas convencionais. A expressão apareceu tecnicamente pela primeira vez em 1997, em um artigo da NASA sobre dinâmica de fluidos, enquanto a definição moderna baseada nos famosos “3 Vs” (Volume, Velocidade e Variedade de informações) começou a ser articulada em 2001.
Dada sua ampla gama de aplicações, o Big Data ganhou rapidamente popularidade co -
mercial e visibilidade pública. Na esteira de seu desenvolvimento, já em 2005, com o surgimento de novos ecossistemas de armazenamento, como Hadoop e NoSQL, abriu-se a possibilidade de o processamento de grandes conjuntos de dados se tornar viável e prático não apenas para cientistas, mas também para as empresas, que passaram a utilizá-los para avançar na digitalização, identificando padrões, tendências e insights cruciais para a tomada de decisões ágeis na área comercial.
Foto: FreePix
A STEEL WAREHOUSE CISA celebra 10 anos de atuação no Brasil, alcançando a marca de 1 milhão de toneladas de aço processadas, reforçando nosso compromisso com a excelência operacional e inovação.
Como parte desse novo ciclo de crescimento, além da planta de Paulínia/SP, inauguraremos nossa segunda unidade, em Porto Alegre/RS, que será equipada com a tecnologia Dynamic Stretch Leveling (DSL), referência mundial em corte transversal de aço. A nova planta
UNIDADE I
Av. Paris, 1031 – Cascata
Centro Industrial de Paulínia
CEP 13146-020 – Paulínia/SP
Telefone +55 19 2117-1000
contato@steelwarehousecisa.com.br
amplia nossa presença no país e permitirá atender com ainda mais eficiência os principais setores industriais, oferecendo chapas de aço com alta qualidade superficial e baixo nível de tensões residuais.
Com isso, proporcionamos maior produtividade, ganhos logísticos, redução de estoques e agilidade no atendimento — vantagens que contribuem diretamente para a diminuição de custos e o aumento da competitividade de nossos clientes.
Evoluindo de maneira acelerada, o conceito incorporou mais dois “Vs”: Veracidade e Valor, tornando-se ainda mais adequado às necessidades do mundo dos negócios. Assim, com esse acréscimo, o Big Data passou a apresentar a seguinte configuração: Volume – Diz respeito à enorme quantidade de dados que necessitam de ferramen -
tas para serem centralizados, estruturados e analisados. O data tracking, ou rastreamento de dados, é o ponto de partida desse processo, permitindo acompanhar, em tempo real, como os dados são coletados e de onde vêm. Isso impacta diretamente o uso estratégico das informações no negócio, já que, sem controle e análise, os dados não geram valor. Para contribuírem efetivamente com
Foto: FreePix
a gestão e o planejamento, é fundamental que sejam tratados por soluções adequadas.
Velocidade – Com pessoas e objetos conectados 24 horas por dia à Web, a velocidade com que os dados são produzidos é cada vez maior. Por isso, é preciso considerar que conteúdos devem ser transferidos, armazenados e atualizados em altíssima velocidade. Assim, as empresas precisam contar com ferramentas de gerenciamento de informações ágeis e que operem em tempo real.
Variedade – Os dados se originam nas mais diversas fontes, desde redes sociais até sensores industriais, e nos mais variados formatos, como imagens, áudios, textos
e vídeos, podendo ser estruturados ou não.
Compreender essa diversidade e saber como cada tipo de conteúdo deve ser extraído e analisado é o grande desafio nesse ponto.
Veracidade – É necessário distinguir dados verdadeiros de falsos para evitar a geração de indicadores equivocados. Não se pode perder de vista a consistência das informações em meio a um mar de dados atualizados continuamente. Nesse cenário, a modelagem de dados torna-se estratégica, pois organiza, estrutura e define padrões que garantem sua integridade. Investir em soluções que assegurem qualidade e confiabilidade é o caminho para análises mais
TECNOLOGIA AVANÇADA
seguras e decisões bem fundamentadas.
Valor – Ninguém investe tempo, pessoas e ferramentas na análise de dados sem que eles tragam retorno, ou seja, gerem valor. Esse é o ponto que nos reconecta ao início e à importância do Big Data: as informações produzidas devem ser relevantes para a empresa e contribuir para a melhoria de processos e decisões.
Tudo isso contribuiu para que, atualmente, o Big Data se tornasse uma ferramenta essencial na Indústria 4.0, consolidando-se como realidade que molda o presente e transforma processos de fabricação e gestão industrial. Essa revolução tecnológica já é vivenciada diariamente por empresas que integram tecnologias avançadas, como Internet das Coisas (IoT) e Inteligência Artificial (IA), às suas atividades, com o objetivo de otimizar processos produtivos e ampliar a eficiência empresarial. E isso não apenas no âmbito operacional, mas também na manutenção preditiva (prevenção de falhas e problemas) e na promoção da sustentabilidade, alinhada à agenda ESG, ao monitorar e otimizar o uso de recursos naturais e energéticos, ajudando as indústrias a reduzir custos e minimizar impactos ambientais.
Assim, mais do que uma ferramenta, o Big Data consolidou-se como base estratégica para empresas que desejam se destacar em um mercado cada vez mais competitivo.
SIMBIOSE PRODUTIVA
Nesse contexto, a relação entre Big Data e Inteligência Artificial é simbiótica: o Big Data fornece o “combustível” (dados brutos), enquanto a IA entrega o “motor” (processamento e aprendizado) para gerar valor. Sem volumes massivos de dados, modelos de IA, como redes neurais profundas, não conseguiriam aprender padrões complexos. Em contrapartida, o Big Data seria pouco útil sem a IA, pois ferramentas convencionais não conseguem analisar, filtrar ou extrair insights preditivos de conjuntos de dados tão vastos e desestruturados.
Na prática, essa dinâmica conjunta envolve o treinamento de modelos de Machine Learning, com o desenvolvimento de algoritmos que necessitam de grandes bases de dados para identificar correlações, além do processamento de dados não estruturados por meio de tecnologias como PLN e visão computacional. Como já foi dito, com a IA, torna-se possível ler dados armazenados no Big Data — textos, imagens, áudios e
vídeos — e transformar informações caóticas em dados estruturados, úteis à tomada de decisão. Além disso, a IA permite análises em tempo real, estabelecendo um ciclo contínuo de retroalimentação a partir das
decisões tomadas, o que melhora progressivamente a precisão dos algoritmos e gera novos dados.
Em síntese, a IA atua como a ferramenta analítica definitiva para converter o vasto
POTÊNCIA HIDRÁULICA PARA A INDÚSTRIA DO AÇO.
Com tecnologia de pistão axial em circuito aberto, a Bomba de Pistão série PVM oferece pressões contínuas até 315 bar, operação silenciosa e alta eficiência energética.
Com design de palheta balanceada e deslocamento fixo, a Bomba de Palheta da série VMQ atinge pressões contínuas de até 293 bar, combinando excelente eficiência volumétrica com níveis de ruído entre os mais baixos da categoria.
Acesse nosso site:
.com.br
Fale com um de nossos engenheiros: vendas@cechidraulica.com.br
TECNOLOGIA AVANÇADA
acervo de dados digitais do mundo moder no em inteligência competitiva e automa ção inteligente.
O
“LAGO DE DADOS”
Na esteira da transformação digital, já em 2010 surgiu o conceito de Data Lake, o chamado “Lago de Dados”. A denominação remete à ideia de um lago gigantesco, que
TECNOLOGIA AVANÇADA
algoritmos de Machine Learning para prever falhas em máquinas, otimizar cadeias de suprimentos em tempo real e reduzir desperdícios nas linhas de produção.
“Os quick wins do Data Lake são numerosos. Entre eles estão a segurança proporcionada pela manutenção preventiva e a detecção de anomalias em sensores. Entre os benefícios, destacam-se a otimização de parâmetros de processo, a aplicação de visão computacional voltada a ganhos de qualidade e o forecast de demanda no planejamento produtivo. Isso ocorre graças ao histórico de dados, à simplificação de processos e ao impacto financeiro direto”, detalha Carlos Barbieri, gerente de IA e Engenharia de Dados da DM Card, empresa brasileira de soluções financeiras.
EQUAÇÃO DE PRODUTIVIDADE
No campo financeiro, Barbieri ressalta que o Retorno sobre o Investimento (ROI) da implantação de um Data Lake industrial raramente é justificado apenas pelo projeto de dados. É fundamental conectá-lo a perdas evitadas ou a ganhos operacionais mensuráveis. Na indústria, os principais drivers incluem a redução de down -
time não programado, a otimização do consumo energético, a diminuição de scrap e retrabalho, o aumento do throughput — isto é, a taxa real de produção ou processamento concluída com sucesso em determinado período — e a redução do lead time de manutenção.
“Há casos concretos no Brasil que comprovam isso. Em projetos industriais, reduzir apenas 1% do tempo de parada pode gerar economias multimilionárias anuais, pois cada hora parada pode custar centenas de milhares de reais, dependendo da planta. Um erro comum é tentar justificar o ROI pelo custo de storage ou compute. O correto é aplicar a equação ‘Valor da Decisão + Valor da Automação + Valor da Prevenção de Falhas’”, afirma.
Quanto à segurança, o especialista recomenda que os dados do chão de fábrica não sejam conectados diretamente aos sistemas corporativos ou à nuvem. “Normalmente, há uma camada intermediária que atua como zona segura, na qual os dados são validados, monitorados e protegidos antes de seguirem para o Data Lake. Além disso, devem ser adotadas criptografia, controle de acesso por perfil e monitoramen -
to contínuo para evitar acessos indevidos.
O objetivo é permitir o uso dos dados para análise e inteligência sem comprometer a operação industrial ou expor informações sensíveis”, pontua.
Nesse sentido, Carlos Barbieri afirma que a melhor estratégia para convencer a Engenharia de Produção a adotar a Inte -
ligência Artificial no chão de fábrica — o que frequentemente gera resistência — é não falar de IA, mas de segurança, estabilidade, previsibilidade e redução de intervenções manuais. “E sempre iniciar o convencimento com o argumento de que a IA ‘assiste’ os operadores, e não que os substitui”, conclui.
SUSTENTABILIDADE
SIDERURGIA VERDE
CAMINHOS PARA O
A sustentabilidade na siderurgia deixou de ser apenas resposta aos impactos ambientais e tornou-se eixo central da estratégia do setor, impulsionando eficiência operacional, governança responsável e valorização do capital humano, com reflexos positivos diretos para a sociedade.
MARCUS FREDIANI
Quando o tema é sustentabilidade, o aço ocupa posição singular. Trata-se de um material 100% reciclável, que pode ser reutilizado indefinidamente sem perda de qualidade, desde que submetido a processos adequados. Suas propriedades físicas — como resistência e durabilidade —
VERDE E ESG SÃO OS
AÇO SUSTENTÁVEL
permanecem inalteradas mesmo após sucessivos reprocessamentos. Para assegurar esse padrão, a indústria siderúrgica adota rigorosos controles de qualidade, eliminando impurezas durante a fusão e o refino da sucata, garantindo que o produto final atenda às especificações técnicas exigidas pelo mercado.
Apesar desse atributo estratégico, a produção de aço está entre as atividades industriais de maior impacto ambiental. Dados da World Steel Association indicam que o setor
responde por algo entre 7% e 9% das emissões globais de CO₂. A fabricação é intensiva em energia e carbono, com média próxima de duas toneladas de CO₂ emitidas para cada tonelada de aço bruto produzida. A descarbonização dos processos — especialmente aqueles baseados em altos-fornos — tornou-se, portanto, o principal desafio da siderurgia mundial e brasileira.
Nesse contexto, o ArcelorMittal tem assumido compromissos relevantes. A companhia estabeleceu a meta de zerar as emissões
Foto: FreePix
líquidas de CO₂ até 2050 e vem implementando no Brasil um conjunto de iniciativas estruturantes. Entre elas estão a otimização da matriz metálica com ampliação do uso de sucata, a substituição parcial do carvão mineral por gás natural, o aumento da utilização de carvão vegetal renovável, melhorias de eficiência energética e investimentos em geração própria de energia renovável. A empresa também opera sistemas de recuperação de calor e reaproveitamento de gases dos processos produtivos, reduzindo desperdícios e emissões.
O avanço mais expressivo ocorreu na área de energia limpa. Em parceria com a Casa dos Ventos, foram investidos R$ 5,8 bilhões em projetos eólicos e solares na Bahia, somando 553,5 MW de capacidade instalada. Em outra frente, junto à Atlas Renewable Energy, foi construída em Paracatu (MG) a usina fotovoltaica Parque Luiz Carlos, com investimento de R$ 895 milhões e capacidade de 315 MWp, reforçando o suprimento de energia renovável às operações.
E, segundo Marina Soares, diretora Jurídica, de Relações Institucionais e Sustentabilidade da ArcelorMittal Brasil, em janeiro de 2026, a estratégia ganhou novo impulso
com contrato firmado com a IGAR, do Grupo SADA. A parceria envolve processamento de sucata, criação de entreposto logístico e gestão integral do transporte até as usinas. O eixo central é a economia circular: transformar resíduos em matéria-prima de alto valor agregado, reduzindo a pegada de carbono e preservando recursos naturais, em linha com a demanda global por aço de menor intensidade de emissões.
O compromisso ESG também se estende à cadeia de suprimentos, com exigência de adesão ao Código de Fornecimento Responsável, gestão de riscos socioambientais e cumprimento de certificações internacionais. Na dimensão social, a Fundação ArcelorMittal consolidou, em 2025, a Liga STEAM, estratégia nacional voltada à formação de jovens protagonistas, conectando educação aos desafios reais dos territórios onde a empresa atua. Soma-se a isso o Programa de Diversidade, Equidade & Inclusão, estruturado nas dimensões de gênero, raça e etnia, pessoa com deficiência e LGBTQIA+.
“VERDE”, EM TODOS OS SENTIDOS
O compromisso com a agenda ESG também é um dos pilares estratégicos da Aço
Verde do Brasil (AVB), integrante do Grupo Ferroeste. Com sede em Açailândia (MA) e operação iniciada em 2015, a empresa tornou-se referência internacional ao estruturar um modelo industrial baseado na integração entre produção siderúrgica, base florestal própria e inovação tecnológica. Foi a primeira usina do mundo a produzir aço carbono neutro, operando sem combustíveis fósseis em seu processo produtivo.
Segundo Silvia Nascimento, CEO da companhia, o diferencial está na rota tecnológica adotada. A AVB utiliza biocarbono proveniente de florestas plantadas, associado ao forno elétrico abastecido com energia renovável, reduzindo estruturalmente a intensidade de emissões. Esse modelo é sustentado por investimentos contínuos em ciência florestal, biotecnologia e melhoramento genético, com foco no aumento da produtividade por hectare sem expansão da área plantada. A estratégia busca conciliar eficiência econômica, preservação ambiental e segurança energética, sustentando a
Foto:
Divulgação AVB
expansão industrial com uma das menores pegadas de carbono do setor.
Na prática, a operação é integralmente baseada em fontes renováveis. Os altos-fornos utilizam 100% de biocarbono oriundo de eucalipto, eliminando o uso de coque mineral. Na etapa de aciaria, o aço é produzido em forno elétrico alimentado por energia renovável certificada por meio de I-REC. Paralelamente, novos investimentos concentram-se em projetos de infraestrutura florestal no sul do Maranhão, ampliando a produtividade do eucalipto por meio de genética avançada, manejo de precisão e tecnologias de irrigação.
Parte relevante dos aportes também é direcionada à eficiência energética e à economia circular. Entre as iniciativas estão o reaproveitamento de gases dos altos-fornos e da aciaria para geração de energia térmica empregada no aquecimento e na laminação; a geração própria de eletricidade por usina termelétrica movida a gás de alto-forno; o desenvolvimento de unidades automatizadas de carbonização com tecnologia própria, que elevam o rendimento da madeira, reduzem perdas e eliminam emissões de metano; projetos de produção de biochar a partir de resíduos florestais; e a fabricação de briquetes a frio, que reutili -
zam resíduos sólidos industriais, diminuindo o consumo de minério e biocarbono.
INDO ALÉM DO INSTITUCIONAL
A governança ESG da AVB também se estende à cadeia de suprimentos. A seleção e gestão de fornecedores seguem critérios ambientais, sociais e de governança alinhados às políticas internas, às diretrizes do GHG Protocol e às práticas reportadas em
seus relatórios de sustentabilidade. O processo de avaliação contempla conformidade legal, regularidade ambiental, respeito às normas trabalhistas, padrões de saúde e segurança, qualidade dos produtos e aderência a princípios éticos, aplicados de forma integral a toda a cadeia.
A gestão de riscos ambientais está integrada à estrutura de governança corporativa e é supervisionada pelo Conselho de Adminis-
Foto:
FreePix
tração, com apoio do Comitê de Governança e Sustentabilidade. Os principais riscos e impactos são identificados por meio de avaliações internas, engajamento com stakeholders e análise de materialidade. As informações consolidadas são divulgadas anualmente em relatório elaborado conforme as diretrizes da Global Reporting Initiative (GRI), padrão internacional amplamente adotado para reporte de sustentabilidade.
Além disso, a empresa mantém inventário de emissões certificado segundo a ISO 14064 e o GHG Protocol, com validação da SGS, bem como auditorias externas regulares em demonstrações financeiras e sistemas de gestão. Estratégias, metas e indicadores são comunicados por meio de canais institucionais e de relações com investidores, assegurando transparência e previsibilidade aos públicos de interesse.
No eixo social e de governança, a diversidade é tratada como componente estratégico. O Conselho de Administração conta com
participação feminina relevante, e a liderança reúne profissionais de diferentes formações e experiências. Programas contínuos de desenvolvimento, capacitação e avaliação de desempenho criam condições para ampliar a presença de mulheres e de grupos sub-representados em posições de gestão, com base em meritocracia e equidade.
Para a CEO, a sustentabilidade na AVB está diretamente associada ao uso intensivo de ciência, tecnologia e inovação como ativos centrais do negócio. A agenda ESG não é tratada apenas como compromisso institucional, mas como vetor de competitividade. O modelo integra florestas tecnológicas, geração de energia limpa, eficiência industrial e governança robusta, contribuindo para a transição da siderurgia brasileira rumo a uma economia de baixo carbono.
Conjugadas, essas iniciativas demonstram que a sustentabilidade, para a companhia, ultrapassa metas operacionais e se consolida como diretriz estratégica de longo prazo.
METAIS NÃO-FERROSOS
ANUÁRIO BRASILEIRO DA SIDERURGIA
GEOPOLÍTICA E PREÇOS: DOS METAIS NÃO FERROSOS
Em 2025, bastaram anúncios de Donald Trump para sacudir o metais não ferrosos, elevando preços e ampliando a volatilidade global.
VMARCUS FLOCKE*
ocê pode gostar ou não do presidente dos EUA, Donald Trump. Mas, uma coisa é indiscutível: ele tem o poder de alterar o comportamento de mercados sem precisar colocar em prática quaisquer medidas. Basta anunciá-las. E com os preços dos metais não ferrosos não foi diferente em 2025, como passamos a analisar, caso a caso.
com fotos da FreePix
Montagem
PREÇOS: O ANO AGITADO FERROSOS
METAIS NÃO FERROSOS
COBRE: VOLATILIDADE E ALTOS
PREÇOS
Em 2025, o mercado global de cobre revelou um cenário de recordes históricos de preços e alta volatilidade, como consequência de uma combinação de fatores macroeconômicos e problemas de oferta.
Antes da implementação de novas tarifas esperadas, a corrida por pedidos de cobre nos EUA bloqueou grande parte dos estoques disponíveis. Por outro lado, o ano começou com um cenário de otimismo em relação aos planos de gastos intensivos em metal pela China. Esses fatores, combinados com investimentos em infraestrutura estratégica – como a Defesa e Inteligência Artificial (IA) – mantiveram os preços em patamares elevados, chegando, pela primeira vez, a casa dos US$ 13mil/t. em algum momento dos pregões.
Dessa forma, o início de 2025 foi caracterizado por altas recordes, devido à antecipação de tarifas nos EUA e estímulos na China. Depois, em março/abril, com a intensificação da guerra comercial EUA-China, as cotações apresentaram alguma volatilidade. Ainda assim, a alta foi sustentada pelo déficit de oferta das minas.
ZINCO: VÍTIMA DO SETOR IMOBILIÁRIO
A evolução das cotações do zinco na LME ao longo de 2025 apresenta uma trajetória distinta daquela do cobre, marcada por uma volatilidade acentuada e uma recuperação robusta no segundo semestre.
O zinco iniciou o ano em torno de US$ 2.900,00/t., caindo para US$ 2.562/t em abril. Esse período foi dominado pelo excesso de oferta e pelo baixo desempenho nos setores de construção e de manufatura global, pressionados principalmente pelas altas taxas de juros. O agravamento da crise comercial entre EUA e China gerou incertezas, afastando investidores do setor imobiliário, grande consumidor de aço galvanizado.
A partir de julho e mais para o final do ano, os preços iniciaram uma escalada constante, voltando a ultrapassar a marca de US$ 3.300/t. Isso foi causado principalmente pela queda na oferta de minério concentrado, devido ao fechamento de minas importantes mundo afora.
Em resumo, os primeiros meses de 2025 foram marcados por uma queda nas cotações, devido à crise imobiliária na China e excesso de oferta do metal. Depois, houve uma recuperação devido às interrupções em minas globais e queda nos estoques da LME.
ALUMÍNIO: O “NOVO COBRE”
Se tivéssemos que definir o mercado global de alumínio em 2025, em duas palavras diríamos: “volatilidade” e “alta”. O principal evento do ano para o setor de alumínio foi o anúncio de que os Estados Unidos elevariam as tarifas de importação de aço e alumínio. Isso resultou em uma previsão de preços mais altos para o mercado americano, bem como em uma repaginação das estratégias brasileiras de exportação.
Com todas as incertezas advindas do tarifaço Trump, o consumo interno do metal no Brasil cresceu 4,6% no primeiro semestre, puxado principalmente pelos setores de embalagens e eletricidade. Globalmente, apesar do cenário desafiador, o alumínio foi apontado como um dos metais básicos de melhor desempenho em 2025, ganhando o apelido de “novo cobre” devido à sua importância na transição para uma economia de baixo carbono.
CHUMBO: SUSTO E RECUPERAÇÃO APÓS O TARIFAÇO
As cotações do chumbo tiveram um ano de altos e baixos, sofrendo com as mudanças políticas nos EUA. O pico das cotações foi atingido no primeiro trimestre do ano, impulsionadas pela recomposição de estoques no Ocidente. Em abril, o anúncio de tarifas pelo presidente Donald Trump causou uma debandada nos mercados de commodities, e o chumbo atingiu sua mínima anual. Mas, no segundo semestre, o metal se recuperou graças às restrições na oferta de concentrado, que contrabalancearam a demanda fraca de alguns setores industriais, notadamente o de baterias.
Foto: Divulgação
METAIS NÃO FERROSOS
ESTANHO: PROTAGONISMO
O estanho foi o metal de melhor desempenho no ano, beneficiado pela combinação de aumento de demanda e queda de oferta.
Em fevereiro de 2025, o metal atingiu níveis de preços quase 70% acima das médias verificadas no ano anterior, atingindo marcas superiores a US$ 43.000/t. A baixa produtividade e a repressão à mineração ilegal na Ásia foram fatores determinantes para reduzir a oferta. Por outro lado, houve um grande aumento por solda para a fabricação de componentes de Inteligência Artificial.
Assim, embora tenha dado uma recuada em abril – fruto do anúncio da elevação de tarifas americanas – as cotações voltaram a subir acima dos US$ 40mil/t.
NÍQUEL: AUMENTO DA OFERTA E QUEDA DA DEMANDA
Diferentemente dos outros, em 2025 o níquel encarou um mercado saturado. Com isso, na maior parte do tempo as cotações permaneceram em um patamar entre US$ 14,5 mil e 15,5 mil/t.
Do ponto de vista da oferta, as características da produção de níquel na Indonésia – com altos níveis de produção e baixo custo – propiciaram um superávit global. Já do ponto de vista da demanda, os níveis esperados não se confirmaram, em função da política industrial eletroautomotiva, que prevê a substituição das baterias que utilizam o metal por baterias químicas de menor custo.
Médias mensais das cotações do metais não-ferrosos, na LME, em 2025
PERSPECTIVAS
Para 2026, cobre e alumínio têm bom potencial de alta, amparados pela demanda em setores como o de energia limpa, eletrificação e infraestrutura, e pela oferta potencialmente limitada.
Já o zinco e o níquel apresentam perspectivas mais estáveis, com equilíbrio no cotejo oferta-demanda.
Por sua vez, para o chumbo prevê-se algum aumento na demanda pelo setor de baterias e estabilidade de oferta, indicando alguma elevação de preços.
Finalmente para o estanho, a grande demanda pela indústria eletroeletrônica (soldas e semicondutores), e a oferta reduzida devem levar o metal a registrar um compor -
tamento prioritariamente de altas em 2026. Tudo, entretanto, está nas mãos dos poderosos chefões globais e, dependendo de suas decisões e ações, todas as previsões podem ir por água abaixo. Esperemos que esses homens ajam com equilíbrio e se comportem como quem se importa com a humanidade, e não apenas com seus próprios interesses. Glória a Deus!
*Marcus Alberto Flocke é economista e sócio diretor da M.Flocke Consult Ltda. Atualmente, se dedica principalmente a processos que envolvem redução de impostos via ex-tarifários.
Montagem de André Siqueira com fotos de Divulgação
PRODUÇÃO NACIONAL
Foto:
NACIONAL DE AÇO
Segundo o Instituto Aço Brasil – IABr em 2025, foram produzidos no Brasil
33.347 milhões de toneladas em 31 usinas espalhadas em 10 estados brasileiros o que leva o Brasil à 9ª posição como produtor mundial de aço.
USINAS PRODUTORAS
AVB – Aço Verde do Brasil www.avb.com.br
ArcelorMittal https://brasil.arcelormittal.com
Aperam www.brasil.aperam.com
Belgo (*) www.belgo.com.br
Companhia Siderúrgica Nacional – CSN (*) www.csn.com.br
Grupo Gerdau www.gerdau.com.br
Grupo Simec (*) www.gruposimec.com.br
Siderúrgica Norte Brasil – Sinobras www.sinobras.com.br
Ternium do Brasil https://br.ternium.com/pt
Usiminas www.usiminas.com
Vallourec www.vallourec.com
Villares Metals www.villaresmetals.com.br
Nota do Editor – (*) Não constam como associadas ao IABr.
ENTIDADES E ATIVIDADES QUE INTERAGEM NA CADEIA
Abal – Associação Brasileira de Alumínio www.abal.org.br
Abcem – Associação Brasileira da Construção Metálica www.abcem.org.br
Abeeólica – Associação Brasileira de Energia Eólica https://abeeolica.org.br
Abifa – Associação Brasileira de Fundição www.abifa.org.br
Abifer – Associação Brasileira da Indústria Ferroviária www.abifer.org.br
Abimaq – Associação Brasileira da Indústria de Máquinas e Equipamentos www.abimaq.org.br
Abimei – Associação Brasileira dos Importadores de Máquinas e Equipamentos Industriais www.abimei.com.br
Abinox – Associação Brasileira do Aço Inoxidável www.abinox.org.br
Abinfer – Associação Brasileira da Indústria de Ferramentais www.abinfer.org.br
Abraciclo – Associação Brasileira dos Fabricantes de Motocicletas, Ciclomotores, Motonetas, Bicicletas e Similares. https://www.abraciclo.com.br/site
Absolar – Associação Brasileira de Energia Solar Fotovoltaica- www.absolar.org.br
Alacero, Associação Latino-Americana do Aço https://www.alacero.org
ABM – Associação Brasileira de Metalurgia, Materiais e Mineração www.abmbrasil.com.br
ABNT – Associação Brasileira de Normas Técnicas www.abnt.org.br
ABVE – Associação Brasileira de Veículo Elétrico –www.abve.org.br
Anfavea – Associação Nacional dos Fabricantes de Veículos Automotores www.anfavea.com.br
ATIVIDADES EMPRESARIAIS CADEIA SIDERÚRGICA
Anfir – Associação Nacional dos Fabricantes de Implementos Rodoviários www.anfir.org.br
CNI – Confederação Nacional da Indústria www.portaldaindustria.com.br
Fenabrave –Federação Nacional da Distribuição de Veículos Automotores www.fenabrave.org.br
IABr – Instituto Aço Brasil www.acobrasil.org.br
ICZ – Instituto da Cadeia do Zinco www.icz.org.br
Inda – Instituto Nacional dos Distribuidores de Aço Sindisider – Sindicato Nacional das Empresas
Distribuidoras de Produtos Siderúrgicos www.inda.org.br – www.sindisider.org.br
Inesfa- Instituto Nacional das Empresas de Sucata de Ferro e Aço www.inesfa.org.br
Sicetel – Sindicato Nacional da Indústria de Trefilação e Laminação de Metais Ferrosos Abimetal – Associação Brasileira da Indústria Processadora de Aço www.sicetel-abimetal.com.br
Simefre – Sindicato Interestadual da Indústria de Materiais e Equipamentos Ferroviários e Rodoviários www.simefre.org.br
Sinafer – Sindicato da Indústria de Artefatos de Ferro, Metais e Ferramentas em Geral no Estado de São Paulo www.sinafer.org.br
Sindipeças – Sindicato Nacional da Indústria de Componentes para Veículos Automotores Abipeças – Associação Brasileira da Indústria de Autopeças www.sindipecas.org.br
World Steel Association – Entidade internacional https://worldsteel.org