Maandelijks magazine39ste jaargang nr. 4 April 2026
“Voor een groeibedrijf is de beurs een

Maandelijks magazine39ste jaargang nr. 4 April 2026
“Voor een groeibedrijf is de beurs een
”
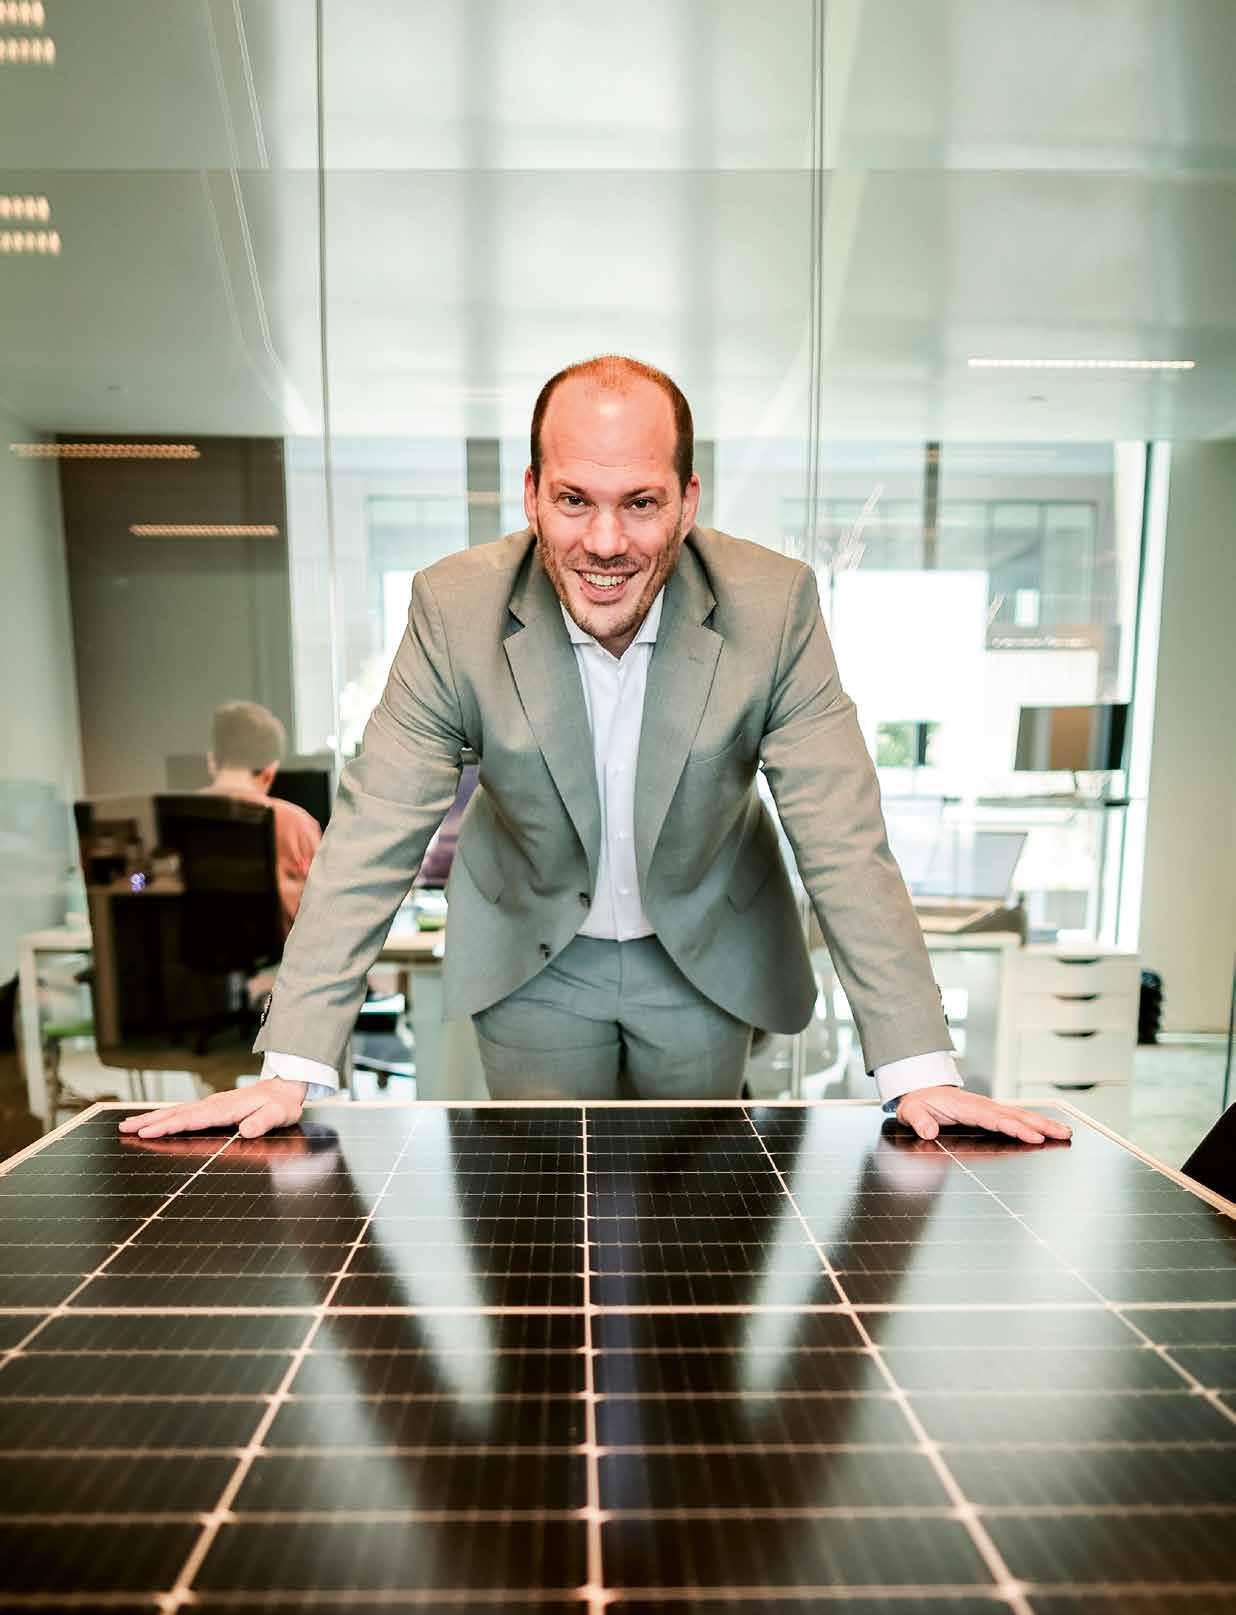
Maarten Michielssens ceo van EnergyVision




nu Cera-vennoot en ontvang een welkomstgeschenk t.w.v. € 30

1
Unieke kortingen (vanaf € 600 aan Cera-aandelen) 2
Uitzicht op een dividend (niet gegarandeerd)
Als je tussen 16 maart en 28 mei 2026 nieuwe vennoot wordt, krijg je een cadeaubon ter waarde van 30 euro. Decathlon of Colruyt of bol of Zalando, de keuze is aan jou!
3
Steun aan +700 warme projecten
Als vennoot van Cera draag je bij tot de stabiliteit en de verdere ontwikkeling van de KBC-Groep en diens verankering in onze lokale economie.
Scan of surf naar www.cera.coop/vfb. Actie enkel voor nieuwe vennoten.
WAARSCHUWING - Investeren in aandelen, zoals de coöperatieve aandelen van Cera, houdt risico’s in. De E-aandelen van Cera zijn niet overdraagbaar en bij uittreding wordt maximaal de statutaire uitgifteprijs terugbetaald. Als intekenaar loop je het risico een deel of het geheel van het geïnvesteerde bedrag te verliezen. Lees vooraf het volledige prospectus op www.cera.coop/nl/prospectus, zodat je de potentiële risico’s en voordelen in verband met de beslissing om in Cera-aandelen te beleggen volledig begrijpt. Dit prospectus bevat meer gedetailleerde informatie. Besteed bijzondere aandacht aan de risicofactoren (zie Samenvatting p. 5-11 en Hoofdstuk 1‘Risicofactoren’, p. 12-18). Cera is onder meer onderhevig aan marktrisico, liquiditeitsrisico door daling of wegvallen van dividenden op de participaties in KBC Ancora en KBC Groep, liquiditeitsrisico door uittredingen met coöperatieve aandelen, concentratierisico, ... De diverse risico’s die zich op het niveau van de KBC-Groep kunnen manifesteren, vertalen zich op het niveau van Cera in het marktrisico en het liquiditeitsrisico door daling of wegvallen van dividenden. De activa van Cera bestaan in zeer belangrijke mate uit aandelen in KBC Ancora en KBC Groep, zodat de solvabiliteit van Cera in belangrijke mate door de waarde van deze participaties wordt bepaald. De (recurrente) inkomsten van Cera bestaan in zeer belangrijke mate uit dividenden op haar participaties in KBC Ancora en KBC Groep zodat een eventuele daling van deze inkomsten een negatieve invloed heeft op de liquiditeitspositie van Cera. Ook uittredingen kunnen een belangrijke impact hebben op de kasstromen van Cera. Je kan het prospectus kosteloos en op eenvoudig verzoek aanvragen op de zetel van Cera (Muntstraat 1, 3000 Leuven) of in de bankkantoren van KBC, KBC Brussels en CBC. Je kan het ook raadplegen op de website (www.cera.coop/nl/prospectus) of opvragen per e-mail (info@cera.coop) of per telefoon (0800 62 340). De goedkeuring van het prospectus door de FSMA mag niet beschouwd worden als aanprijzing van de aangeboden effecten. In geval van klachten kan je terecht op www.cera.coop of bij de ombudsman in financiële geschillen via www.ombudsfin.be.
VFB-nieuws
Ondanks alles blijven wij beleggen | Voorwoord Ben Granjé 3
2026 6
VFB Boekenclub 17
Interviews
Interview met Maarten Michielssens, ceo van EnergyVision 18
Interview met Katia Martens, auteur van ‘Financieel feminisme’ 30
Interview met Evert Jan van Garderen, ceo van Eurocommercial Properties 38
Interview met Pieter Slegers, auteur van De kwaliteitsbelegger 70
Algemeen
De Irancrisis: potentieel een zwarte zwaan 27
ROIC: drie lessen voor kwaliteitsbeleggers 35
Met AI op zoek naar aandelen | Kapitale ditjes en datjes
De inhaalbeweging van de groeilanden lijkt op gang gekomen 67
Aandelen
Sprokkels uit België
Deceuninck: een koopje
Gimv: weer een maatje groter
Solvay: nog geen beterschap in zicht
Syensqo: groeiverhaal laat op zich wachten
EVS: de ene jaarhelft is de andere niet
Jensen-Group: nieuwe recordresultaten
CMB.TECH: goede tijden
VGP: opnieuw sterk
Banimmo: goede vooruitzichten voor 2026
Vastned: overgangsjaar
Care Property Invest: geen verrassingen
Sprokkels uit de wereld
Berkshire: ongeziene skin in the game
Software: AI is een opportuniteit
De nutssector: nieuw tijdperk
Columns
Private credit: reden tot bezorgdheid
Geen prijsbeesten
Iran: de regimeveranderingspoging te veel?
Technische analyse
Na energie, tijd voor telecom
De beurs in de greep van de beren
Gids voor de Beste Belegger is een uitgave van de Vlaamse Federatie van Beleggers vzw. Het magazine verschijnt tien maal per jaar. Niet in juli en augustus.
VFB is bereikbaar:
Business Center Mechelen De Regenboog 11, 2800 Mechelen Tel. + 32 (0)15 21 51 60 info@vfb.be | www.vfb.be
Verantwoordelijke Uitgever:
Ben Granjé, Business Center Mechelen, De Regenboog 11 bus 14, 2800 Mechelen
De informatie in Beste Belegger is enkel bedoeld om beleggers te informeren en te vormen.
VFB gaat daarbij zo zorgvuldig mogelijk tewerk. VFB noch de auteurs kunnen geenszins aansprakelijk
worden gesteld voor gederfde winst of verlies naar aanleiding van de verstrekte informatie. VFB garandeert geenszins dat de behandelde financiële instrumenten voor u geschikt zijn. Uzelf neemt dan ook de volledige verantwoordelijkheid voor het gebruik dat u maakt van de in dit blad verstrekte informatie.
Het volgende nummer verschijnt online op 30 april 2026 en valt fysiek in de brievenbus vanaf 4 mei 2026.
Uitzonderlijke omstandigheden of feestdagen leiden soms tot vertraging in de postbedeling.
Met 2 500 inschrijvingen leek de VFB Happening al op voorhand geslaagd. En dan moest het event zelf nog komen. Wat fijn om zoveel bekende gezichten terug te zien en zoveel interessante inzichten op te pikken. Ik sta er nog altijd versteld van hoe de collega’s bij VFB erin slagen met zo’n klein team zo’n groots congres tot een succes te maken. Natuurlijk met heel veel dank aan de vrijwilligers, waar we trouwens ook voor dit magazine altijd op kunnen bouwen. Hulde dus en diepe dankbaarheid voor al wie zich inzet voor VFB. Op de volgende pagina’s lees je een kort verslagje van een aantal van de vele lezingen en presentaties. Wie er niet bij was, had ongelijk, maar zo krijg je toch een selectie uit de tips die de revue zijn gepasseerd. Op onze website kan je als VFB-lid op de ‘Net gemist’-pagina alle opnames herbekijken. Zelf mocht ik het debat over macro-economie en assetallocatie modereren. Dat was geen sessie om vrolijk van te worden. De signalen wijzen op een escalatie van het conflict in Iran en de economische kosten dreigen op te lopen, wat wellicht nog onvoldoende in de markt verrekend zit. ‘Buy the dip’ was steevast het adagio op de markten de voorbije jaren. Elke daling is per definitie een koopopportuniteit. ‘Don’t buy the dip’, klonk het nu opvallend voorzichtig. Wat dan wel? Neem rustig de tijd om het magazine dat voor u ligt door te nemen. Het staat weer boordevol ideeën en informatie. Die kan je te gelde proberen te maken als de onzekerheid wat is afgenomen. Veel leesplezier!
Jasper Vekeman hoofdredacteur
Een digitaal lidmaatschap kost vanaf 1 september 75 euro per jaar. Als je ineens voor 2 of 3 jaar lid wordt dan betaal je respectievelijk 142,5 en 210 euro (10 % korting per extra jaar).
Clubs die aansluiten kunnen hun leden inschrijven aan 45 euro per jaar voor een digitaal lidmaatschap. Studenten jonger dan 25 jaar betalen hiervoor 24 euro per jaar.
Voor maar 50 euro per jaar extra ontvang je het magazine ook op papier. Een echte aanrader. Wie in het buitenland woont betaalt hiervoor 80 euro
Ledenvoordeel
Lees alle +artikels en het magazine Ontmoet ceo’s en volg bedrijven Korting op alle events, opleidingen en lezingen Toegang tot het grootste beleggersnetwerk van het land
In 2026 viert Montea 20 jaar beursnotering Als ontwikkelaar én belegger van logistiek vastgoed op strategische locaties in België, Nederland, Frankrijk en Duitsland bouwen we al twee decennia aan duurzame groei.
Met resultaat: de voorbije 10 jaar steeg onze winst per aandeel gemiddeld met +8% per jaar *.
Met TRACK27 zet Montea de volgende stap – en de uitvoering ligt volop op schema:
+7% groei per jaar van de winst per aandeel (2026 & 2027)
ca. €1,2 miljard nieuwe investeringen (2024–2027)
Groei naar een portefeuille van > €3,5 miljard
Onze focus blijft onveranderd: duurzaam bouwen aan waarde voor de lange termijn.
Meer informatie? Contacteer Inna Maslova, onze Investor Relations Manager, via IR@montea.com.
*gebaseerd op de periode 2015-2025
“Een kortetermijnoplossing is soms een langetermijnramp.”
“Meer dan 2 000 beleggers komen manifesteren op de VFB Happening.”
Ik heb keuzestress. Op de beurs kan ik tenminste een filter instellen om te proberen het kaf van het koren te scheiden. Maar wat als alles mijn tijd waard is? Ik heb het over de VFB Happening, want ik schrijf dit in de week vóór ons congres. Er gebeurt zoveel in de wereld waarover duiding en inzicht kunnen helpen, dat ik alle sprekers wil horen. Gelukkig maakt onze redactie een beknopt verslag en kan ik als VFB-lid de opnames herbekijken. De VFB-boekenclub bespreekt in dit magazine ‘The Humble Investor’: voetjes op de grond houden! Je kunt niet alles weten en soms moet je gewoon dóén. Een Harvard-studie uit 2024 leert dat ‘overthinking’ niet leidt tot betere resultaten, en in ‘Financieel Feminisme’ zegt ook auteur Katia Martens dat je niet alles moet weten om te starten met beleggen. Meesterbelegger Warren Buffett zei dat je niet de slimste mens moet zijn, maar wel consistent en gedisciplineerd moet blijven beleggen (of zoiets, niet uit ChatGPT gehaald hé).
Gelukkig maar, want discipline kunnen we allemaal leren. En samen houden we elkaar op het rechte pad in deze moeilijke tijden: UCLL-docent Veronique Bockstal onderzocht dat we beter beleggen in groep dan individueel, en breekt een lans voor beleggingsclubs (Trends, 26/2). Journalist Frida Deceuninck rekent voor hoe je met 50 euro per maand al een heel eind kan komen ( DS 21/2).
Maar hoe moet je beleggen als de wereld brandt en de krant vol staat met vergelijkingen aan eerdere oorlogen, oliecrisissen en berenmarkten? Trends-journalist Jef Poortmans roept zijn collega’s op om de beurs minder negatief te benaderen; positiviteitstherapie ten voordele van beleggen. Ook econoom William De Vijlder ergert zich aan dat doemdenken: we maken een totale transformatie van de economie mee en dat biedt ook kansen. De vraag is wat je doet met die informatie: denk niet op korte termijn.
Dat overkwam econoom Veronique Goossens bij de crisis in 2008, waar de vrees voor kapitaalverlies haar te lang op veilig deed spelen. Terugblikkend heeft ze spijt dat ze pas op haar vijftigste weer begon te beleggen in aandelen. Journalist Jasper Vekeman vindt zijn portefeuille voldoende gewapend voor deze crisis, ook zonder defensie-aandelen (Trends 12/3). Saxo Bank merkt op dat ETF-beleggers opmerkelijk koel blijven en trouw blijven aan hun beleggingsschema, wel met drie keer meer aankooptransacties in een defensie-ETF
Goudkoorts ervaart het platform niet, en journalist Pascal Dendooven ziet dat ook crypto en zilver geen vluchtweg bieden. Ondertussen stijgen olie- en gasprijzen verder, en kalven de beurswinsten van begin dit jaar af. Het is nooit te laat om te verkopen, stelt Dendooven, maar of het nodig was, weet alleen de achterafbelegger. Bijsturen mag, maar standvastig blijven beleggen is de VFB-mantra. Ondanks alles.
Ook ondanks de meerwaardebelasting die op 2 april besproken en gestemd wordt in het parlement. Vincent Van Quickenborne zal de inzichten die hij op de Happening opdoet, meenemen naar dat debat. Benoît van den Hove van Euronext vraagt opnieuw een vrijstelling van deze taks voor kmo’s, die voor hun handel erg afhankelijk zijn van retailbeleggers. De FSMA is bezorgd om de groeiende interesse van particuliere beleggers in private equity; dergelijke producten ontsnappen aan de meerwaardebelasting en beleggers vinden rendement nu eenmaal waar het gehaald kan worden.
Ook Valerie Gauthier van AG Insurance wijst op de verschillende behandeling van de instrumenten in de respectievelijke pensioenpijlers. Premier Bart De Wever spreekt zelf van een stinkende kameel, maar hoopt ermee tot de eerstvolgende oase te geraken om dan bij te sturen. Een kortetermijnoplossing is soms een langetermijnramp.
Maar laat duidelijk zijn: ondanks alles blijven wij beleggen, want er is nog steeds geen betere manier om onze toekomst veilig te stellen. En dat bewijzen jullie door met meer dan 2 000 beleggers te komen manifesteren op de Happening. Samen maakten we er een feest van!
Auteur
Ceo VFB en verantwoordelijke uitgever
3,37
3,37 miljoen Belgen tussen 16 en 80 jaar, ofte 37 procent, zijn beleggers, zo berekende de toezichthouder
FSMA in zijn Retail Investor Survey. Ruim de helft heeft een pensioenspaarproduct, meer dan een derde investeert in beleggingsfondsen.
Voor de economienerds op de VFB-redactie is het een jaarlijks hoogtepunt, de publicatie van het jaarverslag van de Nationale Bank van België. Op 5 maart was het weer zover, honderden pagina’s over de economische en financiële ontwikkelingen in ons land en gedetailleerde statistische tabellen. Zo toont het rapport helder dat wij, Belgen, weinig in beursgenoteerde aandelen beleggen en dat daar weinig verandering in komt.
Uitsplitsing van de activa per vermogensklasse van de huishoudens (in %)
Onroerend vermogen
Ondernemingsvermogen
Levensverzekeringsen pensioenrechten
Beursgenoteerde aandelen
Deelbewijzen van beleggingsfondsen
Schuldbewijzen
Deposito’s
Chartaal geld en deposito’s
Schuldbewijzen
Aandelen en andere participaties
“OPNIEUW HEEFT VFB BEWEZEN DE ULTIEME COMMUNITY TE ZIJN VOOR IEDEREEN MET PASSIE VOOR BELEGGEN.”
2 500 beleggers wilden er graag bij zijn op de jaarlijkse hoogmis voor al wie belegt. Het werd een memorabele editie, schreef onze ondervoorzitter Ann Moenaert op LinkedIn. “Een recordopkomst, een opmerkelijk divers publiek, een gevarieerd programma, directe contacten tussen beleggers en bedrijven en een top keynote door Ackermans & van Haaren … opnieuw heeft VFB bewezen de ultieme community te zijn voor iedereen met interesse en passie voor beleggen.” Lees het verslag vanaf pag. 6.
“De titel van het webinar triggerde me. Sinds de dip van covid ben ik meer op mijn hoede.”
“De wereld gaat niet naar de haaien”, was de titel van het druk bijgewoonde webinar van Tom Simonts (KBC). Een boodschap die welgekomen was te midden een snel escalerend conflict in het Midden-Oosten, al zijn beleggers per definitie onverbeterlijke optimisten.
Beleggingsfondsen
Verzekeringsproducten
Overige
DE FINANCIËLE MARKTEN BLIJVEN
ONVOORSPELBAAR, MAAR GOED VOORBEREID ZIJN IS EEN ECHTE GAMECHANGER.
Donderdag 16 april 2026 | 19u30
Stephan Desplancke bestuurder bij VFB en oprichter Toward Wealth Management
Meer info: www.vfb.be/evenementen/webinar
Afgelopen maand vond ‘De Week van het Geld’ plaats, een jaarlijkse themaweek van Wikifin (FSMA) die volledig in het teken staat van financiële educatie, vooral gericht op het lager en secundair onderwijs. Dit jaar stond ‘De Week van het Geld’ in het teken van budgetteren. Een
bijzonder belangrijke vaardigheid, vinden we ook bij VFB. Toch willen we de 175 000 deelnemers (in 2025) graag uitnodigen om zich vervolgens door VFB te laten vormen tot beleggers, een volgende stap voor jongeren om hun financiële toekomst veilig te stellen.
De recent opgerichte beleggingsclub Quartz Capital verwelkomt graag nieuwe leden. We zijn een echte beleggingsclub met een gezamenlijke beleggersrekening, waar leden samen beleggen, kennis delen en van elkaar leren. We komen één keer per maand samen op de eerste donderdag van de maand in Zandhoven. Tijdens die bijeenkomsten bespreken we interessante aandelen en marktthema’s en wisselen we inzichten en analyses uit. Interesse om aan te sluiten of eens kennis te maken? Neem gerust contact op met Sylvia Van Overvelt of Kris Caluwaerts. Sylvia Van Overvelt of Kris Caluwaerts. Sylvia.vanovervelt@gmail.com | Kris.caluwaerts@gmail.com
ETF’S (EXCHANGE TRADED FUNDS)
2 interactieve online sessies, 2 videoreeksen
Woensdag 29 april, donderdag 7 mei
Woensdagen 6 en 13 mei | 19u30
LESGEVERS Tim Nijsmans en Stephan Desplancke
VOOR MEER INFORMATIE EN INSCHRIJVEN
ALTERNATIEVE BELEGGINGEN
Interactieve online sessie
Woensdag 3 juni 2026 | 20u00
LESGEVER Gertjan Verdickt
WWW.VFB.BE/EVENEMENTEN/BELEGGERSACADEMIE
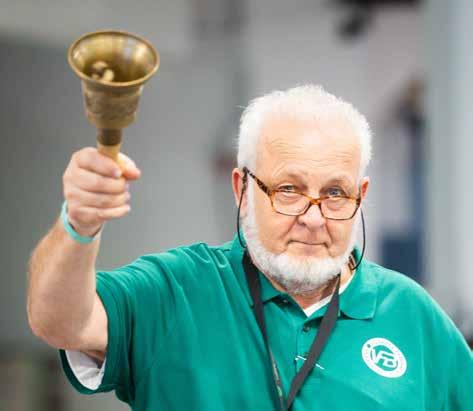
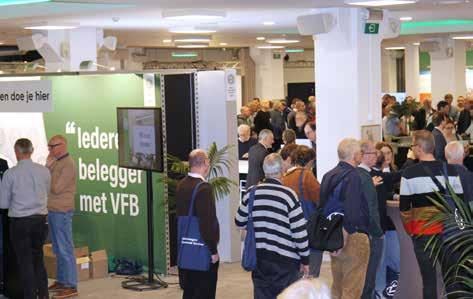
VFB-leden kunnen de Happening herbekijken
Het programma van de VFB Happening was zeer gevarieerd. Er waren misschien wel meerdere presentaties of workshops tegelijk die je wilde volgen? Of sommige sessies waren zo populair, dat het bijna onbegonnen werk was om nog binnen te geraken. Voor al onze leden die een sessie in één van de drie zalen hebben gemist, is er goed nieuws. Op onze website zijn alle opnames te herbekijken. Surf naar de ‘net gemist’-pagina en mis geen enkele tip of inzicht. www. vfb.be/webinars-net-gemist
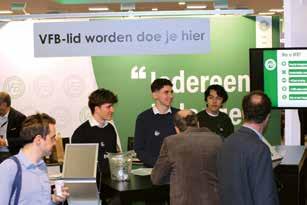
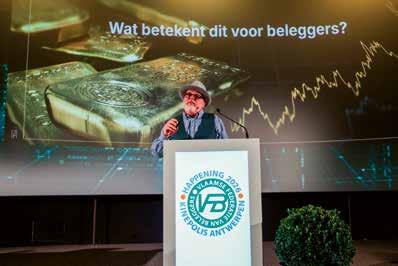
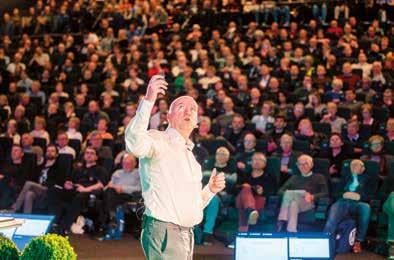
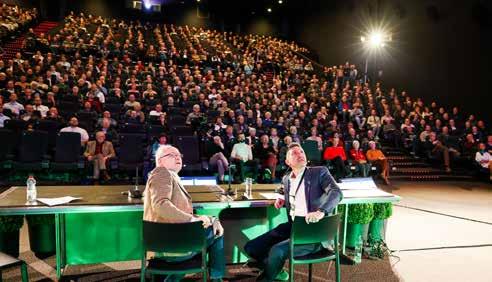
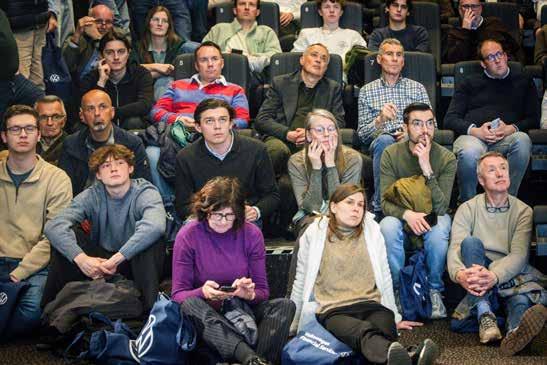
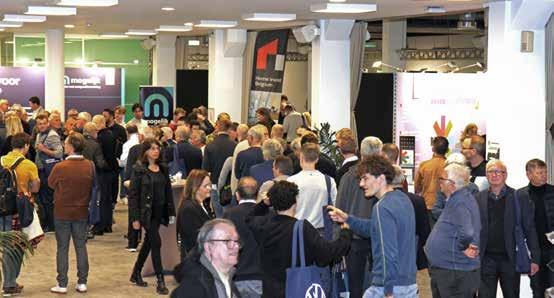
Ruim 2 000 beleggers zakten af naar het Event Center in Kinepolis Antwerpen voor het belangrijkste beleggerscongres van het jaar. Het werd een bijzonder geslaagde editie, zo hoorden we bij veel aanwezigen. Er waren opvallend veel jongeren en vrouwen dit jaar. De jongste deelnemer was amper acht jaar. Bezoekers konden zich verrijken met vele tientallen presentaties, lezingen en workshops. Er werd ook gul met beleggingstips gestrooid. Daarnaast kon je een van de vele stands bezoeken. Het meest waardevol waren natuurlijk de vele ontmoetingen, met andere beleggers of met bedrijven en hun management. We kijken nu al uit naar de volgende editie. Zet alvast 20 maart 2027 in je agenda!
VFB-voorzitter Vincent Van Dessel
“Dit toont het belang van de particuliere belegger”
Een van de voornaamste gespreksonderwerpen onder de aanwezigen was ongetwijfeld de meerwaardebelasting, de nieuwe taks die een paar dagen later in het parlement voorligt. Ook VFB-voorzitter Vincent Van Dessel kwam er in zijn openingstoespraak nog eens op terug. Hij wees erop dat VFB belangrijke bezwaren had aangekaart in de Kamercommissie Financiën, maar daar weinig gehoor had gevonden. De strijd is evenwel nog niet gestreden. Zo blijft VFB ijveren voor een fiscaal gunstregime voor investeringen in kleinere, lokale aandelen. Dat zijn aandelen die door ETF-beleggers schromelijk over het hoofd worden gezien, aangezien ze niet in indexen zitten. “Dit toont het belang van de particuliere belegger voor Belgische beursgenoteerde bedrijven”, aldus Van Dessel. De voormalige topman van de beurs van Brussel trapte de dag op gang door een aantal verwezenlijkingen in de verf te zetten, zoals de nieuwe VFB Trefpunten en de nieuwe Franstalige werking VFBFr. “Alleen als nationale organisatie kunnen we meer gewicht in de schaal werpen”, klonk het.
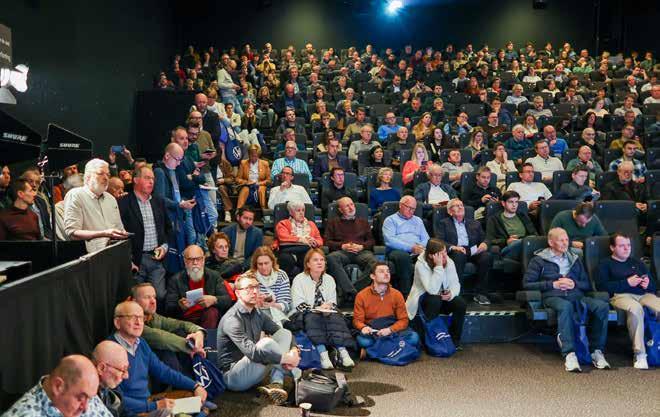
Ondanks het vroege aanvangsuur was de grootste cinemazaal al helemaal volgelopen voor het debat over macro-economie en assetallocatie. Met Peter Vanden Houte (ING België) en Frank Vranken (Edmond de Rotschild) mochten we twee van de meest ervaren economen en marktstrategen verwelkomen voor een bijzonder boeiende gesprek. Met de oorlog in Iran en de blokkade van de Straat van Hormuz, die een belangrijk deel van de energiebevoorrading lam legt, viel er ook heel wat te bespreken. De aanwezigen kregen geen opbeurende boodschap. Vranken wees op de ingrijpende maatregelen die nu al in Azië worden genomen om de bevoorradingsproblemen te beteugelen. “Die problemen zullen ook naar hier komen”, klinkt het. Vanden Houte rekende voor dat het conflict ons nu al makkelijk een half procent groei kost. Vranken voegde daar fijntjes aan toe dat elk tiende van een procent minder groei zich meteen vertaalt in de bedrijfswinsten. De strategen waren het ook eens dat er eerder een escalatie zit aan te komen met de Amerikaanse grondtroepen die in aantocht waren. De boodschap was dan ook goed te diversifiëren en voorzichtigheid in te bouwen. Nee, dit is niet zomaar een koopopportuniteit, was de consensus.
Danny
Reweghs, Trends Beleggen
Nancy Theunis, Moneycoach.nu “Sla geen stappen over”
In de workshopzaal begon de dag met een presentatie voor startende beleggers. Nancy Theunis en Louis De Clercq van Moneycoach.nu namen starters vol enthousiasme bij de hand. Hun doel? “Uitleggen wanneer je kan starten met beleggen en wanneer je moet starten met beleggen.” Ze kozen daarbij voor een getrapte aanpak. “Het is niet verstandig om een trap op of af te lopen en treden over te slaan. Als je bij het beleggen stappen overslaat, kan dat je financiële plaatje overhoop halen.” Daarbij stelden ze een aanpak voor waarbij eerst via zicht-, spaarrekeningen en pensioensparen een basis gelegd wordt. “Vervolgens begint het beleggen op korte, middellange en lange termijn. Elk met een eigen horizon en risicoprofiel.” De aanwezigen kregen ook een goed overzicht van de verschillende beleggingsproducten: van ETF ’s en actief beheerde fondsen tot tak23-verzekeringen. Daarbij werd uitgebreid ingegaan op de voor- en nadelen van alle opties.
“Sterk afgestrafte aandelen bieden kansen”
Danny Reweghs, de populaire beurstrateeg van Trends Beleggen, gaf tien concrete aandelentips, met één rode draad: koop kwaliteit na forse koersdalingen. Adobe is volgens hem interessant voor een herstel op korte termijn. EQT speelt in op de stijgende energievraag van datacenters, met aardgas als brugtechnologie. Frontline profiteert mee van de energiemarkt via olietankers. In grondstoffen schuift hij twee spelers in meststoffen naar voren: K+S en Mosaic, als late cyclische spelers. Defensief ziet hij kansen bij Nestlé na een herstructurering. Bij Novo Nordisk benadrukt hij geduld: “De concurrentie in diabetes weegt, en ook in obesitas komen nieuwe spelers op. Maar met zo’n sterke pijplijn is koersherstel een kwestie van tijd, al mik je het best op twee tot drie jaar.” Puma noemt hij ondergewaardeerd na de instap van ANTA. Wolters Kluwer blijft een AI-verhaal: “Ze zijn afgestraft, maar binnen zes tot twaalf maanden moet blijken of ze AI goed integreren. Lukt dat, dan zit er herstel in. Zo niet, wordt het moeilijker.” Tot slot wijst hij op Zoetis, actief in diergeneeskunde: “Een defensieve groeier met een aantrekkelijke waardering.”
Hans De Cuyper, Ageas
“Winst en dividend blijven groeien”
Hans De Cuyper, de ceo van Ageas, benadrukte stabiliteit én groei. De verzekeraar blijft inzetten op een stijgende winst per aandeel van 6 à 8 procent per jaar, ondanks recente overnames en extra uitgegeven aandelen. Ook het dividend blijft een speerpunt. Ageas verhoogt dat al bijna tien jaar consequent en mikt opnieuw op minstens 6 procent groei. Voor 2025 komt het dividend uit op 3,75 euro per aandeel. “Aandeelhouders blijven onze groei rechtstreeks terugzien via het dividend.” Operationeel blijft het plaatje sterk: de premie-inkomsten stegen met 9 procent richting 20 miljard euro en de winst evolueert richting 1,6 miljard euro. Belangrijk voor beleggers is ook de stevige balans, met een solvabiliteitsratio ruim boven 200 procent. De recente deals, waaronder de volledige integratie van AG en de overname van Ensure, moeten die groei verder ondersteunen. “Ondanks meer aandelen houden we dezelfde groeidoelstellingen aan én verhogen we onze cashflow en dividendcapaciteit.”
Lynn Elton, Argenx
“Huidige terugval kan interessant zijn”
Bij standhouder Argenx stond Lynn Elton (R&D Communications) beleggers te woord die meer inzicht wilden krijgen in het bedrijf en de biotechsector. We gingen er ook aankloppen. “Biotech is complex en risicovol, dus we willen hier vooral uitleg geven en vragen beantwoorden”, zegt Elton. Later op de dag kreeg ze ook het gezelschap van voorzitter Tim Van Hauwermeiren, die elk jaar present tekent op de Happening. Volgens Elton blijft het essentieel te focussen op bedrijven met een duidelijk plan en een sterk management. “Zo willen we met Argenx tegen 2030 wereldwijd zo’n 50 000 patiënten bereiken met onze behandelingen. Als belegger investeer je niet alleen voor het rendement, maar ook in impact.” De recente koersdaling wijt ze vooral aan macro-economische factoren, niet aan de fundamenten. Ook de CEO-wissel kwam aan bod. Oprichter Tim Van Hauwermeiren gaf recent de fakkel door, maar blijft betrokken als voorzitter van de raad van bestuur. “Hij heeft altijd gezegd dat hij een stap opzij zet als het bedrijf daar klaar voor is. Vandaag is dat moment gekomen.”
Jan Longeval, auteur
“Bitcoin? Beslis zelf met kennis van zaken!”
Beleggingsexpert Jan Longeval nam zijn vele toeschouwers aan de hand van zijn boek mee in de wereld van de bitcoin. Hij zoomde onder meer in op de drie types bitcoinbeleggers. “In de eerste plaats zijn er de overtuigden, zowel believers als non-believers. Je kan hen niet van hun mening afkrijgen.” Het tweede type? “De afhakers. Dat zijn mensen die het niet willen begrijpen.” Ten slotte zijn er de zoekers. “Mensen die de wereld willen begrijpen, al is dat niet vanzelfsprekend. Ik wil niemand overtuigen, maar net lezers goed informeren, zodat ze met kennis van zaken een mening kunnen vormen.” Vervolgens legde hij het concept van de blockchain zo toegankelijk mogelijk uit. “Een niet-manipuleerbare, transparante, wereldwijde boekhouding die bliksemsnel wordt bijgewerkt, zonder bank of baas.” En de bitcoin? “De eerste digitale munt die werkt zonder centrale bank.” Hij waarschuwde daarbij voor het gevaar van extreme overtuigingen. “Probeer vooral nieuwsgierig te zijn en te willen begrijpen.”
Belgische aandelentips
Drie kenners, negen aandelentips van eigen bodem. Pierre Huylenbroeck (Mister Market Magazine) koos voor kwaliteit met weinig nood aan hoop: Ackermans & van Haaren, Tubize en Texaf. AvH noemt hij een robuust aandeel met sterke participaties en een degelijk management. Tubize verkiest hij boven UCB, omdat de holdingkorting volgens hem te groot is. Texaf is dan weer een veel kleinere, minder liquide holding, maar volgens hem fors ondergewaardeerd. Guy Sips (KBC) schoof EVS, DEME en Materialise naar voren. EVS profiteert van de groei van live sport en nieuwe klanten als Amazon en Apple. Bij DEME ziet hij zelfs in zijn voorzichtige scenario nog opwaarts potentieel. Materialise noemt hij een interessante speler in 3D-printing. Bart Goemaere (BeursTips) zocht het meer in waarde. Barco vindt hij goedkoop, met een stevig dividendrendement en herstelkansen dankzij nieuwe producten. Daarnaast tipte hij Hybrid Software en Recticel, twee minder populaire aandelen waar volgens hem nog flink opwaarts potentieel in zit.
Meerwaardebelasting
“Vrijstelling en salderen zijn cruciaal in de praktijk”
Onafhankelijk consultant Pieter van der Velden zoomde vooral in op de praktische kant van de meerwaardebelasting, waarover komende week wordt gestemd. Zijn kernboodschap: beleggers moeten per verkoop goed kijken welk deel van de winst belastbaar is, want historische winsten van vóór 1 januari 2026 blijven buiten schot. Alleen de meerwaarde die daarna ontstaat, telt mee. Het wetsontwerp voorziet daarbij in een jaarlijkse vrijstelling van 10 000 euro en een tarief van 10 procent. Belangrijk is ook dat gerealiseerde minwaarden in hetzelfde kalenderjaar mogen worden verrekend met meerwaarden. Van der Velden illustreerde dat met rekenvoorbeelden: wie in één jaar 16 000 euro winst en 3 000 euro verlies boekt, houdt netto 13 000 euro over. Trek daar de vrijstelling van 10 000 euro af, en de belasting wordt berekend op slechts 3 000 euro. Daarnaast wees hij op een tijdelijke soepelheid: wie aandelen ooit duurder kocht dan hun waarde op 31 december 2025, mag in bepaalde gevallen nog naar die hogere historische aankoopprijs verwijzen. Dat kan de belasting de eerste vijf jaar temperen.
Brigitte de Vet-Veithen,
Materialise
“We zien groeimogelijkheden”
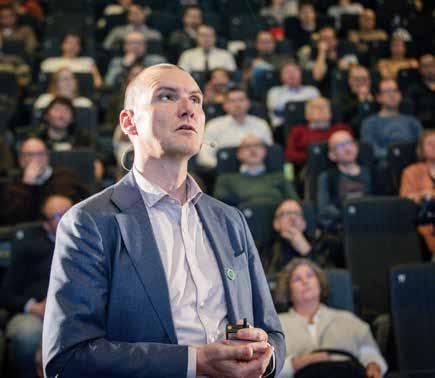
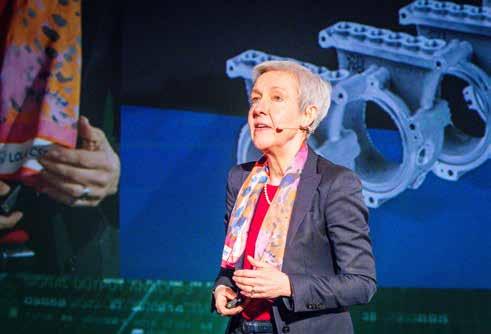
Met Materialise stond er een buitenbeentje op het programma als een van de zeldzame techbedrijfven op de Brusselse beurs. De Leuvense specialist in 3D-printing is een nieuwkomer hier, maar noteert al jaren op het Amerikaanse techwalhalla Nasdaq. Topvrouw Brigitte de Vet-Veithen ging onder meer in op het nut van de nieuwe notering: “Die past in onze wereldwijde strategie. In sommige sectoren, zoals defensie, helpt het om een meer Europees profiel te hebben.” Ze stipte ook aan dat de medische afdeling, die implantaten op maat en gespecialiseerde chirurgische instrumenten maakt, recent belangrijk was voor de resultaten. “Die afdeling nam het voortouw en blijft met dubbele cijfers groeien.” Tegelijk blijft de vraag uit industriële hoek zwak. “We zien wel commerciële kansen en in de luchtvaart- en defensiemarkten.”
Robbe Delaet, 10maal10, VFB
Tim De Prijcker, Vermogensgids
De afgelopen jaren won beleggen in niet-beursgenoteerde bedrijven (private equity) sterk aan populariteit, toch blijft het voor veel beleggers een weinig bekend thema. In zijn lezing keek Tim De Prijcker (Vermogensgids) kritisch naar deze beleggingscategorie. “De optie om als spreiding ook te beleggen in niet-beursgenoteerde bedrijven, spreekt veel beleggers aan. Bovendien zijn er veel verhalen over superieure rendementen via deze exclusieve wereld.”
Hij legde uit hoe dit soort beleggingen werken, wat ze echt opleveren en waar de potentiële valkuilen liggen. “Na kosten presteren veel van deze fondsen gemiddeld niet beter dan een brede aandelenindex. Je moet ook rekening houden met de beperkte liquiditeit en transparantie.” Zijn er alternatieven? De Prijcker wees onder meer naar holdings als Brederode en Sofina, “die tegen een lagere prijs toegang bieden tot private equity”. Daarnaast wees hij ook naar smallcap-ETF ’s of beleggen in de private-equityspelers (zoals Blackstone, KKR en Apollo) zelf.
IEn de winnaar is …
Op de stand van Volkswagen konden bezoekers een jaarabonnement winnen op de ‘De kwaliteitsbelegger’, de website van Pieter Slegers. De gelukkige winnaar is Thomas Goethals.
n de presentatie van Robbe Delaet, de oprichter van 10maal10, werd het publiek meegenomen in een bredere kijk op het geldsysteem. Zijn centrale boodschap: inflatie is niet alleen een probleem, maar ook een motor van vooruitgang. Delaet legde uit hoe inflatie enerzijds de koopkracht aantast, maar anderzijds economische activiteit stimuleert. “Zonder inflatie – in een deflatoir scenario – zouden consumenten en werknemers geneigd zijn uitgaven en inspanningen uit te stellen. Dan krijg je stilstand in plaats van vooruitgang.” Volgens hem is het kantelpunt in het huidige systeem 1971, toen de Verenigde Staten de goudstandaard loslieten en geldcreatie flexibeler werd. Sindsdien is de economische groei versneld. Tegelijk wees hij op de keerzijde: wie het systeem niet begrijpt, verliest. Geld op een spaarrekening parkeren betekent volgens hem in reële termen achteruitgaan. De oplossing ligt in financiële geletterdheid en het vermogen om “mee te bewegen met het systeem”. Concreet komt dat neer op investeren. Bij 10maal10 ligt de focus op ondernemingen met stijgende vrije kasstromen, want bedrijven die meer cash genereren voor hun aandeelhouders, worden op termijn meer waard.”
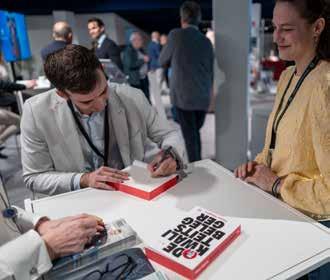
150 jaar Ackermans & van Haaren “Wij
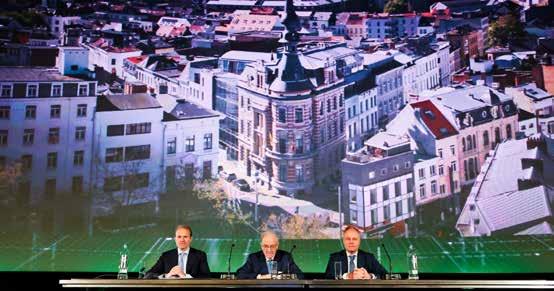
De investeringsmaatschappij Ackermans & van Haaren vierde haar 150-jarige bestaan, met een keynotespeech van co-CEO’s John-Eric Bertrand en Piet Dejonghe en voorzitter Luc Bertrand. De rode draad: langetermijndenken, actief aandeelhouderschap en duurzame groei. Of zoals het bij de heren zelf klonk: “AvH investeert niet zomaar, we bouwen en groeien mee met onze participaties.” Bertrand schetste hoe de groep sinds 1876 – gestart als een baggerbedrijf – meerdere crisissen heeft doorstaan. Die geschiedenis vertaalde zich in een cultuur van veerkracht en financiële discipline. Vandaag is AvH uitgegroeid tot een gediversifieerde investeringsgroep met onder meer DEME, Bank Van Breda en Nextensa. “Wij zijn geen koper en verkoper van aandelen, maar een actieve partner.” Die aanpak leidt volgens hem tot bedrijven die uitgroeien tot marktleiders. Financieel blijft groei de kernmaatstaf. Sinds de beursgang realiseerde AvH een gemiddelde return van 12,7 procent per jaar. In 2025 boekte de groep een nettowinst van 503 miljoen euro, zonder schulden op holdingniveau. Bertrand sloot af met een duidelijke boodschap: “Als je niet investeert, heb je geen groei.”
Buitenlandse aandelentips
Recent stopte Warren Buffett, de grootste belegger aller tijden, als ceo van Berkshire Hathaway. VFB-medewerker Thomas Laureys modereerde als auteur van het boek ‘De Beursstrateeg’ een debat met Sam Hollanders (Chess Capital), Kris Heyndrikx (Potential Multibaggers) en Pieter Slegers (De kwaliteitsbelegger) over Buffetts strategie en nalatenschap. Over enkele zaken waren ze het roerend eens. “Niemand is als Warren Buffett, en er komt geen tweede belegger net als hij.” Ook zijn erfenis was duidelijk. “Buffett was en zal een inspiratie voor generaties beleggers blijven.” En de tips? Als waardebelegger koos Hollanders voor de Zweedse projectontwikkelaar Bonava: “Die noteert tegen de helft van de boekwaarde. Verder koos hij de producent van lasergestuurde betonvlakmachines Somero en de holding Exor. Groeibelegger Heyndrikx tipte Rubrik (cybersecurity), Adyen (betalingen) en de internetbank Nubank. “De grootste internetbank ter wereld buiten China.” Als kwaliteitsbelegger koos Slegers voor “aandelen die zullen proberen een eigen versie van Berkshire te bouwen”. Daarbij tipte hij Brookfield Corporation, KKR en Markel.
Ook dit jaar zal VFB zijn leden weer begeleiden in aanloop naar de algemene vergadering (AV) van hun favoriete bedrijven.
Op donderdag 16 april zal Peter De Neve, tijdens het halfjaarlijkse webinar van Stephan Desplancke, een korte toelichting geven over het hoe en waarom elke belegger ooit wel eens een algemene vergadering dient bij te wonen. (Inschrijven via de qr-code)
Tevens zal hij jullie via een poll zelf laten meebeslissen welke bedrijven later extra besproken worden tijdens de voorbereidende webinars.
Op een algemene vergadering, de jaarlijkse vergadering der aandeelhouders, krijgen alle aandeelhouders de kans om:
Inzicht te krijgen in de strategie van het bedrijf.
Het jaarverslag te beoordelen via het stellen van interessante vragen.
Te stemmen over de benoeming van bestuurders en het dividend.
Contacten te leggen met het management van het bedrijf en andere aandeelhouders.
Voor onze aanwezigheid op de algemene vergadering worden we meestal beloond met een hapje en een drankje. Huiswaarts keren we met een goodiebag.
Hoe verloopt de procedure om je in te schrijven voor de algemene vergadering? Vraag een attest aan jouw bank of broker of schrijf in via Lumi www.lumiglobal.com/nl
Inschrijven kan vanaf veertien dagen voor de algemene vergadering en ten laatste zeven dagen voor de algemene vergadering. Raadpleeg hiervoor de kalender hiernaast. Houd er rekening mee dat sommige brokers kosten aanrekenen. Nadat we jou gemotiveerd hebben om je in te schrijven voor één of meerdere algemene vergaderingen, willen we jou vanuit VFB een extra service aanbieden. In de loop van de volgende weken zal VFB een selectie maken van algemene vergaderingen die we extra gaan ondersteunen.
Hoe gaan we te werk?
Op maandag 27 april en maandag 18 mei organiseren we een webinar ter voorbereiding van de algemene vergaderingen die de dagen en weken daarna zullen plaatsvinden. Tijdens elk webinar zal een panel van drie expert-analisten in totaliteit zes bedrijven bespreken die kortelings na dit webinar een algemene vergadering houden. Deze webinars zijn gratis en exclusief voor onze leden bestemd. Wil je weten welke zes bedrijven door welke analist wordt besproken? Hou onze website en de socials in de gaten! De analist zal samen met jullie enkele interessante vragen voorbereiden die we kunnen stellen op de algemene vergadering. Tevens gaan we enkele praktische afspraken maken (uur, locatie, carpooling)
Wie wil, krijgt de kans om een verslag te schrijven van de algemene vergadering die hij of zij zal bezoeken. Dit verslag zal dan gedeeld worden op de VFB-website of in dit magazine.
PROXIMUS Woensdag 15 april
IMMOBEL Donderdag 16 april
WEBINAR Maandag 16 april
COMP BOIS SAUVAGE Woensdag 22 april
ATENOR Vrijdag 24 april
BIOTALYS Dinsdag 28 april
DECEUNINCK Dinsdag 28 april
AB INBEV Woensdag 29 april
WDP Woensdag 29 april
VASTNED Woensdag 29 april
VAN DE VELDE Woensdag 29 april
UCB Donderdag 30 april
UMICORE Donderdag 30 april
BARCO Donderdag 30 april
SYENSQO Dinsdag 05 mei
ONTEX Dinsdag 05 mei
HOME INVEST BELGIUM Dinsdag 05 mei
ARGENX Woensdag 06 mei
GBL Donderdag 07 mei
KBC Donderdag 07 mei
CFE Donderdag 07 mei
VGP Vrijdag 08 mei
FAGRON Maandag 11 mei
CAMPINE Maandag 05 mei
AEDIFICA Dinsdag 12 mei
LOTUS BAKERIES Dinsdag 12 mei
MELEXIS Dinsdag 12 mei
SOLVAY Dinsdag 12 mei
TESSENDERLO Dinsdag 12 mei
EKOPAK Dinsdag 12 mei
SOFINA Woensdag 13 mei
BEKAERT Woensdag 13 mei
KINEPOLIS Woensdag 13 mei
SHURGARD Woensdag 13 mei
BPOST Woensdag 13 mei
NEXTENSA Maandag 18 mei
WEBINAR Maandag 18 mei
ELIA Dinsdag 19 mei
MONTEA Dinsdag 19 mei
EVS Dinsdag 19 mei
JENSEN-GROUP Dinsdag 19 mei
EXMAR Dinsdag 19 mei
QRF Dinsdag 19 mei
ROULARTA Dinsdag 19 mei
AGEAS Woensdag 20 mei
DEME Woensdag 20 mei
TINC Woensdag 20 mei
INCLUSIO Dinsdag 20 mei
CMB TECH Donderdag 21 mei
XIOR Donderdag 21 mei
ACKERMANS & V. H. Dinsdag 26 mei
RECTICEL Dinsdag 26 mei
MOURY CONSTRUCT Dinsdag 26 mei
MIKO Dinsdag 26 mei
CARE PROPERTY INVEST Woensdag 27 mei
GIMV Woensdag 27 mei
D IETEREN Donderdag 28 mei
HYLORIS Dinsdag 09 juni
SIPEF Woensdag 10 juni
IBA Woensdag 10 juni
RETAIL ESTATES Maandag 20 juni
COLRUYT Woensdag 30 September
Op 22 april 2026 ontvangt VFB Trefpunt Turnhout Joël Schols en Sam Hollanders, waardebeleggers pur sang. Maar wat is waardebeleggen nu precies? De sprekers zullen de beleggingsstijl uit de doeken doen en de substijlen overlopen. Centraal staat echter kwaliteitsbeleggen en de DCF-waarderingsmethode, die Luc Kroeze in zijn nieuwste boek ‘Niet alles wat blinkt is goud’ op een onnavolgbare wijze uitlegt. Het boek van Luc kan ter plaatse worden gekocht. Na een vorige lezing bij VFB Trefpunt Gent was het commentaar alvast bijzonder lovend: “Het was een toppresentatie. Eén van de betere die ik ooit kon bijwonen. Tonnen wijsheid van de immer belezen Joël met het boek van Luc Kroeze als leidraad. Meer wijsheid en inzichten over beleggen zal men zelden op één avond vinden.”
Na Gent is het de beurt aan Kortrijk om het duo VFBvrijwilligers Mark Van Pamel en Jo Onraet te ontvangen voor hun populaire lezing ‘Slim beleggen met gratis hulpmiddelen’. Tijdens deze presentatie ontdek je de kracht van gratis tools die je helpen het overzicht te bewaren, trends te herkennen en betere beslissingen te nemen.
Er zijn acht VFB Trefpunten verspreid over Vlaanderen. Je kan er terecht om te leren beleggen, interessante voordrachten te volgen en om andere beleggers te ontmoeten.
Trefpunt Antwerpen
De verloren kunst van het shorten
Dinsdag 5 mei 2026 om 19:30
Dieter Plas
Trefpunt Brugge
Holdings selectieproces
Maandag 11 mei 2026 om 19:30
Michael Gielkens
Trefpunt Gent
Jonge wolvenavond
Dinsdag 21 april 2026 om 19:30
Meerdere gastsprekers
Duurzaam beleggen in ETF’s en aandelen
Dinsdag 12 mei 2026 om 19:30 Jasper Vekeman
Trefpunt Kortrijk
Slim beleggen met gratis hulpmiddelen
Maandag 20 april 2026 om 19:30
Mark Van Pamel en Jo Onraet
Trefpunt Hasselt
Technische analyse voor fundamentele beleggers
Donderdag 23 april 2026 om 19:30
Kristoff De Turck
Belgische vastgoedaandelen
Donderdag 21 mei 2026 om 19:30
Gert De Mesure
Trefpunt Leuven
Diversificatie & stock picking
Woensdag 22 april 2026 om 19:30
Kristien Smedts
Trefpunt Turnhout
Verstandig beleggen door te waarderen
Woensdag 22 april 2026 om 19:30
Joël Schols en Sam Hollanders
Momentum: een krachtige hulp bij het beheer van je portefeuille
Woensdag 20 mei 2026 om 19:30
Geert Van Herck
Meer informatie over de maandelijkse vergaderingen, praktische details en inschrijven via www.vfb.be/evenementen/trefpunt
VFB Trefpunt Gent organiseert een avond voor ‘Jonge Wolven’, een wedstrijd voor aanstormend financieel talent. Ondertussen gevestigde namen als Pieter Slegers, Joren Van Aken en Tristan De Blick zetten hun eerste stappen in deze talentenjacht. De Gentse VEK Investment Club, het Leuvense Greenhill Capital en de Limburgse Studenten Beleggingsgroep dingen mee om de titel van beste analyse van een aandeel. De ‘young potentials’ worden gecoacht en beoordeeld door een ervaren jury die bestaat uit Bart Goemaere, Kristof Heyndrikx en Quirien Lemey.
Jasper Geens
20 jaar

3de bachelor handelsingenieur
Analist consumer en healthcare sector bij de VEK Investment Club
Hobby’s: fietsen
Al 5 jaar bezig met beleggen
“Never invest in a business you cannot understand”, Warren Buffet
Daan Zine
21 jaar

Master handelsingenieur in risk and finance
Portfolio analyst Greenhill Capital
Hobby’s: fitness, padel en de beurs 5 jaar ervaring in investeren met een techfocus
“The biggest risk is not taking any risk.”, Mark Zuckerberg
Isaac Van De Velde
20 jaar

3de bachelor burgerlijk ingenieur computerwetenschappen
Analist technology sector bij de VEK Investment Club
Hobby’s: accordeon, golfen
Al 2 jaar bezig met beleggen en gepassioneerd door nichetechbedrijven
“The next big thing will start out looking like a toy.”, Chris Dixon
Lucca Thielemans
23 jaar

Business administration KU Leuven
Portfolio analyst bij Greenhill Capital
Hobby’s: wielrennen en lopen Sinds 3 jaar actief in de beleggerswereld
“Being too far ahead of your time is indistinguishable from being wrong.”, Howard Marks
Victor Schreurs
21 jaar

Master handelsingenieur
(specialisatie: beleidsevaluatie)
Senior analist bij LSB
Hobby’s: ondernemen, handbal, lopen
Sinds 4 jaar bezig met beleggen
“Price is what you pay. Value is what you get.”, Warren Buffett
Pierre Huylenbroeck (Mister Market Magazine) streek afgelopen maand neer in Leuven. Hij legde uit hoe iedereen kan winnen op de beurs, aangezien we sterke bondgenoten hebben, waaronder de drang van de mensheid om vooruit te gaan, het mirakel van de samengestelde intrest, maar ook dat we vooral geduld moeten hebben. Velen willen immers onmiddellijk resultaat op de beurs, maar haken af zodra het tegenvalt op korte termijn. De beurs is immers op korte termijn onmogelijk te voorspellen. Geef niet op, die woorden klonken meermaals door de zaal. Blijven beleggen, blijven proberen en geduld hebben, dat is de kern van de zaak.
De volgende generatie duurzame betonwapeningsoplossing
Veerkrachtige resultaten en sterke kasstroom ondersteund door kostenbeheer en transformatie
• Omzet van € 3,7 miljard (-2% op vergelijkbare basis) met stabiele volumes
• Structurele verbeteringen in kostenbasis en productievoetafdruk
• Veerkrachtige marge in volatiele context
• Sterke vrije kasstroom (FCF) van € 314 miljoen
• Dividendvoorstel van € 1,95 per aandeel (+3%)
• Lopend aandeleninkoopprogramma ter waarde van € 200 miljoen
Ontdek online het Jaarverslag 2025, inclusief de duurzaamheidsinformatie. Het verslag biedt een uitgebreide kijk op hoe Bekaert waarde creëert voor zijn stakeholders aan de hand van financiële en niet‑financiële prestatie -indicatoren.
bekaert.com/investors
www.the-house.be
Joël Schols | VFB-lid, Chess Capital
THE HUMBLE INVESTOR
van Daniel Rasmussen
1 Kan je het boek kort introduceren?
Daniel Rasmussen heeft geen financiële noch statistische opleiding. Hij studeerde geschiedenis en literatuur en ambieerde een job waar je op resultaat vergoed wordt in plaats van op uurbasis. Zo kwam hij bij een grote private equity-speler terecht. Omdat hij zich niet kon vinden in de waarderingen die op gebakken lucht gebaseerd zijn, startte hij tien jaar geleden zijn eigen bedrijf, Verdad Research.
“The humble investor, how to find a winning edge in a surprising world” (gepubliceerd in 2025) verzamelt zijn vele research (dat hij trouwens gul deelt op zijn website) in een gestructureerd overzichtelijk werk. De essentie van zijn betoog is dat de wereld niet voorspelbaar is, forecasting meestal waardeloos is en dus alle projecties over de toekomst onbetrouwbaar zijn.
2 Welke inzichten deed je op?
Vermits de toekomst onkenbaar is, kan je beter kijken naar de 100+ keer dat de markten in een zelfde situatie kwamen en is het slimmer in te zetten op de statistische uitkomst dan op je eigen inzichten over een individueel bedrijf. Met massa’s data over koersen en bedrijfsresultaten wordt aangetoond dat groeivoorspellingen over omzet en winsten onbetrouwbaar zijn. Factoren als waarde (is een bedrijf goedkoop?) of kwaliteit (heeft een bedrijf hoge marges en goede return op het ingezet kapitaal) zijn wel factoren waar je mee aan de slag kan.
3 Welke lessen zal je zelf toepassen?
Dan Ramussen is een kwantitatieve waardebelegger. Hij beschrijft dit als het spel van de meta-analyse. Het gaat er niet over wat je eigen overtuiging is. Het enige wat telt is wat de statistisch meest waarschijnlijke uitkomst is in tegenstelling tot de overheersende overtuiging. Centraal staat het contrair denken over markten. Ik zal het concreet maken met een voorbeeld zoals we dat
In deze rubriek delen VFB-leden hun leeservaringen. Zo leer je de beste beleggingsboeken kennen en krijg je de belangrijkste inzichten mee. Wil je graag een boek bespreken? Contacteer ons dan via redactie@vfb.be
gebruiken binnen ons eigen fonds. Statistisch gezien doet zich een daling van de markt van meer dan 20 % voor zo eens om de tien jaar. We passen optiebescherming toe om te profiteren van een dergelijke daling. Bescherming tegen ‘black swans’, zeker wanneer iedereen euforisch is en die bescherming weinig kost, is een mooi voorbeeld.
4 Wat maakt dit boek uniek?
De nederigheid die vervat zit in de titel. Het boek legt de nadruk op het feit dat we totaal onwetend zijn en als mens zodoende veel gedragsfouten maken op de beurs. Het unieke zit in de onderbouwing met data. Rasmussen is totaal onafhankelijk waardoor zijn research puur en geloofwaardig is. In zijn vlot leesbaar boekje verwijst Rasmussen door naar 196 nota’s, dikwijls lijvige research werken en boeken van zichzelf of andere auteurs. Je kan de thema’s van de dertien korte hoofdstukjes verder uitdiepen naar hartenlust.
5 Wie zou je het aanraden?
Aan iedereen die op basis van onderbouwde data wenst te handelen. Sta je open voor nieuwe inzichten die je gekende waarheden in vraag stellen? Dan is dit boekje er voor jou.
Het is geen beginnersboek omdat het toch heel wat vakjargon gebruikt. Als je Black Swan van Taleb, Base Rate book van Mauboussin en Think Fast, Think Slow van Kahneman de max vindt, dan is dit werk de wetenschappelijke onderbouwing met cijfers.
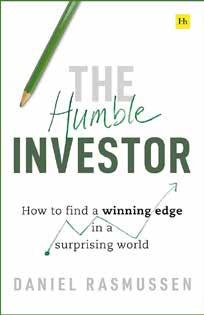
Titel: The humble investor, how to find a winning edge in a surprising world
Auteur: Daniel Rasmussen
Uitgever: Harriman House
Thema: Data gedreven statistische analyse van factoren die veel betrouwbaarder zijn dan je eigen overtuigingen over een individueel bedrijf.
Kernboodschap: Ga niet mee in de mooie groeiverhalen, stel vast wat de fouten zijn in het menselijk gedrag en buit ze uit door je portefeuille te positioneren op een contraire maar betrouwbare manier.
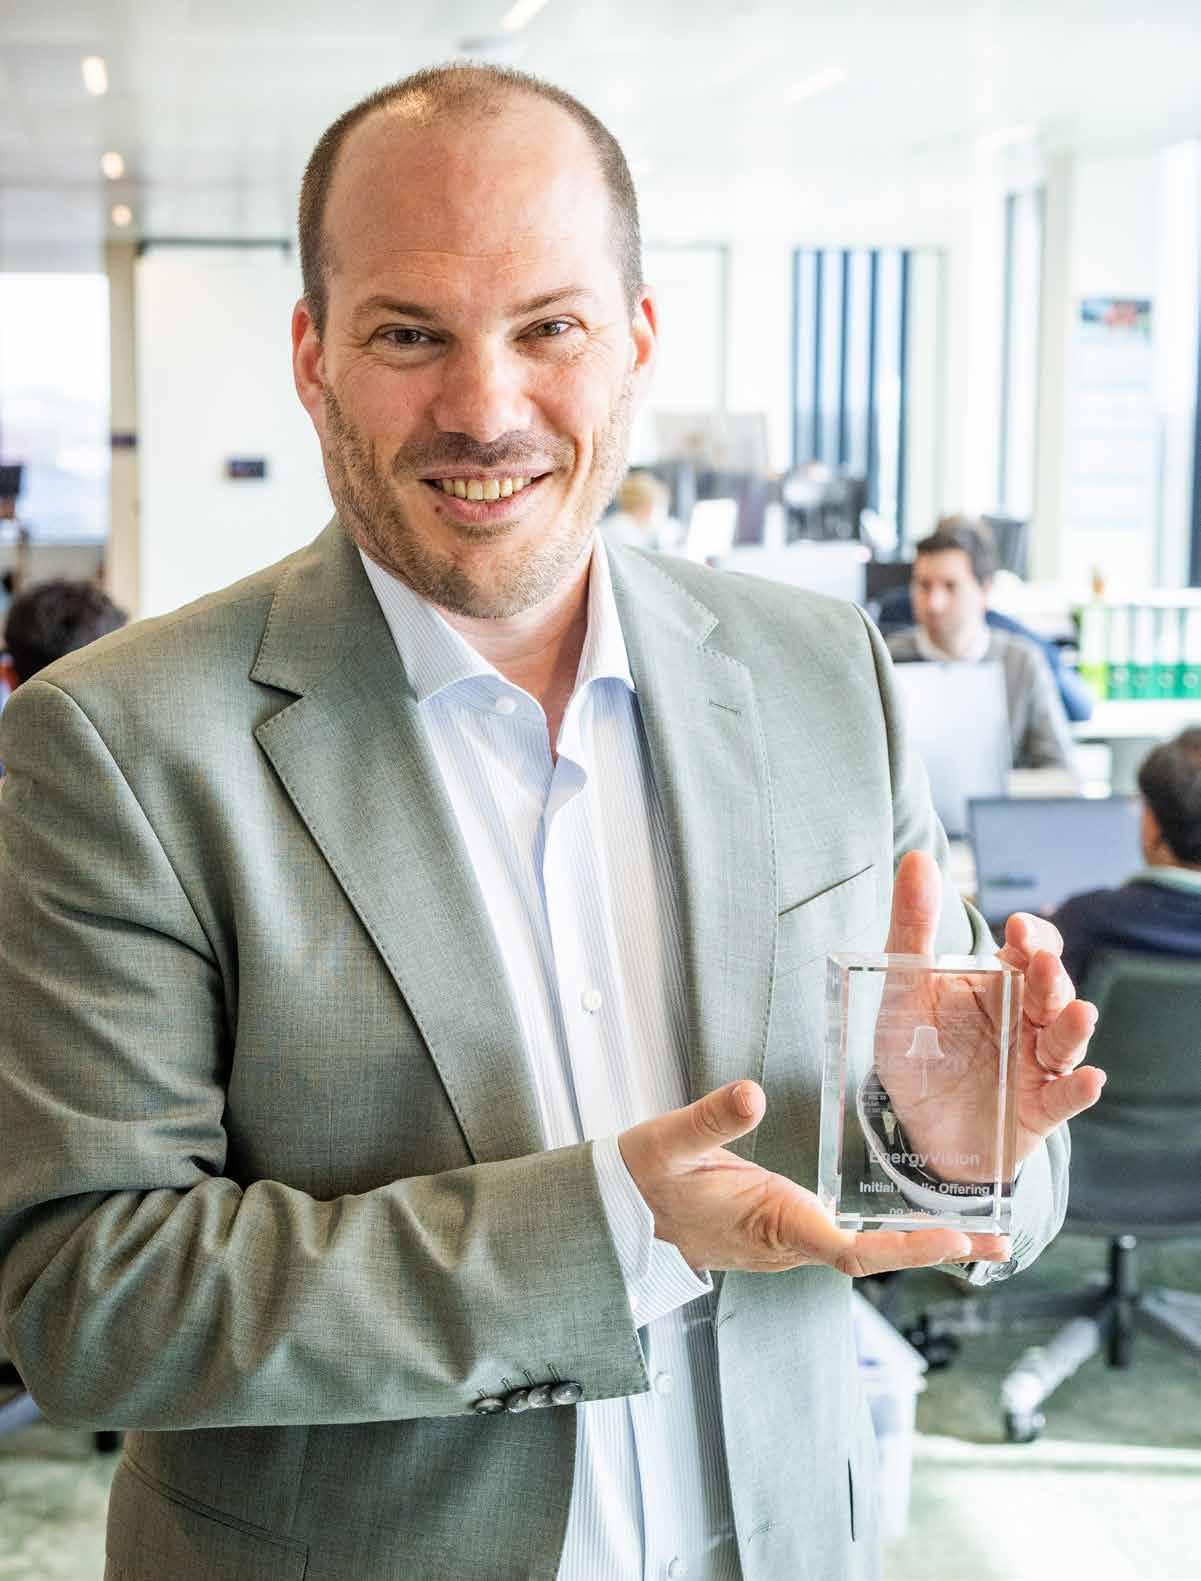
Interview met Maarten Michielssens, ceo van EnergyVision
Er heerst grote geopolitieke onrust en de energieprijzen stijgen snel, maar daar lijkt EnergyVision goed tegen gewapend. “Het discours dat de energietransitie duur is, daar gaan wij niet in mee”, aldus Maarten Michielssens, de ceo van EnergyVision.
De afgelopen jaren verdwenen heel wat aandelen van de Belgische beurs en kwam er amper vers bloed bij. EnergyVision zwom tegen de stroom in, en tekende in juli 2025 voor de eerste nieuwe beursgang in vier jaar. Het bedrijf, met hoofdzetel in Gent, produceert en levert groene energie en is steeds meer actief in de sector van laadpalen. De ceo is tevreden over de beursgang. “Zeker voor groeibedrijven is een beursnotering een grote troef.”
Maarten Michielssens wijst erop dat het hoog tijd wordt dat politici het belang van een goed werkende beurs begrijpen. “We hebben veel goede Belgische start-ups en scale-ups. Door de gebrekkige kapitaalmarkt belanden die vaak al in buitenlandse handen voor ze echt impact hebben.” Een beter beursklimaat zou er volgens hem voor zorgen dat die bedrijven toegang hebben tot de kapitaalmarkt en in Belgische handen blijven. “Het is voor de samenleving uiterst belangrijk dat de beslissingscentra van die bedrijven hier blijven, zeker vanuit het standpunt van veiligheid en nationaal belang. Dat verband wordt nog veel te weinig gezien.”
EnergyVision gebruikt de voordelen van zijn beursnotering om volop in te zetten op groei. Het mikt op nieuwe markten en diversifieert met wind- en waterenergie. De Gentse energiespeler wil aantonen dat de ener-
gietransitie niet onbetaalbaar hoeft te zijn. “Wij zijn er net van overtuigd dat de energietransitie mensen de kans geeft hun factuur te verlagen.”
Kunt u EnergyVision beknopt voorstellen aan onze leden?
MICHIELSSENS We zijn een snelgroeiend, disruptief bedrijf in de energiesector. Momenteel zijn we de snelst groeiende energie-
“In theorie is ons model eenvoudig te kopiëren, in de praktijk blijkt dat veel moeilijker.”
leverancier en we produceren zo veel mogelijk eigen energie. Dat doen we omdat dat de goedkoopste energie is en omdat het ons onafhankelijk maakt van marktomstandigheden. Op die manier moeten we maar heel weinig energie op de markt aankopen. Bovendien zijn we obsessief bezig met klantentevredenheid. Als je de statistieken van de Vlaamse energiemarkt bekijkt, dan zie je dat concurrenten als Engie, Luminus, Eneco en Total miljoenen spenderen aan marketing. Toch verliezen ze elke maand marktaandeel. Wij investeren helemaal niet in marketing, en ons marktaandeel en klantenbestand stijgen maand na maand. Bovendien zien we bijna geen klanten vertrekken.
Jullie zetten in op de combinatie van eigen stroomproductie en verbruik door klanten en via laadpalen. Hoe werkt dat?
MICHIELSSENS Die combinatie is cruciaal in ons model. In de energiesector zijn er twee pijlers: productie en verbruik. Elke pijler op zich heeft nadelen, en tussen de pijlers gaat waarde verloren. Stel dat ik in de productiepijler zonnepanelen verkoop. Ik maak een offerte van pakweg 5 000 euro op. Vervolgens krijg je van enkele concurrenten een lager aanbod. De prijs zal dus dalen en ik moet bijgevolg de kwaliteit verlagen. Aan het einde van de rit blijft er amper marge over.
“Ik ben er heilig van overtuigd dat een beursgang de beste keuze was.”
In de verbruikspijler kopen energieleveranciers energie op de markt, die ze met 2 tot 3 procent marge doorverkopen. Op het moment dat Rusland Oekraïne binnenviel, vermenigvuldigden de aankoopprijzen. Leveranciers kunnen dan nog altijd maar 2 tot 3 procent marge nemen, maar door de stijgende prijzen waren er wel steeds meer wanbetalers, wat op hun winst inhakte.
Hoe lost jullie systeem dat probleem op?
MICHIELSSENS Wij proberen eenvoudige modellen in de twee pijlers op te zetten, en die te verbinden met onze eigen software. Wij plaatsen bijvoorbeeld gratis zonnepanelen bij onze klanten. De stroom kunnen ze gebruiken tegen een lage prijs. Aan andere verbruikers bieden we vervolgens goedkope stroom aan die onze klanten met zonnepanelen op overschot hebben. Zo hebben we een decentraal energiemodel opgezet. Dat kan je alleen maar doen als je de middelen hebt om energie te produceren, en verbruikers die de energie nodig hebben. Daarnaast heb je ook software nodig, zodat je kunt sturen.
Kan u toelichten hoe dat werkt?
MICHIELSSENS De energiesector kent veel volatiliteit en veranderingen. Onze software zorgt ervoor dat we een decentraal net hebben en dat elke beweging in de energiemarkt voor ons een kans is. Eigenlijk zit de energiesector relatief eenvoudig in elkaar. Ofwel is er te veel energie beschikbaar, ofwel te weinig. De prijzen zijn dan ofwel laag, ofwel hoog. Met onze software kunnen we in elke richting daarop inspelen. Als de energie duur is, omdat er te weinig productie is, kunnen we het vermogen van onze laadpalen bijvoorbeeld een beetje verminderen. De klant voelt dat niet, want opladen duurt toch een hele tijd. Dat laat ons toe onze prijzen laag te houden, omdat we niet duur moeten inkopen op de energiemarkt.
Als de energieprijzen negatief zijn, werken we omgekeerd. We leggen onze installaties dan stil. Vervolgens halen we energie bij een concurrent die zijn productie niet kan stilleggen, omdat die de software niet heeft. Die betaalt ons om zijn energie af te nemen. Onze klanten zijn tevreden, want zij betalen minder of niets. In alle marktomstandigheden kunnen wij zo geld verdienen.
Sommige analisten stellen dat concurrenten dit model kunnen kopiëren en er dus niet echt een ‘moat’, een concurrentieel voordeel, is.
MICHIELSSENS In theorie is ons model eenvoudig te kopiëren, maar in de praktijk blijkt dat veel moeilijker. Toen wij in 2018 in België begonnen, zijn we in Brussel gestart
“In alle omstandigheden kunnen wij geld verdienen.”
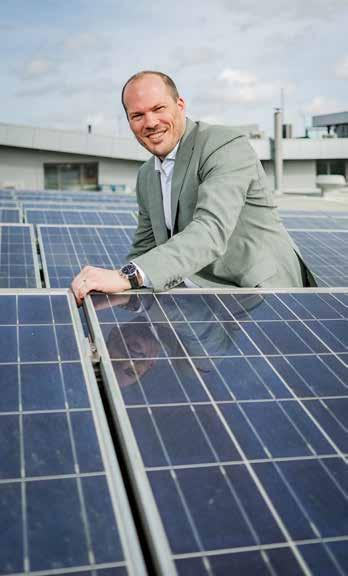
Belgische energieleverancier en -producent (opgericht in 2014). Richt zich op honderd procent lokale, duurzame energie, met zonnepanelen op daken van bedrijven en particulieren, en met windenergie. Investeert ook in laadpalen. Actief in België, China en Marokko. Trok in juli 2025 naar de beurs.
met een model van gratis zonnepanelen. Ik was ervan overtuigd dat spelers als Engie dat zouden overnemen en ons uit de markt zouden concurreren. De klassieke spelers hebben nu eenmaal meer middelen dan wij. Maar dat is nooit gebeurd. Sterker nog, vandaag zijn zij afnemers van ons in Brussel. 93 procent van alle zonnepanelen op Brusselse huizen is van ons.
De gevestigde spelers houden vaak vast aan hun traditionele model. Het zijn logge tankers, die je niet snel omkeert. Ook van klantentevredenheid hebben ze vaak maar weinig kaas gegeten. Intussen liggen de drempels hoger, want we vernieuwen telkens opnieuw, zowel in de productie als in het verbruik.
De eigen productie was eerst geconcentreerd in zonnepanelen. Vorig jaar kwam er een eerste initiatief voor windenergie en in 2025 was er een overname in kleinschalige waterturbines. Wat zijn de ambities?
MICHIELSSENS Een gemiddeld huishouden in Vlaanderen verbruikt ongeveer 3000 kilowattuur (kWh) elektriciteit per jaar. Met zonne-energie kunnen we gemiddeld in 1000 kilowattuur voorzien. Onze klanten krijgen een vaste prijs voor die 1000 kWh. Ze zijn dus enkel voor de rest afhankelijk van de bewegingen op de energiemarkt.
Door windenergie toe te voegen, kunnen we in 2 200 kWh voorzien. Klanten krijgen nu 1 800 kWh tegen vaste prijzen, omdat we onszelf nog deels indekken. Ze zijn dus nog maar voor 1200 kWh blootgesteld aan de marktprijzen. Door daar waterkracht bij te voegen, kunnen we evolueren richting 2700 kWh. Het discours dat de energietransitie duur is, daar gaan wij niet in mee. Wij zijn er net van overtuigd dat de energietransitie mensen de kans geeft om hun factuur te verlagen. Elk jaar willen we daar verdere stappen in zetten.
Kan de huidige geopolitieke malaise roet in het eten gooien?
MICHIELSSENS Dit soort crisissen voelen onze klanten niet. In 2022 hebben we onze prijzen niet opgetrokken. En ook vandaag zijn we een van de enige leveranciers die zijn prijzen niet verhoogt. Daarom breiden we onze energiemix uit. Je kan enkel op zonne-energie rekenen als de zon schijnt, dus niet in de winter of ’s nachts. Wind is daar heel complementair aan. En waterkracht vult mooi aan als er geen zon of wind is. Eigenlijk is waterkracht bijna als een kerncentrale, waarmee je een basishoeveelheid energie kunt genereren. Helaas zijn we dat in België uit het oog verloren.
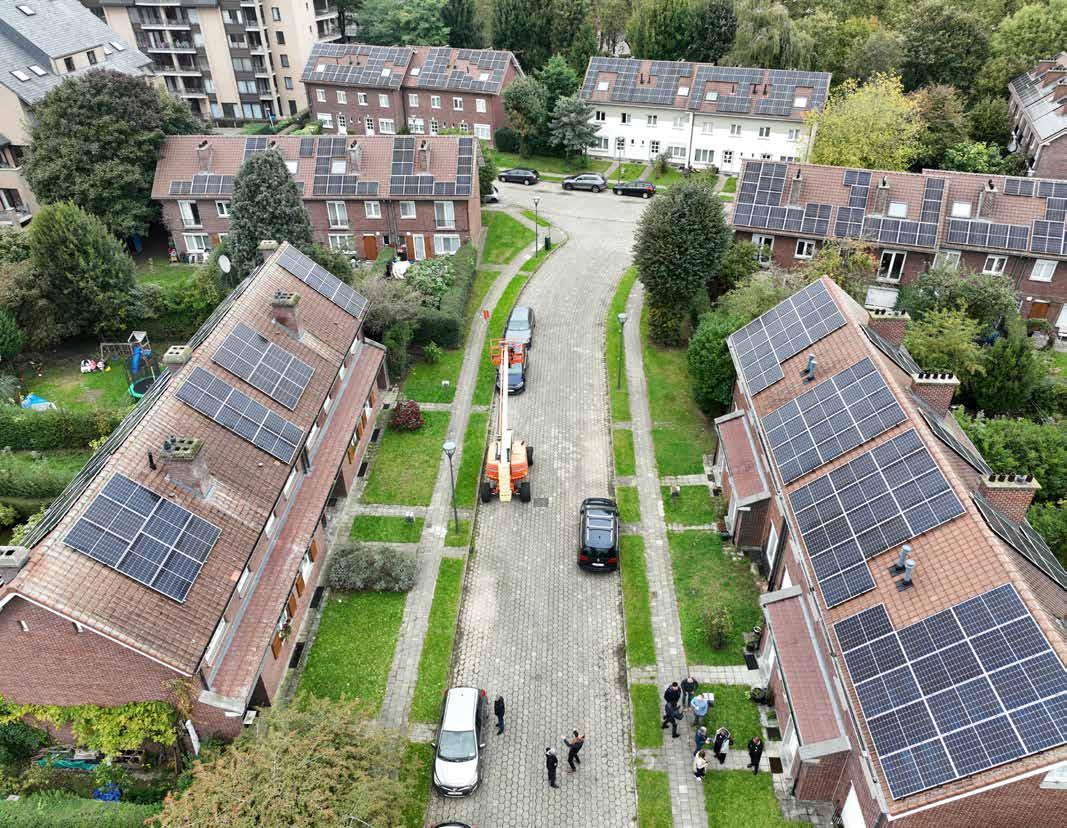
Door die mix kunnen we steeds meer van de energievraag van onze klanten invullen met onze eigen productie. Dat zal ons toelaten om onze klanten te overtuigen dat de gasprijzen alle richtingen uitgaan en ze beter kunnen overstappen naar hernieuwbare energie. Dan kunnen we bij klanten warmtepompen plaatsen om hen onafhankelijk te maken van dat soort schokken. In plaats van telkens de stijgende energieprijs te moeten ondergaan, halen wij de energiefactuur van onze klanten omlaag. Dat zorgt ervoor dat klanten aan boord blijven, omdat ze steeds meer de meerwaarde voelen. Voor ons betekent het minder afhankelijkheid van inkoopprijzen, zeer voorspelbare cashflows en een hoge klantenretentie.
Jullie zijn actief in België, China en Marokko. In welke regio ligt de voornaamste focus en waar zien jullie de meeste kansen?
MICHIELSSENS We zijn gestart in China en Marokko, omdat de markt in België in 2014 op haar gat lag. We hebben EnergyVision op-
“We hebben EnergyVision opgericht met een investering van 6 200 euro.”
gericht met een investering van slechts 6 200 euro. We moesten dus direct zoeken naar klanten en winsten om te kunnen overleven. Dat zorgt er ook voor dat we nog altijd heel winstgedreven denken.
We zijn er nog altijd actief, wat ons winst en cashflow oplevert. Dat helpt ons om de prijzen in België lager te houden. Maar we investeren niet in de buitenlandse markten. Onze groei zit volledig in België. In 2019 kwam 95 procent van onze omzet uit China, vorig jaar was dat minder dan 25 procent van de omzet en minder dan 5 procent van de winst. We hebben er een Belgisch verhaal van gemaakt. We willen ons kapitaal hier aan het werk zetten en dat straks herhalen, onder meer in Nederland.
In België zijn jullie sinds kort ook actief in Wallonië. Welk potentieel zien jullie daar?
MICHIELSSENS Het nadeel van België is dat je drie regulatoren hebt en drie sets aan regels en wetgeving. In Wallonië kunnen we enkel zonnepanelen plaatsen en stroom verkopen
EnergyVision is vorig jaar naar de beurs getrokken met een duidelijk groeiverhaal en dat illustreert het ook met de cijfers over 2025. De omzet steeg met 74 procent, de EBIT of bedrijfswinst nam met 67 procent toe, de ebitda klom 43 procent hoger. Het nettoresultaat verdubbelde ruim tot 15,8 miljoen euro. Per aandeel is dat 0,27 euro.
Om het bedrijf beter in te kunnen schatten en om een beter zicht te hebben op de groeidynamiek, halen we er de segmentcijfers bij.
Het segment ABE (asset-based energy) betreft de opbrengst van de verkochte elektriciteit voortgebracht door de eigen zonnepanelen (geplaatst bij klanten waarmee een afnamecontract gesloten wordt) en windmolens.
ABE realiseerde een omzetgroei van 43 procent tot 21,6 miljoen euro, de ebitda steeg met 53 procent tot 21,4 miljoen euro. De verbeterde marge was het gevolg van het verfijnen van de algoritmes die ervoor moeten zorgen dat de eigen opgewekte elektriciteit vooral door de eigen klanten gebruikt kan worden.
Het segment ABM (asset-based mobility) is sterk vergelijkbaar met ABE. Het betreft de omzet uit de laadpalen, enerzijds die op publieke plaatsen, anderzijds die bij klanten.
ABM zag de omzet met een stevige 80 procent stijgen. De vertrekbasis is wel relatief laag. Het aantal gebruikers steeg met
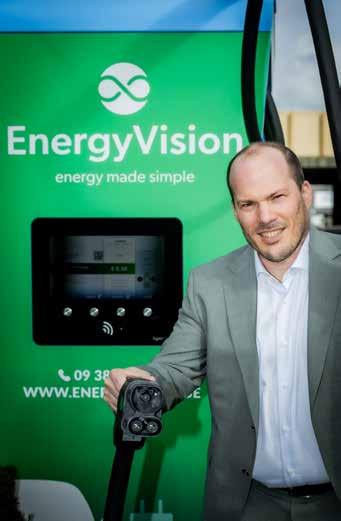
96,6 procent tot 159 286, het aantal elektrische wagens groeide met 55,4 procent tot 395 188.
Het segment non-asset-based energy betreft de doorverkoop van elektriciteit en gas. Het is een volumeactiviteit met heel lage marges. Recent werd EnergyVision ook actief in Wallonië, maar alleen met deze activiteit. Wettelijk is het nog niet mogelijk om daar ook de asset-based-energy-strategie uit te rollen.
Non-asset-based energy kende een heel explosieve omzetgroei, ook vanaf een lage startbasis. Zeker in de doorverkoop van aardgas zijn de marges laag. Er zijn wel meer mogelijkheden in elektriciteit als de zelf geproduceerde elektriciteit naar de klanten kan doorstromen.
Het segment EPC (engineering, procurement & construction) omvat de plaatsing van zonnepanelen voor derden. De EPC-activiteit kende een lichte omzetdaling, maar genereert nog steeds een heel mooie ebitda.
De vooruitzichten voor 2026 zijn heel gunstig door vooreerst de recurrentie en voorspelbaarheid van de activiteiten, zowel op het vlak van klanten als van productie. Daarnaast is er de verdere uitbouw van de productieportefeuille van elektriciteit met nu ook windmolens en een kleinere toepassing voor hydro-elektriciteit. Het bedrijf maakt zich sterk dat het in 2026 de elektriciteitsprijs voor de klant niet zal verhogen, wat heel wat nieuwe klanten kan opleveren. Ook won EnergyVision contracten met de NMBS en Vlaanderen voor de plaatsing van laadpalen die het resultaat in 2026 ten goede zullen komen. De plaatsing van zonnepanelen (EPC-activiteit) is niet strategisch meer. De vraag is hoe die omzet zal evolueren in de nabije toekomst. Voor 2026 verwacht het bedrijf een groei van 30 procent van de recurrente ebitda. Daarvan is al 90 procent verzekerd. Voor de waardering van het aandeel richten we de blik op de gemiddelde analistenschattingen voor 2026 en 2027. Op basis daarvan bedraagt de koers-winstverhouding voor 2026 33, voor 2027 is dat 24. In termen van ev/ebitda is dat 16 voor 2026 en 13 voor 2027. Dit zijn redelijke ratio’s voor een groeibedrijf als EnergyVision. De voorwaarde is wel dat de dubbelcijferige groei nog enkele jaren aanhoudt.
Gert De Mesure
als we eerst een dure, lange administratieve procedure doorlopen. Het heeft ook lang geduurd voordat ze onze tarieven in de prijsvergelijker kregen. We botsten tegen archaïsche systemen aan.
Toen we in Wallonië lanceerden, was het doel om binnen het jaar 10 000 klanten binnen te halen. Na drie maanden zitten we rond 1 000 klanten. Dat is nog ver van onze doelstelling, maar we blijven mikken op 10 000 klanten en gaan dat ook halen. Ook in Vlaanderen was er sprake van een leerproces en hebben we eerst fouten gemaakt, in Wallonië zal dat ook zo verlopen, net als in Nederland. Dat zijn drie heel andere energiemarkten, en dat vraagt wat aanpassingstijd.
Hoe staat EnergyVision er financieel voor?
MICHIELSSENS Onze nettoschuldgraad bedraagt ongeveer 2,1 maal de rebitda. In 2025 steeg onze omzet met 73 procent, de rebitda met 38 procent. We zijn een snel groeiend bedrijf dat zijn financiering en werkkapitaal onder controle heeft. Ook de cashflow volgen we heel goed op.
EnergyVision is al elf jaar op rij winstgevend. We hebben niet de gewoonte om veel kapitaal op te halen. We hebben dat enkel eind 2021 gedaan en bij de beursgang. Alle winst herinvesteren we in groei. Voor elk miljoen euro dat we investeren in onze activa komt er 0,9 miljoen euro jaarlijkse rebitda bij. Het levert dus veel meer waarde op om onze winst te herinvesteren dan die bijvoorbeeld uit te keren als dividend.
Zijn er plannen om bijkomend geld op te halen?
MICHIELSSENS We hebben altijd gezegd dat het op middellange termijn onze doelstelling is om de omzet, de rebitda en de assets te verdrievoudigen zonder kapitaal op te halen. Dat kan ook perfect met de huidige middelen en winsten. Mochten we de kans zien om een gigantische acquisitie te doen, waardoor we pakweg tien keer groter kunnen worden, dan is dat een ander verhaal. Maar dat is vandaag niet het plan.
Wat zijn jullie plannen als exploitant van publieke laadpalen?
MICHIELSSENS Momenteel is TotalEnergies nog de grootste in België. Maar we gaan duizenden laadpunten, verspreid over heel Vlaanderen, bouwen, onder meer bij de NMBS. Als we die gebouwd hebben, zijn we de grootste. Elk nieuw businessonderdeel moet vanaf jaar één winstgevend zijn. Daarover blijven we waken. Hoe meer winst wij maken als bedrijf, hoe meer onze klanten kunnen besparen.
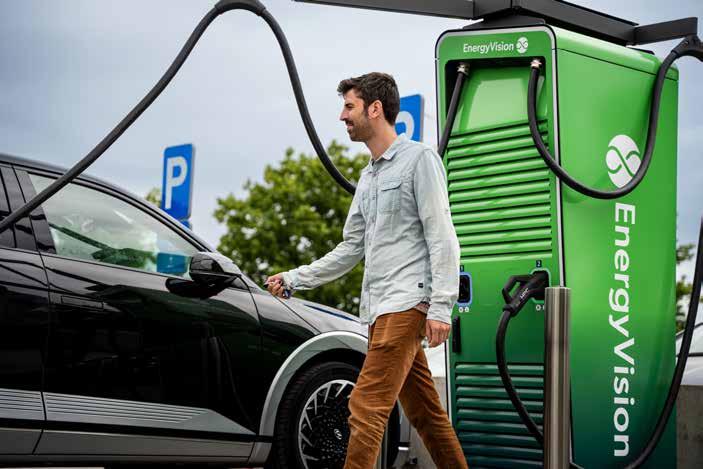
“EnergyVision is al elf jaar op rij winstgevend.”
Hoe slagen jullie erin winstgevend te zijn met laadpalen, terwijl veel concurrenten nog verlies maken?
MICHIELSSENS Dat komt omdat we dat hele ecosysteem in handen hebben. We zijn de goedkoopste aanbieder van het land. Onze ultrasnelle laders hebben bovendien dezelfde prijs als onze trage laders. Waar Fastned en Electra tussen 50 en 90 cent per kilowattuur verkopen, zitten wij aan 36 cent. En toch maken wij winst.
Sommige beleggers en analisten stippen aan dat de freefloat van het aandeel erg beperkt is, aangezien de oprichters en grote aandeelhouders als Mark Coucke nog veel aandelen in handen hebben. Zijn er plannen om dat te veranderen?
MICHIELSSENS Onze freefloat bedraagt 16,4 procent. Dat is beperkt, maar dat is ook niet zo miniem. Er zijn nog heel wat beursge-
noteerde bedrijven die rond 16 tot 17 procent zitten. We concentreren ons nu vooral op groei. Maar de freefloat zal gradueel verhoogd worden, bijvoorbeeld door overnames te financieren met aandelen. Dat komt wel. We zullen ook meer investeren in investor relations.
Jullie tekenden voor de eerste Belgische beursintroductie in vier jaar. Waarom kozen jullie voor een beursgang en niet voor pakweg private equity?
MICHIELSSENS Het was ongetwijfeld eenvoudiger geweest om een private kapitaalronde te doen. De waardering had er ook anders uitgezien. We hebben zes maanden lang keihard aan een prospectus gewerkt, de procedure is heel omslachtig. Toch ben ik er heilig van overtuigd dat een beursgang de beste keuze was. Enerzijds omdat onze samenleving en economie er nood aan hebben, anderzijds omdat ik de voordelen voor bedrijven zie. De beurs geeft zichtbaarheid en geloofwaardigheid, en dat is voor ons als een b2c-merk erg belangrijk. Onze beursgang is heel goed ontvangen.
Interview Thomas Laureys Freelance journalist en medewerker VFB
We think automotive
X-FAB remains fully committed to the automotive industry. With highly reliable technologies spanning a broad range of applications, we support customers worldwide. From power devices enabling the electrification of mobility to life‑saving safety and driver assistance systems, as well as comfort and convenience solutions for the growing premium segment, this diversified portfolio provides a strong foundation for sustainable growth.
We are ready for what’s next. Are you?
Up for more?
Check out X-FAB’s annual report 2025.
xfab.com/ir
VFB-lid Guido Saboo krijgt nare herinneringen bij de onrust op de markt voor private kredieten. “Twee aspecten in beleggingen zijn in het verleden van levensbelang gebleken: transparantie en liquiditeit. Bij afwezigheid van één of beide kwamen we al vaker in de problemen.”
op we het slechte nieuws te horen kregen. Ik heb vergaderingen meegemaakt met wenende collega’s die het niet langer zagen zitten om keer op keer het slechte nieuws te brengen. Het geheel wordt trouwens haarfijn naverteld in de film ‘Margin Call’.
Het is belangrijk om te benadrukken dat banken na dit debacle een verdedigbare dading hebben voorgesteld aan de klanten, maar de schade was geleden, het vertrouwen was weg.
De krant De Tijd stond al enkele keren stil bij het fenomeen van private credit, waarbij duizenden miljarden euro’s en dollars aan leningen passeren buiten het reguliere banksysteem. Vanzelfsprekend gaat het over risicodossiers die diezelfde banken nooit zouden goedkeuren, de lessen uit de het verleden indachtig.
De voorbije weken bekroop mij een ongemakkelijk déjà-vugevoel. In de loop van 2007 zaten we met ongeveer 250 private bankers samen in conclaaf. Eén van de sprekers was onze toenmalige cfo die het tijdens zijn uiteenzetting had over “interessante obligaties gekoppeld aan Amerikaanse hypotheken”; absoluut goede kwaliteit met ratings variërend tussen A en AAA.
Twee punten werden benadrukt: de kwaliteit van het onderpand én de rentabiliteit die banken op dat schuldpapier realiseerden. Sommige tranches waren beschikbaar vanaf 10 000 euro, andere pas vanaf 100 000 euro. De rente op het papier was niet eens zoveel hoger dan de toen vigerende nominale rente, terwijl het toch ging over een nieuw soort beleggingsproduct, zowel voor de belegger als voor de financiële wereld. Toen een obligatietrader de technische uitleg over de werking van de tranches deed, fronste menig adviseur de wenkbrauwen. Het bleken toch best zéér complexe producten.
Meerdere – niet alle – banken commercialiseerden het verhaal. Intern waren er nogal wat verschillen rond welke entiteiten die obligaties enthousiast aanboden en welke kantoren terughoudender waren, maar het vervolg kennen we: de bankencrisis begon niet als een financiële crisis, maar als een vastgoedcrisis, die inderdaad snel oversloeg op de banken en de economie.
De ene na de andere tranche sneuvelde week na week, maand na maand, telkens gevolgd door een vergadering waar-
“De voorbije weken bekroop mij een ongemakkelijk déjà-vugevoel.”
Zoals altijd worden de risico’s bij de creatie laag ingeschat en blijkt daarna dat er toch meer aan de hand is, én blijkt dat de rommel dichter bij ons zit dan we denken.
“Zoals altijd blijkt dat de rommel dichter bij ons zit dan we denken.”
Volgens De Tijd van 18 maart zijn honderdduizenden Belgen blootgesteld aan private credit, mogelijk en wellicht zonder het te beseffen. Via tak 21-producten, schoolvoorbeelden van veilige en conservatieve beleggingen, biedt Anthora Belgium, een dochter van Apollo, die producten aan. Een kleine 10 miljard zou geparkeerd staan in die activacategorie. De kernvraag mag en moet dan zijn: hoe komt dergelijke risicovolle schuldfinanciering, die lang door het reguliere banksysteem werd geweerd, in die superveilig geachte verzekeringspolissen terecht?
In de Verenigde Staten gaat die vorm van financiering dan nog gepaard met een hefboomwerking, wat bij ons minder het geval zou zijn. Vaak dient die kredietvorm ter financiering van de technologiesector, die de hete adem van artificiële intelligentie (AI) begint te voelen. Menig privatecreditfonds kan niet voldoen aan de vraag tot terugbetaling. De leningen blijken totaal niet liquide. Grote jongens zoals Apollo, Blackstone en Brookfield hebben hun activiteit daarin de voorbije jaren stevig opgevoerd.
De opvolging van de risico’s wordt bij ons gewaarborgd door de Nationale Bank. Vooralsnog blijken er geen problemen en hopelijk blijft dat zo; niemand heeft baat bij nodeloze ongerustheid, maar meer toelichting en informatie zijn in dit stadium absoluut wenselijk.
Twee aspecten in beleggingen zijn in het verleden van levensbelang gebleken: transparantie en liquiditeit. Bij afwezigheid van één of beide kwamen we al vaker in de problemen.


Klaas Janssens | Managing director Synerfin
Volgens Klaas Janssens van Synerfin hebben de VS en Israël een strategische fout begaan. Voor het vervolg liggen in grote lijnen drie scenario’s op tafel. “De kans op een langdurige energie-squeeze of zelfs een black-swanscenario is te groot om te negeren.”
Op zaterdag 28 februari 2026 werd door de VS en Israël een grootschalige militaire aanval ingezet op Iran, met als doel de machtsbalans in het Midden-Oosten structureel te wijzigen. Na één maand operaties blijkt deze ambitieuze agenda echter te hoog gegrepen voor de aanvallende landen. De militaire operaties blijven voorlopig dan ook doorgaan.
De ultralange termijngevolgen van de militaire campagne zijn voorlopig nog gehuld in de nevelen van de oorlog, maar dat er strategische consequenties zullen volgen – voor zowel het geopolitieke systeem als de financiële markten – staat buiten kijf. Deze zullen ons tijdperk mee vormgeven. Concreet betekent dit dat vele macro-economische en financiële prognoses voor 2026 vandaag herbekeken moeten worden.
De politieke calculus van de Trump II-administratie bleek gebaseerd op verkeerde assumpties. Nochtans werd de regering door haar eigen militaire top gewaarschuwd dat een dergelijke campagne een high-risk/high-reward-operatie was. Menig belegger weet uit ervaring dat een high-risk opportuniteit ook kan eindigen in een no-reward-scenario, gegeven de probabiliteitswetten.
Een eerste evaluatie van de militaire interventie in Iran lijkt dan ook te suggereren dat deze operatie tot een van de grote strategische fouten van de 21ste eeuw kan behoren. Hierdoor bevinden we ons momenteel in terra incognita. De komende maanden zijn er geen zekerheden, enkel verschillende potentiële scenario’s met een bepaalde waarschijnlijkheid.
Op basis van fundamentele analyse hielden we voorafgaand aan de militaire aanval van de VS en Israël rekening met drie basisscenario’s en bijhorende probabiliteiten:
“De operatie kan tot de grote strategische fouten van de 21ste eeuw behoren.”
Een militaire operatie zou plaatsvinden, met als gevolg een tit-for-tat-escalatie gezien de overlevingsdrang van het religieuze regime in Teheran, waarbij de Straat van Hormuz mogelijk verstoord kon worden met verstrekkende gevolgen (60 %).
Een onderhandelde oplossing waarbij beide partijen wederzijdse toegevingen doen (30 %).
Het Iraanse regime gaat volledig overstag voor de eisen van de Trump II-administratie en het ayatollah-regime wordt in de praktijk opgeheven (10 %).
Hieronder vindt u een risicomanagementanalyse voor de komende maanden. Het specifieke scenario zal een belangrijke invloed hebben op de marktpositionering.
Deze methode is geen exacte wetenschap, maar een combinatie van analyse en ervaring. Het is een manier om een gestructureerde aanpak te hanteren in een inherent onzekere wereld. Zoals vaak in beleggen geldt: het is beter om ongeveer correct te handelen dan perfect verkeerd.
Terra incognita:
drie mogelijke trajecten van de Iran-crisis
Wanneer we de huidige crisis analyseren, kunnen we het geopolitieke verloop grofweg onderbrengen in drie grote scenario’s. Elk scenario heeft andere implicaties voor energieprijzen, economische groei en financiële markten.
De onderstaande waarschijnlijkheden zijn uiteraard geen exacte voorspellingen, maar een inschatting op basis van de huidige geopolitieke dynamiek en historische precedenten.
Gecontroleerde escalatie en de-escalatie met een beperkt stagflatiescenario (waarschijnlijkheid: ± 50 %)
In dit scenario blijft het conflict ernstig, maar geografisch en militair begrensd. Iran reageert asymmetrisch – via regionale proxies, cyberaanvallen of beperkte verstoringen van maritieme trafiek – maar
vermijdt een langdurige en volledige blokkade van kritieke energieroutes.
Tegelijk proberen zowel de Verenigde Staten als regionale spelers verdere escalatie te vermijden en zoekt men een exit strategie om de militaire operatie te beëindigen. Daarbij worden enkele symbolische doelstellingen gerealiseerd, waaronder een onderhandeld nucleair akkoord met Iran.
Iran beschouwt onderhandelingen nog steeds als het beste mechanisme om het regime overeind te houden. Uiteindelijk komt een semi-onderhandeld einde van het conflict tot stand en wordt de oude machtsbalans grotendeels hersteld.
Op economisch vlak blijven energieprijzen tijdelijk hoog door de gedeeltelijke verstoring van de Straat van Hormuz en de geopolitieke risicopremies, maar mondiaal blijven de energiestromen grotendeels intact. De economische impact van de energieschok leidt tot een mini-stagflatiescenario van drie tot zes maanden, met mogelijk tijdelijke energierantsoeneringen. Op langere termijn blijven de gevolgen echter beheersbaar.
Olieprijs: blijft enkele maanden op een hoog niveau (trading-range 90–110 dollar).
Inflatie: tijdelijke stijging.
Financiële markten: verhoogde volatiliteit gedurende 3-6 maanden, maar geen structurele crisis, cash is king gedurende deze periode in combinatie met het aankopen van activa aan dalende prijzen, energie-activa bieden een tijdelijke safe haven waarna andere activa opnieuw hernemen bij dalende onzekerheid. Centrale banken: beperkte extra inflatoire druk, mogelijks lichte renteverhoging.
Economie: tijdelijke groeivertraging.
Historisch gezien is dit vaak het meest voorkomende patroon bij geopolitieke crises in het Midden-Oosten: escalatie gevolgd door een vorm van stabilisatie. Maar historische patronen hoeven zich niet inherent te herhalen.
“Elk scenario heeft andere implicaties voor energieprijzen, economische groei en de markten.”
De escalatiediplomatie van Teheran: langdurige energie-squeeze en economische schok (waarschijnlijkheid: ± 30 %)
In dit scenario kiest Iran voor verdere escalatiediplomatie. Teheran voert de druk bewust op met als doel een stevige verzekering te creëren tegen toekomstige militaire interventies.
Iran zet extra druk via strategische chokepoints in de mondiale energie-infrastructuur. Dat kan gebeuren via bijkomende verstoringen van maritieme routes, aanvallen op energie-infrastructuur in de regio of verdere militaire acties tegen de Golfstaten.
De verstoring van de energiebevoorrading heeft een disproportionele impact op energieprijzen en wereldwijde inflatie. Na een initiele weigering moet de Amerikaanse administratie besluiten dat het staken van de militaire operaties zonder onderhandeld akkoord de minst slechte optie is.
Voor een volledige normalisatie van de economische en marktcontext bevinden we ons mogelijk reeds in 2027.
Concreet
Olieprijs: mogelijk 120–150 dollar of hoger.
Inflatie: nieuwe mondiale inflatieschok gedurende enkele kwartalen, met mogelijks verankering van de verwachtingen.
Centrale banken: kiezen een programma van inflatiebestrijding tot 2027.
Economie: stagflatoire druk gedurende gans 2026.
Markten: hoge volatiliteit gedurende 2026, marktcorrectie 1020 %, sterke sectorrotatie waarbij enkel energie en grondstoffen (oa. goud) outperformen, de correlatie tussen aandelen en obligaties is duidelijk positief, en enkel de lange-termijn investeerder profiteert van dit instapmoment voor risico-activa.
Voor investeerders betekent dit scenario een herprijzing van risico-activa, energiezekerheid, grondstoffen en reële activa gedurende gans 2026.
“Het meest voorkomende patroon: escalatie gevolgd door een vorm van stabilisatie.”
Black swan: verdere escalatie en systeemschok (waarschijnlijkheid: ± 20 %)
Het meest extreme scenario is één van een echte black-swangebeurtenis. In dit scenario spelen de strijdende partijen een mad man game, waarbij een escalatiespiraal ontstaat en elke partij probeert de andere tot submissie te dwingen. De VS en Israël houden vast aan hun doelstelling van regime change, terwijl Iran voluit inzet op existentieel overleven.
Dit kan leiden tot een bredere regionale oorlog of een langdurige blokkade van cruciale energieroutes. Energie-infrastructuur wordt massaal aangevallen, waardoor de crisis uitgroeit tot een systeemschok voor de wereldeconomie.
De impact kan vergelijkbaar zijn met historische energiecrisissen, maar in een sterk geglobaliseerde economie waar supply chains reeds kwetsbaar zijn.
Concreet
Olieprijs: extreme pieken (mogelijk 150–200+ dollar).
Energievoorziening: fysieke tekorten in sommige regio’s.
Economie: wereldwijde recessie.
Markten: hoge volatiliteit in 2026–2027, met mogelijke correcties van 20–40 %, een uitgesproken sectorrotatie ontstaat waar-
bij voornamelijk energiebedrijven outperformen, positieve correlatie tussen aandelen en obligaties, voor lange-termijninvesteerders ontstaat echter een instapmoment voor risico-activa, terwijl enkel edele metalen fungeren als belangrijkste veilige haven.
Hoewel dit scenario een lagere waarschijnlijkheid heeft, zijn de potentiële gevolgen zo groot dat het niet genegeerd kan worden in een degelijk risicokader.
Door de escalatie rond Iran bevinden we ons opnieuw in terra incognita. De nieuwe wereld(wan)orde manifesteert zich steeds duidelijker.
De Iran-crisis illustreert hoe geopolitieke gebeurtenissen in korte tijd kunnen evolueren van een regionale confrontatie naar een potentiële systeemschok voor de wereldeconomie. Hoewel een scenario van gecontroleerde escalatie voorlopig het meest waarschijnlijk blijft, is de gecombineerde kans op een langdurige energie-squeeze of zelfs een black-swan scenario te groot om te negeren.
Voor investeerders betekent dit dat risicomanagement opnieuw centraal komt te staan in de komende maanden.











STABIELE INKOMSTEN
LOGISTIEK VASTGOED
LANGETERMIJN PARTNERSHIPS DUURZAME INVESTERINGEN
GEDIVERSIFIEERD KLANTENBESTAND
AANTREKKELIJK DIVIDENDBELEID
BE-REIT WDP is Benelux marktleider in de ontwikkeling en verhuur van opslag- en distributieruimten.
Een geïntegreerd team realiseert een breed pallet aan ingenieuze projecten op maat.
WDP beheert een vastgoedportefeuille van meer dan 6,5 miljard euro en noteert op Euronext Brussels en Amsterdam met een marktkapitalisatie van circa 6 miljard euro.


Interview met Katia Martens, auteur van ‘Financieel feminisme’
Vrouwen verdienen gemiddeld minder, beleggen minder en bouwen daardoor vaak ook minder vermogen op. Volgens ondernemer en investeerder Katia Martens is dat een structureel probleem. In haar nieuwe boek ‘Financieel feminisme’ pleit ze voor een mentaliteitswijziging: “Vrouwen moeten hun geld niet alleen beheren, maar ook laten groeien.”
Katia Martens begeleidt al jaren vrouwen richting financiële onafhankelijkheid en ziet telkens dezelfde patronen terugkeren: twijfel, voorzichtigheid en de overtuiging dat je eerst alles moet begrijpen voor je begint. “Daardoor wachten veel vrouwen te lang”, zegt ze. “Dat kost op lange termijn het meeste geld.”
Volgens Martens hoeft beleggen niet ingewikkeld te zijn. Een eenvoudige strategie, discipline en een langetermijnblik volstaan vaak. Ze ziet financieel feminisme dan ook niet als een slogan, maar als een praktische inhaalbeweging.
Wat versta jij onder financieel feminisme?
KATIA MARTENS Financieel feminisme is een wake-upcall voor de maatschappij: mannen en vrouwen zien geld anders en als vrouwen hebben we een inhaalbeweging te maken. Vrouwen kijken bijvoorbeeld anders naar beleggen. Een recent onderzoek van ING toont aan dat ze denken dat ze alles over beleggen moeten weten voor ze ermee starten. Daardoor verliezen we grof.
Is de positie van de vrouw de voorbije jaren op sommige domeinen sneller geëvolueerd dan op het financiële vlak? Ligt daar nog meer emancipatiewerk op de plank?
“Vrouwen hebben een inhaalbeweging te maken.”
MARTENS Vrouwen moeten al zoveel ballen in de lucht houden, dat het financiële aspect pas op de laatste plaats komt. Dat uit zich in de uitbesteding van de financiën aan een partner of in desinteresse. En ik kan het geen enkele vrouw kwalijk nemen: de lat ligt nog steeds hoger voor ons. Op het werk moeten we beter presteren om dezelfde kansen te krijgen als onze mannelijke collega’s. We hebben er een tweede job bij in het jong houden van ons lichaam. Sporten, ons haar laten kleuren, manicures en gelaatsverzorgingen – het kost ons allemaal tijd en geld.
Als we een gezin hebben, is het vaak helemaal om zeep, want de ongelijkheid in de zorgtaken tussen mannen en vrouwen veroorzaakt een verschil in onze portemonnee. Als we deeltijds werken, verdienen we ook maar de helft.
Vrouwen leven langer, verdienen gemiddeld minder en werken vaker deeltijds. Moeten zij daardoor anders met geld omgaan en beleggen dan mannen?
MARTENS Vrouwen gaan vaak erg goed om met het geld dat ze hebben, maar we hebben er doorgaans minder dan mannen. Dat wil ik onder de aandacht brengen. Ik vind het voor iedere vrouw belangrijk dat ze haar eigen freedom fund heeft, een potje geld dat je kan
“Vrouwen denken dat ze alles over beleggen moeten weten voor ze starten.”
gebruiken om relaties, jobs of situaties die niet langer bij je passen vaarwel te kunnen zeggen.
Hoe combineer je zo’n freedom fund met de nood om je vermogen te laten renderen in tijden van inflatie?
MARTENS Door er een maximumbedrag op te zetten. Een freedom fund boven 10 000 euro is in de meeste gevallen niet meer nuttig. Daarboven nemen de meeropbrengsten vaak af.
Uit studies blijkt dat vrouwen vaak voorzichtiger beleggen. Zie jij dat ook zo en leidt dat op lange termijn tot minder of meer rendement?
MARTENS Ik zie dat op dezelfde manier, maar dat is niet per se slecht. Veel vrouwen die voor het eerst beleggen, zijn voorzichtig. Ze willen eerst ervaren wat het met hen doet om geld op een brokerplatform te hebben staan, voor ze meer investeren. Ze doen ook grondiger research en denken vaker meteen in een langetermijnstrategie. Dat is niet slecht, zolang ze niet blijven hangen in opzoeken en bestuderen. Er is actie nodig. Die voorzichtigheid zorgt er waarschijnlijk wel voor dat ik veel meer mannen ken die veel geld kwijt zijn aan crypto dan vrouwen.
Wat is volgens jou de grootste strategische fout die vrouwen maken bij de opbouw van vermogen?
MARTENS Te lang wachten. We blijven maar wikken, wegen, vergelijken en bijleren, in plaats van er gewoon mee te beginnen. ‘Als mijn huis afbetaald is, als ik er tijd voor heb, als die lening wegvalt.’ En dan willen we er nog veel meer over weten. Daar verliezen we veel.
Daarom vind ik het fijn dat je met 100 euro al kan experimenteren op de beurs. Van je eerste aankoop zal je meer leren dan van tien boeken. Maar ik begrijp ook dat we het eng vinden. Daarom bied ik workshops aan voor vrouwen, waarin we samen met een groep onze eerste belegging doen.
Nog in studies wordt gesteld dat vrouwen betere beleggers zijn. Welke verklaringen zie jij daarvoor?
MARTENS Die verklaringen zijn in veel studies dezelfde, en ik zie ze ook gestaafd in de praktijk: veel vrouwen starten met beleggen omdat ze vermogen willen opbouwen voor de lange termijn. Mannen kijken vaker naar de beurs om ook snel wat geld bij te verdienen. Vrouwen doen grondige research en beleggen op een constante en stabiele manier. Ze stappen veel minder in en uit dan mannen en houden daardoor ook hun kosten lager. Er wordt
“Het is belangrijk dat iedere vrouw haar eigen freedom fund heeft.”
soms ook geconcludeerd dat vrouwen makkelijker hun emoties onder controle houden als de beurs het slechter doet en minder snel verkopen. Slow and steady wins the race.
In veel koppels beheert één partner de beleggingen, vaak de man. Hoe bewaak je als vrouw je financiële autonomie in een relatie?
MARTENS Door er gericht over te praten. Het is één van de belangrijkste topics in je relatie, dus ga het niet uit de weg. Ik vind het prima dat één partner de beleggingen doet, maar die moet de strategie aan de andere willen uitleggen: hoeveel per maand, in welke producten, waarom, wat zijn andere opties?
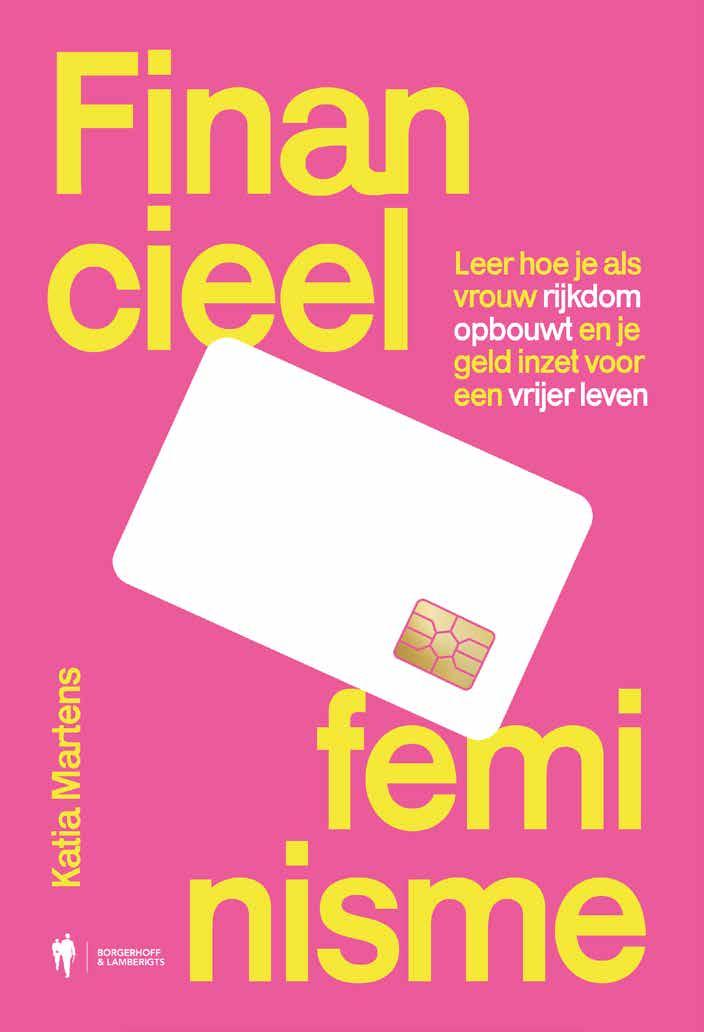
Ik wil niet weten hoeveel vrouwen op dit moment geen idee hebben waar hun geld in zit of hoe ze eraan kunnen. En dat is allemaal geen probleem, zolang je relatie goed blijft gaan. Als dat verandert en je er dan niets van weet, verlies je opnieuw. Geen enkele partner kan het zich veroorloven aan de zijlijn te staan.
Hoe beleg jij zelf? Eerder passief of actief, breed gespreid of thematisch? Hoe ziet je portefeuille eruit en wat is je langetermijnvisie?
MARTENS Ik beleg passief, and I love it. Ik doe het met geld dat ik op lange termijn kan missen. Zo heb ik er geen stress over. Toen ik jaren geleden begon met beleggen, heb ik onderzocht in welke ETF ’s, fondsen en aandelen ik wou beleggen, en iedere maand investeer ik in iets uit mijn lijstje. Vaak ga ik gewoon mijn lijstje van boven naar onder af, zonder al te veel na te denken, want anders loop ik in dezelfde val: dan stop ik uren in research, vaak zonder een beduidend antwoord.
Het denkwerk eruit nemen zorgt ervoor dat ik consistent blijf beleggen. Soms lees ik over iets nieuws dat mij interessant lijkt, en dan komt dat erbij op mijn lijstje. Maar ik bewaak dat het geen vijftig items worden, daar geloof ik niet in. In mijn portefeuille zitten onder andere brede ETF ’s op de MSCI World, de S&P500 en de FTSE Developed Europe. Dat is mijn dagelijks brood. De koekjes in mijn kast zijn Sofina en Apple.
In welke sectoren geloof jij en waarom?
MARTENS Ik zette mijn eerste stappen op de beurs in de techsector en ik blijf daarachter staan. Die is zo groot en verweven in alle sectoren, dat ik geloof dat die zijn eigen bubbles and bursts wel zal herstellen. In healthcare wil ik meer investeren, om dezelfde reden. Maar ik heb vooral niet de pretentie om te denken dat ik dat weet of kan voorspellen. Daarom beleg ik breed.
Woont in Aalst.
Projectmanager.
Heeft haar eigen bedrijf, waarin ze vrouwen coacht naar financiële onafhankelijkheid. Investeert zelf sinds 2015.
Katia Martens
Borgerhoff & Lamberigts
24,99 euro
“We blijven maar wikken en wegen in plaats van gewoon te beginnen.”
“Ik beleg passief, and I love it.”
Waar zit volgens jou vandaag de grootste hefboom voor vermogensgroei bij particuliere beleggers?
MARTENS In de strategie die ik volg: consistent beleggen en rustig blijven zal je het meeste opleveren. ETF ’s en fondsen als je dagelijks brood, hier en daar wat individuele aandelen als koekjes in de kast, en zo laat je je geld meer geld opbrengen. Er zijn nog veel vrouwen die niet in dat principe geloven: dat door geld te hebben en het te investeren, je meer geld kan hebben. Wanneer ik hen de voorbeelden geef, stuit ik vaak nog op ongeloof. We hebben nog een hele weg te gaan.
Zie jij investeren ook als een vorm van maatschappelijke invloed? Moeten vrouwen bewuster kiezen waar hun kapitaal naartoe gaat?
MARTENS Dit is de tweede grote strategische fout die ik vrouwen zie maken: veel vrouwen geven inderdaad om waar hun geld naartoe gaat. Ze willen niet investeren in sectoren zoals de wapenindustrie of in Meta, omdat Mark Zuckerberg meer mannelijke energie en minder DEI in zijn bedrijf wil. Mijn visie is de volgende: we leven in een kapitalistische wereld en we zijn er als vrouwen al vaak genoeg de dupe van. Blijf dus niet aan de zijlijn staan door enkel in kleine groene bedrijven te beleggen, maar pluk mee de vruchten en bouw je vermogen op.
Zodra je op die manier grotere bedragen hebt opgebouwd, kan je ervoor kiezen die in sectoren te investeren waar je wel volledig achter staat. Volgens mij maak je op die manier een veel groter verschil dan als beginnende belegger 100 euro per maand in een sector te investeren die minder lucratief is. Time is money, zeker op de beurs. Verlies in het begin geen kostbare tijd.
Welk idee over geld moeten vrouwen volgens jou herzien?
“Prima dat één partner de beleggingen doet, maar die moet de strategie willen uitleggen.”
MARTENS Zorg eerst voor jezelf. Zorg ervoor dat je altijd een zuurstofmasker hebt. Welk geld is van jou en van jou alleen? Als je dat hebt, kan je naar andere zaken kijken: wat wil ik met de rest van mijn spaargeld doen? Naar welke sectoren en bedrijven gaat het? Naar welke personen? Zo zal je altijd opties hebben in het leven.
Interview
#1
zorgvastgoedgroep in Europa
>10 miljard €
zorgvastgoedportefeuille
Betere toegang tot financiering
lagere werkingskosten door samenwerking
BBB+
upgrade S&P-kredietrating
betere spreiding van risico’s
Deel 1: de invloed van ROIC op de te rechtvaardigen koers-winst
Kwaliteitsbelegger Luc Kroeze legt in het eerste deel van een drieluik het verband van de ROIC met de koers-winstverhouding uit. “Bedrijven met een hoge ROIC worden door veel beleggers ten onrechte als duurder bestempeld dan hun vergelijkbare, maar minder efficiënte tegenhangers.”
Een paar jaar geleden publiceerde ik een driedelige blogreeks over de voor kwaliteitsbeleggers essentiële efficiëntieratio ROIC. In mijn boek Niet alles wat blinkt is goud komt deze ratio regelmatig aan bod. In het boek ga ik er bewust niet al te diep op in, er valt immers al meer dan genoeg te ontdekken, maar ik verwijs in de tekst wel naar deze artikelen.
‘Bedrijf X en bedrijf Y zijn sectorgenoten. Bedrijf X noteert aan een koers-winstverhouding van 13, terwijl bedrijf Y aan 16 keer de winst wordt verhandeld. Bedrijf X is dus goedkoper, het noteert aan een korting ten opzichte van bedrijf Y.’
Is deze stelling juist? We gaan het er snel over eens zijn dat we niet genoeg over de ondernemingen weten om er iets zinnigs over te kunnen zeggen. We hebben meer informatie nodig.
Stel nu dat ik je zeg dat de bedrijven bijna identiek zijn. Ze hebben geen schulden, en gezamenlijk het grootste deel van de gestaag groeiende eindmarkt in handen. En heel belangrijk: de vooruitzichten zijn vergelijkbaar. Beide organisaties verwachten de komende tien jaren bovengemiddeld te groeien, aan 10 % per jaar, bij gelijkblijvende marges.
“We moeten weten hoe efficiënt bedrijven hun kapitaal aanwenden om winsten te genereren.”
Nu zullen er al meerde lezers overtuigd zijn dat de stelling inderdaad klopt en bedrijf X, met de lagere multiple, de betere keuze is. De argumentering hierbij is dat vergelijkbare sectorgenoten zonder schulden, die bovendien op hetzelfde tempo groeien, aan dezelfde koers-winstverhouding horen te noteren. Bedrijf X is in dit geval dus de logische keuze aangezien het met een korting noteert ten opzichte van bedrijf Y.
Echter, er ontbreekt nog steeds een stukje van de puzzel om te kunnen concluderen dat bedrijf X inderdaad goedkoper is dan bedrijf Y. We moeten te weten komen hoe efficiënt de bedrijven hun kapitaal aanwenden om winsten te produceren. Daar komt ROIC, of voluit return on invested capital, om het hoekje kijken.
Meteen wordt duidelijk dat beide ondernemingen toch verschillen. Bedrijf X genereert een ROIC van 12,5 %. Bedrijf Y van maar liefst 50 %. Met andere woorden, bedrijf X houdt 12,5 cent over van elke euro die het investeert. Bedrijf Y houdt 50 cent over per geïnvesteerde euro. Dat is nogal een verschil. Het management van bedrijf Y slaagt er blijkbaar in de middelen op de balans efficiënter te beheren. Het puurt beduidend meer winst uit elke euro die het investeert.
Die informatie is essentieel in het kader van waardecreatie en de daaraan gekoppelde koers-winstverhouding. En hoewel ROIC door beleggers vaak in de mond wordt genomen, lijkt niet iedereen er rekening mee te houden wanneer ze beroep doen op de koers-winstverhouding om aandelen te vergelijken. Vaak wordt door beleggers vooral gekeken naar het groeiritme, om te bepalen of een hogere koers-winstverhouding al dan niet gerechtvaardigd is. De meeste beleggers zijn het er immers over eens dat hogere groei een hogere koers-winstverhouding verdient.
Echter, waarde wordt niet door groei alleen gedreven. Waarde wordt gedreven door zowel groei als ROIC. De hoogte of laagte van ROIC bepaalt in grote mate de hoeveelheid cash die nodig is om een
bepaalde groeivoet te realiseren wanneer de performance van het onderliggende bedrijf ongewijzigd blijft. Hoe hoger de ROIC, hoe minder cash geherinvesteerd wordt om eenzelfde groeivoet te realiseren.
Waarom is dat belangrijk? Omdat wanneer een organisatie weinig cash nodig heeft om te groeien, er als vanzelf meer overblijft voor de aandeelhouders. En wat drijft waarde? De hoeveelheid cash die een onderneming gedurende haar bestaan kan uitkeren aan haar aandeelhouders.
‘De waarde van een bedrijf is gelijk aan haar toekomstige verdisconteerde vrije kasstromen.’
De koers-winstverhouding gaat hieraan voorbij met als gevolg dat organisaties met een hoge ROIC door veel beleggers ten onrechte als duurder worden bestempeld dan hun vergelijkbare, maar minder efficiënte tegenhangers. In veel gevallen wordt slechts gekeken naar het groeiritme om de hoogte van de koers-winstverhouding te verklaren. Dat volstaat echter niet.
“Waarde wordt niet door groei alleen gedreven.”
De invloed van groei en ROIC op de te rechtvaardigen koers-winstverhouding is het best te illustreren aan de hand van een voorbeeld.
Bedrijf X Groei: 10 %, Schuldenvrij, ROIC: 12,5 %,
Koers-winstverhouding: 13
Bedrijf Y Groei: 10 %, Schuldenvrij, ROIC: 50 %,
Koers-winstverhouding: 16
Bedrijf Z Groei: 0 %, Schuldenvrij, ROIC: 12,5 %,
Koers-winstverhouding: 10
Met bedrijf X en Y hebben we eerder in dit artikel reeds kennis gemaakt.
Bedrijf Z kennen we nog niet. Het is marktleider in een sector die niet groeit. De rendementsberekening voor de belegger is in dit geval makkelijk. Als je als belegger jaarlijks 10 % rendement eist, dan mag je een koers-winstverhouding betalen van 10 (1/10 = 10 %). Als je genoegen neemt met 8 % rendement dan mag je gaan tot een koers-winstverhouding van 12,5 (1/12,5 = 8 %). ROIC is in dit geval irrelevant wat betreft waardecreatie aangezien de onderneming niet investeert om te groeien. Bedrijf Z is, wanneer je een rendement van 10 % eist, aan de huidige multiple van 10 fair gewaardeerd.
Nu nemen we bedrijf X er opnieuw bij. Bedrijf X verwacht in tegenstelling tot bedrijf Z de komende tien jaar wél te zullen groeien, met 10 % per jaar. Daarna zal het vet van de soep zijn en zal de organisatie groeien op een tempo in lijn met de groei van de algehele economie, zo’n 2,5 % per jaar. De ROIC bedraagt 12,5 %.
Welke gerechtvaardigde multiple dit oplevert kan ik helaas niet meer uit mijn hoofd uitrekenen en giet de variabelen daarom in een discounted cashflow (DCF)-model. Als je als belegger een rendement eist van 10 % en geen veiligheidsmarge toepast, dan mag je voor deze onderneming een koers-winstverhouding betalen van maximaal 12.
Samengevat: voor bedrijf Z, dat niet groeit, mag je een koers-winstverhouding van 10 betalen wanneer je 10 % rendement eist. Voor bedrijf X, dat op een mooi tempo groeit, mag je bij dezelfde rende-
mentseis een koers-winstverhouding van 12 betalen. Hogere groei verdient (bij organisaties die waarde creëren) een hogere multiple.
Nu komen we bij de kwestie waarover vaak verwarring bestaat en dit eerste artikel om draait. Om dat duidelijk te maken nemen we het superieure bedrijf Y erbij. Het groeit net als bedrijf X op een tempo van 10 % per jaar. De ondernemingen zijn dus bijna identiek. Eerder werd duidelijk dat ze maar verschillen op één punt: op vlak van efficiëntie. Bedrijf X heeft ROIC van 12,5 %. Bedrijf Y kan uitpakken met een ROIC van maar liefst 50 %.
Als je als belegger nog steeds 10 % rendement eist dan mag je voor bedrijf Y een hogere multiple betalen dan voor bedrijf X. Je kunt tot 17 keer de winst gaan.
Het groeiritme van beide organisaties is met 10 % per jaar gelijk. Er zijn geen schulden die de toekomstige cashflows risicovoller maken. Ze zijn actief in dezelfde sector. Kortom, de bedrijven zijn vrijwel identiek. Het enige verschil is dat de ROIC van bedrijf Y hoger ligt. Het gevolg daarvan is dat de te rechtvaardigen koers-winstverhouding bij de superieure onderneming ook hoger ligt. De verwachte return op je investering is in beide gevallen 10, ondanks dat je voor bedrijf Y een hogere koers-winstverhouding betaalt.
Hoe komt het dat een onderneming met een hogere ROIC op basis van de koers-winstverhouding duurder lijkt, maar dat niet is? Waarom mag je een aantal keer vaker de winst betalen voor hogere ROIC? De hogere multiple is gerechtvaardigd omwille van het feit dat het efficiëntere bedrijf minder cash nodig heeft om dezelfde groeivoet te realiseren. Het bedrijf met de hoge ROIC van 50 % heeft maar 20 % van zijn winst nodig om de 10 % omzetgroei mogelijk te maken (10/50). Bij het bedrijf met de lagere ROIC van 12,5 % is 80 % van de winst nodig voor dezelfde 10 % groei (10/12,5).
Sommige organisaties genieten door prijszettingsmacht een vorm van gratis groei, maar de meeste bedrijven dienen te investeren in vaste activa en werkkapitaal wanneer ze willen groeien. Hoe hoger de ROIC, hoe minder geld daarvoor nodig zal zijn. En als er minder geld nodig is om te groeien, zal er meer overblijven in vrije cashflow voor de aandeelhouders. Nogmaals, de cash die jaarlijks uit een onderneming getrokken kan worden om te laten terugvloeien naar de aandeelhouders, zonder de normale werking en het groeipotentieel van het bedrijf te verstoren, is finaal wat waarde drijft.
“Hoe hoger de ROIC, hoe minder cash om eenzelfde groeivoet te realiseren.”
Het moraal van het verhaal is dat wanneer je twee vergelijkbare organisaties tegen elkaar afzet, je niet enkel de groeivoet in beraad moet nemen om te bepalen of de koers-winstverhouding gerechtvaardigd is. Minstens even belangrijk is ROIC. Groei en ROIC drijven samen waarde, maar veel beleggers kijken slechts naar groei en verliezen ROIC volledig uit het oog bij het waarderen. Het gevolg daarvan is dat sommige uiterst efficiënte bedrijven te vaak als duurder weggezet worden terwijl dat niet zo hoeft te zijn.
“Sommige organisaties genieten door prijszettingsmacht een vorm van gratis groei.”
Welke van de twee organisaties uit de stelling aan het begin van dit artikel is de beste deal? Op basis van het groeitempo lijkt bedrijf X de keuze bij uitstek. Echter, als je ROIC mee in beschouwing neemt zal duidelijk worden dat bedrijf Y aan 16 keer de winst een betere deal is dan bedrijf X aan 13 keer de winst, zonder dat de onderneming sterker groeit. Het enige verschil is dat het een hogere ROIC kan voor-
leggen. En dat heeft bij groeiende ondernemingen een significante invloed op de intrinsieke waarde. Kortom, de ene koers-winstverhouding is de andere niet. Er is niks mis met het raadplegen van de koers-winstverhouding om snel een beeld te vormen van de relatieve waardering van een organisatie. Maar vergelijk appelen met appelen. Als je een kwaliteitsbedrijf tegenkomt dat verhandeld wordt aan een hogere koers-winstverhouding dan een andere onderneming dat op hetzelfde tempo groeit, concludeer dan niet meteen dat het duurder is. Een van de belangrijkste karakteristieken van een kwaliteitsbedrijf is een hoge ROIC, waardoor zulke ondernemingen op basis van de koers-winstverhouding optisch altijd duur ogen. Laat je niet vangen, doe je huiswerk, en bereken de ROIC’s van de ondernemingen voor je conclusies trekt.
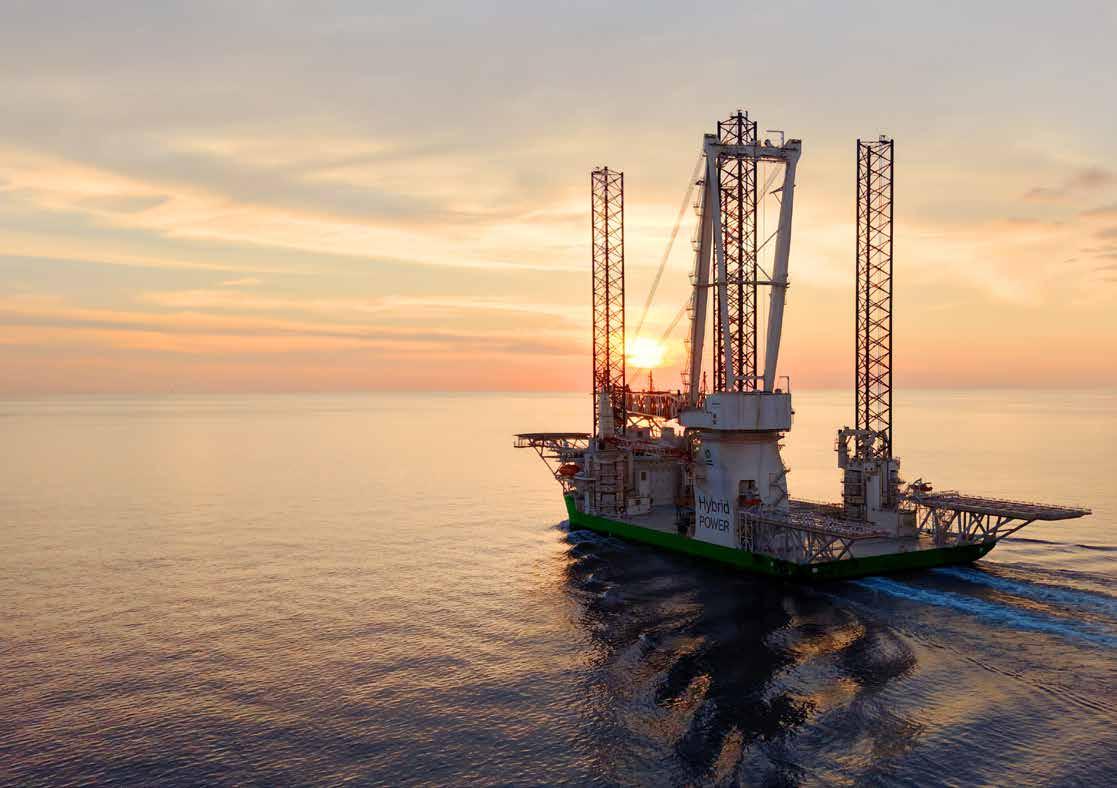
Where water, land and energy meet, DEME emerges, creating solutions for a better, more livable world.
Discover DEME’s impact and latest results on the investor relations page
Interview met Evert Jan van Garderen, ceo van Eurocommercial Properties
In gesprek met VFB prijst ceo Evert Jan van Garderen vooral de defensieve sterkte van Eurocommercial Properties voor beleggers. “We bieden een unieke mix: de stabiliteit en voorspelbaarheid van een pseudoobligatie, maar dan met het rendementspotentieel van vastgoed.”
Evert Jan van Garderen is de ceo van een vastgoedfonds dat noteert op Euronext Amsterdam. We spreken hem een halfuurtje vroeger dan oorspronkelijk gepland, op vraag van de Nederlander. “We vertrekken straks naar Cannes. Daar vindt van 9 tot 13 maart Mipim plaats in het Palais des Festivals in Cannes.” ’s Werelds grootste vastgoedbeurs is bij Belgische beleggers allicht niet onbekend. Meer dan een decennium geleden kwam ze in het nieuws toen bleek dat Gentse schepenen op uitnodiging op luxueuze jachten gingen netwerken.
“Tijdens de hoogdagen leek het allemaal wat exuberanter”, bevestigt Van Garderen. “Nu is het allicht wat soberder. Wij gaan er elk jaar naartoe. Het is hét moment om alle relevante spelers te spreken. Iedereen die met vastgoed te maken heeft, is er vertegenwoordigd: van bouwers en ontwikkelaars tot grote steden zoals Londen en Frankfurt. De gesprekken zijn soms kort, net als speeddaten: een halfuurtje en dan moet je weer verder.”
Jullie zijn een vastgoedspeler, maar wel een heel specifieke: jullie richten zich enkel op commercieel vastgoed.
EVERT JAN VAN GARDEREN We zijn een shoppingcenterspecialist: we hebben geen panden in de Kalverstraat, op de Meir of in de
Nieuwstraat. Ons enige winkelcentrum in een hoofdstad is in Parijs, op de Boulevard Haussmann – een echte winkellocatie. Voor de rest zijn het allemaal centra net buiten de stad of aan de randen, zoals Woluwe Shopping in Brussel. Toen dat centrum gebouwd werd, eind jaren zestig, stond het midden in de weides. Nu is het een welvarend gebied. Dat is precies wat wij zoeken: locaties met koopkracht en potentiële bevolkingsgroei.
U zegt dat er weinig nieuw gebouwd wordt. Is dat een beleidswijziging of een tijdelijk fenomeen, denkt u?
“Ons dividendrendement is niet haalbaar als je zelf in vastgoed investeert.”
VAN GARDEREN Winkelcentra hebben het zwaar gehad na de financiële crisis en de opkomst van online winkelen. Er was zelfs een tijd dat mensen voorspelden dat de fysieke winkel zou verdwijnen. De pandemie versterkte dat beeld. Maar de belangstelling voor winkelcentra bij beleggers is volledig teruggekeerd. Daar zijn twee belangrijke redenen voor. Ten eerste biedt onze sector een hoger rendement dan woningen, kantoren of logistiek. We bieden historisch een aantrekkelijk dividendrendement van boven 7 procent, wat niet haalbaar is met directe vastgoedbeleggingen. Ten tweede is er die schaarste: er worden nauwelijks nieuwe winkelcentra gebouwd. Weinig nieuwe concurrentie maakt ons aantrekkelijk.
In hoeverre verandert de invulling van het winkelcentrum? Er is overal meer aandacht voor beleving. Moeten jullie dan ook andere huurders zoeken, meer gericht op horeca dan vroeger?
VAN GARDEREN Beleving is het sleutelwoord. We willen dat bezoekers langer in het winkelcentrum blijven. We moeten de ‘dwell time’ verhogen. Horeca speelt daarin een cruciale rol. Maar de invulling hangt sterk af
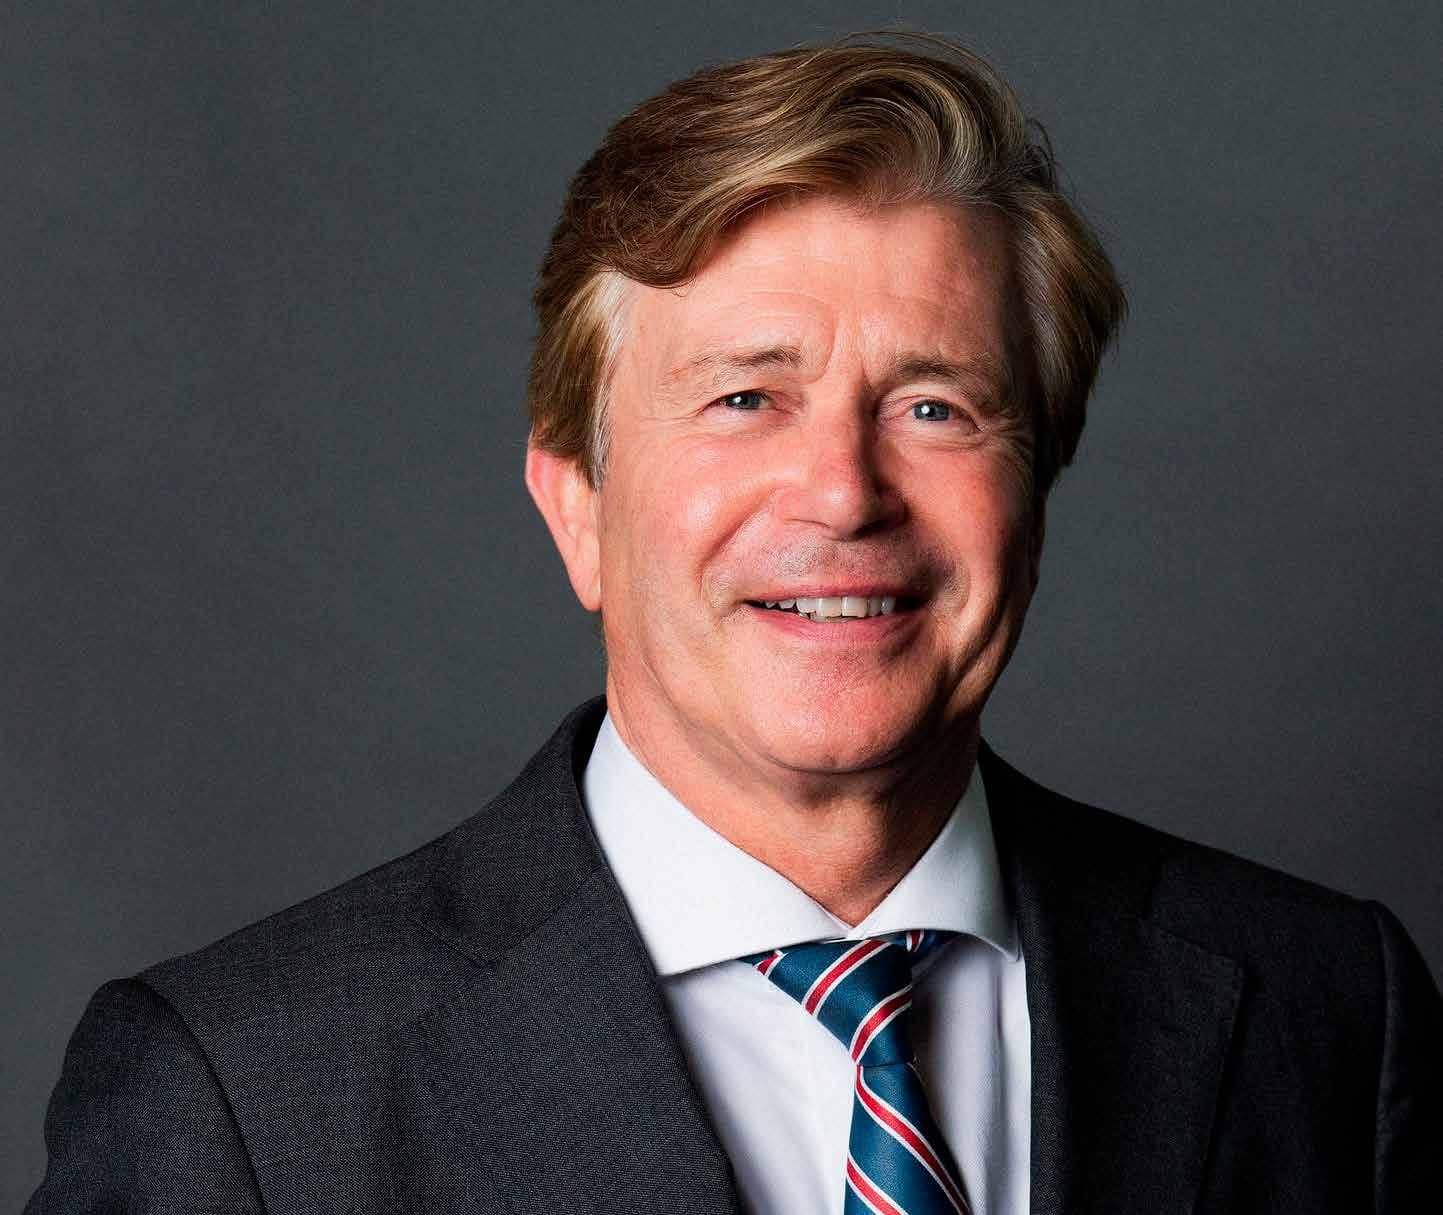
van de locatie. In Italië, waar we acht winkelcentra hebben, vooral in het noorden, zijn de openingstijden ruimer en eten mensen graag buitenshuis. Daar kunnen we dus veel horeca aanbieden. In België is dat anders door de strikte openingstijden en de zondagssluiting. Toch zijn er in Woluwe Shopping een paar restaurants ’s avonds open, omdat ze ook van buiten het winkelcentrum bereikbaar zijn. Zonder die beperking kun je meer restaurants toevoegen, omdat je dan zowel de lunch- als de avonduren kunt benutten. Zo verlengen we het verblijf van bezoekers en stimuleren we meer uitgaven, ook impulsaankopen. Dat zijn allemaal aspecten die we nauwgezet volgen om de prestaties van onze centra te optimaliseren.
Horeca is een lastige sector. Je kunt soms terecht bij de grotere ketens, zoals Quick in
“Beleving is het sleutelwoord. We willen bezoekers langer doen blijven.”
België en Frankrijk. Maar we hebben ook kleine familiebedrijven nodig om variëteit te bieden. Die hebben soms moeite als het even niet zo goed gaat of als ze het financieel niet helemaal voor elkaar hebben. Het is ook lastig om precies te doorgronden of het aan de operator of aan de restaurantformule ligt. Het horeca-aandeel verschilt ook per winkelcentrum. Onze vlaggenschipcentra hebben meer dan honderd winkels. Dat zijn echte bestemmingscentra waarvoor mensen van ver komen vanwege bijzondere merken en een gevarieerd aanbod. Bezoekers brengen er een hele dag door en willen dan ook kunnen lunchen en ’s avonds nog iets eten. In kleinere centra, zoals in de voorsteden, is het aanbod beperkter. Daar komen mensen vooral om te winkelen, niet specifiek om te eten.
Zweden is weer anders. Daar zijn de openingstijden weliswaar langer, maar mensen eten vooral warm om 12 uur ’s middags. ’s Avonds zie je ze niet meer. Een restauranthouder heeft daar dus maar een beperkt aantal shifts om geld te verdienen. Het blijft maatwerk per centrum en per land.
U heeft het ook vaak over omzethuur. Kunt u uitleggen wat dat precies inhoudt?
VAN GARDEREN Omzethuur is een clausule in onze huurcontracten, die we in vier landen kunnen toepassen: België, Frankrijk, Italië en Zweden. Dat betekent dat huurders elke maand hun omzetgegevens met ons delen. Dat levert ons niet alleen extra inkomsten op, maar vooral waardevolle informatie. Met die gegevens hebben we een enorme database opgebouwd, waardoor we precies kunnen
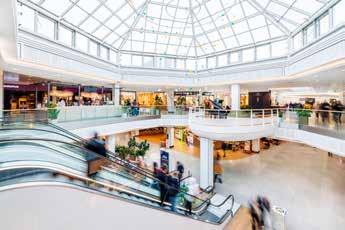
zien hoe elke individuele winkel presteert. Als een winkelier slecht presteert, kunnen we analyseren of dat komt door de locatie, het verzorgingsgebied, of omdat de winkelier geen goede operator is. Net na de pandemie zagen we bijvoorbeeld winkels waar nauwelijks personeel aanwezig was. Dan kun je wel zeggen dat je op personeelskosten moet besparen, maar als er niemand in de winkel is, verkoop je ook niets.
We spreken altijd een vaste basishuur af, die geïndexeerd is volgens het prijsindexcijfer van het land. Als de omzet van een winkel zo hoog is dat een percentage daarvan boven de geïndexeerde basishuur uitkomt, ontvangen we extra huur: de omzethuur. Dat levert ons soms wel 100 000 euro extra per jaar op bij bepaalde huurders, maar dat zijn uitzonderingen. Gemiddeld varieert de omzethuur in onze portefeuille tussen 1,5 en 2,5 procent van de totale huuropbrengsten. Bij huurverlengingen zetten we de omzethuur vaak om naar vaste huur. Economisch verandert er niets voor de huurder, maar wij hebben dan meer vaste inkomsten in plaats van variabele. Maar het gaat ons niet per se om de extra huuropbrengst, maar vooral om de informatie die we ermee verkrijgen. Dat is ook de reden waarom we geen winkelcentra hebben in Engeland of Nederland. In die lan-
“Nu bieden we weer een stabiel en groeiend dividend.”
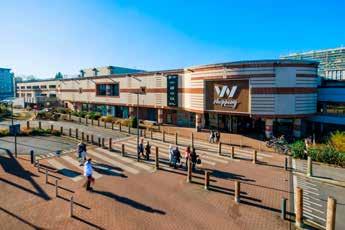
den zie je nu wel steeds meer huurcontracten met een omzethuurclausule, maar dat was er niet de praktijk. Dan vaar je in de mist. Op het moment dat je ineens de huur niet meer ontvangt, ben je vaak te laat om nog in gesprek te gaan of zaken te wijzigen.”
Wat die omzethuur ons ook biedt, is inzicht in een cruciale indicator: de occupancy cost ratio. Dat is het percentage van de omzet dat een winkelier aan huisvestingskosten besteedt. Dan weet je natuurlijk niet hoe hoog hun marge is, maar als je ziet dat een winkelier 10 procent van zijn omzet aan huisvestingskosten betaalt, kun je beoordelen of dat passend is voor die sector. Een juwelier
met hoge marges kan makkelijker een hoger percentage betalen dan een supermarkt, waar de marges flinterdun zijn. Bij een supermarkt moet je denken aan maximaal 2,5 tot 3 procent van de omzet. Als dat hoger wordt, wordt het lastig.
We sturen sterk op die occupancy cost ratio, want ons doel is betaalbare huren. Het klinkt misschien tegenstrijdig, maar we willen graag dat de huur betaalbaar is voor de winkeliers. Het heeft geen zin een ruimte te verhuren als je weet dat de huurder het maar een jaar volhoudt en daarna failliet gaat of moet stoppen. Betaalbare huurgelden betekenen dat er weinig leegstand is. Op dit moment hebben we slechts 1 procent leegstand, wat bijna allemaal frictieleegstand is. Soms is dat onhandig, want als er vraag is naar een nieuwe winkel, moet je schuiven met bepaal-
de winkeliers om uiteindelijk de juiste unit te vinden. Maar leegstand is gevaarlijk. Als bezoekers leegstaande winkels zien, gaan ze elders heen. Dat zien we in Europa en in Amerika, waar er ‘dead malls’ zijn. Als er in een bepaald deel van een winkelgalerij een doodlopend stuk is, zie je dat de eerste leegstand optreedt en dat het dan van kwaad naar erger gaat. Daarom zijn we fan van een loop – een cirkelvormige galerij waar bezoekers doorheen kunnen lopen.
“Op dit moment hebben we slechts 1 procent leegstand.”
Zo’n loop is niet altijd mogelijk, vooral niet in traditioneel gebouwde centra. Neem Woluwe: dat was gewoon een strip, een stratje met een begin en een einde. Dat kan nog steeds, maar dan moet je aan het begin en het einde sterke huurders hebben, zoals bekende merken die bezoekers trekken en hun eigen bezoekersstromen creëren. Als je een sterk merk bent, komen mensen er toch op af, ongeacht waar je zit. Zo heb je een trekkersfunctie voor de hele galerij.
Een ander aspect van jullie defensieve karakter is de manier waarop jullie gefinancierd worden. Jullie gaan niet naar de markt, maar worden puur bancair gefinancierd.
VAN GARDEREN We werken met ongeveer vijftien banken en dat doen we altijd lokaal. We zijn continu in gesprek met die banken,
want er loopt altijd wel ergens een lening af. Je wilt een mooi aflossingsprofiel, zodat je niet in één jaar al je leningen moet terugbetalen. Onlangs hebben we aan het einde van het jaar behoorlijk geherfinancierd, met name in Italië. We hebben bijna voor 1 miljard aan nieuwe financiering geregeld. Zo hoeven we pas in 2029 en 2030 weer nieuwe financiering op te halen. Dat is risicomanagement.
Banken kunnen natuurlijk ook tijden kennen waarin ze minder geneigd zijn te financieren, maar een markt is open of dicht. Een bank kun je bellen. Je hebt een relatie, en je kunt met banken maatwerk afspreken. Daarnaast kunnen we door die manier van financieren de banken zekerheden geven. Het zijn allemaal hypothecaire leningen. Ze hebben verpanding van de huuropbrengsten. Als een winkelcentrum in een aparte vennootschap zit, kunnen we ook de aandelen daarvan verpanden. Op die manier kunnen de banken een betere prijs geven, wat voor ons een goedkopere marge betekent.
We zagen de afgelopen dagen (na de Amerikaanse aanval op Iran, red.) dat de rente stijgt, maar met een obligatie ben je afhankelijk van de markt op de dag dat je moet herfinancieren. Dan betaal je de prijs van die dag. Wij betalen nooit de prijs van de dag. We werken met rentedekkingsinstrumenten. Voor de crisis rond Iran uitbrak, hebben we veel rentecontracten afgesloten, elke keer voor
“Onze sector biedt een hoger rendement dan woningen, kantoren of logistiek.”
10 miljoen euro notioneel. Zo halen we vijfjaars-geld op tegen 2,35 of 2,40 procent. Dat zijn mooie coupons. Natuurlijk moet je daar nog de marge van de bank bij optellen, maar het betekent dat we ons onder 4 procent financieren. We weten allemaal dat bij vastgoed, en zeker bij beursgenoteerd vastgoed, de grootste kostenpost in de resultatenrekening de rente is. Daarom zijn we als aandeel ook redelijk rentegevoelig. Als de rente stijgt, dalen de koersen van vastgoedaandelen, en andersom.
Hoe keren jullie een dividend uit?
VAN GARDEREN We keren elke zes maanden een dividend uit, zowel in cash als in aandelen. Dat dividend in aandelen is vooral interessant voor Belgische particuliere beleggers, omdat het niet belast wordt met Nederlandse dividendbelasting. We kunnen dat aanbieden zolang we dat uit onze fiscale agioreserve (een specifiek deel van het eigen vermogen, red.) kunnen doen. We hebben een enorme agioreserve, dus we kunnen nog jaren verder. Dat betekent dat een Belgische belegger die ons aandeel vergelijkt met een gvv op gebied van belasting geen verschil ziet. Dat is nog weleens een misverstand. Mensen denken soms: ‘Als ik beleg in een Nederlandse vastgoedmaatschappij, betaal ik dubbele belasting.’ Maar dat is niet zo, tenzij je voor een cashdividend kiest.
Wat maakt jullie aantrekkelijker dan andere beleggingsopties, zoals obligaties of gereglementeerde vastgoedvennootschappen (gvv’s)?
VAN GARDEREN We bieden een unieke mix: de stabiliteit en voorspelbaarheid van een pseudo-obligatie, maar met het rendementspotentieel van vastgoed. Onze portefeuille is gespreid over vier landen, 24 winkelcentra en 1 800 huurders. Dat zorgt voor een beperkt risicoprofiel en een betrouwbare dividendenstroom – nu boven 7 procent. Tijdens de pandemie hebben we noodgedwongen alleen in aandelen uitgekeerd, maar dat ligt achter ons. Nu bieden we weer een stabiel en groeiend dividend.
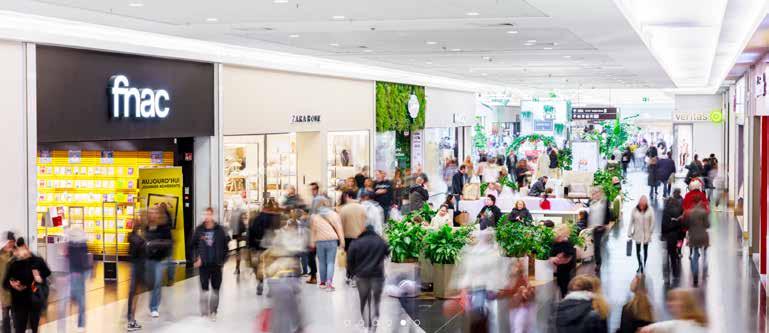
Het grote verschil met obligaties? Bij ons loop je uiteraard beleggingsrisico, maar bij obligaties van zwakke bedrijven kun je ook geld kwijt raken. En vergeleken met de meeste gvv’s hebben we een hoger dividendrendement, zonder de complexiteit van een beursgenoteerde structuur. Ons team heeft decennia ervaring, ik zit al 31 jaar bij het fonds. Dat maakt ons een betrouwbare keuze voor beleggers die stabiliteit willen, zonder in te boeten aan rendement.
U hebt een vermogen, dat u graag tegen een aantrekkelijk rendement wilt beleggen. Maar wel zonder de onzekerheid van aandelen. En met meer rendement dan wat u op een spaarrekening krijgt. Zelf vastgoed aankopen als investering? Dat is dan weer een hele hoop gedoe. Nee, u gaat liever voor “zendement”.
Bij mogelijk.be kunt u rechtstreeks de zakelijke hypotheek van een ondernemer financieren. Het vastgoed vormt het onderpand. En u krijgt een hypotheek in eerste rang op uw naam.
Of u investeert in ons Zakelijke Hypotheken Fonds, waarbij bovendien het risico nog meer wordt gespreid over een brede portefeuille zakelijke hypotheken. Makkelijk, transparant en betrouwbaar.
Misschien eens buiten de bank denken om te investeren of geld te lenen? Meld u aan voor een gratis en vrijblijvende kennissessie, lees er meer over of maak een afspraak op mogelijk.be
Professor beleggingsleer Roland Van der Elst gaat aan de slag met artificiële intelligentie om Belgische aandelen te selecteren. “Nergens is sprake van kleinere aandelen, degene die door de beleggingsbladen opgevolgd worden. Daarmee tonen die bladen hun belang voor privébeleggers en VFB-leden aan.”
Hoe ouder je wordt, hoe sneller de tijd vliegt. Een maand is zo voorbij en dan is het telkens zoeken naar een paar thema’s voor mijn volgende bijdrage om de leden van VFB op ideeën te brengen. Deze keer gaf Ellen Vermorgen van De Tijd de aanzet voor mijn tekst. Die is gebaseerd op twee bladzijden uit de krant van 7 maart: “Beleggen met een bot: dit leggen ChatGPT en co. in hun koopmandjes.” Het artikel draaide rond de vraag of een taalmodel ook een neus heeft voor rendement.
Aan vijf AI-bots werd gevraagd om hun koopmandjes te vullen, gebaseerd op een aantal opgegeven thema’s. Ik pik er twee uit: waardebeleggen en tegen de stroom in. Het komt er dan op aan de vraag zo precies mogelijk te stellen om een zo degelijk mogelijk antwoord te ontvangen. Voor waardebeleggen werd de volgende vraag gesteld aan ChatGPT, Gemini, Grok, CoPilot en Claude van Antropic: “Identificeer vijf ondergewaardeerde aandelen volgens een strikte valueaanpak à la Warren Buffett met een uniek concurrentievoordeel en solide cashflow.” Bij de vijf AI-bots kwam er als eerste keuze Berkshire Hathaway, American Express, Coca-Cola, Micron en nog eens American Express uit de computer en dus in het artikel van De Tijd.
Waardebeleggen in België
Het is niet de bedoeling om vijfmaal de vier andere keuzes op te sommen. Uiteraard werden meestal grote Amerikaanse ondernemingen naar voren geschoven. De enige uitzondering was de goudmijn Barrick Gold uit Canada. Maar dat bracht
ons op het idee om dezelfde vraag te stellen, waardebeleggen, maar met de beperking dat het om vijf Belgische aandelen moest gaan. Als eerste keuzes kwam er EVS uit, met AB InBev, Elia, D’Ieteren en Ageas. Elia verwondert ons een beetje, maar Ageas is zeker op zijn plaats.
In de vijf keer vijf aandelen wordt Ageas vier keer vernoemd. Er was ook grote eensgezindheid over Ackermans
“De vijf AIbots komen regelmatig tot dezelfde keuzes.”





Scan of ga naar www.saxobank.be


Beleggen kent risico’s. Uw inleg kan minder waard worden. VU: Saxo België, Italiëlei 124, 2000 Antwerpen, BE1003.939.706
& van Haaren, Colruyt, D’Ieteren en KBC met drie vermeldingen. EVS werd tweemaal genoemd. Azelis, Fagron, Lotus, Melexis en Sofina kwamen elkens éénmaal in de lijstjes voor.
“Colruyt heeft het moeilijk omdat de laagsteprijzenpolitiek onder druk staat.”
Voor ons was Colruyt de verrassing. Het aandeel doet het momenteel niet goed. De belangrijkste reden is dat de laagsteprijzenpolitiek onder druk staat door de hevige concurrentie die de distributieondernemingen mekaar aandoen. Maar de keuze moet gebaseerd zijn op de toekomst. Met de verkoop van de winkels in Frankrijk valt een belangrijke verliespost weg. Er is verder oog voor het nettodividendrendement op de huidige koers, namelijk 2,8 procent, en een verwachte koers-winstverhouding van 12,5. De recurrente vrije cashflow laat stelselmatig toe om eigen aandelen in te kopen. Niet te vergeten is dat in de moeilijke economische omstandigheden de distributiesector minder conjunctuurgevoelig is. In de verantwoording wordt verder gewezen op andere interessante ratio’s. Telkens opnieuw wordt in die AI-studies de keuze uitgebreid beargumenteerd en worden de bronnen vermeld. Men kan zich de vraag stellen waarvoor er nog financiële analisten nodig zijn? O ja, zij kunnen die informatiebronnen zijn.
Tegendraads beleggen in België
Het is bekend dat ik het nogal heb voor tegendraads beleggen. In het artikel van Ellen Vermorgen werd onder andere ook de vraag gesteld naar de interessantste contraire aandelen. De vraag luidde als volgt: “Kies vijf contrarian-aandelen die twaalf maanden onder druk stonden maar waarvan fundamentals, balans en strategie wijzen op een geloofwaardig herstel.” We beginnen met de voorkeuren van die vijf AI-bedrijven te noemen wereldwijd. Niet in het minst omdat er een Belgische onderneming bij staat, de grootste brouwer van de wereld. De namen: Boeing, AB InBev, Rivian, Pfizer en PayPal.
En nu de Belgische favorieten: Barco, Syensqo, Syensqo, Syensqo en Ontex. Het zal An Steegen, de ceo van Barco, een plezier doen om de eerste plaats in te palmen. Het doet mij plezier om ook Ontex in datzelfde rijtje te zien. Ontex was mijn tegendraads aandeel in mijn vijf favorieten in De Tijd eind 2025. Het opvallendst is dat Syensqo driemaal op één staat. En op het ogenblik dat het lijstje een paar weken geleden samengesteld werd, waren het slechte resultaat en de mindere vooruitzichten voor 2026 bekend, maar stond de koers hoger dan vandaag, namelijk op 44 euro. Uit de hele reeks argumenten die de bots opgaven, citeren we: structurele groei composieten, sterke R&D -pijplijn, 200 miljoen euro aan harde kostenbesparingen, positieve vrije cashflow en lagere leverage.
Welke zijn die andere vijf keer vijf tegendraadse Belgische aandelen? Niet alleen Syensqo wordt driemaal vernoemd, maar ook Barco, Bpost, Ontex, Proximus en Umicore. Solvay tweemaal. En dan komen er met één vermelding nog bij: Agfa, Azelis, Colruyt, Melexis en Solvay. Een sterke concentratie dus rond enkele namen.
We drukken onze verwondering uit voor de aanwezigheid van Proximus en nog meer van Bpost. Wellicht is de reden dat er in het lijstje van amper honderd Belgische aandelen niet veel meer dan vijf zijn die in aanmerking kwamen? In het land van de blinde is eenoog koning. We kijken even naar enkele opgegeven argumenten voor Bpost: de transformatie van e-commerce en pakketten, investeringen van 160 tot 180 miljoen per jaar, de waardering verdisconteert al een zeer pessimistisch scenario. De naam van de nieuwe ceo, Chris Peeters, zal ook een bijdrage geleverd hebben.
Dat Proximus driemaal genoemd werd, verwondert ons minder. Ook deze nieuwe ceo, Stijn Bijnens, geniet het vertrouwen van de markt. KBC Securities en verschillende beleggingsbladen durven het aandeel voor aankoop aan te raden. De koers viel recent terug, omdat het toekomstige dividend nog eens gehalveerd wordt. 3 procent netto verwacht is evenwel niet te versmaden. Vooral wordt gerekend op minder zware investeringskosten in de volgende jaren.
Meteen hebben we ook een beperking aangegeven van deze studies als het om Belgische aandelen gaat. Welke Belgische aandelen kwamen in aanmerking om door de AI-bedrijven vermeld te worden? Het valt alleszins op dat het vooral om Bel20-aandelen gaat. De andere, zoals Bpost, Barco, EVS en Proximus, zijn aandelen die ook door buitenlandse brokers, banken en fondsbeheerders gevolgd worden.
Nergens is sprake van kleinere aandelen, degene die door de beleggingsbladen opgevolgd worden. Daarmee tonen die bladen hun belang voor privébeleggers en VFB-leden aan. Een andere vaststelling is dat er geen enkele vastgoedwaarde weerhouden werd. Nochtans zijn ze met Aedifica, Montea en WDP met drie in de index vertegenwoordigd. Te veel een speelbal van de rente-evolutie? En de verwachting dat die eerder stijgt dan daalt?
“KBC Securities en verschillende beleggingsbladen geven een koopadvies voor Proximus.”
Als we de documenten vergelijken die uit de printer rolden, dan valt op dat Grok van X zich tot de essentie beperkt met de raad voor waardenbeleggen: “koop met margin of safety en houd lang vast”, twee argumenten die naar Warren Buffett verwijzen en die ook in de hoger gestelde vraag vermeld werd. Origineel was het rapport van Gemi-
ni van Google. Zuiver tekst met op het einde 46 verwijzingen naar bronnen waarop de keuzes gebaseerd werden. Het besluit daar bijvoorbeeld bij Azelis: “De markt focust zich momenteel uitsluitend met oogkleppen op de tijdelijke omzetkrimp, maar negeert de fenomenale, superieure kasstroomdynamiek die de opwaartse herstelbeweging ruimschoots zal financieren zonder enige noodzaak voor externe kapitaalinjecties.” Als je dit besluit leest, dan verwondert het niet dat Azelis zowel bij waarde als bij tegendraads vermeld wordt.
Hetzelfde geldt voor Melexis, dat normaal een groeiaandeel is maar door een moeilijkere periode nu zowel bij waarde als bij tegendraads geklasseerd wordt. Colruyt troffen we driemaal aan bij waarde, maar ook eenmaal bij tegendraads. Ten slotte, het rapport van ChatGPT was uitgebreid en het meest gestructureerd. Het maakte het meest gebruik van de diverse ratio’s waarop analisten zich baseren. Telkens werd bij de argumentatie de bronvermelding gegeven. Samengevat: De vijf bots komen regelmatig tot dezelfde keuzes. Wie er zelf mee aan het werk wil gaan, heeft met ChatGPT een meer bekende en voor de hand liggende keuze.
Als het in dit artikel gaat om waarde- en tegendraads beleggen, dan is er voor de Belgische markt ook plaats voor What’s Cooking. We alluderen meteen op het overnamebod van de controlerende families: 148 euro. Een juiste prijs? Een weergave van de toekomstige waarde teruggerekend of verdisconteerd naar vandaag? Ja, zullen de vennootschappen beweren die door de verkopers aangezocht werden en die natuurlijk gebruikmaken van de voorzichtige vooruitzichten die What’s Cooking voor dit boekjaar aankondigde.
Neen, beweren de beleggingsbladen die voor hun klanten de geschatte waarde berekend hebben. What’s Cooking komt uit een periode van een moeilijke desinvestering. De vrijgekomen som werd goed geïnvesteerd in de voedingssector met toekomst. De investeringskosten, bijvoorbeeld voor de nieuwe fabriek in Polen, komen voor de baat. De al overgenomen bedrijven moeten en kunnen nog meer tot de winst bijdragen. Synergie is er op verschillende plaatsen. What’s Cooking behoort ook tot de ondernemingen die altijd voorzichtig zijn in hun vooruitzichten. Dat hebben we graag: liever met betere dan met slechtere resultaten uitpakken. Maar natuurlijk niet als er sprake is van een uitkoopbod.
“Het loont altijd de moeite om tijd te geven aan de tijd.”
De Belegger schrijft: “We ruilden ons opbouwenadvies in voor een houdenadvies: hou uw aandelen dus bij en geef de familie de kans om het bod wat te verzachten.” Testaankoop Invest besluit: “Meer dan 155 euro zou ons volkomen tevreden hebben gestemd. Ons advies luidt houden.” Trends Beleggen wijdde er ook een blad aan onder de titel “Nog niet ingaan op het bod”. Kroffinvest besluit: laat ons het prospectus afwachten. Dat is ook het besluit van Mister Market Magazine, dat eraan toevoegt: “What’s Cooking stond ook in onze top tien van meest vanzelfsprekende overnamekandidaten. De andere (Iep Invest), Tessenderlo, Hybrid Software, EVS, Nextensa, Deceuninck, Jensen, Miko en IBA.”
“Nvidia heeft een vrije cashflow van maar liefst 180 miljard dollar.”
En wat besluiten wij? Het bod bedraagt 148 euro. Als we het goed begrepen hebben, dan is dat met het dividend voor het boekjaar 2025 inbegrepen. Dat bedraagt 4,20 euro bruto. Netto betekent dat 3,15 euro. Dat zou iets meer dan een euro minder zijn dan 148 euro. Mijn voorstel: betaal het nettodividend uit voor het uitkoopbod ingaat en behoudt 148 euro. Dat wordt dan netto 148 + 3,15 = 151,15 euro. Een lichte verhoging van het bod. Dat kan wellicht voorkomen dat er kosten moeten worden gemaakt om het bod een tweede maal open te stellen.
Dit artikel was eveneens een gelegenheid om de aandacht te trekken op kleinere Belgische aandelen die niet in die AI-studies werden vermeld. We hebben het weer over onze favorieten zoals Jensen, Sipef, Texaf, Nextensa, Miko, enzovoort. Tegen de gang van de markt in gaan ze hoger. Maar er zijn er ook die volgens de markt vorig jaar niet voldoende gepresteerd hebben, en/of voor dit jaar te aarzelend zijn in hun vooruitzichten.
We lazen bijvoorbeeld positieve commentaren bij Deceuninck en Recticel, maar toch volgt de markt niet. We hebben bij andere aandelen gezien dat geduld een belangrijke deugd is. Neem opnieuw Sipef. Jaren heeft de plantagemaatschappij tegen de helft van de huidige koers genoteerd. Vijftien maanden geleden noteerde Jensen rond 40 euro. Als het nu verder eigen aandelen inkoopt, moet het al meer dan 70 euro betalen. En er is nog een lange inkoopweg te gaan. Nochtans kan de onderneming nu te lijden hebben onder een mogelijke terugval van het toerisme met de oorlog in het Midden-Oosten.
De families kunnen natuurlijk zeggen dat de beleggers nooit tevreden zijn. Inderdaad, toen we What’s Cooking eind vorig jaar in ons lijstje van vijf in De Tijd opnamen, was de laatst bekende koers op vrijdagavond 109 euro. Is 148 euro dan niet mooi? Jawel, maar is het ook de juiste actuele waarde van de toekomst? De beleggingsbladen twijfelen eraan.
Het loont altijd de moeite om verder op zoek te gaan, en tijd te geven aan de tijd. Alleszins houden de zogenaamde kleintjes in Brussel beter stand dan de grote. De Bel20 noteert sinds het begin van de Amerikaanse oorlog op -8,5 procent.
Besluit
Een heel artikel geschreven zonder Trump te vermelden. Worden al de wereldproblemen door de beurs opzijgeschoven als irrelevant? Niet meteen. Het leidt wel tot verschuivin-
gen in de sectoren die al dan niet in de belangstelling staan. Opvallend is dat de technologie beter standhoudt. Waar de Eurostoxx sinds de oorlog met Iran 5,2 procent verloor, boette de Nasdaq slechts 3 procent in. Nvidia blijft een trekkersrol vervullen. Nvidia heeft een vrije cashflow van maar liefst 180 miljard dollar. Daarvan gaat een derde naar de inkoop van eigen aandelen. Dan blijft er nog 120 miljard over om concurrenten, leveranciers, klanten en opkomende bedrijven over te nemen en de eigen positie te versterken.
Laat ons nog eens naar de AI-modellen terugkeren. Er was ook een vraag om de belangrijkste aandelen met ‘agressieve groei’ te noemen. Vijfmaal op één: Nvidia. Verder een reeks technologieaandelen: drie keer Palantir en Tesla, twee keer ASML, Microsoft en Cloudflare. Verder Meta, Alphabet, Amazon, Broadcom, Mercado Libre, Adyen en Crisp Therapeutics. Ja, de Magnificent Seven zijn nooit ver weg. Op uitzondering van Tesla bulken ze nog allemaal van de vrije cashflow.
Defensie heeft het nu wat moeilijker. De koers-winstverhoudingen waren te hoog opgelopen, maar de orderboeken groeien sterk en samenwerkingen of fusies kondigen zich aan. “Conclusies vredesconferentie München gunstig voor Europese defensieaandelen” (De Tijd 19 fe -
bruari). Spijtig om het te schrijven, maar de defensiesector heeft nog voor jaren een mooie toekomst. De goudmijnen en de mijnsector in het algemeen houden goed stand. “Boomende mijnbouwaandelen vertonen weinig tekenen van metaalmoeheid” (De Tijd 14 februari). Winstnemingen worden goed opgevangen, al is het letten op de evolutie van de rente. Een stijging zou slecht zijn voor goud, dat geen rente opbrengt. In het algemeen heeft de crash, die sommigen verwachten, zich nog niet voorgedaan. Toch blijft het wenselijk om voldoende liquiditeiten achter de hand te houden, om van opportuniteiten te kunnen profiteren. De markten blijven zeer volatiel.
“Spijtig, maar de defensiesector heeft nog voor jaren een mooie toekomst.”
De families achter What’s Cooking, bekend van de Come a Casa-gerechten, willen het bedrijf van de beurs halen, meldde de zakenkrant De Tijd. Mogelijk verdwijnt zo weer een familiebedrijf van de Brusselse beurs. What’s Cooking ging vanwege een mislukte overname en de oplopende inflatie door een moeilijke periode. Ceo Piet Sanders wist het tij te keren door de charcuterietak, die op de beurskoers woog, te verkopen.
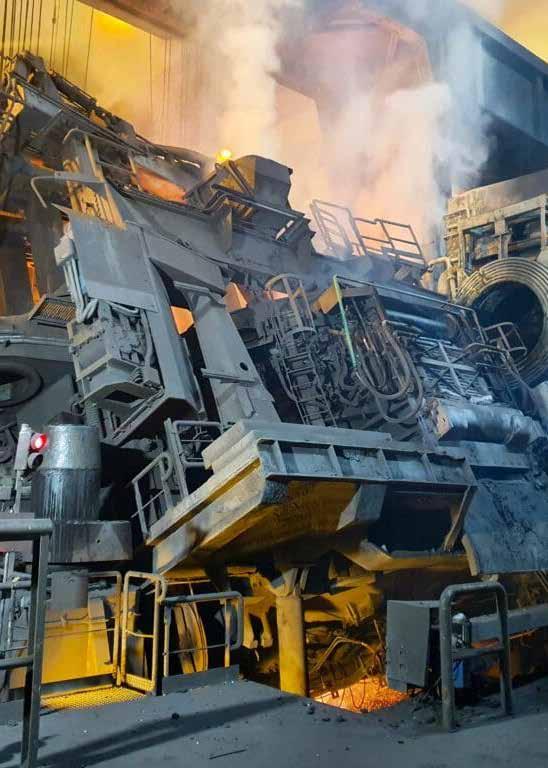
Aperam, de producent van roestvrij staal, maakt zijn herintrede in de Bel20. In 2024 moest het aandeel samen met Proximus zijn plaatsje afstaan aan Lotus Bakeries en Euronav.
Aperam neemt de plaats in van de zorgvastgoedspeler Cofinimmo, waarvan het aandeel uit de Bel20 verdwijnt door de fusie met zijn sectorgenoot Aedifica.
0,30
Proximus-ceo Stijn Bijnens hakt in het dividend om zijn toekomstplannen te financieren. In 2026 halveert het dividend naar 0,30 euro per aandeel. Nadien stijgt het weer wat, naar 0,40 euro in 2027 en 0,50 euro in 2028.
In een verrassend sterk rapport liet de koffiespeler Miko weten dat het vorig jaar 13 procent meer winst heeft geboekt. Straffe resultaten, gezien de enorme stijging van de koffieprijs.
Jan Vergote stopt na 2,5 jaar als ceo bij Recticel. Hij blijft wel aan boord als voorzitter. Vergote zal worden opgevolgd door Stefaan Debusschere, die in maart vorig jaar aan boord kwam bij Recticel om er de isolatieplatendivisie te leiden. Volgens analisten heeft Vergote “de juiste snaren aangeraakt”, maar werd het bedrijf de voorbije jaren afgeremd door de economische conjunctuur.
Het agrotechbedrijf Biotalys stelt de publicatie van zijn jaarcijfers uit tot eind april. Het bedrijf verwijst in de mededeling daarover naar de recente reorganisatie, waarbij ceo Kevin Helash plots opstapte. Het bedrijf liet weten dat er gesprekken lopen omtrent financiering. Daarbij zal het zich wel moeten haasten, want Biotalys bevestigde ook dat er nog cash is tot eind mei.
Rente op een tienjarige staatsobligatie
De Belgische tienjaarsrente blijft niet onberoerd bij de oorlog in Iran. De kostprijs voor de overheid om te lenen op tien jaar is opgelopen tot het hoogste pijl sind 2012.
Beleggers mogen binnenkort kennismaken met een nieuwe hoofdeconoom bij Belfius. Véronique Goossens vertrekt bij de Belgische bank. In 2019 werd ze nog de eerste vrouwelijke hoofdeconoom bij een Belgische grootbank. Magali Van Coppenolle volgt haar op. De econome werkte voordien onder meer bij de Britse centrale bank.




1 D GR A ATIS stopt vanzelf





Make your smartphone smart again
Download de vernieuwde app van De Tijd en lees 1 maand gratis
Verwacht u meer quality time van uw screentime? Download de vernieuwde app van De Tijd en krijg toegang tot wat echt telt. Geen ruis, maar essentie. Geen fake nieuws, maar feiten. Met de app bent u in één klik mee via artikels, video’s of podcasts. Of u nu leest, luistert of kijkt: u krijgt de scherpe blik van De Tijd.

VFB-analist Gert De Mesure zet de deur open voor Deceunick. “Het bedrijf heeft het de voorbije jaren niet onder de markt gehad, maar ondertussen is het aandeel meer dan aantrekkelijk gewaardeerd.”
Deceuninck heeft het de voorbije jaren niet altijd makkelijk gehad. Er was altijd wel een regio waar het met uitdagingen geconfronteerd werd. In 2025 werden de drie geografische regio’s geconfronteerd met een lagere omzet en de aangepaste EBITDA viel in 2 van de 3 regio’s terug. De groepsomzet daalde 6,6 % tot 772,7 miljoen euro in 2025. Vooral wisselkoersen (-11,3 % door de Amerikaanse dollar en de Turkse lira) wogen op de omzetevolutie, de volumes vielen 3,5 % terug.
Er ging wel een positieve impact uit van prijs-mixeffecten, alsook was er een positieve bijdrage van de aankoop van de overige 50 % in de Poolse joint-venture So Easy (aluminiumraamsystemen). De aangepaste EBITDA daalde in lijn met de omzet, de EBIT of bedrijfswinst viel iets minder terug. Het financieel resultaat verbeterde gevoelig.
“De Europese bouwsector kent de grootste crisis van de afgelopen 35 jaar.”
Tot slot kwamen de belastingen iets gunstiger uit, waardoor het netto resultaat 68,6 % verbeterde tot 26,8 miljoen euro. Per aandeel is dat 1,17 euro.
Ad interim ceo Francis Van Eeckhout stelde dat de bouwsector in de Europese Unie de grootste crisis kent van de afgelopen 30 à 35 jaar. Overal zijn de bouwvergunningen sterk teruggevallen en er is niet direct beterschap in zicht. Dat belette Deceuninck niet om over 2025 een hoger resultaat neer te zetten. Het was ook alweer een tijd geleden dat het resultaat niet gekleurd werd door hoge uitzonderlijke kosten. Die bedroegen nu slechts 1,4 miljoen euro tegenover 8 miljoen euro in 2024.
De omzet daalde wel 6,6 %, maar de EBITDA-marge kon behouden blijven. Dat de PVC-prijs stabiliseerde en zelfs licht daalde, was
Deceuninck, opgericht in 1937, behoort tot de top drie van onafhankelijke producenten van PVC- en composietprofielen voor ramen en deuren. De groep is verticaal geïntegreerd en beschikt over 17 fabrieken enerzijds, anderzijds over 16 verkoopkantoren en distributiecentra. Deceuninck verkoopt in meer dan 90 landen en heeft bijna 3 700 werknemers wereldwijd. De geografische omzetverdeling is als volgt: Europa 47 %, de VS 20 % en Turkije & export 33 %.
beperkt gunstig. De bruto-marge verbeterde wel door de sluiting van een Duitse fabriek. Als teken van vertrouwen naar de nabije toekomst toe wordt het dividend verhoogd van 0,08 naar 0,09 euro.
Een minpuntje was de stijging van de netto financiële schuld van 85,1 miljoen euro eind 2024 naar 97,6 miljoen euro eind 2025. Er vonden wel enkele eenmalige zaken plaats, goed voor 31,7 miljoen euro. Zo was er de uitbetaling van eerder geprovisioneerde herstructureringskosten (12,6 miljoen euro), de aankoop van het gebouw en de grond van de Kroatische productie-entiteit (9,7 miljoen euro) en de verwerving van de overige 50 % in de aluminiumraamsystemen joint-venture (9,4 miljoen euro). Daarnaast was er ook een stijging van het werkkapitaal door lagere leverancierskredieten.
Gaan we door het kasstroomoverzicht en elimineren we de wijzigingen in werkkapitaal en de investeringen, dan was er een vrije cashflow van 72 miljoen euro in 2025. Na aftrek van de min of meer reguliere investeringen (35 miljoen euro, een goed gemiddelde van de voorbije jaren), dan komt die vrije cashflow uit op 37 miljoen euro, af te zetten tegenover de beurswaarde van 315 miljoen euro.
miljoen euro)
“Om een nieuwe markt te betreden moet er direct voldoende schaal zijn.”
Hieronder geven we nog een reeks van commentaren weer van op de analistenvergadering:
Europa: uiteenlopende prestaties qua land. Spanje presteerde heel sterk met een groei van 11 %, in Italië was er dan weer een omzetdaling van 22 %. In Duitsland en Frankrijk werd Deceuninck ook geconfronteerd met een zwakke markt. In Duitsland is het marktaandeel gedaald, in andere landen bleef het stabiel. Deceuninck heeft nog steeds een kleine fabriek in Rusland die cashneutraal draait. De lokale overheid laat het bedrijf draaien, een fabriek van een andere bouwmaterialengroep werd er wel genationaliseerd.
In de VS was de tweede jaarhelft zwakker, enerzijds door de lagere dollar, anderzijds door de anticipatie op tarieven in de eerste jaarhelft.
Turkije: de tweede helft van 2024 en de eerste helft van 2025 waren moeilijk. De tweede helft van 2025 was heel goed, wat een record EBITDA-marge opleverde. Er was onder andere een positieve impact van de rentedaling van 50 % naar 37 %! Wat 2026 betreft, zegt het lokale management dat het een ‘normaal jaar’ verwacht. Onder het geografische segment valt ook de verre export, die voor minder dan 10 % van dit segment staat. De verantwoordelijke van die activiteit ging op 72 jaar met pensioen. Een vervanger zal de eerdere strategie die vooral gericht was op projecten, moeten omturnen naar activiteiten en landen waar het een meer recurrente omzet kan realiseren.
So Easy, een Poolse joint-venture in aluminium raamsystemen: Deceuninck nam de controle over het bedrijf via de overname van de overige 50 % na verliescijfers (EBITDA van ongeveer -2 miljoen euro). Voor 2026 wordt groei en een beter resultaat voorop gesteld.”
De Belgische recyclagefabriek boekte eveneens een verlies van zo’n 2 miljoen euro op het niveau van de EBITDA. Het management, dat ondertussen vervangen werd, maakte fouten door de aankoop van minderwaardige te recycleren producten met veel bijkomende kosten tot gevolg. In 2026 zal er nog een negatieve impact zijn. Het volledige herstel is begroot voor 2027. Schuldgraad: is heel laag, de netto financiële schuld bedraagt minder dan een keer de EBITDA. Op de vraag of er overnames mogelijk zijn, was het antwoord negatief. Er vindt niet echt een consolidatie plaats in de markt. Wel ziet de ceo groeimogelijkheden in heel wat landen, maar om een nieuwe markt te betreden moet er direct een voldoende schaal zijn, wat alleen maar kan via een overname.
Een meer algemeen commentaar om af te ronden was dat de economie in minder goede doen blijft. Ceo Van Eeckhout is ook actief in de cementsector, en die doet het ondermaats. De conclusie is dat eigen initiatieven het verschil kunnen maken. Vandaar dat er op diverse niveau’s het management vervangen werd.
Wat de waardering betreft, volstaat het naar het cashflowrendement (vrije cash-flow tegenover de beurswaarde) te kijken dat we hoger aangaven. Dat bedroeg 11,7 % over 2025, een meer dan aantrekkelijk cijfer.
VFB-analist Gert De Mesure duikt in het verkorte boekjaar van Gimv. “In globo ziet topman Koen Dejonckheere geen enkele reden om niet optimistisch te zijn over de gang van zaken bij de meeste participaties.”
Om de recent bekend gemaakte cijfers juist te kunnen interpreteren, moeten we weten dat Gimv een verkort boekjaar van 9 maanden achter de rug heeft. Zo liep het boekjaar 2025 van 1 april 2025 tot 31 december 2025. Dit om het boekjaar voortaan te laten samen vallen met het kalenderjaar. Ceo Koen Dejonckheere, trapte de analistenvergadering af met enkele gedachten.
Een eerste gedachte draaide rond groei. Zo voerde Gimv begin 2025 een kapitaalverhoging van 240 miljoen euro door en dat geld werd snel aan het werk gezet. Hierdoor groeide de portefeuille van 1 620 miljoen euro eind maart 2025 naar 2 121 miljoen euro eind 2025, een groei van 31 % door een combinatie van nieuwe investeringen en een goed resultaat. In dit boekjaar van 9 maanden investeerde Gimv 466 miljoen euro in 7 nieuwe participaties en deed het 2 vervolginvesteringen. Daarnaast leverden 3 desinvesteringen 197 miljoen euro op.
Naast groei van de portefeuille door nieuwe investeringen, was er ook groei van de participaties. Hun omzet steeg 11 %, de EBITDA nam zelfs 15 % toe. Twee derde ervan betreft interne groei, een derde is het gevolg van overnames voor een waarde van 99 miljoen euro. Die sterke groei liet Gimv toe de participaties 163 miljoen euro hoger te waarderen.
In totaal kwam het resultaat uit op 173 miljoen euro, per aandeel was dat 4,8 euro. Door dat goede resultaat steeg de intrinsieke waarde met 9 % van 50,7 euro eind maart 2025 naar 55,1 euro eind 2025. De return van de portefeuille bedroeg 14,3 % na 9 maand, op jaarbasis is dat 19,1 %.
“In een industriële omgeving is de toepassing van AI minder evident.”
De tweede gedachte bij de ceo had betrekking op ‘gecombineerde intelligentie’, als antwoord op de trend van artificiële intelligentie. Koen Dejonckheere stelt dat in een industriële omgeving de toepassing van AI minder evident is; in diensten (banken, verzekeringen, advocatenkantoren) zijn er wel veel toepassingen. Bij het middenmanagement in industriële bedrijven kan met AI de productiviteit verhoogd worden, maar de grote evolutie zit in de automatisering en de optimalisering van de productie. Het kernwoord is ‘smart logistics’ en in dit domein is Gimv via verschillende participaties actief. Een voorbeeld is het Nederlandse Witec.
Een derde gedachte behandelde de macro-economische omgeving. Die omgeving was relatief moeilijk in 2025 door de impact op de productie van vrachtwagens, wat leidde tot een voorraadafbouw van componenten. Enkele participaties van Gimv werden hierdoor getroffen. De wolken zijn ondertussen weggetrokken. Ook merkt
Dejonckheere op dat er ook geleverd wordt voor defensietoepassingen, dat gaat van 10 % tot 40 % van de omzet bij enkele participaties. In globo ziet de topman geen enkele reden om niet optimistisch te zijn over de gang van zaken bij de meeste participaties. Hij merkt ook op dat deze participaties twee belangrijke klanten hebben, met name ASML en Rheinmetall.
“Voor Gimv een participatie koopt, heeft het al een lijstje van mogelijke overnamedoelwitten.”
Het vragenuurtje leverde ook enkele interessante commentaren op. Een vraag betrof of er opnieuw zou voorzien worden in een keuzedividend. Er volgde geen duidelijke ja of nee, wel dat het geen prioriteit is. Gimv heeft immers voldoende kredietlijnen om op opportuniteiten te kunnen inspelen. Het dividend zal stabiel blijven, maar doordat de winst stijgt door de uitbouw van de portefeuille, zal ook de pay-out ratio dalen.
Er werd ook kort ingegaan op de recente beslissing om de activiteit life sciences (biotechnologie e.a.) af te bouwen. Het is vandaag een moeilijke markt, daarenboven is ze vooral gericht op de zoektocht naar nieuwe geneesmiddelen, wat een globale markt is en veel middelen vergt. Middelen die te weinig beschikbaar zijn in Europa. Koen Dejonckheere gaf toe dat de bijdrage van life sciences de voorbije 4 jaren negatief was.
Een belangrijk weetje had betrekking op de externe groei van de participaties. De overnamedoelwitten worden geselecteerd door Gimv en zijn een substantieel onderdeel van de (groei)strategie. Zelfs voordat Gimv een participatie koopt, heeft het al een lijstje van mogelijke versterkende overnamedoelwitten.
Een opmerking over de staat van de risicokapitaalmarkt mocht niet achterblijven. De markt gaat gebukt onder een belangrijke vertraging, waardoor het moeilijker is om uit te stappen. De onderlig-
gende gang van zaken kan worden gevolgd door de evolutie van de spreads in private debt. Het midsegment in risicokapitaal waarin Gimv actief is, geniet wel nog steeds van interesse van grotere bedrijven. Daarnaast blijven industriële bedrijven ook nog geïnteresseerd.
Tot slot brengen we nog enkele cijfers samen in een tabel, met dien verstande dat de cijfers van het boekjaar 2024/25 (1 april 2024 -> 31 maart 2025) op 12 maanden betrekking hebben. Het boekjaar 2025 telt slechts 9 maanden (1 april 2025 -> 31 december 2025). Het netto
resultaat over het verkorte boekjaar 2025 kwam uit op 173,3 miljoen euro of 4,8 euro per aandeel. De investeringen liepen op tot 466,4 miljoen euro. Het portefeuillerendement bedroeg 14,3 %, herrekend naar 12 maanden zou dat 19,1 % zijn.
De intrinsieke waarde eind 2025 kwam uit op 55,1 euro. De huidige koers houdt dus een discount van 18 % in. Het netto dividend bedraagt 1,365 euro, goed voor een netto dividendrendement van 3 % (vergoeding voor 9 maanden). Verrekend over 12 maanden is dat 4 % netto.
“De markt gaat gebukt onder een belangrijke vertraging, waardoor het moeilijker is om uit te stappen.”
5.756 gehuisveste personen
Een belegging met het perfecte evenwicht tussen impact en financieel rendement!
Betaalbare huurwoningen (1.396 appartementen en huizen) Huisvesting (151 studio's en kamers) en opvang (4 dagcentra) voor mensen met een beperking Sociale infrastructuur (13 gebouwen)
Investeerderscontact: Lionel VAN RILLAER – Chief Executive Officer info@inclusio.be – Tel: +32 2 675 78 82 www.inclusio.be Herrmann-Debrouxlaan 40 – 1160 Brusse l


VFB-analist Geert Campaert ziet nog maar weinig licht aan het einde van de tunnel bij Solvay.
“De prognose van het management impliceert een verdere daling van de EBITDA met 4 tot 13 %.”
De jaarresultaten van Solvay bevestigen het beeld dat we al een tijdje zien: de zwakke eindvraag in verschillende eindmarkten in combinatie met stevige concurrentie zet de resultaten onder druk. Zo daalde de omzet in 2025 met 9 % (-6,5 % organisch), vooral door lagere volumes (-4,5 %). Die lagere omzet leidt tot een daling van de onderliggende ebitda met 16,3 % tot 881 miljoen euro.
“De zeldzame aardmetalenfabriek in La Rochelle kan een groeimotor worden voor de toekomst.”
Met dat resultaat haalt Solvay maar net de onderkant van de vork van 880 tot 930 die het had vooropgesteld, wat zelf al een verlaging was van de oorspronkelijk vork van 1 tot 1,1 miljard euro. Het resultaat zou nog lager uitgekomen zijn zonder de eenmalige inkomsten die Solvay haalde uit de verkoop van CO2-emissierechten, die een positief effect van 40 miljoen euro op de ebitda hadden. Die verkopen zijn eigenlijk een geluk bij een ongeluk: omdat Solvay minder dan gepland produceert, heeft het minder uitstootrechten nodig, en kan het die verkopen. Ook in 2026 zal Solvay normaal gezien opnieuw rechten kunnen verkopen als de vraag niet aantrekt.
Soda ash of natriumcarbonaat, de belangrijkste activiteit van Solvay, kampt nog altijd met stevige concurrentie van Chinese producenten. Die hebben een productie-overschot en dumpen die op buitenlandse markten aan lage prijzen, wat druk zet op zowel de omzet als de marges van Solvay. Zo zijn de prijzen op de exportmarkten sinds 2023 met gemiddeld twee derden gedaald.
Een aantal Chinese producenten verkoopt nu met verlies, waardoor je rationeel zou verwachten dat ze hun productie zouden ver-
Het chemiebedrijf Solvay is al opgericht in 1863 toen Ernest Solvay een nieuw proces ontwikkelde om soda ash of natriumcarbonaat te produceren. Het chemiebedrijf heeft door de jaren heen verschillende transformaties ondergaan, waarvan de opsplitsing eind 2023 in twee bedrijven de meest impactvolle is. Daardoor is het huidige Solvay nu vooral actief in basischemie met twee divisies Basic Chemicals en Performance Chemicals, met 9 000 werknemers verspreid over 44 landen.
lagen en de overcapaciteit zo zou verminderen. Voorlopig gebeurt dit evenwel niet. Het lijkt dus meer een politieke keuze om te blijven produceren in China, en dat maakt het moeilijk om in te schatten wat de toekomst zal brengen.
Bij de kleefstoffen van Coatis, die vooral in Brazilië worden geproduceerd, wegen de hoge invoertarieven van de VS sterk op de resultaten. De Braziliaanse klanten van Solvay, die vooral naar de VS exporteren, verlagen nu hun productie, waardoor de omzet van Coatis vorig jaar met 26 % daalde.
2026
Voor dit jaar moeten we voorlopig geen beterschap verwachten: de marktsituatie voor soda ash blijft moeilijk. Bij Coatis is er misschien beterschap mogelijk nu het Amerikaanse Hooggerechtshof de invoerheffingen onwettelijk verklaarde. Al lijkt de president vastberaden om ze op een andere manier opnieuw in te voeren.
De zeldzame aardmetalenfabriek in La Rochelle kan een groeimotor worden voor de toekomst, maar Solvay maakt ook wel duidelijk dat het de capaciteit enkel zal uitbreiden wanneer het ook afnamecontracten van klanten voor die extra productie krijgt. Op korte termijn moeten we waarschijnlijk dan ook geen grote expansie verwachten. Dit alles vertaalt zich in een prognose van het management voor dit jaar van een ebitda van 770 tot 850 miljoen euro, wat dus een verdere daling met 4 tot 13 % impliceert.
Beleggers hebben wel nog houvast aan het hoge dividend van 2,43 per aandeel, dat ook dit jaar stabiel blijft. In 2026 zal de free cashflow wel dalen van 350 miljoen tot ‘minstens 200 miljoen euro’ als gevolg van 90 miljoen aan transformatiekosten (o.a. voor de implementatie van een ERP-systeem). Die impact is tijdelijk, maar zorgt er wel voor dat het dividend (ongeveer 254 miljoen) niet meer gedekt zal zijn door de cashflow. De schuld zal dus stijgen door het hoge dividend. Dat is vandaag geen probleem met een nettoschuld die 1,8 maal de EBITDA bedraagt. We zullen de free cashflow wel goed opvolgen, want schulden aangaan om een dividend te betalen moet de uitzondering blijven.
Net als Solvay zit ook zusterbedrijf Syensqo in krimpmodus, stelt VFB-analist Geert Campaert vast “Opvallend is dat ook de grote divisie Materials, waarin de activiteiten met hogere marges en meer groeipotentieel zitten, het voorlopig laat afweten.”
Twee jaar na de afsplitsing van Solvay kan Syensqo de verwachtingen voorlopig niet waarmaken. De splitsing destijds was bedoeld om de activiteiten met een hoger groeipotentieel samen te brengen in Syensqo, zodat deze een hogere waardering konden krijgen op de beurs en de opsplitsing in twee bedrijven het effect van ‘1 + 1 = 3’ zou hebben voor aandeelhouders.
Op de Investor Day eind 2023 had Syensqo een gemiddelde organische omzetgroei van 5 à 7 % voor de komende jaren vooropgesteld, maar die verwachtingen heeft het tot nu toe niet kunnen inlossen. Na een omzet- en winstdaling in 2024, was er ook in 2025 geen groei: de omzet daalde met 6,5 % (-3,2 % organisch) tot 6,14 miljard euro en de onderliggende ebitda daalde zelfs met 14 % tot 1,21 miljard. Oorspronkelijk rekende het management nog op een ebitda van ‘ten minste 1,4 miljard’, maar die prognose moest later in het jaar naar beneden worden bijgesteld. Ceo Ilham Kadri, architect van de splitsing, werd begin dit jaar ook vervangen door de Amerikaan Mike Radossich.
“2026 kan het derde jaar van dalende resultaten op een rij zijn.”
De zwakkere prestatie is zichtbaar in verschillende segmenten van Syensqo. De kleinere divisie Performance & Care, die verschillende wat uiteenlopende activiteiten vertegenwoordigt en gemiddeld lagere marges heeft, zag zijn omzet met 3 % dalen en de ebitda met 12 %. Zowel Novecare (o.a. oppervlakte-actieve stoffen voor shampoos en detergenten) als Technology Solutions (o.a. reagentia voor mijnbouw) verzwakten. In deze divisie zitten activiteiten die niet helemaal passen in het groeiprofiel van Syensqo. Voor een zuiverder profiel zou Syensqo de activiteiten beter verkopen. Dat heeft het dit jaar al gedaan met de activiteit Oil & Gas (chemicaliën voor fracking). Ook Aroma Performance (o.a. vanilline), dat nu apart gerapporteerd wordt, wil Syensqo verkopen, maar voorlopig is nog geen koper gevonden.
Syensqo ontstond eind 2023 uit de afsplitsing van de snelgroeiende activiteiten van Solvay in een apart bedrijf. De belangrijkste divisie Materials bevat de activiteiten in composietmaterialen en speciale hoogwaardige polymeren. De kleinere divisie Performance & Care bevat onder andere reagentia voor mijnbouw en oppervlakte-actieve stoffen voor shampoos en detergenten. Het bedrijf is wereldwijd actief met 13 000 medewerkers en haalde in 2025 een omzet van ruim 6 miljard euro.
Opvallend is dat ook de grote divisie Materials, waarin de activiteiten met hogere marges en meer groeipotentieel zitten, het voorlopig laat afweten. Materials zag ook zijn omzet met 8 % dalen en de ebitda met 17 %. Het onderdeel Composites hield nog goed stand met een stabiele omzet en marges, te danken aan een hogere vraag naar die speciale composietmaterialen in de luchtvaartsector, en dat ondanks stakingen en andere problemen bij grote klant Boeing.
Het grotere Specialty Polymers stelde echter teleur: de omzet daalde met 12 % en ook de marges stonden onder druk. De omzetdaling was vooral te wijten aan de lagere omzet in consumentenelektronica, waar de belangrijke klant Apple besloot om in nieuwe iPhone-modellen voor bepaalde onderdelen aluminium te gebruiken in plaats van speciale polymeren. Omdat Specialty Polymers het grootste deel van Materials is, en met de hoogste marges, zorgde de zwakkere resultaten dat de ebitda van Materials met 17 % daalde tot 986 miljoen euro.
Voor 2026 verwacht Syensqo niet onmiddellijk veel beterschap, want belangrijke eindmarkten als de bouw, elektronica, de industrie en de autosector blijven onder druk staan. In de luchtvaartsector en voor sommige consumentengoederen verwacht Syensqo wel groei, maar dat zal waarschijnlijk onvoldoende zijn om de slechtere gang van zaken in de andere eindmarkten te compenseren.
Het management verwacht dan ook een ebitda van ongeveer 1,1 miljard euro, wat dus licht lager zou zijn dan in 2025. Dat zou dan het derde jaar van dalende resultaten op een rij zijn. Syensqo kan dus zijn status van groei-aandeel voorlopig niet waarmaken. De waardering is vandaag laag, maar een fors koersherstel zien we pas als het bedrijf effectief opnieuw groei kan optekenen. Dat lijkt nog niet voor morgen.
“Een fors koersherstel zien we pas als het bedrijf opnieuw groei kan optekenen.”
Volgens VFB-analist Gert De Mesure laat het gebrek aan grote sportevents zich nog weinig in de cijfers zien.
“EVS heeft succesvol de stap gezet naar entertainment en nieuws en geleidelijk ook naar de digitale markt.”
Regelmatig zijn we bij bedrijven verplicht om de jaarcijfers uit te splitsen in halfjaarcijfers. Dit is zeker het geval bij EVS. De cijfers over de eerste jaarhelft werden immers negatief beïnvloed door enkele minder gunstige evoluties waardoor de omzet in die jaarhelft 6,4 % terugviel. De bedrijfswinst daalde zelfs met 38,1 %. Die mindere evolutie was het gevolg van de afwezigheid van sportevenementen in 2025, alsook van een aangepaste verwerking van de Amerikaanse orders vanaf juni 2025, een gevolg van de ingevoerde tarieven.
“We mogen stellen dat de cash goed aangewend wordt.”
De boodschap van een sterke tweede helft gaf EVS ook mee door aparte cijfers over de tweede jaarhelft te publiceren, iets wat meer bedrijven zouden moeten doen. Zo steeg de omzet in de tweede helft van 2025 met 16,4 % tegenover de tweede helft van 2024. Dankzij de sterke groei in LAB en LSP (zie kader voor de verklaring van de afkortingen) kon met sprekend gemak de afwezigheid van de verhuur voor sportevenementen worden opgevangen.
De omzetgroei was ook meer dan voldoende om de hogere operationele kosten te compenseren, waardoor de bedrijfswinst een sterke 36,8 % steeg tot 28,6 miljoen euro. Na een beter financieel resultaat en hogere belastingen kwam de netto winst uit op 25,3 miljoen euro, of 20,8 % meer. De winst per aandeel nam zelfs 22,2 % toe door een lichte daling van het aantal uitstaande aandelen.
De netto kaspositie eind 2025 bedroeg 58,4 miljoen euro. De daling van 16,5 miljoen euro is te verklaren door hogere klantenvorderingen (sterke omzetcijfers eind 2025 waarvan het geld in 2026 ontvangen zal worden), door een overname voor 6,6 miljoen euro, door de inkoop van eigen aandelen (5,5 miljoen euro) en door een hoger dividend. We mogen zeker stellen dat de cash goed wordt aangewend.
Wat is EVS ?
EVS Broadcast Equipment, opgericht in 1994, is wereldmarktleider in digitale systemen voor live televisieproducties. In feite is EVS een softwarebedrijf, actief in compressietechnologie, of het digitaal opslaan van beeld en geluid en het terug weergeven ervan zonder kwaliteitsverlies. De omzet wordt onderverdeeld in drie segmenten, met name LAB (Live Audience Business), LSP (Live Service Providers) en grote verhuringen.
En cash wordt er wel voldoende gecreëerd. Over 2025 realiseerde EVS een vrije (recurrente) cashflow (cashflow min investeringen, dus zonder overnames en zonder wijzigingen in werkkapitaal) van afgerond 49 miljoen euro, af te zetten tegenover een beurswaarde van 472 miljoen euro. Daarnaast noteert het aandeel met een koers-winstverhoding van 10,1 op de schattingen voor 2026. De cashpositie, goed voor 12 % van de beurswaarde, maakte het beleggingsplaatje nog aantrekkelijker.
“De kaspositie maakt het beleggingsplaatje nog aantrekkelijker.”
Ondanks de afwezigheid van inkomsten uit de verhuur voor grote sportevenementen is EVS er in geslaagd om in 2025 opnieuw een hogere omzet (+ 5,1 %) te boeken. Bij gelijke wisselkoersen bedroeg de omzetgroei zelfs 11,6 %. Belangrijk is dat er in de VS een versnelling van de groei werd vastgesteld, ondanks de tariefproblematiek. Het bedrijf verdubbelde er zelfs het personeelsbestand van 50 naar 100 medewerkers. EVS profiteert van grotere bestellingen en plukt de vruchten van zijn ecosysteem van verschillende elkaar aanvullende oplossingen die tot kruisverkoop leiden. Het is daarenboven ook niet meer volledig afhankelijk van sportuitzendingen, maar heeft succesvol de stap gezet naar entertainment en nieuws en geleidelijk ook naar de digitale markt (media op Internet).
Wat de vooruitzichten voor 2026 betreft, meldt het bedrijf een orderboek van 182 miljoen euro, of 11 % meer dan een jaar eerder. De conclusie is relatief eenvoudig, we behouden ons koersdoel van 42 euro. Om de achtergrond van de gebeurtenissen beter te plaatsen, verwijzen we naar de nota’s die we schreven in augustus 2025 en december 2024. We belichtten er toen ook de doelstelling om tegen 2030 een omzet van 350 miljoen euro te realiseren. Bij de huidige samenstelling van de groep (zonder overnames) ligt een cijfer van 300 miljoen euro binnen bereik, voor die 350 miljoen euro zijn er nog overnames nodig.
“Belangrijk is dat er in de VS een versnelling van de groei is vastgesteld.”





Volgens VFB-analist Geert Campaert ogen de vooruitzichten voor Jensen-Group goed, al zal het moeilijk zijn om de voorbije jaren te evenaren. “De marges op het huidige hoge niveau houden of nog verhogen zal niet gemakkelijk zijn.”
Jensen-Group zette in 2025 opnieuw een sterke prestatie neer: de omzet steeg met 19 % tot 541 miljoen euro. Die groei was grotendeels organisch, maar werd ook gedreven door de overnames in 2024 van het Duitse Maxi-Press en op de valreep in december nog de overname van het Amerikaanse GA Braun. Die groei zorgt ook voor schaalvoordelen, wat samen met kostenbesparingen door automatisatie de marges verder opkrikt: de bedrijfswinst of Ebit steeg daardoor vorig jaar met 36 % tot 69 miljoen euro. De winst per aandeel steeg zelfs met 45 % tot 6,26 euro, ook geholpen door een lager gemiddeld belastingtarief.
De overname van AG Braun past ook in de ‘Go West ’-strategie van de groep, waarbij Jensen zijn activiteiten in de VS en Latijns-Amerika wil vergroten. Met de ‘Go East ’-strategie wil Jensen vooral in Azië groeien. In dat opzicht was de joint venture die het in 2023 oprichtte met het Japanse Miura een belangrijke zet, maar Jensen is ook al tien jaar in China aanwezig.
De overname van AG Braun geeft ook meer productiecapaciteit in de VS, wat goed van pas komt in de huidige tarievenoorlog. De voorbije drie jaar heeft Jensen zijn productiecapaciteit trouwens meer dan verdubbeld met investeringen in zowel Europa, de VS, China en Japan. Het is dan ook goed voorbereid op verdere groei in de komende jaren.
Ondanks de overnames heeft Jensen nog altijd een stevige balans met een nettoschuld van slechts 9,7 miljoen euro. Er is dus nog ruimte voor bijkomende overnames. Door de sterke balans is er ook ruimte voor de inkoop van eigen aandelen, wat het bedrijf al enkele jaren doet: in 2022 gaf de Raad van Bestuur de goedkeuring voor een inkoopprogramma eigen aandelen van maximum 10 % van de uitstaande aandelen. Ondertussen is dat programma al voor meer dan de helft uitgevoerd. Al zorgt de lage liquiditeit van het aandeel er wel voor dat de inkopen gedoseerd moeten worden. Het programma loopt normaal af in mei van dit jaar, maar zal waarschijnlijk verlengd worden.
2026
De voorbije drie jaar waren erg succesvol voor Jensen: De omzet en marges stegen sterk waardoor de winst op drie jaar tijd verdrievoudigde. Een gelijkaardige prestatie de komende jaren neerzetten zal
Wat is Jensen-Group ?
Jensen-Group, met hoofdzetel in Wetteren, is de wereldwijde marktleider in de productie en verkoop van industriële ‘heavy duty’ wasmachines met de Deense familie Jensen als hoofdaandeelhouder. Jensen-Group levert zowel installaties aan professionele wasserijen als specifieke grote installaties voor grote hotels, ziekenhuizen en cruiseschepen. De groep heeft meer dan 2 000 werknemers en fabrieken en kantoren in 22 landen wereldwijd.
waarschijnlijk wat moeilijker worden. Zo werd de vraag de voorbije jaren ook gedeeltelijk gedreven door een inhaalbeweging na COVID, een effect dat nu stilaan uitgewerkt is. De orders stegen het afgelopen jaar ook ‘maar’ met 3 % tegenover 2024.
Daarnaast zijn er ook de geopolitieke onzekerheden met de tarievenoorlog en de onrust in het Midden-Oosten, die mogelijk een impact op de vraag kunnen hebben. De overname van AG Braun, die vorig jaar maar voor 1 maand meetelde, zal sowieso dit jaar de omzet een extra boost geven. De marges op het huidige hoge niveau houden of nog verhogen zal evenwel niet gemakkelijk zijn. We denken dan ook dat de winststijging in 2026 eerder bescheiden zal zijn.
De vooruitzichten op de langere termijn blijven niettemin goed voor Jensen en tegen de huidige koers (17 maart, 70 euro) betaal je als belegger maar 11 keer de winst van vorig jaar. We kunnen het aandeel dan ook moeilijk duur noemen, al moeten beleggers er dus wel rekening mee houden dat 2026 waarschijnlijk minder indrukwekkend zal zijn dan de voorbije drie jaar.
“De komende jaren zullen waarschijnlijk wat moeilijker worden.”
De nieuwe strategie legt de groep voorlopig geen windeieren, want de resultaten voor 2025 waren degelijk, meent VFB analist Geert Campaert. “De situatie in Iran duwt de prijzen nog verder in de hoogte, waardoor
CMB.TECH in de eerste maanden van dit jaar recordprijzen boekte voor de verhuur van zijn tankers.”
CMB.TECH heeft de voorbije 2 à 3 jaar een ware transformatie achter de rug. Het beursgenoteerde Euronav, met een vloot olietankers, wou enkele jaren geleden fusioneren met Frontline van de Noor John Fredriksen. De familie Saverys, aandeelhouder van Euronav, ging daar evenwel niet mee akkoord. Alexander Saverys, tevens ceo van zusterbedrijf CMB dat vooral in drogebulkschepen actief was, wou ook geen fusie omdat hij een fundamenteel andere visie had voor de toekomst van Euronav: olietankers zijn op termijn een krimpende business omdat de vraag naar olie zal dalen, dus Euronav moest diversifiëren en ook droge bulkschepen en andere soorten schepen kopen om minder afhankelijk te zijn van de oliesector. De hoge tankertarieven konden dan gebruikt worden om tankers te verkopen aan goede prijzen.
“De verkopen van schepen gaan ook dit jaar verder.”
Daarnaast wou Saverys ook inzetten op ‘decarbonisatie’, het vergroenen van de vloot via dual use schepen die ook kunnen varen op ammoniak of groene waterstof. Na een lange strijd kwam er uiteindelijk een compromis uit de bus waarbij Fredriksen een aantal grote olietankers van Euronav overkocht en zijn aandelen in het bedrijf verkocht aan CMB. CMB had daardoor de meerderheid van de aandelen en moest een overnamebod lanceren, waar niet alle aandeelhouders op ingingen. Hierdoor bleef Euronav beursgenoteerd.
Daarna verkocht CMB als eerste stap in de diversificatie haar dochter CMB.TECH aan Euronav, waardoor de groep naast drogebulkschepen en schepen voor chemicaliën ook zelf dual fuel motoren kon ontwikkelen en een eigen project voor de productie van groene waterstof in Namibië verwierf. Daarmee was het bedrijf dan al een eind opgeschoten in de nieuwe strategie van diversificatie en decarbonisatie. Na deze transactie veranderde de naam ook van Euronav naar CMB. TECH en werd Alexander Saverys ceo van de nieuwe groep.
Vorig jaar volgde dan een nieuwe belangrijke stap met de overname via aandelenruil van Golden Ocean, één van de grootste spelers
Wat is CMB.TECH ?
CMB.TECH ontstond uit de fusie van Euronav met CMB, waarna de groep een jaar later fusioneerde met het Noorse Golden Ocean. Daardoor ontstond een gediversifieerde scheepvaartgroep van ongeveer 250 schepen met als belangrijkste onderdeel drogebulkschepen, maar daarnaast ook olietankers, chemietankers, containerschepen en transportschepen.
in drogebulkschepen. Daardoor is CMB.TECH nu één van de grootste scheepvaartgroepen met een vlootwaarde van ongeveer 11 miljard dollar, waar het zwaartepunt verlegd is van olietankers (± 25 %) naar drogebulkschepen (meer dan de helft).
De nieuwe strategie legt de groep voorlopig geen windeieren, want de resultaten voor 2025 waren degelijk: CMB.TECH haalde een omzet van 1,67 miljard dollar, 77 % meer dan een jaar voordien. De nettowinst kwam uit op 140,1 miljoen dollar of 0,61 dollar per aandeel. Dat is wel duidelijk minder dan de 4,44 dollar per aandeel van 2024, maar in die winst zat een grote eenmalige winst op de verkoop van 10 olietankers (4 VLCC en 6 Suezmax). Die verkopen van schepen gebeuren onregelmatig en opportunistisch, maar gaan ook dit jaar nog verder: zo kondigde het bedrijf begin januari aan opnieuw 6 oudere VLCC-olietankers en 2 Capesize drogebulkschepen te hebben verkocht tegen hoge prijzen.
Zowel de olietankers als de drogebulkschepen halen momenteel hoge huurtarieven en CMB.TECH kan daarvan profiteren omdat maar een deel van haar vloot in langetermijncontracten vast ligt. Op de oliemarkt zorgt de oorlog in Oekraïne ervoor dat Europa meer olie via schepen moet aanvoeren in plaats van via pijpleidingen. De strengere aanpak van de Russische schaduwvloot door de VS zorgt ervoor dat verschillende landen nu meer een beroep moeten doen op de officiële tankervloot, wat de vraag verhoogt. Daarnaast is er nog een Zuid-Koreaanse speler die agressief tankers aan het opkopen is en bewust capaciteit van de markt houdt om zo de huurprijzen op te drijven.
Een Commissioning Service Operation vessel (CSOV) wordt ingezet bij onderhoud van windmolenparken op zee.
De situatie in Iran duwt de prijzen nog verder in de hoogte, waardoor C MB.TECH in de eerste maanden van dit jaar recordprijzen boekte voor de verhuur van zijn tankers. 2026 is dus goed begonnen. Die hoge huurprijzen duwen ook de waarde van de tankers zelf omhoog, een situatie waarvan het bedrijf nu gebruik maakt om oudere tankers te verkopen tegen wat ze zelf ‘stellaire prijzen’ noemt.
De verkopen zorgen er natuurlijk wel voor dat de tankervloot van CMB.TECH krimpt, zodat het in de toekomst minder kan profiteren van die hoge huurprijzen als die nog lang zouden aanhouden. CMB. TECH is ondertussen overwegend een speler in drogebulkschepen, maar ook daar zijn de tarieven nu hoog onder andere omdat China strategische reserves van ijzererts en bauxiet aan het aanleggen is en zo de vraag naar die schepen ondersteunt.
Met de opbrengst van de verkoop van die schepen heeft CMB. TECH dit jaar de schulden al verlaagd, en zal het over het eerste kwartaal 269 miljoen meerwaarden boeken. In het tweede kwartaal zou dat 98 miljoen zijn. De helft daarvan zal als kwartaaldividend uitgekeerd worden, waardoor beleggers zich dus aan mooie dividenden mogen verwachten, te beginnen met 0,46 dollar in het komende kwartaal, nadat deze maand ook al 0,16 dollar wordt uitgekeerd. Goede tijden dus vandaag voor dividendbeleggers bij CMB.TECH. Al moeten we er wel bij zeggen dat de sector heel cyclisch blijft, en het niet te voorspellen valt hoe lang deze goede tijden zullen blijven duren.

“Het valt niet te voorspellen hoe lang deze goede tijden zullen blijven duren.”
(in miljoen dollar)


Onze resultaten voor 2025 vormen een stevige basis voor 2026, een jaar dat een belangrijke mijlpaal vormt in onze geschiedenis omdat we dan de 150e verjaardag van het bedrijf vieren.


Lees meer op avh.be


Ondanks moeilijke marktomstandigheden tekent de logistieke specialist VGP mooie cijfers op, oordeelt VFB-analist Gert De Mesure. “Op basis van het rendement op het eigen vermogen kan een hogere verhouding koers-boekwaarde verantwoord worden.”
VGP zette in 2025 een heel sterk resultaat neer, weliswaar slechts 1,2 % hoger dan het cijfer van 2024. We mogen echter niet vergeten dat de marktomstandigheden voor de ontwikkeling van logistiek vastgoed de nodige uitdagingen kennen en dat heel wat bedrijven hun investeringsbeslissingen uitstellen. We overlopen de verschillende elementen uit de resultatenrekening.
We starten bij de netto huurinkomsten die VGP zelf realiseert, dus niet van de joint-ventures, maar van de gebouwen 100 % in eigendom. De groei bedroeg 29,3 % tot 79,9 miljoen euro. Er dient wel vermeld dat VGP gebouwen met een huurinkomen van 29 miljoen euro heeft doorverkocht aan de joint-ventures. De inkomsten uit energie namen met bijna de helft toe, weliswaar vanaf een laag vertrekpunt.
De commissies uit de joint-ventures stegen met een mooie 72,5 % tot 52,1 miljoen euro. Het gaat deels om vergoedingen voor het beheer. Bijzonder is dat VGP een prestatiecommissie van 18,4 miljoen euro ontving voor de beleggingsprestaties van de eerste joint-venture Rheingold. De IRR kwam eind 2025 uit op 12,4 %, beter dan de doelstelling van 11,5 %.
De waarde-aanpassingen liepen op tot een stevige 243,6 miljoen euro. Enerzijds betrof het een herwaardering ten bedrage van 183,1 miljoen euro, anderzijds was er een meerwaarde op gerealiseerde verkopen voor 60,5 miljoen euro.
Door de verkoop van activa aan joint-ventures (en door indexeringen) namen de huren in de joint-ventures met 10,7 % toe. De herwaardering van de activa in de joint-ventures was negatief ten bedrage van -10,4 miljoen euro, vooral door een lagere waardering van Duitse activa. De onafhankelijke schatter is namelijk van oordeel dat de herverhuring van logistiek vastgoed in Duitsland meer tijd in beslag neemt met een lagere waardering tot gevolg. VGP zelf ziet die tragere herverhuur evenwel niet.
Het financieel resultaat evolueerde van 2,4 miljoen euro in 2024 naar -23,9 miljoen euro. In 2024 profiteerde VGP vooral van hogere rente-inkomsten (ECB -rente lag toen hoger), evenals van een hogere rente op voorschotten aan joint-ventures. In 2025
(in miljoen euro)
Joint-venture huren 121,7 134,7 10,7 %
Joint-venture herwaarderingen54,5 -10,4 n.r.
Financieel resultaat 2,4 -23,9 n.r.
Belastingen -32,6 -48,0 n.r.
Netto
Netto
moest VGP dan weer hogere rentelasten op uitstaande obligaties betalen.
In totaal kwam het netto resultaat uit op 290,4 miljoen euro, een fractie hoger dan het resultaat van 2024.
Op de analistenvergadering tekenden we de volgende commentaren op. Het management noteert een zekere vraag naar logistieke panden vanuit defensie en e-commerce. In e-commerce was er een tijdlang een overschot aan ruimte, maar dat overschot is ondertussen opgeslorpt waardoor er opnieuw naar nieuwe opslagcapaciteit wordt gekeken.
Bij herverhuur werden 14 % hogere huurprijzen bedongen. Duitsland blijft het voor VGP goed doen, ondanks bezorgdheden in de markt. Veel aandacht in deze vergadering ging uit naar een nieuwe joint-venture die in de steigers staat. Partner in deze is het Zweedse East Capital dat zich specialiseert in investeringen in groeilanden. De bedoeling is dat de joint-venture tot 1,5 miljard euro zal investeren in logistiek vastgoed in Centraal- en Oost-Europa. Feit is wel dat East Capital nog wel eerst financiële middelen moet ophalen voor dit fonds. Daar stelden verschillende analisten zich vragen bij. In een volgende fase stelt zich de problematiek van de waardering. Gemakkelijkheidshalve zouden we ons kunnen beperken tot de winst per aandeel. Die bedroeg 10,52 euro in 2024 en 10,62 euro in 2025, wat een lage koers/winstverhouding tussen 8,5 en 9 impliceert. Wij verkiezen nog steeds een benadering via het rendement op eigen vermogen dat leidt tot een bepaalde koers/boekwaarde. Hiervoor gebruiken we de bijgevoegde grafiek.
“In e-commerce wordt opnieuw naar nieuwe opslagcapaciteit gekeken.”
VGP werd opgericht in 1998 in Tsjechië en is vandaag een pan-Europese speler in de markt van logistiek en semi-industrieel vastgoed. Het heeft een hybride model, in die zin dat het enerzijds vastgoed ontwikkelt, anderzijds houdt het ook vastgoed aan via diverse joint-ventures. Met bijna 400 werknemers is het actief in 18 Europese landen. De brutowaarde van het vastgoed (joint-ventures verrekend aan 100 %) bedraagt 8,7 miljard euro. Op geografisch vlak (met joint-ventures gerekend aan 100 %) is Duitsland goed voor 50 % van de portefeuillewaarde, gevolgd door Tsjechië (11 %) en Spanje (8 %). Nederland, Hongarije en Slovakije tellen voor elk 4 % van het totaal. VGP heeft een beurswaarde van 2,5 miljard euro.
Deze geeft een overzicht van het jaarlijkse rendement op eigen vermogen (ROE of return on equity in het vakjargon) en die zetten we af tegenover de koers-boekwaarde, met gebruik van de koers op het eind van elk jaar. Voor 2025 gebruiken we de huidige koers. Er is geen perfecte correlatie tussen dat rendement op eigen vermogen en de koers-boekwaarde, maar niettemin is er een zeker verband waar te nemen. Als we het driejaarlijkse gemiddelde rendement op eigen vermogen nemen, dan is de correlatie groter. Dat gemiddelde bedraagt 9,7 % voor de periode 2023/25, 3,8 % voor de periode 2022/24. De vooruitzichten voor het gemiddelde in de periode 2024/26 zijn gunstiger. Enerzijds valt het lage rendement op eigen vermogen van 4 % voor 2023 weg, anderzijds gaan we voor 2026 uit van een rendement op eigen vermogen van ongeveer 10 %.
Zo heeft VGP vandaag 43 projecten in uitvoering, goed voor een oppervlakte van 1,05 miljoen m 2 met jaarlijkse huren ten bedrage van 85 miljoen euro, waarvan al 75 % voorverhuurd is. Dit moet vergeleken worden met de oplevering van 21 projecten met een oppervlakte van 494 000 m 2 en 33 miljoen euro huur, voor 99 % verhuurd. Als dat gemiddelde rendement op eigen vermogen richting 11 % gaat, dan is een koers/boekwaarde van 1,1 tot 1,2 gerechtvaardigd, wat koersen van 104,8 tot 114,4 euro impliceert.
Om een ander samen te vatten, kunnen we stellen dat, op basis van het rendement op eigen vermogen dat VGP realiseerde in 2024 en 2025 en mogelijks in 2026, een hogere koers/boekwaarde verantwoord kan worden. Dit kan leiden tot mogelijke koersdoelen van 104,8 à 114,4 euro.
Building a Caring
Wij investeren in een mooier morgen door het financieren, ontwikkelen en/of renoveren van hoogwaardige zorgvastgoedprojecten voor huidige en toekomstige generaties ouderen en personen met een beperking. In België, Nederland, Spanje en Ierland bieden we dankzij ons uitgebreide netwerk van solide zorgexploitanten in 160 projecten een warme en veilige thuis aan bewoners, aangepast aan de individuele behoefte aan ondersteuning.
Met deze zorgvuldig samengestelde vastgoedportefeuille als basis bieden we onze beleggers bescherming van koopkracht door onze geïndexeerde langetermijnhuurcontracten en ons solide dividendbeleid. Gecombineerd met de rendabele groei die de vergrijzing biedt, levert dit een betrouwbaar aandeel op dat niet alleen financieel, maar ook maatschappelijk rendeert.
Analist Gert De Mesure bespreekt de jaarcijfers en vooruitzichten bij de vastgoedontwikkelaar Banimmo. “De oplevering van de nieuwe kantoren voor Farys, met daarna de verkoop, zal leiden tot een mooie meerwaarde.”
In onze bijdragen van maart en september vorig jaar in de Gids voor de Beste Belegger hadden we aangegeven dat 2025 een overgangsjaar zou worden. En afgaand op de resultaten die bekend gemaakt werden, is dat ook uitgekomen.
Het hoofdbestanddeel van het resultaat wordt gevormd door de huurinkomsten van de gebouwen in de portefeuille. Die stegen 2 % tot 7,5 miljoen euro. De bezettingsgraad daalde wel van 91,4 % eind 2024 naar 87,7 % eind 2025, maar dit was het gevolg van het opnemen van een deels verhuurd nieuw kantoorgebouw. De administratieve kosten namen licht toe, de herwaardering van de gebouwen was positief ten bedrage van 1,8 miljoen euro. Aldus kwam het bedrijfsresultaat uit op 3,7 miljoen euro, lager dan in 2024 door een lagere herwaardering van gebouwen.
“Over 2025 zal geen dividend uitgekeerd worden.”
Die daling zet zich door tot op het niveau van het netto resultaat dat uitkwam op 0,8 miljoen euro, tegenover 2,3 miljoen euro in 2024. Over 2025 zal geen dividend uitgekeerd worden, waardoor het netto resultaat toegevoegd wordt aan het eigen vermogen. Het eigen vermogen (of de boekwaarde of de intrinsieke waarde) stijgt hierdoor van 6,06 euro per aandeel eind 2024 naar 6,13 euro eind 2025. Door de in aanbouwde zijnde kantoorgebouwen steeg de schuldgraad van 45,3 % eind 2024 naar 52,2 % eind 2025.
Wat brengt de nabije toekomst? In februari 2026 werd op The Loop in Gent (nabij Flanders Expo) een kantoorcomplex van 16 700 m 2 opgeleverd, waarvoor al een eerste huurder werd aange -
Wat is Banimmo ?
Banimmo werd in 2007 op de beurs van Brussel geïntroduceerd. Het is een Belgische vastgoedontwikkelaar die voor 62,47 % in handen is van de verzekeraar Patronale Life. Eind 2025 bestond de verhuurportefeuille uit 6 verhuurde gebouwen, met een totale verhuurbare oppervlakte van 56 574 m2. Verder bestond de portefeuille uit 4 gronden (waarvan 1 in joint venture) met een ontwikkelingspotentieel van zowat 280 000 m2 (aandeel Banimmo). Op die gronden is één project in aanbouw, namelijk de nieuwe hoofdzetel van Farys. De gebouwen en de gronden bevinden zich in Brussel, Gent en Charleroi.
trokken. De belangrijkste gebeurtenis voor 2026 zal ongetwijfeld de oplevering worden van de nieuwe kantoren (10 300 m 2) voor Farys, met daarna de verkoop. Die zal leiden tot een mooie meerwaarde die we op 0,35 tot 0,40 euro per aandeel schatten. Ten opzichte van de huidige beurskoers is dit niet onbelangrijk.
Wat de iets verdere toekomst betreft, kan Banimmo op The Loop in Gent nog 110 000 m 2 ontwikkelen, goed voor een bruto ontwikkelingswaarde van 400 miljoen euro. Een deel hiervan is al gedefinieerd en betreft twee projecten. Enerzijds is er de grond tussen Flanders Expo en Ikea waar de ontwikkeling van een retailcomplex, een hotel en een multifunctioneel gebouw op de studietafel ligt.
Anderzijds is er ook de mogelijkheid om op The Loop 300 à 400 residentiële woningen te bouwen, een project waar eerder geen sprake van was. Daarnaast werkt Banimmo nog altijd verder aan een gemengd project van 50 000 m 2 in Charleroi. Tot slot bekijkt Banimmo continu nieuwe mogelijke herontwikkelingsdossiers.
Ten opzichte van de huidige intrinsieke waarde noteert het aandeel met een discount van 53 %. Het potentieel van het aandeel is tweeërlei bij de mogelijke realisatie van het Farys-project. Enerzijds is er de mogelijke meerwaarde op het project die aan het eigen vermogen toegevoegd wordt, anderzijds kan de discount afnemen.
“Het aandeel noteert met een discount van 53 %.”
(in miljoen euro)
VFB-analist Gert De Mesure bespreekt de cijfers van het ‘nieuwe’ Vastned. “Het nettoresultaat toont een gevoelige verbetering tegenover 2024, vooral dankzij een sterk positieve herwaardering van het vastgoed.”
Vorig jaar was het eerste jaar van de nieuwe entiteit die gevormd werd door het opslorpen van het Nederlandse Vastned Retail door dochter Vastned Belgium. Er werd volop ingezet op de integratie van de teams in de verschillende landen om synergie-effecten te realiseren. Tijd voor overnames of nieuwe initiatieven was er niet onmiddellijk. Wel werd er gewerkt aan herontwikkelingen in Utrecht, Brussel en Namen. In Utrecht gaat het om eens vier en eens zes appartementen boven winkelpanden. Ook in de Brusselse Nieuwstraat worden enkele appartementen klaargestoomd voor verhuur.
De huurinkomsten daalden 0,6 % tot 67,8 miljoen euro in 2025, vooral door de desinvesteringen die in 2024 plaats vonden. Op vergelijkbare basis was er 3,2 % groei, vooral door aantrekkelijker herverhuringen in Frankrijk en Spanje. Het bedrijfsresultaat steeg wel met 2,7 % doordat bepaalde kosten, al dan niet verbonden aan de juridische herstructurering, weg vielen. Het financieel resultaat verbeterde licht (0,8 miljoen euro), vooral door een daling van de schulden na de desinvesteringen.
In 2025 werd er geen dividend uitgekeerd. Hierdoor daalde de schuldgraad van 42,4 % eind 2024 naar 39,5 % eind 2025. De financiële kost kwam uit op 3,2 %. Na licht hogere belastingen kwam het courant resultaat uit op 35,8 miljoen euro, een stijging van 1,7 %. Per aandeel is dat 2,22 euro. Het bruto dividend bedraagt 1,85 euro, netto is dat 1,3 euro.
Wat de herwaarderingen betreft, was er goed nieuws. De vastgoedportefeuille profiteerde van een opwaardering van 23 miljoen euro dankzij een daling van de huurrendementen in de verschillende landen waar Vastned actief is. De herwaardering van de financiële instrumenten was negatief ten bedrage van 1 miljoen euro. In totaal kwam het netto resultaat uit op 49,1 miljoen euro, een gevoelige verbetering tegenover 2024, vooral dankzij een sterk positieve herwaardering van het vastgoed.
Voor 2026 wordt een courant resultaat per aandeel van 2,05 tot 2,15 euro verwacht. De daling is het gevolg van een hogere financiële kost, die niet volledig gecompenseerd kan worden door hogere huren (o.a. door indexering) en lagere kosten.
Op strategisch vlak sluiten we niet uit dat er in de volgende maanden een eerste acquisitie wordt aangekondigd in een van de landen
Vastned is een Belgische gvv die investeert in winkelvastgoed dat vooral in het centrum van grote steden gevestigd is. De portefeuille heeft een waarde van 1,27 miljard euro. De geografische spreiding is als volgt: Nederland 36,7 %, Frankrijk 29, %, België 26,5 % en Spanje 7,3 %. De zes belangrijkste steden in de portefeuille zijn Parijs, Amsterdam, Utrecht, Bordeaux, Madrid en Antwerpen.
waar de groep reeds actief is. Ook desinvesteringen zijn niet uitgesloten. De bedoeling is om de activa meer te concentreren in bepaalde regio’s.
Het aandeel noteert tegen een koers/courant resultaat van 14,4. Zoals eerder al gemeld is dit hoger dan bij de meeste andere winkelvastgoedgroepen. De verklaring hiervoor ligt in de hogere waarde die aan (heel goedgelegen) stadswinkels wordt toegedicht. Het netto dividendrendement bedraagt 4,3 %.
“De bedoeling is om de activa meer te concentreren in bepaalde regio’s.”
Huisanalist Gert De Mesure bekijkt de resultaten van Care Property Invest.
“De gvv noteert met een lage koers/courant resultaat van 11,3 en een netto dividendrendement van 7 %.”
In 2025 besteedden we relatief veel aandacht aan Care Property Invest, naar aanleiding van onze ‘aan tafel met’-sessie en de kapitaalverhoging. Deze evenementen lieten ons toe om alle punten in detail te bespreken, zodat er bij de publicatie van de cijfers over 2025 weinig onverwachtse of nieuwe zaken te noteren vielen. We bespreken die cijfers hier in het kort.
De huuropbrengsten stegen 6,2 % tot 73,9 miljoen euro. Huurindexeringen hadden een impact van 3 %, of 2 miljoen euro. Aflopende leasings (in feite de wijziging in vergoeding in de laatste 3 jaren van de eerste contracten die de eindvervaldag naderen) hadden een negatieve impact van -0,7 miljoen euro. Het faillissement van de zorggroep Apricusa had geen impact, Care Property Invest kon het gros van de verschuldigde huren recupereren door een bankwaarborg.
Het bedrijfsresultaat nam 8,2 % toe tot 63 miljoen euro, wat een hogere operationele marge impliceert. De gvv profiteerde van lagere personeelskosten en van de terugname van een provisie ten voordele van de vorige ceo.
Het financiële plaatje was nagenoeg ongewijzigd; De impact van een hogere schuld werd geneutraliseerd door een lichte daling van de financiële kosten van 3,22 % naar 3,11 %. Nuttig om weten is dat 89 % van de schuld ingedekt is tegen rentestijgingen, voor gemiddeld 6,2 jaar. De schuldgraad eind 2025 kwam uit op 48,9 %.
Tijdens de analistenvergadering werd natuurlijk de vraag gesteld over de hoogte van die schuldgraad. Het antwoord is dat Care Property Invest vanaf 2026 regelmatig geld gaat binnenkrijgen van de aflopende leasings (overdracht van gebouwen aan hun oorspronkelijke bouwkost), wat de schuldgraad zal drukken.
Het courant resultaat steeg 9,3 % tot 43,5 miljoen euro. Per aandeel is dat 1,16 en bedraagt de stijging 8,1 % door een eerste beperkte impact van de kapitaalverhoging van december 2025. Het bruto dividend blijft stabiel op 1 euro, netto (na 15 % roerende voorheffing) is dat 0,85 euro. We merken op dat het dividend vertegenwoordigd wordt door 2 coupons. Een eerste coupon werd al onthecht begin december 2025, die zal ongeveer 11/12e van het dividend vertegenwoordigen. De tweede coupon wordt onthecht op 2 juni en zal dan samen met de eerste coupon betaalbaar gesteld worden.
Care Property Invest is een Belgische gvv die zich specialiseert in zorgvastgoed. De groep zag het licht in 1995 onder de naam Serviceflats Invest en was een beleidsmiddel van de Vlaamse Overheid om de bouw van assistentiewoningen in Vlaanderen te faciliteren. Eind 2025 had het een portefeuille met een waarde van 1,4 miljard euro. Die bestaat uit 15 % financiële leasings (op assistentiewoningen in Vlaanderen) en 85 % gebouwen. Geografisch is de portefeuille als volgt verdeeld: België 66 %, Nederland 18 %, Spanje 9 % en Ierland 7 %.
Voor 2026 verwacht het een courant resultaat van 1,08 euro, een daling van bijna 7 % die grotendeels op de rekening van de verwatering geschreven mag worden. Positief is wel dat het bruto dividend van 1 euro behouden blijft.
Het belangrijkste dat we nog willen meegeven uit de analistenvergadering was de bezorgdheid van sommige analisten met betrekking tot de financiële gezondheid van Belgische rusthuisuitbaters. Er verschijnen immers regelmatig minder positieve artikelen in de pers, maar in de realiteit is de impact voor de huurinkomsten van Care Property Invest quasi nihil.
De gvv noteert met een lage koers/courant resultaat van slechts 11,3. Het netto dividendrendement bedraagt 7 %.
“De huuropbrengsten stegen 6,2 % tot 73,9 miljoen euro.”
(in miljoen euro)
ZMarktstrateeg Danny Reweghs van Trends Beleggen bespreekt de woelige start van het beursjaar. Hij ziet vier redenen om te diversifiëren naar de groeilanden. “Trump bakt het bruin en geeft beleggers almaar minder argumenten om nog voluit in de VS te investeren.”
oals elk jaar poneerden we ook eind 2025 tien stellingen over het volgende financiële jaar. Het eerste kwartaal zit erop. Het was niet meteen het meest rustige kwartaal voor de financiële markten. We laten u kennismaken met de tien stellingen en stellen vast dat onze voorzichtigheid terecht was. En de voorzichtigheid houdt aan. Nog tot de zomer verwachten we moeilijke beurzen. Ook al zorgt Trump op korte termijn misschien voor wat herstel.
1 Wall Street begint 2026 met alarmsignalen. Het leek ons gevaarlijk dat iedereen zomaar uitging van een positief beursjaar, bij waarderingen ver boven het historische gemiddelde, die geen risicopremie boden. Dat bleken inderdaad alarmsignalen en dus staan we na drie maanden lager. Met dank ook aan de Amerikaanse president Donald Trump, die zich liet meeslepen door Benjamin Netanyahu om de oorlog met Iran te starten.
2 2026 kan een gevaarlijk jaar voor aandelenbeleggers worden. Ook nu zou het voorbarig zijn om een nieuwe top boven 7 000 punten in de loop van 2026 uit te sluiten. Maar de kansen nemen eerder af dan toe. We houden er wel nog steeds rekening mee dat we tegen de zomer toch al eens in de buurt van 6 000 punten hebben genoteerd.
“Sinds de bodem in 2009 heeft een belegging in de S&P500 bijna 1 100 procent opgeleverd.” Danny
3 Houd rekening met een valse start in het nieuwe jaar. Wall Street toont duidelijk vermoeidheid. Rond de marktleider, Nvidia, ontstond zenuwachtigheid. Een correctie was nakend en die hebben we al minstens gedeeltelijk gekregen, al zitten we wellicht aan een eerste, tussentijdse bodem en komt er een herstelbeweging. Zonder nieuwe top evolueren we dan toch richting 6 000 punten in de loop van het tweede kwartaal.
4 Besteed weer meer aandacht aan risico naast rendement. Dat is en blijft een belangrijke boodschap voor 2026 en de volgende jaren: beleg risicobewust en hou rekening met zwakke periodes op de financiële markten.
5 Er zit meer potentieel in klassieke waarden. We blijven daarbij. Zeker in de afweging tussen risico en rendement zul je wellicht het best af zijn in sectoren als voeding en drank, farma en telecom.
6 De dollar kan aangenaam verrassen in 2026. De evolutie van munten voorspellen is gevaarlijk, maar eind vorig jaar was er een te grote eenstemmigheid dat de dollar verder zou verzwakken. De consensus was zo groot, dat we het voor de dollar zijn gaan opnemen, en dat blijkt in de eerste maanden van 2026 terecht te zijn.
7 Obligaties zullen voor meer rendement in de portefeuille zorgen. De oorlog in het Midden-Oosten heeft deze stelling tot nog toe gedwarsboomd. Obligaties hebben het nog niet goed gedaan. Daarvoor zal het conflict in de Golfregio achter de rug moeten zijn.
8 Edelmetalen blijven blinken, maar er komt eerst een serieuze terugval. Begin 2026 was nog schitterend voor goud en zilver. Dan kwam een al even spectaculaire terugval, die wellicht nog niet achter de rug is. Maar na die stevige correctie komt er weer een geweldige koopopportuniteit.
9 Hoge vraag naar energie speelt in voordeel van olie en gas. Het energiethema zal nog aan belang winnen. Olie en gas zijn de grote winnaars van de Iran-crisis, al zal daar natuurlijk een stuk vanaf moeten als de oorlog in het Midden-Oosten tempert of afgelopen is.
“De grote sterren van de voorbije jaren laten het voorlopig afweten.”
10 Haal je neus niet op voor meststoffen. Meststoffenaandelen leken de dans van de algemene correctie te ontspringen, maar heel recent kwam daarin verandering. Dat zien we nog steeds als een fraaie koopopportuniteit richting 2027.
Waarde neemt het over van groei
Iedereen die de beurs van nabij heeft gevolgd, weet hoe de prestaties van de aandelenmarkten liggen in de wereld. Het is Wall Street boven. De Amerikaanse beursindexen verpletterden de voorbije tien tot vijftien jaar de Europese indexen en nog in sterkere mate die van de opkomende markten.
De cijfers spreken boekdelen. Sinds de bodem in 2009 heeft een belegging in de S&P500-index bijna 1100 procent opgeleverd (1094 %, bestaande uit 768 % indexstijging en 326 % dividenden). Dat is niet alleen een ver boven het historisch gemiddelde van 15,7 procent per jaar, maar ook afgerond 650 procent meer dan een belegging in de Eurostoxx 50-index (446 % return, waarvan slechts 205 % indexstijging).
Nog bekaaider zijn consequente beleggers in de opkomende markten ervan afgekomen. Die moeten het doen met een rendement van 290 procent, waarvan 173 procent indexklim.
Wat liep er sinds de bankencrisis mis op de Europese aandelenmarkten? Toen zijn ze behoorlijk stevig beginnen achterlopen op Wall Street. Europa heeft geen of in elk geval veel minder techgiganten door een gebrek aan financiering van innovatie, waardoor ook de Europese indexen een veel klassieker, industrieel beeld zijn blijven vertonen dan de Amerikaanse. Er is een substantieel lagere groei van de bedrijfswinsten en economische groei in het algemeen.
De Europese beurzen en die van de opkomende markten moeten het dus van hun momenten hebben. Zolang er geen sprake is van een crisis rond de Verenigde Staten (door de schuldenproblematiek of een nieuwe, forse uitschuiver van president Trump) of een crisis rond artificiële intelligentie (overinvesteringen in AI), zal dat grote beeld overeind blijven.
We herinneren ons 2015 als een jaar waarin Europa grotendeels uitblonk toen ook de Europese Centrale Bank voluit voor monetaire versoepeling ging. Maar we moeten niet zover in de geschiedenis teruggaan. Twaalf maanden volstaat al. Ook toen beleefden de Europese en opkomende markten een sterk eerste kwartaal, veel sterker dan de S&P500-index. Toen was het zelfs nog wat straffer dan nu. Afgerond en omgerekend in dollar heb je dit jaar nog niks verdiend door een tracker in de S&P500-index te kopen, wel 5 procent met de Eurostoxx 50-index en zelfs 10 procent door in de opkomende markten te beleggen.
“Europa en de opkomende markten moeten het van hun momenten hebben.”
De grote sterren van de voorbije jaren, de Magnificent Seven-waarden, laten het voorlopig afweten. Dat is niet onlogisch, aangezien de waardering weer fors was opgelopen in het najaar van vorig jaar. Die klim was er gekomen nadat de markt eerst heel enthousiast was meegegaan in het verhaal van de forse AI-investeringen. Nu het niet meer gaat om 50 of 100 miljard dollar, maar bedragen tot 200 miljard dollar per jaar worden genoemd, sluipt er toch wat twijfel in de beleggersrangen dat hier stilaan sprake kan zijn van overinvesteringen.
Dat de index min of meer overeind blijft, ondanks een terugval bij de meeste Magnificent Seven-aandelen, geeft aan dat we een switch zien van groei naar waarde. Die beweging speelt altijd in de kaarten van de Europese aandelenmarkten. Sectoren als energie, materialen en industrie maken ook op Wall Street momenteel het mooie weer, terwijl technologie, mede door de val in de softwaresector, het laat afweten.
De terugval in de software-aandelen begint extreme vormen aan te nemen en onze interesse meer dan ooit op te eisen. Daarnaast blijft de focus op de stevig teruggevallen, klassieke waarden ook bestaan. We zouden het voorlopig nog steeds eerder daar zoeken, dan bij de grote techwaarden.
De boodschap is duidelijk: het afgelopen decennium was geografisch diversifiëren een heel slecht idee voor de maximalisatie van het rendement. De outperformance van Wall Street, afgemeten aan de prestatie van de S&P500-index versus Europa (de Eurostoxx 50-index) en de opkomende markten, was indrukwekkend.
De komende vijf tot tien jaar zou het weleens helemaal anders kunnen uitdraaien, want de Amerikaanse president Donald Trump bakte het recent weer andermaal bruin. Hij ontketende samen met Israël een militaire operatie in de Golfregio, waarmee hij voor de zoveelste keer sinds de start van de tweede ambtstermijn beleggers schrik aanjoeg en een verkiezingsbelofte (focus op het
binnenland, geen nieuwe oorlogen elders in de wereld) brak. Zo geeft hij beleggers almaar minder argumenten om nog voluit in de VS te investeren.
Wat zijn de alternatieven? Welke zijn de vluchtroutes? Alles in liquiditeiten stoppen, is geen optie. De rente op kortlopende beleggingen is te laag om onze koopkracht te beschermen. Europa ligt voor de hand voor ons. Maar een echte vluchtroute voor de Amerikaanse markten is Europa niet. Als het op Wall Street zou beginnen te regenen, dan zal het op zijn minst druppelen in Londen, Parijs, Frankfurt, Amsterdam en Brussel. Meer kans heb je dan met een belegging in de opkomende markten.
Die markten doet het de jongste tijd opvallend goed. De inhaalbeweging lijkt op gang gekomen. Voor het komende decennium is de beste manier om op de opkomende markten in te spelen, een tracker te kopen. Die is ideaal als langetermijnbelegging. De favoriet is de IShares MSCI Emerging Markets ETF. Wie ook naar de korte termijn kijkt, kan aanvullen met de Amundi MSCI Emerging Markets Latin America ETF. Latijns-Amerika is echter nooit een prima langetermijnbelegging, maar heeft momenteel wel momentum door de klim van de grondstoffenprijzen.
Vier argumenten
We geven de voornaamste argumenten om een deel van de beleggingen te verschuiven naar de opkomende landen.
1 Aantrekkelijke waarderingen
Opkomende markten worden doorgaans verhandeld tegen veel lagere waarderingen dan ontwikkelde markten. Momenteel ligt de gemiddelde koers-winstverhouding rond 13 keer de verwachte winst, tegenover ongeveer 22 keer voor Amerikaanse aandelen. Dat structurele waarderingsgat is niet nieuw: aandelen van opkomende landen kampen al jaren met een achterstand in prestaties. Het gat is wel groter dan normaal, omdat de Amerikaanse aandelen een stuk duurder zijn dan het langetermijngemiddelde en de waardering van aandelen van de opkomende markten onder het historische gemiddelde liggen.
2. Zwakke dollar
De Amerikaanse dollar staat onder druk. Het vertrouwen in de Amerikaanse munt is aangetast door twee elementen. Niet-gebonden landen willen af van de dominantie van de dollar en bouwen hun bloot-
“Een echte vluchtroute voor de Amerikaanse markten is Europa niet.”
“Niet-gebonden landen willen af van de dominantie van de dollar.”
stelling aan Amerikaans staatspapier af. Daarnaast baren het enorme begrotingstekort en de fors opgelopen Amerikaanse staatsschuld steeds maar argwaan bij beleggers. Een zwakke dollar maakt buitenlandse beleggingen aantrekkelijker. Een zwakkere dollar verlaagt de schuldlast voor veel opkomende landen en bedrijven, die vaak in dollars gefinancierd zijn.
3. Opkomende middenklasse
Opkomende markten blijven over structurele groeivoordelen beschikken. Denk aan een jonge, groeiende bevolking, een snelle urbanisatie en een opkomende middenklasse. Dat zorgt voor hogere economische groei: gemiddeld zo’n 4 procent per jaar tegenover 1,5 procent voor ontwikkelde economieën. Die factoren creëren een fundament voor een duurzaam rendementspotentieel, niet alleen cyclisch maar ook structureel.
4. Spreiding
Zeker vanuit een passieve beleggingsbenadering lijken Amerikaanse aandelenmarkten risicovoller te worden, vanwege de toenemende concentratie van grote, maar erg hoog gewaardeerde techbedrijven. Vandaar dat het zinvol is te kijken naar een geografische spreiding, toegang tot andere economische cycli en de huidige gunstige dynamiek inzake grondstoffen.
PInterview met Pieter Slegers, auteur van De kwaliteitsbelegger
Pieter Slegers stelt ons zijn nieuwe boek voor en deelt drie exclusieve aandelentips. “Het verleden leert ons dat kwaliteitsbedrijven op de beurs vaak structureel ondergewaardeerd worden, omdat beleggers onderschatten hoe goed ze zijn.”
ieter Slegers hoeft amper een introductie bij VFB-leden. Hij kom vaak aan bod in het VFB-magazine en is een graag gezien gast bij onze Trefpunten. Recent bracht hij het boek ‘De Kwaliteitsbelegger’ uit, waarin hij zijn beleggingsfilosofie op een toegankelijke manier deelt. We zaten samen voor een gesprek over het boek en zijn inzichten als belegger.
Zou je kwaliteitsbeleggen zo simpel mogelijk kunnen uitleggen?
SLEGERS Een kwaliteitsbelegger wil enkel beleggen in de allerbeste bedrijven ter wereld, het neusje van de zalm. Dus niet de winnaars van morgen, maar de bedrijven die al gewonnen hebben. Waarom? Omdat dat vaak de bedrijven zijn die jaar na jaar sterker worden, waardoor hun waarde voor jou als belegger toeneemt.
“Wil je echt succesvol beleggen? Dan doe je er beter aan het saai te houden.” “
Hoe doe je dat in de praktijk?
SLEGERS In de eerste plaats koop je wondermooie bedrijven. Ten tweede ga je na of
die geleid worden door uitstekende managers. En ten derde koop je die aandelen tegen een faire prijs. Het verleden leert ons dat kwaliteitsbedrijven op de beurs vaak structureel ondergewaardeerd worden, omdat beleggers onderschatten hoe goed ze zijn, en hoe lang ze bovengemiddeld kunnen blijven groeien. Denk hierbij aan topbedrijven als Lotus in België, of Visa en Mastercard in de Verenigde Staten.
De afgelopen jaren kwamen er veel Nederlandstalige beleggingsboeken uit.
Hoe maak je nog het verschil?
SLEGERS Het boek gaat uiteraard over kwaliteitsbeleggen. Het was mijn doel om een zo compleet mogelijke leidraad voor deze strategie uit te werken. Dus stel dat je een portefeuille met kwaliteitsbedrijven wil uitbouwen, dan kan je er van A tot Z mee aan de slag. En dat zowel voor beginnende, als meer ervaren beleggers.
Wat dit boek volgens mij echt uniek maakt zijn enerzijds de vele voorbeelden die
ik bespreek. In totaal komen er meer dan 150 potentiële kwaliteitsbedrijven aan bod, die interessant kunnen zijn voor de lezer. Die schat aan voorbeelden brengt de theorie echt tot leven. Anderzijds komen ook veel van mijn persoonlijke ervaringen uit de beleggingswereld aan bod.
Welke do’s en don’ts uit die ervaring zou je graag meegeven?
SLEGERS Het is een cliché, maar: ‘slow and steady wins the race’. Goed beleggen draait niet enkel om het najagen van de hoogste rendementen. Het is veel belangrijker om als belegger grote fouten te proberen vermijden. Wat ik nog leerde van meesterbeleggers als Warren Buffett of Charlie Munger is dat je ernaar moet streven om lichtjes beter te doen dan de grote massa. Als je dat op lange termijn kan doen zal je schitterende resultaten behalen. Beleggen moet niet spannend of heel actief zijn. Wil je echt succesvol beleggen? Dan
doe je er beter aan het saai te houden en de klassieke regels van het beleggen ter harte te nemen.
Hoe doen beleggers dit dan best in de praktijk?
SLEGERS Door die evergreens ter harte te nemen. Denk maar aan tips als: ga geen schulden aan om te beleggen, diversifieer en let op voor onethische managers die het belang van het bedrijf niet voorop zetten. Door op een saaie, zeer gedisciplineerde manier te beleggen, kan je een mooi vermogen opbouwen. En het allerbelangrijkste: doe je huiswerk. Veel mensen steken heel wat tijd in het vergelijken van prijzen als ze bijvoorbeeld boodschappen doen. Maar als belegger verliezen ze dat vaak uit het oog en kopen ze gewoon maar wat aandelen. Neem ook niet zomaar iemands tips over. Je kan wel dezelfde aandelen kopen, maar het is veel moeilijker iemands inzichten en overtuigingen te begrijpen en over te nemen.





dagelijkse afspraak voor uw business, carrière en geld
Z 7op7 is de nieuwe dagelij kse podcast van Kanaal Z. Elke ochtend, vanaf 6 uur luistert u voortaan naar een selectie van de meest opmerkelij ke nieuwsverhalen, een frisse blik op de aandelenmarkten en een scherpe duiding bij de economische en politieke actualiteit door experts van Kanaal Z en Trends.
Start voortaan elke dag met Z 7 op 7 en luister naar wat echt relevant is voor uw business, onderneming, carrière en geld.
De highlights van het nieuws, een update van de aandelenmarkten en duiding bij de actualiteit:
• Maandag: Om naar Uit te Kij ken met Danny Reweghs
• Dinsdag: De Kleren van De Keyzer met Peter De Keyzer
• Woensdag: Trends deze Week met Stij n Fockedey
• Donderdag: Blik op de Wereld met denktank Itinera
• Vrij dag: Tussen Wetstraat en Wall Street met Jan De Meulemeester
• Zaterdag: The Place to Be met Talk To C
• Zondag: Walk the Talk met Trends Talk
Beluister nu Z 7op7 via uw favoriete podcastkanaal of via www.trends.be/Z7op7
Constellation Software is de beste serial acquirer ter wereld. Het is een Canadees bedrijf met één doel: kleine nichesoftwarebedrijven opkopen. Denk aan software voor gemeenten of scholen. Die bedrijven verdienen stabiel geld via abonnementen en onderhoud. Het model van Constellation Software heeft zichzelf bewezen en is heel krachtig. Het gebruikt de winsten van zijn bedrijven continu om nieuwe softwarebedrijfjes over te kopen. Het aandeel kreeg recent stevige klappen omdat beleggers bezorgd zijn dat artificiële intelligentie negatieve gevolgen zal hebben voor Vertical Market Software. De marktreactie is overdreven als je het mij vraagt. AI zal vooral een tool zijn voor bedrijven als Constellation Software om efficiënter te werk te gaan. Je kan vandaag Constellation Software oppikken tegen veruit de goedkoopste waardering van de afgelopen tien jaar.
Op zoek naar een interessante holding? Dan moet je bij Brookfield Corporation zijn. De Canadese holding is actief in vastgoed, infrastructuur, hernieuwbare energie en private equity. Ze heb-
Je hebt al veel bereikt als financieel expert. Wat staat er nog op je bucket list?
SLEGERS Ik heb het geluk dat ik van mijn passie en hobby mijn beroep kon maken. De afgelopen jaren heb ik dus nooit een dag het gevoel gehad dat ik aan het werken was, dat is fantastisch. Dat gevoel en die passie wil ik absoluut behouden, dat is het belangrijkste voor mij. Daarnaast hoop ik ook dat de aandelen waarover ik schrijf, en die ik in portefeuille heb, het goed blijven doen. Ik krijg van sommige lezers ook te horen dat ze dit allemaal wel interessant vinden, maar zelf niet de tijd hebben om op deze manier te beleggen. Dus ik zou nog wel graag ooit een eigen fonds beginnen, gebaseerd op mijn visie van kwaliteitsbeleggen. Ik zou dat dan wel samen met een bestaande partij doen, die alle licenties en dat soort zaken uit handen neemt.
ben zelfs een vermogensbeheertak en profiteren dankzij hun infrastructuurprojecten van de stijgende vraag naar energie voor alles wat met artificiële intelligentie te maken heeft. Brookfield Corporation zelf schat zijn intrinsieke waarde vandaag op 68 dollar. Dit betekent dat de holding vandaag tegen een korting van ongeveer 30 % noteert. Topbeleggers zoals Bill Ackman zijn ook belegd in het aandeel.
Kinsale Capital is wat mij betreft de meest interessante verzekeraar die je vandaag kan kopen op de beurs. Het bedrijf wordt geleid door de oprichter Mike Kehoe die nog steeds bijna 4 % van de aandelen in handen heeft. Deze Amerikaanse verzekeraar is gespecialiseerd in nicheverzekeringen die andere verzekeraars vaak links laten liggen. Denk aan bijzondere bedrijfsrisico’s, of heel specifieke risico’s. Deze niche is heel interessant omdat deze markt sneller groeit dan de verzekeringsmarkt in het algemeen. Daarbovenop wint Kinsale Capital jaar na jaar marktaandeel. Het heeft tot doel om de komende jaren zijn marktaandeel te verdubbelen. Het aandeel daalde recent omdat de verzekeringsmarkt wat competitiever wordt (het gaat in cycli). Je betaalt vandaag 19 keer de winst voor een bedrijf dat jaarlijks met 10 à 20 % wil groeien.
“Goed beleggen draait niet om het najagen van de hoogste rendementen.”
VFB-leden kunnen het boek kopen aan een korting van 10 %. Je betaalt zo slechts 22,49 euro (inclusief BTW en verzendkosten). Meer informatie en de kortingscode vind je op onze website: www.vfb.be/ product/de-kwaliteitsbelegger
37 000 000 000 dollar
De goudprijs staat stevig onder druk sinds het begin van de oorlog in het Midden-Oosten. De dader? De vrees voor inflatie en stijgende rentes, die obligaties weer aantrekkelijker maken als alternatief. Ook een sterkere dollar beïnvloedt de prijs van het edelmetaal negatief.
Zoveel geld wil Amazon.com minstens ophalen, met één van de grootste obligatie-emissies ooit. De pakjesspecialist wil daarmee inzetten op de allesoverheersende boom in artificiële intelligentie (AI).
Ceo Fernando Fernandez ziet meer potentieel in de beauty- en schoonmaakdivisie, bekend van merken als Axe en Sunlight. De voedingsdivisie, goed voor zowat een kwart van de groepsomzet, kent al jaren een langzamere groei dan de andere afdelingen. De afgelopen jaren bouwde Unilever zijn merkenportefeuille in de voedingsdivisie al sterk af. Onlangs was er nog de beursgang van de afgesplitste Magnum-ijsdivisie, en eerder gingen de margarines (Becel) en de theedivisie (Lipton) de deur uit.
Private kredieten waren de laatste jaren een populaire beleggingscategorie. De markt groeide tot ruim 1 500 miljard euro. Recent vielen er lijken uit de kast en bleek de beperkte liquiditeit een struikelblok nu veel beleggers willen uitstappen. Financiële spelers die inzetten op private equity en private credit werden bijgevolg afgeprijsd op de beurs.
De Iran-oorlog hakt in op het Europese ondernemersvertrouwen. Dat blijkt uit de maandelijkse rondvraag van het onderzoeksbureau S&P Global. De conjunctuurbarometer die voortvloeit uit deze rondvraag, viel in maart terug van 51,9 naar 50,5 punten. Meteen goed voor het laagste peil in tien maanden en een niveau dat normaal voorkomt in een stagnerende economie.
“De markten beginnen op 2008 te lijken”
Michael Hartnett, strateeg bij Bank of America, waarschuwt dat de beurzen sterk beginnen lijken op de vooravond van de crisis van 2008. De boosdoeners: hoge olieprijzen en de zorgen over de private equity markt.
De oorlog in Iran deed de prijs van olie sterk stijgen, wat consumenten meteen voelen aan de pomp. Op het moment van schrijven leek president Donald Trump, mede door de snel stijgende energieprijzen, het conflict te willen de-escaleren. Beleggers hopen daardoor weer op een TACO-scenario: Trump Always Chickens Out.
De bekende hefboomfondsmanager Bill Ackman wil zijn beleggingsvehikel Pershing Square via een dubbele beursgang naar de beurs van New York brengen. Daarbij zou zowel het fonds als de beheermaatschappij een notering krijgen. Ackman streeft zo naar een Buffett-achtig model met permanent kapitaal voor langetermijnbeleggingen. Hij ziet Warren Buffett dan ook al jaren als zijn grote voorbeeld.
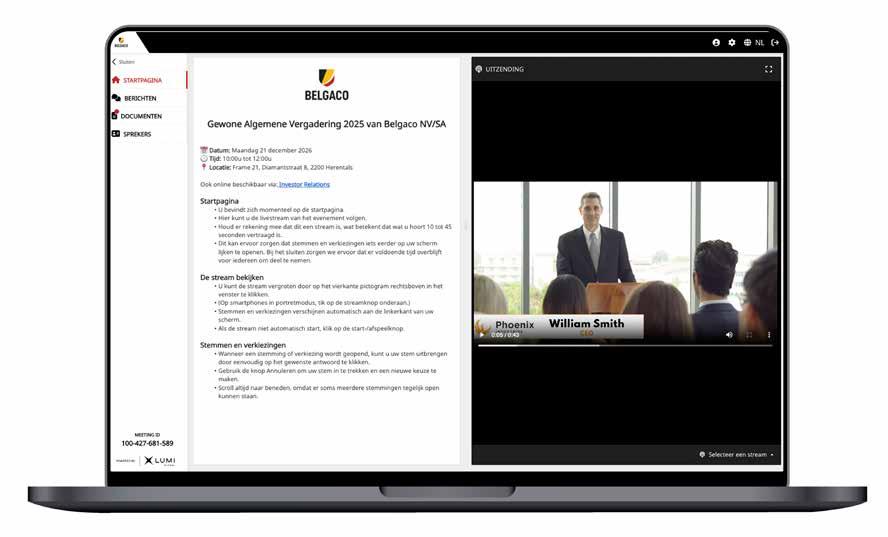
Nu Warren Buffett het stokje bij de investeringsholding Berkshire Hathaway overdraagt aan Greg Abel, gaat een nieuw tijdperk in voor de beroemde holding. “Ondanks zwakke kwartaalcijfers blijft de kern intact: sterke balans, strenge kapitaalallocatie en een langetermijnfocus”, stelt Michaël Gielkens van Tresor Capital.
De Amerikaanse investeringsholding Berkshire Hathaway werd decennialang in één adem genoemd met Warren Buffett, de grootaandeelhouder en een van ‘s werelds beste beleggers allertijden. Inmiddels heeft Buffett het stokje overgedragen aan Greg Abel, die afgelopen week zijn eerste brief aan aandeelhouders publiceerde, tegelijkertijd met het jaarverslag over 2025. Abel toonde deze week ook al gelijk zijn skin in the game door zich te verbinden elk jaar zijn volledige jaarsalaris te herinvesteren in de aankoop van aandelen Berkshire Hathaway.
Tegenvallende kwartaalcijfers drukken de beurskoers
De publicatie van de eerste aandeelhoudersbrief van Abel ging gepaard met de presentatie van de resultaten over het vierde kwartaal van 2025. Dit was tevens het laatste kwartaal waarin Buffett de rol van ceo vervulde. De gepresenteerde cijfers vielen tegen bij beleggers, waardoor de beurskoers van de holding bij aanvang van de nieuwe handelsweek daalde met ongeveer 5 procent. De operationele winst zakte in de laatste drie maanden van het jaar met ruim 29 procent tot 10,2 miljard dollar. Een jaar eerder bedroeg deze operationele winst nog 14,56 miljard.
Deze forse daling van de operationele winst werd voornamelijk veroorzaakt door aanzienlijk zwakkere prestaties binnen de verzekeringstak van de holding. De operationele inkomsten uit de verze -
“Met 370 miljard dollar blijft de oorlogskas astronomisch.”
keringsactiviteiten kelderden met 54 procent tot 1,56 miljard dollar, wat mede werd veroorzaakt door hevigere concurrentie en een grote instroom van kapitaal vanuit particuliere investeringsgroepen op de verzekeringsmarkt. Abel lichtte in zijn aandeelhoudersbrief toe dat Berkshire te allen tijde discipline nastreeft. Als nieuwe concurrentie de prijsvorming in de verzekeringssector niet meer interessant maakt om winstgevend te opereren, verkiest Berkshire ervoor om liever omzet te verliezen dan om mee te doen aan een race naar de bodem.
De oorlogskas van de holding blijft astronomisch, met een waarde van 370 miljard dollar. Abel benadrukte in zijn aandeelhouders brief dat deze aanzienlijke berg geld absoluut geen teken is dat het bedrijf terughoudend is geworden met het doen van overnames of investeringen. Hij omschrijft de sterke balans als een strategisch bezit, dat op het juiste moment kan worden ingezet, zodat het bedrijf besluitvaardig kan handelen wanneer andere investeerders angstig zijn. Toch stelde de nieuwe topman sommige beleggers teleur, door expliciet aan te geven dat het bedrijf voorlopig geen dividend zal uitkeren en door in het vierde kwartaal tevens geen eigen aandelen te hebben ingekocht.
We hebben met interesse en plezier de eerste aandeelhoudersbrief van Greg Abel gelezen. Het was goed geschreven, met meer focus op het bedrijf en een openhartig en gedetailleerd verslag van zaken die goed gaan en, nog belangrijker, gebieden die (aanzienlijke) verbetering behoeven.
Het was mooi om te lezen dat Buffett op 95-jarige leeftijd nog steeds vijf dagen per week naar kantoor komt. Als voorzitter kan hij sturing geven aan Abel en zijn team, maar ook zijn geloofwaardigheid en zijn naam blijven verlenen aan de mensen die Berkshire leiden, wat hen enige rugdekking zou moeten bieden.
Hoewel veel hetzelfde zal blijven wat betreft cultuur en waarden, zullen er ook enkele aanzienlijke veranderingen zijn. Het laissez-faire tijdperk van Buffett is duidelijk voorbij, aangezien Abel prestaties eist:
“Elk bedrijf legt verantwoording af aan zijn ceo, die geacht wordt meedogenloos te streven naar operationele uitmuntendheid en prestatiekloven te dichten.”
Wij verwachten dat hij dit als ceo nog meer zal benadrukken. Operationele uitmuntendheid en meedogenloze
“Abel aarzelt niet om slecht presterende bedrijven te verkopen als de marktomgeving wijzigt.”
uitvoering zijn voor hem cruciaal. Het is ook interessant dat Abel de nadruk legde op operationele kasstromen, waar Buffett juist focuste op de operationele winst.
Ook opmerkelijk is het feit dat Abel niet aarzelt om slecht presterende activa of bedrijven te verkopen, wanneer de marktomgeving is veranderd. De verkoop van de activa van nutsbedrijf PacifiCorp in Washington en de geruchten over de verkoop van het belang in Kraft Heinz wijzen op een duidelijke breuk met de “nooit-verkopen” aanpak van Buffett.
Ook de verandering in de rapportage van de grootste aandelenbelangen was interessant, waarbij Apple, AmEx, Coca-Cola, Moody’s en de Japanse handelshuizen werden uitgelicht. Wij beschouwen dit als een goede manier om over deze posities na te denken, als solide langetermijnbeleggingen die in principe onaangeroerd zullen blijven. Weliswaar met één belangrijk voorbehoud van Abel:
“Deze geconcentreerde aanpak zal worden voortgezet met beperkte activiteit in deze belangen, hoewel we een positie aanzienlijk kunnen aanpassen als we fundamentele veranderingen zien in de economische langetermijnvooruitzichten.”
De rest van de aandelenportefeuille wordt nadrukkelijk als dynamischer beschouwd, waarbij sommige posities het vooruitzicht hebben om te worden toegevoegd aan de vaste langetermijngroep. Het is dus interessant om deze ontwikkeling te blijven volgen.
De relatief hoge waardering van Berkshire Hathaway sloot een aandeleninkoop in 2025 uit, terwijl dividenden nog steeds uitgesloten zijn. Abel schreef daarover:
“Berkshire zal geen dividenden uitkeren zolang het redelijkerwijs waarschijnlijk is dat er meer dan één USD marktwaarde voor aandeelhouders wordt gecreëerd door elke USD aan ingehouden winst.”
Het zou Berkshire en haar aandeelhouders ten goede komen als Abel meer fulltime portfoliomanagers in dienst zou nemen, zodat een groter deel van de kaspositie van 370 miljard dollar kan worden toegewezen aan activa met een hoger rendement dan cash. Buffett vermeldde altijd dat sommige investeringen buiten zijn competentiecirkel vielen. Dat kan worden opgelost door kwaliteitsmanagers in te huren met een ander expertisegebied.
Greg Abel doet mee
In de dagen na de publicatie van de jaarcijfers en de aandeelhoudersbrief kwam er een ander geluid uit Omaha. Berkshire Hathaway is inmiddels voor het eerst sinds 2024 weer gestart met de inkoop van eigen aandelen. Dat liet de investeringsholding deze week weten in een persbericht. CEO Greg Abel gaf nadere toelichting voor de camera’s van CNBC, in zijn eerste TV-interview als nieuwe topman van Berkshire: Abel benadrukte dat deze beslissing volledig in lijn is met het langetermijnbeleid van Berkshire. De investeringsholding koopt uitsluitend aandelen in wanneer de conservatief berekende intrinsieke waarde de huidige beurswaarde overstijgt.
“Het zou goed zijn als Abel meer fulltime portfoliomanagers in dienst zou nemen.”
De Japanse handelshuizen worden beschouwd als langetermijnposities 31 12 2026
Hoewel Berkshire normaal gesproken terughoudend is met het communiceren over de timing en omvang van deze transacties, koos het bestuur er ditmaal bewust voor om de markt proactief te informeren. Abel verklaarde dat deze transparantie cruciaal was vanwege de recente leiderschapswissel. Het is voor het eerst dat hij als eindverantwoordelijke het startsein geeft voor een dergelijke inkoop. Voorafgaand aan dit besluit heeft hij uitvoerig overleg gepleegd met Warren Buffett over de waardering en de timing. Na de publicatie van het jaarverslag en een afkoelingsperiode van 48 uur op maandag en dinsdag is Berkshire Hathaway op woensdagochtend direct gestart met het inkopen van stukken.
“Berkshire koopt enkel eigen aandelen in als de intrinsieke waarde de huidige beurswaarde overstijgt.”
Tijdens het interview werd tevens de astronomische kaspositie van 370 miljard aangesneden. Abel legde uit dat kapitaalallocatie binnen het bedrijf altijd over drie assen wordt beoordeeld. Het kapitaal stroomt ten eerste naar investeringen in de eigen bestaande dochterondernemingen en overnames. Ten tweede wordt het gebruikt voor de aankoop van belangen in beursgenoteerde ondernemingen. Tot slot wordt het ingezet voor de inkoop van eigen aandelen. Deze drie opties worden onafhankelijk van elkaar afgewogen. Het inkopen van aandelen gaat dus niet ten koste van de andere investeringsmogelijkheden en zolang de beurskoers achterblijft bij de daadwerkelijke waarde van de onderneming zal het programma onverminderd worden voortgezet.
Naast de inkoop door het bedrijf zelf voegt Abel de daad bij het woord als het gaat om persoonlijk vertrouwen in de onderneming. Uit recente berichtgeving blijkt dat de nieuwe topman zelf voor 15,3 miljoen dollar aan aandelen Berkshire Hathaway heeft gekocht. Deze aanzienlijke investering volgt op zijn eerdere toezegging om actief te blijven herinvesteren in het bedrijf. In welke vorm Abel dit zou doen was nog niet bekend, maar tegenover CNBC benadrukte hij dat hij elk jaar zijn gehele jaarsalaris zal herinvesteren in Berkshire Hathaway.
Dat betekent dat Abel zelfs minder gaat verdienen dan Warren Buffett in zijn tijd als CEO. Buffett had een vast salaris op 100 000 dollar, waarmee hij een van de laagste salarissen onder CEO’s kreeg van beursgenoteerde bedrijven. Abel kiest ervoor om per saldo al zijn geld terug in het bedrijf te herinvesteren, waardoor zijn loon de facto 0 dollar is. Dit is een niveau van skin in the game dat wij zelden zijn tegengekomen. Dat is op zichzelf een veelzeggende constatering, aangezien we bij Tresor Capital gespecialiseerd zijn in onderzoek naar familieholdings.
We blijven het pad van Berkshire Hathaway onder de nieuwe ceo Greg Abel met interesse volgen. Het stelt gerust dat Buffett over zijn schouder meekijkt als voorzitter van de raad van bestuur en het signaal van een dergelijke aandeleninkoop beschouwen wij als zeer significant.
We behouden dan ook onze positie in Berkshire Hathaway voor onze klanten. Niet omdat we denken hiermee met een ruime marge de beurs te verslaan, maar omdat deze investeringsholding een andere rol speelt: een solide fundament van een goed gespreide portefeuille. In tijden van crisis, geopolitieke en macro-economische onrust is het prettig om een solide anker in je portefeuille te hebben met een balanspositie als een onneembaar fort, waar een paar van de knapste koppen ter wereld klaar zitten met een significante oorlogskas om te profiteren wanneer iedereen probeert uit de markt te stappen. De leiding mag dan wel zijn verwisseld, de filosofie en kernwaarden zijn onveranderd sterk aanwezig.
NYSE:BRK.B Tota chg: 96,5 % (CAGR: 14,5 %)
“De holding dient vooral als het solide fundament van een goed gespreide portefeuille.”
Recent kregen softwareaandelen rake klappen op de beurs. Paul Hermans van Exelco onderzoekt of er al koopjes te doen vallen. “De beurskoersen van softwarebedrijven waren zeer hoog en hebben nu een veel realistischer waardering.”
Softwareontwikkelaars verhuren hun programma’s en zijn zo verzekerd van een terugkerend inkomen. Ieder jaar zijn er aanpassingen en uitbreidingen, wat de jaarlijkse fee verantwoordt. De prijzen worden ieder jaar verhoogd. De groei van de omzet is voorspelbaar en dat wordt op de beurs geapprecieerd.
Recent zijn de koersen van veel softwareaandelen sterk gedaald. De reden is de onzekerheid omtrent de invloed van artificiële intelligentie (AI) op de softwarebranche.
Volgens een aantal commentaren in de financiële pers zou AI software zonder meer kunnen vervangen en zouden de gebruikers dus hun abonnement opzeggen. Dat lijkt voor complexe applicaties niet alleen overdreven, het is niet juist.
Bedrijfssoftware lost één of meerdere specifieke problemen op. Om bijvoorbeeld een belastingberekening te programmeren moet je inzicht hebben in de fiscale wetgeving, die in elk land verschilt. Boekhoudprogramma’s zijn ook aangepast aan de lokale wetgeving en moeten zorgen voor een correcte BTW-aangifte en een jaarrekening in de wettelijk vastgestelde en regelmatig veranderende wetgeving.
De software van het Duitse SAP bijvoorbeeld integreert offertes, bestellingen, verkopen en voorraden. Daarvoor is een grondige analyse van de administratieve processen nodig. Met andere woorden je kan geen software bouwen zonder grondige kennis van het op te lossen probleem. Die kennis moet vertaald worden in een analyse en dan pas kan er iets geprogrammeerd worden. Dat programma moet in de praktijk getest en bijgestuurd worden. Enkel in de pro -
“Je kan geen software bouwen zonder grondige kennis van het op te lossen probleem.”
“AI is een hulpmiddel, maar geen vervanging van een analist-programmeur.”
grammering kan AI momenteel enige hulp bieden. AI is een hulp, maar geen vervanger van een analist-programmeur.
We weten niet of artificiële intelligentie dat op lange termijn ooit zal klaarspelen, maar op dit moment kan het dat niet. Het tegenovergestelde is wel het geval. Een aantal toepassingen van artificiële intelligentie kan in bestaande software geïntegreerd worden, waardoor nieuwe toepassingen kunnen ontstaan. Hierdoor wordt de software meer waard en niet minder. AI is dus een opportuniteit voor veel softwaremakers.
Momenteel wordt AI vooral gebruikt om opzoekingen te doen en teksten op te stellen, maar de evolutie is niet te voorspellen. We vergelijken hierna vijf softwarebedrijven uit vier verschillende landen: Oracle, Sage, SAP, Wolters Kluwer en Nemetschek
Oracle
Oracle heeft een wereldwijd netwerk van datacenters die opslagcapaciteit, software en services ter beschikking stellen. Oracle Cloud Platform omvat gegevensbeheer, applicatieontwikkeling, integratie, bedrijfsanalyse, beheer en beveiliging. Oracle is ook een directe concurrent geworden van SAP inzake bedrijfsapplicaties.
Eén van de vele mogelijkheden is liquiditeitsprognose: het nauwkeurig voorspellen van de liquiditeitsbehoefte van een bedrijf. Dat wordt vaak belemmerd door onsamenhangende bedrijfsprocessen en versnipperde data. Met Oracle Financials kan men continu prognoses maken met financiële data in real time. Oracle stelt ook opslagcapaciteit op het internet ter beschikking. Het bedrijf investeert veel miljarden in artificiële intelligentie en AI-servers.
Het orderboek is eind 2025 veel hoger dan de omzet, vooral dankzij een overeenkomst met Open AI. Maar dat bedrijf maakt nog geen winst. Er is dus veel twijfel of de enorme orders ook in evenveel cash zullen resulteren.
SAGE
The Sage Group is een Britse aanbieder van software voor boekhouding, administratie en payroll. Het heeft vooral kleine en middelgrote bedrijven als klant. Door vele overnames is het bedrijf op wereldvlak
belangrijk geworden. Het bedrijf is aanwezig in 24 landen, waarvan de belangrijkste de VS, het VK en Frankrijk zijn. Meer dan veertig procent van de omzet komt uit Noord-Amerika. Het bedrijf groeit door veel acquisities. De wetgeving en de manier van boekhouden verschilt van land tot land en dat maakt standaardisatie van de software moeilijk.
Wolters Kluwer
Wolters Kluwer, is een waardebedrijf met vijf internationale afdelingen: health, financial, tax & accounting, corporate performance & ESG en legal & regulatory. Wolters Kluwer groeit jaarlijks een beetje door prijsverhogingen en overnames, maar de omzet van een aantal producten staat onder druk.
De voornaamste concurrent is RELX. Ook AI-bedrijven beginnen concurrenten te worden, met vooral juridische toepassingen. Daarin komen regelmatig de zogenaamde hallucinaties voor. Omdat de taalmodellen zinnen en woorden combineren op basis van statistische methoden, genereert AI originele samenvoegingen, die in de basisteksten niet voorkomen. Dat is zeer vervelend, maar eigen aan de manier waarop AI werkt en het is een nadeel tegenover de bestaande databanken. Maar omdat AI ook teksten opstelt heeft het een groot voordeel ten opzichte van bestaande databanken waarin je enkel iets kan opzoeken.
SAP
Het Duitse SAP, gesticht in 1972, is wereldleider in ERP software. ERP staat voor Enterprise Resource Planning: het plannen van bedrijfsmiddelen. Het is software die alle delen van een bedrijf met elkaar laat communiceren, door hen aan dezelfde databank te koppelen en toegang te geven tot dezelfde informatie. Het is het centrale zenuwstelsel van een onderneming. ERP zorgt voor de hele administratie: boekhouding, facturatie, voorraadbeheer, debiteurenbeheer, orderboek, enz.
Het verzamelt en verwerkt informatie en stuurt die naar de juiste plaats en de juiste mensen, op het juiste moment. Zo kan een verkoper de voorraden en levertijden consulteren om de klant beter in te lichten. AI is momenteel geen bedreiging voor zo’n complex geïntegreerd systeem waarop een onderneming draait.
Nemetschek
Nemetschek, gesticht in 1963 door professor G. Nemetschek, ontwerpt software voor architecten, burgerlijke ingenieurs en aannemers. De software integreert het ontwerp, de offerte, de constructie en het beheer van gebouwen.
Klanten kunnen gebouwen efficiënter, duurzamer en zuiniger ontwerpen, bouwen en beheren. Met 13 merken (Allplan, Bluebeam, Crem, Graphisoft, Solibri e.a.) heeft het bedrijf een gamma oplossingen voor heterogene klantengroepen. Het op mekaar afstemmen van de software, voor de verschillende deelnemers aan het bouwproces, vergemakkelijkt de samenwerking tussen de participanten van het bouwproject. De visualisatie- en animatiesoftware in 3D kent een groot succes. Hierin wordt AI al geïntegreerd.
“Kunstmatige intelligentie betekent een fundamentele transformatie voor de bouw- en vastgoedsector”, aldus Yves Padrines, CEO van de Nemetschek Group. “Op digital BAU 2026 laten we zien hoe onze AI-oplossingen professionals in de planning, bouw en exploitatie concreet ondersteunen: door middel van intelligente assistenten en nieuwe manieren om data effectiever en efficiënter te benutten gedurende de levenscyclus van een gebouw.”
Het bedrijf verwacht voor 2026 een omzetgroei van rond de 15 %, volgend op 20 % groei in 2025. Niettemin is ook dit aandeel afge -
straft, maar het is nog niet goedkoop. Vijf-sterren-aandelen zijn nooit goedkoop.
In Europa is Nemetschek nummer één. Wereldwijd is het nummer twee achter het Amerikaanse Autodesk. Er zijn in de markt enkele grote spelers en vele kleine lokale concurrenten. Het wereldwijde marktaandeel wordt geraamd op 10 %.
Het bedrijf groeit deels via overnames. Overgenomen bedrijven behouden hun eigen merknaam. Dat maakt Nemetschek aantrekkelijk als overnemer. De overgenomen bedrijven kunnen hun oorspronkelijk management behouden.
Conclusie
We denken dat in de nabije toekomst de impact van AI beperkt zal zijn en zowel in positieve als in negatieve zin kan voorkomen. Softwarebedrijven integreren het. Anderzijds waren de beurskoersen zeer hoog en hebben deze aandelen nu een veel realistischer waardering.
YTD omzetgroei per bedrijf
“We denken dat de impact van AI beperkt zal zijn, zowel in positieve als in negatieve zin.”
Volgens VFB-bestuurder Philippe Delfosse is de aard van de nutssector drastisch gewijzigd.
“Een defensieve belegging maakt plaats voor een sector met structurele groei.”
De internationale nutssector bevindt zich op een belangrijk kantelpunt, waarbij het traditionele imago van een defensieve belegging plaatsmaakt voor een sector met structurele groei. Lange tijd waren nutsbedrijven vooral aantrekkelijk door hun stabiele cashflows, gereguleerde inkomsten en aantrekkelijke dividenden, maar dat beeld verandert snel onder invloed van de energietransitie en de digitalisering van de economie.
De wereldwijde elektriciteitsvraag stijgt opnieuw sneller dan het lange termijn gemiddelde, gedreven door elektrificatie van transport, industrie en verwarming. Daarnaast zorgt de snelle opkomst van artificiële intelligentie en de sterke groei van datacenters voor een extra versnelling van de energievraag, die in 2025 al met circa 2,3 % toenam.
“De sector bevindt zich midden in een ongeziene investeringsgolf.”
Tegelijk bevindt de sector zich midden in een ongeziene investeringsgolf, waarbij wereldwijd honderden miljarden dollars worden geïnvesteerd in hernieuwbare energie en elektriciteitsnetten. Alleen al in de eerste helft van 2025 ging het om ongeveer 386 miljard $. Deze dynamiek leidde tot een duidelijke herwaardering op de aandelenmarkten, met een sterke sectoriële opleving in 2024 en 2025 na de druk van 2023, vooral in Europa waar nutsbedrijven profiteerden van stijgende vraag en stabiliserende renteverwachtingen.
Toch blijft de sector met aanzienlijke uitdagingen kampen: nutsbedrijven zijn kapitaalintensief, sterk gefinancierd met schulden en daardoor gevoelig voor renteontwikkelingen. Bovendien moeten ze gelijktijdig investeren in netuitbreiding, hernieuwbare capaciteit en flexibiliteitssystemen, terwijl regelgeving en politieke druk de complexiteit vergroten.
De sector evolueert zo van een voorspelbare dividendmachine naar een strategische infrastructuurspeler die essentieel is voor de energietransitie en de digitale economie. Voor beleggers betekent dit dat nutsbedrijven niet langer enkel als defensieve positie die -
nen, maar steeds vaker een bron van structurele, lange termijngroei worden.
NextEra Energy is een onderneming actief in elektriciteitsproductie en energie infrastructuur. Het bedrijf opereert via zijn volledig in eigendom zijnde dochterondernemingen NextEra Energy Resources en NextEra Energy Transmission (samen NEER) en via Florida Power & Light Company.
NextEra Energy publiceerde kwartaalcijfers die nipt onder de verwachtingen lagen. In het vierde kwartaal van 2025 boekte het bedrijf een winst per aandeel van 0,54 dollar, iets minder dan de verwachte 0,56 dollar, terwijl de omzet met 6,5 miljard $ onder de prognose van 6,78 miljard dollar bleef.
Over heel 2025 steeg de aangepaste winst per aandeel echter tot 3,71 dollar, een groei van 8 % tegenover 2024, en NextEra bevestigt zijn ambitie om jaarlijks met minstens 8 % te blijven groeien tot 2035.
CEO John Ketchum benadrukte tijdens de update dat de behoefte aan energie infrastructuur sterk toeneemt en dat “Amerika meer elektronen op het net nodig heeft”. Voor 2026 rekent het bedrijf op een aangepaste winst per aandeel tussen 3,92 en 4,02 dollar.
Daarnaast plant NextEra via Florida Power & Light maar liefst 90 tot 100 miljard dollar aan infrastructuurinvesteringen tot 2032. Het bedrijf verkent nieuwe strategische pistes, waaronder Small Modular Reactors (SMR’s), en breidt zijn transmissie en gasinfrastructuur verder uit. Hoewel uitdagingen in de toeleveringsketen en regelgeving blijven wegen, zet NextEra duidelijk in op groei en een leidende rol in de energietransitie.
Iberdrola is een Spaans nutsbedrijf dat zowel gereguleerd als niet-gereguleerde activiteiten bezit. De belangrijkste activiteiten bestaan uit de productie, transmissie en verkoop van elektriciteit en gas. Het bedrijf is geografisch sterk verspreid met activiteiten in Spanje, de Verenigde Staten, het Verenigd Koninkrijk en Latijns-Amerika. Iberdrola publiceerde netto-inkomsten die uitkwamen op 6,23 miljard euro, in lijn met de consensusverwachtingen. De geregulariseerde activiteiten (elektriciteitsnetwerken) maken de grootste brok uit. Sinds enkele jaren is dit de activiteit waar het management vol op inzet en in mindere mate op de (relatief) volatielere hernieuwbare energie divisie.
Hun ‘regulated-asset-base’ (de basis waar ze inkomsten uit krijgen van de lokale overheden) steeg met 12 % het voorbije jaar en komt nu uit op 51 miljard euro. Ook voor de toekomst verwacht het management dit met meer dan 10 % op jaarbasis te verhogen. Het bedrijf kondigt een dividend van 0,68 euro per aandeel aan.
De liquiditeitspositie bedraagt 21,5 miljard euro, goed voor 29 maanden financieringsdekking, terwijl de operationele efficiëntie verbeterde met slechts 1 % stijging van de recurrente kosten. Het bedrijf zette zijn strategie van partnerschappen en activa rotatie voort en consolideerde onder meer ENW en verwierf minderheidsbelangen in Avangrid en Neoenergia.
In 2025 versterkte Iberdrola zijn bedrijfsprofiel via organische groei in netwerken op belangrijke markten zoals het Verenigd Koninkrijk, de Verenigde Staten, Brazilië en Australië, terwijl het wereldwijd bleef bijdragen aan economische groei, tewerkstelling en innovatie-investeringen.
Endesa SA is een in Spanje gevestigde holding die actief is in de productie, distributie en verkoop van elektriciteit en gas, evenals in
aanverwante diensten. De segmenten van het bedrijf omvatten Generation & Supply, Distribution en Structure, waaronder de balansen en transacties van holdings en financieringsmaatschappijen. Endesa produceert, distribueert en verkoopt voornamelijk elektriciteit in Spanje en Portugal.
Endesa rapporteerde sterke financiële resultaten over 2025, waarbij de verwachtingen werden overtroffen. De EBITDA steeg met 9 % tot 5,8 miljard euro en de gewone nettowinst nam met 18 % toe tot 2,35 miljard euro. De groei werd gestimuleerd door verbeterde prestaties in conventionele opwekking, gasmarges en toegenomen investeringen in het netwerk.
Endesa investeerde in 2025 3,2 miljard euro in operationele verbeteringen. Er is een nieuw strategisch plan onthuld met een investeringsplan van 10,6 miljard euro, sterk gericht op het netwerk. De sterke resultaten ondersteunen het dividendbeleid van het bedrijf.
Investeer in een toekomst van slimme visualisatie en duurzame impact.
Kies voor een investering in innovatieve visualisatietechnologie. Kies voor Barco:
• Innovatieleider in visualisatie, connectiviteit en AI-workflows
• Sterke positie in wereldwijde en gespecialiseerde markten
• Erkende koploper in duurzaamheid
• Solide financiële basis en consistente waardecreatie
Paul Gins | Zaakvoerder CompuGraphics nv. Uitgever TransStock en www.beursgrafiek.be
Na de energiesector ziet technisch analist Paul Gins (CompuGraphics) kracht ontstaan onder de telecoms. “Wanneer een sector die lange tijd onder de radar bleef plots beter begint te presteren dan de brede markt, is dat zelden toeval. Het wijst erop dat kapitaal zich stilaan anders begint te positioneren.”
In een eerdere bijdrage bespraken we de opvallende sterkte binnen de energiesector. Intussen heeft die beweging zich duidelijk doorgezet. Wie de grafieken volgt, ziet hoe kapitaal zich daar al geruime tijd positioneert. Maar de markt staat nooit stil. Terwijl energie zijn momentum verder uitbouwt, duiken er intussen signalen op in telecom.
Telecom is geen sector die spontaan aandacht trekt. Het is geen thema dat de headlines haalt en ook geen segment dat beleggers automatisch linken aan sterke trends. Net daarom vind ik het interes-
sant om er bewust naar te kijken en ik zie voldoende reden voor een bijdrage. Wanneer een sector die lange tijd onder de radar bleef plots beter begint te presteren dan de brede markt, is dat zelden toeval. Het wijst erop dat kapitaal zich stilaan anders begint te positioneren.
Wat toont de sectorvergelijking?
Wanneer u de Europese sectoren naast elkaar legt, valt meteen iets op: telecom bevindt zich opnieuw bij de sterkere segmenten. Die relatieve sterkte is geen detail. Ze betekent dat telecom beter pres-
teert dan een groot deel van de markt. En zoals we ook bij energie zagen in het vorige magazine, begint zo’n beweging vaak vóór ze breed wordt opgemerkt. Het zijn dit soort vergelijkingen die u helpen om niet alleen naar individuele aandelen te kijken, maar naar waar de markt als geheel naartoe beweegt.
De lange-termijngrafiek geeft context
Kijkt u naar de lange termijngrafiek van de STOXX Europe 600 Telecommunications, dan wordt het beeld nog duidelijker.
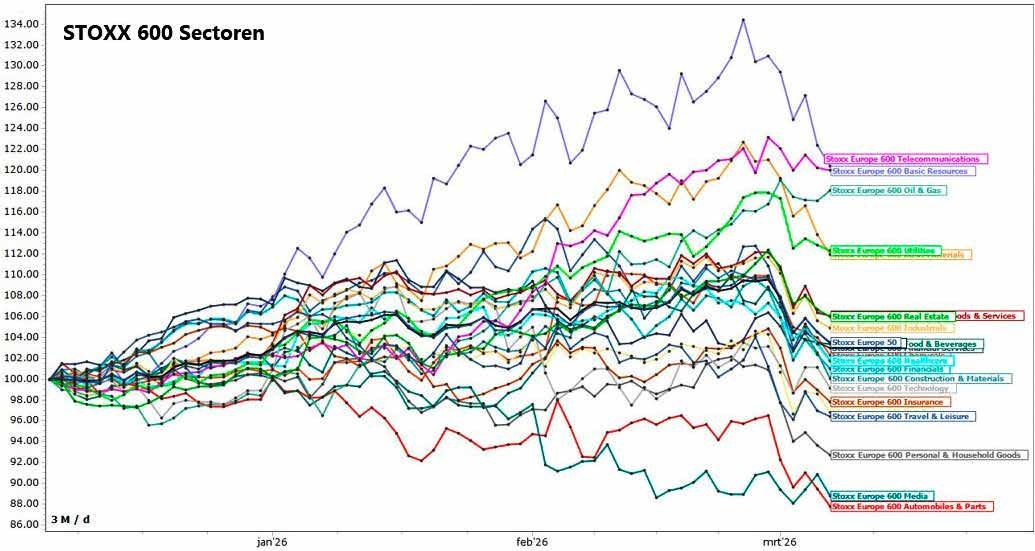
Telecom behoort opnieuw tot de sterkere Europese sectoren. Relatieve sterkte toont waar kapitaal zich stil positioneert.
Op basis van technische analyse wordt zichtbaar hoe trend, consolidatie en herneming elkaar logisch opvolgen.
In mei 2024 zien we een belangrijke fase:
De sector breekt uit boven een langdurige weerstand.
Op dat moment behoort telecom ook tot de sterkere sectoren.
Daarna volgt geen rechte stijging, maar een periode die typisch is voor sterke markten: een consolidatie die aanhoudt tot het derde kwartaal van 2025.
Belangrijk is wat er níét gebeurt:
De trend breekt niet.
De structuur blijft overeind. En vandaag ziet u opnieuw wat we eerder bij energie zagen:
De sector versnelt opnieuw. De zones op de grafiek geven mogelijke koersdoelen weer. Ze tonen waar de markt historisch op weerstand botste en waar nieuwe evenwichten ontstaan. Wat belangrijk is: de structuur blijft intact en dat is vaak doorslaggevender dan de snelheid van de stijging.
Niet alles beweegt gelijk
Binnen telecom ziet u bovendien dat niet alle aandelen hetzelfde gedrag vertonen.
Net zoals bij energie zijn het vaak enkele namen die de beweging dragen, terwijl andere achterblijven.
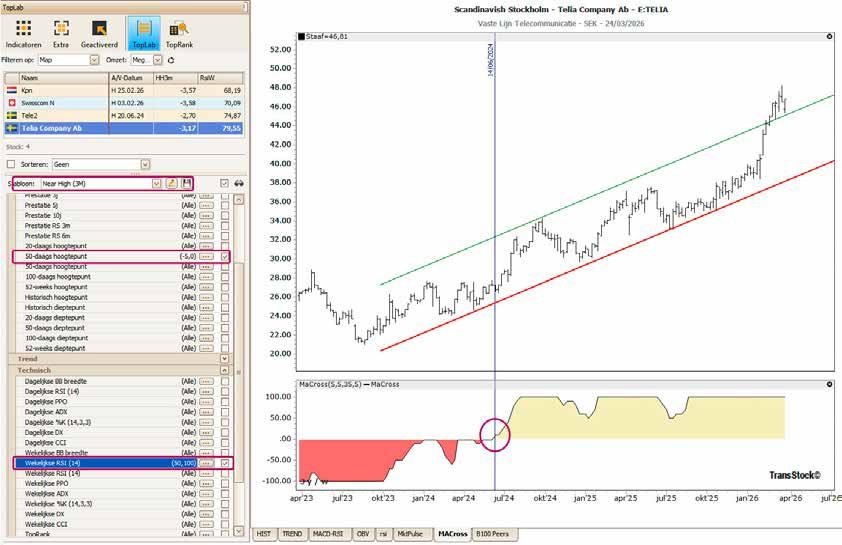
Na de uitbraak in mei 2024 volgt een ordelijke consolidatie, waarna telecom opnieuw versnelt. De zones markeren mogelijke koersdoelen.
Binnen telecom nemen enkele aandelen duidelijk de leiding. Ik gebruik een scanner op de volledige sector. Dankzij die scanner kan ik mijn analyse beperken tot 4 interessante waarden.
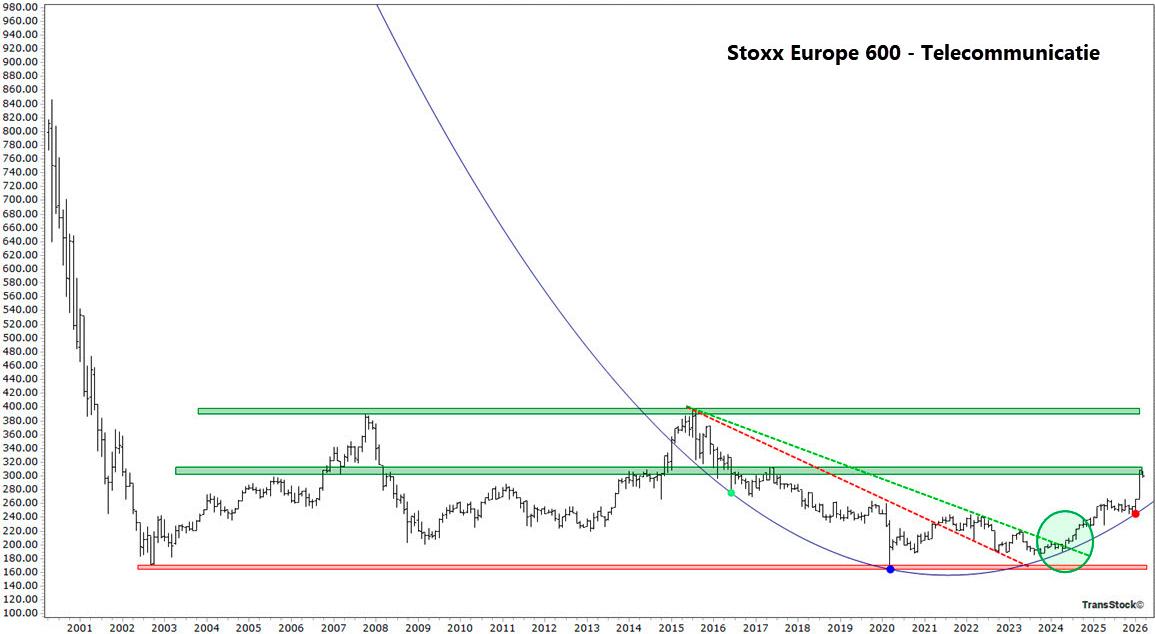
Wanneer u meerdere aandelen naast elkaar legt, merkt u dat de eerste signalen van kracht niet overal tegelijk verschijnen. In dit geval valt op dat onder meer Tele2, Telia, KPN en Swisscom relatief sterk presteren binnen de sector.
Bij sommige van deze aandelen werd rond de zomer van 2024 een duidelijke omslag zichtbaar. De trend draaide opwaarts en het momentum trok opnieuw aan, nog vóór de sector als geheel echt in beeld kwam.
Binnen de STOXX Europe 600 wordt dat contrast nog duidelijker. Waar de brede markt scherp onder eerdere toppen noteert, blijven bepaalde telecomaandelen opvallend dicht bij hun hoogte -
punten. Zo ziet u bijvoorbeeld dat een aandeel als Telia slechts 3,17 % terrein prijsgeeft, terwijl de bredere index op dit moment -11,2 % onder zijn recente top noteert. Dat verschil is betekenisvol. Sterke aandelen onderscheiden zich zelden door spectaculaire sprongen. Ze vallen eerder op doordat ze minder terugvallen wanneer de markt aarzelt en hun structuur beter behouden blijft. Precies daarom is het nuttig om niet alleen naar een sectorindex te kijken, maar ook naar de onderliggende aandelen. Daar wordt vaak eerder zichtbaar waar de echte kracht zit – en waar het momentum zich als eerste opbouwt.
Conclusie: het patroon blijft hetzelfde
Na energie zien we nu signalen van kracht in telecom. Niet als geïsoleerd verhaal, maar als onderdeel van een breder patroon: kapitaal dat zich stap voor stap verplaatst. De markt zegt zelden luid waar ze naartoe gaat. De markt toont het – in haar grafieken, haar structuren en, voor wie ermee werkt, via technische analyse. De vraag is dus niet welke sector u moet volgen, maar of u ziet waar de kracht zich opbouwt… en of u dat consequent blijft opvolgen.
Etienne Verhelle | Onafhankelijk technisch analist | etienne.verhelle@telenet.be
Volgens analist Etienne Verhelle helpt technische analyse om “gefocust, kalm en gedisciplineerd te blijven”. Het is verleidelijk om naar een zwakke markt te kijken en je af te vragen of het tijd is om de dip te benutten. Op dit moment geven de grafieken aan dat geduld geboden is.”
De S&P500 begint zich anders te gedragen. We zagen al geruime tijd het afnemende koopgedrag bij dips, de toename van de volatiliteit en de aanhoudende reeks lagere hoogtepunten. Nu de momentumindicatoren verslechteren, de marktbreedte onder druk staat en er minder sterke slotkoersen zijn, verschuift de focus naar de vraag of de markt zich kan stabiliseren en een nieuwe basis kan vormen, of dat de neerwaartse risico’s zich verder zullen opstapelen. De beurs bevind zich ongetwijfeld in de greep van de beren.
De verhalen zijn inmiddels welbekend. Grote banken zijn hard getroffen door de angst voor een economische vertraging, aandelen van vermogensbeheerders hebben het zwaar te verduren gehad door de aanhoudende onrust op de private kredietmarkt, en zelfs creditcardmaatschappijen zijn geraakt door de vermeende invloed van AI en de regelgeving die voortvloeit uit het beleid van het Witte Huis. Technologieaandelen presteerden al ondermaats voordat het conflict in Iran uitbrak onder druk van zorgen over overwaarderingen en buitensporige investeringen in AI
De belangrijkste indexen vertonen een neerwaartse trend, waarbij de S&P500, Nasdaq en Dow Jones onder hun 200-daags voortschrijdend gemiddelde noteren. Houd de prijsontwikkeling bij belangrijke steunpunten in de gaten voordat u besluit longposities in te nemen. In een markt die wordt gedomineerd door nieuwsberichten en grote schommelingen kent, helpen TA-indicatorgrafieken met steun- en weerstand niveaus u om gefocust, kalm en gedisciplineerd te blijven. Het is verleidelijk om naar een zwakke markt te kijken en je af te vragen of het tijd is om de dip te benutten. Op dit moment geven de grafieken echter aan dat voor bepaalde sectoren geduld geboden is. De globale aandelenmarkt vertoont nog steeds een neerwaartse trend en zelfs de professionals zijn nerveus.
(oranje)
Als we de grafieken bekijken, is het duidelijk dat dit geen ideale omgeving is om nieuwe longposities in te nemen. Op dit moment doen langetermijnbeleggers er goed aan geduldig te blijven.
Van de S&P-sectoren hebben momenteel alleen Energie (XLE), Basic Materials (XLB) en Nutsbedrijven (XLU) een voldoende hoge RSI-waarde. Relatief gezien lijken de energie-aandelen precies als raketaandelen. De top vijf van de energiesector heeft dit jaar meer dan 70 % stijging op de teller staan, maar het bredere marktbeeld (S&P500) blijft zwak. Het is dan ook niet verrassend dat de volatiliteit toeneemt, met de Cboe Volatility Index ($VIX) die de 30 nadert.
Grafiek 1 vergelijkt een paar energie gerelateerde aandelen zoals TechnipFMC (FTI) en APA Corporation (APA), beiden + 203 %, met de S&P500, + 30 %. Even vermelden dat we Technip (FTI) hier in het VFB magazine reeds meermaals voorgesteld hebben. Technip is ook een van de belangrijkste componenten in de Nederlandse investeringsmaatschappij HAL Trust (HAL.AS)
Buiten de aandelenmarkt stijgen de olieprijzen, dalen de prijzen van edelmetalen, is het rendement op 10-jarige staatsobligaties gestegen tot 4,41 %, en wint de Amerikaanse dollar
S&P500 GSPC (lichtblauw)
aan kracht ten opzichte van andere belangrijke valuta. Al deze factoren samen zorgen ervoor dat de aandelenmarkt onder merkbare verkoopdruk staat.
Er zijn momenteel weinig tekenen dat de spanningen met Iran afnemen. En zolang deze onzekerheid aanhoudt, kunnen de aandelenkoersen verder dalen. Het is dus nu niet het moment voor beleggers om nieuwe longposities in te nemen. Te vroeg kopen kan uitdraaien op het vangen van een vallend mes. In deze omgeving is het belangrijk om de grafieken nauwlettend in de gaten te houden, met name die van de belangrijkste indexen. Laten we eens kijken naar de S&P500 ($SPX) (zie grafiek 2). Donderdag 26/03 sloot de index dicht bij de ondergrens van zijn handelsbereik, waarmee het de zesde sessie op rij was dat de index onder zijn 200-DMA sloot. De volgende mogelijke steun ligt op 6 174.
Een van de belangrijkste ETF providers, namelijk SPDR, biedt een brede reeks sector-ETF ’s aan met wereldwijde, Europese of Amerikaanse aandelen. Met meer dan 300 miljard dollar aan vermogen onder beheer, is State Street SPDR ETF ’s zelfs marktleider in sectorbeleggen.
Voor beleggers die willen profiteren van de verschillen in performance tussen sectoren door een strategie te gebruiken die is gebaseerd op sectorrotatie, kan prijsmomentum een indicator zijn van mogelijke kansen en risico’s. Via een regelmatige TA-oefening op de diverse sectoren bekom je een
Beleggi ngsmogelijkheden via sector-E TF’s
(XLE)
(XLB)
(XLV)
services (XLC)
(SPY)
(XLF)
discretionary (XLY)
krachtig hulpmiddel dat inzicht geeft in hoe de trends van verschillende sectoren zich verhouden ten opzichte van hun Amerikaanse, Europese en wereldwijde benchmarks en ten opzichte van andere sectoren.
Op de grafiek zie je dat vanaf begin maart de oranje curve (Basic Materials XLB) neerwaarts beweegt en dit wegens de daling van de edelmetaal gerelateerde aandelen die voor een groot stuk deel uitmaken van de grondstoffensector (XLB) Het is op basis van onder meer dergelijke sectoranalyse dat we in de tweede helft van 2025 bijna maandelijks in het VFB magazines de basic Materials- en de Energy sector onder de aandacht hebben gebracht en sinds begin maart 2025 (een maand voor Trump’s liberation day) via de marktindicator tijdelijk uit de S&P500 markt-ETF zijn gestapt en onze pijlen voornamelijk op beide sectoren hebben gericht.
De grafiek toont het koersverloop van alle S&P-hoofdsectoren over de laatste 100 dagen ten opzichte van de S&P500. Bemerk dat vanaf begin dit jaar energie (XLE, paarse curve) langzaam aan zijn opmars begon. Er lijken maar een tweetal curves opwaarts gericht, namelijk Energy (XLE) en Basic Materials (XLB).
een wijziging. We blijven wat de brede markt-ETF betreft (S&P500) uiteraard ‘uit’ de markt. Meer details vind je in het nummer van september 2025 pag. 87. Verder blijven we nog steeds vasthouden aan onder meer de eerder voorgestelde selectie, zijnde een reeks componenten uit Materials Select ETF (XLB) en de Energy Select ETF (XLE), maar dan liefst bij een koerscorrectie. (zie digitale BB pag. D-5)
Zie verder in het digitaal gedeelte op pag. D-5: Wanneer de leiders (Mag7) stoppen met leidinggeven Snelgroeiende vraag naar het rode metaal: Glencore/Rio Tinto Kunstmeststof aandelen houden goed stand Uitgebreide Basic Materials cijfertabel met de sterkste aandelen Waarschijnlijk geen inflatie zoals in de jaren ’70 Sector ETF prestaties afgelopen 100 dagen, versus de S&P500
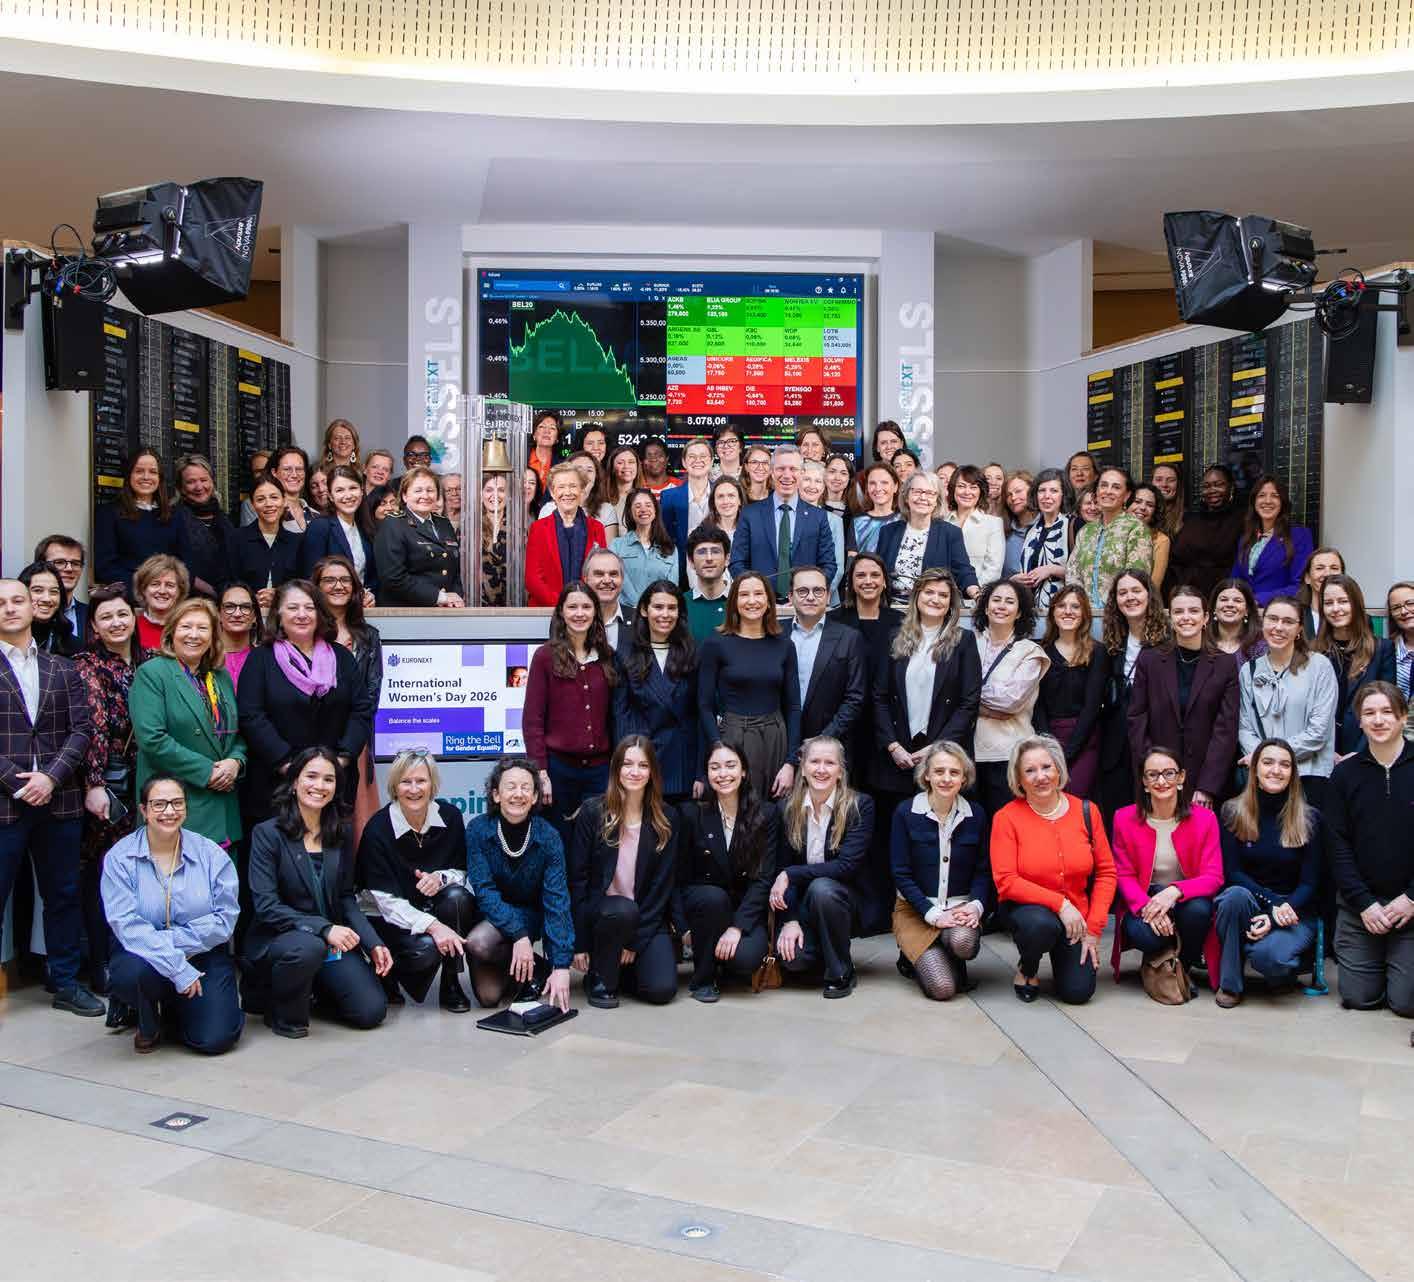
Tijdens International Women’s Day brachten we de Belgische kapitaalmarkt samen om te spreken over gelijke kansen, gelijke vertegenwoordiging en impact.
Bij Euronext bouwen we elke dag aan een omgeving waarin talent kan groeien en diversiteit de norm is. Want pas als de markt in balans is, ontstaat duurzame vooruitgang.
Shaping capital markets for future generations.
Eurocommercial Properties N.V. is een op Euronext genoteerde Nederlandse vastgoedbeleggingsmaatschappij en een van Europa’s toonaangevende specialisten in winkelcentra. Opgericht in 1991, belegt Eurocommercial momenteel in 25 winkelcentra in België, Frankrijk, Italië en Zweden, met een totale waarde van meer dan € 4 miljard. Woluwe Shopping in Brussel maakt sinds 2018 deel uit van onze portefeuille. Wij hanteren een duidelijk en aantrekkelijk dividendbeleid, met een interimdividend in januari en een slotdividend in juli. Aandeelhouders hebben de mogelijkheid om het dividend in aandelen te ontvangen in plaats van in contanten. Het dividend in aandelen is niet onderworpen aan Nederlandse dividendbelasting. Voor 2025 bedraagt het dividend per aandeel €1,83; meer informatie over de resultaten van 2025 is beschikbaar op onze website.

Volgen VFB-bestuurder en hangmatbelegger Tim Nijsmans biedt een fonds met een trofee geen meerwaarde. “Recente winnaars hebben zelfs meer kans om in de komende jaren in het verliezende kamp terecht te komen.”
terwijl een eenvoudige ETF op een wereldindex meer dan 8 procent rendement haalde. Het fonds stond dit jaar niet meer bovenaan in de ranking van de beste fondsen.
Er is niet alleen het anekdotische bewijs, uitgebreid academisch onderzoek toont aan dat goede prestaties in het verleden niet automatisch leiden tot mooie rendementen in de toekomst. Professor James Choi en doctoraatsstudent Kevin Zhao van Yale School of Management hebben dat in 2020 nog uitgebreid onderzocht en kwamen zelfs tot de omgekeerde conclusie. Recente winnaars hebben meer kans om in de komende jaren in het verliezende kamp terecht te komen.
De zakenkranten De Tijd en L’Echo hebben vorige week de Belgische Oscars voor de beleggingswereld uitgereikt. De best presterende beleggingsfondsen van de voorbije vijf jaar, verdeeld over verschillende categorieën, kregen een trofee. Elk jaar staan er andere namen in de ranking. Eén constante blijft: dergelijke awards hebben helaas geen voorspellende waarde.
Weet u wie dat tegenwoordig ook verkondigt? De verkoopmensen van de Britse fondsenbeheerder Fundsmith. De oprichter en ceo Terry Smith presteert met zijn fonds al jaren slechter dan de beurs, maar ik vraag me wel af of hij die mening in zijn gouden jaren ook al verkondigde. Smith en Fundsmith hebben er vandaag alle belang bij dat beleggers blijven vasthouden aan slecht presterende fondsbeheerders. Of ben ik te cynisch?
Vorig jaar was JP Morgan Funds Global Focus Fund de primus in de categorie internationale aandelen, met een mooi trackrecord voor de beheerders. Helaas was 2025 voor hen geen sterk jaar. Het fonds won het afgelopen jaar amper 0,14 procent,
“ETF’s verzamelen geen beeldjes, maar trekken wel meer en meer beleggers aan.”
Waarom besteden we dan nog altijd aandacht aan dit soort prijzen? Omdat menselijke psychologie een bepalende rol speelt in de beleggingswereld. Wie wil er niet investeren in winnaars of kampioenen? Als een fonds hoge kosten aanrekent, dan moet dat toch een teken van kwaliteit zijn?
Die laatste veronderstelling is volledig verkeerd. Het is net omgekeerd. De enige voorspellende factor die academisch bewezen is, is deze: hoe lager de kosten van een fonds zijn, hoe hoger de kans op een goede prestatie is. De fondsencontroleur Morningstar, maar ook Kristoffer Traaholt en Wilmer Samuelsson van de universiteit van Göteborg, toonden dat in 2024 aan. De hogere kosten zijn volgens de onderzoekers niet te verdedigen en de belegger is beter af met beleggingen met lagere beheerskosten.
Heeft u fondsen bij de bank? Durf dan gerust de jaarlijkse lopende kosten op te vragen of zoek ze zelf op de website van Morningstar op. Reken eens uit hoeveel het kostenpercentage in euro bedraagt op het geïnvesteerde bedrag. Neem bijvoorbeeld een belegging van 50 000 euro in een fonds met 1,71 procent lopende kosten. Dat betekent dat jaarlijks 855 euro in kleine stukjes van uw rendement afgaat. Ik wou dat ik kon zeggen dat 1,71 procent uitzonderlijk veel is in de Belgische financiële wereld. Spijtig genoeg vinden we zulke percentages bij de meeste banken en verzekeraars terug.
De echte winnaars zijn al jaren de beursgenoteerde indexfondsen of ETF ’s. Die verzamelen geen beeldjes, maar trekken met hun rendementen wel meer en meer beleggers aan. Een beloning voor de actieve beleggers mag er zeker zijn. Zij helpen de beurzen te draaien. En zij slagen er af en toe ook in de beurzen te verslaan. Passieve beleggers profiteren mee van het werk van actieve fondsbeheerders, maar dat maakt de hangmatstrategie niet minder efficiënt.
Hoe lager de kosten van een fonds zijn, hoe hoger de kans op een goede prestatie.
Auteur
Gerd Dottermans
Auteur van ‘Het coyotemoment’ en VFBlid
Econoom Gerd Dottermans staat in zijn column stil bij de oorlog in Iran. “Om een wereldoorlog te vermijden moeten we multipolariteit aanvaarden. Noch de Amerikanen, noch het Westen hebben nog de kaarten om de rest van de wereld richting een gewenst gedrag te sturen.”
al kwijt. De toegang tot grondstoffen en raffinage ook. China speelt daar nu de eerste viool met Rusland als belangrijke bondgenoot. Blijft over, de controle op de toegang tot energie. Via hun acties in Venezuela en Iran zetten ze hierop in. Ze hebben belang bij een korte oorlog. Een energie-infrastructuur die intact is en een regimewissel die hen daarna in een positie stelt te beslissen naar wie er wat uitgevoerd wordt. Lees, bij voorkeur niet te veel meer naar China.
Ze hebben géén belang bij een lange oorlog. Hun industriële basis kan het op korte en middellange termijn niet aan om voldoende wapentuig te produceren. Op langere termijn als ze zich daar als natie echt op richten natuurlijk wel. Maar daar zijn we ver van. Met een kwakkelende economie en een overheidsschuld van meer dan 350 000 dollar per belastingbetaler ligt een formidabele economische en monetaire crisis op de loer.
De Verenigde Staten en Israël zijn een oorlog begonnen tegen Iran. De gevolgen hiervan kunnen enorm zijn. Het is één van de meest risicovolle regimeveranderingspogingen ooit. In deze Muur van Zorgen geef ik u graag mijn kijk op de zaak en de mogelijke gevolgen voor u als belegger.
Mijn basisuitgangspunt is dat het draait om macht. In de media hoor je vaak berichten over de miskenning van vrouwenrechten en over mensenrechtenschendingen in Iran. Maar als we eerlijk zijn moeten we toegeven dat mensenrechten en vrouwenrechten op wel meer plaatsen daar een probleem vormen. Als het bondgenoten zijn, zwijgen we daar zedig over. Voor mij zijn dat vooral argumenten om de publieke opinie te bespelen en is macht de dominante drijfveer.
Zowel Israël & de Verenigde Staten als Iran hebben hun eigen agenda. De Verenigde Staten willen baas spelen van de wereld. De industriële basis daarvoor zijn ze voor een groot stuk
“Mijn uitgangspunt is dat het draait om macht.”
Israël wil naar mijn aanvoelen regionale hegemonie bereiken. En dat kunnen ze door zich te omringen door ofwel bevriende naties ofwel door landen die zo kapot zijn dat een normaal werkend staatsgezag niet langer aanwezig is. Landen zonder zulk gezag kunnen nooit een bedreiging vormen voor Israël. Libanon, Syrië en Irak be-
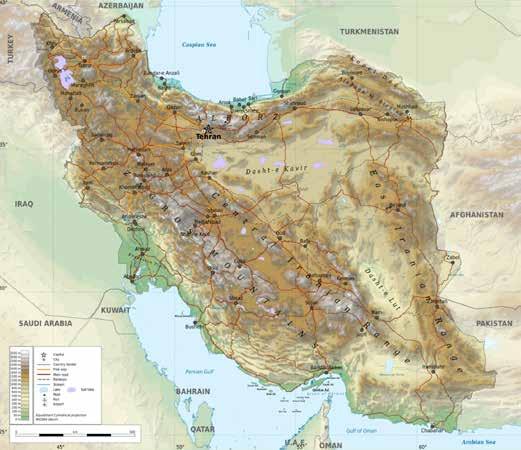
“Iran is geografisch één grote versterkte burcht.”
vinden zich al in die situatie. Blijven over Turkije en Iran. Israël heeft er belang bij dat de Verenigde Staten volledig mee in het bad getrokken worden inclusief de inzet van grondtroepen. Ze hebben belang bij een uitputtingsslag waarbij Iran idealiter in kleinere delen uitéénvalt zonder enige mogelijke aspiratie voor toekomstige machtsprojectie. Volgens mij spelen net die ambities in de kaart van het Iraanse regime. Als burgers moeten kiezen tussen een theocratisch regime en een failed state lijkt het eerste vaak nog de beste optie.
Voor zowel Israël als de Verenigde Staten was het nu of nooit. De Iraniërs zijn geen ezels natuurlijk. Na de 12-daagse oorlog (1324 juni 2025) zal het hen allicht gedaagd hebben dat ze zonder kernwapen nooit veilig zouden zijn voor de Amerikanen. Als ze die echt wouden, hadden ze die al lang gehad. Zo denk ik er toch over. Zelfs het armoedige Noord-Korea heeft intussen kernwapens, net als Pakistan en India. Ik kan me niet voorstellen dat ze op dit moment niet volop bezig zijn om dit te realiseren. Vanuit hun perspectief hebben ze daar veel te lang mee gewacht.
“De elites van de golfstaten beseffen dat ze extreem kwetsbaar zijn.”
Ik wil wederom beklemtonen dat ik hier geen fan van ben. Want eens zij er één hebben, willen de Turken en de Saoudi’s er natuurlijk ook één. Ik probeer gewoon vanuit hun standpunt te denken. Iran van zijn kant wil op internationaal vlak de multipolaire wereld definitief doorbreken. Dat betekent dat de machtsverhoudingen binnen de Verenigde Naties opengebroken worden. Dat Westerse dominantie afgebouwd wordt. Dat de monetaire mechanismen die het Westen bevoordelen afgebouwd worden, en dat het idee dat de Verenigde Staten als een soort welwillende hegemon de politie van de wereld vormt op de schop mag. Rusland, China en de BRICS vormen voor hen natuurlijke bondgenoten.
Binnen de regio willen ze volgens mij op zijn minst als gelijke worden gezien van Israël, inclusief het bezit van kernwapens, met veel meer hefbomen om Israël onder druk te zetten richting beleidspistes die Iran goed uitkomen. Ik geloof ze niet als ze nu nog zeggen dat ze niet met kernwapens bezig zijn. Op het moment van schrijven (15 maart) begint het de Amerikanen stilaan te dagen dat ze naar hun snelle overwinning kunnen fluiten. Het vervolg ziet er voor niemand echt prettig uit. Het volstaat even naar de kaart te kijken.
De burcht Iran
Iran is geografisch gezien eigenlijke één grote versterkte burcht. Het is één groot gebergte. Het aantal schuilplaatsen is niet te overzien en het is dan ook uitstekend verdedigbaar. Voor echte volledige bezettingen door buitenlandse mogendheden moeten we meer dan vijf eeuwen teruggaan.
Het bombarderen richting regimewissel lijkt me onmogelijk. Ik ken geen enkel land dat tot een regimewissel werd gebombardeerd, met uitzondering van Japan. De twee atoom-
bommen dwongen Japan tot overgave. Wat vele mensen niet meer weten is dat Japan in de maanden vóór de atoombommen reeds, met vuurbommen, werd platgebombardeerd door de Verenigde Staten. Hele steden werden in de as gelegd. Het aantal burgerslachtoffers lag daarbij hoger dan bij de atoombommen zelf. Kan u zich dat voorstellen? Honderdduizenden burgers dood en nog brak het Japanse regime niet. Conventionele bommen breken géén regime. Ik weet met andere woorden niet wat Trump bezielde. Zal het de regimeveranderingspoging te veel blijken?
Een grondoorlog zal een nachtmerrie worden voor hem. Iran is gigantisch. Het is groter dan Duitsland, Frankrijk & het Verenigd Koninkrijk samen. Meer dan de helft van de Amerikanen is tegen de oorlog. Slechts 20 % van de Amerikaanse publieke opinie steunt het sturen van grondtroepen. Eigenlijk is iedereen er tegen. De Golfstaten zijn er tegen. De rest van de wereld is tegen. Alleen Israël is voorstander.
Voor het Iraanse Regime was het zaak de eerste twee weken te overleven. Hoewel ze zware klappen hebben gekregen, denk ik dat ze relatief gezien nu sterker staan dan bij aanvang op 27 februari 2026 toen de bombardementen begonnen.
In tegenstelling tot de Amerikanen hebben ze een strategie. Hun aanval is gericht op de wereldeconomie. Ze hebben het aangedurfd om Amerikaanse basissen, kritische energie-infrastructuur en kritische militaire installaties in al hun buurlanden tegelijk aan te vallen.
Als je iedereen tegelijk aanvalt én de Straat van Hormuz afsluit, ben je normaal gezien een vogel voor de kat. Maar het feit dat Iran dat kan én ook effectief doet, laat tegenpartijen nadenken. Verschillende sites zijn al zwaar getroffen. De elite van de golfstaten beseft intussen zeer goed dat ze extreem kwetsbaar blijken. Ze weten dat de afhankelijkheid van ontziltingsinstallaties voor de productie van zoet water bij hen allemaal enorm is. En ze weten sinds kort ook dat Iran de macht heeft om deze sites naar eigen goeddunken te vernietigen.
Saoedi-Arabië bijvoorbeeld produceert ongeveer 70 procent van zijn drinkwater uit ontzilting, importeert meer dan 80 procent van zijn voedsel over zee en slaat nauwelijks genoeg reserves op om een verstoring van één week te overleven. In landen als Oman en Koeweit loopt het percentage ontzilt water op tot 90 %.
Ook Israël kent een grote afhankelijkheid. Ze hebben vijf grote installaties: Ashkelon, Palmachim, Hadera, Sorek en Ashdod die samen instaan voor 50 % van het drinkwater. Iran is veel minder afhankelijk van ontzilting dan de Arabische Golfstaten. Het land gebruikt ontzilting vooral lokaal aan de kust, maar het vormt geen groot percentage van de nationale watervoorziening.
Wat wij bij ons op televisie vooral horen is dat 20 % van de olie langs de straat van Hormuz passeert. Voor de golfstaten is de beschikbaarheid van voedsel en zoet water niet meer en niet minder dan een kwestie van leven en dood. Bij het vernietigen van de ontziltingsinstallaties zouden hele gebieden onleefbaar worden. We zouden te maken krijgen met evacuatie-operaties die het bevattingsvermogen overstijgen. Miljoenen mensen zouden kunnen geïmpacteerd worden. De hulpvragen en vluchtelingenstromen die we nu zien, zouden in het niets verzinken bij wat dan op ons af zou komen.
De Iraniërs hebben getoond dat ze onder zware druk in staat zijn door de luchtverdediging heen te raken en zware schade aan te richten aan militaire sites en aan olie- en gasinfrastructuur. Tegelijk zijn de voorraden van interceptor-raketten beperkt. Dat weten we al uit de Oekraïne-oorlog.
In al die Arabische landen zullen ze nu in sneltempo beginnen nadenken over hun veiligheidsdeals met de Verenigde Staten. De
basis daarvan is de petrodollar. Daarbij verkopen ze hun olie en gas voor dollars en ze investeren deze voor een stuk in Amerikaanse obligaties en bedrijven. Landen zoals Saudi-Arabië, de VAE en Qatar beheren effectief enorme staatsfondsen (sovereign wealth funds) die traditioneel grote hoeveelheden Amerikaanse staatsobligaties (U.S. Treasuries) kopen.
Volgens analyses (verschenen in Foreign Policy van februari 2026) investeren Saudi-Arabië, de VAE en Qatar daarnaast miljarden dollars in Amerikaanse technologiebedrijven, datacenters, chips, cloudinfrastructuur en AI-startups. Voor de Arabieren is dat broodnodige diversificatie, weg van hun olie en gas-economie. Voor de Amerikanen is dat een grote hefboom in de AI-race met China richting wereldwijde dominantie. De Arabieren zijn géen liefdadigheidswerkers. In ruil voor het vele geld, de directe ondersteuning van de betaalkracht van de dollar en de indirecte ondersteuning van de slagkracht van het Amerikaanse leger, verwachten ze effectieve veiligheidsgaranties die er nu onvoldoende blijken te zijn. Iran wil natuurlijk net het omgekeerde. Ze willen dat de dollar op de schop gaat. Op CNN lees ik dat een hoge Iraanse functionaris heeft aangegeven dat Iran overweegt een beperkt aantal tankers door de straat van Hormuz te laten passeren, op voorwaarde dat de lading in Chinese yuan wordt verhandeld. Geld en macht, het is altijd hetzelfde.
“Bij een langdurige uitputtingsoorlog zullen de investeringen in AI zware klappen krijgen.”
Tegelijk met de Golfstaten kunnen ook de Amerikanen (en ook wij als kleine Vlaamse beleggers) in de problemen komen. Als de verkoop van olie stilvalt, stijgt niet alleen de olieprijs. Bij een langdurige uitputtingsoorlog zullen ook de investeringen in AI en andere bedrijven zware klappen krijgen. In de Verenigde Arabische Emiraten is al een datacenter getroffen. De wereldwijde reële economie, de wereldwijde financiële sector en de waarde van ons geld komen dan in de problemen. Een ander punt waar de Amerikanen tegen een muur dreigen te lopen is het feit dat ze het sterkste leger hebben voor de oorlogen van gisteren. Misschien dat ze iets te overmoedig zijn geweest. Hun defensiebudget van ongeveer 1 000 miljard dollar is ongeveer 60 keer zo groot als dat van Iran. Daar geven ze jaarlijks 15 miljard dollar uit aan defensie. Zeker na het succes van de Maduro-operatie kon Trump zich wellicht niet voorstellen dat het deze keer slecht zou aflopen. Ze waren zo zeker van zichzelf dat ze zelfs geen lessen hebben getrokken uit de Oekraïne-oorlog. Raketten inzetten van vele miljoenen euro’s om drones te onderscheppen van een paar 10 000 euro’s is geen goed idee. Die waren bedoeld voor de raketten van de Russen.
En ze hebben natuurlijk niet zo gek veel van die raketten van miljoenen euro’s. De internationale pers zoals de Wall Street Journal voelt al nattigheid.
We gaan in een situatie terechtkomen waar de Golfstaten veel bombardementen gewoon gaan moeten ondergaan, omdat de interceptoren op raken en omdat ze weten dat de Iraniërs kunnen escaleren richting ontziltingsinstallaties. Ze zullen dit natuurlijk niet willen ondergaan en mogelijks hun hefbomen gebruiken om de Verenigde Staten richting een grondinvasie te duwen. Als de Amerikanen dit weigeren, gaat hun petrodollar er aan. Nog meer dan nu al het geval is. Als ze een grondinvasie doen, komen ze in een tweede Vietnam. Dat is ook een straatje zonder einde.
Het zijn niet alleen de Iraniërs die in de problemen zitten. De Amerikanen ook. De obligatiemarkten ook. De aandelenmarkten ook. En wij ook.
Oorlogen zijn activiteiten waarbij honderdduizenden mensen, die elkaar niet kennen en géén probleem hebben met elkaar, elkaar doodschieten omdat een klein groepje mensen, die elkaar wél kennen en wél een probleem hebben met elkaar, niet kunnen overéénkomen.
Om een wereldoorlog te vermijden gaan we multipolariteit moeten aanvaarden. Noch de Amerikanen, noch het Westen hebben nog de kaarten om de rest van de wereld richting een gewenst gedrag te sturen. Ik denk dat Iran de regimeveranderingsoperatie te veel gaat worden voor de Verenigde Staten. Een nieuwe vorm van realiteitszin is nodig. Premier De Wever pleit al voor een deal met Rusland. Het zou een jaar geleden ondenkbaar zijn geweest, maar het is een voorbeeld van zulke realiteitszin.
De wereld van gisteren bestaat niet meer. De wereld van morgen is er nog niet. De weg er naar toe zal bol staan van de conflicten. We gaan een duurder leven tegemoet, terwijl ons geld minder waard zal worden. We gaan naar een wereld waar we meer Europees gaan moeten denken en kopen. Zelfvoorziening gaat belangrijker worden. Hou er rekening mee bij de keuze van uw beleggingen. Dat zijn weer grote zorgen voor ons allemaal.
De Magnificent 7 vertegenwoordigen een marktwaarde van ongeveer 20 000 miljard dollar. Dat zijn Alphabet (GOOGL), Amazon.com (AMZN), Apple (AAPL), Meta Platforms (META), Microsoft (MSFT), Nvidia (NVDA) en Tesla (TSLA).
Plaats dat even in perspectief. De gehele Amerikaanse aandelenmarkt is ongeveer 60 000 miljard dollar waard. Dus ongeveer een derde van de markt is geconcentreerd in slechts zeven aandelen. Op dit moment gedragen ze zich er niet naar. In plaats van het voortouw te nemen, lopen ze juist achter op de rest van de markt.
De correlatie over een periode van 100 dagen tussen de gelijk gewogen S&P500 (RSP) en de Mag 7 (MAGS) heeft nu het meest negatieve niveau sinds 2023 bereikt (zie grafiek).
Glencore praat al langer met Rio Tinto over een megafusie die de grootste mijnbouwer ter wereld zou creëren. Eerder dit jaar liepen onderhandelingen nog stuk op waardering en machtsverdeling, maar inmiddels wordt er weer gepraat.
Onderliggend draait het allemaal om koper. Elektrificatie, netverzwaring en batterijtechnologie zorgen voor structureel meer vraag, die het aanbod niet kan bijbenen. Nieuwe mijnen ontwikkelen duurt jaren en kost ontzettend veel geld. Grotere spelers hebben dus weinig andere keuzes dan te groeien via overnames.
NDe twee bedrijven voerden eerder dit jaar intensieve gesprekken om een bedrijf ter waarde van 240 miljard dollar op te richten dat de marketingactiviteiten en koperactiva van Glencore zou combineren met de operationele expertise van Rio Tinto om te voldoen aan de snelgroeiende vraag naar het rode metaal, en daarmee ‘s werelds grootste mijnbouwbedrijf te worden.
De aandelen van Glencore hebben dit jaar tot nu toe beter gepresteerd dan die van Rio Tinto, waardoor de in Zwitserland gevestigde grondstoffenhandelaar en mijnbouwer kan beargumenteren dat het recht zou hebben op een groter aandeel in een eventueel gecombineerd bedrijf.
iet alleen het olietransport lijdt onder het conflict in het Midden-Oosten maar ook andere toeleveringsketens worden verstoord. Aandelen in de industriële landbouwsector kenden een mooie stijging of hielden stand doordat de oorlog in het Midden-Oosten de toeleveringsketens verstoorde, waaronder de levering van kunstmest en belangrijke grondstoffen.
Het aandeel CF Industries (CF) bereikte een recordhoogte, en ook branchegenoten Nutrien (NTR), K+S, en Intripid Potash (IPI) hielden mooi stand. Een reeks agri-gerelateerde activa die weinig of niet te lijden hebben aan huidig woelig beursklimaat vind je op de VFB-website: www.vfb.be/artikel/kunstmest-aandelen-stijgen-fors
Etienne Verhelle, 26/03/2026
6
4
2
Sommige mediacommentatoren waarschuwen het publiek dat hoge olieprijzen een herhaling van de hoge inflatieperiode van de jaren zeventig zullen veroorzaken. Hoge olieprijzen zullen inderdaad leiden tot inflatie. De economische, monetaire en geopolitieke omstandigheden van de jaren zeventig verschillen echter aanzienlijk van die van vandaag.
Neem nu het olie-embargo in 1973. De OPEC-landen legden toen een olie-embargo op aan de VS als vergelding voor de Amerikaanse steun aan Israël tijdens de Jom Kippur-oorlog. De olieprijzen verviervoudigden vrijwel van de ene op de andere dag, van ongeveer 3 dollar per vat naar bijna 12 dollar per vat, wat een onmiddellijke en ernstige aanbodschok voor de economie betekende
De Iraanse revolutie zorgde ervoor dat de olieprijzen tussen 1979 en 1980 verdubbelden, omdat de Iraanse revolutie leidde tot een verlies van 2,5 miljoen vaten olie per dag. President Nixon schafte de goudstandaard in 1971 af, wat resulteerde in een zwakkere dollar en hogere olieprijzen.
Vakbonden wisten in die periode loonsverhogingen af te dwingen, wat leidde tot hogere prijzen, die op hun beurt weer tot hogere lonen leidden, enz.
De huidige olietoevoer wordt ernstig belemmerd door het conflict en de afsluiting van de Straat van Hormuz. De tekorten en de daarmee samenhangende hoge olieprijzen zijn echter waarschijnlijk van tijdelijke aard. Het belangrijkste is dat de VS niet afhankelijk is van buitenlandse olie en dat de energieafhankelijkheid van de economie veel lager is dan in de jaren zeventig.
De Golfoorlog in 1990 deed de WTI-olieprijs in minder dan drie maanden stijgen van ongeveer 17 dollar naar meer dan 40 dollar per vat. De Russische invasie van Oekraïne in februari 2022 was het meest treffende moderne voorbeeld: de WTIprijs bereikte in maart 130 dollar, waarna deze de volgende achttien maanden gestaag daalde.