perspektiven
Verband der Versicherungsunternehmen Österreichs VVO
Ausgabe

Verband der Versicherungsunternehmen Österreichs VVO
Ausgabe
STÄRKUNG DER BETRIEBLICHEN ALTERSVORSORGE
Die Betriebliche Altersvorsorge soll als zukunftsorientiertes Instrument für die Bindung von Fachkräften und gefragten Talenten in Österreich gestärkt werden.
Mehr dazu auf Seite 3
ÖSTERREICHS SICHERHEIT WÄCHST NICHT AUF BETON
Österreich steht an einer Weggabelung. Wenn wir weitermachen wie bisher, werden wir in 50 Jahren ein heißeres und stärker versiegeltes Land sein.
Mehr dazu auf Seite 4
FRÜHJAHRSPUTZ ODER „BETTER REGULATION“?
Die Finanzwirtschaft ist bereits zu Recht ein stark regulierter Sektor, trotzdem nehmen die Vorgaben nicht nur an Volumen, sondern auch an Komplexität zu.
Mehr dazu auf Seite 8
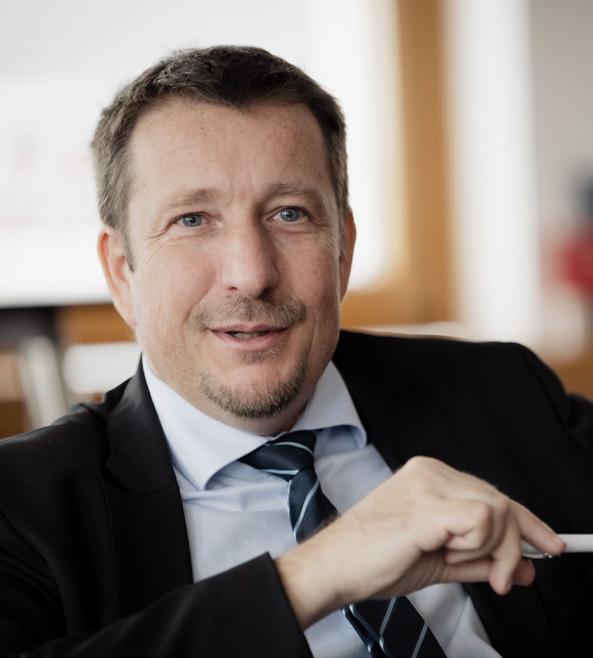
Die Bundesregierung hat endlich einen wichtigen Schritt gesetzt, um die zweite Säule der Altersvorsorge aufzuwerten. Aber es braucht mehr.
VVOGeneralsekretär Mag. Christian Eltner
Die geplante Übertragbarkeit von Abfertigungsgeldern in Lebensversicherungen stärkt den Wettbewerb und ermöglicht Arbeitnehmerinnen und Arbeitnehmern Wahlfreiheit, wie sie ihre Pensionsvorsorge gestalten möchten. Damit wird die betriebliche Altersvorsorge flexibler und moderner gestaltet. Angesichts demografischer und wirtschaftlicher Herausforderungen ist das ein notwendiger und überfälliger Impuls. Die angekündigten Vorhaben der Politik sind aus Branchensicht positiv zu werten.
Doch die Reform darf hier nicht stehen bleiben. Weiterer Handlungsbedarf besteht insbesondere bei der Betrieblichen Kollektivversicherung, deren Ertragspotenzial durch restriktive Rahmenbedingungen eingeschränkt ist.
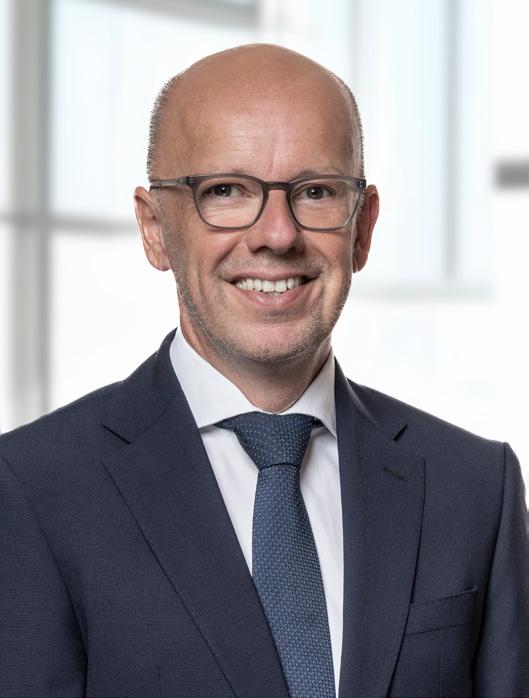
Die aktuelle Reform der zweiten Säule ist ein wichtiges Signal. Wenn wir über die Zukunft der Altersvorsorge sprechen, dann geht es nicht nur um Zahlen, Systeme oder Paragrafen – es geht um die finanzielle Sicherheit von Millionen Arbeitnehmerinnen und Arbeitnehmer in Österreich. Die erste Säule kann diese Herausforderung auf Dauer nicht allein schultern. Eine nachhaltige Absicherung im Alter gelingt nur im Zusammenspiel aller drei Säulen. Die betriebliche und die private Vorsorge sind dabei kein „Zusatz“, sondern ein wesentlicher Teil der Lösung – als Entlastung für das staatliche System – und für individuelle Perspektiven für die Bevölkerung in Österreich.
Eine Anpassung der gesetzlichen Vorgaben würde ihre Attraktivität deutlich erhöhen und damit zur langfristigen Wohlstandssicherung in Österreich beitragen.
Versicherungswirtschaft als Teil der Lösung
Die österreichischen Versicherungsunternehmen sind ein starker Partner für die nächsten Schritte. Mit ihren Lösungen für die betriebliche Vorsorge bieten sie effiziente Instrumente für Unternehmen jeder Größe und Ausrichtung und tragen damit zur Sicherung des Wohlstandes der Österreicherinnen und Österreicher bei. Schon jetzt ist die Versicherungswirtschaft mit rund 8 Milliarden Euro Vorsorgekapital für 900.000 Menschen ein zentraler
Pfeiler der zweiten Säule. Das Potenzial ist jedoch noch viel größer. Als Interessensvertretung werden wir uns weiter dafür einsetzen, die sich daraus ergebenden Chancen für die Zukunft Österreichs zu nutzen.
Die geplanten Änderungen der betrieblichen Vorsorge erhöhen Wahlfreiheit und Innovationskraft im Versicherungssystem. Jetzt braucht es weitere Reformen, um die zweite Säule nachhaltig zu stärken.
VVOPräsident Mag. Gregor Pilgram
Dass Abfertigungsgelder künftig flexibler eingesetzt werden sollen und Lebensversicherungen als Option im Gesetzesentwurf vorgesehen sind ist ein Schritt, den wir als Versicherungswirtschaft ausdrücklich begrüßen. Das bringt mehr Wettbewerb ins Versicherungssystem – und dieser ist kein Selbstzweck, sondern ein entscheidender Hebel für zukunftsfähige Produkte, mehr Innovation und letztlich höhere Erträge für die Menschen. Denn eines ist klar: Die betriebliche Altersvorsorge hat in Österreich noch enormes Potenzial. Derzeit verfügt nur ein vergleichsweise kleiner Teil der Beschäftigten über eine zusätzliche Absicherung neben der staatlichen Pension. Wenn wir die zweite Säule stärken und in weiterer Folge die erste Säule entlasten wollen, müssen wir sie breiter zugänglich, verständlicher und attraktiver machen.
Die vorliegenden Entwürfe gehen in diese Richtung. Sie erhöhen die Wahlfreiheit für Arbeitnehmerinnen und Arbeitnehmer und geben ihnen mehr Möglichkeiten, ihr Vorsorgekapital aktiv zu gestalten. Als Versicherungswirtschaft sehen wir darin eine große Chance.
Schon heute betreuen Versicherungen Vorsorgekapital in Milliardenhöhe für hunderttausende Menschen und bieten Lösungen für Unternehmen jeder Größe. Dieses Know-how kann einen entscheidenden Beitrag leisten, die zweite Säule weiterzuentwickeln und breiter zu verankern. Gleichzeitig muss klar sein: Diese Reform kann nur ein Anfang sein. Wenn das Ziel ein leistungsfähiges, zukunftssicheres Vorsorgesystem ist, dann braucht es weitere Schritte. Insbesondere die betriebliche Kollektivversicherung muss modernisiert werden, um ihr volles Potenzial entfalten zu können. Auch bei der steuerlichen Zukunftssicherung besteht dringender Handlungsbedarf –hier sind seit Jahrzehnten keine Anpassungen erfolgt.
Die Richtung stimmt. Jetzt gilt es, konsequent weiterzugehen. Eine zukunftsfähige betriebliche Altersvorsorge braucht ein Zusammenspiel aller Anbieterinnen und Anbieter, klare Rahmenbedingungen und den Mut, bestehende Strukturen weiterzuentwickeln. Diese Reform ist ein Anfang. Es liegt an uns, diese Chance zu nutzen.
Was sind notwendige Reformschritte für das österreichische Pensionssystem?
Die Politik steht vor der Herausforderung, die erste Säule des Pensionssystems mittel- und langfristig abzusichern. Angesichts steigender Zuschüsse muss es das Ziel sein, das Budget zu entlasten. Bereits jetzt wird jeder vierte Steuer-Euro benötigt, um das gesetzliche Pensionssystem zu stützen – Tendenz steigend. Die demografische Entwicklung – immer mehr Menschen verbringen deutlich längere Zeit in Pension, während immer weniger Erwerbstätige die Finanzierung tragen – setzt die gesetzliche Pension zunehmend unter Druck. Neben einer Anhebung des Pensionsantrittsalters ist daher die Stärkung der zweiten und dritten Säule unumgänglich. Zudem sollte der Kapitalmarkt stärker genutzt werden, um vom weltweiten Wirtschaftswachstum zu profitieren.
Welche Rollen spielen Versicherungen für die zweite und dritte Säule?
Versicherungen nehmen sowohl in der zweiten als auch in der dritten Säule eine zentrale Rolle ein. Sie bieten ein hohes Maß an Sicherheit und haben sich in der Vergangenheit als verlässliches Instrument der Altersvorsorge bewährt.
Ein wesentlicher Vorteil der Lebensversicherung liegt darin, dass sie – im Gegensatz zu vielen anderen Vorsorgeformen – lebenslange Zahlungen garantieren kann. Vor diesem Hintergrund bin ich überzeugt, dass die Lebensversicherung künftig in beiden Säulen an Bedeutung gewinnen wird – nicht zuletzt, weil sie Sicherheit, Flexibilität und planbare Einkommen im Alter miteinander verbindet.
Wie beurteilen Sie die aktuelle Reform der zweiten Säule? Gibt es noch weiteres Reformpotenzial?
Die aktuellen Reformschritte im Bereich der betrieblichen Vorsorge – also der zweiten Säule – sind jedenfalls zu begrüßen und stellen einen ersten Schritt in die richtige Richtung dar. Damit wurde ein wichtiges Anliegen umgesetzt: die Möglichkeit, Abfertigungsgelder in eine Lebensversicherung zu übertragen. Dies eröffnet den Menschen mehr Wahlfreiheit zwischen betrieblicher Kollektivversicherung und Pensionskassen. Weitere Maßnahmen im Bereich der betrieblichen Altersvorsorge stehen jedoch noch aus. Dazu zählt insbesondere die Anpassung des seit den 1970er-Jahren unveränderten Freibetrags von jährlich 300 Euro auf zumindest 1.200 Euro im Rahmen der Zukunftssicherung (§ 3 Abs. 1 Z 15 EStG).
Der Ministerrat hat am 22. April 2026 eine Reform zu Stärkung der betrieblichen Altersvorsorge beschlossen. Aktuell erfolgt bis Anfang Juni die Begutachtung der Gesetzesvorschläge für die Umsetzung.
Die Reform beinhaltet u.a. folgende Eckpunkte:
• Übertragungsmöglichkeit der Abfertigung in eine Pensionskasse oder Lebensversicherung: Aktuell können Abfertigungsgelder nur in eine Pensionskasse oder in eine Betriebliche Kollektivversicherung übertragen werden, wenn bereits eine Anwartschaft besteht. Dies soll künftig geändert werden. Dazu wird ein PensionskassenStandardprodukt geschaffen. Zusätzlich soll die Übertragungsmöglichkeit der Abfertigungsanwartschaften in eine Lebensversicherung ermöglicht werden.
• Arbeitnehmerinnen und Arbeitnehmer bekommen künftig eine weitere Möglichkeit für die Veranlagung der Abfertigungsgelder. Grundsätzlich bleibt die aktuelle Veranlagung der Abfertigungsgelder mit Garantien und den bestehenden Verfügungsmöglichkeiten unverändert. Arbeitnehmerinnen und Arbeitnehmer können jedoch eine neue längerfristige Veranlagungsmöglichkeit ohne Garantien und mit höherem Ertragspotential aufgrund risikoreicherer Veranlagungen wählen. Die Herausnahme der Gelder ist in dieser Veranlagungsform mit Ausnahme
von Härtefällen erst zum Pensionsantritt möglich. Die Verfügungsmöglichkeiten zum Pensionsantritt entsprechen jenen, die auch im Rahmen der bestehenden Abfertigungsveranlagung zum Pensionsantritt möglich sind: Arbeitnehmerinnen und Arbeitnehmer können zwischen einer Kapitalentnahme oder einer Übertragung an eine Versicherung bzw. an eine Pensionskasse wählen.
Die österreichische Versicherungswirtschaft begrüßt die Übertragungsmöglichkeit der Abfertigungsgelder für Lebensversicherungen im Rahmen einer Reform der zweiten Säule des Pensionssystems. Dies stärkt den Wettbewerb in der zweiten Säule und sichert die Wahlfreiheit für Arbeitnehmerinnen und Arbeitnehmer. Allerdings fehlen Anpassungen im Versicherungssteuergesetz für die neue Übertragungsmöglichkeit für Lebensversicherungen. Dies sollte im Rahmen der Begutachtung aufgegriffen werden.
Darüber hinaus sollte es im Rahmen des Gesetzespakets auch zu einer Reform der Betrieblichen Kollektivversicherung (BKV) kommen. Die Bestimmungen zu Garantien im Versicherungsaufsichtsgesetz sollten modernisiert und flexibler gestaltet werden. Durch eine Anpassung der
Interview mit VVO-Vizepräsident Dr. Ralph Müller
gesetzlichen Bestimmungen zur Produktgestaltung könnte das Ertragspotential erheblich gesteigert werden. Mit einer Reform der BKV wird der Wettbewerb in der zweiten Säule wesentlich gestärkt und eine Wahlfreiheit für Arbeitnehmerinnen und Arbeitnehmer zu einem Produkt mit Garantien bei lebenslangen Rentenleistungen sichergestellt.
Versicherungen sind mit 8 Milliarden Euro Vorsorgekapital für 900.000 Menschen zentraler Anbieter der betrieblichen Altersvorsorge. Mit der Zukunftssicherung § 3(1)15a EStG, der Betrieblichen Kollektivversicherung, Pensionsrückdeckungs-, Abfertigungsrückdeckungs- und Auslagerungsversicherungen werden effiziente Vorsorgelösungen für alle Mitarbeiterinnen und Mitarbeiter – sowohl von KMUs als auch von größeren Unternehmen – angeboten.
Die Betriebliche Altersvorsorge soll als zukunftsorientiertes Instrument für die Bindung von Fachkräften und gefragten Talenten in Österreich gestärkt werden. © Adobe Stock
Generaldirektor Österreichische Hagelversicherung
Der Klimawandel ist evident. Was sehen Sie als die größten Herausforderungen und Gefahren für den Menschen?
Der Klimawandel, verursacht durch das Verbrennen fossiler Energie, ist längst kein Zukunftsszenario mehr, sondern Realität. Klimaleugner, national und international, richten mit ihrer Propaganda übrigens großen Schaden in der Welt an. Hitze, Dürre, Hagel, Sturm, Frost, Starkregen und Überschwemmungen treten häufiger und heftiger auf. Besonders deutlich zeigt sich diese Entwicklung in der Landwirtschaft, denn sie arbeitet unter freiem Himmel und ist der Natur unmittelbar ausgesetzt. Die größte Herausforderung ist aber nicht nur der einzelne Schaden. Es geht um die Überlebensfähigkeit der Menschheit. So gefährdet die Erderwärmung die Lebensmittelversorgungssicherheit, und sohin geht es um die Existenz der Menschheit. Hinzu kommt, dass wir zusätzlich wissentlich und willentlich unsere Lebensgrundlage Boden durch rasante Verbauung täglich zerstören. Damit vernichten wir zusätzlich einen wesentlichen CO2-Speicher, verstärken die Erderwärmung und entziehen uns damit die Grundlage für die heimische Lebensmittelproduktion. Klar ist, dass ein Land mit immer weniger nationaler Lebensmittelproduktion sich selbst gefährdet. Denn was wir im Inland nicht mehr produzieren können, müssen wir importieren. So machen wir uns abhängig von globalen Märkten, Krisen, Konflikten und störanfälligen Lieferketten. Das hat sich in der Coronakrise gezeigt und zeigt sich jetzt. Schlussfolgerung: Das politische Unterlassen des Einsatzes für mehr Klima- und Bodenschutz ist grob fahrlässig.
Wie können wir noch gegensteuern?
Wir müssen jetzt entschlossen handeln – nicht irgendwann, nicht halbherzig und nicht nur in Sonntagsreden. Klimaschutz, Bodenschutz und Versorgungssicherheit müssen endlich zusammengedacht werden. Wir brauchen weniger Emissionen, mehr erneuerbare Energie, effizientere Ressourcennutzung und eine echte Stärkung regionaler Wirtschaftskreisläufe. Der wichtigste Hebel ist aber der Schutz unserer Böden, weil wir hier auch national direkt handeln können. In Österreich gingen im Jahr 2025 7,7 Hektar Äcker und Wiesen pro Tag durch Verbauung verloren. Das entspricht rund zehn Fußballfeldern – jeden Tag. In den vergangenen 25 Jahren verschwanden durch Verbauung rund 130.000 Hektar Agrarflächen, also etwa die Ackerfläche des Burgenlands. Das ist kein Kollateralschaden des Fortschritts, keine Nebensächlichkeit, sondern ein Alarmsignal. Wir brauchen verbindliche Grenzen beim Bodenverbrauch, den konsequenten Schutz der produktivsten Agrarflächen, Vorrang für Leerstandsaktivierung sowie mehr Bauen in die Höhe und Tiefe statt auf die grüne Wiese. Österreich muss neben einem Wirtschaftsstandort auch ein Agrarstandort bleiben. Wer das ignoriert, riskiert langfristig unsere Versorgungssicherheit. Bodenschutz ist Klimaschutz, Hochwasserschutz und Ernährungsschutz. Wir müssen endlich kapieren, dass Klima- und Bodenschutz keine Gefahr, sondern vielmehr eine Chance sind. Es ist für mich daher nicht nachvollziehbar, warum wir uns national, kontinental und global zunehmend von einer ökologischen Wirtschaftspolitik verabschieden.
Ökologie und Ökonomie – ein Widerspruch oder ein mögliches symbiotisches Verhältnis?
Ökologie und Ökonomie sind kein Gegensatz – sie müssen ein Bündnis eingehen. Eine Wirtschaft, die ihre natürlichen Grundlagen zerstört, sägt am eigenen Ast, auf dem sie sitzt. Gesunder Boden, sauberes Wasser und ein stabiles Klima sind keine romantischen Nebenthemen, sondern harte Standortfaktoren. Wir müssen Wirtschaft daher neu denken. Wohlstand darf nicht nur an kurzfristigem Wachstum gemessen werden, sondern auch daran, ob wir unsere Lebensgrundlagen erhalten. Naturkapital muss denselben Stellenwert bekommen wie Finanzkapital. Ein Land ohne Naturraum ist wie ein Mensch ohne Haut: nicht überlebensfähig. Gerade die Landwirtschaft zeigt, dass Ökologie und Ökonomie untrennbar zusammengehören. Wer Böden schützt, schützt Erträge. Wer regionale Produktion stärkt, stärkt Versorgungssicherheit, Arbeitsplätze und Wertschöpfung. Wer Klimaschutz ernst nimmt, senkt langfristig Risiken und Kosten. Nachhaltigkeit ist daher kein Bremsklotz, sondern Voraussetzung für eine stabile wirtschaftliche Entwicklung.
Womit hat die Landwirtschaft am meisten zu kämpfen?
Die Landwirtschaft kämpft an mehreren Fronten: gegen zunehmende Wetterextreme, gegen den Verlust ihrer Produktionsgrundlage – und auch gegen ein oft verzerrtes öffentliches Bild ihrer Leistungen. Naturkatastrophen können binnen kürzester Zeit die Arbeit eines ganzen Jahres vernichten. Dürre und Frost sind dabei die größten Risiken. Allein durch diese beiden Risiken summierten sich die Schäden in den vergangenen zehn
Jahren in der österreichischen Landwirtschaft auf knapp zwei Milliarden Euro. Gleichzeitig verliert die Landwirtschaft laufend fruchtbare Böden. Nur rund 16 Prozent der Fläche Österreichs sind für die Lebensmittelproduktion geeignet. Österreich ist daher keineswegs ein Land mit unbegrenzten Agrarreserven. Bei wichtigen Lebensmitteln sind wir bereits heute nicht vollständig selbstversorgend: Bei Getreide liegt der Selbstversorgungsgrad bei 90 Prozent, bei Kartoffeln bei 78 Prozent, bei Gemüse bei 55 Prozent und bei Obst bei 33 Prozent. Dazu kommt: Die Reputation des Agrarsektors muss dringend gestärkt werden. Die Landwirtschaft sichert unsere Ernährung, pflegt Kulturlandschaften, erhält regionale Wertschöpfung und ist ein zentraler Teil der nationalen Sicherheitsvorsorge. Diese Leistungen werden in der öffentlichen Debatte oft unterschätzt oder auf einzelne Kritikpunkte reduziert. Das ist unfair und gefährlich, denn ohne intakte Landwirtschaft gibt es keine stabile Lebensmittelversorgung. Faktum ist: Jeder Hektar, der verbaut wird, fehlt dauerhaft für die heimische Lebensmittelproduktion. Wir dürfen die Landwirtschaft nicht beklatschen, wenn Krisen kommen, und ihr gleichzeitig vorher die Flächen entziehen. Das ist widersprüchlich und kurzsichtig. Versorgungssicherheit beginnt nicht im Supermarkt, sondern auf unseren Äckern und Wiesen sowie mit harter Arbeit 365 Tage im Jahr.
Wie können Versicherungen hierzu ihren Beitrag leisten?
Versicherungen sind ein unverzichtbarer Bestandteil verlässlicher Klimavorsorge. Sie ersetzen keine Klimapolitik, aber sie machen Risiken tragbarer und schaffen Stabilität. Betriebe brauchen umfassenden Schutz – leistbar, verlässlich und flächendeckend. Die Österreichische Hagelversicherung versteht sich dabei nicht nur als klassischer Versicherer, sondern als Risikopartner der Landwirtschaft. Sie unterstützt Betriebe durch rasche Schadenserhebung, eine umfassende Produktpalette, Prävention – etwa durch Satelliten- und Wetterservices –, Bewusstseinsbildung und eine klare öffentliche Positionierung zu gesellschaftspolitischen Themen. Versicherer sehen früh, wo Risiken zunehmen. Deshalb dürfen sie nicht schweigen. Sie müssen ihre Erfahrungen und Warnsignale aktiv in die gesellschaftliche Debatte einbringen. Entscheidend ist auch die Zusammenarbeit im Rahmen eines Private-PublicPartnership-Modells zwischen Staat, Landwirtschaft und Versicherungswirtschaft. Das zeigt auch die internationale Entwicklung. Klimarisiken sind jedenfalls zu groß, um sie einzelnen Betrieben allein aufzubürden. Hier braucht es daher Partnerschaften und vorausschauendes Handeln.
Klimawandel, Bodenversiegelung –wo sehen Sie Österreich in 50 Jahren?
Österreich steht an einer Weggabelung. Wenn wir weitermachen wie bisher, werden wir in 50 Jahren ein heißeres, stärker versiegeltes, verschandeltes und abhängigeres Land sein: mit mehr Extremwetterschäden, weniger fruchtbaren Böden, höherem Importbedarf und größerer Verwundbarkeit gegenüber internationalen Krisen. Dann hätten wir vielleicht zusätzliche Einkaufszentren, Straßen und Gewerbeflächen – aber weniger Sicherheit. Wenn wir aber jetzt konsequent handeln, kann Österreich in 50 Jahren ein europäisches Vorzeigeland sein: mit geschützten Agrarflächen, lebendigen Ortskernen, erneuerbarer Energieversorgung, aktiver Landwirtschaft mit ausreichend regionaler Lebensmittelproduktion und einer Wirtschaft, die Natur nicht verbraucht, sondern erhält und Ökologie als Chance versteht. Die Frage ist also nicht, ob wir uns Bodenschutz leisten können. Die eigentliche Frage lautet: Können wir uns weiteren Bodenverbrauch überhaupt noch leisten? Meine klare Antwort lautet: Nein. Österreichs Sicherheit wächst nicht auf Beton. Sie wächst auf Äckern und Wiesen. Denn von Beton kann niemand abbeißen. Und ein Land ohne Äcker ist zukunftslos! In Kenntnis dieses Befundes frage ich mich wiederkehrend: Warum haben wir in den letzten Jahren ökologische Wirtschaftspolitik begraben, wenn wir uns die Fakten und das verschandelte Land anschauen?
GASTBEITRAG CHRISTOPH KWIATKOWSKI
Künstliche Intelligenz ist eine Basistechnologie wie Elektrizität oder das Internet. Sie wird nicht eingeführt, sondern vorausgesetzt. Wer sie integrieren will, muss sie verstehen. Vier Konzepte bilden das Minimum, ohne das jede Entscheidung über KI im Blindflug stattfindet.
Künstliche Intelligenz verändert die Wissensarbeit nicht durch einzelne Anwendungen, sondern als Grundlage. Überall dort, wo Menschen Probleme lösen, denken, Konzepte entwickeln oder kommunizieren, wird sie nützlich. Das betrifft Versicherungsunternehmen ebenso wie Beratungen, Kanzleien, Coaches, Behörden und alle anderen. Wie Strom ist sie eine Basistechnologie. Wer sie nicht nutzt, nimmt am wirtschaftlichen Leben nur noch eingeschränkt teil. Anders als frühere Basistechnologien hat KI ein unbequemes Tempo. Das Internet brauchte zehn bis dreizehn Jahre, bis es in Unternehmen flächendeckend angekommen war, allein schon weil dafür neue Infrastruktur aufgebaut werden musste. KI braucht beim Anwender keine neue Infrastruktur. Sie ist über den Browser sofort weltweit verfügbar. Zusätzlich beschleunigen die jüngsten Modelle die Entwicklung neuer Modelle erheblich. Das macht viele zu Recht nervös. Es ändert aber nichts daran, dass die Technologie integriert wird. Genau deshalb ist Verstehen unentbehrlich.
Verstehen fängt bei den Funktionsprinzipien an, nicht beim Tool. Drei Fragen als Selbsttest. Wissen Sie, was ein Reasoning-Modell ist und wann Sie eines verwenden sollten? Wissen Sie, wie groß das Kontextfenster der KI ist, mit der Sie arbeiten? Wissen Sie, warum es eigentlich generative KI heißt? Wer diese Fragen nicht aus dem Stand beantworten kann, kann KI weder souverän einsetzen noch souverän darüber entscheiden. Vier Konzepte bilden das Fundament.
Erstens: Es gibt drei Frontier-Labs
Im weltweiten Wettbewerb der Sprachmodelle führen aktuell drei Labore das Feld an: OpenAI mit ChatGPT, Google mit Gemini und Anthropic mit Claude. Microsoft Copilot ist keine eigene KI, sondern eine Arbeitsumgebung, die Sprachmodelle in Office, Teams und SharePoint integriert. Im Kern arbeitet Copilot mit OpenAI-Modellen; Microsoft erweitert das Angebot schrittweise um Claude-Modelle von Anthropic, je nach Produkt und Lizenz. Diese drei Anbieter setzen den Stand der Technik. Alles andere ist entweder spe-
zialisiert oder zeitlich hinterher. Wer keinen Zugriff auf eine bezahlte Version eines dieser Frontier-Modelle hat, privat oder über das Unternehmen, ist von der transformativsten Technologie unserer Zeit faktisch entkoppelt. Das ist keine Geschmacksfrage, sondern eine Verfügbarkeitsfrage.
Zweitens: KI generiert, sie ruft nicht ab
Wenn Sie ChatGPT fragen, wann der VVO gegründet wurde, schaut das Modell die Antwort nicht im Internet nach. Es zieht sie auch nicht aus einer Datenbank. Es generiert die Antwort aus Mustern, die es im Training gelernt hat. Daher das Wort „generative KI“. Das ist gleichzeitig Schwäche und Stärke.
Die Schwäche: Halluzinationen sind kein Bug, sondern eine inhärente Eigenschaft. Die KI kann falsche Antworten überzeugend formulieren. Wer das verstanden hat, ändert seine Erwartungshaltung und arbeitet produktiver. Die Stärke ist größer. Weil die KI generiert, kann sie auf Probleme antworten, die nirgendwo dokumentiert sind. Das Wertvollste, was man mit ihr tun kann, ist sie auf echte, aktuelle Aufgaben anzusetzen. Ein Beispiel: „Ich muss eine erste Einschätzung zu einem EU-Richtlinienentwurf schreiben, der Auswirkungen auf unsere Lebensversicherungssparte haben könnte. Interviewe mich, stelle Fragen, bis du genug Kontext hast, dann schlage drei mögliche Argumentationslinien vor.“ Allein dieser Ansatz, die KI als Denkmaschine auf ein echtes Problem anzusetzen und sie selbst beauftragen zu lassen, die nötigen Informationen zu erfragen, führt mit aktuellen Modellen zu überraschend tragfähigen Ergebnissen. Wenn die erste Linie nicht passt, fragt man nach einer anderen. Und noch einer. Der Mensch kuratiert, evaluiert, iteriert. Das ist der eigentliche Hebel. Eine zweite Anwendung, die viele unterschätzen: sich kritisieren lassen. Eine wichtige E-Mail, ein Angebot, eine Stellungnahme in die KI geben und fragen: „Nenne mir fünf Gründe, warum der Empfänger das ablehnen wird.“ Das Ergebnis ist häufig unbequemer und nützlicher als jedes interne Review.
Drittens: Es gibt nicht „die“ KI, sondern Modelle mit unterschiedlichem Charakter
Jeder der drei Anbieter bietet mehrere Modelle an, die sich vor allem darin unterscheiden, ob sie schnell antworten oder vor der Antwort nachdenken. Schnelle Modelle wie ChatGPT 5.5 Instant, Gemini 3.1 Flash oder Claude Haiku 4.5 eignen sich für Formulierungen, einfache Fragen, kurze Zusammenfassungen. Reasoning-Modelle wie ChatGPT 5.5 Thinking, Gemini 3.1 Pro oder Claude Opus 4.7 nehmen sich Zeit, arbeiten ein Problem Schritt für Schritt durch und liefern bei komplexen Aufgaben deutlich bessere Ergebnisse.
Für ernsthafte Wissensarbeit, also eine Stellungnahme zu einem Gesetzesentwurf, eine Risikoanalyse, einen Branchenvergleich, gibt es selten einen Grund, das schnellste Modell zu wählen. Reasoning-Modelle sind heute der Standard für jeden, der KI ernsthaft in seine Arbeit integriert hat. Auch bei Microsoft Copilot lohnt sich der bewusste Griff: Statt das Tool im „Auto“-Modus laufen zu lassen, sollte man explizit GPT 5.4 Thinking (oder das jeweils aktuelle Thinking-Modell) auswählen, sobald die Aufgabe mehr als ein paar Sätze Antwort braucht.
Viertens, und am wichtigsten: Das Kontextfenster
Wenn es ein Konzept gibt, dessen Nichtkenntnis die meisten Frustrationen mit KI verursacht, dann ist es dieses. KIs haben keine unbegrenzte Aufmerksamkeit. Sie arbeiten mit einer begrenzten Arbeitsfläche, auf der die aktuelle Frage, die bisherige Konversation, hochgeladene Dokumente, Anweisungen und alles andere liegt, was die KI für die nächste Antwort sehen soll. Diese Arbeitsfläche heißt Kontextfenster und wird in Token gemessen. Ein Token ist grob ein Wort oder ein Wortteil.
Die Größenordnungen sind ungefähr folgende: Schnelle Modelle wie ChatGPT Instant arbeiten häufig mit etwa 32.000 Token. Das entspricht rund 24.000 Wörtern oder, konservativ gerechnet, etwa 30 Seiten Material, mit denen man zuverlässig arbeiten kann. Reasoning-Modelle wie ChatGPT Thinking oder Claude Opus liegen meist bei rund 200.000 Token, also rund 150.000 Wörtern oder etwa 200 Seiten zuverlässig nutzbarem Material. Eine Hand voll Spezialmodelle bietet inzwischen ein Million
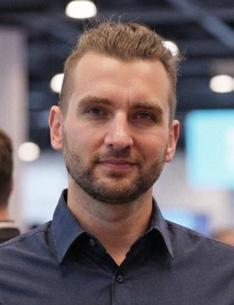
Christoph Kwiatkowski ist Gründer und CEO von Ahead of the Wave AI (www.aheadofthewave.ai) und berät Unternehmen bei der menschlichen Seite der KI-Transformation. © Foto: Privat, Hintergrund: KI-generiert
Token an, was theoretisch tausenden von Seiten entspricht. In der Praxis ist die zuverlässig nutzbare Menge deutlich geringer, weil mit zunehmender Füllung die KI Informationen aus der Mitte des Fensters schlechter abruft und insgesamt nachlässiger wird. Auch unterhalb der formalen Grenze sinkt die Qualität spürbar.
Diese Zahlen sind nicht akademisch. Sie entscheiden im Alltag, was möglich ist und was nicht. Wer fünfzig Vertragsseiten und drei interne Memos in einen kostenlosen ChatGPT-Chat lädt und sich dann wundert, dass die Antworten halluziniert oder Anweisungen vom Anfang vergessen sind, hat nicht das falsche Modell. Er hat das Fenster überladen. Jedes weitere Wort im Chat zählt mit. Jede Rückfrage, jede Wiederholung, jeder angehängte Bericht. Ein neuer Chat schafft wieder Platz, verliert aber auch den bisherigen Gesprächsverlauf. Erinnerungen, Projekte oder Wissensspeicher können das teilweise auffangen, ersetzen aber nicht den konkreten Arbeitskontext einer einzelnen Aufgabe.
Die Kompetenz, die daraus folgt, heißt nicht „Prompt Engineering“. Sie heißt Context Engineering: entscheiden, welche Informationen die KI für eine konkrete Aufgabe wirklich braucht, in welcher Form und in welcher Reihenfolge. Was lasse ich weg? Was ist zentral? Was strukturiere ich vor? Wann beginne ich besser einen neuen Chat? Das ist die eigentliche Arbeit am Werkzeug.
Sie müssen kein Prompt Engineer werden
Eine gute Nachricht für alle, die nun befürchten, eine neue Spezialdisziplin lernen zu müssen: Sie müssen es nicht. Wer die vier Grundkonzepte verstanden hat, kann das Bedienen der KI größtenteils der KI selbst überlassen. Eine gute KI-Anfrage besteht im Kern darin, sich klar aus-
zudrücken: Was soll am Ende entstehen, worum geht es fachlich, welches Material liegt vor, und woran ist ein gutes Ergebnis erkennbar.
Ein Beispiel aus dem Alltag. Wer wöchentlich einen Bericht an seinen Vorgesetzten schreibt, kann der KI sagen: „Ich schreibe jede Woche diesen Bericht. Hier ist ein Beispiel, hier sind die Quellen, aus denen ich ihn zusammenstelle. Stelle mir drei Fragen zu meinem Vorgehen, dann führe mich Schritt für Schritt, wie ich daraus einen wiederverwendbaren Assistenten baue, und schreibe mir die Prompts, die ich dafür brauche, gleich mit.“ Das funktioniert. In allen drei Frontier-Tools kann man eigene Assistenten oder Custom GPTs bauen, und die KI selbst erklärt, wie das geht. Universelle Denkmaschine bedeutet auch: Sie kann erklären, wie man sie bedient. Wer sich klar ausdrücken kann, die Grundkonzepte verstanden hat, bei komplexen Aufgaben Schritt für Schritt vorgeht und bereit ist zu iterieren, kommt damit weit. Prompt Engineering als eigene Disziplin verliert in dem Tempo an Bedeutung, in dem die Modelle besser werden.
Wo die eigentliche Arbeit liegt
Seit Ende des vergangenen Jahres haben die FrontierModelle ein Niveau erreicht, auf dem die Frage „Welches Tool sollen wir kaufen?“ weniger interessant geworden ist. Alle Unternehmen haben Zugang zu denselben leistungsstarken Modellen. Der Unterschied entsteht woanders. Er entsteht dort, wo ein Unternehmen sein eigenes Wissen so verfügbar macht, dass eine KI damit arbeiten kann. In der Versicherungswirtschaft ist dieses Wissen reichhaltig vorhanden: Schadenhistorien, Risikomodelle, Vertragsmuster, regulatorische Auslegungen, Erfahrungswerte aus Jahrzehnten. Es steckt aber in den Köpfen einzelner Mitarbeiterinnen und Mitarbeiter, in E-Mail-Postfächern, in
SharePoints und lokalen Ordnern. Es liegt nicht in einer Form vor, mit der eine KI gut umgehen kann.
Diese Übersetzungsleistung, also implizites Wissen explizit zu machen, ist die eigentliche Arbeit. Sie ist oft schwerer als gedacht, weil Prozesse und Expertise in vielen Bereichen gar nicht aufgeschrieben sind, sondern in der Erfahrung einzelner Personen leben.
Wichtig ist, was diese Aufgabe nicht ist: kein zentrales ITGroßprojekt mit jahrelanger Datenrestrukturierung und Millionenbudgets. Sie funktioniert anders. Eine Underwriterin, die ihren wöchentlichen Risikobericht jetzt mit KI in einem Drittel der Zeit erstellen will, schreibt für ihren eigenen Workflow auf, welche Informationen sie nutzt, in welcher Reihenfolge sie vorgeht und worauf sie achtet. Ein Schadensachbearbeiter macht dasselbe für seine Berichtsstruktur. Eine Compliance-Verantwortliche dokumentiert, wie sie eine FMA-Vorgabe interpretiert. Jede dieser kleinen Übersetzungsleistungen schafft sofort Wert für die Person, die sie macht. Wenn alle Mitarbeiterinnen und Mitarbeiter das tun, wächst der KI-Wissensspeicher des Unternehmens organisch und dezentral. Aus vielen kleinen Schritten entsteht über Monate eine Substanz, die kein zentrales Projekt in dieser Granularität hätte schaffen können.
Die Technik wird mit schwindelerregendem Tempo leichter zu bedienen. Auch der Datenschutz ist heute, selbst für stark regulierte Unternehmen, eine gestaltbare Aufgabe, keine Grundsatzfrage. Was bleibt, ist die Arbeit am eigenen Wissen. Sie beginnt nicht bei der IT, sondern an jedem Schreibtisch, an dem heute eine Aufgabe besser erledigt werden könnte. Expertise und Know-how von Menschen werden durch den Einsatz von KI wertvoller, die Möglichkeiten nehmen zu, Geschwindigkeit und Qualität steigen. Nur wer das nicht nutzt, riskiert ersetzt zu werden.
Knapp 70.000 Verletzte bei Freizeitunfällen gab es im Vorjahr allein in den Sommermonaten. Sport steht bei den Unfallursachen an erster Stelle.
69.200 Menschen mussten nach einem Unfall im Spital behandelt werden
4 von 10 Unfälle passierten beim Sport
Autsch! So viele Verletzte gab es im Vorjahr Fußball
1,1 Milliarden Euro leisteten die privaten Unfallversicherer im Jahr 2025
Mit der geplanten „Financial Data Access Regulation“ (FiDA) verfolgt die EU-Kommission das Ziel, Kundinnen und Kunden mehr Kontrolle über ihre Finanzdaten zu geben. Der Austausch von Finanzdaten zwischen Marktteilnehmern soll erleichtert werden, damit Daten gezielt genutzt und weitergeben werden können. Gleichzeitig hofft man, mit der Regulierung die Entwicklung innovativer digitaler Finanzprodukte und datenbasierter Dienstleistungen im europäischen Finanzsektor zu fördern. Knapp drei Jahre nach Veröffentlichung des Verordnungsvorschlags im Juni 2023 fehlt jedoch weiterhin eine politische Einigung. Während die EU-Kommission FiDA als Schritt hin zu einer stärker vernetzten europäischen Finanzwirtschaft versteht, wächst in der Branche und unter den Mitgliedstaaten die Skepsis. Im Mittelpunkt stehen Fragen der digitalen Souveränität, des Datenschutzes, der Cybersicherheit sowie der (weiteren) wirtschaftlichen Belastungen für europäische Finanzunternehmen.
Auch nach drei Jahren konnte zwischen den Mitgliedstaaten kein Konsens erzielt werden. Die Verhandlungen verlieren zunehmend an Dynamik, während einige Mitgliedstaaten, darunter Frankreich und Deutschland, dem Entwurf immer – auch offen – kritischer gegenüberstehen. Seit Vorlage des Verordnungsvorschlags haben Fragen der europäischen Wettbewerbsfähigkeit und die aktuelle geopolitische Situation FiDA in Frage gestellt und die Vereinbarkeit von FiDA mit dem Ziel der europäischen digitalen Souveränität wird diskutiert. Im Mittelpunkt des politischen Diskurses steht der Umgang mit sogenannten Gatekeepern und der mögliche Zugang großer Tech-Unternehmen zu europäischen Finanzdaten. Kritisch bewertet wird in diesem Zusammenhang insbesondere, dass FiDA in seiner derzeitigen Ausgestaltung auch Unternehmen aus Drittstaaten – darunter potenziell große US-Technologie-
konzerne oder deren europäische Tochtergesellschaften – den Zugriff auf europäische Finanzdaten ermöglichen würde. Vor dem Hintergrund wachsender technologischer Abhängigkeiten und geopolitischer Spannungen erschwert dieser Punkt eine Einigung zusätzlich.
Wachsende Vorbehalte
Die Vorbehalte gegenüber FiDA beziehen sich seitens der Finanzbranche auch auf wirtschaftliche und regulatorische Auswirkungen. Dabei stellt sich insbesondere die Frage, ob der erwartete Nutzen der Verordnung den erheblichen technischen und organisatorischen Aufwand tatsächlich rechtfertigt. Zugleich könnte FiDA auch Unternehmen Zugang zu europäischen Finanzdaten eröffnen, die nicht denselben laufenden regulatorischen und aufsichtsrechtlichen Anforderungen unterliegen wie europäische – beaufsichtigte und stark regulierte – Finanzunternehmen. Daraus ergeben sich Bedenken im Hinblick auf Datenschutz, Cybersicherheit und ein regulatorisches „level playing field“.
Hinzu kommen erhebliche Umsetzungskosten. Die Finanzbranche setzt bereits umfangreiche regulatorische Vorgaben in der Datenregulierung um, darunter DSGVO, DORA, AI Act, Data Act und den Cyber Resilience Act. FiDA würde weitere technische Infrastruktur erforderlich machen. Die dafür notwendigen Investitionen würden erhebliche finanzielle und personelle Ressourcen binden, denn der Verordnungsvorschlag verfolgt den Ansatz, Innovation regulatorisch vorzugeben, anstatt Marktteilnehmern die Möglichkeit zu lassen, Investitionen gezielt dort einzusetzen, wo tatsächlich konkreter Bedarf besteht. Der Vorschlag steht dementsprechend im Widerspruch zur politischen Zielsetzung der Europäischen Union, regulatorische Belastungen zu reduzieren und die Wettbewerbsfähigkeit europäischer Unternehmen zu stärken. Während Brüssel an mehreren Stellen Vereinfachungen
und Entlastungen ankündigt, würde FiDA zusätzliche regulatorische Komplexität und neue Umsetzungspflichten schaffen. Darüber hinaus fehlt bislang eine erkennbare Nachfrage nach FiDA-basierten Dienstleistungen – sowohl innerhalb der Versicherungswirtschaft als auch auf Kundenseite. Kundinnen und Kunden verfügen bereits heute über Zugang zu ihren Daten, während konkrete Anwendungsfälle mit erkennbarem Mehrwert bislang kaum identifiziert wurden.
Conclusio
FiDA zeigt exemplarisch das Spannungsfeld, in dem sich die europäische Datenregulierung derzeit bewegt. Einerseits verfolgt die EU – zum Teil durchaus nachvollziehbar – das Ziel, Datenzugänge zu öffnen und digitale Innovation voranzutreiben. Andererseits wächst die Sorge, dass zusätzliche Regulierung die Wettbewerbsfähigkeit europäischer Unternehmen schwächt, erhebliche Umsetzungskosten verursacht und marktgetriebene Innovation verdrängt. Nicht zuletzt bleibt mit Blick auf die rasant fortschreitende technologische Entwicklung der letzten Jahre die Frage, ob der nun schon in die Jahre gekommene FiDA-Vorschlag schon längst inhaltlich veraltet und damit letztlich unbrauchbar ist.
Für die Versicherungswirtschaft gelten aktuell mehrere tausende Seiten an Vorgaben und EU-Regularien.
Dass (europäische) Regulierung berechtigte Interessen verfolgt und geeignet ist, das Vertrauen der Kundinnen und Kunden und die Resilienz der Unternehmen zu stärken, ist anzuerkennen. Obwohl die Finanzwirtschaft daher zu Recht bereits ein stark regulierter Sektor ist, nehmen die Vorgaben nicht nur an Volumen, sondern auch an Komplexität zu. Der VVO setzt sich seit langer Zeit gemeinsam mit der WKÖ, Insurance Europe und seinen regionalen Schwesterverbänden für eine tatsächlich bessere Rechtssetzung ein.
Wo der Schuh drückt
Anspruchsvolle Abläufe und enge Umsetzungsfristen stellen europäische Unternehmen vor erhebliche Herausforderungen. Verzögerungen bei der Fertigstellung technischer Spezifikationen und sich überschneidende Anwendungsfristen erschweren es den Unternehmen aktuell zusätzlich, Anforderungen ordnungsgemäß und verhältnismäßig umzusetzen. Das verursacht zum Teil unnötige Kosten und kann die Wettbewerbsfähigkeit schwächen. Hinzukommt zum Teil eine weitreichende Übertragung von Befugnissen an die ESAs (Europäische Finanzaufsichtsbehörden), wodurch deren Einfluss auf die Regulierung zunimmt und wichtige Entscheidungen in den Bereich der technischen Regelsetzung bzw. der Aufsicht verlagert werden. Es ist derzeit fraglich, ob der 25 Jahre
alte Lamfalussy-Prozess seine ursprüngliche Zielsetzung der Beschleunigung und Straffung der Gesetzgebung im Bereich der Finanzwirtschaft noch erfüllt.
Die nationalen Entscheidungsträger tragen ebenfalls Verantwortung. Jeder Fall von „Gold-Plating“ (d.h. nationale Übererfüllung von EU-Vorschriften) sollte klar begründet werden, um sicherzustellen, dass zusätzliche nationale Anforderungen sowohl verhältnismäßig als auch wirklich notwendig sind. Auch die Meldepflichten sollten einem einfachen Grundsatz folgen: einmalige Meldung in einheitlichem Format („Report only once“). Behörden müssen in der Lage sein, geprüfte Daten und Dokumente direkt zwischen den Mitgliedstaaten auszutauschen, um wiederholte Einreichungen zu vermeiden und den Verwaltungsaufwand zu verringern.
Seit Mandatsbeginn der von der Leyen II-Kommission ist „Simplification“ Programm. Man ist sich in Brüssel dem Ernst der Lage auf Grund der zum Teil überbordenden EU-Regulatorik und folglich sinkender Wettbewerbsfähigkeit bewusst geworden. Mittlerweile versucht man seitens der EU-Kommission mit Omnibus-Vorschlägen (das sind jene EU-Rechtsakte, die mehrere Verordnungen oder Richtlinien gleichzeitig abändern) und diversen Begleitmaßnahmen eine Vereinfachung bestehender EUGesetze zu bewirken. Viele dieser Maßnahmen durchlaufen derzeit den EU-Gesetzgebungsprozess. Einige werden noch folgen.
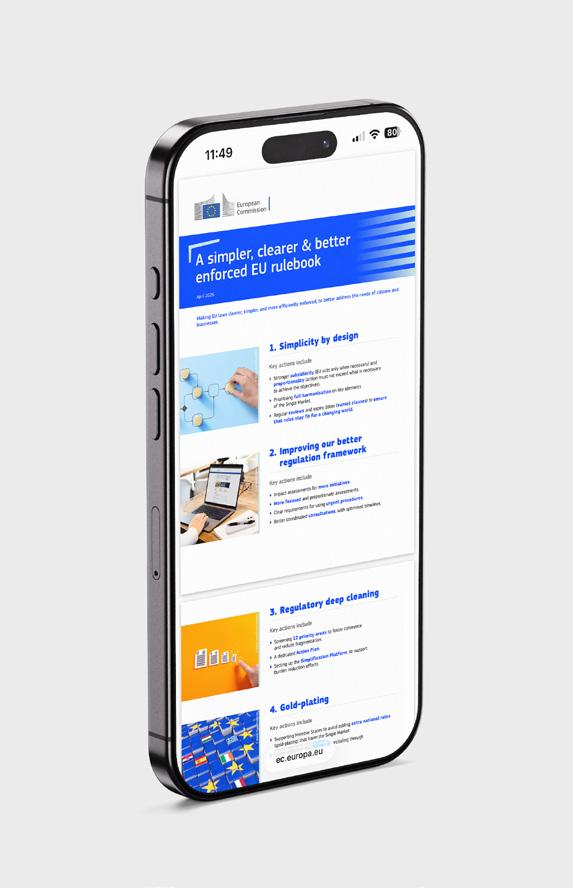
Ende April 2026 stellte die EU-Kommission schließlich mit „A Simpler, Clearer and Better Enforced EU Rulebook“ einen Plan vor, um EU-Gesetze einfacher, verständlicher und wirksamer zu machen, damit diese den Bedürfnissen von Bürgerinnen und Bürgern sowie Unternehmen besser entsprechen. Gleichzeitig soll damit Bürokratie abgebaut, die Wettbewerbsfähigkeit gestärkt und der Binnenmarkt effizienter gemacht werden. Zu den zentralen Werkzeugen dieses EU Rulebooks zählen klarere Regeln („Simplicity by design“), stärkere Folgenabschätzungen, die Überarbeitung und Vereinfachung bestehender Vorschriften, die Vermeidung nationaler Übererfüllung („Gold-Plating“) sowie eine schnellere und konsequentere Durchsetzung von EU-Recht.
Als nächste Schritte möchte die EU-Kommission ihre künftige Arbeitsweise und Gesetzgebung an diesen Prinzipien ausrichten und fordert die Mitgesetzgeber auf, die Grundsätze der einfachen und besseren Rechtsetzung konsequent in allen Gesetzgebungsverfahren anzuwenden. Das klingt zumindest nach einem Bekenntnis zu regulatorischer Zurückhaltung bzw. zu Regulatorik mit Augenmaß.
Quo Vadis?
Die aktuelle Initiative der EU-Kommission setzt wichtige Impulse für eine bessere Rechtsetzung. Nun müssen die Prinzipien konsequent umgesetzt, koordiniert und durch zusätzliche Vereinfachungsschritte ergänzt werden. Es wird nun entscheidend sein, die EU-Vereinfachungsagenda konsequent fortzusetzen, um den umfangreichen Bestand komplexer Rechtsvorschriften in allen Politikbereichen
WEITERFÜHRENDE
LINKS
A+strong+insurance+sector+ for+a+strong+Europe_ Insurance+Europe.pdf
www.wko.at/oe/news/wkoefeedback-call-for-evidencebetter-regulation.pdf
Factsheet – Commission proposes plan for simpler, clearer and better enforced EU rules.pdf
sinnvoll zu reduzieren. Neue Vorschriften müssen immer klar begründet und von nachweisbarem Nutzen sein. Hier kommt eine konsequente und ernsthafte Anwendung von Better-Regulation-Instrumenten wie Folgenabschätzungen, Reality Checks, Implementierungsdialoge ins Spiel, um Stakeholder-Feedback einzuholen und dann tatsächlich zu berücksichtigen sowie (Vorschläge für) Rechtsakte bei Bedarf anzupassen.
Die Versicherungswirtschaft hat bereits mehrfach Vorschläge an die zuständigen nationalen und europäischen Entscheidungsträger herangetragen und wird diesen Weg fortsetzen, um zur erfolgreichen Umsetzung der Vereinfachungsagenda beizutragen und den europäischen Finanzstandort zu stärken.
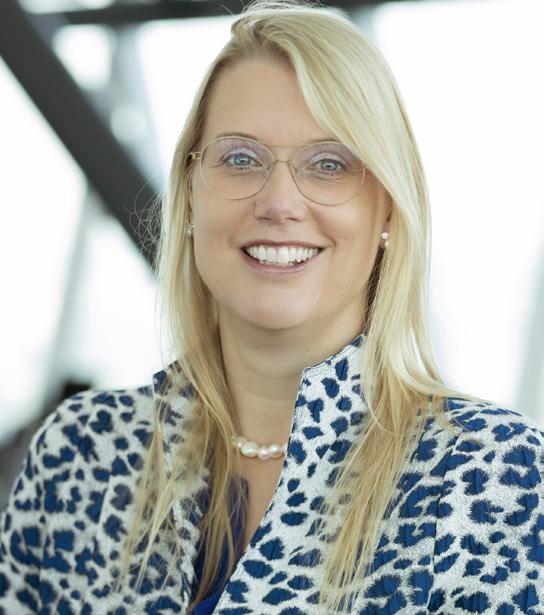
Die erste fünfjährige Amtszeit der EIOPA-Vorsitzenden Petra Hielkema läuft am 31. August 2026 ab. Anfang April 2026 hat der Rat der Europäischen Union bekannt gegeben, das Mandat um eine zweite Amtszeit von fünf Jahren zu verlängern. Der Beschluss des Rates folgt auf der positiven Bewertung der bisherigen Amtsführung von Frau Hielkema durch den EIOPA-Aufsichtsrat und dessen Empfehlung, ihre Amtszeit zu verlängern.
Bereits am 1. April 2026 hat Damian Jaworski sein fünfjähriges Mandat als EIOPA-Exekutivdirektor angetreten. Er folgt in dieser Funktion Fausto Parente nach. Herr Jaworski hat dreißig Jahren Erfahrung in der Finanzregulierung und -aufsicht auf nationaler, europäischer und internationaler Ebene. Zuletzt war er Leiter der Abteilung für internationale Zusammenarbeit bei der polnischen Finanzaufsichtsbehörde (KNF).
Anfang des Jahres hat EIOPA ihre Strategie für die kommenden Jahre bis 2030 veröffentlicht, in der sie ihre Arbeitsschwerpunkte darlegt. Im Zentrum steht, auf die verschärften geopolitischen Spannungen, wirtschaftliche Instabilität sowie ökologische und technologische Herausforderungen zu reagieren. EIOPA hat darin drei strategische Bereiche identifiziert und in jedem Bereich drei umzusetzende Ziele definiert:
Stärkung der Binnenmarktintegration
• Förderung einer hochwertigen, konvergenten Aufsicht in der gesamten EU
• Robuste, verhältnismäßige und wirksame Aufsichtsmaßnahmen
• Vertiefung der globalen Zusammenarbeit zur Bewältigung gemeinsamer Herausforderungen
Verbesserung der Markt- und gesellschaftlichen Widerstandsfähigkeit gegenüber Risiken
• Stärkung der Risikobewertungskapazitäten
• Verbesserung sowohl der Verfügbarkeit von Daten zu kritischen Schutzlücken – unter anderem in den Bereichen Altersvorsorge, Naturkatastrophen und Cyberbedrohungen – als auch des Bewusstseins für diese Lücken
• Verbesserung der sektorübergreifenden Zusammenarbeit
Einfacher, mutiger, schneller: bessere Regulierung und Aufsicht
• Einbringung von wirksamer technischer Expertise und Vereinfachung der Regulierung
• Einsatz von Supervisory Technology und anderen digitalen Innovationen
• Förderung starker, standardisierter Infrastrukturen, die Daten als strategischen Vermögenswert behandeln.
Im Rahmen der Vielzahl an laufenden Aktivitäten von EIOPA finden aktuell drei Themen besondere Aufmerksamkeit:
EIOPA hat zusammen mit dem Europäischen Stabilitätsmechanismus (ESM) am 9. April 2026 ein gemeinsames Diskussionspapier zum Management von Naturkatastrophenrisiken veröffentlicht.
Der darin vorgeschlagene Mechanismus zielt darauf ab, die erhebliche Deckungslücke in Europa zu verringern, durch die in der Vergangenheit rund 75 Prozent der wirtschaftlichen Verluste durch Naturkatastrophen unversichert blieben, und die Widerstandsfähigkeit gegenüber immer häufiger auftretenden und schwerwiegenderen Naturkatastrophen zu stärken. Der vorgeschlagene Risikomanagementmechanismus würde aus zwei sich ergänzenden Teilen bestehen:
• Um die Risikoteilung weiter zu stärken, könnte ein „europäischer Naturkatastrophenversicherungspool“ errichtet werden, um Risiken über Länder und Gefahrenarten hinweg zu streuen. Der Pool würde durch risikobasierte Prämien finanziert und den teilnehmenden Versicherern und Mitgliedstaaten zugutekommen, indem er das Risiko auf weitgehend unkorrelierte Risiken streut und so die Volatilität der Verluste verringert.
• Ein kreditbasierter (haushaltsneutral konzipierter) Sicherheitsmechanismus würde diese europäische Ebene durch ein zusätzliches finanzielles Sicherheitsnetz für Extremereignisse ergänzen, die die Kapazität des Pools erschöpfen.
Das Diskussionspapier baut auf Erkenntnissen eines gemeinsamen von EIOPA und der EZB im Dezember 2024 veröffentlichten Papiers auf. Darin standen u.a. Auswirkungen von Naturkatastrophen auf Hypothekarkredite von Banken und gesamteuropäische Lösungsansätze im Fokus. Die EU-Kommission hat angekündigt im 4. Quartal 2026 ein Strategiepapier mit dem Titel „Integrated framework for European climate resilience and risk management“ vorzulegen.
Aus Sicht des VVO sind Risiken und Maßnahmen im Zusammenhang mit Naturkatastrophen in hohem Maße länderspezifisch. Technisch mögliche und nachhaltige Versicherungslösungen müssen den nationalen Gegebenheiten Rechnung tragen. Einheitliche europäische Modelle sind auf Grund der bestehenden Herausforderungen und Unterschiede eher nicht geeignet. Der Fokus sollte vielmehr auf verstärkte europäische Maßnahmen im Bereich Prävention und Anpassung liegen.
Am 5. Mai 2026 hat EIOPA eine bis zum 26. Juni terminierte öffentliche Konsultation zu einer möglichen Mindestharmonisierung von Versicherungsgarantiesystemen (IGS) veröffentlicht. Folgende Themenbereiche werden angesprochen: allgemeine Fragen zu den Auswirkungen harmonisierter Mindeststandards für IGS, die praktische Funktionsweise von IGS, Voraussetzungen für eine wirksame Finanzierung von IGS und die Wechselwirkung zwischen der Insurance Recovery and Resolution Directive (IRRD) und IGS.
Im Vorfeld hat die EU-Kommission EIOPA den Auftrag für einen technischen Advice gegeben. EIOPA muss bis zum 31. August 2026 Rückmeldung geben. Die Stellungnahmen zur Konsultation sollen in den Bericht von EIOPA einfließen. Die EU-Kommission muss ihrerseits bis Jänner 2027 einen Bericht an das EU-Parlament und den Rat zu einer möglichen IGS-Mindestharmonisierung senden. Eine Schlussfolgerung des Berichtes könnte evtl. ein entsprechender Legislativvorschlag der EU-Kommission sein. Aus Sicht des VVO besteht u.a. aufgrund des bereits existierenden nationalen und europäischen Regulierungsrahmens für den Versicherungssektor (z.B. Solvency II, IRRD, MID) keine Notwendigkeit für eine IGS-Mindestharmonisierung. Jedenfalls sollen zuerst die Effekte der IRRD-Umsetzung eingehend analysiert werden.
EIOPA hat am 27. April 2026 angekündigt, eine zweite gemeinsame Mystery-Shopping-Übung im europäischen Versicherungssektor durchzuführen. Während sich die erste EU-koordinierte Übung auf den Vertrieb von versicherungsbasierten Anlageprodukten konzentrierte, wird diese zweite Kampagne den Online-Vertrieb von Nichtlebensversicherungsprodukten untersuchen. Die Aktion wird von EIOPA koordiniert und in zehn Mitgliedstaaten durchgeführt, wobei eine von EIOPA und den nationalen Aufsichtsbehörden entwickelte gemeinsame Methodik zugrunde gelegt wird. Die Ergebnisse werden voraussichtlich in der ersten Hälfte des Jahres 2027 veröffentlicht.
36. STVO NOVELLE:
Am 1. Mai ist die 36. StVO-Novelle mit zahlreichen Neuerungen in Kraft getreten. Und bereits am 1. Oktober 2026 folgt die nächste Änderung – ab dann braucht man beim Fahren mit „E-Mopeds“ beispielsweise auch eine Versicherung.
„Anders als von uns empfohlen, sieht die 36. StVO-Novelle leider keine altersunabhängige Helmpflicht bei E-Bikes und E-Scootern vor. Wir müssen jetzt noch mehr Kraft in die Bewusstseinsbildung investieren, damit auch möglichst viele Erwachsene freiwillig einen Helm tragen. Dadurch wollen wir so viele schwere und tödliche Kopfverletzungen wie nur irgendwie möglich verhindern“, betont Mag. Christian Schimanofsky, Direktor vom Kuratorium für Verkehrssicherheit (KFV).
Unterschiedliche Helmtragequoten
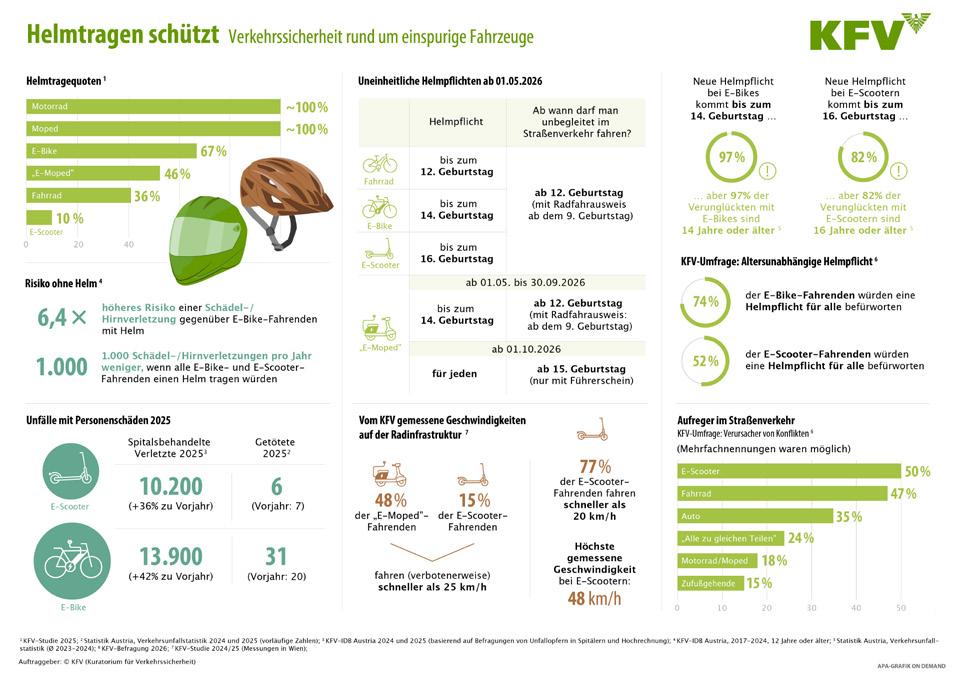
Wie KFV-Erhebungen zeigen, unterscheiden sich die Helmtragequoten je nach Fahrzeugtyp deutlich. Bei Motorrädern – wo das Nichttragen eines Helms in Österreich bereits seit 1984 strafbar ist – liegt die Helmtrage-
NEU SEIT 1. MAI 2026
• Helmpflicht bei E-Bikes bis zum 14. Geburtstag
• Helmpflicht bei E-Scooter bis zum 16. Geburtstag
• E-Scooter müssen mit Blinker und Klingel ausgestattet sein
• Promillegrenze bei E-Scootern sinkt auf 0,5 ‰ (E-Bikes und Fahrräder weiterhin 0,8 ‰)
• Automatisierte Zufahrtskontrollen (z.B. in Innenstadt-Zonen) – betrifft nur mehrspurige Fahrzeuge, KameraÜberwachung muss zweifach gekennzeichnet sein
NEU AB 1. OKTOBER 2026
• bei allen „E-Mopeds“ (also E-Bikes ohne Tretunterstützung) gelten künftig die gleichen Regeln wie bei leistungsstärkeren Mopeds, auch wenn sie nur 25 km/h Bauartgeschwindigkeit und nicht mehr als 250 Watt Nenndauerleistung haben:
— Benützungsplicht der Fahrbahn statt der Radinfrastruktur
— Führerschein erforderlich (mindestens Klasse AM bzw. A- oder B-Führerschein)
— altersunabhängige Helmpflicht
— Kennzeichen, Zulassung und Versicherung notwendig
— Promillegrenze sinkt von 0,8 ‰ auf 0,5 ‰
quote derzeit bei fast 100 Prozent. Deutlich niedriger fällt sie bei anderen Fahrzeugen aus: Bei E-Bikes beträgt die Helmtragequote derzeit 67 Prozent und bei E-Scootern sogar nur 10 Prozent. Effekte durch die Helmpflicht bei E-Bikes, die seit 1. Mai gilt, sind allerdings kaum zu erwarten, denn diese gilt nur bis zum 14. Geburtstag und E-Bikes nutzen fast ausschließlich ältere Personen. Auch bei E-Scootern gilt die Helmpflicht nur bis 16 Jahre.
Eine repräsentative KFV-Befragung unter Erwachsenen im Februar 2026 zeigt deutlich: Was die Politik nicht will, finden die Betroffenen längst sinnvoll. Denn rund 74 Prozent der E-Bike-Nutzer und Nutzerinnen sprechen sich mittlerweile schon für eine altersunabhängige Helmpflicht aus – ebenso wie 52 Prozent der E-Scooter-Nutzer und Nutzerinnen. Die seit 1. Mai geltenden Neuregelungen gehen jedoch in eine andere Richtung (s. Factsheet).
Wird die Pizza ab 1. Oktober mit 45 km/h ausgeliefert?
Bei E-Mopeds mit einer maximalen Bauartgeschwindigkeit von 25 km/h liegt die Helmtragequote derzeit bei 46 Prozent. Zumindest dieser Wert dürfte ab 1. Oktober stark steigen: Ab diesem Zeitpunkt ist beim Fahren mit diesen Fahrzeugen – die im urbanen Verkehr häufig zum Ausliefern von Essen genutzt werden – unter anderem auch ein Helm zu tragen und zwar egal, wie alt man ist. Gelenkt werden dürfen diese Fahrzeuge dann erst ab 15 Jahren (mit Führerschein), statt wie bisher ab 12 Jahren bzw. mit Radfahrausweis sogar schon ab neun Jahren – mehr Information siehe Factsheet. Offen bleibt jedenfalls, wie viele EMoped-Nutzer ab 1. Oktober weiterhin E-Mopeds nutzen und wie viele auf E-Bikes oder andere Alternativfahrzeuge (wie z.B. „Tuk-Tuks“) mit Tretunterstützung umsteigen
werden. Was bislang allerdings kaum thematisiert wurde: Wer bisher ein bis zu 25 km/h schnelles „E-Moped“ nutzte und den Mopedführerschein macht, darf rein rechtlich natürlich auch auf ein bis zu 45 km/h schnelles Moped oder E-Moped umsteigen. Werden Pizza und Burger daher künftig mit bis zu 45 km/h, statt mit 25 km/h ausgeliefert?
Rechtliche Fragen und Antworten
Seit 1. Mai 2026 gilt eine Helmpflicht für Kinder und Jugendliche bis 14 Jahre beim Fahren mit E-Bikes sowie bis 16 Jahre bei E-Scootern. Beim Fahren mit rein muskelbetriebenen Fahrrädern bleibt die Altersgrenze bei 12 Jahren. Aber können Personen unter 14 Jahren überhaupt bestraft werden, nachdem sie noch gar nicht strafmündig sind?
Nein, denn die strafrechtliche Mündigkeit beginnt erst mit 14 Jahren. Wenn aber 14- oder 15-jährige Jugendliche ohne Helm beim Fahren mit einem E-Scooter erwischt werden, dann drohen künftig Strafen.
„Wir müssen jetzt noch mehr Kraft in die Bewusstseinsbildung investieren, damit auch möglichst viele Erwachsene freiwillig einen Helm tragen. Dadurch wollen wir so viele schwere und tödliche Kopfverletzungen wie nur irgendwie möglich verhindern.“
Welche Strafen drohen 15-Jährigen, wenn sie mit einem E-Scooter ohne Helm fahren? Gibt es bundeseinheitliche Strafrahmen und auch Ermessensspielräume der einzelnen Behörden, also zum Beispiel bei Organmandaten durch die Polizei oder bei Verwaltungsstrafen durch die LPD, Bezirkshauptmannschaften und Magistrate?
Der gesetzliche Strafrahmen (§ 99 Abs 3 lit a StVO) ist bundesweit einheitlich und reicht von 7 bis zu 726 Euro. Strafkataloge in den Ländern können hier Konkreteres vorsehen. Die tatsächliche Strafhöhe wird aber individuell festgelegt, denn es besteht ein Ermessensspielraum. In der
Praxis können sich die Behörden bei der Strafhöhe auch an den jeweiligen Landesstrafverfügungskatalogen orientieren. In vielen Fällen wird die Strafe wohl im unteren Bereich des Strafrahmens liegen. Bei Jugendlichen können zudem besondere Milderungsgründe berücksichtigt werden. Auch reine Verwarnungen oder Belehrungen sind möglich.
Beim Fahren mit E-Scootern müssen seit 1. Mai Kinder und Jugendliche bis zum 16. Lebensjahr einen Helm tragen. Wie sieht es während der Übergangsfrist von 1. Mai bis 1. Oktober bei E-Mopeds aus? Muss man beim Fahren mit E-Scootern ab 1. Mai bis 16 Jahre einen Helm tragen,
bei den ebenfalls bis zu 25 km/h schnellen, aber viel wuchtigeren E-Mopeds, aber nur bis 14 Jahre?
Korrekt, in der Zeit von 1.5.2026 bis 1.10.2026 gelten für E-Mopeds nämlich die gleichen Regeln wie für E-Bikes (Helm tragen bis 14 Jahre). Ein 15-Jähriger auf einem EScooter kann ohne Helm ab 1. Mai also bestraft werden, mit einem E-Moped während der Übergangsfrist kurioserweise aber nicht. Erst ab 1.10.2026 gelten E-Mopeds dann als Kfz und es gilt die Helmpflicht für alle Altersgruppen. Der Grund für diese Zeitverzögerung liegt darin, dass die Besitzer von E-Mopeds, das sind sehr oft berufstätige Nutzer dieser Geräte, ausreichend Zeit haben für die Umstellung.
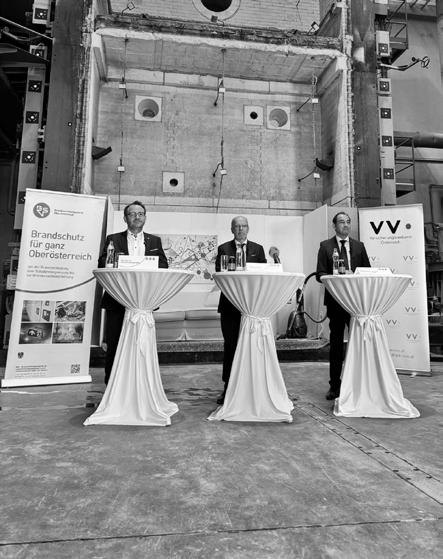
Der VVO informierte gemeinsam mit dem Fachbereich Eigentumsschutz im KFV und mit der Brandverhütungsstelle
Oberösterreich in Linz über die Brandgefahren bei Haushaltsgeräten.
Die Anzahl der Elektrogeräte wie etwa Smartphones, ist in den Haushalten in den letzten Jahren stark gestiegen – und damit auch die Brandgefahr. In Österreich werden laut jüngeren Schadensstatistiken rund 15 Prozent der Brände durch elektrische Energie verursacht. Im Jahr 2024 waren 1.153 Brände auf elektrische Ursachen zurückzuführen. Häufige Auslöser sind defekte Elektrogeräte, beschädigte Leitungen, überlastete Steckdosen, verschmutzte oder gealterte Kontakte sowie unsachgemäßer Umgang mit Akkus und Ladegeräten. Damit die Bevölkerung die Brandgefahren durch Strom in den Haushalten nicht unterschätzt, hat der Verband der Versicherungsunternehmen Österreichs VVO gemeinsam mit dem Fachbereich Eigentumsschutz im Kuratorium für Verkehrssicherheit (KFV) und mit der Brandverhütungsstelle Oberösterreich in Linz bei einem Medientermin über die Risiken informiert.
Akkus: Alltagshelfer mit Brandrisiko
Ein wachsendes Problem sind Lithium-Ionen-Akkus, die sich beispielsweise in Smartphones, Mixern, Spielzeug, E-Scootern oder auch in Werkzeug befinden. Laut einer ak-
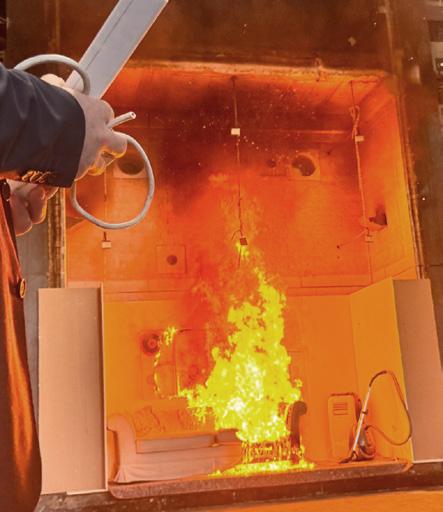
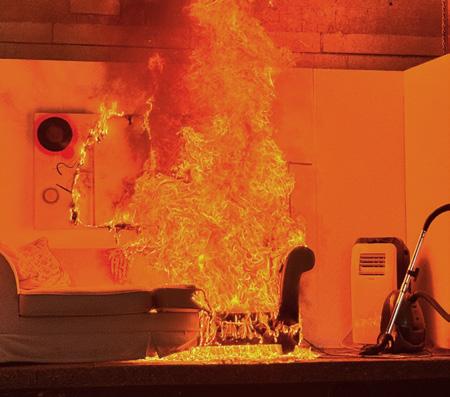
Wenn ein Lithium-Ionen-Akku Feuer fängt, ist dieses Feuer sehr schwer zu löschen, wie in Linz bei diesem Medientermin vorgezeigt wurde.
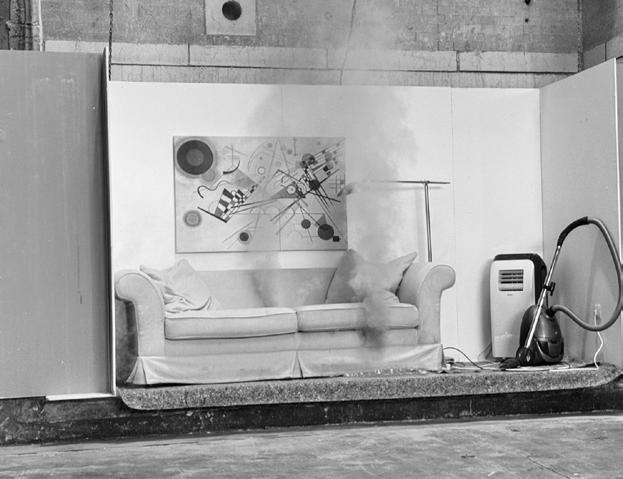
tuellen KFV-Umfrage unter 2.000 Personen in Österreich verfügt jeder Haushalt im Schnitt zwischen zehn und 14 Akkus oder akkubetriebene Geräte. Doch beim Umgang mit diesen Alltagsgeräten zeigen sich einige Wissenslücken und Sorglosigkeiten: Etwa ein Drittel der Befragten setzt ihre Geräte sehr hohen oder sehr niedrigen Temperaturen aus. Und auch beim Aufladen zeigen sich einige Fehler: 41 Prozent laden Geräte über Nacht, weitere 10 Prozent tun dies, obwohl sie nicht zuhause sind. Ein weiteres Drittel legt das Gerät beim Ladevorgang – je nach Situation – in der Nähe oder sogar direkt auf brennbaren Oberflächen ab.
v.l.n.r. DI Dr. Günther Schwabegger, BVS Oö. (Pressesprecher, Brandverhütungsstelle OÖ), Mag. Christian Eltner (VVO-Generalsekretär), Mag. Christian Schimanofsky (KFV-Direktor)
Mag. Christian Eltner, Generalsekretär des österreichischen Versicherungsverbandes VVO betont: „Haushaltsbrände verursachten in Österreich allein im Jahr 2024 Schäden von 174 Millionen Euro.“ Grundsätzlich kommen Brände durch Lithium-Ionen-Akkus eher selten vor, doch sie verlaufen meist deutlich heftiger als gewöhnliche Brände. Viele beschädigte Lithium-IonenAkkus können sich wiederholt entzünden und sind daher sehr schwer zu löschen. Man kann sich vor diesen Bränden jedoch schützen: Entscheidend sind ein sachgemäßer Umgang und der Kauf hochwertiger Produkte. Die Kosten,
die man sich durch minderwertige Produkte spart, stehen in keinem Verhältnis zu den Kosten, die durch mögliche Brände entstehen können.
Mag. Christian Schimanofsky, Direktor des KFV betont: „Das Brandrisiko entsteht nicht durch den Akku allein, sondern durch das Zusammenspiel von Überladung, mechanischen Beschädigungen, Hitze oder minderwertigen Ladegeräten, die zumeist über keine oder nur unzureichende Schutzmechanismen verfügen. Diese Faktoren können zu einer Überhitzung des Geräts führen und beim Laden auf brennbaren Unterlagen oder ohne Aufsicht das Brandrisiko deutlich erhöhen.“
Die österreichische Versicherungswirtschaft ist ein bedeutender Wirtschaftsfaktor und trägt wesentlich zur Sicherheit und zum Wohlstand in unserem Land bei.
Fast 200.000 Menschen arbeiten direkt oder indirekt in der Branche bzw. sind mit dieser wirtschaftlich verbunden. Als umsichtige Investoren und mit Leistungszahlungen von rund 18 Milliarden Euro jährlich tragen die Privatversicherer maßgeblich zu Wohlstand, Stabilität und sozialem Gleichgewicht in Österreich bei.
Die österreichische Versicherungswirtschaft ist sehr solide, auch im europäischen Vergleich. Mit einer SCRQuote (sie stellt das Verhältnis zwischen Eigenmitteln und Solvenzkapitalanforderung dar) von 299 Prozent liegt sie innerhalb der EU im Spitzenfeld. Auch in Zukunft findet die Branche gute Wachstumschancen vor: Mit einer Versicherungsdurchdringung von 4,4 Prozent des BIP gibt es – verglichen mit anderen EU-Staaten, wo dieser Wert bei durchschnittlich 7,1 Prozent liegt – noch viel Potenzial.
• Das langjährige Anliegen der Versicherungswirtschaft zur Erleichterung der elektronischen Kommunikation im VersVG wurde vom Ministerrat als Deregulierungsmaßnahme beschlossen.
• Lebensversicherung: Zahlreiche Gespräche mit politischen Entscheidungsträgern zum Regierungsprogramm und den Vorschlägen des VVO zur Stärkung der kapitalgedeckten Altersvorsorge.
• Schadenversicherung: Auszeichnung für HORA mit dem Verwaltungspreis 2025 in der Kategorie „Ökologische Nachhaltigkeit, Energieeffizienz und Klimaschutz”.
• Kfz-Versicherung: Reibungslose Einführung der motorbezogenen Versicherungssteuer für E-Fahrzeuge.
• Erweiterung und Modernisierung des Medienangebotes des VVO.
Den Umgang mit Geld lernen, um selbstbestimmt finanzielle Entscheidungen treffen zu können – das ist Teil der Wirtschaftsbildung. Ein Spiel hilft dabei.
Wie kann man Wissen rund ums Geld vermitteln? Was braucht es, um Finanzfragen verständlich aufzubereiten? Und können Versicherungsthemen auch spielerisch erlernt werden? Eine Institution, die sich mit diesen Themenstellungen intensiv beschäftigt, ist die Stiftung Wirtschaftsbildung. Die Einrichtung veranstaltet immer wieder Fortbildungen für Lehrkräfte. Anfang April fanden sich Lehrerinnen und Lehrer aus Schulen, die im Rahmen des „Schulpiloten Wirtschaftsbildung“ mit der Stiftung für Wirtschaftsbildung zusammenarbeiten, im Education Lab, einem Ausbildungszentrum für Lehrerinnen und Lehrer, in Wien 4 ein. Die Veranstaltung bot Raum für Austausch und offerierte Ideen für zeitgemäßen Wirtschaftsunterricht.
Less Risk – More Fun: Brettspiel mit Praxisbezug
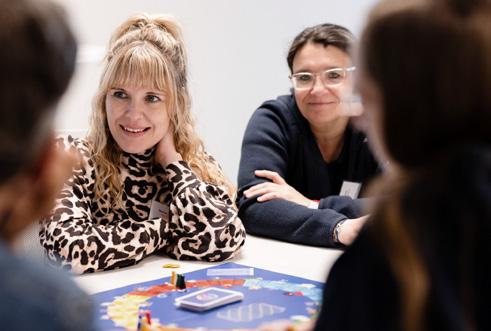
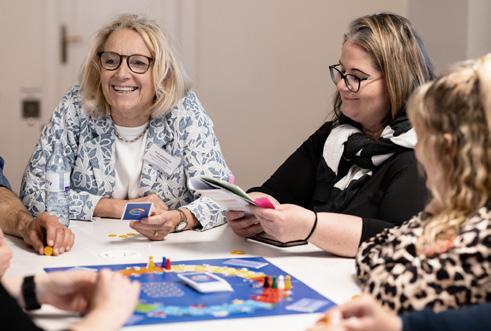
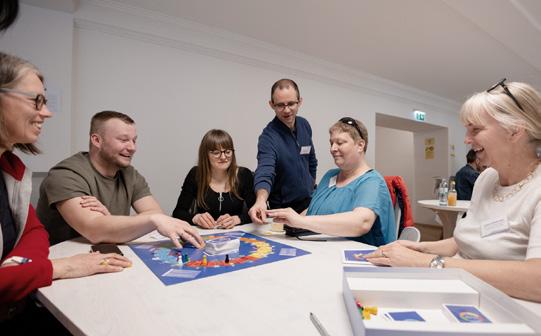
Ein Highlight war das „Games Lab für Wirtschaftsbildung“. In einem interaktiven Setting konnten Lehrkräfte Spiele für den Unterricht testen. Das Ziel dabei war Spiele selbst aktiv zu erleben und anschließend im
Impressum
Herausgeber, Medieninhaber und Redaktion: Verband der Versicherungsunternehmen Österreichs VVO, Schwarzenbergplatz 7, 1030 Wien.
Redaktion: Mag. Dagmar Straif, Mag. Daniela Auer, Mag. (FH) Isabella Eltner, Layout und Druck: Dockner druck@medien, 3125 Kuffern, dockner.com, Erscheinungsort: Wien
Unterricht einzusetzen. Einen fixen Platz hatte dabei natürlich auch „Less Risk-More Fun“. Das Spiel ist speziell für Jugendliche ab 12 Jahren entwickelt, um sie spielerisch über Risiken und Versicherung zu informieren. Das praxisorientierte Brettspiel wurde unter Mitwirkung des VVO von Lehrkräften entwickelt. Schon die Erstauflage aus dem Jahr 2012 fand großen Anklang und war als beliebtes Unterrichtsmittel gut etabliert.
Online verfügbar
Der VVO-Jahresbericht 2025 gibt einen kompakten Überblick über die wichtigsten Meilensteine und Aktivitäten der Interessensvertretung der österreichischen Versicherungsunternehmen. Der Datenteil bietet aktuelle Zahlen und Statistiken aus der Versicherungswirtschaft.
Der Bericht steht als PDF unter www.vvo.at online zur Verfügung.
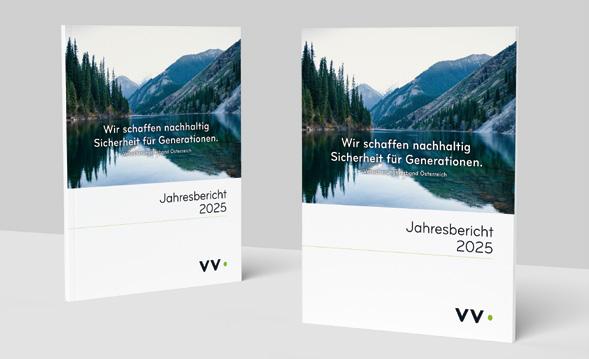
Hier geht’s zum VVOJahresbericht 2025
Lesen Sie, was der VVO und die österreichische Versicherungswirtschaft im Vorjahr konkret geleistet haben. Jetzt QR-Code scannen!
Neuauflage trifft auf Begeisterung
Vor einigen Monaten wurde das Spiel neu aufgelegt und bildet aktuelle gesellschaftliche Trends ab. Das kam bei den Lehrkräften gut an. Besonders positiv bewertet wurde der kurzweilige spielerische Zugang mit Fragestellungen, die sehr nah an den Lebensrealitäten der Jugendlichen sind. Die Begeisterung war hörbar und entsprechend groß war die Nachfrage nach dem Spiel.