2025
Statutair gevestigd te Amsterdam
’s-Gravenhage, 10 april 2026
van andere organisaties zonder winststreven (12)
(13)
aan doelstelling (14)
Kosten eigen organisatie (15)
en lasten (16, 17)
(na bestemming resultaat)
Immateriële vaste activa (1) Automatiseringsproject
Materiële vaste activa (2)
(3)
Reserves en fondsen
(besteedbaar)
Fondsen (geoormerkt) (7)
(en resultaatbestemming)
Baten
Baten van particulieren (10)
Baten van loterijorganisaties (11)
Baten van andere organisaties zonder winststreven (12)
Lasten (13)
Besteed aan doelstellingen (14)
Kosten eigen organisatie
aan (15)
uit beleggingen
Kosten van beleggingen (17)
saldo van baten en lasten
(3,93 / 6,41 mln)
(3,93 / 6,43 mln)
(4,20 / 6,69 mln) * Contributies zijn inclusief de toegerekende contributiewaarde van akteleden i.p.v. giften vanwege richtlijnen voor de Jaarverslaggeving. ** Som der lasten wordt vertekend t.o.v. begroting omdat besteed aan doelstellingen in de begroting een p.m. post is. In de staat van baten en lasten zijn toegerekende kosten eigen organisatie opgenomen; zie verder tabel lastenverdeling.
middelen per 1 januari
middelen per 31 december
Overschot volgens de staat van baten en lasten
Af: daarin begrepen baten uit beleggingen en rente
Afname beleggingen exclusief koerswinst
Afname: vorderingen op korte termijn
Afname: automatiseringsproject
Afname: inventaris
Afname: schulden op lange termijn (2024: toename)
Afname: schulden op korte termijn
Saldo toename van liquide middelen
Het kasstroomoverzicht is opgesteld volgens de indirecte methode. Het geeft informatie over het verloop van de veranderingen in geldmiddelen en kasequivalenten gedurende de verslagperiode door vanuit de staat van baten en lasten correcties toe te passen voor resultaatposten die geen operationele kasstroom met zich meebrengen en voor kasstromen die in de betreffende periode geen resultaatpost zijn. Kasstroomoverzicht
De Vereniging Rembrandt beschermt en verrijkt de kunstcollectie van Nederland. Door te helpen kunst te verzamelen, restaureren en onderzoeken. Door het bewustzijn van en de betrokkenheid bij die kunst te vergroten. Door op te komen voor de Nederlandse kunstcollectie als geheel. Zodat wij en generaties na ons kunnen genieten van kunst die fascineert en inspireert. Bij de inrichting van de jaarrekening is voldaan aan de Richtlijnen Fondsenwervende instellingen van de Raad voor de Jaarverslaggeving, in het bijzonder Richtlijn 650 Fondsenwervende instellingen.
CONTINUÏTEITSVERONDERSTELLING
De continuïteit wordt gewaarborgd door het beschikbare eigen vermogen. De jaarrekening is opgesteld uitgaande van de continuïteitsveronderstelling.
GEBEURTENISSEN NA BALANSDATUM
Geen bijzonderheden.
IMMATERIËLE VASTE ACTIVA (1)
AUTOMATISERINGSPROJECT
Het huidige Customer Relationship Management (CRM) systeem is in 2021 in gebruik genomen. Het systeem biedt economische voordelen omdat er gedifferentieerde communicatie voor verschillende soorten (toekomstige) lidmaatschappen mogelijk is en het systeem toekomstbestendiger is dan het vorige CRM-systeem dat steeds lastiger te koppelen was aan andere software en de website. Projectkosten worden geactiveerd. Het volgende afschrijvingspercentage wordt gehanteerd: automatiseringsproject 33%.
MATERIËLE VASTE ACTIVA (2)
KUNSTVOORWERPEN
Deze voorwerpen zijn geschonken aan de Vereniging Rembrandt onder de last van langdurig bruikleen aan een museum of persoon. Vanwege deze verplichting, verbonden aan de schenking, is het eigendom voor € 1 op de balans opgenomen.
INVENTARIS
De materiële vaste activa worden gewaardeerd op basis van verkrijgingsprijs onder aftrek van lineaire afschrijvingen gebaseerd op de verwachte economische levensduur. Afschrijvingen vinden plaats vanaf het jaar van ingebruikneming. Kantoorinventaris met een relatief geringe waarde wordt in het jaar van aanschaf geheel afgeschreven.
De volgende afschrijvingspercentages worden gehanteerd: inventaris en inrichting 20%.
FINANCIËLE VASTE ACTIVA (3)
EFFECTEN
De effecten worden gewaardeerd tegen marktwaarde (beurswaarde) per balansdatum. Zowel gerealiseerde als niet-gerealiseerde koersmutaties worden in de staat van baten en lasten opgenomen. De effecten worden aangehouden ter belegging. Participaties in niet frequent marktgenoteerde beleggingsinstellingen worden gewaardeerd tegen de door de beheerder van deze beleggingsinstelling gerapporteerde intrinsieke waarde (zijnde de marktwaarde van de participaties op basis van de onderliggende intrinsieke waarden, eventueel vastgesteld op basis van waarderingsmodellen).
VORDERINGEN EN OVERLOPENDE ACTIVA (4)
De vorderingen en overlopende activa worden bij eerste verwerking opgenomen tegen de reële waarde.
LIQUIDE MIDDELEN (5)
Liquide middelen worden gewaardeerd tegen nominale waarde en staan ter vrije beschikking van de Vereniging.
RESERVES EN FONDSEN (6) (7)
Het vermogen is gesplitst in reserves (besteedbaar) en fondsen (geoormerkt) bestaande uit Fondsen op Naam,
Themafondsen en Cirkelfondsen. Het bestuur geeft door de benoeming van de reserves aan op welke wijze zij de haar ter beschikking staande middelen wenst aan te wenden. Wanneer door derden aan een deel van de middelen een specifieke bestemming is gegeven, is dit deel aangemerkt als ‘bestemmingsfonds’. Fondsen onderscheiden zich dus in die zin van reserves, dat niet het bestuur, maar een derde een bestemming aan de middelen heeft gegeven. Na de overeengekomen termijn van 25 jaar, tenzij anders vermeld, wordt het resterende fondsvermogen toegevoegd aan de overige reserves.
LANGLOPENDE SCHULDEN (8)
De langlopende schulden worden bij eerste verwerking opgenomen tegen de reële waarde.
KORTLOPENDE SCHULDEN (9)
De kortlopende schulden worden bij eerste verwerking opgenomen tegen de reële waarde.
PENSIOENEN
De aan de pensioenuitvoerder te betalen premie wordt als last in de staat van baten en lasten verantwoord. De te betalen premie dan wel de vooruitbetaalde premie per jaareinde wordt als overlopend passief respectievelijk overlopend actief verantwoord. De pensioenregeling betreft een beschikbare premieregeling.
BATEN EN LASTEN
Baten en lasten worden toegerekend aan de periode waarop zij betrekking hebben.
BATEN
BATEN VAN PARTICULIEREN (10)
De baten van particulieren (baten uit eigen fondsenwerving) worden verantwoord voor het door de Vereniging ontvangen bedrag zonder dat de door de eigen organisatie gemaakte kosten in mindering zijn gebracht, tenzij anders vermeld. Als baten van particulieren worden aangemerkt: donaties en giften, contributies, erfstellingen en legaten, en overige baten uit eigen fondsenwerving. Deze kunnen afkomstig zijn van zowel particulieren als (familie)stichtingen. Contributies die niet gelijk lopen met een kalenderjaar worden naar rato aan twee boekjaren toegerekend.
Baten van bedrijven zijn dermate gering, dat zij derhalve ook tot de baten van particulieren gerekend worden.
Baten uit nalatenschappen worden opgenomen in het boekjaar waarin de omvang betrouwbaar kan worden vastgesteld. Voorlopige uitbetalingen in de vorm van voorschotten worden in het boekjaar waarin ze worden ontvangen, verantwoord als baten uit nalatenschappen, voor zover deze niet reeds in een voorgaand boekjaar zijn verantwoord. Verkrijgingen belast met vruchtgebruik worden, indien van toepassing alleen in de toelichting vermeld. Zij worden pas in de staat van baten en lasten verantwoord bij het einde van het vruchtgebruik of bij eerdere verkoop van het bloot eigendom.
BATEN VAN LOTERIJORGANISATIES (11)
Bijdragen ontvangen uit nationale loterijen worden verantwoord voor het door de Vereniging ontvangen bedrag. De verwerking vindt plaats in het jaar waarin de bate is ontvangen dan wel door die derde is toegezegd.
BATEN VAN ANDERE ORGANISATIES ZONDER
WINSTSTREVEN (12)
Bijdragen ontvangen van andere organisaties zonder winststreven worden verantwoord voor het door de Vereniging ontvangen bedrag. De verwerking vindt
plaats in het jaar waarin de bate is ontvangen dan wel door die derde is toegezegd. Bijdragen die zijn ontvangen van sponsors, zijnde bijdragen waar geen evenredige tegenprestatie voor de geleverde goederen of diensten tegenover staat, worden verantwoord als baten ontvangen van andere organisaties.
LASTEN
Grondslagen voor de lastenverdeling (13)
De kosten eigen organisatie bestaan uit: – kosten ten behoeve van de doelstelling – kosten ten behoeve van werving en retentie baten – kosten van beheer en administratie
KOSTEN TEN BEHOEVE VAN DE DOELSTELLING
Onder de kosten van de eigen activiteiten in het kader van de doelstelling worden de kosten verstaan die rechtstreeks verband houden met de doelstelling (hieronder vallen kunstaankopen, restauratie, onderzoek, belangenbehartiging en bewustwording) van de Vereniging.
KOSTEN TEN BEHOEVE VAN WERVING EN RETENTIE BATEN
Alle kosten van activiteiten die ten doel hebben mensen te bewegen en te behouden om geld te geven voor één of meer van de doelstellingen, worden aangemerkt als kosten ten behoeve van werving en retentie baten (eigen fondsenwerving).
KOSTEN VAN BEHEER EN ADMINISTRATIE
Kosten van beheer en administratie zijn kosten die de Vereniging maakt in het kader van de (interne) beheersing en administratievoering en niet worden toegerekend aan de kosten ten behoeve van de doelstelling of werving en retentie baten.
De toerekening van de kosten eigen organisatie is gebaseerd op een door de Vereniging gemaakte inschatting. Hierbij wordt gebruik gemaakt van een consistente methodiek. In 2020 was deze toerekening geverifieerd en aangepast, waarbij kosten van retentie baten niet meer aan doelstelling werden toegerekend. Dit heeft ertoe geleid dat in 2025 19% aan doelstelling
wordt toegerekend, 53% aan werving en retentie baten en 28% aan beheer en administratie. In 2024 werd eveneens 19% aan doelstelling toegerekend, 53% aan werving en retentie baten en 28% aan beheer en administratie.
BESTEDINGEN AAN DE DOELSTELLING (14)
Bestedingen aan de doelstelling betreffen de doelstellingen van de Vereniging zoals omschreven op p. 22.
KOSTEN VAN DE EIGEN ORGANISATIE (15)
De organisatiekosten worden toegerekend aan het verslagjaar waarop zij betrekking hebben. Voorzienbare verplichtingen en mogelijke verliezen die hun oorsprong vinden voor het einde van het boekjaar worden meegenomen, indien zij voor het opmaken van de jaarrekening bekend zijn en waarvan de omvang redelijkerwijs is in te schatten.
FINANCIËLE BATEN EN LASTEN
BATEN UIT BELEGGINGEN EN RENTEBATEN (16)
Beleggingsopbrengsten en rentebaten worden bruto verantwoord onder de post ‘baten uit beleggingen en rentebaten’.
KOSTEN VAN BELEGGINGEN (17)
De kosten van beleggingen, zoals bankkosten en kosten van beheer door derden en de eigen organisatie worden afzonderlijk in de staat van baten en lasten verantwoord onder ‘kosten van beleggingen’. In de toelichting op de staat van baten en lasten wordt inzicht gegeven in de financiële baten en lasten (resultaten van het beleggingsbeleid).
Grondslagen voor de opstelling van het kasstroomoverzicht
Het kasstroomoverzicht wordt opgesteld volgens de indirecte methode.
IMMATERIËLE VASTE ACTIVA (1)
AUTOMATISERINGSPROJECT
Het automatiseringsproject is gewaardeerd tegen de waarde van € 0.
MATERIËLE VASTE ACTIVA (2)
KUNSTVOORWERPEN
De kunstvoorwerpen zijn gewaardeerd tegen de waarde van € 1.
INVENTARIS
Materiële vaste activa:
Vanaf 2020 worden immateriële vaste activa (automatiseringsproject) gewaardeerd op basis van in 2020 en 2021 extern gemaakte en toegezegde projectkosten voor het nieuwe CRM-systeem onder aftrek van lineaire afschrijvingen gebaseerd op de verwachte economische levensduur. Het nieuwe CRM-project is in 2021 in gebruik genomen en is in 2023 afgerond. In 2025 zijn geen externe projectkosten (2024 € 0) gemaakt om het nieuwe CRM-systeem te optimaliseren. De afschrijvingskosten zijn in 2025 € 14.684 (2024: € 55.446) (zie de waarderingsgrondslagen voor het gehanteerde afschrijvingspercentage).
De materiële vaste activa (inventaris) worden gewaardeerd op basis van verkrijgingsprijs onder aftrek van lineaire afschrijvingen gebaseerd op de verwachte economische levensduur. De investeringen voor inventaris waren € 0. De afschrijvingskosten zijn in 2025 € 0 (2024: € 1.082) (zie de waarderingsgrondslagen voor de gehanteerde afschrijvingspercentages), waardoor de investeringen in inventaris en fotoapparatuur in 2024 volledig zijn afgeschreven.
FINANCIËLE VASTE ACTIVA (3)
EFFECTEN
De waarde van het totale effectenbezit is gedurende 2025 met € 23.095 afgenomen tot € 32.004.055.
Het verloop van de effecten:
Marktwaarde (beurswaarde) per 1 januari 2025
32.027.150
Bij: toename liquiditeit in 2025 binnen portefeuille 132.742
Bij: dividend en rente 6.258
Af: beheervergoedingen -86.103
Bij: aankopen in 2025, tegen inkoopwaarde 2.905.808
Af: verkopen in 2025, tegen verkoopwaarde -4.337.265 30.648.590
Ongerealiseerd resultaat 2025 411.047 Gerealiseerd resultaat 2025
Specificatie van de balanswaarde beleggingen:
Zakelijke waarden
goed fonds 0 7.761
Vastrentende waarden
Overige (o.a. liquiditeit portefeuille en geldmarktfondsen)
De Vereniging hanteert een matig defensief beleggingsbeleid en volgt in haar beleggingsbeleid het voorbeeld van het Cultuurfonds dat beschikt over een zeer deskundige beleggingscommissie. Ook neemt zij de beleggingsportefeuille van het Cultuurfonds als uitgangspunt voor de inrichting van haar eigen portefeuille. De effecten zijn in beheer bij fiduciair vermogensbeheerder Aegon Asset Management (AAM). AAM heeft een mandaat met als uitgangspunt dat er belegd wordt in fondsen van AAM met een beleggingsmix van 40% zakelijke waarden (aandelenfondsen en een vastgoedfonds) en 60% vastrentende waarden en liquide middelen (waaronder geldmarktfondsen). AAM mag een bandbreedte hanteren tussen beide beleggingscategorieën van 10% waarbij de bepaalde percentages zich halverwege de band-
breedte bevinden. In het beleggingsbeleid is duurzaamheid op zorgvuldige wijze opgenomen. De Vereniging belegt niet in hedgefondsen of derivaten anders dan indirect via beleggingsfondsen ter beheersing van (valuta) risico’s. Eind 2025 was 38% belegd in zakelijke waarden (eind 2024: 35%) en 62% in vastrentende waarden en liquide middelen (eind 2024 65%).
Het belegd vermogen is eind 2025 ruim € 32 miljoen. Er is ten opzichte van 2024 nagenoeg gelijk ondanks een onttrekking van € 1,3 miljoen uit de beleggingsportefeuille dankzij € 1,3 miljoen beleggingsresultaat. Het belegd vermogen was in 2024 met bijna € 1 miljoen toegenomen ondanks een onttrekking van € 1,6 miljoen in de beleggingsportefeuille en een beleggingsresultaat van € 2,6 miljoen.
VORDERINGEN EN OVERLOPENDE ACTIVA (4)
Vorderingen en overlopende activa
en legaten
Overige vorderingen en overlopende activa
Erfstellingen en legaten Erfstellingen en
gedurende het boekjaar (erfstellingen en legaten)
gedurende het boekjaar
Erfstellingen en legaten per 31 december
Overige
en overlopende activa
Voor erfstellingen en legaten werd van de vorderingen per eind 2024 à € 1.191.048 en toezeggingen in 2025 à € 2.889.940 in 2025 € 3.116.352 ontvangen. Eind 2025 is € 974.636 nog te ontvangen. Bij overige vorderingen en overlopende activa is het debiteurensaldo iets toegenomen.
LIQUIDE MIDDELEN (5)
De liquide middelen zijn direct opeisbare tegoeden. Op de rekeningen-courant staat eind 2025 bij een Nederlandse bank in totaal € 1.591.799 (2024: € 340.371).
De bedrijfsspaarrekening wordt aangehouden bij een Nederlandse bank. Het saldo van de liquide middelen per eind 2025 à € 2,69 miljoen (2024: € 1,48 miljoen) is vanwege schenkingsverplichtingen iets boven het gewenste minimum van € 1 miljoen.
RESERVES EN FONDSEN
RESERVES (BESTEEDBAAR)
OVERIGE RESERVES (6)
Dit is het gedeelte van reserves en fondsen dat niet in Fondsen op Naam, Themafondsen en Cirkelfondsen is vastgelegd. Het verloop van dit deel van het vermogen luidt als volgt:
De overige reserves hebben in 2025 voor ruim € 1,77 miljoen bijgedragen aan kunstaankopen, restauraties en onderzoek. Doordat in 2025 opbrengsten uit contributies, ongeoormerkte giften en beleggingsresultaat hoger waren dan de bijdragen en organisatiekosten, is er € 1,77 miljoen toegevoegd aan de overige reserves (2024: toevoeging € 0,09 miljoen). De overige reserves van de Vereniging zijn hierdoor in 2025 toegenomen tot € 19,9 miljoen (2024: € 18,2 miljoen).
FONDSEN (GEOORMERKT) (7)
De fondsen hebben in 2025 voor ruim € 2,16 miljoen bijgedragen aan de doelstellingen aankoop, restauraties en onderzoek. De Vereniging voegt het jaarlijkse rendement van de fondsen in principe toe aan de overige reserves. Bij een vijftal fondsen wordt rente/rendement minus de beleggingskosten aan de fondsen toegerekend. Dit is in 2025 ruim € 143.000. Daarnaast zijn in 2025 dotaties toegevoegd van bijna € 1,52 miljoen, waardoor er netto € 0,5 miljoen is onttrokken aan de fondsen (2024: toevoeging € 3,0 miljoen). Het saldo van de fondsen is hierdoor in 2025 afgenomen tot € 14,5 miljoen (2024: € 15 miljoen).
Hierna is een overzicht opgenomen van de fondsen: Fondsen op Naam, Themafondsen en Cirkelfondsen.
Open fondsen (opengesteld voor geoormerkte schenkingen)
NIEUWE FONDSEN OP NAAM
Helmuth Lütjens-van den Boom Fonds (2025)
De doelstelling van het fonds is het verlenen van financiële steun aan door de Vereniging Rembrandt gesteunde aankopen van 20ste-eeuwse schilderkunst.
Robert en Marijcke Willink-de Langen Fonds (2025)
De doelstelling van het fonds is het verlenen van financiële steun aan door de Vereniging Rembrandt gesteunde aankopen van moderne en hedendaagse kunst, zowel beeldende als toegepaste kunst, waaronder ook sieraden worden verstaan.
LANGLOPENDE SCHULDEN (8)
Langlopende schulden
lening voor Fonds op Naam
De Vereniging heeft in 2024 een onderhandse renteloze lening van € 75.000 ontvangen waarvan gedurende vijf jaren telkens een periodieke schenking van € 15.000 vrijvalt voor een Ronds op Naam. In 2024 is de eerste periodieke schenking van € 15.000 vrijgevallen en is de openstaande schuld van € 15.000 voor 2026 kortlopend.
De openstaande schuld voor 2027-2028 à € 30.000 is langlopend
KORTLOPENDE SCHULDEN (9)
schulden
SCHENKINGSVERPLICHTINGEN
Dit betreft de per balansdatum toegezegde, maar nog niet uitgekeerde, schenkingen met een totaalbedrag van € 145.000. Eind 2024 waren de schenkingsverplichtingen € 352.501.
OVERLOPENDE EN VOORUIT BETAALDE CONTRIBUTIES
Per balansdatum is er voor € 115.701 aan in 2026 ontvangen contributies die niet gelijk lopen met een kalenderjaar toegerekend aan 2026. Per balansdatum zijn vooruit ontvangen contributies voor kalenderjaar 2026 in totaal € 673.045.
OVERIGE SCHULDEN EN OVERLOPENDE PASSIVA
Van de overige schulden is € 0 (2024: € 19.720) langlopend voor twee onderzoeks-beurzen.
Het in 2022 ontvangen bedrag van € 165.000 voor een nalatenschap is in 2025 alsnog verwerkt in de opbrengsten. De rechtbank heeft begin 2025 verklaard dat de erfgenamen gerechtigd en bevoegd zijn om het appartement te vervreemden. Het bedrag kon hierdoor in 2025 worden verwerkt in de opbrengsten.
NIET IN DE BALANS OPGENOMEN VERPLICHTINGEN EN VORDERINGEN
De meerjarige financiële verplichtingen van de Vereniging betreffen:
– De huurovereenkomst van het kantoor op de Denneweg 124. Deze overeenkomst is herzien met ingang van november 2018 voor een periode van 5 jaar t/m 31 oktober 2023. De overeenkomst is verlengd voor een periode van 5 jaar t/m 31 oktober 2028. In 2026 bedraagt de huur circa € 93.000.
– De leaseovereenkomsten van de printers zijn in 2024 aangepast van drie losse overeenkomsten met verschillende looptijden, naar één overeenkomst. Als ingangsdatum is 1 augustus 2024 aangehouden, de overeenkomst wordt telkens stilzwijgend voor 24 maanden verlengd. Voor 2026 bedraagt de huur van de printers inclusief printkosten circa € 10.750.
– In 2017 is de IT service level agreement voor de kantoorautomatisering en dataopslag stilzwijgend verlengd voor ten minste 24 maanden en zijn er met de overgang
naar het nieuwe CRM-systeem nieuwe afspraken gemaakt in 2021. Deze kosten zijn in 2026 naar verwachting € 45.000.
– Baten uit nalatenschappen worden voorzichtig geschat wanneer er nog geen of niet alle uitbetalingen zijn ontvangen. Vanwege de voorzichtige schatting van nalatenschappen wordt in 2026 een surplus verwacht van ruim € 0,1 miljoen.
ALGEMEEN
De in deze toelichting opgenomen gegevens verschaffen informatie die behulpzaam is bij het schatten van de omvang van risico’s die verbonden zijn aan de in de balans opgenomen financiële instrumenten.
De financiële instrumenten van de Vereniging Rembrandt dienen ter financiering van de activiteiten van de Vereniging of vloeien direct uit deze activiteiten voort.
De Vereniging gaat geen transacties aan in derivaten, zoals valutatermijncontracten en renteswaps. Het beleid van de Vereniging is om niet te handelen in financiële instrumenten voor speculatieve doeleinden.
De belangrijkste risico’s uit hoofde van de financiële instrumenten van de Vereniging zijn het kredietrisico, het liquiditeitsrisico en het valutarisico.
Het beleid van de Vereniging om deze risico’s te beperken, strekt zich uit tot de volgende onderdelen:
KREDIET- EN LIQUIDITEITSRISICO NALATENSCHAPPEN
De Vereniging Rembrandt kent vorderingen uit hoofde van nalatenschappen. Doordat zij afhankelijk is van derden ten aanzien van deze nalatenschappen, kan de waarde van de vordering uit hoofde van nalatenschappen fluctueren en tevens bestaat er onzekerheid over het tijdstip van uitkeren. De Vereniging beperkt dit risico actief door regelmatig contact te houden met de betreffende executeurs-testamentair.
KREDIET- EN LIQUIDITEITSRISICOBELEGGINGEN
Om de krediet- en liquiditeitsrisico’s inzake de beleggingen te beperken is door de Vereniging een risicoprofiel bepaald en is binnen dit risicoprofiel het beheer uitbe-
steed aan externe professionele partijen. In het beleggingsbeleid is tevens vastgelegd dat het risicoprofiel periodiek wordt geëvalueerd. De Vereniging handelt in het kader van het beleggingsbeleid uitsluitend met kredietwaardige en te goeder name en faam bekend staande partijen.
VALUTARISICO
Door wisselkoersveranderingen loopt Vereniging Rembrandt het risico dat beleggingen minder waard worden. Om dit risico te beperken dekt Vereniging Rembrandt het benchmarkgewicht van de belangrijkste valuta (USD, GBP en JPY) voor 50% af binnen de categorie aandelen in ontwikkelde markten. De aandelenbeleggingen in opkomende markten zijn niet afgedekt aangezien het betreffende fonds nagenoeg geen exposure heeft naar de USD, GBP en JPY.
REËLE WAARDE
Gezien het overwegend kortlopende karakter van de financiële instrumenten verantwoord onder vorderingen en overlopende activa, liquide middelen en kortlopende schulden benadert de boekwaarde daarvan de reële waarde. Aandelen en obligaties die onderdeel uitmaken van de effectenportefeuille, worden gewaardeerd tegen reële waarde, zijnde de beurswaarde. Wijzigingen in die reële waarde worden verantwoord in de staat van baten en lasten.
Baten
BATEN VAN PARTICULIEREN (10)
Baten van Particulieren
Erfstellingen en legaten
Het aantal leden van de Vereniging Rembrandt bedroeg ultimo 2025: 15.520 (ultimo 2024: 16.149).
De lichte daling van 3,9 procent in het totale ledental wordt met name veroorzaakt door een na-ijleffect van de aanpassing van de jongerenlidmaatschappen in 2023.
Het jongerenlidmaatschap is medio 2023 meer in lijn gebracht met overige jongerenlidmaatschappen en jongerenkaarten, onder andere door de leeftijdsgrens te verlagen van 28 jaar naar 25 jaar. Door deze aanpassing is het aantal jonge leden afgenomen. Deze afname was voorzien.
In 2025 zijn er 550 nieuwejongerenlidmaatschappen tot 25 jaar bijgekomen en groeit de groep jongere leden op een bestendiger manier dan voorheen.
CONTRIBUTIES
In 2025 bedragen de baten uit contributiegelden € 957.738. De contributies zijn in 2025 door een geringe afname van het aantal leden lager dan begroot (€ 962.582) en iets hoger dan in 2024 (€ 944.122), omdat contributies die niet gelijk lopen met het kalenderjaar van 2023 naar 2024 waren overgeheveld. Deze overheveling was te laag begroot en er was bovendien vanaf medio 2024 een prijsverhoging voor lidmaatschappen ≥ 25 jaar. Vanwege € 14.000 aan afgeboekte contributies (circa 200 lidmaatschappen) en een aanzienlijk aantal met name jonge leden dat het lidmaatschap niet heeft verlengd en ondanks een aanwas van 1.560 nieuwe lidmaatschappen in 2025 zijn er netto 729 leden minder dan in 2024 (2025 -3,9% ; 2024 -8,0%). De contributiewaarde van de lidmaatschappen van periodieke schenkingen in 2025 à € 131.000 (2024: € 119.000) is toegerekend aan contributies in plaats van aan giften.
Giften betreffen eenmalige donaties, schenkingen door middel van een periodieke akte (de Meester- en Cirkellidmaatschappen) en giften bovenop contributies. De giften in 2025 à € 1.454.054 (2024: € 2.140.826) zijn lager dan begroot (€ 1.555.500). Van de giften uit 2025 is € 257.911 voor het vrij besteedbaar vermogen vanwege € 13.417 ontvangen aan donaties bovenop de contributie, € 58.383 ongeoormerkte schenkingen en € 632.925 schenkingen van meesterlidmaatschappen (niet toegewezen aan een themafonds). Er is € 880.329 ten behoeve van Fondsen op Naam, Cirkelfondsen en Themafondsen toegewezen inclusief extra geoormerkte bijdragen.
ERFSTELLINGEN EN LEGATEN
In 2025 is in totaal € 2.899.940 aan erfstellingen en legaten toegezegd (2024: € 2.988.136). Hiervan is afkomstig € 821.000 uit vijf nieuwe erfstellingen, € 49.537 uit vijf legaten. Verder was er een surplus uit eerdere nalatenschappen van € 2.029.403 . Gezien het incidentele karakter van erfstellingen en legaten worden deze posten p.m. opgenomen in de begroting. Uit een nalatenschap heeft de Vereniging Rembrandt ook kunstwerken (kunst in natura) ontvangen, waarvan zij een belangrijk deel heeft kunnen schenken aan passende musea. De exacte waarde van die schenkingen is nog niet bekend.
BATEN VAN LOTERIJORGANISATIES (11)
VRIENDENLOTERIJ
De bijdrage van de VriendenLoterij heeft als doel het verlenen van financiële steun bij de aankoop van kunstwerken door Nederlandse musea die zelf geen directe meerjarige bijdrage voor kunstaankopen van de VriendenLoterij ontvangen. In 2025 is deze bijdrage voor kunstaankopen gelijk gebleven ten opzichte van 2024. In 2018 was er een extra bijdrage van € 500.000 van de VriendenLoterij ontvangen waarmee het VriendenLoterij Restauratiefonds is opgericht. De doelstelling van dit restauratiefonds is om bij te dragen aan de restauratie van kunstwerken die vanwege hun conditie niet of niet optimaal kunnen worden getoond, zodat ze weer kunnen schitteren op zaal. In 2023 ontving de Vereniging eenmalig een aanvulling van € 700.000 voor het restauratiefonds; dit bedrag is te besteden in vijf jaar.
BATEN VAN ANDERE ORGANISATIES ZONDER WINSTSTREVEN (12)
Baten van andere organisaties zonder winststreven
CULTUURFONDS
Sinds 1960 ontvangt de Vereniging Rembrandt een bijdrage van het Cultuurfonds (voorheen het Prins Bernhard Cultuurfonds) met als doelstelling steunverlening bij kunstaankopen. In 2025 bedroeg deze bijdrage € 650.000 (2024: € 650.000).
BIJDRAGE VAN ANDERE ORGANISATIES
Er is € 1.244 ontvangen van ASML dat bijdragen van werknemers aan de Vereniging verdubbelt.
Lastenverdeling
Kosten werving- en retentiebaten in % van de som van de geworven baten
Kosten
Kosten beheer en administratie in % van de som der lasten*
(1.330k/6.413k) (1.323k/7.174k)
Norm Vereniging Rembrandt is 10% (707/6.439k) (694k/6.693k)
Uitvoeringskosten
De kosten werving- en retentie baten in % van de som van de geworven baten zijn in 2025 20,7% (2024: 18,4%).
De kosten werving- en retentie baten (eigen fondsenwerving) in % van de baten uit particulieren (eigen fondsenwerving) zijn in 2025 onder de eerder gehanteerde 25% norm van het CBF.
De kosten beheer en administratie in % van de som der lasten zijn in 2025 met 11,0% iets hoger dan de door de Vereniging Rembrandt gehanteerde 10% norm (2024: 10,4%).
BESTEED AAN DOELSTELLING (14)
In 2025 werd in totaal € 3.932.782 besteed aan de doelstelling versus € 4.202.390 in 2024. Hieronder vallen aankopen, restauratie, onderzoek, collectiemobilteit, belangenbehartiging en bewustwording (zie voor een overzicht pp. 40-41 in het jaarverslag). Gezien de vooraf niet goed in te schatten hoogte van aanvragen, worden deze posten p.m. opgenomen in de begroting.
AANKOPEN
De Vereniging Rembrandt ontving in 2025 in totaal 23 aanvragen. Twee aanvragen zijn om verschillende redenen door de musea zelf teruggetrokken. Uiteindelijk konden 11 aanvragen daadwerkelijk gehonoreerd worden met een totaalbedrag van € 3.534.136. Van het totaalbedrag van ruim € 3 miljoen komt € 1.836.902 ten laste van fondsen en € 1.697.234 ten laste van de algemene reserve.
Ter vergelijking: in 2024 waren er in totaal 15 aanvragen, waarvan er uiteindelijk eveneens 11 daadwerkelijk zijn gehonoreerd worden met een totaalbedrag van € 4.016.858. Van het totaalbedrag van ruim € 4 miljoen kwam € 1.587.188 ten laste van fondsen en € 2.429.670 ten laste van de algemene reserve.
RESTAURATIE BIJDRAGEN
Er is in 2018 een extra bijdrage van € 500.000 van de VriendenLoterij ontvangen voor een restauratiefonds om bij te dragen aan de restauratie van kunstwerken die vanwege hun conditie niet of niet optimaal kunnen worden getoond. In 2023 ontving de Vereniging eenmalig een aanvulling van € 700.000 voor het restaura-
tiefonds; dit bedrag is te besteden in vijf jaar. In 2025 zijn er acht (in 2024: eveneens acht) aanvragen voor restauraties ingediend. Van de acht aanvragen zijn er in 2025 twee aanvragen afgewezen. Er is in 2025 in totaal voor € 183.752 (2024: € 104.402) aan zes restauraties besteed. Het VriendenLoterij Restauratiefonds heeft in 2025 voor € 122.626 bijgedragen, waarvan € 100.386 aan restauraties: een bijdrage van € 57.343 voor Museum Ons’ Lieve Heer op Solder en € 43.043 voor Stedelijk Museum Kampen. Verder is er € 22.240 besteed aan de communicatiecampagnes voor het VriendenLoterij Restauratiefonds. Vanuit het Helze Fonds is een bedrag toegekend van € 16.307 voor Museum Arnhem; vanuit het Themafonds Restauraties een bedrag van € 21.680 voor Museum Beelden aan Zee en vanuit het Marijke Laarhoven Fonds een bedrag van € 5.184 voor het Nationaal Glasmuseum.
Vanuit het Van der Klaauw Fonds is een bijdrage toegekend van € 18.000 aan het Zeeuws Archief voor het onserveren en restaureren van werken en familiearchief J.W. Frater (n.a.v. schenking nalatenschap van mevrouw Brouwer-Van Visvliet). Er was een vrijval van € 45 van een restauratieaanvraag uit 2024 voor Museum Het Schip.
ONDERZOEKSBEURZEN
In 2025 zijn er vijf (in 2024: vier) aanvragen voor onderzoeksbeurzen ontvangen, die allen zijn gehonoreerd. Voor in totaal € 122.228 (2024: € 76.420) zijn in 2025 de volgende schenkingen voor een onderzoeksbeurs toegekend:
– het Hendrickje Fonds heeft € 23.540 bijgedragen aan onderzoek door Huis Bergh;
– het Dames Spoorenberg Fonds heeft € 23.688 bijgedragen aan onderzoek voor Museum Gouda;
– het Fonds voor Onderzoek naar Moderne en Hedendaagse Kunst heeft € 25.000 bijgedragen aan onderzoek voor het Fotomuseum Den Haag;
– het Ekkart Fonds heeft twee maal € 25.000 bijgedragen aan onderzoek door zowel Museum BoijmansVan Beuningen als het Van Gogh Museum .
COLLECTIEMOBILITEIT
In 2025 zijn drie aanvragen voor een langdurige bruikleen toegekend vanuit het Fonds Fusien:
– € 14.300 voor een bruikleen van het Rijksmuseum aan Museum Rembrandthuis;
– € 3.945 voor een bruikleen van Museum Arnhem aan het Dordrechts Museum;
– € 10.890 voor een bruikleen van het Rijksmuseum aan het Nederlands Tegelmuseum. Het betreft de eerste inzet van het Fonds Fusien dat in 2022 is ingesteld.
BELANGENBEHARTIGING EN BEWUSTWORDING
In 2025 is € 6530 bijgedragen aan belangenbehartiging en bewustwording (2024: € 4710). Dit betreft de bijdrage 2025 aan CODART International network for curators of Dutch and Flemish art à € 2500; een bijdrage aan Simiolus. Netherlands Quarterly for the History of Art (met als tegenprestatie drie advertenties) à € 3630 en € 400 losse bijdrage overige projecten.
KOSTEN EIGEN ORGANISATIE (15)
PUBLICITEIT EN COMMUNICATIE
Deze lasten à € 560.265 in 2025 zijn onder te verdelen in kosten ten behoeve van retentie van bestaande leden (onder meer drie Bulletins, het jaarverslag en tegenprestaties leden), acquisitie (werving) van nieuwe leden en naamsbekendheid. Deze kosten zijn in 2025 bijna € 206.000 lager dan begroot (€ 756.000). De kosten voor tegenprestaties à € 239.000 zijn lager dan begroot (€ 320.000) vanwege het digitale jaarverslag, een groter aantal leden dat het Bulletin digitaal ontvangt, minder kosten voor ontvangsten mede dankzij enkele gunstige locaties. Er is € 310.000 uitgegeven aan werving contributieleden (begroot € 379.500). Er is onder meer geadverteerd rondom de Mankes tentoonstelling en rondom de aankoop van de genrestukken van Frans Hals. Ten slotte is er minder uitgegeven aan communicatie en drukwerk (€ 10.400 begroot € 56.500).
Personeelskosten
Het gemiddelde aantal vaste personeelsleden inclusief externe fte’s, uitgedrukt in fulltime arbeidsplaatsen, bedraagt 15,69 fte’s waarvan 15,29 interne fte’s (2024: 15,48 totale fte’s; 15,08 interne fte’s). De administratieve boekhoudkundige ondersteuning is uitbesteed aan Fenny’s Fiscaliteiten, deze inleenkosten worden toegerekend aan personeelskosten (0,4 fte). De totale personeelskosten in 2025 à € 1.465.384 zijn lager dan begroot (€ 1.649.494) vanwege lagere pensioenlasten, minder reiskosten en ontvangen ziekengelden zonder tijdelijke vervanging.
BEZOLDIGING DIRECTIE
De hoogte en samenstelling van de bezoldiging van de directeur/uitvoerend bestuurder hieronder toegelicht.
Functie directeur
Dienstverband aard (looptijd) onbepaald bepaald uren (werkweek) 36 36 parttime
aantal maanden per jaar
Bezoldiging
jubileumuitkering niet opgenomen vakantiedagen Totaal
Belaste vergoedingen/bijtellingen Pensioenlasten (werkgeversdeel)
Pensioencompensatie (inhaalkoopsom)
Overige beloningen op termijn
Uitkeringen beëindiging dienstverband
Het jaarinkomen van de directeur à € 109.083 blijft binnen het maximum van € 144.154 (1 FTE/12 mnd.) bij functiegroep H (in 2024 functiegroep G) volgens de Regeling beloning directeuren van Goede Doelen Nederland. Ook de totale gezamenlijke bezoldiging (het jaarinkomen, de belaste vergoedingen/bijtellingen en de werkgeversbijdrage pensioenlasten) à € 118.106 blijft binnen het in de regeling opgenomen maximum volgens de WNT-norm (Wet normering topinkomens) van € 187.400 per jaar. Voor een toelichting op het beleid en de uitgangspunten voor de directiebezoldiging verwijzen we naar p. 53 van het jaarverslag.
De niet-uitvoerende leden van het bestuur en de leden van de raad van adviseurs ontvangen voor de door hen in die hoedanigheid verrichte werkzaamheden geen beloning. Aan twee bestuursleden die in 2025 in het buitenland woonden, is voor in totaal € 3.411 aan reisen verblijfkosten vergoed om de bestuursvergaderingen bij te kunnen wonen.
HUISVESTINGSKOSTEN
De huisvestingskosten à € 122.468 zijn in 2025 iets lager dan begroot (€ 130.501) mede vanwege lagere termijnbedragen energie. De huuruitgaven zijn circa € 91.000. De overige huisvestingskosten betreffen onder andere kosten voor gas, water en licht en schoonmaakkosten.
AUTOMATISERING
De jaarlijkse licenties, onderhoudscontracten en reguliere projectkosten à € 215.065 zijn in 2025 lager dan begroot (€ 268.227). De kosten aanschaf hardware zijn hoger dan begroot, de overige kosten zijn lager uitgevallen dan begroot.
ACCOUNTANTS- EN ADMINISTRATIEKOSTEN
De externe accountantskosten in 2025 à € 30.047 zijn iets hoger dan voorzien (begroot € 26.028) door meer benodigde externe ondersteuning bij jaarrekening 2025.
KANTOORKOSTEN
De kosten voor drukwerk, porti en kantoorbenodigdheden à € 31.398 zijn in 2025 ondanks hogere portokosten lager dan begroot (€ 43.200) door minder drukwerk en lagere kosten voor de printers vanwege minder verbruik en lagere huur.
ALGEMENE KOSTEN
De algemene kosten à € 66.673 zijn in 2025 lager dan begroot (€ 86.000). Dit betreft onder meer de jaarlijkse contributies van in totaal € 26.204 aan met name branchevereniging Goede Doelen Nederland en het CBF, extern advies ingewonnen door het bestuur voor € 5.826 voor de zelfevaluatie van het bestuur, extern HR- en communicatie-advies en een externe vertrouwenspersoon.
AFSCHRIJVINGSKOSTEN
De afschrijvingskosten zijn in 2025 € 14.684 (begroot: € 66.354). De totale afschrijvingskosten zijn lager dan begroot omdat er in 2025 geen ontwikkelkosten zijn gemaakt voor nieuwe projecten.
AFSCHRIJVINGSKOSTEN IMMATERIËLE ACTIVA (AUTOMATISERINGSPROJECT)
In 2020 werd het Customer Relationship Management systeem (CRM-project) opgestart met een externe projectleider. Er zijn van 2020 tot en met 2023 € 574.000 aan ontwikkel kosten geactiveerd; deze kosten worden in drie jaar afgeschreven. De afschrijvingskosten voor het CRM-project zijn in 2025 € 14.684 (begroot € 14.830). Verder zijn er in 2025 € 0 afschrijvingskosten voor Mijn Omgeving. De afschrijvingskosten voor de nieuwe projecten Mijn Omgeving en een scanbare kaart zijn in 2025 begroot voor € 51.524. Het doorschuiven van deze projecten naar 2026 verklaart de lagere afschrijvingskosten in 2025.
AFSCHRIJVINGSKOSTEN MATERIËLE ACTIVA (INVENTARIS EN FOTOAPPARATUUR)
De kosten voor nieuwe inventaris zijn in 2019 geactiveerd en worden in vijf jaar afgeschreven; de kosten voor fotoapparatuur (zodat deze apparatuur niet meer gehuurd hoeft te worden) worden in drie jaar afgeschreven.
De afschrijvingskosten bedragen in 2025 € 0 (2024: € 1.081); de materiële activa zijn hierdoor volledig afgeschreven.
FINANCÏELE BATEN EN LASTEN (16, 17)
Financiële baten en lasten
Directe baten
Indirecte baten
*Het gerealiseerd resultaat wordt berekend op basis van de oorspronkelijke gemiddelde kostprijs.
In 2025 zijn (bruto) financiële baten uit beleggingen en rentebaten (16) € 1.355.465 versus € 2.608.421 baten in 2024. Deze baten zijn lager dan begroot (€ 1.375.000).
Rentebaten geldmiddelen zijn in 2025 € 14.074 (2024 rentebaten € 13.103).
De kosten beleggingen (17) bedragen voor 2025 € 86.103 versus € 85.963 in 2024. De kosten beleggingen zijn lager dan begroot (€ 100.000) vanwege een lagere fee basis (belegd vermogen).
Het netto beleggingsresultaat en rente geldmiddelen is in 2025 een bate van € 1.289.694 (3,8% rendement bij een gemiddeld totaal vermogen van € 34,1 miljoen) versus een bate van € 2.604.136 (7,9% rendement bij een gemiddeld totaal vermogen van € 32,8 miljoen) in 2024. Het verschil ten opzichte van 2024 wordt met
name verklaard vanwege de marktomstandigheden in 2025. Het gemiddeld netto rendement uit beleggingen en rentebaten over de afgelopen vijf jaren is 2,7%. De percentages in de tabellen zijn berekend over de gemiddelde effectenportefeuilles gedurende het jaar en houden geen rekening met tussentijdse fluctuaties.
SPECIFICATIE VAN DE KUNSTVOORWERPEN
De op de balans als € 1 opgenomen kunstvoorwerpen betreffen:
– Het gastenboek voor de bezoekers aan het Cabinet de Vos, in bruikleen bij het Rijksmuseum te Amsterdam.
– Het schilderij van Karel Appel, getiteld Le roi couronné, werd uit particulier bezit aan de Vereniging Rembrandt geschonken. Het kunstwerk werd vervolgens in bruikleen gegeven aan Stichting Hannema-De Stuers Fundatie te Wijhe.
– Het schilderij van Piet Mondriaan, getiteld Compositie met rood, geel, zwart, blauw en grijs in bruikleen bij het Kunstmuseum Den Haag.
– Het schilderij van Karel Appel, getiteld King Lear werd uit particulier bezit aan de Vereniging Rembrandt geschonken. Het kunstwerk werd vervolgens in bruikleen gegeven aan Stichting Hannema-De Stuers Fundatie te Wijhe.
Bezoek en postadres: Saturnusstraat 95 2516 AG Den Haag www.sia.nl info@sia.nl
Aan: het bestuur van de Vereniging Rembrandt
Verklaring over de in het financieel verslag opgenomen jaarrekening 2025
Ons oordeel
Wij hebben de jaarrekening 2025 van de Vereniging Rembrandt te Den Haag gecontroleerd.
Naar ons oordeel geeft de in dit financieel verslag opgenomen jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van de Vereniging Rembrandt per 31 december 2025 en van het resultaat over 2025 in overeenstemming met de Richtlijnen voor de Jaarverslaggeving RJ 650 fondsenwervende organisaties.
De jaarrekening bestaat uit:
1. de balans per 31 december 2025; 2. de staat van baten en lasten over 2025; en 3. de toelichting met een overzicht van de gehanteerde grondslagen voor financiële verslaggeving en andere toelichtingen.
De basis voor ons oordeel
Wij hebben onze controle uitgevoerd volgens het Nederlands recht, waaronder ook de Nederlandse controlestandaarden vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie 'Onze verantwoordelijkheden voor de controle van de jaarrekening'.
Wij zijn onafhankelijk van de Vereniging Rembrandt zoals vereist in de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assurance-opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Verklaring over de in het financieel verslag opgenomen andere informatie Naast de jaarrekening en onze controleverklaring daarbij, omvat het jaarverslag andere informatie, die bestaat uit: -het bestuursverslag; -de overige gegevens.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie: -met de jaarrekening verenigbaar is en geen materiële afwijkingen bevat; -alle informatie bevat die op grond van de Richtlijnen voor de Jaarverslaggeving RJ 650 fondsenwervende organisaties is vereist.
Op alle opdrachten verricht door Share Impact Audit & Assurance B.V. zijn algemene voorwaarden van toepassing welke bij de Kamer van Koophandel zijn gedeponeerd. Share Impact Audit & Assurance B.V. is ingeschreven in het handelsregister van de Kamer van Koophandel te Den Haag onder nummer 83131442. Gevestigd: Saturnusstraat 95, 2516 AG Den Haag. Lid van

Pagina 2/3
Kenmerk: 0252501
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat.
Met onze werkzaamheden hebben wij voldaan aan de vereisten in RJ 650 en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie waaronder het bestuursverslag en de overige gegevens in overeenstemming met de Richtlijnen voor de Jaarverslaggeving RJ 650 fondsenwervende organisaties.
Beschrijving van verantwoordelijkheden met betrekking tot de jaarrekening
Verantwoordelijkheden van het bestuur voor de jaarrekening
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met de Richtlijnen voor de Jaarverslaggeving RJ 650 fondsenwervende organisaties. In dit kader is het bestuur verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fouten of fraude.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de vereniging in staat is om haar werkzaamheden in continuïteit voort te zetten. Op grond van genoemd verslaggevingsstelsel moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de vereniging te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is. Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de vereniging haar activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
Onze verantwoordelijkheden voor de controle van de jaarrekening
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid waardoor het mogelijk is dat wij tijdens onze controle niet alle materiële fouten en fraude ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, ethische voorschriften en de onafhankelijkheidseisen. Onze controle bestond onder andere uit:
-het identificeren en inschatten van de risico’s dat de jaarrekening afwijkingen van materieel belang bevat als gevolg van fouten of fraude, het in reactie op deze risico's bepalen en uitvoeren van controlewerkzaamheden en het verkrijgen van controleinformatie die voldoende en geschikt is als basis voor ons oordeel. Bij fraude is het risico dat een afwijking van materieel belang niet ontdekt wordt groter dan bij fouten. Bij fraude
Pagina 3/3
Kenmerk: 0252501
kan sprake zijn van samenspanning, valsheid in geschrifte, het opzettelijk nalaten transacties vast te leggen, het opzettelijk verkeerd voorstellen van zaken of het doorbreken van de interne beheersing;
-het verkrijgen van inzicht in de interne beheersing die relevant is voor de controle met als doel controlewerkzaamheden te selecteren die passend zijn in de omstandigheden. Deze werkzaamheden hebben niet als doel om een oordeel uit te spreken over de effectiviteit van de interne beheersing van de vereniging;
-het evalueren van de geschiktheid van de gebruikte grondslagen voor financiële verslaggeving en het evalueren van de redelijkheid van schattingen door het bestuur en de toelichtingen die daarover in de jaarrekening staan;
-het vaststellen dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is. Tevens het op basis van de verkregen controle-informatie vaststellen of er gebeurtenissen en omstandigheden zijn waardoor gerede twijfel zou kunnen bestaan of de vereniging haar bedrijfsactiviteiten in continuïteit kan voortzetten. Als wij concluderen dat er een onzekerheid van materieel belang bestaat, zijn wij verplicht om aandacht in onze controleverklaring te vestigen op de relevante gerelateerde toelichtingen in de jaarrekening. Als de toelichtingen inadequaat zijn, moeten wij onze verklaring aanpassen. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen er echter toe leiden dat een vereniging haar continuïteit niet langer kan handhaven; -het evalueren van de presentatie, structuur en inhoud van de jaarrekening en de daarin opgenomen toelichtingen; en -het evalueren of de jaarrekening een getrouw beeld geeft van de onderliggende transacties en gebeurtenissen.
Wij communiceren met het bestuur onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing.
Den Haag, 10 april 2026
Share Impact Audit & Assurance B.V.
Was getekend,
H. Hollander RA
De Vereniging Rembrandt is ingeschreven in het handelsregister van de Kamer van Koophandel onder nummer 40531186. De statuten zijn laatstelijk gewijzigd op 20 juli 2023.
De Vereniging Rembrandt is een ‘erkend goed doel’ conform de Erkenningsregeling voor goede doelen.
Per 1 januari 2008 is de Vereniging Rembrandt aangemerkt als Algemeen Nut Beogende Instelling (ANBI). Daarnaast heeft de Vereniging de status van Culturele Instelling in het kader van de Geefwet.
De Vereniging Rembrandt hanteert de Governance Code Cultuur en onderschrijft de Code Diversiteit & Inclusie.
De jaarrekening 2024 is ingericht conform de Richtlijn Fondsenwervende Instellingen (Richtlijn RJ 650).
VERENIGING REMBRANDT
Denneweg 124
2514 CL Den Haag
T: 070-4271720
E: bureau@verenigingrembrandt.nl
www.verenigingrembrandt.nl
IBAN: NL21 ABNA 0252 2008 61
COLOFON
Redactie: Michel Hommel
Ontwerp: van Rosmalen & Schenk, Amsterdam
Van werken van beeldende kunstenaars aangesloten bij een CISAC-organisatie is het auteursrecht geregeld met Pictoright te Amsterdam. © Pictoright Amsterdam 2025.
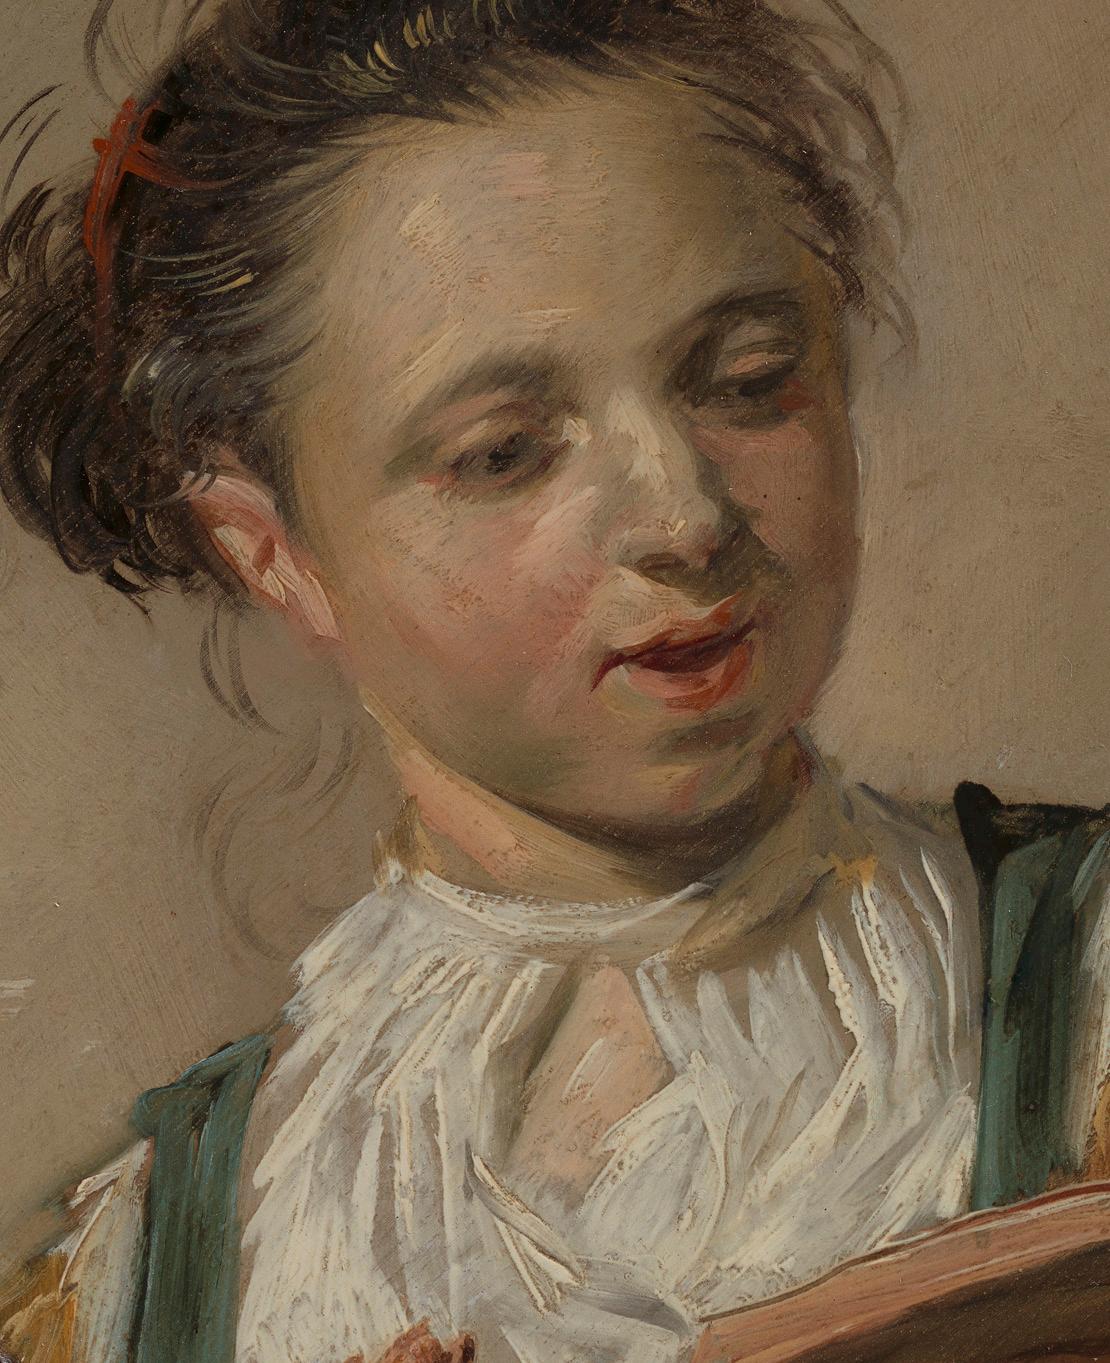
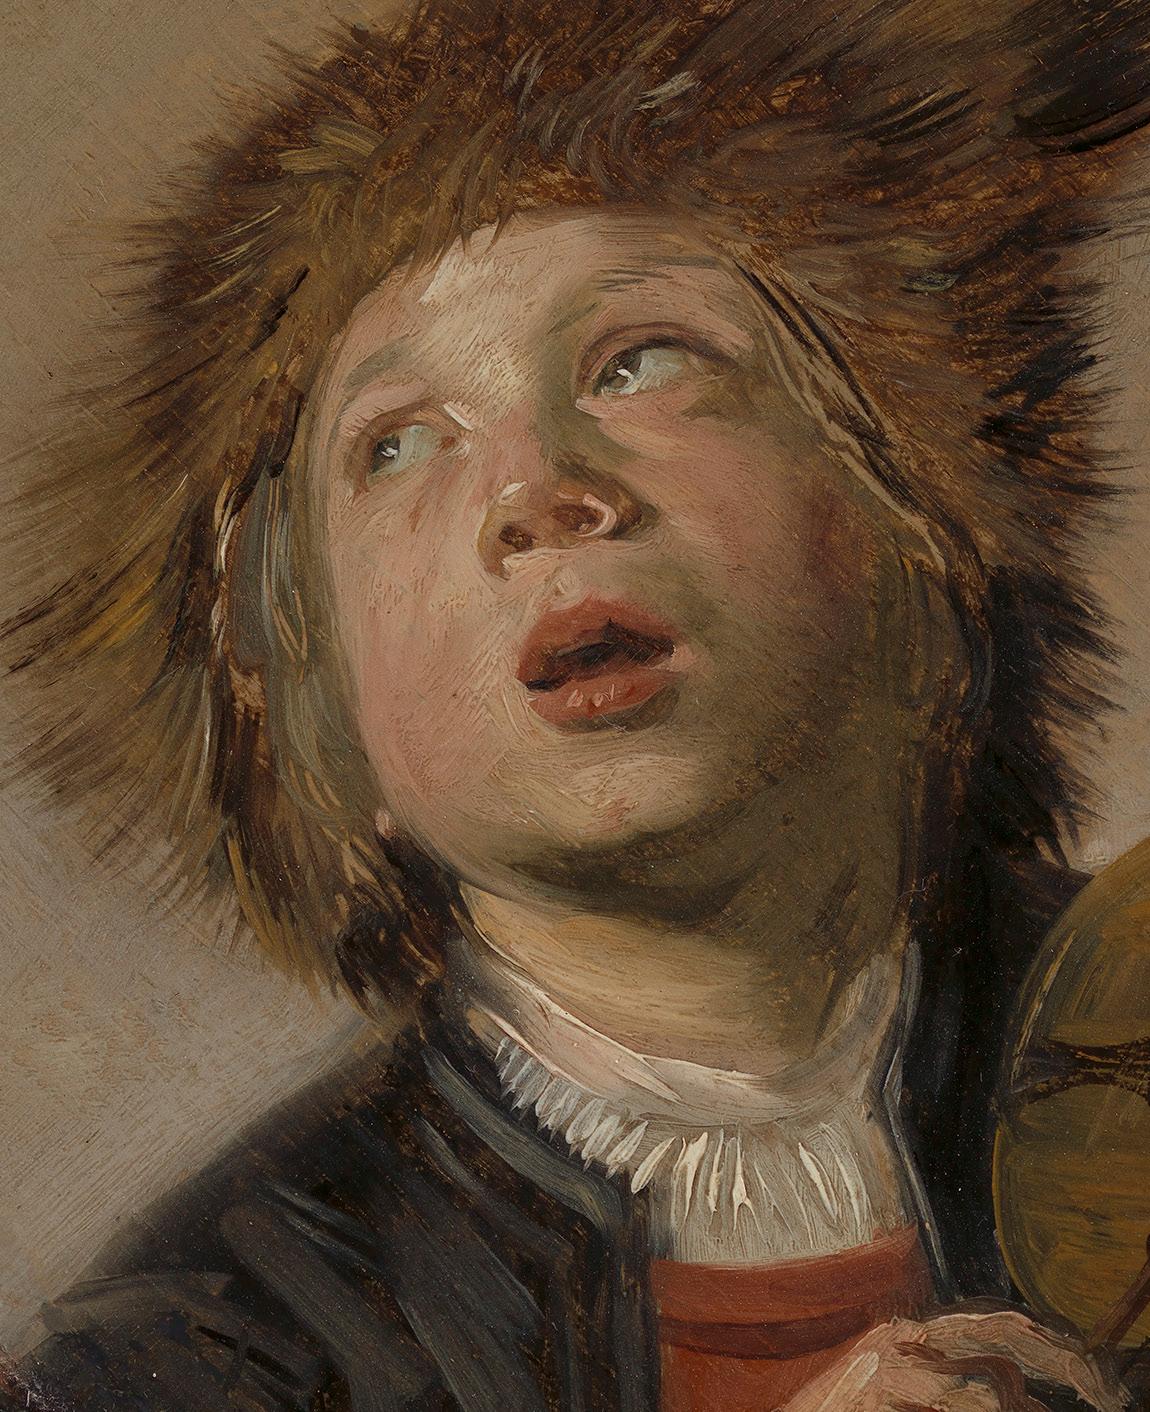
Afbeelding omslag
Aankoop 2025: Vioolspelende jongen en Zingend meisje van Frans Hals voor het Frans Hals Museum