E TECNOLOGIE PER IL FUTURO
IL MONDO INSTABILE ENERGIA E LOGISTICA ALLA PROVA DELLA GEOPOLITICA
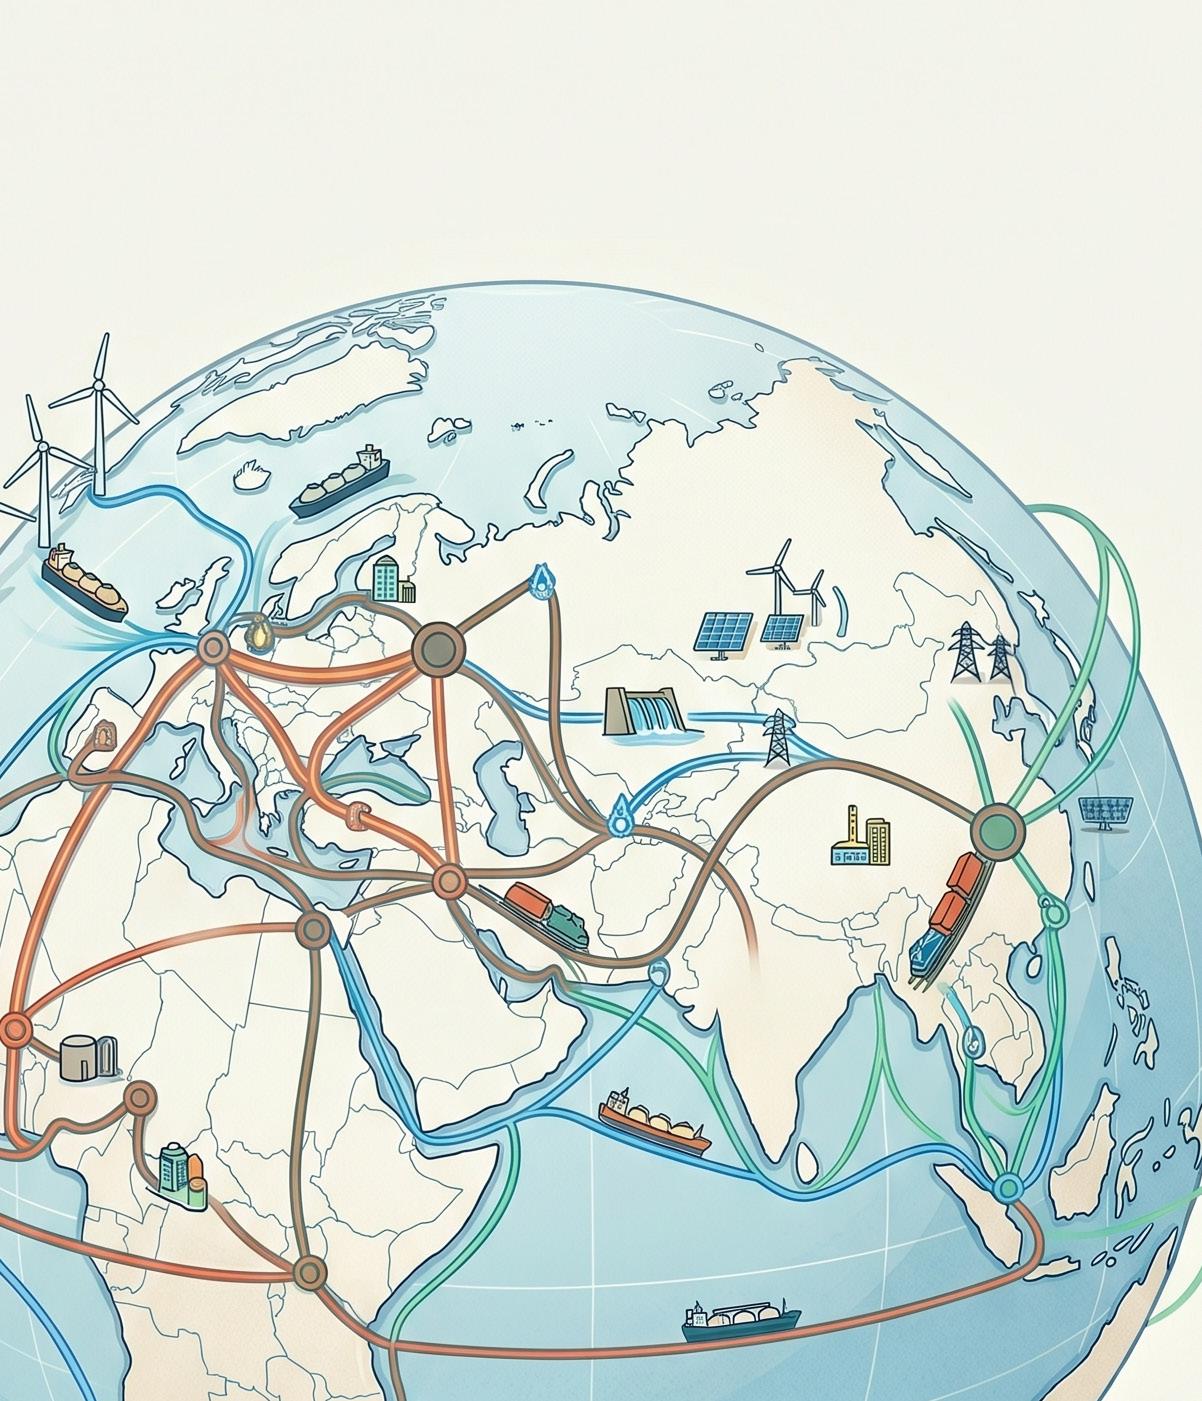
COME LA CRISI ENERGETICA
IMPATTA SUI PREZZI E SULLE FILIERE PRODUTTIVE
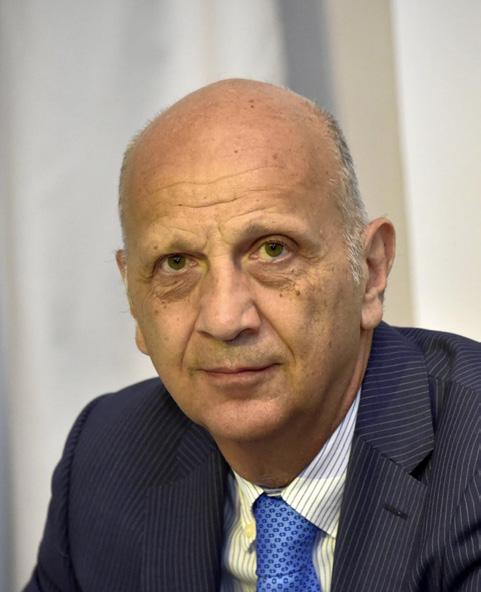
NEI COMMENTI DEL PRESIDENTE GIANNI MURANO E NELLE ANALISI DI AGATA
GUGLIOTTA DEL RIE E DI VITTORIO
D’ERMO DEL WEC ITALIA
SICUREZZA ENERGETICA, INFRASTRUTTURE E INDUSTRIA
NELLE INTERVISTE A SALVATORE
DEIDDA PRESIDENTE IX COMM. CAMERA, ANTONIO MISIANI
RESPONSABILE ECONOMICO PD E AURELIO REGINA DELEGATO ALL'ENERGIA CONFINDUSTRIA
LA NUOVA DECLINAZIONE ESG NEL COMMENTO DI MONICA BILLIO, LA CYBERSICUREZZA DELLE SUPPLY
CHAIN SECONDO DEKRA ITALIA, LE VULNERABILITÀ DELLA
LOGISTICA ITALIANA DAL PUNTO DI VISTA DELL’OSSERVATORIO MOST E FS LOGISTIX
LA TRASPARENZA È IL NOSTRO VALORE.
Da oltre 40 anni lavoriamo affinché l’olio minerale usato non venga disperso nell’ambiente, ma torni a essere una nuova risorsa attraverso la rigenerazione. Raccolta capillare, processi controllati, elevati standard di qualità sono alla base del nostro lavoro, guidato dalla trasparenza in ogni fase.
PROTEGGIAMO L’AMBIENTE UNA GOCCIA ALLA VOLTA.
APERTURA
RAFFINAZIONE E LOGISTICA
DECIDERANNO IL FUTURO DELL’EUROPA
LA CRISI CHE FA TREMARE L’ENERGIA GLOBALE
di Vittorio D'Ermo, Professional felllow Wec Italia
SICUREZZA ENERGETICA
Intervista a Salvatore Deidda, Presidente IX Commissione Camera, di Marco D’Aloisi
Intervista ad Antonio Misiani, Responsabile economico PD, di Marco D’Aloisi
LE INFRASTRUTTURE
ENERGETICHE TRA SICUREZZA, TRANSIZIONE E GEOPOLITICA
di Modestino Colarusso, Direttore generale di Confindustria Energia
LA CYBERSICUREZZA
DELLE SUPPLY CHAIN
di Toni Purcaro, Presidente e AD DEKRA Italia
COME RIDURRE LA VULNERABILITÀ
DELLA LOGISTICA ITALIANA
di Sabrina De Filippis, AD e Direttore Generale di FS Logistix
L’ITALIA TRA INFRASTRUTTURE, LOGISTICA E NUOVI EQUILIBRI GEOPOLITICI
di Fabrizio Meroni, Osservatori MOST
LE AZIENDE DI AUTOTRASPORTO IN ITALIA: EVOLUZIONE, CRITICITÀ E PROSPETTIVE
di Carlo De Ruvo, Presidente Confetra
STUDI E RICERCHE
TAXI E NCC: DUE LEVE PER UNA MOBILITÀ PUBBLICA SOSTENIBILE
di Francesco Ciro Scotto, Fondazione Caracciolo ACI
Intervista ad Aurelio Regina, delegato all’Energia di Confindustria, di Marco D’Aloisi
ENERGIA, SICUREZZA, GOVERNANCE: LA NUOVA BUSSOLA DEGLI INVESTIMENTI EUROPEI
di Monica Billio, Università Ca’ Foscari, Coordinatrice Centro di Competenza Transpareens
NUMERI ENERGIA ENERGIA E MOBILITÀ: I NUMERI UNEM
DALLE ASSOCIATE
di Gianni Murano, Presidente UNEM
di Agata Gugliotta, analista RIE
MUOVERSI
TRIMESTRALE DI UNIONE ENERGIE PER LA MOBILITÀ ANNO 2026 N.2 APRILE / GIUGNO
Direttore Responsabile Marco D’Aloisi
Ideazione e Progettazione Grafica The Book Graphics
EDITORIALE
Viviamo una fase in cui le parole “transizione”, “sicurezza” e “competitività” non possono più essere pronunciate separatamente. Gli eventi degli ultimi mesi – dal conflitto in Medio Oriente alla chiusura “selettiva” dello Stretto di Hormuz, fino ai nuovi shock sui mercati di petrolio, gas e prodotti raffinati – hanno reso evidente quanto il sistema energetico globale resti fragile, interdipendente e politicamente esposto. L’energia, come negli anni ’70, è tornata a essere uno strumento di pressione geopolitica. I flussi di greggio, carburanti e gas non sono più semplici variabili di mercato, ma fattori che incidono direttamente sulla tenuta industriale, sulla logistica, sulla mobilità delle persone e delle merci, sulla stabilità sociale. In queste settimane lo abbiamo visto con chiarezza: quando vengono meno le rotte, quando si interrompono le forniture o quando il sistema di raffinazione è messo sotto pressione, l’intera catena del valore si incrina.
L’Europa, nonostante gli sforzi di diversificazione post-2022, continua a scontare una vulnerabilità strutturale. La perdita di capacità di raffinazione, il crescente ricorso alle importazioni di prodotti finiti, la rigidità di alcune scelte regolatorie stanno riducendo i margini di manovra proprio nel momento in cui il contesto internazionale diventa più instabile. Non si tratta di un dibattito ideologico sul futuro dell’energia, ma di una constatazione concreta: senza infrastrutture industriali solide, senza logistica efficiente e senza una visione realistica dei tempi della transizione, la sicurezza energetica resta un obiettivo fragile.
In questo quadro, l’Italia occupa una posizione particolare. È esposta, perché dipendente dall’estero per il greggio e parte dei prodotti. Ma è anche centrale, per geografia, dotazione infrastrutturale, competenze industriali e capacità di fungere da piattaforma energetica e logistica nel Mediterraneo. La raffinazione, i porti, le reti di trasporto, gli stoccaggi e le filiere dei carburanti – tradizionali e rinnovabili – non sono retaggi del passato, bensì asset strategici da valorizzare in ottica sicurezza energetica.
Le pagine di questo numero raccontano proprio questo intreccio: l’impatto sistemico della crisi del Golfo, la pressione sui mercati energetici, la fragilità delle supply chain, ma anche le opportunità che derivano dall’innovazione tecnologica, dai biocarburanti, dall’economia circolare e da una logistica più integrata e sicura. Non esiste transizione senza sicurezza e non esiste sicurezza senza neutralità tecnologica, senza cioè la capacità di valorizzare tutte le soluzioni disponibili, evitando approcci dogmatici.
Unione Energie per la Mobilità
Piazzale Luigi Sturzo, 31 00144 Roma - info@unem.it www.unem.it X: @unem_it in: /company/unem
Per proporre contributi o per richieste pubblicitarie: muoversi@unem.it
Le opinioni espresse impegnano unicamente gli autori e sono indipendenti da opinioni e politiche dell’Editore. Registrazione Tribunale di Roma n. 121 del 19 settembre 2019
La transizione energetica non è una linea retta né un esercizio di comunicazione. È un percorso complesso, che richiede coerenza tra obiettivi ambientali, sostenibilità economica e tenuta industriale e sociale. Accelerare alcune scelte senza costruire le condizioni materiali per sostenerle rischia di trasformare la transizione stessa in un fattore di instabilità.
Siamo dunque entrati in una fase storica nella quale le scelte industriali, infrastrutturali e regolatorie devono tenere conto della nuova realtà geopolitica ed economica, nella consapevolezza che l’energia continuerà a essere, ancora per molti anni, il fondamento della mobilità, della logistica e della competitività europea. Governare questa fase significa dotarsi di strumenti migliori per navigare in un mondo più instabile. Buona lettura.
RAFFINAZIONE E LOGISTICA DECIDERANNO IL FUTURO DELL’EUROPA
di Gianni Murano, Presidente Unem
La crisi energetica che sta attraversando l’Europa ha assunto una dimensione tale da non poter più essere letta come una semplice perturbazione ciclica. È diventata una lente attraverso cui osservare la nostra vulnerabilità strutturale: dipendenza dalle importazioni, frammentazione delle politiche nazionali, ritardi infrastrutturali, fragilità logistiche. Il conflitto in Medio Oriente e la chiusura dello Stretto di Hormuz hanno reso evidente quanto rapidamente l’impalcatura energetica del continente possa inclinarsi sotto il peso di eventi esterni non controllabili. Quella che è iniziata come un’interruzione dei flussi petroliferi attraverso lo Stretto di Hormuz, ha portato a ingenti perdite di produzione nei principali paesi produttori del Golfo, stimate in circa 12 milioni di b/g nel solo mese di marzo, con la conseguenza che i prezzi dei prodotti petroliferi hanno toccato livelli che non si vedevano da tempo e in alcuni casi non si erano mai visti.
Gli effetti dello shock sui flussi e delle perdite di produzione si sono propagati lungo tutta la catena di approvvigionamento fisica, nei mercati finanziari e in diverse aree geografiche. Gli impatti iniziali si sono fatti sentire con maggiore intensità in Asia, data la sua elevata esposizione ai flussi dello Stretto di Hormuz sia in termini di greggio che di prodotti petroliferi.
L’esposizione dell’Europa allo Stretto di Hormuz è molto inferiore. In termini di greggio, nel 2025 l’Europa ha importato 520.000 b/g di greggio attraverso lo Stretto di Hormuz, pari a circa il 5% delle sue importazioni totali di greggio. Diverso il discor-
so per i prodotti raffinati da cui dipendiamo per circa il 10% delle importazioni totali (420.000 b/g nel 2025). Circa il 90% di questa esposizione è concentrata nei distillati medi, in particolare jet fuel, ossia il carburante per aerei, per il quale le importazioni attraverso lo Stretto rappresentano quasi la metà del totale (circa il 45%). Il peso dell’import di distillati dall’area del Golfo è cresciuto notevolmente a valle dell’applicazione delle sanzioni alla Russia da cui l’Europa importava massicciamente diesel e jet fuel prima del 2022.
A marzo, i prezzi dell’energia nell’UE sono aumentati del 4,9% rispetto a un calo del 3,1% registrato a febbraio, causando un aumento dell’inflazione dall’1,9% di febbraio all’attuale 2,5%. E se le interruzioni attraverso lo Stretto dovessero persistere, le forniture europee di greggio e prodotti potrebbero risentirne, soprattutto con l’intensificarsi della competizione per assicurarsi le materie prime.
Tra l’altro, all'inizio di quella che può essere definita come la “seconda guerra del Golfo”, l’Europa si trovava già in una posizione relativamente debole per quanto riguarda l'approvvigionamento di prodotti petroliferi a causa delle politiche comunitarie degli ultimi anni che hanno portato alla chiusura o riconversione di numerose raffinerie: nel periodo 2010-2025 l’Europa ha infatti perso il 21% della propria capacità di raffinazione, a fronte di aumento del 32% in Asia e Medio Oriente.
Limitandoci agli anni più recenti, tra il 2020 e il 2024 la capacità di raffinazione europea è diminuita di quasi 600.000 b/g, passando da 15,3 a 14,7 milioni b/g, mentre nel solo 2025 la produzione delle raffinerie si è attestata a circa 500.000 b/g al di sotto dei livelli del 2019 (9,5 contro i 10 milioni b/g del 2019). Questi cali, tuttavia, non hanno rispecchiato appieno i cambiamenti nei modelli di domanda. Stando ad un recente rapporto dell’Oxford Institute for
Energy Studies, dopo un crollo di circa 2,5 milioni b/g su base annua nel 2020, durante la crisi COVID, la domanda di petrolio della UE nel 2025 aveva già recuperato il 70%, continuando a crescere ad un ritmo superiore alla media del periodo 2010-2019. La benzina e il jet fuel sono stati i prodotti che hanno registrato la ripresa più netta superando anche i livelli pre-COVID (nel 2025 la domanda di benzina +450.000 b/g, quella di jet fuel +90.000 b/g). Nonostante gli sforzi della UE per elettrificare il settore dei trasporti, questi rimangono fortemente dipendenti dai prodotti petroliferi che rappresentano ancora quasi il 95% dei consumi nel trasporto su strada (autovetture, furgoni e veicoli pesanti), praticamente il 100% nel trasporto aereo nazionale e internazionale e circa il 98% nel trasporto marittimo internazionale.
Tra il 2022 e il 2025 l’Europa ha visto crescere da 230.000 a 700.000 b/g le importazioni dai paesi produttori del Golfo, con Arabia Saudita e Kuwait a guidare il gruppo, rappresentando insieme quasi l’80% del totale. Anche gli Stati Uniti e l’India sono diventati importanti fonti di approvvigionamento per i distillati, in particolare gasolio. L’importanza dell’India è aumentata poiché l’espansione della capacità di raffinazione e l’accesso al greggio russo a prezzi scontati hanno incrementato la produzione delle raffinerie e le esportazioni di prodotti.
In questo quadro, la riflessione sul rapporto tra energia e logistica assume una profondità nuova. Per decenni abbiamo considerato la logistica come un’infrastruttura invisibile: funzionava, e tanto bastava. Oggi ci accorgiamo che le sue fondamenta sono fragili. La mobilità delle merci dipende dal gasolio, l’aviazione commerciale e cargo dal jet fuel, la trasformazione della materia dal gas e dal petrolio, e perfino
L’ATTUALE ENNESIMA CRISI ENERGETICA
i processi più avanzati della manifattura dipendono da componenti energetici spesso dati per scontati. Quando questi elementi mancano, tutto il resto si inceppa.
L’Italia, in questo scenario, si trova in una posizione paradossale: è tra i Paesi più esposti — per geografia, struttura industriale e dipendenza dalle importazioni — ma allo stesso tempo possiede alcuni asset che potrebbero trasformarsi in vantaggi competitivi. La centralità delle attività di raffinazione è infatti un punto fermo e sarebbe pericoloso immaginare una riduzione affrettata di questa componente senza aver prima costruito alternative realmente scalabili e infrastrutture in grado di sostenerle.
L’attuale ennesima crisi energetica obbliga a ripensare non solo le fonti di approvvigionamento, ma anche la filosofia stessa con cui l’Europa si è mossa sul piano industriale e soprattutto le strategie energetiche. Significa immaginare logistica ed energia come un’unica piattaforma, in cui i flussi materiali e quelli energetici non sono separati ma strettamente interdipendenti. Significa ripensare le politiche energetiche europee considerando che l’oil&gas saranno necessari ancora per decenni e quindi sviluppare (finalmente) politiche e interventi che vedano la logistica del petrolio come asset strategico per i Paesi. Un dato ci aiuta, dei 27 Paesi Europei solo un terzo ha un saldo positivo tra capacità di raffinazione e domanda, con una capacità di raffinazione che si concentra su cinque Paesi prevalentemente nell’area mediterranea.
L’Europa è chiamata quindi ad una evoluzione culturale prima ancora che tecnica: abbandonare l’idea che l’energia sia un bene illimitato e a basso costo, e riconoscere che la sicurezza energetica è la nuova condizione per la competitività economica. L’Italia, da parte sua, ha l’occasione di assumere un ruolo protagonista se saprà trasformare questa crisi in un percorso di rinnovamento, attraendo investimenti, ridefinendo la logistica non solo come infrastruttura strategica nazionale ma europea. La crisi energetica non è solo una sfida: è una domanda aperta sul futuro che vogliamo costruire. Come ogni momento di rottura, invita a guardare oltre l’emergenza, a immaginare un sistema più robusto, più equilibrato, più capace di sopportare le onde lunghe della geopolitica.
LA CRISI CHE FA TREMARE L’ENERGIA GLOBALE
di Agata Gugliotta, analista RIE
Quel che a giugno 2025 sembrava uno spettro, a marzo 2026 si è rivelato in tutta la sua concretezza: in risposta al nuovo attacco israelo-americano all’Iran, il regime di Teheran ha “sigillato” lo Stretto di Hormuz, o per meglio dire ne ha attuato una chiusura selettiva, consentendo il passaggio sicuro solo alle petroliere dei Paesi “amici” e ovviamente alle proprie (rigorosamente ancora sotto sanzione). Minimo sforzo massima resa, direbbe il buon Pareto: senza dover attuare un blocco totale o attacchi indiscriminati contro ogni nave in avvicinamento allo stretto (qualcuno comunque non è mancato!), l’Iran è riuscito a realizzare lo scenario peggiore, a lungo paventato, per la sicurezza del Medio Oriente, seminando caos, facendo impennare i prezzi delle commodities e generando paure per una prossima recessione. Sullo sfondo di un quadro già altamente preoccupante, il dispiegarsi di una guerra vera e propria con attacchi missilistici e di droni alle infrastrutture energetiche iraniane e degli altri Paesi del Golfo (Arabia Saudita, Qatar, Kuwait), coinvolti involontariamente in un conflitto che si sarebbe dovuto risolvere alla “maniera venezuelana”, in modo rapido, indolore e soprattutto con successo. Il resto è storia: siamo già entrati nel secondo mese del conflitto, il Presidente Trump non ha ancora trovato una exit strategy, nonostante le minacce, gli ultimatum, la tregua di quindici giorni (annunciata per l’8 aprile ma poi nei fatti smentita il giorno dopo), e con le cancellerie di tutto il mondo che si arrabattano per
arginare, come meglio possono, una crisi di cui si teme il peggio possa ancora venire. Gli scenari prospettati si sprecano, ma come ogni scenario, dipendono da se e quanto la guerra si protrarrà, da quanti danni fisici provocherà e dall’impatto che un prolungato periodo di alti prezzi energetici avrà sull’economia mondiale. Ma se “del doman non v'è certezza” proviamo a scattare l’istantanea di quel che è. Al momento in cui si scrive, quel che è noto, secondo le parole del Direttore Esecutivo dell’AIE, Fatih Birol, è che oltre 40 infrastrutture energetiche in nove Paesi del Medio Oriente hanno subito danni critici a causa del conflitto. Ad essere colpiti, tra gli altri, il principale terminale di esportazione petrolifera iraniano sull’Isola di Kharg, l’enorme giacimento di gas iraniano di South Pars, il complesso di Ras Laffan in Qatar, che ospita 14 treni di GNL (il 17% della capacità è stata danneggiata), processi ausiliari e gli impianti di conversione del gas in liquidi (GTL). Tale distruzione estesa prolungherà le interruzioni delle forniture e richiederà tempi lunghi (anche anni per Ras Laffan) e costi elevati per il ripristino. Da Hormuz, snodo che collega il Golfo Persico con il Golfo di Oman e il Mar Arabico, almeno fino alla sua temporanea apertura dopo la tregua dell’8 aprile (ancora tutta da verificare), è passato poco e a singhiozzo. Se, mediamente, fino a febbraio 2026, transitavano 3.000 navi al mese, quasi 100 al giorno, il 30 marzo 2026 quelle tracciabili erano solo 5. A queste vanno aggiunte quelle della sha-
Fonte: Elaborazioni RIE su dati S&P Platts, OIES, Kpler
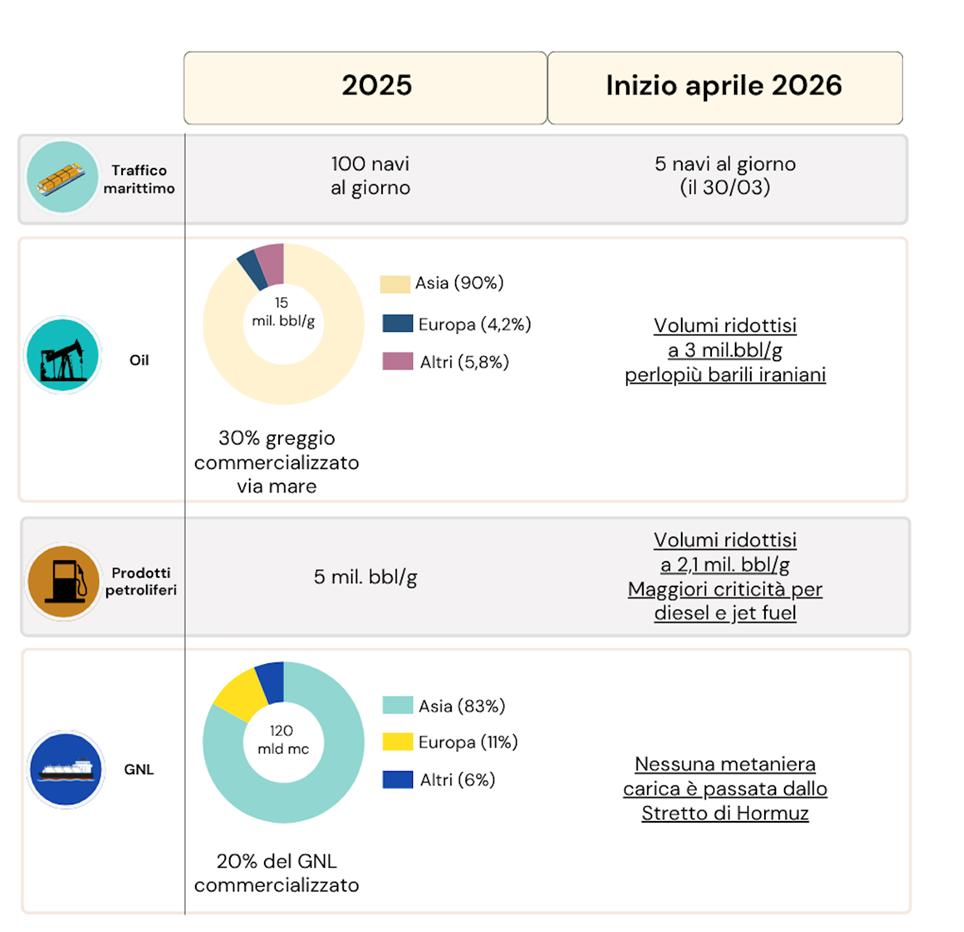
dow fleet iraniana, principalmente petroliere, che hanno lasciato il Golfo soprattutto alla volta dei Paesi asiatici. In queste settimane, anche alcune navi cinesi e indiane pare siano riuscite ad ottenere il placet dalle autorità iraniane a lasciare in sicurezza (forse previo pagamento) questa lingua di mare. Ma si tratta di rumours di cui manca l’ufficialità. Nel 2025, circa 15 milioni b/g di petrolio, pari a circa il 30% del greggio commercializzato via mare, sono transitati attraverso lo Stretto di Hormuz. Volumi ridottisi a 3 milioni, la maggior parte dei quali costituita da barili iraniani. L’anno scorso era l’Asia ad assorbire quasi il 90% del greggio transitante nello Stretto con Giappone e Corea particolarmente dipendenti, mentre poco meno di 600.000 b/g (solo il 4,2%) erano diretti in Europa (pari a circa il 5% di tutto il petrolio importato). Il nostro Paese, che si approvvigiona da oltre 30 diversi fornitori, nel 2025 ha importato dall’Arabia Saudita 3,3 milioni/tonnellate di petrolio, corrispondenti a circa il 6% di tutte le importazioni nazionali, che però sfruttano in larga parte l’oleodotto che porta al
terminale di Yanbu sul Mar Rosso bypassando così lo Stretto di Hormuz.
Quanto ai prodotti petroliferi, se nel 2025 da questa area sono stati esportati circa 5 milioni b/g, nella prima settimana di aprile si sono ridotti a 2,1 milioni, contando che molte raffinerie in Bahrein, Arabia Saudita, Emirati Arabi Uniti e Kuwait sono state chiuse a causa di danni alle infrastrutture o per l’impossibilità, per l’appunto, di piazzare i volumi prodotti sul mercato. Saturata la propria capacità di stoccaggio, gli impianti di raffinazione sono stati costretti ad azzerare la produzione, ripristinare la quale, secondo gli analisti, potrebbe richiedere anche diversi mesi. Tra le varie tipologie di prodotti, mentre la benzina è relativamente meglio protetta perché l’offerta globale è più distribuita e la rete di arbitraggio più flessibile, il gasolio è quello che nel breve termine è sottoposto alla pressione fisica più acuta. E questo sia in ragione del fatto che il suo utilizzo è più vasto, comprendendo anche la logistica militare, sia perché la sua fornitura è concentrata a livello regionale.
Principali dati relativi al transito di energia nello Stretto di Hormuz (2025 vs inizio aprile 2026)
Dal diesel transitante lo Stretto è dipendente per un 9% anche l’Europa, che soprattutto dopo la riduzione dei volumi importati dalla Russia, è dovuta ricorrere ai liquidi mediorientali per soddisfare la sua domanda. Anche per il jet fuel, ossia il carburante per l’aviazione, la situazione sembra preoccupante, specie se le interruzioni dovessero farsi via via più persistenti. Dallo Stretto, lo scorso anno, secondo Kpler, sono fluiti quasi 400.000 b/g di carburante per aerei (il 20% del consumo totale mondiale), il 74% dei quali destinati al Vecchio Continente, che vi acquista circa il 40% del suo import. La riduzione o peggio il rischio di ammanco di questi prodotti sta determinando un’impennata dei prezzi che, sommatasi alle lunghe chiusure degli aeroporti in hub chiave come Doha e alle massicce cancellazioni delle prenotazioni future, sta infliggendo un doppio colpo alle compagnie aeree. Lato gas, ancora più dell’oil, siamo in presenza di una vera e propria paralisi. Secondo le notizie ufficiali trapelate, fino alla prima settimana di aprile nessuna metaniera aveva completato il transito dello Stretto dall’inizio delle ostilità, ad eccezione della Sohar LNG, che il 3 aprile è riuscita ad uscire, ma "in ballast" (ovvero vuota, senza carico) seguendo una rotta insolita vicino alla costa dell'Oman e spegnendo il transponder AIS per parte del tragitto. Eppure, l’anno scorso da Hormuz sono fluiti quasi 120 miliardi di metri cubi di GNL, più che in ogni altro chokepoint al mondo, corrispondenti a circa un quinto di tutto il GNL commercializzato a livello globale. Quasi tutto il GNL in transito è provenuto dal vicino Qatar (94%), mentre residuale è quello degli Emirati Arabi. La principale destinazione dei cari-
SUL PIANO POLITICO-ENERGETICO, INFINE, LA CRISI STA ACCELERANDO ALCUNE DINAMICHE. CINA E
INDIA PROVANO A TUTELARSI, STRAPPANDO IL FAVORE DI
TEHERAN PER BYPASSARE IL
BLOCCO; IL GIAPPONE FORTEMENTE DIPENDENTE DALLE FORNITURE
MEDIORIENTALI RAFFORZA IL
LEGAME ENERGETICO CON GLI STATI
UNITI, AUMENTANDO LA DIPENDENZA
DAL GNL AMERICANO, MENTRE
L’EUROPA, CON IMBARAZZO, PROVA A DISSOCIARSI DALLE SCELTE
AMERICANE PUR DIPENDENDONE A DOPPIO FILO DALLA SUA ENERGIA
chi è stata l’Asia che ha assorbito circa l’83%, con la Cina che si conferma di gran lunga il maggior importatore di GNL transitante per Hormuz (24%). Importante però è anche la quota che è giunta in Europa (11%, di cui l’8% ai Paesi UE) di provenienza esclusivamente qatarina, per un peso sul totale importato dalla regione nell’intorno del 4%.
Circa metà del GNL che ha lasciato Hormuz è arrivata in Italia, che acquista da Doha 6,6 miliardi di metri cubi, corrispondenti all’11% del gas importato. Di questo gas, il nostro Paese ne dovrà fare a meno per un po’, vista la dichiarazione di forza maggiore, per ora estesa fino a giugno, di QatarEnergy sulle forniture di GNL destinate al terminal Adriatic LNG di Edison.
La crisi, definita da Fatih Birol, Direttore dell’Agenzia internazionale dell’energia (AIE), come la più grave interruzione dell’approvvigionamento energetico della storia moderna, sta “mordendo” l’economia mondiale, con effetti già evidenti ma non ancora esplosi in tutta la loro potenza “recessiva”. Se ancora è prematuro parlare di shock energetico, anche in vista della tregua concessa, poco ci manca. E questo perché gli impatti in termini di prezzi dell’energia sono già sistemici e su larga scala.
L’aumento dei prezzi a monte si è infatti riversato a catena su quelli a valle determinando il balzo in avanti delle quotazioni dei carburanti, del gas e dell’elettricità. Un aumento trasversale da est a ovest che non ha lasciato illesi nemmeno gli Stati Uniti, dove il prezzo della benzina ha superato la soglia psicologica dei 4 dollari al gallone che tanto fa paura ai Presidenti.
Oltre ai prezzi però, si comincia a temere anche per le quantità, visto che le alternative per bypassare Hormuz
sono poche e non risolutive nel caso dell’oil (gli oleodotti via terra), nulle per il GNL (impossibile sostituire in breve tempo tutti volumi attualmente bloccati). In questo stato di incertezza, ognuno sta agendo come può. L’Asia si è già attrezzata con il razionamento a vari livelli, l’Europa ci potrebbe arrivare. A differenza degli Stati Uniti e di molti altri paesi asiatici, la UE non ha ancora allentato le sanzioni sull’importazione di greggio russo: resta da vedere però per quanto o se non cederà almeno nel consentire l’importazione di alcuni prodotti provenienti da paesi che raffinano il greggio russo. L’AIE, da parte sua, non si è limitata ad elargire saggi consigli sul risparmio di energia e l’11 marzo ha concordato il rilascio di circa 400 milioni di barili di scorte di emergenza, con un contributo dell’UE di circa 118 milioni di barili. L’OPEC Plus, poi, ha confermato la linea della cautela e ha approvato un nuovo incremento limitato della produzione (+206.000 b/g da maggio), mentre gli Stati europei pensano a soluzioni tampone: alcuni hanno optato per tagli fiscali (Italia), altri a sussidi per alcuni prodotti (Regno Unito) o pacchetti di aiuti per il carburante destinati ad alcuni settori e prestiti alle piccole imprese (Francia), tetti massimi ai margini di profitto al dettaglio dei carburanti (Grecia) e tetti massimi ai prezzi del carburante (Francia). Le aziende provano a colmare, almeno in parte, il gap di offerta, come Edison che, per l’Italia, ha raggiunto un accordo con Venture Global che metterà fine alla dispu-
ta sul ritardo di tre anni nell’avviare le forniture dal terminal di Calcasieu Pass in Louisiana ad Adriatic LNG, garantendo circa 1,3 miliardi di metri cubi all’anno (lontani dai 6,6 mld mc che mancano all’appello [MD1.1]).
Sul piano politico-energetico, infine, la crisi sta accelerando alcune dinamiche. Cina e India provano a tutelarsi, strappando il favore di Teheran per bypassare il blocco; il Giappone fortemente dipendente dalle forniture mediorientali rafforza il legame energetico con gli Stati Uniti, aumentando la dipendenza dal GNL americano, mentre l’Europa, con imbarazzo, prova a dissociarsi dalle scelte americane pur dipendendone a doppio filo dalla sua energia. L’Italia consolida l’asse con l’Algeria, con Roma impegnata a rafforzare il proprio ruolo di hub del gas nel Mediterraneo e con i Paesi del Golfo. La Russia, infine, ne esce rafforzata: dopo la deroga temporanea di 30 giorni alle sanzioni concessa dagli Stati Uniti, la competizione per i barili russi sul mercato è aumentata, così come il valore di questi ultimi, dando ossigeno alle finanze di Mosca. Il quadro descritto è dalle tinte fosche e quel che è peggio è che a regnare è l’incertezza di quel che potrebbe essere. Le speranze, d’altronde, non cancellano i rischi e la frattura che si è creata nelle catene di approvvigionamento non si può automaticamente risanare. L’uscita dalla crisi, quando di uscita si potrà parlare, sarà per forza di cose molto graduale e complicata, con effetti che si trascineranno nel tempo.
È con te che una nuova mobilità prende vita.
Nasce la rete di stazioni e servizi più innovativi di sempre: per un nuovo modo di muoversi.
CACCIA AL BARILE
di Vittorio D'Ermo, Professional felllow Wec Italia
La nuova crisi del Golfo sta sconvolgendo i mercati energetici con rialzi dei prezzi di petrolio e gas a livelli che sembravano impensabili sino a poco più di un mese fa; ma questo è solo un aspetto del terremoto che ha investito il sistema di approvvigionamento energetico mondiale. Israele e Stati uniti, attaccando l’Iran, pensavano che il lungo contenzioso con la repubblica islamica potesse essere risolto con l’uccisione del capo supremo l’Ayatollah Khamenei, considerata come il primo passo per avviare un cambio di regime anche attraverso la reazione della popolazione ostile alla attuale classe dirigente. Queste aspettative si sono però rivelate troppo ottimistiche di fronte ad una organizzazione politico militare molto forte e articolata su tutto il territorio. Nonostante l’intensità degli attacchi subiti, l’Iran ha infatti reagito non solo con missili e droni diretti verso Israele e verso le basi americane del Golfo ma, inaspettatamente, anche contro le infrastrutture civili ed energetiche dei paesi che si affacciano sul Golfo, come Arabia Saudita ed Emirati Arabi.
Il coinvolgimento di questi Stati costituisce l’elemento di maggiore novità e pericolo di destabilizzazione dell’economia mondiale di questa crisi. La produzione di petrolio che si origina nel Golfo Persico, compreso l’Iran, è infatti pari a oltre 30 milioni di b/g pari a circa il 30 % della produzione mondiale. Una parte preponderante di questa produzione, sotto forma di greggio e di prodotti, viene esportata attraverso lo Stretto di Hormuz il cui controllo è diventato l’elemento centrale della crisi.
Con il passare dei giorni e all’intensificarsi delle azioni di guerra in ambiti sempre più estesi la chiusura dello stretto da parte iraniana ha aperto un capitolo inedito nella lunga storia delle crisi petrolifere. Queste ultime, che avevano avuto come principali protagonisti dapprima l’Iran e l’Iraq, poi il Kuwait e l’Iraq e più recentemente l’Iraq e gli Stati Uniti, con l’appoggio di altri paesi occidentali, avevano provocato riduzioni di offerta che erano state compensate da aumenti
della produzione saudita con conseguenti repentine riduzioni dei prezzi che avevano subito delle impennate proprio a causa dei conflitti.
Questa volta la reazione iraniana all’offensiva di Israele e Stati Uniti è stata a 360 gradi: da un lato, attacco ad infrastrutture civili ed energetiche di tutti i paesi del Golfo, dall’altro, blocco dei transiti attraverso lo stretto di Hormuz; in tal modo sono stati sottratti al mercato mondiale circa 20 milioni di b/g di petrolio e prodotti sostituibili solo in minima parte. A rendere ancor più drammatica questa crisi è stato il blocco delle esportazioni di gas naturale liquefatto dal Qatar, uno dei principali produttori ed esportatori al mondo che ha visto danneggiate anche le infrastrutture di produzione. All’inizio della sesta settimana di guerra, la situazione appare ancor più difficile. Dopo la giornata di ansia provocata dell’ultimatum lanciato dagli Stati Uniti all’Iran con in quale si minacciava la distruzione totale in caso di non adesione a trattative entro le ore 20 di martedì 7 aprile. La tregua di 20 giorni, siglata poche ore prima della scadenza dell’ultimatum grazie all’opera di mediazione del Pakistan, aveva innescato un’ondata di ottimismo che però è durata un solo giorno. La continuazione delle operazioni militari israeliane in Libano ha infatti spinto l’Iran a ripristinare il blocco dello stretto di Hormuz, mai del tutto sospeso.
In un clima di nuovo molto teso sono così iniziate, a Islamabad, le prime trattative tra Iran e Stati Uniti. I mercati hanno reagito a questi sviluppi, insufficienti a delineare una rapida uscita da questa gravissima crisi, con sensibili oscillazioni che hanno seguito l’alternarsi di speranze e preoccupazioni.
Il pericolo costituito dai deficit di greggio e prodotti non è ancora stato rimosso, come indica il numero di navi bloccate all’interno del Golfo, ma solo attenuato dal ricorso alle scorte, sotto tensione ormai da più di un mese.
In particolare, nella settimana critica che va dal 6 al 10 aprile, il greggio WTI, sul mercato dei futuri, con una forte componente finanziaria, ma che ha assunto il ruolo di riferimento già svolto dal Brent, per l’entità della produzione e la capacità di esportazione degli Stati Uniti, dopo aver toccato i
113 dollari/barile il 7 aprile, è poi crollato a 94,4 dollari/barile il giorno seguente alla notizia della tregua, per poi risalire sui 96,6 nel prevalente clima di incertezza.
Il successivo incontro a Islamabad tra le delegazioni degli Usa e della Repubblica islamica si è concluso con un nulla di fatto in considerazione della rigidità delle posizioni di entrambe le parti che dovrebbero riavvicinarsi in nuove riunioni mentre la tregua sembra reggere. Continua così la fase di attesa anche per risultati degli incontri tra Israele e Libano che dovrebbe portare almeno ad una tregua per non ostacolare ulteriormente le difficili trattative tra Stati Uniti ed Iran. Le più recenti dichiarazioni del presidente Trump sono state nel segno di un ulteriore irrigidimento mentre i transiti nello Stretto sono bloccati e sotto la minaccia della marina iraniana. La prospettiva di una rapida riapertura, invece di avvicinarsi, sembra allontanarsi, con il pericolo di nuovi aumenti ma soprattutto, di recessione se non saranno adottati idonei interventi per il controllo della domanda di fronte all’intensificarsi del fenomeno della scarsità fisica di greggio e prodotti. Il prolungarsi della guerra con l’Iran a tempo indefinito apre scenari inediti che vanno ben oltre gli aumenti dei prezzi di petrolio e gas già di per sé molto gravi sul piano dell’inflazione. Esaminando le conseguenze negative della guerra si possono individuare due tipi di effetti: uno diretto sulle economie del Golfo in forte sviluppo, l’altro diretto all’economia mondiale privata di energia e materie prime. Il primo tipo di effetto è quello che già ha cominciato a colpire i paesi del Golfo a partire dall’Arabia Saudita e dagli Emirati Arabi che intravedono a breve scadenza la possibilità di un collasso finanziario rispetto agli ambiziosi piani di sviluppo in corso di realizzazione. Il secondo riguarda tutti i paesi che utilizzano petrolio, che soddisfa una parte preponderante del fabbisogno energetico del settore trasporti in tutti i paesi del mondo, e la cui rarefazione si traduce in rischio di recessione ed inflazione.
IL PROLUNGARSI DELLA GUERRA CON L’IRAN A TEMPO INDEFINITO APRE SCENARI INEDITI CHE VANNO BEN OLTRE GLI AUMENTI
DEI
PREZZI DI PETROLIO E GAS GIÀ DI PER SÉ MOLTO GRAVI SUL PIANO
DELL’INFLAZIONE. ESAMINANDO
LE CONSEGUENZE NEGATIVE DELLA
GUERRA SI POSSONO INDIVIDUARE
DUE TIPI DI EFFETTI: UNO DIRETTO
SULLE ECONOMIE DEL GOLFO IN FORTE SVILUPPO, L’ALTRO DIRETTO ALL’ECONOMIA
MONDIALE PRIVATA
DI ENERGIA E MATERIE PRIME
Il quadro che emerge è quindi tutt’altro che tranquillizzante mentre si fanno più evidenti i primi segnali di scarsità a partire dal kerosene e dal diesel i prodotti colpiti anche dagli squilibri del sistema di raffinazione particolarmente debole in Europa, in vista di una transizione più lenta del previsto. Se il conflitto dovesse continuare sino all’esaurimento delle scorte operative e di quelle strategiche (a seconda dei paesi da 30 a 180 giorni) si entrerebbe in una drammatica fase di mancanza fisica di prodotti, con conseguenze disastrose sui prezzi e sui livelli di attività economica che si porterebbe a livelli da recessione. Alla politica energetica il compito di controllare crescite di prezzi fuori controllo, ma anche di gestire la domanda per evitare una ancor più pericolosa “caccia al barile”.
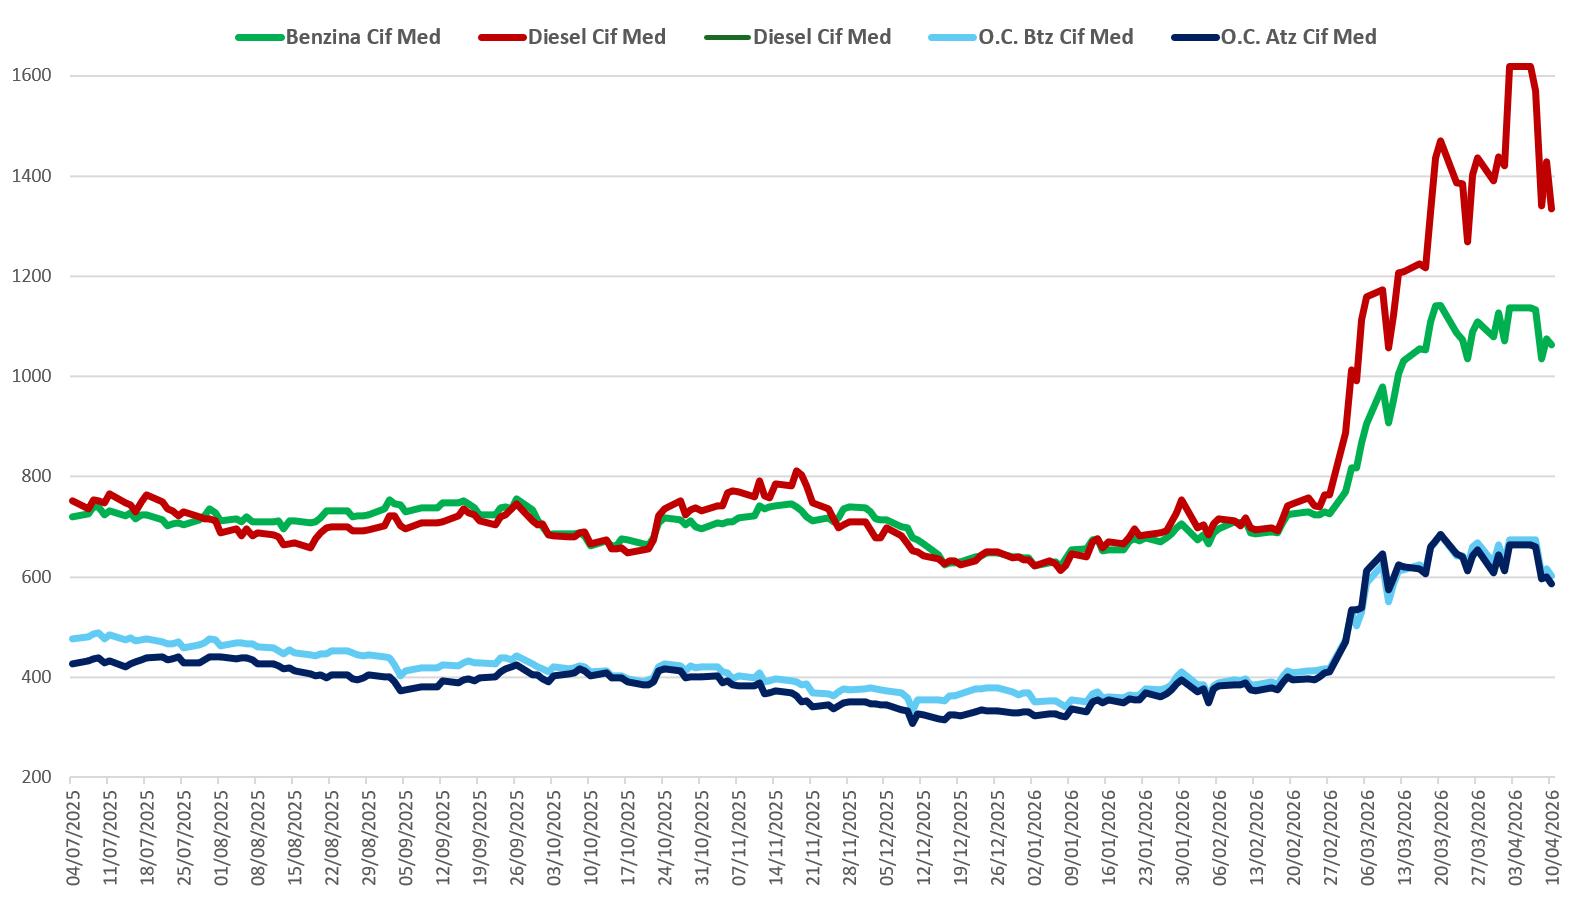
Quotazioni benzina, diesel, o.c. Atz e Btz maggio 2025-aprile 2026
DALLA SICUREZZA ENERGETICA
ALLA LOGISTICA: PERCHÉ L’ITALIA DEVE ACCELERARE
Intervista a Salvatore Deidda, Presidente IX Commissione Camera, di Marco D’Aloisi
Presidente Deidda, l’attuale fase di instabilità energeti ca internazionale ha mes so in evidenza la centralità delle infrastrutture di trasporto e logi stica. Quali sono oggi le priorità infrastrutturali per rafforzare la pro pria sicurezza energetica?
Ben prima dell’attuale crisi internazionale abbiamo voluto sottolineare l’importanza delle infrastrutture di trasporto e logistica, quelle materiali e immateriali, osservando anche con pragmatismo che il Pnrr sicuramente è stato utile per ammodernare il paese, ma ha mostrato anche come l’Italia per troppi anni abbia trascurato questo comparto e lo abbia anche utilizzato come esempio di inquinamento e quindi oggetto di troppi provvedimenti ideologici.
Alla luce delle tensioni geopolitiche, possiamo ancora parlare di sicurezza energetica senza parlare di infrastrutture critiche? Cosa si sta facendo per proteggere e rafforzare questi asset?
Un ruolo importantissimo e strategico è svolto dalla diplomazia e dalla capacità di creare rapporti bilaterali come la nostra Presidente del Consiglio Giorgia Meloni sta facendo da inizio legislatura e lo ha dimostrato anche in queste settimane con la visita nei Paesi del Golfo, ma ancora prima con la sua visita in Algeria e i continui rapporti con i Paesi del Continente africano. Ma la sola diplomazia non basta. I provvedimenti sulla subacquea e sulla risorsa mare, i provvedimenti sulla Difesa chiamata a proteggere le nostre infrastrutture, la ricerca industriale nazionale stanno facendo grandi passi in avanti e siamo felici di essere protagonisti e di aver agevolato questa innovazione.
La crescente digitalizzazione delle infrastrutture di trasporto espone reti portuali, sistemi ferroviari, piattaforme logistiche e data center a rischi informatici sempre più sofisticati. Come difendersi?
Il rischio zero purtroppo è illusorio, ma senza ombra di dubbio stiamo recuperando il tempo perduto. Grazie al
lavoro dell’agenzia di cybersicurezza, del dipartimento di trasformazione digitale, ma anche alla vivacità delle nostre imprese e dell’università, stiamo garantendo una difesa contro tali tipi di attacchi non solo geopolitici ma anche criminali e finanziari, garantendo la continuità operativa e limitando al minimo le perdite. Sia nella cybersicurezza sia nell’IA la componente umana è fondamentale ed è su quella che vogliamo investire.
Infrastrutture energetiche e logistiche essenziali - porti, collegamenti ferroviari, reti intermodali - scontano tempi autorizzativi lunghissimi. È più urgente cambiare le regole o cambiare il modo in cui vengono applicate? Una priorità assoluta è la semplificazione normativa. È necessario snellire gli iter amministrativi e autorizzativi, procedere con una revisione profonda delle procedure applicative. Lo abbiamo fatto concretamente in più occasioni
in questa legislatura ma, come ripeto negli appuntamenti pubblici, prima di approvare una modifica normativa dobbiamo valutare gli effetti che comporterà a lungo termine. Non approviamo una legge per piantare una bandierina e poi recriminare sui danni creati a imprese e cittadini, come ad esempio chi approvò l’Ets.
I porti e i retroporti sono destinati a diventare uno snodo chiave anche per i flussi energetici, dal GNL ai carburanti alternativi. Quali interventi infrastrutturali sono più urgenti a sostegno della competitività del sistema logistico italiano?
Sicuramente vogliamo creare una regia unica nazionale. Rispetto ad altre nazioni abbiamo tanti porti di rilevanza nazionale ed internazionale ed è per questo che non vogliamo si disperdano risorse economiche in guerre concorrenziali fratricide, ma prevalga l’interesse nazionale. Dobbiamo poi chiarire chi fa cosa in un porto e cercare, ad esempio, di stabilire che gli interventi di dragaggio e adeguamento dei fondali non sono più straordinari, ma interventi ordinari di manutenzione.
L’autotrasporto è una dorsale essenziale della logistica nazionale. In un contesto di costi elevati e transizione forzata, cosa serve per fronteggiare la crisi?
La Commissione che ho l’onore di presiedere sta lavorando e continua a lavorare all’insegna dell’ascolto e della collaborazione con tutti i soggetti coinvolti, ma naturalmente il compito della politica è trovare soluzioni equilibrate tra i diversi interessi, molte volte opposti tra loro.
L’autotrasporto oggi spesso è demonizzato, sebbene sia il settore che garantisce la continuità territoriale anche in quelle zone periferiche e montane dove la ferrovia non arriva. Le modifiche introdotte in tema di tempi di attesa durante il carico/scarico dal “Decreto Infrastrutture” sono un passo avanti, ma poi sta anche alla categoria lavorare perché si instaurino delle buone prassi. Ho ribadito alcune sfide comuni: chiedere in Europa uniformità sulla questione patenti e CQC e una revisione della normativa ETS, aprire all’utilizzo dei biocarburanti quale alternativa all’elettrico, anche a tutela delle piccole e medie imprese che non possono essere costrette a sostituire il loro intero parco mezzi, ed infine educare tutti - dai vettori ai pedoni - perché la cultura della strada sia diffusa e capillare.
Il tema della continuità territoriale, particolarmente rilevante per le isole, assume oggi anche un significato energetico ed economico. Come può la pianificazione infrastrutturale contribuire a ridurre il divario tra territori centrali e periferici?
Il divario geografico non può più essere un freno allo sviluppo. Abbiamo raggiunto un primo risultato con la Commissione UE che ha aperto una consultazione pubblica sulla prossima strategia sulle isole. Abbiamo superato i
UN RUOLO IMPORTANTISSIMO E STRATEGICO È SVOLTO
DALLA DIPLOMAZIA E DALLA
CAPACITÀ DI CREARE RAPPORTI
BILATERALI COME LA NOSTRA
PRESIDENTE DEL CONSIGLIO
GIORGIA MELONI STA FACENDO
DA INIZIO LEGISLATURA E LO HA
DIMOSTRATO ANCHE IN QUESTE
SETTIMANE CON LA VISITA NEI
PAESI DEL GOLFO, MA ANCORA
PRIMA CON LA SUA VISITA IN ALGERIA E I CONTINUI RAPPORTI
CON I PAESI DEL CONTINENTE
AFRICANO. MA LA SOLA
DIPLOMAZIA NON BASTA
400 documenti da tutta Europa. Il Governo sta lavorando anche sul tema dell’ETS che, ricordo, è una sovrattassa messa anche sul settore marittimo, prima ancora che su quello aereo. Un imprenditore isolano, ad esempio, paga sia quando importa una bottiglia vuota che quando la riempie e la rispedisce. È un discrimine, soprattutto nel sistema Mediterraneo, dove in Nordafrica ci sono porti esentati che commerciano con l’Europa rispetto a porti europei che non possono commerciare con altri porti europei senza pagare l’ETS. Stiamo lavorando serratamente con l’Europa e il nostro obiettivo è una revisione profonda del sistema di scambio delle quote ETS, troppo onerose per le nostre imprese e quelle europee.
Se dovesse indicare una priorità infrastrutturale, direttamente collegata alla crisi energetica, da sbloccare nel 2026, quale sarebbe e perché?
Investire nei SAF, ossia i carburanti sostenibili per l’aviazione, e nel futuro nelle bioraffinerie. L’Europa deve recuperare il terreno perduto mettendo da parte un “Green Deal” da salotto. Si è visto nella mia Sardegna dove solo qualche anno fa si annunciava che si potesse sostenere solo con le rinnovabili. Chi proponeva questo in Parlamento e in Europa, una volta arrivato al Governo della regione si è dovuto arrendere davanti all’opposizione di cittadini e amministratori locali. Investiamo in infrastrutture capendo che l’Italia ha mille sfaccettature. Ne ho parlato con il Vicepresidente Fitto e con Confindustria. Il lavoro è tanto e lo abbiamo iniziato, ma soprattutto non agiamo per ideologia ma con pragmatismo e al fianco delle imprese nel solo interesse nazionale.
RINUNCIARE ALLA NOSTRA INDUSTRIA CI RENDE PIÙ VULNERABILI
Intervista ad Antonio Misiani, Responsabile economico PD, di Marco D’Aloisi
Il mondo sembra sempre più instabile. Guardando allo sce nario internazionale, è re alistico aspettarsi un migliora mento nel breve periodo oppure dobbiamo abituarci a un contesto di tensione costante?
No, nell’immediato purtroppo è un’illusio ne. La verità è che l’ordine mondiale che aveva retto dalla fine della Guerra Fredda è saltato e il processo di ridisegno del siste ma è caotico e inevitabilmente conflittuale. Basti pensare alle guerre in corso, alla rivalità tecnologica, alla crisi climatica, al ritorno del protezionismo: sono tutti fattori di instabilità che si alimentano reciprocamente. Questa non è una turbolenza temporanea, ma un cambio d’epoca. Il punto non è sperare che la nottata passi, ma costruire la capacità di navigare in questo nuovo mondo con strumenti adeguati.
La risposta più efficace è una sola: produrre più energia rinnovabile per ridurre al minimo la dipendenza dai fossili. Il sole, il vento e l’acqua non si importano, li abbiamo in casa. Non si possono sanzionare, non dipendono da accordi geopolitici fragili. Ma per arrivarci servono scelte coraggiose: semplificazione drastica delle autorizzazioni, investimenti massicci in reti e storage, sviluppo dell’efficienza energetica negli edifici e nell’industria. Nel medio periodo, poi, va costruita una vera unione energetica europea.
L’energia viene sempre più usata come leva di pressione geopolitica. Quali sono, secondo lei, le infrastrutture che un Paese dovrebbe rafforzare per proteggere le proprie forniture energetiche in situazioni di crisi?
La crisi ucraina ha dimostrato con brutalità quanto sia pericolosa la dipendenza da un unico fornitore o da un’unica rotta. Oggi rispetto a quattro anni fa non compriamo più gas dalla Russia ma purtroppo l’energia fossile che importiamo dall’estero continua a coprire i tre quarti del fabbisogno. In questo quadro, le prime infrastrutture da consolidare sono quelle di rifornimento, poi rafforzare le reti di trasporto interno e quindi la nostra capacità di stoccaggio strategico. Presidiare questi nodi è fondamentale per ridurre la nostra vulnerabilità.
Molti Paesi, compreso il nostro, dipendono dall’estero per gas e combustibili. Quali strategie possono davvero migliorare la sicurezza energetica nei prossimi 10–20 anni?
LA VERITÀ È CHE L’ORDINE MONDIALE CHE
AVEVA RETTO DALLA FINE DELLA GUERRA FREDDA È SALTATO E IL PROCESSO DI RIDISEGNO DEL SISTEMA È CAOTICO E INEVITABILMENTE CONFLITTUALE.
BASTI PENSARE ALLE GUERRE IN CORSO, ALLA RIVALITÀ TECNOLOGICA, ALLA CRISI CLIMATICA, AL RITORNO
DEL PROTEZIONISMO: SONO TUTTI FATTORI
DI INSTABILITÀ CHE SI ALIMENTANO
RECIPROCAMENTE. QUESTA NON È UNA TURBOLENZA TEMPORANEA, MA UN CAMBIO D’EPOCA
Quando il prezzo dell’energia sale, non tutti ne risentono allo stesso modo. Quali misure servirebbero per evitare che le famiglie più fragili paghino il prezzo più alto delle crisi energetiche?
Il mercato dell’energia, lasciato a sé stesso, è profondamente regressivo. Per ridurre le disuguaglianze, dobbiamo puntare su una strategia articolata. Primo, un bonus luce e gas più robusto, riconosciuto in automatico e calibrato sull’ISEE. Secondo, un piano nazionale di efficienza energetica e auto produzione degli edifici pubblici e del patrimonio abitativo popolare. Terzo, tariffe che tengano maggiormente conto dell’esigenza di tutelare i consumi essenziali.
Esistono strumenti di sostegno o di redistribuzione che funzionano meglio di altri per proteggere chi è più vulnerabile?
Gli strumenti più efficaci sono quelli automatici, universali nella platea e mirati nella loro intensità. Il bonus sociale elettricità e gas va esteso, potenziato e integrato con politiche strutturali. Sul fronte della redistribuzione, le aste ETS generano 4 miliardi di euro di entrate per l’Italia, ma solo una piccola parte di questi proventi è investita nella transizione energetica. Le rendite energetiche sono un problema irrisolto che nei momenti di crisi genera profitti straordinari per alcuni operatori. La priorità è correggere le distorsioni di mercato.
Nell’attuale scenario globale, qual è il rischio strategico più grande che l’Europa potrebbe correre se non riorienta le proprie scelte in campo energetico e industriale? Il declino economico. Se l’Europa non affronta di petto il problema del costo dell’energia e non costruisce una politica industriale all’altezza della competizione globale, rischia
di perdere pezzi chiave del suo apparato produttivo in modo irreversibile. Il rapporto Draghi lo ha detto con chiarezza. Un’Europa che perde capacità produttiva manifatturiera e che dipende dall’estero per tecnologie e materiali critici, è un’Europa più povera e più vulnerabile politicamente.
Negli ultimi anni sembra cresciuto il ruolo dello Stato nell’economia. È un’evoluzione inevitabile?
Sì e credo che sia necessario. Purché questo nuovo ruolo sia gestito con intelligenza e pragmatismo. Il mercato da solo non risolve le grandi sfide del nostro tempo — transizione ecologica, sicurezza energetica, sviluppo tecnologico, riduzione delle disuguaglianze. Il punto non è più “Stato sì o Stato no”, ma quale Stato, con quali obiettivi, con quali strumenti. Uno Stato che favorisce gli investimenti, riduce i rischi per i privati, garantisce beni pubblici essenziali e corregge le distorsioni del mercato è una risorsa per tutti. Uno Stato che si sostituisce al mercato dove il mercato funziona, o che distribuisce sussidi a pioggia senza strategia, è un peso.
Se guarda al 2040, come immagina un sistema ideale per l’Italia e l’Europa in termini di energia, mobilità e benessere dei cittadini?
Un’Italia e un’Europa che producono la gran parte della propria energia da fonti rinnovabili, con reti intelligenti, stoccaggio diffuso e idrogeno verde per i settori hard-to-abate. Una mobilità sostenibile e accessibile, grazie a massicci investimenti sul ferro e all’elettrificazione del parco veicolare alimentata da energia pulita. Un patrimonio immobiliare largamente rigenerato. Un sistema industriale che punta sulla qualità, sull’innovazione e sulla sostenibilità come fattori chiave per il proprio vantaggio competitivo globale.
IL PROBLEMA NON È PIÙ SOLO IL COSTO DELL’ENERGIA, MA LA TENUTA INDUSTRIALE DEL SISTEMA
Intervista ad Aurelio Regina, delegato all’Energia di Confindustria, di Marco D’Aloisi
Lei ha parlato di una “trasformazione significativa” della politica energetica europea. Oggi, in piena nuova turbolenza dei mercati globali, quanto è davvero solido il sistema energetico europeo? Siamo pronti ad affrontare un altro shock?
Il sistema europeo oggi è più solido rispetto al 2022, perché ha diversificato le forniture, rafforzato gli stoccaggi e costruito qualche presidio in più sulla sicurezza energetica, ma sarebbe un errore considerarlo ormai al riparo. L’Europa resta ancora esposta alle tensioni geopolitiche internazionali, che si riflettono direttamente sull’andamento e sulla volatilità dei mercati energetici. L’Italia, più di altri Paesi, continua a pagare la sua forte dipendenza dalle importazioni dall’estero per le commodity energetiche. Siamo, dunque, più preparati di ieri, ma non ancora abbastanza forti da assorbire senza conseguenze un nuovo shock prolungato.
Le nuove direttive UE complicano costi e burocrazia per le imprese. Qual è il rischio maggiore che intravede per la competitività del sistema industriale italiano se la crisi energetica dovesse protrarsi o aggravarsi? Il rischio maggiore è che una crisi energetica prolungata non produca solo un rincaro temporaneo, ma un danno strutturale alla competitività industriale italiana. Quando l’energia costa stabilmente più che nei Paesi concorrenti, le imprese non comprimono soltanto i margini: rinviano investimenti, perdono capacità di esportare e diventano meno attrattive per nuovi insediamenti produttivi. A quel punto il problema non è più solo la bolletta, ma la tenuta industriale del Paese. Il contesto regolatorio europeo sempre più oneroso, fondato su vincoli e target eccessivamente stringenti e non coerenti con le reali capacità del sistema industriale, peggiora la situazione per le imprese, le quali hanno bisogno di un approccio regolatorio non basato su bandi e divieti, ma su maggiore certezza applicativa, gradualità, realismo e neutralità tecnologica.
Se dovesse scegliere oggi quali tecnologie energetiche sarebbero davvero pronte per reggere la crisi senza far saltare reti, logistica e costi:
elettrico, idrogeno, biofuel, e fuel? E quali invece rischiano di essere slogan?
Oggi le tecnologie più mature sono quelle che garantiscono continuità e applicabilità immediata. L’elettrico è una risposta credibile dove esistono reti, accumuli e una domanda compatibile. Il biometano e i biofuel sono già utili soprattutto nei comparti hard-to-abate e nei trasporti in cui l’elettrificazione totale non è ancora realistica. L’idrogeno è strategico, ma visti i suoi costi, non può ancora essere considerato una soluzione di massa: va concentrato negli usi industriali dove serve davvero. Gli e-fuel hanno prospettiva, ma oggi non possono essere presentati come risposta generale ai problemi di costo e sicurezza del sistema. La regola deve essere una: meno slogan, più neutralità tecnologica, ossia complementarità di soluzioni.
Confindustria chiede da tempo una revisione dell’ETS. L’Europa però si muove in ordine sparso. Secondo lei, si va verso una correzione o l’Italia dovrà ancora subirne gli effetti?
Qualche segnale di correzione si vede, ma siamo ancora lontani da una revisione all’altezza del problema. Per l’in-
dustria servono meno volatilità, più gradualità, tutela dei settori esposti e un coordinamento reale con gli altri strumenti europei. L’ETS deve tornare ad essere uno strumento di decarbonizzazione e non una “tassa ambientale”. Senza questi correttivi, l’Italia continuerà a subire un impianto che scarica costi elevati su energia e manifattura, senza tenere adeguatamente conto delle reali possibilità tecnologiche e produttive dei comparti più esposti alla concorrenza internazionale.
Le vostre previsioni di primavera parlano di un rischio recessione senza contromisure concrete e immediate. Cosa servirebbe per evitare lo scenario peggiore? Oggi non basta intervenire solo sull’energia. Il vero tema è la competitività complessiva del sistema industriale: servono meno costi, meno burocrazia, più investimenti, strumenti efficaci per la transizione e una politica industriale europea più rapida e concreta. In una fase di pressione internazionale così forte, dall’Europa e dal Governo ci aspettiamo misure immediate per difendere produzione, occupazione e capacità di innovare. Il rischio, altrimenti, non è solo rallentare: è indebolire strutturalmente la nostra base industriale.
Il governo ha presentato il DL Bollette come un intervento per “dare ossigeno” alle imprese energivore. Confindustria però non lo ritiene sufficiente. Dov’è, secondo lei, il vero punto debole del decreto e cosa manca per renderlo davvero efficace?
Il decreto va nella direzione giusta, ma la crisi geopolitica rischia di renderlo necessario, ma non sufficiente perché rappresenta ancora un primo passo e non una risposta strutturale. Il vero punto debole non è l’impostazione, ma la scala e la durata degli effetti. Per essere davvero efficace, il Governo deve lavorare per la trasformazione del mix di generazione con l’aumento delle rinnovabili e l’ingresso del nucleare, così da ottenere una riduzione stabile del prezzo dell’energia e non un sollievo temporaneo. Servono misure permanenti, attuazione rapida e una connessione più forte con il negoziato europeo sull’ETS e sul funzionamento del mercato energetico.
Se dovesse indicare una priorità infrastrutturale da avviare immediatamente nel 2026 per mettere in sicurezza il sistema energetico nazionale, quale sarebbe?
Se devo indicare una priorità, dico il rafforzamento immediato della rete elettrica nazionale, insieme ai sistemi di accumulo. È lì che si gioca la sicurezza del sistema nei prossimi anni. Senza una rete più robusta, digitalizzata e capace di gestire più rinnovabili, più elettrificazione e più flessibilità, rischiamo di avere energia disponibile, ma non pienamente utilizzabile dall’industria. Mettere in sicurezza la rete significa mettere in sicurezza produzione, investimenti e autonomia energetica, abilitando il ruolo del prosumer e la demand-response nel nuovo modello decentralizzato della rete elettrica.
ENERGIA, SICUREZZA, GOVERNANCE: LA NUOVA BUSSOLA DEGLI
INVESTIMENTI EUROPEI
di Monica Billio, Università Ca’ Foscari, Coordinatrice Centro di Competenza
Transpareens
La crisi energetica che attraversa l’Europa non è una parentesi. È la manifestazione di una vulnerabilità strutturale che impone di ripensare il significato stesso della transizione, le priorità della politica industriale e la destinazione dei capitali. Per troppo tempo l’Europa ha pensato la transizione come un percorso quasi lineare: meno emissioni, più rinnovabili, più sostenibilità. Per anni il dibattito europeo ha trattato energia, clima, industria e sicurezza come dossier distinti. Oggi non è più possibile e la realtà ha cambiato il lessico stesso delle priorità. La guerra in Ucraina, l’instabilità mediorientale e le nuove tensioni sulle rotte energetiche hanno mostrato che la sostenibilità, da sola, non basta a proteggere un continente industriale. Senza sicurezza degli approvvigionamenti, senza autonomia strategica, senza capacità di decidere con rapidità e visione, la transizione rischia di restare un progetto vulnerabile. La stessa Commissione europea, con il Clean Industrial Deal e il piano per l’energia accessibile, lega ormai in modo esplicito decarbonizzazione, competitività, sicurezza, resilienza con la sovranità industriale e con la capacità dell’Europa di sottrarsi a dipendenze esterne che possono essere trasformate in strumenti di pressione. È questo il passaggio decisivo: l’Europa non è più dentro una semplice crisi energetica, ma dentro una crisi di modello. La dipendenza dall’esterno non è soltanto un problema economico; è un problema di sovranità. Dal 2022 in poi l’Unione ha ridotto drasticamente il peso del gas russo, ma questo non ha cancellato la fragilità strutturale del sistema europeo. L’ha resa soltanto più evidente, ridisegnando il quadro della dipendenza energetica. Perché la lezione di questi anni è chiara: non basta cambiare fornitore, se si resta comunque esposti alla volatilità globale, ai colli di bottiglia geopolitici, ai conflitti che trasformano l’energia in leva strategica. L’Europa ha capito, forse tardi, che la sicurezza non coincide con la sola disponibilità di molecole o elettroni. Coincide con la capacità di non essere ricattabile.
In questo scenario, anche il significato dell’ESG deve adeguarsi per leggere le vere leve della capacità di futuro. Non può più essere interpretato soltanto come una grammatica finanziaria o reputazionale. Non può esaurirsi in rating, tassonomie e dichiarazioni di principio. Oggi ESG, per l’Europa, deve voler dire prima di tutto Energia, Sicurezza/Sovranità e Governance. Energia, perché senza un sistema energetico affidabile e a costi sosteni-
bili non esiste competitività industriale, e senza competitività non esiste transizione socialmente reggibile. Sicurezza e sovranità, perché nessuna strategia climatica è credibile se poggia su dipendenze esterne che possono essere usate contro l’Europa. Governance, perché nessuna trasformazione di lungo periodo può riuscire in assenza di istituzioni capaci di leggere il rischio, orientare i capitali e tenere insieme tempi politici, tempi industriali e tempi tecnologici. Questa non è una forzatura lessicale: è la conseguenza naturale di ciò che la crisi ha già imposto ai fatti. Il punto è che la sicurezza energetica non può più essere misurata solo in termini di flusso. Un sistema che si approvvigiona, ma lo fa a prezzi instabili o strutturalmente elevati, non è un sistema sicuro: è un sistema esposto. E un continente manifatturiero come l’Europa paga questa esposizione due volte: nella bolletta energetica e nella perdita di attrattività per gli investimenti. Quando l’energia costa troppo, o quando il suo costo è imprevedibile, le imprese rinviano piani industriali, tagliano innovazione, riducono capacità produttiva. In quel momento la transizione smette di essere una promessa di modernizzazione e comincia a sembrare, agli occhi di molti, un ulteriore fattore di rischio. È esattamente qui che la politica europea deve dimostrare maturità: non contrapponendo sicurezza e decarbonizzazione, ma riconoscendo che l’una, ormai, è la condizione dell’altra.
La tentazione, di fronte agli shock geopolitici, è sempre la stessa: rispondere all’emergenza con soluzioni tattiche, spesso costose, talvolta incoerenti con gli obiettivi di lungo periodo. È comprensibile. Ma sarebbe un errore strategico trasformare il breve termine in una filosofia permanente. La vera risposta europea non può essere il semplice ritorno alla logica del tampone. Deve essere, invece, la costruzione di un sistema energetico più robusto, più distribuito, più efficiente, più integrato e meno esposto alle tensioni esterne. Non si tratta di rallentare la transizione, ma di renderla adulta. La Commissione europea insiste proprio su questo punto: energia pulita e accessibile, in-
dipendenza energetica, competitività e sicurezza non sono obiettivi separati, ma parti dello stesso disegno. È qui che entra in gioco la questione dei capitali. Gli investimenti europei non possono più essere orientati solo dal criterio del rendimento immediato o da una lettura formale della sostenibilità. Devono essere guidati da una domanda più profonda: questo investimento riduce o aumenta la vulnerabilità del sistema europeo? Rafforza la nostra autonomia o la indebolisce? Accorcia la distanza tra obiettivi climatici e base industriale o la allarga? È questa la nuova bussola. Significa privilegiare ciò che consolida la resilienza: reti moderne, accumuli, efficienza, elettrificazione intelligente, innovazione industriale, filiere tecnologiche strategiche, capacità di previsione e di risposta agli shock. In altre parole, significa finanziare infrastrutture che non producano soltanto energia, ma che possano produrre capacità di scelta.
La governance, a sua volta, non è un tema accessorio. È il vero spartiacque tra una crisi subita e una crisi trasformata in occasione di rafforzamento. Governa bene chi sa decidere non solo in funzione dell’emergenza presente, ma anche delle dipendenze future che sta costruendo. Governa bene chi sa tenere insieme industria, ricerca, finanza e istituzioni in una visione comune. Governa bene chi non cede né all’ideologia né al panico, ma costruisce scelte fondate su evidenze, tempi realistici e priorità chiare. L’Europa ha eccellenze industriali, scientifiche e regolatorie. Quello che troppo spesso le è mancato è la capacità di farle convergere in un progetto coerente. Eppure, è proprio questa convergenza che oggi fa la differenza tra un continente che rincorre gli eventi e uno che li anticipa e governa. Per questo la posta in gioco riguarda il modello europeo nel suo complesso. Riguarda la possibilità di restare un attore industriale in un mondo in cui energia, tecnologia, finanza e geopolitica sono sempre più intrecciate. Riguarda la possibilità di difendere una transizione che sia davvero sostenibile perché economicamente reggibile, industrialmente credibile e politicamente governabile. La sostenibilità, oggi, non è più un lusso da tempi stabili. È una forma di potenza ordinata. È la capacità di innovare senza dipendere eccessivamente da decisioni prese altrove. È la possibilità di trasformare la vulnerabilità in strategia.
LE INFRASTRUTTURE
ENERGETICHE TRA SICUREZZA, TRANSIZIONE E GEOPOLITICA
di Modestino Colarusso, Direttore generale di Confindustria Energia
Il contesto energetico globale sta attraversando una fase di profonda trasformazione, caratterizzata da crescenti tensioni geopolitiche e da una ridefinizione degli equilibri internazionali. In questo scenario, le infrastrutture energetiche assumono un ruolo sempre più centrale, rappresentando non solo strumenti operativi, ma veri e propri asset strategici per la sicurezza, la transizione e la competitività dei sistemi economici.
Le infrastrutture energetiche rappresentano, per Confindustria Energia e le sue associate, un elemento nevralgico per produrre e distribuire energia in modo sempre più sostenibile, sicuro e integrato. Con questo obiettivo, la Federazione ha promosso negli anni diverse analisi volte ad approfondirne il ruolo in Italia e nel Mediterraneo, evidenziando opportunità, modelli di governance e innovazioni industriali e tecnologiche funzionali agli obiettivi di decarbonizzazione, secondo un approccio di sostenibilità integrata. Un approccio che considera, insieme alle esigenze ambientali, anche la sicurezza energetica e la competitività, alla luce del mutato contesto geopolitico. Dal 2018, con il contributo delle associazioni rappresentate e di partner industriali e analitici, Confindustria Energia ha sviluppato un percorso di analisi che ha attraversato fasi cruciali, dalla ripresa post-Covid alla crisi russo-ucraina, fino alle più recenti tensioni in Medio
Oriente. Questo lavoro ha rafforzato la necessità di una convergenza tra sicurezza energetica, obiettivi ambientali e crescita economica, all’interno di un quadro di sostenibilità sociale oggi imprescindibile. In questo percorso è stato avviato un dialogo strutturato anche con le organizzazioni sindacali attraverso un Tavolo Strategico sull’Energia, finalizzato a coniugare sostenibilità ambientale, sviluppo industriale e tutela occupazionale. Le stime più recenti, per lo sviluppo delle infrastrutture energetiche primarie, indicano investimenti in complessivi pari a 182 miliardi di euro tra il 2022 e il 2030, con un impatto rilevante in termini di valore aggiunto
(320 miliardi), occupazione (380.000 unità lavorative annue) e riduzione delle emissioni (127 milioni di tonnellate di CO₂ annue al 2030). Si tratta di una visione strategica di medio-lungo periodo, che supera la dimensione emergenziale e considera gli effetti lungo l’intera filiera energetica, tradizionale e innovativa.
Dalle nostre analisi emergono diverse leve sinergiche. Tra queste, la leadership europea nella produzione di biocarburanti e le eccellenze nell’economia circolare rappresentano punti di forza distintivi del sistema italiano. I biocarburanti avanzati e i low carbon fuels si configurano come soluzioni complementari alla mobilità elettrica, fondamentali sia per la decarbonizzazione dei trasporti sia per la sicurezza degli approvvigionamenti. In questo contesto, la dimensione sociale della transizione assume un ruolo centrale: il phase-out dei motori a combustione interna al 2035 potrebbe infatti generare criticità per le filiere industriali e per il patrimonio di competenze nazionali.
Ulteriori opportunità derivano dalla posizione geografica dell’Italia, che favorisce lo sviluppo delle fonti rinnovabili e la diversificazione delle rotte di approvvigionamento. A ciò si aggiungono le riserve nazionali di petrolio e gas, le capacità di stoccaggio e la presenza di infrastrutture diffuse ed efficienti. In questo quadro, il gas naturale continuerà a svolgere un ruolo rilevante nel medio termine, anche a supporto della crescita delle rinnovabili, non essendo ancora completamente sostituibile nel breve periodo. Parallelamente, sarà fondamentale sviluppare sistemi di cattura, utilizzo e stoccaggio della CO₂ per accelerare la decarbonizzazione dei settori industriali più difficili da elettrificare.
Diventa quindi prioritario accompagnare con gradualità la riconversione dei settori tradizionali verso processi e prodotti bio e low carbon, valorizzando al contempo le infrastrutture esistenti per il trasporto e lo stoccaggio di gas rinnovabili e idrogeno. Questo percorso richiede un quadro normativo chiaro, stabile e abilitante, capace di sostenere gli investimenti e valorizzare le eccellenze tecnologiche e industriali del Paese.
In questa direzione, un recente studio di Confindustria Energia, realizzato insieme alle associate e a Terna, in collaborazione con il CENSIS, ha analizzato i tempi autorizzativi e la percezione sociale della transizione energetica, evidenziando la necessità di una visione più organica e coerente. Tra le proposte principali emerge l’introduzione di una legge quadro sull’energia, fondata sulla neutralità tecnologica e sociale, in grado di superare l’attuale frammentazione normativa.
Parallelamente, è essenziale rafforzare il coordinamento tra amministrazioni, imprese e territori, potenziando le competenze tecniche e promuovendo un’informazione trasparente sui benefici e sui costi della transizione. In tale ottica, va consolidato il dialogo tra tutte le parti sociali, favorendo un crescente livello di condivisione e responsabilità nel medio-lungo periodo. Questa attenzione ai territori può essere ulteriormente valorizzata attraverso l’impegno delle imprese in interventi di riqualificazione
e riconversione industriale, finalizzati a restituire nuova vita a siti dismessi mediante progetti sostenibili.
In linea con tale approccio, la Federazione ha recentemente avviato un ulteriore studio, con il coinvolgimento delle associazioni e di partner industriali, volto a valorizzare la trasformazione dei modelli di business delle imprese impegnate in progetti industriali integrati sul territorio, con particolare attenzione al risanamento ambientale. Il recupero e la valorizzazione delle aree dismesse si configurano così come una leva strategica non solo per la transizione energetica, ma anche per la rigenerazione industriale e lo sviluppo sostenibile dei territori.
Alla luce delle recenti tensioni geopolitiche, questo percorso assume un carattere ancora più urgente. Dall’inizio della crisi in Medio Oriente, la bolletta dell’Unione Europea per le importazioni di combustibili fossili è aumentata di oltre 22 miliardi di euro, evidenziando l’impatto diretto delle dinamiche internazionali sulla nostra economia. È quindi fondamentale accelerare gli investimenti in autonomia energetica, capacità di stoccaggio e infrastrutture strategiche, mobilitando risorse pubbliche e capitali privati, per costruire un sistema energetico più resiliente, sostenibile e competitivo.
In un contesto globale sempre più instabile, le infrastrutture energetiche non rappresentano solo un fattore abilitante della transizione, ma il presupposto stesso per garantire sicurezza, autonomia strategica e competitività al sistema Paese.
LA CYBERSICUREZZA DELLE SUPPLY CHAIN
di Toni Purcaro, Presidente e AD DEKRA Italia
Infrastrutture e logistica non sono più soltanto fattori abilitanti dell’economia reale: sono diventati asset strategici, decisivi per la resilienza industriale, la competitività dei territori e la continuità operativa delle filiere. In un contesto segnato da volatilità energetica, tensioni geopolitiche, accelerazione tecnologica e pressioni crescenti su tempi, costi e sostenibilità, la capacità di garantire reti affidabili, nodi logistici efficienti e catene del valore sicure rappresenta oggi un vantaggio competitivo concreto. Da un osservatorio tecnico e indipendente come quello DEKRA, azienda tra i leader mondiali del testing, inspection e certification, emerge con chiarezza un dato: la trasformazione in corso non riguarda soltanto l’adozione di nuove tecno-
logie, ma la tenuta complessiva dei sistemi. Infrastrutture fisiche e digitali, supply chain, processi produttivi e standard di sicurezza sono ormai profondamente interconnessi. È su questa interdipendenza che si gioca la capacità delle imprese di resistere agli shock e di continuare a crescere. Uno dei fronti più sensibili è la protezione delle filiere industriali strategiche, a partire dall’automotive. Il settore vive una fase di profondo riposizionamento, sospinto dalla transizione elettrica, dalla crescente complessità elettronica dei veicoli, dalla ridefinizione delle catene di fornitura e da una competizione globale sempre più intensa. In questo scenario, proteggere la filiera significa anzitutto rafforzarne la visibilità e il controllo: dalla qualifica dei fornitori alla conformità dei componenti, dalla robustezza dei processi produttivi alla tracciabilità lungo tutta la catena del valore.
L’automotive, più di altri comparti, mostra quanto la continuità industriale dipenda da un equilibrio delicato tra qualità, sicurezza, affidabilità e tempestività. Un’interruzione nella disponibilità di un componente critico, un difetto non rilevato, una vulnerabilità software o un problema di conformità possono produrre effetti immediati sull’intera catena, con impatti economici e reputazionali rilevanti. Per questo le attività di verifica, ispezione e certificazione non sono più solo un presidio di compliance, ma uno strumento di prevenzione del rischio e di stabilizzazione della supply chain.
A incidere sempre di più sul settore saranno gli sviluppi tecnologici che stanno ridefinendo veicoli, impianti e flussi logistici. L’intelligenza artificiale è destinata a trasformare la pianificazione della domanda, la manutenzione predittiva, il controllo qualità, la gestione dinamica dei trasporti e l’ottimizzazione energetica dei siti produttivi e logistici. I veicoli connessi, dal canto loro, ampliano le opportunità di efficienza e servizio, ma introducono nuovi requisiti in termini di interoperabilità, aggiornamento software, gestione dei dati e sicurezza funzionale. L’automazione, infine, continuerà a crescere nei magazzini, negli hub distributivi e nelle linee produttive, aumentando produttività e precisione, ma anche la necessità di garantire affidabilità sistemica tra macchine, sensori, piattaforme digitali e operatori. Questa evoluzione rende sempre più centrale il tema della cybersecurity. Nelle moderne catene del valore, la continuità operativa non dipende solo dalla tenuta delle infrastrutture fisiche, ma dalla protezione degli ambienti digitali che le governano. Sistemi industriali, piattaforme logistiche, veicoli connessi, apparati IoT e reti OT/ IT rappresentano oggi superfici di esposizione che, se non adeguatamente presidiate, possono compromettere produzione, trasporto, qualità del servizio e sicurezza delle persone. La cybersecurity non può quindi essere affrontata come un dominio separato: deve essere inte-
UN’INTERRUZIONE NELLA DISPONIBILITÀ
DI UN COMPONENTE
CRITICO, UN DIFETTO NON RILEVATO, UNA
VULNERABILITÀ
SOFTWARE O UN PROBLEMA DI CONFORMITÀ POSSONO
PRODURRE EFFETTI IMMEDIATI SULL’INTERA CATENA, CON
IMPATTI ECONOMICI E REPUTAZIONALI RILEVANTI
grata nei processi, nella progettazione dei sistemi, nella selezione dei fornitori e nei programmi di verifica lungo l’intero ciclo di vita degli asset.
È qui che il ruolo degli organismi tecnici come DEKRA assume un valore crescente. In un contesto ad alta complessità, il contributo di soggetti terzi e indipendenti consiste nel rendere misurabili e verificabili requisiti che altrimenti resterebbero dichiarazioni di principio. Test, ispezioni, audit, qualifiche, assessment e certificazioni consentono di valutare la robustezza dei materiali, la sicurezza dei componenti, l’affidabilità dei processi, la conformità agli standard, la maturità cyber e la capacità di risposta agli incidenti. Significa offrire alle imprese strumenti concreti per prevenire discontinuità, ridurre variabilità, aumentare trasparenza e creare fiducia tra tutti gli attori della filiera. Nel nuovo scenario competitivo, infatti, qualità e sicurezza non sono più elementi accessori: sono condizioni per accedere ai mercati, per attrarre investimenti, per gestire la complessità tecnologica e per assicurare continuità operativa. Infrastrutture e logistica saranno tanto più forti quanto più sapranno integrare innovazione, resilienza e capacità di verifica. Per le imprese industriali, e in particolare per quelle impegnate in filiere strategiche come l’automotive, la sfida non è soltanto adattarsi al cambiamento, ma governarlo con metodo, competenza e visione.
In questo percorso, il valore di un partner tecnico indipendente risiede proprio nella capacità di accompagnare la trasformazione con un approccio rigoroso, trasversale e internazionale. Perché in un mondo che cambia rapidamente, la vera competitività non nasce soltanto dalla velocità, ma dalla possibilità di in-
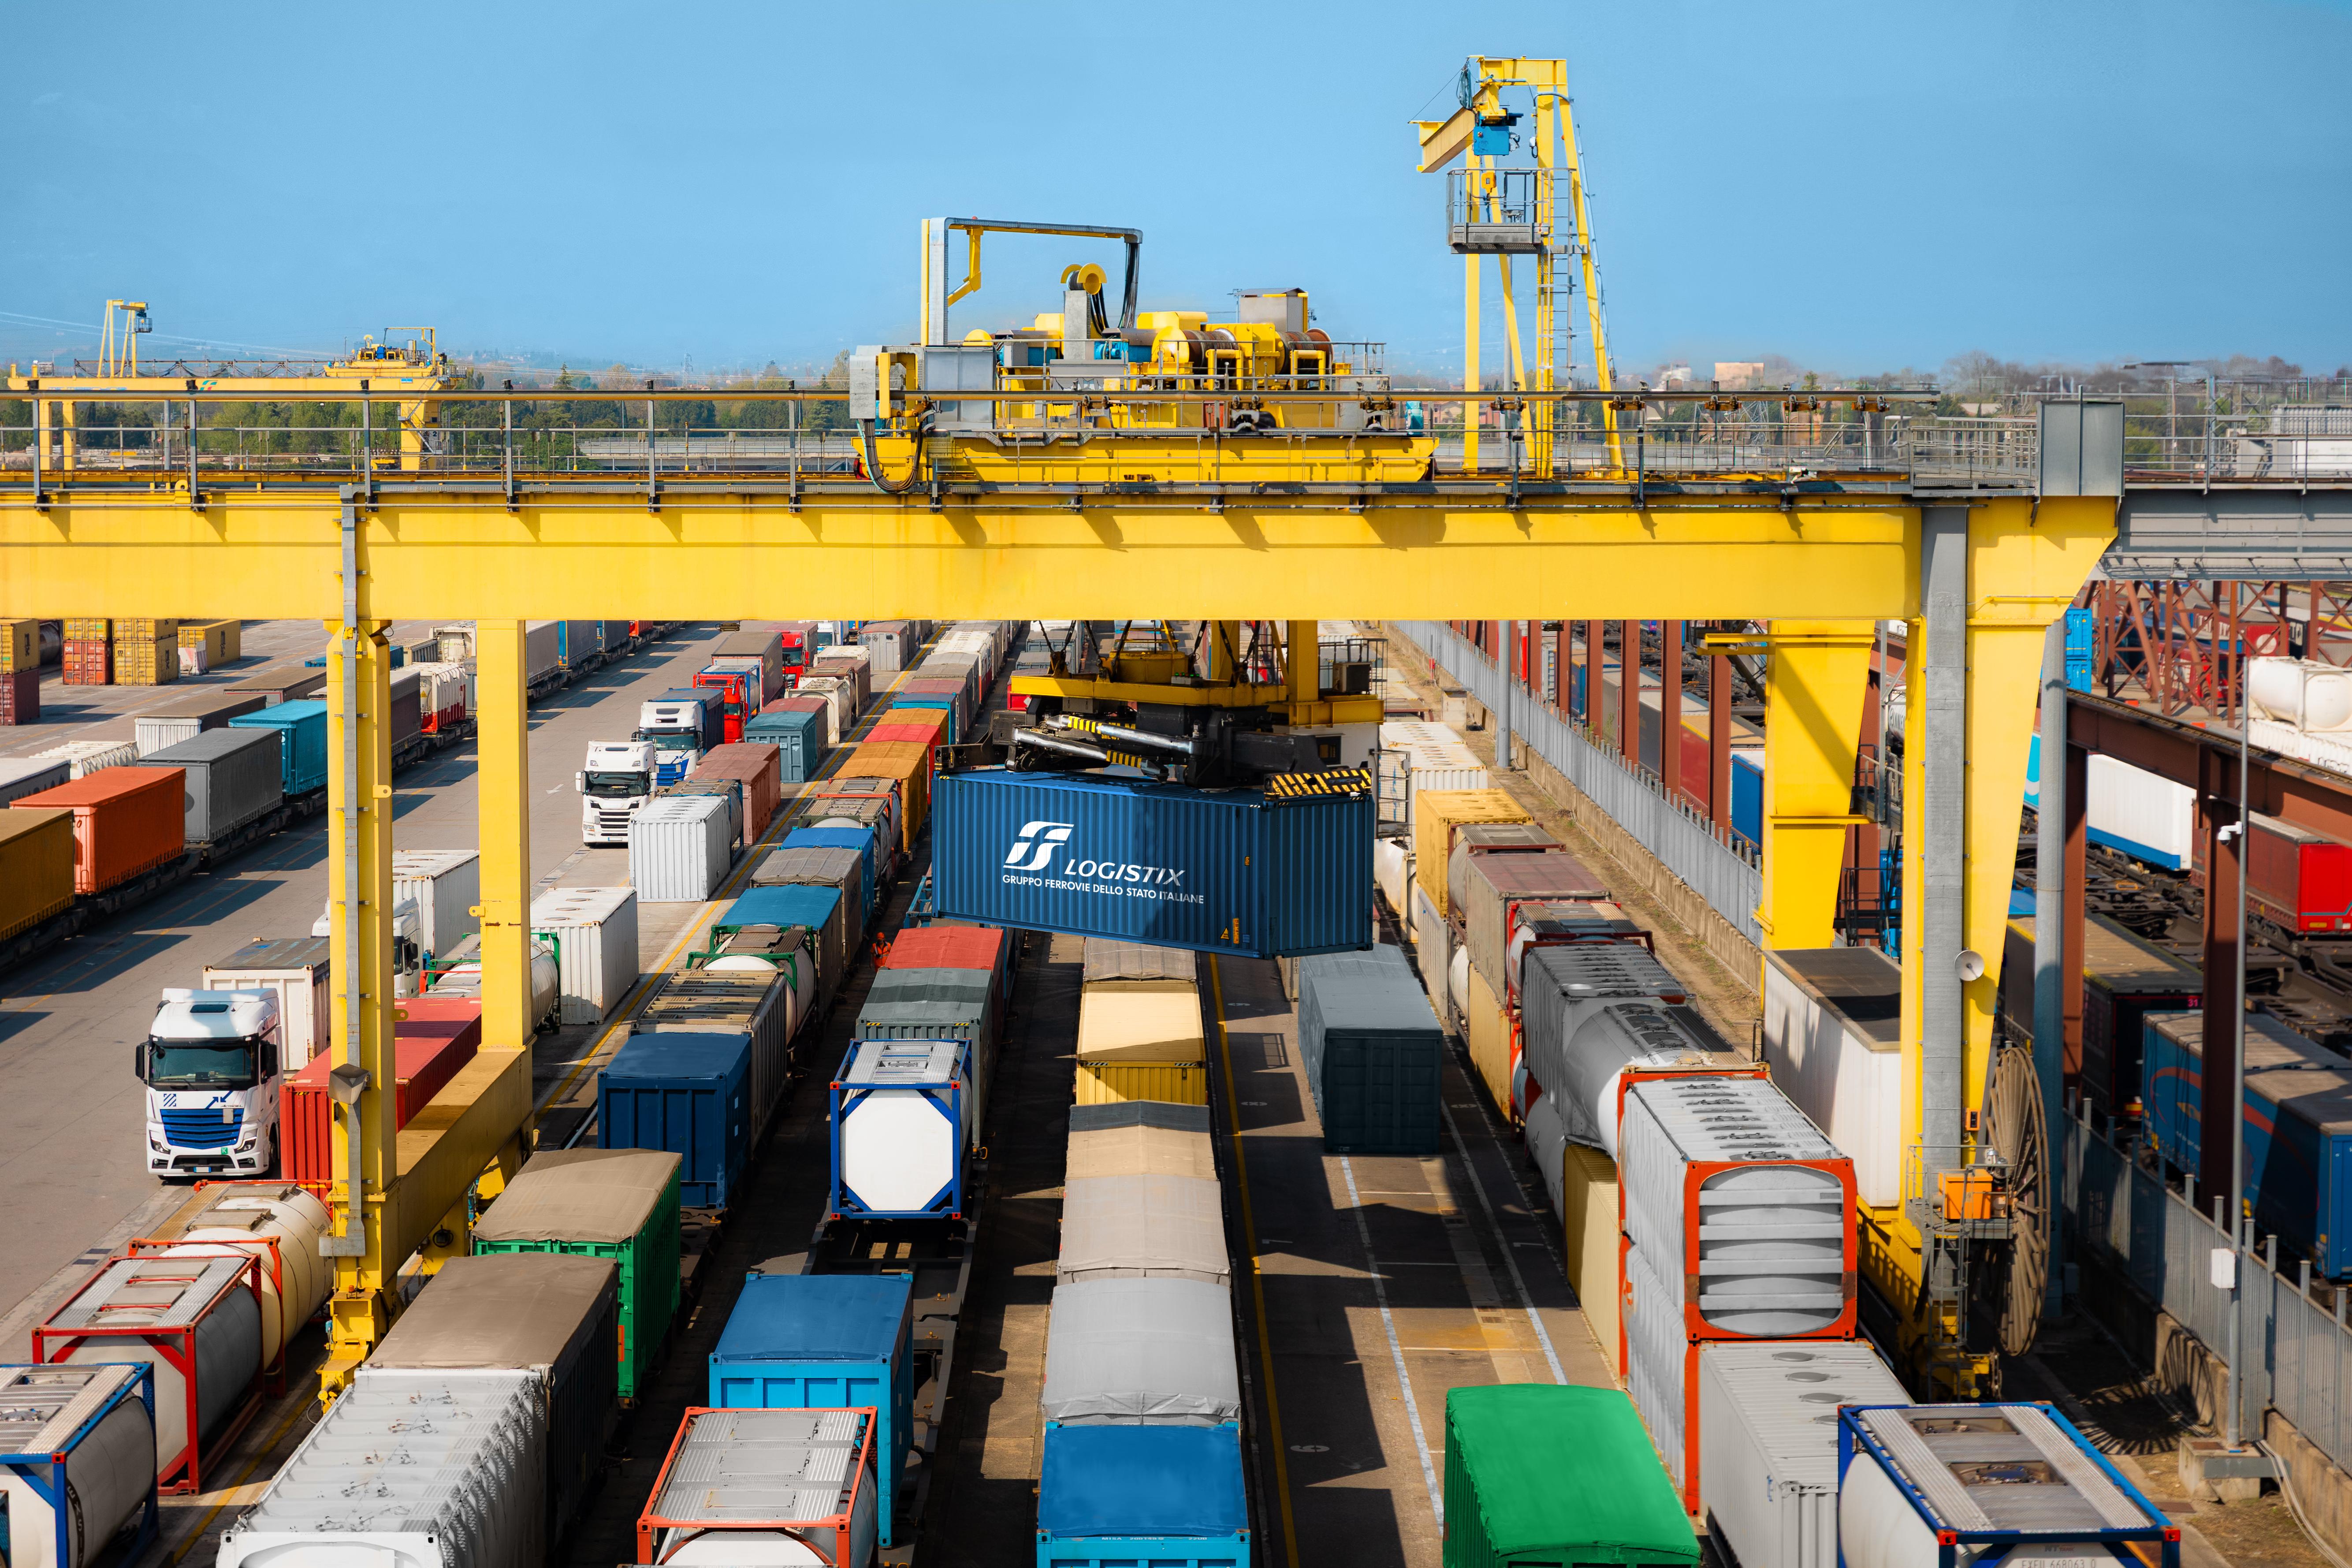
e connettere porti e hinterland. Secondo, la supply chain del dato. Non esiste end-to-end senza end-to-end digitale. Digitalizzare processi e documenti, integrare sistemi, standardizzare scambi informativi. Tutto questo riduce la frammentazione, rende tracciabile il servizio e consente di migliorare la qualità in modo continuo.
Il punto di arrivo è un modello in cui FS Logistix non è soltanto "un trasportatore", ma la regia di un ecosistema logistico. Un'offerta sostenibile, integrata e misurabile, capace di rinforzare il sistema industriale europeo e, in particolare, l'export del Made in Italy.
Il freight forwarder è un modello asset light che organizza e coordina l'intera catena, mantenendo il rapporto diretto con il cliente e integrando diversi vettori e servizi ancillari. L'obiettivo è combinare la forza del "core" ferroviario con la capacità di integrare il primo e ultimo miglio e, progressivamente, estendere l'offerta verso il mare dove ha senso industriale.
Le catene di approvvigionamento sono ormai globali e la competitività delle imprese italiane dipende sempre più dalla qualità dei collegamenti logistici con i principali mercati europei. Per questo stiamo ampliando la nostra presenza oltre i confini nazionali, sviluppando una rete integrata di servizi ferroviari e logistici nei principali corridoi europei.
Ne sono un esempio concreto le recenti operazioni finalizzate in Belgio: nel 2025, siamo entrati nel capitale sociale di Modalink, NewCo in joint venture con Lineas, il più grande operatore privato di trasporto merci ferroviario in Europa, per gestire il terminal ferroviario di Anversa Antwerp Mainhub, che movimenta 1,5 milioni di tonnellate di merci all’anno e gestisce 2.500 treni. Nell’ambito dell’accordo, FS Logistix gestisce anche le linee commerciali tra Belgio e Italia (Anversa-Milano), tramite Mercitalia Intermodal. A questo si aggiunge la gestione, attraverso HSL Belgium (controllata da TX Logistik), delle operazioni di primo e ultimo miglio all’interno del porto di Anversa. Il nostro impegno contribuisce a posizionare l’Italia come hub logistico strategico tra il Mediterraneo e l’Europa continentale, valorizzando i corridoi TEN-T e rafforzando i collegamenti con i principali mercati del Centro e Nord Europa.
L’ITALIA TRA
INFRASTRUTTURE, LOGISTICA
E NUOVI EQUILIBRI GEOPOLITICI
Icontributi degli Osservatori del Centro Nazionale per la Mobilità Sostenibile (MOST), offrono una lettura aggiornata e integrata del sistema della mobilità italiana, basata sul monitoraggio continuo dei flussi di merci e persone. L’analisi consente di valutare il posizionamento dell’Italia rispetto ai partner europei, individuare i segnali di criticità emergenti e delineare le principali priorità di intervento.
Il quadro europeo e il ruolo strategico dell’Italia
A livello europeo, il nuovo Regolamento TEN-T del 2024 stabilisce il completamento della rete centrale entro il 2030 e di quella estesa entro il 2040. L’Italia è attraversata da cinque corridoi strategici (Scandinavo-Mediterraneo, Mediterraneo, Mare del Nord-Reno-Mediterraneo, Baltico-Adriatico e il nuovo corridoio dei Balcani Occidentali) consolidando il suo ruolo di hub logistico euromediterraneo. Tuttavia, questa posizione potenzialmente privilegiata non si traduce automaticamente in vantaggio competitivo e richiede una gestione più efficace delle infrastrutture e dei flussi.
Il sistema logistico tra performance e squilibri
Il sistema portuale italiano mostra dinamiche contrastanti. Da un lato, i
di Fabrizio Meroni, Osservatori
MOST
volumi restano solidi: l’Italia si conferma terza in Europa per traffici marittimi, con il 12,9% delle tonnellate complessive. I container sono in crescita (+3,9% nel 2024), con segnali di ulteriore espansione nel 2025 (+5,6% nel secondo trimestre).
Dall’altro lato emergono elementi di fragilità: la connettività media dei porti è diminuita (-2,3%) e i servizi marittimi si sono ridotti (-6,4%), con un impatto particolare sui porti tirrenici. Il calo dei servizi container tra il 2023 e il 2025 (-4,55%) indica inoltre una concentrazione dei traffici su meno collegamenti e una riduzione delle connessioni dirette con le principali rotte globali. A ciò si aggiunge una distribuzione inefficiente delle capacità portuali, con alcuni scali saturi e altri sottoutilizzati. Le criticità emergono in modo ancora più evidente nella ripartizione modale. Nel 2024 il trasporto ferroviario delle merci ha raggiunto i 23,1 miliardi di tonnellate-km, ma la quota modale si ferma al 12%, ben al di sotto della media europea del 17%. A questo si aggiunge un tema di interpretazione dei dati: le metriche tradizionali possono restituire un’immagine distorta delle dinamiche reali. Variazioni dei percorsi, dovute ad esempio a lavori infrastrutturali, possono determinare un aumento dei treni-km e delle tonnellate-km a parità di merci trasportate. Al contrario, miglioramenti operativi, come l’impiego di treni più lunghi consentono di trasportare maggiori volumi con un numero inferiore di treni-km. Ne è un esempio il dato ufficiale relativo al 2023, che indica una crescita dei treni-km pari a +0,1% ma che, una volta corretto sulla base del percorso minimo,
IL CONTESTO GEOPOLITICO
CONTRIBUISCE A RIDEFINIRE I FLUSSI GLOBALI. LA CRESCITA
DEBOLE DELL’EUROPA, IL
CONFLITTO RUSSO-UCRAINO, LE TENSIONI IN MEDIO ORIENTE, LA RIVALITÀ TRA
CINA E STATI UNITI E LE POLITICHE COMMERCIALI PROTEZIONISTICHE HANNO SPINTO LE IMPRESE VERSO STRATEGIE DI RESHORING E FRIENDSHORING, RIORGANIZZANDO I PROPRI NETWORK LOGISTICI IN CHIAVE DI RIDUZIONE DEL RISCHIO
evidenzia una contrazione effettiva dello 0,8%. Parallelamente, il trasporto su strada continua a rafforzarsi. Nel 2024 si registrano 30,9 miliardi di veicoli-km, con una crescita del traffico industriale pari al +2%. Le analisi, basate su dati innovativi di floating car data, stimano livelli di traffico oltre tre volte superiori rispetto alle statistiche Eurostat, che escludono componenti rilevanti come il cabotaggio e il cross-trade effettuati da veicoli esteri. All’interno del trasporto su gomma emergono significative inefficienze operative, soprattutto nei viaggi di ritorno. In particolare, nel segmento FTL (Full Truck Load), i mezzi registrano un tasso di saturazione di circa il 60% al rientro, a fronte dell’80% in andata. Questo squilibrio nei flussi logistici genera inefficienze sistemiche, traducendosi in maggiori costi operativi e in un impatto ambientale più elevato. A ciò si aggiunge un limite infrastrutturale: solo il 47,5% delle imprese italiane si colloca entro 90 minuti dai principali porti, evidenziando un accesso disomogeneo ai nodi logistici.
Geopolitica, resilienza e sostenibilità
Il contesto geopolitico contribuisce a ridefinire i flussi globali. La crescita debole dell’Europa, il conflitto russo-ucraino, le tensioni in Medio Oriente, la rivalità tra Cina e Stati Uniti e le politiche commerciali protezionistiche hanno spinto le imprese verso strategie di reshoring e friendshoring, riorganizzando i propri network logistici in chiave di riduzione del rischio. Episodi recenti, come le tensioni nello Stretto di Hormuz, hanno evidenziato ancora una volta la vulnerabilità delle rotte energetiche e commerciali globali: ogni interruzione genera pressioni sui costi e riorientamenti dei flussi. In questo scenario, la resilienza infrastrutturale diventa una condizione essenziale per garantire continuità operativa. Parallelamente, emerge una criticità crescente sul piano della sostenibilità. Dal 2019 si osserva una tendenza alla ri-carbonizzazione del trasporto stradale. Nel 2024 le emissioni del settore dei trasporti hanno superato i 100 milioni di tonnellate di CO2, pari al 28% delle emissioni nazionali (in aumento rispetto al 25% del 2019) di cui oltre il 92% imputabile al trasporto stradale. Questo rende particolarmente difficile il raggiungimento degli obiettivi europei di riduzione delle emissioni (-43,7% entro il 2030), evidenziando la necessità di politiche più incisive e di un approccio tecnologicamente neutrale alla transizione energetica.
Le priorità per il sistema logistico italiano Nel complesso, il sistema logistico italiano mostra una buona capacità di adattamento da parte delle imprese. Il fatturato del settore ha raggiunto nel 2025 i 94,5 miliardi di euro, segnando una fase di recupero dopo la contrazione del 2023. Inoltre, il 96% delle imprese intervistate ha modificato le proprie strategie negli ultimi anni, privilegiando affidabilità operativa, ottimizzazione dei costi e flessibilità, in risposta a un contesto macroeconomico e geopolitico caratterizzato da crescente complessità e incertezza.
Tuttavia, questa capacità di adattamento non è accompagnata da un analogo sviluppo del sistema infrastrutturale. Emergono quindi tensioni strutturali: da un lato una posizione geografica favorevole e riconosciuta nei corridoi europei, dall’altro criticità persistenti come il gap ferroviario, le inefficienze logistiche, la polarizzazione territoriale e la vulnerabilità agli shock globali. Anche sul fronte ambientale, il quadro regolatorio e le politiche attuali risultano insufficienti rispetto agli obiettivi di decarbonizzazione e transizione sostenibile. Il monitoraggio continuo degli Osservatori MOST non serve solo a descrivere il presente, ma a misurare nel tempo la capacità del sistema di tradurre le dinamiche in atto in risultati concreti. Gli studi indicano che esiste una finestra temporale di opportunità per rafforzare la competitività del Paese, ma sono necessari interventi coordinati a livello strategico, tempestivi e basati su dati affidabili per trasformare il potenziale in vantaggio competitivo reale.
LE AZIENDE DI AUTOTRASPORTO IN ITALIA: EVOLUZIONE, CRITICITÀ E PROSPETTIVE
di Carlo De Ruvo, Presidente Confetra
Il settore dell’autotrasporto in Italia rappresenta una componente fondamentale dell’economia nazionale, con oltre 55 mila imprese attive e una movimentazione complessiva pari a 146 miliardi di tonnellate-chilometro di merce. Si tratta tuttavia di un comparto fortemente frammentato: circa il 98% delle aziende è costituito da piccole e medie imprese, che generano il 57% del fatturato complessivo. Di contro, una quota estremamente ridotta – pari all’1,6% – è rappresentata da imprese medio-grandi, le quali producono ben il 43% del fatturato totale. Un dato particolarmente significativo riguarda la struttura occupazionale: il 43% delle imprese è composto da un solo addetto. Questo elemento evidenzia una forte polverizzazione del tessuto imprenditoriale, che nel tempo ha però iniziato a evolversi. Negli ultimi dieci anni, infatti, si è assistito a un progressivo processo di aggregazione: le imprese con un solo addetto sono diminuite del 33%, segnando un cambiamento strutturale auspicabile, in quanto funzionale a un miglioramento dell’efficienza complessiva del sistema. A partire dal 2008, il settore ha registrato una riduzione del numero di imprese pari al 36%, accompagnata però da una crescita del fatturato del 37%, degli occupati del 13% e del margine operativo lordo del 67%. Questi dati indicano una tendenza verso una maggiore concentrazione e solidità economica, elementi fondamentali per affrontare le sfide future.
La direzione intrapresa appare dunque coerente con la necessità di rafforzare la capacità finanziaria delle aziende, condizione indispensabile per sostenere investimenti in innovazione, digitalizzazione e transizione ecologica. In un mercato sempre più competitivo e con una dimensione ormai europea, tali fattori rappresentano leve strategiche imprescindibili per la produttività e la competitività del nostro sistema economico. In termini di digitalizzazione, nel settore dell’autotrasporto, considerato tra quelli meno impattati dall’intelligenza artificiale, emerge un significativo divario tra micro e piccole imprese e grandi operatori. Da un’indagine condotta da Confetra, nell’ambito della propria Nota Congiunturale, si registra una forte propensione tra le grandi aziende a investire in tecnologie nei prossimi anni, segnale di una crescente consapevolezza dell’importanza dell’innovazione. Strategico per la produttività è naturalmente l’ottimizzazione dei costi operativi. Il TCO (Total Cost of Ownership) di un’impresa di autotrasporto include diverse voci: acquisto del mezzo, manutenzione, pneumatici, revisione, bollo, assicurazione, costo del personale, costo energetico e pedaggi. Tra queste, il costo dell’energia rappresenta una componente particolarmente rilevante, incidendo per circa il 30-35% sul totale. Si tratta di una variabile in gran parte indipendente dalle decisioni aziendali e fortemente condizionata da fattori esterni, in particolare dalle dinamiche geopolitiche internazionali. Negli ultimi anni, il prezzo del gasolio ha mostrato un andamento fortemente volatile. Dopo il minimo registrato nel 2020, si è verificata una crescita significativa fino al picco di metà 2022, pari a 1,97 euro al litro. Successivamente, il prezzo si è stabilizzato intorno a 1,65 euro al litro, per poi subire un nuovo aumento del 23% in segui-
IN UN CONTESTO CARATTERIZZATO
DA ELEVATA INCERTEZZA E DA LIMITATE POSSIBILITÀ DI
INTERVENTO SU VARIABILI
ESOGENE, DIVENTA ESSENZIALE
PER LE IMPRESE UTILIZZARE TUTTI
GLI STRUMENTI DISPONIBILI PER MITIGARE I RISCHI. TRA QUESTI, IL CONTRATTO DI TRASPORTO
ASSUME UN RUOLO CENTRALE. ATTRAVERSO UNA CORRETTA
IMPOSTAZIONE CONTRATTUALE, INFATTI, È POSSIBILE INTRODURRE
MECCANISMI DI TUTELA
CONTRO EVENTI IMPREVEDIBILI, CONTRIBUENDO A GARANTIRE MAGGIORE STABILITÀ ECONOMICA E OPERATIVA
to alle tensioni in Medio Oriente, superando la soglia dei 2 euro al litro nonostante gli interventi governativi.
Queste oscillazioni hanno avuto un impatto diretto sui costi operativi, determinando un incremento medio del TCO di circa l’8%. Ciò evidenzia quanto gli shock energetici possano incidere sulla sostenibilità economica delle imprese di autotrasporto, soprattutto se protratti nel tempo.
In un contesto caratterizzato da elevata incertezza e da limitate possibilità di intervento su variabili esogene, diventa essenziale per le imprese utilizzare tutti gli strumenti disponibili per mitigare i rischi. Tra questi, il contratto di trasporto assume un ruolo centrale.
Attraverso una corretta impostazione contrattuale, infatti, è possibile introdurre meccanismi di tute-
la contro eventi imprevedibili, contribuendo a garantire maggiore stabilità economica e operativa.
Il contratto scritto di trasporto rappresenta oggi, più che in passato, uno strumento fondamentale di tutela per i vettori. La crescente complessità del mercato e l’instabilità dei costi operativi, in particolare quelli legati al carburante, rendono sempre più necessario definire in modo chiaro e puntuale i rapporti tra vettore e committente.
Non a caso, il legislatore italiano mostra un orientamento sempre più marcato verso la formalizzazione scritta dei rapporti contrattuali nel settore dell’autotrasporto. Tale indirizzo emerge anche dalla disciplina prevista dall’art. 6 del D.Lgs. 286/2005, che include tra gli elementi essenziali del contratto la clausola di adeguamento del corrispettivo in funzione delle variazioni del costo del gasolio (c.d. fuel surcharge). In una fase storica caratterizzata da forti oscillazioni del prezzo del carburante, questa previsione assume un ruolo cruciale per garantire l’equilibrio economico del rapporto contrattuale.
Al di là delle conseguenze previste per i committenti in caso di mancata stipula del contratto in forma scritta – tra cui l’applicazione automatica dei costi di riferimento ministeriali – il contratto scritto costituisce una tutela imprescindibile per entrambe le parti, ma in particolare per il vettore. Solo attraverso un accordo formalizzato, infatti, è possibile inserire clausole specifiche a salvaguardia dei propri interessi, quali quelle relative alla responsabilità, alle coperture assicurative, ai termini di pagamento e ad eventuali limitazioni di rischio.
In definitiva, il contratto scritto non è soltanto un adempimento formale, ma uno strumento strategico di gestione del rischio e di protezione economica, che consente al vettore di operare con maggiore certezza e stabilità in un contesto di mercato sempre più incerto. In conclusione, il settore dell’autotrasporto italiano si trova in una fase, seppur lenta, di trasformazione: da un lato, il consolidamento e l’aggregazione stanno migliorando l’efficienza; dall’altro, restano sfide importanti legate ai costi, all’innovazione e alla competitività. La capacità di affrontarle determinerà il futuro del comparto in un contesto sempre più complesso e globalizzato.
L’EREDITÀ SOSTENIBILE DEI LUBRIFICANTI:
L’EVOLUZIONE
DI
PETRONAS LUBRICANTS INTERNATIONAL
Quando si parla di transizione sostenibile, spesso si scruta l'orizzonte futuro dimenticando chi, nel passato, ha silenziosamente tracciato la rotta. Pochi sanno che il settore dei lubrificanti, in questo senso, rappresenta un unicum industriale: è stato un pioniere assoluto della tutela ambientale. Molto prima che l'economia circolare diventasse un pilastro delle agende globali, questo comparto ha saputo creare un sistema virtuoso percependo la responsabilità, il valore e la necessità di queste buone prassi. L'esempio più fulgido è il CONOU (Consorzio Nazionale degli Oli Minerali Usati), un’eccellenza italiana capace di trasformare un rifiuto potenzialmente impattante in risorsa strategica, garantendo la raccolta e la rigenerazione della quasi totalità degli oli lubrificanti esausti nel nostro Paese. Al centro di questa rivoluzione circolare c’è una realtà che ha fatto la storia della mobilità e che oggi è motore di innovazione: PETRONAS Lubricants International, che affonda le sue radici nella tradizione di Olio Fiat e FIAT Lubrificanti. Molto prima che termini come "green" o "sostenibilità" conquistassero il dibattito pubblico e le campagne di marketing, a Torino si studiavano già prodotti e formulazioni capaci di ridurre l’impatto ambientale. In un'epoca in cui la sensibilità ambientale collettiva era ancora agli albori, l'allora FIAT Lubrificanti investiva in maniera decisa in Ricerca e Sviluppo, eredità che oggi guida ancora il PETRONAS Global Research & Technology Centre di Santena e la mission aziendale: garantire le massime prestazioni motoristiche, creare prodotti sempre più efficienti anche capaci di ridurre gli attriti, ottimizzare i consumi e minimizzare gli sprechi, gettando le basi culturali e
tecnologiche per l'approccio sostenibile odierno.
Le prove tangibili di questa visione avanguardistica sono oggi gelosamente custodite all’interno dello spazio espositivo PETRONAS Heritage Highlights di Santena (Torino). Tra i corridoi di questo straordinario museo d'impresa, una vasta documentazione d'archivio testimonia come la ricerca scientifica sui lubrificanti fosse, già decenni fa, intrinsecamente orientata al rispetto delle risorse. Documenti che confermano come FIAT Lubrificanti sia stato un vero e proprio precursore dei tempi, intuendo con lungimiranza l'impatto dell'industria sull'ecosistema.
Un patrimonio di conoscenze, quello di PETRONAS Lubricants International, che non resta confinato negli archivi storici, ma che vive e alimenta il dibattito contemporaneo. Ne sono stati un esempio brillante i MAUTO Talks, il ciclo di incontri organizzato con grande successo lo scorso anno presso il Museo Nazionale dell'Automobile di Torino. Un palcoscenico d'eccezione, simbolo dell'evoluzione motoristica, in cui l'azienda ha ripercorso il solido filo rosso che lega l'innovazione pionieristica del passato alle complesse sfide della mobilità del domani, ribadendo come l'attenzione all'ambiente sia un tratto fondativo, letteralmente inscritto nel DNA del marchio. Raccontare oggi l'impegno di PETRONAS Lubricants International significa riconoscere un dato di fatto essenziale per il nostro settore: la vera sostenibilità non si improvvisa. È un percorso che richiede decenni di dedizione. Dal recupero sistematico e virtuoso degli oli usati fino alle formulazioni delle Fluid Technology Solutions™ progettate per abbattere le emissioni dei veicoli, l'industria dei lubrificanti dimostra che è possibile essere il vero motore del cambiamento. E che la strada verso un domani più pulito era già stata imboccata, con coraggio, molto tempo fa.
PETRONAS Lubricants International
E NCC: DUE LEVE PER UNA MOBILITÀ PUBBLICA SOSTENIBILE
di Francesco Ciro Scotto, Fondazione Caracciolo ACI
Il trasporto pubblico non di linea, comprendente servizi taxi e noleggio con conducente (NCC), rappresenta una componente storicamente complementare, ma altamente strategica, rispetto al traspor to pubblico tradizionale. Anche alla luce delle trasformazioni tecnologiche, urbane e ambien tali in atto, esso assume un ruolo sempre più strategico nella costruzione di sistemi di mobilità sostenibile.
Come si evince da un recente lavoro della Fondazione Caracciolo dedicato al tema del trasporto pubblico non di linea, il settore appare oggi attraversato da tensioni regolatorie, innovazioni tecnologiche e criticità operative che, se adeguatamente governate, possono risolvere alcune criticità puntuali e tradursi in opportunità rilevanti sotto il profilo ambientale, economico e sociale.
Dal punto di vista ambientale, il trasporto non di linea presenta un potenziale significativo nella riduzione delle emissio-
ni urbane. La natura flessibile del servizio consente infatti un utilizzo più efficiente dei veicoli rispetto al mezzo privato, soprattutto in contesti ad alta densità. Tuttavia, tale potenziale è attualmente limitato da inefficienze strutturali, come le percorrenze a vuoto e la scarsa integrazione con altri sistemi di trasporto. In particolare, vincoli normativi come quelli che hanno storicamente imposto il rientro in rimessa per gli NCC hanno contribuito ad aumentare i chilometri percorsi senza passeggeri, con effetti negativi sull’impatto ambientale complessivo. Una revisione di tali vincoli, orientata all’ottimizzazione operativa, appare quindi centrale per migliorare la sostenibilità del settore. Se, da un lato, la riduzione delle percorrenze a vuoto nel settore NCC rappresenta un obiettivo prioritario in termini di efficienza operativa e sostenibilità ambientale, dall’altro è necessario mantenere un equilibrio con la tutela del servizio taxi, che continua a svolgere una funzione di interesse pubblico. A differenza degli NCC, infatti, i taxi sono soggetti a obblighi stringenti, quali la continuità del servizio, l’accessibilità universale e il rispetto di tariffe amministrate, che incidono sulla loro struttura economica e organizzativa. Tali oneri, giustificati dalla natura pubblicistica del servizio, richiedono un adeguato bilanciamento nelle politiche di regolazione, affinché interventi volti a incrementare l’efficienza complessiva del sistema non si traducano in una distorsione concorrenziale a danno degli operatori taxi. In questa prospettiva, il perseguimento della sostenibilità deve necessariamente integrarsi con la salvaguardia dell’equità tra modelli di servizio
differenti, evitando che l’innovazione e la flessibilizzazione delle regole compromettano la capacità del servizio taxi di garantire prestazioni essenziali per la collettività.
Un ulteriore elemento chiave, nelle politiche di salvaguardia ambientale, riguarda la transizione ecologica delle flotte. Taxi e NCC, per via della loro elevata intensità d’uso, rappresentano candidati ideali per politiche di decarbonizzazione. Interventi mirati – come incentivi economici, infrastrutture di ricarica dedicate e requisiti ambientali nelle licenze – potrebbero accelerare il passaggio a veicoli a basse emissioni, generando benefici ambientali superiori rispetto ad analoghi interventi sul parco auto privato. In questo senso, il trasporto non di linea può diventare un laboratorio privilegiato per la decarbonizzazione della mobilità urbana su vari fronti.
In linea generale la direttrice di sviluppo più immediata da immaginare riguarda l’elettrificazione delle flotte taxi, obiettivo che non deve tuttavia tradursi in un superamento del principio di neutralità tecnologica. Tale principio implica che le politiche pubbliche debbano orientarsi verso obiettivi ambientali – in particolare la riduzione delle emissioni – senza prescrivere in modo esclusivo una specifica soluzione tecnologica. In questo senso, accanto alla diffusione dei veicoli elettrici, è opportuno riconoscere e valorizzare anche l’impiego di carburanti alternativi sostenibili, come l’HVO (Hydrotreated Vegetable Oil), che consente una significativa riduzione delle emissioni climalteranti pur mantenendo la compatibilità con i motori endotermici esistenti. Un approccio tecnologicamente neutro permette non solo di accelerare la transizione ecologica, evitando colli di bottiglia legati a infrastrutture o costi di investimento, ma anche di garantire maggiore flessibilità agli operatori del settore, favorendo un percorso di sostenibilità più inclusivo, graduale ed economicamente sostenibile. Sotto il profilo economico, il settore è caratterizzato da un equilibrio complesso tra regolazione pubblica e dinamiche di mercato. Il sistema delle licenze contingentate e delle tariffe amministrate garantisce stabilità e accessibilità, ma limita la capacità di adattamento dell’offerta rispetto alla domanda. Lo studio della Fondazione Caracciolo evidenzia come, soprattutto nelle grandi città, la domanda di servizi sia spesso insoddisfatta, con conseguenze negative in termini di efficienza complessiva del sistema dei trasporti. In un’ottica di sostenibilità, ciò si traduce in un maggiore ricorso al mezzo privato o a soluzioni meno efficienti, con impatti indiretti sulle emissioni e sulla congestione urbana. La sfida consiste quindi nel ripensare il quadro regolatorio in modo da favorire un aumento dell’offerta e una maggiore flessibilità, senza compromettere le garanzie di servizio pubblico. In questo contesto, strumenti come l’analisi dei dati e il monitoraggio dinamico della domanda possono supportare le autorità locali nella definizione di politiche più efficaci e adattive. La dimensione sociale della sostenibilità rappresenta un’altra voce altamente significativa. Il trasporto non di linea svolge una funzione essenziale nel garantire accessibilità e inclusione, soprattutto per categorie di utenti con esigenze specifiche o in aree meno servite dal trasporto di linea. Tuttavia, critici-
tà come la difficoltà di reperire veicoli in determinati orari o zone, e la qualità percepita del servizio, indicano la necessità di interventi mirati. La sostenibilità sociale del settore passa dunque attraverso il miglioramento dell’affidabilità, della copertura territoriale e dell’esperienza utente. In questo scenario, la digitalizzazione rappresenta un fattore abilitante decisivo. Le piattaforme digitali hanno già dimostrato la loro capacità di migliorare l’incontro tra domanda e offerta, ridurre i tempi di attesa e aumentare la trasparenza del servizio. Inoltre, i dati generati da tali piattaforme costituiscono una risorsa strategica per la pianificazione della mobilità, consentendo analisi predittive e interventi mirati. L’integrazione del trasporto non di linea all’interno di ecosistemi di “Mobility as a Service” (MaaS) può ulteriormente amplificarne il contributo alla sostenibilità, favorendo l’intermodalità e riducendo la dipendenza dall’auto privata. Permangono, tuttavia, criticità legate alla regolazione delle piattaforme e alla definizione del loro ruolo nel mercato. La mancanza di un quadro normativo chiaro rischia di generare distorsioni concorrenziali e di ostacolare un’evoluzione equilibrata del settore. È quindi necessario un intervento regolatorio che, senza soffocare l’innovazione, garantisca condizioni di equità tra operatori e tuteli gli interessi pubblici. In conclusione, il trasporto pubblico non di linea può svolgere un ruolo centrale nella transizione verso una mobilità sostenibile, a condizione che venga inserito in una strategia integrata che coniughi innovazione tecnologica, riforma regolatoria e obiettivi ambientali. Superare le attuali rigidità e valorizzare le potenzialità del settore significa non solo migliorare l’efficienza del sistema dei trasporti, ma anche contribuire in modo concreto alla qualità della vita nelle città.
COME SI EVINCE DA UN RECENTE LAVORO DELLA FONDAZIONE
CARACCIOLO DEDICATO AL TEMA DEL TRASPORTO PUBBLICO NON DI LINEA, IL SETTORE APPARE OGGI ATTRAVERSATO DA TENSIONI REGOLATORIE, INNOVAZIONI TECNOLOGICHE E CRITICITÀ OPERATIVE CHE, SE
ADEGUATAMENTE GOVERNATE, POSSONO RISOLVERE ALCUNE CRITICITÀ PUNTUALI E TRADURSI IN OPPORTUNITÀ RILEVANTI
SOTTO IL PROFILO AMBIENTALE, ECONOMICO E SOCIALE
ENERGIA E MOBILITÀ: I NUMERI UNEM
LA
PRODUZIONE DELLE RAFFINERIE ITALIANE NEL 2025 (MILIONI/TONNELLATE)
67,7 MILIONI DI TONNELLATE
Le lavorazioni delle raffinerie nel 2025, in calo dell’1,4% rispetto al 2024
60% BENZINA E GASOLIO
4,3% JET FUEL
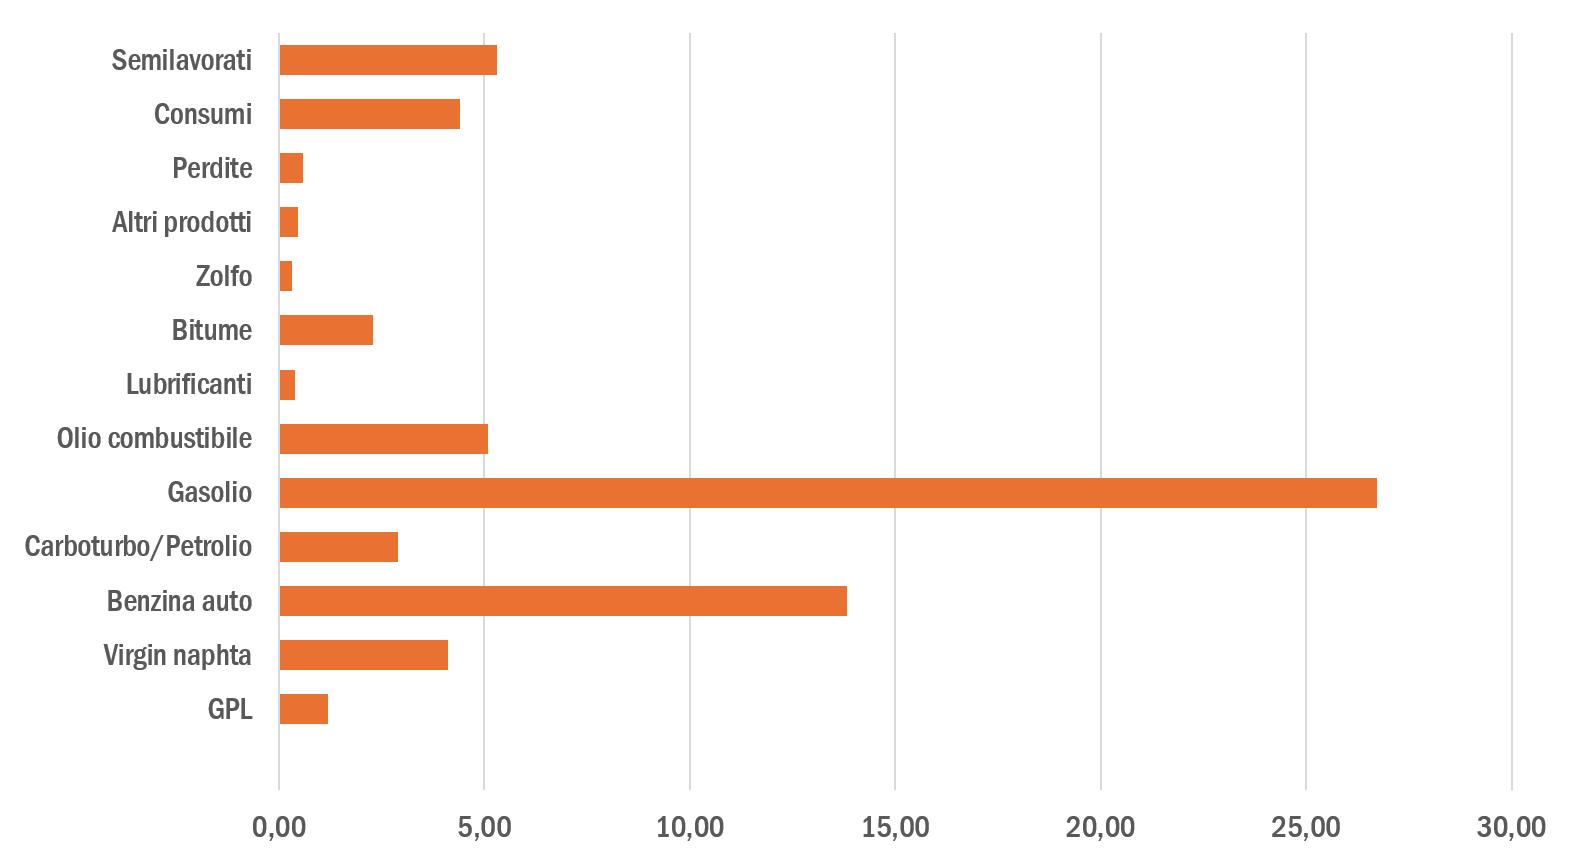
ITALIA I GREGGI IMPORTATI PER AREE GEOGRAFICHE (PESO %)
57,1 MILIONI DI TONNELLATE
Le importazioni greggio nel 2025, in aumento dello 0,7% rispetto al 2024
42% ARRIVA DALL’AFRICA
30% ARRIVA DAI PAESI EX-URSS (AZERBAIJAN E KAZAKHSTAN)
31 I PAESI DA CUI IMPORTIAMO PETROLIO
88 LE DIVERSE TIPOLOGIE IMPORTATE
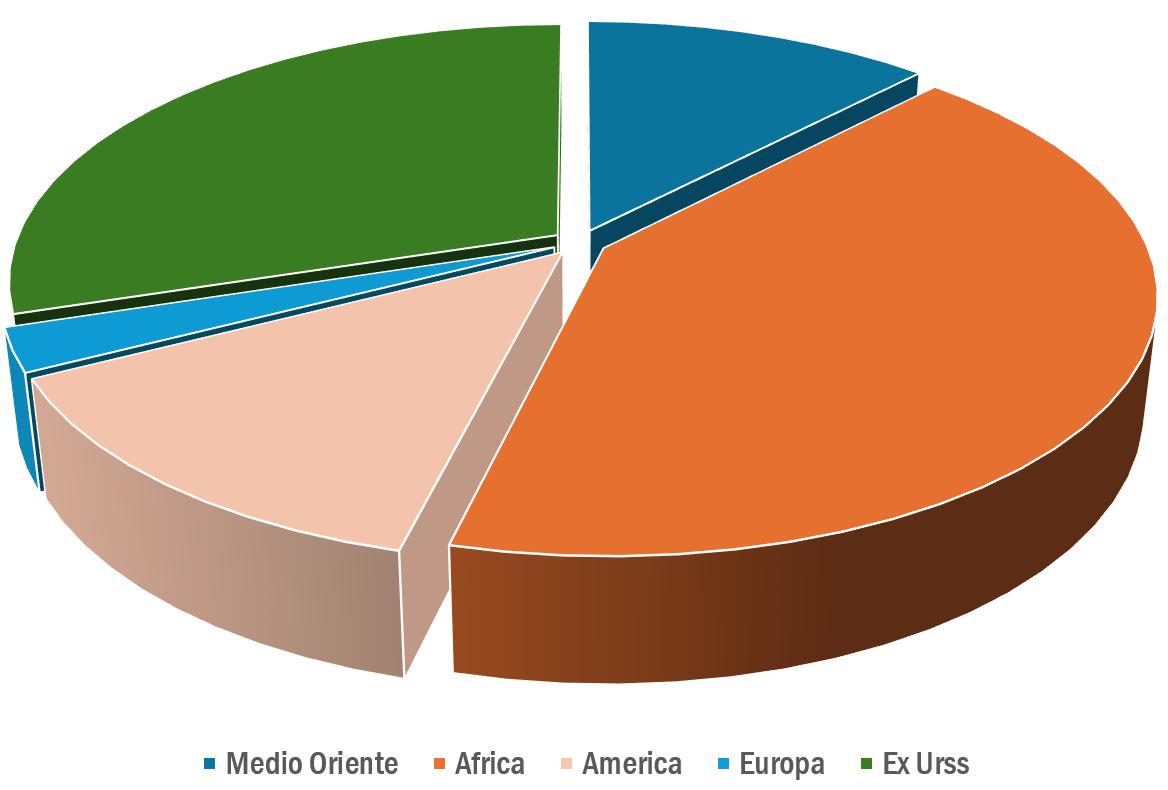
LE IMPORTAZIONI ITALIANE DI JET FUEL NEL 2025 (MILIONI/TONNELLATE)
2,6 MILIONI DI TONNELLATE
Le importazioni di jet fuel nel 2025, in calo dello 0,3% rispetto al 2024
61%
ARRIVA DA INDIA ED EGITTO
20% PASSA PER HORMUZ
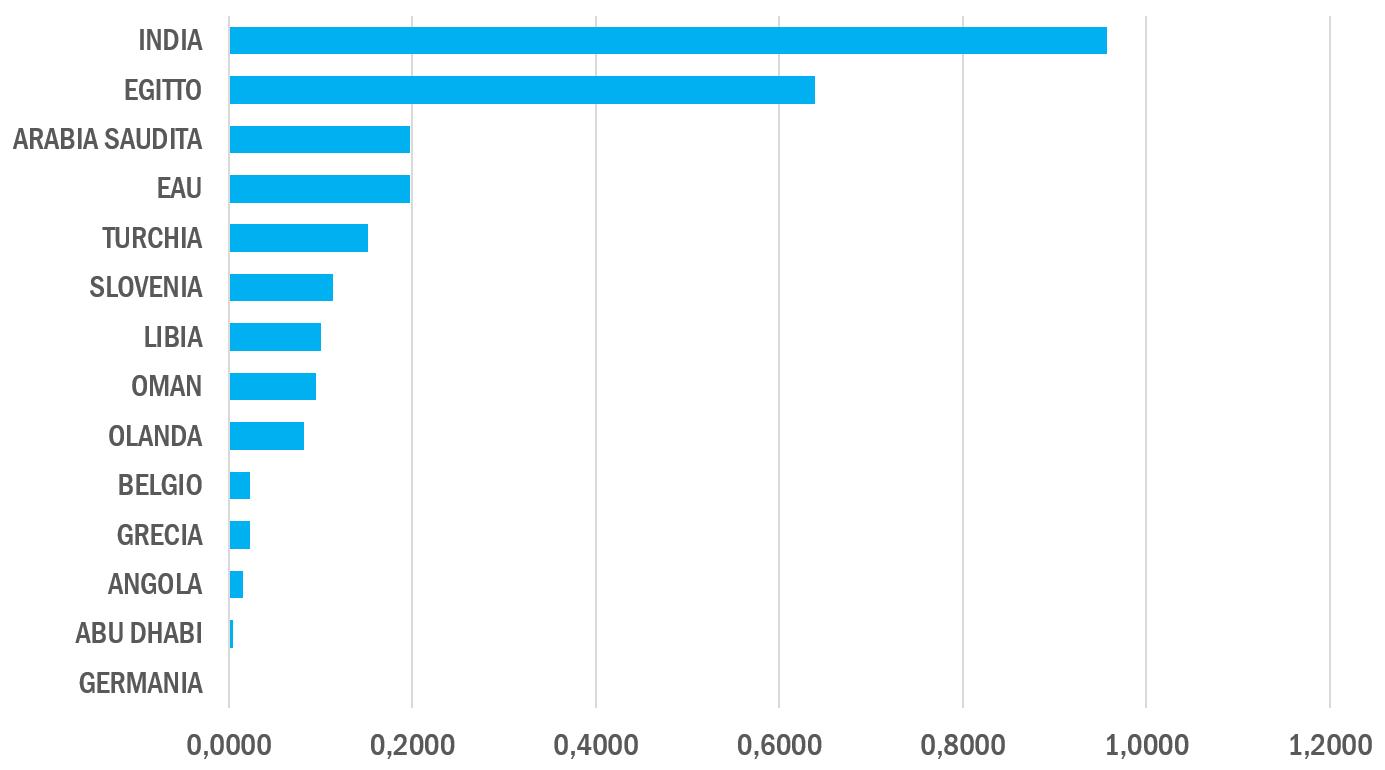
NEWS DALLE ASSOCIATE
Eni e Q8 insieme per una bioraffineria a Priolo
Eni e Q8 Italia hanno annunciato un importante investimento strategico per la costruzione di una nuova bioraffineria a Priolo, in Sicilia. Il piano di trasformazione del sito Versalis di Priolo ha ottenuto l'approvazione del Consiglio di Amministrazione di Eni e di Kuwait Petroleum Corporation, a seguito dell'offerta vincolante presentata da Q8. L’impianto, informa un comunicato, avrà una capacità di 500 mila tonnellate/anno e avrà un’ampia flessibilità operativa per la produzione HVO-diesel o di SAF-biojet. Le nuove produzioni di biocarburanti per il trasporto su strada, marino e aereo contribuiranno, in linea con gli obiettivi UE, a ridurre le emissioni di gas effetto serra di almeno il 65% rispetto al mix fossile di riferimento. La conclusione dell’iter autorizzativo, la definizione degli accordi di dettaglio e dei lavori di costruzione è prevista entro la fine del 2028.
Evonik lancia “Innovation Factory” per accelerare la ricerca industriale
Evonik ha lanciato la “Innovation Factory”, una nuova unità dedicata a trasformare più rapidamente le innovazioni tecnologiche in soluzioni industriali, parte integrante della strategia di ricerca globale della società. Il cuore della nuova unità, che succede a Creavis, è una tempistica obbligatoria: ogni programma è progettato per essere sviluppato in media entro cinque anni. In termini di contenuti, l'Innovation Factory si concentra su aree in cui Evonik ha già dei punti di forza consolidati e in cui i clienti hanno urgente bisogno di nuove soluzioni. Un esempio sono i ramnolipidi, una sorta di detergente “verde” già utilizzato nei prodotti cosmetici e di pulizia, con molte altre applicazioni.
Greenthesis Group: primo impianto di upcycling della plastica rigida in EAU
Greenthesis Group ha annunciato il proprio contributo strategico allo sviluppo del primo impianto negli Emirati Arabi Uniti dedicato all’upcycling della plastica rigida, ossia la trasformazione di plastica in granuli di alta qualità destinati a nuovi impieghi industriali. L’iniziativa, spiega una nota, verrà realizzata attraverso B&A Waste Management, la joint venture attiva negli EAU che vede Greenthesis Group tra i partner industriali italiani di riferimento nell’ambito della gestione e valorizzazione dei rifiuti. Il nuovo impianto sorgerà nel Waste Management Complex di Sharjah, un polo che comprende già 12 infrastrutture avanzate dedicate al riciclo e al trattamento dei rifiuti.
Versalis insieme ad Itelyum per il riciclo industriale
Versalis ha annunciato la firma di un accordo di collaborazione con Itelyum che ha come oggetto lo sviluppo dell'economia circolare. L’accordo prevede lo sviluppo congiunto di tecnologie di riciclo meccanico e chimico, finalizzate alla produzione di plastiche riciclate di alta qualità e al recupero delle frazioni più complesse. I due partner lavoreranno su due fronti: il primo è il riciclo meccanico, con l'obiettivo di integrare i flussi industriali post-consumo gestiti da Itelyum con le tecnologie Versalis per la produzione di plastiche riciclate di qualità, in ottica di upcycling. La seconda area di interesse riguarda il riciclo chimico delle frazioni difficili da recuperare, come sottoprodotti solidi e miscele liquide, per applicazioni finali nella filiera della chimica fine.
Jacobs premiata per innovazione ambientale e resilienza climatica
Jacobs si è aggiudicata cinque Environmental Business Journal (EBJ) and Climate Change Business Journal (CCBJ) Business Achievement Awards, che premiano le migliori prestazioni nei settori dell'ambiente e dei cambiamenti climatici in diverse categorie. I riconoscimenti riguardano iniziative chiave dell’azienda: dalla gestione integrata dei bacini idrografici sviluppata nel Regno Unito, alla piattaforma per l’analisi rapida delle problematiche ambientali, fino al premio alla carriera per Jan Walstrom. Premiati anche il progetto di protezione dalle inondazioni di Hawick, che oggi tutela oltre 900 abitazioni e attività, e lo strumento digitale di decarbonizzazione basata sui dati adottato dall’aeroporto di Heathrow.
Neste inaugura l’impianto più grande al mondo per il riciclo chimico dei rifiuti plastici Neste ha completato con successo la messa in funzione del suo nuovo impianto di upgrading per rifiuti plastici liquefatti (LWP) presso la raffineria di Porvoo, in Finlandia. Un investimento di 111 milioni di euro che rappresenta una tappa fondamentale nell'ampliamento del riciclo chimico, consentendo la produzione di materie prime di alta qualità per l'industria delle materie plastiche e dei prodotti chimici. Con una capacità annua di trattamento fino a 150.000 tonnellate di rifiuti plastici liquefatti, l'impianto è il più grande al mondo per l'upgrading di LWP e la capacità di trattamento verrà gradualmente aumentata. L'impianto è stato progettato per trattare oli derivati da flussi di rifiuti plastici complessi, come imballaggi multistrato, frazioni plastiche miste o contaminate.
Nextchem (Maire): due studi di fattibilità per impianti di upcycling
MAIRE ha annunciato che Nextchem si è aggiudicata due studi di fattibilità nell’Africa del Sud e nel Sud est asiatico dedicati allo sviluppo di impianti di upcycling meccanico e compounding di ultima generazione basati sulla tecnologia proprietaria NXReplast™. I progetti, si legge in una nota, mirano a valorizzare materiali poliolefinici post consumo e post industriali a fine vita trasformandoli in compound di alta qualità, con proprietà tecniche equivalenti ai materiali vergini. Il progetto in Africa del Sud punta a trattare circa 25 mila tonnellate all’anno di materiali poliolefinici post consumo e post industriali. Lo studio di fattibilità di Nextchem comprenderà la configurazione del processo, la valutazione dei costi e le attività preliminari di ingegneria. Nextchem è stata anche selezionata da un importante operatore del Sud est asiatico per sviluppare uno studio di fattibilità relativo a un impianto di upcycling meccanico e compounding da 40.000 tonnellate all’anno basato sempre sulla stessa tecnologia.
A Nextchem un contratto per un impianto SAF in Indonesia MAIRE ha annunciato che Nextchem, attraverso la controllata KT Tech, si è aggiudicata un contratto per le attività di ingegneria preliminare e per la fornitura di apparecchiature proprietarie per un impianto di SAF in via di sviluppo nella provincia di Sumatra Settentrionale, Indonesia. L’impianto, spiega una nota, è progettato per una capacità produttiva pari a 60.000 tonnellate all’anno di SAF ad alta efficienza, principalmente a partire dai residui della lavorazione dell’olio di palma (POME), nonché da olio di cucina esausto certificato, consentendo la valorizzazione delle risorse locali e supportando lo sviluppo di soluzioni SAF economicamente sostenibili.
Plenitude presenta “Goodnight Light”, il libro che illumina il buio Plenitude ha lanciato “Goodnight Light”, un libro illustrato realizzato in collaborazione con TBWA\Italia e gli autori Elisa Binda e Mattia Perego e l’illustratrice Hello Saris, stampato con un inchiostro speciale che si manifesta solo al buio e si ricarica con la luce del giorno. Un nuovo progetto di comunicazione che ha l’obiettivo di incoraggiare il risparmio energetico aiutando i bambini a superare la paura del buio. Un’iniziativa coerente con la sua mission di Società Benefit, che prevede finalità di beneficio comune per ambiente e persone, coinvolgendo anche le nuove generazioni.
Accordo Saras–Verbund per potenziare la fornitura di energia rinnovabile a Sarroch Saras e Verbund AG hanno siglato un accordo strategico nell’ambito del meccanismo Energy Release 2.0, promosso dal Gestore dei Servizi Energetici (GSE) per sostenere la competitività delle imprese ad alto consumo energetico e favorire lo sviluppo delle rinnovabili. L’intesa prevede che il GSE anticipi circa 1,2 TWh di energia elettrica in tre anni a favore della raffineria di Sarroch. L’energia anticipata verrà successivamente restituita al GSE da Verbund Green Power Italia attraverso la realizzazione di nuova capacità fotovoltaica pari a circa 81 megawatt. Gli impianti saranno contrattualizzati con il GSE per un periodo di vent’anni a prezzo fisso.
Sonatrach Raffineria Italiana nomina il nuovo CdA
L’Assemblea dei Soci di Sonatrach Raffineria Italiana ha proceduto alla nomina del nuovo Consiglio di Amministrazione, confermando Miloud Amara nel ruolo di Presidente. Il CdA risulta ora composto da Rosario Pistorio, Salima Abdoun, Smail Ould Ali, Abdelghani Hamouche e Nacima Haddache. Nel corso della riunione, il Consiglio ha inoltre rinnovato la fiducia a Rosario Pistorio, confermandolo nella carica di Amministratore Delegato della società. Nei prossimi mesi, il Consiglio di Amministrazione effettuerà una visita agli asset strategici dell’azienda, a conferma dell’impegno verso una gestione attenta e una piena conoscenza delle attività operative del gruppo.
Sonotrach Raffineria Italiana rafforza la decarbonizzazione dei processi
Nel corso del mese di marzo presso la Raffineria di Augusta di Sonatrach Raffineria Italiana è stato avviato il progetto di elettrificazione del turbocompressore GTC 301 con l’avviamento del nuovo compressore elettrico MC 302, a servizio dell’unità di deparaffinazione delle basi lubrificanti (PDU). La nuova macchina, dotata di sistemi di controllo avanzati, costituisce un progresso rilevante per la raffineria: essa contribuisce infatti alla riduzione delle emissioni di CO2 di stabilimento, garantendo al contempo una gestione ancora più efficiente dell’impianto. Il progetto è stato giudicato di particolare rilevanza strategica dal Ministero delle Imprese e del Made in Italy, ed è stato pertanto realizzato grazie anche all’erogazione di agevolazioni sul Fondo per lo sviluppo e la coesione 2021-2027 gestito da INVITALIA.
Stantec e Alboran guidano la giornata “La città che si muove” a San Donato Milanese Stantec, insieme al Comune di San Donato Milanese e alla cooperativa Alboran, è stato tra i promotori del progetto “La città che si muove”, evento dedicato alla mobilità sostenibile che si è tenuto il 18 aprile al Parco Mattei. La giornata, gratuita e aperta al pubblico, ha proposto laboratori, talk tematici, attività educative e tavoli partecipativi focalizzati sulla mobilità urbana e sugli spostamenti casa–scuola. L’iniziativa rientra nel progetto sviluppato dai due partner nell’ambito del bando “Effetto Eco” di Fondazione Cariplo, che ha già coinvolto oltre 1.600 cittadini, tra studenti, docenti e famiglie, nella definizione di soluzioni sostenibili per gli spostamenti quotidiani.
TotalEnergies crea NEO NEXT+: il nuovo leader del Mare del Nord
TotalEnergies ha finalizzato la fusione delle proprie attività upstream di petrolio e gas nel Regno Unito con NEO NEXT, dando vita alla nuova entità NEO NEXT+, di cui il gruppo francese deterrà una partecipazione del 47,5%. Con questa operazione, NEO NEXT+ diventa il più grande produttore indipendente di petrolio e gas della piattaforma continentale britannica, con una produzione prevista oltre 250.000 bep al giorno entro il 2026. Il gruppo è presente nel Paese da oltre 60 anni e oltre al settore upstream, è attivo nelle rinnovabili, con 1,1 GW di capacità installata dal parco eolico offshore Seagreen e 5 GW in sviluppo tra eolico offshore e solare.
Wolftank completa la seconda stazione a idrogeno per TPER a Bologna
Wolftank Group ha completato la seconda stazione di rifornimento a idrogeno per TPER nel deposito di Battindarno, a Bologna. L’impianto entrerà in funzione nelle prossime settimane e consentirà all’operatore di trasporto pubblico dell’Emilia-Romagna di far circolare 127 autobus a idrogeno, la più grande flotta italiana a zero emissioni. La stazione, realizzata come soluzione chiavi in mano, integra sistemi di rifornimento, compressione e stoccaggio, con due erogatori ad alte prestazioni che operano a 350 bar e un sistema di controllo in tempo reale per garantire i massimi standard di sicurezza. L’opera, del valore di 4,9 milioni di euro, è stata completata nei tempi previsti e secondo i requisiti del PNRR.
WSP Italia e Amentum si aggiudicano il maxi-contratto europeo per decommissioning nucleare
Un consorzio formato da Amentum e WSP Italia si è aggiudicato un contratto da 112 milioni di dollari finanziato dalla Commissione UE per accelerare le attività di decommissioning in quattro centri di ricerca nucleare del Joint Research Centre (JRC): Ispra (Italia), Karlsruhe (Germania), Geel (Belgio) e Petten (Paesi Bassi). Il progetto prevede la gestione integrata di smantellamenti, trattamento dei rifiuti radioattivi e messa in sicurezza di reattori sperimentali, laboratori e hot cells. Amentum e WSP metteranno in campo metodologie già collaudate nei più complessi siti nucleari internazionali, affiancati da TÜV Rheinland e Protection Solution Srl.
NEUTRALITÀ TECNOLOGICA
AL CENTRO DEL CONFRONTO ACI
Roma, 21 gennaio 2026 - Si è parlato di mobilità, decarbonizzazione e futuro dell’automotive nell’evento promosso da NGV Italy, WEC Italia e dall’Osservatorio per la neutralità tecnologica nei trasporti a cui UNEM aderisce. Il presidente di UNEM Gianni Murano ha ribadito l’urgenza di superare il conflitto elettrico vs endotermico, sottolineando che la vera sfida è come decarbonizzare, non se farlo. Murano ha chiesto pari dignità per tutte le tecnologie, ricordando che misure pensate per sostenere l’automotive rischiano, paradossalmente, di penalizzarlo ulteriormente. Ha confermato l’impegno di UNEM a supportare una transizione “realistica, sostenibile e competitiva”.
ENERGY DAYS 2026
Torino, 29 gennaio 2026 - UNEM è intervenuta agli Energy Days organizzati dal Politecnico di Torino e dal MASE: sono stati confermati gli obiettivi del settore, oltre 4 milioni di tonnellate di biofuel immessi in consumo entro il 2030 e 9 milioni al 2040. Il presidente Gianni Murano ha denunciato l’apertura limitata ai biocarburanti nel pacchetto automotive UE (solo il 3%) e chiesto un approccio più neutrale. L’ing. Franco Del Manso ha evidenziato il disallineamento tra Direttive RED e FQD, invitando la Commissione europea a rimuovere incoerenze che oggi frenano i biocarburanti avanzati.
IL “PROGETTO RIQUALIFICAZIONE AMBIENTALE” PRA 2026 PRESENTA IL PROGRAMMA 2026
Roma, 10 febbraio 2026 - Ampia partecipazione alla Riunione Programmatica del Progetto di Riqualificazione Ambientale (PRA), tenutasi negli uffici di UNEM. Aprendo la giornata, il Presidente di UNEM, Gianni Murano, ha ricordato quanto il PRA stia crescendo e diventando, giorno dopo giorno, molto più di un progetto: una comunità che condivide obiettivi, responsabilità e un impegno concreto verso la rigenerazione sostenibile dei siti industriali. La presenza di MASE, ISPRA, università e Aeronautica Militare ha dimostrato il valore di un confronto tecnico-istituzionale sempre più solido.
MASTER IN DIRITTO AMBIENTALE LUISS: LA TAVOLA ROTONDA “ATTUAZIONE DELLA DIRETTIVA RED III”
Roma, 20 febbraio 2026 - In occasione dell’evento conclusivo del Master in Diritto Ambientale, il presidente UNEM Gianni Murano ha giudicato non sufficiente la proposta UE che limita al 3% il contributo dei biocarburanti nel pacchetto automotive. Una scelta che penalizza la competitività e limita la neutralità tecnologica necessaria per raggiungere gli obiettivi RED III. Murano ha ricordato che saranno i consumatori a determinare la domanda reale e che i numeri “stanno già dimostrando” l’interesse verso soluzioni diversificate.
SEVESO E IED: VERSO UN SISTEMA DI CONTROLLI PIÙ COERENTE
Roma, 20 marzo 2026 - UNEM ha partecipato all’evento dedicato all’integrazione dei controlli negli stabilimenti Seveso e negli impianti AIA. Nell’occasione, Donatella Giacopetti ha sottolineato l’importanza di evitare sovrapposizioni tra obblighi e verifiche, e di garantire coerenza nazionale nelle prescrizioni. Il settore si è dichiarato pronto a collaborare con le amministrazioni per definire soluzioni sostenibili ed efficaci.
#FORUMAUTOMOTIVE 2026
Milano, 24 marzo 2026 - Intervenendo alla tavola rotonda “La svolta è adesso: non c’è più tempo” nell’ambito del #ForumAutoMotive 2026, il presidente Gianni Murano ha lanciato un forte segnale d’allarme: la raffinazione europea è un asset strategico ma sottovalutato. L’attuale crisi del gasolio – raddoppiato in tre settimane – evidenzia la pericolosità della dipendenza da prodotto finito e delle chiusure industriali. “L’Italia sta affrontando il tema. Ora tocca all’Europa”, ha dichiarato.
SICON 2026
Roma, 11 febbraio 2026 - Nella plenaria di apertura di Siti Contaminati 2026, UNEM ha richiamato la necessità di accelerare la semplificazione degli iter autorizzativi per le bonifiche, per favorire la trasformazione dei siti industriali e lo sviluppo dei nuovi carburanti low carbon. UNEM ha inoltre presentato, attraverso Confindustria Energia, uno studio sui nodi della riconversione industriale, con proposte operative e modelli di collaborazione tra imprese e istituzioni.
NME, LA PIATTAFORMA CHE RACCONTA L’EVOLUZIONE DELLA MOBILITÀ COLLETTIVA
L’evoluzione della mobilità delle persone non è più un orizzonte teorico, ma un processo già in atto che coinvolge tecnologie, modelli di servizio, governance e filiere industriali. È da questa consapevolezza che nasce la proposta di NME – Next Mobility Exhibition, l’Expo Conference di Fiera Milano dedicata alla mobilità collettiva sostenibile, in programma dal 13 al 16 maggio 2026 a Fiera Milano, in contemporaneità con Transpotec Logitec, punto di riferimento per il trasporto e la logistica.
Grazie alla sua proposta espositiva e al ricco programma convegnistico, NME si propone come piattaforma di lettura e confronto sull’evoluzione del trasporto collettivo. Un’evoluzione che riguarda mezzi, infrastrutture, sistemi digitali e policy, ma soprattutto la capacità di integrare soluzioni diverse in una visione sistemica della mobilità.
La parte espositiva restituisce una fotografia completa della filiera della mobilità sostenibile. Sul fronte dei mezzi, il mercato italiano conferma il ruolo centrale della trazione elettrica a batteria nelle missioni urbane. A NME sarà possibile confrontarsi con i principali costruttori – BYD Europe, Irizar e mobility, Iveco Bus, Karsan, Menarini, Solaris Bus & Coach e Yutong – accanto a una filiera tecnologica che comprende bigliettazione evoluta, gestione dei dati, integrazione dei pagamenti e governance digitale della mobilità. Completano l’offerta gli operatori delle infrastrutture
intelligenti, dell’automazione, dell’elettrificazione e dell’energia per la mobilità. Il programma conference, cuore pulsante della manifestazione, si conferma uno dei principali spazi di confronto in Italia sulla trasformazione della mobilità delle persone: dai temi delle politiche pubbliche, degli investimenti e della fase post PNRR, fino alle grandi sfide di una mobilità più smart e sostenibile. Carenza di autisti, carburanti alternativi, sharing, smart mobility, guida autonoma, digitalizzazione e intelligenza artificiale: NME consentirà di fare il punto su come un approccio innovativo e sistemico alla mobilità collettiva possa contribuire a cambiare le città e la qualità della vita.
L’APPUNTAMENTO È
DAL 13 AL 16 MAGGIO 2026 A FIERA MILANO PER INFO E BIGLIETTERIA: WWW.NEXTMOBILITYEXHIBITION.COM