Hoofdstuk 9
De verplichtingen van de btw-belastingplichtige
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige

Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
Eenieder, met uitzondering van de btw-belastingplichtigen die vallen onder artikel 44, moet vooraleer een economische activiteit uit te oefenen waardoor hij btw-belastingplichtige wordt, daarvan aangifte doen via het formulier 604A. De indiening gebeurt verplicht online via de toepassing e604. Deze toepassing is consulteerbaar op de website van de FOD Financiën, rubriek ‘E-Services’, alsook via MyMinfin onder het tabblad ‘Mijn aangifte’ en de optie ‘De start, de wijziging of de stopzetting van mijn btw-activiteit melden’.
De bedoelde inlichtingen kan men eveneens aan het bevoegde team Beheer verstrekken door bemiddeling van een erkend ondernemingsloket (art. 7bis KB nr. 10 WBTW).
Deze aangifte vermeldt onder meer de benaming en de juridische vorm (nv, bv ...) waaronder de aangever zijn economische activiteit uitoefent, het adres van de maatschappelijke zetel of van de woonplaats, een nauwkeurige omschrijving van de economische activiteit, de datum van aanvang van de economische activiteit en een raming van de omzet die men zal verwezenlijken.
Men moet in deze aangifte de toepasselijke belastingregeling (AM, AT, VR …) aanduiden.
1.2 Aangifte van wijziging van activiteit (604B)
Iedere btw-belastingplichtige, met uitzondering van de btw-belastingplichtigen van artikel 44, die: – zijn woonplaats of maatschappelijke zetel verplaatst; – de benaming of de juridische vorm waaronder hij zijn economische activiteit uitoefent, wijzigt; – een administratieve zetel, bedrijfszetel of bedrijfsinrichting opricht, verplaatst of afschaft; – zijn economische activiteit geheel of gedeeltelijk wijzigt; moet daarvan binnen een termijn van één maand aangifte doen via het formulier 604B. De indiening gebeurt verplicht online via de toepassing e604. Deze toepassing is consulteerbaar op de website van de FOD Financiën, rubriek ‘E-Services’, alsook via MyMinfin onder het tabblad ‘Mijn aangifte’ en de optie ‘De start, de wijziging of de stopzetting van mijn btw-activiteit melden’.
Elke btw-belastingplichtige, met uitzondering van de btw-belastingplichtigen van artikel 44, die alle economische activiteit stopzet waarvoor hij btw-belastingplichtige is, moet daarvan binnen een termijn van één maand aangifte doen bij het bevoegde team Beheer (art. 3 KB nr. 10 WBTW). Die aangifte doet men via het formulier 604C . De indiening gebeurt verplicht online via de toepassing e604. Deze toepassing is consulteerbaar op de website van de FOD Financiën, rubriek ‘E-Services’, alsook via MyMinfin onder het tabblad ‘Mijn aangifte’ en de optie ‘De start, de wijziging of de stopzetting van mijn btw-activiteit melden’.
Bij een faillissement moet de curator binnen een maand na de sluiting van het faillissement een aangifte van stopzetting van activiteit indienen. Hij mag ze vroeger indienen zodra blijkt dat men geen handelingen meer verricht die de belasting opeisbaar maken (aanschrijving nr. 26/1978 van 31 augustus 1978, randnummer 25 en schriftelijke parlementaire vraag nr. 446 van de heer volksvertegenwoordiger Alfons Borginon van 5 september 2000).
1.4 Overschrijding van de drempel van intracommunautaire verwervingen
De leden van de groep van vier moeten jaarlijks, vóór de eerste intracommunautaire verwerving van goederen, andere dan nieuwe vervoermiddelen en accijnsproducten, ten gevolge waarvan de drempel van 11 200 euro overschreden wordt , een verklaring van het overschrijden van die drempel indienen bij het bevoegde team Beheer (art. 4, § 1 KB nr. 10 WBTW).
Bedoelde verklaring hoeft men echter niet in te dienen wanneer zij al werd ingediend in de loop van het vorige kalenderjaar.
1.5 Keuzeverklaring voor de onderwerping aan de btw in België
1.5.1 Intracommunautaire verwervingen
De leden van de groep van vier die hun intracommunautaire verwervingen van andere goederen dan nieuwe vervoermiddelen en accijnsproducten, waarvoor de drempel van 11 200 euro niet overschreden werd, aan de btw in België wensen te onderwerpen, moeten een keuzeverklaring indienen bij het bevoegde team Beheer (art. 4, § 2 KB nr. 10 WBTW).
Die keuze gaat in op de datum van indiening van de verklaring en geldt tot 31 december van het tweede jaar dat op voormelde datum volgt.
1.5.2 Verkopen op afstand
De microvennootschap die verkopen op afstand verricht als bedoeld in artikel 15, § 2, eerste lid, 1° van het Btw-Wetboek, waarvan het bedrag tijdens het voorafgaande kalenderjaar of op het tijdstip van de levering tijdens het lopende kalenderjaar, de drempel niet overschrijdt en die ervoor kiest dat de plaats van deze leveringen van goederen de lidstaat van aankomst van de goederen is, moet een keuzeverklaring indienen bij het bevoegde team Beheer (art. 7 KB nr. 10 WBTW).
Die keuze gaat in op de datum van de kennisgeving en geldt tot 31 december van het tweede jaar dat op voormelde datum volgt.
De leden van de groep van vier die een dienst ontvangen waarvoor zij voor de eerste maal schuldenaar worden van de belasting bij toepassing van artikel 51, § 2, eerste lid, 1° van het Btw-Wetboek moeten dat vooraf melden aan het bevoegde team Beheer. Dat is onder meer het geval bij een intracommunautaire dienst. De btw zal men dan voldoen via indiening van de bijzondere btw-aangifte.
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
2.1.1 Algemeen
De administratie kent altijd een btw-identificatienummer toe aan elke in België gevestigde btw-belastingplichtige met uitzondering van de toevallige btw-belastingplichtige zoals bedoeld in artikel 8 en 8bis van het Btw-Wetboek.
2.1.2 Leden van de groep van vier
De btw-belastingplichtigen die uitsluitend handelingen verrichten die vrijgesteld zijn krachtens artikel 44 van het Btw-Wetboek ontvangen geen btw-identificatienummer bij aanvang van de activiteiten. Bij overschrijding van de drempel van de intracommunautaire verwervingen, indiening van een keuzeverklaring of schuldenaar van de btw bij een ontvangen intracommunautaire dienst kent men wel een btw-identificatienummer toe.
De btw-belastingplichtige die geniet van de vrijstellingsregeling voor kleine ondernemingen (art. 56bis WBTW) en de btw-belastingplichtige onderworpen aan de bijzondere landbouwregeling (art. 57 WBTW) ontvangen wel een btw-identificatienummer van bij aanvang van de activiteit
Elke niet-belastingplichtige rechtspersoon (art. 6 WBTW) die voor een gedeelte van de activiteiten de hoedanigheid van btw-belastingplichtige heeft verkregen, kent men een btw-identificatienummer toe van bij aanvang van de activiteit. Als de hoedanigheid van btw-belastingplichtige niet is verkregen, dan kent men pas een btw-identificatienummer toe bij overschrijding van de drempel van de intracommunautaire verwervingen of indiening van een keuzeverklaring.
2.2.1 Algemeen
Elke in België gevestigde btw-belastingplichtige, met uitzondering van de leden van de groep van vier, is altijd gehouden het btw-identificatienummer dat hem werd toegekend mee te delen aan zijn leveranciers en klanten (art. 53quater, § 1, eerste lid WBTW) gedurende de geldigheidsduur van het nummer (zie verder).
2.2.2 Leden van de groep van vier
De btw-belastingplichtigen die de vrijstellingsregeling genieten (art. 56bis WBTW) en de landbouwondernemingen die onderworpen zijn aan de bijzondere regeling (art. 57 WBTW) zijn altijd gehouden het btw-identificatienummer dat hen werd toegekend mee te delen aan hun leveranciers en klanten. Het is echter niet toegestaan om hun btw-identificatienummer mee te delen aan hun leveranciers wanneer zij: – intracommunautaire verwervingen van andere goederen dan accijnsproducten verrichten, wanneer zij de drempel van 11 200 euro niet hebben overschreden of zij niet geopteerd hebben; – werken in onroerende staat ontvangen.
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
De btw-belastingplichtigen die uitsluitend handelingen verrichten die bij toepassing van artikel 44 van het Btw-Wetboek zijn vrijgesteld en de niet-belastingplichtige rechtspersoon (art. 6 WBTW) moeten het btw-identificatienummer dat hen werd toegekend omwille van drempeloverschrijding of optie meedelen bij de intracommunautaire verwervingen die zij verrichten gedurende de geldigheidsduur van het nummer (zie verder).
Er is een wettelijk vermoeden waarbij men de leden van de groep van vier acht geopteerd te hebben om hun intracommunautaire verwervingen van goederen aan de belasting te onderwerpen van zodra ze hun btw-identificatienummer meedelen aan hun leverancier om een dergelijke verwerving te verrichten.
De btw-belastingplichtigen die uitsluitend diensten verrichten die bij toepassing van artikel 44 van het Btw-Wetboek zijn vrijgesteld en die schuldenaar zijn van de belasting voor een intracommunautaire dienst die aan hen werd verstrekt, moeten het btw-identificatienummer dat hen hiervoor werd toegekend of het btw-identificatienummer dat zij in voorkomend geval al hadden ingevolge optie of drempeloverschrijding gebruiken bij de ontvangst van de bedoelde diensten.
Wanneer zij een btw-identificatienummer ontvingen omwille van de ontvangst van de hiervoor bedoelde diensten wordt dat nummer niet meegedeeld bij de intracommunautaire verwervingen, tenzij bij optie of drempeloverschrijding.
In de mate dat men het btw-identificatienummer moet meedelen, moet men dat nummer vermelden op de contracten, facturen, bestelbons, verzendnota’s en andere documenten met betrekking tot de economische activiteit van de btw-belastingplichtige (KB nr. 1, art. 30, eerste lid WBTW).
Het btw-identificatienummer is geldig tot op het moment dat de btw-belastingplichtige stopt met zijn economische activiteit . Hij is echter gehouden de administratie hierover in te lichten door het formulier 604C in te dienen bij het bevoegde team Beheer.
De geldigheid van het btw-identificatienummer toegekend aan de btw-belastingplichtige, die uitsluitend handelingen verricht die zijn vrijgesteld ingevolge artikel 44 van het Btw-Wetboek, ingevolge het afnemen van intracommunautaire diensten blijft geldig , op voorwaarde dat de betrokken btwbelastingplichtige handelingen blijft verrichten die het Btw-Wetboek beoogt.
Het btw-identificatienummer dat werd toegekend aan niet- btw-belastingplichtige rechtspersonen of aan btw-belastingplichtigen die uitsluitend handelingen verrichten die zijn vrijgesteld ingevolge artikel 44 van het Btw-Wetboek, ingevolge een verklaring van drempeloverschrijding met betrekking tot intracommunautaire verwervingen, kan men geldig gebruiken vanaf de dag van de drempeloverschrijding tot en met 31 december van het daaropvolgende kalenderjaar. Als de drempel tijdens dat laatste jaar werd overschreden en, in voorkomend geval, tijdens de daaropvolgende jaren, kan men dat nummer geldig gebruiken tot en met 31 december van het jaar volgend op het jaar waarin de drempel voor de laatste maal werd overschreden.
Het btw-identificatienummer dat werd toegekend aan niet-btw-belastingplichtige rechtspersonen of aan btw-belastingplichtigen die uitsluitend handelingen verrichten die zijn vrijgesteld ingevolge
artikel 44 van het Btw-Wetboek en die de optie hebben uitgeoefend om hun intracommunautaire verwervingen van goederen aan de belasting te onderwerpen, geldt tot 31 december van het tweede jaar dat volgt op de datum van de indiening van de keuzeverklaring.
De factuur wordt in het Btw-Wetboek omschreven als ‘elk document of bericht op papier of in elektronisch formaat dat voldoet aan de voorwaarden vastgesteld in het Btw-Wetboek en zijn uitvoeringsbesluiten’.
In de btw-wetgeving onderscheiden we drie soorten facturen:
papieren factuur; – gewone elektronische factuur: bevat alle verplichte factuurgegevens en is uitgereikt en ontvangen in om het even welke elektronische vorm , bijvoorbeeld een factuur in pdf-formaat; – gestructureerde elektronische factuur: een elektronische factuur die wordt opgesteld, verzonden en ontvangen in een gestructureerde elektronische vorm , bijvoorbeeld een factuur in XML (Extensible Markup Language)- of UBL (Universal Business Language)-formaat.
Het btw-stelsel kan alleen goed functioneren voor zover de factureringsplicht nagevolgd wordt. In de praktische toepassing van de btw vormt de factuur immers de spil van het aftrekmechanisme Aan de hand van zijn aankoopfacturen kan elke btw-belastingplichtige die als zodanig handelt het bedrag van de hem door zijn leveranciers of dienstverrichters aangerekende btw aantonen en geheel of gedeeltelijk in aftrek brengen, terwijl het in de regel aan de hand van zijn verkoopfacturen is dat hij het door hem aan de staat verschuldigde btw-bedrag bepaalt.
3.3.1 Principe
Ingevolge artikel 53, § 2 van het Btw-Wetboek moet elke btw-belastingplichtige die als zodanig handelt, behalve de btw-belastingplichtige van artikel 44 van het Btw-Wetboek, een factuur uitreiken aan zijn klant en een kopie ervan opstellen in de volgende gevallen:
wanneer hij een levering van goederen of een dienst heeft verricht voor een btw-belastingplichtige of een niet-btw-belastingplichtige rechtspersoon; – wanneer hij een levering van goederen verricht die aanleiding geeft of zou kunnen geven tot de toepassing van de bijzondere regeling van de verkopen op afstand, ongeacht of de drempel inzake verkopen op afstand al dan niet is overschreden. Dat heeft onder meer tot doel de berekening en de opvolging van de drempel mogelijk te maken; – wanneer hij vóór de levering van goederen, andere dan vrijgestelde intracommunautaire levering, of een dienst verricht voor een btw-belastingplichtige of een niet-btw-belastingplichtige rechtspersoon een betaling ontvangt .
Let op: deze verplichting geldt ook voor de toevallige btw-belastingplichtige
3.3.2 Ontheffing van de factureringsplicht
3.3.2.1 Principe
Uit de lezing van artikel 53, § 2 van het Btw-Wetboek volgt dat er in hoofde van de btw-belastingplichtige geen verplichting bestaat tot het uitreiken van een factuur met betrekking tot de levering van goederen of het verstrekken van diensten aan een natuurlijke persoon die deze goederen of diensten bestemt voor zijn privégebruik.
Die niet-verplichting tot het uitreiken van een factuur gaat dus over de aankopen, verricht door natuurlijke personen, al dan niet btw-belastingplichtigen, wanneer zij die goederen of diensten bestemmen voor hun privégebruik.
VOORBEELDEN
– Verkoop van een slaapkamer door een kleinhandelaar in meubelen aan een loontrekkende, een slager of een notaris: er is ontheffing van de factureringsplicht.
– Dezelfde meubelhandelaar verkoopt een kantoormeubel aan een arts of een tandarts: die personen zijn btw-belastingplichtigen die door art. 44 WBTW vrijgestelde handelingen verrichten en die handelen in de uitoefening van hun economische activiteit: er is dus geen ontheffing van factureringsplicht.
3.3.2.2 Vrijwillige facturering
De btw-belastingplichtige behoudt evenwel de mogelijkheid om een factuur uit te reiken wanneer daartoe geen verplichting is.
3.3.2.3 Tijdstip waarop de belasting opeisbaar wordt
Wanneer de btw-belastingplichtige niet gehouden is een factuur uit te reiken en er daadwerkelijk geen uitreikt, volgt hieruit geen belastingvrijstelling. De btw blijft opeisbaar overeenkomstig de artikelen 17, § 3, en 22bis, § 3 van het Btw-Wetboek over het ontvangen bedrag op het tijdstip waarop men de betaling ontvangt.
Wanneer de btw-belastingplichtige, hoewel hij niet gehouden is een factuur uit te reiken, toch een factuur uitreikt aan een natuurlijke persoon die handelt voor privédoeleinden, wordt de belasting opeisbaar volgens diezelfde regels, dus op het tijdstip waarop men de betaling ontvangt .
3.3.2.4 Boekhoudverplichtingen
Wanneer de btw-belastingplichtige, voor handelingen met natuurlijke personen die de hen verstrekte goederen of diensten voor hun privégebruik bestemmen, daadwerkelijk geen factuur uitreikt , moet hij, met het oog op de aangifte en de betaling van de opeisbare belasting, de ontvangsten met betrekking tot die handelingen inschrijven in een dagboek van ontvangsten (zie ‘Het dagboek van ontvangsten’ in dit hoofdstuk).
3.3.3 Uitzonderingen op de ontheffing van de factureringsplicht
Overeenkomstig artikel 1 van het koninklijk besluit nr. 1 van het Btw-Wetboek moet men in de volgende gevallen altijd een factuur uitreiken, zelfs als de klant een natuurlijke persoon is die handelt voor privédoeleinden:
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
– de leveringen van auto’s, moto’s, aanhangwagens, kampeerwagens, boten of vliegtuigen;
de leveringen van nieuwe gebouwen en de overdracht van zakelijke rechten op nieuwe gebouwen die aan de btw onderworpen zijn;
– werk in onroerende staat;
de leveringen van goederen en de diensten bestemd voor de oprichting van een nieuw gebouw;
– de verkopen op afbetaling en de huurkopen;
– de leveringen van goederen die, gelet op de aard ervan, de wijze waarop men ze aanbiedt, de verkochte hoeveelheden of de toegepaste prijzen, kennelijk bestemd zijn voor een economisch gebruik (bv. gespecialiseerd gereedschap, kopieermachines, leder en rubber in grote platen);
– de leveringen van goederen van dezelfde soort als die waarin de verkrijger handel drijft of die hij normaal bestemt voor de uitoefening van zijn economische activiteit;
– de leveringen verricht in inrichtingen of op plaatsen die normaal niet toegankelijk zijn voor particulieren;
– de leveringen verricht door fabrikanten en groothandelaars;
– de leveringen van onderdelen, toebehoren en uitrustingsstukken voor auto’s, boten, vliegtuigen … (bv. motoren, lampen, achteruitkijkspiegels, wieldoppen, bagagedragers, brandblusapparaten, banden en batterijen) en de werken, uitgezonderd wassen (bv. smeren, verversen van olie, schilderen, geven van een beschermende behandeling, installeren van een alarm- of antidiefstalsysteem) aan die voertuigen wanneer de prijs (btw inbegrepen) meer bedraagt dan 125 euro;
– de verrichtingen van verhuizing of meubelbewaring en de bij die handelingen behorende prestaties;
– de leveringen van goederen en dienstverrichtingen aan diplomatieke en consulaire zendingen, internationale instellingen … (art. 42, § 3, eerste lid, 1° tot 8° WBTW);
– de leveringen van beleggingsgoud, waarvan het bedrag meer dan 2 500 euro bedraagt.
3.3.4 Tijdstip
3.3.4.1 Diensten en leveringen van goederen andere dan vrijgestelde intracommunautaire leveringen en andere dan doorlopende leveringen en diensten
Artikel 4, § 1, van het koninklijk besluit nr. 1 van het Btw-Wetboek bepaalt dat men de factuur moet uitreiken of opstellen uiterlijk de vijftiende dag van de maand na die waarin het belastbaar feit heeft plaatsgevonden overeenkomstig de artikelen 16 en 22 van het Btw-Wetboek.
Ook wordt een factuur uitgereikt of opgesteld uiterlijk de vijftiende dag van de maand na die waarin de belasting overeenkomstig de artikelen 17, § 1, derde lid en § 4, en 22bis, § 1, derde lid en § 4 van het Btw-Wetboek, opeisbaar wordt over het geheel of een deel van de prijs
VOORBEELD
Verkoop van goederen, voor de prijs van 2 000 euro, met vervoer van de goederen door de verkoper, een btw-belastingplichtige, gevestigd in Brugge, gehouden tot het indienen van maandaangiften. Een voorschot wordt betaald op 15 januari 2024 op het moment van de bestelling. De goederen verlaten de magazijnen van de verkoper op 28 februari 2024 en worden afgeladen op 2 maart 2024 in de magazijnen van de koper die een btw-belastingplichtige is, gevestigd in Kortrijk, gehouden tot het indienen van maandaangiften, en die het saldo van de prijs nog die dag betaalt.
De belasting op het voorschot is opeisbaar op 15 januari 2024 (datum betaling ingevolge art. 17, § 1, derde lid WBTW), want ontvangen vóór het tijdstip van de levering (vervoer door leverancier, art. 16, § 1, derde lid WBTW: tijdstip is op moment aankomst van het vervoer = 2 maart 2024). De verkoper moet een factuur uitreiken voor het voorschot uiterlijk de vijftiende dag van de maand na die waarin de belasting opeisbaar wordt over het voorschot, dat is uiterlijk op 15 februari 2024.
De factuur voor het saldo moet hij uitreiken uiterlijk de vijftiende dag van de maand na die waarin het belastbaar feit heeft plaatsgevonden. Het belastbaar feit is op 2 maart 2024. De verkoper moet de factuur uitreiken voor het saldo uiterlijk op 15 april 2024.
3.3.4.2 Vrijgestelde intracommunautaire leveringen
Voor de intracommunautaire leveringen van goederen moet men de factuur, overeenkomstig artikel 4, § 2 van het koninklijk besluit nr. 1 van het Btw-Wetboek, uitreiken uiterlijk de vijftiende dag van de maand na die waarin de levering werd verricht .
Er bestaat geen verplichting om een factuur uit te reiken bij ontvangst van een voorschot (zelfs een totaal voorschot, m.a.w. de betaling van de volledige prijs vóór het belastbaar feit).
VOORBEELD
Bv Kockaert is een in België gevestigde btw-belastingplichtige maandindiener. Deze onderneming verkoopt een bureaumeubel aan Anne, btw-belastingplichtige indiener die in Italië woont, voor 6 000 euro (excl. btw). Vervoer vanuit België naar Italië gebeurt voor rekening van Anne. Het vervoer vanuit België vangt aan op 9 mei 2024 en eindigt in Italië op 12 mei 2024. Anne betaalt een voorschot op 10 mei 2024 en het saldo op 25 juni 2024.
Het tijdstip van de levering is op het moment van de terbeschikkingstelling van het goed, 9 mei 2024 ingevolge art. 16, § 1, eerste lid WBTW. De verkoper moet een factuur uitreiken voor het volledige bedrag uiterlijk de vijftiende dag van de maand na die waarin de levering werd verricht, dat is uiterlijk op 15 juni 2024.
3.3.4.3 Doorlopende leveringen en diensten
Voor de leveringen van goederen bedoeld in artikel 16, § 2, eerste lid van het Btw-Wetboek en de diensten bedoeld in artikel 22, § 2, eerste lid van het Btw-Wetboek, die aanleiding geven tot opeenvolgende afrekeningen of betalingen, reikt men de factuur uit uiterlijk de vijftiende dag van de maand na het verstrijken van de periode waarop de afrekening of de betaling betrekking heeft (art. 4, § 3, eerste lid KB nr. 1 WBTW). Bedoeld worden hier onder andere de leveringen van gas, elektriciteit, water en de verstrekking van telecommunicatiediensten zoals telefonie en internet.
Voor doorlopende diensten die gedurende een periode langer dan één jaar geen aanleiding geven tot afrekeningen of betalingen in die periode, bedoeld in artikel 22, § 2, tweede lid van het BtwWetboek, reikt men de factuur uit uiterlijk de vijftiende dag na het verstrijken van elke kalenderjaar (art. 4, § 3, tweede lid KB nr. 1 WBTW).
Artikel 5, § 1 van het koninklijk besluit nr. 1 van het Btw-Wetboek somt nauwkeurig op welke vermeldingen op een factuur moeten voorkomen.
Het betreft onder meer: – datum van uitreiking; – volgnummer waaronder men de factuur in het boek voor uitgaande facturen inschrijft; – naam, adres en btw-identificatienummer van de leverancier of dienstverrichter; – naam, adres en btw-identificatienummer (indien van toepassing) van de klant;
– datum van het belastbaar feit, ontvangst voorschot en periode bij doorlopende leveringen;
– duidelijke omschrijving van de goederen en/of diensten;
– voor elk tarief de maatstaf van heffing, evenals de eventuele toegestane kortingen, vervoerskosten, kosten voor verloren verpakking …; – de tarieven van de belasting;
– voor elk tarief het bedrag van de verschuldigde belasting, alsmede het totaalbedrag van de belasting in euro (als er geen verlegging van toepassing is);
– vermelding als er een vrijstelling of verlegging van de belasting of een bijzondere regeling van toepassing is.
Wist je dat … onvoldoende gedetailleerde facturen kunnen leiden tot een forse boete?
De fiscus heeft een vennootschap een geldboete opgelegd gelijk aan 100 % van de aangerekende btw op de facturen, omdat zij 216 facturen heeft uitgereikt waarop alleen een ‘globale omschrijving’ van de geleverde goederen is vermeld. Het hof van beroep te Antwerpen vond een geldboete gelijk aan 100 % van de aangerekende btw overdreven en besliste de boete te herleiden naar 20 %.1
3.5 Model van een factuur
Hierna volgt een model van een factuur opgemaakt in euro met twee tarieven, waarop de meest voorkomende bijzonderheden opgenomen zijn:
– de commerciële korting (of handelskorting) van 10 % trekt men van de totale prijs af vóór de berekening van de btw, omdat ze definitief verworven is op het tijdstip van de levering; – de vervoerskosten moet men bij de prijs voegen, maar worden eenvormig belast tegen het laagste tarief dat op de factuur is toegepast; – de afzonderlijk gefactureerde verpakkingskosten (3,75 euro) worden niet in de maatstaf van heffing opgenomen, omdat men verpakkingsmiddelen waarvoor statiegeld aangerekend wordt, mag terugzenden naar de leverancier tegen terugbetaling van de gewaarborgde som; – het disconto (korting voor contante betaling of financiële korting) van 2 % trekt men vóór de heffing van de prijs af, ongeacht of de klant al dan niet binnen tien dagen betaalt.
1 Uitspraak hof van beroep Antwerpen, 28 januari 2025. Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
New Farma NV
Treftstraat 65
1000 Brussel
Btw-nr BE0403 720 037
Factuurnummer: 0256166
Factuurdatum: 04.06.2023
Verzenddatum: 03.06.2023
Klant: Magasin ‘pas cher’ Lange Veldstraat 37 8400 Oostende
Btw-nr BE0659 999 666
Omschrijving goederen Eenheidsprijs in EUR Maatstaf van heffing Totaal
120 dozen 500 g zeeppoeder
15 flessen 5 l afwasmiddel
12 flessen 15 cl ontvlekker 1,49
2 bewerkte apotheekzakjes- en dozen 4,95
Vanaf 1 januari 2026 wijzigt de manier waarop de Belgische btw-belastingplichtigen hun facturen moeten versturen en ontvangen. Het gebruik van de gestructureerde elektronische factuur (elektronische facturering of e-facturering) zal verplicht zijn voor quasi alle handelingen tussen twee Belgische btw-belastingplichtigen.
3.6.1 Wat is e-facturering?
Elektronische facturering of e-facturering betekent de automatisering van het factureringsproces, van opmaak en verzending tot betaling en boeking.
Gestructureerde elektronische facturen worden als XML- of UBL-bestand opgemaakt en elektronisch verzonden via Peppol (Pan-European Public Procurement OnLine), een internationaal,
gestandaardiseerd en sterk beveiligd netwerk om facturen en andere zakelijke documenten met elkaar uit te wisselen. De toegang tot het netwerk verloopt via gecertificeerde serviceproviders.
Merk op dat, om de belastingplichtigen te helpen bij het vinden van software waarmee gestructureerde elektronische facturen kunnen worden verzonden, ontvangen en verwerkt, de FOD Financiën een lijst heeft gepubliceerd met conforme softwareoplossingen.
Je kunt deze lijst raadplegen via www.mijnstudiemateriaal.be. Scan de QR-code om toegang te krijgen.
De gestructureerde elektronische facturen worden automatisch door de boekhoudpakketten herkend en verwerkt. Een dergelijke factuur verzendt namelijk gecodeerd alle relevante data die op een factuur moeten staan (zoals de gegevens van de leverancier en de klant, het product, de prijs, de btw-tarieven … ).
3.6.2 Voor wie is e-facturering verplicht?
3.6.2.1 B2b-handelingen
Vanaf 1 januari 2026 wordt e-facturering verplicht voor quasi alle handelingen tussen Belgische btw-belastingplichtigen.
Er zijn enkele uitzonderingen.
–
Geen verplichting om gestructureerde elektronische facturen uit te reiken door:
• gefailleerde btw-belastingplichtigen;
• btw-belastingplichtigen die uitsluitend handelingen verrichten die zijn vrijgesteld ingevolge art. 44 van het Btw-Wetboek;
• niet in België gevestigde btw-belastingplichtigen zonder vaste inrichting;
• forfaitaire btw-belastingplichtigen (dit systeem dooft uit uiterlijk op 1 januari 2028).
– Geen verplichting om gestructureerde elektronische facturen te ontvangen voor:
• btw-belastingplichtigen die uitsluitend handelingen verrichten die zijn vrijgesteld ingevolge art. 44 van het Btw-Wetboek.
–
Geen verplichting om gestructureerde elektronische facturen uit te reiken of te ontvangen als de handeling is vrijgesteld ingevolge art. 44 van het Btw-Wetboek.
3.6.2.2 B2c-handelingen
De verplichting om gestructureerde elektronische facturen uit te reiken geldt niet voor leveringen van goederen of diensten aan particulieren voor hun privégebruik (b2c of business-to-consumer).
De btw-belastingplichtige die alleen particuliere klanten heeft, moet wel de gestructureerde elektronische facturen van zijn leveranciers kunnen ontvangen.
3.6.2.3 B2g-handelingen
Voor facturering aan openbare overheden (b2g of business-to-government) is elektronische facturatie verplicht voor contracten gepubliceerd na 1 maart 2024. Daarvoor geldt een specifieke regelgeving, maar die valt buiten het bestek van dit boek.
3.6.2.4 Internationale handelingen
De verplichting om gestructureerde elektronische facturen uit te reiken geldt niet voor internationale handelingen (binnen en buiten de EU).
3.6.3 Waarom e-facturering?
E-facturering is niet alleen bedoeld om processen te standaardiseren, maar wil ook btw-fraude tegengaan, administratieve lasten verminderen en de veiligheid verhogen.
3.6.4 Sancties
De situatie waarin een belastingplichtige in het geheel niet beschikt over de technische middelen die het mogelijk maken om een gestructureerde elektronische factuur uit te reiken en te ontvangen, zal worden gesanctioneerd met een fiscale geldboete, die verhoogt in functie van de graad van overtreding: – eerste overtreding: geldboete van 1 500 euro; – tweede overtreding: geldboete van 3 000 euro; – volgende overtredingen: geldboete van 5 000 euro.
Er wordt aan belastingplichtigen een redelijke termijn toegekend om alsnog aan de verplichting te voldoen en over de noodzakelijke technische middelen te beschikken om gestructureerde elektronische facturen te versturen en te ontvangen: een inbreuk zal maar als een tweede of volgende inbreuk worden beschouwd als deze door de administratie werd vastgesteld ten vroegste drie maanden na de vaststelling van de vorige inbreuk die aanleiding gaf tot een administratieve geldboete.
Daarnaast kan de administratie in uitzonderlijke omstandigheden nog altijd beslissen om geen boete op te leggen. Dit gebeurt niet automatisch, maar alleen na individuele analyse van de concrete elementen van het dossier (een btw-belastingplichtige kan zijn dossier voorleggen via https://efactuur. belgium.be/nl/contact).
4.1 Wat is een periodieke btw-aangifte?
De periodieke btw-aangifte heeft onder meer als doel om de FOD Financiën op de hoogte te brengen van: – het bedrag van de bij klanten uitgevoerde handelingen (uitgaande handelingen) en de btw die daarop verschuldigd is; – het bedrag van de handelingen met leveranciers en dienstverrichters (inkomende handelingen) en van de aftrekbare btw.
Met deze aangifte maakt men het verschil tussen de verschuldigde btw en de aftrekbare btw duidelijk .
4.2 Wie moet periodieke btw-aangiften indienen?
Iedere btw-belastingplichtige moet een periodieke btw-aangifte indienen. De volgende btw-belastingplichtigen zijn echter vrijgesteld van de verplichting tot indiening van periodieke btw-aangiften:
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
– btw-belastingplichtigen onderworpen aan de vrijstellingsregeling voor kleine ondernemingen;
btw-belastingplichtigen onderworpen aan de bijzondere landbouwregeling;
– btw-belastingplichtigen die uitsluitend leveringen van goederen of diensten verrichten die zijn vrijgesteld door artikel 44 van het Btw-Wetboek;
btw-belastingplichtigen die bepaalde activiteiten uitvoeren en geen gebruik maken van het recht op aftrek van de btw. Zijn onder meer bedoeld: de activiteiten van wasserijen, ververijen, stomerijen, binnenvaart, verkoop van afvalstoffen, agentschappen voor weddenschappen op paardenwedrennen.
De indiening van btw-aangiften per maand is de regel
In afwijking van die regel kan, onder bepaalde voorwaarden, de indiening van btw-aangiften per kwartaal. De voorwaarden zijn:
– het omzetcijfer bedraagt niet meer dan 2 500 000 euro (excl. btw);
het omzetcijfer bedraagt niet meer dan 250 000 euro (excl. btw) voor het geheel van de leveringen van:
• energieproducten (minerale oliën of andere producten die bedoeld zijn om als brandstof gebruikt te worden);
• toestellen voor mobiele telefonie, computers en hun randapparatuur, toebehoren en onderdelen;
• landvoertuigen uitgerust met een motor die onderworpen zijn aan de reglementering betreffende de inschrijving.
De indiening van btw-aangiften per kwartaal is echter niet mogelijk als er een verplichting is om maandelijks intracommunautaire opgaven in te dienen. Dat is het geval als het totaalbedrag van de vrijgestelde intracommunautaire leveringen en de verkopen in het kader van driehoeksverkeer hoger was dan 50 000 euro in het betrokken kwartaal of in een van de vier vorige kwartalen.
Voor kwartaalaangevers
De uiterste indieningstermijn voor de periodieke btw-aangifte is de 25ste dag van de maand volgend op de periode waarop deze aangifte betrekking heeft (art. 17, § 2 KB nr. 1).
Voor maandaangevers
De uiterste indieningstermijn voor de periodieke btw-aangiften is de 20ste dag van de maand volgend op de periode waarop deze aangifte betrekking heeft.
VOORBEELDEN
– Men moet de btw-aangifte van januari ten laatste op 20 februari indienen.
Men moet de btw-aangifte van het eerste kwartaal ten laatste op 25 april indienen.
Als de 20ste een zaterdag, een zondag of een wettelijke feestdag is, wordt de indieningstermijn voor maandaangevers verlengd tot de eerstvolgende werkdag. Deze tolerantie geldt niet voor kwartaalaangevers.
De nieuwe boete bij laattijdige indiening van een periodieke btw-aangifte bedraagt 100 euro per maand vertraging , met een maximum van 500 euro.
De vakantieregeling waarbij onder meer de indieningstermijn voor de btw-aangiften voor de maanden juni en juli (voor maandaangevers) en het tweede kwartaal (voor kwartaalaangevers) wordt verlengd, is geschrapt.
Als tijdens een bepaalde maand of kwartaal niets is om op te nemen, moet men een nihil-aangifte indienen.
In principe moet men de periodieke btw-aangifte altijd op elektronische wijze indienen via de toepassing Intervat die de administratie ter beschikking stelt op de internetsite van FOD Financiën, http://www.financiën.belgium.be (rubriek E-services).
Voor praktische informatie kun je terecht bij de FAQ’s die eveneens op die website terug te vinden zijn (rubriek E-services, INTERVAT, helplijn).
Alleen als de btw-belastingplichtige in de onmogelijkheid verkeert om de aangifte op elektronische wijze in te dienen, kan men hem vrijstellen van de verplichting tot elektronische indiening Bijvoorbeeld om de volgende redenen: – beschikt niet over de nodige informaticamiddelen; – een buitenlandse gevolmachtigde staat in voor de indiening van de btw-aangifte;
in geval van technische problemen.
Laat een onderneming na om een periodieke btw-aangifte in te dienen, dan zal de fiscus na een termijn van drie maanden automatisch een voorstel van vervangende btw-aangifte toesturen aan de btw-belastingplichtige.
VOORBEELD
Als de periodieke btw-aangifte over de maand december niet is ingediend op 20 januari, kan het voorstel van vervangende btw-aangifte vanaf 1 april worden overgemaakt aan de btw-belastingplichtige.
De vervangende btw-aangifte zal melding maken van een bedrag aan verschuldigde btw, dat gelijk zal zijn aan ‘het hoogste bedrag opgenomen in rooster [71] met betrekking tot de twaalf maanden voorafgaand aan het aangiftetijdvak van de niet binnen de vereiste termijn ingediende btw-aangifte’, met een minimum van 2 100 euro. Als er geen voorafgaande periode van twaalf maanden is (bv. in geval van een nieuw opgerichte vennootschap), wordt het bedrag aan verschuldigde btw vastgelegd op 2 100 euro. Dit bedrag zal jaarlijks worden geïndexeerd.
Als een onderneming een voorstel van vervangende btw-aangifte heeft ontvangen, kan ze de ontbrekende periodieke btw-aangifte alsnog indienen. Dit moet dan wel binnen de maand gebeuren. In dat geval vervalt de voorgestelde vervangende btw-aangifte en wordt de procedure stopgezet. Als de onderneming niet reageert , wordt de voorgestelde vervangende btw-aangifte definitief. De onderneming kan dan alsnog bezwaar indienen (art. 53, § 1ter, zevende lid WBTW). Het bezwaar kan elektronisch gebeuren door eenvoudigweg de correcte bedragen voor de betrokken periode in te geven via het INTERVAT-portaal. Het gaat in essentie om dezelfde procedure als bij betwisting van het voorstel van vervangende aangifte (art. 53, § 1ter, vijfde lid WBTW).
De btw-aangifte die op elektronische wijze ingediend wordt via de toepassing Intervat kan: – ofwel via een XML-bestand als men over de juiste boekhoudsoftware beschikt; – ofwel via scherm als men geen geschikte boekhoudsoftware heeft.
De btw-aangifte in te dienen ‘via scherm’ bestaat uit verschillende schermen en roosters. De btw-aangifte in papieren versie bestaat uit verschillende kaders en roosters.
Naast de identificatie van de btw-belastingplichtige en het tijdvak waarop de btw-aangifte betrekking heeft alsmede de eventuele aanvraag om terugbetaling, moet de periodieke btw-aangifte verschillende gegevens bevatten die blijken uit de boekhouding. Deze gegevens gaan over:
– het bedrag van de gerealiseerde omzet (zie kader II van de aangifte, roosters [00] tot [49];
– het bedrag van de door de aangever verschuldigde belasting (zie kader IV van de aangifte, roosters [54] tot [63] of rooster [XX];
– het bedrag van de inkomende handelingen (zie kader III van de aangifte, roosters [81] tot [88];
– het bedrag van de aftrekbare belasting (zie kader V van de aangifte, roosters [59] tot [64] of rooster [YY]);
– het saldo (zie kader VI van de aangifte, roosters [71] en [72]). In dit kader wordt het uiteindelijk resultaat van de btw-aangifte vermeld. Het kan hierbij zowel gaan om een bedrag dat verschuldigd is aan de Staat als om een bedrag dat verschuldigd is door de Staat. In het eerste geval, waarbij de verschuldigde btw (rooster [XX]) groter is dan de aftrekbare btw (rooster [YY]), moet men het verschil doorstorten aan de btw-administratie en vult men het rooster [71] in met het bedrag van het verschil. In het tweede geval, waarbij de aftrekbare btw (rooster [YY]) groter is dan de verschuldigde btw (rooster [XX]), mag men het verschil terugvorderen van de btw-administratie en vult men het rooster [72] in met het bedrag van het verschil. Er mag dus maar een van beide roosters worden ingevuld.
VOORBEELD 1
–
De totale aftrekbare btw (rooster [YY]) bedraagt 6 523,69 euro en de verschuldigde btw (rooster [XX]) 8 709,64 euro. De verschuldigde btw (rooster [XX]) is groter dan de aftrekbare btw (rooster [YY]): men moet het verschil van 2 185,95 euro doorstorten aan de btw-administratie en men neemt het bedrag van 2 185,95 euro op in rooster [71].
VOORBEELD 2
– De totale aftrekbare btw (rooster [YY]) bedraagt 9 623,90 euro en de verschuldigde btw (rooster [XX]) 8 341,23 euro. De verschuldigde btw (rooster [XX]) is kleiner dan de aftrekbare btw (rooster [YY]): men mag het verschil van 1 282,67 euro terugvorderen van de btw-administratie en men neemt het bedrag van 1 282,67 euro op in rooster [72]
Voor kwartaalaangevers
De verschuldigde btw die voortvloeit uit een ingediende kwartaalaangifte, moet ten laatste voldaan worden op de 25ste dag van de maand volgend op de periode waarop deze aangifte betrekking heeft .
Voor maandaangevers
De verschuldigde btw die voortvloeit uit een ingediende maandaangifte, moet ten laatste voldaan worden op de 20ste dag van de maand volgend op de periode waarop deze aangifte betrekking heeft. Als de 20ste een zaterdag, een zondag of een wettelijke feestdag is, wordt de betalingstermijn verlengd tot de eerstvolgende werkdag.
De betaling wordt gedaan op rekeningnummer BE41 6792 0036 4210. Ook bestaat de mogelijkheid om btw-schulden te betalen via domiciliëring.
Elke betalingsachterstand leidt onmiddellijk tot nalatigheidsintresten. Deze vertraging zal ook resulteren in een boete voor niet-betaling of gedeeltelijke betaling.
Bij niet-betaling of laattijdige betaling wordt een proportionele geldboete van respectievelijk 5 %, 10 % of 15 % van de verschuldigde belasting opgelegd, afhankelijk of de btw-aangifte tijdig werd ingediend.
Als een periodieke btw-aangifte onbetaald blijft, zal er een uitvoerbare titel worden opgesteld en aan de btw-belastingplichtige worden meegedeeld. Als deze niet het volledige bedrag betaalt, zal de FOD Financiën invorderingsmaatregelen nemen.
5.1 Wat is een bijzondere btw-aangifte?
Via een bijzondere btw-aangifte betaalt men de btw die verschuldigd is op intracommunautaire verwervingen en op bepaalde ontvangen dienstprestaties.
De aangifte omvat dus bepaalde speciale aankopen en ontvangen dienstprestaties. In tegenstelling tot de klassieke periodieke btw-aangifte neemt men verkopen en verstrekte diensten niet in een bijzondere btw-aangifte op.
5.2 Wie moet bijzondere btw-aangiften indienen?
Btw-belastingplichten die geen klassieke periodieke btw-aangifte indienen, moeten in bepaalde gevallen de bijzondere btw-aangifte indienen, namelijk:
– btw-belastingplichtigen onderworpen aan de vrijstellingsregeling voor kleine ondernemingen;
– btw-belastingplichtigen onderworpen aan de bijzondere landbouwregeling;
btw-belastingplichtigen die uitsluitend handelingen verrichten die door artikel 44 van het BtwWetboek zijn vrijgesteld;
niet-btw-belastingplichtige rechtspersonen.
In de volgende gevallen moet men de bijzondere btw-aangifte indienen:
– ontvangst van intracommunautaire diensten waarvoor zij schuldenaar van de btw zijn (zie hoofdstuk ‘Diensten’);
– intracommunautaire verwerving van goederen als de btw-belastingplichtige gehouden is tot of heeft geopteerd om de intracommunautaire verwervingen in België te onderwerpen aan de belasting (zie hoofdstuk ‘Intracommunautaire handelingen’).
5.3 Indiening van de bijzondere btw-aangifte
De bijzondere btw-aangifte is een kwartaalaangifte die men driemaandelijks moet indienen. Als men tijdens een bepaald kwartaal geen enkele handeling verricht waarop btw verschuldigd is, moet men geen (nihil-)aangifte indienen.
De aangifte moet men indienen uiterlijk de 25ste dag van de maand die volgt op het kalenderkwartaal waarin de btw opeisbaar is geworden.
Binnen dezelfde periode moet men ook het bedrag van de verschuldigde btw betalen.
De bijzondere btw-aangifte kan men op elektronische wijze indienen via de toepassing Intervat die de administratie ter beschikking stelt op de internetsite van de FOD Financiën via de link http://www.financiën.belgium.be (rubriek E-services).
De personen gehouden tot het indienen van de bijzondere aangifte kunnen ze ook op papier indienen en gebruikmaken van het formulier dat de administratie verstrekt. Dat formulier nr. 629 kunnen de betrokkenen bekomen op het bevoegde team Beheer of downloaden van de fiscale portaalsite www.financien.belgium.be (formulieren, btw) en afdrukken. Zij moeten dat formulier indienen bij voormeld kantoor.
5.4 Inhoud van de bijzondere btw-aangifte
De bijzondere btw-aangifte bevat onder meer volgende gegevens:
– identificatiegegevens van de aangever;
– tijdvak waarop de aangifte betrekking heeft;
– het bedrag van de intracommunautaire verwervingen van goederen en gelijkgestelde handelingen (kader II van de aangifte, roosters 71 tot 73);
– het bedrag van de intracommunautaire diensten met verlegging van heffing (kader II van de aangifte, rooster 75);
– het bedrag van de andere handelingen waarvoor de aangever de btw moet voldoen (kader II van de aangifte, rooster 76);
– het bedrag van de ontvangen creditnota’s en de negatieve verbeteringen (kader II van de aangifte, roosters 77 en 78);
– het bedrag van de verschuldigde belasting en de herzieningen (kader III van de aangifte, roosters 80 tot 82);
– het resultaat van het kwartaal (kader IV van de aangifte, roosters 83 en 84);
– datum en handtekening van de aanvrager (kader VI van de aangifte).
De bijzondere btw-aangifte is terug te vinden in bijlage 3 van het koninklijk besluit nr. 1 van het Btw-Wetboek
Het btw-systeem is georganiseerd rond de boekhouding zoals het berekenen van de verschuldigde belasting voor elke aangifteperiode, het bepalen van het bedrag van de aftrekbare btw, het verzamelen van de verschillende gegevens voor het opmaken van de periodieke btw-aangiften, van de jaarlijkse opgave van afnemers-btw-belastingplichtigen en van de opgave van de intracommunautaire handelingen. Genoemde verplichtingen vereisen dat de btw-belastingplichtige het administratieve beheer van zijn onderneming op een aangepaste wijze organiseert.
Om bovengenoemde redenen leggen de artikelen 14 tot 16 van het koninklijk besluit nr. 1 van het Btw-Wetboek verschillende boekhoudkundige verplichtingen op aan de btw-belastingplichtigen, met uitzondering van diegenen die uitsluitend handelingen verrichten als bedoeld in artikel 8bis van het Btw-Wetboek (intracommunautaire levering van nieuwe vervoermiddelen).
Bovendien moet de administratie kunnen nagaan of de inschrijvingen in de boekhouding waarachtig zijn en of ze correct zijn overgenomen in de aangiften.
Om de btw te kunnen toepassen en een controle hiervan mogelijk te maken, moet alles wat men inschrijft in de boeken:
– het bedrag weerspiegelen dat men in de periodieke btw-aangifte opneemt; – gestaafd worden door een verantwoordingsstuk.
De boekhouding bevat minstens de volgende boeken:
een boek voor inkomende facturen en creditnota’s;
– een boek voor uitgaande facturen en creditnota’s.
6.2 Boek voor inkomende facturen
6.2.1 In te schrijven stukken
De btw-belastingplichtige moet een boek voor inkomende facturen houden waarin hij onder meer navolgende facturen en stukken inschrijft:
– de facturen en de creditnota’s die aan hem zijn uitgereikt met betrekking tot zijn economische activiteit;
– de stukken die de btw-belastingplichtige moet opstellen om de volgende handelingen te staven:
• een ingebruikneming van goederen gelijkgesteld met een levering van goederen (art. 12, § 1, 3° en 4° WBTW);
• de uitvoering van een werk in onroerende staat voor de doeleinden van zijn economische activiteit (art. 19, § 2, 1° WBTW).
Bovendien spreekt het voor zich dat een factuur die zowel op privébehoeften als op beroepsbehoeften betrekking heeft, als dusdanig in haar geheel wordt ingeschreven, waarbij men het privégedeelte in een aparte kolom vermeldt.
6.2.2
Artikel 15, § 3 van het koninklijk besluit nr. 1 van het Btw-Wetboek somt de vermeldingen op die het boek voor inkomende facturen verplicht moet bevatten: – het volgnummer genomen vanuit een ononderbroken sequentie van de factuur of aan het inkomende stuk;
– de datum van de factuur of van het stuk;
– de naam van de leverancier of de dienstverrichter;
– per factuur of per stuk en, indien nodig per tarief, de maatstaf van heffing en het bedrag van de overeenkomstige belasting;
– de prijs van de handeling wanneer die niet belastbaar is;
– een uitsplitsing met het oog op het invullen van de btw-aangifte evenals op het einde van elke aangifteperiode, per rooster van de aangifte, het totaalbedrag van de periode.
Deze vermeldingen zijn over het algemeen niet voldoende om het beheer van de onderneming op te volgen. In dit kader, hoewel iedere onderneming zelf moet bepalen welke voor haar de optimale indeling is van het boek voor inkomende facturen, moet men in elk geval voorzien in een aparte inschrijving en dus een aparte kolom voor de elementen die men moet opnemen in de kaders III en V van de periodieke btw-aangifte (inkomende handelingen).
6.3 Boek voor uitgaande facturen
6.3.1
De btw-belastingplichtige moet een boek voor uitgaande facturen houden waarin hij onder meer de volgende facturen en stukken inschrijft:
– de facturen en de creditnota’s die door hem zijn uitgereikt met betrekking tot zijn economische activiteit;
– de stukken die de btw-belastingplichtige moet opstellen voor onttrekkingen en andere handelingen gelijkgesteld met leveringen van goederen of diensten (art. 12 en 19 WBTW).
6.3.2
Artikel 15, § 3 van het koninklijk besluit nr. 1 somt de vermeldingen op die het boek voor uitgaande facturen verplicht moet bevatten:
– het volgnummer genomen vanuit een ononderbroken sequentie toegekend aan de factuur of aan het uitgaande stuk;
– de datum van de factuur of van het stuk;
– de naam van de klant;
– per factuur of per stuk en, indien nodig per tarief, de maatstaf van heffing en het bedrag van de overeenkomstige belasting;
– de prijs van de handeling wanneer die niet belastbaar is;
– een uitsplitsing met het oog op het invullen van de btw-aangifte evenals op het einde van elke aangifteperiode per rooster van de aangifte, het totaalbedrag van de periode.
Zoals voor het boek voor inkomende facturen, zijn deze vermeldingen over het algemeen niet voldoende en moet men het boek voor uitgaande facturen optimaal uitsplitsen. Dat hoort zo enerzijds om een goed beheer van de onderneming te waarborgen en, anderzijds om te voldoen aan de wettelijke verplichtingen.
6.4 Afwijkingen inzake boekhoudverplichtingen
Voor bepaalde btw-belastingplichtigen gelden echter afwijkingen inzake de boekhoudverplichtingen. Krachtens artikel 14, § 4 van het koninklijk besluit nr. 1 van het Btw-Wetboek, is de btw-belastingplichtige onderworpen aan de vrijstellingsregeling voor kleine ondernemingen ervan ‘ontheven een boek voor inkomende en uitgaande facturen te houden’ wanneer: – hij de facturen en de kopieën van de facturen bewaart, die hij in principe inschrijft in het boek voor inkomende of uitgaande facturen, volgens een ononderbroken reeks volgnummers welke hij eraan toekent bij de ontvangst of de uitreiking ervan; – hij een speciaal register houdt waarin hij de facturen optekent met betrekking tot de handelingen waarvoor hij als klant schuldenaar van de belasting is.
De niet-btw-belastingplichtige rechtspersonen, de btw-belastingplichtigen onderworpen aan de bijzondere regeling voor landbouwers, evenals de btw-belastingplichtigen die uitsluitend handelingen verrichten die krachtens artikel 44 van het Btw-Wetboek van de belasting zijn vrijgesteld, moeten voor de toepassing van de btw geen boekhouding houden uitgezonderd het speciale register.
Het komt er dus op neer dat men dit speciale register oplegt aan diegenen die een bijzondere btw-aangifte moeten indienen.
7 Het btw-register van de motorvoertuigen
7.1 Wat is een btw-register van de motorvoertuigen?
Garagisten zijn verplicht om een register bij te houden waarin ze alle motorvoertuigen die in hun onderneming binnenkomen, inschrijven (art. 28 KB nr. 1 WBTW).
Onder motorvoertuigen wordt verstaan de landvoertuigen die uitgerust zijn met een motor en onderworpen zijn aan de reglementering betreffende de inschrijving.
7.2 Wie moet het register bijhouden?
Garagisten houden het register bij: elke btw-belastingplichtige die, in het kader van zijn economische activiteit, regelmatig een of meerdere van de volgende handelingen verricht: – levering en/of dienstverrichting betreffende een motorvoertuig, met uitzondering van het wassen van motorvoertuigen;
– levering van tweedehands motorvoertuigen; – tussenkomst als tussenpersoon in de levering van tweedehands motorvoertuigen.
Zodra het motorvoertuig binnenkomt in de onderneming, teneinde er het voorwerp uit te maken van een handeling bedoeld zoals hierboven vermeld (zie ‘Wie moet het register bijhouden’ in dit hoofdstuk), schrijft de garagist het volgende in het register: – een volgnummer; – de datum van binnenkomst van het motorvoertuig in de onderneming; – de nummerplaat van dat motorvoertuig of, bij gebrek daaraan, het chassisnummer; – de code die de aard van de handeling identificeert (zie verder).
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
Wanneer het motorvoertuig de onderneming verlaat : de datum van het verlaten van de inrichting.
Ten laatste op het einde van de maand volgend op die waarin het motorvoertuig de onderneming heeft verlaten: een verwijzing naar de factuur of, bij gebrek daaraan, de reden waarom geen factuur werd opgemaakt.
Het register moet zich bevinden op de bedrijfszetel tot het verstrijken van de derde maand die volgt op die waarin het genoemde register werd afgesloten (art. 28, § 5 KB nr. 1 WBTW).
Wanneer men het register op geïnformatiseerde wijze houdt, moet men, ongeacht waar men de gegevens digitaal bewaart, een volledige onlinetoegang tot de betrokken gegevens waarborgen op de bedrijfszetel tot het verstrijken van de derde maand die volgt op die waarin het genoemde register werd afgesloten.
7.5
Zodra het motorvoertuig binnenkomt in de onderneming, teneinde er het voorwerp uit te maken van een handeling bedoeld zoals hierboven vermeld (zie ‘Wie moet het register bijhouden’ in dit hoofdstuk), schrijft de garagist onder meer een van volgende codes, die de aard van de handeling identificeert, in het register.
– Code 1: De code uitgedrukt door het cijfer ‘1’ dient om de handelingen van onderhoud, herstelling, omvorming, installatie, alsmede van elke andere handeling die niet strikt bedoeld wordt door de codes 2, 3 en 4 te identificeren.
Wanneer het voertuig het voorwerp moet uitmaken van een handeling als bedoeld door de code ‘1’, maar ook van handelingen bedoeld door de codes 2 en/of 3, moet men alleen de code 1 vermelden.
– Code 2: De code uitgedrukt door het cijfer ‘2’ gebruikt men ter identificering van de handelingen die men geheel verricht ter uitvoering van een waarborgverplichting. In zover men een handeling moet verrichten deels onder garantie en deels op kosten van de klant of van enig ander persoon, zal men de code ‘1’ gebruiken.
– Code 3: Men zal de code uitgedrukt door het cijfer ‘3’ gebruiken wanneer het voertuig, tijdens zijn verblijf in de onderneming van de btw-belastingplichtige, uitsluitend het voorwerp uitmaakt van een bestek , onder bezwarende titel of om niet.
– Code 4: De code uitgedrukt door het cijfer ‘4’ gebruikt men ter identificering, hetzij van de levering van een tweedehands motorvoertuig door de garagist, hetzij van diens tussenkomst als tussenpersoon bij een dergelijke levering.
Als de levering of tussenkomst bij die levering eveneens gepaard gaat met het stellen van een handeling, bedoeld door de codes 1 en/of 2 en/of 3, zal men altijd de code ‘4’ vermelden.
8.1 Wat is een dagboek van ontvangsten?
Het dagboek van ontvangsten is een boek waarin men alle ontvangsten van de uitgaande handelingen, waarvoor geen factuur werd uitgereikt, dagelijks inschrijft .
8.2 Wie moet een dagboek van ontvangsten bijhouden?
Iedere btw-belastingplichtige gehouden tot het indienen van periodieke btw-aangiften, met uitzondering van de forfaitaire btw-belastingplichtige (zoals bedoeld in art. 56 WBTW), die handelingen verricht voor natuurlijke personen, die de hen verstrekte goederen of diensten voor hun privégebruik bestemmen, en hiervoor daadwerkelijk geen factuur uitreikt , moet, met het oog op de aangifte en de betaling van de opeisbare belasting, de ontvangsten met betrekking tot die handelingen inschrijven in een dagboek van ontvangsten.
8.3 Inschrijvingen in het dagboek van ontvangsten
In het dagboek van ontvangsten moet dagelijks het totale bedrag van de ontvangsten worden ingeschreven.
Verkopen waarvan de prijs, per in de handel gebruikelijke eenheid, meer bedraagt dan 500 euro, btw inclusief, moeten evenwel afzonderlijk worden ingeschreven, tenzij de onderneming verantwoordingsstukken opstelt en bewaart die niet alleen de ontvangst, maar ook de aard van de verkochte goederen nauwkeurig vermelden (art. 15, § 4, derde lid KB nr. 1 WBTW).
Doorgaans schrijft men de ontvangsten inclusief btw in. Op het einde van elke aangifteperiode schrijft men, per tarief, het totaalbedrag van de maatstaf van heffing en van de overeenkomstige belasting met betrekking tot de periode in. Die bedragen neemt men vervolgens op in de periodieke btw-aangifte.
Voor de berekening van de maatstaf van heffing, vertrekkend van de ontvangsten ‘btw inclusief’, voor een bepaald tarief, moet:
– de in de totale ontvangst begrepen btw worden berekend door die totale ontvangst te vermenigvuldigen met de breuk: tarief /100+tarief (bv. voor het 6 %-tarief is de breuk 6/106). Het btw-bedrag neemt men vervolgens op in rooster [54] van de periodieke btw-aangifte; – het verschil worden berekend tussen de totale ontvangst voor dat bepaalde tarief en het hierboven berekende bedrag van de belasting, dat is de maatstaf van heffing. Dat bedrag neemt men vervolgens op in de roosters [01], [02] of [03], afhankelijk van het toepasselijke btw-tarief.
Btw-belastingplichtigen die spijzen en dranken verstrekken voor verbruik ter plaatse, die geen geregistreerd kassasysteem (zie verder) gebruiken en ondernemingen die autovoertuigen wassen (carwashes), moeten eveneens de nummers van de btw-bonnetjes (zie verder), welke in de loop van de dag werden gebruikt, van dag tot dag, in het dagboek van ontvangsten inschrijven.
Wanneer de btw-belastingplichtige, hoewel hij er niet toe is gehouden, toch een factuur uitreikt aan een natuurlijke persoon die de hem verstrekte goederen of diensten bestemt voor zijn privégebruik, dan moet men de betrokken ontvangsten niet in het dagboek van ontvangsten inschrijven, vermits men die factuur in het boek voor uitgaande facturen moet inschrijven en men de opeisbare belasting aldus in de periodieke btw-aangifte opneemt.
De btw-belastingplichtigen kunnen gebruikmaken van een kasregister en dus de gegevens van de door hen verrichte handelingen uitsluitend digitaal bewaren. Het onmiddellijke uitreiken van een kassaticket aan de klant voor elke verrichte handeling is een van de voorwaarden. Zij zijn ervan ontheven om een dagboek van ontvangsten bij te houden.
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
8.4 Bewaring
Het dagboek van ontvangsten, alsook de verantwoordingsstukken en de dubbels van de rekening of van de ontvangstbewijzen, moeten zich op de bedrijfszetel bevinden tot het verstrijken van de derde maand volgend op die waarin het genoemde dagboek werd afgesloten.
Btw-belastingplichtigen die spijzen en dranken verstrekken voor verbruik ter plaatse, die geen geregistreerd kassasysteem (zie verder) gebruiken en ondernemingen die autovoertuigen wassen (carwashes), moeten aan hun klanten een btw-bonnetje uitreiken (art. 22 KB nr. 1 WBTW).
Men reikt het btw-bonnetje uit naast een eventuele factuur. Het btw-bonnetje vervangt de factuur nooit. Wel kan een factuur en het btw-bonnetje als één document worden opgemaakt en uitgereikt bij het verstrijken van de dienst.
De btw-bonnetjes zijn verkrijgbaar bij drukkers die erkend zijn door de administratie. Ze worden gedrukt op kosten van de btw-belastingplichtige.
De dubbels van de btw-bonnetjes bewaart de btw-belastingplichtige. Dagelijks noteert de btw-belastingplichtige de nummers van de btw-bonnetjes die hij op die dag uitreikte in het dagboek van ontvangsten.
Hierna volgt een voorbeeld van een btw-bonnetje.
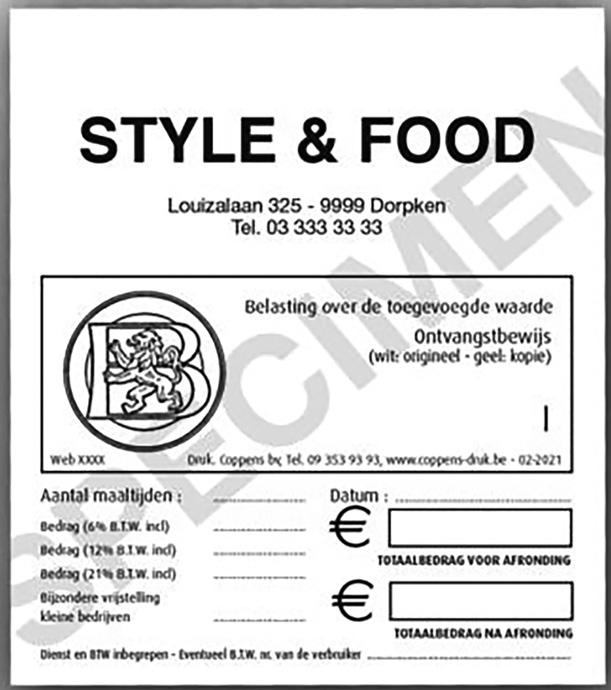
Naar aanleiding van de tariefverlaging van 21 % naar 12 % voor restaurant- en cateringdiensten (het verschaffen van dranken daaronder niet begrepen) met ingang van 1 januari 2010, werd aan de sector een extra inspanning gevraagd voor de juiste rapportering van de verrichte handelingen. Het geregistreerd kassasysteem (afgekort: GKS) werd ingevoerd.
Het gebruik van een geregistreerd kassasysteem garandeert dat men de correcte omzet aangeeft voor de berekening van de belastingen en dat men de btw, die de klant betaalt, doorstort aan de schatkist.
Het wel of niet moeten gebruiken van een GKS hangt af van het omzetcijfer van een bepaald type horecadiensten, zijnde de restaurant- en cateringdiensten. Elke horeca-uitbater die op jaarbasis minstens 25 000 euro (excl. btw) uit restaurant- en cateringdiensten haalt , het verschaffen van dranken daaronder niet begrepen (zie rooster [02] van de periodieke btw-aangifte), moet een GKS gebruiken. Concreet betekent het dat de absolute meerderheid van de traditionele restaurants met een GKS moet werken.
VOORBEELD
Een bakker met een verbruikssalon die minstens 25 000 euro (excl. btw) van zijn omzet realiseert uit restaurant- of cateringdiensten, moet GKS-tickets uitreiken voor alle verkopen, zowel in het verbruikssalon als in de bakkerij.
Bereikt de bakker de 25 000 euro (excl. btw) niet, dan moet hij alleen voor de maaltijden en de bijbehorende dranken verschaft in het verbruikssalon, een btw-bonnetje uitreiken. Voor wat hij in de bakkerij verkoopt, moet hij geen btw-bonnetje uitreiken.
Een geregistreerd kassasysteem bestaat uit drie onderdelen: een gecertificeerde kassa, een fiscale datamodule (FDM) en een VAT signing card (VSC).
De kassa en de fiscale datamodule (FDM) worden verkocht via de vrije markt en moeten gecertificeerde modellen zijn. De FOD Financiën verzendt de VAT signing card (VSC) kosteloos. De btw-belastingplichtige kan ze aanvragen via de online GKS-toepassing op de website van de FOD Financiën, rubriek ‘E-Services’.
Eens de btw-belastingplichtige een GKS in gebruik heeft, moet hij alle horeca-activiteiten via die kassa afrekenen. Dus ook de bestelling die de klant meeneemt naar huis.
Een GKS-ticket kan allerlei vormen aannemen, maar bevat altijd de volgende informatie:
– vermelding ‘BTW KASTICKET’ in grote letters;
– geleverde goederen (PLU-omschrijving, aantal, verschuldigde prijs en verwijzing naar erop toepasselijk btw-tarief), waarbij men eveneens de corrigerende handelingen (annulaties, correcties …) bedoelt, die niet in een afzonderlijk ticket zijn opgenomen;
– identificatiegegevens van de dienstverlener;
– serienummer van de kassa, FDM (blackbox) en VSC (kaart);
– datum en uur van de uitreiking van het btw-kasticket;
– totaal verschuldigd bedrag, inclusief btw;
– maatstaf van heffing per toepasselijk btw-tarief;
– bedrag van de verschuldigde btw;
– korting en teruggegeven bedragen;
– identificatie van de kassa, als de btw-belastingplichtige gebruikmaakt van meerdere kassa’s;
– de laatste acht karakters van het algoritme dat het kassasysteem aanmaakt op basis van alle PLUgegevens op het ticket (PLU-omschrijving, aantal, verschuldigde prijs en verwijzing naar erop toepasselijk btw-tarief);
– de controlegegevens aangemaakt en doorgestuurd door de controlemodule.
11
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
De opgave van de btw-belastingplichtige afnemers (klantenlisting)
11.1 Wat is een klantenlisting?
De klantenlisting is een lijst van de Belgische btw-nummers van de klanten aan wie de btw-belastingplichtige goederen heeft geleverd of diensten heeft verstrekt tijdens het vorige kalenderjaar voor een totaalbedrag van meer dan 250 euro (excl. btw). De klanten die alleen vrijgestelde handelingen verrichten (art. 44 WBTW) en die toch over een BE-nummer beschikken, moeten niet in de listing worden opgenomen.
Die lijst bevat voor elke klant het totaalbedrag (excl. btw) aan leveringen en diensten en het totaalbedrag van de aangerekende btw.
11.2 Wie moet een klantenlisting indienen?
Iedere btw-belastingplichtige moet jaarlijks een klantenlisting indienen, met uitzondering van: – de btw-belastingplichtige die alleen handelingen verricht die vrijgesteld zijn door artikel 44 van het Btw-Wetboek en; – de btw-belastingplichtige die valt onder de vrijstellingsregeling voor kleine ondernemingen, en de klantenlisting is nihil. Wat met andere woorden betekent dat de klanten geen Belgisch btw-nummer hebben, of wél een Belgisch btw-nummer hebben maar de jaarlijkse omzet per klant met een Belgisch btw-nummer niet meer dan 250 euro bedraagt.
De klantenlisting wordt, in principe, langs elektronische weg ingediend via Intervat , elk jaar vóór 31 maart van het jaar volgend op het jaar waarop de listing betrekking heeft.
Als de btw-belastingplichtige de activiteit heeft stopgezet, moet hij de klantenlisting indienen binnen de drie maanden na het verlies van de hoedanigheid van btw-belastingplichtige.
Als de btw-belastingplichtige periodieke btw-aangiften op papier indient, kan dat op dezelfde manier voor de klantenlisting. Hij vraagt het formulier aan bij het bevoegde kantoor en dient het in bij het scanningcentrum.
Btw-belastingplichtigen onderworpen aan een andere regeling (vrijstellingsregeling, landbouwregeling, buitenlandse btw-belastingplichtige …) zijn vrijgesteld van de verplichting tot elektronische indiening, maar kunnen hiervoor wel opteren.
De jaarlijkse klantenlisting moet, voor iedere afnemer die men moet opnemen, de volgende gegevens bevatten: – het btw-identificatienummer; – het totale bedrag, exclusief btw, van de goederen die hem werden geleverd en van de aan hem verstrekte diensten; – het totaalbedrag van de aan de afnemer in rekening gebrachte btw.
Een voorbeeld van de klantenlisting is terug te vinden in de bijlage van het Koninklijk Besluit nr. 23 van het Btw-Wetboek.
De btw-belastingplichtigen die op 31 december van het jaar, waarop de klanten listing betrekking heeft, genieten van de vrijstellingsregeling van belasting bedoeld in artikel 56bis van het BtwWetboek, zijn gehouden die lijst aan te vullen met:
– het bedrag van de omzet gerealiseerd in de loop van het jaar waarop de lijst betrekking heeft; – de datum waarop de kleine onderneming die regeling is beginnen toe te passen als de werkzaamheid onder de vrijstellingsregeling werd aangevangen in de loop van het jaar waarop de lijst betrekking heeft.
Hierna volgt een overzicht van wat de btw-belastingplichtige moet doen als hij in het vorige jaar geen handelingen heeft verricht die men op de klantenlisting moet vermelden.
Tabel 1 Overzicht nihil-klantenlisting Soort btw-belastingplichtige
Een btw-belastingplichtige die periodieke btw-aangiften moet indienen
Een btw-belastingplichtige onderworpen aan de bijzondere landbouwregeling
Een btw-belastingplichtige onderworpen aan de vrijstellingsregeling.
11.6 Belang van de klantenlisting
– In de laatste periodieke btw-aangifte van het kalenderjaar het daartoe voorziene vak aankruisen. In dat geval moet hij geen klantenlisting indienen; – Of een nihil-listing indienen.
Een nihil-listing indienen.
Moet niet langer een nihil-klantenlisting indienen
De administratie herwerkt de gegevens opgenomen in de klantenlisting tot een leverancierslijst per opgenomen klant . Die leverancierslijst gebruikt de administratie om te bewijzen dat een bepaalde btw-belastingplichtige niet alle aankopen heeft aangegeven, om zo te komen tot het vermoeden dat niet alle belastbare verkopen werden aangegeven.
12.1
De opgave van de intracommunautaire handelingen is een lijst met alle vrijgestelde intracommunautaire leveringen van goederen en intracommunautaire diensten die de btw-belastingplichtige heeft verricht.
De opgave vermeldt voor elke klant: – het btw-identificatienummer; – het bedrag van de uitgevoerde handelingen; – de code van de categorie van de handeling (zie verder).
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
12.2 Wie moet een ICO indienen?
Iedere btw-belastingplichtige die vrijgestelde intracommunautaire leveringen van goederen en intracommunautaire diensten, die overeenkomstig de algemene regel plaatsvinden in een andere lidstaat waar de afnemer van de diensten is gevestigd en waar hij schuldenaar is van de btw, heeft verricht. Het gaat onder meer om de handelingen opgenomen in de periodieke btw-aangifte in de roosters [46] en [44].
De opgave van de intracommunautaire handelingen dient men, in principe, in langs elektronische weg via Intervat
Als de btw-belastingplichtige periodieke btw-aangiften op papier indient, kan dat op dezelfde manier voor de opgave van de intracommunautaire handelingen. Het formulier kan men aanvragen bij het bevoegde kantoor en indienen bij het scanningcentrum.
Als de btw-belastingplichtige tijdens de afgelopen periode geen enkele handeling heeft verricht die hij in de opgave moet opnemen, noch correcties hoeft aan te brengen aan vroeger ingediende opgaven, hoeft hij voor de betrokken periode geen opgave (zelfs geen nihil-opgave) in te dienen.
Maandindieners dienen maandelijks een intracommunautaire opgave in, kwartaalindieners per kwartaal, samen met de periodieke btw-aangifte.
Als het totaalbedrag per kwartaal van de vrijgestelde intracommunautaire leveringen van goederen in het huidige kwartaal of in minstens één van de vorige vier kwartalen de drempel van 50 000 euro overschreed, moet de btw-belastingplichtige kwartaalindiener toch maandelijks een intracommunautaire opgave indienen. In dat geval moet hij vanaf de maand die volgt op het kwartaal waarin de overschrijding is gebeurd maandelijks een periodieke btw-aangifte en maandelijks een opgave van de intracommunautaire handelingen indienen gedurende een periode van minstens twaalf maanden. Vanaf dat moment gaat de btw-belastingplichtige over van AT naar AM.
Als de btw-belastingplichtige onderworpen is aan de bijzondere landbouwregeling , moet hij jaarlijks een intracommunautaire btw-opgave indienen, samen met de klantenlisting.
De opgave vermeldt voor elke klant:
– het btw-identificatienummer;
– het bedrag van de uitgevoerde handelingen;
– de code van de categorie van de handeling:
• code ‘L’ voor de vrijgestelde intracommunautaire leveringen van goederen;
• code ‘S’ voor de intracommunautaire diensten die overeenkomstig de algemene regel plaatsvinden in een andere lidstaat, waar de afnemer van de diensten is gevestigd en waar hij schuldenaar is van de btw;
• code ‘T’ voor handelingen in het kader van vereenvoudigd driehoeksverkeer (dit valt buiten het bestek van deze cursus).
Een voorbeeld van de ICO is terug te vinden in de bijlage van het Koninklijk Besluit nr. 50 van het Btw-Wetboek.
De gegevens opgenomen in de opgave wisselt men uit met de administraties van de andere lidstaten, zodat men kan nagaan of de afnemers de btw wel degelijk hebben voldaan in de eigen lidstaat
Meerkeuzevragen
1 Omcirkel het juiste antwoord. Er is maar één antwoord correct. Voor de volgende handeling moet men in elk geval een factuur uitreiken:
a Stephanie, bediende, doet een beroep op een verhuisfirma voor de verhuizing van Gent naar Antwerpen voor 520 euro.
b Talia, gepensioneerd ambtenaar, verkoopt een staanlamp aan een antiekhandelaar voor de som van 500 euro.
c Een supermarkt verkoopt twee bakken frisdrank ter waarde van 30 euro aan Vajid, bediende.
d Een autohandelaar verkoopt een autobatterij van 100 euro, exclusief btw, aan Mehdi, arbeider, voor zijn privévoertuig.
2 Omcirkel het juiste antwoord. Er is maar één antwoord correct.
De volgende personen starten met een economische activiteit waardoor zij btw-belastingplichtige worden voor de toepassing van de belasting over de toegevoegde waarde. Wie van de volgende personen moet geen aangifte 604A indienen?
a Margot die op zelfstandige basis een huisartsenpraktijk zal opstarten en hierbij enkel therapeutische handelingen zal stellen.
b Juliet die op zelfstandige basis een notariskantoor zal opstarten.
c Selen, werkt als accountant in loondienst bij een boekhoudkantoor en zal in bijberoep activiteiten uitoefenen als pedicure, met een verwachte jaarlijkse omzet van 5 000 euro. Selen wil opteren voor de vrijstellingsregeling van kleine ondernemingen.
d Hadia die op zelfstandige basis een frituur wil opstarten en opteert voor AT.
3 Omcirkel het juiste antwoord. Er is maar één antwoord correct.
In welke van de volgende gevallen is Feride, zelfstandig pedicure en onderworpen aan de vrijstellingsregeling voor kleine ondernemingen, verplicht haar btw-identificatienummer mee te delen aan haar leverancier? Feride heeft geen enkele optie of aankoop in het buitenland gedaan.
a Een Belgische elektricien plaatst ingebouwde spots in haar ontvangstruimte voor de klanten.
b Aankoop van een pedicurelamp bij Pedicure Shop in Nederland voor een bedrag van 108 euro (excl. btw).
c Aankoop van een design pedicurebehandelingsstoel bij Pedicure Shop in Nederland voor een bedrag van 12 080 euro (excl. btw).
d In alle bovenstaande gevallen.
Hoofdstuk 9 De verplichtingen van de btw-belastingplichtige
Juist/fout-vragen
1 Assia baat een hip restaurant uit, in het hartje van Brussel, en moet voor onbepaalde tijd de deuren sluiten wegens COVID-19. Als gevolg van die tijdelijke sluiting is zij verplicht het bevoegde btw-kantoor daarvan op de hoogte te stellen via de aangifte 604C.
juist / fout
2 Vajid is een Belgische groothandelaar in medisch materiaal en heeft gedurende het afgelopen boekjaar voor een totaalbedrag van 2 500 euro (excl. btw) aan materiaal geleverd aan Margot, Belgische huisarts, die over een BE-nummer beschikt wegens overschrijding van de drempel inzake intracommunautaire verwervingen. Vajid moet Margot bijgevolg opnemen in de klantenlisting, omdat het bedrag hoger is dan 250 euro en omdat Margot over een BE-nummer beschikt.
juist / fout
Open vraag
De stad Oostende (België), niet geïdentificeerd voor btw, verricht voor het jaar 2023 onderstaande inkomende handelingen.
a 16 februari 2023: aankoop van goederen bij bv Kockaert, een in Nederland gevestigde btw-belastingplichtige indiener, ten belope van 9 500 euro;
b 17 maart 2023: aankoop van goederen bij Gmbh Heins, een in Duitsland gevestigde btw-belastingplichtige indiener, ten belope van 1 000 euro;
c 19 april 2023: adviesverlening door bv Consult, een in Nederland gevestigde btw-belastingplichtige, ten belope van 1 000 euro;
d 1 oktober 2023: aankoop van goederen bij bv Electra, een in Nederland gevestigde btw-belastingplichtige indiener, ten belope van 2 000 euro;
e 1 december 2023: adviesverlening door bv Consult, een in Nederland gevestigde btw-belastingplichtige, ten belope van 1 000 euro.
De voormelde leveringen aan de stad Oostende gebeuren met vervoer van de ene lidstaat naar de andere. Geen enkele leverancier of dienstverrichter is in België geregistreerd. Verkopen op afstand zijn niet van toepassing.
Analyseer iedere handeling en bepaal waar die handelingen zijn belast. Welke specifieke verplichtingen, op het vlak van btw, gelden er voor de stad Oostende? Neem de in België belaste handelingen op in de correcte aangifte(s). Noteer dan de juiste roosters en bedragen.