
©VANIN
©VANIN
VIJFDE
Siem de Ruijter
Bart
Sommen
DE BOEKHOUD PRAKTIJK
Geïntegreerde casestudy
EDITIE geïntegreerde casestudy
De boekhoudpraktijk
Vijfde druk 2025
Artikel 605832/01
ISBN 978-94-647-0487-7
D/2025/0078/19
NUR 163
De site www.mijnstudiemateriaal.be geeft je toegang tot het digitale lesmateriaal bij dit boek. Je moet jouw licentie eerst wel activeren aan de hand van een activatiecode. Bij de activatie moet je de gebruiksvoorwaarden accepteren. Deze licentie is geldig gedurende een jaar en start vanaf de activatie van deze code.
De licentieperiode start vanaf activatie en is 365 dagen geldig.
COLOFON:©VANIN
Zetwerk: Coco Bookmedia Coverontwerp: Frisco
Fotokopieerapparaten zijn algemeen verspreid en vele mensen maken er haast onnadenkend gebruik van voor allerlei doeleinden. Jammer genoeg ontstaan boeken niet met hetzelfde gemak als kopieën. Boeken samenstellen kost veel inzet, tijd en geld. De vergoeding van de auteurs en van iedereen die bij het maken en verhandelen van boeken betrokken is, komt voort uit de verkoop van die boeken.
In België beschermt de auteurswet de rechten van deze mensen. Wanneer u van boeken of van gedeelten eruit zonder toestemming kopieën maakt, buiten de uitdrukkelijk bij wet bepaalde uitzonderingen, ontneemt u hen dus een stuk van die vergoeding. Daarom vragen auteurs en uitgevers u beschermde teksten niet zonder schriftelijke toestemming te kopiëren buiten de uitdrukkelijk bij wet bepaalde uitzonderingen. Verdere informatie over kopieerrechten en de wetgeving met betrekking tot reproductie vindt u op www.reprobel.be.
Ook voor het digitale lesmateriaal gelden deze voorwaarden. De licentie die toegang verleent tot dat materiaal is persoonlijk. Bij vermoeden van misbruik kan die gedeactiveerd worden. Meer informatie over de gebruiksvoorwaarden leest u op www.mijnstudiemateriaal.be.
© Uitgeverij VAN IN, Wommelgem, 2025
De uitgever heeft ernaar gestreefd de relevante auteursrechten te regelen volgens de wettelijke bepalingen. Wie desondanks meent zekere rechten te kunnen doen gelden, wordt verzocht zich tot de uitgever te wenden.
Inleiding
De boekhoudpraktijk: geïntegreerde casestudy is een (herhalings)oefening waarbij je stapsgewijs een volledig boekhouddossier leert verwerken. De case kan zowel in de lessen boekhouden als computerboekhouden opgelost worden. De volledige oefening probeert een reële situatie na te bootsen met een dossier zoals dat er in een echt boekhoudkantoor zou uitzien. De student voert alle te verwerken stappen uit zoals een medewerker van een boekhoudkantoor dat zou doen op basis van de gegeven informatie.
De casestudy bestaat uit de in te boeken en te verwerken documenten en is onderverdeeld in acht hoofdstukken. Elk hoofdstuk behandelt een andere stap van het boekhoudproces. De eerste pagina’s van elk hoofdstuk zijn gemarkeerd met een grijze balk in de kantlijn. Op die pagina’s kunt u specifieke instructies en aandachtspunten vinden bij de boekhoudkundige stap in kwestie. Naast deze hoofdstukken bevat het boek ook een aantal facultatieve uitbreidingen die ingaan op de aangifte vennootschapsbelasting, het berekenen van ratio’s en het opstellen van een managementrapport. Enerzijds kunnen deze uitbreidingen onmiddellijk samen met de andere hoofdstukken behandeld en uitgewerkt worden. Anderzijds is het ook een mogelijkheid om de uitbreidingen pas later (bv. tijdens een ander opleidingsonderdeel zoals financiële analyse) te behandelen.
Het doel van deze casestudy is om de student in een zo realistisch mogelijke context te laten oefenen. Daarom kiezen we ervoor om gebruik te maken van waarheidsgetrouwe documenten. Hierbij willen we echter benadrukken dat alle cijfers en gegevens aangepast en gefictionaliseerd zijn en willen we in geen geval uitspraken doen over de bestaande opgenomen bedrijven.
Naast de informatie in dit boek kan de lezer via www.mijnstudiemateriaal.be heel wat aanvullende documenten vinden zoals:
> de oprichtingsakte van de onderneming;
>journalen;
> btw-aangifte en intracommunautaire aangifte;
>…
Om gebruik te maken van het aanvullende onlinemateriaal, kun je via bovenstaande link je toegang activeren met de unieke toegangscode die je hiernaast kunt vinden.
©VANIN
8.1 Toelichting en instructie
8.2 Overzicht stappenplan opstellen jaarrekening
8.3 Stappenplan opstellen jaarrekening
8.4 Bijlagen bij de jaarafsluiting: opstellen verslag bestuurder en algemene vergadering
Uitbreidingen
Uitbreiding 1: Aangifte vennootschapsbelasting
Uitbreiding 2: Ratio’s en managementrapport
©VANIN
hoofdstuk I
Voorstelling dossier Good Wood Belgium
1.1 Voorstelling Good Wood Belgium
1.2 Gevraagd: opdrachten in verband met het dossier van Good Wood Belgium
1
Voorstelling dossier Good Wood Belgium
Proficiat! Je bent vandaag gestart als nieuwe medewerker bij een boekhoudkantoor en je eerste dossier ligt al onmiddellijk klaar.
De firma Good Wood Belgium was in het verleden klant bij een ander boekhoudkantoor, maar zal vanaf 1/12/20N0 zijn boekhouding laten verzorgen door jullie boekhoudkantoor. De vorige boekhouder heeft je de saldibalans per 30/11/20N0 bezorgd alsook de openstaande klanten en leveranciers. Die gegevens kun je vinden op de volgende pagina’s.
Voor de autokosten werd er door de vorige boekhouder een beroepsgebruik van 50 % gehanteerd (berekend volgens de semi-forfaitaire methode). Dit zal per jaareinde terug berekend moeten worden.
Vooraleer we echter dieper ingaan op de verwerking van het dossier, stellen we Good Wood Belgium even kort voor. Na de voorstelling van Good Wood Belgium, krijg je een overzicht van de opdrachten die je moet uitvoeren om het dossier van deze firma te verwerken.
1.1 Voorstelling Good Wood Belgium
Hieronder vind je gegevens van Good Wood Belgium die relevant zijn bij de verwerking van het dossier:
Statutaire naam: Good Wood Belgium bv
Rechtsvorm: bv
Maatschappelijke zetel: Belpairestraat 20, 2600 Berchem
©VANIN
Aantal aandelen: zie oprichtingsakte (via Mijnstudiemateriaal)
Boekjaar: 1 januari – 31 december
Sector: Schrijnwerk (hout, metaal, pvc ...)
Nace-BEL: Schrijnwerk (4332)
Inbreng buiten kapitaal: 18 600 EUR waarvan 6 200 EUR werd volstort
btw-nummer: BE 0000.000.097
1.1.1
De activiteiten van Good Wood Belgium
Het bedrijf verkoopt en installeert dressings, winkelkasten en -inrichting, carports en speeltuigen voor in de tuin. Haar activiteiten vinden voornamelijk plaats in België, maar af en toe doet het bedrijf ook aan import en export.
Good Wood Belgium maakt de dressings en winkelkasten doorgaans zelf. Maar soms koopt ze ook kanten-klaar materiaal aan en voert ze enkel de installatie daarvan uit. Dat is afhankelijk van het project en de vraag van de klant. De carports en speeltuigen voor in de tuin worden altijd aangekocht, indien nodig aangepast en geïnstalleerd. Soms vraagt de klant om aanvullende taken zoals het leggen van houten vloeren, het installeren van sanitair ... Denk bijvoorbeeld maar aan een totaalproject zoals de inrichting van een kapsalon. In sommige gevallen verzorgt Good Wood Belgium dit zelf, maar af en toe besteedt de firma dit soort opdrachten uit in onderaanneming. Dat is opnieuw afhankelijk van de specifieke vragen van de klant.
1.1.2 Oprichtingsakte
In de oprichtingsakte kun je belangrijke informatie vinden in verband met de vennootschap zoals:
> de rechtsvorm;
> de inbreng;
> het aantal aandelen;
> het adres van de maatschappelijke zetel;
> het boekjaar;
>…
Op Mijnstudiemateriaal kun je de oprichtingsakte van Good Wood Belgium terugvinden.
1.1.3 Bestuurders
Good Wood Belgium staat onder leiding van twee bestuurders: Bart Van Bouwel en Fau-Mei Sung.
1.1.4 Wagens
Good Wood Belgium bezit drie wagens. Hieronder vind je een overzicht van die wagens en hun respectievelijke kenmerken.
Merk en type AankoopdatumAanschaf-waarde (excl. btw) Type pkCO²emissie
Nummerplaat Type brandstof
Fiat 500 14/03/N-2 € 21 870,00 Personenwagen 8590g/km1-CFD-563Benzine
Mercedes-Benz V-Klasse V 200
10/10/N-1 € 51 300,00 Bestelwagen136171g/km1-DFR-536Diesel
Tesla Model S 02/02/N-1 € 84 132,00 Personenwagen 525/1-JKF-856Elektrisch
Op 1/01/20N0 heeft de Fiat 500 al 70 000 km gereden. De Tesla Model S had op 1/01/20N0 al 35 000 km op zijn teller. Uit navraag bij de firma blijkt dat op 31/12/N0 de teller van de Fiat 500 op 105 000 km staat en die van de Tesla Model S op 55 000 km. De toonzaal ligt op 3 km van de woonplaats van de bestuurders.
1.1.5 Toelichting gemengd gebruik
In wat volgt lichten we het gebruik van de toestellen en apparaten die Good Wood Belgium benut om haar activiteiten uit te voeren en te ondersteunen beknopt toe.
Voor gsm-kosten bedraagt het beroepsgebruik 75 %. De aangekochte printers en desktops worden in de toonzaal gebruikt. Het beroepsgebruik van die toestellen bedraagt 100 %. Voor de laptops bedraagt het beroepsgebruik 75 %.
Het boekhoudkantoor waar je gestart bent, kiest ervoor om de btw-aftrek bij het inboeken van de aankoopfactuur tot het beroepsgebruik te beperken.
1.1.6 Overzicht personeelsbestand
Good Wood Belgium heeft twee arbeiders in dienst. Acerta verzorgt de loonadministratie.
Bestuurder Bart Van Bouwel maakt gebruik van de Fiat 500 en Fau-Mei Sung van de Tesla Model S. Hiervoor rekent het sociaal secretariaat een voordeel alle aard aan op de loonfiche van de bestuurders. Dat is ook het geval voor het privégebruik van de gsm’s en de laptops.
1.1.7 Bankgegevens
De onderneming heeft twee zichtrekeningen bij twee verschillende banken:
Nummer Bank
550010 ING
550020 KBC
1.1.8 Saldibalans per 30/11/20N0
©VANIN
IBAN BIC
BE92 3200 0646 5223 BBRUBEBB
BE47 4314 7941 4180 KREDBEBB
Op de volgende pagina’s kun je de saldibalans tot en met 30/11/20N0 vinden. De vorige boekhouder leverde die aan bij de overdracht van het dossier. De documenten zijn als volgt gerangschikt:
A Saldibalans per 30/11/20N0 p. 11-13
B Openstaande klanten per 30/11/20N0p. 14
C Openstaande leveranciers per 30/11/20N0p. 15
A Saldibalans per 30/11/20N0
niet-opgevraagde andere onbeschikbare inbreng buiten kapitaal
550010 zichtrekening ing
550020 zichtrekening kbc 3 254,00 55 kredietinstellingen
kas
kas
KLASSE 1 - 5 TOTAAL
KLASSE 6
604000 aankopen van handelsgoederen
608000 ontv. kortingen, ristorno's en rabatten 1
60 handelsgoederen, grond- en hulpstoffen
610000 huur machines en materieel 2 424,00
611000 onderhoud en herstellingen gebouw 240,00
611100 onderhoud machines & materieel 5 948,51
611200 onderhoud bestelwagen 2 387,36
611300 onderhoud personenwagen Fiat
611310 onderhoud personenwagen Tesla
612100 elektriciteit 880,02
612110 aardgas
612120 versiering/decoratie
612200 bureelbenodigheden
612300 brandstof bestelwagen 3 905,59
612310 brandstof personenwagen 3 367,37
612320 telefoon en internet 1 265,00
612330 gsm 1 014,40
612340 post- en verzendingskosten 388,22
612350 abonnementen kranten en tijdschriften 520,00
613000 commissielonen op verkopen 1 349,91
613100 erelonen boekhouder 4 263,75
613120 computerprestaties 13 727,28
613210 sociaal secretariaat 784,06
613220 erelonen advocaat 5 361,42
613250 bijdragen lidgelden (wtcb,nsz) 375,03
614100 sponsoring/publiciteit
6 097,31
614110 folders en reclamedrukwerk 1 308,60
614120 relatiegeschenken 1 881,14
614130 restaurantkosten 1 043,00
©VANIN
615001 verzekering personenwagens 1 789,49
615005 verzekering bedrijfswagens 1 238,95
615006 brandverzekering 1 695,67
615007 verzekering burgerlijke aansprakelijkheid 631,37
615008 verzekering arbeidsongevallen
2 495,73
615310 dranken personeel 652,98
615320 aankoop kledij en onderh. personeel 157,74
618000 bezoldiging bestuurder
40 800,00
618010 hospitalisatieverzekering 989,40 61 diensten en diverse goederen
620300 bezoldigingen arbeiders
621006 herverdeling sociale lasten
621300 werkgeversbijdrage rsz arbeiders
621305 bijdragen wvg arbeiders
113 008,25 0,00
14 301,21
8 030,38
1 304,36
623003 rechtsbijstandverzekering 9,15
623300 kosten eigen aan de werkgever arbeiders 320,88
623301 verplaatsingskost woon werk arb 273,56
1 260,11
62 bezoldigingen, sociale lasten en pensioenen
640100 onroerende voorheffing
640200 provincie en gemeentebelasting
640300 verkeersbelasting bestelwagen
640400 verkeersbelasting pw
andere bedrijfskosten
intresten lening kbc
650100 te betalen bankkosten en intresten
wisselresultaten
657000 betalingskorting aan klanten
financiële kosten
verschuld.of gestorte belast. en voorhef
roerende voorheffing
B Openstaande klanten per 30/11/20N0
Klantenfiches
N°Naam Juridische vorm Straat + nr PostcodeGemeenteLandOndernemingsnummer
48BONCQUET ROBERT BV BIEZENSTRAAT 30 8430MiddelkerkeBEBE0417.013.886
49BILLTONGBV VLAANDERENSTRAAT 1 2000AntwerpenBEBE0543.371.828
50BUENOVINOBV MEERBERGEN 7 2280GrobbendonkBEBE0808.465.108
56DEBO NV LANGE KLARENSTRAAT 12 2000AntwerpenBEBE0437.607.184
51 POTOMS AXEL NP BATAVIASTRAAT 11 2000AntwerpenBE
52RENTMEESTERNV EIKENLAAN 36 2980ZoerselBEBE0432.115.105
53 ROYENS MARC NP HENDRIK DE BRAEKELEERLAAN 4 2630AartselaarBE
54 VAN LOONCOENEN NP CATHARINA BEERSMANSSRAAT 35 2018AntwerpenBE
55 VAN MELIS PATRICK NP MERCATORSTRAAT 124 2018AntwerpenBE
Openstaande klanten per 30/11/20N0
C Openstaande leveranciers per 30/11/20N0 Leveranciersfiches N°Naam Juridische vorm Straat + nr PostcodeGemeenteLandOndernemingsnummer 4 VAN OPSTAL EN CO NVBOOMSESTEENWEG 34 2630AartselaarBEBE0404.996.081 36 VAN HOECKE NV EUROPARK-NOORD 9 9100Sint-NiklaasBEBE0440.085.040 37CARGLASS NVTRICHTERHEIDEWEG 11 3500HasseltBEBE0432.023.845
38 DE BLAUWE HOND NV BOOMBEKELAAN 1 2660AntwerpenBEBE0423.871.093 39HABITA CONSULTING BVLUCIEN REYCHLERSTRAAT 61 9250WaasmunsterBEBE0879.494.248
40 SECURITY A & BT SAM BVANTWERPSESTRAAT 266 2640MortselBEBE0425.398.646
41 ATAG NV KEERSTRAAT 1 9420Erpe-MereBEBE0416.755.649
1.2 Gevraagd: opdrachten in verband met het dossier van Good Wood Belgium
In de volgende hoofdstukken kun je de in te boeken aankoopfacturen (hoofdstuk 2), verkoopfacturen (hoofdstuk 3), bankuittreksels en kasdocumenten (hoofdstuk 4) vinden voor de maand december.
Je krijgt de opdracht om al deze documenten boekhoudkundig te verwerken. Meer specifieke informatie en toelichting vind je telkens bij de aanvang van het hoofdstuk in kwestie.
Daarna moeten er nog een aantal diverse verrichtingen gebeuren die eigen zijn aan de maand december. Het gaat hierbij onder meer om het boeken van de lonen (hoofdstuk 5).
Daarna stellen we de btw-aangifte en intracommunautaire aangifte op (hoofdstuk 6).
In hoofdstuk 7 boeken we de eindejaarsverrichtingen en sluiten we het boekjaar af.
De jaarrekening stellen we op in hoofdstuk 8.
Als al deze stappen afgewerkt zijn, kun je eventueel ook de aangifte vennootschapsbelasting (uitbreiding 1) invullen of ratio’s berekenen en op basis daarvan een managementrapport aan de klant bezorgen (uitbreiding 2).
2.1 Toelichting en instructie
2.2 Overzicht in te boeken facturen
2.3 Aandachtspunten
Hoofdstuk 2 Aankoopfacturen
2.1 Toelichting en instructie
Ondertussen ken je de firma Good Wood Belgium en heb je de proef- en saldibalans, de openstaande klanten en de openstaande leveranciers per 30/11/20N0 kunnen bekijken.
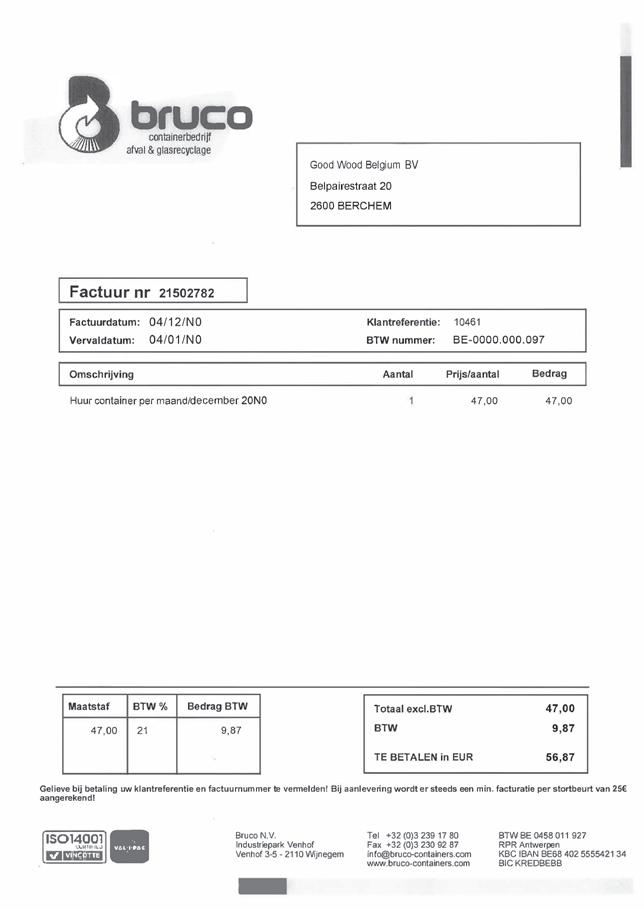
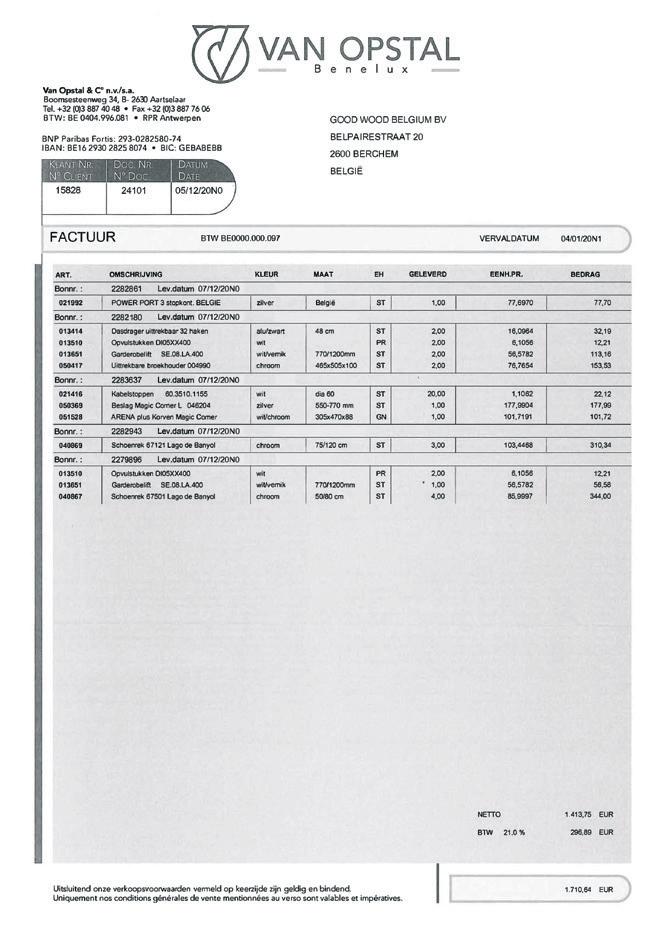
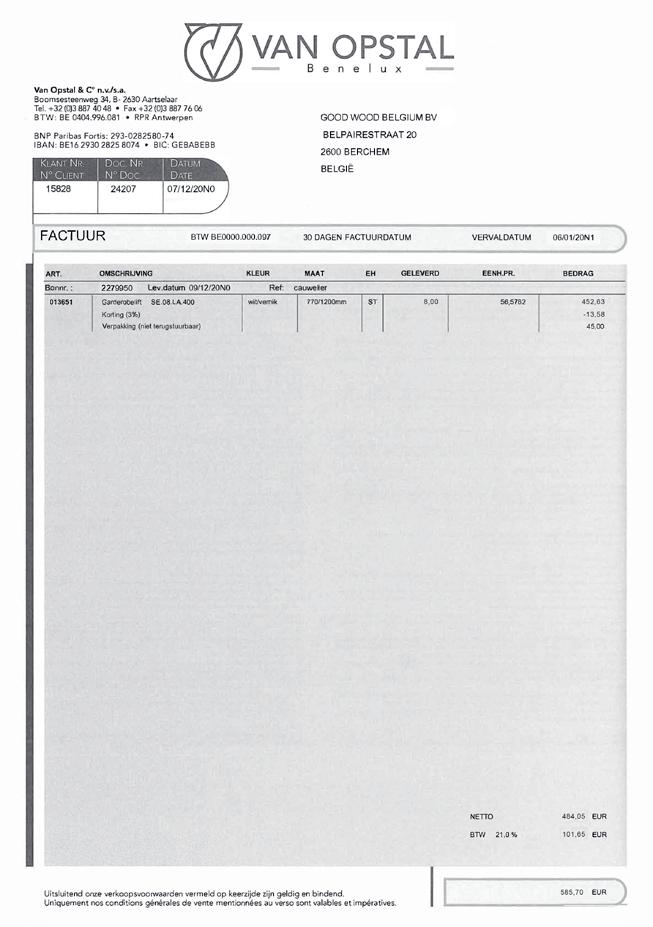
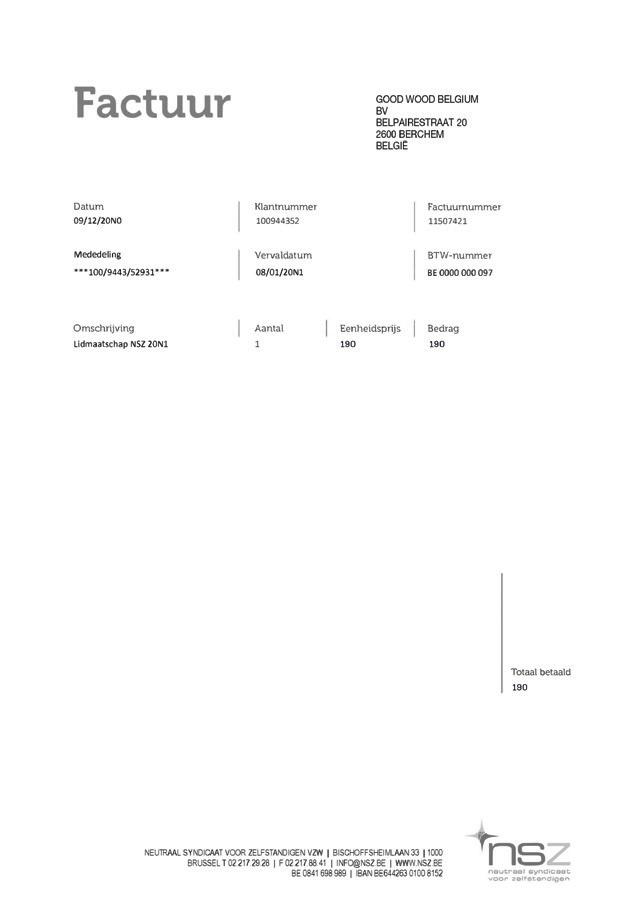
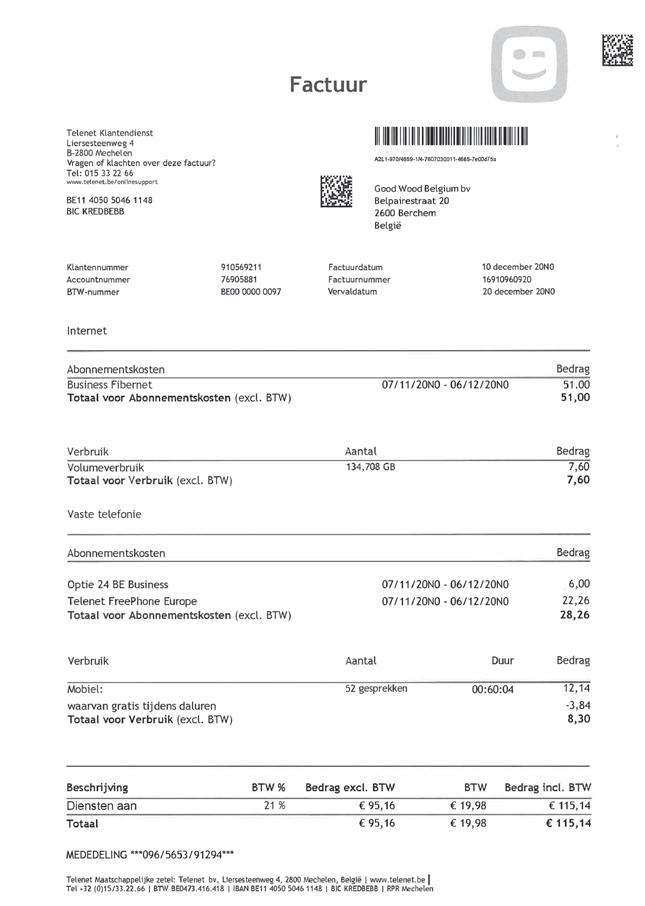
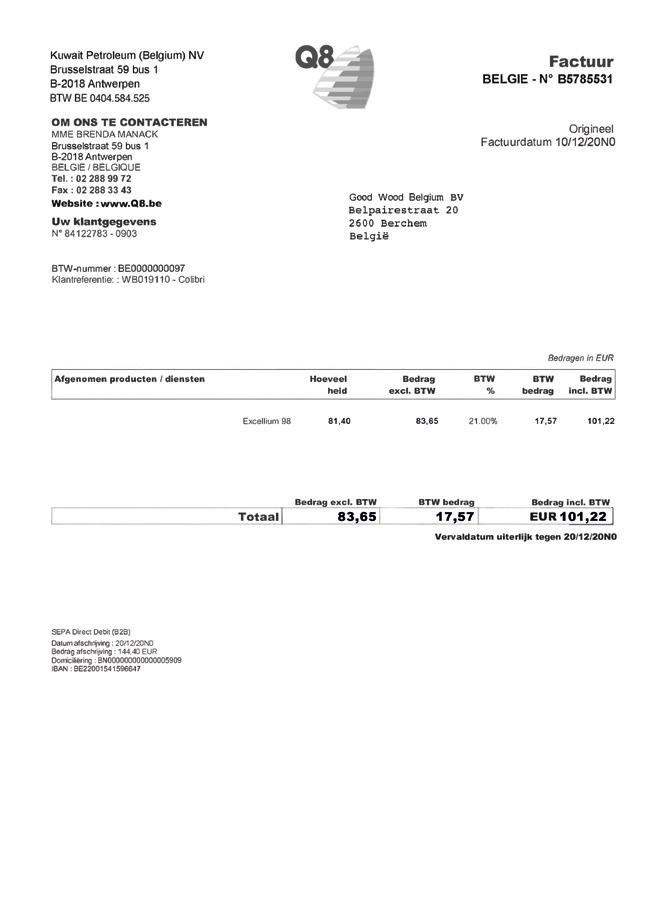
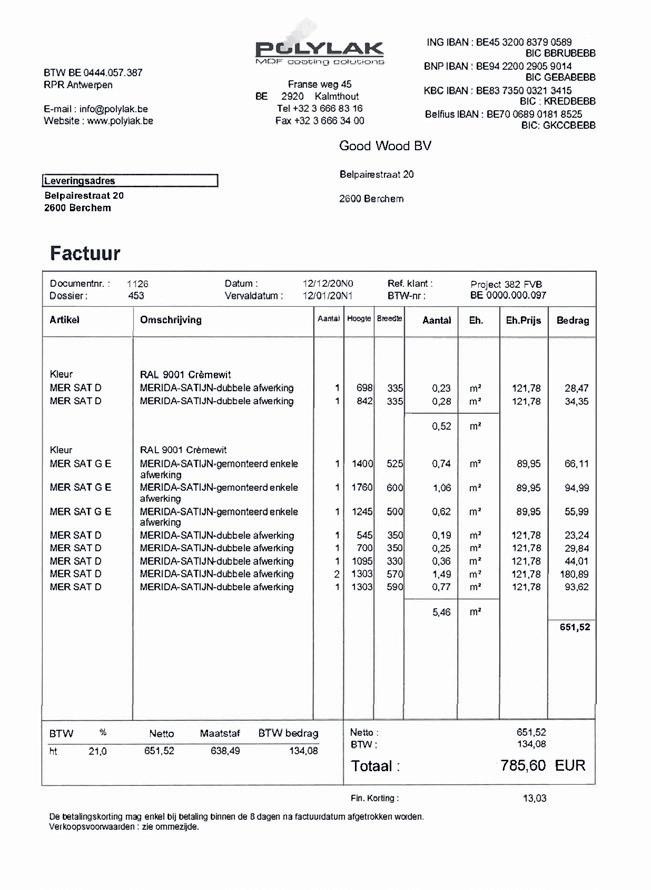
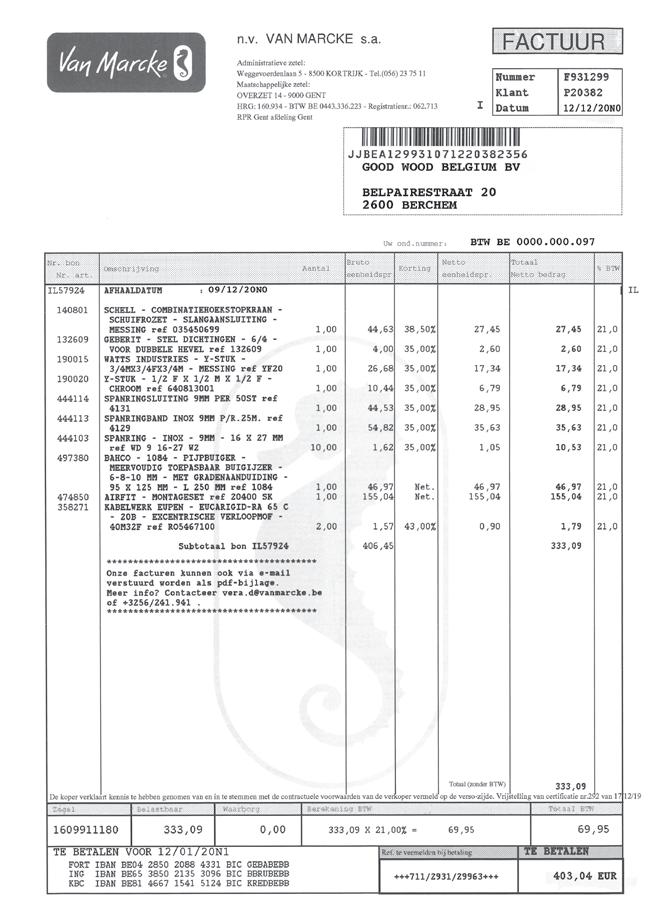
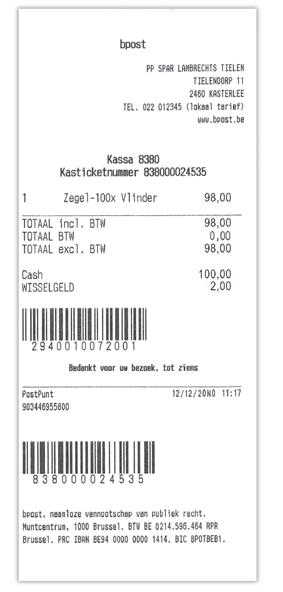
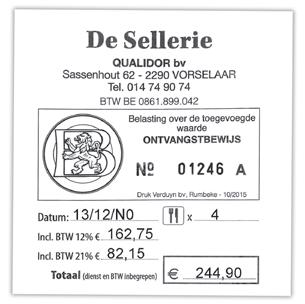
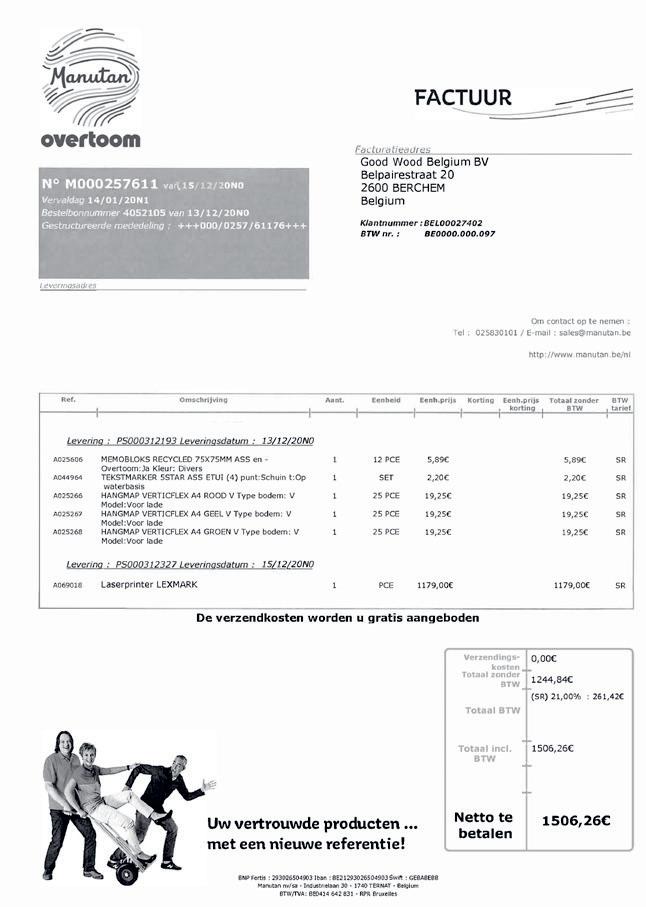
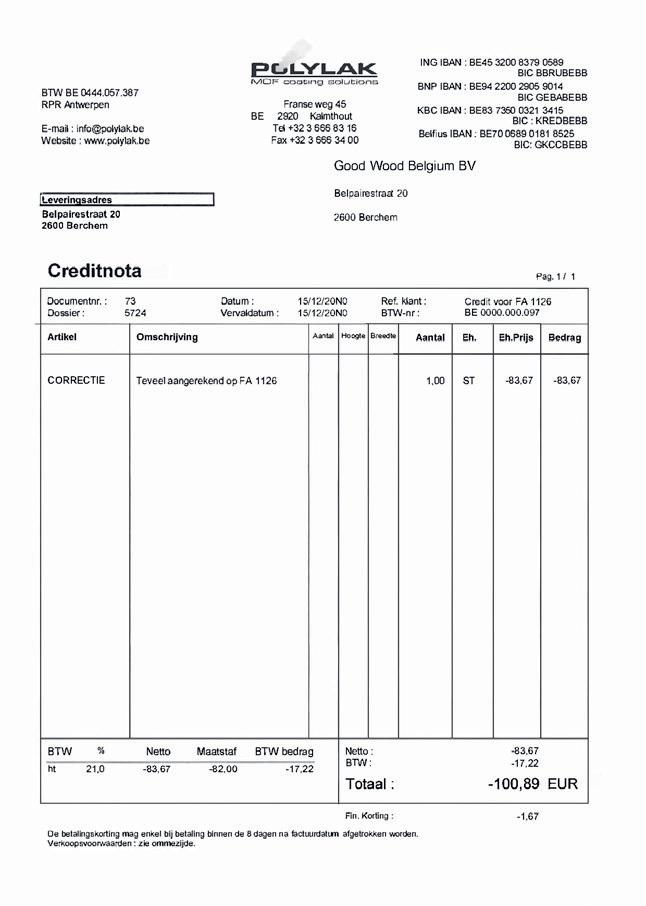
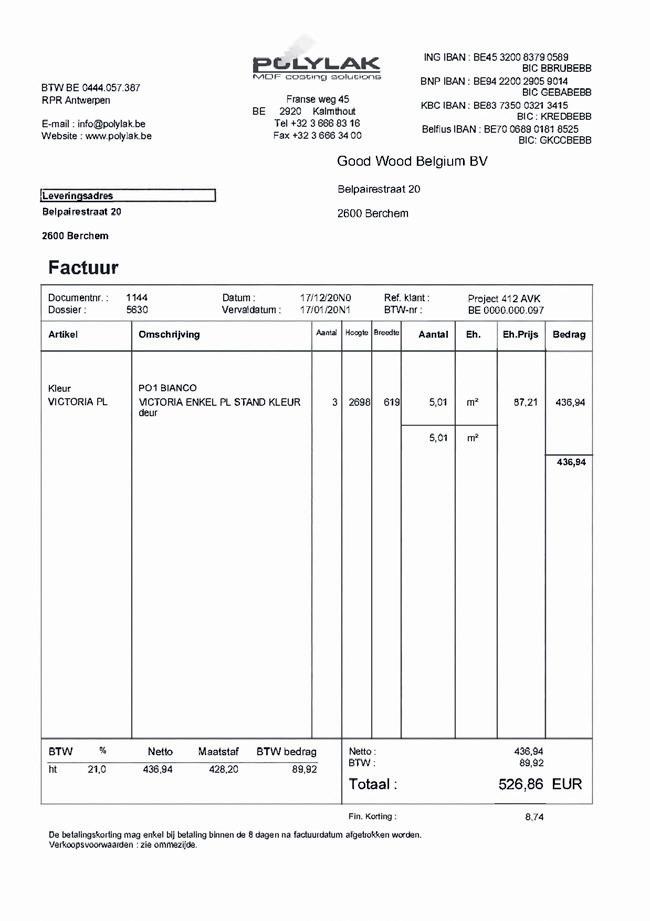
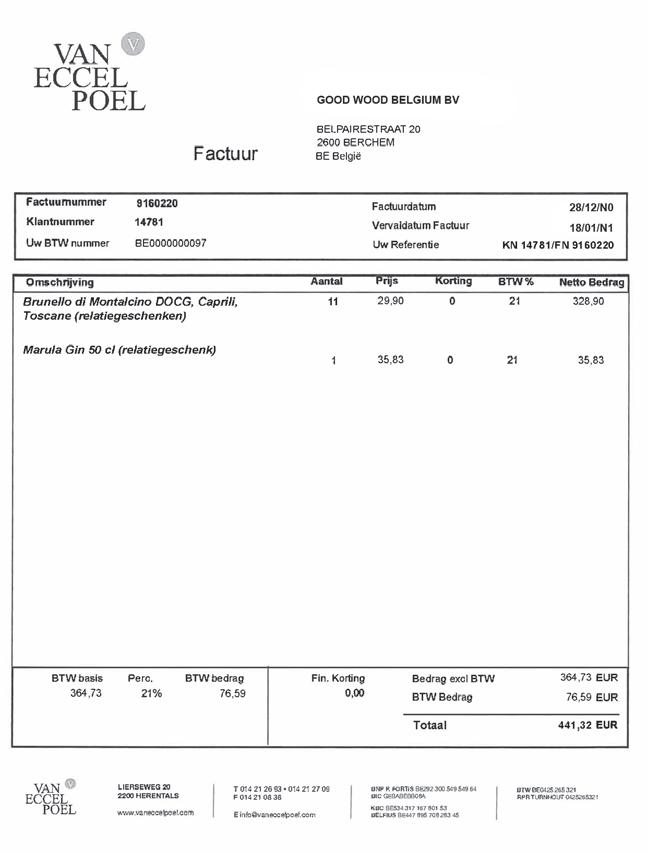
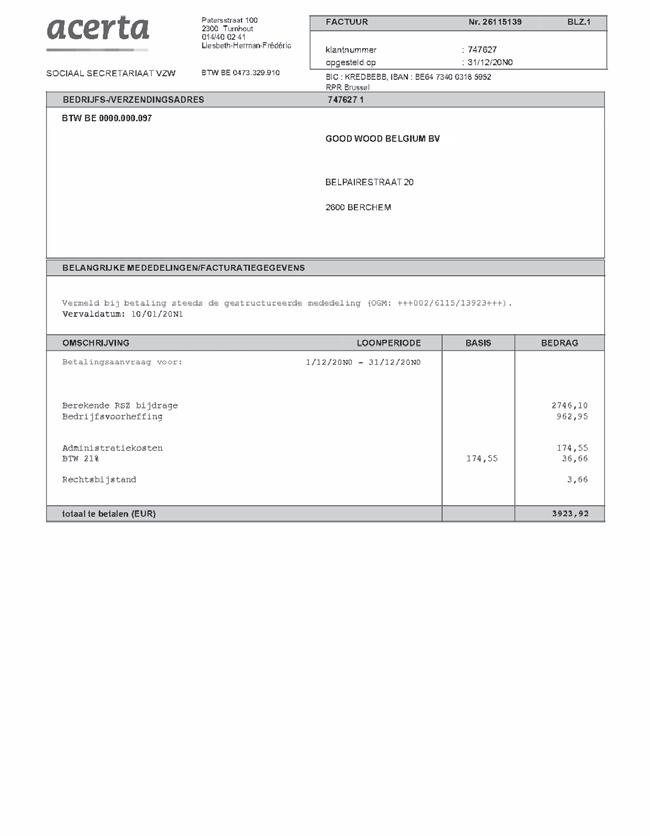
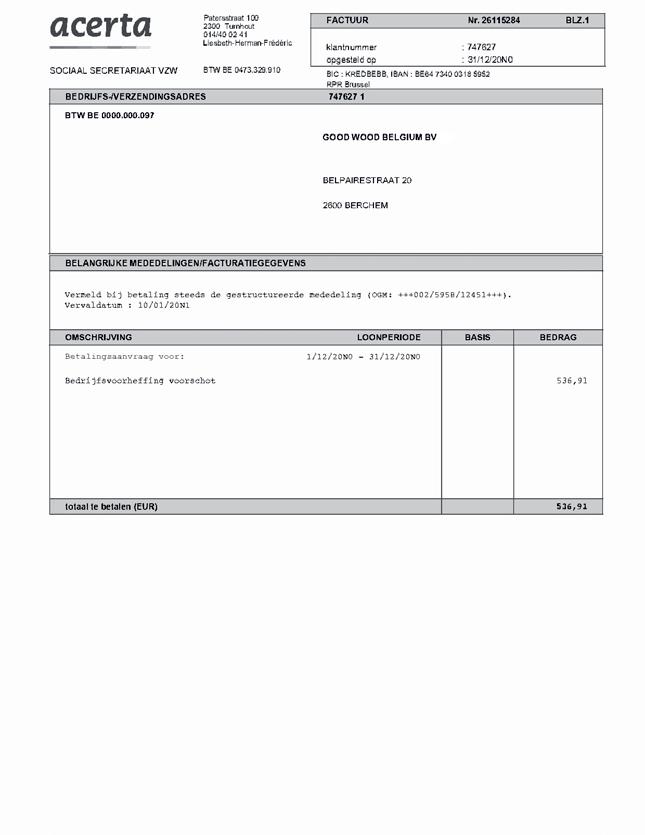
Boek de verschillende aankoopfacturen voor de maand december in. Hieronder vind je een overzicht van de facturen die je moet verwerken. De facturen zelf vind je terug op de volgende pagina’s.
2.2 Overzicht in te boeken facturen
Factuur 445 Bruco p. 20
Factuur 446 Van Opstal p. 21
Factuur 447 Van Opstal p. 22
Factuur 448
Factuur 449
Factuur 450 Q8 p. 25
Factuur 451
452
Factuur 453
Factuur 454
455
Factuur 456
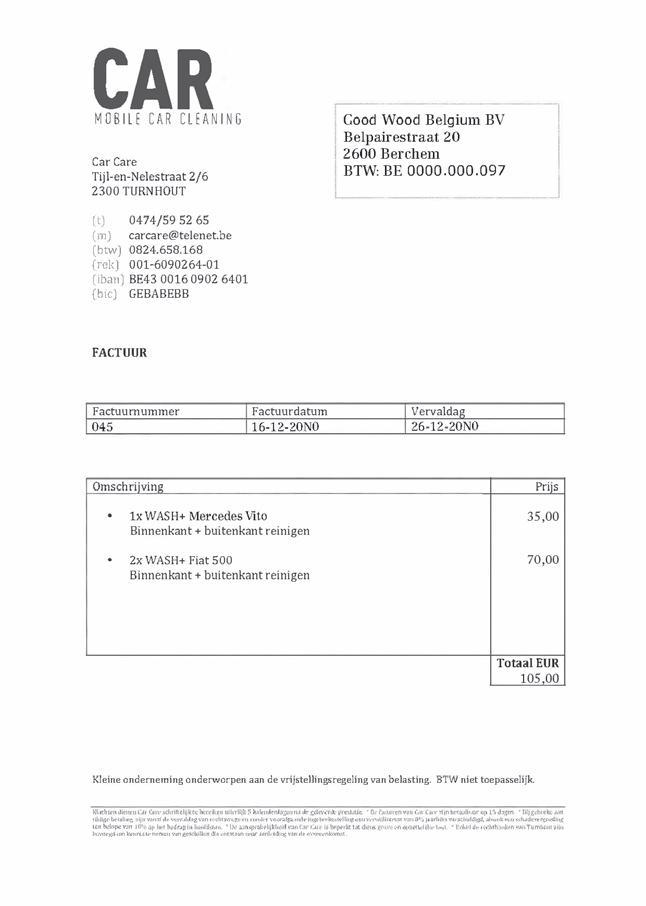
Factuur 457 CAR Care p. 31
Factuur 458
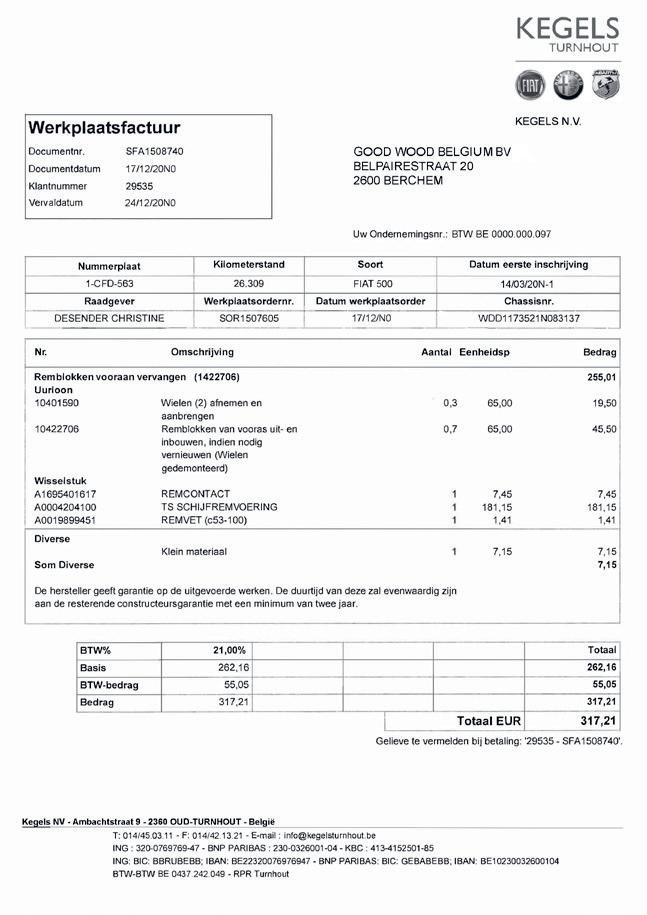
Factuur 459 Kegels p. 33
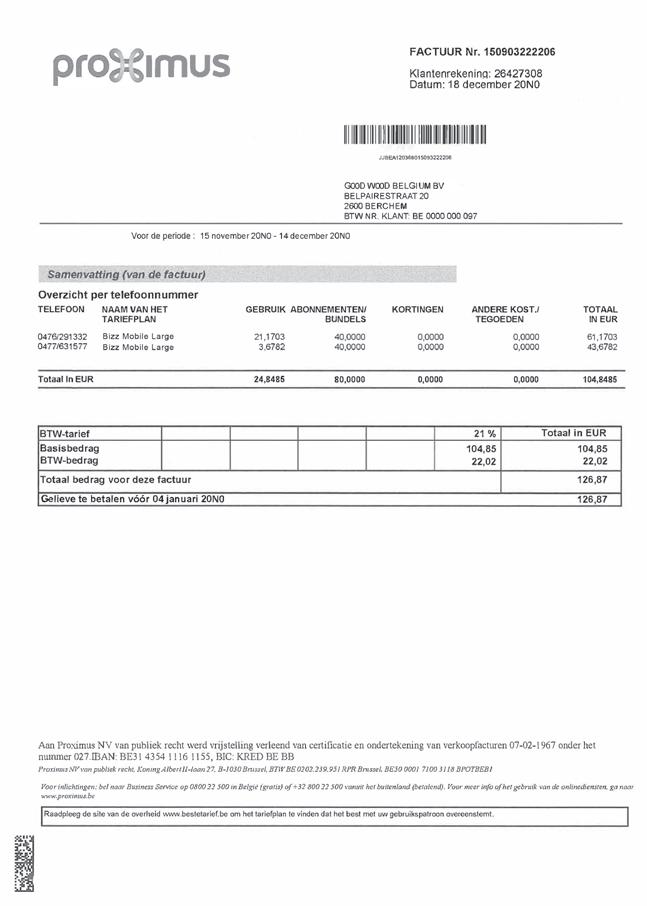
Factuur 460 Proximus p. 34
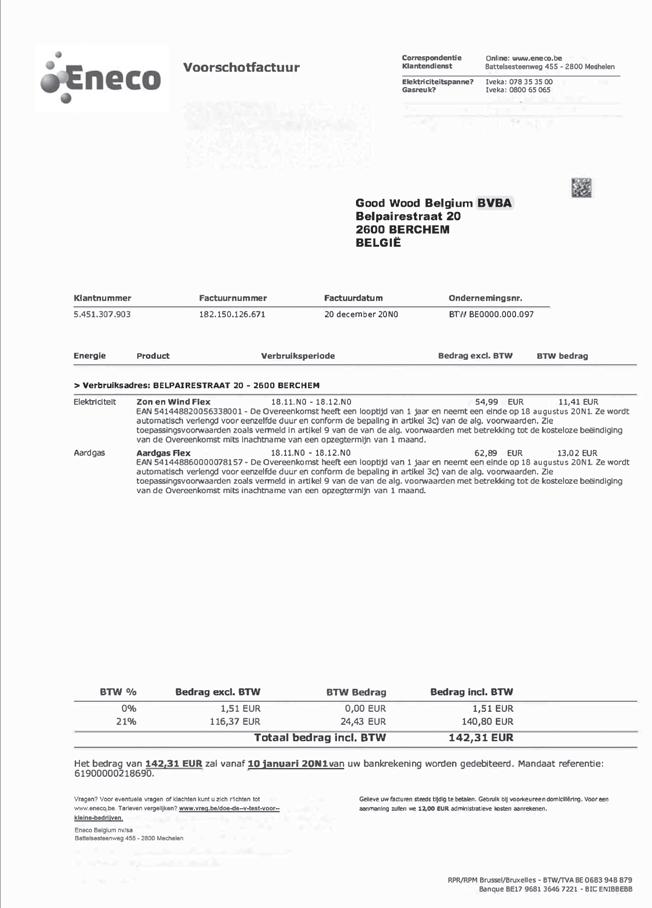
Factuur 461 Eneco p. 35
Factuur 462
Factuur 463
Factuur 464
Factuur 465
p. 37
p. 38
Factuur 466 Chiro Zevendonk p. 40
Factuur 467 Cook Woods p. 41
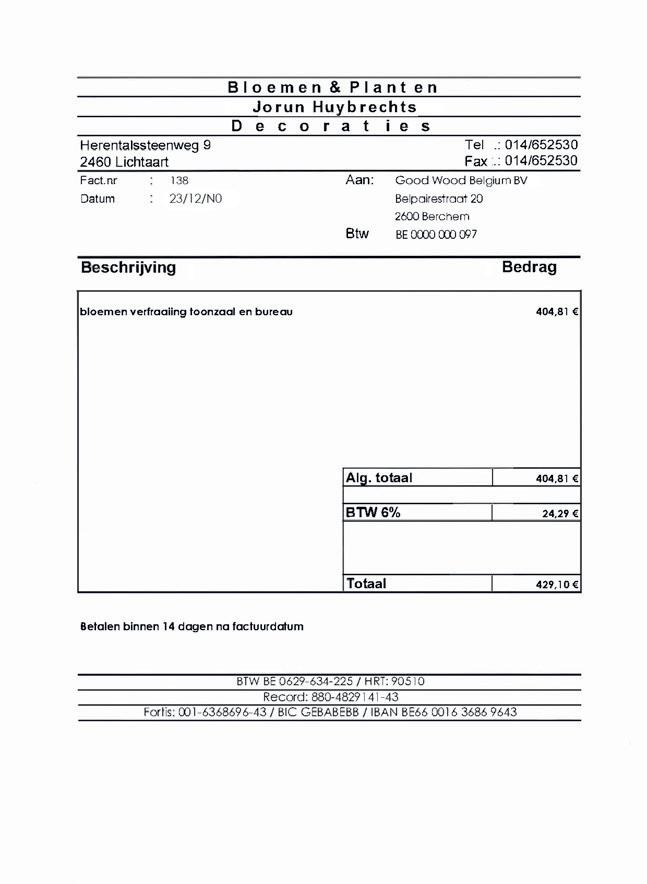
Factuur 468 Bloemen & planten Jorun Huybrechts p. 42
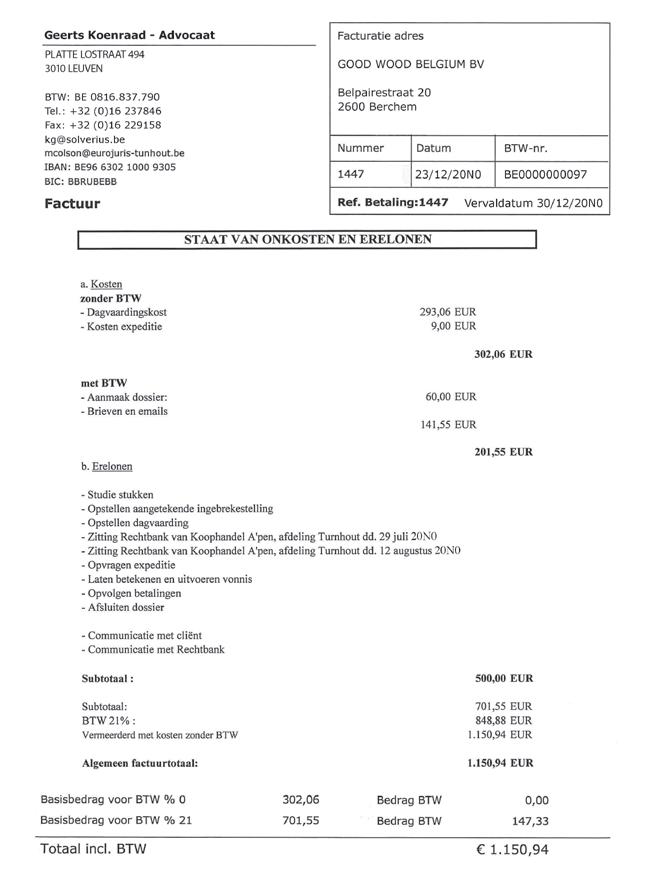
Factuur 469 Geerts Koenraad - Advocaat p. 43
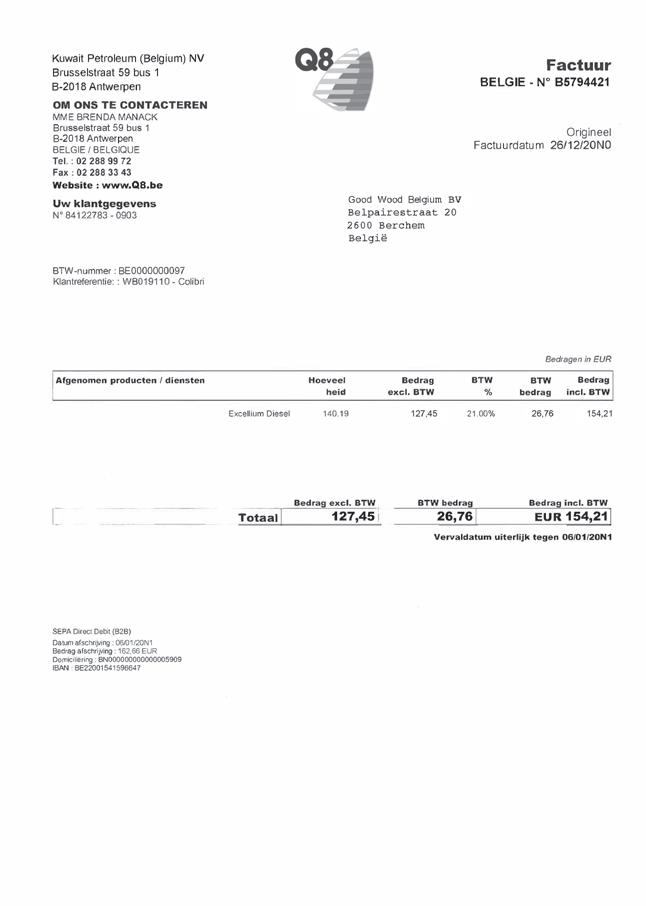
Factuur 470 Q8 p. 44
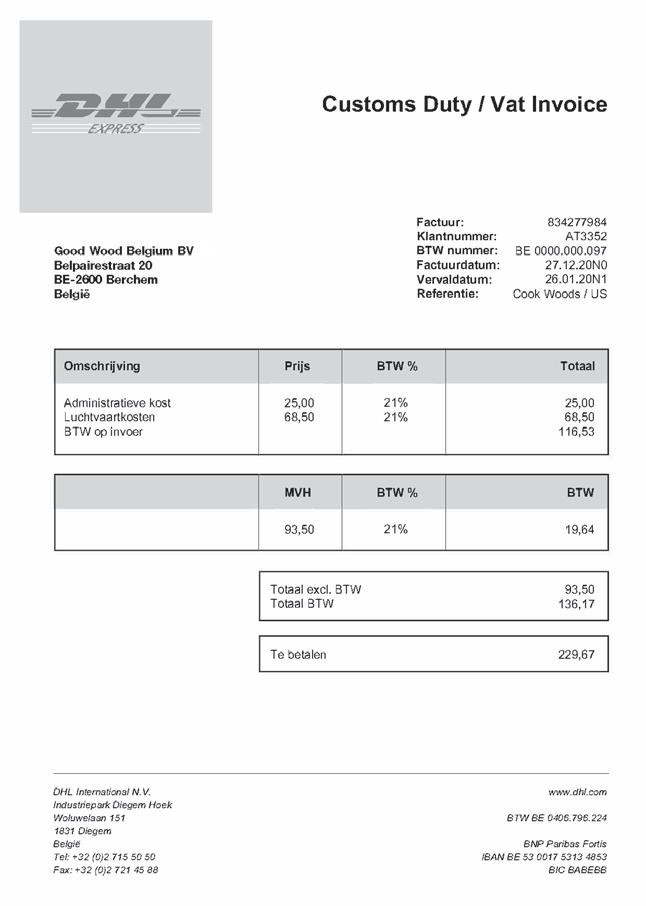
Factuur 471 DHL p. 45
Factuur 472 Van Eccelpoel p. 46
Factuur 473 Acerta p. 47
Factuur 474 Acerta p. 48
2.3 Aandachtspunten
Houd tijdens de verwerking van de facturen met de volgende suggesties en aandachtspunten rekening:
> maak voor elke nieuwe leverancier een leveranciersfiche aan;
> controleer de correctheid van het btw-nummer via VIES (http://ec.europa.eu/taxation_customs/ vies/);
> vermijd het dubbel aanmaken van leveranciersfiches, zo voorkom je dubbel inboeken, dubbel betalen of het niet betalen van vervallen schulden.
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
SPECIMEN
©VANIN
Factuur 453
Factuur 454
SPECIMEN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
3.1 Toelichting en instructie
3.2 Overzicht in te boeken facturen
3.3 Aandachtspunten
Hoofdstuk 3
Verkoopfacturen
3.1
Toelichting en instructie
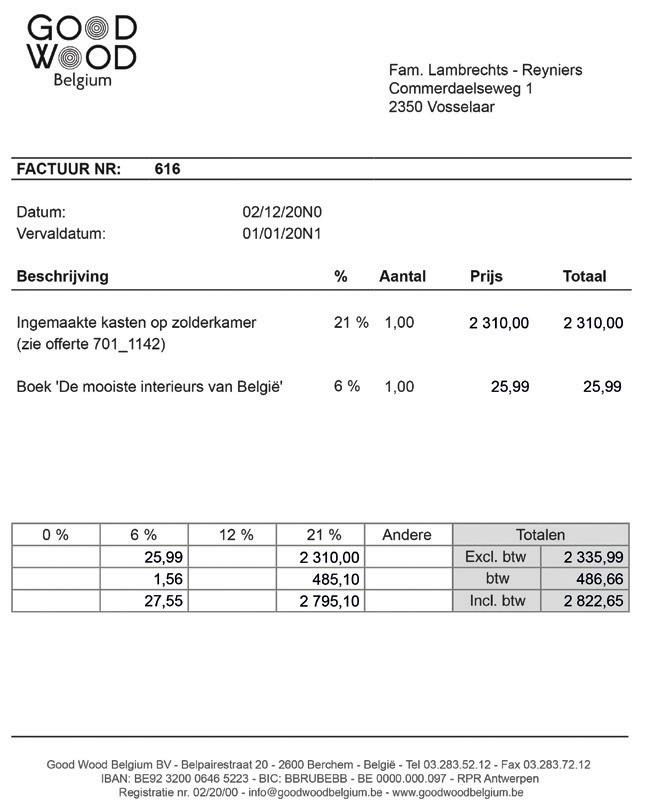
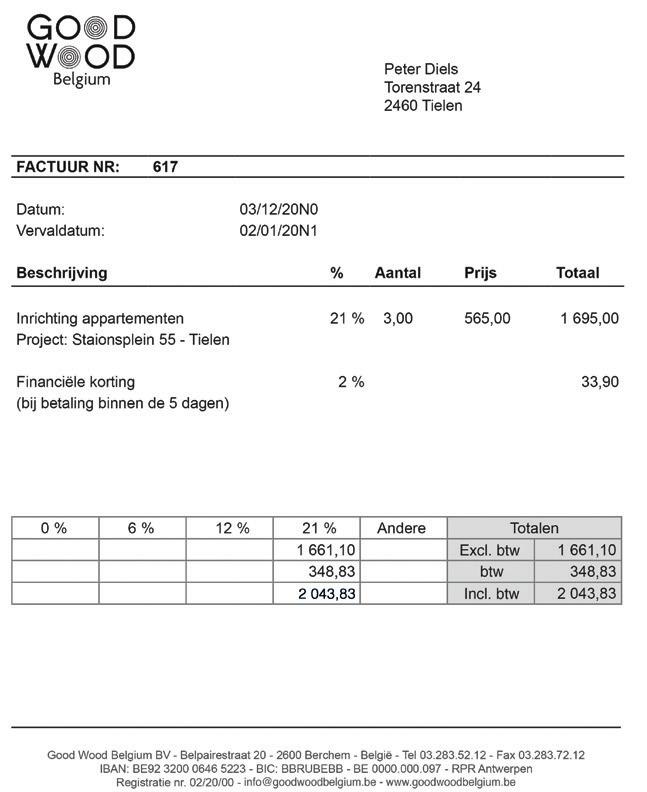
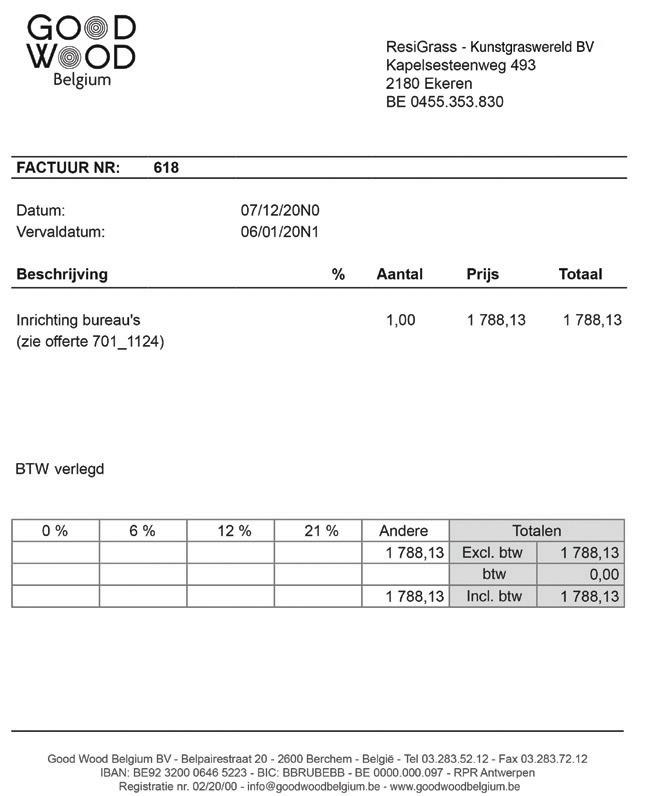
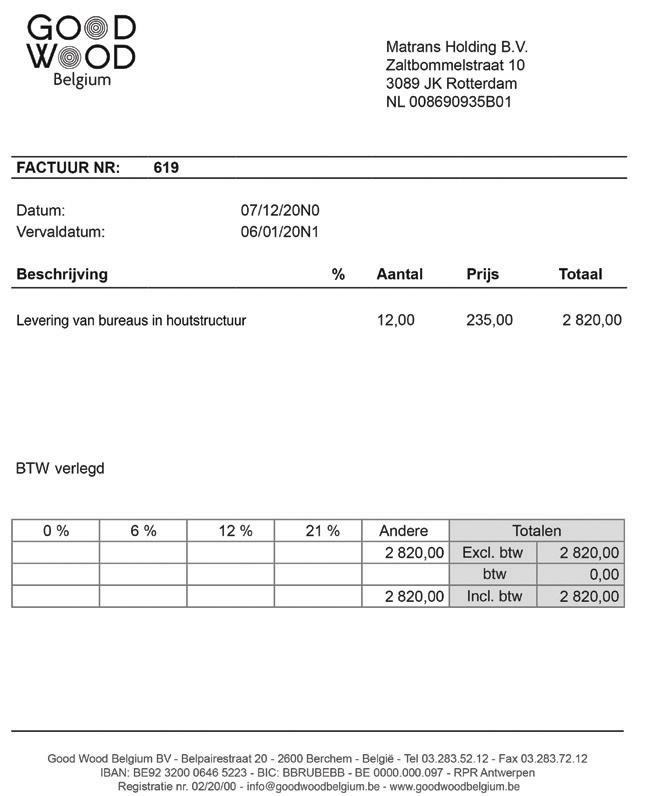
In de loop van december voerde Good Wood Belgium enkele projecten uit voor verschillende klanten. Ook de verkoopfacturen van deze projecten moet je net zoals de aankoopfacturen opnemen in de boekhouding.
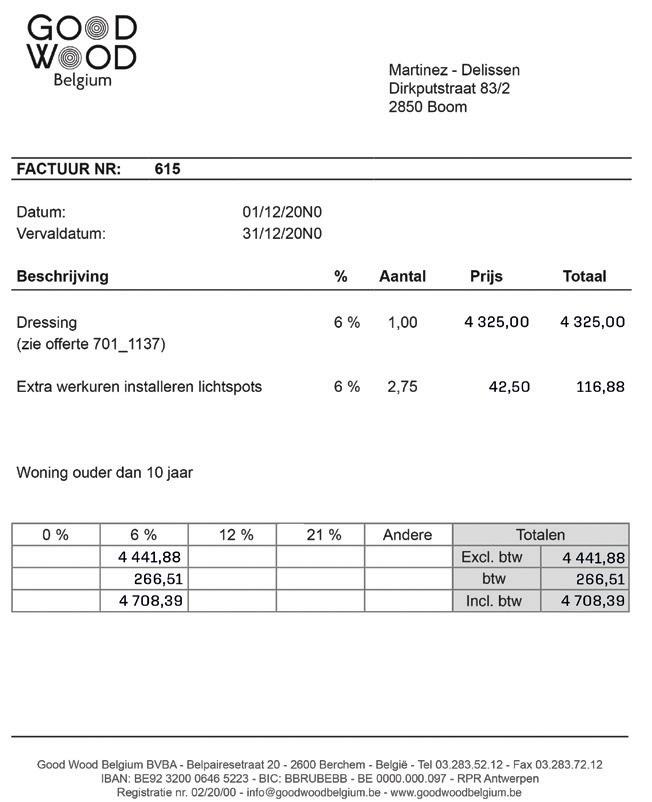
Hieronder vind je een overzicht van de verkoopfacturen die je moet verwerken. De facturen zelf vind je terug op de volgende pagina’s.
3.2
Overzicht in te boeken facturen
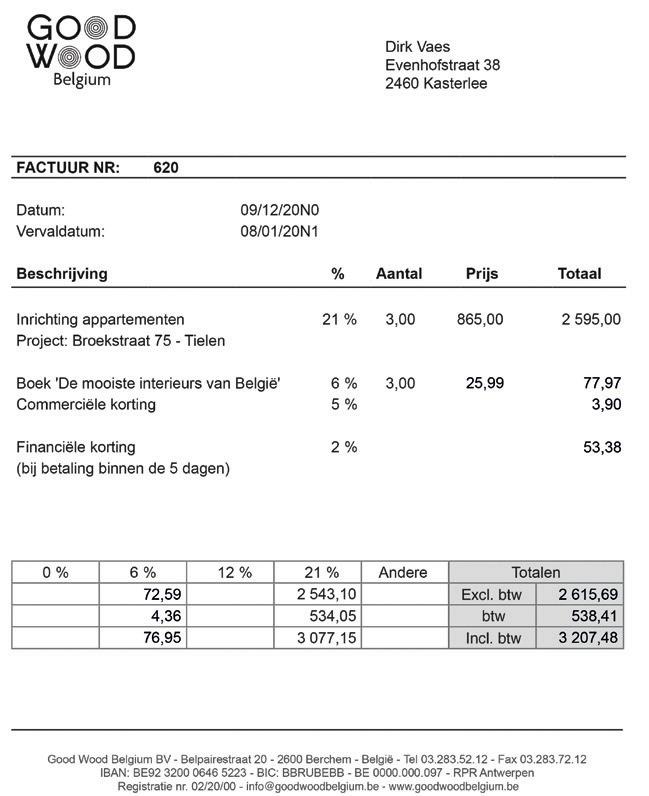
Factuur 615
Factuur 616
Factuur 617
Factuur 618
Factuur 619
Factuur 620
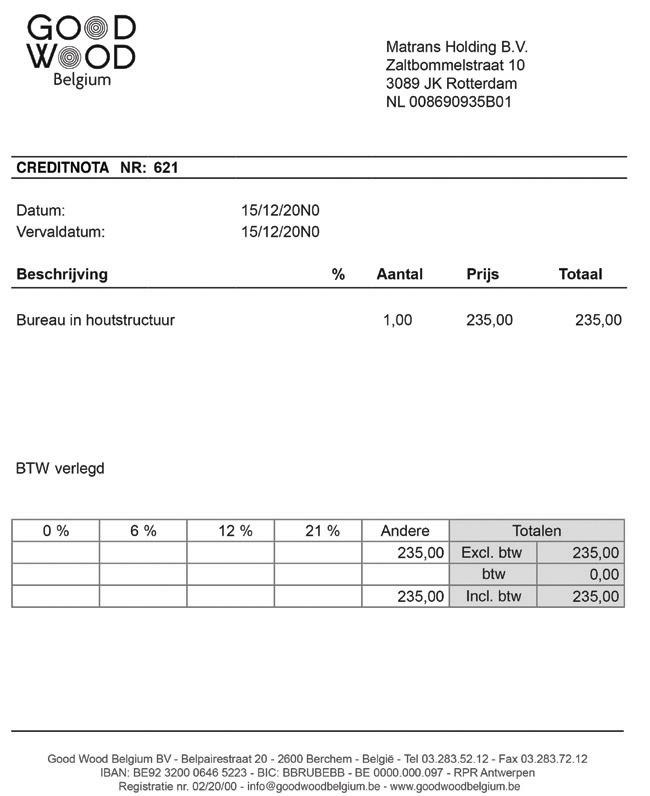
Factuur 621
Factuur 622
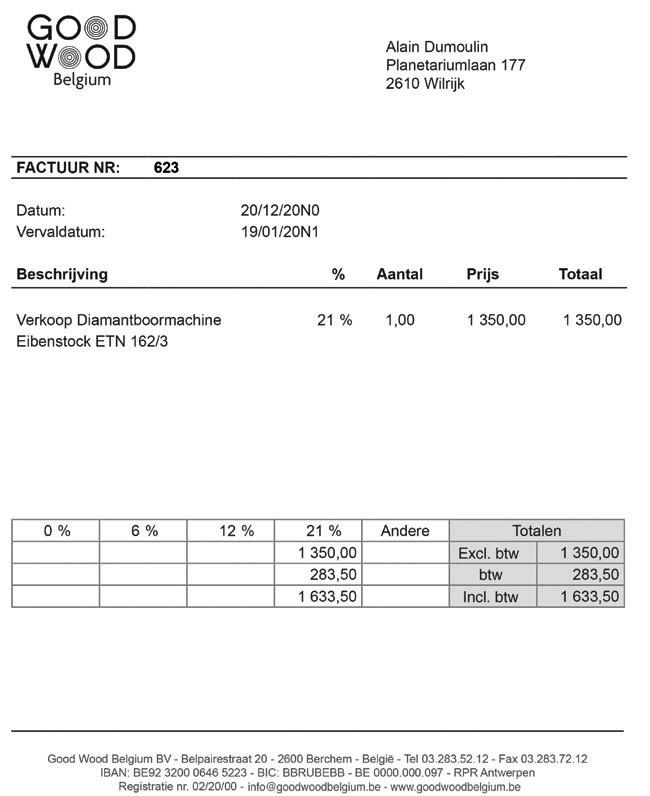
Factuur 623
Factuur 624
3.3 Aandachtspunten
Martinez - Delissen p. 51
Lambrechts - Reyniers p. 52
Peter Diels p. 53
ResiGrass p. 54
Matrans Holding p. 55
Dirk Vaes p. 56
Matrans Holding p. 57
Crescent Point B&B p. 58
Alain Dumoulin p. 59
Shephers Arm p. 60
Let bij de verwerking van de verkoopfacturen op de volgende aandachtspunten:
> maak voor elke nieuwe klant een klantenfiche aan;
> controleer de correctheid van het btw-nummer via VIES (https://ec.europa.eu/taxation_customs/ vies/);
> vermijd het dubbel aanmaken van klantenfiches, zo voorkom je dubbel inboeken.
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
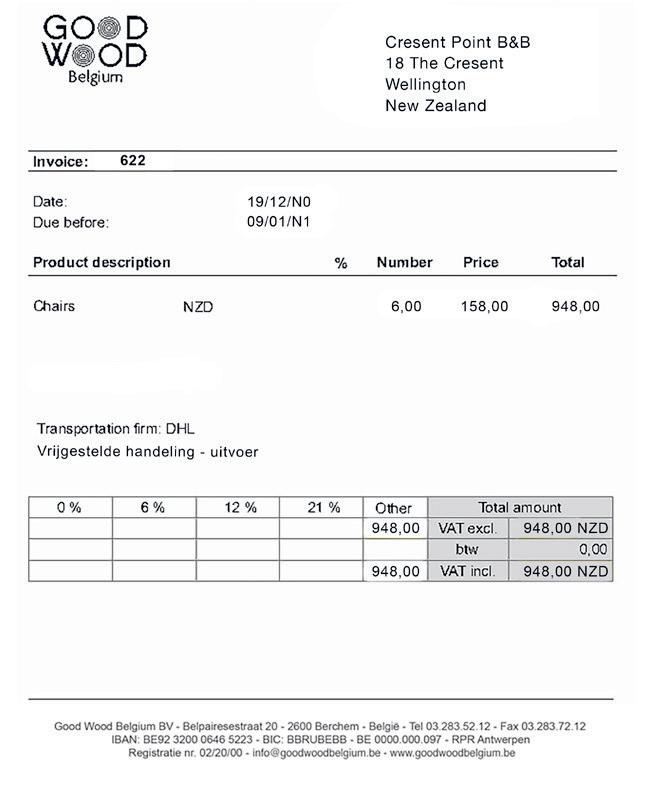
1 NZD = 0,5682 EUR
©VANIN
©VANIN
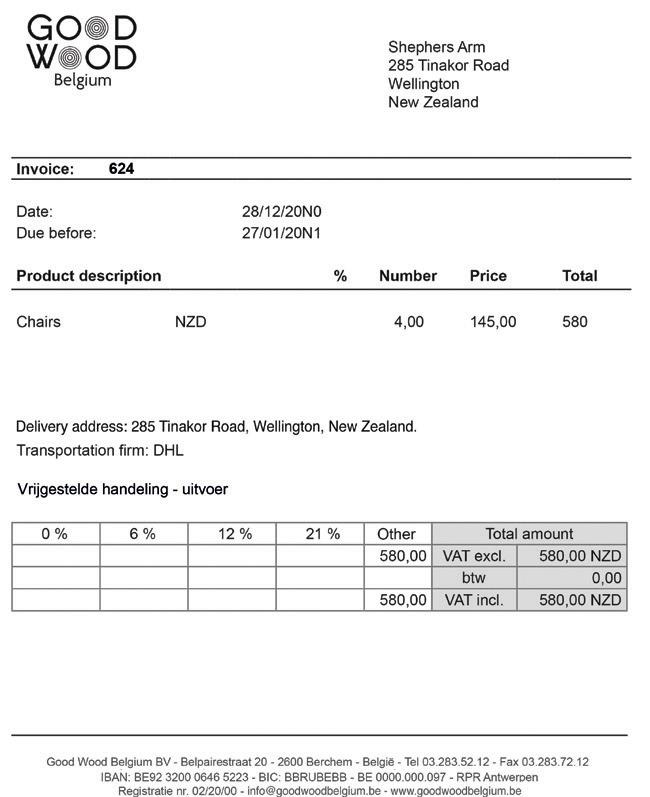
1 NZD = 0,6135 EUR
©VANIN
hoofdstuk 4
Bankuittreksels en kasblad
4.1 Toelichting en instructie
Hoofdstuk 4
Bankuittreksels en kasblad
4.1 Toelichting en instructie
Zoals je al las in hoofdstuk 1 heeft Good Wood Belgium twee zichtrekeningen: een bij ING en een andere bij KBC.
Om het dossier van december verder te vervolledigen, boek je nu de bankuittreksels van december en het kasblad van december.
Op de volgende pagina’s vind je achtereenvolgens:
> de uittreksels van ING;
> de uittreksels van KBC;
> het kasblad van december.
Europese overschrijving
Naar: CARGLASS - BE05 7895 1276 7175
Mededeling: Faktuur CGT 0014578
Verrichting 1069van5/12/20N0 - valuta 5/12/20N0
Europese overschrijving
Van: BUENOVENO - BE95 4143 2579 6158
Mededeling: FA 580
Verrichting 1070van5/12/20N0 - valuta 5/12/20N0
Van: RENTMEESTERS - BE98 7855 0652 3493
Mededeling: Faktuur 605
Verrichting 1071van8/12/20N0 - valuta 8/12/20N0
Europese overschrijving
Van: VAN MELIS PATRICK - BE08 9731 5130 8213
Mededeling: VF 584
Verrichting 1072van8/12/20N0 - valuta 8/12/20N0
Van: DIELS PETER - BE06 0910 0013 5122
Mededeling: Faktuur 617
Verrichting 1073van8/12/20N0 - valuta 8/12/20N0
Naar: ATAG - BE22 0013 6155 4947
Mededeling: XS542TY452
Verrichting 1074van10/12/20N0 - valuta
Investeringskrediet
Terugbetaling kapitaal
Betaling intrest
Verrichting 1075van10/12/20N0 - valuta 10/12/20N0
Bancontact
13/12/N0 - 12.43 uurQualidor BV - Restaurant De Sellerie
Kaartnummer: 6703 32XX XXXX 5203 1
Verrichting 1076van13/12/20N0 - valuta 13/12/20N0
overschrijving
Naar: COOLBLUE - BE70 0000 9902 0125
Mededeling: FA 12145
Verrichting 1077van15/12/20N0 - valuta 15/12/20N0
Aanrekening kosten
Verrichting
15/12/N0 - 16.48 uurING - Stationstraat 25, 9690 Kluisbergen
Kaartnummer: 6703 32XX XXXX 5203 1
Verrichting 1079van15/12/20N0 - valuta 15/12/20N0
Naar: POLYLAK - BE45 3200 8379 0589
Mededeling: VF 1144
Verrichting 1080van17/12/20N0 - valuta 17/12/20N0
Europese domiciliëring
Schuldeiser: TELENET NV
Mededeling: Referentie 16910960920
Verrichting 1081van17/12/20N0 - valuta 17/12/20N0
Europese overschrijving
Van: MATRANS HOLDING - BE74 7343 4704 6407
Mededeling: VF 619 - CN 621
Verrichting 1082van20/12/20N0 - valuta 20/12/20N0
Europese overschrijving
Naar: POLYLAK - BE45 3200 8379 0589
Mededeling: FA 1126 - CN 73
Verrichting 1083van20/12/20N0 - valuta 20/12/20N0
Afschrift 131/1 Nieuw saldo op 20/12/20N0
Europese domiciliëring
Schuldeiser: KUWEIT PETROLEUM (BELGIUM) NV
Mededeling: Referentie B5785531
Verrichting 1084van20/12/20N0 - valuta 20/12/20N0
Europese overschrijving
Naar: DENNIS GLAZENWASSER - BE77 7330 2206 8742
Mededeling: FA 0260
Verrichting 1085van20/12/20N0 - valuta 20/12/20N0
131/2
Naar: CAR CARE - BE43 0016 0902 6401
Mededeling: FA 045
Verrichting 1086van23/12/20N0 - valuta 23/12/20N0
Naar: GEERTS KOENRAAD - BE96 6302 1000 9305
Mededeling: FA 1447
Verrichting 1087van23/12/20N0 - valuta 23/12/20N0
Europese overschrijving
Naar: KEGELS NV - BE22 3200 7697 6947
Mededeling: SFA1508740
Verrichting 1088van27/12/20N0 - valuta 27/12/20N0
Internationale overschrijving -502,35
Naar: COOK WOODS - 550,00 USD 1650 East Main Street, OR 97601, US
Mededeling: INV/001452
Verrichting 1089van27/12/20N0 - valuta 27/12/20N0
Van: BILLTONG - BE76 7340 1696 4295
Mededeling: VF 603
Verrichting 1090van28/12/20N0 - valuta 28/12/20N0
Europese overschrijving
Van: VAES DIRK- BE90 0969 2800 0132
Mededeling: VF 620
Verrichting 1091van28/12/20N0 - valuta
Van: SHEPHERS ARM - 580,00 NZD 285 Tinakor Road, Wellington, New Zealand
Mededeling: Invoice 624
Verrichting 1092van31/12/20N0 - valuta 31/12/20N0
Naar: ACERTA - BE64 7340 0318 5952
Mededeling: Factuur 26115139
Verrichting 1093van31/12/20N0 - valuta 31/12/20N0 Afschrift 135/1 Nieuw saldo
Naar: ACERTA - BE64 7340 0318 5952
Mededeling: Factuur 26115284
Verrichting 1094van31/12/20N0 - valuta 31/12/20N0
Bankuittreksels KBC 25/001 15/12/20N0 Vorig saldo 3 254,00
31-12 EUROPESE OVERSCHRIJVING NAAR 15-12 -500,00
BE 98 7855 0652 3493
BANKIER BEGUNSTIGDE :GKCCBEBB
VAN BEVER GUIDO
VOORSCHOT LOON DECEMBER
MET KBC-ONLINE 31-12 EUROPESE OVERSCHRIJVING NAAR 15-12
BE53 9795 9031 7753
BANKIER BEGUNSTIGDE :ARSPBE22
VAN PARIJS WIM
VOORSCHOT LOON DECEMBER MET KBC-ONLINE Nieuw saldo 2 254,00 26/001 31/12/20N0 Vorig saldo 2 254,00
31-12 EUROPESE OVERSCHRIJVING NAAR 31-12 -713,39
BE 98 7855 0652 3493
BANKIER BEGUNSTIGDE :GKCCBEBB
VAN BEVER GUIDO
SALDO LOON DECEMBER
MET KBC-ONLINE 31-12
OVERSCHRIJVING NAAR 31-12 -605,60
BE53 9795 9031 7753
BANKIER BEGUNSTIGDE :ARSPBE22
VAN PARIJS WIM
SALDO LOON DECEMBER MET KBC-ONLINE
Nieuw saldo 935,01
31/12/20N0 Vorig saldo 935,01
31-12 EUROPESE OVERSCHRIJVING NAAR 31-12 -1 494,05
BE11 7330 4533 9648
BANKIER BEGUNSTIGDE :KREDBEBB
VAN BOUWEL BART
BEZOLDIGING DECEMBER MET KBC-ONLINE
BE97 0012 5847 3249
BANKIER BEGUNSTIGDE :GEBABEBB
SUNG FAU-MEI
BEZOLDIGING DECEMBER MET KBC-ONLINE
Nieuw saldo -2 053,09
Kasblad december 20N0
12/12/20N0 Bpost
15/12/20N0 Transfert van bank
20/12/20N0 Chiro
©VANIN
Kasblad december 20N0
Datum Omschrijving Inkomsten Uitgaven Saldo
5.1 Toelichting en instructie
maand december
Hoofdstuk 5
Diverse verrichtingen maand december
5.1 Toelichting en instructie
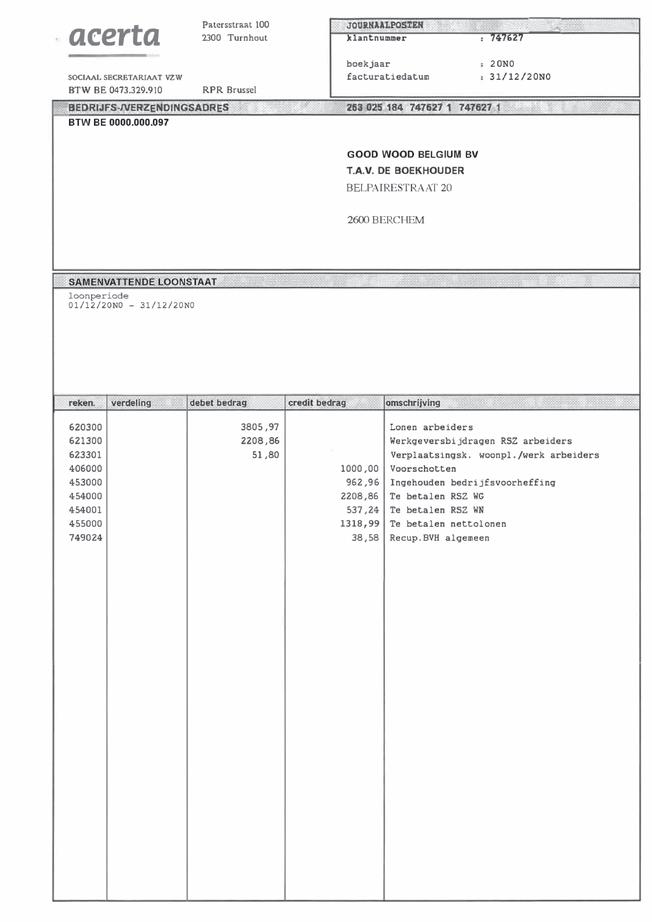
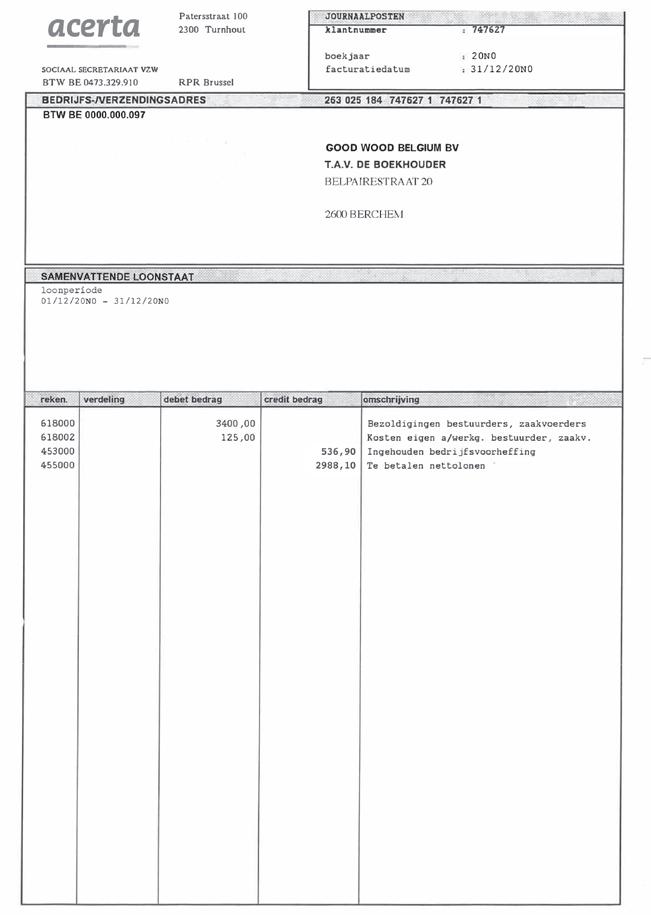
Maandelijks, dus ook in de maand december, moeten een aantal diverse verrichtingen geboekt worden. In dit hoofdstuk gaan we dieper in op de verwerking van de lonen van de arbeiders en bestuurders. Je beschikt over de volgende samenvattende loonstaten van het sociaal secretariaat:
> Bezoldiging arbeiders december 20N0
> Bezoldiging bestuurders december 20N0
Centraliseer ook de btw-rekeningen.
©VANIN
©VANIN
hoofdstuk 6
Btw-aangifte en intracommunautaire aangifte
6.1 Toelichting en instructie
Btw-aangifte en intracommunautaire aangifte
6.1 Toelichting en instructie
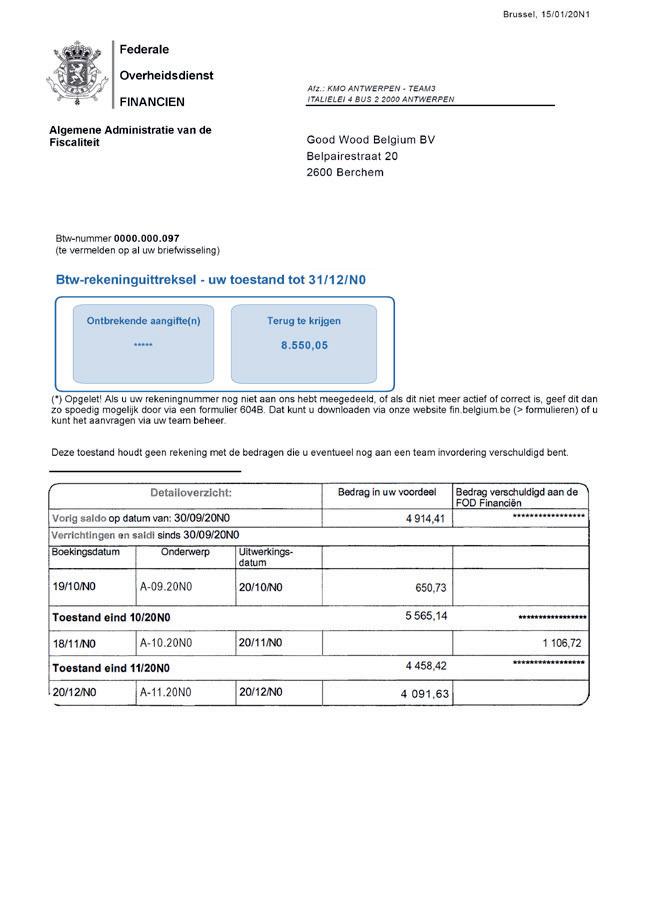
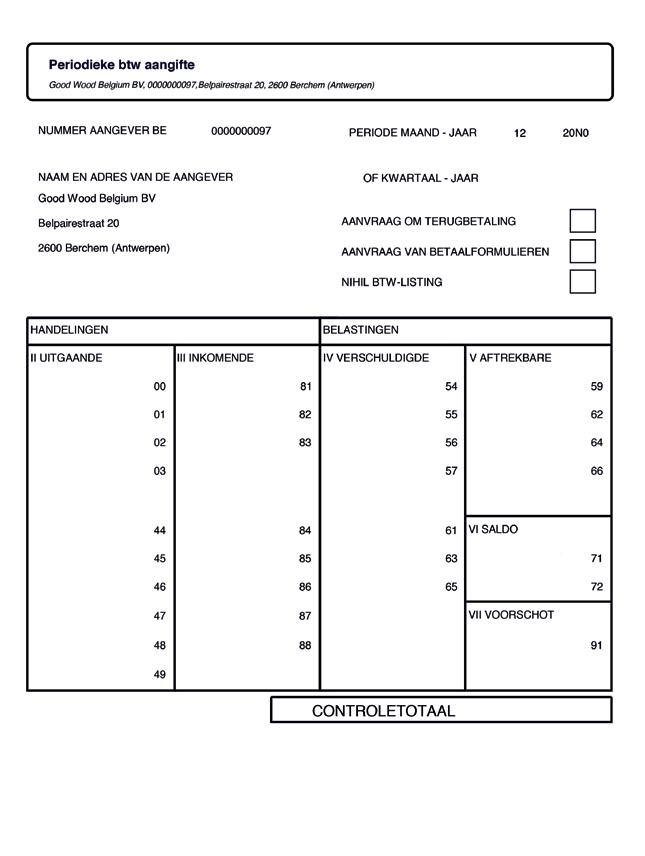
Het is tijd om de btw-aangifte voor december op te stellen. Na het btw-uittreksel (p. 77) kun je het sjabloon voor deze aangifte (p. 79) vinden.
Als je de btw-aangifte hebt opgesteld, is het belangrijk om na te gaan of de toestand in de boekhouding overeenstemt met het laatste btw-uittreksel en de aangifte van december.
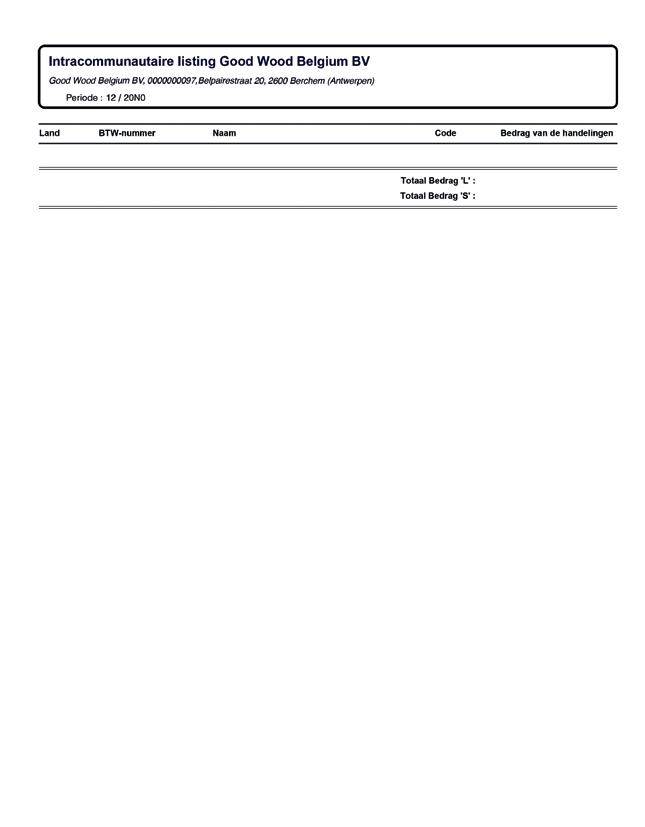
Stel na het opmaken van de btw-aangifte indien nodig ook de intracommunautaire opgave op. Hiervan vind je een sjabloon op het einde van dit hoofdstuk (p. 80).
©VANIN
©VANIN
©VANIN
©VANIN
©VANIN
hoofdstuk 7 Jaarafsluiting
7.1 Toelichting en instructie
7.2 Overzicht stappenplan jaarafsluiting
7.3 Stappenplan jaarafsluiting
7.4 Bijlagen bij de jaarafsluiting
Hoofdstuk 7
Jaarafsluiting
7.1 Toelichting en instructie
Nu alle documenten van de maand december zijn ingeboekt en de btw-aangifte is opgesteld, kunnen we beginnen aan de jaarafsluiting om het boekjaar van Good Wood Belgium af te ronden. Hiervoor moeten we nog een aantal eindejaarsverrichtingen boeken.
Het boekhoudkantoor waar je aan de slag bent gegaan, maakt gebruik van een stappenplan om die inventarisverrichtingen uit te voeren. Je krijgt van een van je collega’s een overzicht van het stappenplan en bij elke stap een uitgebreide toelichting van wat je net moet doen. Dankzij deze documenten kun je nu aan de slag gaan met de jaarafsluiting van Good Wood Belgium
7.2 Overzicht stappenplan jaarafsluiting
Voor de jaarafsluiting volgt het boekhoudkantoor waar jij werkt onderstaand stappenplan:
STAP 1: druk de P&S-balans af (= P&S voor eindejaarsverrichtingen)
STAP 2: boek de eindejaarsverrichtingen
STAP 3: druk de P&S-balans af (= P&S-balans na eindejaarsverrichtingen – voor resultaatbestemming)
STAP 4: boek de geraamde belastingen en resultaatbestemming
STAP 5: druk de definitieve P&S af
Na het stappenplan vind je ook nog aanvullende informatie zoals de leningstabel, de afschrijvingstabel …
7.3 Stappenplan jaarafsluiting
STAP 1: druk de P&S-balans af (= P&S voor eindejaarsboekingen)
De P&S-balans vormt de basis voor onze jaarafsluiting. Om van start te gaan moet je alle posten van de balans en resultatenrekening overlopen. Hierbij is het van belang dat je nagaat of die posten overeenstemmen met de werkelijkheid.
Om te beginnen starten we met een voorbeeld. Bekijk hiervoor de post ‘111900’ Andere onbeschikbare inbreng buiten kapitaal’. Ga er niet zomaar van uit dat het bedrag dat op deze rekening staat, klopt. Soms heeft men (per vergissing) een foutieve boeking op deze rekening gedaan (dit kun je gemakkelijk nagaan in het grootboek). Of er is een aanpassing van de onbeschikbare inbreng gebeurd door middel van een statutenwijziging bij de notaris, maar de boeking is (onterecht) nog niet gebeurd of op de verkeerde rekening geboekt.
Stel jezelf de vraag: op basis van welk document kan ik nagaan of de boekhouding overeenstemt met de werkelijkheid? Voor de rekening ‘111900’ Onbeschikbare inbreng buiten kapitaal’ kun je de statuten en statutenwijzigingen snel raadplegen via http://www.ejustice.just.fgov.be/tsv_pub/index_n.htm en daarna ‘Bijlage van de Rechtspersonen’ aanklikken. Voor deze specifieke jaarafsluiting kun je de statuten van Good Wood Belgium vinden op Mijnstudiemateriaal.
STAP 2: boek de eindejaarsverrichtingen
In een aantal gevallen zul je correcties of eindejaarsverrichtingen moeten uitvoeren. Hieronder kun je een aantal gegevens vinden die je hierbij kunnen helpen.
Over te dragen of toe te rekenen kosten/opbrengsten De volgende facturen werden ontvangen in 20N1, maar ze hebben geheel of gedeeltelijk betrekking op boekjaar 20N0. Voer de vereiste inventarisboekingen uit opdat deze facturen indien nodig nog verwerkt worden vooraleer je boekjaar 20N0 afrondt.
Hieronder vind je een overzicht van de facturen in kwestie. De facturen zelf kun je terugvinden na het stappenplan (vanaf p. 87).
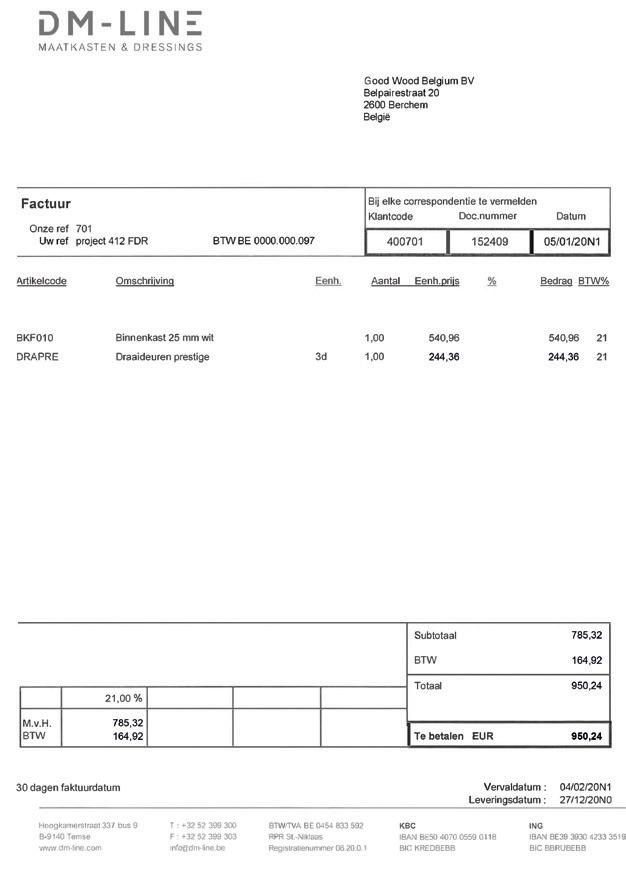
> Bijlage 1: te ontvangen aankoopfactuur – DM–Line (handelsgoederen)
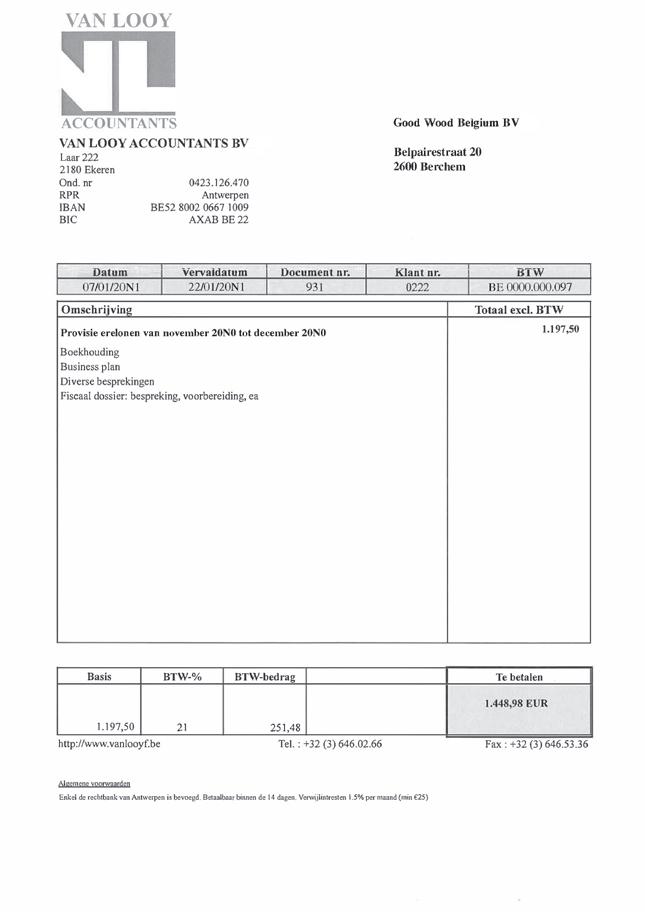
> Bijlage 2: te ontvangen aankoopfactuur – Van Looy (boekhoudkosten)
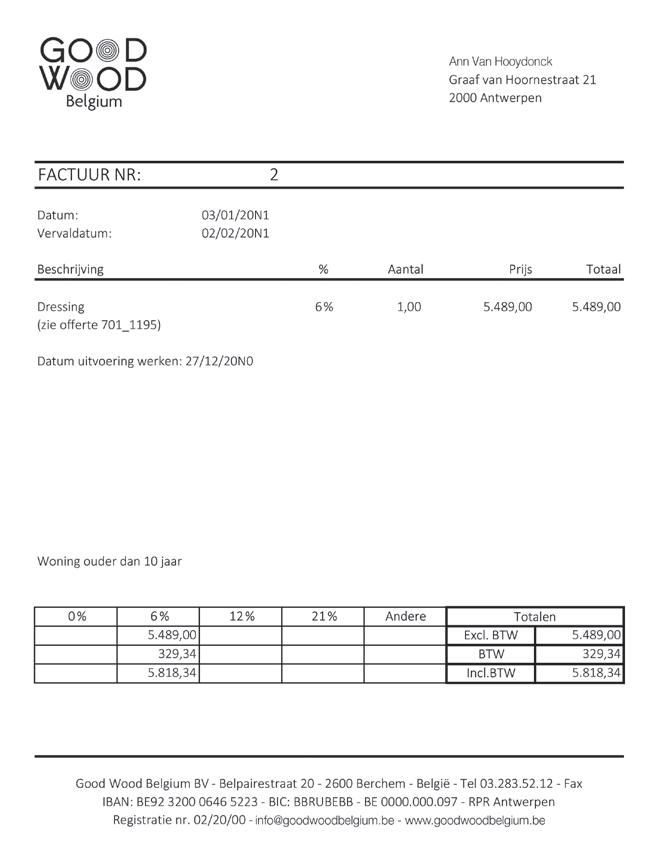
> Bijlage 3: op te stellen verkoopfactuur – Ann Van Hooydonck
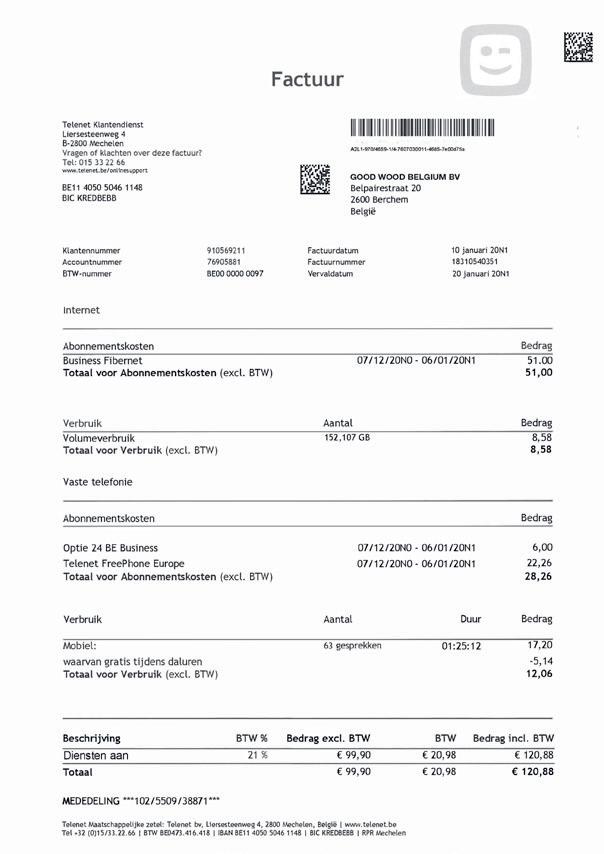
> Bijlage 4: toe te rekenen kosten Telenet
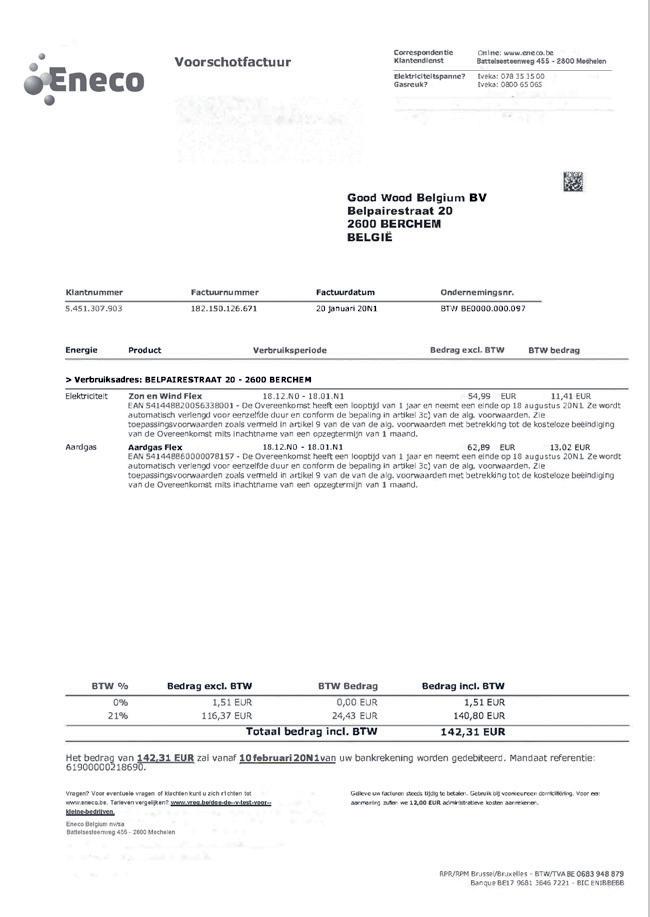
> Bijlage 5: toe te rekenen kosten Eneco
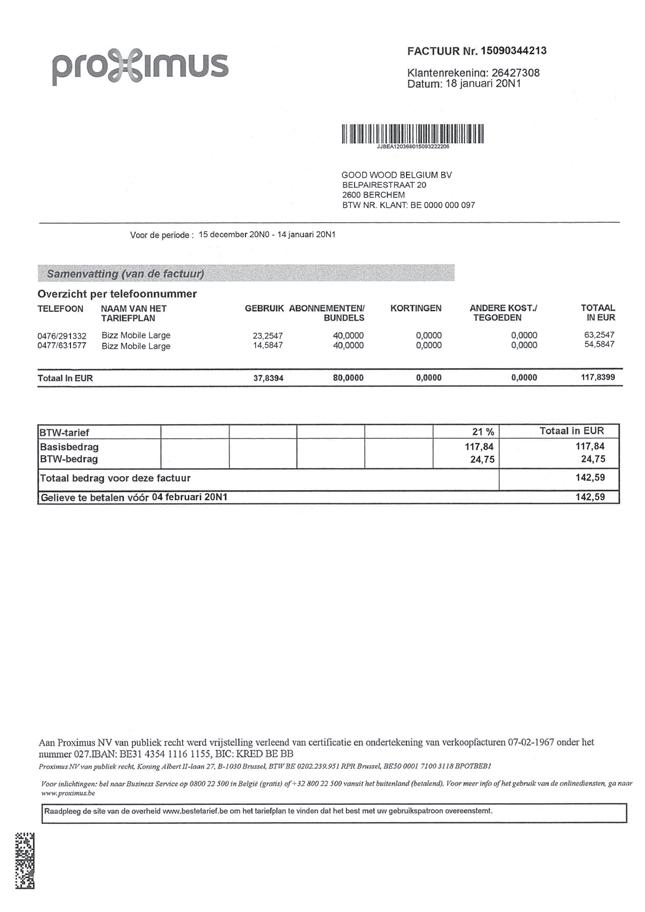
> Bijlage 6: toe te rekenen kosten Proximus
Ga voor de boekingen in december ook na of er tussen de geboekte facturen nog correcties nodig zijn op het vlak van over te dragen of toe te rekenen kosten en opbrengsten.
Lening
Doe de nodige boekingen in verband met de lening op meer dan 1 jaar. In bijlage 7 (p. 93-96) vind je de aflossingstabel van deze lening.
Afschrijvingen
Werk de afschrijvingstabel bij en boek de afschrijvingen. Je kunt de afschrijvingstabel raadplegen in bijlage 8 (p. 97-98). Op Mijnstudiemateriaal kun je de afschrijvingstabel ook in de vorm van een Excel-bestand terugvinden.
Eindvoorraad handelsgoederen
Bestuurder Fau-Mei Sung stuurt een e-mail met als bijlage een gedetailleerde voorraadlijst. De eindvoorraad handelsgoederen bedraagt op 31/12/20N0:
Aankoopwaarde excl. btw 42 100,00
Aankoopwaarde incl. btw 50 941,00
Verkoopwaarde excl. btw 52 625,00
Verkoopwaarde incl. btw 63 676,25
Openstaande vordering in NZD
De wisselkoers van de NZD bedraagt op 31/12/N0: 1 EUR = 1,6295.
Dubieuze debiteuren
Doe de nodige boekingen met betrekking tot ‘Dubieuze debiteuren’. In bijlage 9 (p. 99) kun je een overzicht vinden dat daarbij kan helpen.
Termijnrekening
Op de termijnrekening staat 213 000 EUR. De intresten worden ontvangen op vervaldatum van de belegging. Hieronder vind je een overzicht van de termijnrekeningen.
Overzicht termijnrekeningen
StartdatumEinddatumBedragRentevoet
01/05/20N030/04/20N1 150 0002,50 %
01/11/20N031/10/20N1 63 0002,75 %
Btw-overeenstemming
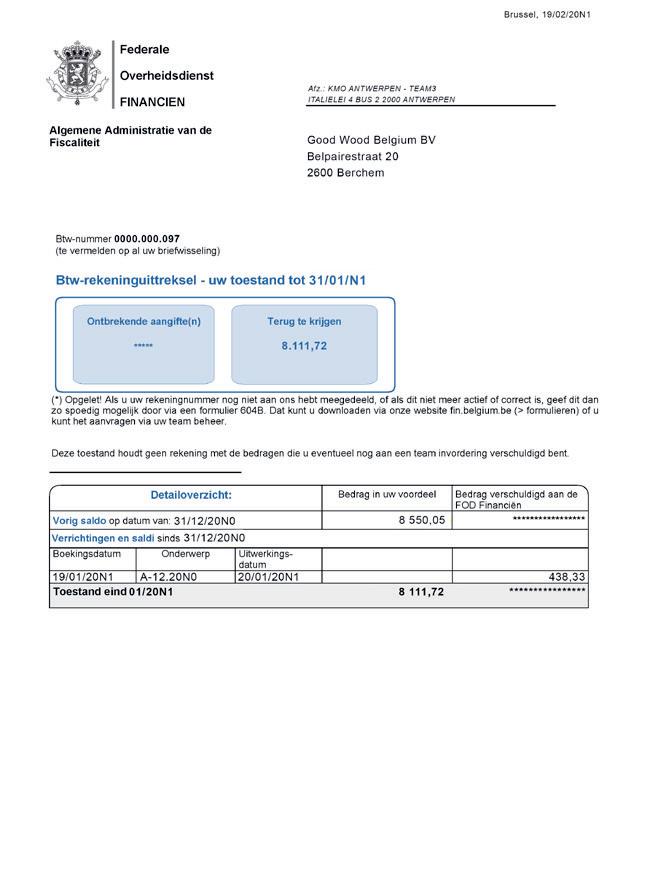
Ga na of er een btw-herziening moet gebeuren voor de gsm-kosten en de personenwagens. Bart Van Bouwel en Fau-Mei Sung wonen allebei 3 km van de toonzaal en werken gemiddeld 230 dagen per jaar. Op het einde van het boekjaar moet je als boekhouder nagaan of de omzet die je geboekt hebt in de resultatenrekening, overeenstemt met de omzet die je hebt aangegeven in de btw-aangiftes. In bijlage 10 (p. 100) kun je een document vinden dat van pas komt bij het opmaken van deze btw-overeenstemming. In bijlage 11 (p. 101) vind je het btw-uittreksel per 31/01/20N1.
Samenvattende loonstaat
Het sociaal secretariaat stuurde een samenvattende loonstaat per 31/12/N0 door (zie bijlage 12, p. 102). Controleer of de proef- en saldibalans per 31/12/N0 overeenstemt met de samenvattende loonstaat per 31/12/N0.
Voorziening vakantiegeld
Boek tot slot de voorziening vakantiegeld. Het bedrag kun je vinden op de samenvattende loonstaat.
STAP 3: druk de P&S-balans af (= P&S-balans na eindejaarsverrichtingen –voor resultaatbestemming)
Druk de proef- en saldibalans af nadat je de eindejaarsverrichtingen hebt uitgevoerd. Er moeten nog twee eindejaarsverrichtingen geboekt worden, namelijk de geraamde belastingen en de resultaatbestemming.
Op basis van de nieuwe proef- en saldibalans wordt een raming gemaakt van de te betalen belasting over boekjaar N0. De berekening van die geraamde belasting kun je terugvinden op Mijnstudiemateriaal.
Nadat je die berekening hebt geraadpleegd kun je de geraamde belasting boeken. De aangifte van de vennootschapsbelasting zelf wordt opgesteld en ingediend in N1. Zie uitbreiding 1 (p. 114) van deze casestudy.
STAP 4: boek de geraamde belastingen en resultaatbestemming
Nadat je de geraamde belasting hebt geboekt, ken je de winst na belasting. De bestuurders stellen de volgende resultaatbestemming voor aan de algemene vergadering: de te bestemmen winst wordt toegevoegd aan de beschikbare reserves.
De algemene vergadering moet akkoord gaan met het voorstel tot resultaatsbestemming. Volgens de statuten – die je kunt vinden op Mijnstudiemateriaal – komt de algemene vergadering samen de laatste vrijdag van de maand mei om 15 uur.
STAP 5: druk de definitieve P&S af
Stel de definitieve proef- en saldibalans per 31/12/N0 op. Controleer of het actief gelijk is aan het passief. Na de boeking van de resultaatbestemming zijn de 6-rekeningen gelijk aan de 7-rekeningen. Deze definitieve proef- en saldibalans gebruiken we voor het opstellen van de jaarrekening in hoofdstuk 8.
7.4 Bijlagen bij de jaarafsluiting
Bijlage 1te ontvangen aankoopfactuur – DM–Line (handelsgoederen)p. 87
Bijlage 2te ontvangen aankoopfactuur – Van Looy (boekhoudkosten)p. 88
Bijlage 3op te stellen verkoopfactuur – Ann Van Hooydonck p. 89
Bijlage 4toe te rekenen kosten Telenet p. 90
Bijlage 5toe te rekenen kosten Eneco p. 91
Bijlage 6toe te rekenen kosten Proximus p. 92
Bijlage 7aflossingstabel lening p. 93
Bijlage 8 afschrijvingstabel p. 97
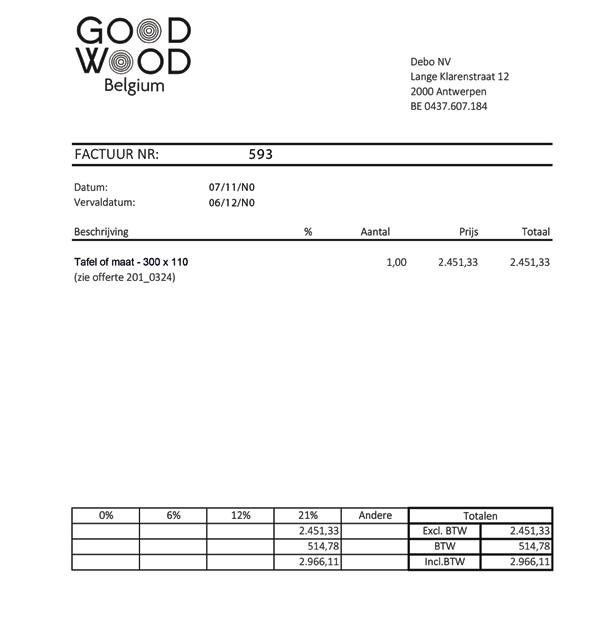
Bijlage 9overzicht dubieuze debiteuren p. 99
Bijlage 10document voor btw-overeenstemming p. 100
Bijlage 11btw-uittreksel per 31/01/N1 p. 101
Bijlage 12samenvattende loonstaat ontvangen van Acerta p. 102
Bijlage 1
©VANIN
©VANIN
Bijlage 3
©VANIN
©VANIN
Bijlage 5
©VANIN
©VANIN
Bijlage 7
Aflossingstabel
Algemene informatie
Dossiernummer0002/227536-28 Munt EUR Naam cliëntenkaartGood Wood BelgiumJaarlijkse rentevoet2,3 % Kredietnummer647-97848339-54 Nominaal kredietbedrag91 300,00
Start lening 10/10/20N0-2
Aantal terugbetalingen 192
Detail van de betalingen
3 10/01/20N0-1568,84
89
10/04/20N10568,84
10/06/20N10568,84
10/07/20N10568,84
10/09/20N13568,84
10/03/20N14568,84
186 10/04/20N14568,84
187 10/05/20N14568,84
188 10/06/20N14568,84
190 10/08/20N14568,84
191 10/09/20N14568,84
192 10/10/20N14568,84
109 129,7691 300,0017
Bijlage 8
Bedrag afgeschreven
Bedrag af te schrijven 31/12/N0
412,88 0 004 412,88
Omschrijving Aankoop- waarde
Leverancier
Factuur- nummer
Datum
211000Concessies, octrooien en licenties
30/08/20N0-5463useITgroup Bouwsoft
8/08/20N0-4412useITgroup Bouwsoft
221000Gebouwen
14/02/20N0-5173Max8 BedrijfsgebouwKMO Zone
230000Installaties, machines en uitrusting
2/01/20N0-865Mapeco T urnhout NVZaagmachine Dewalt
01/11/20N0-8297Mapeco Turnhout NVAutoline Lasser
01/10/20N0-6490Bru Sysems Glasdrager en toebehoren
6/10/20N0-6505Van den BroeckBeenckensHBM 120 liter Compressor 3 635,5920,00%Lineair3 635,59 0 003 635,59
01/09/20N0-5611Van den BroeckBeenckensDewalt Boor
24/01/20N0-434Bohle Scratch A Way 669,5520,00%Lineair527,20133,91661,11
668,5233,33%Lineair668,52 0 00668,52
726,8433,33%Lineair647,85 78,99726,84
01/11/20N0-4573Mapeco Turnhout NVSDS-max boorhamer
30/04/20N0-3229Van den BroeckBeenckensDewalt Boor
05/10/20N0-3508Van den BroeckBeenckensDiamantboormachine Eibenstock ETN 162/31 589,0010,00%Lineair356,11158,90515,01
26 838,0010,00%Lineair4 919,072 683,807 602,87
756,0010,00%Lineair421,29 75,60496,89
779,1410,00%Lineair413,27 77,91491,18
3/03/20N0-2509Mapeco Turnhout NVFadal 4020 CNC
230100Inrichting toonzaal
6/06/20N0-6435Aerts Burno Aerts + Blower ontwerp (architect)
12/09/20N0-6434Bato Interieur Gyproc vijzen etc. plafond
Kabels en toebehoren 864,0010,00%Lineair453,78 86,40540,18
Kabels en toebehoren 240,0110,00%Lineair125,92 24,00149,92
1/10/20N0-6489Electro Helsen
3/10/20N0-6495Electro Helsen
8/10/20N0-6504Belisol Buitendeur toonzaal 1 141,1110,00%Lineair597,13114,11711,24
22/10/20N0-6525Bato Interieur Gyprocplaten
13/11/20N0-6560Jef Jacobs HouthandelAanleggen terras 560,7710,00%Lineair287,91 56,08343,99
31/11/20N0-6591WATTT Be-licht BV Verlichting toonzaal 2 359,5420,00%Lineair2 359,54 2 359,54
2/12/20N0-6609Wood & Floors Geraamte vloer (uittimmeren) 893,1110,00%Lineair453,89 89,31543,20
6/12/20N0-6600Geotherma BV Warmtepomp enkel voor toonzaal 3 180,6010,00%Lineair1 612,96318,061 931,02
22/12/20N0-6639Bato Interieur Gyprocplaten 2 069,2010,00%Lineair1 040,27206,921 247,19
34,13199,25
1/03/20N0-585Jef Jacobs HouthandelHout toonzaal
29/03/20N0-5157Anja Wynants Gordijnen toonzaal (eerste afrekening) 1 314,3410,00%Lineair625,84131,43757,27
31/03/20N0-5163Pauwels BV Stabilisélosplaats 114,8410,00%Lineair54,62 11,48 66,10
Bedrag afgeschreven
Bedrag af te schrijven 31/12/N0
509,1010,00%Lineair240,04 50,91290,95
15/04/20N0-5208V an Houten Muurbekleding toonzaal
10/04/20N0-5196Alucan interieur BV Aquarium zuil met glazen deuren 1 487,0110,00%Lineair703,17148,70851,87
14/04/20N0-5203HeylenGeerts nv Glas toonzaal (diverse) 3 052,5110,00%Lineair1 440,12305,251 745,37
19/04/20N0-5215WATTT Be-licht BV Verlichting toonzaal 2 739,6720,00%Lineair2 577,54162,122 739,66
20/05/20N0-5284HeylenGeerts nv Glas toonzaal 2 207,5010,00%Lineair1 019,68220,751 240,43
24/05/20N0-5289Anja Wynants Gordijnen toonzaal (laatste afrekening) 1 939,7110,00%Lineair893,86193,971 087,83
26/05/20N0-5299Lu Raeymaekers Schilderwerken toonzaal 2 660,0410,00%Lineair1 224,35266,001 490,35
28/05/20N0-5304Vink NV Kunstof toonstaal 253,5410,00%Lineair116,56 25,35141,91
19/08/20N0-5539Accent vloeren Vloeren toonzaal 15 110,2210,00%Lineair6 602,961 511,028 113,98
31/10/20N0-5587Alucan interieur BV Materiaal inbouwkasten 3 520,5210,00%Lineair1 468,01352,051 820,06
18/06/20N0-5357Ikebana ontwerp tuin 50% op zaak 50% RC 1 749,6010,00%Lineair794,27174,96969,23
27/02/20N0-3104DNCS Camerabewaking voordeur 1 357,9920,00%Lineair772,38271,601 043,98
Bureau’s 1 510,9210,00%Lineair440,03151,09591,12
240000Meubilair en rollend materieel
1/02/20N0-362Van Mechelen
2/10/20N0-3495Van Mechelen Vergadertafel en stoelen 682,0010,00%Lineair153,22 68,20221,42
1/07/20N0-1391Van Mechelen Bureau’s 643,1410,00%Lineair32,25 0,00 32,25
241000Rollend materieel bedrijfswagens
14/03/20N0-2524Kegels Fiat 500 21 870,0020,00%Lineair7 873,204 374,0012 247,20
10/10/20N0-1658Car Assistance CompanyMercedes-Benz V-Klasse V200 51 300,0020,00%Lineair2 304,99 0,002 304,99
14/11/20N0-1175AanhangwagencentraleAanhangwagen 300 x 150 bw 1 364,5220,00%Lineair35,14 0,00 35,14
2/02/20N0-1125Tesla Motors AartselaarTesla Model S 84 132,0020,00%Lineair15 305,11 0,0015 305,11
242000Kantoormateriaal
1/02/20N0-362H&R Networking Printer Brother MFC 9120CN 643,3020,00%Lineair374,70128,66503,36
2/10/20N0-3495H&R Networking Acer Veriton X4620G (desktop) 682,0033,33%Lineair510,72171,28682,00
27/08/20N0-2461H&R Networking Acer Veriton X4750T (desktop) 682,0033,33%Lineair305,81227,33533,14
4/06/20N0-2297Contineo BV Laptop/ultrabook HP Elitebook 1 737,3533,33%Lineair912,31579,121 491,43
Bijlage 9
Naam Geboekte waardevermindering
Dubieuze debiteuren per 31/12/20N-1
MVHBTWTotaal factuurbedrag
Omschrijving
Lyros VOF60 % 4 672,73 981,27 5 654,00BE 0869 546 404 - Pederleesteenweg 82, 2460 Kasterlee
Levea BV60 % 695,04145,96841,00 BE 0543 269 086 - Broekstraat 27A, 2460 Kasterlee
5 367,771 127,236 495,00
Dubieuze debiteuren per 31/12/20N0
Naam Geboekte waardevermindering
MVHBTWTotaal factuurbedrag
Omschrijving
Lyros VOF 4 672,73 981,27 5 654,00Failliet verklaard op 07/06/20N0 - nog geen attest van curator ontvangen - we denken echter niets meer te kunnen recupereren
Levea BV
695,04145,96841,00 Failliet verklaard op 05/05/20N0 - attest van curator ontvangen de helft van deze vordering zal gerecupereerd kunnen worden
5 367,771 127,236 495,00
Nieuwe dubieuze debiteuren per 31/12/20N0
Naam FactuurMVHBTWTotaal factuurbedrag
©VANIN
Omschrijving
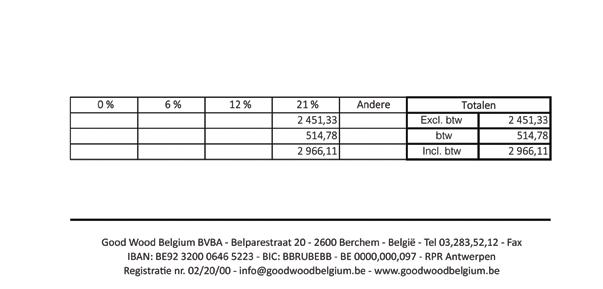
Debo NVVF 593 2 451,33 514,78 2 966,11We denken 35 % van deze vordering te kunnen recuperen.
Bijlage 10
Good Wood Belgium
Belpairestraat 20 2600 Antwerpen
Januari
Februari
Maart
April
Mei
Juni
Juli
Augustus
September
Oktober
November
December
Omzet volgens aangiften B.T.W.
Omzet volgens boekhouding
Algemene rekening Omschrijving
Verklaring
©VANIN
Bedrag !Verschil
Niet verklaarde verschillen
Bijlage 11
©VANIN
SOCIAAL SECRETARIAAT VZW
Parklaan 46 2300 Turnhout Tel. 014/40 02 31 Lieveke Vereertbruggh Ond.nr. 0473.329.910
BEDRIJFS-/VERZENDINGSADRES
Ond.nr. 0000.000.097
Good Wood Belgium NV
Belpairestraat 20
2600 Berchem te overhandigen aan uw boekhouder of fiscalist
OVERZICHT
Voord. alle aard (in bruto)
Voordeel firmawagen (in bel.)
And. voord. alle aard (in bel.)
Verpl. woonpl-werk (in bel.)
And. belastb. verg. (in bel.)
Verpl.woonpl-werk(niet in bel)
Forf. kosten eigen aan wg. And. niet belastb. vergoeding
AFHOUDING LOONTUSSENKOMST RVA
BIJZONDERE BIJDRAGE RSZ WERKN.
Alimentatie / loonbeslag
Afhouding maaltijdcheques Groepsverzekering werknemer Andere verzekeringen Andere afhoudingen Natura/Bijsturing netto
-gewone bijdragen
-vermindering RSZ bijdragen(1) -herverd. sociale lasten (1) -vakantiebijdragen (1) -boeten en intresten (1) -diverse RSZ (1) -bevorder. tewerkst. risicogr. -groepsverzekering (1) -andere RSZ-verminderingen
-resp.bijdrage econ. werkl.(1)
Niet door te storten BV BV Verwijlintrest
Provisie eindejaarspr. horeca Fonds bestaanszekerheid (1)
Weerverlet en getrouwheid bouw Rechtsbijstand (1)
Bijdr. soc. secretariaat (1)
B.T.W. (1)
Aftrekbaarheid maaltijdcheques aftrekb. toeslag startersloon Aantal werkuren
MAXIMUM PROVISIE WETTELIJK VAKANTIEGELD omschrijving arbeiders
Basisloon voor RSZ : 19.555,74
Provisie : basis X 10,27 % : 2.008,37
LOONLASTENATTEST BOEKJAAR BLZ. 1 periode afwerkingen vorige periodes opgesteld op : 01/01/N0- 31/12/N0 : t/m 15/01/N1 : vanaf 16/01/N0 t/m 15/01/N1 : 25/01/20N1
Belpairestraat 20
2600 Berchem
hoofdstuk 8
De jaarrekening
opstellen
8.1 Toelichting en instructie
8.2 Overzicht stappenplan opstellen jaarrekening
8.3 Stappenplan opstellen jaarrekening
8.4 Bijlagen bij de jaarrekening
De jaarrekening opstellen
8.1
Toelichting en instructie
De algemene vergadering van Good Wood Belgium komt elk jaar samen op de laatste vrijdag van de maand mei om 15u. Deze informatie kun je ook terugvinden in de statuten. Als boekhouder moet je je op basis van deze informatie de volgende vragen stellen:
1. Op welke dag komt de algemene vergadering dan samen voor boekjaar N0?
2. Wanneer moet de jaarrekening dan ten laatste neergelegd worden?
Ook voor het opstellen van de jaarrekening volgt het boekhoudkantoor een stappenplan. In wat volgt vind je een overzicht van dat stappenplan en daarna kun je per stap de jaarrekening en toelichting invullen. Weet dat de opgave enkel de dienstige pagina’s vermeldt. De pagina’s die blanco zijn en waar dus geen inlichtingen zijn ingevuld, worden immers ook niet neergelegd bij de NBB. Die informatie kun je trouwens ook onderaan terugvinden op de eerste pagina van de jaarrekening. De jaarrekening kun je downloaden via Mijnstudiemateriaal
Bekijk het stappenplan voor de opstelling van de jaarrekening en stel daarna de jaarrekening op. Vul de toelichting in op basis van de aanwijzingen in het stappenplan.
8.2 Overzicht stappenplan opstellen jaarrekening
Van je collega kreeg je onderstaand stappenplan om de jaarrekening van Good Wood Belgium op te stellen:
STAP 1: druk de niet-ingevulde jaarrekening met de gegevens van vorig jaar af en vul alle nuttige algemene gegevens in op de pagina’s VKT 1.1 en 1.2.
STAP 2: neem de definitieve P&S die je in hoofdstuk 7 na het uitvoeren van STAP 5 hebt afgedrukt en vul actief, passief en resultatenrekening van het huidige jaar in op basis van de gegevens in die P&S-balans.
STAP 3: vul de toelichting in. Vergeet daarbij ook zeker niet de waarderingsregels in te vullen.
STAP 4: druk de sociale balans af en vul deze in.
8.3 Stappenplan opstellen jaarrekening
STAP 1: druk de niet-ingevulde jaarrekening af en vul alle nuttige algemene gegevens op VKT-inb 1+2.1+2.2 in
Omdat een jaarrekening een werkinstrument voor externe stakeholders is, moet elke vennootschap op VKT-inb 1, 2.1 en 2.2 alle algemene gegevens vermelden zodat het duidelijk is om welke vennootschap het gaat en wie verantwoordelijk is voor het opstellen van de jaarrekening.
Het opstellen van de jaarrekening behoort tot de verantwoordelijkheid van de bestuurder(s). In dit geval hebben de bestuurders deze taak uitbesteed aan het boekhoudkantoor. Als de bestuurder het opportuun vindt, kan hij of zij de juistheid van de jaarrekening ook nog laten verifiëren door een bedrijfsrevisor of een accountant. De bestuurders van Good Wood Belgium hebben ervoor gekozen om dat echter niet te doen.
STAP 2: druk de definitieve P&S-balans af en vul actief, passief en resultatenrekening van het huidige jaar op basis van deze gegevens in
De jaarrekening vat de grootboekrekening per klasse in balans- en resultatenrekeningrubrieken samen. Welke rekeningen per post worden samengesteld, kun je links van het huidige jaar terugvinden. Zo bevat bijvoorbeeld de post ‘Geldbeleggingen 50/53’ de algemene rekeningen 500000 tot en met 539999.
Let erop dat:
1. de aangroei van elke rubriek van het eigen vermogen overeenstemt met de resultaatsverdeling;
2. de passiefzijde gelijk is aan de actiefzijde;
3. je de rekeningen van het actief niet samentelt onder posten van de passiefzijde en omgekeerd.
STAP 3: vul de toelichting in
In de toelichting vermeld je indien nodig meer details over de actiefzijde, de passiefzijde of de resultatenrekening. Controleer hierbij of elke post die in jouw actief, passief en resultatenrekening vermeld is, al dan niet om een toelichting vraagt volgens het wettelijk opgelegd model.
©VANIN
Houd bij het invullen van de toelichting ook rekening met de volgende specifieke aandachtspunten:
VKT-inb 6.1.1. en 6.1.2. vul deze in op basis van de bijgewerkte afschrijvingstabel (zie hoofdstuk 7 jaarafsluiting, bijlage 9)
VKT-inb 6.2. ga op zoek naar deze informatie in de statuten van de onderneming
VKT-inb 6.3. splits de schulden uit volgens hun looptijd. De volledige lening werd gewaarborgd door een hypotheek op het bedrijfspand
VKT-inb 6.4. de informatie voor de code 9087 kun je vinden in de sociale balans; de informatie voor de code 620 – 624 in de definitieve proef- en saldibalans.
VKT-inb 6.5. vul bij code 9161 de boekwaarde in van de activa die in hypotheek gegeven zijn voor de lening waarvan sprake is in VKT-inb 6.3. Er werd bij de goedkeuring van de lening een hypotheek genomen van 91 300 EUR ofwel het volledige bedrag van de lening.
VKT-inb 6.6. de wettelijke intrestvoet voor de vordering op de bestuurder onder de vorm van rekening-courant bedraagt voor dit jaar 5,43 %. Deze rente zit vervat in het bedrag dat vermeld staat op de R/C bestuurder.
STAP 4: vul op basis van de sociale balans die het sociaal secretariaat aanleverde de sociale balans van de jaarrekening in
Van het sociaal secretariaat heb je een sociale balans ontvangen. Je moet de gegevens uit die balans overnemen in de jaarrekening. Je kunt de sociale balans van het sociaal secretariaat downloaden via Mijnstudiemateriaal
STAP 5: vul de waarderingsregels verder aan
Bij de waarderingsregels hoef je enkel de waarderingsregels betreffende de afschrijvingen en de handelsgoederen in te vullen. De tabel ‘afschrijvingen geboekt tijdens het boekjaar’ kun je aanvullen op basis van de bijgewerkte afschrijvingstabel. De voorraad handelsgoederen wordt gewaardeerd volgens de FIFO-methode.
8.4 Bijlagen bij de jaarafsluiting: opstellen verslag bestuurder en algemene vergadering
In bijlage kun je een sjabloon vinden van de verslagen die opgesteld moeten worden. Vul deze verslagen verder aan.
> Bijlage 1: verslag van de bestuurder
> Bijlage 2: verslag van de algemene vergadering
Je kunt deze documenten ook raadplegen via Mijnstudiemateriaal.
GOOD WOOD BELGIUM
Besloten vennootschap
Belpairestraat 20 2600 Berchem
BE-000.000.097
RPR. Antwerpen
JAARVERSLAG VAN HET BESTUURSORGAAN
opgesteld met het oog op de algemene vergadering van 30/05/20N+1
Geachte aandeelhouders,
Het bestuursorgaan heeft de eer de jaarrekening over het boekjaar eindigend op 31/12/20N0 aan uw goedkeuring voor te leggen. Voorliggend verslag is opgemaakt in toepassing van de artikelen 3:5 en 3:6 van het Wetboek van Vennootschappen en Verenigingen. De boekhouding wordt gevoerd en de jaarrekening wordt opgesteld in EUR.
1. Commentaar bij de jaarrekening
31/12/20N0 31/12/20N-1
De kerncijfers per 31/12/20N0 kunnen als volgt vergeleken worden met die per 31/12/20N-1:
Resultatenrekening
Omzet
Andere bedrijfsopbrengsten
Handelsgoederen, diensten & diverse goederen
31/12/20N0
31/12/20N-1 Verschil (EUR) Verschil (%)
Bezoldigingen, sociale lasten en pensioenen
Afschrijving/waardeverminderingen
Andere bedrijfskosten
Niet-recurrente bedrijfskosten
Bedrijfsresultaat
Financiële kosten en opbrengsten
Winst (verlies) van het boekjaar
Mutatie belastingvrije reserves
Winst (verlies) na belasting
Balans
Vaste activa
Voorraden
Vorderingen > 1 jaar
31/12/202N+1N0
31/12/202N+1N-1 Verschil (EUR) Verschil (%)
Vorderingen < 1 jaar
Geldbeleggingen en liquide middelen
Overlopende rekeningen
Eigen vermogen
Schulden > 1jaar
Schulden < 1jaar
Passiva
2. Verwerking van het resultaat
Te bestemmen winstsaldo
Te bestemmen winst van het boekjaar
Overgedragen winst van het vorig boekjaar
Toevoeging aan het eigen vermogen
Aan de overige reserves
In toepassing van artikel 3:3, § 1 van het Koninklijk besluit van 29 april 2019 tot uitvoering van het Wetboek van vennootschappen en verenigingen (KB/WVV) is de balans opgesteld na toewijzing van het resultaat.
Het netto-actief van de vennootschap, zoals blijkt uit de balans, bedraagt ………………… EUR.
3. Beschrijving van de voornaamste risico’s en onzekerheden
Zonder exhaustief te zijn, dient het bestuursorgaan u volgende risico’s en onzekerheden te melden waarmee de vennootschap geconfronteerd wordt. De bestuurder is van oordeel dat het jaarverslag en de jaarrekening een getrouw overzicht geven van de ontwikkeling en positie van de vennootschap en dat er geen significante risico’s en onzekerheden eigen aan de vennootschap dienen vermeld te worden.
©VANIN
4. Informatie over belangrijke gebeurtenissen na het einde van het boekjaar Er hebben na het einde van het boekjaar geen belangrijke gebeurtenissen plaatsgevonden die van aard zijn dat zij het beeld van de jaarrekening afgesloten op 31/12/20N0 zouden kunnen beïnvloeden.
5. Omstandigheden die de ontwikkeling van de vennootschap aanmerkelijk kunnen beïnvloeden, in zoverre de bekendmaking ervan geen ernstig nadeel aan de vennootschap zou kunnen berokkenen Er hebben zich geen omstandigheden voor gedaan die de financiële positie en de toekomstige resultaten van de vennootschap aanzienlijk kunnen beïnvloeden, behalve de effecten van de corona crisis zoals vermeld in bovenstaand punt over de voornaamste risico’s en onzekerheden.
6. Werkzaamheden op het gebied van onderzoek en ontwikkeling Nihil.
7. Gegevens betreffende het bestaan van bijkantoren van de vennootschap De vennootschap beschikt niet over bijkantoren.
8. Wijziging/Bevestiging waarderingsregels
De waarderingsregels die werden toegepast bij de afsluiting van de jaarrekening, wijken niet af van de waarderingsregels die in het vorige boekjaar werden toegepast. De samenvatting van de waarderingsregels wordt aan de jaarrekening gehecht.
9. Belangenconflict
In de loop van het boekjaar per 31/12/20N0 hebben zich geen verrichtingen voorgedaan die aanleiding kunnen geven tot een belangenconflict overeenkomstig artikel 5:76 van het Wetboek van Vennootschappen en Verenigingen.
10. Mededeling nopens het gebruik door de vennootschap van financiële instrumenten voor zover zulks van betekenis is voor de beoordeling van haar activa, passiva, financiële positie en resultaat Nihil.
11. Verkrijging/vervreemding van eigen aandelen of certificaten De vennootschap heeft in het voorbije boekjaar geen eigen aandelen of certificaten vervreemd of verworven.
12. Verwerving van aandelen van de moedervennootschap of door een dochtervennootschap Nihil.
Ik vraag u de voorgelegde jaarrekening te willen goedkeuren en kwijting te willen verlenen aan het bestuursorgaan voor de uitoefening van zijn/haar mandaat over het afgelopen boekjaar. Te Berchem op 25/04/20N+1.
©VANIN
Sung, Fau-Mei
Van Bouwel Bart Bestuurder Bestuurder
Good Wood Belgium
Besloten vennootschap
Belpairestraat 20
2600 Berchem
BE-0000.000.007
RPR. Antwerpen
NOTULEN VAN DE ALGEMENE VERGADERING gehouden op 30/05/20N+1 om 18:00 uur, op de zetel
Samenstelling van de algemene vergadering: zie aanwezigheidslijst
Voorafgaandelijke uiteenzetting:
I. De vergadering wordt geopend om 18:00 uur door Van Bouwel Bart die optreedt als voorzitter. Gezien het aantal aanwezigen wordt er geen bureau samengesteld.
II. De voorzitter zet uiteen wat volgt:
Deze algemene vergadering werd bijeengeroepen om te beraadslagen over de volgende agenda:
1. Kennisname van het jaarverslag van het bestuursorgaan
2. Goedkeuring jaarrekening per 31/12/20N0
3. Bestemming van het resultaat
4. Kwijting bestuursorgaan voor de uitoefening van zijn/haar mandaat over het afgelopen boekjaar en goedkeuring van de vergoeding
5. Kwijting accountantskantoor ………………………… met ondernemingsnummer ………………………… voor de uitoefening van hun mandaat over het afgelopen boekjaar
6. Neerlegging sociale balans
III. Alle aanwezige of vertegenwoordigde aandeelhouders hebben zich geschikt naar de voorwaarden om tot de algemene vergadering toegelaten te worden.
IV. De voorzitter stelt vast dat de aandeelhouders en het bestuursorgaan aanwezig (of vertegenwoordigd) zijn en instemmen met de datum, het tijdstip, de plaats en de agenda van de vergadering. Alle aanwezigen verklaren te verzaken aan de oproepingsformaliteiten voorzien door het WVV en de statuten.
V. Alle aanwezige of vertegenwoordigde aandeelhouders hebben kennis genomen of kennis kunnen nemen van de stukken overeenkomstig de bepalingen van het WVV.
VI. De aanwezigheidslijst werd medeondertekend door de voorzitter die de lijst als juist erkent. Deze lijst zal als bijlage aan de huidige notulen worden gehecht, samen met de volmachten van de vertegenwoordigde personen.
©VANIN
VII. Vaststelling van de geldigheid van de vergadering:
Op vraag van de voorzitter stelt de algemene vergadering vast dat ze op een geldige wijze is samengesteld en gerechtigd is om te beraadslagen en geldig te beslissen over de agenda die ze vervolgens behandelt.
De besluiten van de algemene vergadering worden genomen met meerderheid van stemmen. Elk aandeel geeft recht op één stem.
Beraadslaging en beslissingen:
1. Kennisname van het jaarverslag van het bestuursorgaan
De algemene vergadering neemt kennis van het jaarverslag van het bestuursorgaan.
Vervolgens bespreekt de algemene vergadering het jaarverslag met het aanwezig bestuursorgaan. Het bestuursorgaan geeft antwoord op de vragen die door de aandeelhouders worden gesteld met betrekking tot het beleid.
2. Goedkeuring jaarrekening per 31/12/20N0
De algemene vergadering heeft kennis genomen van het ontwerp van jaarrekening, bestaande uit een balans, resultatenrekening en toelichting. Zij bespreekt de jaarrekening in extenso.
We bevestigen en keuren het totale verloningspakket unaniem goed, zowel in speciën als in natura. Na analyse bevestigen wij dat dit in verhouding staat met de geleverde prestaties.
Na bespreking en uitoefening van het vraagrecht, zoals voorzien in artikel 5:91 van het WVV, keurt de algemene vergadering de jaarrekening goed.
3. Bestemming van het resultaat
De algemene vergadering beslist het resultaat de bestemming te geven zoals dit blijkt uit de jaarrekening, namelijk:
Te bestemmen winstsaldo
Te bestemmen winst van het boekjaar
Toevoeging aan het eigen vermogen
Aan de overige reserves
4. Kwijting bestuursorgaan voor de uitoefening van zijn/haar mandaat over het afgelopen boekjaar en goedkeuring van de vergoeding
De algemene vergadering verleent kwijting aan het bestuursorgaan voor de uitoefening van zijn/haar mandaat over het afgelopen boekjaar. De vergadering keurt tevens alle welkdanige vergoedingen en toekenningen aan het bestuursorgaan.
Dit besluit wordt aangenomen met eenparigheid van stemmen.
5. Kwijting accountantskantoor met ondernemingsnummer voor de uitoefening van hun mandaat over het afgelopen boekjaar
De algemene vergadering verleent kwijting aan het accountantskantoor …………… met ondernemingsnummer ………………………… voor de uitoefening van hun mandaat over het afgelopen boekjaar. besluit wordt aangenomen met eenparigheid van stemmen.
6. Neerlegging sociale balans
De algemene vergadering beslist de sociale balans als onderdeel van de jaarrekening neer te leggen.
De agenda afgehandeld zijnde wordt de vergadering gesloten om 19:00 uur nadat alle aanwezigen kennis hebben genomen van onderhavige notulen en verklaren in te stemmen met de inhoud en de bewoordingen ervan.
Van Bouwel Bart Voorzitter
Good Wood Belgium Besloten vennootschap Belpairestraat 20 2600 Berchem
BE-0000.000.007
RPR. Antwerpen
©VANIN
AANWEZIGHEIDSLIJST op de algemene vergadering gehouden op 29/05/20N+1 om 18:00 uur, op de zetel.
Aandeelhouders Aandelen Stemmen Handtekeningen
Van Bouwel Bart
Fau-Mei Sung
Van Bouwel Jef
Van Bouwel Bart Voorzitter
©VANIN
Uitbreidingen
Uitbreiding 1 Aangifte vennootschapsbelasting Uitbreiding 2 Ratio’s en managementrapport
Uitbreiding 1
Aangifte vennootschapsbelasting
De aangifte van de vennootschapsbelasting gebeurt op basis van de te bestemmen winst van de vennootschap. Nu het boekjaar van Good Wood Belgium is afgesloten, kan de algemene vergadering de bestemming van de winst bekijken.
De bestemming van de winst wordt beslist tijdens de algemene vergadering. Er zijn drie mogelijke bestemmingen voor de winst:
1. behouden in het eigen vermogen van de vennootschap (dit maakt deel uit van de belastbare grondslag van de vennootschap aangroei van de reserves code 1080PN);
2. uitkeren als dividend aan de aandeelhouders (dit maakt deel uit van de belastbare grondslag van de vennootschap code 1320 vak uitgekeerde dividenden);
3. uitkeren als bijkomende vergoeding aan de bestuurder (dit maakt geen deel uit van de belastbare grondslag van de vennootschap).
Daarnaast zijn er ook nog een aantal kosten die fiscaal niet 100 % aftrekbaar zijn (of opbrengsten die niet 100 % belastbaar zijn), de zogenaamde ‘verworpen uitgaven’.
Probeer eerst het fiscale resultaat van het belastbaar tijdperk te bepalen (code 1410PN van de aangifte) door de volgende drie componenten te bepalen en op te tellen:
1. Belastbare gereserveerde winst (vak I code 1080PN)
2. Verworpen uitgaven (vak II code 1240)
3. Uitgekeerde dividenden (vak III code 1320)
©VANIN
Probeer daarna de bestanddelen van het resultaat waarop de aftrekbeperking van toepassing is te bepalen, om vervolgens als derde stap de fiscale aftrekken (codes 1432 tem code 1444) op de resterende winst (code 1430PN) toe te passen. Het resultaat hiervan is de belastbare grondslag. Bereken hierop de correcte belasting.
Verder geven we je nog mee dat Good Wood Belgium in mei/20N0 een voorafbetaling van 80 000 EUR deed. Gebruik voor het bepalen van de notionele intrestaftrek formulier 275 C en voor de investeringsaftrek formulier 275 U.
Voor het bepalen van de notionele intrestaftrek heb je de historische eigen vermogens nodig. Hierbij deze gegevens:
N-0 = 140 203,53 EUR
N-1 = 123 431,84 EUR
N-2 = 98 254,37 EUR
N-3 = 83 942,21 EUR
N-4 = 72 842,49 EUR
N-5 = 75 387,51 EUR
Je kunt de volgende documenten raadplegen en downloaden via Mijnstudiemateriaal:
> aangifte vennootschapsbelasting;
> formulier 275 C;
> formulier 275 U.
©VANIN
Uitbreiding 2
Ratio’s
en managementrapport
Bereken een aantal ratio’s op basis van de jaarrekening van N0 en N-1. Enkele voorbeelden van mogelijke ratio’s zijn:
Liquiditeit
> Current ratio (liquiditeit in ruime zin)
> Acid test (liquiditeit in enge zin)
>Voorraadrotatie
> Aantal dagen klantenkrediet
> Aantal dagen leverancierskrediet
Solvabiliteit
> Algemene schuldgraad of graad van financiële onafhankelijkheid
> Dekking van het vreemd vermogen door operationele cashflow
>Intrestdekkingsratio
Rendabiliteit
> Rendement op het eigen vermogen
Cashflow
©VANIN
Stel op basis van dat resultaat een managementrapport op voor je klant, waarin je hem adviseert over de financiële gezondheid van zijn bedrijf. Neem daar een aantal cijfers en ratio’s in op waarvan je denkt dat die belangrijk of relevant zijn voor je klant.