Aux administrateurs de Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Opinion
Nous avons effectué l'audit des états financiers de l'organisme Association touristique régionale du Saguenay-Lac-Saint-Jean inc. (ci-après « l'organisme »), qui comprennent l'état de la situation financière au 31 décembre 2022 et les états des résultats, de l'évolution de l'actif net et des flux de trésorerie pour l'exercice terminé à cette date, ainsi que les notes complémentaires, y compris le résumé des principales méthodes comptables, et les annexes.
À notre avis, les états financiers ci-joints donnent, dans tous leurs aspects significatifs, une image fidèle de la situation financière de l'organisme au 31 décembre 2022 ainsi que des résultats de ses activités et de ses flux de trésorerie pour l'exercice terminé à cette date, conformément aux Normes comptables canadiennes pour les organismes sans but lucratif.
Fondement de l'opinion
Nous avons effectué notre audit conformément aux normes d’audit généralement reconnues du Canada. Les responsabilités qui nous incombent en vertu de ces normes sont plus amplement décrites dans la section « Responsabilités de l’auditeur à l’égard de l’audit des états financiers » du présent rapport. Nous sommes indépendants de l'organisme conformément aux règles de déontologie qui s’appliquent à notre audit des états financiers au Canada et nous nous sommes acquittés des autres responsabilités déontologiques qui nous incombent selon ces règles. Nous estimons que les éléments probants que nous avons obtenus sont suffisants et appropriés pour fonder notre opinion
Responsabilités de la direction et des responsables de la gouvernance à l’égard des états financiers
La direction est responsable de la préparation et de la présentation fidèle des états financiers conformément aux Normes comptables canadiennes pour les organismes sans but lucratif, ainsi que du contrôle interne qu’elle considère comme nécessaire pour permettre la préparation d'états financiers exempts d’anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs.
Lors de la préparation des états financiers, c’est à la direction qu’il incombe d’évaluer la capacité de l'organisme à poursuivre son exploitation, de communiquer, le cas échéant, les questions relatives à la continuité de l’exploitation et d’appliquer le principe comptable de continuité d’exploitation, sauf si la direction a l’intention de liquider l'organisme ou de cesser son activité, ou si aucune autre solution réaliste ne s’offre à elle.
Il incombe aux responsables de la gouvernance de surveiller le processus d’information financière de l'organisme.
Responsabilités de l’auditeur à l’égard de l’audit des états financiers
Nos objectifs sont d’obtenir l’assurance raisonnable que les états financiers pris dans leur ensemble sont exempts d’anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs, et de délivrer un rapport de l’auditeur contenant notre opinion. L’assurance raisonnable correspond à un niveau élevé d’assurance, qui ne garantit toutefois pas qu’un audit réalisé conformément aux normes d’audit généralement reconnues du Canada permettra toujours de détecter toute anomalie significative qui pourrait exister. Les anomalies peuvent résulter de fraudes ou d’erreurs et elles sont considérées comme significatives lorsqu’il est raisonnable de s’attendre à ce qu’elles, individuellement ou collectivement, puissent influer sur les décisions économiques que les utilisateurs des états financiers prennent en se fondant sur ceux-ci.
Dans le cadre d’un audit réalisé conformément aux normes d’audit généralement reconnues du Canada, nous exerçons notre jugement professionnel et faisons preuve d’esprit critique tout au long de cet audit. En outre :
nous identifions et évaluons les risques que les états financiers comportent des anomalies significatives, que celles-ci résultent de fraudes ou d’erreurs, concevons et mettons en œuvre des procédures d’audit en réponse à ces risques, et réunissons des éléments probants suffisants et appropriés pour fonder notre opinion. Le risque de non-détection d’une anomalie significative résultant d’une fraude est plus élevé que celui d’une anomalie significative résultant d’une erreur, car la fraude peut impliquer la collusion, la falsification, les omissions volontaires, les fausses déclarations ou le contournement du contrôle interne;
nous acquérons une compréhension des éléments du contrôle interne pertinents pour l’audit afin de concevoir des procédures d’audit appropriées aux circonstances, et non dans le but d’exprimer une opinion sur l’efficacité du contrôle interne de l'organisme;
nous apprécions le caractère approprié des méthodes comptables retenues et le caractère raisonnable des estimations comptables faites par la direction, de même que des informations y afférentes fournies par cette dernière;
nous tirons une conclusion quant au caractère approprié de l’utilisation par la direction du principe comptable de continuité d’exploitation et, selon les éléments probants obtenus, quant à l’existence ou non d’une incertitude significative liée à des événements ou situations susceptibles de jeter un doute important sur la capacité de l'organisme à poursuivre son exploitation. Si nous concluons à l’existence d’une incertitude significative, nous sommes tenus d’attirer l’attention des lecteurs de notre rapport sur les informations fournies dans les états financiers au sujet de cette incertitude ou, si ces informations ne sont pas adéquates, d’exprimer une opinion modifiée. Nos conclusions s’appuient sur les éléments probants obtenus jusqu’à la date de notre rapport. Des événements ou situations futurs pourraient par ailleurs amener l'organisme à cesser son exploitation;
nous évaluons la présentation d’ensemble, la structure et le contenu des états financiers, y compris les informations fournies dans les notes, et apprécions si les états financiers représentent les opérations et événements sous-jacents d’une manière propre à donner une image fidèle.
Nous communiquons aux responsables de la gouvernance notamment l’étendue et le calendrier prévus des travaux d’audit et nos constatations importantes, y compris toute déficience importante du contrôle interne que nous aurions relevée au cours de notre audit.
1
Chicoutimi
Le 21 mars 2023
1 CPA auditeur, permis de comptabilité publique nº A111546
pour l'exercice terminé le 31 décembre 2022
Revenus Subventions
Dépenses
Coûts des projets spécifiques (annexe B)
Frais d'exploitation et d'administration (annexe C)
(insuffisance) des produits par rapport aux charges
Les notes complémentaires et les annexes font partie intégrante des états financiers.
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Évolution de l'actif net pour l'exercice terminé le 31 décembre 2022
Les notes complémentaires et les annexes font partie intégrante des états financiers.
Association touristique régionale du Saguenay-Lac-Saint-Jean
Flux de trésorerie
pour l'exercice terminé le 31 décembre 2022
ACTIVITÉS D'EXPLOITATION
Excédent (insuffisance) des produits par rapport aux charges
Éléments hors caisse Amortissement des immobilisations corporelles
de l'actif incorporel
Variation nette d'éléments du fonds de roulement (note 3)
de trésorerie liés aux activités de fonctionnement
ACTIVITÉS D'INVESTISSEMENT
Acquisition de placements
Flux de trésorerie liés aux activités d'investissement
(diminution) nette de l’encaisse
Les notes complémentaires et les annexes font partie intégrante des états financiers.
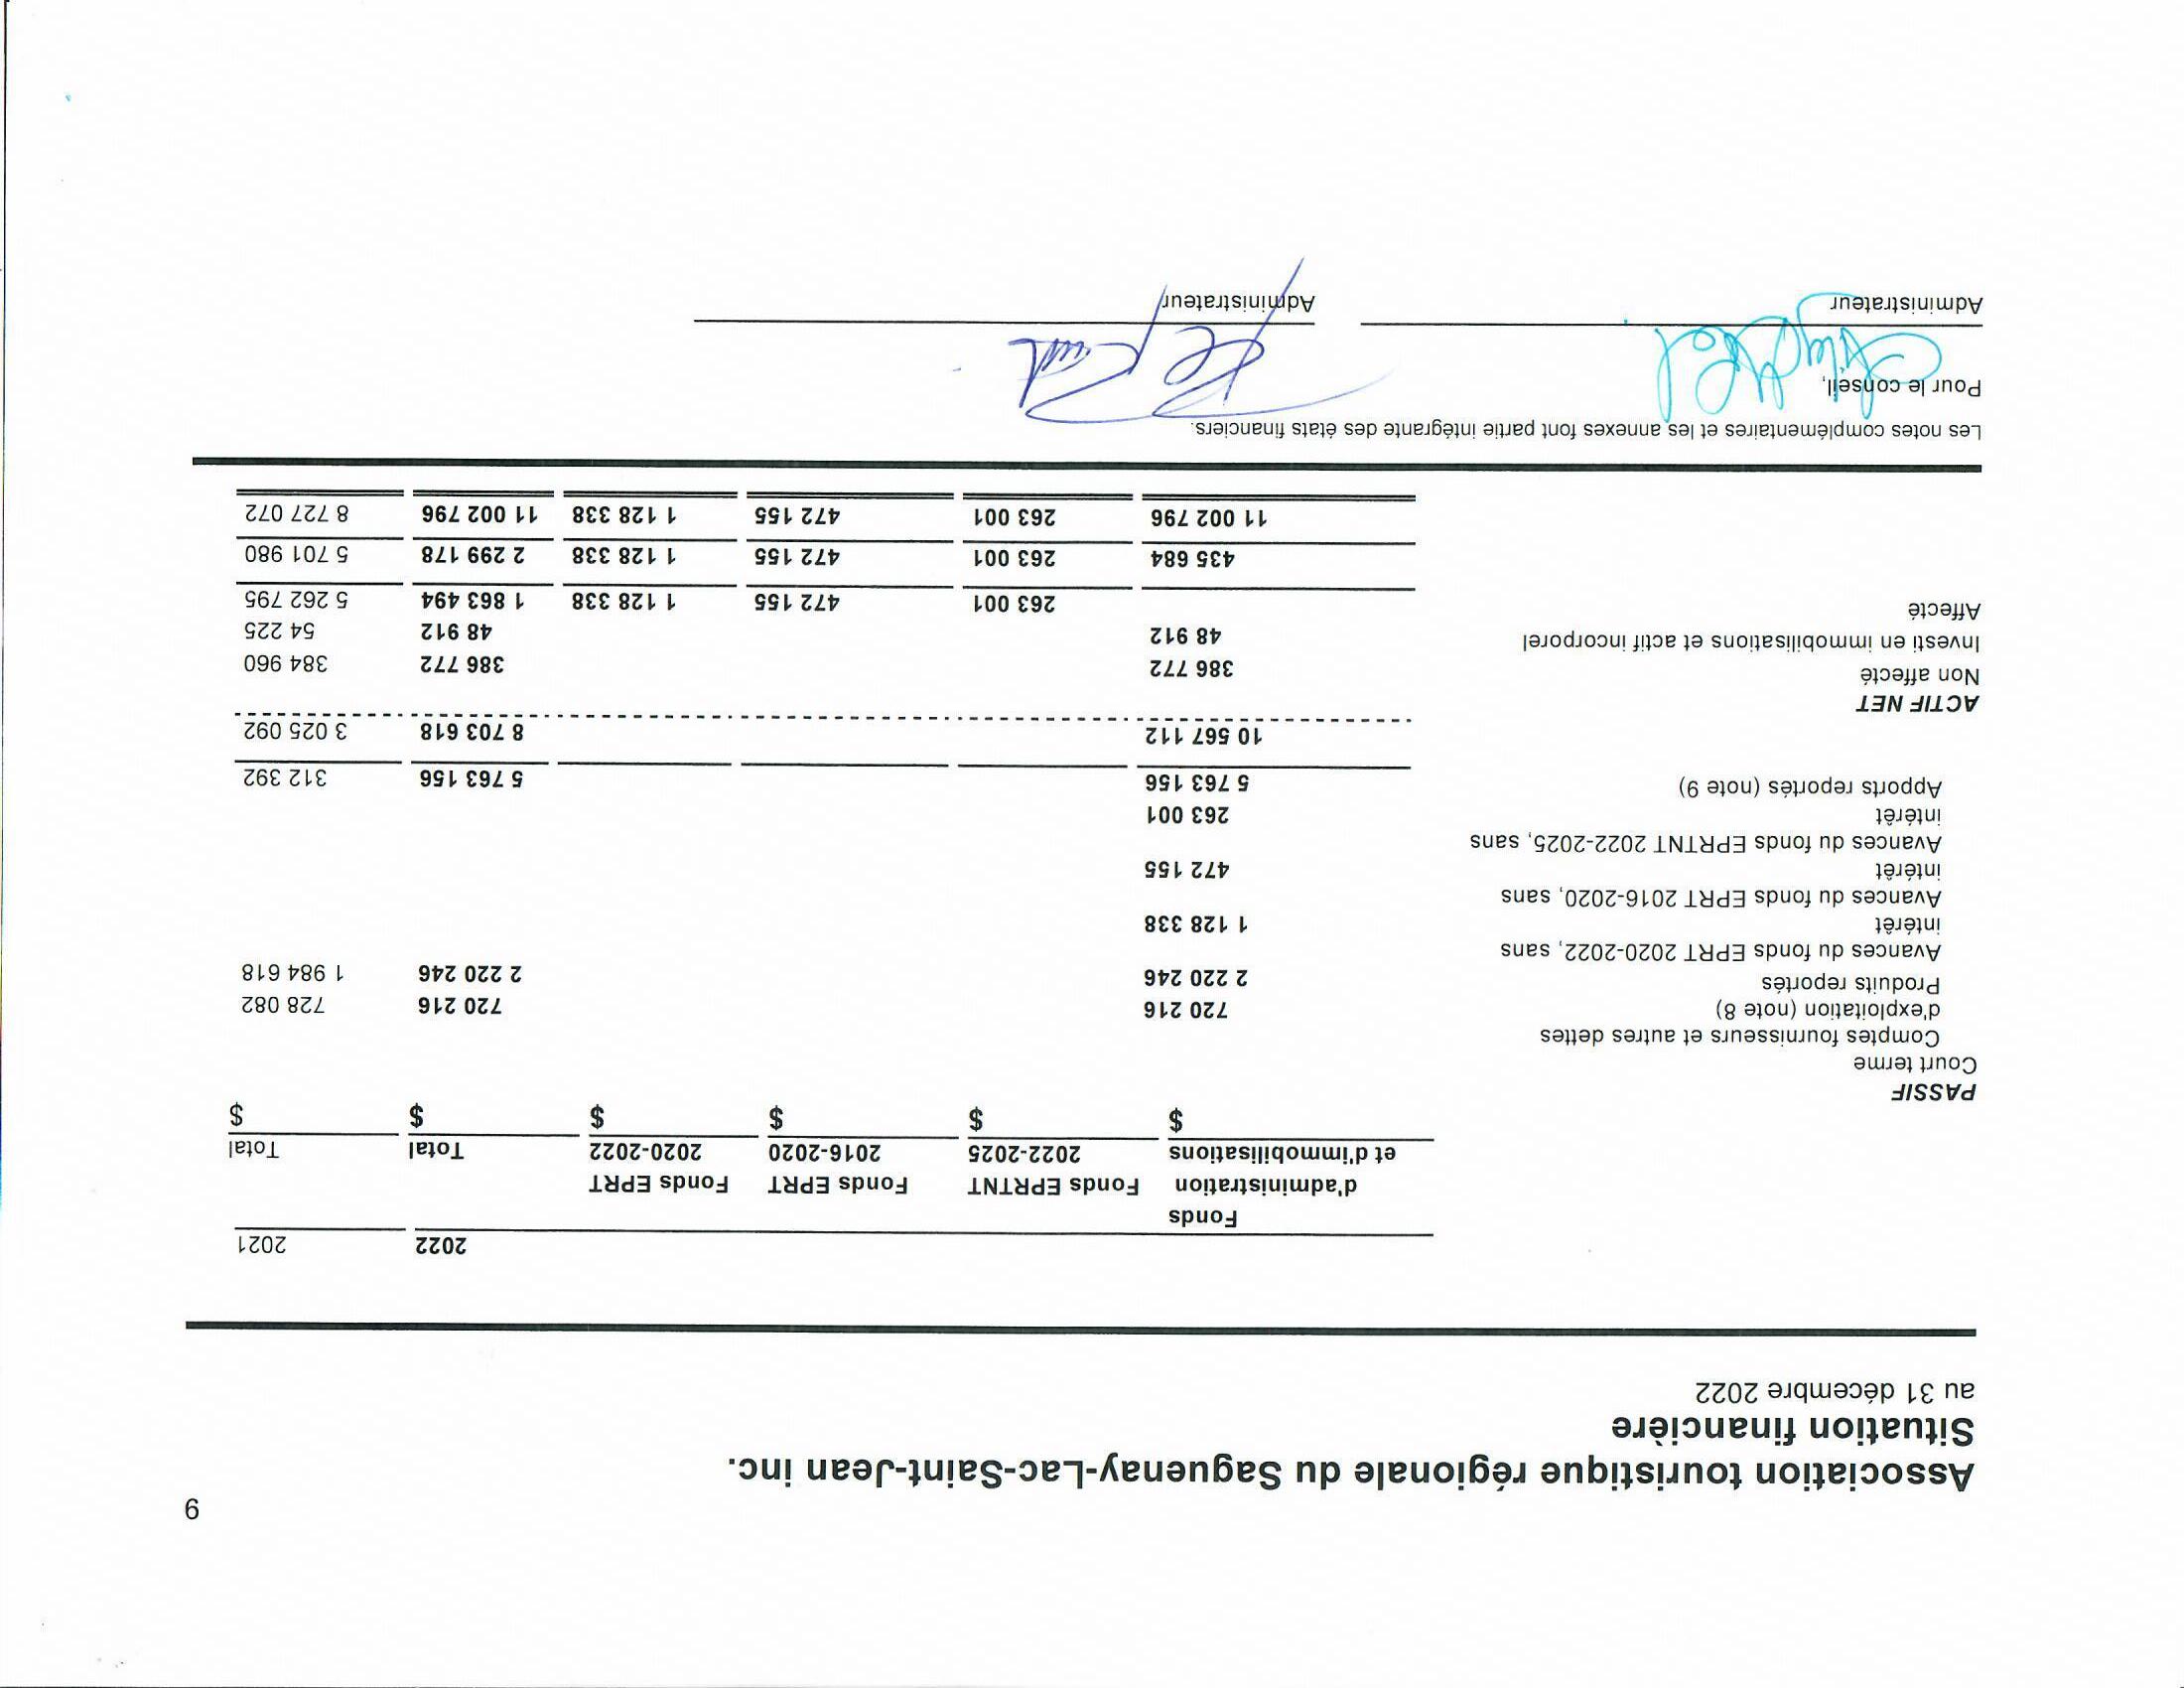
Situation financière
au 31 décembre 2022
Court terme
à terme, 2,24 %, échéant en
au fonds d'administration, sans intérêt
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Notes complémentaires
au 31 décembre 2022
1 - STATUTS ET NATURE DES ACTIVITÉS
L'organisme est constitué en vertu de la Partie III de la Loi sur les sociétés par actions (Québec). Il a pour objectif d'agir à titre de promoteur touristique de la région.
2 - PRINCIPALES MÉTHODES COMPTABLES
Base de présentation
Les états financiers de l'organisme sont établis selon les Normes comptables canadiennes pour les organismes sans but lucratif.
Estimations comptables
Pour dresser les états financiers, la direction de l'organisme doit faire des estimations et poser des hypothèses qui ont une incidence sur les montants présentés dans les états financiers, les notes y afférentes et les annexes. Ces estimations sont fondées sur la connaissance que la direction possède des événements en cours et sur les mesures que l'organisme pourrait prendre à l'avenir. Les résultats réels pourraient être différents de ces estimations.
Actifs et passifs financiers
Évaluation initiale
Lors de l'évaluation initiale, les actifs et les passifs financiers de l'organisme provenant d'opérations non conclues avec des apparentés ainsi que ceux provenant d'opérations conclues avec des parties qui n'ont pas d'autre relation avec l'organisme qu'en leur qualité de membres de la direction (ainsi que les membres de la famille immédiate) sont évalués à la juste valeur qui est, dans le cas des actifs financiers ou des passifs financiers qui seront évalués ultérieurement au coût après amortissement, majorée ou diminuée du montant des commissions et des coûts de transaction afférents. Les actifs et passifs financiers de l’organisme provenant d'opérations entre apparentés sont évalués au coût. Les coûts de transaction relatifs aux actifs et passifs financiers provenant d'opérations entre apparentés sont comptabilisés aux résultats au cours de l'exercice où ils sont engagés.
Évaluation ultérieure
À chaque date de clôture, les actifs et les passifs financiers de l'organisme provenant d’opérations non conclues avec des apparentés sont évalués au coût après amortissement (incluant toute dépréciation dans le cas des actifs financiers). Dans le cas des actifs et passifs financiers de l’organisme provenant d’opérations entre apparentés, ceux-ci sont évalués selon la méthode du coût (incluant toute dépréciation dans le cas des actifs financiers).
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Notes complémentaires
au 31 décembre 2022
2 - PRINCIPALES MÉTHODES COMPTABLES (suite)
Immobilisations corporelles et actif incorporel
Les immobilisations corporelles et l'actif incorporel acquis sont comptabilisés au coût. Lorsque l'organisme reçoit des apports sous forme d'immobilisations corporelles ou d'actifs incorporels, le coût de ceux-ci correspond à la juste valeur à la date de l'apport plus tous les frais directement rattachés à l’acquisition des immobilisations corporelles ou des actifs incorporels, ou à une valeur symbolique si la juste valeur ne peut être déterminée au prix d'un effort raisonnable.
Amortissements
Les immobilisations corporelles et l'actif incorporel sont amortis en fonction de leur durée probable d'utilisation selon les méthodes, le taux annuel et les périodes qui suivent :
Méthodes
Taux et périodes
Moblier et agencements Dégressif 20 % Équipement informatique Linéaire 3 ans Base de données Linéaire 10 ans
Réduction de valeur
Lorsque les circonstances indiquent qu’une immobilisation corporelle ou l'actif incorporel a subi une dépréciation, une réduction de valeur est comptabilisée pour ramener la valeur comptable nette de l’immobilisation corporelle ou de l'actif incorporel à sa juste valeur ou à son coût de remplacement, selon le cas. La réduction de valeur est alors comptabilisée à l’état des résultats et ne peut pas faire l’objet de reprises.
Comptabilité par fonds
Le fonds d'administration et d'immobilisations présente les actifs, les passifs, les produits et les charges afférents à la prestation de services et à la gestion.
Les fonds EPRT présentent les actifs, les passifs, les produits et les charges afférents aux fonds d'entente de partenariat régional en tourisme.
Constatation des produits
Apports
L'organisme applique la méthode de la comptabilité par fonds affectés pour comptabiliser les apports. Les apports affectés aux activités de fonctionnement sont constatés à titre de produits du fonds d'administration et d'immobilisations, selon la méthode du report, au cours de l'exercice où sont engagées les charges auxquelles ils sont affectés. Les apports affectés pour lesquels l'organisme ne présente pas de fonds affecté correspondant sont constatés dans le fonds d'administration et d'immobilisations selon la méthode du report. Tous les autres apports affectés sont constatés à titre de produits du fonds affecté approprié.
Les apports non affectés sont constatés à titre de produits du fonds d'administration et d'immobilisations lorsqu'ils sont reçus ou lorsqu'ils sont à recevoir si le montant à recevoir peut faire l'objet d'une estimation raisonnable et que son encaissement est raisonnablement assuré.
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Notes complémentaires
au 31 décembre 2022
2 - PRINCIPALES MÉTHODES COMPTABLES (suite)
Puisque l’aide gouvernementale découlant de la subvention salariale d’urgence du Canada et de la subvention salariale temporaire de 10 % pour les employeurs peut être examinée par les administrations fiscales, que des clarifications d’application rétroactive ont été apportées à la suite de l’annonce des programmes et que certaines règles peuvent être interprétées différemment par les administrations fiscales, il est possible que les montants accordés diffèrent des montants comptabilisés.
Cotisations des membres, contribution du milieu aux projets spécifiques et taxe sur l'hébergement
Les produits sont constatés à titre de produits conformément à l'entente entre les parties, lorsque les services ont lieu, que le prix de vente est déterminé ou déterminable et que le recouvrement est raisonnablement assuré. Le passif lié à la fraction des produits provenant des cotisations des membres, de la contribution du milieu aux projets spécifiques et de la taxe sur l'hébergement encaissées mais non encore gagnée, est comptabilisé à l'état de la situation financière à titre de produits reportés.
Avantages sociaux futurs
L'organisme offre un régime de retraite à cotisations définies à ses employés. La charge de retraite afférente à ce régime est comptabilisée à l'état des résultats dans l'exercice au cours duquel les services sont fournis par les employés.
3 - INFORMATIONS SUR LES FLUX DE TRÉSORERIE
La variation nette d'éléments du fonds de roulement se détaille comme suit :
Comptes clients et autres créances (143 240) (28
d'avance
sur l'hébergement à recevoir
à recevoir
938 (266 607)
Comptes fournisseurs et autres dettes d'exploitation (7 866)
4 - COMPTES CLIENTS ET AUTRES CRÉANCES
Les comptes clients sont présentés aux états financiers déduction faite d'une provision pour dépréciation de 7 603 $ (3 799 $ au 31 décembre 2021). Le montant de perte de valeur afférente aux comptes clients est de 3 804 $ pour l'exercice (9 817 $ en 2021), alors que la reprise d'une perte de valeur comptabilisée antérieurement sur les comptes clients est de 0 $ (2 016 $ en 2021).
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
5 - IMMOBILISATIONS CORPORELLES
6 -
7 - EMPRUNT BANCAIRE AUTORISÉ
L'emprunt bancaire, d'un montant autorisé de 150 000 $, porte intérêt au taux préférentiel plus 5 % (11,45 % ; 7,45 % au 31 décembre 2021) et est renégociable annuellement.
8 - COMPTES FOURNISSEURS ET
Les sommes à remettre à l'État (autres que les impôts sur les bénéfices) totalisent 40 293 $ au 31 décembre 2022 (29 482 $ au 31 décembre 2021).
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Notes complémentaires
au 31 décembre 2022
9 - APPORTS REPORTÉS
Les subventions de fonctionnement reportées du fonds d'administration représentent un financement reçu au cours de l'exercice considéré et destiné à couvrir les charges de l'exercice subséquent.
Le solde des subventions reportées se détaille comme suit :
Au cours de l'exercice, l'organisme a encaissé une somme de 6 338 462 $ (87 825 $ en 2021) et a comptabilisé un montant de 887 699 $ en revenus.
10 - RÉGIME DE RETRAITE ET D'AVANTAGES COMPLÉMENTAIRES DE RETRAITE
L'organisme offre à ses employés un régime de retraite à cotisations définies entre 5 % et 6 % du salaire de base des employés participants. La charge de retraite de ce régime pour l'exercice 2022 est de 63 370 $ (54 401 $ en 2021).
11 - ENGAGEMENTS
Contrat de location
L'organisme s'est engagé, d'après un contrat de location pour des locaux, à verser une somme de 173 736 $. Les paiements minimums exigibles pour les deux prochains exercices s'élèvent à 86 868 $ en 2023 et en 2024.
Entente de partenariat régional en tourisme
Le solde de fonds du fonds affecté EPRT 2016-2020 au montant de 472 155 $ doit servir à soutenir des projets conformes aux objectifs de la Politique touristique du Québec de la région du SaguenayLac-Saint-Jean. En date du 31 décembre 2022, des engagements totaux de 2 219 633 $ ont été approuvés dont un montant de 1 752 071 $ a déjà été versé.
Ce fonds, d'un budget global de 2 404 050 $, comporte 7,5 % de frais de gestion dont 180 304 $ ont été engagés au 31 décembre 2022.
Le solde de fonds du fonds affecté EPRT 2020-2022 au montant de 1 128 338 $ doit servir à soutenir des projets conformes aux objectifs de la Politique touristique du Québec de la province de Québec. En date du 31 décembre 2022, des engagements totaux de 3 810 961 $ ont été approuvés dont un montant de 2 819 612 $ a déjà été versé.
Association touristique régionale du Saguenay-Lac-Saint-Jean inc.
Notes complémentaires
au 31 décembre 2022
11 - ENGAGEMENTS (suite)
Ce fonds, d'un budget global de 4 093 379 $ comporte des frais de gestion de 5 % et 7,5 % dont 145 451 $ ont été engagés au 31 décembre 2022.
Le solde de fonds du fonds affecté EPRTNT 2022-2025 au montant de 263 001 $ doit servir à soutenir des projets conformes aux objectifs de la Politique touristique du Québec de la région du SaguenayLac-Saint-Jean. En date du 31 décembre 2022, des engagements totaux de 399 825 $ ont été approuvés, mais aucun montant n'a encore été versé.
Ce fonds, d'un budget global de 2 404 050 $, comporte 7,5 % de frais de gestion dont 18 249 $ ont été engagés au 31 décembre 2022.
Entente de développement numérique des entreprises touristiques
L'organisme s'est engagé à verser 475 000 $ pour soutenir des projets visant le rehaussement numérique d'entreprises touristiques. En date du 31 décembre 2022, des engagements totaux de 442 724 $ ont été approuvés dont un montant de 358 851 $ a déjà été versé. Le projet comporte 7,5 % de frais de gestion dont 28 320 $ ont déjà été engagés.
Taxe sur l'hébergement
L'organisme s'est engagé en vertu d'un contrat à verser les montants de taxe sur l'hébergement à différents organismes. L'organisme verse 15 % du montant à l'Alliance de l'industrie touristique du Québec, un minimum de 1 % à l'Association des gîtes, un minimum de 0,5 % à l'Association des pourvoiries, un minimum de 12 % aux hôteliers en crédit marketing et un minimum de 2,5 % au Fonds de promotion des pourvoiries.
12 - RISQUES FINANCIERS
Risque de crédit
L'organisme est exposé au risque de crédit relativement aux actifs financiers comptabilisés à l'état de la situation financière. L'organisme a déterminé que les actifs financiers l'exposant davantage au risque de crédit sont les subventions à recevoir et les comptes clients étant donné que le manquement d'une de ces parties à ses obligations pourrait entraîner des pertes financières importantes pour l'organisme.
Risque de liquidité
Le risque de liquidité de l'organisme est le risque qu'il éprouve des difficultés à honorer des engagements liés à ses passifs financiers. L'organisme est donc exposé au risque de liquidité relativement à l'ensemble des passifs financiers comptabilisés à l'état de la situation financière.
Association touristique régionale du Saguenay-Lac-Saint-Jean inc. Annexes
pour l'exercice terminé le 31 décembre 2022
TAXE SUR L'HÉBERGEMENT
Association touristique régionale du Saguenay-Lac-Saint-Jean inc. Annexes
pour l'exercice terminé le 31 décembre 2022
COÛTS DES PROJETS SPÉCIFIQUES
Association touristique régionale du Saguenay-Lac-Saint-Jean inc. Annexes
pour l'exercice terminé le 31 décembre 2022
pour l'exercice terminé le 31 décembre 2022
Association touristique régionale du Saguenay-Lac-Saint-Jean
au 31 décembre 2022
Entente de partenariat régional et de transformation numérique en tourisme (EPRTNT) 20222025
Produits
Taxes à l'hébergement 281 250
Charges
Frais de gestion 18 249
Excédent des produits par rapport aux chages 263 001 -