w Sustainability, Glazing & Decoration
w Sostenibilità, Smaltatura & Decorazione
n EU ETS: The price of unsustainable sustainability
n ETS: Il prezzo di una sostenibilità insostenibile

w Sustainability, Glazing & Decoration
w Sostenibilità, Smaltatura & Decorazione
n EU ETS: The price of unsustainable sustainability
n ETS: Il prezzo di una sostenibilità insostenibile
André, Product Manager
Alpha, fusore polivalente ad alte prestazioni.
È il momento della generazione Alpha. Pensare in modo nuovo, puntare su ciò che è collaudato. Perché abbiamo un obiettivo: il vostro successo. Capacità di fusione elevata e affidabilità, componenti durevoli, dimensioni compatte, eccellente sicurezza sul lavoro. Affinché possiate affrontare il futuro in tutta sicurezza.
Scoprite di più su Alpha.
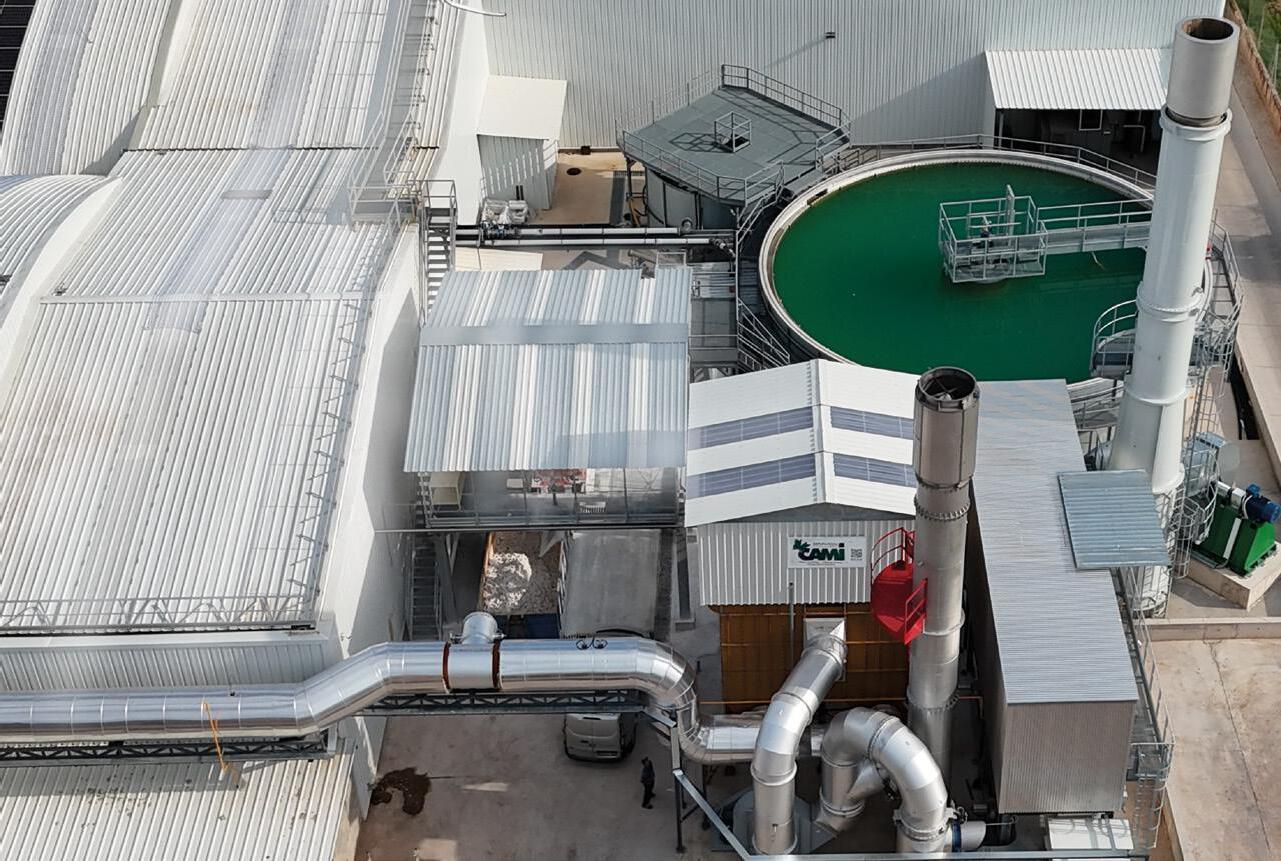
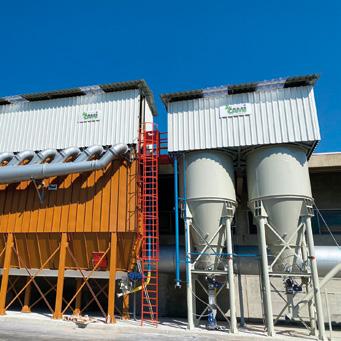
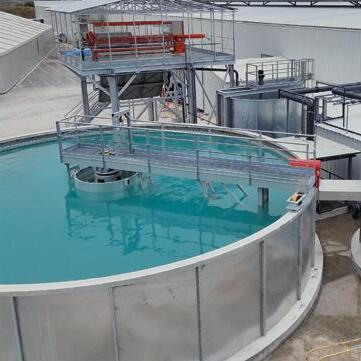
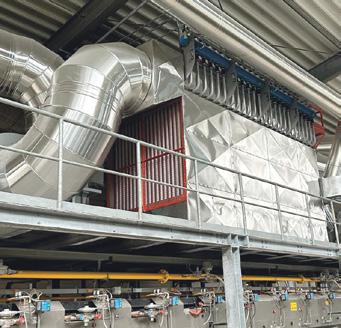
Sustainable Solutions, Profitable Executions:Where Green meets Green
Our sustainable and cost savings systems:
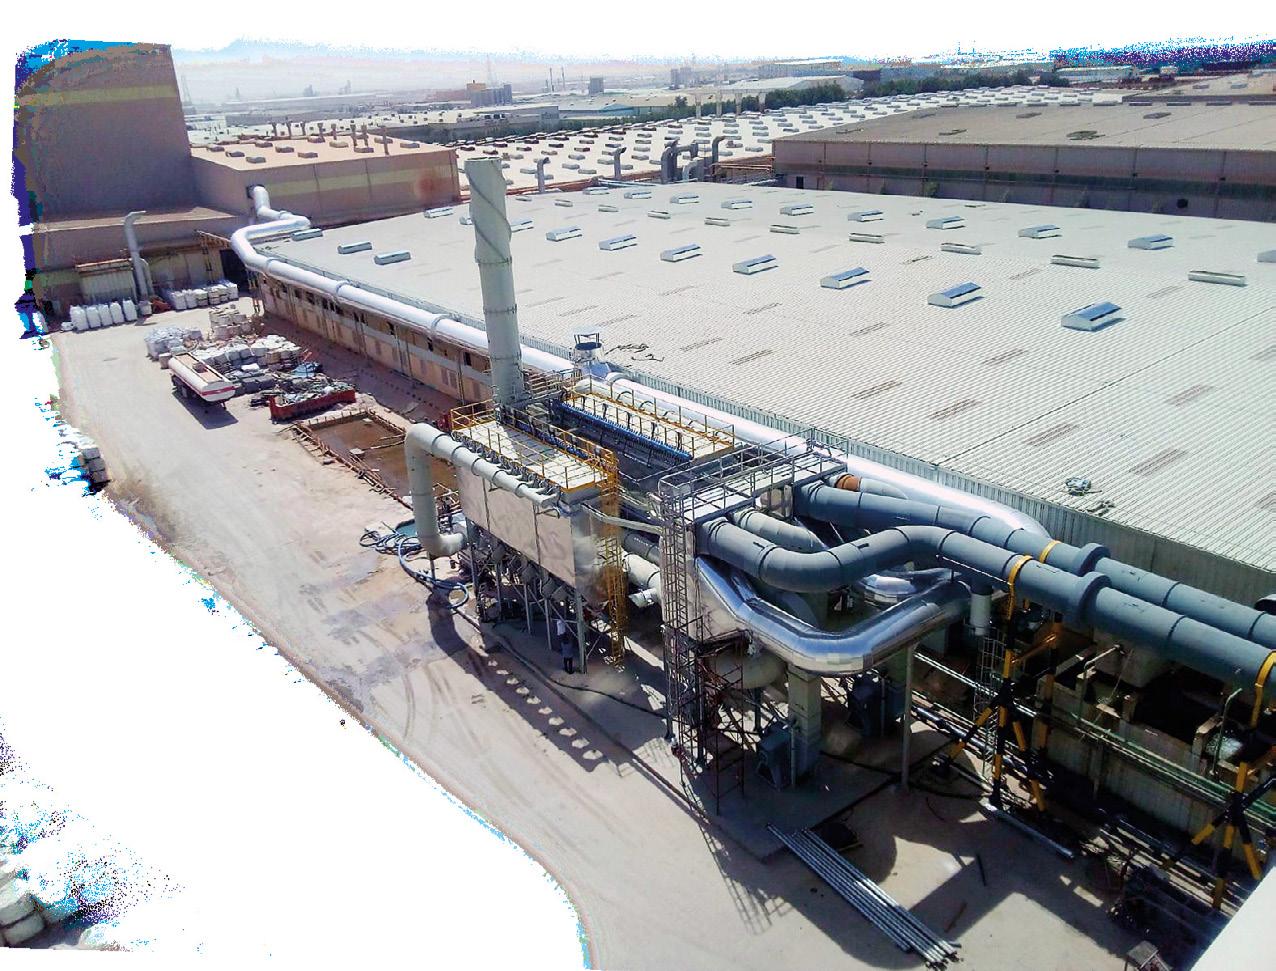
• Fume filter and COT removal
• Dust extraction
• Energy saving plant
• Water treatment system
• Pneumatic transport
• Centralized vacuum cleaner
• Soundproofing


Year 36, N° 166
April/June 2026
Bimonthly review
Anno 36, n° 166
Aprile/Giugno 2026
Periodico bimestrale
Cover picture by: Giancarlo Pradelli
7 E ditorial
20 EvENts
24 EcoNomics
28
32
36
40
44
46
48
54 trENds
FOCUS ON sustainability
60
68
70
72
74
78 t E ch N ology
80 t opics
82
ETS: Will Brussels rethink its position?
ETS: Bruxelles si ricrederà?
Tecna 2026: Exploring the future of surfaces
Tecna 2026: Quattro giorni di eventi per raccontare il futuro delle superfici
Villeroy & Boch holds its own, closing 2025 with 1.8% growth
Villeroy & Boch tiene il passo e chiude il 2025 a +1,8%
The U.S. ceramic tile market decreased by 5% in 2025
USA: Consumo di piastrelle in calo del 5% nel 2025
Spain: Tile industry turnover reaches €4.8 billion in 2025
Spagna: Fatturato 2025 a €4,8 miliardi per l’industria delle piastrelle
Grupo Pamesa intensifies its investment programme
Grupo Pamesa supera 1,14 miliardi di euro e spinge sugli investimenti
ANFFECC: Sector revenues up in 2025, but rising costs and the ETS take their toll
ANFFECC: Fatturato in crescita nel 2025, ma pesano costi ed ETS
Exceeding conventional standards through meticulous attention to detail
L’attenzione al dettaglio per superare gli standard del prodotto convenzionale
Signature: Material balance in the spotlight
Signature, ovvero l’equilibrio della materia
LATEST TECHNOLOGIES glazing & decoration
Otherness: a new dimension for design
Alterità: il nuovo senso del design
European ceramics pay the price of unsustainable sustainability
La ceramica europea paga il prezzo di una sostenibilità insostenibile
Greater flexibility and efficiency with the new range of multi-layer dryers Più flessibilità ed efficienza con la nuova gamma di essiccatoi multicanale
MIE: Energy efficiency and flexibility drive the Ravenna plant upgrade
MIE: Efficienza energetica e flessibilità nel revamping di Ravenna
Advanced environmental protection and energy savings with AI Protezione ambientale risparmio energetico evoluti con l’IA
LATEST TECHNOLOGIES sustainability
Real-time residual moisture detection, directly on the line
Controllo dell’umidità residua in tempo reale, direttamente sulla linea
What obligations apply when exporting machinery to Turkey Quali obblighi per esportare macchinari in Turchia
New machinery regulation: The countdown begins Nuovo regolamento macchine: Comincia il count down
White clay, kaolin and feldspar deposits in Europe Giacimenti di argille bianche, caolino e feldspato in Europa

Publisher / Editore:
Administration and Editorial Office Amministrazione e Redazione
KAIROS MEDIA GROUP Srl Via Fossa Buracchione, 84 41126 Baggiovara (MO) - Italy
Tel. +39 059 512103 Fax +39 059 512157 info@kairosmediagroup.it
Iscritto al registro delle imprese di Modena C.F./P.IVA IT02778050365 Capitale Sociale: € 51.400,00
R.E.A. 329775. Iscrizione ROC n. 9673 Periodico bimestrale registrato presso il Tribunale di Modena al n. 21/17 in data 10/08/2017
• CEO: Gian Paolo Crasta g.crasta@kairosmediagroup.it
• Translation / Traduzioni: John Freeman
• Subscriptions / Abbonamenti: www.kairosmediagroup.it/it/shop/ abbonamenti-riviste
• Each copy / una copia € 4
• Annual subscription (5 issues) Abbonamento annuale (5 numeri) Italy: € 35; International: €50; Special tariffs for group subscriptions are available on request. Tariffe speciali per abbonamenti collettivi sono disponibili su richiesta.
Spedizione in a.p. art. 1 comma 1 DL 353/2003 DCB MODENA

• Managing Editor / Direttore Editoriale: Davide Miserendino d.miserendino@kairosmediagroup.it
• Editor / Direttore responsabile: Paola Giacomini p.giacomini@kairosmediagroup.it
• Editorial Board / Comitato Editoriale: Luca Baraldi, Milena Bernardi, Gian Paolo Crasta, Stefano Nicolussi
• Advertising / Pubblicità: KAIROS MEDIA GROUP SRL: Tel. +39 059 512103 Fax +39 059 512157
• Paola Giacomini mobile +39 335 1864257 p.giacomini@kairosmediagroup.it
• Elisa Verzelloni mobile +39 338 5361966 e.verzelloni@kairosmediagroup.it
L’IVA sugli abbonamenti, nonché sulla vendita dei fascicoli separati, è assolta dall’Editore ai sensi dell’art. 74 primo comma lettera C del DPR 26.10.72 N. 633 e successive modificazioni e integrazioni.
• Printer / Stampa Faenza Printing Industries SpA Via Vittime Civili di Guerra 35 48018 Faenza (RA)
• Graphic Layout, photolits, typesetting Progetto grafico e prestampa Sara Falsetti s.falsetti@kairosmediagroup.it
Entire contents copyright Kairos Media Group. All rights reserved. Opinions expressed by writers are not necessarly those held by the publisher who is not held responsible. Editorial material, manuscripts, photographs, transparencies and artwork will not be returned.
Tutti i diritti di riproduzione e traduzione degli articoli pubblicati sono riservati. È vietata la riproduzione anche parziale senza l’autorizzazione dell’Editore. Manoscritti, disegni, fotografie e altro materiale inviato in redazione, anche se non pubblicati, non verranno restituiti. La Direzione non assume responsabilità per le opinioni espresse dagli autori dei testi redazionali e pubblicitari.
date of going to press / chiuso in redazione il: 15/05/2026
KAIROS MEDIA GROUP S.r.l., in conformità al “Testo unico sulla privacy”, garantisce la riservatezza dei dati usati per gli abbonamenti e per gli scopi tipici della stampa specializzata e la possibilità di modificarli o cancellarli (art. 7 del D.L. 196/2003) a mezzo richiesta scritta.
Eirich is the worldwide standard in the ceramics industry since decades. The highly e icient and resource-saving Eirich technology makes you and your product beer and beer. eirich.com
kairos media group also publishes: promoted by
by Paola Giacomini, Editor -
The ETS issue – specifically the debate over revising benchmarks for free emission allowances for the period 2026-2030 –has been one of the most hotly contested topics in the European ceramic industry in recent months. The stakes could hardly be higher. The European Commission’s latest draft, published on 11 May, maintains its original stance towards the tile industry, confirming a further 34% reduction (the maximum permitted) in free allowances compared to the period 2021-2025. The consequences – explored in detail in our feature on page 60 – are as clear as they are alarming.
In Italy, the cost of purchasing emission allowances at market rates will reach €180-200 million annually until 2030, before climbing to around €225 million from 2031 onwards. In Spain, direct annual costs alone are estimated at €109-163 million (based on average CO2 prices of between €100 and €150/tonne), rising to between €170 million and €270 million when indirect costs are included. Furthermore, glaze and frit manufacturers will also see their costs spiral. An economic impact of this magnitude will be difficult for companies to sustain, going far beyond the mere erosion of profits. It will also have a knock-on effect on investments in product and process innovation, resulting in a loss of competitiveness and a gradual withdrawal from international markets already fiercely contested by non-EU producers. The risk of deindustrialisation across entire regions and industrial supply chains is therefore extremely severe. Paradoxically, this will lead to rising emissions outside the EU driven by production offshoring and an increase in ceramic imports from countries where environmental regulations are far less stringent than in Europe.
Time is rapidly running out to change this scenario. The fourweek consultation period on the new draft benchmark update ends on 8 June, ahead of its formal adoption in July. However, a glimmer of hope remains thanks to the concerted efforts made in recent months by businesses, associations and political institutions at regional, national and European level, all united in urging Brussels to ensure that the energy transition is aligned with the technological solutions actually available today. The text published by the Commission leaves the door open for a possible ETS revision by July, including the option to introduce “sector-specific benchmarks to address concerns raised by certain industrial sectors”. We hope this translates into effective measures guaranteeing a fair and viable transition towards Europe’s climate targets without jeopardising the industrial stability of entire manufacturing hubs. ◼
La questione ETS – e in particolare il dibattito sulla revisione dei benchmark per l’assegnazione di quote gratuite dei diritti di emissione per il periodo 2026-2030 – è tra i temi più caldi degli ultimi mesi all’interno dell’industria ceramica europea. La posta in gioco è altissima. La nuova bozza pubblicata dalla Commissione Europea l’11 maggio conferma per l’industria delle piastrelle l’impostazione originaria, ossia un ulteriore taglio del 34% (il massimo previsto) delle quote gratuite rispetto al periodo 2021-2025. Le conseguenze – ne parliamo nell’approfondimento a pagina 60 – sono tanto evidenti quanto allarmanti. I costi per acquistare le quote di emissione sul mercato raggiungeranno, in Italia, i €180-200 milioni l’anno fino al 2030 per salire sui 225 milioni dal 2031. In Spagna, i soli costi annui diretti sono stimati a €109-163 milioni (con prezzi medi della CO2 tra 100 e 150 €/t) e tra 170 e 270 milioni considerando anche i costi indiretti. Senza dimenticare che i costi lieviteranno anche nel comparto dei colorifici e dei produttori di fritte. Un impatto economico di questa portata sarà difficilmente sostenibile per le imprese, e non solo in termini di erosione degli utili. A cascata, comprometterà gli investimenti in innovazione di prodotto e di processo, provocando perdi-
ta di competitività e una progressiva uscita dai mercati internazionali, già altamente contesi da operatori extra-UE. Il rischio di deindustrializzazione di interi territori e filiere industriali è elevatissimo. Col paradosso di veder aumentare le emissioni fuori dalla UE per effetto della delocalizzazione e dell’aumento delle importazioni di ceramica da Paesi soggetti a vincoli ambientali nettamente inferiori a quelli europei.
Il tempo per provare a modificare questo scenario sta per finire. L’8 giugno scadono le 4 settimane di consultazioni sulla nuova bozza di aggiornamento dei benchmark, prima della sua adozione in luglio. Uno spiraglio però c’è, grazie anche alla mobilitazione dei mesi scorsi di imprese, associazioni e istituzioni politiche regionali, nazionali ed europee, unite nel chiedere a Bruxelles di poter proseguire nella transizione energetica compatibilmente con le soluzioni tecnologiche realmente disponibili oggi: il testo pubblicato dalla Commissione apre ad una possibile revisione dell’ETS entro luglio contemplando la possibilità di introdurre “benchmark settoriali specifici per rispondere alle preoccupazioni espresse da alcuni settori industriali”. Un’apertura che auspichiamo possa concretizzarsi in misure effettive per garantire una transizione equa e fattibile verso gli obiettivi climatici europei senza mettere a rischio la tenuta industriale di interi distretti ◼
REPORTS FIRST QUARTER SALES OF $2.7 BILLION
Mohawk Industries has announced first quarter 2026 net sales of $2.7 billion (up 8% as reported or down 2.6% adjusted for constant days and exchange rates versus the prior year) and net earnings of $117 million.
Net sales in the Global Ceramic Segment rose to $1,097.4 million, up 10.4% versus the same period in 2025 (down 0.2% on an adjusted basis), with an operating margin of 4.7% ($51 million). The margin was impacted by higher input costs and lower sales volumes, partially offset by productivity gains and an improved price mix, with higher-end products recording the best performances. Across all regions, the commercial channel outperformed the new home construction and residential remodelling segments.
Commenting on the results, Chairman and CEO Jeff Lorberbaum noted that the already challenging economic and market environment is being further exacerbated by the effects of the conflict in the Middle East. The inflationary pressure triggered by rising energy prices is impacting
consumers – reducing both confidence and discretionary spending – as well as businesses.
“We are implementing price increases across many product categories and geographies, and further price increases could be required,” stated Lorberbaum
“The impact of higher-cost raw materials will be greater in the second half of the year due to our flow-through of inventory. We are maintaining flexibility to align with evolving demand, supply availability and volatile costs. Presently, we are containing costs, reengineering products and limiting capital expenditures. We will not see the full impact of our pricing actions and rising input costs until the third quarter.”
Mohawk Industries ha chiuso il primo trimestre 2026 con ricavi pari a 2,7 miliardi di dollari, in crescita dell’8% sul primo trimestre 2025 (o -2,6% a parità di cambio e giorni lavorati) e un utile netto di $117 milioni.
Nel settore ceramico, le vendite della divisione Global Ceramic sono salite a $1.097,4 milioni se-
gnando un +10,4% sullo stesso periodo del 2025 (-0,2% su base rettificata), con un margine operativo pari al 4,7% ($51 milioni). Quest’ultimo è stato penalizzato dai maggiori costi dei fattori produttivi e dai volumi inferiori, parzialmente compensati da una maggiore produttività e un migliore mix di prodotti e prezzi, con i materiali di fascia alta che hanno registrato le performance migliori. In tutte le aree geografiche, il canale commerciale si è confermato più dinamico rispetto al segmento delle nuove costruzioni e delle ristrutturazioni residenziali.
Commentando i risultati, il Presidente e CEO Jeff Lorberbaum ha sottolineato come il già difficile contesto economico e di mercato si stia ulteriormente aggravando per gli effetti del conflitto in Medio Oriente. La spinta inflazionistica innescata dall’aumento dei prezzi
dell’energia impatta sui consumatori, riducendone la fiducia e la disponibilità di spesa, ma anche sulle aziende.
“Stiamo applicando aumenti di prezzo in numerose categorie di prodotto e aree geografiche – afferma Lorberbaum - e ulteriori incrementi potrebbero rendersi necessari. L’impatto dei costi più elevati delle materie prime sarà più marcato nella seconda metà dell’anno, per effetto del ciclo di smaltimento delle scorte. Stiamo massimizzando la flessibilità per reagire a cambiamenti nella supply chain, nei costi operativi e nella domanda di mercato. Attualmente stiamo contenendo i costi, riprogettando i prodotti e limitando gli investimenti in capitale. L’impatto pieno degli aumenti di prezzo dei prodotti e dei maggiori costi degli input si vedrà solo nel terzo trimestre.”
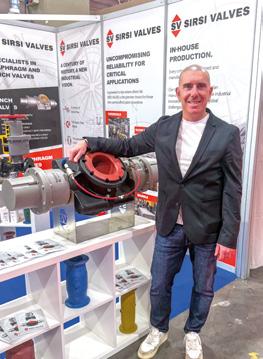
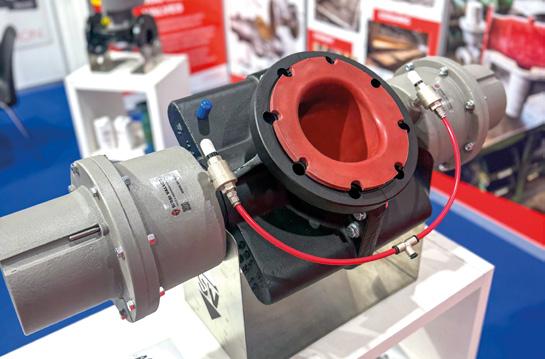
Following its acquisition by the CAI Service / iVALVE group, Sirsi Valves is embarking on a new chapter in its industrial journey. Founded in 1927 and renowned for its technical and manufacturing excellence, the Italian manufacturer of diaphragm and pinch valves is now undergoing a complete operational overhaul. The goal is to preserve the heritage of this historic brand while pursuing a future-oriented innovative vision. The core pillars of this strategy include process digitalisation and expansion into new international markets.
To consolidate its position as a key partner for heavy industry, the company, now led by Cristian Cavallini, aims to redefine the brand’s market proposition: evolving from a component manufacturer into a partner capable of solving complex problems and supporting customers from initial design through to the choice of the most suitable materials for the harshest operating conditions. This new strategy is built on solid foundations of reliability, quality and specialist expertise in the production of devices engineered to perform where conventional valves fail. The decision to keep all production at the company’s Italian fa-
cilities guarantees direct control over the entire supply chain, allowing for the certification of every stage from elastomer compound selection through to final testing. As a result, Sirsi valves offer superior mechanical standards capable of withstanding extreme stress, alongside extended life cycles with drastically reduced maintenance costs, consistent performance and a perfect seal, even when handling highly abrasive or chemically aggressive fluids. This is evidenced by their use in critical sectors such as water and sludge treatment, the ceramic, stone and cement industries, and the chemical and mining sectors.
Con l’acquisizione da parte del gruppo CAI Service / iVALVE, per Sirsi Valves si apre una nuova fase del percorso industriale. Il produttore italiano di valvole a membrana e a manicotto, fondato nel 1927 e riconosciuto per l’eccellenza tecnica e produttiva, si appresta ad un rilancio operativo che ha come obiettivo quello di salvaguardare l’eredità di un marchio storico, imprimendogli una spinta innovativa orientata al futuro. Le principali direttrici saranno la digitalizzazione dei processi e l’espansione su nuovi mercati internazionali.
Non solo. L’azienda, oggi guidata da Cristian Cavallini, punta anche a consolidare il proprio posizionamento come riferimento per l’industria pesante ridefinendo la proposta del brand sul mercato: non più solo produttore di componenti, ma partner capace di risolvere problemi tecnici complessi e che affianca il cliente dalla progettazione alla scelta del materiale più idoneo per le condizioni d’esercizio più severe. La nuova strategia poggia su fondamenta solide, quali l’affidabilità, la qualità e la specializzazione nella produzione di dispositivi progettati per operare dove le valvole convenzionali falliscono.
La scelta di mantenere l’intera produzione negli stabilimenti in Italia è garanzia di un controllo diretto del-
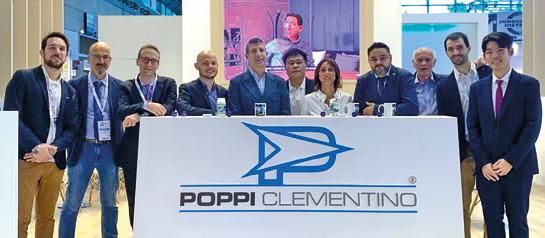
2026 marks a major milestone for Reggio Emilia-based company Poppi Clementino SpA, which celebrates its 40th anniversary this year.
Founded in 1986 and currently led by Carlo Alberto Poppi, the company has developed in step with the Italian ceramic industry, establishing itself as a leading specialist in energy recovery, flue gas filtration and water treatment.
Driven by a commitment to quality and reliability, the company’s steady growth in the Italian market was quickly followed by significant success abroad, where it has become a strategic partner to several major ceramic manufacturers.
Over the years, Poppi Clemen-
la filiera che permette di certificare ogni singolo passaggio, dalla selezione delle mescole degli elastomeri fino al collaudo finale. In questo modo vengono assicurati standard meccanici superiori per resi-
tino has expanded its range of technological solutions to other industrial sectors, from glass and raw materials to rubber and plastics.
Notably, the company has strengthened its pneumatic conveying division, integrating it into an increasingly bespoke and turnkey service offering. This evolution directly addresses the needs of an industry striving for greater plant efficiency and a reduced environmental footprint.
2026 will also be a busy year in terms of participation in trade fairs, which are vital opportunities for the company to engage with the market and anticipate emerging needs. Ahead of the ceramic industry’s flagship event – Tecna 2026 in September in Rimini – Poppi Clementino will be exhibiting at Plast in Milan in June.
stere a sollecitazioni estreme, cicli di vita prolungati che riducono drasticamente i costi di manutenzione e prestazioni costanti, con una tenuta perfetta anche in presenza di fluidi altamente abrasivi o chimicamente aggressivi. Le valvole Sirsi trovano infatti applicazione in settori critici, quali il trattamento di acque e fanghi, l’industria ceramica, lapidea e del cemento, i settori chimico e minerario.
Il 2026 segna un traguardo importante per Poppi Clementino SpA, società reggiana che quest’anno festeggia quarant’anni di attività. Fondata nel 1986, l’azienda, oggi guidata da Carlo Alberto Poppi, ha costruito il proprio percorso di crescita in stretta connessione con il distretto ceramico italiano, divenendo un punto di riferimento nel campo delle tecnologie per il recupero energetico, la filtrazione fumi e la depurazione acque. Puntando su qualità e affidabilità, il costante sviluppo sul mercato italiano si è presto sommato ad importanti risultati ottenuti sui mercati internazionali, nei quali l’azienda è divenuta partner strategico per diversi grandi produttori di ceramica.
Negli anni, inoltre, l’offerta tecnologica di Poppi Clementino si è pro-
gressivamente ampliata estendendosi anche ad altri settori industriali, dal vetro alle materie prime, fino alla gomma e plastica. Ad esempio, è stata rafforzata la divisione dedicata al trasporto pneumatico delle materie prime, integrandola all’interno di un’offerta sempre più orientata a soluzioni personalizzate e chiavi in mano. Un’evoluzione che risponde alle richieste di un’industria chiamata a migliorare l’efficienza degli impianti e a ridurre l’impatto ambientale dei processi produttivi.
Il 2026 sarà un anno intenso anche dal punto di vista della partecipazione alle manifestazioni fieristiche di settore, appuntamenti fondamentali per l’azienda per confrontarsi con il mercato intercettandone in anticipo le esigenze. Prima dell’appuntamento clou dell’industria ceramica – il Tecna 2026 in settembre a Rimini – Poppi Clementino sarà impegnato in giugno al Plast di Milano.
SACMI
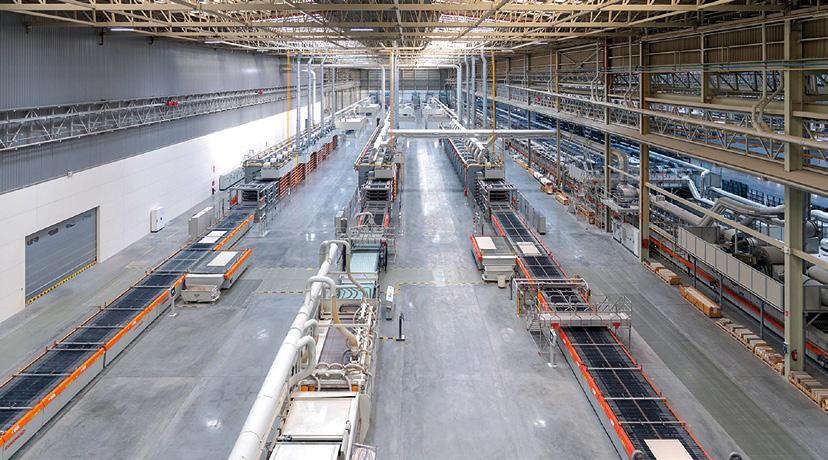
Three years after starting up Plant 4, dedicated to the manufacture of large porcelain stoneware tiles and slabs, Porcelanosa has recently completed its expansion with Sacmi technology. Now, a complete production line has been launched, duplicating and developing the initial investment.
It consists of a forming line with a PCR2180 compactor from the Continua+ family, an E7P200 multi-layer dryer and a nextgen FMA217 Maestro kiln. Porcelanosa has thus raised plant output capacity from the current 1,300,000 m² to 2,400,000 m². Installation of the third line takes the total surface area of Plant 4 to over 48,000 m². In addition to the 36,000 m² occupied by the first two lines, a further 12,000 m² has been obtained from the adjacent warehouse that houses Logistics Center 2.
Expansion hasn’t just raised production volumes: Sacmi-supplied automated handling and logistics systems have also delivered greater industrial versatility. Combined, these solutions allow Porcelanosa to adapt its production set-up quickly and respond to market trends more effectively.
In addition to Continua+, the global benchmark for slab and sub-size manufacturing, the project also saw Porcelanosa make a giant leap forward in terms of plant automation and logistics. In parallel with the expansion, Sacmi worked with Porcelanosa to develop a comprehensive automation project for fired product handling and storage, ensuring flexible control of deliveries to the warehouse and/or finishing facilities. Sacmi supplied 5 specially configured LGVs capable of stacking and storing slabs - anywhere in the factory - to an above-ground
height of up to 7 meters, without any need for supports. Sacmi also designed and provided the plant’s new tracking and supervision system. Each slab leaving the plant is marked with a Data Matrix code and tracked continuously, regardless of the required type of processing or reprocessing. This means each individual phase can be traced and ensures continuity of tracking in the various storage locations and after sorting.
With this project, Sacmi confirms its status as a crucial ceramic industry partner, both as a provider of complete slab and sub-size production solutions and as a leading proponent of cutting-edge plant logistics systems, from automatic flow/ handling control to digital tracking (ID-Tiles).
A tre anni dall’avviamento dello Stabilimento 4, interamente dedicato alla produzione di grandi formati e lastre in gres porcellanato, Porcelanosa ha recentemente completato l’ampliamento affidandosi alle tecnologie Sacmi. A prendere il via è una linea di pro-
duzione completa che duplica ed evolve l’investimento iniziale. Il progetto si compone di una linea di formatura con compattatore PCR2180 della famiglia Continua+, un essiccatoio multipiano E7P200 e un forno Maestro FMA217 di ultima generazione. In questo modo, Porcelanosa incrementa la capacità produttiva annua dello stabilimento, che passa da 1.300.000 m² a 2.400.000 m².
L’installazione della terza linea ha portato la superficie complessiva dello Stabilimento 4 a oltre 48.000 m². Ai 36.000 m² già occupati con le prime due linee si sono aggiunti altri 12.000 m², ricavati dal magazzino adiacente che ospita il
Centro Logistico 2.
Oltre all’aumento dei volumi produttivi, l’espansione garantisce anche una maggiore versatilità industriale, grazie al progetto di movimentazione e logistica automatizzata realizzato con Sacmi. La combinazione delle diverse soluzioni permette infatti di adattare rapidamente la produzione, rispondendo in modo efficace alle tendenze del mercato.
Oltre a Continua+, soluzione di riferimento nel mondo per la gestione di lastre e sottoformati, il progetto realizzato in Porcelanosa include un salto in avanti dal punto di vista dell’automazione e logistica dell’impianto. Contestualmente all’ampliamento, in-
fatti, Sacmi ha sviluppato insieme al cliente un progetto completo di automazione delle movimentazioni e stoccaggi del prodotto cotto, per una gestione flessibile dei conferimenti al magazzino e/o alla finitura.
Ad essere forniti sono, in particolare, 5 veicoli LGV in configurazione speciale, soluzioni capaci di impilare e stoccare – in qualsiasi punto della fabbrica – fino a 7 metri di altezza dal pavimento le pile di lastre senza l’ausilio di supporti.
A cura di Sacmi anche il nuovo sistema di tracking e supervisione dell’impianto. Ogni singola lastra in uscita, infatti, viene marchiata con codice Data Matrix, con opportuni accorgimenti per dare continuità al tracking, indipendentemente dalla tipologia di lavorazione o ri-lavorazione richiesta. Questo consente di tracciare ogni singola fase e di dare continuità al tracking, nelle diverse posizioni di stoccaggio e dopo la scelta.
Con questo progetto, Sacmi si conferma primario partner del settore sia nella fornitura di soluzioni complete per la realizzazione di lastre e sottoformati sia come capofila di un nuovo approccio alla gestione logistica degli impianti, partendo dalla gestione automatica di flussi e movimentazioni passando per il tracking digitale (ID-Tiles).
ABK Group, one of Italy’s leading manufacturers of ceramic surfaces, has announced the appointment of two highly experienced professionals to its senior management team: José Luis Ramón, who joins the Board of Directors, and Stefano Giordani, who takes on the role of Director of Marketing, Innovation and Product Development.
José Luis Ramón will be responsible for supporting the Group’s strategic direction, with a particular focus on accelerating growth and development in the slab segment, while also providing operational support to the ABK team to drive day-to-day operations.
With more than twenty years of international experience in the premium surfaces sector, the Spanish executive has held senior leadership roles at prominent industry companies, including CEO of the Neolith Group and Corporate COO of the Cosentino Group, where he played a central role in the development and global launch of Dekton. He has also been actively involved in technology-driven companies such as Veegoo Technology and EFI (Electronics for Imaging).
ABK Group CEO Stefano Socci emphasised that José Luis Ramón’s in-depth knowledge of competitive dynamics, global distribution networks, product applications and brand posi-
tioning in the slab and large-format surfaces market makes him a strategic asset in supporting the Group’s long-term ambitions.
Alongside Ramón’s appointment, ABK Group has named Stefano Giordani as the new head of strategic management for the Group’s product portfolio, effective from 4 May. His goal is to further enhance innovation, design and quality in order to strengthen the Group’s position in the global premium ceramics market. He now oversees the Marketing and Communications, Merchandising and Trade Fairs, and Research & Development departments. Giordani also has an extensive track record in the sector, having held senior positions in marketing and product development at some of the industry’s leading companies, including Cooperativa Ceramica d’Imola, Colorobbia Group, Iris Ceramica and Florim Ceramiche, as well as the ABK Group itself, where he had previously worked between 2009 and 2015.
ABK Group, tra i principali produttori italiani di superfici ceramiche, ha annunciato l’ingresso nel gruppo di due professionisti di grande esperienza. Si tratta di José Luis Ramón, nuovo membro del Consiglio di Amministrazione, e Stefano Giordani che assume il
ruolo di Direttore Marketing, Innovation and Product Development. A José Luis Ramón spetta il compito di supportare la direzione strategica del Gruppo, con particolare attenzione all’accelerazione delle attività di crescita e sviluppo nel segmento lastre, fornendo al contempo supporto operativo al team ABK per stimolare la crescita nel day-by-day. In oltre vent’anni di esperienza internazionale nel settore delle superfici premium, il manager spagnolo ha ricoperto ruoli di leadership ai vertici di alcuni dei principali player del settore, tra cui CEO di Neolith Group e Corporate COO di Cosentino Group, dove ha avuto un ruolo centrale nello sviluppo e nel lancio globale di Dekton. È stato inoltre attivamente coinvolto in realtà technology-driven come Veegoo Technology ed EFI (Electronics for Imaging).
Come sottolineato dal CEO di ABK Group, Stefano Socci, la profonda conoscenza di José Luis Ramón delle dinamiche competitive, delle reti distributive globali, delle applicazioni di prodotto
e del posizionamento di brand nel mercato delle lastre e delle grandi superfici lo rende una figura strategica per supportare le ambizioni a lungo termine del gruppo. Parallelamente alla nomina di Ramón, ABK Group ha annunciato anche quella di Stefano Giordani, che dal 4 maggio ha assunto la responsabilità della direzione strategica del portafoglio prodotti del Gruppo, con l’obiettivo di valorizzare ulteriormente innovazione, design e qualità per rafforzare il posizionamento del Gruppo nel mercato ceramico premium a livello globale. A lui fanno ora capo le funzioni Marketing e Comunicazione, Merchandising e Fiere, e Ricerca & Sviluppo.
Anche Giordani vanta una lunga carriera nel settore, avendo ricoperto ruoli di responsabilità nel marketing e nello sviluppo prodotto presso alcune delle realtà più importanti del comparto, tra cui Cooperativa Ceramica d’Imola, Gruppo Colorobbia, Iris Ceramica, Florim Ceramiche, oltre allo stesso ABK Group dove aveva già lavorato tra il 2009 e il 2015.

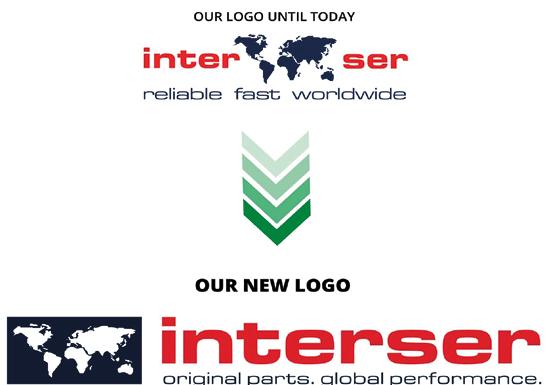
To mark its 30th anniversary, Inter Ser has unveiled its new corporate logo, an evolution of its visual identity that more accurately reflects the company’s journey of growth and transformation.
A specialist supplier of original spare parts for the ceramic industry, Inter Ser has built an outstanding international reputation over the years, founded on reliability, rapid response times, technical expertise and an in-depth knowledge of industrial processes. With an established presence in over 60 countries, the company is now recognised as a key partner for many of the world’s leading tile manufacturers.
The new logo stands as the visual representation of an identity that has grown stronger and more sophisticated over the years. Rather than marking a break with the past, the design is the natural contemporary expression of the company’s history. Inter Ser has steadily expanded its market presence, evolving from a high-quality supplier of original spare parts into a trusted partner capable of providing customers with comprehensive support for improved industrial performance.
This evolution is reflected in the two elements of the company’s tagline: Original Parts references the company’s roots, highlighting its expertise and the credibility it has earned among customers worldwide; Global Performance represents its natural evolution. Through continuous monitoring of plant operations, recurring faults and inefficiencies that affect production continuity, Inter Ser has developed an extensive and systematic knowledge
base. Building on this foundation, the company has honed its ability to analyse and interpret recurring patterns – whether technical anomalies or production line inefficiencies – and provides customers with targeted solutions aimed not only at replacing components but also at improving overall production performance. While spare parts remain central to Inter Ser’s identity, they are now part of a more holistic vision in which technical expertise, process analysis and proactive intervention combine to achieve greater efficiency, reduced downtime and optimised operations.
In light of these developments, Inter Ser is increasingly positioning itself in international markets as a partner for industrial development, capable of supporting its customers with tangible contributions focused on continuity, productivity and improved performance. The new logo represents the company’s shift towards a phase of further consolidation and development, reflecting both what Inter Ser has become today and the strategic direction it intends to pursue in the future.
In occasione del trentesimo anniversario, Inter Ser presenta il nuovo logo aziendale, un’evoluzione dell’identità visiva che rappresenta con maggiore precisione il percorso di crescita e trasformazione compiuto dall’azienda. Fondata su una solida specializzazione nel settore dei ricambi originali per l’industria ceramica, Inter Ser ha costruito negli anni una reputazione internazionale basata su affidabilità, rapidità di risposta, competenza tecnica e pro-
fonda conoscenza dei processi industriali. Con una presenza consolidata in oltre 60 Paesi, l’azienda è oggi riconosciuta come partner di riferimento per numerosi tra i principali produttori mondiali di piastrelle. Il nuovo logo si inserisce in questo percorso come sintesi visiva di un’identità che si è rafforzata ed evoluta. Non rappresenta quindi una discontinuità rispetto alla storia dell’azienda, ma la sua naturale espressione contemporanea. Inter Ser ha infatti ampliato progressivamente il proprio ruolo sul mercato, passando da fornitore altamente qualificato di ricambi originali a interlocutore capace di affiancare i clienti in una logica più ampia di supporto alle performance industriali.
Un’evoluzione che si riflette nei due elementi del payoff: Original Parts richiama il nucleo originario da cui l’azienda si è sviluppata, sottolineando la competenza e la credibilità conquistata presso i clienti in tutto il mondo; Global Performance ne è la naturale evoluzione. L’osservazione continua delle dinamiche di funzionamento degli impianti, delle anomalie ricorrenti e delle inefficienze che incidono sulla continuità produttiva ha infatti consentito a Inter Ser di sviluppare un know-how
più ampio e strutturato. Su questa base, l’azienda ha costruito la sua capacità di analisi e interpretazione dei pattern ricorrenti, sia in termini di anomalie sia di disefficienze di linea, mettendo a disposizione dei clienti soluzioni mirate non solo alla sostituzione del componente, ma al miglioramento complessivo delle performance produttive. Il ricambio resta dunque un elemento centrale dell’identità di Inter Ser, ma si inserisce oggi all’interno di una visione più evoluta, nella quale competenza tecnica, lettura dei processi e capacità di intervento concorrono a generare maggiore efficienza, riduzione dei fermi macchina e ottimizzazione operativa. Alla luce di questa evoluzione, Inter Ser si propone sempre più chiaramente ai mercati internazionali non solo come partner di supporto, ma anche come partner per lo sviluppo industriale, in grado di affiancare il cliente con un contributo concreto orientato alla continuità, alla produttività e al miglioramento delle performance.
Il nuovo logo rappresenta quindi la proiezione verso una fase di ulteriore consolidamento e sviluppo, riflette ciò che Inter Ser è diventata e la direzione strategica che intende perseguire nel futuro.
VITRA WINS THREE IF DESIGN AWARDS
VitrA, one of the world’s leading manufacturers of sanitary-
ed to design and product innovation. These latest awards add to the 35 iF Awards previously received by the company, further confirming a solid and consistent
design journey focused on excellence.
The 2026 edition of the iF Awards saw nearly 10,000 entries from 68 countries, evaluated by an interware and bathroom furnishings and part of the Turkish Eczacıbaşı Group, has won three iF Design Awards, among the most prestigious international prizes dedicat-
national jury of 129 industry experts - an extremely competitive context that makes VitrA’s achievement even more significant.
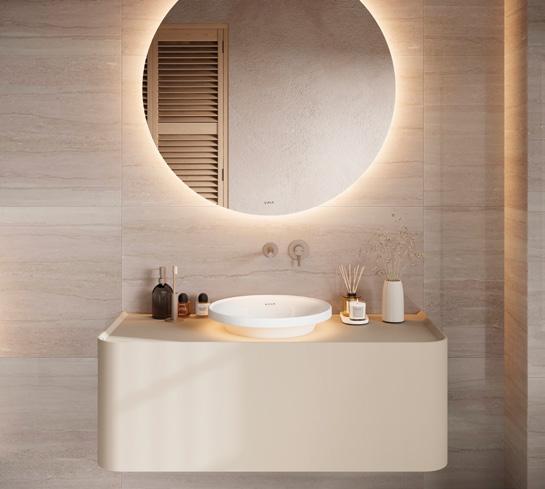
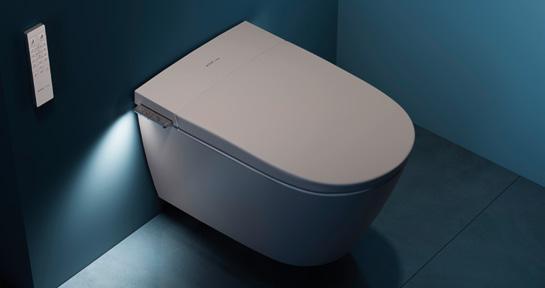
Among the three award-winning products, V-Care 3 stands out, a next-generation smart toilet that offers an advanced interpretation of everyday wellbeing. Cutting-edge technology, intelligent features and a pared-back design come together in a product that successfully combines comfort, hygiene and innovation, redefining the experience of the contemporary bathroom.
Alongside V-Care 3, the Plural and Glora bathroom collections also received recognition, representing two distinct yet complementary aesthetic visions. Plural is defined by a sophisticated and cross-disciplinary architectural language, conceived to create fluid and harmonious spaces in which furniture and sanitary ware interact with natural elegance. Glora, by contrast, offers a contemporary reinterpretation of more classic atmospheres, with refined lines and carefully considered details that enhance materials and proportions, resulting in a proposal with timeless appeal.
Underpinning VitrA’s latest success is its ongoing collaboration with internationally renowned designers and leading design studios, aimed at delivering a distinctive and contemporary bathroom experience. The brand combines its design expertise with the creative vision of designers such as Tom Dixon, Claudio Bellini, Terri Pecora, Sebastian Conran, Christophe Pillet, Matteo Thun, and
Ross Lovegrove. It also collaborates with respected studios including Indeed, NOA, and Pentagon Design.
In addition to iF, VitrA’s products have been honored with many prestigious international awards including EDIDA, Design Innovation, Design Plus, Good Design, Iconic Awards, Interior Innovation, Plus X, Red Dot, and Wallpaper.
Founded in 1958, VitrA operates 13 manufacturing plants across Türkiye, Germany, France and Russia, and produces a full range of bathroom products including over 5.6 million pieces/year of sanitaryware along with complementary bathroom furniture, brassware and accessories ranges, which are distributed to over 75 countries on five continents.
VitrA, tra i maggiori produttori mon-
diali di sanitari e arredobagno, parte del gruppo turco Eczacıbaşı, si è aggiudicata tre iF Design Award, tra i più prestigiosi premi internazionali dedicati al design e all’innovazione di prodotto. I nuovi riconoscimenti si sommano ai 35 iF Award ottenuti in passato dall’azienda, che conferma così un percorso progettuale solido e coerente, orientato all’eccellenza. L’edizione 2026 degli iF Award ha registrato quasi 10.000 candidature provenienti da 68 Paesi, valutate da una giuria internazionale composta da 129 esperti del settore: un contesto altamente competitivo che rende il traguardo raggiunto da VitrA ancora più significativo.
Tra i tre prodotti premiati spicca V-Care 3, la smart toilet di ultima generazione che interpreta in chiave evoluta il concetto di benessere quotidiano. Tecnologia avanzata, funzioni intelligenti e un design essenziale si integrano in un prodotto capace di coniugare comfort, igiene
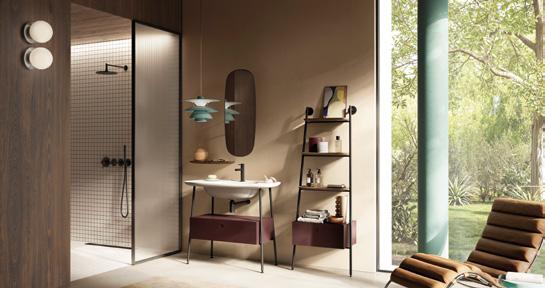
e innovazione, ridefinendo l’esperienza dell’ambiente bagno contemporaneo.
Accanto a V-Care 3, si distinguono le collezioni di arredobagno Plural e Glora, espressioni di due visioni estetiche differenti ma complementari. Plural si caratterizza per un linguaggio architettonico sofisticato e trasversale, pensato per creare spazi fluidi e armonici, dove arredi e sanitari dialogano con naturale eleganza. Glora, invece, reinterpreta in chiave attuale atmosfere più classiche, con linee ricercate e dettagli raffinati che valorizzano materiali e proporzioni, offrendo una proposta dal fascino senza tempo.
Alla base del nuovo successo di VitrA vi è una costante collaborazione con designer di fama internazionale e studi di progettazione di primo piano, con l’obiettivo di offrire un’esperienza bagno distintiva e contemporanea. VitrA unisce la propria competenza tecnica alla creatività di firme come Tom Dixon, Claudio Bellini, Terri Pecora, Sebastian Conran, Christophe Pillet, Matteo Thun e Ross Lovegrove. L’azienda collabora inoltre con studi di rilievo come Indeed, NOA e Pentagon Design. Oltre agli iF Design Awards, i prodotti VitrA hanno ottenuto numerosi altri riconoscimenti internazionali di prestigio, tra cui EDIDA, Design Innovation, Design Plus, Good Design, Iconic Awards, Interior Innovation, Plus X, Red Dot e Wallpaper. Fondata nel 1958, VitrA dispone di 13 stabilimenti in Turchia, Germania, Francia e Russia. Nel segmento dei sanitari vanta una capacità produttiva annuale di 5,6 milioni di pezzi, a cui si aggiunge la produzione di accessori, rubinetteria e altri articoli per l’arredobagno.
With the publication of its first Sustainability Report based on the VSME standard, Verona-based refractory roller manufacturer Novaref has launched a structured reporting process for its ESG activities, formalising organisational practices and tools that have long been part of the company’s operations.
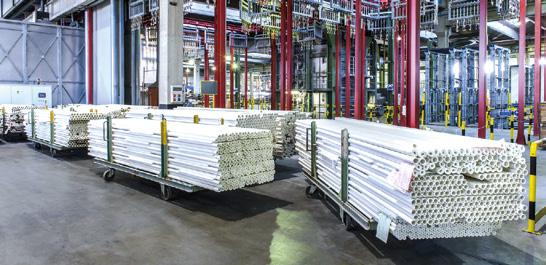
In the document’s introduction, CEO Marco Gramigna explains that the report is not an end in itself but the first milestone in an evolving ESG roadmap. This journey began in 2025 with a materiality analysis to identify and prioritise key sustainability issues – primarily those related to energy consumption, given that the product requires firing cycles of up to 1700°C.
Initiatives already undertaken by the company include: energy audits of production processes; systematic monitoring of energy consumption, with a particular focus on thermal plants, compressed air systems and auxiliary utilities; and an analysis of plant energy performance to identify potential efficiency upgrades. Looking ahead, these activities will support the evaluation of thermal process optimisation, the potential introduction of lower-emission technologies such as automated kiln management systems and the continued strengthening of energy management systems.
Product design is another key strategic element. Novaref’s refractory rollers are engineered
for high durability and dimensional stability, reducing replacement frequency and ensuring operational continuity in customers’ kilns. This approach brings indirect benefits for overall firing process efficiency, extending the impact of sustainability beyond the company’s own operations.
The Sustainability Report also examines social and governance factors (including work organisation, employee safety and the traceability of decision-making processes) with the goal of achieving more informed and structured management of corporate activities.
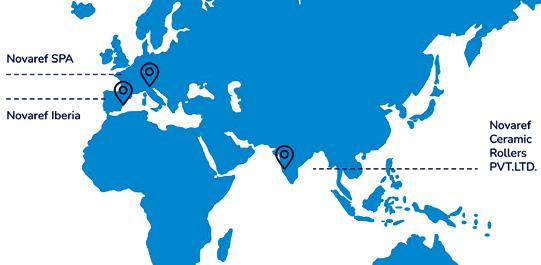
Novaref was founded in 1987 in Colognola ai Colli (Verona) and has 56 employees. It has operated in Spain since 2009 through its sales branch Novaref Iberia (Onda) and in 2025 started up production at the Novaref Ceramic Rollers PVT plant in Bharuch (Gujarat, India), leveraging the technological and industrial expertise developed in Italy to serve non-European markets.
Con la pubblicazione del primo Report di Sostenibilità secondo lo standard VSME, Novaref – azienda veronese produttrice di rulli refrattari - ha avviato un percorso strutturato di rendicontazione delle proprie attività in ambito ambientale, sociale e di governance, sistematizzando pratiche e strumenti organizzativi già presenti da tempo in azienda. Come scrive l’ad Marco Gramigna nella presentazione del documento, il Report non rappresenta un punto di arrivo, bensì una tappa iniziale di un percorso ESG in continua evoluzione, iniziato nel 2025 con l’analisi di materialità che ha consentito di identificare e prioritizzare i temi di sostenibilità maggiormente rilevanti; in primis, quelli legati ai consumi energetici, data la tipologia di prodotto che richiede cicli di cottura fino a 1700 °C. Tra le iniziative già avviate dall’azienda veronese in questo ambito figurano: la diagnosi energetica dei processi produttivi; il monitoraggio sistematico dei consumi energetici, con
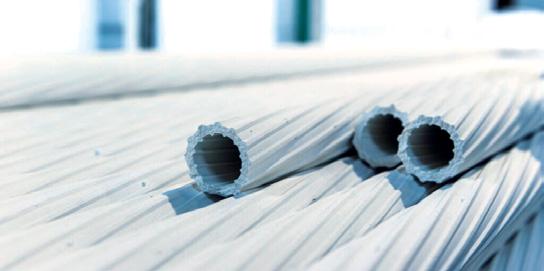
particolare riferimento agli impianti termici, ai sistemi di aria compressa e alle utenze ausiliarie; l’analisi delle prestazioni energetiche degli impianti per individuare i possibili interventi di efficientamento. In prospettiva, tali attività supporteranno la valutazione di interventi di ottimizzazione dei processi termici, l’eventuale introduzione di soluzioni tecnologiche a minore intensità emissiva (ad esempio, sistemi automatizzati per la gestione dei forni) e un progressivo rafforzamento dei sistemi di gestione dell’energia. Un ulteriore elemento strategico riguarda la progettazione del prodotto. I rulli refrattari sono sviluppati per garantire elevata durabilità e stabilità dimensionale, riducendo la frequenza delle sostituzioni e contribuendo alla continuità operativa nei forni dei clienti. Questo approccio genera effetti indiretti sull’efficienza energetica complessiva dei processi di cottura, estendendo l’impatto della sostenibilità oltre i confini aziendali. Il Report di Sostenibilità analizza poi gli aspetti sociali e di governance (organizzazione del lavoro, sicurezza degli operatori e tracciabilità dei processi decisionali) con l’obiettivo di raggiungere un modello gestionale più strutturato e consapevole delle attività aziendali. Fondata nel 1987 a Colognola ai Colli (Verona), Novaref conta 56 dipendenti. Dal 2009 è presente in Spagna con la filiale commerciale Novaref Iberia, a Onda, mentre nel 2025 ha avviato la produzione nello stabilimento Novaref Ceramic Rollers PVT a Bharuch (Gujarat, India) che adotta il know-how tecnologico e industriale sviluppato in Italia e opera a supporto dei mercati extraeuropei.
SCHUPP® Ceramics is setting the course for its continued strategic development: As of January 1, 2026, the management structure of M.E. SCHUPP Industriekeramik has been reorganized. Frederik Arning and Roland Latzel, two experienced executives who have been with the company for many years, have assumed responsibility for the company’s management. The founder and former Managing Director, Michael E. Schupp, remains the owner of SCHUPP® Ceramics and will continue to support the company’s long-term strategic direction.
The year 2026 also marks a special milestone: SCHUPP® celebrates its 30th anniversary, representing three decades of expertise in high-temperature technology and industrial applications.
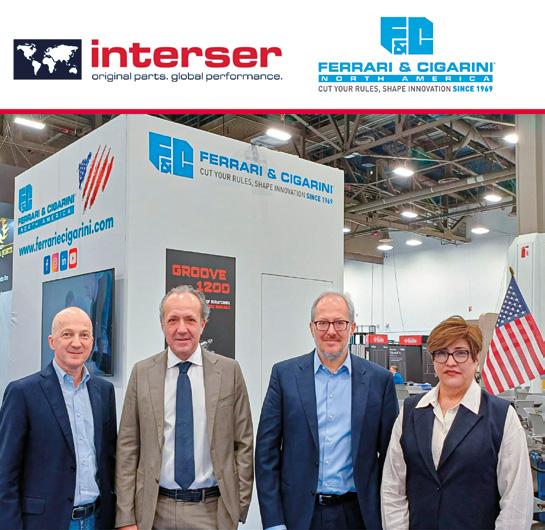
Inter Ser, through its Mexican subsidiary, has acquired stakes in Ferrari & Cigarini’s Mexican and US operations. The agreement, which was signed during Coverings 2026 in Las Vegas and finalised in April, marks a major milestone in the two companies’ strategy for growth and consolidation across North American markets. While the operational headquarters will remain in Monterrey to ensure continuity and proximity to the market, administrative management will be handled by Inter Ser de México.
The partnership aims to combine technical expertise with established commercial networks, with a view to creating new business opportunities in Mexico and the United States. This transac-
SCHUPP Industriekeramik, headquartered in Aachen (Germany) specializes in components and solutions for high-temperature processes up to 1,850°C. The company develops and supplies thermal insulation systems, electric heating solutions, and products for firing process control for industrial applications.
M.E. SCHUPP Industriekeramik
tion strengthens the international competitive position of both companies, laying the foundations for further long-term strategic expansion.
definisce il percorso della propria evoluzione strategica con una nuova organizzazione del management. A partire dal 1° gennaio 2026, la struttura direzionale dell’azienda è stata riorganizzata: Frederik Arning e Roland Latzel, manager di lunga esperienza all’interno della società, hanno assunto la guida operativa dell’azienda. Il fondatore ed ex amministratore delegato, Michael E. Schupp, mantiene la proprietà di SCHUPP® Ceramics e continuerà a supportarne l’orientamento strategico di lungo periodo. Il 2026 rappresenta inoltre un tra-
Inter Ser, attraverso la propria fi-
guardo significativo per l’azienda: SCHUPP® celebra il suo 30° anniversario, segnando tre decenni di esperienza nelle tecnologie ad alta temperatura e nelle applicazioni industriali.
Con sede ad Aachen (Germania), M.E. SCHUPP Industriekeramik è specializzata nello sviluppo di componenti e soluzioni per processi ad alta temperatura fino a 1.850°C. L’azienda progetta e fornisce sistemi di isolamento termico, soluzioni di riscaldamento elettrico e prodotti per il controllo dei processi di cottura destinati alle applicazioni industriali.
liale messicana, ha acquisito quote societarie di Ferrari & Cigarini Mexico e USA.
L’accordo, siglato durante il Coverings 2026 di Las Vegas e formalizzato nel mese di aprile, segna una tappa fondamentale nella strategia di crescita e consolidamento delle due realtà nei mercati nordamericani.
Mentre la sede operativa rimarrà a Monterrey, a garanzia di continuità e vicinanza al mercato, la gestione amministrativa sarà affidata a Inter Ser de Mexico.
La partnership punta a integrare eccellenze tecniche e reti commerciali consolidate, con l’obiettivo di generare nuove opportunità di sviluppo in Messico e negli Stati Uniti.
Questa operazione rafforza il posizionamento competitivo internazionale di entrambe le aziende, ponendo le basi per un’ulteriore espansione strategica a lungo termine.
UPGRADE
GMM Group recently completed the second phase of an energy efficiency upgrade for the Gresmalt Group, a leading player in the Italian ceramic industry. The initiative combines technological expertise with industrial vision, reaffirming a shared commitment to ever more sustainable and efficient production models. The project, developed in collaboration with Innomotics, saw the continuation of the pro-
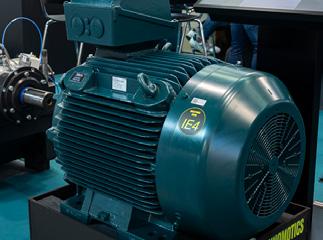

gramme to replace existing electric motors with new high-efficiency IE4 units from the GMM Group’s Green Power range. These motors have an advanced technical configuration designed to optimise energy consumption, reliability and ease of maintenance. Following an initial phase involving 40 motors, this latest stage consolidates a structured plant modernisation programme aimed at reducing energy consumption, lowering CO2 emissions and improving production performance. The installed motors were selected to ensure high reliability, ease of maintenance and operational continuity and deliver tangible benefits in terms of both cost savings and environmental performance. With this project, GMM Group reaffirms its role as a technical partner for manufacturing companies looking to invest in sustainability, innovation and energy ef-
ficiency, thereby transforming real production needs into measurable results.
Tra i più recenti interventi portati a termine da Gmm Group figura il completamento della seconda fase del progetto di efficientamento energetico realizzato per il Gruppo Gresmalt, tra i protagonisti dell’industria ceramica italiana. Un’iniziativa che unisce competenze tecnologiche e visione industriale, confermando l’impegno condiviso verso modelli produttivi sempre più sostenibili ed efficienti. L’intervento, sviluppato in collaborazione con Innomotics, ha previsto la prosecuzione del piano di sostituzione dei motori elettrici esistenti con nuovi motori IE4 ad


alta efficienza della gamma Green Power di Gmm Group, caratterizzati da una configurazione tecnica evoluta, studiata per ottimizzare consumi, affidabilità e semplicità di manutenzione. Dopo una prima fase che aveva coinvolto 40 motori, il nuovo step consolida un percorso strutturato di revamping impiantistico finalizzato a ridurre i consumi energetici, contenere le emissioni di CO2 e migliorare le performance produttive. I motori installati sono stati selezionati per garantire elevata affidabilità, semplicità di manutenzione e continuità operativa, offrendo benefici concreti sia in termini economici sia ambientali.
Con questo progetto, Gmm Group conferma il proprio ruolo di partner tecnico per le aziende manifatturiere che investono in sostenibilità, innovazione ed efficienza energetica, trasformando esigenze produttive reali in risultati misurabili.
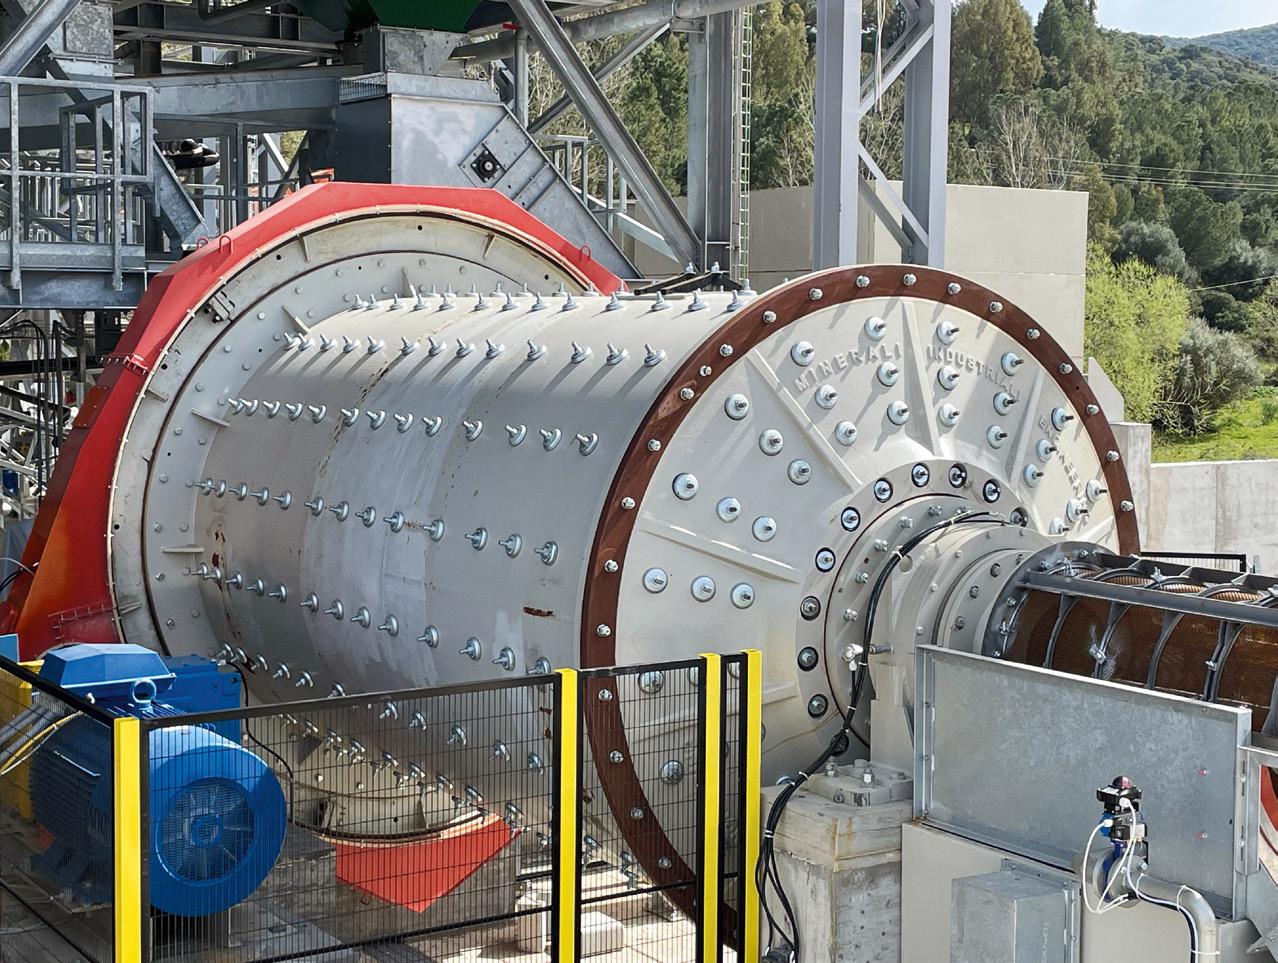
Minerali Industriali Engineering is part of the Minerali Industriali group, independent Italian company with: 100 years of experience production operations in 10 countries economic activities in over 30 countries expertise in silica sand, quartz, feldspar, kaolin, clays and industrial waste
Minerali Industriali Engineering supplies mining machinery and turnkey plants for processing nonmetallic raw materials using both wet and dry treatments.
REC SOLUTIONS is a range of highly versatile processes for recycling waste from various industrial sectors, including ceramics, glass, stone agglomerate and industrial minerals.
These processes are designed to be reused within companies’ internal production cycles, ensuring a quick return on investment and a significant reduction in disposal costs.
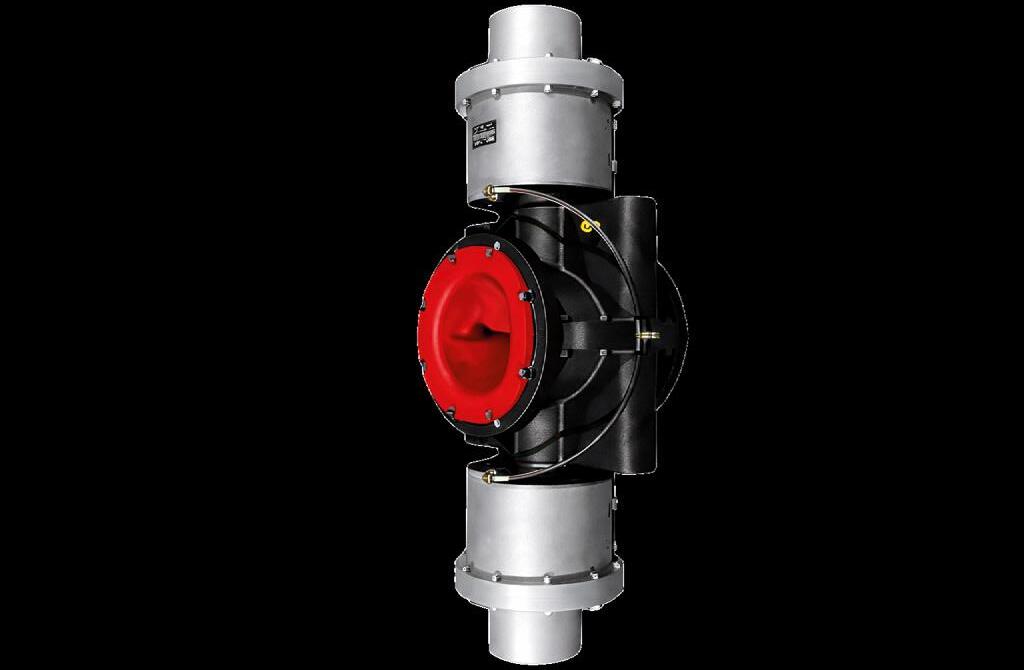
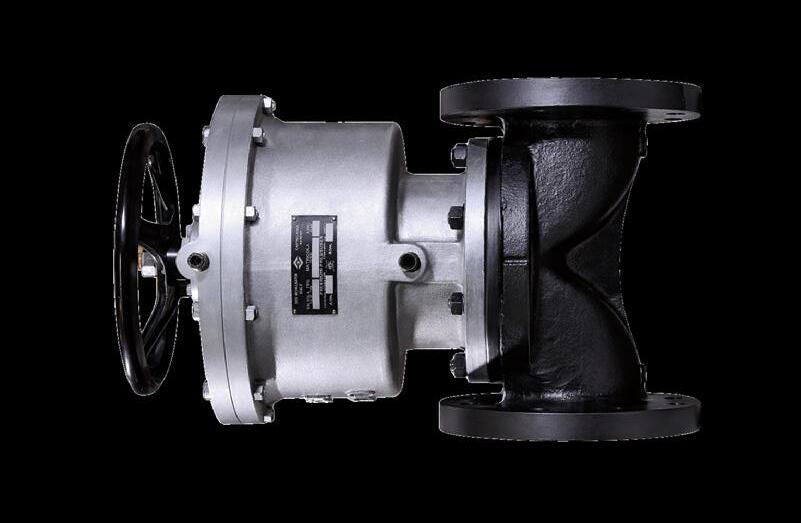
DIAPHRAGM VALVES AND PINCH VALVES
Over 90 years of Made in Italy expertise, at the service of businesses.
HIGH RESISTANCE TO ABRASIVE AND AGGRESSIVE FLUIDS
LONG SERVICE LIFE AND MINIMAL MAINTENANCE
FULL-FLOW FOR FLUIDS WITH SUSPENDED SOLIDS

LOWER MAINTENANCE REQUIREMENTS
HIGH RESISTANCE TO ACIDIC AND CORROSIVE FLUIDS
USE OF HIGH- PERFORMANCE SEALS GREATER PROTECTION OF PIPING
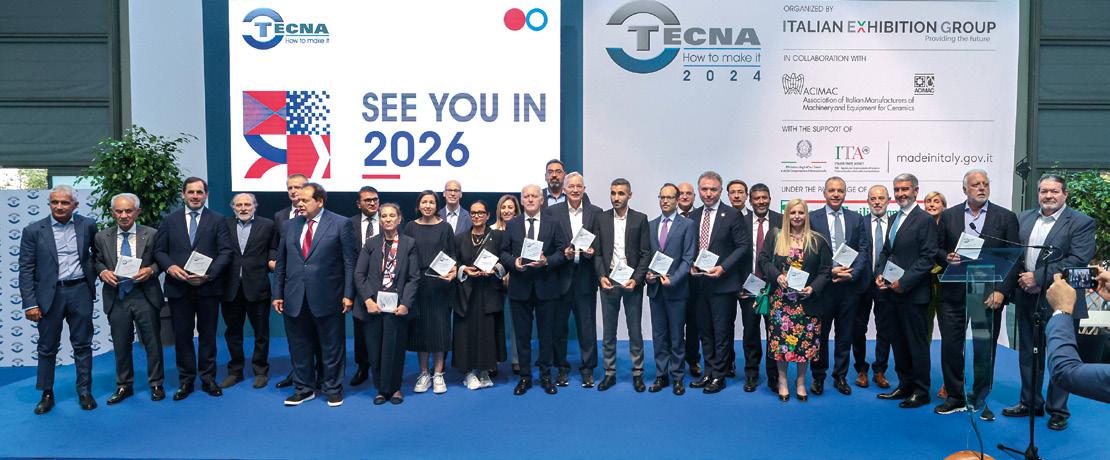
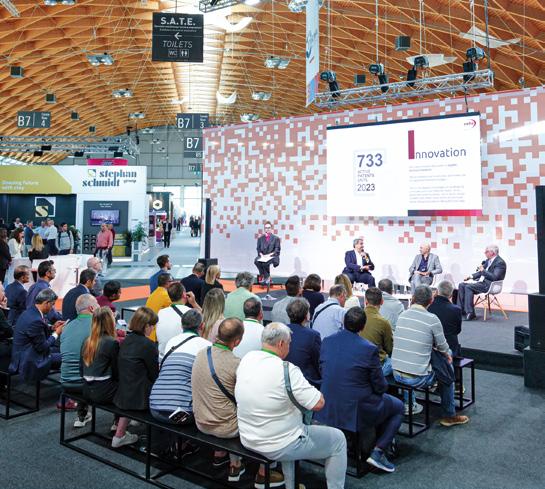
Just four months remain until the 29th edition of Tecna – The Global Expo for ceramics and more, which will be held in Rimini from 22 to 25 September 2026. While the exhibitors are busy finalising the latest technological innovations they plan to showcase, the exhibition layout is taking shape alongside a completely new event schedule. The organisers IEG and ACIMAC are preparing a packed programme of high-level conferences, panel discussions and seminars exploring the future of the global surfaces industry across both ceramic and non-ceramic materials. The four-day show will offer unique insights into technology, materials, digitalisation, design, production models, market trends and consumer behaviour, reaffirming Tecna’s role not only as a world-class technology showcase, but also a key knowledge hub for the entire supply chain.
The programme will begin with the TECNAwards recognising the most significant technological investments made by tile, sanitaryware and heavy clay manufacturers worldwide, as nominated by the exhibitors themselves. The 2026 edition of the awards will extend across two days, combining the presentation ceremonies with in-depth technical discussions. The first day, Tuesday 22 September, will coincide with the show’s inaugural conference and the presentation of the awards to leading players in the Americas.
Mancano quattro mesi alla 29ª edizione di Tecna - The Global Expo for ceramics and more, in programma a Rimini dal 22 al 25 settembre 2026. Le aziende espositrici sono al lavoro per mettere a punto le novità tecnologiche da presentare, mentre la fiera prende forma con la definizione del layout e di un programma di eventi che quest’anno si annuncia completamente rinnovato. Obiettivo degli organizzatori - IEG, in collaborazione con ACIMAC - è dar vita ad un palinsesto di convegni, tavole rotonde e conferenze pensato per delineare le direttrici di sviluppo dell’industria e del mercato delle superfici, ceramiche e non, a livello globale. Quattro giorni di fiera, quattro giorni di contenuti di alto livello su tecnologie, materiali, digitalizzazione, design, modelli produttivi, scenari di mercato e consumi. Tecna con-
ferma così la sua vocazione non solo come vetrina tecnologica di eccellenza del settore, ma anche come piattaforma di conoscenza e visione strategica per l’intera filiera.
TECNAWARDS:
UN FORMAT TUTTO NUOVO, SU DUE GIORNATE
Ad aprire il palinsesto saranno i TECNAwards, riconoscimenti che Tecna assegna ai migliori investimenti tecnologici realizzati dai produttori di piastrelle, sanitari e laterizi in tutto il mondo, segnalati dagli stessi espositori. L’edizione 2026 si articolerà su due giornate per consentire di arricchire la cerimonia di premiazione con approfondimenti tematici.
La prima giornata, martedì 22 settembre, coinciderà con il convegno di apertura della
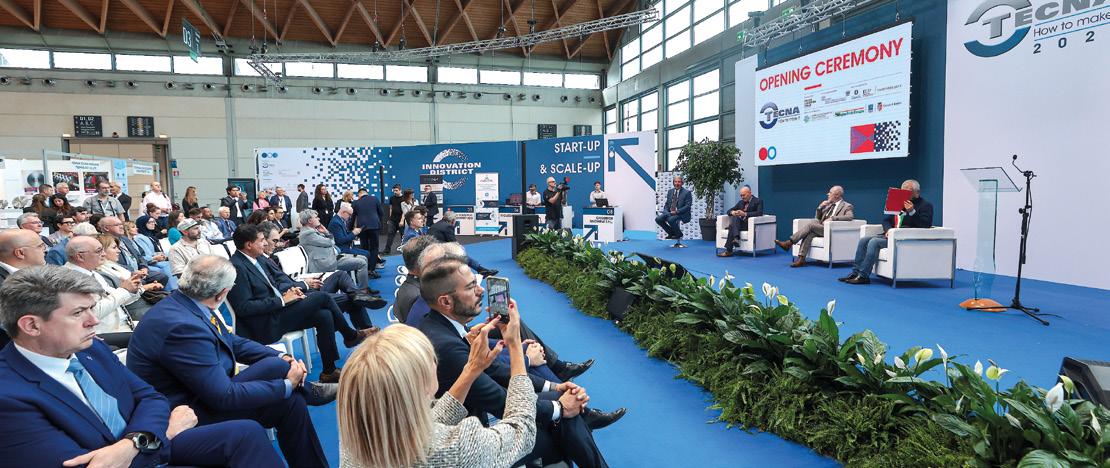
In addition to a focus session on the EU-Mercosur Agreement, the conference will feature panel discussions exploring the geopolitical scenarios that are reshaping the industry across the American continent. On Wednesday 23 September, the spotlight will shift to Europe, Asia and Africa. Here too, the awards will be accompanied by presentations and interviews with key market players.
The technical conference programme will extend over three days with events devoted to the sector’s most pressing challenges.
The programme will begin on Wednesday 23 September with a conference on raw materials promoted by the Italian Ceramic Society (I.Cer.S.), addressing supply chain vulnerabilities and sourcing strategies to strengthen industrial competitiveness. The programme for Thursday and Friday will include an intralogistics seminar curated by Logisticamente.it and the presentation of the European Ceramics Hub project, an initiative conducted jointly with Portugal and Spain. Another major highlight will be the Macchine X conference, promoted by Digital Industries World (DIW).
fiera e sarà dedicata alla premiazione delle aziende attive nelle Americhe. Oltre ad un focus sull’Accordo tra Unione Europea e Mercosur, il convegno ospiterà diverse tavole rotonde sugli scenari geopolitici che stanno ridisegnando le traiettorie del settore nel continente americano. Mercoledì 23 settembre i TECNAwards si sposteranno in Europa, Asia e Africa. Anche in questo caso, il conferimento dei premi alle eccellenze dell’industria ceramica sarà accompagnato da interventi e talk con i protagonisti.
CONVEGNI TECNICI: MATERIE PRIME, INTRALOGISTICA, DIGITALIZZAZIONE
Il programma dei convegni tec-
nici si svilupperà su tre giornate, con appuntamenti dedicati ai temi chiave del comparto. Mercoledì 23 settembre si aprirà con il convegno promosso da Società Ceramica Italiana (I.Cer.S.) dedicato alle materie prime, un appuntamento che affronterà le criticità della supply chain e le strategie per garantire approvvigionamento e competitività. Tra giovedì e venerdì il programma prevede diversi eventi, tra cui il convegno sull’intralogistica a cura di Logisticamente. it e la presentazione del progetto del Polo Europeo della Ceramica, sviluppato in collaborazione con Portogallo e Spagna. Di grande impatto sarà anche il convegno “Macchine X” promosso da Digital Industries World (DIW).
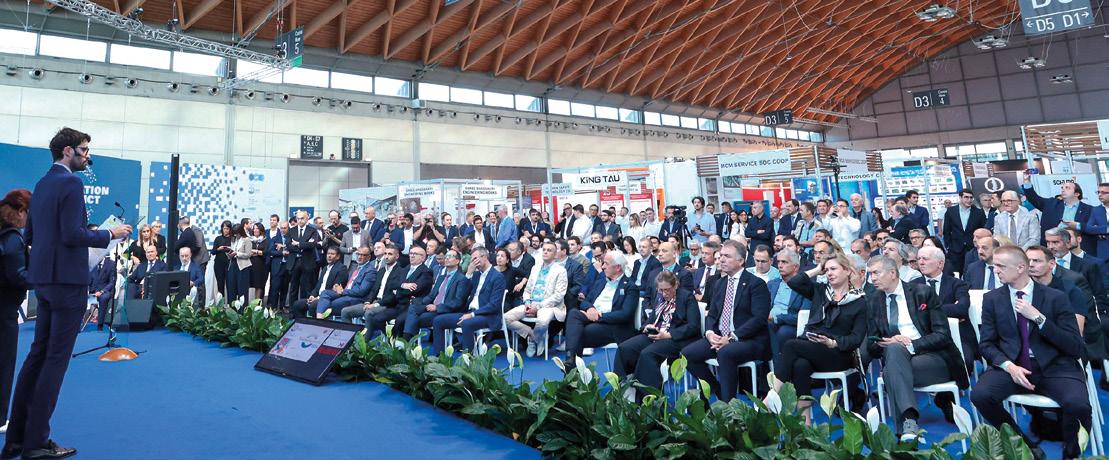
Designed to help industry professionals navigate the transition towards digitalisation and servitisation, the event will focus on transforming industrial machinery into connected, data-driven systems featuring remote control, automation and advanced after-sales services – now a strategic priority for the capital goods industry.
Tecna will also look beyond its traditional scope with a focus on high-performance industrial applications at a conference on advanced ceramics hosted at BEX – Beyond Exploration Expo, the new show devoted to the Space Economy running concurrently in the Rimini Expo Centre.
The Decortech Conference, the event dedicated to cutting-edge surface decoration and finishing, has also been completely reimagined.
With a fresh visual identity and the new tagline Surfaces made to matter, the conference will return with a programme curated for the first time by a Technical Committee consisting of leading associations, professionals and companies. The two-day event, scheduled for Wednesday 23 and Thursday 24 September in the Decortech Arena, will bring together leading voices from across the industry, including architectural firms, industry experts, technology providers, leading international buyers, universities and training institutions. The discussions will explore the functionality, performance capabilities and aesthetic trends that are redefining surface applications in architecture, interior design and beyond. This shift reflects Decortech’s ambition to establish itself as the leading international platform for surface technology, aesthetics and design, moving away from a material-specific focus towards a cross-sector industrial approach. The first day will focus on Materials and Aesthetics, while day two will explore Materials and Technology.
Both days will include B2B meetings and a joint networking event with BEX – Beyond Exploration.
The latest event programme will be available shortly at www.tecnaexpo.com. ◼
Obiettivo sarà fornire ai professionisti del settore strumenti e visioni per affrontare la spinta verso la digitalizzazione e la servitizzazione: trasformare le macchine in sistemi abilitati da connettività, servizi post-vendita, raccolta dati, controllo remoto e automazione, oggi direzione strategica per l’industria dei beni strumentali. Sempre con lo sguardo in avanti, Tecna darà spazio anche ai ceramici avanzati, con un convegno ospitato presso la BEX Arena – la nuova fiera dedicata alla Space Economy che si terrà in contemporanea presso il quartiere fieristico di Rimini – che apre ad applicazioni industriali ad alte prestazioni, ampliando il perimetro tradizionale della manifestazione.
DECORTECH CONFERENCE: DUE GIORNATE PER IL FUTURO DELLE SUPERFICI
Completamente rinnovata anche la Decortech Conference, l’appuntamento dedicato alle innovazioni nella decorazione e nella finitura delle superfici, vero e proprio evento nell’evento. Nuova veste grafica e nuovo payoff - Surfaces made to matter - Decortech compie un salto di qualità: i contenuti delle due giornate di conferenza
– mercoledì 23 e giovedì 24 settembre, presso la Decortech Arena – saranno per la prima volta promossi da un Comitato Tecnico composto da associazioni, professionisti e aziende di riferimento del settore. Alle due giornate parteciperanno key opinion leader, tra cui studi di architettura, esperti, technology provider, top buyer internazionali, università ed enti di formazione. Al centro del dibattito i temi legati a funzionalità, performance e trend che stanno ridefinendo il mondo delle superfici per l’architettura, il design e oltre.
Un cambiamento che riflette l’ambizione di Decortech di posizionarsi come punto di riferimento internazionale per chi opera nell’intersezione tra tecnologia, estetica e design delle superfici, con un approccio non più verticale per materiale ma trasversale per settore industriale. La prima giornata sarà dedicata a Materiali ed Estetica, la seconda si concentrerà su Materiali e Tecnologia. Entrambe le giornate prevedono sessioni di business meeting e un evento di networking congiunto con BEX – Beyond Exploration.
Il programma aggiornato degli eventi sarà disponibile a breve su www.tecnaexpo.com. ◼
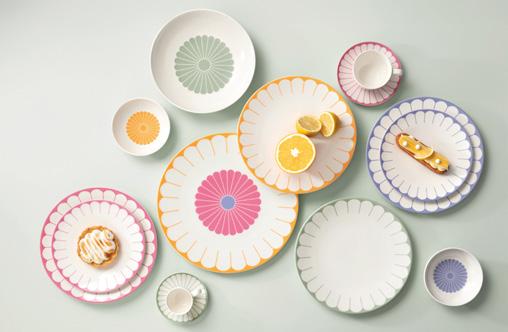
The Villeroy & Boch Group reported revenue of €1,447 million in the 2025 financial year, an increase of 1.8% over the previous year. Operating EBIT remained stable at €97.8 million. Despite a challenging market environment, the Mettlach-based multinational concluded a year focused on strategic realignment, achieving positive results primarily through the integration of Ideal Standard.
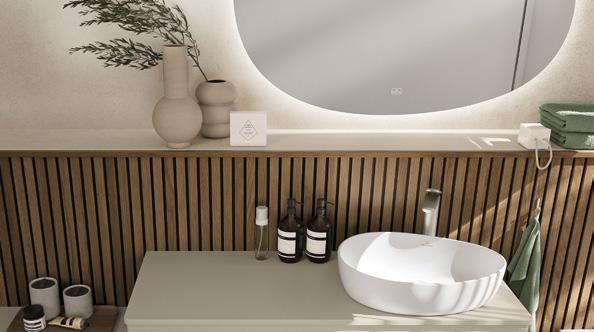
The Bathroom & Wellness Division accounted for 78% of total revenue, reaching €1,124.5 million (up 3.4% on 2024, adjusted for currency effects). The Europe, Middle East and Africa (EMEA) region performed positively, while the Asia Pacific and Americas regions recorded a decline. The strongest sales growth was achieved by the taps, shower systems and sanitary ceramics segments, driven by successful innovations such as ALU+ made from recycled aluminium, the new Vortex flushing technology and the i.life, Architectura and Antao collections. The division closed the year with an operating profit (EBIT) of €65.2 million, on a par with the previous year.
The Dining & Lifestyle division maintained its position in the 2025 financial year with sales of €319.8 million (up 1.0% on the previous year) and an EBIT of €32.6 million – an improvement on 2024. The strong fourth quarter and successful new launch-
Milena Bernardi (m.bernardi@kairosmediagroup.it)
È pari a 1.447 milioni di euro il fatturato raggiunto dal Gruppo Villeroy & Boch nel 2025, in crescita dell’1,8% rispetto all’esercizio precedente. Stabile l’utile operativo ante imposte (EBIT) a 97,8 milioni di euro. Nonostante il contesto di mercato ancora impegnativo, la multinazionale di Mettlach ha chiuso un anno all’insegna del riposizionamento strategico, riuscendo ad ottenere risultati positivi, grazie soprattutto all’integrazione di Ideal Standard.
LA DIVISIONE BATHROOM & WELLNESS SOSTIENE I RICAVI
La divisione Bathroom & Wellness ha contribuito per il 78% del giro d’affari, raggiungendo quota 1.124,5 milioni di euro (+3,4% sul 2024 al netto degli effetti valutari). Dal punto di vista geografico, l’area Eu-
ropa, Medio Oriente e Africa ha registrato un andamento positivo, mentre le regioni Asia Pacifico e Americhe hanno subito un calo. I maggiori incrementi di fatturato si sono verificati nei segmenti rubinetteria, sistemi doccia e nelle ceramiche sanitarie, sostenuti da innovazioni di successo come ALU+ in alluminio riciclato, la nuova tecnologia di risciacquo Vortex e le collezioni bagno i.life, Architectura e Antao. L’utile operativo (EBIT) della business unit ha raggiunto i 65,2 milioni di euro, in linea con quello dell’anno precedente.
Nel 2025 la divisione Dining & Lifestyle ha mantenuto una posizione stabile realizzando vendite per 319,8 milioni di euro (+1% rispetto all’anno precedente) e un EBIT di 32,6 milioni di euro, superiore a quello del 2024. Hanno
es, such as the Fleur collection, contributed to the result. The Asia Pacific and Americas regions delivered the strongest performances, while the EMEA region recorded a slight decline. In terms of sales channels, the stationary retail partners stood out with growth of 9.4%.
In 2025, the Villeroy & Boch Group invested €45.8 million, primarily toward the modernisation of production facilities and company-owned retail stores. For the current year, the Group plans to invest up to €50 million, aimed at the further strategic expansion of its two divisions and the introduction of SAP S/4HANA enterprise software.
Forecasts for 2026 are less favourable. In view of the current economic climate and geopolitical tensions – including the
contribuito al risultato un quarto trimestre particolarmente positivo, insieme a novità accolte positivamente dal mercato, tra cui la collezione Fleur. Le regioni Asia Pacifico e Americhe hanno generato le performance migliori, mentre l’area Europa, Medio Oriente e Africa ha chiuso in lieve flessione. Tra i canali distributivi, si sono distinti i partner commerciali con punto vendita fisico, che hanno registrato una crescita del 9,4%.
Nel 2025 il Gruppo Villeroy &
Boch ha investito 45,8 milioni di euro, destinati principalmente alla modernizzazione degli stabilimenti produttivi e dei punti vendita monomarca di proprietà. Per quest’anno il gruppo prevede investimenti fino a 50 milioni di euro, finalizzati al consolidamento strategico delle due divisioni aziendali e all’introduzione del sistema gestionale SAP S/4HANA.
Le previsioni sull’andamento del 2026 non sono positive. Come segnalato dai vertici aziendali, alla luce della situazione eco-
conflict in the Gulf region – Villeroy & Boch expects consolidated sales to decline by between 6% and 9% compared to 2025, with an operating EBIT of between €75 million and €85 million. In the first three quarters of 2026, the decline in net sales and operating EBIT will be more pronounced following the sale of the Northern European business of the Gustavsberg and Vatette brands effective 1 October 2025.
Gabi Schupp, a member of the Management Board since 2019 and Chairwoman since 2024, is set to step down on 31 May 2026. She will continue her involvement with the company in a consultancy role. In a statement released on 24 April, Andreas Schmid , Chairman of the Supervisory Board, noted that Gabi Schupp leaves behind a resilient company perfectly prepared for future challenges. The acquisition of Ideal Standard was conducted with “entrepreneurial vision and great skill to transform a company with a long tradition into a forward-looking group”, he added.
Villeroy & Boch is now entering a phase of comprehensive management reorganisation, moving toward a more collegiate structure with an Executive Board Spokesperson. The future Executive Board will consist of four members and will be structured according to strategic priorities: Georg Lörz will be responsible for the Bath & Wellness division and will assume the role of Executive Board Spokesperson. Peter Domma will head the Dining & Lifestyle division and oversee Digitalisation and IT. Markus Warncke will stay on as Chief Financial Officer. Esther Jehle will be responsible for HR and Organisational Development and will lead Operations within the Bath & Wellness division. ◼
nomica e delle tensioni geopolitiche attuali - tra cui il conflitto nella regione del Golfo -, Villeroy & Boch prevede una flessione del fatturato consolidato stimata tra il -6% e il -9% rispetto al 2025 e un utile operativo ante imposte (EBIT) compreso tra 75 e 85 milioni di euro. Nei primi tre trimestri del 2026, il calo del fatturato netto e dell’EBIT operativo sarà più accentuato per effetto della cessione del business nordeuropeo dei marchi Gustavsberg e Vatette avvenuta il 1° ottobre 2025.
GABI SCHUPP LASCIA LA PRESIDENZA DEL GRUPPO
Gabi Schupp, membro del CdA di Villeroy & Boch dal 2019 e dal 2024 Presidente del Gruppo, lascerà l’incarico il prossimo 31 maggio 2026, continuando la sua collaborazione con l’azienda in veste di consulente. Nella nota diramata il 24 aprile, Andreas Schmid, presidente del Consiglio di Sorveglianza, sottolinea come Gabi Schupp lasci un’azienda resi-
liente e perfettamente preparata alle prossime sfide, grazie soprattutto all’acquisizione di Ideal Standard, condotta “con lungimiranza imprenditoriale e grande abilità nel trasformare un’azienda ricca di tradizione in un gruppo orientato al futuro”.
Per Villeroy & Boch si apre ora una fase di completa riorganizzazione del team dirigenziale, basata su una struttura più collegiale e con un portavoce del Consiglio di Amministrazione. Il futuro CdA sarà composto da quattro membri e sarà strutturato in base alle priorità strategiche: Georg Lörz sarà responsabile della divisione Bath & Wellness e assumerà la funzione di portavoce del Consiglio di Amministrazione. Peter Domma guiderà la divisione Dining & Lifestyle, nonché i settori Digitalizzazione e IT. Markus Warncke manterrà il suo ruolo di responsabile finanziario. Esther Jehle sarà responsabile dello Sviluppo del Personale e dell’Organizzazione e guiderà il settore “Operations” all’interno della divisione Bath & Wellness. ◼




Andrew Whitmire, TCNA (USA) – AWhitmire@tileusa.com
At the traditional press conference held at Coverings 2026, the Tile Council of North America released the final figures for the U.S ceramic tile industry and market in 2025. Last year, U.S. ceramic tile consumption was 238.6 million m² , down 4.9% from the previous year, marking the fourth consecutive year of contraction.
In 2025 U.S. manufacturers produced 69.5 million m² of ceramic tile (-7.7% on 2024), of which 65.7 million m² shipped domestically , down 8.1% from the prior year and the lowest annual total since 2012. U.S. shipments’ share of total U.S. consumption by volume last year was 27.6%, down from 28.5% in 2024.
Despite this, domestically produced tiles’ share of total U.S. consumption far outpaced the shares of any individual country exporting to the U.S. The next highest shares of total consumption by volume were held by Spain (15.5%), Italy (12.8%), and India (12.1%).
Nel corso della tradizionale conferenza stampa tenutasi a Coverings 2026, il Tile Council of North America ha diffuso i dati definitivi relativi all’industria e al mercato statunitense delle piastrelle di ceramica nel 2025.
L’anno scorso, il consumo di piastrelle di ceramica negli Stati Uniti è stato pari a 238,6 milioni di m², segnando un calo del 4,9% rispetto all’anno precedente nonché il quarto anno consecutivo di contrazione.
Nel 2025, la produzione na-
zionale di piastrelle è scesa a 69,5 milioni di m² (-7,7% rispetto al 2024), di cui 65,7 milioni di m² venduti sul mercato interno (-8,1%), il livello più basso dal 2012.
Le piastrelle prodotte negli States hanno quindi coperto il 27,6% del consumo totale statunitense in volume (contro il 28,5% del 2024), una quota superiore a quella dei maggiori Paesi esportatori verso il mercato USA, quali Spagna (15,5%), Italia (12,8%) e India (12,1%).
In valore, le vendite di piastrelle statunitensi sul mercato inter-
By value, 2025 U.S. FOB factory sales of domestic shipments (less exports) were $1.32 billion, a 4.0% decrease from the previous year. U.S. shipments comprised 35.1% of total U.S. tile consumption by value, down from 36.2% in 2024. The per unit value of domestic shipments (less exports) in 2025 was $20.02/m², up from $19.26/m² the previous year.
U.S. ceramic tile exports in 2025 were 3.74 million m² , down 2.1% from the previous year. The primary recipients of U.S. exports were Canada (65.6%), Italy (11.9%), and Mexico (11.6%). The value of U.S. exports increased 5.6% to $48.9 million over the same timeframe.
U.S. ceramic tile imports were 172.8 million m² in 2025, a 3.7% decline from the prior year. Imports comprised 72.4% of 2025 U.S. tile consumption by volume, up from 71.5% in 2024.
no (FOB) hanno raggiunto 1,32 miliardi di dollari (-4% sul 2024), pari al 35,1% del valore complessivo del mercato USA, che nel 2025 è stato di 3,8 miliardi di dollari. Il prezzo medio delle piastrelle prodotte negli Stati Uniti (al netto delle esportazioni) è salito dai 19,26 $/m² del 2024 a 20,02 $/m² nel 2025. In leggero calo (-2,1%) anche le esportazioni statunitensi di piastrelle, scese a 3,74 milioni di m² e destinate prevalentemente a Canada (65,6%), Italia (11,9%) e Messico (11,6%).
In aumento, invece, il valore
dell’export, salito a 48,9 milioni di dollari (+5,6%).
Nel 2025 le importazioni statunitensi di piastrelle ceramiche si sono fermate a 172,8 milioni di m² (-3,7% sul 2024), rappresentando il 72,4% del consumo nazionale in volume. La Spagna è tornata ad essere il principale esportatore verso gli Stati Uniti in volume, con una quota del 21,4% delle importazioni, seguita da Italia (17,7%) e India (16,7%).
Note: Total consumption = U.S. Shipments + Imports – Exports
Source: U.S. Dept. of Commerce and Tile Council of North America (TCNA)
TAB. 2 - THE 5 LARGEST EXPORTING COUNTRIES TO THE U.S. IN VOLUME I 5 maggiori Paesi esportatori di piastrelle negli USA,
TAB. 3 - THE 5 LARGEST EXPORTING COUNTRIES TO THE U.S. IN VALUE (INCL. CIF+DUTY) I 5 maggiori Paesi esportatori di piastrelle
Source: US Dept. of Commerce
Spain once again became the largest exporter to the U.S. by volume, accounting for 21.4% of 2025 imports, followed by Italy (17.7%), and India (16.7%).
Italy remained the largest exporter to the U.S. on a dollar basis (CIF + duty), comprising 31.5% of 2025 U.S. imports, followed by Spain with a 28.0% share and Mexico (8.6% share).
Table 4 shows the average per unit value of tile (including CIF + duty) from the five countries from which the most tiles were imported by volume in 2025. Once again, Italian tiles had the highest average price of 25.08 $/m2, up 1.7% from 24.65 $/m2 in 2024. Spanish average value was 18.51 $/m2, down 2.8% from 19.05 $/m2 in 2024. The average value of Indian tiles remained stable at 6.67 $/m2, the lowest price among the five largest exporting countries. ◼
Source: US Dept. of Commerce
In valore, l’Italia si è confermata ancora una volta il maggiore esportatore verso gli USA (valore comprensivo di CIF e dazi), con una quota del 31,5% sulle importazio-
TAB. 4 - AVERAGE VALUE (CIF+DUTY) OF IMPORTED TILES
Prezzi medi (inclusi CIF e dazi) dei maggiori Paesi esportatori verso gli USA
ni totali in valore, seguita dalla Spagna (con una quota del 28%) e dal Messico (con una quota dell’8.6%).
La Tabella 4 riporta i prezzi medi delle piastrelle (valore che include CIF e dazi) provenienti dai cinque Paesi dai quali sono stati importati i maggiori volumi nel 2025. Ancora una volta, le piastrelle italiane hanno registrato il prezzo medio più elevato, pari a 25,08 $/m², in crescita dell’1,7% rispetto ai 24,65 $/m² del 2024. Il valore medio delle piastrelle spagnole si è attestato a 18,51 $/m², in calo del 2,8% rispetto ai 19,05 $/m² del 2024. Il prezzo medio delle piastrelle indiane è rimasto stabile a 6,67 $/m², il livello più basso tra i cinque principali Paesi esportatori. ◼
TRY THE DEMO
• PRODUCTION
• CONSUMPTION
• TRADE
100+ COUNTRIES
FORECAST TO 2029
Paola Giacomini – p.giacomini@kairosmediagroup.it
In 2025, the Spanish ceramic tile industry saw a recovery in production for the second consecutive year following the severe contraction of 2023.
According to preliminary figures released by the Spanish trade association ASCER, output volumes grew by 2.7% to 427 million sqm, while employment edged up to 15,939 (+1.4%).
The sector’s estimated turnover remained largely consistent with the previous year’s figure, with total sales of €4,834 million, a 1% increase over 2024. Exports remained stable at €3,484 million (+0.2%), accounting for 72% of the total, while domestic sales proved more dynamic, growing by 3.1% to €1,350 million.
As ASCER’s Chairman Ismael García Peris noted, the Spanish ceramic industry has demonstrated a high degree of resilience in a slowing global economic environment, successfully adapting to shifts in market demand through quality, innovation and the strength of the “Made in Spain” and “Made in EU” brands.
Per l’industria spagnola produttrice di piastrelle ceramiche il 2025 ha segnato il secondo anno di recupero della produzione dopo la forte contrazione del 2023. Secondo i dati preconsuntivi presentati da ASCER (l’associazione spagnola di categoria), i volumi prodotti l’anno scorso sono cresciuti del 2,7% a 427 milioni mq. In leggero aumento anche gli occupati, saliti a 15.939 (+1,4%).
Le stime relative al fatturato del settore mostrano una sostanziale tenuta dei livelli dell’anno precedente. I ricavi totali sarebbero saliti a
4.834 milioni di euro (+1% sul 2024). Stabili quelli provenienti da esportazioni, 3.484 milioni di euro (+0,2%), pari al 72% del totale; più dinamiche le vendite sul mercato interno, cresciute del 3,1% a 1.350 milioni di euro.
Come sottolineato dal presidente di Ascer, Ismael García Peris, l’industria ceramica spagnola si è mostrata resiliente in un contesto economico globale in rallentamento, riuscendo ad adattarsi ai cambiamenti della domanda di mercato grazie alla qualità, all’innovazione e al valore dei brand “Made in Spain” e “made in EU”.
FIG. 1 - BREAKDOWN OF EXPORT REVENUE BY GEOGRAPHICAL REGION IN 2025 Suddivisione dei ricavi da esportazione per aree geografica nel 2025
ASCER’s preliminary figures reveal that 51% of export revenue in 2025 was generated in Europe, home to seven of Spain’s top ten markets (Figs. 1 and 2). Sales dropped in France (€379.2 million; -5.8%), Italy (€150.5 million; -4.3%) and Germany (€122.6 million; -3.2%), while remaining stable in Belgium (€74.4 million) and increasing in the UK (€196.5 million; +2.5%), Portugal (€120.9 million; +6.4%) and Greece (€85.9 million; +0.5%).
North America accounted for 16% of export value, with the USA remaining the top foreign market by value at €465 million, a 1% decline from 2024 (note: for “landed” value, including CIF and duties, see the article on page 28).
The Middle East represents the third-largest export region for Spanish tiles, accounting for 12% of value. Israel showed a particularly strong performance with a 17% increase in sales to €141.7 million, making it Spain’s fifth-largest foreign market in 2025.
I preconsuntivi Ascer rilevano che nel 2025 il 51% dei ricavi da esportazione è stato generato in Europa, dove si trovano 7 dei 10 maggiori mercati spagnoli (fig 1 e 2). In calo le vendite in Francia (€379,2 milioni; -5,8%), Italia (€150,5 milioni; -4,3%) e Germania (€122,6 milioni; -3,2%), stabili quelle in Belgio (€74,4 milioni), in aumento i ricavi nel Regno Unito (€196,5 milioni; +2,5%), in Portogallo (€120,9 milioni; +6,4%) e in Grecia (€85,9 milioni; +0,5%).
Il 16% dell’export in valore è stato realizzato in Nord America, dove gli USA si sono confermati primo mercato estero in valore con vendite pari a €465 milioni di euro, in calo dell’1% sul 2024 (nota: per il valore “landed”, inclusi CIF e dazi, si veda l’articolo a pagina 28). Terza area di esportazione della piastrella spagnola è il Medio Oriente che vale il 12% dell’export in valore e dove spicca il +17% di vendite in Israele (€141,7 milioni), divenuto nel 2025 il quinto maggiore mercato estero della Spagna. Bene anche l’export in Marocco, sesto maggiore merca-


Exports to Morocco, the sixth-largest export market, also performed well with revenue reaching €140.9 million, a 13.2% increase over 2024.
According to research by the Acimac-MECS Research Centre, Spain exported 336.8 million sqm of tiles in 2025. This represents nearly eight out of every ten tiles produced and marked a 2.2% increase compared to 2024. France was the top export market by volume at 39 million sqm (-3.3%), followed by the USA where volume sales (37.6 million sqm) grew by 9.3% despite the slight decline in value noted above. Morocco also saw double-digit growth in volume (18.2 million sqm; +15%), while shipments to Italy held steady (17.4
to export, dove i ricavi hanno raggiunto i 140,9 milioni di euro segnando un +13,2% sul 2024.
Secondo le rilevazioni condotte dal Centro Studi Acimac-MECS, nel 2025 la Spagna ha esportato 336,8 milioni mq di piastrelle, vale a dire quasi 8 piastrelle su 10 prodotte, con un incremento del
2,2% sul 2024.
Primo mercato estero in volume è stato la Francia, con 39 milioni mq (-3,3%), seguita dagli Stati Uniti dove le vendite in volume (37,6 milioni mq) sono cresciute del 9,3% a fronte – come visto – di un leggero calo in valore.
Il Marocco ha registrato una crescita a doppia cifra anche in volume (18,2 milioni mq; +15%), mentre l’Italia ha tenuto le vendite in quantità (17,4 milioni mq; +5,6%).
Source: MECS “World Production and Consumption of ceramic tiles - WPC Online” - based on
million sqm; +5.6%). By contrast, export volumes to the UK and Israel remained virtually unchanged from 2024 levels. Portugal also saw a healthy 9% volume increase, while Germany and Greece experienced minor contractions.
The slowdown in Spanish exports that was already evident in some markets in 2025 intensified in early 2026. In the first two months of the year, export value fell to €508 million, a 14.6% decline compared to the same period in 2025. The biggest fall occurred in the USA, where sales fell by 37.6% in the first two months of 2025 to €53.6 million. France, which also saw an 11.6% decline in the first two months (€58.4 million), became the leading foreign market by value. ◼
Al contrario, nel Regno Unito e in Israele i volumi esportati si sono mantenuti pressoché analoghi a quelli del 2024. Bene, anche in volume, le vendite in Portogallo (+9%), mentre piccole variazioni negative si sono registrate in Germania e Grecia.
Il rallentamento delle esportazioni spagnole, già avvertito su
alcuni mercati nel 2025, si è acuito con l’inizio del 2026. Nei primi due mesi dell’anno il valore dell’export si è fermato a 508 milioni di euro, segnando una flessione del 14,6% sul primo bimestre 2025. Il calo maggiore si è registrato negli Stati Uniti, dove le vendite hanno perso il 37,6% sui primi due mesi del 2025 scendendo a 53,6 milioni di euro. La Francia, anch’essa in calo dell’11,6% nel primo bimestre (€58,4 milioni), è divenuto il primo mercato estero in valore. ◼
Source: MECS “World Production and Consumption of ceramic tiles - WPC Online” - based on ITC data
Milena Bernardi (m.bernardi@kairosmediagroup.it)
Despite a persistently challenging environment for the European ceramic industry, Grupo Pamesa concluded 2025 with positive results while continuing its extensive programme of industrial and energy efficiency investments.
The Spanish group led by Fernando Roig, Europe’s leading tile manufacturer by volume, ended the year with consolidated revenue of €1,147 million, a 1% increase over 2024. Pre-tax profit fell from €114 million to €101 million, representing an 8.6% margin on sales. As Roig confirmed, group profits were primarily impacted by higher costs associated with CO2 emission allowances which doubled in a year from €12.7 million to €25.2 million.
As of 31 December 2025, all three of the group’s business units performed in line with forecasts, albeit with varying dynamics. More than 80% of revenue was generated by the core ceramics business, which maintained stable sales of €926 million, with 67% originating from exports to 162 countries.
Production reached 90 million sqm, a slight increase over 2024.
Fernando Roig expects this upward trend to be maintained in 2026, with a further increase in production volumes of around 5% and a parallel rise in sales of between 3% and 5%. In the ceramic tile sector, Grupo Pamesa operates through eight brands (Pamesa, Navarti, Geotiles, TAU, Prissmacer, Ecoceramic, Ascale and Natucer, acquired in late July 2025), ten production facilities, six spray-drying plants, three polishing centres and 11 logistics hubs. The energy division saw strong growth in 2025, with revenue up 16% year-onyear from €39 million to €45 million, while the raw materials division – Pamesa owns six extraction sites in Spain – recorded a 6% increase in sales, from €168 million to €177 million.
In un contesto ancora complesso per l’industria ceramica europea, Grupo Pamesa archivia il 2025 con risultati positivi confermando nel contempo un forte programma di investimenti industriali e in efficienza energetica.
Il gruppo spagnolo guidato da Fernando Roig, primo in Europa per volumi di piastrelle prodotti, ha chiuso l’esercizio con un fatturato consolidato di 1.147 milioni di euro, in crescita dell’1% rispetto al 2024. L’utile ante imposte è sceso da 114 a 101 milioni di euro, con un margine dell’8,6% sulle vendite.
Sugli utili, ha sottolineato Roig, hanno pesato soprattutto i maggiori costi associati ai diritti di emissione di CO2 raddoppiati in un anno da 12,7 a 25,2 milioni di euro.
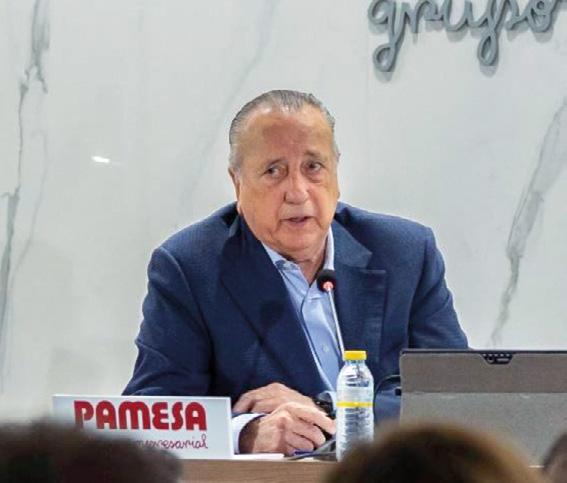
Al 31 dicembre 2025, tutte e tre le business unit del gruppo hanno mostrato andamenti in linea con le previsioni, pur con dinamiche differenziate. Oltre l’80% del fatturato è stato generato nel core business ceramico che ha mantenuto stabile il proprio volume d’affari a 926 milioni di euro, di cui il 67% da esportazioni in 162 Paesi. La produzione si è attestata sui 90 milioni di metri quadrati, in lieve aumento rispetto al 2024. Fernando Roig auspica peraltro di mantenere la tendenza al rialzo anche nel 2026, con un ulteriore incremento dei volumi prodotti di circa il 5% e un parallelo aumento delle vendite tra il 3 e il 5%. Nel comparto delle piastrelle ceramiche il Gruppo Pamesa opera attraverso otto marchi (Pamesa, Navarti, Geotiles, TAU, Prissmacer, Ecoceramic, Ascale e Natucer, acquisita a fine luglio 2025), dieci stabilimenti produttivi, sei impianti di atomizzazione, tre centri di levigatura e 11 centri logistici.
In forte crescita nel 2025 la divisione energia i cui ricavi sono saliti da 39 a 45 milioni di euro (+16% sul 2024), mentre la divisione materie prime – Pamesa possiede sei siti di estrazione in Spagna – ha registrato un incremento delle vendite del 6%, da 168 a 177 milioni di euro.
In 2025, Grupo Pamesa continued to strengthen its investment strategy focused on innovation, efficiency and sustainability, with total capital expenditure amounting to €117 million. Key projects included the introduction of two new continuous presses at the Almazora plant and a third kiln at the Ascale facility to boost the group’s production capacity, as well as the installation of a 24-colour-bar printer (unique within the sector in Europe). These were accompanied by new investments in quarrying activities, the expansion of the Geotiles showroom, increased production capacity at the Onda plants and integration of Natucer into the group.
Looking ahead, the 2026 investment plan maintains this momentum, with a projected allocation of €120 million. Initiatives include the renovation of the Natucer offices and showroom and the expansion of the Ecoceramic showroom (both completed in February), the start-up of a new dryer at the Natucer plant and a new 120×280 cm large-format line at Pamesa Porcelánico. This is in addition to several sustainability investments, which remain a central pillar of Pamesa’s strategy. Notable projects in this area include €15 million earmarked for energy-saving measures and the installation of the first 100% electric kiln at Ecoporcelánico, alongside the group’s flagship Pamesa Net Zero project.
The Pamesa Net Zero project, consisting of a fully self-financed investment of €74 million, is being developed in partnership with Umbrella Global Energy. The initiative involves
Nel campo degli investimenti, Grupo Pamesa ha proseguito nel 2025 il rafforzamento della propria strategia orientata a innovazione, efficienza e sostenibilità, con investimenti complessivi pari a 117 milioni di euro.
Tra i principali interventi figurano l’introduzione di due nuove presse continue nello stabilimento di Almazora e di un terzo forno nell’impianto di Ascale finalizzato al potenziamento della capacità produttiva del gruppo, nonché l’installazione di una stampante a 24 barre colore (unica nel settore in Europa). A questi si aggiungono nuovi investimenti nelle attività estrattive, l’ampliamento dello showroom Geotiles, oltre all’in-
cremento della capacità produttiva negli stabilimenti di Onda e all’ingresso di Natucer nel perimetro del gruppo.
In prospettiva, il piano investimenti per il 2026 conferma il mantenimento di questo ritmo, con uno stanziamento previsto di 120 milioni di euro. Tra le iniziative previste: il rinnovamento degli uffici e dello showroom Natucer e l’ampliamento dello showroom Ecoceramic, già completati nel mese di febbraio, l’avvio di un nuovo essiccatoio nello stabilimento Natucer e di una nuova linea per grandi formati 120×280 cm in Pamesa Porcelánico, oltre ad una serie di investimenti dedicati alla sostenibilità che si conferma uno degli assi centrali della strategia di Pamesa. In questo ambito spiccano interventi volti al risparmio energetico per 15 milioni di euro e l’installazione del primo forno 100% elettrico in Ecoporcelánico, oltre al progetto più rilevante, “Pamesa Net Zero”.
PAMESA NET ZERO
Co un investimento di 74 milioni di euro interamente autofinan-
creating an integrated energy platform based on 80 MWp of solar photovoltaics and 366 MWh of battery storage, which will complement existing renewable capacity to reach a total power output of 100 MWp, with an estimated annual production of 113,000 MWh.
As part of its commitment to the environment and energy efficiency, the Pamesa group is promoting a zero waste model involving the total recovery of sludge and solid waste generated by production activities, amounting to 1.4 million litres of wastewater and over 216,000 tonnes of waste annually. In addition, 7% of production incorporates recycled materials, while pallet reuse is incentivised across all plants. Pamesa operates a solar farm with a size of more than 121,000 square metres and an installed capacity of 22.6 MWp, capable of powering over 9,000 homes and avoiding more than 5,200 tonnes of CO2 emissions per year. This is supplemented by a heat recovery system that allows for the reuse of energy generated by the kilns, with over 76,000 MWh recovered annually and savings of more than 15,500 tonnes of CO2 emissions. Overall, the group’s energy and environmental measures avoid over 20,700 tonnes of CO2 emissions each year, equivalent to the absorption capacity of approximately 700,000 trees.
The group’s environmental commitment also extends to its quarrying operations: of the 22 hectares at the Valdecastillo
ziato, il progetto “Pamesa Net Zero” è sviluppato in collaborazione con Umbrella Global Energy. Prevede la realizzazione di una piattaforma energetica integrata basata su 80 MWp di fotovoltaico e 366 MWh di accumulo tramite batterie che si sommeranno alla capacità rinnovabile già esistente fino a raggiungere una potenza complessiva di 100 MWp per una produzione annua stimata di 113.000 MWh.
Sul fronte ambientale e dell’efficienza energetica, il gruppo Pamesa promuove un modello basato sul principio “rifiuti zero”, attraverso il recupero completo dei fanghi e dei rifiuti solidi generati dall’attività produttiva, pari a 1,4 milioni di litri di acque reflue e oltre 216.000 tonnellate di rifiuti all’anno. Va inol-
tre sottolineato che il 7% della produzione incorpora materiali riciclati, mentre in tutti gli stabilimenti viene incentivato il riutilizzo dei pallet.
In ambito energetico, Pamesa dispone già di un parco fotovoltaico superiore a 121.000 m² con una potenza installata di 22,6 MWp, in grado di alimentare oltre 9.000 abitazioni ed evitare l’emissione di più di 5.200 tonnellate di CO2 all’anno. A questo si aggiunge un sistema di recupero del calore che consente il riutilizzo dell’energia generata dai forni, con oltre 76.000 MWh recuperati annualmente e un risparmio emissivo superiore a 15.500 tonnellate di CO2. Nel complesso, le misure adottate in ambito energetico e ambientale permettono al gruppo di evitare oltre 20.700 tonnellate di CO2 ogni anno, equivalenti alla capacità di assorbimento di circa 700.000 alberi.
Un impegno diffuso viene riservato anche alle attività estrattive: dei 22 ettari della cava Valdecastillo
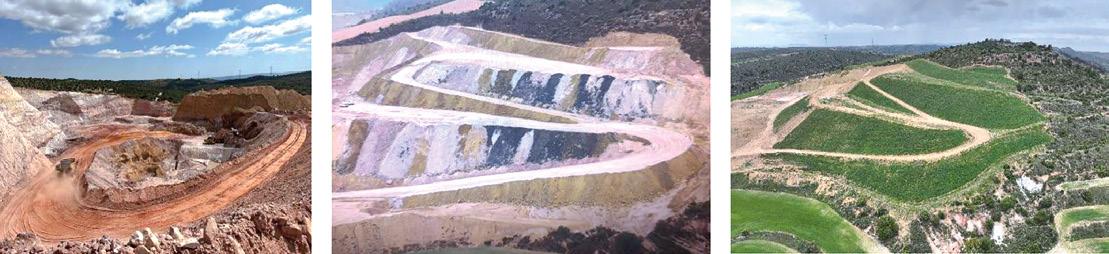
quarry in Seno (Teruel), acquired in 2020, 10 hectares have already been exhausted and are currently undergoing environmental reclamation to return the land to its original agricultural use.
Pamesa has highlighted serious issues with cogeneration stemming from the lack of a regulatory framework to ensure plant continuity. Despite an installed capacity of 100 MW, around 30% of the machinery has reached the end of its life cycle since 2022 with no possibility of renewal, clearly impacting industrial competitiveness. The company notes that the draft auction plan presented in 2021 was never implemented, while the proposal scheduled for 2025 introduces conditions that could penalise the sector, such as a 30% self-consumption requirement that is poorly suited to ceramic production processes.
Grupo Pamesa continued to expand its workforce in 2025, identifying employment as a primary growth driver. Including the Natucer acquisition, the group’s headcount grew by 12% by yearend, reaching 3,469 employees, 97% of whom are on permanent contracts. Pamesa currently accounts for 22% of ceramic industry employment in the province of Castellón; its net pay is 38% higher than the national average and 23% above the sector average. During 2025, over €10.6 million was also distributed to staff in the form of incentives. ◼
a Seno (Teruel), acquisita nel 2020, 10 sono già stati sfruttati e si trovano attualmente in fase di ripristino ambientale per il loro ritorno all’uso agricolo originale.
Per quanto riguarda la cogenerazione, Pamesa segnala i gravi problemi derivanti dalla mancanza di un quadro normativo di riferimento che garantisca la continuità degli impianti: nonostante una capacità installata pari a 100 MW, dal 2022 circa il 30% dei macchinari ha esaurito il proprio ciclo di vita senza possibilità di rinnovo, con evidenti ripercussioni sulla competitività industriale.
L’azienda sottolinea che la bozza di aste presentata nel 2021 non è mai stata attuata, mentre la proposta prevista per il 2025 introduce condizioni che potrebbero penalizzare il settore,
come l’obbligo di un 30% di autoconsumo, difficilmente compatibile con i processi produttivi ceramici.
Sul piano occupazionale, nel 2025 il Gruppo Pamesa ha proseguito il rafforzamento del proprio staff, considerato uno dei principali driver di crescita. Considerando anche l’acquisizione di Natucer, a fine esercizio l’organico del gruppo è cresciuto del 12%, raggiungendo quota 3.469 unità di cui il 97% a tempo indeterminato. Pamesa assorbe attualmente il 22% dell’occupazione della provincia di Castellon attiva nell’industria ceramica a cui destina una retribuzione netta del 38% superiore alla media nazionale e del 23% superiore a quella del settore. Nel corso del 2025 sono stati inoltre distribuiti oltre 10,6 milioni di euro al personale sotto forma di incentivi. ◼
ANFFECC: sector revenues up in 2025, but rising costs and the ETS take their toll
Milena Bernardi (m.bernardi@kairosmediagroup.it)
The Spanish ceramic frit, glaze and colour sector closed 2025 with growth, confirming its strong international focus. According to figures published by the trade association ANFFECC, member companies reported total revenues of €1,363.5 million in 2025, an increase of 1.5% compared with 2024. Exports remain the main driver of the sector, reaching €891.4 million (+2.7%) and accounting for 65.4% of total sales. In contrast, the domestic market continues to show signs of weakness with sales of €472.1 million , down slightly on 2024 (-0.5%).
The sector remained largely stable in terms of output, with production reaching 1.5 million tonnes in 2025 , a year-on-year increase of 0.4%.
Despite these positive figures, ANFFECC points to an increasingly complex operating landscape. The pressure of energy and strategic raw material costs is weighing heavily on companies’ daily operations. In some cases, prices have risen by between 30% and 177% in just a few months, directly impacting profit margins.
A further cause for concern is the European Emissions Trading System (ETS). According to association estimates, the planned reduction in free allowances will cost Spanish frit and glaze producers more than €55 million between 2026 and 2030, a scenario that heightens the risk of industrial offshoring.
“When Europe imposes costs and obligations that exceed those of its global competitors, investment decisions are postponed or redirected to other countries. Environmental protection and competitiveness are not mutually exclusive, but the transition must be technically feasible, economically sustainable and aligned with global competition. Businesses must remain profitable if they are to continue to invest in innovation and sustainability”, said outgoing president Fernando Fabra at the press conference on 26 February.
At the same time, the sector remains committed to investing in emission-reduction technologies. 2025 saw the completion of the H2frit project , which demonstrated the technical feasibility of using hydrogen in ceramic frit fusion processes. However, economic sustainability will depend on a number of external factors, including security of supply, the regulatory framework, infrastructure development and competitive pricing.
Il settore spagnolo delle fritte, smalti e colori ceramici ha chiuso il 2025 in crescita confermando la forte vocazione internazionale. Secondo i dati dell’associazione di categoria ANFFECC, nel 2025 le aziende associate hanno registrato un fatturato complessivo di 1.363,5 milioni di euro, in aumento dell’1,5% rispetto al 2024. Le esportazioni si confermano il principale motore del settore, raggiungendo gli 891,4 milioni di euro (+2,7%) e rappresentando il 65,4% delle vendite totali. Il mercato interno, invece, mostra ancora segni di debolezza con vendite a quota 472,1 milioni di euro, in lieve calo dello 0,5% sul 2024.
Dal punto di vista produttivo, il comparto ha mantenuto livelli sostanzialmente stabili, con 1,5 milioni di tonnellate prodotte nel 2025, pari a un +0,4% su base annua. Nonostante i risultati positivi, ANFFECC segnala però un contesto operativo sempre più complesso.
La pressione dei costi dell’energia e delle materie prime strategiche sta impattando sull’attività quotidiana delle imprese. In alcuni casi gli aumenti sono oscillati tra +30% e +177% in pochi mesi, con effetti diretti sui margini.
L’IMPATTO DEL SISTEMA ETS
Ulteriore fonte di preoccupa-
zione è rappresentata dal sistema ETS europeo sul commercio dei diritti di emissione. Secondo le stime dell’Associazione, la riduzione prevista delle quote gratuite comporterà per i colorifici spagnoli un costo superiore a 55 milioni di euro nel periodo 2026-2030, uno scenario che fa crescere il rischio di delocalizzazione industriale.
“Quando l’Europa accumula costi e obblighi superiori a quelli dei suoi concorrenti globali, le decisioni di investimento vengono rinviate o dirottate verso altri Paesi. La tutela ambientale e la competitività non sono obiettivi incompatibili, ma la transizione deve essere tecnicamente fattibile, economicamente sostenibile e compatibile con la concorrenza globale, perché solo con imprese redditizie potremo continuare a investire in innovazione e sostenibilità”, ha dichiarato il presidente uscente Fernando Fabra alla conferenza stampa del 26 febbraio.
CONFERMATO L’IMPEGNO VERSO LA DECARBONIZZAZIONE DEL SETTORE
Parallelamente, il comparto continua a investire in tecnologie per ridurre le emissioni. Nel 2025 si è concluso il progetto H2frit, che ha dimostrato la fattibilità tecnica dell’utilizzo dell’idrogeno nei processi di fusione delle fritte ceramiche. Tuttavia, la sostenibilità economica dipenderà da vari fattori esterni, quali la garanzia
Meanwhile, ANFFECC is drawing up a decarbonisation roadmap for the sector. This includes various technological options such as process electrification, the use of renewable gases, improved energy efficiency and CO2 capture and utilisation technologies with the aim of identifying new solutions for reducing emissions while maintaining profitability and international competitiveness.
These challenges are compounded by concern over the war in the Middle East, which has already impacted gas and logistics costs as well as supply chains. The Middle East and surrounding regions represents an important market for Spanish
di approvvigionamento, il quadro normativo, lo sviluppo delle infrastrutture e la disponibilità di prezzi competitivi. Nel frattempo, ANFFECC sta elaborando una roadmap di decarbonizzazione per il settore, che include diverse opzioni tecnologiche - elettrificazione dei processi, utilizzo di gas rinnovabili, miglioramento dell’efficienza energetica e tecnologie di cattura e utilizzo della CO2 - con l’obiettivo di indivi-
duare nuove soluzioni che consentano di ridurre le emissioni mantenendo al tempo stesso redditività e competitività internazionale.
L’IMPATTO DEL CONFLITTO IN MEDIO ORIENTE
Agli ostacoli già evidenziati, si aggiunge ora anche la preoccupazione per l’impatto del conflitto in Medio Oriente che ha già prodotto i suoi effetti sui costi
producers, with exports of ceramic frits, glazes, colours and inks totalling approximately €250 million in 2025.
On 17 April, the General Assembly of ANFFECC elected Vicente Bagán (Altadia Group) as the association’s chairman for the four-year term 2026-2029.
The Assembly also approved the new composition of the Executive Committee, which sees former chairman Fernando Fabra (Esmaltes) serving as vice chairman, Joaquín Font de Mora (Vidres) as treasurer. Gonzalo Trilles (Colorobbia), Ángel Navarro (Coloronda), Francisco Nácher (Esmalglass-Itaca) and Francisco Ruvira (Torrecid) stay on as board members.
Vicente Bagán , who holds a degree in chemistry from the University of Valencia, has over thirty years’ experience in the field of ceramic frits, glazes and colours. Since 2023, he has served as vice chairman of the Altadia Group , having previously spent 16 years as its CEO, during which time he was instrumental in the group’s industrial development and international expansion.
ANFFECC’s new chairman takes over from Fernando Fabra at a particularly difficult time for the sector. While maintaining their international leadership through innovation, global expansion, quality and customer service, Spanish frit and glaze producers are facing multiple challenges, including volatile energy and raw material costs, geopolitical uncertainty and a consequent reduction in international market demand, the energy transition, and a tightening of the European regulatory framework, particularly with regard to decarbonisation. This situation requires businesses to intensify their efforts to remain competitive while continuing to develop technological solutions capable of reducing emissions without compromising industrial activity.
After thanking Fabra for his work over the past four years and his colleagues for the trust they have placed in him, Bagán used his first address as chairman to emphasise the need to strengthen the Association’s role. He stressed the importance of maintaining constant dialogue with public authorities and institutions within the ceramic sector, “so that the energy transition and the European regulatory framework proceed in a realistic manner, with feasible timelines and without penalising industrial production in Spain and Europe”. ◼
del gas e della logistica e sulle catene di approvvigionamento. Per i colorifici spagnoli l’area Medio Orientale, insieme ad altri Paesi coinvolti, rappresenta un mercato rilevante, con esportazioni di fritte, smalti, colori e inchiostri ceramici pari a circa 250 milioni di euro nel 2025.
CAMBIO AL VERTICE DI ANFFECC: FABRA PASSA IL TESTIMONE A VICENTE BAGÁN
Il 17 aprile, l’Assemblea Generale di ANFFECC ha eletto Vicente Bagán (Altadia Group) alla presidenza dell’associazione per il mandato quadriennale 2026-2029.
L’Assemblea ha inoltre approvato la nuova composizione del Consiglio Direttivo, che vede il past president Fernando Fabra (Esmaltes) nel ruolo di vicepresidente, Joaquín Font de Mora (Vidres) come tesoriere, Gonzalo Trilles (Colorobbia) e Ángel Navarro (Coloronda) confermati come consiglieri, insieme a Francisco Nácher (Esmalglass Itaca) e Francisco Ruvira (Torre-
cid), che restano in carica come membri del consiglio.
Laureato in chimica all’Università di Valencia, Vicente Bagán vanta oltre trent’anni di esperienza nel settore delle fritte, degli smalti e dei colori ceramici. Dal 2023 è vicepresidente di Altadia Group, di cui è stato Amministratore Delegato nei 16 anni precedenti, contribuendo allo sviluppo industriale e al rafforzamento della presenza internazionale del gruppo.
Il nuovo presidente di ANFFECC raccoglie il testimone da Fabra in una fase particolarmente delicata per il comparto. Pur mantenendo la leadership internazionale basata su innovazione, internazionalizzazione, qualità e servizio al cliente, i colorifici spagnoli si confrontano con un contesto segnato da volatilità dei costi energetici e delle materie prime, incertezza geopolitica che frena la domanda sui mercati internazionali, transizione energetica e irrigidimento del quadro normativo europeo, in particolare sul fronte della decarbonizzazione. Uno scenario che impone alle imprese di intensificare gli sforzi per preservare la competitività e continuare a sviluppare soluzioni tecnologiche in grado di ridurre le emissioni senza compromettere l’attività industriale.
Dopo aver ringraziato Fabra per il lavoro svolto negli ultimi quattro anni e i colleghi per la fiducia espressa, nel suo primo intervento da presidente Bagán ha sottolineato la necessità di rafforzare il ruolo dell’Associazione e di mantenere un’interlocuzione costante con le amministrazioni pubbliche e con l’insieme delle istituzioni del distretto ceramico, “affinché la transizione energetica e il quadro regolatorio europeo procedano in modo realistico, con tempistiche adeguate e senza penalizzare la produzione industriale in Spagna e in Europa”. ◼
Esmalglass (Vila-Real, Spain)
Technological precision, rigorous control of materials and the pursuit of the highest surface quality are the guiding principles behind inLAB, Esmalglass-Itaca’s reimagined exhibition space in Vila-real (Castellón). Designed as a showcase for advanced solutions, inLAB embodies the company’s “Innovation that cares” philosophy. Esmalglass-Itaca sees innovation not as an end in itself, but as a means of providing tangible value through improved performance and a superior user experience. This vision is the foundation of inLAB, a space dedicated to exploring textures and finishes that can only be achieved through the latest high-precision technologies.
The focus is on technical detail: from the microscopic composition of materials to the durability of individual pieces. All products showcased within inLAB combine craftsmanship and technical expertise and are designed for manufacturers requiring levels of performance that go well beyond conventional standards.
One of the most significant innovations is Diamond Pro, a material developed to achieve ultra-matt surfaces with exceptionally low gloss levels (GU <6), while at the same time maintaining high transparency, superior strength and a distinctly velvety feel.
In addition to its superior aesthetic quality, the formulation delivers high technical performance by combining anti-slip properties with outstanding durability, without sacrificing an exceptionally soft and silky finish.
Diamond Pro also ensures high transparency and excellent colour development and can be combined with various effects to add depth to designs. Alongside the visual purity of crystal, light is reflected from the surface with the utmost precision, helping to achieve a consistent and enduring aesthetic result.
Alongside Diamond Pro, a number of other innovative solutions are on display at inLAB.
DIAMOND SILK – This new finish achieves a similar look to a matt lapped surface without the need for mechanical polishing and lapping. Thanks to a carefully balanced combination of materials, it ensures lower gloss levels than those of traditional matt-lapped surfaces while delivering superior stain and chemical resistance, as well as a uniquely soft tactile sensation.
Precisione tecnologica, controllo rigoroso dei materiali e ricerca della massima qualità delle superfici sono al centro di inLAB, il rinnovato spazio espositivo di Esmalglass-Itaca a Vila-Real (Castellon). Un ambiente pensato per presentare ai clienti soluzioni avanzate sviluppate secondo il concept “Innovation that cares” Un’innovazione che, per Esmalglass-Itaca, non può essere fine a se stessa, ma che deve invece tradursi in valore concreto, con un impatto positivo nella vita quotidiana delle persone grazie ad un miglioramento reale delle prestazioni e dell’esperienza d’uso del materiale ceramico. Da questa visione nasce inLAB: uno spazio dedicato all’esplorazione di texture e finiture ottenibili solo attraverso la tecnología più avanzata e ad alta precisione. Il focus è sul dettaglio tecnico: dalla composizione microscopica dei materiali fino alla resistenza finale di ogni singolo pezzo. Tutti i prodotti in mostra all’interno di inLAB riflettono la sintesi tra cura e tecnica e sono progettati per produttori che richiedono performance elevate oltre gli standard del prodotto convenzionale.
DIAMOND PRO: SUPERFICI ULTRA-MATT AD ALTE PRESTAZIONI
Tra le novità più rilevanti, un ruolo da protagonista è riservato a Diamond Pro, un materiale
sviluppato per ottenere superfici ultra-matt, con valori di brillantezza estremamente contenuti (GU <6), mantenendo al contempo elevata trasparenza, maggiore resistenza e una sensazione al tatto particolarmente vellutata. Oltre alla superiore qualità estetica, la formulazione offre elevate prestazioni, combinando proprietà antiscivolo e grande resistenza senza rinunciare a una finitura estremamente morbida e setosa. Diamond Pro garantisce inoltre un’elevata trasparenza e un notevole sviluppo cromatico e può essere abbinato a diversi effetti per aggiungere profondità al design. Qui, la purezza visiva del cristallo si combina con un’elevata precisione tecnica in cui la riflessione della luce sulla superficie avviene con accuratezza millimetrica, contribuendo a un risultato estetico stabile e duraturo.
Oltre a Diamond Pro, all’interno di inLab Esmalglass-Itaca propone altre soluzioni innovative.
DIAMOND SILK - Questa nuova finitura consente di ottenere superfici simili a quelle di un levigato matt, ma senza la necessità del processo di levigatura. Grazie alla perfetta combinazione di materiali, si raggiungono livelli di brillantezza inferiori rispetto ai levigati opachi tradizionali, garantendo al contempo risultati superiori in termini di resistenza alle macchie e agli attacchi chimici, oltre ad una morbidezza unica al tatto.
GLITTER EFFECTS – This technology allows for the creation of special crystal effects within a grit, as the crystals are coated with a specific glaze that allows them to integrate fully into the surface of the product. Among its many advantages, it offers a significant increase in aesthetic value, improved functional performance and enhanced stain resistance.
LUSTRATO – Designed for the brick-format wall tile segment , this range returns to the essence of traditional ceramics. These classically inspired glazed surfaces reproduce the shine and “lustre” of historical glazes, reinterpreting them through the most advanced digital technologies. The combination of a glossy surface with a crackle effect adds a distinctive vintage character, ideally suited to enhancing elongated rectangular wall tile formats.
INFINITY GRITS – This solution combines different digital effects and digital glues with a single grit, developed to integrate perfectly and generate multiple finishes. By varying the digital application of glues or effects, manufacturers can create surfaces ranging from glossy to matt with a variety of textures, all characterised by exceptional three-dimensional depth. This technology is compatible with all digital printing machines currently on the market, ensuring seamless integration into existing production processes.
Diamond Pro, Diamond Silk, Glitter Effects, Lustrato and Infinity Grits are just a few of the solutions on display in the new inLAB space, a hub for experimentation and technical discussion. Visitors can immerse themselves in Esmalglass-Itaca’s technological ecosystem, where precision, rigour and technical excellence serve a market in search of perfection in surfaces, textures and finishes. ◼
GLITTER EFFECTS - Questa tecnologia permette di creare speciali effetti cristallo all’interno di una graniglia, grazie al fatto che i cristalli sono rivestiti con uno smalto specifico che ne consente la totale integrazione nella superficie del prodotto. Tra i numerosi vantaggi, spicca l’incremento del valore estetico, accompagnato da un miglioramento delle prestazioni funzionali e della maggiore resistenza alle macchie.
LUSTRATO - Pensata per il segmento del rivestimento in formato brick, questa proposta punta a recuperare l’essenza della ceramica tradizionale: superfici smaltate di ispirazione classica che riproducono la brillantezza e il “lustro” degli antichi smalti reinterpretandoli con le più avanzate tecnologie digitali attuali. La combinazione di superficie lucida ed effetto craquelé conferisce un tocco vintage unico, particolarmente adatto per valorizzare i formati rettangolari allungati da rivestimento.
INFINITY GRITS - Questa so-
luzione si basa sulla combinazione di diversi effetti e colle digitali con un’unica graniglia, sviluppata per integrarsi perfettamente con essi per ottenere molteplici finiture. Attraverso differenti configurazioni nell’applicazione digitale di colle o effetti, è possibile realizzare superfici che spaziano dal lucido all’opaco, con texture ed effetti differenti, sempre caratterizzati dalla massima profondità tridimensionale. Questa tecnologia è compatibile con tutte le macchine di stampa digitale attualmente disponibili sul mercato, facilitandone l’adozione nei processi produttivi esistenti.
Diamond Pro, Diamond Silk, Glitter Effects, Lustrato e Infinity Grits sono solo alcune delle proposte in mostra nel nuovo spazio inLAB, un ambiente di sperimentazione e confronto, in cui il visitatore può immergersi nell’ecosistema tecnologico di Esmalglass-Itaca, dove precisione, rigore, eccellenza tecnica e attenzione al dettaglio sono al servizio di un mercato che punta alla perfezione in superfici, texture e finiture. ◼
Younexa has expanded its Signature project with the addition of six new and highly distinctive collections that combine a pursuit of balance and harmony with meticulous control of material, texture and colour.
The collections – Pause, Stroke, Fragment, Compose, Contour and Trace – are currently on display at Younexa Space in La Vall d’Alba (Castellón), an exhibition venue designed to showcase the processes, technical choices and design rigour that underpin the Spanish company’s latest developments.
PAUSE, the origin and creative spark
The essence of authenticity, a return to clay reimagined through a contemporary lens. These modern ceramic bodies are developed in shades that convey clarity, calm and a sense of wellbeing. Pause elevates simplicity to the level of everyday luxury and visual restraint. Brick-format reliefs, rhythmic geometry and a palette of fresh tones create balanced environments with an unhurried atmosphere.
STROKE, the transformative mark
A bridge between past and present, between natural material and digital precision, Stroke reinterprets stone and concrete through a new identity. This collection expresses the evolution of materials through highly detailed technical solutions, generating surfaces, textures and colour effects with a neo-futuristic aesthetic. It is a series designed for functional, contemporary spaces where cutting-edge technology meets design.
FRAGMENT, the essence of stone
Through crystallisation, marble and stone merge to create a new aesthetic. Previously separate elements are transformed into surfaces designed to endure. The result is a range of materials that respond to light with the depth of a freshly quarried mineral, creating rich visual effects that shift with the viewing angle. With its earthy palette, this collection opens up new possibilities for interior design, where stone and marble transcend their traditional roles to become fragments of timeless elegance and architectural luxury.
the language of balance
A collection defined by clean forms and a pure tactile feel, developed in cream and ivory tones. Designed to achieve maximum elegance through coherence and solidity, Compose represents a perfect balance between visual strength and
Signature è il progetto con cui Younexa definisce la propria visione della ceramica come esito di un processo strutturato in cui la ricerca di equilibrio e armonia si unisce al controllo di materia, texture e colore per dar vita a sei collezioni, ciascuna con un carattere e un’identità ben definiti.
Le collezioni – Pause, Stroke, Fragment, Compose, Contour e Trace – sono ora in mostra all’interno dello Younexa Space a La Vall d’Alba (Castellón), uno spazio concepito come strumento di lettura del progetto, pensato per rendere visibili i processi, le scelte tecniche e il rigore progettuale che caratterizzano le nuove proposte del colorificio spagnolo.
PAUSE, l’origine e la scintilla creativa È l’essenza dell’autenticità, un ritorno all’argilla in chiave contemporanea. Impasti attuali, declinati in tonalità che trasmettono chiarezza, calma e benessere. Pause rivendica la semplicità elevata al lusso della quotidianità e alla quiete visiva. I rilievi in formato brick, la geometria ritmica e una palette di toni freschi contribuiscono a creare atmosfere ed ambienti armonici, che respirano con lentezza.
STROKE, il segno che trasforma
Un ponte tra passato e modernità, tra materia naturale e precisione digitale: pietra e ce-
mento vengono reinterpretati attraverso una nuova identità. È una collezione che rappresenta l’evoluzione dei materiali grazie a soluzioni tecniche ad alto livello di dettaglio, capaci di generare superfici, texture e cromatismi dal linguaggio estetico neo-futurista. Una serie pensata per chi cerca spazi funzionali e contemporanei, dove l’avanguardia si traduce in design.
pietra
Attraverso la cristallizzazione, marmo e pietra si fondono per dare vita a una nuova estetica. Quelli che prima erano elementi separati, ora si trasformano in superfici destinate a durare nel tempo. Il risultato sono materiali che reagiscono alla luce con la profondità di un minerale appena estratto, generando una ricchezza visiva che muta a seconda dell’angolo di osservazione, e con una palette cromatica fedele alle tonalità della terra. Una collezione che apre nuove possibilità per l’interior design, dove pietra e marmo smettono di essere semplici materiali per diventare frammenti di un’eleganza senza tempo e di un lusso strutturale.
COMPOSE, il linguaggio dell’equilibrio
Una collezione dalle forme pulite, che trasmettono al tatto una sensazione di grande purezza, declinata in tonalità crema e avorio. È progettata affinché ogni dettaglio raggiunga la mas-
softness. The range is enhanced by high-precision reliefs and natural wood effects, introducing a warm visual counterpoint between mineral and plant elements.
This line highlights the exceptional level of sophistication achieved in contemporary ceramics and the ability of advanced technologies to create flawless textures that deliver visually striking and highly engaging effects. Nuanced surfaces and reliefs enhance three-dimensionality through the interplay of light and shadow. Contour is conceived for spaces with a strong identity, refined aesthetics and exceptional decorative detail.
TRACE, the author’s imprint
A collection with a harmonious colour palette that allows textures and colours to blend seamlessly across different materials without disrupting the overall aesthetic unity. Textiles, woods, marble and stone share a single chromatic identity, eliminating visual boundaries and ensuring sensory continuity within an integrated, coherent design.
These collections are based on three sustainable technical solutions that set the range apart within the market: Krystal Eterna, Dimension and Korium
Krystal Eterna represents the natural evolution of the Krystal range, optimised to achieve polished surfaces with exceptional hardness. This solution significantly increases scratch resistance without affecting transparency, porosity or the aesthetic and functional integrity of the material.
Dimension is capable of creating textures and volumes without the need to press the body. Using solutions such as Deeper, Frame and the combination of glue and grit , it offers complete freedom of customisation, allowing reliefs and visual effects to be adapted to any design concept.
Korium is designed to create ceramic surfaces with exceptional softness, suitable for both indoor and outdoor applications. It is a highly versatile solution that produces natural finishes with minimal light reflection, ensuring seamless integration across a wide range of architectural styles. ◼
sima eleganza, con armonia e solidità. Compose rappresenta la sintesi perfetta tra forza visiva e morbidezza, una proposta arricchita da rilievi ad alta precisione e da legni naturali, che introducono un contrappunto caldo e visivo tra dimensione minerale e vegetale.
CONTOUR, l’armonia del dettaglio
Questa linea mette in evidenza l’elevato livello di sofisticazione della ceramica e il modo in cui le tecnologie più avanzate permettono di ottenere texture impeccabili, capaci di generare esperienze visive di forte magnetismo e grande bellezza. Effetti ricchi di sfumature e rilievi che valorizzano la tridimensionalità attraverso il gioco delle ombre. Una proposta pensata per creare spazi di grande personalità, alta raffinatezza e massimo dettaglio decorativo.
TRACE, l’impronta dell’autore
Una collezione in cui il codice cromatico raggiunge un’armonia assoluta e in cui la ricchezza di texture e colori riesce a fondersi con materiali diversi senza interrompere l’unità estetica dell’insieme, conferendole continuità sensoriale. Tessuti, legni, marmo e pietra condividono un’unica identità cromatica, eliminando le barriere visive nello spazio. Una soluzione integrata, con un’identità unica.
Lo sviluppo di queste collezioni si basa su tre soluzioni tecniche sostenibili che fanno la differenza sul mercato: Krystal Eterna, Dimension e Korium.
Krystal Eterna rappresenta l’evoluzione naturale della gamma Krystal, ottimizzata specificamente per ottenere superfici lucide ad elevata durezza. Questa soluzione aumenta in modo significativo la resistenza al graffio, senza alterare trasparenza, porosità né l’integrità estetica e funzionale del materiale.
Dimension è una tecnologia che consente la creazione di texture e volumi senza la necessità di pressare il supporto. Attraverso l’impiego di prodotti come Deeper, Frame e la combinazione di colla e graniglia, offre una libertà di personalizzazione totale, permettendo di adattare rilievi ed effetti visivi a qualsiasi progetto.
Korium è una soluzione concepita per conferire alle superfici ceramiche una straordinaria morbidezza, adatta sia per applicazioni indoor che outdoor. Grazie alla sua grande versatilità, facilita l’ottenimento di finiture naturali con una riflessione luminosa minima, garantendo una perfetta integrazione in diversi stili architettonici. ◼

In contemporary ceramic decoration, surfaces are increasingly called on to meet the twofold requirements of aesthetics and functionality, particularly in the production of large-format tiles and slabs. SJSpace, the new generation of digital structuring inks from Smalticeram, was designed to meet these needs, bringing together aesthetic quality, production efficiency and creative freedom, even on large surfaces. Thanks to its advanced formulation, SJSpace delivers high-definition, controlled textures while simultaneously enhancing the colour components integrated into the relief. The structure itself becomes an integral part of the surface’s visual language: colour penetrates into the body of the tile, following its volumes and heightening its three-dimensionality. The result is a pronounced yet natural effect that ensures uniform, sharp definition on surfaces of any size.
One of the main advantages of SJSpace regards digitalisation of the production process. The ink can be applied at the start of the line, eliminating the need for
synchronisation between multiple digital machines and overcoming the challenges of graphic registration. This approach simplifies the management of large-format production, reduces set-up times, improves line stability and minimises waste, ensuring greater consistency of the final result.
SJSpace also stands out for its application versatility. The technology adapts to different surface types and decorative concepts, from tactile, material-inspired interpretations to contemporary solutions featuring micro-textures and intricate 3D details. The high-definition structuring effect enhances every graphic element, transforming the surface into a coherent visual and tactile experience, even on extra-large slabs.
The result of Smalticeram’s ongoing R&D efforts, SJSpace represents a new frontier in digital structuring decoration. It is a functional and design-oriented solution that combines technological innovation and surface aesthetics while addressing the digitalisation and performance requirements of large ceramic surfaces.
■■■
Nel contesto della decorazione ceramica contemporanea, le superfici sono sempre più chiamate a combinare estetica e funzionalità, soprattutto nella produzione di grandi formati e lastre ceramiche. SJSpace nasce per rispondere a queste esigenze: la nuova generazione di inchiostri strutturanti digitali sviluppata da Smalticeram, pensata per coniugare qualità estetica, efficienza produttiva e libertà creativa, anche su superfici di grandi dimensioni.
La formulazione avanzata di SJSpace consente di ottenere strutture definite e controllate, valorizzando al tempo stesso la componente cromatica integrata nel rilievo. La struttura diventa parte del linguaggio visivo della superficie: il colore entra nella materia, ne segue i volumi e ne rafforza la tridimensionalità, con un effetto marcato ed al tempo stesso naturale, anche su lastre di grande formato, rendendole uniformi e definite.
Uno dei principali vantaggi di SJSpace riguarda la digitalizzazione del processo produttivo. L’inchiostro può essere applicato all’inizio della linea, senza necessità di sincronizzazione tra più
macchine digitali, superando le criticità legate al centraggio grafico. Questo approccio semplifica la gestione della produzione su grandi formati, riduce i tempi di set-up, migliora la stabilità della linea e diminuisce il rischio di scarti, garantendo una maggiore ripetibilità del risultato finale.
SJSpace si distingue anche per la sua versatilità applicativa: la tecnologia si adatta a diverse tipologie di superfici e concept decorativi, dalle interpretazioni più materiche a soluzioni contemporanee caratterizzate da microstrutture e dettagli tridimensionali. L’elevata definizione dell’effetto strutturante contribuisce a valorizzare ogni elemento grafico, trasformando la superficie in un’esperienza visiva e tattile coerente, anche su lastre di dimensioni extra-large.
Frutto della continua attività di ricerca e sviluppo di Smalticeram, SJSpace rappresenta una nuova prospettiva per la decorazione digitale strutturante, dove innovazione tecnologica ed estetica della superficie si incontrano in un equilibrio funzionale e progettuale, rispondendo alle esigenze di digitalizzazione e performance richieste dalle grandi superfici ceramiche.
In ceramic manufacturing, every detail matters. This applies in particular to moisture control, a critically important factor in ensuring consistent quality, reduced waste and optimised energy consumption.
Dry-Check was developed specifically to meet these needs and is an innovative, reliable and fully automated solution designed to take process control to the next level.
Dry-Check uses exclusive TDR technology to measure the moisture content of tiles directly on the production line, combining absolute precision with non-invasive operation. The result is a stream of accurate, real-time data that allows for prompt intervention, preventing defects and improving overall production stability.
Dry-Check integrates seamlessly into existing production lines without disrupting operations. The system functions autonomously, providing continuous au-
tomatic monitoring, smart data management, integration with supervision systems and instant fault detection. This results in less manual intervention, greater control and improved efficiency. Controlling moisture means controlling and improving quality, and consequently reducing costs. Dry-Check ensures greater product uniformity, fewer breakages and deformations, a significant decrease in waste and optimised energy consumption. These are concrete, tangible benefits that deliver a rapid return on investment.
Dry-Check is also available in bespoke versions for slabs up to 1800 mm in length, ensuring total control across the entire surface.
Robust, reliable, and user-friendly, Dry-Check is built to operate in the most demanding industrial environments. More than just a measurement system, it is a strategic tool for the transition to smarter, more efficient and fully connected manufacturing.
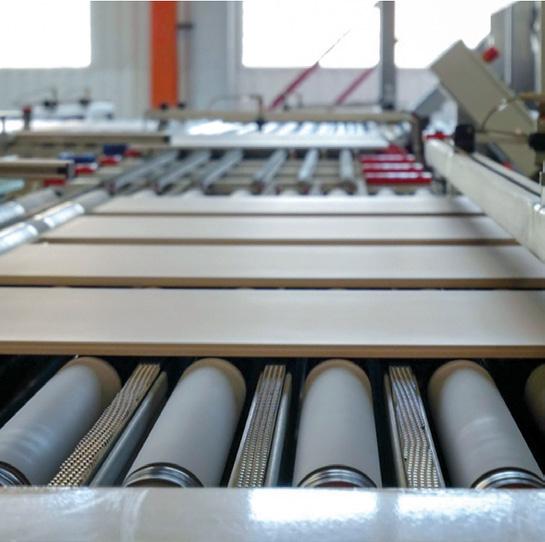
Nella produzione ceramica, l’attenzione ad ogni singolo dettaglio fa la differenza. Tra questi, il controllo dell’umidità è uno degli elementi chiave per garantire qualità costante, ridurre gli scarti e ottimizzare i consumi.
Dry-Check nasce per rispondere a queste esigenze con una soluzione innovativa, affidabile e completamente automatizzata, progettata per portare il controllo di processo a un livello superiore. Grazie alla tecnologia esclusiva TDR, Dry-Check assicura precisione assoluta, in tempo reale, misurando l’umidità delle piastrelle direttamente sulla linea, in modo rapido e non invasivo. Il risultato sono dati precisi e immediati che permettono di intervenire tempestivamente, evitando difetti e migliorando la stabilità del processo produttivo.
Dry-Check si integra perfettamente negli impianti esistenti, senza interrompere la produzione. Il sistema lavora in autonomia, garantendo il monitoraggio continuo
e automatico, una gestione intelligente dei dati, l’interfacciamento con sistemi di supervisione e la segnalazione immediata di anomalie. In pratica, meno interventi manuali, più controllo e maggiore efficienza.
Controllare l’umidità significa controllare (e innalzare) la qualità, quindi ridurre i costi. DryCheck consente infatti una maggiore uniformità del prodotto, la riduzione di rotture e deformazioni, una drastica diminuzione degli scarti, nonché l’ottimizzazione dei consumi energetici. Vantaggi concreti e rapidamente misurabili. Dry-Check è disponibile anche in versione dedicata per lastre fino a 1800 mm, garantendo il controllo completo dell’intera superficie.
Robusto, affidabile e facile da utilizzare, Dry-Check è costruito per lavorare in ambienti industriali complessi. È molto più di un sistema di misura: è uno strumento strategico per evolvere verso una produzione sempre più intelligente, efficiente e connessa.
In the recently refurbished showroom at its headquarters in Vila-Real (Castellón), the frit and glaze specialist Vidres has unveiled its latest new products for ceramic tile decoration. By combining pioneering research with innovative materials and advanced techniques, the company has developed an extensive range of finishes and textures in line with the latest market trends.
Among the highlights are the reliefs created using Super-Rocker ink, which provide an unprecedented sense of depth and natural appeal. When combined with applications of digital glue and grit, they produce a unique three-dimensional effect that is particularly evident in the stone-effect surface collections currently on display.
Vidres is also showcasing its anti-slip materials , including granulates, glazes and digital inks from the Tecnoker, Kratos, Duragrip and Grip-Ink lines. These solutions offer a highly pleasant tactile experience while meeting the most stringent standards imposed by building regulations.
But the most important new product launch for 2026 is Ever-Look , a granulate that expands Vidres’ portfolio of anti-slip materials. Developed to meet the growing demand for high-performance outdoor ma-
terials, Ever-Look stands out for its unrivalled durability and abrasion resistance, making it ideal for public works and exterior projects.
Nella sala mostra rinnovata presso la sede di Vila-Real (Castellon), il colorificio Vidres ha presentato le sue ultime novità per la decorazione di piastrelle ceramiche, realizzate combinando ricerca, materie innovative e tecniche avanzate per dar vita ad un’ampia gamma di finiture e texture in linea con le nuove tendenze del mercato.
Tra le novità spiccano i rilievi realizzati con l’inchiostro Super-Rocker che offrono profondità e naturalezza ai pezzi. Abbinati ad applicazioni di colla digitale e graniglia, assicurano un effetto tridimensionale unico, tangibile nelle collezioni di superfici effetto pietra esposti in showroom.
Gli smalti metallizzati Croma creano invece riflessi madreperlacei in numerosi colori. In esposizione diversi progetti di piccoli formati che moltiplicano le possibilità decorative.
The Croma range of metallic glazes creates mother-of-pearl reflections in a wide palette of colours. Several small-format tile designs on display demonstrate how these glazes can significantly expand decorative possibilities. With the Rosso Cardinale project, Sicer’s research on three-dimensional structures has taken a step further, combining multiple layers of innovative materials.
The starting point is a smooth, dried green substrate. The first step involves applying glues and grits to create the basic structure. The digital glue used is a low-emission universal flux variety suitable for high temperatures. The grit is a technical grit from the GRX High Definition series, deposited selectively to create the high-relief structure. The second step involves applying a structuring agent – in this
Ci sono poi i materiali antiscivolo, ossia granulati, smalti e inchiostri digitali delle gamme Tecnoker, Kratos, Duragrip e Grip-Ink, che offrono grande piacevolezza al tatto pur soddisfacendo gli standard più stringenti richiesti da normative e codici edilizi.
Infine, la principale novità del 2026: Ever-Look, un granulato che arricchisce l’offerta Vidres dei materiali antiscivolo, che risponde alla crescente domanda di materiali performanti per esterni, caratterizzato da massima durabilità e resistenza all’abrasione, ideale per opere pubbliche e progetti outdoor.
case, white opaque Digital Structure – to enhance the extremely fine definition of the low-relief white surface veins. The next step is to apply a specific type of engobe with a high level of plasticity and fusibility to allow for the application of subsequent layers. The next step is colour application. To achieve the chromatic intensity and specific shade of Cardinal Red, two special digital inks from the LE (Low Emission) series were used: Vibrant Red and Brilliant Yellow. Standard four-colour process colours would not have achieved the same result.
This is followed by another ap-
plication of matt glue and grit to create thickness in the veins, then a further coat of matt glue and Dry-Lux polished grit to replicate some of the polished areas found on the original marble. The final step is the protective coating, consisting of Next Surfaces finish. This 100% vitreous product with an extra-fine particle size creates a textured, totally matt and non-reflective surface that is very pleasant to the touch without altering the underlying aesthetic effects. Its high technical performance includes slip-resistance ratings between R9 and R12, abrasion resistance and excellent cleanability.
These techniques can of course be used individually or combined in pairs to add value and achieve a natural effect on the finished tile.
Below is a detailed look at the materials used in the Rosso Cardinale project.
Digital glues. The universal flux glue, used both before the engobe phase and in the final stage, is ideal for use with both glossy and matt grits; it does not alter the appearance of grit-free edges and is characterised by high transparency and colour brilliance. Furthermore, it ensures excellent grit levelling directly from the kiln and is ideal for both glossy and matt lapped finishes.
Matt grits. The first grit to be applied is a matt grit which can allow for two types of relief: a more pronounced, three-dimensional high relief, and a more defined version with sharper edges for high-definition details. The latter was used for Rosso Cardinale to divide up and differentiate every detail of the tile.
A Digital Structure agent was used to enhance details such as fine cracks, incisions and natural low reliefs. All Sicer’s structuring agents are suitable for pre- and post-dryer applications, at the start or end of the line, and deliver excellent results on various types of printheads with discharge rates starting from 50-60 g/m².
The Dry-Lux polished vitrified grit was used after colour application to create the decoration directly, eliminating the need for subsequent processing stages. Dry Lux grit stands out in particular for its high transparency, compactness, very low residual porosity and very high coverage.
The NEXT Surfaces finish can be applied to all types of grit with different chemical compositions. It can also be adjusted to create customisable surfaces at a microscopic level. A further advantage is the ease and speed of preparation, allowing multiple NEXT surfaces to be prepared simultane-
ously for the line without the need for subsequent additions of additives.
Con il progetto Rosso Cardinale, Sicer ha compiuto un passo avanti nella realizzazione di superfici tridimensionali, combinando applicazioni multiple di materiali innovativi. Su un supporto crudo essiccato, con superficie liscia, si applicano colle e graniglie per creare la struttura di base. La colla digitale utilizzata è a bassa emissione con fondente universale, adatta a temperature elevate. La graniglia è una graniglia tecnica della serie GRX
High Definition, depositata in maniera selettiva per creare l’altorilievo della struttura.
Il secondo passaggio prevede l’applicazione di strutturante – in questo caso il Digital Structure bianco coprente –, necessario per accentuare la definizione estremamente fine delle venature bianche in bassorilievo sulla superficie. Si passa poi all’applicazione di un engobbio specifico, dotato di una certa plasticità e fusibilità per consentire le successive applicazioni di materiali. Si arriva quindi al colore: per ottenere l’intensità cromatica e la tonalità del Rosso Cardinale sono stati utilizzati due inchiostri digitali speciali della serie LE (Low Emission), ossia il rosso “Vibrant
Red” e il giallo “Brilliant Yellow”: i colori della quadricromia standard non avrebbero infatti consentito lo stesso risultato. Successivamente, avviene un’ulteriore applicazione di colla e graniglia matt per creare spessore nelle venature, quindi un altro passaggio di colla matt e graniglia lucida Dry-Lux, in grado di replicare alcune parti levigate presenti sul marmo originale.
L’ultimo passaggio è la copertura protettiva, per la quale si utilizza la finitura NEXT Surfaces, un prodotto 100% vetroso, con granulometria calibrata extra-fine che permette di ottenere superfici materiche, totalmente matt, antiriflesso e molto piacevoli al tatto, con livelli di anti-scivolo tra R9 e R12, alta resistenza all’abrasione e perfetta pulibilità; questo, senza alterare gli effetti estetici apportati dai materiali applicati precedentemente. Queste tecniche applicative possono essere utilizzate anche singolarmente o combinate tra loro in coppia per conferire più valore aggiunto al prodotto e generare un effetto naturale sul pezzo finito.
Di seguito, le caratteristiche delle materie utilizzate nel progetto Rosso Cardinale.
Colle digitali: la colla a fondente universale, utilizzata sia prima della fase di engobbiatura sia nella fase finale, è ideale in abbinamento sia a
graniglie lucide che matt, non varia l’aspetto dei bordi privi di graniglia e si caratterizza per gli alti livelli di trasparenza del vetro e brillantezza del colore; inoltre, offre una buona stesura superficiale della graniglia già ad uscita forno ed è ideale per prodotti con lappatura lucida o matt.
Le graniglie matt: La prima graniglia applicata è una graniglia matt che può permettere di ottenere due tipi di classi di rilievo: uno più marcato, ottenuto tramite una granulometria per alto rilievo tridimensionale, e uno più definito, quindi con bordi più netti, ottenuto tramite una granulometria ad alta definizione di particolari; quest’ultimo è stato utilizzato nel progetto Rosso Cardinale, per il quale è stato necessario suddividere e differenziare ogni piccolo dettaglio del pezzo.
Lo strutturante Digital Structure è stato utilizzato per garantire l’arricchimento di dettagli quali piccole crepe, incisioni e bassorilievi naturali. Tutti gli strutturanti proposti da Sicer sono idonei ad applicazioni pre e post essiccatoio, ad inizio e fine linea, e offrono ottimi risultati su diversi tipi di testine, con scarichi già da 50-60 gr/m2.
La graniglia lucida vetrificata Dry-Lux, impiegata dopo l’applicazione del colore per creare il decoro (quindi senza prevedere una fase di lavorazione successiva), si caratterizza per l’elevata trasparenza e compattezza, i bassissimi valori di porosità residua e una stesura molto elevata.
La finitura NEXT Surfaces può essere applicata su tutti i tipi di graniglia con composizione chimica e granulometria differente e può essere modulata per ottenere superfici personalizzabili a livello microscopico. Ulteriore vantaggio della finitura NEXT è la facilità e velocità di preparazione e la possibilità di preparare più di una superficie NEXT contemporaneamente da portare in linea senza aggiunte successive di additivi.
In today’s ceramic industry, the distinction between technological innovation and artistic creation is becoming increasingly blurred. Projecta (B&T Group) is playing a key role in this evolution with its “3D Emotions” concept. As a world leader in digital printing for structures and effects, the company is setting new standards by moving beyond simple decoration to offer complex graphics, small-scale customisation and superior production flexibility compared to traditional methods.
• MULTIFIX: The new frontier of 3D digital printing
This year’s flagship product, Multifix, is opening up new potential for ceramic materials. This modular technology combines glue and grit application with a system of fixatives that can modify the final aesthetic (matt, glossy or coloured) and add deep tactile effects. The system supports up to eight fixative bars and two glue bars. Its strength lies in its exceptionally flexible layout: a single machine can be installed at either the beginning or the end of the glazing line, ensuring maximum printing precision across all formats (from 70 to 200 cm).
• DRYFIX: Performance and sustainability
Dryfix is the most versatile solu-
tion for the digital application of glue and grit. Ideal both for decorations and for high-discharge, full-field coverage, it ensures the perfect balance between aesthetic impact and operational savings. With all parameters managed via software, the system guarantees unrivalled definition and uniform application. Cost optimisation is achieved through low glue consumption, an efficient grit recovery system and reduced wear on lapping tools. Furthermore, in line with current sustainability requirements, DRYFIX drastically reduces emissions as it is fully compatible with water-based materials.
• EFFECTA: Water-repellent precision
Compact and easy to install within the production line, EFFECTA applies water-repellent effects with maximum precision and high discharge thanks to Seiko printheads. It can be positioned before digital printing to obtain digital 3D textures or after for matt, glossy, and material effects such as sinking or penetrating finishes. Fully synchronisable with other printers and compatible with water-based materials, it offers pinpoint precision within a compact footprint.
■■■
Nel panorama dell’industria ceramica contemporanea, il confi-
ne tra innovazione tecnologica e creazione artistica si fa sempre più sottile.
Al centro di questa evoluzione si posiziona Projecta (Gruppo B&T) con il concetto di “3D Emotions” L’azienda, leader mondiale nella stampa digitale per strutture ed effetti, ridefinisce con le sue tecnologie gli standard, offrendo non più semplici decorazioni, ma grafiche complesse, personalizzazioni su piccola scala e una flessibilità produttiva superiore rispetto ai metodi tradizionali.
• MULTIFIX: La Nuova Frontiera del 3D
Prodotto di punta di quest’anno, Multifix ridefinisce i canoni della materia. Questa tecnologia modulare combina l’applicazione di colla e graniglia con un sistema di fissatori, in grado di modificare l’estetica finale (matt, lucido, colori) e aggiungere effetti materici profondi, grazie a un sistema che supporta fino a 8 barre per i fissatori e due di colla.
La sua forza risiede in un layout flessibile: una sola macchina, installabile all’inizio o alla fine della linea di smaltatura, capace di garantire massima precisione di stampa su ogni formato (dai 70 ai 200 cm).
• DRYFIX: Performance e Sostenibilità
Per l’applicazione digitalizzata
di colla e graniglia, Dryfix è la soluzione più versatile. Ideale per decori o campi pieni ad alto scarico, assicura il perfetto equilibrio tra performance estetica e risparmio operativo.
Grazie alla gestione integrale dei parametri via software, il sistema garantisce un’applicazione del prodotto estremamente uniforme e una definizione superiore. L’ottimizzazione dei costi è assicurata dal basso consumo di colla, dall’efficiente sistema di recupero della graniglia e dalla minore usura degli utensili di lappatura. Inoltre, in linea con le moderne esigenze di sostenibilità, DRYFIX riduce drasticamente le emissioni grazie alla sua piena predisposizione per l’utilizzo di materie a base acqua.
• EFFECTA: Precisione Idrorepellente
Compatta e facile da installare all’interno della linea produttiva, Effecta applica effetti idrorepellenti con massima precisione ed alto scarico grazie alle testine Seiko.
Può essere posizionata prima della stampa digitale per ottenere texture 3D o dopo per effetti opachi, lucidi e materici come affondanti e penetranti. Sincronizzabile con altre stampanti e compatibile con materie a base acqua, offre precisione millimetrica in uno spazio ridotto.
In recent years, part of Smaltochimica’s research has focused on the digitalisation of the glazing process, namely all the operations involved in forming the glassy layer on the surface of a ceramic tile, including engobes, glazes and grits. This vitreous layer serves a dual purpose: one is a protective function (making the tile waterproof, cleanable and durable), the other prevalently aesthetic in nature. The majority of these operations are still carried out using traditional analogue techniques, although intense efforts are being made to digitalise this stage as well. Current research is focused on two main technologies: piezoelectric printheads (borrowed from digital decoration) and a series of machines that can be described as “digital glaze coaters”.
The piezoelectric digital application of grits is now a well-established and widely used technology. Smaltochimica was one of the first companies to develop an extensive line of digital binders called Digicol. These products stand out for their strong bonding capacity, long drying times, broad range of surface finishes and excellent graphic definition. They are compatible with both traditional machines and
standalone units with integrated grit applicators.
The Digicol series is divided into three subgroups, each with a different liquid-phase chemistry tailored to a variety of production needs:
• Digicol Plus: extremely easy to use, with very long drying times and the availability of numerous material effects;
• Digicol Pure: also approved for use with all commercial printheads and formulated above all to minimise odorous emissions;
• Digicol Next: with their high water content, these products significantly reduce carbon, aldehyde and odour emissions, but require compatible printheads and regular maintenance. They are suitable for use with standard digital inks and offer excellent discharge and adhesion characteristics.
The role of additives becomes crucial also with digital glaze coaters, which are used for the application of glazes and engobes, and for the wet application of grits, with extremely promising results. Smaltochimica has developed dedicated products for use with digital glaze coaters. The FLOWJET series for engobes and glazes and the GRANICOL FLOW line for wet
application of microgrits are valid solutions to widely varying production requirements while guaranteeing excellent technical characteristics and process continuity.
Da qualche tempo, parte della ricerca di Smaltochimica si è concentrata sulle possibilità di digitalizzare il processo di smaltatura ovvero l’insieme delle operazioni che vanno a costruire il “vetrato” sulla superficie delle piastrelle: engobbi, smalti, ma anche graniglie. Come noto, lo strato vetroso svolge una duplice funzione: una è di tipo protettivo (deve rendere il pezzo ceramico impermeabile, pulibile e resistente), l’altra è prevalentemente estetica. Nella maggior parte dei casi queste operazioni avvengono ancora con modalità tradizionali analogiche. Tuttavia, vi è una forte spinta per digitalizzare anche questa parte del processo. Le possibilità valutate riguardano l’utilizzo di testine piezoelettriche (mutuato dalla stampa digitale) e l’uso di vele digitali.
L’applicazione di graniglie con tecnica digitale piezoelettrica è un processo diffuso e consolidato. Smaltochimica è stata tra i primi a sviluppare un’ampia famiglia di leganti digitali - le Digicol - caratterizzata da elevata capacità di incollaggio, lunghi tempi di asciuga-
mento, grande varietà di finiture superficiali e un’ottima precisione e definizione grafica. Queste colle sono idonee all’impiego sia in macchine tradizionali che in macchine stand-alone con granigliatore integrato.
La serie Digicol si declina in tre sottogruppi, con composizione chimica differente per quanto riguarda la parte liquida, per gestire al meglio ogni esigenza:
• le Digicol Plus, caratterizzate dall’estrema facilità d’uso, tempi di asciugamento lunghissimi e disponibilità di numerosi effetti materici;
• le Digicol Pure, omologate, come le precedenti, per tutte le testine presenti in commercio, consentono soprattutto la riduzione delle componenti odorigene delle emissioni;
• le Digicol Next, ad alto contenuto d’acqua, offrono un beneficio importante in termini di emissioni (riduzione drastica di carbonio, aldeidi e odorigeni), ma richiedono testine compatibili e manutenzione attenta; sono utilizzabili con inchiostri digitali di uso comune e presentano elevate possibilità di scarico e adesione.
Nel caso di impiego di vele digitali, il ruolo degli additivi diventa determinante, ad esempio, perché vi è la necessità di gestire il pattern di deposizione caratteristico.
Oltre a smalti ed engobbi, le vele digitali trovano impiego nell’applicazione di graniglie per via umida con risultati estremamente interessanti. Smaltochimica ha sviluppato prodotti specifici dedicati all’utilizzo delle vele digitali. La serie FLOWJET per l’applicazione di engobbi e smalti e i GRANICOL FLOW per deposizione per via umida di micro-graniglie rappresentano una valida soluzione per esigenza produttive eterogenee garantendo ottime caratteristiche tecniche e continuità di processo.
by Tosilab, a Coesia brand (Fiorano Modenese, Italy)
There is a precise moment when roots cease to be merely a connection and become the starting point for a journey. It is a moment when the search for refuge in the familiar, the natural and the primordial is no longer the point of arrival but a catalyst for future evolution. In this moment, the security rediscovered in the past is not just a destination for the present, but the definition of a new perspective. This awareness is the driving force behind Alterità – Italian for “Otherness” – the second event in the annual creative programme launched by Tosilab on 16 February 2026.
Otherness is not an escape but an expansion. As a cultural movement, it prompts us to seek meaning elsewhere – beyond the visible, the human realm and reality as we know it. It represents a collective desire to engage with what lies outside our usual boundaries: a radical change of posture that leads us to decentre our gaze, shifting our focus towards uncharted territories.
After months of research in key European cultural hubs such as Paris, Milan and Madrid, as well as Italian cities with a rich artistic heritage, the Tosilab team has mapped out a new design language. Their narrative describes what the eye and the
C’è un momento preciso in cui le radici smettono di essere solo legame e si trasformano in base da cui partire. Un momento in cui il rifugio nel familiare, nel naturale, nell’originario non esaurisce la ricerca ma diventa un’indicazione per evolvere. Un momento in cui quella sicurezza che abbiamo ritrovato nel passato non è solo una meta del presente ma la definizione di una nuova prospettiva.
È da questa consapevolezza che nasce Alterità, il secondo evento del percorso annuale sulla creatività che Tosilab ha inaugurato il 16 febbraio 2026.
Alterità non è fuga. È espansione. È il movimento culturale che spinge a cercare senso altrove, oltre il visibile, oltre l’umano, oltre il reale così come lo conosciamo. È il desiderio collettivo di confrontarsi con ciò che va oltre i nostri confini abituali. Un cambio radicale di postura che porta a decentrare lo sguardo, a spostare il baricentro della nostra attenzione verso territori inesplorati.
Dopo mesi di ricerca nelle città cardine della cultura europea, come Parigi, Milano, Madrid, ma anche centri italiani ricchi di meraviglie artistiche, il team di Tosilab restituisce una mappatura dei nuovi linguaggi progettuali attraverso uno storytelling che
senses do not merely perceive, but gather and transform into a shared vision.
This research reveals a map divided into four distinct territories, four worlds that define the coordinates of Otherness in contemporary design. The Tosilab showroom has been transformed into an experiential theatre, offering the ceramic sector four concrete design directions.
Space as an alien dimension, where reality is manifested through rounded forms and otherworldly materials. Aluminium dominates this aesthetic, reflecting an unearthly light. Surfaces become mirrors of possible worlds, with geometries that seem to defy Earth’s gravity. This is a design that looks beyond the atmosphere, imagining spaces for “alternative” existences.
Ancient symbols return to inhabit contemporary spaces:
descrive ciò che l’occhio e i sensi non solo colgono, ma raccolgono e trasformano in visione condivisa.
QUATTRO MONDI OLTRE IL CONFINE
Dall’insieme delle ricerche condotte emerge una mappa articolata in quattro territori distinti, quattro Mondi che definiscono le coordinate dell’Alterità nel design contemporaneo: gli spazi della sala mostra di Tosilab diventano quindi teatro esperienziale per offrire al settore ceramico altrettante direzioni progettuali concrete.
MONDO ULTRAPLANETARIO
Lo spazio come dimensione aliena, dove il reale si manifesta attraverso forme rotonde e materiali che evocano l’extraterrestre. L’alluminio domina questa estetica, riflettendo una luce che non appartiene alla Terra. Le superfici diventano specchi di mondi possibili, geometrie che sfuggono alla gravità terrestre. È il design che guarda oltre l’atmosfera, che immagina ambienti per esistenze “alternative”.
MONDO DIVINO
Simboli antichi tornano a popolare gli spazi contemporanei.
the all-seeing divine eye, the sacred heart pulsing with symbolism, the dove bearing an olive branch with a message of transcendence. But rather than a religious revival, this is a quest for meaning that draws on a powerful iconographic repertoire, reaching into a dimension that transcends materiality.
Technology not as a tool but as language. This world encompasses artificial intelligence, augmented reality and interactive surfaces that engage with its inhabitants. But above all, it views technology as a vehicle for transformation, a means to breathe new life into objects, rethink materials and amplify existing forms.
Nature bursts into our daily existence with a magnified, larger-than-life, almost immersive presence. Floral patterns occupy entire walls, cheetah spots are reimagined in textiles and wallpaper transforms single leaves into vast landscapes. Even in the design of everyday objects like mineral water bottles, nature is no longer a backdrop but the undisputed protagonist, magnified to a point of almost surreal intensity.
MATERIALITY AND COLOURS
Materials represent this quest for Otherness through textured, structured surfaces and the juxtaposition of multiple finishes –an expressive realm that System Ceramics’ technologies can ex-
L’occhio divino che tutto vede, il sacro cuore che pulsa di simbolismo, la colomba con l’ulivo che porta messaggi di trascendenza. Non si tratta di revival religioso ma di una ricerca di senso che attinge a un repertorio iconografico potente, capace di parlare a una dimensione che eccede la materialità.
La tecnologia non come strumento ma come linguaggio. L’intelligenza artificiale, la realtà aumentata, le superfici interattive che dialogano con chi le abita. Ma anche e soprattutto la tecnologia come possibilità di trasformazione: ciò che permette di dare nuova vita agli oggetti, di ripensare i materiali, di amplificare ciò che già esiste.
MONDO NATURALE E ANIMALE MACRO
La natura entra nel quotidiano ma lo fa con una presenza ingrandita, amplificata, quasi invasiva. Texture floreali che occupano intere pareti, macchie di ghepardo che si riproducono in elementi tessili, carte da parati dove la foglia diventa paesaggio. Persino nelle bottiglie di acqua naturale: la natura non come sfondo ma come protagonista assoluta, magnificata fino a diventare quasi irreale nella sua intensità.
MATERIALITÀ
I materiali raccontano questa ricerca di alterità attraverso superfici lavorate, strutturate, con più finiture accostate—un territorio espressivo che le tecnologie ceramiche di System Ceramics pos-
plore with technical precision and creative freedom. The colour palette is dominated by warm shades of brown and coral red, not as a nostalgic nod to our roots, but as their contemporary evolution.
For the ceramic industry, this mapping offers precise design coordinates: four worlds to explore, each with its own material, chromatic and symbolic language. Most importantly, it provides a methodology: systematic cultural research that Tosilab translates into guidelines to be interpreted rather than rules to be followed. The four worlds are not models to be copied, but parameters for navigating emerging trends, allowing each manufacturer to find a path that aligns with their own sensibilities and capabilities. Tosilab translates these four worlds into tangible opportunities.
Alterità marks a milestone in the annual creative journey undertaken by Tosilab. Following Cre-Attiva, which refocused on the human gesture and the generative spark, this second event shifts the focus outward, towards the “elsewhere” as a new realm of meaning.
Ultimately, Otherness is the ability to look beyond habitual boundaries while retaining one’s own identity. It is the courage to recognise the “other” – whether alien, divine, technological or natural – not as a threat but as an opportunity for expansion. ◼
sono esplorare con precisione tecnica e libertà creativa. Dal punto di vista cromatico, emergono il marrone, nelle sue finiture più calde, e il rosso corallo, non come richiamo alle radici ma come loro evoluzione contemporanea.
Per il settore ceramico, questa mappatura offre coordinate progettuali precise. Quattro mondi da esplorare, ciascuno con il proprio linguaggio materico, cromatico, simbolico. Ma soprattutto offre una metodologia: quella della ricerca culturale sistematica che Tosilab traduce in orientamenti da interpretare, non prescrizioni da seguire. I quattro mondi non sono modelli da copiare ma coordinate per navigare le tendenze emergenti, permettendo a ciascun produttore di trovare la propria via secondo le proprie sensibilità e capacità. Tosilab traduce i quattro mondi in possibilità concrete per i produttori.
Alterità segna così un passaggio fondamentale nel percorso annuale sulla creatività che Tosilab sta tracciando. Dopo Cre-Attiva, che aveva riportato al centro il gesto e la traccia generativa, questo secondo evento sposta l’attenzione verso l’esterno, verso l’altrove come territorio di senso.
Perché in fondo Alterità non è altro che questo: la capacità di guardare oltre i confini abituali mantenendo la propria identità. Di riconoscere nell’altro - nell’alieno, nel divino, nel tecnologico, nel naturale - non una minaccia ma una possibilità di espansione.
Ottimizzata la cogenerazione nello stabilimento di Castel Bolognese dedicato alla produzione di gres porcellanato di alta qualità. Notevoli i risparmi in termini di gas ed elettricità.
Cerdomus compie un nuovo passo nel proprio percorso di sostenibilità ed efficienza energetica grazie a un intervento realizzato nello stabilimento di Castel Bolognese in collaborazione con HSE – Hera Servizi Energia, Energy Service Company del Gruppo Hera specializzata nello sviluppo di soluzioni per l’efficienza energetica e l’autoproduzione di energia.
Il progetto, iniziato a metà 2025, ha comportato un investimento di 800 mila euro, è stato realizzato in collaborazione con Emil Gas e consente ora di sfruttare completamente il calore proveniente dall’impianto di cogenerazione, trasformandolo in un elemento chiave per l’efficienza complessiva dello stabilimento. Concluso nei primi mesi del 2026, ha portato alla realizzazione di una nuova centrale termo-frigorifera interconnessa all’impianto di cogenerazione esistente, con l’obiettivo di ottimizzare la valorizzazione dell’energia prodotta all’interno dello stabilimento.
RECUPERO DEL CALORE E OTTIMIZZAZIONE DELLA COGENERAZIONE
Grazie alla nuova configurazione impiantistica, l’energia termica disponibile – pari a circa 500 kW –viene ora recuperata e distribuita attraverso una condotta dedicata di circa 120 metri che trasporta l’acqua calda alla nuova centrale energetica. Il sistema consente di utilizzare il calore recuperato per il
riscaldamento degli ambienti nel periodo invernale e, durante l’estate, per la produzione di energia frigorifera grazie all’installazione di un gruppo frigorifero ad assorbimento con potenza nominale di 328 kW.
BENEFICI ENERGETICI E AMBIENTALI MISURABILI
L’intervento genera benefici concreti sia dal punto di vista energetico sia ambientale. Le stime indicano infatti un risparmio annuo di circa 250.000 Sm³ di gas naturale per il riscaldamento degli ambienti e una riduzione di circa 300 MWh di energia elettrica destinata alla climatizzazione estiva. Nel complesso, questi risultati si traducono in oltre 600 tonnellate di CO₂ evitate ogni anno (circa 607 tonnellate), contribuendo in modo significativo alla riduzione dell’impronta carbonica dello stabilimento. Il nuovo assetto impiantistico consente inoltre di incrementare i benefici derivanti dal meccanismo dei TEE CAR (Certificati Bianchi per la Cogenerazione ad Alto Rendimento), grazie a un recupero termico più efficace e a un miglioramento delle performance energetiche certificabili dell’impianto.
AMBIENTI DI LAVORO PIÙ CONFORTEVOLI
Accanto agli aspetti energetici, il progetto ha previsto anche il rinnovamento della rete di distribuzione e trattamento dell’aria, con l’obiettivo di migliorare la
qualità e la vivibilità degli ambienti. Il nuovo sistema è stato progettato per garantire condizioni termo-igrometriche ottimali nella nuova sala mostra di Cerdomus, la vetrina espositiva dedicata alle collezioni ceramiche, con una particolare attenzione all’integrazione architettonica delle infrastrutture tecniche. Parallelamente, l’intervento ha introdotto sistemi di climatizzazione localizzata “ad isola” nelle aree produttive più prossime ai forni di cottura. Questa soluzione consente di abbattere significativamente le temperature nelle zone più impegnative del ciclo produttivo, migliorando il comfort delle maestranze durante i mesi estivi.
www.heraservizienergia.it hse.info@gruppohera.it
Hera Servizi Energia è la energy service company del Gruppo Hera, una delle principali multiutility italiane. Al suo interno opera la divisione Servizi Energia Power, attiva dal 2003, che è oggi punto di riferimento per i servizi di autoproduzione ed efficienza energetica per i clienti industriali.
Far parte del Gruppo Hera arricchisce HSE di competenze e professionalità in tutte le aree di business nelle quali opera, potendo proporre soluzioni integrate in base alle necessità specifiche negli ambiti del trattamento e riciclo dei rifiuti industriali, nella depurazione e trattamento dell’acqua, nonché nella produzione e fornitura di energia attraverso l’applicazione delle migliori tecnologie disponibili.
Questo legame porta con sé l’opportunità di mirare a grandi obiettivi e la responsabilità di contribuire ogni giorno alla creazione di valore condiviso. Grazie agli importanti investimenti e interventi in ambito di efficientamento energetico e decarbonizzazione, Hera Servizi Energia fornisce infatti un contributo essenziale alla transizione energetica dei territori.
HSE affianca i propri clienti – con particolare riferimento ai settori hard to abate – in tutte le fasi di efficientamento del processo produttivo, dall’identificazione delle necessità specifiche alla progettazione del sistema energetico, fino alla realizzazione degli impianti. Il processo prevede l’identificazione e la realizzazione di interventi mirati ad una diretta riduzione dei consumi di gas naturale riducendo i costi di approvvigionamento e i costi derivanti dalla normativa ETS e la carbon footprint aziendale.
L’obiettivo è quello di fornire un contribuito concreto alla sostenibilità del comparto industriale, adottando tecnologie all’avanguardia e scegliendo le migliori fonti di approvvigionamento energetico.
Paola Giacomini - p.giacomini@kairosmediagroup.it
As the revision of the EU Emissions Trading System (ETS) for 2026-2030 approaches, the draft reforms circulated by the European Commission in late March came as a rude awakening for Italian and Spanish tile manufacturers attending the Coverings trade fair in Las Vegas.
Just one week earlier, on 25 March in Brussels, delegations representing Europe’s two main ceramic industries –led by ASCER and Confindustria Ceramica , alongside the Emilia-Romagna and Valencia regional governments , had secured broad, cross-party support from major European Parliamentary groups for the proposals set out in the manifesto “For the Future of European Ceramics” , jointly signed by the two regional governments.
While fully acknowledging the legitimacy and necessity of the European Union’s environmental goals, the document highlights the very real risks to the European ceramic industry’s viability if the new regulations continue with an approach that ignores the specific technological and market realities of the ceramic sector.
These proposals have, for now, been rejected out of hand – a decision that Italian and Spanish manufacturers view as being completely “divorced from industrial reality” and likely to penalise a sector already struggling under immense cost pressures, particularly regarding energy.
The scenario remained unchanged even on 11 May, when the Commission published the new draft updated EU ETS benchmark values (open to consultation until 8 June), effectively confirming the previous framework. The only opening was a reference to a possible revision of the ETS by July, with the potential introduction of sector-specific benchmarks to address concerns raised by some industrial sectors.
The most critical aspect of the regulatory update concerns, in fact, the revision of the benchmarks used to allocate free CO2 allowances to companies exposed to the risk of carbon leakage, such as ceramic manufacturers. The industry is challenging the implicit assumption of the ETS reform: that the technology required for a further, drastic reduction in emissions is already available, when in reality it is not. The new benchmarks are clearly unrealistic, as they are based on the energy performance of plants in other industrial
Nel percorso che porterà a breve alla revisione dell’EU Emission Trading System per il periodo 2026-2030, le bozze di riforma che la Commissione Europea ha fatto circolare a fine marzo sono arrivate come una doccia gelata sui produttori di piastrelle ceramiche italiani e spagnoli in trasferta al Coverings di Las Vegas. Appena una settimana prima, il 25 marzo a Bruxelles, le delegazioni dei due principali sistemi industriali della ceramica europea guidate da ASCER e Confindustria Ceramica, insieme alle rispettive istituzioni territoriali - Regione Emilia-Romagna e Generalitat Valenciana - avevano incassato un ampio e trasversale consenso dai principali gruppi del Parlamento Europeo alle proposte contenute nel manifesto “For the future of European ceramics” siglato congiuntamente dalle due Regioni. Un documento che, pur riconoscendo la legittimità e l’esigenza degli obiettivi ambientali dell’Unione Europea, evidenzia i rischi reali per la sostenibilità industriale dell’industria ceramica europea, qualora la nuova normativa persista su un approccio che non tiene in considerazione le specificità tecnologiche e di mercato del settore ceramico. Proposte e richieste per ora tutte bocciate e rimandate ai mittenti, con una decisione che gli imprenditori italiani e spagnoli giudicano completamente “scollegata dalla realtà in-
dustriale” e destinata a produrre effetti altamente penalizzanti per un comparto già sottoposto a enormi pressioni sui costi, in particolare quelli energetici.
Lo scenario non è cambiato neppure l’11 maggio quando la Commissione ha pubblicato la nuova bozza di aggiornamento dei benchmark (aperta alle consultazioni fino all’8 giugno), confermando di fatto l’impianto precedente. Unica apertura: il riferimento ad una possibile revisione dell’ETS entro luglio con eventuale introduzione di benchmark settoriali specifici per rispondere alle preoccupazioni espresse da alcuni settori industriali.
I NUOVI BENCHMARK ETS: IL NODO METODOLOGICO
Il punto più critico dell’aggiornamento normativo riguarda, infatti, la revisione dei benchmark utilizzati per l’assegnazione delle quote gratuite di CO2 destinate alle aziende esposte al rischio di delocalizzazione (carbon leakage), come appunto l’industria ceramica.
Ad essere contestato è l’assunto implicito della riforma ETS, ossia che le tecnologie per una ulteriore drastica riduzione delle emissioni siano già disponibili, quando invece non lo sono ancora. I nuovi parametri, infatti, risultano palesemente irrealistici, poiché fanno riferimento a performance energetiche di impianti operanti in altri settori industria-
sectors, using technologies – such as large-scale biomass –that are simply not applicable to ceramic production.
“This is a deeply flawed approach,” said Alberto Echavarria, Secretary General of the Spanish ceramic tile manufacturers’ association ASCER. “Due to technological constraints and objective limits in resource availability, the ceramic sector is unable to use biomass as an alternative fuel.”
Applying these benchmarks would result in a further significant reduction in free allowances (34% less than in the period 2021-2025), leading to higher ETS-related costs for emissions that cannot currently be reduced further due to the lack of large-scale alternative solutions such as green hydrogen, the electrification of thermal processes or decarbonised energy carriers.
Renaud Batier, Director General of the European Ceramic Industry Association Cerame-Unie, had already stressed this point in his address to the European Parliament on 25 March. He noted that “the electrification of ceramic kilns is not yet a mature technology. Furthermore, the electricity grid lacks capacity, and electricity currently costs three times as much as natural gas. The tools for this transition are simply not ready from either a technological or an economic standpoint.”
A further paradox lies in the fact that the ceramic sector is recognised by EU legislation as “hard to abate” for the very reason that no alternative technologies currently exist to provide significant reductions beyond the energy efficiency measures already in place.
“This mechanism penalises the most efficient and responsible ceramic companies. We would be forced to pay an extremely high price for a transition that we are technically unable to achieve within the proposed timeframe,” said Graziano Verdi, Vice Chairman of Confindustria Ceramica and Chairman of CET, the European Ceramic Tile Manufacturers’ Association.
Originally intended to incentivise decarbonisation, the ETS system is effectively becoming a “production tax”. Carbon prices, now dictated by a speculative financial market, have soared from €5-15/tCO2 in 2018 to €74-77/t in April 2026 (peaking at over €100/t in 2023 and €92/t in January this year), but there has been no equivalent boost to the industrial support needed for the transition.
li, raggiungibili solo con tecnologie non applicabili alla produzione ceramica. Ad esempio, l’uso esteso di biomassa come fonte energetica.
“Si tratta di un approccio profondamente errato”, ha dichiarato Alberto Echavarria, segretario generale di ASCER, l’associazione dei produttori spagnoli di piastrelle, “perché il settore ceramico, per ragioni tecnologiche e limiti oggettivi nella disponibilità delle risorse, non è in grado di utilizzare la biomassa come combustibile alternativo.”
L’applicazione di questi parametri comporterebbe quindi una nuova significativa riduzione delle quote gratuite, (il 34% in meno rispetto al periodo 2021-2025), con un conseguente aumento dei costi legati all’ETS sulle emissioni che, allo stato attuale, non possono essere ulteriormente ridotte a causa della mancanza di soluzioni tecnologiche alternative implementabili su larga scala (ad esempio l’idrogeno rinnovabile, l’elettrificazione dei processi termici, o vettori energetici decarbonizzati).
Lo aveva ribadito anche Renaud Batier, Direttore Generale di Cerame-Unie (la federazione europea dell’industria ceramica) nel suo intervento al Parlamento europeo il 25 marzo, sottolineando come “l’elettrificazione dei forni ceramici non sia ancora una tecnologia consolidata per la produ-
zione ceramica, senza considerare l’insufficienza della capacità della rete elettrica o il fatto che l’elettricità costi tre volte più del gas naturale. Gli strumenti per la transizione semplicemente non sono ancora pronti dal punto di vista tecnologico ed economico”, aveva concluso. Un paradosso, peraltro, sta nel fatto che il settore ceramico è riconosciuto dalla normativa UE come “hard to abate” proprio perché ad oggi non esistono tecnologie alternative in grado di garantire ulteriori riduzioni significative delle emissioni oltre alle misure di efficienza energetica già ampiamente adottate! “È un meccanismo che penalizza le aziende ceramiche più efficienti e virtuose. Saremmo costretti a pagare un prezzo estremamente elevato per una transizione che non siamo tecnicamente in grado di realizzare entro i tempi proposti,” ha dichiarato Graziano Verdi, Vicepresidente di Confindustria Ceramica e Presidente della CET, l’Associazione europea dei produttori di piastrelle.
L’IMPATTO ECONOMICO PER LA CERAMICA
ITALIANA E SPAGNOLA
Concepito per incentivare la decarbonizzazione, il sistema ETS si sta di fatto trasformando in una “tassa sulla produzione”, con prezzi del carbonio stabiliti da un mercato finanziarizzato, lievitati dai 5-15 €/tCO2 del 2018 ai 74–77 €/t di aprile 2026
Against this backdrop, the reduction in free allowances resulting from the application of the new ETS benchmarks will drive costs to levels that are essentially unsustainable for both Italian and Spanish manufacturers.
For the Italian ceramic tile industry, average annual ETS costs are projected to rise from approximately €130 million in 20212025 to €180-200 million in the five-year period 2026-2030, reaching €225 million by 2031. As Augusto Ciarrocchi, Chairman of Confindustria Ceramica, pointed out, this amounts to “approximately half the annual investment of a sector that has spent an average of €400 million a year over the last decade – a total of €4 billion, or 6.9% of its average annual turnover.”
Italian manufacturers at Coverings estimate that the unit cost of the ETS could reach around €1/m², an increase that, in the fiercely competitive global ceramic tile market, is virtually impossible to pass on to end customers.
The outlook is equally bleak for companies based in the Castellón ceramic cluster in Spain. ASCER estimates that direct and indirect ETS costs for an annual production of around 400 million square metres could rise from €104 million per year (average over the 2021–2025 period) to €170 million if the CO2 price reached €100 per tonne, and to as much as €270 million if prices climbed to €150 per tonne. Direct costs alone would reach between €109 and €163 million.
The costs borne by Spanish glaze, frit and colour producers, estimated by ANFFECC at €55 million, must also be added to this total.
An economic shock of this magnitude will have serious repercussions that go well beyond the immediate erosion of ceramic companies’ profits.
At an industrial level, it threatens investments in product and process innovation (including those relating to sustainability). This in turn would lead to a loss of competitiveness and a gradual retreat from international markets, which are already fiercely competitive and where non-EU operators often benefit from environmental and social dumping practices.
“In such a scenario, it is impossible to see how we can remain competitive in North America,” noted business leaders
(con un picco di oltre 100 €/t nel 2023 e di 92 €/t a gennaio di quest’anno), senza un parallelo rafforzamento degli strumenti industriali necessari a sostenere la transizione. In questo scenario, la riduzione delle quote gratuite derivante dall’applicazione dei nuovi parametri ETS farà schizzare i costi dell’ETS a livelli praticamente non più sostenibili sia in Italia che in Spagna.
Per l’industria italiana delle piastrelle si passerebbe da un costo medio annuo per l’ETS di circa 130 milioni di euro nel periodo 2021-2025, a 180200 milioni nel quinquennio 2026-2030 per poi salire sui 225 milioni dal 2031. Vale a dire, come ha evidenziato il presidente di Confindustria Ceramica Augusto Ciarrocchi, “circa la metà degli investimenti annui di un comparto che nell’ultimo decennio ha investito in media 400 milioni di euro l’anno, circa 4 miliardi complessivi, pari al 6,9% del fatturato medio annuo”. Secondo gli imprenditori italiani interpellati a Coverings, l’incidenza del costo dell’ETS sul costo di produzione di un metro quadrato di piastrelle potrebbe salire a circa 1 €/mq. Che in un contesto di mercato globale altamente competitivo come quello ceramico, è praticamente impossibile trasferire sul cliente.
Quadro analogamente fosco per le aziende del distretto spagnolo di Castellón.
Qui, secondo le stime elaborate da ASCER, i costi diretti e indiretti per l’ETS per una produzione annuale di circa 400 milioni mq passerebbero dai circa 104 milioni di euro (media del periodo 2021-2025) ai 170 milioni qualora il prezzo per tonnellata di CO2 si collocasse sui 100 euro (e fino a 270 milioni se i prezzi per CO2 raggiungessero i 150 euro). I soli costi diretti si collocherebbero tra 109 e 163 milioni di euro.
E rimanendo nel distretto ceramico spagnolo, a questi vanno sommati i costi che saranno sostenuti dai produttori di smalti, fritte e colori, stimati dall’associazione di categoria ANFFECC sui 55 milioni di euro.
Un impatto economico di questa portata avrà ripercussioni gravi che vanno al di là dell’immediata erosione degli utili delle aziende ceramiche.
A livello industriale, significa innanzitutto compromettere gli investimenti in innovazione di prodotto e di processo (inclusi quelli sulla sostenibilità!).
A cascata, questo si tradurrebbe in perdita di competitività e progressiva uscita dai mercati internazionali, già altamente competitivi e contesi da operato-
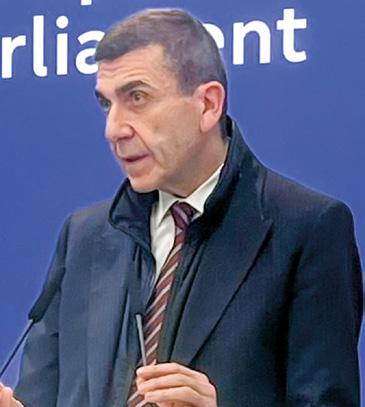
in Las Vegas. “Without a change of course, many companies will no longer be able to maintain exports from their European plants.”
Essentially, there is a very real risk of production cuts in Europe and relocation, which would have devastating consequences for job security and social stability within ceramic districts.
“The situation is critical,” said Alberto Selmi, Vice Chairman of Confindustria Ceramica. “We are now more aligned than ever with trade unions and with our employees given the very real risk of job losses.”
Inevitably, the decline in current and future investment and in production will impact the entire upstream supply chain (manufacturers of plant, equipment and machinery and suppliers of glazes and raw materials), which represent the other fundamental pillars of the Sassuolo and Castellón ceramic districts.
For example, faced with an estimated ETS cost of €120 million, in 2024 the Italian tile industry slashed its technological investments by over €80 million.
“Europe risks losing a strategic industrial heritage. We cannot afford to lose further industrial know-how: every skill that leaves Europe represents a loss of competitiveness that will never return,” warned ACIMAC Chairman Paolo Lamberti
Very little, according to studies carried out by Nomisma Energia. It is a well-established fact that Italian and Spanish ceramic companies are the ones that have invested the most worldwide in reducing CO2 emissions, while also achieving excellence in terms of sustainability. In total, European ceramic plants falling within the ETS system account for only 0.9% of total emissions, despite representing around 8% of all fixed facilities covered by the scheme.
This means they are small emitters, with average values per site among the lowest of all regulated industrial sectors (16,180 tCO2/year). By comparison, the single largest polluting facility covered by the ETS emitted 8.5 million tonnes of tCO2 in 2024, a figure that is roughly equivalent to the European ceramic industry’s entire combined emissions.
ri extra-UE che spesso operano con pratiche di dumping ambientale e sociale. “In uno scenario di questo tipo – sostenevano gli imprenditori alla fiera di Las Vegas – è impossibile credere di poter restare competitivi nel mercato nordamericano. Senza un cambio di rotta, il rischio è che molte aziende non siano più in grado di sostenere le esportazioni dagli stabilimenti europei.”
Tradotto: rischio concreto di riduzione della produzione europea e delocalizzazione, con evidenti conseguenze sulla tenuta occupazionale (e sociale) nei distretti della ceramica. “La situazione è molto grave – afferma Alberto Selmi, Vicepresidente di Confindustria Ceramica - e mai come oggi siamo allineati con le organizzazioni sindacali e con i nostri dipendenti, per i quali il rischio della perdita del lavoro è davvero alta”.
Ovviamente, il calo degli investimenti (attuali e soprattutto futuri) e della produzione impatterà su tutta la filiera a monte dell’industria ceramica - costruttori di impianti, attrezzature e macchinari e fornitori di smalti e materie prime – che costituiscono gli altri pilastri fondamentali dei distretti ceramici di Sassuolo e Castellón. Un dato per contestualizzare: nel 2024, a fronte di un costo per l’ETS stimato in 120 milioni di euro, l’in-
dustria italiana delle piastrelle ha ridotto gli investimenti tecnologici di oltre 80 milioni di euro. “L’Europa rischia di perdere un patrimonio industriale strategico. Non possiamo permetterci di perdere ulteriore know how industriale: ogni competenza che esce dall’Europa è un pezzo di competitività che non torna più indietro”, ha dichiarato il Presidente di ACIMAC Paolo Lamberti.
Molto poco, come dimostrano gli studi condotti da Nomisma Energia. È un dato di fatto che le imprese ceramiche italiane e spagnole siano quelle che hanno investito maggiormente, a livello mondiale, nella riduzione delle emissioni di CO2, raggiungendo livelli di eccellenza anche in termini di sostenibilità. Complessivamente, gli impianti ceramici europei inclusi nel sistema ETS contribuiscono solo per lo 0,9% delle emissioni totali, pur rappresentando circa l’8% del numero di installazioni fisse coperte dal sistema. Sono quindi piccoli emettitori, con valori medi per sito tra i più bassi dei settori industriali regolati (16.180 tCO2/anno). A titolo di confronto, l’installazione fissa con le emissioni più elevate registrate nel sistema ETS ha emesso nel 2024 circa 8.500.000 tCO2, un li-
FIG. 1 - ESTIMATED INCREASE IN DIRECT AND INDIRECT ETS COSTS FOR THE ITALIAN AND SPANISH CERAMIC TILE INDUSTRIES
Stima dell’aumento dei costi diretti e indiretti per ETS per l’industria delle piastrelle ceramiche in Italia e in Spagna
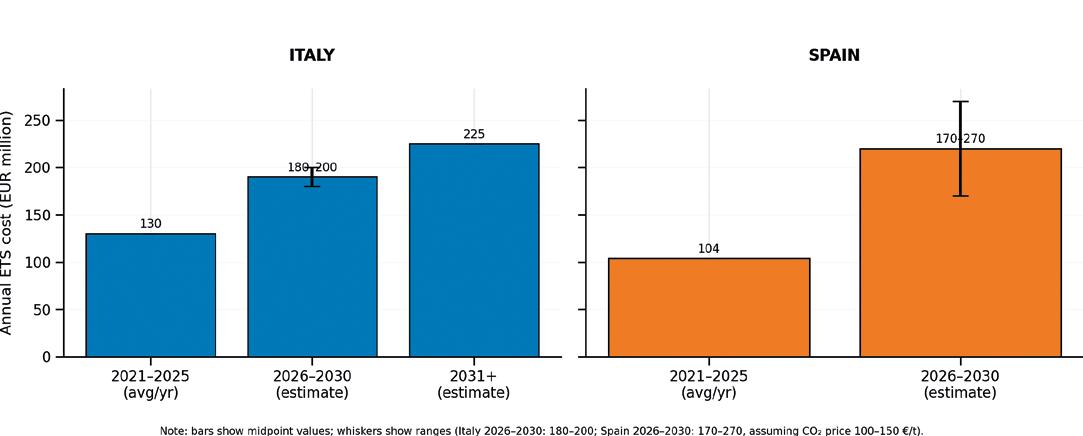
Despite significant improvements in energy efficiency in recent years, the ceramic industry remains highly exposed to the market-distorting effects of the ETS mechanism. The question is not whether or how much to decarbonise – a goal that the European ceramic industry has amply demonstrated it shares –but how to do so without dismantling Europe’s industrial base.
In its current form, the ETS revision could cause more economic harm than environmental good, paradoxically achieving the opposite of its original goal of reducing emissions. More accurately, it may cut emissions in Europe by making production
vello paragonabile alle emissioni complessive dell’intero settore ceramico europeo. Indipendentemente dai miglioramenti già ottenuti negli ultimi anni in termini di efficienza energetica, l’industria ceramica resta tuttavia tra i comparti più esposti agli effetti distorsivi del meccanismo ETS. La sfida non è se o quanto decarbonizzare – finalità che l’industria ceramica europea ha ampiamente di-
mostrato di condividere -, ma come farlo senza smantellare la base industriale europea.
CARBON LEAKAGE: IL PARADOSSO EUROPEO
Così concepita, la revisione del sistema ETS potrebbe produrre più danni economici che benefici ambientali, arrivando paradossalmente ad ottenere l’effetto opposto rispetto all’obietti-
FIG. 2 - TREND OF EMISSIONS FROM EUROPEAN CERAMIC INSTALLATIONS IN MtCO2 (GREEN BARS) AND THEIR RELATIVE PERCENTAGE SHARE OF TOTAL VERIFIED EMISSIONS
Evoluzione delle emissioni degli impianti ceramici europei in MtCO2 (barre verdi) e relativa quota percentuale sul totale delle emissioni verificate
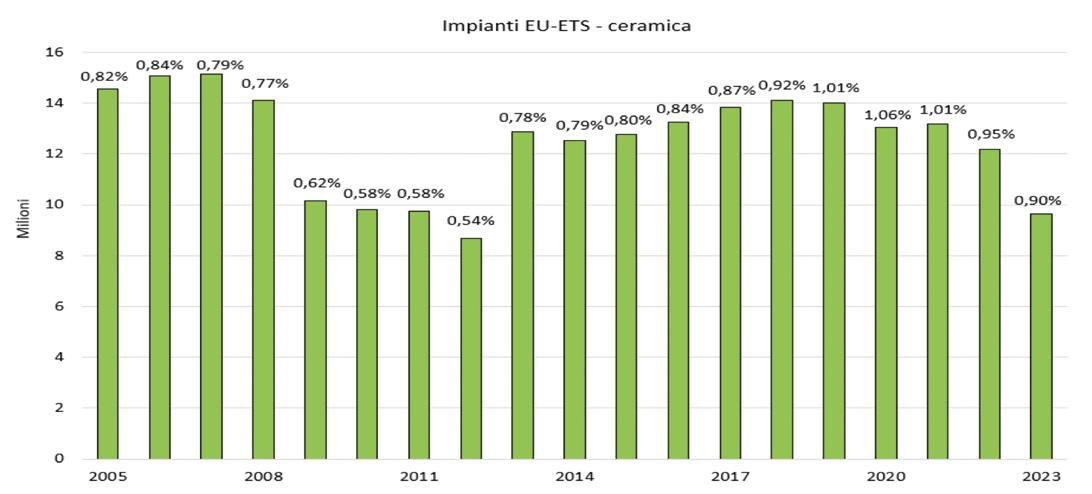
source: Nomisma Energia
here increasingly unsustainable, but it will increase them globally as a result of offshoring and an increase in imports of ceramic products from non EU countries where environmental and social standards are often significantly lower than in Europe.
“Europe is scoring an own goal,” warns CET Chairman Graziano Verdi. “We will end up importing polluting ceramic tiles while abandoning products manufactured in Europe under the highest sustainability standards.”
The risk is very real, not least because there is no shortage of non European competitors ready to supply a growing share of EU ceramic tile consumption, in some cases with significant surplus production capacity. This is demonstrated by the consumption figures for 2024. In that year, European production met 87% of tile demand across the 27 EU Member States (729 million sqm out of total consumption of 839 million sqm). The remaining 110 million sqm were imported primarily from India (54 million sqm) and Turkey (39 million sqm), with smaller volumes from Ukraine, Serbia, China, Egypt, Tunisia, the United Arab Emirates and Saudi Arabia.
It should also be noted that the European ceramic industry is not covered by the Carbon Border Adjustment Mechanism (CBAM), the tool used by the EU to apply a carbon cost to specific imports equivalent to the ETS costs borne by European manufacturers. This is one of the key points included in the manifesto “For the Future of European Ceramics” presented to the European Parliament. The industry is calling for properly integrated application of the CBAM to the ceramic sector. This would act as a competitive rebalancing tool both for the internal market (between European companies subject to the ETS and non EU producers) and for global markets (via a CO2 cost-offsetting mechanism), at least until greater harmonisation of ETS systems is achieved at a global level. ◼
THE MANIFESTO “FOR THE FUTURE OF EUROPEAN CERAMICS”:
REQUESTS FROM THE ITALIAN AND SPANISH CERAMIC INDUSTRY
• A freeze on current free allowance allocations.
• Suspension of the benchmark revision for the period 2026-2030 to redefine criteria and the introduction of a fuel benchmark specific to the ceramic industry.
• For small emitters, raising the “opt-out” threshold for access to equivalent national measures from 25,000 to 50,000 tCO2/year.
• Application of CBAM to the ceramic sector to safeguard the competitiveness of European companies in both internal and non-EU markets.
• Creation of dedicated European funds for strategic research projects focused on decarbonising the ceramic sector.
vo per cui era nato: ridurre le emissioni. O meglio: potrà ridurle in Europa se produrre qui diventerà sempre più insostenibile, ma le aumenterà a livello globale per effetto della delocalizzazione produttiva e dell’aumento delle importazioni di ceramica da Paesi extra UE soggetti a vincoli ambientali e sociali spesso nettamente inferiori a quelli europei. “L’Europa sta commettendo un autogol: ora importeremo ceramica che inquina, rinunciando a quella prodotta in Europa con standard di sostenibilità elevatissimi”, sostiene il presidente CET, Graziano Verdi. Il rischio è concreto, anche perché i competitor extra-europei pronti a soddisfare quote crescenti dei consumi di piastrelle della UE non mancano, e in alcuni casi dispongono di ingenti sovracapacità produttive. Basta guardare i dati dei consumi nel 2024. Quell’anno, la produzione europea ha coperto l’87% della domanda di piastrelle dei 27 Paesi UE (729 milioni mq su un consumo totale di 839). Gli altri 110 milioni mq sono giun-
ti per lo più da India (54 milioni) e Turchia (39 milioni) e, in misura marginale, da Ucraina, Serbia, Cina, Egitto, Tunisia, Emirati Arabi, Arabia Saudita.
Da sottolineare, fra l’altro, che l’industria ceramica europea non è coperta dal CBAM (Carbon Border Adjustment Mechanism), il meccanismo con cui la UE impone a determinati prodotti importati (ma non alla ceramica) un costo del carbonio equivalente a quello sostenuto dai produttori europei con l’ETS. Questo è uno dei punti chiave inseriti nel manifesto “For the Future of European Ceramics” presentato al Parlamento Europeo. La richiesta è di un’applicazione del CBAM al settore ceramico adeguatamente integrata, uno strumento di riequilibrio competitivo che operi sia sul mercato interno (tra imprese europee soggette all’ETS e produttori extra-UE) sia sui mercati globali (attraverso un meccanismo di compensazione dei costi di CO2 sulle esportazioni), almeno fino al raggiungimento di una maggiore armonizzazione dei sistemi ETS a livello globale. ◼
IL MANIFESTO “FOR THE FUTURE OF EUROPEAN CERAMICS”:
LE RICHIESTE DELL’INDUSTRIA CERAMICA ITALIANA E SPAGNOLA
• Congelamento delle quote gratuite attuali.
• Sospensione della revisione dei benchmark per il periodo 2026–2030 per ridefinirne i criteri e introduzione di un benchmark specifico per il combustibile del settore ceramico.
• Per i piccoli emettitori, innalzamento della soglia di accesso alle misure equivalenti nazionali (opt-out) da 25.000 a 50.000 tCO2/anno.
• Applicazione del CBAM al settore ceramico per salvaguardare la competitività delle imprese europee sia sul mercato interno sia sui mercati extra-UE.
• Creazione di fondi europei dedicati a progetti di ricerca strategica per la decarbonizzazione del settore ceramico.
Augusto Ciarrocchi: “Europe is backing its ceramic industry into a corner”
Augusto Ciarrocchi, Chairman of the Italian ceramic manufacturers’ association Confindustria Ceramica, has issued a renewed warning over the choices made in Brussels regarding the revision of the ETS system.
“The European ceramic industry, a global leader in terms of aesthetics, technological innovation and sustainability, is being backed into a corner by a strategy that appears to ignore reality and focuses obsessively on CO2 emissions. Paradoxically, however, if we close our plants, global emissions will only rise as imports flood in from India, China and other non-EU countries.
“We want to invest, we want to continue innovating and be part of the transition, if we can realistically get there. But the truth is that no technological solutions or energy carriers currently exist to make the decarbonisation pathway envisioned by Brussels feasible. What is most striking – or rather alarming – is the widespread blindness in the face of this clear evidence. “I realise that for some European countries ceramics may seem like a marginal sector. But I cannot accept the idea of a Europe that, in pursuing an ideal without the necessary tools, sacrifices fundamental pillars of its industrial identity, lacks an overall vision and continues to set impossible benchmarks while ignoring today’s geopolitical and energy turmoil.
“What we need is realism and rapid decision-making. Today there is a total lack of urgency, a failure to grasp what is actually happening. Do we really need to wait for a severe recession to hit? I refuse to believe that, and I continue to hope for a change of course, a demonstration of clarity and reason from European decision-makers. Because time is no longer an infinite resource: it is a countdown.”
Augusto Ciarrocchi: “Così l’Europa mette all’angolo la sua ceramica”
Il Presidente di Confindustria Ceramica Augusto Ciarrocchi lancia un nuovo grido d’allarme per le scelte di Bruxelles in merito alla revisione del sistema ETS.
“Il settore della ceramica, leader mondiale per estetica, innovazione tecnologica e sostenibilità, è oggi messo all’angolo da un percorso che sembra ignorare la realtà e si concentra ossessivamente solo sulle emissioni di CO2 che, se noi chiudiamo, peraltro aumenterebbero con le importazioni da India, Cina ed altri paesi extra UE”.
“Vogliamo investire, vogliamo continuare a innovare e anche essere parte della transizione se riusciremo ad arrivarci. Ma la verità è che, allo stato attuale, non esistono ancora soluzioni tecnologiche né vettori energetici disponibili che rendano praticabile il percorso di decarbonizzazione così come è stato immaginato a Bruxelles. E ciò che più colpisce, o meglio spaventa, è la cecità diffusa di fronte a questa evidenza”.
“Comprendo che per alcuni Paesi europei la ceramica possa sembrare un settore marginale. Ma non posso accettare l’idea di un’Europa che, per inseguire un ideale senza strumenti, rinuncia a pezzi fondamentali della propria identità industriale, senza una visione d’insieme, proseguendo nel fissare benchmark impossibili e ignorando le turbolenze geopolitiche ed energetiche attuali”.
“Serve realismo e serve velocità nelle decisioni. Oggi manca il senso dell’urgenza, la percezione concreta di ciò che sta accadendo. Davvero dobbiamo aspettare che la recessione si manifesti in tutta la sua durezza? Non voglio crederci e continuo a sperare in un cambio di rotta, un atto di lucidità e ragionevolezza da parte dei decisori europei. Perché il tempo, ormai, non è una risorsa infinita: è un conto alla rovescia”.
Paolo Lamberti (ACIMAC): “The survival of the industrial supply chain and our manufacturing hubs is at stake”
The Italian ceramic machinery manufacturers’ association ACIMAC has voiced strong concern over the decision by EU institutions to reject the ETS revision proposed by the sector’s European associations.
This decision comes at a time of extreme fragility for the entire supply chain and threatens the industrial and employment stability of Italian and European ceramic dis-
Paolo Lamberti (ACIMAC): “A rischio la sopravvivenza di tutta la filiera industriale e dei territori”
Forte preoccupazione anche da parte di ACIMAC – associazione dei costruttori italiani di macchine per ceramicaper la decisione delle istituzioni europee di respingere la proposta di revisione dell’ETS avanzata dalle associazioni europee del comparto ceramico. Una scelta che arriva in un momento di particolare fragilità per l’intera filiera e che rischia di compromettere la tenuta industriale e occu-
tricts, affecting everyone from tile manufacturers to machinery producers.
“The rejection of the European proposal sends a very negative message to a sector that has consistently invested, innovated and believed in the transition,” said Paolo Lamberti, Chairman of ACIMAC. “We are faced with an ETS that ignores the technological specificities of our processes and puts the very survival of the supply chain at risk. Without swift intervention, Europe risks losing a strategic industrial asset, while other countries continue to grow under less stringent rules. We urge Italian and European institutions to strongly support the request for the ETS revision. We cannot afford to lose further industrial know how: every skill that leaves Europe represents a loss of competitiveness that will never return.”
There is also deep concern for the industrial heartlands. The Italian ceramic district is one of the country’s most important manufacturing hubs, with around 40,000 direct employees and a highly specialised support network. It is now facing the threat of offshoring and a loss of expertise that would be almost impossible to regain. Without corrective measures to the ETS, there is a very real risk of business closures and job losses, which would have profound consequences for the industrial and social fabric of the affected areas.
ACIMAC argues that the current configuration of the European Emissions Trading System – further tightened by the measures introduced under the Fit for 55 package –is having a disproportionate impact on energy intensive sectors, including ceramics and its supply chain. Rising CO2 allowance prices and the phased reduction of free allowances are draining vital investment resources, just as companies are being asked to fund technological innovation and energy transitions. This is further compounded by a highly unstable geopolitical climate, which continues to strain Europe’s energy supply and slow down international markets, adding to the operational challenges facing the sector.
Although the Italian ceramic sector has invested heavily in efficiency and sustainability in recent years, the mounting burden of ETS costs is causing an immediate slowdown in industrial plans.
This weakens Europe’s competitive edge and risks handing an advantage to non-EU producers operating under far less stringent rules.
pazionale dei distretti ceramici italiani ed europei, dai produttori di piastrelle ai costruttori di macchine.
“La bocciatura della proposta europea è un segnale molto negativo per un settore che ha sempre investito, innovato e creduto nella transizione”, dichiara il Presidente ACIMAC, Paolo Lamberti. “Oggi però ci troviamo di fronte a un sistema ETS che non tiene conto delle specificità tecnologiche dei nostri processi e che rischia di compromettere la sopravvivenza stessa della filiera. Senza un intervento rapido, l’Europa rischia di perdere un patrimonio industriale strategico , mentre altri Paesi continuano a crescere con regole meno rigorose. Chiediamo alle istituzioni italiane ed europee di sostenere con forza la richiesta di revisione dell’ETS, non possiamo permetterci di perdere ulteriore know how industriale: ogni competenza che esce dall’Europa è un pezzo di competitività che non torna più indietro”.
La preoccupazione riguarda anche il piano territoriale. Il distretto ceramico italiano rappresenta uno dei poli manifatturieri più importanti del Paese, con circa 40.000 addetti diretti e un indotto altamente specializzato, oggi esposto a scenari di delocalizzazione e perdita di competenze difficilmente recuperabili. In assenza di correttivi al sistema ETS, esiste un rischio concreto e significativo di riduzione del numero di imprese e di posti di lavoro, con effetti profondi sulla struttura industriale e sociale dei territori. Secondo Acimac, l’attuale configurazione del sistema europeo di scambio delle emissioni, irrigidita dalle modifiche introdotte con il pacchetto Fit for 55, sta generando un impatto sproporzionato sui settori energivori , tra cui la ceramica e la sua catena di fornitura. L’aumento del costo delle quote di CO2 e la riduzione progressiva delle assegnazioni gratuite stanno drenando risorse decisive per gli investimenti, proprio mentre le imprese sono chiamate a sostenere percorsi di innovazione tecnologica e di transizione energetica . A questo si aggiunge un contesto geopolitico estremamente instabile, che continua a mettere sotto pressione l’approvvigionamento energetico europeo e a rallentare i mercati internazionali, aggravando ulteriormente le difficoltà operative delle aziende del settore. Negli ultimi anni il settore ceramico italiano ha investito in modo significativo in efficienza e sostenibilità, ma l’aggravio dei costi ETS sta determinando un rallentamento immediato dei piani industriali e un indebolimento della capacità competitiva dell’intero sistema europeo, con il rischio concreto di favorire produttori extra UE che operano in contesti regolatori meno stringenti.
RD is a newly designed range of Sacmi multi-layer dryers, developed to maximize operational flexibility , improve process management and simplify maintenance . Highly configurable and compact, these dryers aim to meet a vast diversity of production requirements.
Available with configurations that have from 3 to 9 loading layers (both odd- and even-numbered), the RD allows for effective control of different production types and sizes, including delicate products such as slabs. The numerous combinations - both in terms of inlet width and number of layers - allow optimization of machine use to match specific needs, ensuring exceptional flexibility and efficiency under different working conditions.
On the RD, the monobloc removable framework optimizes both footprint and logistics , smoothing transport, handling and installation. The compact layout lets manufacturers maximize performance while maintaining outstanding operational flexibility.
RD retains all the advantages of the current Sacmi multi-layer dryer range (the EM5/7 and ECP/E7P) while introducing new design features that streamline operational management and raise process efficiency.
Maintenance access has been improved thanks to larger doors and the absence of external lateral ‘downpipes’. Tasks are also made quicker and easier by the separation module with access points in the vault and the absence of any internal blowers/hoods or external side piping. A simplified HMI streamlines settings and supervision, rendering parameter control immediate and user-friendly.
Precise control of flows and heat exchange allows higher product quality and lower consumption. It’s possible - at the customer’s discretion - to install partitions between roller layers to improve process control under all manufacturing conditions.
Thanks to adjustable blowing pressure, RD dryers optimize efficiency. Fast cycles ensure ultra-high productivity, with excellent operational flexibility. The process can be managed via the control panel or a tablet, with the option of remote control from the kiln or plant PC.
RD è la gamma di essiccatoi multicanale Sacmi di nuova concezione, sviluppata per massimizzare la flessibilità operativa, migliorare la gestione del processo e semplificare le manutenzioni Elevata configurabilità e compattezza caratterizzano la soluzione, progettata per soddisfare le più diversificate esigenze produttive.
Disponibile con configurazioni da 3 a 9 piani di carico, compresi i piani pari, RD consente di gestire con efficacia differenti tipologie produttive e diversi formati, inclusi i prodotti più delicati come le lastre
Le numerose combinazioni, sia in termini di larghezza della bocca sia di numero di piani, permettono di ottimizzare l’impiego della macchina in base alle specifiche esigenze, garantendo la migliore flessibilità ed efficienza nelle diverse condizioni di lavoro.
FOOTPRINT RIDOTTO, MANUTENZIONI SEMPLIFICATE
Su RD, la struttura monolitica e smontabile ottimizza footprint e logistica, facilitando trasporto, movimentazione e installazione. Gli ingombri ridotti consentono di massimizzare le performance, mantenendo la più ampia flessibilità operativa.
RD riassume tutti i vantaggi dell’attuale gamma di es-
siccatoi multicanale Sacmi, EM5/7 ed ECP/E7P, introducendo nuove soluzioni progettuali orientate a migliorare la gestione operativa e aumentare l’efficienza del processo.
L’accessibilità per le manutenzioni è migliorata grazie a portelli maggiorati e all’assenza di “calate” esterne laterali. Il modulino di separazione con accessi in volta, insieme all’assenza di soffiatori e cappe interne e di tubazioni laterali esterne, rende gli interventi più semplici e immediati.
L’HMI semplificata agevola settaggi e gestione, con controllo immediato e intuitivo dei parametri.
CONTROLLO DI PROCESSO, PRESTAZIONI ELEVATE
Il controllo puntuale dei flussi e degli scambi termici permette di aumentare la qualità del prodotto e ridurre i consumi. A discrezione dell’utilizzatore è possibile installare setti di separazione tra i piani dei rulli, migliorando la gestione del processo in ogni condizione produttiva.
L’essiccatoio RD garantisce rese ottimali grazie alla regolazione della pressione del soffiaggio e altissima produttività grazie ai cicli rapidi, con grande flessibilità di esercizio.
Il controllo del processo avviene da quadro o tablet, con possibilità di remotare il controllo al PC del forno o dell’impianto.
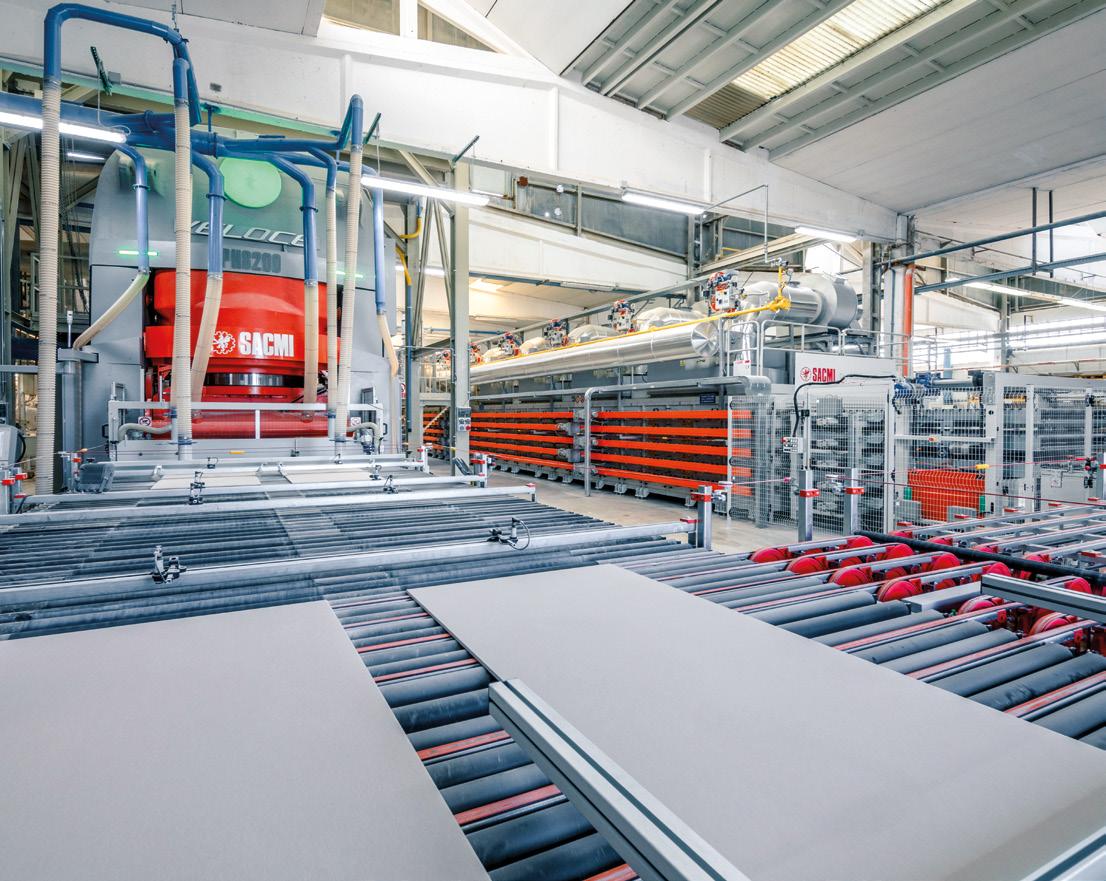
ENERGY EFFICIENCY AND HYBRID CONFIGURATIONS
Also available in a chain-driven version, the Sacmi RD dryer is natively designed to recover hot air from the Maestro kiln, with the option, in the ‘zero fuel’ configuration, of eliminating consumption during routine operation.
The RD range also offers new ‘hybrid’ configurations: natural gas-electric and hydrogen-natural gas.
Depending on the availability of renewable energy, these solutions let manufacturers accelerate towards carbon-neutrality goals, limiting both consumption and emissions and helping to safeguard the environment. ◼
EFFICIENZA ENERGETICA E CONFIGURAZIONI IBRIDE
Disponibile anche nella versione con motorizzazione a catena, l’essiccatoio Sacmi RD è nativamente predisposto per il recupero dell’aria calda dal forno Maestro, con la possibilità, nella configurazione “zero fuel”, di azzerare i consumi in condizione di funzionamento a regime.
Su RD sono inoltre disponibili le nuove configurazioni ibride gas naturale-elettrico e idrogeno-gas naturale. In base alla disponibilità di energia rinnovabile, queste soluzioni permettono di accelerare gli obiettivi di carbon neutrality, limitando consumi ed emissioni e contribuendo alla protezione dell’ambiente. ◼
The recent upgrade of the Minerali Industriali Group’s Ravenna plant highlights the growing importance of process optimisation as a strategic driver for industrial sustainability. Arising from a longstanding partnership with Minerali Industriali Engineering (MIE), the project translated the Group’s efficiency goals into a comprehensive technical overhaul. MIE managed the project from inception to completion, beginning with a rigorous technical audit of the facility’s mechanical, structural and electrical constraints. This analytical approach informed the detailed engineering specifications and structural plans, ensuring that the installation and commissioning phases were perfectly aligned with the plant’s operational needs.
A key aspect was the integration of strategic machinery, including the revamped RHP roller mill and two new bucket elevators, ensuring total consistency between design and implementation. This complex operation was completed without interrupting production and forms part of a broader plant optimisation and integration strategy.
The installation of the RHP roller mill has brought two significant advantages.
The first is a major improvement in energy efficiency. Energy savings of up to 30% have resulted in a substantial reduction in emissions, bolstering the group’s competitive position in a sustainability-conscious market.
The second is enhanced production flexibility. The new configuration allows for rapid and reliable product changeovers without the need for washing or cleaning cycles, thereby eliminating raw material waste while maintaining to-
Nel contesto di una trasformazione industriale sempre più orientata alla sostenibilità e all’efficienza energetica, l’ottimizzazione dei processi produttivi rappresenta oggi una leva strategica imprescindibile. È in questa direzione che si inserisce il recente intervento realizzato presso lo stabilimento di Ravenna del gruppo Minerali Industriali, frutto della consolidata sinergia con Minerali Industriali Engineering (MIE). MIE ha svolto un ruolo centrale in tutte le fasi del progetto, a
partire da un’approfondita analisi tecnica della configurazione esistente, con particolare attenzione ai vincoli meccanici, strutturali ed elettrici e alle logiche di integrazione nel processo. Su queste basi sono stati sviluppati i dettagli per la realizzazione delle opere strutturali ed elettriche, definite le specifiche tecniche e supportate le attività di installazione e collaudo. Ha inoltre contribuito direttamente all’inserimento di macchinari strategici, tra cui il revamping della cilindraia RHP e la fornitura di due nuovi elevatori a tazze, garantendo coerenza tra progettazione ed esecuzione. Un’operazione complessa, sviluppata senza interrompere la continuità produttiva, e inserita in un più ampio percorso di ottimizzazione e integrazione impiantistica.
L’installazione della cilindraia RHP consente oggi allo stabilimento di beneficiare di due importanti vantaggi.
Da un lato, un significativo miglioramento dell’efficienza energetica, con un risparmio dei consumi fino al 30%, che si traduce in una sensibile riduzione delle emissioni e in un rafforzamento del posizionamento competitivo in un mercato sempre più orientato alla sostenibilità.
Dall’altro, una maggiore flessibilità produttiva: la nuova configurazione permette infatti cambi produzione rapidi e affidabili, senza la necessità di operazioni di lavaggio o pulizia
tal product integrity. This versatility broadens the plant’s operational scope, enabling it to process a more diverse range of materials and opening up new business opportunities by providing access to an expanded customer base and new market segments.
To complete the upgrade, the introduction of remote monitoring and support systems allows for the real-time tracking of key operational parameters. This proactive approach enables the team to pre-empt potential issues, optimise performance and reduce machine downtime, resulting in more efficient and sustainable plant management. Ultimately, this initiative demonstrates how technological innovation, efficiency and sustainability can be successfully combined to transform complex requirements into reliable, tangible solutions. ◼
e senza sprechi di materia prima, garantendo al contempo la piena integrità del prodotto. Questa flessibilità amplia il perimetro operativo dell’impianto, rendendo possibile il trattamento di materiali diversi da quelli storicamente lavorati e aprendo nuove opportunità di business, con un’estensione della gamma di clientela e l’accesso a nuovi segmenti di mercato.
A completare il quadro, l’introduzione di sistemi di moni-
toraggio e supporto remoto consente il controllo in tempo reale dei principali parametri operativi. Un approccio proattivo che permette di anticipare eventuali criticità, ottimizzare le prestazioni e ridurre i tempi di fermo macchine, contribuendo a una gestione ancora più efficiente e sostenibile dell’impianto. Un intervento che dimostra come sia possibile coniugare innovazione tecnologica, efficienza e sostenibilità, traducendo esigenze complesse in soluzioni concrete e affidabili. ◼
Sustainability, efficiency and process control play a key role in reducing costs and enhancing competitiveness in the ceramic industry. In response to these needs, Cami Depurazioni Green Technology supplies integrated solutions for flue gas treatment, dust extraction and filtration, heat recovery, pneumatic conveying and cleaning, water treatment and waste recovery. Each system is developed on the basis of audits, feasibility studies and bespoke design. This experience has led to the creation of GAIA, a project designed to steer Cami’s technology towards a new generation of intelligent systems. Based on artificial intelligence and neural networks, GAIA analyses process data, recognises recurring patterns, identifies anomalies and anticipates critical variations. Rather than simply monitoring, it learns from the system’s operation and transforms the collected data into useful insights to optimise consumption, performance and maintenance. GAIA can be applied to all types of plants and systems.
Flue gas treatment
In flue gas treatment plants, where Cami combines physical filtration and chemical abatement with loss-in-weight gravimetric dosing, GAIA improves precision in the use of reagents such as bicarbonate or hydrated lime. By analysing temperature, flow rate, vacuum pressure, emissions and operating conditions, the system recommends more effective dosages, thereby reducing waste and costs.
Extraction and filtration
In dust extraction and filtration systems, AI can predict performance drops, clogging, pressure loss and fan anomalies, facilitating targeted interventions and production continuity.
Heat recovery
In heat recovery systems, GAIA analyses heat exchange and supports more efficient management of the energy contained in flue gases, transferring it to reusable clean air.
Pneumatic conveying
In dense and dilute phase pneumatic conveying systems used for waste, raw materials and recycled materials, GAIA monitors pressures, cycles, flow rates and consumption, helping to prevent blockages and operational instability.
Water treatment
Water treatment also plays a strategic role. In lapping departments and wastewater treatment processes, GAIA monitors tur-
Nel mondo ceramico, sostenibilità, efficienza e controllo dei processi sono leve decisive per ridurre i costi e aumentare la competitività. In questo ambito, Cami Depurazioni Green Technology affianca le aziende con soluzioni integrate per depurazione fumi, aspirazione e filtrazione polveri, recupero di calore, trasporto pneumatico, pulizia pneumatica, trattamento acque e recupero degli scarti. Ogni impianto nasce da audit, studi di fattibilità e progettazione su misura.
Da questa esperienza nasce GAIA , il progetto con cui Cami porta le proprie tecnologie verso una nuova generazione di impianti intelligenti. Basato su intelligenza artificiale e reti neurali , GAIA analizza i dati di processo, riconosce comportamenti ricorrenti, individua anomalie e anticipa variazioni critiche. Non si limita a monitorare: apprende dal funzionamento dell’impianto e trasforma i dati raccolti in indicazioni utili per ottimizzare consumi, prestazioni e manutenzione. GAIA viene applicata a tutte le tipologie di impianti.
Trattamento fumi
Negli impianti di trattamento fumi, dove Cami combina filtrazione fisica e abbattimento chimico con dosaggio gravimetrico a perdita di peso, GAIA rende più preciso
l’utilizzo di reagenti come bicarbonato o calce idrata. Analizzando temperatura, portata, depressione, emissioni e condizioni operative, il sistema suggerisce dosaggi più efficaci, riducendo sprechi e costi.
Aspirazione e filtrazione
Nei sistemi di aspirazione e filtrazione polveri, l’IA può prevedere cali di rendimento, intasamenti, perdita di carico e anomalie dei ventilatori, favorendo interventi mirati e continuità produttiva.
Recupero calore
Negli impianti per il recupero di calore, GAIA analizza gli scambi termici e supporta una gestione più efficiente dell’energia nei fumi, trasferendola ad aria pulita riutilizzabile.
Trasporto pneumatico
Nei sistemi di trasporto pneumatico in fase densa e diluita, applicati a scarti, materie prime e materiali di recupero, GAIA monitora pressioni, cicli, portate e consumi, aiutando a prevenire ostruzioni e instabilità operative.
Trattamento acque
Un ruolo strategico riguarda anche il trattamento acque. Nei reparti di lappatura e nei processi di trattamento reflui, GAIA monitora torbidità, portata, pressione, cicli di filtrazione, additivi e qualità dell’acqua.
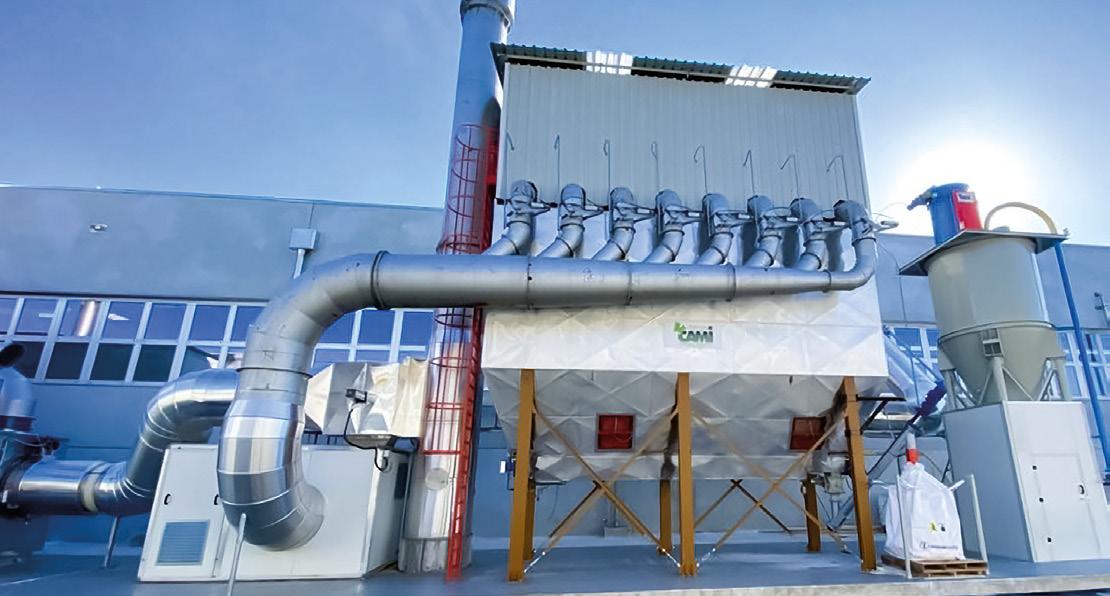
bidity, flow rate, pressure, filtration cycles, additives and water quality. Predictive analysis optimises the use of chemical agents, reducing overdosing and waste, and identifies variations liable to compromise process stability or final water quality.
Pneumatic cleaning
Finally, in pneumatic cleaning systems GAIA serves as an advanced tool for monitoring continuity, consumption and stability.
With GAIA, Cami transforms environmental technology into a predictive platform that ensures greater control, less waste, smarter maintenance and truly measurable sustainability. It represents a new frontier where environmental technology becomes interactive, intelligent, efficient and cost-effective. GAIA will be officially presented on 22 September at Tecna 2026 in Rimini, the perfect venue for showcasing the benefits of integrating AI into ceramic technology. ◼
L’analisi predittiva ottimizza l’impiego di agenti chimici, riducendo sovradosaggi e sprechi, e individua variazioni che potrebbero compromettere stabilità del processo o qualità finale dell’acqua.
Pulizia pneumatica
Infine, anche nei sistemi di pulizia pneumatica GAIA diventa uno strumento evoluto per controllare continuità, consumi e stabilità.
Il lancio ufficiale a TECNA 2026
Con GAIA, Cami trasfor-
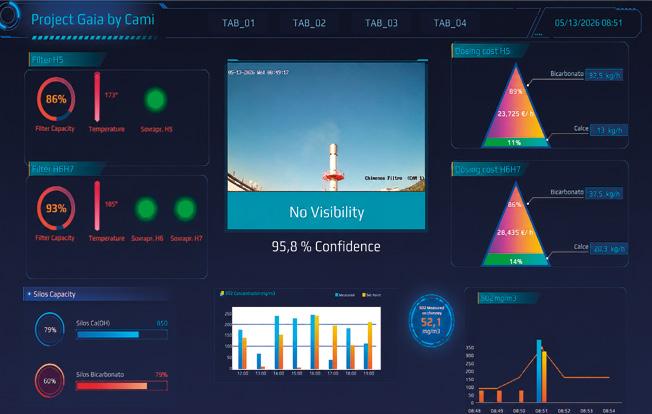
ma la tecnologia ambientale in una piattaforma predittiva: più controllo, meno sprechi, manutenzione più intelligente e sostenibilità finalmente misurabile. Una nuova frontiera in cui la tecnologia ambientale diventa interattiva, intelligente, efficiente e conveniente.
GAIA sarà presentato ufficialmente il prossimo 22 settembre alla fiera Tecna 2026 a Rimini , location privilegiata per mostrare al mercato i vantaggi derivanti dall’integrazione dell’IA nella tecnologia ceramica. ◼
A key factor in ensuring the sustainability of industrial processes lies in adopting circular economy best practices aimed at reducing resource consumption through the recovery of materials. BBM Industrial Maintenance, part of the GMM Group, operates in this sector, specialising in predictive maintenance and maintenance support services for the ceramic industry. The Group comprises two highly specialised divisions: E. Malaguti, which focuses on industrial modernisation and the reconditioning of mechanical and electromechanical components, and KCM, which provides maintenance support and the overhaul of polishing, squaring and cutting systems.
Within ceramic production, surface finishing processes such as lapping and grinding play a primary role, both in terms of overall production efficiency and their essential contribution to the quality and aesthetic appeal of the final product.
With more than 30 years’ experience, the E. Malaguti division specialises in the repair and electromechanical refurbishment of critical components, such as electric motors, gearboxes and spindles for grinding lines. Over the years, it has undertaken a specialisation programme culminating in the acquisition of SKF Certified Partner status for the reconditioning of grinding spindles – the components subjected to the highest mechanical stress, which therefore require ongoing, specialised maintenance. The most sustainable solution, certified by SKF, is to provide a complete spindle overhaul, which restores the reconditioned product’s production efficiency to the same level as that of a new component.
The KCM division, recently acquired by the GMM Group, has built a solid reputation for its ability to recondition and refurbish critical components such as grinding spindles, scraper heads and Supershine heads, making a tangible contribution to industrial sustainability. These reconditioned components are reintroduced into production systems, delivering significant improvements in performance and durability.
To ensure continuous, efficient production and eliminate downtime, both divisions offer the “Gemini” on-site replacement service. This involves the collection of non-functional components directly at the plant and the simultaneous delivery of reconditioned, tested and certified parts.
These initiatives confirm BBM and the GMM Group’s status as strategic partners for the ceramic industry and as active drivers of the transition towards a tangible, measurable green economy. In this context, E. Malaguti and KCM have been merged into BBM Industrial Maintenance, further enhancing their expertise and operational capabilities. It is a journey that looks to the future with responsibility, innovation and determination.
■■■
Un importante contributo alla sostenibilità dei processi industriali passa attraverso le buone pratiche di economia circolare, finalizzate a un minor consumo di risorse mediante il recupero dei materiali. In questo campo opera BBM Industrial Maintenance, parte del Gruppo Gmm, azienda specializzata in servizi di manutenzione predittiva e assistenza manutentiva per l’industria ceramica. Al suo interno operano due divisioni altamente specializzate: E. Malaguti, dedicata al revamping industriale e alla rigenerazione di componenti meccanici ed elettromeccanici, e KCM, focalizzata sull’assistenza manutentiva e il revamping degli impianti di levigatura, squadratura e taglio.
Tra i processi produttivi ceramici, quelli dedicati alla finitura di superfici (lappatura e rettifica, ad esempio) ricoprono un ruolo di primaria importanza sia in termini di efficienza produttiva globale sia per il fondamentale contributo al risultato qualitativo ed estetico del prodotto finale.
La divisione E. Malaguti, con oltre 30 anni di esperienza, è specializzata nel recupero e rigenerazione elettromeccanica di elementi critici, quali motori elettrici, riduttori di potenza e mandrini per linee di rettifica. Nel corso degli anni,
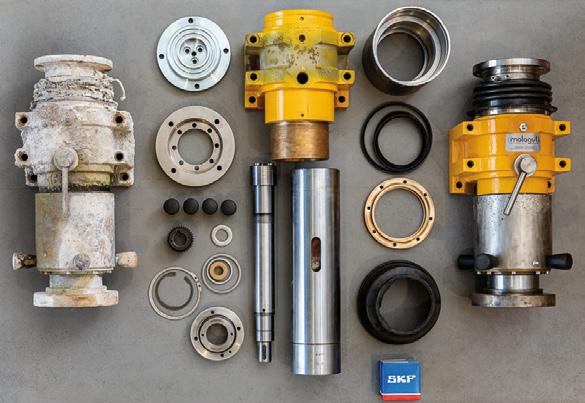
ha intrapreso un percorso di specializzazione culminato nell’acquisizione della certificazione “SKF Certified Partner” per la rigenerazione dei mandrini da rettifica, ossia i componenti sottoposti a maggior sollecitazione meccanica e che quindi richiedono continue e specifiche manutenzioni. La soluzione più sostenibile, certificata da SKF, è quella di fornire un revamping completo del mandrino, in grado di ristabilire il livello di efficienza produttiva del prodotto rigenerato al pari del componente nuovo.
La divisione KCM, recentemente acquisita dal Gruppo Gmm, ha sviluppato una solida reputazione grazie alla sua capacità di rigenerare e recuperare componenti critici come mandrini per linee di rettifica, teste spatolanti e teste Supershine, contribuendo concretamente alla sostenibilità dei processi industriali. I componenti rigenerati vengono reimmessi nei sistemi produttivi con notevoli upgrade prestazionali e di durabilità. Per garantire una produzione continua ed efficiente, azzerando i tempi di attesa, entrambe le divisioni forniscono il servizio di sostituzione in loco “Gemini”, che prevede, direttamente in stabilimento, il ritiro dei componenti non più funzionanti e la contemporanea consegna di elementi già rigenerati, collaudati e certificati. Tutte queste iniziative confermano BBM e il Gruppo Gmm non solo come partner strategici per l’industria ceramica, ma anche come motore attivo del cambiamento verso una transizione ecologica concreta e misurabile. In questo contesto, le aziende E. Malaguti e KCM sono state incorporate e fanno oggi parte dell’unica realtà di BBM Industrial Maintenance, rafforzandone ulteriormente competenze e capacità operative. Un percorso che guarda al futuro con responsabilità, innovazione e determinazione.
Non vogliamo raccontar vi cosa si nasconde dietro, in termini di sostenibilità, ad un compressore ATLAS COPCO VSDS . Ma se lo volete sapere:
Vogliamo raccontar vi i vantaggi economici di scegliere ATLAS COPCO: Fino al 60% di riduzione dei consumi

Recupero f ino al 90% dell’energia termica
Tecnologia VSD con motori iPM ad alta eff icienza
Atlas Copco e fimo
Guidiamo la sostenibilità, insieme a voi.
In an international industrial landscape increasingly focused on the green transition, sustainability cannot and must not be reduced to a mere marketing slogan, but must represent a tangible and measurable goal. Driven by this conviction, FIMO has teamed up with Atlas Copco to promote a clear vision for the ceramic industry: “Driving Sustainability, Together”.
At the heart of this commitment lies VSD (Variable Speed Drive) technology, which embodies the “Sustainable Productivity” strategy. Atlas Copco GA VSDs compressors are currently the most sustainable on the market, thanks to their ability to cut energy consumption by up to 60% compared to traditional fixedspeed models. This unprecedented level of efficiency is underpinned by the use of internal permanent magnet (iPM) motors. The strategic approach proposed by Atlas Copco, actively supported by FIMO, is based on three key pillars that redefine the product lifecycle:
• Energy Efficiency: a primary focus on reducing electricity consumption, which constitutes the largest portion of an industrial machine’s environmental impact.
• Circular Economy: an ambitious commitment aimed at applying circularity principles (recycling, waste reduction and extending service life) to 100% of new products by 2027.
• Energy Recovery: the adoption of technologies designed to recover up to 90% of the thermal energy generated during the compression process, allowing for its immediate reuse within the ceramic plant.
FIMO believes that the challenges of sustainability and energy efficiency can only be overcome through technological innovation and ongoing collaboration with its partners.
In un panorama industriale globale sempre più orientato alla transizione ecologica, la sostenibilità non
Building on its more than 20 year partnership with Festo, a leader in the pneumatics and automation sector, in the last three years GMM Group has acquired the status of Official Service Partner. In this context, BBM Industrial Maintenance serves as the Group’s specialist division for advanced maintenance services and industrial plant energy efficiency.
While pneumatic industrial automation is associated with high energy costs, there is significant scope for improvement. In production processes that rely heavily on compressed air, systems are often prone to recurring leaks that
are difficult to detect. Rather than targeted maintenance, for years the most widely adopted approach was to invest in ever-larger compressors – a strategy that is no longer sustainable amid rising energy costs.
A leak with an average diameter of 2 mm, at an operating pressure of 7 bar, can incur an annual cost of around €2,800. This highlights the need for practical solutions to reduce consumption and improve overall plant efficiency.
For this purpose, GMM Group has created a compressed air leak detection and remediation service based on a structured approach that combines advanced
può e non deve essere ridotta a un semplice slogan pubblicitario, ma deve rappresentare un traguardo tangibile e misurabile. È con questa convinzione che FIMO, in collaborazione con Atlas Copco, promuove una visione chiara per l’industria ceramica: “Driving Sustainability, Together”. Il cuore pulsante di questo impegno risiede nella tecnologia VSD (Variable Speed Drive), che incarna la strategia di “Sustainable Productivity”. I compressori Atlas Copco GA VSDs si pongono oggi come i più sostenibili sul mercato, grazie a una capacità di abbattimento dei consumi energetici che raggiunge il 60% rispetto ai modelli tradizionali a velocità fissa. Tale efficienza, senza precedenti nel settore, è garantita dall’impiego di motori a magneti permanenti interni (iPM).
L’approccio strategico proposto da Atlas Copco, sostenuto attivamente da FIMO, si articola su tre
pilastri fondamentali che ridefiniscono il ciclo di vita del prodotto:
• Efficienza Energetica: focus prioritario sulla riduzione del consumo elettrico, che costituisce la quota maggiore dell’impatto ambientale di un macchinario industriale.
• Economia Circolare: un impegno ambizioso che punta ad applicare principi di circolarità (riciclo, riduzione dei rifiuti e prolungamento della vita utile) al 100% dei nuovi prodotti entro il 2027.
• Recupero di Energia: l’adozione di tecnologie progettate per recuperare fino al 90% dell’energia termica generata durante il processo di compressione, consentendone il riutilizzo immediato all’interno dello stabilimento ceramico.
Per FIMO, la sfida della sostenibilità e dell’efficienza energetica si vince solo attraverso l’innovazione tecnologica e la collaborazione
diagnostic technologies with the expertise of specialist technicians. The service includes energy audits capable of not only identifying leaks but also quantifying their financial impact, providing comprehensive and tailored consultancy.
Client companies benefit from bespoke interventions, ranging from the replacement and restocking of damaged components to the modernisation and optimisation of existing applications. The entire process is geared towards reducing energy waste, minimising costs and aligning with the principles of the circular economy.
Ceramica Mariner, Ceramica Val-
secchia and Rettifica GMC are just a few of the companies that have successfully adopted GMM Group’s service. Since the start of 2023, the Group has recorded a growing number of service requests and a marked rise in modernisation projects following initial leak detection.
Gmm Group ha avviato da oltre 20 anni una partnership con Festo, azienda leader nel settore della pneumatica e dell’automazione, consolidata negli ultimi tre anni anche con il ruolo di Official Service Partner. In questo contesto, BBM Industrial Maintenance rappre-
senta il riferimento del gruppo per i servizi di manutenzione avanzata e per l’efficientamento energetico degli impianti.
L’automazione industriale di tipo pneumatico è responsabile di costi energetici significativi, ma presenta al tempo stesso ampi margini di miglioramento. Nei processi produttivi caratterizzati da un uso intensivo di aria compressa, gli impianti sono spesso soggetti a perdite frequenti e difficili da individuare. Per anni si è fatto ricorso a compressori sempre più grandi piuttosto che a interventi manutentivi mirati, una soluzione che oggi, anche alla luce dell’aumento dei costi energetici, non è più sostenibile.
Robatech has expanded its range of next-generation melters with Alpha, a versatile, high-performance solution designed specifically for the packaging and graphics industries. Capable of melting up to 12.5 kg/h of thermoplastic adhesives, the unit is equipped with the Robatech Control System (RCS) and features intelligent operation and numerous interfaces to streamline integration, control and application monitoring. “Our goal was to develop a next-generation melter that seamlessly combines proven features with innovative new functions,” explains Marcel Wey, a mechanical engineer at Robatech. “With our state-of-the-art RCS control platform, Alpha reflects the ongoing digital transformation, a crucial factor in enabling our customers to remain competitive in the field of industrial adhesive application.”
According to Robatech, Alpha offers system availability of over 99%. “High energy efficiency and the use of durable components have a positive impact on total operating costs,” says An-
Una perdita con un diametro medio di 2 mm, a una pressione di esercizio di 7 bar, può generare un costo annuo di circa 2.800 euro. Da qui nasce l’esigenza di soluzioni concrete per ridurre i consumi e migliorare l’efficienza complessiva degli impianti.
Gmm Group ha quindi sviluppato un servizio dedicato alla ricerca e alla bonifica delle perdite di aria compressa, basato su un approccio strutturato che integra tecnologie diagnostiche avanzate e il know-how di tecnici specializzati. Il servizio include attività di audit energetico in grado non solo di individuare le dispersioni, ma anche di quantificarne l’impat-
to economico, offrendo una consulenza completa e mirata. Le aziende clienti possono contare su interventi su misura, che spaziano dalla sostituzione e restock dei componenti danneggiati fino ad attività di revamping e ottimizzazione di applicazioni esi
sono alcune delle aziende che hanno adottato con successo il servizio di Gmm Group, che dall’inizio del 2023 sta registrando un crescente numero di richieste di service e un forte aumento dei progetti di revamping post ricerca.
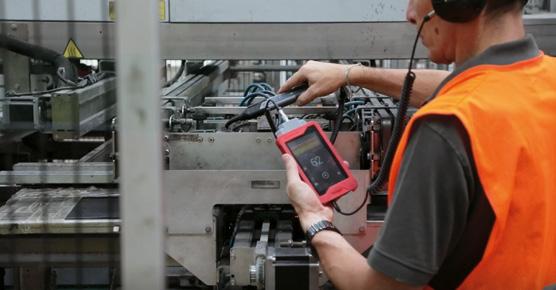
dré Laubacher, Product Manager for Small Units at Robatech. Thanks to its compact size and innovative 45° hose connection design, Alpha can be easily installed on production lines where space is at a premium. This highly versatile melter is intended primarily for applications in the packaging and graphics industries. Backward compatibility with electrically heated hoses and application guns manufactured since 2000 simplifies existing system upgrading, while the optional automatic filling system enhances production safety and streamlines the workflow for operators.
Robatech completa la sua gamma di fusori di nuova generazione con Alpha, sviluppato per l’industria del confezionamento, dell’imballaggio e della grafica. Polivalente e versatile, fonde fino a 12,5 kg/h di adesivi termoplastici, garantendo prestazioni elevate. Dotato del Robatech Control System (RCS), Alpha offre un funzionamento intelligente e numerose interfacce per semplificare l’integrazione del sistema, il
controllo e il monitoraggio dell’applicazione di adesivo.
“Il nostro obiettivo era quello di sviluppare un fusore di nuova generazione che coniugasse aspetti collaudati e novità”, spiega Marcel Wey, ingegnere meccanico Robatech. “Con la nostra moderna piattaforma di controllo RCS, Alpha tiene conto dell’evoluzione digitale. Questo è importante per consentire ai nostri clienti di rimanere competitivi nell’ambito dell’applicazione di adesivo industriale.”
Secondo Robatech, Alpha offre un’ottimizzazione del sistema superiore al 99%. “L’elevata efficienza energetica e l’impiego di componenti resistenti influiscono positivamente sui costi di esercizio”,
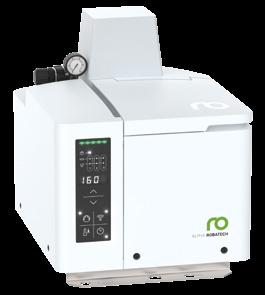
afferma André Laubacher, Product Manager Small Units di Robatech. Grazie alle sue dimensioni ridotte e all’innovativa soluzione a 45° per il collegamento dei tubi, Alpha può essere installato comodamente sulle linee di produzione dove lo spazio è minimo. Il fusore è versatile e pensato soprattutto per le applicazioni nell’industria del confezionamento, dell’imballaggio e della grafica. La retro-compatibilità di tubi elettroriscaldati e pistole applicatrici a partire dall’anno di costruzione 2000 facilita la modernizzazione degli impianti esistenti. Il sistema di caricamento automatico opzionale aumenta la sicurezza nella produzione e semplifica il lavoro degli operatori di linea.
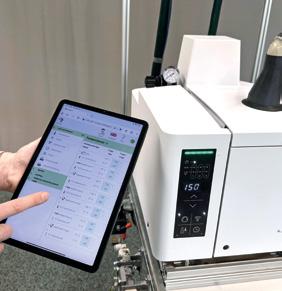
Ceramic tile manufacturing is a complex process in which every variable has a significant impact on finished product quality. Moisture content is one of the most critical parameters, but is frequently overlooked in day-to-day operations. Today, however, the industry is moving away from traditional retrospective checks in favour of continuous, non-destructive monitoring carried out directly on the production line.
Historically, tile moisture content has been measured using laboratory methods. While accurate, these approaches have clear limitations: response times are in many cases too slow for modern production processes, sampling is limited and often unrepresentative, dedicated resources are required and prompt intervention is not possible.
In increasingly complex, high-volume production environments, these issues result in undetected deviations, leading to waste, second-grade products and production line inefficiencies.
The introduction of the DryDect technology for in-line tile moisture measurement provides a practical solution to these challenges.
The system measures the moisture content of all tiles as they leave the dryer prior to glazing or at the end of the decoration line before they enter the kiln. Tiles that do not meet the required standards can be automatically rejected, without interrupting the production flow or compromising product integrity. Another factor that makes the system particularly well-suited to modern production environments is its ability to operate at high performance levels, with up to 40 readings per second, ensuring reliability even on high-speed production lines. Rather than a series of spot checks, this solution is a continuous, non-destructive, real-time inspection process that can be fully integrated into production line management systems.
The introduction of in-line measurement technologies brings tangible benefits: fewer second-grade products, greater product consistency, optimisation of drying and firing parameters, reduced waste and an increase in overall plant efficiency. In an environment where production cycles are becoming ever faster, the ability to reduce the time between detection and action represents a decisive competitive advantage.
Il processo produttivo delle piastrelle ceramiche è un sistema complesso in cui ogni variabile incide in modo determinante sulla qualità finale del prodotto.
Tra queste, il contenuto di umidità rappresenta uno dei parametri più critici, spesso sottovalutato nella gestione operativa.
Anche in questo ambito, tuttavia, oggi è possibile un cambio di paradigma che consente di abbandonare i tradizionali controlli a posteriori, optando invece per un monitoraggio continuo e non distruttivo direttamente in linea. Storicamente, la misura dell’umidità sulle piastrelle è stata affidata a metodi di laboratorio. Approcci accurati, ma con limiti evidenti: tempi di risposta incompatibili con la velocità produttiva, campionamenti ridotti e spesso poco rappresentativi, impiego di risorse dedicate e impossibilità di intervenire tempestivamente. In contesti produttivi sempre più complessi e ad alto volume, queste criticità si traducono in deviazioni non intercettate, con conseguenti scarti, seconde scelte e inefficienze di linea.
LA NUOVA TECNOLOGIA DRYDECT
L’introduzione della tecnologia DryDect per la misura in linea dell’umidità delle piastrelle rappresenta una risposta con-
creta a queste esigenze. Il sistema consente di rilevare il contenuto di umidità su tutte le piastrelle in uscita dall’essiccatoio, prima della smaltatura, oppure alla fine della linea di decorazione prima dell’ingresso in forno
Il tutto con la possibilità di scartare automaticamente i pezzi fuori soglia, senza interrompere il flusso produttivo e senza alterare il prodotto.
A rendere il sistema particolarmente adatto ai contesti produttivi moderni è anche la sua capacità di operare ad alte prestazioni, con fino a 40 letture al secondo, garantendo affidabilità anche su linee ad alta velocità. Si tratta quindi di un controllo continuo, non più a campione, non distruttivo ed in tempo reale, pienamente integrabile nei sistemi di gestione della linea.
RILEVARE L’UMIDITÀ
RESIDUA PRIMA CHE DIVENTI UN DIFETTO
L’adozione di sistemi di misura in linea porta benefici concreti: riduzione delle seconde scelte, maggiore uniformità del prodotto, ottimizzazione dei parametri di essiccazione e cottura, diminuzione degli scarti e incremento dell’efficienza complessiva dell’impianto.
In un contesto in cui i cicli produttivi sono sempre più rapidi, la capacità di ridurre il tempo tra azione e risultato rappresenta un vantaggio competitivo determinante.
FROM RETROSPECTIVE ANALYSIS TO PREDICTIVE MANAGEMENT. INVISIBLE PARAMETER, VISIBLE CONFIDENCE
However, the most significant added value of the DryDect system lies in its data management. The availability of reliable, real-time information transforms the approach to monitoring. It is no longer just a measurement, but a tool for anticipating deviations, identifying normal fluctuations and taking action before potentially critical defects such as kiln explosions occur. In short, moisture control is a proactive tool for prevention rather than simply a means of verification. Historically, configuration complexity and the difficulty of obtaining truly reliable and repeatable measurements have been barriers to the adoption of this technology. DryDect overcomes these issues by simplifying setup through self-learning systems, reducing both installation time and the reliance on manual adjustments. A library of preset configurations allows for the quick and efficient management of size and thickness changeovers, ensuring operational continuity and measurement repeatability even in highly variable production runs.
In the ceramic industry, process innovation has always been a necessity rather than an option. Facilitating data collection and analysis is now fundamental to efficient, stable and quality-oriented production. In-line tile moisture monitoring is fully aligned with this trend, providing a practical tool for the transition from reactive to predictive management. ◼
Il valore aggiunto più significativo del sistema DryDect risiede però nella gestione del dato. La disponibilità di informazioni affidabili e continue consente di trasformare l’approccio al controllo: non più semplice misura, ma strumento per anticipare scostamenti, individuare oscillazioni fisiologiche e intervenire prima che si generino difetti, anche criti-
ci, come le esplosioni in forno. Il controllo dell’umidità diventa così una leva di prevenzione, non più solo di verifica. Uno degli ostacoli storici all’adozione di queste tecnologie è sempre stato legato alla complessità di configurazione e alla difficoltà di ottenere misurazioni realmente affidabili e ripetibili. DryDect si distingue proprio per la capacità di semplificare la configurazione grazie a sistemi di autoapprendimento, riducendo tempi di set-up e dipendenza da regolazioni manuali.
Inoltre, la disponibilità di un archivio di configurazioni preimpostate consente di gestire in modo rapido ed efficiente i cambi di formato e di spessore, garantendo continuità operativa e ripetibilità delle misure anche in produzioni altamente variabili.
Nel settore ceramico, l’innovazione di processo non è mai stata un’opzione, ma una necessità. Facilitare la raccolta e l’analisi dei dati rappresenta oggi il fondamento per una produzione efficiente, stabile e orientata alla qualità.
Il controllo in linea dell’umidità delle piastrelle si inserisce pienamente in questa evoluzione, offrendo uno strumento concreto per passare da una gestione reattiva a una gestione predittiva. ◼
Stefano Nicolussi, Acimac (Italy)
Turkey should be regarded as a significant trading partner, but it also represents a context that requires increasing attention from a regulatory, customs and documentary perspective. What were previously sporadic customs checks are now becoming systematic, thanks to the introduction of the new digital platform TAREKS, and they extend to a wide range of customs codes covering both machinery and spare parts. Before outlining the new approach, it is important to point out that all activities relating to the registration of machinery on the TAREKS portal and the uploading of the required documentation fall under the responsibility of the Turkish importer. In particular, Decree 2026/32 encompasses a wide range of customs codes covering the vast majority of machinery intended for export. These codes are divided into two separate annexes, which regulate the procedures for registration and customs clearance of goods.
The annexes are:
• 2/A, relating to so-called “dangerous” machinery, which includes all codes requiring pre-shipment registration (all documents certifying the safety of the machinery must be uploaded before shipment);
• 2/B, relating to codes requiring registration only, without the need for prior approval.
In the registration process, it is essential that all accompanying documents for the machinery are consistent with one another and, in the case of technical documentation, that they have been issued prior to shipment; otherwise, there is a high likelihood of inspection or rejection by customs.
The mandatory documents for the registration of machinery falling under Annex 2/A are:
• invoice/proforma invoice;
• EC Declaration of Conformity;
• noise emission test reports;
• photographic documentation of the machinery (from all angles);
• machine nameplate;
• instruction manual (translated into Turkish; a sworn translation is not required).
With regard to technical documentation:
• checklist in accordance with ISO 12100*;
• electrical test reports in accordance with EN 60204-1, carried out by an ISO 17025 accredited laboratory;
La Turchia è da considerarsi un partner commerciale significativo, ma rappresenta anche un contesto che richiede un’attenzione crescente sotto il profilo normativo, doganale e documentale. Quelli che fino a oggi erano controlli doganali sporadici diventano ora sistematici, grazie all’introduzione della nuova piattaforma digitale Tareks, e si estendono a una pluralità di codici doganali che interessano sia le macchine sia i ricambi.
Prima di descrivere il nuovo approccio, è importante segnalare che tutte le attività legate alla registrazione delle macchine sul portale Tareks e al caricamento della documentazione richiesta sono in capo all’importatore turco. In particolare, con il Provvedimento 2026/32 viene ricompresa una vasta gamma di codici doganali che abbracciano la quasi totalità delle macchine destinate all’esportazione. Tali codici sono suddivisi in due differenti allegati, che disciplinano le procedure per la registrazione e lo sdoganamento dei beni.
Gli allegati sono:
• 2/A, relativo alle cosiddette macchine “pericolose”, nel quale rientrano tutti i codici che prevedono una registrazione pre spedizione (tutti i documenti attestanti la sicurezza della macchina devono essere caricati prima della spedizione);
• 2/B, riferito ai codici che
prevedono la sola registrazione, senza necessità di pre approvazione.
Nel processo di registrazione risulta fondamentale che i documenti accompagnatori della macchina siano tra loro coerenti e, nel caso dei documenti tecnici, che siano stati emessi prima della spedizione, pena un’elevata probabilità di ispezione o di rigetto da parte della dogana.
I documenti obbligatori per la registrazione delle macchine rientranti nell’allegato 2/A sono:
• fattura/proforma;
• dichiarazione CE;
• prove fonometriche;
• documentazione fotografica della macchina (da tutte le angolazioni);
• targa macchina;
• manuale (tradotto in lingua turca; non è richiesta la traduzione asseverata).
Per quanto concerne i documenti tecnici:
• checklist secondo la norma ISO 12100*;
• report dei test elettrici secondo la EN 60204 1, svolti da laboratorio accreditato ISO 17025;
• report delle prove di compatibilità elettromagnetica (EMC)*.
* Non è necessario che siano emessi da un laboratorio accreditato.
Solo in presenza di incongruenze documentali, di dubbi sulla
• electromagnetic compatibility (EMC) test reports*.
* These do not need to be issued by an accredited laboratory.
Only in the event of documentary inconsistencies, doubts regarding actual compliance, or risk indicators may the Administration request additional test reports or subject the machinery to technical verification. In such cases, the test reports should be dated prior to shipment, as they must certify product compliance before release for free circulation. For this reason, it is advisable for both manufacturer and importer to hold such reports in advance, even if not expressly mandatory.
For machinery falling under Annex 2/B as well, attention must be paid to the fact that, should customs require additional checks, the documentation must be readily available and dated prior to shipment in order to allow the goods to be placed on the market.
Further considerations must also be given to:
• used machinery, which falls under Decree 2026/09;
• partly completed machinery;
• partially assembled machinery;
• assemblies of machinery/complete lines;
• temporary exports for exhibition, demonstration or testing purposes.
With regard to the latter, no specific decree appears to apply: the goods will only be subject to the above-mentioned obligations if they are subsequently placed on the market. ◼
reale conformità o di elementi di rischio, l’Amministrazione può richiedere rapporti di prova aggiuntivi o sottoporre la macchina a verifica tecnica. In tale ipotesi, i rapporti di prova dovrebbero essere datati anteriormente alla spedizione, poiché devono attestare la conformità del prodotto prima della sua immissione in libera pratica. Per questo motivo, è consigliabile che produttore e importatore dispongano preventivamente di tali rapporti, anche se non espressamente obbligatori.
Anche per le macchine rientranti nell’allegato 2/B occorre prestare attenzione al fatto che, qualora la dogana richieda un controllo ulteriore, la documentazione deve essere prontamente disponibile e pre datata rispetto alla spedizione, al fine di consentire l’immissione sul mercato delle merci.
Ulteriori considerazioni devono essere effettuate anche per:
• macchine usate, che rientrano nel Provvedimento 2026/09;
• “quasi macchine”;
• macchine parzialmente assemblate;
• insiemi di macchine/linee;
• esportazioni temporanee per uso espositivo, dimostrativo o di prova.
Per quanto riguarda quest’ultimo punto, nessun provvedimento risulta applicabile: le merci potranno essere assoggettate agli obblighi sopra elencati solo nel caso in cui vengano successivamente immesse sul mercato.
Acimac può supportare le aziende dal punto di vista doganale e per la documentazione relativa alle esportazioni. Per info: d.raso@acimac.it. ◼
The time has almost come. Just a few months remain before the muchdiscussed Regulation (EU) 2023/1230, also known as the New Machinery Regulation, becomes fully applicable, precisely on 20 January 2027.
The first major innovation lies in the nature of the legal act itself: the shift from a Directive to a Regulation. This means that national transposition through a Member State decree is no longer required. The Regulation will apply as written, ensuring greater uniformity of obligations for importers, manufacturers and distributors across the European Union.
With regard to economic operators, Regulation (EU) 2023/1230 strengthens and clearly defines obligations along the entire supply chain. Manufacturers, importers and distributors are subject to specific and distinct responsibilities, in line with the EU market surveillance framework. In particular, importers and distributors take on an active role in ensuring that only compliant machinery is placed on the market, complete with the required documentation and correct markings. The New Regulation also broadens and clarifies its scope of application, explicitly covering not only traditional machinery but also socalled “related products”, such as safety components, interchangeable equipment and removable mechanical transmission devices.
One of the main elements of discontinuity compared with Directive 2006/42/EC is the explicit recognition of the role of software. Software performing safety functions, as well as systems with selfevolving behaviour based on artificial intelligence or machine learning, fully fall within the regulatory scope when they have an impact on machine safety. Particularly relevant is the introduction of specific essential health and safety requirements relating to cybersecurity: EHSR 1.1.9 “Protection against corruption” and 1.2.1 “Safety and reliability of control systems”. The Regulation requires machinery to be designed and constructed in such a way as to prevent unauthorised access, manipulation or interference—whether intentional or accidental—that could compromise the safety of control systems. Cybersecurity therefore becomes a structural element of the risk assessment process rather than a purely voluntary or contractual aspect.
Ormai ci siamo, ancora pochi mesi e il tanto chiacchierato
Regolamento (Ue) 2023/1230, anche detto Nuovo Regola mento Macchine, prenderà piena attuazione, precisamen te dal 20 gennaio 2027.
La prima ed importante novi tà sta proprio nella definizione del provvedimento, si è pas sati da una Direttiva ad un Re golamento, questo porta al la non necessità di attuazio ne attraverso un decreto leg ge del Paese membro, bensì il contenuto sarà applicato così come scritto, a tutto vantag gio dell’uniformità negli obbli ghi di importatori, fabbricanti e distributori.
RAFFORZAMENTO DEGLI
OBBLIGHI LUNGO LA FILIERA CERAMICA
In riferimento a questi ultimi, il Regolamento (UE) 2023/1230 rafforza e dettaglia gli obbli ghi degli operatori economici lungo l’intera catena di forni tura. Fabbricanti, importatori e distributori sono destinata ri di obblighi specifici e distin ti, in linea con il quadro euro peo della vigilanza del merca to. In particolare, importatori e distributori assumono un ruo lo attivo nel garantire che sul mercato siano immesse solo macchine conformi, complete della documentazione e cor rettamente marcate. Il Nuovo Regolamento amplia e chia risce l’ambito di applicazio ne, includendo esplicitamen
te non solo le macchine tradi zionali, ma anche i cosiddetti “prodotti correlati”, quali com ponenti di sicurezza, attrezza ture intercambiabili e dispositivi amovibili di trasmissione mec canica.
Un elemento di discontinuità ri spetto alla Direttiva 2006/42/ CE è il riconoscimento esplici to del ruolo del software: quel li che svolgono funzioni di sicu rezza, così come i sistemi con comportamento auto‑evolutivo basati su intelligenza artificia le o machine learning, rientrano pienamente nel perimetro rego latorio quando incidono sulla sicurezza della macchina. Particolarmente rilevante è l’in troduzione di requisiti essenziali di sicurezza e di tutela della sa lute dedicati alla cybersicurezza RESS 1.1.9 “Protezione dall’al terazione” e 1.2.1 “Sicurezza ed affidabilità dei sistemi di co mando”. Il Regolamento impo ne che le macchine siano pro gettate e costruite in modo da prevenire accessi non autoriz zati, manipolazioni e interferen ze, intenzionali o accidentali, che possano compromettere la sicurezza dei sistemi di coman do. La cybersicurezza diventa quindi un elemento struttura le della valutazione dei rischi e non più un aspetto puramente volontario o contrattuale.
Another clarification with significant operational impact concerns the concept of “substantial modification”. Any modification, this is the real novelty, including digital or softwarebased changes that affect the safety of a machine, results in the party carrying out the modification being considered the new manufacturer. This entails the obligation to carry out a new risk assessment, a new conformity assessment procedure and to affix new CE marking. Finally, the Regulation introduces a new system for identifying highrisk machinery (which does not include ceramic machinery) and allows for the digitalisation of technical documentation, with a mandatory tenyear retention period, provided that a paper version is made available upon request. As far as documentation is concerned, this must also cover safetyrelevant software, demonstrating the correct functioning of safety functions and the absence of alterations that could lead to compromise, as well as a dedicated risk analysis for this purpose.
Overall, Regulation (EU) 2023/1230 represents a significant evolution compared to Directive 2006/42/EC, updating the European regulatory framework in line with ongoing technological transformation. In closing, a point for reflection for machinery manufacturers: the New Machinery Regulation precedes the application of the Cyber Resilience Act by a few months (11 December 2027). These are two distinct but coordinated Regulations. The former integrates cybersecurity as a machine safety requirement, while the latter governs the cybersecurity of products with digital elements. For digitalised machinery, both Regulations often apply in parallel, sharing risk analyses, technical evidence and documentation ◼
Un altro chiarimento di gran de impatto operativo riguar da il concetto di “modifica so stanziale”. Qualsiasi modifica e qui sta la vera novità anche di natura digitale o software, che incida sulla sicurezza del la macchina comporta l’assun zione del ruolo di nuovo fab bricante da parte di chi la re alizza, con conseguente obbli go di nuova valutazione dei ri schi, nuova procedura di con formità e nuova marcatura CE. Infine, il Regolamento intro duce una nuova struttura per l’individuazione delle macchi ne ad alto rischio (non è il ca so delle macchine per la cera mica) e consente la digitaliz zazione della documentazione tecnica, con obbligo di con servazione decennale, purché la versione cartacea sia resa disponibile su richiesta. Sempre in abito documenta zione, questa dovrà coprire anche il software rilevante ai fi ni della sicurezza, dimostran do il corretto funzionamen to delle funzioni di sicurezza e l’assenza di alterazioni che
possano portare a compromis sioni, nonché un’analisi dei ri schi dedicata allo scopo.
Nel complesso, il Regolamen to (Ue) 2023/1230 rappresen ta un’evoluzione significativa rispetto alla Direttiva 2006/42/ CE, adeguando il quadro nor mativo europeo alle trasforma zioni tecnologiche in atto. Da ultimo lasciamo aperta una riflessione. Il Nuovo Regola mento Macchine precede l’ap plicazione del Cyber Resilien ce Act di qualche mese (11 di cembre 2027), questi sono due Regolamenti distinti ma coordi nati: il primo integra la cybersi curezza come requisito di sicu rezza delle macchine, il secon do disciplina la cybersecurity dei prodotti con elementi digi tali. Per le macchine digitalizza te spesso si applicano entram bi, condividendo analisi dei ri schi, evidenze tecniche e docu mentazione ◼
Michele Dondi, ICERS (Italy)
This concise overview of the main European white clay, kaolin and feldspar deposits is an excerpt from Chapter 3 of the handbook entitled Materie Prime Ceramiche [Ceramic Raw Materials] published by the Italian Ceramic Society in February 2026, to which the reader is referred for all bibliographic references.
The term white clays refers to light-firing clays, including both plastic and refractory varieties (ball clays and fireclays, respectively). Kaolin encompasses kaolinitic materials of various grades and purities that fall under this commercial designation. Body fluxes include feldspars sourced from various materials (granites, aplites, pegmatites, acid volcanics, sands and their metamorphic equivalents) and nepheline syenite (as well as other silica-undersaturated rocks, such as nepheline phonolite).
The overview is organised by country. Each entry provides details of the main deposits, the local geology and estimated reserves (in millions of tonnes = Mt). Where data is available, average production figures for 2020-2024 (in tonnes per annum = tpa) are included, sourced from national statistics or accredited databases. It should be noted that these production volumes do not relate solely to the ceramic tile industry, but also include materials for the manufacture of sanitaryware, tableware and refractories.
AUSTRIA: Kaolin (14,000 tpa) and feldspar (35,000 tpa) are produced at the Kriechbaum and Weinzierl primary deposits in Oberösterreich, both of which were formed by the alteration of granite.
AZERBAIJAN: White clay is mined in Zaglik and Chardakhli in the Lesser Caucasus range. While reserves are estimated at 19 Mt, annual production figures are unknown.
Questa rassegna sintetica dei principali depositi europei di argille bianche, caolino e feldspato è un estratto del Capitolo 3 del manuale Materie Prime Ceramiche, pubblicato da Società Ceramica Italiana a febbraio 2026, a cui si rimanda per tutti i riferimenti bibliografici.
Per argille bianche si intendono quelle cuocenti chiaro, siano esse plastiche (ball clays) o refrattarie (fireclays). Come caolino sono considerati quei materiali caolinitici, di vario grado e purezza, che vanno sotto questa denominazione commerciale. Fondenti per impasto includono feldspati ottenuti da diverse fonti
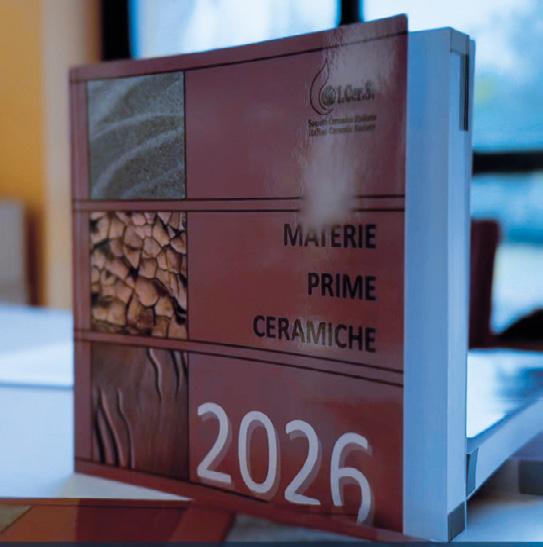
(graniti, apliti, pegmatiti, vulcaniti acide, sabbie e loro equivalenti metamorfici) e sienite nefelinica (e altre rocce sottosature in silice, quali fonolite nefelinica).
La rassegna è strutturata per Paese. Per ciascuno si forniscono informazioni sui principali giacimenti, cenni sulla geologia dei depositi e loro riserve (in milioni di tonnellate = Mt). Laddove disponibili, si forniscono dati sulla produzione media del periodo 2020-2024 (in tonnellate per anno = tpa), reperiti da fonti statistiche nazionali o da banche dati accreditate. Si segnala che tali volumi produttivi non riguardano solo quelli destinati all’industria delle piastrelle ceramiche, ma anche alla produzione di sanitari, stoviglierie e refrattari.
AUSTRIA: Caolino (14.000 tpa) e feldspato (35.000 tpa) sono prodotti dai depositi primari di Kriechbaum e Weinzierl in Oberösterreich, entrambi formati per alterazione di granito.
AZERBAIGIAN: Vi sono attività estrattive per argilla bianca a Zaglik e Chardakhli nella catena del Caucaso minore, con riserve per 19 Mt, ma di cui non si conosce la produzione annua.
BELGIO: Nelle Ardenne sono presenti giacimenti di caolino formati per weathering di arkose e filladi devoniane, nonché piccoli adunamenti di halloysite come riempimento di cavità car-
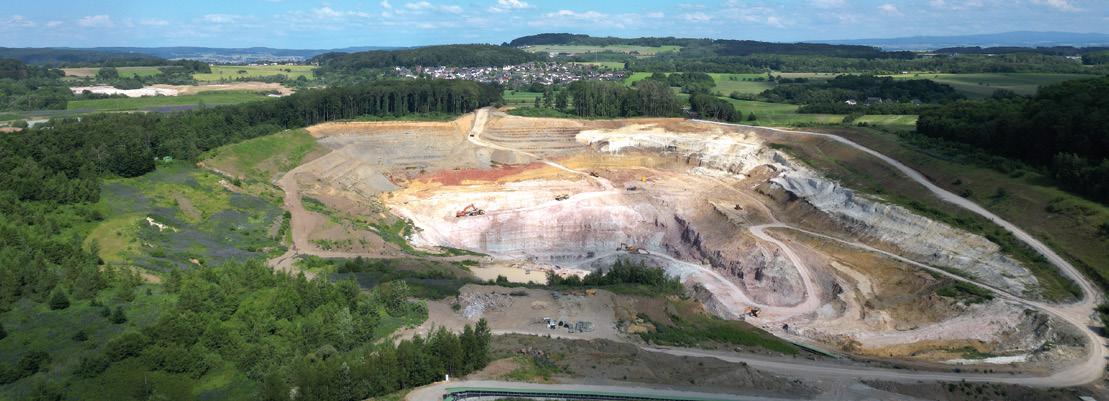
BELGIUM: Kaolin deposits formed by the weathering of Devonian arkose and phyllades occur in the Ardennes, alongside small halloysite accumulations filling karst cavities in Carboniferous dolomitic limestones. Production has always been limited and is now almost entirely discontinued.
BELARUS: Unexploited kaolin deposits with combined reserves of nearly 8 Mt are reported in Sitnitsa (Brest) and Dedovka (Gomel). The granite quarried at Mikaševi č i (Brest) has been proposed as a flux, but it is not known whether it is actually used by the Belarusian ceramic industry.
BOSNIA AND HERZEGOVINA: Kaolin is extracted in the Prijedor-Crna Dolina and Motajica districts, both located in the Republika Srpska (54,000 tpa). In the former, kaolinisation occurred at the expense of Palaeozoic metamorphic rocks (resources estimated at around 16 Mt); in the latter, the parent rock is granite. There are numerous ball clay and fireclay deposits, predominantly located in Cenozoic lacustrine sediments outcropping in the northeast of the country. Some deposits are worked in the So č kovac basin (where parent rocks include serpentinites and chlorite schists) and in Bratunac, with reserves estimated at several million tonnes.
BULGARIA: Kaolin is extracted (310,000 tpa) from kaolinised quartz-feldspathic sands located in the provinces of Shumen (Kaolinovo district) and Ruse (Vetovo district). Cenozoic alluvial deposits of arkosic sands, from which feldspar can be separated, are worked in the Pleven and Shumen provinces. Feldspar is also extracted from granitic pegmatites in the Balkan Mountains and the Rhodope Massif. The extent of the reserves is unknown for all of these raw materials.
CZECHIA: The country has a long tradition in the mining of kaolin (544,000 tpa) and white clays, largely of the refractory type (448,000 tpa). It also produces significant quantities of feldspar and nepheline phonolite (439,000 tpa). In the European market, the Czech Republic is the leading exporter of kaolin, the third largest exporter of feldspar and the fourth largest exporter of refractory clays.
The country has numerous white clay deposits characterised by a wide range of genetic conditions, ages, parent rocks and geological settings. Refractory clays of varying plasticity are worked in the basins of Kladno-Rakovník (Permo-Carboniferous), Prague and Brežinka (Cretaceous) and Plze ň (Cenozoic).
siche in calcari dolomitici del Carbonifero. La produzione, sempre assai modesta, è quasi del tutto abbandonata.
BIELORUSSIA: Giacimenti di caolino, attualmente non sfruttati, sono segnalati a Sitnitsa (Brest) e Dedovka (Gomel) con riserve complessive per quasi 8 Mt. Il granito che viene escavato a Mikaševiči (Brest) è stato proposto come fondente, ma non si sa se sia effettivamente utilizzato dall’industria ceramica bielorussa.
BOSNIA-ERZEGOVINA: Caolino è estratto nei distretti di Prijedor-Crna Dolina e Motajica, entrambi nella Repubblica Serba (54.000 tpa). Nel primo, la caolinizzazione è avvenuta a spese di rocce metamorfiche paleozoiche (risorse stimate intorno a 16 Mt); nel secondo, la roccia madre è granito. Numerosi sono i giacimenti di argille plastiche e refrattarie, ubicati prevalentemente in sedimenti lacustri cenozoici affioranti nel nordest del Paese. Alcuni depositi sono coltivati nei bacini di Sočkovac (dove le rocce madri includono serpentiniti e cloritoscisti) e Bratunac, con riserve stimate in vari milioni di tonnellate.
BULGARIA: Caolino è ricavato (310.000 tpa) da sabbie quarzo-feldspatiche caolinizzate nelle province di Šumen (distretto di Kaolinovo) e Ruse (distretto di Vetovo). Depo-
siti alluvionali cenozoici di sabbie arkosiche, da cui è possibile separare feldspato, sono sfruttati nelle province di Pleven e Šumen. Feldspato è pure estratto da pegmatiti granitiche nei Monti Balcani e nel massiccio del Rodope. Per nessuna delle materie prime si conosce la consistenza delle riserve.
CECHIA: Vanta una lunga tradizione nell’estrazione di caolino (544.000 tpa) e argille bianche, in gran parte di tipo refrattario (448.000 tpa). Vi è anche una significativa produzione di feldspato e fonolite nefelinica (439.000 tpa). Sul mercato europeo, la Repubblica Ceca è il primo esportatore di caolino, il terzo di feldspato e il quarto di argille refrattarie.
I giacimenti di argille bianche sono numerosi e presentano un ampio spettro di condizioni genetiche, età, rocce madri e assetto geologico. Argille refrattarie, a vario grado di plasticità, sono coltivate nei bacini di Kladno-Rakovník (Permo-Carbonifero), Praga e Brežinka (Cretaceo), Plzeň (Cenozoico). Nel bacino di Cheb-Sokolov sono estratti principalmente tipi plastici usati come leganti negli impasti refrattari. Ball clays sono recuperate da sedimenti lacustri cretacei (Líšt’any) e anche da giacimenti di argille refrattarie che contengono livelli plastici e non eccessivamente alti in allumina; complessivamente, le riserve ammontano a 909 Mt.
Predominantly plastic clay types used as binders in refractory bodies are extracted in the Cheb-Sokolov basin. Ball clays are recovered from Cretaceous lacustrine sediments (Líšt’any) and also from refractory clay deposits containing plastic layers with relatively low alumina content; total reserves amount to 909 Mt.
There are three main kaolin producing districts in the Czech Republic with reserves totalling 236 Mt. The most important of these is Plzeň (Chlumčany, Horní Bříza, Kaznějov), where vast deposits of kaolinised Carboniferous arkosic sandstones and conglomerates are worked. In the Karlovy Vary region, kaolin is extracted from autometamorphosed granites (Božičany, Jimlíkov, Katzenholz). Deposits in the Ústí nad Labem region are present within both granulitic gneisses (Rokle) and Permo-Carboniferous subarkoses (Krásný Dvůr, Podbořany).
Feldspar is obtained from a variety of sources (233 Mt of reserves): fluvial gravels from the Jihlava and Lužnice rivers; leucocratic granite at Krásno; pegmatites from the Poběžovice-Domažlice district; trondhjemite from the Mračnice massif; and nepheline phonolite at Želenice.
CROATIA: Ball and refractory clay extraction ceased several years ago. While total production was estimated at around 300,000 tpa with reserves close to 3 Mt, no recent data is available. White clays occur in Plio-Pleistocene sediments in Karlovac County.
FINLAND: Feldspar is extracted from Svecofennian Shield pegmatites on Kemiö Island (48,000 tpa). Many other feldspar deposits have been identified in the southwest of the country, some of which were worked in the past; the main concentrations of pegmatites are located around Haapaluoma and Viitaniemi. Significant kaolin deposits (reserves of approximately 37 Mt), albeit located beneath a thick cover of glacial deposits, were formed by the weathering of granitoids in Southern Savonia and of metasediments and metavolcanics in Lapland.
FRANCE: France is Europe’s fourth largest exporter of kaolin and feldspar, extracting 470,000 tpa and 276,000 tpa respectively, alongside an unspecified amount of white clay. Kaolin is extracted from granitoids with extensive Eocene-age kaolinisation in the Armorican Massif (Brittany) and the Massif Central (Allier); kaolinised arkosic sandstones in Drôme and Nièvre are also worked. Approximately thirty mines extract predominantly kaolinitic ball and refractory clays from fluvio-lacustrine sediments of various geological ages: Paleocene-Eocene in the Indre basin; Eocene-Oligocene in the ProvinsSézanne, Charente, Dordogne and Velay basins; Miocene-Pliocene in the Cher basin; and Pliocene-Quaternary in the Allier-Limagne basin. Feldspar is mined in the eastern Pyrenees, where metasomatic albitite is extracted (Poujol et al. 2010), and in the Massif Central, where a partially greisenised granite is worked at Montebras. Nepheline phonolite is also exploited at Roche-en-Régnier. No data is available on the accessible reserves.
GEORGIA: While white clays have been found in a number of areas, the Shrosha (Imereti) deposit is the only one currently
Tre sono i principali distretti per il caolino, con 236 Mt di riserve. L’area estrattiva più importante è quella di Plzeň (Chlumčany, Horní Bříza, Kaznějov) dove sono coltivati ingenti depositi di arenarie e conglomerati arkosici caolinizzati del Carbonifero. Nella regione di Karlovy Vary vengono estratti caolini da graniti autometamorfosati (Božičany, Jimlíkov, Katzenholz). I giacimenti nella regione di Ústí nad Labem sono sviluppati sia entro gneiss granulitici (Rokle) sia entro subarkose permocarbonifere (Krásný Dvůr, Podbořany).
Feldspato viene ottenuto da diverse fonti (233 Mt di riserve): ghiaie fluviali dei fiumi Jihlava e Lužnice; granito leucocratico a Krásno; pegmatiti del distretto di Poběžovice-Domažlice; trondhjemite del massiccio di Mračnice; fonolite nefelinica a Želenice.
CROAZIA: L’estrazione di argille plastiche e refrattarie risulta cessata da alcuni anni. La produzione complessiva era stimata attorno a 300.000 tpa di materiali argillosi, con riserve prossime a 3 Mt, ma non si hanno dati recenti. Argille bianche si rinvengono in sedimenti del Plio-Pleistocene nella contea di Karlovac.
FINLANDIA: Si estrae feldspato da pegmatiti dello Scudo Sveco-finnico nell’isola di Kemiö (48.000 tpa). Sono noti molti altri giacimenti feldspatici, alcuni già sfruttati in passato, nel sud-ovest del Paese; le principali concentrazioni di pegmatiti si trovano attorno a Haapaluoma e Viitaniemi. Giacimenti di caolino di una certa importanza (riserve per circa 37 Mt), ma che si trovano al di sotto di una spessa copertura di depositi glaciali, si sono formati per alterazione meteorica di granitoidi nel-
la Savonia meridionale o di metasedimenti e metavulcaniti in Lapponia.
FRANCIA: Si estraggono feldspato (470.000 tpa), caolino (276.000 tpa) e una quantità imprecisata di argille bianche, risultando il quarto esportatore europeo di caolino e feldspato. Caolino si ricava da granitoidi con estesa caolinizzazione di età eocenica del Massiccio Armoricano (Bretagna) e del Massiccio Centrale (Allier); inoltre, sono sfruttate le arenarie arkosiche caolinizzate della Drôme e della Nièvre.
Argille plastiche e refrattarie, in prevalenza caolinitiche, sono estratte in una trentina di miniere, che coltivano sedimenti fluvio-lacustri di varia età geologica: Paleocene-Eocene nel bacino dell’Indre; Eocene-Oligocene nei bacini di Provins-Sézanne, Charente, Dordogna e Velay; Miocene-Pliocene nel bacino del Cher; Pliocene-Quaternario del bacino Allier-Limagne. Feldspato è escavato nei Pirenei orientali, dove si estrae albitite metasomatica (Poujol et al. 2010), e nel Massiccio Centrale, dove a Montebras si coltiva un granito parzialmente greisenizzato. Inoltre, una fonolite nefelinica è oggetto di sfruttamento a Roche-en-Régnier. Non si hanno dati sulle riserve disponibili.
GEORGIA: Argille bianche sono state individuate in varie aree ma l’unico deposito sfruttato è quello di Shrosha (Imereti) mentre è cessata l’estrazione di caolino dal giacimento di Makvaneti (Ozurgeti-Guria). Non si conoscono né quantità prodotte né entità delle riserve.
GERMANIA: È fra i primi produttori europei di caolino (724.000 tpa) e argille plastiche e refrattarie (2.267.000 tpa, sia bianche che rosse) mentre la
worked, following the cessation of kaolin mining at Makvaneti (Ozurgeti-Guria). Neither production figures nor reserve totals are known.
GERMANY: Germany is one of the leading European producers of kaolin (724,000 tpa) and ball and refractory clays (2,267,000 tpa, both white and red), while the production of feldspathic materials stands at 223,000 tpa. Reserve data is not available. Kaolin is sourced from a diverse range of deposits across Bavaria, Saxony and Saxony-Anhalt, including kaolinised sands from Triassic lacustrine deltas (e.g.,
produzione di materiali feldspatici è di 223.000 tpa. Non sono forniti dati sulla consistenza delle riserve.
Caolino si ottiene da un’amplissima gamma di giacimenti – ubicati fra Baviera, Sassonia e Sachsen-Anhalt – che include sabbie caolinizzate di delta lacustri triassici, es. Hirschau-Schnaittenbach e pro-
dotti dell’alterazione di granito (Tirschenreuth e Ockrilla), granodiorite (Caminau), riolite (Kemmlitz), diorite (Radeburg), ossidiana (Seilitz) o arkose a Röblingen. Argille plastiche sono estratte essenzialmente nel Westerwald (a cavallo tra Assia e Renania-Palatinato) dove in un’area di circa 30x20 km sono at-
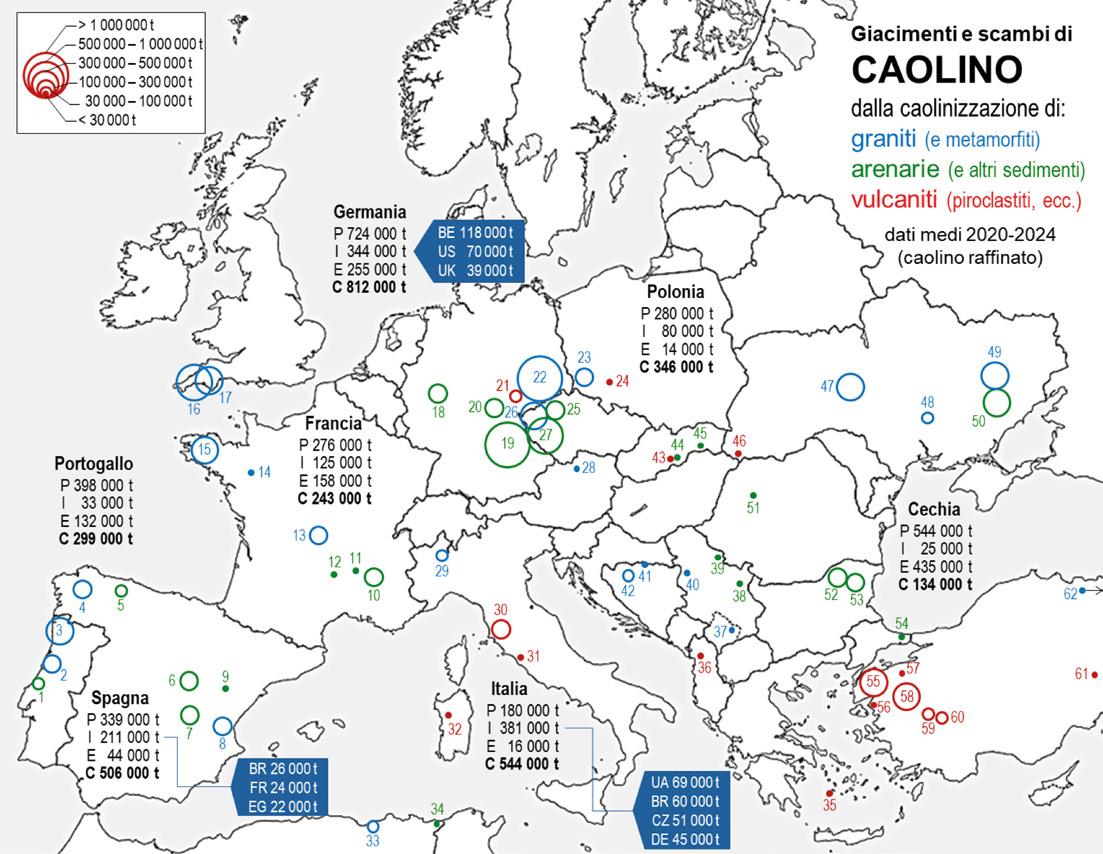
Data in tonnes, 2020-2024 five-year average: P=Production, I=Imports, E=Exports, C=Apparent domestic consumption (C=P+I-E). Deposits: 1) Mosteiros-Rio Maior; 2) Beira Litoral; 3) Litoral Norte (Portugal); 4) Galicia district; 5) Salas-Tineo; 6) Poveda de la Sierra; 7) Carboneras de Guadazaón; 8) Higueruelas-Villár del Arzobispo; 9) Teruel (Spain); 10) Hostun-Beauregard; 11) Larnage; 12) Saint-Paulien; 13) Échassières; 14) Rougé; 15) Armorican district (France); 16) St Austell; 17) Dartmoor (United Kingdom); 18) Rhenish district; 19) HirschauSchnaitterberg district; 20) Röblingen-Roßbach; 21) Kremmlitz; 22) Saxony district (Germany); 23) Maria III; 24) Dunino (Poland); 25) Krásný Dvůr-Podbořany; 26) Cheb-Sokolov district; 27) Plzeň district (Czechia); 28) Kriechbaum-Weinzierl (Austria); 29) Lozzolo-Boca district; 30) Piloni; 31) Vulsini and Cerite districts; 32) Romana district (Italy); 33) Tamazert district; 34) Djebel Dabbagh (Algeria); 35) Milos (Greece); 36) Gomsiqe (Albania); 37) Farbani Potok (Kosovo); 38) Bor district; 39) Mešić; 40) Beli Majdan (Serbia); 41) Brusnik; 42) Prijedor district (Bosnia); 43) Kalinovo; 44) Vyšný Petrovec; 45) Rudník (Slovakia); 46) Beregovo; 47) Vinnytsia-Zhytomyr district; 48) Kirovohrad-Zaporizhzhia district; 49) Prosyana; 50) Polohi (Ukraine); 51) Aghireşu district (Romania); 52) Vetovo district; 53) Kaolinovo district (Bulgaria); 54) Arnavutköy; 55) Biga-Çan district; 56) Ayvalık; 57) Mustafakemalpaşa; 58) Sındırgı district; 59) Karaçayır-Hallaçlar; 60) Kütahya district; 61) Avanos; 62) Arakli-Arsin (Turkey).
Hirschau-Schnaittenbach) and products of the alteration of granite (Tirschenreuth and Ockrilla), granodiorite (Caminau), rhyolite (Kemmlitz), diorite (Radeburg), obsidian (Seilitz) or arkose at Röblingen. Ball clays are primarily extracted in the Westerwald region at the border between Hesse and Rhineland-Palatinate, where some fifty mines operate within an area of approximately 30x20 km. These fluvio-lacustrine deposits (Eocene-Oligocene) originate from the alteration of Devonian metamorphics and exhibit a predominantly illitic-kaolinitic composition. Feldspar is obtained from various sources: as a by-product of the processing of kaolinised pegmatite sand at Hirschau; from pegmatites in the Upper Palatinate in Bavaria; and from rhyolite affected by hydrothermal alteration in Saarland.
GREECE: The country’s kaolin deposits originated from the hydrothermal alteration of pyroclastic rocks on the islands of Kimolos, Kos, Lesbos and Milos and of gneiss, granite and gabbro in Macedonia. Mining officially ceased in 2009, although the Kastriani deposit (Milos) is reportedly under development. Sodium feldspar was extracted until 2013 from an albitised body near Thessaloniki, while aplite and pegmatite resources are present in the Rhodope Massif and on the island of Samothrace.
ITALY: Italy ranks as Europe’s second largest producer of feldspathic materials (2,180,000 tpa) and also extracts ball clays (680,000 tpa) and kaolin (180,000 tpa). Feldspar is obtained from a wide range of sources. In Sardinia, extensively albitised aplitic veins are worked in the Orani-Ottana area, while other deposits exploit leucogranites at Buddusò. Operations in Calabria extract acid differentiates found within extensive granitoid outcrops and in the crystalline basement of the Sila. Tuscany boasts long-standing operations quarrying leucogranite (known as “aplite”) near Campiglia Marittima and a pervasively sericitised porphyritic aplite (known as “eurite”) on the Island of Elba; additionally, Roccastrada rhyolite is used as a flux. In the Alpine Arc, Hercynian leucogranites are worked at Baveno and Montorfano, as well as granites and rhyolitic porphyries at Masserano, Boca and Lozzolo. While aplite-pegmatite extraction has mostly ceased, one deposit remains active in the crystalline basement of the Laghi Series (Val Varrone). Quartz-feldspathic sands are extracted from various sources: Pliocene fluvio-lacustrine deposits in the Biella area; massive Eocene turbiditic deposits (Loiano sandstone from the Montepiano Formation) in the Bologna and Modena areas; and Miocene fluvio-deltaic sediments from the Florinas Formation in the Sassari area. White clays are extracted in Piedmont and Sardinia. The Piedmontese deposits are concentrated in the Lozzolo-Gattinara and Boca-Maggiora areas, where Pliocene fluvio-lacustrine sediments, Pleistocene fluvio-glacial deposits and in situ alterations of rhyolitic volcanics outcrop. The Sardinian deposits are located in the Genna Selole Formation (Jurassic), which outcrops in the centre of the island. In addition, kaolinitic clays are recovered as a by-product of arkosic sand processing in the Sassari area and of siliceous sand processing on the Pontine coast.
tive una cinquantina di miniere. Questi giacimenti sono di ambiente fluvio-lacustre (Eocene-Oligocene) e derivano dall’alterazione di metamorfiti devoniane risultando in prevalenza di composizione illitico-caolinitica.
Feldspato si ricava da diverse fonti: come sottoprodotto della lavorazione della pegmatit-sand caolinizzata a Hirschau; da pegmatiti dell’Oberpfalz in Baviera e da riolite interessata da alterazione idrotermale nella Saarland.
GRECIA: Giacimenti di caolino hanno avuto origine dall’alterazione idrotermale di piroclastiti nelle isole di Kimolos, Kos, Lesbo e Milos oppure di gneiss, graniti e gabbri in Macedonia. L’attività estrattiva è ufficialmente cessata nel 2009, sebbene il giacimento di Kastriani (Milos) risulti in sviluppo. Feldspato sodico è stato estratto, fino al 2013, da un corpo albitizzato nei pressi di Salonicco, mentre vi sono risorse di apliti e pegmatiti nel massiccio del Rodope e nell’isola di Samotracia.
ITALIA: È il secondo produttore europeo di materiali feldspatici (2.180.000 tpa) e inoltre estrae ball clays (680.000 tpa) e caolino (180.000 tpa). Per il feldspato, si ha una ricca casistica di fonti d’approvvigionamento. In Sardegna, filoni aplitici ampiamente albitizzati sono coltivati nell’area Orani-Ottana; altri giacimenti sfruttano leucograniti a Buddusò. In Calabria, sono estratti differenziati acidi presenti negli estesi affioramenti di rocce granitoidi e nel basamento cristallino della Sila. In Toscana, sono da tempo escavati sia leucogranito (noto come “aplite) presso Campiglia Marittima sia un’aplite porfirica pervasivamente sericitizzata, nota col termine di
“eurite”, all’Isola d’Elba; inoltre, la riolite di Roccastrada è usata come fondente. Nell’Arco alpino sono coltivati leucograniti ercinici a Baveno e Montorfano nonché graniti e porfidi riolitici a Masserano, Boca e Lozzolo. L’estrazione di apliti-pegmatiti è per lo più cessata, ma resta in attività un giacimento nel basamento cristallino della Serie dei Laghi (Val Varrone). Sabbie quarzo-feldspatiche sono estratte da depositi di ambiente fluvio-lacustre del Pliocene nel Biellese; depositi torbiditici massivi dell’Eocene (membro di Loiano della Formazione di Montepiano) nel Bolognese e nel Modenese; sedimenti miocenici di ambiente fluvio-deltizio della Formazione di Florinas nel Sassarese.
Argille bianche sono estratte in Piemonte e in Sardegna: i giacimenti piemontesi sono concentrati nelle zone di Lozzolo-Gattinara e di Boca-Maggiora, ove affiorano sedimenti fluvio-lacustri del Pliocene, depositi fluvio-glaciali del Pleistocene e alterazioni in situ di vulcaniti riolitiche. I giacimenti sardi insistono sulla Formazione di Genna Selole (Giurassico) che affiora nel centro dell’isola. Inoltre, argille caolinitiche sono recuperate come sottoprodotto della lavorazione delle sabbie arkosiche del Sassarese e di quelle silicee del litorale Pontino.
Caolino viene ottenuto da giacimenti derivanti dalla caolinizzazione di graniti e vulcaniti della Serie dei Laghi in Piemonte; rioliti a Roccastrada; vulcaniti quaternarie dei complessi Vulsino e Cerite; vulcaniti riolitiche del ciclo oligo-miocenico sardo.
KOSOVO: Caolino (halloysite) è in coltivazione a Farbani Potok (Novo Brdo), dove si è formato per alterazione idrotermale di rocce granitiche. L’attività estrattiva nel bacino ceno-
Kaolin is sourced from deposits formed by the kaolinisation of Laghi Series granites and volcanics in Piedmont; Roccastrada rhyolites; quaternary volcanics of the Vulsini and Ceriti complexes; and rhyolitic volcanics from the Sardinian Oligo-Miocene cycle.
KOSOVO: Kaolin (halloysite) is mined at Farbani Potok (Novo Brdo), where it was formed through the hydrothermal alteration of granitic rocks. Mining in the Cenozoic Kriva Reka basin (main deposit Donje-Karačevo) has been suspended, despite estimated reserves of around 3 Mt.
zoico di Kriva Reka (deposito principale Donje-Karačevo) è sospesa, sebbene siano indicate riserve per circa 3 Mt.
MACEDONIA DEL NORD: Viene estratto feldspato di tipo sodico (28.000 tpa) da albititi del giacimento di Ograzden (Strumica) con riserve sti-
mate a 3,5 Mt. Argilla bianca è segnalata a Bazernik (Demir Hisar) in un giacimento epitermale dove il porfido è alterato in sericite-clorite.
NORVEGIA: È il principale produttore in Europa di sienite nefelinica per ceramica (277.000 tpa) che è colti-
FIG. 2 - ACTIVE EUROPEAN FELDSPAR DEPOSITS, INCLUDING FELDSPATHIC SAND AND NEPHELINE SYENITE (2025) AND INTERNATIONAL TRADE Giacimenti europei di feldspato, inclusa sabbia feldspatica e sienite nefelinica, in coltivazione (2025) e scambi internazionali
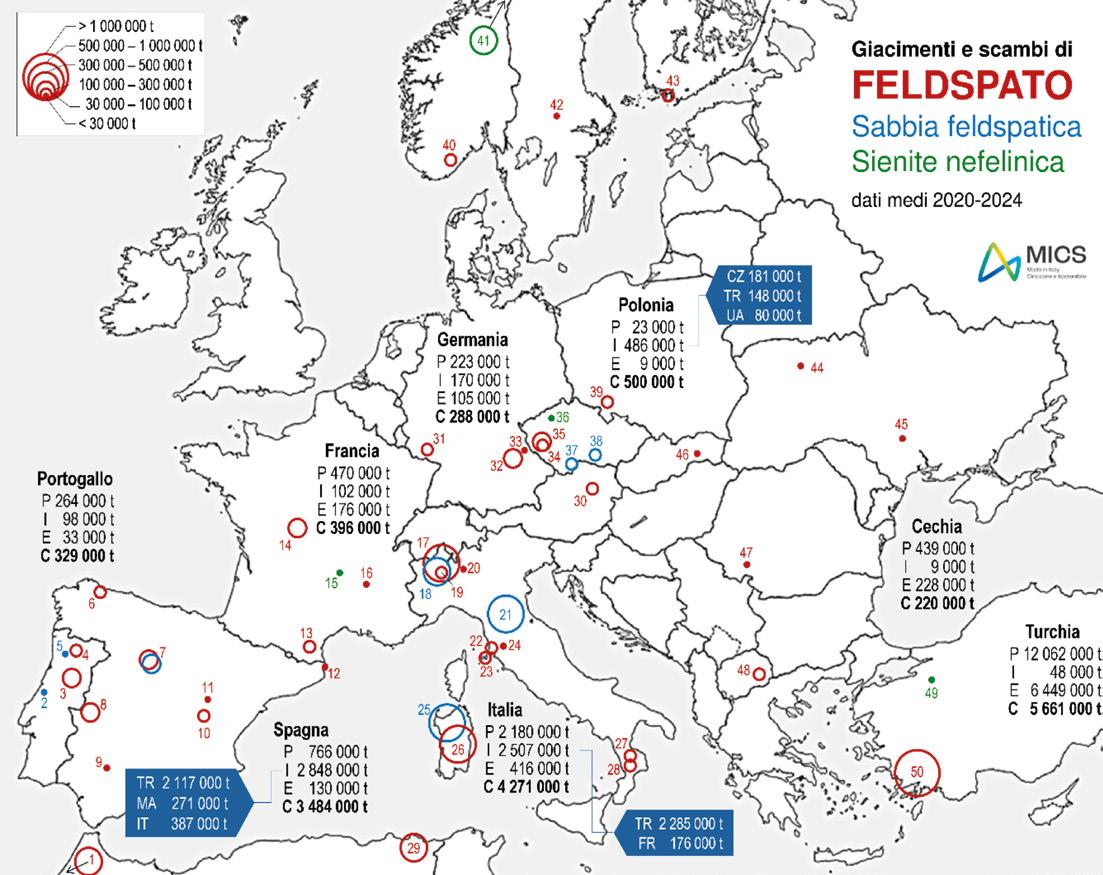
Data in tonnes, 2020-2024 five-year average: P=Production, I=Imports, E=Exports, C=Apparent domestic consumption (C=P+I-E). Deposits: 1) Taroudant (Morocco); 2) Vila Seca; 3) Viseu-Guarda district; 4) Vila Real district; 5) Seixoso (Portugal); 6) Barreiros; 7) Carrascal del Río-RíoPirón;8)AlfaI-Ceclavín;9)CazalladelaSierra;10)CarbonerasdeGuadazaóndistrict;11)PovedadelaSierradistrict;12)Llançá(Spain); 13) Saint-Arnac; 14) Montebras; 15) Roche-en-Régnier; 16) Larnage (France); 17) Monte Camoscio-Montorfano; 18) Curino-Masserano; 19) Boca; 20) Tremenico; 21) Bologna-Modena area; 22) Botro ai Marmi-Montorsi; 23) Crocetta; 24) Piloni; 25) Florinas; 26) Orani-Ottana; 27) Acri; 28) Sorbo San Basile (Italy); 29) Ain Barbar (Algeria); 30) Kriechbaum-Weinzierl (Austria); 31) Saarland; 32) Hirschau-Schnaitterberg district; 33) Silbergrube (Germany); 34) Krásno; 35) Poběžovice-Domažlice; 36) Želenice; 37) Lužnice district; 38) Jihlava district (Czechia); 39)PagórkiWschodnie-StaryŁom(Poland);40)Agderdistrict;41)Lillebukt(Norway);42)Forshammar/Limbergsbo(Sweden);43)Kemiödistrict (Finland); 44) Rivne-Zhytomyr district; 45) Kirovohrad district (Ukraine); 46) Rudník (Slovakia); 47) Transylvanian Alps (Romania); 48) Strumica (North Macedonia); 49) Orhaneli; 50) Menderes district (Turkey).
NORTH MACEDONIA: Sodium-type feldspar (28,000 tpa) is extracted from albitites at the Ograzden deposit (Strumica), with reserves estimated at 3.5 Mt. White clay is reportedly present at Bazernik (Demir Hisar) in an epithermal deposit where porphyry is altered to sericite-chlorite.
NORWAY: Norway is Europe’s leading producer of nepheline syenite for ceramics (277,000 tpa). The material is mined on Stjernøy island, near the North Cape, from veins and lenticular masses intruded into a series of peridotites, basic rocks and carbonatites, subsequently metasomatised with the formation of nepheline. In addition, 56,000 tpa of feldspar is extracted from two deposits in the south of the country, among the numerous pegmatites of the Sveconorwegian gneissic province.
POLAND: Poland produces kaolin (280,000 tpa), ball clays (135,000 tpa), refractory clays (76,000 tpa) and feldspar (23,000 tpa). Silesia accounts for all of Poland’s kaolin production, with active mining at the deposits Maria III (kaolinised granite) and Dunino (halloysite from basalt alteration); reserves total 225 Mt. White clay deposits are located in western Silesia, within Cretaceous lacustrine successions, and in Masovia (Jurassic continental sediments). Two refractory clay mines (Rusko-Jaroszów and Borkowice-Radestów) and one ball clay mine (Janina) are currently active, with total reserves of 112 Mt. Feldspar is extracted south of Wrocław from leucocratic granites at Stary Łom and Pagórki Wschodnie, with 139 Mt of reserves.
PORTUGAL: Portugal produces kaolin (398,000 tpa), ball and refractory clays (around 500,000 tpa) and feldspathic materials (264,000 tpa). Active kaolin mining is widespread along the coast from Peniche to the Minho River; these deposits derive from the hydrothermal kaolinisation and meteoric overprinting of granites (Alvarães, Campados) or migmatites (São Vicente de Pereira), or occur as sedimentary accumulations in lacustrine basins (Mosteiros, Rio Maior) within the crystalline basement. Ball and refractory clays are found in two distinct Pliocene fluvio-deltaic sedimentary basins: Barracão-Pombal (Leiria) and Anadia-Águeda-Oliveira do Bairro (Aveiro). Feldspar: aplitic and pegmatitic bodies are found at numerous small-sized deposits in the Central Iberian Hercynian massif. Mining is currently active along a NW-SE belt between Viana do Castelo and Guarda which yields predominantly potassium feldspar, alongside sodium, mixed types and, in some cases, fluxes containing lithium micas. Substantial feldspathic sand resources are also present.
UNITED KINGDOM: The UK is traditionally a global leader in high-quality ceramic clay materials, producing kaolin (717,000 tpa) and ball clays (700,000 tpa). Mining is concentrated in South West England, where more or less intensely kaolinised Caledonian granite massifs outcrop in Cornwall and Devon. These primary deposits have a complex origin involving multiple hydrothermalism stages and a strong weathering overprint. St Austell is the most significant deposit, while the Dartmoor and Land’s End plutons are worked on a smaller scale; reserves exceed 50 Mt. Ball clay deposits are located within Eocene sedimentary basins: lacustrine in Devon (Bovey Basin and Petrockstow Basin)
vata nell’isola di Stjernøy, vicino a Capo Nord, da filoni e ammassi lenticolari intrusi entro una serie di peridotiti, rocce basiche e carbonatiti, successivamente metasomatizzati con formazione di nefelina. Inoltre, vengono estratte 560.000 tpa di feldspato da un paio di giacimenti nel sud del Paese, fra le numerosissime pegmatiti della provincia gneissica sveco-norvegese.
POLONIA: Estrae caolino (280.000 tpa), ball clays (135.000 tpa), argille refrattarie (76.000 tpa) e feldspato (23.000 tpa). La produzione polacca di caolino viene interamente dalla Slesia, dove sono in coltivazione i giacimenti Maria III (derivante dalla caolinizzazione di graniti) e Dunino (halloysite dall’alterazione di basalto), con riserve che ammontano a 225 Mt. I giacimenti di argille bianche sono situati nella Slesia occidentale, entro successioni lacustri del Cretaceo, e nella Masovia (sedimenti continentali del Giurassico). Attualmente sono attive due miniere di argille refrattarie (Rusko-Jaroszów e Borkowice-Radestów) e una di ball clay (Janina) con riserve complessive per 112 Mt. Feldspato viene estratto a sud di Breslavia, da graniti leucocratici a Stary Łom e Pagórki Wschodnie, con 139 Mt di riserve.
PORTOGALLO: Produce caolino (398.000 tpa), argille plastiche e refrattarie (intorno a 500.000 tpa) e materiali feldspatici (264.000 tpa). Numerosi sono i giacimenti di caolino in attività lungo il litorale da Peniche al fiume Minho, che derivano dalla caolinizzazione idrotermale e sovraimpronta meteorica di graniti (Alvarães, Campados) o migmatiti (São Vicente de Pereira) oppure si rinvengono co-
me accumuli sedimentari in bacini lacustri (Mosteiros, Rio Maior) entro il basamento cristallino.
Argille plastiche e refrattarie sono presenti in due distinti bacini sedimentari di ambiente fluvio-deltizio del Pliocene: Barracão-Pombal (Leiria) e Anadia-Águeda-Oliveira do Bairro (Aveiro).
Feldspato: corpi aplitici e pegmatitici, singolarmente di modesta cubatura, sono assai numerosi nel massiccio ercinico centro-iberico. Vari giacimenti sono attualmente in coltivazione lungo una fascia orientata circa NW-SE, compresa fra Viana do Castelo e Guarda; da questi giacimenti si estrae prevalentemente feldspato potassico, sebbene siano prodotti anche tipi sodici e misti e, in alcuni casi, anche fondenti con miche di litio. Inoltre, vi sono consistenti risorse di sabbie feldspatiche.
REGNO UNITO: È un tradizionale punto di riferimento per quanto attiene materiali argillosi per ceramica di alta qualità: caolino (717.000 tpa) e ball clays (700.000 tpa). L’attività estrattiva è concentrata nella Gran Bretagna sud-occidentale: in Cornovaglia e nel Devon affiorano massicci granitici caledoniani, più o meno intensamente caolinizzati; si tratta di giacimenti primari con una origine complessa, con vari stadi di idrotermalismo ed una forte sovraimpronta di weathering. Il deposito più sfruttato è quello di Saint-Austell; in misura minore sono coltivati i plutoni del Dartmoor e del Land’s End; l’ammontare delle riserve è superiore a 50 Mt. I giacimenti di ball clays si trovano in bacini sedimentari di età eocenica: lacustri nel Devon (Bovey Basin e Petrockstow Basin) e di piana tidale nel Dorset (Wareham Basin); le riserve sono complessivamente
and tidal flat in Dorset (Wareham Basin); total reserves are estimated at around 51 Mt.
ROMANIA: Ball clay deposits are found in the Cretaceous lacustrine sediments of Dobrogea, where the Cuza Vodă and Ţibrinu mines are in operation, with production recently exceeding 700,000 tpa and reserves standing at around 6 Mt. Refractory clays of varying iron content are extracted near Şuncuiuş (Bihor) and Boteşti (Timiș), with official reserves of approximately 98 Mt. Kaolin extraction officially ceased in 2019, but the Aghireşu mine (Cluj Napoca) appears to still be working kaolinised arkos-
stimate intorno a 51 Mt.
ROMANIA: Depositi di ball clays si trovano nei sedimenti lacustri cretacei della Dobrogea, dove sono in funzione le miniere di Cuza Vodă e Ţibrinu, con una produzione che recentemente ha oltrepassato 700.000 tpa e riserve intorno a 6 Mt. Argille refratta-
rie, con variabile tenore di ferro, si estraggono presso Şuncuiuş (Bihor) e Boteşti (Timiș); le riserve ufficiali citano circa 98 Mt.
L’estrazione di caolino è ufficialmente cessata nel 2019, ma la miniera di Aghireşu (Cluj Napoca) pare tuttora sfruttare sabbie arkosiche caolinizzate di età oligo-miocenica; le riser-
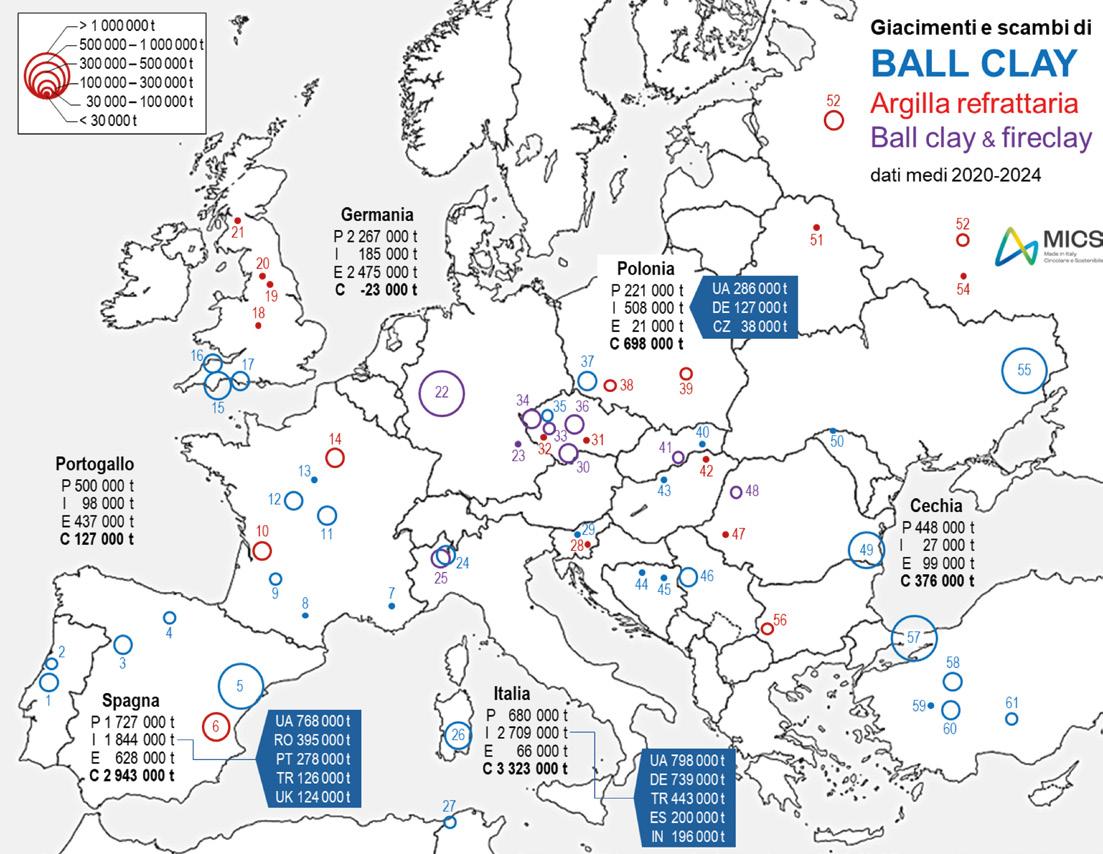
Data in tonnes, 2020-2024 five-year average: P=Production, I=Imports, E=Exports, C=Apparent domestic consumption (C=P+I-E). Deposits: 1) Pombal basin; 2) Águeda basin (Portugal); 3) Tamame de Sayago; 4) Basconzillo del Tozo; 5) Teruel basin; 6) Higueruelas basin (Spain);7)Mormoiron;8)LaPerrière;9)Dordognebasin;10)Charentebasin;11)Allier-Limagnebasin;12)Indre-Cherbasin;13)Livry;14)Provins basin (France); 15) Bovey basin; 16) Petrockstowe basin; 17) Dorset basin; 18) Midlands; 19) Yorkshire; 20) Lancashire; 21) Lanarkshire (United Kingdom); 22) Westerwald basin; 23) Klarsdorf (Germany); 24) Boca; 25) Lozzolo; 26) Sarcidano basin (Italy); 27) Tabarka (Tunisia); 28) Globoko; 29) Hom (Slovenia); 30) South Bohemian basin; 31) Březinka; 32) Plzeň basin; 33) Kladno-Rakovník basin; 34) Cheb-Sokolov basin; 35) Líšťany; 36) Prague basin (Czechia); 37) Janina; 38) Rusko-Jaroszów; 39) Borkowice-Radestów (Poland); 40) Kalinovo basin; 41) Tepličany (Slovakia); 42) Sárospatak; 43) Felsőpetény (Hungary); 44) Spreča-Sočkovac; 45) Bratunac (Bosnia and Herzegovina); 46) Tamnava-Ub-Kolubara-Jadranska Lešnica basins (Serbia); 47) Boteşti; 48) Şuncuiuş basin; 49) Ţibrinu-Cuza Vodă (Romania); 50) Naslavcea-Vălcineț (Moldova); 51) (Belarus); 52)Novgorodbasin;53)Ryazan-Tulabasin;54)Voronezhbasin(Russia);55)Donbasbasin(Ukraine);56)WesternRhodope(Bulgaria);57)Ağaçlı and Şile basins; 58) Söğüt; 59) Hallaçlar; 60) Sandıklı; 61) Doğanhisar (Turkey).
ic sands of Oligo-Miocene age; reserves stand at around 65 Mt, although located at depth (with up to 50 m of overburden). Feldspar is extracted (20,000 tpa) from several of the numerous granite pegmatite deposits catalogued in the Transylvanian Alps and the Apuseni Mountains.
RUSSIA: Russia produces 2,965,000 tpa of raw kaolin and 650,000 tpa of feldspar, alongside unspecified quantities of ball and refractory clays (both white and red). Kaolin is mainly sourced from primary deposits in the Southern Urals (Chelyabinsk and Orenburg Oblasts), where reserves total approximately 400 Mt. The same area yields ball clays, mostly from continental Cenozoic sediments. Refractory clays are mainly extracted in the Central Russian Upland but are predominantly red-firing. Potassium and sodium feldspars are sourced from granite pegmatites in Karelia and the Southern Urals. Russian nepheline syenite is not considered a ceramic raw material, as the nepheline concentrates (1,150,000 tpa) obtained as a by-product of apatite processing at Khibina on the Kola Peninsula are used exclusively within the aluminium industry.
SERBIA: Production of kaolin and ball and refractory clays totals 265,000 tpa, whereas feldspar extraction figures are unknown. Kaolin is extracted from a number of deposits originating from granite weathering (Beli Majdan) and the kaolinisation of arkosic sands in the Bor (Donja Bela Reka and Belorečki peščar) and South Banat (Mešić) districts. Illitic-kaolinitic ball clays, with lower contents of smectite and illite-smectite interstratifications, are extracted in a central Serbian district exploiting Miocene lacustrine deposits. From west to east, the following basins (and parent rocks from which the clay sediments derive) are encountered: Jadarska Lešnica, granites and metasediments (Savića Mala mine); Tamnava, metasediments (Bele Vode, Jovanovića Brdo and Stare Kuće); Ub, metasediments (Čučuge, Dokmir, Pambukovica and Slatina); Kolubara, schists and volcanics (Miličinica); and Aranđelovac, granites (Lazine). Reserves are estimated at several million tonnes.
Feldspar: an aplitic granite is quarried at Bukulja (Aranđelovac), although its use in the ceramic industry remains unconfirmed.
SLOVAKIA: The country produces white clays (52,000 tpa), along with kaolin (27,000 tpa) and feldspar (17,000 tpa). Ball clays associated with the degradation of volcanic rocks are extracted in the Lučenec (Gregorova Vieska etc.) and Košice (Tepličany) regions, while refractory clays are extracted from deposits generated by the alteration of metamorphic rocks at Kalinovo-Močiar (Poltár); combined reserves total 192 Mt. Kaolin is produced in the Poltár and Košice regions (62 Mt of reserves), where it is obtained from the washing of Paleozoic metarhyolites (Kalinovo) and kaolinised sands at Vyšny Petrovec and Rudník. Potassium-sodium feldspar is recovered as a by-product of arkose processing at Rudník; reserves are estimated at around 22 Mt.
SLOVENIA: The country produces modest quantities of white clays, including both refractory type clay at the Globoko deposit (Neogene sediments) and ball clay at Hom; reserves are estimated at around 4 Mt.
ve sono intorno a 65 Mt, ma situate in profondità (fino a 50 m di coperture).
Feldspato è estratto (20.000 tpa) da alcuni dei numerosi giacimenti di pegmatiti granitiche che sono catalogati nelle Alpi Transilvaniche e nei monti Apuseni.
RUSSIA: Produce 2.965.000 tpa di caolino grezzo e 650.000 tpa di feldspato, più una quantità imprecisata di argille plastiche e refrattarie (bianche e rosse).
Caolino è ottenuto principalmente da giacimenti primari negli Urali meridionali (oblast di Čeljabinsk e Orenburg); le riserve assommano a circa 400 Mt. Da questa stessa area sono estratte ball clays, per lo più in sedimenti continentali cenozoici. Argille refrattarie sono sfruttate principalmente nel Rialto Centrale Russo, ma sono in prevalenza cuocenti rosso.
Feldspato, sia potassico che sodico, proviene da pegmatiti granitiche in Carelia e negli Urali meridionali. La sienite nefelinica russa non è considerata materia prima ceramica, poiché i concentrati di nefelina (1.150.000 tpa), ottenuti come sottoprodotto della lavorazione di apatite a Khibina nella Penisola di Kola, sono interamente assorbiti dall’industria dell’alluminio.
SERBIA: La produzione di caolino e argille plastiche e refrattarie assomma a 265.000 tpa; per il feldspato, non è nota la quantità estratta. Caolino si estrae da alcuni giacimenti originati da weathering di graniti (Beli Majdan) e da caolinizzazione di sabbie arkosiche nei distretti di Bor (Donja Bela Reka e Belorečki peščar) e del Sud Banato (Mešić) Argille plastiche illitico-caolinitiche, con minori contenuti
di smectite ed interlaminati illite-smectite, sono estratte in un distretto della Serbia centrale che sfrutta depositi lacustri miocenici. Andando da ovest verso est, si incontrano i seguenti bacini, con le rocce madri da cui derivano i sedimenti argillosi: Jadarska Lešnica, graniti e metasedimenti (miniera di Savića Mala); Tamnava, metasedimenti (Bele Vode, Jovanovića Brdo e Stare Kuće); Ub, metasedimenti (Čučuge, Dokmir, Pambukovica e Slatina); Kolubara, scisti e vulcaniti (Miličinica); Aranđelovac, graniti (Lazine). Le riserve sono stimate in vari milioni di tonnellate.
Feldspato: un granito aplitico viene escavato a Bukulja (Aranđelovac) ma non è noto se sia effettivamente impiegato dall’industria ceramica.
SLOVACCHIA: Sono estratte argille bianche (52.000 tpa) oltre che caolino (27.000 tpa) e feldspato (17.000 tpa). Ball clays, legate alla degradazione di rocce vulcaniche, sono coltivate nelle regioni di Lučenec (Gregorova Vieska, ecc.) e Košice (Tepličany) mentre argille refrattarie sono estratte da depositi generati dall’alterazione di rocce metamorfiche a Kalinovo-Močiar (Poltár); le riserve ammontano complessivamente a 192 Mt. Caolino è prodotto nelle regioni di Poltár e di Košice (riserve per 62 Mt) dove si ottiene dal lavaggio di metarioliti paleozoiche (Kalinovo) e sabbie caolinizzate a Vyšnỳ Petrovec e Rudník.
Feldspato potassico-sodico viene ricavato come sottoprodotto della lavorazione di arkose a Rudník; le riserve sono stimate attorno a 22 Mt.
SLOVENIA: Si producono modeste quantità di argille bianche sia di tipo refrattario dal giacimento di Globoko, entro
SPAIN: Spain produces light-firing ball and refractory clays (1,727,000 tpa), kaolin (339,000 tpa) and feldspathic materials (766,000 tpa).
Ball clays with varying degrees of refractoriness are quarried at approximately twenty mines in the Crivillén-Estercuel-Ariño basin in the province of Teruel, an area with extensive reserves. These deposits consist of Cretaceous fluvio-deltaic sediments from the Utrillas and Escucha formations. Additionally, white clay and bentonite are extracted at Tamame de Sayago (Zamora) from a deposit formed by the hydrothermal alteration and weathering of granite. Kaolinitic clay rich in organic matter is exploited at Basconcillo del Tozo (Burgos).
Kaolin is obtained from various primary sources: kaolinised granites in Galicia (Vimianzo, Montecastelo); altered arkoses in the provinces of Guadalajara (Poveda de la Sierra, Villanueva de Alcorón) and Cuenca (Carboneras de Guadaozón); and kaolinised gneiss and micaschists in the province of Valencia (Riodeva, La Yesa, Higueruelas, Villár del Arzobispo); reserves exceed 200 Mt. These operations also provide refractory clays, quartz and feldspar as by-products. High-alumina shales are quarried in the Ordovician sequence of the Salas-Tineo district in Asturias.
Feldspar is obtained from numerous sources: aeolian arkoses in the Segovia area (Carrascal del Río and Río Pirón), which yield both potassium feldspar and feldspathic sands; pegmatite in Catalonia (Llançá); aplite in Andalusia (Cazalla de la Sierra); albitite in Galicia (Barreiros); and granite in Extremadura (Ceclavín). Potassium feldspar reserves exceed 30 Mt, while sodium feldspar reserves are estimated at around 2 Mt.
SWEDEN: Sweden produces 26,000 tpa of feldspar and 36,000 tpa of unspecified clay types. Feldspar is obtained from granite pegmatites, which are abundant both in the Svecofennian Shield (central Sweden, where Forshammar/ Limbergsbo is the only active mine) and in the Sveconorwegian province. The deposit with the greatest potential is unquestionably the Hörningsholm-Norra Kärr (Jönköping) nepheline syenite, due to its location in southern Sweden and its nepheline-rich and relatively iron-poor composition. This deposit is currently under evaluation for rare earth element extraction, with nepheline syenite as a potential by-product. Refractory clays are found in Scania within Jurassic continental deposits. Kaolin deposits originating from the weathering of granites (Scania) or sericitised and albitised metasediments (Lapland) have been identified, although no mines are currently active.
TÜRKIYE Türkiye is the world’s largest supplier of feldspar (11,500,000 tpa) and a major producer of ball and refractory clays (5,040,000 tpa) and kaolin (1,720,000 tpa).
The most economically significant feldspar deposits consist of albitised pegmatites embedded in the gneiss of the Menderes massif, outcropping in an approximately 40x20 km area between Milas (Muğla) and Çine (Aydın). There are approximately fifty active mines concentrated along sub-parallel dyke systems several kilometres in length. Ex-
sedimenti neogenici, sia di ball clay a Hom; le riserve sono intorno a 4 Mt.
SPAGNA: Si estraggono argille plastiche e refrattarie cuocenti chiaro (1.727.000 tpa), caolino (339.000 tpa) e materiali feldspatici (766.000 tpa).
Ball clays a diverso grado di refrattarietà sono escavate da una ventina di miniere nel bacino Crivillén-Estercuel-Ariño in provincia di Teruel, che ha ampie riserve. Si tratta di sedimenti di ambiente fluvio-deltizio del Cretaceo delle Formazioni di Utrillas e di Escucha. Inoltre, argilla bianca e bentonite sono estratte a Tamame de Sayago (Zamora) da un deposito formato per alterazione idrotermale e weathering di granito.
A Basconcillo del Tozo (Burgos) si sfrutta un’argilla caolinitica ricca di sostanza organica.
Caolino viene recuperato da giacimenti primari entro graniti caolinizzati in Galizia (Vimianzo, Montecastelo); da arkose alterate nelle province di Guadalajara (Poveda de la Sierra, Villanueva de Alcorón) e Cuenca (Carboneras de Guadaozón); da caolinizzazione di gneiss e micascisti nella provincia di Valencia (Riodeva, La Yesa, Higueruelas, Villár del Arzobispo); le riserve superano i 200 Mt. Queste produzioni forniscono anche, come sottoprodotti, argille refrattarie, quarzo e feldspato. Argilliti ad alto tenore di allumina sono escavate nella sequenza ordoviciana del distretto di Salas-Tineo nelle Asturie.
Numerose sono le fonti di approvvigionamento per feldspato: arkose eoliche nella zona di Segovia (Carrascal del Río e Río Pirón) che forniscono sia feldspato potassico che sabbie feldspatiche; peg-
matite in Catalogna (Llançá); aplite in Andalusia (Cazalla de la Sierra); albitite in Galizia (Barreiros); granito in Extremadura (Ceclavín). Le riserve di feldspato potassico superano i 30 Mt, mentre quelle di feldspato sodico sono intorno a 2 Mt.
SVEZIA: Si registra la produzione di 26.000 tpa di feldspato e 36.000 tpa di argille (non specificate). Feldspato è ricavato da pegmatiti granitiche, molto numerose sia nello Scudo Sveco-finnico (Svezia centrale, dove a Forshammar/Limbergsbo c’è l’unica miniera attiva) che nella provincia Sveco-norvegese. Il giacimento col maggior potenziale è indubbiamente la sienite nefelinica di Hörningsholm-Norra Kärr (Jönköping) sia per la sua localizzazione nella Svezia meridionale, sia per la composizione (ricca di nefelina e relativamente povera di ferro). Questo giacimento è in corso di valutazione per l’estrazione di terre rare, di cui la sienite nefelinica sarebbe un sottoprodotto. Argille refrattarie si trovano in Scania entro depositi continentali del Giurassico. Sono noti giacimenti di caolino originati per weathering di graniti (Scania) o di metasedimenti sericitizzati e albitizzati (Lapponia); non vi sono miniere in attività.
TURCHIA: È il primo fornitore mondiale di feldspato (11.500.000 tpa) oltre che importante produttore di argille plastiche e refrattarie (5.040.000 tpa) e caolino (1.720.000 tpa).
Per il feldspato, i depositi economicamente più importanti sono costituiti da pegmatiti albitizzate, incassate entro gneiss del massiccio di Menderes, affioranti in un’area di circa 40x20 km fra Milas (Muğla) e Çine (Aydın). Le miniere in attività sono una cinquantina e si
tensive feldspar resources are present throughout the rest of the country, but active mining is limited to a few deposits of aplite-pegmatites at Söğüt (Bilecik) and Buldan (Denizli), rhyolite at Ilgin (Konya) and nepheline syenite at Orhaneli and Bayındır. Total feldspar reserves amount to 720 Mt. Ball and refractory clays are sourced from Neogene lacustrine sequences in two main areas: the Istanbul region (Şile and Agaçlı districts) and Sögüt. A number of mines operate in each district; reserves are concentrated in Şile (over 300 Mt) and Sögüt (16 Mt), as the Agaçlı district (28 Mt of reserves) is now encroached upon by the Istanbul urban area. Additional ball clay mines are active in the Afyonkarahisar, Konya and Uşak provinces.
Kaolin is present in numerous deposits, primarily derived from the hydrothermal alteration of Neogene pyroclastics, with several active mines in the Balıkesir and Çanakkale provinces. A number of deposits are also worked in the Aksaray, Bursa, Istanbul, Kütahya, Nevşehir, Uşak and Trabzon provinces, where kaolinisation occurred via the weathering of granitoid and metamorphic rocks. Kaolin reserves are estimated at around 100 Mt.
UKRAINE: The Russian invasion has compromised the supply chain, particularly from the Donbas region, which previously held a key global role in the production of white ball clays (approximately 6,000,000 tpa before the conflict) and kaolin (approximately 2,000,000 tpa), while feldspar production stood at around 50,000 tpa.
Ball and refractory clays are found within Miocene fluvio-lacustrine sediments, which were formerly worked in an approximately 40x40 km area between Druzhkivka and Dobropilya. These lenticular deposits have a total thickness of 2-3 metres beneath 10 to 50 metres of overburden. Refractory clays were also mined in the same area.
The Ukrainian Pre-Cambrian shield hosts many kaolin deposits of different origins: kaolinised granites and gneiss (e.g. Prosyana); continental sedimentary kaolins derived from primary erosion (e.g. Polohi); partially altered lithotypes and related eluvial deposits (e.g. Dubrivka). Mining is concentrated in five main districts: Zhytomyr (principally Dubrivka, Velyki Hadomtsi); Vinnytsia (Hlukhivtsi); Kirovohrad-Cherkasy (Murzin, Oboznivka); Dnipropetrovsk-Zaporizhzhia (Polohi, Prosyana); and Donetsk (Katerynivka, Trudove).
Vast resources of feldspathic fluxes are present in the Pre-Cambrian shield, with pegmatite-aplites worked in the Rivne, Kirovohrad and Zhytomyr Oblasts. Nepheline syenite was formerly extracted at Donskoye-Shevchenko (Donetsk), where the rock has a high Na/K ratio and is known as mariupolite.
HUNGARY: The kaolin mine at Sárisáp (Esztergom) is reportedly active but not productive, while the granite and gneiss alteration deposits at Szegilong and Mád are no longer worked. Mining continues at the deposits of ball clay in Felsőpetény (Nógrád) and refractory clay in Sárospatak (Szerencs), although illitic clay extraction from the small Füzérradvány deposit has ceased. ◼
concentrano lungo sistemi filoniani subparalleli e plurichilometrici. Nel resto della Turchia esistono cospicue risorse di feldspati, ma risultano attivi solo alcuni giacimenti di apliti-pegmatiti a Söğüt (Bilecik) e Buldan (Denizli), di riolite a Ilgin (Konya) e di sienite nefelinica a Orhaneli e Bayındır. Le riserve di feldspato ammontano complessivamente a 720 Mt. Argille plastiche e refrattarie sono reperite entro sequenze lacustri del Neogene in due aree principali: intorno a Istanbul (distretti di Şile e di Agaçlı) e Sögüt. In ciascuno dei distretti sono attive diverse miniere; le riserve sono concentrate a Şile (oltre 300 Mt) e Sögüt (16 Mt), poiché il distretto di Agaçlı (28 Mt di riserve) è ormai circondato dall’abitato di Istanbul. Altre miniere di argille plastiche sono attive nelle province di Afyonkarahisar, Konya, e Uşak.
Caolino si rinviene in numerosi giacimenti, derivanti principalmente dall’alterazione idrotermale di piroclastiti neogeniche, con parecchie miniere attive nelle province di Balıkesir e Çanakkale, mentre alcuni depositi sono sfruttati nelle province di Aksaray, Bursa, Istanbul, Kütahya, Nevşehir, Uşak e Trebisonda, dove si ha la caolinizzazione per weathering di rocce granitoidi e metamorfiche. Le riserve di caolino sono stimate intorno a 100 Mt.
UCRAINA: L’aggressione russa ha compromesso la catena di approvvigionamento, in particolar modo dal Donbass, che era assurto a un ruolo chiave, a livello mondiale, per le argille bianche plastiche (~6.000.000 tpa prima del conflitto) e il caolino (~2.000.000 tpa) mentre la produzione di feldspato era intorno a 50.000 tpa.
Argille plastiche e refrattarie si trovano entro sedimenti di ambiente fluvio-lacustre del Miocene, che erano sfruttate in un’area di circa 40x40 km tra Druzhkivka e Dobropilya. Si tratta di depositi lentiformi con spessore complessivo di 2-3 metri, ma con coperture spesse da 10 a 50 metri. Nella medesima zona erano estratte argille refrattarie. Lo scudo precambriano ucraino ospita molti giacimenti di caolino di origine differente: caolinizzazione di graniti e gneiss (es. Prosyana); caolini originati per erosione dei giacimenti primari e sedimentazione in ambiente continentale (es. Polohi); litotipi parzialmente alterati e relativi depositi eluviali (es. Dubrivka). Vi sono cinque principali distretti estrattivi (con le principali miniere operative): Žytomyr (giacimenti principali: Dubrivka, Velyki Hadomtsi); Vinnycja (Hlukhivtsi); Kirovograd-Čerkasy (Murzin, Oboznivka); Dnipropetrovsk-Zaporižžja (Polohi, Prosyana); Donetsk (Katerynivka, Trudove). Vi sono ingenti risorse di fondenti feldspatici, localizzate nello scudo precambriano: pegmatiti-apliti sono sfruttate negli oblast di Rivne, Kirovograd e Žytomyr. Sienite nefelinica era estratta a Donskoye-Shevchenko (Donec’k) dove la roccia, con un elevato rapporto Na/K, prende il nome di mariupolite.
UNGHERIA: La miniera di caolino a Sárisáp (Esztergom) è apparentemente attiva, ma non produttiva; non sono più sfruttati i giacimenti, originati per alterazione di graniti e gneiss, di Szegilong e Mád. Risultano in coltivazione i depositi di ball clay a Felsőpetény (Nógrád) e di argille refrattarie a Sárospatak (Szerencs); non sono più estratte le argille illitiche del piccolo giacimento di Füzérradvány. ◼
Detect residual moisture before it becomes a defect. Invisible parameter. Visible confidence.
Real-time residual moisture detection, directly on the line.
DETECT MEASURE CONTROL RELIABLE