
QUE
CONSIDERAR
AL comprar una casa
DE VERANO 2026
EDICIÓN
Tabla de contenido
3
Usted no puede controlar las tasas hipotecarias, pero puede controlar esto
5 Cómo afectan los cambios en las tasas hipotecarias a su pago mensual futuro
6 Más opciones para su búsqueda
9 Los precios de las viviendas recién construidas alcanzan su nivel más bajo en 5 añosa
11 ¿Debería usted comprar una casa existente o una recién construida?
12 3 cosas que no van a ocurrir en el mercado de la vivienda actual
15 Los dos errores principales de los compradores hoy
16 Cosas que evitar después de solicitar una hipoteca
17 Por qué necesita trabajar con un agente en bienes raíces
Su puntuación crediticia
Su puntuación crediticia juega un papel importante en la tasa a la que califica. Incluso una pequeña mejora puede marcar una diferencia notable en su cuota mensual. Así que asegúrese de hacer todo lo posible para mantener su puntuación crediticia alta. Si no sabe cuál es su puntuación o cómo puede mejorarla, hable con un agente de préstamos de confianza. Como dice Bankrate:
“Su puntuación crediticia es uno de los factores más importantes que tienen en cuenta las entidades crediticias cuando solicita una hipoteca. No solo para calificar para el préstamo en sí, sino para cumplir las condiciones: Por lo general, cuanto más alta sea su puntuación, más bajas serán las tasas de interés y mejores serán las condiciones que le ofrezcan”.
Su tipo de préstamo
También existen diferentes tipos de préstamos hipotecarios, y cada uno puede tener requisitos, ventajas y tasas de interés únicas para compradores calificados. Por eso es tan importante analizar sus opciones con un prestamista. Incluso puede que quiera hablar con varios prestamistas para ver cómo varían las opciones. La Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) explica:
“Existen varias categorías generales de préstamos hipotecarios, como préstamos convencionales, FHA, USDA y VA. Los prestamistas deciden qué productos ofrecer y los tipos de préstamos tienen diferentes requisitos de elegibilidad. Las tasas pueden variar significativamente según el tipo de préstamo que elija”.
Plazo de su préstamo
La duración de su préstamo también importa. La mayoría de los prestamistas suelen ofrecer préstamos a 15, 20 o 30 años. De nuevo, para averiguar qué tiene más sentido para su presupuesto y objetivos a largo plazo, pida a un prestamista que le explique todas sus opciones. Freddie Mac ofrece este consejo:
4
“… Es importante tener en cuenta el plazo del préstamo, que es el tiempo que tardará en devolver antes de ser completamente propietario de su vivienda. El plazo de su préstamo afectará su tasa de interés, el pago mensual y la cantidad total de intereses que pagará durante la vida del préstamo”.
En conclusión
¿Está pensando en comprar ahora mismo? El mejor consejo es aceptar que no puede controlar la dirección de las tasas a partir de ahora. Lo que si puede hacer es trabajar con un prestamista de confianza y tomar medidas que le ayuden a conseguir la mejor tasa de interés posible.
Cómo afectan los cambios en las tasas hipotecarias a su pago mensual futuro
Los expertos dicen que los tasas se mantendrán prácticamente donde están ahora, pero se espera cierta volatilidad. Así que usted no debería intentar cronometrar el mercado. Es mejor centrarse en cómo cualquier cambio afecta su pago hipotecario futuro.
$850,000
*Pago de principal e intereses. El pago mensual total puede variar en función de las especificaciones del préstamo, como impuestos sobre la propiedad, seguros, cuotas de la asociacion de propietarios y otras comisiones. Las tasas de interés utilizadas aquí son únicamente con fines de mercadeo. Consulte con su asesor hipotecario autorizado para conocer las tasas actuales
Más opciones para su búsqueda
¿Intentó comprar una casa el año pasado, pero al final acabo posponiendo? Quizá no encontró una casa que realmente se ajustara a sus necesidades. O quizá las que le gustaban simplemente no estaban a su alcance. Según una encuesta reciente de NerdWallet, esas fueron las dos razones principales por las que los compradores abandonaron su búsqueda en 2025.
Pero este año, hay una tendencia que podría ayudar a resover ambos motivos frustrantes: El número de viviendas en venta está aumentando. Dele un vistazo a la gráfica a continuacion. Se basa en datos de Realtor.com para demostrar que el inventario se está recuperándose de forma lenta pero constante:
El inventario está regresando
Listados vigentes, Abril de cada año
Cada año nos hemos ido acercando poco a poco a los niveles de inventario que teníamos en 2017 a 2019. Y eso es algo positivo. Eso es lo que se considera normal en el mercado.
Ahora bien , cabe señalar que, a nivel nacional, aún no hemos llegado a ese punto, y tener más inventario no va a “arreglar” todo de repente. Pero el aumento que ha experimentado el mercado últimamente sigue cambiando la percepción de lo competitivo.
• Cuando hay más casas en venta, Los compradores ganan tiempo, opciones y poder de negociación.
• Cuando no las hay, la presión aumenta rápidamente.
Desde 2020, no ha habido suficientes viviendas en venta, lo que ha hecho que el mercado se persiba como apresurado, estresante, intimidante. Pero ahora por fin la situación está mejorando. 1,198,445 1,102,074 1,137,210
Fuente: Realtor.com
El inventario podría volver a las normas previas a la pandemia en algunas áreas
Si el número de viviendas en venta aumenta otro 5% este año.Eso podría ser un gran hito. Y si lo representamos gráficamente, se puede observar que este aumento (reprecentado por la línea punteada) nos lleva a alcanzar los niveles típicos de inventario de 2017 a 2019 aproximadamente este invierno (las líneas grises).
Si el número de viviendas en venta aumenta un 5 % más en 2026, el inventario se acercará a los niveles de 2017-2019 Recuento mensual vigente, en miles
Ahora bien, cabe señalar que, dependiendo dónde viva, el aumento del inventario variará. En algunos lugares la recuperación sera más rápida que en otros. Pero en general, la historia es clara: Usted tiene más opciones para su mudanza. En otras palabras, el mercado está empezando a favorecer de nuevo a los compradores, no en contra de ellos. Y eso debería ayudar en dos aspectos fundamentales:
• Más oportunidades para encontrar lo que esta buscando
• Más casas en venta dentro de su rango de precio
En conclusión,
El inventario no ha vuelto a la normalidad en todas partes. Pero se esta moviendo en la dirección correcta. Si usted ha estado esperando el momento en el que tuviera opciones y un poco de margen de maniobra, esta es la mejor oportunidad que los compradores han tenido en mucho tiempo.
Fuente: Realtor.com
El inventario de viviendas ha aumentado desde su mínimo tras la pandemia... Dando a los compradores más poder de negociación.
Redfin
Los precios de viviendas recién construidasalcanzan su nivel
más bajo en 5 años
Si usted siempre ha asumido que una vivienda recién construida no está dentro de su presupuesto, debe saber que los números se han vuelto un poco más favorables. El precio medio de venta de una vivienda recién construida está ahora en su nivel más bajo desde 2021, según el Censo. Y ,además, los constructores siguen ofreciendo incentivos para atraer a los compradores
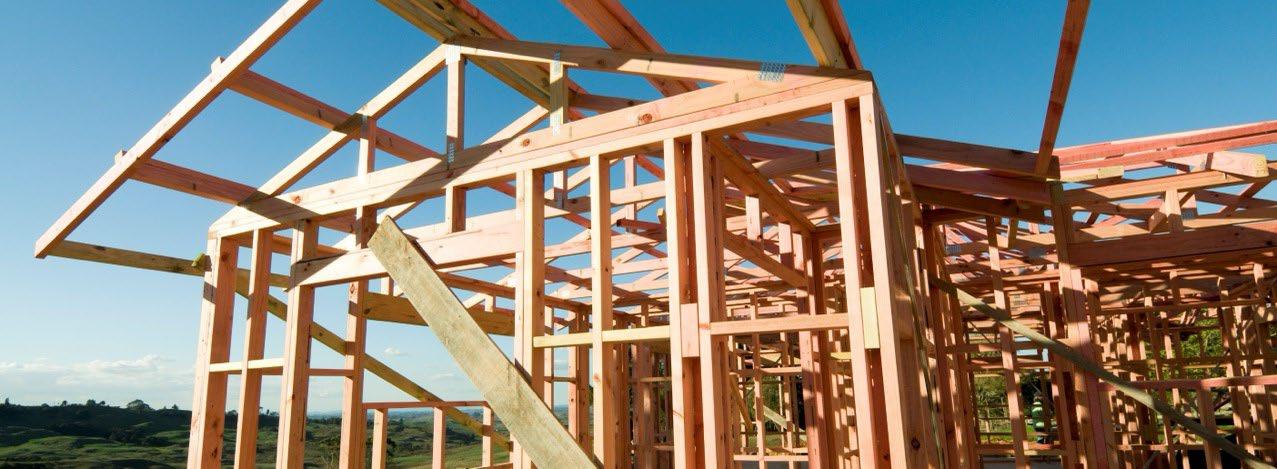
Los
precios de las viviendas recién construidas han bajado
Despues de un aumento fuerte durante los años de la pandemia, los precios se han moderado un poco. El precio medio de venta de las viviendas recién construidas se sitúa en unos $422.500. Eso se compara con un máximo de $460.300 dólares hace apenas unos años atrás. Y en enero de este año alcanzaron el nivel más bajo que habían tenido en 5 años (ver la gráfica abajo):
Los precios de las viviendas recién construidas han bajado respecto a su máximo de 2022
Precio medio de venta de viviendas recién construidas
$470,000
$450,000
$430,000
$410,000
$390,000
$370,000
$350,000
$330,000
$310,000
$290,000
$460,300
$422,500
Aunque los mercados locales pueden varíar, la tendencia nacional juega a su favor, sobre todo si usted es comprador por primera vez. Según Zonda, los precios en el rango de precios de entrada han bajado 3 % en los últimos 12 meses, más que en cualquier otro nivel de precios.
Eso no significa que de repente todas las viviendas en todos los mercados sean asequibles. Pero sí significa que, en términos generales, usted encontarara los mejores precios en casas recién construidas desde 2021, si usted esta comprando ahora.
Fuente: Censo
Por qué esto no es una repetición del 2008
Y por si acaso lo está pensando, la bajada de los precios no significa que el mercado de la vivienda nuevamente esté en crisis. Hoy, los constructores controlan cuidadosamente su inventario para que no se acumulen como ocurrió en el 2008. Incluso tras la mejora reciente en los precios de las casas recién construidas, estos siguen más altos que los niveles previos a la pandemia. Por lo tanto, no se trata de un desplome. Es una estrategia para mantener el inventario en movimiento.
Los constructores siguen mejorando la condiciones de venta
Y los precios de venta más bajos no son el único descuento que los compradores obtienen. Según la Asociación Nacional de Constructores de Viviendas (NAHB por sus siglas en inglés) el 61 % de los constructores actualmente ofrecen algún tipo de incentivo para atraer a los compradores. Estos normalmenmte incluen:
• Ayuda con los gastos de cierre: Algunos constructores cubren miles de dólares en gastos para reducir el costo inicial de la compra.
• Mejoras adicionales: Piense en acabados de alta gama, paquetes de electrodomésticos y opciones de diseño, a menudo incluidos sin costo adicional.
• Reduccion de la tasa hipotecaria: Cuando el constructor paga para reducir su tasa hipotecaria, lo que reduce su pago mensual.
• Rebajas en el precio: Casi de uno de cada tres constructores (32 %) está rebajando los precios en estos momentos, con un descuento medio de alrededor de un 6 % sobre el precio de venta. (vea la gráfica a la derecha).
32 %
de los constructores están haciendo recortes en los precios ahora mismo
Fuente: NAHB
Este último punto toma por sorpresa a muchos compradores: la mayoría asume que los constructores no negociarán el precio. Pero ellos necesitan vender lo que han construido. Esa es una mentalidad diferente a la de un propietario que decide si cede o no en el precio.
En conclusión
Los incentivos de los constructores y los precios más bajos de las viviendas nuevas están jugando a su favor de una forma que no ocurría en años. ¿Quiere ver qué hay disponible en su zona y qué tipo de acuerdo podría estar dispuesto a hacer un constructor?
¿Debería usted comprar una casa existente o una recién construida?
Si usted está indeciso sobre si centrar su búsqueda en las casas recién construidas o en las ya existentes, aquí tiene algunas diferencias que podrían ayudarle a decidir.
Ventajas de una casa existente
Una mayor variedad de planos y estilos
Detalles que aportan encanto y carácter
Ventajas de una casa completamente nueva
Capacidad para personalizar ciertas características durante la construcción
No necesitará reparaciones ni reformas al principio
Más paisajes y vecindarios más maduros Las características energéticamente eficientes pueden ser estándar
Ambas opciones tienen sus ventajas, depende de lo que más le importe a usted.
Si tiene preguntas sobre lo que hay disponible en nuestra zona, vamos a comunicarnos.
3 cosas que no van a ocurrir en el mercado de la vivienda actual
Hay muchos titulares sensacionalistas y publicaciones en redes sociales. Y si usted está pensando en comprar una casa, eso puede hacer que no se sienta seguro de su decisión.
Pero mucho de lo que escucha se basa más en conceptos erróneos. No en hechos.
Así que, analicemos y separemos la realidad de la ficción.
Idea errónea #1: “Esperaré, porque las tasas van a caer drásticamente”
Una idea que circula por las redes sociales es que las tasas hipotecarias van a bajar drásticamente muy pronto. Por lo tanto es mejor esperar para comprar. Pero ¿es eso realmente lo que se espera?
Aunque las tasas hipotecarias han bajado en general en los últimos años, los pronósticos no muestran una caída importante en el futuro. El escenario más probable es que los tasas se mantengan en un rango bajo o medio del 6 % este año. Y eso no supone un gran cambio con respecto a las tasas actuales (vea la gráfica siguiente):
Proyecciones de las tasas hipotecarias para el resto de 2026
Tasa fija a 30 años & proyecciones, hasta 06/01/2026
Por supuesto, esto depende de la evolución futura de la inflación y la economía. Sin embargo, según lo que sabemos hoy, esperar a una gran caida de las tasas hipotecarias podría que no suceda como algunos esperan. Como nos explica U.S. News:
“No se espera que las tasas hipotecarias cambien mucho en los próximos trimestres…”
Actual Pronóstico de Fannie Mae Pronóstico de MBA Pronóstico de Wells Fargo
Idea errónea #2: “Hay demasiadas viviendas en venta ahora mismo”
Probablemente hayas oído que el inventario está en aumento. Y a nivel nacional, lo esta. Ha ido aumentando durante los últimos años. Y en lo que va de 2026, el número de viviendas en venta es un 5% mayor que por estas fechas el año pasado. Es una de las razones por las que ahora tiene un poco más de margen.
El problema es que los titulares están haciendo que algo bueno parezca malo. se centran en que este es el mayor inventario que hemos tenido desde 2019 o en cuántas viviendas están construyendo los constructores. Y eso puede dar la impresión de que el número de viviendas en venta está aumentando demasiado rápido. Pero eso no es lo que muestra el panorama general.
Los datos de Realtor.com demuestran que, aunque el inventario ha aumentadoo respecto al año anterior, sigue siendo casi un 13 % inferior al que había durante el último mercado de la vivenda normal (2017 -2019):
A pesar del progreso, el inventario sigue por debajo de los niveles típicos de 2017-2019
Cambio en el inventario nacional, porcentaje interanual vs. porcentaje antes de la pandemia (2017-2019)
Aunque eso puede variar mucho según el lugar dónde viva, en la actualidad solo 15 estados tienen más inventario que antes de la pandemia. Esa es una de las razónes principales por la que todavía no hay suficientes viviendas en venta como para provocar una crisis similar a la del 2008.
Fuente: Realtor.com
Idea errónea #3:
“Los precios de las viviendas están a punto de desplomarse”
Probablemente usted también haya visto esto. La confusión se debe a que en algunas áreas metropolitanas están experimentando ligeras caídas de los precios. Y los influenciadores se están aprovechando de ello y dicen que los precios se están desplomando. Pero esa no es la realidad.
En la mayoría de las zonas los precios están subiendo, no bajando. Y eso se debe a que:
• Muchos propietarios no están vendiendo porque no quieren renunciar a la tasa hipotecaria baja que obtuvieron hace unos años atrás. Y eso esta frenando el aumento del inventario.
• Dado que el inventario sigue por debajo de los niveles previos a la pandemia, no hay suficientes viviendas en venta como para provocar una caída de los precios.
• Algunos vendedores están optando por retirar sus casas del mercado en lugar de bajar los precios.
Y esas son las tres razones principales por las que los precios no se dirigen a un desplome. Incluso en los mercados que están experimentando ligeros descensos, estas no son suficientes para contrarestar las ganancias grandes que la mayoría de los propietarios han obtenido en los últimos 5 años (vea la gráfica siguiente)
Las caídas recientes en el precio de la vivienda se ven compensadas por las subidas registradas en los ultimos 5 años
Variación porcentual en el valor de las viviendas
Desde 2021 Año tras año
Eso no es un desplome. Es solo que los precios se estan moderándo despues de algunos años récord.
En conclusión,
Las publicaciones en internet tienden a presentar la situación peor de lo que realmente es. Si quiere conocer la realidad del mercado actual basandose en datos, confíe en un agente en bienes raíces. Así usted tendrá a alguien que le ayude a separar la realidad de la ficción
Los dos errores principales de los compradores hoy
En el mercado actual, es importanrte que se asegure de contar con el asesoramiento de un equipo de profesionales. A continuación, le presentamos los dos errores principales que están cometiendo otros compradores en este momento, y cómo su agente o prestamista puede ayudarle a evitarlos cada uno de ellos.
1. Posponer la preaprobación
Como parte del proceso de compra de la vivienda, un prestamista analizará sus finanzas para determinar qué cantidad está dispuesto a prestarle para su hipoteca. Esto le ayudará a entender bien el aspecto financiero antes de empezar a buscar casas.
Aunque buscar casa puede ser mucho más divertido que hablar de finanzas, no conviene saltarse este paso.
Asegúrese de obtener su preaprobación primero antes de buscar casa. Como explica CNET:
“Si usted espera hasta el último momento para que obtener su preaprobacion, es posible que tenga que apresurarse a contactar un prestamista y pierda la oportunidad de hacer una oferta por una casa”.
2. Comprar más casa de la que usted puede pagar
Con las tasas de interés hipotecarias y los precios de las viviendas actuales, es aún más importante evitar estirar su presupuesto demasiado. Esto es especialmente cierto porque otros gastos de la vivienda, como el seguro de la casa y los impuestos, están aumentando.
Asegúrese de incluir estos gastos en su presupuesto para no excederse.
Bankrate ofrece este consejo:
“Concéntrece en el pago mensual que puede pagar en lugar de fijarse en la cantidad máxima del préstamo para la que cumple los requisitos. Solo porque pueda calificar para un préstamo de $300.000 dólares no significa que pueda pagar cómodamente
los pagos mensuales que vienen con ello junto con sus otras obligaciones financieras”.
En conclusión,
La buena noticia es que usted no tiene que lidiar con ninguno de estos dolores de cabeza si tiene el compañero adecuado a su lado. Pongase en contacto con nosotros para que tenga un profesional que le ayude a evitar estos errores costosos.
Cosas que debe evitar
después de solicitar una
hipoteca
las cuentas bancarias.
No deposite dinero en efectivo en sus cuentas antes de hablar con su banco o prestamista.
No haga ninguna compra grande.
Como parte del proceso de compra de una vivienda, una vez que el prestamista haya revisado su situación financiera, es importante que sea lo más coherente posible.
No solicite un crédito nuevo ni cierre cualquier cuenta de crédito.
No sea codeudor de otros préstamos para nadie.
¿El mejor consejo? Una vez que haya realizado su solicitud de una hipoteca, siempre hable con su prestamista antes de hacer cualquier cosa de naturaleza financiera.
Por qué necesita trabajar con un agente en bienes raíces
Comprar una casa es emocionante. Pero seamos sinceros, también puede resultar abrumador. Y con el mercado actual de la vivienda en constante cambio, es fácil sentir que está tomando una de las decisiones financieras más importantes de su vida mientras intenta adaptarse a las condiciones que están en constante cambio.
Por eso es importante tener un agente en bienes raíces de confianza.
Un agente excelente hace mucho más que abrir puertas y programar visitas. Ellos le ayudan a entender el proceso, a evitar errores costosos y a sentirse seguro en sus decisiones en todo momento. Y según la Asociación Nacional de Realtors (NAR, por sus siglas en inglés), los compradores tienen muy claro que tipo de apoyo es el que más valoran de un agente hoy en día (véa la imagen a continuación):
Lo que más desean los compradores de su agente
Ayuda para encontrar la casa perfecta 50 %
Negociar los términos
13 %
Conseguir el mejor precio 12 %
Ayuda con el papeleo
7 %
Averiguar a que precio se han vendido las casas similares 6 %
Hablar acerca de cuánto puede pagar el comprador
5 %
Ayuda para encontrar y tramitar la financiación
3 %
Otros 4 %
¿Cuál es la conclusión? Los compradores no solo quieren acceso a los listados. Ellos quieren a alguien en quien puedan confiar y que les guíe durante todo el proceso. Estas son las formas principales en las que un agente ofrece todo eso y mucho más:
Fuente: NAR
El mercado de la vivienda igual que otros mercados es casi imposible de predecir. El mejor momento para los posibles compradores es cuando encuentran una casa que les gusta, que satisface las necesidades actuales y futuras de su familia y que puedan pagar.
Orphe Divounguy
macroeconomista mayor, Zillow Home Loans
Seguramente usted tiene preguntas e inquietudes sobre el proceso de bienes raíces. Me gustaría hablar con usted sobre lo que ha leído aquí y ayudarle a comprar o vender una casa. Mi información está a continuación, y espero trabajar con usted.