Indagine sugli investimenti nella filiera dell’imballaggio
PPWR | MATERIALI | TECNOLOGIA STAMPA
DESIGN E COMUNICAZIONE |SOSTENIBILITÀ
Con la collaborazione scientifica di:
Istituto Europeo di Design di Firenze | Politecnico di Torino
Università Cattolica del Sacro Cuore di Milano | Università degli Studi di Milano
Università degli Studi di Parma | Università degli Studi di Pavia | Università di Bologna
LO STUDIO
PACK AROUND 2025
Tra investimenti, normative, stampa, materiali, design e sostenibilità la fotografia è di un settore vitale ma in cerca di una direzione strategica. di Michela Pibiri
Per il secondo anno consecutivo, Largo Consumo e Stratego Group uniscono competenze e visione per dare vita a Pack Around, la ricerca che scatta un’istantanea critica e prospettica del packaging in Italia. L’edizione 2025, costruita attorno a sei aree di analisi, offre una lettura articolata di un settore che investe, cambia, si interroga ma – lo vedremo pagina dopo pagina – fatica a trovare una sua coerenza strategica.
IN CERCA DI UNA VISIONE UNITARIA
Il packaging appare come un dispositivo complesso: asset competitivo e strumento di marketing, leva stra-
TOTALE RISPONDENTI 101
tegica e identitaria, frontiera dell’innovazione, ma anche campo di tensione tra obiettivi ambientali, esigenze operative di filiera e aspettative delle persone che acquistano e consumano. La sua importanza è confermata dal fatto che la maggior parte delle aziende ha mantenuto o incrementato gli investimenti negli ultimi anni. Eppure, accanto a una forte proattività, emerge una diffusa mancanza di visione sistemica.
MOLTEPLICI LE DECLINAZIONI, TANTE LE RESPONSABILITÀ
Se la sostenibilità è centrale, le azioni specifiche restano frammentate. L’innovazione tecnologica è una promessa che stenta a decollare. La cre-
atività non sempre sa come integrarsi alle logiche industriali, la comunicazione si focalizza su valori consolidati e la progettazione rimane ancorata a schemi generalisti che tengono poco conto della pluralità delle caratteristiche ed esperienze umane. Le scelte compiute dalle aziende si muovono in un panorama dove sostenibilità, innovazione e marketing convivono, ma non sempre dialogano efficacemente. Sullo sfondo, una filiera complessa in cui il packaging si carica di nuove responsabilità. Per questo Pack Around 2025 è, prima di tutto, un invito a riflettere, offrendo a imprese e stakeholder uno strumento concreto concepire il packaging come mezzo per creare valore duraturo.
PACK, C'È VOGLIA DI INVESTIRE
Le aziende italiane non hanno stretto i cordoni della borsa. Anzi, tante hanno aumentato le risorse destinate al packaging. Ma restano da migliorare visione e strategia. di Nicoletta Ferrini
Una buona e una cattiva notizia. La buona notizia è che negli ultimi tre anni la maggioranza delle aziende ha investito nel packaging dei propri prodotti: quasi il 40% ha mantenuto grosso modo stabili gli impegni annuali, un’analoga percentuale li ha addirittura incrementati. Il packaging è dunque diffusamente considerato un elemento strategico, come confermano i risultati della recente indagine Pack Around. Lo studio promosso da Largo Consumo e Stratego Group, realizzato con la consulenza di docenti di importanti università italiane, indaga tutte le dimensioni del packaging, compresi gli investimenti presenti e futuri.
in c ollaborazione con Stefano Denicolai , Professore di Innovation management e packaging, Università degli Studi di Pavia - Presidente, Itir 77%
chiari, le scelte appaiono talvolta in contrasto con le intenzioni dichiarate, la soddisfazione ottenuta in alcuni casi non è all’altezza delle aspettative iniziali. In altre parole: manca una packaging strategy.
LA SOSTENIBILITÀ
BATTE L’INNOVAZIONE
La sostenibilità ambientale, con
LE AZIENDE CHE HANNO
MANTENUTO O AUMENTATO
La notizia meno buona è che gli obiettivi perseguiti non sempre sono
GLI INVESTIMENTI
IN PACKAGING NEGLI ULTIMI TRE ANNI
tutto quanto ne consegue (utilizzo di materiali riciclati, biodegradabili, compostabili, riduzione dei contenuti di plastica, confezioni più leggere), domina nella classifica delle aree su cui le aziende hanno scelto di puntare. A chiudere la classifica è invece la sicurezza (lotta alla contraffazione e miglioramento della tracciabilità del prodotto), una questione storicamente legata allo sviluppo di imballi e confezioni e su cui quindi si è probabilmente già investito parecchio in passato.
A uscirne davvero sconfitta è piuttosto l’innovazione. Agli ultimi posti nell’elenco delle preferenze di investimento ci sono prestazioni dell’imballo, tecnologia smart e connettività (Qr code, Nfc, Ar ecc.), innovazione dei materiali, facilità
5,1%
ridotti del 6-15%
12,1%
aumentati oltre il 15%
INVESTIMENTI
NEGLI ULTIMI TRE ANNI, GLI INVESTIMENTI IN PACKAGING SONO (COME MEDIA ANNUALE)
SODDISFATTI A PAROLE PIÙ CHE NEI FATTI
1%
ridotti del 15% o oltre
25,3%
aumentati del 6-15%
d’uso per il consumatore (apertura semplificata, richiudibilità della confezione e così via): tutti temi che trainano la ricerca e lo sviluppo nel settore packaging con impatto diretto sul mercato. Concentrando gli sforzi nel miglioramento della sostenibilità del packaging, le aziende hanno sorprendentemente trascurato l’innova-
sostanzialmente stabili (+/- 5%)
non ho una risposta
Fonte: Stratego Group | Largo Consumo NEGLI ULTIMI TRE ANNI, QUALI DELLE SEGUENTI AREE
zione che sarebbe invece un elemento abilitante. Nelle motivazioni alla base degli investimenti c’è inoltre una prima nota dissonante: più della metà delle aziende dice di aver effettuato investimenti “innovativi per la propria azienda”, mentre il 38% ha fatto investimenti “in continuità con il passato aziendale”.
Tecnologie smart e connettività (es. QR code, NFC, realtà aumentata)
Innovazione nei materiali (es. materiali intelligenti, barriere avanzate)
Facilità d’uso per il consumatore (es. apertura semplificata, richiudibilità)
Sicurezza e anticontraffazione (es. sigilli, tracciabilità)
Altro
Osservando le risposte circa i risultati raggiunti grazie agli investimenti in ciascuna area, sembrerebbe che la soddisfazione sia elevata soprattutto per quel che riguarda gli impegni realizzati negli ultimi tre anni per aumentare la sostenibilità complessiva (65% delle risposte) e ridurre l’impatto ambientale del packaging (60%). Tuttavia, se osservati con attenzione, i dati suggeriscono che, a dispetto delle dichiarazioni, più spesso il ritorno dell’investimento non è stato dei migliori. Il bilancio tra la rilevanza attribuita nelle scelte di investimento ai temi sostenibilità e la gratificazione ottenuta non è così positivo. Viceversa, i migliori risultati sono stati raccolti proprio laddove si è investito di meno, cioè nell’innovazione. In particolare, la maggiore soddisfazione è stata raggiunta rispetto agli investimenti in nuovi materiali. Questo scollamento potrebbe confermare la sensazione che tante aziende puntino sulla sostenibilità ambientale, ritenendolo un tema strategico, ma
Fonte: Stratego Group | Largo Consumo
LE AZIENDE CHE HANNO INVESTITO IN SOSTENIBILITÀ AMBIENTALE 72%
senza un allineamento degli obiettivi con le più ampie strategie di business e soprattutto senza una packaging strategy. A conferma di questa ipotesi, c’è il fatto che le decisioni di investimento sono più spesso in capo alla direzione o al Ceo (52%), ai responsabili del commerciale e del marketing (41%), o degli acquisti (38%), e molto raramente a chi si occupa di Csr e sostenibilità (18%). Nelle indicazioni di investimento per i prossimi tre anni a dominare sono, in termini assoluti, ancora la sostenibilità (69%) e la riduzione dell’impatto ambientale (60%). Tuttavia, ad aumentare saranno soprattutto gli impegni indirizzati nell’innovazione dei materiali, una voce che in effetti ha offerto un buon riscontro
INVESTIMENTI
PENSANDO
AGLI INVESTIMENTI CITATI NELLA PRECEDENTE DOMANDA, CON QUALE TRA LE SEGUENTI AFFERMAZIONI È MAGGIORMENTE D'ACCORDO? (FINO A 3 RISPOSTE)
Abbiamo fatto investimenti innovativi per la nostra azienda
Abbiamo fatto investimenti in continuità con il nostro passato
Fonte: Stratego Group | Largo Consumo
Abbiamo fatto investimenti di fatto obbligatori date le pressioni normative
Abbiamo fatto investimenti fortemente stimolati da pressioni di mercato
Abbiamo fatto investimenti molto influenzati dai nostri fornitori
Abbiamo fatto investimenti radicalmente innovativi per l’intero settore
LIVELLO DI SODDISFAZIONE RISPETTO AI RISULTATI OTTENUTI? (FINO A 3 RISPOSTE)
Logistica e trasportabilità (es. impilabilità, packaging più compatto)
Tecnologie smart e connettività (es. QR code, NFC, realtà aumentata)
Sicurezza e anticontraffazione (es. sigilli, tracciabilità)
Altro
Fonte: Stratego Group | Largo Consumo
Altro
I nuovi film di IRPLAST (disponibili anche in versione ISSC PLUS) sono ottenuti con l’impiego di materie prime da fonti rinnovabili e da materiale post consumo riciclato chimicamente. Oggi grazie alla nuova linea Brückner Maschinenbau a tecnologia LISIM, l’Azienda triplica la produzione (30.000 tonnellate di film speciali). Tra le novità di mercato ci sono i film BOPP multistrato monomateriale, 100% riciclabili, che rispondono alle nuove direttive europee, ideali per imballaggi quali le pouches per il PET food e i lidding per le vaschette alimentari.
IRPLAST partecipa a Ipack-Ima 2025
NAOMI LUNADEI
Chief sustainability officer Irplast
INVESTIMENTI
IRPLAST
Soluzioni a partire da materie prime rinnovabili
«Irplast è da molti anni impegnata sul tema della sostenibilità, sviluppando soluzioni mirate a ridurre il peso e lo spessore dei film, progettando strutture monomateriali e riciclabili e utilizzando materie prime provenienti da fonti rinnovabili e da riciclo chimico. L’obiettivo è ridurre le emissioni di CO2 e favorire il riutilizzo degli scarti di produzione.
MATERIE PRIME RINNOVABILI E RICICLATE
ABBIAMO INVESTITO
SUL FRONTE DELLA SOSTENIBILITÀ PER IMPIEGARE MATERIE PRIME PROVENIENTI DA FONTI NON FOSSILI E RIUTILIZZARE GLI SCARTI DI PRODUZIONE
Nel 2019 abbiamo immesso sul mercato soluzioni realizzate a partire da materie prime rinnovabili (tall oil, resine derivanti da scarti di lavorazione del legno), da oli esausti (Uco – used coking oil) e da materie prime riciclate chimicamente da post-consumo, certificate Iscc Plus. Questi film presentano le stesse performance tecniche e di idoneità al contatto alimentare dei medesimi film realizzati con materie prime vergini e sono riciclabili nei consueti flussi di separazione dei rifiuti poliolefinici.
CHI DECIDE GLI INVESTIMENTI IN
UNA RISPOSTA PERFORMANTE AL MERCATO
Per rispondere alle nuove esigenze di mercato di un packaging performante e sostenibile, Irplast ha acquistato una nuova linea Brückner Maschinenbau a tecnologia
Lisim che andrà a regime entro la fine del 2025 e garantirà la produzione di 30.000 tonnellate di film speciali triplicando l’attuale capacità produttiva. La linea sarà dedicata alla produzione di strutture riciclabili in PP monomateriale (quali le pouches per il petfood e per i cibi pronti e i lidding per le vaschette alimentari).
Le caratteristiche termiche e meccaniche tailor-made di queste soluzioni assicureranno le stesse performance in termini di macchinabilità e shelf-life garantendone l'utilizzo anche in condizioni estreme quali quelle previste dai processi di pastorizzazione e sterilizzazione».
nel triennio passato. Viceversa, se si confrontano le intenzioni con gli sforzi fatti negli anni passati, la riduzione dell’impatto ambientale scivola in fondo alla classifica.
OBIETTIVO: SOSTENIBILI PER ADDIZIONE
Dall’analisi emerge dunque la sensazione che nei propri investimenti in packaging molte aziende si sentano erroneamente costrette a scegliere tra sostenibilità e innovazione. Il passo da fare è invece legare indissolubilmente i due concetti in una precisa strategia di packaging. Diversamente si sviluppa una “sostenibilità per sottrazione”, un approccio che implicitamente richiede rallentamenti e sacrifici da parte di aziende e consumatori in nome di un obiettivo superiore: la salvaguardia ambientale e un domani accettabile per le prossime generazioni. Questa visione rischia di frenare il reale potenziale della sostenibilità.
La vera svolta si manifesta invece nella “sostenibilità per addizione”,
Fonte: Stratego Group | Largo Consumo
ANDREA GHU
Direttore commerciale Poplast
POPLAST È ATTIVA NELLA RICERCA DI SOLUZIONI
END-OF-LIFE EFFICIENTI PER IL PACKAGING FLESSIBILE, CHE È IL PACK A MINOR IMPATTO AMBIENTALE
INVESTIMENTI
POPLAST
Solo materiali certificati per maggiori garanzie
«Poplast, che di recente ha festeggiato il cinquantennale, è un converter di packaging flessibile in Rotocalco e Flexo. Abbiamo investito da anni su strutture poliolefiniche, anche a più strati, certificandole Cyclos.de, a garanzia di riciclabilità. Abbiamo soluzioni Pp o Pe base e stiamo lavorando sul Pet: finora il grado di riciclabilità raggiunto va dal 73% fino a 94%.
RICERCA COSTANTE PER IMPLEMENTARE LA SOSTENIBILITÀ
In collaborazione con l’Università di Parma abbiamo condotto studi Lca sui materiali certificati Cyclos, confrontandoli con le tradizionali strutture multistrato e multipolimero; ora attendiamo la pubblicazione accademica, ritenendola più autorevole. Siamo certificati Iscc Plus per ciò che riguarda i
un paradigma in cui l’innovazione gioca un ruolo cruciale. Il traguardo da perseguire è lo sviluppo di packaging più sostenibili, che costino meno e contribuiscano a prolungare la vita utile del prodotto. Lungi dall’essere una scelta mutuamente esclusiva,
9%
LE AZIENDE CHE HANNO PUNTATO SULL’INNOVAZIONE
polimeri con contenuto di riciclato derivante da post consumo o da riciclo chimico. Per quanto riguarda i materiali compostabili il discorso è più complesso in quanto sono meno performanti sulle soluzioni di packaging flessibile e sulle macchine confezionatrici utilizzate dai nostri clienti.
Poplast è attiva nella ricerca di soluzioni end-oflife efficienti per il packaging flessibile, che è il pack a minor impatto ambientale e con un trend di crescita annuo superiore al 3%.
ATTREZZATURE E NUOVE TECNOLOGIE
Fra i progetti 2025 di Poplast ci sono investimenti per oltre 10 milioni di euro in nuove attrezzature. Riguardo la tecnologia di stampa digitale abbiamo strette relazioni con primarie realtà nostre partner, specializzate in questo ambito».
sostenibilità e innovazione devono procedere di pari passo nelle scelte di investimento per realizzare un futuro in cui la tutela del pianeta e il progresso economico si rafforzano a vicenda, portando a soluzioni realmente efficaci e vantaggiose per tutti.
NEI PROSSIMI 3 ANNI, QUALI SARANNO LE AREE DI INVESTIMENTO LEGATE AL PACKAGING DEI VOSTRI PRODOTTI MAGGIORMENTE RILEVANTI? (FINO A 3 RISPOSTE)
Facilità d’uso per il consumatore (es. apertura semplificata, richiudibilità)
Compliance normativa e sicurezza alimentare (es. conformità a nuove regolazioni)
Tecnologie smart e connettività (es. QR code, NFC, realtà aumentata)
Sicurezza e anticontraffazione (es. sigilli, tracciabilità)
Altro
Fonte: Stratego Group | Largo Consumo
Tante aziende si stanno impegnando per essere in linea con gli obiettivi fissati dal regolamento imballaggi e rifiuti da imballaggio. C’è però ancora un po’ di confusione. di Nicoletta Ferrini in c ollaborazione con Giuseppe Vignali, Professore associato nel settore Impianti industriali meccanici, Dipartimento di Ingegneria dei sistemi e delle tecnologie industriali – Responsabile scientifico Centro interdipartimentale sul packaging - Cipack, Università degli Studi di Parma
Il mercato si sta preparando alla Ppwr. Le risposte raccolte nello studio Pack Around confermano che la maggior parte delle aziende è pronta o lo sarà a breve. Acronimo di “Packaging and packaging waste regulation” (in italiano “Regolamento imballaggi e rifiuti da imballaggio”), la Ppwr è una normativa europea pensata per rendere gli imballaggi più sostenibili e ridurre l’impatto ambientale dei rifiuti che producono. Stabilisce nuove regole per la progettazione, la produzione, l’utilizzo e lo smaltimento degli imballaggi, promuovendo il riuso e il riciclo. In vigore dallo scorso 11 febbraio, il regolamento si applicherà gradualmente nei prossimi anni a tutti gli imballaggi immessi nel mercato comunitario e ai rifiuti da imballaggio, indipendentemente dal materiale di cui sono fatti o dal loro utilizzo.
DI RILEVANZA LA VALUTAZIONE DI PFAS (SOSTANZE ALCHILICHE PERFLUORURATE E POLI FLUORURATE) E BPA (BISFENOLO A) NEI VOSTRI IMBALLAGGI?
IL PASSO DI MARCIA NON È SEMPRE LO STESSO
La Ppwr indica, fra le altre cose, di limitare o eliminare l’impiego di sostanze chimiche nocive come Pfas (sostanze perfluoroalchiliche e polifluoroalchiliche) e Bpa (bisfenolo A). Quasi il 60% delle aziende ritiene importante impegnarsi nella valutazione di Pfas e Bpa nei propri imballaggi, ma in un caso su due l’intervento è dilazionato nei prossimi tre anni. Non tutti sono partiti per tempo nell’affrontare una questione complessa come la revisione della composizione delle confezioni. Quasi un quinto del campione inoltre non conosce proprio la Ppwr, ma non si può escludere che tra questi ci sia chi non è direttamente toccato dalla normativa. Le posizioni sono più nette per quel che riguarda la riciclabilità degli imIN PROSPETTIVA FUTURA E/O IMMEDIATA RITENETE UN TEMA
Fonte: Stratego Group | Largo Consumo
ballaggi. Il 58% delle aziende afferma che tutti i propri packaging saranno riciclabili entro tre anni. Il 28% dovrebbe centrare l’obiettivo entro cinque, ma il timore è che in alcuni casi il gap tecnologico sia tale per cui due anni in più non saranno sufficienti. È anche possibile che qualcuno si aspetti che a breve possano essere disponibili nuovi materiali trattabili con il riciclo o soluzioni inedite e più efficaci per gestire composizioni complesse come i multilayer. Per circa un’azienda su 10 è impossibile pensare di arrivare ad avere una gamma di imballaggi completamente riciclabili. Questo potrebbe essere dovuto alla complessità tecnica nello smaltimento di alcuni materiali. Alcune aziende potrebbero inoltre non voler adottare soluzioni alternative a un packaging con cui si trovano bene, anche a costo di pagare una tassa aggiuntiva e un maggior contributo Conai (Consorzio nazionale imballaggi).
La diffusa intenzione a rendere facilmente riciclabili i pack garantirà tuttavia la disponibilità di materiali riciclati da utilizzare. Già oggi quasi il 65% delle aziende afferma che nei propri packaging la quota di materiale riciclato supera il 30%, per più della metà anche più del 50%. A limitare l’utilizzo di materiale riciclato nelle confezioni sono di solito le caratteristiche specifiche del settore o di prodotto. Un attuale limite del regolamento europeo sta proprio nel fissare quote di riciclato da raggiungere ottenute come medie di applicazioni sul mercato. La questione sarà però probabilmente affrontata in successive modifiche al testo.
MENO “VUOTO”, PIÙ EFFICIENZA
Le aziende dovranno anche affrontare il cosiddetto over packing. La Ppwr fissa come obiettivo per il 2030 che il volume del pack non superi il 50% del prodotto che contiene. Minimizzare volume e peso permette di utilizzare
ENTRO QUANDO PREVEDETE LA RICICLABILITÀ DI TUTTI
Tutti i nostri packaging saranno riciclabili entro 3 anni
Non ci stiamo adoperando per migliorare la situazione 57,7% 28,2% 11,5% 2,6%
Tutti i nostri packaging saranno riciclabili entro 5 anni
Non arriveremo mai a fornire tutta la gamma di pack riciclabili
LE AZIENDE CHE RITENGONO RILEVANTE LA VALUTAZIONE
DI PFAS E BPA NEI PROPRI IMBALLAGGI
quantitativi ridotti di materiale, ma anche di contenere i costi del trasporto. I benefici sono chiari alle aziende che, nel 58% dei casi, stanno già affrontando il tema, mentre nel 21% lo faranno gradualmente nei prossimi tre anni.
Alla base di questa dilazione dell’impegno non c’è solo un divario tecnologico da colmare. Per alcuni settori, si pensi all’e-commerce ma anche alcune realtà del retail, ottimizzare significa moltiplicare la quantità di differenti opzioni di pack o soluzioni di confezionamento. Ci sono inoltre casi in cui utilizzare più strati di imballaggio è distintivo o funzionale alla protezione del prodotto.
Infine, mentre il 36% delle aziende sta valutando la possibilità di sviluppare imballaggi riutilizzabili prevedendo il ritiro e il ricondizionamento, il 30%
AVETE INTRODOTTO MATERIALE RICICLATO NEI VOSTRI PACK E/O INTENDETE FARLO IN MISURA MAGGIORE NEI PROSSIMI ANNI?
Abbiamo una quota di riciclato in media superiore al 50%
Abbiamo una quota di riciclato in media tra il 30 e il 10%
Abbiamo una quota di riciclato in media tra il 50 e il 30%
Abbiamo una quota di riciclato in media sotto il 10%
Non abbiamo intenzione di usare prodotto riciclato in futuro
39,0% 23,4% 26% 7,8% 3,9%
Fonte: Stratego Group | Largo Consumo
Fonte: Stratego Group | Largo Consumo
Soluzioni compostabili
Capsule termoformate
Capsule stampate a iniezione
Capsule a media e alta barriera
Per tutti i sistemi di capsule
Materiali rinnovabili fino al 100%
NOVAMONT
Il futuro sostenibile è il bio-based e compostabile
ALBERTO CASTELLANZA
Direttore mercati e sviluppo prodotti Novamont
IN GENERALE SIAMO MOLTO ATTENTI A TUTTE LE OPPORTUNITÀ OFFERTE
DALL’INNOVAZIONE TECNOLOGICA, SPECIALMENTE QUELLA IN AMBITO DIGITALE
«Il trend della sostenibilità lo abbiamo iniziato a rilevare già dal 2016 con la riduzione del peso delle confezioni e l’introduzione di materiali riciclati o di origine vegetale. La tendenza attuale è orientata verso soluzioni di packaging bio-based e che possano essere compostabili secondo lo standard EN 13432, per semplificarne il fine vita.
FOCUS SUL FINE VITA
DELLE
BIOPLASTICHE
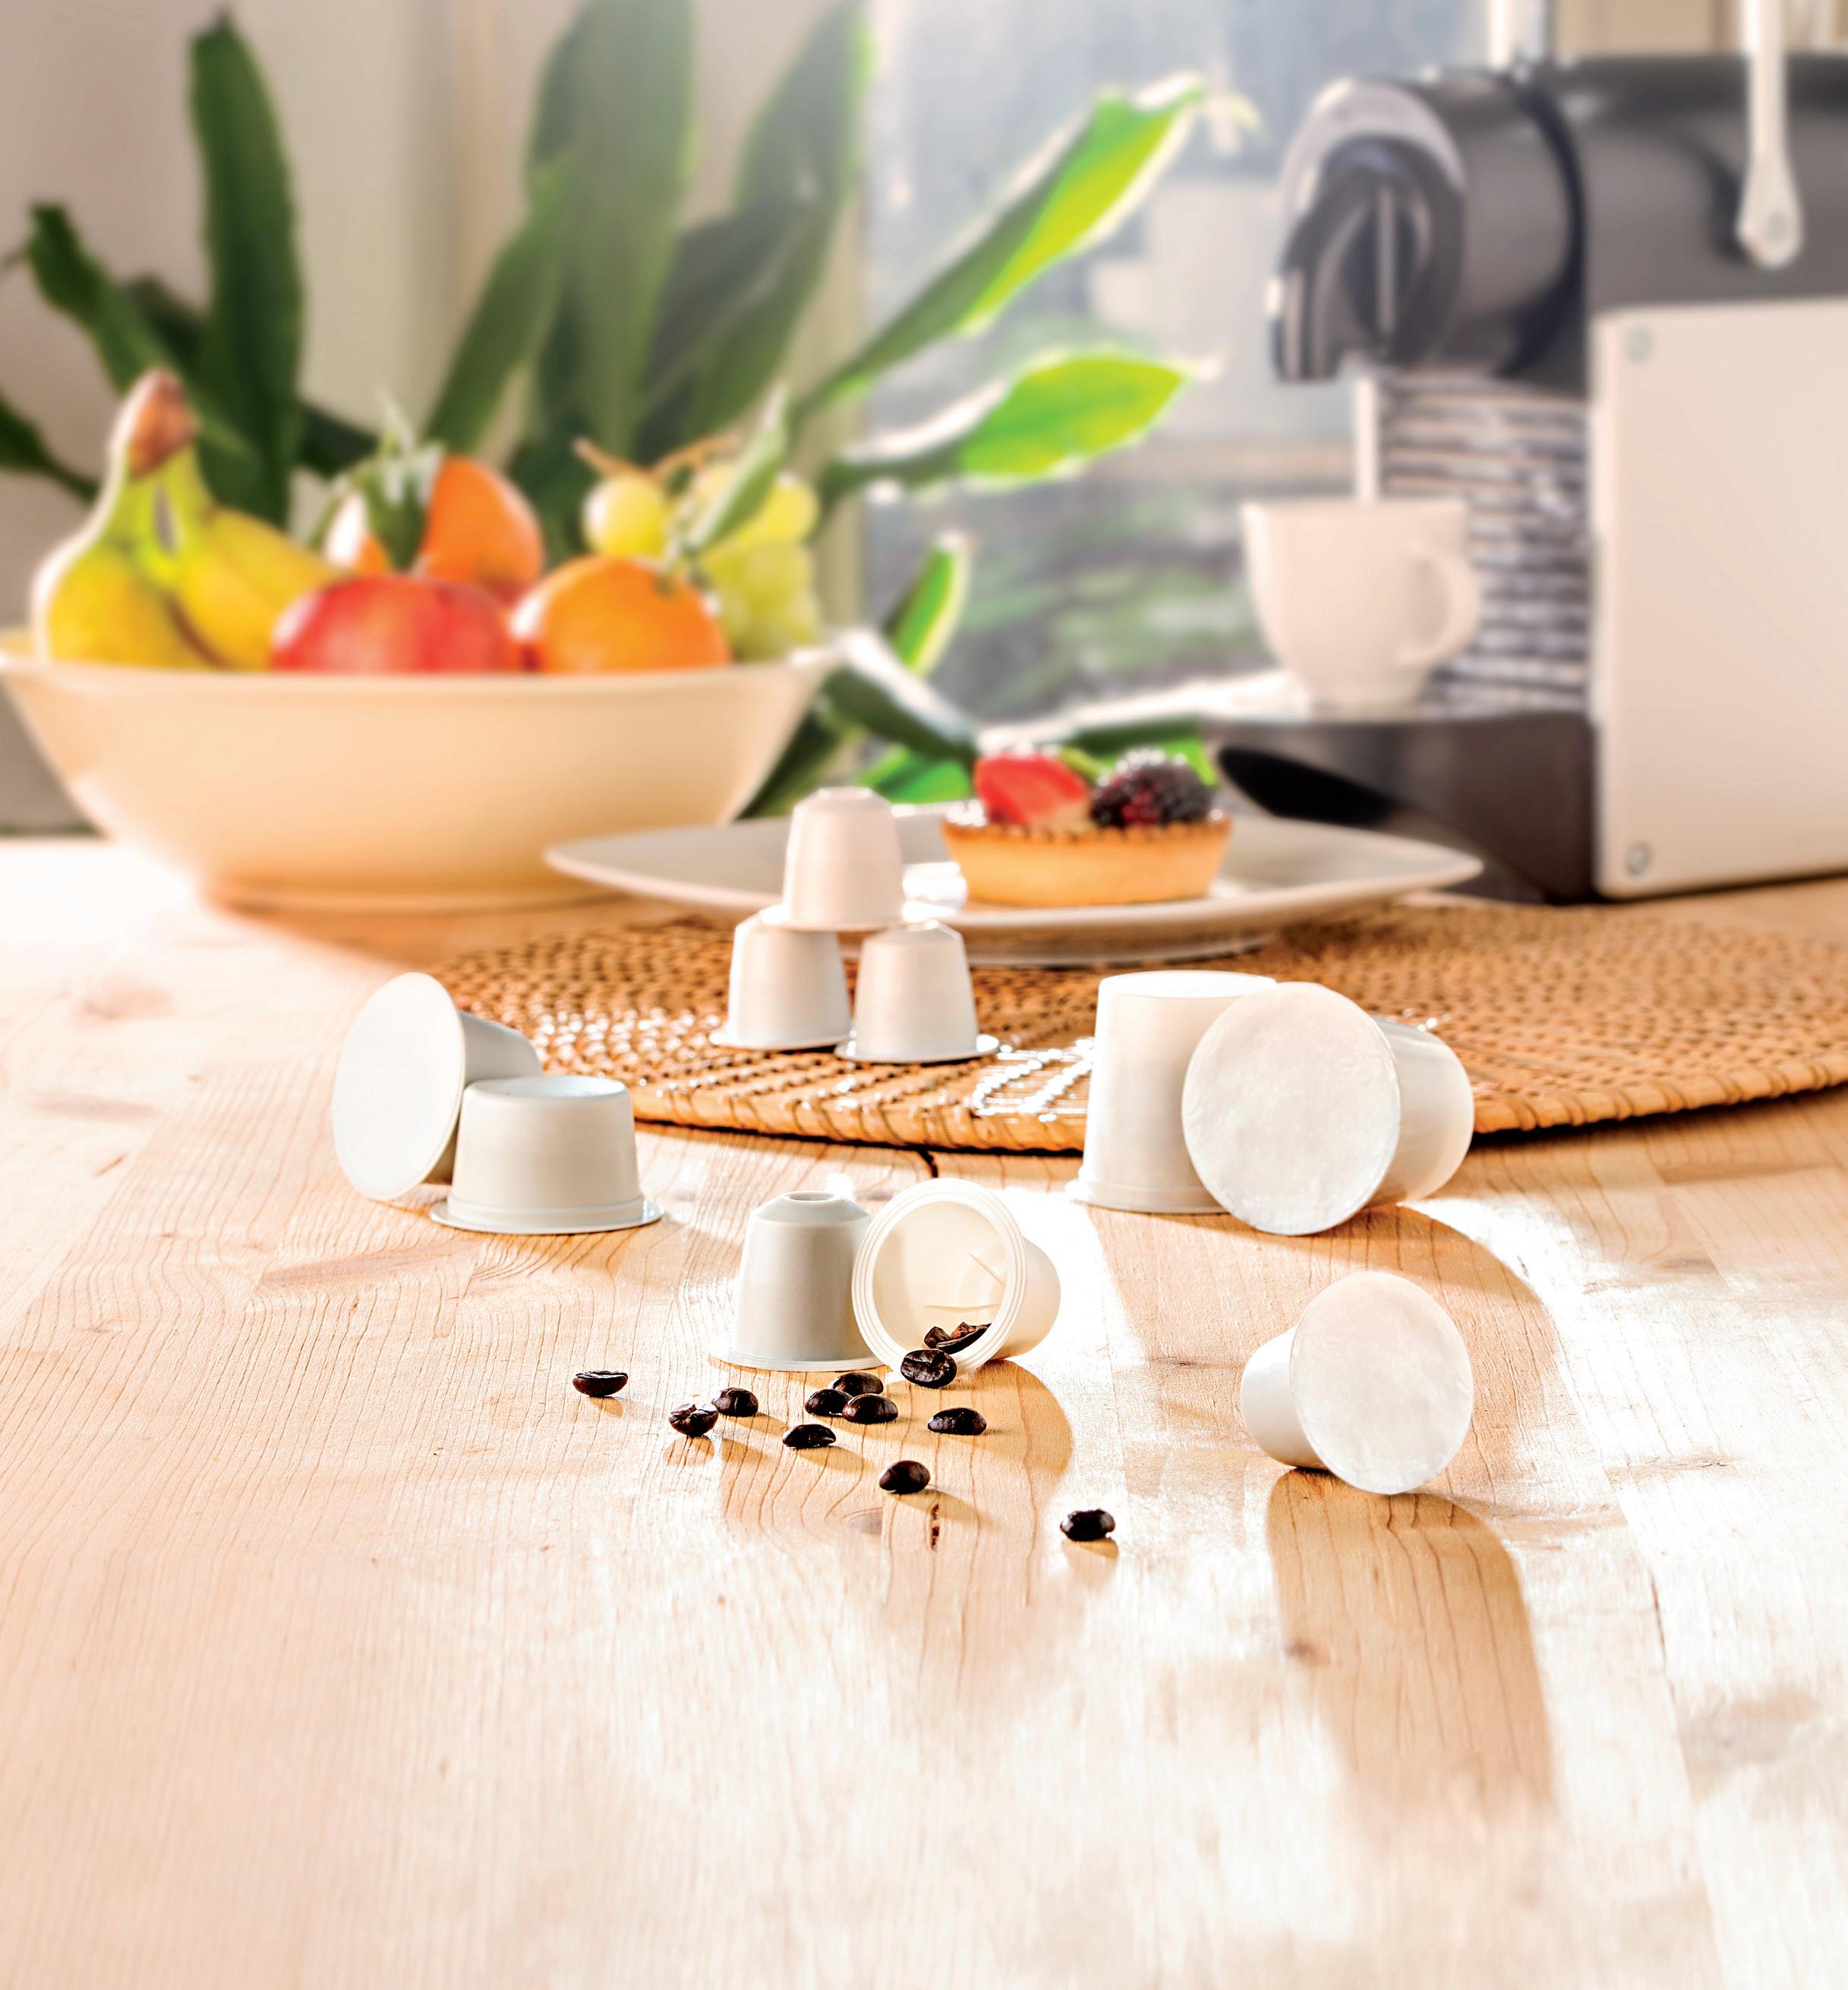
Come produttori di bioplastiche, stiamo lavorando allo sviluppo di prodotti compostabili come accoppiati carta/bioplastica o polpa di cellulosa /bioplastica, con molteplici fine vita per il food packaging, film e capsule del caffè fino al 100% di contenuto di origine rinnovabile nelle versioni a media e alta barriera e soluzioni per lid e per eventuale imballaggio secondario.
PACKAGING, LOGISTICA E NUOVE TECNOLOGIE
Un’altra tendenza riguarda le confezioni più piccole, facili da utilizzare e da gestire, che riducano l’impatto ambientale, ma al contempo garantiscano la freschezza e la qualità dei prodotti. In ambito e-commerce, Novamont, con diversi partner anche a livello globale come Amazon, sta mettendo a punto soluzioni mirate volte a ottimizzare gli impatti della logistica. Siamo molto attenti a tutte le opportunità offerte dall’innovazione tecnologica, specialmente quella in ambito digitale. Insieme alla nostra filiera lavoriamo su soluzioni finalizzate al controllo della tracciabilità e della qualità dei prodotti in Mater-Bi e abbiamo uno strumento per il calcolo della carbon footprint. Con un nostro partner nel settore della stampa e del converting abbiamo sviluppato un pack compostabile da stampare in digitale e con inchiostri compostabili». VI STATE ADOPERANDO PER RIDURRE AL MINIMO IL VOLUME E IL PESO DEGLI IMBALLAGGI RISPETTO AL CONTENUTO INTERNO, ELIMINANDO LADDOVE ESISTENTE UN OVER PACKAGING?
7,7%
Non è di nostro interesse immediato
14,1%
Non si applica al nostro settore
20,5%
Si, ma intendiamo procedere gradualmente nei prossimi 3 anni
esclude categoricamente questa opzione. I limiti sono da ricercare nella filiera: non basta un produttore che recuperi e ricondizioni l’imballaggio, occorre che altri soggetti garantiscano il ritiro del materiale usato e per questo serve, oltre alla disponibilità, un’impegnativa gestione ad hoc.
57,7%
Si, il tema si sta affrontando
NEL VOSTRO SETTORE È PENSABILE SVILUPPARE IMBALLAGGI RIUTILIZZABILI E PREVEDERNE IL RITIRO E IL RICONDIZIONAMENTO?
Si, stiamo valutando l’opportunità
No, per i prodotti trattati è esclusa la possibilità di riutilizzo
No, anche se possibile non riteniamo sia una soluzione economicamente conveniente
Si, ma non siamo pronti a pensare a tali soluzioni
Il mercato si sta adeguando alla Ppwr. L’evoluzione è però discontinua. Molte aziende si sono attivate prima ancora che il regolamento europeo entrasse in vigore e non avranno difficoltà a centrare gli obiettivi nei tempi stabiliti. Altre invece, non per miopia ma più spesso per vincoli tecnici oppure
operativi, procedono più lentamente. Il rischio è pensare che l’Ue possa fare un passo indietro: non è così. Qualche piccolo aggiustamento di rotta è possibile, ma il punto di arrivo non è in discussione. Chi pensa di stare alla finestra in attesa di una moratoria potrebbe rimanere scottato.
Fonte: Stratego Group | Largo Consumo
Fonte: Stratego Group | Largo Consumo
MATERIALI TRA TECNICA, MARKETING E QUADRO NORMATIVO
N orme e comunicazione guidano le scelte più della tecnica. I materiali diventano compromesso tra storytelling, estetica e sostenibilità economica. di Michela Pibiri
ollaborazione con Paola Fabbri , Professoressa associata Dip. Ingegneria Civile, Chimica, Ambientale e dei Materiali, Università di Bologna
Su quali elementi si basa la scelta dei materiali per il packaging da parte delle aziende? Lo vediamo in questa sezione della ricerca, che ha messo in luce le dinamiche e le criticità di questo processo decisionale.
LA VALUTAZIONE
Alla domanda su quali strumenti vengano utilizzati per valutare il grado di innovazione dei materiali per il packaging, emerge che circa il 50% delle aziende si affida ai referenti commerciali dei fornitori, rinunciando di fatto a una valutazione autonoma e tecnica. Questo dato evidenzia un modello decisionale fortemente dipendente da dinamiche di mercato e vendita, dove l’aggiornamento su materiali e normative viene delegato all’esterno. Un altro
29% dichiara di seguire semplicemente i trend di mercato, senza alcun metodo di valutazione formalizzato, mentre solo una minoranza adotta strumenti
strutturati come banche dati o schede tecniche, o investe in competenze interne come ingegneri dei materiali. Ciò evidenzia una attuale fragilità si-
QUALI STRUMENTI VENGONO COMUNEMENTE UTILIZZATI DALLA VOSTRA AZIENDA PER VALUTARE IL GRADO DI INNOVAZIONE OFFERTO DA UN MATERIALE PER IL PACKAGING? (FINO A 3 RISPOSTE)
Ci affidiamo ai nostri referenti commerciali e ai rappresentanti
Disponiamo di banche dati tecniche aggiornate con le schede tecniche dei materiali, fornite direttamente dai produttori
Nel team abbiamo ingegneri dei materiali e/o esperti che si occupano di queste valutazioni
Non utilizziamo particolari strumenti di valutazione e seguiamo i principali trend di mercato
Fonte: Stratego Group | Largo Consumo
stemica nell’approccio all’innovazione, spesso subordinata a logiche reattive più che strategiche.
RISORSE RINNOVABILI COME VALORE ECONOMICO
Nel valutare la provenienza da risorse rinnovabili (eventualmente certificate), il 39% delle aziende dichiara di sfruttarla principalmente per fini comunicativi. Questo comportamento suggerisce che la sostenibilità viene spesso trattata come un attributo da valorizzare a livello di immagine, piuttosto che come una leva strategica per costruire fidelizzazione o vantaggi competitivi. Solo in pochi casi l’uso di materiali rinnovabili è parte di una politica strutturata e integrata nel ciclo di sviluppo del packaging. È significativo che il 37% delle aziende non valorizzi ancora questo aspetto, ma intenda farlo in futuro, segno che c’è una crescente consapevolezza del suo potenziale commerciale, pur in assenza di una pianificazione chiara. Si riscontrano inoltre casi di incoerenza o scarsa comprensione tecnica, come l’uso disinvolto del termine “bio-based” anche in riferimento a materiali tradizionali. Un esempio può essere quello della gomma naturale, talvolta presentata come inno-
MATERIALI
QUANTO E IN CHE TERMINI VIENE VALORIZZATA LA PROVENIENZA DA RISORSE RINNOVABILI (EVENTUALMENTE CERTIFICATE) DEI MATERIALI PER IL PACKAGING USATI DALLA VOSTRA AZIENDA? (E' POSSIBILE SELEZIONARE FINO A 3 RISPOSTE)
43,5%
37,1%
Valorizziamo l'origine dei nostri packaging da fonte rinnovabile a fini comunicativi
Non la valorizziamo al momento, ma intendiamo farlo in futuro
vazione nonostante sia un materiale tradizionale, la cui sostenibilità è messa in discussione dall’esclusiva provenienza dal Sud-Est asiatico e dalla natura termoindurente del materiale vulcanizzato, e questo evidenzia un rischio di greenwashing involontario.
LA NORMATIVA
ORIENTA LE SCELTE
Alla domanda su quali materiali sostenibili vengano utilizzati, le risposte si distribuiscono tra bioplastiche e plastiche riciclate, mentre il 30% delle
COME VIENE PERCEPITA E/O GESTITA DALLA VOSTRA AZIENDA LA DICOTOMIA FRA MATERIALI A BASE DI CARBONIO RINNOVABILE PROVENIENTE DA RISORSE VEGETALI (ES. BIOPLASTICHE, MAT. CELLULOSICI) E MATERIALI A BASE DI CARBONIO RINNOVABILE PROVENIENTE DA PROCESSI DI RICICLO (ES. RE-PET)?
31,1%
Non utilizziamo materiali a base di carbonio rinnovabile
24,6%
Abbiamo preferito i materiali a base di carbonio rinnovabile proveniente da processi di riciclo
8,2%
Altro (specificare)
Fonte: Stratego Group | Largo Consumo
29%
34,4%
Utilizziamo entrambi i tipi di materiale a seconda delle linee di prodotto
Abbiamo linee di prodotto dedicate, quindi usiamo packaging da risorse rinnovabili solo in casi specifici (ad es. linee "green", linee "premium", o altro)
3,2%
60%
LE REALTÀ CHE SFRUTTANO LE RINNOVABILI PER SCOPI PRINCIPALMENTE COMUNICATIVI
1,6%
Abbiamo preferito i materiali a base di carbonio rinnovabile proveniente da risorse vegetali
aziende continua a impiegare materiali convenzionali. Questa frammentazione riflette l’evoluzione normativa in corso a livello europeo: negli ultimi anni le bioplastiche sono state fortemente incentivate, ma con l’entrata in vigore della Packaging and packaging waste regulation (Ppwr) a inizio 2025, l’attenzione si è spostata sui materiali riciclati. Il dato suggerisce che molte aziende si trovano ancora in una fase di transizione normativa, e le scelte sui materiali appaiono influenzate più dall’adeguamento alle direttive che da una visione strategica consolidata. È prevedibile un aumento del ricorso ai materiali riciclati nei prossimi mesi, anche in virtù della loro maggiore compatibilità con i requisiti emergenti e, in alcuni casi, con i processi produttivi. Tuttavia, la sostenibilità rappresenta ancora un costo significativo: i materiali riciclati costano in media il 50% in più rispetto ai vergini, mentre le bioplastiche possono costare fino a tre
Fonte: Stratego Group | Largo Consumo
Altro
OSVALDO BOSETTI
Direttore industriale
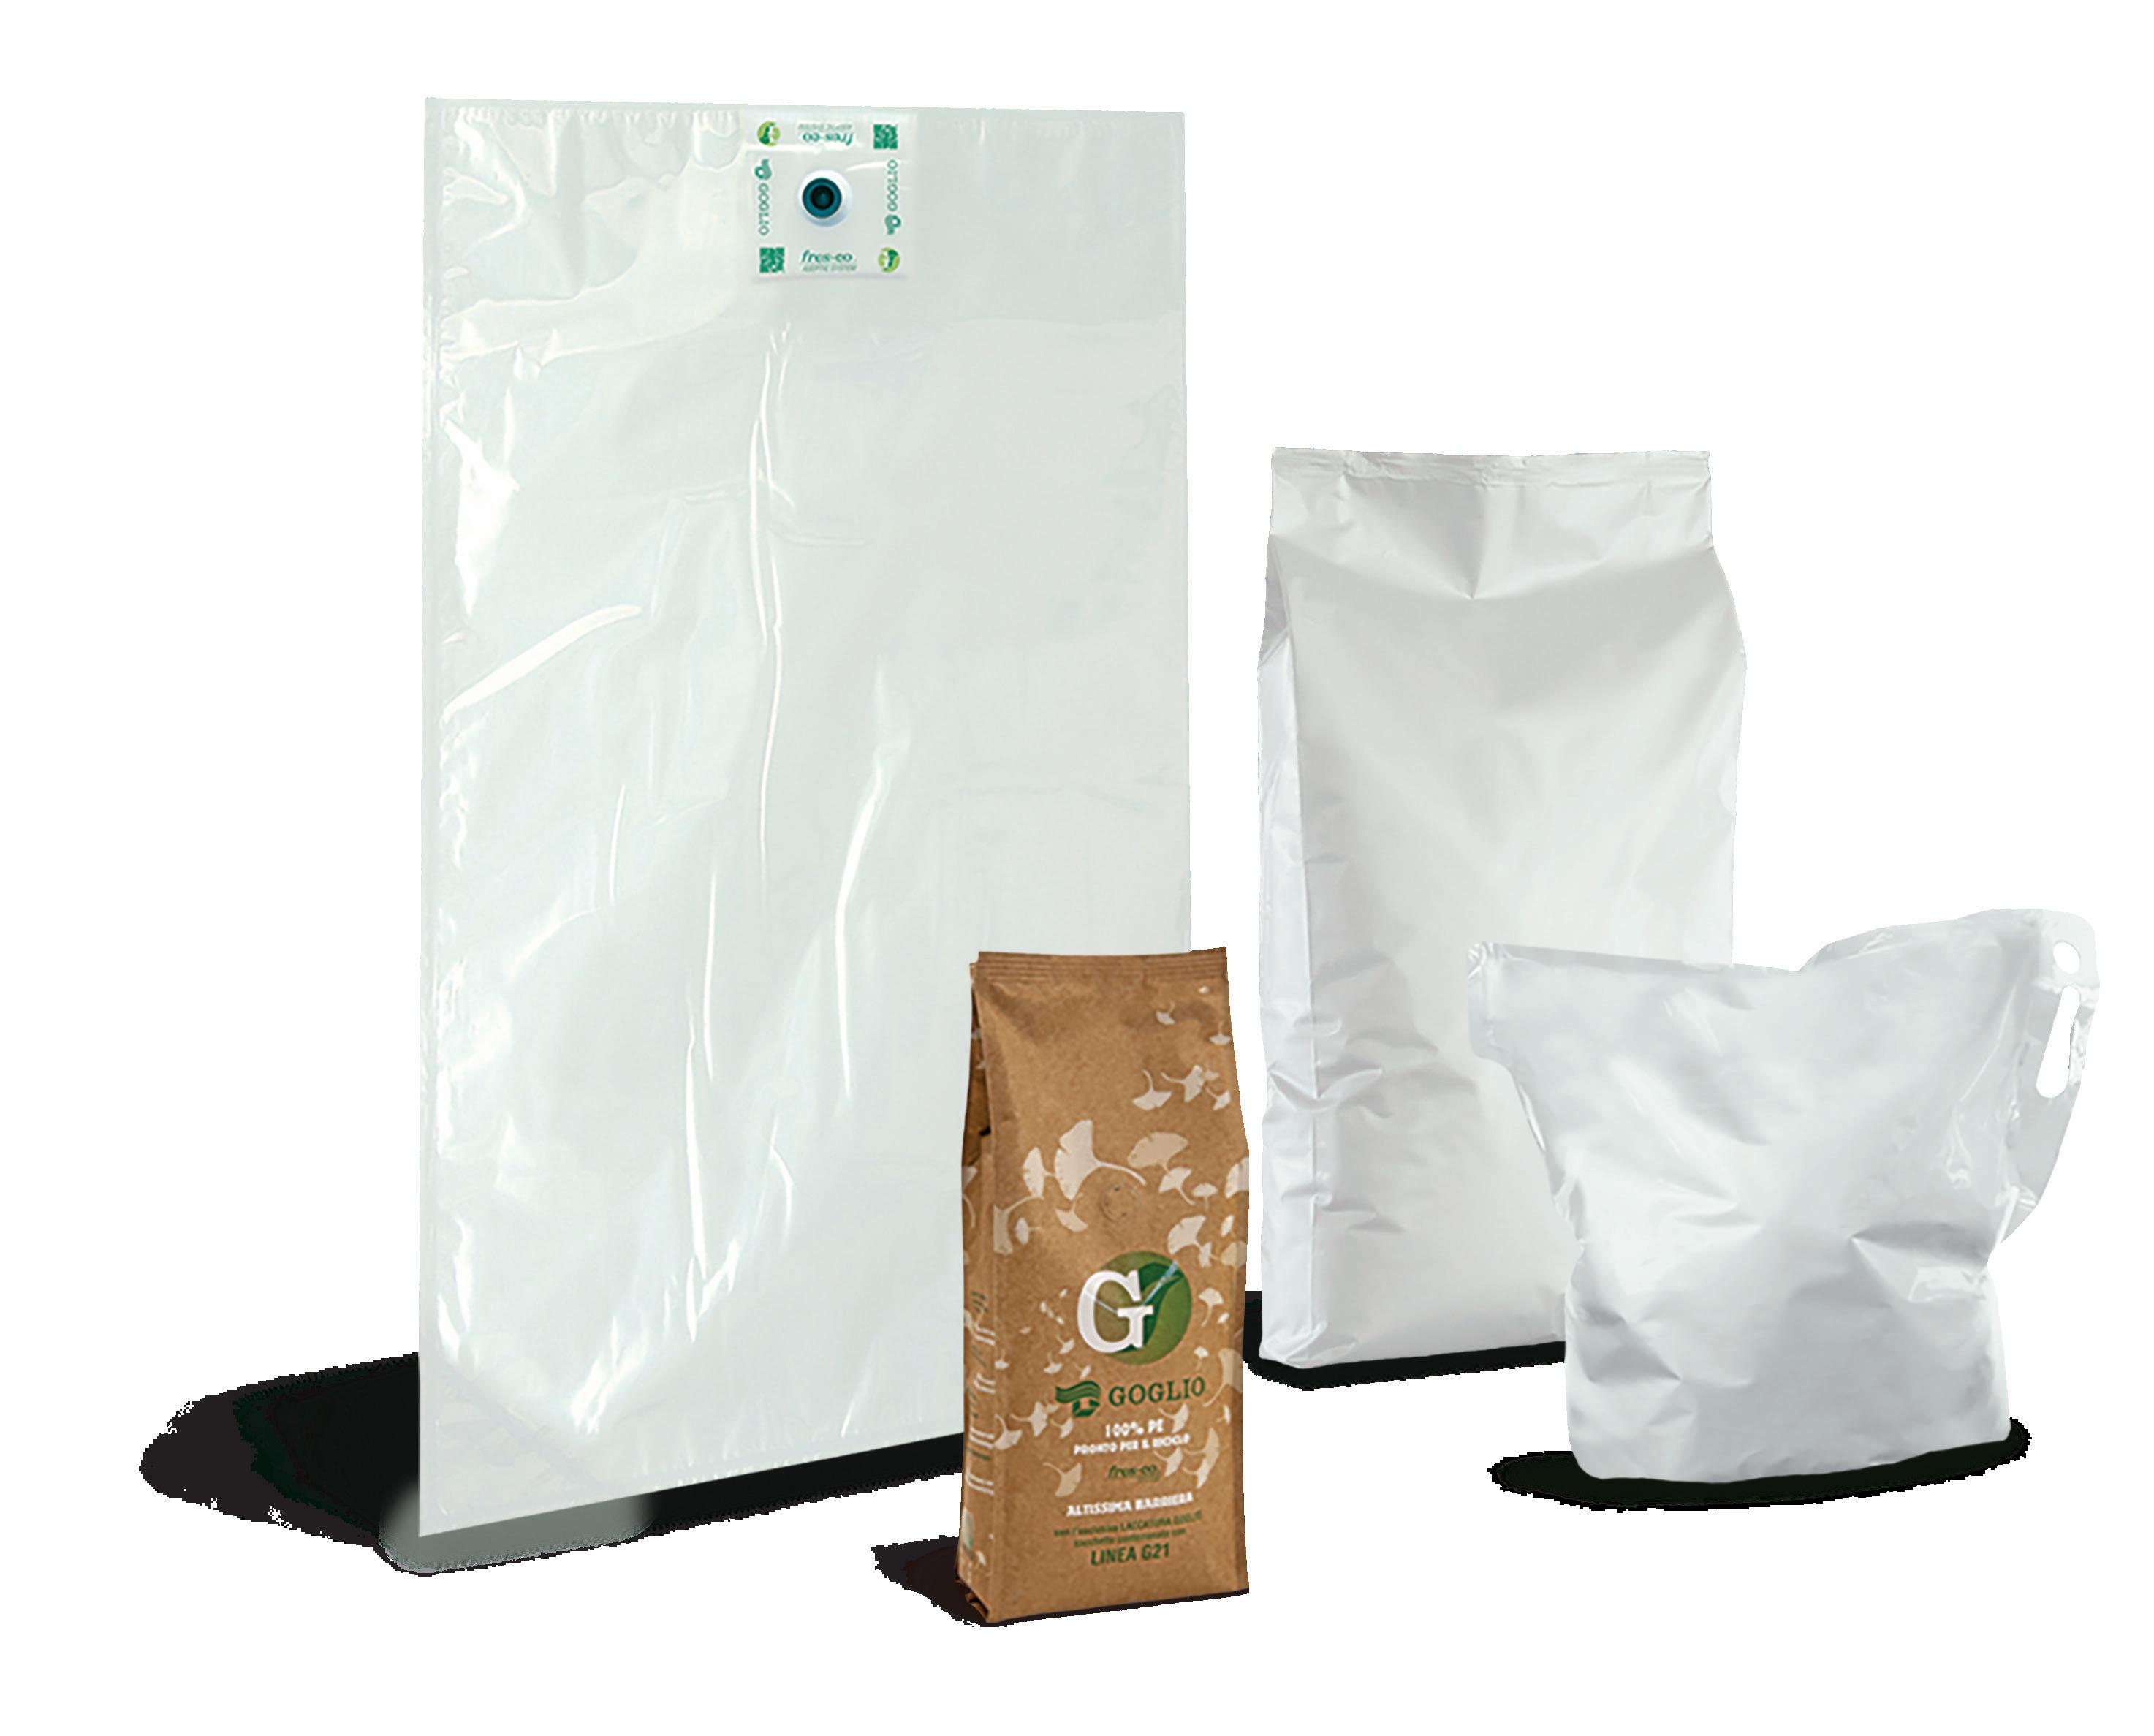
Gruppo Goglio
LAVORIAMO SUI MONOMATERIALI, LAMINATI
LEGGERI E SOSTENIBILI
CHE CONSENTONO UNA RIDUZIONE DELL’IMPATTO
AMBIENTALE E ABBIAMO
ESPLORATO ANCHE SOLUZIONI COMPOSTABILI
GOGLIO
MATERIALI
La sostenibilità al centro
«La sostenibilità è già da tempo al centro della strategia di Goglio. Lavoriamo da oltre sette anni sui monomateriali, laminati leggeri e sostenibili che consentono una significativa riduzione dell’impatto ambientale e abbiamo esplorato anche soluzioni compostabili. A livello di settore, la tendenza alla sostenibilità c’è, ma riguarda ancora una parte limitata del mercato per una questione di costi e di normative che non prevedono il riciclo chimico, l’unico che consentirebbe di rilavorare materiali già utilizzati in precedenza senza il rischio di contaminazioni.
PACKAGING SOSTENIBILE
ALL’AVANGUARDIA
Come Goglio, il packaging flessibile che produciamo in vari formati (soprattutto per il confezionamento alimentare e del caffè, detergenti e pet food) offre enormi vantaggi in termini di sostenibilità per via della sua leggerezza e ingombro limitato in tutte le
IL BILANCIO FRA PROPRIETÀ TECNICHE DI BASE DEI MATERIALI PER IL PACKAGING (ES. DURABILITÀ, PROPRIETÀ MECCANICHE, PROPRIETÀ BARRIERA, SALDABILITÀ, STAMPABILITÀ) E PROPRIETÀ AGGIUNTIVE (ES. ESTETICHE, SENSORIALI) IN QUALI SITUAZIONI SPECIFICHE PUÒ SPOSTARSI VERSO QUESTO SECONDO SET DI CARATTERISTICHE?
Spesso, perché l’estetica di prodotto è uno dei fattori primari di scelta da parte dell'utilizzatore
Solo per i prodotti di gamma alta, in cui è irrinunciabile una certa estetica di prodotto
Non abbiamo bisogno di scegliere tra aspetti tecnici di base ed estetica di prodotto perché abbiamo trovato soluzioni che soddisfano tutti i requisiti
Mai o raramente, perché il focus primario rimane sugli aspetti tecnici di base
volte tanto. Questa sproporzione economica ostacola l’adozione diffusa, in particolare da parte delle linee di prodotto a basso margine.
FUNZIONALITÀ TECNICA
O ESTETICA?
Infine, quando si analizzano le priorità che guidano le scelte fra materiali con diverse proprietà, la maggior parte
delle aziende dichiara di dare maggiore importanza all’estetica rispetto alle proprietà tecniche. Solo il 13% sceglie il materiale con le migliori performance tecniche, anche in assenza di appeal estetico. Questo dato evidenzia una dinamica in cui le esigenze di marketing prevalgono su quelle ingegneristiche, con un impatto diretto sulla qualità e la sostenibilità dei packaging adottati. La
fasi di vita del prodotto, tra cui trasporto e magazzino, se paragonato ad altre soluzioni di confezionamento in imballi rigidi.
L’INNOVAZIONE TECNOLOGICA COME ALLEATO
Goglio ha anche investito molto in soluzioni digitali e tecnologiche. Recentemente, nell’ottica di offrire un servizio sempre più orientato alle performance di produzione e di integrare materiali e linee di confezionamento, abbiamo sviluppato Fres-co System®+, sistema che permette di legare il tipo di materiale in uso alla migliore configurazione di parametri della linea di confezionamento grazie a un codice univoco inciso sull’anima del materiale. Inoltre, grazie alla piattaforma di monitoraggio delle linee di confezionamento Goglio MIND, possiamo supportare i clienti nell’ottimizzazione dei processi produttivi utilizzando anche strumenti di AI, nello specifico per la manutenzione».
forma, il colore e la percezione visiva restano elementi determinanti, anche quando comportano il sacrificio di caratteristiche funzionali rilevanti, come la barriera protettiva o la durabilità. Non mancano esempi di insuccessi legati proprio a questo sbilanciamento: in diversi casi, l’introduzione di plastiche riciclate – con tonalità meno uniformi rispetto ai materiali vergini – ha penalizzato l’accettazione da parte del consumatore. Ciò conferma che la cultura estetica classica del packaging resta profondamente radicata anche in presenza di alternative più sostenibili. Dall’analisi emerge un quadro frammentato, in cui la sostenibilità fatica a imporsi come valore guida. Sono tre le criticità principali: l’estetica che prevale sulla tecnica, la sostenibilità come leva di marketing più che come scelta strutturale, e la dipendenza informativa dei fornitori. Per superarle, servono competenze tecniche interne, strumenti di valutazione chiari e una maggiore consapevolezza del ruolo strategico che il packaging può assumere nella transizione ecologica.
Fonte: Stratego Group | Largo Consumo
TECNOLOGIE STAMPA
IL POTENZIALE SOTTO-UTILIZZATO DELLA STAMPA
L a tecnologia applicata al packaging è in una fase intermedia: da un lato una crescente disponibilità di strumenti, dall’altro un uso legato più a obblighi normativi che a una visione sistemica. di Michela Pibiri
in c ollaborazione con R affaele Angelillo, Docente di "Introduzione alle tecniche grafiche | Prestampa, stampa, confezione | Grafica per la comunicazione web" per il Master II livello "Professione editoria cartacea e digitale", Docente di "Grafica per la comunicazione" per il Master I livello "BookTelling. Comunicare e vendere contenuti editoriali"
Università Cattolica del Sacro Cuore - Milano
Negli ultimi anni il contesto tecnologico legato alla produzione di packaging ha conosciuto un’evoluzione significativa, segnata da nuove opportunità ma anche da contraddizioni operative e culturali. L’analisi delle risposte evidenzia trend consolidati, lacune tecniche e scelte non sempre coerenti con le possibilità offerte dal mercato. La relazione tra innovazione, efficienza e consapevolezza progettuale è oggi il nodo centrale per comprendere come si muove il comparto.
Il primo dato rilevante riguarda il ruolo di stampa e post-stampa nella produzione e il divario tra le possibilità produttive e le scelte progettuali. Le aziende confermano che i costi energetici e gli investimenti tecnologici recenti hanno inciso pesantemente sulla marginalità. In questo scenario, le scelte produttive non sempre ri-
flettono le reali potenzialità delle tecnologie disponibili. Sebbene l’offerta di sistemi di stampa sia oggi ampia e diversificata (Uv Led, stampa digitale, soluzioni offset avanzate), molte aziende non sfruttano pienamente le attrezzature. Ciò dipende in parte da una scarsa comunicazione tra progettazione e produzione: chi progetta
il packaging spesso non conosce i limiti – ma anche le opportunità – delle macchine presenti nelle aziende fornitrici di packaging. L’integrazione tra fase creativa e fase realizzativa risulta incompleta. Un cambio di paradigma richiederebbe maggiori investimenti in prototipazione, test e ricerca applicata, per trasformare la progettazione in
QUALE FASE DELLA PRODUZIONE DEL PACKAGING IMPATTA MAGGIORMENTE SUL BILANCIO DELLA VOSTRA AZIENDA? (FINO A 3 RISPOSTE)
Fonte: Stratego Group | Largo Consumo
Stampa (con qualsiasi tecnologia) e post stampa (inclusa la nobilitazione/ embellishment)
Logistica Progettazione e prototipazione
Altro
TECNOLOGIE STAMPA
QUALI MOTIVAZIONI DETERMINANO LE VOSTRE SCELTE IN MERITO AI FORNITORI DI PACKAGING? (FINO A 3 RISPOSTE)
Possibilità di avere certificazioni e garanzie di sostenibilità ambientale da parte del fornitore
Possibilità di avere consulenza dal fornitore in diverse fasi dello sviluppo del progetto
Possibilità di alte tirature e ottimizzazione dei costi
Possibilità di basse tirature per riduzione scorte di magazzino
Possibilità di basse tirature per limited edition e personalizzazioni
Volontà di ottenere un risultato coerente su diverse tipologie di supporto
Possibilità di effettuare lavorazioni in post-stampa che aumentano il valore percepito del packaging
Stratego Group | Largo Consumo
leva d’efficienza anziché in elemento di rigidità.
FLESSIBILITÀ PRODUTTIVA E CERTIFICAZIONI
Il secondo ambito esplorato riguarda la flessibilità dei fornitori e l’utilizzo di certificazioni. Le aziende riconoscono il valore della flessibilità – intesa come capacità di gestire tirature sia alte che basse – ma ne segnalano anche il limite: la richiesta crescente di consulenza tecnica nelle prime fasi di sviluppo rivela una produzione che, in alcuni casi, fatica a rispondere in modo efficiente. Parallelamente, le certificazioni ambientali e qualitative sono sempre più adottate, spesso in funzione marketing, ma dal 2026 diventeranno requisiti operativi per effetto del nuovo Regolamento europeo sugli imballaggi. Le aziende più reattive si stanno già
ANNO IN CUI LE CERTIFICAZIONI AMBIENTALI E QUALITATIVE DIVENTERANNO REQUISITI OPERATIVI PER EFFETTO DEL REGOLAMENTO UE 2026
attrezzando, ma rimane evidente che l’adeguamento normativo è trainato più dall’obbligo che da una strategia consapevole. Il rischio è di adottare logiche conformistiche, perdendo l’occasione di usare la certificazione come leva progettuale e comunicativa avanzata.
Sul fronte della sostenibilità tecnolo-
gica, le risposte evidenziano una tendenza positiva verso l’uso di materiali riciclati o sostitutivi (es. cartone al posto della plastica), ma allo stesso tempo emerge una scarsa conoscenza delle variabili che rendono queste scelte realmente efficaci.
Ci sono tre aree critiche: gli inchiostri, poiché non tutti i committenti di
IN CHE MODO STATE ADATTANDO I VOSTRI INVESTIMENTI IN STAMPA PER RISPONDERE ALLE CRESCENTI ESIGENZE DI SOSTENIBILITÀ? (FINO A 3 RISPOSTE)
Aumento dell'utilizzo di packaging riciclato e riciclabile
Scelta di fornitori con certificazioni ambientali
Fonte: Stratego Group | Largo Consumo
Utilizzo di inchiostri e vernici a basso impatto ambientale
Riduzione degli sprechi di materiale durante la stampa
Impiego di tecnologie di stampa più efficienti dal punto di vista energetico
Altro
Fonte:
Il packaging sostenibile di ILIP
Da sempre impegnata nella ricerca di packaging in grado di preservare la qualità e la bontà dell’alimento confezionato, ILIP unisce alle elevate performance tecniche e meccaniche dei suoi prodotti l’attenzione all’ambiente.
T2T R-PET® è l’acronimo di “tray to tray” in PET riciclato, di vassoi in R-PET prodotti riciclando vassoi in PET o R-PET post consumo. Si tratta della realizzazione dell’obiettivo del “closed loop”, ovvero del “ciclo chiuso”, non solo interno al Gruppo ILPA grazie all’integrazione verticale del riciclo, ma anche grazie al riciclo di imballaggi per alimenti in PET. Tutti gli imballaggi in R-PET di ILIP sono realizzati non solo con bottiglie, ma anche con cestini e vassoi in PET riciclati.
La gamma di vassoi per il Fresh Food Packaging è stata progettata seguendo la logica dell’EcoDesign per avere le migliori performance con il minimo utilizzo di materiale e nell’ottica dell’Economia Circolare per un fine vita finalizzato al riciclo dei vassoi. I vassoi della linea EVO in R-PET hanno un contenuto fino al 80% di riciclato e sono al 100% riciclabili nel flusso della plastica PET. La linea IlipBio in Mater-Bi® invece è certificata compostabile e conforme alla norma Europea EN 13432. La vita dei vassoi compostabili ha un nuovo inizio nel riciclo organico e il risultato di questo processo è il compost.
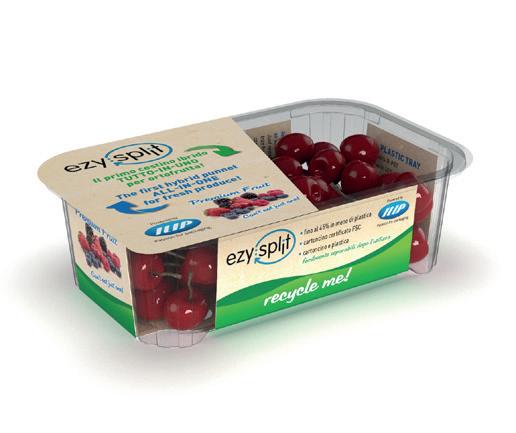
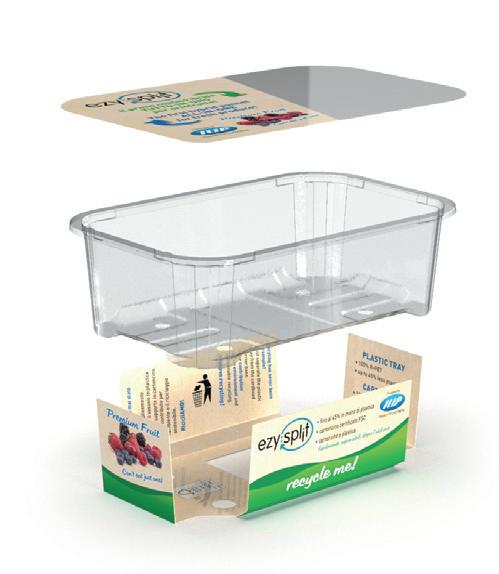
Le più recenti innovazioni nell’ambito Fresh Produce Packaging sono state sviluppate nell’ottica di ridurre la quantità della materia prima impiegata e di offrire materiali rinnovabili in combinazione con la plastica, come nel caso di ezy:split, il primo cestino ibrido in R-PET e cartoncino pensato per il confezionamento dei prodotti di frutta e verdura premium. Grazie al supporto in cartoncino, la componente in plastica è stata ridotta del 45%. Un vantaggio di questo imballaggio è la facilità di riciclo, dal momento che le due componenti sono completamente separabili.
Sempre con l’obiettivo di coniugare la riduzione degli sprechi alimentari e dell’impatto ambientale del packaging, ILIP ha sviluppato l’innovativo cestino termosaldabile B40 Air Wave in R-PET, che, grazie al fondo bombato, ammortizza gli urti ed elimina la necessità di aggiungere il pad con microbolle in plastica o di cellulosa sul fondo. La soluzione B40 Air Wave è stata pensata per il confezionamento automatico di frutti delicati come frutti di bosco, pomodorini, fragole, uva e ciliegie.
ROBERTO ZANICHELLI
Direttore business development e marketing Ilip
DA ALMENO 15 ANNI
ABBIAMO RIDOTTO IL PESO
DEGLI IMBALLAGGI PER ALIMENTI DI CIRCA IL 17% E UTILIZZIAMO BIOPLASTICHE COMPOSTABILI E MATERIALE RICICLATO COME L’RPET
TECNOLOGIE STAMPA
ILIP
Da quindici anni in prima linea per l’economia circolare
«Il settore del packaging per alimenti si è indirizzato, negli ultimi anni, verso la riduzione dell’uso di materie prime e l’impiego di materiali sempre più sostenibili. In linea con questo trend, Ilip, da almeno 15 anni, ha ridotto il peso degli imballaggi per alimenti di circa il 17%, utilizza bioplastiche compostabili e materiale riciclato come l’Rpet.
PIONIERI DEL RICICLO DELLA PLASTICA
Grazie all’integrazione verticale del riciclo di Pet nel nostro gruppo e al sistema T2T R-Pet® (traytotray) che consente di trasformare vassoi post consumo in nuovi imballaggi alimentari, siamo pionieri dell’economia circolare degli imballaggi in plastica per alimenti e oggi il contenuto medio di riciclato nei nostri prodotti è circa l’80%.
IN %, QUANTO SIETE DISPOSTI A INVESTIRE IN STAMPA PER OTTENERE UNO STAMPATO QUALITATIVAMENTE MIGLIORE DI QUELLO ATTUALE?
TECNOLOGIA AL SERVIZIO DELL’ECOLOGIA
Fra le principali innovazioni di Ilip c’è EzySplit, il primo cestino ibrido per prodotti ortofrutticoli premium (con ampie possibilità di personalizzazione grafica) che combina un cestino in R-Pet alleggerito di circa il 45% a un supporto in cartoncino facilmente separabile per un corretto riciclo. Così come è frutto della nostra ricerca e sviluppo la realizzazione del sistema IoT avanzato Smart Ripe Trolley che permette di monitorare in tempo reale e wireless, con sensori Rfid, la maturazione degli avocado all’interno delle celle senza la necessità di test invasivi. I dati raccolti vengono analizzati da un software dotato di intelligenza artificiale che elabora automaticamente le informazioni».
packaging conoscono le caratteristiche degli inchiostri vegetali o alternativi, né la loro compatibilità con i supporti tradizionali; l’ottimizzazione dei materiali, in quanto la riduzione di materia prima durante la stampa richiederebbe una conoscenza approfondita del processo produttivo, che spesso manca; l’efficienza energetica, perché attualmente l’attenzione si concentra più su sistemi esterni (come i pannelli solari) che sull’efficienza delle macchine. Tecnologie come l’Uv Led, che combinano ridot-
to consumo energetico e maggiore versatilità, sono ancora sottovalutate. Questa fotografia suggerisce che l’innovazione viene talvolta adottata per pressione esterna, ma non ancora interiorizzata come cultura tecnica.
INNOVAZIONE PERCEPITA
Pur dichiarando di voler materiali più sostenibili, efficienti e innovativi, la maggioranza delle aziende non è disposta ad aumentare gli investimenti oltre il 10%. Questo scarto tra desi-
derio e disponibilità concreta riflette una tensione culturale: l’innovazione è auspicata, ma non ancora percepita come prioritaria rispetto ai vincoli di costo. È un dato che sottolinea un limite nella percezione del valore della tecnologia: se il miglioramento del packaging è visto solo come una voce di spesa, e non come asset strategico, allora sarà difficile intraprendere percorsi realmente evolutivi. Non si tratta solo di budget, ma anche di mindset e governance interna.
Per concludere, la tecnologia applicata al packaging si trova oggi in una fase intermedia: da un lato, vi è una crescente disponibilità di strumenti, materiali e approcci sostenibili; dall’altro, permane un utilizzo parziale, legato più a obblighi normativi o esigenze estemporanee che a una visione sistemica. Per colmare questo divario, sarà necessario promuovere formazione trasversale tra progettisti e tecnici; valorizzare la prototipazione rapida e la ricerca applicata; favorire una cultura del dialogo tra creatività, tecnica e strategia aziendale.
Fonte: Stratego Group | Largo Consumo
DESIGN E COMUNICAZIONE
I GRANDI TEMI DELLA PROGETTAZIONE E COMUNICAZIONE
D alla sostenibilità alla gender equality, dalla user experience all’eco-design, emerge la necessità di un salto di qualità culturale con investimenti e progettualità più consapevoli. di Michela Pibiri
Iin c ollaborazione con Paolo Tamborrini, Professore di Design, Università degli Studi di Parma e Politecnico di Torino
l packaging oggi è uno specchio fedele della cultura progettuale d’impresa: in parte evoluta, in parte bloccata in approcci convenzionali. Le nuove generazioni e i nuovi codici sociali rappresentano una sfida, ma anche un’opportunità concreta di innovazione competitiva. Il capitolo indaga, sotto la lente delle istanze più impellenti della cultura contemporanea, cosa intendono comunicare le aziende con il proprio packaging, e in che modo questa comunicazione stabilisce un’agenda di priorità negli approcci e negli investimenti.
COSA COMUNICA
L’IMBALLAGGIO
Abbiamo aperto indagando le priorità comunicative affidate al packaging. L’87% degli intervistati sceglie la quali-
in c ollaborazione con Laura Moretti, Designer e Professoressa di Design della comunicazione visiva, materiali e tecniche poligrafiche, IED | Istituto Europeo di Design di Firenze
tà del prodotto come valore principale da esprimere, seguita da sostenibilità (66%), affidabilità e innovazione. L’at-
tenzione alla qualità è prevedibile e trasversale, ma ciò che risalta è la posizione della sostenibilità come secon-
QUALI SONO LE CARATTERISTICHE PRINCIPALI CHE PREDILIGETE COMUNICARE ATTRAVERSO I VOSTRI PACKAGING? (E' POSSIBILE SELEZIONARE
Fonte: Stratego Group | Largo Consumo
DESIGN E COMUNICAZIONE
VI AFFIDATE A TEST DI VALIDAZIONE PREVENTIVA PRIMA
LE AZIENDE CHE SCELGONO LA QUALITÀ DEL PRODOTTO COME
PRINCIPALE
VALORE DA COMUNICARE
do driver comunicativo, a conferma di un cambiamento di paradigma in corso. Il dato riflette anche una tendenza di fondo: la sostenibilità è sempre più parte dello storytelling, a prescindere da quanto sia effettivamente incorporata nel ciclo produttivo.
Quasi il 40% delle aziende utilizza test di validazione preventiva del proprio packaging, in prevalenza user experience e shelf life. Tuttavia, il 27% dichiara di non ricorrere ad alcun test, ritenendolo superfluo o troppo oneroso. Un altro segmento si affida a test interni o a consulenze esterne non sistematiche. Questi dati evidenziano una polarizzazione: chi investe in test tende a farlo in modo completo; chi non lo fa, vi rinuncia del tutto. Colpisce il fatto che proprio la user experience – oggi centrale in molte discipline progettuali – sia ancora trascurata, soprattutto da aziende in cui il packaging è definito più da logiche economico-marketing che da progettazione consapevole.
LE SPECIFICHE TECNICHE
Alla domanda su quanto siano determinanti le specifiche tecniche nella fase di progettazione, il 47% afferma di rispettare rigorosamente standard di produzione, mentre il 33% predilige soluzioni fuori standard per aderire meglio all’idea iniziale. Questo dato mostra come le aziende si muovano tra due approcci: ottimizzazione del sistema esistente e spinta alla sperimentazione, con forti differenze tra grandi imprese e Pmi. Le seconde, spesso più agili, sembrano più propense a “forzare” i limiti produttivi. Si evidenzia qui il valore della collaborazione con la filiera e l’importanza che le scuole
di design promuovano la conoscenza dei processi industriali, materiali e tecnologie.
Il 37% dichiara di aver già raggiunto il massimo investimento possibile in pratiche di eco-design, mentre il 46% intende aumentare il budget, anche se in percentuali limitate. Solo un 9% non considera utile un incremento. Va però chiarito che l’eco-design non si esaurisce nei materiali: coinvolge anche riduzione volumetrica, semplificazione strutturale e ottimizzazione logistica. L’elevato numero di aziende che dichiara di aver già fatto tutto il possibile potrebbe rivelare una visione ancora
troppo tecnica e poco strategica dell’eco-design.
L' INCLUSIONE NON È PER TUTTI
Il 68% degli intervistati si dice soddisfatto del proprio packaging rispetto a quello dei competitor. Solo il 15% esprime l’intenzione di investire di più. Sembrerebbe un dato positivo, ma evidenzia il rischio di un atteggiamento conservativo, in cui l’innovazione viene meno per mancanza di pressione competitiva. È interessante notare che le aziende più orientate alla crescita appartengono spesso a comparti
Fonte: Stratego Group | Largo Consumo
DEL LANCIO DEI VOSTRI PACKAGING?
Fonte: Stratego Group | Largo Consumo
Tosca, il vostro partner di pooling per gli imballaggi in plastica
Tosca offre soluzioni end-to-end per coprire la supply chain, dal campo al negozio. Casse, pallet, contenitori ed espositori:
• Progettate specificamente per prodotti freschi.
• Strutture robuste per garantire la stabilità del carico.
• Risparmio di spazio durante la logistica inversa e lo stoccaggio.
• Più igieniche e facili da pulire.
• Dimensioni e peso costanti.
• Design accattivante per incrementare le vendite.
• Improntate alla sostenibilità - ridurre/riutilizzare/riciclare.
Scopri come Tosca può aiutarti per ottimizzare la tua supply chain: https://www.toscaltd.com/emea/it/
GIANPAOLO MEZZANOTTE
Managing director Italy, France, Spain, sales
Tosca Emea
SIAMO ATTIVAMENTE IMPEGNATI NELLO SVILUPPO DI SOLUZIONI BASATE SULL’USO DI MATERIALI RICICLATI E SULLA CIRCOLARITÀ E STIAMO ESPLORANDO NUOVE POSSIBILITÀ
DESIGN E COMUNICAZIONE
TOSCA
Ricerca costante per garantire sostenibilità ed economia circolare
«Praticità, leggerezza e facilità di trasporto sono caratteristiche essenziali per il packaging di oggi. Tosca Italy Spa soddisfa queste esigenze proponendo imballaggi modulari, facilmente impilabili, compatti e leggeri, ideali per le soluzioni logistiche rapide e la distribuzione e-commerce. Ad esempio, le nostre cassette riutilizzabili sono particolarmente apprezzate proprio perché garantiscono massima protezione in dimensioni ridotte ma altamente ottimizzate.
MATERIALI RICICLATI E CIRCOLARITÀ
Parallelamente, siamo attivamente impegnati nello sviluppo di soluzioni basate sull’uso di materiali riciclati e sulla circolarità. Oltre ai nostri tradizionali contenitori riutilizzabili in plastica robusta e 100% riciclabile, stiamo esplorando nuove possibilità, come l’utilizzo di
materiali provenienti da plastica rigenerata che abbiamo già impiegato nelle nostre cassette e pallet. Il tema della sostenibilità è sempre presente, tanto che tutti i nostri contenitori, per loro natura riutilizzabili e robusti, trovano spesso una seconda vita nell’ambito dello stoccaggio e del trasporto, coerentemente con i principi dell’economia circolare.
UN OCCHIO ATTENTO AI NUOVI TREND
Vediamo anche una crescente richiesta in termini di personalizzazione e riuso creativo degli imballaggi. Grazie all’impiego di tecnologie avanzate di stampa e personalizzazione permettiamo ai brand di differenziarsi sul mercato creando contenitori e cassette uniche e immediatamente riconoscibili da parte dei consumatori».
in cui il packaging è una leva centrale del posizionamento. Laddove invece il packaging viene considerato un semplice contenitore, l’investimento cala e la capacità comunicativa rimane statica. Interrogati sui propri obiettivi progettuali in termini di tipologie di persone cui rivolgersi, il 57% dichiara di orientarsi al “Design for all”, ma poi ci si accorge che solo l’11% mostra atten-
zione alle utenze fragili. Questo divario suggerisce che il concetto di “Design for all” così come definito dalla Dichiarazione di Stoccolma del 2004 (il design per la diversità umana, l’inclusione sociale e l’uguaglianza) possa essere mal interpretato: invece che progettare per la diversità, si progetta per la media, con il rischio di escludere chi ha esigenze specifiche. In forte crescita l’interesse per la generazione Z, passata dal 7% dichiarato nel 2024 al 15% dichiarato attualmente. Questa utenza – giovane, attenta alla sostenibilità e sensibile a linguaggi non stereotipati – sembra fungere da catalizzatore per approcci più responsabili e aggiornati in termini di accessibilità o giustizia sociale. Il 78% delle aziende non affronta
Fonte: Stratego Group | Largo Consumo
Sì, investendo fino al 10% in più No, è troppo costoso
Sì,
DESIGN E COMUNICAZIONE
COMIECO
Nuovi materiali che non compromettano la riciclabilità della carta
LORENZO BONO
Responsabile ricerca e sviluppo Comieco
IL CONSORZIO È IMPEGNATO
ORMAI DA DIVERSI ANNI
A PROMUOVERE INIZIATIVE PER DIFFONDERE LA RICERCA E LA CONOSCENZA SU NUOVI MATERIALI
«Da luglio 2025 si amplia il progetto di diversificazione del contributo ambientale Conai per gli imballaggi in carta compositi e viene introdotta un’importante scontistica nel caso sia stato valutato il livello di riciclabilità secondo il metodo Aticelca® 501».
FASCE PIÙ SPECIFICHE PER IL
CONTRIBUTO CONAI
Si introduce una nuova fascia contributiva dedicata ai compositi di tipo B, con un peso della componente carta compreso tra l’80% e il 90% del totale, che si sdoppia in due fasce: una per gli imballaggi non certificati (tipo B2) e l’altra, più economica, per gli imballaggi certificati a livello
B Aticelca® 501 (tipo B1). Stesso discorso per i compositi di tipo C, con un peso percentuale della componente carta compreso fra il 60% e l’80%, che si divideranno in C1 (quelli certificati a livello
C Aticelca® 501) e C2 (quelli non certificati).
SE PARAGONATE IL PACKAGING E LA COMUNICAZIONE DEI VOSTRI COMPETITOR AI VOSTRI, QUALE È IL VOSTRO GRADO DI SODDISFAZIONE?
Siamo soddisfatti del rapporto tra vendite e investimenti
siamo soddisfatti ma abbiamo fatto il
Non siamo soddisfatti
e vorremmo investire in futuro maggiori risorse nel packaging design
Siamo al top e non abbiamo bisogno di investire maggiori risorse
Non siamo soddisfatti e vorremmo investire in futuro maggiori risorse nella comunicazione
IMPEGNO PER LA RICERCA SUI MATERIALI
«Il Consorzio è impegnato ormai da diversi anni a promuovere iniziative per diffondere la ricerca e la conoscenza su nuovi materiali che, una volta accoppiati con la carta, non ne compromettano la naturale riciclabilità. Questa novità del contributo ambientale è molto importante ed è sicuramente un incentivo a immettere sul mercato imballaggi compositi a base carta sempre più riciclabili. A partire dal 2020 la filiera ha già raggiunto, come valore medio annuo, l’obiettivo dell’85% di riciclo previsto dall’Ue per il 2030. Una delle sfide per migliorare i livelli di eccellenza raggiunti riguarda proprio l’intercettazione nel flusso carta e l’avvio a riciclo di imballaggi compositi come i bicchieri dei fast food e le vaschette del delivery che, se adeguatamente progettati, possono garantire la massimizzazione del recupero della componente fibrosa».
NELLA PROGETTAZIONE DEI PACKAGING DEGLI ULTIMI DUE ANNI QUALI SONO I CLUSTER DI UTENTI A CUI VI SIETE RIVOLTI?
la gender equality nella progettazione. Chi lo fa, si ispira a case study esterni o collabora con agenzie specializzate. Il dato conferma che manca una cultura diffusa su questo tema, anche laddove le aziende dichiarano attenzione all’inclusione. L’incoerenza è ancor più marcata se si considera che nell’alta formazione dedicata al design in Italia la presenza femminile è maggioritaria.
Eppure, questa massa critica di professioniste non riesce a incidere sulle logiche progettuali aziendali. Le cause? Possiamo ipotizzare il perdurare di una disuguaglianza sistemica, con
Fonte: Stratego Group | Largo Consumo
Fonte: Stratego Group | Largo Consumo
LAYERS THAT MAKE THE DIFFERENCE
In vista dell’applicazione del PPWR dall’estate 2026, il nostro gruppo R&D presenta con orgoglio 10 collezioni di layer e coating di nuova concezione. Soluzioni esteticamente evolute, che assicurano un futuro sostenibile per i packaging Food & Luxury.
Scorpri le nostre collezioni
LAURA GIUST
Responsabile qualità / R&d department
Plastigraf Trevigiana
SCEGLIAMO I MATERIALI E NE
VISIONIAMO LA PRODUZIONE PRESSO I NOSTRI FORNITORI PER COSTRUIRE UNA SOLIDA CATENA DI FORNITURA FINO AL NOSTRO CLIENTE
DESIGN E COMUNICAZIONE
PLASTIGRAF TREVIGIANA
Una sostenibilità che fa la differenza
Gli investimenti in ricerca e sviluppo sono il fondamento strategico dell’evoluzione di Plastigraf Trevigiana. «Dal 2019, quando uscì la Sup Directive, lavoriamo su temi cruciali come riciclabilità, compostabilità, carbon footprint, materie prime da fonti rinnovabili. Così, ora che è entrato in vigore il Ppwr, siamo pronti con applicazioni inedite, esteticamente performanti e tecnicamente conformi alla nuova legislazione, per fornire un vantaggio competitivo a tutti i clienti.
LA PROATTIVITÀ È LA CHIAVE DELL’INNOVAZIONE
Collaboriamo con i produttori delle materie prime per sviluppare soluzioni all’avanguardia, a misura di progetto, con finiture esclusive e personalizzate: scegliamo i materiali e ne visioniamo la produzione presso i nostri
LA GENDER EQUALITY È UN PRINCIPIO
SEMPRE PIÙ IMPORTANTE PER DEFINIRE
LA QUALITÀ DI UN ENTE O DI UN’AZIENDA, ANCHE A LIVELLO DI CERTIFICAZIONI.
NEGLI ULTIMI DUE ANNI, TALE QUESTIONE È STATA AFFRONTATA DALLA VOSTRA
AZIENDA ANCHE NELLA PROGETTAZIONE DI PACKAGING E DELLA COMUNICAZIONE COMMERCIALE?
strutture aziendali rigide, mancanza di figure apicali femminili, persistenza di stereotipi e una progettazione ancora dominata da codici visivi tradizionali. L’ultima domanda verteva sulle grandi tematiche della comunicazione contemporanea. Il 78% delle aziende di-
78,2%
fornitori in tutto il mondo, al fine di costruire una solida catena di fornitura fino al nostro cliente. È in un approccio orientato alla partnership che vediamo il futuro del packaging.
IMPARARE, SPERIMENTARE, FORMARE
Il nostro team r&d partecipa a tavoli di lavoro indetti da enti italiani, laboratori internazionali, istituzioni e associazioni di categoria, ci confrontiamo a 360° con gli stakeholder del mercato degli imballaggi a prevalenza cellulosica. Le nostre soluzioni di packaging sono studiate e verificate dal team r&d, garantendo un consolidato supporto tecnico, anche attraverso eventi formativi personalizzati cliente per cliente. Studiamo le normative, implementiamo competenze e sperimentiamo soluzioni per layer e coating di nuova generazione».
SE SÌ, IN CHE MODO AVETE GESTITO IL PROCESSO CREATIVO?
il supporto di agenzie specializzate
Attraverso interviste o studi diretti con le utenze del prodotto
Ispirandoci a casi studio nazionali o internazionali
chiara di comunicare la sostenibilità ambientale, ma le percentuali calano drasticamente per tutte le altre voci: allergie/intolleranze, stereotipi di genere, disabilità, stereotipi razzisti e Dca (disturbi del comportamento alimentare). Se ne evince che solo ciò che è
normato o visibile viene integrato nella comunicazione. Tutti gli altri temi – pur cruciali in termini sociali e di impatto –rimangono ai margini. È interessante notare che spesso si evita la progettazione per la fragilità, ma si investe nella comunicazione healthy (zero
Fonte: Stratego Group | Largo Consumo
Fonte: Stratego Group | Largo Consumo
Con
Linea Bowls
BOWLS IN ALLUMINIO 100% RICICLABILI DEDICATE AL FOOD DELIVERY & TAKE-AWAY
Per cibi freschi, piatti caldi e freddi
ADATTI ANCHE AL MICROONDE
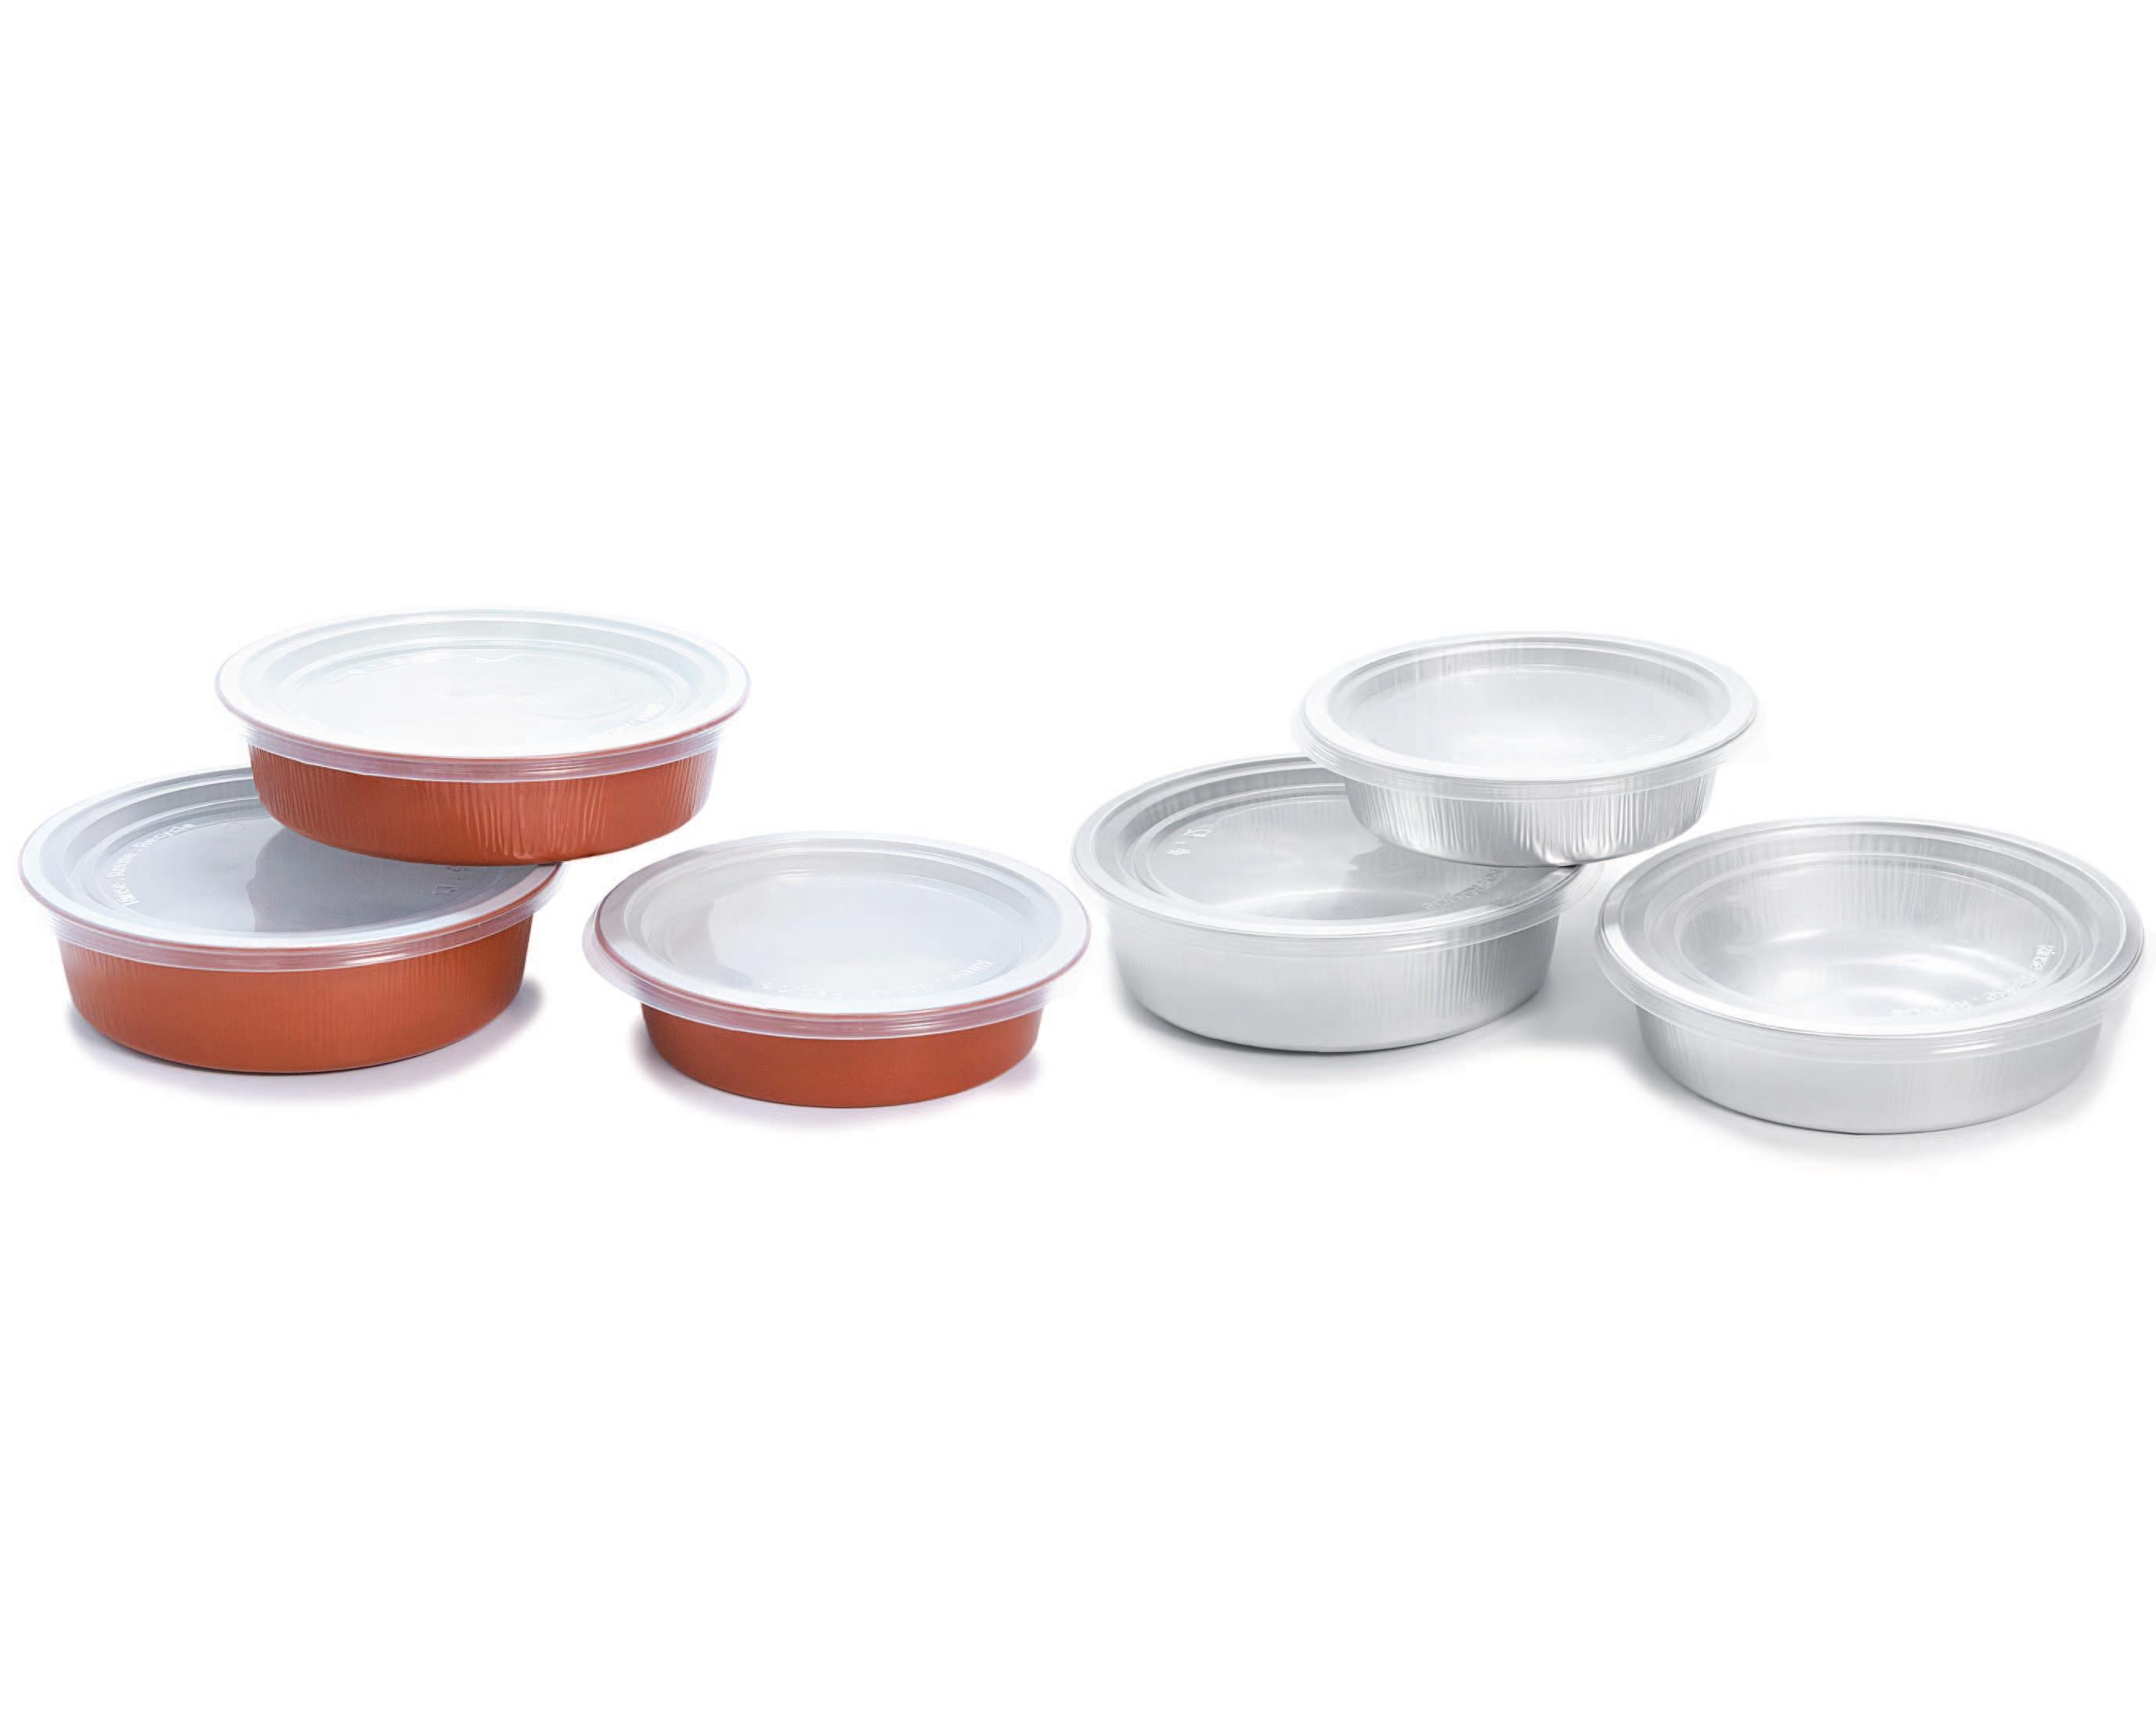
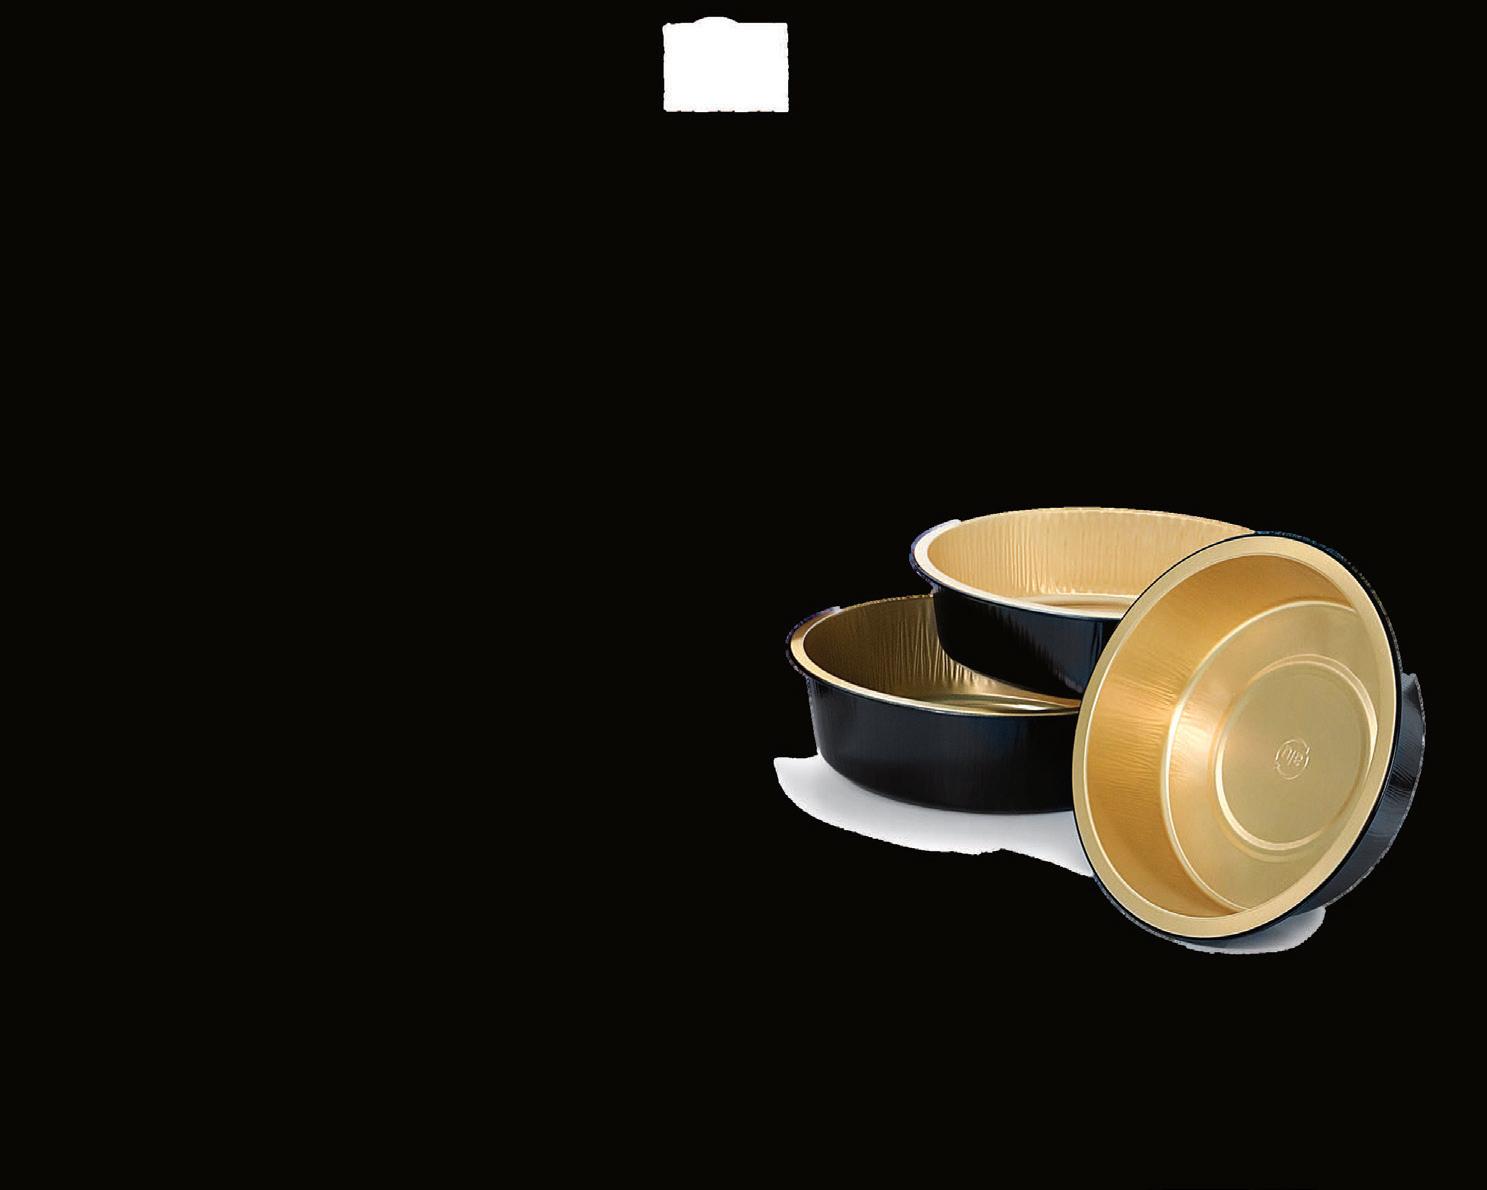
Contital propone la nuova linea di Bowls in Alluminio Laccato destinata al foodservice, take-away e food delivery.
Le Bowls Smoothwall sono termosaldabili e disponibili con coperchio in PP riciclabile, trasparente e salva-liquidi.
PASQUALE POLLICE
Direttore
Commerciale Container
Division Group
Contital
DOPO LA RECENTE TRASFORMAZIONE DIGITALE DEI PROCESSI AZIENDALI, CI STIAMO ATTIVANDO PER OTTIMIZZARE LA LAVORAZIONE DEI NOSTRI PRODOTTI
DESIGN E COMUNICAZIONE
CONTITAL
Dimensioni ridotte e formati più pratici in risposta ai nuovi trend
«La sostenibilità si indirizza sempre più verso la riduzione dell’uso dei materiali e delle dimensioni delle confezioni con soluzioni più leggere, in grado di ridurre l’impatto ambientale. In quest’ottica, la nostra linea Ultra annovera contenitori in alluminio dal design innovativo che ci permette di ridurne lo spessore senza penalizzarne stabilità e robustezza. Inoltre la nostra filiera integrata, che comprende l’intero processo di trasformazione dell’alluminio (materiale estremamente efficace per la conservazione e il trasporto degli alimenti), ci consente di fornire contenitori con percentuali di riciclato variabili, a seconda delle linee di prodotto, dall’80% al 100%.
UNA RISPOSTA ALLE ESIGENZE
DELLA CLIENTELA
Dimensioni ridotte e formati più pratici stanno diventando popolari soprattutto nei segmenti ready-to-eat e ready-to-cook. Contital sta
NEGLI ULTIMI DUE ANNI DELLA VOSTRA PROGETTAZIONE E PRODUZIONE, IN PARTICOLARE RISPETTO ALLE ATTIVITÀ PROGETTUALI PER VISUAL E COPY, QUANTO AVETE AFFRONTATO LE “GRANDI QUESTIONI” DELLA COMUNICAZIONE CONTEMPORANEA?
78,6% Informazioni sulla sostenibilità ambientale
41,1%
25%
21,4%
Indicazioni su allergie e intolleranze
Azioni per evitare stereotipi di genere
Attenzione agli aspetti di internazionalizzazione
10,7% Impegno verso utenze fragili o con disabilità
8,9% Studi per evitare stereotipi razzisti
8,9%
Attenzione ai disturbi del comportamento alimentare
7,1% Altro
Stratego Group | Largo Consumo
grassi, zero zuccheri), con il rischio di rinforzare stereotipi e idealizzazioni potenzialmente pericolosi. In sintesi, se da un lato si intravedono segnali di maturazione (eco-design, attenzione alla gen Z, apertura all’Ux),
rispondendo a queste esigenze con specifiche gamme, come la linea di contenitori in alluminio premium Handles, che ottimizzano lo spazio e il trasporto, e che sono anche facili da maneggiare grazie ad apposite maniglie. Abbiamo poi sviluppato soluzioni di packaging che possono essere personalizzate per rispecchiare l’identità del brand e attrarre il consumatore.
UNA COSTANTE RICERCA DI INNOVAZIONE
E dopo la recente trasformazione digitale dei processi aziendali e un’automazione del sito produttivo, ci stiamo attivando per ottimizzare ulteriormente la lavorazione dei nostri prodotti. Da anni collaboriamo con diverse università per applicare soluzioni innovative ai nuovi segmenti di mercato e seguiamo sempre con interesse le sfide a cui sono chiamati i food processors nostri partner in progetti condivisi per soddisfare le nuove esigenze dei retailers».
RISPETTO AL DESIGN DEL PACKAGING, QUALI SONO GLI ASPETTI PIÙ IMPORTANTI E INNOVATIVI SU CUI VI SIETE CONCENTRATI NEGLI ULTIMI PROGETTI? (FINO A 3 RISPOSTE)
di dati socio-antropologici per
di shape e oggetti ergonomici
Uso di tecnologie a supporto di disabilità visive
Utilizzo delle neuroscienze per la verifica dell’efficacia comunicativa Applicazione teorica dell’User Centered Design
User Research, reverse engineering o design for disassembly per analizzare l’esistente.
dall’altro permangono resistenze strutturali e culturali. La disomogeneità nei comportamenti (tra grandi e piccole aziende, tra settori, tra ruoli aziendali) suggerisce che serva un salto qualitativo nella governance del design,
da costruire su nuove competenze, linguaggi condivisi e un approccio sistemico. Solo così il packaging potrà essere strumento non solo di marketing, ma anche di cittadinanza, consapevolezza e cambiamento. Altro
Fonte:
Fonte: Stratego Group | Largo Consumo
Uso di materiali a supporto degli aspetti tattili
Studio
LA CONSAPEVOLEZZA NON BASTA: SERVE PIÙ COMPETENZA
La sostenibilità è un obiettivo perseguito da tutti con slancio. L’entusiasmo non è però abbastanza: per ottenere risultati concreti ed efficaci servono competenze. di Nicoletta Ferrini
Iollaborazione con Luciano Piergiovanni, già Professore ordinario di Scienze e tecnologie alimentari, Università degli Studi di Milano
nteressate, consapevoli e armate di buone intenzioni, ma non del tutto competenti e pronte a delegare il maggior impegno per la sostenibilità del packaging: è quanto emerge dall’indagine Pack Around. Il primo dato positivo è che più di 1 azienda su 2 realizza con regolarità iniziative per diffondere al proprio interno il significato e le implicazioni dell’imballaggio sostenibile, e lo fa coinvolgendo tutto il personale. Notevole ma non sorprendente: la sostenibilità è infatti un tema caldo, forte di molteplici implicazioni economiche e sociali, oltre che ambientali. Allo stesso tempo, è un argomento complesso, spesso affrontato in maniera imprecisa o viziata da pregiudizi, difficile da gestire, e ancora di più da misurare.
Tutto ciò spiegherebbe perché, a
fronte di una buona maggioranza di aziende regolarmente impegnate a comunicare le proprie iniziative, c’è un 25% che lo fa solo saltuariamente. Potrebbe trattarsi qui di aziende
alla fine della catena produttiva del packaging che, pur riconoscendone l’opportunità, guardano alla sostenibilità del packaging come a una scelta strategica da far gestire ad altri.
NELLA VOSTRA IMPRESA SONO STATE INTRAPRESE INIZIATIVE PER DIFFONDERE AL VOSTRO INTERNO IL SIGNIFICATO E LE PRINCIPALI IMPLICAZIONI DELL’IMBALLAGGIO SOSTENIBILE?
Fonte: Stratego Group | Largo Consumo
LE AZIENDE CHE COMUNICANO AL MERCATO LA SOSTENIBILITÀ
CON UN DATO QUANTITATIVO
MISURARE LA SOSTENIBILITÀ È DIFFICILE
Fattore cruciale è come l’azienda racconta la sostenibilità ai consumatori e alle consumatrici. Il 47% delle aziende si affida all’etichetta. Il 40% delle aziende utilizza marchi, loghi e certificazioni. Solo il 25% si sbilancia indicando un dato quantitativo: la percentuale di materiale riciclato utilizzato o le emissioni di CO2 risparmiate nella produzione della confezione. La dispersione nelle risposte potrebbe essere la conferma di due fattori: la difficoltà nel misurare e nel certificare il livello di sostenibilità del packaging e, a fronte di una notevole consapevolezza, la non eccessiva competenza nell’affrontare la questione.
La modesta competenza rispetto al tema emerge anche dalle risposte relative agli interventi considerati come più rilevanti per aumentare la sostenibilità del packaging. Al primo posto spicca il tema del riciclo. Seguono l’utilizzo di materiali biodegradabili e compostabili e il cosiddetto sustainable packaging design. Concepire la confezione come sostenibile fin dalla sua progettazione è determinante. La rilevanza di questa preferenza potrebbe però essere un’ulteriore in-
LE AZIENDE CHE RITENGONO GIUSTIFICATI I COSTI DI UNA MAGGIOR SOSTENIBILITÀ 45%
SOSTENIBILITÀ
LA COMUNICAZIONE CON I VOSTRI CLIENTI È STATA MODIFICATA IN RIFERIMENTO ALLA SOSTENIBILITÀ
Si, attraverso un testo o un’indicazioni in etichetta
Si, attraverso l’uso di marchi/loghi/ certificazioni che garantiscano la maggiore sostenibilità (da specificare nella prossima domanda)
Si, attraverso la comunicazione di un dato quantitativo (ad es. riduzione delle emissioni, di materiali non riciclabili, altro… da specificare nella prossima domanda)
Fonte: Stratego Group | Largo Consumo
dicazione della tendenza alla delega. Meno immediato è riconoscere nell’allungamento della vita di un prodotto un intervento a favore della sostenibilità, e infatti questa opzione è tra quelle con meno preferenze. La
Solo per alcune funzioni (specificare) 25%
Sì, per il fine positivo sul piano ambientale e sociale
sostenibilità è percepita dai più come slegata dallo spreco alimentare e dei materiali. In realtà la produzione nel suo complesso ha un impatto tutt’altro che trascurabile sull’ambiente e non solo.
RITENETE CHE I COSTI DI UNA MAGGIORE SOSTENIBILITÀ SIANO GIUSTIFICATI?
Solo se è possibile recuperarli sul prezzo di vendita
Fonte: Stratego Group | Largo Consumo
Sì, ma dovrebbero essere sostenuti dallo Stato
Sì, per il ritorno economico che determinano (incremento delle vendite)
No, non sono premianti
STEFANO DI MATTIA Dg Ico Spa
IN ICO LAB VENGONO
ELABORATE IDEE E SOLUZIONI ORIGINALI E FUNZIONALI, ORIENTATE A UNA PRODUZIONE RESPONSABILE LUNGO
TUTTA LA CATENA
SOSTENIBILITÀ
La progettazione sostenibile è un’importante leva competitiva
Nata nel 1952 per la produzione di imballaggi in cartone ondulato, la Ico industria cartone ondulato ha attuato negli anni un’integrazione verticale, prima con la macchina per produrre il cartone e poi con la cartiera, avendo intuito la maggior efficienza derivante dalla prossimità di approvvigionamento nella linea della supply chain.
LA SPINTA ALLA PROGETTAZIONE
SOSTENIBILE
«Il nostro approccio all’efficienza, e quindi all’innovazione, dura da più di 70 anni» afferma Stefano Di Mattia, Direttore generale di Ico. «Lo testimonia anche il modo in cui concepiamo prodotti e processi: in un’epoca in cui la sostenibilità ha un ruolo dirimente nelle scelte di business, una delle leve competitive
PONETE IN ORDINE DI IMPORTANZA DECRESCENTE I SEGUENTI POSSIBILI INTERVENTI PER AUMENTARE LA SOSTENIBILITÀ DEL PACKAGING:
7,1
di maggior rilievo è quella che definiamo progettazione sostenibile».
SOLUZIONI INNOVATIVE
PER UNA PRODUZIONE RESPONSABILE È infatti noto che la maggior parte delle emissioni legate al tempo di vita di un prodotto sono determinate da decisioni prese in fase di progettazione. «Per questo – dice Di Mattia –abbiamo creato al nostro interno la divisione Ico Lab, dove, sia in modo autonomo che su richiesta dei clienti, vengono elaborate idee e soluzioni originali e funzionali, orientate a una produzione responsabile in termini processi produttivi, riutilizzo, recupero, diminuzione di consumi ed emissioni, lungo tutta la catena del go-to-market e della logistica associata. Partiamo dall’origine, dunque, per ottenere i migliori risultati».
3,2 Allungamento della vita del prodotto (Shelf Life Extension)
Fonte: Stratego Group | Largo Consumo
OBIETTIVO: SOSTENIBILI
A TUTTO TONDO
Quando si parla di sostenibilità, i costi rappresentano quasi sempre una questione spinosa. Il 45% degli intervistati e delle intervistate considera tuttavia gli investimenti da affrontare per una maggiore sostenibilità del packaging giustificati tout-court per il fine positivo raggiungibile sul piano
LE AZIENDE PER CUI
È IMPORTANTE BILANCIARE LA SOSTENIBILITÀ ECONOMICA CON QUELLA AMBIENTALE 28%
ambientale e sociale. Il 26% evidenzia però la necessità di trovare un giusto equilibrio con la dimensione economica della sostenibilità e quindi di poter recuperare quanto speso sul prezzo di vendita.
Nel complesso, l’indagine conferma che tanto è stato fatto, ma tanto c’è ancora da fare e soprattutto da imparare. Rispetto ad altre evoluzioni nel mondo del packaging, la sostenibilità è arrivata come uno tsunami e questo rende ancora più apprezzabili gli sforzi fatti finora, ma essere “solo” consapevoli del problema non è più abbastanza.
IL POLIGRAFICO - R.E.A. MILANO N. 1190227
AUT. TRIB. MILANO N. 512 DEL 26/10/1985
STRATEGO GROUP SRL - VIA CASSANESE 224 – SEGRATE MI