Stahl bewegt.
Jahresbericht 2024/2025
Liebe Leserinnen, liebe Leser,
die Stahlindustrie steht an einem Wendepunkt. Einem Wendepunkt, der von einer doppelten Zumutung geprägt ist: Wir wollen und sollen klimaneutral werden und zugleich im globalen Wettbewerb bestehen. Beides ist richtig, beides ist notwendig – aber beides ist in der Realität unseres Standorts härter, als es in vielen Sonntagsreden klingt.
Als ich das Präsidentenamt der Wirtschaftsvereinigung Stahl, einer ehrwürdigen Institution mit langer Historie, übernommen habe, war das ein Moment berechtigten Stolzes. Die 150 Jahr Feier im Berliner Futurium im November 2024 hat eindrucksvoll gezeigt, wie eng die Geschichte unserer Branche mit der Geschichte des Industriestandorts Deutschland verwoben ist. Seit 1874 steht Stahl für Fortschritt, Wertschöpfung und industrielle Stärke. Diese Tradition verpflichtet – gerade jetzt,
wo wir erneut Grundsatzentscheidungen über die industrielle Zukunft unseres Landes treffen.
Mehr als ein Jahr später ist klar: Die Herausforderungen sind nicht kleiner geworden, sondern haben sich verschärft. Die vergangenen Monate haben gezeigt, wie weit wirtschaftliche Realität und politischer Anspruch auseinanderliegen können. Und dennoch: Die Unternehmen der Stahlindustrie wollen den Umbau zur Klimaneutralität vorantreiben.
Der Wille ist da – und die Fähigkeit auch. Was fehlt, sind Rahmenbedingungen, die beides zusammenbringen: Klimaneutralität als Ziel und wirtschaftliche Tragfähigkeit als Voraussetzung.
Die Realität ist unerbittlich: Der Importdruck auf den EU Markt hat deutlich zugenommen, getrieben von anhaltend hohen globalen Über
Der Wille ist da – und die Fähigkeit auch. Was fehlt, sind Rahmenbedingungen, die beides zusammenbringen.
kapazitäten. Am Standort selbst belasten hohe Energiepreise und eine extrem schwache Nachfrage wichtiger Abnehmerbranchen –allen voran der Automobilindustrie sowie des Maschinen und Anlagenbaus – unsere Werke. Gleichzeitig stehen viele Unternehmen vor gewaltigen Investitionen in neue Anlagen und klimafreundliche Produktionsverfahren. Dieser Transformationspfad ist kapitalintensiv sowie risikobelastet – und er rechnet sich nur, wenn die politischen Rahmenbedingungen zielgerichtet und verlässlich sind. Ohne eine solche Perspektive geraten Investitionen ins Stocken. Dann wird aus dem Transformationsversprechen ein Transformationsstau und im schlimmsten Szenario ein Transformationsstillstand.
Um es deutlich zu sagen: Das Prinzip Hoffnung reicht nicht aus, um den Industriestandort Deutschland zu sichern. Wir brauchen keine neuen Bekenntnisse, sondern belastbare Entscheidungen. Ohne die Industrie ist Klimaneu tralität nicht möglich und der gesellschaftliche Wohlstand nicht haltbar.
Wer dies ernst nimmt, muss wettbewerbsfähige Rahmenbedingungen schaffen, damit die Industrie diese vulnerable Phase des Umbaus überlebt.
Die zentralen Stellschrauben sind bekannt: wettbewerbsfähige Energiepreise, ein wirksamer Schutz vor unfairem Wettbewerb, eine verlässliche Förderung des Umbaus zur Klimaneutralität sowie der zügige Aufbau einer leistungsfähigen Wasserstoffinfrastruktur.
Wenn grüner Stahl zunächst teurer produziert wird als konventioneller Stahl anderswo, dann können wir ihn nur halten, wenn Politik und Gesellschaft bereit sind, diesen Unterschied durch kluge Instrumente zu überbrücken – von Klimaschutzverträgen bis hin zu Leitmärkten, die den Markteintritt emissionsarmer Produkte gezielt unterstützen. Nur wenn jetzt gehandelt wird, hat der Stahlstandort Deutschland eine echte Perspektive.
In diesem Umfeld leistet das Team der Wirtschaftsvereinigung Stahl Außergewöhnliches. Mein ausdrücklicher Dank gilt unserer Hauptgeschäftsführerin Kerstin Maria Rippel und allen Mitarbeitenden des Verbands. In einem politischen Umfeld, in dem Prozesse oft zäh sind und Entscheidungen auf sich warten lassen, wurde mit enormer fachlicher Tiefe und großer Präsenz gearbeitet – in politischen Gesprächen, in Expertengremien, in der öffentlichen Debatte. Wir haben deutlich gemacht, was auf dem Spiel steht: nicht weniger als die industrielle Basis unseres Landes. Und wir werden
Das Prinzip Hoffnung reicht nicht aus, um den Industriestandort Deutschland zu sichern.
auch künftig nicht nachlassen, diese Position mit Nachdruck zu vertreten.
2025 stand ganz im Zeichen wichtiger industriepolitischer Weichenstellungen – auch wenn es fast bis zum Jahresende gedauert hat, bis erste konkrete Maßnahmen sichtbar wurden. Das neue EU Handelsschutzinstrument wird einen wichtigen Beitrag zum Überleben unserer Branche in einem von Über kapazitäten geprägten Weltmarkt leisten. Der Stahlgipfel im Kanzleramt im November war ein weiteres Signal: Die Einsicht, dass aus guten Worten endlich Taten werden müssen, scheint ange kommen zu sein. Die Einführung eines Zuschusses zu den Netzentgelten für 2026 ist eine wichtige, wenn auch längst überfällige Entlastung bei den Stromkosten. Entscheidend wird sein, ob aus diesen Schritten eine langfristige Industriepolitik erwächst, die Wettbewerbsfähigkeit, Klimaschutz und Resilienz gemeinsam denkt – und nicht gegeneinander ausspielt.
Denn faire Wettbewerbsbedingungen sind die Grundvoraussetzung, damit emissionsarmer Stahl in Europa eine Zukunft hat. Klimaneutralität ist kein Nischenprojekt, das man nebenbei betreibt, sondern ein grundlegender Systemwechsel. Dieser gelingt nur, wenn der
Standort für Unternehmen attraktiv bleibt –für Investitionen, für Fachkräfte, für Innovation.
Trotz aller Herausforderungen gibt es Grund für vorsichtigen Optimismus. Wenn jetzt die richtigen politischen Entscheidungen getroffen werden, kann 2026 das Jahr werden, in dem sich die bisherige Arbeit auszahlt –das Jahr, in dem wir den Beweis antreten, dass Klimaneutralität und industrielle Stärke zusammen möglich sind. Unser Jubiläum Ende 2024 war mehr als ein Anlass zum Feiern. Es war eine Erinnerung daran, was die Stahlindustrie in Deutschland ausmacht: Innovationskraft, Standfestigkeit, Gestaltungswille.
Diese Eigenschaften werden wir in den kommenden Jahren mehr denn je brauchen. Der Weg in die Klimaneutralität – und zurück in die volle Wettbewerbsfähigkeit – gelingt nur, wenn Industrie, Politik und Gesellschaft an einem Strang ziehen. Die Stahlindustrie ist bereit, ihren Teil zu leisten: technologisch, ökonomisch und mit voller Überzeugung.
Ihr
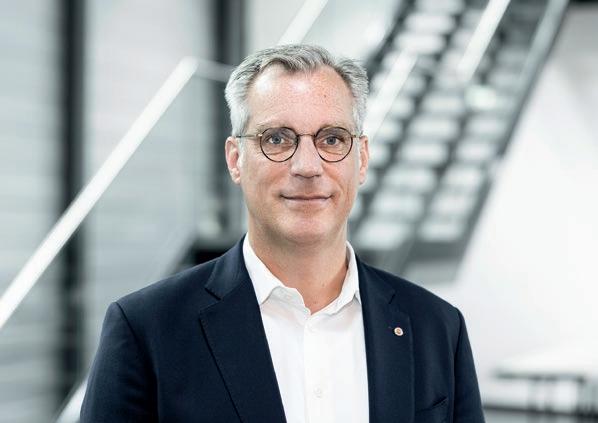
Gunnar Groebler Präsident der Wirtschaftsvereinigung Stahl
Daten zur Stahlindustrie auf einen Blick
Deutschland ist größter Stahlstandort der EU und achtgrößter weltweit.
Stahlproduktion: 70 Prozent HochofenKonverter Route | 30 Prozent Elektrostahlroute.
Die Stahlproduktion in Deutschland zählt rund 80.000 Beschäftigte. Inklusive der ersten Verarbeitungsstufe wächst dieser Kern auf etwa 400.000 –und trägt rund 4 Millionen Jobs in stahlintensiven Branchen.
Rund die Hälfte von Produktionswert und Wertschöpfung kleiner und mittelständischer Unternehmen (KMU) in Deutschland entfällt auf Branchen, die direkt oder indirekt vom Werkstoff Stahl abhängen.
Eine klimaneutrale Stahlindustrie bedeutet bis zu 50 Millionen Tonnen weniger CO₂ pro Jahr.
Rohstahlerzeugung 2025
Gesamterzeugung Deutschland: 34,1 Millionen Tonnen
Bremen
Lingen
Hamburg
Georgsmarienhütte
Duisburg
Witten
Werdohl
Engelskirchen Siegen
Wiehl
Hennigsdorf
Brandenburg
Eisenhüttenstadt
Riesa
Unterwellenborn
Wetzlar*
Hanau
Dillingen
Bous Völklingen
Kehl
Jetzt entdecken:
Unsere interaktive Standortkarte zeigt zusätzliche Informationen zu Stahlstandorten in Deutschland – von der Produktion bis zur Verarbeitung.
Meitingen
Görlitz
Freital
Integriertes Hüttenwerk (Hochofen, Stahl und Walzwerk)
Stahlproduktion auf Basis von Eisenerz (Primärstahlproduktion)
Elektrostahlwerk
Stahlproduktion mit Strom auf Basis von Stahlschrott (Sekundärstahlproduktion)
*Produktionsstilllegung Ende 10/2025
Quelle: WV Stahl
Wettbewerbsfähigkeit sichern. Resilienz stärken. Klimaschutz voranbringen.
Der Winter 2024/25 war kaum vorüber, da stand fest: Auch das Jahr 2025 würde die Stahlindustrie vor enorme Herausforderungen stellen. Die Konjunktur blieb schwach, Investitionen stagnierten, die Nachfrage aus zen tralen Abnehmerbranchen sank weiter. Zugleich verschärfte sich der internationale Wettbewerb – durch steigende Importe, unfaire Marktbedingungen und den Standortnachteil der anhaltend hohen Energiepreise. Eine Belastung, die bis heute spürbar ist.
Die Herausforderungen der Branche duldeten und dulden keinen Aufschub. Denn jenseits der kurzfristigen Konjunktur geht es um eine zentrale industriepolitische Frage – um die wirtschaftliche Zukunftsfähigkeit des Standorts Deutschland. Die Verteidigungsfähigkeit Europas, Investitionen in neue Technologien und Produktionsstrukturen, die Modernisierung der Infrastruktur, der Erhalt industrieller Wertschöpfungskapazitäten und der Umbau zur Klimaneutralität stehen auf der Agenda. Die Weichen für die Zukunft müssen in der Krise gestellt werden – gemeinsam von Wirtschaft und Politik.
So wurde 2025 zu einem Jahr der Paradoxien: Ökonomischer Druck und politische Verantwortung verdichteten sich zu einer entscheidenden Wegmarke. Es war das Jahr, in dem sich zeigte, ob Industriepolitik in Deutschland wieder einen Gestaltungsanspruch entwickeln kann – oder ob sie sich mit der Verwaltung der Krise begnügt.
Dass die industriepolitische Diskussion wieder Fahrt aufgenommen hat, war folgerichtig eines der stärksten Signale des Jahres. Ausdruck dessen war der Stahldialog im Kanzleramt:
Dort bekannten sich Bundesregierung, Länder und Industrie gemeinsam zum Stahlstandort Deutschland und zur Notwendigkeit verlässlicher industriepolitischer Rahmenbedingungen. Dieses Bekenntnis war mehr als Symbolik –es war ein industriepolitisches Signal der Handlungsbereitschaft.
Rückblickend lässt sich das Jahr 2025 daher doppelt lesen: als viertes Jahr fortgesetzter wirtschaftlicher Krise – und zugleich als Jahr, in dem Bewegung in zentrale industriepolitische Fragen kam.
Wirtschaftlicher Druck und strukturelle Herausforderungen Ökonomisch blieb 2025 ein Jahr unter erheblichem Druck. Die Konjunktur verharrte in der Stagnation, die Nachfrage in den wichtigsten Abnehmerbranchen – Automobil, Maschinenbau, Bau – blieb deutlich unter Vor krisenniveau. Nach einem schwierigen Jahr 2024 ging auch die Stahlproduktion
2025 weiter zurück und erreichte mit rund 34 Millionen Tonnen ein Niveau, das klar unter der marktwirtschaftlich tragfähigen Schwelle von 40 Millionen Tonnen liegt. Die wirtschaftliche Belastung war damit das vierte Jahr in Folge hoch.
Belastend wirkten strukturelle Wettbewerbsverzerrungen auf den internationalen Märkten, besonders durch Handelspraktiken außerhalb der EU und die ungleichen Energiepreisniveaus.
Gleichzeitig stand und steht die Branche vor der Aufgabe, den bereits angestoßenen Transformationsprozess zur klimaneutralen Produktion weiterzuführen – mit Investitionen in Wasserstofftechnologien, neuen Anlagenkonzepten und der Einbindung in die entstehende Wasserstoffinfrastruktur.
Diese Mehrfachbelastung – konjunkturelle Schwäche bei gleichzeitigem Import und Transformationsdruck – machte das Jahr 2025
zu einer Bewährungsprobe für den gesamten Sektor.
Politische Signale der Handlungsbereitschaft
Umso bedeutender waren politische Impulse, die im Verlauf des Jahres gesetzt wurden. Der Stahldialog im Kanzleramt stand exemplarisch dafür. Bund, Länder und Industrie bekannten sich hier gemeinsam zu einer industriepolitischen Verantwortung, die über Tagespolitik hinausreicht.
Der Dialog machte deutlich: Stahl ist kein sektorales Einzelthema, sondern Fundament industrieller Wertschöpfung und damit Schlüssel zur wirtschaftlichen Resilienz Deutsch lands.
Auch auf europäischer Ebene zeichnete sich Bewegung ab: Mit der Ankündigung eines European Steel and Metals Action Plan wurde die industriepolitische Dimension wieder stärker in den Fokus gerückt. Wettbewerbsfähigkeit, Versorgungssicherheit und Dekar
bonisierung werden zunehmend als strategisch miteinander verbundene Ziele verstanden.
Systemische Bedeutung der Stahlindustrie 2025 hat eindrücklich gezeigt, dass die Bedeutung der Stahlindustrie weit über die eigene Branche hinausreicht. Als Grundstoffindustrie steht sie am Anfang nahezu aller industriellen Wertschöpfungsketten – von der Infrastruktur über den Maschinenbau und die Automobilindustrie bis hin zum Verteidigungssektor. Eine starke Stahlindustrie ist Voraussetzung für die industrielle und technologische Handlungsfähigkeit Europas.
Zugleich hat das Jahr deutlich gemacht, wie eng Fragen der industriellen Wettbewerbsfähigkeit mit der Sicherung geopolitischer und wirtschaftlicher Resilienz verknüpft sind. Eine Verringerung der inländischen Stahlproduktion bedeutet nicht nur den Verlust industrieller Basisfähigkeiten, sondern auch geringere strategische Steuerungsfähigkeit in Krisen.
Das Verständnis darüber, dass Industriepolitik Voraussetzung für wirtschaftliche Stärke ist, wächst – national wie europäisch.
Deshalb beginnt Resilienz in der Grundstoffindus trie – und zunehmend auch in der Trans formation hin zu einer nachhaltigen Kreislaufwirtschaft, insbesondere über den Rohstoff Stahlschrott.
Industriepolitik als Standortvoraussetzung
Die Wirtschaftsvereinigung Stahl hat 2025 genutzt, um diese Zusammenhänge immer wieder deutlich zu machen – in politischen Gesprächen, im europäischen Dialog und in der öffentlichen Debatte. Die Unterstützung für die Branche hat dadurch spürbar zugenommen. Das politische Verständnis, dass Industriepolitik Voraussetzung für wirtschaftliche Stärke ist, wächst – national wie europäisch.
Die Aufgabe für 2026 ist klar umrissen: Aus industriepolitischen Bekenntnissen müssen konkrete Entscheidungen und überprüfbare Fortschritte folgen – bei Energiekosten, Infrastruktur, Transformationsförderung und internationalen Wettbewerbsbedingungen. Nur so kann die Stahlindustrie in Deutschland die doppelte Herausforderung von Wettbewerbs fähigkeit und Klimaneutralität bewäl ti gen.
2025 war damit nicht nur ein weiteres Krisenjahr, sondern ein Wendepunkt: ein Jahr, das gezeigt hat, dass politische Gestaltungskraft und wirtschaftliche Resilienz keine Gegensätze sind – sondern sich gegenseitig bedingen.
Außenhandel und Carbon Leakage: Schutz als Voraussetzung für Resilienz Vor diesem Hintergrund rückte der Außenhandel 2025 stärker denn je in den Fokus. Der globale Stahlmarkt bleibt von massiven, ungebremst steigenden Überkapazitäten geprägt, der Importdruck auf Europa ist – trotz der bestehenden Nachfragekrise – extrem hoch. Inzwischen stammt jede dritte in der EU verwendete Tonne Stahl aus Drittstaaten.
Eine Entwicklung, die weder industrie noch klimapolitisch tragfähig ist.
Die bestehenden EU Safeguards haben in den vergangenen Jahren Zeit verschafft. Doch ihre Wirkung wurde im Laufe der Zeit abgeschwächt, und ihr Auslaufen rückt näher. Damit wurde 2025 zum entscheidenden Jahr für die Frage, wie Europa seine Stahlindustrie künf tig schützen will.
Mit dem Vorschlag der EU Kommission für ein neues Post Safeguard Tool, vorgelegt im Oktober 2025, ist hier ein zentraler Durchbruch gelungen. Das vorgeschlagene Zollkontingentsystem – mit einer zollfreien Einfuhr bis zur Hälfte der bisherigen Importmengen und wirksamen Zöllen darüber hinaus – hat das Potenzial, die europäische Stahlproduktion effektiv zu schützen, ohne die weiterverarbeitende Industrie unverhältnismäßig zu belasten.
Das ist kein protektionistischer Reflex. Es ist eine Voraussetzung für fairen Wettbewerb –
und für resiliente Wertschöpfungsketten in Europa. Nur durch ein wirksames und dauerhaft angelegtes Schutzsystem lässt sich ein Umfeld schaffen, in dem europäische Stahlunternehmen wettbewerbsfähig produzieren können und die erforderliche Planungssicherheit haben, um in die Dekarbo nisierung der Produktion zu investieren.
Ähnliches gilt für den Schutz vor Carbon Leakage. Der CO₂ Grenzausgleich CBAM ist zum 1. Januar 2026 in Kraft getreten, weist aber weiterhin zentrale Lücken auf. Zwar hat dies auch die EU Kommission erkannt und Ende des Jahres Regelungsvorschläge vorgelegt. Diese sind jedoch bei Weitem nicht ausreichend und müssen dringend nachgebessert werden – ein Thema, das uns in diesem Jahr intensiv beschäftigen wird.
Jetzt kommt es auf entschlossenes Handeln an: Neben dem Start des EU Handelsschutzinstruments am 1. Juli 2026 braucht es auch
einen Carbon Leakage Schutz, der seinen Namen verdient. Andernfalls steht nicht nur die Wettbewerbs fähigkeit der Branche auf dem Spiel, sondern die industrielle Basis Europas insgesamt.
Energiekosten: Entlastung erreicht –Strukturproblem bleibt Neben dem Außenhandel war auch 2025 die Energiepolitik ein zentraler Hebel für die Wettbewerbsfähigkeit der Stahlindustrie. Der Befund bleibt: Die Strompreise in Deutschland sind international nicht wettbewerbsfähig – eine existenzielle Belastung für die schon CO₂ armen und stromintensiven Elektrostahlwerke sowie eine massive Hürde für den Umbau der gesamten Branche zur Klimaneutralität. Doch immerhin: Erste wichtige Maßnahmen wurden auf den Weg gebracht.
So hat der Bundestag im November einen Zuschuss zu den Übertragungsnetzentgelten beschlossen, der ab 2026 greift. Nach einem
Anstieg der Entgelte um rund 130 Prozent und zusätzlichen Belastungen von etwa 300 Millionen Euro pro Jahr für die Stahlindustrie ist das eine dringend notwendige Entlastung. Ebenso bedeutsam: Mit der kurz vor Weihnachten von der EU Kommission aktualisierten Beihilfeleitlinie ist die europäische Grundlage für die Strompreiskompensation auch für die kommen den Jahre gesichert – und vertieft, denn die Beihilfeintensität wurde sogar angehoben. Ein wichtiges Signal in einem weiterhin schwierigen internationalen Umfeld.
Kaum Entlastung wird unserer Branche hingegen der Industriestrompreis bringen. Grund sind die Einschränkungen des Beihilferahmens: Die Entlastung gilt nur für 50 Prozent des Stromverbrauchs und lässt sich nicht mit der Strompreiskompensation kombinieren. Die Folge: Gerade für die stromintensiven Stahlunternehmen läuft die Regelung ins Leere. Eine Anpassung des Beihilferahmens und die Aufhebung der zentralen Beschränkungen sind unerlässlich.
Damit bleibt auf dem Weg zu wettbewerbsfähigen Strompreisen auch 2026 viel zu tun.
Die Netzentgeltsenkung muss verstetigt, die weitere Umsetzung der Strompreiskompensation abgesichert und eine Kombination von Industriestrompreis und Strompreiskompensation ermöglicht werden. Das mittelfristige Ziel muss lauten: ein international wettbewerbsfähiger Strompreis für die Industrie von 50 Euro pro Megawattstunde – all in, also inklusive Netzentgelte, Abgaben und Umlagen.
Leitmärkte: Nachfrage entscheidet über Investitionen
Doch Wettbewerbsfähigkeit entscheidet sich nicht allein auf der Kostenseite. Ebenso wichtig ist die Nachfrageseite. Denn der Umbau zur
Klimaneutralität gelingt nur, wenn Investitionen auf tragfähige Märkte treffen.
Ein wichtiger Schritt in diese Richtung ist die Anrechnung klimafreundlichen Stahls auf die Flottengrenzwerte der Automobilindustrie. Dieses Signal stärkt die Nachfrage nach emissionsarmen Stählen und verbessert die wirtschaftlichen Perspektiven für klimafreundliche Produktion Made in Germany und EU.
Darüber hinaus kommt der öffentlichen Beschaffung eine Schlüsselrolle zu. Mit einer Reform des Vergaberechts hin zu klaren LocalContent und Nachhaltigkeitskriterien kann sie gezielt die Nachfrage lenken – und zugleich die Resilienz europäischer Wertschöpfungsketten stärken.
Ausblick: 2026 wird zur Bewährungsprobe 2025 war wirtschaftlich ein schwieriges Jahr. Industriepolitisch war es ein Jahr, in dem Bewegung entstanden ist. Es wurden wichtige Erfolge erzielt: Der Vorschlag zum Post Safeguard Instrument, die Entlastung bei den Netzentgelten, die Sicherung der Strompreiskompensation und erste Signale bei Leitmärkten sind wichtige Bausteine.
2026 wird zeigen, ob daraus ein dauerhaft tragfähiger Rahmen entsteht – für Wettbewerbsfähigkeit, Resilienz sowie den Umbau zu Klimaneutralität und zirkulärer Gesellschaft. Die Stahlindustrie steht bereit, ihren Beitrag zu leisten – für starke, nachhaltige Wertschöpfungsketten, stabile Arbeitsplätze und einen zukunftsfähigen Industriestandort. Die Wirtschaftsvereinigung Stahl wird diesen Kurs fortsetzen: mit Klarheit in der Analyse, mit Nachdruck in der Sache und mit dem Anspruch, industrielle Stärke und Klimaneutralität zusammenzudenken.
politisch war es ein Jahr, in dem Bewegung entstanden ist.
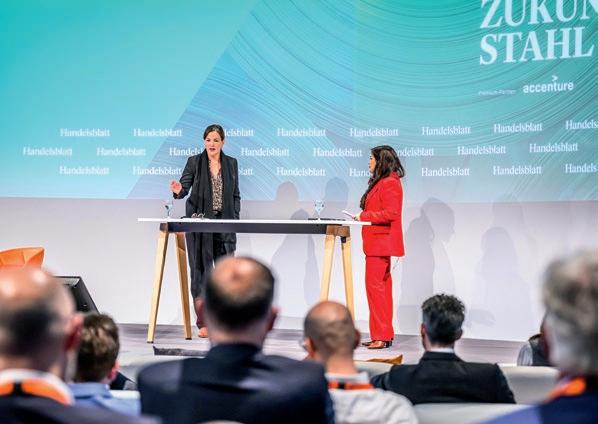
Drei Fragen an die Hauptgeschäftsführerin
Ein Jahr der Krisen, ein Hoffnungsschimmer in Brüssel und Berlin – und große Erwartungen an 2026: Für die deutsche Stahlindustrie war 2025 ein Balanceakt zwischen Strukturwandel und ökonomischem Überleben. Hauptgeschäftsführerin Kerstin Maria Rippel spricht über historische Nachfragerückgänge, politischen Rückenwind – und darüber, warum das neue Jahr zum Prüfstein für die Standortsicherung werden muss.
2025 war erneut ein schwieriges Jahr für die Stahlindustrie. Was war besonders fordernd?
2025 hat unsere Branche mit einer ganzen Reihe von Krisen gleichzeitig konfrontiert. Die Nachfrage ist in historischem Ausmaß eingebrochen. Gleichzeitig ist unsere Lage nicht nur konjunkturell schwierig, sondern doppelt strukturell: Unsere Unternehmen leiden unter einem erheblichen Standortnachteil durch zu hohe Strom und Gaspreise – von Wasserstoff gar nicht zu reden – und zugleich unter massivem Importdruck auf den europäischen Markt. Die Stahl Massenimporte sind das Ergebnis der seit Jahren ungesteuert wachsenden globalen Überkapazitäten – vor
allem in Asien. Diese Gemengelage setzt unsere Stahlwerke enorm unter Druck, und das ausgerechnet in einer Phase, in der sie mitten im Umbau zur Klimaneutralität stehen und hohe Investitionen schultern müssen.
Was hat in diesem Umfeld Rückenwind gegeben – und wo konnten wir konkret etwas erreichen?
Rückenwind kam überall dort, wo sich politisch endlich Bewegung gezeigt hat. Das neue EUHandelsschutzinstrument ist ein echter Durchbruch, weil es fairen Wettbewerb wieder möglich macht und dadurch unsere Kapazitäten wieder besser ausgelastet werden können. Auch die Entlastung bei den Strompreisen war ein entscheidender erster Schritt: Die Senkung der Übertragungsnetzentgelte für 2026 und die gesicherte Strompreiskompensation sind konkrete und spürbare Fortschritte für unsere Wettbewerbsfähigkeit. Zudem hat der Stahldialog im Kanzleramt gezeigt, dass unsere Botschaften gehört werden: Stahl wird politisch wieder als Schlüsselbranche für Wertschöpfung, Resilienz und Klimaziele verstanden. Wachsende Unterstützung gab es 2025 auch für den Aufbau von Leitmärkten und eine öffentliche Beschaffung, die auf Made in EU und zunehmend emissionsarme Produkte setzt. Entscheidend war für mich, dass Politik, Unternehmen und Gewerkschaften nicht nur die Dringlichkeit erkannt haben, sondern sich Ende des Jahres auch einig waren über den gemeinsamen Kurs.
Mit Blick nach vorn: Was wird 2026 für die Branche entscheidend sein?
2026 muss zeigen, ob aus politischen Signalen tatsächlich verlässliche Rahmenbedingungen werden. 2026 muss das Jahr der Standortsicherung werden! Dafür sind zwei Punkte
2026 muss zeigen, ob aus politischen Signalen tatsächlich verlässliche Rahmenbedingungen werden. 2026 muss das Jahr der Standortsicherung werden!
wesentlich: die Erhöhung des Außenhandelsschutzes und die Senkung der Energiepreise. Vorrangig ist, dass das AußenhandelsschutzInstrument zügig eingeführt und der überzeugende Kommissionsvorschlag dabei nicht verwässert wird. Ebenso wichtig ist es, die Entlastung bei den Stromkosten zu verstetigen und weiter an einer Lösung für einen langfristig wettbewerbsfähigen Strompreis für die Indus trie zu arbeit en. Diese beiden Baustellen sind nach wie vor entscheidend, um die Wettbewerbsfähigkeit der Stahlindustrie nachhaltig zu sichern. Parallel dazu müssen Leitmärkte für zunehmend emissionsarmen Stahl aus Deutschland und Europa entstehen.
Bei der Novelle des Emissionshandelssystems, die in diesem Jahr ansteht, muss es darum gehen, eine intelligente Lösung zu finden, die Erleichterung verschafft, aber unsere Frontrunner nicht bestraft. Begonnen werden muss damit, die Lücken beim CO₂ Grenzausgleich CBAM so fest zu schließen, dass dadurch tatsächlich Carbon Leakage verhindert wird.
Die Stahlindustrie in Deutschland steht bereit –mit Investitionen, Innovationen und Verant w ortung. Jetzt kommt es darauf an, dass Politik und Industrie gemeinsam Kurs halten. Dafür werden wir uns auch 2026 mit voller Kraft einsetzen.
150 Jahre. Ein Abend.
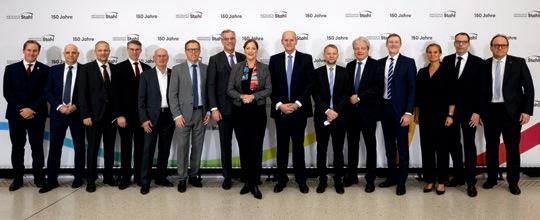
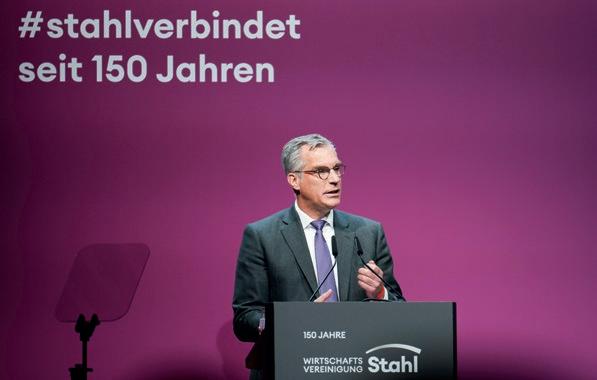
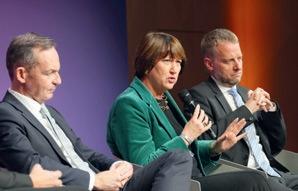
Am 13. November 2024 kamen rund 300 geladene hochkarätige Gäste aus Politik, Wirtschaft, Wissenschaft, Medien und Gesellschaft im Berliner Futurium zusammen, um das 150 jährige Bestehen der Wirtschaftsvereinigung Stahl festlich zu würdigen. Unter den Ehrengästen waren auch der damalige Bundeskanzler Olaf Scholz und Ministerpräsidentin Anke Rehlinger.
„Unser
150-jähriges Jubiläum ist für uns Anlass, Kraft aus der Vergangenheit zu schöpfen, um uns den enormen Herausforderungen der Gegenwart zu stellen und den Blick in die Zukunft zu richten.“
Gunnar Groebler, Präsident der Wirtschaftsvereinigung Stahl
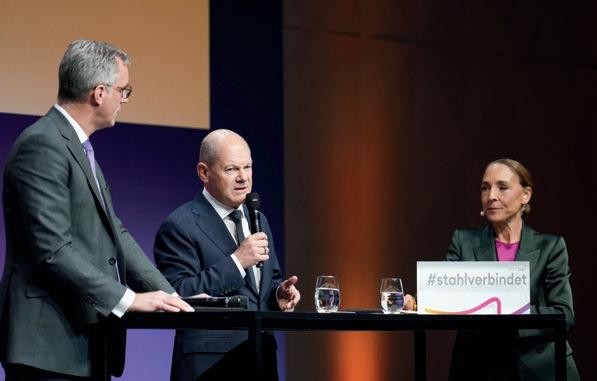
„Das Industrieland Deutschland hat einen Pulsschlag aus Stahl.“
Olaf Scholz, Bundeskanzler a. D.
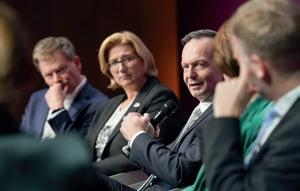
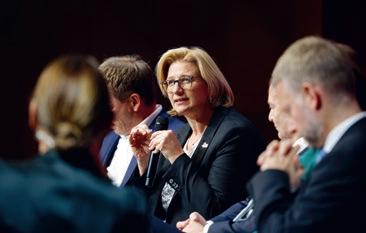
„Wir sind ein Stahlland –und wir wollen es auch bleiben.“
Anke Rehlinger, Ministerpräsidentin des Saarlandes
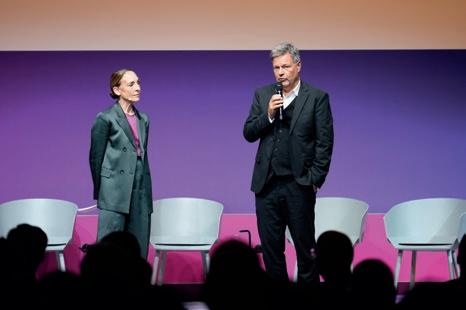
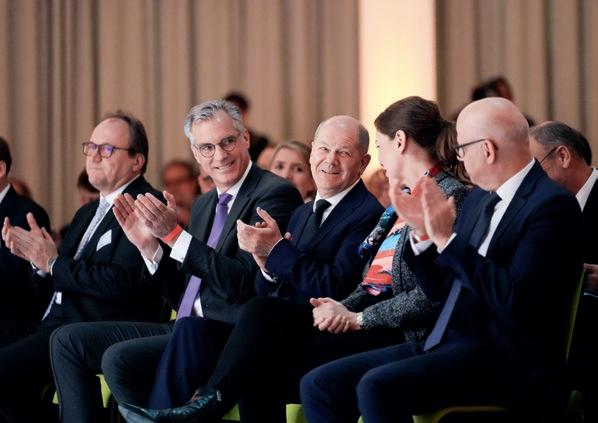
150 Jahre. Ein Abend. Unsere Highlights im Film. Jetzt reinschauen.
150 Jahre Wirtschaftsvereinigung Stahl
Die Wirtschaftsvereinigung Stahl (WV Stahl) und die Stahlindustrie in Deutschland blicken auf eine bewegte Geschichte zurück. Seit mehr als 150 Jahren stehen Branche und Verband für Wandel – und für die Fähigkeit, sich immer wieder neu auf veränderte Rahmenbedingungen einzustellen.
1874
Gründung der Wirtschaftsvereinigung Stahl, damals als Verein Deutscher Eisen und Stahl Industrieller in Berlin, um die Interessen der Stahlindustrie zu vertreten.
1878
Die Forderungen des Verbands finden Gehör: Schutzzölle werden ein geführt.
1908
Ansiedlung des Stahl werks verban ds im Stahlhof in Düsseldorf.
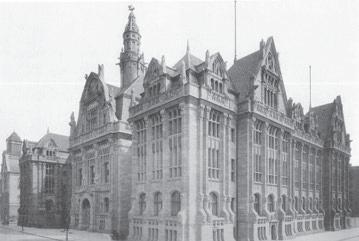
Um 1900: Stahlhof in Düsseldorf
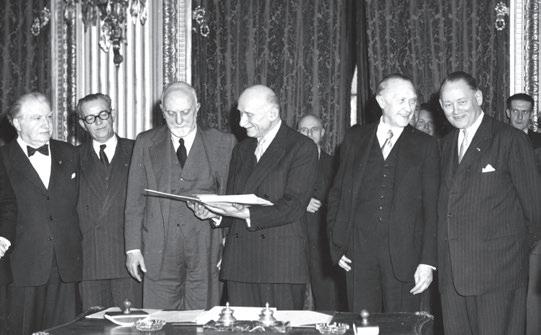
1951: Unterzeichnung des Montanunion-Vertrags
1925
Verständigung des Verbands mit der franzö sischen, belgischen und luxemburgischen Stahlindustrie nach dem 1. Weltkrieg.
1922–1928
Der Neue Stahlhof wird in Düsseldorf erbaut und dient fortan als Führungszentrale der Vereinigten Stahlwerke AG.
1935–1942
Umbenennung durch das NS Regime in Wirtschaftsgruppe Eisen schaffende Industrie. Der Verband verliert vollends an Bedeutung, als 1942 die gleichgeschaltete „Reichsvereinigung Eisen“ gegründet wird.
1946
Nach dem Krieg: Gründung der Wirt schaftsvereinigung Eisen und Stahlindustrie.
1949–1950
Einzug der Wirt schafts vereinigung Eisen und Stahlindustrie in den Neuen Stahlhof.
1951
Unterzeichnung des Montanunion Vertrags –als Vorläufer und Basis der heutigen EU.
1967
Gründung des Iron And Steel Institute (später: worldsteel) unter maß geblicher Beteiligung der WV Stahl.
1968
Auslagerung des Kohle bergbaus in die neugegründete Ruhrkohle AG.
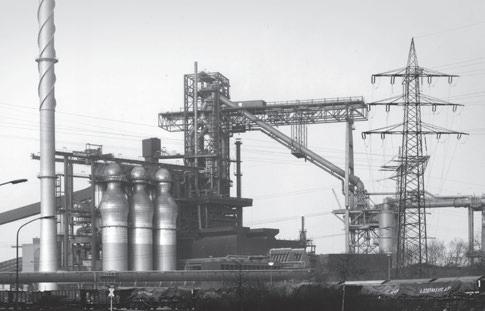
Um 1970: Blick auf einen Hochofen
1974
Rekordproduktion von 54 Millionen Tonnen Stahl in Deutschland. Zugleich: Beginn der Stahlkrise.
1976
Gründung des euro päischen Stahlverbands EUROFER.
1977
Davignon Plan (1): Europaweite Restrukturierung der Stahlindustrie wegen Überkapazitäten und Krise.
1980
Auf Vorschlag der Wirtschaftsvereinigung Eisen und Stahlindustrie führt die Europäische Kommission ein Quotensystem zur Produktionslenkung ein.
1981
Davignon Plan (2): Strenge re Kapazitätskürzungen und strikte Beihilferegeln zur Stahlindustrie Sanierung.
1988
Umbenennung in Wirtschaftsvereinigung Stahl.
1990
Zusammenführung der Wirtschaftsvereinigungen in Ost und West im Zuge der deutschen Wiedervereinigung.
1997
Wirtschaftsvereinigung Stahl und der Verein Deutscher Eisenhüttenleute (VDEh) veranstalten erstmals eine gemeinsame Jahrestagung.
1998
Wirtschaftsvereinigung Stahl zieht in Düsseldorf ins Stahl Zentrum.
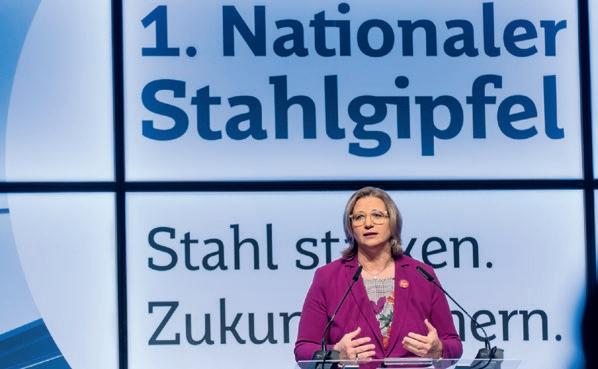
2018: 1. Nationaler Stahlgipfel in Saarbrücken
1999
Die Wirtschaftsvereinigung Stahl feiert ihr 125 jähriges Bestehen in Düsseldorf.
2002
Auslaufen der Verträge der Europäischen Gemeinschaft für Kohle und Stahl (EGKS).
2009
Einbruch der Stahl produk tion auf 32,7 Millionen Tonnen während der Finanzkrise.
2018
Am 22. Oktober findet in Saarbrücken mit rund 2.500 Teilnehmenden der 1. Nationale Stahlgipfel statt. Er markiert zugleich die Geburtsstunde der Stahlallianz – des Zusammenschlusses der stahlproduzierenden Bundesländer für verlässliche industriepolitische Rahmenbedingungen.
2019
Berlin wird wieder Hauptsitz der Wirtschaftsvereinigung Stahl.
2020
Handlungskonzept Stahl der Bundesregierung soll wettbewerbsfähige und klimafreundliche Stahlindustrie in Deutschland sichern.
2022
Mit dem russischen Angriff auf die Ukraine verschärft sich die Energiekrise dramatisch. Sinkende Erdgasreserven und vor allem explodierende Strompreise setzen auch der energieintensiven Stahlindustrie massiv zu.
2023
Die WV Stahl richtet sich strategisch neu aus: Kerstin Maria Rippel übernimmt die Hauptgeschäftsführung. Das Präsidentenamt wird seitdem ehrenamtlich durch ein Mitgliedsunternehmen ausgeübt.
2024
Beim Nationalen Stahlgipfel am 16. September in Duisburg überreichen die Stahl Bundesländer, die IG Metall und die WV Stahl vor rund 350 Teilnehmenden den Nationalen Aktionsplan Stahl an Bundeswirtschaftsminister Robert Habeck. Das Papier bündelt konkrete politische Maßnahmen zur Unterstützung des Umbaus der Branche hin zur Klimaneutralität.
2025
Steigender Importdruck durch globale Überkapazitäten, hohe Energiepreise und eine schwache Nachfrage belasten den Stahlstandort Deutschland. Gleichzeitig setzen der EU Steel and Metals Action Plan und die Zusagen der Bundesregierung beim Stahl dialog im Kanzleramt wichtige politische Signale.
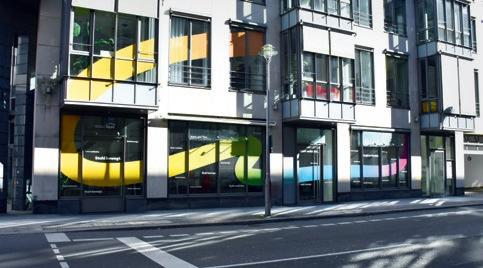
Seit 2019: Sitz der Wirtschaftsvereinigung Stahl in Berlin-Mitte
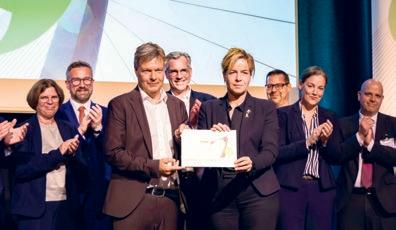
2024: Nationaler Stahlgipfel in Duisburg
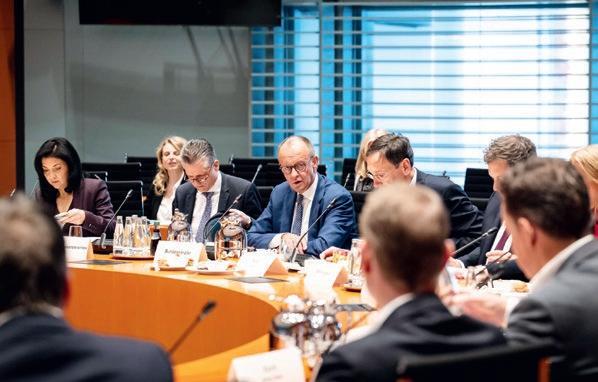
2025: Stahldialog der Bundesregierung im Kanzleramt
Starke Inhalte. Klare Präsenz.
Stahl in neuem Look
Ende 2024 haben wir nicht nur unser 150 jähriges Bestehen gefeiert, sondern auch unserem öffentlichen Erscheinungsbild ein großes Update verpasst.
Eine kräftige Farbwelt, dynamische Gestaltungselemente und eine neue Bildsprache stehen für das Verbindende, Bewegte und zugleich Energische des Stahls.
Zum neuen Außenauftritt gehört auch eine vollständig neu konzipierte Website, die alle wichtigen Informationen rund um den Verband und unsere politische Arbeit umfasst.

Medienresonanzen
10.000 28
Pressemitteilungen und 12 Statements
Information mit Reichweite
Zum politischen Informationsangebot der WV Stahl gehören insbesondere Positionspapiere und Stellungnahmen. Zwischen Dezember 2024 und Dezember 2025 haben wir uns mit 40 Positionen und Stellungnahmen am politischen Diskurs beteiligt. Mit 28 Pressemitteilungen, 12 Statements und zahlreichen beantworteten individuellen Presseanfragen haben wir über 10.000 Medienresonanzen erzielt. Von besonderem Interesse waren 2025 die Folgen der US Stahlzölle auf die Stahlindustrie in Deutschland.
Positionen und Stellungnahmen
Sie möchten informiert bleiben? Klicken Sie rein auf www.wvstahl.de und folgen Sie unserem LinkedIn Kanal. Mitarbeitende aus unseren Mitgliedsunternehmen können zudem unseren Newsletter abonnieren. Interesse? Dann schreiben Sie eine E Mail an presse@wvstahl.de . Dort können Sie auch Lob und Kritik loswerden. Unsere Kolleg:innen freuen sich über Ihr Feedback.
Unsere LinkedIn-Bilanz 2025
9.777
Nutzer:innen folgen uns auf LinkedIn und informieren sich und diskutieren mit uns über politische Themen der Stahlindustrie.
177
Beiträge und 1.581 neue Follower:innen.
364.593
Impressionen 1 , 6.648 Reaktionen 2 , 5.513 Seitenaufrufe 3 , Engagementrate 4 15,9 %.
1 So häufig wurden die Beiträge anderen Nutzer:innen angezeigt.
2 So viele Reaktionen gab es auf Beiträge (z. B. „Gefällt mir“).
3 So häufig haben Nutzer:innen unseren Kanal aufgerufen.
4 Die Engagementrate wird wie folgt berechnet: (Klicks + Reaktionen + Kommentare + geteilte Beiträge + Follower:innen) geteilt durch die Zahl der Impressionen.
Unsere Forderung an die Bundesregierung nach einem Stahlgipfel hat 23.049 Impressionen erzielt und war damit der reichweitenstärkste LinkedIn Beitrag 2025. Und erfolgreich war er auch! Am 6. November 2025 fand auf Einladung der Bundesregierung ein Stahldialog im Bundeskanzleramt statt.
Datum: 01.08.2025 https://www.linkedin. com/feed/update/ urn:li:activity: 7356945773575495682/
Stahl verbindet.
Ob im Parlament, auf Veranstaltungen oder im persönlichen Gespräch: Die Wirtschaftsvereinigung Stahl sucht den direkten Draht zur Politik. Denn die großen industriepolitischen Fragen unserer Zeit verlangen Austausch. Der Verband bringt die Perspektive der Stahlindustrie in die Debatten ein – für einen wettbewerbsfähigen Standort und einen erfolgreichen Umbau zur Klimaneutralität.
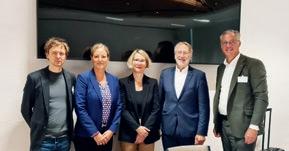
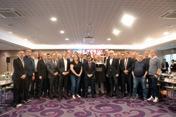
1 Handelspolitisches Frühstück mit Mitgliedern des Europäischen Parlaments 04.09.2025
2 Handelsblatt live: Zukunft Stahl 19.03.2025
3 Emergency Steel Social Summit 01.10.2025
4 Austausch mit Sepp Müller, MdB 10.09.2025
5 Niedersächsischer Stahldialog 16.09.2025
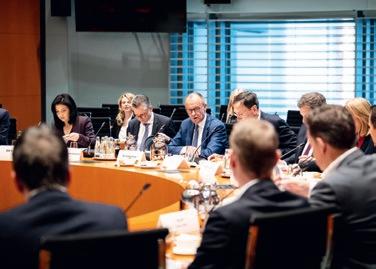
6 Sitzung des Sektorbeirats der DB Infra Go 25.06.2025
7 Stahldialog der Bundesregierung 06.11.2025
8 Gespräch mit Hendrik Bollmann und Serdar Yüksel, SPD 12.09.2025
9 The Draghi Report: One Year On High-level Conference on Competitiveness 16.09.2025
10 Nationaler Stahlgipfel 2024 16.09.2024
11 Anhörung im Bundestag zum Thema „Zuschuss zu Übertragungsnetzkosten“ 03.11.2025
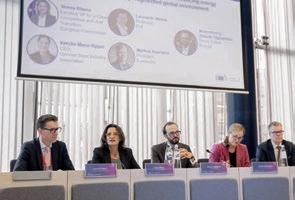
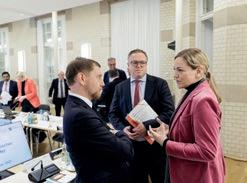
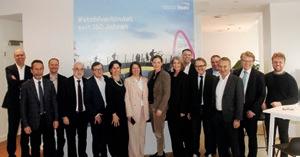
12 Netzwerkabend #stahlverbindet 09.04.2025
13 Sitzung der Stahlallianz 29.01.2024
14, 15, 16 Mittelständischer Stahlgipfel 21.11.2025
17 EUROFER Treffen der National Steel Associations bei der WV Stahl am 28.02.2025
18, 19 Lead Markets in Public Procurement and Market Transformation – Kooperations veranstaltung mit dem Hanse-Office in Brüssel 30.09.2025
20 Handelsblatt Energie-Gipfel 2025 22.01.2025
21 6. Niedersächsischer Stahldialog 02.09.2024
22 Fachgespräch Leitmarkt Grüner Stahl mit SPDBundestagsfraktion, 10.09.2024
23 Sächsischer Stahlgipfel 20.10.2025
Wussten Sie schon, dass … … Deutschland etwa 30 Millionen Tonnen Walzstahl in Form von stahlhaltigen Gütern wie Autos und Maschinen exportiert?
Neugierig geworden? Dann jetzt „Daten und Fakten zur Stahlindustrie in Deutschland“ lesen!
Unser Team
Unser Präsident

Gunnar Groebler
Präsident (ehrenamtlich)
Vorstandsvorsitzender der Salzgitter AG
Unsere Hauptgeschäftsführerin

Unser Team


Kerstin Maria Rippel, LL.M. Hauptgeschäftsführerin
Roderik Hömann
Leiter Energie & Klimapolitik

Dorit Gläser
Leiterin Recht & Personal

Tobias Aldenhoff Leiter Wirtschafts & Handelspolitik
Gerhard Endemann Leiter Umwelt & Nachhaltigkeitspolitik
Susan Saß
Leiterin
Kommunikation & IT
Über uns
Die Wirtschaftsvereinigung Stahl ist die Stimme der Stahlindustrie in Deutschland, die sich zum Ziel gesetzt hat, bis 2045 klimaneutral zu produzieren – und damit ein Drittel der gesamten industriellen Treibhausgasemissionen einzusparen.
Ihre Expertise bringt die Wirtschaftsvereinigung Stahl in den Bereichen Energie und Klimapolitik, Industrie und Handelspolitik sowie Umwelt und Nachhaltigkeitspolitik in den politischen Diskurs auf Bundes , Länder und EU Ebene ein.
Als Mitglied im Bundesverband der Deutschen Industrie (BDI) , im europäischen Stahlverband EUROFER und im Weltstahlverband worldsteel setzt der Verband auf branchenübergreifende europäische und internationale Vernetzung. Als Mitinitiatorin des Low Emission Steel Standard (LESS) unterstützt die Wirtschaftsvereinigung Stahl die Initiative als assoziiertes Mitglied, arbeitet außerdem eng mit der Plattform der energieintensiven Industrien in Deutschland (EID) und dem Bündnis Zukunft der Industrie zusammen und ist assoziiertes Mitglied von ResponsibleSteel.
Unsere Mitgliedsunternehmen in der Übersicht:
Impressum
Wirtschaftsvereinigung Stahl
Französische Straße 8 10117 Berlin
+49 30 2325546 0 info@wvstahl.de www.wvstahl.de
Redaktion: Kommunikation, Wirtschaftsvereinigung Stahl
Design und Layout: BÜRO WEISS
März 2026
Bildnachweis:
Titelfoto: istockphoto/SanderStock; Seite 2: Salzgitter AG; Seite 8: Adobe Stock/Paul; Seite 10: istockphoto/ThomasFluegge; Seite 11: istockphoto/Siripak Pason; Seite 13: istockphoto/Jinli Guo; Seite 15: istockphoto/emeliemaria; Seite 16: Handelsblatt/Foto Vogt; Seite 18: Wirtschaftsvereinigung Stahl/Oliver Lang, Wirtschaftsvereinigung Stahl/Manfred Vogel; Seite 19: Wirtschaftsvereinigung Stahl/Oliver Lang; Seite 20: Wirtschaftsvereinigung Stahl/ Oliver Lang; Seite 21: Wirtschaftsvereinigung Stahl/Oliver Lang, Wirtschaftsvereinigung Stahl/Manfred Vogel; Seite 22: Wirtschaftsvereinigung Stahl/Oliver Lang, Wirtschaftsvereinigung Stahl/Manfred Vogel; Seite 23:
Wirtschaftsvereinigung Stahl/Oliver Lang, Wirtschaftsvereinigung Stahl/Manfred Vogel; Seite 24: Wirtschaftsvereinigung Stahl/Oliver Lang; Seite 25: Wirtschaftsvereinigung Stahl/ Oliver Lang; Seite 26: gemeinfrei; Seite 27: picture alliance/STF; Seite 28: thyssenkrupp Steel Europe; Seite 29: Peter Kerkrath; Seite 30: Wirtschaftsvereinigung Stahl; Seite 31: Ministerium für Wirtschaft und Energie des Landes NRW, Presse und Informationsamt der Bundesregierung; Seite 34: 1: privat, 2: Handelsblatt/Foto Vogt, 3: EUROFER, 4: Sepp Müller, 5: Wirtschaftsvereinigung Stahl; Seite 35: 6: Bundesministerium für Verkehr, 7: Presseund Informationsamt der Bundesregierung, 8: privat, 9: European Union 2025, 10: MWIKE NRW/A. Bowinkelmann, 11: Screenshot Deutscher Bundestag; Seite 36: 12: Wirtschaftsvereinigung Stahl/Oliver Lang, 13: Ministerium für Wirtschaft, Innovation, Digitales und Energie des Saarlandes, 14, 15 und 16: Tobias Koch, 17: Wirtschaftsvereinigung Stahl; Seite 37: 18 und 19: Zacarías García/BR&U, 20: Handelsblatt/Dietmar Gust, 21: Niedersächsisches Ministerium für Wirtschaft, Verkehr und Bauen, 22: Nils Binder, 23: Sächsisches Staatsministerium für Wirtschaft, Arbeit, Energie und Klimaschutz; Seite 38: istockphoto/onlyyouqj; S. 40: Wirtschaftsvereinigung Stahl
Wirtschaftsvereinigung Stahl
Französische Straße 8 10117 Berlin
+49 30 2325546 0 info@wvstahl.de www.wvstahl.de
Mitglied im