
4 Vd har ordet
6 Året i siffror
9 Vi är Sparbanken Skaraborg
11 Sparbanken Skaraborgs affärsmodell
12 Privatmarknaden
15 Företagsmarknaden
16 Marknadsåret
20 Ekonomi i Sverige och omvärlden
22 Hållbarhet
57 Förvaltningsberättelse
61 Bolagsstyrningsrapport
63 Nyckeltal
64 Fem år i sammandrag
69 Noter
125 Underskrifter
126 Revisionsberättelse
129 Styrelse och revisorer
130 Definitioner
Årets resultat är bankens starkaste hittills. Det innebär att vi kan lämna en rekordutdelning till vår ägare, Sparbanksstiftelsen Skaraborg. Stiftelsen återinvesterar i sin tur i såväl små som stora samhällsnyttiga projekt. På så sätt bidrar du som kund i Sparbanken Skaraborg till utvecklingen av ett hållbart och livskraftigt Skaraborg.
2025 har på många sätt varit ett utmanande år för både privatpersoner och företag. Osäkerheten var som störst under inledningen av året i samband med att USA fick en ny president och ett omfattande tullkrig tog fart. Prognoser som pekade på tydlig konjunkturvändning under året fick skjutas på framtiden. Banken har stått stark i en orolig omvärld. Vi har vuxit i antalet kunder, volym och värdetillväxt. Området där vi verkar, vårt älskade Skaraborg, har visat på framtidstro vilket känns riktigt glädjande, även för framtiden.
Centralbankerna har reagerat på det lägre inflationsutfallet och i Sverige har vi nått nivåer som kan tolkas som en botten för styrräntan. Tillsammans med stigande tillgångsvärden på börserna har detta bidragit till en tydlig ökning av kreditefterfrågan, både hos privatpersoner och företag.
Globalt tampas vi fortsatt med eskalerande konflikter som potentiellt hotar att bromsa de olika distributionsleden globalt. En alltmer polariserad värld gör det svårt för många företag med exponering mot export/import att navigera. Prognoser visar dock på relativt stark återhämtning under 2026. Sparbanken Skaraborg står fortsatt väl rustad för att möta detta och likaså möta våra kunder för att hjälpa dem i en osäker tid.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Vi har vuxit i antalet kunder, volym och värdetillväxt.
Hög kreditefterfrågan och mer modest tillväxt av inlåning
Vi har klarat perioden på ett bra sätt. Framför allt har utlåningstakten ökat från en ganska lugn period, då osäkerheten och kanske framför allt ränteläget med förväntningar om fallande räntor präglade marknaden. Större investeringar hos företagskunder har fortsatt att visa en mer modest tillväxt, men det finns tydliga tecken på en vändning i slutet av perioden. De lägre räntorna under det tredje och fjärde kvartalet blev en tydlig katalysator för kreditefterfrågan. Inlåningen har fortsatt att öka, men i en lägre ökningstakt än tidigare. Samtidigt ser vi en hög aktivitet bland våra kunder, där många ser över sin ekonomiska situation – från långsiktigt sparande till försäkringsskydd. Den totala affärsvolymen ökade med 6,3 procent under året.
Vårt hållbarhetsarbete 2025 blev ett omvälvande år för vårt hållbarhetsarbete i och med EU-kommissionens Omnibuspaket, som syftar till att förenkla regelverk, minska den administrativa bördan och stärka EU:s konkurrenskraft. För Sparbanken Skaraborg innebär detta att vi för närvarande undantas från CSRD (Corporate Sustainability Reporting Directive) och den rapporteringsskyldighet som direktivet medför. Sparbanken Skaraborg fortsätter hållbarhetsarbetet med oförminskad kraft. För oss är hållbarhet mycket mer än regelverk att följa och rapportering att genomföra. Hållbarhet är en strategisk fråga, en del av Sparbanksidén och integrerad i vårt långsiktiga ansvarstagande. I och med dessa rapporteringslättnader har vi valt att lägga hållbarhetsfokus där det gör störst skillnad – hos våra kunder och i affären. I syfte att ytterligare integrera hållbarhet i verksamheten har vi under året tillsatt tre hållbarhetscoacher som bistår med att implementera, integrera, utveckla och stärka hållbarhetsarbetet. Som ett led i att stärka klimatarbetet har Sparbanken Skaraborg även anslutit sig till Sparbankernas klimatfärdplan, framtagen av Sparbankernas Riksförbund under 2025. Genom detta åtar vi oss att nå nettonollutsläpp senast 2045, i linje med Sveriges nationella klimatmål. Trots en osäker omvärld fortsätter vårt hållbarhetsarbete i oförändrad takt – inom såväl miljömässiga, sociala som styrningsrelaterade frågor.
Vårt resultat skapar möjligheter
Vi ser tydligt att vi som regional bank gjort skillnad i vårt verksamhetsområde avseende det fina arbete som vår stiftelse, Sparbanksstiftelsen Skaraborg gjort med återinvesteringar i lokala projekt som ska göra vårt verksamhetsområde attraktivt att bo i, verka i och att besöka. Målet är att våra återinvesteringar ska stärka tillväxten och utvecklingen i Skaraborg och göra regionen starkare inom kultur, idrott, forskning, utbildning och näringsliv. Sedan etableringen av stiftelsen år 2000 har vi återinvesterat 400 miljoner i vårt verksamhetsområde. Detta kan du läsa mer om på vår stiftelses hemsida, www.sparbanksstiftelsenskaraborg.se.
Stort tack till alla våra kunder Sparbanksidén är våra rötter och denna utvecklar vi här, i Skaraborg och för våra kunder. Sparbankerna är bäst, bäst, bäst och bäst. Enligt våra kunder. När Svensk Kvalitetsindex, SKI, presenterade sin rapport för 2025 över hur bankkunder upplever oss som bank, är det återigen sparbankerna som ligger i topp bland både privatpersoner och företag. Det är vi oerhört stolta över. Det personliga mötet är någonting vi värnar om. Vi fortsätter hjälpa bankens många kunder med allt från rådgivning till lån, sparande och investeringar. Det fysiska mötet med kund kompletteras alltmer med digitala möten samt möten på telefon där vår tillgänglighet ligger i topp bland Sveriges banker. Det blir också ett naturligt komplement till den tillgänglighet vi alltid bedrivit där möten med våra kunder betyder allt för oss.
Stort tack till alla våra kunder. Nu blickar vi tillsammans fram emot 2026. Vi finns här som er finansiella partner när du behöver det!
Patrik Meijer
Verkställande direktör
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
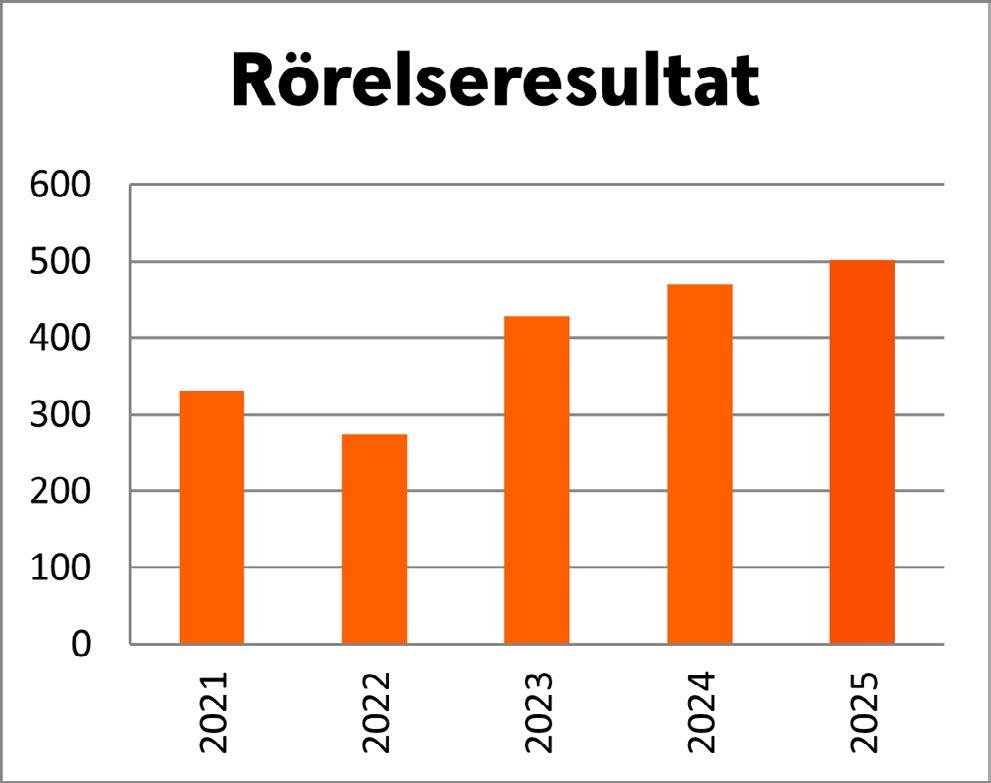
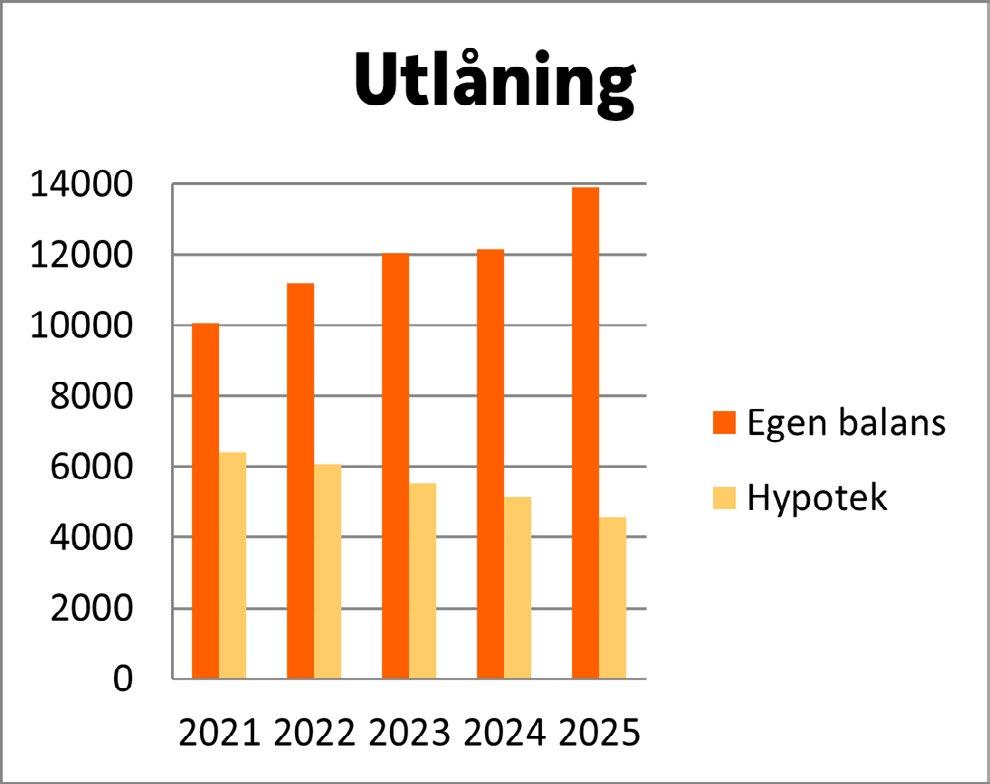
Januari – december 2025 (föregående års siffror inom parantes)
• Rörelseresultatet ökade till 501,2 mkr (469,0)
• Räntenettot minskade till 401,5 mkr (424,4)
• Provisionsnettot minskade till 101,7 mkr (108,1)
• Summa kostnader före kreditförluster ökade till 226,7 mkr (211,9)
• Kreditförluster netto uppgår till +8,3 mkr (+1,8 mkr)
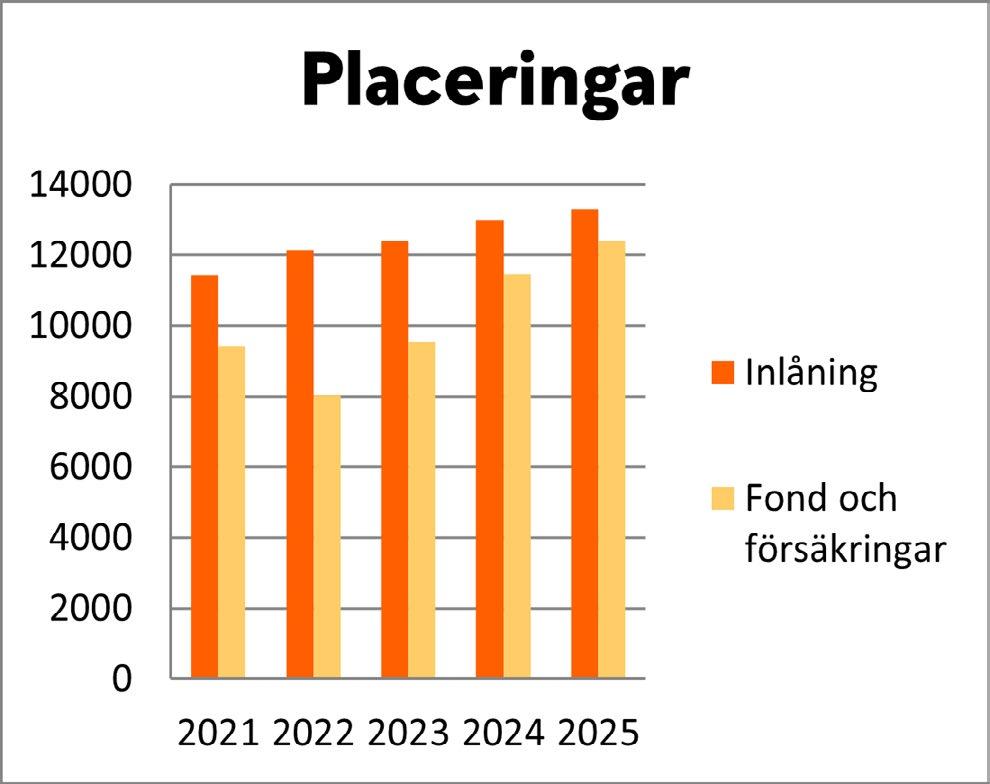
• In- och upplåningen ökade till 13.316,3 mkr (12.985,0)
• Utlåningen ökade till 13.914,7 mkr (12.151,3)
• Affärsvolymen ökade till 48.196,9 mkr (45.353,9)
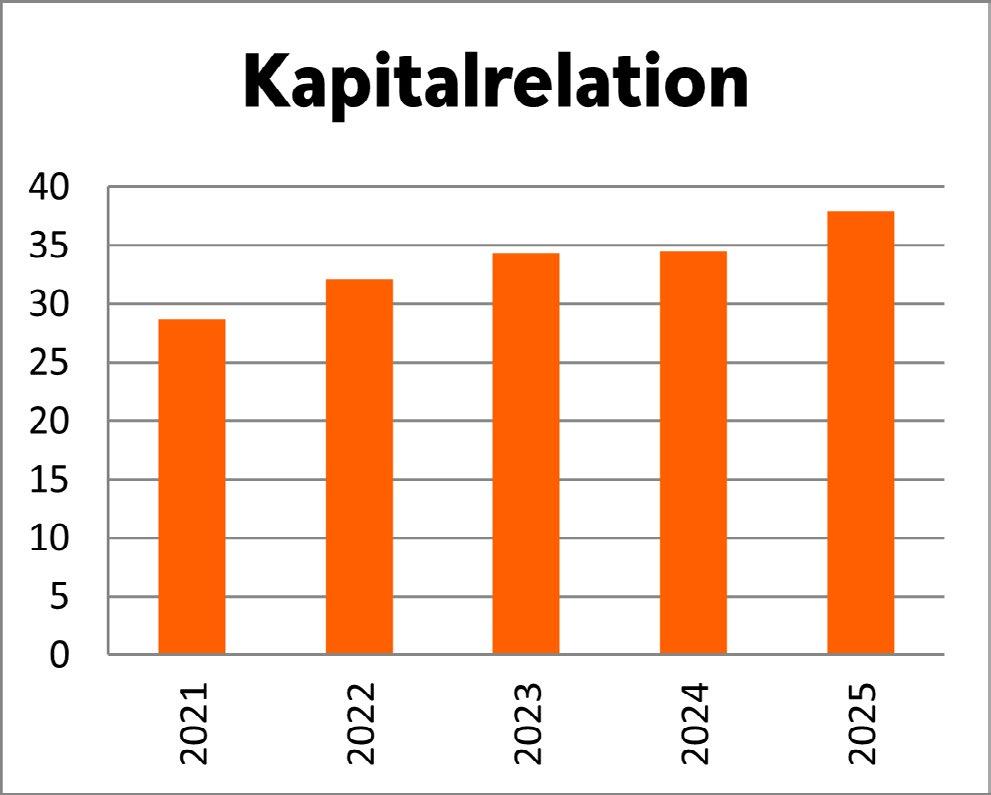
• Kärnprimärkapitalrelationen ökade till 37,9 (34,5)
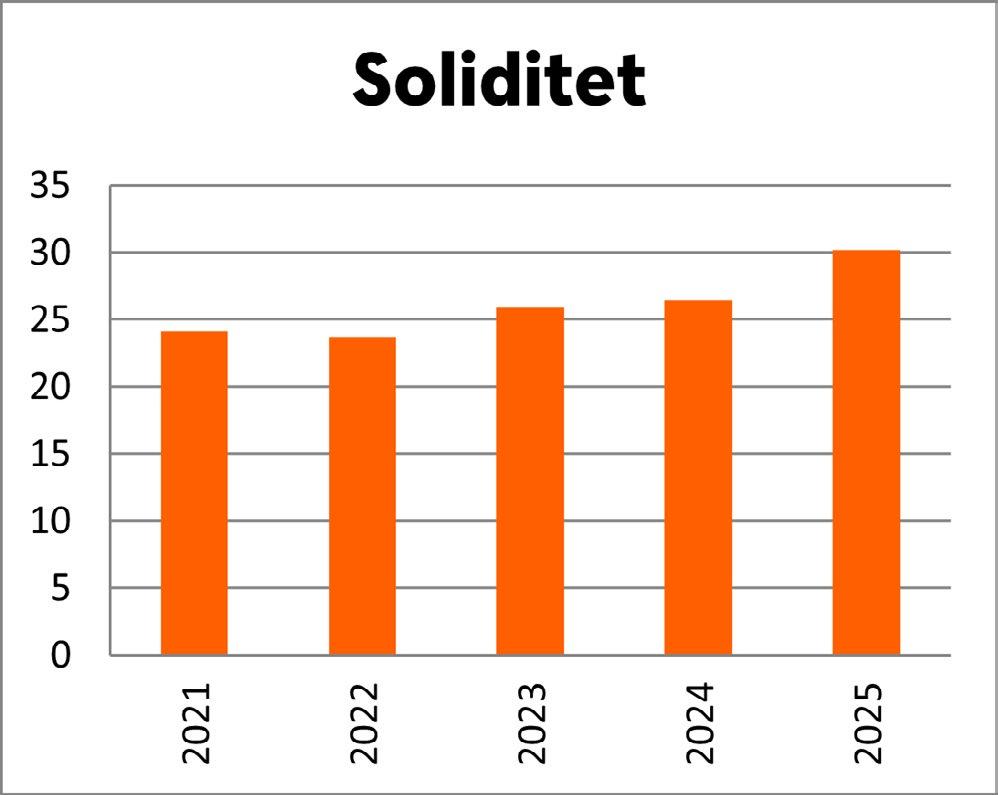
• Soliditeten ökad till 30,2 (26,4)
Sparbanken Skaraborg AB - Årsredovisning 2024
Vi är cirka 130 medarbetare med en stor samlad kompetens.
Vi har tillgängligheten, kompetensen och förståelsen för vad som gör skillnad, i små som stora frågor. Vi är banken att räkna med, oavsett om du är en privatperson, driver det mindre eller större företaget. Vi är med och utvecklar vår bygd till en ännu bättre plats att leva och verka i.
Hela vår vinst stannar här – i Skara, Vara, Götene och Essunga – och går tillbaka till det som får Skaraborg att växa. Genom vår stiftelse stödjer vi idrott, kultur, utbildning, forskning och näringsliv.
Vi är en stark, långsiktig bank med hjärtat på rätt plats. Det är detta som är Sparbanksidén – en hållbar idé som är mer relevant än någonsin.
Vi älskar Skaraborg.
Om oss
Sparbanken Skaraborg är en affärsnära sparbank med hållbarhets- och tillväxtfokus som gillar människor och företag och som alltid är tillgänglig och personlig, med kundernas behov i centrum. Det är självklart för oss och har varit ända sedan starten 1847.
Med nyfikenhet och förståelse för kundernas verklighet erbjuder vi skräddarsydd rådgivning och ett brett utbud av tjänster inom bank och försäkring. För oss är det viktigt att ge råd, ta ansvar och vara engagerade i deras liv och ekonomi. På våra fyra kontor i Skara, Vara, Götene och Essunga kommun har vi över 130 medarbetare och specialister med unik kompetens inom bland annat skog- och lantbruk.
Våra ägare
Sparbanken Skaraborg AB (publ) ägs till 100 % av Sparbanksstiftelsen Skaraborg, vars uppdrag, förutom ägandet av banken, är att med projekt och återinvesteringar främja sparbankens och verksamhetsområdets utveckling och tillväxt. Bankens vinst går därmed tillbaka till samhället genom finansiering av olika projekt inom kultur, idrott, forskning, utbildning och näringsliv. Det här är hållbarhet på riktigt – som gör skillnad och skapar förändring över tid. Stiftelsen förvaltas av en styrelse, som utses av dess huvudmän vid stiftelsens årsstämma. Stiftelsestyrelsen är ansvarig för tillsättning av bankens styrelse och revisorer för banken samt utser styrelseordförande och vice styrelseordförande
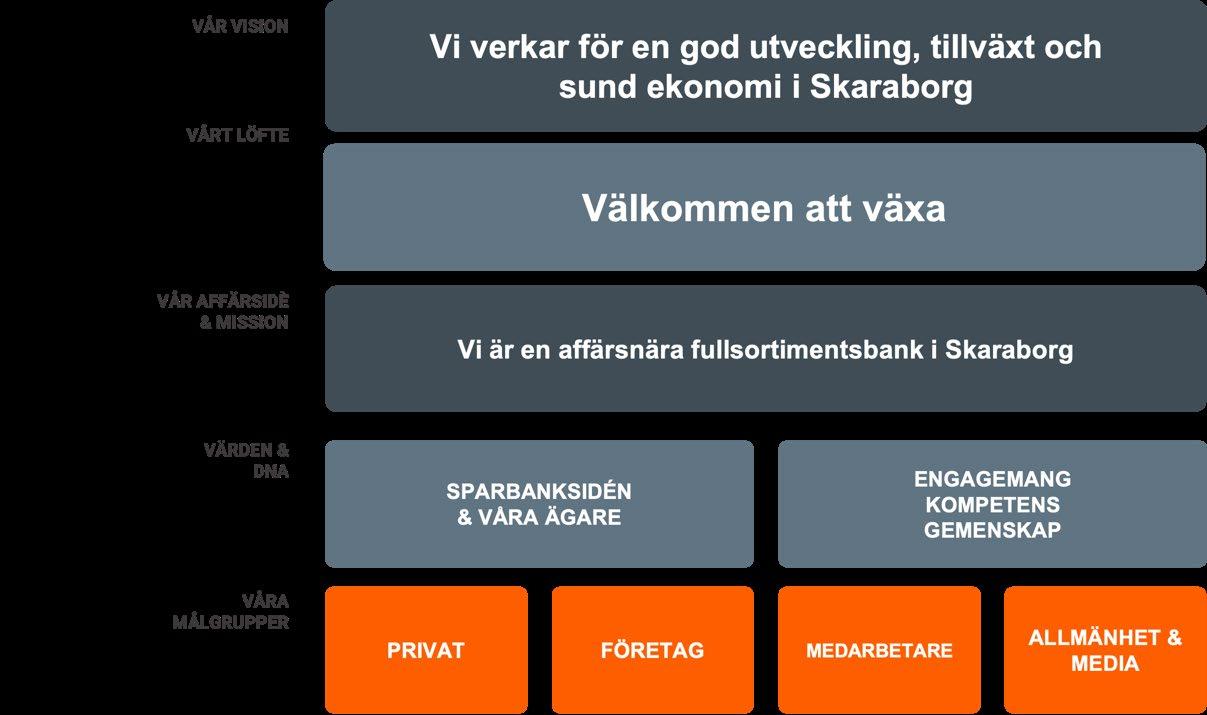
Vår varumärkesplattform
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Ägarförhållanden i Sparbanken Skaraborg
Sparbanksstiftelsen Skaraborg
Huvudmän
Stiftelsens styrelse
Sparbanken Skaraborg AB
Bankstyrelse
Bankrörelse
Våra cirka 40 000 privatkunder möter oss genom vårt Kundcenter, våra digitala kanaler samt våra fyra mötesplatser. Vårt uppdrag är att finnas nära kunden och erbjuda tillgänglig service utifrån individuella behov. Genom Kundcenter säkerställer vi korta svarstider och en hög andel ärendelösning redan vid första kontakten. Med stöd av våra digitala tjänster kan vi guida och följa kunden i realtid och därigenom skapa trygghet i användandet av internetbanken och appen.
Kundcenter ansvarar för bankens digitala ingångar och säkerställer att kunden får rätt hjälp oavsett kanal. Vid behov erbjuder vi bokade möten med rätt kompetens – fysiskt, via telefon eller digitalt. Vårt rådgivningserbjudande omfattar hela kundens affär, inklusive bolån, sparande, försäkring, trygghet och pension.
För kunder med mer omfattande sparande erbjuder vi rådgivning i olika nivåer genom våra Private Bankers och Premiumrådgivare. Vi kan även vägleda kunder till juridiska tjänster, både via digitala lösningar och genom möte med familjejurist, för att skapa ett komplett erbjudande. Vårt Premiumkoncept startade vi upp under 2025 för att erbjuda de kunder som har ett placeringsbart kapital på ca 1 miljon kronor och är intresserade av att göra sitt sparande till en investering genom en lite mer fördjupad rådgivning. Detta resulterade i ca 200 premiumkunder under året.
Varje år hanterar vi omkring 50 000 ärenden via telefon och digitala kanaler. Våra kontor är öppna alla vardagar och bemannas av medarbetare från Kundcenter med relevant kompetens. Vi är stolta över den låga snittväntetiden på endast 2,27 minuter samt det mycket goda resultatet i våra löpande kundundersökningar, där 91 procent av kunderna som ringer anger att de är mycket nöjda. Medarbetarna samarbetar över hela banken och säkerställer att kunden alltid får tillgång till den kompetens som är bäst lämpad för ärendet, oavsett om mötet sker fysiskt eller digitalt. Parallellt arbetar vi aktivt med att stärka kundernas kunskap, både genom stöd i våra digitala tjänster, informationsinsatser kring digital säkerhet samt utbildning av ungdomar i hållbar ekonomi i samarbete med skolor.
Vi attraherar kunder genom vår tillgänglighet och erbjudande vilket slutade i 900 nya kunder under 2025.
Annelie Kroon Andersson Affärsutveckling
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Vi gick in i 2025 med förväntningar om en tydlig återhämtning i svensk ekonomi. Så blev inte fallet. Trots en fortsatt avvaktande konjunktur lyckades vi under året uppnå en god tillväxt i vår företagsaffär.
En större förändring som påbörjades under året är omläggningen av Bankgirosystemet, vilket påverkar många av våra företagskunder. Under 2026 kommer Bankgirot att upphöra som clearinghus och nav för transaktioner mellan bankerna. Detta innebär att vi under framför allt första halvåret 2026 kommer att lägga betydande resurser på att stötta våra kunder i omställningen.
Under året lanserade vi ett nytt erbjudande, Premium Företag, som ger våra företagskunder möjlighet till en mer aktiv kapitalförvaltning. Lanseringen är ett viktigt steg i vidareutvecklingen av vårt totala erbjudande till företagsmarknaden. Samarbetet med vårt delägda dotterbolag Portfolio Försäkra AB har fortsatt att utvecklas och utgör ett värdefullt komplement till våra befintliga försäkringslösningar. Detta stärker vår ambition att erbjuda ett mer heltäckande stöd till företagskunderna.
Vi har även förberett oss inför kommande regelverk kopplade till den gröna omställningen, där EPBD-direktivet kommer att påverka många av våra kunder framöver. Som en del av detta arbete har vi lanserat produkten Energilån företag, som möjliggör finansiering av investeringar för energieffektivisering och grön omställning inom fastighetsområdet.
Parallellt har vi fortsatt att utveckla våra interna processer med stöd av Bizzdo, i syfte att ta tillvara ny teknik och effektivisera datainhämtning och analys. Vi har även fortsatt att undersöka hur vi, bland annat med hjälp av AI, kan vidareutveckla vårt arbetssätt framåt.
Ett prioriterat fokusområde under 2025 har varit att öka vår proaktivitet gentemot företagskunderna – något vi vet är högt värderat och där vi har höga ambitioner att utvecklas vidare, både digitalt och genom personliga möten.
Även under 2025 fick vi ett mycket gott resultat i kundnöjdhetsmätningen Svenskt Kvalitetsindex, där Sparbankerna som kollektiv hade de mest nöjda företagskunderna. Detta är ett resultat vi värdesätter högt och som vi kommer att arbeta målmedvetet för att fortsatt förvalta och utveckla.
Johnny Ingemarsson, Chef Affärsutveckling
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Vi vill alltid finnas nära våra kunder, samarbetspartners och bygden. Därför bjuder vi regelbundet in till kundträffar, står som matchvärdar och medverkar på mässor. Gärna i samarbete med andra företag, föreningar eller vår ägarstiftelse.
Nedan följer ett axplock av händelser 2025:
Företagsveckan
Året inleddes med att vi under vecka fem genomförde vår Företagsvecka för första gången – ett initiativ för att uppmärksamma kraften och engagemanget i näringslivet och entreprenörskapet i Skaraborg. Våra företagsrådgivare genomförde tillsammans kundbesök hos ett stort antal företagare runt om i regionen, där vi lyssnade in behov, pratade samarbete och framtid.
Alla företag som besöktes fick välja en förening att stötta med 1000 kronor, med bidrag från vår ägarstiftelse. Totalt fördelades 115 000 kronor till ideella föreningar i Skara, Vara, Götene och Essunga kommuner under veckan.
Barnspardagen
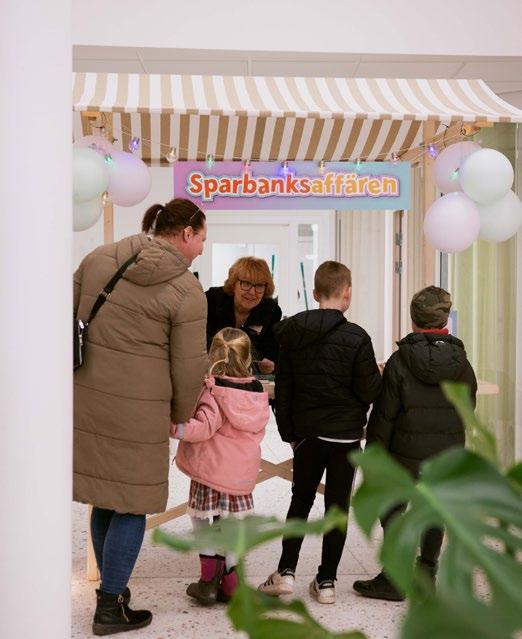
Under sportlovet genomförde vi en repris på Barnspardagen, där banken för en dag förvandlas till barnens bank. Alla barn som besökte oss fick ett låtsas-bankkort laddat med 100 kronor. På våra kontor var Sparbanksaffären öppen och barnen fick själva bestämma hur de vill spara eller spendera sina pengar.
En dag för hela familjen där vi vill gör det enkelt och roligt att lära sig mer om pengar – och hur man som förälder pratar pengar med barn. En dag där över 800 unga besökare kom in till våra kontor.
Samarbeten med föreningslivet
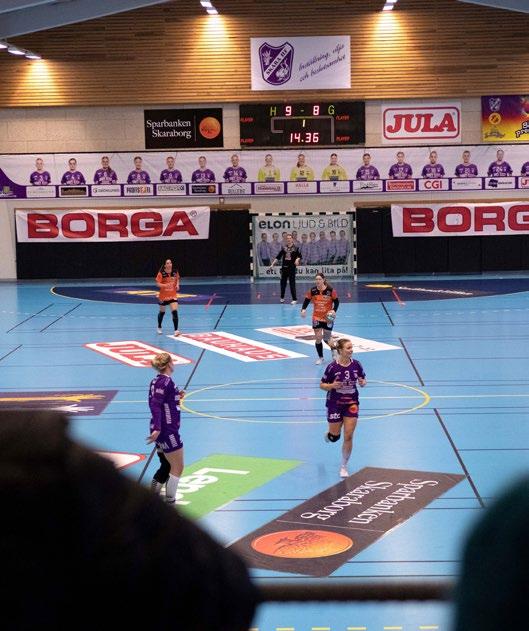
Likt företagen är föreningarna en viktig arena för invånarna i vårt område. Vi stöttar därför gärna föreningar i form av sponsring och partnerskap. Under året fick vi som stolt sponsor följa tjejerna i Skara HF hela vägen till ett SM-guld. En historisk händelse som verkligen engagerade hela Skara.
Vi har dessutom haft förmånen att vid flera tillfällen vara matchvärdar och bjudit in kunder till handbollskvällar i idrottshallen. Under året har vi även samarbetat med IFK Skövde där vi bjudit in till kundträffar i samband med deras hemmamatcher.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Lantbruket i Centrum
För andra året i rad samarbetade vi med Sparbanken Lidköping, Tidaholms Sparbank och Åse Viste Sparbank i en gemensam monter när lantbruksmässan intog centrala Lidköping. Här fick vi tillfälle att möta lantbrukare och branschkollegor över en kopp kaffe och samtala om framtidens lantbruk.
Tidningen Aktuellt
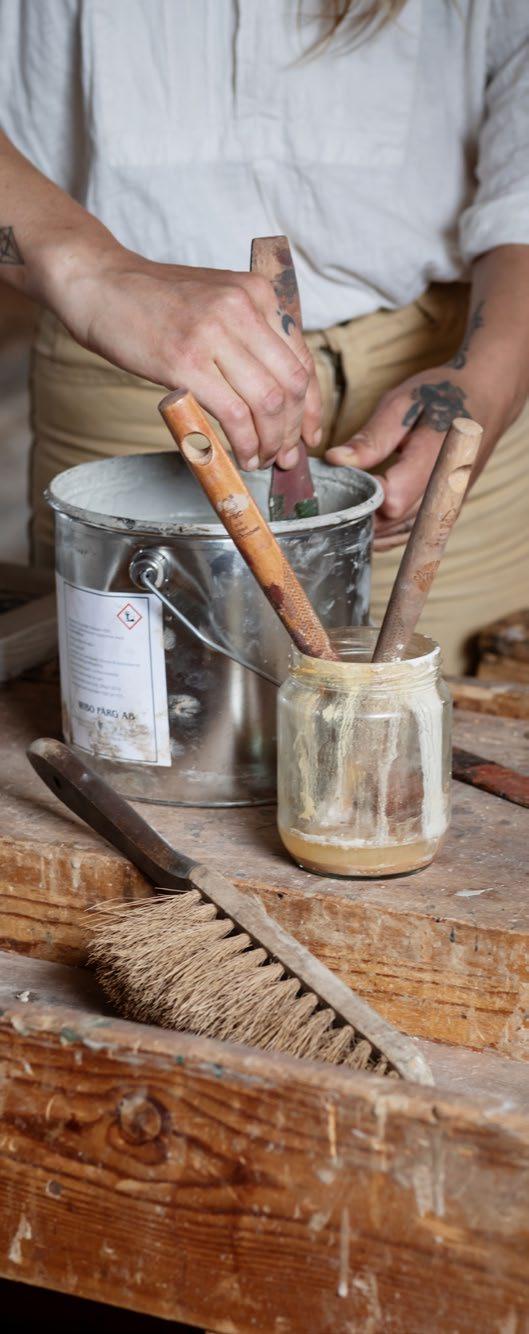
Årets nummer av vår egen tidning Aktuellt nådde brevlådorna under hösten. Denna gång träffade vi Jennie Ann, som arbetar med byggnadsvård i företaget Lin och Lera i Larv. Vi besökte även Flexus i Nossebro där entreprenören Bo Ansbjer tillverkar balpressar som säljs över hela världen. Tidningen innehöll även artiklar om vårt engagemang i Ung Företagsamhet, flera projekt som vår ägarstiftelse stöttat genom åren samt en artikel där våra lantbruksrådgivare delade sina tankar om lantbrukets framtid i Skaraborg.
Projekt KOLL
Vårt projekt Kul och Lärorikt Lärande (KOLL) där vår kollega Elin Lee är ute i skolorna och utbildar inom privatekonomi har fortsatt och gjort stor succé. Under året genomfördes 101 föreläsningar och 1 496 elever deltog i skolorna runt om i Skara, Vara, Götene och Essunga. Ett projekt som verkligen är viktigt och som vi är så stolta över!
Kundträffar
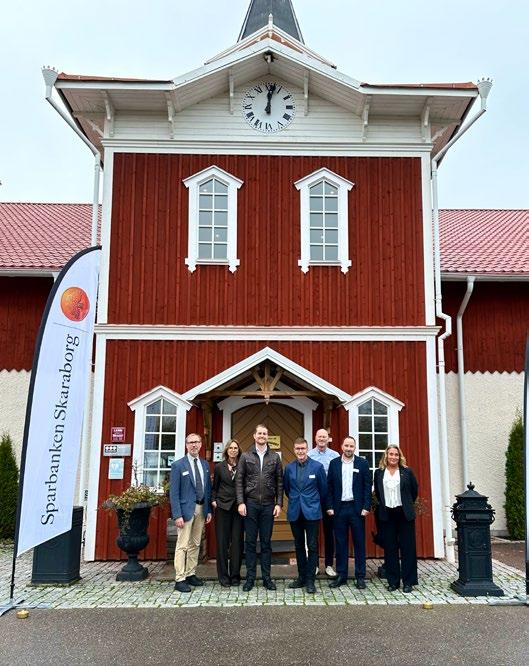
Under året har vi haft glädjen att möta många kunder och samarbetspartners genom våra kundträffar. Vi har bland annat bjudit in till en föreläsning om generationsskifte, träffar tillsammans med revisionsbyråer, samt en lantbruksträff med Varaslättens Lagerhus. Våra Private Banking-kunder har bjudits in till en kväll på Karlsfors Gård samt Bilkompaniet i Tråvad. Våra Premiumkunder avslutade året med en julkonsert på Vara Konserthus.
Sparbanksstiftelsen Skaraborg 25 år
Under året firade vår ägare, Sparbanksstiftelsen Skaraborg, 25-årsjubileum. Jubileet uppmärksammades genom extra återinvesteringar i områden och projekt som annars har begränsade möjligheter att ansöka om stöd eller som bedöms vara särskilt viktiga för samhället. Totalt delades en jubileumspott om 28 miljoner kronor ut till bland annat kulturskolor, bioföreningar, äldreomsorg, bygdegårdsföreningar med flera.
Nyckelkundsbio
Under hösten ville vi göra något litet extra för våra Nyckelkunder. Vi bjöd därför in till Nyckelkundsbio på de lokala biograferna i Skara, Vara, Götene och Nossebro. Totalt deltog närmare 600 kunder under dessa uppskattade biokvällar.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Banken står bakom Sparbankernas klimatfärdplan
För stärka och ta nästa steg i vårt klimatarbete har vi under året ställt oss bakom Sparbankernas klimatfärdplan, som tagits fram under 2025 av Sparbankernas Riksförbund. Detta innebär att vi åtar oss att nå nettonollutsläpp senast 2045, vilket är i linje med Sveriges nationella klimatmål.
Hållbarhetscoacher
För oss är det tydligt att vi har störst påverkan på hållbarhet genom våra kunder och deras verksamheter, för att integrera hållbarhet ytterligare i affären samt i mötet med kund har under året tre hållbarhetscoacher tillsats som bistår med att implementera, integrera, utveckla och stärka hållbarhetsarbetet i affärsrörelsen.
Energilån företag
En stor del av vårt hållbarhetsarbete är att stötta våra kunder i deras omställning och för att bidra ytterligare till detta har vi under året lanserat energilån företag som riktar sig till företagskunder som vill göra energibesparande åtgärder på sin fastighet. Sedan tidigare erbjuder vi grönt fastighetslån, grönt fastighetskreditiv, grönt billån och sollån för både privat- och företagskunder samt grönt bolån och energilån privat.
Nytt grönt ramverk
Som en del i bankens strategi att integrera hållbarhet och för att fortsatt kunna emittera gröna obligationer och ha möjligheten att erbjuda kunderna grön finansiering i hela kedjan har vi under året uppdaterat vårt gröna ramverk. Ramverket i sin helhet finns att läsa på vår hemsida, https://www.sparbankenskaraborg.se/upplaningsprogram.
För att bidra till en hållbar framtid ar vi anslutit oss till PCAF
Genom att ansluta oss till Partnership for Carbon Accounting Financials (PCAF) får vi en gemensam metod för att mäta och följa upp hur våra utlåningsbeslut påverkar klimatet. Detta är ett viktigt steg i vårt arbete för att ta ansvar och driva förändring – tillsammans med andra aktörer som delar vår vilja att göra skillnad.
Anslutningen till PCAF innebär att vi får en tydlig och jämförbar metod för att mäta att vi som bank med vår kreditgivning rör oss i rätt riktning när det gäller omställningen.
Händelser under året: Hållbarhet
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Återigen placerar sig Sveriges Sparbanker i topp när landets privat – och företagsmarknadskunder tycker till om sin bank.
Det visade Svenskt Kvalitetsindex undersökning Bank 2025.
Att våra kunder uppskattar det vi verkligen anstränger oss för att göra bra är väldigt tacksamt. Våra kunders förtroende är det viktigaste vi har och vi är stolta över att hålla en hög kundnöjdhet och dessutom kan bidra till vårt område i små som stora projekt.
Patrik Meijer
Verkställande direktör
MEST HÅLLBAR ENLIGT
PRIVATKUNDERNA
SPARBANKERNA BANK
2025
SVERIGES NÖJDASTE
SPARBANKERNA BANK 2025
SVERIGES NÖJDASTE
FÖRETAGSKUNDER
PRIVATKUNDER
SPARBANKERNA BANK
2025
MEST HÅLLBAR ENLIGT
FÖRETAGSKUNDERNA
SPARBANKERNA BANK
2025
Robust världsekonomi trots geopolitiska spänningar
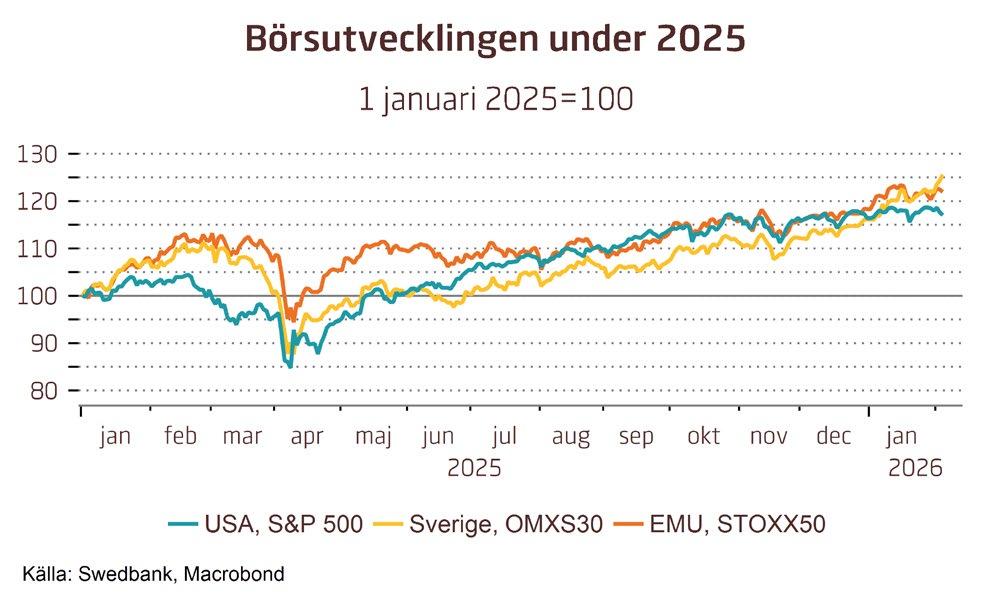
Den största överraskningen under 2025 var att den globala tillväxten förblev stabil och nära det långsiktiga genomsnittet trots tullturbulens, ökad politisk osäkerhet och pågående geopolitiska konflikter. Internationella valutafonden, IMF, räknar med att den globala ekonomin växte med 3,3 procent under 2025. Den amerikanska ekonomin växte med strax över 2 procent, medan tillväxten i euroområdet växlade upp till följd av Irlands exceptionellt starka utveckling. Samtidigt sker det omfattade försvarsinvesteringar i Europa för att stärka försvarsförmågan och minska det amerikanska beroendet. Kinas ekonomi visade sig också vara mer motståndskraftig än väntat, stödd av en stark exportutveckling. Världshandeln överträffade förväntningarna, då effekterna av amerikanska tullar motverkades av ökad handel med AI-relaterade varor och fortsatt stärkta handelsflöden mellan tillväxtekonomier. Börserna steg under 2025 både i USA och Europa efter en kortvarig nedgång i våras när USA:s president Donald Trump aviserade om kraftiga tullhöjningar.
Styrräntorna bottnar
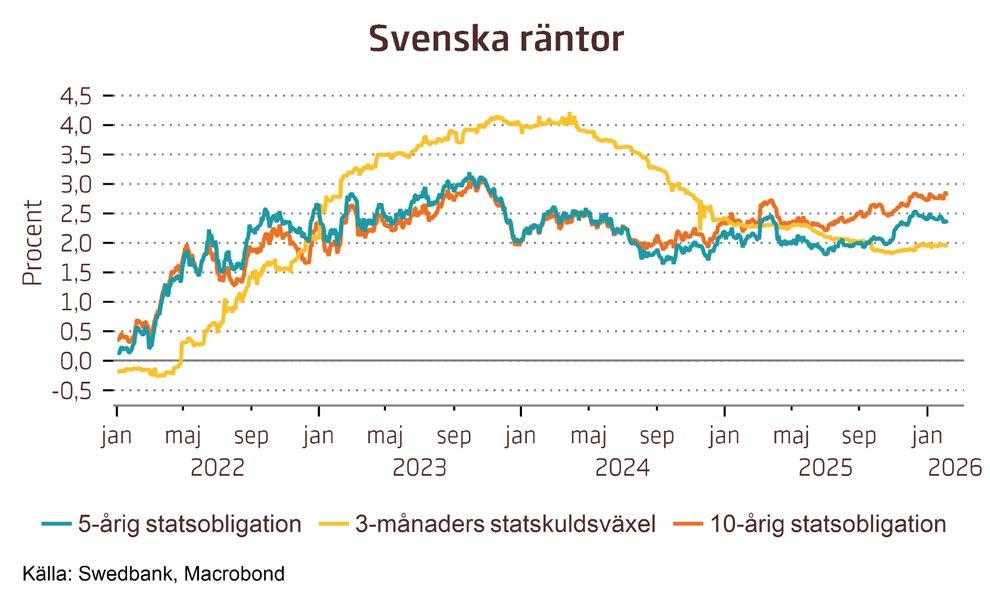
Centralbankerna fortsatte att dra ned styrräntorna för andra året i rad. Europeiska centralbanken (ECB) sänkte fyra gånger under 2025 då inflationen sjönk ned mot centralbankens inflationsmål på två procent. Riksbanken sänkte också fyra gånger, från 2,75 procent i början av 2025 till 1,75 procent, trots att inflationen var över inflationsmålet. Tillfälliga faktorer anses ha legat bakom till den högre inflationen och bedömningen är att den kommer att sjunka det närmaste året. Sedan räntetoppen i maj 2024 har Riksbanken pressat ned styrräntan med 2,25 procentenheter och är nu på den lägsta nivån sedan november 2022 och väntas vara oförändrad på 1,75 procent under det närmaste året. Den amerikanska centralbanken, Federal Reserve, har ifrågasatts av Trumpadministrationen för att de varit för långsamma med räntesänkningarna samtidigt som höjda amerikanska tullar tenderar att driva upp inflationen. En betydande risk är om centralbanken i USA inte förblir oberoende. Det skulle utgöra ett hot mot finansmarknaderna eftersom det riskerar att undergräva förtroendet för inflationsmålet, snedvrida ränteförväntningarna och öka volatiliteten på de finansiella marknaderna.
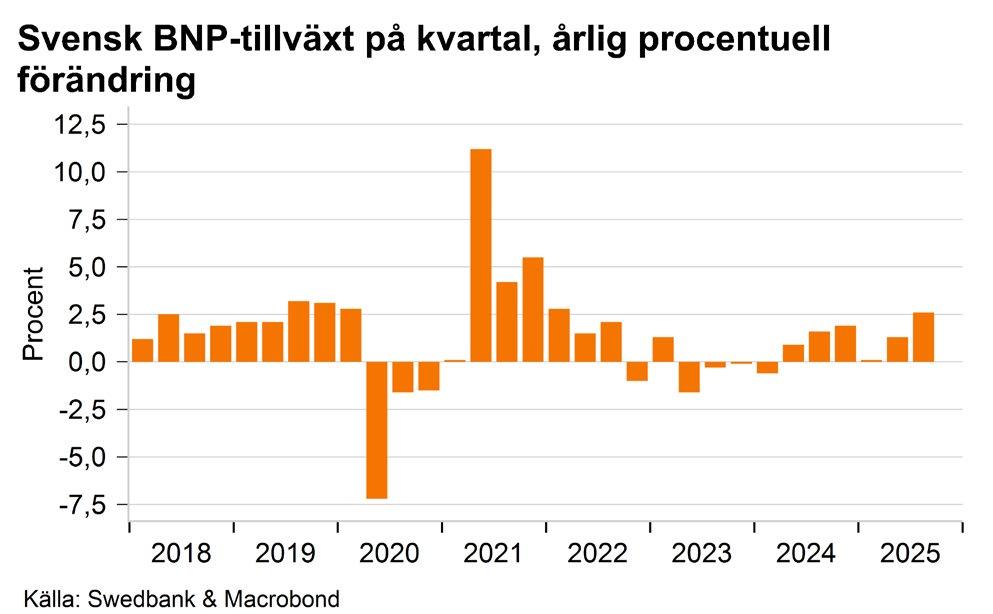
Svensk ekonomi vänder upp
Det blev tydligare under andra halvåret 2025 att svensk ekonomi är på bättringsvägen. Hushållens konsumtion ökade och bostadsbyggandet vände upp efter den kraftiga nedgången under 2023–2024. Även svensk export bidrog till den ökade tillväxten trots tullturbulensen och geopolitisk oro. Indikatorer som Inköpschefsindex och Konjunkturinstitutets konjunkturbarometer pekar på en fortsatt återhämtning i svensk ekonomi men arbetslösheten fortsatte att stiga till 9 procent av arbetskraften. Antalet företagskonkurser minskade från höga nivåer och antalet nystartade företag ökade igen. Sammantaget beräknas BNP ha vuxit med 1,5–2,0 procent under 2025 jämfört med 1,0 procent 2024. Hushållens disponibla inkomster steg och kommer att förbättras ytterligare närmaste året. Av regeringens totala budgetsatsningar på 80 miljarder kronor under 2026 går omkring hälften till hushållssektorn i form av sänkta skatter och höjda bidrag, vilket väntas leda till en högre konsumtion. Hur stor del som kommer att gå till ökad konsumtion är dock osäkert. Krympande köpkraft under flera år på grund hög inflation och stigande räntor har lett till ett ökat sparande hos hushållen men kanske också ett annorlunda köpbeteende. Bostadsmarknaden präglas av ett överutbud på bostäder och dämpad husprisuppgång. Hushållsupplåningen till bostäder ökar däremot från 1,6 procent i början av 2025 till 2,9 procent i slutet av året. Regeringens förslag om lättnader i bolånereglerna från den 1 april 2026, slopat skärpt amorteringskrav och höjt bolånetak, tenderar att driva upp hushållens skuldsättning men även bostadspriserna på sikt.
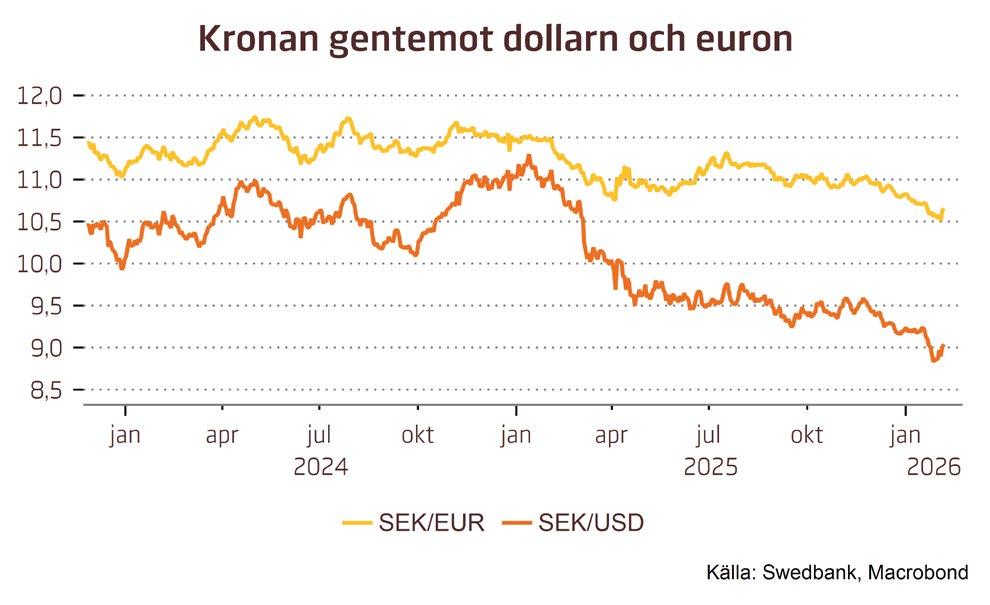
Omvärderad syn på dollarn Kronan stärktes mot flertalet valutor under 2025. Den största kronförstärkningen är mot den amerikanska dollarn (USD). Sedan årsskiftet 2024/2025 har kronan stärkts med 18 procent mot dollarn och med nio procent mot euron. Ett minskat förtroende för den ekonomiska politiken i USA och snabbt försämrade statsfinanser anses ha bidragit till försvagningen av dollarn. Diversifieringen från dollarrelaterade tillgångar och starka svenska statsfinanser, med låg statsskuld, bidrar till att kronan stärks. Men så sent som under 2023 var synen på kronan den omvända. Hög skuldsättning bland hushåll och bostadsutvecklare, i kombination med stigande räntor, tyngde den svenska kronan trots robusta svenska statsfinanser.
Omfattning
Hållbarhetsperspektivet är integrerat i hela verksamheten. Hållbarhetskoordinatorn ansvarar för att samordna och leda hållbarhetsarbetet tillsammans med andra områdesansvariga. Arbetet tar sin utgångspunkt i vision, affärsidé, värderingar och identifierade väsentliga områden.
Sparbanken Skaraborgs definition av hållbarhet
Hållbarhet definieras som en långsiktig och ansvarstagande omsorg om kunder, medarbetare, ägare och det samhälle banken verkar i. Ledstjärnan är att verka för god utveckling och sund ekonomi. I varje beslut beaktas miljömässiga, sociala och ekonomiska aspekter samt deras påverkan.
Väsentliga hållbarhetsfrågor
För att leva upp till definitionen av hållbarhet krävs en god förståelse för omvärlden och vad som är viktigast för våra intressenter. Under 2025 har flera betydande händelser påverkat både verksamheten, kunderna och samhället. Den enskilt största händelsen inträffade i februari 2025 när EU-kommissionen presenterade Omnibuspaketet, med syftet att förenkla regelverk, minska administrativ börda och stärka EU:s konkurrenskraft. För Sparbanken Skaraborg innebär detta att banken för närvarande undantas från CSRD (Corporate Sustainability Reporting Directive) och tillhörande rapporteringskrav.
Utvecklingen på regelverksområdet följs noggrant och arbetet bedrivs proaktivt i takt med uppdaterade riktlinjer och regelverk. Omnibuspaketet förändrar inte ambitionen inom hållbarhet, utan ger i stället möjlighet att lägga ytterligare fokus där påverkan är som störst – i affären och genom kundernas verksamheter. Hållbarhet är en strategisk fråga, en del av Sparbanksidén och integrerad i det långsiktiga ansvarstagandet. De väsentliga hållbarhetsområdena har identifierats genom väsentlighetsanalys, intressentdialoger och kartläggning av värdekedjan. Dessa ger en tydlig riktning för hållbarhetsarbetet och för de frågor som är mest betydelsefulla för en långsiktigt hållbar affärsmodell med lönsamhet och framgång över tid.
Väsentlighetsanalysen har genomförts utifrån principen om dubbel materialitet, vilket innebär att både perspektivet hur banken påverkar samhälle och miljö samt hur omvärlden påverkar den finansiella ställningen har beaktats. Analysen gav ökad insikt om vilka områden som är mest väsentliga att fokusera på och bekräftade samtidigt att arbetet i stor utsträckning redan är inriktat på dessa områden.
De elva väsentliga hållbarhetsfrågorna inom Miljö, Socialt ansvar och Styrning (ESG) har sammanfattats i fyra fokusområden: Hållbara medarbetare, Hållbara kunder, Hållbart samhälle och Hållbar affär. Tillsammans utgör dessa grunden för strategin att bedriva en långsiktigt hållbar affärsmodell med lönsamhet och framgång över tid.
Hållbarhetsperspektivet är en integrerad del i hela bankens verksamhet.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Hållbara medarbetare
Ur medarbetarperspektivet har kompetensutveckling, välmående och en stark företagskultur identifierats som mest väsentliga områden. Dessa går hand i hand med värdeorden engagemang, kompetens och gemenskap, som ska genomsyra verksamheten. Kompetensutveckling utgår från både medarbetarens och organisationens behov för att säkerställa rätt kompetens, både nu och framöver. Medarbetarna är den största tillgången och deras hälsa och välmående är avgörande för en långsiktigt hållbar verksamhet. För att främja välmående, stärka företagskulturen och säkerställa kompetensutveckling genomförs ett flertal åtgärder, vilka beskrivs närmare i avsnittet Medarbetare på sidorna 46-49.
Hållbara kunder
Den största påverkan på samhälle och miljö sker genom kunderna, samtidigt som kunderna i hög grad påverkar verksamheten. Därför är fokus på kundernas omställning centralt. Detta inkluderar både hur banken påverkar kunderna och hur kundernas verksamheter påverkar samhället. Arbetet omfattar bland annat finansiell hälsa, kundernas omställning och hållbart sparande. Mer information finns under avsnitten Banken som utvecklare, Kundcenter, Kreditgivning, Ansvarsfull rådgivning och Hållbart sparande på sidorna 32-36.
Hållbart samhälle
Som sparbank ligger det i verksamhetens DNA att värna bygden och bidra till god utveckling, tillväxt och sund ekonomi i Skaraborg. Detta sker bland annat genom de återinvesteringar som ägarstiftelsen årligen genomför. Därutöver bidrar verksamheten till ett hållbart samhälle genom lokal närvaro med rådgivande specialistkompetens för både företag och privatpersoner samt genom rollen som en viktig lokal arbetsgivare.
Som en del av det finansiella systemet finns även ett ansvar att arbeta förebyggande för att förhindra penningtvätt och finansiering av terrorism. Därtill bedrivs ett aktivt arbete för att öka medvetenheten hos både företag och privatpersoner i syfte att motverka bedrägerier. Mer information finns under Motverkan av finansiell brottslighet på sidorna 54-55 samt Samhällsengagemang på sidan 29-31.
Hållbar affär
För att driva positiv förändring och hantera hållbarhetsrelaterade risker är det avgörande att hållbarhetsperspektiven integreras i affärsverksamheten. Styrning och integritet, ansvarsfull finansiering samt minimering av den egna klimatpåverkan har identifierats som särskilt väsentliga områden. En stark intern styrning och kontroll säkerställs genom kontinuerlig översyn i takt med ökade krav. Verksamheten har stor påverkan på samhälle och kunder genom de aktiviteter och investeringar som finansieras. Det finns ett ansvar både för den egna och kundernas klimatpåverkan, och för att öka förståelsen mäts delar av de finansierade utsläppen. Mer information finns under Miljö och klimat på sidorna 38-44, Kreditgivning, Ansvarsfull rådgivning och Hållbart sparande på sidorna 33-36 samt Sparbanken Skaraborgs affärsmodell på sidan 11.
• Kompetensutveckling
• Välmående
• Stark företagskultur
• Utbildning och kompetens
• Arbetsvillkor och hälsa
• Företagskultur
• Finansiell hälsa
• Kundernas omställning
• Hållbart sparande
• Begränsa klimatförändringarna
• Klimatanpassa
• Biologisk mångfald och ekosystem
• Kunder och slutanvändare
Verka för en god utveckling, tillväxt och sund ekonmi i Skaraborg
• Stiftelsen
• Motverka korruption och mutor
• Företagskultur
Framåt kommer vi fortsätta arbetet med att integrera, kartlägga och fastställa relevanta mättningar, uppföljningar och målsättningar inom ramen för de lagar och riktlinjer som är applicerbara för oss, samtidigt som vi fokuserar på att stötta våra kunder i omställningen.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
• Styrning och integritet
• Ansvarsfull finansiering
• Minimera egen klimatpåverkan
• Begränsa klimatförändringarna
• Klimatanpassning
• Biologisk mångfald och ekosystem
• Stiftelsen
• Motverka korruption och mutor
• Förhållande till leverantörer Swedbank
Sparbanken Skaraborg har ända sedan starten 1847 arbetat enligt sparbanksidén. Den grundläggande tanken är att stimulera till sparande samtidigt som pengarna ska komma till nytta för orten och bidra till utveckling av bygden. Det bygger på ett lokalt kretsloppstänk där insättarnas pengar används för lokal kreditgivning och där vinsten stannar kvar i bygden. Sparbanksidén är en hållbar idé som i dag är mer aktuell än någonsin.
Det finns en lång tradition av att sprida kunskap om pengar, sparande och företagande. Ambitionen är att inspirera barn och unga att ta kontroll över sin ekonomi och påverka sin framtid. Banken stöttar även föreningslivet i bygden och arbetar aktivt med löpande sponsring och utveckling av föreningars verksamhet inom idrott, kultur och ideell verksamhet.
Genom att verka som ett lokalt finanshus har Sparbanken Skaraborg genom åren skapat många arbetstillfällen och samtidigt bidragit till att behålla arbetskraft och kompetens i bygden, som annars riskerat att försvinna.
Samverkan med Stiftelsen Bankens aktieägare är Sparbanksstiftelsen Skaraborg. Som ensam aktieägare är det stiftelsen som tar del av aktieutdelningen. Stiftelsen bidrar till utvecklingen i verksamhetsområdet genom återinvesteringar inom forskning, utbildning, näringsliv, idrott och kultur. Sedan bildandet år 2000 har mer än 400 miljoner kronor återinvesterats i bankens verksamhetsområde.
Stiftelsens uppdrag är att driva tillväxt och utveckling, både på eget initiativ och i samverkan med andra aktörer. De insatser och projekt som stöttas ska bidra till att göra det mer attraktivt att leva, bo och verka i de kommuner där Sparbanken Skaraborg är verksam. Bland de aktiviteter som stiftelsen arbetar med, och som beskrivs närmare på stiftelsens hemsida, www.sparbanksstiftelsenskaraborg.se, finns bland annat följande:
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Sparbanksidén är en hållbar idé som i dag är mer aktuell än någonsin.
KOLL=Kul Och Lärorikt Lärande
Sedan 2022 har banken, via stiftelsen, finansierat en heltidstjänst som arbetar med att höja kunskapsnivån inom vardagsekonomi för elever i årskurs 3, 6 och 9. Ambitionen är att elever ska lämna grundskolan med en likvärdig grundsyn kring ekonomiska val som främjar en trygg framtid.
Årliga stipendier som delas ut inom:
• Utvecklingsstipendier inom kultur och idrott, som ger enskilda personer möjlighet till erkännande och utveckling. Stipendiaterna ska vara bosatta i, eller ha nära anknytning till, verksamhetsområdet.
• Skolstipendier till gymnasieelever på barn- och fritids- samt ekonomiprogrammen vid Katedralskolan i Skara och Lagmansgymnasiet i Vara, samt barn- och fritidsprogrammet på Olinsgymnasiet i Götene. Stipendierna delas ut för väl genomförda gymnasiearbeten som tydligt visar elevens kunskaper.
• Grönt innovationspris, som delas ut tillsammans med SLU i Skara, samt pris till Årets omställare i Skaraborg.
Sparbanksresan för elever i årskurs 8 och 9
Sedan 2013 har stiftelsen stöttat alla niondeklassare i verksamhetsområdet så att de kan genomföra en studieresa till Stockholm. Ett besök i Sveriges riksdag är obligatoriskt.
Samarbete med Ung Företagsamhet
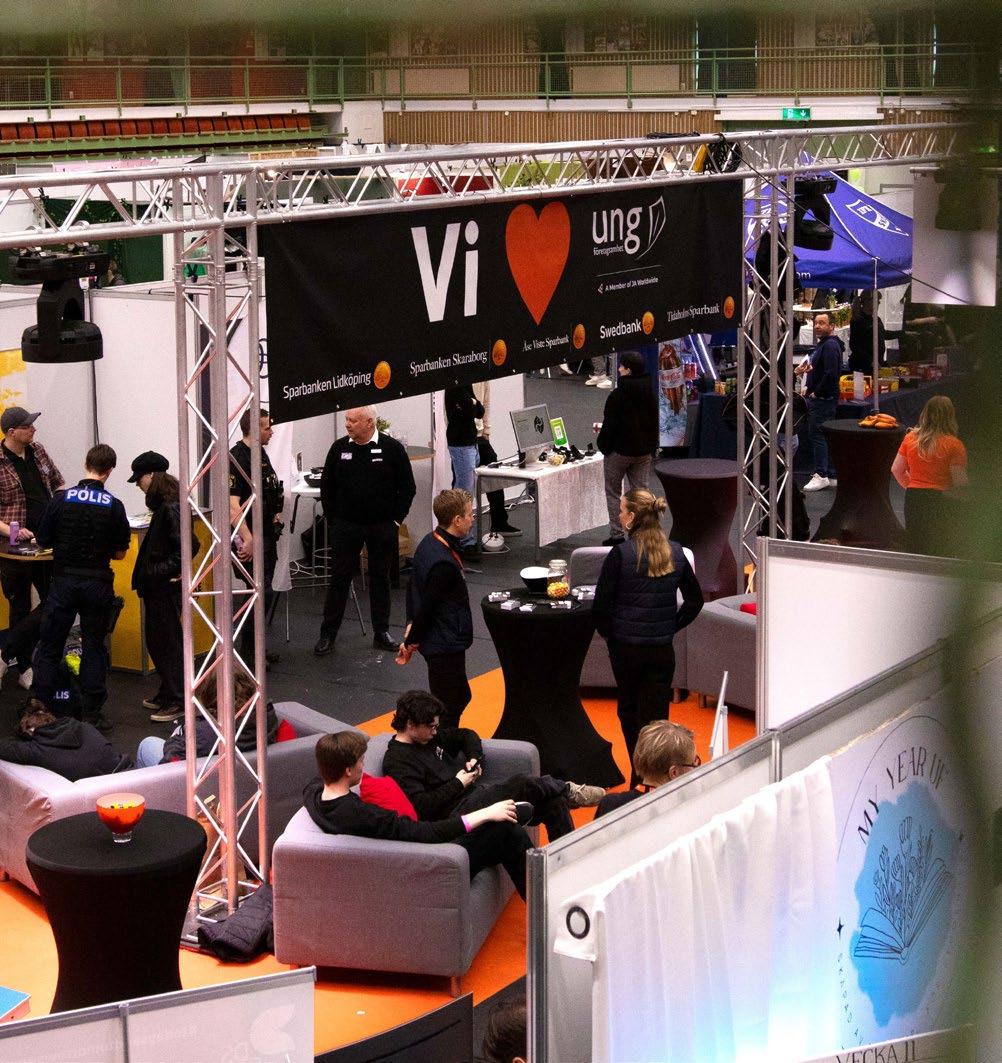
För att främja framtidens entreprenörer stöttas Ung Företagsamhet Skaraborg. Utöver ett årligt bidrag under perioden 2025–2026 är banken även SM-värd. Värdskapet syftar till att skapa goda förutsättningar för de tävlande samt bidra till en minnesvärd upplevelse.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Entreprenörspris
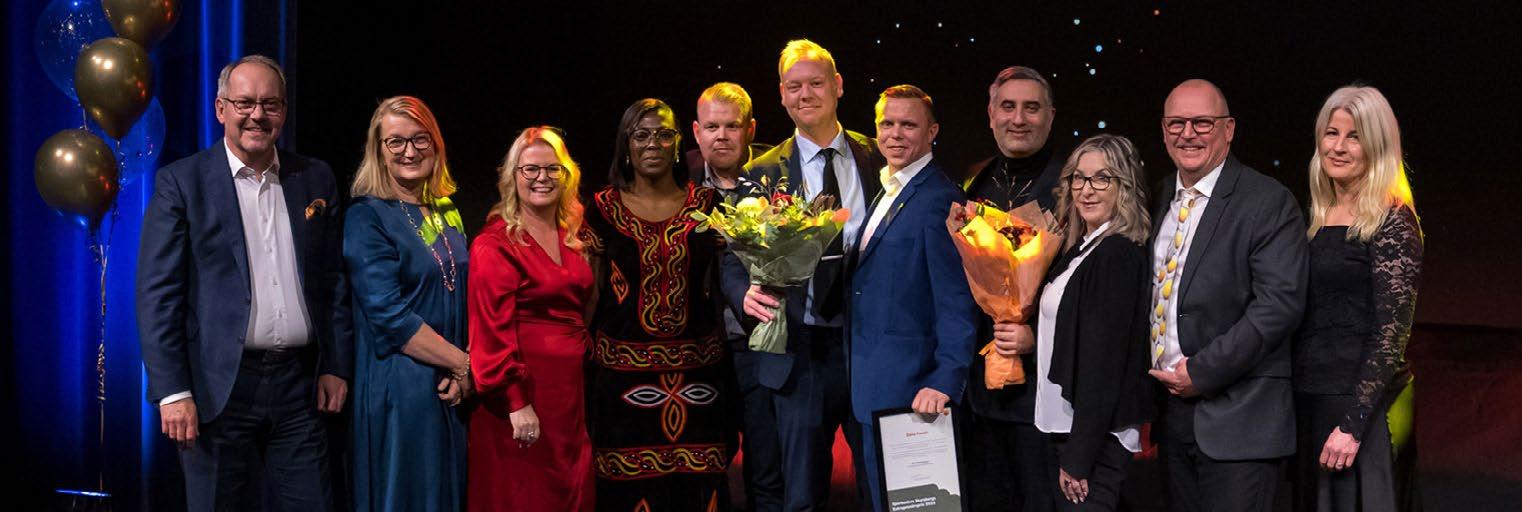
Syftet är att främja entreprenörskap inom verksamhetsområdet och lyfta fram företag eller personer som på ett föredömligt sätt bidrar till lokal utveckling och tillväxt.
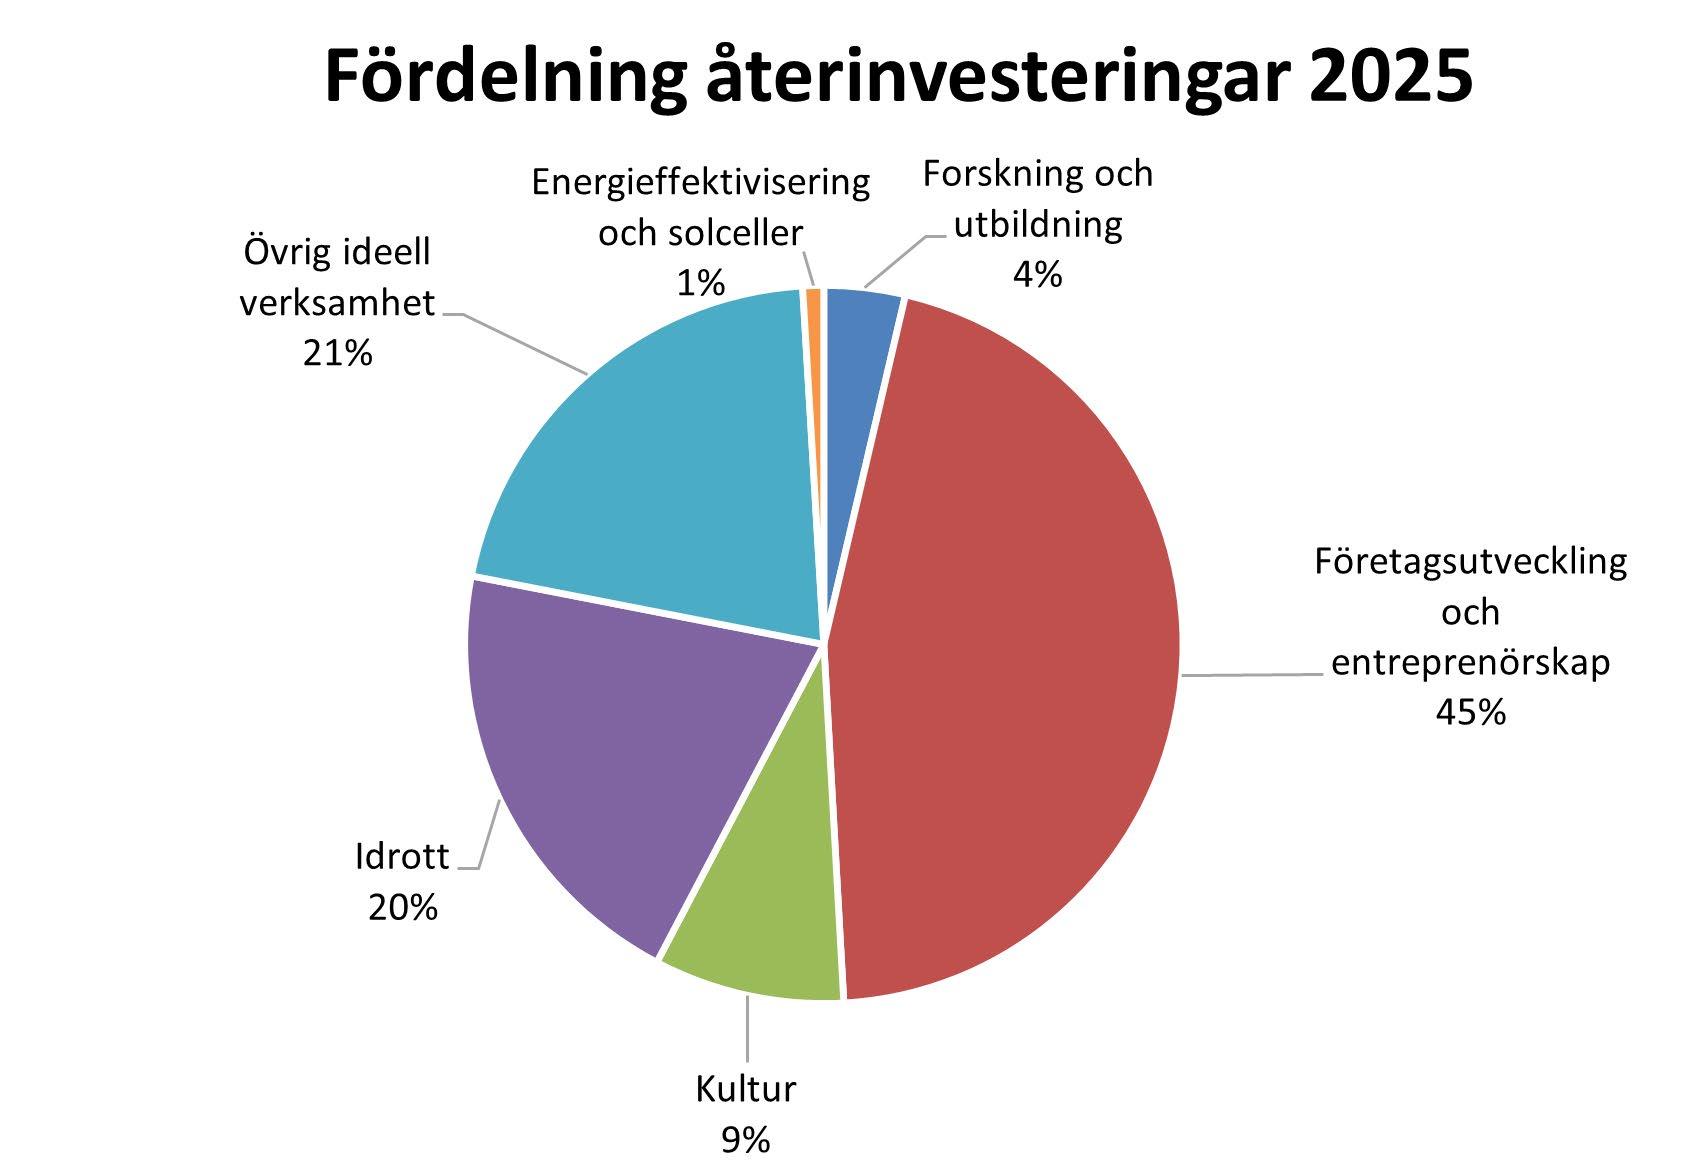
Återinvesteringar
Varje år delas återinvesteringar ut till lokala projekt som ska göra verksamhetsområdet attraktivt att bo, verka och besöka. Under året har bland annat följande återinvesteringar beviljats:
• Ideella föreningar som äger sin byggnad/anläggning kan söka återinvestering till energieffektivisering eller investering till solceller.
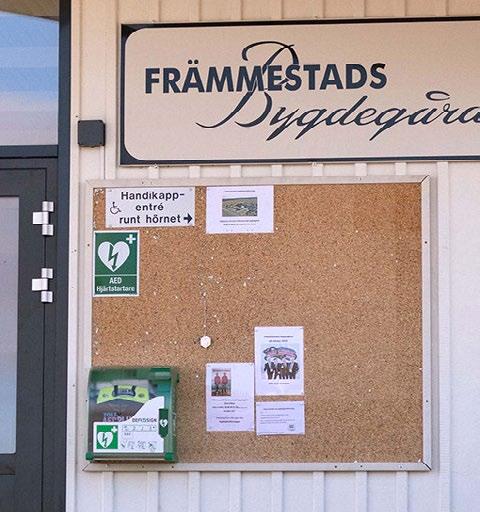
• 19 föreningar har beviljats återinvestering till hjärtstartare med värmeskåp, placerade utvändigt och registrerade i hjärtstartarregistret.
• Götene kommun har fått återinvestering till byggnation av ett barnlandskap i det nya badhuset.
• Skara HK har fått återinvestering till en föreläsning om dolda handikapp.
• Återinvesteringar till bioföreningar, centrumföreningar, äldreomsorg och bygdegårdar i Skara, Vara, Götene och Essunga i samband med stiftelsens 25-årsjubileum.
• Återinvestering till Science Park Skövde i samband med stiftelsens 25-årsjubileum.
Inför beslut om stöd genomför stiftelsen alltid noggranna utredningar för att bedöma risker såsom varumärkesrisk, miljörisker och arbetsförhållanden. Aktiviteter och projekt följs därefter upp för att säkerställa att de följer policy och att stöden används för avsett ändamål. Under 2025 återinvesterades totalt 75 miljoner kronor inom idrott, forskning och utbildning, energieffektivisering och solceller, företagsutveckling och entreprenörskap, kultur samt övrig ideell verksamhet. Motsvarande siffra för 2024 var 14 miljoner kronor.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Sedan stiftelsen bildades år 2000 har mer än 400 miljoner kronor återinvesterats i bankens verksamhetsområde.
Banken som utvecklare
Som bank har vi stora möjligheter att bidra till den omställning som sker i samhället, i samverkan med våra intressenter. Hållbarhetsperspektivet beaktas därför vid utformning av produkter, tjänster och processer, i kreditgivning och investeringar samt i kommunikation, inklusive mötesplatser, distributionskanaler och teknologi. Genom samarbetet med Swedbank AB (publ) och andra partners bidrar vi till utvecklingen mot en mer hållbar framtid genom att erbjuda kvalitativa och konkurrenskraftiga produkter och tjänster.
Kundcenter
Kundcenter är ett nav i verksamheten och hanterar dagligen ett stort antal ärenden via distanskanaler. Här ges stöd inom bland annat vardagsekonomi, lån, försäkringar, sparande, betalningstjänster, behörigheter samt guidning i digitala tjänster för både privat- och företagskunder.
Kundcenter har även en mycket viktig roll i det förebyggande arbetet mot penningtvätt och finansiering av terrorism. Kundkännedom behöver kontinuerligt uppdateras och sker genom kundmöten, automatiserade flöden i internetbanken eller via centrala brevutskick till kunder som saknar internetbank. Kundcenter fungerar som mottagare av inkommande samtal kopplade till dessa utskick.
Många nya medarbetare inleder sin yrkesbana i Kundcenter. Ur ett kompetensförsörjningsperspektiv spelar detta en viktig roll genom att tidigt ge god insikt i bankens olika yrkesroller och verksamhetsområden.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Många av våra nya medarbetare startar sin yrkesbana i Kundcenter.
Kreditgivning
Kreditgivningen är en central del i utvecklingen av bygden. Genom sund kreditgivning av hög kvalitet bidrar vi till att skapa förutsättningar för företag att utveckla och bygga sina verksamheter. Med sund kreditgivning avses att alltid beakta återbetalningsförmåga, ha god förståelse för affären och dess ändamål, agera affärsmässigt samt ta hänsyn till miljömässiga och etiska aspekter. Hållbarhetsrisker är därmed en integrerad del av riskanalysen vid kreditbeslut.
Hållbarhetsanalys av företagskunder
Hållbarhetsanalysen är en del av kreditanalysen och syftar till att säkerställa att hållbarhetsrisker hanteras på ett tillfredsställande sätt samt att kundens verksamhet är i linje med våra värderingar och riktlinjer. Kreditgivningen ska präglas av en sund och hög etisk standard, där varje affär prövas utifrån fastställda etiska krav och där kreditaffärer som inte överensstämmer med kredit- och etikpolicyn aktivt väljs bort.
För att stärka rådgivning och riskhantering inom hållbarhet används ett digitaliserat ESG-analysverktyg. Verktyget beaktar sektorspecifika risker utifrån tre perspektiv: miljö, social hållbarhet och bolagsstyrning. Genom en automatiserad metod identifieras de mest väsentliga hållbarhetsriskerna inom respektive bransch, vilket ligger till grund för kundspecifik analys och dialog. Detta ger ökad förståelse för hur kunderna hanterar identifierade hållbarhetsfaktorer.
ESG-analysverktyget bygger på en kvantifierbar metodik som fokuserar på de mest väsentliga ESG-faktorerna per sektor. ESG-poängen baseras på dels identifiering av exponering mot ESG-faktorer, såsom växthusgasutsläpp, energieffektivitet samt arbetsmiljö och säkerhet, utifrån kundens primära ekonomiska aktivitet, dels på en bedömning av kundens förmåga att hantera dessa exponeringar genom ett frågeformulär.
För företagskunder med en kreditvolym över 8 miljoner kronor används ett förenklat ESG-flöde som kombinerar sektorspecifik exponering med en bedömning av kundens hanteringsförmåga. För krediter upp till 8 miljoner kronor används ett automatiserat flöde som enbart belyser sektorskopplade ESG-faktorer. Bedömningen resulterar i en ESG-poäng och en klassificering av företagskunder i hög, medel eller låg ESG-exponering. Detta bidrar till att identifiera behov av omställning samt att strukturerat fånga både affärsmöjligheter och potentiella kreditrisker kopplade till hållbarhet.
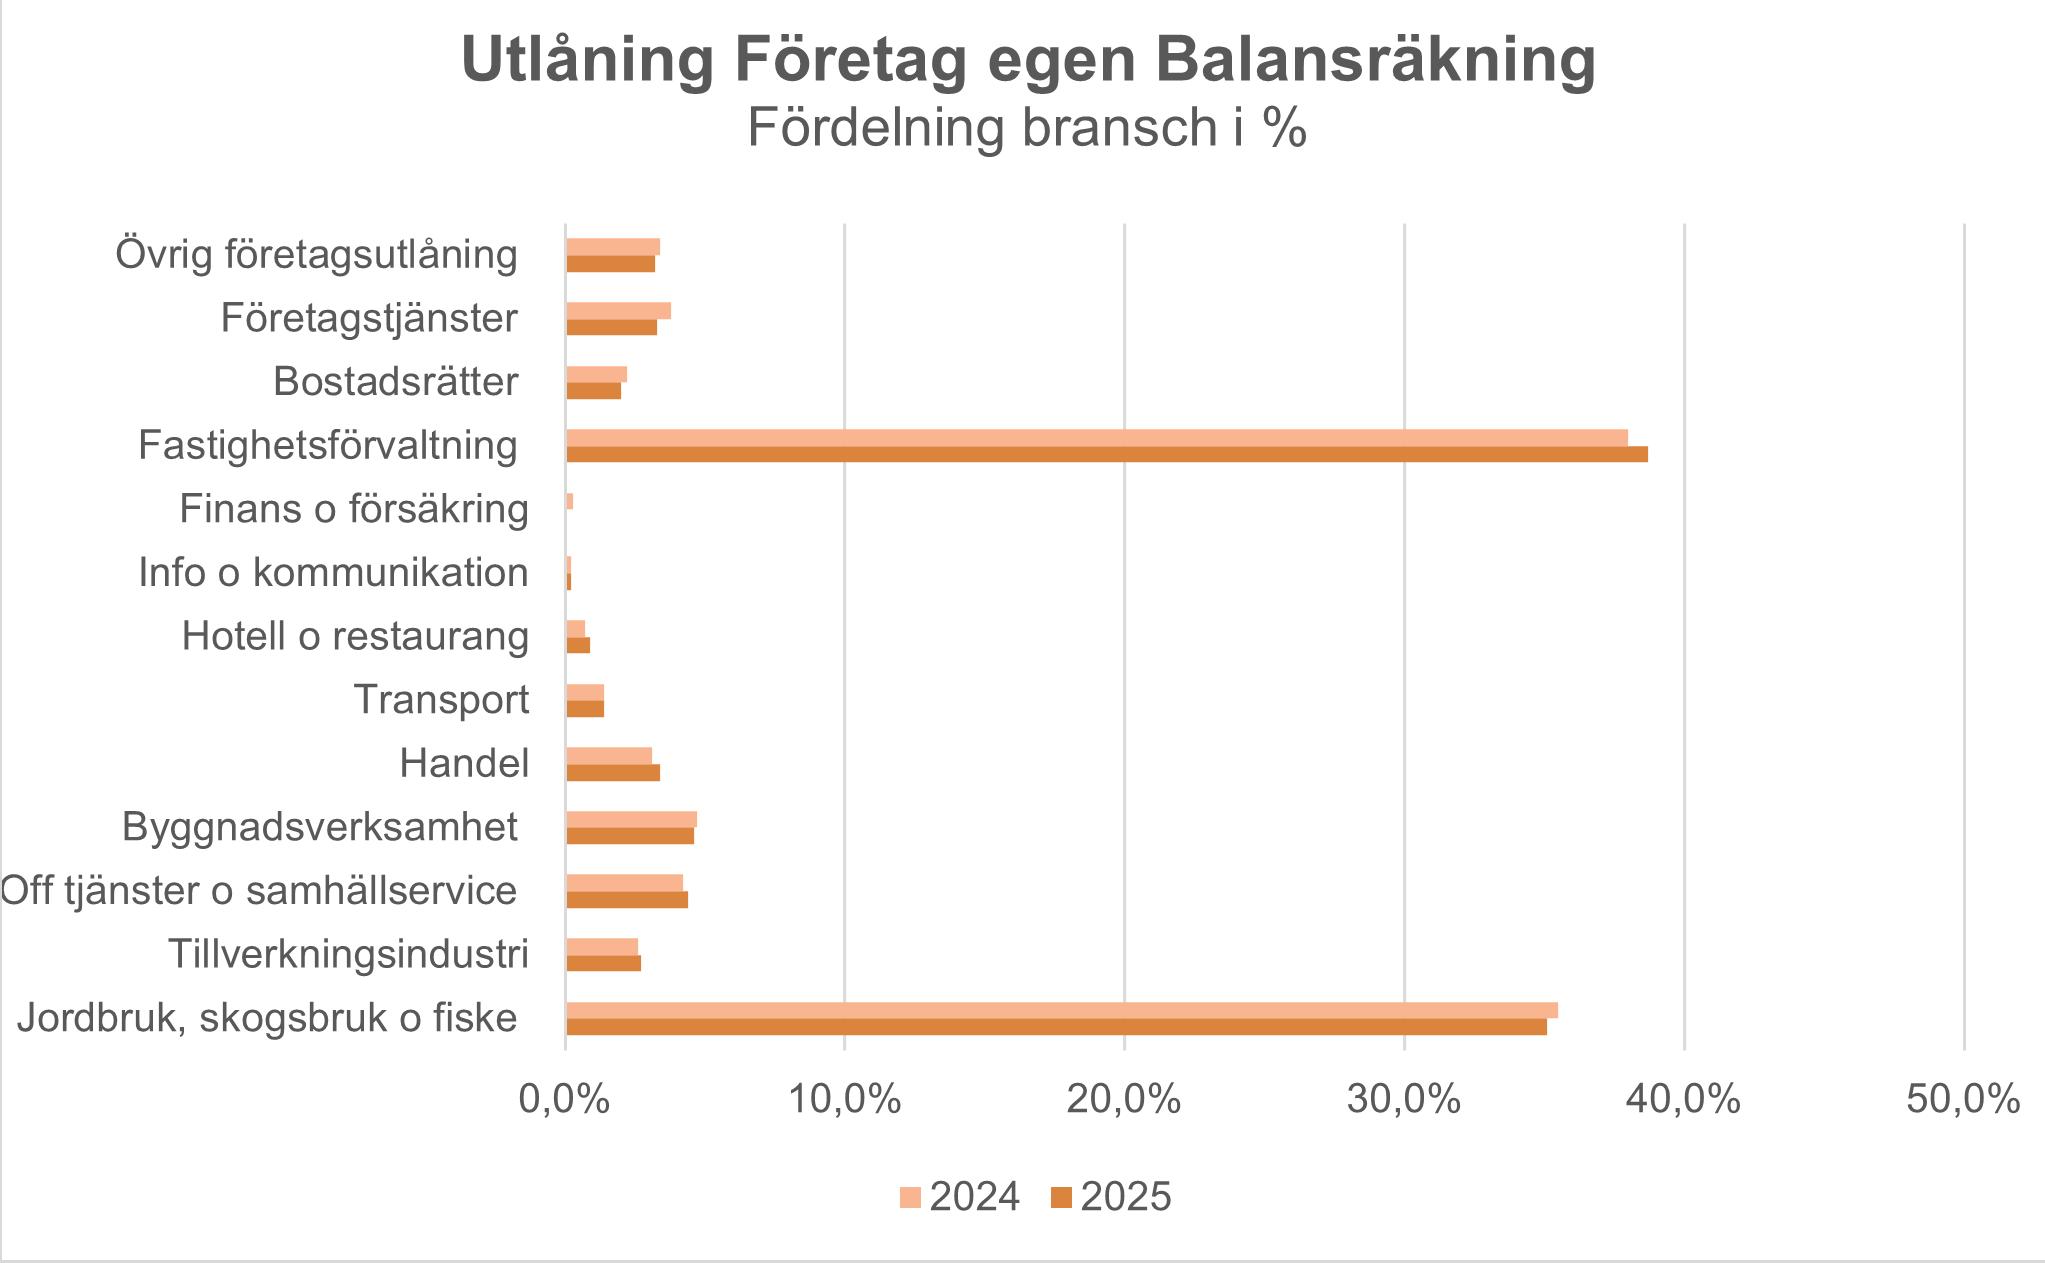
Brister i kreditgivningen kan skada förtroendet för verksamheten. För att motverka detta genomförs alltid grundliga analyser av kundernas ekonomi och gällande instruktioner och riktlinjer följs. Då verksamheten i huvudsak är lokal är det även viktigt att kreditportföljen är väl diversifierad mellan olika sektorer för att sprida risker. Detta följs upp löpande inom fastställda ramar och kontroller samt i enlighet med gällande regelverk.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Hållbar byggbransch
Inom ramen för bankinitiativet Hållbar byggbransch samverkar banker i Sverige med bygg- och fastighetsbranschen för att motverka arbetsmarknadskriminalitet. Initiativet innebär att krav ställs på kontrollsystem och uppföljning av arbetskraft i samtliga leverantörsled, och särskilda villkor har implementerats vid sidan av kreditavtalen. Ambitionen är att bidra till och påskynda den omställning som krävs i den takt som är möjlig för byggbranschen.
Gröna erbjudanden
I syfte att stötta våra kunder i den gröna omställningen erbjuder vi flertalet produkter som möjliggör minskad miljöpåverkan. För företagskunder erbjuds energilån, solcellslån, grönt fastighetslån, grönt byggnadskreditiv och grönt billån på avbetalningskontrakt och för föreningar finns solcellslån. För privatkunder erbjuds grönt bolån, grönt billån och utöver det solcellslån och energilån som riktar sig till kunder som vill investera i solpaneler och energibesparande åtgärder på sin fastighet. Genom våra gröna erbjudanden kan vi vara med och bidra och uppmuntra våra kunder att ställa om, vilket innebär att kunderna kan minska sin miljöpåverkan och i många fall också sänka sina kostnader.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Bankernas ambition är att påskynda den omställning som krävs i den takt som är möjlig för byggbranschen.
Ansvarsfull rådgivning och hållbart sparande Drivkraften är att öka kunskapen om ekonomi och finansiella tjänster samt ge kunderna de verktyg som krävs för att fatta sunda och välgrundade beslut. Ett centralt område i detta arbete är finansiell hälsa, vilket innebär en sund och jämställd ekonomi genom livets alla skeden. När kunder har kontroll över sin ekonomi skapas förutsättningar för ökad trygghet och handlingsfrihet.
Rådgivningen utgår från hela kundens ekonomi och anpassas efter individuella behov.
Arbetssätt och digitala kanaler har kontinuerligt utvecklats, vilket gör att fler kunder kan ta del av bankens rådgivning.
Ungdomar är en prioriterad målgrupp. Därför kontaktas samtliga kunder som fyller 18 år och bjuds in till ett möte. Insatsen syftar till att stärka kunskapen inom privatekonomi och underlätta övergången till de tjänster som blir tillgängliga i vuxen ålder. Under året har även möjligheten införts för 18-åringar att uppdatera sina tjänster helt digitalt.
Kompetensutveckling sker löpande inom både spara och placera samt hållbarhet, vilket på sikt bidrar till ökad insikt även hos kunderna. Hållbarhetscoacher stöttar och inspirerar rådgivarna i detta arbete. Dagligen ges stöd och vägledning i bankens placeringsutbud utifrån varje kunds riskprofil.
Vid rådgivningsmöten framkommer att cirka 41 procent av kunderna önskar att deras sparande tar hänsyn till hållbarhet. Samtidigt har få kunder en tydlig uppfattning om i vilken hållbarhetsinriktning kapitalet ska placeras. Rådgivningen fokuserar därför på att säkerställa en hög lägstanivå av hållbarhet i fondrekommendationerna. Andelen av kundernas totala fondförmögenhet som är placerad i hållbara fonder ökar successivt och uppgår i nuläget till knappt 4 procent.
Samarbetspartnern Swedbank Robur strävar efter att vara ledande i utvecklingen av hållbara investeringar genom att sätta branschstandarder. Investeringarna ska bidra till FN:s 17 globala hållbarhetsmål och utgår från tre principer för sunda, rena och goda investeringar. Swedbank Robur har även antagit två övergripande klimatmål:
• Det samlade fondkapitalet ska vara i linje med Parisavtalets 1,5-gradersmål senast 2026.
• Det samlade fondkapitalet ska vara koldioxidneutralt senast 2040.
Grönt ramverk och grön finansiering
För att bidra till omställningen mot ett mer hållbart samhälle och möjliggöra finansiering av initiativ med tydliga hållbarhetsfördelar har det gröna ramverket uppdaterats under året. Ramverket möjliggör emission av gröna obligationer och utgör en viktig del av hållbarhetsarbetet. Basen i ramverket består av utlåning till bland annat gröna fastigheter, hållbart jordbruk och förnybar energi. Under 2025 har ramverket genomgått en extern och oberoende granskning av Morningstar Sustainalytics, som bedömde att ramverket är i linje med principerna för gröna obligationer.
Den 19 februari 2024 emitterades, inom ramen för det tidigare gröna ramverket, den första gröna obligationen med en total volym om 500 miljoner kronor. Majoriteten av likviden används för finansiering av hållbara byggnader och hållbart jordbruk. Obligationen emitterades med en löptid om två år inom ramen för bankens MTN-program.
Ambitionen är att successivt öka volymen av gröna krediter för att möjliggöra fortsatt emission av gröna obligationer. Så länge gröna obligationer är utestående publiceras årligen en effektrapport med finansiell och miljömässig information. Effektrapporten finns, tillsammans med det gröna ramverket och second opinion, tillgänglig på bankens hemsida.
Sparbanken Skaraborg vill vara en del i omställningen till ett mer hållbart samhälle.
Alla aktörer har ett ansvar att värna om miljö och klimat. Den finansiella sektorn har en nyckelroll i att styra kapital mot hållbara lösningar som begränsar klimatförändringarna och bidrar till den gröna omställningen.
Grunden i Sparbanken Skaraborgs miljöarbete utgörs av hållbarhetspolicyn, som fastställs av styrelsen. Miljöarbetet ska bidra till ett uthålligt samhälle, långsiktig lönsamhet och ett stärkt varumärke. Medvetenhet finns kring både den direkta och indirekta klimatpåverkan. För 2025 har därför bankens fjärde klimatbokslut upprättats, och för andra gången har delar av de finansierade utsläppen beräknats.
Miljöambition
Verksamheten ska kontinuerligt sträva efter att minska och förebygga klimatpåverkan genom ett systematiskt förbättringsarbete där både risker och möjligheter beaktas ur ett hållbarhetsperspektiv.
Digitala arbetssätt
Utvecklingen och användningsgraden av digitala låneprodukter har historiskt ökat frekvent, vilket ur ett hållbarhetsperspektiv gynnar både miljö och samhälle. Tidigare har banken mätt och redogjort för andelen digitala bolån och konsumtionslån i förhållande till samtliga bolån och konsumtionslån. I takt med digitaliseringen och utvecklingen av våra systemstöd genomförs nu alla dessa typer av lån via ett digitalt flöde och därmed är det inte längre relevant att mäta andelen digitala lån. Liknande gäller avseende e-signering, som i det fall det är tillämpligt numera är en naturlig del av arbetssättet och det är kundernas önskemål som styr om de vill signera fysiskt eller digitalt. Därav målsätter vi inte och följer inte heller upp e-signering på samma sätt som tidigare, i de fall där det är möjligt uppmuntrar vi och utbildar kunderna i att använda e-signering.
Genom ändrade kundbeteenden, minskar den manuella kontanthanteringen, till förmån för ökad användning av swish och kort. Dessa faktorer har bidragit till att vi för några år sedan valde att gå över till en automatisk kontanthantering på våra kontor, vilket innebär att kontanter endast går att hantera via insättnings- och uttagsautomater.
En annan indirekt påverkan är vår medverkan vid kreditgivning. En del av den totala riskbedömningen vid företagsutlåning är hållbarhetsanalysen. Analysen görs utifrån ett perspektiv där både risker och möjligheter beaktas.
I samband med att våra fastigheter och hyreslokaler under de senaste åren byggts om, togs ett nytt helhetsgrepp alltifrån att verka för att bli så energieffektiva som möjligt till att göra medvetna produktval som håller hög kvalité och under lång tid. Även bankens avfallshantering sågs över i samband med detta. Genom våra inköp i banken kan vi direkt påverka miljön och har som mål att täcka våra behov av produkter och externa tjänster på ett sådant sätt att totalkostnaden och miljöpåverkan blir så låga som möjligt. Vid bedömning av totalkostnaderna ska inköpspriset ställas i relation till faktorer som kvalitet och ändamålsenlighet, ergonomi och miljöpåverkan, drifts- och servicekostnader, kostnader för lagerhållning och distribution, produktens tekniska och ekonomiska livslängd samt leverantörens förutsättningar att på kort och lång sikt ge god service. Elen som köps in till våra kontor kommer från förnybara källor, vid evenemang som anordnas och där mat ingår både internt och externt eftersträvar vi att välja närproducerat alternativt ekologiskt och av svenska råvaror.
Dessa aspekter regleras i vår hållbarhetspolicy, riktlinjer för inköp och i våra riktlinjer för tjänsteresor.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Miljöarbetet
ska bidra till ett uthålligt samhälle, långsiktig
lönsamhet och ett stärkt varumärke.
Medvetenhet
finns kring både den direkta och indirekta klimatpåverkan.
Klimatbokslut
Vi upprättar för 2025 vårt fjärde klimatboklut och syftet är att kartlägga och förstå omfattningen av våra direkta och indirekta växthusgasutsläpp från verksamheten. För 2025 uppgår verksamhetens klimatpåverkan till 198 ton CO2e, jämfört med 171 ton CO2e 2024. Ökningen beror främst på ökade utsläpp från tjänsteresor och personalens pendling, till följd av fler körda kilometer samt uppdaterade emissionsfaktorer kopplade till minskad reduktionsplikt.
GHG-Protokollet
Klimatbokslutet utgår från Greenhouse Gas Protocol (GHG-protokollets riktlinjer), vilket är den globala standarden för beräkning, hantering och rapportering av växthusgasutsläpp. Metoden innehåller tre rapporteringsnivåer, även kallade scope som avser:
1. Direkta utsläpp
2. Indirekta utsläpp från köpt energi samt
3. Indirekta utsläpp upp-och nedströms i värdekedjan
Vår ambition har varit att mäta och redovisa scope 1 och 2 samt delar av scope 3 där det varit möjligt att få fram relevanta och mätbara data. I scope 3 rapporteras de utsläpp som banken gett upphov till men som inte omfattas av scope 1 och 2. Detta avser utsläpp som sker uppströms eller nedströms i verksamheten och dessa utsläpp delas upp i olika kategorier tex tjänsteresor och inköp. Vår ambition är att framåt fortsätta att utöka detta scope till att inkludera fler delar av vår verksamhet.
klimatpåverkan i verksamheten uppgår 2025 till 198 ton CO2e.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Scope 1-Direkta utsläpp
Scope 1-Direkta utsläpp omfattar utsläpp från bankens företagsägda bil och köldmedia. Utfallet är i linje med föregående år.
Scope 2-Indirekta utsläpp
Scope 2-Indirekta utsläpp omfattar inköpt el och fjärrvärme, vilka är i nivå med tidigare år.
Scope 3-Indirekta utsläpp upp- och nedströms i värdekedjan
Scope 3-Indirekta utsläpp upp- och nedströms i värdekedjan uppgår 2025 till 192,8 ton CO2e och domineras av personalens pendling och tjänsteresor. Ökningen förklaras av fler körda kilometer, fler anställda samt uppdaterade emissionsfaktorer med lägre inblandning av förnybart bränsle, vilket beror på den minskade reduktionsplikten. Ökningen av elbilskörning har dock begränsat utsläppseffekten.
Den största ökningen är kopplat till personalens pendling. Pendlingsenkäten genomförs av samtliga medarbetare vartannat år och sedan förra pendlingsankäten har vi ökat antalet medarbetare med 10 personer. Utöver detta har vi har en stor andel medarbetare som inte bor på den orten där de arbetar därav är det helt i linje med förväntan att det är här utsläppen är högst. Vi kan se att det framför allt är stor ökning körda kilometrar av elbilar, vilket ändå resulterar i liten utsläppsökning i relation till ökningen av körda kilometrar (+27 263) tack vare att drivmedlet är fossilfritt.
Utsläppen kopplat till IT är i linje med 2024 vilket också är enligt förväntan då det 2023 gjordes stora inköp när utrustningen på kontoren uppdaterades i takt med att ombyggnationerna av våra sista kontor färdigställdes under 2023. För 2024 och 2025 har inte IT inköp gjorts i samma utsträckning, vilket gör att utsläppen minskat markant.
Utsläpp
Inköpta varor och tjänster
Papper och trycksaker
Vatten
utsläpp för bränsle och energirelaterade aktiviteter
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Klimatkompensation
Vi har beslutat likt tidigare år att kompensera för bankens utsläpp via certifierade projekt. Vi har för 2025 valt att kompensera för de utsläppen som sker i verksamheten (198 tCO2e) genom att stötta både lokala projekt i vårt verksamhetsområde kopplat till biokol, samt genom ett internationellt projekt som bidrar till att binda koldioxid i Kenya.
Mättning av våra utsläpp från investeringar och utlåning Vår största klimatpåverkan uppstår indirekt genom det vi finansierar via vår utlåning och våra investeringar. Vi har för 2025 för andra gången valt att redovisa de indirekta utsläpp som sker till följd av våra investeringar. Mot bakgrund av detta har vi under året anslutit oss till Partnership for Carbon Accounting Financials (PCAF) som tillhandahåller en standardiserad metod för utsläppsberäkning för finansierade utsläpp inom olika tillgångsslag. Vi har för år 2025 valt att beräkna finansierade utsläpp för tillgångsslagen noterat aktieinnehav, företagsobligationer, bolån och lån till kommersiella fastigheter. Utsläpp från dessa tillgångar baseras på utsläppsberäkningar enligt metodiken för Greenhouse Gas Protocol inom scope 1,2 och 3 för noterade aktier och företagsobligationer och scope 1 och 2 för bolån och lån till kommersiella fastigheter.
Syftet med metoden är att utveckla enhetliga sätt att mäta koldioxidutsläpp kopplade till finansiering, vilket gör det möjligt för finansiella institut att uppskatta finansierade utsläpp genom att använda sig av en kombination av finansiell information, information om enskilda säkerheter och regional statistik. Standarden tillåter olika nivåer av datakvalitet, vilket innebär att det initialt är möjligt att göra beräkningarna med relativt begränsad tillgång till data. PCAF kategoriserar datakvaliteten på en skala från score 1 till 5, där 1 motsvarar högsta datakvalitet och 5 lägsta. Utifrån detta tas en datakvalitetspoäng fram för respektive tillgångsslag, för att ge en indikation om beräkningsunderlagets datakvalitet.
För 2024 publicerade vi även de finansierade utsläppen för bolån och kommersiella fastigheter, för 2025 har det skett en metodförändring i hur beräkningarna tas fram som på sikt kommer göra det möjligt att utöka beräkningen och inkludera fler tillgångsklasser. Mot bakgrund av detta har vi valt att inte publicera beräkningarna för bolån och kommersiella fastigheter i årets rapport. Orsaken till det är att de beräkningarna inte är jämförbara med föregående års beräkningar samt vi inte kunnat säkerställa kvalitén på beräkningarna i önskad omfattning. Vi kommer arbeta både med kvalitetssäkring och utfallet av beräkningarna framåt med ambitionen att kunna publicera även dessa när vi kan säkerställa kvalitén och jämförbarheten mellan åren.
Vår största klimatpåverkan uppstår indirekt genom det vi finansierar via vår utlåning och våra investeringar.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Företagsobligationer
Utsläppen för företagsobligationer har beräknats genom att utsläppen baseras på vår andel (per 31 dec 2025) av respektive verksamhets summerade egna kapital och skulder samt respektive verksamhets rapporterade utsläpp i scope 1, 2 och 3 baserat på deras hållbarhetsrapport för 2024. Anledningen till att 2024 års hållbarhetsrapporter använts som underlag beror på att motsvarande hållbarhetsrapporter för 2025 inte släppts vid tiden för vår sammanställning av de finansierade utsläppen för 2025. De finansierade utsläppen har minskat med 60% samtidigt som det redovisade värdet minskat med 41%. Detta beror att vi under året sålt av flera innehav i utsläppsintensiva bolag, därav har både det redovisade värdet och de finansierade utsläppen minskat.
Siffrorna från 2024 har räknats om då det föregående år skett en felberäkning på två av innehaven, vilket resulterade i för höga utsläppsiffror, detta är nu justerat och siffrorna mellan åren därmed jämförbara i årets rapport.
Aktieinnehav
Vårt aktieinnehav består främst av ett större innehav i en bank. För att fastställa vår andel av utsläppen baseras beräkningen på vårt aktieinnehav (antal aktier och marknadsvärde per den 31 december 2025) och på bankens EVIC1 (motsvarande datakvalité i score 1). Utsläppen i scope 1, 2 och 3 inhämtas från bankens hållbarhetsrapport (för 2024). För 2025 har utsläppen ökat med 92% samtidigt som redovisat värde har ökat med 50% jämfört med 2024. Vi har under året ökat antalet aktier i Swedbank med 450 000. Utsläppsökningen förklaras primärt av ökade utsläpp i Swedbanks scope 3 utsläpp då Swedbank under 2024 har gjort uppdateringar i sina redovisningsprinciper för att linjera med kraven i ESRS (European Sustainability Reporting Standards).
Siffrorna från 2024 har räknats om då data för fler delar av Swedbanks verksamhet nu finns tillgänglig för 2024, justeringen gör att siffrorna därmed är jämförbara mellan åren i årets rapport.
1 EVIC är summan av börsvärdet för stamaktier vid räkenskapsårets slut, börsvärdet för preferensaktier vid räkenskapsårets slut och de bokförda värdena av totala skulder och minoriteters intressen.
Våra finansierade utsläpp
Då det är andra gången vi beräknar våra finansierade utsläpp kan vi se att totalt sett har de finansierade utsläppen för aktier och företagsobligationer minskat med 46% samtidigt som det redovisade värdet har ökat med 20% mot föregående år. Detta beror på att totala utsläpp i innehavsbolagen minskat samt att banken har sänkt sin innehavsandel i utsläppsintensiva bolag till förmån för mindre utsläppsintensiva verksamheter. Kategorin som står för majoriteten av våra finansierade utsläpp är företagsobligationerna, vilket beror på innehav i industribolag som står inför en stor omställning framåt. Vi har inga innehav som strider mot vår Finanspolicy som ligger till grund för placeringsreglementet där hållbarhet finns integrerat. Tillgångsslag
* För tillgångsslaget Aktieinnehav baseras redovisat värde på marknadsvärdet 2025-12-31.
** PCAF:s datakvalitetspoäng, där 1 är högsta datakvalitet. Poängen är viktad utifrån redovisat värde.
*** Inkluderar utsläpp från scope 1–3 för aktieinnehav och företagsobligationer enligt GHG-protokollet och PCA: metodiken.
Tillgångsslag Datakvalitet Redovisat värde före reserveringar* (mSEK) 2024
datakvalitet** (15)
* För tillgångsslaget Aktieinnehav baseras redovisat värde på marknadsvärdet 2024-12-31.
** PCAF:s datakvalitetspoäng, där 1 är högsta datakvalitet. Poängen är viktad utifrån redovisat värde.
*** Inkluderar utsläpp från scope 1–3 för aktieinnehav och företagsobligationer enligt GHG-protokollet och PCA: metodiken.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Vi vill på ett effektivt sätt ta tillvara medarbetarnas kompetens och skapa goda grundförutsättningar genom en trygg och utvecklande arbetsmiljö.
Ambitionen är att alla medarbetare ska känna delaktighet i arbetet, uppleva arbetsglädje och motivation samt se Sparbanken Skaraborg som en attraktiv arbetsgivare. Verksamheten ska präglas av ett lärande förhållningssätt där värdeorden engagemang, kompetens och gemenskap genomsyrar hela organisationen.
Arbetsmiljö och hälsa
Arbetsmiljöarbetet omfattar hela verksamheten och innefattar såväl utrustning och lokaler som ledarskap och organisation av arbetet. Medarbetarens totala arbetssituation beaktas, där fysiska, psykiska, sociala och digitala aspekter ingår.
Utgångspunkterna för det systematiska arbetsmiljöarbetet framgår av medarbetarpolicyn samt hälso- och arbetsmiljöpolicyn. Arbetet bedrivs aktivt för att förebygga arbetsskador, olycksfall och tillbud, samtidigt som insatser genomförs för att främja hälsa, arbetsglädje och effektivitet. Ett nära samarbete finns med företagshälsovården, som utgör en viktig resurs i det förebyggande arbetet samt vid rehabilitering. Bland annat erbjuds hälsoundersökning vart tredje år samt stöd och rådgivning i arbetsrelaterade hälsofrågor.
Medarbetarundersökningar genomförs löpande via ett digitalt verktyg som i realtid mäter engagemang, välmående och utveckling. Syftet är att tidigt identifiera förbättringsområden och vidta åtgärder för att säkerställa en god arbetsmiljö. Svarsfrekvensen är mycket hög, vilket ger en tillförlitlig temperaturmätning av organisationen. Resultaten sammanställs i nio huvudkategorier, med möjlighet att komplettera med valbara kategorier och egna frågeställningar. Exempel på områden som följs upp är engagemang och attraktiv arbetsgivare, vilka analyseras på övergripande nivå varje månad med målsättningen att ligga i nivå med eller över branschsnitt.
Medarbetarundersökningen är ett viktigt verktyg för avdelningarna i arbetet med att lyfta och diskutera de olika kategorierna utifrån identifierade insikter och trender. Resultaten används som underlag för dialog och förbättringsåtgärder på avdelningsnivå. Bankens ledningsgrupp följer upp resultaten på övergripande nivå, och inom ramen för målstyrningsarbetet ingår särskilda monitoreringsområden där delar av medarbetarundersökningen följs upp löpande.
Viktiga resurser i arbetsmiljöarbetet är även kontakt- och arbetsmiljöombud, som finns representerade på samtliga mötesplatser. Verksamheten är kollektivavtalsansluten och omfattas av kollektivavtalet mellan Arbetsgivarna inom bank och finans och Finansförbundet. En lokal fackklubb finns representerad i banken och deltar i olika forum och förhandlingar för att tillvarata medarbetarnas intressen.
Medarbetarundersökning sker veckovis via ett verktyg som i realtid mäter engagemang, välmående och utveckling.
Arbetsglädje Leda rskap Personlig utveckling Meningsfullhet Autonomi Engagemang Arbetssituation Teamkänsla
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Personalfrämjande aktiviteter
För att främja arbetsglädje och hälsa genomförs flera personalfrämjande insatser. Medarbetarna erbjuds friskvårdsbidrag som kan användas till valfri aktivitet inom Skatteverkets regelverk, och trivselaktiviteter uppmuntras på avdelningsnivå.
Personalstiftelsen tillhandahåller även möjlighet till hyra av fjällstuga. Därutöver anordnas årliga medarbetarträffar, såsom konferens och huvudmannamiddag, samt avdelningsvisa träffar.
Kompetens
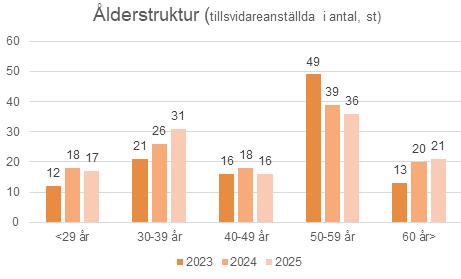
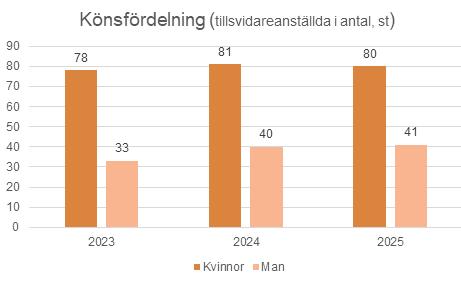
Vid årets slut var 134 medarbetare anställda i banken, fördelade enligt följande.
• 119 tillsvidareanställda banktjänstemän
• 4 tillsvidareanställda lokalvårdare
• 6 visstidsanställda banktjänstemän
• 5 timanställda
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Kompetensförsörjning
Medarbetarna är bankens största tillgång. Det är därför avgörande att både behålla och utveckla befintliga medarbetare samt att rekrytera nya medarbetare som delar bankens värderingar. Rekrytering är en betydande investering och genomförs enligt en fastställd rekryteringsprocess för att säkerställa kvalitet och effektivitet. Kommande pensionsavgångar och nya roller i verksamheten skapar möjligheter till karriärväxling och kompetensutveckling inom banken. Personalomsättningen för helåret 2025 uppgick till 3,3* procent, exklusive pensionsavgångar.
Kraven på bankens yrkesroller förändras kontinuerligt till följd av nya regelverk, en föränderlig omvärld samt den snabba digitalisering som påverkar kundbeteenden och arbetssätt. Detta ställer ökade krav på medarbetarnas fortlöpande kompetensutveckling, som sker löpande genom bland annat erfarenhetsutbyte, utbildningsinsatser samt medlyssning och coachning av chef eller teamledare. Under 2025 har nyanställda bland annat genomgått utbildning inom Framgångsrika möten. Parallellt har banken fortsatt att utveckla chefer och teamledare inom ledarskap genom olika initiativ, såsom ledarutvecklingsträffar och riktade utvecklingsinsatser.
Årliga medarbetarsamtal genomförs med samtliga medarbetare, både under höst och vår, och kompletteras med löpande coachsamtal för medarbetare i kundrådgivande roller. I samband med medarbetarsamtalen fastställs individuella mål och utvecklingsaktiviteter för att säkerställa fortsatt kompetensutveckling. Tidigare satta mål utvärderas och följs upp, samtidigt som arbetssituation, trivsel och samarbete diskuteras för att främja en hållbar och utvecklande arbetsmiljö.
*Antal tillsvidareanställda som slutat under perioden - (pensioneringar) / (antal tillsvidareanställda vid periodens början + antal tillsvidareanställda vid periodens slut) / 2)
Alla har rätt till samma bemötande, integritet och respekt för sin person. Vi har alla ett gemensamt ansvar för att bemöta varandra och kunder på ett korrekt sätt. Hos oss accepteras ingen form av diskriminering, trakasserier eller kränkande särbehandling.
Dessa aspekter genomsyrar hela vår verksamhet och följs upp löpande. Hänsyn till ovanstående tas vid till exempel rekrytering samt i löneprocessen, där särskild kartläggning görs avseende lika lön för likvärdigt arbete och ur ett genusperspektiv. I styrelser och ledningsgrupp eftersträvas jämställdhet avseende kön, ålder osv.
Kontroll och efterlevnad av våra policys för mänskliga rättigheter och medarbetare sker dels genom årlig rapportering till styrelse och bankledning, dels redovisning av statistik i samband med bokslutsgenomgång. Om detta går att läsa i vår medarbetarpolicy, hälso- och arbetsmiljöpolicy och etik- och intressekonfliktspolicy.
Genom vårt medarbetarundersökningsverktyg kan vi på ett tidigt stadie fånga upp signaler avseende kränkningar, svaren sker anonymt, men aggregeras upp på gruppnivå för att kunna följas upp. Inga händelser av kränkande karaktär ska förekomma och här råder nolltolerans.
Under 2025 har inga indikationer avseende mobbning eller kränkande särbehandling inkommit.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Inga
händelser av kränkande karaktär ska förekomma och här råder nolltolerans.
För oss är det av största vikt att bevara allmänhetens förtroende och att ha goda relationer med våra kunder, våra avtalspartners och myndigheter.
Banken ska bedriva en sund verksamhet och våra relationer och kontakter ska vara affärsmässiga och korrekta.
Etik, moral och regelefterlevnad är prioriterade områden och en integrerad del av vår verksamhet. För att säkerställa att vi agerar etiskt och hanterar situationer på ett korrekt och strukturerat sätt har vi etablerat styrdokument inom områden som intressekonflikter, visselblåsning, kundklagomål och personuppgiftshantering. Vår etik- och intressekonfliktspolicy sammanfattar hur vi uppträder i enlighet med våra värderingar och fungerar som en praktisk vägledning och etisk kompass för alla medarbetare.
Kundklagomål
Att hantera kundklagomål är en central del av vårt arbete med att säkerställa regelefterlevnad och korrekt etiskt och moraliskt agerande. Våra rutiner går utöver att rätta till felaktigheter och syftar till att samla in värdefull feedback som hjälper oss att förbättra kundupplevelsen.
Visselblåsning
Via vårt visselblåsningssystem kan medarbetare och andra rapportera misstänkta missförhållanden i banken som rör förhållanden av allmänt intresse. Anmälningar kan göras öppet eller anonymt och systemet bidrar till transparens och en hög etisk standard i vår verksamhet.
Behandling av personuppgifter
Vi värnar om våra kunders integritet och hanterar personuppgifter på ett ansvarsfullt sätt. Vi har interna styrdokument och ett dataskyddsombud som säkerställer att vi följer gällande dataskyddslagstiftning.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Banken ska bedriva en sund verksamhet och våra relationer och kontakter ska vara affärsmässiga och korrekta.
Motverka finansiell brottslighet
Den finansiella brottsligheten är ett hot mot vårt samhälle och har en betydande negativ inverkan på vårt samhälle, vår demokrati och på enskilda individer och företag. Finansiell brottslighet omfattar bland annat bedrägerier, bokföringsbrott och skattebrott men även penningtvätt och finansiering av terrorism.
Att arbeta för att motverka finansiell brottslighet, både förebyggande och utredande, är en grundläggande del av vår verksamhet. Det är också en förutsättning för att vi ska kunna upprätthålla samhällets och våra kunders förtroende för oss som bank. Att bekämpa finansiell brottslighet är en viktig hållbarhetsfråga och för att möta detta har vi en intern avdelning som arbetar med fokus på att motverka finansiell brottslighet och kontinuerligt utveckla våra arbetssätt.
Penningtvätt och finansiering av terrorism
Penningtvätt, eller försök till penningtvätt, är brott som inte sällan har internationella kopplingar eller koppling till den organiserade brottsligheten. Det handlar om transaktioner eller andra aktiviteter där syftet är att försöka få illegalt intjänade pengar att framstå som lagliga genom att dölja dess ursprung. Pengarna kan exempelvis komma från narkotikaförsäljning, skattebrott, bedrägerier eller korruption.
För att hantera risken för att banken utnyttjas för penningtvätt och finansiering av terrorism arbetar vi systematiskt och riskbaserat. Resurser allokeras löpande till de områden som anses driva högst risk. Vi följer Finansinspektionens föreskrifter om åtgärder mot penningtvätt och finansiering av terrorism och i vårt förbyggande arbete mot penningtvätt ingår bland annat
• Kundkännedom
När du blir kund hos oss och ibland när du är i kontakt med oss ställer vi frågor om dig och din ekonomi.
• Rutiner, processer och system
Vi investerar löpande i utbildning, kompetens och ny teknik för att stärka vårt arbete.
• Rapportering av misstänkta transaktioner
Vi ansvarar för att rapportera om vi ser misstänkta transaktioner till Finanspolisen. Det är polisen som utreder om det har begåtts något brott.
• Riskreducerande åtgärder
Om vi inte kan uppnå en tillräckligt god kännedom om en kund, dess syfte eller art med affärsförbindelsen kan vi behöva avstå från att inleda alternativt avsluta en affärsrelation.
• Banksekretess
Vi har tystnadsplikt och kan inte säga något om vem som är eller har varit kund hos oss. Detta garanterar att personliga uppgifter inte förs vidare. Vi får inte heller säga något om vem eller vilka vi misstänker kan ha koppling till finansiell brottslighet.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning
Genom att känna våra kunder väl, övervaka transaktioner samt i den mån det är möjligt, samarbeta med andra banker genom branschorganisationer, myndigheter och Finanspolisen (FIPO) minskar vi riskerna, och får lättare att prioritera och hantera dessa. Det förutsätter att vi i banken har en detaljerad förståelse för hur våra produkter och tjänster kan komma att utnyttjas i kriminella syften. Effektiviteten och förmågan att upptäcka misstänkt beteende avgörs inte uteslutande av avancerade IT- och monitoreringssystem, utan handlar till stor del om våra medarbetares medvetenhet och förmåga att identifiera avvikande beteendemönster i mötet med sina kunder.
Bedrägerier
Bedrägerier är ett utbrett och växande problem och har blivit en stor inkomstkälla för den organiserade brottsligheten. I takt med den ökade digitaliseringen har risken att utsättas för bedrägerier ökat. Vi har under året mottagit flera anmälningar om bedrägerier där framför allt äldre har blivit lurade att själva skicka i väg sina pengar, lämna ut kortnummer, koder eller liknande. Det har varit en stor spridning på modus men vanligt förekommande är de så kallade vishing- smishing och phisingbedrägerierna. Även bedrägerier som härrör från sidor på internet där privatpersoner säljer begagnade varor, så kallade ”Blocketbedrägerier”, har förekommit. Vi ser också en ökande trend av att bedragarna systematiskt bearbetar sina offer så som vid investerings- och romansbedrägerier.
Vi har ett ansvar att hålla våra kunders tillgångar säkra. Utmaningarna med nuvarande modus är inte relaterat till den tekniska säkerheten utan grundar sig i att bedragarna manipulerar kunder att antingen aktivt skicka pengar, alternativt lura ifrån dem koder, kort och inloggningsuppgifter. Det finns ett stort behov av att utbilda allmänheten om riskerna som bedragarna utgör och vad man bör tänka på för att minska risken för att falla offer för bedragarna.
Under året har vi arbetat förebyggande genom bland annat:
• införa tekniska lösningar för att försvåra och fördröja överföringar av större belopp
• Informera våra kunder enligt den nationella kampanjen ”Svårlurad”
• Egna informationskampanjer i sociala kanaler samt i kundmöten
• Ett antal fysiska mötesträffar med fokus på bedrägerier där vi informerade ca 150 personer
Förvaltningsberättelse 57
Bolagsstyrningsrapport 61
Nyckeltal 63
Fem år i sammandrag 64
Finansiella rapporter
Resultaträkning 65
Rapport över totalresultat i sammandrag 65
Balansräkning 66
Rapport över förändringar i eget kapital 67
Kassaflödesanalys 68
Noter
Not 1 Uppgifter om banken 69
Not 2 Redovisningsprinciper 69
Not 3 Risker 78
Not 4 Räntenetto 92
Not 5 Erhållna utdelningar 92
Not 6 Provisionsnetto 93
Not 7 Nettoresultat av finansiella transaktioner 93
Not 8 Övriga rörelseintäkter 93
Not 9 Allmänna administrationskostnader 94
Not 10 Övriga rörelsekostnader 97
Not 11 Kreditförluster, netto 98
Not 12 Bokslutsdispositioner 98
Not 13 Skatter 99
Not 14 Belåningsbara statsskuldförbindelser 100
Not 15 Utlåning till kreditinstitut 100
Not 16 Utlåning till allmänheten 100
Not 17 Obligationer och andra räntebärande värdepapper 106
Not 18 Aktier och andelar 107
Not 19 Aktier och andelar i intresseföretag 108
Not 20 Materiella anläggningstillgångar 109
Not 21 Övriga tillgångar 110
Not 22 Förutbetalda kostnader och upplupna intäkter 110
Not 23 Skulder till kreditinstitut 110
Not 24 Inlåning från allmänheten 110
Not 25 Upplåning från allmänheten 111
Not 26 Emitterade värdepapper 111
Not 27 Övriga skulder 111
Not 28 Upplupna kostnader och förutbetalda intäkter 111
Not 29 Avsättningar 112
Not 30 Obeskattade reserver 112
Not 31 Eget kapital 113
Not 32 Ställda säkerheter 113
Not 33 Eventualförpliktelser 113
Not 34 Åtaganden 114
Not 35 Finansiella garantier 114
Not 36 Finansiella tillgångar och skulder värderade till verkligt värde 115
Not 37 Viktiga uppskattningar och bedömningar 118
Not 38 Närstående och andra betydande relationer 121
Not 39 Händelser efter balansdagen 121
Not 40 Kapitaltäckning 122
Underskrifter 125
Revisionsberättelse 126
Styrelse och revisorer 130
Definitioner 131
Styrelsen och verkställande direktören för Sparbanken Skaraborg AB (publ), organisationsnummer 5164010141, får härmed avge årsredovisning för bankens verksamhet 2025, bankens 179:e verksamhetsår, varav det tjugosjätte som aktiebolag
ALLMÄNT OM BANKENS VERKSAMHET
Rörelseresultatet har förbättrats per 31 december 2025 jämfört med samma period föregående år. Utdelning på bankens aktieinnehav i Swedbank AB (publ) är högre än föregående år. Lägre ränteläge har påverkat räntenettot negativt. Provisionsintäkterna från förmedlat sparande har ökat något. Utlåningsprovisionerna har minskat beroende av lägre marginaler men även av minskade förmedlade volymer till Swedbank Hypotek. Kreditförlusterna har minskat främst med anledning av bättre makroparametrar.
Inlåningsvolymerna har ökat, så även utlåningsvolymerna men dessa har ökat betydligt mer. Banken har sett en större efterfrågan på nya krediter både från företags- och privatsidan. Banken har under slutet av året ökat emitterat belopp med 500 mkr och likviditeten är därmed på en fortsatt bra nivå.
Inlåningen från allmänheten har ökat med 2,7 procent (föregående år 4,4 procent). Utlåningen till allmänheten har ökat med 14,5 procent (0,8) och beviljade ej utnyttjade krediter har ökat med 2,2 procent (20,8) Volymen av förmedlade lån till Swedbank Hypotek AB minskade totalt med 11,6 procent (-6,8) Bolån har i större utsträckning lagts i bankens egen balansräkning. Fondvolymen som förmedlats till Swedbank Robur Fonder AB ökade med 7,8 procent (21,1) Börsutvecklingen var negativ första månaderna på året för att sedan vända uppåt igen från april. Även ökat nettosparande har bidragit positivt till bankens provisionsintäkter. Försäkringsvolymerna hos Swedbank Försäkring AB ökade med 9,1 procent (18,2). Sammantaget ökade bankens totala affärsvolym med 6,3 procent (4,8).
Resultat jämfört med föregående år
Rörelseresultatet per 2025-12-31 uppgick till 501,2 mkr, vilket är 6,9 procent (32,3 mkr) högre än föregående år.
Utdelningen från Swedbank AB (publ) uppgick i år till 207,2 mkr vilket är 67,1 mkr högre än föregående år.
Räntenettot minskade med 5,4 procent (22,9 mkr) till 401,5 mkr. Riksbankens sänkningar av styrräntan har påverkat bankens räntenetto negativt. Ökade utlåningsvolymer har reducerat den negativa effekten. Bankens kostnad för emitterad obligation har minskat, trots att banken emitterat ytterligare 500 mkr i slutet av året. Nedåtgående ränteläge tillsammans med minskad placeringsvolym har medfört att bankens avkastning på värdepappersportföljen har minskat, så även bankens intäkter från checkräkningskontot har minskat.
Provisionsnettot minskade med 5,9 procent (6,4 mkr) till 101,7 mkr. Provisionsintäkterna från förmedlad utlåning till Swedbank Hypotek AB har minskat med 8,6 mkr på grund av lägre förmedlade volymer och lägre marginaler. Provisionsintäkterna från Robur ökade med 1,2 mkr och från Swedbank Försäkring med 0,9 mkr p g a bättre börsutveckling och ökat nettosparande.
Nettoresultat av finansiella transaktioner uppgår till 3,7 mkr, en ökning med 1,1 mkr. Främsta orsaken är att banken haft högre agiointäkter.
De allmänna administrationskostnaderna ökade med 17,9 mkr till 208,9 mkr och beror främst på ökade personal- och IT-kostnader. Även lokal- och fastighetskostnader har ökat vad gäller reparation och underhåll. Banken erhöll 4,9 mkr i momsåtervinning vilket innebär att övriga rörelsekostnader är lägre.
Kreditförlusterna netto uppgick till +8,3 mkr (återvinning) Makropåverkan har förändrats positivt tillsammans med kvalitetsförbättringar av IFRS-modellen. Utöver detta har även en del engagemang fått förbättrad återbetalningsförmåga.
Bankens ställning
Balansomslutningen per 31 december var 20 798,8 mkr, en ökning med 2 229,5 mkr sedan årsskiftet. Utlåningen ökade till 13 914,7 mkr, en ökning med 1.763,4 mkr. Volymstocken av förmedlade lån till Swedbank Hypotek AB minskade till 4 561,5 mkr, en minskning med 601,0 mkr. Den större delen av utlåning till bostäder har lagts i bankens egen balansräkning.
In- och upplåning från allmänheten ökade med 331,3 mkr till 13 316,3 mkr. Vidare har banken förmedlat fondsparande till Swedbank Robur Fonder AB till ett värde av 8 082,0 mkr, en ökning med 587,3 mkr. Förmedlade försäkringar via Swedbank Försäkring AB uppgick till 4 324,5 mkr, en ökning med 360,4 mkr.
Bankens likviditet placeras på konto i Swedbank och i räntebärande värdepapper Bankens värdepappersportfölj uppgick per balansdagen till 2 733,3 mkr, en minskning med 642,2 mkr sedan föregående årsskifte. Banken har viktat om sitt innehav till kommunobligationer och säkerställda obligationer för att stärka bankens likviditetsreserv och sålt av en del av sitt övriga innehav för att finansiera ökade utlåningsvolymer. Banken har även beviljad kreditlimit hos Swedbank AB på 500 mkr.
Banken har under fjärde kvartalet genomfört ny emission av en MTN-obligation på 500 mkr med förfall 2028 vilket gör att banken, tillsammans med tidigare emitterad grön MTN-obligation, nu totalt har 1.000 mkr emitterat.
Per den 31 december uppgår bankens totala aktieinnehav i Swedbank AB (publ) till 10 000.000 aktier. Det totala innehavet motsvarar ett marknadsvärde på 3 211,0 mkr (anskaffningsvärde 935,9 mkr).
Bankens kapitalbas uppgår per 2025-12-31 till 3 546,6 mkr (3.196,9) och består uteslutande av
kärnprimärkapital. Kapitalrelation uppgår till på 37,9 procent (34,5) Årets vinst har inkluderats i kapitalbasen och hänsyn har tagits till styrelsens förslag till utdelning på 74 mkr.
Sparbanken Skaraborg AB (publ) bedriver verksamhet som fristående sparbank. Banken är ursprungligen grundad 1847 som Skaraborgs läns allmänna sparbank. Ombildningen till aktiebolag genomfördes år 2000. Bankens verksamhetsområde omfattar Skara, Vara, Essunga och Götene kommuner. Sparbanksstiftelsen Skaraborg är ensam ägare till banken och genom utdelning från banken kan stiftelsen via återinvesteringar främja sparbankens och bygdens utveckling. Fram till och med 2025 har stiftelsen beviljat återinvesteringar till olika projekt med ca 400 mkr, fördelat över bankens verksamhetsområde.
HÄNDELSER AV VÄSENTLIG BETYDELSE SOM INTRÄFFAT UNDER RÄKENSKAPSÅRET
Året började med relativt stark tro om återhämtning av svensk ekonomi under slutet av första kvartalet och början av andra kvartalet. Börsen började också året starkt och investeringarna kom igång. Efter presidentskiftet i USA började börsen misströsta och därefter gick det relativt snabbt in i en negativ period när det stod klart att de avsåg införa tullar i princip mot alla länder som har en export/import-situation med USA. Detta tullvapen har brukats till och från av Trumpadministrationen men marknaden har inte uppfattat det som reellt på samma sätt som under första kvartalet. Centralbanker har också sänkt räntor där Riksbanken sänkt några gånger till 1,75 och USA’s Federal Reserve har också påbörjat sin sänkningsfas med marknadsförväntningar om ytterligare ett par till. Inflationen har visat sig ganska modest, till fallande, även om dessa tullhot från USA och dess resultat kan komma att påvisa annat, men det återstår att se.
Under andra halvåret såg banken en stigande trend av investeringar, både från hushåll och företag. Den trenden kommer troligtvis att hålla i sig om inga globala hinder uppstår. För att möjliggöra fortsatt tillväxt beslutade banken under slutet av året att utöka bankens emissionsram från 1,5 miljarder till 4 miljarder.
Sparbanken Skaraborg står stark i detta med god likviditetssituation, kapitalstyrka, lönsamhet och har därmed stora möjligheter att hjälpa bankens kunder att växa framåt.
RISKER OCH OSÄKERHETSFAKTORER
I bankens verksamhet uppstår olika typer av finansiella risker såsom kredit-, marknads-, likviditets- och operativa risker. I syfte att begränsa och kontrollera risktagandet i verksamheten har bankens styrelse, som är ytterst ansvarig för den interna kontrollen i banken, fastställt policys och riktlinjer för verksamheten. Dessa policys och instruktioner revideras och fastställs årligen. Verkställande direktören ansvarar för den löpande förvaltningen enligt styrelsens riskpolicy.
Riskhanteringssystemet ska innehålla de strategier, processer och rapporteringsrutiner som är nödvändiga för att fortlöpande kunna identifiera, mäta, hantera, kontrollera och rapportera de risker som verksamheten
är förknippad med. Banken ska vidare införa de metoder och rutiner som krävs för att hantera de risker som hänför sig till bankens verksamhet. Risktagandet i banken ska vara lågt och begränsas inom ramen för vad som är ekonomiskt hållbart kopplat till bankens kapital-buffert och långsiktiga kapitalmål. Styrelsen har fastställt en särskild policy som beskriver den riskaptit som ska forma bankens verksamhet och ge risklimiter som är gällande inom olika riskområden.
För att få en tillfredsställande riskhantering i banken har banken en oberoende riskkontrollfunktion. Med riskkontroll avses alla aktiviteter för att mäta, rapportera och följa upp risker, oberoende från de risktagande enheterna. Riskkontrollfunktionen rapporterar muntligen och skriftligen till styrelsen kvartalsvis.
Verksamheten präglas av högt riskmedvetande och bankens medarbetare har en god förståelse för den egna verksamheten och de risker som är förknippade med den. De övergripande målen för bankens hantering av risker är att i förväg identifiera riskerna så att dessa kan undvikas eller kontrolleras på ett effektivt och affärsmässigt sätt.
Styrelsen fastställer grundläggande riktlinjer för regelefterlevnad. Av riktlinjerna framgår att Verkställande direktören ansvarar för att fastställa rutiner så att verksamheten bedrivs enligt regelverket och att verksamheten är ändamålsenligt organiserad utifrån de krav som ställs. Bankens funktion för regelefterlevnad (compliance) ansvarar för samordning och rapportering i frågor som rör regelefterlevnad. Arbetet med regelefterlevnad präglas av ett proaktivt arbetssätt och bidrar till att upprätthålla och förstärka bankens förtroende och anseende, samt verkar för att risken för legala sanktioner och ryktesförlust på grund av bristande regelefterlevnad reduceras. Funktionen rapporterar muntligen och skriftligen till styrelsen kvartalsvis
Banken har en diversifierad kreditportfölj för att motverka fluktuationer, samt låga finansiella och operativa risker.
I syfte att begränsa kredit- och motpartsrisker i bankens värdepappersportfölj har styrelsen fastställt ett placeringsreglemente. Det innebär att placeringar endast får ske inom vissa ramar, huvudsakligen reglerade genom begränsningar av löptid och kreditvärdighet.
Bankens resultat påverkas även av omvärldsfaktorer som banken inte själv råder över. Den största inverkan har det allmänna ränteläget, förändringar på börsen och det allmänna konjunkturläget.
För detaljerad information om bankens risker se not 3 Finansiella risker och bankens separata Pelare 3 rapport på banken hemsida.
Bankens kapitalbas uppgår till 3 546,6 mkr och kärnprimärkapitalrelationen 37,9 procent. Bankens riskbuffert är därmed klart över legala minimikravet, vilket innebär en god motståndskraft mot negativa händelser och störningar. De stresstester som görs i den interna kapital- och likviditetsutvärderingen visar att motståndskraften i bankens balansräkning och likviditetsportfölj är hög.
Banken har under början av 2026 fattat ett historiskt beslut där banken under loppet av innevarande år öppnar bankkontor i Falköping respektive Mariestad. Banken har under de senaste åren vuxit kraftigt på distans och nu är både kundunderlag och efterfrågan så stor att banken ser en etablering som ett nästa steg.
Trots fortsatta oroligheter i omvärlden och fortsatt osäkerhet i geopolitiken ser framtidsutsikterna i Skaraborg ganska ljusa ut. Volvos kommande etablering av en batterifabrik i Mariestad och flera andra industriella utbyggnader/nyetableringar sprider ringar på vattnet för flera andra sektorer. Fallande räntor det senaste året har också bidragit till att kalkyler ser bättre ut vilket i sig triggar i gång en del projekt. Här är det viktigt med självförtroende och detta finns i bankens olika kundsegment. Här spelar banken en stor och viktig roll som finansiär av dessa idéer. Banken har en stark balansräkning som banken ska vårda så att banken kan vara ett naturligt val för många av dessa företag när väl investeringsviljan kommer tillbaka.
Bankens städer är bankens huvudstäder och det är här banken har alla sina resurser, specialister och kunskap. Banken avser utveckla dessa vidare framåt. Banken vill vara det självklara valet som finansiell partner med all den kunskap som krävs för kunder i bankens område, lätt tillgängliga både fysiskt, digitalt och via telefon.
Sparbanken Skaraborg, en regional bank, med all expertis samlad på de orter banken verkar.
Årets resultat enligt balansräkningen utgör
Till bolagsstämmans förfogande står:
- Balanserad vinst
- Fond för verkligt värde
441 260 868 kr
3 065 150 706 kr
2 273 185 256 kr
- Årets resultat 441 260 868 kr
Summa
Styrelsen föreslår att vinstmedlen disponeras enligt följande:
- till aktieägare utdelas (utdelning 18,50 kr per aktie)
- i ny räkning balanseras
varav fond för verkligt värde
5 779 596 830 kr
74 000 000 kr
5 705 596 830 kr
2 273 185 256 kr
Förslaget till utdelning, som utgör 1,28 procent av bankens fria egna kapital, har gjorts med beaktande av dels reglerna om buffertkapital, riskbegränsning och genomlysning enligt lagen om bank- och finansieringsrörelse, dels försiktighetsregeln i 17 kap 3§ aktiebolagslagen.
Gällande regelverk för kapitaltäckning och stora exponeringar innebär att banken vid varje tidpunkt skall ha en kapitalbas som motsvarar minst summan av kapitalkraven för kreditrisker, marknadsrisker och operativa risker och dessutom beräknat kapitalkrav för ytterligare risker i verksamheten i enlighet med bankens interna kapitalutvärderingspolicy. Bankens kärnprimärkapitalrelation uppgår till 37,9 procent (34,5 procent) efter föreslagen vinstdisposition. Kapitalbasen uppgår till 3.546,6 mkr (3.196,9 mkr) och slutligt riskvägt exponeringsbelopp om 9.348,8 mkr (9.255,6 mkr). Specifikation av posterna framgår av not om kapitaltäckning. Bankens ekonomiska ställning ger inte upphov till annan bedömning än att banken kan förväntas fullgöra sina förpliktelser på såväl kort som lång sikt.
Styrelsens bedömning är att bankens eget kapital såsom det redovisas i årsredovisningen är tillräckligt stort i förhållande till verksamhetens omfattning och risk. Vad beträffar bankens resultat och ställning i övrigt hänvisas till efterföljande resultat- och balansräkningar med tillhörande bokslutskommentarer.
Sparbanken Skaraborg AB (publ) ägs till 100 procent av Sparbanksstiftelsen Skaraborg. Det finns inga begränsningar i rösträtten. Beslutanderätt och ansvar i Sparbanken Skaraborg fördelas mellan aktieägare på årsstämman, styrelsen och verkställande direktören i enlighet med aktiebolagslagen och bankens bolagsordning. Styrelsen väljs av årsstämman för ett år i taget. Revisorer utses av årsstämman för ett år i taget. Sparbanken Skaraborg står under Finansinspektionens tillsyn.
Årsstämma
Årsstämman är Sparbanken Skaraborgs högsta beslutande organ. Vid årsstämman som normalt hålls före april månads utgång fastställs årsredovisningen och tas b l a beslut om utdelning, val av styrelse, styrelsens ordförande och vice ordförande, val av revisorer, arvoden till de av årsstämman valda styrelseledamöterna och till revisorer samt andra lagstadgade ärenden. Personalrepresentanterna i styrelsen har ersättning enligt årsstämmans beslut. Årsstämman har inte lämnat något bemyndigande till styrelsen att besluta att bolaget ska ge ut nya aktier eller förvärva egna aktier.
Styrelsens sammansättning och arbete
Bankens styrelse har under 2025 bestått av åtta ordinarie ledamöter, varav två personalrepresentanter och därjämte två suppleanter för dessa. Av styrelsens ledamöter var tre kvinnor. Uppgifter om bankens styrelseledamöter återfinns på bankens externa hemsida (www.sparbankenskaraborg.se). Upplysningar om ersättningar, övriga förmåner och pensionskostnader inklusive principerna härför avseende styrelsen och verkställande direktör lämnas i not 9 till posten Allmänna administrationskostnader i resultaträkningen.
Sparbanksstiftelsen Skaraborg har fastställt policy med riktlinjer för mångfald i bankens styrelse. Valberedningen ska vid framtagande av förslag till ny styrelseledamot i banken beakta att styrelsen som kollektiv ska ha en bred uppsättning av egenskaper och kompetens. Mångfald i styrelsen syftar till att främja oberoende åsikter och ett kritiskt ifrågasättande och motverka grupptänkande vilket medför en bättre riskhantering. Bankens styrelse ska präglas av olika utbildnings- och yrkesbakgrund hos ledamöterna. Det är eftersträvansvärt att styrelsen har tillräcklig mångfald vad gäller ålder och geografiskt ursprung. Styrelsen ska ha en balans mellan könen. Årligen utförs en styrelseutvärdering där dessa riktlinjer beaktas. Styrelsens nuvarande sammansättning anses leva upp till dessa riktlinjer.
Styrelsen fastställer årligen en arbetsordning. Arbetsordningen reglerar rollfördelningen mellan styrelseordföranden och verkställande direktören, frekvensen och formerna för styrelsens sammanträden, rapportering till styrelsen samt delegering.
Styrelsens ordförande har ansvar för att styrelsens arbete är väl organiserat och bedrivs effektivt och att styrelsen fullgör sina uppgifter. Ordföranden ser b l a till att styrelsen erhåller tillfredställande information och beslutsunderlag för sitt arbete, samt att styrelsen årligen gör en utvärdering av sitt och verkställande direktörens arbete. Härutöver gör ordföranden en egen utvärdering genom samtal med övriga styrelseledamöter.
De ärenden som behandlas i styrelsen följer aktiebolagslagen och styrelsens arbetsordning. Styrelsens främsta uppgifter, förutom att utse verkställande direktör, är att fastställa bankens strategi, affärsplan och prognos inklusive kapitalbehov, följa den ekonomiska utvecklingen, fastställa års- och delårsbokslut, hållbarhetsrapport, fastställa och ompröva policys och instruktioner för verksamheten, behandla kreditengagemang, samt som ett led i styrelsens ansvar för den interna kontrollen och riskhanteringen behandla rapporter härom.
Under 2025 har styrelsen sammanträtt vid 13 tillfällen. Vid styrelsesammanträdena har b l a års- och delårsbokslut, hållbarhetsrapport, riskanalys, intern kapital- och likviditetsutvärdering, återhämtningsplan, strategiplan, budget, rapporter avseende AML, policys inom olika riskområden, delegeringsinstruktioner, större kreditengagemang och rapporter från funktionen för riskkontroll och regelefterlevnad samt revisionsrapporter behandlats. Bankens CFO har i huvudsak varit sekreterare i styrelsen.
Styrelsen har även haft ett möte med inriktning på strategi och affärsplan. Därutöver har bankens styrelse haft ett möte tillsammans med styrelsen i Sparbanksstiftelsen Skaraborg för att diskutera gemensamma framtidsvisioner, mål och strategier
Intern kontroll och riskhantering i den finansiella rapporteringen Intern kontroll avseende den finansiella rapporteringen avser bankens process för att säkerställa att den finansiella rapporteringen är upprättad i överensstämmelse med lag, tillämpliga redovisningsstandarder och övriga krav på banken
Styrelsen har det övergripande ansvaret för bankens risktagande, bedömning avseende kapitalbehov samt den finansiella rapporteringen.
Grundläggande för den interna kontrollen av den finansiella rapporteringen är den kontrollmiljö som skapas genom den kulturoch de värderingarsom banken verkar utifrån samt de styrande dokument och grundläggande riktlinjer där befogenheter och ansvar kommuniceras.
Som ett led i processen av den årliga interna kapital- och likviditetsutvärderingen genomförs omfattande och grundliga riskanalyser av verksamheten. Dessa analyser ligger även till grund för bedömningen av riskerna i den finansiella rapporteringen och beaktas vid utformning av kontroller i den finansiella rapporteringen.
Utskott, internrevision och extern revision Styrelsen har utsett tre utskott till styrelsen; Risk- och revisionsutskott, Ersättningsutskott och Kreditutskott. Utskottens huvudsakliga uppgifter är att ge styrelsen utökade möjligheter till insyn och information om bankens interna styrning och kontroll utifrån finansiell rapportering, riskhantering, ersättningssystem och kreditgivning. Det är enbart kreditutskottet som har
delegerad beslutsrätt. De andra utskotten är rådgivande inför beslut på ordinarie styrelsemöten.
Internrevisionens uppgift är att granska och utvärdera effektivitet, styrning och kontroll i banken. Internrevisionen är en från den operativa verksamheten oberoende granskningsfunktion och är direkt underställd styrelsen.
Revisorerna utses av årsstämman med uppgift att granska Sparbanken Skaraborgs årsredovisning och bokföring samt styrelsens och verkställande direktörens förvaltning. Revisorn väljs på ett år i taget på bankens årsstämma. Utsedd revisor har under 2025 deltagit på ett möte med styrelsens revisionsutskott och två möten med hela styrelsen.
Volym
Affärsvolym ultimo, mkr (av banken förvaltade och förmedlade
Kapitaltäckning
Soliditet och likviditet
Kreditkvalitet
Resultat
Övriga uppgifter
1 Inklusive avskrivningar på materiella anläggningstillgångar
2 Inklusive utdelning Swedbank-aktier
3 Från och med 2024 ingår upplupna räntor. Räntorna bokfördes tidigare under Förutbetalda kostnader och upplupna intäkter som i tabellen ingår i posten Övriga tillgångar.
4 Från och med 2024 bokförs upplupna räntor under Belåningsbara statskuldförbindelser, Utlåning till kreditinstitut, Utlåning till allmänheten och Obligationer och andra räntebärande värdepapper.
5 Från och med 2024 ingår upplupna räntor. Räntorna bokfördes tidigare under Upplupna kostnader och förutbetalda intäkter som i tabellen ingår i posten Övriga skulder.
6 Från och med 2024 bokförs upplupna räntor under Skulder till kreditinstitut, In- och upplåning från allmänheten och Emitterade värdepapper.
Ränteintäkter beräknade enl effektivräntemetoden
Av- och nedskrivningar på materiella anläggningstillgångar
Poster som har omförts eller kan omföras till årets resultat
Förändringar i verkligt värde på finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Förändringar i verkligt värde på finansiella tillgångar värderade till verkligt värde via övrigt totalresultat, överfört till periodens resultat
Förändringar i förlustreserv på finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Förändringar i förlustreserv på finansiella tillgångar värderade till verkligt värde via övrigt totalresultat, överfört till periodens resultat
Skatt hänförlig till komponenter i övrigt totalresultat
Poster som inte kan överföras till årets resultat
Förändringar i verkligt värde på egetkapitalinstrument värderade till verkligt värde via övrigt totalresultat
avsättningar och eget kapital
Eget kapital 31
Bundet eget kapital
eget kapital
1 Från och med 2024 ingår upplupna räntor. Räntorna bokfördes tidigare under Förutbetalda kostnader och upplupna intäkter.
2 Från och med 2024 ingår upplupna räntor. Räntorna bokfördes tidigare under Upplupna kostnader och förutbetalda intäkter.
3 Från och med 2024 bokförs upplupna räntor under Belåningsbara statsskuldförbindelser, Utlåning till kreditinstitut, Utlåning till allmänheten och obligationer och andra räntebärande värdepapper
4 Från och med 2024 bokförs upplupna räntor under Skulder till kreditinstitut, In- och upplåning från allmänheten och Emitterade värdepapper.
tkr
tkr
Ingående eget kapital 1 januari 2024
Bundet eget kapital
Aktiekapital Reservfond
Fritt eget kapital
Fond för verkligt värde
Bundet eget kapital
Aktiekapital Reservfond
Fritt eget kapital
Fond för verkligt värde
Den löpande verksamheten, tkr Rörelseresultat
Justering för poster som inte ingår i kassaflödet
Förändring av upplupet anskaffningsvärde (+/-)
Orealiserad del av nettoresultat av finansiella transaktioner (+/-)
(+)
(+/-)
poster som inte ingår i kassaflödet (+/-)
inkomstskatt (-)
Kassaflöde från den löpande verksamheten före förändringar av rörelsekapital
Kassaflöde från förändringar i rörelsekapital
Ökning/minskning av utlåning till allmänheten (-/+)
av värdepapper (-/+)
av in- och upplåning från allmänheten (+/-)
till kreditinstitut (+/-)
(+/-)
Investeringsverksamheten
Följande delkomponenter ingår i likvida medel
Betalda räntor och erhållen utdelning som ingår i kassaflödet från den löpande verksamheten
Årsredovisningen avges per 31 december 2025 och avser Sparbanken Skaraborg AB (publ) med säte i Skara, bankens 179:e verksamhetsår, varav det tjugosjätte som aktiebolag. Adress till huvudkontoret är Klostergatan 11, Box 163, 532 22 Skara. Årsredovisningen har godkänts för utfärdande av styrelsen den 23 mars 2026.
a) Överensstämmelse med normgivning och lag Bankens årsredovisning är upprättad enligt lag (1995:1559) om årsredovisning i kreditinstitut och värdepappersbolag (ÅRKL) samt Finansinspektionens föreskrifter och allmänna råd om Årsredovisning i kreditinstitut och värdepappersbolag (FFFS 2008:25) samt Rådet för hållbarhets- och finansiell rapporterings rekommendation RFR 2 Redovisning för juridiska personer. Banken tillämpar s k lagbegränsad IFRS och med detta avses standarder som har antagits för tillämpning med de begränsningar som följer av RFR 2 och FFFS. Detta innebär att samtliga av EU godkända IFRS redovisningsstandarder tillämpas så långt detta är möjligt inom ramen för årsredovisningslagen och med hänsyn till sambandet mellan redovisning och beskattning.
De nedan angivna redovisningsprinciperna har tillämpats konsekvent på samtliga perioder som presenteras i de finansiella rapporterna, om inte annat framgår.
b) Värderingsgrunder vid upprättande av bankens finansiella rapporter Tillgångar och skulder är redovisade till historiska anskaffningsvärden. Finansiella tillgångar och skulder är redovisade till upplupet anskaffningsvärde, förutom vissa finansiella tillgångar och skulder som värderas till verkligt värde eller när säkringsredovisning till verkligt värde tillämpas. Finansiella tillgångar och skulder som värderas till verkligt värde består av derivatinstrument, finansiella instrument klassificerade som finansiella tillgångar eller finansiella skulder värderade till verkligt värde via resultaträkningen eller som finansiella tillgångar som kan säljas.
c) Funktionell valuta och redovisningsvaluta Bankens funktionella valuta är svenska kronor som också är bankens redovisningsvaluta. Samtliga belopp, om inte annat anges, är avrundade till närmaste tusental.
d) Ändrade redovisningsprinciper Ändringar av IFRS redovisningsstandarder med tillämpning från och med 1 januari 2025 har inte haft någon väsentlig effekt på bankens redovisning.
e) Intresseföretag
Andelar i intresseföretag redovisas enligt anskaffningsvärdemetoden. Detta innebär att transaktions-utgifter inkluderas i det redovisade värdet för innehav i intresseföretag. Som intäkt redovisas samtliga erhållna utdelningar. En erhåller utdelning är dock en möjlig indikation på ett behov av nedskrivningsprövning.
f) Utländsk valuta
Transaktioner i utländsk valuta
Bankens funktionella valuta är svenska kronor. Transaktioner i utländsk valuta omräknas från den funktionella valutan till den valutakurs som föreligger på transaktionsdagen.
Monetära tillgångar och skulder i utländsk valuta räknas om till den funktionella valutan till den valutakurs som föreligger på balansdagen. Valutakursdifferenser som uppstår vid omräkningarna redovisas i resultaträkningen.
g) Ränteintäkter och räntekostnader, samt utdelning Ränteintäkter på fordringar och räntekostnader på skulder beräknas och redovisas med tillämpning av effektivräntemetoden. Effektivräntan är den ränta som gör att nuvärdet av alla uppskattade framtida in- och utbetalningar under den förväntade räntebindningstiden blir lika med det redovisade värdet av fordran eller skulden. Ränteintäkter och räntekostnader inkluderar i förekommande fall periodiserade belopp av erhållna avgifter som medräknas i effektivräntan, transaktionskostnader och eventuella rabatter, premier och andra skillnader mellan det ursprungliga värdet av fordran/skulden och det belopp som regleras vid förfall.
Ränteintäkter och räntekostnader som presenteras i resultaträkningen består av:
• Räntor på finansiella tillgångar och skulder som värderas till upplupet anskaffningsvärde enligt effektivräntemetoden inklusive ränta på osäkra fordringar
• Räntor från finansiella tillgångar som klassificerats som värderade till verkligt värde via övrigt totalresultat
• Räntor från finansiella tillgångar och skulder som värderas till verkligt värde över resultaträkningen.
• Betald och upplupen ränta på derivat som är säkringsinstrument och säkringsredovisning tillämpas. För räntederivat som säkrar finansiella tillgångar redovisas betald och upplupen ränta som ränteintäkt och för räntederivat som säkrar finansiella skulder redovisas dessa som en del av räntekostnaderna. Orealiserade värdeförändringar på derivat redovisas i posten Nettoresultat av finansiella transaktioner (se nedan).
Ränteintäkter redovisas på basis av tillgångarnas nettoredovisade värde i steg 3 och på bruttoredovisat värde (dvs. exklusive förlustreserv) för tillgångar i stegen 1–2. För beskrivning av steg 1–3, se avsnitt nedan om nedskrivningar.
Utdelning från aktier och andelar redovisas i posten ”Erhållna utdelningar” när rätten att erhålla betalning fastställts.
h) Provisions- och avgiftsintäkter Provisions- och avgiftsintäkterna redovisas vid den tidpunkt när prestationsåtagandet är uppfyllt, vilket är när kontrollen av varan eller tjänsten är överförd till kunden. Intäkterna återspeglar vanligtvis den ersättning som förväntas som utbyte för dessa varor eller tjänster. När ersättningen inkluderar en rörlig ersättning, till exempel rabatt eller återbäring eller prestationsbaserade delar, redovisas intäkten först när det är högst troligt att ingen återbetalning av beloppet kommer ske. Den totala ersättningen fördelas för varje prestationsåtagande och beror på om prestationsåtagandena är uppfyllda vid en viss specifik
tidpunkt eller över tid. Banken erhåller avgifter och provisioner för utförda tjänster som intäktsredovisas på tre olika sätt enligt nedan.
(i) Provisioner och avgifter som inräknas i den effektiva räntan
Provisioner och avgifter som är en integrerad del av effektivräntan, redovisas inte som provisionsintäkt utan som justering av effektivräntan på resultatraden ränteintäkter. Sådana avgifter utgörs främst av; uppläggningsavgifter för lån samt avgifter för tillhandahållande av kreditfacilitet eller annan typ av lånelöfte i det fall som det är sannolikt att kreditfaciliteten kommer att utnyttjas.
(ii) Provisioner och avgifter som är intjänade i takt med att tjänsterna löpande utförs
Till dessa hör främst utlånings- och inlåningsprovisioner. Utlåningsprovisioner avser de ersättningar som banken erhåller vid förmedling av lån till annan bank, avgifter för utställda kredit-faciliteter och andra typer av lånelöfte. Vid förmedling av lån till annan bank som också inbegriper ett ansvar för kreditförluster på de förmedlade lånen (dock maximerat till en viss andel av under året intjänad förmedlingsprovision) redovisas intäkten löpande brutto dvs utan hänsyn tagen till avräkning för kreditförlust. Även avgifter som tas ut för ställande av finansiella garantier redovisas som intäkt i takt med att tjänsterna tillhandahålls löpande. Tjänsterna utförs till lika stora delar över tid.
(iii) Provisioner och avgifter som är intjänade när en viss tjänst utförts
Till dessa ersättningar hör främst ersättningar för betalningsförmedling samt olika typer av provisioner för köp av värdepapper för kunds räkning, aviseringsavgifter, betal- och kreditkortsavgifter i de fall som tjänsten utförs över en period som inte sträcker sig över ett kvartalsbokslut. Dessa provisioner och avgifter är relaterade till tjänster som utförs vid ett specifikt tillfälle och redovisas därför omedelbart som intäkt i samband med att tjänsten utförs.
i) Provisionskostnader
Provisionskostnaderna är normalt transaktionsbaserade och redovisas i den period då tjänsterna erhålls. I posten redovisas kostnader för mottagna tjänster i den mån de inte är att betrakta som ränta, till exempel kostnader för clearing och bankgiro, depåavgifter och avgifter till UC. Transaktionskostnader som beaktas vid beräkning av den effektiva räntan redovisas inte här.
j) Nettoresultat av finansiella transaktioner Posten Nettoresultat av finansiella transaktioner innehåller de realiserade och orealiserade värdeförändringar som uppstått med anledning av finansiella transaktioner. Nettoresultat av finansiella transaktioner består av:
• Realiserade och orealiserade förändringar i verkligt värde på de tillgångar och skulder som värderas till verkligt värde via resultatet.
• Realiserade och orealiserade förändringar i verkligt värde på de tillgångar och skulder som redovisas enligt fair value option (verkligt värde)
• Realisationsresultat från avyttring av finansiella tillgångar och skulder (inklusive ränteskillnadsersättning som erhållits vid kunders lösen av lån i förtid)
• Realisationsresultat från sällsynta fall vid försäljning innan förfall av tillgångar som värderas till upplupet anskaffningsvärde.
• Realisationsresultat från finansiella tillgångar som
värderas till verkligt värde via övrigt totalresultat.
• Förlustreserv på finansiella tillgångar som värderas till verkligt värde via övrigt totalresultat och är skuldinstrument.
• Återföring av förlustreserv på finansiella tillgångar som värderas till verkligt värde via övrigt totalresultat och är skuldinstrument.
• Orealiserade förändringar i verkligt värde på derivat där säkringsredovisning till verkligt värde tillämpas
• Orealiserade förändringar i verkligt värde på säkrad post med avseende på säkrad risk i säkring av verkligt värde
• Valutakursförändringar.
k) Allmänna administrationskostnader
Allmänna administrationskostnader omfattar personalkostnader, inklusive löner och arvoden, pensionskostnader, arbetsgivaravgifter och andra sociala avgifter. Här redovisas också lokalkostnader, utbildnings-, IT-, telekommunikations-, rese- och representationskostnader samt kassadifferenser.
l) Bokslutsdispositioner
Bokslutsdispositioner omfattar avsättningar till och upplösningar av obeskattade reserver.
m) Skatter
Inkomstskatter utgörs av aktuell skatt och uppskjuten skatt. Inkomstskatter redovisas i årets resultat i resultaträkningen utom då underliggande transaktion redovisats i övrigt totalresultat eller i eget kapital varvid tillhörande skatteeffekt redovisas i övrigt totalresultat eller i eget kapital.
Aktuell skatt är skatt som ska betalas eller erhållas avseende aktuellt år, med tillämpning av de skattesatser som är beslutade eller i praktiken beslutade per balansdagen, hit hör även justering av aktuell skatt hänförlig till tidigare perioder. Den aktuella skatten baseras på den bästa uppskattningen av skatter som kommer att betalas eller erhållas och inkluderar eventuella osäkerheter avseende skattemässig hantering.
Uppskjuten skatt beräknas enligt balansräkningsmetoden med utgångspunkt i temporära skillnader mellan redovisade och skattemässiga värden på tillgångar och skulder. Värderingen av uppskjuten skatt baserar sig på hur redovisade värden på tillgångar eller skulder förväntas bli realiserade eller reglerade. Uppskjuten skatt beräknas med tillämpning av de skattesatser och skatteregler som är beslutade eller i praktiken beslutade per balansdagen. Uppskjutna skattefordringar avseende avdragsgilla temporära skillnader och underskottsavdrag redovisas endast i den mån det är sannolikt att dessa kommer att kunna utnyttjas. Värdet på uppskjutna skattefordringar reduceras när det inte längre bedöms sannolikt att de kan utnyttjas. Under Skatt på årets resultat redovisas aktuell skatt, uppskjuten skatt och skatt avseende tidigare år.
n) Finansiella instrument Finansiella instrument som redovisas i balansräkningen inkluderar på tillgångssidan lånefordringar, aktier och andra egetkapitalinstrument, obligationsfordringar och räntebärande värdepapper samt derivat. Bland skulder och eget kapital återfinns leverantörsskulder, utgivna skuld- och egetkapitalinstrument, låneskulder samt derivat.
(i) Redovisning i och borttagande från balansräkningen
En finansiell tillgång eller finansiell skuld tas upp i balansräkningen när banken blir part enligt instrumentets avtalsmässiga villkor. En fordran tas upp när banken presterat och en avtalsenlig skyldighet föreligger för motparten att betala, även om faktura ännu inte har skickats. Lånefordringar, inlåning och emitterade värdepapper samt efterställda skulder redovisas i balansräkningen på likviddagen. Lånelöften redovisas inte i balansräkningen förutom eventuell reserv för förväntade kreditförluster.
En finansiell tillgång eller finansiell skuld tas upp i balansräkningen när banken blir part enligt instrumentets avtalsmässiga villkor. En fordran tas upp när banken presterat och en avtalsenlig skyldighet föreligger för motparten att betala, även om faktura ännu inte skickats.
En finansiell tillgång tas bort från balansräkningen när de avtalsenliga rättigheterna till kassaflödena från den finansiella tillgången upphör eller vid en överföring av den finansiella tillgången och banken i samband med detta överför i allt väsentligt samtliga de risker och fördelar som är förknippade med ägande av den finansiella tillgången. En finansiell skuld tas bort från balansräkningen när förpliktelsen i avtalet fullgörs eller på annat sätt utsläcks.
En finansiell skuld tas också bort från balansräkningen om det skett en betydande modifiering av avtalsvillkoren. Banken beaktar både kvalitativa och kvantitativa kriterier för att bedöma om modifieringen är betydande Om nuvärdet av de modifierade kassaflödena, inklusive eventuella avgifter som erlagts eller erhållits mellan långivaren och låntagaren, är > än +/- 10 procent av det redovisade värdet så är modifieringen betydande. Om modifieringar inte är betydande fortsätter den ursprungliga skulden redovisas i balansräkningen utifrån sina modifierade villkor.
Detsamma gäller för del av en finansiell skuld. För de fall när en modifiering görs av de avtalsenliga kassaflödena och detta görs som en direkt konsekvens av en reform av en referensränta och de nya avtalsvillkoren är ekonomiskt likvärdiga med de ursprungliga kommer någon bortbokning inte att göras och den ursprungliga effektivräntan kommer att justeras för att reflektera de nya kassaflödena. En finansiell tillgång och en finansiell skuld kvittas och redovisas med ett nettobelopp i balansräkningen endast när det föreligger en legal rätt att kvitta beloppen samt att det föreligger avsikt att reglera posterna med ett nettobelopp eller att samtidigt realisera tillgången och reglera skulden. Förvärv och avyttring av finansiella tillgångar redovisas på affärsdagen som utgör den dag då banken förbinder sig att förvärva eller avyttra tillgången.
(ii) Klassificering och värdering
Bankens principer för klassificering och värdering av finansiella tillgångar baseras på en bedömning av både (i) bankens affärsmodell för förvaltningen av finansiella tillgångar, och (ii) egenskaperna hos de avtalsenliga kassaflödena från den finansiella tillgången. Finansiella instrument redovisas initialt till instrumentets verkliga värde med tillägg för transaktionskostnader förutom för derivat och de instrument som tillhör kategorin finansiell tillgång som redovisas till verkligt värde via resultaträkningen, vilka redovisas till verkligt värde exklusive transaktionskostnader.
Bankens principer för klassificering och värdering av finansiella tillgångar utgår från en bedömning av bankens affärsmodell samt de kassaflöden som investeringen ger upphov till. Om banken ändrar
affärsmodell kommer en omklassificering genomföras och redovisas. Sådana förändringar förväntas dock inträffa mycket sällan och fastställs av bankens verkställande ledning till följd av yttre eller inre förändringar.
Finansiella tillgångar värderade till upplupet anskaffningsvärde
Finansiella tillgångar värderade till upplupet anskaffningsvärde är skuldinstrument som förvaltas med målet att realisera instrumentens kassaflöden genom att erhålla avtalsenliga kassaflöden som endast utgörs av kapitalbelopp och ränta på det utestående kapitalbeloppet. Försäljningar kan undantagsvis förekomma till exempel till följd av störningar på kapital- och penningmarknaden eller i nära anslutning till instrumentets förfallotidpunkt. Det förekommer också att kunder återbetalar sina krediter i förtid. Ett krav för att en finansiell tillgång ska kunna redovisas till upplupet anskaffningsvärde är att de avtalsenliga kassaflödena enbart utgörs av återbetalning på utestående fordran och ränta på utestående fordran. Upplupet anskaffningsvärde bestäms utifrån den effektivränta som beräknades vid anskaffningstidpunkten. Tillgångar i denna värderingskategori är föremål för reservering för förväntade kreditförluster.
Följande finansiella tillgångar i bankens balansräkning värderas och redovisas till upplupet anskaffningsvärde;
• Kassa och tillgodohavanden hos centralbanker
• Utlåning till kreditinstitut
• Utlåning till allmänheten
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
I kategorin finansiella tillgångar värderade till verkligt värde via övrigt totalresultat redovisas skuldinstrument vars mål är att realisera kassaflöden både genom att erhålla avtalsenliga kassaflöden och genom att sälja instrumenten. Ett krav för att en finansiell tillgång ska kunna redovisas i denna kategori är också att de avtalsenliga kassaflödena enbart utgörs av återbetalning på utestående fordran och ränta på utestående fordran. Orealiserade vinster och förluster redovisas som en förändring i verkligt värde reserven i eget kapital. I samband med bortbokning i samband med en försäljning av tillgången, omklassificeras reserven till resultaträkningen (skuldinstrument) eller som en omföring inom eget kapital (eget kapitalinstrument).
Följande finansiella tillgångar värderas till verkligt värde via övrigt totalresultat på grund av att de finansiella tillgångarna innehas enligt en affärsmodell vars mål kan uppnås både genom att samla in avtalsenliga kassaflöden och sälja tillgångarna samt att de avtalade villkoren för de tillgångarna ger vid bestämda tidpunkter upphov till kassaflöden som bara är betalningar av kapital-belopp och ränta på det utestående kapitalbeloppet;
• Belåningsbara statsskuldförbindelser mm
• Obligationer och andra räntebärande värdepapper
Banken har klassificerat sina långsiktiga strategiska investeringar i noterade och onoterade aktier (egetkapitalinstrument) till att oåterkalleligt vara redovisade till verkligt värde via övrigt totalresultat. Skälet till denna klassificering är att till följd av investeringarnas långsiktiga natur, så utgör orealiserade värdeförändringar inte ett relevant mått på hur bankens rörelse gått under året. Denna värderingsprincip innebär
att orealiserade värde-förändringar redovisas i övrigt totalresultat. I samband med försäljning och bortbokning av aktier redovisas det tidigare orealiserade resultatet som en omföring mellan fond för verkligt värde till balanserat resultat. Utdelning redovisas som en intäkt när stämman tagit beslut om utdelning.
Finansiella tillgångar värderade till verkligt värde via resultaträkningen
Denna kategori består av två undergrupper, dels finansiella tillgångar som obligatoriskt måste värderas till verkligt värde via resultaträkningen dels sådana finansiella tillgångar som företaget initialt valt att placera denna kategori (enligt den s k Fair Value Option)
Finansiella instrument i denna kategori värderas löpande till verkligt värde med värdeförändringar redovisade i resultaträkningen. I den första undergruppen ingår derivat med positivt verkligt värde med undantag för derivat som är ett identifierat och effektivt säkringsinstrument. För finansiella instrument som värderas till verkligt värde via resultatet redovisas såväl realiserade som orealiserade värdeförändringar i resultatposten Nettoresultat av finansiella transaktioner.
Finansiella skulder värderade till verkligt värde via resultaträkningen
Denna kategori består av två undergrupper, dels finansiella skulder som utgör innehav för handelsändamål (se ovan), dels finansiella skulder som vid första redovisningstillfället identifierats som tillhörig denna kategori (Fair Value Option). I den förstnämnda delkategorin ingår bankens derivat med negativt verkligt värde med undantag för derivat som är ett identifierat och effektivt säkringsinstrument. Förändringar i verkligt värde redovisas i resultaträkningen med undantag av värdeförändringar som beror på förändringar i egen kreditriskför finansiella skulder värderade enligt s k Fair Value Option, där värdeförändring skall redovisas i övrigt totalresultat.
Andra finansiella skulder
Upplåning, inlåning, utgivna skuldinstrument samt övriga finansiella skulder, till exempel leverantörsskulder, ingår i denna kategori. Skulderna värderas till upplupet anskaffningsvärde. Till vilken kategori företagets finansiella tillgångar och skulder hänförts framgår av not Finansiella tillgångar och skulder.
Finansiella garantier
Bankens utställda finansiella garantier innebär att banken har ett åtagande att ersätta innehavaren när innehavaren gör en förlust på grund av att specifik gäldenär inte fullgjort sina betalningar vid förfall till innehavaren i enlighet med ursprungliga eller ändrade avtalsvillkor. Bland dessa garantiavtal ingår bankens förpliktelse att upp till en viss nivå svara för kreditförluster i sådana lån som banken förmedlat till annan bank.
Finansiella garantiavtal redovisas initialt till verkligt värde, d v s i normalfallet det belopp som utställaren erhållit i ersättning för den utställda garantin. Vid den efterföljande värderingen redovisas skulden för den finansiella garantin till det högre av de belopp som redovisas enligt IFRS 9 med hänsyn tagen till IFRS 9.5.5 om förlustreserv, och det belopp som ursprungligen redovisades efter avdrag, i tillämpliga fall, för ackumulerade periodiseringar, som redovisats i enlighet med IFRS 15, Intäkter från avtal. Utställda finansiella garantiavtal omfattas också av principerna om nedskrivningar.
Banken har ställt ut två typer av finansiella garantier;
1. Bankgarantier – I dessa avtal tar banken på sig ett ansvar för att fullfölja kundens betalningsåtagande mot en tredje part, om kunden inte fullgör detta åtagande själv. Banken tar ut en avgift direkt av kunden i samband med utställandet av garantin.
2. Utställda garantier vid förmedling av lån – i samband med förmedling av krediter tar banken i vissa fall på sig ett ansvar för konstaterade kreditförluster i de lån som banken förmedlat. Banken reserverar för förväntade kreditförluster för dessa exponeringar i enlighet med de principer som banken i övrigt tillämpar. Banken redovisar intäkterna för förmedlingen av lån i linje med sina principer för intäktsredovisning. Intäkterna från låneförmedlingen redovisas brutto som provisionsintäkt separat från förändringar i förlustreserver för förväntade kreditförluster.
Lånelöften
Med lånelöfte avses i detta sammanhang dels (i) en ensidig utfästelse från banken att ge ut ett lån med på förhand bestämda villkor (t ex ränta) där låntagaren kan välja om denne vill ha lånet eller inte dels (ii) ett avtal där både banken och låntagaren är bundna vid avtalsvillkoren i ett låneavtal som börjar löpa vid en tidpunkt i framtiden. För av banken lämnade lånelöften gäller att (i) det inte kan regleras netto, (ii) banken inte har som praxis att sälja lånen när de lämnats enligt lånelöften och (iii) låneräntan är inte lägre än marknadsräntan då lånelöftet lämnas. I det fall som lånelöftet lämnas till en låntagare där ett nedskrivningsbehov identifieras redan innan lånet betalats ut eller där utlånings-räntan inte täcker långivarens upplåningskostnader redovisar banken en avsättning beräknad som det diskonterade värdet av framtida förväntade betalningar om detta belopp är större än det periodiserade värdet av eventuellt mottagna avgifter för det lämnade lånelöftet. Utställda lånelöften omfattas också av principerna om nedskrivningar
(iii) Derivat och säkringsredovisning
Banken tillämpar säkringsredovisningsreglerna i enlighet med IAS 39. Derivat redovisas initialt till verkligt värde per datumet som kontraktet ingås. Efterföljande redovisning sker till verkligt värde via resultaträkningen. Derivat som har ett positivt värde redovisas som tillgångar och derivat som har negativt värde som skulder. Bankens derivatinstrument har anskaffats för att säkra de risker för ränte- och valutakursexponeringar som banken är utsatt för. För att uppfylla kraven på säkringsredovisning enligt IAS 39 krävs att det finns en entydig koppling till den säkrade posten. Vidare krävs att säkringen effektivt skyddar den säkrade posten, att säkringsdokumentation upprättats och att effektiviteten kan mätas på ett tillförlitligt sätt. Säkringsredovisning får bara tillämpas om säkringsrelationen kan förväntas vara mycket effektiv och i efterhand ha haft en effektivitet som ligger inom spannet 80-125%. I de fall förutsättningarna för säkringsredovisning inte längre är uppfyllda redovisas derivatinstrumentet till verkligt värde med värdeförändringen via resultaträkningen.
Banken tillämpar säkringsredovisning för de ekonomiska säkringsrelationer där resultateffekten enligt bankens uppfattning skulle bli alltför missvisande om säkringsredovisning inte tillämpas. För andra ekonomiska säkringar där resultatkonsekvensen av att inte tillämpa säkringsredovisning bedöms som mer begränsad tillämpas inte säkringsredovisning med
bakgrund av det administrativa merarbete som säkringsredovisning innebär. Samtliga derivat värderas till verkligt värde i balansräkningen. Ett inbäddat derivat värderas separat från värdkontraktet till verkligt värde om det inte är nära relaterat till värdkontraktet och om inte hela instrumentet värderas till verkligt värde där värdeförändringarna redovisas över resultaträkningen. Beroende på om säkringsredovisning tillämpas eller inte så redovisas värdeförändringarna på derivatet och den säkrade posten på olika sätt enligt nedan.
Bankens säkringsinstrument vid säkringsredovisning utgörs av ränteswappar. De poster som säkras och där säkringsredovisning tillämpas är fastförräntad utlåning (portföljsäkring). Den säkrade risken i ovanstående post är risken för förändring i verkligt värde på grund av förändringar i swapräntan.
Säkring av verkligt värde (portfölj)
Banken tillämpar EU:s s.k. carve out version av IAS 39. När ett säkringsinstrument används för säkring av ett verkligt värde redovisas derivatet till verkligt värde i balansräkningen och den säkrade tillgången/skulden redovisas också den till verkligt värde avseende den säkrade risken. Risken för förändringar i verkligt värde i bankens redovisning härrör från utlåning med fast ränta, vilket ger upphov till ränterisk. Värdeförändringen på derivatet redovisas i resultaträkningen tillsammans med värdeförändringen på den säkrade posten i resultaträkningen under posten Nettoresultat av finansiella poster till verkligt värde. Orealiserade värdeförändringar på säkringsinstrumenten redovisas bland Nettoresultat av finansiella transaktioner och räntekuponger (såväl upplupen som betald) bland ränteintäkterna.
För säkringsrelationerna tillämpas säkring till verkligt värde. Den portföljmetod som tillämpas innebär att lånefordringarna fördelas ut i olika tidsspann utifrån förväntade ränteomförhandlingstidpunkter. I varje tidsspann har banken utsett det belopp som utifrån bankens riskhanteringsstrategi är lämpligt att säkra och de anskaffade säkringsinstrumenten fördelas ut i dessa tidsspann. Kvartalsvis utförs en effektivitetstest av säkringsrelationerna genom en jämförelse av förändringen i verkligt värde på säkringsinstrumentet med förändringen i verkligt värde på det säkrade beloppet med avseende på den säkrade risken (risken för förändring i swapräntan) i varje tidsspann. Om effektiviteten har varit inom 80-125 % redovisas en justering av värdet på det säkrade beloppet med den beräknade förändringen i verkligt värde på en separat rad i balansräkningen (Förändring i verkligt värde på räntesäkrad post i portföljsäkring). Till den del som säkringen inte varit effektiv redovisas detta i resultaträkningen. Om säkringsrelationen avbryts och den säkrade posten fortfarande finns i balansräkningen så påbörjas en periodisering enligt en rätlinjig metod på tidigare bokförda värdejusteringar.
Avbrott i säkringsredovisning Om säkringsredovisning avbryts men den säkrade posten finns kvar i balansräkningen, periodiseras den tidigare redovisade värdejusteringen på den säkrade posten fram till den säkrade postens förväntade förfallotidpunkt. Om säkringsredovisning avbryts och den säkrade posten inte längre redovisas i balansräkningen resultatförs den tidigare redovisade värdejusteringen på den säkrade posten omedelbart.
(iv) Fordringar och skulder i utländsk valuta För ekonomisk säkring av fordran eller skuld mot
valutakursrisk används valutaterminer. För skydd mot valutarisk tillämpas inte säkringsredovisning eftersom en ekonomisk säkring avspeglas i redovisningen genom att den underliggande fordran eller skulden och säkringsinstrumentet redovisas till balansdagens terminskurser samt att valutakurs-förändringen redovisas över resultaträkningen.
(v) Metoder för bestämning av verkligt värde
Finansiella instrument noterade på en aktiv marknad För finansiella instrument som är noterade på en aktiv marknad bestäms verkligt värde med utgångspunkt från tillgångens noterade köpkurs på balansdagen utan tillägg för transaktionskostnader (till exempel courtage) vid anskaffningstillfället. Ett finansiellt instrument betraktas som noterat på en aktiv marknad om noterade priser vid anskaffningstillfället med lätthet finns tillgängliga på en börs, hos en handlare, mäklare, branschorganisation, företag som tillhandahåller aktuell prisinformation eller tillsynsmyndighet och dessa priser representerar faktiska och regelbundet förekommande marknadstransaktioner på affärsmässiga villkor. Eventuella framtida transaktionskostnader vid en avyttring beaktas inte. För finansiella skulder bestäms verkligt värde utifrån noterad säljkurs. Instrument som är noterade på en aktiv marknad återfinns i balansposterna Aktier och andelar samt Obligationer och andra räntebärande värdepapper. Den största delen av företagets finansiella instrument åsätts ett verkligt värde med priser som är noterade på en aktiv marknad.
Finansiella instrument som inte är noterade på en aktiv marknad
Om marknaden för ett finansiellt instrument inte är aktiv tar banken fram det verkliga värdet genom att använda en värderingsteknik. De använda värderingsteknikerna bygger i så hög utsträckning som möjligt på marknadsuppgifter och företagsspecifika uppgifter används i så låg grad som möjligt. Banken kalibrerar med regelbundna intervall värderingstekniken och prövar dess giltighet genom att jämföra utfallen från värderingstekniken med priser från observerbara aktuella marknadstransaktioner i samma instrument. Värderingstekniker används för följande klasser av finansiella instrument; räntebärande värdepapper (när prisnoteringar på en aktiv marknad inte finns tillgängliga), aktier (när kursnoteringar på en aktiv marknad inte finns tillgängliga), andra räntebärande tillgångar och skulder samt derivatinstrument. De tillämpade värderingsmodellerna kalibreras så att verkligt värde vid första redovisningen uppgår till transaktionspriset och förändring i verkligt värde redovisas sedan löpande utifrån de förändringar som inträffat i de underliggande marknadsriskparametrarna.
OTC-derivat
Värderingsteknikerna för OTC-derivat utgörs av analys av diskonterade kassaflöden samt etablerade optionsvärderingsmodeller. Värderingsmodellerna har utformats så att observerbara marknadspriser används när sådana finns tillgängliga. I de fall som observerbara marknadspriser inte finns tillgängliga använder banken ej observerbara modellparametrar. Banken kalibrerar modellernas parametrar löpande efter jämförelser mellan modellernas värde och utfallet av faktiska transaktioner på marknaden.
Det verkliga värdet för ränteswappar baseras på en diskontering av beräknade framtida kassaflöden enligt kontraktets villkor och förfallodagar med utgångspunkt i aktuell swap-räntekurva.
Valutaterminer värderas till verkligt värde genom en diskontering av skillnaden mellan den avtalade terminskursen och den terminskurs som kan tecknas på balansdagen för den återstående kontraktsperioden. Diskontering görs till riskfri ränta baserat på statsobligationer.
Räntebärande värdepapper, utlåning till allmänheten och in- och upplåning från allmänheten
Verkligt värde för finansiella instrument som inte är derivatinstrument beräknas (i) med referens till finansiella instrument som i allt väsentligt är likadana eller till nyligen genomförda transaktioner i samma finansiella instrument alternativt om sådana uppgifter inte finns tillgängliga till (ii) framtida kassaflöden av kapitalbelopp och ränta diskonterade till aktuella marknadsräntor på balansdagen. I de fall diskonterade kassaflöden har använts, beräknas framtida kassaflöden på den av bankledningen bästa bedömningen. Den diskonteringsränta som använts är marknadsbaserad ränta på liknande instrument på balansdagen
Kortfristiga finansiella tillgångar och skulder För kortfristiga finansiella tillgångar och skulder görs ingen värdering till verkligt värde eftersom redovisat värde är en rimlig approximation av verkligt värde. Dessa innehav återfinns i posterna utlåning till kreditinstitut, övriga tillgångar, upplupna ränteintäkter, skulder till kreditinstitut, övriga skulder och upplupna räntekostnader
Onoterade aktier
Banken har innehav av onoterade aktier i Sparbankernas Försäkrings AB och Indecap AB och redovisas till verkligt värde, (nivå 2)
o) Kreditförluster och nedskrivningar på finansiella instrument Nedskrivningar
Banken redovisar förlustreserver för förväntade kreditförluster på finansiella tillgångar som redovisas till upplupet anskaffningsvärde samt finansiella tillgångar som är skuldinstrument till verkligt värde via övrigt totalresultat. Förväntade kreditförluster redovisas även för utställda finansiella garantier och lånelöften. För finansiella tillgångar som är egetkapitalinstrument och värderas till verkligt värde via övrigt totalresultat redovisas emellertid inte några nedskrivningar. Beroende på om en betydande ökning av kreditrisk har inträffat eller inte, sedan exponeringen redovisades i balansräkningen för första gången, delas exponeringarna in i följande steg;
• Steg 1 omfattar exponeringar där ingen betydande ökning av kreditrisken inträffat sedan första redovisningstillfället. Vidare ingår också de tillgångar som har låg kreditrisk vid rapporteringstillfället, en riskbedömning som motsvarar ”investment grade” (tillämpas endast på värdepapper). Alla exponeringar som inte givits ut eller förvärvats som kreditförsämrade ingår i steg 1. Detta innebär att redan vid första redovisningstillfället redovisas en förlustreserv.
• Steg 2 omfattar exponeringar där en betydande ökning av kreditrisk inträffat sedan första redovisningstillfället men där det vid rapporteringstillfället saknas objektiva belägg för att fordran är osäker. För en beskrivning av vad som utgör en betydande ökning av kreditrisk, se nedan
• Steg 3 omfattar exponeringar för vilka objektiva belägg har identifierats för att exponeringen är osäker (kreditförsämrad). För en beskrivning av när en fordran
betraktas som kreditförsämrad, se nedan.
För finansiella instrument som hänförs till steg 1 motsvarar reserveringen den kreditförlust som förväntas inträffa inom 12 månader. För finansiella instrument i steg 2 och 3 motsvarar reserveringen de förväntade kreditförlusterna för det finansiella instrumentets återstående löptid. För en närmare beskrivning av metoderna för beräkning av förlustreserver, se nedan.
Redovisning av förväntade kreditförluster – utlåning till allmänheten, utställda finansiella garantier och utställda lånelöften
Fastställande av en betydande ökning i kreditrisk En kredit som varit föremål för en betydande ökning av kreditrisk ingår inte längre i steg 1 utan i steg 2 (förutsatt att den inte är kreditförsämrad). Banken bedömer om det skett en betydande ökning av kreditrisk genom att använda en kombination av individuell och kollektiv information och kommer att spegla ökningen i kreditrisk på individuell instrumentnivå. Den kvantitativa metod som används för bedömning av ökad kreditrisk utgörs av en framåtriktad skattning av varje enskild exponerings risk för fallissemang. Metoden utgår från bankens system för riskklassificering. Skalan av ratingklasser går från 21 (som indikerar bästa riskklass) till klass 1 (som indikerar sämsta riskklass). Utöver skalan för riskklasser mellan 21–1 finns ytterligare två klasser, riskklass 0 som innebär att krediten ej blivit riskklassificerad samt en klass för fallerade krediter. Ratingskalorna är uppbygga för fyra olika kundsegment. Beroende på vilken initial rating som ett lån haft krävs ett visst antal steg på denna ratingskala mot en lägre rating för att ökningen av kreditrisk ska anses ha ökat betydligt. Ju lägre initial rating, desto färre steg av försämringar av rating krävs för att en betydande ökning av kreditrisk ska anses ha uppkommit. När låntagaren har förfallna obetalda belopp äldre än 30 dagar, så betraktas dessa exponeringar alltid som exponeringar som har en väsentlig ökning av kreditrisk. Om den interna ratingen i ett senare skede har förbättrats i tillräcklig grad så att en betydande ökning av kreditrisk inte längre föreligger vid jämförelse med rating vid initial redovisning, kommer krediten att återföras från steg 2 till steg 1.
Kreditförsämrade (osäkra) lån
Liksom enligt tidigare principer kommer förlustreserv redovisas för den återstående löptiden för kreditförsämrade exponeringar (tidigare benämnda osäkra lån) när en eller flera händelser som har en negativ inverkan på de uppskattade framtida kassaflödena för den finansiella tillgången har inträffat (steg 3). Ett lån anses vara kreditförsämrat utifrån samma förutsättningar som enligt tidigare principer vid definitionen av osäkert lån dvs. när det är 90 dagar sent i betalningar eller när det finns andra belägg i form av observerbara uppgifter om följande händelser:
a) Betydande finansiella svårigheter hos emittenten eller låntagaren.
b) Ett avtalsbrott, såsom uteblivna eller oreglerade betalningar.
c) Långivaren eller låntagaren har, av ekonomiska eller avtalsmässiga skäl som sammanhänger med låntagarens ekonomiska svårigheter, beviljat en eftergift till låntagaren som långivaren annars inte skulle överväga.
d) Det blir sannolikt att låntagaren kommer att gå i konkurs eller annan finansiell rekonstruktion.
Om ett lån som tidigare ansetts vara kreditförsämrat inte längre är det, sker en omföring antingen till steg 2 (om det jämfört med när lånet lämnats föreligger
en betydande ökning av kreditrisk) eller till steg 1.
Värdering av förväntade kreditförluster
Förväntade kreditförluster beräknas för varje individuell kreditexponering som den diskonterade produkten av sannolikheten för fallissemang (PD), kreditexponering vid fallissemang (EAD) och förlust vid fallissemang (LGD). Bankens definition av fallissemang ligger nära den regulatoriska definitionen av fallissemang eftersom den används vid kreditriskhantering och omfattar bland annat krediter som är 90 dagar försenade i betalningar. PD motsvarar sannolikheten för att en låntagare kommer att fallera vid en given tidpunkt under den finansiella tillgångens återstående löptid. EAD motsvarar en förväntad kreditexponering vid fallissemangstidpunkten efter att hänsyn tagits till tidpunkten för avtalsenliga betalningar samt förväntat utnyttjande av revolverande krediter och lånelöften utanför balansräkningen. LGD motsvarar den förväntade kreditförlusten på en fallerad kreditexponering med hänsyn tagen till egenskaper hos motparten, säkerheter och produkttyp. Förväntade kreditförluster bestäms genom att beräkna PD, LGD och EAD för varje framtida månad fram till och med slutet av den förväntade löptiden av en kreditexponering. Dessa tre parametrar multipliceras och justeras med överlevnadssannolikheten eller sannolikheten för att kreditexponeringen inte har blivit förskottsbetald eller fallerad en tidigare månad. På detta sätt beräknas de månatliga förväntade kreditförlusterna vilka sedan diskonteras tillbaka till rapporteringsdagen med den ursprungliga effektivräntan och summeras. En summering av de månatliga förväntade kreditförlusterna fram till och med slutet av den förväntade löptiden ger de förväntade kredit-förlusterna för tillgångens återstående löptid och summan av de kreditförluster som förväntas inträffa inom 12 månader ger de förväntade kredit-förlusterna för de kommande 12 månaderna.
När de förväntade kreditförlusterna beräknas tar banken hänsyn till tre scenarier (ett basscenario, ett positivt och ett negativt scenario) med relevanta makroekonomiska variabler såsom BNP, bostadspriser och arbetslöshet. Riskparametrarna som används för att beräkna förväntade kreditförluster införlivar effekterna av makroekonomiska prognoser. Varje makroekonomiskt scenario tilldelas en sannolikhet och de förväntade kreditförlusterna erhålls som ett sannolikhetsvägt genomsnitt av de förväntade kreditförlusterna för varje scenario. I de fall effekten av relevanta faktorer inte fångas av riskmodeller använder banken sig av expertjusteringar.
Ett instruments löptid är relevant för både bedömningen av väsentligt ökad kreditrisk, vilken tar hänsyn till förändringar i sannolikheten för fallissemang för återstående löptid, och värderingen av förväntade kreditförluster för tillgångens återstående löptid. Generellt är förväntad löptid begränsad till den maximala avtalsperiod som banken är utsatt för kreditrisk även om en längre period överensstämmer med affärspraxis. Alla avtalsvillkor tas hänsyn till när förväntad löptid fastställs, inklusive återbetalnings-, förlängnings- och överföringsalternativ som är bindande för banken. Det enda undantaget från denna generella princip tillämpas på vissa revolverande krediter, såsom kreditkort, där förväntad löptid uppskattas baserat på den period som banken är exponerad för kreditrisk och där kreditförlusterna inte kan mildras genom riskhanteringsåtgärder. Denna så kallade beteendemässiga löptiden fastställs med användande av produktspecifik historisk data och sträcker sig upp till
10 år. Banken bedömer och beräknar förlustreserv för väsentliga osäkra kreditexponeringar individuellt och utan att använda indata från modeller. Reserveringar för kreditförluster för dessa kreditexponeringar fastställs genom att diskontera förväntade kassaflöden och ta hänsyn till minst två möjliga resultat som tar hänsyn till både makroekonomiska och icke-makro-ekonomiska (låntagarspecifika) scenarier.
Modifieringar
När ett lån modifieras men inte tas bort från balansräkningen görs fortsättningsvis en bedömning av väsentliga ökningar i kreditrisken jämfört med den ursprungliga kreditrisken i nedskrivningssyfte. Modifieringar resulterar inte automatiskt i en minskning av kreditrisken och alla kvalitativa och kvantitativa indikatorer kommer att fortsätta bedömas. Vidare kommer en modifieringsvinst eller förlust redovisas i resultaträkningen på raden för kreditförluster och avser skillnaden i nuvärdet av de avtalsenliga kassaflödena diskonterat med den ursprungliga effektivräntan. När ett lån modifieras och tas bort från balansräkningen anses datumet då modifieringen gjordes vara det första redovisnings-tillfället för det nya lånet i syfte att bedöma nedskrivningsbehov, inklusive bedömningen av väsentliga ökningar i kreditrisk. När ett nytt lån bedöms vara osäkert vid första redovisningstillfället klassificeras det som en köpt eller utgiven osäker fordran och stannar i steg 3 till dess lånet är återbetalt eller avskrivet.
Redovisning av förväntade kreditförluster –räntebärande värdepapper Banken redovisar också förlustreserver på de räntebärande värdepapper som redovisas till verkligt värde i balansräkningen. Bankens grundläggande metodik för beräkning av förlustreserver för räntebärande värdepapper är den samma som för utlåning till allmänheten. Källorna till information om de använda parametrarna PD, LGD och EAD skiljer sig dock åt. När det gäller PD, så härleds den utifrån information om den externa rating som värdepappren har och externt tillgängliga information från en kombination av information från Swedbank och ratinginstitut som finns om risk för fallissemang som denna rating är förknippad med. LGD-faktorn bestäms av om värdepapper är säkerställt, annan förmånsrätt samt typ av motpart. Eftersom tillgänglig statistik på fallissemang och förluster vid fallissemang hos den typ av motparter i vars värdepapper som banken gjort investeringar i är högst begränsad, bestäms LGDfaktorn utifrån en expertbedömning med en kombination av uppgifter från Swedbank och ratinginstitut. Vid den initiala redovisningen, redovisas den statistiskt förväntade förlusten över de kommande 12 månaderna (steg 1). En betydande ökning av kreditrisk anses ha ägt rum när det skett en försämring av den externa ratingen samt 30 dagars försenad betalning av kapitalbelopp eller ränta, och kreditförluster redovisas då för den återstående löptiden (steg 2). Om den externa ratingen i ett senare skede har förbättrats tillräckligt mycket så att en betydande ökning av kreditrisk inte längre föreligger vid jämförelse med ratingen vid initial redovisning, kommer värdepappret att återföras till steg 1. Banken bedömer att finansiella tillgångar på instrument med motparter som är stater och finansiella institut och som har låg kreditrisk på rapporteringsdagen (med investment grade rating eller bättre) inte anses ha varit utsatta för en väsentligt ökad kreditrisk. Banken använder samma kriterier för att bedöma om ett räntebärande värdepapper är kreditförsämrat som man
tillämpar för utlåning till allmänheten.
Redovisning av förväntade kreditförluster – utlåning till kreditinstitut Även bankens utlåning till kreditinstitut är inom tillämpningsområdet för redovisning av förväntade kreditförluster. Eftersom all utlåning till kreditinstitut är återbetalningsbar på anfordran och utlåning bara sker till svenska kreditinstitut med god rating, så uppgår de förväntade kreditförlusterna till endast obetydliga belopp.
Presentation av kreditförluster
För finansiella tillgångar värderade till upplupet anskaffningsvärde presenteras reserveringar för kreditförluster i balansräkningen som en minskning av redovisat bruttovärde för tillgången. För lånelöften och finansiella garantiavtal redovisas reserveringarna som en skuld inom raden Övriga skulder och avsättningar. I de fall ett finansiellt instrument består av två komponenter, ett lån och ett lånåtagande, såsom en revolverande checkräkningskredit, redovisar banken reserven för kreditförluster separat för lånet och låneåtagandet. En bortskrivning minskar det redovisade bruttovärdet för den finansiella tillgången. I resultaträkningen presenteras kreditförluster och bortskrivningar som kreditförluster. Bortskrivningar görs då förlusten anses beloppsmässigt slutligen fastställd och redovisas inom kreditförluster och representerar beloppet före ianspråktagandet av tidigare gjord reservering. Återbetalningar av bortskrivningar liksom återvinningar av reserveringar intäktsredovisas inom kreditförluster.
Redovisning i resultat- och balansräkning Förlustreserven redovisas på följande sätt i balansräkningen:
- För tillgångar redovisade till upplupet anskaffningsvärde; som nedskrivningar av tillgångarnas redovisade värde
- För låneåtaganden och utställda finansiella garantier; på balansraden Avsättningar
- För placeringar i skuldinstrument redovisade till verkligt värde via övrigt totalresultat; direkt mot Fond för verkligt värde
Förändringar i förlustreserver redovisas i resultaträkningen på raden Kreditförluster netto, förutom för räntebärande värdepapper redovisade till verkligt värde via övrigt totalresultat där förändringarna i förlustreserver redovisas i nettoresultat av finansiella transaktioner
Bortskrivning av lånefordringar
Lånefordringar som klassificerats som kreditförsämrade skrivs bort från balansräkningen när banken inte har några rimliga förväntningar på att återvinna en fordran i sin helhet eller en del av den. Banken har inte någon rimlig förväntan på att återvinna fordran och anser förlusten vara konstaterad när konkursförvaltare lämnat uppskattning om utdelning i konkurs, skuldsanering fastställts, ackordsförslag antagits, fordran eftergivits på annat sätt eller när Kronofogdemyndigheten eller bankens ombud (inkassoföretag) redovisar att utmätningsbara tillgångar saknas.
p) Materiella tillgångar (i) Ägda tillgångar Materiella anläggningstillgångar redovisas som tillgång i balansräkningen om det är sannolikt att framtida ekonomiska fördelar kommer att komma banken till del
och anskaffningsvärdet för tillgången kan beräknas på ett tillförlitligt sätt. Materiella anläggningstillgångar redovisas till anskaffningsvärdet efter avdrag för ackumulerade avskrivningar och eventuella nedskrivningar med tillägg för eventuella uppskrivningar. Det redovisade värdet för en materiell anläggningstillgång tas bort ur balansräkningen vid utrangering eller avyttring eller när inga framtida ekonomiska fördelar väntas från användning av tillgången. Vinst eller förlust som uppkommer vid avyttring eller utrangering av en tillgång utgörs av skillnaden mellan försäljningspriset och tillgångens redovisade värde med avdrag för direkta försäljningskostnader. Vinst och förlust redovisas som övrig rörelse-intäkt/kostnad.
(ii) Leasade tillgångar
Banken tillämpar i enlighet med undantaget i RFR 2 inte IFRS 16 för redovisning av leasingavtal. Som leasetagare redovisas leasingavgifter som kostnad linjärt över leasingperioden och således redovisas inte nyttjanderätter och leasingskulder i balansräkningen. De avtal där banken är leasegivare redovisas som operationella leasingavtal.
(iii) Tillkommande utgifter
Tillkommande utgifter läggs till anskaffningsvärdet endast om det är sannolikt att de framtida ekonomiska fördelar som är förknippade med tillgången kommer att komma företaget till del och anskaffningsvärdet kan beräknas på ett tillförlitligt sätt. Alla andra tillkommande utgifter redovisas som kostnad i den period de uppkommer.
(iv) Avskrivningsprinciper
Byggnader och markanläggningar skrivs av planenligt med två procent respektive fem procent per år på anskaffningsvärdet. Mark skrivs inte av. Inventarier skrivs av planenligt med 20 - 33 procent på anskaffningsvärdet. Fastighetsinventarier skrivs av med 5 - 20 procent. Avskrivning som avviker från plan betraktas som en bokslutsdisposition och redovisas under rubriken Skillnad mellan bokförd avskrivning och avskrivning enligt plan.
Banken har efter beräkning kunnat konstatera att komponentavskrivning på rörelsefastigheter anskaffade före 2022, jämfört med planenlig avskrivning endast har marginell effekt på resultatet. För dessa tillämpas inte komponentavskrivning. Banken tillämpar komponentavskrivning på rörelsefastigheter för komponenter anskaffade från och med år 2022.
Följande huvudgrupper av komponenter har identifierats och ligger till grund för avskrivning av byggnader:
• Stomkompletteringar, innerväggar mm 20 år
• Installationer, värme, el, VS, ventilation mm 20 år
• Inre ytskikt 10 år
Utgifter avseende förbättringar på annans fastighet (hyrda lokaler) avskrivs under samma period som den avtalade hyrestiden, 7-15 år.
För övriga materiella anläggningstillgångar anser banken att det inte finns några separata komponenter med väsentligt olika avskrivningsperioder. Använda avskrivningsmetoder och tillgångarnas restvärden och nyttjandeperioder omprövas vid varje årsslut.
q) Nedskrivningar av materiella tillgångar
(i) Nedskrivningsprövning
De redovisade värdena för bankens tillgångar prövas vid varje balansdag för att bedöma om det finns indikation på nedskrivningsbehov. Om indikation på nedskrivningsbehov finns, beräknas enligt IAS 36 tillgångens återvinningsvärde Återvinningsvärdet är det högsta värde minus försäljningskostnader och nyttjandevärde. Vid beräkning av nyttjandevärdet diskonteras framtida kassaflöden med en diskonteringsfaktor som beaktar riskfri ränta och den risk som är förknippad med den specifika tillgången.
(ii) Återföring av nedskrivningar
En nedskrivning reverseras om det både finns indikation på att nedskrivningsbehovet inte längre föreligger och det har skett en förändring i de antaganden som låg till grund för beräkningen av återvinningsvärdet. En reversering görs endast i den utsträckning som tillgångens redovisade värde efter återföring inte överstiger det redovisade värde som skulle ha redovisats, med avdrag för avskrivning där så är aktuellt, om ingen nedskrivning gjorts.
r) Aktiekapital
Utdelningar
Utdelning redovisas som skuld efter det att bolagsstämman godkänt utdelningen.
s) Ersättningar till anställda
(i) Ersättningar efter avslutad anställning Pensionering genom försäkring Bankens pensionsplaner för kollektivavtalade tjänstepensioner är tryggade genom försäkringsavtal med Sparinstitutens Pensionskassa (SPK). Enligt IAS 19 finns en avgiftsbestämd plan för ersättningar efter avslutad anställning enligt vilka banken betalar fastställda avgifter till en separat juridisk enhet och inte har någon rättslig eller informell förpliktelse att betala ytterligare avgifter om den juridiska enheten inte har tillräckliga tillgångar för att betala alla ersättningar till anställda som hänför sig till anställdas tjänstgöring under inne-varande period och tidigare. En förmånsbestämd pensionsplan definieras som annan plan för ersättningar efter avslutad anställning än avgifts-bestämd plan. Pensionsplanen för bankens anställda har bedömts vara en förmånsbestämd plan som omfattar flera arbetsgivare. Detta innebär att banken kan komma att ha en rättslig informell förpliktelse att betala ytterligare avgifter för tidigare intjänade pensioner. Banken tillämpar inte reglerna i IAS 19 för redovisning av pensionsåtagande, utan förenklingsregeln i RFR 2. Detta innebär att banken redovisar sina pensionsplaner som avgiftsbestämda innebärande att kostnaden redovisas till det belopp som aktuell premie belöper med. I förekommande fall redovisas upplupen premie om avisering inte erhållits för innevarande period.
Pensionering i egen regi
Banken har inte några ytterligare pensions-åtaganden i
egen regi.
(ii) Ersättningar vid uppsägning
En kostnad för ersättningar i samband med uppsägningar av personal redovisas vid den tidigaste tidpunkt när banken inte längre kan dra tillbaka erbjudandet till de anställda eller när banken redovisar kostnader för omstrukturering. Ersättningar som inte förväntas regleras inom tolv månader redovisas till dess nuvärde
(iii) Kortfristiga ersättningar
Kortfristiga ersättningar till anställda beräknas utan diskontering och redovisas som kostnad när de relaterade tjänsterna erhålls. En avsättning redovisas för den förväntade kostnaden för vinstandels- och bonusbetalningar när banken har en gällande rättslig eller informell förpliktelse att göra sådana betalningar till följd av att tjänster erhållits från anställda och förpliktelsen kan beräknas tillförlitligt.
t) Avsättningar
En avsättning skiljer sig från andra skulder genom att det råder ovisshet om betalningstidpunkt eller beloppets storlek för att reglera avsättningen. En avsättning redovisas i balansräkningen när det finns en befintlig legal eller informell förpliktelse som en följd av en inträffad händelse, och det är troligt att ett utflöde av ekonomiska resurser kommer att krävas för att reglera förpliktelsen samt en tillförlitlig uppskattning av beloppet kan göras.
Avsättningar görs med det belopp som är den bästa uppskattningen av det som krävs för att reglera den befintliga förpliktelsen på balansdagen. Där effekten av när i tiden betalning sker är väsentlig, beräknas avsättningar genom diskontering av det förväntade framtida kassaflödet till en räntesats före skatt som återspeglar aktuella marknadsbedömningar av pengars tidsvärde och, om det är tillämpligt, de risker som är förknippade med skulden.
u) Eventualförpliktelser
Upplysningar om eventualförpliktelser lämnas när det finns ett möjligt åtagande som härrör från inträffade händelser och vars förekomst bekräftas endast av en eller flera osäkra framtida händelser eller när det finns ett åtagande som inte redovisas som en skuld eller avsättning på grund av det inte är troligt att ett utflöde av resurser kommer att krävas.
v) Inlåning i Riksbanken Under 2025 fattade Riksbanken beslut om att alla banker och kreditinstitut verksamma i Sverige ska bidra med räntefri inlåning hos Riksbanken. Banken har kostnadsfört den uteblivna ränteintäkten för hela perioden fram till kommande års ombalansering under Övriga rörelsekostnader i resultaträkningen. Fordran på Riksbanken redovisas i balansräkningen inom Utlåning till kreditinstitut till upplupet anskaffningsvärde utifrån effektivräntemetoden där uppräkningen av räntan sker mot Ränteintäkter i resultaträkningen.
I bankens verksamhet uppstår olika typer av risker som kreditrisker, marknadsrisker, likviditetsrisker och operativa risker. I syfte att begränsa och kontrollera risktagandet har bankens styrelse, som är ytterst ansvarig för verksamheten och den interna kontrollen i banken, fastställt policys och instruktioner för kreditgivning och den övriga finansverksamheten.
Bankens styrelse har det övergripande ansvaret för bankens riskhantering. Styrelsen har i särskild instruktion inom vissa ramar delegerat ansvaret till olika andra funktioner. Dessa i sin tur rapporterar regelbundet till styrelsen
Bankens riskhantering syftar till att identifiera och analysera de risker som bankenhar i sin verksamhet och att för dessa sätta lämpliga begränsningar (limiter) och försäkra att det finns kontroll på plats. Riskerna bevakas och kontroller görs löpande att limiter inte överskrids. Riskpolicys och riskhanteringssystem gås igenom regelbundet för att kontrollera att dessa är korrekta och t e x återspeglar gällande marknadsvillkor samt produkter och tjänster som erbjuds. Genom utbildning och tydliga processer skapar banken förutsättningar för en god riskkontroll, där varje anställd förstår sin roll och sitt ansvar.
I banken finns en oberoende funktion för oberoende riskkontroll direkt underställd verkställande direktören vars uppgift är att analysera utvecklingen av riskerna samt vid behov föreslå ändringar i styrdokument och processer.
Kreditrisk
Med kredit-/motpartsrisk avses risken att banken inte erhåller betalning enligt överenskommelse och/eller kommer att göra en förlust på grund av motpartens oförmåga att infria sina förpliktelser. Detta omfattar också den risk som banken tar på sig när banken ställer ut finansiella garantier för att garantera en tredje parts betalningsfullgörande till innehavaren av den finansiella garantin Till denna risk räknas också den risk som banken har i förmedlade lån till Swedbank Hypotek. I detta sistnämnda fall är emellertid förlustrisken begränsad till under året intjänad förmedlingsprovision Den bakomliggande transaktionen kan avse en kredit, en garanti, ett värdepapper eller ett derivatinstrument. Motparten för bankens derivatinstrument är Swedbank AB (publ) med rating A+ (enligt S&P).
Styrelsen har det övergripande ansvaret för bankens kreditriskexponering. Styrelsen har i särskild instruktion inom vissa ramar delegerat ansvaret till olika kreditdelegationer. Kreditchef rapporterar regelbundet till styrelsen
Bankens kreditgivning präglas av högt uppställda mål med avseende på etik, kvalitet och kontroll. En genomgående princip är b l a att alla kreditbeslut i banken normalt fattas av minst två personer. Trots att kreditrisken utgör bankens största riskexponering är bankens kreditförluster i förhållande till utestående kreditvolym jämförelsevis små.
Den avgörande bedömningsgrunden för bankens kreditgivning, som utifrån låntagarnas hemvist är geografiskt hänförliga till bankens verksamhetsområde,
är låntagarnas återbetalningsförmåga. För att ytterligare minska risken är merparten av bankens krediter dessutom säkerställda med pantbrev i fastigheter och andra bankmässiga säkerheter. Banken strävar efter en god riskspridning. För att begränsa kredit- och motpartsrisker i bankens värdepappersportfölj tillåts endast placeringar inom vissa beloppsmässiga ramar och i värdepapper med hög kreditvärdighet enligt av styrelsen fastställt placeringsreglemente. Bankens värdepappersportfölj motsvarar i all väsentlighet en rating lägst BB+ (enligt S&P).
Större kreditengagemang (kredittagarens samtliga egna förbindelser och ansvarsförbindelser) omprövas minst en gång årligen i behörig kreditbeviljande instans. För större företagsengagemang tillämpas riskklassificering i samband med nybeviljning av kredit och i samband med den årliga omprövningen. Riskklassificeringssystemet innebär att krediterna klassificeras i olika riskklasser beroende på risken för obestånd och risken vid ett eventuellt obestånd.
Bankens rutiner för övervakning av förfallna betalningar och oreglerade fordringar syftar till att minimera kreditförlusterna genom en tidig upptäckt av betalningsproblem hos kredittagarna och en åtföljande snabb handläggning av förekommande kravärenden. Övervakningen sker med stöd av kravsystem som bevakar och påminner om när kravåtgärd är erforderlig. Riskkontrollfunktionen utför en oberoende kontroll och analys av bankens kredithantering.
Hur metoder för hantering av kreditrisk förhåller sig till redovisning och värdering av förväntade kreditförluster
Bankens metod för beräkning och redovisning av förväntade kreditförluster baserar sig på data och annan information som skapats inom ramen för bankens metoder för hantering och övervakning av kreditrisk. I sin kreditgivning använder sig banken av två huvudsakliga system för att bedöma återbetalningsförmåga beroende på om låntagaren är en privatperson eller företag. I båda fallen leder det till att krediten hänförs till en viss riskklass (RFF) som är sammankopplad med en förväntad risk för fallissemang. Banken baserar sin indelning i stadierna 13 vid beräkningen av förväntade kreditförluster i hög utsträckning på förflyttningar mellan dessa riskklasser. Vidare finns mer kvalitativa bedömningar med i denna indelning som görs i det interna forum som träffas en gång per månad för att fånga andra indikationer som tyder på eventuell förändrad återbetalningsförmåga.
Banken använder den s.k. schablonmetoden för beräkning av kapitalkrav för kreditrisk. Banken har trots detta tillgång till historisk data avseende risk för fallissemang (PD), förlust givet fallissemang (LGD) och exponering vid fallissemang (EAD) som används vid beräkningarna av förväntade kreditförluster i redovisningen. När det gäller de antaganden som tillämpas av banken om olika makroparametrars utveckling i framtiden utgör dessa inte någon del av bankens hantering av kreditrisk utan tillämpas endast i redovisningen.
Riskklass prövas och fastställs i samband med beslut för kreditgivning och kredituppföljning. Riskklassen ligger till
grund och påverkar omfattningen av analys och dokumentation av kunden samt hur kunden ska följas upp. Kunder med låg risk kan hanteras i en enklare och snabbare kreditprocess. Kunder med högre risk leder till ökade uppföljningskrav.
Klassificeringen syftar till att uppskatta sannolikheten för fallissemang och uttrycks på en skala med 23 klasser där 0 representerar störst risk och 21 representerar lägst risk, samt en klass för fallissemang. Vid den initiala redovisningen redovisas en förlustreserv baserat på vad som statistiskt kan förväntas för de kommande 12 månaderna (stadie 1). För det fall det uppstått en betydande ökning av kreditrisk, beräknas istället förlustreserven för hela den återstående förväntade löptiden (stadie 2) eller om exponeringen betraktas som kreditförsämrad (stadie 3).
Reserven för kreditförluster värderas enligt en modell för förväntade kreditförluster och speglar ett sannolikhetsvägt belopp som bestäms genom att utvärdera en rad möjliga utfall med hänsyn tagen till all rimlig och verifierbar information som är tillgänglig på rapporteringsdagen utan orimlig kostnad eller ansträngning. Kreditförlustreserveringarna värderas utifrån om det inträffat en betydande ökning av kreditrisken jämfört med första redovisningstillfället för ett instrument
• Stadie 1 omfattar finansiella instrument där ingen betydande ökning av kreditrisken inträffat sedan första redovisningstillfället, och de motparter som omfattas av bankens policy för låg kreditrisk vid rapporteringstillfället, en riskbedömning som motsvara ”investment grade” (tillämpas dock endast
på värdepapper)
• Stadie 2 omfattar finansiella instrument där en betydande ökning av kreditrisk inträffat sedan första redovisningstillfället men där det vid första rapporteringstillfället saknas objektiva belägg för att fordran är osäker
• Stadie 3 omfattar finansiella instrument för vilka objektiva belägg har identifierats för att fordran är osäker.
Riskklass Indikativ rating Sannolikhet för fallissemang (%)
Låg risk 13-21 BBB till AAA < 0,5
Normal risk 9-12 BB+ till BBB0,5 – 2,0
Förhöjd risk 6-8 B+ till BB 2,0 – 5,7
Hög risk 0-5 C till B > 5,7 Fallerade Fallerad D 100
Bankens kreditriskexponering brutto och netto samt koncentrationer med avseende på motparter samt lånefordringar per kategori av låntagare visas i tabeller nedan.
Kreditriskexponering uppdelat på kreditbetyg för finansiella tillgångar, garantier och lånelöften 2025
tkr Steg 1 Steg 2
Belåningsbara statsskuldförbindelser
till kreditinstitut
Utlåning till allmänheten
(riskklass 13-21)
(riskklass 9-12)
(riskklass 6-8)
(riskklass 0-5)
och andra räntebärande värdepapper
Totalt bruttoredovisat värde för finansiella tillgångar värderade till upplupet anskaffningsvärde eller verkligt
Finansiella garantier och låneåtaganden
Totalt finansiella garantier och låneåtaganden
Utöver vad som framgår av tabellen ovan har banken förmedlat lån om totalt
mkr (5.167 mkr) till Swedbank Hypotek. För dessa förmedlade lån har banken ett ansvar för konstaterade kreditförluster som maximalt uppgår till under året intjänad förmedlingsprovision. Denna provision uppgick 2025 till 14.721 tkr (20.558). Den totala förlustreserveringen på förmedlade lån uppgår till 2,8 mkr (5,0 mkr) Beloppet redovisas under Avsättningar.
Kreditriskexponering uppdelat på kreditbetyg för finansiella tillgångar, garantier och lånelöften 2024 tkr Steg 1 Steg 2
Belåningsbara statsskuldförbindelser
till kreditinstitut
Utlåning till allmänheten
(riskklass 13-21)
(riskklass 9-12)
(riskklass 6-8)
(riskklass 0-5)
Obligationer och andra räntebärande värdepapper
Totalt bruttoredovisat värde för finansiella tillgångar värderade till upplupet anskaffningsvärde eller verkligt värde via övrigt
Finansiella garantier och låneåtaganden
13-21)
(riskklass 9-12)
(riskklass 6-8)
(riskklass 0-5)
finansiella garantier och låneåtaganden
Kreditriskexponering, brutto och netto 2025
Kreditrisk-
Utlåning1 till allmänheten
Utlåning med säkerhet av:
Räntebärande värdepapper
Belåningsbara statsskuldförbindelser
Obligationer och andra räntebärande värdepapper
och andra räntebärande
tillgångar
Kreditkvalitet
Vid kreditgivning använder sig banken av riskklassificeringsmodeller för företagskrediter respektive scoringmodeller för privatkrediter. Modellerna är en sammanvägning av återbetalningsförmåga, sparande, intern och extern skötsamhet. Beräkningsmetoderna och antalet förfallna krediter visar att banken har en god kreditkvalitet både inom företag- och privatsegmenten.
1 med kredit avses fordringar och andra placeringar i värdepapper, dock ej aktier, i balansräkningen samt kreditåtagande utanför balansräkningen, exempelvis garantier och borgensåtaganden. Säkerheterna är upptagna till bedömda marknadsvärden vid utlåningstillfället eller senare uppdatering
2 Inklusive krediter till stat och kommun
3 Inklusive bostadsrätter
4 Inklusive bostadsrättsföreningar
* reserveringen minskar inte det redovisade värdet på posten utan redovisas mot fond för verkligt värde
Kreditriskexponering, brutto och netto 2024 tkr
Utlåning till allmänheten
Utlåning med säkerhet av:
i
Räntebärande värdepapper5
Belåningsbara statsskuldförbindelser
och andra räntebärande
Likviditetsrisk
Definition
Likviditetsrisk är risken för att banken får svårigheter att fullgöra åtaganden som är förenade med finansiella skulder. Likviditetsrisk kan även uttryckas som risken för förlust eller försämrad intjäningsförmåga till följd av att bankens betalningsåtaganden inte kan fullgöras i rätt tid. Likviditetsrisker uppstår då tillgångar och skulder inklusive derivatinstrument har olika löptider.
Riskhantering
Bankens riskhantering fokuserar här på att skapa likviditetsresurser och på portföljstrukturer. Det innebär att placeringar endast görs i likvida värdepapper, d.v.s. värdepapper som handlas på en fungerande marknad. Likviditeten bevakas löpande och stresstester utförs för olika scenarios.
Bankens styrelse har fastställt en finansierings- och likviditetspolicy för att möta krav på uppföljning, mätning och rapportering av likviditet. Bankens styrelse har fattat beslut om bankens risktolerans utifrån en både kvalitativ och kvantitativ bedömning av för banken lämplig likviditetsrisk. Styrelsen anger att banken ska ha en god hantering av likviditetsrisker och alltid ha en reserv av likvida tillgångar att tillgå för att möta perioder med begränsad likviditet samt ha en god finansieringsstruktur.
Kvalitativ bedömning
• Banken ska alltid begränsa sin exponering mot likviditetsrisk till måttlig i relation till verksamheten i allmänhet och möjlighet till finansiering i synnerhet. Banken har inte som målsättning att öka intäkter genom ökad likviditetsrisk. Ofrånkomligen möter banken likviditetsrisker i den löpande verksamheten men dessa ska alltid begränsas så de inte riskerar bankens möjligheter att uppfylla sina åtaganden.
Kvantitativ bedömning
• Överlevnadshorisont – ett kassabaserat likviditetsriskmått. Överlevnadshorisonten visar hur länge banken skulle klara sig under en period av stress utan tillgång till finansiering. Banken ska ha en likviditetsreserv som klararen period av minst 30 dagar.
• Banken likviditetsreserv skall dessutom klara en period av 30 dagar under stressade scenarion enligt LCR beräkningsmetod. LCR-kvoten ska minst uppgå till 110%
• Bankens största poster i balansräkningen är utoch inlåning. Dessa skall ha en relation som vid varje given tidpunkt inte överskrider kvoten 1,20 (utlåning/in- och upplåning)
• Banken ska alltid uppfylla eventuella kvantitativa krav som ställs från myndigheter
och finansinspektion
Likviditetsreserv
• Bankens likviditetsreserv ska bestå av högkvalitativa tillgångar som enligt CRD IV och CRR får ingå i likviditetsreserven (Level 1 och 2 tillgångar)
• Tillgångarna ska vara både likvida på privata marknader och belåningsbara i Riksbanken.
• Tillgångarna ska vara omsättningsbara till förutsägbara värden och de ska vara tillgängliga på kort sikt.
• Tillgångarna får inte vara ianspråktagna som säkerheter eller på annat sätt som begränsar användningen som likviditet.
Styrelsens krav på likviditetsreservens storlek (överlevnadshorisont minst 30 dagar) uppgår per 202512-31 till 1.784,2 mkr (1.603,4 mkr föregående år). Bankens likviditetsreserv som enbart består av högkvalitativa tillgångar uppgår till 2 139,3 mkr (2 360,1). Övriga omsättningsbara tillgångar uppgår till 603,6 mkr (1.058,7). Därutöver har banken en kreditlimit på 500 mkr (500) i Swedbank AB (publ).
LCR-kvoten uppgick per 2025-12-31 till 201,25 % (275,43 %). Kvoten utlåning/in- och upplåning uppgick till 0,97 (0,90)
Banken har upprättat en beredskapsplan som innehåller en handlingsplan för hantering av likviditetsrisker och omfattar tillvägagångssätt för att täcka ett negativt kassaflöde i krissituationer. Beredskapsplanen ska tillämpas så snart den löpande uppföljningen visar att likviditetsreserven riskeras hamna under den av styrelsen beslutade lägsta nivå. Utgångsläget är ett antal definierade händelser som utlöser beredskapsplanen. Valet av aktiviteter som ska genomföras styrs av händelsernas art och hur allvarlig situationen är. Banken har även upprättat en återhämtningsplan vars syfte är att återställa bankens finansiella ställning efter en kraftig försämring.
Övriga upplysningar som krävs enligt Finansinspektionens föreskrift om hantering av likviditetsrisker för kreditinstitut (FFFS 2014:21), lämnas på bankens hemsida www.sparbankenskaraborg.se.
Bankens likviditetsexponering med avseende på återstående löptider på tillgångar och skulder framgår av tabellen nedan.
Även bankens kassaflödesanalys belyser bankens likviditetssituation.
tkr
Kontraktuellt återstående löptid (odiskonterat värde) samt förväntad tidpunkt för återvinning På anfordran
Tillgångar
Belåningsbara
och andra räntebärande
och eget kapital
och eget
Löptidsinformation 2024 Odiskonterade kassaflöden - Kontraktuellt återstående löptid tkr
Kontraktuellt återstående löptid (odiskonterat värde) samt förväntad tidpunkt för återvinning På anfordran
Tillgångar
Belåningsbara
Obligationer och andra räntebärande
Marknadsrisk
Marknadsrisk är risken att verkligt värde på eller framtida kassaflöden från ett finansiellt instrument varierar på grund av förändringar i marknadspriser. I finansiell verksamhet utgörs de viktigaste marknadsriskerna av ränterisker, valutarisker och aktiekursrisker (prisrisk). Med nuvarande inriktning på bankens verksamhet är det främst ränterisk som utgör marknadsrisk förutom den risk som finns i bankens långfristiga innehav av aktier i Swedbank AB (publ), Sparbankernas Försäkrings AB, Indecap AB och Portfolio Försäkra AB.
Ränterisk definieras som risken för att marknadsvärdet på bankens fastförräntade tillgångar sjunker då marknadsräntan stiger. Graden av ränterisk, eller prisrisk, ökar med åtagandets löptid. En annan form av ränterisk är inkomstrisken, d.v.s. risken för att räntenettot försämras i ett förändrat ränteläge genom att räntebindningstiden är olika för tillgångar och skulder.
Valutarisk uppstår till följd av att tillgångar och skulder i samma utländska valuta storleksmässigt inte överensstämmer. Samtliga tillgångar i utländsk valuta är valutasäkrade.
Aktiekursrisk är risken för att marknadsvärdet på en aktieplacering sjunker till följd av samhällsekonomiska faktorer. Vid en förändring av aktiekursen med 10 procent för bankens aktieinnehav i Swedbank AB (publ) påverkas fond för verkligt värde i eget kapital per 2025-12-31 med 321,1 mkr (208,5).
Ränterisk
Ränterisk är risken för att verkligt värde på eller framtida kassaflöden från ett finansiellt instrument varierar på grund av förändringar i marknadsräntor. Ränterisk kan således dels bestå av förändring i verkligt värde, prisrisk, dels förändringar i kassaflöde, kassaflödesrisk. En betydande faktor som påverkar ränterisken är räntebindningstiden. Långa räntebindningstider motverkar kassaflödesrisken men ökar prisrisken. Kortare räntebindningstider motverkar prisrisken men ökar kassaflödesrisken.
I enlighet med bankens riskpolicy kontrolleras de finansiella riskerna i verksamheten med limiter. Beträffande ränteriskerna innebär detta t.e x att räntebindningstiderna på bankens räntebärande placeringar måste hålla sig inom vissa tids- och beloppsmässiga ramar. För att säkra sig mot ränterisken i bankens fastförräntade utlåning har banken i viss utsträckning ingått ränteswapavtal, d.v.s. avtal enligt vilka banken betalar fast ränta och erhåller rörlig ränta. Ett sätt att indikativt mäta ränterisken är den s.k. gapanalys, som återfinns nedan, som visar räntebindningstiderna för bankens tillgångar och skulder i balansräkningen samt poster utanför balansräkningen. Analysen visar att vid en förändring av marknadsräntan med en procentenhet minskar/ökar räntenettot för kommande 12-månadersperiod med 13 477 tkr (12 871) före skatt.
Ett parallellskifte av räntekurvan uppåt med 1%-enhet skulle få en påverkan på eget kapital efter skatt med -23 026 tkr (-19 453). Ett parallellskifte av räntekurvan
nedåt med 1%-enhet skulle få en påverkan på eget kapital efter skatt med 24 217 tkr (20 247).
Hantering av bankens ränteexponering är centraliserad, vilket innebär att den centrala finansförvaltningen ansvararför att identifiera ochhantera denna exponering.
Endast ränteriskelementet säkras, dvs. den kreditrisk som finns i utlåningen säkras inte. Ränteriskkomponenten bestäms som förändringen i verkligt värde i portföljen som uppkommer till följd av förändringar i swapräntan.
Säkringsrelationerna upprättas för olika tidsperioder som motsvarar de perioder där lån och säkringsinstrument förfaller. Banken tillämpar en indelning i tidsperioder per år. Säkringsgraden varierar mellan 80%-100% där säkringsgraden utgörs av relationen mellan det nominella värdet på de säkringsinstrument som förfaller i en viss tidsperiod och det nominella värdet på de lån som förfaller i motsvarande tidsperiod. Banken tillämpar en test av säkringens effektivitet på portföljnivå. Säkringens ineffektivitet, dvs. skillnaden i marknadsvärdet på säkrad post och säkringsinstrument, redovisas löpande i resultatet. Potentiella källor till ineffektivitet är följande: (i) marknadsvärdet på det rörliga benet i ränteswappar (i de fall där säkringsinstrumenten är ränteswappar) (ii) Skillnader mellan förväntade och faktiska volymer av förtida inbetalningar som leder till att underliggande säkrade volymer understiger säkrad volym, då banken säkrar till den förväntade återbetalningsdagen med hänsyn till förväntade förtida betalningar baserat på tidigare erfarenhet.
(iii) skillnad i diskontering mellan underliggande och säkringsinstrumentet, eftersom kontantsäkerställda ränteswappar diskonteras med hjälp av OISdiskonteringskurvor, vilket inte tillämpas på hypoteksutlåning
(iv) säkringsderivat med ett icke-noll verkligt värde vid tidpunkten för den första designeringen som säkringsinstrument och (v) motpartskreditrisk som påverkar verkligt värde för ränteswappar utan säkerhet, men inte säkrade poster.
Banken hanterar ränterisken i fasträntelån genom att ingå ränteswappar. Exponeringen i portföljen ändras ofta på grund av nya lån, kontraktsbetalningar och förskottsbetalningar gjorda under perioden. Banken har därför en dynamisk säkringsstrategi för att säkra exponeringsprofilen genom att stänga och ingå nya avtal vid varje månadsslut. Banken använder portföljvärdet av ränterisk för att redovisa förändringar i verkligt värde relaterat till ränteriskförändringar i hypotekslån och därigenom minska vinst- eller förlustvolatilitet som annars skulle uppkomma genom förändringar i verkligt värde på ränteswappen.
Enligt finanspolicyn är bankens målsättning att ränterisken i hela balansräkningen och ränterelaterade kontrakt utanför balansräkningen får, vid 200 punkters förändring av marknadsräntan, maximalt innebära en förändring av nuvärdet med motsvarande sex procent av kapitalbasen vilket motsvarar 212,8 mkr per 31 december 2025 (191,8 mkr per 31 december 2024). Utfallet per 2025-12-31 uppgick till 58,0 mkr (49,0).
Derivatinstrument (ränteswapkontrakt) används för att hantera ränterisken. I redovisningen tillämpas säkringsredovisning när en effektiv koppling finns mellan säkrat lån och ränteswappen, se vidare i not om redovisningsprinciper.
Per den 31 december 2025 hade banken ränteswappar med kontraktsvärde (nominellt värde) på 1.167 682 tkr (1.112.458). Swapparnas verkliga värde netto uppgick till -1.105 tkr (4 611) bestående av tillgångar om 5 026 tkr (12 118) och skulder om 6.131 tkr (7 507).
Bankens exponering mot referensräntor m m
Banken har exponeringarmot referensränta endast i SEK (Stibor). Eftersom Stibor-reformen är avslutad är banken inte längre exponerad för några risker kopplade till referensräntereformer.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning 2025
Räntebindningstider för tillgångar och skulderRänteexponering 2025 tkr
Räntebindningstider för tillgångar och skulderRänteexponering Högst 1 mån
Tillgångar
Belåningsbara
Obligationer och andra räntebärande värdepapper
Längre än 1 mån men högst 3 mån
Längre än 3 mån men högst 6 mån
Längre än 6 mån men högst 1 år Längre än 1 år men högst 3 år
Längre än 3 år men högst 5 år Längre än 5 år Utan
Räntebindningstider för tllgångar och skulderRänteexponering 2024
tkr
Räntebindningstider för tillgångar och skulderRänteexponering Högst 1 mån
Tillgångar
Belåningsbara
och andra
Skulder och eget kapital
Längre än 1 mån men högst 3 mån
Längre än 3 mån men högst 6 mån
Längre än 6 mån men högst 1 år Längre än 1 år men högst 3 år Längre än 3 år men högst 5 år Längre än 5 år
och
Operativa risker
Med operativ risk avses risken för att fel eller brister i administrativa rutiner leder till oväntade ekonomiska eller förtroendemässiga förluster. Risken inkluderar även legala risker, risken för utnyttjande av penningtvätt och finansiering av terrorism samt informationsrisker. Dessa kan exempelvis orsakas av bristande intern kontroll, bristfälliga system eller teknisk utrustning. Även risken för oegentligheter, internt eller externt, ingår i den operativa risken. De operativa riskerna motverkas genom intern kontroll. Upprätthållandet av en god intern kontroll är en ständigt pågående process i banken, som b l a omfattar
• kravet på att det skall finnas ändamålsenliga rutiner och instruktioner
• klart definierad ansvars- och arbetsfördelning för medarbetarna
• IT-stöd i form av ekonomi-, kredit- och inlåningssystem med avstämningar och kontroller
• behörighetssystem
• interna informations- och rapporteringssystem för att b l a tillgodose ledningens krav på
information om exempelvis bankens riskexponering
• informationssäkerhet och fysisk säkerhet för att skydda bankens och kundernas tillgångar samt
• fastställande av limiter och indikatorer
I syfte att följa upp, identifiera, mäta och värdera de operativa riskerna använder sig banken av ett antal metoder. Dessa metoder är bland annat risk- och kontrollutvärderingar, process för godkännande av nya produkter och tjänster samt större verksamhetsförändringar och omorganisationer, process för incidenthantering, process för krishantering, beredskap och kontinuitetshantering samt process för utlagd verksamhet. Metoderna syftar till att åtgärda och förebygga potentiella risker. Regelbundet genomförs självutvärdering av de operativa riskerna. IT-stöd i form av ekonomi-, kredit- och inlåningssystem med inbyggda avstämningar är av stor vikt för den interna kontrollen. Huvuddelen av datastödet erhålls genom Swedbank IT. Genom detta tillförsäkras en kontinuerlig översyn och utveckling av tillämpade system.
Derivat, förfallostruktur
tkr
Valutarelaterade kontrakt
Derivat för verkligvärdesäkring
Ränterelaterade kontrakt
Nominellt belopp/återstående löptid Summa nominellt belopp
Derivat avsedda för riskhantering, säkring av verkligt värde
Förändring i verkligt värde på säkrad post med avseende på säkrad risk uppgår under perioden till 5,7 (13,0) och på säkringsinstrument (derivat) till -5,7 (-13,0) mkr.
Derivat avsedda för riskhantering, ej säkringsredovisning Banken använder sig av derivat där säkringsredovisning inte tillämpas antingen därför att säkringsrelationen inte kvalificerar för säkringsredovisning enligt enligt IAS 39 eller för att banken gjort bedömningen att den volatilitet som uppstår om säkringsredovisning inte tillämpas inte är så stor för att motivera det merarbete som säkringsredovisning medför. Derivaten används för att skydda banken mot valutarisk. Instrumenten omfattar valutaterminer. Förändring av verkligt värde på dessa derivat redovisas i resultatposten Nettoresultat av finansiella transaktioner.
Kvittningsavtal och liknande avtal
Banken ingår i derivatavtal under International Swaps and Derivatvies Association (ISDA) master nettingavtal. Avtalen innebär att när en motpart inte kan reglera sina åtaganden enligt samtliga transaktioner avbryts avtalet och alla utestående mellanhavanden skall regleras med ett nettobelopp. ISDA-avtalen uppfyller inte kriterierna för kvittning i balansräkningen. Detta beror på att kvittning enligt ISDA-avtalen endast är tillåten om motparten eller banken inte kan reglera sina åtaganden. Därtill är det inte heller motpartens eller bankens avsikt att reglera mellanhavanden på nettobasis eller vid samma tidpunkt. Säkerheter som banken tar emot/ställer följer standardvillkoren i ISDA Credit Support Annex. Dessa avtal innebär att värdepapper lämnas/erhålls som säkerhet kan ställas som säkerhet eller säljas under transaktionens löptid men måste lämnas tillbaka när transaktionen förfaller. Villkoren ger också respektive motpart rätt att avbryta avtalet om motparten inte levererar säkerheter.
Upplysningar i tabellen nedan visar finansiella instrument som omfattas av ett rättsligt bindande ramavtal om nettning eller ett liknande avtal, liksom säkerheter som erhållits eller lämnats relaterat till exponering i dessa avtal.
Relaterade belopp som inte har kvittats i balansräknigen Lämnad(+) / erhållen (-) Lämnad(+) / Kvittning i Nettobelopp säkerhet erhållen (-)
2025 balans- i balans- Finansiella värde- kontanttkr Bruttobelopp räkningen räkningen instrumnet papper säkerhet Netto
Finansiella tillgångar
Finansiella skulder Derivat
Relaterade belopp som inte har kvittats i balansräkningen Lämnad(+) / erhållen (-) Lämnad(+) / Kvittning i Nettobelopp säkerhet erhållen (-)
2024 balans- i balans- Finansiella värde- kontanttkr Bruttobelopp räkningen räkningen instrumnet papper säkerhet Netto
Finansiella tillgångar
Finansiella skulder
Ränteintäkter
Utlåning till kreditinstitut
Utlåning till allmänheten
varav derivat:
ränteintäkter
varav ränteintäkt från finansiella tillgångar redovisade till: - upplupet anskaffningsvärde
- verkligt värde via övrigt totatalresultat
Räntekostnader
Skulder till kreditinstitut
In- och upplåning från allmänheten
- varav kostnad för insättargaranti
räntebärande värdepapper
varav räntekostnad från finansiella tillgångar redovisade till: -
- verkligt värde via övrigt totatalresultat
Räntemarginal (totala ränteintäkter i % av medelomslutningen (MO) minus totala räntekostnader i % av MO exkl. genomsnittligt eget kapital och obeskattade reserver)
inlåningen (inkl kostnad för insättningsgarantin)
Provisionsintäkter
Provisioner avseende utställda finansiella garantier
Provisionskostnader
Förändring i förlustreserv för förväntade kreditförluster, värdepapper värderade till verkligt värde via övrigt totalresultat
Nettovinst/nettoförlust uppdelat per värderingskategori
Finansiella tillgångar till verkligt värde via resultaträkningen
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Förändring i verkligt värde på derivat som är säkringsinstrument i en säkring av verkligt värde
Förändring i verkligt värde på säkrad post med avseende på den säkrade risk i säkringar av verkligt värde
Personalkostnader
och arvoden
avgifter
för pensionspremier
till vinstandelsstiftelse, inkl. löneskatt
personalkostnader
personalkostnader
administrationskostnader
och andra lokalkostnader
Löner, andra ersättningar och sociala avgifter
befattningshavare
anställda
Ersättningar till ledande befattningshavare
Berednings- och beslutsprocess
Ersättning till verkställande direktör beslutas av styrelsen. Ersättning till andra ledande befattningshavare beslutas av styrelsen i samråd med verkställande direktören.
Lön och arvoden
Till styrelsens ordförande och ledamöter utgår fast arvode och sammanträdesarvode enligt årsstämmans
beslut. Arbetstagarrepresentanter erhåller fast arvode och sammanträdesarvode. Ersättning till verkställande direktören och andra ledande befattningshavare utgörs av grundlön, rörlig ersättning, övriga förmåner samt pension. Med andra ledande befattningshavare avses de 7 personer som tillsammans med verkställande direktören och vd:s ställföreträdare ingår i bankledningen.
Löner och ersättningar till ledande befattningshavare 2025
Grundlön/
tkr
Löner och ersättningar till ledande befattningshavare 2024 tkr
Grundlön/
Rörlig ersättning och övriga förmåner
Avsättning till vinstandelsstiftelse (rörlig ersättning) sker på samma villkor för ledande befattningshavare som för övriga medarbetare. Denna rörliga ersättning är pensionsgrundande. Den rörliga ersättningen avser ett marginellt belopp och utgör ej någon risk för banken. Övriga förmåner avser bilförmån och ränteförmån.
Pensioner
För vd:s pension från 65 års ålder betalar banken en löpande tjänstepensionspremie utgörande 35% av månadslönen. Premieinbetalningarna är avgiftsbestämda och upphör vid avgång från tjänst oavsett om detta beror på förtida pensionering eller annan anledning. Andra ledande befattningshavare har inga speciella pensionsförmåner utöver kollektivavtalet.
Verkställande direktör och ställföreträdande vd
Avgångsvederlag Vid uppsägning från banken sida har verkställande direktören rätt till lön under uppsägningstiden som är tolv månader. Vid egen uppsägning har den verkställande direktören tolv månaders uppsägningstid. Det finns inga övriga avtal om avgångsvederlag i banken.
Offentliggörande av uppgifter om ersättning Upplysningar om ersättningar som ska lämnas I enlighet med Finansinspektionens föreskrifter FFFS 2011:3 Kap 11 lämnas på bankens hemsida www.sparbankenskaraborg.se.
och styrelsesuppleanter 10
12 962 12 889
Samtliga lån avser lån med fullgod pantsäkerhet eller borgen bortsett från 419 tkr (519) i krediter utan säkerhet. Lånevillkoren överensstämmer med de som normalt tillämpas vid kreditgivning till allmänheten eller till övrig personal.
Arvode och kostnadsersättning till revisorer
Med revisionsuppdrag avses lagstadgad revision av årsredovisningen och bokföringen, styrelsens och vd:s förvaltning, samt revision och annan granskning utförd i enlighet med överenskommelse eller avtal. Detta Inkluderar övriga arbetsuppgifter som det ankommer på bankens revisor att utföra samt rådgivning eller annat biträde som föranleds av iakttagelser vid sådan granskning eller genomförande av sådana övriga arbetsuppgifter.
Operationella leasingavtal där banken är leasingtagare
Icke uppsägningsbara leasingbetalningar uppgår till:
Kostnad för räntefri inlåning i Riksbanken
Lån till upplupet anskaffningsvärde, låneåtaganden samt finansiella garantier
Förändring kreditförlustreserv steg 1
Förändring kreditförlustreserv steg 2
Kreditförluster netto, ej kreditförsämrad utlåning, låneåtaganden
Förändring kreditförlustreserv steg 3
Periodens bortskrivning avseende konstaterade förluster*
Återvinningar på tidigare konstaterade kreditförluster
Kreditförluster netto, kreditförsämrad utlåning, låneåtaganden samt finansiella
*Fordringar som skrivits bort som konstaterade kreditförluster under året men som fortsätter vara föremål för indrivning uppgår till 624 tkr (68 tkr).
Skillnad mellan bokförd avskrivning och avskrivning enligt plan
Redovisat i resultaträkningen
Aktuell skattekostnad Årets skattekostnad
Uppskjuten skattekostnad (-) / skatteintäkt (+)
Uppskjuten
Avstämning av effektiv skatt
Skatt hänförlig till övrigt totalresultat Före
Redovisat i balansräkningen
Uppskjutna skattefordringar och skulder hänför sig till följande:
Uppskjuten skattefordran Uppskjuten skatteskuld Netto tkr 2025 2024 2025 2024 2025 2024
Temporära skillnader mellan bokföringsoch skattemässigt restvärde på materiella tillgångar
Belåningsbara statsskuldförbindelser m.m. -
Upplupet anskaffningsvärde Redovisat värde*
Positiv skillnad till följd av att bokförda värden överstiger
Negativ skillnad till följd av att bokförda värden understiger
* i allt väsentligt är redovisat värde verkligt värde
Samtliga tillgångar i balansposten ingår i steg 1 vid beräkningen av förväntade kreditförluster, vilket innebär att någon betydande ökning av kreditrisk inte skett och att förlustreserven beräknas utifrån de förväntade förlusterna för de kommande 12 månaderna. Ackumulerad förlustreserv för förväntade kreditförluster redovisade i resultaträkningen och som minskar det redovisade värdet för balansposten uppgår till 1 tkr (1 tkr) om värdering sker till upplupet anskaffningsvärde: vid verkligt värde via övrigt totalresultat sker bokning av förlustreserv mot fond för verkligt värde och därmed inte i denna balanspost. 2025
tkr 31 dec 31 dec
Utestående fordringar, redovisat värde
ränteintäkter
På grund av att fodringarna på kreditinstiut är betalningbara på anfordran är de förväntade kreditförlusterna försumbara varför någon förlustreserv för förväntade kreditförluster inte redovisas.
Utestående fordringar, redovisat värde brutto
steg 1,2 & 3
Förändringar i redovisat bruttovärde och förlustreserver
Redovisat bruttovärde Redovisat
finansiella tillgångar
finansiella tillgångar
nyttjandegrader
Överföringar mellan steg under perioden från steg 1 till steg 2
från steg 1 till steg 3
från steg 2 till steg 1
steg 2 till steg 3
steg 3 till steg 1
steg 3 till steg 2
mellan steg under perioden
steg 1 till steg 2
från steg 1 till steg 3
från steg 2 till steg 3
steg 3 till steg 1
steg 3 till steg 2
värde
Förändringar i redovisat bruttovärde och förlustreserver
Redovisat bruttovärde
finansiella tillgångar
Ändrade nyttjandegrader
Överföringar mellan steg under perioden
steg 1 till steg 2
steg 1 till steg 3
steg 2 till steg
värde
mellan steg under perioden
bruttovärde och förlustreserv
Utlåning till allmänheten Privatkunder
Redovisat bruttovärde och förlustreserv per steg tkr 2025 2024
Utlåning till allmänheten, privatkunder
Steg 1
Steg 2
Steg 3
Totalt bokfört värde, utlåning
Utlåning till allmänheten, företagskunder
Steg 1
Steg 2
Steg 3
Oroshärdarna runt om i världen fortsätter att påverka den ekonomiska utvecklingen både i Sverige och globalt. För bedömning av hur kreditrisken påverkas av dessa omständigheter har banken en beräkningsmodell som beroende på omvärldsläget förändrar kreditrisken i enskilda kreditengagemang. Modellen bygger på historisk data, aktuell situation och framåtblickande scenarier. Banken bedömer kontinuerligt utfallet av modellen och gör vid behov manuella justeringar av de modellberäknade kreditreserverna. Under året har smärre justeringar gjorts av själva beräkningsmodellen vilket har minskat reserveringarna med ca 4 mkr. Under 2025 har bankens kreditreserveringar dessutom minskat med ytterligare ca 4,5 mkr på grund av följande omvärldsfaktorer:
- minskning av fallissemang för företag och bolånekunder
- fallande marknadsräntor
Den totala reserveringsnivån har under verksamhetsåret sjunkit med ca 6 mkr till ca 42,9 mkr per 2025-12-31.
Banken har gjort en manuell individuell justering om 4 mkr per 2025-12-31. Resterande del av reserveringarna är modellberäknade justeringar. Bedömningen är att modellen väl fångar de risker banken ser framåt.
Utestående belopp för finansiella tillgångar som bokats bort från balansräkningen under rapportperioden men som fortsätter att vara föremål för indrivning uppgår till 624 tkr (68 tkr).
Modifierade låneavtal
Banken har inga väsentliga modifierade finansiella tillgångar.
Obligationer och andra räntebärande värdepapper
Positiv skillnad till följd av att bokförda värden överstiger
Negativ skillnad till följd av att bokförda värden understiger
* i allt väsentligt är redovisat värde verkligt värde
Förlustreserv redovisad mot verkligt värde reserv per 1 jan 2025
1 Steg 2 Steg 3
tkr 31 dec 31 dec
Aktier och andelar värderade till verkligt värde via övrigt totaltresultat
varav
värdepapper på börs
tkr 31 dec
Företag Antal Verkligt värde Redovisat värde
Aktier och andelar
AB (publ)
Företag Antal Verkligt värde Redovisat värde
Aktier och andelar
Investeringar i egetkapitalinstrument värderade till verkligt värde via övrigt totalresultat, innehav på balansdagen
tkr 31 dec
Företag
Överföringar av vinst eller förlust i eget kapital under perioden Utdelning under perioden Swedbank AB (publ) 3 211 000 1 017 486 - 207 235
Verkligt värde
Försäkrings
Orealiserade värdeförändringar
varav: Noterade värdepapper på börs -Onoterade värdepapper
Intresseföretag
Ackumulerade anskaffningsvärden
Intresseföretag
1
Inlåning
Förändring under året
skatteskuld
Förlustreserver avseende finansiella garantier och åtaganden Redovisat värde vid periodens ingång
finansiella tillgångar
finansiella tillgångar
balanser
Förändrade riskvariabler (EAD, PD, LGD)
Förändringar i makroekonomiska scenarier
Förändring pga uppdaterade modeller
mellan stadier under perioden
Förändring reservering hypotekskrediter
reservering finansbolagsprodukter
värde vid periodens utgång
Avsättningen för förlustreserv för utställda finansiella garantier har under året minskat med 2.321 tkr.
Av detta belopp avser 2.148 tkr minskad reservering för provisioner från Swedbank Hypotek och 173 tkr minskad reservering för övriga garantiförbindelser.
För specifikation av förändringar i eget kapital se rapport över förändring av eget kapital.
Förslag till disposition beträffande bankens vinst eller förlust
tkr
Årets resultat enligt balansräkningen
Styrelsen föreslår att vinstmedlen disponeras enligt följande: Till aktieägare utdelas (utdelning 18,50 kr per aktie)
Balanseras i ny räkning
Bundet eget kapital
Aktiekapitalet är oförändrat mot f g år, 4.000.000 aktier, kvotvärde 100.
Bundet eget kapital får inte minskas genom vinstdelning.
Reservfond
Syftet med reservfonden har varit att spara en del av nettovinsten, som inte går åt för täckning av balanserad förlust. I reservfonden ingår även belopp som före 1 januari 2006 tillförts överkursfonden.
Fritt eget kapital
Fond för verkligt värde
Fond för verkligt värde inkluderar den ackumulerade nettoförändringen av verkligt värde på innehav i finansiella skuldinstrument som redovisas till verkligt värde via övrigt totalresultat samt förlustreserv för förväntade kreditförluster för dessa tillgångar. Vidare redovisas ackumulerade nettoförändringar i verkligt värde på sådana egetkapitalinstrument som banken vid den initiala redovisningen oåterkalleligt definierat som värderade till verkligt värde via övrigt totalresultat.
Balanserad vinst
Utgörs av föregående års fria egna kapital efter att en eventuell vinstutdelning lämnats. Utgör tillsammans med årets resultat och fond för verkligt värde summa fritt eget kapital, det vill säga det belopp som finns tillgängligt för utdelning till aktieägaren.
2025 2024 tkr 31 dec 31 dec
Pantsatt konto för säkerställande
* Pantinnehavaren kan ta panten i anspråk vid fallisemang hos banken gällande betalningar i derivattransaktioner
2025 2024 tkr 31 dec 31 dec
Nominella belopp
Garantier
Nominella belopp Övriga åtaganden - kreditlöften
I kreditlöften ingår icke oåterkalleliga lånelöften om 482.498 tkr (391.710 tkr)
kreditförsämrade Kreditförsämrade
Beräkning av verkligt värde
Verkliga värden för finansiella tillgångar och skulder som handlas på en aktiv marknad baseras på noterade priser. För övriga finansiella instrument använder sig banken av andra värderingstekniker. Banken använder observerbara data i så stor utsträckning som möjligt. Finansiella instrument där handeln inte är frekvent och det verkliga värdet därför mindre objektivt, krävs i varierande utsträckning att banken gör bedömningar beroende på likviditet, koncentrationer, osäkerheter beträffande marknadsfaktorer, prisantaganden och andra risker som påverkar ett specifikt instrument.
Verkliga värden kategoriseras i olika nivåer i en verkligt värde hierarki baserat på indata som används i värderingstekniken enligt följande:
Nivå 1: Enligt priser noterade på en aktiv marknad för identiska instrument
Redovisat värde
2025 Verkligt värde
Derivat som säkringsredovisas
Belåningsbara statsskuldförbindelser
till allmänheten
Förändring i verkligt värde på säkrat belopp i portföljsäkring
Obligationer och andra räntebärande värde-
In- och upplåning från allmänheten
Nivå 2: Utifrån antingen direkt eller indirekt observerbar marknadsdata som inte inkluderas i nivå 1.
Denna kategori inkluderar instrument som värderas baserat på noterade priser på aktiva marknader för liknande instrument, noterade priser för identiska eller liknande instrument som handlas på marknader som inte är aktiva, eller andra värderingstekniker där all väsentlig indata är direkt och indirekt observerbar på marknaden
Nivå 3: Utifrån indata som inte är observerbara på marknaden
Denna kategori inkluderar alla instrument där värderingstekniken innefattar data som inte baseras på observerbar data och där den har en väsentlig påverkan på värderingen.
I nedanstående tabell lämnas upplysningar om hur verkligt värde bestämts för de finansiella instrument som värderderats till verkligt värde i balansräkningen.
Verkligt värde via övrigt totalresultat
Upplupet anskaffningsvärde Skuldinstrument Eget kapitalinstrument
Verkligt värde
tkr Redovisat värde
2024 Verkligt värde
Derivat som säkringsredovisas
Belåningsbara
Förändring i verkligt värde på säkrat belopp i portföljsäkring
Obligationer och andra räntebärande värdepapper
Verkligt värde via övrigt totalresultat Verkligt värde
Verkligt värde för finansiella instrument som inte värderas till verkligt värde 2025
Viktiga bedömningar vid tillämpning av bankens redovisningsprinciper beskrivs nedan.
Förväntade kreditförluster
Banken har utvecklat en metod för beräkning och skattning av förväntade kreditförluster. Denna typ av skattning kan göras med en rad olika modeller. Banken har utformat sin metod utifrån den bäst tillgängliga informationen. I modellutvecklingen har ett antal olika val gjorts av matematiska och statistiska metoder för skattningarna. Valet av dessa metoder och modeller är kritiska för vilket utfall som erhålls, och ett annat val av metod och modell skulle kunna ha fått ett annorlunda utfall när det gäller de förlustreserver och förändringar i förlustreserver som redovisas i denna årsredovisning
Klassificering av finansiella tillgångar och skulder
• Bankens redovisningsprinciper definierar närmare hur tillgångar och skulder ska klassificeras i olika kategorier Finansiella tillgångar och skulder som banken initialt valt att värdera till verkligt värde via resultaträkningen förutsätter att kriterierna under redovisningsprinciper uppfyllts.
• Klassificering av finansiella tillgångar värderade till upplupet anskaffningsvärde utgörs av skuldinstrument som förvaltas med målet att realisera instrumentens kassaflöden genom att erhålla avtalsenliga kassaflöden som endast utgörs av kapitalbelopp och ränta på det utestående kapitalbeloppet i enlighet med vad som anges under redovisningsprinciper.
Säkringskvalifikationer
Avgörande för att finansiella instrument ska kvalificera som säkringsrelation är att banken förväntar sig att säkringen ska vara högst effektiv över säkringsinstrumentets löptid.
Viktiga källor till osäkerhet i uppskattningar
Nedskrivningar för kreditförluster
Bankens metoder och modeller för beräkning och redovisning av förväntade kreditförluster kännetecknas av en hög nivå av antaganden om framtiden. Dessa antaganden avser bland annat skattningar av hur historiska erfarenheter kommer att utveckla sig i framtiden utifrån antaganden om olika makroscenariers utveckling. Närmare beskrivning av dessa antagandens karaktär och känslighet lämnas nedan.
Antaganden och beräkningsmetoder för att fastställa förlustreserv för förväntade kreditförluster
Fastställande av en betydande ökning i kreditrisk Banken använder både kvantitativa och kvalitativa indikatorer för att bedöma om en betydande ökning i
kreditrisk skett sedan den initiala redovisningen. Kriterierna beskrivs i not 1 redovisningsprinciper. Tabellen nedan beskriver känsligheten i storleken på reserven för förväntade kreditförluster utifrån att ett annat antagande hade gjorts om hur många stegs förändring som krävs för att en betydande ökning av kreditrisk skulle föreligga.
Procentuell påverkan på förväntade kreditförluster
Rating vid första redovisningstillfället
Tröskelvärde för överflyttning till steg 2
En enhet lägre tröskelvärde
En enhet högre tröskelvärde
RFF 13-21 -3 - -8 - 5,0% 11,4%
RFF 0-5 -1 0 0
Beaktande av framåtblickande makro-ekonomiska scenarier
Framåtblickande information ingår både i bedömningen av betydande ökning av kreditrisken samt i beräkningen av förväntade kreditförluster. Från analyser av historiska data har banken identifierat och beaktat makroekonomiska faktorer som påverkar kreditrisk och kreditförluster för olika portföljer. Dessa faktorer baseras på geografi, låntagare och produkttyp. De mest korrelerade faktorerna är BNP-tillväxt, bostads- och fastighetspriser, arbetslöshet, oljepriser och räntor. Banken övervakar via samarbetspartnern Swedbank löpande den makroekonomiska utvecklingen. Detta inkluderar att definiera framåtblickande makroekonomiska scenarier för olika portföljsegment och översätter dem till makroekonomiska prognoser. Dessa prognosertar hänsyn till intern och extern information och överensstämmer med framåtblickande information som används för andra ändamål såsom ekonomisk planering och prognosarbete. Utgångsscenariot baseras på antaganden som motsvarar bankens planeringsscenario och utifrån detta skapas alternativa scenarier som tar både en mer positiv och en mer negativ framtidsutsikt i beaktande.
Makroekonomiska prognoser avseende de parametrar som har störst betydelse för utvecklingen av förväntade kreditförluster för banken framgår av följande tabell:
31 december 2025
31 december 2024
I allmänhet innebär en försämring av en ekonomisk framtidsutsikt, baserad på prognostiserade makroekonomiska faktorer för varje scenario, eller en ökning av sannolikheten för att värsta tänkbara scenario skulle inträffa, en ökning av både antalet lån som övergår från Steg 1 till Steg 2 och de beräknade kreditreserveringarna. Däremot kommer en förbättring av framtidsutsikterna, baserad på prognosticerade makroekonomiska faktorer, eller en ökning i sannolikhet för bästa tänkbara scenario skulle inträffa, ha motsatt effekt. Det är inte möjligt att på ett rimligt sätt isolera effekterna av förändringar i de olika makroekonomiska faktorerna för ett visst scenario på grund av sambandet mellan faktorerna samt inbördes samband mellan nivån av pessimism, som är inneboende i ett visst scenario, och dess sannolikhet att uppstå
I de sannolikhetsviktade beräkningarna av förväntade kreditförluster har basscenariot fått en vikt på 66,6 procent. Det negativa respektive positiva scenariot har viktats med 16,7 procent vardera. Om det positiva respektive negativa scenariot i stället skulle ha åsatts en sannolikhet om 100% skulle de redovisade förlustreserverna för utlåning till allmänheten har påverkats på följande sätt:
Förändring i redovisade förlustreserver 31 december 2025 31 december 2024
Positivt scenario -1 643 tkr -1 646 tkr
Negativt scenario 5 407 tkr 6 090 tkr
Banken använder både kvantitativa och kvalitativa indikatorer för att bedöma en betydande ökning i kreditrisk. Efterföljande tabell visar de kvantitativa tröskelvärden, nämligen förändringar i sannolikhet för fallissemang (PD) inom de kommande 12 månaderna samt intern riskklassificering. T e x för kreditexponeringar utgivna med en riskklass mellan 0 och 5 bedöms en nedgradering i riskklass med 1 till 2 enheter från det första redovisningstillfället som en betydande förändring i kreditrisk.
Om en kreditexponering som utgivits med en riskklass mellan 13 och 21 skulle nedgraderas med 3 till 8 enheter från det första redovisningstillfället, skulle det uppfattas som en betydande förändring i kreditrisk.
Värdering av 12 månaders och återstående löptids förväntade kreditförluster
Den viktigaste indata som används för att värdera förväntade kreditförluster är:
• sannolikhet för fallissemang (PD);
• förlust vid fallissemang (LGD);
• exponeringar vid fallissemang (EAD); och
• förväntad löptid
Dessa beräkningar härleds från utvecklade statistiska modeller som tillhandahållits av samarbetspartnern Swedbank. Modellerna tar både historiska data och sannolikhetsviktade framåtblickande scenarier i beaktning.
Sannolikhet för fallissemang (PD)
PD för 12 månader och PD för återstående löptid motsvarar sannolikheten för fallissemang som förväntas inträffa under de kommande 12 månaderna respektive den finansiella tillgångens hela återstående löptid. De baseras på de förhållanden som existerar på balansdagen samt framtida ekonomiska förhållanden som påverkar kreditrisk. PD-modellerna är baserade på homogena delsegment av den totala kreditportföljen, till exempel produktgrupp. De används för att härleda 12 månaders PD och PD för återstående löptid.
Intern riskklassificering baserad på PD-modellen enligt IRK-metoden ger indata till PD-modeller som baseras på IFRS 9. Historisk information för fallissemang används för att skapa terminsstrukturer för PD på balansdagen, vilka sedan justeras för att härleda framåtriktade PD. En försämring av en ekonomisk framtidsutsikt baserad på prognostiserade makroekonomiska variabler för varje scenario eller en ökning i att sannolikheten för att värsta tänkbara scenario ska inträffa resulterar i ett högre PD. Detta ökar både antalet lån som överförs från Steg 1 till Steg 2 och de beräknade kreditreserveringarna.
Förlust vid fallissemang (LGD)
LGD motsvarar de beräknade kreditförluster som väntas vid fallissemang med hänsyn tagen till förväntat värde av framtida återvinningar, realisering av säkerheter, när i tiden återvinningarna förväntas ske och pengars tidsvärde. Vid beräkning av LGD är säkerhetstyp, typ av låntagare och avtalsinformation ett minimikrav. LGDberäkningarna baseras på historisk information av förlustdata i homogena delsegment av den totala kreditportföljen, till exempel land, säkerhetstyp och produkt. Framåtblickande makroekonomiska faktorer återspeglas i LGD-beräkningarna genom dess inverkan på belåningsgraden. En försämring av en ekonomisk framtidsutsikt baserad på makroekonomiska faktorer för varje scenario eller en ökning i att sannolikheten för att värsta tänkbara scenario ska inträffa, resulterar i en högre LGD och även de beräknade kreditreserveringarna och vice versa.
Exponeringar vid fallissemang (EAD)
EAD representerar en beräknad kreditexponering vid ett framtida datum för fallissemang med hänsyn tagen till förväntade förändringar i kreditexponeringen på balansdagen. Bankens metod för modellering av EAD återspeglar nuvarande avtalsvillkor för återbetalning av kapital och ränta, förfallodatum och förväntat utnyttjande av outnyttjade limiter för revolverande kreditfaciliteter och oåterkalleliga åtaganden utanför balansräkningen
Förväntad löptid
Banken beräknar förväntade kreditförluster med hänsyn tagen till risk för fallissemang under återstående löptid. Generellt är förväntad löptid begränsad till den maximala avtalsperiod som banken är utsatt för kreditrisk även om en längre period överensstämmer med affärspraxis. Alla avtalsvillkor tas hänsyn till när förväntad löptid fastställs, inklusive återbetalnings-, förlängnings- och överföringsalternativ som är bindande för banken. Det enda undantaget från denna generella princip tillämpas på vissa revolverande krediter, såsom kreditkort, där förväntad löptid är den förväntade beteendemässiga löptiden, vilken uppskattas genom produktspecifik historiskt data och sträcker sig upp till 10 år. För bolåneportföljen tillämpar banken en beteendemässig löptidsmodell som beräknar sannolikheten för att en
exponering fortfarande är aktiv och inte i fallissemang vid något tillfälle under återstående löptid (vilket även innefattar sannolikhet för förtida återbetalning).
Individuellt bedömda lån Banken bedömer väsentliga osäkra kreditexponeringar individuellt och utan att använda indata från modeller. Reserveringar för kreditförluster för dessa kreditexponeringar fastställs genom att diskontera förväntade kassaflöden och ta hänsyn till minst två möjliga scenarier, varav ett är ett förlustscenario. De möjliga resultaten tar hänsyn till både makroekonomiska och icke-makroekonomiska (låntagarspecifika) scenarier.
Framtida kassaflöden uppskattas med hänsyn till en rad relevanta faktorer, såsom kassaflödens storlek och källor, låntagarens inkomster och kvalitet, återvinningssvärden på säkerheter, sparbankens ställning i förhållande till andra fordringsägare, förväntade direkta externa kostnader och löptid av återvinningsprocessen samt nuvarande och framtida ekonomiska förhållanden. Storlek och tidpunkten för förväntade kassaflöden beror på låntagarens framtida utveckling och värdering av säkerheter, varav båda kan påverkas av framtida ekonomiska förhållanden. Dessutom kan säkerheter vara illikvida. Bedömningar ändras när ny information blir tillgänglig eller när återvinningsstrategier utvecklas, vilket resulterar i regelbundna revideringar av reserveringar för kreditförluster. Förändringen i reserveringarna som är kopplade till individuellt bedömda lån har inneburit en återvinning med 3,8 mkr, (5,4 mkr kostnad).
Fastställande av verkligt värde Bankens redovisningsprinciper för värdering till verkligt värde framgår av not 2 Redovisningsprinciper. Ytterligare information om antaganden som gjorts vid värdering till verkligt värde framgår av not 34 Finansiella tillgångar och skulder.
Närstående
Närstående avser personer i bankens styrelse och de företag som dessa kontrollerar och är kunder i banken.
Krediterna har föregåtts av sedvanlig kreditprövning.
Samtliga transaktioner med till banken närstående personer är enligt marknadsmässiga villkor. För 2025 ingår i ovanstående sammanställning av banken förmedlade krediter till Swedbank Hypotek med 2.301 tkr.
tkr 2025 2024
Fordran på Skuld till Övrigt Försäljning/ Fordran på Skuld till Övrigt Försäljning/ närstående närstående inköp varor/tjänster närstående närstående inköp varor/tjänster (ränta, utdelning, mm) (ränta, utdelning, mm)
Intressebolag
Koncernföretag
Andra närstående
Till banken närstående personer och företag
Vad gäller lön och andra ersättningar samt pensioner och lån till nyckelpersoner i ledande ställning, se not 9.
Mellanhavanden Swedbank AB (publ) Sparbanken Skaraborg AB har ett omfattande samarbete med Swedbank AB (publ). Detta samarbete regleras i ett samarbetsavtal som för närvarande gäller till och med 2030-06-30. Banken har även ett derivatavtal under International Swaps and Derivatives Association (ISDA) master nettingavtal med Swedbank AB (publ).
Avtalet omfattar bland annat förmedling av hypoteksutlåning till Swedbank Hypotek AB och förmedling av fond- och försäkringssparande till Swedbank Robur Fonder AB och Swedbank Försäkring AB.
Av banken förmedlad hypoteksutlåning till Swedbank Hypotek AB uppgick per 2025-12-31 till 4 564 mkr
(5 167 mkr). Om kreditförluster uppstår i förmedlad kreditstock avräknas dessa från provisionen upp till ett maximalt belopp om innevarande års provisioner
Till Swedbank Robur Fonder AB hade banken per 202512-31 förmedlat fondsparande på 8 082 mkr (7 495 mkr). Till Swedbank Försäkring AB hade banken förmedlat försäkringssparande på 4 325 mkr (3 964 mkr). Provision för både fond och försäkring beräknas utifrån marknadsvärdet på det förmedlade sparandet
Den totala provisionen för ovan nämnda förmedlade volymer uppgick till 75 mkr (81 mkr).
För att möta efterfrågan och möjliggöra fortsatt tillväxt har banken beslutat att aktivt utöka sitt verksamhetsområde och öppna upp mötesplatser i Falköping och Mariestad under loppet av 2026.
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning 2025
Reglerna om kapitaltäckning bidrar till att stärka bankens motståndskraft mot finansiella förluster och därigenom skydda bankens kunder. Reglerna innebär att bankens kapitalbas med marginal ska täcka dels de föreskrivna minimikapitalkraven, vilket omfattar kapitalkraven för kreditrisker, marknadsrisker och operativa risker dels skall omfatta beräknat kapitalkrav för ytterligare identifierade risker i verksamheten i enlighet med bankens interna utvärdering av kapital och risker.
Banken har en fastställd plan för storleken på kapitalbasen på några års sikt (kapitalplan) som baseras på
• bankens riskprofil
• identifierade risker med avseende på sannolikhet och ekonomisk påverkan
• s k stresstester och scenarioanalyser
• förväntad utlåningsexpansion och finansieringsmöjligheter, samt
• ny lagstiftning, konkurrenternas ageranden och andra omvärldsförändringar.
Översynen av kapitalplanen är en integrerad del av arbetet med bankens årliga verksamhetsplan. Planen följs upp vid behov och en årlig översyn görs för att säkerställa att riskerna är korrekt beaktade och avspeglar bankens verkliga riskprofil och kapitalbehov.
Varje ändring /komplettering i av styrelsen fastställda policy/strategidokument ska i likhet med viktigare
kreditbeslut och investeringar alltid relateras till bankens aktuella och framtida kapitalbehov. Under året har inga förändringar skett.
Kapitalbehov för internt bedömda risker uppgår till 272.984 tkr (270.265 tkr) utöver det lagstadgade minimikravet och buffertkraven.
Information om bankens riskhantering lämnas i not 3.
Banken har valt att i denna årsredovisning endast lämna de upplysningar som krävs om kapitalbas och kapitalkrav enligt 6 kap. Finansinspektionens föreskrifter och allmänna råd om årsredovisning i kreditinstitut och värdepappersbolag (FFFS 2008:25). Övriga upplysningar lämnas på bankens hemsida www.sparbankenskaraborg.se. Det finns inga pågående eller förutsedda materiella eller rättsliga hinder för en snabb överföring av medel ur kapitalbasen.
Banken uppfyller dels det lagstadgade kravet på kapitaltäckning, dels det internt bedömda kapitalbehovet samt ålagt kapitalkrav från Finansinspektionen.
Banken är ett litet och icke-komplext institut. Nya eller ändrade internationella redovisningsstandarder, som har publicerats men ännu inte tillämpats, bedöms inte påverka kapitalbasen, kapitalkravet eller stora exponeringar väsentligt.
Nedan redovisas kapitalbas, kapitalkrav, nyckeltal mm enligt gällande regelverk.
kapitalbas
Riskvägda exponeringsbelopp
Kapitalrelationer
Ytterligare kapitalbaskrav för att hantera andra risker än risken för allför låg bruttosoliditet
Ytterligare kapitalbaskrav för att hantera andra risker än risken för allför låg bruttosoliditet
varav: ska utgöras av kärnprimärkapital
varav: ska utgöras av primärkapital
Totala kapitalbaskrav för översyns- och utvärderingsprocessen
Kombinerat buffertkrav och samlat kapitalkrav Kapitalkonserveringsbuffert (CCoB)
Tillgängligt kärnprimärkapital efter uppfyllande av de totala kapitalbaskraven för översyns- och utvärderingsprocessen
Ytterligare kapitalbaskrav för att hantera risken för alltför låg bruttosoliditet
Ytterligare kapitalbaskrav för att hantera risken för allför låg bruttosoliditet
varav: ska utgöras av kärnprimärkapital
Totala krav avseende bruttosoliditetsgrad för översyns- och utvärderingsprocessen
Bruttosoliditetsbuffert och samlat bruttosoliditetskrav
Krav på bruttosoliditetsbuffert
Samlat bruttosoliditetskrav
Likviditetstäckningkvot
Totala högkvalitativa likvida tillgångar, viktat 12 mån
Likviditetsutflöden, viktat 12 mån
Likviditetsinflöden, viktat 12 mån
Totala nettolikviditetsutflöden, viktat 12 mån
Likviditetstäckningskvot, viktat 12 mån
Stabil nettofinansieringskvot Total tillgänglig stabil finansiering
behov av stabil finansiering
Stabil nettofinansieringskvot
Internt bedömt kapitalbehov (Pelare 2)
Totalt kapitalbaskrav
Kapitalbaskrav i Pelare 1 exklusive buffertkrav
Kapitalbaskrav för andra risker än låg bruttosoliditet (ålagt Pelare 2 krav, P2R)
Kapitalbaskrav för internt bedömt kapitalbehov i Pelare 2
(tkr)
Ytterligare kapitalbaskrav, Pelare 2 vägledning -
Kapitalbaskrav för att hantera risken för alltför låg bruttosoliditet
Totalt bruttosoliditetskrav
Bruttosoliditetskrav i Pelare 1
Bruttosoliditetsbehov enl beslutad Pelare 2 vägledning (ålagd Pelare 2 vägledning, P2G)
Totalt primärkapital (kapitalbas för att täcka bruttosoliditetskrav)
kapital 2 882 040 15,18%
Finansinspektionen har för bankens bruttosoliditet fastställt Pelare 2-krav och Pelare 2-vägledning enligt vad som framgår i tabellen ovan.
Härmed försäkras, såvitt vi känner till, att årsredovisningen är upprättad i överensstämmelse med god redovisningssed för bankaktiebolag. De lämnade uppgifterna stämmer med de faktiska förhållandena i verksamheten och ingenting av väsentlig betydelse har utelämnats som skulle kunna påverka den bild av banken som skapats av årsredovisningen.
Skara den 23 mars 2026
Mats Sundberg Christina Bjerke Versland
Lennart Pehrsson Ordförande Vice ordförande Styrelseledamot
Anna Ström
Erik Brink
Tobias Bohlin Styrelseledamot Styrelseledamot Styrelseledamot
Anders Eklund Therése Setterberg
Patrik Meijer Arbetstagarrepresentant Arbetstagarrepresentant verkställande direktör
Årsredovisningen har beslutats den 23 mars 2026. Bankens resultat- och balansräkning blir föremål för fastställelse på årsstämman den 24 april 2026.
Revisorspåteckning
Vår revisionsberättelse har lämnats den 23 mars 2026
KPMG AB
Tobias Lilja Auktoriserad revisor
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning 2025
Till bolagsstämman i Sparbanken Skaraborg AB (publ), org. Nr 516401-0141
RAPPORT OM ÅRSREDOVISNINGEN
Uttalanden
Vi har utfört en revision av årsredovisningen för Sparbanken Skaraborg AB (publ) för år 2025 med undantag för bolagsstyrningsrapporten på sidorna 61-62 och hållbarhetsrapporten på sidorna 22-55 Bolagets årsredovisning ingår på sidorna 57-60 samt 63-125 i detta dokument
Enligt vår uppfattning har årsredovisningen upprättats i enlighet med lagen om årsredovisning i kreditinstitut och värdepappersbolag och ger en i alla väsentliga avseenden rättvisande bild av Sparbanken Skaraborg AB (publ)s finansiella ställning per den 31 december 2025 och av dess finansiella resultat och kassaflöde för året enligt lagen om årsredovisning i kreditinstitut och värdepappersbolag. Våra uttalanden omfattar inte bolagsstyrningsrapporten på sid 61-62 och hållbarhetsrapporten på sid 22-55. Förvaltningsberättelsen är förenlig med årsredovisningens övriga delar.
Vi tillstyrker därför att bolagsstämman fastställer resultaträkningen och balansräkningen.
Våra uttalanden i denna rapport om årsredovisningen är förenliga med innehållet i den kompletterande rapport som har överlämnats till revisionsutskottet och styrelsen i enlighet med revisorsförordningens (537/2014) artikel 11.
Grund för uttalanden
Vi har utfört revisionen enligt International Standards on Auditing (ISA) och god revisionssed i Sverige. Vårt ansvar enligt dessa standarder beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till Sparbanken Skaraborg AB (publ) enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav. Detta innefattar att, baserat på vår bästa kunskap och övertygelse, inga förbjudna tjänster som avses i revisorsförordningens (537/2014) artikel 5.1 har tillhandahållits det granskade bolaget eller, i förekommande fall, dess moderföretag eller dess kontrollerade företag inom EU. Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden.
Särskilt betydelsefulla områden
Särskilt betydelsefulla områden för revisionen är de områden som enligt vår professionella bedömning var de mest betydelsefulla för revisionen av årsredovisningen för den aktuella perioden. Dessa områden behandlades inom ramen för revisionen av, och i vårt ställningstagande till, årsredovisningen som helhet, men vi gör inga separata uttalanden om dessa områden.
Reservering för kreditförluster
Se redovisningsprinciper I not 2, upplysningar om finansiella risker i not 3 samt noterna 11, 16 och 29 för detaljerade upplysningar och beskrivningar av området.
Beskrivning av området
Sparbankens utlåning till allmänheten uppgår till 13 958 miljoner kronor per 31 december 2025 motsvarande 67
% av sparbankens totala tillgångar. I beloppet avssende utlåning till allmänhet ingår en reservering för förväntade kreditförluster i låneportföljen om 43 miljoner kronor. Åtaganden utanför balansräkningen uppgår till 2 093 miljoner kronor. Reservering för förväntade kreditförluster för åtaganden utanför balansräkningen samt lämnade kreditgarantier redovisas som en avsättning uppgående till 5 miljoner kronor.
Modellen för reservering av förväntade kreditförluster bygger på redovisningsstandarden IFRS 9. Modellen baseras på en kollektiv beräkningsgrund där krediterna delas in i tre stadier baserat på bedömd kreditrisk. Större krediter i stadie tre, kunder bedömda som hög risk för fallissemang och/eller på obestånd, reserveras även i vissa fall på individuell basis.
Reservering för kreditförluster i låneportföljen motsvarar företagsledningens bästa uppskattning av förväntade förluster i låneportföljen per balansdagen baserat på motparternas finansiella ställning, förväntade framtida kassaflöden och framåtblickande makroekonomiska faktorer.
Detta anses vara ett särskilt betydelsefullt område eftersom beräkningen av både kollektiva och individuella kreditreserveringar innefattar betydande bedömningar av företagsledningen.
Vi anser att den största osäkerheten i företagsledningens bedömningar hänför sig till större enskilda systemgenererade reserveringar samt eventuella individuellt beslutade reserver för större engagemang med hög bedömd risk för fallissemang.
Hur området har beaktats i revisionen
Vi har bedömt resultatet av de externa granskningar som genomförts av processer och rutiner som hanteras centralt för flera sparbanker. Vi har även testat de nyckelkontroller som sparbanken implementerat i processen för övervakning av beräkningar och uppföljning av utfallet från kreditreserveringsmodellerna.
Vi har granskat och bedömt utfall av modellvalideringen som utförts av indata, modellens överensstämmelse med regelverket och utfall av historiska kreditförluster jämfört med beräknade kreditförluster. Vi har även gjort en egen rimlighetsbedömning av redovisade kreditreserveringar.
Vi har också stickprovsvis utfört rimlighetsbedömning av de större systemgenererade reserveringarna och företagsledningens bedömning av reserveringarna för större enskilda reserveringar.
Vi har kontrollerat upplysningarna i årsredovisningen kopplat till kreditreserveringar och bedömt om informationen är tillräckligt omfattande för att presentera utfallet av reserveringsmodellerna.
Annan information än årsredovisningen
Detta dokument innehåller även annan information än årsredovisningen och återfinns på sidorna 1-21 samt sidorna 129-130. Det är styrelsen och verkställande direktören som har ansvaret för denna andra information.
Vårt uttalande avseende årsredovisningen omfattar inte denna information och vi gör inget uttalande med bestyrkande avseende denna andra information.
I samband med vår revision av årsredovisningen är det vårt ansvar att läsa den information som identifieras ovan och överväga om informationen i väsentlig utsträckning är oförenlig med årsredovisningen. Vid
Sparbanken Skaraborg AB – Års- och hållbarhetsredovisning 2025
denna genomgång beaktar vi även den kunskap vi i övrigt inhämtat under revisionen samt bedömer om informationen i övrigt verkar innehålla väsentliga felaktigheter.
Om vi, baserat på det arbete som har utförts avseende denna information, drar slutsatsen att den andra informationen innehåller en väsentlig felaktighet, är vi skyldiga att rapportera detta. Vi har inget att rapportera i det avseendet.
Styrelsens och verkställande direktörens ansvar
Det är styrelsen och verkställande direktören som har ansvaret för att årsredovisningen upprättas och att den ger en rättvisande bild enligt lagen om årsredovisning i kreditinstitut och värdepappersbolag.
Styrelsen och verkställande direktören ansvarar även för den interna kontroll som de bedömer är nödvändig för att upprätta en årsredovisning som inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag.
Vid upprättandet av årsredovisningen ansvarar styrelsen och verkställande direktören för bedömningen av bolagets förmåga att fortsätta verksamheten. De upplyser, när så är tillämpligt, om förhållanden som kan påverka förmågan att fortsätta verksamheten och att använda antagandet om fortsatt drift. Antagandet om fortsatt drift tillämpas dock inte om styrelsen och verkställande direktören avser att likvidera bolaget, upphöra med verksamheten eller inte har något realistiskt alternativ till att göra något av detta.
Styrelsens revisionsutskott ska, utan att det påverkar styrelsens ansvar och uppgifter i övrigt, bland annat övervaka bolagets finansiella rapportering.
Revisorns ansvar
Våra mål är att uppnå en rimlig grad av säkerhet om huruvida årsredovisningen som helhet inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag, och att lämna en revisionsberättelse som innehåller våra uttalanden. Rimlig säkerhet är en hög grad av säkerhet, men är ingen garanti för att en revision som utförs enligt ISA och god revisionssed i Sverige alltid kommer att upptäcka en väsentlig felaktighet om en sådan finns. Felaktigheter kan uppstå på grund av oegentligheter eller misstag och anses vara väsentliga om de enskilt eller tillsammans rimligen kan förväntas påverka de ekonomiska beslut som användare fattar med grund i årsredovisningen.
Som del av en revision enligt ISA använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Dessutom: identifierar och bedömer vi riskerna för väsentliga felaktigheter i årsredovisningen, vare sig dessa beror på oegentligheter eller misstag, utformar och utför granskningsåtgärder bland annat utifrån dessa risker och inhämtar revisionsbevis som är tillräckliga och ändamålsenliga för att utgöra en grund för våra uttalanden. Risken för att inte upptäcka en väsentlig felaktighet till följd av oegentligheter är högre än för en väsentlig felaktighet som beror på misstag, eftersom oegentligheter kan innefatta agerande i maskopi, förfalskning, avsiktliga utelämnanden, felaktig information eller åsidosättande av intern kontroll.
skaffar vi oss en förståelse av den del av bolagets interna kontroll som har betydelse för vår revision för att utforma
granskningsåtgärder som är lämpliga med hänsyn till omständigheterna, men inte för att uttala oss om effektiviteten i den interna kontrollen.
utvärderar vi lämpligheten i de redovisningsprinciper som används och rimligheten i styrelsens och verkställande direktörens uppskattningar i redovisningen och tillhörande upplysningar.
drar vi en slutsats om lämpligheten i att styrelsen och verkställande direktören använder antagandet om fortsatt drift vid upprättandet av årsredovisningen. Vi drar också en slutsats, med grund i de inhämtade revisionsbevisen, om huruvida det finns någon väsentlig osäkerhetsfaktor som avser sådana händelser eller förhållanden som kan leda till betydande tvivel om bolagets förmåga att fortsätta verksamheten. Om vi drar slutsatsen att det finns en väsentlig osäkerhetsfaktor, måste vi i revisionsberättelsen fästa uppmärksamheten på upplysningarna i årsredovisningen om den väsentliga osäkerhetsfaktorn eller, om sådana upplysningar är otillräckliga, modifiera uttalandet om årsredovisningen. Våra slutsatser baseras på de revisionsbevis som inhämtas fram till datumet för revisionsberättelsen. Dock kan framtida händelser eller förhållanden göra att ett bolag inte längre kan fortsätta verksamheten. utvärderar vi den övergripande presentationen, strukturen och innehållet i årsredovisningen, däribland upplysningarna, och om årsredovisningen återger de underliggande transaktionerna och händelserna på ett sätt som ger en rättvisande bild.
Vi måste informera styrelsen om bland annat revisionens planerade omfattning och inriktning samt tidpunkten för den. Vi måste också informera om betydelsefulla iakttagelser under revisionen, däribland de eventuella betydande brister i den interna kontrollen som vi identifierat.
Vi måste också förse styrelsen med ett uttalande om att vi har följt relevanta yrkesetiska krav avseende oberoende, och ta upp alla relationer och andra förhållanden som rimligen kan påverka vårt oberoende, samt i tillämpliga fall åtgärder som har vidtagits för att eliminera hoten eller motåtgärder som har vidtagits. Av de områden som kommuniceras med styrelsen fastställer vi vilka av dessa områden som varit de mest betydelsefulla för revisionen av årsredovisningen, inklusive de viktigaste bedömda riskerna för väsentliga felaktigheter, och som därför utgör de för revisionen särskilt betydelsefulla områdena. Vi beskriver dessa områden i revisionsberättelsen såvida inte lagar eller andra författningar förhindrar upplysning om frågan.
RAPPORT OM ANDRA KRAV ENLIGT LAGAR OCH ANDRA FÖRFATTNINGAR
Uttalanden
Utöver vår revision av årsredovisningen har vi även utfört en revision av styrelsens och verkställande direktörens förvaltning för Sparbanken Skaraborg AB (publ) för år 2025 samt av förslaget till dispositioner beträffande bolagets vinst eller förlust.
Vi tillstyrker att bolagsstämman disponerar vinsten enligt förslaget i förvaltningsberättelsen och beviljar styrelsens
ledamöter och verkställande direktören ansvarsfrihet för räkenskapsåret.
Grund för uttalanden
Vi har utfört revisionen enligt god revisionssed i Sverige. Vårt ansvar enligt denna beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till Sparbanken Skaraborg AB (publ) enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav.
Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden.
Styrelsens och verkställande direktörens ansvar
Det är styrelsen som har ansvaret för förslaget till dispositioner beträffande bolagets vinst eller förlust. Vid förslag till utdelning innefattar detta bland annat en bedömning av om utdelningen är försvarlig med hänsyn till de krav som bolagets verksamhetsart, omfattning och risker ställer på storleken av bolagets egna kapital, konsolideringsbehov, likviditet och ställning i övrigt. Styrelsen ansvarar för bolagets organisation och förvaltningen av bolagets angelägenheter. Detta innefattar bland annat att fortlöpande bedöma bolagets ekonomiska situation och att tillse att bolagets organisation är utformad så att bokföringen, medelsförvaltningen och bolagets ekonomiska angelägenheter i övrigt kontrolleras på ett betryggande sätt.
Verkställande direktören ska sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar och bland annat vidta de åtgärder som är nödvändiga för att bolagets bokföring ska fullgöras i överensstämmelse med lag och för att medelsförvaltningen ska skötas på ett betryggande sätt.
Revisorns ansvar
Vårt mål beträffande revisionen av förvaltningen, och därmed vårt uttalande om ansvarsfrihet, är att inhämta revisionsbevis för att med en rimlig grad av säkerhet kunna bedöma om någon styrelseledamot eller verkställande direktören i något väsentligt avseende: företagit någon åtgärd eller gjort sig skyldig till någon försummelse som kan föranleda ersättningsskyldighet mot bolaget, eller på något annat sätt handlat i strid med aktiebolagslagen, lagen om bank- och finansieringsrörelse, lagen om årsredovisning i kreditinstitut och värdepappersbolag eller bolagsordningen.
Vårt mål beträffande revisionen av förslaget till dispositioner av bolagets vinst eller förlust, och därmed vårt uttalande om detta, är att med rimlig grad av säkerhet bedöma om förslaget är förenligt med aktiebolagslagen.
Rimlig säkerhet är en hög grad av säkerhet, men ingen garanti för att en revision som utförs enligt god revisionssed i Sverige alltid kommer att upptäcka åtgärder eller försummelser som kan föranleda ersättningsskyldighet mot bolaget, eller att ett förslag till dispositioner av bolagets vinst eller förlust inte är förenligt med aktiebolagslagen
Som en del av en revision enligt god revisionssed i Sverige använder vi professionellt omdöme och har en
professionellt skeptisk inställning under hela revisionen. Granskningen av förvaltningen och förslaget till dispositioner av bolagets vinst eller förlust grundar sig främst på revisionen av räkenskaperna. Vilka tillkommande granskningsåtgärder som utförs baseras på vår professionella bedömning med utgångspunkt i risk och väsentlighet. Det innebär att vi fokuserar granskningen på sådana åtgärder, områden och förhållanden som är väsentliga för verksamheten och där avsteg och överträdelser skulle ha särskild betydelse för bolagets situation. Vi går igenom och prövar fattade beslut, beslutsunderlag, vidtagna åtgärder och andra förhållanden som är relevanta för vårt uttalande om ansvarsfrihet. Som underlag för vårt uttalande om styrelsens förslag till dispositioner beträffande bolagets vinst eller förlust har vi granskat styrelsens motiverade yttrande samt ett urval av underlagen för detta för att kunna bedöma om förslaget är förenligt med aktiebolagslagen.
Revisorns granskning av bolagsstyrningsrapporten Det är styrelsen som har ansvaret för bolagsstyrningsrapporten på sidorna 61-62 och för att den är upprättad i enlighet med årsredovisningslagen. Vår granskning har skett enligt FARs uttalande RevR 16 Revisorns granskning av bolagsstyrningsrapporten. Detta innebär att vår granskning av bolagsstyrningsrapporten har en annan inriktning och en väsentligt mindre omfattning jämfört med den inriktning och omfattning som en revision enligt International Standards on Auditing och god revisionssed i Sverige har. Vi anser att denna granskning ger oss tillräcklig grund för våra uttalanden.
En bolagsstyrningsrapport har upprättats. Upplysningar i enlighet med 6 kap. 6 § andra stycket punkterna 2-6 i årsredovisningslagen samt 7 kap. 31 § andra stycket samma lag är förenliga med årsredovisningens övriga delar samt är i överensstämmelse med lagen om årsredovisning i kreditinstitut och värdepappersbolag.
Revisorns yttrande avseende den lagstadgade hållbarhetsrapporten
Det är styrelsen som har ansvaret för hållbarhetsrapporten på sidorna 22-55 och för att den är upprättad i enlighet med årsredovisningslagen.
Vår granskning har skett enligt FAR:s rekommendation RevR12 Revisorns yttrande om den lagstadgade hållbarhetsrapporten. Detta innebär att vår granskning av hållbarhetsrapporten har en annan inriktning och en väsentligt mindre omfattning jämfört med den inriktning och omfattning som en revision enligt International Standards on Auditing och god revisionssed i Sverige har. Vi anser att denna granskning ger oss tillräcklig grund för vårt uttalande. En hållbarhetsrapport har upprättats.
KPMG AB, Box 7, 651 02 Karlstad, utsågs till Sparbanken Skaraborg AB (publ)s revisor av bolagsstämman den 25 april 2025. Tobias Lilja är huvudansvarig revisor sedan bolagsstämman 9 april 2021. KPMG AB eller revisorer verksamma vid KPMG AB har varit bolagets revisor sedan 2021.
Karlstad, enligt elektronisk signatur
KPMG AB
Tobias Lilja Auktoriserad revisor
Sundberg, Mats, ordförande Vara
Bjerke Versland, Christina, vice ordförande Axvall
Pehrsson, Lennart Vara
Ström, Anna Skövde
Bohlin, Tobias Skara
Brink, Erik Vara
Eklund, Anders, personalrepresentant Väring
Setterberg, Therése, personalrepresentant Falköping
Ersättare:
Stenkvist, Cecilia, personalrepresentant Falköping
Svedenqvist, Martina, personalrepresentant Skara
Bankens revisor:
Utsedd av årsstämman:
KPMG AB med
Lilja, Tobias som huvudansvarig Karlstad
auktoriserad revisor
Kontorsförteckning
Skara Klostergatan 11
Vara Hotellgatan 2
Götene Annagatan 2
Nossebro Järnvägsgatan 3A
Kundcenter 0511-28000
www.sparbankenskaraborg.se
info@sparbankenskaraborg.se
Affärsvolym
I affärsvolym ingår utlåningsvolymer som i huvudsak består av utlåning till allmänheten, förmedlad utlåning och beviljade ej utnyttjade krediter. Vidare ingår sparavolymer i form av inlåning från allmänheten, förmedlade fonder och försäkringar samt värdepappersdepåer.
Andel lån i steg 3
Fordringar inom steg 3 (netto) i förhållande till total utlåning till allmänheten (netto).
Bruttosoliditet
Primärkapital i förhållande till totalt exponeringsbelopp, där exponeringsbeloppet inkluderar både tillgångar och poster inom och utanför balansräkningen.
Kapitalbas
Summan av primärt och supplementärt kapital enligt artikel 72 i CRR.
K/I-tal
Kostnader i förhållande till räntenetto och rörelseintäkter. K/I-talet anges både före och efter kreditförluster.
Kreditförluster, netto Konstaterade kreditförluster och reserveringar för kreditförluster med avdrag för återvinningar samt årets nettokostnad avseende kreditförluster för garantier och andra ansvarsförbindelser.
Kreditförlustnivå
Kreditförluster på lån och övriga kreditriskreserveringar, netto i förhållande till ingående balans för utlåning till kreditinstitut och allmänheten efter reserveringar.
Kärnprimärkapital
Kärnprimärposter enligt artikel 26 efter tillämpning av de justeringar som anges i artiklarna 32–35, avdrag enligt artikel 36 och undantagen och alternativen i artiklarna 48, 49 och 79 i CRR.
Kärnprimärkapitalrelation
Kärnprimärkapital i relation till riskexponeringsbelopp.
Likviditetstäckningsgrad, LCR
Likviditetstäckningsgrad (LCR) beräknas enligt regelverket CRR/ CRD IV. Graden mäter förhållandet mellan icke pantsatta tillgångar av hög kvalitet (likviditetsreserv) och ett beräknat likviditetsbehov i stressade situationer under 30 dagar.
Primärkapitalrelation
Primärkapital i förhållande till riskvägt exponeringsbelopp.
Placeringsmarginal
Räntenetto i relation till medelomslutningen.
Reserveringsgrad inom steg 3
Reserveringar inom steg 3 (reserveringsgrad för osäkra fordringar) avseende utlåning till allmänheten i förhållande till fordringar inom steg 3 utlåning till allmänheten (brutto).
Riskvägt exponeringsbelopp
Exponeringsbelopp efter hänsyn tagen till den inneboende risken i tillgången.
Räntabilitet på eget kapital, ROE
Rörelseresultat efter schablonskatt i förhållande till genom-snittligt eget kapital.
Rörelseintäkter/affärsvolym
Räntenetto + rörelseintäkter i % av genomsnittlig affärsvolym
Rörelseresultat/affärsvolym
Rörelseresultat i % av genomsnittlig affärsvolym
Avkastning på totala tillgångar Årets nettoresultat i förhållande till genomsnittlig balansomslutning.
Räntemarginal
Totala ränteintäkter i relation till medelomslutningen minus totala räntekostnader i relation till medelomslutningen exklusive genomsnittligt eget kapital och obeskattade reserver.
Stabil nettofinansiering, NSFR
Stabil nettofinansiering (NSFR) beräknas enligt regelverket CRR/ CRD IV. Långfristig finansiering i relation till det beräknade finansieringsbehovet för sådan finansiering under normala och stressade förhållanden.
Soliditet
Beskattat eget kapital och egen kapitalandel av obeskattade reserver i förhållande till balansomslutningen.
Total kapitalrelation
Totalt kapital i förhållande till riskexponeringsbelopp.
Total reserveringsgrad
Totala reserveringar avseende utlåning till allmänheten i förhållande till utlåning till allmänheten (brutto).
Utlåning/Inlåning
Utlåning till allmänheten (brutto) i relation till inlåning från allmänheten.