Boletín Estadístico Mensual
Electricidad
03-2026
PRODUCCIÓN ELÉCTRICA DEL SEIN*
Producción mensual (GWh)
4,400 4,800 5,200 5,600
Marzo 2026
mayor que marzo 2025
mayor que febrero 2026
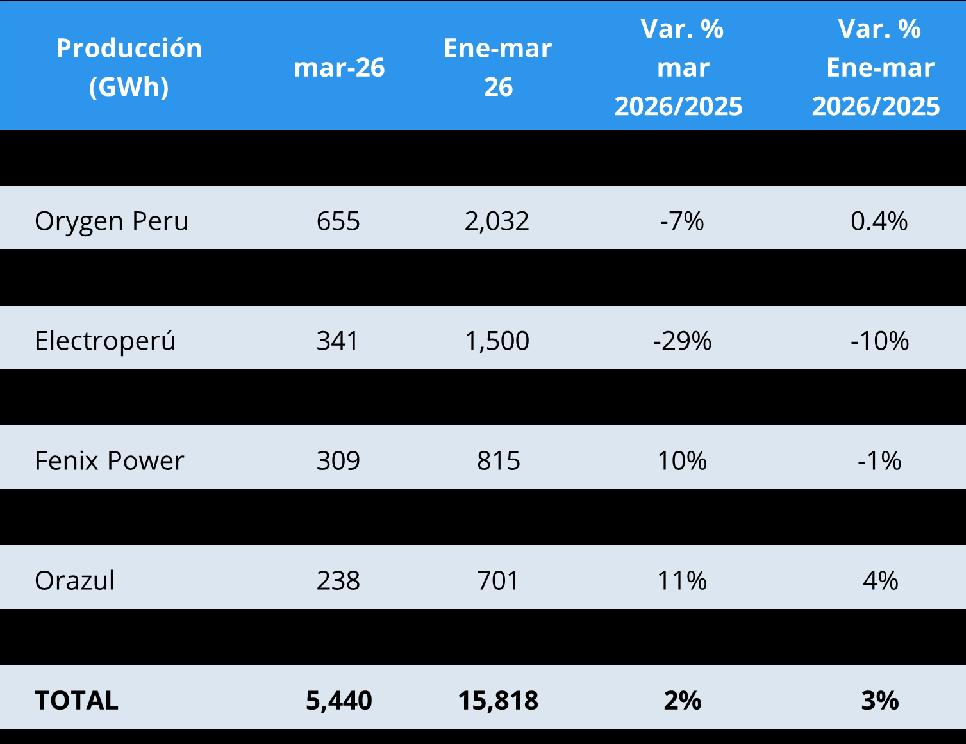
En marzo de 2026, la generación eléctrica creció 2% (equivalente en 91 GWh más) comparado con similar mes del 2025. Este aumento se dio principalmente por la mayor producción de Fenix Power (27 GWh más), Orazul (23 GWh más) y de otras empresas como Hydro Global (148 GWh más) y Samay I (123 GWh más). Estos resultados fueron amortiguados en cierta medida por la menor producción de Electroperu (138 GWh menos) y Kallpa (92 GWh menos), entre otras.
PRODUCCIÓN POR EMPRESA
En marzo de 2026 participaron 70 empresas en la actividad de generación eléctrica del SEIN. Kallpa, Electroperú y ENGIE reportaron los mayores niveles de producción, que en conjunto, explicaron el 40% de la generación total del mes.
Otros: 37.7 % mar-24 abr-24 may-24jun-24jul-24 ago-24 set-24 oct-24 nov-24 dic-24 ene-25 feb-25 mar-25 abr-25 may-25jun-25jul-25 ago-25 set-25 oct-25 nov-25 dic-25 ene-26 feb-26 mar-26
Producción por empresa generadora, marzo 2026 (Part. %)
Kallpa: 16.0 %
Total Generación
Marzo 2026
5,440 GWh
Statkraft: 4.9 %
EMGE Huallaga : 5.7 %
PRODUCCIÓN
POR REGIONES Y ZONAS
Electroperú: 12.0 %
ENGIE: 11.6 %
Orygen Peru: 6.3 %
Fenix Power: 5.9 %
Producción eléctrica por zonas (GWh)
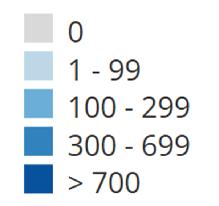
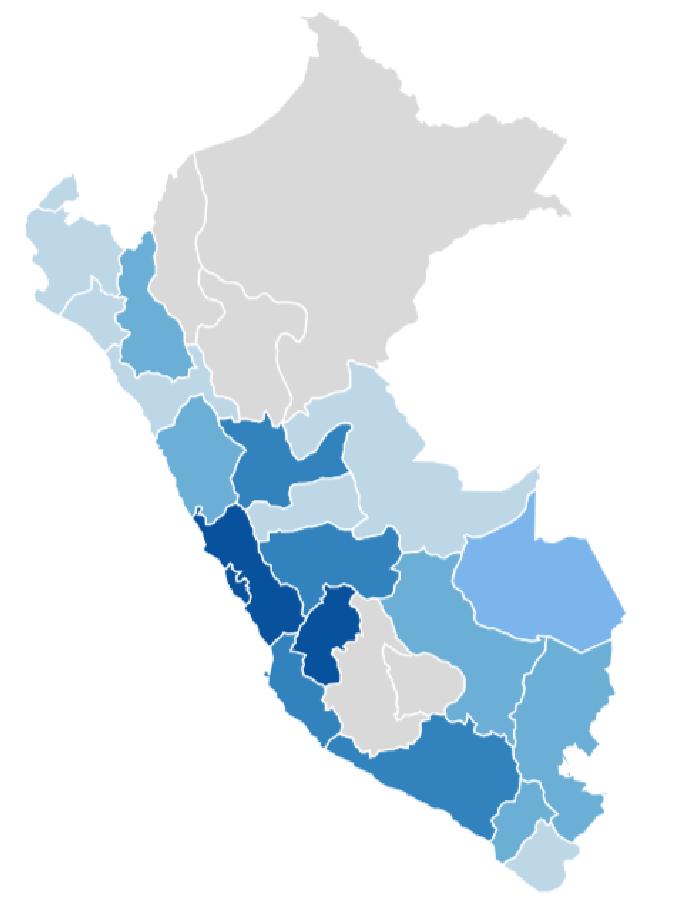
La producción eléctrica del SEIN se concentra en la zona Centro del Perú, alcanzando el 74.8% del total generado en marzo de 2026. Dentro de esta zona, Lima lideró la producción con 1,878 GWh (35% del total nacional), seguida por Huancavelica con 737 GWh (14%) y Junín con 385 GWh (7%).
Por su parte, en el mismo periodo de análisis, la zona Sur amplió su participación en 5% en la producción total, explicado por la mayor generación en Moquegua y Arequipa, regiones donde se ubican las centrales de Reserva Fría que operaron con diésel ante la interrupción del suministro de gas natural de Camisea, como consecuencia de la deflagración ocurrida en Megantoni (Cusco).
POR FUENTES DE GENERACIÓN
En marzo de 2026, las principales fuentes de generación eléctrica fueron la hidráulica y la térmica (gas natural, diésel, carbón, residual, biomasa-bagazo y biogás), que en conjunto, tuvieron una participación de 89% en la producción total del SEIN. El 11% restante provino de las fuentes eólica y solar.
Cabe destacar que la producción con diésel representó más del 8% de la generación total del mes, nivel muy por encima de su promedio habitual (alrededor del 1%). Este incremento respondió al racionamiento de gas natural dispuesto en el marco de la emergencia declarada por el MINEM, tras la interrupcion del suministro ocasionada por la deflagración en Camisea (Cusco).
Producción mensual de la generación hidráulica y térmica (GWh)
mar-24 abr-24 may-24jun-24jul-24ago-24set-24 oct-24 nov-24 dic-24 ene-25 feb-25 mar-25 abr-25 may-25jun-25jul-25ago-25set-25 oct-25 nov-25 dic-25 ene-26 feb-26 mar-26
Generación hidroeléctrica por central, mar 2026
Mantaro: 8.5 %
Chaglla: 9.8 %
Cerro del Águila: 12.2 %
Otros: 69.5 %
(71 centrales)
Producción por fuente de generación, marzo 2026 (Part. %)
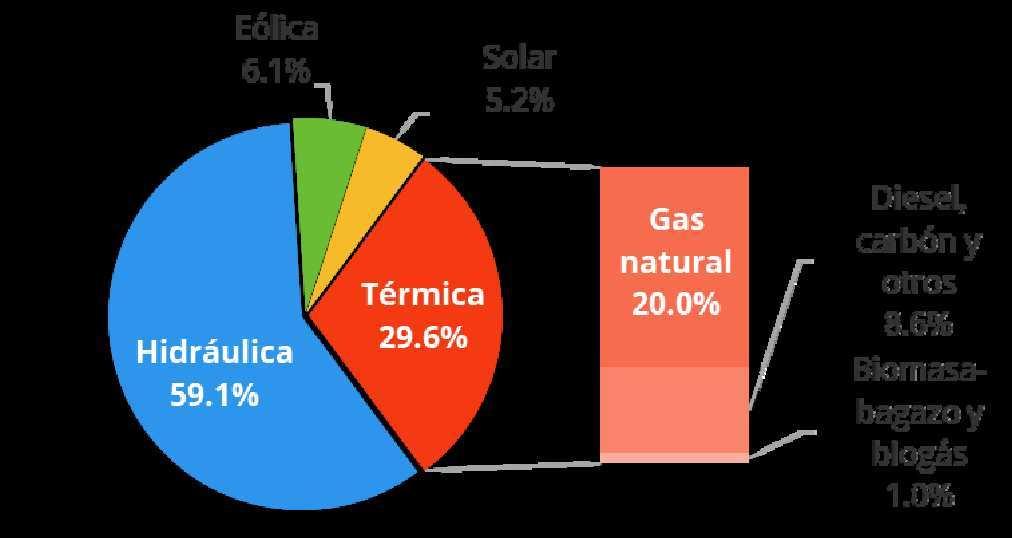
En marzo de 2026, la generación hidráulica aumentó en 2% (75 GWh más) en comparación con similar mes de 2025 por la mayor producción de las hidroeléctricas San Gabán (148 GWh más), Cerro del Águila (72 GWh más) y Cañón del Pato (22 GWh más).
Mientras que la generación térmica cayó 9%, comparada con la cifra de marzo 2025 (150 GWh menos), principalmente por la menor producción de CT Chilca 1 (208 GWh menos) y CT Chilca 1 (162 GWh menos), entre otros. Sin embargo, se observó una mayor producción en las centrales térmicas Nepi (154 GWh más) y Puerto Bravo (123 GWh más), que operaron con diésel ante la restricción del gas natural y que, en conjunto, explicaron el 17.4% de la producción termoeléctrica del mes.
Generación termoeléctrica por central, mar 2026
Chilca 1: 14.5 %
Kallpa: 17.4 %
Fenix: 19.2 %
Total producción hidráulica: 3,218 GWh 2% mayor que lo registrado en marzo 2025
Producción mensual de la generación eólica y solar (GWh)
mar-24 abr-24 may-24jun-24jul-24ago-24set-24 oct-24 nov-24 dic-24 ene-25 feb-25 mar-25 abr-25 may-25jun-25jul-25ago-25set-25 oct-25 nov-25 dic-25 ene-26 feb-26 mar-26 0 250 500
Generación eólica por central, mar 2026
Wayra: 25.3 %
Punta Lomitas: 32.3 %
San Juan: 17.1 % Tres hermanas : 12.9 %
Otros: 12.3 %
Total producción eólica: 330 GWh 0.1% menor que lo registrado en marzo 2025
Total producción solar: 281 GWh 146% mayor que lo registrado en febrero 2025 (31centrales) (10 centrales) (5 centrales) (Parte.%) (Part.%) (Part.%) (Part.%)
Nepi: 9.8 %
Puerto Bravo: 7.6 %
Otros: 31.5 %
Total producción térmica: 1,611 GWh 9% menor que lo registrado en marzo 2025
14% mayor que lo registrado en febrero 2026
En el mismo periodo de análisis, la generación eólica mantuvo un nivel similar al registrado en febrero de 2025 (330 GWh). Esto se dio a que el mayor nivel de producción de Punta Lomitas (18 GWh más), la mayor central eólica, fue amortiguado por la menor producción de las demás centrales, entre ellas C.E. Cupisnique (6 GWh menos), C.E. San Juan (5 GWh menos), entre otras.
Mientras que, la generación solar se incrementó en más de 140% (167 GWh más), principalmente por la mayor producción de las centrales solares Sunny (81 GWh más) y San Martín (70 GWh más), que en conjunto, explicaron casi el 50% de la producción solar total del mes.
Generación solar por central, mar 2026
Sunny: 24.5 %
San Martín: 24.9 %
Rubi: 13.0 %
Clemesí: 9.9 %
Otros: 27.6 %
que
registrado en febrero 2026
Nota: C.H.: Central Hidroeléctrica; C.T.: Central Térmica; C.E.: Central Eólica; C.S.: Central Solar.
DEMANDA DEL SEIN*
Máxima demanda por mes y fuentes (MW)
Hidráulica Térmica Eólica Solar mar-24 abr-24 may-24jun-24jul-24ago-24set-24 oct-24 nov-24 dic-24 ene-25 feb-25
Cobertura de máxima demanda por tipo de fuente, marzo 2026
Hidráulica: 60.3 %
Térmica: 31.8 %
Eólica: 7.9 %
Marzo 2026 8,139 MW 2%
mayor que la demanda máxima en marzo 2025
mayor que la demanda máxima en febrero 2026 1%
En marzo de 2026, la máxima demanda se registró a las 19:30 p.m. del día 11 del mes, con un valor de 8,139 MW. Este nivel fue 2% mayor que el máximo alcanzado en marzo de 2025 (7,942 MW a las 19:00 p.m. del día 26).
En el mes de análisis, el 60.3% de la máxima demanda fue cubierta con fuente hidráulica, el 31.8% con fuente térmica y el restante 7.9% con fuente eólica.
CARTERA DE PROYECTOS DEL SECTOR ELÉCTRICO
Proyectos por tipo, marzo 2026 (millones US$; Part.%)
Centrales hidráulicas
10,276 (56.2%)
Infraestructura de transmisión eléctrica
4,429 (24.2%)
Energía renovable no convencional
3,575 (19.6%)
Total: US$ 18,280 millones
Fuentes: OSINERGMIN, PROINVERSIÓN .
HECHOS DE IMPORTANCIA (Marzo)
A marzo 2026 US$ 18,280 millones
A marzo de 2026, la cartera de proyectos del sector eléctrico estuvo valorizada en más de US$ 18 mil millones, conformada por centrales hidroeléctricas, infraestructura de transmisión eléctrica y proyectos de energía renovable no convencional (eólica, solar y minihidráulicas (<20 MW de potencia instalada)).
Entre los proyectos con mayor monto de inversión destacan:
C. H. Chadín II (Amazonas y Cajamarca)
C. H. Veracruz (Amazonas y Cajamarca)
C. H. Huallaga I (Huánuco)
C. H. Molloco (Arequipa)
El 01 de marzo de 2026, una deflagración en el gasoducto de Camisea (Cusco) interrumpió el transporte de gas natural, afectando la generación termoeléctrica y elevando los costos del sistema eléctrico. El MINEM declaró en emergencia el suministro por 14 días, priorizando el abastecimiento a usuarios residenciales, comerciales y al transporte público masivo de pasajeros. Tras la reparación del ducto, desde el 13 de marzo el suministro de gas se fue restableciendo progresivamente hasta su normalización.
Proinversión convocó un concurso para otorgar en concesión cinco proyectos de transmisión eléctrica por US$ 165 millones, bajo la modalidad de Asociaciones Público-Privadas. Las iniciativas, ubicadas en Piura, La Libertad, Lima y Junín, buscan fortalecer la infraestructura eléctrica, en beneficio de casi 1.4 millones de personas. La concesión contempla diseño, financiamiento, construcción, operación y mantenimiento por 30 años, con adjudicación prevista entre 2026 y 2027.
*Sistema Eléctrico Interconectado Nacional. Fuente: COES. Elaboración: SNMPE.
ENERGÍA QUE TRANSFORMA es la marca del sector eléctrico agremiado, que busca llegar al público en general con información sobre como funciona el sector eléctrico y cuánto ha cambiado en las tres últimas décadas. ¡ Síguenos en nuestras redes y comparte!