
A União Europeia (UE) aprovou recentemente o aguardado acordo comercial do bloco com o Mercosul. Válido provisoriamente a partir de 1º de maio, o acordo cria a maior área de livre comércio do mundo, abrangendo cerca de 700 milhões de pessoas. Sob a perspectiva de Bruxelas (centro decisório da UE), o tratado representa uma vitória geopolítica significativa diante da crescente influência da China na América Latina, além de surgir como uma busca por maior previsibilidade tanto para a Europa quanto para países como o Brasil, em um momento em que o governo dos EUA intensifica a imposição de tarifas globais. Além de aumentar os investimentos, o acordo tende a impactar diretamente o mercado de máquinas de construção por envolver justamente a redução de tarifas, aumento do comércio e maior integração industrial –
produtividade no setor, acelerando a modernização da infraestrutura local com maior demanda por máquinas, o que deve incentivar a renovação de frotas (inclusive para locadoras). Além disso, os fabricantes do Mercosul podem exportar mais, principalmente máquinas de menor custo. Na cadeia produtiva, insumos devem se tornar mais acessíveis, incluindo peças e tecnologias, aumentando a eficiência e reduzindo custos de manutenção e produção de máquinas.
Por outro lado, é esperado um aumento da concorrência externa, com as indústrias do Mercosul podendo perder espaço para produtos europeus mais avançados. Esse cenário pode resultar em perda de market share, pressão sobre preços e margens e redução da produção doméstica de equipamentos, favorecendo importações em detrimento
“O acordo UE-Mercosul deve favorecer o acesso do mercado interno a tecnologias mais avançadas, com alta precisão e nível elevado de automação, facilitando a entrada desses equipamentos na região. Por outro lado, também pode afetar a produção local.”
fatores centrais para esse tipo de bem de capital. Prevendo eliminação gradual de tarifas para cerca de 90% dos produtos, pode fazer com que as máquinas europeias (geralmente mais tecnológicas) se tornem mais baratas no Mercosul, resultando em redução do Capex em obras. Dessa forma, tende a favorecer o acesso a tecnologias mais avançadas, com alta precisão e nível elevado de automação, facilitando a entrada desses equipamentos na região. Atualmente, máquinas e equipamentos já estão entre os principais produtos trazidos da UE, com participação de cerca de 10% nas importações brasileiras. Isso, evidentemente, pode resultar em aumento da
da produção local.
Ou seja, o efeito do acordo no mercado de máquinas de construção tende a ser ambíguo. No curto prazo, deve trazer ganhos para as empresas de construção, enquanto no médio e longo prazo podem surgir tensões entre a modernização do setor e uma possível perda de capacidade industrial local, gerando um choque de competitividade. A ver. Boa leitura.
Silvimar Fernandes Reis Presidente do Conselho Editorial
Associação Brasileira de Tecnologia e Gestão de Equipamentos
Conselho de Administração
Presidente: Afonso Mamede (Filcam)
Vice-Presidentes:
Carlos Fugazzola Pimenta (CFP Consultoria) Eurimilson João Daniel (Escad) Francisco Souza Neto (Alya Construtora)
Jader Fraga dos Santos (Ytaquiti) Juan Manuel Altstadt (Herrenknecht) Múcio Aurélio Pereira de Mattos (Entersa) Octávio Carvalho Lacombe (Lequip)
Paulo Oscar Auler Neto (Paulo Oscar Assessoria Empresarial) Ricardo Lessa (Lessa Consultoria)
Silvimar Fernandes Reis (S. Reis Serviços de Engenharia)
Conselho Fiscal
Carlos Arasanz Loeches (Eurobrás) – Marcos Bardella (Shark) Permínio Alves Maia de Amorim Neto (Getefer) Rissaldo Laurenti Jr. (Gripmaster)
Diretoria Regional
Domage Ribas (PR) (Crasa) – Gervásio Edson Magno (RJ / ES) (Magno Engenharia e Consultoria) – Jordão Coelho Duarte (MG) (Skava-Minas)
José Luiz P. Vicentini (BA / SE) (Terrabrás) – Marcio Bozetti (MT) (MTSUL) Rui Toniolo (RS / SC) (Toniolo, Busnello)
Diretoria Técnica
Adriano Correia (Wirtgen/Ciber) – Aércio Colombo (Consultor) – Alessandro Ramos (Ulma) – Alexandre Mahfuz Monteiro (CML2) – Amadeu Proença Martinelli (GO4) – Américo Renê Giannetti Neto (Consultor) – Anderson Oliveira (Yanmar) – Benito Francisco Bottino (Minério Telas) – Bruno do Val Jorge (Rocester) – Carlos Eduardo dos Santos (Sany) Carlos Magno Cascelli Schwenck (Barbosa Mello) – Chrystian Moreira Garcia (Armac) Daniel Bandeira (Scania) – Daniel Brugioni (Mills) – Daniel Poll (Liebherr) – Edson Reis Del Moro (Hochschild Mining) – Eduardo Martins de Oliveira (Santiago & Cintra) Fabio Carvalho (Dynapac) – Felipe Cavalieri (BMC Hyundai) – Felipe Frazão Patti (MGM Locações) – Felipe Luckow (Bomag Marini) – Felipe Tadeu de Siqueira (HBSP) – Felippe Padovani (Desbrava) – Franco Brazilio Ramos (Trimble) – Geraldo Sperduti Buzzo (Mason) – Henrique Sá (CNH) – Jere Pitkänen (Avant Tecno) – João Pontes (Consultor) – Jonathan Butzke (Maquinalista) – Jorge Glória (Comingersoll) – José Carlos Buffon (Brasif) – Luiz Carlos de Andrade Furtado (Consultor) – Luiz Gustavo Cestari de Faria (Terex) – Luiz Gustavo R. de Magalhães Pereira (Tracbel) – Luiz Marcelo Daniel (Volvo) Mariana Pivetta (Cummins) – Maurício Briard (RM2B) – Paulo Torres (Komatsu) – Paulo Trigo (Caterpillar) – Pedro Silva (New Holland) – Renan Schepanski (Volvo) – Renato Torres (Schwing) – Ricardo Fonseca (Sotreq) – Rodrigo Domingos Borges (Razac) Rodrigo Konda (Consultor) – Thomás Spana (John Deere) – Wilson de Andrade Meister (Ivaí) – Yoshio Kawakami (Raiz)
Presidência Executiva Agnaldo Lopes
Assessoria Jurídica Marcio Recco
Revista M&T – Conselho Editorial
Comitê Executivo: Silvimar Fernandes Reis (presidente) Eurimilson Daniel – Norwil Veloso
Paulo Oscar Auler Neto – Permínio Alves Maia de Amorim Neto Produção
Editor: Marcelo Januário
Jornalista: Melina Fogaça
Reportagem especial: Antonio Santomauro e Santelmo Camilo
Revisão Técnica: Norwil Veloso
Publicidade: Evandro Risério Muniz e Suzana Scotini Callegas Produção Gráfica: Diagrama Marketing Editorial
A Revista M&T - Mercado & Tecnologia é uma publicação dedicada à tecnologia, gerenciamento, manutenção e custos de equipamentos. As opiniões e comentários de seus colaboradores não refletem, necessariamente, as posições da diretoria da SOBRATEMA.
Todos os esforços foram feitos para identificar a origem das imagens reproduzidas, o que nem sempre é possível. Caso identifique alguma imagem que não esteja devidamente creditada, comunique à redação para retificação e inserção do crédito.
Tiragem: 4.000 exemplares
Circulação: Brasil
Periodicidade: Mensal
Impressão: Mundial
Endereço para correspondência:
Av. Francisco Matarazzo, 404, cj. 701/703 - Água Branca
São Paulo (SP) - CEP 05001-000
Tel.: (55 11) 3662-4159
Auditado por: Media Partner:


www.revistamt.com.br maio / 2026
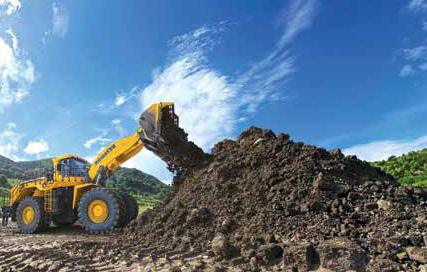
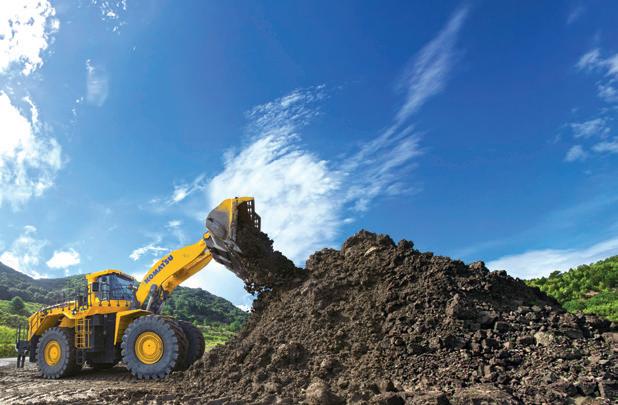
PÁS CARREGADEIRAS A evolução do produto
22
31
GUINDASTES
Fase de maturidade e retomada
INFRAESTRUTURA Os desequilíbrios da matriz logística brasileira
36
MOTORES O mais interessante para cada situação
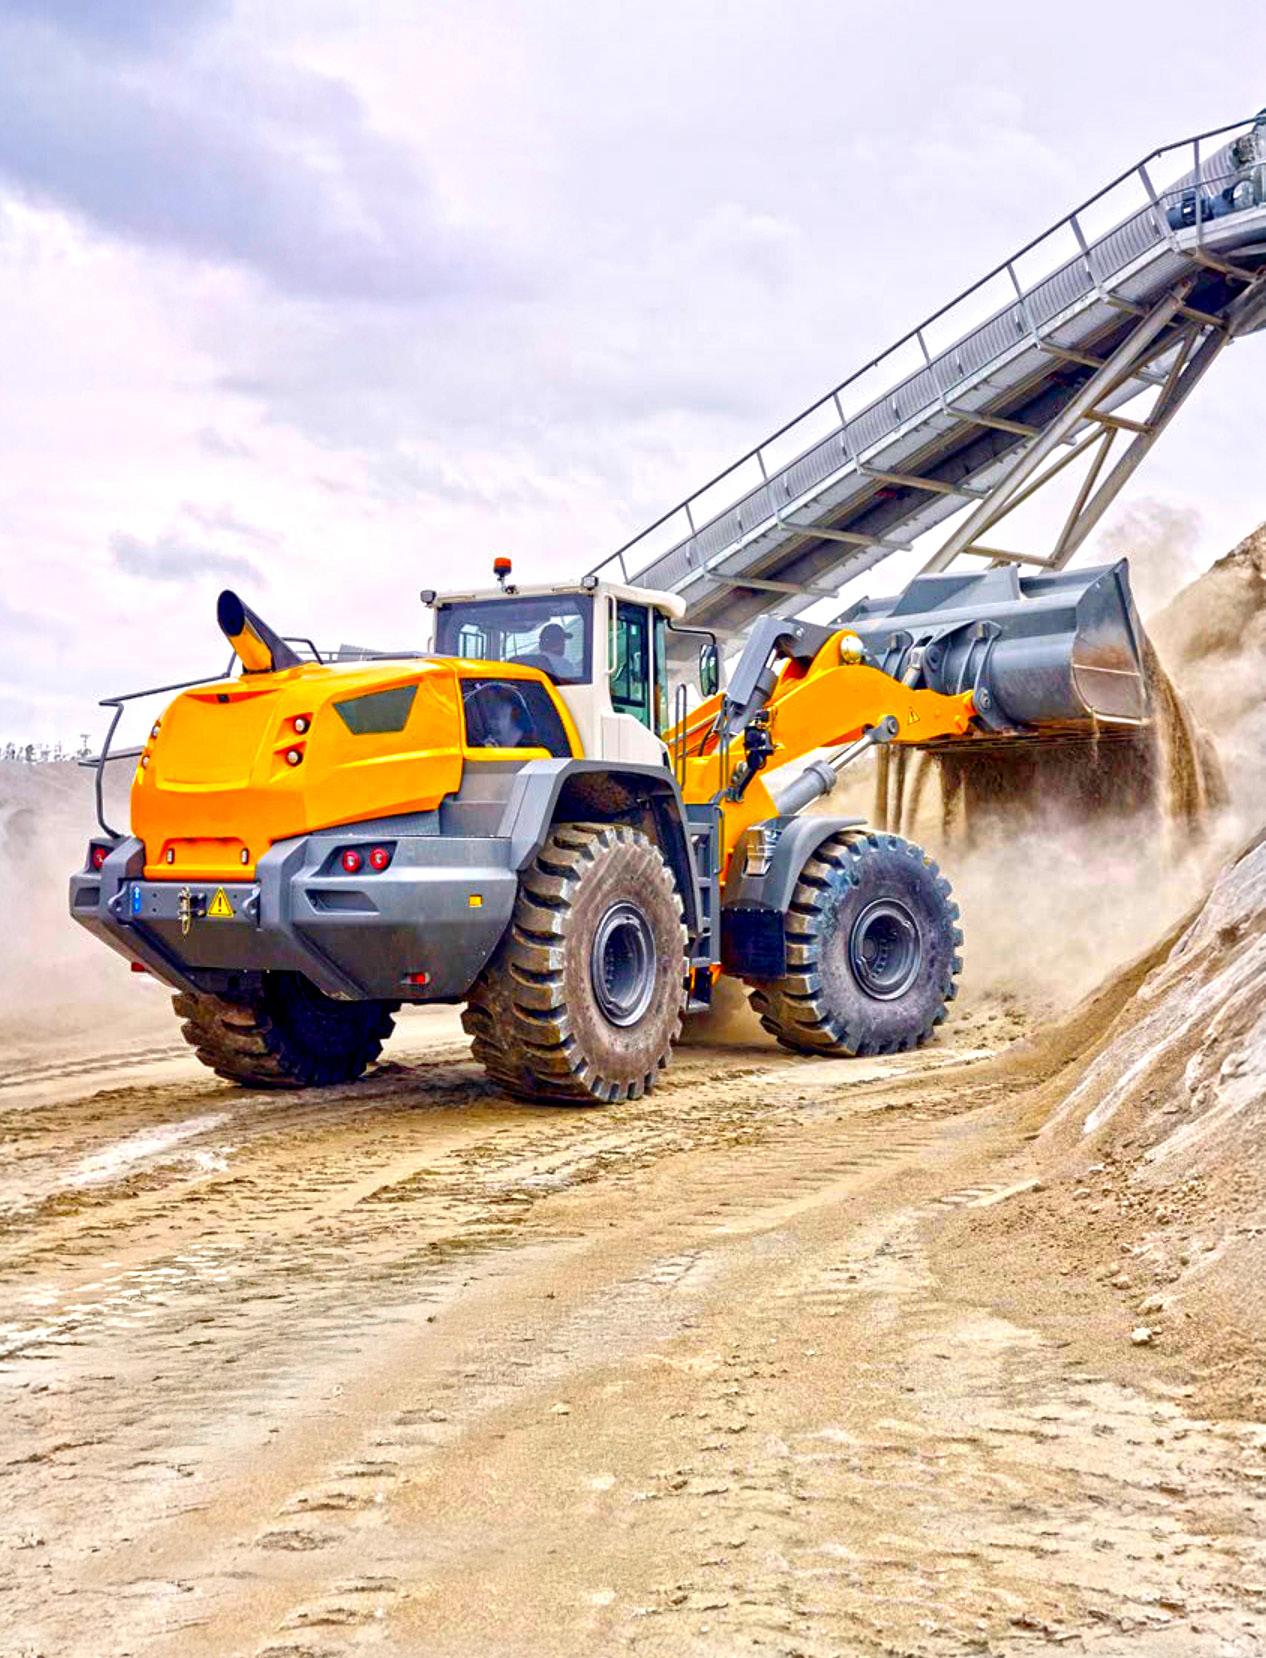
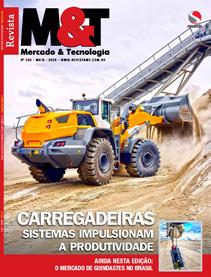
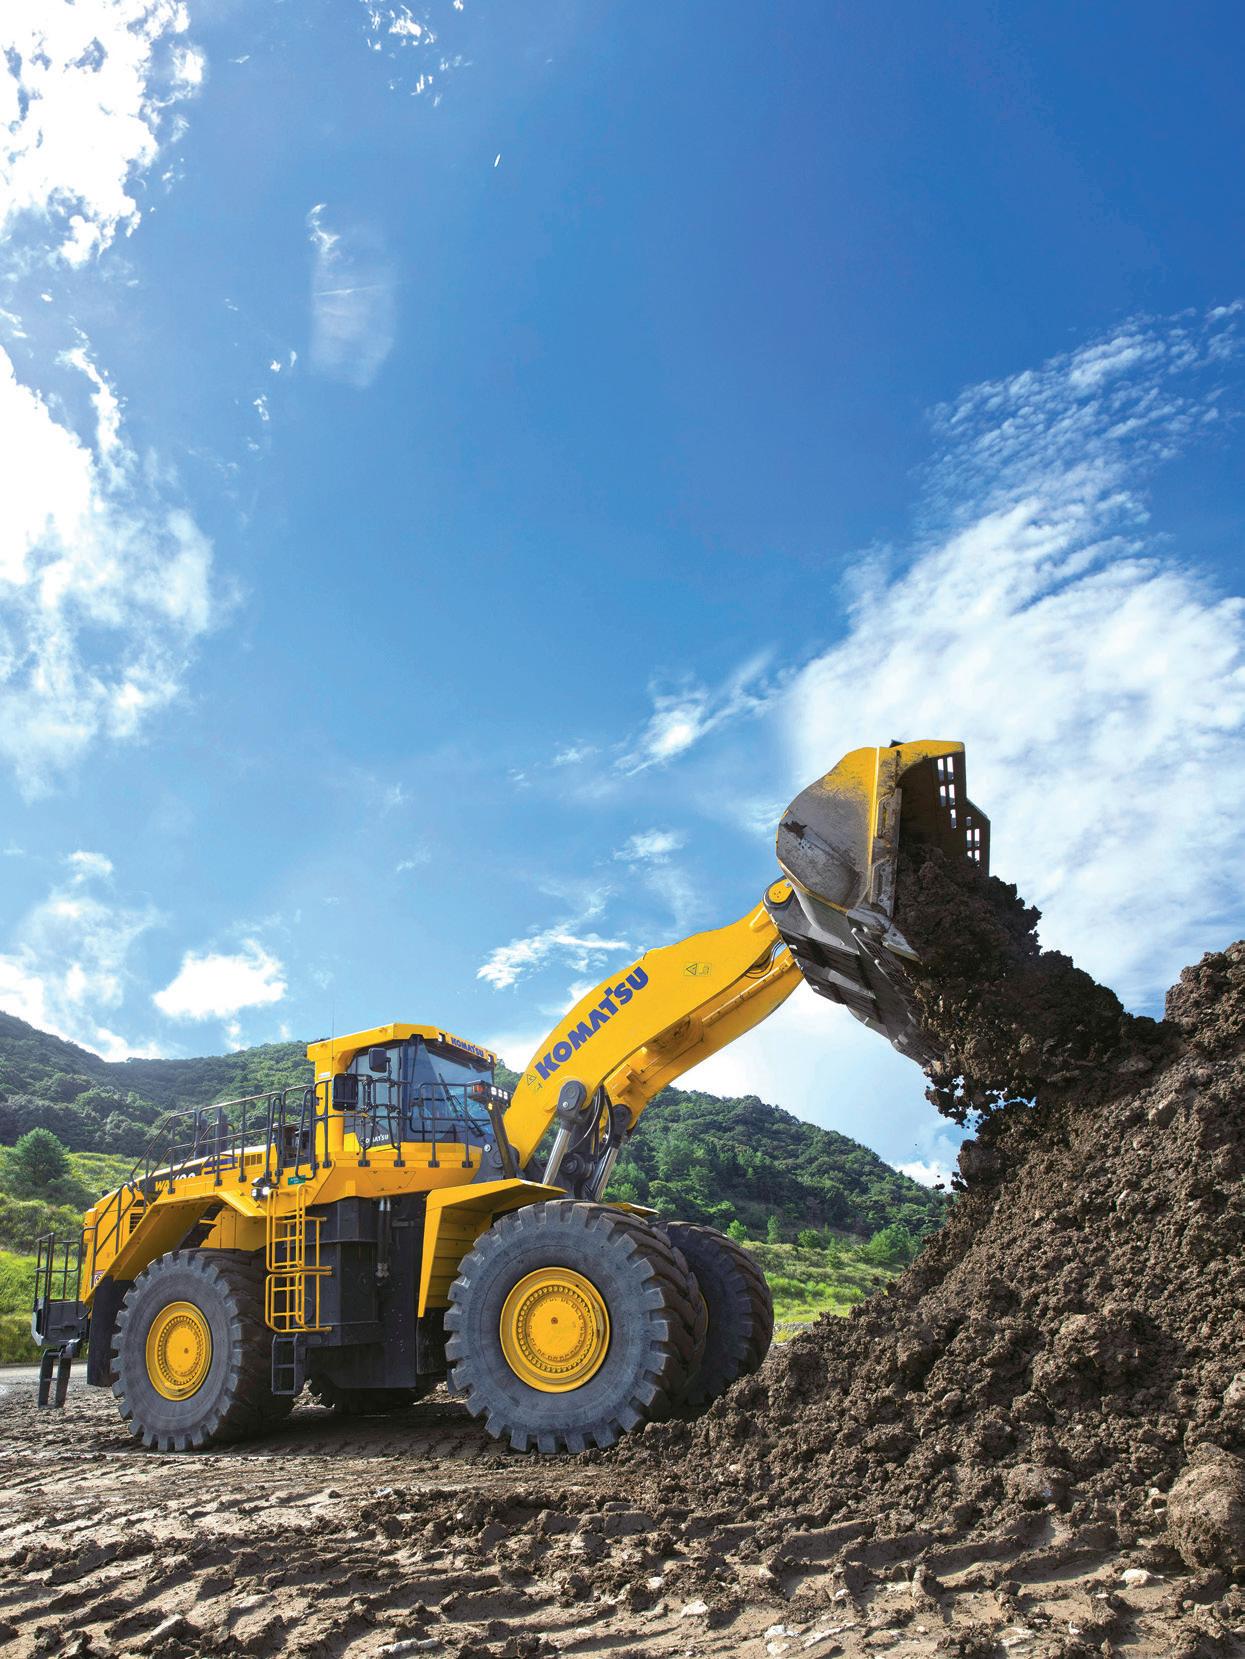
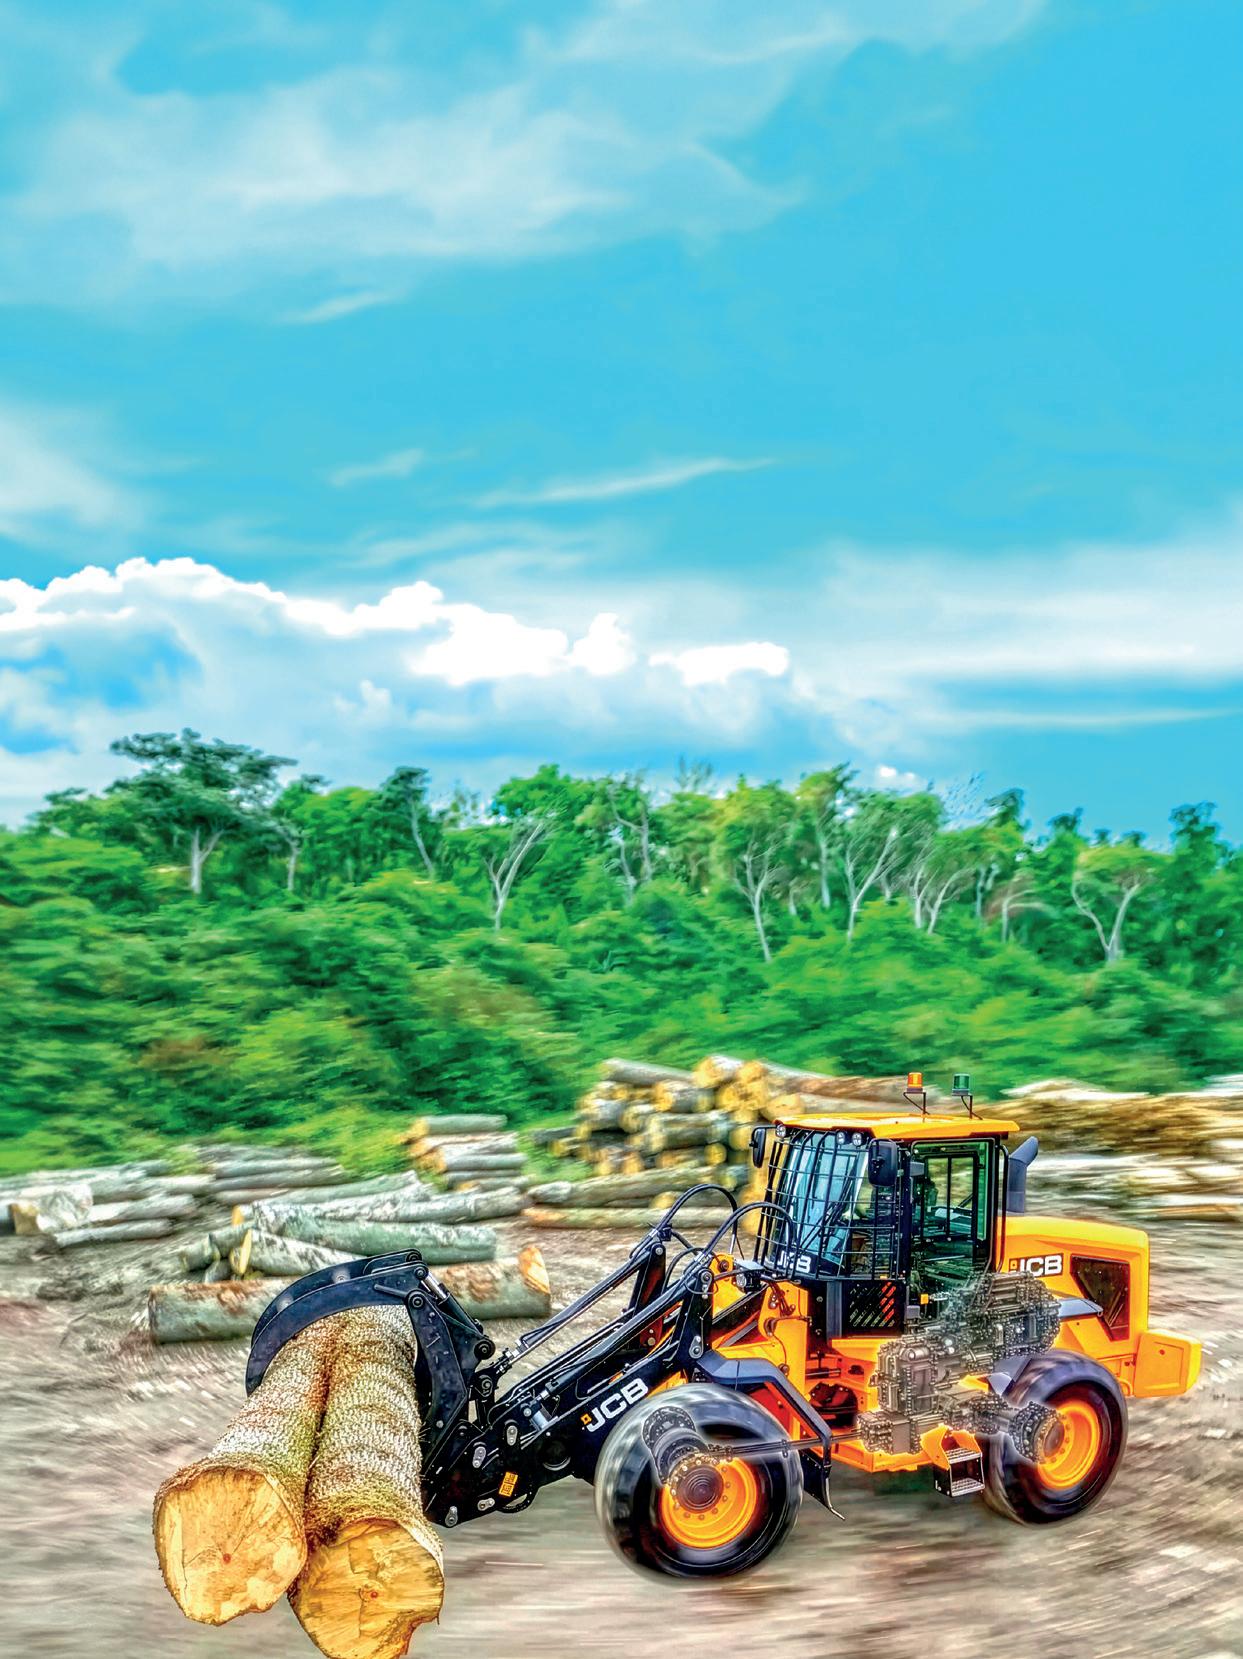
CAPA : Carregadeiras dão um salto de produtividade ao incorporar recursos como balança eletrônica, repetição de ciclo automático e interface com o caminhão, dentre outros (Imagem: Liebherr).

42 RENTAL
Raio-X do rental brasileiro
54
Máquinas diferenciadas para serviços específicos

47 EMPRESA
Rocester reforça plano de expansão da JCB
57
Um estranho tipo de motor
61
50

LANÇAMENTO
Sincronia no processo produtivo

“Nosso projeto é dobrar as vendas em cinco anos”
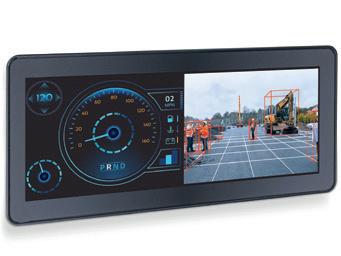
Na ConExpo 2026, a empresa exibiu câmeras de assistência para detecção de riscos de colisão e controladores de entrada e saída de dados, além de sensores para monitoramento de posição e sistemas hidráulicos para máquinas de grande porte. Outros destaques da marca na feira incluíram controladores PLC e telas sensíveis ao toque para interface do operador.
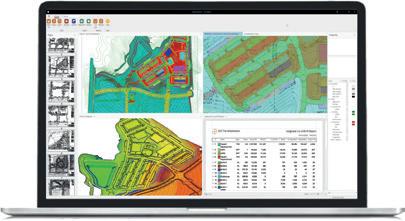
Além da ferramenta de cálculo TrenchVision 3D, a empresa demonstrou na feira a plataforma de modelagem 3D para terraplenagem Elevation Pro, que traz uma nova funcionalidade de alinhamento de múltiplos documentos, que permite integrar plantas de diferentes escalas, arquivos CAD e imagens de drones, dobrando a velocidade dos levantamentos.
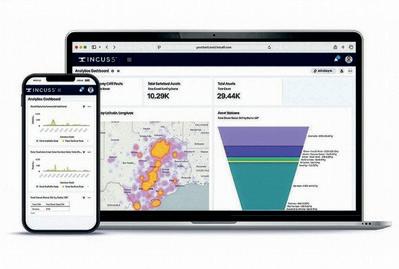
A inovação lançada na feira é composta por um módulo de análise e relatórios habilitado por IA, que gera alertas sobre uso excessivo e necessidades de manutenção preditiva das frotas. O sistema unifica dados de telemetria de diferentes fabricantes e dispositivos de terceiros em uma única interface, gerenciando as informações para facilitar a gestão.
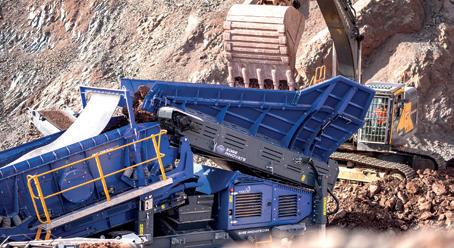
A Edge Innovate promoveu o lançamento global do britador VS750s, um modelo com 53 tm equipado com motor Cat C18 e câmara de eixo duplo para processar resíduos sólidos urbanos e industriais. Além disso, exibiu a peneira ScreenPro S16 ao mercado norte-americano, com capacidade para 600 t/h e mesa de peneiramento de 4,9 m x 1,5 m.
Ampliando a presença no Sul do país, a Foton inaugurou nova concessionária em Passo Fundo (RS) que reúne as áreas de vendas, pósvenda e portfólio de veículos a diesel e elétricos.
A Frasle Mobility avança na transformação digital ao implantar o sistema de automação logística
4Mobility, que passa a operar no Centro de Distribuição em Extrema (MG).
A XCMG Brasil
anunciou Gabriel Pennebecker Fernandes como novo diretor comercial para a Rede de Distribuidores, reforçando a estratégia de fortalecimento da marca no país.
A Scania promoveu mudança na direção geral das operações no Brasil com a chegada de Eronildo Barros Santos, que estava no comando da Scania Peru desde maio de 2022.
Referência nacional no mercado de equipamentos pesados, a Brasif anunciou o executivo João Luiz do Amaral Junior como novo gerente regional da filial em Jundiaí.
Atualmente à frente da Volvo Trucks na América Latina, o executivo Wilson Lirmann passa a integrar o Conselho Executivo do Grupo Volvo em substituição a Stephen Roy.
Por € 29 milhões, a Armac concluiu a aquisição de 100% da Escad Rental, que conta com uma frota de mais de 600 máquinas e cinco unidades na Região Sudeste do Brasil.
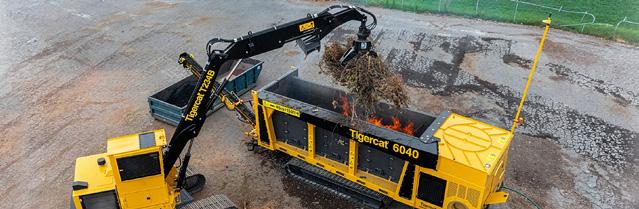
A empresa exibiu na ConExpo o Carbonizador 6040 (foto) com peso de 37.650 kg para redução de resíduos de madeira em 90%, enquanto a marca TCi mostrou o trator de esteira 920, com lâmina de seis direções para nivelamento, e o mulcher 760B, com largura de corte de 3 m. Outro destaque foi a valetadeira T730, para cortes em asfalto e concreto armado.
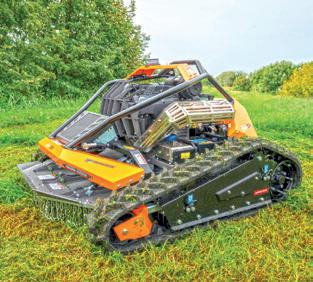
Em sua 1ª participação no evento americano, a Energreen destacou o Robo Eco, uma roçadeira de encostas por controle remoto com motor de 26 hp. O equipamento opera em inclinações de até 61º e processa vegetação de até 3,8 cm. Outra novidade foi o Alpha Eagle, um portaferramentas de 173 hp com tração integral e braços entre 7,9 e 11,9 m.
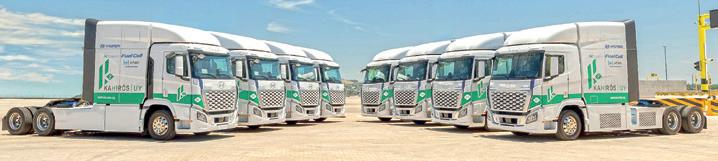
A marca introduziu oito caminhões extrapesados XCIENT Fuel Cell em operação logística no Uruguai. Com PBTC de até 37.200 kg, o modelo da Classe 8 entrega potência de 180 kW, proveniente de duas pilhas de células de combustível de 90 kW cada, além de contar com motor elétrico de 469 cv e 2.237 Nm de torque, oferecendo autonomia até 720 km.
AGENDA DE CURSOS – INSTITUTO OPUS
Data Curso Local
15 a 19/06
Formação de Rigger
06/07 Amarração de Cargas para Transporte
07 a 10/07 Supervisor de Rigging e Especialização TST
03 a 07/08
27 e 28/08
Formação de Rigger
Gestão de Frota
Lançado na Agrishow 2026, o Maquinalista Agro é uma iniciativa que se propõe a conectar compradores e vendedores de equipamentos agrícolas seminovos e usados, democratizando as negociações e impulsionando o desenvolvimento desse importante mercado. Por meio de tecnologia de ponta, a plataforma reúne informações padronizadas e ferramentas capazes de conectar o ecossistema de máquinas agrícolas, oferecendo um ambiente seguro e de visibilidade para vendedores e facilitando a comparação e a tomada de decisão dos compradores, além de contribuir para o crescimento sustentável do mercado.
A Sobratema conta com parceiros estratégicos para oferecer as melhores soluções às empresas que atuam no setor de equipamentos. A Monteli Seguros, por exemplo, é especializada em seguros para máquinas pesadas e tem disponibilizado ao mercado um portfólio completo de proteção para tratores, escavadeiras, retroescavadeiras e equipamentos de construção. A parceria abrange a oferta de coberturas personalizadas de acordo com tipo de equipamento, natureza e riscos de operação, incluindo locações com ou sem operador. Informações: https://sobratema.org.br/parcerias/ lp-monteli-seguros.html
INSTITUTO OPUS
Entre os dias 16 e 21 de março, o Instituto Opus de Capacitação Profissional realizou mais um curso de “Operador de Talha”, dessa vez na cidade de Cubatão (SP), com o objetivo de atender à norma Petrobras N-2869, que estabelece diretrizes para içamento e transporte de cargas em unidades da companhia. Ministrado pelo engenheiro Carlos Gabos, o curso reuniu 30 participantes em módulos teórico, específico e prático, totalizando carga horária de 24 h e dividido em duas turmas. Informações: http://www.opus.org.br
Sede da Sobratema (SP)
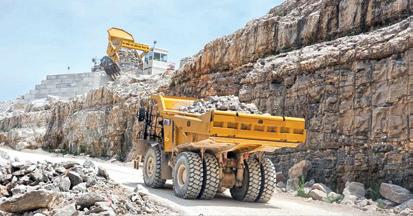
Junto a vedações e dispositivos de ejeção traseira, a Philippi-Hagenbuch exibiu na ConExpo as extensões Autogate Tailgates, que aumentam em 20% a capacidade volumétrica de caminhões fora de estrada, além de divulgar as vantagens do sistema Load Ejector, que remove resíduos presos no chassi durante o basculamento por gravidade.
A solução PrinothView é um escudo digital que utiliza sensores avançados para identificar pedras, detritos metálicos e estruturas sob grama ou arbustos, operando com precisão através da matéria orgânica. Outra novidade da marca é o Raptor 60, um transportador de esteiras com motor a diesel de 59 hp controlado remotamente.
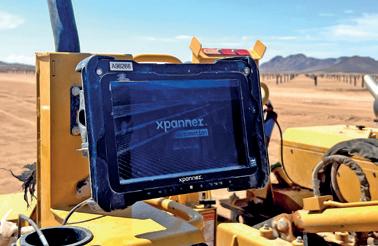
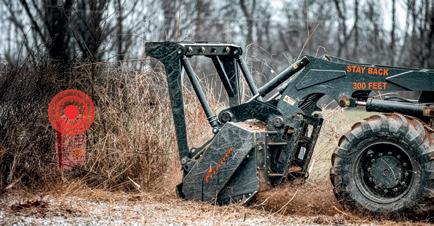
Em sua primeira participação na ConExpo, a companhia exibiu uma solução de retrofit baseada em IA que automatiza máquinas de qualquer marca ou modelo. Segundo a fabricante, o kit X1 é composto por hardware de controle Mango, processador de dados M2 e plataforma digital Xpanner Connect, permitindo reconfigurar máquinas para diferentes tarefas.
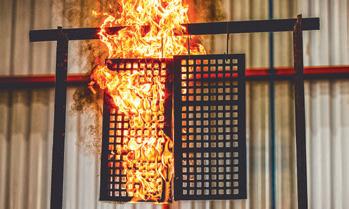
Desenvolvida no Brasil pela Metso, a nova borracha retardante de chama é projetada para minimizar o risco de incêndios causados por atividades de manutenção com fontes de calor em plantas de mineração. Atendendo a padrões internacionais de inflamabilidade como UL94 V-0, a tecnologia também pode ser instalada em equipamentos de outros fabricantes.
As soluções digitais permitem obter visibilidade sobre a localização e o desempenho das frotas, ajudando a reduzir o tempo de inatividade, gerenciar custos e aumentar a produtividade. Isso transforma a gestão de reativa para proativa, com operações baseadas em dados, o que realmente contribui para a melhoria da eficiência e do desempenho”, diz Adrien Clapp, diretora de soluções digitais da Komatsu
CONSTRUÇÃO
O crescimento da construção em aço avança a passos largos no Brasil, associada à eficiência, tecnologia e responsabilidade ambiental. O método construtivo permite trabalhar com modulação precisa, diferentes tipologias de plantas, fachadas variadas e maior flexibilidade de layout. Para o CBCA (Centro Brasileiro da Construção em Aço), a tendência já se consolida no país com a adoção crescente de light steel framing em obras de grande porte, por conta da maior rapidez e eficiência agregadas às obras.
MINERAÇÃO
O faturamento da indústria mineral brasileira atingiu R$ 298,8 bilhões em 2025, com crescimento aproximado de 10% em relação ao ano anterior. Os dados constam do Boletim Econômico divulgado pela AMIG Brasil (Associação Brasileira dos Municípios Mineradores). A expansão da atividade resultou em uma arrecadação estimada em R$ 7,9 bilhões de Compensação Financeira pela Exploração Mineral (CFEM), distribuída entre cerca de 2.840 municípios.
ENERGIA
Pelos números apresentados no PDE 2035 (Plano Decenal de Expansão de Energia 2035), a fonte eólica deve ampliar a capacidade instalada em cerca de 50% no horizonte decenal, enquanto a solar centralizada deve crescer 45%. Já a MMGD deve praticamente dobrar, com projeção de alta de 95%, saltando de 40 GW para 78 GW até 2035. No mesmo período, o planejamento também aponta a previsão de inserção de até 7 GW de baterias no sistema elétrico ao longo da próxima década.
INFRAESTRUTURA
Considerada a maior do estado de São Paulo, a Ponte Engenheiro Gilberto Paim Pamplona se prepara para novas obras de ampliação. Com investimento de R$ 373 milhões, a construção visa melhorar o tráfego da região que conecta os municípios de Novo Horizonte e Pongaí. De acordo com o projeto, a extensão da ponte será de 2,4 km, com direito a duas faixas de rolamento. No plano original, consta ainda a construção de uma ferrovia integrada, para potencializar a logística intermunicipal e intermodal.
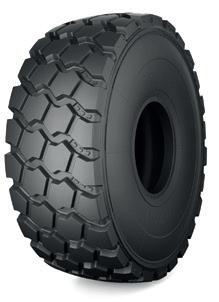
A marca centrou a participação em pneus voltados para os mercados de mineração e construção, com destaque para pneus de guindastes AT. Além dos pneus físicos, a empresa apresentou sistemas de gestão digital e soluções de gerenciamento para reduzir o consumo e aumentar a eficiência operacional dos equipamentos em condições severas.
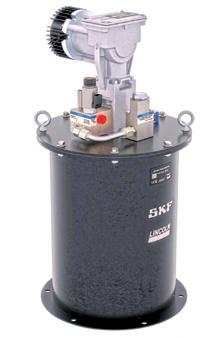
A marca lançou no evento a bomba de lubrificação
FlowMaster III, projetada para aumentar o tempo de atividade em aplicações de mineração e construção.
Com tecnologia de acionamento direto e configurações de reservatórios de 27 kg a 181 kg, o equipamento apresenta projeto modular que facilita o acesso e a substituição de componentes.
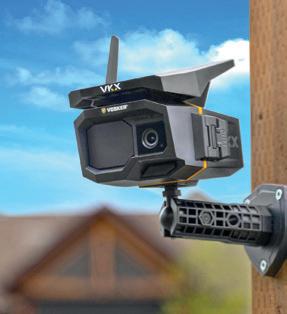
A empresa exibiu na ConExpo a câmera de vigilância VKX, que opera por rede celular LTE e energia solar integrada, além de dispensar conexões Wi-Fi e redes elétricas para monitoramento em locais remotos. O estande também abrigou acessórios para fixação em postes e suportes e um dispositivo com IA para detecção de movimento e alertas via aplicativo.
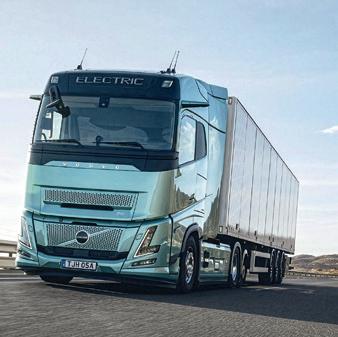
Lançada na Europa, a nova geração FH Aero Electric promete autonomia de até 700 km com recarga única, que pode ser feita em aproximadamente 50 min com o sistema MCS.
Segundo a montadora, a longa distância é possível graças à nova tecnologia de transmissão com eixo elétrico, abrindo espaço para maior capacidade de baterias a bordo (8).
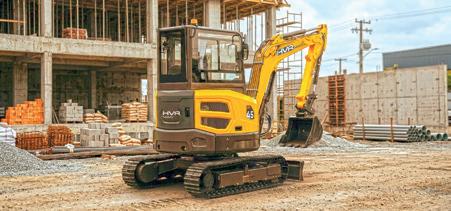
Novidade no mercado de equipamentos, a HVR MAC estreou na Intermodal 2026 com um portfólio composto por tratores até 90 hp, escavadeiras de 6,5 e 22,3 t, miniescavadeiras de 1,5 a 4,5 t, retroescavadeiras de 110 hp, pás carregadeiras com capacidade de carga de 3 mil kg e minicarregadeiras com até 1,2 t de capacidade.
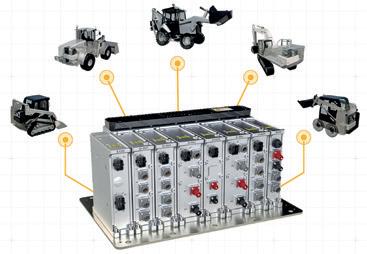
Destaque na ConExpo 2026, o sistema AIMS (Adaptive Electrification Management System) é uma plataforma modular integrada voltada para a eletrificação de máquinas pesadas de 10 a 100 t. Compatível com baterias e geradores a diesel ou hidrogênio, o sistema integra inversores e conversores em um conjunto que utiliza barras de distribuição no lugar de cabos.
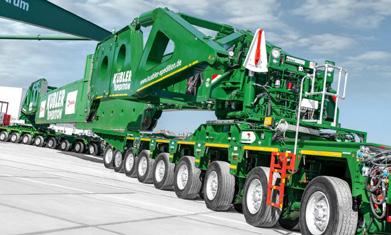
Em colaboração com a Spedition Kübler, a empresa desenvolveu uma plataforma com vigas laterais que, por meio de acoplamentos especialmente projetados, atende o transporte de transformadores. Graças ao baixo peso morto, o STB 320 pode atingir cargas de 12 t por eixo, com carga útil de 320 t quando utilizada uma combinação maior.
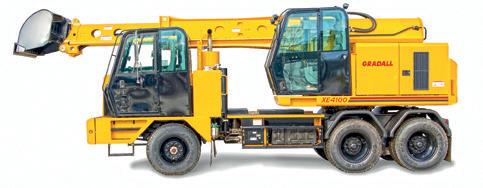
A marca celebrou 80 anos com o lançamento da escavadeira rodoviária XE4100 6x4, que mantém a configuração com lança telescópica e a capacidade de deslocamento. A inovação inclui sistema de deslocamento remoto, que descarta a caixa de transferência tradicional, utilizando transmissão Allison para simplificar a manutenção, disse a empresa.
Quando um construtor compara a tecnologia disponível para o trabalho que precisa ser feito com o que fazia antes, percebe claramente que as soluções de automação proporcionam mais eficiência, mais produtividade e, no fim das contas, mais lucratividade, que é o motivo pelo qual todos fazem o que fazem diariamente”, destaca Brian Weisbaum, líder da New Holland Construction North America
AVANÇOS COMO BALANÇA EMBARCADA, AUTOMAÇÃO DE CICLO, SISTEMAS DE TELEMETRIA, INTEGRAÇÃO COM CAMINHÕES E COMANDOS POR JOYSTICK
REDEFINEM O PAPEL DE CARREGADEIRAS NA FRENTE DE TRABALHO
Por Santelmo Camilo
Durante anos, o debate sobre carregadeiras girou basicamente em torno de potência, peso operacional, capacidade de caçamba e robustez estrutural. Esses atributos continuam essenciais, claro, sobretudo em aplicações como mineração, pedreiras, indústria pesada e operações de carregamento. Na prática, todavia, o eixo da competitividade mudou. Hoje, a máquina de destaque não é a que desagrega material com mais força ou esbanja produtividade, mas a que repete esse ciclo com precisão, menor variabilidade, desperdício reduzido e melhor integração logística.
Essa mudança tem relação direta com a evolução eletrônica. Recursos antes vistos como diferenciais – como pesagem embarcada, repetição automática, modos eletrônicos de trabalho, controle inteligente de transmissão, sistemas de telemetria e assistentes de carregamento – começam a assumir protagonismo em um mercado que passou a olhar com mais atenção para indicadores como custo por tonelada, consumo por hora, previsibilidade de manutenção, tempo de ciclo e aproveitamento da frota de transporte.
O efeito é ainda mais nítido em operações contínuas, nas quais leves oscilações se somam ao longo do turno. Passes extras na carga do caminhão,
excesso de marcha lenta entre ciclos, escavação mal executada, caçambas ligeiramente sobrecarregadas ou correção desnecessária na descarga parecem detalhes isolados. No entanto, tornam-se custo, desgaste e perda de eficiência quando multiplicados por centenas de ciclos diários. É justamente nesse ponto que a inteligência embarcada passa a agir como um “segundo operador”, ajudando a reduzir erros e a estabilizar o desempenho.
Nesse sentido, a carregadeira deixa de ser vista apenas como um equipamento mecânico de apoio para se tornar uma plataforma de dados, assistência operacional e controle de processo. Ao invés de depender exclusivamente da experiência do operador, a máquina passa a incorporar mecanismos de correção, padronização e orientação em tempo real. O resultado é uma operação mais uniforme, mais segura e menos suscetível a variações, algo especialmente valioso em mercados com alta rotatividade de mão de obra ou com operações intensivas, nas quais a regularidade vale tanto quanto a força.
Além disso, a crescente incorporação de eletrônica faz com que a carregadeira passe a interferir diretamente no ritmo do processo. Em operações de carregamento, alimentação de britadores, manejo de materiais ou apoio ao agronegócio, a máquina já
não atua apenas como elo mecânico entre dois pontos, mas passa a fornecer dados, sinalizar desvios, padronizar movimentos e contribuir para que a operação funcione de forma mais previsível.
Na visão dos fabricantes, a principal transformação está na mudança do conceito de “evolução do produto”. A JCB resume esse movimento ao observar que o desenvolvimento deixou de ser centrado apenas em potência e passou a priorizar controle operacional, repetibilidade de ciclos e previsibilidade de desempenho.
Em outras palavras, a máquina precisa carregar com o mesmo padrão e o menor nível de desvios. “O principal ganho está na consistência operacional, reduzindo variações entre operadores e minimizando erros”, explica Etelson Hauck, diretor de engenharia e estratégia de produto da JCB para a América Latina. “Com automação e controles eletrônicos, a máquina mantém um padrão uniforme, estabilizando o tempo de ciclo e o fluxo de produção.”
Na Caterpillar, essa evolução é creditada a tecnologias voltadas para a redução da variabilidade do ciclo. “Ao automatizar partes do trabalho repetitivo, a máquina alivia o operador, en-
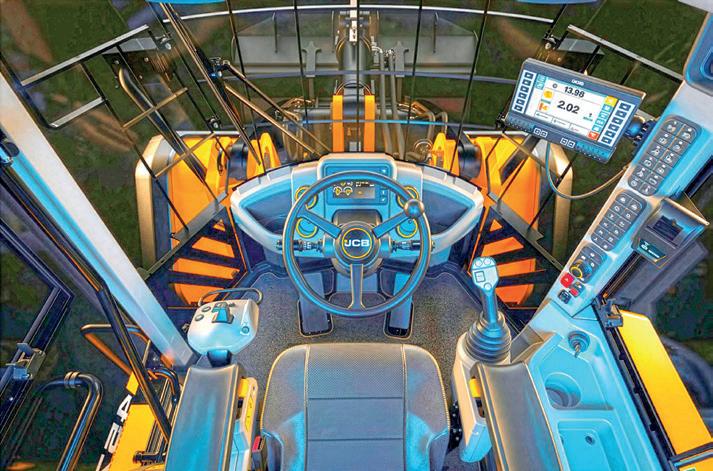
curta a curva de aprendizado e entrega um desempenho mais constante”, conta Leandro Amaral, consultor sênior de produtos da marca. A Komatsu segue linha semelhante, embora com ênfase em controles eletrônicos que influenciam diretamente a disponibilidade e a eficiência, como hélice reversível, controle de tração, controle variável de velocidade e controle inteligente de troca de marchas.
A proposta não é apenas agregar sofisticação, mas adaptar a máquina às condições reais de operação, seja em solo lamacento, espaços confinados, aclives ou ciclos intensos de carregamento e transporte. “Esses recursos contribuem para o aumento da produtividade em diferentes tipos de aplicação”, assegura Fernando Silva Dávila, engenheiro de vendas da Komatsu. Por sua vez, a Liebherr cita a eficiência energética como principal característica dos projetos, destacando recursos como gerenciamento integrado do trem de força e modos programáveis de operação. “Isso permite ajuste de torque e potência conforme a demanda, reduzindo picos de carga desnecessários e garantindo uma redução
de até 30% de consumo, se comparado a equipamentos de mesmo porte”, comenta Daniel Poll, executivo comercial da companhia.
Já a John Deere reforça o movimento de integração entre mecânica e eletrônica como fundamento de desempenho da nova 544 G, que deve ser comercializada no Brasil a partir do 2º semestre. “A transmissão ZF ErgoPower com modulação eletrônica faz as trocas de marcha automaticamente, aproveitando melhor a potência
do motor”, afirma Alexandre Lanza, gerente de marketing de produto da fabricante.
Segundo ele, somam-se a isso o motor PowerTech 6068, com alta reserva de torque, e o sistema de proteção De-Rate, que reduz automaticamente a potência em caso de superaquecimento ou baixa pressão de óleo, além de funções como marcha lenta e desligamento automático, que contribuem para economizar combustível e reduzir desgastes.
No caso da John Deere, a eletrônica também aparece como instrumento de simplificação operacional. “O sistema hidráulico PCLS com bomba de pistão variável oferece movimentos suaves, rápidos e precisos, controlados por joystick com FNR integrado, reduzindo a variabilidade entre ciclos”, descreve Lanza.
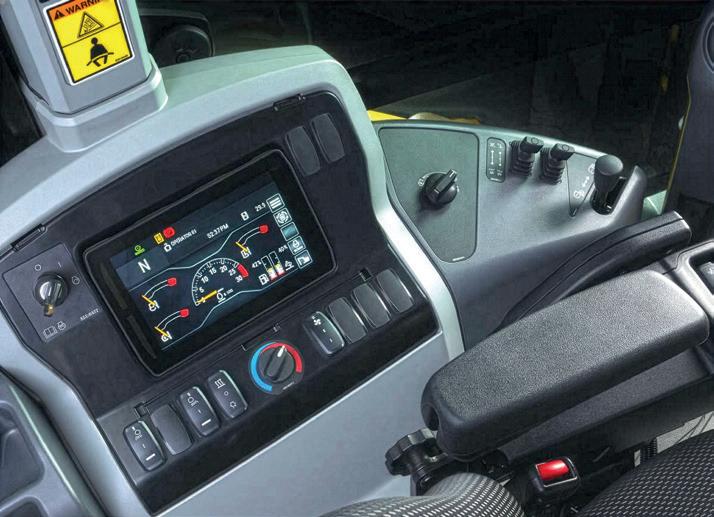
Entre os recursos mais transformadores está a balança embarcada. O princípio parece óbvio: medir a carga diretamente na máquina para saber quanto material está indo para o caminhão. Mas o impacto prático vai muito além. Quando bem utilizada, a tecnologia altera a lógica de carregamento,
Tecnologias são voltadas para a redução da variabilidade do ciclo operacional


reduz retrabalho, melhora a logística e ajuda a transformar a carregadeira em um instrumento de medição.
Na Caterpillar, a balança integrada é tratada como uma ferramenta essencial em carregadeiras médias. “Reduz correções posteriores, movimentos adicionais, consumo e variações do processo, além de gerar dados em tempo real para logística e controle de produção”, diz Amaral. A JCB aponta na mesma direção ao utilizar a pesagem embarcada para padronizar o carregamento por passe, eliminando sub e sobrecarga e trazendo previsibilidade à logística. “O caminhão deixa a frente de serviço já com a carga correta, sem precisar de ajustes posteriores”, explica Hauck. “Quando multiplicado em uma operação com dezenas de viagens por dia, esse ganho se converte em tempo e dinheiro.”
A Komatsu reforça o raciocínio ao observar que o sistema permite identificar com precisão a carga real transportada, reduzindo retrabalhos e evitando excesso de material. “Não se trata apenas de buscar produtividade, mas de evitar perdas”, observa Dávila. A leitura da Liebherr amplia ainda mais o alcance da tecnologia. Para a fabricante, a balança dinâmica transforma a carregadeira em um instrumento de medição da produção, agregando rastreabilidade, planejamento operacional e visão clara do que está sendo movimentado. Ou seja, a máquina deixa de ser apenas “quem carrega” e passa também a ser “quem informa”, aproximando-se dos sistemas de gestão da operação.
Na John Deere, o tema aparece por outro caminho. Embora a 544 G não traga balança dedicada, Lanza argumenta que a precisão dos sistemas eletrônicos e hidráulicos permite controlar a quantidade de material em cada ciclo, evitando oscilações. “Na prática, isso ajuda a reduzir retraba-
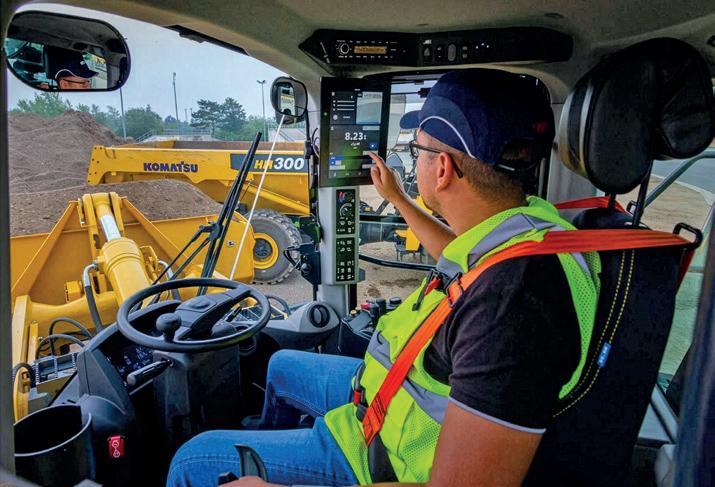
lho, minimizar sobrecargas e otimizar a sequência de carregamentos”, diz.
Se a balança traz precisão à carga, a automação de ciclos dá regularidade ao movimento. Recursos como retorno automático à posição de escavação, controle de altura e repetição de movimentos atuam sobre aquilo que mais consome tempo e energia em uma carregadeira: a repetição. É justamente em movimentos repetitivos que o operador acumula fadiga, perde precisão ao longo do turno e gera pequenas diferenças de tempo entre um ciclo e outro.
Segundo a Caterpillar, funções como AutoDig, retorno automático à posição de escavação e kickouts programáveis automatizam partes do ciclo,
reduzindo a dependência da habilidade do operador, diminuindo a fadiga e assegurando ciclos mais uniformes, rápidos e previsíveis. O ganho não está apenas em “fazer sozinho”, mas em reproduzir continuamente o padrão.
A Komatsu enfatiza o efeito dessa automação na definição da velocidade ideal entre o ponto de carga e o ponto de descarga, bem como no posicionamento correto da caçamba em relação ao solo. Ao identificar o momento exato de carregamento, o sistema evita sobrecargas, reduz danos e torna o processo mais eficiente. Em outras palavras, a eletrônica ajuda a tirar “achismo” da operação.
A JCB traz uma interpretação interessante ao ligar a automação de ciclo ao papel da máquina em processos de apoio que se tornam críticos. Hauck lembra que, em vários segmentos, a
carregadeira ainda é vista como um equipamento de suporte. Mas deixa de ser coadjuvante quando, por exemplo, passa a alimentar uma usina de biomassa ou abrir drenos, canais de irrigação, curvas de nível e logística interna de propriedades rurais. “Por esse motivo, o apelo por tecnologia embarcada sempre foi mais voltado à eficiência de custo e à robustez operacional nessa máquina”, ressalta.
A Liebherr resume esse papel ao indicar que os sistemas atuam diretamente nos movimentos repetitivos da caçamba e do braço, gerando ciclos mais constantes e previsíveis e reduzindo a dependência da habilidade manual. Também a John Deere reforça essa lógica ao destacar que a 544 G combina joystick com FNR integrado, sistema hidráulico sensível à carga e comandos de retorno à posi-
Quando o assunto é eficiência, as fabricantes convergem para um ponto importante: a tecnologia encurta a curva de aprendizado, mas não elimina a necessidade de treinamento. Esse é um aspecto central para evitar leituras exageradas sobre automação.
A máquina pode orientar, corrigir e padronizar, mas ainda depende de inspeção, técnica de carregamento, percepção de risco e entendimento da operação. A JCB reforça que essas assistências reduzem erros básicos e aceleram a adaptação inicial, mas não substituem treinamento em segurança, inspeções diárias e técnicas de carregamento. “O maior ganho está em criar um patamar mínimo de performance aceitável em toda a equipe, reduzindo a dependência extrema da experiência de cada operador”, avalia Hauck.
A John Deere também adota essa visão ao afirmar que a 544G foi projetada para ser intuitiva, com monitor, comandos organizados e partida por senha, mas sem prescindir da formação adequada do operador. “A performance plena continua dependendo da combinação entre recursos eletrônicos e uso correto”, afirma.
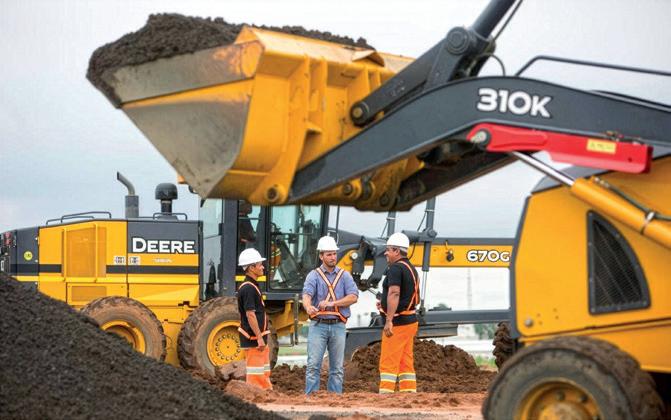
Assistências reduzem erros e aceleram a adaptação, mas não substituem treinamento em segurança, inspeções diárias e técnicas de carregamento
ção de carregamento, além de limites de altura da caçamba. Segundo Lanza, esses recursos ajudam em ciclos repetitivos ao manter o nivelamento da caçamba, facilitando a descarga e reduzindo movimentos desnecessários. “O resultado é mais conforto para o operador e maior regularidade operacional, especialmente em carregamentos intensos”, aponta.
Outro avanço é a aproximação entre a carregadeira e o caminhão. Nem sempre essa integração é total ou bidirecional, mas os fabricantes vêm adotando sistemas que orientam o operador a completar a carga com o número ideal de passes, dentro de um peso previamente definido. Isso reduz correções, evita o famoso “passe extra” e melhora o sincronismo entre máquina e transporte.
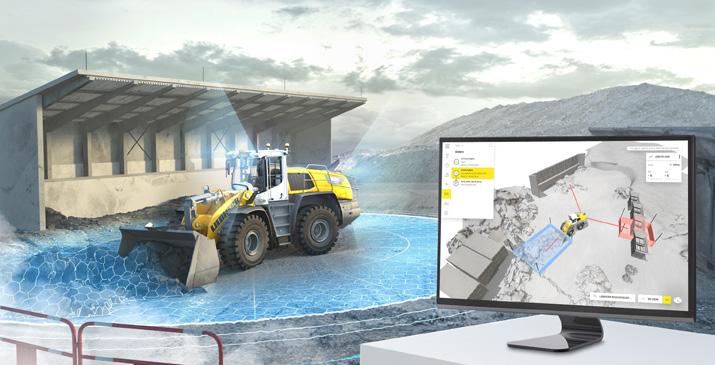
A Liebherr explicita esse conceito por meio do sistema Truck Payload Assist, que usa a pesagem embarcada para orientar o operador no carregamento com peso-alvo, número de passes e tolerâncias definidas. “Esse recurso fornece feedback em tempo real e reduz correções no último passe”, informa Poll. “O ganho é uma operação mais padronizada, previsível e rápida.”
As pás da Caterpillar também contam com controle de passes por caminhão, aviso de carga-alvo atingida e integração da balança com dados operacionais. Amaral explica que esses sistemas possibilitam orientar o carregamento, otimizar a distribuição do material e reduzir filas e tempos de ciclo, “melhorando a produtividade do sistema como um todo, e não apenas da máquina isoladamente”. Hauck reconhece que a automação total ainda avança de forma segmentada, mas ressalta que soluções como controle de passes e alertas de carga
Com transmissão hidrostática, as pás-carregadeiras Liebherr garantem até 30% de economia de combustível em relação aos equipamentos do mesmo porte! Mais rentabilidade, sustentabilidade e eficiência para o seu negócio.
www.liebherr.com.br
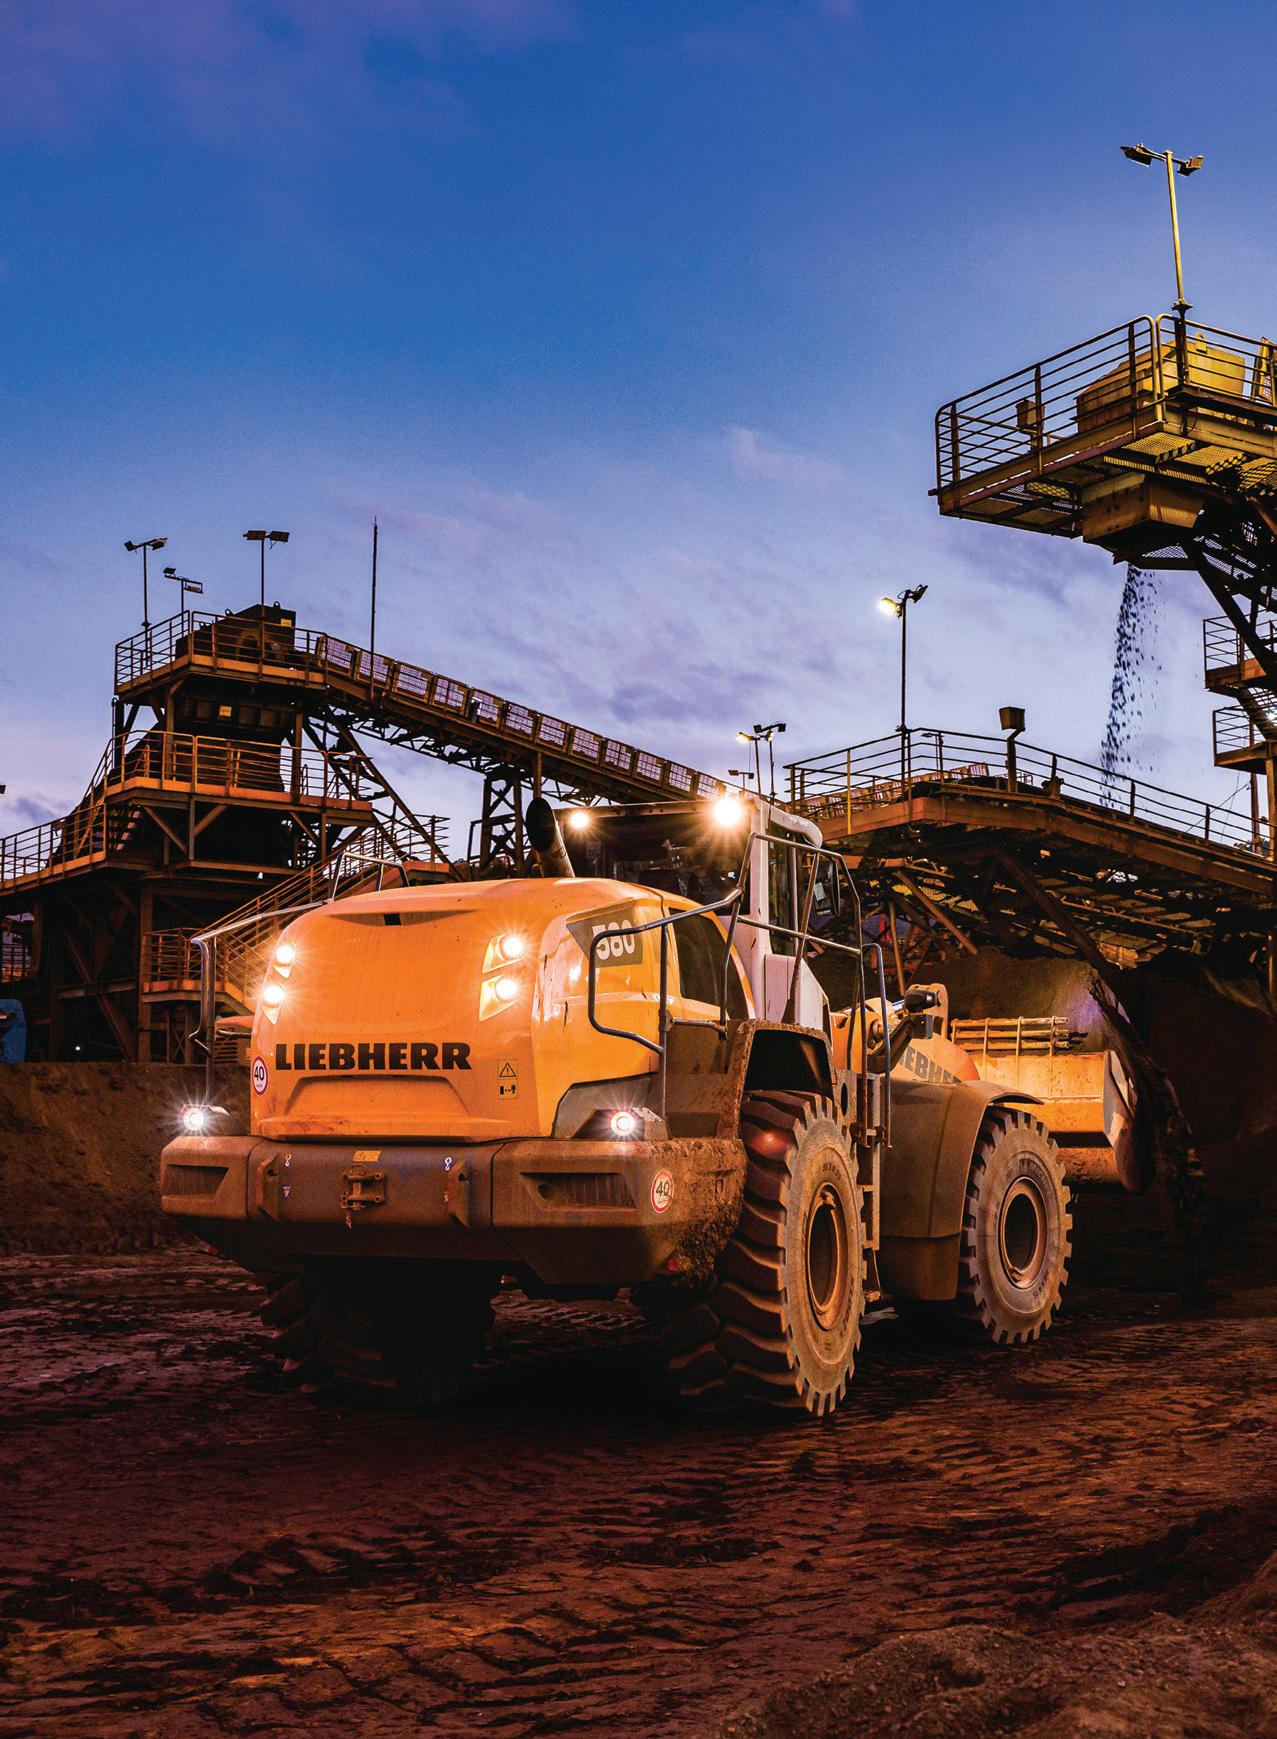
Pá-carregadeira – L 580
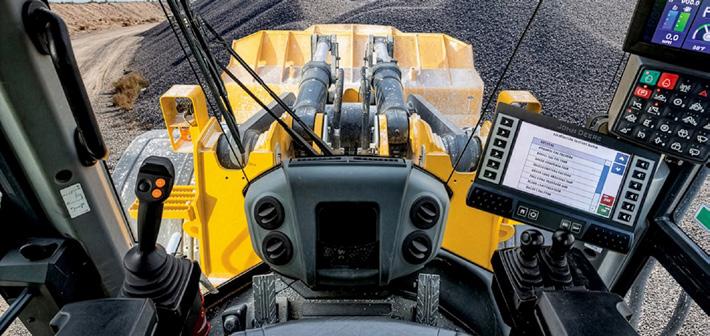
já elevam a eficiência do carregamento e melhoram o sincronismo entre máquina e transporte. “Na prática, o operador sabe quantos passes são necessários para completar cada caminhão, evitando tanto o passe desnecessário quanto a necessidade de ajuste posterior”, afirma. Já Dávila faz uma observação mais cautelosa. Para ele, ainda não existe um sistema totalmente integrado entre os dados do caminhão e da carregadeira, capaz de informar em tempo real ao operador quando a capacidade é atingida.
Normalmente, um ou outro equipamento possui sistema de pesagem, sendo que também é comum o operador já receber previamente as instruções sobre a quantidade de material a
ser carregada. “Em relação à quantidade de passes, essa definição é feita durante o dimensionamento da operação, quando é analisada e recomendada a carregadeira mais apropriada para atender à capacidade do caminhão, garantindo que não haja excesso ou insuficiência de passes”, alerta.
Um erro comum é tratar a eletrônica apenas como sinônimo de sofisticação ou comodidade, quando está diretamente ligada à redução de consumo e desgaste. Isso faz toda a diferença em máquinas que trabalham por horas seguidas, muitas vezes sob alta carga e em ambientes agressivos.
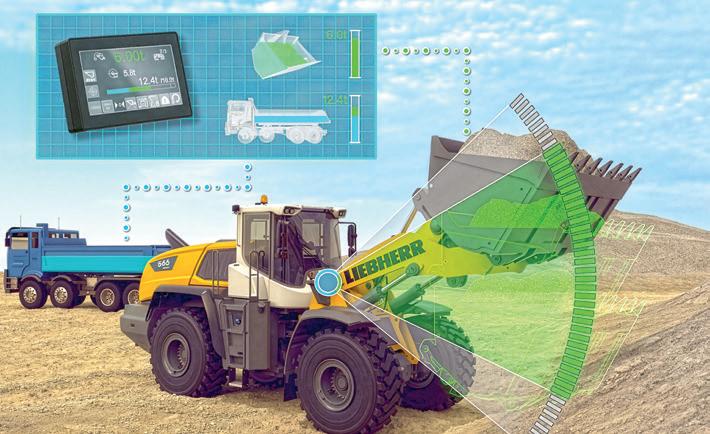
“Funções como Tipoff Assist, AutoDig, ajuste automático dos pneus e controle eletrônico do ventilador ajudam a reduzir a patinagem, minimizam esforços desnecessários e picos de carga, com redução do consumo e do desgaste de pneus e de componentes”, complementa Amaral.
O uso da tecnologia também tem contribuído para a eficiência das carregadeiras da Komatsu, equipadas com o sistema de transmissão HST. De acordo com Dávila, as máquinas possuem recursos inteligentes que auxiliam a otimização. “Ao atingir velocidades acima de 13 km/h, o equipamento realiza desligamento automático do motor de baixa velocidade, reduz a carga sobre o motor diesel e, consequentemente, melhora a eficiência do consumo”, detalha.
Outro recurso relevante é o sistema de hélice sob demanda, que ajusta a rotação conforme a necessidade de refrigeração. Quando há elevação da temperatura, a rotação aumenta mesmo em condições normais de operação, reduzindo a carga no motor e contribuindo para maior eficiência.
Nas carregadeiras da Liebherr, a redução no consumo e no desgaste está diretamente ligada ao controle eletrônico integrado de motor, sistema hidráulico e transmissão hidrostática. O sistema hidrostático permite variação contínua de velocidade e torque, garantindo movimentos mais suaves e melhor aproveitamento da potência disponível. “Com isso, a máquina opera de forma mais estável e previsível, resultando em menor solicitação dos componentes, maior vida útil e redução de até 30% do consumo”, assegura Poll.
Saiba mais:
Caterpillar: www.cat.com/pt_BR
JCB: www.jcb.com/pt-BR
John Deere: www.deere.com.br/pt
Komatsu: www.komatsu.com.br
Liebherr: www.liebherr.com/pt-br
SDLG marca presença na Agrishow e desenha um novo plano de desenvolvimento para a América Latina
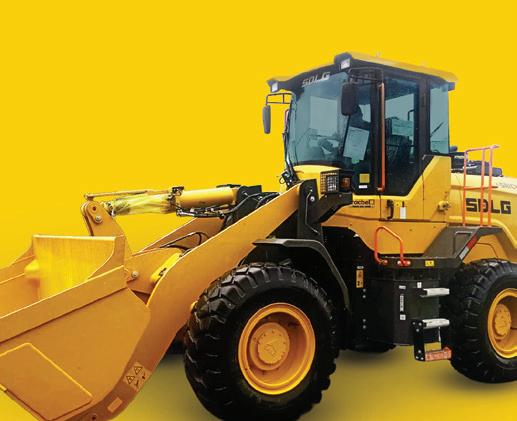
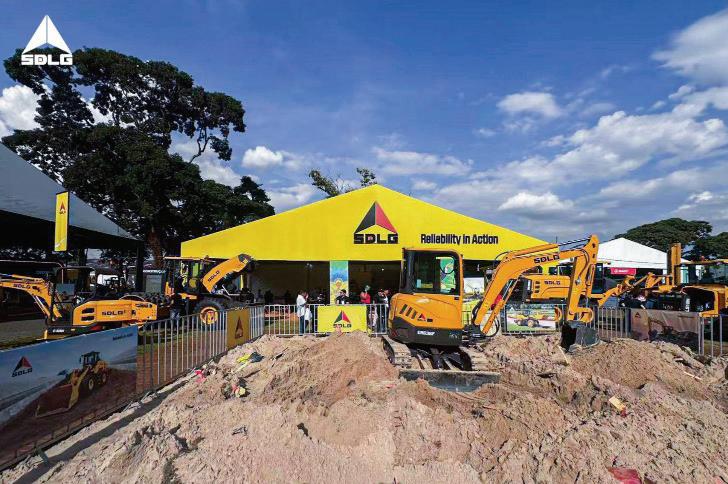
A Agrishow 2026 foi o palco escolhido pela SDLG para reafirmar seu novo momento no mercado brasileiro. Sob o conceito “Portfólio Completo para o Brasil”, a marca apresentou soluções de engenharia de ponta que vão do manejo de precisão em pomares às pesadas demandas de infraestrutura e logística de grãos.
O destaque da participação foi a adaptação técnica às necessidades locais. A nova Série H de carregadeiras, com os modelos L918H e L936H Agriculture, mostrou por que se tornou a preferida no transporte de soja e cana-de-açúcar, aliando agilidade e baixo consumo. Já na linha de escavação, a versatilidade foi a marca registrada: desde as compactas ER626H, ideais para áreas restritas, até modelos de 15 toneladas focados em obras municipais e terraplenagem.
Além da performance, a sustentabilidade e a economia operacional guiaram as novidades. Toda a linha apresentada atende rigorosamente às normas de emissões brasileiras, integrando tecnologias que garantem alta produtividade com o menor custo por hora trabalhada.
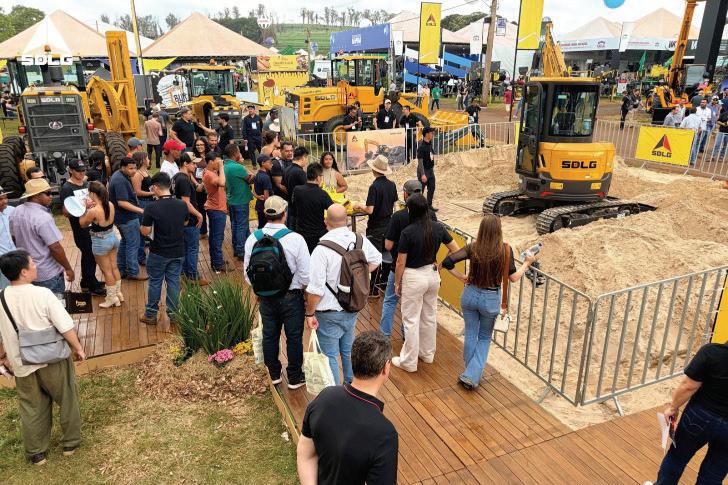
O sucesso da estratégia foi comprovado em números: durante o evento, a SDLG oficializou venda recorde, incluindo equipamentos elétricos e de grande porte. O marco não apenas celebra a qualidade tecnológica da marca, mas sinaliza um ambicioso plano de expansão para toda a América Latina.
“Nossa participação não é apenas uma vitrine, mas um compromisso profundo com o ecossistema agrícola brasileiro. Estamos investindo em rede de distribuição e suporte pós-vendas para garantir que a modernização do campo seja contínua e eficiente”, afirma a companhia.
Com a ampliação do portfólio e o reforço no suporte técnico, a SDLG encerra a Agrishow 2026 posicionada como uma parceira estratégica indispensável para quem busca produtividade, confiabilidade e inovação no agronegócio nacional.
COM CRESCIMENTO
CONSTANTE DAS MARCAS
CHINESAS, MERCADO
BRASILEIRO DE GUINDASTES
ENTRA EM UMA ETAPA MAIS
SELETIVA, CONCENTRANDO
A DEMANDA EM FAIXAS DE MÉDIA CAPACIDADE
Omercado brasileiro de guindastes vive um momento de transição que não se resume apenas ao volume de vendas. Mais estratégico é entender onde a demanda se concentra, quais equipamentos respondem melhor às necessidades das obras e, ainda, como locadoras, usuários finais e fabricantes se posicionam diante de um ambiente econômico mais volátil. Essa percepção é importante, tendo em vista que o setor deixou de depender exclusivamente de ciclos isolados de crescimento. A demanda segue impulsionada por setores como infraestrutura, mineração, óleo & gás, energia e construção civil, mas o perfil
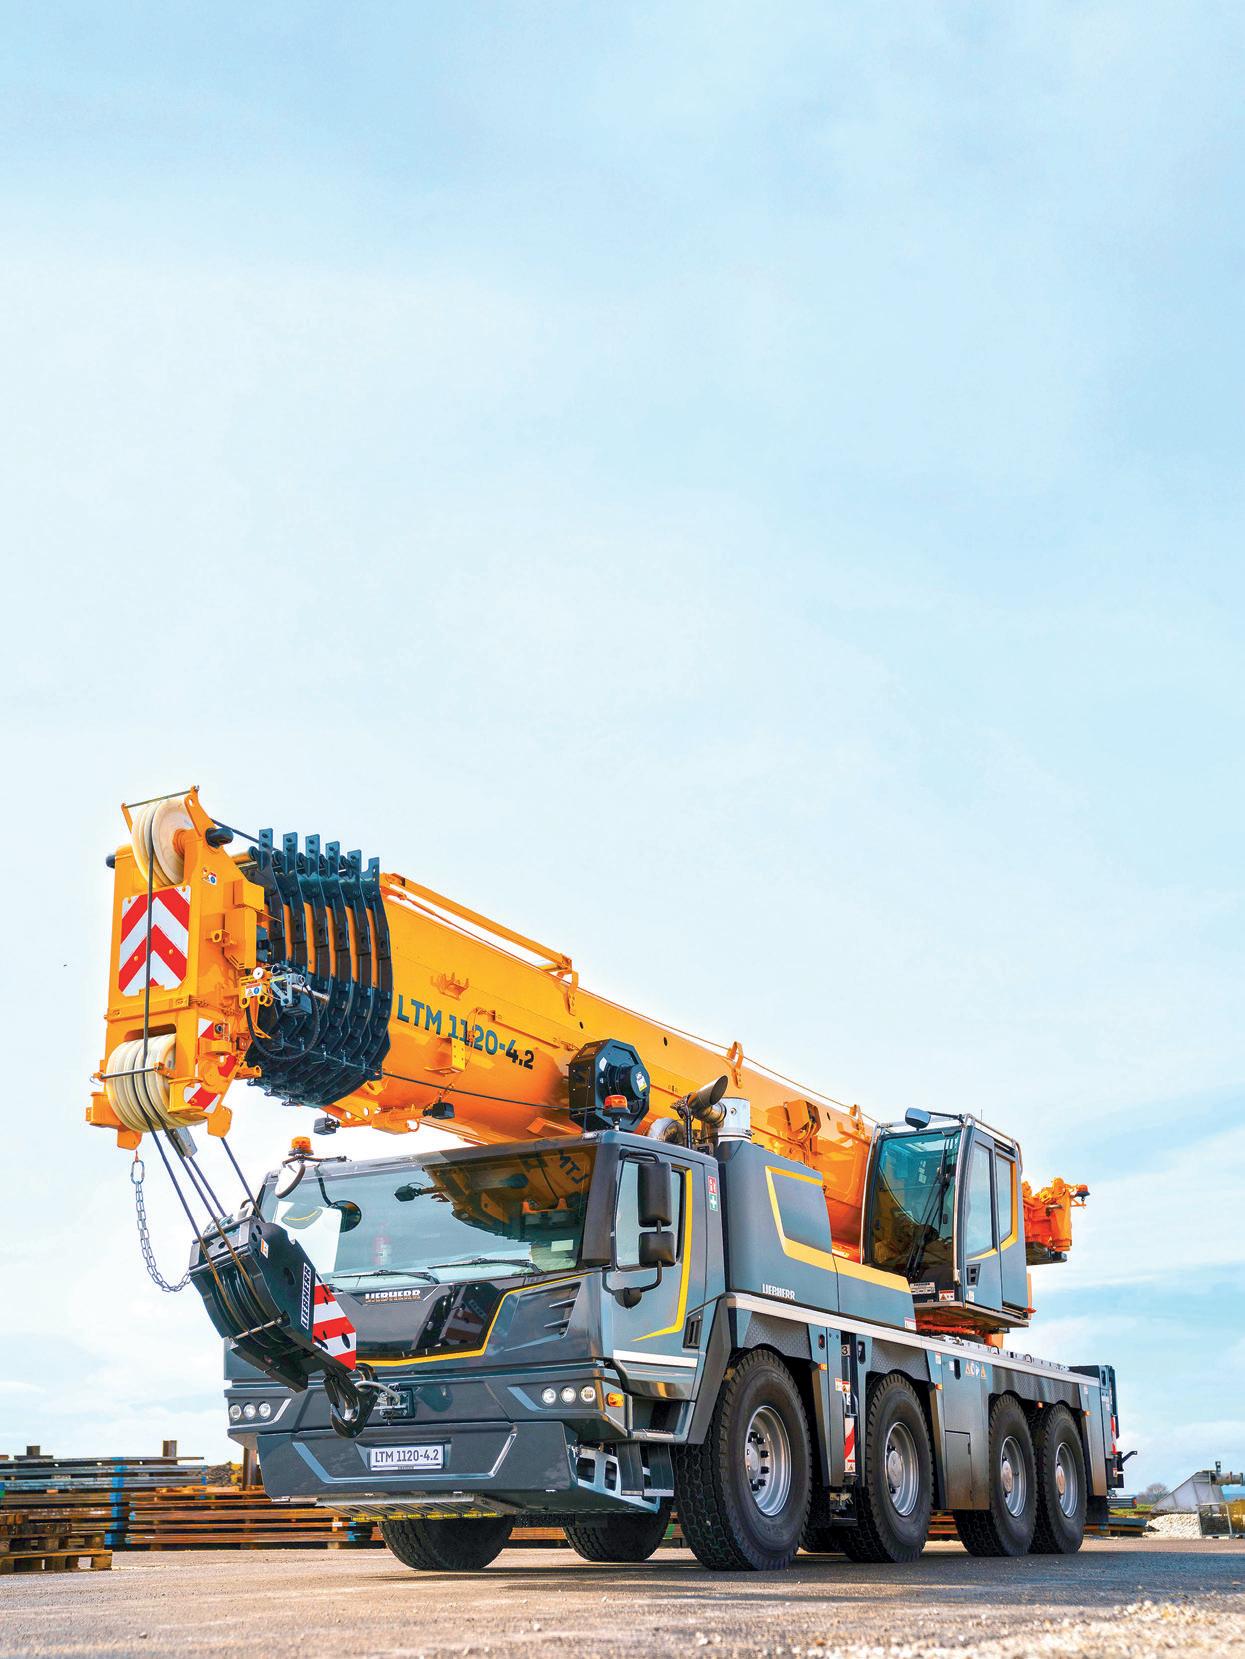
dos investimentos passou a ser mais pulverizado e, em muitos casos, mais pragmático. Ao invés de grandes capacidades, o mercado aparentemente premia cada vez mais o equipamento certo para as aplicações, desde que entregue mobilidade, disponibilidade e custo operacional competitivo. Nesse contexto, ganham força os guindastes capazes de transitar entre diferentes frentes de trabalho, especialmente modelos todo-terreno, enquanto as faixas médias de capacidade seguem como espinha dorsal do mercado. Ao mesmo tempo, nichos específicos continuam sustentando a procura por equipamentos maiores, sobretudo em energia, montagens industriais e manutenção pesada. Em paralelo, o avanço das marcas chinesas adiciona uma camada extra de competição (v. box à frente), pres-
sionando o setor a discutir não apenas preço de aquisição, mas também suporte, ciclo de vida, valor por hora trabalhada e acesso imediato às máquinas (disponibilidade).
Na avaliação da Liebherr, o mercado segue estável, embora já apresente sinais de desaceleração. Segundo o executivo comercial da Liebherr Brasil, Daniel Poll, o ambiente permanece pressionado por fatores econômicos, políticos e regulatórios, capazes de alterar o cenário com relativa rapidez. “O setor não está parado, mas operando sob maior grau de incerteza, o que requer prudência de compradores e locadores”, acentua.
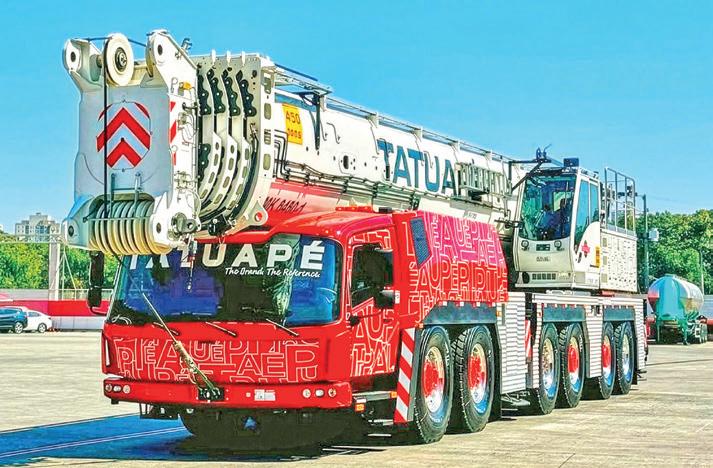
Nesse quadro, a fabricante aponta guindastes AT como o segmento com o melhor desempenho dos últimos anos. O motivo, segundo Poll, está na versatilidade dos equipamentos, capazes de se adaptar a diferentes tipos de obra em diversos setores. “Em um
mercado que busca reduzir o risco do investimento e aumentar o aproveitamento da frota, a capacidade de um mesmo equipamento atender mais de uma indústria passa a ser um diferencial decisivo”, avalia.
Essa preferência se conecta ainda à faixa de capacidade mais demandada no mercado, atualmente entre 120 t e 400 t, segundo a Liebherr. Trata-se de um intervalo que atende com eficiência obras de infraestrutura, mineração e montagens industriais, ou seja, aplicações nas quais é necessário combinar robustez com mobilidade e flexi-
bilidade operacional.
Ao destacar essa faixa, a empresa sugere que a demanda interna segue relativamente concentrada em modelos capazes de atuar em uma maior variedade de serviços, sem necessariamente migrar para extremos de tonelagem. A mudança no perfil das obras, no entanto, já influencia diretamente o mix. “Houve redução significativa no volume de novos projetos eólicos, o que diminuiu a demanda por guindastes entre 500 t e 1.200 t”, observa Poll. “Ou seja, a dinâmica setorial está interferindo diretamente nas encomendas.”
De fato, quando o pipeline de grandes parques desacelera, os equipamentos de altíssima capacidade perdem protagonismo, ainda que continuem estratégicos em projetos pontuais. Diante disso, as empresas de locação e içamento vêm ajustando as frotas com maior foco em flexibilidade. Segundo Poll, essas companhias têm migrado para segmentos com mais atividades no momento, aproveitando a capacidade dos equipamentos de atender diferentes indústrias. “Em vez de uma especialização rígida, o que aparece é uma tentativa de proteger o investimento por meio de máquinas que possam circular por diversos mercados”, delineia.
Para Luciano Dias, diretor de vendas e suporte de produto da Manitowoc Brasil, o país apresenta deficiências importantes em infraestrutura, como rodovias, portos e aeroportos, o que abre oportunidades. “Há muita obra a ser feita e melhorada”, aponta. “Consequentemente, existe espaço relevante para a comercialização de guindastes.”
Isso, segundo ele, se deve em grande parte ao impulso de setores como óleo & gás, mineração e construção civil, que “seguem em forte desenvolvimento e criam oportunidades para a venda de equipamentos”. Assim como a Liebherr, a Manitowoc também vê força em guindastes todo-terreno, especialmente seminovos. O destaque dado ao mercado de recondicionados é significativo, pois traduz uma realidade concreta do setor, que convive
com juros elevados e maior seletividade nos investimentos. “Muitas empresas que precisam ampliar ou renovar a frota buscam soluções financeiramente mais viáveis que a compra de uma máquina nova”, observa.
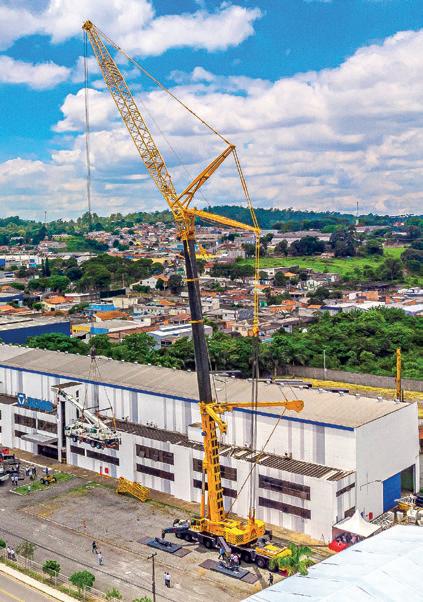
Em termos de capacidade, a Manitowoc também enxerga duas faixas de demanda. A mais volumosa, segundo Dias, inclui máquinas de média capacidade, entre 80 t e 120 t, utilizadas em infraestrutura, óleo & gás, construção civil e mineração. “Projetos verticais, como edifícios residenciais e comerciais, também são atendidos por guindastes dessa faixa”, posiciona. Por outro lado, Dias ressalta que a demanda por modelos de alta capa-
cidade, entre 400 t e 900 t ou acima disso, incluindo ATs e modelos sobre esteiras, vem batendo recordes em aplicações específicas, especialmente manutenção de torres eólicas. “Mesmo quando a implantação de grandes parques perde força, a manutenção dos ativos instalados continua sustentando a procura’, afirma. “Isso mostra que o mercado de alta capacidade não desaparece, mas muda de eixo, migrando de implantação para serviço e manutenção.”
Avaliando o mercado, a marca vê uma busca por renovação de frota condicionada por restrições financeiras. Para muitas empresas, a compra de máquinas novas ainda representa
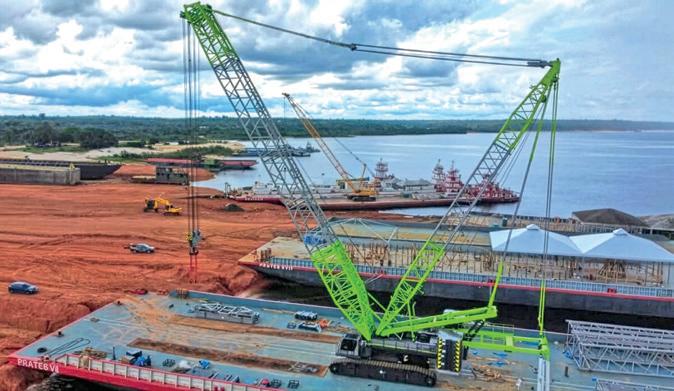
Maior guindaste do portfólio da marca, o modelo ZCC7200 passa a integrar projetos estratégicos no país nos segmentos de construção naval e logística pesada e leve, tanto fluvial quanto terrestre, em uma das regiões mais desafiadoras do país.
Em fase final de montagem e testes em Manaus (AM), o equipamento foi adquirido por um cliente com forte atuação regional para atender operações que exijam alta capacidade de carga, estabilidade e confiabilidade. “Entre as principais aplicações previstas estão montagem pesada, elevação de grandes estruturas, içamento de blocos para montagem de balsas com cargas entre 20 e 40 t e suporte ao projeto de fibra óptica Norte, entre outras atividades estratégicas”, descreve a empresa.
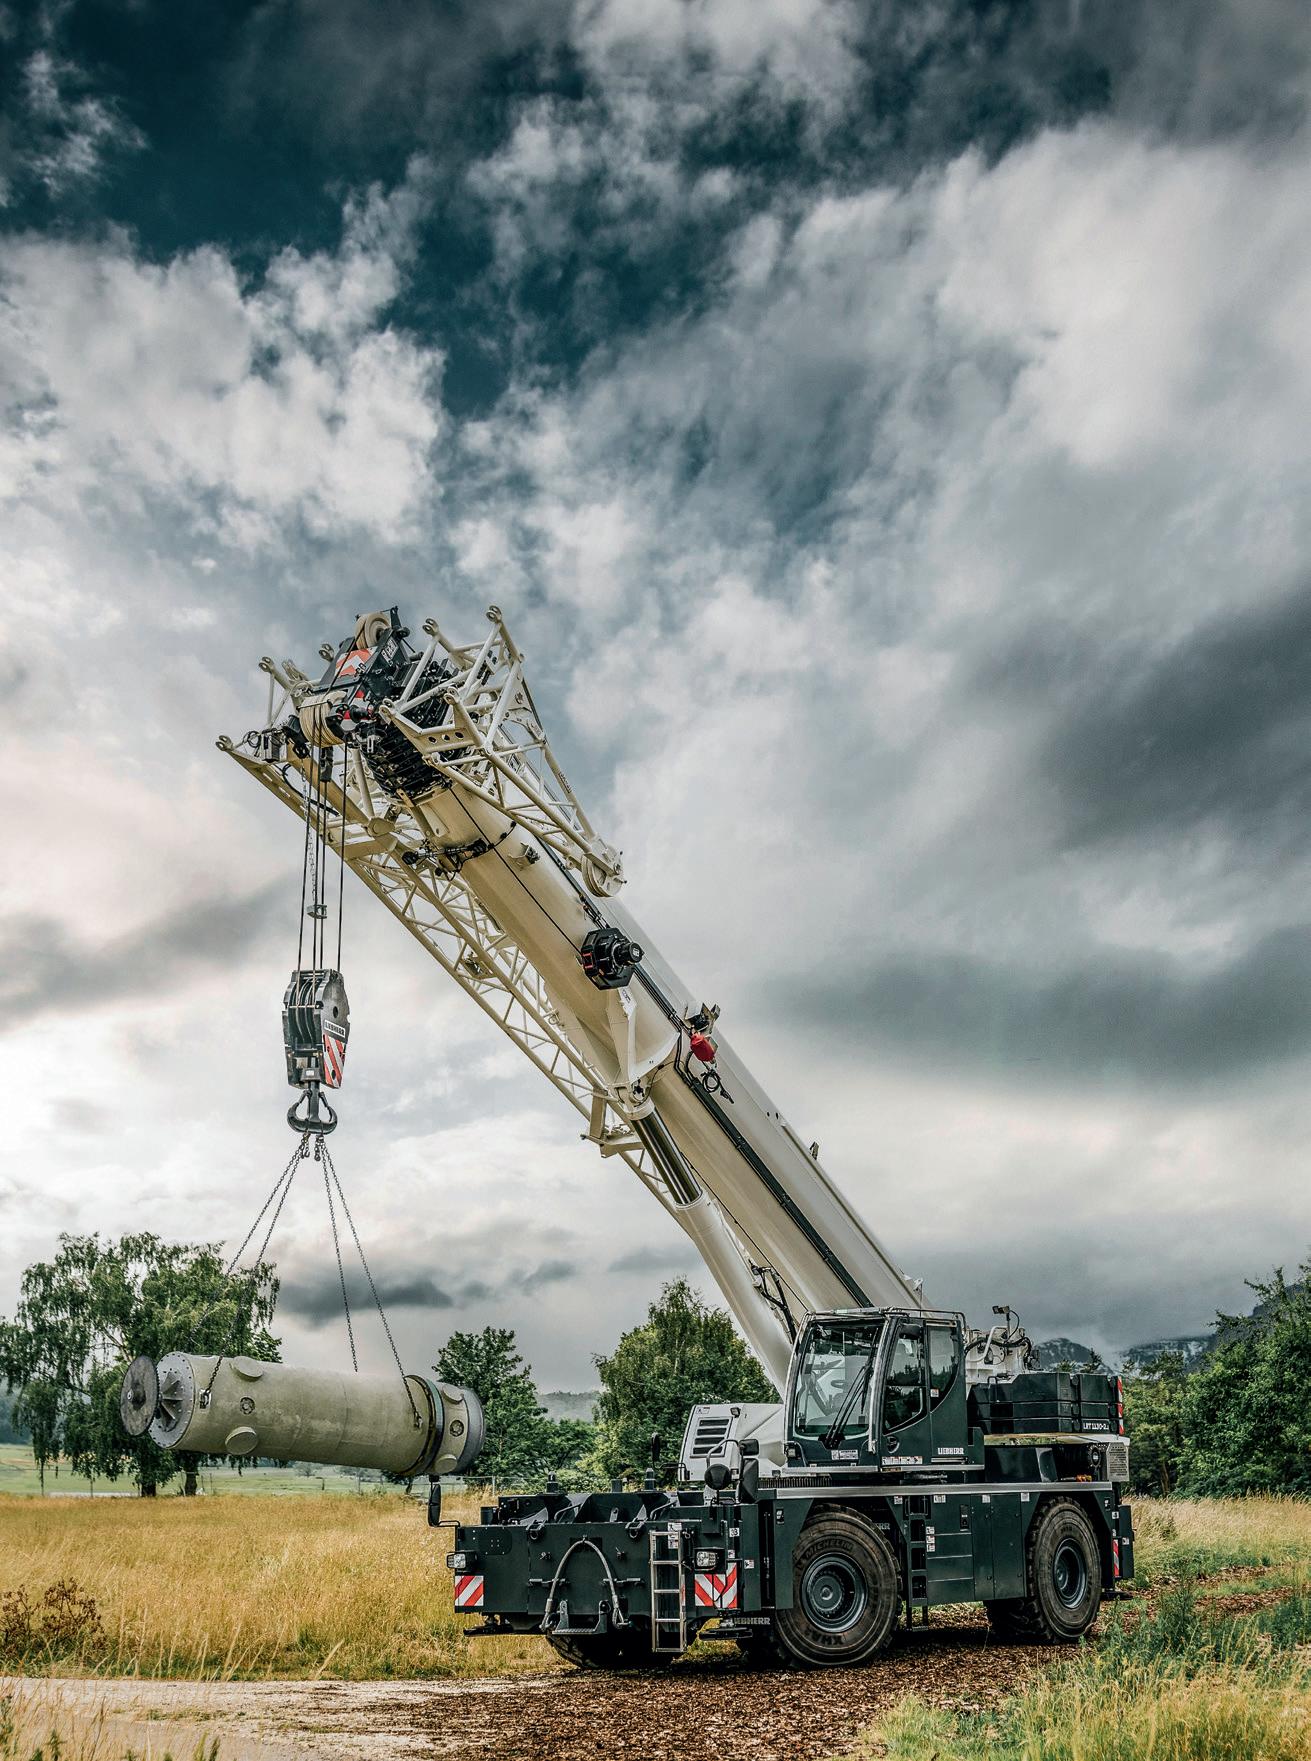
130 toneladas de potência com máxima segurança e eficiência. O novo guindaste para terrenos acidentados que lidera sua categoria: maior capacidade de içamento, a lança telescópica mais longa entre os modelos de dois eixos e dimensões de transporte otimizadas para máxima economia e praticidade.
www.liebherr.com.br
Guindastes móveis sobre esteiras e pneus
um desafio, impulsionando opções de recondicionamento e seminovos. Além da expansão da oferta de peças, componentes e suporte técnico, Dias cita a ampliação do programa EnCORE “como ferramenta para maximizar o retorno sobre o investimento”.
Para 2026, ele projeta um cenário de continuidade da demanda, embora com um detalhe típico de anos eleitorais. “Obras públicas de infraestrutura tendem a seguir em ritmo acelerado, enquanto projetos privados costumam avançar com mais cautela até que o ambiente político fique mais claro”, conjectura. “Ainda assim, a perspectiva no médio prazo é positiva, apoiada na continuidade de pro-
jetos relevantes e na necessidade de içamento em vários setores.”
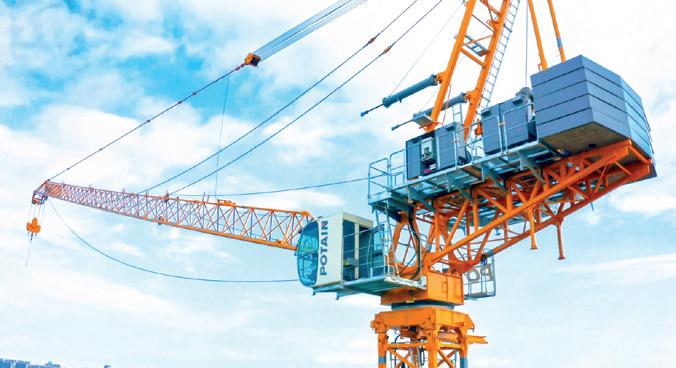
No campo tecnológico, a empresa destaca um aumento significativo dos investimentos em soluções voltadas para eficiência e facilidade de operação. Nessa linha, os carros-chefes da marca são os sistemas Grove Connect e Potain Connect, que permitem rastreamento por GPS, monitoramento do consumo e acompanhamento dos ângulos da lança e do peso da carga, além de diagnósticos remotos de falhas, tudo acessível em tempo real pelo celular. “No segmento de gruas, o mercado brasileiro vive um momento bastante positivo”, observa Dias. ‘Há um alto nível de utilização dos equipa-
No segmento de gruas, a XCMG deixa claro que o segmento está “em expansão e sofisticação”. A empresa destaca o avanço de modelos de montagem rápida e de gruas com lança móvel para canteiros urbanos mais confinados, “em sintonia com a verticalização das cidades e a industrialização da construção”.
A Liebherr, por sua vez, observa uma “evolução consistente” na movimentação de gruas de grande capacidade, que passaram a ser tratadas “como parte central da engenharia de projetos complexos em infraestrutura, indústria e mineração”. Já a Manitowoc relata um “alto nível de utilização” das gruas-torre, com renovação mais consistente de frotas desde 2024 e um backlog robusto para 2026, algo que, segundo a empresa, “não era visto havia mais de uma década”.
mentos por distribuidores e locadores, o que naturalmente se converte em novos investimentos e programas de renovação de frota.”
Esse movimento ganhou consistência a partir de 2024, diz ele, resultando em um crescimento “gradual, linear e saudável” do setor. “Para 2026, contamos com um backlog robusto, algo que não se observava havia mais de uma década”, salienta Dias, que vê um mercado apertado do ponto de vista de disponibilidade, com alto índice de utilização. “Nessas obras, muitos clientes optam por gruas devido à confiabilidade, qualidade e estrutura de suporte ao produto”, ressalta.
De maneira mais enfática, a XCMG demonstra otimismo em relação ao momento vivido pelo mercado. “O Brasil vive uma fase de maturidade e retomada consistente, com demanda aquecida por grandes projetos represados”, diz Luiz Henrique Lourenço da Costa, executivo de vendas da XCMG Brasil.
A empresa associa o desempenho robusto ao fato de o cliente brasileiro já não buscar apenas a máquina em si, mas também pronta-entrega e suporte técnico, algo que a escala de produção e a presença local permitem à marca oferecer. No recorte por segmento, a fabricante destaca o crescimento de modelos RT e AT. Os primeiros aparecem como solução valorizada em terrenos severos de mineração e grandes canteiros, enquanto os demais se destacam pela combinação entre capacidade de deslocamento e força operacional. “A demanda por esses modelos tem aumentado porque as obras modernas exigem agilidade”, explica Costa. “Ou seja, demandam máquinas que cheguem rápido à frente de trabalho e operem com precisão.” Segmento de torres vive expectativa do backlog
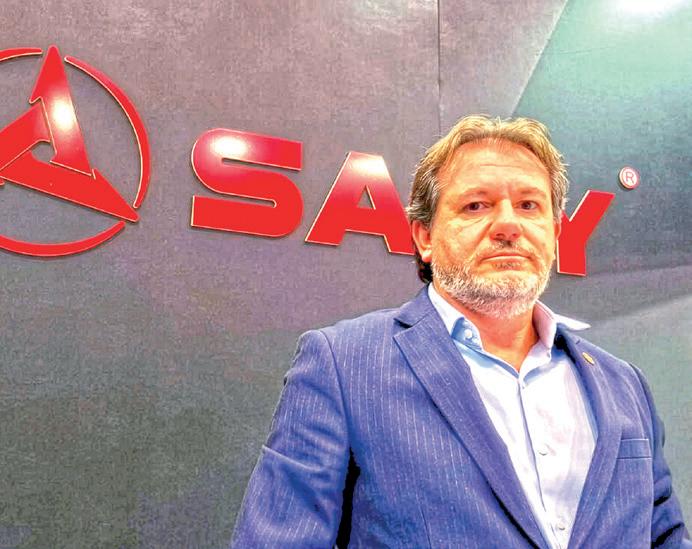
LEIA TRECHOS DE ENTREVISTA COM O GERENTE COMERCIAL DA SANY, ENIO PALLARO, FEITA
DURANTE A INTERMODAL 2026, QUANDO O EXECUTIVO COMPARTILHOU SUA ABRANGENTE
VISÃO SOBRE O SETOR DE GUINDASTES E IÇAMENTO DE CARGAS NO PAÍS
• Como avalia a evolução do setor de guindastes no Brasil?
Os números têm sido crescentes. Em 2012, no auge dos projetos de infraestrutura esportiva, havia uma média de 300 máquinas emplacadas por ano. Em 2016, eram emplacadas de 10 a 15 máquinas por ano. Em 2020, começou a duplicar a cada ano, chegando a 730 unidades em 2024. No ano passado, quando se imaginava que tinha chegado ao limite, ainda faturou +2%, indo a 744 máquinas. Neste ano, é mais difícil isso se repetir, pois começou bem instável e retraído, com as questões de guerra e eleições.
• Como a Sany se posiciona nesse cenário de avanço?
Desde 2021, somos líderes do mercado de guindastes emplacados no Brasil. Digo emplacados porque isso representa 95% do mercado –o que não é emplacado são as máquinas de esteiras, que representam muito pouco das vendas. Em 2024, chegamos a 45% de participação, quase metade do mercado do ano retrasado. Logo, o mercado tem absorvido muito bem os nossos equipamentos, mesmo sendo mais caros.
• Quais aspectos explicam esse sucesso?
Principalmente tecnologia embarcada, qualidade de fabricação e, finalmente, pós-venda, que é o mais importante. Temos um corpo técni-
co robusto do Brasil, com profissionais brasileiros e chineses, além de um estoque muito grande em Vitória (ES), acima de 200 milhões de reais em peças. Isso dá segurança para os clientes. Quando o guindaste quebra, raramente vai ficar parado por um período muito longo por falta de peça, pois na maioria dos casos temos a reposição. No final do ano, a disponibilidade física é superior à dos componentes. Ou seja, conseguimos atender com rapidez, o que justifica a liderança.
• Esse avanço revela uma mudança de fundo no setor?
Os projetos chineses melhora -
ram muito. Lá atrás, eram muito inferiores aos atuais, não tinham uma telemetria interessante, por exemplo. Além disso, o custo diminuiu, porque o volume aumentou. Em 2005, 100% do parque de guindastes do Brasil era composto por marcas japonesas, alemãs ou americanas. Hoje, esses fabricantes têm 1,5% do mercado de máquinas importadas. Como disse, no ano passado foram emplacados 744 guindastes. E os fabricantes chineses emplacaram 733 máquinas. Ou seja, hoje o mercado de guindastes no Brasil está dominado pelos chineses.
Há 40 anos movendo o mundo com inovação, potência e soluções que transformam o mercado.
Inovação que você precisa. Performance que você confia.
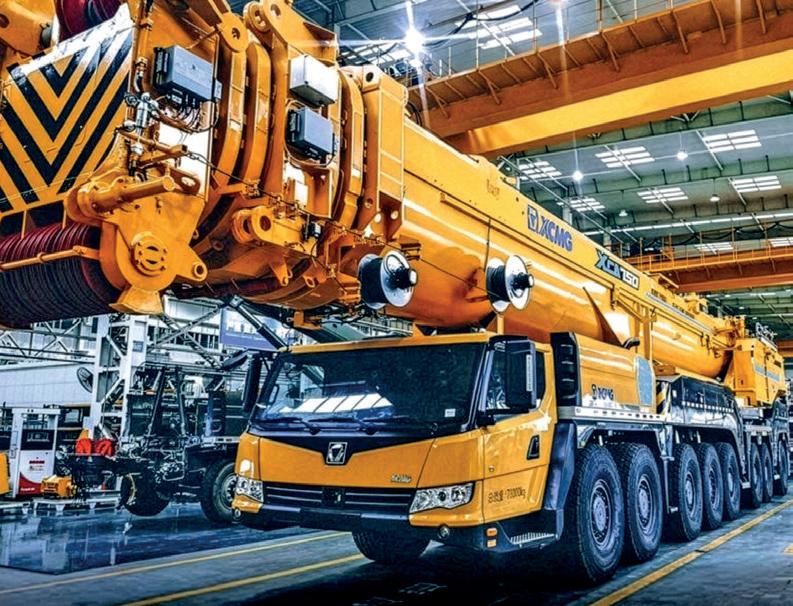
Em termos de capacidade, Costa afirma que a faixa entre 75 t e 130 t segue como carro-chefe para serviços gerais e pré-moldados, confirmando que as capacidades intermediárias concentram grande parte da procura. Contudo, acrescenta um segundo vetor na busca por máquinas entre 250 t e 600 t, voltadas para montagens industriais pesadas e o setor de energia, “em um contexto em que componentes e estruturas a serem içados se tornam cada vez maiores”.
A leitura do perfil das obras é igualmente clara. “Os setores de mineração e energia, incluindo eólica e solar, ditam o ritmo do mercado, enquanto o agronegócio também impulsiona a venda para construção de silos e infraestrutura logística”, conta Costa, observando que esse deslocamento para segmentos mais técnicos exige máquinas com mais tecnologia embarcada e tabelas mais eficientes de carga.
A XCMG identifica um processo simultâneo de renovação e diversificação no comportamento das locadoras. “Manter uma frota jovem reduz o custo de manutenção e aumenta a disponibilidade operacional”, justifica Costa, que antecipa um cenário “extremamente positivo” para os próximos anos. “Novos leilões de infraestrutura e concessões de rodovias, e as metas do saneamento devem sustentar a demanda por mais cinco anos ao menos”, prospecta.
Essa perspectiva, é claro, também aguça a concorrência. De acordo com Costa, o avanço das marcas chinesas já é um fato consolidado. Para ele, o mercado brasileiro superou o preconceito inicial, “principalmente porque a competitividade das marcas hoje se apoia em uma combinação de máquinas robustas, rede de pós-venda nacional, disponibilidade imediata,
financiamento agressivo e um grande salto em tecnologia e segurança”. O especialista avalia que os guindastes da XCMG, por exemplo, competem “em pé de igualdade tecnológica” com fabricantes globais, mas “com custo total de operação mais atrativo”. “Os equipamentos contam com telemetria em tempo real para monitorar consumo de combustível e comportamento da carga, além de sistemas de segurança ativa que impedem operações fora da tabela de carga”, descreve o executivo de vendas.
Quando o tema é competitividade, a Liebherr também procura enquadrar o avanço das marcas chinesas em uma lógica mais ampla. Poll menciona que alguns países têm adotado processos antidumping em determinados segmentos de guindastes móveis sobre pneus e esteiras, o que, segundo ele, evidencia que a disputa não envolve apenas mercado, mas também fatores geopolíticos e estratégicos. “Nesse contexto, seguimos focados em diferenciação tecnológica, qualidade, eficiência operacional, suporte ao cliente e longa vida útil dos equipamentos, sustentando a competitividade em pilares de valor de longo prazo”, assegura.
Segundo ele, o crescimento dos fabricantes chineses tem relação direta com a “competitividade de preço”, considerando que muitos contratantes locais ainda priorizam o custo de aquisição, sem levar em conta a procedência do equipamento. “No longo prazo, o custo tende a se equalizar quando se considera valor por hora trabalhada, além de fatores como durabilidade, que impactam diretamente no desempenho e na vida útil”, complementa.
Saiba mais:
Liebherr: www.liebherr.com/pt-br
Manitowoc: www.manitowoc.com/pt
Sany do Brasil: https://sanydobrasil.com
XCMG: https://xcmg-america.com
Zoomlion: www.zoomlion.com.br

LIMITADORES INCLUEM
INFRAESTRUTURA
INSUFICIENTE E MAL DISTRIBUÍDA, DEPENDÊNCIA
EXCESSIVA DO MODAL RODOVIÁRIO, BAIXA INTEGRAÇÃO
INTERMODAL E GARGALOS
REGULATÓRIOS E DE
PLANEJAMENTO
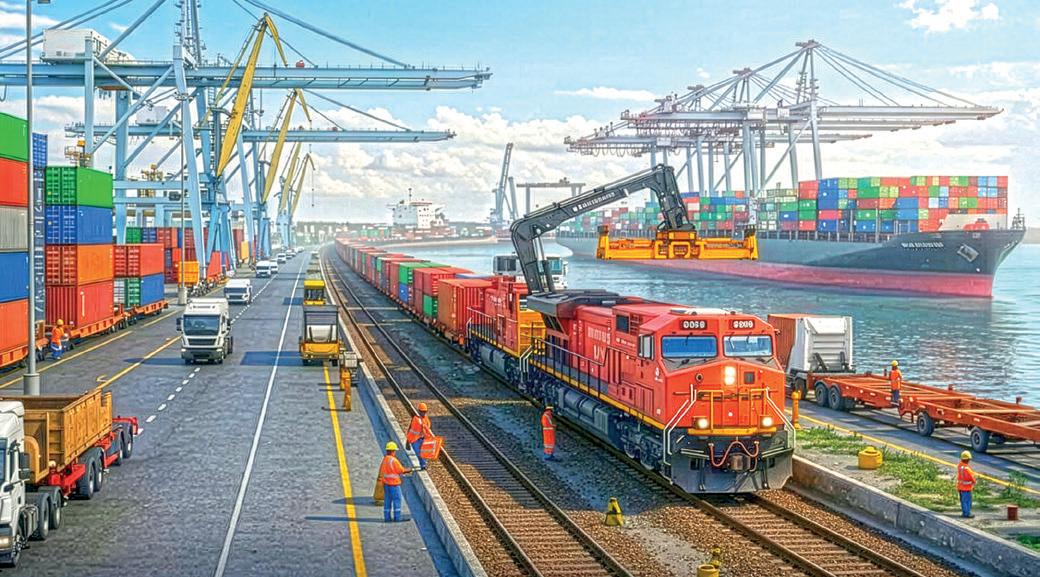
Não é de hoje que o país sofre com problemas de logística. Para Eduardo Maróstica, professor de Estratégia de Mercado da Fundação Getulio Vargas (FGV), o Brasil produz como potência, mas ainda escoa como país “em adaptação”. O principal limitador, diz ele, está na combinação de dependência excessiva do modal rodoviário, baixa integração entre modais, gargalos portuários, deficiências de armazenagem e lentidão na maturação de projetos estruturantes.
Atualmente, a matriz de cargas segue concentrada em rodovias, com cerca de 63,4% de participação, segundo Instituto de Logística e Supply Chain (ILOS), enquanto
ferrovias e serviços aquaviários “ainda têm participação menor do que o tamanho do país exigiria”. “Em paralelo, a safra recorde pressiona um sistema que já opera no limite, inclusive com déficit de armazenagem”, diz Maróstica.
De fato, a Confederação da Agricultura e Pecuária do Brasil (CNA) aponta capacidade estática – volume total físico que um armazém pode suportar em determinado momento, sem considerar a rotatividade – para guardar apenas 61,7% da produção de grãos do país. “Os gargalos são grandes e caros”, reconhece o professor. “Apa-
recem em várias camadas, com estradas ruins ou regulares, filas e janelas apertadas em portos, longas distâncias entre polos produtores e terminais, baixa oferta ferroviária em corredores críticos e armazenagem insuficiente perto da origem.”
No que tange às rodovias, a Pesquisa CNT de 2025 até mostra melhora no modal, mas ainda assim só 37,9% da malha avaliada foi classificada como boa ou ótima. Ou seja, a maior parte continua fora do padrão considerado ideal. “Na prática, isso significa mais tempo, custos e avarias, além de menos previsibilidade”, crava Maróstica.
Em termos de disponibilidade da infraestrutura, o sócio-fundador da Macroinfra, Luiz Fernando Ferreira, observa que o modal rodoviário brasileiro possui uma densidade de 0,24 km de rodovia por km² de território, muito abaixo dos EUA (0,72 km/km²), China (0,53 km/ km²) e Europa (entre 1 e 2 km/ km²). “Além disso, cerca de 87% das rodovias não são pavimentadas, elevando o custo e o tempo de transporte das cargas”, lamenta.
Nos demais modais, a diferença observada em outros países é ainda mais acentuada. No modal ferrovi-
ário, por exemplo, o país possui 3,5 km de malha implantada por 1.000 km² de território, enquanto nos EUA esse índice é de 23,8 km/1.000 km² e na China, de 16,6 km/1.000 km². Isso sem contar que 38,4% da malha ferroviária está inoperante atualmente.
O presidente da Associação Brasileira da Indústria Ferroviária (Abifer), Vicente Abate, recorda que, em 2025, apenas 7,5% do transporte de carga foi realizado via modal ferroviário, de acordo com estudo da Fundação Dom Cabral, citado por ele. “Mesmo tendo crescido ao longo dos anos, ainda temos espaço para mais”, acredita. “O objetivo é chegar em 2035 com 40% de participação na matriz.”
No hidroviário, apesar da rede extensa, o país utiliza apenas 20.000 km de hidrovias navegáveis, enquanto os EUA contam com cerca de 41.000 km e a China, 125.000 km no modal. “Essa falta de disponibilidade e integração impacta diretamente a capacidade de transporte de cargas”, resume Ferreira, da Macroinfra. “Isso recai ainda em
um sistema portuário que também opera com elevados índices de uso de capacidade, gerando gargalos sistêmicos na logística de transporte do país como um todo.”
Sem dúvida, os gargalos logísticos têm uma dimensão econômica bastante significativa. Como explica Mateus Botelhos, sócio-diretor da Level Trade, no ano passado os custos logísticos consumiram cerca de 15,5% do PIB, o que representa aproximadamente R$ 1,9 trilhão – patamar muito acima da média de países desenvolvidos, entre 8% e 10%.
No setor portuário, as perdas também são expressivas. Estima-se que o país deixe de movimentar cerca de US$ 21 bilhões por ano em comércio exterior devido a ineficiências operacionais, limitações de infraestrutura e problemas de acesso em portos estratégicos. Mesmo no modal rodoviário a situação é preocupante, uma vez que cerca de 60% da malha não concedida apresenta níveis de degradação, aumentando os custos de manutenção das transportadoras.
Esse cenário vem se agravando nos últimos anos. Antes da pandemia, ressalta Botelhos, o custo logístico girava entre 12% e 13% do PIB. “O salto atual reflete a combinação de inflação de ativos, aumento do frete e estagnação da infraestrutura”, afirma. “Os gargalos logísticos brasileiros não são apenas operacionais, mas representam uma sangria econômica de bilhões de dólares anuais.”
Para Felipe Kfuri, sócio do escritório L.O. Baptista, as perdas associadas ao déficit logístico vão muito além de custos pontuais. No curto prazo, diz ele, traduzem-se em fretes mais caros, perdas físi-
cas de carga, atrasos recorrentes e maior volatilidade nos fluxos de exportação. “No agronegócio, esses fatores encarecem o produto final e reduzem as margens, especialmente nos períodos de pico de safra”, explica.
No médio e longo prazo, todavia, o impacto é mais profundo. “A logística ineficiente”, prossegue Kfuri, “corrói a produtividade da economia, reduz a competitividade internacional e limita a capacidade do país de acessar mercados mais exigentes em prazo, custo e confiabilidade”.
Para Botelhos, da Level Trade, a eventual superação desse cenário exige uma abordagem estrutural e integrada. “O primeiro passo é investir na expansão da malha ferroviária, especialmente em corredores estratégicos de escoamento, como Norte-Sul, Ferrogrão e FIOL, reduzindo a dependência do transporte rodoviário”, avalia. “Também é fundamental incentivar a cabotagem e o uso de hidrovias, especialmente na região Nor-
te, onde há um enorme potencial ainda subutilizado.”
Outro fator decisivo, considera Botelhos, é garantir segurança jurídica e estabilidade regulatória, “criando um ambiente mais atrativo para investimentos privados de longo prazo”. Além disso, ele vê como essencial a ampliação da capacidade de armazenagem nas regiões produtoras, reduzindo a pressão sobre o sistema logístico durante os períodos de safra. “Essa combinação de medidas pode contribuir para diversificar a matriz, reduzir custos e aumentar a eficiência da cadeia”, diz o diretor. “A superação dos obstáculos logísticos exige uma visão multimodal e investimentos que transformem a infraestrutura em vetor de crescimento.”
Até porque, mesmo com déficit ainda expressivo, é possível constatar avanços importantes. No sistema portuário, por exemplo, uma onda importante de investimentos privados proporcionou aumento de eficiência e capacidade portuária, com destaque para o Porto de Santos, que movimenta mais de 150 milhões de toneladas de cargas
S Kfuri, do escritório L.O. Baptista: logística ineficiente corrói a produtividade
por ano. “Também houve avanços institucionais e tecnológicos que reduziram prazos de processos alfandegários, impactando em ganho de giro e capacidade portuária”, comenta Ferreira, da Macroinfra.
Além disso, Maróstica cita o fortalecimento do Arco Norte, que vem mudando o eixo logístico do país. “Em 2025, os portos da região Norte cresceram 10,33% sobre 2024 e movimentaram 163,3 milhões de toneladas, acima da média nacional”, nota o professor.
Alguns projetos se destacam pelo potencial de transformação da infraestrutura logística brasileira, analisa Botelhos, especialmente no escoamento de commodities. A Ferrogrão (EF-170), ele acentua, é um dos principais exemplos. “Esse projeto tem potencial para reduzir os custos logísticos e aliviar a pressão sobre o modal rodoviário”, argumenta.
Além desse importante corredor, outro destaque é a Transnordestina, que deve impactar a logística
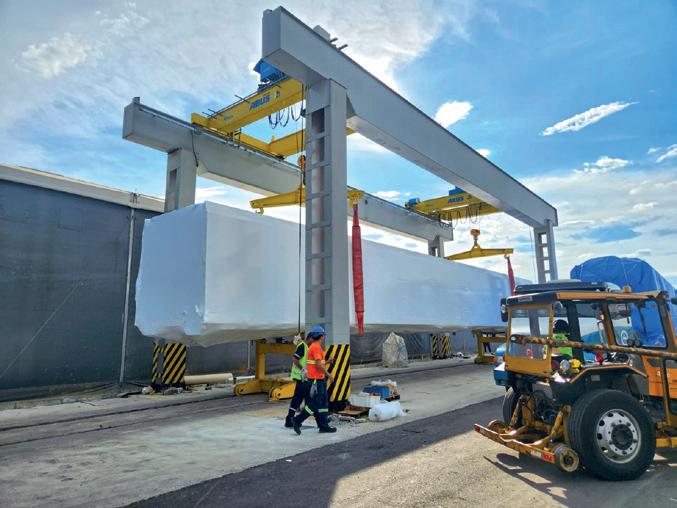
no Nordeste ao ampliar a capacidade de transporte de minério e grãos. A FIOL (Ferrovia de Integração Oeste-Leste) também pode ser fundamental nesse processo, ao conectar áreas produtoras da Bahia e do Centro-Oeste aos portos, fortalecendo o escoamento da produção agrícola e mineral.
Já o Anel Ferroviário do Sudeste (EF-118) exerce um papel estratégico na região mais industrializada do país ao – segundo Botelhos –“otimizar o fluxo ferroviário e reduzir gargalos operacionais”. Ferreira, da Macroinfra, inclui ainda os processos de renovação ou relicitação das concessões das ferrovias Centro-Atlântica (FCA) e Rumo Malha Sul, “que podem sofrer perdas com indefinições e atrasos nos processos”. “Além desses projetos ferroviários, o programa de concessões hidroviárias conta com projetos em desenvolvimento para a concessão das hidrovias do Paraguai, Madeira, Tapajós e Tocantins”, enumera. “Isso deve ser visto com
a devida importância para a consolidação do modal hidroviário no Arco Norte.”
Para Ferreira, o programa de concessões tem potencial para trazer equilíbrio à matriz brasileira, “principalmente nos modais ferroviário e hidroviário”, ajudando a avançar na resolução dos gargalos logísticos nacionais. Já Botelhos, da Level Trade, reforça que o investimento em ferrovias e hidrovias é essencial para qualquer solução, pois traz ganhos de eficiência, especialmente do ponto de vista energético. “O transporte ferroviário pode consumir até 75% menos combustível por tonelada transportada em comparação ao rodoviário”, afirma. “Além disso, ferrovias e hidrovias são mais adequadas para o transporte de grandes volumes, principalmente de granéis, com maior segurança e menor custo operacional.”
De acordo com o Plano Nacional de Logística (PNL), a meta é aumentar a participação ferroviária na matriz para cerca de 36% a 40% até 2035. “O objetivo não é competir ou ‘roubar’ espaço do transporte rodoviário, mas sim de crescer junto e de forma gradual, com ambos os modais se desenvolvendo”, sopesa Abate, da Abifer.
O potencial fluvial também merece destaque. O Arco Norte, lembra Botelhos, da Level Trade, já se consolidou como rota estratégica de exportação, permitindo reduções de até 20% nos custos logísticos para mercados como Ásia e Europa. “No entanto, é importante destacar que esses investimentos, isoladamente, não resolvem todo o problema”, adverte. “A eficiência plena depende de uma abordagem integrada, que inclua ainda a modernização dos acessos portuários e a ampliação da capacidade de armazenagem.”
Segundo o professor Maróstica, da FGV, o Ministério dos Transportes apresentou uma carteira de 35 novos projetos rodoviários, com potencial de R$ 396 bilhões em quatro anos, enquanto o setor portuário projeta mais de 60 leilões entre 2023 e 2026, somando R$ 30 bilhões em investimentos. Em relação às concessões, o acadêmico aponta que a expectativa é positiva, “desde que não se venda ilusão”. “Concessão não faz milagre, faz aceleração. Quando bem-estruturada, antecipa investimento, melhora governança, eleva padrão de manutenção e traz metas de desempenho”, arremata.
Saiba mais:
Abifer: abifer.org.br
FGV: portal.fgv.br
LevelTrade: grupolevel.com.br
L.O. Baptista: www.baptista.com.br
Macroinfra: macroinfra.com.br
Nossa nova Empilhadeira Off Road nasce com um propósito claro: suportar o limite da sua operação.
São 3 anos de garantia para quem precisa de robustez de verdade, todos os dias, sem importar o terreno.
FABRICANTES REFORÇAM
A APOSTA EM MOTORES
MULTICOMBUSTÍVEIS, CAPAZES DE REDUZIR
O CONSUMO E AS EMISSÕES, MAS MANTÊM
O DESENVOLVIMENTO DE MODELOS A DIESEL MAIS EVOLUÍDOS
Por Antonio Santomauro
m anos recentes, descarbonizar os produtos tornou-se foco estratégico dos fabricantes de motores de máquinas pesadas. Para desincumbir-se dessa tarefa, as empresas trabalham não apenas a possibilidade de utilização de fontes energéticas que emitam menos gases, mas também a eficácia dos modelos a diesel, ainda predominantes nas vendas e, por um bom tempo, com lugar cativo nesse mercado.
Ao mesmo tempo, o processo de integração dos motores aos demais componentes do trem de força vem se acelerando, como ressalta Mauricio Biadola, diretor de vendas off-highway da Cummins Brasil. Todavia, nem toda atualização de motor demanda mudanças nos demais componentes. Quando a evolução ocorre dentro de uma mesma plataforma –
em casos, por exemplo, de aumento de potência, melhoria de eficiência ou calibração de um motor já existente –, normalmente não há necessidade de modificações estruturais na transmissão ou nos eixos. “Esses componentes são projetados com margens de robustez que permitem absorver variações de desempenho dentro do mesmo conceito de projeto de powertrain”, explica.
Já mudanças mais significativas, como a adoção de um motor mais potente em termos de litragem – por exemplo, 4.5 l para 6.7 l –, requerem um novo conjunto, pois alteram-se as dimensões (inclusive da própria motorização). “Nesse caso, a integração exige adaptações mais amplas, que podem envolver transmissão, eixos e até a configuração da máquina”, explica Biadola.
A Cummins, ele destaca, norteia o desenvolvimento atual de produtos por uma estratégia denominada “Destino ao Zero”, que visa zerar as emissões de carbono até 2050. “Um avanço é a ampliação das soluções compatíveis com combustíveis renováveis ou de menor intensidade de carbono”, ressalta o executivo.
Além de diesel, os motores da Cummins atualmente podem utilizar HVO (óleo vegetal hidratado, ou diesel renovável) e biodiesel, com misturas nesse último caso até B20 (a legislação ainda exige mistura obrigatória B15).
“Já a linha a gás natural também pode operar com biometano, desde que o combustível atenda às especificações técnicas necessárias”, explica Biadola.
“Em comparação com o diesel, o biometano pode reduzir as emissões em cerca de 71%, enquanto o gás natural apresenta redução próxima de 40%.”
Buscando ampliar a relevância de novos combustíveis no portfólio, a marca deu início aos testes do motor B6.7N de Ciclo Otto (Euro VI).
“Os testes estão sendo realizados em condições reais, marcando a primeira aplicação de motores médios (até 7 l) em aplicações urbanas movidas a gás natural e biometano”, acentua.
A Cummins desenvolveu ainda a plataforma HELM (High Efficiency, Lower emissions, Multiple fuels), cujos motores podem utilizar diversos combustíveis a partir de uma base estrutural comum, incluindo diesel avançado, gás natural ou hidrogênio. “Essa plataforma engloba motores como X15, X10 e B7.2, que podem entregar até 10% de redução no consumo, contribuindo para menor custo total de operação e redução de emissões”, assegura Biadola. Por sua vez, a FPT desenvolveu uma família de motores capaz de permitir o uso de diferentes combustíveis –como diesel, etanol, hidrogênio e gás
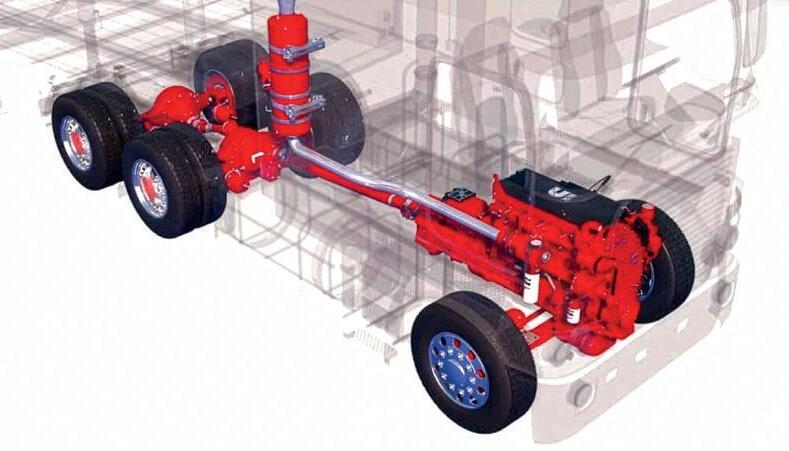
Margens de robustez de componentes permitem absorver variações de desempenho em projetos de powertrain, avalia a Cummins
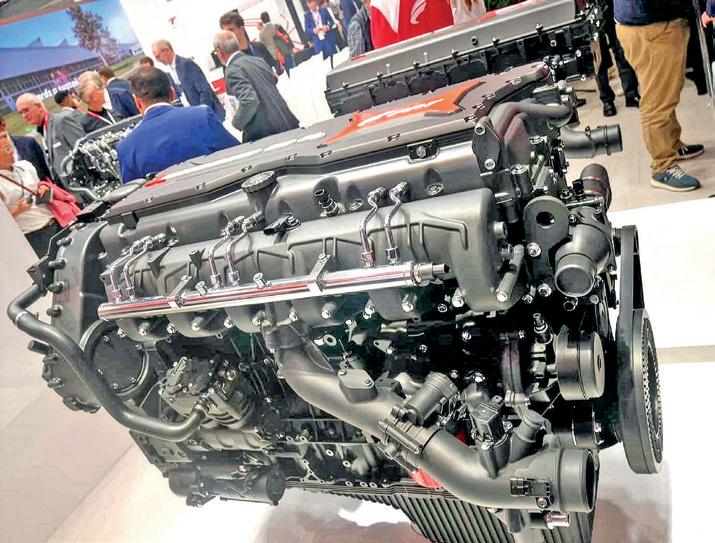
natural– apenas com ligeiras alterações. Basicamente, a troca da parte superior, com injeção e cabeçote. Denominada XCursor 13, a linha é uma evolução da família Cursor, composta por motores mais pesados, com modelos de 8,7 a 15,9 l. “Plataformas multicombustíveis configuram uma tendência ao permitirem optar pelo combustível mais interessante em cada situação”, pondera Leonardo Almeida, especialista de marketing de produto da FPT. “Já para o fabricante, permitem ganhar escala a partir de uma base comum.”
Os motores XCursor 13, ele prossegue, são projetados no modelo plug and play. “As interferências no projeto são mínimas para trocar outro motor por esse modelo”, diz ele, destacando que a linha abrange todo o pacote de pós-tratamento de gases. No ano passado, a FPT passou a produzir, em suas plantas no Brasil e na Argentina, uma versão do motor N67 que pode utilizar gás natural ou biometano. Esse motor, com cilindrada de 6,7 l, bastante utilizado em máquinas de construção, também opera com diesel. “De acordo com o perfil, o cliente pode es-
Com poucas alterações, família de motores FPT XCursor 13 permite o uso de diferentes combustíveis
colher qual combustível utilizar”, relata Almeida. “Um aterro ou uma usina sucroenergética, que conseguem produzir seu próprio biometano, podem optar por configurar o motor para esse combustível, por exemplo.”
Na mesma linha, a Deutz já disponibiliza motores movidos a diesel, gás natural, HVO e hidrogênio, além de oferecer sistemas completos para eletrificação de máquinas, incluindo baterias, inversores, ECUs (unidades de controle eletrônico) e motores de acionamento. “A linha híbrida já espelha toda a nossa linha diesel, com as mesmas opções de potência”, ressalta Hamilton Lopes, gerente de pós-venda da empresa.
A Deutz, afirma ele, está deixando de ser um fabricante clássico de motores para transformar-se em um fornecedor de soluções inovadoras e sustentáveis para mobilidade e energia. Para implementar essa estratégia, a empresa vem realizando uma série de aquisições, incluindo a empresa holandesa UMS, que converte máquinas a diesel em elétricas. “Na Europa, já há demanda por esse serviço”, afirma. Mas o interesse por soluções que emitam menos carbono também vem se expandindo no Brasil, onde a empresa já mantém conversações com OEMs interessadas em soluções híbridas e a hidrogênio. “A demanda maior ainda é por diesel, mas o mercado sente necessidade de adoção de novas tecnologias mais sustentáveis”, observa Lopes. Em termos de vendas, diz ele, as soluções elétricas ainda estão distantes do diesel, mas vêm crescendo. “As plataformas elevatórias, por exemplo, já usam bastante sistemas elétricos, e a utilização aos poucos também cresce em máquinas maiores de mineração subterrânea.”
Já a MWM informa estar consolidando sua atuação no desenvolvimento de soluções baseadas em biocombustíveis. A Tupy, controladora da marca, tem direcionado investimentos para tecnologias que utilizam combustíveis renováveis oriundos da biomassa, como etanol e biometano. “O objetivo é oferecer alternativas viáveis e escaláveis em substituição aos combustíveis fósseis”, destaca Durval Graça, gerente comercial de Energia & Descarbonização da empresa.
Para o mercado agrícola – mais especificamente, para tratores de rodas que atuam no setor sucroenergético – a MWM desenvolveu uma solução a etanol projetada para operar com o combustível produzido nas próprias usinas. “Com seis cilindros em linha, 6,2 l de cilindrada, potência de 230 cv e torque de 980 Nm a 1.500 rpm, esse modelo tem desempenho compatível com motores diesel de mesma categoria”, afirma o gerente.
Para o mercado de transporte, a empresa também busca ampliar a oferta de soluções a biometano e gás natural. “Em parceria com a BMB, unidade de soluções especiais da locadora Vamos, já estão sendo disponibilizados caminhões e ônibus Volkswagen zero km equipados com motores preparados para esses combustíveis, com instalação homologada e garantia integral de fábrica”, destaca Graça.
Ao menos por enquanto, o avanço das tecnologias fundamentadas em novos combustíveis parece não prenunciar o fim o ciclo de utilização dos motores a diesel. “De fato, continuam fundamentais em aplicações pesadas que exigem alta potência, robustez e autonomia operacional”, ressalta Biadola, da Cummins.
Os motores a diesel, ele observa, reduziram expressivamente as emissões
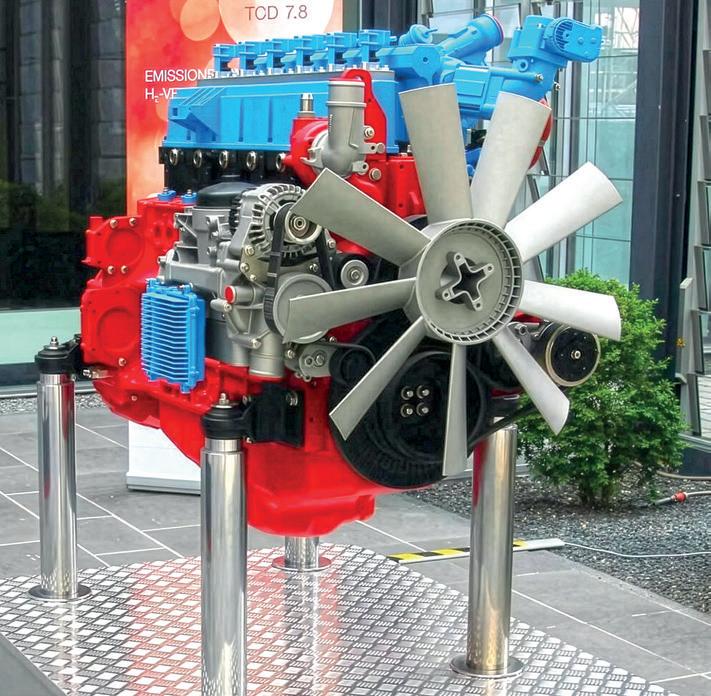
Pronto para o mercado, o motor a hidrogênio TCG 7.8 H2 é uma solução de combustão interna com emissão zero da Deutz
P r e p a ra n d o
t u d o p a ra o n o s s o p r óx i m o e n c o n t r o.
A g u a r d a m o s a s u a p r e s e n ç a d e 2 4 a 2 7 d e a g o s t o e m
B e l o H o r i zo n t e
w w w. a e o l u s o t r.c o m
graças a avanços em sistemas de injeção, turbocompressores e tecnologias de pós-tratamento, obtendo ganhos significativos de eficiência energética. “Desde 1988, os motores da Cummins reduziram em até 98,5% as emissões de óxidos de nitrogênio e material particulado”, afirma o executivo.
A tecnologia HI-eSCR2 da FPT, relata Almeida, permite obter a certificação Stage V para motores. “Entendemos que esse sistema de pós-tratamento apresenta características mais vantajosas para equipamentos OTR”, observa. “Isso inclui, por exemplo, consumo otimizado de combustível e intervalos
Assim como no motor, as evoluções em componentes como eixos decorrem de aprimoramentos no contato entre coroa e pinhão, rolamentos de baixa fricção mecânica e novos sistemas de lubrificação interna, detalha Kleber Assanti, gerente geral da divisão de eixos da Cummins. “Essas melhorias reduzem perdas por atrito e aumentam o aproveitamento da energia gerada pelo motor”, diz.
Mas inovações tecnológicas também proporcionam benefícios no uso desse componente. Entre elas, Assanti cita um sistema de gerenciamento de fluxo de óleo ativo, que reduz a quantidade de óleo sendo arrastado em condições de baixa exigência da operação, além de um sistema que permite transformar um veículo 6x4 em 4x2 durante a operação, reduzindo assim perdas mecânicas do eixo de tração suspenso, bem como o desgaste de pneu. “Esses dois recursos são fornecidos como opcionais pela Cummins”, informa.
Também como opcional, a marca fornece o sistema CalibrAR, que mantém a pressão dos pneus mesmo em situações de perda gradual de ar, permitindo ao veículo continuar operando até um ponto seguro para manutenção. Para isso, a tecnologia se vale do ar proveniente do conjunto de freios e suspensão, direcionado por uma central de controle equipada com filtro secador para remoção de umidade, de onde é distribuído aos eixos e conduzido internamente até os pneus, garantindo a reposição automática da pressão.
Lançada em 2025, a tecnologia CalibrAR, promete proporcionar até 1,5% de economia de combustível e aumento de até 10% na vida útil dos pneus, além de impactar positivamente a eficiência operacional. “Projetos mais recentes de eixos também combinam maior capacidade de carga com redução de peso estrutural, contribuindo para maior eficiência energética e durabilidade em operações severas”, complementa Assanti.
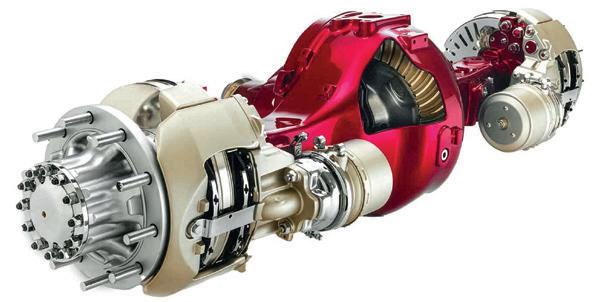
Em eixos, melhorias reduzem perdas por atrito e aumentam o aproveitamento da energia gerada pelo motor
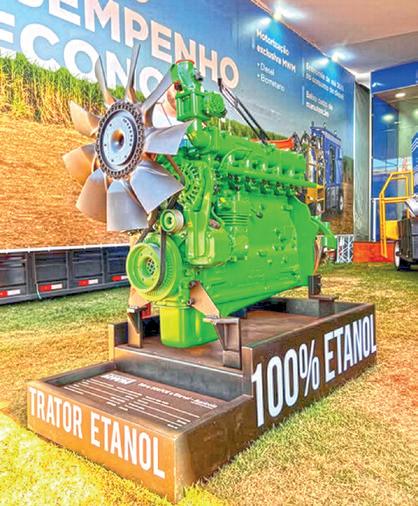
Segundo a MWM, mercado sente a necessidade de adoção de tecnologias mais sustentáveis em motores
maiores de manutenção.”.
Tecnologias desse gênero, observa Almeida, ajudam a garantir que o motor a diesel siga por um bom tempo com espaço relevante no mercado de máquinas pesadas. “Essa tecnologia é muito robusta e evoluiu bastante nos últimos 15 anos, tanto na redução das emissões quanto no desempenho, com desenvolvimentos como pós-tratamento de gases, aprimoramento nos sistemas de turbinas e aumento das pressões de injeção, que permite a entrega de mais potência com a mesma quantidade de combustível”, destaca o profissional.
Na Deutz, como lembra Lopes, a confiança na permanência da relevância dos motores a diesel levou à aquisição, em 2024, da divisão Power Systems da Rolls-Royce, que produz propulsores com cilindradas entre 5 e 16 l, com potências de até 480 kW. “Há algum tempo, lançamos uma estratégia chamada Duo Strategy, cuja base é a prestação de serviços”, ressalta Lopes. “Isso pressupõe vendas de motores a diesel, inclusive para gerar recursos para investimentos nos desenvolvimentos relacionados a outros combustíveis.”
Saiba mais:
Cummins: www.cummins.com/pt-br
Deutz: https://deutz.com.br
FPT: www.fptindustrial.com/pt
MWM: https://mwm.com.br/pt
ESTUDO INÉDITO DA
ANALOC REVELA QUE A LOCAÇÃO DE MÁQUINAS
FATURA R$ 49 BILHÕES E
SOMA 50 MIL EMPRESAS NO PAÍS, DEIXANDO DE SER
APENAS ALTERNATIVA PARA SE TORNAR ESTRATÉGICA
Por Marcelo Januário, editor
Osetor de locação de máquinas e equipamentos no Brasil movimenta dezenas de bilhões de reais por ano e gera centenas de milhares de empregos. Em amadurecimento acelerado, o setor nos últimos anos deixou de ser apenas uma alternativa operacional para se tornar um componente estratégico de produtividade, competitividade e crescimento na economia nacional.
Para criar um panorama do rental no Brasil, a Analoc (Associação Brasileira dos Sindicatos e Associações Representantes dos Locadores de Equipamentos, Máquinas e Ferramentas) contratou a KPMG Research & Analysis para desenvolver um estudo inédito sobre os principais números e motores que movem a atividade no país,
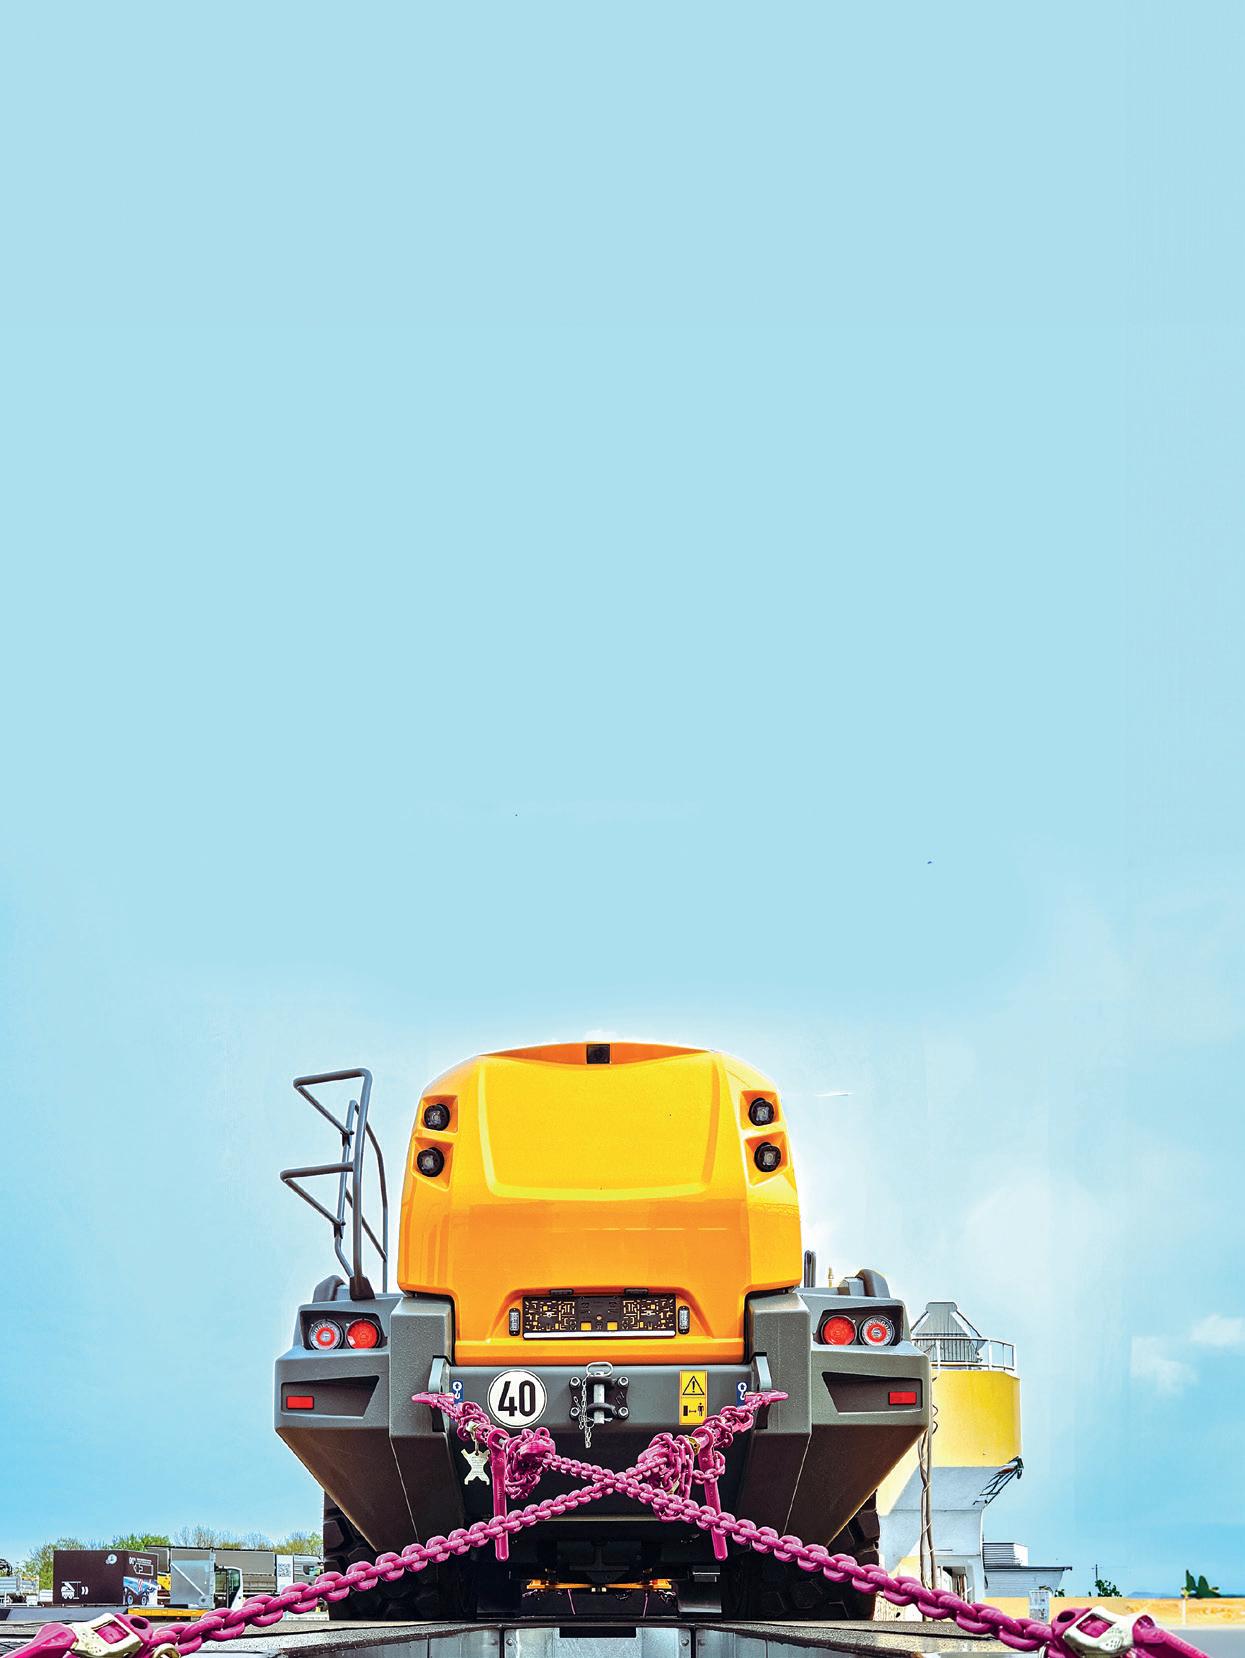
uma das que mais crescem no mundo. Com apoio da Sobratema, dentre outras empresas e entidades setoriais, o levantamento se propõe a mapear o mercado brasileiro de locação, um passo considerado necessário para reforçar a credibilidade junto ao setor financeiro, seguradoras e fabricantes. “O estudo confirma que o rental não é mais uma alternativa operacional apenas, tornando-se um componente expressivo de produtividade e competitividade na economia brasileira”, comentou o presidente da Analoc, Paulo Esteves, durante o evento de lançamento do relatório “Rental Marketing Report”, realizado no final de março em São Paulo. “Ao optar pela locação, as empresas focam no core business e liberam capital para utilização em áreas estratégicas”, reforçou.
De acordo com ele, a evolução do conceito de propriedade para uso permite reduzir a complexidade nas empresas, transferindo a responsabilidade de manutenção e gestão das frotas para as locadoras. “Estamos diante de um setor que cresce porque resolve problemas reais das empresas do Brasil”, frisou o dirigente.
Para Esteves, o inédito estudo “serve como uma bússola para o setor, direcionando investimentos, atraindo investidores internos e externos, orientando o mercado financeiro sobre a resiliência da área e oferecendo linhas mais acessíveis de crédito, o que também se aplica a seguradoras e fornecedores”.
Segundo o diretor de estratégia da KPMG da França, Martin Seban, que liderou a pesquisa, o modelo de locação de equipamentos é cada vez mais visto
o analista, destacando que um mercado fortemente impulsionado pelo ajuste de preços passou a ser impelido pelo volume de locações. “Além disso, os clientes já não procuram apenas máquinas, mas exigem maior eficiência operacional, melhor manutenção e integração tecnológica”, comentou Seban, em participação por vídeo.
Dimensionando o setor, o trabalho re-
médias empresas atendendo demandas locais e regionais. De acordo com o estudo, a presença de locadores internacionais ainda é rara, devido especialmente ao cenário de “complexidade tributária, extensão territorial e alto custo dos equipamentos”.
Em 2025, o tamanho estimado do setor (em valor) chegou a R$ 49 bilhões (0,40% do PIB brasileiro no ano), valor que inclui R$ 9 bilhões provenientes da locação de caminhões. A maior fonte de negócios é a Linha Amarela, que reúne equipamentos como escavadeiras, carregadeiras, retroescavadeiras, motoniveladoras e tratores de esteiras, com R$ 16,3 bilhões de participação nos resultados do ano passado.
06 a 08 de Julho EXPO CENTER NORTE

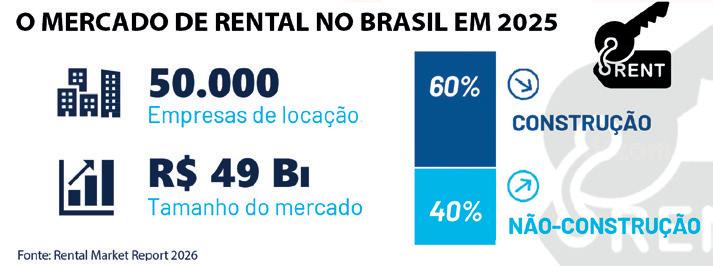
Com R$ 16,3 bilhões de participação nos resultados em 2025, Linha Amarela é a maior fonte de negócios do setor no país
tre 2022 e 2027 (de R$ 33,3 para R$ 56,7 bilhões). Apesar de promissora, essa dinâmica também embute desafios. Desde a pandemia, a dinâmica de crescimento tem sido pautada por um aumento expressivo da frota com queda de preços e sobreoferta no setor, que atualmente emprega 200 mil pessoas em território nacional, segundo dados do estudo.
Quanto à opção tributária, 94% das empresas estão registradas no MEI (Microempreendedor Individual, com faturamento até R$ 81 mil/ano), categoria simplificada dentro do Simples Nacional (até R$ 4,8 milhões/ano), enquanto 5% estão no lucro presumido (receita bruta até R$ 78 milhões) e apenas 1% no lucro real (acima de R$ 78 milhões). Sobre esse cenário, o especialista contábil Paulo Henrique Souza advertiu no evento que “a reforma [tributária] vai nivelar a locadora que paga imposto de maneira organizada e quem trabalha de forma amadora, que vai ter de arrumar a casa”. Somente as empresas sob lucro real respondem por 48% do faturamento total do setor, que pagou R$ 9 bilhões em impostos no ano passado. “Se 1% das 50 mil empresas são de lucro real, isto é, médias e grandes, estamos falando de 500 empresas do Brasil”, salientou Esteves. “Quando se imagina que 60% do faturamento vem da região Sudeste, essa questão de preço faz a gente pensar.”
Considerando as principais famílias de máquinas atuando no Brasil, a fro-
ta estimada para locação já abrange 75 mil equipamentos de terraplanagem (Linha Amarela), 70 mil empilhadeiras, 55 mil caminhões, 50 mil plataformas elevatórias, 50 mil geradores, 15 mil torres de iluminação, 10 mil compressores, 3,5 mil elevadores de cremalheira, 1,2 mil guindastes e 1 mil manipuladores telescópicos, além de 400 mil t de andaimes e escoramentos, dentre outras.
No setor agrícola, a penetração da locação ainda é considerada baixa, mas apresenta potencial. “O pessoal
A metodologia adotada pela KPMG na elaboração do “Rental Marketing Report 2026” reúne dados históricos e estimativas futuras, com levantamentos a partir de dados públicos e fontes setoriais qualificadas. Segundo a consultoria, as previsões são realizadas usando correlações históricas com a dinâmica inerente do mercado, incluindo equipamentos novos e renovação da frota.
Elaborado pela KPMG, relatório mostra como a demanda por locação relaciona-se com o ambiente macroeconômico
A pesquisa seguiu duas etapas distintas. Primeiro, determinou o tamanho do mercado utilizando dados do IBGE baseados em quatro códigos, a saber, construção, agrícola, andaimes e máquinas comerciais e industriais. Posteriormente, projetou o crescimento com base em entrevistas com mais de 30 especialistas e análises de fatores impulsionadores. A pesquisa deixa claro como a demanda por locação relaciona-se diretamente com o ambiente macroeconômico brasileiro. Atualmente, os principais impulsionadores incluem urbanização, projetos de infraestrutura do Programa de Aceleração do Crescimento (PAC) e o programa habitacional Minha Casa Minha Vida, além de fatores conjunturais como a escassez de mão de obra qualificada, que estimula a mecanização. No entanto, o cenário segue em evolução rápida. O diretor de estratégia da KPMG da França, Martin Seban, disse ter observado uma mudança “notável” na origem da demanda. “O setor não relacionado à construção civil tornou-se a diversificação mais significativa que está ocorrendo”, acentuou. “Mineração, agricultura e energia estão se tornando mais proeminentes no mix de locações, proporcionando uma vantagem necessária contra a natureza cíclica da construção.”
que vem da cultura patrimonialista está começando a olhar para esse lado”, observou Nicolas Santos, gestor comercial da John Deere. “Já a nova geração não quer tanto a posse, mas quer ter direito ao uso.”
Os números revelam ainda que a taxa média de utilização da frota brasileira de locação chega a 50%, indicando uma evolução consistente do setor. “Quem entender essa transformação não irá apenas acompanhar o crescimento do mercado, mas vai liderá-lo”, resumiu Esteves.
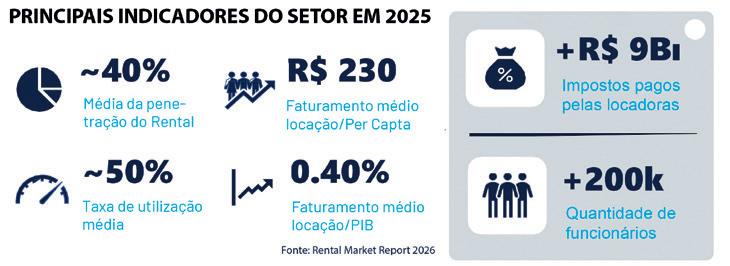
Setor brasileiro de locação permanece bastante fragmentado, com forte presença de pequenas e médias empresas atendendo demandas locais e regionais
Observando-se os resultados da divisão regional na locação, percebe-se uma clara discrepância de maturidade setorial. No ano passado, a região Sudeste absorveu 60% da atividade de locação no Brasil, seguida por Nordeste (15%), Sul (13%), Centro-Oeste (7%) e Norte (5%). “O Sudeste continua a liderar no país, mas o Centro-Oeste e o Norte representam o futuro do setor”, comentou Seban, da KPMG. “Embora a penetração local do rental atualmente seja menor do que o desenvolvimento da atividade de mineração, há um potencial significativo de expansão do mercado no longo prazo.” Outro item destacado no relatório é a penetração média do rental no
Brasil, atualmente em 40%, cujo nível varia conforme o equipamento. Enquanto a Linha Amarela tem 25% de penetração, as plataformas aéreas atingem 90% no indicador. “O mercado brasileiro ainda é novo, está em desenvolvimento”, comentou Paulo Carvalho, diretor da Locabens e vice-presidente da Analoc, destacando que os EUA têm uma penetração de aproximadamente 50%. “Só que, para
o mercado americano é muita coisa. Estamos falando de um PIB de 30 trilhões de dólares, enquanto o do Brasil é 2 trilhões de dólares. Imagine esse volume de equipamento”, argumentou o especialista, acrescentando que o Reino Unido é o mercado mais maduro do mundo na locação. “Lá, chega a algo entre 64% e 68% de penetração”, posicionou.
O estudo, aliás, também analisa o potencial de crescimento do setor em perspectiva global. Em 2025, o mercado brasileiro de rental registrou avanço de 10%, taxa superior aos 3%
obtidos nos EUA e ao 1% da Europa. “O perfil das empresas de locação no Brasil é o que chamaria de multiespecialistas”, disse Stéphane Hénon, CEO da Loxam e presidente da ERA (European Rental Association), destacando as diferenças estruturais. “Ainda não existem empresas que chamamos de generalistas, como vemos nos EUA e na Europa.”
Para Eurimilson Daniel, diretor da Escad Rental e vice-presidente da Sobratema, o mercado brasileiro de fato “ainda não dispõe desse tipo de big empresa”. “O que temos são
Segundo o presidente da ERA (European Rental Association), Stéphane Hénon, o mercado brasileiro tem alto potencial de modernização se comparado ao Velho Mundo, mas apresenta maior volatilidade e inflação que o similar europeu. “A fragmentação atual deve evoluir para uma tendência de consolidação à medida que o mercado amadureça”, comentou. Além disso, as empresas brasileiras são mais focadas em categorias específicas (como Linha Amarela ou acesso), diferentemente dos EUA e da Europa, disse ele, onde os grandes locadores são mais generalistas. Já a escassez de pessoal qualificado e o excesso de oferta são desafios críticos para os locadores no Brasil, ressaltou o especialista, em comentário feito por vídeo. “O excesso de oferta de determinadas categorias de equipamentos, juntamente com a estratégia dos fabricantes chineses para penetrar no mercado brasileiro, exige um inventário cuidadoso e uma análise minuciosa de mercado”, assinalou.
empresas com vários segmentos, que oferecem produtos ao mercado, mas ainda não constituem uma cadeia completa”, ponderou. No ano passado, o faturamento do setor em relação ao PIB atingiu 0,38% no Brasil, superando os resultados de 0,26% na América do Norte e de 0,15% na Europa. Contudo, o faturamento per capita no país é de US$ 44, consideravelmente abaixo do registrado nos EUA (US$ 235) e na Europa (US$ 80). “Nos EUA e na Europa, a locação é cobrada por períodos de quatro semanas e não por 30 dias”, ressaltou Esteves. “E quando você cobra quatro semanas, no período de um ano você tem uma locação a mais.”
O principal setor que mobiliza as frotas das locadoras inclui a construção (residencial, não-residencial e infraestrutura), que representa 60% do mercado, embora o segmento de não-construção (indústria, mineração, agricultura, logística e eventos) venha ganhando espaço crescente em áreas como mineração, indústria e energia solar.
A pesquisa aponta ainda uma tendência de consolidação por meio de fusões e aquisições, motivada pela profissionalização do setor. “Juntos, podemos fazer o mercado de rental ainda mais forte no Brasil”, conclamou Bernardo Veroneze, diretor de rental da Armac. “Precisamos apoiar a construção para que todo mundo tenha uma boa taxa de retorno ou ROI.”
Para os próximos anos, todavia, projeta-se uma estabilização no ritmo de expansão, com crescimento de 7% previsto para 2026.
Saiba mais: Analoc: https://analoc.org.br
CONCEBIDA PARA SER
REFERÊNCIA DA MARCA
BRITÂNICA NO PAÍS, NOVA
ESTRUTURA EM JUNDIAÍ (SP) TRAZ MODELO
DE DISTRIBUIÇÃO MAIS INTEGRADO, TÉCNICO E ORIENTADO À
EXPERIÊNCIA DO CLIENTE
Ainauguração da nova matriz da Rocester em Jundiaí (SP) sinaliza uma reconfiguração estratégica da marca JCB no estado de São Paulo, que concentra aproximadamente 20% da demanda nacional de equipamentos de construção pesada no Brasil. Com 8 mil m² de área, sendo 4 mil m² destinados ao pátio e à demonstração dinâmica de máquinas, a nova estrutura foi concebida para funcionar como referência operacional da marca no país.
De acordo com Adriano Merigli, presidente da JCB na América Latina, o movimento está alinhado ao plano estratégico da fabricante, que prevê dobrar a produção brasileira para 10 mil unida-
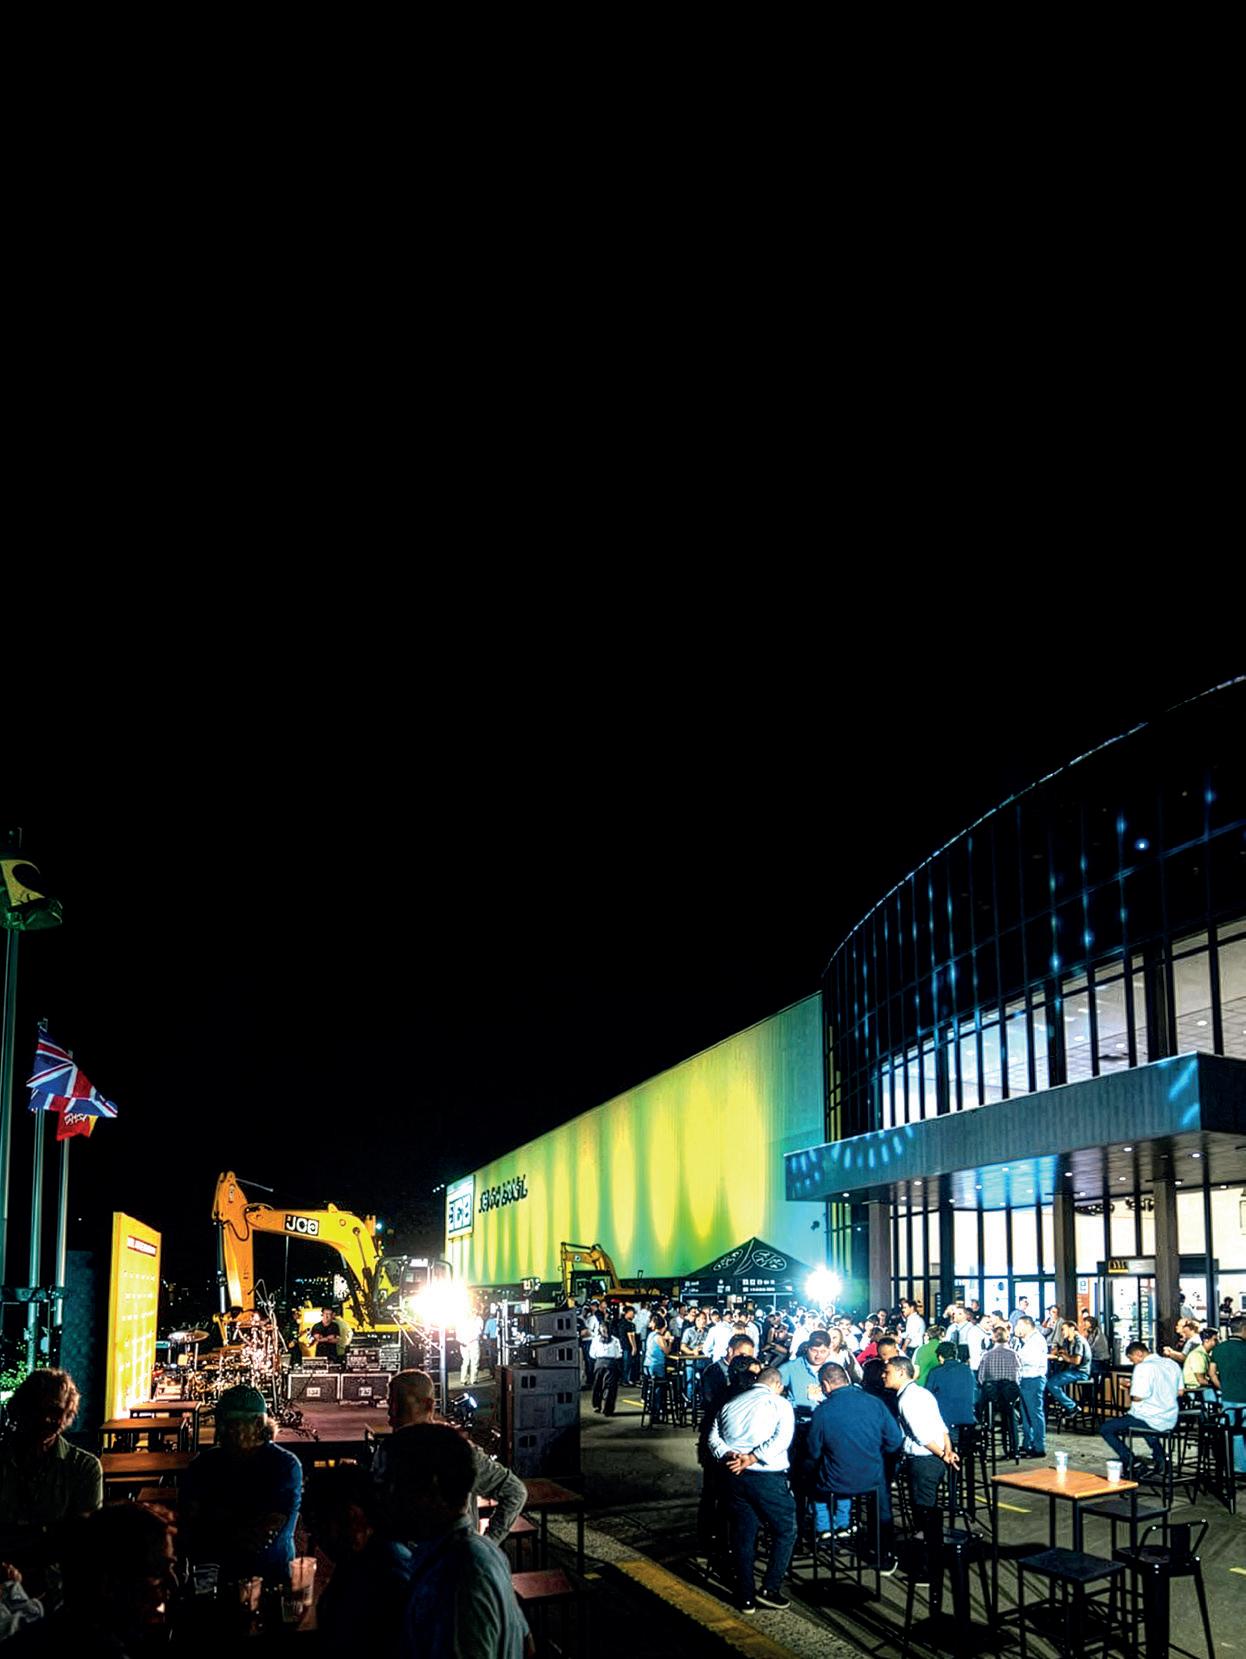
des até 2030. “Precisamos de parceiros estruturados, capazes de acompanhar o crescimento do mercado”, destacou o executivo durante a cerimônia.
Segundo a empresa, a proposta não é apenas comercializar equipamentos, mas consolidar um modelo de distribuição mais integrado, técnico e orientado à experiência do cliente. “A importância de São Paulo para a JCB é estratégica”, afirma Carlos França, diretor de vendas e marketing da JCB para a América Latina. “Precisávamos ter uma operação que refletisse essa relevância.”
A parceria com a Rocester teve início há um ano e oito meses, em uma instalação provisória também em Jundiaí. Desde o início, porém, havia um plano claro
de estruturar a matriz para que funcionasse como flagship (carro-chefe) da marca, alinhada aos padrões globais de distribuição. “Pensamos nessa casa desde o início como referência”, prossegue França. “Queríamos que qualquer cliente que já tivesse visitado uma concessionária em outro país reconhecesse o padrão da JCB em organização, transparência e gestão.”
A chegada da Rocester ao estado também faz parte de um movimento mais amplo de reorganização da JCB no Brasil. Globalmente, a fabricante opera com distribuidores segmentados entre construção e agro, modelo que passou a ser replicado em São Paulo.
A parceria com a JCB marca a primeira incursão do Grupo Rivesa – controlador da Rocester – na Linha Amarela. A concessionária atende exclusivamente aos segmentos de construção civil, mineração leve, indústria, locação e governo. O setor agrícola permanece sob responsabilidade de distribuidores especializados, mais próximos ao produtor rural. “São expertises e aplicações diferentes, além de demandas técnicas distintas”, explica França. “Quando implantamos esse modelo em outros países, tivemos sucesso. No Brasil, entendemos que fazia sentido seguir a mesma diretriz.”
Para Bruno Jorge, CEO da Rocester (leia entrevista nesta edição), a entrada no mercado paulista foi precedida de um diagnóstico minucioso. “Fizemos um Raio-X da marca no estado, analisando o histórico de distribuidores, forças, fragilidades e posicionamento da concorrência”, conta. “A partir daí, construímos um plano de negócios com metas claras de crescimento.”
O compromisso assumido é ambicioso, almejando dobrar o tamanho da JCB em São Paulo nos próximos cinco anos. “Estamos falando do maior mer-
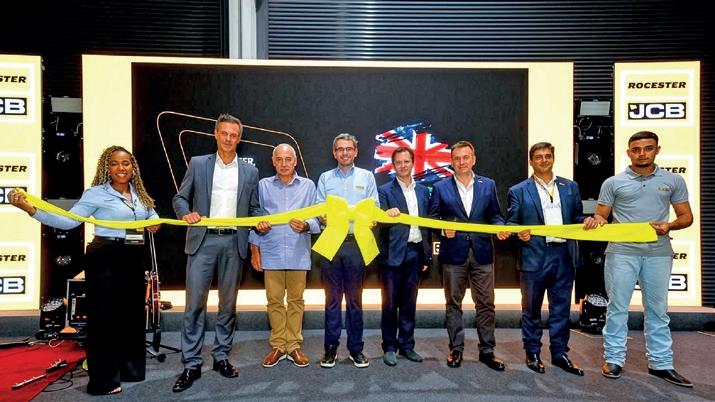
cado da América Latina”, afirma o executivo. “Um estado desse porte exige um distribuidor à altura.”
Atualmente, a JCB oferece 28 modelos de equipamentos no Brasil, considerando as variações de tonelagem dentro de cada família. Desse total, 11 são produzidos na fábrica de Sorocaba (SP). Segundo a companhia, o portfólio cobre cerca de 95% da demanda nacional em equipamentos de Linha Amarela, ficando fora apenas da mineração pesada. O foco estratégico atual passa por consolidar a liderança em segmentos-chave e ampliar a participação nas demais linhas.
Em 2024, a JCB recuperou a liderança no mercado paulista de retroescavadeiras, com participação estimada entre 35% e 36%. Em manipuladores telescópicos, a marca mantém cerca de 80% de market share. “A retroescavadeira sempre foi um equipamento icônico da JCB, mas não podemos depender apenas de um produto”, afirma
Jorge. ‘Nosso objetivo é trabalhar melhor o mix.”
A avaliação para 2026 é de estabilidade no volume de máquinas vendidas, mas com maior equilíbrio entre as famílias. O segmento de saneamento, que impulsionou a demanda por retroescavadeiras nos últimos anos, tende a entrar em um ciclo de acomodação após fortes investimentos recentes. “O que eventualmente não vendermos em retroescavadeiras, esperamos compensar com escavadeiras, carregadeiras e minis”, releva o CEO. “O foco é ampliar o portfólio dentro da base de clientes.”
Todavia, o cenário macroeconômico inspira cautela. As projeções internas da JCB apontavam para um mercado estável ou com retração de até 5% em relação ao ano anterior, em linha com análises setoriais.
Entretanto, os números de janeiro trouxeram uma surpresa positiva. “Registramos crescimento de 32% no
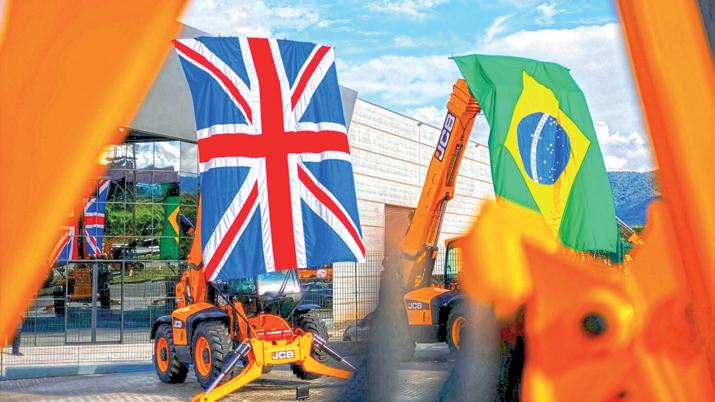
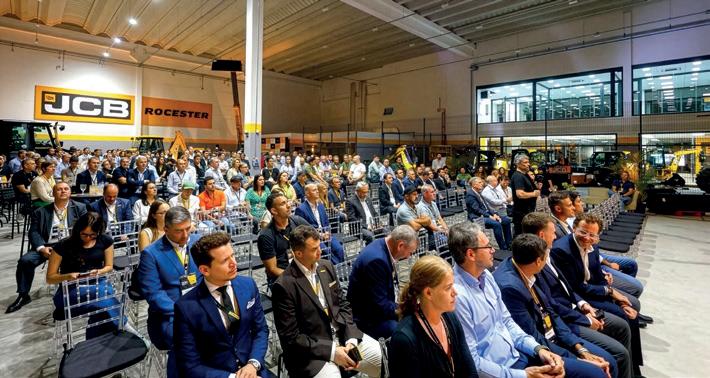
mercado em comparação com janeiro do ano passado”, revela França. “É um indicativo importante, embora ainda seja cedo para afirmar uma tendência consolidada.”
O executivo ressalta que o crescimento foi puxado principalmente pelo setor governamental, tradicionalmente mais sensível a ciclos orçamentários. Ainda assim, a expectativa da JCB é ganhar participação de mercado, mesmo em um cenário de estabilidade. “Se o mercado cair 5%, queremos manter nossas vendas estáveis, o que significa crescer em participação”, afirma.
Mais do que ampliar as vendas de máquinas novas, a Rocester aposta no pós-venda como principal vetor de crescimento. A nova matriz abriga um centro de monitoramento inspirado no modelo da fábrica, integrando gestão e acompanhamento remoto dos equipamentos em campo.
Atualmente, 100% das máquinas JCB saem de fábrica com telemetria embarcada. Isso permite monitorar desempenho, consumo, horas trabalhadas e eventuais falhas. “A máquina parada é o pior cenário para o cliente”, resume Jorge.
A JCB fortalece a conectividade com o lançamento do sistema de telemetria LiveLink Next Gen, que emite relatórios operacionais acessíveis por computador, smartphone ou tablets. Segundo a empresa, a nova geração conta com aplicativo dedicado, que reúne checklist digital, gestão de compartilhamento, customização para locadores e sistemas multifrotas, dentre outros recursos.
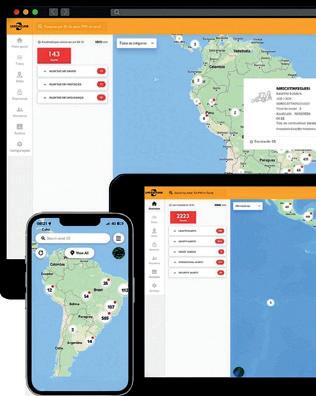
Equipado com bateria própria e GPS, o sistema continua operando mesmo com a máquina desligada, enviando atualizações a cada 12 h nessas situações. “A tecnologia é a peça-chave para a disponibilidade mecânica, que atualmente atinge o índice de quase 99% em equipamentos sem alertas críticos”, comenta Felipe Battistella, diretor de pós-venda da JCB. “Não dá para esperar a máquina parar; temos que agir preventivamente e mantê-la operacional.”
Para isso, a concessionária estruturou uma rede de mecânicos distribuídos estrategicamente pelo estado, garantindo cobertura com raio de aproximadamente 100 km entre equipes técnicas e máquinas em operação. Um sistema logístico inspirado no conceito de milk run (sistema logístico de entregas programadas) abastece semanalmente os técnicos com peças previamente diagnosticadas. “O cliente não precisa necessariamente de várias filiais físicas”, afirma. “O que ele precisa é de agilidade no atendimento e peça disponível.”
O avanço do mercado encontra um obstáculo recorrente, representado pela escassez de mão de obra técnica qualificada, tanto para operação quanto para manutenção. Diante desse cenário, a JCB também criou uma área específica de desenvolvimento de competências, estruturando trilhas de capacitação para técnicos, operadores e equipes comerciais da rede, assim como para clientes finais. “O Brasil vive um apagão de mão de obra técnica”, diz Jorge. “Isso não é exclusivo do nosso setor, mas um problema sistêmico.”
Buscando contornar a situação, a Rocester conta com uma sala de treinamento para 40 pessoas e uma área dedicada à capacitação prática. A concessionária também trabalha com indicadores globais como o First Time Fix, que mede a capacidade de resolver o problema da máquina no primeiro atendimento. “Mecânicos podem alcançar remunerações com um forte componente variável atrelado à performance. É uma meritocracia baseada em resultados”, afirma o CEO.
Saiba mais: JCB: www.jcb.com/pt-BR Rocester: https://rocester.com.br
JOHN DEERE TRAZ
NOVIDADES AO
MERCADO BRASILEIRO
QUE PROMETEM MAIOR
PRODUTIVIDADE E
REDUÇÃO DE CUSTOS NO PROCESSO
PRODUTIVO AGRÍCOLA,
SIMPLIFICANDO A VIDA
DO PRODUTOR
Por Melina Fogaça
Durante o evento Casa John Deere 2026, realizado em Campinas (SP), a John Deere apresentou mais de 20 novidades no maior lançamento da marca previsto para o ano no Brasil. A atualização abrange todo o ciclo agrícola, incluindo soluções para plantio e pulverização, etapas cruciais para elevar o potencial produtivo do campo.
Buscando atender à diversidade do mercado brasileiro, a companhia traz novos tratores de alta potência da série 8R para combinar com o portfólio de plantadeiras 3100FT e DB transportável, além de pulverizadores e distribuidores da série 400R.
O portfólio também conta com soluções para propriedades de menor porte, como a linha de tratores 5M, o trator 3041E e os pulverizadores 1025E. Completando os lançamentos, a colheitadeira S4 passa a integrar a linha de má-
quinas inteligentes lançada em 2025. “Nosso portfólio é pensado no gerenciamento de todas as etapas agrícolas”, comenta Valério Wagner, diretor de marketing da John Deere para a América Latina. “No campo, ninguém gerencia um trator ou uma colheitadeira de forma isolada, mas sim as etapas do sistema, com o objetivo de ajudar o produtor em todo o processo.”
A proposta da marca começa pela nova série de tratores de alta potência 8R, que chega ao Brasil com versões até 634 cv para atender às demandas em grandes áreas agrícolas. A linha é composta pelos modelos 440, 490 e 540, com destaque para a tecnologia inteligente embarcada, que libera potência extra automaticamente, garantindo um ritmo constante de trabalho em opera-
ções pesadas. “Com motor de 13,6 l, a linha também inova com uma transmissão elétrica (EVT), que fornece energia diretamente à plantadeira, dispensando geradores externos”, diz Wagner.
Outro destaque é a plantadeira DB Transportável, que conta com mecanismo que atinge 3,2 m no fechamento, permitindo deslocamento em caminhão prancha ou com trator, reduzindo em mais de 90% o período de preparação para transporte. “Antes, o produtor perdia até dois dias para transportar uma plantadeira”, ressalta Wagner. “Hoje, essa etapa pode ser realizada em apenas duas horas de preparo, o que realmente pode fazer a diferença entre lucro ou prejuízo.”
Ampliando o portfólio de plantadeiras, o modelo 3100 FT está disponível desde o ano passado em versões com 17, 23, 27 e 31 linhas, também desenvolvidas para facilitar o transporte.
Passando para a pulverização, a oferta da marca cobre desde modelos de entrada como o 1025E, voltados ao pequeno e médio produtor, até o avançado 400R, equipado com automação, conectividade e tecnologia inteligente de pulverização seletiva (See & Spray), que permite aplicar o produto apenas onde é realmente necessário. Opcional de fábrica na série, o sistema reduz desperdícios e gera impacto ambiental positivo. “As novas famílias foram desenvolvidas para entregar maior capacidade operacional, com precisão na aplicação e redução real no uso de defensivos”, acrescenta o diretor. “Todas essas características têm como objetivo garantir a redução do custo de produção por hectare.”
Produzida em Catalão (GO), a série de pulverizadores e distribuidores de nutrientes sólidos ganhou ainda os novos modelos 430R e 440R, que passaram por renovação estrutural completa e contam agora com motores de
No alto, em sentido horário: o trator 8R 540, a plantadeira 3100FT, o pulverizador 1025E, o dispositivo de conexão JDLink Boost, a plataforma de milho CR e a colheitadeira S4. Acima, o pulverizador 400R
285 a 300 hp, caixas para nutrientes com capacidade de 6 m³, tanques de 3.000 ou 4.000 litros e nova geração de barras de até 40 m. As soluções operam em velocidades de até 40 km/h, com opção de vão livre ampliado e promessa de maior controle de altura de barra e precisão no sistema de direção.
De acordo com o executivo, os pulverizadores entregam ganhos relevantes na rotina do produtor. “Com redução de 10% no tempo de abastecimento do tanque de solução e até 50% menos tempo para configuração e ajustes, a operação se torna mais rápida e eficiente no dia a dia”, ele assegura. Completando a linha, o distribuidor de nutrientes sólidos 400R DN traz caixa com capacidade de 6 m³, novas balanças integradas, comporta dupla de distribuição e opção de lona com abertura e fechamento eletrônicos.
Avançando para a colheita, o foco passa a ser a preservação de tudo que
foi construído ao longo da safra, por meio da tecnologia. “As famílias de colheitadeiras e plataformas trabalham para reduzir perdas e garantir fluxo contínuo de material, gerando eficiência operacional do equipamento e mantendo a qualidade dos grãos”, explica Wagner.
Como exemplo, o executivo cita a nova plataforma de milho CR, que promete aumento de eficiência na colheita por meio de automação completa e integrada. Fabricada em Horizontina (RS), a nova plataforma está disponível em versões de 12 a 27 linhas, totalmente integradas às colheitadeiras mais recentes da marca, como S5, S7 e X9. “A nova plataforma automatiza a abertura das placas destacadoras em tempo real, diferentemente do sistema tradicional, que exige ajustes manuais constantes”, destaca. “Isso garante que as espigas sejam separadas com precisão e cheguem intactas à colheitadeira, adaptando-se instantaneamente às variações da lavoura.”
Além disso, a plataforma traz automação da velocidade do eixo traseiro,
responsável por manter o funcionamento sincronizado com o deslocamento da colheitadeira. “A velocidade é ajustada e sincronizada automaticamente com a velocidade da colheitadeira, garantido precisão na alimentação e fluxo contínuo de material”, complementa Wagner.
Já a nova linha S4 de colheitadeiras – que se junta às séries S5 e S7, lançadas no ano passado – está disponível em duas versões (modelos S4 300 e S4 400), atendendo especialmente culturas como milho, soja, arroz, trigo, aveia, cevada e feijão. “Essa linha é capaz de operar em áreas com menor espaço de manobra, além de ser capaz
de atuar em qualquer tipo de terreno, oferecendo melhor desempenho em qualquer condição de solo”, assegura o diretor.
A oferta em conectividade da John Deere também ganhou reforço com a apresentação do novo JDLink Boost, com conexão via satélite em uma versão mais compacta do dispositivo. “Agora, a antena mais compacta resulta em um processo menos complexo, mais simples de instalar no equipamento e capaz de levar internet em alta velocidade a regiões rurais com pouca ou nenhuma cobertura de rede
Nos últimos anos, a eficiência produtiva – seja no segmento agrícola ou de construção – deixou de ser definida apenas pela estrutura do equipamento, passando a abranger um conjunto de soluções e tecnologias que con -
tribuem para o desempenho das frotas.
Segundo Cristiano Correia, vice-presidente de sistemas de produção da John Deere para a América Latina, isso tem consolidado uma nova realidade no setor, com empresas focadas na chamada “inteligência conectada”, que traz valor real para os clientes. “Durante muitos anos, o centro das decisões do setor sempre foi a máquina”, ele observa. “De fato, ela tem um papel fundamental, mas é apenas uma parte de algo muito maior, em que cada máquina é o coração de um ecossistema que integra dados, conectividade e suporte contínuo.”
As máquinas atuais, diz ele, são capazes de “conversar” com outras máquinas e sistemas digitais, controlando todo o planejamento de uma fazenda ou obra. “É essa integração que gera produtividade real e redefine o valor percebido pelo cliente”, aponta o especialista.
Wagner: portfólio pensado no gerenciamento de todas as etapas do processo produtivo
celular”, salienta Wagner.
Anunciada durante a Casa John Deere 2026, a solução funciona como um ponto de acesso instalado na máquina, permitindo transmissão contínua de dados das operações diretamente para o John Deere Operations Center, a plataforma digital da marca que centraliza informações de fazendas, minas e canteiros. “Piloto automático, conectividade via satélite e soluções digitais são recursos importantes para facilitar a vida dos clientes e propiciar alternativas para que possam tomar decisões em tempo real, baseados em informações colhidas das máquinas”, acentua o diretor. “Na prática, isso significa menos retrabalho, melhor uso de insumos e maior disponibilidade de máquinas, tornando-se ferramentas essenciais na gestão”, finaliza.
mais: John Deere: www.deere.com.br
Lançamento oficial na Agrishow 2026
Por Norwil Veloso
Abusca contínua pela otimização de custos e produtividade nas obras de construção pesada sempre estimulou o desenvolvimento de máquinas especializadas, em um processo cada vez mais acelerado e de maior complexidade. Esse também é o caso das soluções de içamento.
No início dos anos 1980, a maioria dos guindastes trazia lanças telescópicas. Com o tempo, máquinas menores para todo terreno se tornaram comuns nas obras de construção pesada, enquanto os guindastes sobre caminhão passaram a ser amplamente aplicados, já que facilitavam bastante a descarga de materiais.
Diversos fabricantes japoneses lançaram guindastes compactos sobre pneus, operados a partir de uma cabina montada na superestrutura, que eram transportados de um lugar para outro da mesma forma que um caminhão. Devido às dimensões reduzidas, essas máquinas foram usadas em obras urbanas por oferecerem maior facilidade de movimentação, mas sua aceitação pelo público foi lenta, tanto na Europa como nos Estados Unidos.
Na outra extremidade da faixa estavam os guindastes de grande porte, manuseando cargas cada vez mais pesadas. O Demag AC1600, por exemplo, foi lançado nos anos 80 e, por muito tempo, tornou-se um dos maiores guindastes telescópi-
IMAGENS: REPRODUÇÃO
Com peso de 33 ton, essa plataforma para inspeção de pontes podia ser estendida para alcançar distâncias de até 20 m sob os tabuleiros
cos que podiam trafegar por estradas. Embora haja modelos antigos ainda em uso, as máquinas a cabo com caçambas de arrasto (draglines) foram substituídas por guindastes com tambor suplementar. Fabricantes como Hitachi, Kobelco, Liebherr, Link-Belt, Sumitomo e outros passaram a produzir guindastes com capacidade de trabalhar com esse implemento, evidentemente com uma produtividade muito maior, uma vez que os antigos guinchos mecânicos foram substituídos por guinchos hidráulicos, muito mais eficientes.
Os guindastes sobre esteiras também foram aperfeiçoados para aplicação em fundações, embora alguns fabricantes – como Bauer e Delmag – usassem escavadeiras hidráulicas tradicionais como máquinas-base para seus implementos. Na maioria das aplicações, os implementos utilizavam potência hidráulica, muitas vezes extraída diretamente da máquina-base.
A eletrônica também trouxe um grande avanço ao setor, possibilitando monitorar
com precisão a cravação de estacas e os processos de perfuração.
Ao mesmo tempo, também houve um avanço significativo nas áreas de abertura de valas e lançamento de cabos. Cada vez maior, a demanda por esse tipo de máquina para lançamento de redes dentro das cidades, assim como as restrições dos órgãos públicos para abertura de valas em regiões urbanas (principalmente devido a problemas de tráfego e à necessidade de estocagem de cabos e tubos sobre o solo, prejudicando a movimentação de veículos e pedestres), fizeram acelerar a busca por soluções diferenciadas, que trouxessem maior eficiência.
Diversas tentativas foram feitas com o objetivo de aperfeiçoar essas máquinas. Em 1991, a Fockersperger produziu uma máquina para lançamento de cabos
A partir da década de 1980, a instalação de cabos tornou-se um negócio promissor, com a popularização de sistemas no-dig
25% de redução nos custos de manutenção com um controle preditivo mais eficiente; 15% de aumento na disponibilidade da frota, garantindo mais entregas e produtividade; 10% de economia no consumo de combustível reduzindo também a emissão de CO₂;
Diferenciação no mercado, oferecendo soluções completas, e não apenas máquinas; Gestão centralizada, com controle total da frota em múltiplos contratos; Faturamento sob controle, com acompanhamento em tempo real
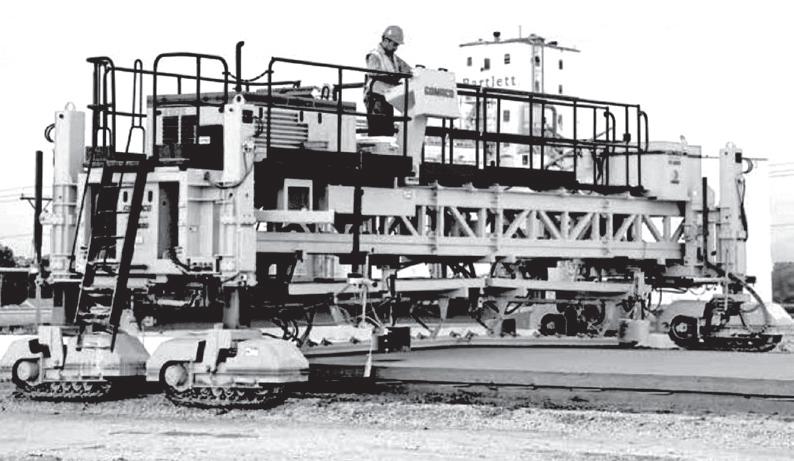
O trimmer da Gomaco, visto em ação nesta imagem, era capaz de dar acabamento em níveis bastante precisos para superfícies de rodovias
puxada por um veículo especial e, a partir daquela década, o lançamento de cabos por métodos não-destrutivos passou a ser mais largamente usado, graças ao aumento da precisão na escavação e à evolução dos sistemas de direcionamento.
Nas obras de arte especiais, a construção de estruturas de pontes também teve um grande avanço no período, com o uso extensivo de pré-moldados, aumento dos vãos e maior velocidade na execução. Um equipamento clássico é a treliça lançadora de vigas pré-moldadas, que permite lançar elementos de até 100 toneladas.
Essa característica levou ao desenvolvimento de veículos de transporte para esses componentes, industrializando a construção, além de uma série de equipamentos menores de manuseio. Foi o caso, por exemplo, da treliça lançadeira Sicet, do sistema Fischetti de içamento e movimentação sobre trilhos de vigas pré-moldadas e do sistema de elevação de vigas Carrellone, para uso em áreas confinadas debaixo de viadutos.
A crescente quantidade de obras de arte especiais sobre rios, estradas, gargantas e outros criou uma necessidade paralela de inspeção, manutenção regular
e reparo de um sem-número de pontes e viadutos. Isso levou à criação de alguns equipamentos para inspeção da parte inferior das estruturas, como o conceito desenvolvido pelas empresas Barin e Moog, com peso de 90 toneladas e alcance de 20 metros sob a estrutura.
Outra área que teve grande desenvolvimento foi a de plataformas elevatórias, cuja quantidade até hoje vem tendo aumentos significativos em todo o mundo, com todos os tipos de estrutura, rebocadas ou autopropelidas, montadas sobre pneus ou esteiras. Os sistemas mais comuns eram do tipo tesoura, telescópico ou de lança dobrável, ou mesmo uma combinação desses sistemas básicos. A altura de trabalho chegou a 60 metros, o que tornou o equipamento muito útil, por exemplo, na manutenção da sinalização vertical rodoviária e de equipamentos de túneis.
Uma vez que a previsão de grandes movimentos de terra foi se reduzindo e os caminhões articulados não necessitavam de pistas em condições tão boas, as motoniveladoras se tornaram máquinas de nivelamento de precisão para a aplicação
do pavimento. O mercado continuou a ser dominado por marcas como Caterpillar, Champion (adquirida pela Volvo em 1997), John Deere e Komatsu, que passou a vender as máquinas Galion, inicialmente produzidas pela Dresser.
O uso das motoniveladoras como máquinas de precisão levou diversos fabricantes de equipamentos eletrônicos a produzir dispositivos especiais, inicialmente baseados em ultrassom e, posteriormente, em laser. Topcon, Laser Alignment, Spectra Physics e outras marcas atuaram nessa área, abrindo caminho para o nivelamento automático da lâmina.
Na pavimentação, a Gomaco, entre outros fabricantes, desenvolveu um conjunto de máquinas chamadas de “aparadoras” (trimmers), capazes de dar acabamento em superfícies de rodovias em níveis bastante precisos, graças aos sistemas eletrônicos acoplados e, adicionalmente, recursos para executar pavimentação em concreto.
A eletrônica também influenciou diretamente uma atividade mais recente da construção pesada: a fresagem e a recuperação de rodovias. As pequenas espessuras de corte e a precisão de acabamento da fresagem e do recapeamento permitiram chegar ao nível atual de qualidade de pavimento.
Marcas como ABG, Svedala, Dynapac, Mannesmann Demag, Wirtgen e outras se destacaram nessa área. Seguidas fusões e aquisições reduziram ainda mais a quantidade de fabricantes, em um mercado ainda hoje em grande mutação. Além disso, a eletrônica foi ainda responsável por avanços significativos em compactadores, com sistemas que mediam a reação do solo à energia liberada pelo equipamento. A empresa sueca Geodynamics foi uma das pioneiras nesse campo.
Leia na próxima edição: Carregadeiras ganham articulação
PATENTEADOS EM 1996, OS MOTORES QUASITURBINE ABREM NOVAS
PERSPECTIVAS PARA O FUTURO AO PERMITIREM UM PROCESSO CONTÍNUO
DE COMBUSTÃO E O USO DE DIFERENTES COMBUSTÍVEIS
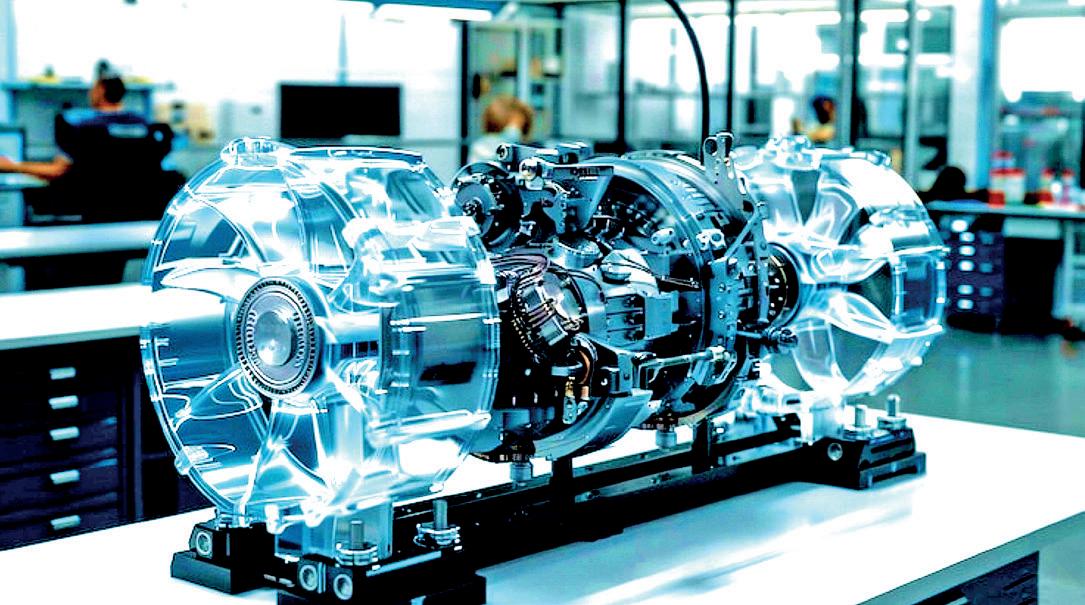
Uma das mais estranhas invenções recentes no campo da mecânica, o motor Quasiturbine engloba um conceito rotativo que pode ser caracterizado como uma evolução do propulsor Wankel, desenvolvido na década de 1990 por uma equipe da família Saint-Hilaire, na província de Quebec, no Canadá. Liderada pelo físico Giles Saint-Hilaire, a equipe patenteou em
1996 a invenção, que recebeu esse nome devido ao fato de seu funcionamento ser praticamente idêntico ao de uma turbina.
Nesse projeto, a equipe de Saint-Hilaire iniciou os trabalhos com uma avaliação detalhada dos conceitos até então conhecidos de motores, buscando definir vantagens, desvantagens e possibilidades de melhorias nesses projetos. Durante o levantamento, a equipe cana-
dense concluiu que uma das melhores soluções poderia ser o aperfeiçoamento do conceito de um motor Wankel (já abordado anteriormente neste espaço), resolvendo suas principais contraindicações e fragilidades.
Assim, foi desenvolvido um projeto de motor rotativo, no qual um rotor gira dentro de uma carcaça. A diferença é que, em lugar do rotor triangular rígido do Wankel, o Quasiturbine pos-
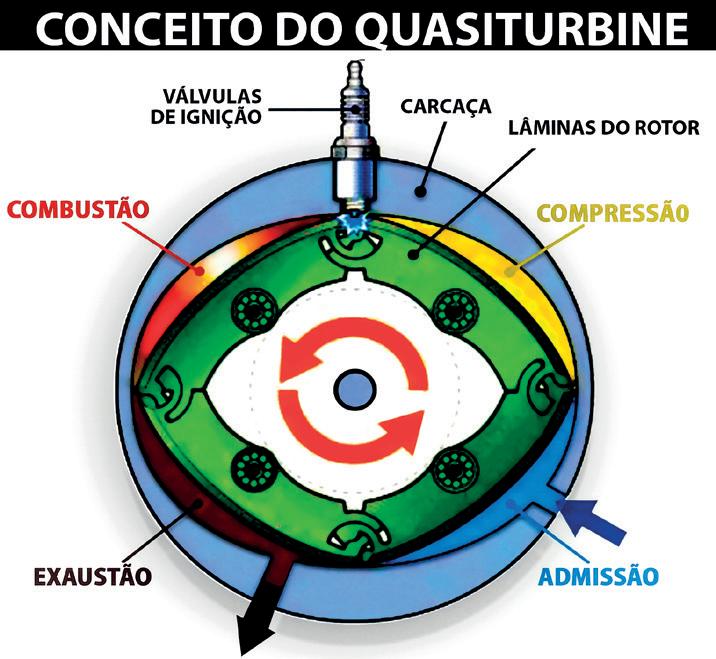
romboidal, que gira dentro de uma carcaça. Em lugar do rotor triangular do motor Wankel, usa-se um rotor formado por quatro elementos interligados, com a câmara de combustão situada entre cada elemento e a parede da carcaça.
A interligação dos elementos funciona como uma articulação, permitindo variar o volume da respectiva câmara. A carcaça tem um formato quase oval e forma a cavidade onde o rotor gira. Também possui quatro aberturas, sendo uma para a vela de ignição, que também pode ser instalada na tampa, uma para admissão de mistura e uma para saída dos gases de combustão. Por sua vez, a carcaça é fechada em ambos os lados por duas tampas, que possuem três aberturas para propiciar maior flexibilidade na configuração do motor. Assim, uma das aberturas pode ser usada para admissão a partir de um carburador ou injetor, por exemplo, enquanto a outra pode O motor rotativo Quasiturbine possui quatro elementos acoplados entre si, com um rotor romboidal girando dentro da carcaça
sui quatro elementos acoplados entre si, com as câmaras de combustão situadas entre as paredes do rotor e as da carcaça. Com isso, o motor pode, de uma maneira bastante singular, variar sua forma à medida que gira.
De modo geral, a solução mais simples se assemelha bastante aos motores rotativos tradicionais. No entanto, as extremidades dos quatro elementos articulados do rotor garantem a vedação de cada uma das quatro câmaras. Diferentemente dos motores Wankel e das bombas de palhetas –nas quais as palhetas extensíveis são objeto de pressão para gerar a rotação e causar contrafluxo na divisa entre as câmaras – as palhetas de vedação do Quasiturbine são reduzidas, enquanto a força de rotação não resulta da pressão contra as vedações, mas sim da pressão sobre as lâminas pivotantes,
permitindo trabalhar com taxas maiores de compressão.
Ao todo, foram desenvolvidas quatro propostas de projeto: duas aberturas com patins (que pode ser usada como motor de combustão interna), quatro aberturas sem patins (que pode ser usada como motor pneumático, a vapor, hidráulico ou ainda como bomba), duas aberturas sem patins (que buscou combinar algumas das vantagens dos protótipos existentes de duas e quatro aberturas) e um projeto conceitual sem aberturas e patins (bastante similar a um motor Stirling). Neste artigo, abordaremos somente a primeira solução, por ser a única aplicável a motores de combustão interna.
Como já foi destacado, o projeto do Quasiturbine é baseado em um rotor
De uma maneira bastante singular, o motor pode variar sua forma à medida que gira
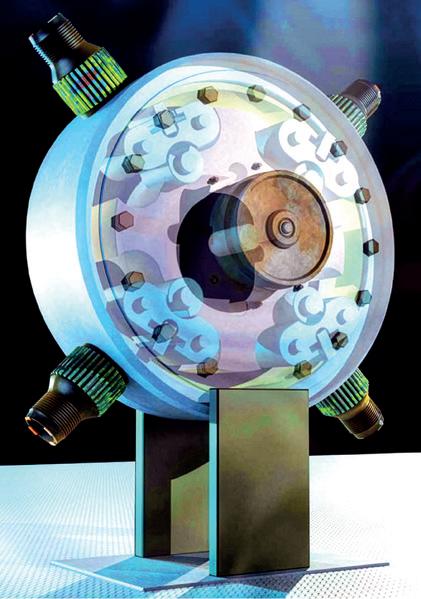
ser usada para posicionamento alternativo da vela de ignição. Já a terceira abertura é uma saída mais larga para os gases de escapamento.
O rotor é composto por quatro elementos, que substituem os pistões do motor alternativo. Cada elemento possui um corpo com rasgos, onde são acoplados os braços de tração. Nas extremidades de cada elemento existem pivôs, cuja função é ligar um elemento a outro e formar o acoplamento entre o elemento e os patins.
Aliás, há quatro patins, um para cada lâmina, que podem se mover em torno do pivô de modo a permanecer sempre em contato com a parede interna da carcaça. Cada patim possui duas rodas, ou seja, há oito rodas no total. Essas rodas permitem que o motor gire suavemente sobre a superfície interna da carcaça, sendo suficientemente largas para reduzir a pressão no ponto de contato.
O eixo de saída está acoplado ao rotor por dois braços de tração, que se encaixam nos respectivos rasgos, e quatro braços de apoio. No conjunto, a quantidade de peças móveis é muito menor que a de um motor convencional. Afinal, não há virabrequim, válvulas, pistões, bielas, balancins ou comando de válvulas. E, como as lâminas do rotor operam sobre os patins e rodas, o atrito também é muito baixo.
À medida que giram, as lâminas do rotor alteram o volume das câmaras. Inicialmente, o volume da câmara aumenta, permitindo a expansão da mistura ar-combustível. Em seguida, o volume se reduz – e a mistura é comprimida em um espaço menor, até a combustão.
Nesse sistema, é possível observar que, quando um tempo de combustão está se encerrando na câmara anterior, o ciclo seguinte de combustão
A interligação dos elementos funciona como uma articulação, permitindo variar o volume da respectiva câmara
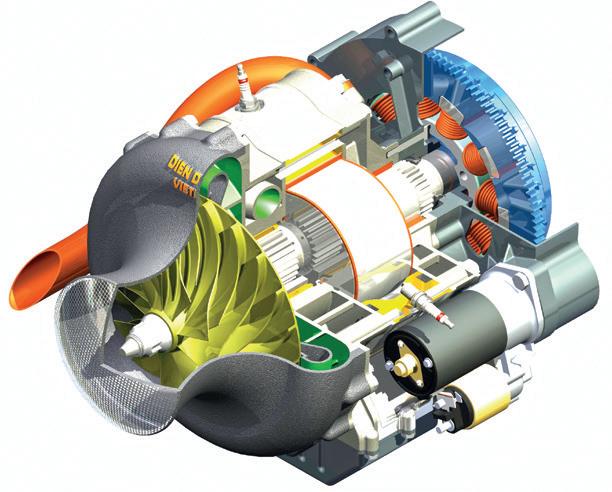
está pronto para se iniciar. Utilizando-se um pequeno canal na carcaça, próximo à vela de ignição, uma pequena quantidade de gás quente mantém-se pronta para retornar para a câmara imediatamente anterior, onde a combustão está sendo preparada, quando o respectivo patim estiver passando sobre o canal.
Isso resulta em um processo contínuo de combustão, como ocorre em uma turbina a gás. Ato contínuo, a combustão da mistura força o respectivo elemento do rotor no sentido de rotação. As quatro câmaras formam
dois circuitos consecutivos. O primeiro circuito é usado para compressão da mistura e expansão pós-combustão. Já o segundo é usado para descarregar os gases de escapamento e admitir a nova carga de mistura. Em uma rotação, portanto, ocorrem quatro tempos de combustão, ou seja, oito vezes o que ocorre em um motor convencional de quatro tempos. Mesmo um motor Wankel, que produz três tempos de combustão por rotação, não consegue atingir a eficiência do Quasiturbine.
A quantidade de peças móveis no conceito é muito menor que a de um motor convencional
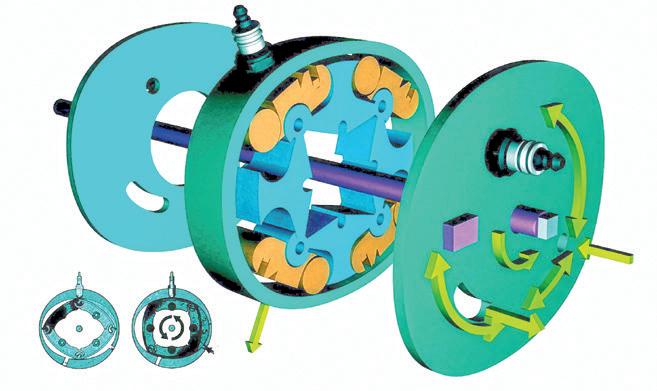
A solução Quasiturbine possibilitou um desempenho superior ao dos motores de pistões e motores Wankel, além de resolver uma série de problemas típicos deste último, que acabaram por encerrar sua produção.
É o caso da combustão incompleta da mistura, por exemplo, liberando os hidrocarbonetos remanescentes pelo escapamento. O problema foi superado com uma câmara de combustão 30% mais longa, que permite uma maior compressão e a queima completa da mistura. Com a menor liberação de combustível não queimado, a eficiência da combustão cresce significativamente, enquanto o problema das emissões se reduz.
Outras vantagens relevantes compreendem vibração zero, uma vez
que o motor está perfeitamente balanceado, uma maior aceleração sem necessidade de volante, maior torque em baixa rotação, necessidade muito menor de lubrificação, baixo nível de ruído, menor quantidade de peças móveis, menor peso e tamanho e total flexibilidade para trabalhar em qualquer posição, totalmente submerso ou mesmo de cabeça para baixo.
As principais desvantagens relatadas indicam problemas decorrentes da dilatação térmica, que tendem a provocar algumas fugas, como ocorria na primeira geração dos motores Wankel, mas em menor escala. O desempenho final, contudo, é nitidamente superior.
Os proprietários da patente, aprovada em 1996, atualmente possuem pequenos motores pneumáticos e a
Apesar da maior complexidade, o motor Quasiturbine com patins mantém um projeto relativamente simples. A carcaça (estator) – praticamente oval e conhecida como “rinque de patinação de Saint-Hilaire” – constitui a cavidade na qual gira o rotor. A carcaça contém quatro janelas: uma onde a vela de ignição normalmente fica, uma fechada com tampão removível, uma para admissão de ar e uma para escape de gases.
Cada lado da carcaça é fechado por duas tampas com três janelas próprias, que permitem flexibilidade máxima pela forma em que o motor é configurado. O rotor, composto por quatro lâminas, substitui os pistões de um motor típico de combustão interna. Cada lâmina tem uma ponta de enchimento e entalhes de tração para receber os braços de acoplamento. A extremidade de cada lâmina termina com
Apesar da maior complexidade, o motor Quasiturbine com patins mantém um projeto relativamente simples
um pivô, cuja função é unir uma lâmina com a seguinte, formando uma conexão entre a lâmina e os patins que se movimentam em balanço. Para cada lâmina existem quatro patins. Cada transportador é livre para girar em torno do mesmo pivô, de modo que permaneça o tempo todo em contato com a parede interna da carcaça (Fonte: HowStuffWorks).
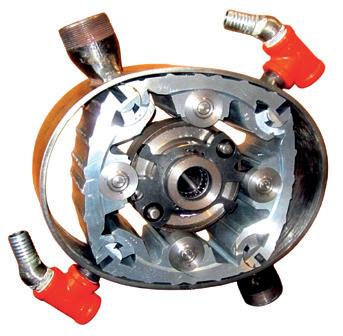
Com a menor liberação de combustível não queimado, a eficiência da combustão cresce significativamente e o problema das emissões se reduz
vapor para locação, venda, demonstração industrial e treinamento acadêmico, além de um livro que descreve os conceitos e o processo de desenvolvimento do projeto. Se considerarmos que o motor alternativo de combustão interna foi inventado por Karl Benz em 1886 – e já tem, portanto, quase 150 anos de aperfeiçoamento – podemos dizer que o conceito Quasiturbine está em sua primeira infância.
Todavia, ainda não está sendo usado em qualquer aplicação comercial que possa comprovar sua adequação como substituto do motor alternativo. Ou seja, permanece na fase de protótipo, uma vez que a única aplicação industrial foi feita em motosserras em 1997, além do acionamento de um kart em 2004, de um pequeno automóvel apresentado na Feira de Montreal em 2005 e de alguns testes na Universidade de Connecticut.
Pensando no futuro, pode não ser uma solução competitiva ainda por muito tempo ou, dependendo das condições, se tornar a solução ideal para a transição dos combustíveis tradicionais para os alternativos. Isso é possível, uma vez que o motor Quasiturbine pode utilizar diferentes produtos, como metanol, etanol, gasolina, querosene, gás natural e óleo diesel – ou até mesmo hidrogênio como fonte de potência. Mas só o tempo dirá.
“““‘‘NOSSO
Os desafios são uma constante no mercado brasileiro, em especial no segmento de Linha Amarela. No entanto, sempre há espaço e oportunidade para crescer e se desenvolver. Essa é a máxima que sintetiza a visão do executivo Bruno Jorge, CEO da Rocester, em entrevista exclusiva à Revista M&T.
Distribuidora autorizada da JCB para o segmento de construção no estado de São Paulo, a Rocester vem angariando bons resultados em um curto período de atividade, ultrapassando recentemente a marca de mil máquinas vendidas.
Fundada em 2024, a empresa pertence ao Grupo Rivesa – conglomerado empresarial com sólida experiência no mercado de veículos comerciais – e atua na comercialização de produtos como retroescavadeiras, escavadeiras, pás carregadeiras, manipuladores telescópicos, miniescavadeiras, minicarregadeiras e rolos compressores.
A companhia acaba de consolidar sua nova estrutura, com uma unidade recém-inaugurada em Jundiaí, um projeto que tem como ponto alto um espaço de 4.000 m² destinado ao pátio e à demonstração de produtos, no qual os clientes podem testar as máquinas em condições similares ao ambiente real de operação. “Para 2027, planejamos abertura de novas filiais no estado”, antecipa Jorge.
Formado em administração de empresas com MBA em marketing digital pela FGV e pós-graduação em publicidade e negócios pela UniCesumar, o executivo acumula anos de bagagem profissional no setor de educação, no qual ocupou diversos cargos de gestão no Brasil e exterior. Desde 2023, Jorge é membro do conselho de administração do Grupo Rivesa, tornando-se líder da Rocester JCB no ano seguinte. “Estamos vendo obras de saneamento, infraestrutura de estradas e mobilidade urbana se destacando, além das licitações públicas”, ele observa. “Em se confirmando a demanda que estamos tendo, corremos o risco de não dispor de máquinas no curto prazo.”
Acompanhe.
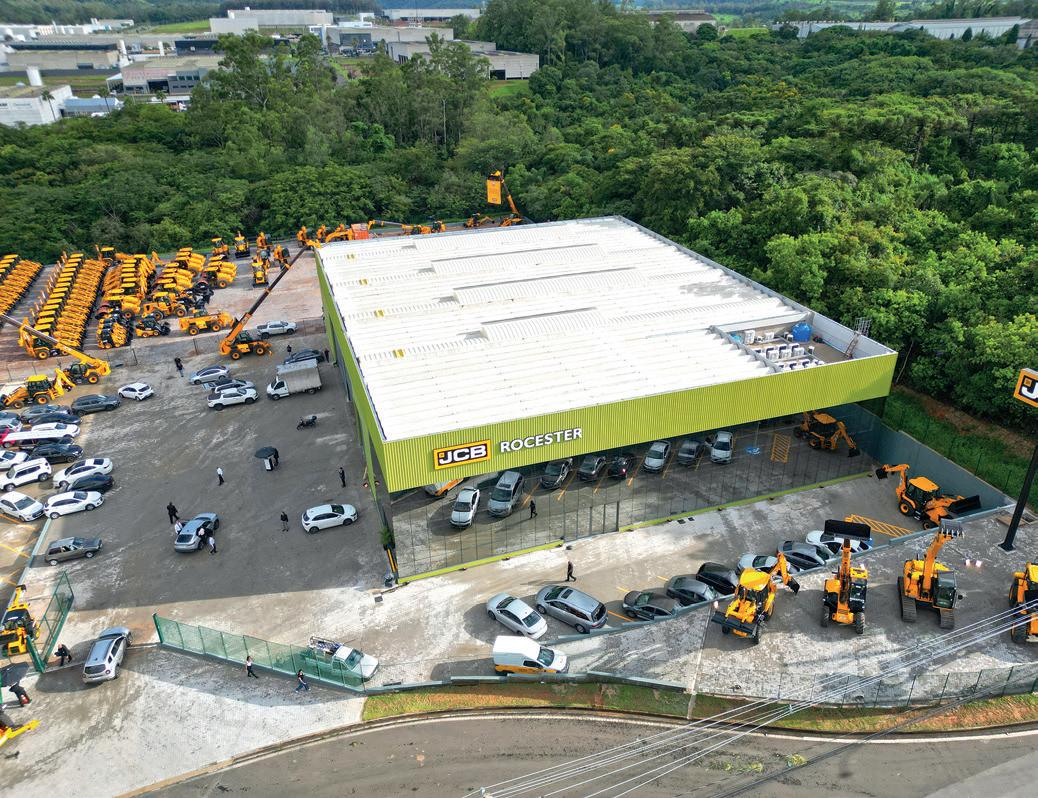
• Como a abertura da unidade em Jundiaí altera a estrutura da empresa?
O início da operação ocorreu em julho de 2024, inicialmente em uma estrutura provisória. Somente agora, em 2026, inauguramos a nova matriz, com 8 mil m² de área. O projeto para o ano é consolidar essa nova estrutura, que contempla uma ampla oficina e uma área de demonstração de máquinas. Além do espaço físico, contamos com mecânicos residentes em todo o estado, distribuídos de forma que o deslocamento seja o menor possível, para que sejamos ágeis em responder aos nossos clientes. Para 2027, já planejamos a abertura de novas filiais no estado.
• Esse movimento responde ao ritmo de vendas nos últimos anos?
Certamente. Desde a abertura, a Rocester já superou a marca de mil máquinas vendidas. Com isso, consolidamos a liderança no segmento de retroescavadeiras e manipuladores telescópicos. Na linha de máquinas pesadas, dobramos nossa participação, comparada ao mesmo período anterior. No grupo de máquinas compactas, como minicarregadeiras, miniescavadeiras, minirrolos e minirretroescavadeiras, estamos crescendo três vezes em relação ao início da operação.
• Atuando com tantas famílias diferentes, quais são os destaques nas vendas?
A JCB Global ostenta um portfólio com mais de 300 tipos de equipamentos, sendo que no Brasil contamos com 29 modelos. O destaque fica por conta de retroescavadeiras e manipuladores telescópicos, mas estamos – JCB e rede – investindo pesado para trazer todo o portfólio ao mercado. Contamos uma das maiores redes de distribuidores do país, com fabricação nacional e estoque de peças para atender ao mercado com mais de 30 mil part numbers. Globalmente, a JCB é a sexta maior fabricante de Linha Amarela do mun-
do. O projeto é dobrar as vendas nos próximos cinco anos.
• Como a demonstração tem se tornado uma ferramenta estratégica de vendas?
Com o aumento na oferta de marcas e modelos, torna-se necessário para o comprador conhecer mais a fundo os detalhes técnicos e conferir in loco a performance da máquina. Diante desse cenário, o cliente também fica mais exigente e, por meio da demonstração, conseguimos explorar melhor as características do equipamento.
• Qual é a estratégia adotada no atendimento de campo, buscando evitar máquina parada nas operações?
As máquinas da JCB saem de fábrica com telemetria remota embarcada, com acesso gratuito por cinco anos. Por meio da plataforma Live
Link e do suporte de um time especializado, podemos acompanhar a saúde do parque de equipamentos. Em caso de qualquer alerta crítico, entramos em contato proativamente com o cliente. Dessa forma, acompanhamos os casos críticos diariamente, acionando o time de engenharia da JCB quando necessário, com o único objetivo de colocar novamente a máquina em operação.
• Ainda nessa linha, a tecnologia embarcada pode ser um diferencial ou o preço ainda represa a demanda?
A tecnologia está avançando a passos largos, isso é fato. Contudo, para termos acesso a tudo que ela proporciona, precisamos melhorar a cobertura da rede de internet e, na outra ponta, o cliente final precisa perceber o valor agregado ao equipamento. O investimento ainda é um limitante.
• Com o crédito caro e difícil, como avalia o desempenho de serviços como o consórcio?
O consórcio constitui uma opção viável para quem não tem urgência no crédito. No entanto, o cliente deve se atentar para a aprovação do crédito. É muito comum ocorrer a contemplação do cliente e ele enfrentar dificuldade de acessar o crédito.
• De que maneira contar com banco de fábrica faz a diferença para distribuidoras?
Sem dúvida, bancos de fábrica e/ ou bancos de mercado operando em parceria com o fabricante fazem diferença. A JCB, por exemplo, opera com o Banco Bradesco, histórico parceiro de crédito do mercado brasileiro. É isso que permite que tenhamos níveis de aprovação superiores à média de mercado e possamos contar com incentivos em taxas subsidiadas.
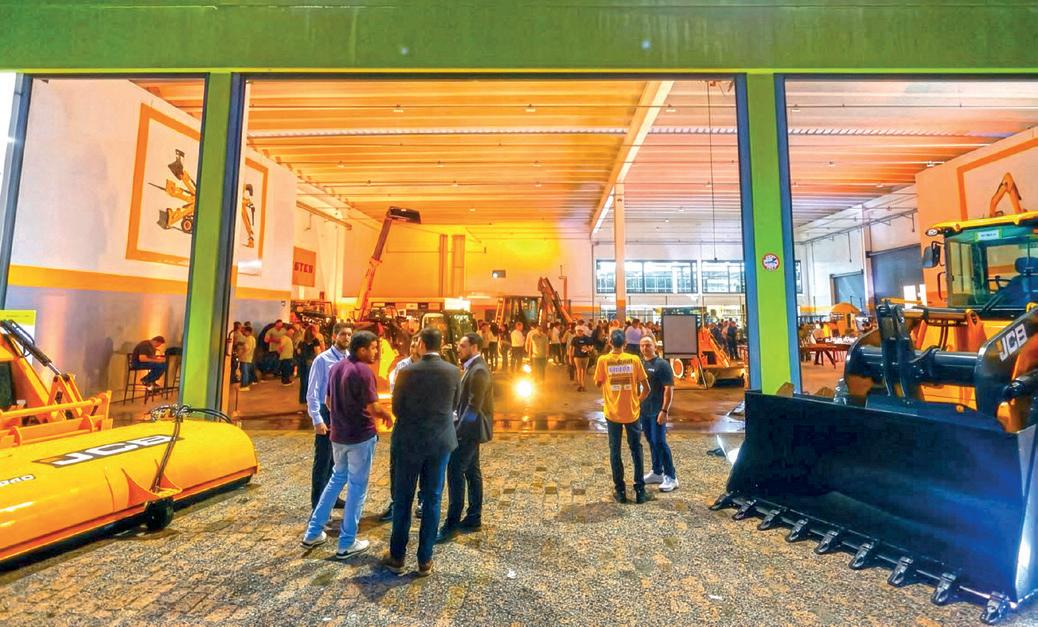
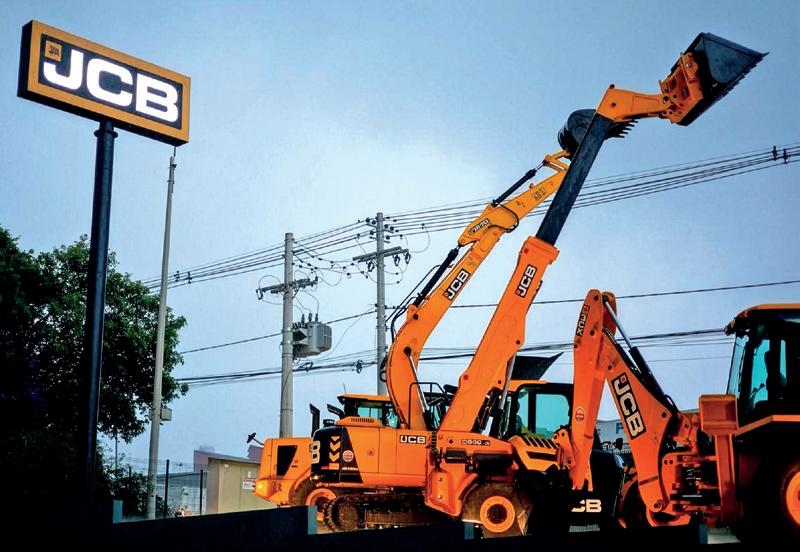
Com uma rede capacitada, a Rocester cresce ano após ano ancorada no pós-venda, diz Jorge
• Em que medida a Rivesa dá suporte às operações da Rocester?
O Grupo Rivesa está no segmento de distribuição automotiva há mais de 40 anos. A partir da expertise do grupo, estruturamos uma central de serviços compartilhados, atendendo a Rocester em nove diferentes áreas. Como parte da nossa governança, realizamos reuniões mensais com o Conselho de Administração, nas quais contamos com um comitê de gestão. Na prática, quando aparece um desafio mais relevante, acessamos as pessoas das demais empresas do grupo, que nos ajudam a tomar a melhor decisão em cada caso.
• Atualmente, há grandes expectativas em relação aos investimentos em infraestrutura no país. Esse viés vem se confirmando?
O ano de 2026 começou forte. O mercado veio superior à previsão. Na ponta, estamos vendo obras
de saneamento, infraestrutura de estradas e mobilidade urbana se destacando, além das licitações públicas. Em se confirmando a demanda que estamos tendo, corremos o risco de não dispor de máquinas no curto prazo.
• Aliás, qual é o retrato atual do mercado de máquinas de Linha Amarela?
O mercado de Linha Amarela está bem competitivo, com a presença de muitas empresas, principalmente chinesas, que estão entrando no mercado. Essa situação faz com que os clientes tenham de se preocupar mais com a qualidade – e não só com as oportunidades de acesso a novos tipos de equipamentos. Por outro lado, temos um mercado bastante aquecido por conta das obras, seja em saneamento, infraestrutura ou mobilidade urbana, fazendo com que grandes projetos saiam do papel. No entanto, em termos de tamanho de mercado, enxergamos um cenário
projetado um pouco menor do que o do ano passado.
• A empresa deve acompanhar esse ritmo?
Para Rocester, especificamente, temos boas perspectivas. Estamos crescendo ano após ano, especialmente no pós-venda. Sendo assim, pouco a pouco vamos garantindo a conquista da confiança do cliente, tanto na execução dos serviços quanto na compra de peças de reposição. Contamos com uma rede capacitada de mecânicos pronta para atender aos nossos clientes em qualquer parte do estado de São Paulo.
• Globalmente, a JCB investe muito em soluções a hidrogênio. Essa tendência deve se consolidar?
Referência global no desenvolvimento dessas soluções, a JCB já conta com motores de combustão interna a hidrogênio certificados e em operação em testes reais, aplicados em máquinas como retroescavadeiras, manipuladores telescópicos e grupos geradores. Do ponto de vista tecnológico, essas soluções já estão prontas para disponibilização em diferentes mercados, atingindo em breve uma escala maior.
• É possível prever a introdução dessas soluções no Brasil?
A introdução no Brasil passa essencialmente pela demanda dos clientes e pelas aplicações nas quais o hidrogênio traz ganhos claros de sustentabilidade e produtividade. Sempre que o mercado solicitar, a JCB está preparada para oferecer essa tecnologia, reforçando seu compromisso com soluções de emissão zero que mantenham desempenho, robustez e familiaridade operacional.
ANUNCIANTE SITE PÁGINA
AEOLUS https://aeolusbrasil.com.br 39
ANALOC https://analoc.org.br/ 43
ARENA M&T https://arenamt.com.br/ 3ª CAPA
CATERPILLAR www.caterpillar.com/pt.html 15
BLOG SOBRATEMA www.sobratema.org.br 65
FORZA https://forzabr.com.br/ 35
MAQUINALISTA www.maquinalista.com 53
KOMATSU www.komatsu.com.br 2ª CAPA
LIEBHERR www.liebherr.com 4ª CAPA
LIEBHERR www.liebherr.com 19 e 25
ANUNCIANTE SITE PÁGINA
PARCEIRO SOBRATEMA www.sobratema.org.br/parcerias/lpmonteli-seguros.html 45
PARCEIRO SOBRATEMA https:/htgaussfleet.com.br/pt/ 55
SANY https://sanydobrasil.com/ 29
SOBRATEMA ASSOCIADOS https://www.sobratema.org.br/ Associados/AssociadoJuridica 41
SOTREQ www.sotreq.com.br 9
TERRAVERDE www.terraverdegrupo.com.br 17
TRACBEL www.tracbel.com.br/maquinas-sdlg/ 21
XCMG https://xcmgbrasil.com.br/ 27
Informações técnicas e científicas sobre os segmentos da construção, mineração e sustentabilidade ACESSE AGORA!
Siga-nos nas redes sociais e fique ligado em todas as novidades

Durante décadas, o mercado brasileiro de máquinas da Linha Amarela foi estruturado sobre bases relativamente estáveis. Marcas tradicionais, majoritariamente europeias, americanas e, depois, japonesas e coreanas, consolidaram não apenas produtos e tecnologia, mas também um modelo conhecido de atuação: distribuição organizada, cobertura territorial, pós-venda, peças e suporte técnico.
Posteriormente, a entrada de marcas japonesas e coreanas ampliou a concorrência, mas sem romper essa lógica. A mudança mais relevante veio a partir de meados dos anos 2000, com a chegada das marcas chinesas. Em muitos casos, esse movimento ocorreu por meio de importadores independentes, sem a estrutura tradicionalmente exigida no setor. Elementos antes considerados indispensáveis — como rede padronizada, forte suporte ao cliente, ampla disponibilidade de peças e disciplina comercial — deixaram de ser pré-condições absolutas para competir.
Depois de duas décadas de mudanças silenciosas, a distribuição de máquinas no Brasil começa a dar sinais de uma nova configuração competitiva.”
Naquele momento, o mercado parecia dividido entre dois blocos: de um lado, as marcas tradicionais, associadas a qualidade, tecnologia e suporte; de outro, os novos entrantes, vistos como alternativas de menor custo. Hoje, essa leitura já não explica bem a realidade. Depois de duas décadas de mudanças silenciosas, a distribuição de máquinas no Brasil começa a dar sinais de uma nova configuração competitiva.
Após quase 20 anos de evolução, muitos fabricantes chineses ampliaram seus portfólios, melhoraram a qualidade, incorporaram tecnologia e passaram a investir com mais consistência em redes de distribuição, cobertura e reputação. Já não se trata apenas de vender mais barato, mas de construir presença sólida no mercado.
Essa mudança altera a agenda estratégica dos distribuidores. Em um ambiente de maior pressão competitiva, margens mais apertadas e clientes mais sensíveis a preço, a ausência de uma marca chinesa no portfólio já começa a gerar desconforto estratégico em parte dos canais. É nesse contexto que a discussão sobre o modelo multimarca ganha força.
Em setores como automotivo, eletroeletrônicos e varejo, a convivência entre marcas com posicionamentos distintos já se tornou uma forma de ampliar cobertura de mercado e atender diferentes perfis de clientes. Na Linha Amarela, esse movimento ainda é inicial, mas os sinais já aparecem. Alguns distribuidores começam a adotar, ainda que seletivamente, uma lógica multimarca para complementar o portfólio, ampliar presença competitiva ou reduzir dependência de uma única bandeira.
Naturalmente, essa transição não é simples, pois desafia a cultura histórica de exclusividade, exige maior sofisticação de gestão e pode gerar conflitos de posicionamento entre marcas. Ainda assim, a hipótese multimarca já deixou de ser apenas exceção e passou a ocupar espaço relevante na reflexão estratégica do setor.
Talvez este ainda não seja o ano da consolidação plena desse modelo. Mas tudo indica que a distribuição de Linha Amarela entrou em uma fase de transição. Mesmo que o futuro não seja integralmente multimarca, há sinais claros de que será menos monomarca do que já foi.
*Yoshio Kawakami é consultor da Raiz Consultoria e diretor técnico da Sobratema
Força incomparável, estabilidade absoluta.
www.liebherr.com.br
Operações de içamento LR 1300