Götz Kümmerle

Götz Kümmerle
Chat is dead.« Der Satz fiel Anfang Juni 2026 in einem Bericht der Financial Times über OpenAIs geplanten Umbau von ChatGPT. Gemeint war: Die erste Phase der künstlichen Intelligenz geht zu Ende.
Diese erste Phase war der Chat: Frage eingeben, Antwort erhalten, Texte entwerfen, Recherchen zusammenfassen, E-Mails formulieren. Für Steuerberater und andere Wissensberufe war sie bequem. KI half bei der Zuarbeit. Die eigentliche fachliche Arbeit blieb beim Menschen: Sachverhalte verstehen, die Rechtslage würdigen, Entscheidungen vorbereiten und Verantwortung übernehmen.
Doch KI-Systeme werden nicht mehr nur immer besser im Antworten. Sie werden besser im Arbeiten. Sie zerlegen Aufgaben, prüfen Quellen, analysieren Zahlen und bereiten Ergebnisse vor. Zugleich greifen sie auf Fachquellen, interne Dokumente und strukturierte Daten zu. Aus dem Chatfenster wird eine Arbeitsumgebung.
Für die Steuerberatung ist das der Bruch: KI bleibt nicht länger auf einfache Zuarbeit beschränkt. Sie rückt näher an die fachliche Würdigung heran.
Denn steuerliche Arbeit besteht nicht nur aus Buchführung, Deklaration und Fristen. Ihr Kern liegt in der Einordnung eines Lebenssachverhalts unter steuerrechtliche Regeln. Aus Fakten, Normen, Rechtsprechung und Erfahrung entsteht eine belastbare Einschätzung. Diese Fähigkeit galt lange als Schutzwall der steuerberatenden Berufe. Dieser Schutzwall verschwindet nicht über Nacht. Aber er wird durchlässiger. Je besser KISysteme mit Fachwissen, Mandantendaten und Prozessinformationen arbeiten, desto stärker übernehmen sie Vorarbeiten, auf denen steuerliche Würdigung beruht: Sie erkennen Muster, markieren Risiken, vergleichen Gestaltungsoptionen und bereiten Entscheidungen vor.
Bisher war Verantwortung eng mit exklusiver Urteilsfähigkeit verbunden. Mandanten gingen zum Steuerberater, weil Ausbildung,
Brandreport • interVATim
MErfahrung und berufliche Stellung ihm einen Wissens- und Urteilsvorsprung gaben.
Wenn KI-Systeme nun einen wachsenden Teil dieser Urteilsarbeit belastbar leisten können, reicht es nicht, dass der Berufsträger ein Ergebnis nur noch abzeichnet. Das würde ihn auf die Rolle eines Prüfsiegels reduzieren. Die formale Verantwortung bleibt, doch ihre Begründung verändert sich.
Der Wert des Steuerberaters liegt künftig weniger darin, dass nur er zu einer fachlichen Würdigung gelangt. Er liegt stärker darin, diese Würdigung einzuordnen: in Mandantenkontext, wirtschaftliche Ziele, Risikoabwägungen, Finanzierung, Nachfolge und unternehmerische Wirklichkeit.
Je besser die Systeme werden, desto wichtiger wird, was jenseits des Systems liegt. Dort beginnt die neue Rolle des Steuerberaters: an den Grenzen zwischen Steuerrecht, Technologie, Unternehmensführung und menschlicher Entscheidung. Er muss verstehen, was das System kann, erkennen, wo es verkürzt, und einen Standpunkt entwickeln, wenn mehrere fachlich vertretbare Wege offenstehen.
Gute Beratung ist weitaus mehr als eine richtige Antwort. Sie verbindet steuerliche Folgen mit Liquidität, Finanzierung, Vertrieb, Personal, Nachfolge oder Strategie und sagt dem Mandanten, was in seiner Lage sinnvoll ist.
Damit entsteht Druck auf das Geschäftsmodell. Was standardisierbar ist, wird schneller, günstiger und skalierbarer. Buchführung, Compliance, Deklaration und Standardprüfungen werden weiter automatisiert; Wertschöpfung wandert in Software, Plattformen und Taxtech-Systeme.
Zugleich verändert sich die Datengrundlage. E-Rechnung, digitale Buchhaltung, Bankdaten und ERP-Systeme wachsen im Mittelstand zu einem maschinenlesbaren Datenstrom zusammen. Steuerliche Beratung entsteht damit nicht mehr erst am Jahresende. Sie rückt näher an laufende Entscheidungen heran: Investitionen,
Liquidität, Finanzierung, Nachfolge, Umstrukturierungen oder internationale Geschäftsmodelle.
Genau darin liegt die Chance. Wenn KI operative und analytische Vorarbeit übernimmt, muss sich der Steuerberater auf Aufgaben konzentrieren, bei denen Mandanten Orientierung brauchen. Nicht die einzelne Buchung, nicht die Standarderklärung und nicht der isolierte Paragraf machen den Unterschied. Entscheidend wird die Fähigkeit, Zahlen, steuerliche Folgen, rechtliche Risiken und unternehmerische Ziele zusammenzuführen.
Der Steuerberater von morgen wird stärker zum Sparringspartner und Consigliere des Unternehmers: nicht als operativer Geschäftsführer, sondern als jemand, der Alternativen bewertet und Folgen sichtbar macht.
Die zentrale Frage lautet deshalb nicht mehr: Wie kann der Steuerberater mit KI schneller arbeiten? Sie lautet: Welche Rolle übernimmt er, wenn KI große Teile der fachlichen Vorarbeit gut erledigen kann?
Die Antwort liegt in einer höheren Form von Beratung. Steuerberater müssen technologische Systeme verstehen, Ergebnisse prüfen und Verantwortung übernehmen. Vor allem aber müssen sie dort Orientierung geben, wo Systeme zwar rechnen, vergleichen und vorschlagen können, aber keinen unternehmerischen Standpunkt haben.
KI ersetzt damit nicht einfach den Steuerberater. Aber sie verändert, wofür er gebraucht wird.
Für die Steuerbranche ist das eine Zäsur.
Die Maschine bereitet vor. Der Mensch prüft, gewichtet und verantwortet. Wer darin nur Effizienz sieht, unterschätzt die Entwicklung: Es geht um die Frage, wo künftig Wert entsteht. Deshalb verändert KI nicht nur die Werkzeuge der Steuerberatung. Sie verändert ihre Rolle.
Text Götz Kümmerle, Publizist, Autor und Mitherausgeber von Taxpunk
Lesen Sie mehr.
04 Gastartikel: Ralph Schmieder & Stephanie Henseler
08 Gastartikel: Stefan Groß
10 Interview: Kristiina Coenen
12 Gastartikel: Dominik Wellmann
16 Organisationsentwicklung
18 Einführung der E-Rechnung
20 Gastartikel: Thorsten Franke-Roericht 24 Regulierung und der Mittelstand
26 Tax-Compliance ohne Excel
Smart Future of Tax.
Verlag und Herausgeber
Smart Media Agency AG, Gerbergasse 5, 8001 Zürich, Schweiz
Redaktion (verantwortlich)
Kevin Meier
Smart Media Agency AG, Gerbergasse 5, CH – 8001 Zürich Tel +41 44 258 86 00
Layout (verantwortlich)
Mathias Manner
Smart Media Agency AG, Gerbergasse 5, CH – 8001 Zürich Tel +41 44 258 86 00
Anzeigen (verantwortlich)
Luisa Manok
Smart Media Agency AG, Gerbergasse 5, CH – 8001 Zürich Tel +41 44 258 86 10
Druckerei
Handelsblatt Media Group GmbH
it E-Rechnung und ViDA beginnt eine neue Zeit in der Steuertransparenz. Finanzbehörden werden Transaktionen künftig nahezu in Echtzeit sehen und viele Unternehmen ahnen noch nicht, was das für ihre internen Prozesse bedeutet. Steuerberaterin Pia Brohl und Rechtsanwältin Viktoria Fleiss von interVATim erläutern, wo der eigentliche Handlungsbedarf liegt.
Frau Brohl, Frau Fleiss, viele Unternehmen behandeln E-Rechnung und ViDA noch als reines IT-Projekt. Was übersehen sie dabei?
PB: Sie übersehen, dass es im Kern ein Datenprojekt ist, kein Softwareprojekt. Die eigentliche Herausforderung liegt darin, dass Unternehmen die Qualität ihrer Stammdaten und Prozesse auf ein Niveau heben müssen, das bisher nur wenige erreicht haben.
VF: Wenn ein Unternehmen fehlerhafte Lieferantendaten im ERP hat, war das gestern ein internes
Buchhaltungsproblem. Morgen ist es ein Problem, das die Finanzbehörde in Echtzeit sieht. Der Druck, sauber zu arbeiten, wird enorm steigen, und das betrifft nicht nur die IT, sondern Einkauf, Vertrieb und Management gleichermaßen.
ViDA soll die Umsatzsteuer in der EU harmonisieren, aber 27 Mitgliedstaaten haben 27 verschiedene Vorstellungen. Was bedeutet das konkret für Unternehmen?
PB: Ein Unternehmen, das in acht EU-Ländern verkauft, hat heute schon diverse verschiedene Meldesysteme und Fristen. Spanien mit SII, Portugal mit SAF-T, Italien mit SdI, Polen mit KSeF, jedes System hat seine eigene Logik. Mit ViDA versucht die EU durch Neuregelungen wie der Single-VAT-Registration Vereinfachungen für Unternehmen zu schaffen. Registrierungspflichten im Ausland werden sich dadurch jedoch nicht vollständig vermeiden lassen. Insbesondere beim Thema E-Rechnung und nationales Real-Time-Reporting entstehen
neue Komplexitäten, die sich nicht wegdiskutieren lassen. Wer darauf wartet, dass Europa eine einheitliche technische Umsetzung liefert, wird enttäuscht sein, denn ViDA überlässt es den Mitgliedstaaten, eigene Lösungen zu entwickeln.
VF: Was zählt, ist die eigene Datenbasis so aufzustellen, dass sie flexibel ist für unterschiedliche nationale Anforderungen. Wer das schafft, löst nicht nur ein Compliance-Problem, sondern erarbeitet sich einen echten Wettbewerbsvorteil.
Am Ende sind es Menschen, die Prozesse gestalten und Daten pflegen. Wird der Faktor Mensch bei der Umsetzung unterschätzt?
PB: Massiv unterschätzt, das ist das größte Umsetzungsrisiko überhaupt. Wir erleben regelmäßig, dass die technische Implementierung gelingt, aber dann scheitert das Ganze daran, dass der Mitarbeiter im Einkauf nicht versteht, warum sich der Prozess ändert, oder der Vertrieb weiterhin Rechnungen auf Zuruf korrigiert. Menschen ändern Arbeitsweisen nicht, weil eine Software es verlangt. Sie ändern sie, wenn sie verstehen, warum.
VF: Change-Management und Schulung gehören genauso zum Projekt wie die ERP-Anbindung. Was Unternehmen brauchen, ist jemand, der umsatzsteuerliche Tiefe mitbringt, die operative Realität versteht und beides zusammendenkt. Genau das ist unser Ansatz bei interVATim.
Weitere Informationen unter: intervatim.de
Künstliche Intelligenz, Cloud-Technologien und neue ERP-Systeme verändern derzeit die Finanzfunktion vieler Unternehmen. Doch gerade im Steuerbereich stoßen zahlreiche Organisationen an Grenzen: Daten liegen in unterschiedlichen Systemen, Prozesse sind historisch gewachsen und regulatorische Anforderungen werden immer komplexer. Warum erfolgreiche Tax-Transformation weit mehr ist als die Einführung neuer Software und weshalb die Steuerfunktion künftig stärker strategisch mitgestalten muss, erläutern Fadi Ramadan, Partner und Head of Tax Transformation & Technology, sowie Marco Ehlert, Partner und Leiter Consulting bei Forvis Mazars.
Marco Ehlert
und Leiter Consulting
Viele Steuerabteilungen arbeiten noch immer mit fragmentierten Prozessen, manuellen Routinen und historisch gewachsenen Systemlandschaften. Warum wird dieses Modell zunehmend zum Risiko? Ehlert: Die eigentliche Herausforderung ist die wachsende Komplexität. Unternehmen arbeiten heute mit unterschiedlichsten Systemen, die oft über Jahre oder sogar Jahrzehnte entstanden sind. Gerade international tätige Organisationen müssen verschiedene regulatorische Anforderungen, Länderbesonderheiten und Datenquellen miteinander verbinden. Viele notwendige Modernisierungen wurden lange aufgeschoben. Das erhöht nicht nur den Aufwand, sondern erschwert auch die Einführung neuer Technologien. Gleichzeitig steigen die Datenmengen kontinuierlich. Ohne moderne Strukturen wird es immer schwieriger, den Überblick zu behalten und fundierte Entscheidungen zu treffen.
Forvis Mazars beschreibt TaxTransformation als Entwicklung über mehrere Reifestufen hinweg. Woran erkennen Unternehmen, dass ihre Steuerfunktion technologisch nicht mehr zukunftsfähig ist? Ramadan: Häufig zeigt sich das zunächst im Tagesgeschäft. Wiederkehrende Verspätungszuschläge, Probleme bei Betriebsprüfungen oder hoher manueller Aufwand sind klare Warnsignale. Besonders deutlich wird der Handlungsbedarf bei neuen regulatorischen Anforderungen wie der globalen Mindestbesteuerung. Wer solche Themen heute noch überwiegend mit Excel lösen möchte, stößt sehr schnell an Grenzen. Deshalb unterstützen wir Unternehmen dabei, ein klares Zielbild zu entwickeln und den Transformationsweg in realistische Schritte zu übersetzen. Wir sprechen dabei von einem Target-Operating-Model. Erst wenn definiert ist, wie Prozesse, Organisation und Technologien künftig zusammenspielen sollen, lässt sich der Transformationsweg sinnvoll gestalten.
Viele Unternehmen investieren bereits in KI, obwohl Prozesse und Datenstrukturen noch nicht sauber aufgesetzt sind. Warum kann genau das zum Problem werden? Ramadan: Weil KI keine strukturellen Defizite beseitigt. Viele Unternehmen erwarten schnelle Erfolge und setzen punktuell KI-Lösungen ein, ohne die Grundlagen geschaffen zu haben. Dabei braucht künstliche Intelligenz eine
KI kann große Datenmengen analysieren, Risiken erkennen, Anomalien identifizieren oder Prognosen unterstützen.
– Marco Ehlert, Partner und Leiter Consulting
Abteilungsgrenzen hinweg zu verstehen und Datenflüsse ganzheitlich zu betrachten. Genau deshalb verbinden wir bei Forvis Mazars steuerliches Fachwissen mit Consulting-, Prozess- und Technologiekompetenz. In unseren Transformationsprojekten betrachten wir nicht nur einzelne Steuerprozesse, sondern die gesamte Wertschöpfungskette wie zum Beispiel die eingesetzten ERP-Systeme. Nur so entstehen nachhaltige Verbesserungen und belastbare Strukturen für die Zukunft.
Gerade beim Einsatz von KI stellen sich Fragen nach Transparenz, Verantwortung und Nachvollziehbarkeit. Wo braucht Automatisierung aus Ihrer Sicht klare Grenzen?
Ehlert: Dort, wo steuerliche Entscheidungen getroffen werden, die rechtliche oder wirtschaftliche Konsequenzen haben. KI kann hervorragend recherchieren, Informationen strukturieren oder erste Analysen erstellen. Die finale Bewertung sollte jedoch beim Menschen bleiben. Wir sprechen hier vom Prinzip »Human in the Loop«. Das wird aus unserer Sicht dauerhaft notwendig sein. KI-Systeme können Fehler machen oder Halluzinationen erzeugen. Deshalb braucht es erfahrene Fachkräfte, die Ergebnisse einordnen und kritisch hinterfragen. Technologie ist ein sehr leistungsfähiges Werkzeug, ersetzt aber nicht Verantwortung.
belastbare Datenbasis, klare Prozesse und eindeutige Verantwortlichkeiten. Fehlt dieses Fundament, bleiben die Ergebnisse oft hinter den Erwartungen zurück. Und gerade deswegen ist es wichtig, das Thema KI immer mit Datenqualität, Governance und Organisationsstrukturen zu verknüpfen. Erst dann kann die Technologie ihren eigentlichen Mehrwert entfalten.
Rund um künstliche Intelligenz herrscht derzeit enormer Erwartungsdruck. Welche Rolle wird KI künftig in Steuerabteilungen spielen? Ehlert: KI wird die Steuerfunktion grundlegend verändern. Dabei geht es weniger darum, bestehende Prozesse etwas schneller zu machen. Vielmehr entstehen völlig neue Arbeitsweisen. KI kann große Datenmengen analysieren, Risiken erkennen, Anomalien identifizieren oder Prognosen unterstützen. Gleichzeitig wird die Informationsflut in Unternehmen
weiter zunehmen. Ohne intelligente Systeme wird es künftig kaum noch möglich sein, den Überblick zu behalten. Deshalb sehen wir KI als wichtigen Enabler für die Steuerfunktion der Zukunft. Entscheidend wird sein, KI steuerungsfähig und messbar einzusetzen.
Forvis Mazars verbindet Steuerberatung, Consulting und Technologiekompetenz. Weshalb greifen klassische Transformationsansätze heute häufig zu kurz?
Ramadan: Weil Steuerprozesse nicht in der Steuerabteilung beginnen. Steuerlich relevante Daten entstehen im Einkauf, im Vertrieb, im Rechnungswesen oder im Reporting. Wer ausschließlich auf die Steuerabteilung blickt, betrachtet lediglich einen Ausschnitt des Gesamtbildes. Erfolgreiche Transformation bedeutet deshalb, Prozesse über
Erfolgreiche Transformation bedeutet, Prozesse über Abteilungsgrenzen hinweg zu verstehen und Datenflüsse ganzheitlich zu betrachten. Genau deshalb verbinden wir bei Forvis Mazars steuerliches Fachwissen mit Consulting-, Prozess- und Technologiekompetenz .
– Fadi Ramadan, Partner und Head of Tax Transformation & Technology
Blicken wir fünf Jahre voraus: Woran wird man erkennen, dass ein Unternehmen seine Steuerfunktion erfolgreich transformiert hat – und woran, dass es den Anschluss verloren hat?
Ehlert: Erfolgreiche Steuerfunktionen werden deutlich stärker in Unternehmensentscheidungen eingebunden sein als heute. Sie werden als Business-Partner wahrgenommen und nicht nur als Compliance-Einheit. Gleichzeitig werden harmonisierte Daten, Echtzeit-Reporting und moderne Analysefähigkeiten zum Standard gehören. In diesen Teams arbeiten künftig nicht nur Steuerexperten, sondern auch Datenanalysten, Technologieexperten und KI-Spezialisten. Die Steuerfunktion entwickelt sich damit vom reinen Kontroll- und Kostenfaktor zunehmend zum Wertstifter für das Unternehmen.
Ramadan: Zudem wird sich der Erfolg sehr konkret messen lassen. Unternehmen werden weniger Zeit für Routinetätigkeiten benötigen, Risiken früher erkennen und Prozesse deutlich effizienter steuern. Steuerfunktionen können nicht mehr nur auf regulatorische Anforderungen reagieren, sondern aktiv Mehrwert für die Organisation schaffen. Genau daran lässt sich erkennen, ob eine Transformation gelungen ist.
Weitere Informationen unter: forvismazars.com
Die Steuerfunktion befindet sich im Umbruch. Was lange als nachgelagerte Pflichtübung galt – das Validieren, Korrigieren und Melden steuerlich relevanter Sachverhalte – entwickelt sich zum strategischen Steuerungsinstrument. Treiber sind steigende Reportingpflichten und die rasante Entwicklung künstlicher Intelligenz. Doch wer glaubt, KI allein löse die Komplexität steuerlicher Prozesse, greift zu kurz. Die eigentliche Grundlage ist oft unterschätzt: die Qualität der Daten.
Der blinde Fleck der Digitalisierungsstrategie Viele Unternehmen haben in neue ERPSysteme, Automatisierungsplattformen und Reporting-Tools investiert. Trotzdem kämpft die Steuerfunktion weiterhin mit fehlerhaften Stammdaten, unvollständigen Klassifikationen und manuellen Eingriffen. Der Engpass ist nicht die Technologie, sondern die Datenqualität.
Mit neuen Reportinganforderungen steigen auch die Ansprüche an Datenfelder, Schnittstellen und Taxonomien. Die benötigten Informationen müssen in ausreichender Qualität und Granularität verfügbar sein.
KI verschärft dieses Dilemma, wenn sie auf fehlerhaften Daten basiert. MachineLearning-Modelle lernen aus historischen Informationen – und übernehmen deren Fehler. Die Formel ist einfach: KI kompensiert keine schlechten Daten. Sie wird erst durch gute Daten leistungsfähig.
Brandreport • DCCS Deutschland
Datenqualität als strategische Entscheidung
Datenqualität bedeutet mehr als Fehlerfreiheit. Entscheidend sind Konsistenz, Vollständigkeit und Kontext. Steuerlich relevante Daten entstehen überwiegend in operativen Prozessen – durch Fachbereiche außerhalb der Steuerabteilung und tief im ERP-System.
Deshalb setzt sich ein neues Paradigma durch: Fehler werden nicht mehr nachträglich korrigiert, sondern bereits bei ihrer Entstehung erkannt und verhindert. Plattformen wie taxAI greifen direkt in Geschäftsprozesse ein. Machine-Learning-Modelle analysieren dabei bis zu 100 Datenparameter gleichzeitig und erkennen Zusammenhänge, die dem menschlichen Blick verborgen bleiben.
Das Ergebnis ist eine präventiv gesicherte, auditierbare Datenbasis, die direkt an der Quelle validiert wird – im Kundenauftrag, in der Faktura oder im Buchungsbeleg.
Der Semantic Layer: die Brücke zwischen Daten und KI Saubere Daten sind die Voraussetzung. Ohne Kontext bleiben sie jedoch stumm. Begriffe wie »Umsatz«, »Produkt« oder »Kostenträger« werden in Unternehmen häufig unterschiedlich definiert. Für KI ist das ein grundlegendes Problem.
Der Semantic Layer macht dieses Organisationswissen maschinenlesbar. Er übersetzt Rohdaten in Geschäftskontext und schafft die Verbindung
zwischen operativen Steuerdaten und intelligenter Analyse. Das erfordert die enge Zusammenarbeit von Steuerexperten, Finance und Datenarchitektur.
Von Dashboards zu Antworten Auf dieser Grundlage entsteht eine neue Generation der Steuerung. Klassische BI-Lösungen liefern Kennzahlen, beantworten aber selten die eigentliche Fragestellung. Fachanwender verbringen viel Zeit mit Filtern, Interpretieren und Nachfordern von Analysen.
Die Kombination aus BI und KI verändert diesen Prozess. Auf Basis eines semantischen Modells werden Dashboards dialogfähig. Fragen können in natürlicher Sprache gestellt werden – die Antworten stammen direkt aus den Unternehmensdaten.
Ein korrektes Steuerkennzeichen in SAP ist für den CFO zunächst nur ein Datenpunkt. Erst der Semantic Layer ordnet ihn geschäftlich ein. So werden Dashboards zu Entscheidungswerkzeugen: Nicht mehr die Kennzahl steht im Mittelpunkt, sondern die Antwort auf Fragen wie: »Warum ist unsere Steuerbelastung in Q3 gestiegen – und wo genau?« Datenqualität, Kontext und Analyse bilden dabei eine untrennbare Kette.
Finance und Tax wachsen zusammen
Die technologische Entwicklung beschleunigt eine überfällige Konvergenz: Tax und Finance wachsen zusammen. Finanzprozesse prägen die steuerliche
Risikolandschaft – wer diese Zusammenhänge in Echtzeit sichtbar macht, gewinnt einen entscheidenden Steuerungsvorteil.
Seamless Finance – die Integration steuerlicher, finanzieller und regulatorischer Datenflüsse – ist die logische Konsequenz einer konsequenten Datenarchitektur. Unternehmen, die heute in Datenqualität investieren, schaffen die Grundlage für diesen Wandel.
Pragmatisch beginnen, strategisch denken
Der Einstieg erfordert keine vollständige Systemtransformation. Bestehende Datenstrukturen bleiben erhalten, KI-Schichten werden modular ergänzt und SAP-Integrationen folgen dem Prinzip »Keep the Core clean«.
Entscheidend ist eine klare Priorität: Datenqualität zuerst. Wer steuerliche Daten an der Quelle sichert, einen Semantic Layer etabliert und KI darauf aufbaut, schafft die Grundlage für eine zukunftsfähige Steuerfunktion.
Die Steuerfunktion der Zukunft ist keine reine Kontrollinstanz mehr. Sie wird zum datengetriebenen Navigator – mit Echtzeiteinblicken, prädiktiven Analysen und der Fähigkeit, über Compliance hinaus aktiv Wert zu schaffen. Der Weg dorthin beginnt mit der Qualität und dem Kontext der Daten.
Text Ralph Schmieder und Stephanie Henseler
Technik muss messbaren Nutzen bringen – idealerweise, indem sie hilft, Probleme effizienter zu lösen. Ralph Schmieder, Geschäftsführer DCCS Deutschland, stellt die neue Steuerplattform taxAI vor – eine steuerartenunabhängige Realtime-Compliance-Plattform, die genau diesen Nutzen bietet.
Ralph Schmieder
Geschäftsführer DCCS
Stephanie
Henseler Managing Partner taxAI
Herr Schmieder, was ist taxAI und warum verändert es den Umgang mit Steuern grundlegend? taxAI ist eine steuerartenunabhängige Realtime-Compliance-Plattform, die mithilfe von Machine-Learning die Qualität steuerrelevanter Daten in Unternehmensprozessen verbessert. Die Kernfunktionen sind Tagging und Validierung. Dank ihres generischen Ansatzes auf Basis von Unternehmensdaten unterstützt taxAI unterschiedliche steuerliche Anwendungsfälle. Durch die Nutzung von SAP-Standardfunktionen lässt sich die Lösung einfach integrieren und bestehende Synergien nutzen.
Wie verändert diese RealTimeCompliance mit KI zukünftig die Rolle der Steuerabteilung?
Durch den generischen Ansatz können wir unterschiedliche steuerliche Anwendungsfälle abbilden, zum Beispiel die Echtzeitprüfung und Korrektur der Steuerfindung im Sales-Orderund Faktura-Prozess oder die Identifikation quellensteuerrelevanter Belege. taxAI stellt sicher, dass steuerrelevante Daten bereits in den vorgelagerten Unternehmensprozessen korrekt erzeugt werden. Dadurch kann die Steuerfunktion für Reporting, Berechnungen und Compliance-Prozesse direkt auf verlässliche Daten zugreifen, ohne auf nachgelagerte Korrekturen oder Hilfslösungen wie Excel angewiesen zu sein.
Welche typischen steuerlichen Risiken erkennt taxAI besser oder früher als in der bisherigen Handhabe?
Das können tatsächlich alle möglichen Fälle sein. Durch den einfachen Ansatz und die Generalität der Plattform gibt es kaum Grenzen. Unternehmen haben unterschiedliche Risiken und diese können wir unternehmensspezifisch anlernen und bedienen. Wichtig ist – einfach starten!
Sie beschreiben den Semantic Layer als Brücke zwischen Steuerdaten und intelligenter Analyse. Aber wer baut diese Brücke in der Praxis? Die IT? Die Steuerabteilung? Oder ist das eine neue Rolle, die es noch gar nicht im Unternehmen gibt? Die ehrliche Antwort: keiner, zumindest
Wer mit dem Gesamtbild anfängt, verliert. Wer mit einem konkreten Problem anfängt, gewinnt.
– Ralph Schmieder, Geschäftsführer
keiner alleine. Die IT versteht die Datenarchitektur, aber nicht, was ein Steuerberater unter »Umsatzsteuerrisiko« versteht. Die Steuerabteilung kennt die fachliche Logik, weiß aber nicht, wie man sie maschinenlesbar macht. Was wir brauchen, ist eine Rolle, die beide Welten verbindet. Im Datenmanagement nennt man dies den »Data Steward«. Im steuerlichen Umfeld könnte man von einem Tax-Data-Owner sprechen. Da diese Rolle in den meisten Unternehmen nicht klar verankert ist, scheitern viele Semantic-LayerInitiativen bereits in der Anfangsphase.
Datenqualität, Semantic Layer und KIgestützte Analysen versprechen viel, erfordern aber erhebliche Investitionen. Wie überzeugt ein CFO den Vorstand, wenn die bestehenden Prozesse zwar ineffizient sind, aber der Laden gerade noch so läuft? Indem der CFO nicht über Technologie spricht, sondern über Geschäftsnutzen. Kein Vorstand ist an Initiativen zur Business-Semantic in Datenmodellen interessiert, aber sehr wohl an schnelleren, fundierteren Antworten auf drängende Fragen. In vielen Unternehmen dauern Antworten auf zentrale Steuerungsfragen Tage oder Wochen und erfordern erheblichen manuellen Aufwand. Der eigentliche BusinessCase ist also Entscheidungsgeschwindigkeit.
Der Einstieg muss auch kein Transformationsprogramm sein. Ein klar abgegrenzter Use-Case im ERP-System kann bereits nach wenigen Monaten messbare Ergebnisse liefern. So entstehen Vertrauen in die Datenbasis und die Bereitschaft für weitere Schritte. Wer mit dem Gesamtbild anfängt, verliert. Wer mit einem konkreten Problem anfängt, gewinnt. Allerdings sollte trotzdem jeder Schritt Teil einer klaren Zielarchitektur sein.
Weitere Informationen unter: dccs.eu und taxai.club
Franz
Prinz zu Hohenlohe CEO, Founding Partner The Makery Group
Olaf Thein
UManager
m wettbewerbsfähig zu bleiben, müssen Beratungsunternehmen Technologie und KI wesentlich intensiver einsetzen. Gleichzeitig steigt der Bedarf an erfahrenen Experten, die technologische Ergebnisse fachlich einordnen, Qualität sichern und den Mehrwert für Mandantengewährleisten. Olaf Thein, Founding Partner & General Manager Makery Software GmbH, und Franz Prinz zu Hohenlohe, CEO & Founding Partner von The Makery Group, haben ein agiles und technologisches
Beratungsunternehmen gegründet, das diese beiden Punkte perfekt verbindet.
Herr Thein, Prinz zu Hohenlohe, warum treten bei Wirtschaftsprüfungen für »Public Interest Companies« (PIE) oftmals Restriktionen bei der Beratung auf? Prinz zu Hohenlohe: Kapitalmarktorientierte Unternehmen unterliegen strengen Unabhängigkeitsregeln: Wirtschaftsprüfer dürfen die von ihnen geprüften Unternehmen grundsätzlich nicht beraten, zudem muss spätestens alle zehn Jahre ein Prüferwechsel erfolgen. Da es im Wesentlichen nur vier große globale Wirtschaftsprüfungsgesellschaften gibt (Big Four), wechseln große Unternehmen regelmäßig zwischen diesen Anbietern. Dadurch geht häufig über Jahre aufgebautes Beratungs-Know-how verloren. Teilweise verzichten Prüfungsgesellschaften sogar darauf, an Ausschreibungen teilzunehmen, weil sie mehr Beratungsumsatz verlieren würden, als sie durch das Prüfungsmandat gewinnen.
Genau hier setzen wir an. Alle unsere Gründungspartner haben jahrzehntelange Beratungserfahrung bei Big-Four-Gesellschaften und bringen langjährige Markt- und Mandatserfahrung, etablierte Netzwerke und gewachsene Kundenbeziehungen mit. Wir kennen die Anforderungen großer Konzerne und bringen eigene technologische Lösungen mit, die Prozesse deutlich effizienter machen.
The Makery baut seine gesamte Arbeitsweise auf Technologie inklusive einer selbst entwickelten, KI gestützten Software auf. Was kann diese – und wie sieht das genau aus? Olaf Thein : Wir differenzieren hier im Hinblick auf unsere Prozesse. Für eigene Delivery-Prozesse und unser Backoffice wie Buchhaltung oder HR bauen wir ein sogenanntes Agentic Operating System auf. Dabei arbeiten künstliche Mitarbeiter miteinander, tauschen Informationen aus und bearbeiten Prozesse weitgehend automatisiert. Menschen greifen nur an den entscheidenden Stellen ein, prüfen die Ergebnisse und geben sie frei.
Für Kundenlösungen nutzen wir eine selbst entwickelte, deterministische Software. Da im Accounting- und Steuerumfeld Ergebnisse zu hundert Prozent stimmen müssen, übernimmt die Software die Berechnungen, die KI unterstützt die Prozesse, die üblicherweise von Mitarbeitern erledigt werden, die finale Entscheidung trifft jedoch weiterhin ein erfahrener Mensch. Damit erreichen wir schneller und mit weniger personellem Aufwand eine gleichbleibend hohe Qualität. Die Software ist Teil einer Plattform mit verschiedenen Anwendungen und kann vom Kunden selbst genutzt (Software-as-a-Service), als Managed Service betrieben oder für unsere eigenen Beratungsleistungen eingesetzt werden.
Mit unserer Software können wir Bewertungsleistungen in weniger als der Hälfte der Zeit im Verhältnis zu konventionellen Ansätzen bei gleicher Qualität erbringen.
Für wen sind Sie der perfekte Ansprechpartner?
Olaf Thein : Bezüglich unserer aktuellen Software-Applikationen für alle Unternehmen mit Bewertungssachverhalten – das trifft auf circa 80 Prozent aller deutschen Unternehmen zu. Hinsichtlich unserer gesamten, integrierten Beratungsdienstleistungen, die sich aus Steuer-, Transformations- und Rechtsberatung sowie Unternehmensbewertung zusammensetzen, liegt unser Fokus auf international tätigen Konzernen, PrivateEquity-Gesellschaften und Family-Offices.
Weitere Informationen unter: makery-group.com
FSchalast Law | Tax • Brandreport
delegiert Aufgaben, aber keine Verantwortung
Myra-Anne Bücher
Strafrechtsexpertin und Equity-Partnerin
inanzbehörden sind Steuerpflichtigen aktuell einen entscheidenden Schritt voraus – mit leistungsstarken KI-Tools, die Steuererklärungen in Sekunden auswerten und Daten aus zahlreichen Quellen abgleichen. Wer selbst auf KI setzt, darf die eigene Kontrolle nicht vernachlässigen: Die Verantwortung liegt stets beim Steuerpflichtigen. Myra-Anne Bücher, Strafrechtsexpertin und Equity-Partnerin bei Schalast Law | Tax im Bereich Wirtschafts- und Steuerstrafrecht, begleitet Mandanten dabei, diese Herausforderung aktiv anzugehen und rät zum Aufbau eines belastbaren Tax-Compliance-ManagementSystems sowie zu sorgsamer Gegenprüfung.
Frau Bücher, weshalb verschiebt die Digitalisierung die Schwelle zum steuerstrafrechtlichen Anfangsverdacht? Die Digitalisierung hat die Kräfteverhältnisse zwischen Steuerpflichtigen und Finanzbehörden grundlegend verändert. Der frühere Informationsvorsprung der Steuerpflichtigen besteht praktisch nicht mehr, denn heute nutzt die Finanzverwaltung automatisierte Risikomanagementsysteme, die Steuererklärungen maschinell auswerten und Daten aus unterschiedlichen Quellen innerhalb von Sekunden abgleichen. Dazu zählen unter
Weitere Informationen unter: schalast.com KI
Unsere Kanzlei begleitet Unternehmen und Einzelpersonen in komplexen (steuer-)strafrechtlichen Situationen.
– Myra-Anne Bücher, Strafrechtsexpertin und Equity-Partnerin
Ermittlungsverfahren für Unternehmen wie Einzelpersonen erheblich erhöht. Wer heute im Verdachtsfall richtig reagieren will, benötigt strategisches Denken, ein tiefes Verständnis steuer- und strafrechtlicher Zusammenhänge sowie die Fähigkeit, präventiv wie reaktiv zu handeln. Dies beginnt beim Aufbau eines belastbaren Tax-Compliance-Management-Systems und reicht bis zur Verteidigung in laufenden Ermittlungsverfahren oder der rechtssicheren Begleitung einer Selbstanzeige – einem Instrument mit strengen formalen Anforderungen, das im richtigen Moment entscheidende Wirkung entfalten kann und häufig unterschätzt wird.
anderem Kontoinformationen, Umsatzsteuerdaten sowie internationale Meldesysteme wie CRS und Fatca. Ergänzend werden öffentlich zugängliche Informationen, etwa aus sozialen Medien oder Registern, ausgewertet.
Was früher im Papierstapel unterging, fällt heute algorithmisch auf. Die Schwelle zum Anfangsverdacht ist gesunken, weil die Behörden über deutlich mehr Daten verfügen und diese gezielter analysieren können. Der Weg vom Datenpunkt zum Ermittlungsverfahren wird dadurch immer kürzer. Wer diese Entwicklung unterschätzt, geht erhebliche Risiken ein.
Welche steuerstrafrechtlichen Risiken entstehen durch KI – und wer trägt die Verantwortung, wenn der Algorithmus Fehler produziert? Der Steuerpflichtige – bei Unternehmen der Geschäftsführer – bleibt stets für die Richtigkeit der Steuererklärung verantwortlich, unabhängig vom System. Wer
KI-Output ungeprüft übernimmt, riskiert den Vorwurf der Steuerverkürzung, wobei Leichtfertigkeit und Vorsatz dabei eng beieinanderliegen, insbesondere wenn bekannte Systemfehler ignoriert werden. Das ist keine theoretische Gefahr. Es ist hinlänglich bekannt, dass KI-Systeme fehleranfällig sind. Wer dennoch auf Plausibilitätsprüfungen verzichtet, macht sich sowohl steuerlich als auch strafrechtlich angreifbar.
Am Ende stehen Geschäftsführerinnen und Geschäftsführer im Fadenkreuz der Ermittler – nicht der Algorithmus. KI überträgt Aufgaben, aber niemals die Verantwortung. Weshalb hat sich die Verteidigungspraxis im Wirtschafts und Steuerstrafrecht verändert – und worauf sollten Unternehmen jetzt achten?
Gestiegene rechtliche Anforderungen, internationale Transparenzpflichten und die zunehmende Bedeutung digitaler Beweismittel haben die Komplexität von
Wer in dieser Gemengelage auf der sicheren Seite stehen will, ist bei Schalast Law | Tax in den besten Händen: Unsere Kanzlei begleitet Unternehmen und Einzelpersonen in komplexen (steuer-)strafrechtlichen Situationen –präventiv zur frühzeitigen Risikoerkennung und -minimierung sowie im Ernstfall mit einer klaren, erfahrenen Verteidigung. Diskretion, Verlässlichkeit und fachliche Tiefe bilden dabei die Grundlage jeder Mandatsbeziehung.
»Vor der Transformation kommt die Transformationsfähigkeit.« Günther Hüttinger, Leiter Tax Transformation Direct Taxes der EY Tax GmbH Steuerberatungsgesellschaft Deutschland, über den langen Weg der Steuerabteilungen aus der operativen Komfortzone – und warum ihre Zukunft nicht in Tools, sondern in Plattformen liegt.
Günther Hüttinger Leiter Tax Transformation Direct Taxes
Herr Hüttinger, Sie beschäftigen sich seit vielen Jahren mit der Digitalisierung der Steuerfunktion. Wo stehen Unternehmen heute wirklich? Wenn man ehrlich ist: Viele Steuerfunktionen sind weiter als noch vor zehn Jahren – aber noch weit entfernt von einer echten Transformation. Es gibt Automatisierung, ja. Aber häufig eben nur punktuell: in einzelnen Verarbeitungsschritten, bei der Datensammlung oder in der Deklaration. Was fehlt, ist die durchgängige Perspektive.
In der Praxis sehen wir noch immer viele manuelle Überleitungen, Excel-basierte Prozesse und historisch gewachsene Schnittstellen. Die Steuerfunktion bleibt oft reaktiv – getrieben von Abgabefristen, Prüfungen und regulatorischen Anforderungen. Der Schritt hin zu einer integrierten, steuernden Funktion ist in vielen Organisationen noch nicht vollzogen.
Warum ist gerade der Steuerbereich so häufig noch nicht Teil moderner, integrierter Prozesslandschaften? Weil er historisch nie dafür gebaut wurde. Tax war über Jahrzehnte eine klassische Nachbearbeitungsfunktion: Daten kamen aus Finance, Prozesse aus dem ERP und die steuerliche Verarbeitung folgte im Anschluss. Das hat Spuren hinterlassen. Medienbrüche, unterschiedliche Datenlogiken und eine klare Trennung zwischen fachlicher Verantwortung und technologischer Umsetzung. Während Finance und IT bereits in integrierten Systemlandschaften denken, arbeitet Tax oft noch in einer eigenständigen Welt. Genau hier liegt die eigentliche strategische Aufgabe: die Steuerfunktion aus dieser Isolation zu holen und sie als integralen Bestandteil der Finanzarchitektur neu zu positionieren. In diesem Moment verändert sich auch die Rolle von Tax fundamental: Die Funktion wird Teil der Wertschöpfungskette, nicht mehr nur ihr nachgelagerter Beobachter. Sie denkt nicht mehr in Tools, sondern in
Fähigkeiten. Nicht mehr in isolierten Prozessen, sondern in integrierter Steuerung.
Welche Rolle spielen Automatisierung, Robotik und KI in diesem Kontext?
Eine sehr große – aber oft eine missverstandene. Der größte Hebel liegt nicht in spektakulären KI-Anwendungen, sondern in der intelligenten Nutzung strukturierter Prozesse: Datenextraktion, Validierung, Workflow-Steuerung, Fristenmanagement.
KI kommt dort hinzu, wo Muster erkannt, Risiken priorisiert oder große Datenmengen interpretiert werden müssen. Sie erweitert die Möglichkeiten – ersetzt aber nicht die Grundlagen. Und genau das ist der entscheidende Punkt: Technologie wirkt nur dann, wenn Daten konsistent sind, Prozesse klar definiert sind und Governance greift. Ohne diese Basis bleibt Automatisierung Stückwerk – auch mit modernster KI.
Was bremst die Transformation am stärksten?
Interessanterweise selten die Technologie, wenn man fragmentierten Systemlandschaften als steuerliche Datenquellen mal außen vor lässt. Die größten Hürden liegen meist tiefer: in der Organisation, unklaren Verantwortlichkeiten zwischen Finance, Tax und IT, mangelhafter Datenqualität – und sehr häufig im Faktor Mensch. Transformation wird in der Praxis oft genau den Menschen übertragen, deren Arbeitswelt sich dadurch am stärksten verändert: den Mitarbeiterinnen und Mitarbeitern der Steuerabteilung, die gleichzeitig meist nicht adäquat mitgenommen werden.
Das ist anspruchsvoll. Denn dort bestehen verständlicherweise auch Ängste: vor Kontrollverlust, vor Überforderung, vor neuen Rollen oder vor der Frage, ob bisherige Expertise künftig noch denselben Stellenwert hat. Gleichzeitig hat Tax in vielen Unternehmen nur begrenzten Einfluss auf die Bereiche, die für eine echte Transformation entscheidend sind – insbesondere Finance, IT, operative Einheiten und Datenverantwortliche. Wenn diese Bereiche nicht früh eingebunden werden, fehlt der Buy-in. Dann bleibt Transformation ein Steuerprojekt, obwohl sie eigentlich ein Unternehmensprojekt sein müsste.
Viele Unternehmen beginnen dennoch mit der Auswahl von Tools. Dabei müsste die erste Frage
lauten: Wie soll die Steuerfunktion künftig arbeiten? Welche Rolle soll sie im Unternehmen einnehmen? Und wer muss diese Veränderung mittragen? Deshalb sage ich bewusst: Vor der Transformation kommt die Transformationsfähigkeit. Wer kein klares Operating Model, keinen echten bereichsübergreifenden Auftrag und keine glaubwürdige Change-Story hat, wird auch mit der besten Technologie keine nachhaltige Veränderung erreichen. Was verändert sich konkret, wenn diese Transformation gelingt? Zunächst natürlich Effizienz. Aber das ist nur der Anfang. Der eigentliche Mehrwert liegt in Transparenz und Steuerbarkeit. Eine modern aufgestellte Steuerfunktion erkennt Risiken früher, kann Prüfungen strukturierter begleiten und liefert verlässliche, belastbare Beiträge zu Reporting und Forecasting. Sie arbeitet nicht mehr nur vergangenheitsorientiert, sondern zunehmend vorausschauend. Damit verschiebt sich der Fokus: weg von der reinen Pflichterfüllung, hin zu aktiver Steuerung und Wertbeitrag. Und ich garantiere Ihnen, die meisten Mitarbeiter in Tax werden wieder viel mehr Spaß bei der Arbeit haben.
Wie sieht die Zielarchitektur einer solchen Steuerfunktion aus?
Ganz entscheidend: nicht mehr als Ansammlung einzelner Tools. Die Zukunft liegt in einer durchgängigen, integrierten Logik – einer Struktur, in der Prozesse, Daten und fachliche Regeln miteinander orchestriert werden. Modular, skalierbar, anschlussfähig an Finance und IT. Der Unterschied liegt im Denkansatz: Nicht mehr »welches Tool löst welchen Teilaspekt«, sondern »wie steuere ich die gesamte Funktion konsistent und integriert«. Aus Einzelschritten entsteht so ein zusammenhängendes Betriebsmodell –transparent, nachvollziehbar und steuerbar.
Wie begleitet man Unternehmen auf diesem Weg?
Immer entlang einer klaren Sequenz: verstehen, strukturieren, umsetzen.
Am Anfang steht eine ehrliche Diagnose –Prozesse, Daten, Systeme, Risiken. Darauf aufbauend wird ein Zielbild definiert: Wie soll die Funktion künftig arbeiten, welche Rolle soll sie einnehmen? Erst dann folgt die Umsetzung – iterativ, entlang konkreter Use-Cases, eng verzahnt mit Organisation und Change. Sie denkt nicht mehr in Tools,
sondern in Fähigkeiten. Nicht mehr in isolierten Prozessen, sondern in integrierter Steuerung. Solche Transformationen wirken oft sehr aufwendig. Ist das nicht am Ende vor allem eine Kostenfrage – und lohnt sich das wirtschaftlich überhaupt? Das ist eine berechtigte Frage – und ehrlich gesagt auch einer der Gründe, warum viele Transformationen gar nicht erst beginnen oder früh ins Stocken geraten. Denn klassisch gedacht passt eine solche Transformation oft gar nicht in die vorhandenen Budgetlogiken. Steuerbudgets sind typischerweise auf laufende Compliance ausgelegt, nicht auf grundlegende Veränderung. Gleichzeitig greifen klassische Business-CaseLogiken zu kurz: Wenn man versucht, einzelne Initiativen isoliert zu rechnen, bleibt der Effekt häufig begrenzt und die Argumentation reduziert sich schnell auf Effizienz oder Risikovermeidung. Genau hier liegt aber der Denkfehler. Eine echte Transformation der Steuerfunktion ist kein isoliertes Steuerprojekt, sondern ein funktionsübergreifendes Veränderungsprogramm. Wenn das Ziel darin besteht, Silos zwischen Finance, Tax und IT aufzubrechen, dann muss auch die wirtschaftliche Betrachtung diese Integration abbilden. Der Business-Case entsteht nicht innerhalb einer Funktion, sondern im Zusammenspiel. Und dort wird er plötzlich deutlich belastbarer. Wir sehen in der Praxis mehrere Hebel: Vorhandene Technologieplattformen werden skalierbar genutzt statt mehrfach aufgebaut, personelle Ressourcen lassen sich flexibler und effizienter einsetzen und vor allem wird eine Grundlage geschaffen, um neue Technologien – Stichwort KI – überhaupt sinnvoll zu nutzen. Ohne integrierte Daten- und Prozesslandschaften bleibt deren Potenzial weitgehend unerschlossen. In Summe geht es deshalb weniger um die Frage, ob sich einzelne Maßnahmen rechnen. Entscheidend ist, ob man die Steuerfunktion als Teil einer integrierten Finanzarchitektur versteht – und bereit ist, die Transformation auch genau dort zu verankern. Dann wird aus einer vermeintlichen Kostenposition ein strategischer Enabler.
Weitere Informationen unter: ey.com
Tax-Plattform für die Transformation der Steuerfunktion im Real-Estate-Sektor
Tax-Transformation ist im Real-EstateSektor strategische Notwendigkeit. Internationale Fonds-, Holding- und SPV-Strukturen, steigende Regulierung und fragmentierte Daten erhöhen den Druck auf Tax-Teams. Excel- und E-Mail-Prozesse reichen dafür nicht mehr aus. Gefragt ist ein skalierbares Tax-Operating-Model, das Fachlichkeit, Daten, Technologie und Governance verbindet.
Mit der EY Real Estate Collaboration Suite (EY RECS) bietet EY eine erprobte IndustrySolution für große Real-Estate-Portfolien. Die Plattform bündelt steuerrelevante Daten, Prozesse, Dokumente, Aufgaben und Beteiligte zentral. Im Mittelpunkt steht ein Tax-Data-Hub als »Single Source of Truth« für Deklaration, Reporting, Risikoanalyse und Managemententscheidungen. Der Mehrwert liegt in Effizienz, Sicherheit und Skalierbarkeit. Workflows,
Fristen, Verantwortlichkeiten und Eskalationen werden transparent gesteuert; manuelle Abstimmungen und Medienbrüche sinken. Zugleich stärkt EY RECS das steuerliche Kontrollumfeld durch dokumentierte Prozesse, nachvollziehbare Prüfpfade, Risiko- und Kontrollmanagement sowie ein konsistentes Tax-CMS. Der Plattformansatz reicht über Tax hinaus: Auch Accounting- und Legal-Workflows können in ein integriertes Governance- und Kollaborationsmodell eingebunden werden. Zukunftsweisend ist die KI-Readiness von EY RECS. Vernetzte Daten, standardisierte Prozesse und strukturierte Dokumentation schaffen die Basis für AI-Agents – etwa zum Auslesen von Steuerbescheiden, zur Extraktion relevanter Vertragsund Steuerdaten, zur Fristenkontrolle, Anomalieerkennung oder Unterstützung digitaler Betriebsprüfungen. KI wird so zum Beschleuniger eines integrierten Tax-Ökosystems.
Schlüssellösung für die TaxTransformation EY RECS ist damit mehr als eine Kollaborationslösung: Die Plattform ist ein zentraler Enabler für die Transformation der Steuerfunktion. Sie hilft, wachsende Portfolios, neue Jurisdiktionen und regulatorische Änderungen ohne proportional steigenden Ressourceneinsatz zu beherrschen. EY RECS kann als SaaS-Lösung genutzt werden oder die zentrale Technologie bilden, wenn EY als Outsourcing Partner steuerliche Prozesse übernimmt.
Ausblick: von der digitalen Plattform zur intelligenten TaxOrchestration Der Ausblick liegt in der intelligenten Tax-Orchestration. Drei Dimensionen sind entscheidend: Orchestrierung statt Navigation – Steuerprozesse werden durch digitale Assistenten und AI-Agents gesteuert.
Conversational-Accessibility – Tax-Governance wird für Fachbereiche und Management direkt zugänglich, etwa zu Status, Risiken, Fristen oder Verantwortlichkeiten. Wiederverwendbare »Tax Capabilities« – Funktionen wie Datenextraktion, Fristenmanagement, Risikoanalyse oder Dokumentenprüfung werden zu kombinierbaren Services. Genau dafür schafft EY RECS die robuste Daten-, Prozess- und Governance-Basis: als Best-Practice-Plattform für Unternehmen, die ihre Steuerfunktion nicht nur digitalisieren, sondern nachhaltig transformieren wollen.
Ansprechpartner
Christian Engel (EY Director, Tax Transformation), Jonas Obermeyer (EY Manager, Tax Transformation)
Auf eine KI, die meistens richtig liegt, ist im Steuerrecht kein Verlass. Andreas Dersch, Chefredakteur der »Haufe Steuer Office«Familie, erklärt im Interview, wie KI trotzdem zu einem nützlichen Werkzeug im Kanzleialltag werden kann.
Andreas Dersch Chefredakteur
Herr Dersch, KI beantwortet Steuerfragen in Sekunden – kostenlos, rund um die Uhr, ohne Beratungshonorar. Braucht es den Steuerberater dann noch?
Da KI Antworten produziert, die überzeugend klingen, aber nicht zwingend korrekt sind – ja. Große Sprachmodelle arbeiten probabilistisch. Sie generieren Antworten auf Basis von Wahrscheinlichkeiten, nicht auf Basis von Korrektheit. Das System schaut in einen riesigen Wissensschatz, erkennt Muster und schlussfolgert: Diese Antwort klingt plausibel. Im Alltag funktioniert das oft gut. Im Steuerrecht kann eine einzige falsche Aussage – die dabei vollkommen überzeugend klingt – erhebliche Folgen haben. Wahrscheinlich richtig ist im Steuerrecht nicht gut genug.
Das klingt nach einem grundsätzlichen Problem. Wie löst man es?
Das klingt paradox, aber ich bin überzeugt: Begrenzte KI ist die bessere KI. Zumindest im Steuerrecht. Ein System, das ausschließlich auf geprüfte Fachinhalte zugreift, produziert verlässlichere Antworten als ein Generalist, der alles weiß, aber nichts mit Sicherheit. Was zunächst wie eine Einschränkung wirkt, ist eine logische Schlussfolgerung: Wenn alle Quellen, auf die das System zugreift, geprüftes Fachwissen sind, sinkt die Fehlerwahrscheinlichkeit erheblich. Und sie sinkt noch mehr, wenn die Nutzenden auf Quellennachweise zugreifen können. Denn wer eine Antwort nicht nachprüfen kann, muss blind vertrauen. Das ist im Steuerrecht keine Option. Aber auch eine begrenzte KI basiert auf Sprachmodellen, die sich laufend verändern. Wie geht man damit um? Das ist eine der unterschätzten Heraus-
Wahrscheinlich richtig ist im Steuerrecht nicht gut genug.
– Andreas Dersch, Chefredakteur
wichtigen Fragen nicht gestellt werden. Es geht nicht darum, ob KI die Steuerberaterin oder den Steuerberater ersetzt. Hartmut Schwab, Präsident der Bundessteuerberaterkammer, hat das einmal auf den Punkt gebracht: »Wer sich diese Frage stellt, hat keine Ahnung von Steuerberatung.« Es geht darum, wie KI die Arbeit verändert – und wer diesen Wandel aktiv mitgestaltet.
Was droht denen, die abwarten?
forderungen. Ein Modell, das heute gut funktioniert, kann nach einem Update andere Ergebnisse liefern. Qualität lässt sich deshalb nicht einmal sichern und dann vergessen, sie muss systematisch gemessen werden, kontinuierlich. Das bedeutet: klare Testverfahren, definierte Qualitätsmaßstäbe und Teams, in denen Fachund KI-Expertinnen und -experten gemeinsam arbeiten. Wer das nicht organisiert, baut auf Sand.
Ein anderes Thema, das Kanzleien beschäftigt: Was passiert mit den Mandantendaten?
Zu Recht. Die berufsrechtliche Verschwiegenheitspflicht gilt uneingeschränkt – auch beim KI-Einsatz. Der Deutsche Steuerberaterverband hat das in
seiner Muster-KI-Anwendungsrichtlinie klar formuliert: Mandatsbezogene Daten dürfen nur in freigegebenen Systemen verarbeitet werden, die Vertraulichkeit muss vertraglich gesichert sein. Was viele unterschätzen: Auch scheinbar abstrahierte Inhalte können Rückschlüsse auf konkrete Mandate ermöglichen. Wer ein allgemeines KI-Tool mit einem konkreten Mandantenfall füttert, bewegt sich schnell in einer rechtlichen Grauzone. Datenschutz ist keine Randfrage, er entscheidet darüber, welche Tools in einer Kanzlei überhaupt einsetzbar sind.
Manche sehen KI als Heilsbringer, andere fürchten um ihren Beruf. Weder Hype noch Panik sind angebracht. Beides führt dazu, dass die eigentlich
Der Wert der Steuerberatung verschiebt sich von der reinen Wissensverarbeitung hin zur Einordnung, Gestaltung und persönlichen Beratung.
– Andreas Dersch, Chefredakteur
Das wäre ein fataler Fehler. Gerade jetzt werden Weichen gestellt. Wer sich nicht mit KI auseinandersetzt, während andere es tun, verliert nicht nur Effizienz, er verliert auch die Fähigkeit, seine Mandantinnen und Mandanten zu verstehen. Denn die kommen längst mit KI-generierten Vorkenntnissen in die Kanzlei. Steuerberaterinnen und Steuerberater müssen wissen, wie diese Antworten entstehen, um einordnen zu können, was davon zutrifft und was nicht.
Wo liegt die Grenze dessen, was KI im Steuerrecht leisten kann?
KI übernimmt keine Verantwortung. Im Steuerrecht hängen an jeder Entscheidung konkrete Konsequenzen – für Mandantinnen und Mandanten, für die Kanzlei, für die Haftung. Das bleibt menschliche Aufgabe. Was sich verändert: Der Wert der Steuerberatung verschiebt sich von der reinen Wissensverarbeitung hin zur Einordnung, Gestaltung und persönlichen Beratung. Das ist keine Revolution, es ist eine Evolution der Wissensarbeit. Aber eine, die jetzt passiert. Wer sie aktiv gestaltet, gewinnt.
Das klingt nach einem erheblichen Aufwand. Rechtfertigt der die Investition – gerade für eine Branche, die ohnehin unter Druck steht?
Die Branche altert: Laut der Berufsstatistik 2025 der Bundessteuerberaterkammer sind fast 46 Prozent der Berufsangehörigen 56 Jahre oder älter, gleichzeitig sinken die Ausbildungszahlen. Kanzleien müssen mit weniger Personal mehr leisten. KI ist in diesem Kontext kein Luxus, sondern ein Werkzeug, das Kapazität schafft – für das, was wirklich zählt.
Steuerberatende erleben KI von zwei Seiten: Mandantinnen und Mandanten kommen mit KI-generierten Antworten, Mitarbeitende nutzen intern längst private Tools. Beides stellt Kanzleien vor Fragen – nach Verlässlichkeit, Datenschutz und der richtigen Alternative.
Kanzleien erleben es zunehmend: Mandantinnen und Mandanten kommen mit KI-generierten Antworten ins Beratungsgespräch. Manchmal sitzen Steuerberaterinnen und Steuerberatern dadurch besser informierte Menschen gegenüber. Manchmal müssen sie ausführlicher beraten, weil ein Sprachmodell einen Sachverhalt falsch eingeordnet hat – überzeugend klingend, aber falsch. Wer das korrigieren will, muss verstehen, wie KI zu ihren Antworten kommt.
KI in der Kanzlei: längst Alltag
Auch intern wächst der Druck. Laut einer repräsentativen Bitkom-Umfrage unter 604 Unternehmen nutzen Mitarbeitende in mehr als vier von zehn deutschen Unternehmen private KI-Tools geschäftlich – oder die Unternehmensleitung geht zumindest davon aus. In Kanzleien ist das heikel: Wer Mandantendaten in nicht freigegebene Systeme eingibt,
Der KI-Assistent baut ausschließlich auf den geprüften Inhalten des Haufe Steuer Office auf.
riskiert berufsrechtliche Konsequenzen. Die Antwort darauf ist allerdings kein Verbot von KI-Nutzung, sondern die richtige Alternative.
Fachbasis statt Internetrecherche
Der Unterschied liegt in der Datenbasis. Eine auf steuerrechtliche Fachinhalte spezialisierte KI greift nicht auf das offene Internet zurück, sondern auf geprüfte Kommentare, Verwaltungsanweisungen
und aktuelle Rechtsprechung. Jede Antwort lässt sich auf eine Quelle zurückführen – und damit verantworten.
Kanzleien, die solche Werkzeuge einsetzen, gewinnen auf beiden Seiten: Mitarbeitende arbeiten effizienter, ohne berufsrechtliche Grenzen zu überschreiten. Und wenn Mandantinnen und Mandanten mit einer ChatGPT-Antwort ins Gespräch kommen,
steht der Kanzlei eine verlässlichere Quelle zur Seite. Haufe CoPilot Tax folgt diesem Ansatz: Der KI-Assistent baut ausschließlich auf den geprüften Inhalten des Haufe Steuer Office auf.
Text Andreas Dersch
Weitere Informationen unter: haufe.de/copilot-tax-entdecken
Die Steuerberatung steht an einem zentralen Wendepunkt. Es verändern sich nicht nur die Werkzeuge, es verändert sich die Logik der Arbeit. Lange fundierte der Beruf auf Expertenwissen, Erfahrung, besonderer Sorgfalt in der Arbeitsweise und Vertrauensbeziehungen zum Mandanten. Diese Grundlagen verschwinden nicht. Sie werden durch technologische Möglichkeiten jedoch neu sortiert.
Stefan Groß Managing Partner PSP München, Herausgeber Taxpunk
Künstliche Intelligenz beschleunigt nicht einfach die Recherche oder den Textentwurf. Sie verschiebt den Ort der Wertschöpfung. Routine wandert in Technologie. Fachwissen wandert in kuratierte Quellen und Vektorräume. Der menschliche Beitrag verdichtet sich in Beurteilung, Übernahme von Verantwortung, Einordnung für den Mandanten und erläuternde Kommunikation.
Der Begriff Coworker trifft diese Entwicklung wohl am besten, weg vom Tool hin zum Duett aus Mensch und Maschine. Ein Tool wird mit vordefinierten Arbeitsschritten punktuell benutzt. Ein Coworker hingegen begleitet uns durchgängig und individuell. Er liest mit, strukturiert vor, erkennt Muster, greift korrigierend ein, stellt Nachfragen, formuliert Entwürfe und markiert offene Punkte. Die berufliche Qualifikation und Verantwortung bleiben dabei stets beim Menschen; der AI-Coworker unterstützt, beschleunigt und erweitert den Arbeitsprozess, ohne ihn zu ersetzen.
Damit entsteht ein gänzlich neues Arbeitsmodell. Auf der einen Seite stehen verlässliche Systeme für Fristen, Berechnungen, Pflichtangaben und Nachweise. Auf der anderen Seite stehen probabilistische Systeme, die mit Sprache, Kontext und offenen Sachverhalten umgehen. Ihre Stärke liegt nicht in der abschließenden Würdigung, sondern in der intelligenten Vorarbeit und individuellen Interaktion mit dem User. Das perfekte Zusammenspiel
Fachkräfte werden knapper, Anforderungen nehmen zu, Mandanten erwarten mehr Geschwindigkeit und Datenmengen wachsen.
– Stefan Groß, Managing Partner PSP München, Herausgeber Taxpunk
ist die Verbindung beider Ansätze, hin zur Etablierung hybrider Teams, in denen Mensch und KI interdisziplinär interagieren.
Hybride Teams bestehen nicht aus Menschen, die gelegentlich KI nutzen. Sie basieren auf der Verteilung von Rollen, Rechten und Verantwortlichkeiten. Die Maschine liefert Geschwindigkeit, Wiederholung und Mustererkennung. Der Mensch bringt Kontext, Abwägung, Berufsethos und die Entscheidung ein, ob ein Ergebnis trägt. Diese Arbeitsteilung greift tiefer als klassische Digitalisierung.
Besonders sichtbar wird dies auch bei der Honorarlogik. Die Stunde war lange eine geeignete Basis für den Wert der Beratungsleistung, weil Aufwand und Ergebnis in einem nachvollziehbaren Verhältnis standen. Wenn KI die Herstellungszeit durch Vorarbeit verkürzt, bleibt der Wert der Beratung nicht unverändert; er sinkt aber auch nicht automatisch. Der Wert verlagert sich. Honoriert wird künftig weniger die bloße Vorbereitung oder Herstellung eines Arbeitsergebnisses. Bezahlt wird die auf Qualifikation und Erfahrung basierende Einordnung eines Vorgangs, die Qualität der Quellen, die Sicherheit des Prozesses und die Verantwortung für eine Entscheidung.
Brandreport • Peters, Schönberger & Partner mbB
Diese Entwicklung gilt nicht für alle Mandatsbeziehungen in gleichem Maße. In vielen Fällen, etwa bei inhabergeführten Unternehmen, bleiben Vertrauen, Erreichbarkeit, persönliche Betreuung und Branchenkenntnis wichtiger als jede technische Architektur. Doch gerade datenintensive Unternehmen entwickeln andere Erwartungen. Sie bringen Auswertungen, Systemberichte und KI-gestützte Vorarbeiten von sich aus ins Gespräch. Sie erwarten Geschwindigkeit, Transparenz und Beratung, die an ihre Daten und Prozesse anschlussfähig sind.
Kanzleien müssen die daraus entstehende Führungsaufgabe annehmen. Es reicht nicht, einzelnen Mitarbeitenden lediglich ein KI-Werkzeug freizuschalten. Ebenso wenig trägt ein Verbot, ist die Nutzung im privaten Alltag doch längst Normalität. Dafür braucht es eine Arbeitsarchitektur, in der Datenräume, Wissensquellen, Freigaben und Reviews geordnet sind. Aussagen ohne belastbare Quelle bleiben Hypothesen. Entwürfe ohne fachliche Prüfung bleiben Entwürfe.
Diese Form einer modernen, KI-basierten Arbeitsökonomie bildet die Voraussetzung dafür, KI produktiv im Steuerbereich zu etablieren. Denn die größte Gefahr liegt
nicht im sichtbar schlechten Ergebnis. Sie liegt im gut klingenden Ergebnis, das an einer entscheidenden Stelle falsch ist. Gerade deshalb braucht hybride Arbeit nicht weniger Fachlichkeit, sondern mehr.
Auch Ausbildung und Mitarbeiterentwicklung müssen sich daran ausrichten. Wer nur noch Ergebnisse prüft, ohne das Handwerk verstanden zu haben, verliert Urteilskraft. Berufseinsteiger müssen weiterhin lernen, wie ein Sachverhalt zerlegt und eine Norm gelesen wird. Zugleich müssen sie lernen, mit der KI professionell zu interagieren und Ergebnisse zu hinterfragen.
Der künftige personelle Engpass der Branche macht diese Entwicklung dringlich. Fachkräfte werden knapper, Anforderungen nehmen zu, Mandanten erwarten mehr Geschwindigkeit und Datenmengen wachsen. Die Antwort darauf kann nicht allein mehr Arbeit in bestehenden Abläufen sein. Kanzleien müssen bestimmen, was automatisiert werden sollte, was maschinell vorbereitet werden kann und wo menschliche Verantwortung unteilbar bleibt.
So entsteht ein neues Selbstverständnis der Steuerberatung. Der Berater ist nicht mehr primär Wissensanwender, sondern Gestalter belastbarer Entscheidungen. Als persönlicher Consigliere ordnet er Daten, Quellen und Argumente so, dass Mandanten handlungsfähig werden. KI liefert die dafür erforderliche Geschwindigkeit und Struktur. Die Kanzlei der Zukunft wird hybrid arbeiten. Ihr Wert liegt darin, aus Technologie, Fachlichkeit und Verantwortung ein belastbares AI-Operating-System zu formen, das die Kombination aus Mensch und Maschine ins Zentrum stellt.
Text Stefan Groß
Stefan Groß, Steuerberater, Managing Partner der Kanzlei Peters, Schönberger & Partner in München sowie Gründer von Taxpunk, berät Steuerkanzleien an der Schnittstelle Steuerrecht und IT. Er lebt die Verbindung aus menschlicher Expertise und technologischen Möglichkeiten – denn diese macht die Arbeit im Steuerbereich heute so spannend wie noch nie.
Herr Groß, auch die Steuerberatung bleibt von der KI nicht verschont. Das »Operating Model der Wissensarbeit« verschiebt sich gerade weg von punktuellen Einzelantworten hin zu kooperierenden CoWorkern und hybriden Teams. Wo sehen Sie hier die Rolle des Steuerberaters und der Steuerberaterin verortet? Wir müssen uns zunächst fragen, wie diese künftige Mensch-Maschine-Interaktion konkret aussieht. Denn der Umgang mit KI
in der Steuerberatung verändert sich gerade grundlegend. Anstelle von reinen Chatbots entstehen agentische Systeme, bei denen KI als aktives »Teammitglied« in Arbeitsprozesse integriert wird. Steuerberaterinnen und Steuerberater werden künftig also stärker in hybriden Teams arbeiten – gemeinsam mit KI-Systemen, die Analysen vorbereiten, Informationen strukturieren, Entwürfe erstellen oder Aufgaben eigenständig vorbearbeiten. Die Rolle des Menschen verschiebt sich dabei nicht ins Abseits, sondern in Richtung Kontrolle, Einordnung und Verantwortung. Besonders spannend wird es dort, wo solche KI-Systeme nicht nur allgemeines Wissen nutzen, sondern mit dem internen Wissen einer Kanzlei verbunden werden. Dann entstehen digitale Zwillinge, die kanzleispezifische Standards, Erfahrungen und Arbeitsweisen nahezu perfekt beherrschen.
Sie heben besonders die Entwicklungen von Claude Cowork,
Moltbook und rentAHuman hervor. Was können diese drei Lösungen und was macht diese so innovativ? Alle drei Systeme machen greifbar, was agentische KI künftig leisten kann. Sie stehen für den Sprung weg vom reinen Werkzeug hin zum digitalen Kollegen. Besonders großes Potenzial sehe ich bei Lösungen wie Cowork oder Code von Anthropic, weil sie zeigen, wie digitale CoWorker nahtlos in bestehende Wertschöpfungsprozesse eingebunden werden können. Solche Systeme bereiten Analysen vor, führen Informationen zusammen, erstellen Entwürfe oder unterstützen sogar bei der Entwicklung eigener digitaler Anwendungen. Das wird die Arbeitsweise von uns Wissensarbeitern grundlegend verändern. Und wenn man solche Systeme zusätzlich mit Wissenswerkzeugen wie NotebookLM, Obsidian oder kanzleiinternen Wissensdatenbanken kombiniert, entsteht daraus eine völlig neue Arbeitsumgebung für Wissensarbeiter.
Sie haben bei Taxpunk die Initiative »Role Models der Steuerberatung« gegründet. Was genau ist das und inwiefern unterstützen Sie damit Steuerkanzleien auf dem Weg der Transformation? Die Kampagne »Role Models« haben wir gemeinsam mit der Bundessteuerberaterkammer aus der Taufe gehoben. Sichtbar gemacht werden Kanzleien, die die digitale Transformation aus eigener Kraft mit Mut und Unternehmertum erfolgreich umgesetzt haben.
Kontakt
Peters, Schönberger & Partner mbB www.psp.eu
»Die
ist nicht KI, sondern die verpasste Chance, sie
Dr. Jenny Köppe Direktorin für Innovation & AI, WTS Group
Michel Braun Chief
AI Officer,
WTS Group
In ihrem Buch »Bereit für die KI-Ära – Mit Herz, Kopf & Bot zu deinem Skillset der Zukunft« (Lehmanns Media Berlin 2026) analysieren Michel Braun und Dr. Jenny Köppe, wie Future Readiness im Office-Alltag gelingt. Beide plädieren dafür, die Rolle des Menschen aktiv neu zu definieren und zu behaupten.
Frau Dr. Köppe, Herr Braun, Sie schreiben in Ihrem Buch, dass es für uns Menschen darum geht, »die eigene Rolle aktiv zu gestalten und uns selbst zukunftsfähig aufzustellen«. Wie kann das gelingen? Dr. Jenny Köppe: Mit einer ehrlichen
Selbstprüfung. Stellen Sie sich vor, Sie sind drei Monate weg und müssen Ihrer Vertretung erklären, was Sie täglich tun. Können Sie es schnell erklären und kann jemand es schnell nachmachen – dann kann eine KI es vermutlich auch. Kein angenehmer Gedanke, aber der ehrlichste Startpunkt. Die eigentliche Gefahr ist nicht, dass die KI kommt – sondern dass man wartet, bis sie da ist, und dann gar nicht weiß, was man der KI eigentlich voraushat. Also: Was sind die ungeschriebenen Gesetze meines Berufs? Wie löse ich Probleme, für die es kein Schema gibt? Wie gut bin ich mit Menschen? Und – der Teil, den fast alle übersehen – ich kann die KI auch nutzen, um genau das auszubauen. Jeder kann sich heute mit KI seinen eigenen Trainer bauen. Wer das tut, gestaltet seine Rolle. Wer es lässt, wartet darauf, dass sie für ihn gestaltet wird. Sie richten Ihr Buch vor allem an Menschen im »OfficeAlltag«. Wieso?
Michel Braun: Weil KI dort zuerst ankommt – überall, wo mit Texten und Daten gearbeitet wird. Ein Beispiel aus unserem Alltag: Ein Berufseinsteiger zeigte mir neulich ein Memo zu einer Umsatzsteuerfrage, mit KI erstellt. Sauber formuliert, gut strukturiert. Nur der eine Punkt, auf den es ankam – ein Grenzfall – war falsch. Genau dort, wo Erfahrung entscheidet. Das ist die Geschichte des KI-Zeitalters in einem Memo: Der Bot übernimmt die 80 Prozent Routine, der Wert des Menschen verschiebt sich auf die 20 Prozent, bei denen man weiß, wo man hinschauen muss. Für den Office-Alltag ist das eine industrielle Revolution – keine Bedrohung, sondern die Einladung, die eigene Arbeit neu zu schneiden. Mein Rat, auch an
alle abseits des Schreibtischs: nicht abwarten, selbst ausprobieren. Wer KI gestaltet, statt sie über sich ergehen zu lassen, hat den Vorsprung. Sie diskutieren auch unsere »analoge Prägung«. Was bewirkt die im KI-Zeitalter?
Dr. Jenny Köppe: Wir sind die letzten Erwachsenen, die einen beträchtlichen Teil ihres Lebens noch analog verbracht haben. Wir haben Technologie punktuell genutzt, aber Beziehungen von Angesicht zu Angesicht aufgebaut – und konnten uns nicht hinter einem Chatbot verstecken. Das klingt nach Nostalgie, ist aber ein handfester Vorteil: Diese Prägung gibt uns ein Gespür dafür, wann KI sinnvoll ist und wann nicht. Wir merken, wenn eine Antwort glatt klingt, aber hohl ist. Deshalb ist unsere Generation nicht die abgehängte, sondern die mit dem schärfsten Urteilsvermögen – wenn wir es einsetzen.
Ein Schlüsselbegriff Ihres Buches scheint »Klarheit« zu sein – sowohl bezüglich der eigenen Fähigkeiten als auch bezüglich der eingesetzten Technik. Was bedeutet das für den Arbeitsalltag in Unternehmen?
Transformation in Gang. Und Klarheit entsteht nicht am Konferenztisch, sondern beim Tun. Deshalb mein Grundsatz: lieber bauen als reden.
Dr. Jenny Köppe: Michel würde am liebsten sofort bauen – und damit hat er recht. Mein Teil ist die Frage davor: Was ist eigentlich mein Beitrag? Genau dafür steht unser Herz-Kopf-BotFramework. Herz steht für zwischenmenschliche Beziehungen, Kopf ist Ihr Fachwissen, Haltung, Urteil. Bot ist Ihre Fähigkeit, KI zu nutzen. Und genau deshalb heißt es (Herz + Kopf) × Bot und nicht plus: Der Bot ist kein separater Skill, den man einfach oben draufsetzt – er multipliziert das, was Sie als Mensch schon mitbringen. Ihr Wissen, Ihre Erfahrung, Ihr Urteil, Ihr Gespür für Menschen bleiben der Kern; der Bot ist der Hebel, der ihn verstärkt. Und die gute Nachricht: Diesen Hebel – die technologischen Skills – kann heute jeder ausbauen. Wie das im Zusammenspiel mit den Herz- und Kopf-Skills gelingt, zeigt unser Buch Schritt für Schritt.
Interview Rüdiger Schmidt-Sodingen
llllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllllll
Michel Braun: Klarheit ist zentral. Viele Entscheider haben enorme Erwartungen an das, was KI leistet. Die richtige Frage ist aber nicht »Was kann die KI?«, sondern »Wozu brauchen wir sie – und was passiert, wenn sie Fehler macht?«. KI entfaltet ihr Potenzial nur in einem geschützten Rahmen: Die Leute müssen wissen, wofür sie KI nutzen dürfen, wo sie testen können und dass ein Fehler im Test kein Drama ist. Ohne diese psychologische Sicherheit kommt keine
Dr. Benedikt Fürst Partner, Tax & Legal Technology, BDO
Annette Pogodda-Grünwald Partnerin und Leiterin, BDO Global Tax Technology Centre of Excellence
KI verändert den Beruf von Steuerberatenden grundlegend. Compliance bleibt die Basis, doch es geht von rückblickender Deklaration mehr zu datenbasierten Analysen und proaktiver Beratung. Dr. Benedikt Fürst, Partner, Tax & Legal Technology von BDO, und Annette Pogodda-Grünwald, Partnerin und Leiterin des BDO Global Tax Technology Centre of Excellence, sprechen im Interview über KI: für effizientere Prozesse, bessere Entscheidungsgrundlagen und eine veränderte Rolle von Steuerexpert:innen.
Herr Dr. Fürst, Frau PogoddaGrünwald, wie ändert KI die Rolle der Steuerberatenden?
F: Der gesamte Beruf verändert sich: Zweck, Arbeitsweise, Prozesse, der zeitliche
Die Zukunft der Steuerfunktion/ Steuerberatung
liegt in lernfähigen Teams, die menschliche Erfahrung, Verantwortung und technologisches Know-how verbinden.
– Annette Pogodda-Grünwald
P: Während steuerliche Bewertungen früher stark auf Erfahrung, Recherche, Literatur und Urteilen beruhten, können heute große Datenmengen und Wissensbestände deutlich schneller ausgewertet werden. KI-Plattformen und Agenten ermöglichen dabei unter anderem, neue Sachverhalte mit vorhandenen Informationen zu verknüpfen und Entscheidungen besser vorzubereiten.
Sie haben den Digital Tax Control Tower entwickelt. Was ist das?
Rhythmus und Anforderungen an die Person. Steuerberatung entwickelt sich zur gestaltenden Expertenschnittstelle zwischen Steuerrecht, Daten und Technologie. Dafür brauchen wir neben Fachwissen insbesondere Prozessverständnis und datenbasierte Abläufe.
P: Die Zukunft liegt in lernfähigen Teams, die menschliche Erfahrung, Verantwortung und technologisches Know-how verbinden. Erfahrene Steuerberater:innen bringen Urteilsvermögen und Kundenverständnis ein, jüngere Kolleg:innen haben eine höhere Affinität zu Daten und KI. Das Berufsbild wird so noch spannender und anspruchsvoller.
Warum sollten Unternehmen jetzt ihre Steuerprozesse digitalisieren?
P: Wir arbeiten bereits heute mit großen steuerlich relevanten Datenmengen. Diese sind aber zunehmend integriert und entstehen früher im operativen Prozess. Wir selbst, aber auch Unternehmen, brauchen daher einheitliche digitale Prozesse, um Daten effizienter
für Analysen und neue Dienstleistungen zu nutzen und daraus proaktive Aussagen zu gewinnen. Dafür müssen sich Organisationen jetzt technisch und personell weiterentwickeln.
F: Digitalisierung sorgt dafür, dass steuerlich relevante Informationen strukturierter und verlässlicher vorliegen. Das reduziert Nacharbeit, erhöht die Datenqualität und hilft, Risiken schneller zu erkennen. Der Arbeitsalltag verschiebt sich – weg von reiner Aufbereitung und Korrektur hin zu mehr Steuerung und Entscheidungsunterstützung.
Warum ermöglichen Daten und KI eigentlich bessere Entscheidungen?
F: Steuerliche Entscheidungen basieren unter anderem auf Daten aus Transaktionen, Verträgen und Prozessen. Diese liegen oft in unterschiedlichen Bereichen, etwa Accounting, Vertrieb, Legal oder der Unternehmensführung. Je besser sie verfügbar und über KI auswertbar sind, desto eher lassen sich Abweichungen und Handlungsoptionen erkennen.
P: Der Digital Tax Control Tower ist Teil der Transformationsroadmap von allen BDO Service Lines und steht für eine neue, datenund prozessgestützte Arbeitsweise. Er verbindet steuerliches Fachwissen mit standardisierten Workflows, Datenanalysen und KI. Ziel ist eine transparentere und schnellere Steuerfunktion.
F: Das heißt, höhere Daten- und Prozessqualität, bessere Nachvollziehbarkeit und stärkere Einbindung in Entscheidungen. KI ersetzt dabei keine Mitarbeitenden, sondern sie ermöglicht ihnen, sich auf vorausschauende Beratung und Analysen zu fokussieren.
Weitere Informationen unter: bdo.de
Kristiina Coenen
Viele Steuerbescheide werden weiterhin in Papierform erlassen, sodass ihre Bearbeitung in Unternehmen mit einem sehr hohen manuellen Aufwand verbunden ist. Kristiina Coenen, Leiterin der Innovations- und Transformationseinheit »Tax and Legal Garage« und Chief Innovation Officer von Deloitte Deutschland, hat deshalb ein KI-Tool für die automatisierte Verarbeitung von Papiersteuerbescheiden entwickelt.
Interview Katja Deutsch Bild zVg
Frau Coenen, was hat Sie daran gereizt, KI-Lösungen für Steuern zu entwickeln?
In einem Tech-Scale-up lernte ich ein KI-Tool kennen, das Schadensgutachten automatisiert auswertete. Daraus entstand die Idee, ein ähnliches Problem im Steuerbereich zu lösen: die manuelle Prüfung Tausender unterschiedlich formatierter Steuerbescheide. Unsere Software liest Papierbescheide digital aus, gleicht Daten automatisch mit Referenzwerten ab und zeigt Abweichungen im Ampelsystem an. Damit wurde ein manueller Prozess deutlich effizienter und Mitarbeitende von repetitiver Arbeit entlastet. Und daraus entstand dann die Idee einer »Garage«, wo solche Lösungen entwickelt, getestet und skaliert werden.
Wann und woran haben Sie gemerkt, dass sich der unternehmerische Umgang mit Steuern grundsätzlich verändern muss?
Schon sehr früh! Das Steuerrecht wird immer komplexer, viele Prozesse in Unternehmen sind dafür aber nicht ausgelegt. Selbst kleinste Geschäftsvorfälle können steuerrechtliche Konsequenzen haben. Ein gutes Beispiel ist die Brezelbestellung für ein Meeting: Eine trockene Brezel ist eine »Aufmerksamkeit«, eine Brezel mit Butter gilt als »Mahlzeit« und kann somit als steuerpflichtiger Sachbezug gelten.
Die eigentliche Herausforderung ist deshalb, überhaupt sichtbar zu machen, wann im Unternehmen ein steuerlich relevanter Sachverhalt entsteht, zum Beispiel im Einkauf, in HR, im Vertrieb oder im Tagesgeschäft. Viele Fehler entstehen nicht aus böser Absicht, sondern weil Prozesse hochkomplex, manuell und historisch gewachsen sind. Genau da wurde mir klar: Der Umgang mit Steuern muss technologischer, datengetriebener und automatisierter werden. Hier kann KI einen enormen Unterschied machen.
Sie »denken Steuern neu« und entwickeln dafür digitale Lösungen und KI-Anwendungen. Was bedeutet das konkret? Steuern waren lange vor allem rückwärtsgerichtet: Man hat Sachverhalte, die bereits passiert sind, im Nachhinein korrekt deklariert. Heute müssen Unternehmen steuerliche Risiken in Echtzeit erkennen und bewerten und das wird immer schwieriger, denn ComplianceAnforderungen nehmen zu und der rechtliche Rahmen ändert oder erweitert sich durch Gesetzgebung, Rechtsprechung, Verwaltungsanweisungen und Richtlinien ständig. Hinzu kommen die Herausforderungen im internationalen Kontext. Diese Komplexität manuell im Blick zu behalten, ist kaum noch möglich.
Deshalb setzen wir KI gezielt als Unterstützung ein. Zum Beispiel bei der automatisierten Verarbeitung von Gewerbesteuerbescheiden oder mit internen, steuerfachspezifischen Chatbots, über die Mitarbeitende steuerliche Fragestellungen direkt im Unternehmenskontext klären können.
Das Steuerrecht wird immer komplexer, viele Prozesse in Unternehmen sind dafür aber nicht ausgelegt.
– Kristiina Coenen
Sie puschen Themen wie Automatisierung, Datenanalyse und KI. Wo sehen Sie aktuell den größten Hebel für die Zukunft?
Der größte Hebel liegt aktuell darin, steuerlich relevante Daten aus unterschiedlichen Systemen, die größtenteils außerhalb der Steuerfunktion liegen, strukturiert zusammenzuführen und nutzbar zu machen. Besonders gut funktioniert das bereits in transaktionsgetriebenen Bereichen wie der Umsatzsteuer, wo standardisierte Prozesse eine starke Automatisierung ermöglichen. Verstärkt wird das durch die E-Rechnung.
Gleichzeitig zeigt sich, dass nicht jeder Steuerprozess vollständig automatisiert werden muss. Gerade bei komplexen Themen innerhalb der Ertragsteuern ist eine gezielte Teilautomatisierung oft sinnvoller. KI verstehen wir dabei vor allem als intelligenten Assistenten, der Steuerabteilungen entlastet. Die nächste Entwicklungsstufe werden agentische Systeme sein, die Prozesse bereichsübergreifend miteinander verknüpfen und aktiv mitdenken können.
Worauf müssen Unternehmen achten, wenn sie solche neuen KI Tools einführen?
Viele Unternehmen wollten einfach möglichst schnell »alles mit KI machen«. Doch diese Idee funktioniert in der Praxis meistens nicht. Unternehmen sollten abwägen, bestehende Tools testen und prüfen, wo KI tatsächlich Mehrwert schafft. Besonders geeignet sind datenintensive und wiederkehrende Aufgaben, während komplexe Einzelfallentscheidungen weiterhin menschliche Expertise erfordern.
Wo lassen sich Tax und Accounting zukünftig besser verzahnen?
Für uns bedeutet »Steuern neu denken«, steuerliches Wissen direkt dort verfügbar zu machen, wo Entscheidungen entstehen. KI ersetzt dabei keine Steuerberater, sondern unterstützt Unternehmen dabei, Prozesse effizienter, transparenter und skalierbarer zu gestalten.
Mehr als die Hälfte aller Unternehmen arbeitet im Steuerbereich noch immer mit Excel. Warum ist das trotz moderner Systeme Realität?
In unserer »Let’s Talk Tax«-Studie haben 93 Prozent der 80 befragten Unternehmen angegeben, im Steuerbereich noch stark mit Excel zu arbeiten. Das liegt aber nicht an der Beliebtheit von Excel, sondern daran, dass es für viele steuerliche Prozesse keine durchgängigen End-to-End-Lösungen gibt. Steuerrecht ist komplex und von Sonderfällen geprägt, die sich nur schwer standardisieren oder automatisieren lassen. Gerade seltene oder deklaratorische Prozesse werden deshalb oft weiterhin in Excel abgebildet.
Excel überbrückt dabei die Lücke zwischen operativer Realität und starren Systemen, indem es Datenquellen verbindet und individuelle, für den Steuerbereich nötige Logiken ermöglicht. Während für
Massenprozesse wie Umsatzsteuer oder Zoll spezialisierte Lösungen existieren, bleibt Excel in komplexeren Ertragsteuerprozessen häufig unverzichtbar.
Wie sieht es auf der Seite der Finanzverwaltung mit der Nutzung von KI aus?
Der Druck auf Unternehmen steigt von zwei Seiten: Die Finanzverwaltung verschärft ihre Anforderungen und nutzt zunehmend datengetriebene und KIgestützte Prüfverfahren, teils sogar unter Einbezug von E-Mails. Gleichzeitig gilt im Steuerrecht weiterhin der Grundsatz, dass bis ins kleinste Detail geprüft werden kann, ohne echte Wesentlichkeitsgrenze.
Parallel dazu bleibt die Verwaltung selbst oft hinter der eigenen Digitalisierung zurück, da viele Prozesse noch papierbasiert sind und digitale Lösungen verzögert eingeführt werden. Daraus entsteht ein struktureller Widerspruch: Unternehmen sollen zwar hochdigital und transparent arbeiten, während sie zugleich mit komplexen Anforderungen und analogen Verwaltungsprozessen umgehen müssen. KI kann hier unterstützen, erhöht aber auch den Druck auf saubere und nachvollziehbare steuerliche Prozesse.
In der Praxis gibt es häufig Reibungen zwischen Accounting und Tax: Während Accounting stärker auf Effizienz und Materialität fokussiert ist, benötigt die Steuerfunktion deutlich granularere und regelgenauere Daten. Dadurch müssen steuerliche Daten oft nachträglich korrigiert oder in Excel aufbereitet werden. Viele Probleme entstehen also bereits in vorgelagerten Buchungsprozessen. Würden steuerliche Anforderungen früher berücksichtigt, ließen sich viele Korrekturen vermeiden. Ein Steuerleiter unserer Studie hat gesagt: Man müsste eigentlich Accounting unter Tax hängen – dann wären die Daten endlich sauber. Wie kann man beim Nachwuchs Interesse an Steuern wecken? Indem man aufhört, Steuern als staubtrockenes Pflichtfach darzustellen. Sobald ich Schülerinnen, Schülern oder Studierenden zeige, wie vielseitig der Bereich Steuern tatsächlich ist, steigt das Interesse spürbar! Denn sie erkennen, dass das ein hochinterdisziplinäres Feld ist, das Recht, Wirtschaft, Technologie, Datenanalyse und zunehmend auch KI verbindet – und große Gestaltungs- und Entwicklungsmöglichkeiten bietet. Das ist auch existenziell wichtig, denn nur noch rund 20,6 Prozent der Steuerberaterinnen und Steuerberater sind unter 40. Wenn wir nicht mehr Nachwuchs gewinnen, haben wir bald ein Problem.
Tim Zech
Vorstand Digital
Jochen Würges
Partner Digital
Michel Braun Partner Digital/CAIO
KI-Agenten, die Dokumente lesen, Daten prüfen und Routinen übernehmen, sind mittlerweile Alltag. Für einen Head of Tax oder CFO lautet die entscheidende Frage jedoch: Wem vertraue ich KI-Agenten in meiner Steuerfunktion an? Für den Full-Service-Anbieter für Steuerberatung WTS antworten Tim Zech, Vorstand Digital, Jochen Würges, Partner Digital, und Michel Braun, Partner Digital/CAIO.
Herr Zech, Herr Würges, Herr Braun, WTS ist aus Steuerabteilungen hervorgegangen. Das heißt, Sie arbeiten anders als ein externer Softwareanbieter? Michel Braun: Fundamental anders. Ein Softwareanbieter optimiert den Standardfall – die 80 Prozent, die ohnehin durchlaufen. Der Wert in der Steuerfunktion liegt aber in den restlichen 20 Prozent: in den Ausnahmen, den Grenzfällen, den Stellen, an denen es eine Beurteilung braucht und nicht nur eine Berechnung. Weil wir aus den Steuerabteilungen kommen – teils aus DAX-Konzernen –, wissen wir, wo diese Grenzfälle liegen. Und genau dort übergeben wir nicht an einen generischen Agenten, sondern bringen Erfahrung und eigene Logik zusammen. Ein externer Anbieter verkauft Ihnen eine Lizenz. Wir verantworten ein Ergebnis.
Jochen Würges: Der Unterschied ist die Erfahrung, und zwar konkret: Wir verkaufen keine Lizenz, wir nehmen den Prozess auf. Wie viele ERP-Systeme, wie viele Gesellschaften, welche Länder, welche Berechnungen – daraus bauen wir gemeinsam mit dem Unternehmen den Anforderungskatalog. Ein Softwareanbieter bringt sein Werkzeug mit und hofft, dass Ihr Prozess dazu passt. Wir gehen umgekehrt vor und suchen die Lösung, die zu Ihren Ausnahmen passt – denn die Ausnahmen entscheiden, ob ein Tool im Alltag trägt oder nicht.
Tim Zech: Für mich steht das Prozessverständnis im Vordergrund. Die Steuerfunktion arbeitet nie autark – sie hängt an dem, was vor- und nachgelagert passiert. Als ehemaliger Leiter der Steuerfunktion bei Mercedes-Benz weiß ich, dass Sie diese Ketten End-to-End verstehen müssen, samt
der Regulatorik außerhalb des Steuerrechts. Ein Softwareanbieter stellt ein Werkzeug zur Verfügung. Wir verstehen den Prozess und an welchen Stellen welches Werkzeug benötigt wird. Genau dort entsteht Beratung.
Sie übernehmen für Mandanten ganz oder teilweise das Management der Steuerfunktionen. Was bedeutet das für den Einsatz Ihrer KI und Agenten?
Michel Braun: Der Hype besteht darin, irgendeinen Agenten auf einer HyperscalerPlattform zu konfigurieren und ihn auf die Steuerfunktion loszulassen. Das Problem: Ein generischer Agent ist genau dort selbstbewusst falsch, wo es im Steuerrecht eng wird – bei den Grenzfällen. Deshalb mieten wir Intelligenz nicht ein, wir bauen die Infrastruktur selbst. Wo das Gesetz eindeutig ist, arbeiten wir mit deterministischen Regeln – die rechnen, sie raten nicht. Wo Beurteilung hilft, setzen wir Agenten gezielt ein. Und wo es eng wird, bleibt der Mensch in der Schleife. Nehmen Sie den Vorsteuerabzug bei einer Bank: Das ist kein Prompt, das ist § 15 UStG mit Aufteilungsschlüsseln und dem BMF-Schreiben dahinter. Das prüfen Sie nicht mit einem Sprachmodell, das prüfen Sie mit einer Regel-Engine – und einem Berater, der weiß, wo sie an ihre Grenzen kommt. Das meine ich mit: KIAgenten, aber bitte mit konkretem Nutzen.
Jochen Würges: Wichtig ist, nicht irgendeine KI an irgendetwas arbeiten zu lassen. Automatisieren Sie erst, wenn Sie standardisiert haben – vorher vervielfältigen Sie nur das Chaos. Und selbst dann gilt: Den Standardfall kann ein Agent übernehmen, aber an den Grenzfällen bleibt der Mensch in der Schleife. Das ist kein Misstrauen gegenüber der Technik, das ist die Stelle, an der unsere Verantwortung sitzt. Deshalb müssen die Mitarbeitenden auch wissen, wie sie KI einsetzen und trainieren, was erlaubt ist und was nicht.
Tim Zech: Die Realität zeigt, dass Datenqualität und mangelnde Prozesstreue das größte Problem von Steuerabteilungen darstellen. Zu viele Sonderlocken, zu viele Ausnahmen – das sind auch die Schmerzpunkte für jede Technologie. Als Unternehmen und Steuerabteilung müssen sie den Mut haben, Standardprozesse durchzusetzen; schaffen Sie nicht mindestens 70 Prozent Standard, haben Sie ein Problem. Aber – und das ist der Punkt – die übrigen 30 Prozent verschwinden nicht. Die fängt kein Tool von der Stange auf. Die brauchen Erfahrung und eine Infrastruktur, die wir selbst verantworten. Standards schafft die Basis, auf der Sie KI überhaupt sinnvoll einsetzen können.
Als »Partner, der bleibt« wollen Sie, dass die Steuerfunktion in den Unternehmen tatsächlich besser wird. Wie gelingt das? Jochen Würges: Indem wir mehr sind als ein reiner Berater, der von außen ins Unternehmen schaut. Mit Expertinnen und Experten, die zuvor fünf, zehn oder fünfzehn Jahre in der Steuerabteilung großer Unternehmen gearbeitet haben, sehen wir anders in die Abläufe, in die Finanzbuchhaltung und in die Steuersysteme. Wir bekommen so auch Dinge mit, die man, wenn man zwei Schritte außerhalb der Unternehmensgrenze steht, nicht unbedingt mitbekommt.
Tim Zech: Der Digitalisierungsgrad der Finanzbehörden ist erheblich gestiegen – was in anderen Ländern üblich ist, kommt jetzt sehr schnell auch nach Deutschland. Die Behörden haben bei der Datenanalyse massiv
aufgerüstet. Wer seine eigenen Daten nicht mindestens genauso gut auswerten kann, gerät ins Hintertreffen. Und diese Auswertungskompetenz können Sie nicht einkaufen wie eine Software – Sie müssen sie aufbauen und innehaben. Nicht umsonst sitzen heute Tech- und Prozessleute in der Steuerfunktion, was vor wenigen Jahren noch undenkbar war.
Was ist der Vorteil Ihrer WTSPlattform, die als »Single Source of Truth« mehr Transparenz verspricht?
Jochen Würges: Die Plattform bildet die Schnittmenge zwischen der Welt des Unternehmens und der Welt bei WTS. Auf der einen Seite die Finanzbuchhaltung, das Excel, also alle Daten vom Mandanten. Auf der anderen Seite die WTS-Lösungen für Steuerthemen.
In der Mitte steht unsere Plattform, die als »Single Source of Truth« alle Daten sammelt – egal aus welcher Steuerart, welchem Jahr, für welche Gesellschaft. Sie orchestriert die Daten, erkennt Dopplungen, sieht, was fehlt. Sie schafft Transparenz, macht es möglich, jederzeit Daten nachzuschauen oder herunterzuladen, und weist auf nötige Änderungen hin, wenn sich Rechtsnormen ändern.
Jede Veränderung in der Steuerabteilung braucht die menschliche Begleitung.
– Jochen Würges, Partner Digital
Michel Braun: Aus drei Gründen. Erstens das Zusammenspiel: deterministische Logik für die Regeln, die das Steuerrecht zwingend vorgibt, und Agenten dort, wo sie wirklich Mehrwert bringen – beides auf einer Infrastruktur, die uns gehört und die wir verantworten, nicht auf gemieteten Bausteinen. Zweitens das Aufbrechen der Wissenssilos: Vorgänge über alle
Steuerarten, Jahre und Gesellschaften hinweg an einem Ort, statt verstreut über E-Mails und Excel-Listen. Und drittens die Vorbereitung auf das, was kommt – die Finanzbehörden können zunehmend die vollständige elektronische Korrespondenz einfordern. Wer seine Daten dann nicht zentral sammeln und auswerten kann, gerät ins Hintertreffen. Die Plattform ist der Ort, an dem all das zusammenläuft.
Tim Zech: Mit der WTS-Plattform wollen wir Daten und Prozesse für die Mandanten noch enger integriert betrachten – natürlich mit höchster Vertraulichkeit und Sicherheit zum Schutz des Mandanten. Ein wichtiger Punkt ist neben Effizienz und Qualitätssicherung das Wissensmanagement. Viele langjährige Mitarbeitende verlassen die Unternehmen und die Steuerabteilungen. Was passiert mit dem angehäuften Wissen? Wo wird es gelagert, lässt es sich verschlagworten, wie greift man schnell und gesichert darauf zu? Die Plattform wird damit auch zum Nachschlagewerk – ein großer Mehrwert für das tägliche Arbeiten einer Steuerfunktion und eines Beraters.
Am Ende ist KI nicht alles, sondern muss mit Verantwortung und Erfahrung eingesetzt werden. Was bedeutet das für das Zusammenspiel von Technik und Menschen?
Jochen Würges: Jede Veränderung in der Steuerabteilung braucht die menschliche Begleitung. Sonst haben Sie am Ende ein Super-Tool mit tollen Schnittstellen – und die Leute arbeiten weiter mit ihren Excel-Listen. Technik allein bewegt niemanden. Die Frage ist nie nur, ob das Werkzeug funktioniert, sondern ob die Menschen es übernehmen.
Interview Rüdiger Schmidt-Sodingen
Weitere Informationen unter: wts.de/digital
Künstliche Intelligenz verändert die Rolle von Steuer- und Zollfunktionen grundlegend. Während regulatorische Anforderungen, Berichtspflichten und Transparenzanforderungen weiter steigen, erwartet das Business gleichzeitig schnellere, fundiertere und zunehmend vorausschauende Einordnungen steuer- und zollrechtlicher Auswirkungen. Diese Entwicklung führt zu einer grundlegenden Verschiebung in der Steuer- und Zollfunktion: Die klassische Balance zwischen Compliance und Valued Business-Partnering gerät unter Druck und verlangt nach neuen Lösungsansätzen.
In vielen Organisationen beginnt der Einsatz künstlicher Intelligenz aus einer technologischen Perspektive. Prozesse lassen sich automatisieren, Analysen beschleunigen und große Datenmengen effizienter verarbeiten. Solche Initiativen erzeugen oft sichtbare Effizienzgewinne, bleiben jedoch häufig auf einzelne Anwendungsfälle beschränkt. Solange Rollen, Verantwortlichkeiten und Entscheidungslogiken unverändert bleiben, verändert sich die Funktion als Ganzes kaum. Die Steuer- und Zollfunktion bleibt in ihrer Wirkung reaktiv, auch wenn einzelne Prozesse moderner werden.
Gerade in einem Umfeld mit hoher regulatorischer Komplexität und klar definierten Haftungsstrukturen reicht ein solcher Ansatz nicht aus. Die Frage verschiebt sich daher von der technischen Machbarkeit hin zur strukturellen Integration: Welche Rolle übernimmt künstliche Intelligenz in der Entscheidungsfindung und wie bleibt die Verantwortung eindeutig verankert?
Vor diesem Hintergrund gewinnt das Leitbild einer kognitiven Steuerfunktion an Bedeutung. Es beschreibt einen Ansatz, bei dem künstliche Intelligenz nicht als isoliertes Werkzeug verstanden wird, sondern als integriertes System spezialisierter Assistenz. Dieses System unterstützt die Analyse von Daten, erkennt Muster, strukturiert Wissen und bereitet Entscheidungsoptionen vor,
Brandreport • Your Ai Trainer
Tax & Customs wird dort zur strategischen Funktion, wo KI aktiv genutzt wird – für bessere Entscheidungen, mehr Wirkung und spürbaren Mehrwert für das Unternehmen.
– Dominik Wellmann,
Global Head of Tax & Customs Mercedes-Benz Group AG
wie z. B. die strukturierte Aufbereitung von Sachverhalten, Daten- und Abweichungsanalysen sowie die konsistente Dokumentation von Annahmen und Entscheidungswegen. Die fachliche Bewertung und finalen Entscheidungen liegen jedoch weiterhin bei den verantwortlichen Expert:innen.
Gerade in Steuer- und Zollfunktionen, die gegenüber internen wie externen Stakeholdern Konsistenz, Erklärbarkeit und Verteidigungsfähigkeit liefern müssen, braucht der KI-Einsatz klare Leitplanken: menschliche Kontrollen an kritischen Stellen, transparente Regeln für Daten und Modelle im Rahmen der konzernweiten Vorgaben zu Datenschutz, Informationssicherheit und KI-Governance sowie eine vollständige, prüfbare Dokumentation zur Audit-Sicherheit. Zudem müssen KI-Ergebnisse nachvollziehbar, zitierfähig und reproduzierbar sein, inklusive Quellen, Annahmen und Versionierung; Verantwortlichkeiten sind entlang der Governance eindeutig geregelt, für Hochrisikothemen gelten definierte Reviewund Freigabepunkte. Erst diese Kombination
schafft Vertrauen und ermöglicht einen breiten, verantwortungsbewussten Einsatz.
Erst wenn Governance und Leitplanken stehen, entsteht ein Nutzen, der über reine Effizienzgewinne hinausgeht. KI übernimmt Routinearbeit und entlastet damit die Organisation – und ermöglicht, mehr Zeit und Aufmerksamkeit auf fachlich anspruchsvolle Aufgaben zu richten: die Einordnung komplexer Sachverhalte, eine strukturierte Risikobewertung, das Auflösen von Zielkonflikten und die frühzeitige Begleitung strategischer Geschäftsentscheidungen. Damit verschieben sich Aufgabenprofile. Routinen werden stärker unterstützt oder automatisiert, während fachliche Bewertung, Abwägung, Verantwortung sowie Risikound Stakeholdersteuerung an Bedeutung gewinnen. Folge ist ein Rollenwandel der Steuer- und Zollfunktion: weg von einer primär prüfenden Instanz, hin zu einem aktiven Beitrag zur Unternehmenssteuerung.
KI erhöht Transparenz, macht Muster sichtbar und liefert Entscheidungsgrundlagen in konsistenter Qualität – Risiken
werden früher erkennbar, Entwicklungen lassen sich besser einordnen und Handlungsoptionen strukturierter ableiten.
Diese Entwicklung beeinflusst auch die Wahrnehmung der Funktion innerhalb des Unternehmens. Die Steuer- und Zollfunktion tritt stärker als Partnerin des Geschäfts auf, die nicht nur Sachverhalte bewertet, sondern aktiv zur Qualität unternehmerischer Entscheidungen beiträgt. Ihr Wertbeitrag entsteht dabei aus der Kombination von fachlicher Expertise, strukturiertem Vorgehen und dem gezielten Einsatz technologischer Unterstützung.
Die Transformation zur kognitiven Steuerfunktion ist jedoch nicht allein eine technologische Frage. Sie erfordert ebenso eine bewusste Weiterentwicklung der Arbeitsweise und der Kultur innerhalb der Organisation. Dazu gehören Lernbereitschaft, ein reflektierter Umgang mit Ergebnissen und die Fähigkeit, Annahmen kritisch zu hinterfragen. Künstliche Intelligenz liefert Ergebnisse, deren Qualität und Einordnung weiterhin vom Menschen verantwortet wird.
Organisationen, die diese Dimension berücksichtigen, schaffen die Voraussetzung für einen nachhaltigen Einsatz von künstlicher Intelligenz. Sie vermeiden sowohl unkritische Technologiebegeisterung als auch pauschale Ablehnung und entwickeln stattdessen eine strukturierte, verantwortungsbewusste Nutzung.
So entsteht schrittweise eine Steuer- und Zollfunktion, die nicht nur Anforderungen erfüllt, sondern Orientierung bietet und aktiv Mehrwert für das Unternehmen schafft.
Martha Kiehl Diplom-Finanzwirtin
Künstliche Intelligenz verändert die Steuerberatung nicht über einzelne Werkzeuge, sondern als Ganzes. Steuerliche Arbeit rückt näher an Controlling und der zielgerichteten Beratung: Steuern werden Teil ganzheitlicher Steuerungsmodelle statt nachgelagerter Pflichtübung.
In der Praxis, besonders in kleineren und mittelständischen Kanzleien, öffnet sich eine Schere – zwischen jenen, die sich entziehen, und jenen, die erste Schritte gehen. Hinzu kommt die Sorge vieler Mitarbeitender, sich selbst überflüssig zu machen. Tragfähig ist ein
schrittweiser Weg, der KI-Kompetenz aufbaut, statt zahlreiche KI-Tools überzustülpen.
Zwei Arten von KI greifen dabei ineinander. Frei zugängliche Sprachmodelle wie ChatGPT, Claude oder Gemini sind hochintelligent, greifen auf das Weltwissen zu – teils sogar auf Bezahlcontent der Verlage – und helfen, E-Mails in eigener Sprache zu formulieren, damit der Mandant nicht jede Antwort als KI-Text erkennt. Die Fachlösungen der Steuerverlage liefern dagegen die maßgeblichen, geprüften Quellen für die steuerrechtliche Recherche.
Entscheidend ist weniger das perfekte Prompten als der Kontext, den man mitgibt. Über Einstellungen wie den sog. »Systemprompt« lässt sich dauerhaft hinterlegen, welche Quellen für die steuerrechtliche Recherche gelten (BFH, BMF), welche Software die Kanzlei nutzt und in welcher Tonalität formuliert wird – Fachjargon Richtung Finanzverwaltung, einfache Sprache Richtung Mandant. So entfällt das wiederholte Prompten.
Den Rahmen setzt die Regulierung: Die berufliche Verschwiegenheit (§ 203 StGB) verbietet Mandantendaten in offenen Diensten, der EU AI Act fordert nachweisbare KI-Kompetenz (Art. 4). Gerade bei den weltwissensbasierten Modellen wie ChatGPT, Claude oder Gemini muss daher klar sein, dass dort keine Mandantendaten hineingehören; jedes Ergebnis gehört zudem vor der Weitergabe geprüft. Für den rechtskonformen Einsatz gibt es außerdem europäisch gehostete, vertraglich abgesicherte Modelle inkl. des §203 StGB wie z. B. Langdock oder Logicc. Die nächste Stufe sind kanzleieigene Lösungen: Mit Claude Code oder Claude Cowork (Anthropic) oder Codex (OpenAI) lassen sich – etwa in mehrwöchiger Begleitung – eigene Anwendungen bauen, von Buchungssätzen aus Belegstapeln bis zu Tools, die den Mandanten zur Mitarbeit bewegen, etwa die Belegprüfung beim Mandanten selbst, samt Risikokennzeichnung und Sensibilisierung. Entscheidend bleibt nicht die Technik, sondern Kompetenz und Governance – und die Bereitschaft, Steuern als datengetriebene Steuerungsdisziplin zu begreifen.
Martha Kiehl ist Diplom-Finanzwirtin. Seitdem ChatGPT auf den Markt gekommen ist, beschäftigt sie sich intensiv mit künstlicher Intelligenz und ihrer Anwendung im Bereich Steuern. Ursprünglich aus der Finanzverwaltung kommend, schult sie Steuerberaterkanzleien darin, wie diese KI erfolgreich in ihre Kanzlei etablieren können – und das Beste für sie daran ist, dass sie hier dabei wunderbare, innovative Menschen kennenlernt! contact@youraitrainer.de youraitrainer.de
Künstliche Intelligenz verändert die Steuerberatung schneller, als viele erwartet haben. Während Unternehmen noch darüber diskutieren, wo KI sinnvoll eingesetzt werden kann, entstehen in einigen Kanzleien bereits neue Arbeitsmodelle, Prozesse und sogar eigene Softwarelösungen. Bruno Höveler entwickelt mit einem eigens dafür aufgebauten Entwicklungsteam bereits konkrete Anwendungen für die Steuerberatung. Als COO, CTO und Partner von Ecovis KSO Steuerberater + Rechtsanwälte treibt er die digitale Transformation der Kanzlei voran. Zudem verantwortet er das Corporate Start-up KSO AI Solutions, über das eigene KI- und Softwarelösungen für den Markt entwickelt und angeboten werden. Warum Standardsoftware künftig oft nicht mehr ausreichen wird und welche Folgen das für Kanzleien, Mandanten und die Rolle des Steuerberaters hat, darüber spricht er im Interview.
Herr Höveler, künstliche Intelligenz gilt als einer der größten Umbrüche der vergangenen Jahrzehnte. Welche Entwicklungen unterschätzen Unternehmen und Kanzleien derzeit noch?
Viele überschätzen, wie weit KI im fachlichen Bereich bereits ist, und unterschätzen gleichzeitig ihr Potenzial in der Prozessautomatisierung. Wer erwartet, dass ein Sprachmodell heute fertige steuerliche Gutachten erstellt, wird meist enttäuscht. Ganz anders sieht es bei standardisierten Abläufen aus. Dort erleben wir derzeit enorme Fortschritte. Prozesse, die bislang manuell oder per E-Mail organisiert wurden, lassen sich deutlich effizienter strukturieren und automatisieren. Genau dort entsteht momentan der größte Nutzen. Gleichzeitig stehen wir noch ganz am Anfang. Diskussionen drehen sich heute um einzelne Anwendungen. Die eigentliche Veränderung wird aber darin liegen, wie Unternehmen und Kanzleien künftig ihre gesamten Prozesse organisieren. Sie beschäftigen sich bei Ecovis KSO intensiv mit Digitalisierung, Automatisierung und KI. Woran erkennt man heute, ob ein Unternehmen wirklich modern aufgestellt ist? Nicht daran, dass es digital kommuniziert. Eine E-Mail ist zwar digital, macht Prozesse aber nicht automatisch effizient. Moderne Unternehmen ermöglichen ihren Kunden und Mitarbeitenden, Leistungen unabhängig von Öffnungszeiten oder einzelnen Ansprechpartnern abzurufen. Informationen werden automatisiert verarbeitet, Workflows laufen ohne Medienbrüche und viele Vorgänge funktionieren rund um die Uhr. Gleichzeitig sehen wir in der Praxis noch erstaunlich viele manuelle Abläufe, Excel-Tabellen und papierbasierte Prozesse. Die Realität ist oft deutlich weniger digital, als viele vermuten. Selbst in großen Organisationen werden Daten häufig noch manuell übertragen oder in isolierten Systemen gepflegt. Warum gelingt es KI plötzlich, Abläufe neu zu organisieren, an denen klassische Digitalisierungsprojekte oft jahrelang gescheitert sind? Weil Fachanwender heute erstmals selbst Lösungen entwickeln können. Früher mussten Unternehmen auf Standardsoftware warten oder kostspielige Anpassungen beauftragen. Oft passten diese Lösungen nur teilweise zu den tatsächlichen Anforderungen. Mit modernen KI-Werkzeugen können Experten ihre eigenen Prozesse direkt in Software übersetzen. Wir haben innerhalb weniger Monate mehr als 40 Projekte parallel umgesetzt. Dadurch entstehen Anwendungen, die exakt auf die Praxis zugeschnitten sind.
Hinzu kommt, dass viele etablierte Anbieter vor gewaltigen Transformationsaufgaben stehen. Zahlreiche Systeme wurden ursprünglich für lokale Umgebungen entwickelt und müssen nun in die Cloud überführt werden.
Die Finanzbuchhaltung wird sich vermutlich schneller verändern als viele andere Bereiche der Steuerberatung. Schon heute lassen sich große Teile der Datenerfassung, Belegverarbeitung und Zuordnung automatisieren.
– Bruno Höveler, COO, CTO und Partner
Gleichzeitig wächst der Druck, KI-Funktionen zu integrieren. Das eröffnet Raum für neue Ansätze. Für mich ist das der eigentliche Durchbruch: Fachwissen und technologische Umsetzung wachsen zusammen.
Mit Contonova beschäftigen Sie sich intensiv mit KIgestützter Buchhaltung. Wie stark wird sich dieser Bereich verändern?
Die Finanzbuchhaltung wird sich vermutlich schneller verändern als viele andere Bereiche der Steuerberatung. Schon heute lassen sich große Teile der Datenerfassung, Belegverarbeitung und Zuordnung automatisieren. Mir fällt inzwischen kaum noch ein Bereich der laufenden Buchhaltung ein, der sich nicht zumindest teilweise automatisieren lässt. Deshalb halte ich es für realistisch, dass in den kommenden Jahren bis zu 95 Prozent der heutigen Buchhaltungsprozesse automatisiert ablaufen.
Die Aufgaben verschwinden dadurch jedoch nicht, sondern verändern sich. Mitarbeitende
werden stärker zu Daten- und Prozessmanagern. Sie überwachen Datenflüsse, prüfen Ergebnisse und kümmern sich um komplexere Sachverhalte. Gleichzeitig entsteht mehr Zeit für Jahresabschlüsse, Analysen und vor allem für die Beratung von Mandanten. Genau dort liegt künftig der größte Mehrwert. Viele hoch qualifizierte Fachkräfte können sich dann stärker auf die Themen konzentrieren, für die sie eigentlich ausgebildet wurden.
Beobachter fragen sich, ob Steuerberater dadurch langfristig an Bedeutung verlieren. Wie sehen Sie das? Ich sehe eher das Gegenteil. Heute verbringen viele hoch qualifizierte Steuerberater einen großen Teil ihrer Zeit mit standardisierten Tätigkeiten. Wenn diese Aufgaben automatisiert werden, entsteht Raum für anspruchsvollere Leistungen. Themen wie Unternehmensnachfolge, Umstrukturierungen, internationales Steuerrecht, also sehr spezialisierte Beratung mit strategischem Fokus gewinnen an Bedeutung.
Kanzleien, die weiterhin erfolgreich sein wollen, müssen sich stärker mit Automatisierung und digitalen Prozessen beschäftigen.
– Bruno Höveler, COO, CTO und Partner
Der Beratungsbedarf nimmt nicht ab, sondern wächst. Unternehmen müssen sich in einem immer komplexeren regulatorischen Umfeld bewegen. Gleichzeitig steigen die Anforderungen an Compliance und Dokumentation. Deshalb sehe ich KI nicht als Bedrohung, sondern als Chance für unseren Berufsstand. Sie verschiebt den Schwerpunkt von Routinetätigkeiten hin zu höherwertiger Beratung. Ecovis KSO entwickelt inzwischen eigene Anwendungen und stellt diese auch anderen Kanzleien zur Verfügung. Warum gehen Sie diesen Weg? Letztlich werden viele Anforderungen am Markt nicht ausreichend erfüllt. Deshalb haben wir begonnen, eigene Lösungen aufzubauen –zunächst für unsere eigenen Prozesse. Gleichzeitig rollen wir intern bereits KI-Anwendungen wie Claude aus und sammeln täglich praktische Erfahrungen. Wir wollten nicht nur über KI sprechen, sondern verstehen, wie sie sich konkret im Kanzleialltag einsetzen lässt. Aus diesen Erfahrungen entstehen Werkzeuge, die direkt aus der Praxis heraus entwickelt wurden. Das Interesse anderer Kanzleien ist bereits heute sehr groß. Besonders gefragt sind Lösungen, die von Menschen entwickelt wurden, die die tatsächlichen Abläufe einer Steuerkanzlei kennen. Dass wir innerhalb kurzer Zeit mehr als 40 Projekte umgesetzt haben, zeigt, welches Potenzial in dieser Entwicklung steckt.
Hinzu kommt eine weitere Entwicklung: Der Markt befindet sich im Wandel. Viele kleinere Kanzleien finden keine Nachfolger, während die Anforderungen an Technologie, Regulierung und Effizienz kontinuierlich steigen. Wir erleben bereits heute eine zunehmende Konsolidierung. Kanzleien, die weiterhin erfolgreich sein wollen, müssen sich stärker mit Automatisierung und digitalen Prozessen beschäftigen. Deshalb sehen wir großes Potenzial darin, praxiserprobte Anwendungen auch anderen Kanzleien zur Verfügung zu stellen. Die Nachfrage nach Lösungen von Praktikern für Praktiker wird in den kommenden Jahren weiter wachsen.
Weitere Informationen unter: ecovis-kso.com
Wenn Steuervorgänge und -berechnungen automatisiert werden, müssen Unternehmen Risiken frühzeitig erkennen und Planungen und Strukturen anpassen.
Tino Duttiné, Partner im deutschen Steuerrechtsteam von Ashurst, über die Herausforderungen bei nationalen und internationalen Steuerfragen.
Partner
Herr Duttiné, wie verändert sich das Thema Steuern in einer zunehmend digitalisierten Welt? Veränderungen sehen wir auf beiden Seiten des Schreibtischs. Auf Verwaltungsseite sehen wir eine fortschreitende Digitalisierung und Technologieoffenheit. Das Gesetz zur Modernisierung des Besteuerungsverfahrens hat bereits 2016 den Rahmen für eine automatisierte Fallbearbeitung auf Basis von Risikomanagementsystemen geschaffen. Die Finanzverwaltung setzt zunehmend auf KI-basierte Risikoanalysen, um aus der Masse der Steuererklärungen diejenigen herauszufiltern, die einer näheren Prüfung bedürfen. Bundesländer wie Bayern und NRW treiben das aktiv voran. NRW hat im Mai 2025 in mehreren Finanzämtern KI-Module für die Veranlagung pilotiert. Risikoarme Fälle werden hier automatisch bearbeitet, komplexere durch einen Sachbearbeiter. Bayern arbeitet mit der TU Nürnberg an KI-Technologien für die Steuerverwaltung.
Auch unsere Arbeitsweise verändert sich. KI-gestützte Systeme können bei der Recherche, der Datenanalyse und der Vorbereitung von Steuererklärungen unterstützen. Das Berufsbild verschiebt sich – weg von repetitiver Aufbereitung, hin zu mehr inhaltlicher Bewertung und strategischer Beratung. Die menschliche Expertise bleibt aber unverzichtbar, gerade bei komplexen Sachverhalten, bei denen Ermessen und Einzelfallbetrachtung gefragt sind.
Sie weisen darauf hin, dass es auch bei den Finanzbehörden schneller und technischer zugeht. Was heißt das für Unternehmen?
Erstens steigt die Bedeutung der Datenqualität erheblich. KI-Systeme können nur so präzise arbeiten, wie es die Datenbasis zulässt. Wenn ein Unternehmen unvollständige oder inkonsistente Daten übermittelt, kann das vom Risikomanagementsystem als Auffälligkeit gewertet werden.
Zweitens sind die Zeiten, in denen Auffälligkeiten eines Falles bei der Finanzverwaltung durchrutschten, zu Ende. Die automationsgestützte Risikobeurteilung filtert systematisch kontrollbedürftige Fälle heraus, und zwar anhand objektiver Kriterien.
Drittens fehlt es an Transparenz darüber, nach welchen Kriterien die Risikomanagementsysteme arbeiten. Die Weisungen der obersten Finanzbehörden dürfen nicht veröffentlicht werden, soweit dies die Gleichmäßigkeit der Besteuerung gefährden könnte. Für Unternehmen und Berater bedeutet das, dass der Bewertungsprozess weitgehend unklar bleibt. Was ich Unternehmen rate, ist daher relativ
Das Berufsbild verschiebt sich – weg von repetitiver Aufbereitung, hin zu mehr inhaltlicher Bewertung und strategischer Beratung. Die menschliche Expertise bleibt aber unverzichtbar.
– Tino Duttiné, Partner
bei dieser Risikosteuerung auf Unternehmensseite durchaus unterstützen. Ich sehe einige Einsatzbereiche, wie zum Beispiel die laufende Überwachung steuerlicher Positionen oder Erleichterungen bei der Rechtsänderungsverfolgung.
nüchtern: saubere Prozesse, konsistente Daten, belastbare Dokumentation.
Welche besonderen Risiken ergeben sich dadurch bei Umstrukturierungen oder Transaktionen?
Solche Vorhaben sind von Natur aus komplex, betreffen häufig mehrere Jurisdiktionen und erzeugen auf einen Schlag ein erhebliches Datenvolumen. Wenn die Finanzverwaltung zunehmend auf KI-gestützte Mustererkennung setzt, dann könnte damit zu rechnen sein, dass Fälle mit immensen Datenmengen automatisch in höhere Risikoklassen eingestuft werden. Hinzu kommt ein zeitliches Problem. M&A ist von erheblichem Zeitdruck geprägt, was die Gefahr von Inkonsistenzen in der steuerlichen Dokumentation erhöht. Strukturierungsmaßnahmen werden diskutiert, auch per E-Mail oder Chat. Hierauf hat die Verwaltung gegebenenfalls Zugriff, der BFH ist sehr großzügig. Bei manueller Prüfung hat dies bislang wenig Auswirkungen.
Was man tun kann, ist letztlich Vorsorge: eine durchdachte, konsistente steuerliche Dokumentation von Anfang an, plausible Erläuterungen für Abweichungen in den Kennzahlen und – wo möglich – die frühzeitige Abstimmung mit der Finanzverwaltung über verbindliche Auskünfte. Dieser Grundsatz galt natürlich seit jeher, ist aber durch die jüngsten Entwicklungen zum absoluten Minimum erwachsen.
Man hat das Gefühl, dass Steuern in einigen Ländern immer kurzfristiger angepasst werden. Was bedeutet das für eine längerfristige Steuerplanung oder Strategiefindung? Für die Steuerplanung bedeutet das zweierlei. Einerseits wird sie anspruchsvoller, weil man mit kürzeren Halbwertszeiten steuerlicher Rahmenbedingungen rechnen muss. Unternehmen verlieren ein stabiles Umfeld, sie müssen häufiger anpassen. Ebenso wichtig ist die Risikoebene. Nicht alle Entwicklungen der Gesetzgeber, Verwaltungen und Gerichte können zeitnah und treffsicher umgesetzt werden. Man schaue sich nur die Rechtsprechung des EuGH zu Substanz und Beneficial Ownership und die vielfältigen Interpretation dazu an. Es ist nicht zu vermeiden, dass Risiken entstehen. Die Finanzverwaltung kann mit KI-Modellen hier retrospektiv prüfen, wo Unternehmen vorausschauend hätten planen müssen. Starre Modelle, die auf bestimmten Strukturen oder Regelungen aufbauen, sind riskanter geworden.
Welche Bedeutung hat in diesem Zusammenhang die aktive Risikosteuerung? Wie hilft KI bei dieser Risikosteuerung? Wenn sich Regelungen schneller ändern und die Finanzverwaltung gleichzeitig leistungsfähigere Prüfwerkzeuge einsetzt, dann reicht es nicht mehr aus, steuerliche Risiken erst im Rahmen der Jahresabschlusserstellung oder einer Betriebsprüfung zu identifizieren. KI kann
Wenn ein Projekt über zehn oder fünfzehn Jahre läuft, muss man damit rechnen, dass sich die steuerlichen Rahmenbedingungen während der Laufzeit ändern.
– Tino Duttiné, Partner
Müssten mehr Daten schneller für Steuerberechnungen zur Verfügung stehen? Wo haben Unternehmen hier besondere Defizite? Viele Unternehmen haben ihre Steuerfunktion historisch als nachgelagerten Prozess organisiert. In einer Welt, in der die Finanzverwaltung zunehmend in Echtzeit arbeitet und KI-Systeme Muster in großen Datenmengen erkennen, passt dieses traditionelle Modell nicht mehr. In einigen Ländern, beispielsweise Spanien, ist die Echtzeitlieferung von Daten zur Umsatzsteuer Realität.
Wo liegen die besonderen Möglichkeiten oder Herausforderungen projektbezogener Steuerplanungen?
In diesem Bereich sind die Anforderungen sehr hoch. Wie bereits angesprochen, ist die Steuerwelt stetig im Fluss. Bislang gab es ein »level playing field« der Unternehmen mit der Verwaltung. Unternehmen hatten oft sehr gute Ressourcen, mit welchen sie prospektiv planen mussten. Die Finanzverwaltung hingegen musste mit ihren Erhebungsmethoden Sachverhalte identifizieren und retrospektiv, also mit dem Vorteil von drei bis fünf Jahren Rückschau, beurteilen. Rechtsänderungsund Auslegungsrisiken der Unternehmen wurden gegen das Entdeckungsrisiko durch die Finanzverwaltung abgewogen; man könnte von einem Equilibrium in der Steuerplanung sprechen. KI wird dies ändern, das retrospektive Entdeckungsrisiko steigt erheblich.
Die Herausforderungen haben sich vervielfacht. Zum einen durch das regulatorische Umfeld – BEPS, Mindestbesteuerung, Anti-Treaty-Shopping-Regelungen, Hinzurechnungsbesteuerung. All das schränkt den Gestaltungsspielraum ein und macht Strukturen komplexer. Zum anderen durch die bereits angesprochene Dynamik: Wenn ein Projekt über zehn oder fünfzehn Jahre läuft, muss man damit rechnen, dass sich die steuerlichen Rahmenbedingungen während der Laufzeit ändern.
Interview Rüdiger Schmidt-Sodingen Weitere Informationen unter: ashurst.com
Fischer & Reimann Steuerberatungsgesellschaft mbH • Brandreport 15
Künstliche Intelligenz hält Einzug in die Finanzwelt. Während Routinetätigkeiten zunehmend automatisiert werden, wächst gleichzeitig der Bedarf an Beratung, Einordnung und unternehmerischem Weitblick. Warum die Zukunft der Steuerberatung nicht im Ersatz des Menschen liegt, sondern in der Verbindung von Technologie und Expertise.
Künstliche Intelligenz hat die Experimentierphase verlassen. Laut Ifo-Institut nutzen inzwischen 54,5 Prozent der deutschen Unternehmen KI-Anwendungen. Besonders in administrativen Bereichen versprechen automatisierte Prozesse mehr Effizienz, schnellere Abläufe und niedrigere Kosten. Auch die Steuerberatung steht vor einem tiefgreifenden Wandel. Doch die Realität ist komplexer,
als manche Prognose vermuten lässt. Zwar können moderne Systeme Belege verarbeiten, Daten analysieren und Standardaufgaben automatisieren. Gleichzeitig steigt jedoch der Bedarf an Menschen, die Ergebnisse einordnen, Zusammenhänge erkennen und daraus die richtigen Entscheidungen ableiten. Gerade in wirtschaftlich anspruchsvollen Zeiten suchen Unternehmen nicht nur einen Dienstleister für Steuererklärungen, sondern
einen Partner, der unternehmerische Entwicklungen früh erkennt und begleitet.
Sinnvoller Einsatz von Technologie Hinzu kommt: Viele Prozesse in Unternehmen und Kanzleien sind längst noch nicht so digital, wie oft angenommen wird. Zwischen technischer Möglichkeit und praktischer Umsetzung liegt häufig eine erhebliche Lücke. Umso wichtiger wird die Frage, wie sich
Technologie sinnvoll einsetzen lässt, ohne Qualität, Verlässlichkeit und persönliche Beratung zu verlieren. Andreas Reichert, Steuerberater bei der Fischer und Reimann Steuerberatungsgesellschaft mbH, beschäftigt sich seit Jahren mit den Auswirkungen dieser Entwicklung auf Unternehmen und Kanzleien. Im folgenden Beitrag erläutert er, welche Chancen KI eröffnet und warum menschliche Expertise künftig wichtiger sein könnte denn je.
Künstliche Intelligenz revolutioniert die Steuerberatung. Doch wer glaubt, Algorithmen würden den Berufsstand überflüssig machen, irrt. Das Gegenteil ist der Fall: Die Technologie schafft Freiräume und macht menschliche Expertise wertvoller denn je.
Die Chancen der Transformation sind immens. KI-Systeme übernehmen immer größere Teile zeitintensiver Routineaufgaben. Sie lesen Belege automatisiert aus, strukturieren Massendaten und erkennen Anomalien. Die Praxis zeigt aber, dass das Auslesen noch nicht fehlerfrei läuft. Schlechte Scans, handschriftliche Notizen oder komplexe Rechnungsstrukturen erfordern weiterhin Nacharbeit und manuelle Zuordnung. Doch die Software liefert bereits wertvolle Vorarbeit. Diese Automatisierung lindert ein drängendes Problem der Branche: den akuten
Fachkräftemangel. Kanzleien gewinnen dadurch eine entscheidende Ressource: Zeit.
Kontext statt Code: Warum Empathie unersetzbar bleibt Genau hier entsteht ein scheinbares Paradoxon: Je digitaler die Prozesse werden, desto entscheidender wird der Faktor Mensch. KI beruht auf Mustern der Vergangenheit. Sie kann rechnen und korrelieren, aber sie versteht keinen Kontext. Sie kennt weder die emotionalen Nuancen eines Familienunternehmens noch die strategischen Visionen eines Gründers. Steuerrecht ist selten nur
schwarz oder weiß; es lebt von Ermessensspielräumen, Grauzonen und maßgeschneiderter Gestaltung. Diese kreative Transferleistung bleibt eine rein menschliche Kerndisziplin.
Zudem fordert der Einsatz der noch fehlerbehafteten Technologie eine strenge Kontrollinstanz. Da das Haftungsrisiko voll beim Steuerberater bleibt, ist der »Human in the Loop« – die Korrektur von KI-Fehlern und die finale Freigabe – unverzichtbar. Mandanten suchen in Krisen oder bei komplexen Umstrukturierungen keinen fehleranfälligen Algorithmus. Sie suchen ein
vertrauenswürdiges Gegenüber, das Empathie besitzt und Risiken menschlich abwägt. Vom Zahlenverwalter zum Strategen: der Berater der Zukunft
Die Rolle des Steuerberaters wandelt sich somit fundamental: weg vom historischen Zahlenverwalter, hin zum proaktiven Strategen. KI liefert die datenbasierte Startrampe, doch den Kurs bestimmt der Mensch. Wer die Technologie heute klug als Werkzeug nutzt und ihre Schwächen kennt, hebt die eigene Beratung auf ein neues Level. Die Zukunft der Steuerberatung wird digital – die Exzellenz bleibt menschlich.
Florian Fischer, Gründer und Geschäftsführer der Fischer und Reimann Steuerberatungsgesellschaft mbH, über die Rolle von KI in der Steuerberatung und die Bedeutung konsequenter Digitalisierung.
Florian Fischer Gründer und Geschäftsführer
Herr Fischer, wird KI den Steuerberater ersetzen?
Nein. KI wird die Steuerberatung nicht ersetzen, sondern ergänzen. Mechanische Tätigkeiten werden zunehmend automatisiert, während Beratung stärker in den Mittelpunkt rückt. Der Schwerpunkt verlagert sich vom reinen Verarbeiten von Informationen hin zur Interpretation und strategischen Begleitung von Mandanten. Bei Fischer und Reimann verstehen wir Digitalisierung deshalb nicht als Selbstzweck, sondern als Instrument, um Mandanten schneller, transparenter und strategischer zu beraten.
Wo bleibt menschliche Expertise unverzichtbar?
Vor allem beim vernetzten Denken. Unternehmerische Entscheidungen haben oft steuerliche, betriebswirtschaftliche und private
Unternehmen erwarten heute nicht nur korrekte Deklarationen, sondern Orientierung und Unterstützung bei wirtschaftlichen Entscheidungen.
– Florian Fischer, Gründer und Geschäftsführer
strategische Mandantenarbeit und die Chance, eine moderne Kanzleikultur zu prägen. Berater, die Technik schätzen und den Menschen in den Fokus stellen wollen, passen zu uns.
Bedeutet das, dass bei Ihnen ausschließlich Steuerberaterinnen und Steuerberater eine Chance haben?
Auswirkungen zugleich. Diese Zusammenhänge zu erkennen und daraus die richtigen Empfehlungen abzuleiten, bleibt Aufgabe des Menschen. Genau dort entsteht der eigentliche Mehrwert guter Steuerberatung. Welche Rolle wird der Steuerberater künftig einnehmen?
Der Steuerberater entwickelt sich immer stärker zum strategischen Sparringspartner. Unternehmen erwarten heute nicht nur korrekte Deklarationen, sondern Orientierung und Unterstützung bei wirtschaftlichen Entscheidungen.
KI ist dabei kein Gegner, sondern ein Werkzeug, das den Berater unterstützt. Was vor wenigen Jahren noch als Zukunftstechnologie galt, gehört inzwischen in vielen Unternehmen zum Arbeitsalltag. Trotzdem bleibt die Verantwortung für Bewertung und Einordnung beim Menschen.
Suchen Sie nach Verstärkung, die diesen digitalen und menschlichen Weg mitgestalten möchte?
Ja, wir suchen Steuerberater und Steuerberaterinnen, die diesen Weg aktiv mitgestalten. Wir bieten ihnen den Freiraum für echte
In unserer Hauptkanzlei ja. Für Talente, die den Titel noch anstreben, haben wir die Akademie100 Steuerberatungsgesellschaft mbH gegründet. Dort bieten wir jungen Menschen eine echte Perspektive, um die schwierige Steuerberaterprüfung sicher zu bestehen. Wir bilden unsere künftigen Kolleginnen und Kollegen also auf Top-Niveau selbst aus und begleiten sie zum Erfolg.
Weitere Informationen unter: kanzlei-pfalz.de
Wo früher Aktenordner Regale füllten und Excel-Tabellen den Takt vorgaben, entstehen heute digitale Datenräume. Belege werden automatisiert verarbeitet, Informationen fließen in Echtzeit zwischen ERP-Systemen, Cloud-Plattformen und Finanzverwaltung, und künstliche Intelligenz übernimmt zunehmend Routinetätigkeiten. Doch der eigentliche Wandel in Steuerkanzleien und Inhouse-Steuerfunktionen findet nicht auf dem Bildschirm statt. Er betrifft die Organisation selbst – ihre Prozesse, ihre Zusammenarbeit und die Art, wie Menschen arbeiten.
Lange war die Steuerfunktion vor allem eine nachgelagerte Compliance-Einheit. Steuerliche Sachverhalte wurden bearbeitet, nachdem Geschäftsvorfälle bereits abgeschlossen waren. Dieses Verständnis verändert sich grundlegend, denn steuerliche Anforderungen müssen heute bereits in operativen Geschäftsprozessen, ERP-Systemen, Datenmodellen und Reporting-Strukturen berücksichtigt werden. Steuerberatende stehen damit vor der Aufgabe, das gesamte Tax-Operating-Model weiterzuentwickeln und ihre Prozesse, Daten, Technologie, Governance und Kompetenzen als zusammenhängendes System zu betrachten.
Die Grundlage dieser Transformation bilden qualitativ hochwertige, konsistente und zentral verfügbare Steuer- und Finanzdaten. Nur so lassen sich Echtzeitsteuerung, Risikofrüherkennung, Forecasts und belastbare Managemententscheidungen ermöglichen. Da eine vollständige
Brandreport • taxculture
Datenharmonisierung kurzfristig häufig unrealistisch ist, gewinnen Organisationsstrukturen an Bedeutung, die fehlerhafte oder uneinheitliche Daten frühzeitig erkennen, korrigieren und ihre Auswirkungen begrenzen. Standardisierte Buchungslogiken, Stammdaten und Schnittstellen schaffen dafür die notwendige Basis.
Mit der Verlagerung steuerlicher Prozesse in Cloud-Plattformen und digitale ERP-Systeme verändern sich zugleich die organisatorischen Anforderungen: Steuerkanzleien und InhouseSteuerfunktionen müssen digitale Schnittstellen, Echtzeitdaten und plattformbasierte Arbeitsweisen beherrschen. Gleichzeitig steigen die Anforderungen an Datensicherheit, Zugriffskontrollen, Dokumentation und Governance.
Auch Blockchain erweitert die Anforderungen an die Steuerfunktion. Steuerlich relevante Informationen stammen künftig nicht mehr ausschließlich aus klassischen Buchhaltungsoder ERP-Systemen, sondern zunehmend aus dezentralen Datenstrukturen. Steuerexpertinnen und Steuerexperten müssen aber trotzdem nachvollziehen können, wie Transaktionen entstehen, dokumentiert und ausgewertet werden, ebenso muss definiert werden, wie Verantwortung und Nachweisführung funktionieren, wenn Prozesse teilweise über Smart Contracts gesteuert werden.
Den tiefgreifendsten Wandel löst jedoch künstliche Intelligenz aus. KI automatisiert nämlich inzwischen nicht mehr nur einzelne Arbeitsschritte, sondern kann Daten erfassen, steuerlich klassifizieren, Plausibilitätsprüfungen
durchführen, Auffälligkeiten analysieren und Handlungsempfehlungen ableiten. Routinetätigkeiten verlieren dadurch an Bedeutung, während komplexe Beurteilungen, die Steuerung von Ausnahmefällen und die Überwachung automatisierter Prozesse an Gewicht gewinnen. Die Steuerfunktion entwickelt sich damit von einer deklarierenden Compliance-Einheit zu einer datengetriebenen Steuerungs- und Beratungsfunktion. Steuerexpertinnen und Steuerexperten übernehmen damit zunehmend die Rolle von Business-Partnern, die steuerliche Anforderungen in die Sprache anderer Fachbereiche übersetzen.
Technologie allein reicht für diese Transformation, die sich häufig über mehrere Jahre erstreckt, also bei Weitem nicht aus. Viele Veränderungsprojekte scheitern daran, dass Organisation, Kultur und Menschen zu wenig berücksichtigt werden. Neue Anwendungen entfalten ihren Nutzen nur, wenn Mitarbeitende eingebunden, qualifiziert und von der Veränderung überzeugt werden. Insbesondere beim Einsatz von KI besteht auch die Gefahr, dass Empfehlungen ungeprüft übernommen werden oder Verantwortung zwischen Mensch und System verschwimmt. Deshalb gewinnen Human-inthe-Loop-Konzepte und klare GovernanceStrukturen zunehmend an Bedeutung. Damit verändern sich auch die Kompetenzanforderungen. Neben fundiertem steuerlichem Fachwissen benötigen Steuerexpertinnen und Steuerexperten heute ein Verständnis für Datenflüsse, technologische Anforderungen und
digitale Prozesse. Führungskräfte stehen vor der Aufgabe, diese Entwicklung aktiv zu begleiten, Lernräume zu schaffen und Veränderungsbereitschaft zu fördern. Erst eine Lernkultur, in der Erprobung, Widerspruch und Reflexion möglich sind, bildet die Grundlage nachhaltiger Veränderung, wobei sich Unternehmenswerte in der täglichen Zusammenarbeit widerspiegeln sollten. Gerade in cross-funktionalen Teams mit unterschiedlichen Kompetenzen und Hintergründen entsteht erfolgreiche Zusammenarbeit nur auf einer gemeinsamen organisatorischen Basis.
Zusätzlichen Veränderungsdruck erzeugen Fachkräftemangel, steigende Investitionsbedarfe und der Einstieg von Private-Equity-Investoren, die den Wettbewerb innerhalb der Branche verändern. Steuerkanzleien und Inhouse-Steuerfunktionen stehen damit vor der Aufgabe, ihre Organisationen so auszurichten, dass sie technologisch leistungsfähig bleiben, qualifizierte Mitarbeitende gewinnen und langfristig wettbewerbsfähig sind.
Die Zukunft der Steuerberatung entscheidet sich daher nicht allein daran, welche Technologien eingesetzt werden, sondern daran, ob es gelingt, Menschen, Prozesse, Daten und Technologie wirkungsvoll miteinander zu verbinden. Steuerabteilungen, die in Kompetenzentwicklung investieren, Lernkulturen fördern und ihre Mitarbeitenden befähigen, KI nicht nur zu nutzen, sondern verantwortungsvoll zu steuern, werden den Wandel aktiv mitgestalten. Organisationsentwicklung wird damit zum strategischen Erfolgsfaktor.
Text Katja Deutsch
Daniela Ettenhofer
Steuerberaterin, Gründerin taxculture
Organisationsentwicklung ist in allen Unternehmensphasen relevant, ganz besonders jedoch in Wachstums- und Umbruchphasen. Denn hier halten die vorhandenen Strukturen oftmals nicht mit dem Unternehmen Schritt. Dann muss geklärt werden, welche Ziele das Unternehmen verfolgt und welche Ressourcen – personell wie strukturell – dafür erforderlich sind. Hier kommt Daniela Ettenhofer ins Spiel. Mit ihrem Unternehmen »taxculture« begleitet sie Steuerkanzleien sowie Inhouse-Steuerfunktionen in Unternehmen dabei, sich erfolgreich in einem komplexen und dynamischen Umfeld zu behaupten.
Frau Ettenhofer, welche Fähigkeiten müssen Steuerexpert:innen heute entwickeln, um in einer von KI, Digitalisierung und internationaler Vernetzung geprägten Welt erfolgreich zu sein?
Steuerexpert:innen sollten heute mehr denn je die Fähigkeit entwickeln, kritisch zu denken und KI-Ergebnisse zu hinterfragen. Außerdem müssen in unserer global vernetzten Welt interkulturelle und ethische Kompetenz sowie ausgeprägte Kooperationsfähigkeit geschult
werden. Das ist unerlässlich für den Erfolg im Umgang mit Mandanten ebenso wie in Verhandlungen und Projekten. Hinzu kommt die Bereitschaft zum lebenslangen Lernen.
Warum reicht fachliche Exzellenz heute allein nicht mehr aus, um eine moderne Steuerfunktion zukunftsfähig aufzustellen?
Fachliche Exzellenz ist aus meiner Erfahrung die Eintrittskarte, beantwortet jedoch nicht die Frage, wie eine Steuerfunktion strategisch sinnvoll aufgestellt wird. Im Tagesgeschäft geht oft der Blick dafür verloren, was Unternehmen, Teams und Führungskräfte benötigen, um proaktiv zu agieren. Außerdem ist intern häufig das Know-how für eine optimale Organisationsentwicklung nicht vorhanden. Für meine Mandanten schaffe ich hier erst mal Klarheit über die strategischen Ziele, bringe die notwendige Außenperspektive ein und fördere Offenheit für Technologie.
Denn ohne diesen strategischen Kompass sowie Offenheit für neue Methoden und Tools ist die erforderliche Effizienz für den notwendigen Wandel nicht gewährleistet.
Darüber hinaus erfordert eine erfolgreiche Transformation auch ein Umdenken bei Führungskräften und Expert:innen. Um Veränderungen positiv zu begegnen und aktiv mitzugestalten, begleite ich diesen Prozess durch gezieltes Mentoring.
Nachhaltiger Erfolg entsteht dort, wo fachliche Exzellenz, strategische Organisationsentwicklung und persönliche Weiterentwicklung Hand in Hand gehen.
Steuerexpert:innen sollten heute mehr denn je die Fähigkeit entwickeln, kritisch zu denken und KI-Ergebnisse zu hinterfragen.
– Daniela Ettenhofer, Steuerberaterin, Gründerin taxculture
Viele Unternehmen im Steuerbereich kämpfen mit Fachkräftemangel. Und fehlender Diversität. Wie können Führungskräfte attraktive, agile und resiliente Teams aufbauen, die langfristig Innovation und Wertschöpfung fördern?
Attraktive Teams entstehen, wenn Führungskräfte erkennen, was Mitarbeitende antreibt und wo ihre Potenziale liegen. Wer Menschen Aufgaben überträgt, die ihnen Freude bereiten, fördert Leistungsfähigkeit, Loyalität und reduziert Fluktuation.
Agilität entsteht unter anderem durch Diversität, da internationale, diverse Teams mit unterschiedlichen Denkweisen und Erfahrungen innovativer sind und bessere Entscheidungen treffen. Ein limitierender Faktor ist dabei die deutsche Sprache des Steuerberaterexamens, der Gesetzgebung und meist auch der Behördenkommunikation.
Resilienz ist das Ergebnis bewusster Führung. Wer Orientierung gibt, Fehler als Lernchancen begreift und Entwicklungsperspektiven aufzeigt, entwickelt Teams, die handlungsfähig bleiben und damit langfristig innovative und wertschöpfende Organisationen.
Weitere Informationen unter: tax-culture.com
KI ist in der Steuerberatung längst mehr als ein Zukunftsthema. Sie unterstützt bei Recherchen, strukturiert Informationen, analysiert Daten und bereitet steuerliche Arbeitsergebnisse vor. Damit verschiebt sich auch der Berufseinstieg, denn wer heute in die Steuerberatung einsteigt, trifft auf ein Umfeld, in dem digitale Werkzeuge Arbeitsprozesse längst mitprägen.
ange galt der Einstieg in die Steuerberatung als Schule der Routine. Fachkräfte lernten, Sachverhalte zu erfassen, Unterlagen zu prüfen, Zahlen einzuordnen und ein Gefühl für steuerliche Fragestellungen zu entwickeln. Diese Lernkurve verschwindet nicht. Sie verändert jedoch ihre Form. Wo KI-Systeme Vorarbeiten übernehmen, entsteht weniger Raum für mechanisches Abarbeiten und mehr Bedarf nach Einordnung. Umso wichtiger wird die Fähigkeit, Ergebnisse einzuordnen, fachlich zu prüfen und rechtliche Risiken zu erkennen. Entscheidend ist künftig nicht mehr nur, Informationen zu finden, sondern sie kritisch zu bewerten und verantwortungsvoll zu nutzen.
Das Examen als Beschleuniger Auch das digitale Steuerberaterexamen fügt sich in diese Entwicklung ein. Der fachliche
Anspruch bleibt bestehen, doch die Arbeitsweise verändert sich. Klausuren am Bildschirm verlangen andere Routinen als handschriftliche Prüfungen: eine klare Struktur, sichere Navigation und konzentriertes Arbeiten auf digitalen Oberflächen. Damit wird auch die Vorbereitung breiter. Neben dem Stoff rückt die Frage in den Vordergrund, wie Wissen unter digitalen Prüfungsbedingungen angewendet wird.
Urteilskraft als Kernkompetenz Mit KI gewinnt eine Fähigkeit an Bedeutung, die in der Steuerberatung ohnehin zentral war: Urteilskraft. Digitale Systeme können Vorschläge unterbreiten, Informationen zusammenführen und Muster sichtbar machen. Die Verantwortung für die fachliche Bewertung bleibt jedoch beim Menschen. Das verlangt ein Grundverständnis dafür, wie solche Systeme arbeiten, aber ebenso die Fähigkeit, Ergebnisse
kritisch zu hinterfragen. Für junge Fachkräfte bedeutet das: Technologische Offenheit reicht nicht aus. Gefragt ist eine Haltung, die digitale Unterstützung nutzt, ohne ihr blind zu folgen, denn Steuerberatung bleibt ein Vertrauensberuf.
Neue Erwartungen an Kanzleien Der Wandel betrifft nicht nur den Nachwuchs, sondern auch die Kanzleien selbst. Sie müssen Lernräume schaffen, in denen junge Talente digitale Werkzeuge professionell einsetzen können. Entscheidend sind dabei klare Standards, fachliche Begleitung und ein Bewusstsein dafür, dass Mandatsdaten und Qualitätssicherung besondere Anforderungen stellen. Gleichzeitig verändert sich das Bild der Branche nach außen. Wer junge Talente gewinnen will, muss zeigen, dass Steuerberatung mehr bietet als Fristen und Aufgaben.
Entwicklungsmöglichkeiten, moderne Arbeitsweisen und eine glaubwürdige Kanzleikultur werden wichtiger. Das Arbeitgeberprofil entsteht dabei nicht nur über Kommunikation, sondern über den tatsächlichen Arbeitsalltag.
Mehr Anspruch, mehr Perspektive KI nimmt der Steuerberatung nicht ihre Komplexität, sondern verschiebt den Schwerpunkt. Wenn standardisierte Abläufe schneller und datenbasierter bearbeitet werden können, entsteht mehr Raum für Aufgaben, die fachliche Erfahrung, strategisches Denken und persönliche Beratung verlangen. Für die nächste Generation wird der Beruf dadurch digitaler und vielseitiger: Entscheidend ist nicht die Automatisierung selbst, sondern die Fähigkeit, technologische Unterstützung in fachliche Stärke und verantwortungsvolle Beratung zu übersetzen.
KI ersetzt keine Steuerberater – sie verändert die
Gunnar Tetzlaff
Steuerberater und Senior Manager
Seit mehr als 15 Jahren begleitet Gunnar Tetzlaff Kandidaten auf dem Weg zum Steuerberaterexamen. Als Steuerberater und Senior Manager bei PwC beobachtet er aus der Nähe, wie KI, digitale Prüfungsformate und neue Karriereerwartungen die Branche verändern. Im Gespräch ordnet er ein, welche Kompetenzen künftig wichtiger werden und warum dieser Wandel nicht nur fordert, sondern auch neue Chancen eröffnet.
Herr Tetzlaff, welche Auswirkungen von KI sind in der Steuerberatung heute bereits sichtbar?
KI ist bereits heute in der Steuerberatung allgegenwärtig und das beschränkt sich längst nicht mehr auf reine Verwaltungsarbeiten wie die Formulierung von E-Mails oder die Gestaltung von Präsentationen. So ist unser gemeinsam mit dem NWB Verlag GmbH & Co. KG entwickeltes Tool NEO eine ganzheitliche Plattform für AI-gestützte Steuerlösungen,
die mit verschiedenen Modulen den steuerlichen Arbeitsprozess vereinfacht – von der Sachverhaltsaufnahme über die steuerliche Würdigung bis zum fertigen Arbeitsergebnis.
Wie verändert das digitale Steuerberaterexamen die Ausbildung und Prüfungsvorbereitung?
Die Einführung des digitalen Steuerberaterexamens hat spürbare Auswirkungen auf die Prüfungsvorbereitung, insbesondere auf die Klausurtechnik und die Struktur der Arbeitsweise, auch wenn sich an den Fachinhalten nichts ändert. Mittelfristig könnten sich durch das digitale Examen Möglichkeiten für eine individuellere Vorbereitung eröffnen, die den unterschiedlichen Ausgangsbedingungen beim Examen besser gerecht werden.
Welche Fähigkeiten werden für angehende Steuerberater künftig wichtiger?
Wenn von KI in der Steuerberatung die Rede ist, denkt man zunächst oft an technische Fähigkeiten: etwa daran, KI-Tools sinnvoll einzusetzen, Daten richtig zu interpretieren und digitale Arbeitsergebnisse einordnen zu können. Entscheidend werden aber auch das Urteilsvermögen und die kritische Herangehensweise sein, die neben dem Fachwissen erforderlich sind, um KI-gestützte Ergebnisse überwachen und beurteilen zu können. Noch
größere Bedeutung werden Kommunikation und Empathie bekommen, um komplexe Sachverhalte nachvollziehbar vermitteln zu können.
Wie können Kanzleien
Nachwuchskräfte auf eine stärker digitalisierte Arbeitswelt vorbereiten?
Nachwuchstalente bringen oft bereits eine hohe Affinität zu Digitalisierung und KI mit. Kanzleiinterne Schulungen sollten deshalb nicht nur steuerspezifische digitale Lösungen vermitteln, sondern auch einen professionellen und verantwortungsvollen Umgang mit KI, der über die private Nutzung hinausgeht. Denn unsere berufsrechtlichen Pflichten wie Verschwiegenheit, Unabhängigkeit und Verantwortung bilden auch weiterhin das Fundament unserer Arbeit.
Welche Rolle spielen EmployerBranding und moderne Karrierewege im Wettbewerb um Nachwuchskräfte?
Nachwuchskräfte erwarten heute nicht mehr nur ein attraktives Arbeitsumfeld und persönliche Entwicklungsmöglichkeiten, sondern auch Glaubwürdigkeit, Authentizität und Sinnhaftigkeit. Dabei können die eigenen Beschäftigten als authentische Markenbotschafter im Rahmen des Employer-Brandings potenziellen Nachwuchskräften Einblicke geben, die die Arbeitgebermarke nicht nur attraktiver, sondern auch greifbarer erscheinen lassen.
Inwiefern kann KI neue Chancen für die gesamte Steuerberatungsbranche eröffnen? Durch den Einsatz von KI können viele Routineaufgaben automatisiert werden, was mehr Kapazitäten für strategische Beratung schafft. Die Auswertung und Analyse großer Datenmengen eröffnet Chancen, um nicht nur mögliche Risiken frühzeitig zu identifizieren, sondern auch Entscheidungsunterstützung im Rahmen proaktiver Beratung zu leisten. Zudem dürfte auch der KI-Einsatz der Finanzverwaltung zu mehr Beratungsbedarf führen.
Text und Interview Walter Nogueira
Weitere Informationen unter: jobs.pwc.de/tax-solutions
Bis die Pflicht zur E-Rechnung kommt, ist nicht mehr viel Zeit. Ab 2028 müssen alle Unternehmen für ihre Transaktionen Rechnungen im ZUGFeRD-Format oder als XRechnung ausstellen. Grund genug, das Thema jetzt anzugehen – bei Weitem aber nicht der einzige Grund, wie das Beispiel eines Holzbaubetriebs aus Ostwestfalen zeigt.
Seit vergangenem Jahr müssen Unternehmen mit Sitz in Deutschland die Möglichkeit vorhalten, E-Rechnungen zu empfangen. Doch als Förster Holzbau aus Hövelhof seine Lieferanten bat, ihre Waren doch über eine E-Rechnung zu fakturieren, stieß der Handwerksbetrieb nicht nur auf offene Ohren.
Im Rahmen einer Umfrage zu Jahresbeginn hat der Zentralverband des Deutschen Handwerks (ZDH) verschiedene Probleme identifiziert, mit denen sich insbesondere kleinere Unternehmen konfrontiert sehen. Da viele Betriebe beim Umgang mit E-Rechnungen auf technische Unsicherheiten stoßen, entscheiden sie sich häufig zusätzlich zu einer elektronischen für eine manuelle Verarbeitung der Rechnung. Überraschend erscheint es daher nicht, dass fast die Hälfte der Befragten angibt, der Aufwand für die Weiterverarbeitung von E-Rechnungen sei im Vergleich zum Umgang mit reinen PDF höher.
Bei Förster Holzbau sieht man das anders. Dort hat man sich für eine Kombination aus Datev und einem ERP entschieden, die miteinander verknüpft sind. Auf diese Weise entspricht man nicht nur frühzeitig den gesetzlichen Vorgaben, sondern habe die Arbeit auf vielen Ebenen erleichtert, betont Stefan Märker, der bei Förster Holzbau für die Projektsteuerung verantwortlich zeichnet. Seit zwei Jahren fakturiere Förster Holzbau seine Leistungen per E-Rechnung und habe seine Prozesse nach einigen »Kinderkrankheiten« erheblich beschleunigt.
Zugriff auf den Wareneingang und Volltextsuche
Mittlerweile freut sich Förster Holzbau über jede Rechnung, die im ZUGFeRD-Format eingeht. Hat der Lieferant beispielsweise 500 Quadratmeter Gipskarton auf einer der Baustellen im Umland abgeladen, stellt er das Material umgehend digital in Rechnung. Auf diese Weise ist am Rechnungseingang
Brandreport • Bonpago GmbH
erkennbar, wo welches Material vorhanden ist. 80 Prozent der Materialien lassen sich so eindeutig den einzelnen Projekten zuordnen, was die Qualitätskontrolle vereinfacht, denn das System ermöglicht, jeden einzelnen Posten via Volltextsuche in allen archivierten Rechnungen aufzufinden. Kundenbetreuung und ordnungsgemäße Buchführung
Die archivierten Rechnungen bieten in Hövelhof eine optimale Informationsquelle für die Kundenbetreuung. »Wenn ein Kunde in fünf Jahren fragt: ›Was war das für ein Farbton, den ihr damals für meine Fassade benutzt habt?‹«, kann Stefan Märker diese Frage per Knopfdruck beantworten. Zwar weiß er, dass sein Chef die 35 Jahre seit der Firmengründung unter seiner Schädeldecke gespeichert hat. Unternehmer Udo Förster selbst aber ist froh, derlei Themen auch an seine Mitarbeitenden abgeben zu können und gleichzeitig nicht mehr massenweise Aktenordner mit Papierrechnungen lagern oder einen unendlichen digitalen Archivierungsapparat pflegen zu müssen. Das Rechnungssystem archiviert die eingegangenen und gestellten
Rechnungen automatisch und gibt Förster die Sicherheit, seinen Aufbewahrungspflichten nach den GoBD angemessen nachzukommen.
Transparenz gegen den Umsatzsteuerbetrug Darüber hinaus unterstützt der Zimmerermeister die staatlichen Bemühungen, Umsatzsteuerbetrug entgegenzuwirken. Eine Rechnung, die zum Vorsteuerabzug berechtigt, aber für die Finanzbehörden nicht in Echtzeit einsehbar ist, sei »wie ein Blankoscheck«, den man mit ausreichend krimineller Energie lediglich einlösen müsse. Allerdings braucht es auch Energie, um Umsatzsteuervoranmeldungen und andere Meldungen in Form zu bringen und den Finanzbehörden zur Verfügung zu stellen. Mithilfe der E-Rechnung hingegen erhalten die staatlichen Stellen automatisch alle steuerrechtlich relevanten Informationen.
Dass dies dem Umsatzsteuerbetrug effektiv entgegenwirkt, zeigt das Beispiel Italien. Über die Pflicht zur E-Rechnung ab Januar 2019 konnten die Behörden die staatlichen Einnahmen aus der Umsatzsteuer massiv erhöhen. Seit die EU Initiativen wie VAT in the Digital
Age (ViDA) auf den Weg bringt, verändert sich in allen Mitgliedsländern das Meldewesen.
Aber auch für Banken und Finanzdienstleister stellt die E-Rechnung eine Sicherheit dar. Umgekehrt verschafft sie Unternehmen die notwendige Glaubwürdigkeit, um Zugang zu Finanzierungs- und Liquiditätslösungen wie Factoring, Dynamic Discounting oder Supply-Chain-Finance zu erhalten.
Zeitnahe Zahlungsflüsse
Noch kann Förster Holzbau nicht alle Vorteile nutzen, die Datev, ERP und E-Rechnung mit sich bringen. Weiterhin setzen viele Lieferanten auf PDF oder in Einzelfällen auf Papier. Die Daten muss Buchhalterin Anke Förster dann manuell in das System übertragen. Darin, dass das in Zukunft nicht mehr notwendig sein wird, »sehe ich das große Potenzial der ZUGFeRDFormate«, so Stefan Märker. Die E-Rechnung kann dann maschinell eingelesen und eingepflegt werden. Davon profitieren auch die Rechnungssteller, verkürzt sich für sie doch der Order-toCash-Prozess teilweise um mehrere Wochen: »Die kriegen innerhalb von drei Tagen ihr Geld.« Prozesse jetzt optimieren, um 2027 gerüstet zu sein Für Unternehmen, die sich bislang vor allem an den gesetzlichen Vorgaben orientiert haben, ist jetzt der Zeitpunkt, die eigenen Prozesse auf Herz und Nieren zu prüfen und den Weg freizumachen für eine IT, die Compliance-Anforderungen ebenso gerecht wird wie unternehmerischen Strategien und Zielen. Nur wer ehrlich mit sich selbst ist, kann auch Schwächen in den eigenen Prozessen und Systemen aufdecken. Nehmen Unternehmen diese jetzt in Angriff, suchen sich bei Bedarf Unterstützung und optimieren ihre Workflows in Hinblick auf Digitalität und Finanzen, gehen sie abgesichert und handlungsfähig in das Jahr 2027 mit seinen neuen Anforderungen an die Rechnungsverarbeitung.
Text Pia Soldan
Die E-Rechnung wird zum Fundament moderner Finanzprozesse
Nina Harms Geschäftsführerin
Nina Harms ist Geschäftsführerin bei der Bonpago GmbH, einer Beratung für die nachhaltige Digitalisierung und Automatisierung von Geschäftsprozessen. Mit ViDA (»VAT in the Digital Age«) treibt die EU die Digitalisierung des Umsatzsteuersystems voran. Rechnungen werden künftig stärker in digitale Melde- und Finanzprozesse eingebunden. Welche Herausforderungen und Chancen ergeben sich daraus?
Frau Harms, inwiefern verändert sich die Rolle einer Rechnung durch ViDA? Die Rechnung wird durch ViDA vom Beleg
zum Datenobjekt. Bisher war sie oft der Abschluss eines Geschäftsprozesses: Leistung erbracht, PDF erzeugt, versendet, gebucht. Künftig wird sie zum Auslöser für steuerliche Meldungen, Validierungen, Zahlungsprozesse und Transparenzanforderungen. Genau hier liegt für viele Unternehmen das Problem: Ihre Rechnungsprozesse sind historisch gewachsen –verteilt über ERP, Fachbereiche, Steuer, Einkauf und Shared Services. Solange die Rechnung nur ein Dokument war, ließ sich das organisatorisch überbrücken. Wenn sie aber strukturierter, prüfbarer und meldefähiger Datensatz wird, werden Medienbrüche, Stammdatenfehler und unklare Verantwortlichkeiten sichtbar. Unsere Aufgabe ist es, diese Komplexität fachlich, prozessual und technisch zu beherrschen.
Weshalb wird die E-Rechnung zukünftig das Fundament eines »finanziellen Betriebssystems«?
Weil sie der erste wirklich standardisierte Datenpunkt im Finanzprozess ist. Eine gute E-Rechnung verbindet Bestellung, Leistung,
Vertrag, Steuerlogik, Freigabe, Buchung und Zahlung. Damit wird sie zur Steuerungsgröße für Purchase-to-Pay, Order-to-Cash, Compliance und Liquidität. Viele Kunden merken gerade: Es reicht nicht, ein Format empfangen oder versenden zu können. Entscheidend ist, ob die Organisation die Daten nutzen kann. Wer E-Rechnung nur als Pflichtprojekt versteht, digitalisiert den Posteingang. Wer sie als Fundament begreift, baut ein finanzielles Betriebssystem: mit weniger manuellen Prüfungen, klareren Daten, besseren Kontrollen und schnellerer Entscheidungsfähigkeit.
2027 wird auch »Transparenzjahr« für Finanzprozesse genannt. Wie beurteilen Sie diese Entwicklung? 2027 wird für viele Unternehmen der Moment, in dem sichtbar wird, wie gut ihre Finanzprozesse wirklich aufgestellt sind. Dann reicht es nicht mehr, Rechnungen irgendwie durch das System zu bekommen. Prozesse müssen nachvollziehbar, Daten konsistent und Verantwortlichkeiten eindeutig sein. Das ist unbequem,
aber notwendig. Denn Transparenz bedeutet auch: Fehler in Stammdaten, Steuerfindung, Bestellbezug oder Freigabewegen lassen sich nicht mehr kaschieren. Genau darin liegt die Chance. Unternehmen, die jetzt handeln, gewinnen regulatorische Sicherheit und erhöhen die Qualität ihrer Finanzorganisation. Bonpago unterstützt dabei, aus regulatorischem Druck ein tragfähiges Zielbild, saubere Prozesse und umsetzbare Roadmaps zu entwickeln.
Weitere Informationen unter: bonpago.de
Ein technischer Prüfschritt wird zur zentralen Voraussetzung für steuerliche Anerkennung und stabile Prozessabläufe.
Ronny Langer Partner
Dr. Katharina Artinger
Counsel
Fabrice Voigt Counsel
Seit dem 1. Januar 2025 müssen Unternehmen im inländischen B2B-Bereich elektronische Rechnungen empfangen und verarbeiten können. Ab 2027 wird die Ausstellung strukturierter E-Rechnungen weitgehend verpflichtend und das BMF-Schreiben vom 15. Oktober 2025 konkretisiert hierzu die technischen Anforderungen sowie die Notwendigkeit von Prüf- bzw. Validierungsverfahren zur Sicherstellung der steuerlichen Ordnungsmäßigkeit.
Die Validierung von E-Rechnungen hat sich somit vom vermeintlich nachgelagerten ITThema zu einem zentralen Steuerungsinstrument moderner Finanzprozesse entwickelt. Unternehmen stehen vor der Herausforderung, eingehende E-Rechnungen auf Formatfehler, Geschäftsregelfehler und Inhaltsfehler im Rahmen einer geeigneten Validierung zu prüfen. Ohne eine solche riskieren Unternehmen ihren Vorsteuerabzug.
In der Praxis zeigt sich jedoch, dass viele Lösungen diese Anforderungen nur unzureichend erfüllen. Häufig erfolgt lediglich eine syntaktische Prüfung, während semantische und steuerliche Vorgaben nur teilweise berücksichtigt werden. Dies führt zu einem trügerischen Sicherheitsgefühl und erhöht das Risiko unentdeckter Fehler und nachgelagerter Korrekturen.
Qualität, Compliance und Prozessstabilität sicherstellen
Im Rechnungseingang ist entscheidend, E-Rechnungen strukturiert und vollständig zu prüfen, bevor sie weiterverarbeitet werden. Fehlerhafte Rechnungen verursachen operative Verzögerungen, manuellen Mehraufwand und bergen steuerliche Risiken im Hinblick auf den Vorsteuerabzug.
Im Rechnungsausgang können fehlerhafte E-Rechnungen zu Ablehnungen, verzögerten Zahlungseingängen und manuellen Korrekturaufwänden führen. Systeme müssen daher dauerhaft valide Rechnungen erzeugen, auch bei gesetzlichen Änderungen oder Systemupdates.
Die Anforderungen der EN 16931 des BMF machen deutlich, dass isolierte Prüfungen nicht ausreichen. Erforderlich ist ein durchgängiges Validierungskonzept entlang des gesamten Rechnungsprozesses.
Ein zentraler Erfolgsfaktor ist die Auswahl der geeigneten Validierungslösung.
Integrierte Validierung als Standard etablieren Ein wirksames Konzept umfasst syntaktische, semantische und umsatzsteuerliche Prüfungen gemäß § 14 UStG. Nur die Kombination dieser Ebenen stellt sicher, dass Rechnungen formal und inhaltlich korrekt sind und den steuerlichen Anforderungen entsprechen.
Für den Rechnungseingang bedeutet dies, dass die Validierung unmittelbar beim Empfang der Rechnung erfolgen sollte. Moderne Validatoren integrieren sich nahtlos in bestehende Prozesse und prüfen eingehende Rechnungen, bevor sie in den Prozess gelangen. Ebenso wichtig ist eine verständliche
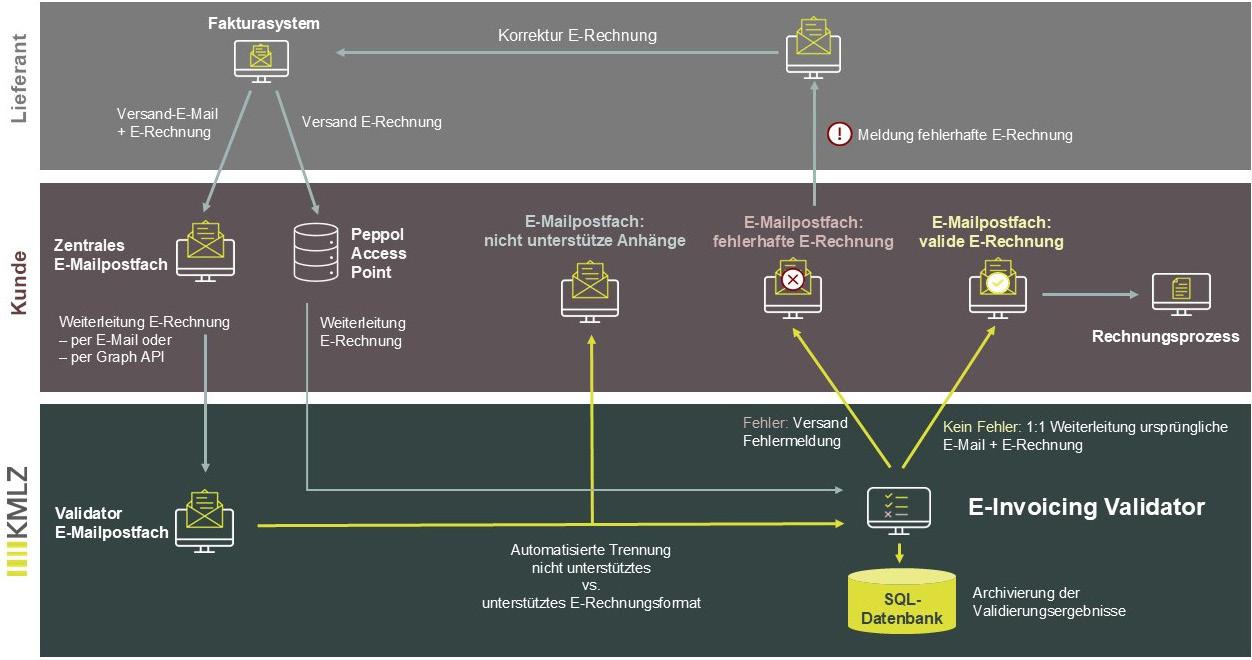
und nachvollziehbare Ergebnisdarstellung, um Fehler effizient beheben zu können.
Im Rechnungsausgang ist die Validierung bereits im Implementierungsprozess relevant, um strukturelle Fehler frühzeitig zu identifizieren. Im laufenden Betrieb kann der Validator als vorgelagerte Kontrollinstanz fungieren: Jede Rechnung wird vor Versand geprüft, fehlerhafte Dokumente werden abgefangen. Dies reduziert Reklamationen und stabilisiert Prozesse sowie Kundenbeziehungen. Validierungsberichte können zusätzlich mit der Rechnung übermittelt werden, sodass der Empfänger einen Nachweis über die erfolgte Prüfung erhält.
KMLZ E-Invoicing Validator: ganzheitliche Validierung für Ein und Ausgang Ein zentraler Erfolgsfaktor ist die Auswahl der geeigneten Validierungslösung. Der Markt bietet zahlreiche Tools mit stark variierender Prüftiefe.
Maßgeblich ist dabei, dass die Lösung die Anforderungen der EN 16931 und umsatzsteuerliche Vorgaben abbildet. Insbesondere in Bezug auf das BMF-Schreiben vom 15. Oktober 2025 muss sichergestellt sein, dass Format-, Geschäftsregel- und Inhaltsfehler erkannt und nachvollziehbar dokumentiert werden.
Der KMLZ E-Invoicing Validator adressiert genau diese Anforderungen, indem er eine Validierung entlang beider Prozessrichtungen ermöglicht. Eingehende E-Rechnungen werden automatisiert auf syntaktische, semantische und steuerliche Anforderungen geprüft, während im Ausgang sichergestellt wird, dass erzeugte E-Rechnungen bereits vor dem Versand den regulatorischen Vorgaben entsprechen.
Durch die Kombination aus umfassender Validierung, klar strukturierten Validierungsergebnissen und der Integration in bestehende Systeme schafft der KMLZ Validator eine belastbare Grundlage für Compliance und stabile Prozesse. Die Validierung ermöglicht es Unternehmen, potenzielle Fehler frühzeitig zu erkennen, gezielt zu beheben und ihre Rechnungsprozesse nachhaltig abzusichern.
Ein bewährter Standard trifft auf neue Anforderungen: Warum EDI weiterhin eine Rolle spielt, sich aber anpassen muss.
EDI-Rechnungen werden seit Jahrzehnten genutzt und die Unternehmen profitieren von weitgehend automatisierten Abläufen. Insbesondere in industriellen Wertschöpfungsketten haben sich Standards wie Edifact oder Eancom als zuverlässig etabliert.
Mit der Einführung der verpflichtenden B2BE-Rechnung verändert sich der regulatorische Rahmen grundlegend. Ziel des Gesetzgebers ist vor allem die Harmonisierung der verwendeten E-Rechnungsformate. Maßgeblich ist dabei die europäische Norm EN 16931. EDI bleibt zulässig – unter klaren Voraussetzungen Im Vergleich zu EN-16931-basierten
Formaten zeigt sich bei EDI insbesondere folgende Besonderheit: Zwar geben EDIStandards Vorgaben, in der Praxis werden diese jedoch häufig durch individuelle Vereinbarungen zwischen den Parteien angepasst. Die einheitliche EDI-Rechnung gibt es nicht. Die deutsche Finanzverwaltung hat nach Eingaben der Wirtschaftsverbände darauf verzichtet, EDI zu verbieten. Bestehende Investitionen sollen damit geschützt werden. EDI-Rechnungen können auch zukünftig verwendet werden, wenn sie interoperabel zur Norm EN 16931 sind. Interoperabilität bedeutet, dass alle umsatzsteuerlichen Rechnungspflichtangaben vollständig in der gleichen Datenqualität
und ohne Informationsverlust vorhanden sein müssen, wie dies in einer EN-16931Rechnung der Fall ist. Diese Voraussetzung muss im Einzelfall überprüft werden.
Interoperabilitätsanalyse als notwendiger Schritt Unternehmen müssen daher jetzt analysieren, ob die eigenen EDI-Rechnungen die erforderlichen Informationen bereits vollständig enthalten. Diese Interoperabilitätsprüfung umfasst vor allem die konkret verwendete EDI-Rechnungslogik jeder Lieferanten-Kunden-Vereinbarung.
Werden Lücken identifiziert, muss nachgebessert werden. Unter diesen Voraussetzungen
ist EDI auch weiterhin einsetzbar im Rahmen eines effizienten Rechnungsaustauschs.
Weitere Informationen unter: kmlz.de
Crypto-Crime-Sachverhalte bestehen heute aus einer komplexen Datenarchitektur, auf der steuer- und strafrechtliche Bewertungen aufsetzen. Die Beraterschaft muss reagieren.
Blockchain-Transaktionen, Smart-Contract-Reviews, krypto-forensische Analysen, Open-Source-Intelligence-Recherchen (Osint), Steuerdaten aus Auskunftsersuchen an Krypto-Handelsplattformen und automatischem Informationsaustausch (AIA), Crypto-Tax-Tools und KI-gestützte Auswertungen treffen aufeinander – Mosaiksteine fügen sich für Ermittler:innen zusammen und liefern scheinbar gesicherte Erkenntnisse über Steuerhinterziehung, Geldwäsche oder Krypto-Betrugsmodelle.
Entstanden ist eine multisource Datenermittlungsarchitektur – ein digitales Lagebild der Sachverhaltsaufklärung, verstanden als automatisierte Erzeugung, Zusammenführung und Bewertung heterogener Datenquellen, aus denen in kryptobezogenen Verfahren erst der rechtlich relevante Sachverhalt (re-)konstruiert wird.
Organisatorisch wird dieses Lagebild bei Sondereinheiten aus Staatsanwält:innen, LKA-Beamt:innen, IT-Forensiker:innen, Wirtschaftsreferent:innen und Finanzbeamt:innen gebündelt. Eine Herausforderung für die Beraterschaft, die im Wesentlichen noch in klassischen Strukturen organisiert ist. Die Antwort muss ebenfalls eine organisatorische sein, und zwar durch Aufbau eines CryptoHubs mit Expert:innen unterschiedlicher Disziplinen. Das Berufsrecht von Berufsgeheimnisträgern muss sich hier weiter öffnen, damit spiegelbildlich das entstehen kann, was bereits aufseiten der Behörden Realität ist.
Die multisource Datenarchitektur der Sachverhaltsaufklärung verändert nicht nur die Ermittlungsarbeit, sondern auch das Berufsbild bereits spezialisierter Berater:innen.
– Thorsten Franke-Roericht
Vorgänge schneller identifiziert werden sollen. Letzteres haben auch viele andere Bundesländer und der BND im Einsatz.
Die staatliche Sachverhaltsaufklärung entwickelt sich zu einem datengetriebenen, automatisierten Rekonstruktions- und Risikobewertungsprozess, dessen Qualität maßgeblich von der Verknüpfung und Bewertung vielfältiger Informationsquellen und Tools abhängt.
Welche Daten stammen aus welchen Quellen? Wie wurden sie technisch erzeugt? Ist ihre Genese nachvollziehbar dokumentiert? Sind sie revisionssicher? Welche Algorithmen liegen ihnen zugrunde? Auf welchen Annahmen beruhen ihre Schlussfolgerungen? Und schließlich: Genügen die gewonnenen Erkenntnisse überhaupt den Anforderungen des Steuer-, Straf- und Verfahrensrechts?
Die eigentliche Herausforderung liegt dabei nicht in der Bewältigung der Menge der verfügbaren Informationen. Je stärker Software automatisiert Datengrundlagen sammelt, generiert, aggregiert und bewertet, umso wichtiger wird die Unterscheidung zwischen Primärdaten und ihren Prämissen, daraus abgeleiteten Erkenntnissen und rechtlich belastbaren Beweisen. So ist nicht jede WalletZuordnung zu einem bestimmten KryptoSachverhalt oder einer Person eine feststehende Tatsache. Häufig handelt es sich um eine softwaregestützte Hypothese, die technisch und rechtlich hinterfragt werden muss.
Aus der Ermittlungspraxis: Das Landesamt zur Bekämpfung der Finanzkriminalität Nordrhein-Westfalen (LBF NRW) baut derzeit seine technologischen Analysekapazitäten aus und entwickelt gemeinsam mit dem Fraunhofer-Institut für Intelligente Analyse- und Informationssysteme (IAIS) KI-gestützte Verfahren zur Auswertung großer digitaler Beweismittelbestände. Parallel erweitern Blockchain-Forensik und der internationale steuerliche Informationsaustausch über Kryptowerte die verfügbare Tatsachengrundlage kontinuierlich.
In Sachsen hat sich eine Forschungsgemeinschaft zwischen dem Landesamt für Steuern und Finanzen (LSF) und der Hochschule Mittweida, einem Cluster für angewandte Forschung zu künstlicher Intelligenz und Blockchain, gebildet. Ergänzend hat das LSF eine kommerzielle Software erworben, mit der Transaktionsdaten aus verschiedenen Wallets und Handelsplattformen strukturiert aufbereitet und relevante
Das Landgericht Nürnberg-Fürth mahnte kürzlich, dass zwischen originären Blockchain-Daten, deren softwaregestützter Analyse und der daraus gezogenen rechtlichen Bewertung sorgfältig zu unterscheiden ist. Die bloße Feststellung sogenannter »indirect alerts« eines BlockchainAnalysewerkzeugs genügte dem Gericht nicht, um den erforderlichen Geldwäscheverdacht für einen von der Staatsanwaltschaft begehrten Vermögensarrest zu tragen. Die Entscheidung verdeutlicht exemplarisch, dass algorithmisch erzeugte Zusammenhänge nicht ohne Weiteres mit belastbaren Tatsachen gleichgesetzt werden dürfen. Gerade bei proprietären Analyseverfahren gewinnen Transparenz, Nachvollziehbarkeit und die gerichtliche Überprüfbarkeit der angewandten Methodik erheblich an Bedeutung.
Fest steht: Die multisource Datenarchitektur der Sachverhaltsaufklärung verändert nicht nur die Ermittlungsarbeit, sondern auch das Berufsbild bereits spezialisierter Berater:innen. Sich steuer-, straf- und aufsichtsrechtlich im Bereich Blockchain-basierter Kryptowerte auszukennen, ist nur eine Dimension – vorrangig gilt es, Datenquellen technisch zu verstehen, forensisch einzuordnen und rechtlich belastbar zu bewerten. Die Zukunft der Crypto-CrimeBeratung liegt damit in der Ausbildung interdisziplinärer Crypto-Hubs, die dieser neuen Datenermittlungsarchitektur mit einer ebenso integrierten Beratungsstruktur begegnen.
Text Thorsten Franke-Roericht, LL.M. Rechtsanwalt
THORSTEN FRANKE-ROERICHT
Rechtsanwalt, LL.M. Wirtschaftsstrafrecht Zert. Berater für Kryptowerte und Steuern (WIRE) Certified Crypto Finance Expert (CCFE) Crypto Crime / Steuerstrafrecht
«In Wirtschaftsstrafverfahren und Steuerstrafverfahren treten spezialisierte Behörden auf den Plan. Das Recht verleiht ihnen umfassende Befugnisse. Unsere Expertise ist Ihre Antwort.»
Jetzt QR-Code scannen und Kontakt aufnehmen frankeroericht.de
Fachseminare von Fürstenberg GmbH • Brandreport 21
Für Steuerberater, Fachanwälte und Family-Offices entsteht mit digitalen Vermögenswerten ein Beratungsfeld, das technisches Verständnis, regulatorische Expertise und steuerliches Know-how voraussetzt. Spezialisierte Qualifizierungen gewinnen deshalb zunehmend an Bedeutung.
Dr. Sigrid Mulas Geschäftsführerin
Frau Dr. Mulas, welche Entwicklungen im Steuer und Finanzmarkt haben Sie dazu bewogen, den Lehrgang »Zertifizierter Berater für Kryptowerte und Steuern (Wire)« ins Leben zu rufen? Wir beobachten seit Jahren eine steigende Nachfrage nach spezialisierter Beratung rund um Kryptowerte. Viele Steuerberater und Fachanwälte für Steuerrecht haben bereits Mandanten, die digitale Vermögenswerte halten, sie verfügen jedoch häufig noch nicht über das notwendige technische und steuerliche Spezialwissen. Genau diese Lücke möchten wir schließen. Unser Lehrgang vermittelt die erforderlichen Grundlagen und eröffnet Teilnehmern die Möglichkeit, sich in diesem dynamisch wachsenden Beratungsfeld zu positionieren.
Welche Kompetenzen vermittelt dieser Lehrgang konkret?
Nach dem Lehrgang können Sie Kryptotransaktionen technisch nachvollziehen,
steuerlich und regulatorisch einordnen und bilanzieren. Sie können steuerstrafrechtliche und verfahrensrechtliche Risiken besser erkennen. Ergänzt wird das Programm durch internationale Aspekte grenzüberschreitender Fragestellungen. Ziel ist eine sichere und fundierte Mandantenberatung.
Was sind derzeit die zentralen Themen?
Eine zentrale Rolle spielt im Moment die Regulierung. Auf europäischer und nationaler Ebene entstehen neue regulatorische Vorgaben, deren Auswirkungen auf den Markt noch nicht vollständig absehbar sind. Gleichzeitig beschäftigen Fragen der steuerlichen Einordnung, der Dokumentation von Transaktionen sowie steuerstrafrechtliche Risiken die Praxis. Auch die steuerliche Behandlung von Kryptowährungen, gerade auch im internationalen Kontext, bleibt ein wichtiges Thema.
In welcher Rolle sehen Sie Steuerberater künftig bei der Einbindung digitaler Vermögenswerte in Finanz und Vermögensstrukturen? Für vermögende Privatpersonen, Unternehmer und Family-Offices sind Steuerberater häufig die ersten Ansprechpartner. Sie bilden die Schnittstelle zwischen Mandanten, Finanzinstituten und Behörden. Deshalb wird die Fähigkeit, digitale Vermögenswerte fachlich einzuordnen und
steuerliche Konsequenzen zu bewerten, zunehmend zur Kernkompetenz in der Beratung von vermögenden Privatpersonen, Unternehmern und Family-Offices. Mit Blick auf die nächste Generation von Anlegern dürfte die Bedeutung digitaler Assets weiter wachsen.
Unser Ziel ist, dass Sie Kryptofälle sicher einordnen.
– Dr. Sigrid Mulas, Geschäftsführerin
Wie bereitet der Lehrgang auf künftige Entwicklungen vor? Technologie einerseits und Regulierung andererseits entwickeln sich mit hoher Geschwindigkeit weiter. Deshalb aktualisieren wir die Inhalte unserer Fachseminare laufend und ergänzen sie durch Fortbildungsangebote. Neben diesem Zertifizierungslehrgang bieten wir weitere Veranstaltungen zu Kryptowerten, Blockchain, Reporting, Steuerstrafrecht sowie Spezialthemen wie
Erb- und Insolvenzrecht an. Unser Ziel ist es, Wissen dauerhaft aktuell zu halten.
Worauf sollten sich Steuerberater und Finanzexperten heute einstellen, um auch in Zukunft kompetente Ansprechpartner für digitale Vermögenswerte zu sein? Entscheidend wird die Fähigkeit sein, technologische Entwicklungen zu verstehen und deren steuerliche Auswirkungen einzuordnen. Wer Kryptofälle fachlich sicher bearbeitet, kann Mandate ausbauen, zusätzliche Beratungsanlässe schaffen und sich klar vom Wettbewerb abheben. Der Lehrgang »Zertifizierter Berater für Kryptowerte und Steuern (Wire)« vermittelt Wissen und Prozesse, um daraus ein belastbares Kanzleiangebot zu entwickeln.
Weitere Informationen unter: fachseminare-von-fuerstenberg.de
Ab dem 1. Juli 2026 schafft MiCA einen EU-weiten Rechtsrahmen für die Lizenzierung von Krypto-Dienstleistern. In den USA ist der Clarity Act seit dem 1. Juni 2026 im Gesetzgebungsverfahren. Dr. Samira Schwartzhoff, Founder und Managing Director von RS Law (Tech), berät Unternehmen bei den steuerlichen, bilanziellen, technischen und regulatorischen Auswirkungen der beiden Gesetze.
Dr. Samira Schwartzhoff Founder und Managing Director
Frau Dr. Schwartzhoff, die Regulierung digitaler Vermögenswerte befindet sich sowohl in der Europäischen Union als auch in den USA in einer entscheidenden Phase. Welche Konsequenzen haben die beiden Gesetzesentwürfe? Beide behandeln die Lizenzierung und Emission digitaler Vermögenswerte – mit aufsichtsrechtlichen Folgen. In den USA ist unklar, ob SEC oder CFTC für die Aufsicht über Emittenten zuständig ist, vor allem bei Commodity-Token sowie digital ausgegebenen Aktien und Anleihen. Die EU ist weiter – MiCA gilt unmittelbar in allen Mitgliedstaaten.
Immer mehr Unternehmen investieren in digitale Assets wie Stablecoins, tokenisierte Wertpapiere, DeFiProtokolle, StakingAngebote und NFTbasierte Vermögenswerte. Worauf müssen sie sich jetzt einstellen? Entscheidend ist, wann und über welches Vehikel Gewinne entstehen.
Ein Stablecoin gilt aus US-Sicht als Eigentumsrecht an einer Währung – wird er in Bitcoin getauscht, kann ein steuerpflichtiger Gewinn entstehen. Wer als Entwickler über NFTs »Royalties« erzielt, versteuert diese als Lizenzerträge. Unterschätzt wird die Bilanzierung: Dient ein Stablecoin kurzfristig der Liquidität, zählt er zum Umlaufvermögen, als strategische Reserve zum Anlagevermögen. Nach HGB gilt das Niederstwertprinzip – Kursverluste werden sofort abgeschrieben, Gewinne erst bei Realisierung. Nach IFRS kann unter bestimmten Voraussetzungen – aktiver Markt – eine Neubewertung erfolgen. So kann derselbe Coin in zwei Bilanzen völlig unterschiedlich erscheinen.
Inwiefern unterstützen Sie Unternehmen bei den neuen Herausforderungen im Umgang mit den Kryptowährungen? Wir beraten insbesondere E-Commerce-Unternehmen bei der Einführung von Kryptowährungen als Zahlungsmittel und prüfen dabei die Auswirkungen, etwa wenn Kryptowährungen in Fiat-Währungen wie Euro, US-Dollar oder Schweizer Franken umgetauscht werden.
Zudem unterstützen wir bei der technischen und regulatorischen Umsetzung, einschließlich der Anbindung von Krypto-Wallets und der Bewertung notwendiger IT-Sicherheitsmaßnahmen. Besonderes Augenmerk liegt auf Risiken durch Betrug, manipulierte Smart Contracts oder schädliche Programmierungen.
Darüber hinaus analysieren wir die steuerlichen und buchhalterischen Folgen von Investitionen, Trading-Aktivitäten, Staking und Smart-Contract-Anwendungen. Ein weiterer Schwerpunkt ist die regulatorische Einordnung von Geschäftsmodellen. Wir prüfen, ob Unternehmen unter die MiCA-Vorgaben fallen, als Krypto-Asset-Service-Provider einzustufen sind und gegebenenfalls eine Lizenz benötigen. Welche Art von Unternehmen sind bei Ihnen besonders gut aufgehoben? Mittelständische und international tätige Unternehmen in Europa sowie ausländische Anbieter, die den europäischen Markt erschließen möchten. Besonders relevant sind wir für Investment- und Asset-ManagementGesellschaften sowie Anlageberater. Entscheidend ist: MiCA läuft parallel zu MiFID II. Tokenisierte Aktien und Fondsanteile gelten als Finanzinstrumente unter MiFID II, Bitcoin oder Stablecoins fallen dagegen unter MiCA. Wer beides verwaltet, braucht oft zwei Zulassungen oder muss die Tätigkeiten trennen. Genau diese Schwelle – ab wann ein Unternehmen als CASP gilt – prüfen wir.
Weitere Informationen unter: radwan-law.com
RS Law (Tech) ist eine auf Technologie spezialisierte Boutique-Kanzlei mit Sitz in München, die an der Schnittstelle von künstlicher Intelligenz, Privacy-Engineering, digitalen Vermögenswerten, Fintech-Innovationen und internationaler Steuerstrategie tätig ist.
Gegründet von Dr. Samira Schwartzhoff (Radwan) vereint die Kanzlei fundierte Expertise in den Bereichen Datenschutz, geistiges Eigentum, Regulierung digitaler Vermögenswerte, Asset-Protection, Trust-Strukturen sowie grenzüberschreitende Steuerfragen in einem einzigartig integrierten Beratungsansatz. In einer Zeit, in der Daten, Algorithmen und tokenisierte Vermögenswerte zu neuen Formen von Wert und Vermögen werden, hebt sich RS Law (Tech) als Rechtsberater hervor, der sich nicht allein auf regulatorische Compliance konzentriert, sondern auf die Entwicklung rechtlicher und strategischer Rahmenwerke, durch die digitales Vermögen geschaffen, geschützt, gesteuert und grenzüberschreitend übertragen werden können.
Unternehmen und ihre Führungskräfte geraten zunehmend in den Fokus steuerstrafrechtlicher Ermittlungen. Dr. Ramona Höft, Partnerin bei Roxin Rechtsanwälte, erläutert, welche steuerstrafrechtlichen Risiken bestehen und worauf Leitungspersonen bei Erkennen steuerlicher Fehler aus der Perspektive des Strafverteidigers achten sollten.
Dr. Ramona Höft
Partnerin, Strafverteidigerin und Fachanwältin für Steuerrecht
Frau Dr. Höft, wie hat sich die steuerstrafrechtliche Praxis in den vergangenen Jahren verändert? Der Fokus hat sich deutlich verschoben. Während früher vor allem nicht deklarierte Auslandskonten von Privatpersonen im Mittelpunkt standen, geraten heute zunehmend Unternehmen ins Visier. Steuerstrafverfahren entstehen immer häufiger aus Betriebsprüfungen und betreffen unterschiedlichste Themen, von Umsatz- und Lohnsteuerfragen bis hin zu komplexen steuerlichen Fragen in Konzernstrukturen – seien es die Bewertung von Verrechnungspreisen, Umsatzsteuerschlüsseln oder der steuerlichen Behandlung freier Mitarbeiter. Internationale Matrixstrukturen im Konzern sorgen dabei häufig für erweiterte Haftungsrisiken. Die Einleitung von strafrechtlichen Ermittlungen gehört inzwischen deutlich stärker zur Unternehmensrealität.
Wo verläuft die Grenze zwischen einem steuerlichen Fehler und einem strafrechtlich relevanten Sachverhalt? In der Praxis ist diese Abgrenzung oft schwierig. Zwar müssen die Behörden Vorsatz nachweisen, tatsächlich wird bei steuerlichen Fehlern jedoch häufig zunächst von vorsätzlichem Handeln ausgegangen. Gelingt den Behörden der Vorsatznachweis nicht, rücken zudem häufig Organisationsmängel in den Fokus. Auch daraus können Bußgelder für Leitungspersonen und Unternehmen resultieren.
Welche Risiken entstehen durch Digitalisierung und Automatisierung?
Unternehmen verlassen sich zunehmend auf digitale Prozesse und KI-gestützte Systeme. Werden diese jedoch nicht ausreichend kontrolliert oder weiterentwickelt, können Fehler entstehen, die später als Organisationsverschulden bewertet werden. Gerade die organisatorische Steuerung und Kontrolle automatisierter Steuer- und Finanzprozesse wird künftig an Bedeutung gewinnen.
Internationale Datenaustauschsysteme und moderne Analysemethoden erhöhen die Entdeckungswahrscheinlichkeit erheblich.
Spielt die steuerliche Selbstanzeige heute noch eine Rolle?
Ja, sogar eine sehr wichtige. Die Beratung hat sich allerdings stark verändert: Heute geht es häufig
Brandreport • Minoggio Grezesch Bachmann Partnerschaft mbB (MGB)
nicht mehr um die besagten privaten Auslandskonten, sondern häufig um komplexe Unternehmenssachverhalte. Angesichts der aufgezeigten Entwicklungen besteht große Unsicherheit und ein erhöhtes Absicherungsbedürfnis bei den Unternehmen in der Kommunikation mit den Finanzbehörden, sobald steuerliche Fehler erkannt werden. Daher erfolgen immer mehr Korrekturerklärungen gerade auch im Unternehmenskontext unter Erfüllung der Voraussetzungen an eine strafbefreiende Selbstanzeige. Leitungspersonen ziehen es vor, einen strafrechtlichen »Schutzschirm« aufgespannt zu haben und sich nicht darauf zu verlassen, dass das Finanzamt den Fehler als Versehen einordnen werde.
Wie sollten Unternehmen damit umgehen, wenn ein risikobehafteter Sachverhalt erkannt wird? Wird ein risikobehafteter Sachverhalt erkannt, gilt es, schnell zu handeln. Es muss zügig entschieden werden, ob eine unverzügliche Anzeige beim Finanzamt abgegeben werden muss und soll. Die Gemenge- und Interessenlage ist dabei häufig sehr komplex: Erkennt etwa ein neuer Geschäftsführer einen Fehler seines Vorgängers, verpflichtet ihn das Gesetz zur unverzüglichen Anzeige, sonst macht er sich letztlich die Fehler seines Vorgängers zu eigen. Die Interessen, Kenntnisstände und Involvierung neuer Leitungspersonen auf der einen und lang gedienter oder bereits ausgeschiedener
Leitungspersonen auf der anderen Seite können dabei regelmäßig stark divergieren, sodass eine frühzeitige Risiko- und Strategieberatung durch steuerstrafrechtliche Berater essenziell ist.
Welche Entwicklungen werden das Zusammenspiel von Steuerfunktion, Compliance und Unternehmenssteuerung künftig prägen?
Ich erwarte eine weitere Intensivierung der Verfolgungspraxis, gleichzeitig werden Fragen des Organisationsverschuldens an Bedeutung gewinnen. Unternehmen sollten daher Tax-Compliance, Dokumentation sowie die Kontrolle digitaler und KI-gestützter Prozesse als strategische Managementaufgabe verstehen. Genau hier wird sich in den kommenden Jahren entscheiden, wie resilient Unternehmen gegenüber steuerlichen Risiken aufgestellt sind.
Weitere Informationen unter: roxin.de
»Die Strafverfolgungsrisiken für Krypto-Anleger sind definitiv gestiegen«
Dr. Andreas Höpfner Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Partner
Wie groß sind die steuerstrafrechtlichen Risiken für Krypto-Anleger heute und zukünftig? Dr. Andreas Höpfner, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht und Partner der Kanzlei Minoggio Grezesch Bachmann (MGB) in Köln, über die aktuellen Entwicklungen aus seiner Praxis.
Herr Dr. Höpfner, zunehmend hört man, dass der Staat gegen steuerunehrliche KryptoAnleger vorgeht. Hat das Risiko der Strafverfolgung zugenommen? Aus meiner Sicht ja. Die grundsätzliche Steuerbarkeit von Einkünften aus dem Handel mit Kryptowerten hat der Bundesfinanzhof in 2023 geklärt. Die Finanzverwaltung sieht das ebenso. Das BMF hat sich in einem Schreiben umfassend zu steuerlichen Einzelfragen geäußert. Schon länger gehen die Behörden auch strafrechtlich gegen Anleger vor, die Krypto-Gewinne nicht oder nicht vollumfänglich deklariert haben. Die Aufklärungsmöglichkeiten werden immer besser. Das liegt zum einen an der technischen Aufrüstung. Die Finanzverwaltung nutzt eine spezielle Analysesoftware. Zum anderen kommt die Finanzverwaltung immer
besser an die Transaktionsdaten der Steuerpflichtigen – demnächst zusätzlich über den automatischen Informationsaustausch.
Verschärft sich das zukünftig noch weiter?
Ja, für Zeiträume ab 2026 müssen in der EU ansässige Plattformbetreiber Daten ihrer Kunden an die Steuerbehörden melden (DAC 8). Die ersten Meldungen erfolgen in 2027. Stimmen diese Daten nach Abgleich nicht mit den deklarierten Einkünften überein, ist mit der Einleitung eines Strafverfahrens zu rechnen.
Ist man dann für Jahre vor 2026 auf der sicheren Seite?
Nein, es gibt andere Erkenntnismöglichkeiten, insbesondere Sammelauskunftsersuchen an (inländische) Betreiber von Kryptobörsen. Daten aus einer solchen Auskunft werden bereits ausgewertet. Auch ein Ankauf von Datensätzen ist möglich, wie früher bei den sogenannten Steuer-CDs mit Bankdaten. Zu denken ist außerdem an Datenlecks, wie etwa die sogenannten Offshore-Leaks oder Panama-Papers.
Wann ist der Vorwurf einer Steuerhinterziehung denn überhaupt zu befürchten?
Einfachster Fall: Wenn überhaupt keine Erklärung abgegeben wurde oder keine Kryptogewinne erklärt wurden. Sonst, wenn Einkünfte zu niedrig erklärt wurden. Wenn die Behandlung bestimmter Gewinne fraglich ist, ist der Empfängerhorizont der Finanzverwaltung anzulegen. Steuererklärungen, die davon abweichen, können als unrichtig angesehen werden.
Sehen Sie spezielle Risiken für Unternehmen?
Für Krypto-Assets im Betriebsvermögen gelten Sonderregeln. So sind sämtliche Gewinne aus dem Handel steuerpflichtig. Die einjährige Spekulationsfrist für Privatanleger gilt nicht. Außerdem gelten die Vorschriften über die ordnungsgemäße Buchführung und Bilanzierung. Das umfasst gesteigerte Aufzeichnungspflichten. Verstöße führen nach Auffassung des BMF zu weitreichenden Schätzungsbefugnissen. Sanktionsrechtlich sind neben der Strafverfolgung der natürlichen Personen unter anderem Unternehmensgeldbußen möglich – auch bei Organisationsmängeln, beispielsweise im Bereich der Buchführung.
Was sind typische Fallstricke?
Im privaten Bereich wird oft übersehen, dass nicht nur der Verkauf von Krypto-Assets, also der Umtausch in Euro oder eine andere Währung (FIAT-Geld), sondern auch der Tausch in andere Kryptowährungen oder das Bezahlen von Waren oder Dienstleistungen eine Steuerpflicht auslösen kann. Auch ist vielen Anlegern nicht bekannt, dass ihre Bank oder Handelsplattform nicht automatisch Kapitalertragsteuer abführt, anders als bei Wertpapieren im Depot.
Im unternehmerischen Bereich ist häufig die Dokumentation ein echtes Problem. Die Finanzbehörden wenden das insoweit sehr weitreichende BMF-Schreiben teilweise rigoros an und leiten oftmals auch für weiter zurückliegende Zeiträume erhebliche Schätzungen ab, wenn Unterlagen fehlen oder unzureichend sind.
Was kann man tun, um das Risiko einer Strafverfolgung zu minimieren?
Bei Zweifeln an der Richtigkeit abgegebener Steuererklärungen sollte geprüft werden, ob noch eine strafbefreiende Selbstanzeige abgegeben werden kann. Dazu sollte ein auf Krypto-Assets spezialisierter Rechtsanwalt oder Steuerberater hinzugezogen werden. Unbedingt handeln sollte, wer bereits Post vom Finanzamt erhalten hat. Wenn es sich dabei um ein sogenanntes Goldene-Brücke-Schreiben handelt, ist eine Selbstanzeige noch möglich.
Und was kann man präventiv tun?
Das A und O ist eine saubere Dokumentation. Steuererklärungen sollten durch einen versierten Steuerberater oder mithilfe einer speziellen Steuersoftware erstellt werden. Solche Erklärungen genießen einen Vertrauensvorschuss bei der Finanzbehörde. Wird von der Verwaltungsauffassung abgewichen, sollte dies offengelegt werden. Erkennt das Finanzamt die eigene Auffassung nicht an, kann immer noch ein Rechtsbehelfsverfahren geführt werden.
Interview Rüdiger Schmidt-Sodingen Weitere Informationen unter: mgb-law.de
A&M Germany GmbH Steuerberatungsgesellschaft • Brandreport 23
Andrea Groiß Managing Director
Andreas
Riedl Managing Director
Die Entwicklungen im Bereich der Verrechnungspreise (VP) überschlagen sich: Die OECD hat im Juni eine partielle Überarbeitung ihrer Leitlinien zur Diskussion gestellt, das BMF ein Schreiben zur Betriebsstättenbegründung veröffentlicht, zahlreiche Gerichtsurteile stehen aus. Diese seit über zehn Jahren anhaltende globale Entwicklung setzt international tätige Unternehmen wachsender Regulierung und Komplexität aus. Standen früher einzelne steuerrechtliche Fragen im Vordergrund, werden heute ganzheitliche, automatisierte Prozesse und integrierte Lösungen benötigt.
Verrechnungspreisberatung wird damit immer enger mit Prozessen, Daten und Systemen
verwoben. Unternehmensgruppen brauchen nicht nur steuerrechtlich richtige Einschätzungen, sondern effiziente, nachvollziehbare und prüfungssichere Prozesse. Es reicht nicht mehr, die richtige VP-Methode zu identifizieren; ebenso wichtig sind Datenpunkte und Datenverfügbarkeit. Entscheidend ist, ob sich ein passendes VP-Modell über mehrere Konzerngesellschaften hinweg konsistent umsetzen, überwachen und dokumentieren lässt.
Veränderungen an einem VP-System verlaufen heute nicht als starre Schrittfolge, sondern in zwei parallelen, eng verzahnten Arbeitssträngen. Im fachlichen Strang werden konzerninterne Transaktionen analysiert, Funktions- und Risikoprofile erstellt und das Verrechnungspreismodell entwickelt, einschließlich Gewinnallokation, Kostenumlagen und Mark-up, und in einer gruppenweiten Richtlinie dokumentiert. Parallel beginnt der technische Strang mit Machbarkeitsprüfung und Prozessaufnahme, woraus Systemarchitektur und Abläufe entstehen. Beide Stränge hängen voneinander ab und müssen eng abgestimmt werden.
Die technische Umsetzung ist nur ein Teil des Vorhabens und hängt von Prozessumfang, Systemlandschaft und Zielbild ab. Low-Code- und No-Code-Lösungen wie Microsoft Power Automate automatisieren einzelne Schritte, spezialisierte Anwendungen ergänzen bestehende Systeme, bei höherem Integrationsbedarf bieten sich Anpassungen etwa im SAP-System an.
Die Qualität der Lösungen hängt von der Verzahnung fachlicher, prozessualer und technischer Kompetenzen ab.
– Andrea Groiß und Andreas Riedl
KI unterstützt Verrechnungspreisprozesse bei konkreten Anwendungsfällen, etwa Erkennung von Anomalien in Transaktionsdaten, Plausibilisierung großer Datenmengen oder (teil-)automatisierte Erstellung und Konsistenzprüfung von Dokumentationen. Voraussetzung bleibt, dass die Technologie den Prozess unterstützt, manuelle Aufwände reduziert und Zeit für qualitätssichernde Reviews schafft.
Damit ändern sich die Anforderungen an die Beratungsteams: Neben Verrechnungspreisexpertise sind Prozessverständnis, Datenkompetenz und technologisches Wissen gefragt. Steuerexperten und Technologieberater müssen
eng zusammenarbeiten. Die Steuerseite bringt ein Verständnis, welche Schritte automatisierbar sind; die Technologieseite versteht den Sachverhalt, um ihn korrekt abzubilden. Dazu ändert sich die Herangehensweise methodisch: Statt starrer Abarbeitung sind heute enge Verzahnung, agile Kommunikation und Steuerung gefragt. Das sichert Projekterfolge und macht Schritte und Kosten transparenter und steuerbar.
Am Beispiel der Verrechnungspreisberatung zeigt sich der Wandel der Steuerberatungsbranche: Die Qualität der Lösungen hängt von der Verzahnung fachlicher, prozessualer und technischer Kompetenzen ab. Sowohl die steigende steuerliche Komplexität als auch die wachsenden technischen Möglichkeiten, nicht zuletzt durch KI, werden multidimensionale Steuerberatung zum Standard machen.
Text Andrea Groiß und Andreas Riedl
Weitere Informationen unter: germany-alvarezandmarsal.com/de
AMI Steuerberatungsgesellschaft mbH • Brandreport
Internationale Märkte eröffnen Unternehmen enorme Wachstumschancen, parallel steigen die Anforderungen an Steuerplanung, Compliance und regulatorische Sicherheit. Wer heute grenzüberschreitend wachsen und im internationalen Wettbewerb bestehen will, muss steuerliche Strukturen als strategischen Erfolgsfaktor begreifen.
Martin Arnold
Geschäftsführer
Herr Arnold, vor welchen steuerlichen und rechtlichen Herausforderungen stehen international agierende Unternehmen?
Die größte Herausforderung ist derzeit die Vielfalt der Regelwerke. Trotz aller Harmonisierungstendenzen gibt es weltweit sehr unterschiedliche Steuer- und Rechtssysteme. Insbesondere wer global agiert, muss sich nicht nur mit lokalen Steuersätzen, sondern auch mit Förderprogrammen, Dokumentationspflichten und regulatorischen Vorgaben auseinandersetzen. Auch ist der internationale Wettbewerb intensiver geworden; steuerliche Strukturierung spielt daher heute eine größere Rolle denn je. Erfolgreiche internationale Aktivitäten basieren auf einer frühzeitigen Planung, die steuerliche und rechtliche Aspekte gleichermaßen berücksichtigt.
OECD-Initiativen, globale Mindestbesteuerung und verschärfte Dokumentationspflichten erhöhen
Die Zukunft der Beratung liegt in der Verbindung von fachlicher Exzellenz und globaler Perspektive.
– Martin Arnold, Geschäftsführer
können. Technologie schafft Geschwindigkeit und Effizienz – die strategische Einordnung bleibt jedoch Aufgabe erfahrener Berater.
Wie wird sich die internationale Steuer und Rechtsberatung in den kommenden Jahren verändern?
die Komplexität erheblich. Welche Auswirkungen hat das in der Praxis? Der Trend geht eindeutig zu mehr Transparenz und Compliance. Die globale Mindestbesteuerung soll steuerlichen Unterbietungswettbewerb begrenzen, führt aber zu zusätzlichem Aufwand. Unternehmen sehen sich mit neuen Erklärungsund Dokumentationspflichten sowie mit komplexen Abstimmungsprozessen konfrontiert. Die Herausforderung besteht darin, regulatorische Anforderungen zu erfüllen, ohne die unternehmerische Handlungsfähigkeit einzuschränken.
Internationale Personaleinsätze, Remote Work und die Gewinnung von Fachkräften über Ländergrenzen hinweg schaffen neue Fragestellungen. Welche Risiken werden unterschätzt? Im Vordergrund stehen häufig
arbeitsrechtliche Fragen, tatsächlich entstehen jedoch oft steuerliche und sozialversicherungsrechtliche Konsequenzen. Bereits ein über längere Zeit im Ausland tätiger Mitarbeiter kann Registrierungs- und Abführungspflichten auslösen oder eine steuerliche Betriebsstätte begründen. Wer solche Entwicklungen nicht frühzeitig prüft, riskiert erhebliche Folgekosten. Welche Rolle spielen digitale Technologien in der internationalen Steuerberatung?
Eine immer größere. Steuer- und Finanzprozesse sind datengetrieben und werden international vernetzt; Finanzverwaltungen arbeiten mit leistungsfähigeren Analysewerkzeugen. Unternehmen müssen ihre Daten konsistent und prüfungssicher aufbereiten
Die Komplexität wird weiter steigen. Unternehmen agieren immer früher international, während die Regulierung weltweit zunimmt. Gleichzeitig verändern Digitalisierung, neue Geschäftsmodelle und auch geopolitische Entwicklungen die Rahmenbedingungen. Hier sind Partner gefragt, die internationale Zusammenhänge verstehen und strategisch begleiten können. Die Zukunft der Beratung liegt in der Verbindung von fachlicher Exzellenz und globaler Perspektive. Je internationaler Unternehmen und Investoren agieren, desto wichtiger werden Berater, die lokale Anforderungen verstehen und zugleich globale Zusammenhänge im Blick behalten.
Weitere Informationen unter: amipartners.de
Regulierung gilt in Deutschland oft als Synonym für Bürokratie, Belastung und Wachstumshemmnis. Gerade im Mittelstand wird sie häufig als Bremsklotz wahrgenommen – als etwas, das Zeit bindet, Ressourcen kostet und unternehmerische Freiheit einschränkt. Diese Wahrnehmung kommt nicht von ungefähr: Meldepflichten, Fristen, uneinheitliche Auslegungen und föderale Unterschiede sorgen in vielen Betrieben für hohen Aufwand bei begrenztem Nutzen.
Stefan Wahle
Vorsitzender der Geschäftsführung, Wolters Kluwer Tax & Accounting Deutschland GmbH
Doch ein rein negatives Bild greift zu kurz. Die Realität zeigt ein ambivalenteres Muster: Es gibt Regulierung, die lähmt, und Regulierung, die strukturiert. Richtig eingesetzt, erweist sich Regulierung nicht als Innovationshindernis, sondern als Treiber nachhaltiger digitaler Transformation.
»Regulierung ist im deutschen Mittelstand nicht immer ein Innovationshemmnis, sondern oft der einzige Grund, warum Digitalisierung tatsächlich umgesetzt wird«, sagt Stefan Wahle, Vorsitzender der Geschäftsführung der Wolters Kluwer Tax & Accounting Deutschland GmbH. »Verbindliche Vorgaben schaffen Klarheit, setzen Prioritäten und sorgen dafür, dass digitale Vorhaben nicht dauerhaft vertagt werden.«
Tatsächlich ist der deutsche Mittelstand nicht trotz, sondern vielfach wegen regulatorischer Anforderungen digital reifer, als ihm oft zugeschrieben wird. Das lässt sich auch quantitativ belegen: Laut der »Future Ready Business«-Studie von Wolters Kluwer geben über 60 Prozent der befragten mittelständischen Unternehmen an, Digitalisierungsinvestitionen vor allem dann zu priorisieren, wenn sie regulatorisch erforderlich oder haftungsrelevant sind. Freiwillige Innovationsprojekte rangieren deutlich dahinter. Regulierung wirkt damit häufig nicht als Bremse, sondern als Auslöser konkreter digitaler Fortschritte.
Eine Pflicht mit strategischem Potenzial Besonders deutlich wird dieser Unterschied dort, wo Regulierung konkret, operativ und
unvermeidbar ist, etwa bei der verpflichtenden Einführung der E-Rechnung im B2BGeschäft ab 2027. Auf den ersten Blick ist sie ein klassisches Compliance-Thema: neue Formate, neue Fristen, neue technische Anforderungen. Für viele kleinere Betriebe bedeutet das zunächst Mehrkosten, Unsicherheit und erheblichen Abstimmungsaufwand, insbesondere dort, wo IT-Ressourcen knapp sind oder Prozesse bislang stark manuell geprägt waren.
Genau hier zeigt sich jedoch der entscheidende Unterschied zwischen belastender und wirksamer Regulierung: Die E-Rechnung ist zwar Pflicht, adressiert aber reale Prozessbrüche, nicht bloß formale Dokumentationsanforderungen.
»Die E-Rechnung ist kein Bürokratieprojekt, sondern ein Lackmustest für den digitalen Reifegrad von Unternehmen. Sie zeigt schonungslos, wie digital Prozesse wirklich sind, oder eben nicht«, bringt es Wahle auf den Punkt.
Denn die E-Rechnung betrifft nicht nur den Rechnungseingang oder -versand. Sie zwingt Unternehmen dazu, Prozesse, Systeme und Zuständigkeiten entlang der gesamten Wertschöpfungskette zu überprüfen – von Einkauf und Vertrieb bis hin zu Finanzbuchhaltung und IT.
Studien von Bitkom und KPMG zeigen: Rund zwei Drittel der mittelständischen Unternehmen erfüllen die Mindestanforderungen der E-Rechnung zunächst technisch, stoßen dabei jedoch auf Medienbrüche, manuelle Nacharbeiten und uneinheitliche Stammdaten. Genau hier entfaltet Regulierung ihre eigentliche Wirkung. Sie macht Defizite sichtbar, die im Tagesgeschäft oft toleriert werden, und zwingt dazu, Prozesse ganz zu durchdenken. Verantwortlichkeiten müssen geklärt, Schnittstellen sauber definiert und die Datenqualität verbessert werden. Diese Effekte entstehen nicht trotz, sondern wegen der verbindlichen Vorgabe.
Fehler in der Lohnabrechnung kosten Zeit, Geld und Vertrauen.
Sicherheit vor Geschwindigkeit: ein deutsches Muster
Die »Future Ready Business«-Studie zeigt zudem, dass der deutsche Mittelstand bei der Digitalisierung einer klaren Logik folgt: Stabilität, Sicherheit und Regelkonformität haben Vorrang vor Geschwindigkeit. Im europäischen Vergleich investieren mittelständische Unternehmen in Deutschland überdurchschnittlich stark in robuste, regelkonforme digitale Prozesse.
Die E-Rechnung ist ein Lackmustest für Unternehmen.
Technologien wie Cloud-Lösungen, Automatisierung oder künstliche Intelligenz werden dabei keineswegs abgelehnt – im Gegenteil. Sie kommen dort zum Einsatz, wo rechtliche, organisatorische und datenschutzrechtliche Fragen geklärt sind und der Nutzen klar erkennbar ist. Digitalisierung folgt damit keinem experimentellen oder modischen Ansatz, sondern einem strukturierten, risikoabwägenden Vorgehen.
Pragmatismus statt Aktionismus Diese Entwicklung entspricht einer tief verankerten Logik des deutschen Mittelstands. Studien des IfM Bonn und des Instituts der deutschen Wirtschaft zeigen seit Jahren: Mittelständische Unternehmen digitalisieren nicht aus Selbstzweck. Investiert wird dort, wo konkreter Nutzen entsteht – sei es durch regulatorische Vorgaben, Effizienzgewinne oder den zunehmenden Fachkräftemangel.
Regulierung fungiert dabei als externer Ordnungsrahmen. Sie strukturiert Entscheidungen, legitimiert Investitionen und reduziert
Schon kleine Ungenauigkeiten können Prüfungen und Strafzahlungen nach sich ziehen – und sind keine Seltenheit: Jedes zweite Unternehmen ist von Compliance-Strafen betroffen.
ADDISON Lohn & Gehalt macht Ihre Prozesse sicher:
Abrechnungsvielfalt, auch bei komplexen Lohnfällen
Self-Service-Portal für weniger Rückfragen
Digitale Personalakte & eAU für strukturierte Abläufe
Unsicherheit. Gerade in einem Umfeld wachsender Komplexität wird sie so zum Stabilitätsanker.
KI: Innovation mit Geländer Ein ähnliches Muster zeigt sich beim Einsatz von künstlicher Intelligenz. Die Nutzung nimmt zu, rund jedes zweite mittelständische Unternehmen setzt mittlerweile KI-basierte Anwendungen ein – meist jedoch punktuell, Governance-getrieben und klar nutzenorientiert. Der Fokus liegt auf Datenqualität, Sicherheit und klaren Verantwortlichkeiten.
Regulatorisches Denken wirkt hier nicht innovationshemmend, sondern vertrauensbildend. Es schafft die Voraussetzungen für Skalierbarkeit und einen nachhaltigen Einsatz statt kurzfristiger Effekte mit langfristigen Risiken.
Gleichzeitig gilt: Schlechte Regulierung bleibt schlechte Regulierung. Überbordende Dokumentationspflichten, Mehrfachmeldungen und uneinheitliche Zuständigkeiten binden Ressourcen, ohne Innovationswirkung zu entfalten. Hier entsteht Frust statt Fortschritt.
Die zentrale Botschaft lautet deshalb: Nicht mehr Regulierung ist nötig, sondern bessere. Regulierung, die klare Ziele setzt, Prozesse harmonisiert und Investitionssicherheit schafft, wirkt als Innovationshebel. Die E-Rechnung ist dafür ein Paradebeispiel – Pflicht ja, aber mit echtem strukturellem Mehrwert.
Fazit: Stärken richtig nutzen Der deutsche Mittelstand tickt anders: vorsichtig, strukturiert und regelorientiert. Genau darin liegt seine Stärke. Wirksame Regulierung erzwingt Digitalisierung, ohne sie beliebig zu machen. Unwirksame Regulierung kostet Zeit, Geld und Akzeptanz.
Die E-Rechnung zeigt, wie Regulierung gelingen kann. Wer sie nicht nur erfüllt, sondern strategisch nutzt, stärkt seine Wettbewerbsfähigkeit – weit über einzelne Pflichtthemen hinaus. Text Manuela Fritz
Jetzt risikofrei wechseln –ohne Doppelkosten!
Wir übernehmen Ihre Vertragsüberschneidung.
»Steuerberatung braucht lokale Nähe und digitale Kompetenz«
Elisa Lutz
Mitglied Geschäftsleitung, Partnerin und Leiterin awicontaxTech
Die Steuerberatungsgruppe awicontaxGroup ist auf mittelständische Unternehmen in Deutschland spezialisiert. Elisa Lutz, Mitglied der Geschäftsleitung und Partnerin sowie Leiterin von awicontaxTech, über die digitale Transformation in der Finanzverwaltung, steigende Anforderungen an die Tax-Compliance und warum ein modernes Steuerkontrollsystem heute weit mehr ist als nur eine Absicherung.
Frau Lutz, Finanzverwaltungen arbeiten zunehmend datengetrieben und digital. Was bedeutet das konkret für mittelständische Unternehmen? Die Betriebsprüfung verändert ihren Blick. Sie schaut nicht mehr nur auf den einzelnen Beleg, sondern zunehmend auf das System, aus dem dieser Beleg entsteht. Für mittelständische Unternehmen ist das ein grundlegender Perspektivwechsel. Wenn Buchungen, Rechnungen oder Umsatzsteuerkennzeichen automatisiert aus Vorsystemen übernommen werden, können falsche Einstellungen sehr schnell zu Fehlern in großer Zahl führen. Ein falsch gesetzter Steuerschlüssel oder eine unvollständige Schnittstelle wirkt dann über Monate hinweg. Genau deshalb müssen Unternehmen ihre steuerrelevanten Prozesse kennen, dokumentieren und kontrollieren. Digitalisierung reduziert Risiken nicht automatisch. Sie verlagert sie. Wer hier keine Transparenz schafft, wird in einer modernen Prüfung schwer erklären können, warum Daten vollständig, richtig und nachvollziehbar sind.
Die Anforderungen an die TaxCompliance steigen. Welche Problembereiche sehen Sie? Problematisch ist die Verbindung aus Automatisierung, internationaleren Geschäftsmodellen und wachsender Dokumentationspflicht.
Immer mehr steuerlich relevante Sachverhalte entstehen ohne bewusste Einzelentscheidung
eines Menschen. Systeme buchen, Schnittstellen übertragen Daten, Plattformen liefern Auswertungen, KI-Anwendungen unterstützen bei Zuordnungen. Gleichzeitig bleibt die rechtliche Verantwortung beim Unternehmen und seiner Geschäftsführung. Hinzu kommen grenzüberschreitende Sachverhalte, z. B. bei digitalen Leistungen oder Plattformumsätzen. Viele Unternehmen wissen operativ sehr genau, was sie tun, können es steuerlich aber nicht immer sauber abbilden. Tax-Compliance bedeutet deshalb auch, Daten, Prozesse und Verantwortlichkeiten so zu strukturieren, dass Risiken früh erkannt werden.
Warum wird TaxCompliance im Mittelstand gerade jetzt vom Pflichtprogramm zum Wettbewerbs und Risikothema?
Steuerliche Sicherheit ist mittlerweile nicht mehr nur eine Frage der Deklaration. Sie betrifft Liquidität, Finanzierung, Haftung und Reputation. Ein wirksames Tax-ComplianceManagement-System (Tax-CMS) schützt nicht nur vor Fehlern, sondern schafft Ordnung in Prozessen. Das ist im Mittelstand besonders wichtig, weil dort kurze Entscheidungswege, historisch entwickelte Strukturen und stark personenabhängiges Wissen zusammenkommen. Fällt eine Schlüsselperson aus oder ändern sich Systeme, entstehen Lücken.
Tax-Compliance ist nicht nur deshalb eine riesige Chance. Wer ein wirksames TaxCompliance-Management-System aufbaut, hat das beste Werkzeug in der Hand, um perspektivisch von Prüfungserleichterungen zu profitieren. In Baden-Württemberg wird die sogenannte Experimentierklausel aktuell pilotiert und getestet. Sie ermöglicht Unternehmen mit nachgewiesenem Tax-CMS Prüfungserleichterungen oder sogar Prüfungsbefreiungen. Wir sind daran aktiv beteiligt und halten das für einen der zukunftsweisendsten Ansätze der Finanzverwaltung seit Jahren. Die Finanzverwaltung kämpft selbst mit Fachkräftemangel und hat ein Interesse daran, Ressourcen dort zu konzentrieren, wo Prüfungsbedarf tatsächlich besteht.
Ist ein modernes TaxCMS künftig eher Versicherung, Effizienzwerkzeug oder Führungsinstrument?
Im besten Fall ist es alles drei. Es ist Absicherung, weil es steuerliche Risiken systematisch
erfasst. Es ist Effizienzwerkzeug, weil klare Prozesse Reibungsverluste reduzieren. Und es ist Führungsinstrument, weil Geschäftsführung und Management besser verstehen, wo steuerliche Risiken entstehen. Entscheidend ist die Umsetzung. Ein Tax-CMS, das nur als Ordner existiert, hilft niemandem. Es muss zu den tatsächlichen Abläufen passen und von den Menschen genutzt werden, die täglich mit Einkauf, Vertrieb, Buchhaltung oder Zahlungsdaten arbeiten. Ein Beispiel: Wenn bei neuen Produkten bei der Neuanlage im Warenwirtschaftssystem nicht geregelt ist, wer die umsatzsteuerliche Einordnung prüft, entstehen Fehler oft vor dem ersten Verkauf. Eine saubere Verfahrensdokumentation verhindert solche Fehler. Und ein gutes Tax-CMS dokumentiert diesen Schritt und macht ihn überprüfbar.
Führen TaxtechLösungen zu besseren und verlässlicheren Steuererklärungen?
Es kommt darauf an. Taxtech deckt ein breites Spektrum ab: KI-gestützte Buchhaltungstools, branchenspezifische Vorsysteme, Plattformen für die Umsatzsteuermeldung in mehreren Ländern. Im Großen und Ganzen gibt es mittlerweile hervorragende Lösungen, die Prozesse deutlich verbessern können.
Verlässlicher werden Steuererklärungen durch Taxtech aber nur, wenn die Anwender die Ergebnisse kritisch beurteilen können. Die größte Gefahr liegt im blinden Vertrauen ins System. Ein Tool, das Buchungsvorschläge erstellt, kann systematisch falsch kategorisieren, wenn Sondersachverhalte auftreten. Wer diese Vorschläge ohne Prüfung übernimmt, produziert eine fehlerhafte Buchführung, die sich mit erschreckender Effizienz in die Steuererklärung überträgt. Taxtech kann Steuerberatung unterstützen und entlasten. Sie kann sie nicht ersetzen.
Sie sind zertifizierte Beraterin für den Onlinehandel. Wo lauern dort Steuerfallen? Im Onlinehandel entstehen steuerliche Risiken vor allem durch Datenströme und Internationalität. Umsätze kommen aus Shopsystemen, Marktplätzen, von Zahlungsdienstleistern und Warenwirtschaft. Dazu kommen Retouren, Gutscheine, Versandkosten, Plattformgebühren und unterschiedliche
umsatzsteuerliche Regeln. Ein klassisches Beispiel ist der Verkauf über mehrere Marktplätze in verschiedene EU-Staaten. Wenn Schnittstellen nicht sauber eingerichtet sind oder OSS-Meldungen und Rechnungslogik nicht zusammenpassen, entstehen falsche Bemessungsgrundlagen. Besonders gefährlich sind automatisierte Buchungen, die niemand prüft. Dann sieht die Buchhaltung formal vollständig aus, enthält aber systematische Fehler. Hier hilft nur eine vollständige und saubere Verfahrensdokumentation.
Wie können Mandanten allgemein mehr Sicherheit im steuerlichen Alltag bekommen?
Durch regelmäßigen, proaktiven Austausch mit der Steuerberatung. Das klingt selbstverständlich, ist es in der Praxis aber häufig nicht. Viele steuerliche Probleme werden zu spät besprochen, nämlich dann, wenn Verträge unterschrieben, Systeme eingeführt oder Geschäftsmodelle bereits gestartet sind. Besser ist es, die Steuerberatung bei wichtigen Entscheidungen früh einzubinden. Das gilt für Investitionen, Umstrukturierungen, Auslandssachverhalte, neue Vertriebskanäle und digitale Tools. Gute Steuerberatung ist heute Sparring auf Augenhöhe. Sie erklärt nicht nur, was rechtlich möglich ist, sondern auch, welche Folgen eine Entscheidung praktisch hat. Wer regelmäßig spricht, sauber dokumentiert und kritische Punkte offenlegt, gewinnt im Alltag deutlich an Sicherheit. Steuerberatung braucht lokale Nähe und digitale Kompetenz. Wer so vorgeht, hat einen Sparringspartner, der nicht nur reagiert, sondern mitdenkt und mitgestaltet. Das ist Beratung, die tatsächlich Mehrwert schafft.
Interview Rüdiger Schmidt-Sodingen
Weitere Informationen unter: awicontax.de
Steuerabteilungen stehen vor einem Wandel, der weit über die Einführung neuer Software hinausgeht. Unternehmen digitalisieren ihre Finanz- und Geschäftsprozesse mit hohem Tempo. Gleichzeitig steigen die Anforderungen an Transparenz, Nachweisführung und Governance. Vieles, was über Jahre mit Excel-Tabellen, Word-Dokumenten und manuellen Kontrollen funktioniert hat, gerät dabei zunehmend unter Druck. Tax-Compliance entwickelt sich vom periodischen Pflichtprogramm zu einer dauerhaften Managementaufgabe. Dafür braucht es neue Strukturen und einen anderen Umgang mit steuerlichen Risiken.
Lange galt Tax-Compliance als klassisches Thema der Steuerabteilung. Diese Einordnung greift heute zu kurz. Steuerliche Prozesse beeinflussen längst die Qualität von Unternehmensdaten, die Verlässlichkeit von Finanzinformationen und die Fähigkeit, regulatorische Anforderungen jederzeit belegen zu können. Parallel dazu schreitet die Digitalisierung in den Unternehmen voran. Laut der KPMG-Studie »Generative AI in der deutschen Wirtschaft 2025« verfügen inzwischen 69 Prozent der deutschen Unternehmen über eine Strategie für generative KI. Mit jedem zusätzlichen digitalen Prozess wachsen allerdings auch die Anforderungen an Kontrolle, Dokumentation und klare Verantwortlichkeiten.
Warum Excel kein Kontrollsystem ist Excel und Word gehören seit Jahrzehnten zur Standardausstattung vieler Steuerabteilungen. Für einzelne Aufgaben erfüllen sie weiterhin ihren Zweck. Schwierig wird es dort, wo Prozesse abteilungsübergreifend gesteuert, Fristen überwacht oder Kontrollen nachvollziehbar dokumentiert werden müssen. In der Praxis existieren häufig mehrere Versionen derselben Datei. Informationen liegen verteilt auf unterschiedlichen Laufwerken, Zuständigkeiten sind oft nur informell geregelt. Das eigentliche Problem liegt dabei nicht in der Technologie selbst. Excel wurde nie dafür entwickelt, Governance-Strukturen abzubilden. Genau diese Strukturen gewinnen für Unternehmen jedoch stetig an Bedeutung.
Gefragt sind Lösungen, die Prozesse, Kontrollen, Verantwortlichkeiten und Nachweise in einer gemeinsamen Umgebung zusammenführen.
Der Nachweis wird wichtiger als das Dokument
Früher stand häufig die Frage im Mittelpunkt, ob eine Richtlinie existierte oder ein Kontrollschritt dokumentiert war. Heute verschiebt sich der Fokus. Entscheidend ist zunehmend, ob ein Unternehmen belegen kann, dass die vorgesehenen Prozesse tatsächlich eingehalten wurden. Damit verändert sich auch die Perspektive. Nicht das Vorhandensein eines Dokuments ist ausschlaggebend, sondern die Nachvollziehbarkeit des Handelns. Wer hat entschieden? Welche Kontrolle wurde durchgeführt? Wann wurde ein Risiko erkannt? Solche Informationen müssen jederzeit verfügbar sein. Sie sollten nicht erst kurz vor einer Prüfung aus verschiedenen Quellen zusammengesucht werden.
KI braucht mehr Kontrolle, nicht weniger Automatisierung und künstliche Intelligenz versprechen erhebliche Effizienzgewinne.
Brandreport • EasyFirst Technologies GmbH »Eine
SDaten lassen sich schneller analysieren, Routinetätigkeiten reduzieren und Auffälligkeiten früher erkennen. Gleichzeitig entstehen neue Risiken. Je leistungsfähiger Systeme werden, desto wichtiger wird die Frage nach ihrer Kontrolle. Nach einer aktuellen KPMG-Erhebung nutzen bereits 53 Prozent der Unternehmen KI im Rechnungswesen oder bereiten den Einsatz konkret vor. Governance erhält dadurch eine zusätzliche Bedeutung. Entscheidungen müssen nachvollziehbar bleiben, Verantwortlichkeiten eindeutig definiert und automatisierte Prozesse überprüfbar dokumentiert werden.
Das Ende der Insellösungen Viele Unternehmen haben ihre Finanzprozesse modernisiert, steuern ihre Tax-Compliance jedoch weiterhin über einzelne Dateien, persönliche Ablagen und historisch gewachsene Strukturen. In vielen Organisationen zeigt sich inzwischen, wo dieses Modell an Grenzen stößt. Gefragt sind Lösungen, die
Prozesse, Kontrollen, Verantwortlichkeiten und Nachweise in einer gemeinsamen Umgebung zusammenführen. Genau auf diesem Gedanken basiert die Idee eines »Tax Operating Systems«. An die Stelle isolierter Dokumente tritt eine zentrale Steuerungsplattform, auf die Tax, Finance, Legal und IT gleichermaßen zugreifen können. Risiken werden früher sichtbar. Gleichzeitig sinkt die Abhängigkeit von einzelnen Personen und deren individuellem Wissen.
Compliance findet im Alltag statt Die größte Veränderung ist am Ende eine kulturelle. Compliance lässt sich nicht länger auf Richtlinienordner oder jährliche Prüfungen beschränken. Sie muss Teil des operativen Tagesgeschäfts sein. Der »PwC Compliance Transformation Survey« zeigt, dass 90 Prozent der befragten Unternehmen ihre ComplianceSysteme in den vergangenen Jahren ausgebaut haben. Das verdeutlicht, wie stark der Handlungsdruck inzwischen geworden ist. Wer steuerliche Prozesse weiterhin überwiegend manuell organisiert, wird steigende Anforderungen vor allem mit zusätzlichem Aufwand bewältigen müssen. Unternehmen mit klaren digitalen Strukturen schaffen dagegen mehr Transparenz, höhere Prozesssicherheit und eine belastbare Grundlage für künftige Automatisierung. Tax-Compliance entscheidet sich deshalb nicht erst bei der Betriebsprüfung. Sie entscheidet sich täglich in den Prozessen eines Unternehmens. Genau dort wird sichtbar, ob Compliance nur dokumentiert oder tatsächlich gelebt wird.
Text Thomas Soltau
unkomplizierte Plattform vereinfacht Prozessvisualisierung, Risikomanagement und Kontrolldokumentation«
Florian Knupp Gründer und Geschäftsführer
teuerabteilungen und -beratungen stehen unter großem Digitalisierungsdruck. Wie EasyTaxCMS Prozesse, Kontrollen und Risiken unter einen Hut bekommt, erklärt Florian Knupp, Geschäftsführer der EasyFirst Technologies GmbH.
Herr Knupp, warum scheitern viele TaxCMS-Projekte in der Praxis?
Projekte starten meist mit den richtigen Absichten, enden aber oft in Excel-Listen, veralteten Word-Dokumenten und lokalen
Ordnerstrukturen. Das Problem ist selten der fehlende Wille zu starten, sondern die langfristige Pflege neben dem Tagesgeschäft. Die meisten Unternehmen haben irgendwo schon eine Risiko-Kontroll-Matrix in Excel, die vor drei Jahren das letzte Mal betrachtet wurde. Laufend gepflegte Zuständigkeiten, dokumentierte IT-Systeme und belastbare Kontrollnachweise fehlen dagegen häufig; und das sind nur wenige Bestandteile eines Tax CMS.
Wie muss ein gutes Tax CMS funktionieren?
Zunächst sollte vom steuerrelevanten Prozess her gedacht werden: Welche Tätigkeiten werden von wem ausgeführt und welche Entscheidungen werden nach welchen Kriterien getroffen. Prozessdiagramme (zum Beispiel mit BPMN) schaffen hier deutlich mehr Transparenz als Prozessbeschreibungen im Fließtext. Darauf aufbauend lassen sich steuerliche Risiken bewerten und passende Maßnahmen und Kontrollen definieren.
Das Ganze muss vor allem einfach, revisionssicher und zentral zu pflegen sein, denn wenn wir ehrlich sind, will niemand zusätzlich zum Tagesgeschäft viel Zeit in die Pflege des Tax CMS stecken. Letztlich ist aber auch jedes Unternehmen unterschiedlich und vorhandene Ressourcen sowie Anforderungen an das Tax CMS können sich stark unterscheiden.
Welche Bedeutung hat EasyTaxCMS in Zeiten von KI und zunehmender Automatisierung?
KI und klassische Automatisierung entlasten einige Steuerabteilungen bereits enorm und es ist gleichzeitig noch viel Luft nach oben. Trotzdem birgt gerade der Einsatz von KI-Technologien aber auch neue Risiken, wie halluzinierte Gerichtsurteile oder fehlerhafte Berechnungen. Man muss sich im Klaren sein, dass immer ein Mensch die endgültige Verantwortung trägt und im Zweifel haftet. Dadurch wird es noch wichtiger, den
Überblick zu behalten, in welchen Bereichen (KI-)Automatisierungen eingesetzt werden, und menschliche Kontrollen zu definieren. EasyTaxCMS setzt genau da an und vereinfacht Prozessvisualisierung, Risikomanagement und Kontrolldokumentation in einer modernen und unkomplizierten Plattform.
Interview Rüdiger Schmidt-Sodingen
Weitere Informationen unter: easytaxcms.com
Dr. Dirk Koch
Partner, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht
Steuerliche Compliance verändert sich grundlegend: E-Rechnung, digitale Meldepflichten und KI rücken Tax und Finance näher zusammen. Dr. Dirk Koch, Partner bei Becker Büttner Held sowie Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht, erklärt, warum zukunftsfähige Steuerfunktionen klare Governance, belastbare Daten und ein Compliance-Verständnis brauchen, das tief in der Organisation verankert ist.
Herr Dr. Koch, Steuer und Finanzfunktionen stehen unter starkem Veränderungsdruck. Wo sehen Sie derzeit die größten Verschiebungen im Bereich Tax und Finance?
Meines Erachtens liegen die größten Verschiebungen im Tax und Finance derzeit in drei Bereichen: Erstens wandelt sich die E-Rechnung von einem operativen IT-Thema zu einem strategischen CFO-Steuerungsinstrument. Durch kontinuierliche Transaktionskontrollen (CTC), die stufenweise E-Rechnungspflicht in Deutschland und die EU-ViDA-Reform verlagert sich steuerliche Prüfung in Echtzeit in die Transaktion selbst. Zweitens verschmelzen Tax-Compliance und Finanzsteuerung: Strukturierte E-Rechnungsdaten werden zur Grundlage für Cashflow-Management, Forecasting und Risikofrüherkennung. Drittens führen Nachhaltigkeitsberichtspflichten zu massivem Personal- und Systemaufwand. Parallel dazu automatisiert KI Routineaufgaben wie Buchungen, wodurch sich das Berufsbild vom Buchhalter zum Datenspezialisten wandelt.
Der Begriff »Future of Tax« wird häufig mit Technologie verbunden. Geht es vor allem um neue Tools oder stärker um Governance, Datenqualität und Verantwortung im Unternehmen?
»Future of Tax« ist aus meiner Sicht primär eine Frage von Governance, Datenqualität und
Verantwortung. Technologie wie E-Rechnung und CTC liefert nur die Infrastruktur – der Hebel liegt in durchgängigen Prozessen, klaren Rollen zwischen Tax, Finance, IT und Business sowie verlässlichen Stammdaten. Durch Echtzeitprüfung werden fehlerfreie, strukturierte Daten zum Überlebensfaktor: Fehler blockieren operative Abläufe und können zu wirtschaftlichen Risiken führen, wenn etwa Liquidität und Vorsteuerabzug betroffen sind. Parallel explodieren Berichtspflichten zum Beispiel in Bezug auf CSRD. Wer nur Software kauft, ohne Data-Governance, Schnittstellenstandards und Verantwortlichkeiten zu definieren, schafft teure Insellösungen. Zukunftsfähigkeit entsteht durch Kultur, Kompetenz und Compliance-by-Design – Tools sind nur Enabler.
E-Rechnung, digitale Meldepflichten und europäische Initiativen wie ViDA rücken Steuer und Finanzprozesse näher zusammen. Was bedeutet das für Unternehmen, die diese Bereiche bisher eher getrennt organisiert haben? Die regulatorisch erzwungene Konvergenz (E-Rechnungspflicht, CTC, ViDA) macht vollständig getrennte Tax-/Finance-Silos zum Risiko: Medienbrüche, manuelle Schnittstellen und inkonsistente Stammdaten führen zu Fehlern und wirtschaftlichen Nachteilen. Wer Tax und Finance weiterhin isoliert steuert, zahlt doppelt: für Compliance-Lücken und Ineffizienz. Unternehmen sollten eine gemeinsame Datenbasis, durchgängige Prozesse und einheitliche Governance schaffen. Das erfordert integrierte Plattformen statt Insellösungen, abgestimmte Rollenmodelle und Data-Governance-Standards für strukturierte, validierte Transaktionsdaten. Die getrennte Organisation des Steuer- und Finanzbereichs eines Unternehmens bleibt allerdings auch weiterhin möglich, insbesondere wenn die Schnittstellen optimiert werden.
TaxComplianceManagementSysteme sollen steuerliche Risiken kontrollierbar und nachvollziehbar machen. Was muss ein solches System heute leisten, damit es im Alltag wirkt? Ein wirksames Tax-CMS sollte heute drei Ebenen integrieren: Prozesse, Daten und Verantwortung. Reine Dokumentation (Richtlinien, Checklisten) reicht nicht – das System muss operativ steuernd in die täglichen
Abläufe eingebettet sein. Dafür sind automatisierte Kontrollen an neuralgischen Punkten (zum Beispiel bei Rechnungsfreigabe statt nachgelagerter Stichproben), einheitliche, validierte Datenbasis über Tax, Finance, IT und Business hinweg sowie klare Rollen, Eskalationswege und revisionssichere Nachweisführung essenziell. Zudem sollte das System regulatorische Anforderungen zentral nachführbar machen, ohne Neuprogrammierung. Auch die Compliance-Kultur einschließlich »Tone from the Top« ist wichtig: Mitarbeitende bis zur Geschäftsleitung müssen Compliance als eigene Aufgabe verstehen – nicht als »Tax-Thema«.
BBH TaxCMS verbindet steuerliche Fachinhalte mit digitalen Prozessen, Kontrollen und Dokumentation. Wo liegt der Mehrwert gegenüber klassischer Projektarbeit, ExcelStrukturen oder manueller ComplianceDokumentation?
Der Mehrwert des integrierten BBH Tax-CMS zeigt sich in vielerlei Hinsicht: Steuerliche Risikokataloge, Kontrollfragen und Prüfungsschritte sind nicht in PDFs/Excel »begraben«, die in einem Ordner verschwinden, sondern direkt in digitale Workflows eingebettet. Zudem altern Excel-Strukturen sofort, sind versionsanfällig und medienbruchbehaftet. Dagegen ist beim BBH Tax-CMS technisch sichergestellt, dass Verknüpfungen nicht verloren gehen können, Rechtsänderungen zentral eingepflegt werden und allen Nutzern sofort zur Verfügung stehen. Auch die revisionssichere Speicherung auf einem externen Server schützt die Geschäftsleitung vor einer potenziellen Haftung und hilft bei Betriebsprüfungen. Da die Finanzverwaltung digitale Tax-CMS bis 2029 evaluiert, wird die Bedeutung eines solchen Tax-CMS weiter zunehmen.
Viele Unternehmen wissen, dass sie steuerliche Prozesse digitalisieren müssen, scheuen aber den Implementierungsaufwand. Worauf kommt es an, damit ein TaxCMS als Teil der Organisation funktioniert? Für ein als Teil der Organisation funktionierendes Tax-CMS sind mehrere Aspekte entscheidend: Das Commitment der Geschäftsführung (»Tone from the Top«) muss sichtbar gelebt werden, sonst bleibt das System Papiertiger. Steuerliche Prüfpunkte
gehören in die einzelnen Abteilungen eines Unternehmens, die insofern eine Bringschuld hin zur Steuerabteilung haben. Auch klare Verantwortlichkeiten sind wichtig, etwa in Gestalt eines Tax-Compliance-Officers mit Durchgriffsrechten und Ressourcen. Zudem sollte ein Fokus auf wesentliche Steuerarten und Hochrisikobereiche gerichtet werden. Auch die Datenqualität, Schulungen sowie kontinuierliche Überwachung und Anpassung etwa an Gesetzesänderungen sind wichtig. Wer diese Punkte adressiert, verwandelt den einmaligen Implementierungsaufwand in einen dauerhaften Compliance-Vorteil.
Wenn Sie auf die kommenden Jahre blicken: Welche Rolle wird die Steuerabteilung künftig einnehmen? Die Steuerabteilung wandelt sich vom Kostenzum Wertzentrum und zum strategischen Partner des Managements. Vier Trends dürften sich zeigen. Erstens Daten- und Technologiekompetenz: Die Steuerabteilung muss Input für die KI liefern und Ergebnisse überprüfen, auch vor dem Hintergrund der »Aufrüstung« der Betriebsprüfung mit KI. Zweitens Risikomanagement und Compliance: Mit Blick auf weiter zunehmende Komplexität steuerlicher Pflichten wird die Steuerabteilung noch mehr zum Guardian für steuerliche Integrität. Drittens Business-Partnering: Durch frühzeitige Einbindung von Tax, beispielsweise bei M&A, werden steuerliche Auswirkungen vor Entscheidungen quantifiziert, nicht nachträglich korrigiert. Viertens Talent-Shift: Gesucht sind hybride Profile – Steuerrecht plus Data-Science. Die Steuerabteilung wird auch technologisch hoch spezialisiert.
Interview Walter Nogueira
Weitere Informationen unter: die-bbh-gruppe.de/de
Benjamin Oesterling Rechtsanwalt, Partner, Indirect Tax
Regulatorik, dynamische Geschäftsmodelle und völlig neue Schlüsseltechnologien verschieben das bekannte Bild von der Steuerfunktion. Dabei entscheidet das Zielbild, wie schnell und erfolgreich die Transformation erfolgt – dass der Wandel kommt, ist unausweichlich –kann Tax-Intelligence der Schlüssel sein.
Warum ist das benannte Zielbild aus Ihrer Sicht so entscheidend? Der Druck und die Anforderungen an die Steuerfunktion steigen kontinuierlich, nicht nur in quantitativer Hinsicht durch neue und detaillierte Reporting-Anforderungen (E-Invoicing, Pillar II etc.), sondern auch in qualitativer Hinsicht. Das erfordert Transparenz für und Reaktionsgeschwindigkeit bei den Verantwortlichen. Als Grundlage hierfür sind Datenverfügbarkeit und Datenqualität entscheidende Faktoren, um das Narrativ der steuerlichen Bedeutungshoheit zu behalten. Dafür bedarf es eines Blicks unter die Oberfläche und allein der Einsatz von Technologie reicht nicht aus.
Und wie genau ist diese Beobachtung mit dem Zielbild verknüpft?
Es entstehen sehr häufig Missverständnisse, oder vielmehr beeinflusst ein gewisser Bias bei der Planung und Ausgestaltung von Problemlösungen. Die Digitalisierung oder auch der Einsatz einer bestimmten Schlüsseltechnologie sind häufig Mittel, aber nicht Ziel der Lösung. Der Fokus auf die Technologie führt hierbei häufig zu einer suboptimalen Priorisierung. Die Lösung muss klar auf die eine Problemstellung oder Herausforderung fokussiert sein und nicht auf das Mittel. Das klingt trivial, verschwimmt in der Praxis häufig.
Wieso ist diese Herangehensweise unter Umständen problematisch?
Der Technologieeinsatz hat unmittelbaren
Einfluss auf die Rolle und Aktivitäten der Prozessbeteiligten. Diese Änderungen in Abläufen und Verhaltensweisen der gesamten Organisation entscheiden häufig darüber, wie »messbar« erfolgreich ein Projekt ist oder wahrgenommen wird. Die Umsetzung und damit die Nutzung der Technologie muss bereits bei der Planung berücksichtigt werden. Das gelingt besonders gut, wenn im Zielbild klar verankert ist, was mit der Veränderung erreicht werden soll, damit der Einsatz einer bestimmten Technologie die angestrebte Veränderung überlagert.
Das klingt jetzt nicht revolutionär. Ist es auch nicht, insbesondere wenn man den Blick über den Steuerbereich hinauswagt. In Bezug auf unternehmerische Kernprozesse ist das Management von Veränderungen in der Regel etabliert und erprobt (ChangeManagement). Im Steuerbereich mussten aber Veränderungsprozesse in der Vergangenheit selten so grundlegend neu gedacht und überprüft werden wie aktuell. Zudem erfordern die Besonderheiten im Steuerrecht häufig eine leicht angepasste Herangehensweise, was aber nicht bedeutet, dass steuerliches Change-Management komplett neu gedacht werden muss und insbesondere nicht eigenständig durch die Steuerabteilung betrieben werden muss. Gerade bei Veränderungsprozessen ist ein tiefes Verständnis der Unternehmensabläufe unerlässlich. Um in einem dynamischen Umfeld auch weiterhin einen Wertbeitrag leisten zu können, muss auch dieser Fokus fest im Zielbild verankert sein.
Wie ist das gemeint?
Die Vielzahl und Vielfalt der neuen regulatorischen Anforderungen führt nicht nur zu mehr Arbeit, sondern zu einer disruptiven Umstellung des zugrunde liegenden Qualitätssicherungsprozesses. Durch die Anforderungen, zeitgleich oder zeitnah Daten auf Transaktionsebene zur Verfügung stellen zu müssen, verlieren Steuerfunktionen ihren Review-Puffer.
Der Review-Puffer beschreibt den Zeitraum, der zwischen Erfassung steuerrelevanter Daten im ERP-System und dem Steuerreporting liegt. Aktuell sind zwischen diesen Punkten auf der Zeitachse teilweise Monate oder Jahre. Aktuelle Anforderungen wie E-Invoicing, DRR oder auch DSFinVBV knüpfen häufig an bestimmte Erfassungszeitpunkte im oder kurz danach an und das in der Regel auch an
transaktionale Datensätze und damit müssen Qualitätssicherungsprozesse unmittelbar bei oder sofort nach Datenerzeugung erfolgen.
Maßnahmen müssen vollkommen neu gedacht werden und teilweise bei anderen Prozessschritten anknüpfen.
Was ist die Lösung?
Am Anfang sollte eine möglichst ehrliche Reflexion stehen. Ein Quick Check beispielsweise liefert einen guten Startpunkt in Bezug auf den Reifegrad der (eigenen) Organisation in Bezug auf die bereits erfolgte Digitalisierung und die erforderlichen Schritte, die Prozesse dem geänderten Anforderungsprofil der prozessimmanenten Qualitätssicherung anzunähern. Dabei spielen insbesondere Kriterien wie Datenqualität und auch das Mindset der beteiligten Mitarbeiter eine entscheidende Rolle.
Nur mit Transparenz und Reaktionsgeschwindigkeit verbleibt das Narrativ beim Steuerpflichtigen.
– Benjamin Oesterling , Rechtsanwalt, Partner, Indirect Tax
Inwiefern ist das Zielbild nun entscheidend?
Indem die unterschiedlichen Ebenen aus Reifegrad, Betroffenheit von Regulatorik sowie der unternehmerischen Ziele übereinandergelegt werden, lässt sich das Zielbild vervollständigen, das kurz-, mittel- und langfristig als Maßstab für die Transformation herangezogen werden kann. Über ein tiefes Verständnis der Prozesse,
ein fundiertes Verständnis der zukünftigen regulatorischen Anforderungen und der Orientierung an nachhaltigem Mehrwert der Steuerfunktion für das Gesamtunternehmen formen die Grundlage – Tax-Intelligence.
Nur TaxTechnology reicht nicht mehr? Das Verständnis von Tax-Technology sollte im Zielbild strategisch verbreitert werden. Das Streben nach Einsatz von Tax-Technology hat entscheidende Veränderungen hervorgebracht. Um in Zukunft handlungsfähig zu bleiben, ist ein tieferes Verständnis erforderlich, gerade um neue Möglichkeiten der Unterstützung, die Nutzung von künstlicher Intelligenz richtig zu steuern.
Tax-Intelligence rückt Verstand und Urteilsvermögen von Entscheidungsträgern in den Fokus, damit mit hoher Reaktionsgeschwindigkeit agiert werden kann. Diese Fähigkeiten können aktuelle KI-Modelle (noch) nicht leisten, aber entscheidend dabei unterstützen.
Gibt es dafür ein Beispiel? Blickt man exemplarisch auf zukünftige (digitale) Betriebsprüfungen – den Prüfern steht ein breites Spektrum von unterschiedlichsten Datensätzen zur Verfügung. Neben E-Invoicing-Informationen können auch spezifische Bewegungs- und Stammdaten (bspw. Z3-Zugriff, evtl. DSFinVBV; SAF-T) verglichen und analysiert werden. Unzutreffende Rückschlüsse müssen vom Steuerpflichtigen schnell und ohne großen Aufwand validiert und entkräftet werden können. Nur mit Transparenz und Reaktionsgeschwindigkeit verbleibt das Narrativ beim Steuerpflichtigen. Dieser Herausforderung muss eine Steuerfunktion zukünftig gewachsen sein.
Was macht Grant Thornton zum zuverlässigen Partner für TaxIntelligence?
Wir unterstützen cross-funktional mit Expertise aus verschiedensten Geschäftsbereichen die individuelle Tax-Intelligence für die Steuerfunktion – der größte Teil des Eisbergs liegt unterhalb der sichtbaren Oberfläche, die enthaltenen Chancen auch!
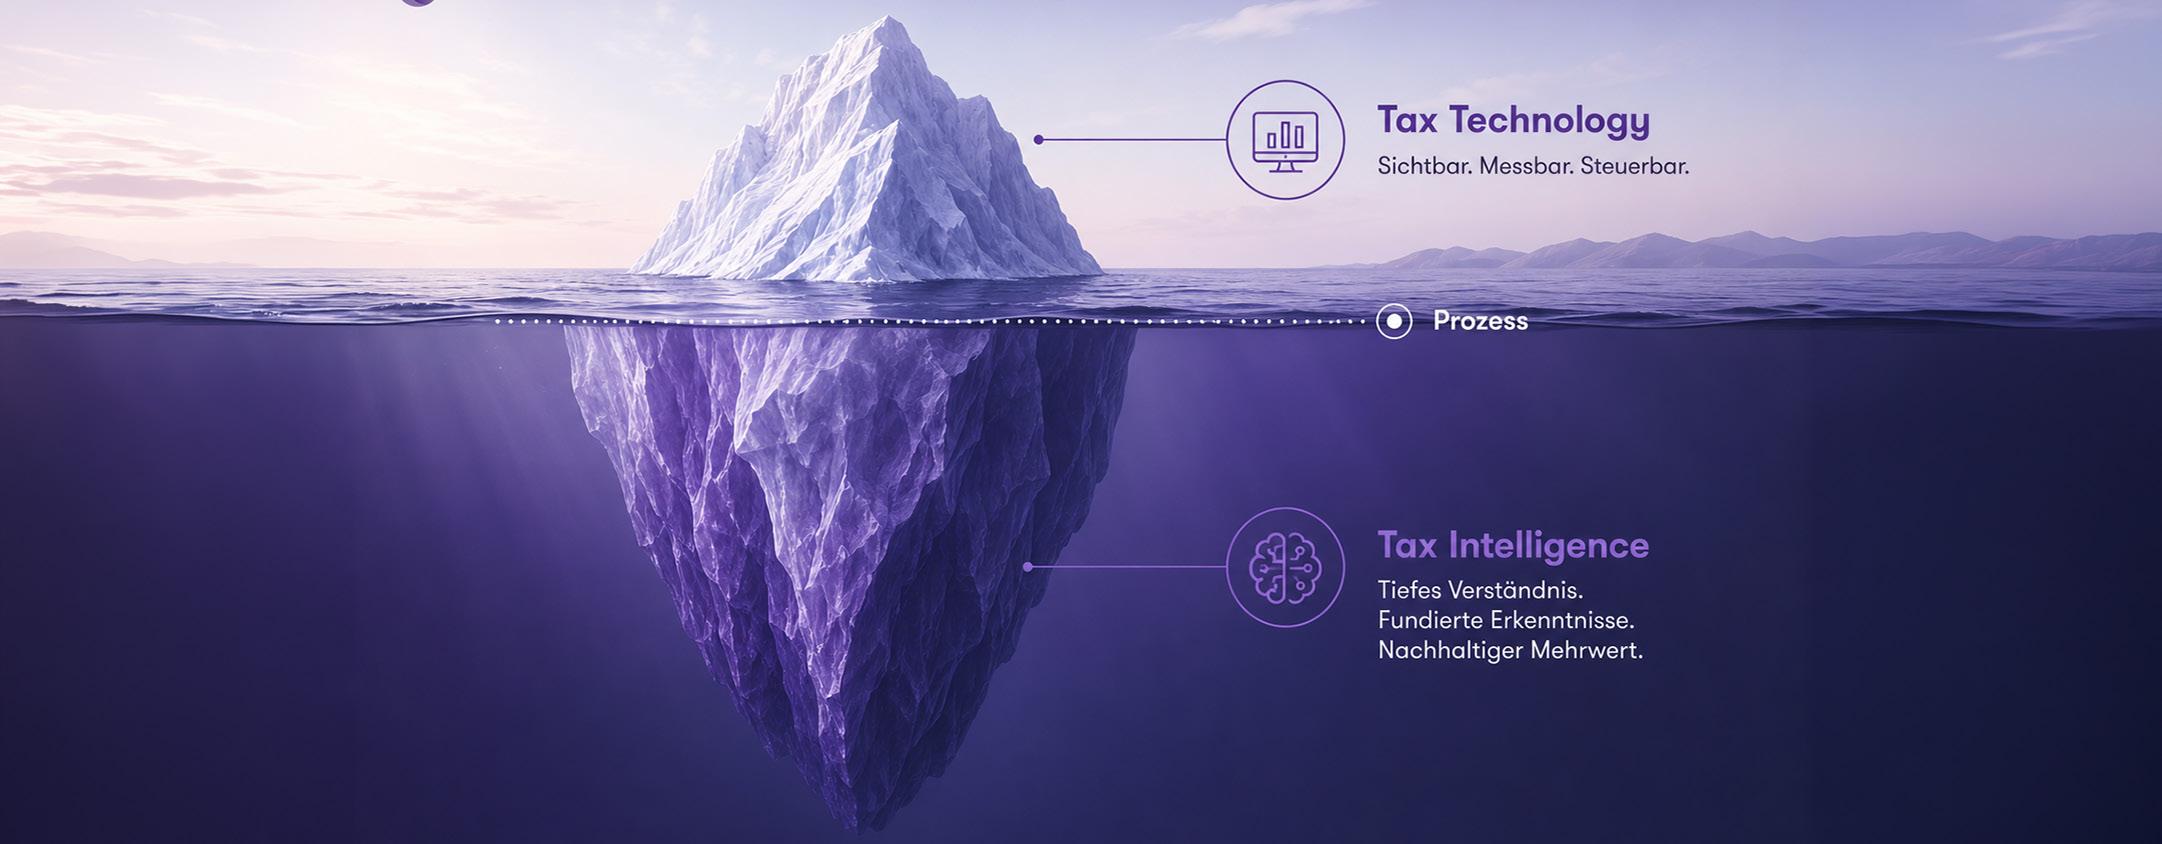
Warum Daten, Prozesse sowie Entscheidungen und klare Verantwortlichkeiten die wahren Erfolgsfaktoren sind.
Christian Schöler Partner und Steuerberater, Sonntag
Felix Hofstetter Prokurist, Teamleiter Business Development & Marketing, Sonntag IT Solutions
Grundsätzlich macht es schon Sinn, dass Unternehmen gerade erhebliche Ressourcen in Digitalisierung, Automatisierung und künstliche Intelligenz stecken. Doch gleichzeitig ist in der Praxis häufig festzustellen, dass dieselben Unternehmen nur teilweise beantworten können, wie ihre steuerlich relevanten Prozesse im Detail funktionieren, welche Daten wo verarbeitet werden und wer deren Qualität verantwortet.
Nicht die Technologie ist die Herausforderung. Sie liegt vielmehr im Verlust von Transparenz und Steuerungsfähigkeit.
Während in den vergangenen Jahren vor allem von Digitalisierung die Rede war, rückt heute ein anderer Begriff in den Mittelpunkt: digitale Souveränität.
Der Hype um digitale
Souveränität greift zu kurz Leider wird der Begriff häufig auf die Frage reduziert, in welchem Rechenzentrum Daten gespeichert werden oder welcher CloudAnbieter zum Einsatz kommt. Ja, auch diese Diskussion ist wichtig – greift aber viel zu kurz.
Denn digitale Souveränität bedeutet nicht primär die Kontrolle über Systeme. Sie steht für die Kontrolle über Daten, Prozesse und Entscheidungen. Und genau darin liegt eine der zentralen Herausforderungen für die Zukunft von Tax und Finance.
Warum Prozesse ihre Souveränität verlieren Für Compliance entstehen Probleme vor
allem durch fehlende Transparenz über die eigenen Abläufe, nicht durch Regulierung.
Die Gefahr steckt in historisch gewachsenen ERP-Landschaften, vielen Schnittstellen, individuellen Sonderlösungen und jahrelang etablierten Workarounds. Denn genau diese Prozesse werden erweitert, digitalisiert und automatisiert – oft ohne sie zu hinterfragen.
Die Digitalisierung schreitet also voran, während das Verständnis über die tatsächlichen Abläufe eher abnimmt.
In ihren Projekten erlebt die Sonntag IT Solutions, dass Unternehmen zwar ihre Systeme kennen, aber ihre Prozesse nicht vollständig beherrschen. Das kann an Verantwortlichkeiten liegen, die nicht eindeutig definiert sind, unentdeckten Medienbrüchen oder steuerlich relevanten Daten, die komplexe Prozessketten durchlaufen, die nur wenige Mitarbeiter komplett nachvollziehen können.
Erst moderne Methoden wie Process-Mining machen sichtbar, wie Prozesse gelebt werden –und wie stark die Realität und dokumentierte Soll-Prozesse teilweise voneinander abweichen.
Digitale Souveränität beginnt deshalb nicht bei der Technologie, sondern bei Transparenz. Denn wer seine Prozesse nicht kennt, kann sie weder optimieren noch wirksam kontrollieren.
Die E-Rechnung ist kein Steuerprojekt Kaum ein Thema beschäftigt Unternehmen aktuell so stark wie die Einführung der E-Rechnung. In vielen Organisationen wird sie primär als regulatorische Pflicht verstanden. Doch das greift zu kurz.
Die E-Rechnung ist nicht nur ein Rechnungsformat. Sie zwingt Unternehmen dazu, ihre Finanz- und Steuerprozesse erstmals ganzheitlich zu betrachten.
Folgende Fragestellungen gehen damit einher:
Wo entstehen Daten? Wer prüft sie?
Wie werden sie verarbeitet?
– Welche Systeme sind beteiligt?
Wie erfolgt die Archivierung?
– Sind die Abläufe GoBD-konform?
– Sind die Verantwortlichkeiten klar geregelt?
Die E-Rechnung macht sichtbar, was häufig verborgen blieb und genau deshalb ist sie eine Chance. Nicht nur für effizientere Prozesse. Sondern für mehr digitale Souveränität.
Wenn Unternehmen also die E-Rechnung nur technisch einführen, digitalisieren sie einfach ihre bestehenden Schwächen. Wer sie aber strategisch nutzt, gewinnt Transparenz sowie Nachvollziehbarkeit und Kontrolle über kritische Geschäftsprozesse zurück.
Gerade aus steuerlicher Sicht ist das zentral, denn steuerliche Verteidigungsfähigkeit startet nicht mit der Betriebsprüfung. Es ist die Qualität der zugrunde liegenden Daten und Prozesse, die stimmen muss.
GoBD, Verfahrensdokumentationen und Tax-Compliance-Management-Systeme dürfen nicht als isolierte Compliance-Instrumente verstanden werden. Sie sind Werkzeuge zur Sicherung digitaler Souveränität.
Warum KI schlechte Prozesse nicht verbessert
Parallel zur E-Rechnung entsteht derzeit eine enorme Dynamik rund um den Einsatz von künstlicher Intelligenz.
Fast jede Organisation beschäftigt sich mit Automatisierung, KI-Assistenten oder intelligenten Workflows und die Erwartungshaltung ist hoch.
Doch Vorsicht: KI beseitigt keine strukturellen Defizite. Sie verstärkt bestehende Strukturen.
Kennen und beherrschen Unternehmen ihre Prozesse nicht, automatisieren sie mit KI nur ihre Ineffizienzen. Ohne Transparenz über Datenflüsse, skaliert man mit KI nur bestehende Risiken. Und ohne etablierte Governance schafft man nur neue Abhängigkeiten. Der nachhaltige KI-Einsatz setzt also digitale Souveränität voraus.
Erst wenn Unternehmen ihre Daten, Prozesse und Verantwortlichkeiten beherrschen, entfalten moderne Technologien ihr volles Potenzial. Ja, digitale Souveränität und Innovationsfähigkeit sind kein Widerspruch! Moderne Automatisierungsplattformen, KI-Lösungen und europäische Cloud-Infrastrukturen können einen wichtigen Beitrag leisten – wenn Unternehmen sie in ein belastbares Governance- und Compliance-Konzept einbetten.
AssetProtection neu gedacht Familienunternehmen haben traditionell ein starkes Verständnis für Souveränität. Denn hier wird langfristig, generationenübergreifend und mit einem hohen Anspruch an Unabhängigkeit gedacht.
Klassische Asset-Protection-Strategien konzentrieren sich auf Vermögensstrukturen, Haftungsbegrenzung, Nachfolgeplanung und steuerliche Optimierung. Diese Instrumente bleiben unverzichtbar. Gleichzeitig entsteht eine neue Dimension des Vermögensschutzes. Unternehmenswert wird heute zunehmend durch Daten, Software, digitale Prozesse und organisatorisches Know-how geprägt. Damit werden digitale Handlungsfähigkeit und digitale Souveränität selbst zu schützenswerten Vermögenswerten.
Wer die Kontrolle über seine Prozesse verliert, verliert langfristig auch die Kontrolle über Compliance, Effizienz und Unternehmenswert. Asset-Protection bedeutet deshalb heute mehr als die Sicherung von Vermögenswerten. Es geht um viel mehr um die Sicherung der Fähigkeit, das eigene Unternehmen jederzeit steuern und weiterentwickeln zu können.
Die Zukunft der Steuergestaltung liegt an den Schnittstellen Viele Stolpersteine moderner Unternehmen lassen sich nur zusammen lösen: Steuerliche Anforderungen bestimmen die Regeln, rechtliche Rahmenbedingungen definieren Verantwortlichkeiten und IT-Systeme setzen Prozesse technisch um.
Digitale Souveränität entsteht erst dann, wenn diese Perspektiven zusammengeführt werden. Die Zukunft der Steuergestaltung entscheidet sich deshalb nicht mehr allein im Steuerrecht. Sie steht und fällt mit der Fähigkeit von Unternehmen, die Kontrolle über ihre Daten, Prozesse und Entscheidungen zu behalten.
Die entscheidende Frage lautet also nicht, ob Unternehmen digitalisieren. Entscheidend ist, ob sie dabei ihre digitale Souveränität bewahren.
Weitere Informationen unter: sonntag-partner.de
Steuer, Recht, Wirtschaftsprüfung, Digitalisierung, IT-Compliance und Family-Office – ganzheitlich vernetzt, strategisch gedacht. Seit 1978.
Seit vergangenem Jahr müssen sich alle in Deutschland ansässigen Unternehmen für den Empfang von E-Rechnungen bereithalten. Theoretisch reicht dafür ein E-MailPostfach aus. Dennoch unterscheidet sich die E-Rechnung wesentlich von einer Rechnung als PDF – und bald wird auch der Versand verpflichtend.
Benjamin Schimmel
Inhaber und Steuerberater, Wirtschaftsprüfer
Während ein PDF meist von einem Menschen ausgelesen werden muss, der die enthaltenen Daten einzeln überträgt, ist eine E-Rechnung maschinenlesbar. Um sie zu verarbeiten, sind also keine manuellen Schritte mehr notwendig. Systeme wie DATEV ermöglichen es, Informationen wie Rechnungsnummer und -datum, Leistungsbeschreibung, Leistungszeitpunkt oder -zeitraum oder Beträge in entsprechenden Feldern zu hinterlegen. Über wenige weitere Klicks lässt sich die E-Rechnung dann an den zuvor angelegten Kunden übermitteln. Dieser erhält die Rechnung im XML- oder ZUGFeRD-Format und kann sie ebenfalls elektronisch auslesen und begleichen.
Unternehmen, die öffentliche Aufträge von Bundesbehörden erfüllen, müssen bereits seit November 2020 elektronische Rechnungen erstellen. Hier ist die Standard-X-Rechnung prinzipiell vorgeschrieben. Aber auch im B2B-Bereich besteht spätestens ab Januar 2028 die Pflicht zur E-Rechnung. Wer also nicht ins Hintertreffen geraten will, muss jetzt die notwendige Infrastruktur im eigenen Unternehmen schaffen.
Arbeitserleichterung und GoBD Rechnungssysteme archivieren eingehende E-Rechnungen automatisch, was es erheblich erleichtert, der zehnjährigen Aufbewahrungspflicht nachzukommen. Denn die GoBD
(Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff) gelten weiterhin in gewohnter Form. Konkret bedeutet dies, dass ein Unternehmen jede Rechnung in dem Format archivieren muss, in dem es sie empfangen hat. Zeitnah ein passendes System zu implementieren, ist daher unverzichtbar.
Wer ein firmeneigenes digitales Rechnungsformat verwendet und E-Rechnungen entsprechend umwandelt, muss die umgewandelte mit der Originalversion verknüpft archivieren. Geht eine Rechnung per E-Mail ein, muss lediglich die elektronische Rechnung selbst abgelegt werden.
Wie XML, ZUGFeRD und PDF zusammenhängen
Klassische Papierrechnungen fassen alle Rechnungsinhalte bildlich zusammen. Die automatische Verarbeitung ist damit nicht möglich, weil ein Scan oder Foto des Belegs nicht maschinenlesbar ist. Die Datenstruktur einer E-Rechnung hingegen ist rein semantisch und basiert auf einem XML-Format, welches für die maschinelle Verarbeitung gestaltet wurde. Dateien, die strukturierte Daten enthalten, sind zum Beispiel über die Kürzel »xml«, »edi«, »csv« oder »json« erkennbar.
Lediglich eine entsprechende Visualisierungssoftware macht die Rechnung für den Menschen lesbar. Alternativ ist jedoch die Verarbeitung einer E-Rechnung in einem hybriden Format wie ZUGFeRD zulässig. Erhält ein Unternehmen eine Rechnung in diesem Format, kann es einerseits die Rechnungsdaten in einem beigefügten PDF einsehen. Andererseits verarbeitet das vorhandene System die E-Rechnung automatisiert und gesetzeskonform. Daraus folgt: Nur die frühestmögliche Verarbeitung von E-Rechnungen schafft Rechtssicherheit.
Benjamin Schimmel
Inhaber und Steuerberater, Wirtschaftsprüfer
Wer E-Rechnungen begleicht, kann durch die beschleunigten Prozesse häufiger von Skonti profitieren als bisher und leichter Zahlungsziele einhalten.
– Benjamin Schimmel
Die Pflicht zur E-Rechnung im Detail Wer im B2B-Bereich noch Rechnungen als PDF versendet, benötigt weiterhin die Zustimmung des Empfängers. Bis Ende des laufenden Jahres ist dieses Vorgehen – ebenso wie der Versand von Papierrechnungen – im B2B-Bereich theoretisch noch möglich. Für KMU gilt die Übergangsregelung noch ein Jahr länger, vorausgesetzt der Umsatz des Unternehmens hat im vorangegangenen Kalenderjahr 800 000 Euro nicht überschritten. Ab Januar 2028 aber sind alle Rechnungen, die unter die E-Rechnungspflicht fallen, ausschließlich
elektronisch auszustellen und zu übermitteln. Die Übergangsfrist auszureizen ist also mit vermeidbaren Risiken verbunden.
Nicht von der Pflicht betroffen sind Rechnungen über Beträge von unter 250 Euro, Fahrausweise und Rechnungen über steuerfreie Leistungen. Letzteres ist auf die Idee hinter der E-Rechnungsverordnung des Bundes zurückzuführen. Diese ist Behörden und Unternehmen zu ermöglichen, die ausgewiesene Umsatzsteuer maschinell einzulesen und die Steuermeldung zu erleichtern.
Liquidität durch E-Rechnungen An dieser Stelle zeigt sich ein weiterer Vorteil von E-Rechnungen aus Unternehmenssicht. Es ist die Beschleunigung der Verarbeitung, die die E-Rechnung für Unternehmen lukrativ macht. Wer E-Rechnungen begleicht, kann durch die beschleunigten Prozesse häufiger von Skonti profitieren als bisher und leichter Zahlungsziele einhalten. Doppelzahlungen lassen sich ebenfalls vermeiden.
Umgekehrt hat die Zustellung der eigenen Rechnungen innerhalb von Minuten oder Sekunden zur Folge, dass sich der Zahlungseingang beschleunigt und sich die Liquidität infolgedessen verbessert. Auch dass der Rechnungsempfänger eine Rechnung versehentlich nicht bezahlt, wird durch die E-Rechnung unwahrscheinlicher.
Die Vorteile der E-Rechnung für Unternehmen sind also offensichtlich. Doch diese lassen sich lediglich als zusätzlicher Anreiz begreifen. Denn so umfassend die elektronische Rechnungsverarbeitung Arbeitsprozesse erleichtern wird, so zeitkritisch ist es, Rechtskonformität zu schaffen. Nur wer die Umstellung der eigenen Rechnungssysteme jetzt angeht, kann sich auch in Zukunft darauf verlassen, seinen gesetzlichen Verpflichtungen gerecht zu werden.
Daniel Denker Steuerberater, Unternehmer
Daniel Denker hat an beiden Seiten des Tisches gesessen: erst als Betriebsprüfer in der Finanzverwaltung, heute als Steuerberater und Unternehmer. Über die stille Verschiebung in der modernen Betriebsprüfung – und darüber, warum Vorbereitung lange vor der Prüfungsanordnung beginnt.
Herr Denker, welche Erfahrungen aus Ihrer Zeit als Finanzbeamter prägen Ihre heutige Beratung besonders?
Ich habe an beiden Seiten des Tisches gesessen – früher als Prüfer, heute als Steuerberater und als Unternehmer, der selbst geprüft wird. Diese Erfahrung lehrt vor allem eines: wie früh sich ein Gesamteindruck bildet. Bevor es um einzelne Sachverhalte geht, entsteht ein Bild davon, wie sorgfältig ein Unternehmen arbeitet. Das ist kein Vorurteil, sondern eine nachvollziehbare Orientierung in komplexen Verhältnissen. Im Gespräch mit einem Geschäftsführer kann ich einordnen, wie sein Unternehmen von außen eingeordnet wird. Diese Übersetzung zwischen zwei Welten ist der Kern meiner Arbeit.
Welche Entwicklungen beobachten Sie derzeit in der Praxis?
Die Prüfung ist deutlich datengetriebener geworden. Die Verwaltung wertet heute größere Datenmengen strukturiert aus. KIgestützte Analysen werden diese Entwicklung künftig weiter unterstützen. Das ist sinnvoll und sachgerecht. Entscheidend ist, was sich dadurch verschiebt: Die Daten zeigen, wo genauer hingeschaut wird – die Bewertung selbst bleibt eine fachliche, menschliche Entscheidung. Eine Auffälligkeit in den Daten ist deshalb kein Urteil, sondern eine Frage. Die Technik findet diese Frage schneller. Beantworten muss sie weiterhin ein Mensch – und genau darauf lässt sich vorbereiten.
Wo liegen die häufigsten Risiken, die Unternehmen im Vorfeld unterschätzen?
Das am häufigsten unterschätzte Risiko
Als Prüfer habe ich nach dem Warum gefragt. Als Berater sorge ich dafür, dass die Antwort schon vorliegt.
– Daniel Denker, Steuerberater, Unternehmer
ist die Zeit. Eine Prüfung betrachtet Jahre, die längst vergangen sind, und misst sie an dem, was heute noch belegbar ist. Ich erlebe es regelmäßig: Eine Entscheidung war seinerzeit gut begründet, nur wurde das Warum nie festgehalten. Dann fehlt nicht die Rechtmäßigkeit, sondern ihr Nachweis. Besonders oft betrifft das Verträge im Familien- oder Gesellschafterkreis, die im Alltag selbstverständlich erschienen. Mein Rat aus eigener unternehmerischer Erfahrung: Ich empfehle Unternehmern, Entscheidungen so zu dokumentieren, dass sie auch Jahre später für einen außenstehenden Dritten nachvollziehbar bleiben.
Welche Bedeutung haben TaxCompliance und strukturierte Dokumentation?
Hier lohnt ein Perspektivwechsel, den ich aus beiden Rollen kenne. Viele Unternehmen sammeln Belege und halten sich damit für vorbereitet. Belege zeigen aber vor allem, dass etwas geschehen ist – nicht immer, warum es so entschieden wurde. Und gerade das Warum ist in der Prüfung häufig der entscheidende Punkt. Als Prüfer habe ich danach gefragt; als Berater sorge ich dafür, dass die Antwort schon vorliegt. Wer seine Entscheidungsgründe nachvollziehbar festhält, schafft Klarheit auf beiden Seiten. Tax-Compliance ist deshalb kein reines Konzernthema, sondern unternehmerische Sorgfalt – nachvollziehbar gemacht.
Welche Auswirkungen hat die datengetriebene Prüfung auf die Vorbereitung?
Mein wichtigster Rat an Geschäftsführer lautet: Unternehmen sollten ihre eigenen Daten kennen, bevor sie jemand anderes auswertet. Die Informationen, die in einer Prüfung herangezogen werden, stammen aus dem eigenen Haus – aus Buchhaltung, Warenwirtschaft, Kassensystem. Wer sie regelmäßig mit prüfendem Blick liest, erkennt Erklärungsbedarf in Ruhe, statt im zeitlich engen Prüfungsgespräch. Als Unternehmer weiß ich, dass dafür im Tagesgeschäft selten Zeit bleibt. Doch je mehr die Auswertung durch Digitalisierung und KI an Tempo gewinnt, desto mehr wird der eigene Blick auf die Daten zur Führungsaufgabe – nicht zum Technikthema.
Unter welchen Voraussetzungen kann aus einer Prüfung ein Steuerstrafverfahren entstehen? Die Schwelle liegt dort, wo aus einem Fehler der Verdacht eines Vorsatzes oder einer Leichtfertigkeit wird. Das ist eine ernste Bewertung, die die Verwaltung nach meiner Erfahrung nicht leichtfertig trifft. Auslöser sind dabei selten einzelne Zahlen, sondern eher Muster: Widersprüche, die sich nicht auflösen lassen, oder Darstellungen, die im Verlauf wechseln. Mein Hinweis an Unternehmer ist deshalb ein ruhiger: Sachlichkeit und Konsistenz schaffen Vertrauen. Wer einen Sachverhalt
von Beginn an offen und in sich stimmig darstellt, hält ihn in aller Regel dort, wo er hingehört – auf der steuerlichen Ebene. Welche Empfehlungen geben Sie zur organisatorischen Vorbereitung? Die wirksamste Vorbereitung ist ein Perspektivwechsel: das eigene Unternehmen einmal so zu betrachten, wie ein Außenstehender mit prüfendem Blick es täte. Wo würde man selbst zuerst nachfragen? Diese Übung bringt oft mehr als jede Checkliste, weil sie das eigene Haus aus der Distanz zeigt. Denn eine Betriebsprüfung ist kein Ausnahmezustand, sondern ein wiederkehrender Teil unternehmerischer Realität – und je sachlicher beide Seiten ihr begegnen, desto besser das Ergebnis. Am Ende ist eine gute Prüfung kein Kräftemessen, sondern ein nachvollziehbares Gespräch zwischen zwei Seiten, die dieselbe Sprache sprechen. Genau darin sehe ich meine Aufgabe: die Sprache der Finanzverwaltung und die Sprache des Unternehmers so zu übersetzen, dass aus einer Betriebsprüfung ein sachlicher Dialog auf Augenhöhe wird.
Daniel Denker ist Steuerberater, Diplom-Finanzwirt, M.A. (Taxation) sowie ehemaliger Betriebsprüfer und Dienststellenleiter der Finanzverwaltung. Heute ist er CEO der Soluta tax Group und begleitet Unternehmen in Betriebsprüfungen und steuerlichen Streitverfahren. Als bundesweiter Referent und Fachautor vermittelt er zwischen der Denkweise der Finanzverwaltung und der unternehmerischen Praxis.
Mehr Informationen unter: soluta.tax
Tobias
Janiesch
Managing Director, Pennylane Deutschland
Künstliche Intelligenz verändert die Art und Weise, wie Unternehmen ihre Finanzen steuern und wie Steuerberater:innen mit ihren Mandant:innen zusammenarbeiten. Doch während in den USA bereits ganze Geschäftsprozesse durch KI neu gedacht werden, diskutiert Europa vielerorts noch über einzelne Anwendungsfälle. Tobias Janiesch, Managing Director Deutschland von Pennylane, erklärt, warum die KI-Herausforderung nicht nur in der Technologie liegt, weshalb Steuerberater:innen wichtiger werden statt überflüssig und wie KI nur dann Wirkung entfaltet, wenn Unternehmen gleichzeitig in ihre Mitarbeiter:innen investieren.
Herr Janiesch, wie bewerten Sie den aktuellen Stand von KI in Europa? Wir sind als Europa bei der praktischen Nutzung von KI aktuell etwa zwei Jahre hinter den USA zurück. Dort wird KI bereits als strategischer Hebel verstanden, um Unternehmen grundlegend schneller, effizienter und wettbewerbsfähiger zu machen.
In Europa wird KI dagegen häufig noch als einzelnes Tool betrachtet. Die entscheidende Frage ist aber nicht, welches Modell man nutzt, sondern wie man KI in Prozesse, Produkte und Arbeitsweisen integriert. Wer heute bei der Implementierung von KI keine klare Strategie verfolgt, wird morgen Schwierigkeiten haben, wettbewerbsfähig zu bleiben. KI ist kein Trend. Sie ist eine grundlegende technologische Veränderung, vergleichbar mit der Erfindung des Mikroprozessors oder des Internets.
Welche Auswirkungen hat diese Entwicklung auf die Steuerberatung und Finanzabteilungen?
Es wird die Arbeit und die Wertschöpfung grundlegend verändern. Die Finanzbuchhaltung wird durch die KI und die E-Rechnung weitestgehend automatisiert werden. Zusätzlich werden KI-Agenten Dokumente selbst zusammensuchen oder bei Mandant:innen nachfordern. Die KI wird den Kontext der Kanzlei und Mandant:innen kennen und in Echtzeit Vorschläge machen, die weit über die korrekte Verbuchung von Geschäftsvorfällen hinausgehen. Finanzdaten werden erstmals in Echtzeit für KI-gestützte Analysen verfügbar sein und die Beratung kann in einer seit Langem chronisch überlasteten Branche wieder in den Vordergrund treten.
Aber: Um KI sinnvoll zu nutzen, braucht es die richtige Datenbasis. Hier haben leistungsstarke, einheitliche horizontale Cloud-Plattformen, die mehrere Tools wie Banking, Buchhaltung und E-Rechnung vereinheitlichen, einen erheblichen Vorsprung. Genau hier setzen wir bei Pennylane an. Wir bringen Steuerberatungen und ihre Mandant:innen in Echtzeit auf eine Plattform und bieten die Verschmelzung von tiefer Rechnungswesen-Fachsoftware mit Finanztools der KMU. Dadurch kann die KI ihr volles Potenzial entfalten, weil sie auf aktuelle und konsistente Daten zugreift.
Auf mittlere oder lange Sicht, wenn die Finanzbuchhaltung fast vollständig automatisiert läuft, werden Steuerberater:innen dann also nur noch für Beratung bezahlt? Was wir sehen, ist ein Wandel: Vom Buchhalter zum Berater zum operativen Partner. Wir beobachten eine tiefgreifende Veränderung im Markt: KMU lagern zunehmend nicht mehr nur die klassische Steuerberatung aus. Sie übertragen ihren Kanzleien immer mehr operative Prozesse, um sich auf ihr Kerngeschäft zu konzentrieren. Dabei geht es um weit mehr als nur den Jahresabschluss. Es geht um das tägliche Finanzmanagement, zum Beispiel Rechnungswesen und Mahnwesen oder auch die Freigabe von Eingangsrechnungen und die Vorbereitung von Zahlungen. Die aktive Steuerung der Liquidität in Echtzeit. In diesem neuen Modell verschwimmen die Grenzen. Die Kanzlei wird zum verlängerten Arm der Mandant:innen. Pennylane ist genau für diesen kollaborativen Ansatz gebaut: Eine Plattform, auf der Kanzlei und Mandant:innen nahtlos zusammenarbeiten, ohne dass Daten mühsam hin- und hergeschickt werden müssen. Steuerberater:innen der Zukunft agieren noch mehr als eine Art Coach und »CFO-as-a-Service«. Viele sprechen darüber, wie KI Arbeitsplätze verändert. Wie sehen Sie das?
Die öffentliche Diskussion wird oft auf Automatisierung und Kosteneinsparungen reduziert. Das greift aus unserer Sicht viel zu kurz. KI ohne großartige Menschen ist letztlich nur Rauschen. Technologie übernimmt repetitive Tätigkeiten. Der eigentliche Mehrwert entsteht aber durch Menschen, die Zusammenhänge verstehen, Entscheidungen treffen und Unternehmen strategisch begleiten. Gerade in der Steuerberatung bedeutet das: Weniger Zeit für Datenerfassung und Abstimmungen, mehr Zeit für Beratung, Analyse und unternehmerische Fragestellungen.
Wir sehen KI deshalb nicht als Ersatz für Fachkräfte, sondern als Verstärker ihrer Fähigkeiten. Wirklich alle sollten aktiv an der KI-Zukunft mitarbeiten. Sie haben noch keine Webseite mit Lovable gebaut oder mit Claude eine Stellenanzeige für Ihre Kanzlei entworfen? Es wird Zeit.
Sie sprechen nicht nur über KI im Produkt, sondern auch über KI innerhalb des Unternehmens. Warum?
Weil erfolgreiche KI-Strategien immer zwei Seiten haben. Die erste Seite ist das Produkt. Die zweite Seite sind die Menschen, die damit arbeiten. Wir investieren deshalb intensiv in die Weiterbildung unserer Mitarbeiter:innen. Unser Ziel ist, dass jede:r einzelne Mitarbeiter:in KI nicht nur nutzen, sondern verstehen und weiterentwickeln kann. Dafür haben wir eigene Lernprogramme, interne KI-Coaches, regelmäßige Schulungen und eine Unternehmenskultur geschaffen, in der Wissen offen geteilt wird. KI-Kompetenz wird damit zu einer grundlegenden Fähigkeit, ähnlich wie digitale Kompetenz vor einigen Jahren.
Wer KI erfolgreich einsetzen möchte, muss seine Mitarbeiter:innen befähigen, ihnen die Angst nehmen und nicht nur die Softwareseite betrachten.
Was bedeutet das konkret für kleine und mittelständische Unternehmen?
KMU nutzen heute oft eine Vielzahl unterschiedlicher Finanztools. Buchhaltung, Rechnungsstellung, Banking, Auswertungen und weitere Anwendungen existieren nebeneinander. Der eigentliche Mehrwert entsteht jedoch erst dann, wenn diese Informationen zusammengeführt werden. Wenn Unternehmen ihre Finanzdaten an einem Ort bündeln, erhalten sie einen vollständigen Überblick über Liquidität, offene Forderungen, Kostenstrukturen und Wachstumspotenziale. Entscheidungen können schneller getroffen werden und basieren auf aktuellen statt historischen Informationen.
Was ist Ihre Vision für die kommenden Jahre?
Europa hat die Chance, eine führende Rolle bei intelligenten Finanzsystemen einzunehmen. Dafür müssen wir allerdings schneller werden. Pennylane hat gerade den nächsten Schritt gemacht und MCP-Konnektoren entwickelt, die es Steuerberater:innen zukünftig ermöglichen, aktuelle LLMs wie Claude oder ChatGPT für jede Art von Aufgabe einzubinden. Ein Zahlungsavis von einem neuen Partner mit über 100 Transaktionen kann so in Sekunden automatisch verarbeitet und verbucht werden.
KI wird nicht verändern, warum Unternehmen existieren. Aber sie wird verändern, wie schnell und wie gut sie arbeiten können. Die Gewinner werden diejenigen sein, die Technologie und menschliche Expertise miteinander verbinden. Oder anders gesagt: Die Zukunft gehört nicht Unternehmen mit der meisten KI. Sie gehört den Unternehmen mit den besten Menschen, die KI sinnvoll einsetzen.
Termine Pennylane 2026
TAXarena
München: 22. Juli 2026 (Allianz Arena)
Mainz: 16. September 2026 (Rheingoldhalle)
Hamburg: 17. November 2026 (Messehalle Schnelsen)
StB EXPO
Nürnberg: 24. September 2026 (Frankenhalle Nürnberg)
49. Deutscher Steuerberatertag
Bonn: 04.–06. Oktober 2026 (World Conference Center Bonn, WCCB)
Über Tobias Janiesch
Tobias Janiesch ist Managing Director Deutschland von Pennylane. Er verantwortet als Geschäftsführer die Expansion von Pennylane nach Deutschland, wo das Unternehmen seine moderne, kollaborative Plattform für Finanzbuchhaltung in einem der komplexesten Finanzmärkte Europas einführt. Mit Erfahrung im Skalieren digitaler Produkte und der Transformation etablierter Branchen leitet er nun die Mission, KMU mit Steuerberater:innen in einem gemeinsamen Arbeitsbereich zusammenzuführen.
LinkedIn:
Über Pennylane Pennylane ist eine moderne, KI-gestützte All-in-one-Plattform für Finanzmanagement und Buchhaltung. Als tiefgreifende Fachsoftware inklusive Jahresabschluss bietet Pennylane den vollen Leistungsumfang einer professionellen Kanzleisoftware – und revolutioniert gleichzeitig die Zusammenarbeit: KMU und ihre Steuerkanzleien arbeiten ohne Systembrüche in Echtzeit auf ein und derselben Cloud-Plattform.
Durch diesen gemeinsamen Arbeitsbereich, intelligente Automatisierung, MCPs und offene APIs verschmelzen Rechnungsstellung, Geschäftskonto, Reporting und Buchhaltung nahtlos miteinander. Das 2020 in Paris gegründete Unternehmen ist seit November 2025 in Deutschland und beschäftigt heute über 1100 Mitarbeiter:innen (davon mehr als 500 in den Bereichen Tech und Produkt) und betreut europaweit über 1 Million KMU sowie 7000 Steuerberatungen.
Über die Software hinaus engagiert sich Pennylane gemeinsam mit Steuerberaterverbänden für die Zukunft des Berufsstands und unterstützt Initiativen zur Digitalisierung sowie zur Förderung des steuerberatenden Nachwuchses.
Weitere Informationen unter: pennylane.com/de oder scannen Sie den QR-Code für einen Demo-Termin