
9,2%
WARC MEDIA PROYECTA QUE NETFLIX CAPTARÁ EL 9,2% DE LA INVERSIÓN PUBLICITARIA
GLOBAL EN CTV PARA 2027, CON INGRESOS PROYECTADOS DE USD 8 BILLONES PARA 2030
1.5 EN 2025, LOS INGRESOS PUBLICITARIOS DE NETFLIX FUERON DE USD 1.5 BILLONES.
3,3%
LOS INGRESOS PUBLICITARIOS REPRESENTARON UN 3,3% DEL TOTAL EN 2025.
En Estados Unidos, según datos de Sensor Tower de 2025, las categorías que más invirtieron en publicidad de Netflix fueron comercio minorista (USD 82 millones), bienes de consumo (USD 78 millones), servicios financieros (USD 66 millones), turismo (USD 54 millones) y telecomunicaciones (USD 44 millones).
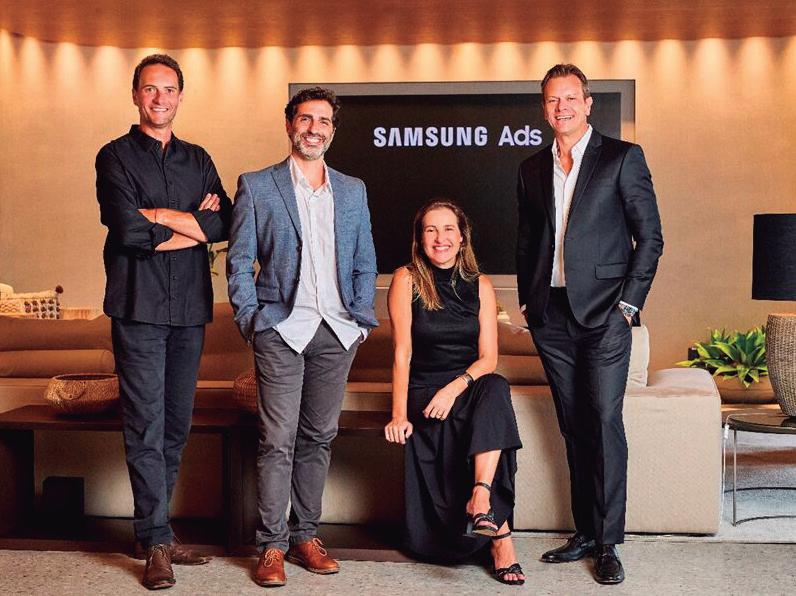
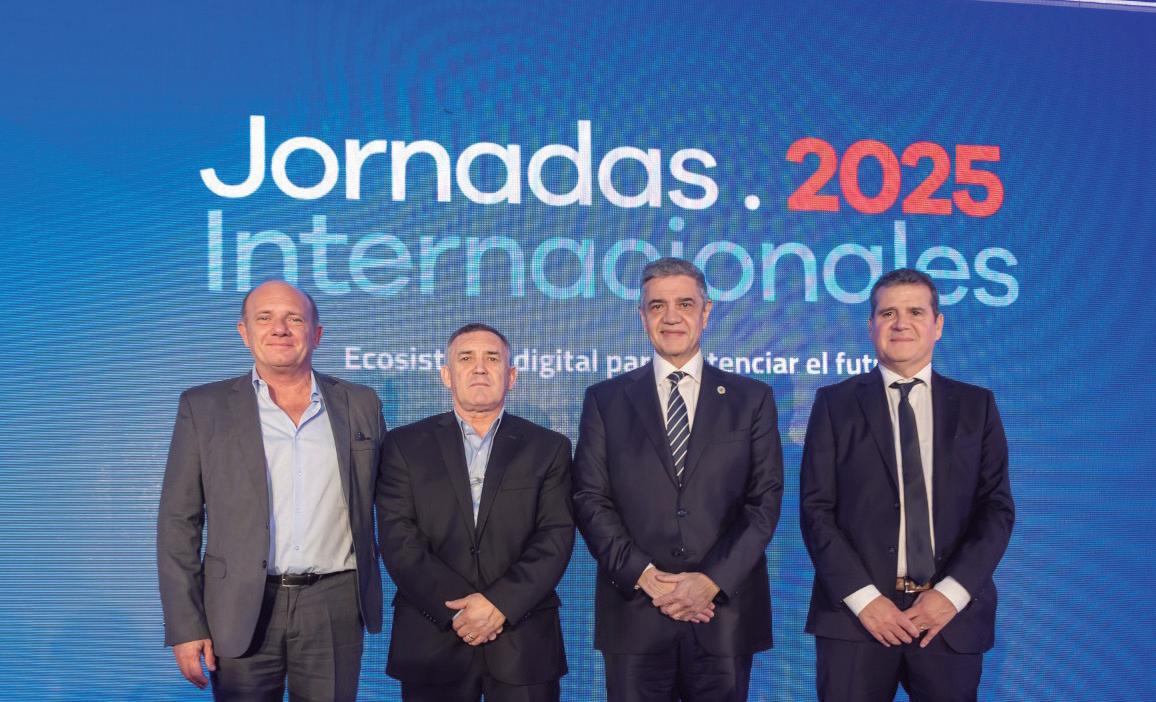
Samsung Ads formó un nuevo equipo de liderazgo para América Latina, con refuerzos estratégicos en Brasil y México. Estos nombramientos marcan una nueva etapa en la operación regional de la compañía, bajo la dirección de José Melchert, Director Sénior de Ventas y Operaciones para Latinoamérica. Eraldo Benazzi asume el cargo de Director de Ventas para Brasil; Cris Camargo liderará el área de agencias y ventas indirectas para Latinoamérica; y Felipe Lacordaire ocupará el cargo de Director de Operaciones Comerciales y Finanzas para Latinoamérica. ∙
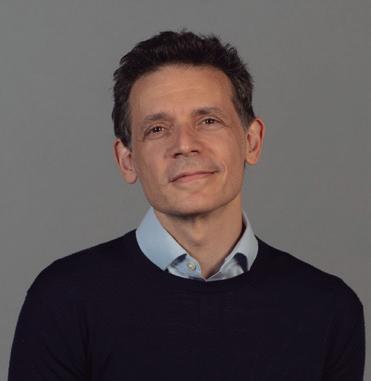
Disney designó a Daniel Burman como Head of Original Content, Disney+ LATAM, con efecto a partir del 25 de marzo. Burman estará a cargo de la estrategia de contenido original de la compañía en América Latina, y reportará a Eric Schrier, Presidente de Disney Television Studios & Global Original Television Strategy. Burman también trabajará de manera articulada y en estrecha colaboración con Martín Iraola, Presidente de The Walt Disney Company, LATAM junto con el equipo de liderazgo senior. ∙
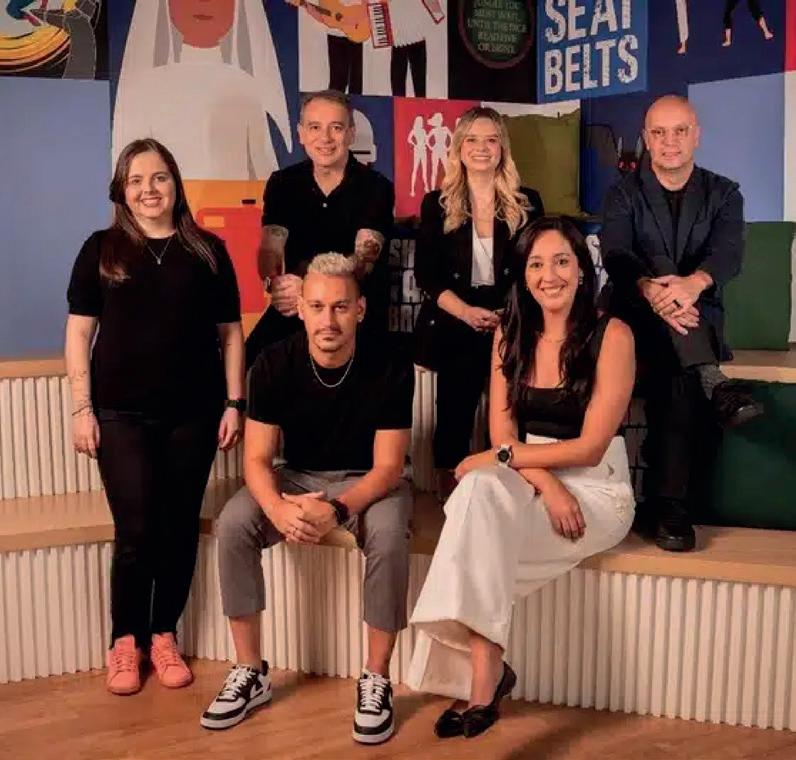
S ony Pictures Television fortaleció su equipo de ventas publicitarias en Brasil con las contrataciones de Ari Martire, Flávio Wojdyslawski, Aline Paques, Lucas Mininel, Carina Manzin y Bruna Santos. Martire asume el cargo de Director de Alianzas y Nuevos Negocios, mientras que Wojdyslawski será Ejecutivo de Cuentas Sénior y Paques, Ejecutiva de Cuentas. Además, Mininel será Gerente de Estrategia de Ventas Publicitarias, Alianzas Comerciales e Innovación; Santos será Gerente de Servicios de Ventas Publicitarias; y Manzin será Analista de Planificación Comercial. ∙
NEGOCIO
AMC Networks
International integrará sus unidades de negocio del Sur de Europa y Latinoamérica en una única operación de negocio. Como parte de esta alineación estratégica, el actual Vicepresidente Ejecutivo y Director General de AMCNI – Sur de Europa, Antonio Ruiz, y su equipo directivo asumirán la supervisión del negocio de Latinoamérica, ampliando así sus responsabilidades en ambas regiones. Tras un periodo de transición, el actual Director General de AMCNI – Latinoamérica, John Huff, dejará la compañía. ∙
A+E Networks Latin America promovió a Víctor Hernández a EVP, COO & CFO, y de Daniela Martínez a EVP, Programación & Ad Sales. En sus nuevos roles, Hernández y Martínez se desempeñarán como coresponsables de la operación de A+E Networks Latin America y reportarán conjuntamente al directorio de la compañía. Hernández se incorporó a la empresa en 2007 como VP de Finanzas, SVP de Finanzas y CFO. En su nuevo rol, supervisará las áreas de finanzas, operaciones y marketing. Daniela Martínez se unió a la empresa en 2013 como SVP de Estrategia Corporativa, Investigación y Ad Sales. A sus funciones actuales sumará la supervisión del equipo de programación de la compañía. ∙
La Empresa de Telecomunicaciones de Bogotá (ETB) y DirecTV formalizaron una presentación conjunta ante la Superintendencia de Industria y Comercio (SIC) de Colombia para notificar de una posible alianza comercial en servicios de televisión. El trámite iniciado no implica una aprobación automática de la operación, sino que le permite a la autoridad revisar en detalle el alcance de la alianza, sus posibles efectos en los mercados relevantes y las condiciones bajo las cuales podría desarrollarse. Esta notificación conjunta es un indicador de cómo los proveedores tradicionales y los de televisión pueden buscar propuestas de valor más integradas. ∙
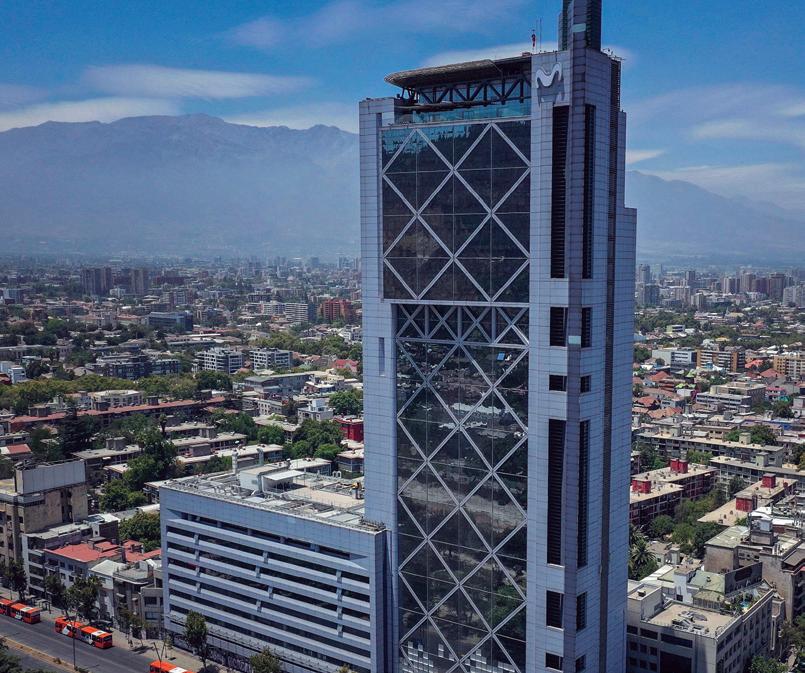
Telefónica vendió el 100% de su filial en Chile a la francesa NJJ Holding y a Millicom Spain por USD 1.3 billones. La compañía informó a la Comisión Nacional del Mercado de Valores que la operación está alineada con su plan estratégico presentado el pasado noviembre, que busca la salida de la compañía de Hispanoamérica. La firma y el cierre de la transacción se realizó de manera simultánea el pasado 10 de febrero. De esta forma, la operadora cierra una operación de 35 años en Chile, un periodo en el que ha impulsado la conectividad, la innovación y el desarrollo digital de la región. ∙
MIENTRAS EL STREAMING SE CONSOLIDA COMO MOTOR DOMINANTE DE INGRESOS, LA TV PAGA ENFRENTA DESAFÍOS RELACIONADOS AL ARPU Y LOS MODELOS PREPAGOS, EN UN CONTEXTO EN DONDE LA SENSIBILIDAD SOBRE PRECIOS SE INTENSIFICA Y LA PUBLICIDAD EMERGE COMO UN FACTOR CLAVE.
El panorama audiovisual de América Latina atraviesa una transformación estructural. En ese contexto, el streaming se consolida como el motor dominante de ingresos, no por expandirse hacia nuevos hogares, sino por intensificar el consumo dentro de los ya conectados. Según un análisis de 3Vision Video Markets Tracker, la transición desde la TV paga hacia el streaming ya ocurrió, y la pregunta clave ahora es cómo pueden las plataformas monetizar hogares cada vez más densos.
Los ingresos totales por OTT en América Latina aumentarán de aproximadamente USD 11 billones en 2023 a casi USD 19 billones en 2030, superando a la TV paga y convirtiéndose en la mayor fuente de ingresos del sector audiovisual en la región. Sin embargo, el crecimiento en cantidad de hogares es más moderado: los hogares que pagan por al menos un servicio SVOD pasarán de unos 66 millones a cerca de 84 millones en ese período. La verdadera expansión ocurre dentro del hogar. Las suscripciones SVOD totales pasarán de alrededor de 111 millones en 2023 a cerca de 176 millones en 2030, elevando el promedio por hogar de 1,68 a poco más de 2,0 servicios.
El crecimiento del streaming se contrasta con la situación de la TV paga. Sus ingresos pasarán de alrededor de USD 13 billones en 2023 a unos USD 9 billones en 2030, mientras los suscriptores caen levemente de 55 millones a un poco más de 52 millones. Esta estabilidad aparente oculta un deterioro más profundo: la presión sobre el ARPU, los modelos prepagos y los paquetes multiproducto reducen la capacidad de los operadores para generar valor adicional.
GANANCIAS DEL MERCADO AUDIOVISUAL DE AMÉRICA LATINA
(U$D, Billones)
Fuente: 3Vision
Este cambio redefine las prioridades estratégicas de los actores globales y regionales. A medida que los consumidores acumulan plataformas, la sensibilidad al precio se intensifica y la publicidad emerge como un factor clave. Los ingresos AVOD casi se triplicarán, de poco más de USD 2 billones en 2023 a cerca de USD 6 billones en 2030, representando casi la mitad del crecimiento incremental del streaming. El FAST, antes un formato marginal, está escalando rápidamente: pasará de menos de USD 400 millones a aproximadamente USD 1.6 billones, convirtiéndose en un componente relevante del mercado publicitario televisivo regional.
Este contexto se confirma a través de movimientos recientes que se concretaron en América Latina. Disney simplificó su oferta regional en 2024 integrando Star+ dentro de Disney+, una señal de que el bundling, la eficiencia de monetización y la reducción de la fragmentación ahora pesan más que la proliferación de servicios. Netflix ha orientado su crecimiento en la región hacia su plan con publicidad, mientras que Max y Paramount+ consideran América Latina un mercado prioritario para modelos híbridos, combinando accesibilidad y alcance, con fuerte apoyo en la distribución vía telcos. Estos cambios muestran un reajuste de prioridades, donde la sostenibilidad supera a la expansión acelerada.
Otro aspecto a tener en cuenta en el mercado de video de América Latina es si está cerca de alcanzar su punto máximo de penetración. La priorización de los dispositivos móviles, la concentración en plataformas y la inmensa popularidad de los videos cortos están transformando los hábitos de consumo en línea, obligando a los anunciantes y a los servicios de streaming a replantear los formatos y las estrategias de monetización.
El informe "Latin America Digital Video Viewing Habits 2026" de eMarketer destacó tres tendencias clave: el contenido de video de formato corto es el rey; los microdramas están convirtiendo la narración móvil en un negocio serio; y la monetización está cambiando a medida que se hace sentir la fatig de por las suscripciones.
CONSUMO DE VIDEO DE PRINCIPALES MERCADOS DE AMÉRICA LATINA
Porcentaje del total de consumo semanal en América Latina, según formato y país, H1 2025
TV Abierta Streaming
México
Chile
Argentina
Brasil
Colombia
América Latina
Fuente: GWI & EMARKETER
El contenido de video de formato corto domina en América Latina porque la mitad de los 10 países con mayor consumo mundial de videos cortos están en la región. Brasil y México están entre los espectadores más intensos a nivel mundial, impulsados por hábitos igualmente intensos en redes sociales. El formato corto no solo ocupa el tiempo libre, sino que se está convirtiendo en un formato principal de entretenimiento. Para las marcas, eso significa que la creatividad vertical nativa de feeds no es opcional. Por otro lado, los microdramas están convirtiendo la narración móvil en un negocio serio. América Latina
es el principal mercado de microdramas fuera de Asia, representando más de una cuarta parte de las descargas de aplicaciones en todo el mundo. Tanto las emisoras tradicionales como las plataformas digitales compiten por capitalizar el formato. Globo está produciendo telenovelas verticales, TelevisaUnivision está escalando microdramas guionizados para ViX y Kwai está profesionalizando la producción de dramas de formato corto en Brasil.
Por último, la monetización está cambiando a medida que se hace sentir la fatiga de las suscripciones. Más de la mitad de los espectadores de video digital en América Latina pagan por servicios de streaming por suscripción, pero el crecimiento se está ralentizando. Al mismo tiempo, el número de hogares que consumen canales FAST se duplicará entre 2024 y 2029. Los niveles con publicidad ampliarán el acceso para consumidores sensibles al precio mientras abren nuevo inventario para los anunciantes que buscan alcanzarlos a gran escala.
En esta sintonía, según nuevos datos de Omdia, América Latina consolida su posición como uno de los mercados más dinámicos a nivel global, con ingresos totales que se espera alcancen USD 65 billones en 2026, lo cual refleja un crecimiento interanual del 10,7%. La expansión de América Latina está impulsada por la rápida adopción del video online, la aceleración de modelos de negocio basados en publicidad y la aparición de nuevos formatos como los microdramas. Brasil y México lideran esta expansión. Netflix continúa dominando el panorama streaming, concentrando casi el 50% de los ingresos totales del sector, apoyado por el lanzamiento de su plan con publicidad y estrategias de empaquetamiento. Al mismo tiempo, el descubrimiento de contenido es cada vez más “mobile-first”: plataformas como YouTube y Instagram Reels alcanzan al 97% de los adultos de entre 18 y 64 años en Brasil. Además, los servicios FAST también están ganando impulso. Brasil es actualmente el tercer mercado FAST más grande del mundo por ingresos, con 152 millones de dólares, solo por detrás de Estados Unidos y el Reino Unido. Los niveles de uso se encuentran entre los más altos a nivel global, con un 53% de los usuarios en México y un 40% en Brasil.
De esta manera, la próxima fase del mercado audiovisual latinoamericano no la ganará quien conquiste más hogares, sino quien logre monetizar mejor los hogares mediante una combinación equilibrada de suscripciones, modelos híbridos y FAST.
Por Diego Alfagemez
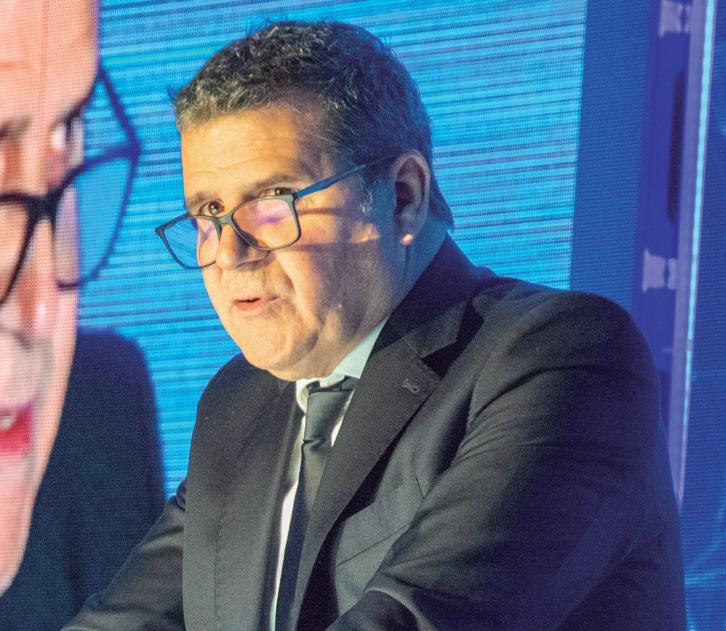
ORESTES AJA , NUEVO DIRECTOR DE ATRESMEDIA INTERNACIONAL, EXPLICA CÓMO BUSCA DARLE CONTINUIDAD A LA ESTRATEGIA DE LA COMPAÑÍA, QUE HACE FOCO PARTICULAR EN LA CONSOLIDACIÓN DE SUS CANALES DE TV PAGA Y LA EXPANSIÓN DE ATRESPLAYER.
Aprincipios de este año, Atresmedia Internacional confirmó el relevo de su directora, Mar Martínez-Raposo, tras tres décadas en la compañía. Orestes Aja, quien era responsable de Digital & Streaming, asumió la dirección del área para dar continuidad a la estrategia del área. Señal News dialogó con Aja, quien compartió su punto de vista respecto del negocio de Atresmedia Internacional en América Latina, destacando la necesidad de permanecer y entrar en todos los soportes donde pueda haber una distribución de sus contenidos.
¿Cuál es tu plan a desarrollar desde esta nueva posición en Atresmedia?
“Es un cambio orgánico, claro y sensato. Mar es un pilar en la industria, y comienza un periodo de retirada en el que va a ceder sus responsabilidades. Estoy muy agradecido por esta responsabilidad y por todo lo que he podido aprender de mis grandes mentores, que han sido la propia Mar y otros compañeros de Atresmedia. Vamos a intentar hacer las cosas con tranquilidad. Los clientes
ya lo saben, estamos en un buen momento del negocio, a pesar de que la industria está en un contexto volátil. Tenemos herramientas para adaptarnos a los tiempos que corren con los canales internacionales consolidados, una programación muy sólida y una propuesta de contenidos a la altura de lo que siempre hemos tratado de transmitir hacia nuestros espectadores. Además contamos con Atresplayer como la herramienta para mejorar la propuesta de valor con nuestros clientes, para generar negocios a partir de nuevas operaciones”.
¿Cómo ves el presente del negocio en América Latina?
“Es muy curioso porque en el último año hemos observado cierta estabilización en el mercado de TV Paga. Es algo que se apreció con claridad durante Content Americas. En 2025, hemos renovado todos nuestros acuerdos con los principales operadores. Además hemos trabajado más de cerca con la marca Atresplayer, integrando la plataforma de streaming como nuestra quinta marca, en donde los operadores pueden aprovechar para ofrecer un servicio de valor agregado con una plataforma que contiene toda la programación en formato bajo demanda, también incluyendo los canales que están disponibles en la aplicación. Al final, somos un estudio líder en producción en español y ese sello se traslada tanto en los canales lineales como en la plataforma de streaming. Atresplayer sigue siendo clave en la estrategia de crecimiento internacional.”
¿Cuán importante es la flexibilidad de oferta de cara a los clientes?
“El negocio principal venía siendo la TV paga. Evidentemente el streaming llegó para quedarse y está generando un volumen de ingresos claro; mientras que el FAST todavía no está en ese recorrido. Nuestra estrategia pasa por tratar de estar en todos los soportes y ventanas posibles. Detrás de la pantalla hay un público hispanohablante muy amplio que puede estar más apegado a acceso gratuito con publicidad a través de los canales FAST, adquirir un servicio premium como Atresplayer o tener un gran paquete donde puede acceder a los canales. La idea es permanecer y entrar en todos los soportes donde pueda haber una distribución de nuestros contenidos. Por ejemplo, estamos produciendo dramas verticales, como tendencia que supone probar nuevas fórmulas de ofrecer contenido”.
¿Tienes objetivos de crecimiento en el corto y mediano plazo?
“A medio y largo plazo, el crecimiento de TV paga no está tan claro. Es un año de mundial de fútbol y, por lo tanto, va a generar que toda la oferta comercial de los operadores se modulará para captar nuevos clientes después del evento. Tenemos que seguir realizando buen contenido. En el entorno de Atresplayer venimos observando un crecimiento a doble dígito desde hace varios años, por lo que estamos aumentando tanto en base de abonados como en distribución y creación de nuevos acuerdos”.
Por Aldo Bianchi y Diego Alfagemez
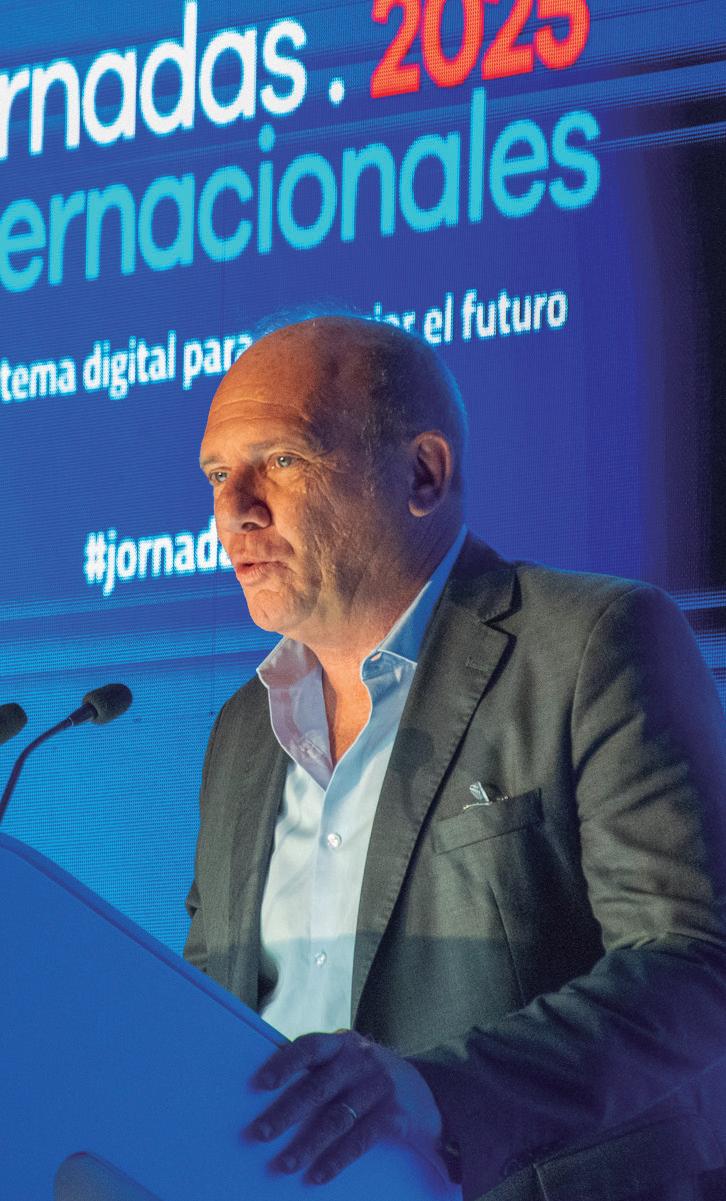
GUILLERMO SALCEDO, EJECUTIVO CON MÁS DE 25 AÑOS IMPULSANDO EL CRECIMIENTO DEL ECOSISTEMA STREAMING Y TELCO EN AMÉRICA LATINA, DEFINE LOS ASPECTOS QUE RESULTAN CLAVE A LA HORA DE DESARROLLAR UNA ESTRATEGIA DE DISTRIBUCIÓN QUE PERMITA REVERTIR LA CAÍDA DE SUSCRIPTORES Y GENERAR CRECIMIENTO.
Guillermo Salcedo lideró áreas clave en compañías como Izzi y fue pionero en los primeros bundles de Netflix y Disney+ en la región, con sólidos resultados revirtiendo caídas de suscriptores y generando +30% de crecimiento en ganancias a través de estrategias de distribución y alianzas con operadores. En entrevista con Señal News, Salcedo aporta su mirada estratégica y da contexto real sobre hacia dónde va la industria
¿Con qué estrategia de negocios recomienda abordar hoy el mercado de América Latina?
“La estrategia que funciona hoy en América Latina ha evolucionado significativamente en los últimos tres años. Lo que generaba crecimiento en 2021 (adquisición agresiva, contenido masivo, pricing bajo) hoy requiere un enfoque mucho más sofisticado y orientado a eficiencia. Lo primero es entender que la región ya no es un mercado de penetración pura, es un mercado de optimización de stack. Los hogares pagadores de streaming van a subir de 66 millones a 84 millones para 2030; sin embargo, las suscripciones totales van a pasar de 111 millones a 176 millones. Eso significa que el consumidor promedio va a tener más de dos servicios. La oportunidad no es solo convencerlo de que entre al streaming, es demostrarle que tu servicio merece un lugar permanente en su stack”.
“LA RAZÓN NÚMERO UNO DE CANCELACIÓN NO ES PRECIO SINO LA FALTA DE CONTENIDO QUE
”
¿Cómo se conectan los objetivos de negocio con la ejecución de productos en plataformas digitales?
“Aquí es donde se define el éxito o el fracaso de la ejecución. He visto decenas de casos en los que el C-suite define objetivos ambiciosos como crecer suscriptores 40% año contra año o reducir churn a menos de 1.8%; sin embargo, el equipo de producto está optimizando métricas completamente desconectadas de esos objetivos. La conexión real entre negocio y producto pasa por tres ejes: traducir objetivos de P&L a métricas de producto accionables; instrumentación rigurosa y cultura de experimentación; y sincronización entre roadmap de producto y calendario comercial”.
¿Qué aspectos resultan clave a la hora de desarrollar una estrategia de distribución que permita revertir la caída de suscriptores y generar crecimiento?
“Es importante reconocer que revertir caída de suscriptores y generar crecimiento son dos desafíos distintos que requieren estrategias complementarias pero diferentes. Revertir caída (reducir churn) es principalmente un desafío de producto y propuesta de valor. Cuando la base de suscriptores está cayendo, el problema rara vez es distribución. El problema es que la propuesta de valor no está cumpliendo las expectativas del usuario respecto al precio que estás cobrando, o que el usuario no está encontrando suficiente contenido relevante o agregación. Los datos lo confirman: la razón número uno de cancelación en Latinoamérica no es precio, es falta de contenido que me interese”.
¿Qué valor asigna a la política de alianzas, tanto con telcos como con operadores?
“Altísimo. Y no es solo por volumen de distribución, es por la economía fundamental del negocio. Un programador premium que adquiere un suscriptor vía marketing digital (Facebook, Google, Display) en México
o Brasil está invirtiendo CACs entre USD 15 y USD 30, dependiendo del tier. En Chile o Argentina puede ser más bajo, pero sigue siendo significativo. Ese mismo programador, si estructura un acuerdo de distribución bien diseñado con un telco o un operador de cable, puede adquirir suscriptores con CACs de USD 3 a USD 8. La diferencia es material. ¿Por qué? Porque el telco ya tiene trust, billing, y relación establecida con el usuario. No está compitiendo por atención en un feed de redes sociales. Está ofreciéndole al usuario algo relevante en el momento oportuno: cuando renueva su plan, cuando llama a soporte, cuando entra a su app de autogestión. Ahora, lo importante es reconocer que no todas las alianzas generan el mismo valor. He visto acuerdos de distribución que son excelentes para el operador, pero erosionan margen para el programador. Y viceversa”.
¿Cuál es su visión acerca de la sostenibilidad del modelo de streaming?
“Voy a ser directo, pero constructivo: el modelo de streaming puro de SVOD enfrenta desafíos estructurales importantes que requieren evolución. Los servicios que diversifican sus modelos de monetización están encontrando caminos más claros hacia la rentabilidad sostenible. Los números lo confirman. Según 3Vision, el próximo campo de batalla no será quién suscribe más hogares, sino quién puede equilibrar mejor suscripciones, publicidad y asociaciones de distribución para desbloquear un crecimiento sostenible a largo plazo”.
¿Hacia dónde va la industria en el mediano y largo plazo?
“En el mediano plazo (2-3 años), vamos a ver una consolidación acelerada y modelos híbridos como estándar de la industria. Brasil es el tercer mercado FAST más grande del mundo por ingresos, generando U$D 152 millones, detrás solo de Estados Unidos y Reino Unido. Eso señala claramente que el crecimiento está en ad-supported, complementando las suscripciones tradicionales. En el largo plazo (5-10 años), la convergencia será completa. La distinción entre TV lineal y streaming va a volverse irrelevante. Todo será video on-demand con diferentes modelos de monetización y formatos. El usuario va a tener una interfaz unificada, probablemente controlada
"EL MODELO DE STREAMING PURO DE SVOD ENFRENTA DESAFÍOS ESTRUCTURALES IMPORTANTES QUE REQUIEREN EVOLUCIÓN. LOS SERVICIOS QUE DIVERSIFICAN SUS MODELOS DE MONETIZACIÓN ESTÁN ENCONTRANDO CAMINOS MÁS CLAROS HACIA LA RENTABILIDAD SOSTENIBLE"
por su proveedor de internet o su smart TV, donde accede a contenido live (deportes, noticias, eventos en vivo); contenido on-demand premium (series, películas); contenido FAST (canales temáticos con publicidad); y contenido short-form (microdramas, clips, social video, UGC). Todo integrado, con billing consolidado y recomendaciones inteligentes personalizadas, cross-plataforma. Los ganadores de largo plazo van a ser aquellos que logren integrar contenido de calidad, tecnología superior, y distribución eficiente de manera que el usuario no tenga que pensar en la complejidad subyacente. El contenido seguirá siendo fundamental. Sin embargo, quien facilite la mejor experiencia integrada y mantenga la relación directa con el usuario va a capturar la mayor parte del valor generado. He pasado 25 años en esta industria siendo testigo de transformaciones que en su momento parecían imposibles. Lo que aprendí es que los modelos de negocio exitosos no son los que resisten el cambio, sino los que lo anticipan y se adaptan antes de que el mercado los obligue. Hoy estamos en uno de esos momentos de inflexión. Hay una oportunidad enorme para quienes sepan leer las señales correctas: el consumidor ya votó por la flexibilidad, por la convergencia, por modelos que le resuelvan la complejidad en vez de agregársela. Los servicios de streaming que están encontrando sostenibilidad son los que diversificaron inteligentemente sus fuentes de ingresos. Los operadores que están creciendo son los que han evolucionado de distribuidores de señales a curadores de experiencias integradas. Los programadores que maximizan el valor de su contenido son los que lo monetizan en múltiples ventanas y plataformas. No se trata de elegir entre contenido, distribución o tecnología. Se trata de construir modelos en los que las tres dimensiones se potencian mutuamente. En 2030, el éxito no va a estar definido por quién tiene el catálogo más grande o la plataforma tecnológicamente más avanzada. Va a estar definido por quién construyó un negocio en el que el usuario encuentre valor genuino, los anunciantes encuentren ROI medible y los accionistas vean un path to profitability creíble. Ese es el verdadero norte. Y los que lleguen primero a ejecutarlo van a tener una ventaja competitiva muy difícil de replicar”.
Por Aldo Bianchi