
Itaú Unibanco mantuvo su proyección de incremento del PIB en 5,6% para el ejercicio 2023. El banco revisó al alza cotización del dólar para diciembre que podría alcanzar los 7.400 guaraníes.
El Banco Central del Paraguay recortó su tasa de interés de política monetaria 25 puntos básicos por tercera vez consecutiva de 8,00% a 7,75% anual, así mismo continuará flexibilizando la tasa hasta 7,25% a finales de año.
“Uno de los motivos de la reducción de la TPM, fue la tensión geopolítica que ha causado que los precios del petróleo aumenten significativamente. Probablemente el BCP estima que esto tenga un impacto en la inflación local para los próximos meses, por lo que consideran que sería oportuno reducir a una intensidad lenta, similar a la contenida en la encuesta de Expectativas de Variables Económicas (EVE), que tiene implícito una serie de recortes de 25 pb, hasta llegar a niveles neutrales recién a mediados de 2024”, explicó Wildo González, chief economist de Puente Casa de Bolsa.
La actividad económica continuó expandiéndose y
las presiones inflacionarias se mantienen acotadas. El BCP advirtió que la configuración del escenario externo y las tensiones geopolíticas aumentaron la volatilidad de los precios del petróleo en el último mes.
El PIB aumentó un 5,9% interanual en el segundo trimestre frente al 4,9% del primero. La cifra general anual sigue estando respaldada por una normalización en la agricultura (46,6% en el segundo trimestre de 2023, desde el 52,7% en el primer trimestre de 2023), así como en los sectores de generación de electricidad y agua (19,5%, desde el 22,8%) después de una grave sequía el año pasado.
“Mantenemos nuestra previsión de crecimiento del PIB para 2023 en 5,6%, lo que refleja la normalización del sector primario tras la grave sequía de 2022. Un alto arrastre estadístico e indicadores adelantados positivos para el 3T23 respaldan nuestra proyección. Nuestra previsión de inflación para este año se mantiene sin cambios en el
Banco Central del Paraguay (BCP)
Departamento de Estudios Económicos de Itaú Unibanco Feller Rate Fix SCR
AEX: www.aex.com.py
Aseguradora del Este: www.aesaseguros.com.py
Aseguradora Tajy: www.tajy.com.py
Aseguradora Yacyreta: www.yacyreta.com.py
Atlas Inversiones: www.atlasinversiones.com.py
Banco GNB: www.bancognb.com.py
Citi Paraguay: www.citibank.com/icg/sa/latam/paraguay/ Dazzler: www.dazzlerasuncion.com
Fénix Seguros: www.fenixseguros.com.py
Fortaleza: www.fortalezainmuebles.com
Geely: www.geelyparaguay.com
Hyundai: www.hyundai.com.py
Interfisa: www.interfisa.com.py
Isuzu: www.isuzu.com.py
Itaú Seguros: www.itauseguros.com.py
3,8%. Los precios más altos de la energía son un riesgo al alza para nuestra estimación”, según un reporte de Itaú Unibanco.
El banco revisó su pronóstico de tipo de cambio para finales de 2023 reflejando un dólar global más fuerte. Ahora espera un tipo de cambio de 7.400 G./US$, en comparación con el escenario anterior de 7.300 G./US$.
“Seguimos viendo al banco central liderando un ciclo de flexibilización gradual en medio de condiciones financieras externas restrictivas. Nuestra previsión de tasa de política monetaria para fin de año se sitúa en el 7,25%”, destacó Itaú Unibanco.
Se esperan balances fiscales para 2023 y 2024 que estén en línea con las nuevas estimaciones oficiales: déficits del 4,1% del PIB en 2023 y del 2,6% del PIB en 2024. Así mismo, las previsiones de deuda pública bruta se sitúan ahora en el 36,3% para 2023 y el 36,7% de PIB para 2024, respectivamente.
Miguel Chávez
Revista PLUS Research Solventa Riskmetrica Superintendencia de Seguros (SIS)
Itaú: www.itau.com.py
La Consolidada de Seguros: www.consolidada.com.py
Mapfre: www.mapfre.com.py
NPY: www.npy.com.py
Panal Seguros: www.panalseguros.com.py
Patria Seguros: www.segurospatria.com.py
Royal Seguros: www.royalseguros.com.py
Rumbos Seguros: www.rumbos.com.py
Sudameris: www.sudameris.com.py
Tigo: www.tigo.com.py
Tres Leones: www.tresleones.com.py
ueno Seguros: www.uenoseguros.com.py
ueno: www.ueno.com.py
Unicanal: www.unicanal.com.py
Director Periodístico
David Ríos drios@revistaplus.com.py Dnrios
Director Ejecutivo
René Sebastián Ríos Martínez rrios@revistaplus.com.py ReneRpy
Editoras
Jacqueline Netto jnetto@revistaplus.com.py
Belén Rojas belen@revistaplus.com.py
Diseño & Diagramación design@revistaplus.com.py
Marta Aranda marta@revistaplus.com.py
Joel Casco design@revistaplus.com.py
Ejecutiva Comercial
Montserrat El Ghandour montse@revistaplus.com.py (595 974) 617 364

Valentina Díaz valentina@revistaplus.com.py (595 985) 560 004
Administración & Finanzas administracion@revistaplus.com.py (595 981) 100 265
Foto de portada
Las Adorno @lasadornofotografia (595 991) 207 098
Redacción SICAV SA
Doctor. Emilio Hassler 4868 c/ Tte. Rodolfo Zotti Asunción – Paraguay (595 982) 100 265
Revista PLUS es una publicación mensual editada por SICAV SA
Las expresiones e ideas de los columnistas no reflejan necesariamente la opinión de la editorial. Prohibida su reproducción total o parcial. Impreso en Paraguay
OCTUBRE 2023
@RevistaPLUSPY
RevistaPLUSParaguay
RevistaPLUSPY
Revista PLUS
Publicidad y Suscripciones (595 981) 225 858 suscripcionesplus@revistaplus.com.py www.revistaplus.com.py/suscripcion
6- EDITORIAL
Crecimiento económico de Paraguay se recupera de la sequía
8- SUMARIO
10- LA MARCHA DE LA ECONOMÍA
14- EMPRESARIALES
16- BURSÁTIL
“Los fondos de inversión están orientados a financiar proyectos del sector real de la economía” César Paredes, presidente de CADIEM
20- OCTUBRE ROSA
Señales que salvan vidas: la importancia de realizar controles anuales para prevenir el cáncer de mama
22- FINANZAS
Banco Atlas amplía su grupo económico con la incorporación de Atlas Inversiones
26- REAL ESTATE
“Distrito Perseverancia transformará y revitalizará a Asunción”
Fabián Becari, gerente comercial de Distrito Perseverancia
30-MANAGEMENT
Basa Capital designa a Ángelo Palacios, Hugo Valinoti y Andrea González como nuevos miembros del directorio
34- TECNOLOGÍA
Tigo Campus Party: un universo de contenido para amantes de la tecnología
38- NEGOCIOS
Fortis el gigante del Abasto abre sus puertas en noviembre
41 al 98 | ESPECIAL ACTIVIDAD Y RESULTADOS DEL SISTEMA ASEGURADOR 2023 |
El sector asegurador ganó 366.692 millones (US$ 50,46 millones) en el ejercicio 2022/2023.
Las utilidades del mercado asegurador paraguayo se incrementaron 121,5% con relación al año fiscal anterior.
Siniestralidad global más controlada permitió alcanzar resultados muy favorables con paulatina diversificación.
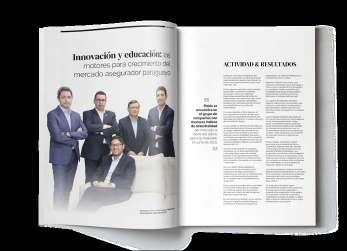
43 al 50 | Innovación y educación: los motores para crecimiento del mercado asegurador paraguayo
La industria de seguros en Paraguay se ha caracterizado por ser una de las más tradicionales del mercado.
No obstante, está atravesando un cambio natural de actualizaciones tecnológicas y digitales, que obliga a ofrecer coberturas acordes.
Sin lugar a dudas, uno de los grandes desafíos de la industria en la actualidad, es innovar y crear nuevos productos acordes a la era digital.
52- “Paraguay lidera el crecimiento económico de la región y tiene una inflación estable”
Catalina Jara, CEO de Itaú Seguros
56- “ueno Seguros se ha posicionado rápidamente como un importante actor del mercado”
Franklin Boccia, presidente de ueno Seguros
60- “La innovación contribuye a la eficiencia, reducción de costos y mejora la calidad de los seguros”
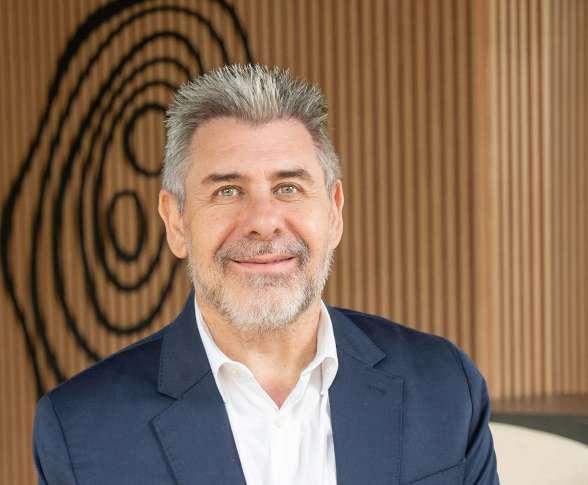
Gustavo Samaniego, presidente ejecutivo de Aseguradora Tajy
64- “El desafío principal es la gestión de riesgos en un entorno de constante cambio”
Raquel Riveros, CEO de MAPFRE Paraguay
68- “Nuestra proyección de crecimiento en primas devengadas se ubica en 18%”
Norma Ocampos, directora y gerente general de Aseguradora Yacyreta
72- “Mejoramos nuestra rentabilidad técnica diversificando la cartera, gestión eficiente y control de riesgos”
Liz Margarita Fretes, gerente general de Rumbos SA de Seguros
76- “Establecimos una estrategia sólida que nos permite aprovechar las oportunidades del mercado”
Edgar Daniel Valdez, gerente general de Fénix Seguros
80- “Las aseguradoras se han visto favorecidas por el buen desempeño económico de Paraguay”
Máximo Carlos Smith, gerente técnico y de reaseguro de Royal Seguros SA
84- “Demanda cambiante y competencia creciente impulsan la transformación del mercado asegurador”
Martín Pineda, gerente general de Panal Seguros
88- “Las aseguradoras juegan un papel fundamental dentro de la economía”
Tatiana Amabile, gerente de operaciones de La Consolidada SA
92- BALANCE ESPECIAL ACTIVIDAD & RESULTADOS DEL SISTEMA FINANCIERO
94 al 98 | UNO X UNO GUÍA DE EMPRESAS ASEGURADORAS DEL PARAGUAY
Las exportaciones totales aumentaron 22,4% en septiembre de 2023
Exportaciones
Fuente: Informe de Comercio Exterior Septiembre 2023. Banco Central del Paraguay (BCP).
El valor de las importaciones totales se incrementó un 4% interanual
Importaciones
En septiembre de 2023, la balanza comercial cerró con un superávit de US$ 31,1 millones
Saldo (der ) Exportaciones totales Importaciones totales
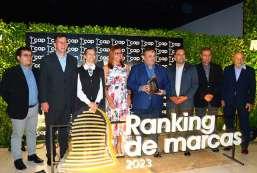
Tajy se alza nuevamente con el premio Ranking de Marcas 2023, como la aseguradora más recordada y preferida
Automotor SA inaugura su unidad de atención en servicio pesado "Taller Venezuela"
Automotor SA destina un nuevo taller especializado para utilitarios livianos, camiones y maquinarias, ubicado en la avda. Venezuela N° 1277. La compañía dispone de un sistema de agendamiento que permite generar vínculos con el usuario, organizar su mantenimiento y maximizar el beneficio de la flota. De esta manera vehículos comerciales Hyundai, Isuzu, Agrale, Shacman, maquinarias y equipos montacargas Hyundai CE, Lonking tendrán su atención exclusiva.
Aseguradora Tajy celebra un logro más, al recibir el premio Ranking de Marcas 2023, dentro de la categoría aseguradora. Este reconocimiento es una muestra del continuo compromiso con la excelencia en el servicio dentro del mercado asegurador paraguayo. “Recibir este premio para nosotros es muy importante y un compromiso muy grande. Si bien es el séptimo año que ganamos, esto es fruto del trabajo en equipo y resultado del esfuerzo de todos nuestros colaboradores, que se enfocan en la satisfacción de todos nuestros clientes”, explicó Liliana Cardozo, gerente general de Aseguradora Tajy. La Cámara de Anunciantes del Paraguay (CAP) realizó el lanzamiento del Ranking de Marcas 2023, el gran premio a las marcas más utilizadas, preferidas y recordadas del país. Esta premiación es resultado de un análisis de investigación realizado por la consultora Metro, una empresa especializada en estudios sobre marcas y el sector publicitario en general.
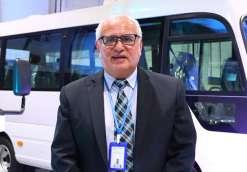
Héctor Lovera, gerente de servicios en Automotor SA.
“Automotor siempre apuesta a la innovación y para nosotros es un orgullo poder realizar el lanzamiento oficial de nuestra nueva unidad de servicios. Somos la primera empresa en realizar una división total de utilitarios y maquinarias pesadas”, expresó Héctor Lovera, gerente de servicios en Automotor SA.
Coca-Cola Paresa y Sonidos de la Tierra presentan la campaña “Botella challenge reciclado”
La campaña apunta a impulsar la economía circular en 10 instituciones educativas de Ñemby. Reciclando con “el challenge de la botella” y a través de TikTok, la meta es que las escuelas y colegios involucrados reciclen más de 3.000 kilos de botellas plásticas PET recuperadas. En distintos países del mundo, la clasificación y reciclaje de los residuos generados en los hogares ha contribuido no solo a la mejor gestión de los mismos, sino que también ha logrado el desarrollo de una nueva fuente de ingreso para la comunidad a través de la economía circular. Es por eso que Coca-Cola Paresa junto con Sonidos de la Tierra y la Orquesta
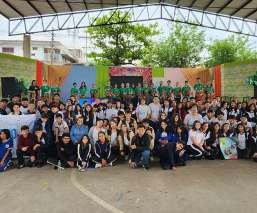
de Cámara Ñemby apuntan a replicar esta misma misión en 10 instituciones educativas de la ciudad, a través de la formación de los mismos estudiantes para movilizar y animar a sus pares a recurrir a buenas prácticas ambientales en sus escuelas y colegios, y también en sus hogares. La campaña se inserta dentro del Proyecto H2O Sonidos de Ñemby, que busca el cuidado de las cuencas hídricas de la comunidad a través de la reducción de residuos y suma de recursos con la economía circular.
Fortaleza Carmelitas cuenta con catorce nuevos inversores beneficiados
La firma inversora benefició a 14 de sus inversores por medio de sorteo y licitación en el evento de adjudicaciones correspondiente al mes de septiembre, que dispondrán de unidades de una de las obras más grandes de la firma: Fortaleza Carmelitas. Fortaleza Carmelitas va tomando forma mediante los avances de obra que está en marcha y los 28 inversores que hasta el momento tienen designados sus unidades. Fortaleza Carmelitas es un proyecto ubicado en una zona estratégica a pasos de Asunción de los principales polos comerciales. Representa una obra
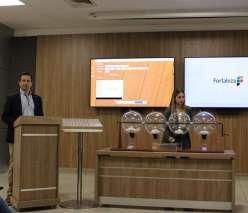
hegemónica y sin precedentes en la historia de la empresa ya que contará con dos torres, totalizando más de 400 unidades en un predio de más de 4.000 metros cuadrados. Contempla una plaza al aire libre, especialmente pensada como un lugar de esparcimiento para los residentes del condominio. De esta manera, Fortaleza Inmuebles prosigue en su propósito de distinguirse por su sistema de inversión, otorgando un servicio flexible y un respaldo marcado por la calidad que brindan a sus inversores.
El Dazzler
Asunción presenta su programa de fidelidad Wyndham Rewards
Dazzler by Wyndham Asunción, uno de los hoteles más emblemáticos de la ciudad, presentó el programa de fidelidad: Wyndham Rewards. Este programa está diseñado para brindar a sus huéspedes una experiencia excepcional y recompensar su lealtad con beneficios exclusivos. Wyndham Rewards incluye una serie de innovadoras características, diseñadas para hacer que cada estadía sea más gratificante y placentera. Wyndham Rewards fue nominado por un panel de expertos de la industria, incluidos editores de USA Today y 10Best.
com, así como otros colaboradores expertos, y ganó la competencia después que los lectores de USA Today tuvieran cuatro semanas para votar en línea por su programa favorito. “Estamos emocionados de ofrecer a nuestros miembros un programa de fidelidad que realmente eleva el estándar y les brinda más beneficios y recompensas que nunca”, agregó Josefina Otero Rey, gerente general del hotel.
El Fondo Eco Forestal I de CADIEM cerró exitosamente su proceso de captación de recursos con G. 43.000 millones por parte de más de 250 inversionistas.
El instrumento de inversión inició en el 2021, proyectando un rendimiento de 14% anual acumulativo.
El Fondo Eco Forestal I de CADIEM cerró exitosamente su proceso de captación de recursos con G. 43.000 millones por parte de más de 250 inversionistas.
Este hito refleja la confianza del mercado en un producto, en un proyecto y en las empresas que están detrás.
La industria de fondos mutuos y fondos de inversión en Paraguay ha experimentado un crecimiento exponencial en los últimos años y todavía tiene gran potencial de desarrollo, pues sus números todavía son bajos en comparación con otros países de la región.
“Hace 9 años, CADIEM dio el primer paso siendo la primera administradora -entre las que existen actualmente- en lanzar un fondo. Hoy tenemos una industria con 7 administradoras activas con diversos productos y más de US$ 850 millones bajo manejo. Esto, además de representar un abanico de oportunidades para el público, también refleja la aceptación del mercado. Creemos que este nivel de competitividad al que llegamos es beneficioso para el negocio, ya que hace al mercado cada vez más atractivo por sus oportunidades de diversificación”, manifestó César Paredes, presidente de CADIEM.
Los fondos de inversión han sumado un rol bastante importante en la diversidad de productos. Un fondo de inversión está más orientado a financiar proyectos del sector real de la economía, algo específico, con un volumen máximo a captar dentro en un plazo establecido.
Pero al igual que los fondos mutuos, se acumula el capital de varios inversionistas en un fondo común para llevarlo adelante. Es ideal para participar de inversiones que tienen mínimos de capital muy altos, por lo que normalmente están reservados a grandes capitalistas.
“Recientemente logramos el cierre del Fondo Eco Forestal I con G. 43.000 millones de recursos captados de manera exitosa, gracias a la confianza de 250 inversionistas”, explicó César Paredes.
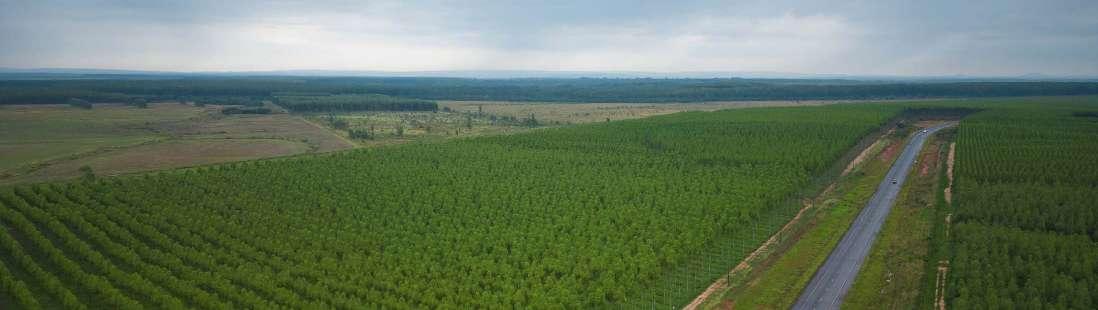
El Fondo Eco Forestal I en un fondo en guaraníes que está orientado a plantar árboles de eucalipto para su cuidado y posterior venta en forma de madera de alta calidad para la industria. Ese es el concepto económico financiero.
“El valor económico de este fondo es una oportunidad de inversión de buena rentabilidad”.
Operativamente se alquila una propiedad, en la cual se realiza el cultivo -bajo la ley de vuelo forestal, que permite ser dueño de los árboles sin ser dueño de la tierrase hacen los cuidados necesarios y al venderse la madera, entre los años 8 a 10 años, se va retornando el dinero a los inversionistas con la ganancia correspondiente.
“Siendo que el fondo inició en el 2021, el plazo empezó a correr desde ese entonces proyectando un rendimiento de 14% anual acumulativo. Es importante destacar que al invertir en fondos de inversión, el inversionista adquiere cuotas que luego los puede negociar en el mercado secundario a través de la bolsa de valores, si es que necesita los recursos antes del cierre del proyecto”, aseguró el presidente de CADIEM.
“Actualmente estamos en puertas del lanzamiento de un nuevo fondo de inversión de enfoque inmobiliario dirigido al mercado de primeras viviendas”.
El valor económico de este fondo es una oportunidad de inversión de buena rentabilidad a través de la generación de madera de alta calidad que va a la industria siendo un producto de exportación.
Desde el punto de vista ambiental, la sustitución de pasturas y cañaverales degradados ayuda al suelo protegiéndolo de la erosión, la retención de agua y la diversidad biológica, además de ser un agente de captura de carbono permanente.
También posee fuerte impacto social con la creación de puestos
de trabajo que beneficiarán a más de 100 familias en el departamento de Caazapá, lugar donde se encuentra la plantación de más de 1.900 hectáreas.
“Para nosotros este proyecto es mucho más que solo una oportunidad de inversión, ya que representa la generación de un triple impacto, dando un valor ambiental, social y económico”, agregó César Paredes.
CADIEM proyecta seguir ampliando su cartera de fondos y seguir revolucionando la industria sumando más alternativas y generando más oportunidades.
Al respecto, César Paredes resaltó, “Actualmente estamos en puertas del lanzamiento de un nuevo fondo de inversión de enfoque inmobiliario dirigido al mercado de primeras viviendas, siendo el cuarto fondo de inversión de CADIEM”.
Este proyecto busca invertir en el desarrollo, construcción y posterior venta de viviendas, representando una buena oportunidad de inversión y un rendimiento interesante en un mercado en auge como es el inmobiliario.
Los inversionistas interesados en que su capital genere rentabilidad con riesgos razonables, pueden acercarse a las oficinas de CADIEM para recibir el asesoramiento adecuado.
Para más información contactar al WhatsApp (+595 981) 147 364 o a las redes sociales @cadiemparaguay y un asesor se pondrá en contacto.
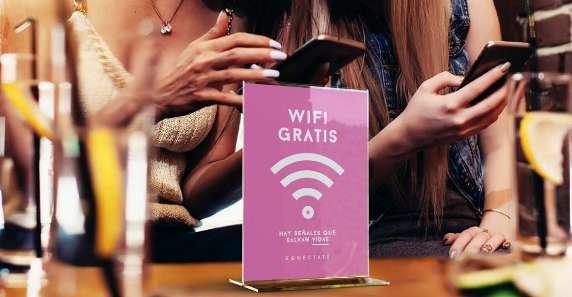
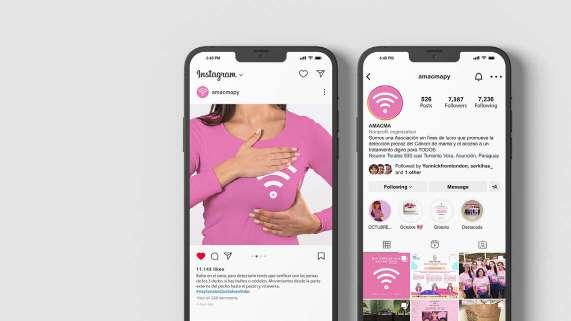
La campaña “Señales que salvan vidas” fue lanzada el 19 de octubre en el Día Internacional de la Lucha Contra el Cáncer de Mama, conmemorada mundialmente con el objetivo de crear conciencia y promover controles, diagnósticos y tratamientos oportunos.
La Asociación Americana para la Investigación del Cáncer (AACR por sus siglas en inglés) señala que entre el 20% y el 30% de las mujeres pasan por alto las señales de un posible cáncer de mama.
La campaña “Señales que salvan vidas” está centrada en un recurso muy utilizado diariamente y en diferentes entornos como las señales de wifi.
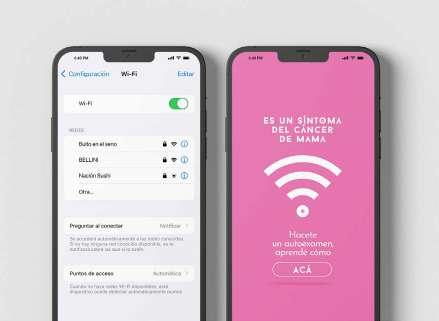
En ese sentido, se modificaron los nombres de las redes de wifi en locales gastronómicos y de entretenimiento, reemplazándolos por síntomas de cáncer de mama que en muchas ocasiones se pasan por alto como: bulto en el seno; hundimiento de pezón; enrojecimiento y descamación; secreción de líquido en el pezón; cambios en el tamaño, forma o contorno; y seno con piel de naranja.
Al momento de conectarse a la red de wifi de cualquiera de estas “señales que salvan vidas” llegaba un aviso al usuario donde se informaba que el nombre de la red en realidad respondía a un síntoma de cáncer de mama, junto con un link de las redes sociales de la Asociación de Mujeres de Apoyo
Contra el Cáncer de Mama (Amacma), con una explicación sobre la importancia de realizarse un autoexamen de manera periódica, así como el paso a paso detallado para hacerlo.
La campaña se llevó a cabo durante todo el mes de octubre en los locales de G5Pro como Kilkenny, Gitano Bar, Sacramento Carmelitas y Capitão Bar Asunción. Además en vía pública alrededor de Asunción se proveyó wifi de manera gratuita con el mismo mensaje de concientización. La acción se ejecutó dentro de la plataforma Fiweex y en vía pública contó con el apoyo de Amplify.
En Paraguay se detectan más de 800 casos de cáncer de mama por año. Se comprobó que la detección temprana influye de manera notable en la modificación del pronóstico de la enfermedad, aumentando la tasa de supervivencia y recuperación. La concientización y la prevención son fundamentales en la lucha.
Todos los días, en ciudades alrededor del mundo, hay gente haciendo cosas increíbles. Creando, innovando, adaptando, progresando, imaginando.
¿Y un banco? ¿No deberíamos ser igualmente ingeniosos?
¿Esforzarnos con la visión, pasión e innovación de nuestros clientes? En Citi, creemos que la banca debe ayudar personas, impulsar empresas, desarrollar comunidades, cambiar vidas.
Durante más de 200 años la misión de Citi ha sido creer en las personas y ayudarlas a hacer sus ideas realidad. Con una combinación integrada de soluciones financieras y una red internacional inigualable que nos da la experiencia local y capacidades globales. Al celebrar el 65º aniversario en Paraguay, renovamos nuestro compromiso con el desarrollo económico, social y cultural del país.
Banco Atlas anunció la puesta en marcha de Atlas Inversiones, la nueva casa de bolsa y administradora de fondos patrimoniales.
La expansión se destaca como una propuesta innovadora y simplificada, redefiniendo la forma de invertir en el mercado.
En el marco de su 34.º aniversario en el sector financiero, Banco Atlas anunció la puesta en marcha de Atlas Inversiones, la nueva casa de bolsa y administradora de fondos patrimoniales.
Esta expansión se destaca por presentar una propuesta innovadora y simplificada, orientada a redefinir la forma en que los individuos invierten, brindando una experiencia digital y propiciando un crecimiento sostenido del capital.
Miguel Ángel Zaldívar, presidente de Banco Atlas y Atlas Inversiones, expresó, “Con el lanzamiento de Atlas Inversiones se consolida el sector financiero del Grupo Azeta.
Las entidades Banco Atlas, Atlas Seguros y Atlas Inversiones se unen bajo un denominador común que es el compromiso de poner al cliente en el centro, a través de una oferta completa e integral, robusta plataforma digital y atención personalizada, que sobre estos pilares se sustenta nuestro liderazgo”.
Atlas Inversiones surge con un amplio portafolio de servicios. Desde la compra-venta de bonos y títulos hasta la estructuración de emisiones y la suscripción de diversos instrumentos financieros.
“Atlas Inversiones refleja nuestro compromiso de evolucionar junto con las necesidades cambiantes de nuestros clientes. Nuestro objetivo es
brindar soluciones ágiles y modernas en respuesta a los desafíos del mercado actual”, destacó Miguel Ángel Zaldívar.
En un mundo en constante cambio, Atlas Inversiones se posiciona como una opción que brinda tasas competitivas y facilidad en las transacciones. Su equipo de especialistas en inversiones trabaja en estrecha colaboración con los clientes para comprender sus objetivos financieros y diseñar estrategias a medida.
La unidad de negocio con su enfoque en tecnología introduce una aplicación transaccional que facilita a los usuarios el seguimiento constante de sus inversiones.
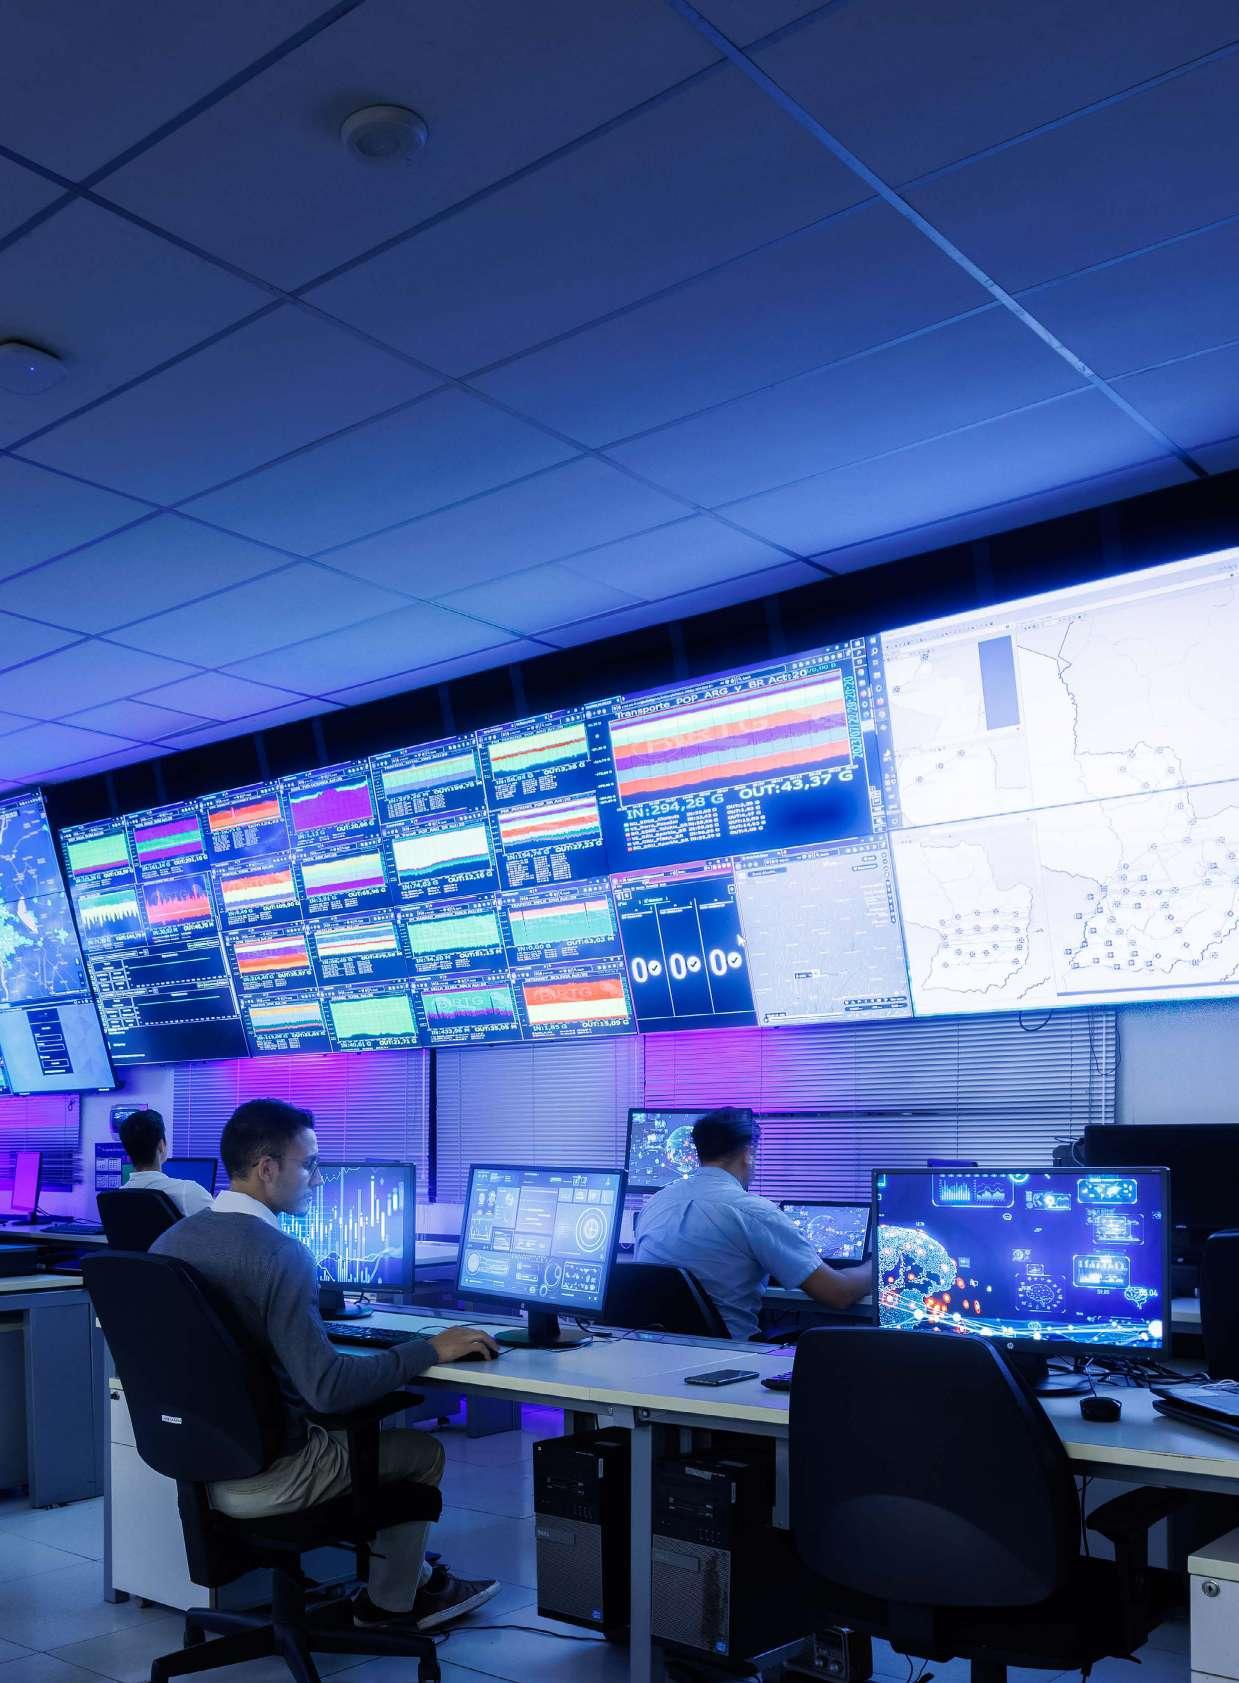
“Atlas Inversiones nace en un entorno digital, con una app transaccional que permite a las personas realizar un seguimiento constante de sus inversiones, brindando una experiencia de uso sencilla e intuitiva”, mencionó Gustavo Rivas, gerente general de Atlas Inversiones.
Lo que distingue al nuevo emprendimiento del Grupo Azeta es su plataforma de gestión de inversiones que permite a los clientes optimizar eficientemente su capital, realizar un seguimiento de sus operaciones y suscribir fondos mutuos de manera segura y sencilla. Además, ofrece sugerencias basadas en datos de mercado para apoyar decisiones de inversión.
“La idea es instalar un concepto minimalista, es decir facilitar al usuario los procesos, para que puedan empezar a rentabilizar su excedente de caja de manera inmediata. Queremos ser dinamizadores del mercado de capitales en Paraguay”, sostuvo Gustavo Rivas.
Banco Atlas continúa su legado de innovación y servicio de calidad con este lanzamiento que promete cambiar la forma en que las personas y las empresas invierten.
“Estamos convencidos del potencial de Paraguay y confiamos en que Atlas Inversiones será un referente en el mercado local”, agregó el ejecutivo.
Atlas Inversiones presenta una propuesta rentable y competitiva dentro del mercado, una base sólida, transparente y con un equipo altamente calificado con el objetivo de posicionar y acompañar al crecimiento de la economía paraguaya.
Al respecto, Gustavo Rivas concluyó, “Paraguay es un país que va a presentar una turbina muy importante de desarrollo económico a través de los fondos de inversión, ya sea inmobiliario, forestal o agrícola. Tenemos que seguir haciendo tareas para lograr una mayor conectividad con el exterior. Es decir, que un título que se emite bajo ley paraguaya en la bolsa de valores pueda ser adquirido en el exterior”.
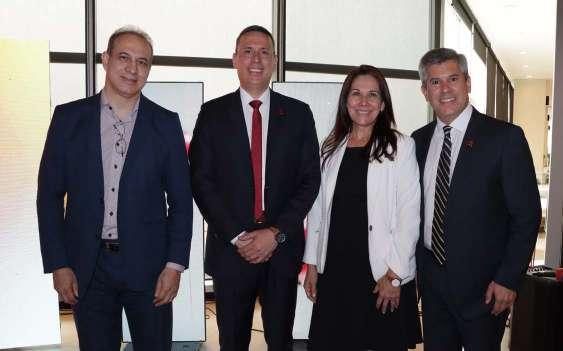
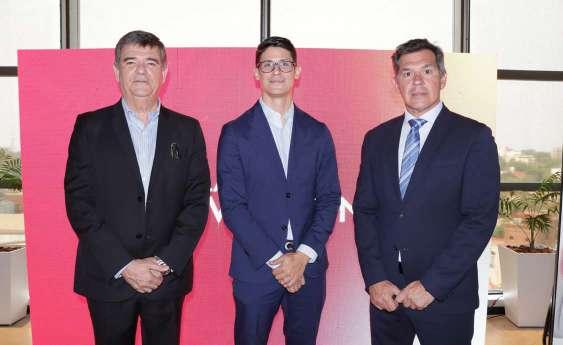
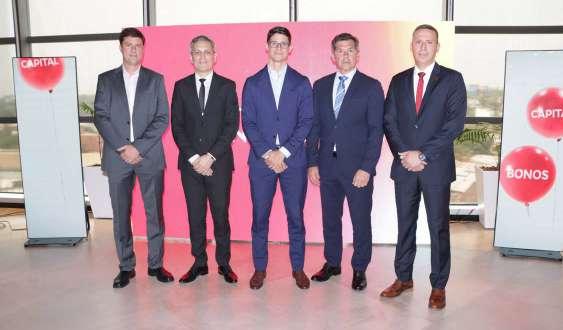
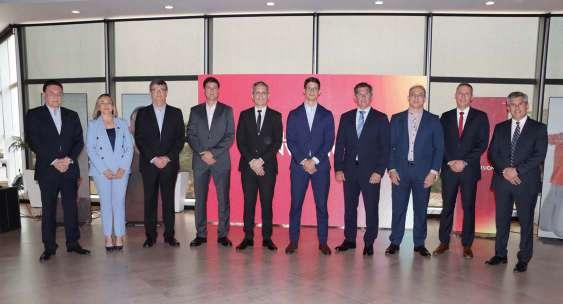
Eduardo Monteiro, Gustavo Rivas, Carmen Barboza y Hernando Lesme.
Juan Carlos Martin, Joshua Abreu y Miguel Ángel Zaldívar.
Eduardo Borgognon, Humberto Colmán, Joshua Abreu, Miguel Ángel Zaldívar; y Gustavo Rivas.
Celio Tunholi, María Epifanía González, Juan Carlos Martin, Eduardo Borgognon, Humberto Colmán, Joshua Abreu, Miguel Ángel Zaldívar, Eduardo Monteiro, Gustavo Rivas y Hernando Lesme.

Distrito Perseverancia es un emblemático proyecto inmobiliario de usos mixtos encabezado por el Grupo La Perseverancia, que se asienta en un predio arbolado de 70.000 metros cuadrados, ubicado en el barrio Virgen de la Asunción, que colinda con cuatro calles: Avda. Brasilia, Avda. Artigas, San Salvador y Capitán Abraham Lagrave.
Este desarrollo sigue el modelo de usos mixtos, donde convergen áreas residenciales, recreativas, culturales, corporativas y comerciales, rodeadas de senderos peatonales de libre tránsito.
El master plan se divide en tres áreas, creando un lugar único para todos sus residentes y visitantes, a través del protagonismo de la naturaleza.
“Distrito Perseverancia promete ser el corazón verde de Asunción, que cambiará nuestra forma de vivir, trabajar, comprar y relacionarnos. Este desarrollo inmobiliario transformará y revitalizará a nuestra ciudad capital”, aseguró Fabián Becari, gerente comercial de Distrito Perseverancia.
El diseño de toda la ciudadela está basado en la idea de crear un valle urbano por el que fluye un río de experiencias en medio. Esta poderosa idea tiene como eje central torres de alturas escalonadas que conectan las vistas con las plazoletas y parques.
“Distrito Perseverancia es un barrio abierto a la ciudad. Por lo tanto, un lugar de encuentro y paseo, compras,
trabajo, almuerzos, cenas y encuentros con amigos. Las residencias están dirigidas a un público exigente en detalles, terminaciones y espacialidad de sus espacios propios”, manifestó Fabián Becari.
Los habitantes y visitantes de Distrito Perseverancia podrán conectarse con un medio natural que busca potenciar el ecosistema, la cultura paraguaya y el arte a través de la arquitectura y desde el concepto de valle urbano, que toma como premisa la unión del predio con su entorno, conservando sus virtudes y permitiendo la interacción de los usuarios al máximo.
De acuerdo al master plan, diseñado por el reconocido estudio mexicano Sordo Madaleno Arquitectos, premiado por los Property Awards en la categoría MixedUse Architecture; Distrito Perseverancia combinará en su predio arbolado torres residenciales, calles peatonales, un parque elevado, plazas, lugares de esparcimiento, zonas de gastronomía, tiendas, wellness y un campus corporativo con oficinas, hotel, hospital, universidad y servicios varios.
“En Distrito Perseverancia tenemos el propósito de convertirnos en un espacio catalizador, abierto a todos los ciudadanos, residentes, visitantes y usuarios frecuentes. Nuestro modelo arquitectónico busca promover la vida social, la retención de talento, impulsando la productividad y mejorando la salud de los individuos”, refirió Fabián Becari.
El emblemático proyecto inmobiliario se asienta en un predio arbolado de 70.000 metros cuadrados, ubicado en el barrio Virgen de la Asunción.
Sigue el modelo de usos mixtos, donde convergen áreas residenciales, recreativas, culturales, corporativas y comerciales.
EN MEDIO DE LA CIUDAD
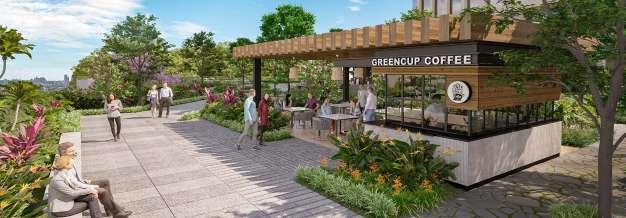
En consonancia con las nuevas tendencias mundiales, el campus corporativo de Distrito Perseverancia incluirá lugares de trabajo cómodos, zonas de esparcimiento, cafeterías y espacios comunes. “Será la atmósfera ideal para el networking empresarial con lugares de brunch para cerrar un negocio o simplemente para hacer una pausa en el trabajo, todo esto dentro de un espacio urbano, verde y seguro”, comentó el gerente comercial de Distrito Perseverancia.
Este campus busca mejorar la imagen empresarial, promover la vida social, la retención de talento, impulsando la productividad y el bienestar de las personas, todo en un espacio urbano, verde y seguro permitiendo a los ejecutivos trabajar sin limitaciones, con ingenio y comodidad.
Por su parte, Jorge Gerini, director de urbanismo del proyecto, reflexionó, “La pandemia nos obligó a cambiar la manera de trabajar. La gente busca espacios al aire libre con accesos a servicios, evitando pasar mucho tiempo en edificios y con la oportunidad de ir al gimnasio, hacer deporte o salir a caminar.
Distrito Perseverancia tiene la ventaja de contar con un terreno de grandes dimensiones que no se encuentra en otras partes del mundo y cuenta con un master plan que transformará la vida de los asuncenos”.
Así, Distrito Perseverancia propone hacer foco en el “tercer espacio”, un concepto que ofrece al mundo laboral la posibilidad de ampliar los límites de la oficina, incorporando situaciones relajadas en distintos puntos de encuentro y en la ciudad de los 15 minutos, que conectará a las personas con los servicios en un mismo lugar.
Sobre el parque elevado, Fabián Becari sostuvo que, “Será el centro del campus corporativo y brindará un exquisito itinerario peatonal para todo tipo de actividades, rodeado de frondosos árboles nativos, fuentes de agua, circulación de agua fría y abundante vegetación que generarán una barrera térmica natural para los transeúntes”.
Distrito Perseverancia es el primer proyecto declarado como “altamente sostenible” por el Paraguay Green Building Council. En consonancia ha iniciado la construcción del campus corporativo bajo las especificaciones de la normativa LEED por el US Green Building Council.
“Diseñamos espacios pensados en el sentido moderno de la vida, compatibilizando el trabajo con el resto del tiempo de las personas, optimizando el tiempo de traslados, cuidando el medioambiente en contacto con la naturaleza. Construyendo edificios, orientados a la sostenibilidad, cuidando el aire que respiramos, la temperatura ambiente y el uso consciente de los recursos. Generamos, en definitiva, espacios de calidad que mejoran la vida de las personas”, resaltó el gerente comercial de Distrito Perseverancia.
Además, el proyecto prioriza el uso de agua de lluvia recogida para las demandas de aguas no potable del desarrollo. Así mismo, planifica el buen manejo y tratamiento de basuras y deshechos a modo de reducir el impacto en la ciudad.
La tecnología por su parte está aplicada desde los materiales para construir y que hacen más eficiente el funcionamiento del complejo: como triple cristal perimetral para las oficinas corporativas que reducen la acción de los rayos solares, pero permiten el ingreso de luz natural con grandes vistas de la ciudad de suelo a techo. Sistema de seguridad con doble escalera de emergencia (Normativa USA) con detectores de humo y rociadores. Sistemas de seguridad complejo y de alta performance, con lecturas biométricas, control de accesos, cámaras y domótica, entre otros.
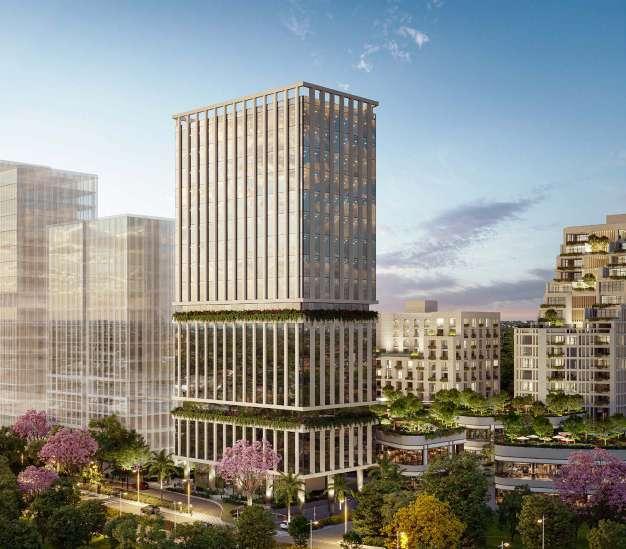
Torre Marfil es el punto de partida de este campus con el propósito de elevar la experiencia corporativa, el bienestar laboral y propiciar la creatividad al máximo potencial.
“Torre Marfil invita a una experiencia única en un entorno de sofisticación y modernidad con un imponente lobby de doble altura y oficinas de plantas libres con vistas panorámicas 360° al parque elevado y a la majestuosa bahía de Asunción”, destacó Becari, quien agregó además que la torre contará con estacionamientos exclusivos.
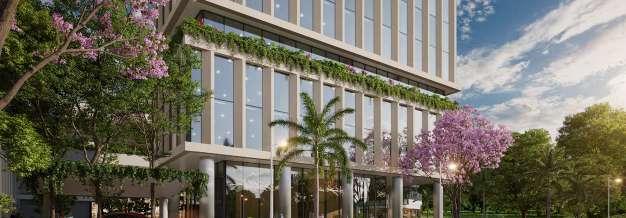
Desde Torre Marfil, las personas podrán disfrutar de una conexión especial con el entorno natural gracias a las superficies vidriadas de piso a techo, que permitirán la entrada de luz natural y una vista armoniosa al exterior, creando un ambiente inspirador en el día a día.
De las diez edificaciones planeadas en la zona del campus corporativo, Torre Marfil es la primera en construirse, su finalización está programada para mediados del 2024. Tendrá 17 pisos y estará conformada por un gran business center, donde funcionará un coworking para alquiler de oficinas temporales, salas de reuniones, salas de capacitación, salones auditorios y espacios flexibles para realizar diferentes eventos. También, el bloque destinará dos plantas para un imponente gimnasio.
Torre Marfil se está construyendo bajo normas internacionales de construcción sostenible como la certificación
LEED. La misma especifica las condiciones y características técnicas de los equipos de frío, ventilaciones, eficiencia energética, ahorros de agua y la gestión de desechos de obra, entre otros.
Como diferencial, tendrá amplios estacionamientos para bicicletas y vestuarios con duchas para quienes se movilicen en transportes alternativos. De igual modo, tendrá cargadores para vehículos eléctricos.
En cuanto a las opciones disponibles para los interesados en residir o alquilar un espacio en Distrito Perseverancia, Fabián Becari aseguró que la compañía cuenta con una excelente propuesta de valor para el mercado.
“Los tratos comerciales los hacemos con cada empresa o persona interesada, una vez que conocemos sus necesidades y preferencias. Cada empresa necesita cosas diferentes de otras, por lo tanto, iniciamos la relación construyendo una propuesta de valor única y personalizada”, concluyó Fabián Becari, gerente comercial de Distrito Perseverancia.
Así, Distrito Perseverancia apunta a ser un catalizador de una nueva Asunción, donde ejecutivos, residentes, y visitantes podrán disfrutar de una vida en comunidad, del ecosistema urbano y de la cultura paraguaya.
Las nuevas designaciones se dan con el objetivo de fortalecer y expandir el mercado de capitales en Paraguay.
El nuevo equipo trabaja para brindar acceso a inversiones innovadoras y contribuir al crecimiento económico y financiero del país.
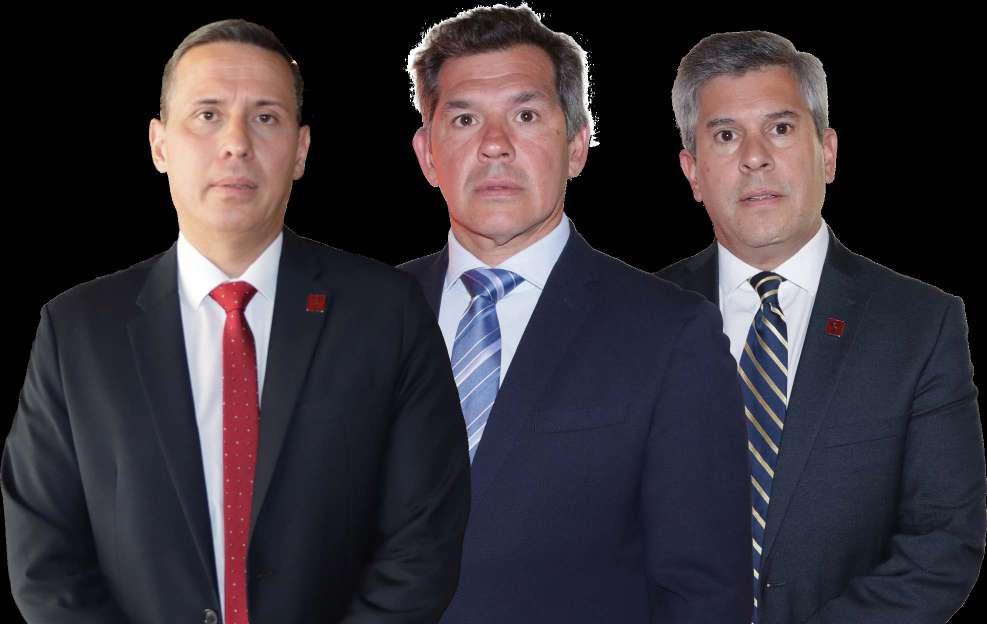
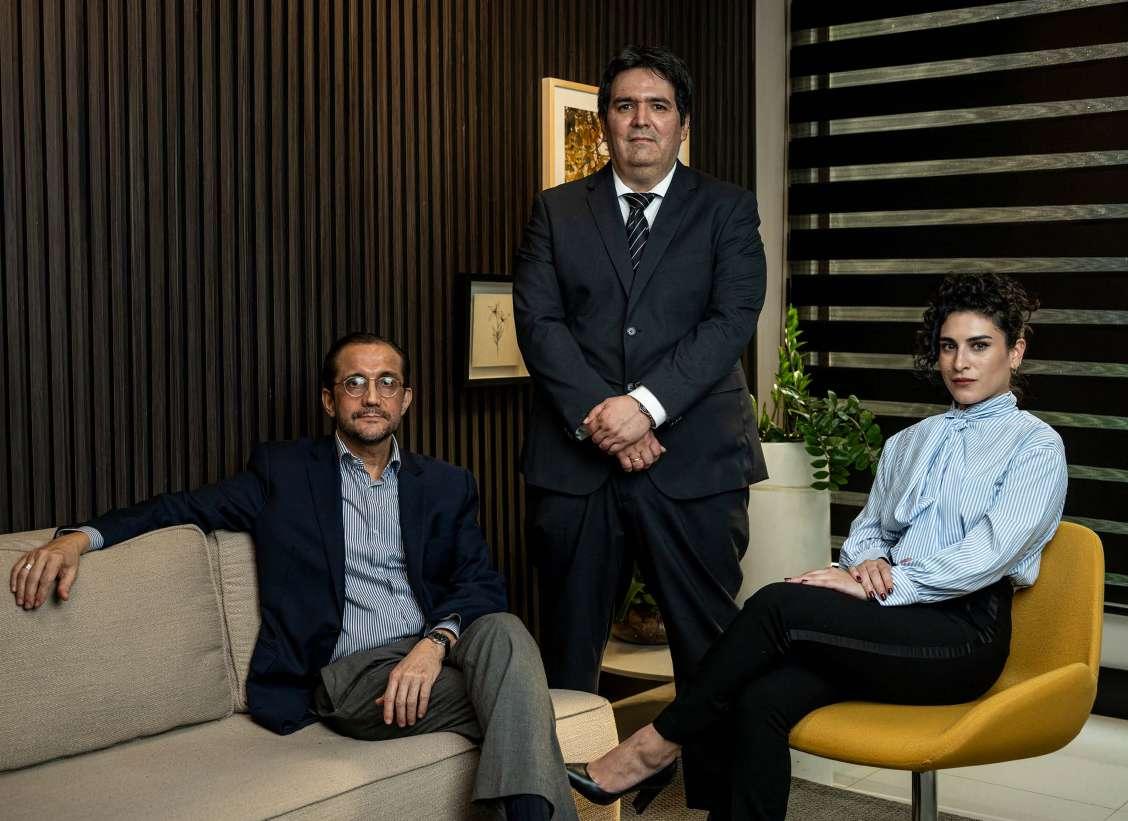
Basa Capital anunció la renovación de su directorio con la incorporación de 3 nuevos miembros: Ángelo Palacios como presidente; Hugo Valinoti como director; y Andrea González como vicepresidente.
Ángelo Palacios, nuevo presidente de Basa Capital, es economista egresado de la Universidad Nacional de Asunción con una maestría en banca y finanzas por la University of North Wales en Gran Bretaña. Su experiencia en el sector financiero y bancario paraguayo lo ha convertido en un experto en el campo.
El ejecutivo también fundó una consultora de asesoramiento patrimonial bajo el concepto de Family office, brindando asesoramiento integral a familias siempre según sus perfiles de preferencias de riesgos, necesidades de liquidez, rentabilidades esperadas y planes familiares siempre únicos.
“Estamos trabajando con el equipo en llevar a un nivel más nuestros servicios, asumiendo un rol de asesoramiento integral para nuestros clientes”, expresó Ángelo Palacios. Además, compartió sus percepciones sobre el mercado de valores en Paraguay, donde destacó su crecimiento exponencial y enfatizó que Basa Capital complementa al sistema financiero tradicional con plazos y estructuras diferentes.
Ángelo Palacios subrayó que el diferencial del mercado de capitales se basa en permitir que los inversores decidan dónde invertir y reforzó el compromiso de Basa Capital en velar siempre por el interés del inversionista y recomendar siempre lo mejor según el perfil de cada cliente; tanto corporativos, familiares e individuales. Además destacó la aspiración de brindar a los clientes de Basa Capital acceso a los mercados internacionales.
Por su parte, Andrea González es licenciada en comercio internacional por la Universidad Católica, cuenta con 16 años de experiencia en el mundo financiero y empresarial. Comenzó su carrera en bancos de renombre locales e internacionales, desempeñando roles clave en análisis de riesgos y gestión comercial.
Luego emprendió una carrera independiente como asesora y estructuradora financiera para empresas, así como en la creación y desarrollo de diversas empresas en el mercado. Su interés por proyectos inmobiliarios la llevó a colaborar en la implementación del primer fondo inmobiliario orientado a la primera vivienda en el mercado paraguayo. Hoy, desde su rol de vicepresidenta de Basa Capital, lidera iniciativas destinadas a democratizar la inversión para todos los paraguayos.
“Desde Basa Capital, tenemos un enfoque particular en apoyar a las empresas locales y queremos asegurarnos que todos los paraguayos tengan la oportunidad de invertir. Por eso, trabajamos incansablemente para reducir las barreras de entrada al mercado. Hemos logrado esto a través de nuestros fondos mutuos, que son extremadamente accesibles, desde G. 500.000 y US$ 100. En 2023, hemos dado un paso adicional con el lanzamiento del fondo inmobiliario, permitiendo que las personas inviertan en el sector con tan solo G. 10 millones”, mencionó Andrea González.
Asimismo, compartió su visión sobre el mercado de valores en Paraguay, destacando un hito histórico en su existencia y su crecimiento, impulsado por la creación de la Superintendencia de Valores. Resaltó el papel fundamental de Basa Capital en el mercado y su aspiración que el Paraguay alcance el grado de inversión en los próximos años, lo que permitirá un mayor acceso al capital.
Hugo Valinoti, nuevo director de Basa Capital, es licenciado en economía por la Universidad Católica de Asunción y posee una maestría en negocios internacionales y economía de la Universidad de Kyung Hee en Corea del Sur.
Su área de especialización se centra en los negocios y ha desempeñado roles de alta responsabilidad en administradoras de fondos locales. Desde el 2023, cumple el rol de director de Basa Capital.
El ejecutivo mencionó el enfoque de Basa Capital en la integración tecnológica y la expansión de servicios financieros, como transacciones con fondos mutuos. También destacó la importancia de mantener la calificación AAf py de los fondos mutuos.
“El mercado paraguayo de capitales aún tiene mucho por hacer en comparación con los mercados internacionales, especialmente en lo que se refiere a la profundización, la diversificación, inclusión y educación financiera. La educación financiera es clave para fomentar la cultura bursátil
en la población, especialmente entre los estudiantes y los emprendedores. Esto supondría brindar información, capacitación y orientación sobre el funcionamiento del mercado de capitales, sus beneficios y riesgos, así como sobre las oportunidades y responsabilidades que implica participar en el mismo”, explicó Hugo Valinoti.
En la actualidad, Basa Capital se destaca como el líder en volumen operado con un 51,63% de participación en el mercado de valores, desempeñando un papel fundamental al asesorar integralmente tanto a inversores como a emisores.
Asimismo, en el mes de septiembre de 2023 la calificadora de riesgo Fix SCR ha mantenido la calificación de riesgo de AAf py para los fondos mutuos 100% vista de Basa Capital.
Esta calificación demuestra el compromiso de Basa Capital con la gestión de riesgos y el cuidado de los intereses de sus cuotapartistas, brindando a los clientes de Basa Afpisa un motivo adicional para confiar en sus inversiones.
El nuevo directorio de Basa Capital se compromete a fortalecer y expandir el mercado de capitales en Paraguay, brindando acceso a inversiones innovadoras y contribuyendo al crecimiento económico y financiero del país.
Con la vasta experiencia y enfoque en el servicio al cliente, el nuevo directorio se encuentra liderando iniciativas para democratizar la inversión y acercar el mercado local a estándares internacionales.
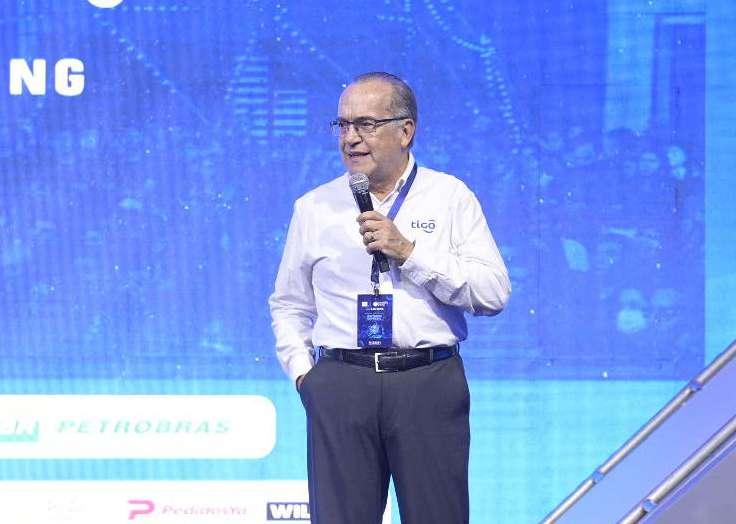
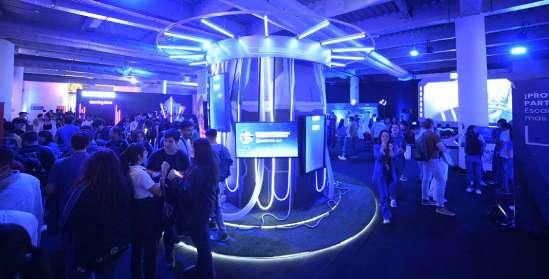
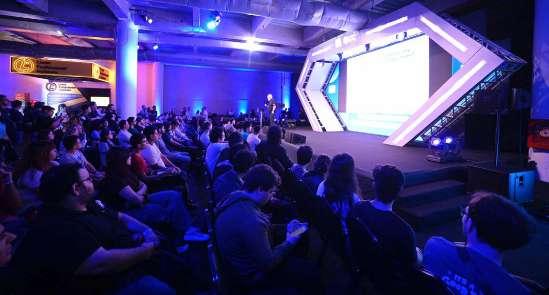
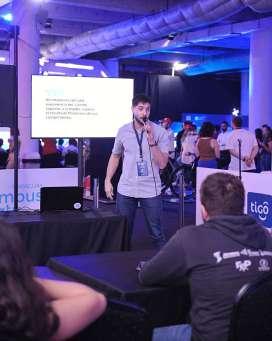
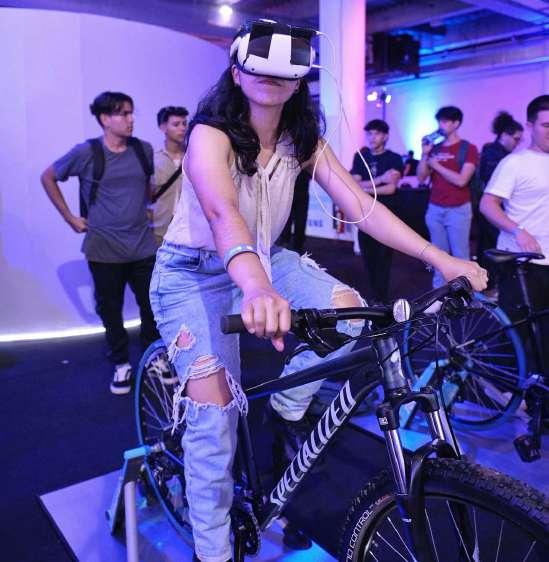
El mayor evento de tecnología, innovación, ciencia y emprendedurismo volvió a impactar con un contenido innovador de la mano de grandes speaker de todo el mundo y workshop inspiradores para aprender y emprender.
Campus Party se llevó a cabo los días 20 y 21 de octubre en el Paseo La Galería de la mano de Tigo y la invitación de Samsung. La plataforma que reúne a empresas y personas visionarias presentó un nutrido contenido invitando a sus seguidores a entender el futuro y el uso consciente de la tecnología que cambia al mundo.
Entre los temas de esta edición se destacaron la inteligencia artificial, emprendimiento y liderazgo, programación y realidad aumentada. Expertos internacionales compartieron sus perspectivas sobre el impacto de la tecnología en la educación.
En este sentido, la reconocida conferencista Eevamaija Vuollo presentó una cautivadora charla sobre "Tecnologías al servicio del aprendizaje”. También Maia Brenner y Micaela Wild presentaron "Flipando.ai: democratizando la IA generativa". Esta charla reveló los detalles de una plataforma innovadora que busca cerrar la brecha del "Gen AI Gap", iniciativa que tiene como objetivo democratizar la inteligencia artificial generativa, abriendo nuevas posibilidades para todos.
Por su parte, durante el día 2 la conversación se centró en los temas de inteligencia artificial y ciberseguridad. Wilson País, en su charla "IA: la pregunta es más importante que la respuesta", desmitificó conceptos en torno a la inteligencia artificial y compartió los avances de Microsoft en colaboración con Open AI.
También se destacó el panel de Atilio Talavera, Nancy Colman e Ignacio Pérez de Tigo Business, en "Ciberseguridad: ¿percepción o realidad?" exploraron las complejidades de la seguridad digital y su impacto en la sociedad actual.
“Celebramos el éxito obtenido durante los 2 días del Tigo Campus Party Paraguay que trajo una propuesta innovadora, acercando al público experiencias únicas con speaker y workshop desafiantes para la comunidad de emprendedores”, mencionó Sebastián Aguiar, director de marketing de Tigo Paraguay.
Por su parte, Ever Miguez, socio latinoamericano de Campus Party destacó la experiencia global como un desafío que año a año se renueva. “Acercamos lo mejor en temas de tecnología e innovación. Esta edición es otra oportunidad que nos invita a seguir inmersos en este ecosistema
y brindar una experiencia integral. Es un orgullo para nosotros traer, de la mano de Tigo, otra vez este gran evento a Paraguay”, mencionó el ejecutivo.
En uno de los paneles sobre startup, Julieta Luz Porta, cofounder & CEO de Sphere Bio, presentó la charla “De estrellas a células: mi viaje de levantar capital desde la NASA a tener un startup que innova en la cura de enfermedades”.
Julieta es una joven de 25 años, proveniente de la ciudad de Mendoza, Argentina. Obtuvo un reconocimiento mundial de la NASA como “joven sobresaliente de Japón”, en un foro de sustentabilidad mundial y el reconocimiento innovador del año de WEF.
Además es speaker en el foro económico mundial y la directiva más joven de la Federación Iberoamericana de Jóvenes
Empresarios en Madrid, representando a más de 14 países y 120.000 empresarios. Actualmente asesora a decenas de startup de toda América latina.
Julieta Luz Porta representó a la Argentina en el Foro Económico Mundial de la Mujer y quedó seleccionada entre 26.000 concursantes tras superar 268 instancias.
Por su parte, Nico Fernández Miranda (Argentina), profesor universitario, diplomado en neurociencia para educadores, coach ontológico y conferencista, estuvo presentando el panel “Neurociencia en acción”.
Miranda es un reconocido profesional que ha desarrollado una destacada carrera académica. Actualmente se encuentra realizando un doctorado en administración de negocios y ha sido distinguido con una mención honorífica por obtener el mejor promedio en su carrera de contador público.
Además de su labor como docente universitario es contador público, socio gerente de Quality Contadores y Administradores SAS, con más de 10 años de experiencia asesorando a empresas.
También ha participado como orador en TEDx y ha obtenido diplomas en neurociencia para educadores y en docencia universitaria. Asimismo, destaca por ser un reconocido coach ontológico y conferencista en diversos eventos nacionales e internacionales, como en el congreso de profesionales en educación y de emprendimiento.
En el panel sobre ciberseguridad, Ignacio Pérez de Uruguay trajo la charla “Deconstruir al hacker ¿estás preparado para las nuevas amenazas?”, y a partir de ejemplos reales, invitó a los campuseros a descubrir cómo esta amenaza se encuentra más cerca de nosotros de lo que pensamos.
Ignacio Pérez se desempeña como gerente general de Quinta Disciplina Consultores. Ha liderado exitosos proyectos de consultoría en diversas organizaciones con un enfoque en la optimización de los
procesos en el negocio y acompañamiento hacia la transformación en la gestión empresarial.
Cuenta con un master en consultoría tecnológica, además de su rol como docente en la Universidad de la Empresa (Uruguay), tiene una sólida base académica que respalda su experiencia práctica.
Se desempeña también como auditor líder en LSQA en ISO 9001, 14001 y 27001 y auditor de productos certificables. Su participación como docente en LSQA y su papel como oficial de seguridad de la información en medicina personalizada, destacan su experiencia en el ámbito de la seguridad de la información.
Otro destacado expositor fue Asier Arranz de España quien habló sobre la tendencia en inteligencia artificial en su charla “Un ChatGPT en la palma de tu mano, privado, sin censura, ¡sin sesgos y sin internet! ¿Hacia dónde avanza la IA?”.
Asier Arranz es especialista en robotics & embedded AI en NVIDIA. Arranz es fanático de surfear las olas tecnológicas, trabajar de cerca con lo último en tecnología y comunicarlo a las comunidades de desarrolladores y entusiastas.
Antes de unirse a NVIDIA, fue desarrollador de realidad virtual (Meta, Facebook), trabajó en blockchain (Consensys, NY) y en computación cuántica (IBM Research, NY). Actualmente en NVIDIA ayuda a universidades, creadores y desarrolladores a utilizar los últimos avances en inteligencia artificial.
Asier Arranz es un experto en tecnología con formación en informática y física, apasionado de la computación cuántica y la IA generativa (especialmente los modelos basados en transformadores).
También trabajó en el laboratorio de computación cuántica de IBM Quantum (Yorktown, Nueva York), dirigió el laboratorio de tecnología del IE Business School (Madrid) y dirige el marketing de productos de IA y la participación de la comunidad de desarrolladores en NVIDIA, centrándose en la IA y la robótica.
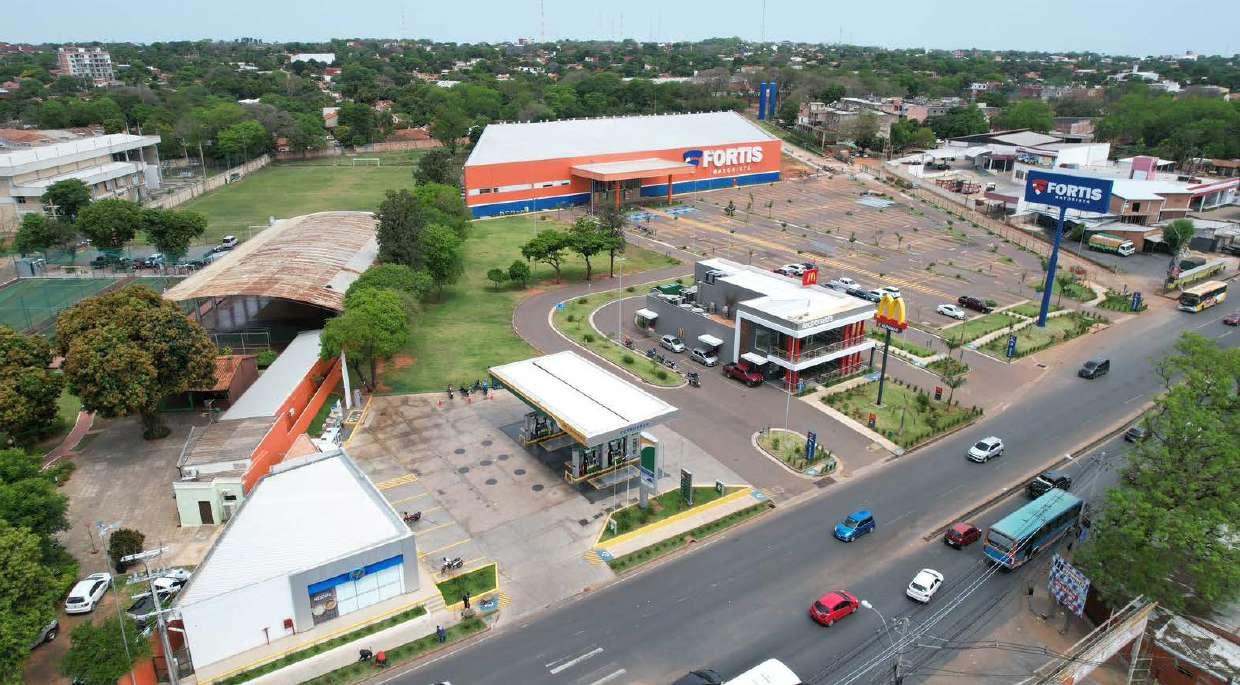
La apertura de Fortis Abasto generará más de 300 nuevos empleos directos y aproximadamente 1.500 empleos indirectos.
El nuevo local reunirá en un solo lugar la experiencia de ahorro y consumo que la marca está acostumbrada a brindar.
Con un local amplio, cómodo y gran estacionamiento para brindar comodidad, Fortis Abasto habilitará sus puertas en noviembre para convertirse en la nueva y mejor opción de los consumidores.
Entre los comercios aliados se encuentran McDonald's, Petrobras y próximamente, Farmacenter. Así mismo, contará con varios otros servicios como agencia bancaria y locales de comida que se irán sumando.
Esta nueva opción de centro comercial traerá mejoras importantes a la zona del Abasto y una revitalización que beneficiará a todos. Principalmente a la comunidad y al estilo de vida de las personas que viven en los alrededores, ya que tendrán fácil acceso a varios servicios en un solo lugar.
La apertura de Fortis Abasto traerá consigo un importante aporte social y apoyo a la política del gobierno con la generación de más de 300 nuevos empleos directos y aproximadamente
1.500 empleos indirectos, razón principal de la expansión de la marca.
Patricia Giménez, gerente de marketing de Fortis, mencionó, “El objetivo principal del nuevo local Fortis Abasto es reunir en un solo lugar la experiencia de ahorro y consumo que Fortis está acostumbrado a brindar”.
Además la ejecutiva señaló que cada vez más personas y pequeños comercios están optando por ahorrar todos los días comprando en este nuevo formato, donde el ahorro es real y en un ambiente cómodo y con una gran variedad de marcas y productos.
Fortis Abasto está localizado en la avenida Defensores del Chaco (más conocida como “Calle Última”) frente mismo al Mercado de Abasto. El horario de atención del nuevo local será de lunes a sábado de 05:00 a 21:00 h y domingo de 07:00 a 21:00 h.
A medida que se acerca la fecha de apertura, Fortis estará anunciando a través de sus redes sociales, todo lo que está preparando para la comodidad y beneficio de los clientes. Así también, en las semanas posteriores se realizará el anuncio de varias promociones y sorteos.
Para más información se puede visitar la web www.fortis.com.py así como las redes sociales Instagram y TikTok como @fortispy; Facebook, YouTube y LinkedIn como Fortis Paraguay.
Las utilidades del mercado asegurador paraguayo se incrementaron 121,5% con relación al año fiscal anterior.
La siniestralidad global más controlada permitió alcanzar resultados muy favorables con paulatina diversificación.
La economía paraguaya ha mostrado una evolución favorable en el año fiscal Julio 2022/Junio 2023, basada principalmente en la recuperación del rubro agrícola, así como el repunte de otros sectores, según reportes del Banco Central del Paraguay, Itaú Unibanco y agencias de calificación de riesgo.
Otro factor preponderante para este avance fue la moderación de la inflación y los menores choques externos observados. Aun así, en el panorama internacional se observan tipos de cambios relativamente altos e inversionistas cautelosos.
En Paraguay se observa un panorama asegurador bastante positivo, con un cierre reciente de ejercicio (2022/2023) que muestra números que han incrementado en términos de utilidades y de primas emitidas. Feller Rate sostiene que una recuperación en el consumo agregado en especial para el segmento de personas, permitirá obtener mejores expectativas para el rubro.
En ese sentido, la industria mantiene una favorable evolución, en línea con la actividad económica. Históricamente, este mercado se ha caracterizado por una fuerte focalización en coberturas de vehículos, segmento que representa un 42% de la producción anual y un 37% del crecimiento nominal de la industria.
ACTIVIDAD & RESULTADOS
En los primeros seis meses del ejercicio 2022/2023, la industria aseguradora paraguaya creció 13 pct. y las utilidades aumentaron en un 52 pct. apoyadas en la mejora de los resultados técnicos y en las inversiones. Aun así, los costos operacionales se mantienen siempre presionados.
Según Feller Rate, durante el ejercicio 2022/2023, la prima directa se expandió un 12,3%. Del mismo modo, año tras año, se observa una mejora paulatina en términos de diversificación, donde las coberturas de
vida y personas van tomando una mayor importancia.
En el último ejercicio y gracias a una siniestralidad global más controlada, la industria alcanzó resultados muy favorables. En los últimos 12 meses, obtuvo un resultado de 366.692 millones (US$ 50,46 millones) que representa más que el doble que el ejercicio anterior, según el informe de Feller Rate.
La producción mantuvo una tendencia creciente, con mayor diversificación, cerrando el ejercicio con más de G. 3,47 mil millones de primas directas y G. 2,51 mil millones de primas netas. Feller Rate asegura que a lo largo del ejercicio 2022/2023, sólo un tercio de las aseguradoras del mercado presentaron resultados técnicos por sobre la rentabilidad financiera.
“Durante 2022/2023, la sección de vehículos logró un crecimiento nominal del 10,8%, superando los G. 1,46 mil millones de prima directa. La siniestralidad neta se situó en un 53,6%, presentando una leve mejora con respecto al año anterior, alcanzando niveles similares a prepandemia. Por su parte, el segmento de caución presentó un menor dinamismo, con una expansión de apenas el 4,7% nominal, propio de un periodo electoral, donde el mercado se mantiene expectante a las definiciones que tome el nuevo gobierno”, según el reporte.
PERSPECTIVAS
Referentes de la industria proyectan que las utilidades de las aseguradoras presentarán niveles mayores a los registrados en los últimos años.
Sin embargo, las perspectivas se mantienen cautelosas respecto al seguro agrícola, que en el último ejercicio analizado enfrentó una serie de ajustes, a causa de la cantidad de siniestros que se mantuvo alta tras los efectos de la sequía, así como a la menor producción del último año.
Las proyecciones de Feller Rate para el ejercicio 2023/2024 en curso están ancladas a la evolución de la inflación y el desempeño de los principales socios comerciales.
“El foco de la industria continúa vinculado a la búsqueda de nuevas oportunidades de negocios, de eficiencias operacionales y fortalecimiento técnico. Las nuevas exigencias de gobierno corporativo buscan dar solidez al modelo de gestión estructural de las empresas, preparándola para los próximos desafíos normativos en términos de supervisión y de evaluación técnica”, finalizó el informe.
Es importante resaltar además que, para mejorar los resultados y el panorama del sector en Paraguay, se debe seguir impulsando medidas relacionadas a la educación en materia de seguros, que permitirá fomentar la cultura e importancia del seguro.
Estas acciones además brindarán la posibilidad de expandir la cobertura a nivel local y subir la tasa de asegurados que (en comparación con países de la región) en Paraguay todavía es muy baja.
En ese mismo contexto, la prioridad está puesta en potenciar la digitalización, la innovación y la cultura del seguro en el mercado. La apuesta de la industria debe estar anclada hacia la digitalización, ya que las nuevas tecnologías obligan al mercado a elevar la calidad de gestión, ofrecer nuevos productos y coberturas. Por lo tanto, combinar lo tradicional con lo digital será clave.
Será importante para la industria aseguradora de Paraguay mantener un crecimiento sostenido, la cultura del seguro debe ser sin dudas otra prioridad. Otro frente que debe mantenerse son las buenas prácticas sostenidas, indispensables para la buena suscripción de riesgos con criterios técnicos.
La industria de seguros en Paraguay se ha caracterizado por ser una de las más tradicionales del mercado.
No obstante, está atravesando un cambio natural de actualizaciones tecnológicas y digitales, que obliga a ofrecer coberturas acordes.
Sin lugar a dudas, uno de los grandes desafíos de la industria en la actualidad, es innovar y crear nuevos productos acordes a la era digital.
La composición del activo de Patria Seguros se halla más concentrada en activos financieros que el mercado asegurador de Paraguay en su conjunto.
Hace 56 años Patria Seguros inicia sus operaciones brindando propuestas y soluciones oportunas a los asegurados. Desde finales del año 2009 forma parte del Grupo Continental, iniciando desde entonces un proceso de crecimiento y mejoras continúas basados en la misma filosofía de excelencia en el servicio y atención a los clientes, sustentados por valores éticos y corporativos que posiciona al grupo entre los primeros del mercado.
La compañía abrió sus puertas un 13 de mayo de 1968 con el objeto de proteger la vida y los bienes de sus asegurados a través de propuestas y soluciones oportunas. Con el transcurso de los años, fue creciendo gracias al apoyo y la confianza de los asegurados, posicionándose como una de las mejores compañías de seguros del país.
En diciembre del 2009, el Banco Continental SAECA adquirió el paquete accionario de Patria Seguros, permitiéndole incorporar nuevas líneas de productos y aumentar el volumen de producción de primas.
Desde entonces, Patria apuesta a la excelencia, contando con un plantel de colaboradores de primer nivel que brinda a los asegurados una atención personalizada y un servicio de asesoramiento en cuestiones de cobertura de riesgos y siniestros.
Fomentar la cultura en materia de seguros significa crear más conciencia sobre la importancia de proteger la vida y el patrimonio de las personas.
Con el transcurso de los años y gracias a la confianza de los asegurados y el respaldo de los reaseguradores de primer nivel mundial, Patria fue creciendo hasta posicionarse como la compañía más solvente del mercado asegurador paraguayo.
La visión de Patria es ser reconocida como la aseguradora más confiable, solvente, eficiente e innovadora del sector, basándose en sus valores confianza, orientación al asegurado, trabajo en equipo y responsabilidad social y ambiental.
Así mismo, la compañía atiende a clientes de los distintos sectores de la economía como ser industrias, comercios, servicios y personas. Actualmente el 80% su cartera se centra en riesgos varios, vida, automóvil e incendios, el 20% restante se encuentra distribuido en caución, transporte, accidentes personales y robo, ofreciendo así una variedad de gama de productos. Patria se encuentra trabajando en estrategias para presentar otros productos y servicios innovadores a los clientes.
Al 30 de junio de 2023, Patria SA de Seguros y Reaseguros presentaba una participación de aproximadamente el 5% de la producción de mercado. Es una de las mayores aseguradoras del Paraguay y dicho posicionamiento constituye también una de sus fortalezas crediticias. Ocupa posiciones de liderazgo en varios ramos, dentro de los 5 mayores operadores.
Patria ha generado resultados netos positivos en los 5 últimos ejercicios, tanto en su estructura técnica como en el resultado de la administración de sus inversiones. En el último período analizado, las utilidades técnicas superaron al rendimiento de las inversiones, lo cual constituye otra de sus fortalezas crediticias.
Durante los ejercicios concluidos entre junio 2019 y junio 2023, Patria reportó resultados finales positivos medidos sobre su patrimonio neto. Por otra parte, la compañía ha generado sólidos resultados técnicos positivos, fluctuando entre el 51% y 67% de las primas retenidas devengadas.
Así mismo, durante los ejercicios concluidos entre junio 2019 y junio 2023, la siniestralidad total de Patria ha sido relativamente baja pero volátil. Fluctuó entre un máximo del 28% para el ejercicio 2019 y un mínimo del 13,6% durante el último ejercicio analizado.
Más recientemente, entre el último ejercicio (junio 2023) y el anterior (junio 2022), la siniestralidad total de la compañía descendió a un 14% desde el 26%. A esta evolución positiva contribuyeron las caídas observadas en los principales ramos en los que opera: automotores del 41% al 37%, vida al 12% desde un 17% y el ramo de riesgos varios,
el cual lo hizo a un 19% desde el 30% un año atrás.
La composición del activo de Patria Seguros se halla más concentrada en activos financieros que el mercado asegurador del Paraguay en su conjunto. En efecto, al 30 de junio de 2023, el 72% de los activos totales de la compañía correspondía a inversiones más disponibilidades, participación significativamente superior al 55% que presentaba el mercado.
Fix SCR SA, agente de calificación de riesgo, decidió asignar el 21 de septiembre de 2023 la categoría pyAA+ con tendencia Estable a la calificación nacional de fortaleza financiera de largo plazo de Patria SA de Seguros y Reaseguros.
La calificación de Patria Seguros se sustenta en las características de su propiedad, donde Banco Continental posee la mayoría accionaria de la compañía y le aporta beneficios en materia de control de sus operaciones.
Asimismo, la calificación considera su satisfactorio posicionamiento de mercado y de liderazgo en varios de ellos, adecuada diversificación de su producción y de sus canales comerciales, buen desempeño operativo, sólidos indicadores de capital y prudente administración de sus inversiones.
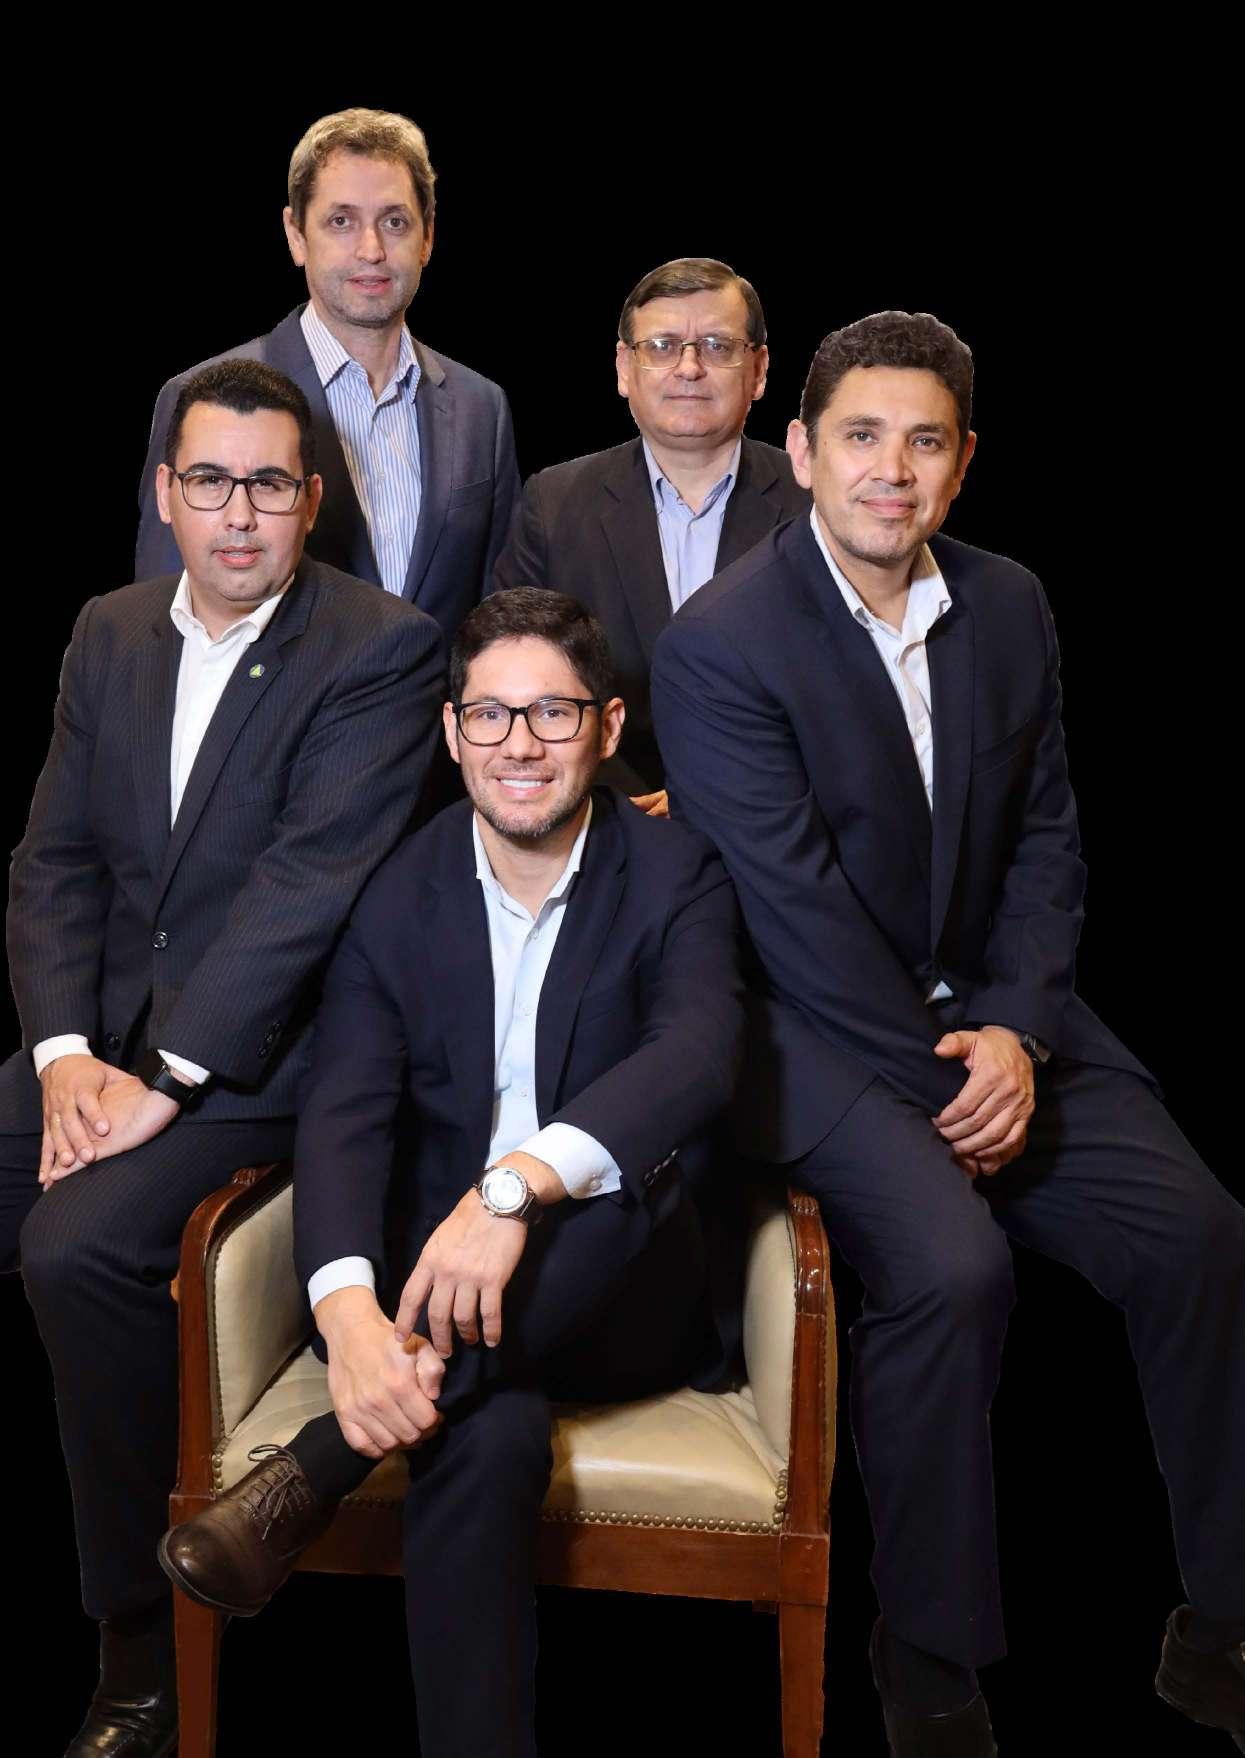
Conforme a los datos estadísticos del mercado asegurador, el índice general de siniestralidad del periodo mencionado, ha sufrido una importante disminución en el orden del -17%.
Si bien algunas secciones como incendio, automóviles, transporte, accidentes personales y otras, han registrado importantes aumentos en el índice de siniestralidad, otras secciones tales como: agropecuario, cauciones, accidentes a pasajeros han registrado una disminución muy significativa en sus ratios de siniestralidad.
En lo que respecta a Patria Seguros, el porcentaje de disminución fue del -40%. Su política de suscripción se basa en una adecuada diversificación y buena evaluación de la calidad de riesgos.
En ese sentido, la disminución del índice de siniestralidad gracias a la buena suscripción de riesgos, además del aumento de las tasas pasivas han ayudado a que Patria obtengan buenos resultados financieros, culminando así el ejercicio con un aumento en las utilidades y el patrimonio del 12% con relación al ejercicio anterior y una cuota de mercado de 20%.
Además de lo señalado, Patria Seguros acompaña con un buen asesoramiento a sus asegurados acerca de medidas preventivas de seguridad que permitan neutralizar o minimizar las consecuencias de los siniestros, de acuerdo con las ramas o secciones.
No es un hecho menor destacar el compromiso de los accionistas de la aseguradora en seguir apostando a capitalizar gran parte de sus utilidades para ayudar al fortalecimiento del patrimonio de la compañía para tranquilidad de sus asegurados.
Estos principios permiten afirmar que Patria se encuentra en el grupo de compañías con menores índices de siniestralidad del mercado al cierre del último ejercicio finalizado en junio de 2023.
El crecimiento del resultado en los últimos años para la gestión de Patria Seguros, se atribuye al modelo de trabajo de la
aseguradora, así como al enfoque en el cumplimiento de sus metas.
Mantener objetivos muy claros y por sobre todo ambiciosos, es lo que obliga a Patria a crear sinergia entre lo estratégico y lo operativo, siendo consciente que el cumplimiento de los mismos seguirá posicionando a la empresa entre las principales compañías del mercado.
A la opinión del directorio de Patria Seguros, estos puntos mencionados solo se llevan a cabo dando cumplimento al plan estratégico vigente, que día a día permite manejar y proyectar los resultados deseados.
Las principales fortalezas que observan los clientes que operan con Patria Seguros son la solvencia patrimonial, solidez propia y confianza por formar parte del Grupo Continental. Además del respaldo de reaseguradores de primer nivel, el asesoramiento eficiente en las coberturas acordes a cada asegurado y un excelente servicio post venta en la atención de siniestros.
En ese sentido, el directorio resaltó que contar con el respaldo del Banco Continental, líder del mercado, permite a Patria Seguros tener presencia a nivel nacional y b rindar tranquilidad a los asegurados, haciéndolos sentir protegidos en forma personal, a sus empresas y a los negocios que manejan, obligando a su vez a la compañía a mantener altos estándares de cumplimiento en las estrategias de negocios y políticas de trabajo.
Uno de los principales objetivos de Patria Seguros para el presente ejercicio, se centra en la innovación y calidad de los productos, mediante la aplicación de tecnologías adecuadas que acompañen el crecimiento de la cartera.
La aseguradora proyecta seguir incrementando su patrimonio y solvencia financiera para brindar seguridad y respaldo a los asegurados. Patria espera un crecimiento sostenido, cuidando la calidad de los riesgos suscriptos y, sobre todo, el plan de capitalización para seguir fortaleciendo a la compañía.
En el mercado asegurador de Paraguay operan activamente 34 empresas aseguradoras. Las primeras 10 compañías concentran el 66% de la prima directa del mercado y las primeras 5 el 45% al cierre del último ejercicio el 30 de junio de 2023. Ninguna aseguradora concentra el 20% de marketshare y el índice de HerfindahlHirschman da como resultado 631 puntos, indicando que existe un mercado competitivo.
Sin embargo y a pesar de la alta competencia mencionada, el desarrollo del mercado asegurador paraguayo aún es acotado y concentrado en pocas secciones o ramos. A junio de 2022 la prima directa del sistema continuaba representando sólo el 1% del PIB y las secciones de automotores y vida de corto plazo concentraban casi el 60% de la producción del mercado.
Otra característica importante es que al igual que la mayoría de los mercados de la región, los ramos de seguros generales predominan por sobre los del ramo vida. Al 30 de junio de 2023, el ramo vida representó el 17% de las primas directas totales frente al 83% del conjunto de ramos de seguros generales.
Las oportunidades de crecimiento a mediano y largo plazo para el mercado de seguros en Paraguay derivan principalmente de 3 factores; la apertura de nuevos ramos y coberturas, la introducción de incentivos fiscales para la desgravación de seguros de vida individual con componente de ahorro en sus coberturas o vida universal; y la continuidad del crecimiento macroeconómico del país, lo cual permitiría generalmente la introducción de nuevos productos.
A diferencia de muchos mercados de la región, el desempeño operativo del mercado asegurador del Paraguay se halla menos dependiente de las utilidades financieras, lo cual es positivo. En efecto, sus resultados han sido en muchos ejercicios más diversificados entre las utilidades técnicas y financieras que otros mercados regionales.
En ese aspecto, los directores de Patria Seguros enfatizaron que la industria de seguros en Paraguay se ha caracterizado
por ser una de las más tradicionales. No obstante, actualmente está atravesando un cambio natural de actualizaciones tecnológicas y digitales, que obliga a ofrecer coberturas acordes.
Las plataformas de autogestión están redefiniendo a la industria. La información en tiempo real, la gestión de siniestros y cotizadores en línea, son algunas de las innovaciones que se pueden citar, teniendo en cuenta una escala más que importante para seguir progresando en beneficio de los asegurados.
Así mismo, destacaron que el sector está experimentado un nuevo impulso en su ritmo de expansión, reflejado en el crecimiento constante en la producción de seguros en los últimos años.
Estos resultados pueden calificarse como satisfactorios al verificarse una evolución positiva. Sin embargo, el contexto actual representa un gran desafío para el sector, que deberá vincular un decidido avance en materia de incorporación de tecnología e impulsar la cultura del seguro, promoviendo así -en un futuro- los seguros obligatorios.
“Sin lugar a dudas, uno de los grandes desafíos de la industria en la actualidad, es innovar y crear nuevos productos acordes a la era digital. Encontrar la manera correcta de cubrir estas necesidades sin dejar de lado lo tradicional”, explicaron los directores de Patria Seguros.
El innovar y crear nuevos productos, acompañará lo tradicionalista del rubro, siendo capaces de realizar un trabajo de suscripción claro, preciso y completo para los asegurados, dejando de lado el concepto que el proceso de suscripción de una póliza de seguros se equipara con una actividad transaccional de compra y venta.
“Fomentar la educación en materia de seguros, es el mecanismo a utilizar para que las personas vayan tomando mayor conciencia sobre la importancia que radica en tener un contrato de seguros”, aseguraron.
En ese sentido, destacaron que la pandemia fue un momento clave para la industria ya que demostró que contar con un contrato de seguro va más allá de sólo recibir una indemnización ante imprevistos.
Poseer una póliza permite al beneficiario conectar en forma directa con la seguridad y estabilidad de un seguro ante las posibles pérdidas que pudieran ocurrir en forma inesperada. Por ello, fomentar la cultura en esta materia significa crear más conciencia sobre la importancia de proteger la vida y el patrimonio de las personas.
“Consideramos que seguir trabajando respecto a la educación en materia de seguros -que va de la mano con el trabajo de fortalecimiento de la cultura del seguro-, permitirá volver cada vez más técnico y profesional a los aseguradores”, finalizaron los directivos.
Solvencia: pyAA+ | Tendencia: Estable | Calificadora: Fix SCR | Fecha: Septiembre 2023
La calificación de Patria SA de Seguros y Reaseguros se sustenta en las características de su propiedad, donde el Banco Continental posee la mayoría accionaria y le aporta beneficios en materia de control de sus operaciones.
Patria es una de las mayores aseguradoras de Paraguay y dicho posicionamiento constituye también una de sus fortalezas crediticias.
Asimismo, la calificación considera su satisfactorio posicionamiento de mercado y de liderazgo, adecuada diversificación de su producción y canales comerciales, buen desempeño operativo, sólidos indicadores de capital y prudente administración de sus inversiones.
Durante el último ejercicio económico concluido el 30 de junio de 2023, Patria Seguros se encuentra ubicada en la sexta posición en el ranking de producción con algo más del 5% de la producción total. Se destaca por su segunda ubicación en los ramos de incendio y riesgos.
Patria Seguros opera en la totalidad de los ramos del mercado excepto en los seguros agropecuarios. Sin embargo, la mayor parte de la prima retenida se concentra en sólo dos ramos: automotores y vida.
Por otra parte, la compañía ha generado sólidos resultados técnicos positivos, fluctuando entre el 51 y el 67% de las primas retenidas devengadas. Estas utilidades fueron complementadas con resultados financieros decrecientes.
Más recientemente, entre el último ejercicio y el anterior, la siniestralidad total de la compañía descendió a un 14% desde el 26%. A esta evolución positiva contribuyeron las caídas observadas en los principales ramos en los que opera la compañía: automotores del 41% al 37%, vida al 12% desde un 17% y el ramo de riesgos varios, en cual lo hizo a un 19% desde el 30% un año atrás.
Patria Seguros ha generado resultados netos positivos en los 5 últimos ejercicios, tanto en su estructura técnica como en el resultado de la administración de sus inversiones. En el último período analizado, las utilidades técnicas superaron al rendimiento de las inversiones, lo cual constituye otra de sus fortalezas crediticias.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
Pasivos
Primas directas Primas reaseguros Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta* Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros Automóviles Vida Riesgos
2022/2023
ACTIVO - PATRIMONIO NETO
“Paraguay
El 47% de las primas totales emitidas del mercado asegurador corresponden a seguros de automóviles y apenas un 14% a seguros de vida.
El desarrollo del seguro obligatorio -una realidad en países de la región- sigue siendo materia pendiente en Paraguay.
El mercado asegurador paraguayo tuvo un buen desempeño en el ejercicio 2022-2023, con un crecimiento de las primas directas del 12,3%, impulsado principalmente por los ramos de vida y automóviles.
La utilidad técnica neta también mejoró, alcanzando G. 199.000 millones, mientras que las ganancias por inversiones crecieron un 32%, alcanzando G. 183.000 millones. Las ganancias netas del mercado totalizaron G. 366.000 millones, un 122% más que el año anterior.
La perspectiva de crecimiento para el ejercicio 2023-2024 es alentadora, a pesar de los desafíos económicos internacionales. “Paraguay lidera el crecimiento económico de la región y tiene una inflación estable. Sin embargo, la penetración de seguros en el país todavía es baja, por lo que las aseguradoras deben seguir innovando para atraer a más clientes”, destacó Catalina Jara, CEO de Itaú Seguros.
En ese aspecto, Itaú Seguros continúa con la diversificación de su cartera de clientes mediante el posicionamiento en nuevos nichos de negocios, ofreciendo productos innovadores, segmentado por tipos de clientes. Además, sigue con el fortalecimiento, consolidación y desarrollo de la estructura organizacional, apuntando a mantener adecuados niveles de eficiencia, automatización de procesos y digitalización.
“La cercanía con el cliente es un pilar que nos acompaña desde nuestros inicios. Trabajamos en la simplificación de la oferta de seguros, que facilite el entendimiento de las coberturas y exclusiones, creando conciencia sobre la importancia de contar con un seguro dentro del presupuesto personal y familiar”, afirmó Catalina Jara.
La CEO de Itaú Seguros enfatizó que es clave que la cultura de seguros sea un compromiso del mercado asegurador paraguayo, un camino por el cual se encuentra transitando el sector y donde es fundamental que la oferta sea realizada de manera clara y precisa para impulsar la concientización sobre su importancia en la instalación dentro del presupuesto familiar.
Al respecto, enfatizó “Itaú Seguros tiene como pilar fundamental la creación de la cultura de seguros en el país. Somos conscientes que es un proceso con etapas que debemos conquistar y donde la industria en sus diferentes roles debe tomar protagonismo para acelerar el proceso. Es hora que Paraguay abrace la cultura de seguros”.
ACTIVIDAD Y RESULTADOS
El mercado asegurador paraguayo se encuentra en continua evolución, gracias al ingreso de nuevos
La perspectiva de crecimiento para el ejercicio 2023-2024 es alentadora, a pesar de los desafíos económicos.
jugadores, la compra de compañías por parte de bancos y la fusión de otras.
“Uno de los principales impulsores del crecimiento del mercado de seguros en Paraguay ha sido la estabilidad económica. En los últimos años, Paraguay mantuvo un crecimiento económico sostenido, creando un entorno propicio para el desarrollo de la industria aseguradora”, destacó Catalina Jara.
Asimismo, explicó que el 47% de las primas totales emitidas del mercado asegurador corresponden a seguros de automóviles y apenas un 14% a seguros de vida, lo que demuestra una oportunidad para desarrollar
la cultura de seguros con mirada a futuro y previendo imprevistos que puedan convertirse en desafíos que desestabilicen las economías familiares.
“Paraguay tiene un gran potencial de crecimiento para la industria, sobre todo en los seguros relacionados a personas. El desarrollo del mercado de seguros en el país ha experimentado un crecimiento significativo en las últimas décadas; sin embargo, aún se observa una baja penetración de mercado. Así también, el desarrollo del seguro obligatorio -una realidad en países de la región- sigue siendo materia pendiente en Paraguay”.
“La digitalización y la tecnología son pilares fundamentales de desarrollo del mercado, son oportunidades que tiene la industria aseguradora, ya que juegan un papel crucial en el crecimiento del mismo”, insistió la CEO de Itaú Seguros.
La disponibilidad de servicios en línea, aplicaciones móviles y la posibilidad de cotizar y adquirir seguros de manera electrónica, simplifican el proceso de contratación para los clientes y agiliza la operación de las compañías aseguradoras.
A su opinión, “Es esencial que el sector continúe evolucionando para satisfacer las cambiantes necesidades de los consumidores y las demandas del entorno económico. Para un mayor crecimiento del rubro, requerirá un enfoque integral que involucre al gobierno, empresas aseguradoras y la sociedad en su conjunto”.
En ese sentido y para finalizar, Catalina Jara reafirmó que la clave para mejorar la cultura aseguradora y el crecimiento de la industria, es la combinación de educación, innovación y estrategias de mercado.
Actualmente se desempeña como CEO de ITAÚ Seguros. Cuenta con 20 años de experiencia en el rubro, iniciando en la corredora de Banca Seguros.
Es licenciada en administración de empresas por la Universidad Columbia con un master executive en dirección de aseguradora por la Universidad de Cádiz.
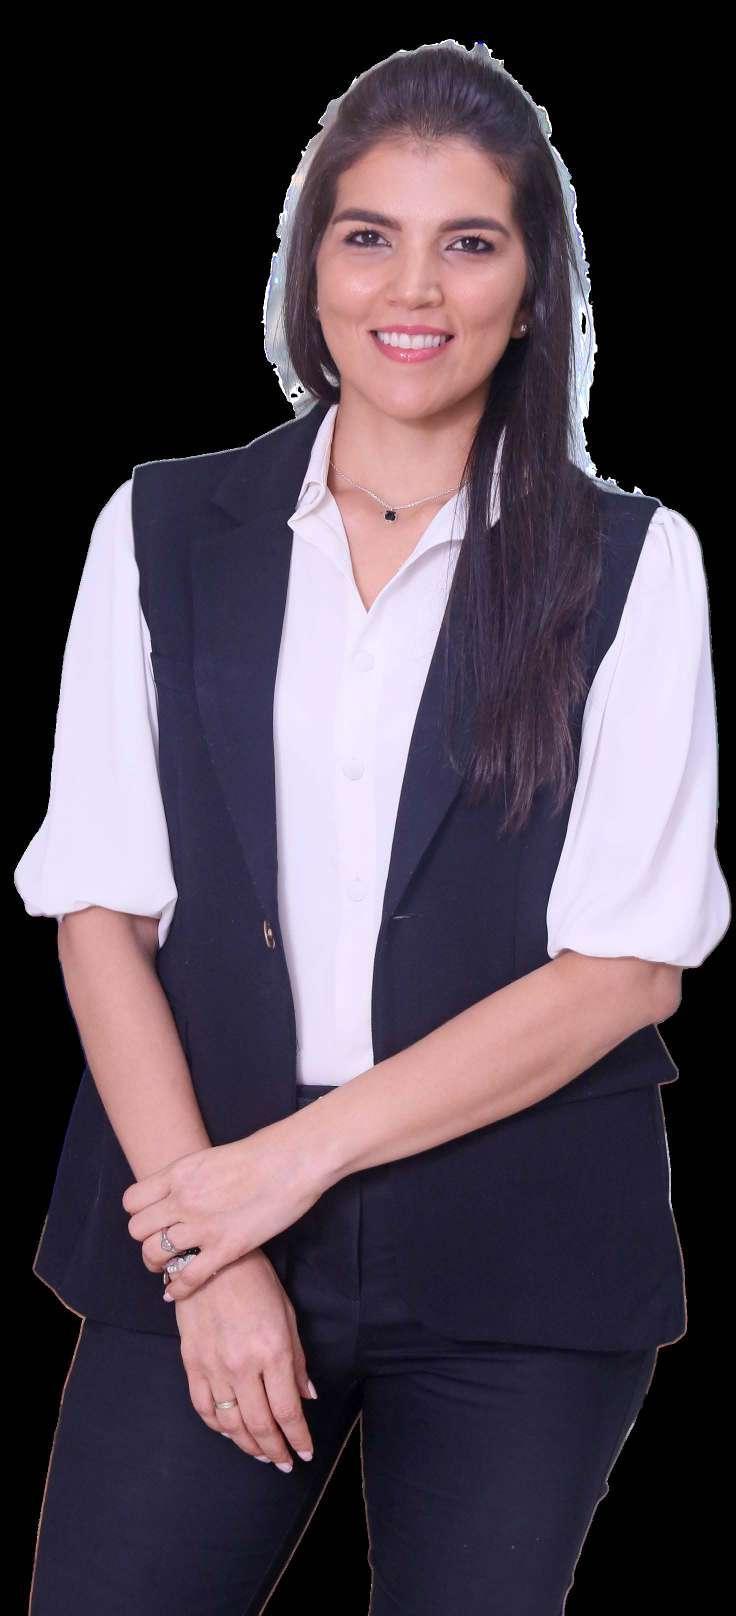
Solvencia: AApy | Tendencia: Fuerte (+) | Calificadora: Feller Rate | Fecha: Octubre 2022
La primera calificación asignada a las obligaciones de Itaú Seguros Paraguay SA, se sustenta en su importante vinculación comercial y de largo plazo con Banco Itaú Paraguay, sumado a los lineamientos de gestión de riesgos y gobernabilidad de su casa matriz, así como el respaldo patrimonial de los accionistas del Grupo Itaú Unibanco.
En febrero del 2021 la aseguradora Providencia SA de Seguros fue autorizada por la Superintendencia de Seguros (BCP) a traspasar su propiedad accionaria al Grupo Itaú Unibanco. Así, desde marzo 2021 la aseguradora cambia de controlador. Posteriormente, se modifica su razón social a Itaú Seguros Paraguay SA, dando origen a la actual entidad.
En su primer año de actividad, la cartera se ha focalizado en seguros de protección de deudas por fallecimiento del deudor, de operaciones crediticias cursadas a los clientes del banco. A comienzos del año 2022, paulatinamente se han ido incorporando operaciones no relacionadas al crédito.
A junio de 2022, en el segmento vida la participación de mercado de Itaú alcanzaba el 10%, situándose en la tercera posición de la industria. La siniestralidad neta es inferior al 10%, teniendo en cuenta el apoyo del reaseguro, colaborando a la obtención de resultados técnicos muy sólidos.
Al cierre de junio de 2022, el patrimonio propio no comprometido de Itaú Seguros cubría en 4,08 veces al margen de solvencia. Sus inversiones representativas alcanzan los G. 19.159 millones, para cubrir fondos invertibles por G. 11.687 millones, netos del reaseguro.
Esto permite contar con un superávit representativo de G. 7.472 millones. Por su parte, las inversiones del fondo de garantía alcanzan los G. 47.105 millones, para una obligación de G. 15.719 millones. Este amplio excedente está respaldado por inversiones financieras de adecuada liquidez.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta* Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida Riesgos varios
2022/2023
ACTIVO - PATRIMONIO NETO
“ueno Seguros se ha posicionado rápidamente como un importante actor del mercado”
El seguro es históricamente una red de contención que permite salvaguardar todas las situaciones adversas de la economía.
El futuro de la industria en Paraguay se proyecta a través de lo digital, del acceso simple y fácil para los asegurados.
ueno Seguros llegó para sumar al ecosistema de ueno, dedicada al desarrollo de productos para facilitar la inclusión financiera. El grupo empresarial cuenta con una entidad financiera, una aseguradora, una casa de bolsa y otras unidades de negocio para ofrecer a sus clientes la posibilidad de tener todos los servicios y productos financieros integrados en un solo lugar.
“ ueno Seguros se ha posicionado rápidamente como un importante actor del mercado asegurador. La compañía ofrece una amplia gama de productos y servicios, todos ellos 100% digitales y con un enfoque en la inclusión financiera”, manifestó Franklin Boccia, presidente de ueno Seguros.
Así también, ueno Seguros propone acercar sus servicios a las personas que antes no tenían acceso a estos servicios. Para ello, la compañía ofrece productos sencillos y accesibles, que pueden ser contratados de forma 100% digital.
“En lo referente a tecnología, ueno Seguros es una compañía digital que ofrece a sus clientes una experiencia de usuario personalizada y eficiente. Cuenta con una plataforma digital que permite a los clientes contratar pólizas, realizar consultas y gestionar siniestros
de forma rápida y sencilla”, resaltó el ejecutivo.
ueno Seguros ofrece pólizas de automóviles, hogar, comercio, vida y accidentes. Además de esto, la empresa brinda a sus clientes una serie de servicios adicionales gratuitos, que van más allá de la cobertura de una póliza. Estos incluyen asistencias técnicas, descuentos en productos y servicios, y beneficios exclusivos.
“Para el cliente de ueno Seguros no es necesario que ocurra un siniestro para acceder gratuitamente a servicios adicionales como plomería o electricistas. Ofrecemos un montón de asistencias y servicios gratuitos que no necesariamente tienen que llegar de la mano de un siniestro”, explicó Franklin Boccia.
El ejecutivo también señaló además que ueno Seguros está comprometida con el crecimiento del mercado asegurador paraguayo y tiene previsto lanzar nuevos productos en los próximos meses.
En cuanto al patrimonio de la entidad, este presentó un incremento de más de G. 60.000 millones, escalando 20 puntos en el ranking de patrimonio de las aseguradoras del mercado local.
“Con la reingeniería en las gestiones de la aseguradora, recuperamos la utilidad técnica logrando una utilidad del 31% de las primas devengadas. Quintuplicamos la cantidad de asegurados llegando a 51.000. Así mismo, contamos con 7 productos totalmente rediseñados de forma disruptiva para nuestro nuevo público”, destacó Franklin Boccia.
En ese mismo contexto, señaló que ueno Seguros logró aumentar la cantidad de clientes y facturación, además de mejorar la rentabilidad. "Cerramos un ejercicio con resultados positivos, buenas perspectivas a futuro, una cartera diversificada y limpia, riesgos sanos y con un plan estratégico muy bien marcado", sostuvo el presidente de ueno Seguros.
El futuro de la industria se proyecta a través de lo digital, del acceso simple y fácil para el cliente. “El rubro asegurador paraguayo está cambiando después de décadas. Se observa una diversidad y gran cantidad de nuevos jugadores, como entidades financieras locales y de capital extranjero, que tienen su propia aseguradora. Esto permite que el seguro se acerque cada vez más a la gente”, expresó Franklin Boccia.
En referencia a la relevancia de la industria aseguradora en Paraguay y su influencia en la economía local, el ejecutivo manifestó que si bien la incidencia del sector en el PIB todavía es baja, tiene bastante potencial de crecimiento.
“El seguro es históricamente una red de contención que permite salvaguardar todas las situaciones adversas a la economía local. Es la red que protege a los ciudadanos, a las redes de pago, así como al patrimonio de las personas. Es indispensable seguir trabajando para potenciar la educación en materia de seguros, así como hacer crecer esta masa crítica para tener un mayor impacto en el PIB”, detalló.
En ese mismo contexto y con relación a la educación en materia de seguros, el ejecutivo resaltó que la capacitación y concienciación son claves para el crecimiento de la industria. A su opinión, es un tema que debe tratarse desde la educación formal, en los colegios y universidades del país.
La industria del seguro en Paraguay tiene desafíos muy interesantes para los próximos años. En ese aspecto, ueno Seguros forma parte del comité ejecutivo de la Asociación Paraguaya de Compañías de Seguros, un gremio que congrega a todos los actores del mercado.
“Desde este gremio se estableció un plan estratégico a nivel nacional que tiene aristas muy fuertes y bien definidas como la capacitación, inclusión tecnológica y facilidades para el acceso a pólizas de seguros. Otro pilar importante para la industria radica en seguir construyendo vínculos y nexos internacionales para apoyar y acompañar con toda la expertise, profesionales y políticas públicas que den valor al rubro”, finalizó Franklin Boccia.
Actual presidente de ueno Seguros. Es egresado en Administración de Empresas de la Universidad Nacional de Asunción. Realizó un posgrado en economía y gestión bancaria en la Universidad Nacional de Uruguay, así como un diplomado en ética, cumplimiento y transparencia por la facultad de ciencias sociales de la Universidad Columbia.
Posee una certificación de la Universidad de Florida en lo que respecta a prevención de lavado de dinero. Fue intendente de riesgo de lavado de dinero y financiamiento del terrorismo de la Superintendencia de Bancos del Banco Central del Paraguay (BCP).
Además se desempeñó como representante del BCP ante el Mercosur (grupo de trabajo SGT4), ante el Plan Estratégico del Estado Paraguayo (PEEP) de Combate al Lavado de Activos (LA), el Financiamiento del Terrorismo (FT) y ante el Grupo de Acción Financiera de Latinoamérica Gafilat, como coordinador del Grupo de Trabajo de Apoyo Operativo (GTAR).
Así mismo, fue evaluador del Gafi en el marco de la cuarta ronda de evaluaciones mutuas y miembro del Grupo de Expertos (GEG). Es además expositor Internacional, coordinador académico y docente de la Universidad de Buenos Aires (UBA) para el posgrado AML/CFT. Es docente de la facultad de ciencias económicas de la Universidad Nacional de Asunción (UNA).
Con la reingeniería en las gestiones, recuperamos la utilidad técnica logrando una utilidad del 31% de las primas devengadas.
Solvencia: pyBBB+ | Tendencia: Estable | Calificadora: Solventa Riskmétrica | Fecha: Octubre 2023
La mejora en la calificación desde pyBBB- a pyBBB+ con tendencia Estable para ueno Seguros SA, se fundamenta en el mayor nivel de solvencia registrado a partir del importante aporte de capital realizado por su principal accionista Financiera ueno SAECA del Grupo Vázquez SAE.
Si bien la aseguradora cuenta con una labor de más de 30 años en la industria aseguradora, operando en ramo de seguros elementales o patrimoniales, con un foco en los últimos años en las secciones de automóvil y caución, buscará digitalizar sus operaciones y orientarlas al crecimiento sostenible, como otras entidades que operan bajo la marca ueno Seguros, de la mano de su accionista institucional y grupo controlador.
La sección de mayor producción de primas para ueno Seguros es automóviles, que genera el 52,97% de las mismas.
En cuanto a la sección con mayor participación en el mercado, la cobertura de accidentes a pasajeros, que representa para ueno el 10,09% de la producción de primas, cuenta con una cuota importante de 16,90%, lo que coloca a la segunda aseguradora en el ranking total en dicha sección.
Asimismo, responsabilidad civil, que aumentó 31,08% en el año, genera el 12,99% de las primas, y cuenta con el 1,38% del mercado total.
Por otra parte, los activos de ueno Seguros han crecido 191,96%, hasta G. 77.251 millones en junio de 2023. Este crecimiento se dio como consecuencia del importante incremento de las inversiones en el periodo 2022/2023, pasando de un nivel de G. 12.402 millones en junio de 22 a G. 60.251 millones en junio de 2023.
El indicador de cartera vencida se redujo de 22,02% en junio 2022 a 12,96% en junio de 2023, ubicándose ligeramente por encima de la morosidad del sistema del 11,29%.
Con la incorporación de Financiera ueno como principal accionista, se ha llevado a cabo una inyección importante de capital a la aseguradora, con el capital social que en el histórico se había mantenido en G. 6.662 millones hasta junio de 2022, con un aumento a G. 10.000 millones en junio de 2023.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos
Disponibiliad Créditos
Inversiones
Pasivos
Deudas Provisiones
Pasivos
2022/2023
UTILIDAD NETA
400.484
Primas directas Primas reaseguros
Ingresos de inversión
Pago prima reaseguros
Siniestros
Gastos de producción
Resultado técnico
Otros resultados
Impuesto a la renta
Utilidad neta
Ratios
Siniestralidad bruta*
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida
Riesgos varios
2022/2023
ACTIVO - PATRIMONIO NETO
Al cierre del ejercicio Julio 2022 – Junio 2023, la industria aseguradora obtuvo un excelente resultado con relación al año fiscal anterior.
La perspectiva financiera se centra en la solvencia, riesgo y rentabilidad, fortaleciendo un crecimiento sostenible en un entorno cambiante.
Al cierre del ejercicio Julio 2022 – Junio 2023, la industria del seguro en Paraguay obtuvo un excelente resultado con relación al año fiscal anterior. En ese aspecto, Aseguradora Tajy no fue la excepción fundamentalmente en la última cuenta del balance, llegando a un resultado muy superior a lo previsto en el presupuesto.
“Este buen resultado de desempeño es una satisfacción, pero también un lindo desafío para nuestra gestión actual, pues la vara quedó bastante alta, lo que nos genera una gran motivación, actuando como un buen combustible para las acciones del presente ejercicio”, manifestó Gustavo Samaniego, presidente ejecutivo de Aseguradora Tajy.
“Nuestra gestión basada en la utilización de todas las herramientas digitales disponibles, siempre está y estará direccionada a generar rapidez y agilidad en todos nuestros servicios, para la plena satisfacción de nuestros asegurados”, destacó el ejecutivo.
Así mismo, Tajy trabaja arduamente en generar las condiciones necesarias, tanto a nivel de directorio y colaboradores, mediante capacitaciones para los distintos aspectos de la gestión de la aseguradora, en materia tecnológica para hacer frente al desarrollo dinámico del mercado.
Al respecto, Gustavo Samaniego expresó, “Basándonos en estas acciones esperamos un ejercicio 2023-2024 de mucho éxito tanto en lo relacionado al servicio de nuestros asegurados, como en la buena gestión de las operaciones que nos permitan llegar al cierre del año fiscal con una buena expresión en la cuenta de resultados del balance”.
Aseguradora Tajy es una compañía comprometida con la sostenibilidad a través de la innovación, el trabajo en equipo y el compromiso con el medio ambiente.
“La innovación contribuye a la eficiencia, la reducción de costos y la mejora de la calidad de los servicios de seguros. El trabajo en equipo promueve la sostenibilidad y el compromiso con el medio ambiente se traduce en iniciativas sostenibles”, dijo Gustavo Samaniengo.
Aseguradora Tajy se encuentra en etapa de consolidación y selección, basada en la buena administración de riesgos, tanto de organización como de cobertura.
“La mayor exigencia está destinada en esta dirección, por supuesto abocados a un crecimiento regular y prudente en consideración a las mismas y teniendo siempre en vista
los objetivos de la planificación estratégica de la empresa alineados en el marco de la matriz de riesgos preestablecidos”, afirmó Gustavo Samaniego.
En lo que respecta a clientes, el objetivo de la institución es fortalecer la fidelización y la satisfacción de los mismos, adaptándose a sus necesidades cambiantes.
“Nuestra perspectiva financiera se centra en la solvencia, la calificación de riesgo y la rentabilidad, asegurando así nuestra estabilidad y crecimiento sostenible en un entorno en constante cambio. El compromiso con la excelencia y la visión estratégica nos guiarán hacia un futuro en el que Aseguradora Tajy continuará siendo referente del sector, ofreciendo soluciones confiables y de calidad a nuestros asegurados”, resaltó el ejecutivo.
El presidente de Tajy destacó ciertas estrategias claves y fundamentales para el éxito en un mercado que cambia de manera muy rápida. Entre ellas, consideró fundamental contar con una amplia gama de productos adaptados a las necesidades reales de los clientes, establecer una relación sólida con los mismos, innovar constantemente y saber retener talentos para solidificar los cimientos de la compañía.
“Las alianzas estratégicas proporcionan ventajas competitivas y por sobre todas las cuestiones mantiene un enfoque en la gestión de riesgos, dado que la industria de seguros se basa en ello. Siguiendo estos lineamientos, una compañía de seguros en Paraguay puede aumentar sus posibilidades de éxito y establecerse como un referente en el mercado”, insistió.
En ese contexto, y para finalizar Gustavo Samaniego, enumeró los pilares que identifican a Aseguradora Tajy y que los clientes valoran, entre ellos consideró que la fidelización o lealtad del cliente es fundamental para toda empresa.
“Hemos trabajado siempre en innovar año tras año las estrategias de fidelización para con nuestros asegurados, donde hemos priorizado diferenciarnos de la competencia, ofreciendo mejoras en los productos y servicios. Esto dio como resultado un aumento en la rentabilidad, valor y posicionamiento a nuestra marca”, explicó.
Como ejemplo de fidelización y sobre todo empatía y cooperación para con sus aliados comerciales y asegurados, a razón del impacto de la crisis del COVID-19, Aseguradora Tajy realizó una reingeniería de productos y servicios que hicieron a la sección de vida y accidentes personales una opción válida para sus asegurados.
Ingeniero civil por la facultad de ciencias físicas y matemáticas de la Universidad Nacional de Asunción (UNA).
Asumió el cargo de presidente ejecutivo de Aseguradora Tajy en noviembre de 2018 por primera vez, siendo reelecto en la asamblea general ordinaria de fecha 1 de octubre de 2021.
Dentro de sus experiencias laborales se destacan los cargos de asesor de la dirección general de vialidad en el MOPC, año 1987. Además, fue director de construcciones escolares desde el año 1993 al 2004 en el Ministerio de Educación y Ciencias (MEC).
Formó parte de la Copacons en el año 2004 como presidente del consejo de administración, también fue miembro del consejo de administración desde en los años 2004 - 2006; 2013 - 2018 de la Entidad Binacional Yacyretá.
Las alianzas estratégicas proporcionan ventajas competitivas y mantienen un enfoque en la gestión de riesgos.
Solvencia: A+py | Tendencia: Estable | Calificadora: Feller Rate | Fecha: Octubre 2023
La ratificación de la calificación asignada a las obligaciones de seguros de Tajy se sustenta en su satisfactorio perfil de negocios, coherente modelo operacional y fuerte posicionamiento competitivo, contando con sólidos niveles de respaldo financiero, de cumplimiento regulatorio y de inversiones de respaldo. Asimismo, considera el satisfactorio respaldo de reaseguro, para un conjunto de coberturas de alta demanda de soporte externo.
La aseguradora pertenece a un amplio conjunto de cooperativas que, a su vez, son la base de su producción de seguros. Así como en muchas regiones del continente, en Paraguay el modelo cooperativista presenta una alta relevancia económica y social. Ello otorga una alta cuota de responsabilidad a la gestión operacional y capacidad de pago que Tajy compromete a sus clientes.
Al cierre de junio de 2023, los resultados globales de Aseguradora Tajy mejoraron, gracias a un mejor desempeño financiero y por tipo de cambio. El déficit técnico de seguros se redujo, reflejando la menor carga de siniestros agrícolas, junto con la continua recuperación de su cartera de vida. Su principal segmento de negocios, automóviles, mantiene una siniestralidad levemente superior a la media del mercado.
La estructura financiera de Tajy presenta un perfil conservador, con niveles de respaldo y de endeudamiento acordes con el mercado. La cartera de inversiones de respaldo mantiene un perfil crediticio satisfactorio, con una cartera de renta fija con clasificación promedio en torno a “AA”. Por su parte, en los últimos años ha ido incrementando su capital, en base a aportes y retención de utilidades, brindándole solidez frente a escenarios de mayor presión técnica.
Al cierre de junio de 2023 Tajy mantiene niveles adecuados de resguardos y superávits. Su patrimonio propio no comprometido alcanzó los G. 90.000 millones, cubriendo en 3,0 veces su exigencia de margen de solvencia. Su obligación de invertir sumaba sobre los G. 87.500 millones, contando con inversiones representativas por Gs. 88.700 millones y activos suplementarios por G. 21.600 millones.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta*
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida
Riesgos varios
27.828.703 231.929 2.046.414 5.781.939 35.520.186 5.604.755 (259.060) 908.755 72.887 576.807
2022/2023
ACTIVO - PATRIMONIO NETO
“El desafío principal es la gestión de riesgos en un entorno de constante cambio”
El sector asegurador está en firme evolución, siendo uno de los principales aliados que mueve la economía paraguaya.
Con una tendencia positiva en términos de crecimiento, la demanda de productos y servicios de seguros sigue siendo sólida.
PLUS: ¿Cómo evalúa el ejercicio Julio 2022/Junio 2023?
Raquel Riveros: Luego de los resultados del periodo anterior donde hemos respondido con solidez a nuestros clientes ante siniestros de importante envergadura, así como la situación agrícola donde fuimos la única aseguradora cumpliendo en tiempo récord el compromiso con nuestros más de 400 clientes del campo, el último ejercicio representó para MAPFRE Paraguay un cierre atípico.
Hemos recobrado nuestra rentabilidad, logrando un cierre positivo en relación a ingresos, así como un crecimiento sostenido en primas, reflejo de la confianza de nuestros clientes que siguen eligiéndonos año a año como su "Aseguradora de Confianza", lo que nos permite mantener con soltura nuestra posición de liderazgo en el mercado asegurador paraguayo como hace más de 20 años.
PLUS: ¿Cuál es la perspectiva de crecimiento para este ejercicio?
Raquel Riveros: Para este nuevo ejercicio mantenemos nuestra perspectiva de crecimiento optimista y en línea con el mercado asegurador. Estamos convencidos que seguiremos expandiendo nuestra presencia dentro del sector, brindando soluciones innovadoras, productos completos y adaptándonos al dinamismo de nuestros clientes, quienes a hoy tienen una cultura aseguradora más formada y conscientes que el mismo forma parte del respaldo de su patrimonio.
En esa línea seguimos al pie de nuestra buena gestión técnica
buscando optimizar los estándares de suscripción para responder a las necesidades del cliente y del equipo.
PLUS: ¿Cómo observa a la industria en la actualidad?
Raquel Riveros: El sector asegurador está en constante evolución, siendo uno de los principales aliados que mueve la economía paraguaya brindando respaldo a las industrias, sector agrícola, pymes y financieras.
El seguro es sin duda un rubro que genera oportunidades para el crecimiento y la innovación. Tenemos mucho por evolucionar en cuanto a tecnología, inteligencia artificial, normativas y procesos orientados a las exigencias del mundo global y dinámico en el que vivimos.
En cuanto a innovación fue un periodo de muchos avances en nuestra organización, concluimos proyectos importantes como la implementación de sistemas tecnológicos para la relación con los clientes, avances en nuestro modelo de negocio digital y la digitalización como tal de nuestra empresa siendo una de las primeras en acompañar la implantación de la facturación electrónica, que marca un antes y un después en la gestión administrativa a nivel local.
PLUS: ¿Cuál es su valoración acerca del desempeño económico del país y del sector en lo que va del 2023 y en el futuro inmediato?
Raquel Riveros: Hemos sido testigos de un desempeño macroeconómico y esperamos un crecimiento del PIB por encima de los países de la región. De hecho, proyectamos que Paraguay será el país con mayor crecimiento económico de América.
La estabilidad económica es un pilar fundamental para el sector de seguros y en particular para MAPFRE Paraguay. Con una tendencia positiva en términos de crecimiento, la demanda de productos y servicios de seguros sigue siendo sólida y esto se traduce en oportunidades de expansión para la industria.
Apoyamos la expansión de Paraguay, brindando a nuestros clientes y potenciales clientes, protección adecuada a sus necesidades.
PLUS: ¿Cuáles son los desafíos inmediatos más importantes que tiene el sector asegurador?
Raquel Riveros: El desafío principal es la gestión de riesgos en un entorno de constante cambio. Los fenómenos climáticos extremos y las crisis globales, (como la pandemia de COVID-19) nos recuerdan la importancia de estar preparados para lo inesperado y responder a nuestros clientes con la solvencia que nos caracteriza.
Además, la adaptación a las necesidades del mercado es esencial. La tecnología ha transformado la forma en que interactuamos y brindamos servicios, debemos seguir manteniéndonos a la vanguardia para satisfacer las expectativas en constante evolución de nuestros asegurados. La personalización y la agilidad en la entrega de soluciones son fundamentales.
Por último, tener el foco en la ciberseguridad, que representa un eje fundamental de la transformación digital. Y desde MAPFRE seguimos desarrollando campañas globales de concienciación como la más reciente denominada Firewall Mindset.
Con esta campaña, basada en la gamificación y el storytelling, buscamos impulsar una cultura de seguridad y así formar parte del escenario de protección de la información de datos de nuestros clientes.
PLUS: ¿Qué medidas se deben tomar para lograr un mayor crecimiento en el sector asegurador paraguayo?
Raquel Riveros: Tenemos grandes oportunidades de crecimiento en el sector asegurador paraguayo. Es esencial seguir desarrollando nuevos canales de comercialización como el digital, fomentar y evolucionar en el autoservicio, transformar y simplificar nuestros procesos de cara al cliente y desarrollar productos innovadores para explotar nuevos segmentos de mercado, sin perder el relacionamiento y ese contacto con nuestros asegurados.
MAPFRE seguirá también
CEO de MAPFRE Paraguay.
Con más de 33 años de experiencia en el sector asegurador. Inició en MAPFRE Paraguay en el año 1997 como contadora general, posteriormente pasó a ocupar diferentes cargos como gerente de administración y finanzas, subgerente general, directora general de operaciones y finanzas, entre otros.
Es licenciada en contabilidad por la Universidad Nacional de Asunción (UNA) y licenciada en administración de empresas por la Universidad Autónoma de Asunción. Posee un postgrado en dirección estratégica de negocios en la Universidad del Pacífico.
Realizó un curso internacional del programa de desarrollo directivo (PDD) Mapfre en la Universidad de Alcalá y el Financial Times/IE Business School.
La tecnología ha transformado la forma en que interactuamos y brindamos servicios.
Mapfre Paraguay opera en el mercado de seguros, comercializando principalmente coberturas patrimoniales y de personas. Es parte del grupo asegurador español Mapfre, que desarrolla actividades aseguradoras, reaseguradoras y de servicios principalmente, con presencia en más de 40 países en Europa, Asia, África y América.
Mapfre Paraguay ocupa el puesto número 1 de las 35 compañías que conforman el mercado asegurador paraguayo, con el 16% de la prima suscrita a junio 2022. Este posicionamiento de liderazgo se ha mantenido a lo largo de los últimos 10 años.
Si bien su participación de mercado se ha reducido durante la última década de la mano del incremento del número de participantes y fusiones entre algunas compañías, Mapfre ha sabido conservar su posición de liderazgo y franquicia dentro del mercado local sustentado en su modelo de negocio y asistencia al asegurado.
Mapfre ofrece productos de cobertura en todas las secciones que actualmente opera el mercado local. Sin embargo, el 51% de la producción de la compañía proviene de la comercialización de cobertura de automóviles y el 17% de coberturas de incendio. FIX estima que el actual peso del ramo automotor se mantendrá a mediano plazo, al igual que la industria en general, dado la aún acotada penetración del mercado asegurador y el acotado desarrollo o maduración de coberturas adicionales.
A junio de 2022, la prima directa acumulada de Mapfre registró un crecimiento del 7,2% anual versus el 10,9% del mercado, impulsada por los seguros de automóviles con una contribución de 3,5%, de incendio (1,7%) y coberturas de seguros agropecuarios (1,6%), en menor medida vida (0,6%) y transporte (0,7%).
La siniestralidad de la compañía alcanzó un pico máximo durante el ejercicio finalizado a junio de 2022, que representó el 90% de la prima neta retenida originada, como se mencionó, en los ramos automotor y agropecuario, mientras que el resto de las secciones se conservaron dentro de los promedios históricos.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
Pasivos
Primas directas Primas reaseguros Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta* Siniestralidad neta* ROE
Ingreso por inversión
3.163.567 21.557.886 67.171.507 9.851.513 (13.335.038) 3.708.351 9.008 (9.635.695)
2022/2023
ACTIVO - PATRIMONIO NETO
“Nuestra
En la industria aseguradora, el éxito está marcado en cómo vive cada cliente el servicio.
La principal estrategia dentro del sector radica en la agilidad, especialmente en la atención de siniestros.
Aseguradora Yacyreta SA en el ejercicio Julio 2022 – Junio 2023 ha experimentado un crecimiento sostenido gracias a los indicadores de gestión que viene acompañado de una estrategia a largo plazo establecida en 2015.
La misma ha demostrado ser efectiva superando con éxito los desafíos visualizados durante la pandemia del COVID-19 y la sequía.
Al respecto, Norma Ocampos, directora y gerente general de Aseguradora Yacyreta, destacó, “Nuestro patrimonio neto aumentó un 14%, y logramos un ROE del 17,6%. Tenemos una perspectiva muy positiva para el próximo año fiscal, con estimaciones de crecimiento del 18% en primas devengadas”.
Esta proyección se afianza con base a los resultados operativos y financieros al alza de la entidad, así como una inversión en proyectos destinados a mejorar la experiencia del cliente y aumentar la eficiencia de sus procesos, además del fortalecimiento de la cultura organizacional orientada a resultados.
PLUS: ¿Qué aspectos se puede destacar del último ejercicio, principalmente a la variable siniestros?
Norma Ocampos: Gestionar un incendio enorme que costó más de 5 millones de dólares fue sin duda el desafío más grande que enfrentamos este último ejercicio.
Lo bueno es que, gracias al apoyo de nuestros reaseguradores, dicho evento no nos afectó de manera negativa. Nuestra tasa de siniestralidad disminuyó un 16,5% y la siniestralidad neta bajó un 13% en comparación con el ejercicio pasado.
En la industria aseguradora, el éxito está marcado en cómo vive cada cliente el servicio. La principal estrategia dentro del sector radica en la agilidad, especialmente en atención de siniestros.
En ese sentido, Norma Ocampos resaltó que construir relaciones sólidas y atraer a nuevos usuarios es primordial para la expansión del negocio. “En Aseguradora Yacyreta estamos orgullosos que el 96% de nuestros clientes nos recomendaría. Esto habla de nuestra reputación y dedicación en brindar la mejor experiencia a quienes confían en nosotros”.
Y siguiendo con las estrategias a ser implementadas desde la entidad aseguradora, considera que la atención personalizada y la confianza que se brinda, es lo que
busca cada usuario a la hora de apostar por un seguro.
En ese sentido la ejecutiva mencionó, “Uno de los proyectos más destacados es la inauguración de nuestro centro de experiencia al cliente. Este espacio ofrecerá soluciones integrales durante todo el año y refleja nuestro compromiso con la satisfacción de los asegurados. Además, estamos trabajando en iniciativas relacionadas con la innovación y la transformación para seguir siendo líderes en un entorno empresarial en constante cambio”.
La sostenibilidad y una buena estrategia empresarial marcan el rango de cualquier empresa. Las aseguradoras cumplen un papel importante dentro de la economía y bienestar de un país.
Generar un plan de prevención y acompañamiento a cada usuario ante posibles eventos que puedan atentar con el patrimonio de una persona o Estado, es el rol más importante que juega este sector.
Por otro lado, la directora y gerente general de Aseguradora Yacyreta, destacó algunos proyectos realizados desde la entidad como parte de su plan de responsabilidad ambiental.
“Durante más de 12 años hemos apoyado a la ONG «A Todo Pulmón - Paraguay Respira» y hemos sido la aseguradora oficial del
concurso «Colosos de la Tierra» que promueve la protección de nuestros bosques y árboles nativos”.
Además, Yacyreta ha lanzado una campaña "1 póliza digital = 1 árbol plantado", con el objetivo de crear su primer bosque nativo con 2.000 árboles en una reserva forestal.
“Estas acciones, sumadas a nuestros esfuerzos en reciclaje y desarrollo de soluciones de cobertura para industrias que buscan y protegen fuentes de energía renovables, reflejan nuestro firme compromiso con la sostenibilidad”, resaltó Norma Ocampos.
Durante el ejercicio Julio 2022 – Junio 2023, Aseguradora Yacyreta ha puesto en marcha un proceso de transformación ante un sector en constante cambio, donde la competitividad para el posicionamiento de la marca ha sido crucial.
La innovación y la adaptación a nuevas tendencias tecnológicas y financieras han marcado un desafío dentro del sector asegurador.
“Nuestro objetivo es continuar aprendiendo, innovando y transformándonos para navegar con éxito en este entorno dinámico y seguir ofreciendo soluciones de seguros excepcionales a nuestros clientes”, concluyó Norma Ocampos.
Directora y gerente general de Aseguradora Yacyreta SA.
Posee casi 30 años de experiencia en el sector asegurador, inició su carrera en Aseguradora Yacyreta en el año 2008 como gerente técnico comercial. Es licenciada en contabilidad por la Universidad Nacional de Asunción (UNA).
Gestionar un incendio enorme que costó más de 5 millones de dólares fue sin duda el desafío más grande que enfrentamos.
Solvencia: pyAA | Tendencia: Estable | Calificadora: Fix SCR | Fecha: Octubre 2023
La calificación de Aseguradora Yacyreta SA de Seguros se sustenta principalmente en las características de su propiedad y su bien establecida franquicia de mercado, en su adecuado desempeño operativo y en la satisfactoria estructura del programa de reaseguros.
La tendencia de la calificación otorgada es Estable debido a no se esperan cambios significativos en los factores determinantes de la calificación de la entidad para los próximos años.
La composición del activo de Yacyreta se mantuvo muy estable durante los 4 últimos ejercicios. Predominan las inversiones en instrumentos financieros y los activos varios. En ambos casos, se notan aumentos en sus participaciones entre los dos últimos ejercicios.
Frente al mercado asegurador en su conjunto, la composición de activos de Yacyreta luce bastante similar en líneas generales. Sus créditos totales vigentes y no vigentes representaron un 23% para la compañía frente al 24% para el mercado en su conjunto y las inversiones un 46%, similar participación que para la industria en su conjunto.
Respecto al nivel de disponibilidades, el mismo fue mayor, un 12% vs el 8% para el mercado. Finalmente, el importante rubro de activos diferidos alcanzó un 16% del activo para Yacyreta, frente al 15% en el caso del mercado en su conjunto.
Durante el período junio 2020 - junio 2023, Aseguradora Yacyreta reportó resultados finales positivos en todos los ejercicios, pero decrecientes. Desde un ROE del 29% obtenido en el ejercicio concluido en junio 2020 exhibe casi el 18% durante el ejercicio 2022 - 2023. Esta tendencia es motivada tanto por resultados técnicos que empeoran como por menores resultados financieros.
En cuanto a esta última tendencia, la misma obedeció a la tendencia declinante en las tasas de retorno de las principales alternativas de inversión del mercado local. Específicamente durante el ejercicio concluido el 30 de junio de 2023.
El programa de reaseguros de Aseguradora Yacyreta ha contribuido a que su siniestralidad neta durante el período 2019 - 2023 haya sido más baja y estable que su siniestralidad bruta, contribuyendo así a una mayor estabilidad patrimonial.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos
Disponibiliad Créditos
Inversiones
Pasivos Deudas
Provisiones
UTILIDAD NETA
Pasivos
Primas directas
Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción
Resultado técnico
Otros resultados
Impuesto a la renta
Utilidad neta
Ratios
Siniestralidad bruta*
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida
Riesgos varios
1.830.491
2022/2023
ACTIVO - PATRIMONIO NETO
“Mejoramos
diversificando la cartera, con gestión eficiente y control de riesgos”
El sector asegurador cumple un rol muy importante en la cadena económica, ya que otorga solvencia en sus distintas actividades.
Es clave trabajar en nuevos modelos de negocio que permitan estar cada vez más cerca de los asegurados y potenciales clientes.
Rumbos SA de Seguros ha logrado mantener su estrategia comercial durante el ejercicio Julio 2022 – Junio 2023 aumentando sus primas un 56%.
La expansión y crecimiento de toda su red de agencias y productos ha generado una producción de US$ 10 millones, logrando así diversificación y rentabilidad en su negocio.
“Hemos mejorado nuestra rentabilidad técnica gracias a la diversificación de la cartera, gestión eficiente y una política de suscripción enfocada en la prevención y control de riesgos”, expresó Liz Margarita Fretes Valdez, gerente general de Rumbos SA de Seguros.
La empresa se ha caracterizado por la generación de metas estratégicas con el objetivo de consolidarse dentro del sector, marcando líneas de trabajo para el crecimiento de la rentabilidad.
“Desarrollar nuestra labor no solo cuantitativa sino cualitativamente, con rentabilidad técnica, atomizando
el impacto de la siniestralidad de la cartera de automotores, con cotizaciones en lo posible conservadoras pero dinámicas, siempre ha sido una de nuestras metas fijas”, aseguró la ejecutiva.
En cuanto a la perspectiva de crecimiento, Rumbos espera consolidarse como marca dentro del mercado y seguir creciendo en su cartera de clientes.
Liz Fretes subrayó que, “Rumbos trabaja en generar nuevos modelos de negocio que permitan estar cada vez más cerca de nuestros asegurados y potenciales clientes”.
PLUS: ¿Qué aspectos puede destacar del último ejercicio, principalmente a la variable siniestros?
Liz Fretes: El último ejercicio se caracterizó por un leve aumento en la atención de siniestros en comparación al año anterior, que acompaña al crecimiento obtenido en las primas emitidas. No obstante, la siniestralidad de la compañía se encuentra por debajo de la media del mercado, lo que refleja el buen
desempeño de nuestra empresa y la atomización de los riesgos, característica fundamental de Rumbos.
PRINCIPALES PILARES DENTRO DEL SECTOR ASEGURADOR
El sector asegurador cumple un rol muy importante en la cadena económica, ya que otorga solvencia en sus distintas actividades y Rumbos ha sabido mantener la línea clave.
En ese sentido, desde la visión de la gerente general de Rumbos, “La actividad aseguradora en Paraguay es la capacidad de adaptarse a los cambios y a las oportunidades que ofrece el entorno. Paraguay es un país con un gran potencial de desarrollo económico y social, pero también con desafíos y riesgos que hay que saber gestionar”.
De este modo y con la intención de seguir creciendo y contribuir con el desarrollo económico del país, la aseguradora ofrece soluciones
personalizadas e innovadoras que responden a las necesidades reales de cada cliente.
Liz Fretes citó cuáles son las principales características de crecimiento que consideran esenciales dentro de la empresa.
Confianza: Con 63 años de experiencia en el sector asegurador, contamos con respaldo financiero y técnico.
“Nuestros clientes confían en nosotros porque cumplimos con nuestros compromisos y les brindamos seguridad y tranquilidad”, mencionó la ejecutiva.
Calidad: Productos y servicios de alta calidad, con coberturas que se ajustan a las características y preferencias de cada cliente; con un servicio personalizado, que garantiza una protección óptima.
“Desarrollar nuevos productos y servicios, aprovechando las oportunidades que brindan las nuevas tecnologías, las tendencias globales y las demandas emergentes. Mejorar nuestra gestión interna, optimizando recursos humanos e implementando sistemas de calidad, control y mejora continua son las principales proyecciones delineadas para este ejercicio”, enfatizó la gerente general de Rumbos SA de Seguros.
Todas estas acciones implementadas por Rumbos, constituyen y permiten dar un paso más hacia la puesta en marcha de su posicionamiento dentro del mercado.
Gerente general de Rumbos SA de Seguros.
Con más de 12 años de experiencia en el sector asegurador. Es contadora pública por la Universidad Nacional de Asunción (UNA), cuenta con varios diplomados en gestión financiera, gobierno corporativo y gestión de riesgos.
La empresa se ha caracterizado en la generación de metas estratégicas con el objetivo de consolidarse dentro del sector.
Solvencia: pyAA- | Tendencia: Estable | Calificadora: Solventa Riskmétrica | Fecha: Octubre 2023
Rumbos SA de Seguros fue constituida en 21 de diciembre de 1959. Con más de 60 años en el mercado de seguros está autorizada para operar en los ramos elementales o patrimoniales por la Superintendencia de Seguros (SIS).
Propiedad perteneciente al grupo familiar Larreinegabe, cuya participación conjunta en el paquete accionario asciende a los 78,28%, equivalente a 39.870 acciones. A junio de 2023 la estructura accionaria está integrada por 15 accionistas, levemente superior al año anterior, debido a la incorporación de un nuevo accionista.
La mejora de la calificación de Rumbos SA de Seguros, se fundamenta en los adecuados niveles de solvencia patrimonial y endeudamiento, registrando un importante crecimiento de la producción de primas y los resultados técnicos bruto y neto en el periodo junio 2022 – julio 2023, con elevados niveles de liquidez y bajos costos de producción y siniestralidad neta, lo que ha derivado en el aumento de los indicadores de rentabilidad y eficiencia.
Rumbos cuenta con una elevada proporción en la sección de automóviles (53,97%), aunque inferior a lo registrado en los ejercicios anteriores, donde su participación dentro de las primas directas ascendió de forma continua de 69,45% en junio 2020 hasta los 71,53% en junio 2021 y 81,69% en junio 2022.
Los activos totales de Rumbos aumentaron 15,22% pasando de G. 129.233 millones en junio de 2022 hasta G. 148.896 millones en junio de 2023, como resultado de mayores créditos técnicos vencidos, complementado con el incremento de niveles de recursos en disponibilidades e inversiones.
Con ello los créditos técnicos totales evidenciaron un alza de 30,93% respecto al ejercicio anterior, de G. 34.393 millones a G. 45.031 millones en junio 2023, propiciado por el importante volumen de créditos técnicos vencidos en 479,87%, de G. 1.997 millones hasta el saldo de G. 11.581 millones entre junio de 2022 y junio de 2023, impulsado por los mayores deudores por premios en las secciones de robo, asalto y automóviles.
Activos
Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad
La industria de seguros garantiza el desarrollo de obras de infraestructura y la provisión de servicios.
Además es un regulador de riesgos que estabiliza el correcto desarrollo de los distintos proyectos.
Edgar Daniel Valdez, gerente general de Fénix Seguros, evaluó positivamente el desempeño de la entidad en el ejercicio Julio 2022-Junio 2023, ya que logró expandir la base de clientes, fortaleciendo relaciones comerciales con aliados clave.
La aseguradora además supo innovar y ampliar su oferta productos; y mejorar la gestión de riesgos y cumplimiento normativo, gracias a la implementación del gobierno corporativo, desarrollando así su capacidad para adaptarse a las necesidades del mercado.
“Logramos posicionar a la compañía en los primeros lugares en producción de primas, alcanzando un objetivo estratégico establecido en el año 2018, al momento en que el nuevo paquete accionario tomó control de la compañía. Estamos satisfechos con los resultados obtenidos, entendiendo que la mejora continua es el único camino que nos llevará a brindar mayores y mejores beneficios a nuestros clientes”, señaló el ejecutivo.
En el último ejercicio, Fénix logró corregir el ratio de siniestralidad en varias secciones, lo que refleja su eficiente gestión de riesgos y capacidad para controlar y mitigar los siniestros que pudieran afectar a los clientes.
“Podemos destacar que las reservas adecuadas, reclamaciones
eficientes, implementación de herramientas y tecnología, así como la incorporación de nuevos talentos en las gerencias intermedias, han sido la clave para evolucionar hacia un mejor desempeño de la compañía. Velamos porque nuestros clientes reciban una atención ágil y oportuna, la cual es fundamental para generar confianza y satisfacción”, detalló Edgar Valdez.
Para el ejercicio en curso, Fénix Seguros proyecta un crecimiento significativo, impulsado por la inversión en tecnología y la optimización de sus operaciones.
“Hemos establecido una estrategia sólida que nos permite aprovechar las oportunidades del mercado y expandir nuestras operaciones de manera significativa, buscando crecimiento con rentabilidad, con productos que son fundamentales para cumplir con la visión de la compañía”, aseguró el gerente general de Fénix Seguros.
La inversión en tecnología junto con la optimización de las operaciones, contribuirá a mejorar la eficiencia y a brindar un servicio diferenciado a los clientes de Fénix Seguros, agregó el ejecutivo. “Nuestras perspectivas de crecimiento para el ejercicio 2023-2024, son muy optimistas y en algunos productos estimamos una facturación comparativa superior a la media del mercado”.
El rubro de seguros experimenta importantes cambios con la aparición de la digitalización, nuevos riesgos, mayor competencia y una creciente conciencia sobre la asegurabilidad.
“El mercado asegurador es cada vez más competitivo, con empresas emergentes no tradicionales que ingresan al mercado; esto lleva a una mayor oferta de servicios, así como una mayor presión sobre los costos. Cuando la oferta es mayor, el cliente es el mayor beneficiario ya que puede optar por la aseguradora que su relación costo-beneficio se adapte mejor a él. Nosotros somos esa mejor opción”, resaltó Edgar Valdez.
En ese aspecto enfatizó que la industria de seguros en Paraguay cumple un papel fundamental en la estabilidad económica y social del país, ya que, al brindar protección contra pérdidas y contingencias, permite que las personas y empresas puedan recuperarse ante imponderables en el desempeño de sus actividades.
“La industria de seguros garantiza el desarrollo de obras de infraestructura y la provisión de servicios, entre otros aportes, y sirve de regulador de riesgos para estabilizar el correcto desarrollo de los distintos proyectos de los
que forma parte el Estado, como también el sector privado”.
El desempeño económico de Paraguay ha sido positivo en este tiempo, con un crecimiento sostenido y la inflación bajo control, comparativamente con otros países de la región.
“El sector asegurador no será una excepción a este buen momento y a la positiva imagen del país para dar un salto de calidad, abriendo nuevos mercados de reaseguros que apuntan a nuestra región como un punto de desarrollo y que nos brindarán mayores oportunidades”, manifestó al respecto el ejecutivo.
En cuanto a los desafíos inmediatos más importantes para la industria, destacó la digitalización de procesos para ofrecer mejor experiencia al cliente y mayor penetración en el mercado. “A pesar de ser uno de los países más estables económicamente, la penetración del seguro en Paraguay es una de las más bajas en comparación a otros países de Latinoamérica”, insistió.
En ese contexto y para finalizar, Edgar Valdez dijo que para lograr un mayor crecimiento en la industria, es esencial desarrollar el mercado hacia empresas fortalecidas por su buena administración de riesgos, buscando una mayor diversificación de la cartera, desarrollando productos y servicios flexibles, que permitan alcanzar a una mayor cantidad de asegurados.
Desde enero de 2021 se desempeña como gerente general de Fénix SA de Seguros y Reaseguros. Posee amplia experiencia en el sector asegurador, trabajando en áreas técnicas y comerciales.
Estudió análisis de sistemas en la Universidad Católica de Asunción y realizó varios posgrados internacionales en la Escuela de Seguros de Santiago de Chile, tales como el diplomado en líneas financieras y cauciones; diplomado de incendio, ingeniería y riesgo catastrófico; y diplomado de reaseguros, entre otros.
Solvencia: Apy | Tendencia: Fuerte (+) | Calificadora: Feller Rate | Fecha: Octubre 2022
La ratificación de la calificación asignada a las obligaciones de Fénix se sustenta en su satisfactorio perfil de negocios, basado en su fuerte posicionamiento competitivo y en el sólido soporte técnico y financiero que brinda su controlador. Importante es además, su eficiente perfil financiero y acceso al reaseguro.
Desde 2018 Fénix SA de Seguros y Reaseguros pertenece al Grupo Empresarial de Inversiones Nacional Vida SA (GEINV), consorcio líder del mercado de seguros de vida y patrimoniales de Bolivia.
Bajo la dirección del grupo boliviano, Fénix da un importante salto cuantitativo en términos de producción y diversificación. Un fuerte impulso sobre la comercialización de coberturas de vida, de perfil masivo y con riesgo atomizado, explican el crecimiento alcanzado en los últimos años.
A junio 2022, con G. 105.900 millones de primas, la aseguradora logra una participación del 3,4%, alcanzando así el décimo lugar del mercado. La cartera de vida representa cerca de la mitad de toda la producción, mientras la sección de automóviles representa el orden del 30%.
Fénix presenta indicadores de apalancamiento mayores a la industria. La compañía se caracteriza por un uso relativamente intensivo del capital disponible, apalancándose además en sus reaseguradores, que soportan en torno al 50% de los riesgos.
En línea con el crecimiento de la producción, la cartera de activos de respaldo se ha ido ampliando, contando con una importante base de certificados financieros y fondos mutuos, de buen perfil crediticio.
En términos del cumplimiento regulatorio, la aseguradora mantiene niveles de solvencia ajustados. Al cierre de junio 2022 Fénix reporta una cobertura de PPNC sobre su MSMR de 1,49 veces, por debajo de la media observable del mercado, mientras que su superávit de inversiones representativas alcanza sólo a un 1,5%. Su cartera de seguros de vida presenta un desempeño técnico muy favorable, desalineándose a la media del mercado. Por otro lado, la cartera de automóviles presenta un importante deterioro, con incrementos en la frecuencia y costos de reparación.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta*
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida
Riesgos varios
2022 /2023
ACTIVO - PATRIMONIO NETO
“Las
La industria se embarcó en un proceso de digitalización que exige mayor agilidad, autenticidad y personalización.
La falta de cultura sobre los servicios de seguros puede llegar a ser un factor negativo dentro de una comunidad.
El sector asegurador ha pasado por varios momentos que evidencian una evolución notable en el rubro. Es así que Royal Seguros ha presentado un mayor crecimiento tanto técnico como bruto en cuanto a producción al cierre del ejercicio Julio 2022 – Junio 2023 y en lo que va del año.
En ese sentido, la pandemia del COVID-19 ha dejado en evidencia la importancia de contar con un servicio de seguros, de modo a combinar eficientemente la protección tanto de los bienes materiales como de nuestra propia integridad física.
Según la opinión de Máximo Smith, gerente técnico y de reaseguro de Royal Seguros, “La economía paraguaya ha acompañado el crecimiento del sector. Asimismo, ha mostrado una evolución favorable en la moderación de la inflación, se espera una baja para el 20242025 y recuperación del sector agrícola y de servicios”.
Por otro lado, Royal Seguros espera seguir diversificando la cartera de clientes ofreciendo sus principales servicios, como los seguros relacionados a vida, riesgos técnicos, automotriz, entre otros, teniendo en cuenta las necesidades de las nuevas generaciones y también los cambios que se dan a nivel regional.
En cuanto a la cultura aseguradora en Paraguay, Máximo Smith mencionó que, “Nuestro país se limitó por años a cubrir percances que puedan afectar al vehículo que usamos todos los días para ir al trabajo o en menor medida a nuestros hogares”.
El sector asegurador ha llegado a la conclusión que la falta de cultura sobre los servicios de seguros puede llegar a ser un factor negativo dentro de una comunidad.
“El consumidor paraguayo debe acostumbrarse a tomar seguros que cubran su vida y su salud. En la actualidad, existen varias
coberturas bastante ventajosas en nuestra empresa, diseñadas exclusivamente para proteger al cliente y a los suyos”, agregó el ejecutivo.
Por otro lado, el crecimiento y la diversificación del mercado y una mayor comunicación con el cliente, son objetivos trazados por Royal Seguros para lo que queda del 2023 y para el año 2024..
Esto irá acompañado de un buen crecimiento económico, ya que gracias a ello el sector asegurador ha cumplido un rol fundamental dentro del desarrollo del país.
“Las aseguradoras se han visto favorecidas por el buen desempeño económico de Paraguay, lo que ha ayudado a seguir garantizando la seguridad de obras públicas y el patrimonio privado de cada paraguayo”, resaltó Máximo Smith.
En cuanto a los desafíos, las aseguradoras se han visto
embarcadas en un proceso de digitalización, que exige mayor agilidad, autenticidad y personalización.
“Hoy existen herramientas tecnológicas que permiten ofrecer a nuestros asegurados, mayor cercanía y personalización de acuerdo a sus necesidades” expresó Máximo Smith.
En conclusión, el gerente técnico y de reaseguro de Royal Seguros destacó que la apuesta de la entidad gira hacia la digitalización, tanto en la comunicación con los clientes como en los procesos internos, logrando mayor transparencia con el usuario.
Gerente técnico y de reaseguro de Royal Seguros SA.
Nació en Argentina el 17 de diciembre de 1974, es casado tiene dos hijas de 11 y 7 años. Es abogado por la Universidad de Buenos Aires.
Su carrera laboral se ha desarrollado en la industria del seguro. Durante 12 años ha trabajado en la empresa AON Argentina Broker de Reaseguros como encargado de desarrollar la cartera de caución y crédito para Argentina, Uruguay, Paraguay, Bolivia; y soporte técnico a las oficinas de AON de Perú y Chile.
El consumidor paraguayo debe acostumbrarse a tomar seguros que cubran su vida y su salud.
Solvencia: pyA- | Tendencia: Estable | Calificadora: Solventa Riskmétrica | Fecha: Septiembre 2022
Royal Seguros opera en el ramo de elementales o patrimoniales. Fue autorizada a operar en fecha 27 de septiembre de 2012 por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Las principales secciones en las que opera Royal son la sección de automóviles y la de caución. En los últimos 5 años, en promedio el 41% de sus primas directas provenían de contratos de riesgos de automóviles y el 33% de caución.
Royal ha ido incrementando continuamente su cuota del mercado, a junio de 2022 registró el 6,31% del total de primas directas del ramo patrimonial de las compañías de seguros, quedando en la cuarta posición. Así mismo en cuanto activos se posiciona como la sexta mayor. En su línea de visión estratégica para el 2026, la compañía fija como meta alcanzar la participación del 2,4% en 2023 en el sistema asegurador, incluyendo vida y patrimonial; y en 2026 a 4,1%. Al cierre de 2022, Royal Seguros posee el 2% de participación de las primas directas de todo el mercado asegurador.
La calificación de Royal se sustenta en el continuo crecimiento de su negocio con adecuado desempeño financiero y operativo. Asimismo, se ha considerado el mejoramiento de la liquidez de la empresa, mediante el importante incremento de las inversiones durante los últimos años, lo que se ha reflejado en el aumento de los índices de liquidez, aunque todavía en niveles inferiores al promedio de mercado.
Por su parte, los activos de la empresa aumentaron 15,77% desde G. 80.450 millones en junio de 2021 a G. 93.133 millones en junio de 2022, debido principalmente al incremento de las inversiones, los activos diferidos y los créditos técnicos.
El crecimiento de la producción y las primas, mediante una cartera diversificada en diferentes segmentos con bajas tasas de siniestralidad, contribuyó con una mejor calidad de los activos, con menor nivel de cartera vencida, sumado a una mayor productividad, registrando un aumento del ratio de primas/activos desde 58,94% en junio de 2021 a 66,55% en junio de 2022. Asimismo, la eficiencia operativa de la compañía ha mejorado, con bajos índices promedio de siniestralidad bruta y neta, así como bajos índices promedio de gastos operativos y de producción, inferiores a la media de la industria.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros Automóviles
Vida
Riesgos varios
2022/2023
ACTIVO - PATRIMONIO NETO



“Demanda
Se debe aplicar una estrategia de crecimiento ordenado y bajo los conceptos de diversificación de cartera.
No descuidar la buena atención, generando un escenario propicio para aumentar la confianza del mercado.
Panal cerró positivamente su desempeño en el ejercicio Julio 2022 – Junio 2023. La compañía obtuvo un crecimiento de 14% en materia de primas devengadas, superior al crecimiento del mercado, que está por el orden del 12%. En materia de prima facturada, registró un incremento del 20% en comparación al ejercicio anterior.
“Evaluamos el ejercicio cerrado como muy satisfactorio en varios aspectos. A nivel del mercado asegurador, el mismo mostró mucha solvencia y se incrementaron las ganancias al cierre de año fiscal”, precisó Martín Pineda, gerente general de Panal Seguros.
Entre los aspectos destacados del último ejercicio, la siniestralidad global estuvo más controlada, incidida por el descenso de los siniestros en la rama vida. En el caso particular de Panal Seguros, el impacto fue similar en este segmento, debido a la disminución de los reclamos, apalancados además por el crecimiento en primas.
“Por otro lado, en los seguros patrimoniales se incluye la variable relativa al uso adecuado de las coberturas de seguros y la mayor conciencia ciudadana. A esto también le podemos sumar una buena suscripción de riesgos y un dato muy importante que nos da
resultados muy favorables, es la diversificación de cartera con que contamos”, explicó al respecto el ejecutivo.
Panal Seguros se asegura que su cartera de automóviles -la de mayor siniestralidad- no sobrepase el 50% del total de la cartera. De esa manera, logró cerrar esa sección en 47% en el último ejercicio, distribuyéndose la cartera en seguros de vida, incendio y misceláneos, entre otros.
El mercado asegurador viene desarrollando un crecimiento de dos cifras en primas devengadas en los últimos períodos, habiendo mejorado los indicadores de rendimientos obtenidos, lo cual ha dado pie a maximizar la rentabilidad de la industria.
“En la actualidad, la demanda cambiante y la competencia creciente impulsan la transformación del mercado asegurador. Esto da lugar a procesos comerciales más automatizados debido a las innovaciones tecnológicas continuas y que van siendo aplicadas a los intermediarios, corredoras de seguros, clientes y cualquier otro actor en la cadena de comercialización”, aseguró Martín Pineda.
Si bien la incidencia del nivel de primas generadas por la industria aseguradora dentro del sistema económico de Paraguay todavía es muy acotada, su relevancia radica en el respaldo otorgado ante la ocurrencia de un evento no deseado, dando estabilidad financiera a los asegurados y/o beneficiarios.
“El sector necesita crecer y están dadas las condiciones de asegurabilidad para que eso ocurra. Lo que se requiere es mayor conciencia sobre las bondades de contratar un seguro y el acompañamiento del Estado con políticas públicas y normas ajustadas a las necesidades actuales del rubro”, sostuvo el gerente general de Panal Seguros.
A su opinión, la industria mantiene una evolución favorable con un crecimiento estable, en consonancia con el buen clima económico de Paraguay. Sin embargo, la limitada cultura del seguro es un factor que frena el desarrollo del rubro, se necesitan políticas públicas y normas que promuevan esta cultura.
Así también, aseguró que el escenario de servicios de seguros tiende a convertirse en un escenario digital, con mayor grado de sofisticación, para lo cual el acompañamiento de las reformas legislativas será muy necesario.
“La transformación continua
de la tecnología y las nuevas generaciones nos empujan a diseñar estrategias digitales que acompañen los cambios de hoy, pero también a los de mañana. Explorar los nuevos canales digitales cambiando la mentalidad y estructura organizativa, así como elevar las expectativas, son los grandes desafíos de la industria y es a lo que debemos apuntar”, comentó Martín Pineda.
Para el ejercicio 2023-2024, Panal Seguros proyecta un crecimiento ordenado y bajo los conceptos de diversificación de la cartera de clientes, de manera a no descuidar la buena atención. La compañía también espera mantener la siniestralidad controlada, a través de una buena suscripción de riesgos y una mayor diversificación de cartera.
Al respecto Martín Pineda concluyó, “Nuestro objetivo es siempre ir creciendo, pero aplicando una estrategia de crecimiento ordenado y bajo los conceptos de diversificación de la cartera, de manera a no descuidar la buena atención, generando el escenario propicio para aumentar la confianza del mercado. Para consolidar estos objetivos, diseñamos una proyección a mediano plazo, planificando estrategias que se adapten a la evolución del mercado asegurador y al impacto del desarrollo de la economía”.
Es abogado por la Universidad Nacional de Asunción (UNA), con una especialidad en derecho empresarial y corporativo. Inició sus actividades en el rubro de seguros en 2009 y desde el año 2015, hasta la fecha, se desempeña como gerente general de Panal Seguros.
Ha participado del programa de desarrollo de directivos de la escuela de negocios Fundación Dom Cabral (Brasil). También ha participado de encuentros, conferencias y seminarios internacionales organizados por Fides, ICMIF y el grupo Larg, entre otros.
La industria evoluciona favorablemente y con un crecimiento estable, en consonancia con el buen clima económico de Paraguay.
Solvencia: pyA+ | Tendencia: Fuerte (+) | Calificadora: Solventa Riskmétrica | Fecha: Octubre 2023
Panal Compañía de Seguros Generales SA fue constituida a finales del año 2002, iniciando sus operaciones dentro del primer trimestre del siguiente año, ofreciendo contratos de seguros en la rama patrimonial.
Con una trayectoria operativa de 20 años en el mercado asegurador paraguayo, emitiendo y comercializando contratos de seguros en las secciones de accidentes personales, cauciones, cristales, incendios, responsabilidad civil, riesgos técnicos, riesgos varios, robo y asalto, transportes, siendo sus principales secciones la de automóviles y vida colectivo de corto plazo.
La mejora en la tendencia a Fuerte (+) para la solvencia de Panal Compañía de Seguros Generales SA, se fundamenta en los adecuados niveles de solvencia, así como el respaldo de su principal accionista Cooperativa Universitaria Ltda., del cual se beneficia operativamente, así como en mejor desempeño operativo y financiero, con el aumento de las primas directas y con efecto en la recuperación de su rentabilidad.
En cuanto a cuota de mercado, Panal Seguros escaló de 1,95% en junio de 2021 a 2,00% en junio de 2022, para quedarse con el 2,03% en junio de 2023.
Respecto al posicionamiento de la firma, en producción de primas directas Panal Seguros se mantiene entre los veinte principales, alcanzando el puesto N.° 17 en el ranking de mercado, que revela una caída de dos puestos en comparación a su posición en los tres años anteriores.
Para la sección de automóviles, mantuvo el puesto N° 13. El desarrollo de la sección vida colectiva lo situó en el puesto N° 6 del mercado, recuperándose desde el puesto 12 en el año anterior y siendo de esta forma su mejor posición en los últimos cinco años.
Panal Seguros mantiene un capital de G. 38.400 millones desde hace tres años, siendo de propiedad 100% cooperativa, siendo la principal entidad controladora la Cooperativa Universitaria, con el 91,15% del capital accionario, y en menor medida lo hace la Cooperativa Lambaré con el 7,81% luego de su incorporación en el ejercicio anterior, y finalmente la cooperativa Binacional Cabal con el 1,04% que se corresponde con la porción accionaria más modesta.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos
Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta*
Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros
Automóviles
Vida
Riesgos varios
2022/2023
ACTIVO - PATRIMONIO NETO
Al sector asegurador también le llegó la ola tecnológica. Apostar a las nuevas tendencias es el camino para sostener el crecimiento.
Como industria, el principal desafío que se tiene en puerta es la implementación de las normas de gobierno corporativo.
La Consolidada SA viene dibujando un mapa de crecimiento sostenido acorde a un plan de negocio, alienado a una era digital que va en crecimiento.
La compañía se ha trazado metas a nivel estratégico, con el objetivo de posicionarse dentro del mercado, revirtiendo una pérdida de G. 4.933 millones, con un resultado positivo neto de G. 15.242 millones en el ejercicio Julio 2022 - Junio 2023, fruto del compromiso de todo el equipo humano y el acompañamiento de sus asegurados.
A la opinión de Tatiana Amabile, gerente de operaciones de La Consolidada SA, el mayor impacto a nivel compañía durante el último ejercicio, fue en pólizas para autos, donde implementaron tecnologías para otorgar un servicio más eficiente a los asegurados.
“Hemos mejorado los tiempos de atención en general, desde la toma de la denuncia hasta la autorización de órdenes, siempre en línea con otro de nuestros pilares estratégicos que es la fidelización de nuestros asegurados”, expresó.
Asimismo, comentó que “Al sector asegurador también le llegó la ola tecnológica, es por eso que
apostar a las nuevas tendencias es el camino por mantener, en una generación que gira en torno al mundo digital”.
Estar a la vanguardia dentro del mercado y dejar una marca de identidad ha sido uno de los objetivos de La Consolidada. “La confianza de nuestros asegurados ha sido un factor importante para seguir ampliando la cartera de clientes y mejorar los indicadores de siniestralidad”, detalló la ejecutiva.
En cuanto a los desafíos inmediatos más importantes que tiene la industria aseguradora, Tatiana Amabile consideró que, “Como industria, el principal desafío que tenemos en puerta es la implementación de las normas de gobierno corporativo, un desafío tanto para las empresas como para los reguladores.
Asimismo, mencionó que el crecimiento económico ha sido un factor clave para la recuperación y expansión del negocio, impulsado además por los índices de siniestralidad controlada.
La gerente de operaciones de La Consolidada SA valorizó además que, gracias al crecimiento económico de Paraguay, el sector pudo aprovechar la situación para impulsar su expansión.
“Desde La Consolidada hemos tenido un cierre de ejercicio exitoso con la expectativa de mantenernos firmes en el futuro inmediato, apostando a la estabilidad de precios y a la continuidad en el dinamismo de las obras”.
Las entidades aseguradoras juegan un papel fundamental dentro de la economía de un país, ya que brindan herramientas que salvaguardan la vida y el patrimonio de las personas ante imprevistos que puedan traducirse en daños irreversibles.
En ese sentido, la relevancia de la industria en Paraguay y su desempeño dentro de la economía, es un tema puesto bajo lupa y para analizar. “El sector tendría aún más relevancia si fomentáramos la educación en materia de seguros, generando una cultura aseguradora”, manifestó la ejecutiva.
Siguiendo en esa misma línea, es importante recordar que las compañías de seguros son entidades reguladas y cuentan con cada vez más normativas y procedimientos, que permiten asegurar la sostenibilidad de una empresa u hogar.
“Hoy en día la población no es consciente de la infinidad de riesgos existentes. Esto se debe al desconocimiento sobre el respaldo
El sector tendría aún más relevancia si en Paraguay fomentáramos la educación para generar una cultura aseguradora.
y costo/beneficio que ofrece la industria ante imprevistos que atenten contra la economía en general”, resaltó Tatiana Amabile.
En ese aspecto, desde La Consolidada SA de Seguros consideran que la asignatura pendiente para el sector y el Estado, es potenciar la educación en materia financiera, ya que el mercado precisa de ayuda y formación profesional que priorice al seguro como la clave para la vida de cada paraguayo.
Por último, la ejecutiva hizo hincapié en que, en Paraguay aún se visualiza una inclinación altamente marcada hacia adquirir una cobertura para automóviles, protegiendo este bien ante eventuales accidentes; frente a la adquisición de coberturas para los riesgos de vida o accidentes personales.
“La contratación de una póliza de seguros aún es vista como un gasto y no como lo que es realmente, una inversión. El costo de inversión anual que representa asegurar todo el capital en un riesgo, es solo una fracción de lo que ciertamente corresponde. Un ejemplo muy tangible es la baja adquisición de seguros de vida individual, contrariamente a lo que se ve en otros países de la región”, finalizó.
Con más de 10 años dentro del sector asegurador, se desempeña como gerente de operaciones en La Consolidada SA.
Es contadora pública por la Universidad Nacional de Asunción (UNA) posee un diplomado en Gestión de Riesgos y Seguros por la Escuela de Seguros de Chile.
Solvencia: A+py | Tendencia: Estable | Calificadora: Feller Rate | Fecha: Octubre 2023
La Consolidada pertenece a un conjunto de accionistas de la familia Ferreira Morínigo, de origen paraguayo. Sus miembros participan activamente en la administración superior, por lo que las recientes normas de gobierno corporativo inciden en la configuración futura de la organización.
La producción devengada de La Consolidada alcanza cerca de G. 252.000 millones, reportando un crecimiento sostenido a través de los últimos años. Con ello, logra una participación de mercado del 7,2% ocupando la tercera posición en la producción de primas a junio de 2023. La sección de mayor peso en su cartera de producción es la de automóviles (10%) seguida de caución (13% en la que es líder) y vida (9%).
El programa de reaseguro de La Consolidada es del tipo proporcional (cuota parte) para los riesgos varios y misceláneos. Cuenta, además, con protecciones no proporcionales para la cartera de automóviles.
La estructura financiera de la compañía se caracteriza por una diversificada fuente de recursos de respaldo, entre inversiones, créditos técnicos, disponible y soporte de reaseguro. Una alta tasa de retención de riesgos se refleja en un elevado volumen de pasivos por reservas de riesgos en curso. En suma, a junio de 2023 los pasivos de seguros sumaban unos G. 200.000 millones, estando cubiertos por cerca de G. 300.000 millones en activos relevantes.
La suba de la calificación asignada a La Consolidada se sustenta en su satisfactorio perfil de negocios y posición competitiva, junto a una sólida base de recursos patrimoniales y de solvencia. Además, considera la eficiencia de su perfil financiero, respaldo de sus reservas de seguros y el soporte de sus reaseguradores.
La siniestralidad bruta global de La Consolidada alcanzó un máximo de 46% en 2022, bajando a 39% en 2023. En tanto que para la retención, la siniestralidad neta bajó de 49% a 43% en el mismo periodo. La sección vida alcanzó una mejora sustantiva, después de un año 2022 con 62% de siniestralidad.
La Consolidada mantiene una alta base de solvencia patrimonial, de respaldo a una cartera de seguros con favorable desempeño histórico. Su compromiso en el control sobre las carteras de mayor impacto permitirá consolidar su rentabilidad operacional.
A futuro, un buen desempeño operacional, que permita complementar sus generaciones de ingresos netos, podría incidir favorablemente en la evolución de la calificación asignada.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR.
* Cifras de siniestralidad bruta y neta a abril de 2023
Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
2021/2022
ACTIVO - PATRIMONIO NETO
Activos Disponibiliad Créditos Inversiones
Pasivos Deudas Provisiones
Pasivos
Primas directas Primas reaseguros
Ingresos de inversión Pago prima reaseguros
Siniestros
Gastos de producción Resultado técnico Otros resultados
Impuesto a la renta Utilidad neta
Ratios
Siniestralidad bruta* Siniestralidad neta* ROE
Ingreso por inversión
Cartera de seguros Automóviles Vida Riesgos
2022/2023
ACTIVO - PATRIMONIO NETO
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del
(BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR. Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa Riskmétrica, Feller Rate y Fix SCR. Tipo de cambio: 1 dólar = 7.266 guaraníes © Revista PLUS Research. Actividad y resultados del sistema
ASEGURADORA DEL ESTE SA DE SEGUROS Y REASEGUROS
República Argentina 778 e/ Pacheco y Souza, Asunción
Datos de contacto: (595 21) 616 5000 (595 976) 165 000 www.aesaseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Víctor Andrés Ribeiro
Vicepresidente
María Celeste Leoz de Ribeiro
PLANA EJECUTIVA
Gerente general
Alcides Fariña Mencia
Gerente administrativo y financiero
Yenny Niz de Zaldívar
Gerente comercial
Rubén Garay Lagraña
Gerente de producción
Eduardo Vallejos
Gerente de siniestros
Ramón Peralta
ASEGURADORA TAJY
PROPIEDAD COOPERATIVA SA DE SEGURO
República Argentina esq. Albino Mérnes
Datos de contacto: (595 21) 689 1000 www.aseguradoratajy.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Vicepresidente
Mario Godoy
Directores titulares
Valentín Galeano Osorio
Adriano Echeverría Leiva
Daniel Enrique Spessot
Randy Ross Wiebe
Abrahán Vázquez
Edert Eduardo Falcón
Delfi Darío Martínez
Gladys Raimunda Báez
Felicita Rolón de Alonso
Jorge Luis Martínez
Faustino Salcedo Acevedo
Blas Bienvenido Cristaldo
PLANA EJECUTIVA
Gerente general
Liliana Cardozo
Gerente financiero
Fátima Centurión
Gerente agrícola
Delfín Benítez
Gerente de calidad
David Romero
Gerente de operaciones
Antonio Vaccaro
Gerente comercial
Elías Martínez
Gerente técnico
Rossana Zarate
Gerente de siniestro
José Román
Gerente regional
Edgar Mañotti
ASEGURADORA YACYRETA SA DE SEGUROS
Aviadores del Chaco 1690 esq.
Pablo Alborno, Asunción
Datos de contacto: (595 21) 617 8000 www.yacyreta.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Norman Harrison Paleari
Vicepresidente
Susy Beatriz Bogado
Directores titulares
Eduardo Barrios Perini
Norma Marlene Ocampos
Jacqueline Harrison Bogado
Víctor Castillo Cáceres
María Elizabeth Barrios
Directores suplentes
Juan Gil López
Juan Marcelo López
Síndico titular
Cristian Achucarro
PLANA EJECUTIVA
Gerente general
Norma Marlene Ocampos
Gerente de división comercial
Víctor Castillo Cáceres
Gerente técnico
Pablo Santos
Gerente de siniestros
Juan Marcelo López
Gerente de riesgos y reaseguros
Fernando González
Gerente de tecnología de la información y comunicación
Marcelo Mereles
Gerente de contabilidad
Juan Gil López
Gerente de administración y finanzas
María Elizabeth Barrios
Gerente de desarrollo humano
Fernanda Vera Zotti
Gerente de marketing y relacionamiento
Verónica Deligdisch Nicora
Gerente comercial interior
Abel Britos Espínola
Gerente de comercialización
Jacqueline Harrison
Gerente de gestión estratégica y proyectos
Elías Garay
Gerente de calidad y procesos
Alba Rojas
Gerente de riesgos
César Miranda
FFÉNIX SA DE SEGUROS Y REASEGUROS
Aviadores del Chaco 2059, Asunción
Datos de contacto: (595 21) 729 4848 www.fenixseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
José Luis Camacho
Vicepresidente
Mariana Jakubek Marinkovic
Directores titulares
Margarita María Robinson
Aldo Ronald Cavero
Luis Álvaro Toledo
Manuel Adolfo Ferreira
Directores suplentes
Jorge Hugo Parada
Denise Kelly de Miladinovic
Geoffrey Paul Robinson
Síndico titular
Diego Cuevas
Síndico suplente
Carlos Zapata
PLANA EJECUTIVA
Gerente general
Edgar Valdez
Gerente administrativo financiero
Carlos Galeano
Gerente comercial
Ana Thompson
Gerente técnico
Federico Pereira
Gerente Siniestros
Adriana Bareiro
Jefe de TI
Daniel Meza
Jefe de talento humano
María Gloria Pereira
ITAÚ SEGUROS
Santa Teresa y Herminio Maldonado. Paseo La Galería, torre 2
Datos de contacto:
(021) 729 9900 www.itauseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Nicolás García del Río
Vicepresidente
Carmen Sosa Gustale
Directores titulares
Gustavo Da Rocha Paranhos
Carlos Eduardo de Castro
Emerson Macedo Bartoloto
PLANA EJECUTIVA
Gerente general
Catalina Jara López
Gerente administrativo
Maria Sol Duarte Schussmuller
Gerente técnico
Ibere Ferreira Lobo
Gerente de producción
Víctor Fretes
Gerente tecnología
Fernando Gómez
LLA CONSOLIDADA SA DE SEGUROS
Aviadores del Chaco 1669 c/ San Martín. Edificio Aymac, Asunción
Datos de contacto: (595 21) 619 1000 www.consolidada.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Virgilio Alberto López
Directores titulares
Carmen Amelia Morínigo
David Samudio
Diego Ferreira
Directores suplentes
Daniel Ferreira
Javier Codas
Síndico titular
Juan José Galeano
Síndico suplente
Carmen Martínez Varela
PLANA EJECUTIVA
Gerente general
Jorge Manuel Ferreira
Subgerente general
Guido Martín Ferreira
MVicepresidente Raquel Riveros
Director titular Gustavo Morales
Síndico titular
Antonio Britez
Síndico suplente
Zunilda Benavente
PLANA EJECUTIVA
CEO – directora general
Raquel Riveros
Director técnico Antonio Arroyo
Director comercial Carlos Agnesina
Directora operaciones Claudia Manosalva
Director TI César Ojeda
Directora RRHH Lourdes Caballero
Director finanzas y medios Hugo Benítez
MAPFRE PARAGUAY COMPAÑIA DE SEGUROS SA
Mariscal López 930 e/ Gral. Aquino y Gral. Bruguez
Datos de contacto: (595 21) 217 6000 www.mapfre.com.py
MIEMBROS DEL DIRECTORIO
Presidente honorífico
Luis María Zubizarreta
Presidente
Miguel Figueredo
Sentí la confianza
PANAL COMPAÑÍA DE SEGUROS GENERALES SA
Guido Boggiani 5579 c/ Prócer Arguello
Datos de contacto: (595 21) 439 1000 www.panalseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
César Cruz Roa
Vicepresidente
Jhonny Rojas
Directores
Walter Murdoch
Omar Franco
Carlos Romero
Pablo Esteche
Antonio Ramírez
Néstor Moragas
PLANA EJECUTIVA
Gerente general
Martín Pineda
Gerente administrativo y financiero
Yimmi Guerreño
Gerente operativo
Aníbal Rotela
Subgerente administrativo
Liliana Rodríguez
Subgerente técnico patrimonial
David Solalinde
Subgerente técnico vida
Lourdes Bordón
Jefe de siniestro
Daniel Ramírez
Jefa de marketing
Fabiana Sosa
Jefe de TI
Rodney Castillo
PATRIA SA DE SEGUROS Y REASEGUROS
RI 18 Pitiantuta c/ Capitán
Nicolás Blinoff, Asunción
Datos de contacto:
(595 21) 225 0250 - 214 001 www.segurospatria.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Reynaldo Víctor Oporto
Vicepresidente
Pablo Parra
Directores titulares
Fernando Daniel Herrero
Vicente Darío Espínola
Oscar Israel Acosta
PLANA EJECUTIVA
Gerencia administrativa financiera
Irma Aranda de González
Subgerente administrativo financiero
Addis Acosta
Subgerente técnico
Luis Barrios
Subgerente de siniestros
Liz Mariela Gaona
RROYAL SEGUROS SA
Doctor Morra 595 esq. Antonio
José Sucre, Asunción
Datos de contacto: (595 21) 609 800 www.royalseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
César Esteban Marsal
Vicepresidente
Eduardo Heisecke Mazó
Director titular
Juan Carlos López Moreira
Director gerente general
Ramón Venancio Brozzón
Síndico titular
Sergio René Recalde
Síndico suplente
Ramona Beatriz Roa
PLANA EJECUTIVA
Gerencia general
Ramón Venancio Brozzón
Gerente administrativa
Sabrina Fratta
Gerente de siniestros
Christian Cocco
Gerente comercial
Ivonne Aguilar de Gill
Gerente técnico y de reaseguro
Gerente de tecnología de la información
Sergio Rolón
Gerente de desarrollo organizacional
Scherill Szwarcbart
RUMBOS SA DE SEGUROS
Estrella 851 e/ Ayolas y Montevideo, Asunción.
Datos de contacto: (595 21) 449 488
www.rumbos.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Adriana Larreinegabe Benza
Vicepresidente
Miguel Arcángel Larreinegabe
Directores titulares
Antonio Soljancic Serna Merarda Bordón Fernández
PLANA EJECUTIVA
Gerente general
Liz Fretes
Gerente administrativo y financiero
Rubén Bernatto
Asesoría jurídica
Marcelo Reynal
Gerente Suscripción
Paula Monicaut
Gerente de RRHH
Rocio Anahí Benítez
Gerente comercial
Adolfo Mancia
Gerente técnico
Enrique Enciso
Gerente de siniestros
Julián Velgara
Contadora general
Mariela Santander
Gerente de TI
Cecilio Cardozo
Auditor interno
Carlos Díaz
Gerente técnico
Ramón Bareiro
Coordinador de siniestro
Juan Carlos Bernal
Coordinador de TI
Marcelo Villanueva
Oficial de cumplimiento
Sonia Caballero
UENO SEGUROS SA
Santa Teresa 1827 c/ Aviadores del Chaco, Paseo La Galería, torre 1
Datos de contacto: (595 21) 618 8000 www.uenoseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente
Franklin Boccia
Vicepresidente
Eduardo Gross Brown
Directores titulares
Verónica Vázquez
Silvia Murto de Méndez
Carolina Galeano de Bestard
PLANA EJECUTIVA
Gerente general
Alberto Van Humbeeck Gaona
Gerente administrativo
Doris Chávez
ALIANZA GARANTIA SEGUROS Y REASEGUROS SA
Mariscal López 1044 c/ Mayor Bullo, Asunción
Datos de Contacto: (595 21) 236 0000 www.alianzagarantia.com
ASEGURADORA PARAGUAYA SAECA - ASEPASA
General Artigas 2025, Asunción
Datos de contacto: (595 21) 627 2000 www.asepasa.com.py
ATALAYA SA DE SEGUROS GENERALES
Independencia Nacional 565. Edificio Guido Masi, Asunción
Datos de contacto: (595 21) 492 811 www.atalayaseguros.com.py
CENIT SA DE SEGUROS
Mario Mallorquín 1528 c/ Médicos del Chaco, Asunción
Datos de contacto: (595 21) 550 300 www.cenit.com.py
CENTRAL SA DE SEGUROS
Aviadores del Chaco 2408 c/ Santa Teresa, Asunción
Datos de contacto: (0972) 236 236 www.centralseguros.com.py
EEL COMERCIO PARAGUAYO SA DE SEGUROS
Alberdi 453 c/ Oliva. Edificio El Comercio Paraguayo SA, Asunción
Datos de contacto: (595 21) 439 3000 www.ecp.com.py
EL PRODUCTOR SA DE SEGUROS Y REASEGUROS
Independencia Nacional 811 esq. Fulgencio R. Moreno, Asunción
Datos de contacto: (595 21) 448 620 www.elproductor.com.py
EL SOL DEL PARAGUAY COMPAÑÍA DE SEGUROS Y REASEGUROS SA, ASOCIADA A TRANSRE
República Argentina 999 c/ Mac Mahón, Asunción
Datos de contacto: (595 21) 236 3000 www.elsol.com.py
FFAMILIAR SEGUROS SA
Mariscal López 4498 esq. Natalicio González, Asunción
Datos de contacto: (595 21) 657 8000 www.familiarseguros.com.py
INTERCONTINENTAL DE SEGUROS Y REASEGUROS SA
Iturbe 1047 c/ Tte. Fariña, Asunción
Datos de contacto: (595 21) 492 348/9
LLA AGRÍCOLA SA DE SEGUROS GENERALES
Mariscal López 5377 esq. Caballero y Concejal Vargas, Asunción
Datos de contacto: (595 21) 609 509 www.seguroslaagricola.com.py
LA INDEPENDENCIA DE SEGUROS SA
Juan E. O’Leary 409 esq. Estrella, Edificio Parapití, Asunción
Datos de contacto: (595 21) 447 021 www.laindependencia.com.py
LA MERIDIONAL PARAGUAYA SA DE SEGUROS
Iturbe 1046 entre Tte. Fariña y República de Colombia, Asunción
Datos de contacto: (595 21) 498 827 www.meridional.com.py
LA PARAGUAYA SA DE SEGUROS Y REASEGUROS
Washington 460 e/ España y de la Residenta, Asunción
Datos de contacto: (595 21) 230 030 www.laparaguaya.com.py
LA RURAL SA DE SEGUROS
República Argentina 940 c/ Mac Mahon, Asunción
Datos de contacto: (595 21) 617 4100 www.larural.com.py
NOBLEZA SA DE SEGUROS
República Argentina y Mariscal López, Edificio Torre de las Américas, Asunción
Datos de contacto: (595 21) 416 3900 www.noblezaseguros.com.py
RREGIONAL SA DE SEGUROS
Irrazábal y Ruta VI, Encarnación
Datos de contacto: (595 21) 729 3700 www.regionalseguros.com.py
SANCOR SEGUROS DEL PARAGUAY SA
Papa Juan XXIII 1857 esq. Hérib Campos Cervera, Asunción
Datos de contacto: (595 21) 620 8000 www.sancorseguros.com.py
SEGURIDAD SA COMPAÑIA DE SEGUROS
Mariscal López 793, Asunción
Datos de contacto: (595 21) 249 1000 www.seguridadseguros.com.py
SEGUROS CHACO SA DE SEGUROS Y REASEGUROS
Mariscal López 5233 c/ Coronel Cabrera, Asunción
Datos de contacto: (595 21) 605 600 www.seguroschaco.com.py
SEGUROS GENERALES SASEGESA
Oliva esq. Alberdi. Edificio Segesa, Asunción
Datos de contacto: (595 21) 660 200 www.segesa.com.py