
Hablamos de una figura jurídica inexistente pero cada vez más acariciada. Y, aunque esté ya claro que el presidente Cartes hará el esfuerzo por volver a presentarse -y se entiende que podría ganar una segunda vez- a la reelección no se le ven caminos que no pasen por la violación de la ley, según el analista José Carlos Rodríguez de Cadep.
Ante la expectativa del próximo año electoral, las noticias de hoy son leídas como vísperas. Las pulseadas en el parlamento y la convención de los grandes partidos (el Liberal y el Colorado), así como las movidas internas de los partidos, incluyendo los gestos poco entendibles de Fernando Lugo, que según sondeos tiene una aceptación que da envidia a los precandidatos presidenciales, todo se lee como escenarios de futuro.
Enmienda, reforma o reinterpretación de la Constitución. En principio estas son las alternativas necesarias para dar lugar a una reelección que hoy la Constitución Nacional (CN) no contempla.
Se trata de una vuelta al pasado. La reminiscencia del pasado autoritario, cuando, mitad con chicanas, mitad con convocatoria a asambleas constituyentes realizadas sin libertad, la reelección vitalicia se terminó convirtiendo en el símbolo de la dictadura de Alfredo Stroessner, durante 35 años.
La vía de la enmienda tiene una prohibición explícita que no permite el uso de este procedimiento para cambiar, entre otras cosas, la duración de los mandatos (CN, Art. 290). Además, habiendo sido ya rechazado por el Congreso, el proyecto de enmienda no puede volver a ser presentado en el mismo año.
La alternativa de la reforma siempre es posible y no contradice a la Constitución. Pero el año 2018 se volvería complicado con una convención constituyente y una elección presidencial en el mismo periodo.
Resta la búsqueda de una interpretación retorcida de la Constitución, que niegue el mandato de la misma, la cual señala que el presidente y el vice presidente ‘no podrán ser reelectos en ningún caso’ (CN, Art. 229).
Esto sería incurrir en una interpretación chicanera, literalmente en un golpe de Estado. Pero, desde el punto de la factibilidad política, es lo más fácil de perpetrar. Fuera de las fronteras de la Constitución, dentro de las fronteras de la administración de Justicia, pueden ocurrir eventos impredecibles.
Algoritmo: www.agenciago.com.py
Aseguradora del Este: www.aesaseguros.com.py
Asunción Express: www.aex.com.py
Banco Itaú: www.itau.com.py
Citi: www.latam.citibank.com/paraguay
Diesa: www.diesa.com.py
Dínamo: www.dinamoparaguay.com
El Sol del Paraguay: www.elsol.com.py
Fénix: www.fenixseguros.com.py
La Consolidada: www.consolidada.com.py
La Independencia: www.laindependencia.com.py
La Rural: www.larural.com.py
Mapfre: www.mapfre.com.py
Nat Consultores: www.natconsultores.com
Patria: www.segurospatria.com.py
Pro: seminarios@pro.com.py
Rakiura: www.rakiura.com.py
Royal: www.royalseguros.com.py
Seguridad: www.seguridadseguros.com.py
Sudameris Bank: www.sudamerisbank.com.py
Tajy: www.tajy.com.py
Tigo: www.tigo.com.py
Tu Financiera: www.tu.com.py
Yacyreta: www.yacyreta.com.py
Director Periodístico
David Ríos
Directores
Jacinto E. Ruiz jruiz@revistaplus.com.py JacintoERuiz
René Sebastián Ríos Martínez rrios@revistaplus.com.py ReneRpy
Prensa
Yamila Oviedo prensa@revistaplus.com.py
Suscripciones
Belén Ottonelli recepcion@revistaplus.com.py
Administración & Finanzas
Mario Garay mgaray@revistaplus.com.py
Natalia Acosta administracion@revistaplus.com.py
Diseño y Diagramación Nuria Riocerezo elcolibri.design@gmail.com
Dibujo portada Mauro Bordón
Colaboraron en esta edición
Banco Central del Paraguay (BCP), Care, Centro de Análisis y Difusión de la Economía Paraguaya (CADEP), Consultora Business Intelligence Services (BIS), Departamento de Estudios Económicos Itaú Unibanco, Diego Duarte, Eduardo Ferretti, Esteban Peñailillo, Feller Rate, José Carlos Rodríguez, Revista PLUS Research, Solventa, Superintendencia de Seguros (SIS).
SICAV S.A. República Dominicana 662 e/ Juan de Salazar y República de Siria Asunción – Paraguay (595 21) 230 640/2 (595 21) 223 233
Revista PLUS es una publicación mensual editada por SICAV S.A.
Las expresiones e ideas de los columnistas no reflejan necesariamente la opinión de la editorial. Prohibida su reproducción total o parcial. Impreso en Paraguay
Twitter: @RevistaPLUSPY Facebook: www.facebook.com/revistaplusPY
Publicidad y Suscripciones: (595 981) 225 858 (595 981) 788 481 suscripcionesplus@revistaplus.com.py www.revistaplus.com.py/suscripcion
8 Noticias Internacionales
12 Tecnología
José Perdomo, director general de Tigo: “Invertimos para impulsar los servicios en la nube y housing”
14 Noticias Nacionales
18 Inmobiliario
Mateo Fadul, director de Creo Inmuebles: “Invertiremos US$ 10 millones en viviendas para la clase media en Asunción”
20 La marcha de la economía
22 Obras de arte
Fragmento del cuento: El canasto de Josefina Plá
SECTOR ASEGURADORAS: COMO NUNCA ANTES TE LO HABÍAN MOSTRADO
24. Desafíos para el quinquenio
Diego Duarte, presidente – gerente general de Solventa
26. Conozca a profundidad el desempeño del ejercicio
Escriben: Eduardo Ferretti y Esteban Peñailillo, de Feller Rate
32. “Los seguros para automóviles tendrán un ajuste de tasas” Guido Ferreira, sub gerente general de La Consolidada SA de Seguros
38. “Ha sido una tarea difícil lograr nuestro actual posicionamiento” Rubén Garay, gerente comercial de Aseguradora del Este SA de Seguros y Reaseguros
44. “La estrategia debe apuntar a la educación del consumidor”
Reynaldo Oporto, director ejecutivo de Patria SA de Seguros y Reaseguros
50. Año 2017: ejercicio con nuevos desafíos y nueva gerencia general Norma Ocampos, de Aseguradora Yacyreta
56. “Las aseguradoras en su mayoría buscan posicionamiento en precios, descuidando el aspecto técnico y rentabilidad”
Manuel Fronciani, presidente ejecutivo Seguridad Seguros
62. Tajy Propiedad Cooperativa SA de Seguros
Carlos Benítez Cabrera, presidente; y Liliana Cardozo, gerente general
68. “El cliente está expuesto con la guerra de precios”
Víctor Rivas, director administrativo de La Rural SA de Seguros
74. “Las empresas deben revisar sus estrategias de crecimiento”
Oscar Galeano, gerente general de El Sol del Paraguay Compañía de Seguros y Reaseguros SA
80. “Es necesario seguir avanzando en el análisis de los riesgos para la cobertura”
Gabriela Gaona, director gerente de Fénix SA de Seguros y Reaseguros
86. “Urge una central de información que ayude a medir el riesgo”
César Marsal Spinzi, director-presidente de Royal Seguros SA
92. “El aumento de los índices de siniestralidad traerá mayor presión”
Jorge Ramírez, gerente general de La Independencia de Seguros SA.
98. Mapfre Paraguay Compañía de Seguros SA
99. Aseguradora Paraguaya SA
100. Sancor Seguros del Paraguay SA
101. Rumbos SA de Seguros
102. El Comercio Paraguayo SA de Seguros
Edición 106 Año 10 Abril 2015
Edición 125 Año 10 Noviembre 2016
103. Regional SA de Seguros y Reaseguros
104. Grupo General de Seguros y Reaseguros SA
105. Panal Compañía de Seguros Generales SA
106. Cenit de Seguros SA
107.Garantía SA de Seguros y Reaseguros
108. El Productor SA de Seguros y Reaseguros
109. La Paraguaya SA de Seguros
110. Aseguradora del Sur SA Seguros Generales – Asur
111. La Agrícola SA de Seguros y Reaseguros
112. Seguros Generales SA (Segesa)
113. Seguros Chaco SA de Seguros y Reaseguros
114. Central SA de Seguros
115. Atalaya SA de Seguros Generales
116. Alfa SA de Seguros y Reaseguros
117. La Meridional Paraguaya SA de Seguros
118. AIC Seguros SA
119. Intercontinental de Seguros y Reaseguros SA
128. Empresariales
130. Infografía
Tasas de interés de tarjetas de créditos por bancos - Porcentaje anual
GUÍA DE ASEGURADORAS DEL PARAGUAY
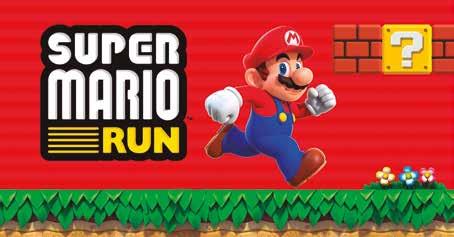
Nintendo anunció su primer videojuego para aparatos móviles y no podía ser otro que uno relacionado con Mario Bros. Super Mario Run será lanzado al mercado el 15 de diciembre y tendrá un costo de US$ 9,99. En un principio, Super Mario Run estará disponible solo para iOS, tal y como se anunció en una conferencia de prensa de Apple, pero Nintendo aclaró que llegará a Android aunque se desconoce la fecha.
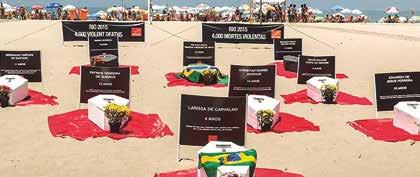
Brasil registró más muertes violentas entre los años 2011 y 2015 que la guerra en Siria en el mismo período. La información figura en el Anuario Brasileño Seguridad Pública. En el período de referencia, se contabilizaron 278.839 casos de homicidio intencional, robo o daño corporal seguido de muerte y muertes por intervención policial en Brasil, frente a las 256.124 muertes violentas registradas en Siria entre marzo de 2011 y diciembre de 2015.
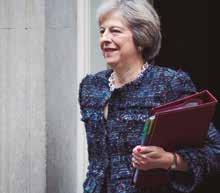
Al otro lado del Atlántico, la primera ministra británica, Theresa May, aseguró que su gobierno está preparado para poder iniciar el proceso de salida de la Unión Europea (UE) para marzo de 2017. La salida de la UE debe ser un proceso sin fricciones y ordenado, subrayó May, “para lograr una solución que satisfaga los intereses de Reino Unido, pero también los intereses de nuestros socios europeos”.
La empresa de medios estadounidense Viacom concretó la compra de Telefe por US$ 345 millones y sumó a su portafolio de productos el canal de TV abierta de mayor audiencia en Argentina, luego de haber ganado la pulseada a Time Warner Inc. y Cisneros Group, que también pretendían quedarse con la señal. “La combinación de Telefe con los populares canales de TV paga de Viacom, como MTV, Nickelodeon, Comedy Central y Paramount Channel, fortalecerá aún más la posición de VIMN en la Argentina y América Latina”, según un comunicado.
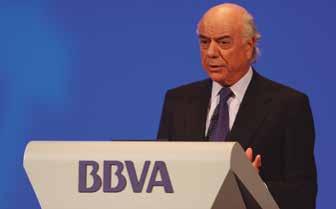
El presidente de BBVA, el español Francisco González (Chantada, Lugo; 19 de octubre de 1944) ha dejado abierta la puerta a que el grupo realice una gran compra en un plazo de entre dos y cuatro años. González ha remarcado que el banco quiere elevar su presencia en EEUU y Chile y ha reiterado que abandonará la presidencia de BBVA al cumplir 75 años, en una entrevista concedida al periódico chileno El Mercurio.
El presidente ejecutivo de Isolux Corsán, Antonio Portela, dejará a fin de año el cargo que ocupa desde 2006 y se desvinculará de la compañía, una vez que se complete el plan de rescate acordado para reestructurar la deuda de 2.000 millones de euros que soporta el grupo de construcción e ingeniería y garantizar su viabilidad futura. Portela comunicó su decisión de desvincularse de la empresa después de que el juez haya homologado el plan de rescate que Isolux acordó con los bancos en julio.
Snapchat buscará obtener US$ 4.000 millones en la oferta pública inicial que planea, según personas familiarizadas con el tema. La OPI podría dar a Snapchat un valor de entre US$ 25.000 millones y US$ 35.000 millones, dijeron las personas, que pidieron que no se revelara su identidad porque los detalles no se han hecho públicos. Aún no se ha tomado una decisión y la magnitud de la OPI podría cambiar, agregaron. La valuación podría alcanzar los US$ 40.000 millones, dijo una de las personas..
La agencia de noticias Thomson Reuters, suprimirá 2.000 puestos de trabajo en todo el mundo, lo que representa aproximadamente el 4% de su plantilla en el marco de una reestructuración para agilizar y simplificar su negocio, según informó la compañía, que aclaró que los recortes no afectarán a la redacción de la agencia de noticias. Thomson Reuters compite por clientes financieros con Bloomberg LP, así como con la unidad Dow Jones de News Corp.
El republicano Donald Trump ha conmocionado a medio Estados Unidos y al mundo entero al derrotar a la demócrata Hillary Clinton en las elecciones presidenciales de Estados Unidos. Trump, un populista con un discurso xenófobo y antisistema, será el próximo presidente de Estados Unidos. Con el apoyo masivo de los estadounidenses blancos descontentos con las élites políticas y económicas, e inquietos por cambios demográficos acelerados, Trump rompió los pronósticos de los sondeos y logró una victoria que aboca a su país a lo desconocido.
El Banco Central estadounidense podría subir las tasas de interés “relativamente pronto” si los indicadores económicos siguen apuntando a mejoras en el mercado laboral y a una inflación que se acelera, dijo la presidenta de la Reserva Federal, Janet Yellen, en una clara señal de que la Reserva Federal podría anunciar un alza de tasas en diciembre. Yellen manifestó que en la reunión de comienzos de noviembre los miembros de la FED consideraron que los argumentos para endurecer la política monetaria se habían fortalecido.
Todos los días, en ciudades alrededor del mundo, hay gente haciendo cosas increíbles. Creando, innovando, adaptando, progresando, imaginando. ¿Y un banco? ¿No deberíamos ser igualmente ingeniosos? ¿Esforzarnos con la visión, pasión e innovación de nuestros clientes? En Citi, creemos que la banca debe ayudar personas impulsar empresas, desarrollar comunidades, cambiar vidas.
Con una combinación integrada de soluciones financieras y una red internacional inigualable que nos da la experiencia local y capacidades globales, Citi está plenamente equipado para cubrir sus necesidades bancarias. Por eso hemos sido distinguidos por Euromoney con estos premios en Latinoamérica en el 2016: Best Investment Bank, Best Bank for Transaction Services y Best Bank for Markets.
El centro de datos, ubicado en la ciudad de Villa Elisa, brindará a las compañías la posibilidad de tener el mejor espacio para albergar sus equipos de IT críticos, reducir costos, aumentar la productividad y principalmente permitirá que los negocios estén disponibles online las 24 horas; destacó José Perdomo, director general de Tigo.
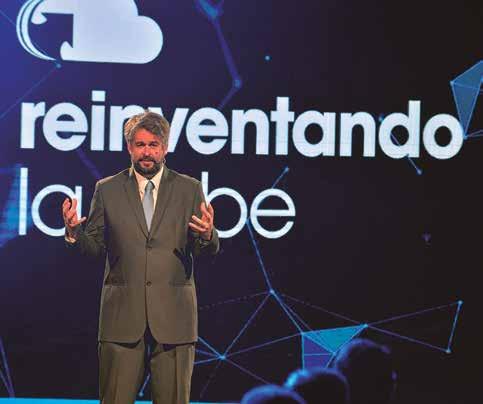
Plus: ¿Qué características tiene el nuevo data center?
José Perdomo: El nuevo centro de datos de Tigo Business ha sido categorizado como el único Tier (nivel) III en Paraguay, contando con redundancia en su infraestructura y varias fuentes alternativas de electricidad y refrigeración en caso de emergencias.
Esto permite una alta disponibilidad de sus servicios, del orden del 99,982%. Además, las operaciones de mantenimiento no requieren que esté offline en ningún momento.
El centro ha recibido recientemente el premio a data centers a nivel regional en la categoría “Mejor Implementación Modular” por la revista especializada en centros de datos con alcance global, Data Center
Dynamics (DCD). Flexenclosure es la prestigiosa firma sueca que tuvo a su cargo la construcción de la obra de alta tecnología ubicada en la ciudad de Villa Elisa.
Plus: ¿A qué segmento de clientes está dirigido?
José Perdomo: Fundamentalmente al segmento empresarial, tanto pequeñas y medianas, como grandes corporaciones. Con esta inversión vemos grandes oportunidades para impulsar el desarrollo de los servicios en la nube y housing en Paraguay.
El data center brinda al cliente la posibilidad de tener el mejor espacio para albergar sus equipos de IT críticos, reducir sus costos, aumentar la productividad y principalmente permitir que sus negocios estén disponibles online las 24 horas.
Plus: ¿Cuál ha sido el monto de la inversión?
José Perdomo: La inversión contempla un total de US$ 12 millones, dividida en dos fases: una prevista para este año y la otra para el 2018, lo que demuestra el compromiso de Tigo Business de entregar estándares de clase mundial a sus clientes.
Plus: ¿Cuáles son las necesidades a las que responde?
Posibilita tener el mejor espacio para albergar los equipos IT críticos, con una reducción en costos.
José Perdomo: Los servicios prestados por el data center son:
- Colocación o housing, que consiste en el alquiler del espacio físico con condiciones inmejorables de energía eléctrica, refrigeración y conectividad, permitiendo al cliente alojar su propio hardware para optimizar al máximo su desempeño.
- Los servicios de virtualización o cloud, que comprende básicamente la creación, a través de software, de una versión virtual de recursos tecnológicos como hardware, sistema operativo, almacenamiento u otros recursos. Con la implementación de cualquiera de los dos servicios, el cliente se asegura aspectos de los negocios tan importantes como la reducción de costos, la alta disponibilidad y la seguridad.
- También cuenta con espacios físicos exclusivos para empresas que requieren niveles superiores de seguridad, con sus propios espacios dedicados, con accesos y sistemas de monitoreo independientes, ideales para una entidad financiera o sectores cuyos estándares de seguridad lo requieran.
En cuanto a las empresas, el data center ofrece seguridad, economía y completa disponibilidad.
Plus: ¿Qué garantías ofrece?
José Perdomo: El diseño y la construcción han sido auditados y certificados por el Uptime Institute, una división independiente de la empresa The 451 Group con sede central en Nueva York, EEUU.
El Uptime Institute está conformado por destacados miembros de la industria de infraestructura de sistemas, consultores especializados y usuarios del servicio a nivel internacional.
Plus: ¿Cuándo se realizó la apertura?
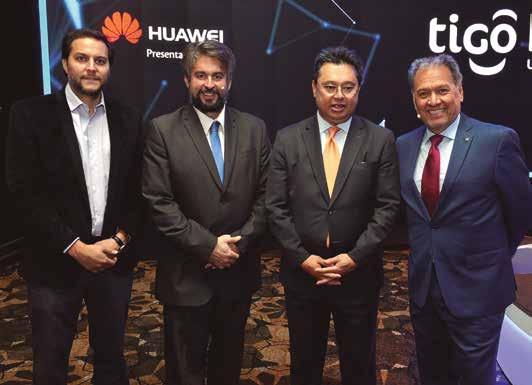
José Perdomo: En nuestro afán de brindar lo mejor en tecnología a todos nuestros clientes corporativos, la empresa de telecomunicaciones Tigo inauguró oficialmente su nuevo data center certificado categoría TIER 3, con un evento de lanzamiento en el Sheraton Hotel de Asunción el jueves 24 de noviembre.
El mismo contó con la presencia de Gustavo Leite, Ministro de Industria y Comercio, renombrados expertos en tecnología y clientes. Danni Mnitentag (Latam Hosting and Managed Service Providers Lead) y Fernando Velázquez (Chief Technology and Information Officer, Marketing Carrier BG Latin-American & The Caribbean Region) fueron los disertantes invitados, que demostraron cómo la transformación digital brinda múltiples beneficios a las empresas y dieron cuenta de la evolución de los centros de datos a la nube.
Director general de Tigo desde enero de 2014. Cuenta con amplia experiencia en el mundo de las telecomunicaciones. Anteriormente trabajó en Telefónica Digital, en la unidad global de la empresa responsable de crear nuevos negocios digitales.
Además, tuvo cargos en España y en la República Checa, donde fue responsable de la división de consumidores (clientes) y la administración de las áreas móviles, fijos, banda ancha y TV para el segmento residencial.
José Perdomo tiene un título de Ingeniería Aeroespacial y Master en Administración de Negocios (MBA) otorgados por la Pepperdine University, de Estados Unidos e inició su carrera profesional en The Boeing Company en Los Ángeles, California.
Posteriormente fue consultor para McKinsey & Company por seis años, donde se especializó en los sectores de telecomunicaciones y tecnología avanzada.
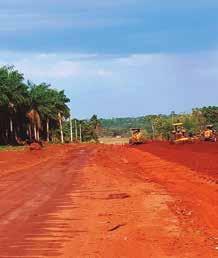
Con inversión de US$ 115 millones, ruta Santa Rosa – Capitán Bado a punto de concluir. Las 4 empresas que llevan adelante el proyecto son: EDB Construcciones (Enrique Díaz Benza); la constructora argentina Green SA; Ecomipa (grupo Wasmosy); y el consorcio Tocsa Construpar, presidido por Ignacio Antonio Ortellado. La obra de 138,65 km, ya cuenta con aproximadamente 117 km de pavimento asfáltico terminado, faltando poco más de 20 km para que concluya la ruta en su traza principal.
El viceministro de Comercio, Oscar Stark, anunció que el gobierno Cartes tomará medidas “para multar, suspender o inhabilitar” a aquellas operadoras que restrinjan adrede la provisión del gas. “Por el momento no hay desabastecimiento del mercado, estamos haciendo un control y monitoreo de la situación y vamos a tomar las medidas si fuesen necesario en su momento”, dijo Stark.
La Agencia Financiera de Desarrollo (AFD) cuenta actualmente con un total de 500 mil millones de guaraníes (US$ 87,7 millones) para financiar unas 2.500 viviendas a tasas de interés de 7,5% y 9,5% anual. La iniciativa permitirá que ciudadanos con ingresos de hasta siete salarios mínimos puedan acceder a un financiamiento bancario para la compra o construcción de su primera vivienda.
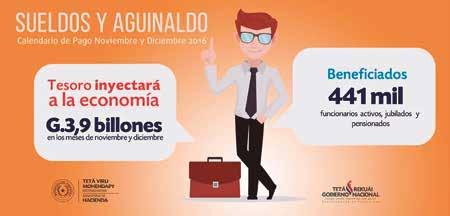
Sueldos y aguinaldo: Hacienda inyectará a la economía local US$ 672 millones, que contribuirá a dinamizar el consumo, el comercio, los servicios y el conjunto de actividades financieras. El monto corresponde a los dos últimos meses del año y beneficiará directamente a 441.000 funcionarios públicos, jubilados, pensionados, adultos mayores y veteranos de la Guerra del Chaco.
Analistas económicos consultados por el Banco Central del Paraguay (BCP) prevén que la moneda estadounidense cerrará a finales de 2016, en un nivel de 5.800 guaraníes por dólar; mientras que para el 2017 el tipo de cambio sería de 5.900 guaraníes. Los datos fueron recopilados por la encuesta llevada a cabo cada mes respecto a los principales indicadores económicos y conforman el informe sobre Expectativas de Variables Económicas (EVE).
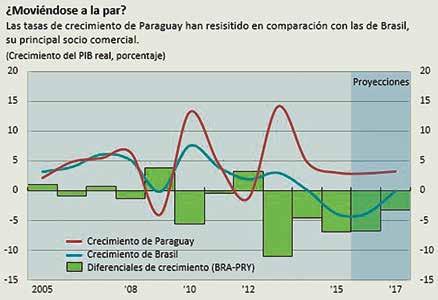
Paraguay seguirá enfrentando un contexto regional y mundial complejo, que podría afectar el futuro del país. Los riesgos son principalmente externos y consisten en la caída de los precios de las materias primas y la recesión en Brasil. En el plano interno, existen limitaciones para administrar y ejecutar la inversión pública y esto también representa un riesgo a la baja para el crecimiento. Además se espera una recuperación gradual del comercio.
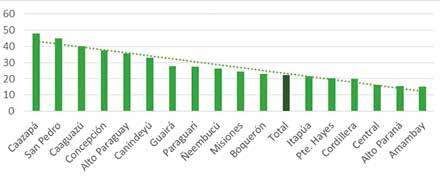
Verónica Serafini de Cadep, explicó que la pobreza en los departamentos de Concepción, San Pedro, Caazapá y Caaguazú en 2015 supera el porcentaje promedio que el Paraguay tenía en 2000/2001. A su vez, los índices de Gini de los departamentos de Concepción, Caazapá, Presidente Hayes, Boquerón y Alto Paraguay se encuentran en alrededor de 0,5380; nivel registrado también en 2000/2001. Esto muestra que en siete departamentos del país los niveles de pobreza y desigualdad se mantienen equiparados con los promedios nacionales de tres lustros atrás.
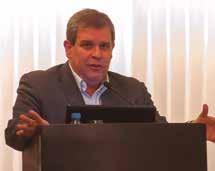
El economista y exministro de Hacienda (2012/2013), Manuel Ferreira Brusquetti, afirmó que el Presupuesto General de la Nación (PGN) 2017 aprobado en Diputados es “populista y mediocre”. El aumento de G. 461.000 millones (US$ 80,8 millones) obligaría al Ejecutivo a recortar programas sociales y de inversión o plantear el aumento de tributos como el Impuesto al Valor Agregado (IVA), indicó.
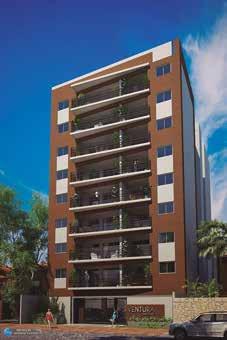
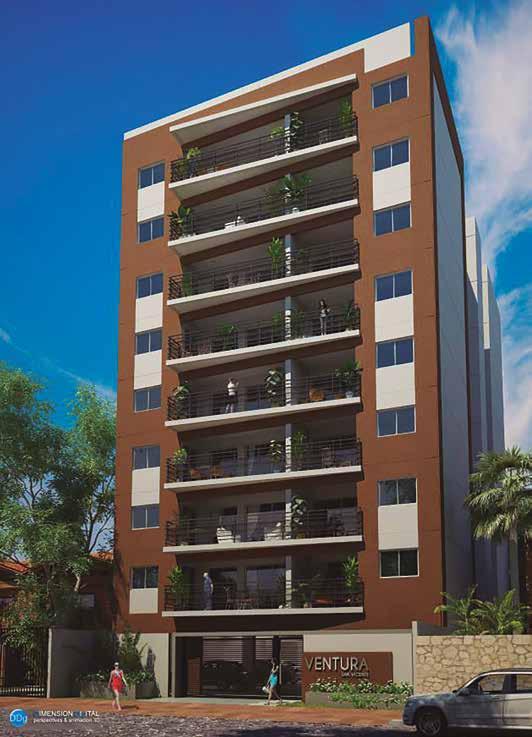
Viviendas para clase media desde US$ 76.900. Ventura San Vicente, desarrollado por Creo Inmuebles (grupo Fadul) y construido por González Acosta & Wood, es un edificio residencial de 8 pisos, con 32 departamentos de 2 y 3 dormitorios. Los departamentos de 82m2 (2 habitaciones y 2 baños) se comercializan en 76.900 dólares (G. 438 millones), lo que posiciona a este proyecto como una opción para familias de ingresos medios de Paraguay.
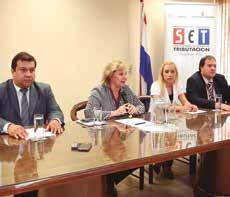
Autoridades de la Subsecretaría de Estado de Tributación (SET), denunciaron ante el Ministerio Público un nuevo caso de evasión impositiva. Se trata de un esquema delictivo desarrollado por empresas que asistieron a unos 4.000 pequeños contribuyentes que pretendían reducir el monto real adeudado al Fisco, mediante la presentación de declaraciones juradas con información falsa.
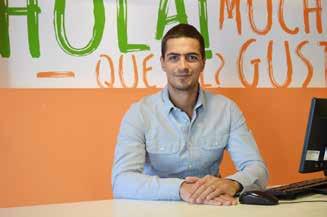
Mateo Fadul, director de Creo Inmuebles, analiza el sector y particularmente el emprendimiento Ventura, que se posiciona como una de las primeras opciones para familias de ingresos medios en Paraguay.
El edificio se encuentra en San Vicente de la ciudad de Asunción, un barrio en plena expansión con cercanía a importantes arterias que facilitan el acceso. Los departamentos de 82 metros cuadrados (2 habitaciones y 2 baños) se comercializan en 76.900 dólares (G. 438 millones).
Las unidades -que serán entregadas en marzo de 2017- pueden ser financiadas a largo plazo, en cuotas que reemplazarían a un alquiler. El edificio se encuentra vendido en un 60%.
PLUS: ¿Cómo se encuentra el sector inmobiliario?
Es
encasillar al mercado inmobiliario como uno solo. Tenemos que entender que dentro de este sector existen diferentes productos y segmentos.
Hoteles, oficinas, espacios de retail, depósitos y viviendas son algunos de los productos y a su vez, cada uno de ellos puede ir dirigido a un segmento específico. Estos productos se encuentran en situaciones y etapas distintas, pudiendo así, algunos sectores ofrecer mejores oportunidades que otros.
Creo Inmuebles, del grupo Fadul, está enfocado al segmento medio y bajo, ofreciendo un producto de calidad y a un precio acce-
sible dentro de la ciudad de Asunción. Este sector tiene una demanda en crecimiento y ofrece excelentes oportunidades de desarrollo.
Debido a la suba de precios en la capital, el segmento medio y bajo está siendo expulsado de Asunción y en su mayoría son jóvenes mudándose lejos de su barrio, su trabajo, el colegio de sus hijos, sus actividades, de centros de servicios y lugares de esparcimiento.
Ventura San Vicente es una alternativa real para que estos jóvenes permanezcan dentro de la ciudad de Asunción. Así también, es uno de los primeros departamentos en ofrecer la posibilidad de reemplazar la cuota de un alquiler por la compra de una vivienda.
PLUS: ¿Cómo está conformado el edificio?
Mateo Fadul: Ventura San Vicente es un edificio residencial de ocho pisos, con 32 departamentos de dos y tres dormitorios, que rondan entre los 82 a 124 metros cuadrados totales.
PLUS: ¿Cuántos millones de dólares se invirtió?
Mateo Fadul: En este proyecto se invirtieron US$ 2,5 millones. La empresa tiene proyectado invertir 10 millones de dólares en los
próximos 2 años en el segmento medio en distintos barrios de Asunción.
PLUS: ¿A cargo de quien se encuentra el proyecto?
Mateo Fadul: El proyecto está desarrollado por Creo Inmuebles, una empresa del grupo Fadul.
PLUS: ¿Quién se encarga del diseño y la construcción?
Mateo Fadul: La empresa a cargo del diseño y la construcción es González Acosta & Wood, una empresa líder en el mercado nacional.
Es un diferencial y un tema no menor en los desarrollos inmobiliarios que el diseño y la construcción realice la misma compañía. Esto permite lograr un producto funcional prestando atención a los detalles desde la concepción del proyecto hasta la entrega del mismo.
PLUS: ¿En cuántas cuotas será financiado?
Mateo Fadul: Los departamentos se podrían financiar en cuotas de G. 3,5 millones aproximadamente con fondos de la Agencia Financiera de Desarrollo (AFD) hasta en 20 años, es decir 240 cuotas.
PLUS: ¿Qué comodidades o servicios brindará, para distinguirse de las demás torres?
Mateo Fadul: Ventura San Vicente se distingue por su enfoque a un segmento medio que está desatendido en el mercado inmobiliario de viviendas. El proyecto nace con la idea de ofrecer un espacio de calidad, a buen precio y que no genere gastos de mantenimiento elevados.
NUESTRAS TRES VENTAJAS COMPARATIVAS SON:
- Precios competitivos: excelente relación calidad/precio. Con US$ 76.900 podrías acceder a un departamento de 2 habitaciones y
2 baños, de 82 metros cuadrados a tan solo 937 dólares el metro cuadrado, con diferentes formas de pago.
- Bajas expensas: mayor cantidad de metros cuadros propios útiles para el propietario, reduciendo metros cuadrados comunes, logrando disminuir a gran escala gastos de expensas y mantenimiento.
- Constructora de primer nivel: construido por González Acosta & Wood, una empresa que asegura calidad, durabilidad y seriedad en sus emprendimientos.
PLUS: ¿Cómo ve las perspectivas de la economía?
Mateo Fadul: Es normal que luego de un
periodo de crecimiento acelerado, el país se empiece a estabilizar. Esto no significa no crecer, tampoco significa que existan menos oportunidades.
Oportunidades hay siempre, uno tiene que encontrar nichos y segmentos interesantes donde entrar a competir. Nosotros estamos ante un segmento grande y desatendido que ofrece muchas oportunidades de crecimiento.
Vemos una excelente oportunidad de seguir avanzando en este sector y nos enfocaremos en nuestras ventajas comparativas para traer productos acordes a la necesidad de nuestro mercado.
Tipo de cambio: 1 dólar = 5.700 guaraníes
A octubre del 2016, las exportaciones totales acumuladas ascienden a USD 9.560,4 millones
Los productos primarios y energía son los segmentos de exportación más dinámicos
Las exportaciones registradas en valores se incrementaron en 3,1%
A su vez, las exportaciones registradas en volúmenes se incrementan en 2,6%
En términos acumulados, las importaciones mejoran pero siguen con signos negativos Las importaciones registradas se reducen en términos mensuales, pero con un incremento interanual.
Las importaciones bajo el Régimen de turismo presentan una importante recuperación
I mpor taciones más dinámicas
Intr
El Mercosur representa el 39,5% de las importaciones
A l e ma n a (3,9 % )
Grúas y aparatos de elevación
laboratorio Ap. p/tratam. cambio de temperatura
Variación acumulada Enero- Octubre
La mujer pensó que pronto le tocaba bajar, y quiso recoger el manto enganchado y pisoteado. Fracasó. El bebé prendido al pecho -nunca se hartaba, che Dió- le impedía maniobrar. Se enderezó decidida a decir cuatro cosas a la vieja aquella tan desconsiderada.
Y en ese punto algo gris, rugiente, le oscureció la vista, ocupó todo el espacio del mundo. Una fuerza prodigiosa la echó atrás, primero, luego hacia delante, descuajándola; los brazos vacíos, la boca abierta en un grito que no alcanzó a sonar; un grito por algo que no supo ya qué era, antes de atravesar aquella parrilla de crueles filos quemándola por dentro. Un trueno opaco y remoto le atropelló la frente. Un montón floreado quedó encajado en la estribera.
En el asiento de atrás los mitaís habían callado, y no se veía ninguna cabeza. La mujer de los ojos de lagarto caída en alguna parte, quizá debajo del hombre gordo, del cual sólo se veía la espalda como un enorme atado de ropa sucia. El mitaí, colgado sobre un respaldo, como puesto a secar, manaba despacio sangre de la cabeza. El volante no se veía; el chofer, doblado hacia delante, boqueaba sin ruido.
…El canasto se había volcado sobre las piernas del guarda, quien con la cabeza desgarrada fuera del parabrisas, parecía haber satisfecho de una vez su curiosidad de paisaje. Pero de debajo de la canasta se levantaba ya un lloro, lloro frenético, indignado de una criatura a la cual han arrancado, sin justificación suficiente, el pecho antes de hora.
(Fragmento del cuento) Josefina Pla. -
Los recientes años de bonanza económica hicieron posible que muchos sectores de la economía paraguaya, entre ellos el sector asegurador, se expandan holgadamente a tasas anuales de dos dígitos.
Pero en el quinquenio 2016 – 2020 la coyuntura parecería cambiar hacia un escenario con mayores desafíos para la industria y crecimiento más modesto de los negocios.
En un periodo en que el primaje crecía a tasas que rondaban el 15% o 20% anual de la mano de pujantes sectores como el agropecuario, financiero, comercial y de consumo (incluyendo la venta de vehículos nuevos y usados), entre otros; el sector asegurador duplicó la producción de primas, pasando de G. 1,1 billones (US$ 200 millones) en 2011 a G. 2,1 billones (US$ 382 millones) en 2016.
Dicha expansión hizo que las compañías de seguros, en un marco de fuerte competencia, expandan sus operaciones mediante el ofrecimiento de atractivas tarifas (y bajos márgenes), complementadas con diversos beneficios y facilidades de pago.
A esto se agregaba la instalación de centros de atención al cliente en todo el territorio nacional, con el consecuente aumento de dotaciones de personal y de otros gastos de explotación (administración), que finalmente se lograban diluir con el crecimiento comercial.
Sin embargo, en la actualidad se llega al quinquenio en que la importante y rápida desaceleración de los sectores económicos citados precedentemente encuentra a muchas compañías de seguros enfrentando:
a) Un menor ritmo de crecimiento del primaje, por debajo de los dos dígitos (ver cuadro 2) que lleva al surgimiento de capacidades instaladas ociosas, por ejemplo en términos de agencias, centros de atención y estructuras administrativas.
b) Dificultades para la cobranza de las primas parceladas en cuotas, por el deterioro de la capacidad de pago de sus clientes, exacerbadas por limitadas estructuras y gestión de cobranzas en muchas compañías para la realización de reclamos / seguimientos y cobranza efectiva, con el impacto en el flujo de caja (liquidez) y la constitución de previsiones por incobrabilidad que afectan los resultados netos.
c) Un aumento de la siniestralidad en determinados ramos en detrimento de la calidad de riesgos suscriptos, especialmente el de automóviles, luego de años de fuerte crecimiento del volumen de primas.
d) Elevados gastos de producción vinculados a importantes comisiones de agentes, corredores de seguros y entidades financieras para preservar fuerzas de ventas y carteras de primas en un ambiente de alta
Evolución Sector Asegurador - Junio 2010 vs Junio 2016
Morosidad de Créditos Técnicos - Neto de Previsiones
de Producción / Primas Directas
de Explotación / Primas Directas
Estructura Técnica / Primas Directas
Estructura Financieras / Primas Directas
Elaborado por Solventa, con datos de la SIS / BCP
como nunca antes te lo había mostrado
competencia, donde los intermediarios se concentraron en tareas comerciales y descuidaron la gestión de riesgos y cobranzas.
e) Gastos de explotación que consumen significativas proporciones del margen bruto, con vinculación a lo señalado en el primer punto.
f) Crecientes pérdidas operativas netas como consecuencia de los problemas reseñados en los puntos precedentes. Es así como el número de compañías aseguradoras que reportaron pérdidas operativas netas aumentó de solo cinco en 2011 (de un total de 35 empresas que operaban en el mercado) a diez en junio de 2015 y finalmente a 15 al cierre del ejercicio 2016.
g) Mayores requerimientos regulatorios en términos de preservación de adecuados niveles de liquidez que permitan responder a eventuales contingencias. Situación que ocurre cuando las dificultades en la cobranza de primas y los acotados resultados financieros limitan la capacidad de constitución de activos líquidos, lo que en varios casos exigiría aportes de capital fresco de los accionistas.
Con estas restricciones, en un quinquenio en el que los mercados probablemente no tendrán el dinamismo observado en los inicios de la presente década, la calidad del management en la organización, el fortalecimiento de las buenas prácticas de gobierno corporativo, la aplicación de tecnologías, los controles, la gestión de riesgos y la constante búsqueda de eficiencia operativa serán las claves para sortear los desafíos actuales y futuros.
Crédito columna: Diego Duarte Schussmuller, presidente – gerente general de Solventa.
Publicada en la edición N°43 de Economía y Sociedad, del Centro de Análisis y Difusión de la Economía Paraguaya (CADEP).
de cambio: 1 dólar = 5.500 guaraníes
(*) Por Resolución SS.SG. N°137/2016 de fecha 10/05/2016, se le revoca la autorización para operar (**) Suspendida para emitir pólizas como medida cautelar, por déficit de su Fondo de Garantía (Res. SS.SG. Nº 045/06 del 20 Ene 2006) Fuente SIS / BCP. Tipo de cambio: 1 dólar = G. 5.500 Elaborador por: www.revistaplus.com.py
La industria cerró los doce meses el año fiscal (julio 2015/junio 2016) con una rentabilidad patrimonial del 15%, algo inferior al ejercicio anterior, presionada por menores retornos de inversiones, menor eficiencia y una siniestralidad rígidamente alta.
ASEGURADOR DE PARAGUAY 2016
OCTUBRE 2016
ARTICULO
EEJERCICIO 2015-2016
l presente reporte entrega una visión global de los hitos y hechos relevantes que, a juicio de Feller Rate, caracterizan al sector asegurador paraguayo incorporando los resultados al cierre de junio de 2016.
el ejercicio 2015/2016 con una patrimonial del 15%, algo inferior al presionada por menores retornos menor eficiencia y una siniestralidad rígidamente alta
La producción de primas creció apenas un 8%, manifestando menor actividad anual en algunas líneas de negocios relevantes, muy ligadas al desempeño de la actividad económica del país, del sector financiero y de la inversión pública/privada.
entrega una visión global de los hitos y juicio de Feller Rate, caracterizan al paraguayo incorporando los resultados al
No obstante, los motores de la actividad aseguradora siguen siendo Automóviles, Vida, Incendio, Riesgos varios y Accidentes Personales, líneas cuya producción continuó aumentando, aunque a tasas menores a las históricas.
creció apenas un 8%, manifestando algunas líneas de negocios relevantes, de la actividad económica del país, inversión pública/privada.
Se aprecia una caída importante en el rubro agrícola, cuya relevancia histórica y económica hace meditar sobre su baja producción y la necesaria búsqueda de mecanismos que incrementen su cobertura y protección.
de la actividad aseguradora siguen Incendio, Riesgos varios y Accidentes producción continuó aumentando, las históricas. Se aprecia una caída agrícola, cuya relevancia histórica y sobre su baja producción y la necesaria mecanismos que incrementen su cobertura y
Así, la actividad aseguradora comenzó a reflejar el deterioro general que viene mostrando la economía del país, expuesta a las volatilidades en los precios de sus productos de exportación y la depreciación de su moneda.
aseguradora comenzó a reflejar el deterioro mostrando la economía del país, expuesta a precios de sus productos de exportación moneda. La fuerte recesión de sus colabora a la actividad aseguradora, seguros de algunas regiones del norte del transporte.
La fuerte recesión de sus vecinos del norte tampoco colabora a la actividad aseguradora, frenando la venta de seguros de algunas
jun-09jun-10jun-11jun-12jun-13jun-14jun-15jun-16
Ingresos (Eje Izq)
Fuente: cifras BCP:
regiones del norte del país y vinculados al transporte.
Utilidades (Eje Der)
finalmente generan un aporte relevante a los ingresos financieros del sector asegurador. En enero pasado, el Comité Ejecutivo de Operaciones de Mercado Abierto (Ceoma) optó por una posición menos expansiva, incrementando la tasa de referencia en 25pb, ubicándola en 6%. Luego de ello, no se han determinado nuevas variaciones. La tasa de política monetaria se mantiene en 5,5%.
Como se ha proyectado, para 2016 se espera un crecimiento del PIB del orden del 3,0%, igual al del año 2015, evidencia de la exposición a los ciclos de sus commodities, con presiones sobre los sectores agrícola y comercial, ante el deterioro de Brasil y la desaceleración del crecimiento en China.
La inflación del año 2015 llegó a 3,1%, en tanto que, durante 2016, ha avanzado hasta 3,2% (interanual a agosto), lo que se explica por el incremento en los precios de algunos productos alimenticios y en los servicios relacionados a la educación. La depreciación de la moneda está jugando un papel relevante
en la economía, obligando al Banco Central de Paraguay (BCP) a tomar una activa posición vendedora, pudiendo sobrevenir escenarios de mayor volatilidad. Una alta volatilidad cambiaria externa se espera para fines del año, lo que agregará riesgos a la economía interna.
Las tasas de interés fijadas por el BCP, colaboran a dar directrices sobre las tasas pasivas del sector financiero, las que finalmente generan un aporte relevante a los ingresos financieros del sector asegurador.
En enero pasado, el Comité Ejecutivo de Operaciones de Mercado Abierto (Ceoma) optó por una posición menos expansiva, incrementando la tasa de referencia en 25pb,
A junio de 2016, las utilidades de la industria alcanzaron los GS.175.419 millones, un 13% inferior respecto a igual cierre del año anterior. La rentabilidad patrimonial alcanzó al 15%, inferior a los niveles históricos de los 4 años anteriores, en torno al 20% anual. Mermas en el resultado operacional y en el financiero, en ambos casos con caídas del 17% e ingresos extraordinarios insuficientes dieron como resultado este bajo rendimiento. La volatilidad de la moneda y menores intereses pagados por el sector financiero presionaron el retorno sobre activos líquidos.
Así, el ejercicio 2015/2016 representó un escenario menos favorable que en años anteriores, con reducciones en la
ingresos generados por gestión de bajaron, explicando cerca del 85% de los mercado.
ubicándola en 6%. Luego de ello, no se han determinado nuevas variaciones. La tasa de política monetaria se mantiene en 5,5%.
resultados financieros han representado una utilidades del sector. Ello no es ajeno mayoría de los mercados aseguradores vinculado, fundamentalmente, al retorno las inversiones que respaldan las y la liquidez de las compañías. Con interés y las volatilidades cambiarias, ido mermando en importancia, rentabilidades patrimoniales y cambiando el técnico.
A junio de 2016, las utilidades de la industria alcanzaron los G. 175.419 millones (US$ 31.894.357) un 13% inferior respecto a igual cierre del año anterior. La rentabilidad patrimonial alcanzó al 15%, inferior a los niveles históricos de los 4 años anteriores, en torno al 20% anual. Mermas en el resultado operacional y en el financiero, en ambos casos con caídas del 17% e ingresos extraordinarios insuficientes dieron como resultado este bajo rendimiento.
La volatilidad de la moneda y menores intereses pagados por el sector financiero presionaron el retorno sobre activos líquidos. Así, el ejercicio 2015/2016 representó un escenario menos favorable que en años anteriores, con reducciones en la producción esperada, en la rentabilidad de inversiones y patrimonial.
Gs.1.106.000 millones en inversiones, que hoy total de los activos, una porción de ellos extranjera, la contribución al retorno final de la utilidad antes de impuestos para En 2009 llegó a representar el 75% pérdidas registradas el año anterior. En oscilado entre un 30% y un 50% de rentabilidad media del portafolio para ese un 11% anual. Con el dólar cerrando torno a Gs 5.600, comparado a sólo 2015, el retorno de la industria ha sido cierre 2016 con bastante volatilidad monedas de la región.
No obstante, la industria continúa creciendo en número de partícipes y solicitudes de ingreso, reflejando interés por participar y abrir oficinas, asociadas a las positivas expectativas de más largo plazo.
En 2016 el desempeño operacional se ha debilitado, reflejado en una siniestralidad alta y difícil de reducir (46% promedio para el sector) y en un gasto neto superior a años anteriores, de 54%, reflejando presiones de eficiencia ante mayores costos de comercialización y por nuevas inversiones, no compensadas por crecimiento arrojando finalmente un ratio combinado del 99% el más alto observado desde el año 2008.
sistema financiero cerraron junio 2016 (10% para CDAs y 6% para DP), en línea de ese momento. Actualmente está interanual, según cifras BCP, lo que pasivas a la baja. La fortaleza que moneda norteamericana mantiene el inversiones en moneda extranjera. Además volatilidad cambiaria promueve la activos dolarizados, lo que, en escenarios moneda local, se refleja en incremento Por su parte, los papeles pasivos financiero no protegen explícitamente motiva a buscar protección dolarizada. de inversiones, de riesgo/retorno aseguradoras, poco colabora a construir desempeño, en un mercado cuya demanda a través del endeudamiento en el estos agentes los responsables de ahorro/inversión.
Por segundo año la siniestralidad de Automóviles sigue en niveles del 60%, no logrando rebajar la banda del 55% que se había logrado mantener en años anteriores. Recuperar sus márgenes técnicos es imperioso para la industria. La mayoría de las aseguradoras reporta una alta dependencia al rubro Automóviles, 15 de ellas con más de la mitad de su producción.
Por otra parte, los ingresos generados por gestión de inversiones también bajaron, ex-
Fuente: Cifras BCP
plicando cerca del 85% de los menores retornos del mercado.
1.230.000 millones, respaldan las provisiones técnicas, las deudas por reaseguro, y las deudas con intermediarios (en suma unos Gs1.161.000 millones, neto de activos diferidos).
Históricamente, los resultados financieros han representado una porción significativa de las utilidades del sector. Ello no es ajeno al desempeño de la mayoría de los mercados aseguradores internacionales, y está vinculado, fundamentalmente, al retorno que puedan aportar las inversiones que respaldan las obligaciones, el patrimonio y la liquidez de las compañías.
rre de junio 2015, el retorno de la industria ha sido fortalecido. Se espera un cierre 2016 con bastante volatilidad cambiaria, para todas las monedas de la región.
Los créditos técnicos vencidos, alcanzan al 9% de los créditos totales, porcentaje similar a años anteriores, lo que refleja estabilidad en los ciclos de morosidad y recupero. La representación patrimonial del activo se ha mantenido en torno a 0,4 veces, reflejando holgura para respaldar las principales provisiones técnicas, de riesgo en curso, de siniestros y de reaseguro.
Con las reducciones de tasas de interés y las volatilidades cambiarias, estos resultados han ido mermando en importancia, presionando las rentabilidades patrimoniales y cambiando el énfasis hacia el desempeño técnico.
Las tasas pasivas del sistema financiero cerraron junio 2016 marginalmente al alza (10% para CDAs y 6% para DP), en línea con la inflación interanual de ese momento. Actualmente está informada en torno al 3,2% interanual, según cifras BCP, lo que debería presionar las tasas pasivas a la baja. La fortaleza que sigue mostrando la moneda norteamericana mantiene el atractivo sobre las inversiones en moneda extranjera.
La liquidez es satisfactoria, contando con excedentes en activos realizables, para cubrir las obligaciones de balance de más corto plazo. La disponibilidad más inversiones alcanza a unos 1.395.000 millones, suficiente para cubrir el total de pasivos no asociados a reservas de riesgo en curso.
Con alrededor de G. 1.106.000 millones (US$ 201 millones) en inversiones, que hoy representan un 37% del total de los activos, una porción de ellos mantenida en moneda extranjera, la contribución al retorno final ha sido relevante, un 53% de la utilidad antes de impuestos para el cierre a junio 2016. En 2009 llegó a representar el 75% después de las fuertes pérdidas registradas el año anterior.
En los cinco últimos años ha oscilado entre un 30% y un 50% de contribución. La rentabilidad media del portafolio para ese mismo periodo ha marcado un 11% anual. Con el dólar cerrando al cierre de junio 2016, en torno a Gs 5.600, comparado a sólo 5.000 al cie-
Además una economía expuesta a volatilidad cambiaria promueve la protección mediante activos dolarizados, lo que, en escenarios de desvalorización de la moneda local, se refleja en incremento en ganancias financieras. Por su parte, los papeles pasivos emitidos por el sistema financiero no protegen explícitamente contra la inflación, lo que motiva a buscar protección dolarizada.
La escasa diversificación de inversiones, de riesgo/retorno atractivo para las aseguradoras, poco colabora a construir portafolios de mejor desempeño, en un mercado cuya demanda es cubierta principalmente a través del endeudamiento en el sistema bancario, siendo estos agentes los responsables de intermediar el ahorro/inversión.
La estructura financiera del mercado va evolucionando de forma coherente y sólida, en
Con todo, bajo las nuevas normas de solvencia, recientemente complementadas por Resolución SS.SG 200/2016, se podrá aplicar un plazo prudencial, hasta junio de 2018, para ajustarse a las readecuaciones a los límites de respaldo de los créditos técnicos. Ello permitirá aumentar la flexibilidad en la aplicación de nuevas exigencias de liquidez y de cobertura de las obligaciones de seguros, acotando posibles impactos patrimoniales y dando mayor plazo para correcciones. Con todo, la mayoría de las normas aplicables a límites por emisor y por tipo de instrumento, serán aplicadas a partir de los estados financieros de septiembre 2016. El regulador ha estado monitoreando muy de cerca el avance de la aplicación de la nueva normativa lo que hace presagiar que dicha regulación será plenamente incorporado a partir de la fecha prevista.
Constituir un Fondo de Garantía independiente de los Fondos Invertibles de respaldo de las Reservas Técnicas (Resolución SS/SG 0132/15), exigirá mayor liquidez al sector y entregará
línea con un crecimiento y diversificación de riesgos muy estable y una acotada exposición catastrófica.
Una porción relevante de los activos está respaldado por las inversiones y bienes de uso, que con G. 1.317.000 millones (US$ 239 millones) en volumen son hoy día superiores al patrimonio generando un exceso susceptible de utilizar para el respaldo del flujo operacional del año, G. 1.168.000 millones (US$ 212 millones).
En tanto, la disponibilidad y los créditos técnicos, que suman unos G. 1.230.000 millones (US$ 223 millones), respaldan las provisiones técnicas, las deudas por reaseguro y las deudas con intermediarios, en suma unos G. 1.161.000 millones (US$ 211 millones), neto de activos diferidos.
Los créditos técnicos vencidos, alcanzan al 9% de los créditos totales, porcentaje similar a años anteriores, lo que refleja estabilidad en los ciclos de morosidad y recupero. La representación patrimonial del activo se ha mantenido en torno a 0,4 veces, reflejando holgura para respaldar las principales provisiones técnicas, de riesgo en curso, de siniestros y de reaseguro.
La liquidez es satisfactoria, contando con excedentes en activos realizables, para cubrir las obligaciones de balance de más corto plazo. La disponibilidad más inversiones alcanza a unos 1.395.000 millones (US$ 253 millones) suficiente para cubrir el total de pasivos no asociados a reservas de riesgo en curso.
Con todo, bajo las nuevas normas de solvencia, recientemente complementadas por Resolución SS.SG 200/2016, se podrá aplicar un plazo prudencial, hasta junio de 2018, para ajustarse a las readecuaciones a los límites de respaldo de los créditos técnicos.
Ello permitirá aumentar la flexibilidad en la aplicación de nuevas exigencias de liquidez y de cobertura de las obligaciones de seguros, acotando posibles impactos patrimoniales y dando mayor plazo para correcciones.
Rentabilidad Patrimonial y Retorno Inversiones
aseguradora puede potencial
Una formalidad variables alta se financieros.
jun-09jun-10jun-11jun-12jun-13jun-14jun-15jun-16
Retorno Patrimonial Retorno Inversiones
Fuente: Cifras BCP
Con todo, la mayoría de las normas aplicables a límites por emisor y por tipo de instrumento, serán aplicadas a partir de los estados financieros de septiembre 2016. El regulador ha estado monitoreando muy de cerca el avance de la aplicación de la nueva normativa lo que hace presagiar que dicha regulación será plenamente incorporado a partir de la fecha prevista.
El portafolio de activos inmobiliarios de uso propio alcanza a unos G. 211.000 millones (US$ 38,3 millones) el 7% del activo total, porcentaje estable desde el año 2012.
Entre 2015 y 2016, evaluadas individualmente, se aprecian cuatro aseguradoras con rentabilidades negativas, reflejando en algunos casos, presiones por etapa de crecimiento y los gastos asociados y en otros, bajos resultados de sus inversiones.
Segmentos a crecer, de creará propiedad. también de los ahorro
Constituir un Fondo de Garantía independiente de los Fondos Invertibles de respaldo de las Reservas Técnicas (Resolución SS/SG 0132/15), exigirá mayor liquidez al sector y entregará respaldo adicional al patrimonio propio no comprometido que excede el margen de solvencia. Considerando el posible impacto patrimonial que ello podría generar se otorgó un plazo de 18 meses para su cumplimiento, hasta diciembre de 2017.
En volumen ha continuado aumentando, reflejando inversiones en oficinas de uso comercial y casas matrices. El impulso que ha manifestado el sector inmobiliario de Asunción ha intensificado el interés por invertir en bienes tanto para uso propio como de riesgo.
Con todo, la aplicación de nuevos regímenes de inversiones y de solvencia puede inhibir nuevas adquisiciones y obligar a readecuar algunos portafolios.
El portafolio de activos inmobiliarios de uso propio alcanza a unos GS.211.000 millones, el 7% del activo total, porcentaje estable desde el año 2012. En volumen ha continuado aumentando, reflejando inversiones en oficinas de uso comercial y casas matrices. El impulso que ha manifestado el sector inmobiliario de Asunción ha intensificado el interés por invertir en bienes tanto para uso propio como de riesgo. Con todo, la aplicación de nuevos regímenes de inversiones y de solvencia puede inhibir nuevas adquisiciones y obligar a readecuar algunos portafolios.
En resumen, el perfil financiero del sector continúa manifestando una solvencia global y conservadurismo satisfactorio, reflejo tanto de exigencias regulatorias como del accionar de las administraciones y accionistas, cada día más comprometidos en la gestión de riesgos corporativos y rentabilidad.
Así, finalmente, los plazos parecen razonables para la adecuación de las carteras que no implique incurrir en pérdidas patrimoniales por efecto de una readecuación apresurada.
En resumen, el perfil financiero del sector continúa manifestando una solvencia global y conservadurismo satisfactorio, reflejo tanto de exigencias regulatorias como del accionar de las administraciones y accionistas, cada día más comprometidos en la gestión de riesgos corporativos y rentabilidad.
La presencia de controladores y accionistas con experiencia aseguradora y el carácter familiar de una porción no menor de entidades partícipes son factores que acuñan compromiso, aunque tienden a veces a ralentizar el ritmo de aplicación de medidas de formalización de procesos.
Entre 2015 y 2016, evaluadas individualmente, se aprecian cuatro aseguradoras con rentabilidades negativas, reflejando en algunos casos, presiones por etapa de crecimiento y los gastos asociados y en otros, bajos resultados de sus inversiones.
La presencia de controladores y accionistas con experiencia aseguradora y el carácter familiar de una porción no menor de entidades partícipes son factores que acuñan compromiso, aunque tienden a veces a ralentizar el ritmo de aplicación de medidas de formalización de procesos.
El desempeño de la rentabilidad patrimonial, fuente primaria de la capitalización de las aseguradoras representa una medición significativa y comparativa del éxito de las estrategias. Por ello, se hace más relevante las sugerencias y recomendaciones que señalaba el Presidente de la APCS, Lic. Señor Antonio Vaccaro P., en su presentación de apertura al II Congreso Paraguayo de Seguros, respecto de las definiciones para un plan estratégico a
La mayor y confiabilidad los Aumentar asegurados agresivas. y el colaboran amplia importante de seguros accidentes seguros de privado, contra El cuestionamiento tanto a mecanismos escenario bajas prontamente mecanismos
El desempeño de la rentabilidad patrimonial, fuente primaria de la capitalización de las aseguradoras representa una medición significativa y comparativa del éxito de las estrategias. Por ello, se hace más relevante las sugerencias y recomendaciones que señalaba el presidente de la APCS, Antonio Vaccaro, en su presentación de apertura al II Congreso Paraguayo de Seguros, respecto de las definiciones para un plan estratégico a aplicar a la industria de seguros, configurado bajo cuatro pilares estratégicos.
Aunque ha mejorado, la participación del seguro en el producto interno de la nación es todavía bajo (1,7%) en relación a otros mercados. Lo mismo se aprecia respecto del gasto per cápita, que alcanza a unos 50 dólares.
Todo ello, unido al crecimiento observado en el PIB nacional, hoy en torno a los US$ 30.000 millones, permite estimar que la potencialidad de la industria aseguradora de Paraguay es muy favorable y ciertamente se puede posicionar entre los mercados emergentes de alto potencial de crecimiento.
Una economía más diversificada, mayor inclusión financiera, formalidad del empleo y fortalecimiento de los salarios, son variables que debieran consolidarse para forjar escenarios de alta potencialidad para la industria aseguradora. Para esa etapa se deberá preparar la industria, su regulación y sus mercados financieros.
Segmentos como los seguros de vida y ahorro están destinados a crecer, asociados al crecimiento de la demanda por inversión de largo plazo.
Mayor estabilidad en el empleo y en los salarios creará necesidad de ahorro y cobertura de seguros a la propiedad. Crear confianzas en la industria y sus partícipes es también labor de la propia Asociación Paraguaya de Compañías de Seguros, quien, junto al sector regulador, ayudará a generar los espacios de confianzas y de solvencia para fomentar el ahorro privado y los sistemas de pensiones.
prioridades. Ello, unido a un mercado de seguros blando y de excedentes de capital, aumenta las probabilidades de nuevas adquisiciones y fusiones.
En Paraguay, el tamaño y participación de negocios son más bien reducidos, lo que se convierte en un factor de limitación al ingreso de operadores internacionales. No obstante, la necesidad de nuevas inversiones en infraestructura, todas ellas de alta demanda por protección de seguros requerirá el apoyo de reaseguro y suscripción local.
jun-09jun-10jun-11jun-12jun-13jun-14jun-15jun-16
Pasivos / Patrimonio
Fuente: Cifras BCP
La diversificación y crecimiento de la economía requiere de mayor apoyo y protección de seguros y reaseguros, cuya calidad y respaldo crediticio están fuertemente anclados a la confiabilidad que manifiesten sus actores locales para atraer a los mejores agentes externos.
Aumentar la inclusión financiera y expandir la base de asegurados requiere de propuestas innovadoras y a veces agresivas. Entre ellas, fomentar el microseguro, la banca seguros y el retail financiero son ejemplos de estructuras de oferta que colaboran a ampliar los beneficios del seguro a una porción más amplia de la población demandante, liberando, de paso, de una importante carga de subsidios contingentes al estado.
Ejemplos de ello son el seguro obligatorio SOAT, el seguro previsional, los seguros de protección de créditos y de desempleo, de accidentes personales y de salud para gastos mayores y los seguros agrícolas con subsidio. Buena parte de estas propuestas de servicios deberían nacer de la propia innovación del sector privado, liberando al sector público de una carga adicional contra su propio presupuesto.
El cuestionamiento que enfrentan los sistemas de pensiones, tanto de reparto como de ahorro privado, obliga a los gobiernos a replantearse permanentemente la cobertura de sus mecanismos y las necesidades futuras.
Prima Retenida Neta / Patrimonio
Paraguay enfrenta un escenario bastante presionado, con una cobertura entre las más bajas del continente (20%) que obliga al país a asumir prontamente una postura pro ahorro y formalización de los mecanismos que garanticen el acceso de la población a sistemas de protección satisfactorio y sobretodo sostenibles financieramente hablando.
Continúa el interés por el ingreso de nuevas aseguradoras al mercado regional. Latinoamérica es un polo de interesante potencial de penetración de la demanda por seguros de protección patrimonial y de vida. Por ello, no es extraño que los grupos aseguradores y reaseguradores internacionales manifiesten interés por aumentar sus posiciones en la región.
Grupos como Zurich, Liberty, Sura, ACE, Trans Re, AIG, entre los más recientes, consideran el crecimiento inorgánico entre sus prioridades. Ello, unido a un mercado de seguros blando y de excedentes de capital, aumenta las probabilidades de nuevas adquisiciones y fusiones.
En Paraguay, el tamaño y participación de negocios son más bien reducidos, lo que se convierte en un factor de limitación al ingreso de operadores internacionales. No obstante, la necesidad de nuevas inversiones en infraestructura, todas ellas de alta demanda
respecto cabe resienta, malos recuperación económica, La capitales pudieran país Los aspectos la eficiencia de ampliación del Por político a las accidentes pasajeros homogenice proporción salud importante privados.
2015 – Jun 2016)
por protección de seguros requerirá el apoyo de reaseguro y suscripción local.
PERSPECTIVAS
No es posible aislar en demasía el desempeño de los seguros respecto a la actividad económica propiamente tal. Por ende, cabe esperar que el consumo interno de Paraguay no se re-
sienta, afectado por la depreciación del guaraní y por los malos indicios para los vecinos, con Brasil en una etapa de lenta recuperación y Argentina en un proceso de reorganización económica, de alto costo social.
La reactivación de la inversión pública y privada, el arribo de capitales foráneos y una economía externa menos volátil pudieran
colaborar a fortalecer la dinámica aseguradora, con un país que permanece a la espera del despegue.
Los accionistas y ejecutivos del sector continuarán enfocados en aspectos estratégicos, donde la consolidación de aseguradoras, la eficiencia operacional, el desarrollo de alianzas o la búsqueda de innovación son, junto a
como nunca antes te lo había mostrado
otros aspectos tales como la ampliación de la cobertura geográfica, las principales directrices del quehacer gerencial.
Por su parte, frente a demandas sociales crecientes, el entorno político y regulatorio enfrenta importantes presiones, asociadas a las necesidades de contar, por ejemplo, con seguros contra accidentes de tránsito que
otorguen una adecuada protección a pasajeros y transeúntes; con un sistema de pensiones que homogenice las prestaciones y amplíe la cobertura a una proporción más relevante de la población; y con un sistema de salud justo y eficiente, donde el apoyo del seguro puede ser un importante complemento a los pilares de beneficios públicos o privados.
Crédito columna: Feller Rate Paraguay
Eduardo Ferretti / eduardo.ferretti@feller-rate.com
Esteban Peñailillo / esteban.penailillo@feller-rate.com
Tipo de cambio: 1 dólar = G. 5.500
8
Guido Ferreira, sub gerente general de La Consolidada SA de Seguros, explica los principales negocios de la empresa, las ganancias del último ejercicio finalizado en junio de 2016 e innovaciones en tecnología. Además las flaquezas y principales riesgos del sector asegurador. Su visión sobre el gobierno Cartes.
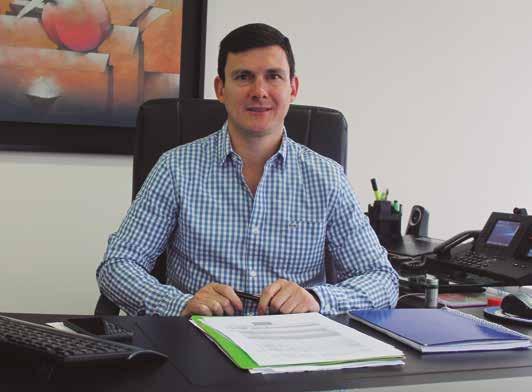
Plus: ¿Cuánto fue la ganancia este año?
Guido Ferreira: En el último ejercicio (Julio 2015/Junio 2016) tuvimos el mayor pago de siniestros de la historia al Estado paraguayo, abonando más de 3,5 millones dólares al Ministerio de Obras Públicas y Comunicaciones
(MOPC) por un incumplimiento de contrato y garantía de anticipo de una empresa que no cumplió con la provisión de tubos para el acueducto en el Chaco paraguayo.
Este y otros siniestros más hicieron que no tengamos una buena utilidad en el año fiscal que cerró el 30 de junio pasado, que fue de
G. 3.800 millones (US$ 690 mil) pero consideramos que el cumplimiento con nuestras obligaciones nos alientan a seguir adelante con profesionalismo y seriedad.
Plus: ¿Y los negocios más fuertes?
Guido Ferreira: Nuestra participación en el mercado se concentra principalmente en las secciones de automóviles en un 70% y con más de 27.000 clientes. Luego vienen cauciones y vida, pero operamos en todos los ramos. Es por ello que nuestra mayor inversión está en el servicio a nuestros asegurados.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Guido Ferreira: Para el presente ejercicio y con la implementación de las nuevas reglas para el sector asegurador en donde los requerimientos de representación de las inversiones son más exigentes, nos conducen a ser cada vez más minuciosos a la hora de suscribir los riesgos. Es por ello que en un corto tiempo las condiciones de venta de los seguros especialmente de automóviles deberán tener un ajuste de tasas.
Plus: ¿Cómo analiza el gobierno Cartes?
Guido Ferreira: Vendió muy bien el país posicionado para invertir, eso fue muy positivo
como nunca antes te lo había mostrado
para el mercado asegurador. Además no solo de querer, sino de ejecutar obras de infraestructura tan necesarias para Paraguay.
Se ve también que se hace un esfuerzo tremendo para romper con la corrupción especialmente con las distintas instituciones del Estado, cosa que a los políticos no les gusta y utilizan la prensa para desprestigiar al gobierno Cartes que por lo menos trata de hacer bien las cosas.
Plus: ¿Cuándo inició sus operaciones La Consolidada?
Guido Ferreira: El 7 de agosto de 1961 nació nuestra aseguradora, que desde sus inicios ha estado siempre bien posicionada por su solvencia y servicio, rasgo fundamental en el rubro.
Además, siete años atrás iniciábamos de la mano de una nueva generación de gerentes y enmarcados en un plan estratégico; un camino hasta ese entonces casi intransitado para la compañía.
Bajo el lema de “Si se puede” y con cada uno de los miembros de la empresa comprometidos con el nuevo proceso, arrancamos un proceso de transformación integral.
Transformamos la estructura en una moderna, se implementaron sistemas de RRHH que ayudaron al crecimiento, fortalecimiento y profesionalización de los equipos, con procesos clave ágiles y eficientes, con objetivos claros e indicadores de gestión para todos los departamentos, y por sobre todo, con una mirada permanente hacia el consumidor, hacia nuestros asegurados.
Con una imagen totalmente renovada, La Consolidada se convirtió en la compañía de seguros más innovadora. Creamos un call center que operará en los próximos meses las 24 horas con más de 30 personas dedicadas al servicio a nuestros asegurados.
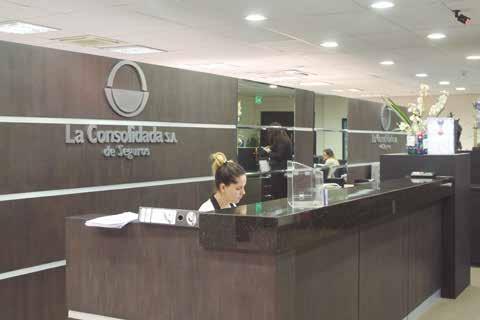
Empresa 100% paraguaya que ofrece asistencia 24 horas en Asunción, Gran Asunción, Ciudad del Este y Encarnación, acompañando así al asegurado en el lugar del siniestro del automóvil a pocos minutos de acontecido el hecho.
Otro servicio que diferencia a La Consolidada es el SPA (Servicio Preferencial del Asegurado) presente en Asunción y Ciudad del Este. Es un centro de atención de siniestros donde el asegurado puede relajarse en los espacios creados exclusivamente para la distensión y el entretenimiento mientras sus problemas son resueltos en la brevedad posible. Además el SPA cuenta con un espacio recreativo infantil donde los niños pueden aguardar mientras sus padres son atendidos por profesionales de la compañía.
También, tecnológicamente hablando, a partir de noviembre seremos la primera compañía en emitir pólizas digitales. Esto significa que el asegurado recibirá por correo electrónico su póliza, lo cual le evitará tener que acercarse a algún lugar a recibirla o tener que esperarla. Es decir, con un click puede imprimir su póliza, su factura, su carta verde, etc. esté donde esté. Así también somos la pri-
mera aseguradora en contar con el servicio de asistencia personalizada en el lugar de siniestro las 24 horas del día y con grúas y motos propias.
Plus: ¿Qué otros servicios brindan a sus asegurados?
Guido Ferreira: Además creamos un espacio llamado SPA (Servicio Preferencial al Asegurado) un lugar donde nuestros clientes pueden solucionar todos sus problemas cómodamente (pueden servirse algo para comer y tomar sin costo alguno, pueden ir con sus hijos ya que cuenta con una sala de juegos súper equipada, pueden tomar cualquiera de las tablets que están a su disposición para leer el diario mientras esperan). Esto, tanto en Asunción como en nuestras 23 sucursales del interior del país.
También contamos con una app en donde el asegurado a través de la aplicación de la empresa, puede pagar sus cuotas, saber exactamente donde está la grúa que solicitó en caso de necesitarla, además de contar con muchos otros beneficios.
Este año, ganamos el premio Top Of Mind, apoyamos a Julieta Granada, golfista olímpica, cosa que nos llena de orgullo poder darle una mano en todos sus desafíos personales.
Rating: pyA / Tendencia: Sensible (-).
La compañía ostenta un destacado posicionamiento dentro del mercado asegurador, ocupando la tercera ubicación en cuanto a producción de primas directas, el cual mantiene a partir de sus adecuados canales de comercialización y amplia cobertura geográfica alcanzada, según un reporte de Solventa.
Sumado al servicio preferencial ofrecido a sus asegurados, la constante innovación en tecnología e infraestructura, así como la capacitación permanente del personal y la amplia experiencia de sus principales ejecutivos.
La calificación se encuentra limitada por sus bajos niveles de rentabilidad con respecto a ejercicios anteriores, a consecuencia del resultado técnico negativo obtenido al cierre del ejercicio analizado, así como por los ratios de apalancamiento y cobertura (liquidez), los cuales han desmejorado con relación al ejercicio anterior y se encuentran muy alejados de la media del sistema, demostrando que el volumen de negocios de la compañía crece en mayor proporción que los fondos patrimoniales; traduciéndose igualmente en decrecientes márgenes de solvencia.
Pasivos:
Estado de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos
Feller
como nunca antes te lo había mostrado
Sub gerente general de
Plus:¿Qué hace a un gerente y por qué?
Todo líder debe ser un motivador y por sobre todo acompañar hombro a hombro a todos los colaboradores en las labores diarias.
El trabajo en equipo. Lo más importante es tener una línea de trato horizontal con todos los colaboradores, el gerente debe estar siempre disponible y acompañando en buscar soluciones a los problemas que se presentan en el día a día.
Plus: ¿Qué obstáculos ha enfrentado como profesional?
A medida en que la velocidad de la tecnología avanza, considero que las empresas que más inviertan en actualizarse en lo que se re-
fiere al sector informático y tecnológico para la comodidad y beneficio de los clientes, desplazarán a las compañías que no lo hicieron. Muchas veces los altos costos para poder implementar este tipo de decisiones pueden dar un valor muy importante en el futuro.
Como gerente creo que es un desafío muy importante demostrar a los accionistas el camino a recorrer; invirtiendo pero pronosticando resultados positivos tanto a corto como a largo plazo.
Uno de los puntos más importantes que ahora está atravesando el 90% del mercado de seguros local es el alto porcentaje siniestral que se maneja en el ramo de automóviles y se da por muchos motivos: la alta competencia, que hace que la tasa que se le cobra al cliente por un seguro sea muy baja y esa prima es insuficiente para poder cubrir los costos que demanda una reparación.
Además, la dolarización de los vehículos y casas de repuestos: las pólizas se cobran en
NOTA DE TAPA
guaraníes a una tasa casi fija pero a la hora de atender un reclamo estamos expuestos al tipo de cambio del día, no pudiendo cubrir esa diferencia.
Y tercero la no aplicación de un deducible o franquicia en un seguro de todo riesgo en donde se cubra tanto los accidentes; robos; etc. en un 100%.
Considero un desafío más que importante poder revertir los números positivamente, pero para ello va a ser fundamental que dejemos de competir en precios entre todos y compitamos en quien da el mejor servicio.
Plus: ¿Qué habilidades necesita un gerente de éxito?
Comunicar y transmitir los mensajes de forma clara, concisa y comprensible. Las palabras e ideas deben ser organizadas, breves y expresadas de un modo que ayude a la comprensión. Transmitir con liderazgo e inspirar con entusiasmo las metas y los resultados que necesita la empresa.
La importancia de trabajar en equipo y que todos puedan aportar sus ideas nos comprometen a lograr cada objetivo propuesto. No basta con solo tener actitud, también es necesario contar con ciertos conocimientos y experiencia en cuanto a gestión empresarial.
Lo importante es siempre mantener una mentalidad de principiante sin importar lo alto que llegues en la escala jerárquica. Siempre hay algo nuevo por aprender.
El éxito es también tener una visión gigantesca. Siempre ver más allá de lo que otros ven. Nunca conformarse y retándose a uno mismo para llevar la compañía a nuevos niveles. Hay que ser apasionados para innovar, descubrir nuevos caminos, nuevas formas para hacer las cosas. Muy importante es amar tu trabajo y vivir intensamente cada día.
Plus: ¿Cuáles son sus expectativas para el mercado local?
Rubén Garay: A pesar de la desaceleración registrada en el último ejercicio, vemos un comportamiento alentador en el sistema asegurador producto de la situación económica actual en general del país, que sin retomar los mismos niveles de crecimiento de recientes años, sigue con una tendencia favorable.
Ello puede evidenciarse con la inversión extranjera en varios ámbitos, del cual tampoco está ajeno el mercado de aseguradoras con la llegada al país de compañías multinacionales de las que se esperan nuevos productos y estrategias.
Plus: ¿En qué sectores se especializan?
Rubén Garay: Si bien nuestra estrategia apunta a diversificarnos en todos los segmentos, nuestros resultados demuestran una mayor participación en el sector privado. En cuanto a los rubros, los seguros de vida y de automóviles se destacan en la composición de nuestra cartera total, con una tendencia a ir atomizando con el crecimiento de otros a través de estrategias bien definidas.
Plus: ¿Cuando inició sus operaciones la compañía?
Rubén Garay: Aseguradora del Este inició sus operaciones en 1992 producto de la unión de empresarios con una visión progresista en Ciudad del Este. En el año 2003 se registra la compra del paquete accionario mayoritario y se traslada la matriz a Asunción desde donde
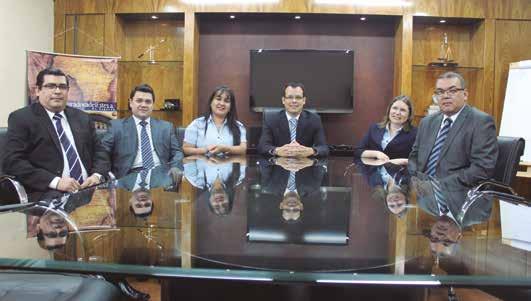
Rubén Garay, gerente comercial de Aseguradora del Este SA de Seguros y Reaseguros, explica la diversificación de los negocios, niveles de incremento, la inversión de las compañías y llegada de nuevos competidores. A pesar de una desaceleración registrada en el último ejercicio, observa un comportamiento alentador de la industria aseguradora.
se inicia una etapa con nuevas ideas y estrategias que llevaron a posicionar a la compañía en un lugar de privilegio en el mercado asegurador local como la principal de capital íntegramente nacional.
Plus: ¿Cuáles son los planes de inversión?
Rubén Garay: En estos últimos años se han logrado concretar grandes proyectos, como ser la adquisición de nuestra sede central y otros
inmuebles adyacentes, que nos permiten proyectar con mayor seguridad un crecimiento de la estructura organizacional que requiere de una constante evolución producto del crecimiento sostenido de la producción.
Plus: ¿Cuáles son los desafíos fundamentales para el próximo quinquenio?
Rubén Garay: Ha sido una tarea sumamente difícil lograr nuestro actual posicionamiento.
SOLVENCIA pyAA- py
“La calificación de riesgo contratar pólizas de seguros 12/10/2015 13/10/201
TENDENCIA ESTABLE
CALIFICACIÓN
ESTABLE ESTABLE
SOLVENCIA pyAA- py
TENDENCIA
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16 RENTABILIDAD
Analista: María mduarte@solventa.com.py
El informe de calificación no es el resultado de una auditoría realizada a la entidad la veracidad de los datos ni se hace responsable de los errores u omisiones información manejada es de carácter público o ha sido proporcionada por la entidad
Mantener los mismos niveles de crecimiento se presenta como uno de los principales desafíos de nuestra organización.
Además de ello, estamos trabajando constantemente en la aplicación de nuevas y modernas alternativas de comunicación con nuestros asegurados. Estamos convencidos que la tecnología puede representar un excelente aliado para lograr mejores resultados, tanto como servicio para el cliente así también en la implementación de procesos más dinámicos y eficaces.

SINIESTRALIDAD
Siniestralidad Bruta Siniestralidad Neta
- El grupo reasegurador es soportado fuertemente por entidades inglesas, suizas y alemanas, lo que proporciona solvencia, solidez y amplios excedentes destinados a la innova ción y el crecimiento.
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
- Estamos segundos en el ranking asegurador según el ratio financiero.
- La cartera mantiene una diversificación dis tribuida entre seguros de vida, automóviles y hogar en ese orden.
Tel.: (+595
“La calificación de riesgo contratar pólizas de seguros 12/10/2015 13/10/201
El informe de calificación no es el resultado de una auditoría realizada a la entidad la veracidad de los datos ni se hace responsable de los errores u omisiones información manejada es de carácter público o ha sido proporcionada por la entidad
fleja el crecimiento sostenido que venimos experimentando desde hace más de 6 años.
- Para nosotros es clave la alta y rápida capacidad de respuesta a todos los siniestros.
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
- Presenta una amplia cobertura a nivel nacional, con filiales situadas en las principales ciudades de los más grandes departamentos de la región oriental de nuestro país.
Siniestralidad Bruta Siniestralidad Neta
La ratificación de la calificación asignada SEGUROS, se fundamenta en su destacada ocupando la posición N° 2 (dos) entre 34 adecuados indicadores de rentabilidad con tendencia creciente en los últimos cinco fortalecimiento patrimonial, a través de la cada ejercicio.
Siniestralidad Bruta Siniestralidad Neta
- Respetamos al pie de la letra el contrato.
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
COBERTURA
- La relación con el cliente para nosotros es de primordial cuidado.
Siniestralidad Bruta Siniestralidad Neta
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos)
Asimismo, toma en cuen ta la amplia experiencia adecuada cobertura geográfica , comercialización a través de agentes seguros y operaciones con varias entidades último canal posee una elevada concentración cuenta con adecuada diversificación en
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos) (Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
EFICIENCIA DE GESTIÓN
- Desafíos competitivos que consisten en el lanzamiento de nuestros productos, resultado del trabajo de nuestro departamento de innovación, marcarán fuertemente el ejercicio 2017. Esto irá acompañado de una fuerte estrategia comunicacional que trabajará exclusivamente el posicionamiento de marca, alcanzando el reconocimiento por parte de los consumidores como líderes en el mercado.
- El ADN de nuestra compañía es responder siempre a los siniestros.
- Estamos al lado y del lado del cliente.
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos)
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
EFICIENCIA DE GESTIÓN
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
La ratificación de la calificación asignada SEGUROS, se fundamenta en su destacada ocupando la posición N° 2 (dos) entre 34 adecuados indicadores de rentabilidad con tendencia creciente en los últimos cinco fortalecimiento patrimonial, a través de la cada ejercicio.
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos)
- La calificación AA- se mantuvo, lo que re-
Aseguradora del Este SA de Seguros y Reaseguros, al 30 de junio de 2016, mantiene la posición número dos entre 34 compañías de seguros existentes en el mercado nacional,
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
Asimismo, toma en cuen ta la amplia experiencia adecuada cobertura geográfica , comercialización a través de agentes seguros y operaciones con varias entidades último canal posee una elevada concentración cuenta con adecuada diversificación en
En contrapartida, refleja menores niveles ejercicio anterior, así como indicadores promedios de la industria lo cual implica menor proporción que los pasivos, consecuente negocios. Además, se tienen en cuenta buenas prácticas de gobierno corporativo, manuales de procedimientos, así como decisiones tomadas por los distintos comités revisiones de la calificación.
En contrapartida, refleja menores niveles ejercicio anterior, así como indicadores promedios de la industria lo cual implica menor proporción que los pasivos, consecuente negocios. Además, se tienen en cuenta buenas prácticas de gobierno corporativo, manuales de procedimientos, así como decisiones tomadas por los distintos comités revisiones de la calificación.
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
Deudas/(PN + Prov. Téc. Por Siniestros)
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
Con relación al desempeño financiero, crecimiento de primas directas con relación aunque por debajo de la media del sistema, estructura de gastos, principalmente con consumiendo considerablemente los ingresos con mayores recuperos de siniestros por sobre primas cedidas al reasegurador.
adecuados con fortalecimiento cada Asimismo, adecuada comercialización seguros último cuenta En ejercicio promedios menor negocios buenas manuales decisiones revisiones Con crecimiento aunque estructura consumiendo con sobre Es así, neta utilidad con cuales En tal disminuido mercado Por en sistema, respectiva automóviles, del
Con relación al desempeño financiero, crecimiento de primas directas con relación aunque por debajo de la media del sistema, estructura de gastos, principalmente con consumiendo considerablemente los ingresos con mayores recuperos de siniestros por sobre primas cedidas al reasegurador.
Es así, que al cierre de junio de 2016, la Compañía neta de G. 18.137 millones por encima del utilidad neta del ejercicio ha alcanzado con relación al ejercicio 2014/2015 , debido cuales representan el 29% de la utilidad
FUNDAMENTOS La SEGUROS ocupando adecuados con fortalecimiento cada Asimismo, adecuada comercialización seguros último cuenta En ejercicio promedios menor negocios buenas manuales decisiones revisiones Con crecimiento aunque estructura consumiendo con sobre Es así, neta utilidad con cuales En tal disminuido mercado Por
En tal sentido, los indicadores de rentabilidad,
con mayores recuperos de siniestros por reasegur sobre primas cedidas al reasegurador.
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
ESTE S.A. DE SEGUROS, al 30 de Junio de 2016, N° 2 (dos) entre 34 (treinta y cuatro) Compañías de el mercado nacional, en cuanto a producción de una participación del 11,1% del mercado, levemente con relación al ejercicio anterior que ha sido
Deudas/(PN + Prov. Téc. Por Siniestros)
Primas
Directas/(P N + Prov. Téc. Por Siniestros) Pasivos/PN
Compañía ocupa la posición N° 1 en la sección de sección de accidentes personales , con un total de G. 80.359 millones y G. 12.071 millones, debido a que cuenta con una importante c antidad varias entidades financieras, teniendo una de ellas la cartera.
Es así, que al cierre de junio de 2016, la Compañía neta de G. 18.137 millones por encima del utilidad neta del ejercicio ha alcanzado con relación al ejercicio 2014/2015 , debido cuales representan el 29% de la utilidad neta
En tal sentido, los indicadores de rentabilidad, disminuido con respecto al año anterior, mercado asegurador, con ratios de 10% y
Diversificación de Primas por Sección
Accidentes
Personales; 5,12%
Automoviles; 30,29%
Otras Secciones; 4,65%
Por su parte, l indicadores de si niestralidad, en los últimos años analizados, pero posicionándose sistema, con índices para la siniestralidad respectivamente. Cabe resaltar, que la sección automóviles, inclusive presentando la misma del ejercicio evaluado.
producción total de primas directas devengadas ha sido de G. 235.865 millones, con un incremento del ejercicio anterior , crecimiento más bajo en los últimos años analizados, presentándose en línea con la que se refleja en el mercado asegurador en los últimos cinco años, debido principalmente a una nacional y regional más compleja para los negocios.
Mantener los mismos niveles de crecimiento se presenta como uno de los principales desafíos.
En tal sentido, la producción de primas del sector asegurador paraguayo al cierre del ejercicio evaluado, ha experimentado un incremento del 8%, por debajo del registrado el año anterior que ha sido de 11,6%.
producción de primas del sector asegurador paraguayo al cierre del ejercicio evaluado , ha incremento del 8%, por debajo del registrado el año anterior que ha sido de 11,6%. En la misma se principales secciones a a utomóviles con el 47,7%, vida colectivo con el 13,8%, incendios 8,3%, riesgos transportes 3,6%, robos 3,2%, agropecuarios 2% y otras secciones con el 16,6% .
en cuanto a producción de primas directas, con una participación del 11,1% del mercado, disminuyendo levemente con relación al ejercicio anterior que ha sido de 11,2%, informó la calificadora de riesgos Solventa.
En la misma se identifican como principales secciones a automóviles con el 47,7%, vida colectivo con el 13,8%, incendios 8,3%, riesgos técnicos 4,8%, transportes 3,6%, robos 3,2%, agropecuarios 2% y otras secciones con el 16,6%.
La tecnología en nuestra industria puede representar un excelente aliado para mejores resultados.
Compañía ha presentado la siguiente diversificación de su p roducción: vida con un 34,07%, automóviles varios con un 17,24 %, robo y asalto 6,09%, accidentes personales 5,12%, i ncendios 2,54% y otras %.
Cabe resaltar, que la empresa ocupa la posición número uno en la sección de vida y número dos en la sección de accidentes personales, con un total de primas directas de G. 80.359 millones (US$ 14,6 millones) y G. 12.071 millones (US$ 2,2 millones), respectivamente, debido a que cuenta con una importante cantidad de operaciones con varias entidades financieras, teniendo una de ellas el mayor volumen de la cartera.
Es así, que su producción total de primas directas devengadas ha sido de G. 235.865 millones (US$ 42,8 millones), con un incremento del 7,93% en relación al ejercicio anterior, crecimiento más bajo en los últimos años analizados, presentándose en línea con la tendencia decreciente que se refleja en el mercado asegurador en los últimos cinco años, debido principalmente a una coyuntura económica nacional y regional más compleja para los negocios.
Por su parte, Aseguradora del Este ha presentado la siguiente diversificación de su producción: vida con un 34,07%, automóviles con un 30,29%, riesgos varios con un 17,24%, robo y asalto 6,09%, accidentes personales 5,12%, incendios 2,54% y otras secciones con el 4,65%.
Con relación al desempeño financiero, Aseguradora del Este ha presentado un menor crecimiento de primas directas con relación a años anteriores, mayor siniestralidad aunque por debajo de la media del sistema, además de mantener una elevada estructura de gastos, principalmente con respecto a los gastos de producción, consumiendo considerablemente los ingresos de la compañía, siendo esto mitigado con mayores recuperos de siniestros por reaseguros cedidos, así como por comisiones sobre primas cedidas al reasegurador, según el reporte de Solventa. Es así, que al cierre de junio de 2016, la em-
presa alcanzó una utilidad técnica neta de G. 18.137 millones (US$ 3,3 millones) por encima del registrado el año anterior, en tanto que la utilidad neta del ejercicio ha alcanzado G. 22.613 millones (US$ 4,1 millones), decreciendo en 10,45% con relación al ejercicio 2014/2015, debido a menores ganancias por inversiones, las cuales representan el 29% de la utilidad neta del ejercicio.
En tal sentido, los indicadores de rentabilidad, medidos por el ROA y ROE, si bien han disminuido con respecto al año anterior, se mantienen por encima de la media del mercado asegurador, con ratios de 10% y 38%, respectivamente.
Por su parte, los indicadores de siniestralidad, han registrado una tendencia creciente en los últimos años analizados, pero posicionándose por debajo de la media del sistema, con índices para la siniestralidad bruta y neta de 32% y 34%, respectivamente.
Cabe resaltar, que la sección de mayor siniestralidad ha sido la de automóviles, inclusive presentando la misma un resultado técnico negativo al cierre del ejercicio evaluado.
Política de Inversiones, la Compañía se encuentra adherida a los lineamientos de la Ley N° 827/96, Art. SS.SG. N° 121/08 de la Superintendencia de Seguros , teniendo en cuenta criterios de inversión como rentabilidad, solvencia, diversificación, flexibilidad, calificación de la Institución y reciprocidad en la negocios. Asimismo, dicha política contempla el manejo de riesgos de tipo de cambio y tasas de interés , la inversiones, así como el informe al Directorio sobre el estado de las mismas, de manera trimestral . de 2015, el Ente R egulador ha emitido una nueva Resolución SS.SG. N° 132/15 con su posterior Resolución SS.SG . N° 200/16, cuya plena adopción ha comenzado a regir a partir de setiembre de 2016, la tomando las medidas necesarias tendientes a la adecuación de dicha normativa . No obstante, acompañando la completa aplicación de la Resolución por parte de la Compañía, de acuerdo a rtafolio total de i nversiones, en su mayoría está compuesto por certificados de depósitos de ahorro , y financieras, con adecuadas calificaciones de riesgos, en guaraníes y dólares americanos, éstos proporción del 25,86% sobre el total de las colocaciones, a un plazo no mayor a 371 días. Asimismo inversiones inmobiliarias , de las cuales varias se encuentran en uso y otras en alquiler. las inversiones ha sido de G. 95.660 millones, con un crecimiento del 9,76% con relación al mismo anterior, representando el 43,5% del total de activos. inancieros representan el 26% de la utilidad neta antes de impuestos , alcanzando un valor de G. 6.559 junio de 2016, decreciendo en 39,41% con respecto al mismo periodo del año anterior , debido a la evisiones en el ejercicio anterior por venta de un inmueble , además de menores ingresos por en el presente ejercicio.
Rating: pyAA- / Tendencia: Estable.
La empresa tiene una destacada posición dentro del mercado, ocupando la segunda ubicación entre 34 compañías de seguros, adecuados indicadores de rentabilidad a partir de favorables resultados técnicos con tendencia creciente en los últimos cinco años analizados, así como el constante fortalecimiento patrimonial, a través de la capitalización de parte de las utilidades de cada ejercicio, informó Solventa.
Además de una amplia experiencia de su plana ejecutiva y gerencial, adecuada cobertura geográfica, apropiados canales de comercialización a través de agentes productores, corredores de seguros, banca seguros y operaciones con varias entidades bancarias y financieras.
En contrapartida, la compañía presentó menores niveles de cobertura (liquidez) con relación al ejercicio anterior, así como indicadores de apalancamiento por encima de los promedios de la industria lo cual implica que los niveles patrimoniales han crecido en menor proporción que los pasivos, consecuente con el creciente volumen de los negocios.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos
Coberturas Básicas
• Incendio del Edificio
• Incendio del Contenido
• Robo y/o Asalto del contenido
Coberturas Adicionales
• Rotura de Cristales Verticales
• Accidentes personales
• Responsabilidad Civil hacia terceros
• Equipos Electrónicos
• Daños por agua
Beneficios Adicionales
Asistencia al Hogar con las siguientes coberturas en caso de emergencias
• Plomería
• Electricidad
• Cerrajería
• Ambulancia en caso de accidente en el hogar
• Mudanza y hospedaje en caso de inhabitabilidad del hogar por siniestro
* Obs.: Las cuotas mensuales pueden variar de acuerdo a los capitales y las coberturas adicionales indicados por el cliente. Estos beneficios adicionales son provistos por la empresa Interasistencia, solo se aplican a emergencias, no incluyen materiales y están limitados tanto en importes como en cantidad de eventos por año vigencia de la póliza. Informes: 616 5000 o a comercial@aesaseguros.com.py Rca. Argentina 778 entre Pacheco y Souza www.aesaseguros.com.py
Reynaldo Oporto, director ejecutivo de Patria SA de Seguros y Reaseguros, cita los negocios con mayores ingresos, acompañado por el desarrollo humano y el fortalecimiento institucional. Signos de recuperación en la región en base a políticas económicas.
Plus: ¿Cuáles son los desafíos de Seguros Patria en los próximos 5 años?
Reynaldo Oporto: Hemos tenido excelentes años en la compañía. El mayor desafío de la empresa -no solo para los próximos 5 años- es lograr que el crecimiento sea sostenible, siempre acompañado por el desarrollo
humano y el fortalecimiento institucional de manera a seguir siendo referentes del sector en los nichos de negocios en los cuales tenemos fuerte presencia.
Plus: ¿Hacia dónde debe apuntar el sector seguros que opera en Paraguay como estrategia de negocios?
Reynaldo Oporto: Considero que debe apuntar a la educación del consumidor. En nuestra cultura, todavía vemos al seguro como un gasto y no como lo que es, una inversión de protección a nuestros bienes.
Plus: ¿Cómo ve a Latinoamérica y cuáles son las perspectivas de la región?
Reynaldo Oporto: América Latina ha tenido varios años de crecimiento sostenido, en contraste con la ralentización económica de las principales economías del mundo. En los últimos años se han sentido los inconvenientes de nuestros vecinos, que afectan a nuestra economía. No obstante, somos optimistas y vemos que las perspectivas para el 2017 son positivas. Se ven signos de recuperación en la región en base a políticas económicas que se vienen adoptando.
Plus: ¿Cómo evalúa la situación del país?
Reynaldo Oporto: Paraguay ha sido el país de mayor crecimiento en la región, tanto que la capital, Asunción logró ser considerada la ciudad con mejor ambiente para los negocios.
Es indudable que el empeoramiento de las condiciones de nuestros vecinos y socios
Desde el comienzo de sus actividades, Patria se especializó en todo tipo de pólizas de seguros y reaseguros, participando en la cobertura de riesgos de importantes empresas.
Con el transcurso de los años ha incorporado nuevas líneas de productos con el objetivo de proveer a sus asegurados una solución integral a sus necesidades de coberturas personales y de sus bienes, tales como: pólizas de vida (colectivo), incendio, todo riesgo de viviendas y comercios, automóviles y maquinarias, caución, accidentes personales, entre otros.
A fines del año 2009, el banco Continental adquirió el paquete accionario de Patria, hecho que permitió un importante crecimiento en volumen de producción de primas. Esta acción conjunta permite ofrecer una atención integral a todos los requerimientos de sus clientes.
comerciales ha afectado a nuestro mercado, sumado a la baja de los precios de productos agrícolas. No obstante, se prevé que continúen las obras de infraestructura, un reacomodamiento del sector productivo a las condiciones de mercado actual, mayor inversión para el sector industrial y que el negocio del sector cárnico siga sostenible, aspectos positivos que repercutirán positivamente a nuestra economía.
Plus: ¿Cuáles son las expectativas para el sector asegurador?
Reynaldo Oporto: Las expectativas son positivas. La incidencia de la industria dentro del PBI de nuestro país es todavía la más baja de la región, por lo que el margen para continuar creciendo es alto.
Como ejemplo, podemos mencionar que existen varios proyectos de infraestructura
“En nuestra cultura, vemos al seguro como un gasto y no como lo que es, una inversión de protección”.
que todavía no se han ejecutado, todos los cuales necesitarán de seguros, lo que incrementará fuertemente las primas de todo el mercado.
Plus: ¿De qué negocios provienen sus mayores ingresos?
Reynaldo Oporto: Somos una compañía multirámica que tiene bien diversificada su cartera, ofrecemos productos para todos los sectores del mercado. Sin embargo, nuestros mayores ingresos provienen del sector de la producción.
Principalmente de las personas que acceden a asegurar su vida en resguardo de los créditos que toman en el sistema bancario. Asimismo, todas las empresas de los distintos sectores de la economía confían en Patria para asegurar sus bienes.
Hoy día estamos acompañando al país en su desarrollo en infraestructura, asegurando a las mejores empresas de la construcción del país, las que están protegidos mientras ejecutan sus obras.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Reynaldo Oporto: Considero que las flaquezas del sector son pocas. Una de ellas es que todavía somos un mercado muy tradicional donde la innovación está todavía en la agenda de las aseguradoras. Sin embargo, nosotros, lo vemos como algo positivo, convirtiéndolo en fortalezas.
Rating AApy / Tendencia: Estable.
El banquero encarnaceno Carlos Raúl Espínola, presidente de banco Continental, es además el mayor accionista de aseguradora Patria.
La compañía cuenta con una fuerte capacidad de negocios, favorable rentabilidad y eficiencia, conservador perfil financiero y holgura patrimonial. Relevante es además, el amplio soporte y solvencia de su controlador y su alineación a sólidos estándares de administración de riesgos y negocios, que le brinda el banco Continental desde el año 2009, informó Feller Rate.
Su cartera de negocios se focaliza, fundamentalmente en pólizas de seguros de vida otorgadas a los clientes del banco Continental, cubriendo créditos y operaciones en caso de fallecimiento.
También está tomando relevancia el seguro de automóviles y maquinarias, incendio, robo, caución y todo riesgo operativo, colocados en clientes de la misma institución financiera y otros negocios en el mercado abierto.
El crecimiento del banco Continental tiene alta incidencia en la evolución comercial de la aseguradora, aspecto que, como contrapartida, la puede exponer a políticas de riesgo propias del desarrollo de sus metas.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos
como nunca antes te lo había mostrado
NOTA DE TAPA
y adquirir nuevos conocimientos en la rama del seguro.
Los 8 hábitos de la gente altamente efectiva de Stephen Covey.
Director ejecutivo de Patria SA de Seguros y Reaseguros
Plus: ¿Cómo inició su carrera profesional? ¿Cuáles fueron los hitos más importantes en su desarrollo personal?
A fines de 2012 tuve la oportunidad de unirme al equipo de Patria como director, para luego ocupar el puesto de director ejecutivo y vicepresidente de la compañía. Desde dicho cargo he podido aportar mi experiencia
Sin lugar a dudas que el hito más importante en mi desarrollo personal ha sido la decisión de venir a trabajar al Paraguay, una decisión muy difícil pero, desde todo punto de vista, acertada.
Plus: Si no hubiera sido gerente, ¿a qué se hubiera dedicado?
Posiblemente me hubiese dedicado a ejercer el derecho, como ya lo hice algunos años, antes de incorporarme a Patria.
¿Un libro de negocios que lo inspiró?
¿Cuál es la decisión más audaz que tomó? Venir a radicarme y trabajar en el Paraguay.
¿Cuál es la clave para el futuro de su negocio?
La clave es hacer del seguro una necesidad social.
¿Un consejo que le sirva para aumentar su productividad?
El que vende paraguas cuando sale el sol y bronceadores cuando llueve, ese es un vendedor.
De acuerdo con la opinión de la futura gerente general, Norma Ocampos (actualmente sub gerente general de la compañía) el año que llega traerá nuevos desafíos para el sector y el compromiso de Aseguradora Yacyreta es seguir avanzando para sus clientes.
Diferenciarse en la atención y resolución de problemas de los asegurados, siempre ha sido una prioridad, pero para el próximo año se pondrán en marcha nuevos esquemas internos que ofrecerán agilidad en el manejo de crisis,
estableciendo mecanismos apropiados para fomentar las fortalezas del equipo humano que lleva las riendas de la compañía.
“Considero que para una empresa de servicios, como la nuestra, su mayor valor reside en el equipo humano y nos hemos estado
El mayor valor de una empresa reside en su equipo humano y en ese camino buscaremos avanzar.
preparando para avanzar hacia este camino donde el grupo de profesionales de Aseguradora Yacyreta se consolidará como uno de los más comprometidos y eficientes del mercado”, declaró Norma Ocampos.
ÚLTIMOS DOCE MESES
El ejercicio culminado deja un balance positivo para Aseguradora Yacyreta, pese a las variables que sufrió el mercado paraguayo durante el 2016 y que afectaron de alguna manera a todos los sectores económicos del país.
Podemos citar como escenarios poco favorables los precios agrícolas significativamente menores, volatilidad del tipo de cambio, una desaceleración comercial marcada por la reducción del consumo doméstico, un entorno regional y global marcado por crisis económicas y políticas, de las cuales se puede asegurar que la compañía salió airosa,
como
informó la aseguradora en un comunicado. “Basta con observar el balance del ejercicio 2015/2016 para determinar que Aseguradora Yacyreta sigue ocupando los primeros lugares del mercado entre un total de 38 compañías de seguro, incrementando su facturación de primas netas totales en un 23,80%. Mientras que en primas devengadas directas se obtuvo un 13,09% de crecimiento con respecto al año anterior”, citó la fuente.
Estos números hacen cuenta de la fortaleza de Aseguradora Yacyreta, colocándola en un puesto privilegiado con respecto a la solidez patrimonial, fruto del aprovechamiento óptimo de las condiciones de mercado y
El ejercicio culminado dejó un balance positivo pese a las variables que sufrió el mercado.
el accionar de un plan de desarrollo que se centra en generar nuevas unidades dentro de la estructura organizacional comercial y técnica que permiten una gestión más eficiente del portafolio de riesgos.
Teniendo en cuenta la cartera de clientes, los contratos con reaseguradores internacionales entre los que podemos citar a Partner Reinsurance de Suiza, Mapfre Re de España, Aspen Insurance de Inglaterra, Sirius América Insurance de EEUU, Hannover Re de Alemania, Scor de EEUU entre otros, sumados a las perspectivas del mercado local para el 2017; podemos asegurar que la compañía se encuentra en un inmejorable momento para seguir creciendo y ofreciendo productos acordes a las necesidades de sus asegurados.
Sin perder de vista la calidad del servicio otorgado a los clientes, la compañía iniciará un fuerte plan de desarrollo de sus colaboradores que incluye tanto a sus empleados,
red de agencias del interior del país, red de agentes y corredores.
“Estamos seguros que al promover las capacidades de nuestros colaboradores, junto a productos de primer nivel, estaremos dando los pasos acertados para consolidarnos como una de las mejores compañías del país” agregó Víctor Castillo, quién recientemente ocupa la gerencia comercial de la empresa como parte del proyecto de fortalecimiento interno.
Es necesario mencionar que todo el plan que se inicia en el 2017, es parte de la preparación que se ejecutará en varios pasos que tienen previstos objetivos claros hasta el 2025.
De esta manera se puede asegurar que los logros por venir serán parte de una estructuración planificada y no improvisada en la cual se priorizarán los resultados que deben darse en satisfacción del cliente y protección del mismo.
SA DE SEGUROS Y REASEGUROS
Rating: pyA+ / Tendencia: Estable.
La empresa, que tiene como accionista mayoritario al Sr. Norman Harrison Paleari (inversionista que mantiene activos relevantes en el sector salud), muestra una sólida posición competitiva apoyada en un continuo crecimiento de sus negocios, que le ha permitido mantener la cuarta posición en cuanto a la producción de primas directas en la industria local a lo largo de los ejercicios de análisis, informó Solventa.
Asimismo, cuenta con la solvencia y respaldo tangible del grupo Harrison, materializado en la capitalización y acumulación de utilidades en los últimos años con el objeto de continuar con el fortalecimiento patrimonial de la entidad para el alcance de los objetivos trazados.
La compañía muestra una eficiente estructura operacional, que se ha mantenido en niveles relativamente estables y por debajo de la media de la industria, así como la apropiada cobertura de reaseguros y la experiencia y trayectoria de su plana ejecutiva en el mercado asegurador.
En contrapartida, la calificación considera la evolución de su desempeño técnico en los últimos ejercicios, ya que si bien ha alcanzado un mejor resultado al cierre de junio 2016 con relación al ejercicio anterior, este continúa por debajo de los niveles históricos.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las
como nunca antes te lo había mostrado
Sólida experiencia y profesionalismo para liderar Aseguradora Yacyreta.
Ingresé a la compañía en el 2008 como gerente comercial, para posteriormente asumir la gerencia técnica y a partir del 2010 la sub gerencia general.
En octubre de 2014, el presidente de la compañía me otorgó el honor de formar parte del directorio; para luego ser designada como directora gerente general a partir del primero de enero de 2017.
Llevo 22 años de trayectoria en el mercado asegurador paraguayo, habiendo iniciado mi actividad en compañías de seguros locales,
para posteriormente avanzar como parte del equipo de un broker de reaseguros y llegar a ser ejecutiva de una empresa multinacional, donde mi formación profesional se fortaleció con una visión global del negocio.
Estudié la carrera de contabilidad en la Universidad Nacional de Asunción con especializaciones en el exterior en reaseguros, seguros de vida, salud y pensiones y seguros patrimoniales.
Mi formación incluye liderazgo, emprendedurismo y desarrollo de habilidades estratégicas y humanas de dirección principalmente.
Me defino como una mujer optimista, proactiva, con profundo sentido de colaboración y compromiso, creativa y curiosa con la tecnología. Los valores que han guiado mi accionar, pilares que me definen como
NOTA DE TAPA
persona y como profesional, son el respeto, la responsabilidad y la solidaridad.
Creo en la gente y en el valor del trabajo en equipo. Me gusta observar, escuchar e investigar para mantener una visión integral que le permita a la compañía seguir avanzando hacia sus objetivos, con foco en el cliente y la obtención de resultados.
Por sobre todo, mantener la solidez y seriedad de Aseguradora Yacyreta, fortaleciendo la organización de lazos comerciales en un mercado cada vez más competitivo.
Entiendo que para seguir avanzando es necesario evolucionar, innovar con propuestas de valor relevantes para nuestros clientes y apoyarse en la tecnología para sobresalir y responder con prontitud. Este es un mundo donde la inmediatez se percibe en todas nuestras actividades y un servicio como el seguro, no puede quedarse atrás.
Me inspira generar valor en la experiencia del cliente, en la vida de mis colaboradores y de sus familias, contribuir en el fortalecimiento ético de la industria aseguradora y en desarrollo de una sociedad inclusiva, sin discriminaciones de ningún tipo, que repercutan de manera positiva para contribuir en un país cada vez mejor para todos.
Mi visión de la función que desempeño tiene mucho que ver con lo que puedo aportar al mundo de los negocios, siempre con la meta de ayudar a mejorar la vida de quienes confían en nosotros.
Manuel Fronciani, presidente ejecutivo Seguridad Seguros realiza un análisis del panorama que se avecina con las nuevas reglas de juego de la Superintendencia de Seguros. Además, la entrada de jugadores al mercado y la búsqueda desenfrenada de market share, descuidando la capacitación de los recursos humanos.
Plus: ¿Cuáles son sus perspectivas para el 2017?
Manuel Fronciani: Veo un panorama diferente. Las aseguradoras comenzarán a cambiar políticas y estrategias tendientes al mejoramiento de los resultados técnicos. Esto obligará a las compañías -en su mayoría- a nuevas políticas de precios y costos operativos.
Las nuevas reglas de juego de la Superintendencia de Seguros obligarán a nuevas políticas de inversión, así como tratar de buscar mejoramientos en la rentabilidad. Veremos entradas de jugadores nuevos al mercado y se generarán nuevas oportunidades y desafíos, prevaleciendo una fuerte competencias en precios, que probablemente hagan descender más el porcentaje de crecimiento del mercado.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Manuel Fronciani: Considero que el mercado, como dije anteriormente, deberá ajustar las políticas buscando el mejoramiento en resultados técnicos.
Las aseguradoras que operan en la plaza local, en su mayoría buscan posicionamiento en precios, descuidando el aspecto técnico y de rentabilidad. Las compañías no priorizan la capacitación y esto genera muchos problemas al momento de tratar de posicionar la cultura corporativa dentro de la empresa.
También, el mercado buscando principalmente market share y olvida la innovación de productos y servicios, esto sucede en las mayoría de las aseguradoras.
Plus: En este último año ¿Cuál fue el hecho más significativo para la compañía?
Manuel Fronciani: Considero que lo más trascendente de 2016 fue el trabajo en conjunto de todo el equipo para adaptarnos a las nuevas reglamentaciones de la Superintendencia de Seguros.
Las medidas impusieron nuevas políticas y estrategias que culminaron satisfactoriamente, las cuales se ven reflejadas en los resultados al cierre del ejercicio, sobresaliendo políticas de reducción de costos sin variar la calidad y mejorando los procesos operativos, siendo una de las mejores compañías en resultado técnico, ROE y una de las cinco mejores empresas del mercado.
Plus: ¿Cómo se desempeñó Seguridad Seguros en el ejercicio fiscal en relación a la competencia?
Manuel Fronciani: Con respecto a la competencia, nuestra compañía consideró estrategias diferenciadoras, manteniendo el concepto de empresa innovadora y destacando siempre la creación de propuestas de valor para el cliente. Nos esforzamos en mejorar los servicios de calidad y buscar la diferenciación en el mercado.
GOBIERNO CARTES
Lo positivo es que impulsó la transparencia en la gestión pública abriendo las nóminas de salarios, especialmente de las binacionales. Otro tema importante es la apertura de mercado, el Paraguay se conoce mejor ahora en el mundo.
La incorporación especialmente en la primera parte de su gobierno de ministros técnicos con estudios de grados y postgrado. Otro
punto trascendente para mí fue que después de cientos de años las becas Carlos Antonio López, permiten a compatriotas ser preparados en las mejores universidades del mundo.
Lastimosamente no se ve en el mercado el crecimiento del PIB del 4% aproximadamente. Tenemos problemas de caída de consumo que se refleja también en algún aspecto en la caída de crecimiento del mercado asegurador.
La compañía lanzó la póliza Fem Car, el primer seguro de automóvil exclusivo para mujeres; que además de ofrecer coberturas innovadoras, otorgará a las aseguradas la membresía al Club Fem.
La póliza Fem Car ofrece coberturas combinadas incluyendo el seguro de automóvil, un seguro de vida y la protección de enfermedades altamente riesgosas, todas relacionadas al cáncer femenino.
“No se prioriza en capacitación y esto genera muchos problemas para posicionar cultura corporativa”
Además de las coberturas de automóvil, vida y salud, las aseguradas podrán acceder a beneficios diferenciados en servicios y productos otorgados por los locales adheridos al Club Fem, todos relacionados a la salud, belleza y bienestar de la mujer.
Seguridad Seguros es una compañía paraguaya con 37 años de experiencia en el mercado, reconocida por ofrecer soluciones innovadoras en seguros de personas y actualmente por ser la principal aseguradora en el cuidado de la mujer.
Rating: pyA+ / Tendencia: Estable.
La aseguradora fortaleció considerablemente sus resultados técnicos con respecto a años anteriores, aún frente a un entorno económico con mayores desafíos para la industria, lo cual se respalda en la experiencia de su plana ejecutiva y gerencial, informó Solventa.
Además, mantuvo su posicionamiento dentro del mercado asegurador, el dinamismo constante de sus diferentes canales de comercialización, con adecuada cobertura geográfica, así como el favorable soporte de reaseguro que le permite suscribir riesgos de gran envergadura.
Incrementó el coeficiente de margen de solvencia con relación a años anteriores, con adecuados ratios de rentabilidad y siniestralidad neta, este último a partir de elevados recuperos de siniestros por reaseguros cedidos.
Por otra parte, la calificación de la compañía se encuentra limitada por los menores niveles de cobertura (liquidez) registrados, altos índices de apalancamiento, presentándose estos desfavorables con relación a la media del sistema, así como el peso elevado de la estructura de gastos con relación a las primas, aún con un crecimiento más controlado al cierre analizado.
Cabe señalar, que la empresa continúa manteniendo una sólida posición dentro del mercado asegurador paraguayo, ocupando quinto puesto de un total de 34 compañías de Seguros, debido a que cuenta con un importante canal de venta directa, una amplia red de agentes productores, concesionarias, alianzas comerciales, instituciones bancarias y financieras, brókers y corredoras de seguros, además de las 26 agencias comerciales en todo el país.
Accidentes Personales
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
como nunca antes te lo había mostrado
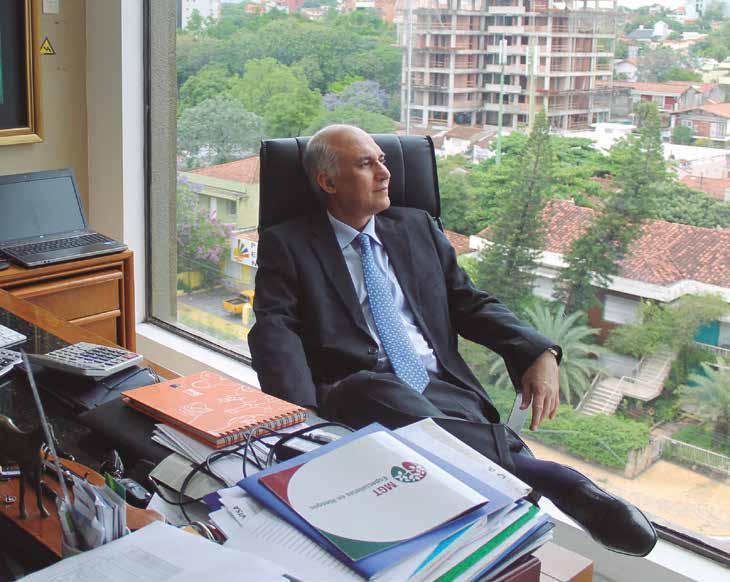
Presidente ejecutivo de Seguridad SA
Compañía de Seguros.
Plus: Si no hubiera sido empresario ¿a qué se hubiera dedicado? Me hubiera gustado ser ingeniero.
Plus: Un libro de negocios que le inspiró
Diferentes libros especialmente biografías de empresarios y políticos exitosos como Steve Jobs, Winston Churchill, Luciano Benetton, Lee Iacocca y libros de Michael Porter.
Plus: ¿Cuál es la decisión más audaz que tomó?
Lo más audaz fue comenzar la construcción de nuestra Torre Seguridad Seguros en el 2001/2002, en un momento muy difícil para la economía del país (fuerte crisis financiera,
cierre de bancos y compañías de seguros).
Plus: ¿Cuál es la clave del futuro de su negocio?
La clave va a ser esforzarse en mejorar la propuesta de valor para el cliente, apuntando a la innovación de productos y servicios, así como a través de procesos operativos tecnológicos. Mejorar la rentabilidad racionalizando los costos operativos, buscando mantener el liderazgo en el mercado asegurador.
Tajy Propiedad
Cooperativa SA de Seguros.
Somos una compañía que brinda seguros dentro del mercado nacional. Constituida el 12 de agosto de 1997 como la primera compañía aseguradora de propiedad cooperativa del país. El capital social de la empresa lo conforman 37 accionistas nacionales e internacionales.
Aseguradora Tajy cuenta actualmente con una casa matriz ubicada en el principal polo económico social de la capital del país y 8 sucursales, ubicadas en puntos geográficos estratégicos como: Encarnación, Hohenau, María Auxiliadora, Katueté, Loma Plata, Santa Rita y Ciudad del Este, además de cientos de centros de promoción y puntos de venta en cooperativas y mutuales a lo largo y ancho del territorio nacional. En estos locales se brinda atención, gestión y seguimiento del negocio del seguro a más de 400 mil asegurados.
En este 2016, la Aseguradora Tajy se consolidó como la empresa número 1 en el rubro asegurador; obteniendo el destacado galardón del premio ranking de marcas 2016 otorgado por la Cámara de Anunciantes del Paraguay.
El ranking de marcas se hace a través de encuestas en la capital y principales ciudades del interior del país, que incluyen recordación, uso y preferencias de más de 50 marcas de varios rubros. Además, en 19 años de historia institucional, estamos en el top ten entre las empresas aseguradoras más grandes en cuanto a producción.
En este periodo en Aseguradora Tajy, asumimos el compromiso de proyectarnos como una empresa socialmente responsable. Adoptamos medidas de responsabilidad social empresarial y esto se refiere a que nuestra compañía ya no sólo genera valor económico, sino también social y ambiental. Una
aseguradora responsable y sostenible en el tiempo que busca beneficiar a sus colaboradores y clientes, pero también a las comunidades en donde opera, generando valor agregado a la actividad que desempeña.
Un proyecto muy importante que se relaciona con uno de nuestros productos, el seguro agropecuario, se consolidó durante el 2016.
Con el objetivo de desarrollar una herramienta de mitigación de riesgos a la medida y al alcance de los pequeños productores de sésamo, lideramos junto con el BID/FOMIN, el proyecto de implantación y desarrollo de un micro seguro agrícola paramétrico para productores de sésamo en el Departamento de San Pedro, con la administración de la Unidad Coordinadora de Proyecto (UCP), adjunta a la gerencia agropecuaria de la aseguradora.
Los beneficiarios de este proyecto son unos 5.000 productores de bajos ingresos, que cultivan principalmente el sésamo en el Departamento de San Pedro. El seguro agrícola promovido por Tajy SA tiene la modalidad de índice climático y es una cobertura mediante la cual el productor asegurado se protege de una eventual pérdida de ingresos relacionada con la ocurrencia de un evento climático adverso (sequía, por ejemplo) el cual se traduce en la variación de su correspondiente índice o parámetro monitoreado por estaciones meteorológicas. Esto es -sin lugar a dudas- una inversión que aporta al país.
Nos proyectamos hacia la cuarta recertificación del sistema de gestión de calidad, prevista para el año 2017, bajo la perspectiva de la norma ISO en su versión 2015. Avanzamos firmes con el apoyo de los principales líderes de la compañía.
Los cambios dentro del sector asegurador y el crecimiento de nuestra compañía, nos obligan a generar acciones en pos de la mejora continua de los procesos, enfocados a satisfacer a nuestros asegurados, con servicios de calidad.
La integración del talento humano, con la colaboración mutua, constituyen factores diferenciadores para el desarrollo sostenible
Conformada por 37 accionistas de Paraguay y el exterior. Está en los principales polos de desarrollo del Paraguay con sus 8 sucursales y su casa matriz.
Posee más de 400.000 asegurados. Número 1 en el ranking de marcas de la Cámara de Anunciantes del Paraguay. Dentro del top 10 entre las aseguradoras más importantes del país en producción.
Tiene 210 colaboradores en todo el país (138 varones y 72 mujeres). 21 empresas reaseguradoras internacionales respaldan a la compañía.
279 horas de capacitación fueron invertidas en sus colaboradores en 2016. Más de 600 kilos de residuos fueron reciclados gracias a la campaña interna sobre reciclaje.
137 niños y niñas de la escuela Virgen del Carmen de Arroyos y Esteros son beneficiados mediante el proyecto “Empresa va a la Escuela” en alianza con Dequení.
y responsable de los grupos de interés con los cuales nos relacionamos. Agradecemos a nuestros accionistas por el dinamismo y sentido de pertenencia que nos demuestran
y así permitirnos estar ubicados en los primeros lugares como aseguradora de propiedad cooperativa, reconocida a nivel nacional e internacional.
Accidentes Personales
Rating: pyA- / Tendencia: Sensible (-). E
El volumen registrado en producción de primas durante los últimos ejercicios analizados, así como el mantenimiento de su posición dentro del mercado asegurador, respaldado por su estructura accionarial (compuesta por importante cooperativas del país), la cual le brinda robustos canales de comercialización con amplia cobertura geográfica, además de productos tradicionales y no tradicionales (micro seguros).
Asimismo, la calificadora consideró el compromiso asumido por sus accionistas de apoyar el crecimiento de sus negocios, evidenciado en las continuas capitalizaciones de utilidades, con el fin de acompañar el crecimiento de los negocios, así como mantener razonables indicadores de cobertura (liquidez), informó Solventa.
No obstante, el rating de la empresa se encuentra limitada por el desempeño técnico reportado en los últimos ejercicios, donde si bien la aseguradora ha registrado sostenidos incrementos en el primaje (promedio 18% en los últimos cinco años), los siniestros netos de recupero y los gastos de explotación han crecido en mayor proporción que éstas, a tasas promedios del 22% y 26% respectivamente, en igual horizonte de tiempo; factores que han tenido importante incidencia en la obtención de pérdidas técnicas netas en los dos últimos ejercicios.
Pasivos:
Accidentes Personales Agropecuario
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos
como nunca antes te lo había mostrado
Gerente general, aseguradora Tajy Propiedad
Cooperativa SA de Seguros.
Plus: ¿Qué meta profesional le falta por alcanzar?
Seguir formándome en materia de seguros, innovaciones, estrategias y estar siempre a la vanguardia en materia profesional. Este rubro es muy dinámico y cada día se aprenden cosas nuevas.
En cuanto a mi labor en Tajy, seguir trabajando en los objetivos marcados por la compañía en diversos aspectos, por ejemplo, en el posicionamiento de marca, que estamos siempre en los primeros lugares de preferencia de la gente y eso es difícil de mantener. La aseguradora posee un plan estratégico que es un desafío y un trabajo constante.
Plus: ¿Cuál es su estrategia gerencial? Creo en el trabajo en equipo, en la capacitación permanente. Creo que el desafío principal es mantenerse en movimiento avanzando con el país y estar siempre atento a las necesidades de los asegurados y de los clientes potenciales. En Aseguradora Tajy, nuestra gestión se base en la planificación estratégica, utilización de matriz FODA, mapas y perspectivas estratégicas, cuadro de mando integral, reuniones eficaces.
Plus: ¿Qué crecimiento tuvieron en los 3 últimos años?
Nuestro desarrollo siempre fue positivo y en ese sentido creo que se debe a la confianza que los asegurados y la gente en general deposita en Tajy. El crecimiento sos-
tenido que se obtuvo en los últimos tres años, se debe básicamente a un trabajo en equipo y comprometido con la gente y seguiremos en la misma senda.
Plus: ¿Qué obstáculos ha enfrentado como gerente? ¿Cómo los ha enfrentado? Siempre se presentan desafíos, creo más en esa palabra que en la palabra obstáculos. Creo que, con trabajo, responsabilidad, fortaleza; cualquier desafío se vuelve pequeño.
NOTA DE TAPA
Nacida en Pilar, el 3 de diciembre de 1968.
Licenciada en Ciencias Contables. Facultad de Ciencias Económicas, Administrativas y Contables, Universidad Nacional de Asunción (UNA).
Posee capacitación sobre Seguros a nivel Internacional (Colombia, Panamá, Argentina, Inglaterra, Costa Rica, El Salvador y República Dominicana).
Participó en seminarios, conferencias a nivel nacional e internacional, sobre temas relacionados al liderazgo gerencial, seguros y reaseguros, prevención de lavado de dinero, normas ISO, régimen de retención de riesgos, banca y seguros cooperativos, auditor interno de calidad, indicadores financieros, aspectos generales de reaseguros, factor humano en los negocios, marketing para compañías de seguros, el rol de las personas en el éxito empresarial, entre otros.
Inicia su labor en seguros en el año 1997, año en que la Aseguradora Tajy, abrió sus puertas siendo así la primera funcionaria de la empresa como asistente de directorio y asistente contable-administrativo, pasando posteriormente al cargo de contadora, luego gerente administrativa y por último gerente general hasta el año 2007. En el año 2012 se reincorpora a la Aseguradora Tajy y actualmente ocupando la gerencia general.
Víctor Esteban Rivas Vera, director administrativo de La Rural SA de Seguros, da su visión sobre las expectativas del mercado, las flaquezas del sector y los objetivos puntales de la compañía para los siguientes ejercicios. La gran cantidad de aseguradoras habilitadas y la competencia desleal.
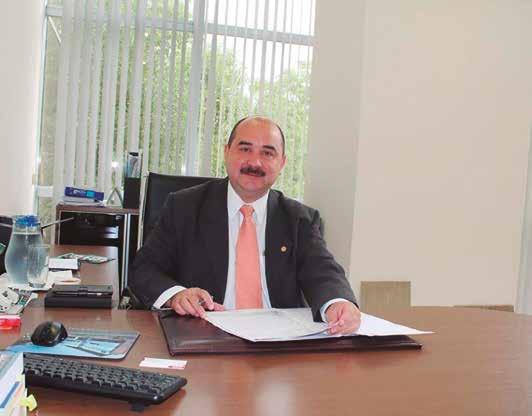
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Víctor Rivas: Existen muchas compañías habilitadas (más de 30) para un mercado pequeño como el nuestro y esto lleva a que se distorsionen algunos factores que hacen a la esencia misma del negocio.
Por ejemplo algunas aseguradoras en el afán de mantener su cartera de negocios, ofertan el precio del seguro (premio) muy por debajo del nivel técnico mínimo necesario para hacer frente efectivamente a los siniestros, creando una competencia desleal con las entidades que sí respetan los criterios técnicos.
Esto evidentemente no podrá ser sustentable en el tiempo y empujará la salida de algunas entidades. Mientras tanto se crea una guerra de tarifas y el usuario final que confió en alguna de estas empresas que venden barato, estará expuesto a pasar por engorrosos procesos de reclamos para recibir lo que le corresponde.
Plus: ¿Qué expectativas tiene el mercado?
Víctor Rivas: Evidentemente la desaceleración de sectores económicos como el financiero, comercial y agropecuario repercuten en la actividad aseguradora originando una contracción en el volumen de primas, cuyo crecimiento en los últimos años estaba sustentado en la bonanza que atravesaban esos sectores.
Colateralmente también puede producirse un deterioro en la recuperación de las primas financiadas incrementándose la morosidad, por lo que las entidades aseguradoras debemos adecuar nuestras políticas de cobros a esta situación.
No obstante, el crecimiento de primas puede darse en otros ramos de seguros que no son explotados adecuadamente, como por ejemplo el ramo vida o accidentes personales, que tienen una repercusión social importante y puede llegar a constituir una
como nunca antes te lo había mostrado
Se desempeña como director administrativo de La Rural SA de Seguros.
Es licenciado en Ciencias Contables con 24 años de experiencia en el sector asegurador.
interesante veta de negocios. En un mercado pequeño como el nuestro con muchos actores, solamente las compañías que tengan la capacidad de innovar y adecuarse a los nuevos tiempos podrán sobrevivir y prosperar.
Plus: ¿Cómo analiza el gobierno Cartes?
Víctor Rivas: En lo atinente al sector seguros, existen muchas acciones positivas del gobierno que contribuyeron a mejorar la calidad de los operadores.
Podemos mencionar por ejemplo la aplicación de tecnología en los controles a través de la central de riesgos de la Superintendencia de Seguros (SIS). También la normativa sobre la calificación a las entidades emitida por las calificadoras de riesgos; la exigencia de capacitación y actualización de los auxiliares de seguros; la apertura al diálogo de las máximas autoridades del Banco Central del Paraguay (BCP), entre otras.
Asimismo, en los últimos años se realizaron muchas obras públicas y con asociación privada han dado empuje al crecimiento de la producción de seguros.
También existen asuntos importantes que están pendientes, como el seguro obligatorio de accidentes de tránsito y el mejoramiento en los controles de los procesos licitatorios.
Tenemos la esperanza que en los siguientes años el gobierno mantenga los criterios
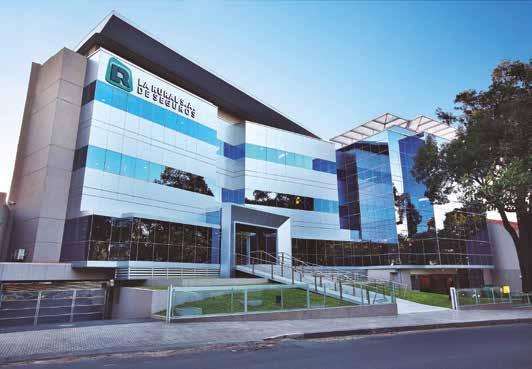
“Algunas compañías ofertan el precio del seguro muy por debajo del nivel técnico mínimo necesario”.
técnicos que han llevado a nuestro país a ser reconocidos en el exterior por su política prudente en el manejo económico.
Plus: ¿Qué objetivos se han fijado de cara a los próximos años?
Víctor Rivas: Estamos enfocando nuestros esfuerzos en lograr tres objetivos principales: 1) Mejorar la calidad de los servicios ofrecidos; 2) Uso eficiente de los recursos; y 3) La profesionalización del talento humano. Para ello tenemos un plan estratégico que está siendo implementado progresivamente.
Invertimos recursos en el desarrollo de mejoras tecnológicas, tanto de software como de infraestructura, que nos facilite la intercomunicación con los asegurados, para
poder ofrecerles productos y servicios que satisfagan sus necesidades. Ya tenemos disponibles varios productos, por ejemplo el seguro LR Familiar que se enfoca en las necesidades de la familia y su tranquilidad. A este producto le seguirán otros, dando un abanico de soluciones.
La tecnología nos ayudará a ser más eficientes en los procesos y a mejorar nuestros controles. Con esto buscamos optimizar el uso de los recursos de manera a ser más competitivos.
Con relación al talento humano, tenemos una política de capacitación continua con planes específicos que facilitan el desarrollo personal de nuestros colaboradores, buscando explotar sus habilidades y su sentido de pertenencia. Esperamos como resultado que los integrantes de La Rural sean profesionales y brinden un servicio excelente.
Con estos tres puntales esperamos crecer sostenidamente alcanzando una mayor participación en el mercado y como consecuencia poder mantener niveles de rentabilidad razonables.
El
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
deudores por premios, lo de cobranzas, que consecuentemente resultados técnicos de previsiones.
informe de calificación no es el resultado de una auditoría realizada la veracidad de los datos ni se hace responsable de los errores información manejada es de carácter público o ha sido proporcionada
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
(Disponibilades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos)
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
jun.-12 jun.-13 jun.-14 jun.-15 jun.-16
Gastos de Producción/Primas Directas
Gastos de Explotación/Primas Devengadas
Gastos de Producción y Explotación Totales/Primas Devengadas + Rentas de Inversiones
Plus: ¿En este último año cuál fue el hecho más significativo para la compañía?
Víctor Rivas: Un hecho resaltante en el mer cado fue que la mitad de las aseguradoras han sufrido pérdida técnica en el negocio. Esto es porque las primas han sido insuficien tes para hacer frente a los siniestros y gastos.
mantener las primas en el nivel técnico suficiente han sido apropiadas y nuestros asegurados nos han acompañado fielmente
En el caso de La Rural, hemos comprobado que las medidas preventivas adoptadas para
Como consecuencia, en el último ejercicio fiscal hemos obtenido utilidad técnica (u operativa) en el desarrollo del negocio y gracias al cuidadoso análisis y selección hemos mantenido una cartera sana de riesgos.
(Disponibilades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas+Comp. Técnicos)
(Disponibilidades+Inversiones)/(Deudas con asegurados+Otras Deudas Técnicas)
Nuestros reaseguradores internacionales han compartido nuestra visión de negocios y ello ha favorecido a que podamos concertar contratos en muy buenas condiciones.
Además, la compañía en operativa que se comparan junio 2016), como consecuencia edilicias y tecnológicas y Dichas acciones han sido expansión futura, que estructura de gastos de explotación.
Asimismo los indicadores financieros continúan siendo positivos generando un retorno razonable.
La ratificación de la calificación importante trayectoria de solvencia de sus principales conducción estratégica alcanzado a lo largo de aún en niveles razonables.
Adicionalmente, la calificación diferencia cambiari a, reflejada extranjera y en la incidencia que, al corte analizado representado el 77% de los
Hoy nuestra compañía cuenta con un sólido respaldo financiero y solvencia patrimonial, una trayectoria de 96 años en el mercado paraguayo y nuestro desempeño técnico es positivo reflejando criterios de responsabilidad y prudencia. Todo esto nos lleva a la conclusión de que estamos en el camino correcto.
Asimismo, se toma en cuenta producto de prudentes
debajo de los ratios del mercado.
La Rural SA de Seguros fue constituida el 29 de julio de 1920 con el nombre de La Previsión, impulsada por los visionarios fundadores, quienes vieron la necesidad de otorgar coberturas de seguros a grandes inversiones de las multinacionales que entonces que se estaban instalando en nuestro país.
El esquema de rentabilidad técnico que ha alcanzado 1.304 millones al obtenido en la siniestralidad (neta de explotación de la compañía incidido en la generación
Desde su inicio ha contado con el valioso soporte técnico y financiero de una tradicional y prestigiosa aseguradora del Río de la Plata, la compañía de seguros La Rural Buenos Aires.
En contrapartida, se considera al promedio registrado coyuntura de mayores observan aumentos en deudores por premios, lo de cobranzas, que consecuentemente resultados técnicos de previsiones.
En el año 1925, para su mejor identificación local, cambia su denominación a La Rural del Paraguay SA de Seguros.
Es dable destacar la importancia utilidad al cierre del periodo antes de impuestos. En tal sentido, con ese nivel arrojado un indicador del durante los últimos cuatro
Desde la década de los 40, la compañía tiene total independencia con su par argentino y en 1996, con el espíritu de que el nombre de la empresa se inserte con mayor familiaridad entre sus clientes y amigos, adopta la denominación más simplificada de La Rural SA de Seguros.
Además, la compañía en operativa que se comparan junio 2016), como consecuencia edilicias y tecnológicas y Dichas acciones han sido expansión futura, que estructura de gastos de explotación.
El primer directorio y los accionistas fueron prominentes ejecutivos del ámbito de seguros de Buenos Aires y renombrados empresarios paraguayos. Desde 1973, la compañía es afiliada a una de las más importantes compañías de seguros del Japón.
Adicionalmente, la calificación diferencia cambiari a, reflejada extranjera y en la incidencia que, al corte analizado representado el 77% de los
El esquema de
Rating: pyA- / Tendencia: Sensible (-).
Con una importante trayectoria de 96 años dentro del mercado asegurador nacional, se adiciona la solvencia de sus principales accionistas quienes participan activamente en la conducción estratégica de la compañía; así como al desempeño técnico alcanzado a lo largo de los años, que si bien se presenta a la baja, se encuentra aún en niveles razonables, según un reporte de Solventa.
Asimismo, la calificación toma en cuenta el nivel de siniestralidad reportado en los últimos años, producto de prudentes políticas de suscripción, que sitúan a sus indicadores por debajo de los ratios del mercado.
En contrapartida, refleja los bajos niveles de liquidez que resultan inferiores al promedio registrado por la industria durante los últimos ejercicios, en una coyuntura de mayores exigencias regulatorias en dicho sentido.
Incendios
Transportes
Robo y Asaltos
Responsabilidad Civil
Otros
Asimismo, se observan aumentos en los créditos técnicos vencidos, principalmente en los deudores por premios, lo que evidencia oportunidades de mejora en las gestiones de cobranzas, que consecuentemente impactarían en la liquidez y en los resultados técnicos de la compañía a través de la constitución de menores previsiones.
Además, la compañía en los últimos años ha presentado niveles de eficiencia operativa que se comparan desfavorablemente con el mercado (48% vs 42% a junio 2016), como consecuencia de importantes inversiones en infraestructuras edilicias y tecnológicas y de la estrategia de negocios aplicada por la empresa.
Dichas acciones han sido realizadas con el objeto de acompañar los planes de expansión futura, que de concretarse, ayudarían a diluir la actual elevada estructura de gastos de explotación.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Oscar Galeano, gerente general de El Sol del Paraguay
Compañía de Seguros y Reaseguros SA, explica que para operar en la plaza local, las compañías más que nunca tienen como exigencia contar con fortaleza patrimonial para afrontar los compromisos, aumento en la productividad y eficiencia técnicas. Los modelos de riesgo, las regulaciones en materia de solvencia y operaciones estructuradas.
Plus: ¿Qué objetivos se han fijado de cara a los próximos ejercicios?
Oscar Galeano: La compañía ha definido objetivos de crecimiento en las secciones de riesgos patrimoniales, de caución y riesgos de ingeniería.
Se está fortaleciendo la estructura técnica y patrimonial de la empresa con la intención de asumir protagonismo en los segmentos mencionados.
Estamos enfocados en el desarrollo de un equipo profesional de colaboradores y en aplicar las mejores prácticas de gestión de riesgos y de inversión.
Plus: ¿Cuál es el escenario que se avecina?
Oscar Galeano: Existen oportunidades para que el sector de las compañías de seguro continúe con los ratios de producción y rentabilidad, pero también las empresas deberán revisar sus estrategias de crecimiento sustentable.
El mercado ha experimentado un importante y sostenido incremento en la producción de primas de seguros a principios de esta década, por efecto del buen momento de la economía nacional, los precios internacionales de materias primas y el aumento de la inversión en infraestructura.
Sin embargo esto ha ido cambiado en el segundo quinquenio de la década, por efecto de la ralentización del comercio nacional, la caída de los precios de commodities en mercados mundiales y por la coyuntura económica del comercio exterior regional, afectando notablemente el impulso en el crecimiento de producción de primas.
Se puede verificar también que por efecto de la competencia en tasas comerciales y la fluctuación de activos, los capitales asegurados proporcionalmente han aumentado con respecto a los ratios de producción de primas de seguros.
Desde nuestra perspectiva, consideramos que el mercado nacional de seguros exige fortaleza patrimonial para afrontar los compromisos, aumento en la productividad y eficiencia técnicas.
Plus: En este último año ¿cuál fue el hecho más significativo para la compañía?
Oscar Galeano: La aceptación de la membresía en la Asociación Panamericana de Fianzas APF-PASA se constituyó en un logro empresarial y un símbolo de reputación
Padre y esposo.
Profesional en Administración de Empresas y Comercio Exterior. Universidad Católica Nuestra Señora de la Asunción (UCA).
Especializado en Riesgo Empresarial y Solvencia Aseguradora.
Experiencia de 15 años en seguros y ocupando cargos importantes en grandes compañías aseguradoras.
Gerente general de El Sol del Paraguay.
muy importante para El Sol del Paraguay Compañía de Seguros y Reaseguros SA.
Pertenecer a esta organización significa para la empresa el acceso a redes de negocios, capacitación e información técnica altamente relevante para evolucionar e innovar en Paraguay.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Oscar Galeano: Vemos la necesidad importante de contar con profesionales especializados en todos los procesos del seguro. Existe una urgente necesidad que los talentos humanos que trabajan en el sector accedan a capacitación técnica específica.
La autoridad de control y los gremios aseguradores realizan un esfuerzo importante para que mejoren las prácticas profesionales, pero se necesita aún más.
Las operaciones de riesgos estructurados, las regulaciones en materia de solvencia y los modelos de riesgo deben ser atendidos por profesionales expertos a fin de garantizar la sustentabilidad.
Plus: ¿Cómo analiza el gobierno de Cartes?
Oscar Galeano: Desde nuestra perspectiva notamos el esfuerzo del gobierno en comunicar que el Paraguay es un buen destino para que los inversionistas se radiquen, produciendo bienes y servicios. Nuestro país necesita que se fortalezcan sus instituciones y vemos con agrado todos los avances que se han alcanzado, aunque aún falte más por realizar.
Rating: pyA- / Tendencia: Estable.
La compañía cuenta con una favorable evolución y razonable diversificación de la producción de primas mantenida durante los últimos ejercicios.
Además de una solvencia patrimonial, producto de las continuas capitalizaciones de utilidades y de nuevos aportes de accionistas, lo cual le ha permitido acompañar gradualmente el desarrollo de sus planes de negocios y el mantenimiento de adecuados niveles de liquidez, informó Solventa.
Presenta una favorable posición con relación a la media del sistema, fruto de unos bajos niveles de apalancamiento conservados durante los últimos ejercicios analizados.
La multinacional Transatlantic Re (TransRe) posee una participación accionaria del 45% desde el año 2014, además de dar soporte patrimonial a la compañía, brinda asesoramiento técnico permanente y activa participación en la administración de la aseguradora, formando sus ejecutivos parte del directorio y los distintos comités.
En contrapartida, si bien la compañía ha tomado medidas en cuanto a la suscripción de riesgos, reflejadas en la disminución de siniestros pagados al 30 de junio de 2016, la significativa reducción en los recuperos de siniestros, así como el peso elevado de estructura de gastos y mayores niveles de constitución de previsiones, han consumido considerablemente los ingresos de la empresa, obteniendo al cierre del ejercicio evaluado una pérdida técnica neta que sigue esta tendencia observada en los últimos tres ejercicios analizados.
Caución Vida
Responsabilidad Civil
Riesgos Varios Otros
Utilidad Neta
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care.
Tipo de cambio: 1 dólar = G. 5.500
como nunca antes te lo había mostrado
NOTA DE TAPA
Gerente general de El Sol del Paraguay Compañía de Seguros y Reaseguros SA.
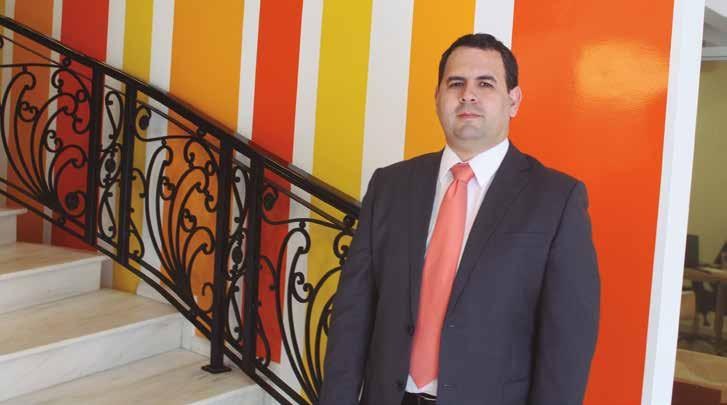
Plus: ¿Qué obstáculos ha enfrentado?
El principal obstáculo que debe vencer un gerente es el de construir/integrar un equipo de trabajo con los mismos valores, altamente productivo y eficiente. Poder identificar al talento humano y potenciar sus destrezas individuales es un gran desafío que enfrentamos. Mantenerse siempre al frente de ese proceso es un enorme reto personal y profesional.
Afortunadamente se cuenta con la colaboración de especialistas y consultores que mediante su asesoramiento permanente se logra llegar a ser objetivo y prudente. Las personas son muy importantes, hay que tener empatía y perseverar en la visión que tenemos.
Plus: ¿Cuál es su tarea principal?
Crear y sostener la cultura de la empresa, que es como la personalidad a los individuos, es lo más importante a mi criterio. Además, todos los días el gerente debe ser un gran impulsor de la motivación del equipo, un buen administrador de los recursos que siempre son limitados y un estratega con visión empresarial.
Plus: ¿Y la clave para el futuro?
La clave son las personas, trabajar para satisfacer sus expectativas y superarlas. Inspirar confianza y ser prudente es fundamental para un profesional asegurador.
Nuestra sociedad está evolucionando, el acceso a la información y la inmediatez que otorga la tecnología, obligan a que seamos más inteligentes, intuitivos y dispuestos a los cambios de paradigmas. Comprender que esos factores ya son una constante, es clave para el presente y el futuro.
Plus: ¿Qué habilidades considera que necesita un gerente de éxito?
Debe saber combinar los mejores atributos profesionales y personales. Entender el negocio y ser una buena persona. Ambas características son subjetivas y muy amplias, pero que considero resumen las habilidades indispensables para tener éxito.
Gabriela Cecilia Gaona de Van Humbeeck, director gerente de Fénix SA de Seguros y Reaseguros, destaca las expectativas del mercado para el siguiente ejercicio, los principales riesgos y el desarrollo de los principales negocios de la compañía. La situación económica y el incremento de la morosidad.
Plus: ¿De qué negocios provienen sus mayores ingresos?
Gabriela Gaona: Casi el 40% de nuestra cartera de seguros es la cobertura de automóviles, que se da principalmente en la gran mayoría de las compañías de seguros del país.
Igualmente en Fénix potencializamos el seguro de incendio, todo riesgo operativo y todo riesgo contratista (seguro de obras), siendo estos nuestros siguientes productos más importantes por la capacidad de cobertura que contamos a través de los contratos de reaseguros.
Plus: ¿Cuáles son sus principales segmentos?
Gabriela Gaona: Fénix opera además en el ramo de seguros patrimoniales. Es decir posee las coberturas de incendio, robo, transporte, seguros de vida colectivo, automóviles, cauciones y otros.
Plus: ¿Qué expectativas tiene para el sector?
Gabriela Gaona: Las expectativas para el mercado son bastante positivas, especialmente para el seguro que contratan las empresas. Existe una mayor conciencia igual-
mente en la sociedad con relación a contar con el servicio que ofrecemos, pero cabe resaltar que la situación económica del país no está ayudando principalmente al sector minorista, atendiendo a la alta morosidad que existe y no solamente en el sector financiero, sino también afecta al sector seguros.
La sociedad conoce el beneficio de contar con un seguro que puede ayudarle a salva-
como nunca antes te lo había mostrado
guardar sus bienes, pero el pago del mismo, no es considerado de primera necesidad.
Hay mucho mercado para avanzar, pero se necesita que el crecimiento de la economía nacional -expuesta por las autoridades- se sienta en la sociedad con una menor capacidad de pago.
“La situación económica no está ayudando principalmente al sector minorista”.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
Gabriela Gaona: Actualmente no podemos hablar de flaqueza en el sentido que la compañía depende de un buen contrato de reaseguro, debido a que institucionalmente cada empresa se basa en un buen sistema que le respalde.
No obstante podemos mencionar que como toda compañía es necesario seguir avanzando en el crecimiento institucional y el análisis de los riesgos para la cobertura.
Nuestra empresa antes de tomar un riesgo observa primeramente las condiciones en
Gabriela Cecilia Gaona de Van Humbeeck.
Cargo actual: director gerente.
Integra el directorio desde octubre de 2004. Es idónea proveedora del negocio de seguros habiendo acumulado una producción importante en años anteriores a partir de sus funciones de agente de seguros.
Inicialmente, realizó funciones de asistente de gerencia general por un periodo de más de 15 años con Roque Gaona muñoz, director gerente fundador de Fénix SA de Seguros y Reaseguros. Ocupa el cargo de director gerente desde noviembre de 2006. Asiste permanentemente a seminarios, cursos y conferencias en el exterior relacionados a seguros, reaseguros y últimamente sobre margen de solvencia II.
que se encuentra antes de asumirlo y en caso que el mismo no cuente con las condiciones mínimas, nuestro trabajo es asesorar al potencial asegurado sobre las mejoras que se deben realizar a efectos de salvaguardar su patrimonio.
Plus: ¿Cómo analiza el gobierno Cartes?
Gabriela Gaona: Según las estadísticas existe un crecimiento importante a nivel nacional. No obstante y como he mencionado, habría algo que ajustar en los niveles inferiores de la sociedad y eso se nota en la morosidad que existe en el mercado, por falta de pagos puntuales de las cuotas.
Considero que el gobierno Cartes está haciendo su trabajo, pero es necesario un mayor aplomo para que ese crecimiento ayude a mejorar el nivel de vida de las personas en la sociedad.
Rating: pyA / Tendencia: Sensible.
La solidez de la posición de mercado y la marca son factores claves de la empresa, para desarrollar y mantener ventajas competitivas en los mercados en que opera. La marca de una compañía está dada por el reconocimiento por parte de los intermediarios y los consumidores finales, esto a su vez permite lograr fidelización.
La aseguradora se encuentra operativa desde el año 1976, siendo su principal ramo es el de automóviles, seguido por incendios y transporte. Posee el 1,8% de participación en el mercado, cifra que se ha mantenido casi invariable en comparación al año 2015, informó la calificadora de riesgos Care.
La concentración de los negocios de la empresa se da en el rubro de los seguros de automóviles con una participación de 45,5% del total de las primas. El segundo rubro en orden de importancia es incendios con el 21,3%, y en tercer lugar se encuentra el de caución con el 7,7%.
Si bien se observa cierta concentración en el rubro de automóviles, esto no representa un riesgo excesivo dado la atomización que se da en este tipo de primas y de hecho esta concentración es más baja que la que se dan en otras empresas de seguro. En el caso de las primas del rubro automóviles, la concentración está muy cerca del promedio del mercado.
Fortalezas: años de experiencia en el mercado; estados financieros que muestran estabilidad en la mayoría de los indicadores; cartera de primas relativamente diversificada; trabajan con planificación anual y en una de largo plazo con una empresa tercerizada; plantel con años de antigüedad.
Debilidad: oportunidad de mejora en los indicadores de rentabilidad.
Amenaza: Agresividad y fortaleza financiera por parte de la competencia.
Incendios
Transporte
Responsabilidad Civil Robo y Asaltos
Otros
Primas Directas
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
como nunca antes te lo había mostrado
Director gerente de Fénix SA de Seguros y Reaseguros.
Plus: ¿Cuál es su estrategia gerencial?
Actualmente vengo trabajando con un equipo que deseamos aplicar mayor tecnología en el proceso diario. Para ello contamos con un grupo multidisciplinario, a efectos
de realizar los trabajos en forma armoniosa dentro de la empresa y así llegar a los objetivos. Dentro del plano institucional, buscamos el desarrollo de nuevo productos para ofrecer a los asegurados y lanzarlos al mercado.
Plus: ¿Qué habilidades considera que necesita un gerente de éxito?
A mi criterio un gerente de éxito constituye una carrera en los objetivos a largo plazo. El éxito podría significar haciendo algo más interesante, ofreciendo productos de
NOTA DE TAPA
calidad a tiempo y dentro del presupuesto. Considero que las habilidades básicas principalmente de liderazgo, de manejar un grupo humano, ayudan a lograr una carrera de gestión exitosa.
En pocas palabras, un gerente exitoso posee una perspectiva organizacional y cuenta con una habilidad comunicacional, principalmente para con sus dirigidos.
Plus: ¿Qué crecimiento tuvieron este año con relación a los dos anteriores?
En forma paulatina vamos avanzando en el aumento de la producción de primas y hemos realizado un plan estratégico a largo plazo, con los objetivos propuestos, donde podemos señalar que se ha logrado mucho principalmente en el aspecto cualitativo, con capacitación constante a los empleados de la empresa.
Si bien los aspectos de rendimiento aún no se están logrando de acuerdo a lo esperado, sabemos que es el precio de ir mejorando la compañía, que cada vez está en pujante crecimiento.
Plus: ¿Qué hace a un gerente?
Un gerente tiene la responsabilidad de administrar los recursos de la empresa. Podemos decir que el trabajo de un gerente es la de coordinar los bienes disponibles, sean estos físicos, tecnológicos, financieros y de conocimiento; a través de un proceso de planificación, organización y control.
Con este concepto podemos afirmar que el gerente es una persona que realiza las acciones inherentes a estos procesos cumpliendo principalmente su tarea de dirigir el trabajo de los otros.
El director-presidente de Royal Seguros SA, César Marsal Spinzi, analiza la facturación de su empresa y la especialización de las compañías a nivel local. Los negocios con mayores ingresos, el público objetivo, además de las flaquezas y principales riesgos de las aseguradoras.
Plus: ¿Cómo está funcionando la venta de seguros en Paraguay?
César Marsal Spinzi: La dinámica de la venta de seguros ha cambiado ya que se suman al mercado más participantes con nuevas ofertas para los clientes. La especialización en rubros específicos es la mejor salida a la buena venta, venta orientada a asesorar mejor al cliente buscando el beneficio y la conveniencia para el mismo.
Una empresa que brinda servicios extras para el asegurado es la más conveniente a la hora de elegir. Hoy en día ese es el diferenciador al que debemos apuntar para una mejor productividad y mejores beneficios.
Plus: ¿Cómo se logra el posicionamiento dentro de un sistema tan competitivo?
César Marsal Spinzi: El mejorar el posicionamiento es un largo camino entre el interés del beneficio económico de la compañía y conocer el comportamiento del cliente.
Pero ¿cómo saber si el cliente es un buen cliente, con una siniestralidad baja y buen comportamiento en los pagos? La única forma es la de probar suerte con los mismos ya que actualmente no existe una central de in-
formación que nos pueda ayudar a medir el riesgo de cada uno de los asegurados en una base de datos única.
En ese sentido todos pagamos el pato porque si tuviéramos esa herramienta podríamos tener una cotización mucho más flexible en términos de medir la siniestralidad y el riesgo tal como son, buscando una previsibi-
lidad lógica y sana para el mercado en general, fijando tasas justas y ecuánimes.
Plus: ¿De qué sectores provienen sus mayores ingresos?
César Marsal Spinzi: Los negocios más rentables en la actualidad son los sectores de incendio y misceláneas, rubros que
como nunca antes te lo había mostrado
cuentan con una siniestralidad baja, las tasas son competitivas pero los márgenes buenos.
El rubro que produce una rentabilidad negativa es el de automóviles ya que las aseguradoras aun no dimos el paso de corregir las tasas y las condiciones, seguimos cobrando la misma tasa que cuando los autos no tenían air bags o sensores.
Hoy la realidad es otra. Los automóviles cuentan con cada vez más tecnología que por lógica los hace más sensibles a daños. Esa evolución que se dio en los automóviles no se dio en las tasas o especialización del mercado asegurador en el rubro automóviles, esto debemos corregir para que el segmento siga creciendo y ofreciendo cada día más puestos de trabajo apoyando a la economía del país.
Plus:¿Cuál es su público objetivo?
César Marsal Spinzi: Actualmente estamos abiertos a seguir con el crecimiento que registramos en un promedio del 30% anual. La masificación de las pólizas, la cantidad de asegurados es nuestro objetivo ideal, ya con casi 5.000 clientes podemos decir que el incremento que se observa en nuestra compañía nos hace ver una sólida distribución de riesgos, nos fortalece, con una mejor selección de los clientes.
Queremos seguir respondiendo a nuestros asegurados, tener clientes comprometidos con nuestra marca y responder a sus necesidades de la mejor manera para una satisfacción plena de los mismos.
Plus: ¿Cuáles son las flaquezas del sector asegurador y sus principales riesgos?
César Marsal Spinzi: La principal flaqueza que uno puede ver actualmente es la falta de información en común. Con esto quiero decir que para cobrar tasas más justas para nuestros clientes y para nuestros colegas aseguradores y reaseguradores necesitamos tener la mejor información posible. La falta de información puede llevar, a la hora de un siniestro, a un problema y al quiebre de ciertas compañías que puedan caer en este tipo de situaciones.
Plus: ¿Cómo analiza el gobierno Cartes?
César Marsal Spinzi: Podría decir que tiene sus defectos y virtudes. Más virtudes que defectos. Nuestro pueblo estaba cansado de tener tanta corrupción reinante en los gobiernos anteriores.
Cartes demostró que la lucha contra la corrupción puede dar sus frutos y puede tener sus resultados positivos, nos hizo retomar la esperanza que la corrupción se puede combatir con políticas honestas, serias, dando
trabajo a la gente en ciertas áreas de importancia para la economía.
El acompañamiento político se tiene que dar de manera a trabajar de contralor del bien común general y no a tratar de pedir algo a cambio por cada voto a favor.
Creo que el egoísmo del político paraguayo es algo que debe cambiar, debiendo poner el bien común general por delante del bien personal o del grupo al cual representa. Si eso logramos mejorar en nuestra clase política creo que podemos seguir saliendo adelante en esta hermosa nación.
El periodismo debería ser más objetivo y profesional a la hora de analizar situaciones que se presentan en el país. Los periódicos, radios y canales de televisión, dependiendo a quién defiendan, emiten opiniones que te parecen que están hablando de dos países diferentes, esta es una lamentable práctica en Paraguay.
Creo que debería mejorar la comunicación del gobierno Cartes en cuanto a lo que está haciendo por el pueblo, hacernos conocer sus logros es la mejor manera de mejorar nuestro optimismo y nuestra alegría para seguir trabajando e invirtiendo.
Trabajar con alegría es la clave, con noticias positivas y esperanzadoras para un futuro mejor para todos los paraguayos.
Rating: pyBBB- / Tendencia: Sensible (-).
La calificación de riesgos se fundamenta en la evolución de sus principales indicadores financieros al corte analizado, que en su mayoría se encuentran alejados de la media del sector como consecuencia de elevados niveles de siniestralidad, importante estructura de gastos, elevado apalancamiento y bajos niveles patrimoniales y de liquidez (cobertura), entre otros, en un contexto de maduración del negocio considerando la reciente incursión de la compañía en el mercado asegurador, informó Solventa.
Asimismo, considera las debilidades existentes en la estructura organizacional, en los mecanismos de control interno y en la generación de reportes gerenciales, aun cuando la empresa se encuentra trabajando en el fortalecimiento de dichos aspectos.
La calificación en cuestión se ubica dentro de la categoría BBB debido a
disposiciones regulatorias, que establecen que aquellas aseguradoras que cuenten con margen de solvencia igual o superior a 1 (uno) no podrán tener calificaciones inferiores a la referida categoría.
Asimismo, la calificación toma en cuenta la capacidad que ha tenido la empresa de desarrollar una cartera de primas durante un periodo relativamente corto de tiempo, a través de una importante red comercial, que le han permitido aumentar las utilidades brutas, diluir paulatinamente los altos costo fijos operativos y con ello, registrar una tendencia a la baja de las pérdidas netas.
Además, se ha considerado el acompañamiento de los accionistas en las necesidades de capitalización de la aseguradora y el paulatino fortalecimiento de la estructura operacional y la implementación de políticas, manuales y procedimientos en el marco de buenas prácticas de gobierno corporativo, que han sido reforzadas con inversiones en capacitaciones.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care.
como nunca antes te lo había mostrado
Accionista y directorpresidente de Royal Seguros SA.
¿Cuáles son sus principales líneas de actuación frente a su compañía?
Como presidente de la empresa me encargo de la supervisión total de la misma, pero con énfasis en la parte comercial, realizando negociaciones con clientes y reaseguradores buscando los mejores beneficios para los mismos. Es un trabajo muy apasionante y atractivo.
¿Cuál es la parte más desafiante de dirigir una organización?
La parte más desafiante es la de hacer que la compañía sea rentable para los accionistas. También cuidar los intereses y proteger el patrimonio de la misma realizando un análisis de los riesgos suscriptos. Que el grupo de trabajo se convierta en una familia para lograr los objetivos. En conjunto que el personal se sienta parte del éxito de la empresa y compartir con los mismos los beneficios que se pudieran lograr.
NOTA DE TAPA
¿En qué situación se encuentra el sistema asegurador?
Las nuevas regulaciones son más exigentes para las compañías de seguro, lo cual lleva a que las mismas tengan que tomar medidas para poder cumplirlas. Eso podría llevar a tener en el mercado fusiones o adquisiciones entre las mismas.
El mercado asegurador sigue creciendo no en un porcentaje de años anteriores pero lo sigue haciendo. Creo que hay mucho por desarrollar y las inversiones que actualmente se están haciendo en el país llevan a tener oportunidades de incremento que pueden ser bien aprovechadas por la industria.
- Licenciado en Comercio Internacional. Universidad Autónoma de Asunción, Paraguay.
- Postgrado en Dirección Comercial. Edan, Paraguay.
- Diplomado en Seguros de Crédito y Caución. AACS, Argentina.
- Especialización en Seguros de Ingeniería. Munich Re, Perú.
- Accionista y director-presidente de Royal Seguros SA.
Casa Matriz: Dr. Francisco Morra N° 595 esq. Mcal A.J.Sucre
Tel: (021) 609800
Agencia Ciudad del Este: Avda. Tte Rojas Silva e/ Horacio Gini
Tel: (061) 512 915
Agencia Encarnación: Ruta VI y Tte. Petronilo Zayas N° 2100
Tel: (071) 201618
Agencia Coronel Oviedo: Marcelino Machuca Esq. Río Apa
Tel: (0982) 612 195
Representación en Carapeguá: Tte. Alcides González y Mons. Acha
Tel: (0982) 630 300
Representación en Bella Vista: Ruta 6 - Km 44
Tel: (0767) 240 679 - Cel: (0981) 554 036
www.royalseguros.com.py
Jorge Ramírez, gerente general de La Independencia de Seguros SA, evaluando las cifras con que el mercado ha cerrado el ejercicio 2015/2016 visualiza para los próximos 12 meses un sistema asegurador con una rentabilidad inferior y a la vez híper presionado por el aumento en sus índices de siniestralidad. Los mayores desafíos y riesgos que debe afrontar el mercado.
Plus: ¿Cómo analiza el gobierno Cartes, su política económica y la incidencia en el sector asegurador?
Jorge Ramírez: La actividad y los resultados del sector asegurador, al igual que otros sectores de la economía paraguaya, están directamente conectados a la actividad del país.
En los últimos cinco años, la economía registró un crecimiento promedio anual cercano al 5%, uno de los más altos de la región. Esta buena noticia es ampliamente difundida por autoridades, pero economistas hablan de que estas cifras no se sienten
en la población. La bonanza económica se dio solo en algunos sectores.
Nuestro sector viene registrando un crecimiento sostenido, aunque en menor medida que otras épocas de “mejor cosecha”. El mercado asegurador paraguayo todavía es incipiente, si bien tiene muchos participantes, unas 34 compañías habilitadas, su tamaño es apenas del 1,5% del PIB del país, cuando el promedio en la región es del 5%.
De igual forma, los excedentes del sector se consolidan como uno de los más dinámicos del negocio financiero en el Paraguay, después de los bancos.
Plus: ¿Cuáles son los principales riesgos y los desafíos?
Jorge Ramírez: Evaluando las cifras con que el mercado ha cerrado el ejercicio 2015/2016, visualizo aseguradoras con una rentabilidad inferior al ejercicio anterior e híper presionadas por el aumento en sus índices de siniestralidad. Estos son, desde mi perspectiva, los dos mayores desafíos y riesgos que debemos afrontar en el mercado.
De estos dos grandes desafíos se desprenden otros temas puntuales que guardan directa relación y que no deben ser perdidos
de vista por los administradores: a) guerra de precios; b) dificultades para la cobranza de las primas financiadas en cuotas; c) altos niveles de gastos de producción con el fin de retener cartera de asegurados o retener intermediarios; d) nuevas e importantes exigencias regulatorias, como ser: modelo de gobierno corporativo, régimen de liquidez, régimen del fondo de garantía, etc.
Plus ¿Cuál es el aporte de la empresa al fisco?
Jorge Ramírez: Nuestra compañía cerró el ejercicio 2015/2016 con una facturación total neta de anulaciones de pólizas y descuentos de G. 20.051.421.918 (US$ 3,6 millones). La política tributaria nuestra es del cumplimiento absoluto de los términos impositivos contenidos en la “Ley 125/91 que establece el nuevo régimen tributario” y sus reglamentaciones, así como la “Ley 827/96 de seguros” y sus reglamentaciones.
En concepto de impuestos nuestra empresa aportó durante el ejercicio recién finalizado, en IVA la suma de G. 2.500 millones aproximadamente (US$ 454 mil) y en Impuesto a la Renta G. 535 millones (US$ 97 mil).
Plus: ¿Cuáles son las expectativas y tendencias en el mercado paraguayo para el 2017?
Jorge Ramírez: La irrupción de la tecnología, los consumidores más informados, cada vez más exigentes y la demanda de un servicio a medida de cada cliente son algunos de los retos que enfrentamos durante el 2016 y que seguiremos enfrentando el próximo año. Creo que las compañías esperan que en 2017 siga la ola de cambios, marcada por un contexto de significativa transformación tecnológica, social y económica; y como toda etapa de cambio, este momento ofrece grandes oportunidades para el negocio, desde mi punto de vista.
El 2017 implica grandes retos para el sector asegurador no sólo por lo expuesto anteriormente, sino por las modificaciones en la legislación, los nuevos modelos de gestión, de evaluación y la situación económica que vive el país.
Tanto aseguradoras como proveedores o distribuidores, tratarán de mantener los costos o no realizarán incrementos importantes para conservar las pólizas de sus clientes. Ninguna empresa del sector estará dispuesta a perder usuarios. Sin embargo, bajar precios, no será viable si no los puede sustentar; esto último ya lo hemos visto en varias compañías de seguro a lo largo de este ejercicio.
Por esta razón, los directores y gerentes deben hacer el mejor balance de la prima contra el margen, una adecuada gestión de los reclamos o siniestros, lo que implica una adecuada gestión del riesgo que nos permita conservar el mercado, manejar nuestras reservas y tener óptimos retornos de inversión.
Plus: ¿Cuáles son los resultados económicos?
Jorge Ramírez: La Independencia de Seguros históricamente ha sido una empresa
rentable para sus accionistas. Al inicio de sus operaciones, se desempeñaba exclusivamente en riesgos de incendio y vida colectivo para los afiliados de su principal accionista, la Caja Bancaria.
Estas secciones son altamente rentables principalmente por la baja siniestralidad que presentan. Con las nuevas exigencias del mercado, la empresa comenzó a operar fuertemente otras secciones como la de automóvil, aumentando su participación en el mercado global gracias a una amplia red de agentes corredores.
Esta apertura trajo consigo el gran desafío de administrar eficientemente la “sección automóvil”, tarea bien complicada como es de conocimiento público. Los resultados fueron y son auspiciosos, aunque el rendimiento de la aseguradora se redujo por la presión de los siniestros en dicha sección.
Entonces, estamos trabajando para el próximo año de modo a mejorar los resultados y obtener un buen equilibro en la selección de riesgos, logrando una diversificación adecuada primeramente; y que por consecuencia nos permita mejorar el rendimiento de la empresa, o sea el rendimiento de nuestras acciones.
Plus: ¿Cuáles son los objetivos estratégicos para los próximos años y sus planes de inversión?
Jorge Ramírez: El plan se basa en cuatro pilares esenciales: orientación hacia nuestro cliente de nicho; cultura y desarrollo de talentos; excelencia en la gestión técnica y operativa; y tecnología.
Otras acciones inmediatas que están previstas para el año 2017 y que apoyan los pilares estratégicos de la compañía son: el ingreso de nuevos capitales; la adecuación del gobierno corporativo según las nuevas normativas; puesta en marcha de un plan de desarrollo comercial que tiene como principal estrategia el diseño de nuevos productos en secciones poco exploradas; y la habilitación de nuevos canales de distribución, la recreación de la marca “La Independencia de Seguros” y un nuevo posicionamiento de nicho.
Plus: ¿Cuándo inició sus operaciones La Independencia de Seguros?
Jorge Ramírez: La empresa fue creada en el año 1964 por la Caja de Jubilaciones y Pensiones de Empleados Bancarios bajo la denominación de La Independencia de Seguros y Reaseguros SA.
Inició sus operaciones en el año 1966, expidiendo las primeras pólizas de incendio. En el año 1975 se dio inicio en el ramo de seguro colectivo de vida para bancarios. Actualmente operamos en todas las secciones de seguros, con 51 años de vida institucional.
Rating: pyBBB+ / Tendencia: Sensible (-).
La calificación asignada se fundamenta principalmente en la capacidad de generación de ingresos de la compañía, procedente de la vinculación comercial con su principal accionista, la Caja de Jubilaciones y Pensiones de Empleados Bancarios, como así también el respaldo patrimonial que le otorga, traduciéndose en razonables indicadores de cobertura (liquidez), apalancamiento y margen de solvencia, posicionándola por encima de la media del mercado asegurador, informó Solventa.
En contrapartida, la calificación se encuentra limitada por el desempeño técnico negativo registrado, aun cuando la empresa ha presentado crecimiento en el primaje, así como por el incremento de los siniestros netos de recupero y los gastos de producción y explotación que han aumentado en mayor proporción que la producción, teniendo directa repercu
sión en la obtención de pérdidas técnicas netas, situación que se mantiene con relación al año anterior, aunque disminuyendo moderadamente.
Por otra parte, la calificación considera la necesidad de continuar el proceso de fortalecimiento de la estructura organizacional donde se ha evidenciado una alta rotación de personal en todos los niveles jerárquicos, especialmente en la plana ejecutiva, que si bien se encuadra en un proceso de mejora, requiere de un periodo de maduración.
Asimismo, se han visualizado oportunidades de mejoras en planes estratégicos y manuales de procedimientos y funciones en lo referente a la actualización y adecuación de los mismos a las nuevas tendencias del mercado y a las necesidades propias de la aseguradora.
A utomóv i l e s
Responsabilidad Civil
Incendios
Accidentes a Pasajeros
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de
como nunca antes te lo había mostrado
Plus: ¿Cuáles son tus principales logros profesionales?
Me he desempeñado en diferentes cargos gerenciales dentro de empresas comerciales, financieras y sociales. En ellas he puesto todo mi empeño, desarrollando siempre al máximo mi capacidad profesional. Mi doctrina es trabajar con pasión, me ha permitido muchísima satisfacción profesional.
Más, para mí el mayor logro radica en saber que a mi paso voy ayudando a las personas a conectarse con su mejor versión, que logren reconocer sus potencialidades y alcanzar sus metas; sólo así podremos tener mejores organizaciones, mejores empresas.
Plus: ¿Cuáles son tus estrategias gerenciales?
Pensar diferente e integrar el pensamiento externo, las ideas y la inspiración para crear una propuesta de valor diferenciada, abandonar la zona de confort. Siempre estar dispuesto a interrumpir el modelo de negocio
actual, probar nuevos y asociarse con actores para ingresar realmente en un mercado competitivo basado en la innovación.
Delegar, ya que controlar cada detalle de una organización termina dinamitando la confianza del equipo. Ahora bien, el paso previo es tener “un equipo” que es muy distinto de un grupo de empleados. Es más fácil delegar cuando se cuenta con el mejor equipo, se los prepara y se asigna a cada persona el rol donde puede desarrollar al máximo su potencial.
Podría seguir citando mis estrategias, más quiero resaltar un nivel superior a las estrategias, son los valores. Sin valores estamos perdidos ya que nos proporcionan una pauta para formular metas y estrategias, personales o empresariales. Reflejan nuestras convicciones más importantes.
Plus: ¿Qué obstáculos ha enfrentado como líder?
Los mayores obstáculos que he afrontado en
NOTA DE TAPA
Jorge Luis Ramírez Benítez, paraguayo, nacido en Asunción, capital del Paraguay. Casado con María Estela Martínez Ayala. Tiene dos hijos, Nicolás Ezequiel de 17 años y Guillermo Tobías de 8 años.
Ejecutivo con más de 13 años de experiencia en liderazgo empresarial. Recompensado por lograr altos niveles de crecimiento y de gestión comercial. Visionario fundador de pymes, estratégico y táctico para producir resultados finales, trabajo en equipo, motivación y liderazgo. Negociador experto.
Posee sólidos conocimientos en seguros y fianzas, adquiridos a nivel nacional e internacional en: suscripción, comercialización, siniestros, reaseguro, ámbito jurídico y legal, control, PLD/FT, sistema de calidad.
Es ingeniero comercial por la Universidad Americana de Asunción. Posee estudios en alta gerencia para dirección de ventas y marketing de la World Sales Academy.
Coach y facilitador en procesos de desarrollo personal, profesional y organizacional formado en Paraguay y Argentina. En su trayectoria se destaca el asesoramiento y la capacitación a empresas e industrias de distintos rubros.
las empresas tienen que ver con las personas; más que con los resultados del balance, los problemas de estructura organizativa, de liquidez, etc.
Mi herramienta preferida es la comunicación y la verdadera comunicación empieza con la escucha, que nos permite generar confianza, empatía, establecer una conexión emocional. Recién después, vienen los argumentos, pros y contras. Las palabras tienen poder, crean realidad, así que un buen líder debe tener desarrollada esta habilidad.
A utomóv i l e s
Ri e sgos Té cni cos
Rating: AAApy / Tendencia: Estable.
I nce ndi os Transporte s
La aseguradora cuenta con una fuerte posición de marca, adecuados niveles de eficiencia y rentabilidad, amplia capacidad de reaseguro y la experiencia de su administración, informó Feller Rate.
Asimismo, es muy relevante el soporte técnico, operacional y crediticio de su matriz -grupo Mapfre- principal asegurador de España, que mantiene una fuerte posición de negocios en el mercado europeo y latinoamericano.
A grope cuari o Otros
En 2014, Mapfre dio inicio a una importante reorganización interna destinada a potenciar sinergias y economías de ámbito en Latinoamérica, integrando las funciones bajo una estructura fuertemente matricial, a la que Mapfre Paraguay se encuentra adherida, proceso que se ha estado consolidando y visibilizando. La cartera de Mapfre Paraguay mantiene una diversificación satisfactoria, siendo su gestión de canales de venta y su servicio al cliente un factor competitivo diferenciador, en línea con los trazados por su matriz.
Los seguros de automóviles son su principal generador de primas retenidas, en línea con la industria. Su soporte matricial es relevante en cuentas de mayor envergadura de incendio y riesgos técnicos, cuya capacidad de suscripción, de reaseguro y de acceso a negocios globales, fortalece su posicionamiento.
A utomóv i l e s
Ri e sgos Té cni cos
I nce ndi os Transporte s A grope cuari o Otros
El presente
de riesgos Solventa, Feller Rate y Care.
Rating: pyBBB+ / Tendencia: Sensible (-).
A finales de octubre de 2016, la calificadora de riesgos Solventa rebajó a pyBBB+ con tendencia sensible el rating de Aseguradora Paraguaya (desde pyA-).
Esto se fundamenta en los resultados técnicos deficitarios, recurrentes y con tendencia creciente, presentados por la compañía en los últimos años analizados, impactando esto en la pérdida neta alcanzada al cierre de junio de 2016, afectando a los índices de rentabilidad, los cuales han sido negativos y muy alejados de la media del sistema.
Además, responde a los bajos índices de cobertura (liquidez) y apalancamiento, indicando que el volumen de negocios se ha expandido en mayor proporción que los fondos patrimoniales, así como la elevada siniestralidad reportada, señalizando aspectos de mejoras en cuanto a políticas de suscripción de riesgos.
Asimismo, considera relevante los mayores avances que se pudieran generar en cuanto a gestiones de cobranzas, teniendo en cuenta el aumento significativo de los créditos técnicos vencidos y en la gestión de riesgos y controles internos.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos
Rating: pyBBB+ / Tendencia: Estable.
Según un reporte de Solventa, la calificación de la aseguradora se fundamenta en la capacidad y disposición de sus controladoras (Grupo Sancor Seguros Internacional Sociedad de Inversión SA y Sancor Cooperativa de Seguros Ltda, ésta última calificada por FixScr Argentina en AA-, con perspectiva estable) de dar soporte operacional y financiero a la entidad para su crecimiento futuro y la mejora de sus indicadores de solvencia, materializado en aportes de capital realizados de G. 28.000 millones (US$ 5,09 millones) durante el último ejercicio considerado.
Asimismo, considera la apropiada cobertura de reaseguros y el constante crecimiento comercial presentado por la compañía, a pesar que se ha desacelerado en los dos últimos ejercicios, posicionándose en el octavo
lugar en la producción de primas directas totales; en la sexta posición en
automóviles y primera en el rubro agropecuario, siendo éstas últimas las secciones más explotadas por la empresa al cierre analizado.
En contrapartida, la calificación considera la evolución de su desempeño técnico, que si bien ha mejorado en el último ejercicio producto de las reestructuraciones organizacionales y cambios operativos realizados, ha mantenido pérdidas técnicas durante los últimos cinco años.
En particular, dicha situación deficitaria, a junio 2016, se explica por niveles de siniestralidad por encima de la media del mercado, acompañados de incrementos en la estructura de gastos operativos (de producción y de explotación) que han aumentado en mayor proporción que las primas directas.
A utomóv i l e s
Agropecuario
Transporte
Vida
Riesgos Varios
Otros
de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating: pyA / Tendencia: Fuerte (+).
Solventa reafirmó la calificación de la aseguradora (12/10/2016) basándose en la capacidad de generar ingresos en forma sostenible, a partir de la constancia en la implementación de sus planes estratégicos y experiencia de la plana ejecutiva en el sector.
Asimismo, consideró la adecuada política de inversiones aplicada por la empresa y el soporte tangible de los accionistas manifestado en la continua capitalización de utilidades a lo largo de los ejercicios de análisis, que contribuye igualmente a la obtención de holgura patrimonial para mantener los niveles de solvencia de la entidad y continuar con los planes de desarrollo.
Por otro lado, consideró aspectos financieros que si bien se encuentran levemente desmejorados al cierre de junio 2016 en comparación a ejerci-
A utomóv i l e s
Vida
Accidentes a Pasajeros
Riesgos Varios
Responsabilidad Civil
Otros
cios anteriores, estos continúan comparándose favorablemente con respecto a las medias del mercado en su mayoría.
En contrapartida, si bien la aseguradora se encuentra tomando iniciativas a modo de buscar una mayor contención en su estructura de gastos operacionales, estos a la fecha del informe aún se mantienen en niveles altos derivados del modelo de negocios aplicado, reflejándose en un nivel de eficiencia operacional, que se compara de forma desfavorable con la media del sistema asegurador (54% vs 42%).
La empresa cuenta con una trayectoria de 56 años en el sistema asegurador paraguayo, realizando la contratación y administración de toda clase de seguros en el ramo elementales. La cartera se encuentra constituida fundamentalmente por seguros de automóvil, vida, accidentes de pasajeros y riesgos varios. En la sección de automóviles la firma mantiene el décimo lugar dentro de la industria.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating: pyBBB / Tendencia: Sensible (-).
La aseguradora muestra una evolución favorable alcanzada en producción de primas directas en los últimos años, producto de la importante trayectoria de la compañía dentro del mercado asegurador (69 años), siendo respaldada por ejecutivos con experiencia y trayectoria dentro de la industria, informó Solventa. No obstante, la calificación se encuentra limitada por la tendencia decreciente de sus resultados técnicos en los dos últimos años, inclusive presentando pérdidas al cierre del ejercicio evaluado. Además, mantiene una elevada estructura de gastos operativos, fundamentalmente con respecto a gastos de producción, así como mayores niveles de constitución de previsiones, a partir del aumento registrado en créditos técnicos vencidos, consumiendo considerablemente las utilidades brutas alcanzadas por la empresa.
Cabe mencionar, que la aseguradora cuenta con antecedentes por eventos ocurridos en años anteriores a causa de una sustitución imperfecta de reaseguros de riesgos asumidos, poniendo esto en riesgo al patrimonio de la compañía, debido a que los mismos han registrado siniestros, los cuales no han tenido respaldo de reaseguros, con su consecuente impacto en la constitución de provisiones técnicas de siniestros y previsiones por incobrabilidad por siniestros a recuperar por reaseguros cedidos, inclusive algunos de los siniestros mencionados cuentan con juicios en trámites, que a la fecha podrían incidir en el desempeño de la aseguradora.
Responsabilidad Civil
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de
Rating: pyA- / Tendencia: Estable.
La empresa cuenta con una capacidad de generación de primas directas aún bajo un escenario más complejo, a partir del desarrollo comercial acorde al plan de negocios, lo cual se respalda en la experiencia y consolidación de su conducción estratégica.
Además, muestra una conformación de su plana accionarial, donde los principales demuestran una activa participación dentro de la compañía, a través de la integración de distintos comités de gobierno corporativo.
Sumado a los razonables niveles de siniestralidad reportados, producto de una conservadora política de suscripción, que sitúan a sus indicadores por debajo de los ratios del mercado.
Según Solventa, la calificación de la compañía se encuentra limitada por un acotado desempeño técnico al cierre del ejercicio evaluado, a partir del menor crecimiento de primas directas, los bajos niveles de recupero de siniestros reaseguros cedidos, una mayor constitución de provisiones técnicas de siniestro y la elevada estructura de gastos (producción, explotación), que han sido factores determinantes en la reducción de la utilidad técnica y neta.
Adicionalmente, evidenció los indicadores de apalancamiento superiores a la media de mercado, lo cual indica que el crecimiento de sus pasivos, consecuente con el incremento de primas, no ha sido acompañado en la misma proporción por el patrimonio neto en los últimos años, a pesar de la capitalización de utilidades por G. 2.100 millones (US$ 381.818) al cierre del ejercicio.
Neto
Neto
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating. A+ py / Tendencia: Estable.
La compañía cuenta con un satisfactorio posicionamiento competitivo, eficiente estructura operacional, madura organización y equipo profesional de sólidos conocimientos aseguradores, informó Feller Rate.
Importante es, asimismo, su eficiente programa de reaseguro, su visibilidad competitiva y de posicionamiento de marca y su consolidado grupo de accionistas que, desde hace varios años, conforman el apoyo empresarial a la aseguradora y a otras instituciones financieras presentes en el país.
GGS pertenece a tres familias de larga trayectoria en el ámbito empresarial nacional, quienes están presentes en la propiedad de banco Familiar (“Apy/ Estables” por Feller Rate) y otras empresas del sector agrícola y de servicios.
La aseguradora se posiciona entre las 10 aseguradoras de mayor tamaño del mercado local, explotando una cartera fundamentada en seguros de automóviles, de vida e incendio. Cuenta con una diversificada red geográfica, una amplia base de intermediarios tradicionales y un acceso creciente a canales masivos.
Su desempeño técnico histórico ha sido muy sólido, basado en alta eficiencia operacional, capacidad para apoyar a su red geográfica y eficacia del soporte de reaseguro.
No obstante, una alta exposición a automóviles, unido al deterioro económico al que se expone la productividad de algunas oficinas regionales, puede generarle volatilidad en su producción anual y en resultados técnicos.
Neto
Neto
Ingresos de Inversión
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating: pyA / Tendencia: Estable.
La aseguradora cuenta con un sólido respaldo patrimonial que le brinda su principal accionista, una de las cooperativas más importantes a nivel país, a través de los constantes aportes de capital realizados en los últimos años analizados, incrementándose de manera significativa al cierre del ejercicio evaluado, contribuyendo al crecimiento de las inversiones, lo cual ha favorecido al mantenimiento de elevados indicadores de cobertura (liquidez) y solvencia, posicionándose por encima de la media del mercado asegurador, publicó Solventa.
Asimismo, posee un desempeño técnico positivo en los últimos cinco años analizados, aún ante un escenario económico más complejo para los negocios, así como la amplia cobertura a nivel nacional, debido a que utiliza la estructura de la cooperativa de la cual forma parte, además de facilitar las gestiones de cobranzas, con ratios muy por debajo a la media del mercado.
A utomóv i l e s
Vida
Pasivos:
Igualmente, muestra bajos indicadores de siniestralidad, debido a que su negocio se centraliza principalmente en los seguros de vida colectivo, sección además marcada por una alta rentabilidad.
En contrapartida, considera el peso elevado de la estructura de gastos de explotación, demostrando una tendencia creciente en los últimos años analizados, cuyo aumento más significativo ha alcanzado al cierre del ejercicio evaluado, debido a nuevas incorporaciones en puestos claves de la compañía, afectando esto de manera significativa a los resultados técnicos y la utilidad neta, que ha presentado un decrecimiento importante con relación al ejercicio anterior.
Así también, se han observado aspectos de mejoras en el cumplimiento de los objetivos trazados con relación al plan estratégico, en la estructura organizacional de la misma, así como en la implementación y desarrollo de buenas prácticas de gobierno corporativo, que aún se encuentra en etapa inicial de conformación.
Responsabilidad Civil
Incendios Robo y Asaltos
Otros
Ingresos de Inversión
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating: pyA- / Tendencia: Estable. La empresa cuenta con una amplia experiencia de su plana ejecutiva y gerencial, demostrada en la capacidad de generación de utilidad técnica neta positiva, aún ante una coyuntura económica local y regional con mayores desafíos para la industria, informó Solventa.
Asimismo, mantiene adecuados índices de rentabilidad y cobertura (liquidez), ubicándose por encima de la media del sistema, además de la disminución de las deudas exigibles a corto plazo, así como las modificaciones realizadas en las políticas de suscripción, con el fin de reducir los índices de siniestralidad, principalmente en la sección automóviles.
En contrapartida, la calificación se encuentra limitada por la importante concentración de primas en una entidad financiera, con los que mantienen fuertes vínculos comerciales de varios años, además de contar con participación accionarial.
Con respecto a la estructura organizacional, la misma se encuentra en desarrollo, presentando ciertas áreas limitada segregación de funciones. En tal sentido, en lo referente a la evaluación del gobierno corporativo se ha observado la existencia y operatividad de distintos comités, con los cuales se apunta a continuar con el fortalecimiento organizacional.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las
Rating: Apy / Tendencia: Estable.
La calificación asignada a Alianza Garantía se sustenta en la fortaleza crediticia y aseguradora del grupo inversionista andino, controlador de la entidad, que respalda la etapa de inversión, de crecimiento y de fortalecimiento técnico que desde 2014 enfrenta la aseguradora. Se respalda, además, en el apoyo de reaseguro, en el conservadurismo de su perfil de activos y pasivos y en el compromiso patrimonial al plan de crecimiento.
Desde mediados del primer semestre de 2014 el control accionario de Garantía (títulos al portador en Paraguay) está en poder de un grupo inversionista andino, que comparte el control de Alianza de Bolivia y La Positiva de Perú, constituyendo un grupo inversor de probada experiencia aseguradora en países emergentes, informó Feller Rate.
Tras el ingreso del grupo inversor andino, se ha estado desarrollando una completa reevaluación estratégica y competitiva, dando forma a una renovada aseguradora, cuya cartera de negocios es creciente y muy diver-
sificada, logrando una configuración y desempeño técnico comparable con la industria. El modelo operativo, así como las políticas comerciales y de tarificación, están alineados al perfil de los inversionistas andinos, cuya experiencia aseguradora es tangible en el historial y desempeño en sus mercados, restando solamente concretar el inicio de actividades en la nueva oficina matriz, etapa planificada para octubre de 2016.
En 2016 se incrementó la producción total en 19%, reportando alzas en automóviles, riesgos técnicos, incendio y vida, entre otros, marcando un importante hito competitivo.
La administración superior está enfrentando un fuerte desafío, dado no sólo por la gran competitividad de mercado, sino también por la presión por la integración estratégica y comercial con los lineamientos del grupo inversor, sus políticas y sus recursos operacionales.
Entre otros desafíos, se busca lograr aumentos en escala de operaciones y apalancamiento, además del uso eficiente del patrimonio disponible.
Estado de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y
A utomóv i l e s
Rating: pyA / Tendencia: Sensible (-).
Riesgos Varios
La aseguradora cuenta con un adecuado respaldo patrimonial materializado en la continua capitalización de utilidades y reservas a lo largo de los ejercicios de análisis que refuerzan los indicadores de cobertura y margen de solvencia de la compañía, informó Solventa.
Incendios
Responsabilidad Civil
Además referencia un robusto retorno de las inversiones financieras, que si bien ha disminuido con relación al ejercicio anterior, ha tenido una alta contribución en los resultados antes de impuestos; además, los indicadores de leverage que se comparan favorablemente con relación a las medias del sector asegurador.
Transportes
Por otra parte, la calificación considera la necesidad de fortalecer la estructura organizacional, ya que se ha evidenciado una alta rotación de personal en los últimos dos años en mandos medios y bajos, en torno al 65% en el 2015 y 56% en el 2016, que si bien apunta a fortalecer la operativa de la compañía, esto igualmente podría generar desafíos operacionales a pesar de que dichas acciones se encuentran apoyadas en programas de capacitación/inducción que ya se vienen implementando.
En el mismo sentido, se han observado iniciativas tendientes a potenciar el ambiente de control interno, aunque estas aún requieren de un tiempo de maduración para la generación de cambios que impacten en la eficiencia y en la gestión de los riesgos que enfrenta la aseguradora.
A utomóv i l e s
Riesgos Varios
Incendios
Responsabilidad Civil
Transportes
Pasivos:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller
Rating: pyA / Tendencia: Estable.
La empresa cuenta con una adecuada performance de sus ratios de solvencia, cobertura y rentabilidad, que si bien se han visto levemente desmejorados, se han mantenido históricamente en niveles favorables en relación a la industria, sobre todo bajo un entorno de fuerte competencia y condiciones menos favorables en la economía, informó Solventa.
Además posee trayectoria en la industria, la experiencia y participación de sus directores y gerentes en la gestión diaria de la compañía, avances en el área informática, entre otros.
En contrapartida, su calificación de riesgo se ve limitada por la incidencia de su estructura de gastos técnicos, factor que ha incidido sobre el desempeño del resultado técnico, el cual ha desmejorado en los últimos dos ejercicios.
A su vez, incorpora los efectos de las fluctuaciones del tipo de cambio sobre la cartera de inversiones, disminuyendo la previsibilidad en la generación de utilidades. A esto se suma, el acotado market share de la empresa en un mercado altamente competitivo y bajo un entorno de menor dinamismo en la economía.
Asimismo, ha presentado oportunidades de mejora en el ambiente de control interno y gestión del riesgo, aspecto clave para consolidar las buenas prácticas de gobierno corporativo que viene desarrollando.
Estado de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS)
Rating: BBBpy / Tendencia: Sensible (-).
La empresa cuenta con un posicionamiento competitivo, estructura operacional, organización y equipo profesional. Importante es, asimismo, su eficiente programa de reaseguro, su posicionamiento regional y el apoyo patrimonial de la familia accionista que, además, participa activamente en la cadena productiva del país, informó Feller Rate.
ASUR pertenece a la familia Yambay, de larga trayectoria en el ámbito empresarial nacional, quienes están presentes en actividades de la cadena de combustibles, además del sector agro ganadero y comercial del país.
Con una participación del 1,7%, la aseguradora se posiciona entre las 18 mayores entidades del mercado local, explotando una cartera fundamentada en seguros de automóviles, de vida y caución. Cuenta con una diversificada red geográfica y una amplia base de agentes tradicionales.
Su desempeño técnico histórico ha sido equilibrado, logrando mantener una razonable equiparidad de ingresos y costos técnicos, que le permitieron incrementar su base de primas desde G. 5.000 millones (US$ 909 mil) en 2008 a los actuales G. 36.000 millones (US$ 6,5 millones).
La expansión de su red geográfica, eficiencia y simplificación operacional, y la eficacia del soporte de reaseguro colaboraron a ello. No obstante, una alta exposición a automóviles, unido al deterioro económico a la que se expone la productividad de algunas oficinas regionales presionó sus ingresos y costos técnicos, muy visible en los dos últimos años, afectando al rendimiento patrimonial, que ha sido complementado con ingresos financieros, logrando respaldar las pérdidas técnicas.
Una satisfactoria base de inversiones y de créditos técnicos da soporte al flujo de caja operacional, que reporta también alguna presión debiendo fortalecerse la gestión de cobranza.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care.
Rating: pyBBB+ / Tendencia: Sensible (-).
La calificación se fundamenta en la amplia experiencia de su administración y propietarios en la gestión de la compañía, en su fortaleza patrimonial evidenciada en un razonable margen de solvencia y en la evolución de sus principales indicadores financieros, que si bien algunos de ellos se muestran levemente desmejorados con relación al ejercicio anterior, éstos se mantienen en niveles relativamente estables, informó Solventa.
Asimismo, se fundamenta en el robusto retorno de las inversiones financieras que ha tenido una alta contribución en los resultados antes de impuestos en los últimos ejercicios y el compromiso mostrado por la empresa en cuanto a la implementación de los requerimientos previstos en el marco legal en cuanto a gestión de riesgos y controles internos
No obstante, la calificación se encuentra limitada por la acotada cuota de participación de mercado al cierre considerado, la cual ha ido en descenso en los últimos ejercicios (1,66% a junio 2013 vs 1,2% junio 2016),
manteniendo un nivel de producción de primas relativamente estable.
Asimismo, toma en cuenta la evolución de su desempeño técnico, donde se ha observado variabilidad y baja de los resultados técnicos obtenidos en los últimos tres años evaluados, producto del mantenimiento de niveles de siniestralidad por encima de la media de mercado, acompañados por incrementos en la estructura de gastos técnicos de explotación en mayor proporción que las primas directas.
Asimismo, se menciona que los indicadores de cobertura (liquidez) de la aseguradora se han visto desmejorados con relación a los niveles alcanzados en el ejercicio anterior, manteniéndose alejados del promedio de la industria.
Es así, que el fortalecimiento patrimonial adquiere especial relevancia en la mejora de estos índices, que a su vez permitan acompañar el crecimiento esperado por la empresa, sobre todo a la luz de las nuevas exigencias regulatorias.
Rating: A-py / Tendencia: Estable.
La calificación de riesgos se sustenta en el adecuado desempeño técnico de su portafolio de negocios de seguros y en el favorable rendimiento de sus activos no técnicos, informó Feller Rate.
A través del Holding Inverseg SA, la aseguradora es controlada por la familia Ribon Gracia, vinculada a la industria de seguros de Paraguay desde hace más de 30 años.
La estrategia de desarrollo de seguros contempla la focalización en coberturas de mediana exposición a pérdidas, innovando en productos y seguros de nicho. El crecimiento inorgánico es también una opción a evaluar, como lo es para una buena parte de las aseguradoras de tamaño pequeño del mercado paraguayo.
La cartera de negocios está constituida fundamentalmente por seguros de
automóviles, riesgos varios e incendio. SEGESA participa en el segmento correspondiente al 60% de aseguradoras de menor tamaño relativo, de un total de 35 entidades partícipes, las que en su conjunto representan cerca del 20% del mercado total.
Crecer y diversificarse es configurado bajo un plan de fortalecimiento de la organización, del marketing, de la capacitación del personal y de la innovación. El plan ha requerido de inversiones y gastos, cuya rentabilidad debiera irse manifestando con la maduración de las mejoras efectuadas.
La aseguradora ha registrado un crecimiento similar a la industria, pero todavía insuficiente para lograr una adecuada cobertura de gastos operacionales. Los retornos técnicos globales han evidenciado un leve ajuste al crecer en segmentos más competitivos.
Producto de una focalización a cuentas de mayor tamaño y competitividad, su siniestralidad ha aumentado, generando menores márgenes
6.101.480 2.352.064 6.373.908 2.616.062
Rating: pyA / Tendencia: Estable.
La empresa apuntó una evolución de sus principales indicadores financieros, que si bien se han mostrado levemente desmejorados al cierre analizado, se han mantenido favorables con relación al mercado asegurador en los últimos años, especialmente los referidos a cobertura, apalancamiento y rentabilidad, informó Solventa.
Asimismo, cuenta con una apropiada gestión de riesgos a través de una prudente política de suscripción, involucramiento de sus directivos en la gestión de la compañía, quienes cuentan con una amplia experiencia en el sector y en el mantenimiento de una cartera fidelizada de clientes a lo largo de los años.
En contrapartida, la calificación de riesgos se ve limitada por la acotada cuota de participación de mercado al corte analizado, la cual ha ido en descenso en los últimos ejercicios (1,10% a junio 2012 vs 0,79% junio 2016), a pesar de presentar leves incrementos interanuales en la producción de primas, que consecuentemente impacta en el posicionamiento dentro de la industria.
Igualmente, tiene en cuenta que si bien se han realizado avances en cuanto a la mejora de las documentaciones, como ser plan estratégico, a la fecha aún cuenta con tareas pendientes en lo referente a la actualización de éstas e implementación de buenas prácticas de gobierno corporativo y adecuación a la normativa vigente de gestión de riegos.
Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central
Rating: pyBBB / Tendencia: Estable.
La calificación asignada a la empresa responde al mantenimiento de adecuados niveles patrimoniales que se han traducido en razonables indicadores de solvencia y apalancamiento a lo largo de los ejercicios analizados, informó Solventa. Asimismo, se considera la trayectoria de la compañía en el mercado local de más de 40 años, así como la experiencia de sus principales ejecutivos.
En contrapartida, la calificación se encuentra limitada por el desempeño técnico registrado, donde si bien la aseguradora ha tenido continuos incrementos en el primaje en los últimos cinco años, los siniestros netos de recupero se han incrementado en mayor proporción que las primas, acompañado de una elevada estructura de gastos de producción y explotación; factores que han incidido en la obtención de pérdida técnica neta en el ejercicio analizado.
En dicha evolución financiera, la sección de automóviles, principal nicho comercial de la empresa (65% del total de primas), le ha generado pérdidas técnicas netas por valor de G. 1.863 millones (US$ 338 mil), compensada parcialmente por las demás secciones, debido a la alta siniestralidad registrada en la referida sección.
Por otra parte, la calificación contempla los niveles de cobertura (liquidez) que se encuentran levemente por debajo de la media del mercado, a pesar del incremento patrimonial durante el ejercicio analizado, con la capitalización de utilidades y aportes de accionistas por valor de G. 2.928 millones (US$ 532 mil).
4.869.146 2.127.673 4.243.493 1.712.098
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y
Rating: pyA / Tendencia: Estable.
La compañía posee solo el 0,5% del mercado, participación que se ha mantenido invariable en comparación al año anterior. En comparación a las otras aseguradoras, Atalaya, es una empresa pequeña de origen familiar, pero se encuentra operativa desde diciembre de 1963, informó la calificadora de riesgos Care.
Accidentes a Pasajeros
Su principal ramo es el de automóviles, seguido por responsabilidad civil e Incendios. La empresa no posee sucursales en el interior del país, sin embargo cuenta con agencias y agentes representantes en las principales ciudades del país.
La concentración de la empresa se da en el rubro de los seguros de automóviles con una participación de 70,1% del total de las primas. El segundo rubro en orden de importancia es el de responsabilidad civil con el 11,4%, y en tercer lugar se encuentra incendio con el 8,7% de los negocios. Fortalezas: años de experiencia en el mercado; experiencia en el rubro de automóviles; estados financieros que muestran estabilidad.
Debilidades: Concentración en la toma de decisiones por parte del gerente general; empresa familiar de tamaño pequeño comparado a otras empresas operando en el rubro y por tanto con falta de un departamento de RRHH que cuente con todas los procedimientos como ser manuales de funciones actualizados. Amenaza: agresividad y fortaleza financiera por parte de la competencia.
Accidentes a Pasajeros
Estado de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del
Rating BBBpy / Tendencia: Estable.
La calificación asignada a la empresa se sustenta en sus resultados patrimoniales, su respaldo financiero y en la experiencia de su administración y propietarios.
Forma parte de la estructura de propiedad la familia Sarubbi, vinculada a la industria de seguros de Paraguay desde hace varias décadas. La cartera está constituida fundamentalmente por seguros de automóviles, caución y accidente a pasajeros, informó Feller Rate.
Históricamente, la participación de mercado global de la compañía ha sido muy acotada. La administración enfrenta un fuerte desafío estratégico y comercial, en una industria caracterizada por la presencia de una intensa competitividad. Así, la compañía ha manifestado una caída en su primaje durante los últimos años.
Tanto el margen técnico como la siniestralidad de la cartera se han visto afectados por la volatilidad de la cartera de caución, impactando de forma relevante los retornos técnicos globales. Al cierre junio 2016 el resultado operacional presentó pérdidas, así la utilidad antes de impuesto de la compañía fue aportado por la cartera de inversiones.
Cambios a su infraestructura actual, mejoras a sus oficinas y fortalecimiento operacional ha incidido en mayores gastos, que unido a una desaceleración de su actividad comercial ha incidido en un deterioro de sus indicadores de eficiencia.
La diversificación de sus inversiones se ha mantenido en niveles razonables, manteniendo una baja exposición al dólar. En 2016 la rentabilidad de la compañía continuó disminuyendo debido a la caída en los resultados operacionales. Esta baja se vio en parte compensada con los resultados financieros.
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller
Rating: pyBBB / Tendencia: Estable.
La calificación asignada a la empresa responde al adecuado nivel de rentabilidad alcanzado en el ejercicio evaluado, respaldado por una administración con amplia experiencia y trayectoria dentro del mercado asegurador.
Asimismo, considera los bajos índices de apalancamiento y razonables ratios de cobertura (liquidez), comparándose favorables al promedio del sistema, informó Solventa.
Por otro lado, toma en cuenta los bajos niveles de siniestralidad reportados en los últimos años, producto de una conservadora política de suscripción de riesgos, además de poseer razonables niveles de recuperos de siniestros, que sitúan a sus indicadores por debajo de los ratios del mercado.
No obstante, la calificación se encuentra limitada por la acotada participación de mercado de la compañía, inclusive presentando decrecimiento en la producción de primas en los dos últimos años.
Además, de mantener una elevada estructura de gastos operativos, principalmente con relación a los gastos de explotación (administrativos), consumiendo de manera considerable las utilidades brutas alcanzadas por la empresa.
Así también, se han observado aspectos de mejoras en la elaboración y desarrollo de un plan estratégico, así como la necesidad de implementación y fortalecimiento de buenas prácticas de gobierno corporativo, donde resalta la constitución de comités que a la fecha no han estado operativos, y una baja segregación de funciones.
Estado de Resultados:
El presente informe fue elaborado por Revista PLUS en base a información publicada por la Superintendencia de Seguros (SIS) del Banco Central del Paraguay (BCP). Además se han utilizado parte de los reportes de las calificadoras de riesgos Solventa, Feller Rate y Care. Tipo de cambio: 1 dólar = G. 5.500
Rating: pyA / Tendencia: Estable.
La compañía es una aseguradora especializada en el área agropecuaria y responde a un esquema de negocio establecido por ADM Company. No tiene por objetivo la generación de utilidades sino dar soporte a las actividades del grupo ADM Paraguay, según el último reporte actualizado de la calificadora de riesgos Care.
La empresa contaba con una participación mínima en el mercado asegurador paraguayo, de alrededor del 1% del mercado total según datos a junio de 2015. Se ha comprobado que de a poco la concentración de AIC en el rubro de seguros agropecuarios se ha ido diluyendo, ya que de una participación de 60% del total de las primas, este solo se ha representado el 31% del total de las primas a final de dicho periodo. El rubro transporte pasó a representar el 37%. El rubro incendios se ubicó en el tercer lugar con una participación de 17%.
De junio 2015 a septiembre de 2015 no se han registrado cambios en el
paquete accionario, siendo los accionistas de AIC Seguros los siguientes: Agrinational Insurance Company: 45.686 acciones (99%) y Naviera Chaco SRL: 416 acciones (1%).
Ambas son empresas vinculadas a ADM Company y ADM Paraguay SA respectivamente. La primera compañía es una asegurada cautiva de ADM Company, en tanto que Naviera Chaco es una empresa que provee servicios a ADM SA. Agrinational Insurance Company posee una calificación de A- (Excellent) emitida por la calificadora A.M. Best de los EEUU.
La toma de decisiones está en manos del accionista principal. Los miembros del directorio son: Luciano de Souza, presidente; Seam Smith, director titular; Luis Biselli, director titular; Marco Antonio Pinheiro Ribeiro, director titular.
Los mismos son funcionarios y tienen varios años de experiencia en el grupo ADM Paraguay.
Estado de Resultados:
2.327.952 1.772.708 2.186.544 1.671.341
Rating: pyBBB / Tendencia: Sensible (-)
La calificación de riesgos de la empresa contempla su razonable posición financiera, en lo que respecta a sus indicadores de cobertura (liquidez), leverage y márgenes de solvencia, aun cuando algunos de estos se encuentran desmejorados con respecto a años anteriores, informó Solventa.
Así también, toma en cuenta el mantenimiento de adecuados ratios de siniestralidad, a partir de prudentes políticas de suscripción y la experiencia y trayectoria de sus principales ejecutivos en el mercado asegurador paraguayo.
En contrapartida, la compañía todavía enfrenta desafíos para el fortalecimiento de los controles y gestión integral de los riesgos, la aplicación de sanas prácticas de gobierno corporativo a través de la creación de comités, la elaboración de un plan estratégico que sirva de guía para los negocios, la implementación y aplicación de políticas, manuales, procedimientos,
etc., que contribuyan al sostenibilidad del negocio en el tiempo.
Su acotada cuota de mercado en un escenario de fuerte competencia, con mayores retos para el crecimiento de los negocios, además de las debilidades en la gestión de cobranzas, factores que han limitado la calificación.
Al corte analizado, la empresa ha evidenciado un prudente aumento de las primas directas (8,15%) en línea con el mercado asegurador, que si bien ha sido acompañado por el crecimiento de la estructura de gastos operativos, así como el mantenimiento de los niveles de previsiones por incobrabilidad, han generado un resultado técnico superior con respecto al ejercicio anterior de G. 390 millones (US$ 70.909).
Por su parte, la fluctuación cambiaria ha ajustado la rentabilidad de sus inversiones en un 25,2%, con incidencia sobre la utilidad neta del ejercicio, que ha aumentado interanualmente en 2,7%, alcanzando un importe de G. 1.012 millones (US$ 184 mil).
informe
AAIC SEGUROS SA
Avda. Aviadores del Chaco 1669 c/ San Martín. Edificio Aymac Piso 6, Asunción.
Teléfono: (595 21) 619 5000
MIEMBROS DEL DIRECTORIO
Presidente: Luciano de Souza
Directores Titulares: Seam Smith Luis Biselli
Marco Antonio Pinheiro Ribeiro
ALFA SA DE SEGUROS Y REASEGUROS
Yegros 944 c/ Tte. Fariña, Asunción
Teléfono: (595 21) 449 991 www.alfaseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Nicolás T. Sarubbi Zayas
Vicepresidente: Inés Insaurralde
Miembros titulares: Graciela Sosa de Rivarola Jorge Ricardo Sarubbi
Síndico Titular: Blas Cabral
Síndico Suplente: Raquel Chun
EJECUTIVOS
Director: Jorge Ricardo Sarubbi Caballero
Gerente Administrativa: Jorgelina Aguilera de Sosa
Asesores Legales: Estudio Peroni y Asociados Ramira Almada Colmán
ASEGURADORA DEL ESTE SA DE SEGUROS Y REASEGUROS
Avda. Rca. Argentina 778 e/ Pacheco y Souza, Asunción
Teléfono: (595 21) 616 5000 www.aesaseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Víctor Andrés Ribeiro
Vicepresidente: María Celeste Leoz de Ribeiro
Director Titular: Carlos Alfieri Hernández
Director Titular: Irmina Ortiz de Escurra
ASEGURADORA DEL SUR SA SEGUROS GENERALES - ASUR
Avda. Mcal. López 3794 y Cruz del Chaco, Asunción
Edificio Citicenter-2do piso. Teléfono: (595 21) 610 003 www.asur.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Abderrada Yambay
Vicepresidente: César Yambay Pereyra
Director Titular: Carlos A. Prette M.
Directores Suplentes: Celia Pereyra Myriam Yambay de Coronel
Síndico Titular: Hassan Kassen
Síndico Suplente: Miguel Cardozo
PLANA EJECUTIVA
Director Gerente: Carlos A. Prette M.
Gerente Técnico: Jorge Vallejos
Asesora Jurídica: Cynthia M. Marecos D.
ASEGURADORA PARAGUAYA SA
Avda. Boggiani 5848 e/ Alas Paraguayas y R.I 6 Boquerón, Asunción
Teléfono: (595 21) 627 2000 www.asepasa.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Gerardo Torcida Conejero
Vicepresidente: Eduardo Torcida Conejero
Directores Titulares: Francisco J. I. Aguilera S.
Pablo Martín Torcida Insfrán
Juan Carlos Ozorio Godoy
Julio Nicanor Pampliega Heisecke
Directores Suplentes: Luis Eugenio Torcida Insfrán Gustavo Gamarra M.
Síndico Titular
Mirian Viviana Ruggero L.
Síndico Suplente
Juan Carlos Mendonca
EJECUTIVOS:
Gerente General: Gerardo Torcida Conejero
Gerente Administrativo: Eduardo Torcida Conejero
Gerente Técnico: Francisco Aguilera Santamans
Gerente Comercial: Pablo Martín Torcida Insfrán
Auditora Interna Ma. Leticia Ruiz
Gerente de Servicios Generales
Marcelo Monti
Gerente de Producción y Marketing Carolina Flor
Contador General
Walter Duarte
Jefe de Reaseguros
Mario Alonso
Jefe de SiniestrosAutomóviles
Luis Prette
ASEGURADORA TAJY
PROPIEDAD COOPERATIVA SA DE SEGUROS
Avda. San Martín 1243 esq. Agustín Barrios, Asunción
Teléfono:
(595 21) 689 1000 www.tajy.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Carlos Adalberto Benítez Cabrera - Coop. Medalla Milagrosa Ltda.
Vicepresidente:
Humberto González RamosCoop. San Juan Bautista Ltda.
Directores Titulares:
Andrés López - Coop. Luque Ltda.
Gustavo Schwarz Simón - Coop. Ypacaraí Ltda.
Blas Cristaldo Moniz - Fecoprod Ltda.
Hugo Florentín - Coop. Copacons. Ltda.
Gladys Báez - Coop. Mburicaó Ltda.
Abraham Vázquez - Coopeduc Ltda.
Faustino Salcedo - Coop. Coodeñe Ltda.
Daniel Spessot - La Segunda Coop. Ltda. de Seguros Generales
Gustav Sawasky - Coop. Chortitzer Ltda.
Directores Suplentes:
Félix Ramírez - Coop. del Sur Ltda.
Lucía Valiente - Coop. Copafi Areguá Ltda.
Síndicos:
Romilio Ortiz - Coop. Cnel. Oviedo Ltda.
Miguel Ángel Arias - Coop. San Ignacio Ltda.
Gerente General: Liliana Cardozo de Cano
Gerente Técnico: Edgar Valdez
Gerente Comercial: Teresa Guillén
Sub Gerente Administrativo:
Fátima Centurión Roa
Gerente Agropecuario:
Delfín Benítez López
Gerente de Siniestros: Edgar Mañotti
Gerente de Cumplimiento: David Romero Ortega
Contadora General: Liz Salinas de Prette
Asesor Jurídico:
Zunilda Benavente
Auditor Interno: Carlos María Cuenca Cáceres
ASEGURADORA YACYRETA SA DE SEGUROS Y REASEGUROS
Avda. Aviadores del Chaco
1690 esq. Pintor Pablo Alborno, Asunción
Teléfono: (595 21) 617 8000 www.yacyreta.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Norman Harrison Paleari
Vicepresidente: Susy Beatriz Bogado
Directores Titulares: Eduardo Barrios Perini
Norma Marlene Ocampos Cardozo
Director Suplente: Jacqueline Harrison B.
Síndico Titular: Cristian Achucarro
Síndico Suplente: Ana María Escurra
EJECUTIVOS
Director Ejecutivo: Norman Harrison Paleari
Director Gerente General: Eduardo E. Barrios Perini
Sub Gerente General: Norma Marlene Ocampos Cardozo
Gerente Técnico: Ernesto Ignacio Martínez R.
Gerente de Siniestros: Juan Marcelo López Domínguez
Gerente de Reaseguros: Andrea Coronel López
Gerente en Tecnología y Comunicación: José Gutiérrez Torres
Gerente de Contabilidad y Gestión:
Juan Gil López Rojas
Gerente de Administración y Finanzas: María Elizabeth Barrios Vigo
Analista de Cumplimiento: Juan Andrés Gill Martínez
Organización y Procesos: Claudia Valiente Bobadilla
Marketing: Jacqueline Harrison B.
Sub Gerente Técnico de Automóviles: Víctor R. Fretes González
Sub Gerente Técnico de Riesgos Generales: Carlos Rojas Sosa
Sub Gerente Técnico Seguros de Vida & Salud: María del Pilar Bernal
Sub Gerente Técnico de Emisión: Gloria M. Montanía Acosta
Sub Gerente de Siniestros: Francisco M. Calderón Ferreira
Sub Gerente de Administración: Ernesto Insaurralde González
ATALAYA SA DE SEGUROS GENERALES
Independencia Nacional 565. Edificio Guido Masi-1er. Piso, Asunción
Teléfono: (595 21) 492 811 www.atalayaseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidenta: Karin M. Doll
Vicepresidenta: Ingrid Doll
Director Gerente General: H. Jorge Doll
Directora Titular Marina Doll de Costa
Director Suplente: Oscar Cataldi
Síndico Titular: Ramón Gaona
CCENIT DE SEGUROS SA
Ayolas 1082 c/ Jejuí, Asunción
Teléfono: (595 21) 449 502 www.cenit.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Felipe Oscar Armele Bonzi
Vicepresidente:
Ana María Ortiz Villalba
Directores Titulares: Carlos Céspedes Bordoy Oscar Alexis Armele
Director Suplente: Pablo Sebastián Molina Ortiz
GERENCIAS
Gerente Técnico: Guillermo Brown Cardona
Gerente Administrativo: Blanca Aveiro de Gómez
Gerente de Siniestros: Edgar Colmán Samaniego
Gerente Comercial Cristian Pintos
CENTRAL SA DE SEGUROS
Aviadores del Chaco 2408 c/ Santa Teresa. Asunción
Teléfono: (595 21) 623 810 www.centralseguros.com
STAFF
Presidente: Beatriz Norma Villasanti de Almeida
Vicepresidente: Mario Apodaca
Director Ejecutivo: Jorge Giucich G.
Gerente General: Alberto Ayala
Gerente de Calidad: Mariam A. Estigarribia Fernández
Gerente Administrativo Financiero: Christian Maldonado
Secretaria Ejecutiva: Sarah Domínguez
Gerente Comercial: Fernando Díaz
Gerente de Siniestros: Freddy Rejala
Gerente Técnico: Elena Otazú
Jefe de Cobranzas: Carlos Centurión
Recepción y Atención al Cliente (Casa Central)
Leticia González
Recepción y Atención al Cliente (Cerro Corá)
María Elena Rodríguez
EEL COMERCIO PARAGUAYO SA DE SEGUROS
Alberdi 453 c/ Oliva. Edificio El Comercio Paraguayo SA, Asunción
Teléfono: (595 21) 492 324
MIEMBROS DEL DIRECTORIO
Presidente:
Hugo Germán Elizeche Martínez
Vicepresidente Primero: María Mercedes E. Martínez
Vicepresidente Segundo: Manuel Eusebio Gamarra Elizeche
Secretario: Martín Jara Manzoni
Tesorero:
Federico Díaz Yampey
Vocales Titulares: Ramiro Alex Zayas Godoy
Hugo Elizeche Sabe
Patricia Escanciano Elizeche
Víctor Marcelo Martínez
Nadua Sabe de Elizeche
Vocales Suplentes:
Carlos María Duarte Genes
José María Corvalán
Belén Heisecke
Nilo Ramón Franc
César Gagliardone Elizeche
Síndico Titular: Atilio Germán Pereira
Síndico Suplente: Abdón Aguilar Chávez
EL PRODUCTOR SA DE SEGUROS Y REASEGUROS
Independencia Nacional 811 esq. Fulgencio R. Moreno, Asunción
Teléfono: (595 21) 448 620
MIEMBROS DEL DIRECTORIO
Presidente: Reinaldo Pavía Maldonado
Vicepresidente: Reinaldo David Pavía Vega
Director Titular: Heraldo Galeano Derbaz
Directores Suplentes: Teresa Vega de Pavía Daniela Jazmín Pavía Vega
Gerente General: David Pavía Vega
Gerente Técnico Comercial: Feliciana Añazco de Sánchez
Contador General: Liliana Domínguez
Gerente Administrativo: Juan Benítez
EL SOL DEL PARAGUAY COMPAÑÍA DE SEGUROS Y REASEGUROS SA, ASOCIADA A TRANSRE
Avda. República Argentina 999 c/ Mc Mahon, Asunción
Teléfono: (595 21) 236 3000 www.elsol.com.py
Gerente General: Oscar Galeano
Gerente Administrativo: Carlos Galeano
Gerente Técnico: Mario Chena
Gerente de Siniestros: Juan Riquelme
Gerente Comercial:
Cristóbal Vera
Reaseguro:
Lourdes Núñez
Oficial de Cumplimiento:
Cesar Franco
FFÉNIX SA DE SEGUROS Y REASEGUROS
Iturbe 823 esquina Fulgencio R. Moreno, Asunción
Teléfono: (595 21) 494 909 www.fenixseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Jaime Laufer
Vicepresidente: Jorge Daniel Pecci Miltos
Director Gerente General:
Gabriela Cecilia Gaona de Van Humbeeck
Directores Titulares:
Gabor Poka
Porfirio Recanate
Oscar Vicente Scavone
Alejandro Peralta Vierci
Irma Fátima Morales
José María Díaz Benza
Salvador Mendelzon
Director Suplente:
Fabián Laufer
Síndico Titular:
Oscar Jacinto Obelar
Síndico Suplente:
Víctor Hugo Centurión
GGARANTÍA SA DE SEGUROS Y REASEGUROS
Avda. Mariscal López 1044 c/ Mayor Bullo, Asunción
Teléfono: (595 21) 236 0000 www.migarantia.com.py
STAFF
Presidente: Alejandro Fabián Ybarra Carrasco
Vicepresidente: Gustavo Fernando Salazar
Directores:
Alejandro Fabián Ybarra Carrasco
Gustavo Fernando Salazar
Vicente Marín Bermúdez
Esteban Pardo Ribera
Cesar Scavone Cárdenas
Directores Suplentes: Miguel Ángel Doldán Martínez
Nelson Murdoch Guirland
Síndico Titular:
Víctor Gavilán Mazacote
Síndico Suplente:
Abog. Fernando Alonso
Gerente General:
Nelson Murdoch Guirland
GRUPO GENERAL DE SEGUROS Y REASEGUROS SA
Avda. España 2210 c/ América,
Teléfono: (595 21) 207-071 www.general.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Hugo Fernando Camperchioli
Vicepresidente: Jorge Marco Obelar
Directores:
José Antonio Moreno Ruffinelli
Alexis Frutos Ruiz
Reinaldo Penner
Américo Guillermo Benítez
Silvia Camperchioli de Martín
Rossana Camperchioli
Grisel Camperchioli de Obelar
Jorge Camperchioli
Síndico Titular: Raúl Prono
Síndico Suplente: Víctor Zavala
GERENCIAS
Gerente General: Américo Guillermo Benítez Céspedes
Gerente
Administrativo: Cesar Valinotti Molinas
Gerente Técnico: Abel Britos
Gerente Comercial:
Eduardo Nakayama Rojas
Gerente Sucursal Mcal. López: Eduardo Barrios I
INTERCONTINENTAL DE SEGUROS Y REASEGUROS SA
Iturbe 1047 c/ Tte. Fariña, Asunción
Teléfono: (595 21) 492 348
STAFF
Presidente: Juan Módica Lucente
Gerente General: Mario V. Módica Lucente
Gerente Administrativo: Vanessa Cabral Ramírez
Gerente Técnico: Mabel Pereira
Síndico Titular: Luis Gauto Tani
Auditor Interno: Marcelo Doninelli
Contador: Cándido Estigarribia
Jefe de Siniestros: Enrique Leguizamón
Tesorería: Laura M. Díaz R
Dpto. Siniestros: Genaro Garay
Agente de Seguros: Mario Luis de Santis
Dpto. Cobranzas: Alicia Morínigo
Dpto. Técnico:
Enrique Pereira
Ana Mendoza
Filemón González
LLA AGRÍCOLA SA DE SEGUROS Y REASEGUROS
Mcal. López 5377 c/ Bernardino Caballero, Asunción
Teléfono: (595 21) 609 509 www.segurosagricola.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Carlos Alberto Levi Sosa
Vicepresidente:
Zoilo Rodas Rodas
Directores Titulares:
Carlos Alberto Levi Jiménez
Ramón Duarte Burró
José Ricardo Meyer
Directores Suplentes:
Adalberto González Torres
José Zanotti Cavazzoni Riera
Síndico Titular:
Héctor Osvaldo Pizurnia
Síndico Suplente:
Pedro A. Paredes
EJECUTIVOS
Gerente General:
Carlos Alberto Levi Sosa
Director Comercial:
Carlos Alberto Levi Jiménez
Gerente Financiero:
Valentín Vega Fernández
Gerente Administrativo:
Pedro C. Lovera Velazco
Gerente Técnico:
María Fátima Ovelar de Pineda
Adjunto Gerencia Técnica: Miguel Ángel Escalante
Gerente de Siniestros:
Carlos Antonio Vega Fernández
Contador General:
María Selva Sarabia Díaz
LA CONSOLIDADA SA DE SEGUROS
Av. Aviadores del Chaco 1669 c/ San Martín. Edificio AYMAC, Asunción
Teléfono: (595 21) 619 1000 www.consolidada.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Juan Carlos Delgadillo Echagüe
Miembros del Directorio:
Marcial Valiente
José Luis Morínigo Aveiro
Carmen Morínigo de Ferreira
Jorge Manuel Ferreira Morínigo
Pablo Parra García
Aniano Ramón Orué
Roberto Gómez
Ireneo T. Rodríguez
Daniel Ferreira Morínigo
Guido Ferreira Morínigo
Perla Franco de Delgadillo
Carlos González Ferreira
Guillermo Zárate
Asesoría del Directorio:
Zibar Ferreira Díaz; Víctor
Ubaldi Lahaye
Síndico Titular:
Aníbal Martínez
Síndico Suplente: Héctor Martínez
EJECUTIVOS
Gerente General: Jorge Manuel Ferreira Morínigo
Sub Gerente General: Guido Ferreira Morínigo
Gerente de Administración y Finanzas:
José Luis Morínigo Aveiro
Gerente Comercial: Javier Codas Molinas
Gerente Técnico: Alberto López Pertile
Gerente de Contabilidad: María del Carmen González
Gerente Regional: Roberto Gómez
ASESORÍA
Financiera Administrativa: Ireneo T. Rodríguez
Jurídica Interna:
Rubén Bogado Martinez; Sandra Antola Ortiz Jurídica Externa: Estudio Índice
Relaciones Públicas: Pedro Matías Gibert
LA INDEPENDENCIA DE SEGUROS SA
Juan E. O’leary 409 esq. Estrella, 1er Piso Edificio Parapití, Asunción
Teléfono: (595 21) 447 021 www.laindependencia.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Francisco Humberto Florentín Mármol
Vicepresidente: Ramón Máximo González Arias
Director Titular: Rigoberto Ramón Urbieta Villalba
Director Suplente: Manuel Isidoro Russo Zarza
Síndico Titular: Federico Fleitas Bareiro
Síndico Suplente: Luis Alberto Casella Brasa
GERENCIAS
Gerencia General: Jorge Luis Ramírez Benítez
Gerencia Técnica
Adriana Argentina Melgarejo Zavala
Gerencia Administrativa: Rocío Gómez de Díaz
Asesores Jurídicos: Luis Darío Lezcano González Gregorio Paciello Cantero
Asesor Médico: Javier Aníbal Gómez Silva
LA MERIDIONAL PARAGUAYA SA DE SEGUROS
Iturbe 1046 entre Teniente Fariña y República de Colombia, Asunción
Teléfono: (595 21) 498 827 www.meridional.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Luis Alberto López Ferrari
Vicepresidente:
Federico Eduardo Mujica Valinotti
Directores Titulares:
Tito Livio Mujica Varela
Juan Pascual Burró Mujica
Genaro Ramón Burró Mujica
Carlos Daniel Mujica Valle
María Stael Cabral de Olmedo
Directores Suplentes:
José Elizardo Fernández Arrúa
Luis Enrique Mujica Valle
Gerente General:
Federico Eduardo Mujica Valinotti
Síndico Titular: Daniel Cáceres
Síndico Suplente: Beatriz Campos
LA PARAGUAYA SA DE SEGUROS
Washington 460 e/ España y de la Residenta, Asunción
Teléfono: (595 21) 230 028 www.laparaguaya.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Juan Bosch Beynen
Vicepresidente: Francisco Giménez Calvo
Directores Titulares:
Guillermo Gross Brown
Manuel Nogués Zubizarreta
Eduardo Abente Saralegui
Javier González Pérez
Raúl Hoeckle Ritter
Eloy Boggino Villalonga
Robert Bosch Christiansen
Directores Suplentes:
José Manuel Giménez
Manuel Nogués Claro
Síndico Titular:
Julio César Cristaldo
Síndico Suplente:
Eliseo Ortega
Director - Gerente General: Manuel Nogués Zubizarreta
Director - Gerente General:
Guillermo Gross Brown
Gerente Administrativa:
Lilia Petretich de Bordón
Gerente de Producción:
Carlos A. Benítez Almada
Oficial de Cumplimiento:
Froilán René Encina Gómez
LA RURAL SA DE SEGUROS
República Argentina 940 c/ Mac Mahon
Teléfono: (595 21) 617 4000 www.larural.com.py
DIRECTORIO EJECUTIVO
Director Presidente:
María Cristina Matsumiya de Tanaka
Director Vicepresidente
Ejecutivo: Kazuki Endo
Director Gerente General:
Juan Francisco Pérez Saldívar
Director Administrativo:
Víctor Esteban Rivas
Directores Titulares:
Yuichi Tanaka
Elfriede Hiebert
Directores Suplentes:
Juan Carlos Maneglia Otazú Verónica Arminda Céspedes
Síndico Titular:
Juan Manuel González Gómez
Síndico Suplente:
Mirtha Anselma Caballero de Mostafá
MMAPFRE PARAGUAY COMPAÑÍA DE SEGUROS SA
Mcal. López esq. Gral. Aquino 910, Asunción
Teléfono: (595 21) 217 6000 www.mapfre.com.py
DIRECTORIO
Presidente Honorífico: Luis Ma. Zubizarreta
Presidente Ejecutivo: Zaida Gabas de Requena
Directores Titulares: Rafael González Moya Miguel Figueredo Caniza
Síndico Titular: Gustavo Morales Velilla
Síndico Suplente: José Luis Rehnfeldt
COMITÉ EJECUTIVO
CEO: Zaida Gabas de Requena
DIRECTOR GENERAL FINANCIERO Y MEDIOS Y OPERACIONES: Raquel Riveros
Director Técnico: Sergio Alvarenga
Director Comercial: José Fernández
Director Financiero y Medios: René Vázquez
Director de Operaciones: Cesar Villalba
Director TI & Procesos: Diosnel Riveros
Gerente RRHH: Lourdes Caballero
PPANAL COMPAÑÍA DE SEGUROS GENERALES SA
Avda. Colón 1749 esq. Dupuis, Asunción
Teléfono: (595 21) 439 1000 www.panalseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Luis Eduardo Sánchez Franco
Vicepresidente: César Guillermo Cruz Roa
Secretario: Dagoberto Fidel Marecos Delgado
Director: Nelson Darío Blanco Maldonado
Síndico: Enrique Javier Berni Brítez
EJECUTIVOS
Gerente General:
Martín Pineda
Gerente Administrativo y Financiero: Yimmi Guerreño
Sub Gerente Administrativo:
Carmen Figueredo
Sub Gerente Técnico Patrimoniales
Carlos Coronel
Sub Gerente Comercial
Rubén Barrios
Jefe Técnico Vida
Isabel León
Jefe de Siniestros
Daniel Ramírez
PATRIA SA DE SEGUROS Y REASEGUROS
R.I. 18 Pitiantuta c/ Cap. Nicolás Blinoff, Asunción Teléfono: (595 21) 214 001 www.segurospatria.com.py
MIEMBROS DEL DIRECTORIO
Presidente:
Enrique Germán Castillo Alvarenga
Vicepresidente: Reynaldo Víctor Oporto Leiva
Directores Titulares: Pablo Parra García
Vicente Rubén Darío Espínola
Fernando Daniel Herrero Portillo
GERENCIAS:
Gerente Administrativo Financiero: Irma Aranda de González
Gerente Técnico: Sergio Osvaldo Maidana Ramírez
Gerente de Caución: Ruth Paola Frutos Escobar
Gerente de Auditoría: Santiago Pérez Benítez
RROYAL SEGUROS SA
Dr. Morra 595 esq. Sucre, Asunción
(595 21) 609 800 www.royalseguros.com.py
MIEMBROS DEL DIRECTORIO
Director Presidente: César Esteban Marsal Spinzi
Director Vicepresidente: Eduardo Heisecke Mazó
Director Titular: Graciela Karina Celia de López
Director Gerente General: Ramón Venancio Brozzón Aguilera
Síndico Titular: Sergio René Recalde D’Andrea
Síndico Suplente: Ramona Beatriz Roa Morínigo
GERENCIAS
Gerencia General: Ramón Venancio Brozzón Aguilera
Gerencia Administrativa:
Oscar David Vera Castillo
Gerencia de Siniestros: Rogelio Ramón Fariña Portillo
REGIONAL SA DE SEGUROS Y REASEGUROS
Avda. Irrazábal y Ruta VI, Encarnación
Teléfono: (595 71) 203 700 www.regionalseguros.com.py
STAFF
Presidente: Julio Alberto Squef Gómez
Vicepresidente: Francisco Yanagida
Directores Titulares: Livio Florentín Gregorio Sawczuk María Magdalena González
Síndico Titular: Marcelo Díaz de Vivar
Gerente General: Jorge Castelvi
Gerente Administrativo: Ana María Sischik Chichik
Gerente Técnico: Hugo Florentín
Gerente Comercial: Luis Alberto Rodríguez Fernández
Gerente de Siniestros: Herman Schmidke
Gerente Sucursal Asunción: Germán Giménez
Gerente de Riesgos Ciudad del Este
Román Cazal
Gerente de Riesgos Asunción: Jorge Rivarola
RUMBOS SA DE SEGUROS
Estrella 851, Asunción Teléfono: (595 21) 449 488 www.rumbos.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Miguel A. Larreinegabe Lesme
Vicepresidente: Adriana Larreinegabe Benza
Directores Titulares: Christian Larreinegabe Benza Antonio Soljancic Serna Merarda Bordón Fernández
Directores Suplentes: Ricardo Orlando Martínez Mario Sánchez Cano
Síndico Titular: Lourdes Zayas
Síndico Suplente: Juan Carlos Ayala
Gerente General: Miguel A. Larreinegabe Lesme
Contador: Rubén Bernatto
Asesoría Jurídica: Zunilda Benavente
Jefe Dpto. Siniestros: Julián Velgara
Encargada de auditoría: Rosa Orihuela
Encargado Dpto. Informática: Rolando Mayans
SSANCOR SEGUROS DEL PARAGUAY SA
República Argentina 979, Asunción
Teléfono: (595 21) 620 8000 www.sancorseguros.com.py
MIEMBROS
DEL DIRECTORIO
Presidente:
Néstor Abatidaga
Directores Titulares:
José Sánchez
Leandro Alem
Marcos J. Peroni Clifton
Directores Suplentes:
José Luis Vega Meza
Guillermo F. Peroni
Mario Aguilar Blaires
Síndico Titular:
Eduardo Alfaro Parot
Síndico Suplente:
José Sosa Fracchia
GERENCIAS
Gerente General:
Leandro Sebastián Alem
Gerente Desarrollo
Comercial:
Carlos Cáceres Engel
Gerente de Administración y Finanzas:
Andrés Fornerod
Gerente Técnico:
Claudelina Benítez Morales
SEGURIDAD SA COMPAÑÍA DE SEGUROS
Avda. Mcal. López 793, Asunción
Teléfono: (595 21) 249 1000 www.seguridadseguros.com.py
MIEMBROS DEL DIRECTORIO
Presidente: Manuel Fronciani
Director Gerente: Guillermo Fronciani
Director: Lorenzo Amarilla GERENCIAS
Gerente
Comercial: Roy Dustin Appel Almirón
Gerente Vida:
Natalia María Antonia Báez Fronciani
Gerente de Administración: Cecilio Alberto Bejarano Zárate
Gerente Departamento Estratégico: Jorge Galeano
Gerente de Contabilidad: Eladia Carolina Caballero López
Gerente Comercial Agencias y Representaciones:
Jorge Atilio Galeano Aguayo
Gerente Técnico Emisión: Nilda Esther Jacquet Cubilla
Gerente Técnico Vida: Antonio López
Gerente de Informática: Nelson Javier Morán Vera
SEGUROS CHACO SA DE SEGUROS Y REASEGUROS
Mcal. López 5233 c/ Coronel Cabrera, Asunción
Teléfono: (595 21) 605 600 www.seguroschaco.com.py
MIEMBROS
DEL DIRECTORIO
Presidente Honorario: Emilio Velilla Laconich (+)
Presidente: Adrián Velilla Fernández
Vicepresidente 1º: Marcelo Velilla Fernández
Vicepresidente 2º: Nelly Fernández de Velilla
Directores Titulares:
Julia Velilla Laconich
Gilda Arréllaga
Jorge Bordón Paredes
Director Suplemente: Rafael Arréllaga
SEGUROS GENERALES SA - SEGESA
Oliva esq. Alberdi. Edificio Segesa 1er Piso, Asunción
Teléfono: (595 21) 491 360 www.segesa.com.py
MIEMBROS DEL DIRECTORIO
Nicolás Ribón
Jaime Rodrigo Wood
Oscar Gadea
Oscar Daniel Ruiz
Franklyn Kennedy
Carmen Sanabria
Paris Carlos Ojeda Saldívar
Sergio Ribón
EJECUTIVOS
Gerente General: Nicolás Ribón
Gerencia Aviadores
Sergio Ribón
Dirección Comercial:
Carmen Sanabria
Contabilidad:
Jesús Galeano
Contabilidad:
Nilda Aquino
Gerencia Centro: Marcial Ortíz
Subgerencia: Alberto Wurster
Finanzas: Ninfa de Caballero
Gerencia Comercial: Gloria Marín
Gerencia Ciudad del Este:
Sung Chan Lee
La Consolidada de Seguros estrenó en noviembre un nuevo e innovador servicio: “Pólizas digitales”, mediante el cual el cliente podrá tener su póliza a su alcance esté donde esté, siendo pionera en este servicio en nuestro país. El contrato de seguro es enviado vía correo electrónico, pudiendo el asegurado descargarlo e imprimirlo en caso de que así lo desee. Asimismo, el usuario puede acceder a su póliza desde la app de La Consolidada y/o desde la página web en todo momento.
ManpowerGroup presentó en Paraguay el Human Age 2.0: las macro tendencias y su impacto en la gestión del talento humano. La compañía realizó una serie de estudios en más de 80 países de manera a identificar como las macrotendencias globales inciden en la gestión del talento en las organizaciones y sus resultados. El evento tuvo como disertante a Francisco Díaz Ortega (foto), director de ManpowerGroup Solutions para Latinoamérica.
Citibank, a través de su Fundación Citi en alianza con Avina y con el apoyo de la Red de Microfinanzas del Paraguay, están realizando un estudio que permitirá contribuir con un glosario de términos relacionados a educación financiera y que será una contribución para la oficina de Estrategia Nacional de Educación Financiera (ENIF). El objetivo es ayudar a la comprensión de los productos y servicios por parte de los consumidores y brindarles información oportuna que los ayude en el desarrollo de sus habilidades.
El pasado viernes 28 de octubre, en un ameno brindis realizado en las instalaciones de la empresa, directivos de Fortaleza SA de Inmuebles y funcionarios celebraron por los 24 años de vida institucional, hecho que marca un ascendente 2016 rumbo al aniversario número 25. El director presidente de la firma, Ernesto Gómez, agradeció la entrega y trabajo de todos los funcionarios
Seguridad Seguros lanzó al mercado la póliza Fem Car, el primer seguro de automóvil exclusivo para mujeres; que además de ofrecer coberturas innovadoras, otorgará a las aseguradas la membresía al Club Fem. La póliza Fem Car ofrece coberturas combinadas incluyendo el seguro de automóvil, un seguro de vida y la protección de enfermedades altamente riesgosas, todas relacionadas al cáncer femenino.
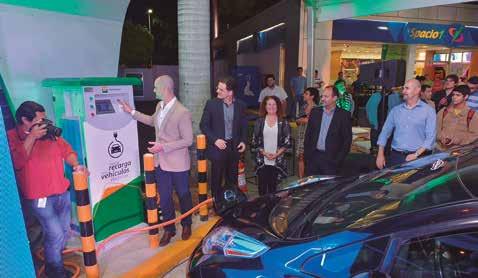
Turismo: Fuerte propuesta del nuevo programa de fidelidad de Sudameris Club. De ahora en más, el consumo de las tarjetas de crédito y débito, así como de los servicios del banco tendrán puntos que los clientes podrán canjear en el Sudameris Club. Se trata de un nuevo programa de fidelidad que recompensa el uso de los productos y servicios que ofrece la intermediaria.
Candido Bracher (foto) asumirá la presidencia ejecutiva de Itaú Unibanco en el lugar de Roberto Setubal. Con más de 36 años de experiencia en el mercado financiero, durante los últimos 28 años Candido estuvo vinculado a BBA Creditanstalt, Itaú BBA e Itaú Unibanco, presentando una destacada actuación en diversas funciones y contribuyendo a la evolución de las respectivas instituciones.
Samsung Argentina, junto con Socialab, anunciaron el pasado 31 de octubre en el Centro Cultural Kirchner, a los ganadores de la tercera de edición de Soluciones para el Futuro, programa de ciudadanía corporativa de Samsung. Los equipos finalistas estaban integrados por alumnos de escuelas secundarias públicas de Argentina, Paraguay y Uruguay. Samsung tiene el compromiso de potenciar la tecnología y la innovación para una mejor educación.
La revolución de los autos eléctricos ya empezó a rodar en Paraguay y de la mano de Petrobras da un paso más adelante con la habilitación de la primera estación de servicios con cargador ultra rápido para este tipo de vehículos. El “electropuesto” funciona en la estación del Shopping del Sol de Asunción y posee capacidad para abastecer un vehículo en tan solo 20 minutos, casi 20 veces más rápido que cualquier cargador convencional disponible actualmente en el mercado local.
Plenitud Femme presentó “Mujeres en Plenitud”. En el marco de una migración marcaria donde Poise ahora es Plenitud Femme, la marca experta en incontinencia femenina de Kimberly-Clark desarrolló una serie de charlas íntimas junto a mujeres inspiradoras, donde se abordaron diferentes temáticas, como por ejemplo amor y familia, nuevos desafíos, salud y amistad. Las entrevistas se encuentran en la sección Conexión Femme del sitio web de la marca: www.viveplenitud.com
Porcentaje anual Septiembre 2016
61-pes
61-ago
61-luj
61n-uj
61-yma
61-rba
61feb61-rma
61e-ne
51-cid
51-vno
51-tco
51-pes
51-ago
51-luj
51n-uj
51-yma
51-rba
51feb51-rma
51e-ne
41-cid
41-vno