A no 21 - E diçã o 21 8 - Abril/Maio de 2026


A no 21 - E diçã o 21 8 - Abril/Maio de 2026
EM BUSCA DE ESTABILIDADE, ONS PROMOVE CORTES COMPULSÓRIOS NA GERAÇÃO RENOVÁVEL, ACIRRANDO O DEBATE SOBRE RESSARCIMENTO DE PREJUÍZOS AOS GERADORES E PRESSIONANDO POR MAIS INVESTIMENTOS NO FORTALECIMENTO DA INFRAESTRUTURA ELÉTRICA NACIONAL
ARTIGO TÉCNICO - POR TIBÚRCIO VALERIANO DANTAS GURGEL
PORTARIA Nº 111/2025 MME E OS DESAFIOS PARA DIGITALIZAÇÃO DA MEDIÇÃO NO BRASIL
EVENTOS DO SETOR: T&D SUBESTAÇÕES: ARMAZENAMENTO DE ENERGIA, EXPANSÃO DO MERCADO LIVRE E DESAFIOS REGULATÓRIOS DOMINAM DEBATES
PROTEÇÃO CONTRA RAIOS – POR JOSÉ BARBOSA
VERSÃO CORRIGIDA DA NOVA NBR 5419:2026 , EM ALGUNS CASOS, PERMITE MANTER A VERSÃO DE 2015
Diretores
Adolfo Vaiser - adolfo@atitudeeditorial.com.br
Simone Vaiser - simone@atitudeeditorial.com.br
Editor-chefe - MTB - 0014038/DF
Edmilson Freitas - edmilson@atitudeeditorial.com.br
Coordenação de conteúdo e pauta Flávia Lima - flavia@atitudeeditorial.com.br
Repórter
Matheus de Paula - matheus@atitudeeditorial.com.br
Marketing e mídias digitais
Henrique Vaiser - henrique@atitudeeditorial.com.br
Letícia Benício - leticia@atitudeeditorial.com.br Felipe Neves - felipe@atitudeeditorial.com.br
Pesquisa e circulação
Maria Elisa Vaiser - mariaelisa@atitudeeditorial.com.br
Administração
Paulo Martins - paulo@atitudeeditorial.com.br
Cristina Sato - administrativo@atitudeeditorial.com.br
Comercial
Adolfo Vaiser - adolfo@atitudeeditorial.com.br (11) 98188 – 7301
Willyan Santiago - willyan@atitudeeditorial.com.br (11) 98490 – 3718
Oswaldo Christo - oswaldo@atitudeeditorial.com.br (31) 9 9975-7031 / (31) 3412-7031
Diagramação
Leonardo Piva - leopiva@gmail.com
Colaboradores da publicação:
Tibúrcio Valeriano Dantas Gurgel, Michele dos Reis Pereira, Miriam Penna Diniz, Luiz Carlos Catelani Jr., Alex Santiago, Alexandre Kontoyanis, Leo Almeida, Paulo Barreto, Marcos Rogério, Aguinaldo Bizzo, Paulo Edmundo Freire da Fonseca, João Carlos de Oliveira Mello, Antonio Carlos Barbosa Martins, Maria Alzira Noli Silveira, Joyce Meireles Siqueira, Aline Cristiane Pan, Frederico Boschin, Cláudio Mardegan, Daniel Bento, Luciano Rosito, Nunziante Graziano, José Barbosa, Danilo de Souza, Roberval Bulgarelli, Caio Huais e José Starosta.
Fale conosco contato@atitudeeditorial.com.br Tel.: (11) 98433-2788
A Revista O Setor Elétrico é uma publicação mensal da Atitude Editorial Ltda., voltada aos mercados de Instalações Elétricas, Energia e Iluminação, com tiragem de 13.000 exemplares. Distribuída entre as empresas de engenharia, projetos e instalação, manutenção, indústrias de diversos segmentos, concessionárias, prefeituras e revendas de material elétrico, é enviada aos executivos e especificadores destes segmentos. Os artigos assinados são de responsabilidade de seus autores e não necessariamente refletem as opiniões da revista. Não é permitida a reprodução total ou parcial das matérias sem expressa autorização da Editora.
Capa: iStock | tanit boonruen
Impressão - Gráfica Grafilar
Distribuição - Correios
Atitude Editorial Publicações Técnicas Ltda. www.osetoreletrico.com.br atitude@atitudeeditorial.com.br Filiada à

4 Editorial
Conflito geopolítico ressuscita interesse global por renováveis
6 Eventos do setor
T&D Subestações: armazenamento de energia, expansão do mercado livre e desafios regulatórios dominam debates
12 Artigo Técnico
Portaria nº 111/2025 MME e os desafios para digitalização da medição no Brasil - Por
Tibúrcio Valeriano Dantas Gurgel
18 Armazenamento de energia o futuro do setor elétrico
22 Instalações elétricas - média e baixa tensão
26 Data centers: a fronteira do setor elétrico
32 O setor elétrico na era da IA: eficiência, segurança e novos paradigmas
36 Por Dentro das Normas
Paulo Barreto - NBR 13534 / Marcos Rogério - NBR 17193 / Aguinaldo Bizzo – NR 10
40 Espaço Aterramento Modelos & Observações
41 Espaço Cigre-Brasil
CIGRE-Brasil apresenta agenda de eventos técnicos de 2026
42 Espaço Abradee
Distribuidoras alertam para riscos operacionais dos cortes de geração
Sem solução à vista, curtailment ameaça a estabilidade do sistema elétrico brasileiro
50 Pesquisa Setorial Quadros, painéis e acessórios
52 Aline Cristiane Pan - Inovação e Equidade no Setor Elétrico
54 Frederico Boschin - Conexão Regulatória
56 Cláudio Mardegan – Análise de Sistemas Elétricos
58 Daniel Bento – Redes Subterrâneas em Foco
59 Luciano Rosito – Iluminação Pública
60 Nunziante Graziano – Quadros e painéis
61 Aguinaldo Bizzo – Segurança do Trabalho
62 José Barbosa – Proteção contra raios
64 Danilo de Souza – Energia, Ambiente & Sociedade
66 Roberval Bulgarelli – Instalações EX
67 Caio Cezar Neiva Huais – Manutenção estratégica
68 José Starosta – Energia com Qualidade
69 Tenorio Barreto - Pesquisa e Desenvolvimento
Otabuleiro energético global mudou. E mudou rápido. A recente escalada geopolítica no Oriente Médio, com impactos diretos sobre cadeias de suprimento, preços de combustíveis fósseis e segurança energética, está acelerando um movimento que já vinha se desenhando há anos: a consolidação das fontes renováveis como eixo estratégico da economia mundial. Mais do que uma agenda ambiental, a transição energética passou a ser encarada como questão de soberania, estabilidade econômica e competitividade industrial. A guerra apenas tornou mais evidente uma vulnerabilidade histórica das nações dependentes de petróleo e gás.
A reportagem da Revista Exame, publicada em 13 de maio passado, mostra que os investidores compreenderam rapidamente essa mudança de cenário: fundos ligados às energias renováveis voltaram a atrair bilhões de dólares em aportes, enquanto ativos fósseis perderam protagonismo. O dado mais emblemático da reportagem, que tem como título “Após guerra, renováveis se tornam as 'queridinhas' dos investidores”, talvez seja o movimento do fundo soberano da Noruega, um dos maiores do planeta, que ampliou sua exposição em projetos de energia limpa em pelo menos US$ 12,6 bilhões em novos investimentos no setor. Não se trata mais apenas de discurso ESG, trata-se de percepção de risco e visão de longo prazo. O mercado financeiro começa a entender que estabilidade energética e previsibilidade econômica estarão, cada vez mais, associadas à capacidade de gerar eletricidade limpa, distribuída e resiliente.
Esse novo contexto impõe reflexões profundas ao setor elétrico brasileiro. O Brasil possui uma das matrizes elétricas mais renováveis do mundo, uma vantagem estratégica que poucos países conseguiram construir. Temos abundância de recursos hídricos, solares, eólicos e biomassa, além de um sistema elétrico robusto e uma engenharia reconhecida internacionalmente. Contudo, possuir recursos naturais não garante liderança automática. O desafio agora está em transformar potencial em política industrial, inovação tecnológica e segurança regulatória.
A transição energética não será vencida apenas por quem produz energia limpa, mas por quem conseguir estruturar cadeias produtivas, desenvolver tecnologias nacionais, formar mão de obra qualificada e oferecer estabilidade para investimentos de longo prazo. Em um cenário global marcado pela disputa por minerais críticos, data centers, hidrogênio verde, armazenamento e inteligência artificial aplicada ao sistema elétrico, a eletricidade deixa de ser apenas infraestrutura e passa a ocupar papel central no desenvolvimento econômico contemporâneo.
Ao mesmo tempo, o debate precisa amadurecer. A substituição acelerada de combustíveis fósseis traz desafios técnicos relevantes para os operadores e planejadores do sistema elétrico. Fontes renováveis variáveis exigem expansão da transmissão, digitalização da rede, modernização da operação, armazenamento em larga escala e mecanismos de flexibilidade. O mundo percebeu que segurança energética não significa apenas ter combustível disponível, mas possuir sistemas capazes de suportar crises geopolíticas, climáticas e econômicas sem comprometer o abastecimento.
Nesse aspecto, o setor elétrico brasileiro ocupa posição privilegiada. Poucos países têm condições tão favoráveis para liderar a economia de baixo carbono. Mas liderança exige visão estratégica. Exige coordenação entre governo, iniciativa privada, academia e agentes setoriais. Exige também planejamento de longo prazo, algo que o setor elétrico historicamente aprendeu a fazer bem.
Há ainda outro ponto importante: a transição energética deixou de ser apenas uma pauta ambiental e passou a influenciar diretamente decisões de investimento, percepção de risco e competitividade global. Estudos internacionais já apontam que critérios ESG estão cada vez mais incorporados à precificação de ativos e ao financiamento de infraestrutura. Investidores querem previsibilidade regulatória, governança e capacidade de adaptação climática.
Ou seja, se antes o mundo já sabia que a questão energética era estratégica para todos os pilares econômicos e sociais, agora todos sabem que este tema, sozinho, é capaz de fazer naufragar até mesmo grandes potências globais.
Boa leitura!


Acompanhe nossas novidades pelas redes sociais:

comercial@megger.com
Classificação Dinâmica de Linha
Você precisa maximizar a capacidade de transmissão da rede sem comprometer a segurança operacional.
Monitoramento da Integridade dos Ativos
Você precisa definir quais ativos devem ser priorizados para manutenção, considerando recursos e orçamento limitados.
SUPERVISÃO OPERACIONAL DE CAMPO
Detecção Rápida de Incidentes
Você é acionado às 3 da manhã devido a uma falha na rede, mas ninguém consegue identificar exatamente sua localização.
T&D Subestações: armazenamento de energia, expansão do mercado livre e desafios regulatórios dominam debates
Realizado entre os dias 15 e 16 de abril, em São Paulo, o evento reuniu grandes especialistas para debater temas voltados ao segmento de geração, transmissão, distribuição e comercialização de energia
Por Matheus de Paula
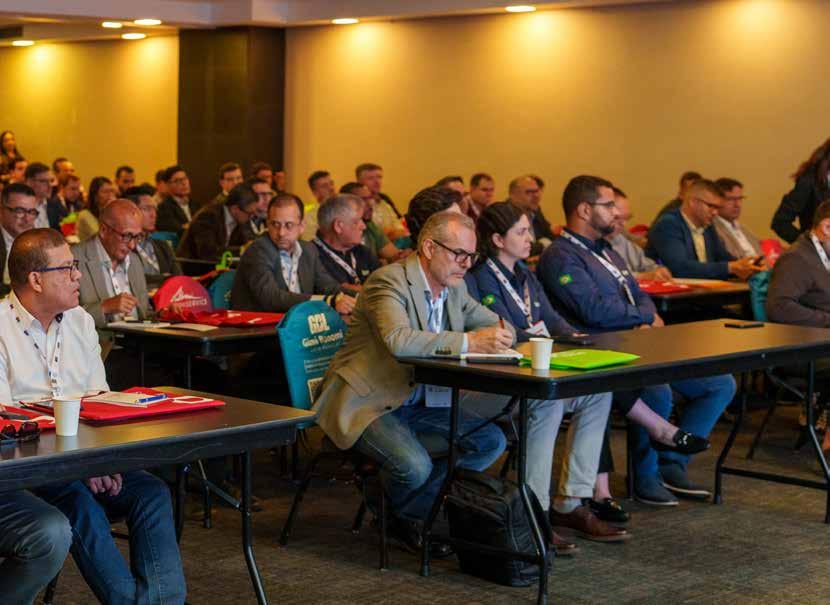
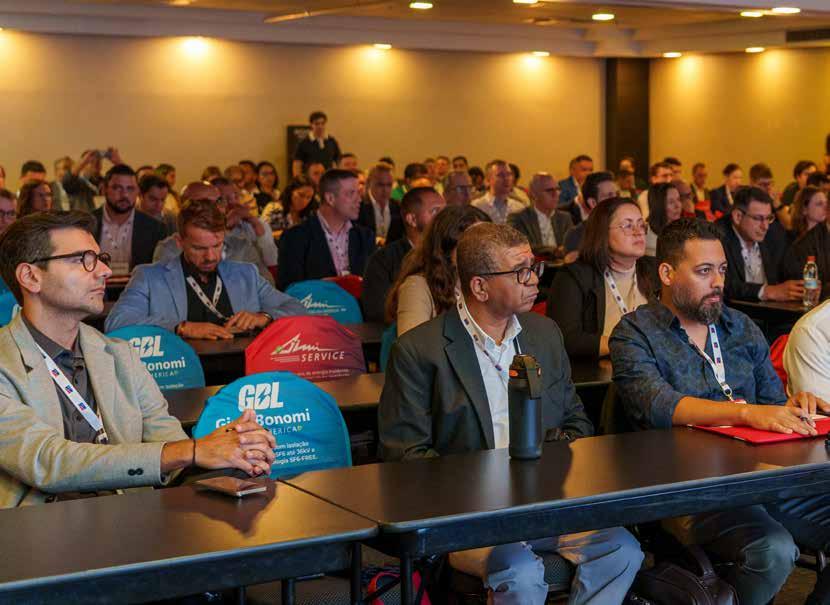
Apontado como recurso estratégico para a integração de fontes renováveis e para garantia de estabilidade do sistema interligado nacional, o armazenamento de energia por baterias esteve no centro das discussões da 5ª edição do T&D Subestações, realizada nos dias 15 e 16 de abril, em São Paulo. Com painéis de debates e palestras sobre os grandes temas que mobilizam o setor elétrico nacional, o evento reuniu, em dois dias, 780 pessoas, entre congressistas, patrocinadores e especialistas.
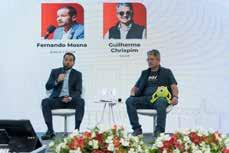
Participando do painel com o tema “Perspectivas do Regulador para o Armazenamento, de Baterias no Brasil, o diretor da ANEEL (Agência Nacional de Energia Elétrica), Fernando Mosna, chamou atenção para a ausência de uma definição regulatória clara no país sobre o tema e os impactos dessa lacuna para o desenvolvimento do mercado. “Hoje, o Brasil ainda não tem uma definição regulatória para o armazenamento de energia, e isso gera incerteza para o mercado. O que precisamos evitar é uma modelagem que crie obstáculos à inserção da tecnologia, como a dupla tarifação, porque isso pode comprometer sua competitividade e atrasar o desenvolvimento do setor”, afirmou.
Mosna destacou ainda que o avanço regulatório ocorre de forma desigual entre os segmentos. Segundo ele, as discussões
sobre armazenamento na transmissão estão mais maduras, enquanto, na distribuição, o tema ainda está em fase inicial e depende de maior aprofundamento técnico.
Embora o país ainda não disponha de instrumentos regulatórios satisfatórios sobre o tema, o próprio mercado já vem pressionando para a sua implementação e comercialização. Um exemplo disso foi citado por Mosna, onde a ANEEL analisou um pedido da ISA Energia Brasil para explorar sistemas de armazenamento por baterias. A proposta buscava o reconhecimento da atividade como “atípica” no âmbito da transmissão, o que abriria espaço para sua exploração comercial.
“Foi um caso interessante porque mostra que os agentes já estão se movimentando. Há uma demanda concreta do mercado para viabilizar o armazenamento, inclusive dentro de atividades reguladas”, disse. Segundo Mosna, embora a área técnica tenha sinalizado a possibilidade de enquadramento, ainda há divergências sobre a forma de tratamento regulatório do tema.
Para ele, o episódio reforça a necessidade de amadurecimento das regras antes da consolidação do marco regulatório. “A gente precisa acertar bem como será essa regulamentação. É uma tecnologia relevante e, se for inserida de forma equivocada, pode gerar distorções no setor”, afirmou.
ABERTURA DO MERCADO LIVRE
Com previsão de abertura gradual a partir de dezembro de 2027 para consumidores de baixa tensão, a ampliação do mercado livre de energia ganhou destaque na abertura do evento.
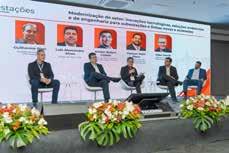
Representando o segmento de distribuição, a presidente da Associação de Distribuidoras de Energia Elétrica Latino-Americanas (ADELAT), Alessandra Amaral, defendeu avanços nos mecanismos estruturais para viabilizar a abertura do mercado com segurança. “A gente tem pontos importantes, como o Última Instância - SUI (o agente responsável por garantir o fornecimento de energia a consumidores livres que, por algum motivo, fiquem temporariamente sem contrato, funcionando como uma salvaguarda para assegurar a continuidade do atendimento), a regularização dos cortes e a comunicação com a população, que precisam estar bem definidos. Esse é um tema que a ADELAT tem acompanhado, inclusive em estudos que comparam o estágio de abertura de mercado na América Latina”, afirmou.
Presente no debate, o subsecretário de Assuntos Econômicos e Regulatórios do MME, Gustavo Gonçalves Manfrim, detalhou o andamento das ações do governo para viabilizar a abertura do mercado e regulamentar pontos-chave do modelo, como o SUI e o agente varejista. “Foi feito um desenho para equilibrar essas preocupações, incluindo a separação entre tarifas de fio e energia, para dar mais clareza ao consumidor, além da definição do supridor de última instância e da atuação do agente varejista, que será responsável por representar os consumidores”, afirmou.
Segundo ele, o Ministério já avançou na etapa de consulta pública e trabalha na consolidação das contribuições recebidas. “O Ministério já abriu e encerrou a consulta pública e agora está trabalhando na construção do decreto que vai regulamentar essas questões, especialmente no que se refere ao supridor de última instância e ao agente varejista”, disse. O debate contou ainda com a participação de representantes da ANEEL e da Associação Brasileira das Empresas Geradoras de Energia Elétrica (ABRAGE).
A expansão da geração renovável prevista no Plano Decenal de Energia (PDE) 2035 traz novos desafios para o planejamento da transmissão no Brasil, segundo Reinaldo Garcia, diretor de Estudos de Energia Elétrica da EPE (Empresa de Pesquisa Energética). A concentração de fontes eólicas e solares no Nordeste e a necessidade de integração com outros subsistemas reforçam o papel estratégico da rede.
“A expansão da geração renovável prevista no PDE 2035 traz desafios importantes para a transmissão, especialmente pela elevada concentração de fontes eólicas e solares no Nordeste, com baixo custo operacional, e pela presença, em outras regiões, de usinas hidrelétricas com reservatório e térmicas de grande porte, que garantem atributos como reserva operativa, inércia girante e potência de curto-circuito”, afirmou.
Um dos principais desafios apontados é o descompasso entre os prazos de implantação de geração e transmissão. “Enquanto projetos eólicos e solares fotovoltaicos podem ser concluídos em cerca de três a quatro anos, obras de transmissão podem levar aproximadamente sete anos desde o início dos estudos. Isso reforça a necessidade de estudos prospectivos capazes de antecipar margens de escoamento e reforços nas interligações, com revisões periódicas para acompanhar a evolução da demanda e a concretização dos projetos de geração", analisou.
O diretor da EPE também chamou atenção para o aumento da complexidade
Alta resistência mecânica
• Invólucro em Inox
• Menor risco sanitário
• Customizável (IP69K)
• De 20 a 400A
• IP66
Linha
Resistência a água e a poeira
• Invólucro em Policarbonato ou ABS com Poliamida
• De 20 a 125A
• IP66/67
Praticidade na Manutenção
• Invólucro em Poliestireno
• Chave de Bloqueio Local
• Para uso geral
• De 20 a 63A
• IP66/67/69
desses estudos diante da expansão massiva da geração renovável em diferentes pontos do sistema, muitas vezes maior que a evolução global, especialmente com o avanço da migração para o mercado livre de energia. Para ele, esse novo cenário exige aprimoramentos constantes no planejamento da transmissão.
Garcia destacou que existem estudos que já consideram a adoção de novas tecnologias para ampliar a capacidade e a flexibilidade da rede. Entre as alternativas avaliadas estão dispositivos de compensação, soluções em corrente contínua e sistemas de armazenamento, analisados sob critérios técnicos e econômicos para garantir maior confiabilidade e eficiência ao sistema.
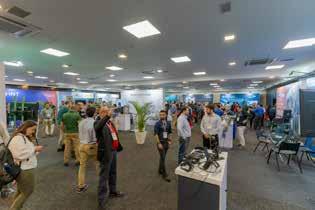
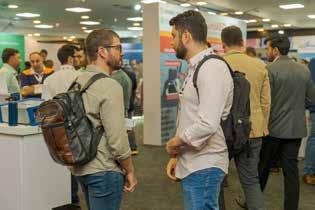
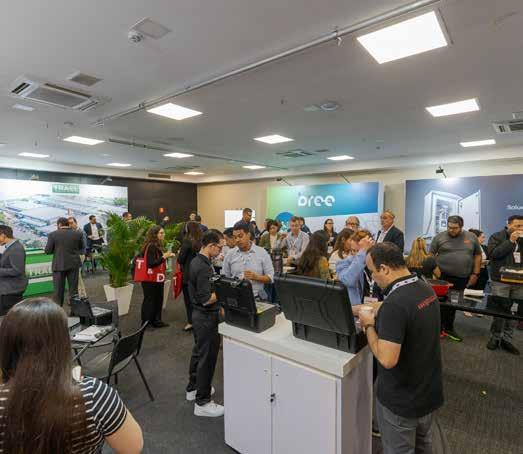
Com 22 patrocinadores e 784 visitantes, a feira de exposição do T&D Subestações 2026 reforçou o perfil qualificado do público e a relevância do evento para o desenvolvimento de negócios e troca técnica no setor elétrico. Ao longo dos dois dias, os estandes receberam profissionais com alto nível de especialização, promovendo discussões aprofundadas, geração de leads e fortalecimento de parcerias.
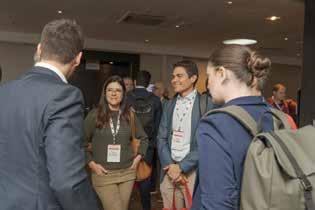
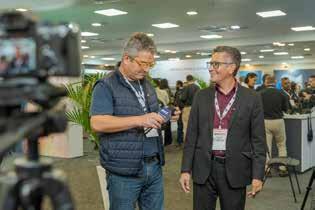
Para os expositores, um dos principais diferenciais do evento segue sendo a qualidade do público. Segundo Alexandre Rios, head de vendas da Itaipu Transformadores, empresa do Grupo SABE, o evento se destaca pelo perfil técnico dos visitantes, “O evento foi muito positivo. O T&D Subestações abre o calendário do ano com um público altamente direcionado. As conversas no estande são técnicas, alinhadas com o conteúdo do congresso, e isso gera valor real para o negócio. É um público mais sênior, com demandas específicas, o que contribui inclusive para insights estratégicos.”
A percepção é compartilhada por Lúcio Cardoso, coordenador de vendas da SEL, que destacou o alto fluxo de visitantes e o interesse nas soluções apresentadas. “A participação foi bastante proveitosa. Recebemos muitos clientes, parceiros e contatos novos. As palestras também tiveram grande repercussão — os visitantes comentam e trazem discussões para o estande. Foi um evento muito dinâmico e com geração de oportunidades.”
Para empresas estreantes, como a Instronic, o evento se mostrou uma plataforma estratégica não apenas para conexão com o mercado, mas também para anúncios relevantes e fortalecimento de posicionamento no setor. De acordo com
André Marques, coordenador técnico da Instronic, a participação foi marcada pelo lançamento da parceria da empresa com a Doble no Brasil.
“Tivemos um público bem selecionado, com boa interação e geração de leads qualificados. Conseguimos novos contatos e reencontramos clientes. Viemos com o objetivo de nos aproximar ainda mais do nosso público e isso se confirmou. Aproveitamos também o evento para anunciar nossa parceria com a Doble no Brasil.
A Highmed também estreou no T&D Subestações, como relata o CEO Fernando Santos. “Encontramos um público alinhado ao nosso negócio, com foco em ensaios elétricos. Além do networking, destacamos a oportunidade de apresentar tecnologias inovadoras. O evento também agrega valor pelo conteúdo técnico, que vai além da exposição e contribui para o conhecimento do setor.”
A presença de empresas internacionais também reforça o alcance do evento. Para Stephanny Maciel, da Vaisala, a experiência superou as expectativas. “Foi nossa primeira participação e estamos muito satisfeitos. O público é altamente qualificado, com interesse técnico e engajamento nas discussões. Conseguimos gerar boas conexões e participar ativamente com conteúdo técnico. Sem dúvida, é um evento relevante para o setor.”
Além da feira, os painéis também foram apontados como um diferencial importante. Kleber Caliani, diretor de P&D, Inovação e Sustentabilidade da Prysmian, destacou o papel do evento na discussão de temas estratégicos. “O T&D Subestações é um espaço importante para discutir inovação e sustentabilidade no setor elétrico. É um ambiente que reúne diferentes agentes para debater soluções e desafios que mantêm o setor em constante evolução.”
*Por Tibúrcio Valeriano Dantas Gurgel
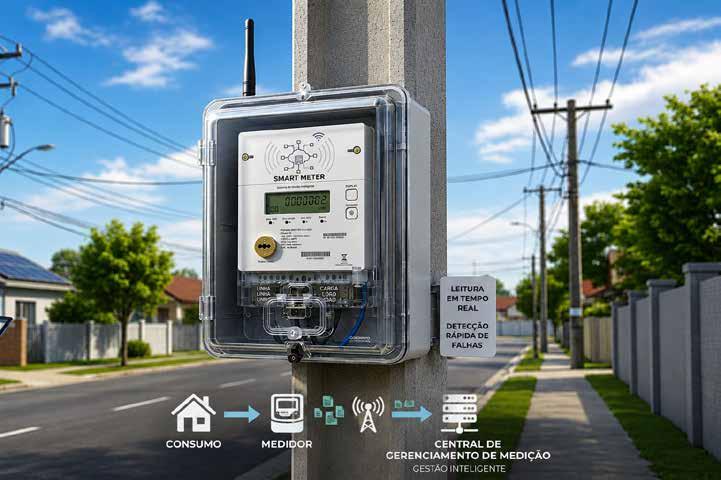
Um dos temas mais discutidos atualmente no setor elétrico brasileiro é a adoção de medidores inteligentes (smart meters) e seus potenciais benefícios para o mercado de distribuição de energia. Esse movimento é impulsionado por transformações estruturais, como a abertura do mercado de baixa tensão a partir de 2027 (Lei nº 15.269/2025), a intenção da Agência Nacional de Energia
Elétrica (ANEEL) em implementar a tarifa branca compulsória para consumidores com consumo superior à 600 kWh (Consulta Pública 046/2025), a crescente penetração da geração distribuída, o avanço
dos sistemas de armazenamento de energia (BESS) e o aumento das vendas de veículos elétricos.
Com a operação das redes de distribuição mais complexas, é exigido das distribuidoras o avanço acelerado da medição inteligente, sendo indispensável para a integração com sistemas avançados de automação, como o ADMS. Essa conectividade em tempo real permite que as distribuidoras gerenciem a crescente complexidade operacional com maior precisão, otimizando o controle do nível de tensão, o despacho de equipes e a detecção automatizada de falhas.
Além dos ganhos operacionais, os sistemas de medição inteligente proporcionam benefícios diretos aos consumidores como o monitoramento em tempo real do consumo por meio de aplicativos, alertas de uso de energia e entrega digital das faturas.
Apesar desses avanços potenciais, a realidade brasileira ainda está distante de um cenário de ampla digitalização. Estima-se que cerca de 5% dos medidores de baixa tensão no país sejam inteligentes. Entre os principais entraves identificados está o custo maior do ativo em relação aos medidores convencionais e a atualização das regras tarifárias, permitindo o reconhecimento anual nas tarifas, dos investimentos em digitalização das redes.
Nesse cenário, a COPEL se destaca com o maior programa de instalação de medição inteligente do Brasil, abrangendo 157 municípios do sul do estado do Paraná e totalizando cerca de 2 milhões de medidores instalados, o que corresponde a quase 40% dos consumidores de baixa tensão de sua área de concessão.
A realidade europeia é bastante distinta, de acordo com a Agência da União Europeia para a Cooperação dos Reguladores de Energia (ACER), em seu Relatório de Monitoramento de Mercado, 54% das residências europeias já possuíam medidores inteligentes de eletricidade ao final de 2021, em alguns países a taxa de penetração havia ultrapassado 80%, com destaque para a Itália, Espanha, Portugal, Finlândia e Reino Unido.
DIRETRIZES DEFINIDAS PELO MINISTÉRIO DE MINAS E ENERGIA (MME) POR MEIO DA PORTARIA Nº 111/2025
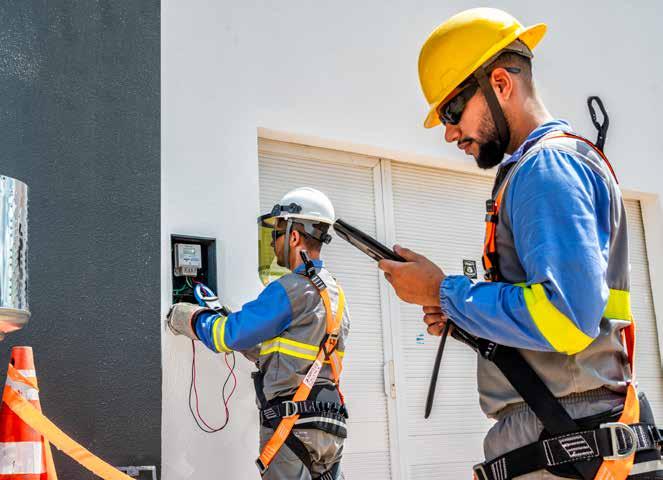
Com o objetivo de promover a modernização do sistema de medição no Brasil, o MME publicou a Portaria nº 111/2025 (atualizada pela Portaria nº 126/2026) que estabelece diretrizes gerais para a digitalização gradual das redes e do serviço de distribuição de energia elétrica em baixa tensão.
A portaria define uma meta de implantação, em 24 meses, de 4% de medidores inteligentes de forma incremental em todas as concessões do Brasil. Ela também determina que as distribuidoras apresentem à ANEEL, até 29 de fevereiro de 2028, uma Análise de Custo-Benefício (ACB) referente à implementação dos sistemas de medição inteligente e que elaborem planos de implementação quando a ACB resulte em valores positivos. A portaria também estabelece as funcionalidades mínimas que os sistemas de medição inteligente devem conter.
REQUISITOS MÍNIMOS DOS MEDIDORES
A portaria estabeleceu um conjunto de funcionalidades obrigatórias mínimas para caracterizar os sistemas de medição como inteligentes. Esses requisitos encontram-se atualmente em processo
Nessa linha, a ANEEL e a ANATEL precisam definir
claramente os protocolos e padrões de comunicação, especificando como os equipamentos e sistemas devem se comunicar entre si, independentemente das tecnologias utilizadas nas camadas inferiores de softwares ou hardwares, garantindo assim que fabricantes e distribuidoras desenvolvam sistemas efetivamente interoperáveis.
de detalhamento no âmbito da Consulta Pública nº 01/2026 da ANEEL, que deverá consolidar as especificações técnicas aplicáveis aos medidores, orientando fabricantes e distribuidoras quanto à sua implementação.
As principais funcionalidades previstas na referida portaria incluem:
• leitura de dados, suspensão e religamento remotos;
• preservação de registros durante as interrupções de energia e registro com data e hora das interrupções;
• registro de ocorrências de alterações realizadas na programação do medidor;
• mecanismos de segurança cibernética e de interoperabilidade;
• alarme antifraude;
• gestão de consumo por interface em aplicativo disponibilizado pela distribuidora;
• comunicação remota via interface com o sistema de medição Advanced Metering Infrastructure (AMI).
Dentre essas funcionalidades, destaca-se a interoperabilidade do sistema de medição, que se refere a uma camada de aplicação padronizada, responsável por estabelecer os requisitos funcionais, as estruturas de dados, os comandos e as regras de integração do ecossistema de medição inteligente. Em outras palavras, o sistema deve garantir que a comunicação e os comandos funcionem mesmo quando ocorrer a substituição de um medidor por outro de fabricante distinto.
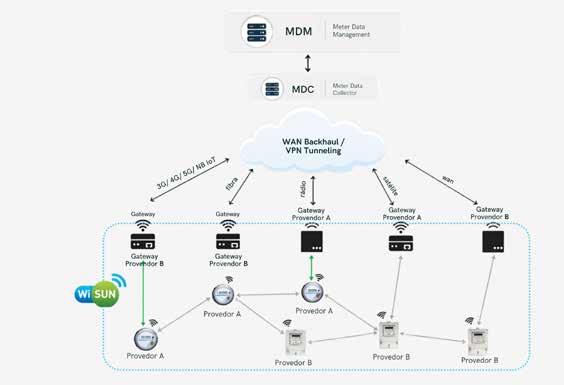


A experiência internacional comprova que padrões abertos são vitais para a medição inteligente em larga escala, pois evitam a dependência tecnológica (vendor lock-in) e a fragmentação do mercado. Contudo, essa autonomia exige a padronização da comunicação entre os medidores e as camadas de software, abrangendo o gerenciamento da rede (NMS), a coleta de dados (MDC) e a gestão da medição (MDM). Superar esse desafio é o que garante a plena interoperabilidade.
Atualmente, a predominância de protocolos proprietários entre os principais fabricantes de medidores no Brasil inviabiliza a interoperabilidade na camada de rede. Isso impede que um único sistema de gestão (NMS/MDC) colete e gerencie dados de forma padronizada dos medidores inteligentes instalados, quando os fornecedores forem distintos.
Nessa linha, a ANEEL e a ANATEL precisam definir claramente os protocolos e padrões de comunicação, especificando como os equipamentos e sistemas devem se comunicar entre si, independentemente das tecnologias utilizadas nas camadas inferiores de softwares ou hardwares, garantindo assim que fabricantes e distribuidoras desenvolvam sistemas efetivamente interoperáveis.
Para a substituição do medidor convencional por um medidor inteligente, as concessionárias precisam comprovar a viabilidade do investimento, ou seja, os benefícios da troca precisam superar os investimentos e despesas associados à substituição.
A CP nº 001/2026 da ANEEL, também avaliará as contribuições sobre os critérios para definição do modelo de análise do custobenefício e a definição dos planos para implementação dos medidores inteligentes, regulamentando as demais diretrizes da Portaria nº 111/2025 do MME.
Entre os principais benefícios da instalação dos medidores inteligentes considerados pela ANEEL, destacam-se a redução das perdas não técnicas, a redução da inadimplência, a diminuição dos custos operacionais e a melhoria da qualidade do serviço, especialmente pela redução do tempo de interrupção de energia. No que se refere aos custos operacionais, os principais ganhos estão associados à leitura remota, à entrega de fatura digital e à suspensão e religação do fornecimento de forma remota.
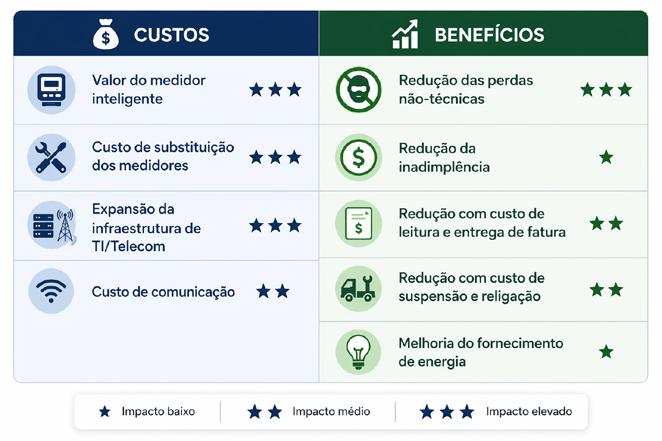

Do lado dos custos, destacam-se a significativa diferença de preço entre os equipamentos inteligentes e os medidores convencionais — de três a cinco vezes mais caros —, o custo de substituição dos equipamentos, os investimentos necessários para expansão da infraestrutura de TI e telecomunicações, e o aumento dos custos de comunicação (dados e mensagens).
No modelo de ACB apresentado pela ANEEL, a viabilidade econômica ocorre principalmente nas áreas onde ocorra redução das perdas não técnicas e da inadimplência. Isso significa que o modelo atual sinaliza a priorização dos investimentos apenas em regiões de maior complexidade socioeconômica, deixando de fora outros perfis de consumidores igualmente estratégicos.
Para um maior benefício para o setor, essa sinalização do modelo precisa ser ampliada, contemplando também a priorização dos consumidores com potencial de migração para o mercado livre, os abrangidos pela tarifa branca e aqueles que possuem geração distribuída (MMGD).
O MME e a ANEEL deram um passo relevante ao estabelecerem


as bases para a modernização do sistema de medição no Brasil. Espera-se que os resultados da Consulta Pública nº 001/2026, previstos para serem divulgados ainda no primeiro semestre de 2026, forneçam condições objetivas para que as concessionárias avancem na implementação da medição inteligente, reduzindo incertezas regulatórias, viabilizando investimentos, e promovendo a necessária adaptação do setor elétrico à transformação digital.
*Tibúrcio Valeriano Dantas Gurgel, atuo como Gerente de Regulação e do Projeto Distribuidora do Futuro da Equatorial Energia. Formado em Engenharia de Produção pela UFRN e com Mestrado em Desenvolvimento de novas técnicas pelo LACTEC/UFPR. Com mais de 19 anos de setor elétrico e 18 anos atuando na área de regulação de distribuição, com forte envolvimento em temas como: Regulação técnica e comercial, tarifas, base de remuneração, liberalização do mercado, medição inteligente (smart metering), mobilidade elétrica e interação com órgãos como ARSAL, ANEEL e MME.


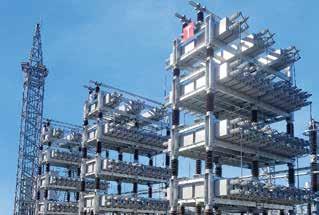

Ao longo de 2026, este fascículo abordará os avanços das tecnologias de armazenamento de energia e sua crescente relevância para o setor elétrico. Em um sistema cada vez mais renovável e complexo, soluções de estocagem se tornam essenciais para garantir flexibilidade, confiabilidade e segurança energética. As abordagens contarão com a expertise e o olhar de duas grandes especialistas no tema: Miriam Penna Diniz, que traz em sua bagagem mais de 20 anos de experiência em engenharia industrial e no setor elétrico. Pioneira no setor fotovoltaico nacional, ministra cursos e mentorias sobre autoprodução; e Michele dos Reis - engenheira eletricista pela Pontifícia de Minas Gerais e mestre em Sistema Elétrico de Potência pela UFMG. Atualmente é Gestora de Inovação em Baterias e Armazenamento na CEMIG, onde também já atuou nos processos de Operação e Manutenção de Usinas, Planejamento da Expansão de Transmissão e Distribuição e Gestão de Qualidade, Saúde, Segurança e Meio Ambiente.
Por Michele dos Reis Pereira
QUANDO A TECNOLOGIA PASSA A CRIAR VALOR PARA O SISTEMA
Nos fascículos anteriores, foram apresentados os fundamentos físicos do armazenamento de energia e o panorama das principais tecnologias disponíveis, evidenciando que não existe uma solução única capaz de atender a todas as necessidades do sistema elétrico. Cada tecnologia ocupa um nicho bem definido, condicionado por características como tempo de resposta, duração de descarga, eficiência, vida útil e custo.
A compreensão dessa diversidade leva, de forma natural, a uma questão central: onde, efetivamente, o armazenamento cria valor no sistema elétrico real?
É a partir dessa pergunta que se desenvolve este artigo. O foco deixa de ser a tecnologia em si e passa a ser os serviços que os sistemas de armazenamento prestam ao sistema elétrico, com ênfase em aplicações práticas já observadas no Brasil e em experiências internacionais, que vêm servindo de referência para o planejamento setorial.
Mais do que “energia guardada”, o armazenamento de energia constitui um recurso ativo de flexibilidade do sistema elétrico, capaz de dissociar, no tempo e no espaço, o momento da geração e o momento do consumo. Ao fornecer flexibilidade operacional,
esses sistemas permitem absorver excedentes energéticos, suprir déficits temporários e responder rapidamente a variações de carga e geração, devolvendo ao operador do sistema graus de liberdade que se reduzem progressivamente com o aumento da participação de fontes renováveis intermitentes. Nesse contexto, o armazenamento passa a ser um elemento central para a operação segura, eficiente e resiliente do sistema elétrico moderno.
REGULAÇÃO DE FREQUÊNCIA: UM NOVO PAPEL EM UM SISTEMA CADA VEZ MAIS ELETRÔNICO
A frequência elétrica é um dos principais indicadores da saúde de um sistema elétrico. Pequenos desvios refletem desequilíbrios instantâneos entre geração e carga; desvios mais significativos podem levar à atuação de proteções automáticas e, em situações extremas, a apagões sistêmicos.
Historicamente, a regulação da frequência no Brasil e no mundo foi garantida pela inércia natural das grandes máquinas síncronas das usinas hidrelétricas e termelétricas. Com o crescimento acelerado de fontes conectadas por inversores eletrônicos — como a solar fotovoltaica e a eólica — essa inércia mecânica vem sendo progressivamente substituída por controles eletrônicos, exigindo novas estratégias de estabilidade.
Nesse contexto, os sistemas de armazenamento, especialmente baterias e volantes de inércia, assumem papel central. Seu tempo de resposta da ordem de milissegundos torna esses recursos particularmente adequados para o controle primário e secundário de frequência, a resposta rápida a contingências e o amortecimento de oscilações eletromecânicas.
No Brasil, esse papel começa a ser formalmente reconhecido com o Leilão de Reserva de Capacidade – modalidade Armazenamento, previsto para 2026. Os requisitos técnicos estabelecidos pelo Operador Nacional do Sistema Elétrico (ONS), incluindo a exigência de operação como fonte formadora de rede (grid-forming), sinalizam uma inflexão relevante no paradigma operacional: os sistemas de armazenamento deixam de atuar apenas como recursos seguidores da rede, limitados a responder passivamente a desvios de frequência, e passam a exercer papel ativo na formação da referência elétrica do sistema, contribuindo diretamente para a sustentação da frequência, para o controle dinâmico do ângulo e da magnitude da tensão e para o fornecimento de inércia sintética e amortecimento eletromecânico em condições normais e pós-perturbação.
Experiências internacionais reforçam esse movimento. No Reino Unido, a National Grid utiliza baterias de grande porte para o serviço de Enhanced Frequency Response, reduzindo a necessidade de geração térmica em espera. Na Austrália, a bateria de Hornsdale tornou-se referência mundial ao demonstrar redução mensurável de custos sistêmicos e maior velocidade de resposta em eventos críticos.
SUPORTE DE TENSÃO E CONTROLE DE POTÊNCIA REATIVA NAS REDES
Outro desafio crescente, especialmente nas redes de distribuição, está associado ao controle de tensão. A presença massiva da geração fotovoltaica distribuída, combinada com redes originalmente projetadas para fluxo unidirecional de potência, intensificou problemas de sobretensão em horários de baixa carga, subtensão em períodos de pico e violações recorrentes de limites regulatórios de qualidade da energia.
Equipados com eletrônica de potência avançada, os sistemas de armazenamento podem operar com controle dinâmico de potência reativa, por meio de funções como Volt-VAr e Volt-Watt. Essa capacidade permite estabilizar a tensão em alimentadores críticos, reduzir a necessidade de bancos de capacitores e reguladores eletromecânicos e responder de forma contínua às variações rápidas de carga e geração.
No Brasil, o projeto de microrrede com armazenamento implementado em Minas Gerais, no município de Serra da Saudade, visa proporcionar ganhos concretos de qualidade do fornecimento, redução de compensações financeiras por violação de indicadores regulatórios e melhoria da resiliência local. Em mercados mais maduros, como o da Califórnia, sistemas de armazenamento
Há
Transformar o setor energético com excelência e inovação. Garantindo a qualidade da distribuição da energia com segurança e sustentabilidade para todos os mercados.
Macorin Energia, qualidade que impulsiona o futuro.
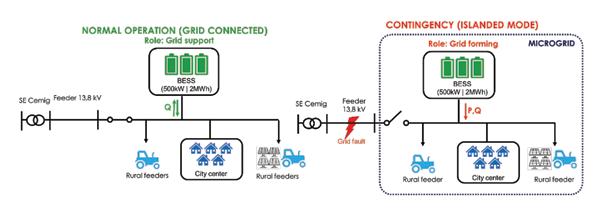
conectados à distribuição já substituem reforços tradicionais em subestações urbanas densas, oferecendo maior rapidez de implantação e menor impacto ambiental.
A intensificação de eventos climáticos extremos vem reforçando a necessidade de sistemas elétricos mais resilientes. Nesse contexto, microrredes associadas a sistemas de armazenamento desempenham papel fundamental ao possibilitar operação ilhada, recomposição autônoma do sistema (black start) e atendimento contínuo a cargas críticas.
Aplicações típicas incluem microrredes urbanas e rurais, atendimento a hospitais, sistemas de telecomunicações e saneamento, além da continuidade do fornecimento em regiões remotas. No Brasil, projetos conduzidos por distribuidoras em localidades isoladas, ou de difícil acesso como a Amazônia, demonstram que o armazenamento, quando associado à geração local, pode substituir com vantagens grupos geradores a diesel, reduzindo custos operacionais, emissões e riscos logísticos.
A expansão convencional das redes de transmissão e distribuição — por meio de novas linhas, transformadores e subestações — envolve elevados investimentos, longos prazos de licenciamento e, muitas vezes, baixa utilização fora dos períodos críticos. Além disso, essas soluções nem sempre são flexíveis frente a mudanças no perfil de carga e geração.
Nesse cenário, os sistemas de armazenamento introduzem o conceito de Non-Wires Alternatives (NWA), no qual problemas locais de capacidade, confiabilidade e congestionamento são resolvidos sem a necessidade de obras tradicionais extensas. Instalados em pontos estratégicos, esses sistemas podem aliviar sobrecargas temporárias, atender picos sazonais de demanda e prover suporte a contingências do tipo N-1. Além de contribuir para a melhoria da qualidade do fornecimento de energia, através da melhoria do perfil da tensão de atendimento e do controle do fator de potência.
No setor de distribuição brasileiro, estudos comparativos já indicam que, em regiões remotas ou com crescimento pontual
de carga, o armazenamento pode apresentar menor custo global quando comparado à expansão tradicional da rede, sobretudo quando se consideram reduções de DEC/FEC e de penalidades regulatórias, como no projeto Serra da Saudade, já citado anteriormente. Internacionalmente, mercados como Nova York e Califórnia já reconhecem formalmente essas soluções como alternativas regulatórias legítimas à expansão física da infraestrutura.
À medida que a participação da geração solar e eólica aumenta, o sistema elétrico passa a conviver com situações cada vez mais frequentes de excedente energético. Nessas condições, a produção renovável precisa ser cortada em função de restrições elétricas ou da ausência de carga, resultando no chamado curtailment.
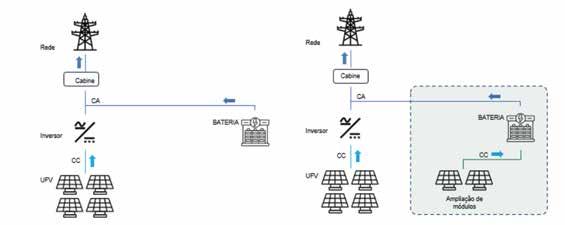
Os sistemas de armazenamento atuam diretamente nesse paradoxo ao permitir o deslocamento temporal da energia. Excedentes produzidos, em períodos de baixa demanda, podem ser armazenados e posteriormente injetados nos horários de maior valor sistêmico, aumentando o fator de capacidade das usinas e reduzindo perdas econômicas.
No Brasil, a hibridização de parques fotovoltaicos com baterias ainda se encontra em estágio predominantemente piloto. Do ponto de vista técnico, os resultados são consistentes e indicam eficácia na mitigação do curtailment. A viabilidade econômica em larga escala, por sua vez, depende de evolução regulatória e da contínua queda dos custos das baterias. Em países como Espanha e Chile, projetos solares com armazenamento já operam comercialmente, entregando energia nos horários de maior valor e aumentando a previsibilidade operacional.
BEHIND-THE-METER: O CONSUMIDOR COMO AGENTE DE FLEXIBILIDADE
Atrás do medidor, o armazenamento passa a atender diretamente o consumidor final, abrindo uma nova fronteira de aplicações. Entre os principais usos destacam-se a redução de demanda na ponta (peak shaving), o deslocamento de consumo (load shifting) e o aumento do autoconsumo em sistemas fotovoltaicos.
No contexto tarifário brasileiro, essas aplicações já se mostram atrativas para consumidores em média tensão e para projetos de geração distribuída que buscam maximizar o valor da energia produzida nos horários críticos. Apesar das limitações regulatórias ainda existentes, o armazenamento behind-the-meter desponta como um importante vetor de flexibilidade distribuída e de participação ativa do consumidor no sistema elétrico.
O armazenamento de energia deixou de ser uma promessa tecnológica distante para se tornar um componente estratégico do sistema elétrico moderno. Seu valor não está em substituir as infraestruturas existentes, mas em complementá-las, oferecendo flexibilidade, estabilidade e eficiência, em um ambiente de rápida transformação da matriz elétrica.
No Brasil, a combinação entre avanços regulatórios, experiência prática acumulada em projetos piloto e referências internacionais consolidadas indica que o armazenamento caminha rapidamente de uma solução experimental para um ativo estruturante do setor elétrico. Assim como os reservatórios hidrelétricos moldaram o sistema brasileiro ao longo do século XX, os sistemas de armazenamento tendem a ocupar, no século XXI, um papel central na integração das renováveis, na segurança operativa e na resiliência frente às incertezas climáticas e sistêmicas.
O mercado de instalações elétricas de baixa e média tensão vive um momento ímpar, com a atualização de normas importantes para o segmento, como, por exemplo, a NBR 5410 e NBR 14039. Sob a coordenação do eng. Luiz Carlos Catelani, faremos uma abordagem técnica dos principais pontos dessas revisões, com comentários e explicações voltados à aplicação prática em projetos e instalações. Catelani é graduado em Física e em Engenharia Elétrica pela Unicamp, possui ampla experiência em proteção de sistemas elétricos, subestações de alta tensão, linhas de transmissão e plantas industriais. É membro do COBEI/CB-03 e da IEC TC 64, com atuação direta em normalização e requisitos de segurança para instalações elétricas.
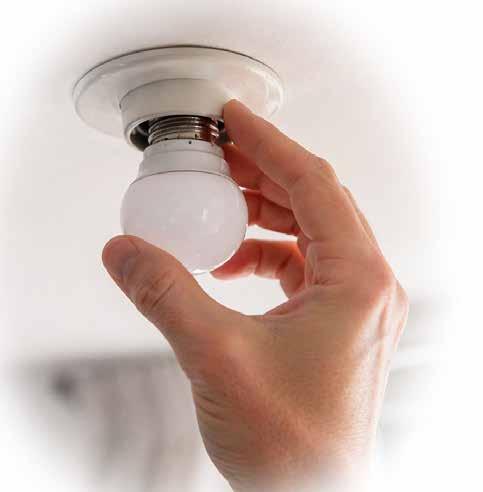
Avaliação para nova potência por ponto de iluminação na revisão
5410
A norma NBR 5410 estabelece, para fins de dimensionamento mínimo das instalações elétricas, o valor de 100 VA por ponto de iluminação, independentemente da tecnologia empregada. Esse critério tem caráter prescritivo e conservador, visando garantir margens de segurança no dimensionamento dos circuitos, condutores e dispositivos de proteção.
Com a adoção de luminárias LED, observa-se uma redução significativa da potência instalada por ponto de iluminação, mantendo ou até superando os níveis de iluminância exigidos pelas normas de desempenho luminotécnico. Assim, a substituição do valor convencional de 100 VA por um valor inferior é tecnicamente justificável. Essa abordagem resulta em um dimensionamento mais preciso, redução de perdas, otimização da seção dos condutores e maior eficiência energética da instalação, sem prejuízo à segurança ou à conformidade normativa.
Para a estimativa da potência por ponto de iluminação pode ser utilizado o método dos lúmens ou ponto a ponto.
O método dos lúmens baseia-se na determinação do fluxo luminoso total necessário para atingir a iluminância especificada em um ambiente. A fórmula fundamental utilizada é:
Área do recinto:
Onde:
A = área [m2]
L = largura [m]
C = comprimento [m]
A = L x C
Fluxo luminoso total requerido:
E x A
UF . MF Φ =
Onde:
Φ = fluxo luminoso total [lm]
E = iluminância requerida [lux]
A = Área [m2]
UF = fator de utilização (adimensional)
MF = fator de manutenção (adimensional)
A = área do recinto (m²)
Potência útil total necessária do sistema de iluminação:
Onde:
P = potência útil [W]
Φ = fluxo luminoso [lm]
η = rendimento luminoso [lm/W]
Potência total necessária do sistema de iluminação:
Onde:
P = potência útil [W]
cos θ = fator de potência da luminária
Método Ponto à Ponto:
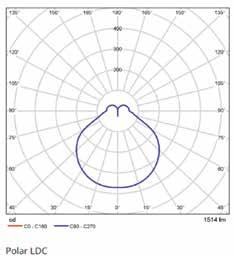
O método ponto a ponto calcula a contribuição individual de cada luminária sobre cada ponto do plano analisado. A iluminância (E) é dada por:
Para uma fonte pontual ou luminária discretizada, a iluminância em um ponto é dada por:
Onde:
I(θ,ф)= intensidade luminosa da luminária na direção do ponto [dados fotométricos IES/LDT] d= distância entre luminária e ponto analisado [m]
γ= ângulo entre a normal do plano e o raio luminoso incidente [rad]
θ,ф= ângulos de distribuição fotométrica da luminária
Com a intensidade no ponto calculada procede-se com os cálculos nos demais pontos:
Cálculo individual para cada ponto
Para cada luminária ie ponto j:
Quando o plano é horizontal:
Cálculo individual para cada ponto
Para cada luminária ie ponto j:
Somatório das contribuições plano horizontal
Condições de contorno para determinação potência do ponto de iluminação de um recinto
- Altura de 2,80 m
- Fator de reflexão paredes 0,70
- Fator de reflexão teto 0,50
- Fator de reflexão do piso: 0,20
- Plano de cálculo 0,90 m do piso
- Rendimento luminoso das luminárias com lâmpadas led 95 lm/W
- Iluminância de 200 lux (ABNT/ISO 8995-1)
- Fator de Potência do conjunto 0,90
Exemplo de Cálculo
• Largura: 3 m
• Comprimento: 2 m
• Altura: 2,8 m
• Fator de Utilização: 0.55
• Fator de Manutenção: 0.80
• Rendimento luminoso: 95 lm/W
Cálculo passo a passo:
Área do recinto: A = 3 × 2 = 6 m²
Fluxo luminoso necessário: Φ = 6 x 200 / (0,55 × 0,8) = 2.727 lm
Potência necessária: P = 2.727 / 95 = 28,71 W
Potência aparente: S = 28,71/0,90 = 31,90 VA
Avaliação Paramétrica em Função da Área
Usando as mesmas considerações acima o cálculo para áreas de 6 m2 até 30 m2 pelo método dos Lumens. Área (m²)
Potência (W)
COMPARAÇÃO COM MÉTODO PONTO A PONTO
No intuito de validar os cálculos acima será calculada com as mesmas condições de contorno para cada recinto usando análise
ponto a ponto por resolução de elementos finitos (FEM).
Luminária Utilizada: Potência da luminária = 16 W Rendimento da luminária = 94,6 W/lm Fator de potência do conjunto = 0,90
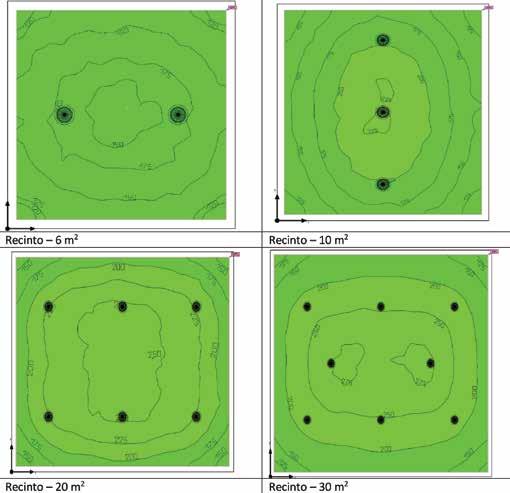
Fazendo o comparativo do método dos Lumens para o método ponto a ponto os valores estão razoavelmente dento do esperado:
Potência [VA] Método Lumens
Potência [VA] Método Ponto a Ponto
Com base nos dados acima a potência em VA de iluminação sugerida para luminárias LED para o texto da NBR 5410 seria:
Área (m²)
Potência [VA] Método Lumens
Potência [VA] Método Ponto a Ponto
*Inicial de 40 VA até 6 m2 e 20 VA a cada 4 m2 adicionais.
Barreto Eng_1-2Pág.pdf 1 15/05/26 13:02
Potência [VA]* NBR 5410
Essa preposição de nova potência por ponto de iluminação atende tanto os critérios de eficiência energética como de iluminância de interiores.
Prestação de serviços:
Inspeção
Comissionamento
Consultoria
Perícia
Avaliação de projetos
Avaliação técnica de produto
Cursos e treinamentos:
PROAP - Programação de atualização e aperfeiçoamento pro ssional
Avaliação para acréscimo de carga
Conformidade das instalações elétricas
Curto-circuito, coordenação e seletividade
Instalações elétricas em E.A.S.
Manutenção em instalações elétricas de MT
P.D.A. e aterramento elétrico
Projeto de instalações elétricas BT
Projeto de instalações elétricas MT
Qualidade da energia elétrica

Em grande expansão no país, o mercado de data centers vem levantando debates sobre a coexistência de grandes oportunidades em contraste com desafios estruturais ligados à oferta, à confiabilidade e à eficiência da energia elétrica. Ao longo do ano, o tema será esmiuçado aqui, a partir da coordenação do Engenheiro Mecânico formado pela Universidade de Brasília (UnB), Alexandre Kontoyanis, que possui especialização em Gerenciamento de Projetos pela FGV e ampla experiência em operação, manutenção e confiabilidade de ambientes críticos de alta complexidade e disponibilidade. Atualmente, é Diretor de Educação da Associação Brasileira de Data Center- ABDC.
Curtailment no Brasil: como os data centers podem transformar energia represada em vantagens
*Por Alex Santiago
INTRODUÇÃO
O setor elétrico brasileiro vive hoje uma contradição que precisa ser tratada com mais profundidade. Ao mesmo tempo em que o país amplia sua base renovável e consolida uma das matrizes mais limpas do mundo, cresce também a dificuldade de aproveitar integralmente essa energia. Em várias situações, o problema já não está apenas na capacidade de gerar, mas na capacidade de transmitir, absorver e usar essa energia de forma eficiente. É nesse contexto que o curtailment ganha centralidade no debate. Mais do que um evento operacional, ele passou a ser um sintoma claro do descompasso entre a expansão da geração renovável e a evolução da infraestrutura necessária para escoá-la e convertê-la em valor econômico. Em termos simples: o Brasil avança em geração limpa, mas ainda desperdiça parte relevante do potencial que cria.
Esse tema se torna ainda mais importante quando observamos a dinâmica regional do setor. O crescimento da geração eólica e solar, especialmente no Nordeste, foi muito mais rápido do que a expansão da rede capaz de acomodar esse novo patamar de oferta. O resultado é conhecido pelos agentes do mercado: em determinados momentos, parte da energia
disponível precisa ser cortada para preservar a segurança operativa do sistema.
A resposta estrutural continua sendo a expansão da transmissão. Isso é indiscutível. Mas limitar o debate apenas a esse eixo talvez seja insuficiente diante da velocidade da transformação energética e digital. O que o cenário atual exige é uma agenda complementar: mais flexibilidade, melhor coordenação entre oferta e demanda e, principalmente, uma nova leitura sobre a geografia do consumo elétrico no Brasil.
É exatamente nesse ponto que os data centers entram de forma mais relevante. Historicamente tratados apenas como grandes consumidores de energia, esses ativos podem assumir um papel mais estratégico na nova dinâmica do setor elétrico. Dependendo do modelo de implantação, da natureza da carga e do ambiente regulatório, podem atuar como demanda qualificada, vetor de agregação de valor à energia renovável e elemento de atração de investimento produtivo para regiões com forte vocação energética.
A discussão, portanto, não é se os data centers substituem transmissão, armazenamento ou planejamento elétrico. Não substituem. A discussão correta é outra: em que medida essa infraestrutura pode fazer parte de uma solução mais
ampla, conectando transição energética, economia digital e competitividade.
QUANDO A ABUNDÂNCIA ENCONTRA O LIMITE DA INFRAESTRUTURA
O curtailment ocorre quando parte da geração disponível precisa ser limitada por razões operativas. No caso brasileiro, isso aparece com frequência em situações de restrição de escoamento, quando a rede não consegue transportar integralmente a energia produzida até os centros de carga ou até outras regiões do sistema.
Esse fenômeno tende a ganhar relevância em sistemas com elevada participação de fontes renováveis variáveis, especialmente quando a expansão da oferta ocorre em velocidade superior à ampliação da infraestrutura de transmissão. Nesses casos, o problema deixa de ser apenas energético e passa a ser também logístico, sistêmico e econômico.
No Brasil, esse quadro é particularmente visível no Nordeste. A região reúne alguns dos melhores recursos eólicos e solares do mundo e se consolidou como uma das grandes fronteiras de expansão renovável do país. Ao mesmo tempo, boa parte dessa energia precisa percorrer longas distâncias para alcançar os principais centros de consumo. Quando a geração cresce e a rede opera próxima de seus limites, o ONS precisa restringir parte dessa produção para manter a segurança operativa do SIN.
Do ponto de vista técnico, trata-se de uma medida necessária. Do ponto de vista econômico, porém, essa situação escancara uma ineficiência relevante. O país investe, instala capacidade, amplia sua base renovável, mas não consegue capturar integralmente o valor dessa energia quando ela está disponível. Esse é o ponto central.
A partir daqui a discussão precisa evoluir. A transição energética não pode mais ser tratada apenas como expansão de megawatts instalados. Ela precisa ser entendida como uma agenda de coordenação entre geração, transmissão, armazenamento, consumo e inteligência operacional. Em outras palavras, não basta produzir mais energia limpa. É preciso criar condições para usá-la melhor.
APROXIMAR DEMANDA QUALIFICADA DOS POLOS DE GERAÇÃO
A resposta de longo prazo para esse desafio passa, sem dúvida, pelo reforço da transmissão. Mas há uma agenda
complementar que merece mais atenção: aproximar cargas intensivas dos polos de geração renovável, sempre que houver viabilidade técnica, econômica e locacional para isso.
Esse raciocínio é especialmente importante quando falamos de cargas capazes de transformar eletricidade em valor agregado de forma intensiva e contínua. E é justamente nesse espaço que os data centers se destacam.
Durante muito tempo, a lógica de localização dos data centers no Brasil esteve fortemente associada à proximidade dos grandes centros consumidores, à conectividade e à presença de ecossistemas digitais consolidados. Essa lógica continua válida para muitas aplicações, principalmente para aquelas mais sensíveis à latência e à interconexão local. Mas o avanço da nuvem, da inteligência artificial e do processamento de alto desempenho trouxe uma nuance importante para esse debate.
Nem toda carga digital responde da mesma forma aos critérios locacionais. Aplicações transacionais, ambientes críticos de baixa latência e determinadas arquiteturas distribuídas continuam exigindo proximidade com usuários, redes e grandes hubs. Por outro lado, algumas cargas de trabalho associadas a treinamento de modelos, simulações, processamento em lote, analytics e outras rotinas assíncronas podem admitir maior flexibilidade geográfica.
Essa distinção muda a qualidade da discussão. Ela abre espaço para pensar determinadas regiões com forte disponibilidade de energia renovável não apenas como exportadoras de eletricidade, mas também como possíveis polos de infraestrutura digital. A energia deixa de ser vista somente como insumo a ser transportado e passa a ser tratada como base para atividades capazes de gerar serviços digitais, capacidade computacional e maior densidade econômica.
Existe uma percepção consolidada de que data center é, essencialmente, um problema de carga. Essa leitura não está errada, mas está incompleta. Data centers são, sim, infraestruturas intensivas em energia. Mas também são ativos capazes de atrair investimento, consolidar cadeias de engenharia e tecnologia, ampliar a demanda por conectividade, impulsionar serviços associados e inserir o país em segmentos de maior valor da economia digital.
Mas também não faz
sentido subestimar o peso da energia nesse contexto. Em empreendimentos
intensivos em eletricidade, o acesso competitivo a uma
base renovável robusta pode, sim, se tornar um diferencial estratégico relevante, sobretudo em um cenário global
cada vez mais pressionado pela
expansão
da IA, da nuvem e do processamento de dados
em
larga escala.
Em regiões com abundância renovável e limitações de escoamento, essa infraestrutura pode representar uma forma adicional de capturar valor localmente. Isso não significa defender que energia disponível, por si só, basta para atrair hyperscalers ou grandes operadores. Não basta. A decisão de investimento depende de uma combinação complexa de fatores: fibra, rotas de conectividade, backbone, ambiente regulatório, segurança, mão de obra, prazo de conexão, licenciamento e previsibilidade institucional.
Mas também não faz sentido subestimar o peso da energia nesse contexto. Em empreendimentos intensivos em eletricidade, o acesso competitivo a uma base renovável robusta pode, sim, se tornar um diferencial estratégico relevante, sobretudo em um
cenário global cada vez mais pressionado pela expansão da IA, da nuvem e do processamento de dados em larga escala. É por isso que o curtailment precisa ser enxergado para além da ótica estritamente operacional. Ele sinaliza uma perda econômica concreta, mas também revela uma oportunidade. Regiões com energia renovável abundante, quando combinadas com infraestrutura digital, conectividade e ambiente de negócios adequado, podem se posicionar de forma mais competitiva para receber ativos intensivos em energia e dados.
UMA NOVA INTERFACE ENTRE DATA CENTERS E SISTEMA ELÉTRICO
Se os data centers passam a ter relevância maior nessa discussão, também será necessário atualizar a forma como essa infraestrutura se relaciona com o sistema elétrico. O modelo tradicional sempre foi baseado em uma lógica simples: máxima disponibilidade, alta redundância e consumo essencialmente rígido. Essa lógica continua válida do ponto de vista da missão crítica. Mas ela já não precisa ser tratada como única.
Com a evolução tecnológica, ganha espaço a possibilidade de uma relação mais inteligente entre data centers e rede elétrica. É aí que conceitos como infraestrutura grid-interactive passam a fazer sentido. Na prática, isso significa incorporar capacidades de gestão energética mais sofisticadas, sem comprometer os requisitos de resiliência e continuidade que são inegociáveis nesse tipo de ambiente.
Entre essas capacidades estão monitoramento avançado, automação, integração com armazenamento, resposta a sinais tarifários e, em alguns casos, maior modulação de cargas específicas. Data center não é carga convencional, e esse ponto precisa ser respeitado. Mas isso não impede que a infraestrutura evolua para um patamar de gestão energética mais inteligente e mais aderente à nova realidade do setor.
Nesse contexto, os sistemas de armazenamento por baterias, ou BESS, assumem papel relevante. Tradicionalmente, a infraestrutura elétrica dos data centers esteve associada a UPS e geradores voltados à continuidade operacional. O avanço do armazenamento amplia esse horizonte ao permitir novas estratégias, como deslocamento de consumo no tempo, redução de demanda em horários críticos, reforço de resiliência e melhor coordenação com condições operativas e econômicas da rede.
É importante fazer a ressalva correta: BESS não transforma automaticamente o data center em solução direta para o curtailment. Para isso, são necessários arranjos regulatórios, econômicos e operacionais adequados. Mas o armazenamento amplia a flexibilidade disponível para consumidores intensivos e pode ser parte importante de modelos mais inteligentes de uso
da eletricidade. Ou seja, o papel da bateria deixa de ser apenas contingência e passa a incluir gestão energética.
Além da camada elétrica, há outro ponto que merece atenção: a própria computação está se tornando mais flexível. Em ambientes digitais de grande escala, cresce a capacidade de orquestrar workloads no tempo e no espaço, a partir de critérios técnicos, econômicos e energéticos.
Esse tema precisa ser tratado com precisão. Não se trata de afirmar que o setor elétrico passará a comandar diretamente a alocação de cargas computacionais. Tampouco seria correto sugerir que toda carga associada à inteligência artificial possa ser deslocada livremente entre regiões. A realidade é mais seletiva e mais sofisticada.
O que se observa é a convergência entre ferramentas de orquestração, previsibilidade de oferta energética, custo de eletricidade e estratégias de eficiência operacional. Em arquiteturas maduras, determinadas cargas assíncronas, processamento em lote, treinamento de modelos e tarefas de alto consumo computacional podem ser direcionados para ambientes mais favoráveis em termos energéticos e econômicos. Essa possibilidade cria uma interface inédita entre flexibilidade digital e flexibilidade elétrica. Para um país com forte expansão renovável, assimetrias regionais de oferta e desafios de escoamento, essa convergência pode se tornar especialmente valiosa. Quanto maior a capacidade de coordenar o uso da energia com inteligência locacional e temporal, maior a chance de transformar variabilidade em eficiência.
Para que essa agenda avance, tecnologia e mercado não bastam. É indispensável que a regulação e o planejamento acompanhem a complexidade dessa nova fase. O amadurecimento do debate sobre armazenamento, flexibilidade, modernização da rede e inserção de novas cargas estratégicas será determinante para abrir espaço a soluções mais sofisticadas. No caso dos data centers, previsibilidade regulatória é fator central. São investimentos intensivos em capital, de longo prazo e altamente dependentes de segurança jurídica, qualidade de conexão, estabilidade contratual e coordenação institucional. Se o Brasil pretende atrair empreendimentos digitais de grande porte para regiões com vocação renovável, precisará alinhar política energética, infraestrutura, telecomunicações, desenvolvimento regional e ambiente de negócios.
A regulamentação do armazenamento tende a ser um dos pilares dessa agenda. Quanto maior a clareza sobre as
possibilidades de inserção do BESS e sobre os mecanismos de valorização da flexibilidade, maior será a capacidade do sistema de incorporar arquiteturas energéticas mais eficientes e inteligentes. Para consumidores intensivos, isso pode abrir espaço para novos modelos operacionais e econômicos, mais alinhados com a transição energética em curso.
Isso vale para políticas locacionais, instrumentos de atração de investimento e planejamento coordenado entre energia e infraestrutura digital. O Brasil reúne atributos relevantes: base renovável robusta, mercado digital em expansão, escala, posição regional estratégica e capacidade técnica. O desafio está em transformar esse conjunto de vantagens em uma estratégia coerente de longo prazo.
O curtailment revela algo que vai além de uma restrição operacional do setor elétrico. Ele mostra que a próxima etapa da transição energética brasileira exigirá mais do que expansão da oferta renovável. Exigirá coordenação, flexibilidade, inteligência sistêmica e capacidade de transformar energia disponível em desenvolvimento efetivo.
Nesse contexto, os data centers podem ocupar um papel mais estratégico do que normalmente se reconhece. Não porque substituam a expansão da transmissão ou resolvam sozinhos os desafios do sistema, mas porque podem integrar uma agenda mais ampla de agregação de valor à energia renovável, interiorização qualificada da demanda e fortalecimento da economia digital. Ao aproximar parte do consumo intensivo de regiões com elevada disponibilidade renovável, o Brasil pode reduzir ineficiências, ampliar sua atratividade para investimentos, estimular novas cadeias produtivas e posicionar-se de forma mais competitiva em um ambiente global cada vez mais dependente de processamento, dados e inteligência artificial.
O país já possui os recursos naturais, a escala e a capacidade técnica necessárias. O que falta, agora, é transformar essa possibilidade em direção estratégica. Se souber fazer isso, o Brasil poderá converter um problema hoje tratado como limitação em uma vantagem concreta de competitividade no futuro próximo.
*Alex Santiago de Paiva é especialista em Data Centers, eficiência energética e gestão de energia, com mais de 20 anos de experiência em TI e mais de 17 anos dedicados a ambientes de missão crítica. Sua atuação reúne experiência em infraestrutura crítica, sustentabilidade, modernização tecnológica e gestão energética aplicada a Data Centers. Atualmente, é Coordenador de Data Centers do Sicoob e presidente do Capítulo Brasília da Associação Brasileira de Data Center (ABDC).
A inteligência artificial inaugurou uma nova fase para o setor elétrico, redefinindo padrões de eficiência, segurança e operação dos sistemas. Coordenado por Leo Almeida, Head of Sales, Energy & Industries do Google, este fascículo analisa como a IA vem sendo aplicada na geração, transmissão e distribuição de energia, além de discutir os novos paradigmas tecnológicos, regulatórios e operacionais que emergem com essa transformação.
Vou começar de forma bem diferente esse artigo, pois confesso que nos últimos tempos está difícil de dormir. A quantidade de inovações e soluções sendo lançadas, me traz uma inquietude no que devemos fazer, e não só isso, pois me traz a sensação de que estou ficando para trás na corrida de mercado, e nas janelas de oportunidades que estão acontecendo. Ora, de forma silenciosa, pois a engenharia de software vem sendo acelerada de forma contundente, risos. A Lei de Moore não está conseguindo acompanhar tamanha velocidade, por exemplo.
Ainda no campo das inovações, recentemente eu fiquei bem impressionado com as soluções de produtividade que foram lançadas pela Anthropic, Google e OpenAI. Isso na minha visão representa que o Hype, não é tão hype assim, e que a IA Generativa pode ser aplicada de fato em resoluções reais de produtividade. Por último, no campo da engenharia de software as formas de desenvolvimento estão de fato tendo um choque real de ganho de produtividade, consequentemente de entrega, e de realização para os negócios. Perceba, que pessoas que não são
desenvolvedores estão criando aplicações de software, isso fará com que o negócio tome a frente do desenvolvimento de aplicações não complexas num futuro não tão distante.
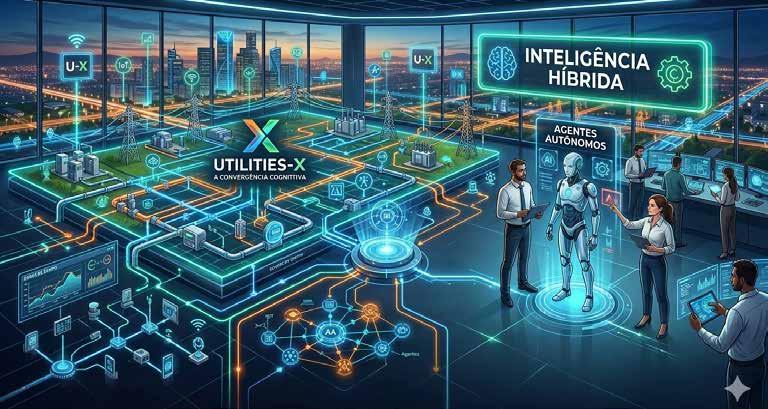
Mas onde entra a "Empresa Inteligente" nessa corrida? A resposta não está apenas na produtividade individual, mas na Autonomia. Estamos saindo de uma era de IAs que apenas respondem a chatbots passivos para a era da IA Agêntica. Imagine não apenas um assistente, mas agentes que planejam, executam fluxos de trabalho e interagem com sistemas legados do setor de Utilities em tempo real. A Utilities-X não é um conceito futurista; ela é a convergência de dados de campo (IoT/SCADA) combinando com sistemas de corporativos (ERP, sistemas técnicos, ADMS), e com sistemas de agentes que, juntos, tomam decisões complexas, reduzem perdas não técnicas, detectam desvios nos processos e otimizam a rede com apoio da inteligência humana, que podemos destacar como Inteligência Híbrida, conceito que ouvi pela primeira vez do Prof. José Carlos Teixeira Moreira [1] . O desafio, agora, não é apenas "adotar IA", mas adotar o conceito dos três R’s: Redesenhar, Repensar, e Reconstruir o nosso modelo operacional para essa nova força de trabalho digital.
A REVOLUÇÃO NO SETOR COM INTELIGÊNCIA ARTIFICIAL
A teoria da IA Agêntica ganha contornos práticos quando observamos a operação real do setor de Utilities. Não estamos mais falando de otimizações marginais, mas de uma reconfiguração profunda da maneira como equilibramos redes e negociamos energia. Gostaria de trazer como a aplicação estratégica de modelos de linguagem e aprendizado de máquina está transformando dois pilares críticos: o trading de energia e a
estabilidade da infraestrutura, demonstrando que a inteligência artificial, quando integrada, atua como o sistema nervos o central de uma operação moderna.
Machine Learning para Estabilidade da Rede (Grid Analytics)
• O Caso de Uso: Diferente de uma microgrid isolada, aplica a IA em larga escala na sua rede de distribuição. Os modelos de machine learning que analisam cruzamentos de dados históricos e sensoriais para prever a degradação de equipamentos críticos, como transformadores e isoladores na rede
• Impacto de Negócios: Permite agir antes que ocorra uma falha de energia. A capacidade de usar IA como o "cérebro" da operação moderna transforma um volume massivo de dados brutos (que excede a capacidade humana de monitoramento) em decisões estratégicas, resultando na diminuição de custos com equipes de emergência e aumentando a qualidade do fornecimento (índices DEC/FEC)
Pleno Reconhecimento de Ativos e Otimização do CAPEX
Para que um ativo entre na BRR e gere lucro, a distribuidora precisa provar para a ANEEL que ele existe, está operando e foi um investimento prudente.
• Inteligência Analítica e tecnologias digitais para fazer o mapeamento, conciliação físico-contábil e a gestão inteligente de seus ativos. Modelos de IA e visão computacional (muitas vezes acoplados a imagens de satélite ou drones) ajudam a catalogar e auditar a infraestrutura em campo de forma automatizada. Isso evita "perdas regulatórias" – ou seja, garante que nenhum
PROJETOS PERSONALIZADOS, MONTAGEM PRÓPRIA E SOLUÇÕES COMPLETAS PARA GARANTIR CONTINUIDADE, SEGURANÇA E CONFIABILIDADE OPERACIONAL
✔ Projetos sob medida para cada aplicação Redução de falhas e paradas não planejadas Conformidade com normas técnicas Soluções para indústria e agronegócio Engenharia aplicada à realidade da sua operação Informações e orçamentos: www.ccr.eng.br
Mais de 14 anos de atuação no setor elétrico. Experiência em operações industriais e agro. Atendimento em todo o Brasil.
equipamento ou obra fique de fora do cálculo da tarifa por falta de comprovação.
Ganhos de Eficiência no PMSO (Pessoal, Material, Serviços e Outros)
A regulação da ANEEL recompensa empresas que conseguem ser mais eficientes do que os custos operacionais padrão estipulados pela agência.
• O uso de IA Generativa e Agentes Autônomos em processos de back-office (como ciclo comercial, automação de atendimento, contas a pagar e auditoria de contratos). Com operações mais enxutas e velozes — como a redução do tempo de contratação e conclusão de obras de grande porte, é possível acelerar o ROI e impacto nos indicadores econômicos da empresa. Quando o custo efetivo da obra é menor que o custo regulatório estipulado pela agência, a empresa captura essa diferença como margem de lucro.
Reflita que o campo onde a Inteligência Artificial Generativa tem alta aplicabilidade é dentro das abordagens ou análises probabilísticas, o que isso significa que todos os processos que o possuímos onde a tomada de decisão é subjetiva o uso dessa tecnologia é altamente eficiente e eficaz.
MCKINSEY
Recentemente eu li o artigo da McKinsey [2] que explora como as empresas líderes estão obtendo vantagem competitiva real e remodelando seus negócios através da Inteligência Artificial e da tecnologia na nova Era de Transformação. Decidi trazê-lo para o
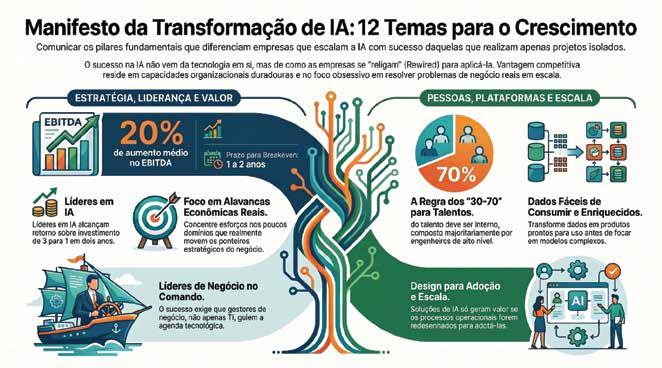
meu artigo para deliberarmos sobre seus temas de transformação. E, tentarei ser sucinto para que consigamos falar sobre as aplicações ao negócios, dentro desse artigo. Mas, lembrem-se que no primeiro artigo primeiro que escrevi, eu trago alguns exemplos do que estamos vivendo neste momento no setor [3].
As empresas que realmente inovam com Inteligência Artificial fazem algo muito diferente de seus pares: elas concebem e desenvolvem capacidades de IA que remodelam seus produtos, serviços, processos principais e sistemas organizacionais.
Para guiar essa jornada de valor, existem 12 temas fundamentais que separam as empresas que estão se transformando com sucesso daquelas que ficam para trás na corrida de mercado, eu vou destacar seis temas dos doze:
1 - A tecnologia por si só não cria vantagem; capacidades duradouras sim. As empresas que saem na frente constroem capacidades internas que permitem aproveitar qualquer inovação de forma eficaz. Com o tempo, são essas novas competências que se tornam a verdadeira vantagem competitiva, acelerando a transformação dos negócios de forma contundente.
2 - Pontos de alavancagem econômica são os seus melhores pontos de foco. Em vez de perseguir longas listas de casos de uso aleatórios, as empresas bem-sucedidas concentram seus esforços de IA onde a melhoria trará o impacto mais profundo. Elas dobram a aposta nas alavancas estratégicas e específicas do seu modelo de negócio para criar sistemas de inteligência.
3 - Se o valor criado não move o negócio, algo está errado. Os líderes não se contentam com ganhos incrementais. Em média, suas transformações geraram um aumento de 20% no EBITDA,
com o ponto de equilíbrio (breakeven) em até dois anos e retorno de US$ 3 para cada US$ 1 investido. O foco reside em domínios específicos para reinventar áreas com responsabilidade sobre métricas reais.
4 - Desenvolver o "músculo" tecnológico e de IA dos líderes de negócios deve ser prioridade. A agenda tecnológica deve ser de propriedade ativa de líderes seniores, e não apenas do departamento de TI. Esses executivos precisam combinar especialização no domínio com um sólido conhecimento em tecnologia e dados para impulsionar o desenvolvimento de soluções reais.
11 - A engenharia de agentes torna-se a próxima capacidade a ser dominada. Com modelos fundacionais capazes de realizar trabalhos autônomos, lideranças estão agindo para dominar a IA Agêntica. As empresas ágeis já estão ingerindo dados não estruturados e automatizando barreiras de segurança para criar fluxos de trabalho geridos por agentes.
12 - (Re)aprenda como se o seu negócio dependesse disso. O ritmo das inovações diminuiu drasticamente o ciclo de vida das habilidades. As organizações que aprendem e desaprendem mais rapidamente garantem vantagem. Comprometer-se com o aprendizado contínuo, começando pelo C-suite, é crucial para acelerar essa transformação.
Importante ressaltar, que o desenvolvimento desse conjunto de capacidades é a fundação para qualquer transformação robusta. Empresas podem acelerar essas habilidades, mas não podem pular o trabalho de base, pois é a combinação desse valor que as afasta da concorrência e as insere na era da Empresa Inteligente.
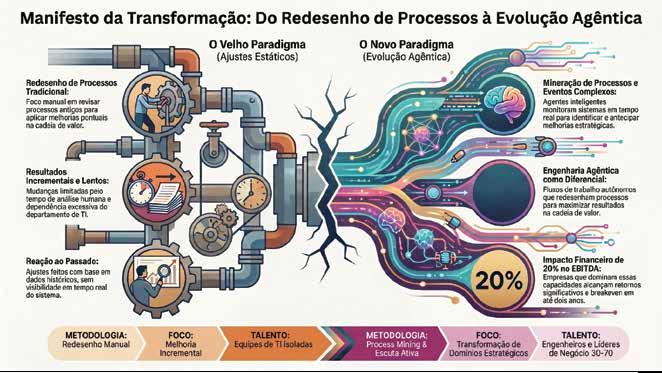
Sumarizando, o que eu tenho pensado e desenvolvido com as empresas do setor é que não existe mais espaço para o velho, e que temos que nos remodelar para abraçar o novo. O que consiste isso? Pense que existe a necessidade de revisão dos processos, e que a sua empresa está acostumada a redesenhar processos para que se aplique melhorias na cadeia de valor. Eu vou te dizer que isso não cabe mais, por que? Recorde que no começo eu escrevi sobre o conceito dos três R’s. As tecnologias atuais “agênticas” permitem o conceito de mineração dos processos (process mining) [4] ou de eventos complexos de processos (complex event processing) [5], onde os agentes “Repensam” os sistemas e processos do presente e “Redesenham” os sistemas do futuro, ou melhor dizendo “Reconstroem” seus processos para atingir e maximizar os resultados na cadeia de valor, os três R’s na prática.
Concluindo a minha análise eu ressalto, que é tempo de transformar para Utilities-X, a Empresa Inteligente. Obrigado!
1 - Professor José Carlos Teixeira Moreira https://www.espm.br/ professores/jose-carlos-teixeira-moreira/
2 - https://www.mckinsey.com/capabilities/tech-and-ai/ourinsights/the-ai-transformation-manifesto
3 - https://www.osetoreletrico.com.br/capitulo-1-a-transformacaodigital-no-setor-eletrico-brasileiro-evolucao-estruturalparadigmas-tecnologicos-e-a-ascensao-da-inteligencia-artificial-2016-2026/
4 - https://www.celonis.com/insights/topics/what-is-process-mining
5 - https://en.wikipedia.org/wiki/Complex_event_processing
INSTALAÇÕES ELÉTRICAS DE BAIXA TENSÃO | Por Paulo Barreto
ALIMENTAÇÃO DE VEÍCULOS ELÉTRICOS NA NBR 17019
Publicada em 11/04/2022, a ABNT NBR 17019 apresenta requisitos específicos para as instalações elétricas de carregadores de bateria de veículos elétricos, denominados por SAVE – Sistema de Alimentação para Veículo Elétrico. Antes de entrar no mérito da norma, é importante salientar que uma parte significativa das instalações de SAVE executadas até o momento está em desacordo, não apenas com esta norma específica, mas também com a NBR 5410.
Tem-se notado que boa parte dos prestadores de serviço tem definido a condição de carga de um condomínio, apenas com a instalação de um analisador de energia para obter o maior valor de corrente ou de potência ativa. É um erro grave que trará consequências danosas a médio ou longo prazo para os condomínios. O estudo é bem mais profundo do que isso e se não for realizado com competência, além do risco de incêndio e de sobrecarga, pode colocar a edificação às escuras.
Voltando ao objetivo deste artigo, seguem os principais requisitos da norma ABNT NBR 17019:
Potência de alimentação - A potência a ser considerada para cada ponto de conexão deve ser a potência nominal do equipamento a ser instalado, considerando o fornecimento da corrente máxima de recarga. O fator de demanda do circuito que alimenta um ponto de
conexão deve ser considerado igual a 1. Da mesma forma, a potência de alimentação do quadro de distribuição que alimenta várias estações de recarga também deve ser determinada considerando-se fator de demanda igual a 1, a menos que seja instalado controle de recarga. E aqui, cabe destacar que controle de recarga não é controle de demanda. São princípios diferentes. Cada ponto de conexão deve ser alimentado, individualmente, por um circuito terminal.
Proteção contra choques elétricos - Cada ponto de conexão em corrente alternada deve ser protegido, individualmente, por dispositivo DR com I∆n ≤ 30 mA. Para o modo 3 de recarga (mais utilizado em condomínios), deve-se prever a proteção também para choques elétricos em corrente contínua. Essa proteção pode estar incorporada no equipamento de recarga (e então poderá ser utilizado dispositivo DR tipo A) ou ser provida pela instalação elétrica por meio de dispositivo DR tipo B. Não deve ser utilizado dispositivo DR do tipo AC. Caso o ponto de conexão seja protegido por transformador de separação elétrica fica desobrigado o uso de dispositivo DR.
Outros tópicos - É muito importante que na fase de projeto seja realizada a classificação das influências externas para adequação das características do equipamento de recarga ao local de sua instalação
(item 4.2.6 da NBR 5410). Uma tomada de corrente só deve alimentar um veículo por vez e não se admite a utilização de extensões, nem de adaptadores múltiplos (“benjamim”). Naturalmente, esse requisito é aplicável para os modos 1 e 2 de recarga, mais utilizados em casas.
Após a instalação do sistema, deve-se fazer a verificação final, conforme seção 7 da NBR 5410.
Documentos regulamentadores - Para esse tema em particular, recentemente foram publicados os seguintes documentos regulamentadores:
• Lei Estadual nº 18.403/2026, a qual dispõe sobre o direito à instalação de estação de recarga individual para veículos elétricos em edificações residenciais e comerciais no Estado de São Paulo. • ortaria nº CCB-003/970/2026 de 17/03/2026, a qual altera a Instrução Técnica nº 41, e define parâmetros para projeto, instalação e operação de sistemas de recarga de baterias de veículos elétricos. Exemplo de estação de recarga
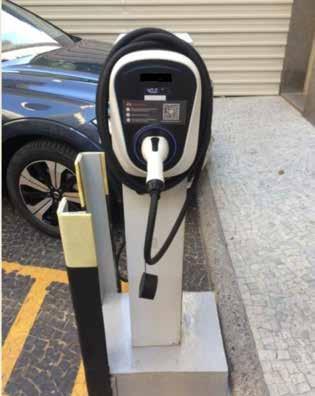
NBR 17193 SISTEMAS DE COMBATE A INCÊNDIOS – SCI PARA INSTALAÇÕES COM SISTEMAS FOTOVOLTAICOS | Por Marcos Rogério
EXIGÊNCIAS DE NÃO PROPAGAÇÃO DE INCÊNDIO PARA SISTEMAS FOTOVOLTAICOS
Na edição nº 216 desta publicação, iniciamos uma reflexão sobre como a aplicação de um sistema fotovoltaico (SFV) em uma edificação pode alterar a reação ao fogo e, portanto, as consequências de um incêndio, aumentando o risco para os ocupantes e patrimônio, podendo ainda, dificultar o trabalho das equipes de bombeiros. Deixamos evidente a necessidade da execução de uma análise de risco de incêndio.
Na edição seguinte, foi a vez de chamar a atenção para o potencial perigo de incêndio que a utilização de conectores de fabricantes diferentes, em uma mesma conexão do circuito c.c. de um SFV, pode representar.
Vamos considerar nesta ocasião, as exigências em 4.2.1 da NBR 17193: 4.2.1 O SFV não pode facilitar a propagação do incêndio nos locais em que estiver instalado, sejam canteiros de obras ou edificações. Para tanto, os módulos integrados BIPV, que constituem a envoltória da edificação, e os módulos aplicados à edificação BAPV, bem como os módulos instalados nas demais aplicações mencionadas, devem ser classificados como II-A-d0 ou II-B-d0, conforme a NBR 16626.
A NBR 16626 prescreve os ensaios necessários para classificar a reação ao fogo de produtos (ou componentes) aplicados em construção. Essas classificações vão desde materiais incombustíveis, até materiais combustíveis e sua maior ou menor possibilidade de contribuição à propagação do fogo.
A exigência dessa classificação varia conforme o tipo de ocupação, a altura da edificação e sua carga de incêndio. Nas fachadas das edificações, por exemplo, são aceitos sistemas, ou componentes, que abrangem desde a Classe I até a Classe II-B. Materiais classificados como Classe I são incombustíveis, tais como, o vidro, o concreto, a alvenaria. Já os materiais de Classe II são combustíveis, mas possuem sua periculosidade mitigada. Para atingir essa classificação e ser instalado, o componente deve comprovar por meio de ensaios laboratoriais padronizados, um baixo índice de manutenção de chama e limites seguros de densidade da fumaça. Deixar de verificar o atendimento a essas classes significa introduzir uma grande carga de incêndio e de queima rápida diretamente no envoltório da edificação!
Encontramos então em 15.2.8 e 15.2.9 da NBR 16626 prescrições para os testes aplicáveis para classe II-A e II-B. Explicando de maneira simples, eles estabelecem o tempo de aplicação de uma chama ao material sob teste (30 s) e o tempo para extinção quando a fonte é retirada (60 s). A energia térmica e a fumaça liberadas no ensaio são também controladas.
Entretanto, garantir que o SFV que será aplicado à edificação não irá colaborar para a propagação do incêndio não é suficiente. A NBR 17193 específica em 4.2.1 que a classificação do componente II-A ou II-B deve ainda possuir um critério adicional, d0.
Em 15.2.11 da NBR 16626 o produto é definido como d0 quando não ocorrem gotejamento e nem desprendimento de partículas em chama.
A subseção 4.2.1 da NBR 17193 prossegue: 4.2.1.3 Quando o BAPV for instalado sobre a cobertura de uma edificação, ele deve ser adicionalmente classificado como IIT, conforme a ABNT NBR 16841. A cobertura que receber o BAPV deve ser comprovadamente classificada IIT, conforme a NBR 16841.
[...] 4.2.1.5 Quando o BIPV fizer parte da cobertura deve ser adicionalmente classificado como IIT, conforme a NBR 16841. A parte da cobertura que não contiver o BIPV deve também ser comprovadamente classificada como IIT, conforme a NBR 16841.
A NBR 16841 classifica em 6.1 como classe IIT os produtos para telhados e componentes de cobertura ensaiados para constatar que não sejam propagadores de incêndio.
Fica então uma reflexão: estamos efetivamente considerando, quando aplicamos um SFV a uma edificação, todas as recomendações para a proteção passiva contra incêndio prescritas pelas normas técnicas? Será que verificamos, quando selecionamos um SFV para aplicar a uma edificação, se todos os ensaios necessários para garantir a segurança dos ocupantes, e da própria edificação, na ocorrência de um incêndio foram certificados pelo fabricante selecionado?
Na próxima edição de OSE continuaremos nossa reflexão sobre a segurança na aplicação do SFV em uma edificação. Espero vocês. Até lá!
SEGURANÇA EM INSTALAÇÕES E SERVIÇOS EM ELETRICIDADE |
Por Aguinaldo Bizzo
EQUIPAMENTO DE PROTEÇÃO INDIVIDUAL PARA
A NR10 define que “nos trabalhos em instalações elétricas, quando as medidas de proteção coletiva forem tecnicamente inviáveis ou insuficientes para controlar os riscos, devem ser adotados equipamentos de proteção individual específicos e adequados às atividades desenvolvidas, em atendimento ao disposto na NR 6.
Nas condições de risco elétrico, objeto da Norma, onde as medidas de proteção coletiva forem inviáveis de adoção ou não forem suficientes para a completa prevenção do risco elétrico e, ainda, para atender emergências, e mediante fundamentação técnica cabível, a Norma libera o uso de equipamento de proteção individual – EPI para proteção da segurança e prevenção à saúde dos trabalhadores.
A NR 10 remete a responsabilidade de regulamentação à NR-6, que trata especificamente de EPI. Portanto, caberá ao Ministério do Trabalho e Emprego, promover alterações na NR-6 para complementá-la com outros EPI’s aplicáveis ao risco elétrico preconizados na NR-10 e ainda não contemplados.
Em atividade de manutenção de instalações elétricas energizadas, de forma intrínseca, os profissionais estarão expostos ao Fator de Risco (perigo) eletricidade, e, dessa forma, o uso de EPI específicos para proteção aos riscos de choque elétrico e arco elétrico é condição obrigatória, salvo em instalações elétricas com medidas de controle de engenharia que eliminem e\ou atenuem os riscos a níveis aceitáveis.
Considerando o disposto na NR10 e NR1, o EPI não elimina o risco, sendo apenas uma das barreiras para evitar ou atenuar a lesão ou agravo à saúde decorrente do possível acidente ou exposição ocasionados pelo risco em questão. Assim, a utilização de EPI de forma alguma pode se constituir em justificativa para a não implementação de medidas de ordem geral (coletivas e administrativas), observação de procedimentos seguros e gerenciamento dos riscos presentes no ambiente de trabalho a fim de que possam ser mitigados.
Ou seja, observando a hierarquia das medidas de proteção a serem tomadas para proteger os trabalhadores, a utilização de EPI é a última alternativa, mesmo considerando-se que tais barreiras são imprescindíveis na execução de determinadas atividades.
Características dos equipamentos: para cumprir seu papel, os EPI devem ter características especiais que lhe são conferidas pelos seus componentes e eficácia certificada pelo MTE, resultando na emissão do CA – Certificado de Aprovação, indispensável para a comercialização e utilização do equipamento.
Certificação dos IPls: O artigo 167 da CLT estabelece que o equipamento de proteção individual só poderá ser posto à venda ou utilizado com a indicação do Certificado de Aprovação emitido pelo MME. Por sua vez, o artigo anterior obriga o fornecimento pelo empregador, sempre que as medidas de ordem geral não ofereçam completa proteção contra os riscos.
A NR 6 estabelece que, atendidas as peculiaridades de cada atividade profissional, e observado o disposto, o empregador deve fornecer aos trabalhadores os EPI adequados, de acordo com o disposto no Anexo I da Norma, que lista os equipamentos de proteção individual. Dispõem ainda a respeito dos certificados de aprovação, a Norma estabelece prazos de validade para o CA. Destes dispositivos legais, pode-se inferir dois conceitos de equipamento de proteção individual: do ponto de vista prevencionista, como o dispositivo ou produto de uso individual utilizado pelo trabalhador destinado à proteção de riscos suscetíveis de ameaçar a segurança e a saúde no trabalho, e o conceito legal, que abarcando o conceito prevencionista acrescenta a necessidade de indicação do certificado de aprovação válido emitido pelo órgão nacional competente em matéria de segurança e saúde no trabalho do Ministério do Trabalho e Emprego no equipamento de proteção individual, que deve estar enquadrado na relação do anexo I da NR6.
Para ser considerado EPI, do ponto de vista legal, é necessário que a espécie conste na relação do anexo I da NR 6, o equipamento constitua uma barreira efetiva contra o risco a que se destina, avaliada de acordo com normativas estabelecidas pelo MTE, e que possua CA válido, emitido e renovado pelo MTE com validade estabelecida quando da sua emissão ou renovação. Vários EPIs específicos para proteção a riscos elétricos, especialmente ao risco de arco elétrico, como por exemplo EPI para proteção da face e das mãos, aguardam regulamentação do Ministério do Trabalho e Emprego para homologação na NR6.
*Paulo Edmundo da Fonseca Freire é engenheiro eletricista e Mestre em Sistemas de Potência (PUCRJ). Doutor em Geociências (Unicamp), membro do Cigre e do Cobei e sócio na Paiol Engenharia.
Afrase “nunca acredite em um experimento enquanto ele não for confirmado por uma teoria” é atribuída a Arthur Eddington, astrônomo e físico que desempenhou um papel fundamental na validação das ideias de Albert Einstein. Embora frequentemente criticada por aparentemente inverter o método científico, essa afirmação revela uma reflexão mais profunda sobre a relação entre observação e interpretação na ciência.
O conceito moderno de ciência afastou-se da busca por verdades absolutas e passou a se basear na construção de modelos e hipóteses voltados à explicação da realidade. A ciência não descreve o mundo de forma definitiva; ela constrói representações aproximadas, continuamente testadas, ajustadas ou substituídas. Modelos são, portanto, simplificações da realidade. Eles incorporam apenas os aspectos considerados relevantes para descrever um sistema e analisar um determinado problema. Sua função principal é tornar o mundo compreensível e tratável, permitindo tanto a interpretação de fenômenos quanto a previsão de comportamentos sob diferentes condições.
A construção de um modelo ocorre no contexto de uma teoria, que estabelece conexões entre fatos observados, hipóteses e leis fundamentais. No entanto, nenhum modelo é definitivo. Ele deve ser constantemente confrontado com novas evidências e pode ser substituído sempre que deixar de representar adequadamente o sistema ou surgir uma teoria mais abrangente.
Modelos podem ser de diferentes tipos — físicos, analógicos ou matemáticos. Na modelagem matemática, os elementos do sistema são descritos por equações que relacionam os parâmetros relevantes, o que permite análises quantitativas e previsões. Um bom modelo, em geral, apresenta três características fundamentais:
• simplicidade (ou elegância), com o mínimo de elementos arbitrários;
• concordância com observações experimentais;
• capacidade preditiva, ou seja, de antecipar resultados ainda não observados.
A elegância, embora subjetiva, está associada à ideia de simplicidade. Esse princípio é sintetizado pela chamada Navalha de Ockham, tradicionalmente atribuída a William of Ockham, cujo enunciado — entia non sunt multiplicanda praeter necessitatem — pode ser traduzido como “não multiplicar entidades além do necessário”. Em termos práticos: não complicar sem necessidade. Esse princípio atravessa diversas áreas do conhecimento. Na literatura, William Shakespeare afirmou que “a brevidade é a alma da sagacidade”. Já Antoine de Saint-Exupéry escreveu que “a perfeição é alcançada não quando não há mais nada a acrescentar, mas quando não há mais nada a retirar”. Na ciência, o próprio Einstein destacou que o objetivo é explicar o maior número possível de fatos com o menor número possível de hipóteses, ressaltando que uma teoria deve ser tão simples quanto possível — mas não mais do que o necessário.
Nesse contexto, a provocação de Eddington assume um novo significado. Ela não deve ser interpretada como uma rejeição à experimentação, mas como um alerta: os dados experimentais não falam por si mesmos. Eles dependem de interpretação, e essa interpretação é orientada por modelos e teorias.
Ainda assim, na prática — especialmente na engenharia — observa-se com frequência o fenômeno oposto. No caso de sistemas de aterramento, por exemplo, muitos profissionais tendem a confiar cegamente em valores medidos em campo, mesmo quando obtidos sob condições inadequadas ou com limitações metodológicas, em detrimento de análises baseadas em modelagem e simulação.
Trata-se, em última instância, de uma espécie de fetichização do número medido: a crença de que o simples ato de medir, frequentemente reduzido ao pressionar de um botão em um instrumento, revela automaticamente uma verdade objetiva e incontestável. No entanto, assim como os modelos, as medições também estão sujeitas a erros, limitações e interpretações.
A ciência e a engenharia avançam justamente no equilíbrio entre teoria e experimento — não na supremacia de um sobre o outro, mas na complementação construtiva entre ambos.
*Por Diretoria Executiva do CIGRE-Brasil
Eventos reúnem especialistas e lideranças do setor elétrico em ambientes de alto nível para troca de conhecimento e networking qualificado
Osetor elétrico está inserido em um contexto de alta complexidade técnica e regulatória. Por seu papel central na economia, demanda decisões cada vez mais bem fundamentadas para assegurar níveis elevados de confiabilidade, eficiência e sustentabilidade. Nesse ambiente, o acesso a conteúdo técnico consistente e a participação contínua em instâncias especializadas de discussão deixam de ser apenas um diferencial competitivo e passam a integrar a agenda estratégica de profissionais e organizações.
É nesse contexto que o CIGRE-Brasil se posiciona como um dos principais polos de articulação técnica do setor elétrico. Parte de uma rede internacional criada em 1921, o CIGRE (Conseil International des Grands Réseaux Électriques) é amplamente reconhecido pela produção e difusão de conhecimento técnico independente e de excelência sobre sistemas de energia. No país, a entidade atua como ponte entre a experiência global e as particularidades do sistema elétrico nacional, contribuindo para embasar decisões e direcionar investimentos.
Essa atuação se materializa por meio dos 16 Comitês de Estudos, que cobrem toda a cadeia do setor elétrico, da geração à distribuição, incluindo transmissão, operação e novas tecnologias. Esses grupos reúnem especialistas de empresas, universidades, centros de pesquisa e instituições públicas em um ambiente estruturado de colaboração. Nesses fóruns, temas relevantes são analisados de forma aprofundada, desafios são discutidos sob diferentes ângulos e diretrizes técnicas são consolidadas em relatórios, guias e publicações amplamente utilizados como referência pelo mercado.
A participação em Grupos de Trabalho, tanto nacionais quanto internacionais, amplia conexões técnicas, qualifica o debate e posiciona o Brasil nas discussões globais sobre temas críticos do setor. Além da produção técnica, o CIGRE-Brasil se destaca pela realização de eventos que se caracterizam pelo alto nível técnico e pela presença dos principais agentes do setor elétrico. Esses encontros reúnem especialistas, engenheiros, executivos, acadêmicos e representantes de instituições públicas e regulatórias, criando um ambiente qualificado para a troca de conhecimento e o fortalecimento de relações profissionais e institucionais. Trata-se de um espaço estratégico de networking, no qual se conectam
diferentes elos da cadeia elétrica. Entre os principais eventos previstos para 2026, destacam-se:
• XVI SEPOPE – Simpósio de Especialistas em Planejamento da Operação e Expansão Elétrica - 18 a 20 de maio, Foz do Iguaçu (PR)
• II ENILT – Encontro Nacional sobre Inovações em Linhas de Transmissão (CE B2), 9 e 10 de junho – Belo Horizonte (MG)
• XI SMARS – Seminário Brasileiro de Meio Ambiente e Responsabilidade Social do Setor Elétrico (CE C3), 23 a 25 de junho
– Rio de Janeiro (RJ)
• I SENRED – Seminário Nacional de Recursos Energéticos Distribuídos (CE C6), 25 e 26 de junho – Curitiba (PR)
• XII ENAM – Encontro Nacional de Máquinas Rotativas (CE A1), 22 a 24 de setembro – Local a definir
• XVIII STPC – Seminário Técnico de Proteção e Controle (CE B5), 6 a 9 de outubro – Belo Horizonte (MG)
• II CIGRE Security - Seminário Técnico de Cibersegurança em Infraestruturas Críticas (CE D2), 28 e 29 de outubro – São Paulo (SP)
• XIX EDAO – Encontro para Debates de Assuntos da Operação (CE C2), 23 a 26 de novembro – Rio de Janeiro (RJ)
• XII WORKSPOT – Workshop Internacional sobre Transformadores, Equipamentos, Subestações e Materiais (CE A2 / A3 / B3 / D1), 30 de novembro a 2 de dezembro – Belo Horizonte (MG)
Participar de um evento do CIGRE-Brasil significa acessar conteúdo técnico de excelência e estar em contato direto com profissionais que influenciam decisões e investimentos no setor elétrico. Mais do que atualização, esses encontros proporcionam inserção qualificada nas discussões e ampliam o relacionamento com os principais agentes do mercado.
Combinando tradição e inovação, o CIGRE-Brasil fortalece profissionais e organizações ao promover articulação técnica e desenvolvimento contínuo, além de posicionamento institucional em um ambiente de alta credibilidade.
*Por João Carlos de Oliveira Mello (diretor-presidente), Antonio Carlos Barbosa Martins (diretor técnico), Maria Alzira Noli Silveira (diretora de assuntos corporativos) e Joyce Meireles Siqueira (diretora financeira).
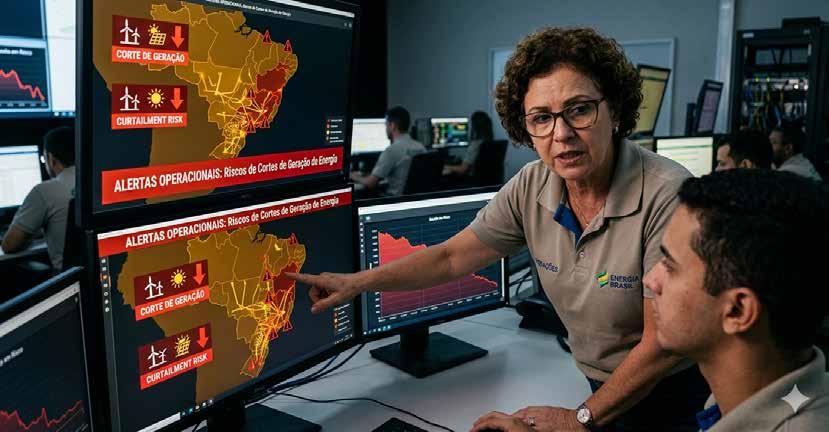
As distribuidoras de energia elétrica estão preparadas para atender eventuais pedidos do Operador Nacional do Sistema Elétrico (ONS), conforme o plano emergencial em vigor. No entanto, o segmento alerta para a necessidade de definição de critérios claros e procedimentos detalhados para a execução dos cortes de geração, de forma a evitar insegurança jurídica e possíveis contestações.
O setor elétrico brasileiro vive atualmente um cenário de excesso de oferta de energia. Em março, a capacidade instalada alcançou 249,5 GW, sendo 45,5 GW provenientes de micro e minigeração distribuída (MMGD), o que representa 18,3% do total. Esse crescimento traz desafios inéditos para a estabilidade do sistema.
Em períodos de baixa demanda e alta geração solar — como feriados e fins de semana — o excesso de energia pode comprometer o equilíbrio da rede, exigindo o chamado curtailment, ou corte de geração, para evitar blecautes.
Diante desse contexto, a Agência Nacional de Energia Elétrica (Aneel) determinou a implementação de um plano emergencial para usinas conectadas à rede de distribuição (Tipo III), como solares, eólicas, PCHs e biomassa. A medida é acionada quando os recursos da rede principal se esgotam, com o objetivo de preservar a segurança do Sistema Interligado Nacional.
Nesse arranjo, as distribuidoras atuam como executoras das ordens do ONS, repassando aos geradores locais a necessidade de redução da geração.
Em cenários críticos recentes, a restrição de fontes controladas chegou a 98,5%, reduzindo a margem de segurança do sistema e evidenciando a necessidade de inclusão das usinas de menor porte nos cortes.
Apesar da prontidão operacional, o segmento demonstra preocupação com a falta de detalhamento sobre como esses cortes devem ocorrer. Hoje, o ONS informa apenas o volume total de redução necessário por área, cabendo às distribuidoras definir como esse montante será distribuído entre as usinas.
A ausência de critérios objetivos de rateio aumenta o risco de judicialização, já que geradores podem questionar perdas financeiras decorrentes das decisões. Além disso, o plano foi implementado sem Análise de Impacto Regulatório e sem consulta pública, o que amplia a insegurança.
Há também desafios técnicos. Diferentemente das grandes usinas, as unidades Tipo III não estão sob controle direto das distribuidoras, que não possuem o comando físico para desligamento, atuando apenas como intermediárias na comunicação com os geradores.
Para mitigar essas dificuldades, está em estudo a criação de um sandbox regulatório, com a evolução das distribuidoras para o papel de operadores do sistema de distribuição (DSO). A proposta prevê a divisão das usinas Tipo III em dois grupos: acima e abaixo de 10 MW. As de maior porte passariam a contar com mecanismos obrigatórios de supervisão e controle em tempo real, permitindo atuação mais coordenada com o ONS.
No longo prazo, o equilíbrio do sistema dependerá de soluções estruturais, como o avanço do armazenamento de energia e o desenvolvimento de tarifas mais inteligentes, capazes de estimular o consumo em momentos de excesso de geração. Até que essas alternativas se consolidem, os cortes de geração tendem a ser o principal instrumento para garantir a segurança da operação.
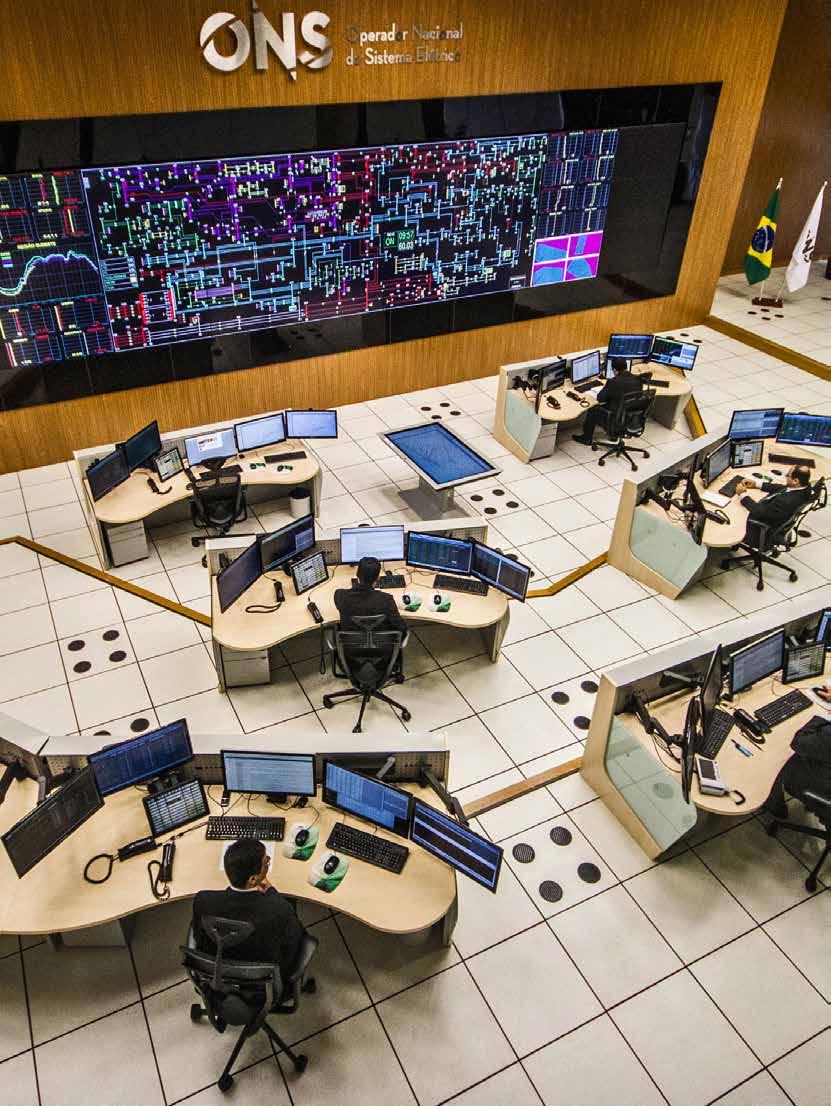
Em busca de estabilidade, ONS promove cortes compulsórios na geração renovável, acirrando o debate sobre ressarcimento de prejuízos aos geradores e pressionando por mais investimentos no fortalecimento da infraestrutura elétrica nacional
No dia 15 de agosto de 2023, falhas em equipamentos de controle de tensão de usinas solares no Nordeste provocaram um apagão em cascata que atingiu 25 estados e o Distrito Federal. O episódio mudou a forma como o Operador Nacional do Sistema (ONS) passou a gerir o fluxo de energia da região, desde então, o operador restringiu o envio de energia do Nordeste para o Sudeste por razões de confiabilidade elétrica. O resultado é um problema que o setor elétrico ainda não equacionou: o curtailment — o corte compulsório de geração por limitações de rede ou excesso de oferta — e vem causando prejuízos crescentes aos geradores, sem que haja uma Resolução Normativa ainda sobre o tema.
A Lei 15.269, publicada em novembro de 2025 e conhecida como "Reforma do Setor Elétrico”, reconheceu o problema ao determinar o ressarcimento do período entre setembro de 2023 e a data da lei, desde que renunciassem às ações judiciais em curso no Tribunal Regional Federal da 1ª Região (TRF1).
O texto legal, porém, não teve a atualização das regras que deveriam reger o curtailment daqui para frente. A Resolução Normativa 1.030 — que consolida as normas de ressarcimento para geração eólica e solar e classifica os cortes em três categorias: razão energética, confiabilidade elétrica e indisponibilidade externa — segue sem revisão. Para Fernando Mosna, diretor da Agência Nacional de Energia Elétrica (ANEEL), este é um problema que o setor precisa corrigir.
"A agência até agora não abriu consulta pública para revisitar a Resolução 1.030, mesmo depois do advento da Lei 15.269. É importante fazer isso para que os geradores renováveis tenham previsibilidade — o legislador entendeu que deveria haver uma mudança normativa em relação ao passado, mas é fundamental que a agência faça o regramento quanto ao futuro", afirma Fernando Mosna, diretor da ANEEL.
O diretor reconhece que, no momento, não há consulta pública em andamento na ANEEL sobre o tema, e o setor aguarda a consulta pública do Ministério de Minas e Energia (MME) sobre o ressarcimento do período entre setembro de 2023 e novembro de 2025.
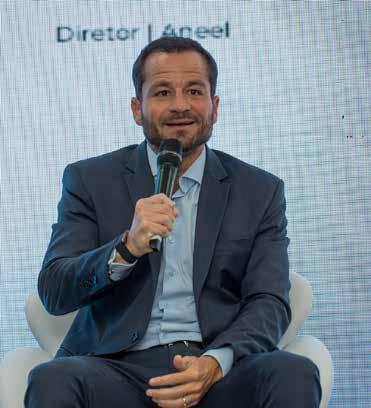






Para ele, no entanto, o debate não se limita ao ressarcimento.
“O curtailment é um fenômeno físico que acontece não só no setor elétrico brasileiro, como em todos os setores elétricos de todo o mundo. O que a gente tem que buscar fazer é, em relação ao corte físico, concluir a Consulta Pública 45 de 2019 (texto legal que busca definir critérios do curtailment de usinas centralizadas e renováveis (eólica/solar) pelo ONS) para, de algum modo, hierarquizar como que, no primeiro momento, o ONS deveria fazer o corte físico, independente de como ele faça em tempo real”, afirma.
Mosna defende ainda que o avanço ainda que o avanço regulatório precisa ocorrer em diferentes frentes simultaneamente.
“Temos também que dar previsibilidade aos geradores, atualizando a Resolução Normativa 1.030. E, tanto quanto possível, também permitindo que a inserção de baterias no Brasil seja bem-sucedida, para que, de alguma forma, o gerador renovável, se ele tiver um sistema de baterias, consiga destinar a energia para ser armazenada na bateria e não ter o corte. São três iniciativas que eu acredito que elas têm que caminhar em conjunto”, conclui Mosna.
No âmbito do Ministério de Minas e Energia (MME), o movimento em curso é a edição de um regulamento que estabeleça os critérios para o ressarcimento previsto na lei, definindo a caracterização de um corte por razão energética e o que se enquadra como confiabilidade elétrica. Para Gustavo Manfrim, subsecretário de Assuntos Econômicos e Regulatórios do MME, o desafio é definir critérios claros de responsabilidade e causalidade para os próximos cortes de energia.
“O Ministério também pretende colocar quais são os critérios para a consideração do corte no futuro e qual a responsabilidade de cada agente. É importante ter claro que os riscos de mercado devem ser assumidos pelos agentes, mas questões de operação e
imprevisibilidades que os afetem, precisam ser discutidas", afirma Manfrim.
A Empresa de Pesquisa Energética (EPE) tem intensificado os estudos voltados ao planejamento do sistema elétrico em meio ao avanço das renováveis. Na avaliação de Reinaldo Garcia, diretor de Estudos de Energia Elétrica da entidade, o curtailment é, em grande medida, reflexo de um descompasso estrutural entre a velocidade de implantação das usinas renováveis, que levam cerca de 3 a 4 anos para implantação, e o tempo necessário para a entrega das obras de transmissão, que pode atingir cerca de 7 anos.
“Hoje, o prazo de implantação da geração renovável é praticamente metade do prazo das obras de transmissão. Isso acaba gerando um atraso natural da rede em relação à entrada dessas usinas”, afirma.
O resultado, segundo constatado e explicado pelo diretor da EPE, é um sistema que, em determinados momentos do dia, não consegue escoar toda a energia disponível, cenário que tem se tornado cada vez mais frequente com o avanço da geração distribuída e centralizada.
Há ainda um ponto sensível fora do alcance direto do Operador Nacional do Sistema (ONS): a micro e minigeração distribuída. Sem controle centralizado, esse tipo de geração amplia a complexidade da operação, sobretudo nas transições rápidas entre o pico solar e o início da noite. “Hoje, a MMGD é um recurso que o operador não consegue controlar, e isso traz desafios importantes para a operação do sistema”, diz Garcia.
O armazenamento em baterias tende a ganhar protagonismo
como alternativa para mitigar os efeitos desse desequilíbrio. “Além de atender à ponta, as baterias podem prestar serviços ancilares e também absorver excedentes de geração, especialmente solar, ao longo do dia, liberando essa energia no momento de maior demanda”, explica o diretor da EPE.
EXPANSÃO DE RENOVÁVEIS AMPLIA PRESSÃO SOBRE
TRANSMISSÃO, SEGUNDO PROJEÇÕES DO PDE 2035
O horizonte de expansão do setor elétrico brasileiro, mapeado pelo Plano Decenal de Expansão de Energia (PDE) 2035, publicado no dia 12 de fevereiro de 2026, projeta que o Brasil pode ampliar em até 100 GW a capacidade de geração instalada, com crescimento do consumo final de energia da ordem de 20% na próxima década — um ciclo que demandará investimentos estimados em R$ 3,5 trilhões no setor energético.
Ao mesmo tempo em que a expansão da geração renovável avança, novos projetos eletrointensivos começam a pressionar o sistema por capacidade de conexão, infraestrutura de transmissão e maior flexibilidade operativa.
Segundo o PDE 2035, os processos de conexão à Rede Básica relacionados a essas duas frentes já totalizam 54,2 GW até 2038 — sendo 26,3 GW de projetos de data centers e 27,9 GW de plantas de hidrogênio —, volume que, para efeito de comparação, equivale a mais da metade do pico de carga atual do sistema brasileiro, estimado em cerca de 104 GW.
As plantas de hidrogênio concentram-se majoritariamente no Nordeste, enquanto os projetos de data centers têm em São Paulo seu principal pólo de atração.
GERAÇÃO CENTRALIZADA: CORTES CHEGAM A 40% EM ALGUNS ATIVOS DA ECHOENERGIA
Em alguns ativos da Echoenergia, plataforma de geração e comercialização de energia renovável do Grupo Equatorial, as restrições de geração já superam 40% da capacidade. Para Liu Aquino, CEO da companhia, o curtailment deixou de ser um evento pontual e passou a fazer parte da rotina operacional dos ativos renováveis.
“Esse desequilíbrio tem levado a cortes cada vez mais frequentes na geração centralizada renovável, que deixaram de ser eventos pontuais e passaram a ser uma questão estrutural.
Na prática, isso marca uma mudança importante: o setor elétrico entra em uma nova fase, onde previsibilidade e coordenação passam a ser tão relevantes quanto expansão", afirma.
O impacto financeiro é direto e agravado pela limitação regulatória. Segundo o executivo, apenas uma parcela das perdas associadas à energia não entregue é passível de ressarcimento pelas regras atuais — o que, na avaliação da empresa, evidencia a necessidade de evolução do marco normativo. "O modelo atual ainda não distribui de forma equilibrada os efeitos do excesso de oferta", afirma.
Para Aquino, o próximo passo do setor elétrico elétrico está
baseado na evolução dos sinais de preço, a regulamentação do armazenamento em larga escala e o fortalecimento da flexibilidade do sistema são pontos centrais para garantir a sustentabilidade do crescimento. Segundo ele, “um sistema mais flexível e bem-sinalizado é condição fundamental para conciliar expansão das renováveis com segurança operativa e previsibilidade para todos os envolvidos”. À medida que o curtailment avança como problema estrutural, a Associação Brasileira de Geração Distribuída (ABGD) se posiciona para evitar que a expansão da GD seja apontada como parte da causa. Para a entidade, os dois fenômenos operam em redes distintas e não devem ser tratados como faces do mesmo problema. "A geração distribuída está na linha de distribuição. O curtailment acontece nas linhas de transmissão", afirma Zilda Costa, vice-presidente da ABGD. Segundo defendido pela executiva, a GD opera a partir do consumo declarado pelo próprio usuário, seja residencial ou industrial, com base na média de consumo e aprovada previamente pela distribuidora. O curtailment, por outro lado, afeta usinas centralizadas com outorga de centenas de megawatts, desligadas pelo ONS por limitações na infraestrutura de transmissão ou pela ausência de demanda suficiente para absorver a geração disponível. Para Zilda, a sobreoferta é o ponto mais sensível do debate. "Em qual momento você pode culpar o consumidor por gerar sua própria energia, se há mais de dez anos ele foi incentivado a fazer exatamente isso pelas resoluções 482, 687, 786 e pela Lei 14.300?", questiona. Para a vice-presidente da ABGD, responsabilizar a GD pelo desequilíbrio do sistema seria contradizer uma política pública que o próprio Estado incentivou por mais de uma década.
Do lado das distribuidoras, o olhar é outro. Para a Associação Brasileira de Distribuidores de Energia Elétrica (Abradee), o crescimento acelerado da micro e minigeração distribuída (MMGD) gera custos que vão além da operação das redes e são repartidos para todo o sistema. "O crescimento da MMGD demanda um forte volume de investimentos das distribuidoras para lidar com a inversão de fluxo, desbalanceamento de fases e sobrecarga de transformadores. Esses investimentos provocam aumento da tarifa de todos os consumidores, especialmente aqueles que não têm MMGD", afirma Ricardo Brandão, diretor de Regulação da Abradee.
Para a Abradee, a resposta estrutural passa pela criação do DSO (Distribution System Operator ou Operador de Sistema de Distribuição), que representa o operador do sistema de distribuição, gerenciando em tempo real todos os recursos energéticos distribuídos, inclusive em coordenação com o ONS. "Enxergamos um futuro onde a distribuidora é uma grande provedora de recursos de rede, com gestão sobre todos os recursos energéticos distribuídos em tempo real. A tecnologia para isso já existe e as distribuidoras vêm investindo fortemente em modernização e digitalização da rede. A regulação precisa acompanhar esse movimento", conclui Brandão.
* Cemig, ONS, Equatorial Energia e Energisa foram contactadas para esta reportagem, mas não responderam até o fechamento desta edição.
ACTEMIUM (SISNERGY)
AG-TECH ENGENHARIA
BAMARO MONTAGENS ELÉTRICAS
BCM AUTOMAÇÃO
BRVAL ELECTRICAL
CCR MONTAGENS INDUSTRIAIS
CHELB CHICOTES ELÉT. E MONT.
EMBRASTEC
DBTEC
DRIVETECH SOLUÇÕES TEC.
ELEKTRENG ENGA & CONSULTORIA
ELETROVASF
ENGQUADROS
FASTWELD INDÚSTRIA E COMÉRCIO
FORZA
GAZQUEZ PAINÉIS ELÉTRICOS
GENERAC GRUPOS GERADORES
GRUPO GIMI SOL. EM ENERGIA
GRUPO SETTA
GRUNNER ENERGIA
IDEAL MECÂNICA DE PRECISÃO LTDA
INTELLI STORM
KRK ENGENHARIA
LEGRAND BRASIL
M BASTOS ENGENHARIA
MARCELO RAMOS
METTA SOLUÇÕES ELÉTRICAS LTDA NAVILLE
PROLUX ENGENHARIA DE SISTEMAS
RENNOSONIC
ROMAGNOLE
ROXTEC
SALY ENGENHARIA
SCALIBUR ENGENHARIA
SCHNEIDER ELECTRIC
STANDART ENGENHARIA ELÉTRICA
SUPPLY TECH
V GROW
VISION SERV. E PAINÉIS ELÉTRICOS
WAGO ELETROELETRÔNICOS
WEG
(31) 99762-9911 (48) 2012-8016 (31) 3393-2055 (51) 3374-3899 (21) 97105-6853 (65) 3359-5691 (11) 4035-4559 (16) 99191-0979 (12) 3642-9006 (16) 99634-9795 (71) 99121-1609 (87) 3024-8684 (21) 99617-4264 (11) 2423-2430 (41) 99891-7236 (11) 3380-8080 (17) 99789-9631 (11) 98326-5975 (34) 99189-9717 (27) 98157-0018 (11) 3488-3038 (16) 98171-9871 (13) 99654-7225 0800 011 8008 (81) 99402-8545 (75) 99929-9990 (31) 3368-7300 (11) 2431-4500 (19) 98143-7900 (35) 3622-0327 (44) 99972-1254 (21) 3282-5160 (55) 3221-8382 (31) 99688-6158 N/A (66) 99997-0463 (11) 3124-1399 (51) 98138-8551 (31) 3215-6200 (11) 4040-0100 (47) 3276-4000
www.actemium.com.br www.ag-techengenharia.com www.bamaro.com.br www.bcmautomacao.com.br www.brval.com.br www.ccr.eng.br www.chelb.ind.br www.embrastec.com.br www.dbtec.com.br www.drivetech.com.br www.elektreng.com.br www.eletrovasf.com.br www.engquadros.ind.br www.fastweld.com.br www.forza-ind.com.br www.gazquez.com.br www.generacbrasil.com.br www.grupogimi.com.br www.gruposetta.com www.grunner.com.br www.ideal.ind.br www.intellistorm.com.br www.krkengenharia.com.br www.legrand.com.br www.mbastosengenharia.com.br www.arcadis.com www.metta.ind.br www.naville.com.br www.prolux.com.br www.rennosonic.com www.romagnole.com.br www.roxtec.com/br www.salyengnharia.com.br www.scaliburengenhariatecnogia.com.br www.se.com/br www.standart.eng.br www.supplytechsp.com.br www.vgrow.com.br www.grupovision.com.br www.wago.com.br www.weg.net
Contagem
Palhoça
Contagem
PORTO ALEGRE
Valença
Cuiabá
Bragança Paulista
Ribeirão Preto
Pindamonhangaba
São Paulo
Salvador
Petrolina
Duque de Caxias
Guarulhos
Curitiba
São Paulo
Cravinhos
Suzano
Patos de Minas
Vila Velha
Embu das Artes
Orlândia
Mogi das Cruzes
São Paulo
Olinda
São Luís
Contagem
Guarulhos
São Paulo
Itajubá
Mandaguari
Rio de Janeiro
Santa Maria
BELO HORIZONTE
São Paulo
Sinop
São Paulo
PORTO ALEGRE
NOVA LIMA
Jundiaí
Jaraguá do Sul
Nesta edição, apresentamos uma relação completa dos principais distribuidores e revendedores de quadros, painéis e acessórios. Essencial para a cadeia elétrica e industrial, o segmento desempenha papel estratégico ao abrigar, proteger e distribuir a energia elétrica com segurança, confiabilidade e eficiência em instalações residenciais, comerciais e, sobretudo, industriais.
Possui corpo técnico especializado para oferecer suporte aos clientes
Oferece treinamento técnico para os clientes
Fornece serviços de instalação e/ou manutenção dos equipamentos X
Quadros de distribuição de força X
Quadros de distribuição de luz
Cubículos tipo Metal-Clad
Quadros para partida de motores em MT
Centro de controle de motores (CCM) X
Cubículos
Cabines de barramentos
Cabines primárias
Quadros de automação
Quadros para áreas classificadas (EX)
Mesas de comando
Quadros para medidores de energia
Eletrocentro
Quadro fotovoltáico
Centro de medição agrupada
Painel de Soft Starter
Painéis de BT
Painel de Proteção e/ou controle X
Quadros de partida de motores
Armários modulares
Caixas de medição
Quadros de distribuição
Acessórios e ferragens em geral para painéis X
Caixas a prova de tempo
Caixas para áreas classificadas X
Redes de mulheres na energia: estamos prontas para transformar o setor - ou apenas sustentando ele?
Aline Cristiane Pan é Doutora em Energia Solar Fotovoltaica e Professora na UFRGS, onde coordena o Grupo de Pesquisa em Transição Energética. Co-fundadora da Rede Brasileira de Mulheres na Energia Solar, tem mais de 25 anos de experiência no setor.
Atransição energética brasileira tem sido frequentemente apresentada como um processo técnico, tecnológico e econômico. Mas há uma dimensão que ainda é pouco enfrentada com a profundidade necessária: quem está, de fato, estruturando essa transição - e em que condições?
O estudo Panorama de Redes e Organizações de Mulheres no Setor de Energia, que lançamos neste momento no âmbito do Pacto Nacional de Equidade de Gênero na Energia, marca um passo importante nessa reflexão. Construído a partir da escuta de mais de mil mulheres e da análise de dezenas de organizações em todo o país, ele não apenas mapeia iniciativas - ele revela as bases estruturais sobre as quais estamos construindo a equidade no setor energético brasileiro.
Os dados mostram um cenário que, à primeira vista, é promissor.
O Brasil conta hoje com um ecossistema crescente de redes de mulheres, com atuação nacional, forte engajamento e presença em diferentes segmentos da cadeia energética. Essas redes têm sido fundamentais para ampliar visibilidade, promover formação e criar espaços de apoio e pertencimento em um setor historicamente masculino. Mas é justamente ao olhar com mais atenção que emergem os desafios estruturais.
A maior parte dessas organizações ainda opera com baixa institucionalização: apenas cerca de 27% possuem personalidade jurídica própria, enquanto 40% funcionam vinculadas a outras instituições e 33% seguem de forma informal. Esse dado, por si só, já diz muito. Ele revela que uma parte significativa da agenda de equidade de gênero no setor energético brasileiro está sendo sustentada sem estrutura formal, sem financiamento estável e, muitas vezes, sem reconhecimento institucional.
Na prática, isso se traduz em um fenômeno recorrente: a sobrecarga das mulheres que lideram essas iniciativas. Profissionais que, além de suas atividades técnicas e responsabilidades pessoais, assumem a construção e manutenção dessas redes - muitas vezes de forma voluntária.
Ao mesmo tempo, a análise das ações desenvolvidas mostra um padrão importante: 88% das redes promovem eventos e encontros, enquanto apenas 31% produzem estudos técnicos ou relatórios analíticos. Eventos são essenciais: eles mobilizam, conectam e inspiram. Mas, sozinhos, não transformam estruturas.
A ausência de produção sistemática de dados, indicadores e evidências limita diretamente a capacidade de incidência dessas redes em políticas públicas, regulações e decisões estratégicas do setor. Sem dados, não há diagnóstico consistente. Sem diagnóstico, não há política eficaz. Outro ponto crítico revelado pelo estudo é a dimensão territorial. Embora muitas redes se apresentem como de atuação nacional, a distribuição regional evidencia desigualdades importantes. O Nordeste, por exemplo, representa mais de 20% da geração distribuída no país, mas aparece com pouco mais de 4% das menções nas redes. A região Norte, por sua vez, praticamente não aparece.
Esse descompasso levanta uma questão central: estamos conseguindo construir uma agenda de equidade que dialogue com a diversidade territorial do Brasil - ou estamos reproduzindo, dentro das redes, as mesmas desigualdades que buscamos combater?
O que este estudo nos mostra, de forma muito clara, é que não basta existir rede - é preciso estrutura, governança, dados e estratégia para que essas redes possam, de fato, transformar o setor. Nesse contexto, o Pacto Nacional de Equidade de Gênero na Energia assume um papel estratégico.
Mais do que um espaço de articulação, o Pacto pode e deve atuar como um indutor de mudança estrutural. Isso significa apoiar a formalização e sustentabilidade das redes, fomentar a produção de dados e indicadores, fortalecer a governança e ampliar a incidência em políticas públicas. A pergunta que fica - e que este estudo nos convida a enfrentar - é direta: estamos construindo as bases para transformar o setor energético ou apenas garantindo que ele continue funcionando como sempre foi?
Frederico Boschin é Diretor Executivo da Noale Energia e Sócio da Ferrari Boschin Advogados. Advogado (UFRGS); MBA Gestão Empresarial (FGV/RS); Mestre em Direito Econômico pela Universidade de Lisboa; Pós-graduado em Engenharia de Energia (PUC/RS) e em Regulação do Setor Elétrico (UFRJ). Coordenador da ABSOLAR (Santa Catarina); Membro do Conselho de Infraestrutura da FIERGS; Conselheiro do SindienergiaRS; Professor da PUC/RS e PUC/MG;
Enquanto a matriz elétrica brasileira se tornava mais limpa e competitiva, a conta paga pelo consumidor final seguia o caminho inverso. De maneira silenciosa, os encargos setoriais e subsídios concedidos pelo governo cresceram de forma acelerada e hoje representam parcela significativa da fatura.
O diagnóstico é conhecido e já tratado aqui nesta coluna: a fatura de energia deixou de ser apenas a remuneração de um serviço para se tornar um veículo de políticas públicas transversais. Muitas vezes de forma disfarçada.
Segundo a justificativa do Projeto de Lei Complementar (PLP) 100/2026, os encargos e subsídios saltaram de R$ 19 bilhões em 2018 para R$ 48 bilhões em 2024. Diante desse cenário, a criação de uma disciplina de governança setorial sobre encargos e subsídios surge não apenas como um ajuste regulatório absolutamente necessário, mas como um marco de governança que pretende instituir o que vem sendo chamado pelo mercado de "Lei de Responsabilidade Elétrica", uma vez que busca trazer para o setor a ideia de transparência e definição técnica.
Neste sentido, o maior mérito do projeto é a pacificação conceitual, trazendo a distinção entre Encargo Setorial (obrigação de natureza de preço público para custear políticas, universalização ou segurança do sistema) e Subsídio Setorial (benefício econômico concedido a classes específicas, podendo ser direto (via encargo) ou indireto/cruzado (via descontos tarifários rateados pelos demais usuários).
Essa distinção é fundamental para expor o "custo invisível" dos subsídios cruzados, que muitas vezes não transitam por fundos setoriais, mas impactam diretamente a modicidade tarifária, visto que qualquer nova criação ou ampliação de subsídio deve vir acompanhada de estimativa de impacto e, crucialmente, de uma fonte de custeio que não seja a tarifa de energia.
Em outras palavras, define o que deve ser custeado pela União, através de rubrica específica no seu orçamento, no caso de políticas
públicas, e o que deve ser custeado pelos consumidores, visto que a natureza da despesa é inerente ao próprio consumo de energia elétrica.
O projeto introduz uma trava de gastos inspirada na lógica do teto de gastos da União, tal qual Limite para despesas diretas (fixado no valor previsto para o orçamento da Conta de Desenvolvimento Energético (CDE) de 2025, corrigido pelo IPCA) e um Limite para subsídios indiretos (que corresponderá ao impacto tarifário vigente na data de publicação da lei, a ser precificado pela ANEEL).
Talvez o ponto mais sensível para os agentes do setor seja o Encargo de Complemento de Recursos (ECR). Caso os limites globais sejam superados, o déficit não poderá ser repassado aos consumidores comuns. Em vez disso, o custo será rateado exclusivamente entre os beneficiários das políticas que deram causa ao excesso.
Na prática, políticas como a Geração Distribuída (especialmente o regime GD1), se interpretadas como subsídios cruzados que pressionam o teto, podem vir a ser alvo do ECR na regulamentação futura da ANEEL, alterando significativamente o payback desses projetos.
Outro aspecto importante é a tentativa de redução da judicialização sistêmica (o "custo de litigar") no setor; com objetivo de criar a Ação de Uniformização Setorial, com rito coletivo e centralizado no Distrito Federal, que prevê que associações representativas figurem no polo passivo dessas ações. Isso altera a estratégia institucional, pois uma decisão de mérito terá eficácia erga omnes e pode suspender processos individuais em curso. Tudo isso representa um esforço de sobriedade financeira para um setor que se acostumou a resolver problemas sociais e setoriais via boleto de energia.
Mas, fundamentalmente, obriga o Poder Executivo a entregar um plano de retirada gradual de subsídios ineficientes, com avaliações periódicas a cada quatro anos. A mensagem é de que o subsídio deve ser uma ferramenta de transição, não um direito perpétuo.
NBR 14039
Cláudio Mardegan é CEO da EngePower Engenharia, Membro Sênior do IEEE, Membro do Cigrè | claudio.mardegan@engepower.com
Field Forcing: O que diz o Buff Book (IEEE Std 242)
De acordo com o Buff Book o valor instantâneo da componente ac da corrente de curto-circuito coincide com a equação apresentada anteriormente:
A força eletromotriz e (pu) com o gerador a plena carga (I = 1pu) é calculada por:
e = et + xd ∙ sen φ
iac=(i"d - i' d ) e - + ( i'd-id ) e - + id
A) A componente subtransitória ac da corrente de armadura i"d é calculada como: i"d =
t T"d t T'd e" x"d
A força eletromotriz e” (pu) com o gerador a plena carga (I = 1pu) é calculada por:
e" = et + x"d ∙ sen φ
Onde: et = Tensão nos terminais do gerador (1 pu). φ = Ângulo do fator de potência do gerador.
Quando o gerador está vazio (I = 0), e” = et
B) A componente transitória ac da corrente de armadura i'd é calculada como: i'd =
e' x'd
A força eletromotriz e’ (pu) com o gerador a plena carga (I = 1pu) é calculada por:
e' = et + x'd ∙ sen φ
Quando o gerador está a vazio (I = 0), e’ = et
C) A componente permanente ac da corrente de armadura id é calculada como:
Quando o gerador está a vazio (I = 0), e = et
O IEEE Std 242 adota a equação abaixo, onde adotando e=et, significa que está na condição a vazio.
O Field Forcing irá tirar o valor da corrente da condição de campo (a vazio ou a plena carga). É dada por:
id = •
X”d – é a reatância subtransitória saturada (pu)
X'd - é a reatância transitória saturada (pu)
Xd – é a reatância síncrona (pu)
et - é a tensão terminal da máquina (pu)
e” - é a tensão interna da máquina atrás da reatância Xd” (pu) e' - é a tensão interna da máquina atrás da reatância Xd' (pu)
T”d – é a constante de tempo subtransitória de curto-circuito (s)
T'd – é a constante de tempo transitória de curto-circuito (s)
Ta – é a constante de tempo dc de curto-circuito da armadura (s)
IFg – é a corrente de campo do gerador a vazio na tensão nominal (pu)
IF - é a corrente de campo do gerador para uma dada condição de carga (pu)
φ – é o ângulo do fator de potência do gerador.
A componente dc é calculada pela equação abaixo.
t T a i"d e – idc = 2
A corrente assimétrica total eficaz (RMS) é calculada pela equação seguinte. et If xd IFG
i i 2 2 ac dc iAssim_Total_RMS = +
A Figura 19 indica os diversos trechos da curva de decremento.
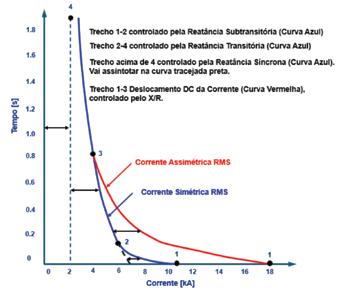
Figura 19 – Indicação dos trechos da curva de decremento e quem mantém o controle
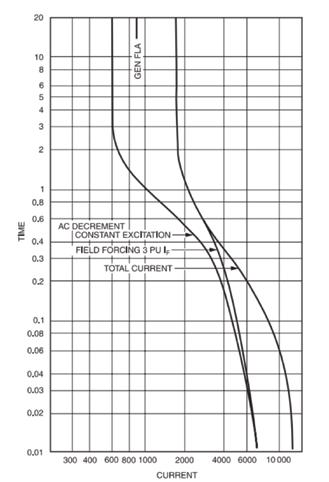
Exemplo
Dado uma máquina com as características abaixo. Plotar a curva de decremento a vazio em com um Field Forcing de 3.
kVA = 19 500
x"d = 10.7% IFg = 1 pu T d = 0.015 s PF = 0.8 x'd = 15.4% IF = 3 pu T'd = 0.417 s
Rated Voltage = 12.47 kV xd = 154% T a = 0.189 s
Rated Amperes = 903
Figura 20 – Curva de Decremento do Gerador de 19 MVA com Field Forcing de 3
Com a equação do IEEE,
Em Ampères, id = 1.948 id = 1.948 x 903 = 1759A et If xd IFG id = • 1 3 1.54 1 id = •
Daniel Bento, PMP®, é Eng. Eletricista e atua com redes isoladas de MT desde 1989. Coordenou o Comitê de Estudos B1 do CIGRE. Foi responsável técnico pela rede de distribuição subterrânea de SP. Quatro vezes na lista do 100 + Influentes da Energia. Atualmente, é CEO da BAUR do Brasil e da BAUR USA Corp.
Mesmo com mais dados, mais ferramentas e até o uso crescente de inteligência artificial, a decisão sobre onde intervir na rede continua sendo, em essência, um problema de priorização. Na prática, nem todos os ativos têm o mesmo peso para a continuidade do serviço. Ainda assim, muitas análises e decisões acabam tratando a rede de forma relativamente homogênea, como se todos os segmentos contribuíssem da mesma forma para o risco operacional e para o desempenho do sistema. Esse descompasso não é necessariamente técnico. Ele está mais ligado à forma como a criticidade é interpretada e incorporada na tomada de decisão. A ideia de que uma parcela menor dos elementos concentra uma parcela maior dos efeitos não é nova. Pareto já descrevia esse padrão há mais de um século e, em redes subterrâneas, ele se manifesta de forma particularmente concreta: poucos pontos, quando falham, respondem por uma parcela muito maior das consequências operacionais. Alguns geram ocorrências localizadas e de recomposição relativamente administrável. Outros prolongam o restabelecimento, ampliam a área afetada e pressionam de forma mais significativa os indicadores de desempenho. A diferença, nesse caso, não está apenas no defeito, mas na função que aquele ativo exerce no sistema.
Essa leitura ganha ainda mais relevância quando conectada ao conceito de enterramento estratégico, discutido em materiais recentes como o Utility Undergrounding Life-Cycle Cost Guide, publicado pela PDi2. A proposta é direta: não se trata de enterrar mais, mas de enterrar onde a falha custa mais, como em circuitos críticos, áreas com histórico recorrente, pontos com maior tempo de restauração e regiões mais expostas a eventos severos. O que essa abordagem traz de mais útil talvez seja justamente a mudança de olhar. Em vez de tratar a rede como uma malha homogênea, ela passa a ser lida a partir das consequências operacionais associadas a cada trecho.
Um cabo com alternativa de suprimento disponível produz um tipo de impacto ao falhar. Um cabo que sustenta uma carga sensível, um circuito estratégico ou uma região com recomposição mais complexa produz outro, com efeito muito mais relevante sobre a operação. Quando essa diferença não é incorporada na priorização, o risco não desaparece. Ele apenas se distribui de forma menos visível, enquanto a rede segue sendo analisada por critérios que nem sempre refletem o peso real de cada segmento para a continuidade do serviço.
É nesse ponto que o diagnóstico ganha papel mais estruturante. Em redes subterrâneas, a criticidade depende tanto da função do ativo quanto da sua condição real. Um cabo pode ser relevante pela carga que alimenta, pela ausência de redundância, pelo histórico de falhas ou pela complexidade de recomposição da área em que está inserido. Quando sinais de degradação aparecem justamente em um ativo com esse perfil, a decisão deixa de ser apenas manutenção programada e passa a ser gestão de risco operacional. Isso afasta a engenharia de abordagens baseadas apenas em idade, rotina ou percepção e reorienta a decisão em torno de consequência e evidência.
Em um cenário de maior exigência por continuidade, cargas mais sensíveis e eventos severos mais frequentes, a forma de priorizar tende a ter mais impacto do que o volume de intervenção em si. No fim, o tema dos cabos críticos expõe uma limitação comum em sistemas complexos: a ideia de que todos os ativos merecem o mesmo tipo de atenção. Em muitos casos, uma parte menor da rede responde por uma parte maior das consequências. Reconhecer onde essa concentração acontece não é apenas um exercício técnico. É uma mudança de critério e, cada vez mais, uma necessidade para quem precisa decidir onde investir, onde intervir e quais riscos aceitar.
Luciano Rosito é engenheiro eletricista, especialista em iluminação e iluminação pública. Professor de cursos de iluminação pública no Brasil e exterior.
m 2026, a Light + Building mostrou com clareza que a inovação em iluminação pública já não está apenas na luminária LED, mas em todo o sistema. Em Frankfurt, a feira reuniu quase dois mil expositores de 49 países e cerca de 145 mil visitantes, oriundos de 143 países, confirmando sua força como principal evento mundial de iluminação, automação e tecnologia predial. Em meio a uma mudança na trajetória profissional, em dezembro de 2025, decidi que precisava estar presente nesta feira para ampliar horizontes, buscar conhecimento, tendências de mercado e contatos profissionais. Então tratei de conseguir os meios de realizar esta viagem profissional e ficar focado nos seis dias de feira.
níveis de fluxo e conectar o parque de iluminação a outros sistemas urbanos. Esse avanço só é possível porque a interoperabilidade ganhou força. Protocolos abertos, APIs e plataformas integradas deixam de ser diferencial e passam a ser requisito para evitar soluções isoladas e garantir que a iluminação converse com centros de controle, mobilidade, segurança e outros serviços da cidade. Tudo isso já pensando em integração com inteligência artificial e outras inovações futuras.
O que mais me chamou a atenção foi a evolução dos componentes: LEDs mais eficientes, drivers mais inteligentes, sensores mais precisos e plataformas de telegestão preparadas para operar em rede. A iluminação pública deixou de ser vista como um conjunto de pontos de luz e passou a ser tratada como uma infraestrutura digital de base para as cidades inteligentes. Nos stands, ficou evidente a preocupação com qualidade da luz e impacto ambiental. Diversos fabricantes com selo Dark Sky, ópticas mais controladas e proposta de baixa temperatura de cor (baixo percentual de luz azul) reforçam uma tendência importante: reduzir o impacto da luz na saúde das pessoas, e no meio ambiente, melhorar o conforto visual e preservar o céu noturno sem abrir mão de desempenho.
Outro ponto forte foi a evolução dos LEDs e drivers. Os LEDs apresentados na feira reforçaram a busca por maior eficácia, melhor reprodução de cor e maior durabilidade, enquanto os drivers seguem com protagonismo por integrar dimerização, proteção elétrica, monitoramento e comunicação com sistemas de controle, integrando com a telegestão. Na prática, isso significa sair do modelo convencional e adotar arquiteturas em que o desempenho do conjunto luminária-driver-controle define o ganho real do projeto. Em iluminação pública, essa mudança é imprescindível porque influencia consumo, manutenção, confiabilidade e capacidade de integração com a telegestão.
A telegestão apareceu como a principal porta de entrada para a digitalização da iluminação pública. Mais do que comandar a luminária, ela permite medir consumo, identificar falhas, ajustar
A feira também evidenciou a consolidação do branco dinâmico nas luminárias e da iluminação adaptativa como tendências relevantes. Em áreas públicas, isso abre espaço para cenários mais seguros, mais eficientes e mais adequados ao uso real de cada local, desde vias até praças e espaços de permanência.
A principal mensagem da Light + Building 2026 foi simples: inovação não está mais no produto isolado, mas na capacidade de integrar componentes, dados e operação. Para a iluminação pública, isso significa combinar LED, driver, sensor, comunicação e software em uma solução realmente inteligente. Inovação está em saber conectar tecnologia, pessoas e buscar ampliar negócios para serem desenvolvidos no Brasil.
Nunziante Graziano é engenheiro eletricista, mestre em redes e equipamentos, Ph.D. Em Business Administration e CEO do Grupo Gimi |nunziante@gimi.com.br
Como tenho escrito nesta coluna há algum tempo, a gestão térmica em quadros de baixa tensão é um dos pilares da segurança e confiabilidade dos sistemas elétricos. Os isoladores, além de desempenharem função dielétrica, estão diretamente sujeitos a esforços mecânicos e térmicos que podem comprometer seu desempenho ao longo do tempo.
Dentro dos conjuntos de manobra em baixa tensão, os isoladores exercem papel fundamental na sustentação e isolamento de partes energizadas. Atualmente, com o aumento da densidade de potência, com a compactação dos painéis e com a maior exigência de desempenho, a gestão térmica tornou-se um desafio crescente.
Nesse contexto, a avaliação da temperatura de operação dos isoladores e sua resistência a condições térmicas severas passa a ser um requisito crítico de projeto.
Os isoladores estão sujeitos a diferentes fontes de aquecimento, entre as quais se destacam:
- Perdas resistivas nos condutores (efeito Joule)
- Correntes elevadas em regime permanente
- Esforços térmicos e mecânicos de curto-circuito
- Pontos de mau contato
- Radiação térmica de dispositivos adjacentes
Como sabemos, a elevação de temperatura pode provocar o envelhecimento acelerado de materiais poliméricos, a redução da rigidez dielétrica, deformações mecânicas inelásticas e carbonização superficial, fenômenos esses que comprometem diretamente a confiabilidade do sistema, alteram as características dielétricas e de resistência mecânica dos isoladores e podem evoluir para falhas críticas.
A norma NBR-IEC 61439-1 estabelece que os conjuntos de manobra e comando de baixa tensão devem ser projetados de modo que a elevação de temperatura não exceda limites compatíveis com os materiais utilizados. Essa verificação pode ser realizada de três formas: ensaio de tipo de fio incandescente; verificação por comparação com projeto de referência; e avaliação por cálculo validado.
Os isoladores devem operar dentro de sua classe térmica, garantindo que suas propriedades elétricas e mecânicas permaneçam estáveis ao longo da vida útil do equipamento. Em situações de falha, como conexões frouxas ou arcos elétricos, a temperatura local pode atingir níveis suficientes para iniciar a ignição
de materiais isolantes. Materiais poliméricos, amplamente utilizados em suportes e isoladores, apresentam diferentes comportamentos frente ao calor, como amolecimento e deformação, degradação térmica, inflamabilidade e propagação de chama.
A seleção de materiais deve considerar não apenas propriedades dielétricas, mas também sua resistência à ignição e auto extinção do fogo. A norma NBR-IEC 61439-1 apoia-se na NBR IEC 60695-2-10 DE 11/2022 (Ensaios relativos aos riscos de fogo - Parte 2-10: Ensaio de fio incandescente/aquecido - Aparelhagem e método comum de ensaio).
O ensaio de fio incandescente é um método padronizado para avaliar a resistência de materiais isolantes ao fogo. O princípio do ensaio é a utilização de um fio metálico aquecido eletricamente é pressionado contra o material por um tempo determinado, simulando condições de sobreaquecimento real. Os critérios avaliados são a ocorrência de ignição, tempo de extinção da chama, propagação do fogo e gotejamento de partículas incandescentes. Dependendo do quão próximos à partes vivas, o isolante será classificado por níveis típicos de severidade e consequentemente, submetido a temperaturas diferentes no ensaio, quais sejam:
960 °C → Componentes que suportam partes energizadas
850 °C → Partes estruturais e invólucros
650 °C → Componentes auxiliares
A aprovação no ensaio garante que o material apresenta comportamento seguro mesmo sob condições térmicas extremas. A abordagem moderna de engenharia em quadros elétricos exige a integração entre dimensionamento térmico adequado, seleção de materiais com alta classe térmica, conformidade com ensaios de resistência ao fogo e controle de qualidade de montagem.
Como podemos ver, a temperatura de isoladores em quadros de baixa tensão é um fator crítico que influencia diretamente a segurança e a confiabilidade dos sistemas elétricos. A correta aplicação garante que os materiais isolantes resistam a condições severas sem contribuir para a propagação de incêndios e a correta integração entre projeto térmico, seleção de materiais e validação por ensaios são essenciais para o desenvolvimento de painéis elétricos seguros, confiáveis e alinhados às exigências da engenharia moderna. Portanto, ao comprar um quadro, deve-se observar se os isoladores foram submetidos a ensaios e, sobretudo, se são adequados à sua aplicação.
Aguinaldo Bizzo de Almeida é engenheiro eletricista e atua na área de Segurança do trabalho. É membro do GTT – NR10 e inspetor de conformidades e ensaios elétricos ABNT – NBR 5410 e NBR 14039, além de conselheiro do CREA-SP.
uando tratamos de análise de exposição a riscos elétricos para atividades em redes de distribuição de energia elétrica ou “atividades em proximidades”, obrigatoriamente deve se considerar as premissas estabelecidas na NR10, ou seja, a “possibilidade de acesso acidental” com parte do corpo ou com materiais, equipamentos e ferramentas que o trabalhador utilize na sua atividade dentro dos limites estabelecidos como “zona controlada”. Neste contexto, é necessário considerar distâncias padronizadas pela NR10 “em quaisquer níveis de tensão elétrica, especificamente neste caso zona controlada de 70cm das redes de distribuição de energia elétrica”.
Deve-se considerar riscos elétricos específicos ao Fator de Risco Eletricidade, ou seja, risco de choque elétrico por contato direto, choque elétrico por contato indireto e arco elétrico, e Perigos Externos (Riscos Adicionais). Dessa forma, a definição de conceitos técnicos é fundamental para interpretação correta dos requisitos técnicos legais, bem como para elaboração de análise de risco adequada.
Contato direto ocorre quando uma pessoa entra em contato com um condutor elétrico que normalmente está energizado, sem segregação, onde possa vir a sofrer um choque elétrico, por exemplo, condutores elétricos da rede da concessionária de energia elétrica que normalmente não possuem segregação, bem como em condutores elétricos que venham ser manipulados durante o processo de manutenção elétrica nos próprios semáforos.
Contato indireto ocorre quando um indivíduo, ao tocar num material “condutor”, e que em condições normais não energizado, como por exemplo “massas “ou partes metálicas das instalações elétricas, sofre um choque elétrico em decorrência de uma falha de isolação ou alguma outra causa que provoque a energização dessas “massas”. Por exemplo, postes metálicos, onde são instalados os semáforos, materiais e\ou equipamentos metálicos instalados nas estruturas (postes, torres, etc ) onde estão as redes de distribuição de energia elétrica, como braços de iluminação pública, reatores, estruturas de roldanas etc.
As instalações elétricas de semáforos, normalmente, são construídas em estruturas metálicas sob redes aéreas de distribuição de energia elétrica. Em geral, próximas aos postes da concessionária, a fim de facilitar a alimentação elétrica dos equipamentos, através de cabos elétricos, sendo que, salvo exceções, o dispositivo de interligação da rede elétrica da concessionária e o circuito elétrico de alimentação do semáforo, normalmente, é feito em caixa de ligação,
instaladas no poste da concessionária. Em geral, próximo da rede de distribuição de energia elétrica de BT, ou seja, para a realização de atividades “nessas caixas de ligação”, obrigatoriamente para acessar esse dispositivo, o profissional pode adentrar o limite de zona controlada definida na NR10, ou seja, 70cm.
O meio de acesso dos profissionais que executam manutenção em redes de semáforos, normalmente é feita por escadas, andaimes, e, excepcionalmente, por cestos aéreos, sendo que dessa maneira, de forma intrínseca, está caracterizado riscos adicionais estabelecidos pela NR10, onde obrigatoriamente devem ser atendidas outras NR, especificamente aqui citadas a NR35 – Trabalho em Altura e no caso do uso de cestos aéreos o Anexo XII da NR12 – Equipamentos de Guindar para Elevação de Pessoas, sendo que, notoriamente, observa-se a falta de procedimentos específicos no atendimento a NR35 por esse segmento, especialmente aos requisitos referentes ao sistema de ancoragem e procedimentos de emergência.
Existe a interface das atividades de manutenção em semáforos com instalações elétricas do SEP - Sistema Elétrico de Potência, ou seja, postes com redes de distribuição de energia elétrica. A exposição ao risco de arco elétrico é condição própria para todos os profissionais que realizam atividades em proximidades de instalações elétricas energizadas, especialmente sem segregação, sendo que somente é possível avaliar se a exposição ao risco de arco elétrico é um Fator de Risco considerável nas atividades de manutenção de semáforos através de análise de risco específico, incluindo avaliação do nível de energia incidente, e o LAS- Limite de Aproximação Segura.
Assim, considerando a realidade laboral praticada pelos profissionais que executam atividades de manutenção em semáforos, bem como as condições físicas construtivas das redes de distribuição de energia elétrica e das estruturas dos semáforos, face aos critérios técnicos intrínsecos às normas técnicas aplicáveis, conclui-se que, de forma pertencente, está caracterizado o trabalho em proximidade conforme NR10.
Uma vez que se tenha trabalhadores expostos aos fatores de riscos decorrentes do emprego da energia elétrica, o processo de identificação de perigos deve considerar o disposto nas Normas Regulamentadoras e demais exigências legais de segurança e saúde no trabalho, especialmente o PGR – Programa de Gerenciamento de Riscos Ocupacionais na NR1, sendo que infelizmente não ocorrem de forma adequada.
José Barbosa é engenheiro eletricista, relator do GT-3 da Comissão de Estudos CE: 03:064.010 - Proteção contra descargas atmosféricas da ABNT / Cobei responsável pela NBR5419. | www.eletrica.app.br
AA ABNT NBR 5419:2026 trouxe mudanças relevantes para a proteção contra descargas atmosféricas no Brasil, com impactos na análise de risco, na frequência de dano, nos valores de NG e em pontos importantes de interpretação técnica.
Entretanto, a versão corrigida da norma passou a prever uma regra de transição de grande efeito prático.
O texto estabelece que: “A ABNT NBR 5419:2026, em suas partes 1 a 4, não se aplica aos projetos de construção que tenham sido protocolados para aprovação no órgão competente pelo licenciamento anteriormente à data de sua publicação como Norma
Essa
previsão é importante porque evita que projetos já em tramitação, ou já estruturados para protocolo, tenham de migrar imediatamente para uma nova base normativa. Na prática, a correção preserva a coerência técnica e documental de soluções desenvolvidas conforme a edição de 2015.
Brasileira, nem àqueles que venham a ser protocolados no prazo de até 180 dias após esta data, devendo, neste caso ser utilizada a versão anterior da ABNT NBR 5419:2015, em suas partes 1 a 4.”
Essa previsão é importante porque evita que projetos já em tramitação, ou já estruturados para protocolo, tenham de migrar imediatamente para uma nova base normativa. Na prática, a correção preserva a coerência técnica e documental de soluções desenvolvidas conforme a edição de 2015.
Isso é especialmente relevante porque a versão de 2026 não trouxe apenas ajustes redacionais. Em muitos casos, ela pode alterar o resultado da análise e, consequentemente, a definição das medidas de proteção a serem adotadas. Por isso, a regra de transição de até 180 dias interfere diretamente na escolha da norma aplicável.
Assim, a ABNT NBR 5419:2015 poderá ser mantida, por exemplo, em um edifício comercial já protocolado antes da publicação da edição de 2026, ainda que sua aprovação ocorra depois. Também poderá ser mantida em um galpão industrial, condomínio, centro logístico ou prédio corporativo cujo protocolo ocorra dentro de até 180 dias após a publicação da nova norma.
O mesmo raciocínio vale para empreendimentos que já tenham seus estudos e projetos desenvolvidos com base na edição de 2015 e que venham a ser protocolados nesse prazo de transição. Nesses casos, o elemento decisivo não é a data da contratação do projeto ou do início da obra, mas a data do protocolo no órgão competente pelo licenciamento.
Por outro lado, essa condição não autoriza a escolha livre entre as duas versões. Fora das hipóteses expressamente previstas no texto corrigido, a referência passa a ser a ABNT NBR 5419:2026.
Do ponto de vista prático, convém que o projetista deixe a base normativa claramente indicada nos memoriais, relatórios e especificações, registrando, quando for o caso, que a adoção da ABNT NBR 5419:2015 decorre da regra de transição prevista na versão corrigida da norma.
Em síntese, a correção da ABNT NBR 5419:2026 não afasta sua condição de referência normativa mais atual, mas deixa claro que, em situações específicas, a versão de 2015 ainda pode ser validamente mantida. Isso traz mais segurança técnica e jurídica para projetos já protocolados ou protocolados dentro do prazo de 180 dias.


A linha Mining Block® STRAHL, composta por tomadas e plugues industriais, tomadas com bloqueio mecânico, eletromecânico e proteção elétrica, atende aos mais rigorosos padrões de qualidade e segurança exigidos nas instalações elétricas. Desenvolvidas para garantir segurança e proteção, são indicadas e apropriadas para instalação e uso em ambientes extremamente agressivos, como indústrias de mineração, petroquímicas, siderúrgicas, áreas portuárias, entre outras.
Disponíveis opções com proteções adicionais contra sobrecarga/sobretensão, curto-circuito (disjuntor termomagnético) e choque elétrico (IDR), proporcionando operações seguras e eficazes. Podem ser customizadas de acordo com a sua necessidade ou projeto.
Dr. Danilo de Souza é professor na Universidade Federal de Mato Grosso, sendo Coordenador do Núcleo Interdisciplinar de Estudos em Planejamento Energético – NIEPE, Presidente da Abracopel e é Coordenador Técnico do CINASE – Circuito Nacional do Setor Elétrico. Danilo também é pesquisador no Instituto de Energia e Ambiente da USP | www.profdanilo.com
OBrasil construiu, ao longo das últimas décadas, uma imagem sólida no cenário energético internacional. Somos frequentemente citados como um país com elevada participação de fontes renováveis, com uma matriz diversificada e relativamente limpa quando comparada à de outras grandes economias. Essa leitura, embora correta em muitos aspectos, esconde uma fragilidade estrutural que raramente surge no debate público. Ela se apoia em uma visão agregada do sistema energético, mas revela pouco sobre o que, de fato, acontece no território brasileiro. Quando abandonamos a escala nacional e passamos a observar o país a partir dos seus estados, surge uma realidade muito mais desigual, fragmentada e, em muitos casos, preocupante.
O sistema energético não opera como uma abstração chamada "Brasil". Ele se materializa nos territórios, nas cadeias produtivas regionais, nas características locais de oferta e demanda e nas decisões tomadas em nível estadual. Cada estado possui uma lógica energética própria, moldada por sua estrutura econômica, pela disponibilidade de recursos naturais, pela geografia e pelo perfil de consumo da população. Ignorar essa diversidade é, na prática, comprometer a qualidade do planejamento energético. E é justamente nesse ponto que se encontra um dos principais desafios do país: grande parte dos estados brasileiros não possui um retrato estruturado da própria realidade energética.
Os Balanços Energéticos Estaduais (BEEs) foram concebidos especificamente para desempenhar essa função. Eles organizam, de forma sistemática, as informações sobre produção, transformação e consumo de energia, permitindo compreender como a energia entra, circula e é utilizada em um território. São instrumentos que revelam os fluxos energéticos, identificam as cadeias de transformação, quantificam os estoques, apontam perdas e permitem avaliar o comportamento da demanda em diferentes setores econômicos. Em outras palavras, são ferramentas que transformam dados dispersos em conhecimento estruturado, fundamentais para a tomada de decisão.
Apesar dessa importância, observa-se no Brasil uma lacuna significativa na produção desses instrumentos. Mais da metade dos
estados não possuem um balanço energético disponível, e apenas uma pequena parcela mantém esse documento atualizado de forma contínua. Isso significa que, em grande parte do território nacional, decisões energéticas são tomadas sem uma base de informações consistente, o que limita a capacidade de planejamento, reduz a eficiência das políticas públicas e aumenta o risco de investimentos mal direcionados. Para tornar essa realidade mais clara, a Figura 1 apresenta um mapa do Brasil, classificando os estados em quatro grupos, de acordo com o nível de atualização de seus balanços energéticos. Essa classificação permite compreender, de forma direta, o grau de maturidade institucional dos estados na gestão de dados energéticos. O grupo G1 reúne aqueles que possuem balanços atualizados, com dados recentes e produção contínua, demonstrando capacidade institucional consolidada e reconhecimento da importância da informação no planejamento. O grupo G2 contempla os estados que possuem balanços com algum atraso, ainda capazes de fornecer uma leitura relativamente útil da realidade, mas que já apresentam perda de precisão ao longo do tempo. O grupo G3 representa uma situação mais crítica, com balanços significativamente defasados, frequentemente com mais de uma década de atraso, o que compromete sua utilidade prática. Por fim, o grupo G4 concentra os estados em situação mais preocupante, em que o balanço energético simplesmente não existe ou está indisponível à consulta pública.
Essa distribuição revela a geografia da informação energética no Brasil. Estados das regiões mais desenvolvidas tendem a apresentar maior regularidade na produção desses documentos, enquanto outras regiões concentram a maior parte dos casos críticos. Essa desigualdade não é apenas uma questão administrativa. Ela reflete diferenças na capacidade de planejamento, na estrutura institucional e na prioridade atribuída à gestão da informação energética.
A implicação mais relevante desse cenário é direta e inevitável. Não é possível planejar adequadamente o que não se conhece. E isso se torna ainda mais crítico quando inserimos essa discussão no contexto da transição energética.
A transição energética é frequentemente tratada como uma
mudança de fontes, com substituição de combustíveis fósseis por fontes renováveis. No entanto, essa visão é simplificada. A transição envolve uma transformação estrutural do sistema energético, que inclui mudanças nos padrões de consumo, na organização da oferta, na infraestrutura de redes, nos mecanismos de armazenamento e na integração entre diferentes fontes. Trata-se de um processo complexo, que exige coordenação, planejamento e, acima de tudo, conhecimento detalhado do sistema.
Nesse contexto, as perguntas que precisam ser feitas são simples, mas incômodas: como fazer a transição energética sem conhecer os fluxos energéticos?; Como planejar a expansão de fontes renováveis sem saber onde estão as demandas, quais setores consomem mais energia e como essa energia é utilizada?; Como estruturar políticas de eficiência energética sem identificar onde estão as perdas?; e Como atrair investimentos sem demonstrar, com dados consistentes, o potencial energético de um território?
Sem essas respostas, a transição energética deixa de ser um processo planejado e passa a ser um conjunto de iniciativas desconectadas. E iniciativas desconectadas tendem a ser menos eficientes, mais caras e menos eficazes no longo prazo.
O Balanço Energético Nacional, coordenado pela Empresa de Pesquisa Energética, desempenha papel fundamental ao organizar a visão macro do sistema energético brasileiro. Ter um balanço energético estadual significa conhecer os próprios fluxos, entender as centrais de transformação, mapear os estoques, identificar
perdas e, principalmente, levantar potenciais. Potenciais de geração, de eficiência, de substituição tecnológica e de desenvolvimento econômico. Esse conhecimento permite que o Estado deixe de ser reativo e passe a atuar de forma estratégica, antecipando problemas e estruturando soluções mais adequadas à sua realidade.
A ausência desses instrumentos compromete o planejamento energético, e a integração com outras políticas públicas. A produção dos balanços energéticos estaduais não é obrigatória e depende da iniciativa de cada estado. Isso explica a heterogeneidade observada no país. Esse cenário revela que o desafio não é técnico, e sim institucional. O Brasil possui capacidade técnica para produzir balanços de alta qualidade. O que falta é transformar essa produção em política de Estado, garantindo continuidade, padronização e transparência.
No fim das contas, a questão central é menos complexa do que parece. O Brasil não precisa apenas de mais energia. Precisa de um melhor entendimento da energia que já possui. Precisa conhecer seus fluxos, suas cadeias de transformação, seus estoques e seus potenciais. Precisa transformar dados em informação e informação em estratégia.
A transição energética não começa nas usinas, nem nas tecnologias, nem nos investimentos. Ela começa pela compreensão do sistema. E essa compreensão, em um país de dimensões continentais, necessariamente passa pelos estados.
Sem balanços energéticos estaduais, o Brasil continuará planejando no escuro. Com eles, terá condições de elaborar um planejamento mais preciso, eficiente e alinhado à realidade de cada território.
O conteúdo apresentado neste artigo deriva de um estudo mais amplo intitulado “Análise da Produção dos Balanços Energéticos Estaduais no Brasil: Lacunas, Desafios e Perspectivas”, desenvolvido por William Carlos da Silva, Leonan Josefer Saldanha Albues da Silva, Ivo Leandro Dorileo, Hédio Tatizawa e Danilo Ferreira de Souza, atualmente em vias de publicação na revista Estudos Avançados. O trabalho aprofunda, com base em metodologia estruturada e em análise nacional abrangente, as lacunas na produção dos balanços energéticos estaduais, bem como suas implicações para o planejamento energético, a governança regional e a transição energética no Brasil.
Roberval Bulgarelli é engenheiro eletricista e consultor sobre equipamentos e instalações em atmosferas explosivas.
Um sistema Ethernet intrinsecamente seguro a dois fios, com base no padrão 2-WISE (Ethernet a dois fios intrinsecamente segura) representa um sistema composto por circuitos contendo dispositivos intrinsecamente seguros com base no padrão Ethernet APL (Advanced Physical Layer), com valores-limites de entidade ou de limitação normalizados na ABNT IEC TS 60079-47, com parâmetros de segurança intrínseca para cada tipo de porta Ethernet. O padrão 10BASE-T1L representa um padrão de camada física para comunicação Ethernet a 10 MBit/s sobre um cabo de par trançado de cobre, com capacidade opcional de alimentação elétrica, de acordo com a Norma IEEE 802.3cg. O padrão 2-WISE (2-Wire Intrinsically Safe Ethernet), indicado na Norma Técnica Brasileira adotada ABNT IEC TS 60079 47, estabelece os requisitos para a certificação de dispositivos intrinsecamente seguros, que operam na padrão Ethernet APL.
Dentre os principais benefícios proporcionados pelos sistema 2-WISE podem ser destacados, a dispensa de utilização de sistemas FieldBus ou de gateways, para comunicação com o sistema de controle de processo (DCS ou PLC), bem como a devida integração entre as áreas de TA (Tecnologia da Automação), TI (Tecnologia da Informação) e TO (Tecnologia da Operação).
Além disto, a implantação de sistemas 2-WISE permite a utilização de sistemas Ethernet de forma padronizada, com conectividade completa desde a instrumentação “Ex” de campo (sensores, transmissores, atuadores, posicionadores, analisadores, switches e outros tipos de dispositivos “Ex”) até os níveis superiores de automação, incluindo sistemas de supervisão e controle, sistemas de controle avançado, engenharia de manutenção, sistema de gestão de ativos e engenharia de sistemas de automação.
O padrão Ethernet tem se mostrado como uma tecnologia de comunicação confiável e eficiente, mesmo em aplicações com elevados requisitos para interoperabilidade, confiabilidade, segurança, proteção e disponibilidade, por exemplo na automação de sistemas elétricos de potência, descrita no padrão internacional de Normas da Série IEC 61850, a qual inclui a utilização de protocolos “internacionais” definidos em normas da IEC e da ISO. Um Sistema 2-WISE consiste na montagem de dispositivos 2-WISE interconectados, descritos em uma “documentação descritiva de sistema”, no qual os circuitos ou as partes dos circuitos, destinados a serem instalados em uma área classificada, são circuitos intrinsecamente seguros.
Benefícios do padrão Ethernet APL/2-WISE para as indústrias:
Sistema Ethernet com circuitos a dois fios, cabos com comprimento até 1000 m, comunicação Fullduplex com apenas dois fios, Alimentação no mesmo circuito de comunicação PoE, Integração direta da instrumentação de campo no padrão ETHERNET, sem gateways ou Fieldbus, nível FÍSICO de ligação de campo: fiação básica a Dois fios, utilizando conectores a mola de pressão constante, sistema que suporta quaisquer protocolos ETHERNET requeridos pelos usuários, incluindo protocolos para os switches e dispositivos Ethernet APL de campo, para as redes industriais de switches, para servidores ou computadores de processo, DCS, SIS e Sistemas Supervisórios, Integração no padrão Ethernet desde o chão da fábrica até a nuvem, Interoperacionalidade entre diferentes produtos de diferentes modelos, diferentes fabricantes, uma vez que são todos fabricados com base nas mesmas normas técnicas, com base em normas internacionais da IEC e da ABNT.
Os projetos de automação com a aplicação do padrão Ethernet APL / 2-WISE estão ganhando aceleração no Brasil e no mundo, inclusive nas instalações da agroindústria. Isto não se deve somente pelo fato de ser um sistema intrinsecamente seguro, mas também por fatores de ganhos de CAPEx e OPEx, com facilidades de configuração, comissionamento e monitoramento remoto por qualquer sistema Ethernet .
Este e-book aborda os requisitos para os serviços de projeto e de instalação de sistemas Ethernet APL intrinsecamente seguros a dois fios (2-WISE), utilizados em áreas classificadas de gases inflamáveis (Zonas 0, 1, 2) ou de poeiras combustíveis (Zonas 20, 21 ou 22), grupos I, IIA, IIB, IIC, IIIA, IIIB ou IIIC, incluindo as informações para a documentação descritiva de cada circuito, a especificação dos cabos a serem utilizados e os requisitos de aterramento das blindagens dos cabos.
Caio Huais é engenheiro industrial, especialista em Engenharia Elétrica e Automação com MBA em engenharia de manutenção e gestão de negócios. Atualmente, ocupa posição de gerente corporativo de manutenção no Grupo Equatorial, respondendo pelo desempenho da Alta Tensão de 7 concessionárias do Brasil.
crescente complexidade dos ativos de alta tensão, aliada à necessidade de maximizar disponibilidade e confiabilidade, tem impulsionado a adoção de técnicas avançadas de diagnóstico no setor elétrico. Nesse contexto, o monitoramento de descargas parciais (DP) se consolida como uma das ferramentas mais robustas para identificação precoce de falhas em sistemas de isolação, assumindo papel central nas estratégias modernas de manutenção.
As descargas parciais são fenômenos elétricos localizados que não promovem a ruptura completa do dielétrico, mas indicam degradação progressiva da isolação. Sua ocorrência está associada a defeitos como vazios internos, delaminações, contaminações superficiais ou irregularidades geométricas em componentes energizados. Quando não tratadas, evoluem para falhas catastróficas, com impactos diretos na confiabilidade do sistema e nos custos operacionais.
Do ponto de vista normativo, destacam-se referências fundamentais como a IEC 60270, que estabelece métodos de medição elétrica de descargas parciais, e a IEC 62478, voltada à medição por métodos não convencionais, incluindo sensores acústicos e UHF. Para transformadores de potência, a IEC 60076-11 e guias complementares da CIGRÉ fornecem diretrizes específicas para avaliação de DP em campo e em fábrica. Já em cabos isolados, a IEC 60840 e a IEC 62067 abordam critérios de aceitação e ensaios relacionados ao fenômeno.
A aplicação prática do monitoramento de DP pode ser dividida em três abordagens principais: ensaios offline, monitoramento online contínuo e campanhas periódicas de inspeção. Ensaios offline, geralmente realizados durante comissionamento ou grandes manutenções, permitem alta sensibilidade e controle do ambiente de medição. Por outro lado, o monitoramento online possibilita a detecção em tempo real, sem necessidade de desligamento, sendo especialmente relevante para ativos críticos.
Principais abordagens de monitoramento de descargas parciais:
• Ensaios offline com alta sensibilidade e controle de interferências
• Monitoramento online contínuo para ativos críticos
• Campanhas periódicas com foco em tendência e evolução do defeito
• Integração com outras técnicas preditivas (DGA, termografia)
Entre as tecnologias empregadas, destacam-se os métodos elétricos convencionais, sensores acústicos para localização de fontes emissoras e sistemas UHF amplamente utilizados em equipamentos isolados a gás (GIS). A escolha da técnica depende do tipo de ativo, nível de tensão, acessibilidade e criticidade operacional.
Um ponto crítico na aplicação de DP é a interpretação dos dados. A simples detecção não é suficiente; é necessário correlacionar padrões de fase, amplitude e repetitividade com possíveis tipos de defeito. Nesse aspecto, a integração com outras técnicas preditivas, como análise de gases dissolvidos (DGA) em transformadores e termografia, amplia significativamente a assertividade diagnóstica.
Sob a ótica da manutenção estratégica, o monitoramento de descargas parciais viabiliza a migração de modelos reativos ou baseados em tempo para abordagens preditivas e orientadas por condição. Isso se traduz em redução de falhas inesperadas, otimização de intervenções e melhor gestão do ciclo de vida dos ativos.
Além disso, com o avanço da digitalização e da análise de dados, sistemas de monitoramento vêm incorporando algoritmos de inteligência artificial para classificação automática de padrões de DP, elevando o nível de maturidade das decisões de manutenção.
Dessa forma, o monitoramento de descargas parciais se consolida como elemento estruturante para empresas que buscam excelência operacional em um setor cada vez mais exigente. A capacidade de transformar sinais incipientes de degradação em informação confiável permite antecipar falhas, otimizar recursos e sustentar elevados níveis de continuidade e segurança no fornecimento de energia.
Por: Eng José Starosta – Diretor da Ação Engenharia e Instalações Ltda jose.starosta@acaoengenharia.com.br
Por vezes as próprias cargas das instalações são potencialmente causadoras do fenômeno, é o caso quando essas cargas possuem picos de corrente de partida, normalmente com significativo conteúdo de energia reativa em redes de suprimento que não suportam o comportamento da carga, normalmente com potência de curto-circuito não adequada. Considere-se também que o uso de gerador em operação de contingência quando as variáveis de inércia e impedância contribuem para o incremento desses distúrbios. A figura 3 [3] ilustra registro com partida da carga causando impacto na tensão de alimentação com elevação da corrente e potência reativa durante 2 segundos.
A mitigação de afundamentos por razões internas é efetuada com a adoção de técnicas conhecidas como compensação estática de energia reativa adequada que possuem tempo de resposta adequado ao comportamento da carga e evitam o afundamento da tensão nas instalações dos consumidores. Nesses casos não há qualquer interação com as distribuidoras, mas tão somente medidas internas às infraestruturas das plantas.
No caso de afundamentos causados por razoes externas, originados pela distribuidora como ilustram as figuras 4A, 4B e 4C, onde se observa afundamento da ordem de 0,7pu em uma das fases e de 0,85pu nas outras duas fases em período da ordem de 200 milissegundos. Devido ao distúrbio a potência ativa foi reduzida, indicando o suprimento como responsável pela ocorrência relacionada a perda de produção. É possível se notar o período em que a carga retorna ao valor anterior ao distúrbio, dependendo de a capacidade da infraestrutura corrigir o fenômeno.
O registro de forma de onda contínua indica o comportamento ciclo a ciclo. Os registros foram efetuados com instrumento classe A com 512 amostras por ciclo sem limitação de dados e período de medição.
Tenorio Barreto é Mestre pela PUC-Rio em Metrologia, Inovação e Qualidade, Engenheiro Eletricista. É Sócio-Diretor da B&S Consultoria em Projetos.
Os Projetos de Pesquisa, Desenvolvimento e Inovação (PDI) regulados pela ANEEL configuram-se como um dos mais sofisticados instrumentos de indução tecnológica no setor elétrico brasileiro, transcendendo a lógica meramente compulsória para se afirmarem como vetores estratégicos de transformação organizacional e sistêmica. Nesse contexto, a discussão acerca da geração de valor e do retorno desses projetos exige uma abordagem analítica mais densa, capaz de abarcar não apenas os resultados tangíveis, mas também os ativos intangíveis e as externalidades positivas que emergem ao longo de seu ciclo de vida.
A mensuração do valor econômico em projetos de PDI exige a superação de uma abordagem estritamente financeira, tradicionalmente ancorada em indicadores como retorno sobre investimento (ROI) e payback, para um olhar de retornos por vezes indiretos e intangíveis. Embora tais métricas sejam relevantes, elas se mostram insuficientes para capturar a complexidade dos resultados advindos da inovação, que possuem um tempo de maturação pela característica da resistência inicial ao “novo”. O valor real de um projeto de PDI reside, em grande medida, na sua capacidade de gerar ativos intangíveis sim, como conhecimento técnico, capacitação organizacional, propriedade intelectual e redução de incertezas, que, por sua vez, podem influenciar positivamente na competitividade futura da empresa.
O aparente paradoxo entre eficiência operacional e inovação disruptiva revela-se, como uma complementaridade necessária. Projetos orientados à redução de custos operacionais tendem a oferecer ganhos mais imediatos e previsíveis, sendo particularmente relevantes em um ambiente regulado que valoriza a modicidade tarifária e a eficiência sistêmica. Por outro lado, a exploração de novos modelos de negócio, desde que alinhado a estratégia organizacional e um bom nível de maturidade em realizar negócio, podem trazer novos serviços importantes frente às transformações estruturais do setor elétrico. A gestão estratégica do portfólio de PDI deve assim buscar um equilíbrio entre iniciativas incrementais e projetos de caráter mais disruptivo, mitigando riscos e ao mesmo tempo ampliando horizontes de oportunidade.
Nesse contexto, a mera classificação de projetos de PDI
que não resultam em produtos ou serviços comercializáveis como “fracassos”, revela uma compreensão muito limitada da natureza do processo inovador. A inovação é, por definição, um empreendimento permeado por incertezas, no qual o insucesso de determinadas iniciativas constitui parte integrante do aprendizado organizacional. Projetos que não atingem seus objetivos finais podem, ainda assim, gerar insights valiosos, validar hipóteses, identificar limitações tecnológicas e evitar a alocação futura de recursos em trajetórias inviáveis. Quando esse aprendizado é devidamente sistematizado e incorporado às rotinas organizacionais, ele se converte em um ativo estratégico, fortalecendo a capacidade de inovação da empresa.
Nos projetos de PDI, o valor gerado distribui-se de forma difusa entre múltiplos stakeholders, refletindo a própria natureza pública e regulada do setor elétrico. As concessionárias capturam benefícios associados à melhoria de eficiência, à otimização de processos e ao fortalecimento de sua posição estratégica. Os consumidores, por sua vez, tendem a se beneficiar por meio da modicidade tarifária, da melhoria da qualidade do serviço e do acesso a soluções mais modernas e eficientes. Já a sociedade, em sentido mais amplo, apropria-se dos ganhos decorrentes do avanço tecnológico, da promoção da sustentabilidade e do desenvolvimento econômico. O desafio central reside em assegurar que essa distribuição de valor ocorra de maneira equilibrada e transparente, evitando assimetrias que comprometam a legitimidade dos investimentos em PDI.
Outro ponto relevante é a maturidade em gestão de projetos, que constitui um dos principais fatores determinantes do sucesso dos investimentos em PDI, onde empresas que dispõem de estruturas de governança consolidadas, processos decisórios bem definidos e metodologias consistentes são mais aptas a selecionar projetos alinhados à sua estratégia, e como contraponto, as organizações com baixa maturidade na gestão de projetos, tendem a conduzir projetos de forma fragmentada, com dificuldades de integração e captura de resultados.
É na interseção desses diversos pontos apresentados, que se encontrará o verdadeiro potencial transformador da inovação no setor elétrico brasileiro.