A no 21 - E diçã o 21 7 /Março de 2026

A no 21 - E diçã o 21 7 /Março de 2026
SOLUÇÕES CRIADAS POR STARTUPS BRASILEIRAS VEM TRANSFORMANDO E MODERNIZANDO PROCESSOS OPERACIONAIS, PAGAMENTOS E A GESTÃO DE DISTRIBUIDORAS, COMERCIALIZADORAS E DE EMPRESAS DO SETOR
ARTIGO TÉCNICO
EFICIÊNCIA ENERGÉTICA INDUSTRIAL NA ERA DA DIGITALIZAÇÃO: DADOS, ALGORITMOS E DECISÕES EM TEMPO REAL
FASCÍCULOS DE 2026:
ARMAZENAMENTO DE ENERGIA E O FUTURO DO SETOR ELÉTRICO - MIRIAM PENNA DINIZ E MICHELE DOS REIS
INSTALAÇÕES ELÉTRICAS - MÉDIA E BAIXA TENSÃO - LUIZ CARLOS CATELANI
DATA CENTERS NO BRASIL - ALEXANDRE KONTOYANIS
O SETOR ELÉTRICO NA ERA DA IA: EFICIÊNCIA, SEGURANÇA E NOVOS PARADIGMAS – LEO ALMEIDA
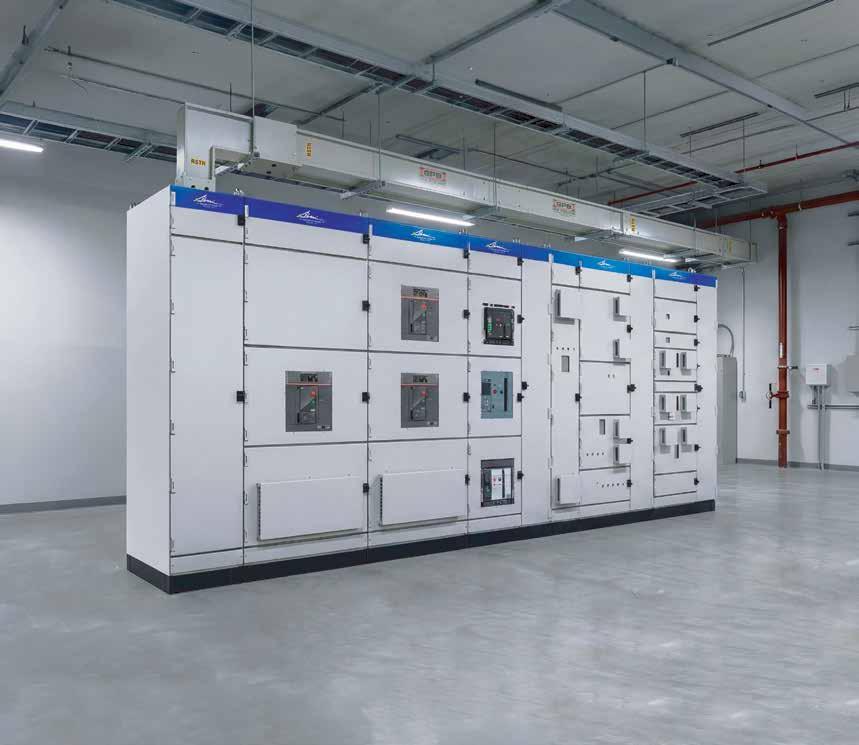
BARRAMENTO BLINDADO DE BAIXA E MÉDIA
6.300A IP-55 - BARRA COLADA
CCM INTELIGENTE COM GAVETA EXTRAÍVEL RESISTENTE AO ARCO INTERNO ATÉ 65kA/0,3s
atitude@atitudeeditorial.com.br
Diretores
Diretores
Adolfo Vaiser - adolfo@atitudeeditorial.com.br
Adolfo Vaiser
Simone Vaiser - simone@atitudeeditorial.com.br
Simone Vaiser
Editor-chefe - MTB - 0014038/DF
Edmilson Freitas - edmilson@atitudeeditorial.com.br
4 Editorial
Segurança energética: o protagonismo da engenharia
6 Artigo Técnico
Eficiência energética industrial na era da digitalização: dados, algoritmos e decisões em tempo real - Por Felipe Volkmer e Marco Aurélio Gianesini
Assistente de circulação, pesquisa e eventos Henrique Vaiser – henrique@atitudeeditorial.com.br Victor Meyagusko – victor@atitudeeditorial.com.br
Coordenação de conteúdo e pauta Flávia Lima - flavia@atitudeeditorial.com.br
Administração
Reportagem
12 Armazenamento de energia o futuro do setor elétrico
18 Instalações elétricas - média e baixa tensão
22 Data centers: a fronteira do setor elétrico
Matheus de Paula - matheus@atitudeeditorial.com.br
Assistente de circulação, pesquisa e eventos administrativo@atitudeeditorial.com.br
Roberta Nayumi administrativo@atitudeeditorial.com.br
Marketing e mídias digitais
Henrique Vaiser - henrique@atitudeeditorial.com.br
Editor
Letícia Benício - leticia@atitudeeditorial.com.br
Edmilson Freitas
edmilson@atitudeeditorial.com.br
Pesquisa e circulação
Maria Elisa Vaiser - mariaelisa@atitudeeditorial.com.br
Reportagem
26 O setor elétrico na era da IA: eficiência, segurança e novos paradigmas
30 Por Dentro das Normas
Paulo Barreto - NBR 13534 / Marcos Rogério - NBR 17193 / Aguinaldo Bizzo – NR 10
Administração
Fernanda Pacheco - fernanda@atitudeeditorial.com.br
Paulo Martins - paulo@atitudeeditorial.com.br Cristina Sato - administrativo@atitudeeditorial.com.br
Publicidade
Publicidade
Diretor comercial
Diretor comercial
Comercial
Adolfo Vaiser
Adolfo Vaiser - adolfo@atitudeeditorial.com.br (11) 98188 – 7301
Contato publicitário
34 Espaço Aterramento
Terrômetro x Resistivímetro
36 Espaço Cigre-Brasil
Por que integrar o CIGRE Brasil fortalece profissionais e organizações do setor elétrico
Willyan Santiago - willyan@atitudeeditorial.com.br
Willyan Santiago - willyan@atitudeeditorial.com.br (11) 98490 – 3718
Direção de arte e produção
Oswaldo Christo - oswaldo@atitudeeditorial.com.br (31) 9 9975-7031 / (31) 3412-7031
38 Espaço Abradee
Leonardo Piva - atitude@leonardopiva.com.br
Leonardo Piva - atitude@leonardopiva.com.br
Diagramação
Leonardo Piva - leopiva@gmail.com
Colaboradores desta edição
Colaboradores da publicação:
Postes de energia: quem tem competência para regular o compartilhamento?
40 Reportagem
Huais, Luiz Carlos Catelani Junior, Daniel Bento, Danilo de Souza, Mello, Monica Saraiva Panik, Lílian Ferreira Queiroz, Lindemberg Nunes
Silva, Arnaldo José Pereira Rosentino Junior e Marcus Vinícius Borges
Aguinaldo Bizzo de Almeida, Paulo Roberto Borel Júnior, Renato Jardim Teixeira, Thiago Francisco Gomes, Henrique Fernandes Borges, Caio Huais, Luiz Carlos Catelani Junior, Daniel Bento, Danilo de Souza, Emmanuela de Almeida Jordão, Frederico Carbonera Boschin, Paulo Edmundo Freire, Jose Maurilio da Silva, Rinaldo Botelho, João Carlos Mello, Monica Saraiva Panik, Lílian Ferreira Queiroz, Lindemberg Nunes Reis, Luciano Rosito, Claudio Mardegan, Nunziante Graziano, Jose Starosta, Fabrício Augusto Matheus Moura, Ana Carolina Ferreira da Silva, Arnaldo José Pereira Rosentino Junior e Marcus Vinícius Borges Mendonça.
Felipe Volkmer, Marco Aurélio Gianesini, Jairo Terra, Thais Sobrosa, Fernanda Thompson, Luiz Carlos Catelani, Alexandre Kontoyanis, Leo Almeida, Rodrigo Regis, Paulo Barreto, Marcos Rogério, Aguinaldo Bizzo, Paulo Edmundo da Fonseca Freire, João Carlos de Oliveira Mello, Antonio Carlos Barbosa Martins, Maria Alzira Noli Silveira, Joyce Meireles Siqueira, Thiago Lóes, Aline Cristiane Pan, Cláudio Mardegan, Frederico Boschin, Daniel Bento, Luciano Rosito, Nunziante Graziano, José Barbosa, Danilo de Souza, Roberval Bulgarelli, Caio Huais e Yuri Andrade, José Starosta e Tenorio Barreto.
Startups lideram a corrida pela digitalização do setor elétrico brasileiro
44 Pesquisa Setorial
Equipamentos para a Indústria Fotovoltaica
A Revista O Setor Elétrico é uma publicação mensal da Atitude
Fale conosco contato@atitudeeditorial.com.br Tel.: (11) 98433-2788
Distribuída entre as empresas de engenharia, projetos e instalação, e especificadores destes segmentos.
A Revista O Setor Elétrico é uma publicação mensal da Atitude Editorial Ltda., voltada aos mercados de Instalações Elétricas, Energia e Iluminação, com tiragem de 13.000 exemplares. Distribuída entre as empresas de engenharia, projetos e instalação, manutenção, indústrias de diversos segmentos, concessionárias, prefeituras e revendas de material elétrico, é enviada aos executivos e especificadores destes segmentos.
48 Aline Cristiane Pan - Inovação e Equidade no Setor Elétrico
50 Frederico Boschin - Conexão Regulatória
52 Cláudio Mardegan – Análise de Sistemas Elétricos
54 Daniel Bento – Redes Subterrâneas em Foco
55 Luciano Rosito – Iluminação Pública
reprodução total ou parcial das matérias sem expressa autorização
Capa: istockphoto.com | Chirapriya Thanakonwirakit
A Revista O Setor Elétrico é uma publicação mensal da Atitude Editorial Ltda., voltada aos mercados de Instalações Elétricas, Energia e Iluminação, com tiragem de 13.000 exemplares. Distribuída entre as empresas de engenharia, projetos e instalação, manutenção, indústrias de diversos segmentos, concessionárias, prefeituras e revendas de material elétrico, é enviada aos executivos e especificadores destes segmentos. Os artigos assinados são de responsabilidade de seus autores e não necessariamente refletem as opiniões da revista. Não é permitida a reprodução total ou parcial das matérias sem expressa autorização da Editora.
Os artigos assinados são de responsabilidade de seus autores e não necessariamente refletem as opiniões da revista. Não é permitida a reprodução total ou parcial das matérias sem expressa autorização da Editora.
Impressão - Referência Editora e Gráfica
56 Nunziante Graziano – Quadros e painéis
57 Aguinaldo Bizzo – Segurança do Trabalho
58 José Barbosa – Proteção contra raios
60 Danilo de Souza – Energia, Ambiente & Sociedade
Capa: taticnak1983 | Istock
Distribuição - Correios
Impressão - Gráfica Grafilar
Distribuição - Correios
62 Roberval Bulgarelli – Instalações EX
Atitude Editorial Publicações Técnicas Ltda. Rua Piracuama, 280, Sala 41
Atitude Editorial Publicações Técnicas Ltda.
Fone - (11) 98433-2788 www.osetoreletrico.com.br
Atitude Editorial Publicações Técnicas Ltda. www.osetoreletrico.com.br atitude@atitudeeditorial.com.br Filiada à
Cep: 05017-040 – Perdizes – São Paulo (SP) Fone - (11) 98433-2788 www.osetoreletrico.com.br atitude@atitudeeditorial.com.br Filiada à

63 Caio Cezar Neiva Huais – Manutenção estratégica
64 José Starosta – Energia com Qualidade
65 Tenorio Barreto - Pesquisa e Desenvolvimento
Aguerra em diferentes regiões do mundo, somada às disputas por recursos estratégicos e às incertezas no fornecimento de combustíveis e insumos tecnológicos, tem levado países a repensar suas políticas energéticas. A eletricidade, cada vez mais central em economias eletrificadas e digitais, tornou-se um elemento fundamental não apenas para o desenvolvimento, mas também para a soberania e a estabilidade de uma nação. Planejar, proteger e expandir essa infraestrutura exige conhecimento técnico profundo, e é justamente aí que a engenharia assume papel decisivo.
No Brasil, essa realidade se manifesta de forma clara. O país vive um momento de transformação de seu sistema elétrico, com a expansão acelerada das fontes renováveis, a crescente digitalização das redes, a descentralização da geração e o avanço do armazenamento de energia. Ao mesmo tempo, o sistema precisa garantir confiabilidade, resiliência e eficiência diante de eventos climáticos extremos e de um consumo cada vez mais complexo. Esse conjunto de desafios amplia a responsabilidade e o protagonismo dos engenheiros eletricistas, profissionais que estão na linha de frente do planejamento, da operação e da inovação tecnológica no setor elétrico.
Mais do que projetar sistemas ou dimensionar equipamentos, esses profissionais passam a desempenhar um papel estratégico na construção de soluções que garantam segurança energética ao país. São eles que transformam políticas públicas em projetos viáveis, que traduzem metas de transição energética em infraestrutura concreta e que asseguram que a expansão do setor ocorra com qualidade técnica e segurança.
Em um contexto global de incertezas, a engenharia volta a ocupar o espaço que sempre lhe pertenceu: o de pilar do desenvolvimento. Valorizar a formação técnica, incentivar a inovação e fortalecer a atuação dos engenheiros não é apenas uma agenda corporativa ou acadêmica, é uma decisão estratégica para o futuro energético do Brasil.
No entanto, nos últimos anos, um dado vem preocupando bastante o mercado de engenharias brasileiro: dados do Censo da Educação Superior, do Instituto Nacional de Estudos e Pesquisas Educacionais Anísio Teixeira (Inep), indicam que o número total de estudantes matriculados em cursos de engenharia atingiu cerca de 1,25 milhão em 2015, mas caiu para aproximadamente 894 mil em 2023, o menor nível desde 2011. A retração ocorre após o período de expansão observado no início da década de 2010 e reflete mudanças no mercado de trabalho, crises econômicas e a redução do interesse dos jovens por carreiras consideradas longas e exigentes do ponto de vista técnico.
A diminuição também aparece no número de ingressantes. Segundo o Ministério da Educação, o total de calouros em cursos de engenharia caiu 23% em uma década, passando de 469,4 mil ingressantes em 2014 para cerca de 358,4 mil em 2023. Paralelamente, o volume de formandos também vem diminuindo: em 2018 o país registrou 128.871 concluintes, enquanto em 2023 foram 95.607, segundo dados compilados a partir do Censo da Educação Superior. Esse movimento reforça a percepção de enfraquecimento da base de formação de engenheiros no país, mesmo em áreas consideradas essenciais para infraestrutura, indústria e transição energética.
O fenômeno ocorre justamente em um momento em que o mercado aponta carência de profissionais qualificados. Levantamento da Confederação Nacional da Indústria (CNI) estima que o Brasil tenha um déficit de cerca de 75 mil engenheiros, cenário agravado pela redução de matrículas e pela evasão ao longo dos cursos. Especialistas apontam diferentes fatores para o declínio, entre eles a dificuldade acadêmica das graduações, a defasagem de formação em matemática no ensino básico e a percepção de baixa atratividade da carreira entre os jovens. Nesse contexto, a queda na procura por cursos como engenharia elétrica preocupa setores estratégicos da economia, que dependem cada vez mais de profissionais altamente qualificados para sustentar a expansão da infraestrutura tecnológica e energética do país.
Ao observar o cenário atual, fica claro que a transição energética, a digitalização do setor e a busca por segurança no abastecimento elétrico terão cada vez mais a marca da engenharia. E, dentro desse movimento, os engenheiros eletricistas continuarão sendo protagonistas silenciosos de uma infraestrutura essencial para o funcionamento da sociedade.
Boa leitura!


Acompanhe nossas novidades pelas redes sociais:

Um pilar da sustentabilidade é o uso responsável dos recursos naturais, diretamente ligado às fontes de energia. A Eficiência Energética ganha relevância porque garante o bom uso da energia sem perda de conforto, apoiando atividades humanas e preservação ambiental. Assim, assume papel central no desenvolvimento econômico e social.
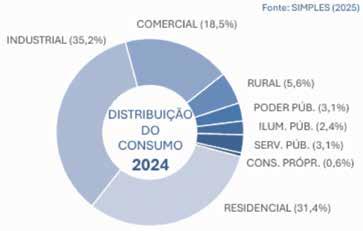
Na indústria, que representa cerca de um quinto a um quarto do PIB e parcela relevante do consumo de energia, a eficiência energética deixa de ser apenas questão técnica e passa a ser vetor direto de competitividade. Ao mesmo tempo, cresce a pressão por custos menores, previsibilidade de insumos e descarbonização, em um cenário em que a digitalização começa a transformar a forma como as plantas planejam e operam seus ativos energéticos. Em Santa Catarina, por exemplo, a indústria responde por 42,5% do consumo de energia do Estado e, segundo a FIESC, embora 70% dos industriais tenham metas de redução, 23% apontam a falta de financiamento como principal entrave para avançar em eficiência.
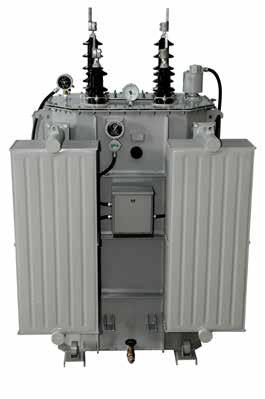
Transformar o setor energético com excelência e inovação. Garantindo a qualidade da distribuição da energia com segurança e sustentabilidade para todos os mercados. Macorin Energia, qualidade que impulsiona o futuro.
A integração de sensoriamento, dados, automação avançada e inteligência artificial desponta como a principal fronteira ainda pouco explorada da eficiência energética industrial. Há uma mudança de paradigma: em vez de ações pontuais em equipamentos, a eficiência passa a ser tratada como um processo contínuo, apoiado em informação de qualidade e em capacidade analítica desenvolvida dentro das próprias organizações.
A indústria é central economicamente para o país: responde por cerca de 21% do valor adicionado do PIB (Trading Economics) e 12% na manufatura, ancorando cadeias de valor e exportações. Em 2025, gerou 21% dos empregos formais (Portal da Indústria).
Energeticamente, concentra grande parcela do consumo final e de eletricidade, com processos térmicos, motores, bombeamento,
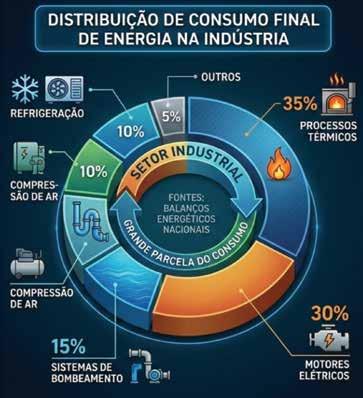
compressão e refrigeração como principais usos. Historicamente, priorizou confiabilidade sobre otimização fina. Com PIB crescendo 2–2,4% ao ano até 2027, a eficiência é essencial para competitividade, reduzindo intensidade energética e atendendo tarifas pressionadas.
A capacidade de capturar ganhos de eficiência energética depende, cada vez mais, da maturidade digital das empresas. O Brasil é 44º no Network Readiness Index 2024, equilibrado em tecnologia/ pessoas/governança, mas distante de líderes. Países como Singapura, Finlândia e nórdicos combinam alta digitalização com ganhos de produtividade via dados e IA.
Economias como Singapura, Finlândia, Dinamarca, Suécia e outros países nórdicos da União Europeia conseguem combinar alta intensidade digital nas empresas com uma melhor capacidade de captura de ganhos de produtividade e eficiência energética por meio de dados e automação. Nesses países, é crescente o uso de sistemas de gestão de energia em tempo real com processos industriais e modelos de inteligência artificial para otimização de operação e manutenção.
No Brasil, avanços em TICs contrastam com lacunas em habilidades digitais, integração de sistemas e tecnologias emergentes, limitando a otimização energética. Sem submedição, telemetria e integração ERP/MES/energia adequados, indicadores agregados mascaram desperdícios e dificultam gestão precisa..
Sem infraestrutura digital, as perdas energéticas ficam invisíveis, impedindo distinção entre ineficiências de processo, manutenção ou resposta à demanda. Mesmo com modernização de equipamentos, faltam visibilidade, automação e análise de métricas.
Estudos do MME mostram que digitalização multiplica potencial de eficiência: de <10% (lenta) a 30–40% (rápida), com sensores, automação e analytics, aplicável à indústria (motores, bombeamento, compressores, fornos).
Nessas aplicações, a digitalização permite o controle fino, operação otimizada e coordenação com preços elétricos, tornando sensores/dados/algoritmos tão cruciais quanto equipamentos. Eficiência vira processo contínuo, não pontual.
O profissional de hoje vai além de especificar equipamentos: interpreta dados, parametriza sistemas digitais e integra TI/ automação. Torna-se orquestrador de sensoriamento, software e decisões baseadas em evidências.
Ele também precisa desenvolver competências em processos industriais, leitura crítica de dados e tradução em ações/contratos/ metas, frentes que até então não eram tão necessárias. Como bem dito por Santos et al (2022) sem essa ponte humana, a digitalização gera dashboards sem impacto real.
Por fim, o profissional de agora precisa ser protagonista e influenciar estratégias: avaliar ciclo de vida, integração digital e aderência a normas; questionar medição setorial em novos processos e revisão de rotinas por dados. Ignorar a digitalização pode atrasar a transição energética e competitividade.
A Agência Internacional de Energia estima que a eficiência energética precisará responder por 35% das reduções de emissões até 2050, com a indústria no foco dessas reduções. Países com políticas digitais/financiamento capturam ganhos mais rapidamente aumentando sua competitividade em setores intensivos em energia (siderurgia, química, cimento, papel, alimentos).
Para o Brasil, não observar as inovações em digitalização industrial gerará atraso com perda estrutural em produtividade e acesso a mercados exigentes em termos de pegada de carbono. A convergência entre digitalização e eficiência energética não é apenas uma necessidade ambiental, mas um diferencial competitivo em escala global e influencia na atratividade do país para investimentos externos.
6
A digitalização deixa de ser uma moda vinculada à “Indústria 4.0” para virar pilar de eficiência energética e competitividade. Sensores, dados, algoritmos e decisões em tempo real potencializam as novas tecnologias dos equipamentos ao longo de todo o ciclo de vida, transformando eficiência em processo contínuo de ganhos.
Em um país que quer crescer e voltar a ter uma indústria forte, é preciso digitalizar de fato os processos produtivos e aprender a
tirar valor dos dados que já existem dentro das fábricas. Quanto mais cedo essa informação virar decisão, ajuste de rota e inovação, maior será o ganho.
Política industrial e regulação do setor elétrico precisam andar juntas. Só assim a digitalização deixa de ser um discurso tecnológico e passa a funcionar, na prática, como um novo vetor de eficiência energética para a indústria brasileira.
BRASIL. Ministério de Minas e Energia. Energy efficiency policies for the industrial sector in Brazil. Paris: OECD, 2025.
BRASIL. Ministério de Minas e Energia; GIZ. Digitalization and energy efficiency in the building sector in Brazil: potential for 2050. Brasília, 2023.
CONFEDERAÇÃO NACIONAL DA INDÚSTRIA. The importance of industry for Brazil. Brasília, 2025.
EMPRESA DE PESQUISA ENERGÉTICA. Atlas of Energy Efficiency – Brazil 2023. Rio de Janeiro: EPE, 2023.
MITIGATION ACTION FACILITY. Digital platform for industrial energy efficiency investments (PotencializEE). 2023.
NETWORK READINESS INDEX. Brazil – Country Report 2024. OECD. Going digital in Brazil. Paris: OECD Publishing, 2020.
SANTOS, C. A. et al. Eficiência energética nas indústrias: uma revisão bibliográfica sobre práticas, indicadores e sistemas de gestão de energia. Revista FT, [S. l.], 2022.
TRADING ECONOMICS. Brazil – Industry, value added (% of GDP). 2024.
*Felipe Volkmer é Mestrando em Planejamento e Controle de Gestão (PPGCG/UFSC) e Administrador, também pela UFSC, com especializações em Gestão Corporativa Estratégica e Engenharia e Gestão do Conhecimento. Atualmente é Assessor da Diretoria de Regulação na Celesc, com mais de 10 anos de experiência no setor de energia.
*Marco Aurélio Gianesini, Engenheiro Eletricista (UTFPR), pós graduado em gerenciamento de projetos e gestão de negócios pela FGV, trabalha há 19 anos na Celesc Distribuição, onde já foi diretor de distribuição. Atualmente ocupa o cargo de gerente da unidade de implantação dos novos sistemas ADMS e WFM e coordenador dos projetos de mobilidade elétrica e do projeto de armazenamento de energia elétrica (BESS) na Celesc.
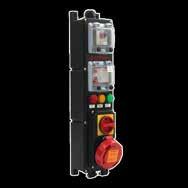
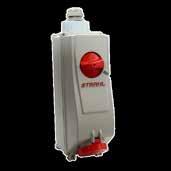
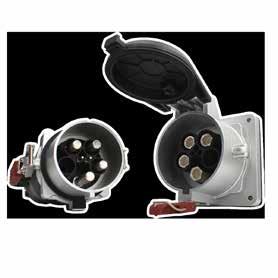


A linha Mining Block® STRAHL, composta por tomadas e plugues industriais, tomadas com bloqueio mecânico, eletromecânico e proteção elétrica, atende aos mais rigorosos padrões de qualidade e segurança exigidos nas instalações elétricas. Desenvolvidas para garantir segurança e proteção, são indicadas e apropriadas para instalação e uso em ambientes extremamente agressivos, como indústrias de mineração, petroquímicas, siderúrgicas, áreas portuárias, entre outras.
Disponíveis opções com proteções adicionais contra sobrecarga/sobretensão, curto-circuito (disjuntor termomagnético) e choque elétrico (IDR), proporcionando operações seguras e eficazes. Podem ser customizadas de acordo com a sua necessidade ou projeto.

Ao longo de 2026, este fascículo abordará os avanços das tecnologias de armazenamento de energia e sua crescente relevância para o setor elétrico. Em um sistema cada vez mais renovável e complexo, soluções de estocagem se tornam essenciais para garantir flexibilidade, confiabilidade e segurança energética. As abordagens contarão com a expertise e o olhar de duas grandes especialistas no tema: Miriam Penna Diniz, que traz em sua bagagem mais de 20 anos de experiência em engenharia industrial e no setor elétrico. Pioneira no setor fotovoltaico nacional, ministra cursos e mentorias sobre autoprodução; e Michele dos Reis - engenheira eletricista pela Pontifícia de Minas Gerais e mestre em Sistema Elétrico de Potência pela UFMG. Atualmente é Gestora de Inovação em Baterias e Armazenamento na CEMIG, onde também já atuou nos processos de Operação e Manutenção de Usinas, Planejamento da Expansão de Transmissão e Distribuição e Gestão de Qualidade, Saúde, Segurança e Meio Ambiente.
Por Jairo Terra , Thais Sobrosa e Fernanda Thompson*
Quando se fala em armazenamento de energia, é normal haver associação imediata do termo com baterias ou reservatórios de acumulação de hidrelétrica. Na prática, porém, existe hoje um espectro muito mais amplo de tecnologias de acumulação de energia disponíveis, cada uma com características, aplicações e níveis de maturidade distintos. Dito isto, a pergunta que invariavelmente segue é: qual a melhor tecnologia de armazenamento de energia? A resposta não é única e nem simples.
Antes de explorarmos as respostas da pergunta anterior, vale revisitar uma restrição física que condiciona toda a discussão: energia elétrica não pode ser armazenada diretamente como energia elétrica, ao menos não em quantidades relevantes para aplicações de potência. O elétron é um excelente mensageiro, mas um péssimo inquilino: não consegue ficar parado. Assim, toda forma de armazenamento é, na prática, uma arte de conversão: transforma-se eletricidade em algum tipo de energia mais estável, guarda-se, e depois converte-se de volta quando necessário.
Dessa forma, cada tecnologia é, em essência, uma solução para um problema específico de física, e nenhuma domina o espectro inteiro. Este artigo percorre as grandes famílias tecnológicas e tipos de energia associados (eletroquímica, mecânica, química, térmica e eletromagnética) buscando iluminar a lógica que sustenta cada uma, as condições em que as tornam vantajosas e os desafios que ainda restringem sua adoção em escala.
De volta à pergunta inicial, podemos encontrar respostas em um aspecto fundamental e inevitável: o processo de “ida e vinda” da energia tem seu custo, nenhuma conversão é perfeita. Quando a eletricidade é convertida, parte da energia se dissipa como calor, atrito ou resistência elétrica a cada etapa. A eficiência de ciclo completo, ou seja, a relação entre a energia que entra na carga e a energia que sai na descarga, é o primeiro grande parâmetro de julgamento de qualquer tecnologia de armazenamento.
Adicionalmente, existem ainda outros múltiplos critérios a serem considerados. A densidade energética, por exemplo, diz respeito a quanta energia cabe por quilograma ou por metro cúbico e determina o espaço físico que um sistema ocupa e, indiretamente, quanto ele custa por unidade de capacidade. O tempo de resposta está atrelado à velocidade com que o sistema começa a injetar ou absorver potência após receber o comando, e é definitivo para estabelecer quais serviços ele pode prestar.
Outros parâmetros importantes, são a duração de descarga (por quanto tempo o sistema consegue sustentar uma dada potência), que define se ele é adequado para estabilizar a rede em segundos, suavizar picos de consumo de horas ou atravessar semanas sem geração renovável; e a vida útil do ativo, indicado pelo número de
ciclos ou anos que o equipamento sustenta antes de degradar e afetar diretamente a viabilidade econômica.
Com esses parâmetros em mente, é possível organizar o universo das tecnologias de armazenamento em famílias, cada uma com sua própria física, seus próprios pontos fortes e seus próprios limites. Nenhuma família resolve todos os problemas; cada uma ocupa um nicho. É esse mosaico que o setor elétrico do futuro precisará aprender a combinar: diferentes tecnologias com inteligência.
ARMAZENAMENTO ELETROQUÍMICO: A FAMÍLIA DAS BATERIAS
A família eletroquímica é hoje a mais visível e a de crescimento mais acelerado. Seu princípio é que a energia elétrica conduz uma reação química que armazena energia em ligações moleculares; quando necessário, a reação se inverte e os elétrons fluem como corrente. A bateria é composta por eletrodos e um eletrólito. Existem dois tipos de eletrodo: (i) ânodo, que tem carga negativa e libera elétrons, em uma reação chamada de oxidação, que são conduzidos por um circuito externo criando uma corrente durante a descarga; e (ii) cátodo, que tem carga positiva e recebe os elétrons em uma reação conhecida como redução. Já o eletrólito é um material que funciona como meio de transporte iônico, que permite a migração de íons entre os eletrodos, enquanto os elétrons percorrem o circuito externo. Quando a bateria é carregada, ocorre o processo inverso.
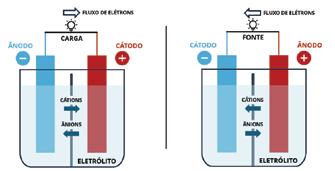
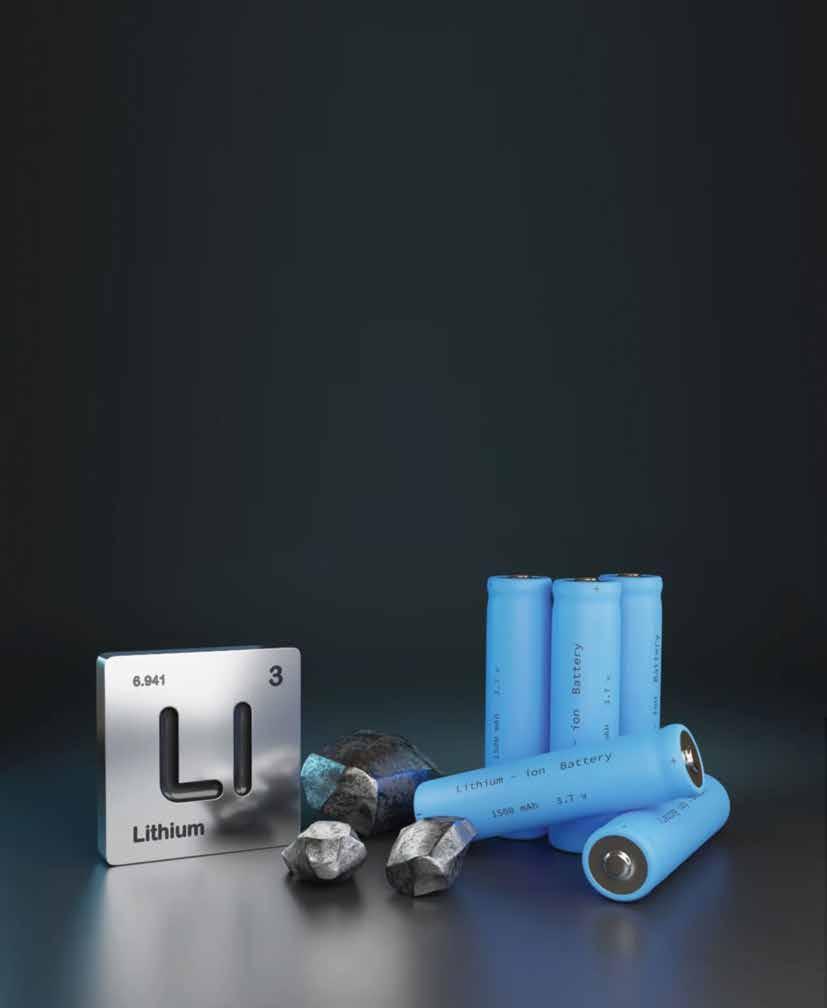
As baterias de íons de lítio dominam esse espaço. Com elevado potencial de oxidação e excepcional densidade energética, sua trajetória de custo não tem precedente histórico entre tecnologias energéticas. Outra vantagem é seu design modular, que promove maior flexibilidade de implementação. Dentro da família, as baterias LFP (Lítio-Ferro-Fosfato) priorizam segurança e longevidade para aplicações estacionárias em escala de rede, enquanto as NMC (NíquelManganês-Cobalto) oferecem maior densidade energética onde espaço é crítico, como em veículos elétricos. A limitação estrutural
do lítio é a duração; apesar de competitivas para ciclos de até quatro horas, perdem competitividade à medida que a duração cresce.
Uma alternativa promissora dentro da família são as baterias de fluxo, onde os eletrólitos ficam em tanques externos e são bombeados até um reator separado. A vantagem estrutural decisiva é que a potência (tamanho do reator) e a capacidade de armazenamento (volume dos tanques) podem ser dimensionadas de forma independente. A tecnologia mais desenvolvida usa vanádio como material ativo em ambos os eletrólitos, elevando a vida útil a mais de vinte anos. A desvantagem é a necessidade de bombeamento, que reduz a eficiência geral, e o custo elevado do vanádio. Ainda assim, as baterias de fluxo se posicionam como candidatas sérias para armazenamentos entre 4 e 24 horas, onde o lítio convencional começa a perder competitividade.
ARMAZENAMENTO MECÂNICO: GRAVIDADE, PRESSÃO E ROTAÇÃO
A família mecânica é a principal referência quando se trata de aplicações de armazenamento em larga escala e de longa duração. O armazenamento através do bombeamento hidráulico, realizado por Usinas Hidrelétricas Reversíveis que transformam energia gravitacional em elétrica, corresponde por mais de 90% da capacidade global de armazenamento. Essas usinas possuem dois reservatórios, ligados por uma casa de força1
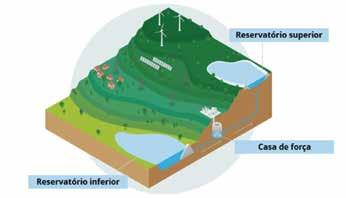
Quando os preços estão baixos, a água é turbinada do reservatório inferior para o reservatório superior, onde é armazenada. Quando os preços estão altos, essa água armazenada é turbinada do reservatório superior para o inferior, gerando energia para a rede. Dentre as vantagens dessa tecnologia estão a vida útil (acima de sessenta anos) e custo reduzido por kWh. As limitações, entretanto, estão associadas a dependência de topografia favorável, necessidade de altos investimentos iniciais e tempos de licenciamento e construção elevados (de 4 a 8 anos).
Outro exemplo de armazenamento mecânico é o por ar comprimido (CAES), que usa o excesso de geração para comprimir ar em cavernas geológicas, liberando-o depois para acionar turbinas. Apresenta custo por kWh muito baixo para longas durações, mas a eficiência cai para cerca de 50% devido às perdas térmicas na compressão e expansão, além de depender de formações geológicas adequadas.
Há ainda os volantes de inércia (flywheels), que armazenam energia cinética em massas girantes a dezenas de milhares de RPM em câmaras a vácuo. Respondem em milissegundos com eficiência acima de 85% e vida útil excepcional, mas armazenam pouca energia por unidade de custo, ideais para serviços de curtíssima duração como regulação de frequência, mas inviáveis para horas ou dias.
ARMAZENAMENTO QUÍMICO: CONVERTENDO ELÉTRONS EM MOLÉCULAS
O armazenamento químico usa eletricidade para produzir combustíveis transportáveis e armazenáveis, por longos períodos. O candidato principal é o hidrogênio, produzido pela eletrólise da água e convertido de volta em eletricidade em células a combustível ou turbinas adaptadas. Seu apelo estratégico é a escala, pois não existem limites físicos ao volume armazenável (em cavernas de sal, tanques pressurizados, gasodutos etc.), tornando-o bom candidato para o armazenamento sazonal. O problema central é sua eficiência, pois o ciclo completo de eletricidade-hidrogênio-eletricidade retorna apenas 25% a 35% da energia original. Apesar de ser alternativa ao desperdício de renováveis, sem outro uso, ainda não é economicamente viável como substituto de tecnologias de curta duração mais eficientes. Variantes como amônia e combustíveis sintéticos seguem lógica semelhante, com a vantagem de infraestruturas globais de transporte já existentes.
ARMAZENAMENTO TÉRMICO: GUARDANDO ENERGIA COMO CALOR
O armazenamento térmico parte da observação de que o calor é relativamente fácil de guardar. A aplicação mais consolidada é o acoplamento a usinas de concentração solar (CSP), onde espelhos concentram radiação para aquecer sais de nitrato fundidos (chegando a temperaturas acima de 500ºC). O excedente térmico é armazenado e usado para gerar eletricidade posteriormente, atingindo duração de seis a quinze horas, sem reconversão elétrica intermediária.
Outra aplicação em expansão é o armazenamento térmico industrial. Nele, resistências elétricas aquecem materiais sólidos baratos a temperaturas de 500 a 1.500ºC, liberando esse calor para processos que hoje queimam combustíveis fósseis. Quando o calor é usado diretamente, a eficiência de reconversão deixa de ser o critério dominante. Entretanto, recuperar eletricidade diretamente ainda tem baixa eficiência de reconversão.
ARMAZENAMENTO ELETROMAGNÉTICO: VELOCIDADE MÁXIMACAPACIDADE MÍNIMA
Na extremidade oposta do espectro de duração ficam os sistemas que armazenam energia diretamente em campos elétricos ou magnéticos. Sua principal vantagem está associada à resposta ultrarrápida. Como limitações relevantes, destacam-se a capacidade

isolada resolve o problema inteiro. O desafio do planejador é combinar essas camadas de forma tecnicamente coerente e economicamente eficiente
limitada de armazenamento para aplicações de longa duração, os altos custos associados a materiais como supercondutores e a necessidade de temperaturas extremamente baixas para aplicações.
Os supercapacitores armazenam carga na interface entre eletrodos de carbono de alta área superficial e um eletrólito líquido, sem reação química e sem degradação de materiais com os ciclos. Suportam centenas de milhares de ciclos, com eficiência acima de 90% e resposta em microssegundos. Por outro lado, armazenam pouca energia por volume e custo, tornando-os ideais para amortecimento de transitórios e estabilização de tensão em alta frequência, muitas vezes combinados com baterias de lítio em sistemas híbridos onde absorvem os picos que degradariam as células. Os sistemas supercondutores levam essa lógica ao extremo, com alta eficiência, mas custo elevado associado ao uso de sistema de resfriamento criogênico, restringindo sua aplicação a contextos de confiabilidade extrema.
Com esse panorama em mãos, começa a ficar claro que a pergunta correta não é "qual é a melhor tecnologia de armazenamento?", mas sim, "para qual serviço, em qual escala, por quanto tempo e em que contexto econômico-regulatório?". Cada tecnologia ocupa um nicho definido pela interseção de sua física com as necessidades do sistema.
Para serviços de curtíssima duração, como regulação de frequência em milissegundos, os principais candidatos são flywheels e supercapacitores. Sua velocidade é incomparável; sua capacidade de armazenamento, irrelevante para esse fim. As baterias de lítio também podem participar desse nicho, graças à eletrônica de potência que as controla.
Para serviços de curta a média duração (de minutos a quatro ou oito
horas), as baterias de íons de lítio dominam a competição. Redução de curtailment de renováveis, deslocamento de pico de carga, arbitragem intradia de preços, reservas operativas, regulação secundária de frequência – todos esses serviços se encaixam confortavelmente na janela de quatro horas que os sistemas de lítio modernos entregam, com eficiência e custo competitivos.
Para serviços de média a longa duração (de oito horas a vários dias), o campo se abre. Baterias de fluxo tornam-se competitivas em relação ao lítio convencional, especialmente em projetos de grande escala, onde a separação entre potência e capacidade traz ganhos de custo. As Usinas Hidrelétricas Reversíveis são a opção de menor custo por kWh em longas durações, porém dependem de topografia disponível. O CAES entra no mesmo nicho, onde há geologia favorável.
Para armazenamento sazonal (de semanas a meses) as opções se estreitam dramaticamente. As Usinas Hidrelétricas Reversíveis com grandes reservatórios são capazes de atender essa demanda, mas são necessárias grandes obras civis. O hidrogênio e seus derivados são candidatos com densidades de armazenamento que permitem guardar energia renovável de uma estação para outra, porém pecam em relação à eficiência de ciclo, que é muito baixa. O armazenamento térmico industrial pode ser relevante se o objetivo é fornecer calor, não eletricidade.
Essa estratificação temporal é fundamental para o planejamento do setor elétrico. Sistemas elétricos com alta penetração de renováveis precisam de múltiplas camadas de armazenamento, cada uma servindo a um propósito diferente: respostas rápidas em milissegundos, deslocamento de picos intradia, reservas para os dias sem vento ou sol, e capacidade para atravessar períodos sazonais de estiagem. Nenhuma tecnologia isolada resolve o problema inteiro. O desafio do planejador é combinar essas camadas de forma tecnicamente coerente e economicamente eficiente.
Nesse contexto, a dimensão dos custos se revela, pois não basta que uma tecnologia seja fisicamente adequada para um serviço, ela precisa ser economicamente viável para aquele nicho específico. No setor elétrico brasileiro, as evidências atuais indicam que as baterias –em especial de íon-lítio – tendem a se consolidar como principal solução para armazenamento de curta duração, enquanto as usinas reversíveis despontam como a alternativa mais robusta para armazenamento de longa duração. Adicionalmente, quando não há necessidade de reconversão em eletricidade, o armazenamento térmico se apresenta como solução altamente competitiva.
O mosaico tecnológico ideal não é estático — ele se reconfigura à medida que os custos e as necessidades evoluem.
Jairo Terra – Head de Regulação e Litígio, M.Sc. – PSR
Thais Sobrosa – Lead Specialist de Regulação e Litígio, M.Sc. – PSR
Fernanda Thompson – Lead Analyst de Regulação e Litígio, B.A. –PSR
HOMOLOGADO E AUTORIZADO EM TODAS AS CONCESSIONÁRIAS DO BRASIL
PAINÉIS DE DISTRIBUIÇÃO DE BAIXA TENSÃO CLASSE 750 / 6.300A / 1.000V ATÉ ICC DE 80kA
CUBÍCULO BLINDADO MODULAR CLASSE 17,5kV/630A/16kA
CCM INTELIGENTE COM GAVETA EXTRAÍVEL RESISTENTE AO ARCO INTERNO ATÉ 65kA/0,3s
CUBÍCULO COM DISJUNTOR EXTRAÍVEL 2.500A/ATÉ 36kV - 31,5kA
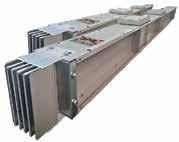
BARRAMENTO BLINDADO DE BAIXA E MÉDIA TENSÃO ATÉ 6.300A IP-55 - BARRA COLADA
Retrofit e fornecimento de peças genuínas; Instalação de barramentos blindados; Estudos de energia incidente; Serviços técnicos
Comissionamento e startup de painéis em obra; Parametrização e comissionamento de relés de proteção; Manutenção de cabines primárias, painéis de baixa tensão e barramentos blindados.
O mercado de instalações elétricas de baixa e média tensão vive um momento ímpar, com a atualização de normas importantes para o segmento, como, por exemplo, a NBR 5410 e NBR 14039. Sob a coordenação do eng. Luiz Carlos Catelani, faremos uma abordagem técnica dos principais pontos dessas revisões, com comentários e explicações voltados à aplicação prática em projetos e instalações. Catelani é graduado em Física e em Engenharia Elétrica pela Unicamp, possui ampla experiência em proteção de sistemas elétricos, subestações de alta tensão, linhas de transmissão e plantas industriais. É membro do COBEI/CB-03 e da IEC TC 64, com atuação direta em normalização e requisitos de segurança para instalações elétricas.
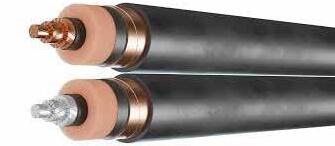
O dimensionamento de condutores em instalações de média tensão (MT), que operam entre 1,0 kV e 36,2 kV, é um item fundamental para a segurança, confiabilidade e eficiência de sistemas elétricos. A norma brasileira ABNT NBR 14039:2021 - Instalações elétricas de média tensão de 1,0 kV a 36,2 kV estabelece os critérios e métodos para esse dimensionamento, considerando diversos fatores que influenciam o desempenho dos condutores. Este artigo técnico detalha os principais aspectos do dimensionamento, abordando a capacidade de condução de corrente, a queda de tensão, a corrente de curto-circuito no condutor e o dimensionamento da blindagem (“Shield”) para correntes de curto-circuito fase-terra.
A capacidade de condução de corrente de um cabo é a máxima corrente que ele pode suportar continuamente sem que sua temperatura de operação exceda o limite estabelecido para o material isolante. O dimensionamento pela capacidade de condução é o primeiro critério a ser verificado e é influenciado por fatores como o tipo de isolação, a temperatura ambiente, o método de instalação, material do condutor e o agrupamento de cabos.
IB : Corrente de projeto
I0 : Capacidade de corrente conforme NBR 14039 (Tabela 28 e 29) em função do tipo de instalação nas condições padrão.
FÓRMULA DE CORREÇÃO PARA CONDIÇÕES ESPECÍFICAS
A capacidade de condução real é obtida aplicando-se fatores de correção sobre a capacidade tabelada (I_0) em função da
temperatura e da maneira de instalação dos cabos ou corrigindo a corrente de projeto :
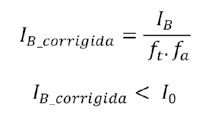
Onde:
IB_corrigida : Capacidade de condução corrigida [A]
ft: (FCT): Fator de correção para temperatura ambiente ou do solo [Tabela 30 e 31].
fa: (FCA): Fator de correção para agrupamento de circuitos [Tabelas 34,35 e 36].
CRITÉRIO DA QUEDA DE TENSÃO
A queda de tensão deve ser limitada para garantir o funcionamento correto dos equipamentos e a eficiência energética.
A NBR 14039 recomenda limites de até 5% para os circuitos.
A queda de tensão percentual (%ΔV) pode ser calculada pela fórmula aproximada para circuitos trifásicos:
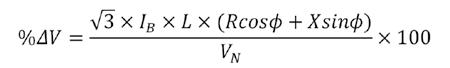
Onde:
IB: Corrente de projeto [A].
L: Comprimento do trecho [km].
R: Resistência do condutor a 90 °C [Ω/km].
X: Reatância indutiva do condutor a 90 °C [Ω/km].
cosφ: Fator de potência da carga.
VN: Tensão nominal de linha [V].
Os condutores devem ser capazes de suportar termicamente as correntes de curto-circuito sem que a temperatura atinja valores que danifiquem a isolação. A norma especifica que a corrente de curtocircuito deve ser calculada e comparada com a capacidade térmica do cabo.
A seção mínima (S) para suportar a corrente de curto-circuito (Icc) é:
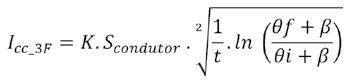
Onde:
Scondutor: Seção nominal do condutor [mm²].
Icc_3F: Corrente de curto-circuito simétrica trifásica [A].
t: Tempo de duração do curto-circuito (tempo de atuação da proteção) [s].
K: Constante que depende do material do condutor e do isolamento
[A·s(1/2)/.mm-2].
θf: Temperatura final [ºC]
θf: Temperatura inicial [ºC]
Normalmente para o tempo se considera 1 s. Temperaturas máximas de operação para diferentes tipos de isolação, essenciais para o dimensionamento e a seleção correta dos cabos.
Tipo de
EPR/XLPE
Para o dimensionamento considera temperatura inicial como em serviço contínuo e a temperatura final como a de curto – circuito.
O valor da constante k para diferentes materiais de condutores e tipos de isolação, considerando a temperatura inicial de 90 °C e a temperatura final de curto-circuito [ Tabela 42 – NBR 14039].
n 4 canais simultâneos para diagnóstico em tempo real
n Gating avançado de ruído para medições confiáveis em ambientes industriais
n Portátil com bateria – até 5 horas de operação em campo
n Conforme IEC 60270 para testes de descarga parcial
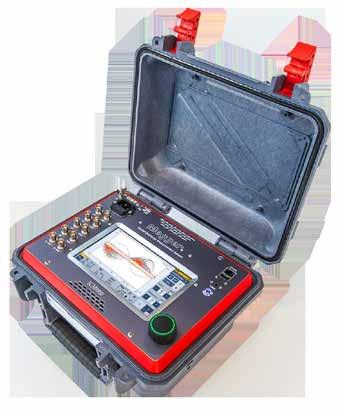
Projetado para testes em ativos de média e alta tensão, o ICMneo oferece diagnósticos de descarga parcial com alta precisão, portabilidade e confiabilidade. Ideal para aplicações em campo, fábrica e manutenção de ativos críticos.

Mais informações
Em cabos de média tensão, a blindagem metálica tem a função de uniformizar o campo elétrico, proteger contra choques elétricos e, em caso de falta de fase-terra, conduzir a corrente de curtocircuito de retorno ao sistema de aterramento. O dimensionamento da blindagem é crucial para garantir que ela não seja danificada termicamente durante uma falta à terra.
A seção mínima da blindagem (Sblind) é calculada de forma análoga ao condutor principal:
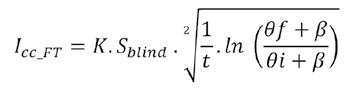
Onde:
Sblind: Seção nominal do condutor [mm²].
Icc_FT: Corrente de curto-circuito simétrica fase - terra [A].
t: Tempo de duração do curto-circuito (tempo de atuação da proteção) [s].
K: Constante que depende do material do condutor e do isolamento [A·s(1/2)/.mm-2].
θf: Temperatura final [ºC]
θf: Temperatura inicial [ºC]
Valores de temperatura para a blindagem [Tabela 44 – NBR 14039] .
Material da cobertura
Temperatura final máxima °C a, b
SE1/A, SHF2 e SE1/B c 220 ST3 c 150
a - Conexões soldadas limitam a temperatura final máxima a 160 °C.
ST1 e ST2 c 200 SHF1 e ST7 c 180
b - A presença de capa de chumbo limita a temperatura final máxima a 200 °C (ligas de chumbo) ou a 170 °C (chumbo).
c - SE1/A e SE1/B = policloropreno, polietileno clorossulfonado, polietileno clorado ou similares
SHF2 = Composto poliolefínico termofixo não halogenado
SHF1 = Composto poliolefínico termoplástico não halogenado
ST3 e ST7 = Polietileno termoplástico
ST1 e ST2 = PVC
Ilustração de um cálculo de uma rede de alimentação ao ar livre exposta ao sol.
Tensão: 34,5 KV
Potência: 16,5 MVA – cos Φ = 0,80
Corrente curto-circuito: 19,21 kA
Corrente curto-circuito fase – terra: 0,82 kA
Instalação: cabos em bandeja horizontal exposto ao sol (Método A2 – NBR 14039)
Seção limite: 300 mm2
Lance: 1400 m
Temperatura ambiente: 45 ºC
Ib = 277 A
ft = 0,73 (Tabela 30 – NBR 14039)
Número de circuito – 1 x 3C (circuito formado por três cabos unipolares)
fa = 1,00
Ib_corrigida = 277/(0,73 x 1,00) = 378,25 A
Determinar seção (Tabela 28 – Cobre NBR 14039)
S = 185 mm2
Dados Cabos EPR 90ºC (Conforme Fabricante)
Resistência máxima em corrente alternada: 0.1290 ohm/km
Reatância indutiva: 0.1340 ohm/km
Cálculo queda de tensão:
Suportabilidade Curto Circuito - Condutor:
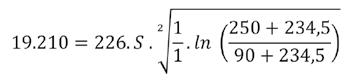
S_mínima = 134,25 mm2
S > S_mínima = não há necessidade de aumento da seção
Suportabilidade Curto Circuito - Blindagem: Tipo ST2 (conforme informação do fabricante)
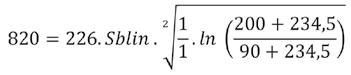
S_blind = 6,72 mm2
O cabo deve possuir uma seção de blindagem superior ao calculado.
LIMITES DE TENSÃO INDUZIDA NA BLINDAGEM
Quando a blindagem é aterrada em apenas um ponto, a tensão induzida (V_ind) na outra extremidade aberta não deve exceder aproximadamente 50 V.
Os limites variam de país para país e maiores detalhes podem ser encontrados na norma IEEE 575.
Cálculo da tensão induzida na blindagem: para formação em trifólio.
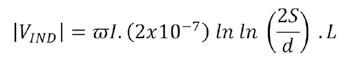
Onde:
I é acorrente [A]
ϖ : a frequência angular [rad/s]
S : espaçamento entre cabos [m]
d : o diâmetro do shield [m]
L : o comprimento [m]
VIND : a tensão induzida [V]
No caso de um cabo EPR 185 mm2 – 20/35 kV cobre:
S/d = 1,1538
VIND = 24,45 V
Não há necessidade de cuidados adicionais na outra extremidade podendo deixar sem aterrar.
Em resumo cada item do critério de seleção:
Critério
Ampacidade
Queda de Tensão
Curto (Condutor)
Curto (Blindagem)
Objetivo
Evitar sobreaquecimento contínuo
Garantir níveis de tensão estáveis
Suportar faltas entre fases
Suportar faltas fase-terra
Variável Principal
Corrente de Projetp () Impedância e Comprimento
Corrente de Curto Trifásico
Corrente de Curto Fase-Terra
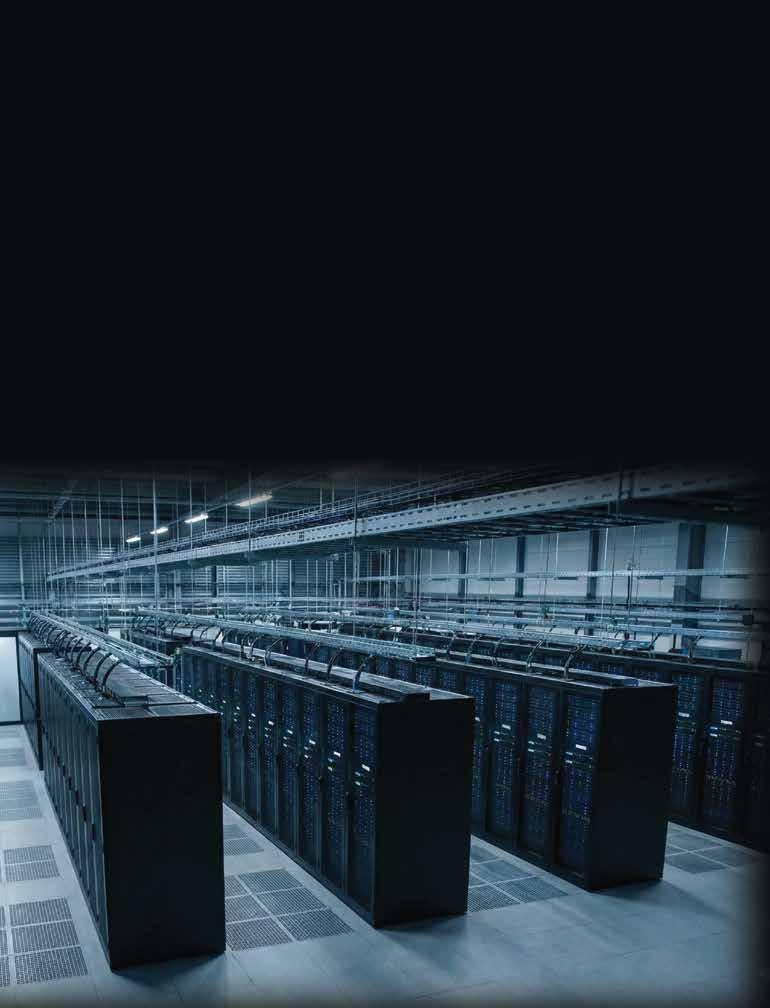
Em grande expansão no país, o mercado de data centers vem levantando debates sobre a coexistência de grandes oportunidades em contraste com desafios estruturais ligados à oferta, à confiabilidade e à eficiência da energia elétrica. Ao
longo do ano, o tema será esmiuçado aqui, a partir da coordenação do Engenheiro Mecânico formado pela Universidade de Brasília (UnB), Alexandre Kontoyanis, que possui especialização em Gerenciamento de Projetos pela FGV e ampla experiência em operação, manutenção e confiabilidade de ambientes críticos de alta complexidade e disponibilidade. Atualmente, é Diretor de Educação da Associação Brasileira de Data Center- ABDC.
Por Alexandre Kontoyanis
A evolução recente das aplicações de inteligência artificial (IA) e de computação de alto desempenho (HPC) vem impulsionando um crescimento significativo da densidade de potência em data centers. Esse cenário pressiona as topologias tradicionais de distribuição elétrica, tipicamente baseadas em corrente alternada (AC) e em múltiplas etapas de conversão até níveis de baixa tensão. Nesse contexto, arquiteturas LVDC/ MVDC (tipicamente 800 VDC), frequentemente referidas como HVDC (será utilizado daqui em diante para simplificação de entendimento) em data centers, têm sido discutidas como alternativa tecnicamente promissora para suportar racks de alta densidade, reduzir perdas energéticas e simplificar a infraestrutura elétrica. Este artigo apresenta uma análise técnica e crítica dessa arquitetura, discutindo seus benefícios, limitações, grau de maturidade tecnológica e implicações para o setor.
A engenharia de data centers está passando por uma mudança estrutural clara, impulsionada pela rápida escalada das cargas de IA e de HPC. Racks na faixa de centenas de quilowatts já são realidade operacional, e arquiteturas próximas de 1 MW por rack começam a surgir nos roadmaps de fabricantes. Esse nível de densidade expõe limitações práticas das arquiteturas AC tradicionais — não apenas na eficiência, mas também na ocupação física, na gestão térmica e na coordenação de proteção. Nesse contexto, a adoção de barramentos em corrente contínua de alta tensão pode representar uma mudança de paradigma, aproximando a infraestrutura elétrica dos data centers de modelos já consolidados em setores de alta potência, como o transporte elétrico e a tração ferroviária.
Nas arquiteturas convencionais, a energia elétrica percorre uma cadeia composta por múltiplos estágios de transformação e conversão, iniciando-se em média tensão em corrente alternada, passando por transformadores, sistemas de UPS, barramentos de distribuição e retificadores AC/DC no nível do rack, até atingir os níveis de tensão requeridos pelos equipamentos de TI. Esse encadeamento resulta em perdas energéticas cumulativas, aumento da complexidade do sistema e ocupação significativa de espaço físico. À medida que a densidade de potência
aumenta, essas limitações tornam-se mais críticas, o que motiva a busca por arquiteturas mais eficientes e escaláveis.
A arquitetura HVDC propõe a centralização da conversão AC/DC na entrada do data center, seguida da distribuição de energia em DC de alta tensão, tipicamente na faixa de 800 VDC, até os racks de TI. Nessa topologia, a conversão final para níveis de baixa tensão é realizada próxima ao ponto de carga (pointof-load), por meio de conversores DC/DC de alta eficiência. Essa abordagem tende a reduzir o número de etapas de conversão, diminuir perdas elétricas, simplificar a infraestrutura de distribuição e possibilitar maior densidade de potência por rack, embora sua implementação em larga escala ainda dependa de avanços em padronização, proteção e confiabilidade.
A elevação da tensão de distribuição reduz diretamente as correntes para uma mesma potência transferida. Na prática, isso reduz perdas por efeito Joule e permite uma redução relevante na seção de cabos e barramentos. Além disso, ao migrar para DC, eliminam-se as perdas associadas à potência reativa e reduz-se a relevância dos efeitos de distribuição de corrente, como o efeito pelicular, inerentes aos sistemas AC. Em implantações de grande escala, esses fatores se traduzem em ganhos sistêmicos típicos de 2% a 5% de eficiência — um número que, em ambientes de IA de alta densidade, pode ter impacto econômico relevante.
A integração de sistemas de armazenamento de energia, tais como baterias estacionárias (BESS) e supercapacitores, constitui uma das vantagens operacionais das arquiteturas HVDC. Esses sistemas podem atuar como buffers energéticos, atenuando variações rápidas de carga típicas de aplicações de IA e HPC, frequentemente descritas como power bursting. A atuação desses dispositivos pode reduzir a taxa de variação de potência (ramp rate) observada pela rede elétrica e contribuir para a estabilização do barramento DC. Em cenários de alta densidade, essa estratégia pode auxiliar na mitigação de picos transitórios
de demanda, contribuindo para a manutenção da qualidade de energia e para a redução de sobrecargas instantâneas nos sistemas de distribuição interna.
A adoção de arquiteturas HVDC em níveis de centenas de volts apresenta desafios relevantes do ponto de vista da segurança humana e da coordenação de proteção elétrica. Em sistemas DC, a ausência de cruzamento natural por zero da corrente dificulta a extinção de arcos elétricos, podendo resultar em eventos de arco mais sustentados e com maior energia incidente.
Na prática, a seleção e a coordenação de dispositivos de proteção tornam-se críticas. Disjuntores convencionais ensaiados apenas para AC não podem ser simplesmente reaplicados — um erro de engenharia que ainda ocorre em alguns projetos preliminares. O uso de um sistema DC demanda mecanismos específicos de extinção de arco e certificações/ rating compatíveis (p.ex., no âmbito de normas como a IEC 60947-2). Assim, é necessária a adoção de dispositivos projetados para DC, como disjuntores DC de atuação rápida, fusíveis limitadores de corrente de ação rápida (current-limiting fuses) e, em arquiteturas mais recentes, disjuntores baseados em semicondutores (solid-state) ou híbridos, capazes de isolar faltas em escalas de centenas de microsegundos a poucos milissegundos, dependendo da topologia e do nível de tensão/ corrente.
A coordenação de proteção em barramentos HVDC requer ainda a consideração de correntes de curto-circuito com dinâmica transitória distinta, tipicamente caracterizadas por rápida elevação de corrente em sistemas de baixa impedância, além de possíveis contribuições de fontes distribuídas, como BESS e bancos de supercapacitores. Esses fatores demandam estudos específicos de seletividade, coordenação e avaliação de energia incidente.
Do ponto de vista normativo, embora ainda não exista um conjunto único e consolidado de normas internacionais específicas para data centers HVDC em 800 V, diversas referências técnicas podem ser utilizadas como base para avaliação de segurança, incluindo diretrizes de análise de arc flash e segurança elétrica ocupacional (como NFPA 70E e IEEE 1584), normas de instalações elétricas de baixa tensão (como IEC 60364), além de guias e iniciativas em desenvolvimento no âmbito do IEEE e do Open Compute Project (OCP) para distribuição DC em ambientes de alta densidade.
Adicionalmente, devem ser considerados requisitos de segurança funcional e operacional, incluindo intertravamentos
eletromecânicos e eletrônicos, sistemas de monitoramento contínuo do isolamento, detecção de falhas à terra em sistemas DC, estratégias adequadas de aterramento de barramentos e carcaças, bem como a definição de zonas de risco elétrico e de arco, e procedimentos de trabalho eletricamente seguros. Esses elementos são fundamentais para a mitigação de riscos ocupacionais em ambientes HVDC e devem ser considerados desde a fase de projeto, em consonância com as práticas de engenharia de segurança elétrica e normas aplicáveis.
IMPACTOS TÉRMICOS E INTEGRAÇÃO COM SISTEMAS DE RESFRIAMENTO
A adoção de conversores DC/DC próximos ao ponto de carga implica concentração de dissipação térmica no nível do rack e da placa eletrônica. Considerando densidades de potência elevadas típicas de aplicações de IA, essa concentração térmica exige soluções avançadas de gerenciamento térmico, incluindo resfriamento líquido direto ao chip (direct-to-chip liquid cooling), cold plates e trocadores de calor de porta traseira. Consequentemente, a arquitetura elétrica e o sistema térmico tornam-se fortemente interdependentes, exigindo abordagem integrada de projeto.
Do ponto de vista econômico, arquiteturas HVDC apresentam potencial de redução do custo total de propriedade (TCO) ao longo do ciclo de vida, condicionado à escala de implantação, ao custo dos dispositivos de potência e à estratégia de redundância adotada. Contudo, o investimento inicial tende a ser superior, especialmente devido ao custo de dispositivos de proteção específicos para DC. Em projetos de grande escala, particularmente em novos campus de IA, os ganhos de eficiência e a simplificação da infraestrutura podem justificar economicamente a adoção da tecnologia.
A arquitetura 800 VDC representa uma evolução consistente com a trajetória de aumento de densidade observada em data centers voltados a IA. Embora ainda existam desafios técnicos e de padronização, o movimento do setor indica que HVDC pode ganhar espaço em novos campus de alta potência. A adoção segura dessa topologia dependerá, sobretudo, da maturidade dos dispositivos de proteção DC e da integração entre o projeto elétrico, o térmico e o de segurança ocupacional — elementos que, nesse novo contexto, tornam-se inseparáveis.
A inteligência artificial inaugurou uma nova fase para o setor elétrico, redefinindo padrões de eficiência, segurança e operação dos sistemas. Coordenado por Leo Almeida, Head of Sales, Energy & Industries do Google, este fascículo analisa como a IA vem sendo aplicada na geração, transmissão e distribuição de energia, além de discutir os novos paradigmas tecnológicos, regulatórios e operacionais que emergem com essa transformação.
: Smart Grid, a espinha dorsal do futuro do setor elétrico brasileiro
Por Leo Almeida e Rodrigo Regis*
Em momentos de transição histórica, os sistemas revelam mais do que suas estatísticas. Revelam sua estrutura. Revelam seus limites. Revelam a necessidade de mudança.
Em The Systems View of Life, Fritjof Capra argumenta que sistemas complexos não podem ser compreendidos pela soma de suas partes, mas pelas relações que as conectam. A estabilidade, em sistemas vivos, não decorre da rigidez estrutural, mas da capacidade adaptativa da rede. A resiliência emerge da qualidade das conexões e da circulação de informação. Essa leitura não é apenas filosófica. Ela é profundamente técnica, quando aplicada a infraestruturas críticas.
O setor elétrico sempre foi tratado como conjunto de ativos físicos: usinas; linhas de transmissão; subestações e demais componentes. Entretanto, quando a interdependência cresce e a variabilidade se intensifica, o sistema deixa de ser apenas infraestrutura física e passa a ser sistema adaptativo.
É nesse ponto que a contribuição de Otto Scharmer se torna igualmente relevante. Em sua Teoria U, Scharmer sustenta que transformações estruturais exigem que organizações abandonem modelos mentais antigos e atravessem um processo de mudança de consciência. Sistemas entram em crise quando tentam resolver problemas novos com paradigmas antigos. A mudança profunda exige enxergar o sistema como um todo e reconfigurar suas bases operacionais.
O setor elétrico brasileiro atravessa exatamente esse momento. Durante décadas, segurança energética foi sinônimo de expansão da capacidade instalada. O modelo mental era linear: mais geração significa mais segurança. Contudo, a transição energética, a crescente participação de renováveis variáveis, a expansão da micro e minigeração
distribuída, o surgimento de grandes cargas digitais e o aumento da frequência de eventos climáticos extremos alteraram a natureza do problema. Não se trata mais apenas de expandir. Trata-se de coordenar.
O PLANO DECENAL DE EXPANSÃO (PDE 2035) COMO EVIDÊNCIA TÉCNICA
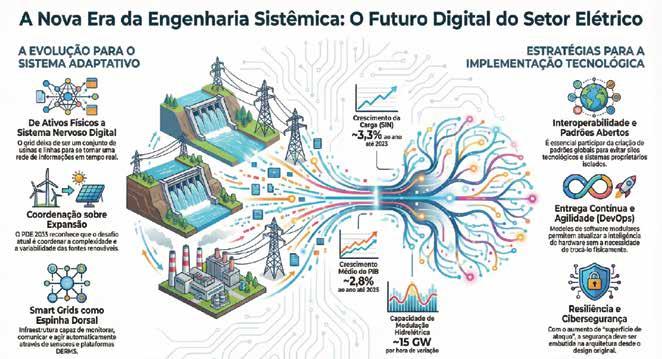
É nesse contexto que o Plano Decenal de Expansão de Energia 2035 se revela mais do que um instrumento de planejamento. O PDE projeta crescimento médio do PIB de aproximadamente 2,8% ao ano até 2035 e expansão da carga do Sistema Interligado Nacional próxima de 3,3% ao ano, indicando que a eletricidade cresce acima da economia. Esse dado reforça a centralidade do setor elétrico na competitividade nacional. Entretanto, o que distingue o PDE não é apenas a projeção de crescimento, mas o reconhecimento explícito da complexidade operacional.
Ao ampliar o uso de métricas probabilísticas como LOLP (Loss of Load Probability – Probabilidade de Perda de Carga), CVaR PNS (Conditional Value at Risk da Potência Não Suprida) e CVaR ENS (da Energia Não Suprida), o plano reconhece que o sistema deve ser tratado como ambiente de risco e incerteza. As hidrelétricas continuam oferecendo capacidade de modulação relevante, estimada em torno de 15 gigawatts por hora de variação, mas o PDE aponta para a necessidade crescente de flexibilidade adicional, proveniente de térmicas mais ágeis, baterias e resposta da demanda. O sistema ficou mais dinâmico, mais interdependente e mais sensível a variações instantâneas.
Sob a lente de Capra, isso significa que o comportamento do sistema passa a depender da qualidade das conexões. Sob a lente de Scharmer, significa que o setor precisa abandonar a visão fragmentada e adotar uma arquitetura sistêmica.
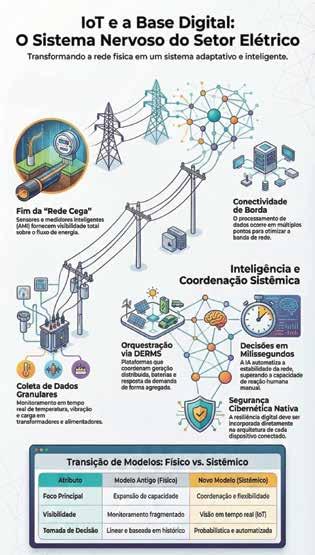
Essa arquitetura tem um nome concreto: redes inteligentes. Smart Grids representam a evolução da infraestrutura elétrica para um modelo capaz de monitorar, comunicar e agir em tempo real. E envolve a implantação de infraestrutura avançada de medição (AMI), sensores de corrente e tensão ao longo dos alimentadores, monitoramento digital de transformadores, sistemas avançados de gestão da distribuição (ADMS) e, sobretudo, DERMS ( Distributed Energy Resource Management Systems) plataformas capazes de coordenar geração distribuída, armazenamento e resposta da demanda como um recurso agregado.
A Internet das Coisas (IoT), aplicada à infraestrutura elétrica, é o que transforma essa arquitetura em sistema nervoso digital. Sensores espalhados pela rede coletam dados em tempo real sobre fluxo de energia, temperatura, vibração e estado de ativos. Quando refletimos sobre os medidores inteligentes observamos que eles fornecem granularidade de consumo e geração, possibilitando que Plataformas digitais integrem-se a essas informações, permitindo decisões automatizadas em milissegundos.
Sem IoT, a rede é cega.
Sem dados, não há coordenação.
Sem coordenação, não há flexibilidade.
Sem flexibilidade, não há segurança sistêmica.
Sob essa ótica podemos estruturar a temática dentro dos seguintes pilares:
1 - IoT: O Sistema Nervoso Digital da Rede Inteligente
A solução de IoT atua como o sistema nervoso digital do Smart Grid, fornecendo a visibilidade em tempo real que a rede analógica tradicional não possuía. Essa camada de conectividade envolve a proliferação de dispositivos digitais e sensores ao longo de toda a rede, desde a geração até o consumo, resultando em uma massa expressiva de dados.
Infraestrutura Avançada de Medição (AMI): A adoção de medidores inteligentes é o primeiro passo crucial, transformando o consumidor em um "prosumidor" ativo e capacitando as distribuidoras. A AMI fornece dados granulares de consumo e geração em tempo real, possibilitando granularidade que é fundamental para o suporte a tarifas horárias (Tarifa Branca), sendo habilitador para o deslocamento da carga para horários de maior oferta de energia renovável.
Uma disciplina clássica do setor é o monitoramento de Ativos e Linhas: Pense que, sensores de alta frequência instalados em subestações e linhas de transmissão capturam dados vitais como temperatura, vibração e tensão estrutural. Essa dinâmica cria "Internet of Grids (IoG)"que permite a operação mude a abordagem de reativa (conserto após a falha) para proativa
(intervenção antes da falha), elevando assim, a produtividade operacional e reduzindo custos. Utilizar sensores e IoT para converter aerogeradores em ativos com inteligência preditiva, otimizando o processamento de dados e reduzindo o tempo de simulações eólicas.
2 - Dados e Governança: A Base Estrutural para a Inteligência
O setor de Energia lida com uma "avalanche" de dados, desde a operação de ativos (IoT) até sistemas de gestão empresarial (ERP/SAP). Portanto, a confiabilidade e a integridade desses dados são determinantes, pois o dado é considerado o "novo petróleo".
Um dos pilares para o sucesso, é a arquitetura de dados deve ser desenhada para integrar, federar e harmonizar dados
estruturados (ERPs, CRMs) e não estruturados (documentos, vídeos, áudios). A ausência de processo e prática harmonizados de governança e saneamento de dados resulta em perdas de tempo e aumento de custos operacionais, comprometendo a credibilidade dos insights. É por isso que uma boa arquitetura de dados, como o uso de Data Lake para unificar fontes de TI e OT, é crucial para a transformação dos dados em inteligência operacional.
3 - Inteligência Artificial (IA): O Cérebro da Orquestração
A IA é o “cérebro da operação moderna”, essencial para gerenciar a alta complexidade e o volume de dados que excedem a capacidade de processamento humano. Chegamos um uma era onde se tornou possível o uso massivo dessas tecnologias, até pouco tempo eram proibitivas em custos, e agora a sua aplicação pode ser estendida por toda a cadeia de valor, como:
• Manutenção Preditiva e Gestão de Ativos: modelos de machine learning analisam dados históricos e sensoriais (fornecidos pelo IoT) para prever a degradação de ativos, como transformadores e isoladores.
• Previsão de Carga e Geração Renovável: a intermitência do sol e do vento exige previsibilidade extrema, e a IA pode correlacionar padrões meteorológicos e dados de geração, permitindo que o Operador Nacional do Sistema Elétrico (ONS) e os geradores planejem o despacho com maior precisão.
• Gêmeos Digitais (Digital Twins) e Operação: a utilização de réplicas digitais de ativos (Gêmeos Digitais), sendo integrados a dados de LiDAR, drones e modelos BIM (Building Information Modeling), é uma ferramenta vital para a gestão de ativos complexos. E por último, a IA e a Realidade Virtual (RV) são usadas para análises em tempo real e inspeções remotas
4 - A Cooperação Sistêmica e a Resiliência do Futuro
A verdadeira revolução reside na cooperação indissociável entre essas tecnologias:
- IoT fornece o fluxo contínuo de dados operacionais.
- Arquitetura de Dados garante a integridade e a governança para que esses dados se transformem em informação confiável.
- Inteligência Artificial processa essa informação em tempo real para tomar decisões automatizadas, orquestrando recursos distribuídos (DERs - Distributed Energy Resources) e transformando a complexidade em estabilidade.
Essa integração permite a evolução para Redes Elétricas Autônomas (Self-Healing Grids), capazes de responder
a interrupções sem intervenção humana, redirecionando o fluxo de energia em milissegundos, que possibilita um framework de resiliência, eficiência e inteligência para o setor.
O desafio do setor elétrico brasileiro não é mais apenas tecnológico (as ferramentas estão consolidadas internacionalmente), mas sim institucional e estratégico: integrar essas soluções sob uma arquitetura coerente que transforme a complexidade operacional em segurança sistêmica. A IA, o IoT e os dados não são meros complementos da expansão, eles são o motor da integração inteligente que torna a expansão viável no ambiente dinâmico da próxima década. A sobrevivência na nova era exige a coragem de abandonar métodos tradicionais em favor desses novos fluxos de trabalho, baseados em inteligência, consolidando a Smart Grid como a espinha dorsal do futuro.
Observe que:
-Eventos climáticos extremos exigem recomposição rápida.
-Grandes cargas digitais exigem estabilidade absoluta.
-Recursos distribuídos exigem orquestração fina.
-Critérios probabilísticos exigem dados confiáveis e integrados.
A segurança energética da próxima década dependerá tanto da expansão física quanto da inteligência operacional. A engenharia sistêmica une esses dois vetores: infraestrutura física robusta e infraestrutura digital integrada.
As tecnologias estão disponíveis. Smart Grids, IoT, sensores de campo, medidores inteligentes e DERMS não são promessas futuras. São ferramentas consolidadas internacionalmente. O desafio brasileiro não é tecnológico; é institucional e estratégico. É integrar essas soluções sob uma arquitetura coerente que permita transformar complexidade em estabilidade.
O PDE 2035 fornece a evidência técnica da transição. Capra oferece a compreensão estrutural dos sistemas complexos. Scharmer aponta o processo de mudança institucional necessário para atravessar essa transformação.
A próxima década não será definida apenas pelo que o Brasil construiu, mas pela forma como integrará o que já construiu. A engenharia sistêmica não substitui a expansão; ela a torna viável em um ambiente de crescente complexidade. O próprio PDE reconhece o papel estratégico do armazenamento e sua contribuição potencial para arbitragem temporal, mitigação de sobrecargas e prestação de serviços ancilares. Contudo, esses benefícios dependem de integração com redes inteligentes. O armazenamento distribuído só se torna ativo sistêmico quando conectado a uma arquitetura digital capaz de coordená-lo.
A Década da Engenharia Sistêmica, portanto, não é apenas conceito. É a interpretação estratégica de um fenômeno técnico. O Brasil construiu uma base física robusta e renovável. Agora precisa construir sua base informacional. O setor elétrico brasileiro já demonstrou capacidade de expansão. Agora precisa demonstrar capacidade de integração inteligente. Essa é a espinha dorsal do futuro.
*Rodrigo Regis de Almeida Galvão é engenheiro eletricista, mestre em Engenharia de Sistemas, especialista em Inovação Empresarial. Atua há mais de 15 anos no setor de energia, com foco em transição energética, inovação e desenvolvimento de novos negócios. Atualmente, é Diretor de Negócios e Laboratórios do CEPEL.
INSTALAÇÕES ELÉTRICAS DE BAIXA TENSÃO | Por Paulo Barreto
REQUISITOS ESPECÍFICOS PARA INSTALAÇÃO EM ESTABELECIMENTOS ASSISTENCIAIS DE SAÚDE
A partir desta edição, esta seção contemplará algumas normas específicas de instalações elétricas, que utilizam como referência a norma ABNT NBR 5410.
Publicada pela primeira vez em novembro/1995, com segunda edição publicada em 28/01/2008 (atualmente em vigor), a ABNT NBR 13534 apresenta requisitos complementares à NBR 5410, para instalações elétricas em hospitais, postos de saúde, clínicas, unidades de pronto atendimento, ambulatórios médicos e demais locais destinados à prestação de assistência à saúde.
Cabe salientar que esse tipo de instalação elétrica possui requisitos muito específicos e não perdoam aventureiros. Não se trata apenas de fazer os cálculos rotineiros de uma instalação elétrica predial, mas de diversos detalhes que vão desde a simples conexão de um condutor PE na barra de aterramento de um quadro de distribuição, até a seleção dos circuitos terminais em uma sala cirúrgica.
Antes de qualquer coisa, o projetista deve selecionar o tipo de local médico existente no empreendimento, conforme sua classificação por Grupo 0, Grupo 1 ou Grupo 2.
• Grupo 0: local médico não destinado à utilização de parte aplicada de equipamento eletromédico.
• Grupo 1: local médico destinado à utilização de partes aplicadas, sendo este uso circunscrito a partes externas do corpo, ou algumas partes internas do corpo (não pertencentes ao Grupo 2).
• Grupo 2: local médico destinado à utilização de partes aplicadas em procedimentos intracardíacos, cirúrgicos, de sustentação de vida de pacientes e outras aplicações em que a descontinuidade da alimentação elétrica pode resultar em morte.
Segue abaixo, uma “pitada” dos principais requisitos da norma ABNT NBR 13534.
Para locais dos Grupos 1 e 2, a tensão de contato limite (UL) em corrente alternada deve ser considerada como sendo 25 V.
No caso do sistema IT-médico, não se admite o seccionamento automático da alimentação quando da ocorrência de uma primeira falta.
Os circuitos de tomada de corrente em locais do Grupo 1 devem ser protegidos por dispositivos DR com I∆n ≤ 30 mA e do tipo A ou B. Nos locais do Grupo 2, os circuitos que alimentem equipamentos eletromédicos, sistemas de sustentação de vida e aplicações cirúrgicas devem se originar de um sistema IT-médico (é o caso de salas cirúrgicas e UTI). Em cada local do Grupo 1 e do Grupo 2, separadamente, deve ser realizada equipotencialização suplementar
Não se admite a utilização do esquema de aterramento TN-C a jusante do quadro de distribuição principal. O transformador de separação para o sistema IT-médico deve atender à norma IEC 61558-2-15, ter potência máxima de 10 kVA, ter no máximo 250 V de tensão nominal no secundário e ser monofásico.
Não se admite proteção contra correntes de sobrecarga no circuito que alimenta o transformador do sistema IT-médico nem do circuito por este alimentado. Em cada posto de tratamento de paciente, como, por exemplo, cabeceiras de leitos, as tomadas de corrente aí providas devem ser alimentadas por no mínimo dois circuitos distintos. As luminárias dos locais dos Grupos 1 e 2 devem ser alimentadas por no mínimo dois circuitos distintos, sendo um deles proveniente da alimentação de segurança.
NBR 17193 SISTEMAS DE COMBATE A INCÊNDIOS – SCI PARA INSTALAÇÕES COM SISTEMAS FOTOVOLTAICOS | Por Marcos Rogério
ESPECIFICAÇÃO DE CONECTORES C.C. PARA SISTEMAS FOTOVOLTAICOS
Na edição anterior (OSE 216 - JAN/FEV 2026) visitamos uma cena hipotética citando as expectativas de um usuário com relação ao sistema fotovoltaico (SFV) instalado em sua edificação. Nem um mês se passou e fomos mais uma vez surpreendidos com a notícia de que o telhado de uma Igreja em Londrina, onde foi instalado um SFV, desabou. Por sorte, não havia ninguém no interior da edificação naquele momento, entretanto, por ser um local de grande afluência de pessoas, poderia ter ocorrido uma catástrofe. No momento que escrevo este texto, ainda não foi constatado efetivamente se a causa do desabamento teria sido a instalação do SFV ao telhado.
Do relatado acima, fica claro que os cuidados que citamos naquele texto (OSE 216) com relação à necessidade da aderência aos requisitos 4.3.11.3 e 4.3.11.4 da ABNT NBR 16690 são mandatórios e podem salvar vidas!
A ABNT NBR 17193:2025, dedica especial atenção ao tipo de ocupação que a edificação terá e prescreve a necessidade da realização de uma Análise de Risco considerando vários tipos de ocorrências na edificação com a aplicação da SFV. Vemos em 4.1.1 a 4.1.3:
4.1.1 Deve ser realizada uma análise de risco de incêndio conforme 4.1.2 e a ABNT NBR ISO 31000, na fase de projeto (grifo nosso) do sistema fotovoltaico (SFV), de modo a identificar se são necessárias medidas adicionais nas instalações existentes.
4.1.2 A análise de risco deve abordar no mínimo o seguinte: a) tipo de uso e finalidade da edificação; b) materiais armazenados na edificação; c) facilidade de acesso para combate ao fogo; d) tempo de resposta pelo corpo de bombeiros ou por equipe local; e) reação ao fogo do sistema fotovoltaico; f) composição do sistema de cobertura; g) edificações próximas.
4.1.3 A seleção do local da instalação pode impactar nas medidas de segurança a serem adotadas. Deve-se avaliar se a edificação proposta, ou parte dela, é a escolha mais adequada para uma instalação fotovoltaica em função do desempenho do SFV e da análise de risco.
Seguindo nossa “visita” àquela edificação com SFV descrita na
última edição da OSE, vamos agora ponderar sobre as consequências do uso de mão de obra não qualificada e não devidamente treinada, que além dos problemas inerentes à instalação, tais como crimpagem defeituosa, pode também aplicar materiais e componentes não adequados para a conexão dos módulos FV em série e/ou paralelo. A ABNT NBR 17193 claramente prescreve em 6.2 e 6.3:
6.2 Todos os conectores de encaixe instalados em uma mesma conexão no SFV devem ser do mesmo tipo e do mesmo fabricante (grifo nosso) conforme prescrito nas ABNT NBR 16690 e ABNT NBR 16274.
6.3 Os conectores elétricos devem atender aos requisitos das ABNT NBR 16274 e ABNT NBR 16690 e, nas questões de segurança contra incêndio, da ABNT NBR IEC 60695-2-11.
Adicionalmente, a IEC 62548, - prescreve especificamente - que plugues e conectores acoplados em um SFV sejam do mesmo tipo e do mesmo fabricante.
Mas, por que é necessário usar conectores do mesmo tipo e do mesmo fabricante em ambos os lados de uma conexão c.c.?
I - Conectores desalinhados (por exemplo, a Marca A acoplada à Marca B) podem causar um “descasamento”, aumentando a resistência elétrica. Esse aumento da resistência leva ao aumento da temperatura e acúmulo de calor, o que pode derreter o conector e, em casos graves, causar incêndio:
II - Ao contrário dos conectores comuns de tomada e soquete, não existe um padrão universal da indústria para conectores fotovoltaicos. Cada fabricante possui seu próprio projeto, tecnologia de contato e composição de materiais;
III - As carcaças de conectores de diferentes fornecedores podem ser feitas de materiais diferentes, que podem reagir de forma distinta às condições ambientais, levando à corrosão galvânica ou falha ao longo do tempo.
IV - Só porque um conector que se declara “compatível com MC4” encaixa, não significa que seja seguro conectá-lo. Incompatibilidades na tecnologia de contato interno podem causar falhas;
Fica então, um grande aprendizado:
Se um módulo vem com um conector específico, use exatamente a mesma marca de conector para o cabo em que ele está sendo conectado!
Aguinaldo Bizzo
Uma dúvida recorrente entre profissionais de diversas áreas, inclusive SESMT, profissionais da área elétrica e “especialistas”, refere-se à obrigatoriedade do “procedimento de bloqueio” na NR10, bem como se a adoção desse procedimento permite caracterizar a instalação elétrica como “desenergizada”, conforme prescrito na norma.
No processo de manutenção de instalações elétricas, diversas atividades são realizadas em “circuito desenergizado”, cujos critérios estão definidos no item 10.5 da NR10, sendo o referido bloqueio uma das etapas descritas. Desenergizar uma instalação elétrica é garantir a ausência de energia durante todo o processo de intervenção dos trabalhadores, ou seja, assegurar que os profissionais estejam protegidos contra uma possível liberação inesperada de energia, no caso, a eletricidade.
Dessa forma, o Programa de Controle de Energias Perigosas (normalmente denominado PCEP/LOTO), especificamente quanto à interface com a NR10 para o perigo eletricidade, constitui uma das etapas do processo de desenergização. Ou seja, a adoção isolada do procedimento de bloqueio, por si só, não garante a efetiva desenergização preconizada na NR10.
Além disso, existem situações em que o referido bloqueio pode ser dispensado por meio de análise de risco específica,
considerando o item 10.5.3 da NR10, que estabelece: as medidas constantes das alíneas apresentadas nos itens 10.5.1 e 10.5.2 podem ser alteradas, substituídas, ampliadas ou eliminadas, em função das peculiaridades de cada situação, por profissional legalmente habilitado, autorizado e mediante justificativa técnica previamente formalizada, desde que seja mantido o mesmo nível de segurança originalmente preconizado.
Um exemplo da situação acima ocorre em atividades de manutenção em redes de distribuição de energia elétrica, nas quais, devido às características das instalações, não é possível efetuar o bloqueio (Lockout/Tagout) durante o processo de desenergização, sendo, nesse caso, imprescindível a adoção de aterramento elétrico temporário.
Assim, o procedimento de bloqueio previsto na NR10 é obrigatório, e sua aplicação efetiva deve ser avaliada e descrita no Procedimento de Desenergização, no qual eventuais situações impeditivas devem ser documentadas e validadas por PLH (Profissional Legalmente Habilitado) e pelo SESMT.
Por fim, é importante ressaltar que o risco de arco elétrico deve ser considerado no processo de análise de riscos, uma vez que o procedimento de Lockout/Tagout não garante proteção contra esse risco.
*Paulo Edmundo da Fonseca Freire é engenheiro eletricista e Mestre em Sistemas de Potência (PUCRJ). Doutor em Geociências (Unicamp), membro do Cigre e do Cobei e sócio na Paiol Engenharia.
Até a revisão de 2020 da NBR-7117, o resistivímetro era um ilustre desconhecido no setor elétrico, apesar de ser um equipamento amplamente utilizado pelos profissionais de geofísica. Desde então tem conquistado mais e mais adeptos no setor elétrico.
Os resistivímetros têm fonte CC ou quase CC (pulsada) e muito mais potência do que os terrômetros. Isto significa capacidade de injetar correntes no solo e, assim, medir diferenças de potencial no solo com melhor relação sinal/ruído. Além disso, permitem uma avaliação da qualidade da medição realizada, em função de fazer a medição de até 3 parâmetros – o potencial espontâneo (SP, potencial natural do solo), a corrente injetada pelos eletrodos A e B, e a diferença de potencial medida entre os eletrodos M e N.
Sondagens elétricas realizadas com terrômetros em corrente alternada tendem a fornecer resistividades aparentes mais elevadas do que as obtidas com resistivímetros em corrente contínua, mesmo quando se utiliza exatamente o mesmo arranjo geométrico de medição, porque os dois tipos de equipamento não sondam os mesmos volumes de subsuperfície nem medem a mesma grandeza física. O conjunto desses fatores explica por que sondagens elétricas realizadas com terrômetros CA tendem sistematicamente a superestimar a resistividade aparente quando comparadas às medições realizadas com resistivímetros CC.
Enquanto o resistivímetro CC mede, essencialmente, a resistência ôhmica aparente do subsolo, o terrômetro CA mede a impedância aparente do conjunto solo–eletrodos em determinada frequência. Essa impedância é uma grandeza complexa, que inclui não apenas a componente resistiva associada à condução elétrica no volume do terreno, mas também componentes reativas, principalmente capacitivas, que surgem entre a linha de medição e o solo, no contato eletrodo–solo e no próprio meio geológico. Como o valor efetivamente tratado pelo instrumento é, em geral, o módulo da impedância, ele é necessariamente superior à resistência pura, o que, por si só, já resulta em resistividades aparentes mais altas.
A interface eletrodo–solo é fortemente polarizável. Em corrente alternada, forma-se uma camada elétrica dupla que introduz uma
impedância adicional, predominantemente capacitiva, em série com o solo. Esse efeito é tanto mais importante quanto maior for a resistividade do terreno e pior for o contato elétrico, elevando a tensão medida para uma mesma corrente injetada. Em medições em corrente contínua, essa contribuição é essencialmente transitória e não afeta o valor final da resistência aparente medida. Soma-se a isso o fato de que, em CA, o solo não se comporta como um resistor puro: sua permissividade elétrica e sua heterogeneidade introduzem atrasos de fase entre corrente e tensão e modificam a distribuição da corrente, resultando em uma impedância efetiva maior do que a observada em CC. Como esses instrumentos não separam as componentes resistiva e reativa nem realizam correções de fase, todos esses efeitos são incorporados diretamente ao resultado.
Como os terrômetros operam com corrente alternada e os resistivímetros com corrente pulsada “quase” contínua, estes últimos conseguem uma penetração mais profunda no subsolo, prospectando um volume um pouco maior de subsuperfície. A frequência de operação típica dos terrômetros, da ordem de dezenas a centenas de hertz, faz com que a corrente alternada seja mais atenuada à medida que a profundidade aumenta, reduzindo o volume efetivamente investigado e tornando a medição sensível às camadas mais superficiais.
A diferença de desempenho entre os dois equipamentos não é significativa em solos de baixa resistividade; porém, em solos de alta resistividade (acima de 1000 Ωm), a diferença é grande, e constata-se que os terrômetros sempre medem resistências aparentes bem superiores às medidas pelo resistivímetro, conforme se pode ver no exemplo que se segue.
A Figura 1 apresenta as curvas de resistividade aparente obtidas na área de uma UFV GD, a partir de sondagens com terrômetro e arranjo de Wenner. Para a construção da curva média geométrica (vermelha), foram desconsideradas as resistividades aparentes superiores a 20.000 Ωm. O gráfico à direita apresenta a curva média (preta), o modelo de 4 camadas (linha azul e tabela) e a curva inferida pelo modelo (vermelha).
A Figura 2 apresenta as curvas de resistividade aparente obtidas
na mesma área, a partir de sondagens com resistivímetro e arranjo de Wenner. Para a construção da curva média geométrica (vermelha), foram desconsideradas as resistividades aparentes superiores a 10.000 Ωm. O gráfico à direita apresenta a curva média (preta), o modelo de 4 camadas (linha azul e tabela) e a curva inferida pelo modelo (vermelha).
A Figura 3 apresenta as curvas médias de resistividade aparente obtidas com os dois equipamentos – a superior com um terrômetro e a inferior com um resistivímetros. O desvio entre as duas curvas decresce com o espaçamento, atingindo mais de 700% no espaçamento de 1 m e reduzindo-se a pouco mais de 300% no de 32 m. O enorme desvio entre as duas curvas se reflete nos dois modelos geoelétricos obtidos, resumidos na Tabela 1. Cabe observar que, em ambas as modelagens, a última camada é sempre indeterminada, pois, como a medição é interrompida, tem-se apenas a tendência da curva, sem saber se ela vai estabilizar e, se o fizer, em que valor e em que profundidade.
É evidente que um projeto de aterramento elaborado com o 1º modelo de solo, obtido com o terrômetro, vai dar mais trabalho ao projetista e provavelmente resultará na necessidade de enterrar mais cabos de cobre, do que com o 2º modelo, de resistividade bem inferior. Verifica-se, portanto, que a economia na campanha de sondagens geofísicas não se justifica, pois acarreta aumento de custos desnecessários na implantação do sistema de aterramento, o que se traduz em maior tempo de retorno do investimento.
Figura 1: (a) curvas de resistividade aparente obtidas por sondagens com um terrômetro; (b) curva média (preta), modelo de 4 camadas (linha azul e tabela) e a curva inferida pelo modelo (vermelha)
Figura 2: (a) curvas de resistividade aparente obtidas por sondagens com um resistivímetro; (b) curva média (preta), modelo de 4 camadas (linha azul e tabela) e a curva inferida pelo modelo (vermelha)
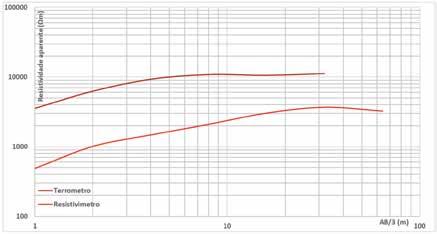
Figura 3: curvas médias de resistividade aparente obtidas com os dois equipamentos – a superior com um terrômetro e a inferior com um resistivímetro
Tabela 1: modelos de solo obtidos nas duas campanhas de sondagens geofísicas.
Articulação técnica, desenvolvimento profissional e posicionamento institucional em um ambiente de colaboração qualificada
Osetor elétrico opera em um ambiente de alta complexidade técnica e regulatória. Base estruturante da economia brasileira, exige decisões cada vez mais qualificadas para assegurar confiabilidade, eficiência e sustentabilidade. Nesse cenário, acesso a conhecimento estruturado e participação em fóruns técnicos permanentes deixam de ser diferenciais e passam a ser elementos estratégicos para profissionais e organizações.
É nesse contexto que o CIGRE-Brasil se consolida como o principal think tank técnico do setor elétrico. Integrado a uma comunidade global fundada em 1921, o CIGRE é reconhecido como referência mundial no desenvolvimento e compartilhamento de conhecimento sobre sistemas de energia. Sua missão é promover a produção, organização e disseminação de conteúdo técnico independente e de excelência, com foco em sistemas elétricos mais seguros, eficientes e sustentáveis. No Brasil, a entidade conecta a experiência internacional às especificidades do sistema nacional, fortalecendo a base técnica que sustenta decisões estratégicas e orienta investimentos.
O núcleo dessa atuação está nos 16 Comitês de Estudos, que abrangem toda a cadeia do setor elétrico. Esses fóruns reúnem especialistas de empresas, universidades, centros de pesquisa e instituições públicas em um ambiente estruturado de colaboração qualificada. Nesse espaço, tendências são analisadas, desafios são aprofundados e recomendações técnicas são consolidadas em relatórios, guias e brochuras que se tornam referência para o mercado. A participação em Grupos de Trabalho nacionais e internacionais amplia conexões técnicas, qualifica o debate e insere o Brasil nas discussões globais sobre o futuro da energia.
Além dos Comitês, o CIGRE-Brasil investe na formação de novas lideranças por meio do CIGRE Next Generation Network. O NGN apoia profissionais com menos de 35 anos em seu desenvolvimento no setor de energia e oferece uma porta de entrada para a comunidade técnica, com networking
estruturado e participação em estudos e debates, incluindo Programas de Mentoria, cujo objetivo é desenvolver habilidades interpessoais dos jovens profissionais, para apoiá-los no desenvolvimento da carreira, de modo que possam permear a cultura de compartilhamento de conhecimentos tão intrínseca à nossa associação. Essa integração amplia a visão sistêmica, fortalece competências e acelera a maturidade profissional em um ambiente de alta exigência técnica.
Além do NGN, o CIGRE promove o Programa Mulheres na Energia, que foi idealizado para divulgar a relevância da participação feminina no setor, estimulando o aumento da participação de mulheres no CIGRE-Brasil, assim como nos Comitês Técnicos e nos eventos promovidos pelo CIGRE, aumentando a riqueza das discussões, por meio da diversidade, além da importante missão de despertar a relevância das questões de equidade, impulsionando o desenvolvimento de potenciais, impactando positivamente na trajetória de mulheres no setor elétrico.
Ser associado ao CIGRE-Brasil significa integrar uma rede de excelência comprometida com a produção de conhecimento técnico independente e de referência para o setor. Para profissionais, representa evolução contínua, ampliação de conexões estratégicas e acesso a debates estruturantes. Para organizações, traduz-se em posicionamento institucional qualificado, alinhamento às melhores práticas internacionais e maior capacidade de antecipar tendências.
Em um ambiente de transformação permanente, fazer parte do CIGRE-Brasil fortalece a solidez técnica, amplia conexões qualificadas e expande a visão estratégica global do setor elétrico.
*João Carlos de Oliveira Mello (diretor-presidente), Antonio Carlos Barbosa Martins (diretor técnico), Maria Alzira Noli Silveira (diretora de assuntos corporativos) e Joyce Meireles Siqueira (diretora financeira).
Há mais de 50 anos, a SIL é a escolha de quem constrói o Brasil e a marca preferida quando o assunto é cabos elétricos de baixa tensão.
Cobre puro, qualidade comprovada, presença em todo o país e a confiança de ponta a ponta para quem projeta, instala e leva a energia para todos os lugares.
CONFIAR!
A fragmentação regulatória por leis estaduais e municipais ameaça a segurança jurídica dos contratos de concessão e, no fim das contas, onera o consumidor de energia
Quem já passou debaixo de um poste com aquele emaranhado de cabos pendurados sabe que o compartilhamento de infraestrutura entre distribuidoras de energia e empresas de telecomunicações é um problema real e visível. As conversas entre a Agência Nacional de Energia Elétrica (Aneel) e a Agência Nacional de Telecomunicações (Anatel) para a necessária atualização da resolução conjunta avançaram no final do ano passado.
Mas, enquanto o diálogo na esfera federal avança, outro problema surge Brasil afora: tem crescido o número de leis estaduais e municipais aprovadas para legislar sobre um tema que, pela Constituição Federal, é de competência só da União.
Tanto a distribuição de energia elétrica quanto os serviços de telecomunicações são serviços públicos de titularidade da União Federal. Os artigos 21 e 22 da Constituição são inequívocos: cabe à União explorar os serviços e instalações de energia elétrica e legislar privativamente sobre o tema. Não é uma discussão nova, nem controvertida, é texto expresso da Carta Magna.
Existe uma lógica sistêmica nessa escolha constitucional. A regulação nacional, realizada pelas Agências Reguladoras, garante isonomia, previsibilidade, equilíbrio e tecnicismo entre os contratos de concessão que vigoram em todo o território brasileiro.
Mesmo com esse entendimento consolidado, temos notado o surgimento de iniciativas legislativas estaduais e municipais sobre temas que envolvem diretamente os contratos de concessão de energia. Legisladores têm criado regras locais para prazos para restabelecimento de fornecimento, critérios de corte, taxas de serviço e, mais recentemente, regras sobre compartilhamento de postes.
O problema não está na intenção. Em geral, essas leis nascem de pressões legítimas da população ou de iniciativas parlamentares que podem ser de boa intenção. O problema está nas consequências práticas: ao criar obrigações ou restrições sobre a execução dos contratos de concessão federal, essas normas interferem no contrato de concessão das distribuidoras. E quando o equilíbrio é quebrado, alguém paga a conta. E quase sempre isso sobra para o consumidor, via tarifa.
No caso específico do compartilhamento de postes, as distorções são ainda mais diretas. A regulamentação federal já define, por exemplo, que 60% da receita líquida das distribuidoras com o compartilhamento deve ser repassada à modicidade tarifária (ou seja, usada para manter as tarifas mais baixas para todos os consumidores). Leis estaduais que ignoram ou contradizem esse e outros parâmetros criam um cenário de incerteza regulatória que prejudica tanto as distribuidoras quanto o próprio setor de telecomunicações.
Cabe lembrar que o Supremo Tribunal Federal já enfrentou essa questão em diversas oportunidades e, sistematicamente, reafirmou a competência federal sobre os contratos de concessão de energia elétrica. Mas isso não tem impedido que novas leis estaduais e municipais continuem sendo editadas sobre o tema, o que gera um ciclo custoso de judicialização para todos os envolvidos.
Defender a competência federal sobre esse assunto busca garantir que as decisões sejam tomadas com a base técnica adequada, de forma isonômica para todo o Brasil e com respeito às regras do jogo que todos (inclusive estados, municípios e o próprio Poder Judiciário) ajudaram a construir desde a Constituição de 1988.
Thiago Lóes é advogado, professor, Gerente Jurídico da Abradee, Presidente da Comissão Especial de Energia da OAB/DF e Membro da Comissão Especial de Energia Elétrica do Conselho Federal da OAB.
Por Matheus de Paula
Registrando um crescimento superior a 30% em apenas 12 meses, as soluções criadas por Startups brasileiras vem transformando processos operacionais, pagamentos e a gestão de distribuidoras, comercializadoras e de empresas do setor
Com ideias disruptivas, inovadoras e a dedicação de multiprofissionais, as startups começaram a ocupar um papel cada vez mais relevante no ambiente de negócios, entregando soluções tecnológicas inovadoras em diferentes setores da economia. Esse movimento é confirmado por dados do Observatório Sebrae Startups, que apontam que o Brasil ultrapassou, em agosto de 2025, a marca de 20 mil startups ativas, um crescimento de 30% em apenas 12 meses.
No setor elétrico, esse movimento tem sido impulsionado por mudanças regulatórias que incentivam a inovação tecnológica. Desde 2016, o manual de Pesquisa, Desenvolvimento e Inovação (PD&I) da Agência Nacional de Energia Elétrica (ANEEL) passou a prever o uso de recursos para apoiar a incubação de empresas e a comercialização de resultados tecnológicos desenvolvidos no setor.
Em 2023, essa diretriz foi ampliada com a criação do Plano Quinquenal de Investimentos do Setor Elétrico (PEQuI), que define prioridades na produção de inovação no setor elétrico, entre 2024 e 2028. A iniciativa tem como objetivo orientar a aplicação de recursos em Pesquisa, Desenvolvimento e Inovação (P&D), alinhando os investimentos às principais tendências do setor.
De acordo com a plataforma Inova-e, da Empresa de Pesquisa Energética (EPE), os investimentos em inovação no setor já somaram R$ 10,2 bilhões em 2024, evidenciando o avanço de iniciativas voltadas à modernização e à digitalização das operações.
REVOLUÇÃO NA FORMA
Atualmente, mais de 170 milhões de brasileiros utilizam o Pix como ferramenta de pagamento. Em 2025, o sistema movimentou cerca de R$ 35 trilhões, crescimento de 33,6% em relação ao ano anterior. A expansão desse recurso alcança já setores mais conservadores - como o elétrico - e nos últimos anos, distribuidoras de energia passaram a incorporar o Pix aos seus canais de atendimento, permitindo que consumidores realizem o pagamento das contas de forma instantânea.
O avanço dessas soluções reflete um movimento mais amplo de digitalização do setor elétrico. Startups baseadas em tecnologias emergentes e modelos de negócio escaláveis têm se consolidado como agentes de modernização.
Um exemplo é a tecnologia desenvolvida pela Pagar, que integra sistemas de pagamento diretamente às plataformas digitais das concessionárias. A solução foi adotada pelas distribuidoras Cemig e o Grupo Equatorial, permitindo que consumidores utilizem o Pix para pagar contas de luz.
“Conseguimos atender desafios importantes das distribuidoras, como a redução dos custos de arrecadação, além de oferecer uma jornada de pagamento mais simples e eficiente para os clientes. A solução também contribui para ampliar a digitalização e melhorar a eficiência dos processos de arrecadação, pagamento e cobrança, utilizando as inovações financeiras disponibilizadas pelo Banco Central”, afirma Gilson Paulillo, diretor comercial da Pagar.
Para Paulillo, o avanço dessas iniciativas reflete uma mudança mais ampla no próprio setor elétrico, que tem ampliado sua interação com o ecossistema de inovação. “Esse movimento de inovação tem justificativa pelos desafios que o setor enfrenta hoje, ligados à digitalização, descarbonização, descentralização e diversificação”, analisa.
O executivo da Pagar ressalta, no entanto, que o avanço de projetos de inovação no setor elétrico precisa conter requisitos de segurança e confiabilidade. “É fundamental inovar sem perder de vista as questões de segurança operacional e uma forma de equilibrar essa equação é envolver diferentes áreas das empresas no processo de inovação, trabalhando de forma colaborativa com as startups para identificar problemas e desenvolver soluções”, conclui Paulillo.
Dar efetividade a projetos de Pesquisa e Desenvolvimento (P&D) regulados pela Agência Nacional de Energia Elétrica sempre foi um grande desafio para o mercado, em especial, no setor elétrico. O
programa determina que concessionárias e empresas do setor invistam parte de sua receita operacional líquida em iniciativas de desenvolvimento tecnológico.
Segundo Daniel Barra, diretor executivo da Navarra Tech, startup especializada em soluções para as comercializadoras de energia, um dos principais pontos de divergência do programa de P&D da ANEEL está em como a agência avalia estes projetos, que deverão ser analisados no fim de 2028.
“Em 2028, a ANEEL vai olhar o resultado acumulado desses cinco anos de investimento em P&D. A lógica é que, se uma empresa investiu, por exemplo, R$ 100 milhões nesse período, ela precisa gerar um retorno mínimo equivalente a cerca de 1% desse valor. Esse retorno pode vir de royalties pagos, da comercialização de alguma solução ou de outras formas de monetização da tecnologia desenvolvida”, explica.
Ele defende que o modelo ainda enfrenta dificuldades para gerar resultados concretos para o setor e para a sociedade. Segundo Daniel, parte dos projetos de P&D acaba sendo conduzida em parceria com universidades e centros de pesquisa e resulta em estudos técnicos ou relatórios acadêmicos que, embora relevantes do ponto de vista científico, nem sempre se convertem em soluções aplicadas ou produtos disponíveis no mercado.
O executivo explica que os investimentos em P&D surgiram com a proposta de direcionar recursos obrigatórios das empresas para projetos de inovação, como alternativa ao pagamento de determinados encargos regulatórios. “Na prática, a lógica era simples, em vez de pagar esse valor como imposto, a empresa investe em pesquisa e desenvolvimento. Ou seja, não é um dinheiro ‘extra’ das empresas para o mercado, é um recurso que já faz parte de uma obrigação regulatória. O problema é que, muitas vezes, o retorno para a sociedade acaba sendo muito baixo. Vários projetos terminam apenas como relatórios ou estudos técnicos bem feitos, mas que não se transformam em soluções aplicadas nem chegam de fato ao mercado”, afirma.
Para Felipe Cardoso dos Reis, gerente de Inovação Aberta da Cemig, uma das formas de enfrentar o desafio de transformar projetos de Pesquisa e Desenvolvimento em soluções efetivamente aplicadas no setor elétrico é aproximar os projetos de pesquisa das demandas reais do mercado.
“Não se trata de transformar o pesquisador em empreendedor, o pesquisador precisa continuar sendo pesquisador. Muitas vezes estamos falando de um profissional com doutorado, que é apaixonado por estar no laboratório, fazendo experimentos e desenvolvendo conhecimento técnico. Esse profissional não necessariamente precisa entender de estratégia de negócios, marketing ou gestão de empresa”, explica.
Para o executivo, o caminho passa por integrar diferentes
competências dentro do próprio ecossistema de inovação. A ideia é que áreas ligadas à gestão, mercado e estratégia, possam colaborar com os pesquisadores para direcionar os projetos. “O que a gente precisa é trazer outras áreas para trabalhar junto com esse pesquisador. O objetivo é direcionar o P&D para uma pesquisa aplicada, que não seja apenas pesquisa pela pesquisa. É importante entender qual problema de mercado aquela solução resolve, se aquela dor existe no setor elétrico, como ela já está sendo tratada hoje e qual é o contexto global daquela tecnologia”, afirma.
Com a expectativa de entrada de um número cada vez maior de consumidores no ambiente de contratação livre devido a abertura gradual do mercado livre de energia para consumidores de baixa tensão, segundo especialistas ouvidos na reportagem, cresceu a necessidade de digitalizar e modernizar processos das comercializadoras de energia.
De acordo com Luiz Miranda, diretor de inovação da Navarra Tech, o avanço desse modelo deve ampliar consideravelmente a base de consumidores atendidos pelas comercializadoras. “Hoje, cerca de 43% do consumo de energia elétrica do país já ocorre no mercado livre. O que deve acontecer nos próximos anos é a ampliação desse modelo para mais de dois milhões de novos consumidores potenciais, especialmente empresas de pequeno e médio porte”, pontua.
Apesar desse cenário de crescimento e transformação, segundo Miranda, o setor elétrico ainda é caracterizado por um ambiente altamente regulado e por uma cultura empresarial historicamente conservadora, fatores que podem tornar mais gradual a adoção de novas tecnologias. De acordo com ele, esse crescimento exigirá uma mudança estrutural na forma como as empresas operam. “Hoje ainda existe muita operação manual, com troca de e-mails, planilhas e processos administrativos que não escalam. Por isso, vemos um caminho claro de digitalização, com uso de inteligência artificial, automação de processos e plataformas digitais capazes de lidar com essa nova escala”, explica.
As startups especializadas em tecnologia para o setor elétrico têm buscado desenvolver ferramentas voltadas à digitalização de processos ligados ao funcionamento do mercado livre. Um exemplo disso é o MigBit, produto desenvolvido pela FloripaBit, startup de software voltada ao setor elétrico. A plataforma automatiza as rotinas de migração de consumidores para o mercado livre, integrando sistemas das empresas às APIs da CCEE (interfaces que permitem a comunicação automatizada entre diferentes sistemas) e reduzindo a dependência de processos manuais.
Para Débora Sanches, gerente de inovação e P&D da FloripaBit,
a automação desses processos pode alterar significativamente a dinâmica de trabalho das equipes das comercializadoras. “Hoje, muitas áreas ainda gastam uma parte significativa do tempo com tarefas operacionais, acompanhamento de processos e conferência de dados em planilhas. Quando essas rotinas passam a ser automatizadas, os times conseguem dedicar mais tempo à análise, ao relacionamento com clientes e à estratégia comercial. Além disso, a padronização reduz o risco de erros e facilita a gestão de um volume muito maior de consumidores.”
Na avaliação da executiva, a próxima etapa de transformação do setor elétrico deverá ir além da adoção de novas ferramentas tecnológicas. “A próxima grande transformação do setor não será apenas tecnológica, mas também digital e comportamental, com consumidores, dados e flexibilidade passando a fazer parte ativa da operação do sistema”, conclui.
*Procurada pela reportagem, a Agência Nacional de Energia Elétrica (ANEEL) não respondeu aos questionamentos até o fechamento desta edição.
DO PIX
Segundo dados divulgados pelo Observatório Sebrae Startups, em agosto de 2025, o Brasil ultrapassou a marca de 20 mil startups ativas, um avanço de cerca de 30% em apenas 12 meses.
No setor elétrico, esse movimento tem sido impulsionado por mudanças regulatórias que incentivam a inovação tecnológica. Desde 2016, o manual de Pesquisa, Desenvolvimento e Inovação (PD&I) da Agência Nacional de Energia Elétrica (ANEEL) passou a prever o uso de recursos para apoiar a incubação de empresas e a comercialização de resultados tecnológicos desenvolvidos no setor.
Em 2023, essa diretriz foi ampliada com a criação do Plano Quinquenal de Investimentos do Setor Elétrico (PEQuI), que define prioridades na produção de inovação no setor elétrico entre o período de 2024 a 2028. A iniciativa tem como objetivo orientar a aplicação de recursos em Pesquisa, Desenvolvimento e Inovação (P&D), alinhando os investimentos às principais tendências do setor.
EMPRESA Cidade Telefone Site UF
AGS GESTÃO E DESEN.
AMPERA
APROT ENGENHARIA
APS SOLUÇÕES
BA ELÉTRICA
BCM AUTOMAÇÃO
BRASFORMER BRASPEL
BRVAL
CABELAUTO
CAO ENERGIA INTELIGENTE
CLAMPER IND. E COMÉRCIO
CLKIT
CMR CONDUTORES ELÉTRICOS
DACOTA CABOS ELÉTRICOS
ELECTRO GRAPHICS BRASIL
ELETROSOLAR& CLIMATIZAÇÃO
EMBRASTEC
EMBRASUL SOL. EM ENERGIA
ENGISOL ENGENHARIA
FRONTEC
GRUPO CONDUMAX INCESA
GSAND ENERGIA
GUARDIAN SIS. DE ENERGIA
(85) 99777-7897 (34) 3231-6751 (11) 2537-9812 (11) 5555-3800 (92) 2125-8000 (51) 3374-3899 (11) 2969-2244 (21) 3812-3100 (35) 3629-2500 (61) 3447-8714 (31) 3689-9500 (71) 98364-7447 (35) 3559-2750 (19) 3634-3477 (48) 2102-7703 (74) 99147-1780 (16) 3103-2021 (51) 3358-4000 (61) 98143-3960 (51) 3201-2477 (17) 3279-3700 (82) 99113-1662 (21) 97337-8501
www.agsgestao.com.br www.ampera.com.br www.aprotengenharia.com www.apssolucoes.com www.baeletrica.com.br www.bcmautomacao.com.br www.brasformer.com.br www.brval.com.br www.cabelauto.com.br www.caoenergia.com.br www.clamper.com.br www.clkiteletrica.com.br www.cmr.ind.br www.dacotace.com.br www.electrographics.com.br www.eletrosolarba.com.br www.embrastec.com.br www.embrasul.com.br www.engisol.com.br www.frontec.com.br www.condumax.com.br www.gsand.com.br www.guardian.ind.br
Fortaleza
Uberlândia
São Paulo
São Paulo
Manaus
Porto Alegre
São Paulo
Rio de Janeiro
Itajubá
Brasília
Lagoa Santa
Salvador
Guaxupe
São João da Boa Vista
Criciuma
Andorinha
Ribeirão Preto
Porto Alegre
Brasília
São Leopoldo
Olímpia
Maceió
Rio de Janeiro
Nesta edição, reunimos um panorama completo dos principais fabricantes e fornecedores de equipamentos para a indústria fotovoltaica em todo o país. Em um cenário de forte expansão da geração solar, esse segmento assume papel estratégico ao viabilizar a implantação, a operação e a eficiência dos sistemas, conectando tecnologia, inovação e desempenho às demandas do mercado energético.
Módulos monocristalinos
x x x x x
Módulos policristalinos
Módulos bifaciais
Módulos thin film (filme fino) Módulos N-Type (TOPCon ou HJT)
x x
x Módulos Bifaciais com Vidro-Vidro (Double Glass)
x x x x Barramentos (Multi-BusbarMBB) x
Inversores string x
Inversores centrais (usinas de grande porte) x
Microinversores x
x x x x x Inversores híbridos (integração com baterias)
Inversores com AFCI (Arc Fault Circuit Interrupter)
x x x x x x x
x x x
Baterias de íon-lítio x
Capacidade Grid-Forming x Otimizadores de Potência x x x Baterias LFP (fosfato de ferro-lítio)
x x x x Sistemas BESS (Battery Energy Storage Systems)
x x x x x x x x Estruturas para telhados (metálicos, cerâmicos, fibrocimento)
x x x x
x x x x x x x x Contentores Climatizados (para BESS) x EMS (Energy Management System) x x x x x BMS (Battery Management System)
x x x x x x x x x
x x x x x x x x x x x x x Estruturas para solo x x x x x x x
Cabos solares
x x x String box x x x x x x x x x x
Conectores (MC4) x x x x x x x x Trackers (rastreadores solares)
Trackers Auto-Alinháveis x Quadros de proteção CC e CA
DPS Classe I+II
x
x x x x x x x x x x x Cabos Solares com Proteção UV e Anti-Roedores x x x x x x x Cabos Solares com Proteção UV e Anti-Roedores
x x x x x x x x x x x Sistema de Aterramento e Equipotencialização x x x x x x x x Britagem ou Membrana Geotêxtil x Transformadores (em usinas)
x x x x x x x Dataloggers e Scada x x Transformadores de Baixa para Média Tensão x x x x x x x x x x Robôs ou Kits de Limpeza x x x Estruturas com Proteção Galvânica (Zandzimir ou imersão a quente) x x Dispositivos de proteção contra surtos (DPS)
HEILIND ELECTRONICS BRASIL
HR5 AUTOMAÇÃO
INTELLI STORM
ITAIPU TRANSFORMADORES
KRAPER TRANSFORMADORES
LAMESA FIOS E CABOS ELÉ.
LOJA ELÉTRICA
MANTEX
MASALUPRI ENG. ELÉTRICA MONTER
OPEN SUN ENGENHARIA
PAF3 ENGENHARIA
PEXTRON CON. ELETRÔNICOS
PFIFFNER DO BRASIL
PHOENIX CONTACT
PLUG & CHARGE INSTALADORA
PORTUGAL SOLAR
QUAPRO COMP. ELÉTRICOS
RAYCON DO BRASIL
ROMAGNOLE
SAFT, TOTALENERGIES
SIL FIOS E CABOS
SOLAX POWER
SOLLEDA ENER. SOLAR LIMPA
TECNOVOLT MAT. ELÉTRICOS
TERMOTÉCNICA
THS CHAVES E FUSÍVEIS
TRAEL
TRP TRANSFORMADORES
UP ENERGY
VEXTROM
VISION ENGENHARIA
W4 ENERGIA
WEG
WINDPLAN
(11) 91192-8281 (71) 98187-2240 (16) 98171-9871 (16) 3263-9400 (47) 3084-8300 (19) 3634-1520 (31) 3218-8000 (41) 99209-9982 (21) 3496-0644 (11) 4487-6760 (31) 99157-7439 (21) 99904-7735 (11) 5094-3200 (47) 3348-1700 (11) 3871-6400 (41) 99935-1539 (75) 99922-7947 (11) 99811-7279 (11) 3994-1906 (44) 3233-8500 (19) 99806-7770 (11) 3377-3333 (33) 3224-0022 (51) 99297-0909 (64) 98153-0101 (11) 5197-4000 (15) 99802-4788 (65) 3611-6500 (17) 99738-4344 (19) 3881-3206 (11) 3672-0506 (31) 99245-0498 (75) 99969-8540 (47) 3276-4000 (85) 98182-0708
www.heilind.com www.hr5automacao.com.br www.intellistorm.com.br www.itaiputransformadores.com.br www.kraper.com www.lamesa.com.br www.lojaeletrica.com.br www.mantex.com.br www.masalupri.com.br www.montereletrica.com.br www.opensunengenharia.com.br www.paf3engenharia.com.br www.pextron.com www.pfiffner.com.br www.phoenixcontact.com.br www.plugandcharge.com.br www.portugalsolar.com.br www.quapro.com.br www.raycon.com.br www.romagnole.com.br www.saft.com www.sil.com.br br.solaxpower.com www.solleda.com.br www.tecnovolt.com www.tel.com.br www.thscomponentes.com.br www.trael.com.br www.trptransformadores.com.br www.upenergybrazil.com www.vextrom.com.br grupovision.com.br www.w4energia.com www.weg.net www.windplan.co
São Paulo
Lauro de Freitas
Orlândia
Itápolis
Jaraguá do Sul
São João da Boa Vista
Belo Horizonte
Curitiba
Rio de Janeiro
Itatiba
Bauru
Rio de Janeiro
São Paulo
Itajaí
São Paulo
Curitiba
Feira de Santana
Mococa
São Paulo
Mandaguari
Barueri
Guarulhos
Uberlândia
Novo Hamburgo
Itumbiara
São Paulo
Sorocaba
Cuiabá
Pedranopolis
Valinhos
São Paulo
Pedro Leopoldo
Salvador
Jaraguá do Sul
Natal
Módulos
bifaciais x x x x x x
Módulos thin film (filme fino)
Módulos N-Type (TOPCon ou HJT)
Módulos Bifaciais com Vidro-Vidro (Double Glass) x x x x
x x x x x x Inversores híbridos (integração com baterias) x x x x x x x x x x x x x Módulos monocristalinos
Barramentos (Multi-BusbarMBB) x x x Inversores com AFCI (Arc Fault Circuit Interrupter) x x x x x x
Inversores string x x x x x
x x x x x x x Inversores centrais (usinas de grande porte) x x x x x x x x Microinversores x x x x x x x x x x x x x Módulos policristalinos
Otimizadores de Potência x
Capacidade Grid-Forming x
Baterias de íon-lítio x
Baterias LFP (fosfato de ferro-lítio) x x x
Sistemas BESS (Battery Energy Storage Systems)
(Battery Management System)
(Energy Management System)
Contentores Climatizados (para BESS)
Estruturas para telhados (metálicos, cerâmicos, fibrocimento)
Estruturas para solo
Trackers (rastreadores solares)
Trackers Auto-Alinháveis
Estruturas com Proteção Galvânica (Zandzimir ou imersão a quente)
Britagem ou Membrana Geotêxtil
Cabos solares x
Conectores (MC4)
String box x
Dispositivos de proteção contra surtos (DPS)
Transformadores (em usinas) x
Cabos Solares com Proteção UV e Anti-Roedores
x x x x x Quadros de proteção CC e CA x x x x x x x x x x x x x x DPS Classe I+II x x x x x x
Transformadores de Baixa para Média Tensão
Dataloggers e Scada x
Cabos Solares com Proteção UV e Anti-Roedores
Sistema de Aterramento e Equipotencialização
Robôs ou Kits de Limpeza x
Aline Cristiane Pan é Doutora em Energia Solar Fotovoltaica e Professora na UFRGS, onde coordena o Grupo de Pesquisa em Transição Energética. Co-fundadora da Rede Brasileira de Mulheres na Energia Solar, tem mais de 25 anos de experiência no setor.
Participei em Brasília, nos dias 3 e 4 de março, do Movimente. Promovido pelo Sebrae, o encontro reuniu lideranças femininas de diferentes setores para discutir empreendedorismo, inovação e desenvolvimento. A proposta do evento é ambiciosa e necessária: posicionar o Brasil entre os melhores lugares do mundo para uma mulher empreender.
Entre tantas vozes inspiradoras estavam mulheres que marcaram a história recente do país, como Maria da Penha, símbolo de resistência e transformação social, além de diversas lideranças empresariais e institucionais que vêm redesenhando os caminhos do empreendedorismo feminino.
Tive a honra de palestrar no espaço “Mulheres que Brilham na Energia”, onde compartilhei algumas reflexões que têm orientado minha trajetória profissional e pessoal: coragem, estratégia e poder de transformação. Essas três palavras ajudam a compreender o momento que estamos vivendo, especialmente quando pensamos
no significado do Dia Internacional da Mulher.
Mais do que uma data simbólica, o dia 8 de março nos convida a refletir sobre estruturas, oportunidades e escolhas que ainda moldam a participação das mulheres em diferentes setores da sociedade.
CORAGEM PARA QUESTIONAR NARRATIVAS
Durante muito tempo fomos ensinadas a acreditar em algumas ideias aparentemente motivadoras, mas que carregam armadilhas silenciosas: “Mulheres fortes dão conta de tudo”; “Quem quer, consegue”; “Basta esforço”. Essas frases parecem inspiradoras, mas muitas vezes escondem uma realidade diferente: a sobrecarga romantizada.
A verdade é que liderança não significa fazer tudo sozinha. Empreender não significa ser invencível. Super-heroínas pertencem à ficção. Mulheres reais têm medo, dúvidas e limites — e isso não diminui sua força. Ao contrário: liderança real inclui vulnerabilidade,
consciência e coragem para seguir transformando caminhos.
ESTRATÉGIA PARA TRANSFORMAR ESTRUTURAS
Se queremos ampliar a presença feminina no setor energético — e em tantos outros setores estratégicos da economia — precisamos ir além da inspiração. Precisamos de estratégia:
Estratégia para formar meninas nas áreas de ciência, tecnologia e engenharia;
Estratégia para ampliar a presença feminina em espaços de liderança;
Estratégia para transformar diversidade em política institucional e não apenas em discurso.
A transição energética que o mundo vive hoje não é apenas tecnológica. Ela é também social, econômica e cultural. E nesse contexto, a diversidade deixa de ser um gesto simbólico para se tornar algo muito mais profundo.
DIVERSIDADE NÃO É GENTILEZA. DIVERSIDADE É INTELIGÊNCIA ESTRATÉGICA.
Equipes diversas tomam decisões melhores, inovam mais e constroem soluções mais conectadas com a realidade da sociedade.
O PODER DA CONSCIÊNCIA E DA TRANSFORMAÇÃO
Durante a palestra no Movimente, propus uma reflexão simples ao público: o verdadeiro poder não está em fazer tudo sozinha ou em não sentir medo. Poder é consciência. E consciência
gera transformação. Consciência sobre quem somos, sobre o que queremos transformar e sobre o impacto que nossas decisões podem gerar. Quando essa consciência emerge, ela deixa de ser apenas individual e passa a ser coletiva — e é aí que nasce o verdadeiro poder de transformação.
No setor energético, essa consciência é essencial. Estamos vivendo uma das maiores transformações da história da energia: a transição para sistemas mais limpos, mais distribuídos e mais inovadores. Mas nenhuma transição será completa se não for também mais diversa, mais inclusiva e mais representativa.
O setor de energia não precisa de mulheres sobrecarregadas tentando provar seu valor. Precisa de mulheres conscientes do próprio poder — e do seu poder de transformação — ocupando espaços de decisão e ajudando a construir o futuro energético que queremos.
Muito além de uma data, o Dia Internacional da Mulher não é apenas um momento de celebração, é um convite à ação. Coragem para questionar narrativas que nos limitam. Estratégia para transformar instituições. E consciência do poder coletivo que temos quando ocupamos espaços e construímos caminhos juntas.
Porque, no fim das contas, a energia que move o futuro também precisa refletir a diversidade da sociedade que queremos construir. E talvez, a maior transformação começa exatamente aí: Quando mulheres reconhecem seu poder, não transformam apenas suas trajetórias — transformam também os setores que ajudam a construir.

Frederico Boschin é Diretor Executivo da Noale Energia e Sócio da Ferrari Boschin Advogados. Advogado (UFRGS); MBA Gestão Empresarial (FGV/RS); Mestre em Direito Econômico pela Universidade de Lisboa; Pós-graduado em Engenharia de Energia (PUC/RS) e em Regulação do Setor Elétrico (UFRJ). Coordenador da ABSOLAR (Santa Catarina); Membro do Conselho de Infraestrutura da FIERGS; Conselheiro do SindienergiaRS; Professor da PUC/RS e PUC/MG;
Amodernização do acesso às redes de distribuição no Brasil deixou de ser uma pauta estritamente técnica para se tornar um imperativo de mercado e vetor da implementação da nossa transição energética. No centro desta transformação está o protagonismo do consumidor (o prossumidor) e a necessidade de transparência de informações, elemento vital para que a abertura do mercado livre para a baixa tensão e a integração massiva de recursos energéticos distribuídos ocorra de forma eficiente.
A assimetria de informações entre distribuidoras e novos agentes tem sido um gargalo crônico, estabelecendo a necessidade urgente de novos padrões de governança de dados de redes e a simetria de informações entre operadores e acessantes.
Um dos pilares fundamentais dessa transição é o estabelecimento do ecossistema de Open Energy. A Consulta Pública nº 07/2025 da ANEEL surge como o marco regulatório essencial para instituir a governança no compartilhamento de informações. Inspirado no setor bancário, o Open Energy visa eliminar barreiras artificiais à concorrência, permitindo que acessantes e operadores de redes forneçam e acessem, sob autorização, perfis de carga, geração e históricos de consumo. Essa fluidez, viabilizada por APIs padronizadas, é o que garantirá ao consumidor a capacidade real de escolha e a otimização de custos em um ambiente descentralizado, onde a distribuidora atua como uma plataforma de serviços interoperáveis.
As dificuldades recentes no acesso à Micro e Minigeração Distribuída (MMGD) estão intrinsecamente ligadas a essa falta de visibilidade sobre a capacidade remanescente das redes (host capacity). O fenômeno da inversão de fluxo em alimentadores e subestações tem gerado uma onda de pareceres de acesso negativos ou condicionados a obras de reforço custosas, muitas vezes sem que o empreendedor tenha acesso prévio aos estudos técnicos detalhados que embasam tais decisões.
Dentro deste esforço de transparência, a regulamentação dos mapas de disponibilidade de rede tornou-se o principal instrumento de mitigação de riscos. A consolidação dessa exigência, amparada pela evolução da Resolução Normativa nº 1.000/2021 e pela Nota Técnica nº 0021/2024SRD/ANEEL, obriga as distribuidoras a publicarem a capacidade remanescente de seus sistemas. Esses mapas de calor (heat maps) funcionam como um guia georreferenciado que permite ao acessante
antecipar a viabilidade técnica. O aprimoramento desse mecanismo pela Nota Técnica nº 0045/2025-ANEEL padronizou a atualização desses dados, buscando extinguir o “estoque de papel” que inflava artificialmente os gargalos de rede e impedia a entrada de novos projetos. Movimento semelhante já ocorreu na geração centralizada.
A Portaria MME nº 111/2025 também estabeleceu diretrizes nacionais para a digitalização das redes, detalhadas tecnicamente pela Consulta Pública nº 001/2026 da ANEEL. Estes normativos definem os requisitos para que medidores inteligentes atuem como sensores estratégicos para a implementação futura do Distribution System Operator (DSO).
A integridade da base cadastral, reforçada pela Resolução Normativa nº 1.095/2024 e seu Código Único de Identificação, garante a interoperabilidade necessária para esse novo mercado. Em última análise, a modernização do acesso reside na democratização do dado: a simetria de informações é o que assegura que a distribuidora atue como uma facilitadora da transição energética brasileira.
Essa modernização do acesso também contempla a integração de novas tecnologias, tais como Sistemas de Armazenamento de Energia em Baterias (BESS) e a infraestrutura de Veículos Elétricos (VEs), temas impulsionados pela Lei nº 15.269/2025 e pelo Leilão de Reserva de Capacidade (LRCAP) de 2026.
Portanto, a transparência de dados é absolutamente crucial para que novas tecnologias e ativos operem como recursos de flexibilidade, suavizando picos de demanda e mitigando a inversão de fluxo de potência.
Diante deste novo cenário, o sucesso das empresas do setor elétrico dependerá da capacidade de converter conformidade regulatória em vantagem competitiva. O primeiro passo estratégico reside na estruturação de unidades de Data Analytics e Inteligência de Rede, capazes de processar os dados abertos pelo Open Energy para oferecer soluções personalizadas de gestão de energia. As comercializadoras e integradores de tecnologia devem antecipar-se à consolidação dos heat maps dinâmicos para identificar nichos onde a inserção de BESS e frotas elétricas possa gerar receitas acessórias. O novo mercado de distribuição premiará os agentes que demonstrarem agilidade na integração de ativos físicos com a camada digital, transformando a transparência em uma plataforma para a criação de valor sustentável.
Cláudio Mardegan é CEO da EngePower Engenharia, Membro Sênior do IEEE, Membro do Cigrè | claudio.mardegan@engepower.com
NO SOFTWARE PTW (SKM)
A Figura seguinte mostra que a corrente, à vazio, sem field forcing é de:
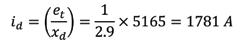
Com o field forcing de 3 tem-se:
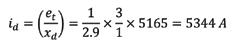
O valor mínimo de 11000 A, poderia ser obtido ajustando o novo field forcing da seguinte:
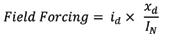
A nova curva de decremento ficaria, Aplicando os valores do exemplo
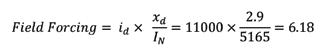
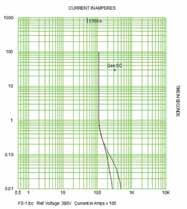
Para o valor máximo de 19372 A, o Field Forcing seria:
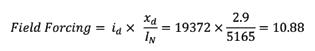
A nova curva de decremento ficaria:
Como pode ser observador os valores de Field Forcing do PTW coincidem com os do EasyPower.
Daniel Bento, PMP®️, é Eng. Eletricista e atua com redes isoladas de MT desde 1989. Coordenou o Comitê de Estudos B1 do CIGRE. Foi responsável técnico pela rede de distribuição subterrânea de SP. Quatro vezes na lista do 100 + Influentes da Energia. Atualmente, é CEO da BAUR do Brasil e da BAUR USA Corp.
Na edição anterior desta coluna, tratei da resiliência na distribuição de energia a partir de um ponto que ganhou força no debate regulatório recente no Brasil: o marco regulatório aprovado pela ANEEL em outubro de 2025, que reconhece explicitamente a necessidade de preparar os sistemas elétricos para eventos climáticos extremos e para tempos de recuperação compatíveis com a dependência atual da sociedade.
Nesse contexto, venho defendendo o enterramento seletivo como uma ferramenta técnica relevante dentro de uma visão integrada de resiliência, orientada por risco, impacto sistêmico e ciclo de vida dos ativos. Avançar nessa agenda, no entanto, exige um passo adicional.
A decisão de enterrar trechos estratégicos da rede reduz de forma significativa os impactos associados à exposição a vento, vegetação e descargas atmosféricas, conforme discutido em estudos de referência do EPRI sobre resiliência em distribuição. Isso porque, a dinâmica de degradação desses ativos segue outra lógica, diferente das redes aéreas de distribuição. O envelhecimento dielétrico do isolante, a condição de emendas e terminações, a presença de umidade e os esforços térmicos passam a ser fatores determinantes para a confiabilidade e para a previsibilidade da operação. São processos que evoluem de forma progressiva e que não se manifestam de maneira evidente no dia a dia da operação.
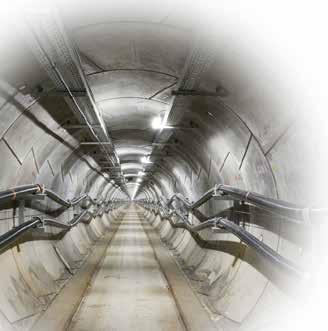
Quando falamos sobre o enterramento de redes, programas de gestão de ativos baseados em condição se tornam parte estruturante da
estratégia de resiliência. Técnicas de diagnóstico aplicadas a cabos de média tensão permitem acompanhar o estado do sistema ao longo do tempo e direcionar intervenções de forma técnica. Ensaios em Very Low Frequency (VLF), medições de fator de dissipação (tan delta) e detecção e localização de descargas parciais fornecem informações relevantes sobre a degradação do isolante e o comportamento de acessórios ao longo do ciclo de vida do cabo.
O impacto prático desse tipo de abordagem aparece em diferentes dimensões. A primeira é a redução de risco operacional, com priorização de circuitos e componentes que apresentam maior probabilidade de falha, evitando intervenções genéricas ou tardias. A segunda é a previsibilidade na execução das ações de manutenção, com planejamento de janelas, logística e recursos compatíveis com a criticidade da carga atendida e com as restrições do ambiente urbano. A terceira é a eficiência econômica, ao alinhar decisões de investimento e de manutenção com critérios de risco e benefício ao longo do ciclo de vida dos ativos.
Em áreas densas e com cargas críticas, essa camada de diagnóstico e gestão assume papel ainda mais relevante. A complexidade de intervenções em redes subterrâneas, somada às restrições de obra em ambiente urbano, amplia a importância de decisões baseadas em histórico técnico e em dados de condição dos circuitos. Isso influencia diretamente os tempos de recomposição e a estabilidade do fornecimento em situações de falha.
O enterramento seletivo segue como um dos pilares técnicos mais robustos da resiliência na distribuição, desde que esteja inserido em uma estratégia contínua de gestão de ativos ao longo do tempo. A continuidade dos benefícios ao longo de décadas depende do que acontece depois da obra: critérios de gestão de ativos, rotinas de diagnóstico, priorização técnica de intervenções e planejamento de longo prazo. É essa combinação que preserva o desempenho das redes subterrâneas e mantém o valor do investimento em um cenário de eventos severos cada vez mais frequentes.
Luciano Rosito é engenheiro eletricista, especialista em iluminação e iluminação pública. Professor de cursos de iluminação pública no Brasil e exterior.
Em 2026, falar de cidades inteligentes no Brasil deixou de ser “futurista” e passou a ser, cada vez mais, um tema de gestão urbana e de infraestrutura crítica nas cidades. Ao mesmo tempo, ainda convivemos com uma realidade de projetos isolados, em que soluções modernas coexistem sem integração, criando “ilhas” tecnológicas que não geram inteligência integrada para os municípios.
Antes de medir o estágio de cada cidade, vale alinhar conceito: uma cidade inteligente usa Tecnologias da Informação e Comunicação (TIC) não como fim, mas como meio para melhorar eficiência operacional e qualidade de vida. Isso se traduz em otimização de recursos (como água e energia), participação do cidadão e sustentabilidade, com redução de impacto ambiental. Não é sobre instalar sensores e tecnologias, mas sim sobre construir um ecossistema que integra capital humano, capital social e infraestrutura para promover desenvolvimento econômico sustentável e bem-estar.
O divisor de águas, na prática, é a interconectividade. Ela é a “espinha dorsal” que permite que sistemas distintos — tráfego, iluminação, segurança, etc — troquem dados em tempo real. Sem isso, seguimos presos ao modelo de silos; com isso, avançamos em sistemas isolados para uma malha integrada onde, por exemplo, um sensor pode acionar alertas tanto para a defesa civil quanto para a lógica semafórica. Neste contexto, a iluminação pública costuma ser um termômetro e uma “porta de entrada”. A telegestão como a “porta de integração” da gestão da iluminação pública com outros sistemas da cidade, porque a iluminação é a infraestrutura urbana de maior capilaridade e impacta diretamente na segurança viária e meio urbano.
No Brasil, um marco importante para orientar essa jornada é a Carta Brasileira de Cidades Inteligentes, documento de referência que conecta transformação digital e desenvolvimento urbano sustentável, com ênfase em reduzir desigualdades e promover letramento digital. A Carta reforça a ideia de que tecnologia deve servir ao cidadão e que “inteligência” urbana é a
capacidade de resolver problemas reais usando dados de forma ética, além de defender governança colaborativa (setor público, privado, academia e sociedade civil).
Esse caminho, só se sustenta com normas e regulação, citando a estrutura de normalização (ABNT, COBEI/IEC e comissões de estudo da ABNT ligadas ao tema). Para a comparabilidade entre cidades, temos a ABNT NBR ISO 37120 (indicadores de serviços urbanos e qualidade de vida), ABNT NBR ISO 37122 (indicadores específicos para cidades inteligentes) e ISO 37123 (indicadores para cidades resilientes), além da ABNT NBR ISO 37110 (11/2024) com requisitos de gestão e recomendações para dados abertos em cidades inteligentes.
Na iluminação pública conectada, o “como fazer direito” passa também por interoperabilidade (APIs), arquitetura aberta e escolha de soluções que evitem aprisionamento tecnológico. Do ponto de vista regulatório e técnico, temos a Anatel (Resoluções nº 715/2019 e nº 680/2017), o Despacho ANEEL nº 3.423/2022, associado a modos de operacionalização do faturamento de energia em pontos com telegestão, a relação entre iluminação adaptativa e a ABNT NBR 5101:2024 (Iluminação Viária — Procedimentos). Também há destaque para a regulação metrológica do Inmetro (Portaria nº 221/2022 e alteração pela Portaria nº 601/2023) e uma linha do tempo com marcos de exigência de aprovação de modelo/verificação, promovendo uma evolução crucial: migrar de cobrança por estimativa para medida, com envio de consumo real via API quando há aprovação de modelo.
Em resumo, o Brasil avança quando sai do “projetopiloto” e entra na fase de integração - governança de dados, interoperabilidade, segurança e indicadores comuns para comparar, priorizar e escalar. O estágio atual ainda é desigual entre cidades, mas já há um roteiro mais claro — com diretrizes nacionais, normalização e casos de uso fortes (como iluminação pública e Centros de Controle) que podem puxar a transformação digital de forma mais sustentável e centrada no cidadão.
Nunziante Graziano é engenheiro eletricista, mestre em redes e equipamentos, Ph.D. Em Business Administration e CEO do Grupo Gimi |nunziante@gimi.com.br
Asubstituição do hexafluoreto de enxofre (SF₆) em cubículos de média tensão até 24kV tornou-se uma prioridade técnica e ambiental no setor elétrico. Embora o SF₆ apresente excelentes propriedades dielétricas e de extinção de arco e seja para mim, umas das melhores soluções da engenharia elétrica de todos os tempos, seu elevado Potencial de Aquecimento Global (GWP ≈ 23.500) impulsiona fabricantes e usuários a adotarem tecnologias alternativas. Entretanto, o Regulamento (UE) 2024/573 sobre gases fluorados (F-gas) da União Europeia proíbe o uso de SF6 (hexafluoreto de enxofre) em equipamentos elétricos de média tensão (até 24 kV), publicado em fevereiro de 2024.
CRONOGRAMA DE ELIMINAÇÃO DO SF6 NA UE:
Novos equipamentos de média tensão ≤ 24 kV - 1 de janeiro de 2026; Novos equipamentos de alta tensão (52–145 kV)- 1 de janeiro de 2028; Novos equipamentos de média tensão > 24 kV até 52 kV - 1 de janeiro de 2030;
Proibição geral do uso de SF6 (virgem) para manutenção, com limitações: 1 de Janeiro de 2035.
O SF₆ é amplamente utilizado em conjuntos de manobra isolados a gás (GIS) devido à sua elevada rigidez dielétrica e estabilidade química. Entretanto, trata-se de um gás com efeito estufa extremamente elevado e longo tempo de permanência na atmosfera.
Atualmente, as principais alternativas tecnológicas até 24kV disponíveis são: Isolamento a Ar (AIS – Air Insulated Switchgear):Substitui o gás por isolamento sólido + ar atmosférico.
Características técnicas:
• Disjuntores a vácuo
• Barramentos isolados em resina ou termocontrátil
• Maior volume físico comparado ao GIS compacto
• Ar atmosférico é o isolante de todo o sistema em relação à terra.
Vantagens:
• Ausência de gases fluorados
• Manutenção simplificada
• Baixo impacto ambiental
Limitações:
• Maior necessidade de espaço
• Sensibilidade maior às condições ambientais
• Limitações de uso em relação à altitude.
Disjuntores a Vácuo com Compartimentação Sólida: Tecnologia consolidada para interrupção de corrente até 24 kV, sendo todos os componentes encapsulados.
Características:
• Interrupção em câmara selada a vácuo
• Vida elétrica elevada
• Alta capacidade de curto-circuito
• Baixa necessidade de manutenção
• Praticamente livre de defeitos por Arco interno devido a falha interna.
O vácuo elimina a necessidade de meio gasoso para extinção do arco, sendo hoje o padrão em aplicações até 36 kV.
GASES ALTERNATIVOS AO SF₆
Misturas baseadas em fluoronitrilas ou fluorocetonas apresentam GWP significativamente reduzido. Entretanto, grandes empresas multinacionais têm encontrado soluções com misturas de gases presentes no ar, geralmente com misturas de Nitrogênio e Oxigênio.
Principais Características do ar seco: Redução de até 98% no GWP; Aplicação semelhante ao GIS tradicional; Ainda com custo superior às soluções em ar; e Dimensões muito próximas daquelas encontradas nos cubículos integralmente isolados em SF6 ou mistos AR/SF6
A substituição do SF₆ implica ajustes importantes como o dimensionamento físico, pois os cubículos sem SF₆ tendem a ter maior volume, impactando em Layouts de salas elétricas, Infraestrutura civil, ventilação e sensoriamento ao invés dos tradicionais elementos de medição de tensão e corrente ferromagnéticos. Assim, como os painéis isolados com SF6, os conjuntos de manobra isolados com alternativas ao SF6 devem atender à norma NBR-IEC 62271-200 (Conjuntos de manobra em invólucro metálico até 52 kV).
Esse artigo foi elaborado para ensejar os colegas técnicos a avaliarem as opções ao SF6 mas que tenham dispositivos de manobra e seccionamento em ambientes controlados e com performance garantida através dos ensaios de tipo previstos na norma acima referida. Essa é uma realidade que se apresenta e a aplicação destas tecnologias é um caminho sem volta.
Aguinaldo Bizzo de Almeida é engenheiro eletricista e atua na área de Segurança do trabalho. É membro do GTT – NR10 e inspetor de conformidades e ensaios elétricos ABNT – NBR 5410 e NBR 14039, além de conselheiro do CREA-SP.
O“aterramento temporário” é uma medida de segurança elétrica obrigatória estabelecida pela Norma Regulamentadora n.º 10, sendo fundamental para proteção dos profissionais em atividades de manutenção de instalações elétricas com “circuito desenergizado”.
Ele garante a equipotencialidade e protege contra reenergizações acidentais, induções ou correntes residuais, criando um caminho seguro para a terra. Normalmente, são utilizados “conjuntos de aterramento temporário” compostos por cabos de cobre extraflexíveis, grampos e um ponto de aterramento comum.
Ocorre, que existem situações em que a instalação do “aterramento temporário”, principalmente em instalações elétricas de baixa tensão na indústria, não é aplicada, especialmente quando se trata de adoção do PCEP – Programa de Controle de Energias Perigosas para proteção dos trabalhadores contra possível liberação de energias perigosas, durante trabalhos em máquinas e equipamentos, como calor, vapor, radiação, eletricidade etc. Ele também especifica procedimentos como desligar todas as fontes de energia, sangrar pressões residuais e aplicar cadeados de segurança antes de qualquer trabalho de manutenção ou reparo.
Quando o procedimento de bloqueio requer o desligamento da energia elétrica, com objetivo primário de impedir possível reenergização, a fim de evitar o acionamento de dispositivos que liberem diversos tipos de energia, ou seja, cuja finalidade não seja
dificuldade de instalação de “conjuntos de aterramento temporário de BT” em função das características das instalações elétricas, não se efetua o aterramento elétrico, sendo o bloqueio realizado conforme Procedimento PCEP.
Quando o objetivo primário for a proteção contra risco de choque elétrico, deve ser atendido o disposto na NR10 para trabalhos em circuitos desenergizados, onde a aplicação do bloqueio da fonte de energia é uma das etapas obrigatórias. Entretanto, em possíveis situações em que a instalação do aterramento temporário não seja possível, deve ser avaliado o disposto no item 10.5.3 da NR10 (condições de possível alteração das etapas de desenergização), e principalmente o item 10.5.4 da NR10, ou seja, considerar como Trabalho em Circuitos Energizados.
Vale ressaltar que o uso do aterramento temporário em BT citado na indústria, possui peculiaridades específicas, diferentes de instalações elétricas de BT no SEP – Sistema Elétrico de Potência, especialmente, em redes aéreas de distribuição onde o uso do aterramento elétrico temporário é obrigatório, se tratando da principal medida de controle para proteção ao risco de choque elétrico em circuitos desenergizados.
Assim, em resumo, é necessário o entendimento quanto ao uso do aterramento elétrico temporário nos diversos cenários existentes, especificamente quando se tratar do PCEP – Programa de Controle de Energias Perigosas, e quando se tratar do processo
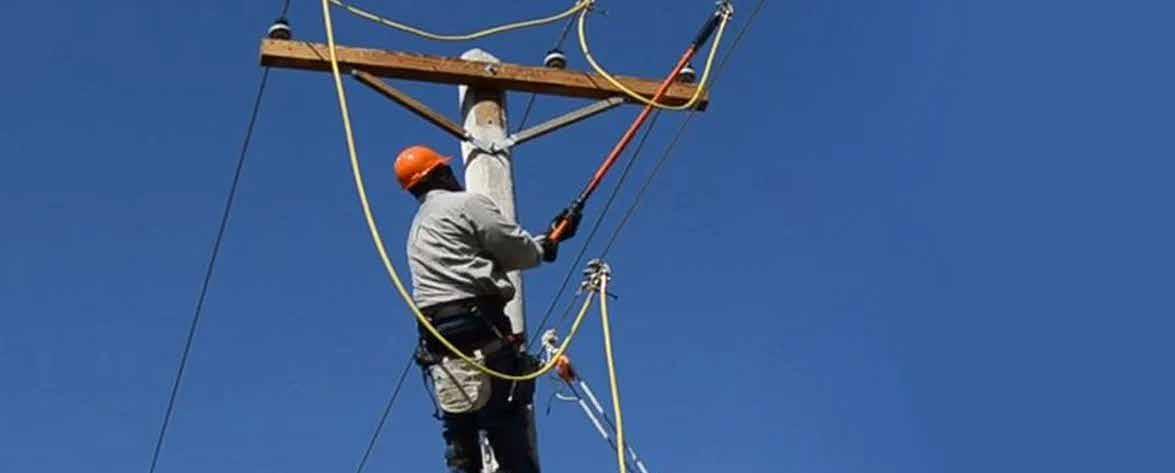
José Barbosa é engenheiro eletricista, relator do GT-3 da Comissão de Estudos CE: 03:064.010 - Proteção contra descargas atmosféricas da ABNT / Cobei responsável pela NBR5419. | www.eletrica.app.br
Anova NBR 5419 foi publicada em 10/03/2026, e as novas soluções de proteção contra descargas atmosféricas no Brasil devem atender plenamente às suas exigências. Atender à nova ABNT NBR 5419 significa aplicar o que há de mais atual e tecnicamente consensual no mundo nessa área. Isso porque ela teve como base a IEC 62305 em sua última versão, publicada no fim de 2024. Além disso, cumprir a NBR 5419 também significa atender à legislação brasileira, quando aplicável, especialmente no que se relaciona ao Código de Defesa do Consumidor e à Norma Regulamentadora nº 10 (NR 10) do Ministério do Trabalho.
O volume de alterações não foi grande, mas elas são representativas e introduzem um novo paradigma na definição da necessidade de proteção de equipamentos críticos e não críticos. A norma passa a adotar o conceito de frequência de dano, que substitui o risco de perda de serviços essenciais ao público e o risco de perda de valores econômicos. Assim, na análise de risco, segundo a Parte 2 da NBR 5419, permanecem o risco de perda de vida humana, incluindo ferimentos permanentes (R1), e o risco de perda de patrimônio cultural (R3), sendo incluída agora a frequência de dano (F).
Dessa forma, passa a ser obrigatória a adoção de medidas de proteção contra surtos, não apenas para equipamentos que sustentam a vida humana ou que prestam serviços essenciais ao público, agora definidos como equipamentos críticos, mas também para equipamentos não críticos, que incluem, por exemplo, equipamentos instalados em edificações comerciais, residenciais ou industriais. Isso ocorrerá sempre que a frequência de dano ultrapassar os valores de referência estabelecidos pela NBR 5419: 1 parada por ano para equipamentos não críticos e 0,1 parada por ano para equipamentos críticos.
Outra mudança importante foi a atualização dos valores da densidade de descargas atmosféricas para o solo por quilômetro quadrado por ano (NG). Esses valores foram revistos considerando tanto as mudanças climáticas, que elevaram a ocorrência de descargas atmosféricas, quanto as novas tecnologias de medição disponíveis. A Parte 2 da NBR 5419 passa a trazer uma tabela com todas as cidades brasileiras e seus respectivos valores de NG. Cada cidade passa a ter apenas um único valor, diferentemente da versão anterior, que apresentava vários valores por cidade. Além disso, a
apresentação desses valores foi normalizada em números pares, variando de 2 em 2.
De forma geral, o texto da norma foi redigido para melhorar a compreensão de conceitos que, na versão anterior, geravam dúvidas de interpretação. Um exemplo é o caso das ligações equipotenciais. O novo texto busca esclarecer que as ligações equipotenciais, ou equipotencialização, constituem uma medida de segunda linha, ou seja, devem ser adotadas quando não for possível garantir a segurança por meio da aplicação do conceito de distância de segurança. Vejo o mercado utilizando a equipotencialização no SPDA como uma medida ordinária, e o novo texto esclarece que seu emprego deve ser excepcional.
Outro exemplo é a utilização da medida de proteção contra tensão de passo. A versão anterior apresentava a “equipotencialização efetiva no solo” como uma dessas medidas, mas esse termo gerava muita confusão. Parte do mercado interpretava essa medida como a realização de ligações equipotenciais entre eletrodos de aterramento ou a interligação de elementos metálicos à BEP ou à BEL. Na nova versão, a medida passou a ser denominada “malha de equipotencialização do solo por meio de eletrodo de aterramento reticulado incorporado ao eletrodo, tipicamente no ponto em que a descida fica interligada ao eletrodo”. Trata-se de uma medida válida apenas para proteção contra tensão de passo.
O novo texto também esclarece melhor o uso do DPS classe I, tanto nas definições quanto nos critérios de aplicação. A versão anterior tratava de forma genérica a necessidade de DPS, deixando ao leitor a responsabilidade de interpretar qual classe seria adequada para cada caso. Na nova versão, está explícita, no próprio texto, quando se refere ao DPS classe I, que é ensaiado para suportar corrente impulsiva, característica da corrente de uma descarga atmosférica, capaz de provocar centelhamentos perigosos, com risco de incêndio, além de choque elétrico em pessoas.
As mudanças trazidas pela nova versão da NBR 5419 podem ser explícitas, como nos casos da frequência de dano e do NG, mas também podem ser sutis ao longo do texto, embora com potencial para alterar completamente o entendimento técnico. Isso exige dos profissionais um estudo pormenorizado da nova norma, antes da elaboração de novas soluções de proteção contra descargas atmosféricas, e não apenas a adesão a informações gerais que circulam nas redes sociais.
Dr. Danilo de Souza é professor na Universidade Federal de Mato Grosso, sendo Coordenador do Núcleo Interdisciplinar de Estudos em Planejamento Energético – NIEPE, Presidente da Abracopel e é Coordenador Técnico do CINASE – Circuito Nacional do Setor Elétrico. Danilo também é pesquisador no Instituto de Energia e Ambiente da USP | www.profdanilo.com
Atransição energética costuma ser apresentada como uma trajetória linear rumo a um futuro inevitavelmente mais limpo e, supostamente, mais barato. No entanto, quando deslocamos o debate do plano ambiental para o plano econômico, surge uma pergunta incômoda: existem hoje exemplos consolidados de matrizes amplamente “descarbonizadas” que sejam, ao mesmo tempo, estruturalmente baratas? Se formos rigorosos, a resposta é desconfortável. Não há, entre as grandes economias do G20, um modelo inequívoco que combine alta penetração de fontes de baixo carbono com tarifas sistematicamente baixas ao consumidor final.
O gráfico que relaciona a participação de eólica e solar nos países do G20 com o preço médio da eletricidade em 2023 demonstra uma relação que não pode ser ignorada: países com maior participação dessas fontes variáveis atualmente apresentam preços mais elevados. Alemanha, Espanha e Holanda aparecem com alta penetração de eólica e solar e, simultaneamente, tarifas significativamente superiores à média. A correlação não prova causalidade, mas levanta uma hipótese estrutural: à medida que cresce a participação de fontes intermitentes, cresce também a complexidade, e o custo, do sistema elétrico.
É fundamental compreender que o custo de uma matriz de baixo carbono não se resume ao custo de geração por megawatt-hora. Eólica e solar, isoladamente, podem apresentar custos competitivos em leilões. Contudo, quando sua participação no sistema se amplia, surgem exigências adicionais: reforço de redes, expansão de transmissão, sistemas avançados de controle, serviços ancilares, reserva de capacidade, armazenamento e usinas de respaldo. Não se trata apenas do painel ou do aerogerador, mas de toda a infraestrutura que permite que essas fontes operem com segurança e estabilidade. Há também um fator material e industrial relevante. A expansão maciça de renováveis variáveis exige grande volume de aço, cobre, silício, terras raras, semicondutores de potência e, principalmente, baterias quando se busca maior firmeza energética. A densidade energética dessas fontes é menor do que a dos combustíveis fósseis, o que implica maior ocupação territorial e maior quantidade de equipamentos por unidade de energia efetivamente firme. O investimento por megawatt confiável tende a aumentar quando se internaliza a necessidade de armazenamento.
Essa realidade ajuda a explicar por que ainda não temos exemplos claros de matrizes amplamente “descarbonizadas” que sejam estruturalmente baratas sem subsídios relevantes ou mecanismos regulatórios de compensação. Em muitos países europeus, parte do custo da transição foi absorvida por tarifas mais elevadas ou por políticas públicas de incentivo financiadas pela sociedade.
O Brasil, por sua vez, ocupa uma posição peculiar nesse debate. Diferentemente da maioria dos países do G20, cuja base elétrica é fortemente térmica, a matriz brasileira é predominantemente hidrelétrica. Historicamente, a presença de grandes reservatórios conferiu ao sistema elétrico brasileiro uma vantagem estrutural: a capacidade de armazenamento natural. A água acumulada funciona como mecanismo de modulação, permitindo compensar a variabilidade da geração eólica e solar.
Essa característica reduz, em tese, a necessidade imediata de grandes bancos de baterias ou de expansão térmica para equilíbrio sistêmico. A complementariedade entre hidrelétricas, eólica e solar coloca o Brasil em posição diferenciada na construção de uma matriz de baixo carbono.
No entanto, essa vantagem não se traduziu automaticamente em tarifas baixas. Quando observamos o G20, o custo médio da eletricidade no Brasil é significativamente elevado, mesmo sendo um dos países com maior participação de fontes renováveis e com forte base hidráulica. Esse dado desafia simplificações.
Por que isso ocorre? Parte da resposta está fora da geração propriamente dita. Além dos excedentes e das acumulações, a tarifa brasileira incorpora encargos setoriais, subsídios cruzados, políticas públicas embutidas, custos de transmissão em um país de dimensões continentais e ineficiências estruturais acumuladas ao longo do tempo. Ou seja, a matriz pode ser de baixo carbono, mas o sistema como um todo carrega complexidades institucionais e econômicas que pressionam o preço final.
Além disso, a expansão recente de eólica e solar no Brasil também exige investimentos crescentes em transmissão e controle sistêmico, especialmente para escoar energia do Nordeste para os principais centros de carga. A interligação regional é um ativo estratégico, mas não é gratuita.
Outro ponto frequentemente negligenciado é que a expansão hidrelétrica encontra limites ambientais, sociais e hidrológicos. Eventos climáticos extremos e períodos prolongados de seca reduzem a confiabilidade plena dos reservatórios. Isso obriga o acionamento térmico ou a importação de energia, elevando custos.
Portanto, mesmo no caso brasileiro, que possui uma das matrizes mais renováveis do mundo, não há evidência automática de que baixo carbono signifique baixo custo. Pelo contrário, o custo da energia se dá além das questões técnicas, pelo grau de organização dos consumidores. De maneira que, uma matriz de baixo carbono estruturalmente barata não é um ponto de partida, é um projeto.
O desafio central é sistêmico. À medida que cresce a participação de fontes variáveis, aumenta a necessidade de redundância e sofisticação operacional. O custo não está só na geração, mas na arquitetura do sistema. Confundir custo marginal momentâneo com custo estrutural médio é um erro recorrente no debate público.
Isso não significa que uma matriz de baixo carbono e baixo custo seja impossível. Significa que ela não surge espontaneamente. Ela exige planejamento energético rigoroso, estabilidade regulatória, modernização tecnológica, coordenação entre expansão de geração e infraestrutura de rede e revisão constante de incentivos econômicos.
Um aspecto frequentemente negligenciado no debate sobre a expansão das fontes renováveis variáveis diz respeito ao papel crescente das redes elétricas na coordenação do sistema. Historicamente, os sistemas elétricos foram estruturados em torno de grandes geradores despacháveis que ajustavam continuamente a oferta de energia às oscilações da demanda. Nesse arranjo, a rede desempenhava sobretudo uma função passiva de transporte de eletricidade. Com o avanço da geração eólica e solar, do armazenamento e de tecnologias de gestão da demanda, essa lógica começa a se transformar. A rede passa a assumir uma função ativa de coordenação entre múltiplos recursos energéticos, garantindo o acoplamento entre produção e consumo em tempo real e permitindo que diferentes fontes, muitas delas intermitentes e dispersas, operem de forma integrada no sistema elétrico.
Essa mudança implica uma revisão conceitual importante. Em vez de ser compreendida apenas como infraestrutura de transporte de eletricidade, a rede passa a atuar como provedora de flexibilidade energética. Em outras palavras, ela viabiliza o direito de dispor de potência quando e onde ela é necessária, articulando geração centralizada, geração distribuída, armazenamento e controle de carga. Nesse contexto, o valor econômico do sistema elétrico não depende apenas do custo marginal de geração, mas também da capacidade institucional, tecnológica e regulatória de coordenar um conjunto cada vez mais diversificado de ativos energéticos.
A transição energética global é desejável do ponto de vista ambiental e estratégico, mas representa uma transformação estrutural profunda, que envolve investimentos elevados, uma crescente complexidade sistêmica. Nesse contexto, a expansão de fontes intermitentes não se limita à substituição de tecnologias de geração, mas também exige maior sofisticação na organização do setor elétrico e na gestão das redes. O Brasil possui vantagens comparativas relevantes, como uma base hidrelétrica flexível, elevado potencial eólico e solar e um sistema interligado nacional, mas converter essas condições em uma matriz simultaneamente de baixo carbono e estruturalmente barata dependerá menos de discursos e mais de engenharia, governança e planejamento energético de longo prazo. Até o momento, alcançar uma matriz que combine descarbonização profunda com baixo custo permanece um desafio aberto no mundo.






Roberval Bulgarelli é engenheiro eletricista e consultor sobre equipamentos e instalações em atmosferas explosivas.
Pode ser considerada comum, dentre as empresas e indústrias que possuem instalações contendo atmosferas explosivas de gases inflamáveis ou poeiras combustíveis, a preocupação em assegurar que os equipamentos de instrumentação, automação, instrumentação, telecomunicações, elétricos e mecânicos que são instalados em áreas classificadas possuam os respectivos certificados de conformidade, emitidos por Organismos de Certificação “nacionais”. É também comum, dentre estas empresas das áreas de petróleo, química, petroquímica, agroindústria, siderúrgicas, mineradoras e portuárias, a preocupação com que estes certificados de conformidade destes equipamentos “Ex” sejam devidamente mantidos em um sistema de gerenciamento de documentação, geralmente eletrônico, que possa evidenciar certificação dos equipamentos “Ex” instalados.
No entanto, este tipo de preocupação falha no sentido da não percepção do risco de que a simples certificação dos equipamentos elétricos ou mecânicos “Ex” não seja suficiente para garantir a segurança das instalações e das pessoas que trabalham em atmosferas explosivas. A falta de percepção do risco de que as instalações“Ex”podem estar inseguras devido a falhas de serviços de projeto, montagem, comissionamento, inspeção, manutenção, recuperação e auditorias podem representar sérias consequências, nos casos em que gases inflamáveis ou poeiras combustíveis perdem a contenção dos equipamentos de processo em que são processados e formam, em contato com o oxigênio do ar, atmosferas explosivas que encobrem os equipamentos e instalações ao seu redor.
Para que uma instalação “Ex” seja considerada “segura”, existe a necessidade de que as seguintes atividades sejam executadas de forma
correta, de acordo com os requisitos indicados nas normas acima citadas:
· Adequada classificação de áreas;
· Adequado projeto “Ex”;
· Adequada seleção de equipamentos “Ex”, nas áreas instrumentação, automação, telecomunicações, elétrica e mecânica;
· Equipamentos elétricos e mecânicos “Ex” devidamente certificados, envolvendo as ações relacionadas com fabricantes, laboratórios de ensaios e organismos de certificação de produtos;
· Montagem adequada dos equipamentos elétricos e mecânicos “Ex”;
· Inspeção inicial “Ex” detalhada, após cada nova montagem, reforma ou ampliação;
· Comissionamento adequado dos equipamentos, sistemas e instalações “Ex”;
· Operação “Ex” adequada;
· Procedimentos adequados de limpeza em áreas classificadas com a presença de nuvens e camadas de poeiras combustíveis;
· Procedimentos de trabalhos a quente, como corte com maçarico, esmerilhamento e soldagem em áreas classificadas com a presença de gases inflamáveis ou poeiras combustíveis;
· Serviços adequados de reparo e recuperação de equipamentos elétricos e mecânicos “Ex”;
· Auditorias periódicas, de forma a verificar se todos os requisitos normativos e legais estão sendo de fato aplicados; e
· Procedimentos adequados da gestão da mudança, sempre que houver necessidade de alteração do processo, dos procedimentos, das instalações, dos equipamentos ou das pessoas.
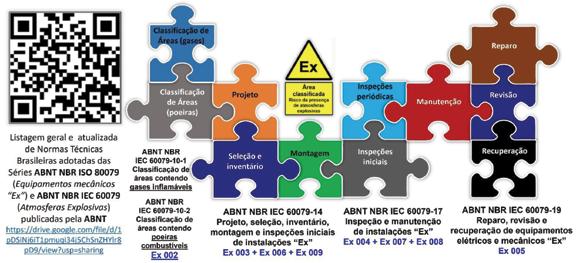
Caio Huais é engenheiro industrial, especialista em Engenharia Elétrica e Automação com MBA em engenharia de manutenção e gestão de negócios. Atualmente, ocupa posição de gerente corporativo de manutenção no Grupo Equatorial, respondendo pelo desempenho da Alta Tensão de 7 concessionárias do Brasil.
Ainserção massiva de geração renovável, fluxos reversos e variações rápidas de carga alterou o regime de operação dos transformadores de potência. Nesse cenário, o comutador de derivações sob carga (OLTC – On-Load Tap Changer) passou a operar com frequência significativamente superior à prevista em muitos projetos originais. Historicamente, o OLTC realizava algumas centenas de manobras anuais sob variação previsível de tensão. Em barramentos com alta penetração fotovoltaica, entretanto, já se observam milhares de operações por ano, impulsionadas por oscilações rápidas de geração e atuação intensificada do AVR para atendimento aos limites regulatórios.
Relatórios do grupo A2 da CIGRÉ indicam que o OLTC é um dos subsistemas mais críticos do transformador. O estudo WG A2.34 aponta que entre 20% e 40% das falhas graves em transformadores estão associadas ao sistema de comutação. Considerando que a taxa global de falhas de transformadores de grande porte varia tipicamente entre 0,5% e 1% ao ano, a contribuição do OLTC é estatisticamente relevante.
O IEEE (Instituto de Engenheiros Eletricistas e Eletrônicos), por meio do guia IEEE C57.152 (Guide for Diagnostic Field Testing of Fluid-Filled Power Transformers), reforça que o comutador concentra parcela significativa das degradações eletromecânicas observadas em campo. Esses números tornam-se mais críticos diante do aumento do número de operações anuais.
O OLTC realiza comutação sob corrente nominal, utilizando resistores ou reatores de transição para limitar correntes circulantes. Cada operação envolve:formação de arco elétrico entre contatos; dissipação térmica localizada; esforço mecânico no conjunto móvel; e degradação do óleo do compartimento do comutador. A norma IEC 60214-1 estabelece requisitos de desempenho e ensaios de tipo, incluindo capacidade de interrupção e resistência mecânica. Contudo, não define estratégias de manutenção frente a regimes de comutação intensificados.
Os principais modos de falha incluem:erosão progressiva dos contatos; aumento da resistência de contato e aquecimento localizado;carbonização do óleo e formação de partículas; desgaste do sistema de engrenagens e molas; e desalinhamento mecânico por fadiga. A energia do arco é proporcional à
corrente de comutação. Assim, em cenários de sobrecarga do transformador, o estresse elétrico e térmico é ampliado, acelerando o envelhecimento.
Em redes com elevada geração distribuída, pequenas variações de irradiância provocam oscilações rápidas de tensão. O AVR responde com sucessivas comutações para manter o nível dentro da faixa regulatória. O efeito acumulativo inclui: elevação do número anual de operações; redução do intervalo entre intervenções; e maior probabilidade de falha mecânica prematura. Em sistemas com fluxo reverso de potência, altera-se também o perfil de corrente durante a comutação, modificando o estresse eletrodinâmico nos contatos. Diante desse cenário, a manutenção baseada apenas em periodicidade torna-se insuficiente. A IEEE C57.152 e estudos da CIGRÉ recomendam abordagens baseadas em condição. Entre as técnicas mais relevantes destacam-se:
- Dynamic Resistance Measurement (DRM): avalia a continuidade elétrica durante a comutação, identificando desgaste ou descontinuidade.
- Análise cromatográfica dedicada ao compartimento do OLTC: o perfil gasoso difere do tanque principal, com maior presença de gases associados a arco.
- Monitoramento do tempo de comutação e corrente do motor: variações indicam aumento de atrito ou degradação mecânica.
- Monitoramento online: contagem automática de operações e trending de parâmetros permitem avaliação preditiva.
No novo regime operacional, o OLTC deixa de ser componente secundário e passa a ser elemento limitante da confiabilidade do transformador. Quando combinados com alta variabilidade de geração, sobrecarga térmica e ajustes restritivos de banda morta do AVR, o desgaste pode evoluir de forma não linear.
A transição energética altera o perfil de envelhecimento dos ativos. Dados da CIGRÉ e diretrizes da IEEE evidenciam que o OLTC é um dos principais vetores de falha em transformadores de potência. A IEC 60214 assegura desempenho construtivo, mas a confiabilidade em serviço depende da estratégia de manutenção adotada. A manutenção baseada em condição, aliada ao monitoramento, tornan-se essencial para garantir a regulação de tensão segura e sustentável no novo cenário elétrico.
Por: Eng José Starosta – Diretor da Ação Engenharia e Instalações Ltda jose.starosta@acaoengenharia.com.br
Devido ao aumento das ocorrências, as VTCD’s (variações de tensão de curta duração), em especial os afundamentos de tensão tem se tornado problemas comuns entre os gestores de instalações elétricas. A primeira questão está relacionada à origem do fenômeno, se as causas seriam internas ou externas.
O Prodist-módulo 8 [1] classifica as VTCD’s conforme a Figura 1, que indica:
• AMT - Afundamentos momentâneos de tensão, ocorridos entre um ciclo e três segundos com valores de tensões entre 0,1pu e 0,9pu.
• ATT - Afundamentos temporários de tensão, ocorridos entre três segundos e três minutos com valores de tensões entre 0,1pu e 0,9 pu.
• EMT - Elevações momentâneas de tensão, ocorridas entre um ciclo e três segundos com valores de tensões maiores que 1,1pu.
• ETT - Elevações temporárias de tensão, ocorridas entre três
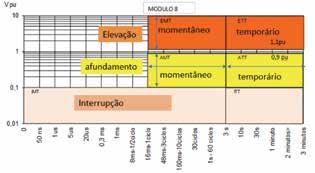
segundos e três minutos com valores de tensões superiores a 1,1pu.
• Interrupção momentânea de tensão com valores de tensão entre 0 e 0,1 pu por até três segundos.
• Interrupção temporária de tensão com valores de tensão entre 0 e 0,1 pu entre três segundos e três minutos.
O documento apresenta metodologia de cálculo do fator de impacto, indicador relacionado às VTCDs que dependem dos afundamentos e elevações verificados a cada mês no ponto de conexão das distribuidoras e consumidores em média ou alta tensão. Na figura 2 [2], os autores apresentam registros efetuados em medições no estado de Minas Gerais, dos afundamentos de tensão em estudo específico. Nota-se que a maior parte dos distúrbios possuem característica com duração menor que 200 milissegundos e com tensões desde 0,4 a 0,5pu até 0,9 pu.
é
A reforma do Programa de Pesquisa, Desenvolvimento e Inovação (PDI) regulado pela ANEEL, por meio da Resolução Normativa nº 1.045/2022 e sua evolução subsequentemente consolidada nos Procedimentos do Programa de PDI (PROPDI), marcou um passo importante ao colocar inovação como a finalidade principal do programa, deixando claramente de ser apenas um mecanismo de cumprimento de obrigação regulatória tradicional. Essa mudança normativa buscou incentivar atividades científico-tecnológicas com potencial de transformação, inclusive abrindo espaço para novos instrumentos como startups e projetos cooperativos, além dos tradicionais projetos de P&D.
No entanto, quando falamos em inovação no setor elétrico, especialmente nesse contexto do PDI ANEEL, surge uma provocação inevitável: estamos promovendo inovação disruptiva ou apenas aprimorando processos já existentes por meio de inovações incrementais? Em muitos casos, os projetos parecem mais orientados à redução de riscos operacionais, ganhos de eficiência e atendimento regulatório do que à criação de soluções que realmente transformem modelos de negócio, tecnologias ou a relação com o consumidor.
Nesse cenário, a regulação assume um papel ambíguo. Por um lado, ela pode ser uma poderosa indutora da inovação, ao direcionar investimentos, reduzir incertezas e criar um ambiente minimamente seguro para experimentação. Por outro, quando excessivamente prescritiva, a regulação passa a atuar como limitadora, restringindo a criatividade e incentivando projetos que não necessariamente impactam no futuro do setor.
A discussão sobre flexibilização regulatória surge, então, como um ponto central. Até onde é possível flexibilizar sem comprometer a segurança, a modicidade tarifária e o interesse público? A resposta passa pela maturidade das empresas, pela governança dos projetos e, sobretudo, pela capacidade de lidar com o erro como parte natural do processo inovador —
pela PUC-Rio em Metrologia, Inovação e Qualidade, Engenheiro Eletricista. É Sócio-Diretor da B&S Consultoria em Projetos.
algo que ainda encontra resistência em ambientes altamente regulados, principalmente pelas concessionárias de energia elétrica na qualidade de investidores do Programa. Elas normalmente querem algo que alavanque o negócio e gere um diferencial competitivo, mas de baixo risco técnico. Essa conta não fecha, pois sabemos que quanto mais estamos na fronteira do conhecimento, à beira de uma grande inovação, mais riscos corremos. De fato, empresas avessas ao risco, estão fadadas a resultados incrementais que geram melhoria dos seus processos operacionais. E qual o mal nisso? Nenhum mal, desde que tal estratégia esteja balizada e consciente.
Por fim, é fundamental questionar também, se o modelo atual de avaliação dos projetos — baseado em TRLs, entregáveis formais, produtos e relatórios — consegue, de fato, medir inovação. Métricas de maturidade tecnológica são úteis, mas não capturam elementos essenciais como aprendizado organizacional, mudanças culturais, novas competências desenvolvidas ou a capacidade de escalar soluções. Inovação não se resume ao que foi entregue ao final do projeto, mas ao que que será a partir do fim do projeto e início do ciclo do produto. O ideal seria, avaliações pós-projetos, onde se avaliaria a real aplicação dos resultados após um tempo pré-definido de maturidade das soluções. Avaliar projetos ao seu final, é extremamente prematuro, quando o foco é a aplicabilidade dos resultados.
À luz desses aspectos, a regulamentação vigente do PDI ANEEL introduziu avanços significativos ao destacar a inovação como objetivo central e ampliar instrumentos de fomento. Contudo, a prática regulatória ainda oscila entre indução e limitação da inovação. O desafio agora é evoluir a regulação não apenas para promover projetos inovadores, mas para medir e valorizar inovação real — inclusive em suas formas mais disruptivas — sem perder de vista a segurança, transparência e o interesse público que justificam a própria existência de um programa regulatório.