La editora no se hace responsable de los contenidos firmados por cada autor, ni tiene por qué compartirlos. Se prohíbe la reproducción total o parcial de los artículos publicados.
“A DEBATE”, EL ESPACIO QUE IMPULSA EL DIÁLOGO EN EL SECTOR HORTOFRUTÍCOLA
AMALIA DEL RÍO
DIRECTORA DE REVISTA MERCADOS
En nuestra apuesta por profundizar en los temas que más preocupan al sector hortofrutícola y fomentar el acercamiento entre todos los eslabones de la cadena de valor, pusimos en marcha en 2022 la sección “A debate”. Durante estos cuatro años, este espacio ha servido para analizar y compartir cómo evoluciona un sector que se enfrenta a un entorno cada vez más cambiante y acelerado, en el que resulta imprescindible anticiparse a lo que está por venir y adaptarse con rapidez a los nuevos escenarios.
La necesidad de prever y medir los riesgos —o, mejor dicho, los múltiples riesgos a los que está expuesto el sector— es hoy más importante que nunca. Todo ello le ha llevado a vivir una transformación continua de sus modelos de negocio. Con el objetivo de abordar estos desafíos, hemos dado voz a una amplia representación de la industria a través de mesas redondas en las que procuramos reunir a toda la cadena de valor para analizar en profundidad las necesidades y retos específicos de cada producto hortofrutícola.
Para todo el equipo de Revista Mercados ha supuesto una enorme satisfacción que esta sección “A debate” haya sido reconocida con el III Premio CAEA de Comunicación gracias al reportaje “Productores y distribución, unidos: así se transformó el sector hortofrutícola tras la pandemia”, publicado en el número especial dedicado a Fruit Attraction 2025 y firmado por Alicia Lozano y Fernando Perea.
El jurado ha valorado la calidad periodística, la originalidad, el rigor informativo, la adecuada redacción, la aportación de datos, las fuentes consultadas y la labor de investigación desarrollada en el reportaje. Asimismo, se ha destacado su contribución a poner en valor el papel del sector hortofrutícola en el desarrollo económico y social de la región, así como los avances logrados en materia de sostenibilidad económica, social y medioambiental y la repercusión pública alcanzada por el trabajo.
RevistaMercados (Facebook)
@AmaliadelRiol/@RevistaMercados (Twitter)
Revista Mercados
Este reconocimiento supone un motivo de orgullo para todo nuestro equipo, formado por grandes profesionales que trabajan cada día para que Revista Mercados siga siendo un referente para el sector hortofrutícola. Además, este premio pone en valor nuestra capacidad para reunir en un mismo espacio a representantes de la producción y de la distribución, un reto históricamente complejo dentro del sector, y refuerza nuestra voluntad de seguir contribuyendo al diálogo y al avance conjunto de toda la industria hortofrutícola.
LOS DIRECTIVOS HABLAN
LA DEMANDA SE DEFINE POR EXPERIENCIA DE CONSUMO.
SEMILLAS FITÓ
Demand is defined by consumer experience
DE TEMPORADA_ PLÁTANO
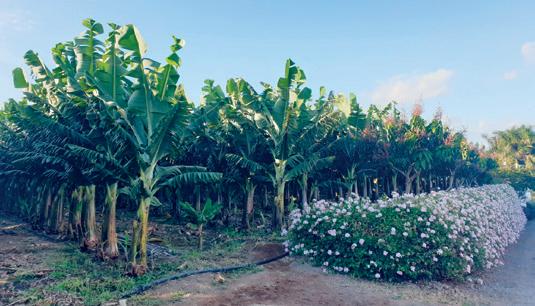
EL PLÁTANO DE CANARIAS
DEFIENDE SU MODELO DE PRODUCCIÓN FRENTE A LA COMPETENCIA DESLEAL DE LAS IMPORTACIONES
Platano de Canarias defends their production model against unfair import competition
BIOESTIMULANTES
LAS SEIS CLAVES QUE MARCARÁN EL FUTURO DEL SECTOR
The six key factors that will shape the future of the sector
DE TEMPORADA_MELÓN Y SANDÍA_ A DEBATE
EL MELÓN ESPAÑOL SE ALINEA PARA RECUPERAR SU SITIO
Spanish melons are poised aligned to reclaim their place
CONGRESO INTERNACIONAL DE FRUTOS ROJOS
EL SECTOR SALVA LA CAMPAÑA PESE AL CLIMA
The sector has overcome the season despite the weather
MERCAMADRID
MERCAMADRID SE PREPARA PARA UNA NUEVA ETAPA DE INVERSIÓN Y CAMBIO
Mercamadrid is gearing up for a new phase of investment and change
8 ACTUALIDAD
La aceleración genética ante una agricultura cada vez más vulnerable. Syngenta
Genetic acceleration in the face of an increasingly vulnerable agricultural sector
15 LOS DIRECTIVOS HABLAN
¿Quién interpreta hoy la demanda del consumidor?
Who is understanding consumer demand today?
36 DE TEMPORADA_ MELÓN Y SANDÍA
La Mancha busca estabilidad entre costes al alza y mayor presión exterior
La Mancha seeks stability amid rising costs and increased external pressure
58 DE TEMPORADA_ PLÁTANO
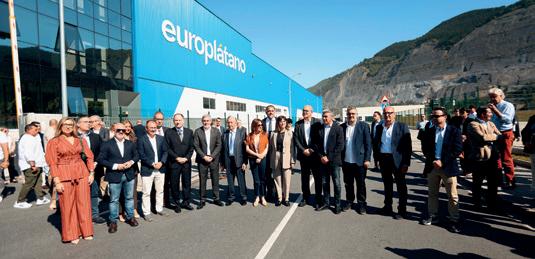
Grupo Europlátano inaugura en Orozko su nueva planta de maduración
Europlátano Group opens its new ripening facility in Orozko
65 DE TEMPORADA_ FRUTA DE HUESO
El sector estima una recuperación productiva
The sector expects a production recovery
LA ACELERACIÓN GENÉTICA ANTE UNA AGRICULTURA CADA VEZ MÁS VULNERABLE
El sector hortícola vive una paradoja, nunca había contado con tanta tecnología, pero tampoco había estado tan expuesta a tantas amenazas. El aumento de los patógenos emergentes, la presión climática, las restricciones fitosanitarias y la necesidad de mantener la productividad están obligando al sector a acelerar su capacidad de adaptación como nunca antes.
FERNANDO PEREA
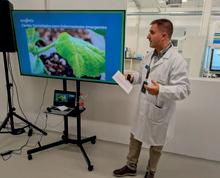
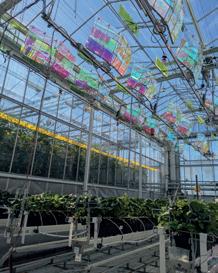
En ese contexto, el pasado mes de mayo Syngenta inauguró su nuevo Centro Tecnológico de I+D en El Ejido con una dimensión que va mucho más allá de una inversión empresarial. La instalación representa una respuesta directa a uno de los grandes desafíos de la horticultura moderna, reducir el tiempo que transcurre entre la aparición de un problema en campo y el desarrollo de una solución genética capaz de afrontarlo.
La velocidad se ha convertido en un factor crítico. Las enfermedades que hace apenas unos años tenían un impacto localizado hoy pueden extenderse rápidamente entre zonas productoras internacionales, a un ritmo que obliga a las compañías de mejora vegetal a replantear sus procesos tradicionales de investigación.
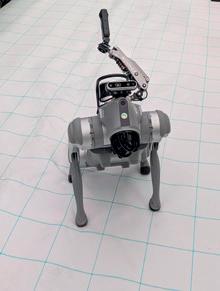
utiliza inteligencia artificial y cámaras 3D para monitorear cultivos y anticipar amenazas.
Precisamente, ahí reside uno de los grandes objetivos del nuevo centro de Syngenta, acelerar los ciclos de mejora genética mediante la integración de distintas áreas científicas bajo un mismo ecosistema de
trabajo. Bioseguridad, análisis fitopatológico, investigación en semillas, desarrollo varietal y herramientas digitales conviven en una instalación diseñada para reducir tiempos de respuesta y aumentar la capacidad de anticipación.
La elección de Almería tampoco es casual. Para una multinacional dedicada a la genética vegetal, trabajar en el principal hub hortícola europeo supone hacerlo en un entorno de máxima exigencia agronómica. La presión productiva, la intensidad de cultivo y la rápida aparición de desafíos sanitarios convierten a la provincia en un laboratorio natural donde validar soluciones con rapidez y trasladarlas posteriormente a otras regiones del mundo.
Pero el cambio más relevante quizá sea conceptual. El modelo de investigación evoluciona desde una estructura centrada exclusivamente en el laboratorio hacia otra mucho más conectada con la realidad del agricultor. Los diagnósticos comienzan directamente en las explotaciones, permitiendo detectar antes los problemas y generar respuestas más ajustadas a las necesidades reales del campo.
En un escenario marcado por el cambio climático y la reducción progresiva de herramientas fitosanitarias, la genética gana protagonismo como uno de los pilares que sostendrán la competitividad de la horticultura europea. La resistencia varietal, la adaptación al estrés climático o la estabilidad productiva dejan de ser únicamente ventajas comerciales para convertirse en elementos estratégicos para garantizar la seguridad alimentaria y la viabilidad económica de las explotaciones.
La nueva apuesta de Syngenta refleja precisamente esa transformación. Ya no se trata solo de desarrollar variedades más productivas, sino de construir sistemas agrícolas capaces de responder con mayor rapidez y resiliencia ante un entorno cada vez más cambiante e imprevisible.
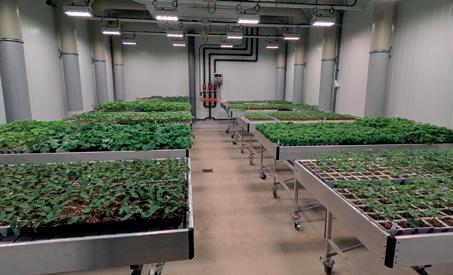
Cámaras de cultivo para fenotipado de enfermedades.
Centro Tecnológico para enfermedades emergentes.
Robodog
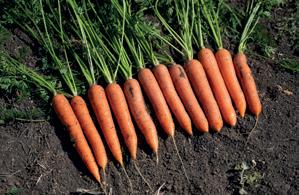
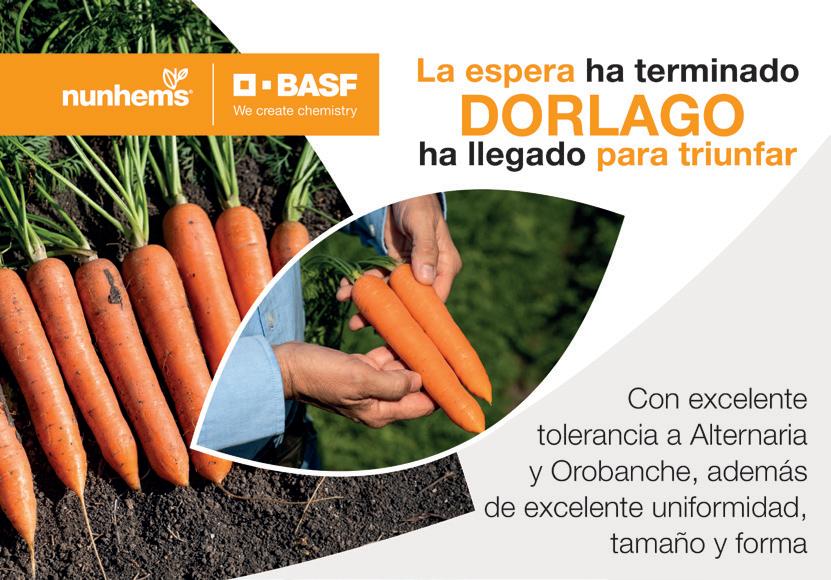
Zanahoria DORLAGO: uniformidad y rendimiento para el mercado en fresco
La variedad de zanahoria Dorlago de BASF | Nunhems destaca por su excelente combinación de uniformidad, calidad de raíz y sanidad foliar, convirtiéndose en una opción muy fiable para los productores en España.
Una de las principales características de esta nueva variedad de zanahoria de BASF | Nunhems es la alta uniformidad de las raíces que presentan una forma lisa, cilíndrica y bien cerrada, lo que facilita la clasificación y mejora su atractivo comercial. Además, Dorlago no tiene el hombro verde, un aspecto clave para garantizar una apariencia homogénea y de calidad.
En campo, la variedad muestra un comportamiento muy equilibrado gracias a su follaje sano, vigoroso y de color verde oscuro, lo que contribuye tanto a la productividad como a la facilidad de manejo. Su rusticidad en campo permite mantener la forma de
la raíz, incluso en condiciones exigentes, aportando además una excelente flexibilidad durante la cosecha.
Otro punto fuerte de Dorlago es su resistencia al espigado y a la pudrición de raíz, características que aportan seguridad al cultivo y reducen riesgos durante el ciclo productivo.
Por todo ello, Dorlago es una variedad ideal para el mercado de fresco, tiene una gran ventana para el ciclo de siembra en las diferentes zonas de producción, ofreciendo resultados consistentes y de alta calidad para los productores que buscan fiabilidad y valor comercial.
DORLAGO
• Uniformidad de raíces y salud foliar
• Raíz lisa, cilíndrica y bien cerrada
• Follaje sano, vigoroso y de color verde oscuro
• Buena resistencia en el campo, mantiene su forma y permite una buena flexibilidad durante la cosecha
• Sin hombro verde
• Buena resistencia al espigado y a la pudrición de la semilla
• Ideal para el mercado de fruta fresca, apta para sembrar en septiembre y octubre
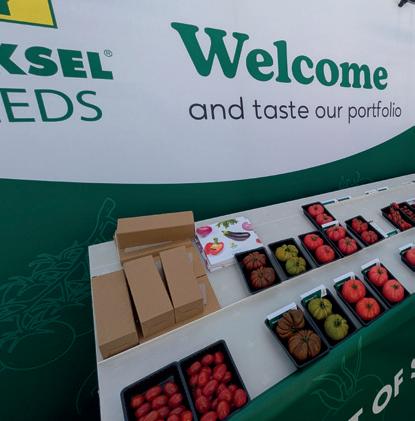
YUKSEL SEEDS VIAJA AL FUTURO DEL TOMATE EN PAÍSES BAJOS
La compañía ha puesto en marcha en el Delphy Improvement Centre, en La Haya (Países Bajos), el Yuksel Experience Showcase (YES), un espacio de validación varietal con el que busca reforzar su entrada en los invernaderos de alta tecnología y mostrar el potencial de su portfolio ante productores, comercializadores y retailers internacionales.
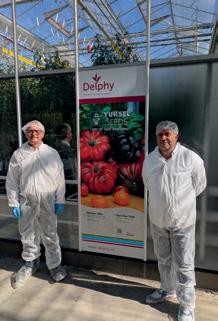
En Países Bajos, la horticultura funciona con la precisión de una sala de control. La luz, la humedad, el CO₂, la temperatura, el riego y la radiación se miden, se ajustan y se interpretan para llevar el cultivo a su máxima eficiencia y calidad. Allí, en uno de los grandes epicentros mundiales del invernadero high tech, Yuksel Seeds ha decidido ubicar una de sus apuestas más estratégicas: el Yuksel Experience Showcase (YES), un espacio desde el que quiere demostrar que su genética puede competir con los sistemas productivos más exigentes del mundo. Para poder dar a este hito la dimensión que merece, la casa de semillas organizó una visita a La Haya, donde la revista Mercados estuvo presente.
La visita al Delphy Improvement Centre permite entender la dimensión de la apuesta y asomarse a un ecosistema
donde la innovación hortícola se prueba, se mide, se compara y se traduce en conocimiento útil para toda la cadena de valor. En ese entorno, Yuksel Seeds ha querido dar un paso más, llevando sus variedades a un ecosistema independiente, medible y reconocido internacionalmente.
El viaje liderado por Francisco Sabio, Country Manager de Yuksel Seeds Ibérica, ha servido para mostrar un punto de inflexión para la compañía. “Es la primera vez que tenemos un ensayo para probar nuestras variedades en high tech” , explica. Hasta ahora, Yuksel Seeds había concentrado buena parte de su desarrollo en productos orientados a invernaderos pasivos o de tecnología media, especialmente en el arco mediterráneo: Turquía, España, Italia y Marruecos. Con este nuevo proyecto, la compañía busca abrir mercado también en sistemas de producción activa, donde las condiciones climáticas están controladas al detalle.
DEL ARCO MEDITERRÁNEO
AL INVERNADERO ACTIVO
Este movimiento no significa abandonar los modelos productivos donde Yuksel Seeds ya tiene una posición consolidada. Al contrario, Sabio introduce un matiz importante, “el futuro no pasa necesariamente por la sustitución de un sistema por otro, sino por la convivencia entre ambos”. España, por ejemplo, no cuenta hoy con una gran superficie de invernadero high tech, pero otros países como Rusia, Uzbekistán, Canadá o México están incrementando su inversión en este tipo de instalaciones. Además de la generación de información cualitativa y cuantitativa replicable al resto de orígenes.
Ese crecimiento internacional explica el valor estratégico del proyecto. En los invernaderos de alta tecnología, las condiciones de cultivo pueden reproducirse con un alto grado de precisión en distintos puntos del mundo. Por eso, los resultados obtenidos en Países Bajos tienen una lectura que va más allá del mercado neerlandés. “Bajo esta tecnología, las condiciones climáticas son controladas al 100%”, apunta Sabio, lo que permite extrapolar los resultados a otros países donde el high tech gana terreno.
El Yuksel Experience Showcase nace precisamente con ese propósito, validar variedades en un entorno exigente, generar datos objetivos y mostrar el comportamiento real de los materiales ante productores, técnicos, comercializadores y compradores internacionales.
UN LABORATORIO QUE TAMBIÉN FUNCIONA COMO ESCAPARATE
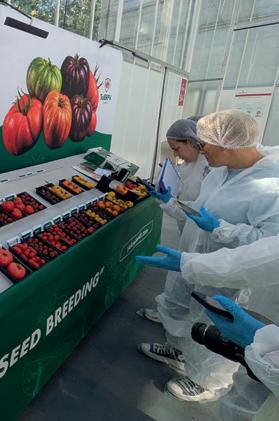
El proyecto tiene el tomate como punto de partida. En este espacio, Yuksel Seeds evalúa un conjunto de variedades adaptadas a distintos segmentos, colores y formatos comerciales, con especial atención a la resistencia, la calidad, el sabor y la vida poscosecha. Entre ellas destaca Sweetloom, una variedad que ya cuenta con recorrido comercial en Canadá, donde está siendo producida en condiciones high tech, según explica Sabio.
La elección del tomate no es casual. Pocos cultivos condensan de forma tan clara las exigencias actuales del mercado, como son productividad, resistencia a enfermedades, diferenciación visual, sabor, firmeza, regularidad y capacidad para encajar en programas
High Tech Delphy Improvement Centre.
FERNANDO PEREA
comerciales de largo recorrido. En un entorno donde el virus del rugoso ha cambiado buena parte de las prioridades de la mejora genética, las casas de semillas deben demostrar que sus materiales son capaces de combinar sanidad vegetal, rendimiento y atractivo comercial.
La diferencia es que en Delphy esa demostración no se basa solo en la observación. Cada variedad puede medirse bajo parámetros controlados y comparables. El dato se convierte en parte esencial del relato, calibrando producción, comportamiento semanal, brix, acidez, vida útil, sabor y respuesta agronómica.
DELPHY, DONDE LA INNOVACIÓN SE CONVIERTE EN PRÁCTICA
La visita al Delphy Improvement Centre ayuda a entender por qué Yuksel Seeds ha elegido este enclave. Durante la presentación, Eric Poot, su director, definió el papel del centro alrededor de tres ideas: desarrollo de conocimiento, implementación de
conocimiento e independencia. El centro trabaja como un puente entre la investigación, las empresas tecnológicas, las casas de semillas y los agricultores, con el objetivo de transformar la innovación en soluciones aplicables en el invernadero.
Para Yuksel Seeds, esta independencia tiene un valor comercial evidente. En un sector donde cada casa de semillas defiende el potencial de su genética, validar materiales en un centro externo permite aportar una capa adicional de credibilidad. “No se trata solo de que la compañía diga que una variedad funciona, sino de poder observarla, medirla y compararla en un entorno reconocido por productores y operadores internacionales”, añade Sabio.
El recorrido por las instalaciones de Delphy constata que en el high tech la genética se expresa en datos. La variedad ya no se evalúa únicamente por su aspecto en planta o por una cata puntual, sino por su comportamiento dentro de un sistema altamente controlado. Cada variable cuenta.
DE LA GENÉTICA AL LINEAL
El otro pilar que pudimos comprobar en el viaje vino de Nico Van Vliet, Downstream Integration Lead de Yuksel Seeds. Su presentación y orientación en Delphy ayuda a entender que el YES no es únicamente un proyecto agronómico, también es una herramienta comercial.
Van Vliet insistió en una idea especialmente relevante, el trabajo de una casa de semillas no termina cuando el obtentor desarrolla una nueva variedad. “Detrás de cada material puede haber años de mejora genética, pero si después no se comunica bien al productor, al comercializador o al supermercado, se pierden oportunidades”. Para Nico, el reto también incluye ayudar a construir la historia correcta de cada variedad de cara a la cadena.
Ahí el Yuksel Experience Showcase adquiere su importancia. Además de mostrar plantas y frutos, “YES permite explicar por qué una variedad es diferente, qué problema resuelve, en qué segmento encaja y cómo puede presentarse ante el retail”. En un mercado cada vez más condicionado por
la gran distribución, la semilla necesita traducirse en argumentos comerciales: sabor, color, forma, vida útil, ocasión de consumo, regularidad y diferenciación.
EL RETO DE OFRECER EL MISMO CONCEPTO TODO EL AÑO
Uno de los mensajes más interesantes de Van Vliet tiene que ver con la continuidad y la consistencia. Para un supermercado, no basta con disponer de una buena variedad durante unas semanas. “El retail necesita programas estables, suministro regular y una experiencia de consumo reconocible durante todo el año”. La cuestión no siempre es ofrecer exactamente la misma variedad, sino mantener el mismo concepto de producto en el lineal.
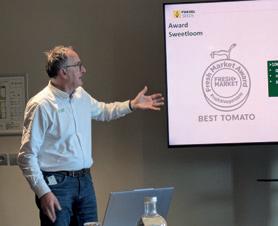
Durante la visita, Sweetloom apareció como uno de los ejemplos más claros de esta nueva etapa. En la presentación de Yuksel Seeds, la variedad se mostró asociada al reconocimiento como mejor concepto de tomate en los Fresh Market Awards, un elemento que refuerza su dimensión comercial y no solo agronómica.
Para Yuksel Seeds, instalar allí su Experience Showcase supone entrar en un circuito donde productores, consultores, empresas tecnológicas y compradores internacionales observan qué materiales pueden responder a los desafíos de la producción hortofrutícola.
Nico Van Vliet (izp.) y Francisco Sabio (dcha.), Downstream Integration Lead y Country Manager de Yuksel Seeds.
Yuksel Experience Showcase.
Nico Van Vliet, Downstream Integration Lead de Yuksel Seeds.
INDUSER PRESENTA NUEVAS SOLUCIONES DE PESAJE Y AUTOMATIZACIÓN
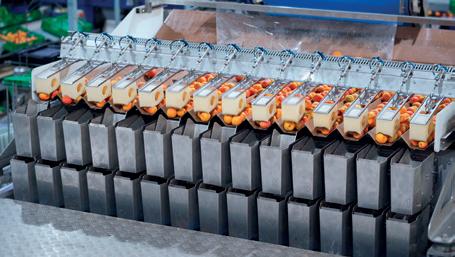
En un contexto en el que la eficiencia, la sostenibilidad y la adaptación al mercado marcan el ritmo del sector hortofrutícola, INDUSER continúa avanzando en el desarrollo de soluciones tecnológicas orientadas a optimizar los procesos de pesaje y envasado. Entre sus últimas novedades, destaca el lanzamiento de la PT20, una nueva pesadora con sistema asociativo diseñada para responder a las necesidades específicas de productos de formato alargado como el calabacín o la zanahoria.
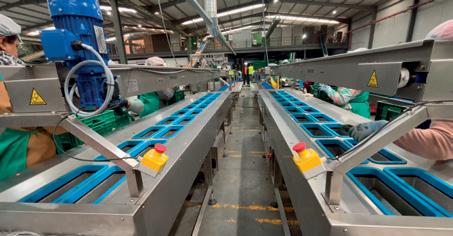
La PT20 ha sido concebida para ser operada por tres personas, integrando tolvas de tamaño optimizado que facilitan la manipulación del producto y mejoran la eficiencia del proceso. Gracias a su sistema asociativo de combinación de pesos, esta solución permite alcanzar altos niveles de precisión, reduciendo la merma y optimizando el rendimiento de la línea de envasado. Con este desarrollo, INDUSER amplía su gama de pesadoras, reforzando su apuesta por soluciones adaptadas a distintos tipos de producto y configuración productiva.
En paralelo, la compañía ha llevado a cabo diversos proyectos de líneas de envasado para arándanos que incorporan formatos innovadores como el Nature Bowl, un tipo de envase cada vez más demandado por la gran distribución. La tendencia hacia formatos de consumo inmediato, vinculados al concepto snack o ready to go, está impulsando la transformación de los procesos productivos.
orientadas al mercado nacional. Equipos como la PT20 o la PL1415, equipada con sistema de banderolas, resultan especialmente adecuados para el tratamiento de frutas delicadas como el kiwi o el aguacate, donde
En este escenario, la automatización juega un papel clave, y las soluciones de INDUSER integran sistemas de tapado automático que garantizan una cadencia constante y fiable en la producción.
Más allá de los proyectos internacionales, INDUSER continúa desarrollando soluciones
la manipulación cuidadosa es esencial para preservar la calidad del producto.
En el ámbito nacional, la compañía también subraya la importancia de seguir acompañando a sus clientes en sus procesos de crecimiento y expansión. Esto se refleja en nuevos proyectos de automatización en
LA CAPACIDAD DE OFRECER SOLUCIONES FLEXIBLES Y EFICIENTES SE CONSOLIDA
COMO UNO DE LOS PRINCIPALES VALORES DIFERENCIALES DE LA COMPAÑÍA
España, no solo en el sector de las berries, sino también en cultivos de fruta de hueso y cereza, donde la optimización de procesos resulta clave para afrontar campañas cada vez más exigentes.
Finalmente, INDUSER refuerza su posicionamiento a través de la diversificación de productos y su capacidad de adaptación como empresa de ingeniería industrial. Proyectos recientes en cultivos como el mini pepino o el pimiento california, así como en formatos de envasado que incorporan soluciones de enmallado y bolsa en film, evidencian esta versatilidad. En un contexto donde el consumo de fruta fresca, especialmente en formatos de snack, continúa creciendo, la capacidad de ofrecer soluciones flexibles y eficientes se consolida como uno de los principales valores diferenciales de la compañía.
Pesadora lineal para fruta de hueso.
PT20- Instalación.
EL TRANSPORTE COMO GARANTÍA DE CALIDAD
La alimentación plantea uno de los mayores retos logísticos dentro del transporte internacional. Porque cuando hablamos de mercancía perecedera, cada hora cuenta, cada grado importa y cada decisión logística tiene un impacto directo en el estado final del producto. El transporte se convierte así en una parte fundamental de la calidad.
ENRIQUE TORMOS, RESPONSABLE DE CRECIMIENTO E INNOVACIÓN EN DATISA FORWARDERS
No solo por la necesidad de cumplir con los tiempos de tránsito, sino por la gestión integral de variables críticas como la temperatura, la ventilación, la manipulación o los tiempos de espera en cada punto de la cadena. Un pequeño desajuste puede traducirse en mermas, pérdida de valor comercial o incluso rechazo en destino. En este contexto, la digitalización y los modelos predictivos están marcando un antes y un después en la gestión del transporte hortofrutícola.
La capacidad de anticipar incidencias, desde congestiones portuarias hasta desviaciones en la cadena de frío, permite actuar antes de que el problema impacte en la mercancía. Esto no solo mejora la eficiencia operativa, sino que protege directamente la calidad del producto. Sin embargo, la tecnología no sustituye la necesidad de una operativa adaptada.
La hiperpersonalización en el transporte es clave en un sector donde la estacionalidad y la urgencia condicionan cada envío. No es lo mismo gestionar una campaña de patata, con mayor resistencia y capacidad de almacenamiento, que coordinar expediciones de otros productos mucho más sensibles. Cada operación requiere un planteamiento logístico específico, ajustado al producto, al origen, al destino y a las condiciones del mercado. A todo ello se suma un reto estructural: la calidad del dato.
La trazabilidad y el control de la cadena de frío dependen de información precisa, homogénea y accesible en tiempo real. Sin embargo, la diversidad de actores y sistemas en el sector hortofrutícola dificulta la estandarización de estos datos. Superar esta barrera es clave para garantizar no solo la eficiencia, sino también el cumplimiento normativo y la confianza del cliente final.
En paralelo, las inversiones en tecnología deben convivir con una necesidad constante de agilidad operativa. En un entorno donde los imprevistos son habituales, la capacidad de reacción sigue siendo un factor diferencial. La tecnología aporta visibilidad, pero es la toma de decisiones la que marca el resultado. Y ahí entra en juego el verdadero valor diferencial: el equipo.
La gestión del transporte hortofrutícola requiere profesionales especializados, capaces de entender el producto, interpretar los datos y actuar con rapidez ante cualquier desviación.
Porque en este sector, la experiencia y el conocimiento operativo siguen siendo tan importantes como la innovación tecnológica. Al final, la logística es también asegurar que el producto llegue con la calidad con la que salió. Y en ese proceso, el transporte no es un eslabón más, es el factor que lo determina todo.
DEJAR DE BUSCAR EL ‘EFECTO CHOQUE’, CLAVE FRENTE A PLAGAS EN CÍTRICOS
Koppert confirma el crecimiento del control biológico de plagas como respuesta a la desaparición de materias químicas. El control biológico gana protagonismo como pilar fundamental en el manejo del cultivo de cítricos, especialmente en un escenario marcado por la desaparición de materias químicas.
Ante este cambio, Koppert impulsa un modelo basado en la prevención y la estrategia, integrando enemigos naturales de las plagas, microorganismos beneficiosos y bioestimulación para lograr un control más eficaz y sostenible.
Juan Antonio Esclápez, experto en cítricos de Koppert en la Comunidad Valenciana, advierte que este cambio de enfoque no es opcional, sino una transición inevitable hacia un modelo más sostenible y eficiente. “Se está pasando de un modelo reactivo a uno mucho más preventivo, donde el monitoreo de las plagas cobra importancia y las soluciones biológicas se integran desde el inicio”, asegura.
EL FIN DEL ‘EFECTO CHOQUE’ Durante años, la búsqueda de resultados inmediatos o el ‘efecto choque’ marcó la pauta. Sin embargo, en el nuevo escenario de plagas, la clave reside en el equilibrio del cultivo. Según Esclápez, las dudas más frecuentes en el campo surgen en torno a la eficacia, el tiempo de respuesta y los costes.
Sin embargo, la realidad técnica ofrece datos objetivos. Y como detalla ya existen he -
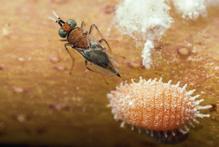
rramientas biológicas que igualan o incluso superan en eficacia a las químicas para plagas en los cítricos. Soluciones como Citripar (basado en Anagyrus vladimiri) para el control del cotonet, o el uso de Aphytis (Aphytis melinus) contra el piojo rojo de California y el piojo blanco, son cada vez más presentes en el campo porque están demostrando resultados altamente competitivos.
UN ENFOQUE INTEGRAL Y TECNOLÓGICO
La propuesta de Koppert no se limita a la suelta de enemigos naturales. Se basa en protocolos técnicos de manejo que integran soluciones microbiológicas y bioestimulación, analizando previamente las condiciones específicas de cada finca.
La tecnología también juega un papel fundamental. Formatos innovadores como el sobre Ulti-Mite facilitan que los auxiliares se establezcan mejor y permiten que las sueltas sean más eficientes y cómodas para el agricultor. Pero, más allá del producto, el factor determinante es el acompañamiento técnico. “No se trata solo de hacer una suelta, sino de saber cuándo, cómo y por qué hacerla”, recalca Esclápez.
YA EXISTEN HERRAMIENTAS BIOLÓGICAS QUE IGUALAN O INCLUSO SUPERAN EN EFICACIA A LAS QUÍMICAS PARA PLAGAS EN LOS CÍTRICOS
CLAVES DEL CONTROL BIOLÓGICO EN CÍTRICOS Para aquellos productores que buscan adaptarse a este escenario, los expertos señalan que la anticipación es fundamental, actuar cuanto antes permite que el control biológico sea mucho más eficaz como parte de una estrategia preventiva. Además, se necesita asesoramiento técnico continuo para evitar errores comunes, como empezar demasiado tarde o abandonar la estrategia antes de tiempo. “Por último, se necesita estrategia, no parchear, ni intentar trabajar con el control biológico como si fuera un tratamiento químico puntual”, recalca el experto de Koppert.
En definitiva, apostar por el control biológico debe entenderse como una inversión segura para mejorar la estabilidad y el futuro de la explotación. Reducir la dependencia de materias activas no solo evita problemas de resistencias, sino que mejora la posición del cítrico español ante las exigencias cada vez más estrictas de los mercados internacionales.
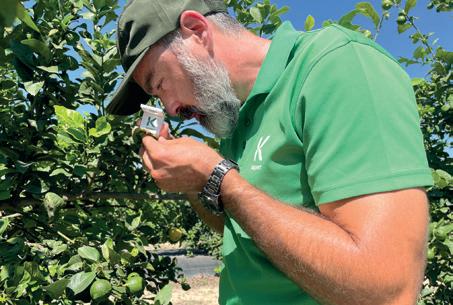
Juan Antonio Esclápez, experto en cítricos de Koppert.
CitriparAnagyrus vladimiri
¿Quién interpreta hoy la demanda del consumidor?
El consumidor nunca había tenido tanta influencia sobre el sector hortofrutícola y, al mismo tiempo, nunca había sido tan difícil interpretar qué quiere realmente. Entre el lineal y el campo, la demanda atraviesa hoy muchos pasos: distribución, marcas, marketing, datos, logística o retail, que interpretan constantemente las decisiones de producción, innovación y comercialización. El resultado es una cadena donde el productor difícilmente recibe una señal directa del consumidor, sino indicadores indirectos basados en precios, calibres, rotaciones o rechazos.
En este contexto, la distribución se ha consolidado como el actor con mayor capacidad de escucha gracias al acceso a datos en tiempo real sobre hábitos de compra y comportamiento del consumidor. Así lo plantean desde Consum, donde Jesús Antonio García Herraiz advierte de la creciente dificultad para trasladar esa información
al productor sin que se convierta en “ruido de fondo”. Una visión que comparte David Bodas, de Syngenta, quien considera que el gran reto del sector pasa por interpretar una demanda cada vez más condicionada por el valor percibido, el precio y las diferencias generacionales.
Sin embargo, el consumidor actual ya no se mueve únicamente por variables tradicionales. Neus Fernando Martínez, de Semillas Fitó, sostiene que la demanda se construye cada vez más desde la experiencia de consumo y no solo desde la oferta productiva, en un mercado donde conviven sostenibilidad, conveniencia, sabor o salud, aunque no siempre se traduzcan en decisiones reales de compra.
Por su parte, Hannes Tauber, de VOG, apunta hacia un futuro marcado por la segmentación, el análisis de datos y la construcción de categorías capaces de
responder a consumidores cada vez más diversos. Porque entender quién escucha realmente al consumidor y cómo se interpreta su voz, será determinante para definir el futuro del sector hortofrutícola.
LA DEMANDA SE DEFINE POR EXPERIENCIA DE CONSUMO
Durante mucho tiempo el sector hortofrutícola ha interpretado el mercado mirando únicamente al campo y a la producción. Sin embargo, hoy la demanda ya no se genera exclusivamente desde la oferta, sino desde un consumidor mucho más informado, exigente y cambiante. El problema es que entre ese consumidor y el productor existe una cadena de intermediación que, muchas veces, filtra, transforma o incluso distorsiona el mensaje original.
La gran pregunta es quién escucha realmente al consumidor. En la práctica, quien tiene una mayor capacidad de escucha estructurada es la distribución. Las cadenas trabajan con información en tiempo real sobre rotación, ticket medio, frecuencia de compra o comportamiento por categorías. Son quienes están más cerca del momento de decisión final y quienes detectan primero hacia dónde se mueve el consumo.
Las marcas aportan una segunda capa de interpretación mucho más cualitativa. Cuando están bien construidas, no solo ayudan a vender un producto, sino a generar significado alrededor de él. Son capaces de detectar tendencias, motivaciones, estilos de vida o nuevas ocasiones de consumo. En muchos casos, incluso terminan construyendo preferencia y valor dentro de categorías que antes funcionaban únicamente como commodities.
NOS ENFRENTAMOS A UNA CONTRADICCIÓN CADA VEZ MÁS EVIDENTE, LA DIFERENCIA
ENTRE LO QUE EL CONSUMIDOR DICE Y LO QUE REALMENTE COMPRA
El productor, en cambio, históricamente ha trabajado condicionado por dinámicas mucho más operativas y enfocadas a responder a las necesidades inmediatas del mercado. Durante años ha recibido estas necesidades a través de señales indirectas: precios, calibres, rechazos o exigencias comerciales. Eso ha generado, en algunos casos, una desconexión progresiva respecto al consumidor final.
Aun así, el sector ha evolucionado enormemente en las últimas dos décadas. Hoy existe una orientación mucho más clara hacia el consumidor y una colaboración creciente entre distribución, productores y empresas especializadas capaces de transformar tendencias en innovación varietal, conceptos diferenciales y propuestas de valor.
Es precisamente ahí donde el modelo “Value Chain” adquiere relevancia. La clave ya no está únicamente en producir bien, sino en conectar todos los eslabones de la cadena para traducir necesidades de consumo en soluciones rentables y sostenibles para el productor.
NEUS FERNANDO MARTÍNEZ, MARKETING & COMMUNICATION VALUE CHAIN DE SEMILLAS FITÓ.
Cada vez más agricultores entienden no solo qué deben producir, sino por qué ese producto genera preferencia en el mercado y ese cambio de mentalidad es estratégico. Porque hoy la demanda ya no se define únicamente por cuestiones agronómicas o comerciales, se define por experiencia de consumo.
La distribución decide qué formatos, variedades o calibres llegan al lineal basándose en tendencias y comportamiento del consumidor. Aunque todavía existen inercias comerciales históricas según países o mercados, el consumo se está globalizando y el consumidor es mucho más exigente. Ya no acepta únicamente lo que se le ofrece; busca una experiencia adaptada a sus necesidades reales.
Eso obliga a toda la cadena a adaptarse constantemente, lo que significa asumir costes, riesgos e inversiones. El mercado cambia a enorme velocidad y aparecen tendencias continuamente, pero no todas representan oportunidades sostenibles. La dificultad está en identificar dónde realmente se puede construir valor diferencial.
A esto se suma una contradicción cada vez más evidente: la diferencia entre lo que el consumidor dice y lo que realmente compra. Ganan peso conceptos como sostenibilidad, proximidad u origen, pero en el momento de compra siguen mandando elementos mucho más inmediatos: sabor, precio, calidad percibida o conveniencia.
Vivimos en una tensión permanente entre convicción y conveniencia. Por eso las encuestas ya no son suficientes. La planificación productiva necesita combinar dos dimensiones, lo que el consumidor declara y lo que realmente hace en el lineal.
En este escenario, la innovación tampoco depende únicamente del productor. La innovación nace del consumidor, pero la distribución decide qué propuestas llegan realmente al mercado y cuáles tienen capacidad de escalar. Como vemos, el éxito de categorías readyto-eat, snacks saludables o productos premium, demuestran que todavía existe un enorme margen para construir valor dentro del sector hortofrutícola.
INTERPRETAR AL CONSUMIDOR EN UNA CADENA CADA VEZ MÁS COMPLEJA
La demanda del consumidor se ha convertido en una señal, en ocasiones, difícil de interpretar, condicionada por el precio, el valor percibido, la disponibilidad y la forma en que cada generación entiende el producto. En este contexto, desde empresas como Syngenta afrontamos el reto de traducir esa información en decisiones productivas, comerciales y de innovación capaces de responder al mercado sin perder rentabilidad ni coherencia.
ORIGEN DE LA DEMANDA
El acto de compra y su repetición son la señal definitiva de la demanda, aunque el consumidor no siempre sea consciente del papel que juega. Sin embargo, quien realmente interpreta esa demanda es la distribución, porque controla el metro lineal y dispone de datos en tiempo real sobre compra, repetición y reclamaciones.
A esa información se suma la retroalimentación que llega desde el campo y desde las marcas que conectan con sus consumidores. No existe una única fuente, pero sí hay dos actores que impactan de forma clara: la distribución y el consumidor. El resto de actores debemos provocar activamente esa información para poder entender mejor qué está ocurriendo en el mercado.
INTERPRETACIÓN Y ADAPTACIÓN
Todos hacemos análisis de producto, tendencias y segmentación de consumidores, trabajando con varios niveles de la cadena, desde productores y agricultores hasta el retail, para adaptar la oferta a la demanda. El objetivo es no fallar, ofrecer algo innovador que funcione y traducirlo ‘aguas arriba’. Además, no todos los segmentos poblacionales buscan lo mismo. Aunque el producto sea el mismo, las expectativas pueden ser distintas.
Adaptarse implica alinear a los distintos actores para interpretar el dato y traducirlo
en algo que cubra las expectativas del mercado: consumidor, legislación, distribución, rentabilidad… intentando sacrificar lo menos posible. Sin inversión, tiempo y riesgo controlado no habría novedades. Por eso definimos planes conjuntos con la cadena de valor, con el objetivo de minimizar las dificultades.
DISCURSO VS COMPORTAMIENTO
En momentos de crisis económica, el precio percibido se sitúa en primer lugar. Pero si el consumidor extrae valor de lo que consume, esa prioridad cambia. Un ejemplo claro es el iPhone: el consumidor lo paga a cuotas sin pestañear por el valor percibido, pero puede considerar caro un tomate excepcional si la expectativa de sabor no se cumple. Asociamos el precio a una cualidad concreta del producto sin entender toda la cadena de producción. El iPhone no se asocia, se desea.
No siempre existe coherencia entre lo que el consumidor dice y lo que compra. Tendemos a hacer encuestas valorando una sola cualidad. ¿Quién diría que no quiere un producto más sostenible? Nadie. Pero eso puede llevar a criminalizar la labor agraria sin aplicar el mismo criterio a un coche eléctrico o a un smartphone. El valor percibido, moldeado por el marketing, nos hace más dispuestos a decir que queremos sostenibilidad que a pagar por ella.
DAVID BODAS, KEY ACCOUNT MANAGER VALUE CHAIN DE SYNGENTA
Si hiciéramos encuestas multicaracterística y observáramos después el comportamiento real en el lineal, probablemente nos sorprenderíamos. Esta contradicción afecta a cualquier empresa. Un caso flagrante en España es el producto ecológico: cómo se comunica desde las administraciones, cómo lo interpreta el consumidor y qué entiende realmente por “ecológico”. Detrás de cada decisión hay inversiones y estrategia que se ven directamente impactadas por esa brecha entre discurso y realidad.
Lo que debemos entender es la dinámica de precios que genera este mundo globalizado y las distintas formas en que las generaciones entienden el producto. Esta realidad afecta, por ejemplo, a nuestra perspectiva desde la parte de semillas, pero es transversal a todas las empresas: decisiones sobre qué y cuánto producir según previsiones e históricos, control de costes y dependencias críticas.
UNDERSTANDING THE CONSUMER IN AN COMPLEX SUPPLY CHAIN
At Syngenta, we face the challenge of understanding an increasingly complex market, shaped by price, perceived value and generational differences. Although the purchase is the final signal, the distribution sector plays a key role by providing data on consumer behaviour and repeat purchases. This information is complemented by input from the field and from brands. We work with the entire supply chain to tailor our offering, drive innovation and meet diverse expectations. The major challenge is to translate data into profitable decisions, recognising that there is not always consistency between what the consumer says and what they ultimately buy.
DATOS,
SEGMENTACIÓN
E INNOVACIÓN: ASÍ VISUALIZA VOG EL FUTURO DE LA CATEGORÍA
ENTREVISTA A HANNES TAUBER, HEAD OF MARKETING VOG
¿Quién escucha realmente al consumidor?
Para VOG, el punto de partida ha sido siempre el consumidor. En nuestra opinión, escuchar al mercado es fundamental: los comportamientos de compra evolucionan rápidamente y requieren capacidad de comprensión, interpretación y una segmentación precisa de la demanda, hoy en día cada vez más diversificada y exigente. Sin una escucha atenta, no existiría nuestro surtido: amplio, estructurado y pensado para cubrir los 12 meses del año, en el que cada segmento de manzana tiene un papel preciso y se dirige a públicos específicos. Hoy en día, de hecho, no se trata solo de ofrecer un buen producto, sino de proponer manzanas con una identidad clara, capaces de reflejar valores y estilos de vida, y de dirigirse a públicos diferentes, acompañándolos en los distintos momentos de consumo.
Naturalmente, a lo largo de la cadena de suministro, la demanda es interpretada y compartida por varios actores: entre ellos, los minoristas desempeñan un papel central en cuanto a que son el punto de contacto directo con el consumidor, y creemos que es fundamental trabajar en sinergia con ellos. Nos comprometemos, como productores, a transformar esa escucha del mercado en un surtido variado,
pero también a proporcionar a los clientes herramientas concretas para facilitar las decisiones de compra y el category management a través de una comunicación inmediata y una presentación clara de la oferta.
De ahí surge también nuestro enfoque estratégico, que guía el diálogo con consumidores y socios: basado en una metáfora sencilla y universal, la del fútbol, está pensado precisamente para facilitar la comprensión inmediata de la oferta, favorecer la comunicación externa e interna, y respaldar las fases de toma de decisiones.
Para nosotros, el objetivo es construir, junto con los socios, la mejor formación como equipo en el punto de venta, poniendo al consumidor en el centro, a través de surtidos más coherentes, una mayor claridad de la oferta y una mejor experiencia de compra.
¿Cómo se seleccionan los formatos, calibres y variedades que se van a poner a la venta?
Una vez más, es importante trabajar en sinergia con la distribución, y partir de lo que los datos revelan sobre la segmentación del consumidor en un momento concreto del año
y en un formato de distribución determinado. En general, la manzana se confirma como un producto con una penetración muy elevada, por lo que en todos los canales encontramos presentes todos los segmentos de consumidores en porcentajes diferentes. A la luz de esto, es necesario poder contar en cada punto de venta con un surtido amplio, equilibrado y específico, de tal modo que se pueda responder en cada contexto a las diferentes necesidades de los consumidores. Una segmentación clara y una gestión estructurada de la categoría permiten en cada ocasión sacar al campo de juego el mejor surtido, y responder a las diferentes necesidades del mercado.
Hoy en día, el mercado exige surtidos más variados, disponibilidad constante, estándares de calidad elevados y una capacidad cada vez mayor para diferenciar la oferta en función de los canales, el target y las ocasiones de consumo.
Precio vs valor: la contradicción entre las declaraciones y los comportamientos reales Hoy en día no podemos hablar de un factor de compra dominante, sino más bien de diferentes sensibilidades que caracterizan a los consumidores y guían sus decisiones. De
HANNES TAUBER, HEAD OF MARKETING VOG
hecho, según un estudio realizado junto con YouGov en octubre de 2025 sobre 16.000 personas, hay cinco segmentos principales de consumidores, cada uno con características específicas: hay consumidores sensibles al precio y a las promociones, que compran manzanas principalmente en función de la disponibilidad de ofertas; consumidores atentos a la tradición que consideran la manzana un alimento clásico y cotidiano; hay también consumidores afines a la sostenibilidad, que asocian el consumo de manzanas a un estilo de vida saludable y respetuoso con el medio ambiente; consumidores que, por su parte, prestan atención a la calidad, el origen y el aspecto del producto; y, por último, consumidores atentos a las tendencias que ven la manzana como un tentempié práctico entre comidas, y están abiertos a nuevas formas de consumo e innovación. Nos dirigimos a todos ellos con un equipo variado y rico, capaz de adaptarse para responder a todos los segmentos.
El reto, por lo tanto, no consiste en determinar qué es lo que más importa en términos absolutos, sino en comprender en cada caso qué segmentos hay que abordar en los distintos
contextos, creando surtidos coherentes y ofreciendo las manzanas más adecuadas a las diferentes necesidades.
Las opiniones de los consumidores son para nosotros un indicador esencial, ya que ayudan a comprender qué se percibe como importante: desde el precio hasta la calidad, desde el origen al bienestar y los estilos de vida. El valor de los datos reside precisamente en la capacidad de leer estas señales e interpretarlas correctamente.
Innovación condicionada: ¿quién decide qué se produce?
La innovación es, sin duda, un elemento cada vez más demandado por el mercado. Así lo hemos constatado también en el estudio realizado con YouGov: uno de los cinco segmentos principales identificados es precisamente el de los consumidores que buscan novedades y nuevas tendencias. No es casualidad que, en el equipo de VOG, las manzanas más innovadoras jueguen en ataque, con el objetivo de captar nuevos gustos y atraer también a las generaciones más jóvenes, variedades cada vez más estratégicas para el crecimiento del consumo.
DATA, SEGMENTATION AND INNOVATION: THIS IS HOW VOG ENVISIONS THE FUTURE OF THE CATEGORY
For VOG, the consumer is always the starting point. Listening to the market enables them to build a broad, structured product range tailored to different consumer profiles, consumption occasions and lifestyles. They work closely with retailers to interpret demand and offer a clearer, more consistent shopping experience. The data shows that there are different priorities — price, tradition, sustainability, quality or trends. Their challenge is to understand each context and create product ranges capable of meeting the needs of all consumers.
EL RETO DE TRADUCIR LA VOZ DEL CONSUMIDOR EN UNA CADENA DE VALOR COMPARTIDA
En mi día a día dentro del sector de la distribución, concretamente desde la perspectiva de una cooperativa como Consum, me enfrento constantemente a un interrogante fundamental: ¿Quién escucha realmente al consumidor hoy en día? A menudo, se habla de la cadena de frutas y hortalizas como un flujo continuo, pero la realidad es que la comunicación entre el lineal y el campo está mediada, filtrada y, en no pocas ocasiones, desalineada. Como nexo entre el mercado y el origen, mi labor —y la de mi equipo— consiste en interpretar una demanda que es cada vez más compleja, contradictoria y exigente.
Actualmente, la distribución ocupa una posición privilegiada, ya que disponemos de una visión directa y real del comportamiento de compra. Gracias a herramientas como los programas de fidelización, el análisis pormenorizado de los tickets de compra y los datos de rotación, podemos saber no solo qué compra el cliente, sino con qué frecuencia lo hace y bajo qué criterios objetivos. El consumidor nos
JESÚS ANTONIO GARCÍA HERRAIZ,
EJECUTIVO DE COMPRAS DE FRUTAS Y HORTALIZAS EN CONSUM COOPERATIVA VALENCIANA.
envía señales constantes sobre sus preferencias en cuanto a precio, calidad, conveniencia y origen. Sin embargo, el gran reto reside en cómo trasladamos esa información al productor para que no se convierta en un simple ruido de fondo.
EL FILTRO DE LA DISTRIBUCIÓN
Es una realidad innegable que el productor recibe mayoritariamente señales indirectas. Mientras nosotros analizamos tendencias globales, el agricultor suele percibir la demanda a través de los precios de mercado, las especificaciones técnicas de calidad, los calibres solicitados o, lamentablemente, los niveles de rechazo. Aunque la colaboración entre distribución y proveedores ha crecido exponencialmente —trabajando juntos en el desarrollo de productos y campañas—, esta relación sigue estando fuertemente condicionada por las necesidades operativas y comerciales del punto de venta.
Cuando decidimos qué formatos o variedades se colocan en el lineal, buscamos un equilibrio delicado entre la rotación, la rentabilidad y la facilidad operativa. El cliente quiere disponibilidad, pero nosotros también necesitamos eficiencia logística y estabilidad en el suministro. Por ello, nos apoyamos en paneles de clientes que nos aportan información valiosa antes de tomar decisiones que afectarán a toda la cadena. No obstante, cualquier cambio en la presentación o en las certificaciones de un producto implica inversiones y riesgos significativos para el productor, desde maquinaria nueva hasta cambios en los procesos productivos.
LO QUE SE DICE FRENTE A LO QUE SE COMPRA Uno de los puntos más críticos de mi gestión es lidiar con la brecha entre el discurso del
consumidor y su comportamiento real en el punto de venta. Vivimos en una era de contradicciones. Por un lado, el consumidor muestra una sensibilidad creciente hacia la sostenibilidad, el origen local y los valores éticos. Por otro lado, en un contexto marcado por la inflación y la pérdida de poder adquisitivo, el precio sigue siendo el factor determinante en la decisión final.
Esta falta de coherencia complica enormemente la planificación. En ocasiones, realizamos apuestas estratégicas por categorías innovadoras o soluciones sostenibles que, a la hora de la verdad, no alcanzan los volúmenes de venta esperados, incrementando los riesgos financieros para todos los eslabones de la cadena. Para nosotros, como cooperativa, la sostenibilidad y el apoyo al producto local no son solo una respuesta a una demanda, sino un compromiso corporativo para promover el desarrollo de las comunidades donde estamos presentes y reducir la huella de carbono. Pero debemos ser realistas: si el consumidor no percibe un valor inmediato en el sabor o la frescura, el atributo “sostenible” pasa a un segundo plano frente al factor práctico del precio.
LA ILUSIÓN DE LA ABUNDANCIA
Otro fenómeno que ha transformado nuestra relación con el campo es la “ilusión de abundancia”. El consumidor actual da por hecho que cualquier fruta u hortaliza debe estar disponible los 365 días del año; la ausencia de un producto se percibe como un fallo del surtido. Esto nos obliga a gestionar una logística extremadamente compleja, recurriendo a múltiples orígenes e importaciones cuando la producción nacional no es suficiente.
Esta demanda de disponibilidad continua entra muchas veces en conflicto directo con los valores de sostenibilidad. Las importaciones aumentan la huella de carbono y nos exponen a riesgos climáticos y logísticos internacionales. Desde nuestra posición, intentamos mitigar esto mediante una labor pedagógica: informar al consumidor sobre la temporada óptima de cada producto, ya que es cuando el sabor y la calidad alcanzan su máximo nivel. A pesar de que la estacionalidad ha perdido peso como criterio de compra, seguimos creyendo que es un valor de diferenciación fundamental para el producto nacional y de cercanía.
INNOVACIÓN Y MARKETING
Finalmente, debemos hablar de quién decide qué se produce. Aunque la innovación responde a las necesidades del consumidor, suele ser la gran distribución la que identifica las oportunidades de mejora en eficiencia, conservación o reducción de mermas. Nosotros proponemos soluciones en envasado o nuevas variedades que faciliten la operativa, pero el valedor final siempre es el cliente en el lineal.
Aquí es donde el marketing desempeña un papel crucial. No se trata solo de promocionar, sino de realizar una labor pedagógica que explique al consumidor por qué un nuevo formato de conveniencia le beneficia, ya sea por salud o por ahorro de tiempo. Sin embargo, el marketing en los productos frescos tiene límites claros: si el valor añadido no es evidente y percibido de inmediato, el cliente no aceptará un precio elevado. Existe una tensión constante entre el deseo de innovar y la necesidad de mantener un posicionamiento de precio competitivo.
En conclusión, cerrar la brecha entre el campo y el lineal requiere de una transparencia absoluta y una visión estratégica a largo plazo. No podemos limitarnos a enviar señales de precio o rechazos al productor, debemos compartir la información que obtenemos de nuestros clientes para equilibrar la innovación con la rentabilidad y la sostenibilidad económica. Solo a través de una colaboración real y una escucha activa de las contradicciones del mercado podremos garantizar que lo que el agricultor siembra sea, efectivamente, lo que el consumidor desea poner en su mesa.
THE CHALLENGE OF TRANSLATING THE CONSUMER’S VOICE
Who really listens to the consumer? Communication between the shop floor and the farm is mediated, filtered and, all too often, misaligned.
Bridging the gap between the farm and the shop floor requires absolute transparency and a long-term strategic vision. We cannot limit ourselves to sending price signals or rejection notices to the producer; we must share the information we gather from our customers to balance innovation with profitability and economic sustainability. Only through genuine collaboration and active listening to the market’s contradictions we can ensure what the farmer grows is, in fact, what the consumer wants on their table.
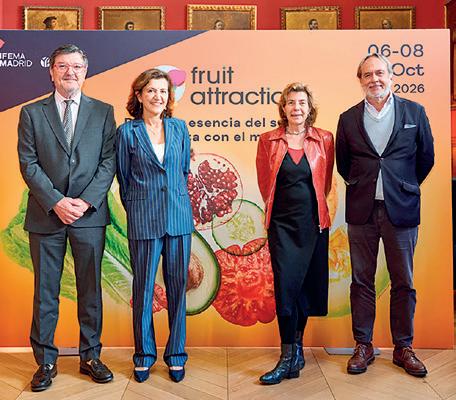
FRUIT ATTRACTION 2026 SUPERA YA EL 90% DE OCUPACIÓN Y CON 10 PABELLONES
Del 6 al 8 de octubre, Fruit Attraction volverá a convertir Madrid en el gran punto de encuentro mundial del sector hortofrutícola. Organizada por IFEMA MADRID y FEPEX, la feria registra una ocupación superior al 90% a cinco meses de su celebración.
Datos que ha confirmado su directora, María José Sánchez, en la presentación de la 18ª edición, en la que también han intervenido Cecilio Peregrín e Ignacio Antequera, presidente y director de FEPEX, respectivamente y María Naranjo, directora de la Industria Alimentaria de ICEX.
La superficie neta de exposición adjudicada hasta la fecha alcanza los 72.000 m2, a tan solo 2.000 m2 de la ocupación total de la pasada edición, y está confirmada la presencia de empresas de 63 países. Con todo ello, las previsiones para la próxima edición son muy optimistas con unas cifras de participación superiores a 2.500 empresas, 80.000 m2 de oferta hortofrutícola y una asistencia de más de 121.000 profesionales de 150 países.
Fruit Attraction 2026 ocupará 10 pabellones del recinto, 162.000 m2 brutos de ocupación, y mantendrá la distribución y
sectorización del año anterior para facilitar la visita a los profesionales del sector. Los pabellones impares -3, 5, 7 y 9-, acogerán la oferta nacional, así como Innova&Tech. Los pares -4, 6, 8, 10, 12 y 14, reunirán la oferta internacional con Europa, América, África, Asia y otras empresas de fuera de nuestras fronteras, además del área de Fresh Food Logistics, que volverá a ubicarse en el 4. Además, para completar la oferta expositiva, la mayoría de los pabellones contará con el área de Industria Auxiliar, asegurando la representación de toda la cadena de valor del sector en Fruit Attraction.
Por otro lado, la patata será el producto estrella este año al considerarse un sector estratégico por su contribución a la seguridad alimentaria y al mantenimiento de una dieta saludable.
La feria vuelve a impulsar Organic Tour, una ruta especialmente señalizada dentro de la
feria que dará mayor visibilidad a las empresas con productos con certificación ecológica.
Además, Fruit Attraction ofrecerá una plataforma de impulso y expansión internacional con el ‘Programa de Compradores Internacionales’ que, con la colaboración del Ministerio de Agricultura, Pesca y Alimentación, ICEX y FEPEX, invitará a la feria a 700 grandes compradores, jefes de compra retail, importadores y mayoristas de más de 50 países. En este marco destaca también el programa ‘Países Importadores Invitados’, que este año contará con China y Emiratos Árabes Unidos como protagonistas.
LA PATATA SERÁ EL PRODUCTO ESTRELLA ESTE AÑO
Por tercera vez, Fruit Attraction otorgará los Premios al Mejor Stand, patrocinados por WAH. Un galardón que reconocerá aquellos espacios expositivos que destaquen en la feria por su creatividad, diseño y compromiso con la sostenibilidad en sus cuatro categorías: Stand Más Original; Stand con Mejor Diseño; Stand Más Sostenible y Stand Favorito del Público.
De nuevo, Fruit Attraction pone en marcha los Innovation Hubs Awards, que premiarán el mejor proyecto, producto o servicio para el sector, siempre valorando los criterios de innovación, sostenibilidad, tecnología aplicada y conocimiento. Como en otras ocasiones, todas las candidaturas presentadas se expondrán en el área Innovation Hub durante los 3 días de celebración de la feria. Además, acogerá el congreso del Aguacate o Biofruit Congress entre otros.
DE TEMPORADA
► MELÓN Y SANDÍA__26
• El melón español se alinea para recuperar su sitio
• Spanish melons are poised to reclaim their place
► PLÁTANO__57
• El plátano de Canarias defiende su modelo de producción frente a la competencia desleal de las importaciones
• Platano de Canarias defends their production model against unfair import competition
► FRUTA DE HUESO__65
• El sector estima una recuperación productiva
• The sector expects a recovery in production
EL MELÓN ESPAÑOL SE ALINEA PARA RECUPERAR SU SITIO
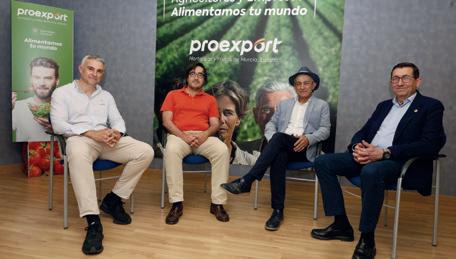
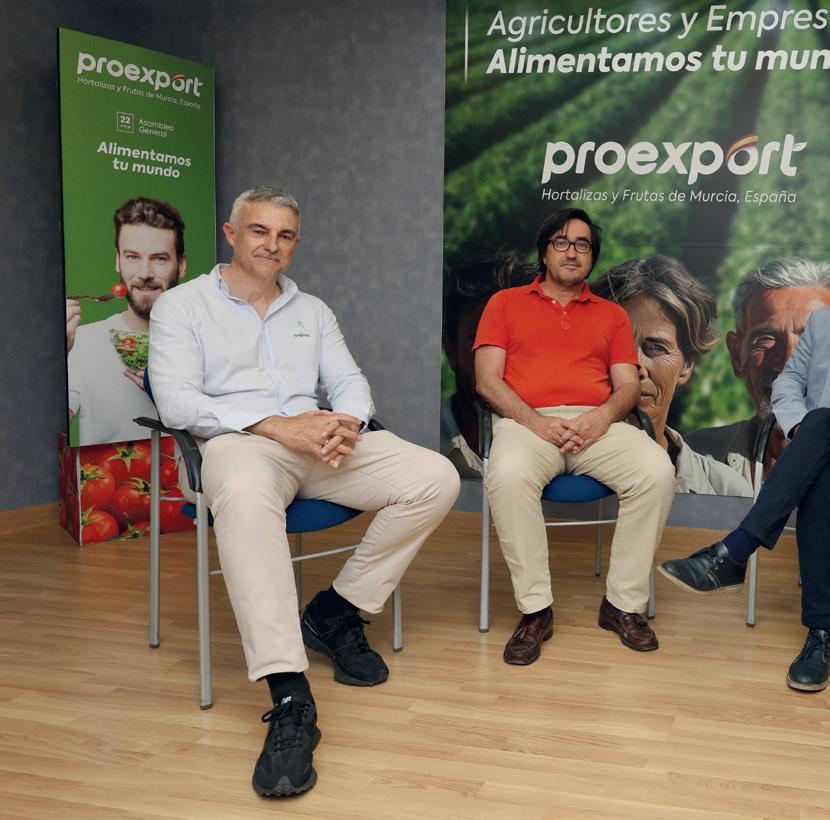
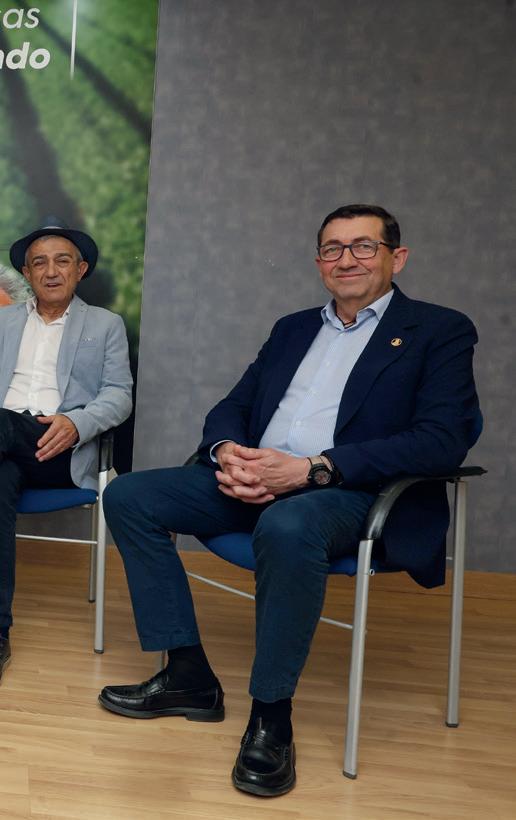
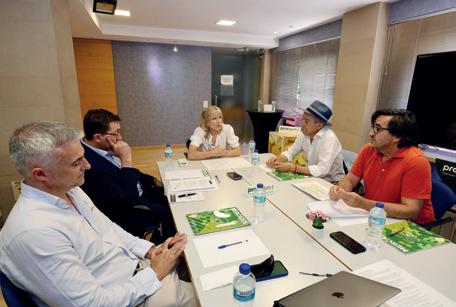
En el corazón de Murcia, gracias a Proexport (Asociación de Productores-Exportadores de Frutas y Hortalizas de la Región de Murcia), Mercados tuvo la oportunidad de organizar el pasado mes de mayo una nueva edición de su formato “A Debate”. En esta ocasión, centrado en el cultivo de melón, un producto que busca recuperar su posición en el mercado. Esta cita, además, coincidió con la reunión sectorial de melón que la organización murciana celebra periódicamente para dar seguimiento a la evolución del cultivo.
FERNANDO PEREA
Tras varias campañas marcadas por la presión de costes, la irregularidad del consumo y la competencia exterior, el sector del melón empieza a compartir un diagnóstico común: recuperar valor exige sabor, fiabilidad, rentabilidad y una mayor coordinación entre semilla, producción, comercialización y distribución. La mesa redonda dejó una idea clara, el cultivo ha sufrido, pero también ha aprendido qué necesita de cada eslabón para volver a ganar la confianza del consumidor.
Los participantes de la mesa coinciden en que la recuperación pasa por reforzar el
sabor, ordenar la oferta varietal, garantizar la rentabilidad del productor y exigir a cada eslabón de la cadena que asuma su responsabilidad.
DEFINICIÓN DEL PROBLEMA
Después de varios años complejos, marcados por la pérdida de consumo, la presión de costes, limitación de herramientas fitosanitarias, la competencia exterior, los cambios varietales y una relación cada vez más exigente con la distribución, el sector del melón empieza a compartir un diagnóstico. La categoría necesita recuperar valor, pero no solo a través de más super-
PARTICIPANTES
VÍCTOR GARCÍA
JEFE DE PRODUCTO DE CUCURBITÁCEAS DE SYNGENTA
JOSÉ CÁNOVAS
PRESIDENTE DE LA SECTORIAL DE MELÓN Y SANDÍA DE PROEXPORT
CELEDONIO BUENDÍA
PRESIDENTE DE MELONES EL ABUELO (GRUPO CITRI&CO)
JOSÉ ÁNGEL SERRANO
PRESIDENTE DE LA INTERPROFESIONAL DE MELÓN Y SANDÍA DE CASTILLA – LA MANCHA
MODERADORA
AMALIA DEL RÍO, DIRECTORA DE REVISTA MERCADOS
ficie o más producción, sino a través de una estrategia mejor alineada entre todos los eslabones de la cadena.
El debate permitió dibujar con claridad el momento actual del melón español, un cultivo que ha sufrido, que ha perdido parte de la confianza del consumidor, pero que también parece haber identificado con mayor precisión qué necesita para volver a recuperar su espacio.
José Ángel lo resumió al inicio con tres ideas: “calidad, innovación y unión sectorial”. Tres conceptos que, en realidad, atravesaron toda la conversación. Víctor García, desde la visión de las casas de semillas, situó el foco en la adaptabilidad y la regularidad, “buscamos variedades con un alto nivel de adaptabilidad, que aseguren en las distintas zonas de producción una continuidad en el producto y una calidad lo más estable posible”. José Cánovas añadió: “tenemos que solucionar el problema del sabor, el de la competitividad y tener una genética que nos permita funcionar mejor en nuestros mercados”. Y Celedonio Buendía fue directo al corazón del debate: “Sabor. Me quedo solamente con eso. El sabor es determinante, es el que nos invita o nos deja de invitar a consumir un producto”.
Celedonio Buendía
Melones El Abuelo
“El sabor es determinante: es lo que invita o deja de invitar a consumir un producto”
“No consumimos menos melón por una cuestión de precio, sino porque la fruta no es tan fiable como era”
“Hace cinco años llegué a tener 14 variedades diferentes en el almacén y supuestamente todas buenas. Pero eso para mí se ha terminado. Pocas variedades y, en la medida de lo posible, que sean hijas de un prototipo contrastado”
“España, desde Almería hasta La Mancha, no es una zona contra otra: somos perfectamente complementarios”
EL SABOR
El melón no puede recuperar valor sin la confianza del consumidor y esa empieza por el sabor. como sostuvieron los participantes. Para Celedonio, la pérdida de consumo no se explica tanto por el precio como por la irregularidad del producto: “No consumimos menos melones por una cuestión de precio; consumimos menos melones porque la fruta, desgraciadamente, no es tan fiable como era”.
La comparación con la sandía fue inevitable. Mientras esta ha logrado en los últimos años construir una imagen de producto más homogéneo, cómodo y fiable, el melón ha sufrido una mayor dispersión de perfiles varietales, momentos de corte y experiencias de consumo. “Hemos sido menos fiables que la sandía”, se apuntó, aludiendo a una categoría que, desde la aparición de las variedades sin semillas, ha sabido ofrecer al consumidor una experiencia más constante.
José Cánovas coincidió en que el sabor es la primera condición para el mercado nacional, aunque recordó que, en exportación, la ecuación es más compleja. “En el
mercado español el sabor es el número uno, pero fuera tenemos que competir con otros orígenes. Por supuesto, tenemos que dar el mejor producto en todo momento, pero también tenemos unos retos de competitividad”, señaló.
El problema, por tanto, no se limita a producir melones buenos, sino a conseguir que esa calidad llegue de forma regular al consumidor. Ahí entran en juego la genética, la sanidad vegetal, el manejo agronómico, el momento de corte, la vida útil, la logística y la forma en que el retail trabaja el producto en tienda.
UNA RESPONSABILIDAD COMPARTIDA
Uno de los asuntos más delicados es la recolección. El sector reconoce que adelantar el corte ha hecho daño a la categoría, pero también admite que la decisión no recae únicamente en el agricultor. “El productor no suele cortar los melones cuando quiere, sino que sigue directrices del resto de eslabones, cuando le debería llegar el mensaje de ‘no lo cortes, que le falta una semana para que esté bueno’”, coincidieron Celedonio y José Ángel.
La frase refleja una realidad incómoda, cuando el mercado demanda producto, la presión se transmite hacia atrás en la cadena. Y si se fuerza la salida de un melón que todavía no está en su punto, “el daño no lo sufre solo una operación concreta, sino toda la categoría”, añadió Víctor García.
Cánovas introdujo además un factor técnico fundamental. El sabor del melón no aparece de forma automática, sino que depende de un proceso fisiológico en el que los almidones se transforman en azúcares. Para que ese proceso se complete, la planta debe estar sana y las condiciones climáticas deben acompañar. “Necesitamos un salto térmico adecuado entre la noche y el día, y todos sabemos lo que está pasando: las noches son cada vez más cálidas y los días más calurosos”, explicó.
A esa presión climática se suma la menor disponibilidad de herramientas fitosanitarias. “Mantener hoy una planta totalmente saludable es muy complicado. Estamos muy limitados”, advirtió Cánovas. Por eso, insistió en que el sabor no depende solo del corte, sino de un conjunto de factores cada vez más difíciles
de controlar: planta, clima, sanidad, plagas, virus, rentabilidad y manejo.
José Ángel añadió una lectura desde la producción, la búsqueda de rentabilidad ha desplazado en algunos momentos el equilibrio entre kilos y sabor. “Hemos perdido el equilibrio entre un buen producto de sabor y variedades de volumen para que el producto sea rentable. Hay que cambiar totalmente la orientación”, afirmó.
EL GRAN DILEMA VARIETAL
La mesa redonda permitió abordar uno de los grandes cambios de fondo que ha vivido el melón en las últimas décadas, el paso de variedades tradicionales, con más sabor y aroma, a materiales con larga vida, mayor vida útil, firmeza y capacidad de aguante en tienda. Ese cambio respondió a una demanda clara de la distribución, pero tuvo consecuencias sobre la experiencia de consumo.
Desde la perspectiva de la mejora genética, García recordó que hace dos décadas tra-
bajaban con referencias como Sancho, una variedad que era “referencia en sabor en el mercado”. Sin embargo, la conservación ligada a ese sabor resultaba insuficiente para las cadenas. “Nos vino una tendencia impuesta para hacer un cambio varietal porque la conservación unida a ese sabor era insuficiente para las cadenas de supermercados. Empezaron a demandar melones con más consistencia, más firmeza y más durabilidad en tienda”, señaló.
Ese cambio permitió ganar poscosecha, pero obligó a sacrificar parte del perfil organoléptico. “En esa evolución tuvimos que sacrificar parte del sabor, porque está ligado a la jugosidad, a los aromas volátiles... Toda esa genética tradicional que daba ese bouquet tenía una vida muy corta”, añadió Víctor.
Ejemplo de ello es el Galia, para el que las variedades tradicionales ofrecían más sabor, pero exigían cortes cada dos o tres días. La llegada de las variedades larga vida permitió concentrar la recolección y
reducir costes, aunque con una pérdida evidente de sabor y experiencia para el consumidor. “Si cortas en el punto, tienes sabor y tienes bouquet. Si vas a un corte en toda la finca, ahorras mano de obra, pero estás sacrificando calidad de melón”, resumió Cánovas.
La cuestión ahora es encontrar un nuevo equilibrio. Según Víctor, el sector ha evolucionado hacia materiales que intentan recuperar parte del sabor sin renunciar a la vida útil que demanda el retail. Pero también advirtió de que el consumidor actual ya no es el mismo que el de hace veinte años. “El estándar de sabor entonces no es el que hay ahora. Hay nuevas generaciones que empiezan a comer melón y ya no tienen el referente del Sancho que se comía antes”, explicó.
Eso obliga al sector a trabajar sobre un nuevo concepto de calidad, no necesariamente volver al pasado, sino construir una referencia de sabor reconocible, estable y viable para la cadena actual.
EL RETAIL TAMBIÉN DEBE ADAPTARSE
El debate dejó claro que recuperar sabor tiene un coste, no se puede pedir un producto más aromático, más jugoso y con mejor experiencia de consumo y, al mismo tiempo, trabajarlo en tienda como si fuera un larga vida convencional.
Ese cambio implica menos kilos recolectados por persona y día, más coste de mano de obra y una gestión diferente de la rotación. “A ciertos retail les hemos dicho: este producto tiene una diferencia de coste y no podemos bajar de ese precio; y, además, ustedes tienen que saber rotarlo en tienda, porque no tiene la vida útil del otro”, señaló Cánovas.
La reflexión conecta con una idea central, el melón de más sabor exige corresponsabilidad. Si el productor y la casa de semillas hacen el esfuerzo de apostar por materiales de mayor calidad, el retail debe entender sus características y tratarlos de forma adecuada. De lo contrario, el producto puede estar bueno por dentro, pero deteriorarse externamente si permanece demasiado tiempo en tienda.
José Cánovas
Proexport
“Durante años algunas variedades estuvieron demasiado condicionadas por el marketing o por la captación del retail”
“El melón necesita transformar los almidones en azúcar; si la planta no está en condiciones, el sabor no llega”
“Si cortas en el punto, tienes sabor y bouquet; si vas a un solo corte, ahorras mano de obra, pero sacrificas calidad”
“El retail ha entendido que, si el productor no tiene rentabilidad, no hay futuro para el sector”
Celedonio defendió, en este sentido, la necesidad de ver al retail como aliado y no como enemigo. “Yo, mientras me tenga que seguir dedicando a esto, tengo que tener aliados y ningún enemigo. Aliados son las tiendas, los supermercados, las empresas de semilla, quienes nos venden los envases y todo el personal implicado”, afirmó. Para él, la clave está en que cada eslabón “toque su instrumento” para que la música final suene. Evitando también la intromisión de los diferentes eslabones en el trabajo que no les compete, “yo puedo recomendar, pero no exigir al retail cómo vender un melón y ellos no pueden decirme cómo cultivarlo”.
MENOS VARIEDADES Y MÁS FIABILIDAD
Otro de los grandes consensos fue la necesidad de reducir la oferta varietal. En los últimos años, el melón ha convivido con demasiadas referencias, perfiles de sabor y comportamientos en tienda. Esa amplitud, lejos de enriquecer la categoría, ha generado confusión en el consumidor.
El cambio de la genética tradicional hacia carnes más firmes o semifirmes, Víctor recordó que entraron muchas variedades al mismo tiempo. “Hubo un momento de dis-
rupción muy importante. Al entrar tantos materiales, hubo muchas referencias de sabor distintas para el consumidor durante un periodo determinado”, explicó. El resultado fue que en una misma semana el consumidor podía encontrar experiencias muy distintas dentro de una sola categoría.
Una anécdota que ejemplifica esta situación muy ilustrativa la expuso Celedonio en El Abuelo, “hace cinco años llegué a tener 14 variedades diferentes en el almacén y supuestamente todas buenas. Pero eso para mí se ha terminado. Pocas variedades y, en la medida de lo posible, que sean hijas de un prototipo contrastado para mantener el sabor y la calidad el máximo tiempo posible”. José Ángel lo formuló de manera directa, “menos variedades y más fiables, es decir, el modelo sandía aplicado al melón”.
La genética es una de las grandes palancas para recuperar valor, pero coincidieron en que no puede asumir por sí sola todos los retos del sector. Víctor señaló que la innovación varietal trabaja para el productor, aunque con un objetivo final muy claro, asegurar la confianza del
Víctor García Syngenta
“Buscamos variedades con alta adaptabilidad, capaces de asegurar continuidad y calidad en distintas zonas de producción”
“Hace unos años, buscando la evolución hacia melones con más firmeza y vida útil se sacrificó parte del sabor”
“El estándar de sabor de hace veinte años no es el mismo que el de ahora; las nuevas generaciones tienen otra referencia”
“La innovación varietal trabaja para el productor, aunque con un objetivo final muy claro, asegurar la confianza del consumidor”
consumidor. Cánovas añadió que durante años algunas variedades estuvieron demasiado condicionadas por el marketing o por la captación del retail, sin tener suficientemente en cuenta la rentabilidad del productor. “Han entendido que, si el productor no tiene rentabilidad, no hay futuro para el sector”, señaló. Celedonio fue todavía más contundente al defender el papel del productor y del comercializador experto frente a determinados “caprichos” varietales de la distribución. “El que me tiene que dar el respaldo del producto es el que se lo come.
ZONAS PRODUCTORAS COMPLEMENTARIAS
El mapa productivo fue otro de los temas que se abordó desde una perspectiva común. Almería, Murcia, Castilla-La Mancha, Sevilla, Valencia y Tarragona forman parte de un calendario nacional que debe funcionar de forma coordinada para mantener presencia en los mercados y evitar huecos de suministro que abran la puerta a otros orígenes.
Cánovas explicó que en Almería el melón no siempre es un cultivo principal, sino una alternativa condicionada por la evolución de los cultivos de invierno. “De -
pendemos mucho de cómo vayan las producciones de invierno. Este año ha habido un problema grave en pimiento; se han arrancado hectáreas y, circunstancialmente, quien lo ha hecho ha puesto melón o sandía”, señaló. Por eso, advirtió, no siempre se puede interpretar el aumento de superficie como una recuperación estructural del cultivo.
En Murcia, según se apuntó, la superficie tiende a estabilizarse, aunque con una redistribución de los calendarios. Castilla-La Mancha, por su parte, mantiene un peso estratégico en el tramo final de campaña. José Ángel aportó datos de evolución de superficie y recordó que, aunque el melón ha recuperado terreno en los últimos años, la sandía ha crecido con mucha más intensidad. También recordó el impacto de la pasada campaña, cuando el calor de junio adelantó producciones y generó un colapso. “Fue la primera vez que en La Mancha se queda melón verde (piel de sapo) sin recoger”, lamentó.
La clave, según los ponentes, es que las zonas no se vean como competencia directa, sino como piezas de un mismo ca -
lendario. “No somos competencia; somos complementarios”, defendieron, “España, desde que empieza Almería hasta que terminamos en La Mancha a finales de septiembre u octubre, no es competencia de una zona contra otra. Somos perfectamente complementarios”.
Esa continuidad es especialmente importante en exportación. Cánovas recordó que el año pasado hubo un hueco entre Almería y Murcia que obligó a los retailers europeos a buscar alternativas. “Cuando entramos nosotros, ya habíamos dado un hueco a un turco o a un italiano, y luego coger el ritmo normal de venta nos costó mucho”, explicó. De ahí la necesidad de evitar disrupciones y mantener la confianza de las cadenas europeas en el producto español.
COMPETENCIA EXTERIOR
La competencia de países terceros apareció como uno de los desafíos más complejos. Sin embargo, Celedonio matizó una idea extendida: producir fuera no siempre es más barato. “Llevamos veinte años produciendo en Senegal. Mucha gente piensa que nos vamos a producir
fuera porque vale más barato. Os digo que el cultivo de melón fuera nos cuesta entre 20 y 30 céntimos más por kilo que el cultivo más caro en España”, afirmó.
Según explicó, la razón no es el coste, sino el clima y el calendario. “Nos vamos por el clima. La logística manda, porque aquí no tenemos el clima que necesitamos en determinadas fechas”, señaló. También insistió en que, al menos en su caso, no se solapan campañas. “Acabamos la sandía en Senegal entre el 5 y el 7 de abril porque entre el 10 y el 15 empieza Almería. Los últimos melones de Senegal los tenemos el 20 o 25 de abril, justo cuando empezamos con los melones en Almería”.
El debate se centró más en la presión que ejerce la distribución europea al programar producto de ultramar en ventanas cada vez más tempranas. Se explicó que las fechas de plantación en Brasil o Senegal no se deciden unilateralmente desde la producción, sino que responden a acuerdos comerciales con grandes grupos euro -
peos. “Son los retailers quienes demandan producto desde el 15 y el 20 de agosto, haciendo mucho daño a La Mancha”.
REGULACIÓN, FITOSANITARIOS Y SOBERANÍA ALIMENTARIA
La falta de herramientas fitosanitarias fue
uno de los puntos más críticos de la mesa. Cánovas fue muy contundente al señalar que la regulación europea está dejando al productor con menos capacidad de respuesta frente a plagas y enfermedades. “No se puede solucionar todo con la genética. Nos están poniendo problemas, pero
tampoco les damos todas las armas”, afirmaron. Hay que tener en cuenta que desarrollar una resistencia varietal requiere tiempo. “Se necesitan cuatro o cinco años para introducir una resistencia, y mientras tanto no tenemos otras herramientas. Y cuando llega el quinto año, esa resistencia puede saltar”, advirtió.
También se defendió la necesidad de una voz más fuerte para trasladar estas preocupaciones. Una interprofesional nacional podría ayudar a unificar mensajes, impulsar campañas y defender mejor la posición del melón español. José Ángel lo explicó con claridad: “De la interprofesional, lo que podemos hacer, aparte de unificar más las voces, para reforzar nuestras demandas, así como solicitar presupuestos para campañas de promoción”. En su opinión, la promoción genérica del melón sigue siendo necesaria, incluso con programas europeos plurianuales, para incentivar el consumo y reforzar la imagen del producto.
RECUPERAR VALOR EXIGE COHERENCIA
La mesa redonda dejó un diagnóstico exigente, pero también una oportunidad. El melón español ha pasado años duros,
José Ángel Serrano, Interprofesional de Melón y Sandía de Castilla – La Mancha
“Para mí hay tres claves: calidad, innovación y unión sectorial”
“El modelo debe ser menos variedades y más fiables: aplicar al melón parte de lo que se ha conseguido con la sandía”
“Necesitamos que el melón tenga buen sabor en Murcia, en Almería y en La Mancha; solo así el consumidor repite”
“La interprofesional debe servir para unificar voces y también para impulsar campañas que incentiven el consumo”
pero el sector parece haber identificado con más claridad las claves de su recuperación. La recuperación del valor exige coherencia colectiva. Las casas de semillas saben que deben trabajar en menos referencias y más fiabilidad; los productores, especialización, así como rentabilidad y herramientas fitosanitarias; los comercializadores piden continuidad y compromiso del retail; y todos coinciden en que el consumidor debe volver a estar en el centro.
Cánovas lo resumió con una idea, “el futuro es optimista, estamos alineados y todos sabemos qué necesitamos. Debemos seguir ese camino”. Víctor coincidió en que cada empresa deberá especializarse, definir mejor sus nichos y aportar soluciones concretas. Celedonio, por su parte, lanzó una última petición a las casas de semillas, coherencia y responsabilidad cuando una apuesta varietal no funciona. Y Serrano, reforzar la cohesión como llave para pasos seguros y en la dirección correcta.
El objetivo final es sencillo de formular, aunque complejo de ejecutar, que el consumidor vuelva a confiar. Que compre un
melón y sepa qué va a encontrar, que repita. Para que la categoría deje de ser una apuesta y vuelva a ser una garantía.
SPANISH MELONS
SET TO REGAIN
THEIR PLACE
Following several seasons marked by cost pressures, erratic consumption and foreign competition, the melon sector is beginning to reach a common understanding: regaining value requires flavour, reliability, profitability and greater coordination between seed production, cultivation, marketing and distribution. The round table left a clear message: the sector has suffered, but it has also learnt what it needs from each link in the chain to regain consumer confidence.
The participants at the round table agree that recovery depends on enhancing flavour, streamlining the range of varieties, ensuring profitability for producers and requiring every link in the chain to take responsibility.
LA MANCHA BUSCA ESTABILIDAD ENTRE COSTES AL ALZA Y MAYOR PRESIÓN EXTERIOR
El sector manchego del melón y la sandía encara una campaña marcada por la incertidumbre, entre el aumento de costes, la competencia exterior y el recuerdo de un pésimo ejercicio, con la mirada puesta en mejorar la rentabilidad y reforzar la promoción.
ALICIA LOZANO
“LA PEOR CAMPAÑA DE LOS ÚLTIMOS 60 AÑOS”
La campaña de melón y sandía de 2025 cerró con resultados excepcionalmente negativos, situándose entre los peores de las últimas seis décadas según señaló el presidente de la Interprofesional de Melón y Sandía de Castilla - La Mancha, José Ángel Serrano. Fueron varios los factores que condujeron a esta situación: solapamiento de la campaña andaluza con la de La Mancha, una elevada oferta, bajas temperaturas en destino que mermaron la demanda, competencia de producto procedente de Turquía y Marruecos…
“Todo ello hizo que el ejercicio fuera catastrófico”, apuntó Serrano, quien señaló que se dejó de recolectar un 25% de melón verde y un 35% de sandía, una situación inédita por la cantidad y porque “por primera vez se quedó melón Piel de Sapo sin recoger”.
Sin embargo, estos resultados no implican una reducción de la superficie para esta temporada. De hecho, desde la Interprofesional de La Mancha esperan una producción similar. Además, al tener más agua gracias a las abundantes precipitaciones, otras zonas como Andalucía prevén sembrar algo más. “Pero no son indicadores negativos, ya que todo depende de cómo se desarrollen los diferentes factores que condicionan la campaña y los mercados”, señaló.
LA MANCHA DEJÓ SIN RECOLECTAR UN 25% DEL MELÓN VERDE Y UN 35% DE LA SANDÍA EN LA PASADA CAMPAÑA
Un punto positivo de la campaña anterior fue la calidad del producto, ya que se mantuvo más tiempo en el campo, lo que permitió una mayor maduración de la fruta. Esto, unido al menor precio, provocó un repunte en el consumo de melón y
sandía. “Las variedades son las mismas, por lo que la oferta de un producto de mejor calidad, especialmente en melón, viene por el buen hacer del agricultor”, comentó Serrano.
DESAFÍOS DE BASE
Más allá de los factores coyunturales, el sector afronta varios retos estructurales. Serrano destaca, en primer lugar, el incremento de costes, cercano al 35%, especialmente por el encarecimiento del gasóleo. A ello se suma la falta de mano de obra para las campañas agrícolas y la necesidad de nuevas infraestructuras hídricas, como embalses, que reduzcan la dependencia de acuíferos sobreexplotados. Además, a ello se suma el papel creciente de la importación a Europa con productos más baratos que coinciden en la ventana comercial de La Mancha, como es el caso de Argentina y, sobre todo Brasil. “Nos afecta bastante y eso sin haberse aprobado oficialmente Mercosur”, manifestó.
Ante toda esta situación, desde la Interprofesional trabajan por integrar la IGP Melón de la Mancha, acceder a las ayudas europeas de promoción y poner en marcha una extensión de norma entre los asociados para financiar campañas de promoción. “La lentitud en la burocracia es lo que nos está frenando”, puntualizó, aunque espera alcanzar este objetivo la próxima temporada.
Frente a las previsiones generalizadas que hay en el sector en La Mancha, que esperan una campaña sin descensos de superficie, Agromancha sí contempla una reducción productiva tras los malos resultados de la pasada campaña, como medida preventiva.
La flexibilidad es uno de los principales valores diferenciales de Agromancha para poder competir en un mercado donde conviven con los fondos de inversión. Flexibilidad para que sus equipos asuman distintas tareas, adaptar la oferta o retrasar el corte
Juan Ángel Gutiérrez
GERENTE DE AGROMANCHA
“Hemos reducido superficie de producción por temor a otra campaña complicada”
en función del grado de maduración…, siempre buscando la mejor calidad del producto. Así lo define Juan Ángel Gutiérrez, gerente, quien cree que es imprescindible para una empresa agrícola adaptarse en todo momento. De esta forma, esta campaña prevé reducir su volumen y no crear puntas de producción como sucedió la pasada temporada: “Hemos reducido superficie de producción por temor a otra campaña complicada”. Aunque en el ejercicio anterior también tuvo mucho que ver la demanda de exportación, que se vio mermada. “Esperemos que este verano llegue con temperaturas elevadas en toda Europa y que el consumo supere al del año pasado”, comenta.
RETOS
Un año más, “los retos son la falta de mano
de obra cualificada y con experiencia, así como la escasa motivación del personal…” En campo, en Agromancha cuentan con un equipo técnico desde hace años ya consolidado, sin embargo, para el almacén tienen más problemas para encontrar personal. El foco de la empresa, según su gerente, está ahora en obtener eficiencia y calidad: “Queremos ofrecer un producto con estándares premium a precios competitivos”. Para ello han invertido en maquinaria como es una nueva pesadora incorporada recientemente a la línea de exportación.
Además, continúan trabajando con su línea de cultivo de calabaza, cada vez más orientada al consumo en IV Gama, un negocio que ofrece mayor estabilidad que el melón y la sandía.
“Los clientes quieren asegurarse el género ante la incertidumbre existente por la situación geopolítica global”. Así lo afirma Francisco Núñez, gerente de la empresa manchega de melón y sandía Grupo Núñez García Filoso, que plantará la misma superficie para esta temporada pese a los pésimos resultados de la anterior.
Lejos de ofrecer un menor volumen de fruta esta temporada, la tendencia que se podía esperar ante los negativos precios
Tras tres años de campañas con buenos resultados, el sector del melón y la sandía ha tenido probablemente el peor ejercicio de las últimas décadas, por lo que en la Cooperativa Nª Sra de Peñarroya sus socios agricultores no tienen altas expectativas y eso se ha visto reflejado en su superficie, que se va a reducir en un 35% esta campaña.
Su gerente, Ramón Lara, explica que hay agricultores que de media perdieron 4 o 5 mil euros por hectárea en la temporada anterior “e incluso algunos no lle -
Francisco Núñez
GERENTE DE GRUPO NÚÑEZ GARCÍA FILOSO
“Hay demanda porque hay miedo a quedarse sin género”
de la campaña pasada, La Mancha igualará su superficie de melón y sandía. Es el caso de Grupo Núñez García Filoso, donde su gerente, Francisco Núñez, cree que
ductor, atisba cierto desánimo entre los agricultores ante la subida de costes, de más de un 30%, que tienen que soportar y el negativo balance del ejercicio pasado.
LA EMPRESA BUSCA POTENCIAR SU LÍNEA DE SANDÍA CON UN NUEVO
ALMACÉN DE 1.000 METROS CUADRADOS
en parte esta previsión es producto de la incertidumbre: “Hay demanda porque hay miedo a quedarse sin género”, apunta. Sin embargo, por parte del sector pro -
Ramón Lara
La empresa afronta la próxima campaña, en la que celebra su 40 aniversario, con su nuevo almacén en funcionamiento. Una inversión que puso en marcha ya el año anterior y con la que espera este ejercicio lograr mejores resultados. “El año pasado había demanda, pero no pudimos lograr los objetivos marcados con la ampliación de instalaciones por el bajo precio que tuvo el producto durante toda la campaña”, comenta Francisco. El objetivo es potenciar la línea de sandía con 1.000 metros cuadrados más de almacén.
GERENTE DE COOP. N. SRA. DE PEÑARROYA
Desánimo entre los agricultores para esta campaña
garon a recoger el producto del campo”. Son los agricultores más grandes, que cuentan con programas con sus clientes, los que siguen adelante con mayor seguridad, pero, en general, “están bastante pesimistas para esta temporada”.
EL SECTOR EN LA MANCHA ESTÁ POCO ORGANIZADO, AL CONTRARIO QUE EN OTRAS COMUNIDADES Y NECESITA UNA MAYOR UNIÓN
Además, Andalucía, que tiene agua esta campaña, va a plantar más, creando quizás un exceso de oferta que pueda arrancar la temporada con precios ba -
jos e incluso solaparse con la campaña de La Mancha. Según Ramón, el sector en La Mancha está poco organizado, al contrario que en otras comunidades y necesita una mayor unión. Algo que aún no se ha logrado desde la Interprofesional, que “sigue parada” y que “debería ser a nivel nacional para que todo tenga sentido”, añade Lara.
RESTRICCIONES HÍDRICAS
Aunque sea un año lluvioso, en La Mancha las precipitaciones no han sido tan abundantes como en otras zonas y la protección del acuífero para agua de riego sigue siendo una realidad. Desde el sector reclaman poder acceder al agua de los embalses o contar con trasvases con más facilidad, para no tener un coste tan elevado y limitado del agua subterránea.
La incertidumbre del mercado y el aumento de costes es la tónica que marcará la actual campaña de melón y sandía. Acudimos a las instalaciones de Agroborja en Membrilla, Ciudad Real para conocer cómo están afrontando la situación.
En esta campaña, uno de los principales retos que tiene el sector es el aumento de los costes de producción originados por el aumento del precio del gasoil, fruto de la guerra entre Irán y EE.UU. Más allá del sobrecoste que supone producir para el sector
Agustín Borja
RESPONSABLE DE VENTAS DE AGROBORJA
“El incremento del gasoil puede desplazarnos frente a otros orígenes”
del melón y la sandía de La Mancha, desde Agroborja, su responsable de ventas, Agustín Borja, cree que la exportación esta temporada puede verse desplazada por otros orígenes: “Grecia, Turquía e incluso Italia son grandes productores de sandía y están más cerca de países de destino como Polonia, por ejemplo, que pueden apostar por ellos en lugar de España ante el alto precio del gasoil y, por tanto, del transporte”.
De momento, en Agroborja habían realizado las compras de suministros con antelación, por lo que no tendrán tanto sobrecoste y centran sus esfuerzos en realizar un trasplante programado para responder a las necesidades de sus clientes. “Comenzamos a mediados de abril y estaremos trasplantando hasta primeros de julio”, detalla
Agustín Borja, con el objetivo de no fallar en el suministro. En esta línea, colaboran con un productor cordobés para complementar su oferta en la etapa temprana.
Esta apuesta se complementa con unas instalaciones modernizadas y ampliadas en los últimos cinco años con sus socios Antonio y Juan al frente junto a sus cinco hijos, cada uno centrado en un departamento.
Como asignaturas pendientes del sector, Agustín considera que se puede seguir mejorando en la calidad del melón. “Los consumidores no quieren carne blanda y la firmeza ha ido muchos años en contraposición del sabor, lo que ha hecho mella en el consumo; ahora hay que seguir trabajando por mejorar el producto”, comenta.
ANDPATFRUT AUMENTARÁ UN 20% SU PRODUCCIÓN ESTA CAMPAÑA
La compañía sevillana afronta la nueva temporada de melón y sandía con una firme apuesta por el crecimiento en producción propia. Andpatfrut se apoya en la estabilidad de sus programas con la distribución y anuncia la construcción de su nuevo almacén para 2028.
El crecimiento del 20% que tienen previsto la firma llega después de una campaña 2025 complicada para el sector, especialmente durante los meses centrales del verano. “La temporada pasada fue nefasta; junio funcionó bien, pero en julio, agosto y septiembre registramos precios bajísimos”, explica Ángel Solís, gerente de la compañía.
Andpatfrut, que suministra producto desde primeros de mayo hasta finales de septiembre-octubre, logró minimizar el impacto gracias a los acuerdos cerrados con cadenas de distribución nacionales e internacionales. “Los supermercados con los que trabajamos mantuvieron un precio que nos permitió cubrir costes. No vendimos por debajo de coste ni dejamos plantaciones en el campo”, destaca Solís.
Actualmente, entre el 75% y el 80% de su volumen se comercializa mediante programas estables con cadenas de distribución tanto nacionales como extranjeras.
MÁS PRODUCCIÓN PROPIA Y ESTABILIDAD COMERCIAL
Pese a las dificultades vividas el pasado ejercicio, la firma ha optado por seguir reforzando su producción propia. El crecimiento responde a la necesidad de garantizar un suministro constante y una calidad homogénea a unos clientes cada vez más exigentes. “Hacemos más producción propia porque las cadenas quieren garantizar el suministro con calidad y servicio, en ese orden”, señala el gerente.
La situación hídrica también ha favorecido esta expansión. “Tener agua de reserva siempre da tranquilidad”, apunta Solís, aunque reconoce que las lluvias provocaron cierto retraso en las plantaciones de Sevilla esta campaña 2026. Aun así, ha arrancado con sensaciones positivas.
Un dato a destacar es que este año han decidido no invertir en producir en Senegal para adelantar la campaña como en otros ejercicios
ante la incertidumbre geopolítica actual. Sin embargo, han puesto en marcha invernaderos en la provincia de Sevilla para poder tener producto local en la misma fecha que Almería.
MARTINICA BUSCA CRECER FUERA DE ESPAÑA
Otro de los objetivos de Andpatfrut para esta campaña será potenciar su marca premium de sandía, Martinica, presentada el pasado año en el mercado nacional y que ahora buscará una mayor proyección internacional. “El año pasado el mercado venía tan lento que preferimos retirarla antes de tener que ofrecer una calidad que no respondía a nuestro objetivo con la marca”, explica.
La mejora varietal se ha convertido además en una de las principales herramientas del sector para avanzar en sostenibilidad y calidad. Desde Andpatfrut consideran además que el sector está realizando un importante esfuerzo en melón para mejorar la calidad del producto y garantizar que la fruta llegue al consumidor en su punto óptimo de consumo. Ángel Solís destaca que las nuevas variedades incorporan resistencias genéticas frente a plagas como pulgón u oídio, lo que permite reducir tratamientos fitosanitarios y mejorar el comportamiento del cultivo. “Cada vez hay más investigación y variedades con resistencias incorporadas. Eso nos ayuda a utilizar menos productos”, asegura.
De cara a esta campaña, el incremento de costes seguirá siendo uno de los principales retos para el sector, especialmente por el encarecimiento de fertilizantes y productos agrícolas fruto de la guerra entre Irán y EE.UU.
Como novedad, Andpatfrut continúa trabajando en nuevos proyectos de crecimiento, entre ellos la construcción de un almacén propio previsto para 2028, una gran inversión con la que espera consolidar el importante desarrollo que está teniendo en la actualidad.
ANDPATFRUT TO INCREASE PRODUCTION BY 20% THIS SEASON
The Seville-based company is approaching the new melon and watermelon season with a firm commitment to expanding its own production, with a 20% increase forecast. Another of Andpatfrut’s objectives for this season will be to promote its premium watermelon brand, Martinica, which was launched on the domestic market last year and will now seek greater international exposure. Andpatfrut also plans to build its own warehouse, scheduled for completion in 2028.
ALICIA LOZANO
TUN NUEVO HORIZONTE PARA EL MELÓN
El melón ha comenzado a recuperar terreno tras varios años de ajuste, en un contexto donde el crecimiento reciente no responde a un hecho aislado, sino a una evolución estructural del sector. Para Ricardo Agudo, director comercial de Hnos. Agudo Contreras (El Melonero) este cambio tiene una base clara, “llevamos cuatro años con una continuidad de melón muy buena, y eso se nota”. Esa regularidad ha permitido reconstruir la confianza del mercado y sentar las bases de una nueva etapa.
REACTIVACIÓN DEL MELÓN
El punto de inflexión no ha sido una campaña concreta, sino una tendencia sostenida en la calidad del producto. Según explica, “eso anima a la gente a comer melón”, poniendo de relieve cómo la experiencia repetida de compra satisfactoria ha sido clave para reactivar el consumo. El melón ha dejado atrás una etapa de irregularidad para posicionarse nuevamente como una fruta fiable para el consumidor.
Este avance está estrechamente ligado a la renovación varietal, que ha permitido mejorar la consistencia del producto. Sin embargo, introduce un matiz “tú puedes coger un melón que sea en el campo muy bueno, pero, si no haces un trabajo profesional en almacén, mermas su calidad. El resultado final, por tanto, no depende únicamente de la genética, sino del conjunto del proceso productivo, subrayando que el valor del producto se construye a lo largo de toda la cadena y no en un único punto.
CONSUMIDOR Y PRECIOS
El comportamiento del consumidor también ha cambiado de forma significativa. Hoy prima la exigencia cualitativa sobre el volumen, en una tendencia que Agudo resume “se valora más la calidad… y se paga”. Este cambio ha modificado la lógica del mercado, donde la calidad se convierte en el eje central de la decisión de compra.
Este nuevo enfoque ha reducido el peso de la “guerra de precios”, lo que refleja un cambio en la negociación comercial. El valor del producto se posiciona ahora como condición previa, no como consecuencia.
Además, la adaptación a nuevos formatos de consumo también ha contribuido a dinamizar el mercado. El desarrollo de la fruta cortada ha mejorado la accesibilidad del producto. Esto ha facilitado la incorporación del melón a nuevos hábitos de consumo.
CAMPAÑA 2026
De cara a la campaña, las previsiones son positivas, apoyadas en unas condiciones climáticas favorables. “Ha llovido bien, suave y bastante”, explica, lo que ha permitido un buen desarrollo inicial del cultivo. Las primeras producciones apuntan a una campaña con buena base en calidad.
En esta línea, el arranque en zonas como Almería y Murcia refuerza el optimismo. Según indica, “el melón que sale de Almería viene con buena calidad y calibres”, lo que anticipa un inicio de campaña sólido, aunque siempre condicionado por la evolución posterior del clima.
CRECIMIENTO DE ‘EL MELONERO’
Este contexto también se refleja en el crecimiento empresarial, “vamos a inaugurar una nave nueva”, señala Agudo, evidenciando una apuesta clara por aumentar capacidad y eficiencia. Esta expansión responde a una estrategia de fortalecimiento estructural. No se trata solo de crecer en volumen, sino de mejorar la operativa. En paralelo, también se está produciendo diversificación, ya que, como explica, “en sandía también vamos creciendo”, ampliando así el posicionamiento de la empresa.
En conjunto, el melón avanza hacia un modelo más sólido y estructurado. La recuperación actual no es casual, sino el resultado de múltiples ajustes. Como concluye, “al final el consumidor premia la calidad”, una idea que sintetiza el nuevo equilibrio sobre el que se construye el futuro del sector.
“EL RETO DEL MELÓN ES CONSEGUIR UNA CALIDAD ESTABLE TODA LA TEMPORADA”
ENTREVISTA
A ALBERTO MONTAÑA, DIRECTOR GENERAL DE VICENTE PERIS.
El desarrollo varietal y los buenos precios devuelven la confianza al melón con un incremento de superficie. ¿Qué balance hacen de este crecimiento?
Hacemos una lectura bastante prudente de ese incremento. Es cierto que en determinadas zonas se ha recuperado algo de terreno, impulsado por una mejora en precios y por el trabajo que se está haciendo a nivel varietal, que permite ganar en regularidad, conservación y experiencia de consumo.
Ahora bien, creemos que no es tanto un cambio estructural como un ajuste puntual del sector. El melón sigue siendo un producto más exigente que la sandía, tanto en campo como en postcosecha, y muy condicionado por la homogeneidad en sabor y calidad, que es precisamente donde está el mayor reto.
En nuestro caso, la estrategia no pasa tanto por aumentar superficie como por optimizar lo que ya tenemos: trabajar con agricultores de confianza, seleccionar bien las variedades y escalonar la producción para garantizar continuidad y calidad toda la campaña.
La subida de los costes no frena el crecimiento de la sandía. ¿Se ha consolidado este cultivo como uno de los más rentables del sector?
La sandía lleva varios años mostrando una evolución muy sólida, tanto en superficie como en demanda, y eso no es casual. Es un producto que ha sabido adaptarse muy bien al mercado: variedades sin semillas, formatos más prácticos, buena aceptación por parte del consumidor y una imagen muy asociada a frescura y consumo sencillo.
Dicho esto, hablar de cultivo “más rentable” requiere matices. Es cierto que, en comparación con otros productos, la sandía está ofreciendo una mayor estabilidad y eso ha animado a muchos productores a apostar por ella. Pero sigue siendo un cultivo agrícola muy condicionado por factores como la climatología, los costes de producción o la evolución del mercado.
En nuestra opinión, más que hablar de una rentabilidad garantizada, hablaríamos de
un cultivo que hoy ofrece mayor seguridad y previsibilidad dentro del contexto actual. La clave está en cómo se trabaja: planificación, selección varietal, control de calidad y capacidad de adaptación.
Si se dan esas condiciones y el mercado acompaña, la sandía seguirá siendo una opción muy atractiva para el sector. Pero, como siempre en agricultura, el equilibrio entre costes, producción y precio, marcará realmente esa rentabilidad.
¿Qué previsiones tienen?
De cara a esta campaña, nuestra previsión es positiva. Esperamos un volumen ligeramente superior al del año pasado, con buen nivel de calidad y calibre, aunque siempre condicionados por la evolución climatológica en las próximas semanas. Trabajar con distintas zonas de cultivo —Murcia, Castilla-La Mancha y Comunidad Valenciana— nos permite diversificar el riesgo y adaptar la planificación en función de las condiciones de cada territorio. Esto nos da cierta estabilidad y nos ayuda a mantener la continuidad de suministro.
En melón hay que seguir trabajando y apostar por ofrecer variedades con mucho sabor para ganar la confianza del consumidor como se ha hecho en sandía. ¿Va el sector por buen camino?
Creemos que sí, que el sector va en la buena dirección, pero todavía queda recorrido. En los últimos años se ha avanzado mucho, especialmente en la selección varietal, buscando materiales que aporten más estabilidad, mejor comportamiento en campo y una experiencia de consumo más fiable. Y eso es clave en melón, donde el principal reto sigue siendo la homogeneidad en sabor y calidad.
El camino es claro: igual que ha ocurrido con la sandía, el consumidor tiene que saber qué esperar cuándo compra un melón. Cuando esa experiencia es consistente, la confianza crece y, con ella, el consumo.
En ese sentido, el sector está trabajando bien, pero es un proceso que requiere tiempo, coordinación y exigencia en todos los eslabones de la cadena. Apostar por variedades que prioricen el sabor, aunque sean más exigentes en cultivo, es fundamental para seguir avanzando.
¿Responden las nuevas variedades a los problemas de virosis con sus nuevas resistencias?
Las nuevas variedades están avanzando en ese sentido, y cada vez incorporan mejores resistencias, lo que ayuda a gestionar mejor la presión de virosis y otras problemáticas en campo. Es un trabajo conjunto de casas de semillas y productores que está dando resultados.
Aun así, no es una solución definitiva. Las resistencias ayudan, pero no eliminan el problema, y siguen siendo necesarias buenas prácticas agronómicas y un manejo muy cuidado del cultivo.
La innovación genética marcó el salto en el sector de la sandía. ¿Cree que es lo que le falta al melón? ¿Qué aspectos de mejora le quedan a la sandía más allá de las resistencias? La innovación genética ha sido clave en la evolución de la sandía, sobre todo en aspectos como la ausencia de semillas, la homogeneidad o la vida útil. En el caso del melón, creemos que ese proceso también se está dando, aunque de forma más gradual, porque es un producto más complejo en términos de sabor y comportamiento.
Más que al melón le falte innovación, diríamos que el reto está en conseguir estabilidad: que el consumidor tenga una experiencia consistente en cada compra. Ahí es donde la mejora varietal está jugando un papel importante y donde todavía hay margen de avance.
En cuanto a la sandía, más allá de las resistencias, los principales retos están en
seguir mejorando la calidad organoléptica, la conservación y la adaptación a los distintos formatos de consumo. También en lograr un equilibrio entre rendimiento en campo y experiencia de consumo, que al final es lo que fideliza al cliente.
Marruecos y Senegal están llegando con más volumen al mercado europeo mientras España pierde cuota. ¿Cómo creen que pueden competir con estos orígenes?
Hay orígenes que trabajan con estructuras de costes diferentes y calendarios que les permiten posicionarse en momentos concretos de la campaña. En nuestra opinión, la clave no está en competir en precio, sino en diferenciación. El producto nacional tiene fortalezas claras: proximidad, frescura, control de calidad, trazabilidad y capacidad de respuesta. Cuando eso se trabaja bien, el mercado lo reconoce.
También es importante ordenar bien las campañas y aprovechar nuestras ventanas naturales de producción, evitando solapamientos innecesarios y poniendo en valor el origen.
A partir de ahí, creemos que el camino pasa por seguir mejorando en calidad, homoge-
“THE CHALLENGE WITH MELONS IS TO ACHIEVE CONSISTENT QUALITY ALL THE SEASON”
ALBERTO MONTAÑA, MANAGING DIRECTOR OF VICENTE PERIS.
Melon cultivation is recovering ground thanks to improved varieties and more favourable prices, although the sector remains cautious. The main challenge remains ensuring consistent quality and flavour throughout the season. Whilst watermelon is consolidating its growth due to its stability and adaptability to the market, melon must continue to win consumer confidence through more consistent varieties. Genetic innovation and differentiation will be key to competing.
neidad y servicio, y por trasladar ese valor de forma clara al mercado. Porque competir solo en precio, en este contexto, es difícilmente sostenible a largo plazo.
“LA VENTANA DE ALMERÍA ESTÁ
VOLVIENDO A COGER VALOR EN EUROPA”
La campaña de melón y sandía arranca con perspectivas optimistas para Agroponiente, que prevé alcanzar los 60 - 65 millones de kilos comercializados en sandía y 12 millones de melón. Destaca el avance de la genética para garantizar sabor y postcosecha, y la creciente especialización del sector como claves para recuperar los mercados europeos.
Bernardo Villegas, responsable de producto de Agroponiente, afronta la campaña de melón y sandía con optimismo. La compañía prevé comercializar más de 75 millones de kilos entre ambos productos, una cifra que supondría un importante crecimiento respecto a los 50 millones de kilos alcanzados en 2025. Las buenas condiciones agronómicas y un clima favorable durante el cuaje, especialmente en sandía, han permitido arrancar la campaña con perspectivas positivas tanto en producción como en calidad.
En melón, Villegas destaca la recuperación de la confianza en la producción almeriense, especialmente en segmentos de exportación como Galia, Cantaloupe y amarillo. “Hubo unos años en los que los clientes perdieron confianza, pero las nuevas variedades están funcionando muy bien”, explica. Según señala, la mejora genética ha permitido reducir mermas y ofrecer un producto más homogéneo y estable, beneficiando a todos los eslabones de la cadena, desde el agricultor hasta la distribución.
Considera que la especialización ha sido clave en esta evolución, subraya la importancia de la coordinación entre casas de
semillas, productores y comercializadoras para alcanzar estándares de calidad cada vez más elevados.
La planificación y el control de la producción también han contribuido a relanzar la ventana de Almería en los mercados europeos. Villegas recuerda que durante años la competencia de terceros países desplazó parcialmente la oferta almeriense, pero asegura que el sector ha sabido reaccionar. “Nos hemos especializado mucho y hemos crecido con una planificación y un seguimiento muy estrictos. La ventana de Almería está volviendo a coger valor en Europa”, afirma.
Respecto a la competencia exterior, el directivo diferencia claramente el papel de países como Senegal y Marruecos. En el caso senegalés, considera que actúa como complemento de la campaña almeriense, con producción entre febrero y abril y sin solapamiento directo. Sobre Marruecos, señala que trabaja con otra tipología de fruta y asegura que actualmente no percibe una amenaza directa.
Uno de los principales desafíos para el sector continúa siendo la mano de obra. Villegas reconoce que tanto el melón como
la sandía se han consolidado como alternativas de invierno interesantes para muchas explotaciones, aunque la falta de trabajadores se mantiene como uno de los grandes problemas estructurales.
La innovación genética sigue marcando el futuro de ambos cultivos. En sandía, Agroponiente observa una demanda creciente en Europa de formatos pequeños, entre dos y tres kilos, pero sin renunciar al sabor. En melón, la compañía trabaja con nuevas variedades Galia que incorporan indicadores de corte para evitar recolecciones prematuras y garantizar niveles mínimos de dulzor cercanos a los 12 grados Brix.
El objetivo final, concluye, pasa por desarrollar variedades capaces de mantener el sabor y aportar valor estable al consumidor y a toda la cadena comercial.
LA SANDÍA ESQUIVA EL EXCESO DE OFERTA Y
MANTIENE PRECIOS ESTABLES
La campaña de sandía en Almería avanza con algo de retraso, pero estabilizada. A pesar del incremento de superficie y de la incertidumbre que generaban posibles solapes, el comportamiento del mercado durante las últimas semanas ha permitido mantener unos precios equilibrados en origen.
Así lo explica Loli Rodríguez, responsable de sandía de Unica Group, quien destaca que el desarrollo de la campaña ha estado marcado, una vez más, por el factor climático. “En sandía, el tiempo es el que decide y tiene la última palabra”, señalando que las plantaciones llegaron algo más retrasadas respecto a otros años, concentrando el grueso de producción entre las semanas 22 y 24.
Ese retraso, unido a la falta de grandes picos de volumen en las semanas anteriores, ha favorecido una comercialización más ordenada. “La producción se ha ido manteniendo y eso ha ayudado a que los precios fueran bastante parejos durante toda la campaña”, explica. A ello se sumó la mejora del tiempo en Europa durante la última semana de mayo, un elemento clave para acelerar el consumo justo cuando empezaban a incrementarse los kilos en campo.
Rodríguez reconoce que existía cierta preocupación por el aumento de superficie plantada, estimado en torno a un 10%. “Muchos productores que tuvieron que arrancar por virus apostaron por una sandía o un melón temprano para intentar compensar”, apunta.
Sin embargo, apunta a que el mercado ha logrado absorber el volumen gracias a que las semanas de mayor producción no coincidieron con episodios de mal tiempo en destino. “Si esos kilos hubiesen llegado dos semanas
antes, cuando Europa estaba con lluvia y frío, los precios habrían caído”, asegura.
En cuanto a la calidad, desde Unica destacan un comportamiento positivo de la fruta durante toda la campaña. “La sandía ha venido bien, con azúcar y con el tamaño normal para cada fecha”, señala Rodríguez,
que considera que el producto sigue manteniendo la fortaleza comercial que Almería ha consolidado en los últimos años.
No obstante, la responsable de sandía advierte de que la entrada progresiva de otras zonas productoras, como Sevilla, comenzará a presionar el mercado durante junio. “La oferta aumentará y eso siempre repercute en el precio”, afirma.
A nivel agronómico, Rodríguez recuerda que, aunque la sandía es un cultivo relativamente estable frente a otros hortícolas, junio sigue siendo un mes delicado dentro del invernadero. El aumento de temperaturas favorece la aparición de aparición de plagas. “Hay fincas que ahora mismo tienen bastantes problemas”, lamenta.
PRODUCCIÓN,
SEMILLAS FITÓ
CALIDAD… Y CALIBRE MEDIO
La casa de semillas presenta sus nuevas variedades en sandía y melón, que destacan por un tamaño contenido para adaptarse a las demandas del mercado.
CARLOS J. LILLO
La tercera edición del ‘Water&Melon Show’, que la casa Semillas Fitó organiza cada primavera en Almería, ha servido para constatar cuál es el siguiente reto en el segmento de sandía y melón: ajustar el calibre de los frutos. Como explica Miguel Ángel Fernández, técnico de la empresa, el mercado tiende a preferir las piezas de tamaño medio y no grande.
Bajo esta premisa, la casa de semillas ha lanzado al mercado dos nuevas variedades: la sandía SAT250405 y el melón Galia GLV250097.
MELÓN GALIA GLV250097
En el segmento de melón Galia, Semillas Fitó incorpora GLV250097, que, según destaca Fernández, responde a “las demandas que teníamos por parte de algunos clientes” respecto a Mojácar, un material que, aun contando con la calidad requerida por el mercado, “producía frutos demasiado grandes”.
SANDÍA SAT250405
• Sandía rayada redonda sin semillas
• Calibre homogéneo
• Carne de color rojo intenso y textura crujiente
• Gran sabor y excelente poscosecha
MELÓN GLV250097
• Melón Galia
• Productividad y homogeneidad
• Alta calidad interna, buen sabor y reducida cavidad seminal
• Pulpa firme pero jugosa
• Buen comportamiento a pulgón y nuevas razas de oídio
La reducción del calibre permitirá a los agricultores aumentar el valor de su cultivo, pues, como explica el técnico de Fitó, “los calibres que más se pagan en origen son los 4, 5 y 6, con frutos comprendidos entre 800 gr. y 1,2 kg”. Por encima de ese rango, “son comerciales, pero se paga cada vez menos”. Como ejemplo, “una fruta que pese 1,4 kg puede valer la mitad que una que pese 1 kg”.
GLV250097 se posiciona así como una evolución de Mojácar, manteniendo atributos respecto a otras variedades del porfolio de Fitó, como la resistencia a la cepa 6 de oídio, la elevada calidad interna o la ausencia de manchas marrones de la piel en destino, pero con un tamaño contenido.
SANDÍA SAT250405
En el segmento de sandía rayada sin semillas, Fitó presenta SAT250405, desarrollada para trasplantes tardíos y enfocada también a la apuesta por calibres contenidos, con un fruto de entre cinco y siete kilogramos. “Buscamos frutas que nos den lo que el mercado pide, una sandía de diez o doce kilos no es comercial”, apunta Fernández.
BUSCAMOS FRUTAS QUE NOS DEN LO QUE EL MERCADO PIDE; UNA SANDÍA DE DIEZ O DOCE KILOS NO ES COMERCIAL
Más allá del calibre, SAT250405 dispone también de una elevada calidad interna, un fruto de carne de color rojo intenso y una corteza diseñada para minimizar daños durante el transporte.
SAT250405 se incorpora a un porfolio donde sobresalen también Leiva, Amaral y Taylor, tres variedades con guiño musical en su nombre y que forman “la combinación perfecta” por su calibre, calidad, homogeneidad y productividad.
Con las nuevas variedades presentadas durante su ‘Water&Melon Show’, Semillas Fitó refuerza su apuesta por materiales que permitan a los productores hacer frente a los problemas estructurales del sector.
Miguel Ángel Fernández, técnico de Semillas Fitó.
NUN 32408, LA SANDÍA ‘VIAJERA’
BASF | NUNHEMS
Productividad, rusticidad, potencia y rentabilidad son las características que definen esta nueva variedad que presenta la casa de semillas para esta temporada.
En un mercado cada vez más competido como el de sandía, las casas de semillas trabajan para desarrollar variedades capaces de aportar un valor añadido real. En este contexto, BASF | Nunhems basa su innovación genética en cuatro pilares: “potencia, rusticidad, productividad y rentabilidad”, según enumera Juan Pedro Pérez, Regional Crop Leader de la empresa. El resultado es NUN 32408, su novedad varietal en el segmento de sandía rayada.
MAYOR VIDA POSTCOSECHA
Esta variedad afronta su segundo año de ensayos con su entrada en fase comercial cada vez más cerca. Con ella se ofrecerá a los agricultores frutos más consistentes, “una de las principales demandas actualmente”, y con mayor conservación postcosecha.
Para incrementar la calidad y conservación tras la recolección, BASF | Nunhems ha apostado en el desarrollo de esta nueva variedad por reducir la cavidad seminal en el interior del fruto. Como destaca Pérez, esta mejora ayudará a contar con “un corte lo más limpio posible”.
UNIFORMIDAD DE CALIBRES Y RENTABILIDAD
Uno de los principales desarrollos del segmento de sandía de los últimos años ha sido apostar por frutos de calibre medio y uniforme. Este cambio permite mayor valor en origen para los agricultores, ya que “cuando hay una dispersión
de calibres se hace más complicada la comercialización”.
NUN 32408 cumple con esta necesidad de contar con calibres uniformes y medios, ya que, según destaca la BASF | Nunhems, en torno al 90 % de sus frutos son de calibres 2 (7-10 kg), 3 (5-7 kg) y 4 (4,5-5,5 kg).
El material ha sido desarrollado con un objetivo claro: “aportar rentabilidad al productor”. Además, uno de los factores que mayor valor aporta al fruto es su precocidad, “un punto fundamental en ciclo temprano para salir antes al mercado”, añade Juan Pedro.
UNA SANDÍA ‘VIAJERA’
Por su rusticidad, que le permite adaptarse a cualquier zona de producción, la NUN 32408 es conocida coloquialmente por el equipo de BASF | Nunhems como la “sandía viajera”. Su versatilidad es una garantía para los agricultores, al contar con una buena adaptabilidad a diferentes manejos y zonas de cultivo. El calendario de recolección comienza en Almería y continúa a lo largo de la campaña por “Murcia, la cuenca del Guadalquivir, Villa Manrique y luego damos el salto a La Mancha”.
UN PORTFOLIO EN CRECIMIENTO
El trabajo de BASF | Nunhems no se limita exclusivamente a la NUN 32408 y al segmento de sandía rayada. El portfolio se complementa con el concepto ‘Premium
NUN 32408
• Menor cavidad seminal y corte más limpio
• Rusticidad frente a diferentes condiciones de cultivo
• Precocidad y productividad
• Calibres 2 (7-10 kg), 3 (5-7 kg) y 4 (4,5-5,5 kg)
Universe’, que ha posicionado a la casa como líder en sandía mini con microsemillas. Además, la casa se ha posicionado como referente en sandía negra, con una cuota del 75-80% de producción nacional.
CARLOS J. LILLO
“LA INNOVACIÓN NO SON ESPECIALIDADES, SINO
DISPONIBILIDAD Y CONSISTENCIA”. SYNGENTA
El melón vive un momento de redefinición, en Almería. El cultivo ha vuelto a ganar protagonismo en determinados segmentos no solo por una cuestión coyuntural de superficie, sino por una combinación de factores comerciales, agronómicos y varietales que están cambiando la planificación de las campañas de productores, cooperativas y empresas.
Víctor García, Especialista en Productos de Cucurbitáceas para el suroeste de Europa en Syngenta, analiza este contexto desde una perspectiva amplia: la evolución del mercado, la presión creciente de virus y plagas, el papel de la mejora genética y la transformación del propio concepto de innovación. Partiendo de una base “el futuro del melón no pasa únicamente por crear nuevas especialidades, sino por asegurar producciones fiables, homogéneas y rentables en las tipologías que el mercado ya demanda”.
ALMERÍA RECUPERA MELÓN
Uno de los primeros elementos que explica el crecimiento del cultivo de melón en Almería es la necesidad de recuperar una oferta mínima en algunas tipologías. Según García, en variedades como Galia o Cantaloupe se había llegado a niveles de producción tan bajos que algunas cooperativas y empresas tenían dificultades para atender los programas cerrados con cadenas de supermercados.
“No llegábamos ni al mínimo que nos pedía el cliente”, resume al explicar la situación trasladada por algunos directores comerciales. En ese contexto, el crecimiento no responde únicamente a una apuesta expansiva, sino a una necesidad de mercado, volver a disponer de suficiente producto para sostener compromisos comerciales durante el ciclo almeriense.
Esta recuperación convive, además, con un segundo factor decisivo, la consolidación del Piel de Sapo. Dentro del conjunto de tipologías de melón presentes en Almería, García señala que el Piel de Sapo ha sido el segmento que menos superficie ha perdido e incluso ha logrado crecer. En este proceso, Syngenta atribuye un papel relevante a la introducción de nuevas variedades como Graciano y Bobal.
EL CAMBIO VARIETAL COMO MOTOR
La llegada de variedades más productivas y con un paquete de resistencias más completo ha modificado la percepción del productor respecto al cultivo. En el caso del Piel de Sapo, García destaca que las variedades de Syngenta, Graciano y Bobal, han contribuido a consolidar la superficie porque ofrecen respuestas concretas a dos momentos críticos de la campaña, el temprano y el tardío.
En ciclos tempranos, estas variedades aportan rendimientos elevados y uniformidad, algo especialmente importante en el solape con producciones de otros orígenes, como Senegal. En ciclos tardíos, la clave está en la resistencia al virus de Nueva Delhi, que permite afrontar con mayor seguridad las plantaciones de marzo, históricamente más expuestas a problemas de virosis.
En el caso de Graciano y Bobal, Syngenta destaca incrementos de producción del 20% al 30% por hectárea respecto a materiales anteriores en el mismo ciclo. Este aumento de kilos se traduce directamente en mayor rentabilidad para el agricultor.
AL AIRE LIBRE, EL PROBLEMA CAMBIA
La situación sanitaria no es idéntica en todas las zonas productoras. En Castilla-La Mancha, por ejemplo, la incidencia de Nueva Delhi es menor que en Almería. El problema principal en esta zona está más asociado a los virus transmitidos por pulgón.
García extiende esta lectura a otras áreas de cultivo al aire libre, como Sevilla o Murcia. En estos escenarios, el pulgón como vector y los virus asociados adquieren una relevancia central, mientras que el oídio continúa siendo una preocupación constante. La conclusión es que el paquete de resistencias debe adaptarse a la realidad de cada zona, pero siempre con una base común, proteger la viabilidad del cultivo frente a los principales factores limitantes.
REQUENA: CONTINUIDAD PARA BOBAL EN PIEL DE SAPO
Dentro de esta estrategia, Syngenta ha presentado Requena, una nueva variedad de Piel de Sapo que se ha introducido inicialmente en Portugal, donde ha tenido una gran aceptación. Se trata de una variedad de la línea de Bobal, con paquete completo de resistencias a pulgón, oídio y Nueva Delhi.
Su principal aportación es dar continuidad a Bobal en un segmento más tardío. Mientras Bobal se sitúa con fuerza en el temprano, Requena está pensada para prolongar la campaña con una genética similar en cuanto a resistencias, pero con una adaptación específica a otras fechas y condiciones.
FERNANDO PEREA
Bisantin.
NUEVA GENÉTICA CHARENTAIS PARA EL MERCADO FRANCÉS
La compañía también ha incorporado Bisantin, una nueva variedad de Charentais orientada a trasplantes de marzo. Su introducción busca reforzar el catálogo de Syngenta en esta tipología, con productores clave tanto franceses como españoles, especialmente en Murcia y Cartagena.
Bisantin destaca por su presentación externa, con buen escriturado y sutura marcada, atributos muy valorados en el mercado francés. Pero su principal fortaleza combina dos elementos: sabor tradicional y mejor conservación.
García subraya que mantiene esa referencia de sabor propio del melón Charentais, apreciada por el consumidor francés.
LA INNOVACIÓN YA NO SIGNIFICA SOLO ESPECIALIDADES
Uno de los puntos más relevantes para García es el cambio en la demanda del mercado. Durante años, la innovación en melón se asoció a especialidades, nuevos sabores, colores de carne distintos, pieles diferentes, formas novedosas o incluso conceptos completamente nuevos dentro de la categoría.
Ese espacio sigue existiendo, pero ha perdido centralidad frente a una demanda más urgente: asegurar disponibilidad. Las cadenas, los comercializadores y los productores priorizan ahora variedades capaces de garantizar un melón estándar, de buena calidad, durante todo el ciclo.
La clave está en la consistencia. Para Syngenta el comprador no quiere que el producto cambie radicalmente de forma, color o comportamiento según la fecha de corte. Quiere poder ofrecer siempre el mismo tipo de melón, con calidad estable y suministro garantizado.
García concluye que, “la próxima innovación no será solo la que sorprenda al consumidor, sino la que permita al productor cosechar con seguridad, al comercializador cumplir sus programas y al mercado disponer de melón de calidad durante todo el ciclo”.
Bobal.
“EL PRINCIPAL MOTOR PARA REACTIVAR LA CATEGORÍA ES CONSISTENCIA, CONTINUIDAD Y CALIDAD”. RIJK ZWAAN
Bernardo Cuenca, Crop Coordinator Melon & Watermelon de Rijk Zwaan, analiza una campaña nacional que arranca con buenas sensaciones y defiende que el futuro de la categoría pasa por ofrecer consistencia, continuidad y calidad al consumidor.
FERNANDO PEREA
La campaña nacional de melón y sandía comienza con mucho recorrido por delante y para Rijk Zwaan las primeras sensaciones son positivas. Así lo explica Bernardo Cuenca, Crop Coordinator Melon & Watermelon de Rijk Zwaan, quien reconoce que “falta mucha campaña todavía”, aunque el inicio ha sido favorable. “De momento ha empezado bien. Hay ganas de sandía y de melón”, señala.
La evolución definitiva, no obstante, vendrá marcada por los precios de venta, la respuesta de la demanda y la calidad que se consiga ofrecer a lo largo de toda la campaña. Cuenca apunta que la producción nacional cuenta con un volumen suficiente en las principales zonas, pero recuerda que el desarrollo de la campaña dependerá también de la climatología. “Esperemos que haga buen tiempo y, sobre todo, en Europa”, afirma.
ESTRATEGIA I+D
Uno de los grandes ejes estratégicos de Rijk Zwaan sigue siendo el sabor. Sin embargo, Cuenca matiza que el impulso del consumo no depende únicamente de ofrecer una buena experiencia organoléptica, sino de ser capaces de mantenerla en el tiempo.
“El principal motor para reactivar la categoría es consistencia, continuidad y calidad”, afirma. El consumidor penaliza cada vez más las malas experiencias de compra, especialmente en productos como el melón y la sandía, donde la repetición depende en gran medida de la satisfacción final. Cuenca resume esta idea en tres conceptos: consistencia en lo que se ofrece, calidad interna y continuidad en la disponibilidad del producto.
LA SANDÍA MINI SE CONVIERTE EN REALIDAD
Uno de los cambios más relevantes que observa Rijk Zwaan en el mercado es el avan-
ce de los formatos pequeños, especialmente en sandía. La mini sandía responde, según Cuenca, a una combinación de factores: menor desperdicio, conveniencia, ajuste al bolsillo del consumidor, reducción de mermas y menor uso de plástico.
Pero detrás de esta tendencia hay también un cambio social más profundo. “La tendencia se dirige hacia formatos más unipersonales”, adaptado a hogares más pequeños, nuevas estructuras familiares. Europa ha entendido muy bien esta evolución y está empujando el crecimiento de los formatos mini, especialmente entre uno y dos kilos.
Rijk Zwaan lleva varios años trabajando en el desarrollo del concepto CandyBall, una línea que representa el formato de sandías pequeñas entre uno y dos kilos. Para Cuenca, “hace cuatro años era una idea. A día de hoy, es una realidad y hay programas en toda Europa de sandía pequeña”, destaca.
Otro de los puntos clave ha sido demostrar que el formato mini también puede ser productivo y rentable para el productor. “Entre los ocho y los nueve kilos por m 2 son alcanzables con la genética de Rijk Zwaan en sandía mini, señala.
• Elevado nivel de azúcar con baja percepción de semillas
• Planta de vigor medio, con floración precoz
• Apta para monocultivo como polinizador
• Alta producción
CHERRINHO RZ
Otra de las apuestas de Rijk Zwaan es Cherrinho RZ, una variedad con muy bajo impacto de semilla que funciona tanto como polinizador como en monocultivo. “La aceptación es muy buena”, asegura. Según explica, Cherrinho RZ entra en el mercado desde las primeras recolecciones gracias a su precocidad, ofreciendo color, sabor y producción desde Almería, y continúa presente durante toda la campaña.
THORENS RZ SE CONSOLIDA
Dentro del porfolio de melón, una de las variedades que la compañía destaca es Thorens RZ, que se ha consolidado en España dentro del mercado charentais. La variedad ha ganado presencia en todas las zonas de producción de esta tipología en España. “Se ha apostado por Thorens RZ debido a su precocidad, resistencias y calidad”, asegura.
Material con resistencias y, a su vez, sabor. RAMIRO ARNEDO
Ramiro Arnedo continúa presentando materiales que responden a las necesidades actuales del agricultor y del mercado como es Hawai F1 que ha tenido unos resultados excelentes en la pasada campaña.
El año pasado Ramiro Arnedo presentó tres variedades de melón amarillo, entre las que destacó Hawái F1, que tuvo muy buena aceptación por parte de los clientes debido a su fruto atractivo, piel amarilla brillante, ser resistente a impactos y tener una elevada producción. También es muy apreciada por su carne firme y sabrosa. Asimismo, las resistencias que presenta a pulgón y oídio y su corte agrupado hacen que los costes de cultivo no se disparen. “Todas estas características la hacen muy interesante para la exportación”, explica Javier Nicolás, técnico comercial y manager de melón en la casa de semillas. Por todo ello, las expectativas para esta campaña son muy buenas, de hecho, se ha aumentado ampliamente la cantidad de hectáreas.
Hawai F1 representa un ejemplo de la línea de desarrollo de Ramiro Arnedo, en la
que se apuesta por material con resistencias y, a su vez, sabor, en melón, además de rendimiento. Bajo estos parámetros, la casa de semillas también busca la inclusión comercial de variedades de Galia Larga vida y huevo de dinosaurio y más melón amarillo (para ciclos distintos a los existentes).
A largo plazo, Ramiro Arnedo trabaja por seguir desarrollando nuevas resistencias y/o cepas que vayan surgiendo. Actualmente, el pulgón, el Oídio, el mildiu y virus como la viruela son los principales problemas a solventar. Cuando aparece una plaga importante, enfermedad o descuido del agricultor, se hace evidente la necesidad de disponer de variedades resistentes. También la disminución de productos fitosanitarios hace más necesario tener material vegetal actualizado.
HAWAI F1
• Variedad de melón amarillo de aire libre para zona de Murcia.
• Melón con piel ligeramente asurcada. Pesos entre 1,2 a 1,9 kg.
• Carne firme y jugosa que alcanza fácilmente el brix comercial.
• Color amarillo brillante y atractivo.
• Ciclos de trasplante recomendados del 10 al 30 de Marzo, en la zona Mediterránea.
• HR a Fom 0,1. IR a Px 1,2,5, 3.5 y Ag.
AMPLIANDO LA GAMA DE SANDÍAS MINI.
INTERSEMILLAS
El segmento de sandía mini continúa evolucionando para adaptarse a las nuevas demandas del mercado, donde el consumidor busca formatos más manejables, mayor comodidad de consumo y mejor experiencia organoléptica. En este contexto, Intersemillas avanza en su programa de mejora con una nueva generación de variedades caracterizadas por su bajo contenido en semilla y elevada calidad interna.
Dentro de esta línea, destaca MENINA, ya introducida en el mercado, que supone un paso adelante en el segmento. Se trata de una sandía mini de entre 2 y 3 kg, con forma redondeada y piel rayada, que presenta una cantidad muy reducida de semillas y de tamaño significativamente menor respecto a las variedades tradicionales. Su planta vigorosa y sana permite alcanzar altos niveles productivos, manteniendo una excelente calidad de fruto.
Dentro de la oferta comercial de sandías mini, AMELIE destaca como una variedad tipo crimson orientada a este segmento. Presenta un excelente color rojo interior, un rayado oscuro atractivo y una planta vigorosa con muy buena sanidad. Su contenido en semilla es reducido y de tamaño muy pequeño, con frutos de 2–3 kg, alto grado Brix y elevada producción, siendo una opción muy recomendable para monocultivo.
Entre ellas se encuentra S-11160, una sandía diploide de piel blanca rayada (tipo tigre), que combina carne firme y crujiente, con un contenido muy bajo de semillas. Destaca además por su resistencia a enfermedades como oídio y antracnosis, así como por su buena aptitud frente al rajado. Está muy recomendada para monocultivo, especialmente en ecológico y pensada para todos los ciclos.
INTERSEMILLAS AVANZA EN SU PROGRAMA DE MEJORA CON UNA NUEVA GENERACIÓN DE VARIEDADES CARACTERIZADAS POR SU BAJO CONTENIDO EN SEMILLA Y ELEVADA CALIDAD INTERNA
NOVEDADES
Junto a MENINA y AMELIE, Intersemillas continúa trabajando en nuevas variedades actualmente en fase de desarrollo, que han sido presentadas en eventos sectoriales como Expolevante Níjar.
Por su parte, S-11186 ofrece un concepto diferencial dentro del segmento, con una semilla prácticamente imperceptible al consumo. Su fruto redondeado, uniforme y sin deformaciones la convierte en una opción interesante por su buena resistencia al manipulado, tanto para mercado como para su uso como polinizadora en cultivos de sandía triploide. Está indicada para ciclos tardíos, tanto en invernadero como en cultivo al aire libre, con resistencia intermedia a oídio.
Completa esta gama S-11244, también diploide blanca rayada, que destaca por su función polinizadora y un excelente sabor, combinando firmeza, buen comportamiento en campo y una carne de alta calidad
CHULAPA
• Sandía triploide de tipo rayado oscuro
• Forma redonda y calibre superior (5,5 -6,5 Kg)
• Intenso color rojo
• Resistencia a oidio y antracnosis
con semillas pequeñas. Está indicada para todos los ciclos y presenta alta resistencia a oídio y antracnosis.
Además, Intersemillas amplía su portfolio con CHULAPA, una variedad triploide de tipo rayado oscuro, que destaca por su forma completamente redonda y un calibre superior, con un peso que oscila entre los 5,5 y 6,5 kg. Presenta una pulpa muy crujiente y dulce, con un intenso color rojo. Su planta, de vigor medio y muy sana, aporta estabilidad en el cultivo, incorporando además resistencias a oídio y antracnosis.
Con este desarrollo varietal, Intersemillas refuerza su apuesta por la innovación en el segmento de sandía, ofreciendo soluciones que aportan valor tanto al agricultor como a la cadena comercial, mejorando la productividad, la calidad del fruto y la experiencia de consumo.
SAKATA PRESENTA NUEVOS
PIEL
DE SAPO CON RESISTENCIAS
El responsable de cucurbitáceas de la casa de semillas, Joaquín Navarro, nos destaca las novedades varietales de melón para Murcia y La Mancha, que ponen el foco en productividad y rusticidad.
En general, se observa que el primer eslabón, el agricultor, se orienta en el cultivo de melón hacia variedades más productivas con mayores resistencias, más que a un producto premium, pues a, corto plazo, consideran más rentable apostar por esta estrategia que buscar un producto de alta calidad que genere a la larga ese incremento de consumo.
Ejemplo de todo ello son las dos nuevas variedades de Piel de Sapo que están promocionando en el mercado español:
Por un lado, Tripiana, variedad de piel de sapo para trasplantes tempranos en La Mancha, donde destaca una planta vigorosa y equilibrada, con gran capacidad de cuaje, uniformidad de los frutos y un tama -
TRIPIANA
• Melón Piel de Sapo para trasplantes tempranos en La Mancha
• Gran capacidad de cuaje
• Uniformidad de los frutos y de tamaño medio todo el ciclo
• Alto nivel de sabor y excelente postcosecha
Por ello, las nuevas variedades de Sakata buscan, en primer lugar, ser más rentables para el agricultor, donde es imperativo tener grandes producciones, con calibres medianos y con plantas resistentes a la mayor parte de las plagas y enfermedades. Una planta rústica con resistencias es un requerimiento imprescindible para que la variedad sea comercial. Pero sin olvidar la calidad del fruto en sabor y postcosecha.
ño medio incluso con altas temperaturas. Su calidad interna sigue los estándares de calidad de Sakata, con una carne firme y jugosa, alto nivel de sabor y una excelente postcosecha, según nos explica Joaquín Navarro, promotor de cucurbitáceas.
Y, por otro lado, Bravial, para el segmento tardío de Murcia y de La Mancha, con
planta muy rústica, resistente a tierras cansadas, buena producción, frutos de tamaño ideal para encajar (3 kg – 4kg) y “con una calidad premium ideal para los consumidores más exigentes en cuanto a calidad y vida útil”.
El objetivo de Sakata es dominar el mercado del Piel de Sapo a nivel mundial con variedades que sobresalgan y sean rentables para los agricultores. “Buscar variedades lo más productivas con la máxima calidad es algo intrínseco en nuestra mejora genética”, detalla Navarro.
En definitiva, conseguir variedades para todos los slots de plantación de todas las zonas productivas de España con las mismas cualidades internas y haciendo hincapié en las resistencias a tierras cansadas y plagas.
También creen que el nuevo consumidor de melón requiere unos calibres más reducidos y, por lo tanto, desarrollan este tipo de variedades para satisfacer a cualquier unidad familiar.
BRAVIAL
• Melón Piel de Sapo para el segmento tardío de Murcia
• Alto nivel de producción
• Frutos de tamaño ideal para encajar (3 kg – 4kg)
• Calidad premium y larga vida postcosecha
ALICIA LOZANO
UN VALOR REFUGIO ANTE LOS PROBLEMAS DEL SECTOR
UNIGEN SEEDS
La sandía y el melón han incrementado su superficie ante la crisis de otros cultivos hortícolas, pero para Unigen Seeds aún queda trabajo para ofrecer un producto más homogéneo y con una campaña más amplia.
CARLOS J. LILLO
Siempre que se presentan adversidades en el sector hortofrutícola, sus profesionales apuestan por nuevas vías que mantengan la posición consolidada de este motor económico. Así ha ocurrido en Almería, donde la creciente presión de virus y enfermedades en cultivos como tomate o pimiento ha motivado que los productores encuentren en la sandía y el melón un valor refugio. Según Isidro López, Área Manager de Unigen Seeds para Andalucía y Marruecos, “cuando hay problemas en el cultivo principal muchos agricultores utilizan este cultivo por su bajo coste si no
quieren volver a arriesgar en un cultivo de primavera con mayor inversión”.
El crecimiento de sandía y melón, impulsado también por las elevadas cotizaciones registradas la pasada campaña, ha derivado en la necesidad de las casas de semillas de ampliar su portfolio de variedades para responder a la creciente demanda por parte de los productores.
Una de las últimas incorporaciones al portfolio de Unigen Seeds es Perseida, un material genético para el segmento de sandía
negra sin pepita que cuenta con una mayor vida poscosecha gracias a su corteza, altos grados Brix y un color rojo intenso. Según ha explicado López, “el rendimiento de Perseida ha sido bastante bueno hasta ahora, tanto en kilos como en calidad”.
Las características de Perseida le han permitido dirigirse a un mercado de exportación cada vez más competitivo, donde Marruecos y Senegal están incrementando sus ventas a los mercados que tradicionalmente han sido clientes de España. La competitividad es cada vez mayor, por lo que las variedades no deben contar solo con buenas cualidades, sino que dependen del avance tecnológico, pues, según el responsable de Unigen Seeds, “con él seríamos capaces de suministrar a los mercados un producto homogéneo y la cantidad que necesitan durante todo el ciclo”.
MELÓN: CRECIMIENTO EN UN SEGMENTO DE VAIVENES
Después de varias campañas con menor número de hectáreas cultivadas en el segmento de melón, este año se ha vuelto a incrementar la superficie de esta fruta de verano, lo que muestra los vaivenes de un producto que, al igual que la sandía, depende en buena medida de los resultados de los cultivos del primer ciclo de la campaña y de las cotizaciones del año anterior.
Para Isidro López, “el repunte también tiene que ver con las variedades que soportan más los desafíos del cultivo protegido, que garantizan cultivos más sanos y, como consecuencia, mejores calidades de melones”, lo que aporta un mayor grado de confianza a los agricultores antes de apostar por este producto.
Equipo de Unigen Seeds en la pasada feria de Expolevante-Níjar.
CENTRADOS EN EL SABOR, LA EXPERIENCIA DE CONSUMO Y LA CONVENIENCIA.
SEMINIS
El foco de investigación de las nuevas variedades de Seminis no solo se limita a las resistencias, fundamental hoy día, sino también a las expectativas del consumidor.
HACIA DÓNDE SE DIRIGEN
La estrategia de Seminis sigue centrada en apostar por variedades que aporten rentabilidad al productor: materiales con resistencias que reduzcan el riesgo agronómico y, al mismo tiempo, con gran calidad interna para sostener la demanda y el valor en mercado. Especialmente en un contexto de menos materias activas y condiciones climatológicas cambiantes. Desde hace ya bastantes años, este es uno de los focos principales de su I+D: desarrollar variedades que respondan a las necesidades actuales de rusticidad (adaptabilidad a multitud de condicionantes agronómicos), potencia radicular (resiliencia de la planta: uso más eficiente de agua y nutrientes), vigor y resistencias, manteniendo a la vez una calidad interna consistente.
Además, “estamos adaptando nuestros desarrollos al nuevo perfil de consumidor, con propuestas que respondan mejor a sus expectativas de sabor, experiencia de consumo y conveniencia y a un mercado que exige mayor consistencia en la calidad interna”, explica José Guirado, responsable de melón de Seminis.
De hecho, este año, su Melon&Watermelon Week girará en torno al concepto “ready to enjoy”, donde darán un paso más para satisfacer esa demanda por parte de comercializadores y consumidores.
BALANCE
En la pasada campaña, Seminis presentó nuevas incorporaciones en melón y en sandía, cuyo balance es muy positivo. En melón, “dimos continuidad a nuestra línea Cyro Line con la introducción de Galves y Gallager, reforzamos la línea OrangeCandy con una propuesta específica para tardío (SVMA6731) e introdujimos una nueva variedad de Charentais, Acapella, con alto vigor de planta y un paquete de resistencias diferencial”, comenta Guirado.
En sandía, Lunalinda se ha consolidado como una variedad clave de rayada sin semillas gracias a su gran calidad interna y uniformidad de calibre (4-6kg), y el lanzamiento del nuevo polinizador microsemilla POLINESIA ha tenido una gran aceptación comercial en su
primer año debido a su excelente capacidad polínica, calibre idóneo para la exportación y fruto atractivo para la comercialización.
NOVEDADES VARIETALES
Seminis presenta para esta campaña un nuevo polinizador microsemilla, SVWT4104, con rayado tipo Crimson y formato mini, pensado para plantaciones de ciclo medio-tardío en todas las zonas geográficas, que destaca por su planta, capacidad polínica, gran consistencia de carne y atractivo comercial.
En paralelo, continúan avanzando en el desarrollo de nuevas variedades de sandía ultrafirmes, con el objetivo de complementar a Durlinda dentro del portfolio orientado a IV gama, reforzando así su propuesta en este segmento estratégico.
Además, vuelven al mercado de Piel de Sapo tras unos años de ausencia con el lanzamiento de SVMP6001, una propuesta que incorpora un paquete de resistencias innovador dentro de su tipología, combinado con una excelente calidad interna y un calibre adecuado.
PRINCIPALES AMENAZAS EN SANIDAD VEGETAL
En cuanto a plagas y enfermedades, los principales “caballos de batalla” siguen siendo el oídio y pulgón, por su impacto recurrente en el manejo del cultivo. No obstante, conviene ser cautos porque en las últimas campañas estamos viendo una mayor incidencia de virosis, con presencia de virus como Nueva Delhi, del amarilleo, del mosaico de la sandía y otros emergentes. A ello se suman un aumento de la población de insectos
como la mosca blanca y los trips, que a su vez actúan como vectores de algunos de estos virus, así como otros patógenos, tanto aéreos como de suelo, que cada vez tienen más presencia (Downey mildew, Fusarium, Monosporascus, etc).
Este escenario refuerza la importancia de la prevención y del enfoque integrado (manejo, control del vector y genética con resistencias) para reducir el riesgo en campo.
Línea Ready To Eat.
ALICIA LOZANO
TEL PLÁTANO DE CANARIAS DEFIENDE SU MODELO DE PRODUCCIÓN FRENTE A LA COMPETENCIA
DESLEAL DE LAS IMPORTACIONES
El plátano de Canarias afronta una de las etapas más complejas de los últimos años. A pesar de que la categoría mantiene una demanda sólida y sigue gozando de la preferencia del consumidor frente a sus principales competidores, el sector alerta de una pérdida progresiva de competitividad provocada por el aumento de costes, la falta de herramientas fitosanitarias y una competencia cada vez más agresiva.
CONTEXTO ADVERSO
Así lo explica Sergio Cáceres, gerente de la Asociación de Organizaciones de Productores de Plátanos de Canarias (ASPROCAN), quien advierte de que el sector atraviesa un escenario de creciente desequilibrio. “La demanda sigue creciendo y el consumidor continúa prefiriendo plátano de Canarias, pero no somos capaces de alcanzar el volumen óptimo necesario y aportar un precio adecuado para los productores”, explica.
La producción de esta campaña se sitúa ligeramente por encima de la del año pasado, con más de 10 millones de kilos, aunque todavía lejos de las medias históricas del sector. Una situación que, según ASPROCAN, dificulta mantener la estabilidad de suministro que exige el mercado y limita la capacidad de respuesta frente a la presión comercial de la banana.
MATERIAS ACTIVAS
Uno de los factores que más está condicionando esa pérdida de producción es la falta de herramientas fitosanitarias disponibles para los agricultores europeos. Cáceres denuncia que el sector asiste
“atónito” a una situación en la que se endurecen cada vez más las exigencias para la producción comunitaria mientras esas mismas restricciones no se aplican con igual rigor a las importaciones.
“La sanidad vegetal europea es prioritaria, pero no se entiende que no existan las mismas condiciones para los productos que llegan de fuera”, señala. En este sentido, insiste en que el diferencial competitivo entre productores europeos e importaciones no solo no se está reduciendo, sino que continúa ampliándose.
COMPETENCIA DESLEAL
A ello se suma la creciente presión de la banana en los lineales europeos. El sector denuncia que la fruta importada compite cada vez más agresivamente vía precio, favorecida además por factores externos como la devaluación del dólar o un contexto inflacionario global que, según apuntan desde la organización, apenas repercute sobre sus costes comerciales.
“Hay que asegurar las mismas condiciones de competencia para productores e importadores en un mismo mercado”,
defiende Cáceres, quien considera que el consumidor muchas veces se enfrenta únicamente “a un cartel con un precio”, sin conocer las diferencias existentes detrás de cada modelo de producción.
Por ello, ASPROCAN insiste en la necesidad de reforzar la diferenciación del plátano de Canarias en el punto de venta, poniendo en valor no solo sus atributos organolépticos, sino también el modelo productivo asociado.
COSTES
En paralelo, el sector muestra su preocupación por el mantenimiento sin cambios de las ayudas POSEI. Desde ASPROCAN recuerdan que los costes de producción han aumentado más de un 40% desde 2006, mientras que la Unión Europea mantiene las mismas ayudas proyectadas hasta 2034.
Para Cáceres, sostener las ayudas sin actualización “es condenar sin remedio al plátano de Canarias” y poner en riesgo a las más de 15.000 personas que dependen directa o indirectamente del sector en las islas, además del papel social y territorial que desempeña el cultivo en Canarias, así como su contribución al mantenimiento del paisaje agrícola y al empleo local.
GRUPO EUROPLÁTANO INAUGURA EN OROZKO SU NUEVA PLANTA DE MADURACIÓN
El pasado 21 de mayo, el municipio vizcaíno de Orozko se convirtió en el epicentro de la estrategia agroalimentaria canaria con la inauguración oficial del nuevo centro de maduración y logística de Europlátano. Este evento, al que fue invitada la revista Mercados y que contó con la presencia del presidente del Gobierno de Canarias, Fernando Clavijo, y la consejera de Agricultura del Gobierno Vasco, Amaia Barredo, marca un hito en la historia de la organización al consolidar su modelo de integración vertical y duplicar su capacidad operativa en la península.
La nueva instalación no es solo un edificio de logística, representa la culminación de un sueño compartido por casi 700 familias de agricultores de La Palma, Tenerife y El Hierro. Con una inversión aproximada de 24 millones de euros y una superficie de 8.000 metros cuadrados, el centro está diseñado para procesar unas 40.000 toneladas anuales de plátano, apoyado por 21 cámaras de maduración de última generación.
UNA ALIANZA ESTRATÉGICA Y FAMILIAR
El gerente de Europlátano, Antonio L. Brito, subrayó que la elección de Orozko responde a una visión tanto estratégica como personal. La unión con la empresa local El Norte de Tropicales (del grupo Fribasa), liderada por José Camporredondo, ha sido el motor de esta expansión. “Nuestra apuesta por el País Vasco es por la relación personal que tenemos con José, un cliente importante para nosotros. Nosotros teníamos las fincas, la producción, ellos tenían la tecnología y el buen hacer de la maduración”, explica Brito.
Para el gerente, esta planta soluciona un “cuello de botella” logístico que limitaba el crecimiento de la organización. Sumando las nuevas instalaciones a las que ya tenían en Alicante, Europlátano busca alcanzar una
capacidad de maduración de 100 millones de kilos en los próximos dos o tres años. Además, la ubicación en Euskadi es una puerta de entrada indispensable para el mercado europeo. “Al estar tan cerca de la frontera con Francia, es un punto estratégico para salir hacia Europa”, afirma Brito, quien señala que mercados como Francia y Suecia ya muestran crecimientos importantes para el plátano de Canarias frente a la hegemonía de la banana.
LA TECNOLOGÍA AL SERVICIO DEL SABOR
El director comercial de Europlátano, José Perles, destacó que la clave de esta planta reside en la precisión tecnológica para garantizar que la fruta mantenga la máxima calidad desde el árbol hasta el hogar. Según Perles, las cámaras de “última generación” se distinguen por sus sistemas de ventilación de alta potencia: “Esta característica permite la homogeneización a la hora de expandir y repartir el etileno por todas las cajas. Cuanta más potencia de ventilación, mejor maduración se consigue”.
El proceso de maduración en Orozko es una ciencia exacta. La fruta llega verde vía marítima a los puertos del sur y levante peninsular para luego ser trasladada por carretera hasta
Vizcaya. Una vez en la planta, se inicia un proceso térmico y gaseoso. “Comienza elevando la temperatura para homogeneizar el conjunto a 18-19 °C, seguido de una inyección de gas etileno que induce la conversión de almidones en azúcares”. Tras 24 horas de cierre hermético, se inicia una bajada gradual de temperatura hasta estabilizar la fruta a 12 °C en un periodo de 4 a 5 días, asegurando un color amarillo uniforme y el nivel óptimo de azúcar.
Cada cámara tiene capacidad para unos 32 palés europeos, equivalente al cargamento de un tráiler y medio, y cuenta con cuatro sondas estratégicas para monitorizar la temperatura en todo momento, evitando cualquier variabilidad que pueda afectar la calidad final.
CIFRAS CLAVE DEL NUEVO
CENTRO EN OROZKO:
• Inversión: 24 millones de euros.
• Superficie: 8.000 metros cuadrados.
• Infraestructura: 21 cámaras de maduración de última generación y 2 líneas de procesado.
• Capacidad: 40.000 toneladas anuales (unos 500.000 kg a la semana).
• Empleo: Creación de 100 puestos de trabajo directos.
• Tecnología clave: Ventilación de alta potencia para maduración uniforme y 4 sondas de control térmico por cámara.
• Objetivo estratégico: Duplicar la capacidad de la empresa y servir como puerta de entrada al mercado europeo.
• Apoyo institucional: 2,2 millones de euros aportados por el Gobierno Vasco.
Foto de familia de Europlátano durante la inauguración.
ALICIA LOZANO
EL DESAFÍO FRENTE A LA COMPETENCIA DESLEAL
Durante la inauguración, Antonio L. Brito no evitó referirse a los retos regulatorios que enfrenta el sector. El gerente denunció la “competencia desleal” de las bananas importadas de terceros países como Costa Rica, Colombia y África, que no están sujetas a las mismas restricciones fitosanitarias de la Unión Europea. “Es como si al final tuviéramos dos negocios paralelos, uno cumple con el Estado, con la seguridad social, con la previsión de riesgos laborales y el otro no lo cumple. Es nuestra gran reivindicación”, sentenció Brito con firmeza.
Brito defiende que, a pesar de que la banana suele ser más competitiva en precio, el consumidor valora cada vez más el sabor, la diferenciación y el origen canario, especialmente en un contexto de creciente preocupación por la soberanía alimentaria y la sostenibilidad.
IMPACTO SOCIAL Y FUTURO SOSTENIBLE
La apertura de este centro no solo beneficia a los agricultores canarios al eliminar intermediarios y garantizarles un retorno justo. También supone un impulso económico para el País Vasco, previendo la creación de 100 empleos directos en las comarcas de
Arratia-Nerbioi y Ayala. El Gobierno Vasco ha respaldado la iniciativa con una aportación inicial de 2,2 millones de euros, que se ampliará para apoyar la implantación tecnológica continua.
El compromiso de Europlátano con el entorno se refleja también en el diseño de la nave, que apuesta por procesos eficientes y el respeto al medio ambiente. Como detalle simbólico que refuerza la conexión entre origen y destino, cada una de las 21 cámaras de maduración lleva el nombre de una finca de las Islas Canarias, rindiendo homenaje a las familias que cultivan el producto.
En palabras de Brito durante el acto inaugural: “Más que inaugurar una instalación, lo que estamos haciendo es abrir las puertas de nuestra casa... un lugar diseñado con la mejor tecnología para que el plátano llegue con todo su valor a la mesa de los hogares”. Este centro en Orozko se consolida así como el nodo logístico clave de una organización que controla toda la cadena de valor, desde la platanera hasta el punto de venta, protegiendo su legado y proyectándose con orgullo hacia el futuro europeo.
Visita a la nave de Europlátano.
“ESPERAMOS UN AÑO DE VOLÚMENES NORMALES”
Coplaca trabaja para hacer frente a los principales desafíos del sector platanero canario en una campaña en la que el volumen parece que no será un problema.
ALICIA LOZANO
En contraste con la pasada campaña, que registró la segunda cosecha del sector más baja de los últimos 25 años, las previsiones de la campaña de plátano esta temporada en Coplaca en principio apuntan a un año “normal, como los que teníamos antes de los episodios de inviernos cálidos de 2022 a 2024”, declara el director general de Coplaca, Javier Palenzuela.
los procesos que son susceptibles de ello y tratando de limitar las importaciones de insumos con un mejor aprovechamiento de recursos locales, como la materia orgánica o las aguas regeneradas. En esta línea, la cooperativa también está involucrada en algunas iniciativas como los recubrimientos físicos para mejorar la postcosecha, el empleo de sustancias
Despejada la incógnita del volumen, son otras las principales preocupaciones para esta campaña. Por un lado, la subida de costes, cuya estructura es muy peculiar en el caso del plátano canario porque a los comunes para toda la agricultura europea, tienen que sumarle insularidad, lejanía, orografía… que hace que bastantes fincas estén en el límite de la rentabilidad y supervivencia económica. “Nuestros costos han subido más de un 40%” y llevamos 20 años con la misma ficha financiera”, explica Palenzuela, en relación a la actual congelación de las ayudas del POSEI.
Para afrontar esta situación, desde Coplaca hacen esfuerzos para reducir costes y optimizar los trabajos, mecanizando todos
EN 2025 LA CUOTA DE MERCADO FUE DE UN 50% PARA EL PLÁTANO DE CANARIAS Y UN 50% PARA LA BANANA
naturales en el control de plagas (Proyecto CROPSAFE) o el monitoreo de los contenidos de humedad del suelo para un riego más eficiente. “Asimismo, se avanza en las técnicas y procesos de empaquetado y postcosecha para mejorar la calidad del producto que ponemos en el mercado”, añade el director.
DESIGUALDAD CON TERCEROS PAÍSES
Por otro lado, el sector debe afrontar la falta de herramientas para lograr la sanidad vegetal, en comparación con otros países importadores de banana que no cuentan con las mismas exigencias fitosanitarias. Como describe Javier Palenzuela, hay tres caminos no excluyentes como alternativa, como son las autorizaciones excepcionales en los casos que sean viables, la búsqueda y registro por parte de las empresas de nuevas materias activas que cumplan las estrictas condiciones de la Unión Europea y, por supuesto, la investigación y aplicación de otras soluciones no químicas que han demostrado ser eficaces (control biológico, implantar o mantener biodiversidad o productos menos agresivos como aceites o jabones) que requieren un cambio en la forma de trabajar y aplicarlos en las fincas, pero que funcionan ya en muchos casos. “Vemos muy difícil que las administraciones tomen medidas. Llevamos años pidiendo la aplicación de cláusulas espejo que nos hagan estar en igualdad de condiciones y esto afecta tanto a medidas fitosanitarias, laborales, etc.” Por ejemplo, en Canarias hay un problema de relevo generacional, como todo el sector primario, y no se establecen medidas para poder corregirlo.
En el caso de Coplaca, en el ámbito fitosanitario, trabajan en mejorar el rendimiento del control de plagas, perfeccionando los sistemas de aplicación, calibrando adecuadamente los equipos y, sobre todo, tratando sólo los focos y en el momento adecuado, apenas empieza la plaga.
CIFRAS
En 2025 el volumen de banana comercializada en España se incrementó en la misma cantidad que disminuyeron los envíos de Plátano de Canarias, es decir 38.000 toneladas. En ese año, el mercado fue de un 50% para el plátano de Canarias y un 50% para la banana.
“EL FUTURO DEL PLÁTANO DE CANARIAS PASA POR LA DIFERENCIACIÓN
Y NO POR CRECER EN VOLUMEN”
El gerente de La Fast, Ricardo Torres, defiende un modelo basado en calidad, sostenibilidad y unidad sectorial para hacer frente al aumento de costes y a la presión de la banana de terceros países.
El sector del Plátano de Canarias afronta una etapa de transformación marcada por el aumento de los costes de producción, la pérdida de herramientas fitosanitarias y una competencia exterior cada vez más agresiva. En este contexto, Ricardo Torres, gerente de La Fast, considera que la estrategia del sector no debe centrarse en crecer en volumen, sino en consolidar un modelo basado en la diferenciación, la calidad y la estabilidad comercial.
La actual campaña comenzó con precios discretos para el agricultor, aunque en las últimas semanas (a fecha de mediados de mayo), se ha registrado cierta recuperación. Aun así, Torres advierte de que la situación sigue siendo compleja debido al incremento de costes y a la presión de la banana importada. “La falta de alternativas fitosanitarias está reduciendo la productividad y obligando a aumentar el gasto en personal en finca para controlar las plagas”, explica.
EL VALOR COMO EJE ESTRATÉGICO
Pese a ello, el responsable de La Fast insiste en que el Plátano de Canarias mantiene una posición sólida gracias a sus atributos diferenciales. “El consumidor ya no compra solo fruta. Busca origen, sabor, sostenibilidad, seguridad alimentaria y confianza”, señala. En su opinión, competir exclusivamente en precio frente a bananas procedentes de terceros países “es inviable”, por lo que el futuro pasa por reforzar el valor añadido y la percepción de calidad del producto.
Torres recuerda además el peso económico y social que tiene este cultivo en las islas. El Plátano de Canarias genera más de 12.500 empleos —9.000 directos y 3.500 indirectos— y una masa salarial bruta de 186 millones de euros. A ello se suma su impacto sobre la economía canaria, contribuyendo a reducir el precio de los alimentos frescos y moderando el IPC regional.
ADAPTACIÓN CLIMÁTICA Y SOSTENIBILIDAD
Otro de los grandes desafíos para el sector es la inestabilidad meteorológica, que está obligando a modificar la planificación agronómica y acelerar la innovación tecnológica en las explotaciones. Sin embargo, Torres considera que esta situación también refuerza el compromiso ambiental del sector.
Según destaca, la actividad presenta un impacto positivo de -18 gramos de CO₂ por kilo de plátano y una huella total de +120,71 gramos desde la producción hasta el consumo, cifras certificadas por AENOR. “La adaptación agronómica y la monitorización tecnológica ya no son opcionales”, afirma.
En este sentido, defiende que la sostenibilidad y el valor paisajístico del cultivo deben formar parte de la estrategia de diferenciación del producto canario.
LOGÍSTICA Y UNIDAD SECTORIAL
La logística y el transporte también juegan un papel clave. El sector destina alrededor de 49 millones de euros anuales a este área para garantizar el suministro al mercado peninsular. Torres subraya que la red de centros de maduración registrados bajo la IGP permite asegurar regularidad, frescura y trazabilidad, factores cada vez más demandados por la distribución.
De cara al medio plazo, el gerente de La Fast considera prioritario garantizar la rentabilidad del productor y reclama mayor apoyo institucional. Entre las medidas necesarias, cita una mejor dotación de las ayudas al transporte y el refuerzo financiero del POSEI.
Asimismo, defiende que el esfuerzo colectivo debe apoyarse en cuatro pilares fundamentales: innovación, gestión eficiente del agua, promoción y unidad sectorial. “Nuestro futuro depende de seguir siendo relevantes y distintos”, concluye.
“PLÁTANO Y BANANA COMPITEN, PERO TAMBIÉN
CONVIVEN
EN EL MERCADO”
Green Bargosa atraviesa un momento de evolución, con proyectos en marcha y una voluntad clara de seguir creciendo con criterio. La compañía trabaja para consolidar lo que ya hace bien y abrir nuevas vías que le permitan seguir aportando valor al mercado.
ENTREVISTA A MIGUEL
RODRÍGUEZ, CEO DE GREEN BARGOSA.
¿Cuáles son sus objetivos a medio plazo?
Nuestro objetivo es seguir creciendo, pero no de cualquier manera. Nos atrae especialmente el producto nacional bien trabajado. Creemos que ahí hay mucho recorrido si se hace con criterio: buen origen, buena selección, buen punto y una propuesta clara para el mercado.
La importación seguirá siendo muy importante dentro de nuestro surtido. Forma parte de nuestra actividad y de lo que nos permite dar servicio todo el año. Pero también es cierto que la importación se ha profesionalizado mucho y muchas referencias ya están muy presentes entre los principales operadores. Hoy muchos trabajan los mismos orígenes y las mismas referencias, así que la diferencia ya no está solo en traer fruta, sino en cómo la seleccionas, cómo la maduras, cómo la preparas y cómo llega al cliente. Por eso tenemos que seguir buscando nuevos retos: nuevos orígenes, nuevas formas de trabajar la importación y, al mismo tiempo, seguir confiando en productores nacionales que hacen bien las cosas.
¿Tienen algún proyecto que deseen destacar?
Llevamos cerca de dos años trabajando en el desarrollo de una nueva marca de Plátano de Canarias. La idea es poder ofrecer un producto con una propuesta diferenciada, que no sea simplemente una referencia más. Queremos trabajar una marca que ayude a poner en valor el producto, su origen y la forma en que llega al mercado. Es un proyecto que requiere tiempo, inversión y mucha coordinación, por eso estamos trabajándolo con calma y con mucho cuidado. En un producto como el plátano, la marca tiene que sostenerse sobre algo real: calidad, regularidad, presentación y confianza.
fuerte por el Plátano de Canarias, pero el volumen puede variar según el diferencial de precio con la banana.
Nosotros no lo vemos como una contradicción, sino como parte de la realidad del mercado. Trabajamos ambos productos porque nuestros clientes los necesitan. Lo importante es ser claros, respetar cada categoría y trabajar cada producto con el criterio que merece.
La subida desmesurada de costes, superior al 30%, está frenando la rentabilidad del sector. ¿Cómo afrontan la situación?
COMPETIR NO VA SOLO DE COMPRAR Y VENDER, VA DE TRABAJAR MEJOR
Trabajan tanto plátano como banana. ¿Cómo logran compatibilizar dos líneas que compiten?
Plátano y banana compiten, pero también conviven en el mercado. La clave está en entender qué necesita cada cliente y qué papel juega cada producto en cada canal. Hay clientes, como colectividades o determinados operadores muy sensibles al precio, que pueden desplazar más consumo hacia banana cuando el Plátano de Canarias alcanza precios más elevados. En esos casos, el precio pesa mucho en la decisión.
En cambio, fruterías, tiendas especializadas y retail suelen trabajar ambas referencias. El consumidor sigue teniendo una preferencia
En nuestro caso, ponemos el foco en tres líneas. Primero, optimizar confección y logística: reducir manipulaciones innecesarias, ajustar mejor los flujos de trabajo, coordinar centros de producción y minimizar devoluciones o incidencias. En fresco, cada error cuesta.
Segundo, revisar formatos y packaging. Hay que buscar soluciones eficientes, que protejan bien el producto, reduzcan mermas y tengan sentido para el cliente y para el punto de venta.
Y tercero, avanzar en eficiencia y sostenibilidad. En el ámbito hídrico, el reto está sobre todo en origen, pero toda la cadena debe empujar hacia un uso más responsable de los recursos: mejor planificación, más control, menos desperdicio y decisiones operativas más precisas.
Al final, competir no va solo de comprar y vender. Va de trabajar mejor, de perder menos producto, moverlo mejor y darle al cliente una respuesta fiable.
BONNYSA REFUERZA SU APUESTA POR EL PLÁTANO PREMIUM
Tras un 2025 marcado por una de las cosechas más bajas de Plátano de Canarias de las últimas décadas, Bonnysa afronta la nueva campaña con prudencia y confianza. La compañía apuesta por la calidad, la eficiencia y la innovación para reforzar su posición en un mercado cada vez más competitivo.
El ejercicio 2025 pasará a la historia reciente del sector platanero por haber registrado la segunda cosecha más baja de los últimos 25 años en Canarias. Una situación que ha condicionado la disponibilidad de producto, ha tensionado los precios y ha generado nuevos retos para toda la cadena de valor. Sin embargo, desde Bonnysa observan el futuro con prudencia, aunque sin perder el optimismo.
“2025 ha sido complejo en cuanto a volúmenes, sin duda un hecho que ha influido en los precios”, explica Jorge Ignacio Brotóns, director comercial de Bonnysa. A pesar de ello, destaca que “el consumidor sigue siendo fiel a la marca Plátano de Canarias y valora muy positivamente el producto, aunque lógicamente algo frenado por el precio”.
La menor disponibilidad de fruta también ha favorecido el avance de la banana de importación en el mercado peninsular. No obstante, Brotóns considera que el plátano canario mantiene ventajas competitivas difíciles de replicar. “El consumidor mantiene un vínculo personal con el plátano, lo percibe como algo nuestro y valora sus cualidades organolépticas diferenciales frente a la banana”, afirma.
BONNYSA ACELERA SU TRANSFORMACIÓN LOGÍSTICA
La compañía alicantina afronta una de las etapas más importantes de su historia reciente con la centralización de operaciones en su nuevo centro de Mutxamel (Alicante). Este proyecto busca mejorar la eficiencia operativa y elevar los estándares de calidad de la empresa.
“Estamos inmersos en el desarrollo de este nuevo centro que va a suponer un antes y un después para la compañía”, señala Brotóns. La instalación permitirá ganar más control, dinamismo y sostenibilidad, además de facilitar la obtención de un producto “super premium y totalmente accesible para el consumidor”.
La eficiencia se ha convertido en una prioridad estratégica para el sector ante el incremento acumulado de costes. Desde Bonnysa aseguran haber trabajado intensamente en la optimización de procesos, la mejora logística y la incorporación de herramientas tecnológicas que permitan una gestión más ágil y competitiva.
Otro de los desafíos que preocupa al sector es la progresiva reducción de materias ac-
tivas autorizadas para la protección de los cultivos. En este sentido, desde la compañía defienden una transición hacia modelos de producción más sostenibles, aunque reclaman herramientas eficaces que permitan mantener la competitividad. “Además, debemos exigir que los productos que llegan de fuera cumplan las mismas reglas del juego”, subraya el director comercial.
La diferenciación por calidad continúa siendo uno de los pilares de la estrategia de la compañía. No en vano, sus plátanos han logrado durante tres años consecutivos el reconocimiento Sabor del Año. Un resultado que, según Brotóns, responde a una filosofía clara: “Cultivamos sabor”. Para ello, la empresa realiza un seguimiento exhaustivo de todo el proceso productivo y desarrolla técnicas propias orientadas a potenciar los atributos organolépticos del fruto.
Con una campaña marcada por la incertidumbre climática, Bonnysa afronta los próximos meses con una visión moderadamente optimista. El objetivo será mantener el equilibrio entre oferta y demanda, reforzar la eficiencia de sus operaciones y seguir apostando por la calidad como principal elemento diferenciador frente a la competencia.
MANTENER LA OFERTA PARA
PROTEGER EL PRODUCTO
En una categoría históricamente estandarizada como la banana, donde el producto ha sido tradicionalmente percibido como un commodity, la irrupción de propuestas como HoneyGlow® está redefiniendo las reglas del juego.
El lanzamiento en Europa de esta banana premium por parte de Fresh Del Monte no solo ha generado interés comercial, sino que ha puesto sobre la mesa un nuevo enfoque, construir valor a partir de la exclusividad, la máxima calidad y una estrategia de control del volumen.
ESTRATEGIA PREMIUM
Desde el primer momento, la acogida del mercado superó las previsiones iniciales. Según explica Thierry Montange, Director de Marketing Europa para Del Monte, “el concepto tan innovador y el posicionamiento super exclusivo ha despertado muchísimo interés por parte de retailers y mayoristas en toda Europa”. De hecho, el lanzamiento no solo activó la demanda entre clientes habituales, sino también entre operadores con los que la compañía no trabajaba previamente, evidenciando el atractivo del concepto.
Sin embargo, lejos de responder a esta demanda con una expansión inmediata, la estrategia ha sido la contraria, mantener la oferta para proteger el producto. Como señala Montange, “queríamos hacer una introducción al mercado lo más cuidada posible y respetar la producción limitada de nuestra finca exclusiva en Ecuador”. Esta decisión responde a una lógica clara: preservar la calidad excepcional como elemento central del posicionamiento.
A ello se suma el reconocimiento externo, como el premio “Sabor del Año 2026” en España y Portugal, que ha validado la propuesta desde el punto de vista del consumidor.
MARCA HONEYGLOW®
De cara a la consolidación del proyecto, la gestión del equilibrio entre volumen y demanda se ha convertido en un eje estratégico.
La compañía ha optado por una planificación cuidada, evitando compromisos comerciales que puedan comprometer la esencia del producto. En palabras de Montange, “no íbamos a confirmar ningún compromiso que pusiera en jaque ese equilibrio”, lo que refleja una apuesta clara por el crecimiento controlado frente a la expansión rápida.
Este enfoque está directamente vinculado a la construcción de una base de consumidores fieles. La respuesta del mercado no ha sido solo cuantitativa, sino también cualitativa. “Hemos recibido muchos contactos de consumidores ‘gourmet’ que valoran poder encontrar de manera regular una fruta tan única”, explica. Esta recurrencia en la compra es uno de los indicadores más relevantes del éxito del concepto.
SABOR Y CONSUMO
Desde el punto de vista organoléptico, el producto ha conseguido diferenciarse de forma clara dentro de la categoría. Según Montange, “muchos consumidores nos han comentado que no se parece a ninguna otra banana que han probado antes”. Esta percepción se apoya en atributos concretos: estética, tamaño, dulzura y 'finura' del sabor, que en conjunto construyen una experiencia sensorial distinta.
Más allá del consumo directo, la banana HoneyGlow® también está encontrando su espacio en los hogares. “Varios consumidores nos han compartido sus recetas personales”, señala, lo que indica un nivel de implicación superior al habitual en esta categoría. El producto deja de ser un simple alimento para convertirse en un ingrediente con valor añadido.
En este sentido, el foco no está en un consumidor masivo, sino en perfiles bien definidos. “No hay un único consumidor de frutas premium, sino varios perfiles que buscan una experiencia sensorial distinta”, explica. Este enfoque permite construir una propuesta más precisa y alineada con expectativas concretas.
FUTURO
Mirando al futuro, la compañía no descarta ampliar el concepto a nuevas categorías de fruta. “La fuerza del concepto tiene potencial en otras categorías”, reconoce Montange, aunque insiste en que cualquier expansión se realizará de forma gradual y bajo estrictos criterios de calidad y coherencia de marca.
Esta prudencia forma parte del ADN del proyecto. “Queremos ser muy cuidadosos en cada etapa de la construcción de marca”, subraya, dejando claro que el crecimiento no se plantea en términos de volumen, sino de consolidación.
FERNANDO PEREA
El sector estima una recuperación productiva
La campaña 2026 de fruta de hueso en España arranca con una clara mejora productiva y unas previsiones al alza, aunque el sector advierte de que la recuperación convive con problemas estructurales que condicionan su rentabilidad y futuro.
Las previsiones sitúan la producción nacional de melocotón, nectarina, pavía y paraguayo en torno a 1,51 millones de toneladas, un 6% más que en la campaña anterior y más de un 14% por encima de la media de los últimos cinco años. El buen comportamiento del cultivo se apoya en condiciones meteorológicas en general favorables, con un invierno benigno y ausencia de incidencias graves en la mayor parte de zonas productoras, aunque con episodios localizados de heladas, lluvias en floración y pedriscos.
Sin embargo, más allá del volumen, el sector pone el foco en sus desafíos estructurales. La falta de mano de obra en campo y centrales se mantiene como uno de los principales cuellos de botella, especialmente en los picos de recolección. A ello se suma el encarecimiento sostenido de los costes de producción —insumos, energía, transporte y
envasado— que no siempre puede trasladarse al precio final, presionando la rentabilidad de las explotaciones.
Otro factor clave es la progresiva reducción de herramientas fitosanitarias eficaces, en un contexto de mayor presión de plagas y enfermedades y aparición de resistencias, lo que complica la gestión agronómica.
Paralelamente, el sector acelera su apuesta por la innovación varietal, con el desarrollo de nuevas selecciones más productivas, homogéneas y adaptadas al mercado, así como materiales con mejor comportamiento postcosecha y mayor resistencia a fisiopatías como el cracking. También avanzan programas de mejora genética en cereza orientados a reducir las horas de frío necesarias, lo que abre la puerta a ampliar zonas de cultivo y adaptarse al cambio climático.
En este contexto, el futuro del sector pasa por combinar la innovación varietal con la necesidad de hacer frente a problemas ya conocidos como la falta de mano de obra, el aumento de costes y las limitaciones en fitosanitarios, que siguen marcando el día a día del campo y la rentabilidad de las explotaciones.
CALIDAD, INNOVACIÓN Y DIVERSIDAD GENÉTICA
PSB continúa desarrollando su gama de fruta de hueso con una estrategia centrada en la innovación y la adaptación a las demandas del mercado.
CARLOS J. LILLO
Entre sus principales líneas de trabajo, PSB Producción Vegetal está ampliando su oferta de nectarinas planas y paraguayos, un segmento en el que ha experimentado un fuerte crecimiento y encontrado un notable interés comercial.
La gama cuenta ya con un sólido posicionamiento, contando con variedades reconocidas por su calidad y buen comportamiento agronómico. En el segmento de nectarina plana destacan Luisella, Ushuaya, Bachata, Dooly, Canoppe y Tintosa. En paraguayo sobresalen Zodiac, Babylone, Filoe y Samantha.
PROGRAMA DE MEJORA GENÉTICA
PSB está desarrollando un ambicioso programa de mejora genética. En apenas tres años, la compañía ha realizado más de 40.000 hibridaciones, lo que ha permitido acelerar los procesos de selección e incrementar la diversidad genética disponible.
Con este programa, la obtentora busca ofrecer una gama de variedades que cubra todo el calendario productivo, desde principios de mayo hasta finales de septiembre. El objetivo es garantizar la continuidad de la oferta y responder mejor a las necesidades del mercado.
La empresa tiene unos estrictos criterios de selección:
• Óptima calidad gustativa, con un elevado nivel de azúcares y buen equilibrio
• Firmeza y excelente conservación poscosecha, fundamentales para la comercialización
• Cierre pistilar perfecto, clave para la calidad del fruto
• Buen calibre y grosor, para maximizar el rendimiento
• Ausencia de cracking, para reducir pérdidas y asegurar la calidad comercial
• Alta productividad, gracias a una cosecha regular y continuada
Pero PSB no prioriza solo la calidad, sino también que sea un material fácil de producir, homogéneo y adaptado a las demandas actuales del mercado. La empresa prioriza árboles productivos en ramas mixtas, lo que facilita la gestión del cultivo y permite al agricultor realizar un trabajo más eficaz.
CEREZAS CON BAJO REQUERIMIENTO DE FRÍO Desde hace cinco años, la obtentora ha impulsado un programa específico para cereza con el desarrollo de variedades que requieran menos horas de frío, entre 200 y 400 horas durante su ciclo productivo, lo que permitiría a este cultivo adaptarse mejor a unos inviernos más suaves y ampliar las zonas de producción.
El objetivo es que las nuevas variedades dispongan de atributos clave que combinen calidad con las demandas de los principales mercados de destino como:
• Autofertilidad, para asegurar la producción
• Excelente sabor
• Firmeza
• Buena conservación poscosecha
• Textura crujiente
Aunque no todos los mercados buscan las mismas características en un producto. El europeo prefiere variedades muy oscuras, con frutos con carne de color lila y piel negra. El hemisferio sur, especialmente Chile y Sudáfrica, opta por materiales con piel roja y carne blanca. Ante esta realidad, PSB busca adaptarse a las preferencias de consumo de cada uno de los destinos.
El denominador común es el objetivo de reducir las horas necesarias de frío y mantener los niveles de calidad exigidos, también en las variedades de media estación y tardías, que la empresa ha desarrollado para ampliar el calendario de producción y ofrecer un porfolio más completo a los agricultores.
VISITA A CAMPOS
Para conocer las nuevas variedades de PSB, la empresa invita a los profesionales del sector a visitar sus centros de experimentación y descubrir los materiales en condiciones reales de cultivo. Estas visitas se pueden realizar durante toda la campaña, y el equipo está preparado para organizar y coordinar estos encuentros.
Foto de una selección de cerezas de PSB 2026.
Soltys, nueva nectarina plana de PSB.
UN FUTURO INCIERTO PARA EL SECTOR EN
EXTREMADURA
El sector de la fruta de hueso en Extremadura afronta una campaña marcada por la incertidumbre. Aunque Frumaex prevé una producción normal y con buena calidad para atender las necesidades de sus clientes, el contexto general refleja una realidad más compleja: menor capacidad de crecimiento, aumento de costes, falta de disponibilidad de mano de obra y una creciente presión de plagas y enfermedades.
Así lo expone Jesús Hernández, gerente de Frumaex, quien advierte de que la fruta de hueso en la región tiene actualmente “limitada su expansión”, con una tendencia a muy corto plazo hacia la reducción de superficie y, por tanto, de producción. A su juicio, el sector atraviesa un momento delicado, condicionado por factores estructurales que amenazan su rentabilidad y continuidad.
Entre los principales problemas, Hernández destaca la falta de mano de obra, tanto en el campo para la recolección como en las centrales hortofrutícolas para la manipulación y el envasado. A ello se suma la falta de
productos fitosanitarios eficaces para hacer frente a plagas y enfermedades, una limitación que, según señala, no cuenta por ahora con alternativas viables y que incrementa la presión sobre los cultivos, favoreciendo incluso la aparición de resistencias.
Otro de los grandes condicionantes es el incremento generalizado de los costes de producción. La subida de la mano de obra, fertilizantes, combustible y fitosanitarios en campo se une al encarecimiento de los materiales de envasado y del transporte. El problema, apunta Hernández, es que estos aumentos no se están pudiendo repercutir en el precio final del producto.
Ante este escenario, parte del sector está optando por el cambio de cultivo hacia alternativas con mayor mecanización, menor presión de plagas y costes más contenidos, como el olivar en sistema superintensivo. Sin embargo, el gerente de Frumaex considera que la solución de fondo debería pasar por una mayor implicación del retail, con precios que garanticen la rentabilidad del agricultor y no promociones “a costa del productor”.
En cuanto a la campaña recién iniciada, Frumaex cuenta con una producción normal y buena calidad. La empresa trabaja con nectarina, melocotón y ciruela, esta última representando el 85% de su producción. Hernández recuerda que la ciruela es el producto más inestable, por su sensibilidad
al clima durante la floración y su impacto en el cuajado. Según los aforos, Extremadura podría registrar un descenso productivo respecto a la campaña pasada.
La evolución de los precios vuelve a generar cautela. Recuerda que la campaña anterior comenzó con buena fluidez comercial hasta finales de julio, pero después sufrió una fuerte parada de mercado y un descenso acusado de precios, prolongado hasta el final de campaña.
AN UNCERTAIN FUTURE FOR STONE FRUIT IN EXTREMADURA
The sector faces a season marked by uncertainty. Although Frumaex forecasts normal production of good quality to meet its customers’ needs, the broader picture reflects a more complex reality: reduced capacity for growth, rising costs, a shortage of labour, and increasing pressure from pests and diseases. This is the view of Jesús Hernández, manager of Frumaex, who warns that stone fruit production in the region is currently “limited in its expansion”, with a trend towards a reduction in acreage.
EL SECTOR SALVA LA CAMPAÑA PESE AL CLIMA
El balance del ejercicio viene marcado por la meteorología adversa y la caída de producción, aunque la resiliencia del sector ha permitido salvar los resultados.
UNA CAMPAÑA DE EXTREMOS
La campaña 25/26 de frutos rojos se ha visto condicionada por una meteorología muy adversa. Desde las altas temperaturas del verano anterior, que afectaron al desarrollo inicial de cultivos como la frambuesa, hasta un invierno marcado por la inestabilidad, lluvias persistentes y sucesivas borrascas de diciembre a febrero. Se estima que, en determinados momentos del ciclo, el descenso productivo ha podido alcanzar hasta un 20% debido a menores rendimientos y pérdidas por falta de luz o exceso de humedad afectando a las exportaciones gravemente, en torno a un 50% según Freshuelva, respecto al mismo periodo del año anterior.
Como punto positivo, tener menos producción a lo largo de la campaña ha favorecido una menor concentración de fruta evitando los picos críticos de años anteriores, facilitando la gestión de la mano de obra al no producirse “explosiones” masivas de fruta que desborden la capacidad de recolección.
Por otro lado, en las dos últimas semanas de mayo se ha registrado un cambio de tendencia con un aumento en la producción de fresa un 17% superior a la del mismo periodo de 2025 y con precios elevados de mercado. Esto ha contribuido a equilibrar el balance anual.
HACIA UN CAMBIO DE MODELO PRODUCTIVO Más allá de las cifras coyunturales, los principales operadores del sector coinciden en que el modelo de negocio está evolucionando. Existe un consenso creciente en que no basta con vender volumen, sino que es imprescindible ofrecer una fruta homogénea, de alta calidad y constante para fidelizar al cliente. Como defiende Carlos Esteve, desde la dirección comercial de Onubafruit, el objetivo actual es “producir para que alguien se coma la fruta, no solo para cargar camiones”. Esta visión apuesta por el equilibrio entre sabor, productividad y sostenibilidad, entendiendo que el consumidor actual exige una experiencia de consumo homogénea durante toda la campaña: La regularidad en el suministro ayuda a dar estabilidad al mercado y a construir una relación más sólida con el cliente”, puntualiza Harold Huot, gerente de Surberry.
Con todo ello, hay que tener en cuenta la necesidad de recuperar el rendimiento por planta. El gran reto estructural es volver a alcanzar el kilo por planta para asegurar la estabilidad económica del agricultor, frente a medias actuales que han caído por debajo de los 700 gramos en fresa debido al estrés climático.
Para sostener este modelo, el sector se apoya en una innovación varietal sin precedentes.
A pesar de la mejora cualitativa, el sector identifica tres amenazas críticas: la disponibilidad hídrica, la falta de mano de obra y la reducción de herramientas fitosanitarias. Para ello se apuesta por la innovación genética y una mayor eficiencia técnica en campo, que veremos en las siguientes páginas.
THE SECTOR HAS OVERCOME THE SEASON DESPITE THE WEATHER
The year’s results have been marked by adverse weather conditions and a drop in production, although the sector’s resilience has enabled it to maintain its performance. Furthermore, the main operators agree that the business model is evolving. It is not enough to sell volume; rather, it is essential to have consistent, high-quality fruit.
And the sector identifies three threats: water availability, labour shortages and the reduction in the use of plant protection products. To address this, the focus is on genetic innovation and greater technical efficiency.
ALICIA LOZANO
Estado de los invernaderos de berries de Huelva tras una de las borrascas.
FNM MANTIENE UN AÑO MÁS EL LIDERAZGO VARIETAL DE FRESAS EN HUELVA
Fresas Nuevos Materiales (FNM) consolida su posición como uno de los principales referentes en la mejora varietal de fresa en España. La compañía mantiene la mayor cuota de mercado, con un 28,9%, un liderazgo que Juan Manuel Arenas, director de FNM, atribuye a una apuesta sostenida por la innovación y al desarrollo de variedades adaptadas tanto a las necesidades del agricultor como a las exigencias del mercado y del consumidor.
“El liderazgo de FNM se fundamenta en su firme apuesta por la innovación”, señala Arenas, quien destaca además el papel de los viveros y productores accionistas. Según explica, esa colaboración directa con el sector productor es uno de los grandes activos de la compañía, ya que son los propios asociados quienes participan en la selección y desarrollo de las variedades. Esta sinergia ha permitido a FNM consolidar una línea de trabajo iniciada hace más de 25 años, centrada en materiales de alta calidad y adaptados a las condiciones agroclimáticas de Huelva.
OFERTA VARIETAL Y CAMPAÑA
Dentro de su catálogo, Marisma continúa siendo una de las grandes protagonistas, con un 13,2% de cuota de mercado. Arenas subraya que las variedades de FNM comparten características como rusticidad, buena adaptación a las condiciones de cultivo de Huelva, alta producción precoz y total, bajo coste de recolección y calidad organoléptica. En el caso de Marisma, destaca especialmente su perfil extratemprano y su sabor. “Es probablemente la variedad temprana con mejor sabor del mercado”, apunta.
La campaña 2026 en Huelva ha estado marcada por unas condiciones meteorológicas excepcionales, con precipitaciones y temperaturas por encima de la media histórica, lo que ha elevado los niveles de destrío. Aun así, Marisma ha mostrado un comportamiento muy satisfactorio, especialmente por su fiabilidad en el trasplante y su rendimiento en las primeras fases de campaña. De hecho, FNM prevé un incremento de un 20% aproximadamente en la superficie plantada de esta variedad para la campaña 2026-2027.
de las opciones más rentables para el agricultor. En paralelo, la compañía continúa trabajando para responder a los retos del cultivo, especialmente el cambio climático y la reducción de materias activas, que están aumentando la presión de plagas y enfermedades en los últimos años.
De cara a la próxima campaña, FNM contará en fase precomercial con dos nuevas variedades de fresa: una extratemprana de día corto y otra de día neutro, que complementarán el catálogo actual formado principalmente por las variedades Marisma, Rociera y Duna. Además, en frambuesa, la compañía, junto a sus viveros asociados, desarrollará una nueva selección orientada de doble cosecha, con sabor realmente diferencial.
MARISMA DESTACA
ESPECIALMENTE POR SU PERFIL EXTRATEMPRANO Y ES UNA DE LAS VARIEDADES CON MEJOR SABOR DEL MERCADO
Otra de las referencias destacadas ha sido Duna, que vuelve a consolidarse como una variedad de ciclo productivo completo y una
DESARROLLO
La investigación de FNM se dirige ahora hacia variedades más tolerantes al estrés, plagas y enfermedades, pero también hacia la internacionalización de su I+D. Estados Unidos, China y Latinoamérica aparecen como mercados estratégicos donde la compañía considera que sus desarrollos pueden aportar valor en zonas con condiciones similares a las de Huelva.
“EL SECTOR DEBE ASPIRAR A RECUPERAR EL KILO POR PLANTA COMO BASE PARA MEJORAR LA RENTABILIDAD”
Eurosemillas hace un balance varietal positivo en una campaña marcada por la climatología.
La campaña fresera 2025/26 ha estado condicionada por un escenario meteorológico especialmente complejo. El exceso de precipitaciones durante varios meses ha dificultado el manejo agronómico, condicionado el desarrollo productivo y generado importantes desafíos para buena parte de los agricultores onubenses. Sin embargo, desde Eurosemillas el balance varietal se mantiene en términos positivos.
“A pesar de las dificultades derivadas de las lluvias, estamos satisfechos con el comportamiento de nuestras variedades y con la línea de trabajo que venimos desarrollando en Huelva”, señala Manuel Cano, gerente de la compañía.
ADELANTO CONFIRMA SU POSICIONAMIENTO Dentro del portfolio varietal de Eurosemillas, Adelanto ha vuelto a destacar por su precocidad y rusticidad. Cano subraya que se trata de una variedad seleccionada en condiciones de campo abierto, un aspecto que considera diferencial a la hora de afrontar campañas climáticamente adversas. “Esa selección en condiciones reales de cultivo le aporta una mayor capacidad de adaptación y estabilidad productiva”, explica.
BELVEDERE GANA PROTAGONISMO
Por su parte, Belvedere refuerza su posicionamiento como variedad orientada a la mitad y final de campaña, con un perfil claramente enfocado a la calidad de fruta. Eurosemillas destaca especialmente su sabor, firmeza, vida útil y comportamiento poscosecha, así como su capacidad para mantener el calibre durante todo el ciclo productivo. “Muchas variedades reducen significativamente el tamaño de fruta a partir de abril, mientras que Belvedere mantiene el calibre hasta el final de campaña”, apunta Cano.
Ese respaldo agronómico y comercial ya se refleja en vivero. Según datos de la compañía, la superficie de Belvedere ha experimentado un incremento cercano al 200%, mientras que Adelanto mantiene igualmente una evolución positiva.
NUEVAS INCORPORACIONES
Entre ellas destaca Castaic, una nueva variedad de día corto caracterizada por su elevada productividad, precocidad, rusticidad y calidad de fruta. Esta campaña se ha implantado por primera vez en vivero, aunque todavía no ha llegado a plantarse comercialmente en Huelva.
Según explica Cano, los ensayos realizados en California muestran resultados especialmente prometedores, con producciones aproximadamente un 20% superiores respecto a otras variedades presentes actualmente en ese mercado.
La estrategia varietal de Eurosemillas se estructura así sobre tres grandes ejes de campaña:
• Precocidad, con Adelanto.
• Segmento intermedio, con Castaic.
• Final de campaña, con Belvedere.
Dentro de esa estrategia, Cano pone el foco en Elcano, una selección avanzada desarrollada directamente en Huelva y concebida específicamente para las condiciones
productivas de la provincia. “Elcano es una variedad precoz de Huelva y para Huelva”, afirma Cano.
RECUPERAR RENDIMIENTO
Respecto al futuro del sector, Cano considera que Huelva debe reflexionar sobre su modelo productivo. Aunque reconoce la importancia de la precocidad, advierte de que la campaña no puede depender exclusivamente de lograr buenos precios en ventanas muy concretas.
A su juicio, el gran reto es recuperar el rendimiento por planta. “La producción te da estabilidad, seguridad y te permite bajar costes”, señala. Según Cano, la media productiva en Huelva se ha reducido en los últimos años hasta situarse en torno a los 700 gramos por planta, e incluso por debajo en algunos casos. Frente a ello, defiende que el sector debe aspirar a recuperar el kilo por planta como base para mejorar la rentabilidad.
Belvedere.
Adelanto.
INNOVACIÓN PARA REDUCIR LAS PRESIONES DE CAMPAÑA
El comportamiento climático de esta campaña ha vuelto a poner sobre la mesa algunos de los grandes desafíos estructurales que afronta el sector de los berries en Huelva. Así lo desarrolla Carlos Esteve, director Comercial de Onubafruit, quien hace balance de una campaña marcada por la reducción de productividad y la dificultad de seguir siendo competitivos.
CAMPAÑA 2025/26
Aunque las lluvias acumuladas durante el invierno han permitido aliviar temporalmente la preocupación por el agua, Esteve insiste en que el sector no puede perder de vista tres grandes condicionantes: la disponibilidad hídrica, la falta de mano de obra y la reducción progresiva de herramientas fitosanitarias. “Los tres son igual de importantes”, resume.
La campaña comenzó a verse afectada incluso antes del arranque productivo. Según explica Carlos, las altas temperaturas del verano tuvieron consecuencias especialmente en cultivos como la frambuesa, cuyas plantas permanecen en campo durante los meses más cálidos.
A ello se sumó posteriormente un invierno especialmente frío y húmedo desde mediados de diciembre y una sucesión de lluvias, temporales y fuertes vientos durante enero y febrero. El director Comercial de Onubafruit estima que, en determinados momentos y cultivos, la reducción productiva podría situarse entre un 10% y un 20%, debido tanto a menores rendimientos como a pérdidas por podredumbres, falta de luz y fruta dañada.
MENOR CONCENTRACIÓN
Uno de los aspectos que sí ha dado cierto respiro al sector esta campaña ha sido la menor concentración de fruta en determinados momentos, algo que ha reducido la presión sobre la recolección.
En campañas anteriores, la coincidencia de picos productivos había generado im-
portantes tensiones laborales, obligando incluso al abandono de parte de la producción por falta de trabajadores. Sin embargo, este año la situación ha sido diferente. “Las productividades son menores y no hemos tenido grandes explosiones de producción”, señala Esteve.
EL SECTOR BUSCA EQUILIBRIO
Más allá de la precocidad, tradicionalmente asociada a mejores precios de mercado, el sector parece estar entrando en una nueva etapa donde el equilibrio entre calidad, sabor, productividad y sostenibilidad adquiere cada vez más peso. Esteve considera que durante años se priorizó en volumen, mientras el consumidor actual exige una experiencia de consumo mucho más consistente. “Producimos para que alguien se coma la fruta, no solo para cargar camiones”, afirma.
Sin olvidar la rentabilidad para el agricultor, porque “por muy buena que sea una variedad, si no tiene rendimiento y el agricultor no obtiene resultados económicos, no se va a plantar”, advierte.
PROGRAMAS VARIETALES PROPIOS PARA GANAR AUTONOMÍA
Uno de los grandes ejes estratégicos de Onubafruit pasa precisamente por el desarrollo de programas varietales propios. La cooperativa ya cuenta con una fuerte implantación de variedades propias en arándano, donde entre el 50% y el 60% de su producción procede ya de genética desarrollada internamente.
Ahora, el grupo está replicando ese modelo en fresa, frambuesa y mora. “Lo que buscamos es tener variedades adaptadas a nuestra zona”, explica Esteve. La estrategia responde a la necesidad de ganar independencia frente a programas externos y reducir costes. El objetivo final de Onubafruit no es únicamente lograr producciones tempranas, sino construir una curva de producción más equilibrada que evite fuertes concentraciones de fruta y permita mantener la rentabilidad toda la campaña.
INNOVATION TO EASE THE PRESSURES OF THE HARVEST SEASON
The harvest season has once again highlighted the structural challenges facing the berry sector in Huelva, characterised by lower productivity and the need to remain competitive. Carlos Esteve, Commercial Director at Onubafruit, points out that consumers demand a more consistent shopping experience, whilst ensuring that farmers remain profitable. To address these challenges, the cooperative is promoting its own varietal programmes, already well-established for blueberries and expanding into strawberries, raspberries and blackberries, with varieties adapted to the region that help balance production and improve profitability.
FERNANDO PEREA
Carlos Esteve, director Comercial de Onubafruit.
SURBERRY DEFIENDE LA CALIDAD Y LA CONTINUIDAD PARA CREAR VALOR EN FRUTOS ROJOS
El mercado de los frutos rojos atraviesa una etapa de mayor exigencia, en la que ya no basta con vender más volumen, sino que resulta imprescindible ofrecer una fruta de calidad, homogénea y capaz de fidelizar al consumidor. Así lo plantea Harold Huot, gerente de Surberry, quien destaca que la evolución del sector está marcada por una mejora progresiva de la oferta, impulsada por el desarrollo varietal, la profesionalización de los productores y una demanda cada vez más exigente.
Hoy, el aumento de la producción ha venido acompañado de una mejora en la calidad y en la regularidad del producto. Las nuevas variedades, más productivas y con mejores atributos comerciales, están permitiendo ofrecer fruta más uniforme y estable en el mercado. “Hoy se vende más fruta, pero también se vende una fruta de mayor calidad y con una oferta más consistente”, señala Huot, incidiendo en que el consumidor final es cada vez más exigente.
La calidad, según Surberry, tiene un efecto directo sobre el comportamiento de compra. Cuando el producto satisface al consumidor, este tiende a repetir, lo que beneficia la rotación, refuerza la confianza en la categoría y, a largo plazo, puede contribuir a sostener mejores precios. “La calidad llega al consumidor. Si el producto le gusta, repite la compra, y eso termina generando valor para toda la cadena”, apunta el gerente de la compañía.
Huot considera que el equilibrio entre oferta, precio y calidad es clave para entender el funcionamiento del mercado. Cuando se comparan productos de un mismo origen, formato y variedad, el precio puede convertirse en el factor determinante. Sin embargo, existen otras herramientas de diferenciación que permiten construir valor, como la genética varietal, la marca, el packaging, el servicio al cliente, la continuidad en el suministro y el relato que acompaña al producto.
La continuidad es, precisamente, uno de los grandes retos para productores y comercializadores. Contar con distintos orígenes a lo largo del año permite reducir la volatilidad, mejorar la estabilidad de los precios y ofrecer al cliente una experiencia más constante. “La regularidad en el suministro ayuda a dar estabilidad al mercado y a construir una relación más sólida con el cliente”, subraya Huot.
Surberry también advierte de que el retail tiende a homogeneizar la oferta mediante estándares de calidad cada vez más altos, aunque la percepción del producto puede variar según el mercado. Por ello, la diferenciación no debe basarse únicamente en vender más, sino en vender mejor, con calidad, servicio, adaptación al destino y una narrativa capaz de explicar el valor real de los frutos rojos.
QUALITY AND CONSISTENCY TO CREATE VALUE IN SOFT FRUITS
The soft fruit market is undergoing a period of heightened demand, in which it is no longer enough simply to sell higher volumes; instead, it is essential to offer high-quality, consistent fruit that builds consumer loyalty. This is the view of Harold Huot, manager of Surberry, who highlights that the sector’s evolution is marked by a gradual improvement in supply, driven by varietal development, the professionalisation of producers and increasingly demanding consumer expectations.
BERRYWORLD IBERIA CELEBRA 10 AÑOS
IMPULSANDO LA INNOVACIÓN Y EL CRECIMIENTO
DEL SECTOR EN EUROPA
BerryWorld Iberia celebra este año su 10º aniversario, marcando una década de crecimiento sostenido, innovación varietal y consolidación internacional dentro del sector de los frutos rojos premium.
Desde su creación en 2016 como plataforma estratégica para coordinar las operaciones del grupo en España, Portugal, Marruecos y, más recientemente, en Egipto, BerryWorld Iberia ha experimentado un crecimiento continuado, reforzando su papel como nexo entre la producción local y los mercados internacionales.
CRECIMIENTO SOSTENIDO EN IBERIA
Durante estos diez años, la compañía ha ampliado progresivamente su estructura y capacidad operativa, pasando de dos empleados en 2016 a 46 en 2026, y alcanzando una facturación estimada de más de 71 millones de euros en 2025. Actualmente trabaja con más de 25 productores y proveedores en todo el mundo, y colabora con una veintena de clientes internacionales en 15 mercados.
“Estos diez años representan el esfuerzo conjunto de agricultores, clientes, equipos internos y socios estratégicos que han acompañado el crecimiento de BerryWorld Iberia, muchos de ellos desde sus inicios”, señala Iván Leache, director general de la compañía. “Hoy más del 90% de nuestra producción se basa en variedades propias, un logro que refleja años de trabajo, inversión y confianza mutua. Y lo más emocionante es que todavía tenemos muchísimo por construir juntos”.
INNOVACIÓN VARIETAL Y LIDERAZGO EN SABOR
La apuesta por la genética y el desarrollo varietal ha sido uno de los pilares fundamentales del crecimiento de BerryWorld Iberia. La compañía cuenta con acceso a programas exclusivos y variedades premium reconocidas internacionalmente por su calidad y sabor en los Superior Taste Awards del International Taste Institute de Bruselas.
Entre ellas destacan variedades esenciales para el desarrollo de la filial, como Eureka Sunrise® y Masena®, del programa Mountain Blue, así como BerryWorld Diamond
Jubilee®, BerryWorld Reyes® y BerryWorld Ruby®, del programa BerryWorld Plus®, todas ellas premiadas por su excelente sabor.
BERRYWORLD AFRONTA ESTA NUEVA ETAPA CON LA MISMA VOCACIÓN QUE LA VIO NACER: SEGUIR FORTALECIENDO EL PAPEL DE IBERIA COMO ORIGEN CLAVE DE FRUTOS ROJOS PREMIUM
Muchas de estas variedades se evaluaron inicialmente en el campo de ensayo propio de BerryWorld Iberia en Cartaya, Huelva, que ha permitido testear y adaptar nuevos materiales genéticos a las condiciones productivas del sur de Europa y garantizar que cada variedad responda a las exigencias del mercado europeo.
UN MODELO GLOBAL, GARANTÍA DE FUTURO La evolución de BerryWorld Iberia ha ido acompañada del crecimiento internacional del grupo, culminando en 2024 con la integración de BerryWorld en el grupo AgroBerries, dando lugar a la segunda mayor plataforma de berries del mundo.
“Formar parte de una plataforma global como AgroBerries nos permite seguir impulsando innovación, ampliar ventanas de suministro y ofrecer nuevas oportunidades tanto a productores como a clientes”, añade Leache.
Con una década de trayectoria y una base sólida construida junto a productores, clientes y socios, BerryWorld Iberia reafirma su compromiso con el desarrollo del sector en la península ibérica y afronta esta nueva etapa con la misma vocación que la vio nacer: seguir fortaleciendo el papel de Iberia como origen clave de frutos rojos premium.
Iván Leache, director general de Berryworld Iberia.
Fruits Ràfols refuerza su apuesta por las berries premium
Fruits Ràfols hace un balance positivo de la campaña de berries y refuerza su estrategia basada en la calidad, la diferenciación y la continuidad en el suministro.
La compañía, que trabaja con fresa, fresón, moras, arándanos y frambuesas, mantiene como objetivo ofrecer fruta premium durante todo el año, apoyándose en distintos orígenes y en el desarrollo de marcas propias. “El objetivo de Fruits Ràfols es tener berries de gran calidad durante todo el año”, explica Jordi Sánchez, Product Manager Exotic & Berries de la empresa.
En este sentido, la compañía toma como referencia el trabajo realizado con su marca de aguacates Paso Lagarto, reconocida con el Sabor del Año 2026, con la que opera desde diferentes orígenes para seleccionar la mejor calidad en cada momento de la campaña.
Este modelo, señala Sánchez, todavía resulta más complejo en el caso de la fresa y el fresón, por tratarse de productos muy sensibles
y delicados. Sin embargo, sí se está desarrollando con mayor recorrido en moras, arándanos y frambuesas. “Estamos contentos con el resultado de este esfuerzo, de ahí la necesidad de crear marcas propias para los berries”, afirma. La respuesta del mercado, añade, está siendo positiva.
Dentro de esta estrategia, Fragaria y Lea ocupan un papel destacado. Helena Ràfols, adjunta de Dirección de Fruits Ràfols, explica que la evolución de Fragaria desde 2017 se entiende precisamente con la creación de Lea el pasado año. “Una marca alimenta a la otra y hace que se hagan más grandes”, apunta.
La campaña, no obstante, ha estado condicionada por las adversidades climáticas. Tras los efectos de la borrasca Kristin y las lluvias constantes, las previsiones iniciales para la fresa en Andalu-
cía apuntaban a pérdidas de producción de entre el 40% y el 50%. Pese a ello, Ràfols destaca la capacidad de reacción del campo onubense: “Si a finales de enero estábamos preocupados, al final de la campaña estamos satisfechos por su trabajo y dedicación con nuestros fresones Fragaria y nuestras fresas Lea”.
La compañía también avanza en el desarrollo de sus marcas Black Panther, Blue Shark y Red Lion, conocidas como “Los berries más bestias”. Se trata de un proyecto ambicioso que busca cubrir los doce meses del año con categorías premium.
VALGENETICS IMPULSA
ECOEFFICACY
La empresa valenciana de biotecnología vegetal ValGenetics ha desarrollado ECOEFFICACY, una plataforma innovadora diseñada para evaluar y validar la eficacia de bioestimulantes y agentes de biocontrol.
La herramienta nace con el objetivo de ofrecer al sector agrícola una metodología basada en datos que permita identificar las soluciones más eficientes según parámetros medioambientales, tipo de suelo y métodos de cultivo específicos.
DESARROLLO, VALIDACIÓN Y POSICIONAMIENTO DE PRODUCTO
Presentada en Fruit Attraction 2025, la plataforma permite testar moléculas, compuestos, cepas microbianas y productos comerciales, facilitando a las empresas la obtención de información técnica para procesos de desarrollo, validación y posicionamiento de producto.
ECOEFFICACY incorpora una batería de analíticas rápidas y configurables, permitiendo adaptar cada estudio a las necesidades específicas del cliente.
La plataforma integra herramientas de análisis bioquímico, microbiológico, físicos, biológicos y moleculares para generar una evaluación del comportamiento de cada solución agrícola.
Este enfoque multidisciplinar permite estudiar no solo el grado de eficacia de bioes-
timulantes y agentes de biocontrol, sino también analizar su interacción con la planta, comprender mejor su modo de acción y evaluar su respuesta frente a situaciones de estrés biótico y abiótico. Todo ello facilita la identificación de soluciones con mayor potencial funcional y agronómico.
VISUALIZACIÓN AVANZADA DE RESULTADOS MEDIANTE HEAT MAPS
Uno de los principales elementos diferenciales de la plataforma es su sistema de representación gráfica mediante “Heat Maps”, diseñado para simplificar la interpretación de grandes volúmenes de información experimental. Los datos se analizan mediante análisis bioinformático y los resultados obtenidos se muestran en este formato visual, facilitando una lectura más rápida e intuitiva de la información.
Esta visualización permite comparar de forma ágil variables cuantitativas y cualitativas dentro de un mismo entorno gráfico, identificar patrones de comportamiento y detectar diferencias funcionales entre cepas, moléculas o formulado.
Gracias a esta herramienta, las empresas pueden interpretar resultados de forma
más ágil y apoyar la toma de decisiones en procesos de selección, validación y desarrollo de productos agrícolas.
De este modo, ECOEFFICACY se posiciona como una solución estratégica para empresas que buscan acelerar la evaluación y selección de productos agrícolas más eficientes y adaptados a las necesidades actuales del sector.
MÁS DE 12 AÑOS DE EXPERIENCIA EN BIOTECNOLOGÍA VEGETAL
Con más de 12 años de trayectoria, ValGenetics se ha consolidado como una empresa especializada en biotecnología aplicada a la agricultura. Su actividad se centra en el desarrollo de soluciones científicas y tecnológicas orientadas a afrontar retos relacionados con la sanidad vegetal, la genética y la sostenibilidad de los cultivos.
LA PLATAFORMA INTEGRA HERRAMIENTAS DE ANÁLISIS BIOQUÍMICO, MICROBIOLÓGICO, FÍSICOS, BIOLÓGICOS Y MOLECULARES PARA GENERAR UNA EVALUACIÓN DEL COMPORTAMIENTO DE CADA SOLUCIÓN AGRÍCOLA
La compañía cuenta con un equipo multidisciplinar especializado en fitopatología, microbiología, genética vegetal, cultivo in vitro y bioinformática, áreas que trabajan de forma integrada para desarrollar herramientas adaptadas a las necesidades reales del sector agrícola y agroalimentario.
Con iniciativas como ECOEFFICACY, ValGenetics refuerza su apuesta por la transferencia de conocimiento científico al sector y por el desarrollo de soluciones biotecnológicas orientadas a una agricultura más eficiente, rentable y sostenible.
SPRAYVENT GANA TERRENO EN EL CONTROL BIOLÓGICO DE FRESA
La herramienta de Bioline Iberia permite realizar sueltas más rápidas, homogéneas y precisas de fitoseidos frente a plagas como la araña roja.
La mecanización del control biológico sigue dando pasos en el sector de los frutos rojos. Una de las soluciones que más interés despertó en el último Congreso Internacional de Frutos Rojos fue Sprayvent, el sistema desarrollado por Bioline Iberia para la aplicación de fitoseidos y otros insectos beneficiosos mediante pulverización asistida. Aunque todavía se encuentra en una fase inicial de implantación, la herramienta comienza a abrirse camino entre los productores por su capacidad para optimizar las sueltas de enemigos naturales en cultivos como la fresa.
Así lo explica Jara Amorós, técnico comercial de Bioline Iberia, quien destaca que el principal uso actual de Sprayvent se centra en el control de araña roja mediante la aplicación de fitoseidos. El sistema consiste en una mochila equipada con un mecanismo pulverizador-soplador que distribuye los organismos beneficiosos de forma homogénea sobre el cultivo.
Hasta ahora, la liberación de estos insectos auxiliares se realizaba manualmente, con operarios que repartían el material planta por planta utilizando botes con serrín y ácaros depredadores. Frente a ese método tradicional, Sprayvent introduce una aplicación mucho más uniforme y controlada. “La máquina lleva las dosis estipuladas y eso permite ser mucho más fino en la aplica -
ción. No es lo mismo hacerlo a mano que mediante un sistema mecanizado”, señala Amorós.
Una de las principales diferencias respecto a otros equipos presentes en el mercado es el uso de un coadyuvante líquido. En este caso, el fitoseido se mezcla en estado puro dentro de un depósito y, por gravedad, el líquido junto al insecto pasa a través del difusor hasta la planta.
Según explica la técnico comercial, este coadyuvante favorece la adhesión del organismo beneficioso a la superficie vegetal y genera un ambiente húmedo que facilita su establecimiento. “Es un tratamiento más completo porque el insecto queda mejor adherido a la planta y tiene unas condiciones más favorables para quedarse”, apunta.
UNA CAMPAÑA SIN GRANDES INCIDENCIAS SANITARIAS
En cuanto a la presente campaña de frutos rojos, Amorós la califica como “normal” en términos de plagas, aunque marcada por una mayor incidencia de enfermedades fúngicas debido a la elevada humedad relativa y las precipitaciones registradas en los primeros meses del año. En trips, sí se ha observado un ligero repunte, especialmente de Frankliniella occidentalis, con picos entre finales de febrero y principios de marzo.
Para hacer frente a esta situación, la estrategia ha pasado por reforzar las sueltas preventivas de enemigos naturales antes de las fechas de mayor presión y realizar liberaciones más masivas en los momentos críticos.
En general, pese al avance del control biológico, su implantación en fresa continúa siendo muy limitada en la provincia de Huelva. “Aunque la limitación de materias activas está haciendo que el sector apueste cada vez más por estas soluciones porque funcionan, pero todavía queda muchísimo camino por recorrer”, concluye.
ALICIA LOZANO
HUDISA: DONDE EL AGRICULTOR
ES EL PROTAGONISTA
Si estás leyendo esto, probablemente sabes mejor que nadie lo que hay detrás de una cosecha. Los madrugones, la incertidumbre del tiempo, la presión de que la fruta salga y tenga comprador. Hudisa nació precisamente de esa realidad, no desde un despacho, sino desde el campo mismo. Somos el resultado de agricultores que decidieron unirse para construir algo propio. Los socios son quienes trabajan la tierra. Y eso, desde el primer día, lo ha cambiado todo.
Desde Huelva, en el corazón de la mayor zona productora de frutos rojos de Europa, llevamos años demostrando que cuando los agricultores se unen, las reglas del juego cambian. No trabajamos para ellos desde fuera. Somos ellos. Y esa es la diferencia que lo explica todo.
ABIERTOS 365 DÍAS. SIN EXCEPCIONES. El campo no cierra por festivos y, nosotros, tampoco. Los 365 días del año, durante toda la campaña, recogemos la fruta. Toda. Sin importar el volumen, sin importar el día. Ese compromiso no nació de una política de empresa: nació
de entender que un agricultor no puede permitirse que su cosecha se quede sin salida. Más de mil productores llevan años comprobándolo. Y esa tranquilidad -la de saber que habrá respuesta pase lo que pase- es lo que nos piden y lo que cumplimos, campaña tras campaña.
EL PRECIO CLARO Y EL COBRO EN 30 DÍAS. SIN EXCUSAS.
En este sector se ha hablado mucho de transparencia. Nosotros preferimos practicarla. El agricultor conoce desde el principio cuánto va a recibir por su trabajo, y cobra en un plazo máximo de 30 días,
en cumplimiento estricto de la Ley de la Cadena Alimentaria. Sin letra pequeña, sin esperas que asfixian la tesorería, sin sorpresas de última hora.
Sabemos lo que significa para una explotación o una cooperativa cerrar el mes con las cuentas claras. Por eso no lo tratamos como un favor: es una obligación que asumimos con orgullo.
LA UNIÓN QUE NOS HIZO LÍDERES
Lo que un agricultor solo no puede conseguir, lo consiguen mil juntos. Esa es la esencia de Hudisa, y también la razón de nuestro crecimiento. Hoy somos líderes del sector en el sur de Europa, con tres líneas de actividad —convencional, Babyfood y orgánica— y con fresas, frambuesas, moras y arándanos transformados en purés, concentrados y fruta congelada que llegan a más de 30 países en los cinco continentes.
Certificaciones como BRC Food, IFS Food, HALAL, KOSHER o FDA no son solo sellos: son las llaves que abren mercados que de otra manera estarían cerrados para el agricultor individual. Ninguna fruta se queda sin destino. La que no entra en fresco encuentra su sitio en las líneas de transformación. Más rentabilidad, menos riesgo, más estabilidad para planificar.
UN PROYECTO PARA EL LARGO PLAZO
Invertimos en tecnología y en mejora continua porque sabemos que el merca -
NOSOTROS RECOGEMOS LA FRUTA LOS 365 DÍAS PORQUE UN AGRICULTOR NO PUEDE PERMITIRSE QUE SU COSECHA SE QUEDE SIN SALIDA
do global no espera. Colaboramos con centros tecnológicos punteros y modernizamos nuestras instalaciones con un objetivo claro: que nuestros socios lleguen a más mercados, con más competitividad y con más margen. Cada euro que reinvertimos en Hudisa es un euro que trabaja para los agricultores que lo forjaron.
Y lo hacemos pensando también en el futuro. En el suelo que heredamos y que tenemos que devolver en buen estado. En la sostenibilidad no como tendencia, sino como responsabilidad hacia las generaciones que vendrán a trabajar esta tierra después de nosotros.
ESTO LO CONSTRUIMOS JUNTOS
Más de mil agricultores forman Hudisa.
Cada uno de ellos es parte de un modelo que ha demostrado, con años y con resultados, que la unión en el campo no es un eslogan: es una ventaja competitiva real. Un modelo que lidera en el sur de Europa, que exporta a los cinco continentes y que sigue creciendo con los pies puestos en la tierra de Huelva.
En un sector donde el agricultor ha tenido que conformarse demasiadas veces con menos de lo que merecía, Hudisa es la prueba viva de que organizarse, exigir transparencia y mirar lejos tiene recompensa. No como promesa. Como trayectoria. Como resultado de la unión de quienes nunca dejaron de creer que las cosas podían hacerse mejor.
NATURPLÁS DESARROLLA TECNOLOGÍA AVANZADA PARA
OPTIMIZAR LOS CULTIVOS DE BERRIES
La agricultura actual se enfrenta a importantes desafíos derivados de las nuevas condiciones climáticas, la necesidad de optimizar los recursos y la búsqueda constante de una mayor eficiencia productiva. En este escenario, la innovación tecnológica juega un papel clave para garantizar cultivos más protegidos, estables y rentables.
Conscientes de esta realidad y de las necesidades del sector agrícola, en NaturPlás trabajamos continuamente en el desarrollo de soluciones técnicas avanzadas capaces de responder a las exigencias actuales de los productores. Fruto de esta evolución nace Naturberry, una gama de cubiertas térmicas diseñada específicamente para cultivos de berries como la fresa, frambuesa, arándano y mora.
Las cubiertas térmicas Naturberry incorporan tecnologías y aditivos específicos que aportan un elevado rendimiento técnico y una gran estabilidad durante toda la campaña agrícola. Los estabilizantes utilizados protegen los polímeros frente a la radiación ultravioleta y la degradación provocada por los radicales libres, contribuyendo a mantener las prestaciones del material en condiciones exigentes de uso.
Asimismo, la integración de copolímeros avanzados de alto rendimiento mejora significativamente las propiedades mecánicas de la cubierta, aportando una excelente durabilidad, resistencia y comportamiento
estructural. El resultado es una solución fiable, perfectamente adaptada a las exigencias de la agricultura profesional.
Aspectos destacados del Naturberry como su termicidad, miniminiza la pérdida de temperatura durante la noche, ayudando a mantener un entorno más estable dentro del invernadero. La energía térmica acumulada durante el día se libera progresivamente, permitiendo conservar la carga infrarroja en el interior y reduciendo los cambios bruscos de temperatura que pueden afectar al desarrollo del cultivo.
Las propiedades ópticas de la cubierta también desempeñan un papel fundamental en el rendimiento agrícola. La correcta difusión de la luz y la elevada transmisión de radiación fotosintéticamente activa (PAR) favorecen una iluminación más homogénea dentro del invernadero, optimizando el aprovechamiento lumínico y mejorando las condiciones de crecimiento de las plantas. Además, el bloqueo de la radiación UV exterior contribuye a crear un ambiente más favorable para el cultivo.
Toda esta tecnología es posible gracias a la experiencia y capacidad de innovación de NaturPlás en el desarrollo de soluciones agrícolas avanzadas. A través de procesos de fabricación especializados y tecnologías multicapa, la compañía continúa ofreciendo productos adaptados a las necesidades reales del campo y a las nuevas exigencias de la agricultura moderna.
Naturberry representa así una nueva generación de cubiertas térmicas diseñadas para aportar equilibrio térmico, eficiencia lumínica y altas prestaciones mecánicas en los cultivos de berries.
Cubierta térmica
Naturberry en fresa
ROCÍO CASTELLÓ – RESPONSABLE DE CALIDAD DE NATURPLÁS PLÁSTICOS AGRÍCOLAS.
AGROBÍO REFUERZA EL CONTROL BIOLÓGICO
EN BERRIES CON SOLUCIONES FRENTE A PULGÓN, TRIPS Y ARAÑA ROJA
El cultivo de frutos rojos sigue avanzando y, con él, llegan nuevos desafíos: plagas emergentes, cambio climático y la exigencia de producir sin residuos. En este contexto, el control biológico se ha consolidado como una estrategia esencial para mantener la productividad y la calidad que demanda el mercado.
La globalización y los cambios ambientales han favorecido la aparición de nuevas plagas y una mayor presión sobre los cultivos. Esta situación obliga a reaccionar con rapidez y a adoptar estrategias de manejo más integradas, preventivas y sostenibles. En berries, el éxito del control biológico depende cada vez más de combinar distintas herramientas compatibles dentro de un enfoque global de manejo integrado.
Uno de los pilares de esta estrategia es la biodiversidad funcional. La implementación de setos vegetales alrededor de las parcelas dificulta la dispersión de las plagas y favorece la presencia de enemigos naturales. Agrobío, pionera en control conservativo, diseña setos con especies arbustivas y subarbustivas de bajo mantenimiento que ayudan a mantener el equilibrio del cultivo.
Dentro de la parcela, las islas de vegetación formadas por especies seleccionadas por su floración escalonada y pequeño tamaño permiten que los organismos de control biológico encuentren recursos incluso sin presencia de plaga. Esto favorece estrategias preventivas y mantiene poblaciones activas durante toda la campaña.
NUEVAS HERRAMIENTAS FRENTE A LAS PLAGAS EMERGENTES
Esta estructura agroecológica mejora la resiliencia del cultivo y potencia la acción de enemigos naturales, especialmente frente al
pulgón, cuyos depredadores y parasitoides mejoran su instalación cuando disponen de polen y néctar cerca.
La aparición de nuevas especies de pulgón exige herramientas versátiles. Por ello, Agrobío combina mezclas de parasitoides con depredadores como Aphidoletes aphidimyza y diferentes especies de sírfidos, mejorando la eficacia frente a distintas especies de pulgón y adaptándose mejor a las condiciones ambientales de cada cultivo.
Entre las plagas más preocupantes destacan los trips invasores, como Scirtothrips spp. Su control se complica cuando se establecen en el cultivo, por lo que anticiparse resulta clave. Agrobío ha desarrollado ORIcontrol COLD, con poblaciones de Orius laevigatus seleccionadas para soportar temperaturas más bajas y disponibles en formatos de adultos y ninfas para mejorar el control de focos localizados.
La eficacia en el control de trips aumenta al combinarse con ácaros depredadores y dietas específicas que favorecen su establecimiento. Especies como A. swirskii, T. montdorensis y A. cucumeris permiten controlar estadios juveniles de trips y otras plagas como mosca blanca o araña roja.
Precisamente, la presión de Tetranychus urticae ha impulsado el uso de depredadores especializados. Agrobío ha lanzado PHYTOplus (Phytoseiulus persimilis), un nuevo
formato que incluye todos los estadios del depredador y permite un control más rápido y uniforme de los focos de araña roja.
Más allá de productos concretos, Agrobío apuesta por una estrategia integral basada en sueltas escalonadas, protocolos ajustados y acompañamiento técnico continuo. Este manejo ya se aplica en países como Portugal, Francia, Italia, Grecia, Canadá o Corea del Sur, donde destaca por su eficacia, reducción de residuos y adaptación a nuevas plagas.
En un entorno agrícola cada vez más cambiante, el control biológico se posiciona como una herramienta clave para garantizar cultivos más sostenibles, rentables y preparados para el futuro.
LAS SEIS CLAVES QUE MARCARÁN
EL FUTURO DEL SECTOR
1
LOS BIOESTIMULANTES NO SUSTITUYEN
A LOS FERTILIZANTES, COMPLEMENTAN
Si hay una idea que atraviesa al sector es que los bioestimulantes tienen un papel diferente al de fertilizantes y fitosanitarios. Existe consenso en que los bioestimulantes no vienen a sustituir directamente a los fitosanitarios tradicionales. “Ha generado un vacío, sin duda, pero los bioestimulantes no son sustitutos directos de los fitosanitarios”, señalan desde el sector. Otra insiste en que “representan una herramienta complementaria dentro de estrategias agrícolas más sostenibles”.
Las empresas coinciden en definirlos como herramientas destinadas a mejorar procesos fisiológicos de la planta: eficiencia en el uso de nutrientes, tolerancia al estrés abiótico, calidad de la cosecha o resiliencia frente a condiciones adversas. “No son sustitutos, ni de los fitosanitarios ni de las unidades fertilizantes que requiere un cultivo; su papel es potenciar la eficiencia y la resiliencia”, explican.
El sector quiere alejarse así de cualquier narrativa que presente los bioestimulantes como una solución milagro o como un reemplazo total de las herramientas tradicionales.
2
LA REGULACIÓN EMPUJA, PERO EL CAMBIO VA MÁS ALLÁ DE BRUSELAS
Aunque el factor regulatorio aparece como uno de los grandes motores del cambio, las empresas coinciden en que la transformación del modelo agrícola responde también a factores estructurales mucho más amplios.
La protección del suelo, la reducción de residuos, una agricultura más sostenible o la respuesta al estrés hídrico y climático aparecen de forma recurrente. “La agricultura está avanzando hacia sistemas donde la fisiología del cultivo y la eficiencia de los inputs cobran protagonismo”, resumen.
estables son algunos de los argumentos más repetidos. Aun así, varias empresas reconocen que el reto sigue siendo demostrar al agricultor un retorno económico claro y repetible en condiciones reales de campo.
4
EL MERCADO SIGUE ARRASTRANDO CONFUSIÓN Y SOBREEXPECTATIVAS
Otro de los puntos comunes es el reconocimiento de que todavía existe confusión en torno al concepto de bioestimulante. Las empresas valoran positivamente el impacto del Reglamento UE 2019/1009, que ha aportado una definición legal y criterios más claros, aunque admiten que persisten mensajes comerciales poco homogéneos y cierta inflación del término. “No todo vale ni todo hace de todo”, señalan.
LA ADOPCIÓN MASIVA SOLO LLEGARÁ CUANDO EL AGRICULTOR
PERCIBA EL BIOESTIMULANTE COMO UNA HERRAMIENTA
AGRONÓMICA ESTÁNDAR Y NO COMO UN COSTE AÑADIDO
3
MÁS QUE REDUCIR COSTES, BUSCAN ESTABILIZAR LA RENTABILIDAD
En un momento marcado por el incremento de costes, las empresas evitan presentar los bioestimulantes como una simple herramienta de ahorro. El discurso gira más en torno a la optimización y la estabilidad productiva. “Su valor no está en producir más, sino en producir mejor, reducir la variabilidad y asegurar cosechas consistentes y rentables”, apuntan.
La mejora de la eficiencia nutricional, la reducción de pérdidas por estrés y la capacidad de mantener rendimientos más
También aparece una autocrítica importante sobre las expectativas generadas. Varias compañías advierten de que muchos agricultores siguen esperando resultados inmediatos, similares a los de un fitosanitario convencional, cuando el enfoque de los bioestimulantes es distinto y mucho más preventivo.
5
EL PRINCIPAL ERROR: USARLOS SIN ESTRATEGIA AGRONÓMICA
Las compañías coinciden en que buena parte de los malos resultados provienen de un uso incorrecto. “El bioestimulante no es una solución aislada, sino una pieza clave en el engranaje de un correcto plan de fertilización”, explican y reconocen que el reto está en cambiar la mentalidad tradicional de actuar solo cuando el problema ya es visible.
6
EL FUTURO PASA POR MÁS CIENCIA
Las perspectivas de crecimiento del mercado son compartidas por todas las empresas consultadas, aunque también coinciden en que el sector se dirige hacia una fase mucho más exigente y profesionalizada. Con más ensayos, más validación científica, soluciones microbiológicas avanzadas y una mayor integración con la agricultura digital.
FERNANDO PEREA
Certis Belchim: bioestimulantes para cultivar con éxito en cualquier entorno
Bajo el concepto “cultiva donde tú quieras”, Certis Belchim refuerza su portfolio con soluciones nutricionales y bioestimulantes diseñadas para acompañar al cultivo en cualquier condición, adaptándose a cada momento fisiológico y a las nuevas exigencias del sector.
Una de las claves del portfolio de nutricionales y bioestimulantes de Certis Belchim es su organización según los distintos momentos fisiológicos del cultivo, lo que facilita su entendimiento y aplicación en campo. Así, las soluciones se agrupan en cuatro grandes bloques: cuidado del suelo, desarrollo vegetativo, floración/cuaje y maduración de frutos.
En la fase de cuidado del suelo, productos como Proactive® Humic, HYT-A®, Incrementum® Root o SperSal® contribuyen a mejorar la estructura del suelo, la actividad radicular y la disponibilidad de nutrientes. Durante el desarrollo vegetativo, soluciones como Certamin®, Cruzado® IDHA, Proactive® Complex Vigor o N-Expert® favorecen un crecimiento equilibrado y una nutrición eficiente. En momentos clave como la floración y
el cuaje, destacan productos como C-Bio Grow® e Incrementum® Bloom, orientados a mejorar el cuajado y el desarrollo inicial del fruto. Finalmente, en la fase de maduración, Proactive® K contribuye a optimizar peso, calibre y calidad final de la cosecha.
Este enfoque permite al agricultor adaptar su estrategia a diferentes condiciones de cultivo, aportando soluciones eficaces incluso en condiciones adversas.
Otro de los pilares del portfolio es su excelente relación calidad-precio. Certis Belchim pone a disposición del agricultor soluciones eficaces y fiables basadas en tecnologías contrastadas a un coste competitivo, facilitando su incorporación en todo tipo de explotaciones.
Además, Mitsui & Co (grupo empresarial propietario de Certis Belchim) invierte en la adquisición de materias primas y tecnologías que permiten mejorar la competitividad de Certis Belchim gracias a una continua inversión en investigación y desarrollo. Esta apuesta se materializa, entre otros, en la producción de extractos de algas marinas Ascophyllum nodosum a través de la empresa irlandesa C&B Agri Enterprise Limited, donde se emplean procesos de extracción en frío que garantizan la máxima calidad y efectividad en campo.
Con este portfolio, Certis Belchim continúa apostando por acompañar al agricultor con soluciones prácticas, eficaces y adaptadas a los nuevos retos del sector.
CLEOPATRA® MEJORA CALIDAD, PRODUCCIÓN Y REDUCE DAÑOS POSTCOSECHA
Formulado a base de ácido salicílico, Cleopatra® ofrece un potente efecto protector frente a situaciones de estrés abiótico severo. Además, los ensayos muestran que mantiene la producción comercial incluso en condiciones adversas como frío, virosis, radiación o déficit hídrico.
FMC Agricultural Solutions ha lanzado Cleopatra®, un bioestimulante foliar formulado a base de ácido salicílico, diseñado para mejorar la sanidad vegetal de frutas y hortalizas y optimizar su rendimiento en condiciones de estrés. Aplicado a bajas dosis, actúa como complemento a las soluciones habituales de protección de cultivos, contribuyendo a mantener la producción y la calidad en situaciones adversas.
La eficacia de esta solución se basa en una formulación altamente asimilable por la planta, que facilita su rápida metabolización y permite optimizar el uso de energía en momentos críticos. De este modo, el cultivo se prepara frente al estrés desde fases tempranas, evitando caídas productivas y favoreciendo la estabilidad de la calidad del fruto.
Entre sus principales ventajas, destaca su facilidad de uso, con aplicaciones foliares a bajas dosis, de forma periódica y compatible con otras soluciones. Además, durante el ciclo productivo, favorece una recuperación más rápida de la planta ante daños mecánicos, condiciones climáticas adversas o situaciones propias del desarrollo del cultivo, permitiendo mantener el potencial productivo.
El resultado es una mejora significativa en la calidad final: mayor contenido en materia seca, incremento de compuestos antioxidantes, mejores niveles de grados Brix y color, así como una mayor resistencia durante la cadena logística y una menor susceptibilidad a daños por enfermedades postcosecha.
Experiencias Demostrativas 2025/2026
Objetivo:
Experiencias Demostrativas 2025/2026
Objetivo:
CLEOPATRA® DEMUESTRA MAYOR RESISTENCIA DURANTE LA CADENA LOGÍSTICA Y UNA MENOR SUSCEPTIBILIDAD A DAÑOS POR ENFERMEDADES POSTCOSECHA
UN MODO DE ACCIÓN DIFERENCIAL FRENTE AL ESTRÉS Cleopatra® combina ácido salicílico con una mezcla específica de cationes que resultan clave para apoyar a la planta en momentos de alta exigencia fisiológica. A diferencia de otros bioestimulantes, no solo actúa de forma preventiva, sino que favorece activamente la recuperación del cultivo, proporcionando herramientas fisiológicas para responder con rapidez y eficacia ante situaciones adversas.
Los ensayos de campo realizados por FMC en distintos cultivos demuestran que su eficacia se basa en la activación de múltiples procesos fisiológicos esenciales para el crecimiento y la resiliencia de la planta, como la defensa antioxidante, la termotolerancia, la absorción y el transporte de nutrientes, la respiración, la regulación estomática o la senescencia foliar.
Asimismo, regula la actividad de hormonas de crecimiento como las auxinas, el etileno o el ácido jasmónico, acelerando la respuesta de la planta frente al estrés. Paralelamente, atenúa los efectos del ácido abscísico, favorece la acumulación de prolina, glicinabetaina y azúcares, y promueve la síntesis de compuestos fenólicos y
Parvispinus
antocianinas, optimizando la actividad de las enzimas antioxidantes y reforzando la resistencia frente al estrés abiótico.
UNA SOLUCIÓN CERTIFICADA PARA MÚLTIPLES CULTIVOS
Cleopatra® cuenta con certificación como bioestimulante conforme a la normativa europea y puede utilizarse en cultivos extensivos, leñosos, hortícolas, flores y plantas medicinales. En hortícolas, se recomiendan entre tres y cuatro aplicaciones a partir del trasplante o durante la fase de desarrollo foliar, con intervalos de aproximadamente 21 días.
Con este lanzamiento, FMC refuerza su apuesta por soluciones innovadoras y basadas en la ciencia, orientadas a ayudar al agricultor a proteger el potencial productivo de sus cultivos en un contexto cada vez más condicionado por el estrés climático y agronómico.
Caracteristicas de
Cleopatra®
HERRAMIENTAS CLAVE PARA LA RENTABILIDAD Y RESILIENCIA AGRÍCOLA
La agricultura actual se enfrenta a un cambio de paradigma marcado por la regulación y el clima. Ángel Torres, Sales Account Manager en Yara Iberian, analiza cómo los bioestimulantes han pasado de ser una opción secundaria a convertirse en el eje estratégico de la eficiencia nutricional y la protección del rendimiento del cultivo en un contexto de incertidumbre.
El sector hortofrutícola vive una transformación profunda. La retirada progresiva de materias activas en la Unión Europea ha generado un vacío que, si bien no puede ser cubierto directamente por los bioestimulantes, ha impulsado su adopción como herramientas esenciales para reforzar la fisiología de las plantas. En este escenario, Ángel Torres, Sales Account Manager en Yara Iberian, destaca que no nos encontramos ante una simple moda, sino ante una evolución lógica del modelo agrícola hacia sistemas donde la eficiencia de los inputs y la salud del cultivo son los protagonistas.
UNA TRANSICIÓN HACIA LA EFICIENCIA ECONÓMICA
Atrás quedó la percepción del bioestimulante como un gasto extra. En el contexto actual de costes crecientes, estas soluciones se posicionan como una herramienta de optimización económica. Según Torres, el enfoque de Yara se centra en demostrar con evidencias cómo estos productos permiten mejorar la eficiencia en el uso de fertilizantes, reducir las pérdidas por estrés hídrico o térmico y, en última instancia, aumentar la rentabilidad por hectárea.
Sin embargo, el camino no está exento de retos. El mercado todavía presenta cierta
EL SALTO DEFINITIVO LLEGARÁ
CUANDO EL BIOESTIMULANTE
SEA PERCIBIDO COMO PARTE ESTÁNDAR DEL MANEJO AGRONÓMICO, NO COMO UN COMPLEMENTO
confusión técnica y mensajes comerciales heterogéneos. Para Torres, el error más común es el uso de bioestimulantes de forma puntual sin una estrategia agronómica detrás o con expectativas irreales de sustitución de fitosanitarios. “El bioestimulante no es una solución aislada, sino una pieza clave en el engranaje de un correcto plan de fertilización”. Su función no es reemplazar las unidades fertilizantes, sino potenciar la resiliencia del cultivo ante un estrés agronómico estructural que es especialmente dinámico en la Península Ibérica.
INNOVACIÓN Y FUTURO
La apuesta de Yara por la vanguardia tecnológica se materializa en un portfolio que busca
la especialización y la evidencia científica. Para este año 2026, la compañía introduce novedades significativas como el YaraVita OLIVO PRO, un producto diseñado específicamente para el olivar con una formulación en suspensión que maximiza la eficiencia. Asimismo, la tecnología YaraAmplix OPTIMIZE se integra en soluciones de fertirriego y movilizadores de calcio, permitiendo un control más preciso de la nutrición vegetal.
Ángel Torres, Sales Account Manager en Yara Iberian.
El futuro del mercado apunta hacia una fase de madurez, con una mayor integración de soluciones microbiológicas y modelos de agricultura digital. Para que la adopción sea masiva, Torres señala que es fundamental la profesionalización de la recomendación técnica y la demostración clara del retorno económico en campo. El objetivo final es que estas herramientas dejen de verse como complementos para ser aceptadas como una parte estándar del manejo agronómico profesional.
MAFA: INNOVACIÓN EN FERMENTACIÓN DIRIGIDA PARA CREAR BIOESTIMULANTES DE NUEVA GENERACIÓN
En un contexto agrícola marcado por la degradación del suelo, la pérdida de fertilidad y la presencia creciente de diferentes tipos de contaminantes, la empresa MAFA se posiciona como un referente en biotecnología aplicada al desarrollo de soluciones sostenibles. Su línea de investigación en fermentación dirigida representa una de las apuestas tecnológicas para generar bioestimulantes microbianos de alta precisión, diseñados para responder a problemas reales del campo.
La fermentación dirigida consiste en cultivar microorganismos bajo condiciones controladas para favorecer la producción de metabolitos, enzimas o estructuras biológicas con una función concreta. A diferencia de una fermentación convencional, el objetivo aquí es orientar el proceso hacia un resultado técnico específico: mayor actividad bioestimulante, efecto protector, tolerancia al estrés o una interacción más beneficiosa con la planta. Este enfoque permite seleccionar y potenciar microorganismos o consorcios microbianos que contribuyan a una mejor implantación del cultivo, al tiempo que abre la puerta a productos con una acción más precisa sobre la semilla, la rizosfera y el entorno inmediato del suelo.
ESTE ENFOQUE ABRE LA PUERTA A PRODUCTOS CON UNA ACCIÓN MÁS PRECISA SOBRE LA SEMILLA, LA RIZOSFERA Y EL ENTORNO INMEDIATO DEL SUELO
La principal fortaleza de esta estrategia está en su capacidad para actuar en dos niveles. Por un lado, la semilla recibe una primera capa de protección y estímulo en un momento crítico de su desarrollo creando mejores condiciones para una emergencia uniforme y un desarrollo inicial más vigoroso. Pero su alcance va más allá de la semilla. En suelos contaminados o empobrecidos, estos bioestimulantes pueden contribuir a hacer más favorable el entorno radicular, mejorar la actividad microbiana y reducir el impacto biológico de factores de estrés como los metales pesados. No siempre se trata de eliminar el
contaminante de forma inmediata, sino de amortiguar sus efectos sobre la planta y avanzar, al mismo tiempo, en la recuperación funcional del suelo.
La propuesta de MAFA encaja con una agricultura que demanda soluciones más precisas, sostenibles y eficaces. Al integrar ciencia, innovación y economía circular, la compañía convierte residuos agroindustriales en productos de alto valor y reduce la dependencia de insumos químicos, abriendo paso a un modelo productivo más eficiente y respetuoso con el entorno.
En definitiva, la fermentación dirigida se perfila como una de las grandes palancas de la nueva biotecnología agrícola. Y MAFA quiere situarse en esa transición, con una propuesta que combina conocimiento microbiológico, visión industrial y compromiso con una agricultura más resiliente.
Rigor científico y eficacia probada
La progresiva retirada de materias activas en la Unión Europea ha impulsado una evolución natural hacia modelos de producción más sostenibles y tecnificados. En este contexto, la compañía Seipasa lidera la transición hacia una agricultura de alto valor, donde la innovación y el rigor científico permiten maximizar el rendimiento de las cosechas mediante soluciones de origen natural que ya cuentan con el máximo aval normativo.
El sector ha dejado atrás la era de las promesas comerciales para entrar en la de la evidencia estadística. El Reglamento UE 2019/1009 ha profesionalizado el mercado al exigir que cada beneficio declarado en la etiqueta sea validado mediante ensayos de eficacia con resultados estadísticamente significativos, supervisados por organismos acreditados. Esta normativa no solo aporta claridad técnica, sino que otorga al agricultor la seguridad jurídica y la confianza de que los productos aplicados han sido agronómicamente probados.
Lainco impulsa la eficiencia agrícola
En un entorno marcado por el cambio climático y una regulación cada vez más exigente, la empresa Lainco se posiciona como un actor estratégico en la transición hacia modelos productivos más sostenibles. Su enfoque combina la innovación científica con una labor fundamental de formación técnica para el agricultor.
EL MERCADO ESTÁ CAMBIANDO: EL VALOR DE LAS NUEVAS SOLUCIONES YA NO RESIDE EN EL PRECIO, SINO EN EL RIGOR CIENTÍFICO Y EL CONOCIMIENTO APLICADO QUE RESPALDA CADA APLICACIÓN EN EL CAMPO
Estas herramientas, bajo la categoría de bioestimulantes, no actúan como sustitutas de los fitosanitarios tradicionales, sino como aliadas estratégicas. Al mejorar el estado general y el vigor del cultivo, permiten que la planta despliegue su máximo potencial genético y esté mejor preparada para resistir el estrés ambiental y el ataque de patógenos.
Seipasa ha consolidado esta apuesta por la transparencia técnica con el registro europeo de soluciones clave como Kynetic4 y SeiZen bajo la categoría CFP 6 (B). Junto a innovaciones en biocontrol como el bioherbicida Seithor, la firma ofrece un portfolio diseñado para optimizar cada fase del ciclo productivo. Como sostiene la dirección de la compañía, el éxito agrícola ya no se mide por el precio del insumo, sino por el conocimiento técnico y la innovación, que garantizan una rentabilidad real y segura.
La agricultura actual se encuentra en una encrucijada donde la retirada de materias activas obliga a buscar nuevas herramientas. Lainco defiende que los bioestimulantes no deben verse como sustitutos directos de los fitosanitarios, sino como herramientas complementarias que mejoran procesos fisiológicos como la absorción de nutrientes, la calidad de las cosechas y, especialmente, la tolerancia al estrés abiótico.
El papel de Lainco es crucial para superar la confusión que aún existe en el sector. La empresa enfatiza que estos productos deben integrarse en estrategias preventivas y planificadas, preparando a la planta antes de que aparezca el problema, en lugar de actuar como soluciones de choque ante daños visibles. Esta labor de divulgación busca generar la confianza necesaria para que la adopción de estas tecnologías sea masiva y efectiva.
Como muestra de este compromiso con la rentabilidad y la innovación, Lainco presenta en 2026 DROOPY, un bioestimulante diseñado específicamente para el cultivo del olivar. Esta solución responde a una necesidad crítica: facilitar la caída de la aceituna durante la recolección para reducir los costes de cosecha.
En definitiva, Lainco proporciona ventajas competitivas clave, demostrando que la ciencia y la sostenibilidad pueden ir de la mano para asegurar el futuro del sector.
Teresa Molina, BIO Product Manager en LAINCO.
“El valor de los bioestimulantes no está en producir más, sino en producir mejor”
Los bioestimulantes avanzan en el sector agrícola europeo impulsados por un contexto donde la presión regulatoria, la retirada de materias activas y la necesidad de mantener la rentabilidad están obligando a redefinir las estrategias de manejo agronómico. Sin embargo, desde TIMAC AGRO insisten en que su papel debe entenderse desde la complementariedad y no como un sustituto directo de fertilizantes o fitosanitarios.
Así lo defiende Mikel Domínguez Arrizabalaga, Product Manager de TIMAC AGRO y doctor en Biotecnología, quien considera que la desaparición de determinadas materias activas ha generado “un vacío parcial”, aunque matiza que los bioestimulantes “no pueden cubrir estas necesidades de la misma manera que lo hacen los fitosanitarios”. Su función, explica, está orientada a mejorar el vigor vegetal, optimizar el funcionamiento del cultivo y estimular los mecanismos naturales de defensa de la planta.
Para Domínguez, el verdadero valor de estas soluciones está en su capacidad para
integrarse dentro de estrategias de manejo más amplias, combinadas con biocontrol y programas de nutrición eficientes. “Su valor no está en producir más, sino en producir mejor, reducir la variabilidad y asegurar cosechas consistentes y rentables”, señala.
El responsable de TIMAC AGRO apunta además que el sector vive una transición marcada principalmente por la regulación europea y el contexto geopolítico, factores que están acelerando la búsqueda de modelos más sostenibles y técnicamente eficientes. En este escenario, considera clave agilizar el acceso a nuevas soluciones
mediante iniciativas regulatorias que faciliten la innovación.
El crecimiento del mercado de bioestimulantes, añade, ya no responde únicamente a una tendencia comercial, sino a un avance científico cada vez más especializado. “Cada vez hablamos más de moléculas específicas y funciones concretas, y menos de materias primas genéricas”, explica.
No obstante, Domínguez reconoce que aún existe cierta confusión en torno al uso de estos productos, especialmente cuando se aplican sin un objetivo agronómico definido o intentando sustituir herramientas para las que no han sido diseñados. Por ello, insiste en que la transferencia de conocimiento y el asesoramiento técnico serán determinantes para consolidar una adopción masiva en los próximos años.
Mikel Domínguez, Doctor en Biotecnología y Product Manager en TIMAC AGRO.
MERCAMADRID SE PREPARA PARA UNA NUEVA ETAPA DE INVERSIÓN Y CAMBIO
La ampliación de las concesiones administrativas y la gestión del fin de ciclo previsto para 2032 ha abierto un escenario de estabilidad e incertidumbre a partes iguales.
Mercamadrid se encuentra en un punto de inflexión histórico. La modificación del reglamento y la garantía de continuidad de Mercamadrid S.A. más allá de 2032 han aportado una seguridad jurídica fundamental para que las empresas vuelvan a planificar a largo plazo. Tras años de incertidumbre, el nuevo marco prevé licitaciones antes de 2028 con plazos de entre 15 y 20 años, lo que, aunque inferior a los 50 años actuales, permite desbloquear inversiones en infraestructuras y tecnología.
LA INVERSIÓN COMO RESPUESTA A LA ESTABILIDAD
Empresas como CMR Group ya están aprovechando este horizonte para reforzar su modelo operativo. Según su director gerente, Jesús López, la estabilidad permite una visión de crecimiento que se traduce en nuevos almacenes y digitalización de la comunicación comercial mediante pantallas de gran formato. Por su parte, desde Hermanos Montes, Raúl Fernández destaca que sin esta prórroga era imposible amortizar inversiones en servicios y profesionalización, señalando que el mercado necesita ahora una armonización normativa más homogénea.
En una línea similar, Frutas Candil apuesta por la eficiencia operativa. Su director comercial, Vicente Candil, subraya que esta etapa es clave para que las empresas puedan modernizar
cámaras frigoríficas, iluminación y maquinaria, ganando competitividad sin perder la esencia del suministro diario al profesional.
EL NUDO DEL HORARIO
Sin embargo, existe un consenso casi total en que la infraestructura no sirve de nada sin un cambio de horario. Para Joaquín Rey, director de FruitGrowing Quality, el horario nocturno es el centro de todos los desequilibrios y advierte de un “bloqueo gremial”: un 80% del sector desea el cambio, pero el 20% restante impide el avance. Este modelo nocturno está “matando al cliente” tradicional, cuya falta de competitividad reduce la capilaridad del mercado.
Desde Asomafrut, Santiago Blázquez y Sergio Fernández insisten en que el cambio de horario debe ser obligatorio para todos con el fin de evitar rupturas en la unidad de mercado. La dificultad de atraer a las nuevas generaciones, que rechazan el estilo de vida nocturno y el trabajo en sábado, pone en riesgo el relevo generacional tanto en los puestos como en las fruterías detallistas.
ESPECIALIZACIÓN
Ante la presión de la gran distribución, la figura del mayorista evoluciona hacia la especialización extrema. Como ejemplo, La Froutique (Hermanos Montes) ha logrado crecimientos del 25% anual apostando por productos diferenciales, como las nuevas
variedades de uva y tomates de sabor, trasladando al consumidor que la calidad tiene un precio.
En conclusión, Mercamadrid afronta una transformación profunda, donde el mayorista sigue siendo un “vehículo imprescindible” entre producción y consumo. El éxito de esta nueva etapa dependerá de si el sector es capaz de coordinarse para modernizar no solo sus paredes, sino sus propias reglas de juego y adaptarse a un consumidor que exige calidad, sostenibilidad y un servicio cercano.
MERCAMADRID IS GEARING UP FOR A NEW PHASE OF INVESTMENT AND CHANGE
The extension of administrative concessions until 2032 has opened up a new chapter. It has provided the legal certainty that businesses need to resume long-term planning. The success of this new phase will depend on whether the sector can work together to modernise and adapt to consumers who demand quality, sustainability and a personalised service.
LA UNIDAD ALIMENTARIA ANTE SU PUNTO DE INFLEXIÓN
La gestión directa del servicio público y la vida indefinida de Mercamadrid, S.A. más allá del 2032 aporta estabilidad al mercado, pero también obliga a afrontar cambios estructurales en horarios, infraestructuras y orientación comercial. Santiago Blázquez y Sergio Fernández, gerente y miembro del Comité de Dirección respectivamente, de ASOMAFRUT analizan este nuevo escenario.
FERNANDO PEREA
NUEVO MARCO
Mercamadrid afronta una etapa clave por la finalización de las actuales autorizaciones administrativas, prevista para enero de 2032. Santiago Blázquez explica que la modificación del reglamento de prestación de servicios fija ya parte de los criterios para la futura licitación, que deberá convocarse antes de que finalice 2028.
Según detallan, “van a tener un régimen similar al actual”, basado en autorizaciones administrativas. Las empresas deberán volver a concurrir. El nuevo plazo, previsiblemente, será inferior al anterior: frente a los 50 años actuales, se plantea un periodo de entre 15 y 20 años. “Nos habría gustado que fuesen 50 años, e incluso 60, mucho mejor”, reconocen.
La nueva regulación aporta seguridad al sector porque despeja parte de la incertidumbre sobre la continuidad del mercado, al menos desde el punto de vista legal y administrativo.
Sin embargo, advierte que la renovación administrativa no será suficiente si Mercamadrid no afronta cambios estructurales. “Si no se hacen otros cambios, no va a servir de nada”, afirman. Para Fernández, el reto no es solo renovar contratos, sino adaptar el modelo de mercado a una realidad comercial muy distinta.
UN MODELO COMERCIAL ATRACTIVO Uno de los principales problemas es que “Mercamadrid sigue funcionando con esquemas pensados para otro momento del sector”. Hace décadas, el detallista tradicional concentraba gran parte del comercio. Hoy, el peso se ha desplazado hacia supermercados, distribución organizada y nuevos operadores.
Blázquez lo resume con claridad: “necesitamos una evolución que permita la supervivencia del canal”.
El horario aparece como uno de los grandes debates pendientes. Muchos mayoristas consideran que sin una modificación real del calendario y horario será difícil abrir una nueva etapa. Fernández señala que existe voluntad de cambio, pero siempre bajo una condición, que sea obligatorio para todos. Explica que el miedo del sector es que una aplicación desigual rompa la unidad de mercado y favorezca a unos operadores frente a otros.
El horario nocturno está generando dificultades crecientes para contratar personal y atraer a nuevas generaciones. “La gente no quiere la noche, ni quiere trabajar los sábados”, afirman.
Este problema afecta tanto a mayoristas como a detallistas. La actividad actual exi-
ge jornadas muy duras y poco compatibles con las expectativas laborales actuales. Por eso, el cambio de horario no se plantea solo como una cuestión operativa, sino también como una condición para hacer más atractivo el negocio.
EL PAPEL DE LA ASOCIACIÓN
La asociación de mayoristas tiene un papel fundamental en este proceso. Según Blázquez, su labor consiste en escuchar a las empresas, ordenar sus reivindicaciones y trasladarlas a Mercamadrid y al Ayuntamiento. “Lo que hacemos es alinear los intereses de todos los mayoristas y trabajar en esa dirección”, explica. La asociación representa a una parte mayoritaria de los puestos, lo que le permite actuar como interlocutor sectorial y mejorar el reconocimiento de su papel esencial en la cadena alimentaria.
Ambos defienden que el mayorista sigue siendo una pieza imprescindible para productores y detallistas. Su papel permite concentrar la oferta, garantizar trazabilidad, cumplir normativa sanitaria y facilitar el acceso a una gran diversidad de productos. Sin mercados centrales, muchos pequeños productores y compradores tendrían dificultades para operar de forma eficiente.
UN ANTES Y UN DESPUÉS
El horizonte de 2032 puede marcar un punto de inflexión para los responsables de Mercamadrid, el momento actual debe aprovecharse para impulsar cambios reales en horarios, infraestructuras, normativa y modelo comercial. “El modelo de negocio tiene que adaptarse a las nuevas necesidades de la cadena alimentaria”, concluyen. La continuidad de Mercamadrid como gran mercado de referencia dependerá no solo de renovar autorizaciones, sino de ofrecer una perspectiva clara de futuro para las empresas que operan en él.
Santiago Blázquez, gerente y Sergio Fernández, miembro del Comité de Dirección de ASOMAFRUT.
EL MERCA SE JUEGA SU TRANSFORMACIÓN
La ampliación de las concesiones en Mercamadrid abre una nueva etapa para el principal mercado mayorista hortofrutícola de España. En un contexto de crecimiento del consumo de producto premium, presión sobre los costes logísticos y transformación de los hábitos de compra, compañías como CMR Group ven en este nuevo escenario una oportunidad para reforzar inversiones, acelerar la digitalización y replantear el modelo operativo del mercado.
LA AMPLIACIÓN IMPULSA LA INVERSIÓN
Para las empresas instaladas en Mercamadrid, la eliminación del límite temporal de las concesiones previsto inicialmente para 2032 supone estabilidad jurídica y capacidad de planificación a largo plazo.
Desde CMR consideran que este nuevo marco permitirá desbloquear inversiones que muchas compañías habían paralizado ante la incertidumbre sobre el futuro del mercado. La propia empresa ya ha ejecutado nuevas inversiones en instalaciones y comunicación comercial, con un nuevo almacén y la incorporación de grandes pantallas de visualización de producto en sus puestos. “La ampliación del plazo de concesión nos ayuda a tener una visión de crecimiento a medio y largo plazo”, explica Jesús López, director gerente de CMR Group en Madrid.
UN MERCADO EN TRANSICIÓN
Más allá del debate concesional, el sector mayorista atraviesa una transformación profunda. Aunque el papel tradicional del mayorista sigue siendo esencial dentro de la cadena de distribución, el perfil empresarial está evolucionando para adaptarse a nuevas exigencias de mercado.
La digitalización se ha convertido en uno de los pilares de esa modernización. En el caso de CMR, la compañía trabaja con sistemas integrados que conectan en tiempo real sedes, puertos y plataformas logísticas internacionales, permitiendo monitorizar stocks, llegadas de mercancía y disponibilidad de producto de importación.
EL GRAN RETO: HORARIOS Y RELEVO GENERACIONAL
Si hay un debate que concentra buena parte de la preocupación del sector es el de los horarios y los días de venta en Mercamadrid. Para muchos operadores, la modernización del mercado pasa inevitablemente por abandonar un modelo operativo considerado obsoleto. “El primer paso para transformar Mercamadrid es cambiar el horario nocturno y los días de venta”, señala López.
Apuntan a que la falta de adaptación horaria está impactando directamente
en el relevo generacional de las empresas familiares. Cada vez son más los mayoristas que se jubilan sin continuidad familiar, provocando procesos de absorción empresarial y concentración progresiva del mercado, “las nuevas generaciones no quieren ese estilo de vida”.
LA AMPLIACIÓN DEL PLAZO DE CONCESIÓN NOS AYUDA A TENER UNA VISIÓN DE CRECIMIENTO A MEDIO Y LARGO PLAZO
EL MAYORISTA MANTIENE UN PAPEL CLAVE Pese al avance de la gran distribución y los cambios en el consumo, López defiende que el mayorista continúa siendo un eslabón imprescindible dentro de la cadena alimentaria. Sin embargo, la capacidad de
FERNANDO PEREA
Jesús López, director gerente de CMR Group en Madrid.
transformación del sector dependerá también de la unidad empresarial dentro de organizaciones como Asomafrut.
Mercamadrid afronta una etapa decisiva, la combinación de estabilidad concesional, inversión tecnológica, adaptación
logística y transformación comercial marcará el posicionamiento del mercado en los próximos años. El sector coincide en una idea, si se acometen los cambios estructurales pendientes, Mercamadrid puede reforzar todavía más su liderazgo europeo en el negocio hortofrutícola.
MERCAMADRID’S TRANSFORMATION IS AT STAKE
The extension of concessions at Mercamadrid marks the start of a new phase. Against a backdrop of growing demand for premium products, pressure on logistics costs and changing shopping habits, companies such as CMR Group see this new landscape as an opportunity to boost investment, accelerate digitalisation and rethink the market’s operating model.
The company has already made new investments in facilities and commercial communication, with a new warehouse and the installation of large product display screens at its stalls.
EL SECTOR MAYORISTA ANTE SU PROPIO BLOQUEO
El debate sobre el futuro de Mercamadrid vuelve a poner el foco en el modelo operativo del mercado. Más allá de la gestión o la nueva concesión, Joaquín Rey, Director de FruitGrowing Quality, admite que el principal reto no es estructural, es sectorial. No está limitado por su infraestructura ni por su regulación, sino por la falta de evolución de su propio sector. Y el cambio, más que depender de decisiones externas, pasa por una transformación interna aún pendiente.
EL SECTOR FRENTE A SÍ MISMO
Lejos de situar el foco en la gestión, Joaquín Rey plantea un diagnóstico claro, el problema de Mercamadrid no es institucional, sino gremial. El mercado dispone de normas, infraestructuras y ubicación, pero el propio sector no está funcionando de forma coordinada. “Es difícil avanzar en un sector que no está haciendo bien las cosas”, afirma, señalando directamente a la falta de unidad entre mayoristas como principal freno del cambio.
Este desajuste se traduce en un obstáculo colectivo para transformar el modelo, donde una minoría sin visión de cambio logra arrastrar al conjunto. “Hay un 80% que quiere cambiar, pero no convence al 20% restante”, resume, evidenciando un bloqueo estructural.
tes”, advierte, reflejando un problema que trasciende generaciones.
HAY UN 80% QUE QUIERE
CAMBIAR EL HORARIO, PERO NO CONVENCE AL 20% RESTANTE
EL HORARIO COMO EJE DEL PROBLEMA
Para Rey, el horario nocturno se sitúa en el centro de todos los desequilibrios. No solo condiciona la operativa del mercado, sino que impacta directamente en la competitividad y en la sostenibilidad del modelo.
Explica que el propio sector ha generado una dinámica que se retroalimenta, “somos nosotros los que rompemos nuestras propias reglas”. La competencia por adelantar la actividad ha llevado a un sistema donde nadie quiere cambiar si no lo hacen todos. “La gente no quiere la noche… ni mayores, ni jóvenes, ni migran -
A esto se suma un impacto directo en el cliente. “Este deja de ser competitivo por costes que redundan en el precio y por horario”, apunta, en un contexto donde la tienda especializada pierde competitividad frente a otros canales más eficientes.
LA PÉRDIDA DE CAPILARIDAD
Uno de los efectos más críticos del modelo actual es la progresiva desaparición del comercio tradicional, base histórica del mercado. Con este tema es contundente, “estamos matando a nuestro cliente”. El sistema actual dificulta la viabilidad de las fruterías, tanto por costes como por condiciones operativas, generando un círculo ‘vicioso’ de pérdida de volumen.
Esto tiene implicaciones estructurales para toda la cadena, “al haber menos puntos de venta, hay menor capilaridad y, como consecuencia, dificultad para dar salida a la producción”. En este contexto,
el mayorista sigue siendo una pieza clave. “Es un vehículo imprescindible”, afirma, destacando su papel como enlace entre producción y consumo. Sin embargo, su función solo se sostiene si el cliente final, el detallista, se mantiene activo.
UN POTENCIAL DESAPROVECHADO
A pesar de este diagnóstico, el potencial de Mercamadrid es incuestionable. “Tenemos la mejor ubicación logística de España”, con una capacidad única de conexión y distribución.
Además, la ampliación de la concesión más allá de 2032 introduce un elemento positivo, estabilidad para invertir. “Nos deja capacidad de amortización en las inversiones”, destacando que este horizonte era imprescindible para plantear proyectos a largo plazo. Pero, insiste en que no basta con renovar la concesión. “No es una nueva etapa, es una adaptación”, subraya. El mercado debe alinearse con las necesidades del cliente actual, no con las inercias del pasado.
FERNANDO PEREA
“Si no probamos el cambio de horario, nunca sabremos si es el camino correcto”
Vicente Candil, director comercial de Frutas Candil, considera que el proceso de transformación previsto para 2032 permitirá a las empresas ganar eficiencia y competitividad sin alterar la esencia del modelo mayorista.
El proceso de transformación previsto en Mercamadrid de cara a 2032 representa, para muchas empresas del sector hortofrutícola, una oportunidad para modernizar sus instalaciones y adaptar la actividad comercial a las nuevas exigencias del mercado. Así lo asegura Vicente Candil, director comercial de Frutas Candil, quien considera que esta nueva etapa permitirá a las empresas presentes en la Unidad Alimentaria introducir mejoras en cámaras frigoríficas, iluminación y maquinaria, favoreciendo una mayor eficiencia operativa.
Desde Frutas Candil subrayan que estos cambios no alterarán el modelo tradicional de uso del mercado, basado en la venta al por mayor y en el suministro diario de frutas y hortalizas
a clientes profesionales. “Seguiremos trabajando en el mismo concepto de mercado mayorista, pero con herramientas más modernas y adaptadas a las necesidades actuales”, apunta Vicente.
También insiste en la necesidad de abordar un cambio horario en el mercado mediante pruebas piloto que permitan evaluar su impacto real sobre todos los operadores. “Si no se pone en marcha una prueba, nunca sabremos si el camino es el correcto”.
El responsable comercial considera además que la figura del mayorista mantiene intacta su función dentro de la cadena alimentaria. En este sentido, destaca la importancia del
servicio cercano y personalizado que ofrecen las empresas del sector a detallistas, supermercados y operadores logísticos.
No obstante, reconoce que el consumo evoluciona cada vez más hacia las cadenas de supermercados, tanto grandes superficies como comercios de proximidad. Una realidad que, según explica, obliga a los mayoristas a reforzar su capacidad logística y de servicio para responder a las nuevas demandas del mercado.
En materia de infraestructuras, el director comercial de Frutas Candil considera prioritario que Mercamadrid a nivel global avance en climatización, sostenibilidad y conservación del producto.
Vicente Candil, director comercial de Frutas Candil.
“LA CLAVE ESTÁ EN NO QUEDARSE INMÓVILES”
La renovación del horizonte de Mercamadrid abre una ventana de estabilidad para los operadores, pero también obliga al sector a revisar su modelo. Raúl Fernández, CEO de La Froutique, valora el impacto de la nueva concesión, el reto del cambio horario y la evolución de un mercado que necesita adaptarse a nuevos consumidores, clientes y formas de distribución.
SEGURIDAD JURÍDICA PARA INVERTIR
La ampliación del horizonte temporal de Mercamadrid supone para Raúl Fernández, ante todo, seguridad jurídica. Aunque matiza que no se trata tanto de “eliminar” el límite de 2032 como de prorrogar o renovar la concesión por un nuevo periodo, considera que el cambio permite a las empresas volver a planificar.
“Ahora mismo tengo un límite temporal de enero de 2032. ¿Qué inversión puedes hacer a seis años vista? Ninguna, porque no la amortizas”, explica. En este sentido, la renovación abre “una ventana a la inversión”, tanto por parte de los operadores como del propio mercado. Para empresas como Hermanos Montes, que están en crecimiento, este nuevo marco permite seguir avanzando en espacio, servicios y profesionalización.
Uno de los cambios que Fernández considera necesarios es la armonización normativa dentro de Mercamadrid. Actualmente conviven distintas zonas y reglamentos, por lo que ve positivo que se establezca un criterio más homogéneo para todos los operadores.
este cambio con el relevo generacional del comercio tradicional. “Este año se nos han jubilado tres clientes y sus hijos no quieren seguir”, explica.
ESPECIALIZACIÓN
La Froutique representa una evolución dentro del modelo mayorista tradicional. La empresa ha apostado por un nicho muy especializado, con una oferta orientada a la calidad, producto diferencial y servicio. Según Fernández, este enfoque ha permitido crecer de forma sostenida.
El frutero puede asesorar, recomendar y explicar el producto. Por eso, Fernández considera imprescindible que el minorista tenga condiciones de trabajo que le permitan seguir profesionalizándose.
LA DEMANDA NACE DEL CONSUMIDOR, PERO SE CONSTRUYE DESDE LA CADENA
EL CAMBIO HORARIO
El horario vuelve a aparecer como uno de los grandes temas pendientes. Para Fernández, el modelo actual limita la competitividad de Mercamadrid y dificulta tanto la relación con clientes de fuera de Madrid como la continuidad del comercio minorista. “El reglamento indica que el mercado abre a las seis de la mañana. Solo con ceñirnos a eso ya sería un cambio total”, afirma. Además, vincula directamente
“La empresa está creciendo a un nivel del 10% o 12% anual, y este último año un 25%”, apunta. La especialización no implica trabajar aislados. Al contrario, Fernández defiende las sinergias entre operadores mayoristas para ofrecer soluciones completas a los clientes.
EL CONSUMIDOR Y NUEVAS TENDENCIAS
La evolución del consumidor es otro de los pilares del análisis. Para Fernández, la demanda “nace del consumidor, pero se construye desde la cadena”. El mayorista tiene un papel relevante al seleccionar producto, generar conocimiento y trasladar valor al minorista.
Entre las tendencias de consumo, destaca especialmente la uva, que considera “una revolución”, por su facilidad de consumo, su disponibilidad durante más meses y la evolución varietal. También señala el crecimiento del tomate de sabor, aunque advierte que el consumidor debe asumir que la calidad tiene un precio: “El tomate con sabor vale dinero”.
UN CAMBIO NECESARIO PARA SEGUIR LIDERANDO
Raúl Fernández ve Mercamadrid con actividad, potencial y buena posición para seguir siendo uno de los grandes mercados europeos. Pero advierte que esa posición solo se mantendrá si operadores y gestión evolucionan en la misma dirección.
La clave, para La Froutique, está en no quedarse inmóviles: más seguridad jurídica, un horario adaptado a las necesidades reales, más servicios, mayor especialización y profesionalización y una conexión más real con las necesidades del cliente.