REVISTA
®
DES
DE C
UBIE
RTA
•E
SP
• CA
EC
PITÁ
IA
NM
L•
UTIO
ZAB
MÉXICO Y LATINOAMÉRICA SEPTIEMBRE-OCTUBRE 2026 • AÑO 1 • NÚMERO 03
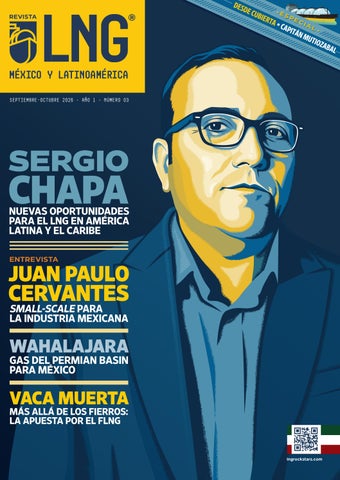
SERGIO
CHAPA
NUEVAS OPORTUNIDADES PARA EL LNG EN AMÉRICA LATINA Y EL CARIBE ENTREVISTA
JUAN PAULO CERVANTES SMALL-SCALE PARA LA INDUSTRIA MEXICANA
WAHALAJARA GAS DEL PERMIAN BASIN PARA MÉXICO
VACA MUERTA MÁS ALLÁ DE LOS FIERROS: LA APUESTA POR EL FLNG
lngrockstars.com
AL
Gas Natural
promotor del
BIENESTAR
Impulsa hogares, fortalece la industria y mueve al país hacia un futuro más próspero y sustentable.
HASTA
20% de ahorro para los hogares vs gas LP
HASTA
50%
de reducción en costos energéticos para la industria
HASTA
80%
menos emisión de contaminantes en transporte
Energía que impulsa EL BIENESTAR DE MÉXICO
2amgn.mx |
|
Septiembre-Octubre 2026
• LNG México y Latinoamérica
[CONTENIDO]
BITÁCORA LNG
PORTADA
LA PRIMERA MANIOBRA:
CUANDO EL OCÉANO TERMINA Y COMIEZA LO DELICADO
NUEVAS OPORTUNIDADES PARA EL LNG EN AMÉRICA LATINA Y EL CARIBE
por Ramón A. Mutiozabal
SERGIO CHAPA
SENIOR LNG ANALYST / POTEN & PARTNERS
12
6 Sistema Wahalajara
E.U.A. Roadrunner
Waha Hub
REVISTA
CHARLA ENTRE EXPERTOS
®
JUAN PAULO CERVANTES CAVAZOS
MÉXICO Y LATINOAMÉRICA
Ingrockstars.com
Trans Pecos
Tarahumara (Corredor de Chihuahua)
Ojinaga / El Encino Interconexión El Encino (Propuesta)
El Encino/ La Laguna
MÉXICO La Laguna/ Aguascalientes interconexión Aguascalientes (Propuesta)
OCÉANO PACÍFICO
Zapotlanejo
Manzanillo LNG
LNG a pequeña escala, una pieza clave para la industria mexicana
LIDERAZGO EJECUTIVO
Julio Castillo Ybarra
por Marcela Gastélum
Presidente & CEO
Sistema Wahalajara: gas del Permian Basin para la industria mexicana GOLFO DE MÉXICO
por Pablo Ramírez
Villa de Reyes/ Aguascalientes/ Guadalajara (VAG) (En construcción) Planta Eléctrica Tierra Mojada
Manzanillo /Guadalajara Reversal (En construcción)
20
Del mercado eléctrico al del gas: la competitividad de México a partir del LNG Gasoductos:
Operando
Plan, propuesta o en construcción.
Eduardo Dorantes
16
Vicepresidente Ejecutivo
Karla García Gil
Fuente: S&P Global Platts
por Karen Ileana Ortiz
28
Dirección Editorial
Marcela Gastélum
Relaciones Institucionales
EDITORIAL por Karla García Gil............................................................................. 3 LNG Y TRANSICIÓN ENERGÉTICA por Ana Laura Ludlow................................4 BITÁCORA LNG - DESDE CUBIERTA por Ramón A. Mutiozabal....................... 6 EN VOZ DE LOS EXPERTOS por María Schiaffino........................................... 10 PORTADA - Sergio Chapa.................................................................................... 12 ENTREVISTA CON JUAN PAULO CERVANTES por Marcela Gastélum............ 16 CASO DE ÉXITO por Pablo Ramírez...................................................................20 SEGURIDAD ENERGÉTICA por Usue Abad........................................................22 RETOS Y OPORTUNIDADES por Óscar Santibáñez........................................ 24 PANORAMA ENERGÉTICO por Fernando Sagnay............................................26 COMPETITIVIDAD por Karen Ileana Ortiz Ortega.............................................28 LNG KIDS por Lyla Castillo...................................................................................30
COLABORACIÓN EDITORIAL
Ana Laura Ludlow Fernando Sagnay Karen Ileana Ortiz Lyla Castillo Marcela Gastélum María Eugenia Schiaffino Óscar Santibáñez Pablo Ramírez Ramón A. Mutiozabal Sergio Chapa Usue Abad ARTE Y ESTRATEGIA DIGITAL
Jacob Hernández Dirección de Arte
energy transition consulting Desarrollo Web
Sofía Gryllo
Estrategia MKT
Nuestra misión: Difundir conocimiento estratégico y técnico sobre el Gas Natural Licuado (LNG) en México y Latinoamérica, a través de una plataforma editorial de contenido especializado, riguroso y accesible que fortalezca la toma de decisiones, impulse la profesionalización del sector energético y fomente una comunidad informada, colaborativa y con sentido humano. LNG México y Latinoamérica investiga sobre la seriedad de sus anunciantes, pero no se responsabiliza con las ofertas relacionadas con los mismos. Los textos aquí publicados son de carácter colaborativo, voluntario y sin ánimo de lucro. El contenido de los artículos no refleja necesariamente la opinión de los editores. Todos los derechos reservados. Prohibida su reproducción parcial o total, incluyendo cualquier medio electrónico o magnético para fines comerciales.
LNG México y Latinoamérica •
Septiembre-Octubre 2026
| 1
+20 años
DE EXPERIENCIA
Manufactura metal-mecánica
SISTEMAS ARTIFICIALES DE PRODUCCIÓN
Servicio a pozos
INNOVACIÓN Y MANUFACTURA
Equipos de producción
Infraestructura
SERVICIOS PARA LA INDUSTRIA PETROLERA
Innovación
SIN LÍMITES EN LA INNOVACIÓN PETROLERA 2
|
Septiembre-Octubre 2026 • LNG México y Latinoamérica Conoce más sobre nuestras soluciones: www.grupovordcab.com
CARTA EDITORI A L Por: Karla García Gil
Directora Editorial
E
l desarrollo de la industria del gas natural en México y América Latina está entrando en una etapa en la que construir infraestructura ya no es suficiente. Durante años, la conversación se concentró en ampliar las redes de gasoductos, incrementar capacidades de transporte y conectar nuevas regiones con los grandes centros de producción. Esa expansión transformó mercados, impulsó industrias y permitió integrar territorios que antes enfrentaban limitaciones energéticas. Hoy, sin embargo, el desafío es más amplio: construir sistemas capaces de resistir interrupciones, adaptarse a una demanda cambiante y responder con rapidez a nuevas oportunidades. En esta edición de LNG México y Latinoamé rica ponemos el foco en esa transformación. Desde los grandes corredores de gasoductos hasta las soluciones de LNG a pequeña escala; desde el almacenamiento y las unidades flotantes hasta los nuevos proyectos de exportación; desde la construcción naval que sostiene el comercio mundial hasta los marcos regulatorios que hacen posible cada inversión, los contenidos de esta publicación reflejan las distintas dimensiones de un mismo de safío: construir una cadena de suministro más flexible, integrada y resiliente. La experiencia reciente de distintos mercados de la región demuestra que la vulnerabilidad puede surgir en cualquier punto de la cadena. Las emergencias no avisan: pueden desencadenarse por un fenómeno meteorológico, una falla de infraestructura, la concentración
LNG México y Latinoamérica •
“
La vulnerabilidad puede surgir en cualquier punto de la cadena. Las emergencias no avisan”.
de proveedores o la falta de rutas alternativas de suministro. Cuando el gas escasea, aumenta el costo de la generación eléctrica, se pone en riesgo la continuidad de la actividad industrial y se erosiona la competitividad de economías enteras. Por ello, el almacenamiento comienza a adquirir una relevancia estratégica que durante mucho tiempo permaneció en segundo plano. Contar con reservas operativas permite amortiguar interrupciones, administrar variaciones de demanda y ganar tiempo cuando una fuente de suministro deja de estar disponible. No se trata simplemente de guardar moléculas, sino de incorporar capacidad de respuesta a un sistema energético cada vez más interconectado. En este contexto, México se encuentra en una posición especialmente interesante. Su integración con el mercado estadounidense le proporciona acceso a una fuente competitiva de gas, mientras que su geografía, infraestructura portuaria y conexión con dos océanos abren posibilidades para participar en el comercio internacional de LNG. Al mismo tiempo, el crecimiento industrial, el nearshoring, los centros de datos y las nuevas necesidades de generación eléctrica incrementarán la presión sobre las redes existentes. El futuro del gas natural en nuestra región no dependerá solamente de producir o trans portar más. Dependerá de nuestra capacidad para integrar infraestructura, almacenamiento, logística, tecnología y regulación en sistemas flexibles y resilientes.
Septiembre-Octubre 2026
| 3
LNG Y TRANSICIÓN ENERGÉTI CA
gas natural:
Pilar de la generación eléctrica en México y Perú Por: Ana Laura Ludlow
E
Directora general de Generación en Engie Perú
l gas natural ha logrado consolidarse como la columna vertebral de los sistemas de generación eléctrica en varios países de Latinoamérica. En esta ocasión, me gustaría enfocarme en dos de ellos que conozco de cerca: México y Perú. Más allá de su rol como recurso de transición en la ruta hacia la descarbonización, el gas natural es un habilitador de la estabilidad del sistema, la competitividad de costos y la flexibilidad operativa. Sin embargo, a medida que aumenta su participación en la matriz de generación, también lo hacen las vulnerabilidades estructurales.
En México, este combustible representa alrededor del 55–60% de la generación eléctrica total, impulsado en gran medida por una extensa flota de centrales de ciclo combinado. Su posición dominante no está sustentada en la abundancia doméstica, sino en la dependencia de importaciones: cerca del 70–75% del suministro de gas del país proviene de Estados Unidos. La dinámica refleja una profunda integración del mercado del gas de América del Norte, que ha permitido a México acceder a este recurso a precios competitivos, particularmente proveniente de las cuencas de producción de shale en Texas. Dicha integración introduce una dependencia estructural que expone al sistema eléctrico mexicano a riesgos exógenos. Los eventos de febrero de 2021, durante la tormenta invernal en Texas, evidenciaron claramente esta vulnerabilidad. Las condiciones climáticas extremas interrumpieron la producción upstream y la infraestructura midstream en Estados Unidos, reduciendo drásticamente los flujos de gas hacia México y generando
4
|
escasez de suministro, salidas forzadas de generación y un incremento significativo en los precios de la electricidad. La lección de este evento no es cuestionar el modelo de integración —de hecho, el acceso al mercado de gas estadounidense sigue siendo una ventaja estratégica—, sino reconocer la necesidad de fortalecer la resiliencia del sistema. Esto implica avanzar en el desarrollo de producción doméstica, siempre que pueda lograrse a costos competitivos a nivel global, así como abordar ineficiencias como la quema de gas (flaring), que sigue representando una oportunidad desaprovechada para incrementar el suministro. Por su parte, Perú presenta una configuración diferente, pero que conduce a una exposición comparable a riesgos de suministro. El sistema eléctrico del país es altamente sensible a las condiciones climáticas, debido a la alta participación de las plantas hidroeléctricas en la matriz energética, cuyo respaldo proviene de la generación térmica, que depende en gran medida del gas natural extraído de los campos de Camisea. Este recurso típicamente representa entre el 40–45% de la generación eléctrica. Su contribución aumenta de manera significativa en periodos de baja hidrología, cuando la generación a gas se convierte en el principal mecanismo para compensar la reducción de la producción hidroeléctrica. En este sentido, el gas natural desempeña un rol crítico para el sistema, actuando como el ancla de confiabilidad en una matriz dominada por la hidroelectricidad. Sin embargo, la dependencia de Perú está menos vinculada al suministro externo y más
Septiembre-Octubre 2026
• LNG México y Latinoamérica
El almacenamiento no es únicamente una herramienta de optimización comercial; es un pilar fundamental de la seguridad
A pesar de sus distintos orígenes, los riesgos que enfrentan México y Perú comparten una misma naturaleza. Los dos sistemas son altamente dependientes del gas natural y vulnerables a interrupciones físicas, ya sean externas o internas, con un alto impacto sobre la infraestructura crítica. En ambos casos, estas disrupciones se traducen en inestabilidad y aumentos abruptos en los costos de generación. Esta convergencia pone de manifiesto una brecha crítica en las estrategias energéticas
de ambos países: la ausencia de capacidades suficientes de almacenamiento de gas. El almacenamiento no es únicamente una herramienta de optimización comercial; es un pilar fundamental de la seguridad energética. Permite absorber shocks de corto plazo, suavizar las fluctuaciones de oferta y garantizar la continuidad del servicio en condiciones extremas. En su ausencia, los sistemas se ven obligados a recurrir a soluciones de respaldo costosas y más intensivas en carbono, comprometiendo tanto los objetivos económicos como los ambientales. Para México, el desarrollo de almacenamiento estratégico —ya sea mediante yacimientos agotados, cavernas salinas o mayor flexibilidad en terminales de regasificación de LNG— fortalecería significativamente la resiliencia frente a interrupciones externas de suministro. En el caso de Perú, el almacenamiento podría funcionar como un amortiguador ante interrupciones de infraestructura y la variabilidad estacional, particularmente en periodos en los que los recursos hídricos se encuentran limitados. De cara al futuro, el gas natural seguirá desempeñando un papel central en los sectores eléctricos de ambos países. Su capacidad para proporcionar generación flexible y relativamente baja en emisiones lo convierte en un recurso indispensable en sistemas que incorporan cada vez más energías renovables variables. Sin embargo, los eventos de los últimos años han dejado claro que el acceso al gas no es suficiente; garantizar la confiabilidad del suministro en todas las condiciones es igualmente crítico.
I LU S T R AC I Ó N : J H R
energética.
a la concentración interna. El sistema depende estructuralmente de un número limitado de activos de producción y transporte de gas, con una infraestructura de gasoductos que carece de suficiente redundancia. Esta concentración genera un riesgo de punto único de falla, que se evidenció de manera contundente en marzo de 2026, cuando una explosión en un gasoducto clave interrumpió el suministro hacia las centrales de generación. Las consecuencias fueron inmediatas y severas: la generación debió migrar hacia combustibles líquidos, provocando incrementos de costos de hasta diez veces en algunos segmentos.
LNG México y Latinoamérica •
Septiembre-Octubre 2026
| 5
BITÁCORA LNG LNG -- DESDE DESDE CUBIERTA CUBIERTA BITÁCORA
la primera maniobra:
Cuando el océano termina y comienza lo delicado Por: Ramón A. Mutiozabal
Capitán de Buques LNG
Tras días observando únicamente agua y cielo, el barco entra en una especie de equilibrio. Cada miembro de la tripulación conoce su rutina. Los relojes se ajustan al siguiente huso horario. Las comidas marcan el paso de las horas. El océano, inmenso y aparentemente vacío, se convierte durante un tiempo en nuestro hogar. Sin embargo, cuando el puerto comienza a aparecer en el radar, algo cambia, porque para un marino llegar no significa que el viaje haya terminado, sino que empieza la parte más delicada.
La costa aparece primero en las pantallas La mayoría de las personas imagina la llegada a puerto como una imagen casi cinematográ fica. La realidad suele comenzar mucho antes. Normalmente, la primera costa que vemos no aparece por la ventana del puente, sino en una pantalla. Los radares empiezan a detectar ecos costeros a decenas de millas de distan cia. Los sistemas electrónicos de navegación muestran cómo la derrota prevista converge con los canales de acceso y las estaciones del
6
|
Sistema de Identificación Automática (AIS), instalaciones de comunicación ubicadas en tierra firme que forman parte del rastreo y seguridad de barcos, comienzan a poblarse con nombres de otros buques. Después de días viendo apenas unos pocos contactos en el radar, de repente aparecen pesqueros, remolcadores, prácticos, mer cantes entrando y saliendo y embarcaciones de recreo. El océano abierto queda atrás. Volvemos al mundo de las distancias cortas y las decisiones rápidas.
La maniobra empieza mucho antes Uno de los errores más comunes es pensar que una maniobra comienza cuando el barco reduce velocidad. En realidad, puede haber empezado muchas horas antes. Antes de alcanzar la costa, el equipo de puente revisa el plan de navegación para la aproxima ción final. Se comprueban cartas electrónicas, avisos a los navegantes, profundidades dis ponibles, previsiones meteorológicas, mareas, corrientes y tráfico esperado. En un buque LNG moderno, estas revisiones forman parte de una planificación minuciosa. Transportamos una carga extraordinaria, no solo por su valor económico, sino por las exigencias de seguridad que acompañan cada operación. Sin embargo, la mar tiene una costumbre muy antigua: recordarnos que ningún plan
Septiembre-Octubre 2026
• LNG México y Latinoamérica
I LU S T R AC I Ó N : J AC O B H E R N Á N D E Z
D
espués de varios días de navegación oceánica, el mar parece haber encon trado su ritmo. Las guardias se suceden con normalidad, los partes meteorológicos apenas traen sorpresas y el buque avanza de forma constante hacia su destino.
sobrevive exactamente igual al contacto con la realidad.
El práctico sube a bordo Existe una figura poco conocida fuera del ámbito marítimo y absolutamente fun damental dentro de él: el práctico. Cuando un gran buque llega a puerto, un marino espe cializado en ese encla ve sube a bordo para asesorar al capitán durante la ma niobra. Este conoce las corrientes
LNG México y Latinoamérica •
Septiembre-Octubre 2026
locales, los efectos del viento, las particulari dades del canal, los remolcadores disponibles, los muelles y las limitaciones operativas. La maniobra es un trabajo en equipo. El práctico aporta conocimiento local, el capitán aporta el conocimiento completo del buque y ambos persiguen exactamente el mismo objetivo: realizar una operación segura.
El puente cambia de personalidad Durante una travesía oceánica, un puente pue de ser un lugar sorprendentemente tranquilo. Una guardia nocturna en mitad del Atlántico puede transcurrir durante horas con apenas algunas comunicaciones por radio y pequeños ajustes de rumbo.
| 7
BITÁCORA LNG - DESDE CUBIERTA
Pero durante una maniobra, el puente se transforma. El práctico se incorpora al equi po, los oficiales ocupan sus posiciones y se establecen comunicaciones permanentes con proa, popa y la sala de máquinas, mientras los remolcadores informan de su situación, la estación de prácticos coordina los movimien tos y el control portuario supervisa el tráfico. Cada persona conoce exactamente qué debe hacer y, sin embargo, todos saben que cualquier error de comunicación puede convertirse en un problema. Por eso, una parte esencial de la maniobra consiste simplemente en hablar correctamente.
La navegación moderna está llena de tecnología avanzada, pero sigue dependiendo de algo tan sencillo como una conversación clara entre seres humanos.
El factor humano La tecnología actual permite conocer con exactitud la posición del buque, la intensidad del viento, la velocidad sobre el fondo o la dis tancia al muelle. Sin embargo, sigue existiendo algo que ningún sistema electrónico puede sustituir completamente: el juicio humano. Los marinos aprenden pronto que dos manio bras nunca son exactamente iguales. Puede tratarse del mismo puerto, el mismo barco y el mismo atraque, pero siempre cambian el viento, la corriente, el tráfico o la visibilidad. Por eso la navegación sigue siendo una profesión profundamente humana y las decisiones continúan siendo responsabilidad de las personas.
Cuando los cabos quedan firmes Y entonces llega el momento. El barco se en cuentra alineado, la velocidad es prácticamente nula y los cabos comienzan a llegar a tierra. Las estachas se tensan, los remolcadores se liberan y las últimas comprobaciones se completan. Finalmente, alguien comunica por radio una frase sencilla: “Todos los cabos firmes”.
Trescientos metros de barco
Un LNG moderno puede transportar suficiente energía para abastecer durante semanas a millones de personas, pero cuando se aproxima a un muelle toda esa inmensidad debe controlarse con precisión casi artesanal.
8
|
Esa normalidad es precisamente lo extraordi nario. Cuando el público contempla un gran metanero, normalmente ve acero, tuberías y tanques. Nosotros vemos algo más: años de aprendizaje, confianza, responsabilidad y el momento en que el océano queda atrás para dar paso a una nueva etapa del viaje. Al fin y al cabo, la navegación no consiste úni camente en cruzar mares. También consiste en saber llegar.
Septiembre-Octubre 2026
• LNG México y Latinoamérica
I LU S T R AC I Ó N : J H R
Hay un momento durante toda maniobra que suele impresionar a quienes lo observan desde tierra. Es cuando un buque de casi trescientos metros parece deslizarse lentamente hacia un espacio que, desde la distancia, se mira demasiado pequeño.
La maniobra ha terminado. A partir de ese instante comienza otra operación: la carga, la descarga, las inspecciones y la vida normal del puerto.
LNG México y Latinoamérica •
Agosto-Septiembre 2026
| 9
EN VOZ DE LOS EXPERTOS
el reloj o los fierros:
La apuesta de Vaca Muerta por el FLNG Por: María Eugenia Schiaffino
E
n el sector energético, la discusión ya no es geológica. Quien sigue hablando únicamente del potencial del subsuelo llega tarde: Vaca Muerta ya demostró que posee recursos de clase mundial, capaces de competir con las mejores cuencas no convencionales, incluida la Cuenca Pérmica (Permian Basin) de Estados Unidos.
Analista del mercado de hidrocarburos y consultora en oil & gas
Hoy el verdadero dilema es otro: el tiempo. La ventana de oportunidad para el gas natural no será eterna y el tren está pasando ahora, impulsado por la reconfiguración del mercado energético tras la crisis europea y por la demanda sostenida de Asia.
Argentina LNG en el contexto de los grandes exportadores mundiales
105 88
24
Estados Unidos (exportado 2025)
Fuente: IGU/Shell.
10
|
Qatar
Australia
La premisa es “primero exportar, después escalar”. No se trata de esperar el proyecto perfecto, sino de ganar credibilidad ejecutando rápido. Si no monetizamos el recurso ahora que el mundo busca diversificar sus fuentes de suministro, el gas se va a quedar bajo tierra.
El giro estratégico hacia el FLNG
Capacidad de licuefacción / exportación (MTPA)
110.7
La visión de Horacio Marín, CEO de Yacimientos Petrolíferos Fiscales (YPF), expresada en una entrevista recientemente publicada en LNG México y Latinoamérica, refleja ese pragmatismo. La velocidad de ejecución pasó a ser la única métrica verdaderamente relevante. Ya no hay margen para los tiempos de la política ni para los ciclos tradicionales de los grandes proyectos corporativos.
Argentina (proy. 2035)
La decisión de dejar de lado, en una primera etapa, la planta de licuefacción onshore (en tierra) por unidades flotantes (FLNG) no es un capricho técnico; es una respuesta a la urgencia del mercado. Moverse hacia los barcos es apostar a los fierros que pueden entrar en operación antes de que se cierre la ventana geopolítica. Las razones que definen este cambio de rumbo son: • Velocidad de ejecución: Los barcos FLNG permiten exportar años antes que cualquier megaproyecto de cemento en la costa. • Previsibilidad de costos: En una industria donde los sobrecostos suelen hundir pro-
Septiembre-Octubre 2026
• LNG México y Latinoamérica
yectos, las unidades flotantes ofrecen un esquema de inversión mucho más controlado. • Flexibilidad operativa: Su carácter modular es una capacidad que el cemento no tiene, escalando el aforo a medida que la infraestructura de transporte lo permita.
Infraestructura Geográfica
El verdadero cuello de botella
ARGENTINA
El desafío ya no está en el reservorio, sino “arriba de la tierra”. En el shale de gran escala, la competitividad se juega en la logística y la sincronización. Si no hay una coordinación perfecta entre el transporte de arena, el abastecimiento de agua, la disponibilidad de sets de fractura y la rotación del personal, el Valor Presente Neto (VPN) de los proyectos se destruye. Hoy el estándar para ser competitivos son las más de 50 etapas de fractura por pozo. Lograr esto requiere de una disciplina operativa militar. En Vaca Muerta, la continuidad es crítica: pequeñas ineficiencias multiplicadas por cientos de etapas impactan directamente en la rentabilidad. No es solo un tema de ingeniería; es una transformación cultural hacia un modelo de “hub energético” que exige formación técnica acelerada y una logística que no puede fallar ni un minuto en el campo.
Cuenca Neuquina
Vaca Muerta
Para dimensionar »
»
Potencial de exportación: Proyecciones superiores a los 30,000 mdd anuales en la próxima década. Ubicación estratégica: Costa de la provincia de Río Negro, seleccionada por sus ventajas logísticas.
»
Capacidad inicial: 12 MTPA mediante tecnología de FLNG.
»
Infraestructura masiva: Requiere la construcción de uno de los gasoductos más grandes en la historia del país y el desarrollo de cientos de nuevos pozos en Vaca Muerta.
»
Socios estratégicos: Acuerdos de ingeniería con ENI y validación global a través de XRG (ADNOC).
LNG México y Latinoamérica
•
Gas extraído mediante perforación horizontal (2,500-3,500 m) y fractura multietapa.
Septiembre-Octubre 2026
Gasoducto dedicado San Matías
(Vehículo S.M. Pipeline S.A.), 36 pulgadas, 580 km, capacidad 50 MMm3/día.
Nodo Punta Colorada
Terminal Golfo San Matías Fondeo a 40 m de profundidad
Instalación offshore a 35 km al sur de Las Grutas (Río Negro).
OCÉANO AT L Á N T I C O
| 11
P O R T A D A
SERGIO CHAPA
SENIOR LNG ANALYST / POTEN & PARTNERS
NUEVAS OPORTUNIDADES PARA LA CONTRATACIÓN DE LNG EN AMÉRICA LATINA Y EL CARIBE 12
|
Septiembre-Octubre 2026
• LNG México y Latinoamérica
P O R T A D A
E
l mercado del Gas Natural Licuado en América Latina y el Caribe (ALC) se encuentra en un periodo de transición, marcado por un suministro interno de gas desigual, una demanda
estructuralmente flexible y una creciente exposición a la volatilidad de los mercados globales. Eventos recientes, como los cambios en la dinámica de suministro derivados del conflicto con Irán, refuerzan la necesidad de que la región adopte estrategias de contratación más diversificadas e invierta en nueva infraestructura.
¿Qué factores determinan la demanda de LNG en la región?
I LU S T R AC I Ó N : J AC O B H E R N Á N D E Z
América Latina y el Caribe representa aproximadamente el 8% de la población mundial y de la capacidad de regasificación de Gas Natural Licuado, pero solo alrededor del 4% de la capacidad mundial de licuefacción, lo que pone de relieve su papel como región importadora neta. Sin embargo, sus recursos de gas natural están distribuidos de manera desigual y, a menudo, se encuentran lejos de los centros de demanda, por lo que el LNG resulta necesario para cubrir este déficit.
CARACTERÍSTICAS CLAVE DEL MERCADO DE ALC La región se caracteriza por su fragmentación y menor escala frente a otros mercados de LNG. La demanda se distribuye entre usuarios y zonas geográficas más pequeñas, lo que favorece soluciones adaptadas a diferentes volúmenes y necesidades:
A pesar de contar con una capacidad de importación significativa —de aproximadamente 97 millones de toneladas por año (MTPA)—, la utilización efectiva sigue siendo baja y se sitúa en torno al 15% en la mayoría de los años. Esto refleja el perfil particular de la demanda en la región.
»
Transporte por camión
»
Entrega en contenedores ISO
»
Descargas de carga parcial
»
Licuefacción a pequeña escala
El LNG se utiliza principalmente como combustible de respaldo para la generación eléctrica, especialmente en sistemas que dependen en gran medida de la energía hidroeléctrica. Como consecuencia, las importaciones son muy variables y están estrechamente vinculadas a las condiciones meteorológicas.
Además, el LNG compite con combustibles alternativos como el diésel y el gas LP, lo que exige precios competitivos y una logística flexible, especialmente en las etapas finales de la cadena de suministro.
LNG México y Latinoamérica •
Septiembre-Octubre 2026
El conflicto con Irán ha reducido la oferta mundial de LNG, generando un mercado más ajustado para 2026-2027 y una mayor competencia por los cargamentos, especialmente para los compradores de ALC frente a Europa y Asia.
| 13
P O R TA D A
“
México está pasando de ser un importador de LNG a un potencial centro de exportación, respaldado por una sólida conectividad mediante gasoductos con Estados Unidos”.
Durante los periodos de sequía asociados con El Niño, por ejemplo, la demanda de LNG aumenta drásticamente a medida que los países comSERGIO CHAPA pensan la reducción de la generación hidroeléctrica. Fuera de estos periodos, las importaciones tienden a situarse muy por debajo de la capacidad disponible. En paralelo, la reducción de las lluvias estacionales ha limitado la disponibilidad de agua en el Canal de Panamá, lo que genera restricciones al tránsito e incertidumbre operativa para los cargamentos de LNG que circulan entre las cuencas del Atlántico y el Pacífico.
¿Qué países ofrecen las mayores oportunidades de crecimiento?
América Latina y el Caribe concentra cerca del 8% de la población mundial y de la capacidad de regasificación de LNG, pero solo el 4% de la capacidad de licuefacción.
14
|
Brasil sigue siendo el principal mercado de LNG en ALC. Las recientes subastas de energía adjudicaron 17.1 GW de capacidad de generación a gas, lo que podría traducirse en una demanda adicional hacia finales de la década. Si bien parte de este suministro provendrá de gas nacional, gasoductos e importaciones, esta expansión genera oportunidades significativas a lo largo de la cadena de valor, particularmente en el despliegue de unidades flotantes de almacenamiento y regasificación (FSRU), el desarrollo de gasoductos y la infraestructura eléctrica. Por su parte, Colombia, con una población de más de 54 millones de personas, está ganando relevancia. La caída de la oferta interna, junto con el crecimiento de la demanda, ha impulsado nuevos proyectos de infraestructura para la importación de LNG. Actualmente se
evalúan 14 proyectos, con una capacidad conjunta de alrededor de 14 MTPA. En el corto plazo, el LNG será clave para cubrir el déficit de suministro mientras avanzan los desarrollos de gas offshore y shale gas. México presenta un perfil diferente: está pasando de ser un importador de LNG a posicionarse como un potencial centro de exportación, gracias a su conexión por gasoductos con Estados Unidos. Con múltiples proyectos de exportación propuestos, el país se está posicionando para monetizar el gas estadounidense en los mercados mundiales. Argentina también avanza en sus planes de exportación, mediante el desarrollo gradual de unidades flotantes de licuefacción (FLNG), aunque el crecimiento dependerá del desarrollo de la actividad de upstream y de la expansión de infraestructura. En cuanto a la oferta, la producción de LNG en la región sigue siendo limitada y se concentra en Trinidad y Tobago, Perú y México. No obstante, las tasas de utilización suelen situarse por debajo de la capacidad debido a la disminución de la disponibilidad de gas de alimentación, así como a labores de mantenimiento e interrupciones causadas por condiciones meteorológicas.
¿Cuál es el esquema actual de contratación de LNG y cómo avanza? El entorno de contratación de Gas Natural Licuado en ALC difiere notablemente del de los mercados más maduros. La región depende en gran medida de las compras en el mercado spot y de contratos a corto plazo; solo alrededor de 11 MTPA están sujetas a contratos de largo plazo, una cifra muy inferior a la capacidad total de regasificación.
Septiembre-Octubre 2026
• LNG México y Latinoamérica
Esta situación responde principalmente a la variabilidad de la demanda asociada al clima, al menor tamaño de los mercados y a la escala y capacidad crediticia limitadas de los compradores. La mayoría de los contratos de largo plazo se estructuran bajo la modalidad Delivered Ex Ship (DES), en la que los vendedores se encargan de la logística de transporte. Si bien esto simplifica la adquisición para los compradores, suele implicar un mayor costo. En respuesta a la creciente volatilidad, está surgiendo un enfoque de contratación más equilibrado, que combina contratos de largo plazo para cubrir la demanda base, acuerdos de mediano plazo para mantener la flexibilidad y compras en el mercado spot para atender las necesidades de corto plazo.
¿Dónde están las principales oportunidades de inversión? Las principales están en toda la cadena de valor del Gas Natural Licuado. Por un lado, en infraestructura de importación, como unidades flotantes de almacenamiento y regasificación (FSRU), unidades flotantes de almacenamiento (FSU) y terminales de regasificación. También hay oportunidades en exportación, especialmente en FLNG, así como en transporte, almacenamiento y logística. La distribución a pequeña escala, como camiones, contenedores e instalaciones de carga, también representa un área con potencial de crecimiento. Además, la reestructuración del mercado, particularmente en Brasil, podría impulsar la actividad de fusiones y adquisiciones, mientras que las limitaciones de infraestructura en mercados de exportación emergentes LNG México y Latinoamérica •
como Guyana, Surinam y Argentina presentan oportunidades a largo plazo. Por otra parte, se espera que las recientes iniciativas de inversión en los segmentos upstream y midstream de Venezuela contribuyan a monetizar los recursos de gas actualmente sin salida comercial y a fortalecer la integración energética regional. Con el tiempo, el gas venezolano podría suministrar materia prima adicional a la planta de Atlantic LNG en Trinidad y Tobago, al tiempo que respalda las exportaciones por gasoducto a Colombia, ayudando así a paliar el déficit de suministro en ambos mercados y a optimizar la utilización de la infraestructura existente.
¿Cuáles son las perspectivas hacia adelante? De cara al futuro, el mercado de ALC seguirá marcado por sus características fundamentales: una demanda flexible, mercados fragmentados y una oferta interna limitada.
Las principales
Ante el aumento de la volatilidad mundial, los compradores priorizan la diversificación del suministro y la flexibilidad contractual frente a las estrategias de abastecimiento basadas en una única fuente. Asimismo, la capacidad de la región para incrementar rápidamente las importaciones en situaciones críticas —como los años de sequía— seguirá siendo un factor determinante.
oportunidades
Si bien la capacidad de exportación podría aumentar en mercados específicos, se prevé que América Latina y el Caribe mantenga una orientación predominantemente importadora, impulsada por la demanda de energía eléctrica, la expansión de la infraestructura y la necesidad constante de equilibrar sistemas energéticos intermitentes.
hasta exportación
Septiembre-Octubre 2026
de inversión están en toda la cadena de valor del LNG, desde infraestructura de importación como FSRU y FSU,
mediante FLNG, transporte, almacenamiento y distribución a pequeña escala.
| 15
ENTREVISTA
CHARLA ENTRE EXPERTOS
LNG A PEQUEÑA ESCALA, UNA PIEZA CLAVE PARA LA INDUSTRIA MEXICANA
JUAN PAULO CERVANTES CAVAZOS DIRECTOR COMERCIAL DE SOLENSA
E
POR: MARCELA GASTÉLUM
Business Development Manager en Capwatt
l mercado del LNG a pequeña escala en México ha evolucionado de atender necesidades específicas a convertirse en una alternativa energética cada vez más relevante para la industria.
Un ejemplo de esta evolución es Solensa, que opera desde 2008 la primera planta de licuefacción de gas natural a pequeña escala en Nuevo León, además de desarrollar soluciones de distribución de LNG para llevar gas a zonas donde no existe un sistema de gasoductos. Para Juan Paulo Cervantes, el mercado mexicano se encuentra actualmente en una etapa de consolidación y expansión. El reto ahora es ampliar el alcance de las soluciones, llevarlas a más regiones e incorporarlas a la planeación energética de las empresas. Este crecimiento responde a un contexto marcado por la expansión industrial, el desarrollo de nuevos parques industriales, las limitaciones de la red de suministro de gas y una demanda cada vez mayor de energía eléctrica. En este escenario, el LNG comienza a adquirir una dimensión que va más allá de su uso como combustible y se perfila como una alternati-
16
|
va para acercar infraestructura energética a regiones donde todavía es insuficiente. ¿Qué problema energético resuelve el LNG a pequeña escala? Principalmente el acceso al gas natural y la generación de energía en sitio. Hay industrias que quieren utilizar gas natural por sus ventajas económicas, operativas y ambientales, pero están ubicadas donde no existe un gasoducto o donde las instalaciones disponibles no tienen la capacidad. Ahí es donde el LNG tiene un enorme valor: permite transportar gas natural por carretera, almacenarlo en sitio, regasificarlo y utilizarlo prácticamente como si el cliente estuviera conectado a un gasoducto. El LNG no debe verse solamente como un combustible transportado en una pipa, sino como una solución energética; esto sin ninguna inversión por parte del cliente. Y hay algo muy interesante: puede implementarse mucho más rápidamente que una infraestructura de gasoducto tradicional. Por eso puede acompañar el crecimiento de
Septiembre-Octubre 2026
• LNG México y Latinoamérica
un parque industrial, una mina o una planta manufacturera sin tener que esperar años a que llegue infraestructura permanente.
porque ya existe una infraestructura instalada, una logística desarrollada y un modelo de suministro confiable.
Hablamos de ductos virtuales, que no sustituyen necesariamente a los gasoductos físicos, pero permiten ampliar virtualmente su alcance.
Además, hay regiones donde probablemente el gasoducto no llegará en el corto o mediano plazo. Ahí el LNG puede convertirse en la infraestructura energética de largo plazo.
¿Cuándo resulta competitivo frente al diésel o el combustóleo? La competitividad depende de varios factores, pero hay cuatro fundamentales: volumen, distancia logística, perfil de consumo y precio del combustible que estamos sustituyendo. Mientras mayor y más constante sea el consumo, mayor capacidad tenemos para optimizar la logística y hacer competitivo el proyecto. Frente al diésel y al combustóleo, el LNG normalmente tiene una ventaja muy importante en eficiencia y emisiones, además de ofrecer mayor estabilidad operativa. ¿Qué ventajas ofrece el LNG para la generación eléctrica cuando no hay gasoducto? La principal ventaja es la flexibilidad. Si tienes un proyecto de generación, pero no tienes gasoducto, tradicionalmente las alternativas suelen ser combustibles líquidos, que tienen mayores costos operativos y ambientales. Con el LNG puedes llevar gas natural directamente hasta la central de generación, almacenarlo y utilizarlo de manera continua.
F OTO G R A F Í A : S O L E N S A
Además, el proyecto puede crecer de acuerdo con las necesidades del cliente. Esto es atractivo para industrias que requieren energía firme y confiable y que no pueden depender únicamente de la disponibilidad de la red eléctrica. ¿El LNG es temporal o puede convertirse en una solución de largo plazo?
¿Qué tan importante es diseñar correctamente toda la cadena logística? Es absolutamente crítico. En LNG no puedes analizar únicamente el precio de la molécula. Tienes que analizar toda la cadena: licuefacción, transporte, almacenamiento, regasificación y consumo.
“
El LNG puede ser el puente que permita a muchas industrias avanzar hacia una matriz energética más limpia sin sacrificar competitividad ni confiabilidad”.
Puede ser ambas cosas. En algunos proyectos funciona como una solución puente mientras llega un gasoducto. Pero hemos visto que cuando el cliente conoce las ventajas del LNG, este puede convertirse en permanente LNG México y Latinoamérica •
Septiembre-Octubre 2026
| 17
ENTREVISTA
Las oportunidades se encuentran en industrias con una demanda energética elevada y constante, entre ellas los parques industriales, procesos térmicos, minería y generación eléctrica. ¿Cuáles son los principales obstáculos para el desarrollo del LNG a pequeña escala?
¿Cuáles han sido los mayores aprendizajes de Solensa en el mercado mexicano?
Y por supuesto, necesitamos un marco regulatorio que permita que estas soluciones puedan desarrollarse con claridad y certidumbre.
México tiene una geografía muy particular, grandes distancias, regiones industriales alejadas de los centros de suministro e instalaciones de gas que no están distribuidas de manera homogénea.
Creo que México ha avanzado, pero todavía tenemos una oportunidad importante para evolucionar el marco regulatorio de acuerdo con las nuevas necesidades energéticas del país. El mercado está cambiando más rápido que algunas de las estructuras regulatorias. Lo que necesitamos es certidumbre, claridad en los procesos y tiempos razonables para desarrollar inversiones.
atendiendo principalmente a los sectores industrial y minero.
18
|
El LNG permite dar un paso intermedio muy importante: sustituir combustibles más intensivos en emisiones por gas natural, mejorar eficiencia y reducir emisiones locales.
Hay varios en la mesa: regulación, permisos, logística, financiamiento y conocimiento del mercado. Pero creo que uno de los principales retos sigue siendo entender que el LNG requiere una visión integral.
¿El marco regulatorio acompaña adecuadamente al small-scale LNG?
SOLENSA Es una empresa mexicana que desarrolla soluciones de LNG a pequeña escala, distribución de última milla y generación de energía en sitio,
En México todavía existen muchos procesos industriales que utilizan diésel, combustóleo o gas LP. Pretender que todos esos procesos migren directo a soluciones 100% renovables no siempre es técnica o económicamente viable.
No se trata de eliminar la regulación. Al contrario: se trata de tener una regulación que garantice seguridad y confiabilidad, pero que al mismo tiempo permita que la inversión y la innovación puedan avanzar.
Uno de los principales aprendizajes es que cada proyecto es diferente.
Por eso una solución que funciona en Nuevo León no necesariamente se puede replicar en Sonora, Chihuahua, Sinaloa o Durango. Hay que entender la demanda, la logística, la infraestructura existente y las necesidades específicas del cliente. ¿Cómo imaginas el mercado en los próximos cinco a diez años? Soy muy optimista. Creo que el LNG a pequeña escala puede pasar de ser considerado una solución de nicho a convertirse en una pieza importante de la infraestructura energética de México.
¿Cómo debe posicionarse el LNG dentro de la transición energética?
Para que esto suceda necesitamos tres cosas: inversión, certidumbre regulatoria y desarrollo de una cadena logística cada vez más eficiente. Pero sobre todo necesitamos cambiar la manera en que vemos el LNG.
Lo veo como un energético de transición, pero también como una herramienta concreta para reducir emisiones.
Y ahí está, desde mi punto de vista, la gran oportunidad para México y para empresas como Solensa.
Septiembre-Octubre 2026
• LNG México y Latinoamérica
I LU S T R AC I Ó N : J H R
CASO DE É XI TO
sistema wahalajara:
Gas del Permian Basin para la industria mexicana Por: Pablo Ramírez
C Coordinador de Gas Natural en Red Sun Farms
s Esentia y Siemens Energy anunciaron la instalación de dos nuevos turbocompresores de 15 MW en las estaciones de compresión de San Juan, Chihuahua, y Aguascalientes.
20
|
ada día, una molécula de gas natural extraída de la Cuenca Pérmica (Permian Basin), al oeste de Texas, puede recorrer cerca de 2 mil kilómetros antes de convertirse en la energía que alimenta una turbina de ciclo combinado, un horno de la industria del vidrio, una armadora automotriz o los sistemas de calefacción de un complejo agroindustrial en el occidente de México. Ese recorrido, prácticamente imperceptible para el consumidor final, es posible gracias a una de las obras de infraestructura energética más importantes desarrolladas en Norteamérica durante la última década: el Sistema Wahalajara. El nombre nace de la unión entre Waha Hub, uno de los principales centros de comercialización de gas natural en Texas, y la ciudad de Guadalajara, punto estratégico de consumo en el occidente de México. Sin embargo, Wahalajara no es solo un gasoducto. Es un corredor energético integrado por infraestructura transfronteriza, estaciones de compresión, sistemas de regulación y medición, válvulas de seccionamiento y plataformas de supervisión en tiempo real que operan como una sola red para transportar gas natural de manera segura y continua. El recorrido inicia en el Gasoducto Roadrunner, que conecta Coyanosa, Texas, con San Isidro, Chihuahua. Se extiende por 321 kilómetros, tiene un diámetro de 30 pulgadas y la capacidad para transportar 640 millones de pies cúbicos diarios (MMpcd). Esto constituye la puerta de entrada del gas hacia México.
A partir de este punto, el energético continúa por el Gasoducto Tarahumara, de 381 kilómetros, 42 pulgadas de diámetro y capacidad de 950 MMpcd, hasta llegar a El Encino, Chihuahua. El tramo El Encino-La Laguna incorpora 423 kilómetros de longitud, un diámetro de 42 pulgadas y una capacidad de mil 670 MMpcd, mientras que el gasoducto La Laguna– Aguascalientes extiende el suministro mediante 453 kilómetros de ducto de 48 pulgadas, con una capacidad de mil 319 MMpcd. Finalmente, el gasoducto Villa de Reyes–Aguascalientes– Guadalajara (VAG) conecta San Luis Potosí, la entidad hidrocálida y Jalisco a través de 388 kilómetros de tubería de 36 pulgadas, con capacidad de mil 123 MMpcd. En conjunto, estos sistemas conforman un corredor superior a mil 960 kilómetros de longitud. No obstante, reducir Wahalajara a una suma de kilómetros sería ignorar su valor. La infraestructura integra estaciones de compresión, de regulación y medición (ERM), sistemas SCADA, telecomunicaciones y monitoreo permanente que permiten mantener las condiciones de presión, caudal y seguridad necesarias para transportar millones de pies cúbicos de gas natural las 24 horas del día. La relevancia del Sistema Wahalajara puede dimensionarse con una sola cifra: actualmente abastece alrededor del 16% de la demanda nacional de gas natural, suministrando energía a una región que concentra aproximadamente el 32% del Producto Interno Bruto (PIB) de México.
Septiembre-Octubre 2026
• LNG México y Latinoamérica
Sistema Wahalajara
E.U.A. Roadrunner
Waha Hub Trans Pecos
Tarahumara (Corredor de Chihuahua)
Ojinaga / El Encino Interconexión El Encino (Propuesta)
El Encino/ La Laguna
MÉXICO La Laguna/ Aguascalientes Villa de Reyes/ Aguascalientes/ interconexión Aguascalientes Guadalajara (VAG) (Propuesta) (En construcción) OCÉANO Zapotlanejo Planta Eléctrica PACÍFICO Tierra Mojada Manzanillo LNG
GOLFO DE MÉXICO
Manzanillo /Guadalajara Reversal (En construcción)
En conjunto, estos sistemas conforman un corredor superior a mil 960 kilómetros de longitud. Sin embargo, lejos de haber alcanzado su máxima capacidad, el corredor continúa evo– lucionando. Recientemente, Esentia, en colaboración con Siemens Energy, anunció la instalación de dos nuevos turbocompresores de 15 MW en las estaciones de compresión de San Juan, Chihuahua, y Aguascalientes. Este proyecto permitirá incrementar un 50% la capacidad de transporte del sistema, pasando de alrededor de mil 300 MMpcd a casi 2 mil MMpcd. LNG México y Latinoamérica •
En un entorno donde el nearshoring impulsa la instalación de nuevos parques industriales y la demanda de energía continúa creciendo, la infraestructura de transporte adquiere un papel cada vez más relevante. Los gasoductos son esas obras invisibles que permiten que la industria produzca, que las centrales eléctricas generen energía y que México, mantenga su integración con uno de los mercados energéticos más dinámicos del mundo.
Septiembre-Octubre 2026
Gasoductos: Operando
Plan, propuesta o en construcción. Fuente: S&P Global Platts
| 21
SEGURIDAD ENERGÉTICA
marco regulatorio:
La infraestructura invisible del LNG Por: Usue Abad
C
uando hablamos de seguridad energética, la imagen suele ser bastante concreta: yacimientos produciendo, gasoductos atravesando territorios, terminales en operación, tanques de almacenamiento y buques metaneros llevando LNG hacia mercados distantes. La seguridad parece medirse en moléculas de gas disponibles, kilómetros de ductos y capacidad instalada.
Experta en Asuntos Gubernamentales del sector energético
Pero detrás de toda esa infraestructura visible existe otra menos fotogénica: permisos, autorizaciones, derechos de vía, evaluaciones ambientales y sociales, reglas de operación, coordinación institucional y decisiones administrativas. Una infraestructura que determina cuándo, cómo y bajo qué condiciones puede existir la primera. Y aquí comienza una conversación que pocas veces forma parte del debate sobre la seguridad energética. Para garantizar el suministro, se necesitan las dos condiciones anteriores y, para lograrlas, hacen falta inversión y certidumbre. Una parte sustancial de esa certidumbre depende del marco regulatorio. En un proyecto de LNG, la regulación acompaña a la molécula de gas durante prácticamente todo su recorrido. Desde la extracción y el procesamiento hasta su transporte, licuefacción, almacenamiento y exportación. Cada etapa física tiene una contraparte regulatoria. El reto consiste en gestionar un ecosistema de autorizaciones que involucra diferentes autoridades, competencias y tiempos, muchos de ellos interdependientes.
22
|
Septiembre-Octubre 2026
• LNG México y Latinoamérica
Un permiso también es un asunto de seguridad energética. La afirmación puede parecer excesiva hasta que se observa el efecto acumulado de la regulación sobre la infraestructura. Una autorización tardía, una competencia institucional poco clara o una secuencia inadecuada en la obtención de licencias, pueden retrasar durante años la entrada en operación y la capacidad que el sistema necesita para producir, transportar, almacenar o diversificar el suministro.
Funciones de la regulación La regulación cumple una doble función. La primera es protectora: establecer estándares de seguridad industrial, integridad de las instalaciones, protección ambiental, gestión social, prevención de riesgos y respuesta a emergencias. La segunda es habilitadora: ofrecer reglas claras, procesos previsibles, coordinación institucional y tiempos que permitan desarrollar infraestructura cuando todavía resulta útil.
I LU S T R AC I Ó N : J AC O B H E R N Á N D E Z
La diferencia es importante. Regular más no garantiza mayor seguridad energética. Regular mejor sí puede contribuir a ella. Un sistema puede tener activos individualmente seguros y, al mismo tiempo, ser vulnerable en su conjunto. Puede contar con terminales técnicamente impecables y carecer de almacenamiento suficiente; disponer de gasoductos eficientes, pero depender de una sola ruta de suministro; tener proyectos listos para invertir y procesos incapaces de acompañar su desarrollo con tiempos previsibles.
Experiencia europea, referencia útil Las crisis recientes llevaron a vincular la seguridad de suministro con obligaciones regulatorias concretas: almacenamiento, evaluaciones de riesgo, planes preventivos, mecanismos de emergencia y coordinación regional. La lección de fondo resulta más relevante que la réplica de cualquier modelo: la resiliencia puede y debe incorporarse al diseño regulatorio. LNG México y Latinoamérica •
“
Regular más no garantiza mayor seguridad energética. Regular mejor sí puede contribuir a ella”.
Esto obliga a distinguir entre la seguridad del activo y la del sistema. La primera pregunta es si una instalación puede operar de manera segura y responder ante una emergencia. La segunda plantea una cuestión más incómoda: ¿qué ocurre con el suministro cuando una instalación, una ruta o un proveedor dejan de estar disponibles? La resiliencia de una terminal no equivale automáticamente a la resiliencia de un país.
México, un caso distinto Una molécula de gas estadounidense que cruza la frontera, viaja por territorio mexicano, se transforma en LNG y se exporta hacia otro continente puede atravesar dos arquitecturas regulatorias antes de llegar al comprador final. La integración energética de Norteamérica avanzó más rápido que su coordinación regulatoria. Un ducto terminado de un lado de la frontera y detenido del otro puede ser una magnífica obra de ingeniería; sin embargo, su desempeño resulta algo más discutible. La seguridad energética también se construye en lugares mucho menos espectaculares que una terminal o un LNG carrier: en instituciones capaces de coordinarse, en reglas que anticipan contingencias, en políticas de almacenamiento, en procesos que ofrecen certidumbre y en autorizaciones que llegan cuando todavía son útiles. Podemos seguir midiendo la seguridad energética en moléculas, kilómetros de ductos y millones de toneladas de LNG. Pero quizá convenga empezar a medir también cuánto tarda un sistema en decidir, autorizar, coordinar y reaccionar ante imprevistos. Después de todo, las crisis energéticas rara vez esperan a que se culmine un trámite.
Septiembre-Octubre 2026
| 23
RETOS Y OPORTUNIDADES
El cuello de botella en el mercado global de LNG Por: Óscar Santibáñez
Socio Director en GasEnergy LatinAmerica
Toda la comercialización del Gas Natural Licuado depende intrínsecamente del transporte transoceánico. El LNG requiere ser licuado a −162 °C, embarcado en terminales de exportación y movilizado por miles de millas náuticas hasta terminales de regasificación cercanos a la demanda. En 2025, se informaron 6 mil 780 viajes para un recorrido total de navegación aproximado de 60 millones de millas náuticas, equivalentes a 2 mil 800 circunnavegaciones al planeta.
• Hasta 120 mil m³: alrededor de 20 unidades correspondientes, en su mayoría, a buques de primera generación, con una antigüedad promedio superior a los 25 años. • Entre 120 mil y 140 mil m³: cerca de 200 unidades, dominadas por tecnología de propulsión a vapor, con una antigüedad promedio de entre 15 y 20 años. • Entre 140 mil y 170 mil m³: aproximadamente 250 unidades que conforman la flota de transición, equipada principalmente con sistemas de propulsión TFDE y DFDE, con una antigüedad media de entre diez y 15 años. • Sobre 170 mil m³: alrededor de 310 unidades que representan el estándar tecnológico actual. Comprende buques con capacidades desde 174 mil m³ hasta los Q-Max de 230 mil m³, caracterizados por su alta eficiencia y una antigüedad promedio inferior a siete años.
Sabemos que la demanda global de Gas Natural Licuado sigue una tendencia creciente, proyectándose por encima de los 530 MTPA para 2028. La respuesta de los armadores ya está en marcha: el orderbook cerró el año pasado con 301 metaneros en construcción —equivalentes al 37.4% de la flota activa— con entregas programadas hasta 2031, incluyendo 107 buques solo en 2026. Sin embargo, ese • Small-Scale (3 mil a 60 mil m³): aproxi- libro de órdenes ya parece insuficiente. madamente 90 unidades. Este segmento incluye principalmente buques destinados La capacidad de construcción de metaneros al LNG bunkering, cuya flota alcanza cerca a gran escala está concentrada en un oligode 60 embarcaciones, además de meta- polio ubicado en Corea del Sur (HD Hyundai, neros dedicados a la distribución regional. Hanwha Ocean y Samsung Heavy Industries)
Durante ese año, y según la International Gas Union (IGU, por sus siglas en inglés), el comercio global de LNG alcanzó un récord de 437 millones de toneladas, sustentado por una flota mundial cercana a los 870 buques metaneros. Esta flota presenta una marcada segmentación tanto tecnológica como etaria:
24
|
Septiembre-Octubre 2026
• LNG México y Latinoamérica
I LU S T R AC I Ó N : J AC O B H E R N Á N D E Z
L
a industria global de LNG atraviesa una fase de expansión sin precedentes. A finales de 2025, la capacidad mundial de licuefacción alcanzó los 525 millones de toneladas anuales (MTPA). Impulsada por los megaproyectos en Estados Unidos y Qatar, que concentran cerca del 48% y el 20%, respectivamente, de los 234 MTPA actualmente en construcción o ya aprobados, se proyecta que durante el próximo trienio entren en servicio unos 130 MTPA adicionales, elevando la capacidad global por encima de los 650 MTPA.
y China (Hudong-Zhonghua y Jiangnan). Como resultado, aproximadamente dos tercios de la cartera mundial de pedidos orderbook se construyen en astilleros coreanos, mientras que casi la totalidad del resto se concentra en astilleros chinos. De este modo, existe un riesgo estructural creciente para la cadena global de suministro de LNG. El comercio internacional opera hoy como un “reloj de arena”: tanto la oferta (Estados Unidos, Qatar, África y Australia) como la demanda (principalmente Europa y Asia) dependen de un estrecho eslabón central constituido por la flota de transporte marítimo. Si esta no se expande a un ritmo consistente con el crecimiento de la capacidad de licuefacción, el mercado podría enfrentar una marcada escasez de tonelaje disponible. En ese escenario, parte de la producción proveniente de las nuevas plantas de licuefacción podría no encontrar capacidad de transporte suficiente para llegar a los mercados de destino. Ello generaría importantes cuellos de botella logísticos, presiones alcistas sobre las tarifas de flete y potenciales desajustes entre la oferta y la demanda regional, limitando la capacidad efectiva del mercado para absorber la nueva producción. Frente a esta altísima especialización constructiva, la industria debe actuar con urgencia. Es imperativo fomentar la reconversión de astilleros en otras regiones para descentralizar la producción. Las acciones necesarias podrían incluir la facilitación de transferencia tecnológica en sistemas de contención de membranas, incentivos estatales para adaptar infraestructura pesada en Occidente, programas intensivos para formación de soldadores criogénicos y la estandarización de diseños que reduzcan las barreras de entrada a nuevos constructores marítimos. La pregunta permanece abierta: ¿está la industria dispuesta a invertir en nueva capacidad de construcción naval fuera de Asia o terminará absorbiendo el costo de este cuello de botella a través de mayores precios del LNG?
| 25
PANORAMA ENERGÉTICO
Gas natural en Ecuador hacia una nueva era Por: Fernando Javier Sagnay Sares
E CEO & Founder de Sagnayoil / Consultor en Energía
l territorio ecuatoriano alberga seis cuencas sedimentarias principales que abarcan una extensión aproximada de 191 mil kilómetros cuadrados. No obstante, el desarrollo comercial y la confirmación de sistemas petrolíferos activos se han restringido históricamente a dos dominios contrastantes: la Cuenca Oriente, dominada por gas asociado al petróleo, y la Cuenca del Golfo de Guayaquil, caracterizada por gas libre.
de Almacenamiento Flotante (FSU, por sus siglas en inglés) en el Hub Monteverde y las posibles unidades de Gas Natural Licuado Flotante (FLNG) eliminan este riesgo. Además, reducen de manera drástica el tiempo de comercialización y permiten escalar la capacidad modularmente según la demanda. En segundo lugar, el despliegue de una cadena de valor de LNG robusta impacta la balanza comercial del país. Garantizar el abastecimiento a grandes consumidores, como Termogas Machala, con gas de producción nacional, como el proveniente del Yacimiento Progreso, o importado de manera eficaz, proyecta un ahorro fiscal de 128 millones de dólares anuales al sustituir la importación de algunos derivados costosos como el diésel. A esto se suman más de 65 millones de dólares anuales en ahorros operativos procedentes del aprovechamiento de gas en la Amazonía.
En la Cuenca Oriente, las condiciones de pre sión y temperatura provocan que el gas natural se encuentre disuelto en el petróleo y que todo su potencial gasífero emerja como gas asociado durante la extracción del crudo. Por su parte, la Cuenca del Golfo de Guayaquil ha favorecido el entrampamiento de gas en areniscas terciarias. Estas características y el potencial identificado en ambas regiones plantean la necesidad de desarrollar una infraestructura caLa transición paz de aprovechar estos recursos.
“
de Ecuador
LNG: La nueva estrategia La transición de Ecuador hacia un modelo energético basado en LNG y en tecnologías marítimas de última generación representa un giro económico y logístico vital para la nación. En primer lugar, la obsolescencia y el riesgo inminente por hundimientos de la planta terrestre de Bajo Alto han demostrado que la infraestructura onshore rígida puede convertirse en un pasivo financiero y operativo. Ante esta situación, tecnologías como la Unidad
26
|
hacia un modelo energético basado en LNG y en tecnologías marítimas de última generación representa un giro económico y logístico vital para la nación”.
Septiembre-Octubre 2026
Por otra parte, el éxito de las infraestructuras de LNG flotante exige una demanda base garantizada. La planificación de una central de 400 megavatios (MW), como proyecto ancla, que opere bajo “primera prelación de pagos” y con un despacho mínimo del 60% crea el ecosistema de certidumbre jurídica y financiera necesario para atraer el capital de inversionistas privados. Esto mitiga el riesgo de inversión estatal y asegura la rentabilidad del macroproyecto. Finalmente, la estrategia plantea una relación directa entre soberanía, economía circular y sosteni• LNG México y Latinoamérica
OCÉANO PACÍFICO
C O LO M B I A
Quito
Yacimiento Progreso | Repotenciación Intervenido recientemente con plataformas Jack-Up e inteligencia artificial, lo que eleva su producción a 29 millones de pies cúbicos por día (MMPCD) de gas natural de alta pureza. Su composición permite prescindir del proceso de endulzamiento, lo que contribuye a reducir los costos operativos (OPEX).
ECUADOR
Monteverde
Guayaquil T Import Posorja Bajo Alto
F OTO G R A F Í A : P E T R O E C U A D O R
bilidad. Con un potencial geológico probado que incluye un Gas Original en Sitio (GOES) superior a 1 TCF (billón de pies cúbicos) y recursos prospectivos que superan los 240 BCF (mil millones de pies cúbicos), el volumen geológico justifica plenamente inversiones de macroescala.
Amistad
Machala
La integración del gasoducto virtual, las unidades de almacenamiento marítimo y la erradicación de mecheros amazónicos (que evita la emisión de más de 300 mil toneladas de CO₂ equivalente) garantizarán la resiliencia del sector industrial y eléctrico ecuatoriano durante el próximo cuarto de siglo. En conjunto, estos elementos muestran que el desarrollo del gas natural no se trata solo de aumentar la oferta. También representa una oportunidad para fortalecer la seguridad energética de Ecuador, reducir la dependencia de combustibles importados y aprovechar mejor los recursos que actualmente están siendo desaprovechados. En este sentido, una infraestructura más flexible y una cadena de valor integrada de LNG pueden desempeñar un papel importante en el futuro energético del país. LNG México y Latinoamérica •
Septiembre-Octubre 2026
Planta de Bajo Alto Concebida con una inversión de 623 millones de dólares, representa el primer esfuerzo nacional de licuefacción on shore. El proceso requiere enfriar el gas natural hasta -162 °C, transformándolo a estado líquido y reduciendo su volumen en una proporción de 1:600. Para ello, la planta debe desarrollar tres fases críticas: pretratamiento, licuefacción, y almacenamiento y despacho.
PERÚ
| 27
COMPET ITIVIDAD
Del mercado eléctrico al gas que impulsa la competitividad de México Por: Karen Ileana Ortiz Ortega
L
a competitividad industrial de México ya no dependerá únicamente de la disponibilidad de electricidad, sino, cada vez más, de la capacidad del país para asegurar el suministro estratégico de gas natural y LNG.
Managing Director & Strategic Energy Advisor de EnergionK
Durante los últimos quince años, la conversación energética en el país ha girado en torno al mercado eléctrico: generación, transmisión, energías renovables, tarifas y regulación. Sin embargo, la realidad operativa demuestra que el desempeño energético del país ya no puede analizarse únicamente desde la electricidad. Un eje estratégico complementario se encuentra algunos kilómetros antes de que la energía llegue a una central de ciclo combinado: el suministro de gas natural y, particularmente, el desarrollo del segmento de Gas Natural Licuado. En este contexto, el LNG no sustituye al gas transportado por ducto; lo complementa como instrumento de diversificación, respaldo y flexibilidad logística en un sistema crecientemente expuesto a la demanda industrial, eventos climáticos y tensiones geopolíticas. Esta transformación responde a una realidad innegable. Hoy, alrededor del 60% de la electricidad que se genera en México proviene de centrales que utilizan gas natural, mientras que cerca del 75% de la demanda nacional de este combustible se cubre con importaciones provenientes de Estados Unidos. En otras palabras, la industria mexicana depende, en gran medida, de la confiabilidad del sector del gas.
28
|
Esta dependencia no es necesariamente una debilidad. Durante años permitió que México accediera a uno de los combustibles más competitivos del mundo gracias al desarrollo del shale gas estadounidense y a la expansión de la infraestructura transfronteriza. Sin embargo, también ha evidenciado una vulnerabilidad estructural. Ahora bien, el fenómeno del nearshoring está modificando nuevamente esta ecuación. La relocalización de cadenas globales de suministro hacia México no solo incrementará la demanda de electricidad; también elevará significativamente el consumo de gas natural para abastecer nuevas centrales de ciclo combinado, procesos y parques industriales, así como centros de datos. De acuerdo con la Asociación Mexicana de Parques Industriales (AMPIP), el Plan México contempla el desarrollo de 103 nuevos parques industriales hacia 2030, que se sumarán a los 477 parques actualmente en operación, cuya demanda conjunta supera los 13,200 MW de capacidad eléctrica instalada. Para atender este crecimiento, la Comisión Federal de Electricidad (CFE) prevé incorporar aproximadamente 2,500 MW adicionales de capacidad de generación para abastecer estos nuevos polos industriales. A esta presión se suma el crecimiento acelerado de la infraestructura digital. Diversas proyecciones estiman que la demanda eléctrica de este sector podría alcanzar 1.5 GW adicionales hacia 2030, equivalente a cerca del 6% de la demanda máxima del Sistema Eléctrico
Septiembre-Octubre 2026
• LNG México y Latinoamérica
Nacional registrada en 2023, mientras que las inversiones anunciadas para nuevos data centers podrían superar los 18 mil millones de dólares durante la presente década. Este crecimiento tendrá un efecto directo sobre el mercado del gas natural. En consecuencia, la discusión ya no debe centrarse únicamente en cuántos MW adicionales requiere el Sistema, sino en cómo garantizar el suministro oportuno, flexible y resiliente del combustible que alimentará una parte importante de esa nueva capacidad instalada. Es aquí donde el LNG adquiere una dimensión distinta.
De importador a plataforma energética regional
F OTO G R A F Í A : S TO C K
México reúne condiciones que pocas naciones poseen simultáneamente: más de 17 mil kilómetros de gasoductos interconectados con Estados Unidos, acceso a dos océanos, una industria manufacturera altamente integrada con Norteamérica y múltiples proyectos de licuefacción orientados a Asia. Desarrollos como Costa Azul LNG, México Pacific LNG, Amigo LNG y otros proyectos en Sonora y Baja California ilustran una transformación de fondo: México comienza a consolidarse no solo como consumidor de gas, sino como una plataforma logística para el comercio internacional de LNG. La pregunta estratégica ya no es si México participará en este ecosistema, sino que posición ocupará dentro de la cadena de valor. LNG México y Latinoamérica •
El desempeño energético ya no puede analizarse únicamente desde la electricidad. Mientras Europa fortaleció su infraestructura de LNG tras la invasión rusa a Ucrania para reducir su dependencia del gas ruso, y Asia continúa incrementando su demanda para respaldar su crecimiento industrial, por su parte, nuestro país enfrenta un desafío distinto: convertir su privilegiada ubicación geográfica en una ventaja logística y competitiva para Norteamérica y el Pacífico. Desde mi experiencia, considero que el mayor desafío para México no consiste en construir más infraestructura, sino en integrar de manera estratégica los mercados eléctrico y gasífero dentro de una visión nacional de competitividad. Si México logra consolidar su infraestructura de LNG, fortalecer su red de transporte de gas y ofrecer un entorno regulatorio predecible para la inversión, podría posicionarse como uno de los principales hubs energéticos de América del Norte. En el siglo XXI, el posicionamiento de las naciones ya no se medirá únicamente por su capacidad de generación, sino de integrar electricidad, gas natural, infraestructura y regulación dentro de una misma estrategia de desarrollo industrial. El LNG no es el destino de esa transformación; es uno de sus principales habilitadores.
Septiembre-Octubre 2026
| 29
Punto por punto Conecta los puntos del uno al 220 siguiendo el orden numérico y ¡descubre la imagen oculta!
6
5 4
7
9
10
11
65
1 62
66 67
68 69
64
63
61
81
79
78
80
84
60
15 70
77
85
86 87
94
93
88
16
71 82
83
59
96
73
99
119
118
116 115
100
56
104
114 113 112
117
120 121 122
57
19
74
101 102 103
92
90
58
18
76 75
97 98
95
17
72
91
89
12 13
14
3 2
55
8
105 111 106 20 110 107 21 109 108 23 22
123 54 53
124
52
125
51
126
132
133 134
135 136 137
138
24 25
26
139
27
140 141 142 143 144 145
131 130 129 128
127
175 174
146
173
147
172 50
148
171
49 48
166
150 151 152 153
165
30
31
32
46
33
45
34
44 35
43 36
42 41
|
29
155 163 157 154 161 159 164 156 162 158 160
47
30
28
149
170 169 168 167
40
39
38
37
Septiembre-Octubre 2026
• LNG México y Latinoamérica
LNG México y Latinoamérica •
Septiembre-Octubre 2026
| 31
ESPECIALISTAS EN CUMPLIMIENTO REGULATORIO DEL SECTOR HIDROCARBUROS
Especialistas en el cumplimiento de las
obligaciones regulatorias ante la ASEA rodolfo.castro@iktanst.com
+52 81 1800 0630 www.iktanstrategies.com
DESCARGA NUESTRO BROCHURE TÉCNICO
Precisión que conecta grandes proyectos
La industria necesita conexiones confiables En TUVACE las fabricamos En TUVACE, fabricamos conexiones y piezas especiales para la industria, integrando ingeniería, precisión y calidad para garantizar resistencia, seguridad y alto desempeño en cada proyecto.
Fabricación de conexiones especiales
Maquinados de precisión
Soluciones para proyectos industriales
Bridas, Outlets, Niples, Tee Bipartida, Figura 8, Conexiones Forjadas, Conexiones Soldable
Piezas diseñadas y maquinadas a la medida de tu proyecto.
Nos adaptamos a las necesidades de cada industria.
Conócenos: www.tuvace.com.mx
Cotiza con nosotros: contacto@tuvace.com.mx sales@tuvaceusa.com