#2: LNG: la nueva arquitectura energética de América Latina
Gas Natural promotor del BIENESTAR
Impulsa hogares, fortalece la industria y mueve al país hacia un futuro más próspero y sustentable.
de ahorro para los hogares de reducción en costos energéticos para la industria menos emisión de contaminantes en transporte vs gas LP 20% 50% 80%
Energía que impulsa EL BIENESTAR DE MÉXICO
HASTA
HASTA HASTA
ENTRE VISTA
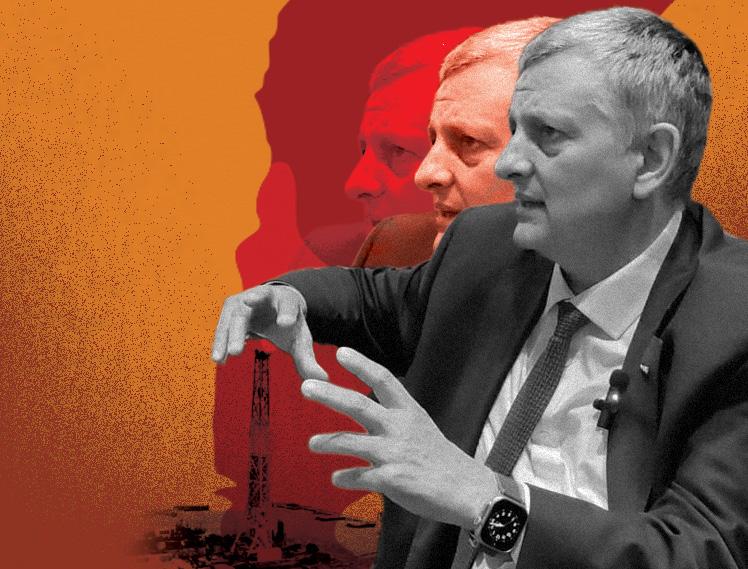
ARGENTINA LNG: EL DESAFÍO DE CONVERTIR A VACA MUERTA EN UN JUGADOR GLOBAL ENTREVISTA CON HORACIO MARÍN CEO DE YPF
Por: Maria Eugenia Schiaffino
MÉXICO Y LATINOAMÉRICA
LIDERAZGO EJECUTIVO
Julio Castillo Ybarra Presidente & CEO
Eduardo Dorantes Vicepresidente Ejecutivo
PORTADA
Noemí Ortiz MARÍA JULIA
24 lngmexico.mx
Karla García Gil Dirección Editorial
Marcela Gastélum Relaciones Institucionales
COLABORACIÓN EDITORIAL
Ana Laura Ludlow Lyndsay Garnica Lourdes Guiñazú
María Eugenia Shiaffino Noemí Ortiz
Oscar Santibañez
Ramón A. Mutiozabal Said Orlando Cuello Usue Abad Wilfredo Flores
ARTE Y ESTRATEGIA DIGITAL
Jacob Hernández Dirección de Arte energy transition consulting Desarrollo Web
Sofía Gryllo Estrategia MKT
COLOMBIA: EXPANSIÓN DE LA REAGASIFICACIÓN EN RESPUESTA AL DÉFECIT ENERGÉTICO
18
INFRAESTRUCTURA MARÍTIMA QUE REDEFINE LA SEGURIDAD
21
EL DILEMA DEL “ELEFANTE BLANCO”, LO QUE LATAM DEBE APRENDER
Nuestra misión: Difundir conocimiento estratégico y técnico sobre el Gas Natural Licuado (LNG) en México y Latinoamérica, a través de una plataforma editorial de contenido especializado, riguroso y accesible que fortalezca la toma de decisiones, impulse la profesionalización del sector energético y fomente una comunidad informada, colaborativa y con sentido humano. LNG México y Latinoamérica investiga sobre la seriedad de sus anunciantes, pero no se responsabiliza con las ofertas relacionadas con los mismos. Los textos aquí publicados son de carácter colaborativo, voluntario y sin ánimo de lucro. El contenido de los artículos no refleja necesariamente la opinión de los editores. Todos los derechos reservados. Prohibida su reproducción parcial o total, incluyendo cualquier medio electrónico o magnético para fines comerciales.
CARTA EDITORIAL
Por: Karla García Gil
Este número nace de una conversación que, aunque técnica en apariencia, es profundamente estratégica: el Gas Natural Licuado (LNG, por sus siglas en inglés) ha dejado de ser un elemento accesorio dentro de la arquitectura energética de América Latina. Su papel ya no es circunstancial, sino estructural, incluso en sistemas que aún no terminan de asimilarlo todo.
Directora Editorial
A lo largo de estas páginas participan colaboradores de distintos países de la región, que aportan experiencia directa desde sus mercados y realidades locales. A ello se suman entrevistas con actores clave de la industria, cuyas visiones construyen un mosaico de lecturas complementarias.
De acuerdo con el informe The LNG Industry del GIIGNL publicado en 2026, en América Latina, las importaciones de LNG alcanzaron en 2025 las 7.5 millones de toneladas (MT), con Chile y Brasil liderando la demanda regional con 1.9 MT cada uno. Les siguieron Colombia y Argentina, mientras que México mantuvo una participación menor, lo que reflejó el crecimiento gradual de este recurso en el país.
En este contexto, México se colocó en la segunda posición de capacidad instalada con 17.9 millones de toneladas por año (MTPA), solo superado por Brasil, que concentró 34.8 MTPA.
Lo relevante no es solo la expansión de la infraestructura, sino el cambio de lógica que la acompaña. Durante años, el LNG funcionó como respaldo, casi como una póliza de seguro frente a la incertidumbre. Hoy empieza a ocupar un lugar distinto: influye en decisiones de inversión, en la configuración de la generación eléctrica y en la manera en que los países entienden su seguridad energética.
“
En América Latina conviven dos ritmos: la urgencia del presente y la construcción más lenta de sistemas pensados para el futuro. De esa tensión surgen infraestructuras que oscilan entre el sobredimensionamiento y la insuficiencia, revelando una región todavía en proceso de definir su modelo energético.
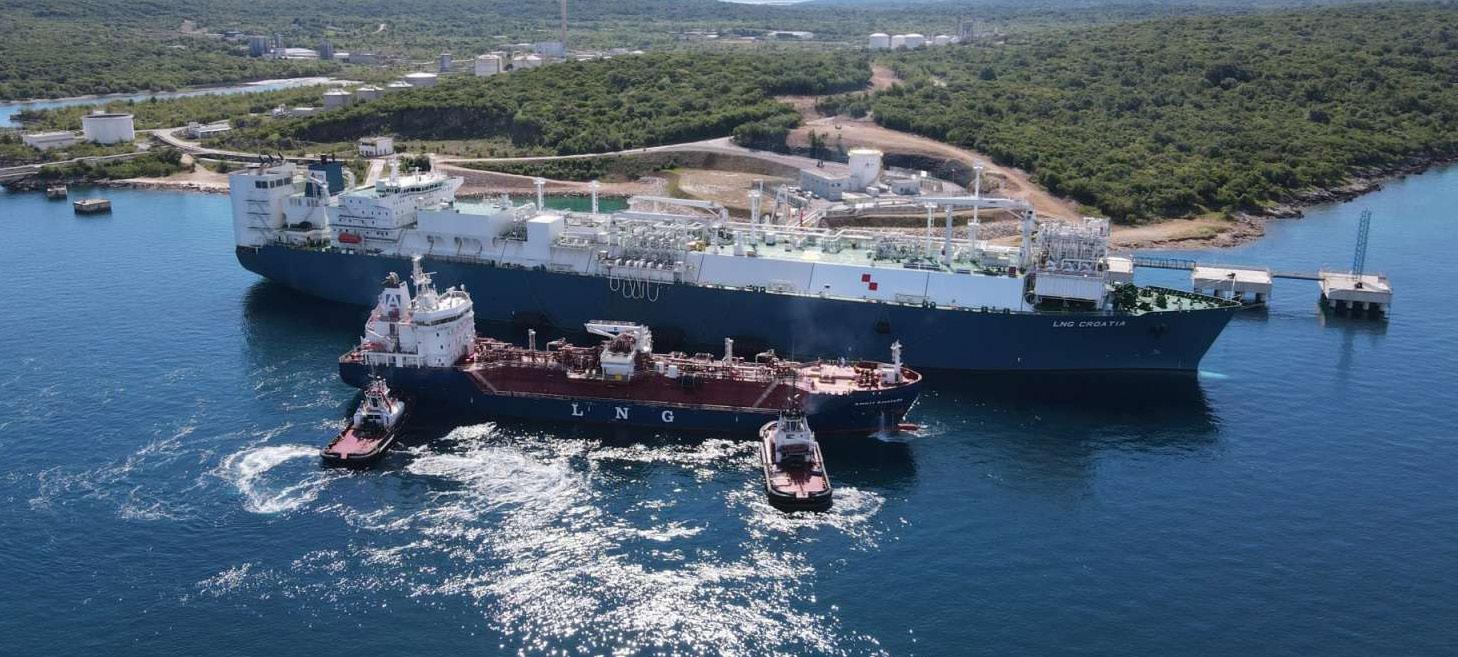
México ofrece una expresión clara de este fenómeno. Este año cuenta con dos terminales principales de regasificación de LNG: Altamira y Manzanillo. Por su parte, Energía Costa Azul, en Ensenada, fue reconfigurada como terminal de licuefacción y se encuentra próxima a iniciar operaciones comerciales. A ello se suman proyectos flotantes y expansiones small scale, como Pichilingue.
Esta arquitectura ha permitido sostener el suministro en nodos clave; sin embargo, también evidencia una creciente dependencia del gas importado y una infraestructura concentrada en puntos estratégicos.
A ello se suma una red de transporte de gas natural de más de 21,000 kilómetros que, pese a su extensión, no opera como un sistema plenamente integrado, sino como una infraestructura con restricciones de conectividad regional.
No existe una respuesta única, pero sí una constante: cuando las decisiones no se alinean entre demanda, logística y horizonte de inversión, los activos quedan suspendidos entre la promesa y la realidad.
Este número busca observar el LNG como un punto de encuentro entre experiencias, voces y lecturas surgidas desde la práctica. Al final, lo que está en juego no es solo el movimiento del gas, sino la forma en que una región organiza su incertidumbre energética, en un entorno cada vez más humano y complejo.
Capacidad
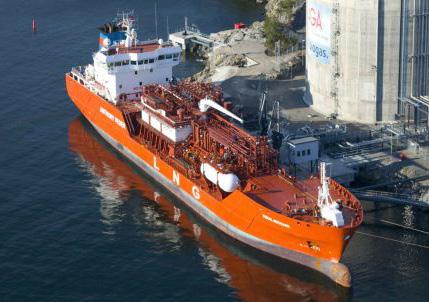
Lo humano detrás de uno de los buques más sofisticados del mundo
Por: Ramón A. Mutiozabal Capitán de Buques LNG
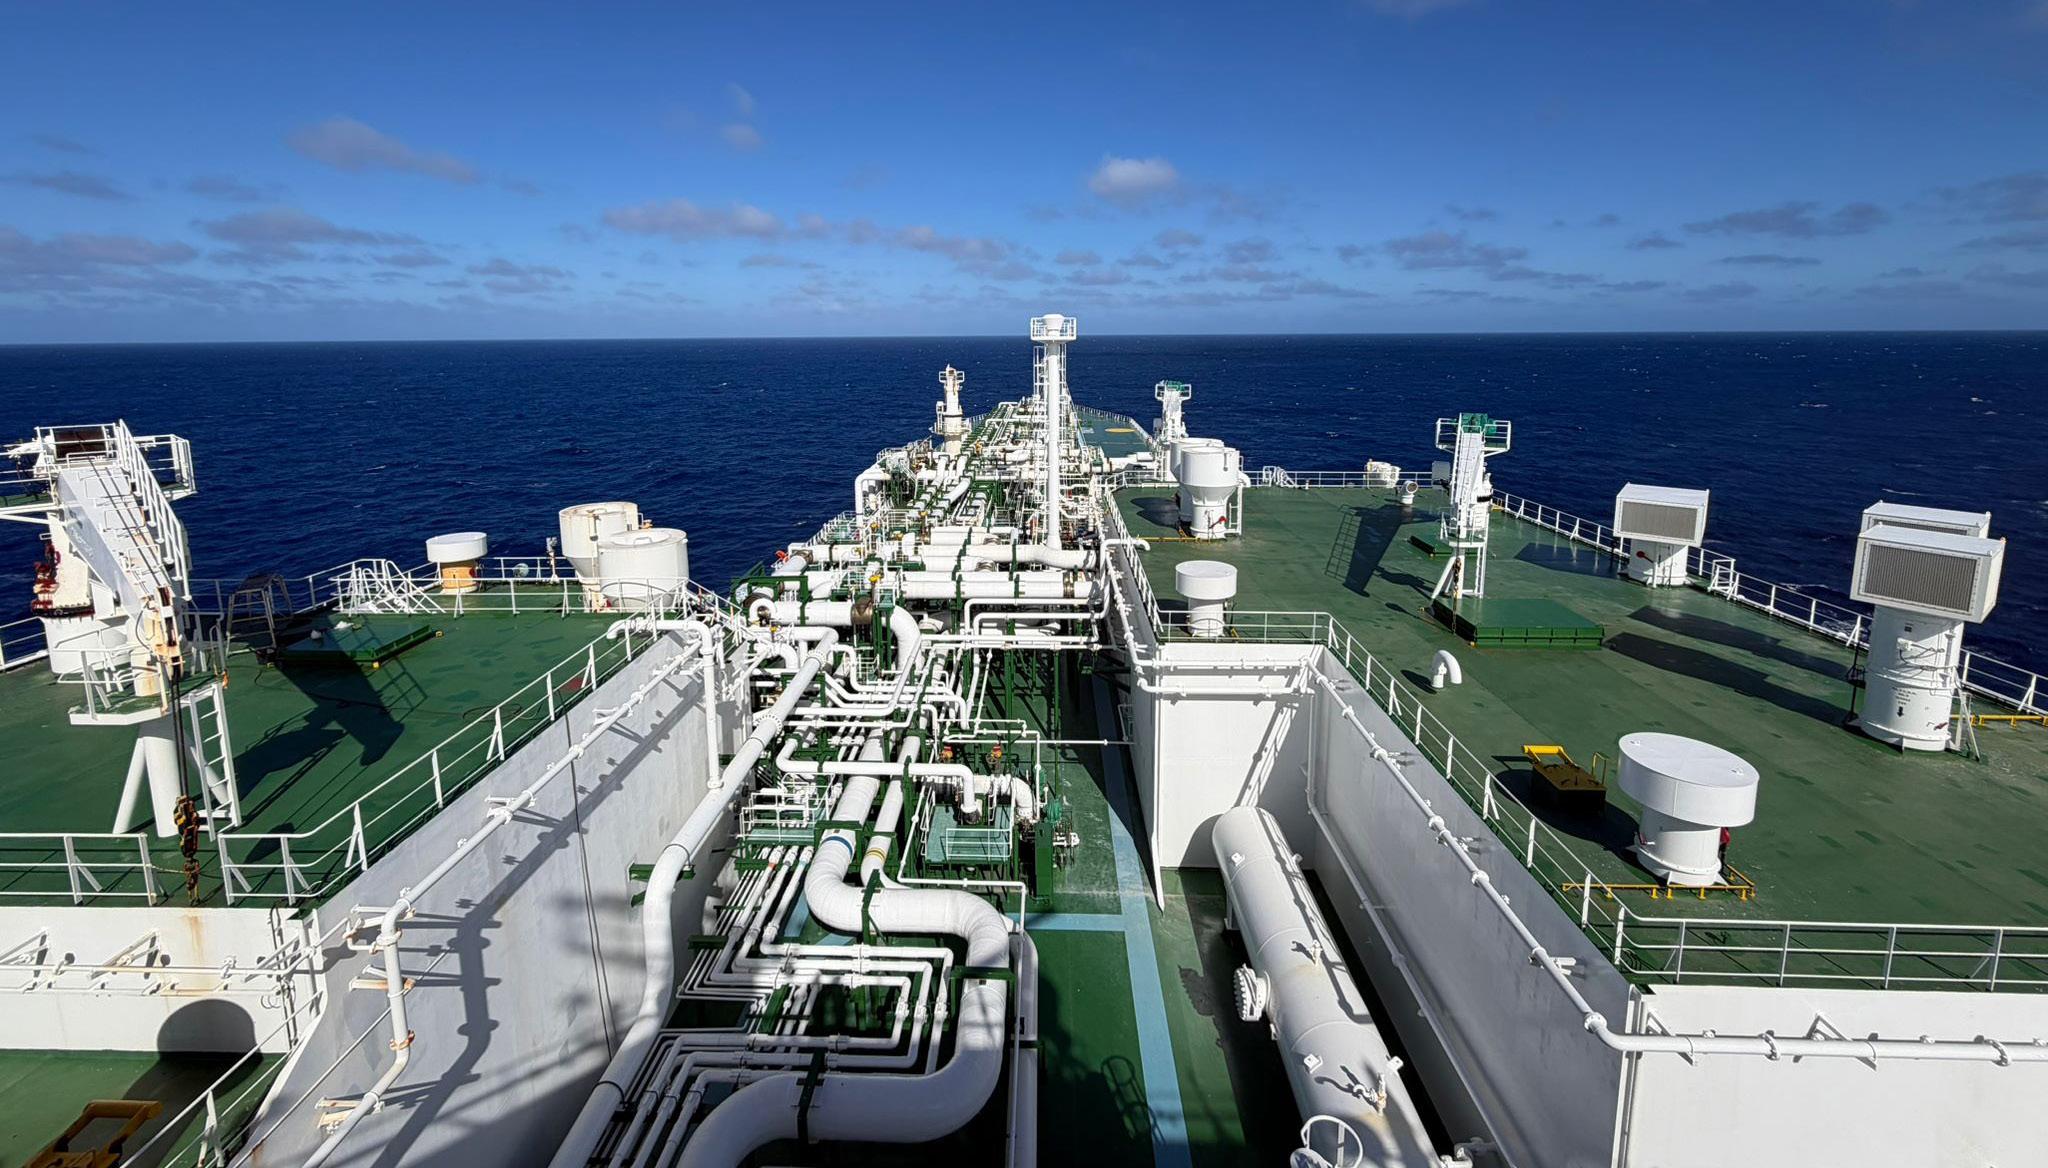
03:40de la mañana. El LNG/C Castillo de Mérida reduce arrancada mientras se aproxima lentamente a la terminal de Kawagoe, Japón. En el puente apenas se escuchan las comunicaciones cortas, el sonido amortiguado de los equipos electrónicos y alguna confirmación entre oficiales. Afuera, oscuridad. Dentro, cientos de parámetros se supervisan de forma continua: presión de tanques, consumo de gas, condiciones meteorológicas, estabilidad, tráfico cercano y sistemas de seguridad.
Desde tierra, mucha gente imagina que operar un buque LNG consiste principalmente en tecnología. Y tienen razón… pero solo en parte.
Después de años navegando en este tipo de buques, lo que realmente define al sector LNG no es el tamaño de sus tanques, ni el valor de la carga, ni siquiera la sofisticación de sus sistemas. Lo que distingue a esta industria es la disciplina silenciosa bajo la que opera.
Un metanero moderno puede transportar alrededor de 178,000 metros cúbicos de Gas Natural Licuado a temperaturas cercanas a los -162°C. Motores dual fuel, sistemas avanzados de reliquefacción, automatización integrada y monitorización remota forman parte del día a día de una industria que continúa creciendo a gran velocidad.
Sin embargo, cuanto más sofisticados son los buques, mayor parece ser también la presión operativa sobre quienes los tripulan.
En el sector LNG existe una realidad de la que se habla poco fuera de cubierta: la carga men-
tal acumulativa. Procedimientos, SIRE, auditorías, presión comercial, regulación ambiental, inspecciones, reportes cotidianos y operaciones donde el margen de error aceptable es prácticamente nulo.
La automatización ha reducido determinados esfuerzos físicos, pero ha incrementado de forma evidente la necesidad de supervisión continua y capacidad de análisis. El marino moderno ya no solo navega. Interpreta sistemas complejos, toma decisiones bajo presión y gestiona enormes cantidades de información en tiempo real.
Y es ahí donde aparece una de las grandes paradojas del LNG moderno.
La industria habla de digitalización, inteligencia artificial, smart shipping y control remoto. Pero en mitad de una maniobra delicada, con mala meteorología o ante una situación no prevista, todo sigue dependiendo de algo muy antiguo: el criterio humano.
Porque ningún software siente la tensión previa a una aproximación complicada. Ninguna pantalla sustituye la experiencia acumulada después de miles de horas de mar.
Quizá por eso el LNG impresiona tanto cuando se vive desde dentro. No por sus tuberías. No por sus sistemas automáticos. No por el tamaño de sus motores o el valor económico de la carga. Sino porque, detrás de toda esa complejidad tecnológica, sigue habiendo personas intentando tomar decisiones correctas a las cuatro de la mañana, en mitad del mar y en silencio. Y eso todavía no puede automatizarse.
Charla entre expertos
ARGENTINA LNG: EL DESAFÍO DE CONVERTIR A VACA MUERTA EN UN JUGADOR GLOBAL
HORACIO MARÍN
CEO DE YACIMIENTOS
PETROLÍFEROS FISCALES (YPF)
Por: María Eugenia Schiaffino
Hace unas semanas, en el marco del Simposio de Ingenieros en Petróleo (SPE), conversé con Horacio Marín, CEO de YPF, la principal empresa energética de Argentina, sobre uno de los proyectos más ambiciosos que hoy atraviesa el país: Argentina LNG.
Más que una entrevista corporativa tradicional, fue una conversación que expuso la magnitud de un proyecto que ya no puede analizarse únicamente a partir de indicadores o presentaciones de directorio, sino desde una lógica en la que los tiempos de ejecución comenzaron a correr más rápido que la política. Y eso cambia la discusión por completo.
Mientras afuera todavía se debate si Vaca Muerta puede convertirse en un jugador glo-
Analista del mercado de hidrocarburos y consultora en oil & gas
bal, puertas adentro la conversación ya pasa por cómo ejecutar infraestructura para exportar LNG antes de que la ventana internacional se cierre. Porque el recurso ya no está en discusión. El desafío ahora es otro: credibilidad, velocidad y escala.
La verdadera conversación ya no es geológica. Es estratégica.
En este contexto, Marín señaló que el verdadero cuello de botella no está en el subsuelo, sino en la capacidad de ejecutar simultáneamente infraestructura, financiamiento y capital humano.
“La eficiencia está arriba de la tierra; abajo, los pozos dan lo que dan, y después viene un trabajo técnico muy fuerte”, dijo el directivo, añadiendo que el concepto de “adaptabilidad” es un factor clave ante la nueva forma de trabajar.
El cambio de escala en Vaca Muerta
A lo largo de la conversación quedó en evidencia una idea central: Argentina ya no puede seguir pensando a Vaca Muerta como un proyecto doméstico.
Dentro de YPF se reconoce que para competir en el mercado de LNG no basta con disponer del recurso. El desafío es construir confianza internacional, lo que implica contratos de muy largo horizonte, acceso a financiamiento internacional, participación de offtakers globales, desarrollo de infraestructura portuaria y capacidad de ejecución sostenida en el tiempo.
En esa línea, el proyecto ha ido tomando forma con la incorporación de socios estratégicos internacionales. En los últimos meses, YPF avanzó en acuerdos con la petrolera italiana
“ En el trabajo, como en la vida, no tiene que haber palabras de éxito o fracaso, sino de superación”.
HORACIO MARÍN
ENI e incorporó a XRG, el brazo internacional de ADNOC, la compañía estatal de Emiratos Árabes Unidos, lo que consolida al proyecto dentro del radar energético global.
En el caso de los avances entre YPF y ENI, se destacan acuerdos de ingeniería para el desarrollo de unidades flotantes de licuefacción (FLNG) en la costa de Río Negro, con una capacidad inicial cercana a 12 millones de toneladas anuales.
El contexto internacional ayuda a explicar esta aceleración. Europa continúa reconfigurando su matriz de abastecimiento tras la crisis energé-
En voz de la experiencia
La tecnología por sí sola no resuelve los problemas estructurales de la industria. Sensores, automatización, inteligencia artificial, perforación de última generación o barcos FLNG construidos en Asia, no generan impacto si no se acompaña de un cambio en la forma de operar.
La discusión ya no es si Vaca Muerta tiene shale competitivo. La pregunta es si Argentina puede sostener organizaciones capaces de operar como un hub energético global.
Eso implica una transformación cultural profunda: liderazgo, disciplina operacional, profesionalización, coordinación, formación técnica acelerada y adaptación digital. En ese contexto, el perfil del trabajador del sector cambiará de forma significativa en los próximos años.
Desde mi experiencia en logística y operaciones en la Cuenca Neuquina, la eficiencia dejó de ser una ventaja competitiva para convertirse en una condición de supervivencia.
- María Eugenia Schiaffino
“ Argentina LNG es el proyecto más complejo que nos va a tocar en nuestra vida laboral a todos los que estuvimos involucrados”.
HORACIO MARÍN
tica derivada de la guerra entre Rusia y Ucrania, mientras Asia mantiene una demanda sostenida de contratos de largo plazo.
Ante este escenario, Argentina aparece por primera vez en décadas con capacidad de convertirse en un proveedor estructural de gas natural licuado, aunque el factor crítico sigue siendo el tiempo de ejecución. A este respecto, Marín mencionó un potencial de exportaciones energéticas superiores a los 30,000 millones de dólares anuales hacia la próxima década.
Abandonar la planta onshore
Uno de los movimientos más pragmáticos del proyecto fue dejar atrás la idea inicial de una gran planta terrestre. Horacio Marín fue claro al respecto: los barcos FLNG permiten reducir plazos, acelerar la ejecución y tener costos más previsibles.
Aquí aparece un cambio de lógica relevante. Mientras históricamente Argentina tendió a apostar por megaproyectos de ejecución prolongada, el nuevo esquema prioriza la velocidad de monetización. Primero exportar. Después escalar. Una lógica más cercana a la de los grandes jugadores globales.
El desafío de fondo es la credibilidad
El verdadero reto del proyecto no está en levantar la infraestructura de LNG, está en la capacidad de construir credibilidad sostenida en el tiempo. Demostrar que Argentina puede ofrecer reglas estables, contratos cumplibles y condiciones operativas que se mantengan más allá de los ciclos políticos.
En los mercados internacionales de energía — especialmente en Asia, Europa y Medio Orien-
te— los contratos de largo plazo no se deciden mirando encuestas electorales, evalúan la estabilidad institucional y regulatoria.
En ese marco, el Régimen de Incentivos para Grandes Inversiones (RIGI) aparece como pieza clave dentro de toda esta arquitectura, no solo como incentivo fiscal, sino como señal política hacia el capital internacional.
La superación como filosofía industrial
El punto más sensible de la conversación con Marín no fue técnico, sino de otra naturaleza. Para él, “en el trabajo, como en la vida, no tiene que haber palabras de éxito o fracaso, sino de superación”. La idea es que el proyecto no puede construirse desde el exitismo, porque esto genera euforia rápida y frustración inmediata.
En cambio, lo que aparece en esta fase es otra lógica: mejora continua, eficiencia incremental y disciplina diaria. La filosofía del long game.
Entender que convertirse en potencia energética no ocurre cuando sale el primer barco de LNG. Ocurre mucho antes. Empieza en la capacidad de construir equipos, sostener procesos y ejecutar bajo presión. Ahí es donde Vaca Muerta entra en una etapa distinta.
Ya no alcanza con descubrir recursos, ahora hay que demostrar madurez industrial, y tal vez esa sea la verdadera batalla silenciosa que hoy se está jugando detrás de Argentina LNG.
Para dimensionar
» Exportaciones energéticas superiores a los 30,000 mdd anuales.
» Construcción de uno de los gasoductos más grandes en la historia de Argentina.
» Cientos de nuevos pozos de desarrollo.
» Financiamiento internacional a escala inédita.
» Infraestructura energética diseñada para operar durante décadas.
MÉXICO EN EL MAPA ENERGÉTICO
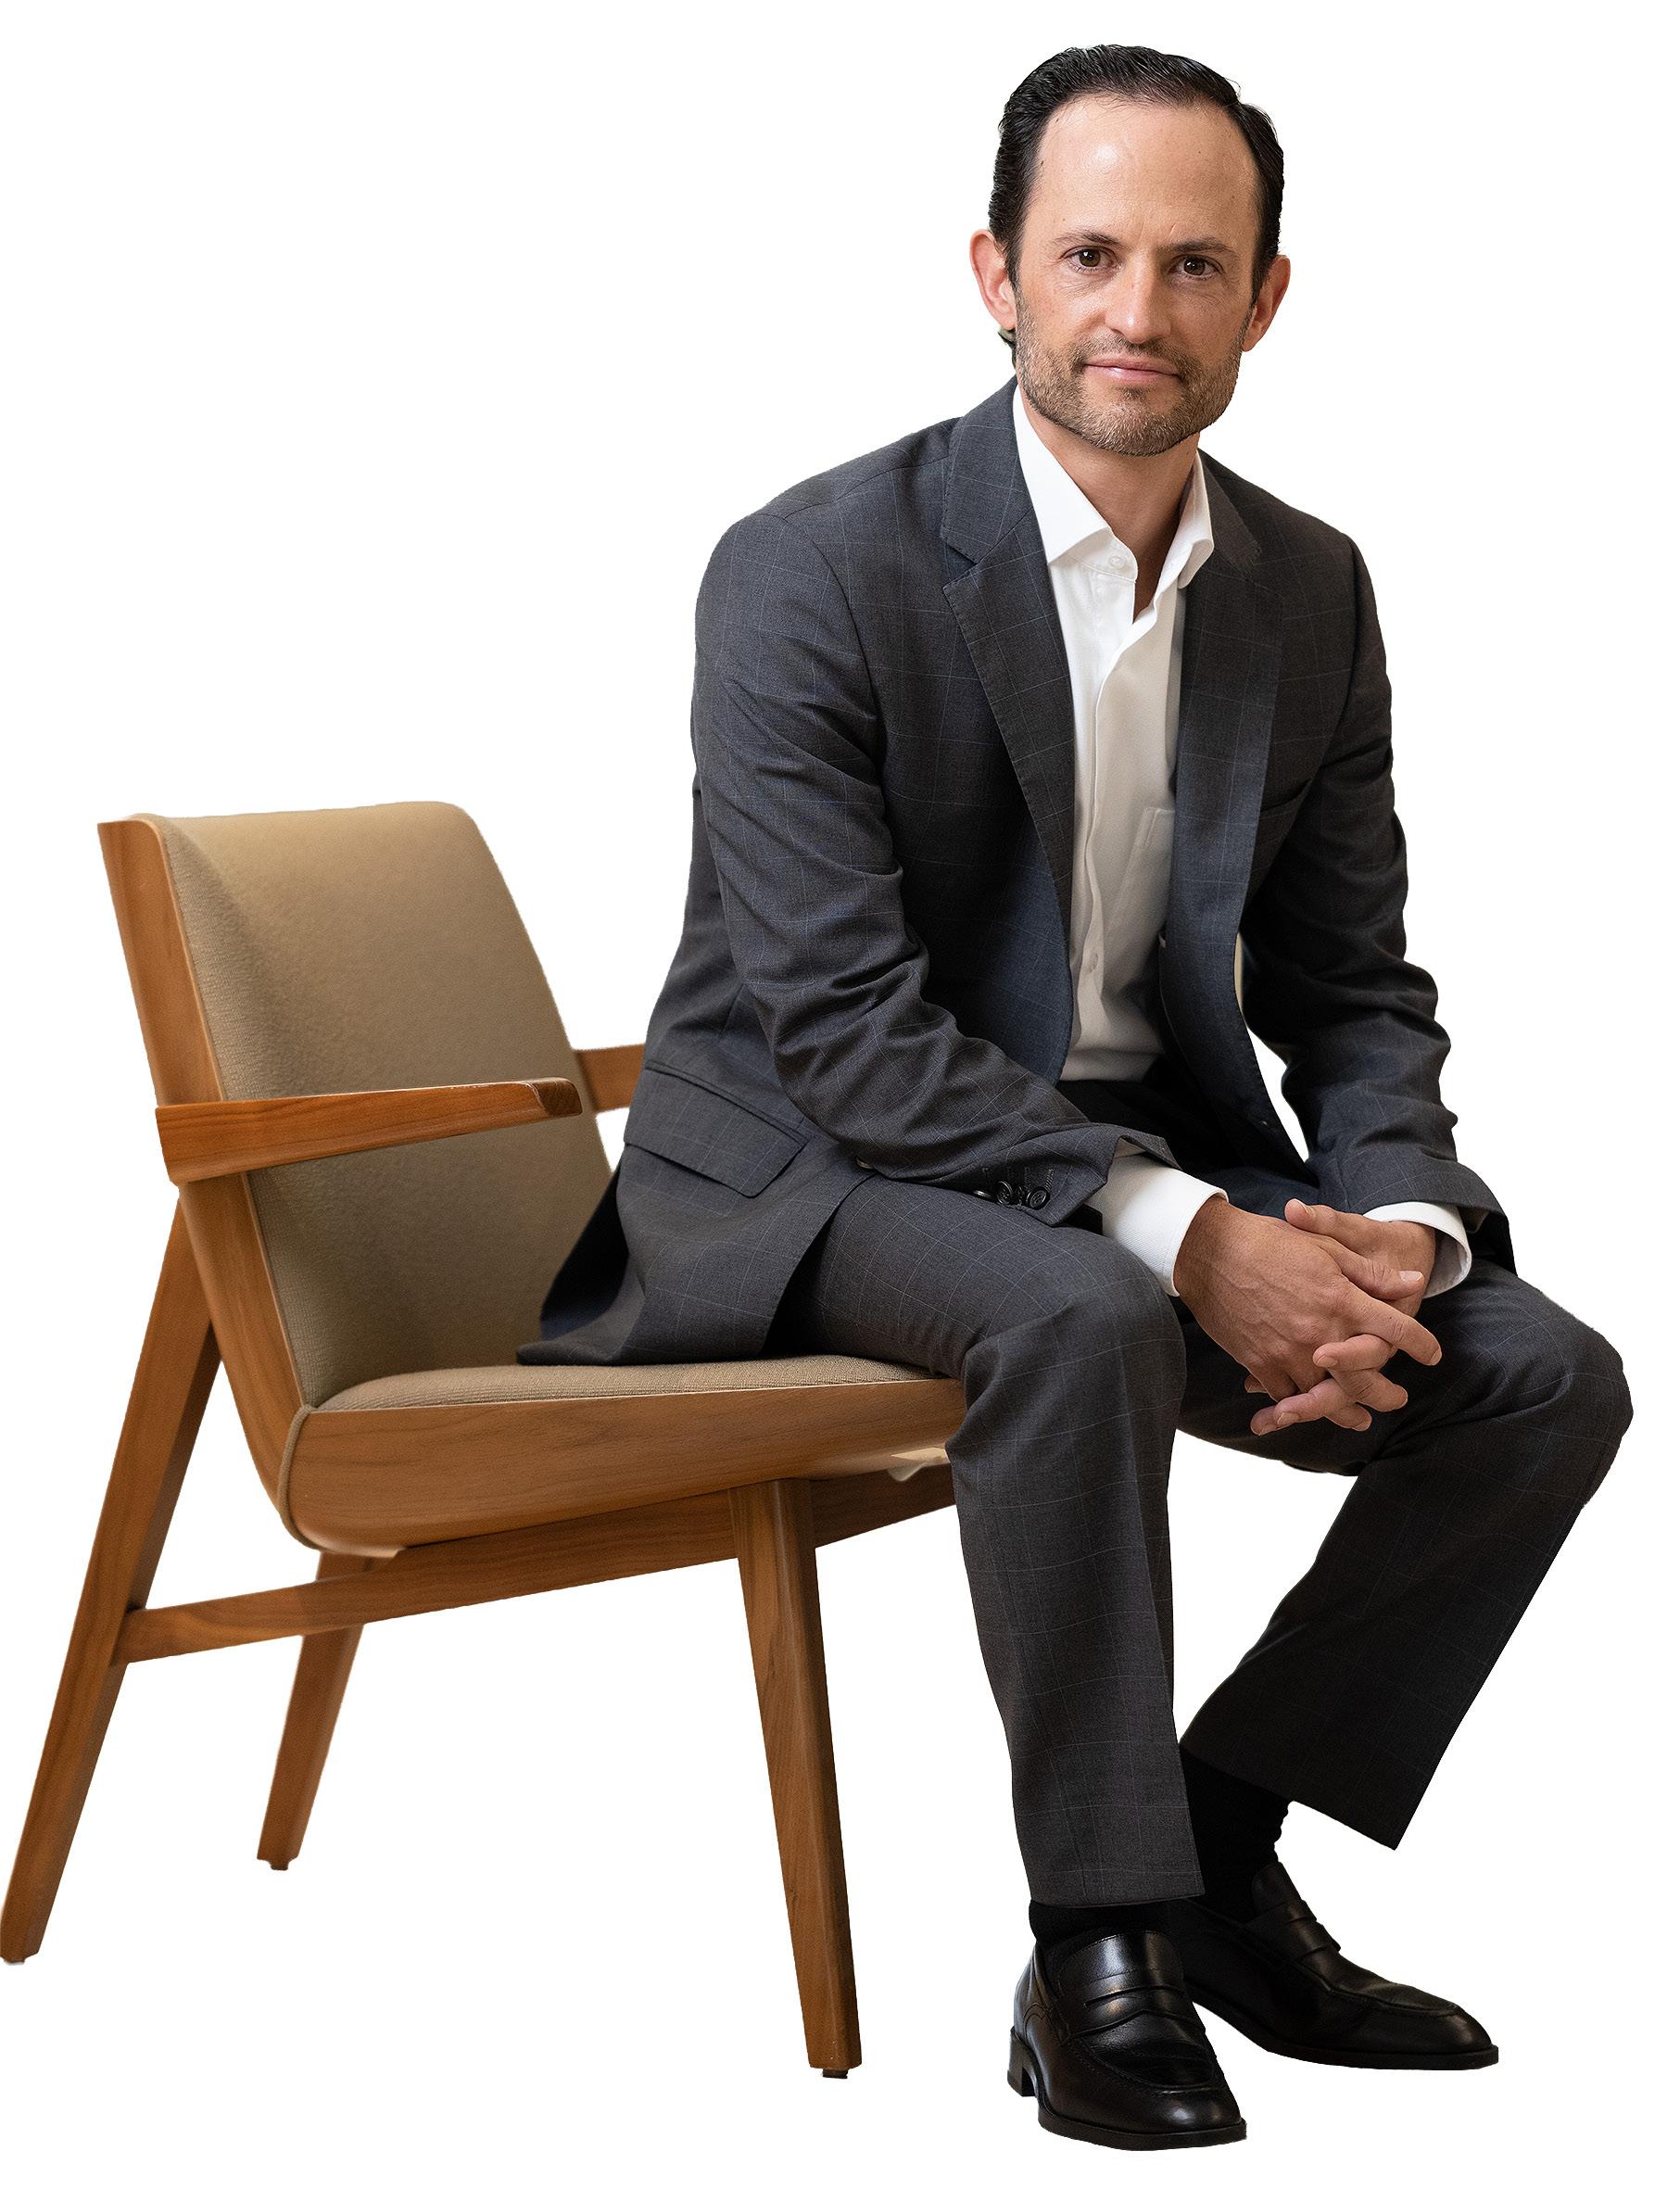
SERGIO ROMERO
Presidente del Comité de Almacenamiento y Licuefacción de la AMGN
Por: Redacción LNG México y Latinoamérica
La AMGN es una asociación que representa a toda la cadena de valor de infraestructura del gas natural (midstream y downstream ). Tiene más de 38 años de existencia y es una de las más relevantes del sector energético.
Con una amplia trayectoria en la industria energética, Sergio Romero ha construido una carrera marcada por la adaptación, la visión a largo plazo y el entendimiento de industrias clave para el desarrollo económico. Su incursión en el sector comenzó en 2015 con su llegada a Sempra Infraestructura, entonces IEnova.
A lo largo de estos años, ha sido testigo y protagonista de la profunda transformación que vive el sector, impulsada por cambios regulatorios, factores geopolíticos, avances tecnológicos y nuevas demandas derivadas de la digitalización y la inteligencia artificial. Hoy, como una de las voces relevantes de la industria, comparte su visión sobre el futuro energético de México y la región.
¿Qué está impulsando el crecimiento de la demanda del gas natural y por qué adquiere una relevancia cada vez mayor?
Está impulsada principalmente por la expansión de industrias con un consumo energético intensivo y necesidades muy altas de confiabilidad. Sectores como la manufactura avanzada, los centros de datos y la inteligencia artificial requieren energía continua, estable y competitiva para operar. En el caso de los centros de datos, por ejemplo, las interrupciones son críticas. Por eso, la confiabilidad que aporta el gas natural se ha convertido en un factor determinante para atraer inversión, desarrollar nuevas capacidades industriales y sostener la economía digital.
Además, el gas natural respalda el despliegue de las energías renovables. Estas seguirán creciendo y son fundamentales para la transición energética, pero su generación depende de factores climáticos y horarios específicos. El gas natural permite balancear esa variabilidad, responder rápidamente a picos de demanda y sostener una operación continua y confiable del sistema eléctrico.
Ante este escenario, ¿cuál consideras que es el principal desafío para la región?
Afortunadamente, Norteamérica cuenta con abundancia de recursos y ventajas energéticas estructurales muy importantes. Estados Unidos tiene gas natural abundante y de bajo costo; México aporta una posición geográfica estratégica, una capacidad industrial desarrollada y un enorme potencial para la generación de energías renovables; y Canadá suma capacidad de ingeniería y minerales críticos.
El principal desafío para la región no es el acceso a los recursos, sino el desarrollo de infraestructura energética para aprovechar esas ventajas de manera más eficiente e integrada; es decir, conectar la producción con los centros de consumo, incrementar la capacidad de almacenamiento y construir sistemas energéticos más confiables, resilientes y competitivos.
¿Cómo afectan los acontecimientos geopolíticos al mercado del LNG y qué rol puede jugar México en ese proceso?
La seguridad energética se ha vuelto a colocar en el centro de la conversación global. Los mercados están priorizando el acceso confiable
- sergio romero “
Acelerar el despliegue de infraestructura energética tiene un impacto más importante incluso que el descubrimiento de nuevos yacimientos productivos”.
a recursos energéticos, particularmente ante el riesgo de interrupciones en rutas estratégicas como el Estrecho de Ormuz, por donde transita alrededor del 20% del comercio global de Gas Natural Licuado. Esto ha reforzado la necesidad de diversificar proveedores, rutas y cadenas de suministro energético.
En este escenario, México puede convertirse en un aliado estratégico global. Gracias a su integración energética con Estados Unidos, el país tiene acceso a gas natural abundante y competitivo, lo que ha permitido mantener estabilidad en los precios pese a la volatilidad internacional.
Esto no solo fortalece la seguridad energética de México, sino que también abre una oportunidad para consolidarnos como un hub de LNG.
¿Por qué la costa del Pacífico mexicano concentra la mayor cantidad de proyectos?
Es un punto estratégico porque ofrece ventajas logísticas relevantes para conectar el excedente de gas natural de Estados Unidos con los mercados asiáticos, donde la demanda energética continúa creciendo de manera acelerada. Los envíos hacia Asia pueden realizarse en aproximadamente 14 días por el Pacífico, frente a 25 o hasta 40 días vía el Atlántico, lo que reduce significativamente tiempos y costos de transporte, además de evitar cuellos de botella como el Canal de Panamá.
En el contexto de la revisión del T-MEC, ¿qué papel desempeña el sector energético en la relación entre México y Estados Unidos, particularmente los proyectos de LNG?
El sector energético puede representar uno de los principales espacios de coincidencia y oportunidad entre México y Estados Unidos. La integración energética entre ambos países ya es una realidad y ha generado ventajas muy importantes para la región. Ha fortalecido la competitividad de Norteamérica al aprovechar de manera complementaria los recursos energéticos, la infraestructura y las capacidades industriales, lo que contribuye a reducir costos eléctricos, fortalecer la industria y consolidar la competitividad manufacturera regional.
En particular, los proyectos de Gas Natural Licuado reflejan una alineación estratégica de prioridades entre ambas naciones. Estados Unidos busca consolidarse como un exportador neto de energía hacia Europa y Asia, mientras que México puede atraer inversión productiva, fortalecer su infraestructura energética e impulsar el desarrollo regional.
La costa del Pacífico mexicano es estratégica para conectar el gas natural de EU con Asia, con envíos de 14 días, frente a 25 o hasta 40 días por el Atlántico.
Para el país, estos proyectos generan empleos y derrama económica, pero también impulsan la construcción de gasoductos, almacenamiento e infraestructura energética que amplía el acceso al gas natural y crea mejores condiciones para atraer nuevas inversiones industriales y digitales.
¿Qué se requiere para detonar el potencial del LNG en México en los próximos años?
Será fundamental mantener condiciones de certidumbre para inversiones de largo plazo y alinear la regulación entre México y Estados Unidos. El potencial del LNG en México depende, en gran medida, de continuar ampliando infraestructura como gasoductos, almacenamiento y capacidad logística.
Desde tu papel en la AMGN, ¿cómo visualizas el rol de México en el mercado global del LNG en los próximos diez años?
En la Asociación observamos que tanto el almacenamiento como el Gas Natural Licuado son dos temas fundamentales para el sector. En ese sentido, en la próxima década, México puede consolidarse como un jugador estratégico para la seguridad energética global, funcionando como un puente entre el gas natural de Estados Unidos y los mercados internacionales de mayor crecimiento.
Esto es especialmente relevante porque el gas natural está evolucionando de ser únicamente un combustible para la generación eléctrica a convertirse en infraestructura estratégica para la competitividad, la atracción de inversiones, la digitalización y el crecimiento económico.
Además, el gas natural y las energías renovables no compiten entre sí; se complementan. El gas natural aporta el respaldo y la flexibilidad que permiten incorporar una mayor cantidad de energías renovables al sistema eléctrico, manteniendo la confiabilidad y estabilidad necesarias mientras avanza la transición energética.
“
me, era algo totalmente nuevo. Mi curiosidad por entender, por aprender, hizo que me invo lucrara en el proyecto y veía todos los aspectos de la cadena de valor del gas.
El proyecto tomó cuatro años de construcción. Tuvimos que hacer camino con las mismas au toridades con las que trabajamos mano a mano. Creo que, si no hubiera sido por esa sinergia, trabajar juntos el sector público y el sector pri vado, probablemente no se hubiera hecho.
Así que me siento feliz y orgullosa de poder seguir siendo parte del proyecto y me siento recontra identificada con México que también está en esa línea y hoy ambos estamos en el mundo del LNG.
Noemí: ¿Cómo visualizas el papel del LNG como garante de la transición energética en Latinoamérica y justo ahora que estamos frente a los mercados volátiles que se presentan alrededor del mundo?
María Julia: Camisea ha sido un proyecto que para Perú ha significado un antes y un después. Nos ha traído energía limpia y sostenible para nuestra matriz energética, el 40% de nuestra generación eléctrica usa gas natural con precios sumamente competitivos.
El LNG es el energético de la tran sición. La ventaja es que nos permite transportar combustible a otros destinos y suministrarlo a países que necesitan esa energía limpia y que están demandando gas.
“
Sin energía no hay crecimiento”.
- maría julia aybar
Entonces se abre una gran oportunidad para países productores como el nuestro, porque generas ingresos para el desarrollo del país y también estamos aportando en aquellos países que no cuentan con gas natural, una manera de hacerles llegar combustible limpio para su proceso de transición. A veces digo que no es una transición, sino una adición, porque todavía vamos a necesitar de los combustibles fósiles más las energías renovables.
Noemí: En una entrevista mencionaste que en Perú solo el 4.5% de mujeres ocupan cargos de liderazgo y que tu hijo te preguntó si estabas en ese grupo. ¿Cómo se sintió ese momento?
- maría julia aybar “
Somos muchas en este sector y entre todas vamos sumando”.
María Julia: A veces uno no se da cuenta de lo que siembra hasta el momento en que lo cosechas, y creo que eso fue justamente lo que sentí.
Creo que lo poco que uno da, si lo da realmente con calidad y con cariño, sí logra resultados. Cuando mi hijo estaba estudiando su ingeniería, se acerca y me dice: “Mami, ¿tú trabajas en el sector de energía?”, le digo sí. “¿Tú estás en una posición de gerente?” Sí. “¿Eres una posición de liderazgo?” Sí. Y me dijo: “O sea, tú estás dentro de este porcentaje de mujeres líderes”.
Fue cuando me di cuenta de que mi hijo me miraba con orgullo. Me di cuenta del significado y la importancia de que un líder en general sea un buen ejemplo.
Noemí: ¿Cómo se equilibran las aspiraciones profesionales de una líder con su vida personal y familiar?
María Julia: La época del estudio te diría que sí demandaba muchísimo tiempo, mis hijos eran pequeños en ese tiempo. Enton-
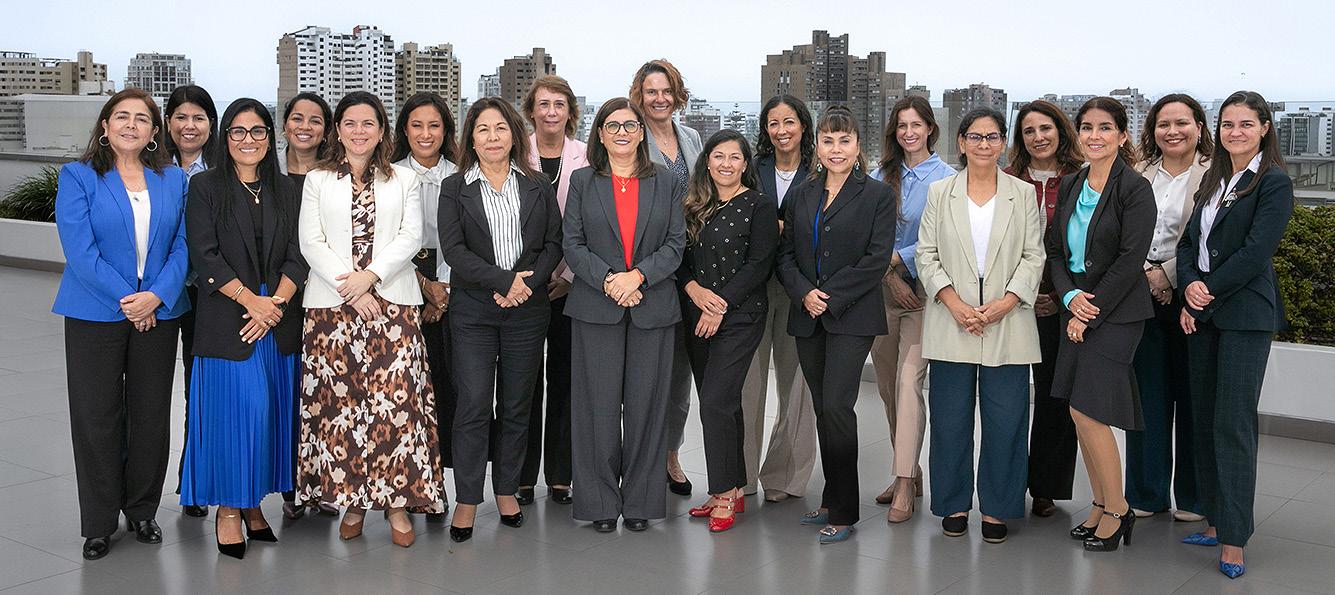
Izquierda a derecha:
Rosa Rabanal y Maribel Aparicio. Hunt Oil Company.
ces buscaba la forma de compensarlo, la empresa abría actividades en las cuales podías traer a tus hijos a la oficina y eso hacía que pudieras acercarte más a tu familia a pesar de que tenías que trabajar. Esas son las cosas que me ayudaron a poner un poco más de balance, pero no ha sido fácil.
Noemí: Mi papá dice que: “si te esfuerzas todo es posible”. Me gustaría que nos compartas ¿cuál es el papel del esfuerzo en los retos que tiene el liderazgo femenino en Perú?
María Julia: Mi padre siempre me decía: “No te preocupes, a las personas que se esfuerzan, que son responsables, nunca les va a ir mal”, cuando tú te enfocas y haces las cosas bien, siempre desde tus valores, de tus principios y con ética, realmente tienes frutos.
Noemí: ¿Algún consejo que les quieras brindar a las nuevas generaciones y, particularmente, a las mujeres?
María Julia: Es algo que a mí no me dijeron, pero es importante que las mujeres recordemos que somos lo que nosotras creemos que somos, no lo que los demás creen. Lo importante es lo que uno sabe o piensa de sí mismo. Si uno realmente confía en su capacidad, no importa lo que los demás piensen.
Lo que siempre les digo a los jóvenes es que nunca dejen de aprender, que estudien todos los días. Si tú sabes que eres capaz y confías en tu capacidad, vas a ir demostrándolo. Y claro que las mujeres lo podemos hacer.
Entonces, yo solo les recomendaría eso: crean en ustedes mismas, crean en sus capacidades, confíen en sí mismas. Con eso es suficiente.
Noemí: En este sentido, ¿hay alguna mujer que haya sido para ti fuente de inspiración?
María Julia: He tenido la suerte de caminar con muchísimas mujeres maravillosas en mi
vida profesional y siempre tengo que recordar a mi gran mentora, Rosanna Brigneti, abogada con la que trabajé, una mujer con una gran inteligencia, una maestra innata con la vocación de enseñar y con un corazón enorme.
Noemí: Para finalizar, ¿cuál es tu visión del LNG para los próximos años?
María Julia: La demanda del LNG está en una proyección a largo plazo, hay que mirarlo como una gran oportunidad para los productores, pensar en cómo reponer reservas para seguir procesando y suministrando el gas a aquellos países que lo requieran.
Sabemos que hay muchos proyectos que ya están trabajando para suministrar LNG en los próximos años, pero no perdamos de vista que lo que ha ocurrido últimamente a nivel internacional abre la puerta a la diversidad de productores y es ahí donde nosotros tenemos una oportunidad. Han empezado a mirar a Sudamérica, donde tenemos recursos e instalaciones para ser un actor que pueda entregar LNG al mercado.
“
Entré a este mundo por una casualidad y entré para nunca salir”.
- maría julia aybar
“
El futuro no se construirá únicamente desde la especialización técnica”.
decisiones en tiempo real tendrán ventajas significativas.
El cuello de botella
Uno de los factores críticos más importantes que atraviesa actualmente la industria es la capacidad de articular toda la cadena de valor energética. Los proyectos energéticos actuales demandan integración multidisciplinaria, capacidad de adaptación y visión integral. El futuro no se construirá únicamente desde la especialización técnica.
La producción, la expansión de gasoductos, la infraestructura de tratamiento, la disponibilidad de equipos, la logística de arena y agua, la confiabilidad operativa y la estabilidad de las reglas de inversión son aspectos tan relevantes como la productividad de un pozo horizontal.
Esto requiere nuevos perfiles profesionales capaces de conectar ingeniería, negocios, operaciones y estrategia. La eficiencia energética será cada vez más el resultado de la coordinación entre variables.
Tecnología, integración y eficiencia
La transformación digital jugará un rol central en la próxima etapa del desarrollo energético. La integración de datos, los sis-
temas de monitoreo en tiempo real, la automatización de procesos y las herramientas analíticas permitirán optimizar la toma de decisiones, reducir tiempos no productivos y mejorar la eficiencia integral de las operaciones. El desafío consiste en incorporar estas herramientas a la ejecución operativa y a la planificación logística, fortaleciendo así la toma de decisiones estratégicas.
La industria energética atraviesa una transición donde la velocidad y la calidad de las decisiones serán cada vez más importantes. Los modelos operativos evolucionan hacia esquemas más colaborativos y orientados a datos.
Argentina posee capacidad técnica y una comunidad energética altamente preparada capaz de transformar los recursos de Vaca Muerta en desempeño sostenible para las próximas décadas. El reto actual consiste en transformar ese potencial en una plataforma energética eficiente a nivel global.
En el shale de gran escala, la competitividad se construye en superficie: logística y coordinación son claves.
VACA MUERTA
Colombia y el LNG: expansión de la regasificación como respuesta al déficit energético
Por: Said Orlando Cuello Gómez
Colombia atraviesa una transición estructural en su sistema de gas natural. Históricamente autosuficiente, el país enfrenta hoy una reducción sostenida de sus reservas —estimadas en menos de seis años— junto con una demanda creciente impulsada por los sectores térmico, industrial y residencial.
Esta infraestructura ha sido fundamental como respaldo durante eventos como el fenómeno de El Niño y hoy constituye uno de los pilares del sistema gasífero nacional, cubriendo gran parte de la demanda térmica. Sin embargo, resulta insuficiente frente a un déficit proyectado de entre 10% y 15% de la demanda hacia el final de la década.
Ingeniero de Petróleos y Máster en Energías
Renovables
Mientras hace pocos años apenas se importaba cerca del 3% del gas consumido, actualmente esta cifra ronda el 23%, con proyecciones que podrían alcanzar el 39% en 2026 y hasta el 58% en 2027. Este nuevo escenario ha posicionado al Gas Natural Licuado como un componente estratégico para garantizar la seguridad energética del país.
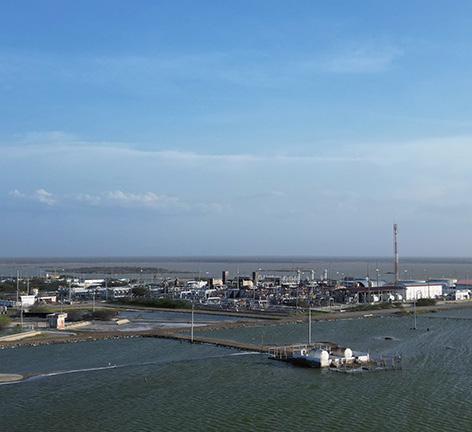
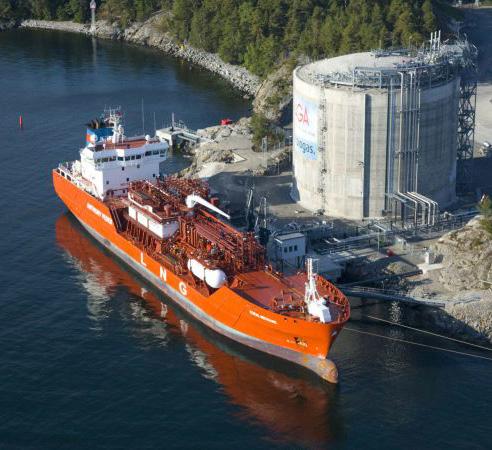
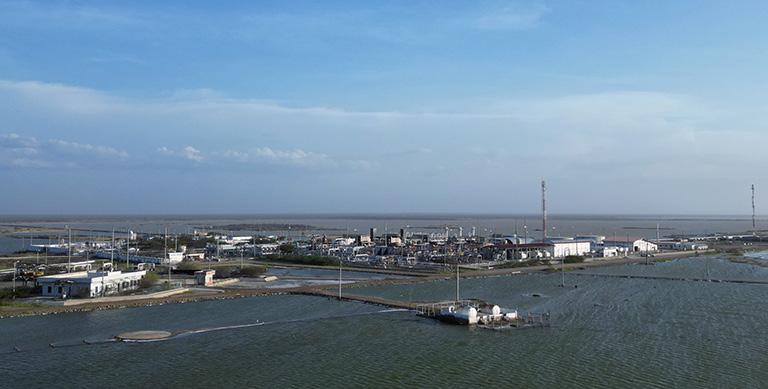
Estación gasifera “Ballenas” en el departamento de La Guajira, Colombia, que está asociada históricamente a los campos offshore de Chuchupa y Ballena.
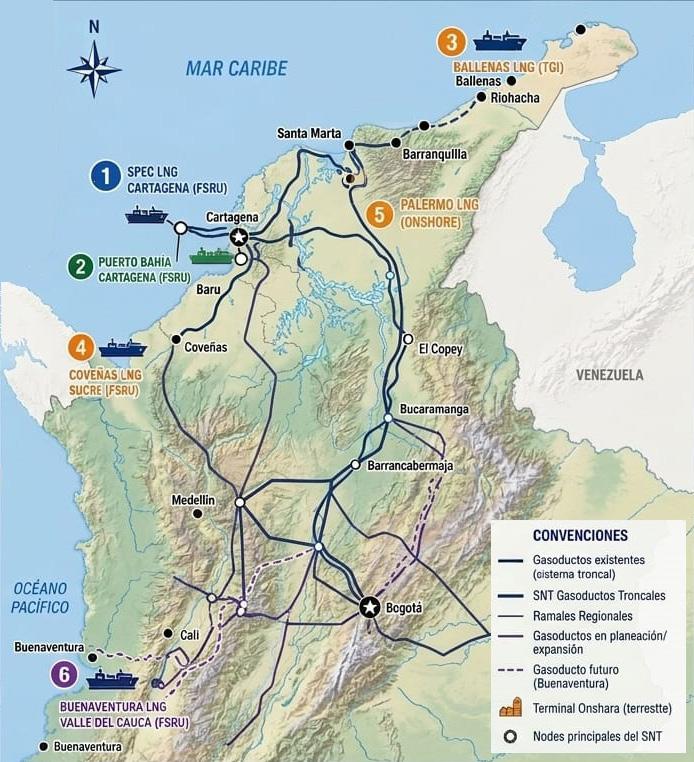
Actualmente, Colombia cuenta con una sola terminal de regasificación en operación: SPEC LNG, en Cartagena. Esta instalación corresponde a una Unidad Flotante de Almacenamiento y Regasificación (FSRU), con una capacidad operativa de entre 450 y 475 MPCD y potencial de expansión hasta 533 MPCD.
Como complemento, se proyecta la entrada en operación de una segunda terminal en diciembre de 2026: el proyecto Puerto Bahía, desarrollado por Frontera Energy y Ecopetrol. Esta nueva infraestructura aprovechará conexiones existentes y contará con una capacidad inicial de 126 MPCD, facilitando una rápida inyección de gas importado al Sistema Nacional de Transporte (SNT).
En respuesta a este contexto, el país ha iniciado una expansión acelerada de su infraestructura de importación. Actualmente se identifican entre diez y 14 proyectos de regasificación en distintas fases de desarrollo —incluidos seis de gran escala— con una capacidad potencial agregada cercana a 2,500 MPCD y un horizonte de entrada en operación entre 2026 y 2030.
El Caribe colombiano concentra el 100% de la infraestructura actual y proyectada. Entre los proyectos más relevantes se destaca Ballenas LNG, en La Guajira, liderado por TGI, con una capacidad estimada de entre 250 y 400 MPCD.
Este proyecto contempla la descarga de LNG a -160 °C desde buques metaneros hacia una FSRU, que posteriormente regasifica el producto e inyecta el gas al nodo Ballena.
COLOMBIA
TERMINALES DE REGASIFICACIÓN
ACTUALES Y PROYECTADAS
El Caribe concentró el 100% de la infraestructura actual y futura de regasificación de LNG en Colombia. Los proyectos en desarrollo fortalecerán la seguridad energética del país y permitirán diversificar las fuentes de suministro.
Su principal ventaja radica en el aprovechamiento de infraestructura existente y en su conexión directa con el sistema nacional.
Por su parte, el proyecto Coveñas LNG, impulsado por Ecopetrol, podría alcanzar hasta 400 MPCD, consolidándose como uno de los principales puntos de entrada de LNG del país gracias a su ubicación estratégica dentro de un hub energético consolidado.
Adicionalmente, el proyecto Palermo LNG (Amazónica LNG), ubicado en el departamento del Magdalena, cerca de Barranquilla, introduce el primer modelo terrestre (onshore) en Colombia. Con una capacidad cercana a 150 MPCD y una inversión estimada en 150 millones de dólares, se proyecta su entrada en operación entre 2026 y 2027, ofreciendo mayor estabilidad operativa frente a las soluciones flotantes.
A más largo plazo, el proyecto de regasificación en Buenaventura se perfila como una solución estratégica para el Pacífico colombiano, con una capacidad estimada de entre 250 y 400 MPCD. No obstante, su viabilidad dependerá de la construcción de nueva infraestructura de transporte que permita conectar esta terminal con los principales centros de consumo del interior del país.
El modelo predominante en Colombia es el de unidades FSRU, debido a su menor inversión inicial y a tiempos de implementación más reducidos, generalmente de entre dos y tres años. Sin embargo, estas soluciones presentan mayores costos operativos en el largo plazo y una alta dependencia de contratos internacionales.
El desarrollo de esta infraestructura enfrenta retos importantes. En primer lugar, la necesidad de ampliar y modernizar la red de gasoductos para garantizar una conexión eficiente entre las zonas costeras y el interior del país. En segundo lugar, la coordinación regulatoria para evitar sobrecapacidad y asegurar señales claras de inversión. Finalmente, la viabilidad económica de los proyectos dependerá de la estructuración de contratos de largo plazo que respalden su desarrollo.
En este contexto, Colombia no solo busca cubrir su déficit energético, sino también posicionarse como un potencial hub de LNG en el Caribe. La expansión de las terminales de regasificación representa, más que una solución coyuntural, un cambio estructural en la forma en que el país asegura su abastecimiento energético, consolidando al LNG como un pilar estratégico de su matriz futura.
EL COSTO DE LA SEGURIDAD INMÓVIL
Paradoja financiera de la regasificación en México
Por: Usue Abad
En el ecosistema energético mexicano existen activos que son monumentos a la paradoja. Las terminales de regasificación de Altamira y Manzanillo fueron concebidas como pilares de seguridad energética; hoy operan más como costosos recordatorios de nuestra vulnerabilidad estructural. En 2026, la confiabilidad del sistema depende de mantener inmovilizados cientos de millones de dólares en infraestructura que, idealmente, nunca debería utilizarse a plena capacidad.
Experta en Asuntos Gubernamentales del sector energético
La regasificación es quizá el seguro más caro y menos comprendido del sistema gasista. No consiste solo en devolver el gas a su estado original; implica rediseñar la lógica operativa de una red concebida originalmente en una sola dirección: del sureste hacia el centro del país. La verdadera inversión estratégica no está en los tanques, sino en la reconversión de gasoductos y estaciones de compresión para permitir flujos reversibles.
Adecuaciones como las de Cempoala para recibir suministro desde Altamira, o las conexiones que vinculan Manzanillo con Guadalajara, han transformado una red rígida en un sistema con capacidad de reacción. Gracias a ello, las terminales dejaron de ser islas costeras para convertirse en nodos de respaldo. Paradójicamente, el valor de esa infraestructura radica en estar lista para una emergencia que se espera no ocurra.
Y ahí es donde la lógica financiera choca con la lógica estratégica. Mantener esa capacidad disponible implica pagar cargos bajo esquemas take or pay que pueden rondar entre 150 y 250 millones de dólares anuales por terminal. Es decir, el sistema paga por la disponibilidad de un activo que casi nunca utiliza. En términos contables, parece un desperdicio; en términos estratégicos, es el costo de evitar una crisis.
La crítica recurrente es evidente: ¿por qué pagar tanto por infraestructura ociosa? Porque en una emergencia
energética, la velocidad no se improvisa. Conseguir cargamentos de LNG en el mercado spot puede tomar entre tres y siete días, asumiendo que existan buques disponibles. La molécula no aparece por voluntad política ni por decreto regulatorio.
La tormenta invernal Uri dejó clara esa lección: los precios spot alcanzaron niveles de hasta 400 dólares por MMBtu. En esas condiciones, una semana de compras desesperadas puede costar más que varios años de pagos por capacidad. Lo que en tiempos normales parece ineficiencia, en una crisis se revela como la única línea de defensa.
La ironía es que la seguridad energética mexicana depende de infraestructura diseñada para permanecer inmóvil. Mientras el Estado financia activos que funcionan como pólizas de emergencia, proyectos privados como Energía Costa Azul han encontrado cómo monetizar esa misma lógica: transformar una terminal pasiva en una plataforma de exportación. Así, la infraestructura deja de ser un seguro silencioso y se convierte en un instrumento rentable de arbitraje internacional.
Ese contraste expone la paradoja central: para el sector público, la seguridad energética es un costo hundido; para el privado, puede ser una oportunidad comercial.
Al final, la seguridad energética rara vez se mide por lo que produce, sino por las crisis que evita. Y esa es una narrativa difícil de vender: explicar que el éxito de una terminal de regasificación consiste precisamente en no usarse. Sin embargo, en un país con inventarios mínimos de gas, estas terminales no son un lujo, sino el costoso privilegio de evitar el colapso. En México, la seguridad energética cuesta millones, pero la tranquilidad sigue dependiendo de que el sistema nunca tenga que demostrar que realmente funciona.
New Fortress Energy Pioneer: Infraestructura marítima que redefine la seguridad energética
Por: Lyndsay Garnica
Experta en grandes riesgos en materia aeromarítima
“
Las Pioneer representan la convergencia de tres fuerzas que hoy redefinen el planeta: geopolítica energética, seguridad marítima e infraestructura crítica multinacional”.
La mayoría de los puertos han nacido históricamente para el comercio; muchos de ellos terminan convirtiéndose silenciosamente, a veces sin que se perciba, en piezas clave de la geopolítica. Altamira pertenece a esta categoría.
Durante décadas, el Golfo de México fue observado como una región industrial: refinerías, terminales, petroquímica y tráfico marítimo. El mundo hoy es un lugar diferente. La guerra, declarada o no, regresó a muchas latitudes, cadenas globales se han ido fracturando y la energía dejó de ser sola-
mente un commodity, para volver a convertirse en una herramienta de poder.
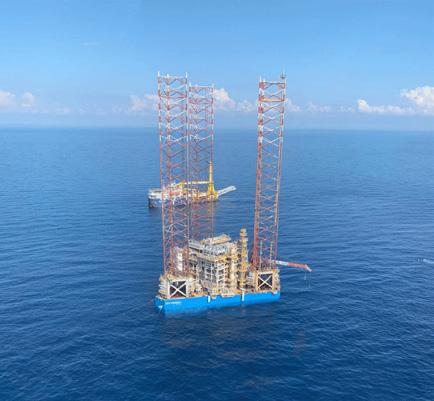
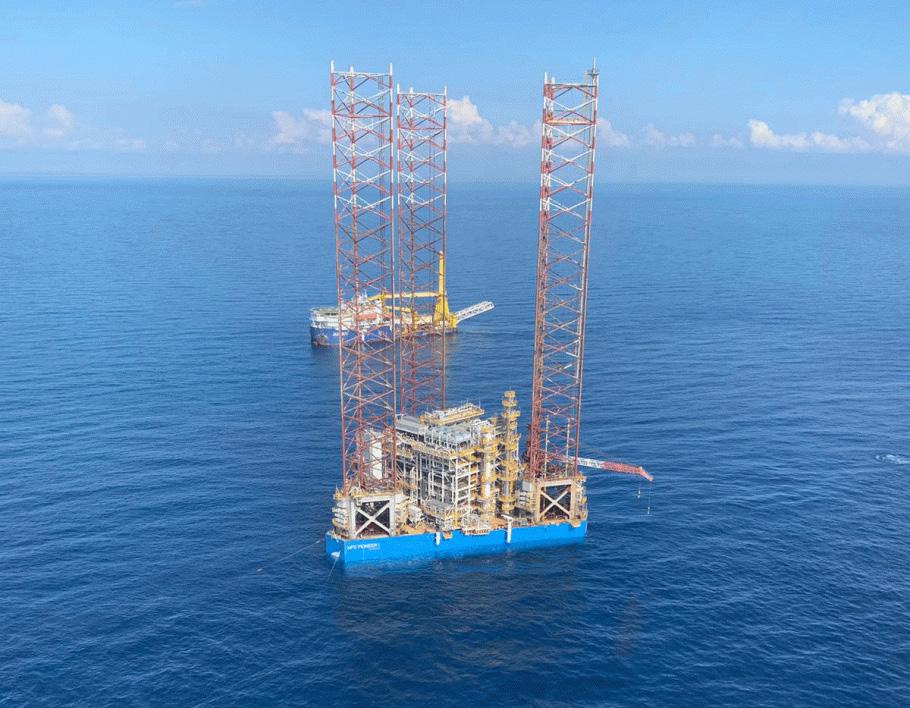
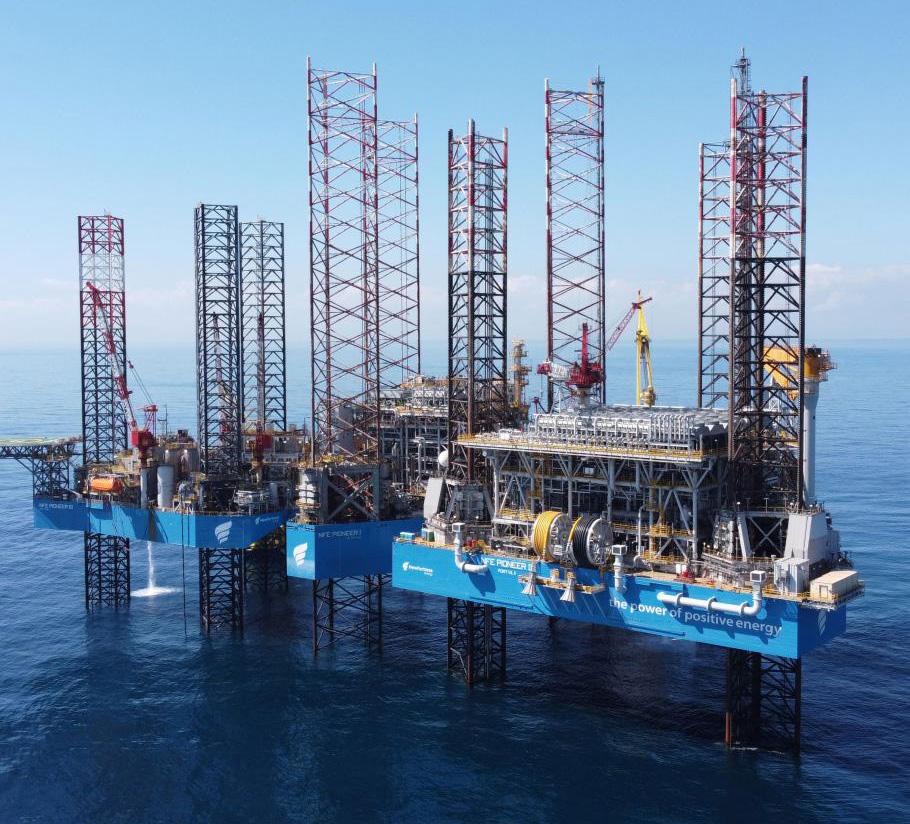
Y ahí es donde entran, frente a las costas de Tamaulipas, las plataformas Pioneer (fast LNG), unidades que no llegaron únicamente como una innovación tecnológica, sino como una señal del nuevo orden energético global en un punto estratégico, en aquel lugar, que, en el mundo energético, marítimo y geopolítico, suele denominarse “el hoyo de la dona”. Porque en el nuevo siglo, la infraestructura crítica, ya no siempre está construida sobre tierra firme.
“
El modelo Fast LNG (...) mucho más rápido y barato que una plataforma tradicional terrestre”.
Existe algo profundamente simbólico en una plataforma flotante de licuefacción frente a la costa mexicana. A primera vista, es una estructura industrial más: acero, tuberías, buques metaneros y luces sobre el agua. Pero debajo de esa superficie existe algo más complejo.
El proyecto se compone de tres unidades: Pioneer I (tratamiento de gas), Pioneer II (licuefacción) y Pioneer III (energía, control y alojamiento).
Las Pioneer representan la convergencia de tres fuerzas que hoy redefinen el planeta: geopolítica energética, seguridad marítima e infraestructura crítica multinacional, suministrando energía tanto a las Américas como a Europa y Asia.
Así, cada molécula de LNG que sale de Altamira cuenta una historia. Habla de una Europa buscando independencia energética, de Norteamérica consolidando corredores estratégicos y de rutas marítimas que vuelven a adquirir valor geopolítico.
El modelo Fast LNG, diseñado para su construcción e instalación de manera modular y flotante en instalaciones offshore, con mayor rapidez y menor costo que una plataforma terrestre tradicional, también ha alterado la lógica de la industria energética. Durante décadas, se construyeron gigantes inmóvi-
les: megaplantas diseñadas para permanecer por generaciones hasta su defunción.
Hoy, el entorno internacional premia la velocidad, la flexibilidad y la adaptación. Y así, las Pioneer funcionan como infraestructura híbrida, parte instalación offshore, parte instalación marítima y parte nodo geopolítico flotante.
Sin embargo, también es importante dejar claro, que cuanto más flexible se vuelve la infraestructura, más sofisticado se vuelve el riesgo.
Las plataformas LNG modernas, operan dentro de un ecosistema profundamente interconectado, sistemas SCADA, navegación DPS, terminales portuarias, gasoductos transfronterizos y logística energética global. Un solo punto vulnerable puede generar efectos sistémicos.
Por eso las Pioneer no solamente deben entenderse desde la ingeniería offshore, sino, desde la seguridad estratégica.
Altamira ya no es solamente un puerto comercial e industrial. Se está transformando en un nodo energético hemisférico. Y cuando un puerto participa en seguridad energética internacional, deja de ser únicamente infraestructura económica para convertirse en infraestructura crítica nacional, y también internacional.
Ese cambio también redefine la transferencia de riesgos. Las Pioneer concentran simultáneamente riesgo marítimo, energético, ambiental, político y cibernético entre muchos otros. Hoy, un incidente marítimo puede convertirse en una interrupción energética regional, una disputa contractual internacional o una reclamación multimillonaria.
Y quizá esa sea la verdadera historia de estas plataformas, no solamente la construcción de tres plataformas flotantes, si no el surgimiento de una nueva arquitectura energética donde el océano vuelve a convertirse en un escenario central de la geopolítica mundial.
Energía Costa Azul inicia producción de LNG en Ensenada
Por: Redacción LNG México y Latinoamérica
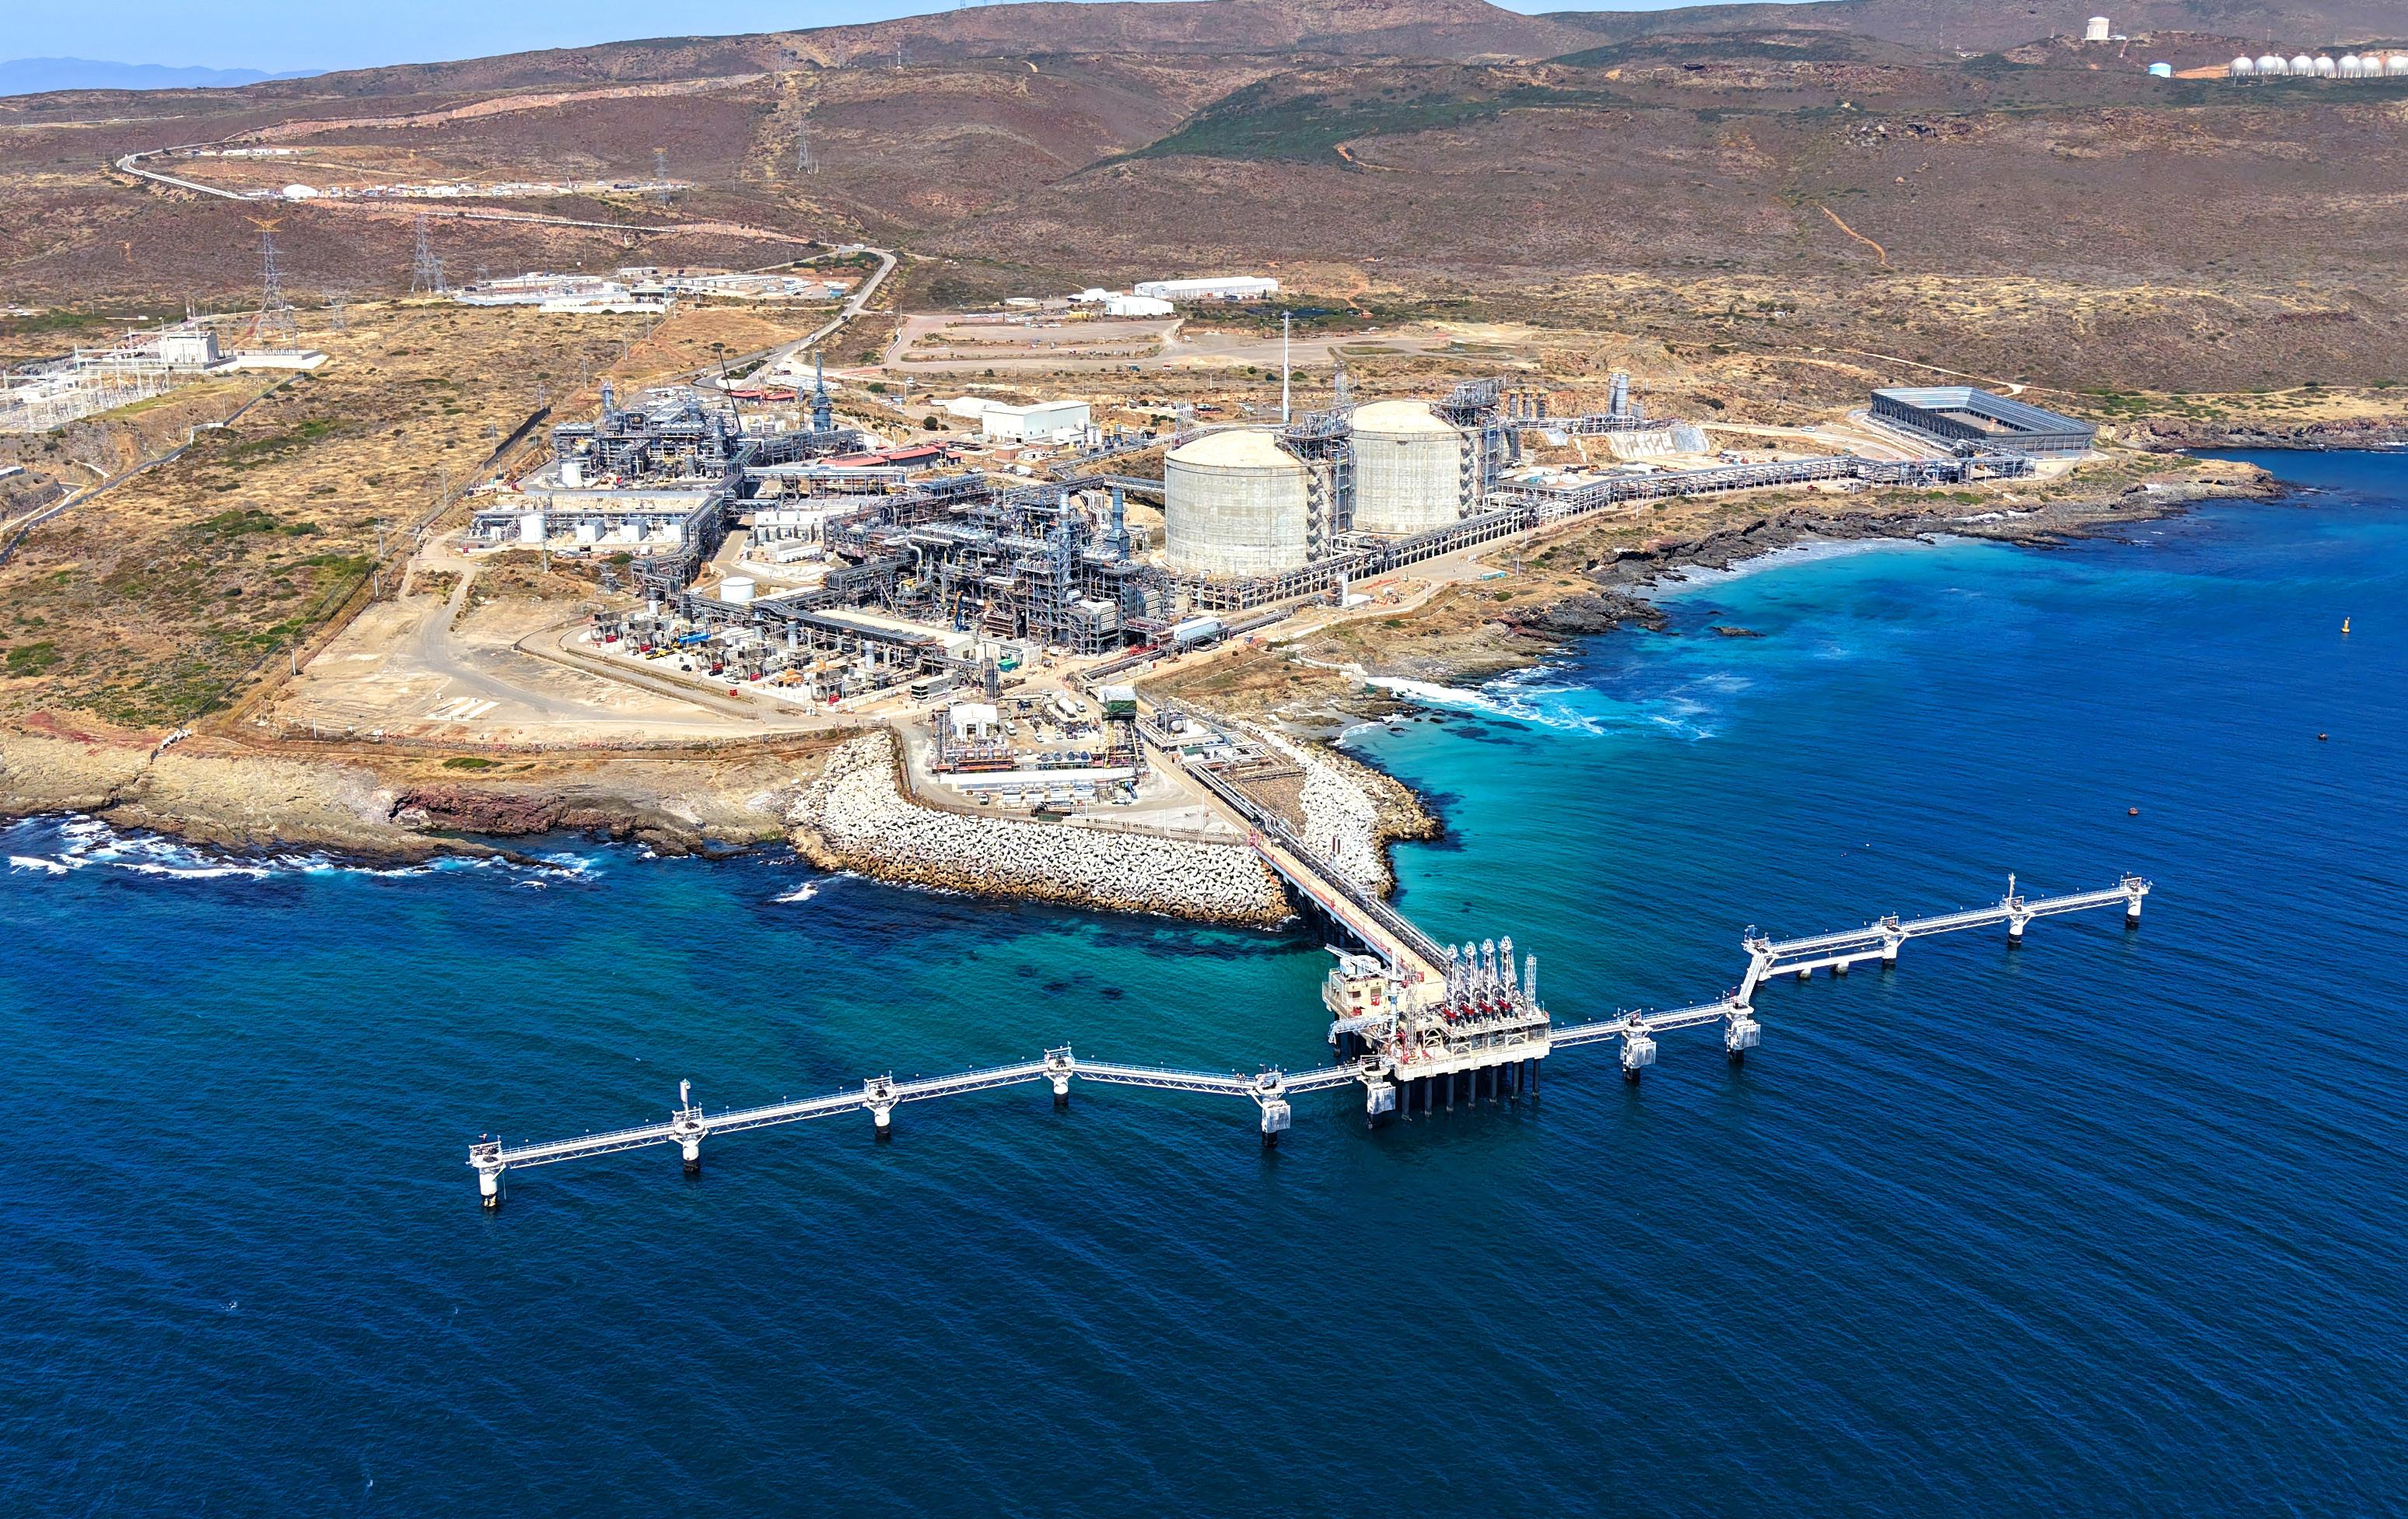
El proyecto Energía Costa Azul (ECA) LNG, ubicado en Ensenada, Baja California, en México, alcanzó un nuevo hito con el inicio de la producción de Gas Natural Licuado en su primera fase, como parte del proceso previo al arranque formal de operaciones comerciales, así lo anunció Sempra Infrastructure el pasado 4 de junio.
Ubicada en la costa del Pacífico mexicano, la planta ECA LNG facilitará el envío de gas natural proveniente de Estados Unidos hacia Asia y otros mercados de la cuenca del Pacífico mediante una ruta marítima más corta. Esta ventaja logística permitirá reducir tiempos de tránsito y costos de transporte, además de ampliar el acceso de los compradores internacionales al gas natural estadounidense en condiciones competitivas.
“La producción del primer LNG marca un hito importante en el camino hacia las operaciones completas esperadas en los próximos meses, permitiendo la entrega de energía fiable y segura desde la costa del Pacífico de Norteamérica hacia los mercados globales”, señaló Justin Bird, CEO de Sempra Infrastructure
El directivo añadió que, “este logro refleja la dedicación de todo el equipo de ECA LNG Fase 1 y su compromiso con los más altos estándares del desarrollo exitoso de proyectos”.
Etapas del proyecto
La primera fase contempla un único tren de licuefacción con capacidad nominal de 3.25 millones de toneladas anuales (Mtpa) de LNG. La infraestructura forma parte de la estrategia de expansión de Sempra Infrastructure en el mercado internacional de Gas Natural Licuado y cuenta con el respaldo de acuerdos de compraventa de largo plazo con TotalEnergies y Mitsui & Co.
Según el calendario dado a conocer por la empresa, se prevé que la Fase 1 alcance su finalización sustancial en los próximos meses. Posteriormente comenzarán las entregas bajo los contratos previamente establecidos.
Además de la primera etapa, la compañía mantiene planes para desarrollar una segunda fase en el mismo sitio, con el objetivo de ampliar la capacidad productiva de LNG desde México.
“ La producción del primer LNG marca un hito importante (…) permitiendo la entrega de energía fiable y segura desde la costa del Pacífico de Norteamérica hacia los mercados globales”.
-Justin Bird, CEO de Sempra Infrastructure.
El dilema del “elefante blanco”: lo que LATAM debe aprender sobre sus terminales de LNG
Por: Óscar Santibáñez
ESocio Director en GasEnergy LatinAmerica
n los últimos 20 años, Latinoamérica ha construido terminales de regasificación de LNG, tanto en tierra como flotantes, con inversiones superiores a 500 millones de dólares. La gran mayoría surgió como respuesta reactiva a una crisis eléctrica, un problema de suministro, un fenómeno meteorológico local —sequía o huracán— o alguna combinación de estos factores que obligó a incorporar LNG a la matriz energética de cada país.
Centroamérica y el Caribe enfrentan simultáneamente la variabilidad hídrica, la dependencia del diésel importado, compromisos gubernamentales de reducción de GEI, obligaciones ambientales y crecientes presiones comunitarias para reducir las emisiones industriales y de generación eléctrica. Si se elige la infraestructura adecuada, este conjunto de factores crea una demanda latente de sustitución de combustibles tradicionales que el Gas Natural Licuado puede atender.
Sabemos que los mercados maduros, como Europa y Asia, muestran profundidad, liquidez y estabilidad, con variaciones en la utilización de su capacidad que responden al comportamiento estacional y a las realidades geopolíticas contingentes. En el periodo 2020–2024, Asia operó sus terminales al 65% de su capacidad nominal y Europa al 45 por ciento.
Salvo en los territorios insulares —Puerto Rico, República Dominicana y Jamaica— o en mercados pequeños como El Salvador, las terminales de regasificación instaladas en países latinoamericanos muestran una utilización promedio cercana al 32% de su capacidad nominal durante el mismo periodo 2020–2024.
A esto se suma el aumento de la oferta de LNG en el continente americano, impulsado por Estados Unidos, Perú, Canadá, México, Argentina y posiblemente Venezuela —vía licuefacción en Trinidad & Tobago—, países que incrementan sostenidamente su capacidad exportadora. Esto anticipa una mayor competencia y precios más accesibles para los mercados de la región.
Posiblemente, no se trata de un fracaso, sino de un diagnóstico demasiado optimista que pronosticó una mayor penetración del LNG y subestimó la velocidad de adopción de las tecnologías renovables en los mercados de generación eléctrica. Esto derivó en una menor demanda efectiva de las terminales.
Considerando todo lo anterior, quienes hoy evalúan incorporar LNG a su matriz energética tienen una ventaja que sus predecesores no tuvieron: la evidencia concreta de lo que funciona y de lo que no funciona en la realidad de la región. La pregunta central que deben responder es: ¿qué modelo de infraestructura elegir?
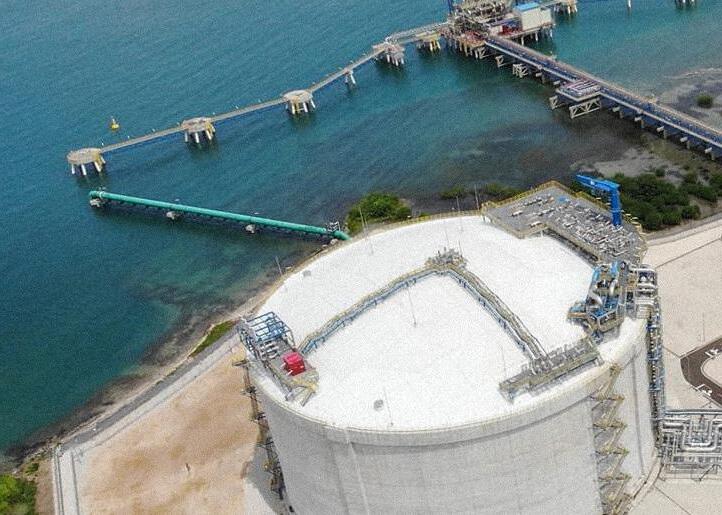
El dilema del “elefante blanco” contrapone dos modelos: el “full scale LNG”, que requiere una demanda concentrada, mayor inversión y condiciones marítimas específicas, y el “small scale LNG”, más adaptable geográficamente, con menor inversión inicial, tiempos de desarrollo más cortos y una escala modular que puede crecer gradualmente.
El esquema logístico “hub & spoke” se consolida como una alternativa “concreta y accesible”.
En el mediano plazo, la oferta regional de LNG abastecerá a las terminales “full scale” ya existentes. Además, algunas de ellas ya disponen —o dispondrán— de capacidad de recarga para pequeños buques metaneros (5,000 m³ a 30,000 m³). Esto convierte al esquema logístico “hub & spoke” en una alternativa concreta y accesible para países que aspiren a convertirse en nuevos adoptantes de LNG.
Sin embargo, antes de comprometer una inversión, la política energética de cada país debe responder algunas preguntas clave. ¿Existe suficiente demanda que justifique una terminal “full scale” y garantice la adecuada remuneración de ese tipo de infraestructura? ¿Existe una alternativa de menor inversión y menor tiempo de ejecución que permita adoptar LNG con la misma eficacia?
Entre 2020 y 2024, las terminales de regasificación en LATAM operaron, en promedio, al 32% de su capacidad nominal.
El LNG en Centroamérica:
Entre la transición energética y la eficiencia regulatoria
Por: Wilfredo Flores Castro
EConsultor en Energía
Consultores S de RL, Honduras.
l panorama energético global ha posicionado al LNG no solo como un hidrocarburo de transición, sino como el combustible crítico para garantizar la resiliencia de las matrices eléctricas en desarrollo. En Centroamérica, esta evolución enfrenta una encrucijada, donde la voluntad política choca con la madurez de los marcos regulatorios.
La región, que históricamente ha sido dependiente de la hidrología y de los derivados pesados del petróleo, encuentra en el gas natural una oportunidad para estabilizar costos y reducir emisiones, siempre que se superen barreras estructurales que persisten en la legislación local. Este cambio de paradigma es una realidad palpable en países de la región que han logrado transformar su infraestructura.
El LNG ofrece una densidad energética y una flexibilidad operativa que las fuentes renovables variables no pueden sustituir totalmente. En el contexto centroamericano, su rol es doble: desplazar el uso de combustibles fósiles más contaminantes y costosos,
como el búnker y el diésel, y servir de potencia firme ante la intermitencia climática. Sin embargo, la introducción de este recurso en el Mercado Eléctrico Regional (MER) es un reto técnico, logístico y normativo.
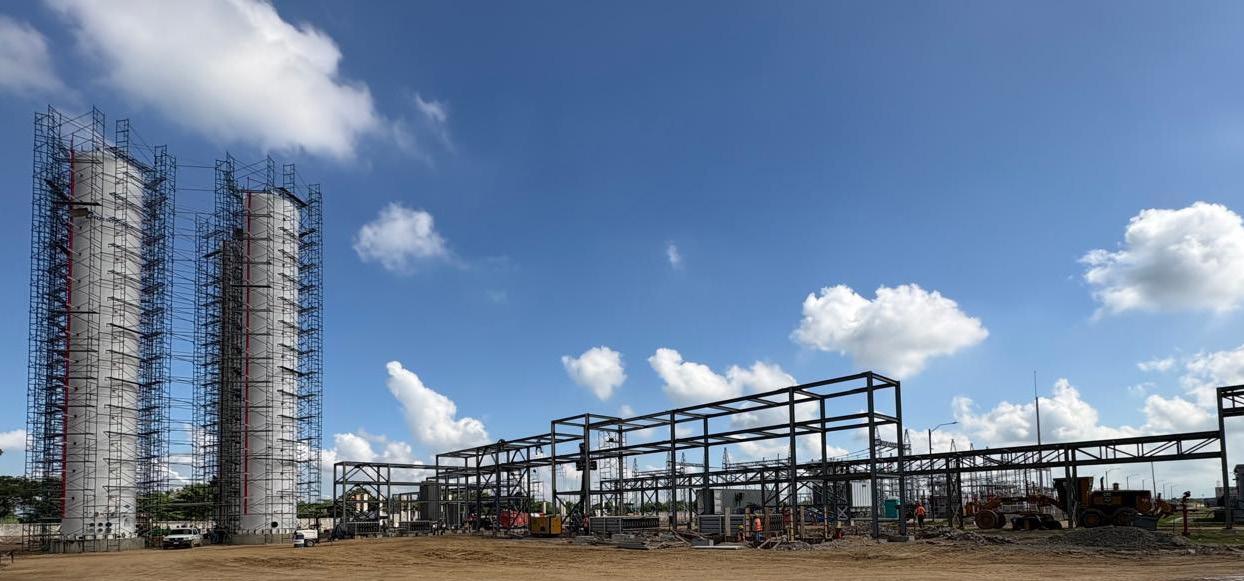
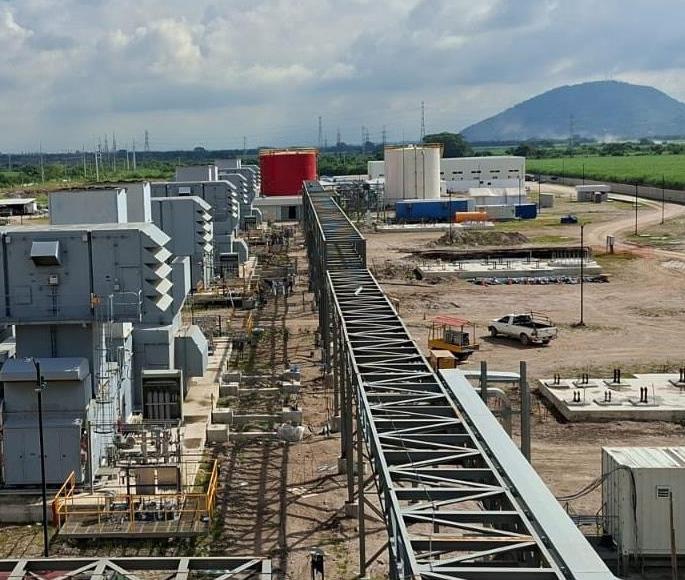
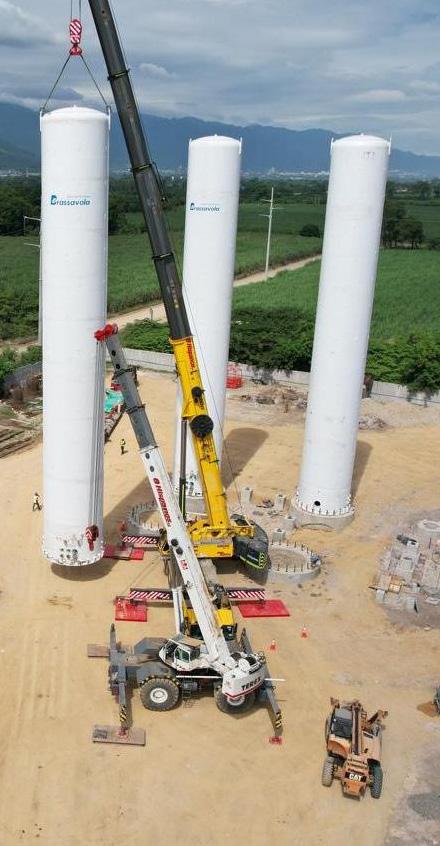
La fragmentación de los mercados nacionales obliga a mirar hacia modelos de éxito probados, como los de Panamá y El Salvador. En El Salvador, el proyecto Energía del Pacífico (380 MW) ha marcado un hito al utilizar una unidad de almacenamiento y regasificación flotante para cubrir hasta un tercio de la demanda nacional con energía más limpia. Por su parte, Panamá ha liderado con proyectos de gran escala. La entrada de la planta generadora Gatún (670 MW) representa una consolidación masiva, que utiliza la infraestructura de regasificación existente para inyectar una potencia que transforma al país en un verdadero hub energético regional.
Por otro lado, en Honduras, el marco normativo actual se sustenta principalmente en la Ley General de la Industria Eléctrica. Esta ley ha sido un paso fundamental al
permitir la participación del sector privado y fomentar la competitividad; no obstante, el gas natural se encuentra en una especie de “limbo” operativo.
La regulación específica vigente para el gas natural en el país todavía carece de una normativa robusta que facilite la comercialización y el transporte de este hidrocarburo de manera independiente a la generación eléctrica. Esto crea una barrera de entrada para comercializadores internacionales que podrían abastecer no solo al sector energético, sino también al industrial.
El problema central radica en la obsolescencia de la Ley de Hidrocarburos, diseñada en una época donde la prioridad era la exploración y explotación de petróleo crudo (1982), no contemplando las particularidades técnicas ni comerciales del LNG. La Ley actual no ofrece un régimen de incentivos claro ni una estructura de permisos ágil para la infraestructura de almacenamiento y regasificación, lo que genera una incertidumbre jurídica que eleva el perfil de riesgo para los inversionistas.
“
Honduras debe acelerar la modernización de su marco regulatorio en hidrocarburos para que proyectos de LNG alcancen su máximo potencial”.
Un punto de inflexión en este escenario es el proyecto de 240 MW en Puerto Cortés, un hito para la seguridad energética de Honduras, al ser una de las centrales más modernas diseñadas para operar con una flexibilidad que el sistema nacional urge. Esta planta ha sido concebida para fortalecer la capacidad instalada en un punto estratégico de logística portuaria, lo que permite la recepción de suministros de LNG que podrían transformar el costo marginal del sistema.
La importancia de este proyecto no solo reside en los megavatios que aporta, sino en su función como activo “ancla” para justificar la infraestructura de importación que beneficiaría a otros sectores productivos del país, con una mitigación de la dependencia de combustibles líquidos y un res-
paldo firme ante las sequías que afectan el despacho hidroeléctrico.
A diferencia de los modelos de Panamá y El Salvador, donde la integración logística fue clave desde el inicio, Honduras debe acelerar la modernización de su marco regulatorio en hidrocarburos para que proyectos de LNG alcancen su máximo potencial operativo y financiero, permitiendo que el gas natural fluya de manera eficiente hacia la generación. Es así como la normativa de despacho de generación merece ser analizada a profundidad, con el fin de que el LNG proporcione una mejora en los costos marginales de la energía eléctrica en el país y, por lo tanto, en la tarifa.
La ventaja competitiva del LNG reside en la predictibilidad que ofrecen los contratos de largo plazo. En un mercado energético como el hondureño, la exposición a la volatilidad del mercado spot de combustibles líquidos representa una vulnerabilidad que impacta en la demanda. Un contrato de suministro de LNG a 15 o 20 años permite amortizar las inversiones en infraestructura y blindar la tarifa eléctrica frente a choques externos de precios.
Para las economías del Triángulo Norte, la estabilidad del precio de la energía no es solo una cuestión económica, sino de seguridad nacional y estabilidad social, que permite una planificación industrial a largo plazo, hoy difícil de sostener con los combustibles derivados del petróleo.
Para Honduras, el éxito de esta transición dependerá de la capacidad de los reguladores para armonizar la Ley General de la Industria Eléctrica con una nueva visión del sector que aprenda de los aciertos de sus vecinos. Si se logra modernizar la normativa, resolver el desfase de la Ley de Hidrocarburos y diseñar procesos de licitación competitivos que entiendan la logística del gas, el país no solo mejorará su competitividad industrial, sino que consolidará un sistema energético más limpio, estable y, sobre todo, soberano.
HONDURAS
Puerto Cortés
Puerto de Acajutla
Isla Telfers (Gatún)
El SALVADOR PANAMÁ
Centroamérica (Energía del Pacífico) (Brassavola)
Encuentra las 10 diferencias
Observa con atención las dos ilustraciones de Energía Costa Azul. Aunque parecen idénticas, hay diez elementos presentes en la imagen superior que no aparecen en la inferior. ¿Puedes encontrarlos todos? ¡Pon a prueba tu capacidad de observación!
LNG MÉXICO
LNG MÉXICO
Precisión que conecta grandes proyectos
La industria necesita conexiones con ables
La industria necesita conexiones con ables
las fabricamos las fabricamos
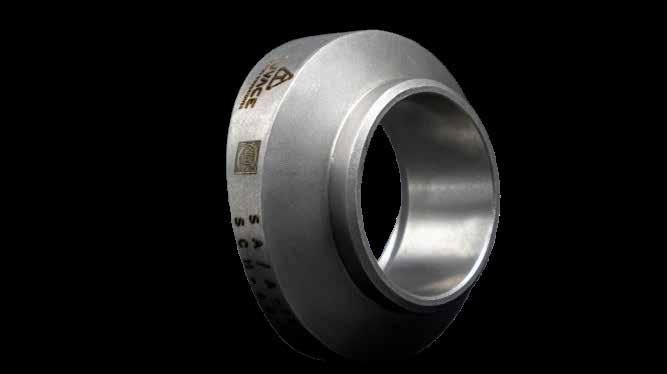
Fabricación de conexiones especiales
Bridas, Outlets, Niples, Tee Bipartida, Figura 8, Conexiones Forjadas, Conexiones Soldable
En TUVACE, fabricamos conexiones y piezas especiales para la industria, integrando ingeniería, precisión y calidad para garantizar resistencia, seguridad y alto desempeño en cada proyecto.
Maquinados de precisión
Piezas diseñadas y maquinadas a la medida de tu proyecto.
Soluciones para proyectos industriales
Nos adaptamos a las necesidades de cada industria.