
Los nuevos retos del sector energético Pág. 18
6
Detrás de la experta: Sueños, familia y la evolución de Marcela Gastélum
Estrecho de Ormuz: El epicentro del riesgo global
Lecciones de arquitectura energética en el Perú
El panorama del Gas Natural
Natural Licuado, bajo fuego Perú ante una señal de alerta estructural
Redefiniendo la soberanía energética en la era del LNG
LNG: El despertar del gigante
Natural: México ante golpe energético global
Presidente & CEO
Julio Castillo
Vicepresidente Ejecutivo
Eduardo Dorantes
Dirección Editorial
Grupo Editorial LNG MX
Relaciones Institucionales
Marcela Gastélum
Dirección de Arte
Energy Transition Consulting
Desarrollo Web
Energy Transition Consulting
Estrategia MKT
Sofía Gryllo
La vida nos enfrenta a retos, pero también nos brinda la oportunidad de materializar nuestros deseos. Esto implica tomar decisiones, lo que al final se traduce en acciones donde mostramos nuestro valor.
La revista LNG México y Latinoamérica representa ese deseo. El deseo de las voces que hoy nos encontramos en una posición para tomar decisiones, cuya responsabilidad implica confrontar ideas y reconocer quiénes somos. Sabiendo que la perspectiva con que nos miran es diferente a la imagen que tenemos dentro de nosotros.
Con estas palabras quiero llenar un momento de tu vida y pedirte que te detengas a mirar quién eres, si en realidad estás donde quieres estar o solo donde puedes estar.
Mil ideas llegan a mi mente al reunir el contenido de esta revista. Los recuerdos y los hechos de nuestro pasado son una parte fundamental de quien somos y de lo que tenemos. Lo que está por venir es incierto, pero de las experiencias pasadas nutrimos nuestro futuro, de tal suerte que todo podemos lograrlo, solo basta querer, y de esta manera los elementos necesarios para que ocurra se irán presentando.
Así, de un conjunto de elementos nace LNG México y Latinoamérica, bajo una necesidad de llevar información valiosa a interesados en conocer el mundo del Gas Natural Licuado (LNG) mediante un enfoque innovador que genere valor para fortalecer y consolidar a la comunidad de profesionistas del sector energético.
De esta manera seremos el punto de unión y convergencia de generaciones jóvenes que impulsen el desarrollo de sus países hacia el futuro.
Hace años veía a mi mentor, Ernesto Iniesta, mostrarse alegre y con un ápice de picardía. Compartirlo con los que nos apreciábamos de

ser sus amigos, me enseñó a tener empatía con las personas, generar confianza, hacerme escuchar y, sobre todo, transmitir lo que sé. Hoy a la distancia su recuerdo es alegre e inspirador, y rememoro su último consejo: manéjate siempre como un profesional.
En este sentido, Eduardo Dorantes Sevilla y un servidor, hemos reunido a un grupo de especialistas de talla internacional, principalmente mujeres, para que a través de sus miradas podamos conocer las perspectivas de México y Latinoamérica en torno al LNG.
Nuestro camino inicia hablando del panorama de Latinoamérica, su infraestructura, seguridad energética y yacimientos de gas, pasando por los procesos de obtención del gas natural, las terminales de licuefacción y regasificación, su transporte por barcos y gasoductos.
Con esto generamos material de referencia clave para los tomadores de decisiones. Explicamos cómo la geopolítica y el comercio dictan las leyes sobre el LNG. A su vez, identificamos en cada uno de los países las áreas de oportunidad y que el gas no sea solo un combustible para las centrales eléctricas, sino algo con mayor valor.
Hablamos de nuevos desarrollos y proyectos desde México hasta Argentina, pasando por cada uno de los países que conforman Latinoamérica. Por citar algunos ejemplos; la trayectoria de Perú en materia de LNG, la historia de Colombia y su crecimiento, el comercio en Panamá o el potencial del Caribe y Brasil, entre otras naciones, hasta llegar a donde se desarrollan los profesionales del LNG.
Todo esto desde la voz de mujeres y hombres que construyen con principios y pasión un futuro lleno de energía, un mundo en el que te invitamos a sumergirte.
Estamos convencidos de que nuestro contenido te atrapará de principio a fin. Este ha sido cuidadosamente diseñado desde una perspectiva holística que impulsa el sentido humano, algo fundamental pero muy olvidado hoy en día.
Cada una de nuestras secciones comunica la pasión que nos caracteriza a los latinos y al equipo que conforma LNG México y Latinoamérica. Como resultado esperamos que nuestra comunidad desarrolle una óptica sólida sobre la cadena de valor del Gas Natural Licuado.
Por último, quiero compartir contigo que hace muchos años miré por primera vez un quemador en plataforma con millones de gas quemándose, era de noche y el mar resplandecía ante la flama imponente, esa imagen siempre la llevo en mi cabeza. Hablar sobre los barcos que podían llevar el gas era un sueño… que ahora se materializa en esta revista. Eso tiene más de 15 años, sin embargo, hoy estamos cerca de que en más países de Latinoamérica sea una realidad.
Así, he recorrido parte de mis recuerdos, tratando de hilar y conectarlos. Sin duda esta revista es el punto al que aspiré encontrarme, no sabía cómo, pero al final la vida me permitió reunir a las personas correctas para hacerlo, y con ello, ser el recuerdo alegre de alguien que influyó en ti para inspirarte a cambiar y a construir un mundo mejor.
Julio E. Castillo Ybarra
Director General LNG México
Por: Julio Castillo Ybarra, Ingeniero Petrolero Especialista en Producción de Hidrocarburos
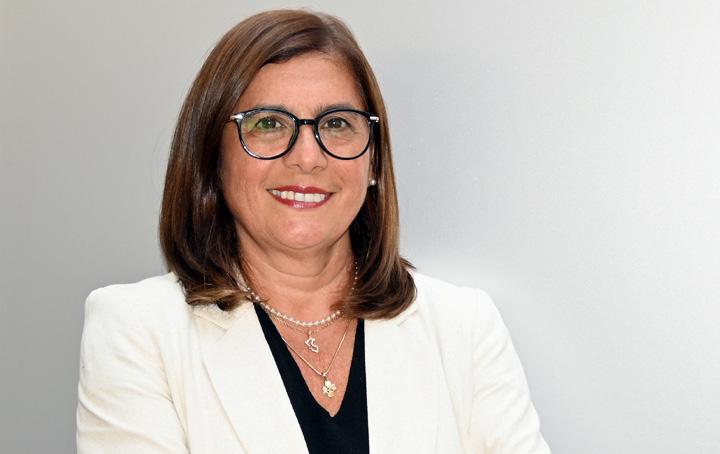
La revista LNG México y Latinoamérica nos lleva a conectar más allá de lo que se ve, porque al final somos más que el perfil de LinkedIn. Somos lo que la gente no ve: nuestras familias, nuestros sueños y la esperanza que guardamos de evolucionar. En ese sentido, Marcela Gastélum nos ofrece su perspectiva.
1. Cuéntanos, ¿cómo empezó tu historia en el sector?
Comienza rompiendo el molde corporativo. Hace 20 años no había mucha gente con experiencia en el sector y era difícil encontrarla; así que el director de Igasamex dijo: ‘No importa que no tenga experiencia, aquí le enseñamos’.
Fue un gran aprendizaje: cuanto más aprendía, más me apasionaba y más quería saber sobre el impacto que tenían los proyectos de la empresa en la sociedad. Luego, entré a la parte de usos propios1 con Engie y Sempra, en las licitaciones de la Comisión Federal de Electricidad (CFE) para la construcción de gasoductos y termoeléctricas. Tuve la oportunidad de entrar al mundo del LNG con Énestas y, posteriormente, a la generación de electricidad con CapWatt.
1 Los usos propios son permisos para transportar o almacenar petrolíferos destinados al consumo final de las empresas en sus procesos industriales (maquinaria fija, calderas o minería).
2. ¿Cuáles han sido los mayores retos que enfrentaste como mujer?
Estar negociando solo con hombres es retador; me sentía nerviosa, ya que somos muy exigentes con nosotras mismas y podemos llegar a dudar de nuestras capacidades, de nuestro liderazgo y del logro de objetivos. Uno no nace siendo líder, a mi parecer; se aprende, y se aprende practicando. También implica ser lo suficientemente pacientes para aprender, y esa parte creo que es retadora para todos.
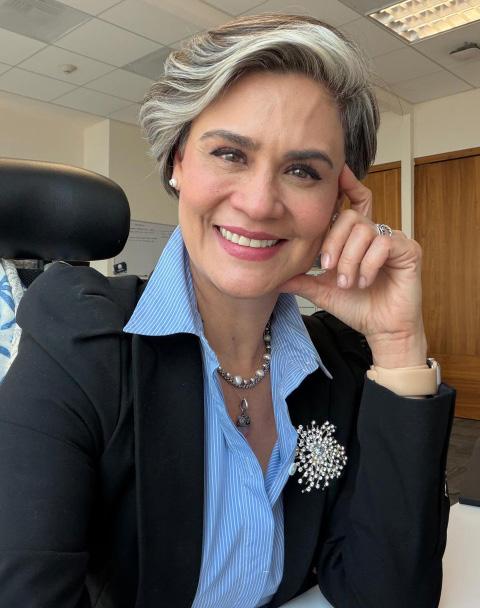
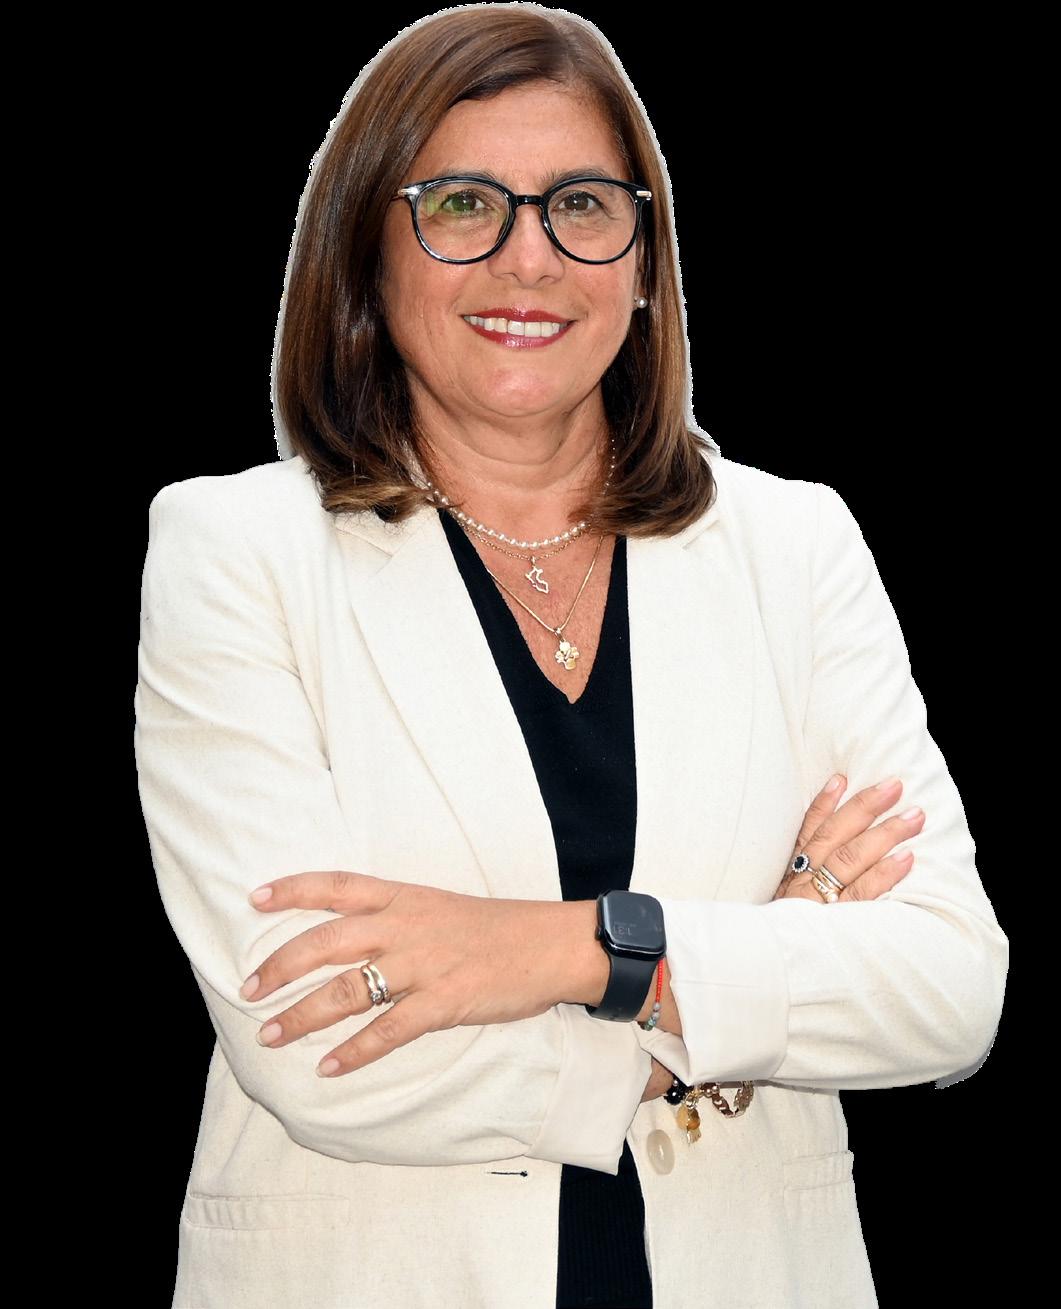
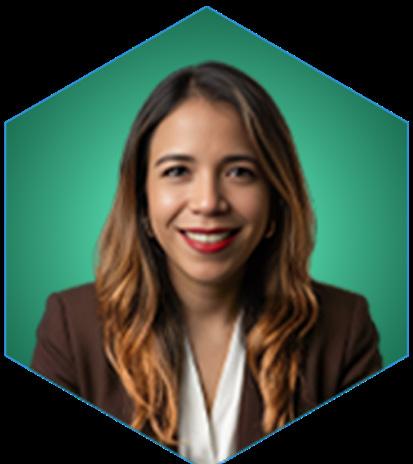
Marcela Gastélum rompió el molde y ha construido una trayectoria de 20 años en energía.
En el plano personal, vivir en Francia fue empezar de cero: aprender el idioma y adaptarte a su cultura. Con la comida no tuvimos ningún problema porque es deliciosa, pero lo difícil fue vivir lejos de tu red de apoyo y la pandemia que pasamos mi esposo, mis hijas allá.
Equilibrar el tiempo entre familia y trabajo implica llegar a casa y decir: ‘El trabajo allá se queda; aquí vengo a descansar y a disfrutar de mi familia’. Porque cuando uno se apasiona con su trabajo, es difícil desconectarse; pero siempre podemos ser mejores y pasar más tiempo de calidad con nuestra familia.
Pero cuando me preguntan: ‘¿Tienes tres hijas, quieres seguir trabajando?’, mi respuesta inmediata y sin pensarlo es sí. Es un gran ejemplo para ellas verme crecer como profesionista; les da herramientas para que también sean autosuficientes y quieran ser así: que se apasionen con su vida y con lo que hagan, que eso las haga felices y que me vean feliz. Además de ser madre, soy profesionista, soy mujer; tengo sueños y tengo metas.
Es un tema muy crítico el que mencionas y te puedo dar dos teorías: la optimista y la realista. La optimista, obviamente, habla de que es posible siempre y cuando haya coordinación entre la iniciativa privada y el gobierno. Estamos viendo el ‘Plan México’, están anunciando inversiones en CFE y las autoridades nos están atendiendo, abriendo sus puertas y escuchándonos; incluso nos están invitando a sus mesas de trabajo.
En la parte realista, uno de los puntos más críticos es la necesidad imperante de incrementar la infraestructura energética en México, tanto en gas natural como en electricidad. Necesitamos dejar de politizar este tema; necesitamos que realmente nos unamos para poder avanzar y llegar a esa justicia energética.
Marcela refuerza la idea de que la energía es un tema que concierne a toda la sociedad; se requiere que la población comprenda su impacto y participe en la discusión, transformando la percepción en una prioridad. Su historia es el ejemplo perfecto de cómo el talento femenino y multidisciplinario está liderando la conversación sobre la seguridad energética en la región.
Su mayor reto ha sido abrirse paso en entornos dominados por hombres, aprendiendo liderazgo y equilibrando familia y trabajo sin renunciar a sus metas.
La trayectoria de Marcela Gastélum nos recuerda que la energía no solo se mide en millones de pies cúbicos, sino en la visión de quienes, con resiliencia y preparación, transforman los retos técnicos en bienestar social. Su historia es una invitación a liderar desde la autenticidad, recordándonos que el futuro del sector se construye con talento, pero sobre todo, con propósito.
Cuando me preguntan:
‘¿Tienes tres hijas, quieres seguir trabajando?’, mi respuesta inmediata y sin pensarlo es sí.

Liderazgo 360°: Más de 20 años de trayectoria en PERÚ LNG, transitando desde la operación técnica hasta la comercialización internacional.
Rostro de la inversión: Como SVP y Country Manager de Hunt Oil Company, lidera una de las inversiones energéticas más ambiciosas del Perú.
El poder de la identidad: Es defensora de un liderazgo empático que abraza la identidad femenina como fortaleza, la cual le ha permitido romper sesgos en una industria históricamente masculina.
Conoce a la mujer que lidera la única planta de exportación de LNG en Sudamérica y redefine el poder femenino en la alta dirección energética.
Todo un referente: Lidera la única planta de exportación de GNL en Sudamérica “Pampa Melchorita”.
Cifras de impacto: Gestiona una infraestructura con una inversión inicial de tres mil 800 mdd, procesando cerca de 625 MMSCFD (millones de pies cúbicos estándar por día).
Excelencia operativa: Contribuye a mantener niveles de seguridad de clase mundial y la consolidación del Perú dentro del mapa energético global.
Rompiendo brechas: Es defensora de la inclusión de mujeres en áreas STEM (Ciencia, Tecnología, Ingeniería y Matemáticas) y en posiciones de alta dirección para normalizar la equidad en el sector.
Visión regional: Es la voz principal de la industria del GNL en foros internacionales, promoviendo políticas de diversidad que aseguran igualdad de oportunidades de ascenso dentro de la industria del LNG.
Masificación del gas: Durante su dirección, PERÚ LNG impulsó la carga de camiones cisterna para llevar GNL a las regiones norte y sur de Perú, donde no llegan los ductos.
Bienestar social: Ha logrado la rentabilidad corporativa con el desarrollo regional, transformando el gas natural en una herramienta de cambio para el usuario final.
Su perfil destaca como una de las directoras más estrategas de la región por su enfoque en esfuerzo, compromiso y trabajo en equipo.
Por: Noemí Ortiz
Especialista en Energía y GNL con 15 años en el Sector Oil & Gas.
Para entender hacia dónde vamos, a veces es necesario mirar hacia atrás y analizar casos de éxito en la región. En ese contexto, vale la pena preguntarnos: ¿Qué significó para el Perú el cambio en el suministro de gas natural iniciado hace casi 25 años y cómo impactó a toda su industria?
En realidad, el yacimiento fue descubierto por Shell, pero descubrir un recurso no basta; lo difícil es crear las condiciones para volverlo sistema. En el Perú tuvimos un periodo en el que el recurso estaba ahí, pero el desarrollo no avanzaba. Ese tramo muchos lo recuerdan como un ‘valle de la muerte’, porque todo quedó detenido y el país seguía dependiendo prácticamente del petróleo, sin una industria de gas natural realmente articulada.
El cambio de fondo vino cuando se construyó un marco que sí hacía viable el proyecto. Ahí, la Ley Orgánica de Hidrocarburos fue decisiva, porque permitió ordenar la relación entre el Estado, la inversión y el desarrollo de infraestructura. Camisea no fue solamente un hallazgo geológico ni una obra de ingeniería; fue, sobre todo, una decisión de arquitectura institucional.
de la producción nacional de gas natural y aporta alrededor del 40% de la electricidad del país, entendemos que no estamos hablando de un proyecto más, sino de una pieza estructural del Perú energético.
El gas natural dejó de ser una opción para convertirse en la base del sistema eléctrico peruano.
¿Qué hizo posible la entrada en vigor de la Ley Orgánica?
Lo que hizo posible la ley fue darle forma económica e institucional al proyecto. Se optó por una separación vertical del negocio: producción, transporte, distribución y comercialización no quedaron concentrados en un solo actor.
El segundo pilar fue la Garantía de Red Principal. Sin un mecanismo que asegurara la demanda, una infraestructura de esta magnitud no se financiaba. Ese esquema permitió convertir el recurso en un sistema viable.
Lo anterior generó una transformación profunda. Se logró reducción de costos, sustitución de combustibles líquidos, mayor competitividad y diversificación energética.
El impacto fue enorme porque cambió la lógica del sistema energético peruano. Hoy, cuando vemos que Camisea concentra cerca del 96%
Pero más importante aún, se logró seguridad energética. El gas natural dejó de ser una opción y pasó a ser una base del sistema eléctrico peruano.
Dentro de los principales componentes de la
Garantía de Red Principal (GRP) del proyecto de Camisea hubo tres anclas: generación eléctrica, distribución de gas y exportación de LNG. No como piezas aisladas, sino como un sistema integrado que asegura sostenibilidad económica.
Sobre dónde se encuentra el mayor valor en el Upstream, hay que recordar que los márgenes más competitivos están en los líquidos del gas natural. Los lotes 88, 56, 57 y 58 responden a una lógica estratégica: consumo interno y monetización internacional.
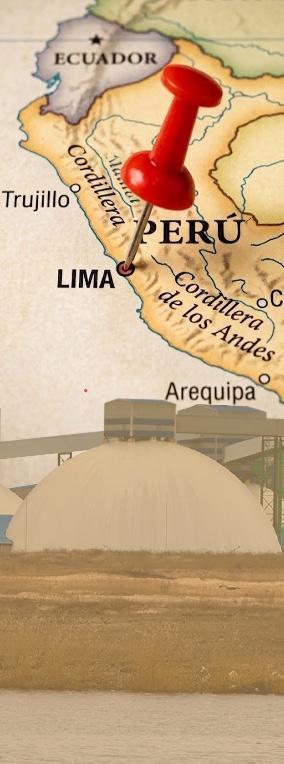
Recordemos que el gas proviene de Cusco es transportado por TGP atravesando la cordillera hasta Lima. Es una infraestructura compleja que conecta selva, sierra y costa, y que permite integrar todo el sistema energético.
Al analizar qué elementos conforman la planta de Perú LNG, destaca su rol dual: no solo conecta el sistema peruano con el mercado global, sino que, además, habilita el transporte virtual para zonas sin ductos, ampliando así el acceso al gas natural en regiones remotas.
Por otro lado, surge la interrogante sobre cómo opera el sistema de distribución desde Melchorita. Este proceso se realiza mediante camiones cisterna que llevan LNG a plantas satélite de regasificación; una solución logística que permite la expansión de la cobertura energética en el corto plazo, aunque implique mayores costos operativos frente a la infraestructura de redes físicas.
El sector residencial domina en número de usuarios, pero la mayor demanda proviene de la generación eléctrica y la industria. El gas es clave para el sistema productivo.
El Perú cuenta con aproximadamente 7.88 TCF* de reservas probadas. Más que hablar de años exactos, el desafío es cómo se gestionan estas reservas en un contexto de creciente demanda.
El reto ya no es demostrar el éxito de Camisea, sino decidir qué hacer después de ese éxito: cómo convertirlo en una base para una transición energética ordenada y sostenible.
*TCF: Trillones de pies cúbicos de gas.
Por: Eduardo Dorantes Especialista en Geopolítica y Comercio de Hidrocarburos
La importancia del LNG en la matriz energética de los países de Latinoamérica refiere una asignatura pendiente que falta por desarrollar. Tenemos la referencia del Sudeste Asiático, donde el LNG se procesa desde hace más de 50 años; justo en la primera planta que se construyó en la isla de Brunéi, al sur de Vietnam y entre las Filipinas y Malasia. Fue allí donde, el 4 de abril de 1973, Brunei LNG inició operaciones: una infraestructura de 7.2 millones de toneladas por año (MTPA) y tres tanques con capacidad de 195 mil m³ que recientemente cumplió 53 años de actividad.
En este sentido, las plantas de licuefacción en Latinoamérica tienen su punto de partida en 1999, cuando Trinidad y Tobago inició operaciones con la planta de Atlantic LNG; un proyecto que arrancó con un tanque de 102 mil m³ y una capacidad de 3 MTPA. Hoy, la planta requiere un mayor suministro de gas para dar continuidad a su operación, lo cual abre una ventana de oportunidad para que el campo Dragón en Venezuela suministre el recurso y permita extender su actividad por muchos años más.
A partir de ese punto se inicia la historia de la licuefacción en esta región. El caso de Perú LNG es un legado que, desde 2010, llena de orgullo a los latinoamericanos al ser el primer desarrollo en la costa del Pacífico de toda América en suministrar LNG a los mercados asiáticos sin la necesidad de pasar por el Canal de Panamá. México está entrando
al mundo de la licuefacción; en 2024, a través de una terminal pequeña de plataformas autoelevables, antiguamente utilizadas para trabajos de perforación, el LNG vio su salida al Golfo de México. Este complejo, aunque no cuenta con tanques propios, opera con el FSU llamado ‘El Pingüino’ a un costado.
Al otro extremo del país, en la costa del Pacífico norte, se realiza la conversión de la planta regasificadora de Energía Costa Azul (ECA) de Sempra, la cual funcionará ahora como terminal de licuefacción para gas procedente de EE. UU. y está próxima a iniciar operaciones este mismo año.
Esta es la historia actual, pero falta ver la evolución del mercado argentino y Vaca Muerta, el gigante del Cono Sur que atrae inversiones superiores a los 20 mil mdd. Este proyecto ha optado también por instalaciones flotantes, dada su ventaja en tiempos de construcción frente a las terminales terrestres.
Todos estos elementos buscan un resplandor para 2028, con el fin de alcanzar la esperada época dorada del LNG para Latinoamérica.
Debemos estar involucrados en estos desarrollos que ayudarán a que más profesionales y sobre todo a que la población de nuestros países goce de sus beneficios.
El LNG está redefiniendo la seguridad energética de Latinoamérica: de mercado importador a plataforma emergente de exportación.
De acuerdo con la historia, Latinoamérica ha destacado por ser un mercado de importación para el LNG, que ha sido utilizado principalmente para compensar la variabilidad de la generación hidroeléctrica y el declive en la producción local de gas por ducto. La otra parte del proceso es la regasificación. En este sentido, la generación de energía eléctrica como consumo ancla es fundamental para entender el comercio del LNG. Un caso de éxito es Brasil y sus subastas de potencia, mecanismos que aseguran más de 18 GW de capacidad, donde 60 nuevos proyectos de gas natural garantizan actualmente la estabilidad de la red eléctrica.
Países del Caribe y Centroamérica, como República Dominicana, Panamá y El Salvador, han liderado la adopción de terminales de regasificación de menor escala. El LNG les permite reducir su dependencia de los derivados del petróleo, logrando disminuir tanto los costos operativos como las emisiones de CO2.
La cantidad de terminales de regasificación crece cada día y permite un amplio abanico de posibilidades; no solo garantizan el suministro
constante a través de ductos para las centrales eléctricas, sino que también impulsan los gasoductos virtuales, los cuales llevan el LNG a lugares alejados de la infraestructura tradicional. Los casos de éxito que se extienden desde México hasta Argentina, esta revista ofrecerá el análisis completo en nuestras próximas ediciones.
Para 2050, se proyecta que el gas representará el 34% del suministro energético total de Latinoamérica —frente al 26% registrado en 2025—, consolidándose, así como el puente necesario hacia un futuro de cero emisiones.
El reto para Latinoamérica es la integración. La región está dejando de ser un conjunto de mercados aislados para convertirse en un ecosistema interconectado, donde el LNG proporcionará la flexibilidad que los ductos y las renovables, por sí solas, no pueden ofrecer.
El gran reto es la integración: el LNG aportará la flexibilidad que ductos y renovables, por sí solas,
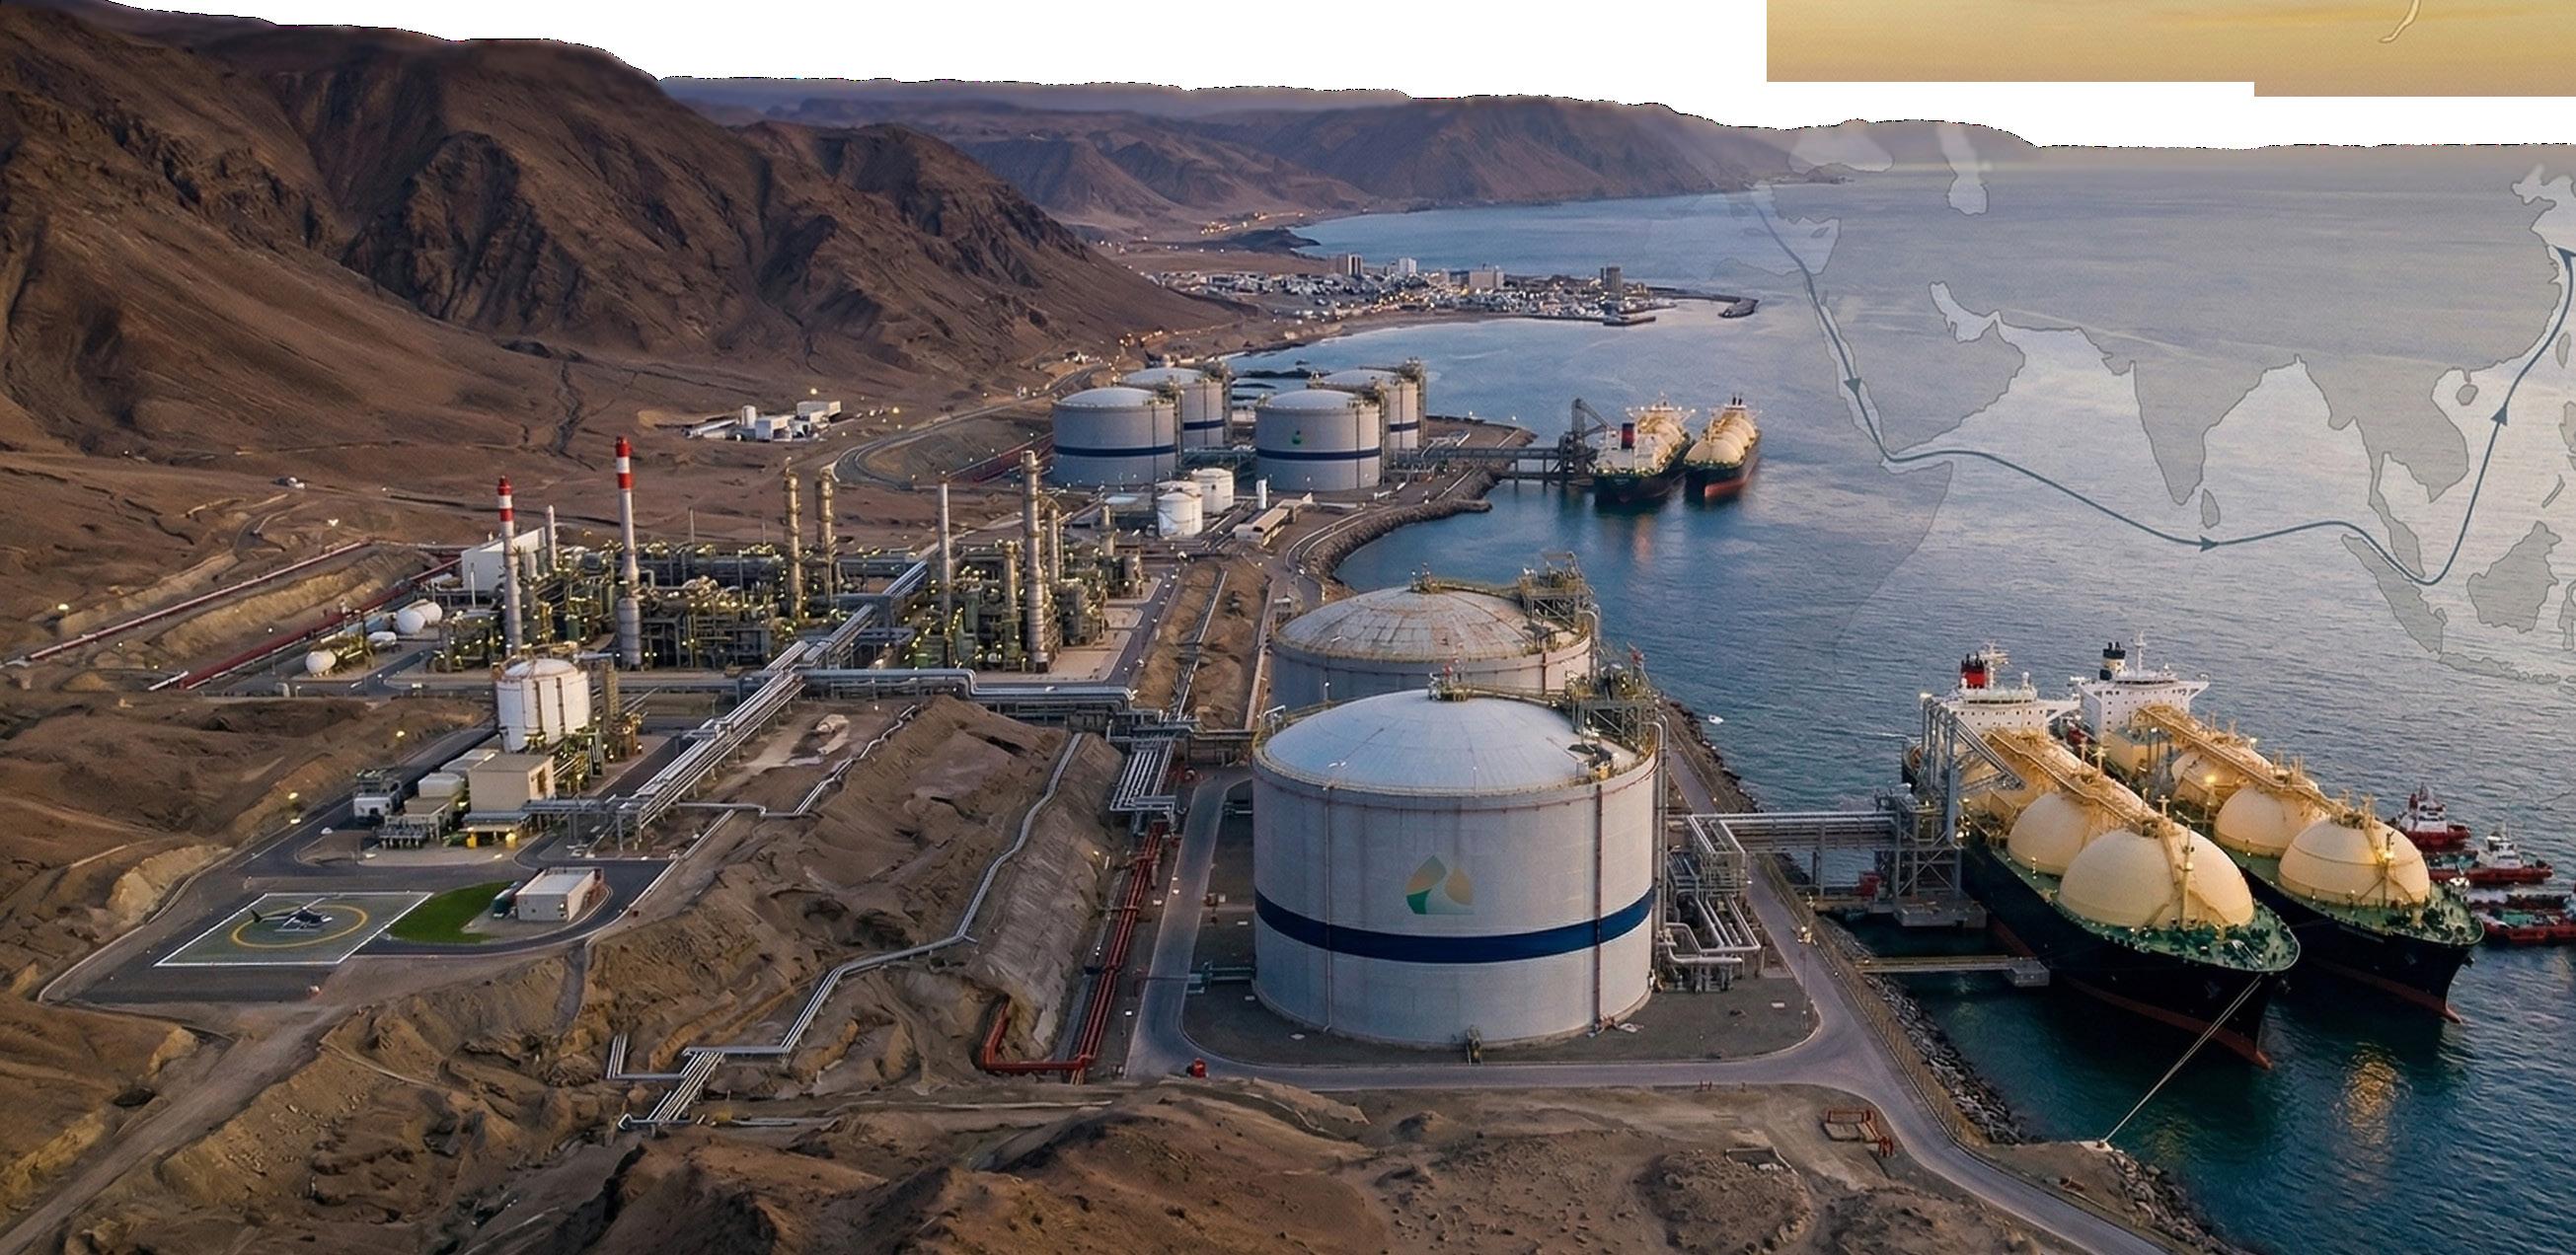
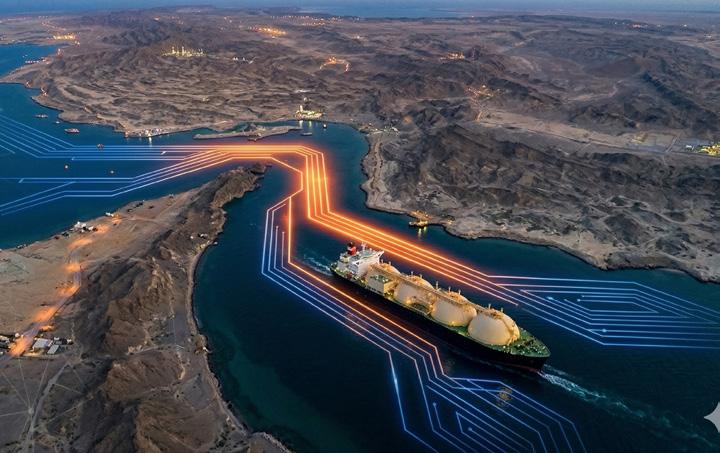
En el análisis de riesgos complejos, existen puntos en el mapa donde la teoría se convierte en consecuencias. El Estrecho de Ormuz es uno de ellos.
No es simplemente un paso marítimo; es un umbral sistémico por donde transita una porción crítica del suministro energético global. Su relevancia no radica sólo en el volumen, sino en su irremplazabilidad operativa.
En un entorno marcado por tensiones recurrentes entre Irán y potencias occidentales, ese corredor se convierte en un punto donde la geopolítica deja de ser una narrativa y se transforma en disrupción tangible.
Por: Lyndsay Garnica
Experta en grandes riesgos en materia aeromarítima.
A diferencia del petróleo, el gas natural licuado (LNG) no admite improvisación. Su cadena de valor es amplia pero aún rígida, intensiva en capital y profundamente técnica: licuefacción, transporte criogénico y regasificación.
Exportadores como Qatar dependen estructuralmente de la transitabilidad por Ormuz. Cuando esta transitabilidad se ve comprometida, el mercado no reacciona de forma gradual, se ajusta de manera abrupta: aumentan los precios spot, se encarecen o restringen los seguros y se tensionan los contratos de suministro.
En ese ajuste se expone una realidad estructural: la seguridad energética global descansa sobre equilibrios frágiles. Sin embargo, el impacto del LNG no se limita al sector energético. Éste es un insumo fundamental para diversas industrias, incluida la petroquímica, base de múltiples cadenas productivas.
Su volatilidad incide directamente en la producción de etileno, propileno, resinas y otros compuestos esenciales. Esta dependencia energética se extiende a industrias menos evidentes, y aparentemente ajenas, como la cosmética y la belleza, la cual pasa desapercibida.
Detrás de cada producto cosmético existe una arquitectura química compleja. Emulsionantes, solventes, surfactantes, alcoholes, glicoles y polímeros - muchos de ellos derivados directa o indirectamente de hidrocarburos- forman parte de su composición.
Asimismo, los envases plásticos dependen de cadenas petroquímicas intensivas en energía.
Cuando el LNG entra en ciclos de volatilidad, la industria no se detiene, pero se transforma: ajusta costos, redefine proveedores y constantemente se ve obligado a reconfigurar formulaciones. Lo que parece un sector distante de la geopolítica, en realidad está profundamente integrado a ella.
Desde la perspectiva de seguros y gestión de riesgos, el Estrecho de Ormuz introduce una categoría particularmente compleja: la del riesgo sin proximidad física, es decir, exposiciones que no derivan de daños directos, sino de interdependencias globales. Empresas sin presencia en Medio Oriente pueden enfrentar interrupciones de negocio contingente, activación de cláusulas de fuerza mayor, frustración o aumentos de costos logísticos, producción y de aseguramiento.
Este tipo de exposición desafía los modelos tradicionales, pues no responde a daños directos, sino a interdependencias sistémicas.
Frente a este entorno, la resiliencia deja de ser un concepto aspiracional, para convertirse en una disciplina estratégica. Las organizaciones más avanzadas están diversificando fuentes energéticas, regionalizando sus cadenas de suministro, explorando insumos alternativos y, sobre todo, integrando la inteligencia geopolítica en su toma de decisiones operativas.
El Estrecho de Ormuz no aparece en la etiqueta de un producto, ni en la narrativa de una marca, sin embargo, está presente en el costo de sus insumos, en la
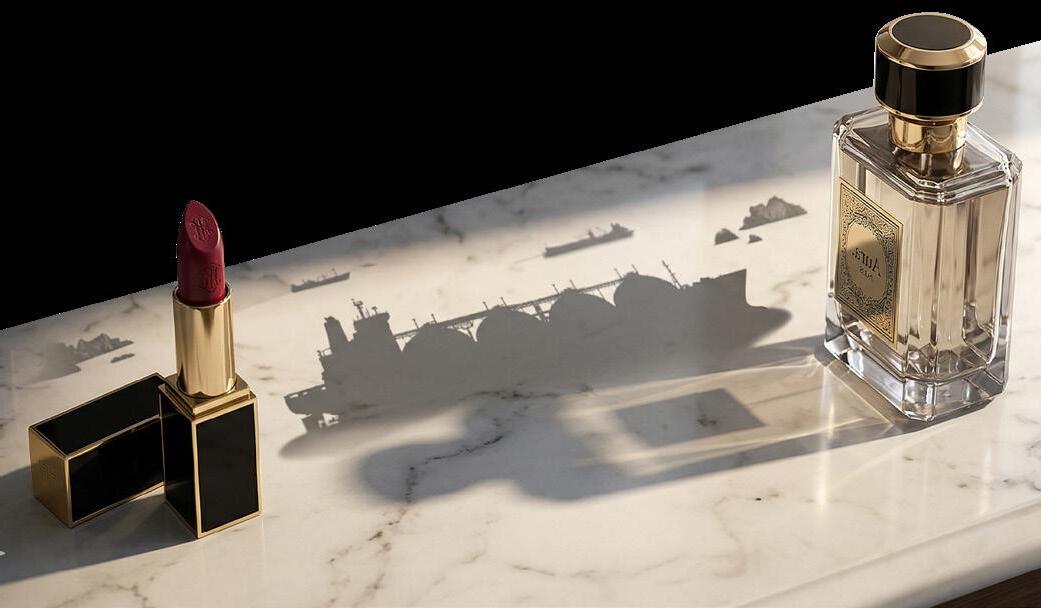
Industrias no energéticas, como la cosmética, dependen indirectamente del gas y la petroquímica.
estabilidad de su producción y la viabilidad de su formulación y cadena de suministro. Comprender estas interconexiones no es un ejercicio teórico, sino, una ventaja estratégica. Porque en un universo de riesgos complejos, lo verdaderamente crítico rara vez es visible. Y quién aprende a identificarlo no solo gestiona incertidumbre: construye liderazgo y ventaja competitiva.
Al final, el verdadero riesgo no es la disrupción visible, es aquello que se infiltra silenciosamente en cada decisión de la industria, en cada producto que creemos ajeno a la geopolítica. No es conspiración, es entender que, en un sistema interconectado como el nuestro, la distancia es sólo una ilusión.
Los ataques a instalaciones clave de gas natural en Medio Oriente están reconfigurando el mapa energético global en tiempo real, en una ofensiva sobre nodos donde se produce, procesa y transporta la energía que sostiene a economías enteras, y cuyos efectos ya se reflejan en precios, rutas y expectativas de suministro, advierten expertos.
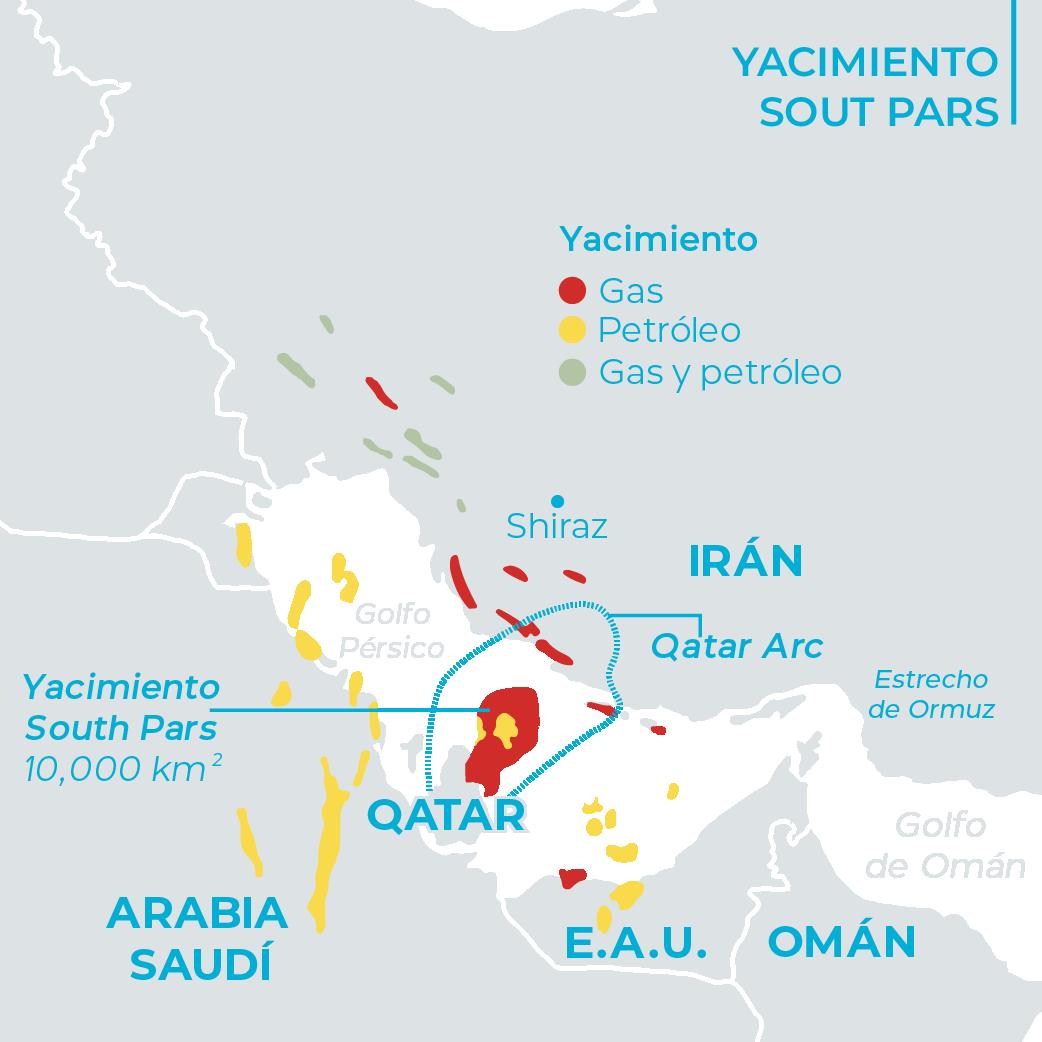
El golpe más sensible ocurre en South Pars, el mayor campo de gas del mundo. Este yacimiento compartido con Qatar concentra cerca del 20% de las reservas globales de gas natural y, del lado iraní, sostiene una capacidad superior a 700 millones de metros cúbicos diarios. El ataque no se dirige necesariamente a los pozos; apunta, en cambio, a la infraestructura que hace viable el flujo del hidrocarburo.
Adrián Calcáneo, vicepresidente de Energy & Feedstocks de OPIS, advierte que ahí es donde radica el verdadero riesgo. La producción puede existir, pero sin infraestructura funcional, el gas no llega al mercado.
“La reconstrucción de estas instalaciones no es inmediata. Puede tomar meses o años, generando cuellos de botella que presionan contratos y precios a escala global”, advierte.
Qatar ha construido su liderazgo global de LNG sobre este activo. Hoy exporta más de 77 millones de toneladas anuales, con planes de expansión por encima de 110 millones de toneladas por año (MTPA). Toda esta capacidad converge en Ras Laffan Industrial City, donde operan trenes de licuefacción y redes de exportación hacia Asia y Europa.
Por otro lado, la compañía estatal QatarEnergy declaró recientemente causas de fuerza mayor en algunos de sus contratos de suministro de LNG a largo plazo, lo que le impedirá cumplir sus obligaciones contractuales con clientes como Italia, Bélgica, Corea del Sur y China.
La tensión se amplifica en North Field, la otra mitad del mismo yacimiento.
La tensión se amplifica en North Field, la otra mitad del mismo yacimiento.
Por: LNG México y Latinoamérica Staff 23% del LNG del mundo se moviliza por el Estrecho de Ormuz
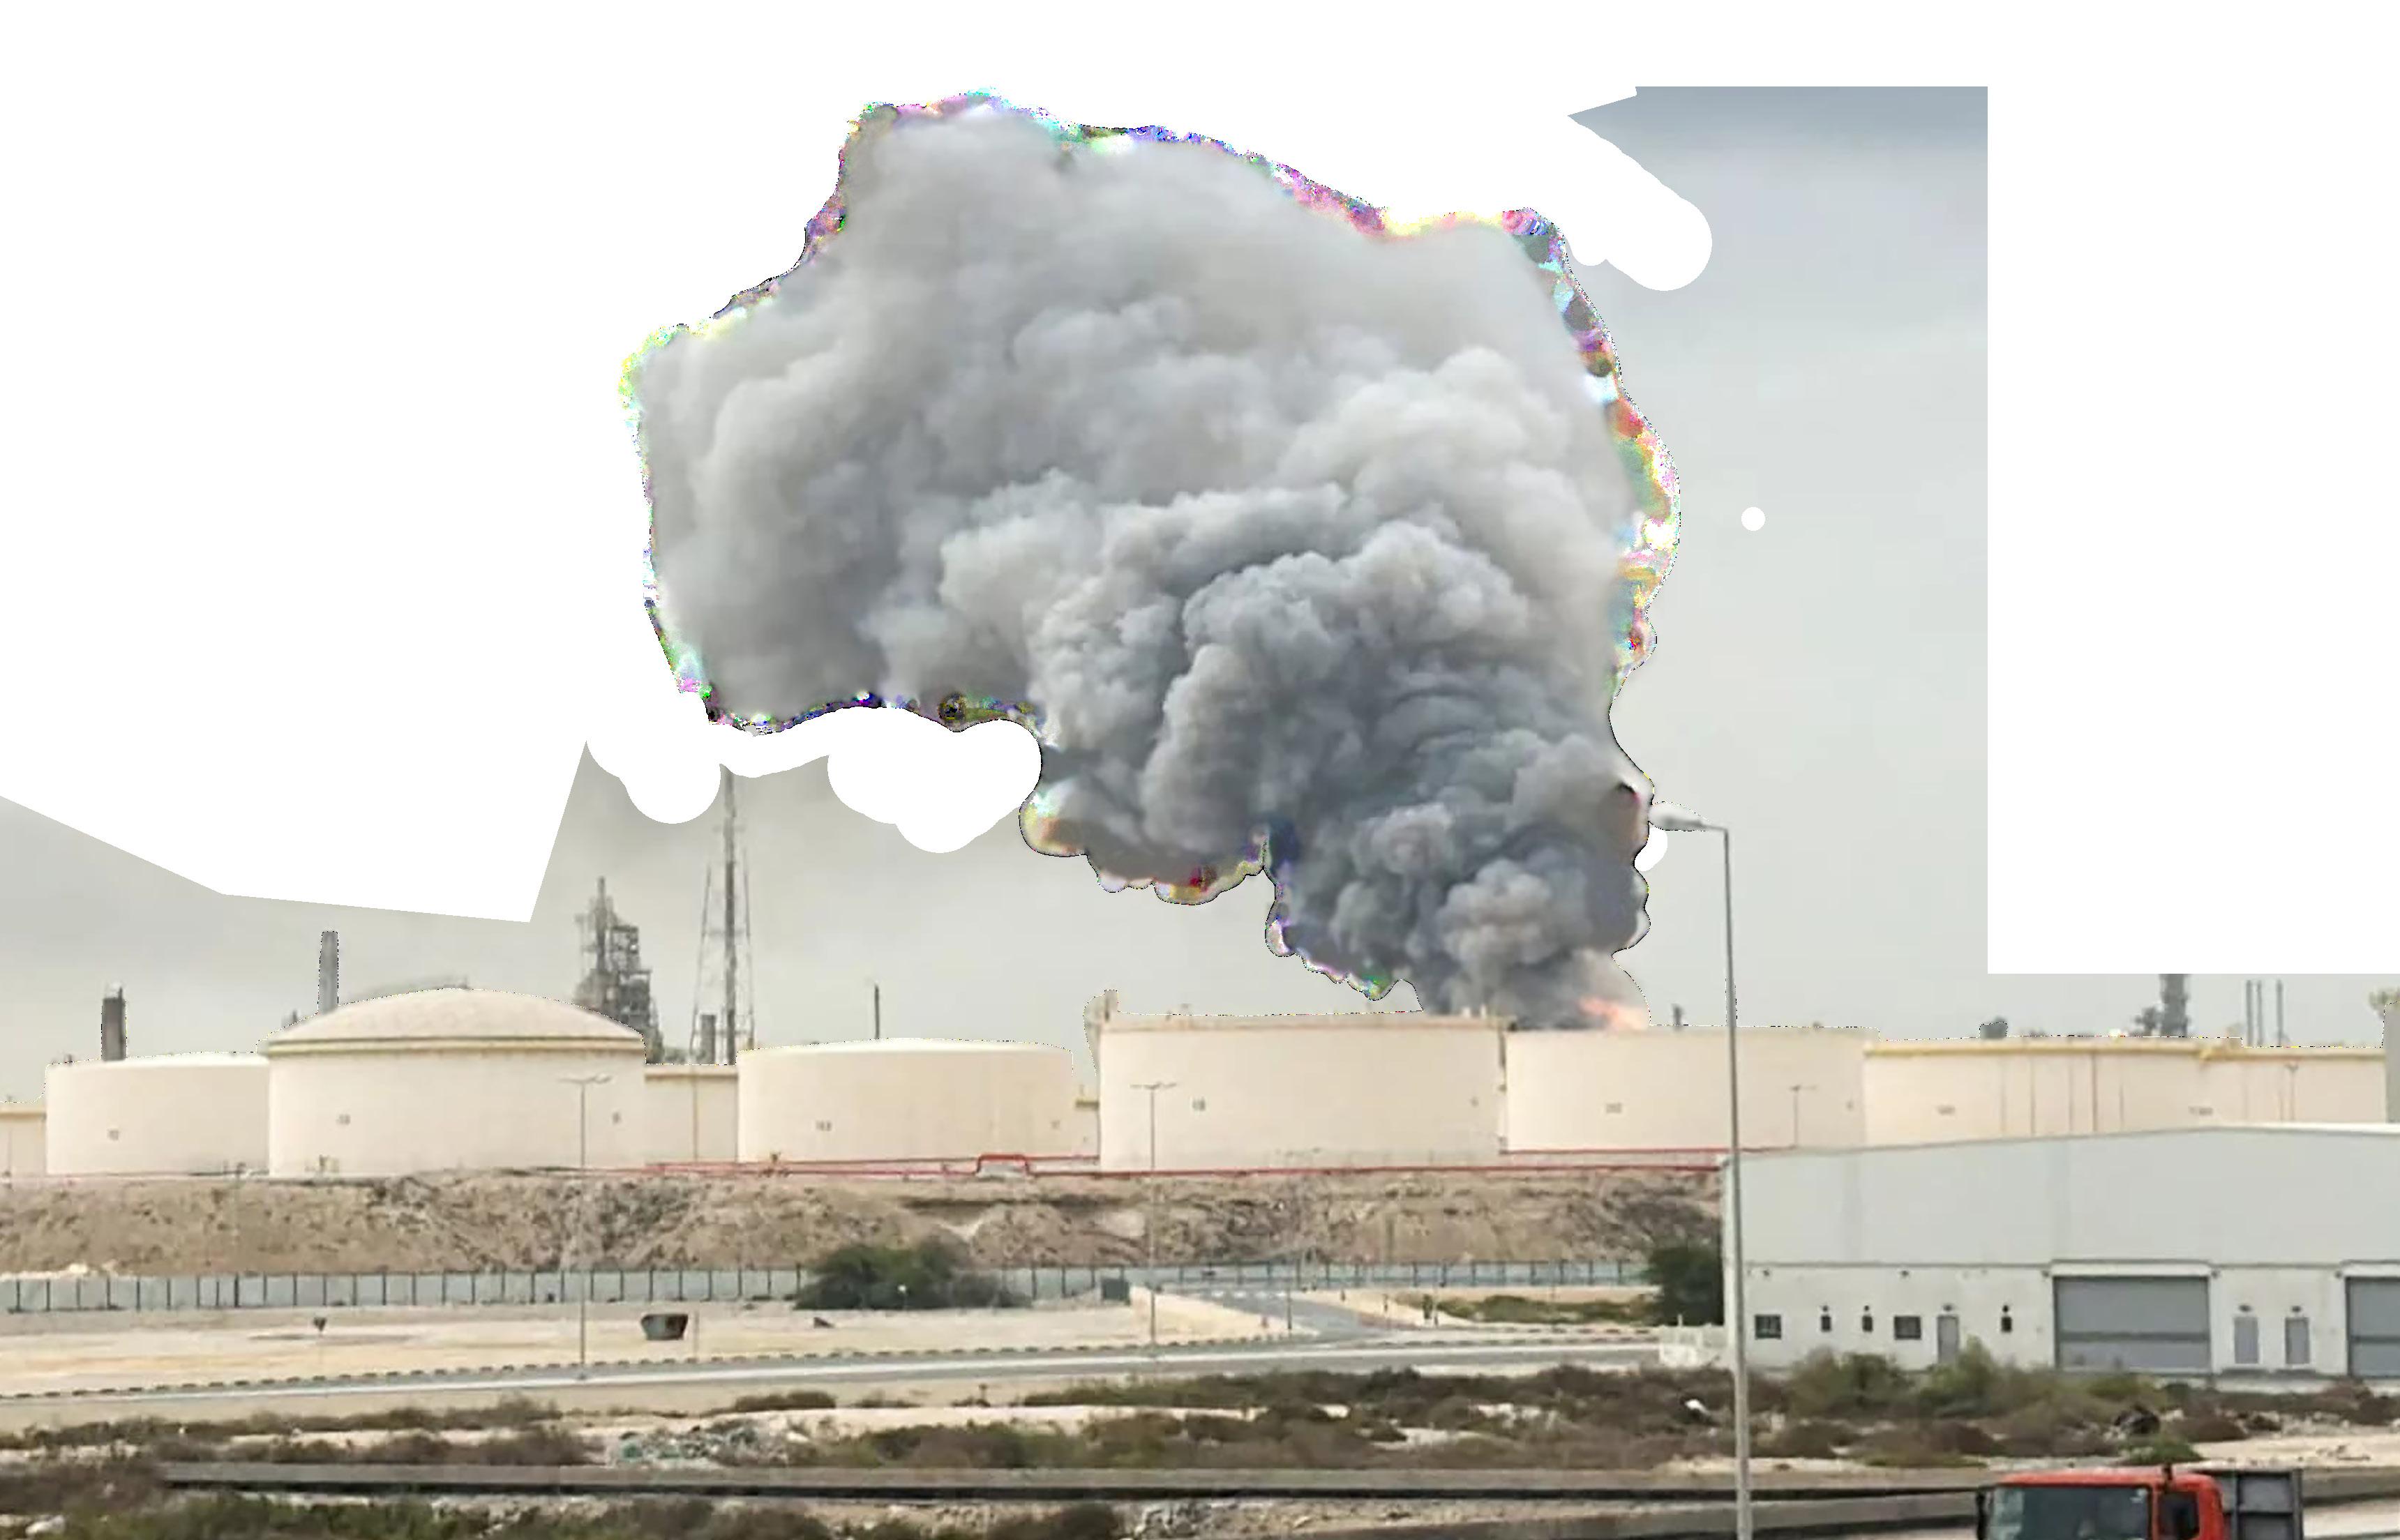
Saad al-Kaabi, director de la empresa afirmó que un ataque iraní contra la planta de gas de Ras Laffan, en Qatar, destruyó alrededor del 17% de la capacidad de exportación de LNG del país, lo que implica una pérdida estimada de 20 mil millones de dólares en ingresos anuales y pone en peligro los suministros a Europa y Asia.
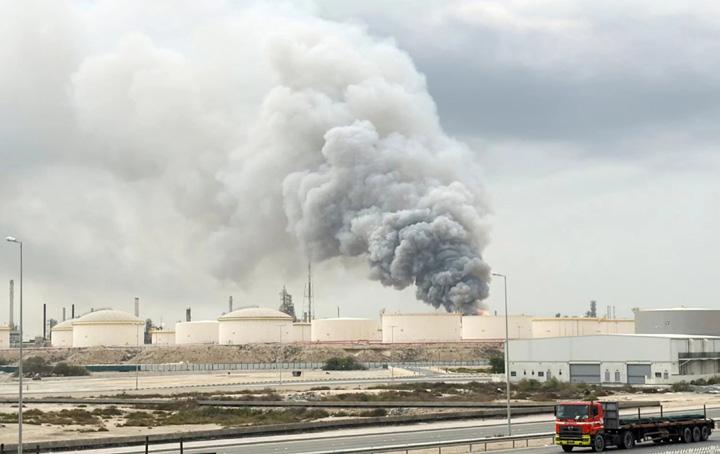
A pesar de los daños extensos y los grandes incendios en Ras Laffan, no se reportaron víctimas y los equipos de emergencia se movieron rápidamente para contener la situación.
“Contamos con países cuya dependencia del gas natural de esa región es total; por ello, veremos incrementos tanto en bienes de consumo básico como de lujo, derivados del alza de precios que ha provocado la guerra”, afirma Lyndsay Garnica, experta en grandes riesgos en materia aeromarítima.
Otro riesgo se materializa en el Estrecho de Ormuz, el punto más sensible del comercio energético mundial. Por ahí transita cerca del 20% del petróleo global y entre 20% y 25% del LNG. Más de 100 buques energéticos cruzaban diariamente este corredor.
“El cierre de Ormuz es un cierre simbólico, porque no hay vallas propiamente que impidan el paso, pero las restricciones a la navegación marítima, y las condiciones de inestabilidad
por la guerra están afectando el flujo de los barcos que transportan mercancía, entre ellas el gas natural licuado”, explica Garnica.
En el Mediterráneo oriental, la presión se replica sobre infraestructura más acotada, pero igualmente estratégica. Las plataformas de Leviathan y Tamar, han registrado cierres temporales por razones de seguridad. Aunque Israel no es un actor dominante a escala global, su gas es clave para el equilibrio regional; de estas plataformas dependen flujos hacia Egipto y Jordania.
El vínculo impacta la operatividad de las terminales Idku y Damietta, con capacidades de 7.2 y 5 MTPA, respectivamente. La dependencia egipcia del gas israelí es tal que, ante paros en la producción, el país se ve obligado a suspender exportaciones o incluso a importar flujos para consumo interno. El déficit de LNG resultante en la cuenca del Mediterráneo tensa el suministro hacia Europa, agravando la vulnerabilidad energética durante el invierno.
Para Lindsay Garnica, el encarecimiento de energéticos como el gas natural, derivado del conflicto bélico, impactará directamente tanto a poblaciones en países de escasos recursos como a naciones desarrolladas; una presión económica que, en última instancia, detona descontentos sociales.
“Es algo que está pasando en todos lados. Noruega, por ejemplo, hace años tenía tarifas eléctricas muy bajas y ahora se han encarecido bastante, lo que está generando una ola de inconformidad que no se veía en décadas, y eso es lo que vamos a ver en este escenario”, concluye.
El precio del gas europeo en el Dutch Title Transfer Facility (TFF) alcanzó un máximo de 61 euros por MMBTU, duplicando su valor hasta antes de la guerra.

El sector energético atraviesa un periodo de elevada volatilidad global. Los mercados están cada vez más interconectados. Cualquier evento geopolítico, tecnológico o financiero puede alterar, en cuestión de días, el equilibrio entre oferta, demanda y precios. Para quienes lideran esta industria, el reto implica navegar un entorno donde la incertidumbre se ha vuelto parte permanente del sistema.
Un ejemplo reciente que ilustra con claridad esta fragilidad es el conflicto en Medio Oriente, que ha puesto nuevamente en evidencia la dependencia del sistema energético mundial de ciertos puntos estratégicos. Por el Estrecho de Ormuz circula cerca de una cuarta parte del petróleo marítimo mundial, además de volúmenes relevantes de gas natural licuado y fertilizantes, por lo que cualquier interrupción en esta ruta impacta simultáneamente varias cadenas económicas (El Universal, 2026).
Las consecuencias de estas tensiones ya se reflejan en los mercados, al tiempo que se incrementan los costos logísticos y las primas de seguros en el transporte marítimo. Para los líderes del sector, este tipo de episodios confirma que la seguridad energética, la resiliencia de las cadenas de suministro y la gestión de riesgos globales son hoy parte central de la agenda estratégica.
200millones de hogares han sufrido afectaciones en el suministro energético durante el clima extremo.
Por: Ana Laura Ludlow Directora General de Generación en Engie Perú
Más allá de la coyuntura geopolítica, la transición energética global se acerca a una fase decisiva. De acuerdo con la International Energy Agency (IEA), en este 2026 la transición está marcada por la capacidad de la economía global para sostener su crecimiento en un entorno de volatilidad geopolítica, así como por el alivio parcial de las presiones inflacionarias gracias a la moderación de los precios de la energía (IEA, 2025).
Las proyecciones apuntan a que la economía mundial crecerá alrededor de 3.1% en 2026, con un dinamismo particular en las economías emergentes y en desarrollo, que podrían expandirse cerca de 4%. Este crecimiento continuará presionando la demanda de servicios energéticos y obligará a los sistemas energéticos a evolucionar con rapidez.
En este escenario, la transición energética seguirá impulsada por dos tendencias estructurales. Por un lado, la electrificación de las economías y el despliegue acelerado de energías renovables, que en 2024 registraron récords de expansión por vigésimo tercer año consecutivo. Por otro, el desafío de modernizar las redes eléctricas, cuya inversión permanece rezagada frente al ritmo de expansión de la generación.
A ello se suma una dimensión cada vez más crítica para la planificación energética: la resiliencia frente a eventos climáticos extremos. En años recientes, fenómenos meteorológicos han afectado el suministro energético de más de 200 millones de hogares, lo que convierte la adaptación y la resiliencia operativa en prioridades inmediatas para la industria.
El crecimiento económico
mundial será de 3.1% en 2026.
Pero el desafío no proviene únicamente del entorno geopolítico o económico. La transformación tecnológica también está redefiniendo la forma en que se toman decisiones y se organiza el trabajo dentro de las empresas. El informe Deloitte 2026 plantea que estamos frente a un cambio de paradigma: el liderazgo ya no puede limitarse a gestionar la eficiencia técnica, sino que debe enfocarse en construir lo que denomina la “ventaja humana” en un contexto de cambio permanente.
En este sentido, uno de los primeros ajustes consiste en entender que la adopción de la inteligencia artificial no es solamente un tema tecnológico, sino organizacional. El liderazgo debe evolucionar hacia un rol de diseñador de sinergias, capaz de integrar el potencial de las personas con el de las máquinas. Como señala el informe: “La ventaja competitiva ahora está impulsada en menor medida por la diferenciación tecnológica y más por el cultivo de la ventaja humana (…) El valor se desbloquea a través de una reimaginación del trabajo que une lo mejor de los humanos y las máquinas en concierto”, (Deloitte, 2026).
Al mismo tiempo, el volumen de información y de opciones estratégicas disponibles para las empresas energéticas es cada vez mayor. Esto obliga a replantear cómo se toman las decisiones. De acuerdo con Deloitte, los líderes deben tratar la toma de decisiones como una disciplina estratégica, definiendo con claridad cuándo el juicio humano debe prevalecer y cuándo puede apoyarse en algoritmos.
De esta forma, el liderazgo energético también enfrenta un cambio cultural profundo. El modelo tradicional basado en control, planificación rígida y jerarquías cerradas resulta cada vez menos efectivo en un entorno donde los ciclos de mercado se comprimen y las disrupciones son constantes.
La capacidad de adaptación y la curiosidad organizacional se vuelven activos estratégicos. Las tendencias en liderazgo apuntan a que las organizaciones que logren prosperar serán aquellas capaces de convertir la disrupción en una oportunidad para replantear la forma en que trabajan, redefinir roles y generar nuevo valor, en lugar de intentar regresar a modelos estratégicos del pasado (Deloitte, 2026).
La inteligencia artificial puede replicarse, pero las personas no. Por ello, el liderazgo en este momento histórico exige elevar el valor de la creatividad, el criterio y el juicio humano dentro de las organizaciones. También exige construir confianza en equipos que enfrentan transformaciones tecnológicas aceleradas y que necesitan líderes visibles y consistentes que acompañen ese proceso.
Bajo estas condiciones, el liderazgo en el sector energético debe convertirse en un ejercicio de equilibrio entre visión estratégica, adaptabilidad y gestión del cambio.
Ajustar los perfiles de liderazgo en esta dirección será fundamental para avanzar en la transición energética. La construcción de sistemas más resilientes, diversificados y capaces de integrar distintas fuentes de energía será clave en los próximos años, donde tecnologías emergentes, energías renovables y combustibles de transición convivirán en el mismo sistema.
En ese escenario, el gas natural seguirá desempeñando un papel relevante como energía de transición, permitiendo fortalecer la seguridad energética mientras se avanza hacia sistemas cada vez más sostenibles. Por ello, el liderazgo que hoy se requiere no solo debe gestionar la energía del presente, sino también diseñar con visión estratégica el sistema energético del futuro.
El despliegue acelerado de energías renovables a nivel global registró récord de expansión por 23 años consecutivos, al cierre de 2024 .
• Develop a techno-economic model to power a 10–20 MW data center using a natural-gas-fired power plant.
• Proposals should address the entire value chain: gas supply and logistics, power generation technologies, commercial agreements, and full financial modeling.
• Finalists will deliver their concepts in a Shark-Tank–style pitch.
1. Open exclusively to LA&C and Mexico SPE Student Chapters.
2. Teams of 3–5 students, guided by a Faculty Advisor.
3. Submit a 10-minute standalone video plus a 15-slide maximum presentation.
4. Pitches must highlight:
Natural gas supply & transportation agreements
Power off-take structure
Power generation technologies & equipment
Economic and financial modeling
5. Data center site selection is determined by each team.
6. Top 5 teams advance to the Finals.
• April 6 – Team Registration Opens
• April 16 – Optional Q&A Session
• April 27 – Registration Closes, Project
Financials Training Video Released (includes upload link)
• May 27 – Deadline to submit video + presentation
• June 9–11, 2026
• Location TBD
• Innovation (20%) – Creativity with real-world applicability
• Technical Rigor (25%) – Feasibility of the gas-to-power system
• Financial Model (25%) – Robust economic case with sensitivities
• Presentation (30%) – Clarity, structure, and professionalism
Hacia la redefinición de nuestra seguridad energética: un análisis sobre la vulnerabilidad del sistema y la urgencia de fortalecer la infraestructura nacional.
El incidente en TGP debe leerse como una alerta estructural sobre la vulnerabilidad del sistema energético del Perú, no como un hecho aislado.
La alta eficiencia lograda con el gas natural convive con baja redundancia, lo que aumenta la exposición del país a disrupciones de alto impacto.
Se requiere una agenda estratégica basada en resiliencia, redundancia, diversificación, digitalización y gobernanza moderna para fortalecer la seguridad energética.
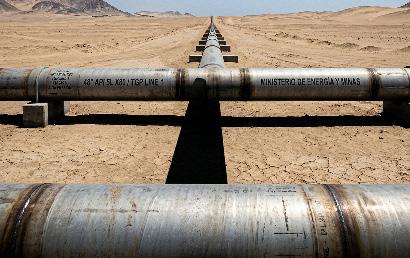
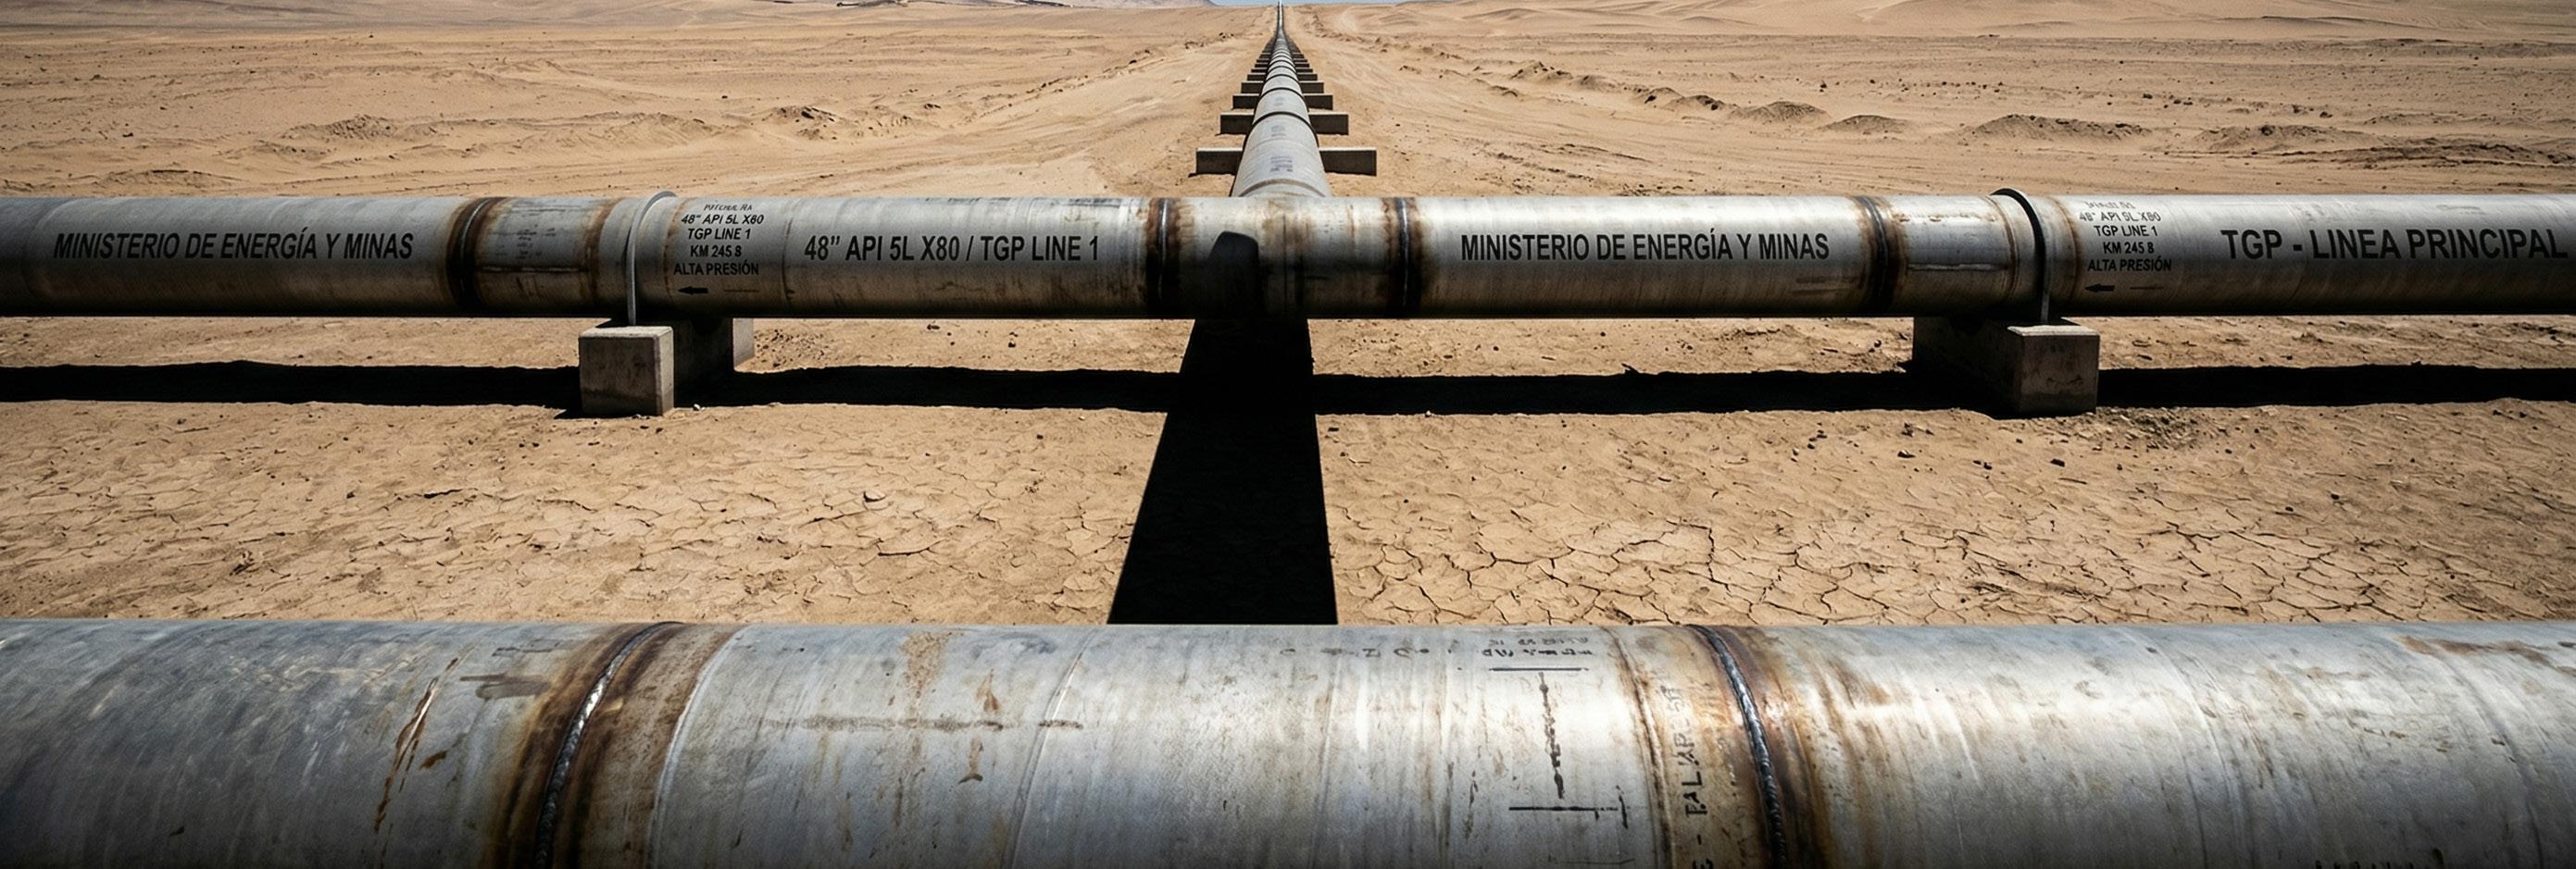
El reciente incidente de fuga e incendio en el sistema de transporte de gas natural operado por Transportadora de Gas del Perú (TGP) no debe interpretarse como un hecho aislado ni como una simple contingencia técnica. Es, en esencia, una señal de alerta estructural para el país.
En un mundo donde la energía es el eje de la competitividad, la estabilidad macroeconómica y la seguridad nacional, cualquier disrupción en infraestructura crítica trasciende lo operativo
Por: Yessica Cubas Ejecutiva Comercial de LNG y GNC en Perú
y se convierte en un asunto estratégico. Lo ocurrido nos obliga a preguntarnos: ¿Es resiliente nuestro sistema energético? ¿Estamos preparados para eventos de alto impacto? ¿Gestionamos el gas natural como ventaja estratégica o como dependencia riesgosa?
Según patrones internacionales, el incidente habría comenzado con una fuga en el ducto, seguida de ignición y el posterior incendio. Las causas suelen estar asociadas a la degradación de materiales, movimientos geológicos, variaciones de presión, daños externos o fallas en el monitoreo. En geografías complejas como la peruana, con alta frecuencia sísmica y clima altamente variable, estos riesgos se amplifican; sin embargo, lo crítico no es la causa puntual, sino la incapacidad del sistema para anticipar y contener el riesgo.
El sistema de transporte de gas natural conecta la generación eléctrica, la actividad industrial, la competitividad minera y el abastecimiento urbano. Su vulnerabilidad convierte cualquier falla en un problema de alcance nacional; por ello, debe gestionarse como lo que realmente es: infraestructura crítica de seguridad nacional, con estándares equivalentes a los de los países más avanzados.
El gas natural ha permitido reducir costos eléctricos, impulsar la industria y atraer inversión. Sin embargo, esta eficiencia descansa sobre un sistema con alta dependencia y baja redundancia.
La ecuación es clara: Alta eficiencia + Baja redundancia = Alta exposición al riesgo.
Seguridad energética
Las interrupciones elevan los costos, reducen la confiabilidad del sistema y fuerzan una dependencia crítica de combustibles alternativos más costosos.
Competitividad económica
Sectores estratégicos como la minería, la manufactura y la agroindustria ven comprometida su operatividad ante la falta de un suministro estable.
Confianza e inversión
El capital global evalúa no solo el recurso, sino también la resiliencia de la infraestructura, la solidez regulatoria y la capacidad de respuesta ante crisis.
Dimensión social y territorial
Las comunidades en la zona de influencia perciben directamente los riesgos ambientales y exigen una gestión transparente y responsable.
Mirada global:
¿Cómo responden los sistemas avanzados?
La resiliencia es ventaja competitiva: anticipación, datos y sistemas integrados.
La gestión de activos debe evolucionar: sensores en tiempo real, modelos predictivos e inteligencia artificial aplicada.
La gobernanza importa tanto como la operación: reguladores modernos, políticas coherentes y coordinación efectiva.
La gestión de crisis es estratégica: comunicación transparente, respuesta rápida y enfoque en stakeholders.
Los países con infraestructuras robustas han fortalecido su resiliencia mediante dos pilares críticos:
Redundancia: Múltiples rutas de suministro e interconexiones regionales.
Diversificación: renovables, LNG y almacenamiento energético.
El incidente puede ser visto como una amenaza —riesgo percibido, impacto en la inversión y vulnerabilidad expuesta— o como una oportunidad para impulsar reformas estructurales, modernización y la elevación de estándares. La diferencia entre un escenario y otro dependerá, exclusivamente, de las decisiones que se tomen hoy.
Redundancia energética: nuevos ductos, infraestructura LNG, almacenamiento estratégico.
Diversificación: acelerar solar, eólica y generación distribuida.
Digitalización: analítica avanzada y centros de control integrados.
Gobernanza: regulación moderna y visión de largo plazo.
El mayor riesgo no es el incidente, sino acostumbrarse a ellos. El evento en TGP es una señal de que el Perú debe evolucionar hacia un sistema energético más resiliente, diversificado y mejor gestionado. La competitividad futura del país no dependerá únicamente de sus recursos, sino de la eficiencia con que estos se administren.
La pregunta es clara: ¿transformaremos esta crisis en un punto de inflexión o la dejaremos pasar como una alerta más?
El incidente en TGP debe leerse como una alerta estructural sobre la vulnerabilidad del sistema energético del Perú, no como un hecho aislado.
Experta en Asuntos Gubernamentales del Sector Energético
En el sector energético mexicano nos fascinan las palabras soberanía y seguridad. Son sonoras, adornan cualquier comunicado y evocan un pasado idílico donde las fronteras detenían el viento y definían los flujos. Pero en 2026, la realidad es más irónica: nada grita más soberanía que despertarse cada mañana a consultar el reporte meteorológico del Waha Hub en Texas, para saber si la industria nacional tiene permiso de producir por ese día.
Mientras la soberanía energética se empeña en el romántico ‘yo lo produzco’, la seguridad se enfoca en el pragmático ‘que sí llegue’. Hemos confundido la rectoría del Estado con la idea de autosuficiencia técnica. Hoy, con una dependencia en casi un 80% del gas estadounidense, nuestra soberanía parece residir más en la caligrafía de los contratos que en la presión de los yacimientos.
criogénica para llevar moléculas a donde el mapa dice que es imposible. Lo hacemos para que el sistema sobreviva a sus propias carencias.
México es un caso de estudio singular. Dependemos en más de un 70% de moléculas que viajan por infraestructura subterránea desde Texas, creando una dependencia geográfica tan rígida como un ducto de acero. Confiar la estabilidad de un país a una logística just-in-time no es estrategia, es fe ciega.
El sistema opera con inventarios de apenas
2.5 días de gas natural.
Tradicionalmente, la seguridad energética se explicaba con las elegantes “4 As” (Disponibilidad, Accesibilidad, Asequibilidad y Aceptabilidad). Sin embargo, de cara a 2026, ese concepto académico ha mutado en algo más visceral: resiliencia operativa. Ya no es sólo un balance entre costo y sostenibilidad. La seguridad energética es el motor que empuja la producción, simplemente porque no hay nada más caro que la energía que no se tiene. Y no es para menos, hoy la vanguardia tecnológica no está en el pozo, sino en la resiliencia. Se innova en gemelos digitales y en logística
Tenemos un sistema que, ante cualquier estornudo climático en Houston, nos obliga a elegir entre iluminar hogares o mantener las fábricas encendidas. Hablar de seguridad cuando nuestro inventario nacional es de 2.5 días, no tiene sentido. Manejar la energía bajo el estilo just-in-time es el antónimo de seguridad.
Y aquí entra nuestro invitado de lujo: el Gas Natural Licuado.. No es sólo gas ultra enfriado, es una herramienta de geopolítica y flexibilidad logística. El LNG transforma un mercado regional, en un mercado global líquido. Nos permite desacoplar la molécula de la geografía. Nos permite pasar del rígido take-or-pay a la libertad de redirigir cargamentos según la urgencia, actuando como el balanceador que el ducto no tiene.
Visto históricamente como la molécula cara, el LNG es en realidad el seguro de vida que redefine nuestra geo-logística. Es justo aquí
México depende en más de 70% del gas importado desde
donde la ironía alcanza su punto máximo: México busca consolidarse como un nodo de exportación de LNG hacia Asia, posicionándose como exportador de un gas que no es suyo, mientras reza para que no falte el suministro interno. Si no podemos ser soberanos produciendo la molécula, al menos seamos los dueños de la llave que la mueve por el mundo.
Para México, la verdadera soberanía hoy no es producir cada molécula que quemamos, es tener la capacidad de decidir a quién comprársela, dónde guardarla y, con un poco de suerte, a quién vendérsela. El LNG es nuestra oportunidad de dejar de ser un importador cautivo para convertirnos en un jugador global. La seguridad se construye con infraestructura, redundancia y pragmatismo político y regulatorio, no con nostalgia.
La seguridad energética hoy se define por resiliencia operativa, no por autosuficiencia.
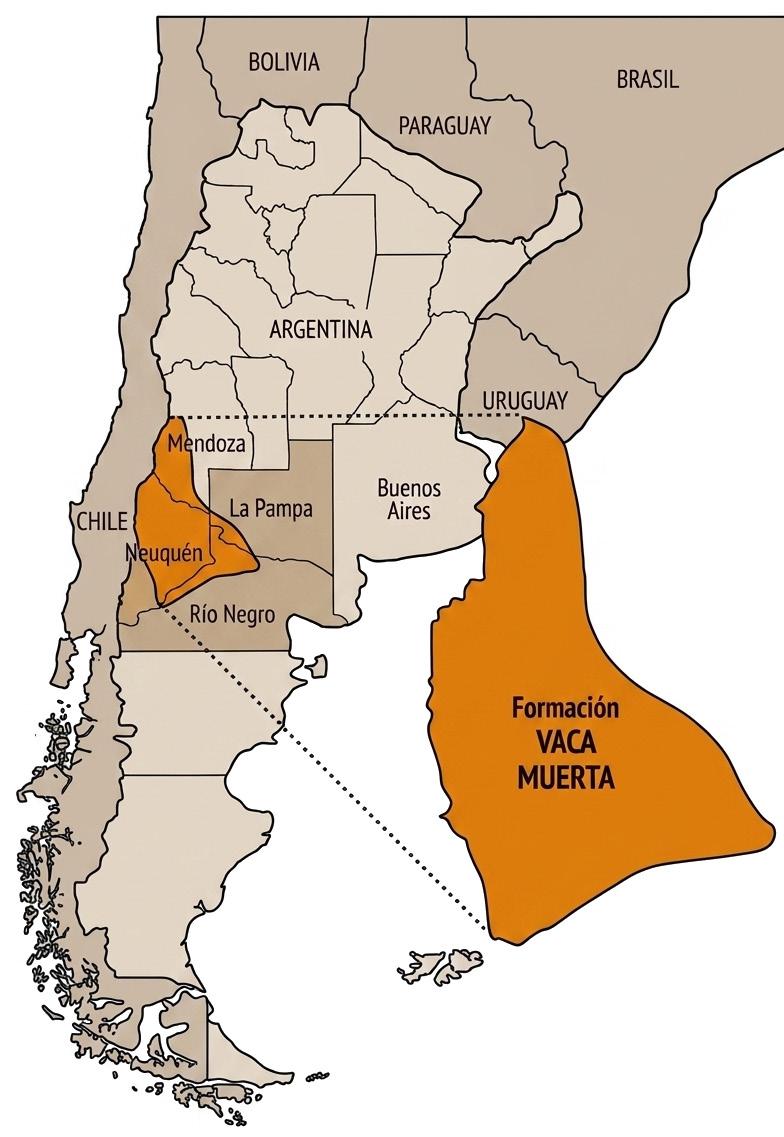
nombre de una formación geológica no convencional de petróleo y shale gas en Argentina.
TPor: María Eugenia Schiaffino Analista del Mercado de Hidrocarburos, Consultora Oil & Gas
odo gran relato épico comienza con un tesoro enterrado y un mapa que se redefine en el fragor de la batalla. En el caso argentino, el tesoro es Vaca Muerta, la segunda reserva de gas no convencional del mundo, y el mapa es el ambicioso proyecto “Argentina LNG”. Pero esta no es una historia estática: es la crónica de una metamorfosis estratégica que está reconfigurando el tablero energético global en este 2026.
El proyecto comenzó con la ilusión de una alianza con la empresa malaya Petronas, pero la realidad geopolítica y las crecientes exigencias de rentabilidad dictaron un giro de timón necesario. Tras la salida de Malasia a fines de 2024 y la reciente pausa estratégica de Shell en la fase inicial de licuefacción, YPF ha reconfigurado el consorcio, con una velocidad inusual para la industria.
Hoy, los nuevos protagonistas son el gigante italiano Eni y XRG, el brazo de inversión de la Compañía Nacional de Petróleo de Abu Dhabi (ADNOC). Ambos jugadores han sellado acuerdos para transformar el gas neuquino en riqueza líquida, aportando no solo capital, sino los contratos de compra de largo plazo (offtake) que Europa y Asia demandan con urgencia para diversificar sus fuentes.
busca alcanzar una capacidad instalada de 12 a 18 millones de toneladas anuales (MTPA) en su primera etapa, con miras a superar los 30 MTPA entrada la década de 2030.
El plan maestro contempla el despliegue de unidades flotantes de licuefacción (FLNG) para el bienio 2028-2029, lo que permitirá que el primer barco cargado de GNL zarpe hacia los mercados internacionales, marcando el fin definitivo de la dependencia de las costosas importaciones invernales que drenaron divisas durante décadas.
Pero el clímax de este relato no está solo en los “fierros”, sino en la arquitectura financiera de alta complejidad. Con JP Morgan y un pool de bancos internacionales estructurando el project finance para capturar los primeros 12 mil 500 millones de dólares, el objetivo es colocar a Argentina como un proveedor confiable y competitivo frente al GNL estadounidense y qatarí. La clave del éxito radica en el Oleoducto y Gasoducto Vaca Muerta Sur, la arteria vital que conectará la Cuenca Neuquina con el Atlántico, garantizando el flujo ininterrumpido necesario para alimentar las plantas de licuefacción.
El valor no es el dato sino la traducción: Argentina está dejando de ser una promesa de manual para convertirse en un actor de peso en la seguridad energética global, demostrando que en el mundo del shale, el que no se adapta, se extingue.
El escenario ya no es Bahía Blanca; el epicentro de esta revolución se trasladó definitivamente a Punta Colorada, Río Negro. Allí, bajo el amparo y el blindaje jurídico del RIGI (Régimen de Incentivo a las Grandes Inversiones), se proyecta una inversión monumental que
El gigante ya despertó y tiene socios que hablan el idioma del futuro, además de un puerto de aguas profundas que mira de frente al mundo. La era del gas argentino ha comenzado, y esta vez, todas las piezas del rompecabezas finalmente encajan para un despegue irreversible.
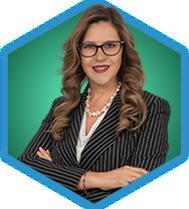
Actualmente es la Directora Regional de Latinoamérica y el Caribe donde impulsa la Sección Técnica de Asset Management (AMTS) de la SPE.
Hay trayectorias que se miden en años y otras que se miden en huellas. Para Lourdes Guiñazú, los más de 25 años en la industria energética son solo el cimiento de una misión más ambiciosa: moldear el futuro desde las aulas.
Entre los pasillos de la Universidad Nacional de Cuyo y la complejidad operativa de los yacimientos, Lourdes ha logrado amalgamar la experiencia técnica con una pasión docente que hoy impacta a las nuevas generaciones de ingenieros en Argentina.
Su formación como ingeniera en Procesamiento de Petróleo y especialista en Gestión de Proyectos por la misma institución, sumada a un diplomado en liderazgo por el IESE Business School en España, cimentó una carrera de alcance global.
Con una trayectoria que abarca ocho países desde Argentina y Brasil hasta Estados Unidos, Lourdes ha liderado la expansión comercial y la gestión operativa en los mercados más exigentes de la región donde ha sido reconocida en múltiples organizaciones liderando equipos multidisciplinarios a gran escala. Hoy por hoy es Gerente en Halliburton.
A la par, su compromiso con la comunidad energética se refleja en su incansable actividad dentro de la Society of Petroleum Engineers (SPE). Ha sido una pieza fundamental en roles de liderazgo, desde la presidencia de la Sección SPE Patagonia hasta su labor como referente en Diversidad e Inclusión (D&I). Su visión estratégica le valió el Premio Regional de Gestión 2021 para Latinoamérica y el Caribe.
Como líder está organizando la primera competencia “Energython – De la molécula al megabyte”. Una competencia de estilo “Shark Tank” para estudiantes de Latinoamérica y el Caribe pertenecientes a los capítulos estudiantiles de SPE.
Los estudiantes presentarán un modelo tecno-económico para abastecer de energía a un centro de datos (con una demanda de 10–20 MW) mediante una central eléctrica alimentada con gas natural.
Las propuestas deberán abarcar la cadena de suministro, las tecnologías de generación eléctrica, los acuerdos contractuales y los modelos financieros. Se elegirán los cinco mejores trabajos para pasar a la final regional y el equipo que gane pasará a una instancia global.
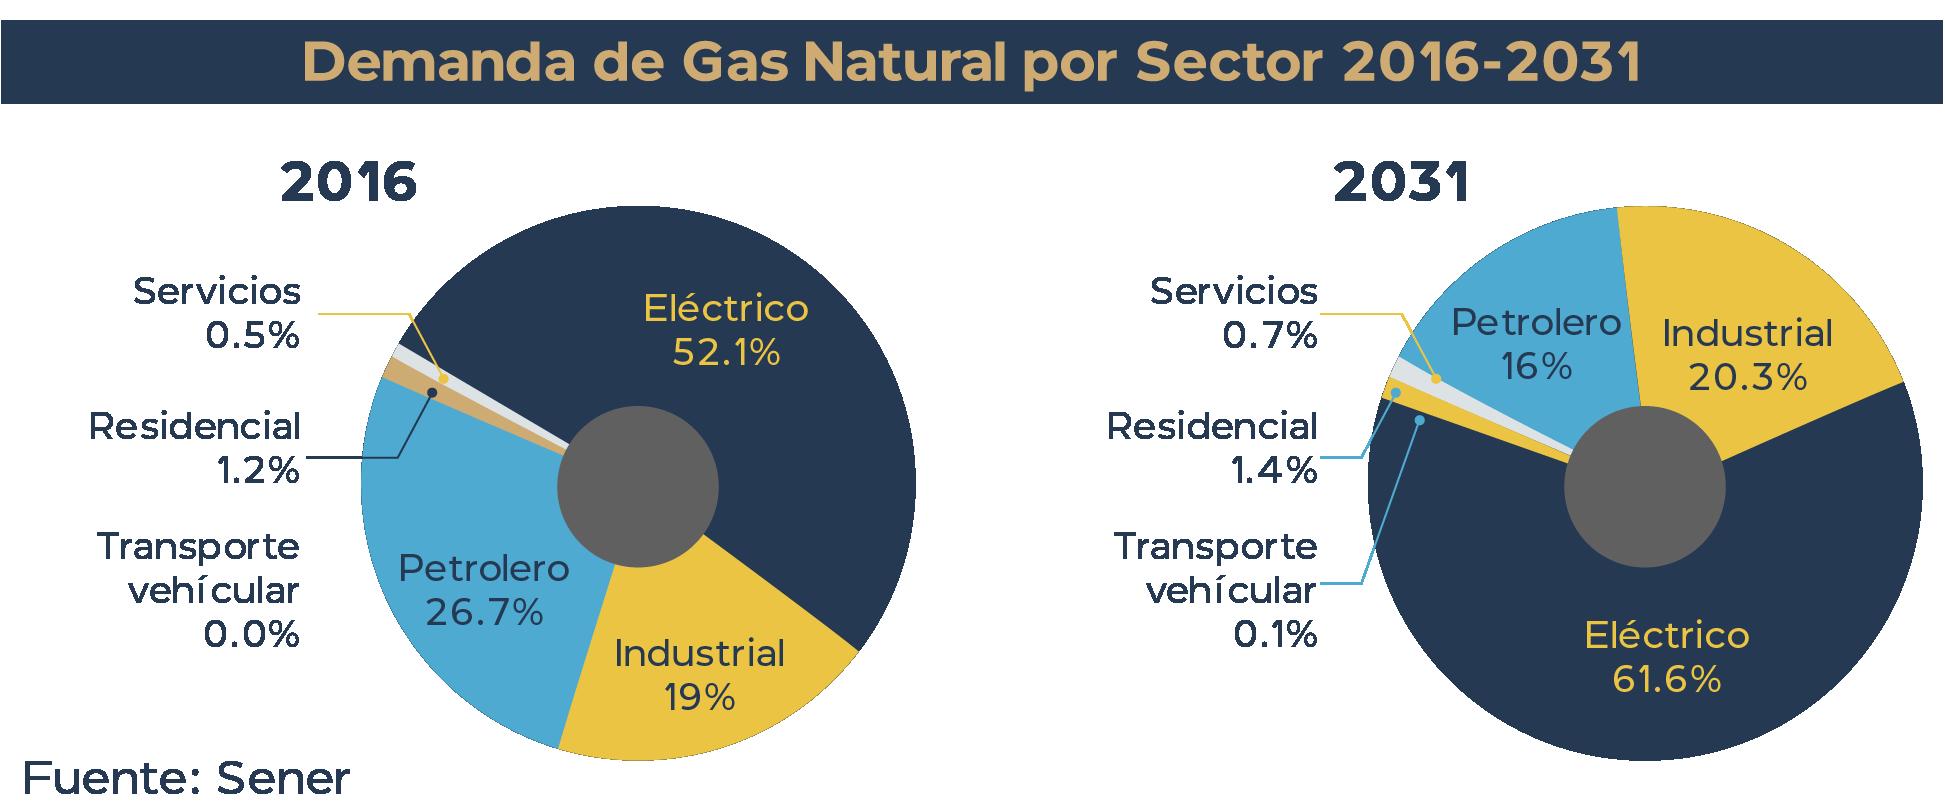
Para México, el impacto del conflicto en Medio Oriente en materia de gas natural no llegará por la vía del suministro, anclado estructuralmente a Estados Unidos, sino por la presión de un potencial encarecimiento del combustible que sostiene más de la mitad de nuestra generación eléctrica nacional.
Datos refieren que entre 70% de la generación el país depende de este energético. Es el pivote de la matriz energética y, al mismo tiempo, su principal vulnerabilidad.
El conflicto generó presiones sobre los precios, que podrían impactar directamente al mercado mexicano. De acuerdo con estimaciones de PETROIntelligence, Europa registra un alza de 107% en el precio del gas del Dutch Title Transfer Facility (TTF) desde finales de febrero, mientras Asia enfrenta un incremento de 68.5%. En contraste, Norteamérica muestra una subida más moderada, de alrededor de 9.5% en el índice Henry Hub. Sin embargo, esa aparente estabilidad es engañosa, porque responde a la fortaleza productiva de Estados Unidos, pero también anticipa una presión creciente por exportaciones de gas natural licuado.
“El mayor peligro no radica en un pico de precios, sino en niveles altos sostenidos con episodios de volatilidad recurrente”, afirma Alejandro Montufar, director de PETROIntelligence.
México importa cerca del 70% del gas que consume, con flujos que superan los 6.6 mil millones de pies cúbicos diarios desde Estados Unidos. A ello se suma una debilidad estructural, en donde la capacidad de almacenamiento apenas cubre 2.5 días de consumo.
En ese contexto, cualquier disrupción, ya sea por clima, infraestructura o arbitraje internacional, se traduce rápidamente en presión sobre el sistema eléctrico. En ese sentido PETROIntelligence estima que el precio para Estados Unidos podría elevarse a entre 4 y 5 dólares por MMBtu si se intensifica la demanda externa.
Más allá del costo por unidad, la volatilidad se posiciona como la principal amenaza. Como señala Montúfar, el mercado “entra en una fase donde pierde flexibilidad operativa”, lo que complica la planeación estratégica del sector. Esto implica episodios recurrentes de alzas que complican la planeación de costos, particularmente en sectores intensivos como la generación eléctrica.
Óscar Ocampo, especialista en energía del IMCO, asocia el tema con la seguridad energética. Advierte que el cierre prolongado del Estrecho de Ormuz y los ataques a infraestructura estratégvica reafirman la importancia de contar con cadenas de suministro resilientes.
Julio Castillo Ybarra, director de LNG México, destaca que existe una competencia agresiva por el suministro de la molécula, especialmente ante el encarecimiento en Asia, donde los precios para Japón han llegado a duplicarse.
“Esto puede traducirse para México en un alza en el costo del gas, dado que las terminales de Estados Unidos buscarán vender al mejor postor
a pesar de tener compromisos con la Comisión Federal de Electricidad (CFE), por lo que el incremento puede ser la acción esperada”, opina.
Esto conlleva a un mayor costo para las centrales eléctricas de ciclo combinado que producen más del 61% de la energía eléctrica que se consume en México, advierte.
Sobre el futuro del conflicto armado, Julio Castillo menciona que hay dos posibles escenarios, elaborados por Anne-Sophie Corbeau, experta del Centro de Política Energética Global (CGEP):
Fin del conflicto en abril: Se alcanzaría un acuerdo entre la administración estadounidense e Irán, y los cargamentos atrapados se dirigirían hacia sus destinos. Qatar y los Emiratos Árabes Unidos repararían sus instalaciones dañadas en al menos cinco años. En este escenario, el crecimiento de la oferta de LNG en 2026 sería limitado.
Alto al fuego retrasado: El alto al fuego se alcanzaría durante el otoño de 2026, debido a la intervención de otros países o a la caída del régimen, permitiendo que las plantas de LNG reinicien su operación.
Desde la perspectiva de Julio Castillo, estos escenarios tienen un alto grado de incertidumbre para retornar al suministro previo del LNG.
Más allá del costo por unidad, la volatilidad se posiciona como la principal amenaza.
Acompaña a nuestras niñas y niños a descubrir las palabras del mundo del LNG
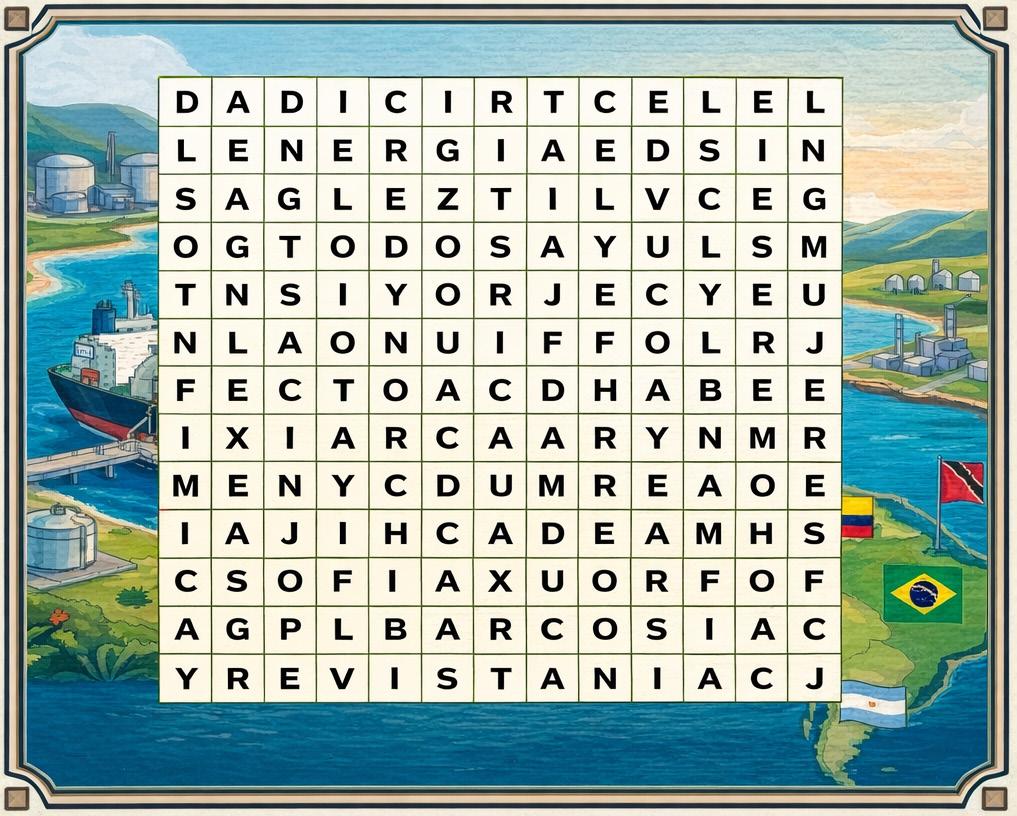
COMERCIO