FINANZAS Elegir una anualidad exige mirar más allá del interés Pág. 4
LIFESTYLE Juan José Cuevas lleva su cocina a las alturas en Numen Pág. 30 EDICIÓN 26 / AÑO 5 / SAN JUAN - PUERTO RICO - OCTUBRE 2026
revistaseguros.com
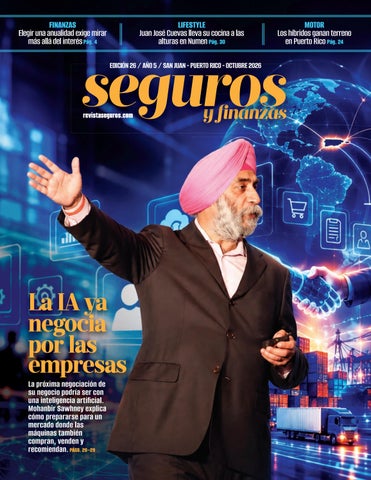
La IA ya negocia por las empresas La próxima negociación de su negocio podría ser con una inteligencia artificial. Mohanbir Sawhney explica cómo prepararse para un mercado donde las máquinas también compran, venden y recomiendan. PÁGS. 28–29
MOTOR Los híbridos ganan terreno en Puerto Rico Pág. 24
Entérate MAPFRE recupera el liderato en América Latina Puerto Rico creció 9.1% en primas durante 2025 MAPFRE volvió al primer lugar entre los grupos aseguradores de América Latina, con $11,044 millones en primas y una participación de 5.1% durante 2025, según MAPFRE Economics. También mantuvo el liderato de No Vida, con $7,329 millones. Puerto Rico alcanzó $24,021 millones en primas, un aumento de 9.1%, impulsado principalmente por los seguros de salud. MHH, grupo que integra a MCS, subió al décimo puesto del ranking general y al segundo en No Vida.
Liberty anuncia la nueva serie de iPhone Liberty Puerto Rico anunció la llegada del iPhone 18 Pro y el iPhone 18 Pro Max, disponibles desde septiembre, según la información distribuida por la compañía. La empresa también informó que el iPhone Duo llegará en octubre. Los equipos forman parte de su oferta para clientes nuevos y existentes; las condiciones de compra y los planes elegibles varían según el modelo.
Una de cada tres pymes encuestadas en Puerto Rico sufrió un incidente de ciberseguridad El fraude en pagos fue el problema más frecuente entre los negocios afectados, según un estudio de Mastercard realizado con 200 propietarios y directores de empresas El 34% de las pequeñas y medianas empresas encuestadas en Puerto Rico sufrió un incidente de ciberseguridad durante el último año, según el estudio Mastercard 2026 SME Cybersecurity Outlook. Entre los negocios afectados, el fraude en pagos fue el problema más común, reportado por el 60%, seguido por las filtraciones de datos, con un 37%, y las intrusiones en sistemas, con un 35%. Los hallazgos muestran una diferencia entre el conocimiento que los empresarios dicen tener sobre estos riesgos y la confianza en su capacidad para enfrentarlos. Aunque el 99% declaró algún grado de familiaridad con la ciberseguridad, solo el 20% expresó mucha confianza en su capacidad para proteger su negocio.
La APC reconoce a 12 choferes del concreto La Asociación Puertorriqueña del Concreto reconoció a 12 choferes profesionale+El programa incluyó conferencias de Cemex Puerto Rico y Safety Business Solutions, además de un panel con representantes de la APC, Argos y ambas organizaciones. Bruce Padilla, presidente de la APC, destacó que la seguridad exige preparación del personal, mantenimiento de los equipos y responsabilidad compartida entre empresas y conductores.
www.revistaseguros.com DIRECTOR GENERAL
DIRECTOR CREATIVO
VENTAS
Jose E. Maldonado Marrero revistasegurospr@gmail.com
Orlando Campero Coronado directorgrafico@gmail.com
Adriana Lobos
adrianalobos@psibusiness.com
TEL. (787)526-0581
Revista Seguros publica 6 ediciones al año en formato impreso con distribución directa y controlada a directivos, ejecutivos, productores y personas con interés en la industria de seguros, inversiones y finanzas de Puerto Rico y mercado hispano de los Estados Unidos a través de revistaseguros.com Para comentarios, sugerencias y suscripciones favor de escribir a revistasegurospr@gmail.com
En temporada de huracanes protegemos lo que más importa.
787.641.7171
www.universalpr.com
seguros.
FINANZAS
Elegir una anualidad exige mirar más allá del interés La liquidez, el riesgo y la capacidad de pago de la aseguradora determinan cómo encaja el contrato en la planificación del retiro Por
L
a preocupación por financiar un retiro que puede extenderse durante décadas está dando mayor presencia a las anualidades en la conversación financiera de Puerto Rico. Pero escogerlas únicamente por la tasa de interés puede dejar fuera condiciones que afectan el acceso al dinero y su rendimiento, advirtió Ramón Domenech Caraballo, vicepresidente de Universal Life Insurance Company. En entrevista en el programa Seguros y Finanzas por Radio Isla 1320 AM, Domenech explicó que estos contratos pueden ayudar a acumular fondos y, según la modalidad y las opciones elegidas, convertirlos en ingresos durante la jubilación. Su función responde a un riesgo concreto: vivir más tiempo del que alcanzan los ahorros. “Yo no quiero que mi vida sea más larga que mi dinero”, expresó. La anualidad es un contrato entre una persona y una aseguradora. La forma de acumular valor, las garantías y las condiciones para recibir pagos dependen del
4
producto. Por eso, el ejecutivo planteó que la selección debe partir de las necesidades del cliente, el tiempo disponible hasta el retiro y su disposición a asumir riesgos. Entre las modalidades que discutió figuran las de interés fijo, las variables y las fijas indexadas. Las primeras ofrecen intereses garantizados conforme al contrato. Las variables vinculan el valor a opciones de inversión con alto potencial de rendimiento a largo plazo, pero que pueden registrar pérdidas. Las fijas indexadas acreditan intereses mediante una fórmula relacionada con un índice; no equivalen a invertir directamente en ese mercado ni necesariamente capturan todo su crecimiento. Las garantías contractuales dependen de la capacidad de pago de la aseguradora. También es necesario distinguir la protección frente a movimientos del mercado de los cargos que pueden reducir el dinero disponible al retirar fondos. Uno de los puntos que Domenech pidió discutir antes de contratar es la liquidez. El consumidor debe conocer cuánto puede retirar, cuándo puede hacerlo y qué ocu-
rriría si necesita una cantidad mayor por una emergencia. Algunos contratos contemplan cargos por rescate o cancelación y ajustes por valor de mercado, que pueden modificar la suma recibida en determinados retiros. Una tasa atractiva, sostuvo, no sustituye la revisión de esas condiciones ni de la solidez financiera de la compañía que asume las obligaciones. La comparación debe abarcar el contrato completo y la función que cumplirá ese dinero dentro de las finanzas personales. El horizonte de uso también cambia la evaluación. Una persona que necesitará sus fondos próximamente tiene necesidades distintas de quien dispone de 15 o 30 años para acumular capital. Domenech rechazó que una misma solución pueda responder adecuadamente a todos esos casos y recomendó evaluar las alternativas con más de un profesional. En Puerto Rico, agregó, el análisis debe incluir el tratamiento contributivo y el domicilio de la aseguradora. El consumidor debe discutir esos aspectos con un profesional cualificado y conocer las condiciones aplicables a su situación antes de atribuir beneficios contributivos al producto. El ejecutivo recomendó comprobar las licencias de quien ofrece orientación. Las credenciales de seguros pueden verificarse con la Oficina del Comisionado de Seguros y, cuando corresponda a profesionales de valores, mediante los registros de FINRA. Octubre 2026
EMPRESAS
seguros.
Protegido antes de que llegue la tormenta. En One Alliance, protegemos lo que construiste. Octubre 2026
oneallianceinsurance.com · (787) 622-3333
5
seguros.
REASEGURO
Redbridge fortalece su propuesta para Puerto Rico y el Caribe ante una nueva realidad del riesgo
E
n Puerto Rico y el Caribe, hablar de riesgo implica reconocer una realidad particularmente compleja. Cada territorio presenta características, exposiciones y necesidades distintas, dentro de un entorno asegurador que exige cada vez más conocimiento, capacidad y especialización. Es precisamente en ese escenario donde Redbridge ha construido su propuesta de reaseguro: combinando conocimiento de los mercados de la región, capacidad de suscripción y relaciones dentro de la industria internacional. El reaseguro forma parte integral del ecosistema de Redbridge. Actualmente, más de 300 cedentes han depositado su confianza en la organización como reaseguradora. Para Redbridge, la capacidad es esencial, pero no suficiente. El verdadero valor está en comprender el riesgo, analizarlo adecuadamente y desarrollar estructuras acordes con las necesidades y objetivos de cada cedente. Porque en mercados tan diversos como Puerto Rico y el Caribe, tener capacidad es importante. Saber cómo estructurarla para cada mercado es lo que hace la diferencia. UNA PROPUESTA INTEGRAL DE REASEGURO
Redbridge cuenta con un portafolio de reaseguro que comprende salud, vida, accidentes personales, propiedad y contingencia, respaldado por relaciones con reaseguradores y brokers de alcance internacional. A esta capacidad se suma una estructura que permite complementar determinadas soluciones con Multiasistencias y servicios especializados de TPA, incluyendo red de proveedores, manejo de casos y administración de reclamaciones. Esta visión amplía el papel que puede desempeñar el reaseguro. Una es6
Reaseguro para un mercado que evoluciona tructura adecuada no solo contribuye a administrar exposiciones y proteger capital; también puede ampliar la capacidad de una aseguradora para asumir determinados riesgos y desarrollar nuevas oportunidades. Desde esa perspectiva, Redbridge concibe el reaseguro como una herramienta que protege, pero que también puede acompañar el crecimiento de sus cedentes. PRESENCIA REGIONAL, ALCANCE INTERNACIONAL
El Caribe ocupa un espacio relevante dentro de la operación de Redbridge. Con presencia en múltiples mercados de la región, incluyendo Puerto Rico, la organización mantiene una cercanía con las dinámicas y necesidades de los territorios que atiende. Esta presencia regional forma parte de una operación con alcance internacional. Redbridge opera en más de 140 países, y las Américas representan el 70% de su portafolio global. Esta dimensión permite sumar a la experiencia desarrollada en la región una perspectiva internacional, particularmente relevante en una industria en la que el riesgo y su transferencia trascienden fronteras.
Más que observar el Caribe desde fuera, Redbridge forma parte de los mercados que atiende. CONFIANZA RESPALDADA POR UNA EVALUACIÓN INDEPENDIENTE
En reaseguro, las relaciones de largo plazo y la confianza son fundamentales. Esa confianza debe estar acompañada por disciplina técnica, capacidad operativa y consistencia. En mayo de 2026, AM Best confirmó la evaluación de desempeño (Performance Assessment) PA-3 (Strong, o fuerte) de Redbridge Group, LLC y revisó su perspectiva de estable a positiva. La evaluación refleja las sólidas capacidades de suscripción de Redbridge, excelentes prácticas de gobierno y controles internos, una condición financiera sólida, talento organizacional y profundidad y amplitud en sus relaciones de negocio. La revisión de la perspectiva a positiva refleja además la expectativa de AM Best de que Redbridge continúe ejecutando una estrategia de crecimiento controlado, manteniendo un desempeño de suscripción estable y rentable, respaldado por un equipo directivo experimentado, fuentes diversificadas de ingresos y una red establecida de cedentes, brokers y proveedores de capacidad. Octubre 2026
PLANILLAS 2025
Octubre 2026
seguros.
7
seguros.
PROPIEDAD
Una póliza es una promesa
La revisión de valores, cubiertas y procedimientos de reclamación permite entender cómo responderá el seguro antes de enfrentar una pérdida Por Ricardo Benítez Presidente One Alliance Insurance Corporation
uerto Rico no necesita que le recuerden cómo luce un desastre natural. El huracán María, los terremotos de 2020 y el huracán Fiona han puesto a prueba nuestros hogares, negocios, infraestructura y comunidades. También nos han dejado una lección sobre los seguros: el momento que determina si su programa responde no es el día en que compra la póliza, sino cuando necesita usarla. Prepararse para el próximo evento debe incluir más que revisar el generador, la cisterna y las tormenteras. Requiere una conversación con su productor de seguros y una revisión cuidadosa de su programa. Una de las preocupaciones más comunes tras una pérdida mayor es el infraseguro. Una residencia o propiedad comer8
cial asegurada hace varios años puede conservar límites basados en costos de construcción que ya no reflejan la realidad. Los materiales, la mano de obra, los equipos y otros gastos de reconstrucción cambian. Si los valores cambian, pero los límites del seguro no, la cantidad asegurada podría resultar insuficiente para reconstruir o reemplazar lo dañado. Su productor puede ayudarle a revisar los valores actuales, evaluar si necesita actualizar las tasaciones y determinar si los límites de su póliza reflejan su exposición real. También es fundamental entender qué cubre la póliza y cómo responderá. Las pólizas contienen límites, deducibles, exclusiones, condiciones y, en algunos casos, sublímites para determinadas pérdidas. La inundación, por ejemplo, puede requerir una cubierta separada. Las pólizas comerciales pueden incluir interrup-
ción de negocio, equipos, inventario y otras exposiciones que requieren revisión periódica. Estos detalles no deben descubrirse después de una pérdida. Pídale a su productor que le explique cuáles son los límites, qué deducibles aplican y qué exclusiones o limitaciones debe entender. Examine si sus operaciones, los valores de su propiedad o sus exposiciones han cambiado desde que se emitió la póliza. Un productor hace más que obtener cotizaciones o entregar documentos. Ayuda a identificar exposiciones, explica alternativas y plantea preguntas que el asegurado quizás desconoce. Esa relación cobra importancia a medida que los negocios crecen y los activos personales cambian. Una remodelación, equipos nuevos, localidades adicionales, un inventario mayor o aumentos en los costos de construcción pueden alterar la exposición. Su programa de seguros debe evolucionar con usted. Hay otra pregunta esencial: ¿qué ocurre cuando hay una reclamación? El precio siempre será una consideración al comprar un seguro, pero no debe ser la única. El verdadero valor de una póliza se hace evidente cuando algo sale mal. ¿Cómo se reporta la reclamación? ¿Quién le asistirá? ¿Qué información debe tener disponible? ¿Con qué rapidez puede evaluarse la pérdida? ¿Qué puede hacer antes de un evento para facilitar el proceso después? Los productores conocen a sus clientes y pueden servir como punto de comunicación antes, durante y después de una pérdida. El mejor momento para estas conversaciones no es cuando un huracán se acerca a Puerto Rico. Es en condiciones normales, cuando hay tiempo para revisar la información, hacer preguntas y tomar decisiones con calma. Antes del próximo evento, siéntese con su productor. Confirme que los valores estén al día, entienda sus límites y deducibles, converse sobre exclusiones y cubiertas adicionales y repase cómo reportaría una reclamación. Asegúrese de que conozca cualquier cambio en su hogar, negocio u operaciones. Octubre 2026
LA PIEZA CLAVE PARA ASEGURAR TU TRANQUILIDAD
SEGURO REASEGURO TPA PROGRAMA DE MULTIASISTENCIAS INVERSIONES
seguros.
PROPIEDAD
EMPRESAS
Un seguro de impericia médica para ejercer con tranquilidad
Las cubiertas y sus condiciones deben evaluarse según la especialidad y las necesidades de cada profesional.
Por Presidente de Triple-S Propiedad
C
ada profesional de la salud asume una gran responsabilidad desde el momento en que decide ejercer su vocación. Médicos, cirujanos, dentistas, enfermeras, terapistas, laboratorios, hospitales y otros profesionales e instituciones desempeñan un papel esencial en el cuidado y bienestar de sus pacientes. Pero aun cuando actúen con el mayor compromiso, siempre existe la posibilidad de enfrentar una reclama-
10
ción por alegada negligencia. Una póliza de impericia médica de Triple-S Propiedad ayuda a proteger al asegurado frente a reclamaciones por actos, errores u omisiones relacionados con el desempeño de su profesión, además de ofrecer defensa legal en caso de una demanda. Es importante entender que una reclamación por negligencia médica no necesariamente responde a una situación específica durante la atención de un paciente. También puede surgir en el ámbito hospitalario cuando se cuestiona si la atención ofrecida por un profesional o una institución de salud cumplió con los estándares aceptados para la práctica médica. La impericia médica, por su parte, puede plantearse cuando se alega que la atención o el procedimiento realizado no cumplió con el nivel de conocimiento, destreza o cuidado profesional esperado de acuerdo con los estándares aplicables a la práctica. Precisamente por la naturaleza de la profesión, cualquier proveedor de servicios de salud puede verse involucrado en una reclamación, aun cuando haya ejercido su práctica con responsabilidad.
Por ello, contar con un seguro de impericia médica representa una herramienta fundamental para proteger tanto el patrimonio del profesional como su ejercicio. En Triple-S Propiedad entendemos los retos que enfrentan los profesionales de la salud y ofrecemos soluciones diseñadas para brindar respaldo en momentos de alta complejidad. Las cubiertas pueden variar de acuerdo con la especialidad y las necesidades del profesional: Claims made, póliza que ofrece protección por daños ocasionados por incidentes ocurridos en o después de la fecha de retroactividad establecida en la póliza, siempre que la reclamación se presente mientras la cubierta esté vigente. Tail coverage, una cubierta diseñada para extender, de forma ilimitada y sujeta a los términos, condiciones y exclusiones de la póliza, el periodo durante el cual pueden reportarse reclamaciones relacionadas con incidentes cubiertos. Las pólizas de impericia médica de Triple-S Propiedad están dirigidas a médicos, cirujanos, dentistas, enfermeras graduadas, terapistas, propietarios de laboratorios y otros profesionales e instituciones vinculadas a la prestación de servicios de salud que buscan ejercer su profesión con mayor tranquilidad. Dependiendo del tipo de institución o profesional, los requisitos para solicitar una póliza pueden variar. Además, existen alternativas para otros riesgos relacionados con la prestación de servicios de salud. En un entorno donde las reclamaciones por alegada negligencia profesional pueden surgir incluso cuando se han seguido los protocolos establecidos, contar con una póliza adecuada representa una inversión en tranquilidad y respaldo. En Triple-S Propiedad trabajamos para ofrecer soluciones que permitan a los profesionales de la salud concentrarse en lo más importante: brindar una atención de calidad a sus pacientes. Oriéntate con tu productor de seguros sobre las pólizas de impericia médica de Triple-S Propiedad. Octubre 2026
EMPRESAS seguros.
Por José E. Maldonado Marrero
F
irstBank Insurance Agency llega a sus 25 años con una preocupación que su presidente, Alfredo Báez Maldonado, coloca entre las prioridades de los asegurados: que el valor de una póliza se haya quedado atrás frente a lo que cuesta reconstruir una vivienda o un negocio. Tener seguro, explicó, no garantiza que la cantidad contratada sea suficiente para responder a una pérdida. En entrevista con el programa Seguros y Finanzas, por Radio Isla 1320, Báez repasó la trayectoria de la agencia, fundada en 2001, y los cambios que han marcado su relación con los clientes. La operación se concentra en personas y familias que buscan proteger su hogar, auto y vida, aunque también atiende necesidades comerciales mediante alianzas. La agencia actúa como intermediaria entre los clientes y las aseguradoras. Según su Octubre 2026
FirstBank Insurance cumple 25 años
Alfredo Báez Maldonado repasa la trayectoria de la agencia y explica por qué el aumento en los costos de reconstrucción exige revisar el valor asegurado de las propiedades presidente, cuenta con más de 50 empleados, incluidos dos en las Islas Vírgenes, y apoya el negocio del banco en Florida. Esa estructura combina personal distribuido por Puerto Rico con servicios dirigidos a identificar las necesidades particulares de cada asegurado. Báez lleva 35 años en la industria y 13 al frente de FirstBank Insurance. Comenzó en contabilidad, pasó a la suscripción de pólizas y luego trabajó en ventas y corretaje antes de vincular su carrera con la banca. En ese recorrido sitúa el trato personal como una parte central del servicio. “Detrás de una transacción o de una póliza de seguro hay un ser humano”, expresó. La
experiencia de atender reclamaciones después de huracanes, terremotos, incendios y la pandemia, añadió, ha ayudado al equipo a comprender qué necesita el cliente cuando enfrenta una pérdida. El costo de reemplazo es uno de los asuntos que, a su juicio, merece una revisión cuidadosa. Se refiere al dinero necesario para reconstruir la propiedad y no debe confundirse con una tasación de mercado, que incorpora otros factores. El encarecimiento de materiales y construcción puede dejar insuficiente una cantidad asegurada que se calculó años atrás. “El costo de reemplazo es lo que nos va a costar volver a reemplazar nuestra propiedad,
ya sea individual o comercio”, explicó. Recomendó recurrir a profesionales que puedan estimar ese valor y revisar luego la póliza. Una cantidad insuficiente puede afectar la indemnización cuando aplica una cláusula de coaseguro, conforme al porcentaje y las condiciones que establezca el contrato. La revisión también debe hacerse con tiempo. Báez recordó que la contratación o modificación de cubiertas puede estar sujeta a restricciones cuando se aproxima un fenómeno atmosférico. En los seguros de inundación del Programa Nacional de Seguro contra Inundaciones, por ejemplo, generalmente rige una espera de 30 días para una póliza nueva, aunque existen excepciones. La fecha de efectividad debe verificarse antes de presumir que la protección está vigente. El ejecutivo cuestionó además la decisión de cancelar el seguro al terminar de pagar una hipoteca o un automóvil. Aunque desaparezca la exigencia del acreedor, el propietario continúa expuesto al costo de reparar o reemplazar ese bien. En los autos, insistió en revisar los límites de la cubierta y las responsabilidades que pueden surgir de un accidente. Para la próxima etapa, FirstBank Insurance ha invertido en la entrega digital de pólizas, la comunicación por mensajes de texto y la capacitación del personal, indicó Báez. El propósito, sostuvo, es facilitar el contacto y mejorar la atención sin perder la relación con el cliente que necesita orientación sobre sus riesgos. 11
seguros.
OPINIÓN
Descuentos y recargos en las primas de seguros, una distinción necesaria La falta de acceso a datos sobre pérdidas, accidentes e infracciones limita la capacidad de las aseguradoras en Puerto Rico para evaluar adecuadamente el riesgo y diferenciar entre asegurados
Por Presidente de la Junta y principal oficial ejecutivo de Antilles Insurance Company
P
ara que le puedan aprobar un préstamo comercial o personal, las instituciones financieras en Estados Unidos y Puerto Rico requieren que usted complete una solicitud de crédito. Para conocer su historial, esta tiene acceso a varias plataformas, como Equifax, Experian y TransUnion. Sin embargo, a la hora
12
de evaluar un seguro residencial o de automóvil, las aseguradoras en Puerto Rico fallamos al no solicitarle que complete una solicitud de seguros. Además, las aseguradoras del país no cuentan con acceso a una base de datos o plataforma privada o gubernamental que permita conocer su historial de pérdidas residenciales, infracciones de tránsito por conductor o accidentes de tránsito. Ante la falta de una base de datos, una herramienta que podría utilizar una aseguradora del país para conocer su historial de pérdidas e infracciones de tránsito sería solicitarle que complete de antemano una solicitud de seguros. Obtener esta solicitud es clave para que una aseguradora pueda determinar si la persona que será asegurada cualifica o si debe pagar una prima mayor o menor. Cabe señalar que, en Estados Unidos, las aseguradoras de líneas personales, ya
sean residenciales o de automóvil, no solamente tienen acceso a distintas plataformas con datos sobre incendios, infracciones de tránsito por conductor e historial de accidentes de tránsito, sino que también requieren que todo prospecto complete una solicitud de seguros. En Estados Unidos, por ejemplo, la solicitud de seguro de automóvil personal que usted debe completar y firmar también contiene una sección en la que declara cuál ha sido su historial de accidentes e infracciones de tránsito. Con esa información, la compañía de seguros se protege en caso de que ocurra una falsa representación de su parte. Cabe preguntarse, entonces, cómo en Puerto Rico, si las aseguradoras no contamos con un banco de datos ni obtenemos una solicitud de seguros, podemos determinar que la persona que será asegurada cualifica para un seguro o determinar si debemos descontar o recargar la prima.
LA CONTESTACIÓN A ESA PREGUNTA ES QUE NO LO SABEMOS. Para las aseguradoras locales, nuestra única fuente de información antes de aprobar un seguro de automóvil sería preguntarle a su agente o corredor de seguros si conoce cuál ha sido su historial de accidentes de tránsito. Es importante mencionar que, por lo general, el agente o corredor de seguros desconoce cuál es el historial de infracciones de tránsito de un conductor. Recientemente, me topé con un caso muy curioso de un amigo asegurado en nuestra empresa con una póliza de automóvil personal cuya experiencia de pérdidas no era la mejor. Debido a esa experiencia, no se le podía ofrecer el descuento en la prima que solicitaba para renovar su póliza. Acto seguido, acudió a otra aseguradora y esta, al no obtener una solicitud de seguros, desconocer o no preguntar por su historial de pérdidas y no tener acceso a un banco de datos con esa información, logró colocar el seguro con una prima menor a la de nuestra empresa. Octubre 2026
SEGUROS Cabe señalar que lo mismo nos puede haber ocurrido a nosotros: se nos somete un seguro por primera vez y, al desconocer el historial de pérdidas del prospecto, hubiésemos podido aprobarlo con descuento. Los casos con una mala experiencia de pérdidas, como el que menciono, son la minoría, y este asegurado en particular se benefició de un descuento en la prima. El problema es que la gran mayoría de los residentes de Puerto Rico cuenta con un buen historial de pérdidas y cero infracciones de tránsito, y no podemos diferenciarlos de aquellos conductores con infracciones y una mala experiencia de pérdidas. En otras palabras, no es justo que el trato relacionado con los descuentos en las primas sea el mismo para todos debido a que las aseguradoras no cuentan con una herramienta tan valiosa como podría ser un buen banco de datos o una solicitud de seguros debidamente completada. Para lograr que todas las aseguradoras del país tengan acceso a los datos que necesitan para evaluar un seguro y que la inmensa mayoría de los puertorriqueños pueda beneficiarse de descuentos en sus primas, como industria tenemos que trabajar junto con la Oficina del Comisionado de Seguros de Puerto Rico para explorar la creación de un banco o plataforma confiable de información. Por ejemplo, con la tecnología disponible actualmente y los avances en inteligencia artificial, se podría trabajar junto con el DTOP (CESCO) y con Insurance Services Office para crear plataformas de información confiables y certeras que detallen el historial de accidentes e infracciones de tránsito de cada conductor, así como el historial de pérdidas residenciales. Si lo logramos, más personas podrían beneficiarse de descuentos en sus primas de seguros. Una plataforma o banco de datos sería para beneficio de todos, incluidas las aseguradoras del país que, considero que, estarían más que dispuestas a contribuir con el costo de su implementación. Octubre 2026
seguros.
Proteger el negocio es proteger su futuro El programa de seguros debe responder a las operaciones reales de cada empresa y revisarse cuando cambian sus riesgos Por Presidenta de Singular Insurance Agency
L
as pequeñas y medianas empresas son uno de los principales motores de la economía de Puerto Rico. Generan empleos, sostienen comunidades e impulsan gran parte de la actividad comercial del país. Sin embargo, la mayoría opera con márgenes limitados y poca capacidad financiera para absorber una pérdida inesperada. Para una pyme, un incendio, una reclamación de responsabilidad civil, un robo o un ataque cibernético no es un inconveniente. Puede ser el evento que termine con el negocio. Por eso, el seguro comercial debe verse como protección financiera y planificación estratégica, no como una formalidad contractual ni un gasto adicional. Toda operación que recibe clientes, presta servicios o vende productos está expuesta a reclamaciones de responsabilidad civil general. Aun cuando la empresa no haya hecho nada incorrecto, los costos de defensa legal por sí solos pueden ser considerables. Toda compañía que utiliza correo electrónico, procesa pagos o almacena información de clientes tiene exposición cibernética, y las pymes suelen ser las
más vulnerables, precisamente porque carecen de personal especializado y protocolos de respuesta. El inventario, los equipos y el local pueden ser destruidos en minutos por un incendio, un huracán, una inundación o un terremoto, y una póliza adquirida años atrás puede no cubrir el costo de reconstruir hoy. Incluso un negocio bien asegurado puede fracasar después de una pérdida si sus operaciones se detienen durante meses mientras la nómina, la renta y los préstamos continúan; para ese vacío existe la cubierta de interrupción de negocio. Y el fraude, venga de afuera o de adentro, hoy se mueve a la velocidad de una sola transferencia bancaria. No existe una póliza universal para todo esto. Una farmacia, un contratista, un restaurante y una tienda en línea pueden tener ingresos similares y exposiciones completamente distintas. El programa de seguros debe diseñarse a partir de las operaciones reales de cada empresa y revisarse al menos una vez al año, y cada vez que el negocio crezca, se traslade, contrate personal o cambie lo que vende. El seguro no elimina el riesgo. Transfiere sus consecuencias financieras. La verdadera pregunta no es cuánto cuesta la cubierta, sino cuánto perdería su empresa sin ella cuando más la necesite. 13
seguros.
EJECUTIVOS
Michael Báez, nuevo presidente de Multinational Life, apunta al mercado que ya está asegurado, pero por debajo de lo que necesita.
H
ay un puertorriqueño que cree que está protegido y no lo está. Tiene una póliza de vida de $5,000, quizás de $15,000, y piensa que con eso dejó la casa en orden. Ese es el cliente que Michael Báez, nuevo presidente de Multinational Life Insurance Company, quiere alcanzar. “No es lo mismo tener una protección de un seguro funeral o de una póliza de $5,000, $10,000 o $15,000, que tener realmente la protección para ayudar a tu familia a continuar su vida por lo menos 3 años.”, dijo Báez en entrevista con el pro-grama Seguros y Finanzas, de Radio Isla 1320 AM. “Lo más seguro te va a ayudar para el funeral, pero no para ayudar a tu familia a continuar el ritmo de vida acostumbrado”. El planteamiento matiza una idea extendida en la industria local. Según Báez, Puerto Rico no tiene un problema de cobertura, sino de suficiencia. “Puerto Rico es uno de los países que mejor penetración tiene en cuanto a la cantidad de personas que tienen seguro de vida contra la población, y esto lo he comparado contra Estados Unidos al igual que en Latinoamérica”, sostuvo. “La realidad es que sigue habiendo una gran brecha donde todavía hay muchas personas que no tienen la protección adecuada”. Al momento de la entrevista, Báez llevaba un mes en el cargo y cerca de 13 años en la industria de seguros, donde dice haberse desempeñado en ventas, mercadeo, operaciones, reclamaciones y sistemas. Su nombramiento se anunció el pasado 26 de agosto, en una actividad celebrada en el Condado Vanderbilt Hotel ante corredores, agencias y repre-
14
La póliza que no alcanza sentantes de la organización. La oferta llegó, según relató, de don Tobías Carrero, a quien identificó como accionista mayoritario de la organización, junto a miembros de la junta de directores. “Estuvieron compartiendo su visión a futuro acerca de la empresa y me pareció sumamente interesante”, contó. “Luego de haber escuchado eso y lo que eran las expectativas, así como también los planes y las intenciones que tenían de ver cómo seguir creciendo en este mercado, me uní a esta gran organización”. Multinational opera en Puerto Rico a través de dos divisiones. Multinational Life, la que dirige Báez, atiende los renglones de vida y cáncer. La división de propiedad y contingencia, bajo la dirección de Luis Pimentel, es la más reconocida de las dos en el mercado local. La operación de vida cuenta con cerca de
150 empleados y una red de distribución de más de 250 agentes, agentes generales y representantes autorizados. La cartera incluye seguros de vida de término, vida entera, vida universal, emisión garantizada y simplificada, así como productos funerales dirigidos a personas de edad avanzada. También coberturas de cáncer, accidente y otras enfermedades temidas. Sobre este último renglón, Báez subrayó un aspecto que, entiende, el consumidor desconoce: la póliza de cáncer de la compañía cubre más de 40 enfermedades y paga directamente al asegurado, no al proveedor de servicios de salud. “Te pagamos directamente a ti y ayudamos a reponer el ingreso que dejas de percibir cuando estás atendiéndote”, explicó. “En vez de utilizar tus ahorros, nosotros te ayudamos a reponer esos ingresos perdidos, así como también Octubre 2026
EJECUTIVOS
seguros.
En vez de utilizar tus ahorros, nosotros te ayudamos a reponer esos ingresos perdidos, así como también esos gastos que has tenido al momento de afrontar esos tratamientos”. Michael Báez
Presidente de Multinational Life
esos gastos que has tenido al momento de afrontar esos tratamientos”. Por esa razón, añadió, la compañía tiene poca interacción con los proveedores hospitalarios: el beneficio no pasa por ellos. El producto que mencionó por nombre es la póliza Master 50K. “Preguntado sobre el comportamiento del consumidor, Báez expresó que las aseguradoras pueden facilitarles el acceso a soluciones ágiles de seguro a los clientes. ‘Hay personas que están conscientes de la necesidad de proveer para su familia mediante un seguro de vida en caso de fallecer, pero no sacan el tiempo, postergan esa decisión’. La respuesta, dijo, le toca a la compañía: productos que no exijan tantas pruebas médicas y decisiones de suscripción más rápidas.” Ahí entra la tecnología, que Báez colocó en el centro de su encomienda, Octubre 2026
aunque con una salvedad explícita. “No estamos hablando de que la tecnología va a sustituir a nadie”, afirmó. “Lo que queremos es integrar la tecnología para eficientizar procesos, tanto en el proceso de suscripción como también en el proceso de evaluación de reclamaciones”. El objetivo, según describió, es reducir la fricción para el asegurado y para el productor: que el cliente entienda sus beneficios, que pueda adquirir y mantener su cubierta al día sin complicaciones, y que la emisión y el pago de reclamaciones sean ágiles. El ejecutivo aseguró que los accionistas están dispuestos a poner el dinero. “Están muy conscientes de que para poder seguir llevando esta compañía al nivel que se quiere, definitivamente requiere de inversiones, y estamos en la mejor disposición de seguir invirtiendo en tecnología, así como también en mantener
los mejores recursos humanos posibles”. No precisó cifras. A tres años, la meta que se fijó es de liderato. “Definitivamente la quiero ver como una empresa líder en lo que es la venta de seguros de vida y cáncer”, dijo. “Hoy día estamos en muy buena posición, pero quiero mejorarla aún todavía, llevándola a través de la tecnología y de la mejora de los procesos”. Esa meta, reconoció, no depende solo de la compañía. “En esta industria nosotros como compañía vamos a ser efectivos solamente si somos favorecidos por los agentes, representantes autorizados y agencias generales, que son nuestros principales socios de negocio para nosotros poder crecer”. Cuando se le preguntó qué distingue a Multinational Life de la competencia, no mencionó producto ni precio: “Una de las cosas que más nos distingue es el enfoque que nosotros tenemos en hacerles la vida más fácil y sencilla a nuestros agentes y a nuestros productores”, y que su trabajo “sea remunerado de la mejor manera posible”. Su mensaje de cierre fue, en efecto, un reclutamiento. “Si hoy día usted es un representante autorizado, un productor, y no hace negocio con Multinational, acérquese a nosotros”, dijo. “Denos la oportunidad de asegurarles cómo podemos ayudarlos a hacer el mejor trabajo posible”. 15
seguros.
M
FINANZAS
assMutual Puerto Rico inauguró unas oficinas de 11,002 pies cuadrados como parte de una estrategia que combina el crecimiento de su equipo con una práctica de planificación financiera centrada en las necesidades de cada cliente. Las instalaciones están en el piso 14 del 273 de la avenida Juan Ponce de León, en San Juan. La firma indicó que las instalaciones reúnen recursos para que sus profesionales atiendan las necesidades de individuos, familias y negocios. La apertura forma parte de una estrategia que incluye la meta de alcanzar 85 asesores balanceados (balanced advisors). “Nuestra responsabilidad comienza por escuchar y entender la situación financiera de cada cliente antes de recomendar una solución. Poner su mejor interés primero es lo que guía nuestra manera de trabajar y esta nueva oficina fue diseñada alrededor de esta visión. Queremos que nuestros profesionales tengan el entorno y los recursos para elevar su práctica y, sobre todo, continuar fortaleciendo la experiencia y la 16
MassMutual amplía sus oficinas y su enfoque de planificación La firma busca alcanzar 85 Balanced Advisors y plantea una atención centrada en las necesidades del cliente. confianza de nuestros clientes”, expresó José Juan Borges, principal oficial ejecutivo de MassMutual Puerto Rico. El espacio incorpora salas de reuniones rediseñadas, áreas flexibles de colaboración, estaciones multifuncionales y mejoras de tecnología y conectividad. También cuenta con un área tipo lounge para la interacción entre los integrantes del equipo. “Este proyecto va más allá de una renovación física. Es una inversión en cómo queremos trabajar, crecer y servir a nuestros clientes. Estamos creando las condiciones para que nuestros profesionales puedan elevar su práctica y continuar construyendo una firma preparada para atender las necesidades financieras de individuos, familias y negocios en Puerto Rico”, añadió Borges. En la entrevista realizada
durante la inauguración, los representantes de la firma situaron su cartera en cerca de 20,000 clientes y explicaron que cuentan con un equipo de apoyo de 20 empleados. La construcción del espacio tomó unos siete meses, mientras que el proyecto completo, incluidos los trabajos de planificación, se extendió aproximadamente un año. La conversación puso el énfasis en evaluar la situación financiera antes de recomendar productos. El enfoque descrito por la empresa incluye comparar alternativas según las necesidades de cada persona, en lugar de limitar la recomendación a los instrumentos que un asesor puede ofrecer. Ese análisis cobra relevancia ante el envejecimiento de la población. Durante la entrevista se explicó que la planificación debe considerar
distintas etapas de la vida, desde el comienzo de la carrera profesional hasta el retiro y los años posteriores. Los gastos de medicamentos y de cuidadores pueden cambiar las necesidades de una persona que ya cuenta con inversiones o un plan de retiro. La firma también describió un proceso de formación para sus asesores que incluye adiestramientos, orientación sobre licencias y apoyo para desarrollar su práctica. Los profesionales pueden enfocarse en distintos mercados, como médicos, dueños de negocios o familias, y trabajar en equipos. El personal de apoyo reúne funciones de operaciones, sistemas, contabilidad, recursos humanos y procesamiento de pólizas y cuentas de inversión. Según lo explicado en la entrevista, esa estructura permite atender situaciones del cliente junto con el asesor y los departamentos correspondientes. MassMutual Puerto Rico fue fundada en 1988. La empresa ofrece servicios relacionados con protección financiera, acumulación de patrimonio, retiro, inversiones, beneficios para empleados y planificación empresarial. Octubre 2026
SEGURO CÁNCER MARÍTIMO seguros. E INCAPACIDAD
SEGURO AUTO PERSONAL
SEGURO PERSONAL PACKAGE
SEGURO VIDA Y FUNERAL
TIONALMULTIN ULTINATIONA ES MEJOR TENER UN SEGURO Y NO NECESITARLO, QUE NECESITARLO Y NO TENERLO. Octubre 2026
17
seguros.
EVENTOS
Los agentes son las estrellas del Insurance Fest Pinnacle Partners reunirá el 21 de octubre en Vivo Beach Club a profesionales, aseguradoras y proveedores para una jornada centrada en ventas, referidos, mercadeo, regulación y desarrollo de negocios.
E
l agente de seguros tendrá un día diseñado alrededor de su desarrollo profesional y empresarial. Insurance Fest reunirá este 21 de octubre en Vivo Beach Club, en Isla Verde, a productores, aseguradoras, proveedores y entidades educativas en una jornada que combinará capacitación, herramientas de negocio y oportunidades para establecer nuevas relaciones dentro de la industria. El encuentro, organizado por Pinnacle Partners, se celebrará de 1:00 p. m. a 6:00 p. m. y coincide con el Día del Seguro. Su programación parte de una realidad que sus organizadores consideran fundamental: una gran parte de los agentes independientes no solo vende productos financieros, sino que administra su propia práctica y necesita operar con mentalidad empresarial. “Esto es específicamente para los agentes de seguros. Ellos son las estrellas del día”, expresó Bianca Corujo, de Pin-
18
nacle Partners, durante una entrevista con Seguros y Finanzas. La agenda abordará áreas directamente vinculadas con el crecimiento de una práctica profesional, desde mercadeo digital y redes sociales hasta generación de referidos, estrategias de ventas y regulación. Uno de los principales invitados será Bill Cates, reconocido por su trabajo en estrategias para generar referidos y autor de más de 10 libros sobre el tema. Cates tendrá a su cargo la conferencia principal y también dispondrá de un espacio para interactuar con los participantes durante la actividad. Para Javier Corujo, presidente de Pinnacle Partners y profesional de seguros desde 1990, la educación continua forma parte de un reto mayor: fortalecer la imagen y preparación del agente como profesional. “Yo creo que el agente de seguros debe ser un gremio respetado como lo es en Estados Unidos y debe ocuparse de desarrollarse, de educarse, de ser un profesional hecho y derecho”, sostuvo. Insurance Fest incluirá además una presentación relacionada con la Regla 109 y el mercadeo de los profesionales de seguros, junto con sesiones sobre herramientas para aumentar ventas y fortalecer la presencia digital.
Otro componente importante será el contacto directo con compañías y recursos de la industria. Los organizadores han anunciado la participación de aseguradoras y organizaciones educativas, entre ellas American National, Universal Life, F&G, Lincoln Financial, el Institute of Business & Finance y el Instituto de Finanzas de Puerto Rico. La intención es que el agente pueda utilizar el evento no solamente para escuchar conferencias, sino también para conocer alternativas de productos, certificaciones y servicios que puedan incorporar a su práctica. “Ellos son empresarios y lo primero que tienen que hacer es verse y mirarse como empresarios”, señaló Javier Corujo. Esa perspectiva también forma parte del trabajo que realiza Bianca Corujo, hija de Javier y una nueva generación dentro de una familia vinculada por décadas a los seguros y la planificación financiera. Su experiencia previa en administración de empresas, negocios digitales, innovación y emprendimiento aporta una visión centrada en el desarro-
llo del agente independiente como dueño de negocio. Pinnacle Partners lleva 12 años operando y trabaja actualmente con alrededor de 450 productores, según explicó Corujo. Más allá de la capacitación, Insurance Fest busca crear un espacio de encuentro entre profesionales que muchas veces desarrollan sus prácticas de manera independiente. La jornada cerrará con “Tarde, pero Seguro”, un cóctel al atardecer frente al mar concebido para extender el networking fuera del formato tradicional de conferencia. “Ese día va a ser juntarnos todos, como gremio que somos, unidos, y brindar por nuestra industria, por las oportunidades que nos da nuestra industria y por los compañeros agentes de seguros”, expresó Corujo. En un sector donde las relaciones siguen siendo parte esencial del negocio, Insurance Fest apuesta a combinar conocimiento, conexiones y herramientas prácticas en una misma jornada, colocando al agente —y al crecimiento de su práctica— en el centro de la conversación. Octubre 2026
BANCA seguros.
A
BanescoSelect: Banca personalizada hecha para ti
medida que las necesidades financieras de los profesionales y las empresas se vuelven cada vez más sofisticadas, Banesco USA ha lanzado BanescoSelect, una nueva oferta bancaria premium diseñada para brindar a los clientes en Puerto Rico una experiencia más personalizada, sencilla y fundamentada en las relaciones. Creado para individuos, familias, profesionales, emprendedores y dueños de negocios, BanescoSelect refleja las expectativas cambiantes de los clientes que buscan más que un servicio bancario transaccional. Ya sea para servir a inversionistas en bienes raíces comerciales, fabricantes, mayoristas o empresas en crecimiento, BanescoSelect se construye en torno a soluciones financieras personalizadas, asesoría dedicada y acceso exclusivo a productos y servicios bancarios premium. En el corazón de BanescoSelect hay un enfoque que se concentra en el cliente, orientado hacia la construcción de relaciones a largo plazo. La oferta está diseñada para clientes con liquidez significativa y necesidades financieras complejas que valoran la orientación personalizada y el acceso directo a profesionales bancarios con experiencia. A cada cliente de BanescoSelect se le asigna un Gerente de Relaciones dedicado que actúa como un único punto de contacto y asesor de confianza. Apoyados por un equipo de especialistas en banca, préstamos y gestión de tesorería, los clientes se benefician de experiencia coordinada y estrategias personalizadas que se ajustan a sus objetivos financieros personales y empresariales. Este nuevo modelo de servicio combina servicios bancarios premium con Octubre 2026
Por: Maritza Abadía Presidenta de Banesco USA en Puerto Rico tecnología avanzada para ofrecer una experiencia bancaria muy personalizada y cercana. Los clientes disfrutan de servicio prioritario, capacidades mejoradas de banca en línea y móvil, y mayor flexibilidad, además de acceso sin problemas a servicios financieros tanto a nivel nacional como internacional. BanescoSelect también ofrece acceso a una completa gama de soluciones de financiamiento diseñadas para apoyar tanto necesidades inmediatas como objetivos de crecimiento a largo plazo. Esto incluye financiamiento para bienes raíces comerciales y soluciones de crédito personalizadas adaptadas a los objetivos financieros de cada cliente. Para los dueños de negocios, la plataforma ofrece servicios sofisticados de gestión de tesorería diseñados para mejorar la eficiencia operativa y la gestión del flujo de efectivo. Los clientes pueden agilizar cuentas por pagar y por cobrar, gestionar pagos nacionales e internacionales, e integrar funciones bancarias con plataformas de negocio. Las herramientas digitales de manejo de las cuentas y los flujos de trabajo personalizados ayudarán a las empresas a mantener una mayor visibilidad financiera mientras
apoyan su crecimiento continuo. Los clientes comerciales también se benefician de una gama completa de soluciones de pago y cobro, que incluyen transferencias bancarias, ACH el mismo día, Zelle, servicios para comercios, programas de tarjetas de compra, servicios de caja fuerte y captura remota de depósitos. Estas herramientas están diseñadas para simplificar las operaciones, acelerar los cobros y mejorar la gestión financiera en general. La seguridad sigue siendo un componente central de la experiencia BanescoSelect. El monitoreo avanzado contra fraudes, los servicios de Pago Positivo, los controles de transacciones y la autenticación multifactor ayudan a proteger los activos de los clientes y brindan confianza en un entorno bancario cada vez más digital. BanescoSelect también se beneficia de la amplia experiencia del banco en préstamos para bienes raíces comerciales. Con experiencia en propiedades multifamiliares, industriales, comerciales y de oficinas, Banesco USA ofrece soluciones de financiamiento especializadas y orientación estratégica para ayudar a los inversionistas y desarrolladores a manejar riesgos, optimizar el rendimiento y aprovechar las oportunidades en el dinámico mercado inmobiliario. Al combinar un servicio altamente personalizado, soluciones financieras sofisticadas y tecnología avanzada, BanescoSelect representa el compromiso continuo de Banesco USA de ayudar a los clientes en Puerto Rico a alcanzar sus metas personales y empresariales a través de una experiencia bancaria más personalizada, conectada y estilo “Concierge”. 19
seguros.
LEGISLATIVO
Premier anuncia un deducible que bajará de $500 a cero La empresa también ampliará el uso de inteligencia artificial en reclamaciones y concesionarios
P
remier anunció un producto que reducirá gradualmente el deducible de sus clientes de $500 a $0 en cinco años y nuevas herramientas de inteligencia artificial para concesionarios y reclamaciones. Los anuncios se realizaron durante la cuarta edición del Premier Auto Summit, celebrada en San Juan ante más de 600 participantes. Deducible a Cero estará disponible antes de finalizar 2026. Según la compañía, el beneficio recompensará la lealtad y el buen historial de manejo del asegurado. Aún no se han comunicado las condiciones de elegibilidad ni cómo se aplicarán las reducciones durante cada año del periodo anunciado. En el área de tecnología, Premier presentó el Dealer Development Agent, identificado como DDA powered by ARIA, cuya disponibilidad para concesionarios está prevista para 2027. La herramienta permitirá integrar, administrar y analizar datos para identificar oportunidades y apoyar las decisiones y el trabajo de los equipos, de acuerdo con la empresa. El desarrollo amplía las funciones de ARIA, el agente de inteligencia artificial de Premier diseñado para conectarse con las principales plataformas tecnológicas del negocio y facilitar el acceso a la información. La compañía también informó que incorporará nuevas herramientas de inteligencia artificial al procesamiento de reclamaciones de garantías y otros productos de protección. Su objetivo es acelerar el manejo de los casos y mejorar la precisión y la consistencia del proceso.
20
La iniciativa parte de la experiencia con una herramienta para reclamaciones de pólizas de auto que Premier lanzó en 2025. Según sus cifras, cerca del 20% de esas reclamaciones pasa de inspección a oferta en menos de 24 horas. Ese indicador corresponde al tiempo para presentar una oferta, no necesariamente al cierre de la reclamación.
Aproximadamente el 50% de los pagos se procesa mediante canales digitales. De esos pagos digitales, una tercera parte llega inmediatamente al consumidor a través de ATH Móvil, informó Premier. Antonio J. Ortiz, principal ejecutivo de Premier y del grupo nBeta, señaló que la empresa invierte en inteligencia artificial, herramientas para los equipos de trabajo y productos que respondan a las necesidades de los clientes. El encuentro reunió a concesionarios, representantes de marcas, ejecutivos de instituciones financieras y otros profesionales del sector automotriz. Las conferencias abordaron la adopción de inteligencia artificial, el uso estratégico de datos, la experiencia del cliente, las ventas, el financiamiento y las operaciones de servicio. Premier forma parte del conglomerado puertorriqueño nBeta y ofrece seguros y garantías para autos. Connect también forma parte del conglomerado. Octubre 2026
LEGISLATIVO
seguros.
Una banca diseñada para usted por Banesco USA Más que el estándar, somos el aliado que impulsa su visión de futuro. Un equipo especializado, comprometido con su éxito y solidez financiera.
Escanee el código QR para obtener más información
banescousa.com/select/puerto-rico/
2026 Banesco USA. Member FDIC ©Octubre 2026
ID 092326
255 Ponce de León Ave. Hato Rey, Puerto Rico 00917 Con cita previa: 787-765-1420 21
seguros.
MOTOR
Autos ante la incertidumbre Los aranceles, el costo del combustible y la continuidad de los fondos federales condicionan las proyecciones de ventas de vehículos en Puerto Rico para 2026 y 2027
Por Seguros & Finanzas
uerto Rico enfrenta una incertidumbre económica, mayormente por factores externos y otros internos, y esa realidad es lo que determinará en su momento el comportamiento del mercado
22
de autos en Puerto Rico. El director de tecnología y economista en jefe de Avexus Analytics, Adrián Alóz, tuvo a su cargo presentar las proyecciones de este mercado en el Popular Auto Academy. Su pronóstico para el mercado automotriz para este año 2026 y el 2027 in-
cluye como factores de riesgo externos el precio del petróleo y su impacto sobre el combustible; los aranceles impuestos por el gobierno de Estados Unidos; y el posible aumento de la inflación y las tasas de interés. Entre los factores de riesgo locales mencionó la posible reducción de fondos federales —especialmente en el caso de Medicaid— y retrasos en los fondos de reconstrucción. Entre los factores de oportunidad que podrían beneficiar al mercado automotriz incluyó la continuidad de $7,000 millones anuales en fondos de reconstrucción y un nivel alto y estable de empleo, con más de 950,000 personas con empleo asalariado y una cantidad notable de empleados por su cuenta. Igualmente, resaltó la nueva inversión en manufactura, que estimó en más de $3,000 millones en los próximos cinco años, generando empleo y demanda local. Su proyección optimista para este año Octubre 2026
MOTOR
seguros.
no hay reducciones en los fondos de reconstrucción. Otro factor que mencionó es la tendencia demográfica. “Aunque la migración neta se ha estabilizado (casi cero), los que regresan son generalmente mayores, con menor impacto en el impuesto sobre la renta y consumo. La reducción de jóvenes en la fuerza laboral es un problema a mediano y largo plazo para el sistema contributivo y la economía general de Puerto Rico, que es el tercer país más “viejo” del mundo”. Por el lado positivo, reiteró los $7,000 millones en fondos federales que se espera que se desembolsen en este año y el tema del alto nivel de empleo asalariado “que no ha seguido creciendo como se veía en el periodo post pandemia, pero se ha estabilizado en ese nivel más alto”.
OPORTUNIDADES PARA LOS DEALERS
2026 es una venta de 110,945 vehículos nuevos, la proyección base es de 99,903, mientras que la pesimista es de 88,862. Para el próximo año sus proyecciones son de 111,367 en la optimista, la base es de 101,716, y el estimado pesimista es de 96,963.
LOS FACTORES ECONÓMICOS QUE PODRÍAN DETERMINAR EL COMPORTAMIENTO DEL MERCADO El economista elaboró sobre las posibilidades de que se materialicen los factores positivos y negativos que mencionó. Afirmó que el tema del precio del petróleo y el tema de los aranceles van a afectar obviamente la inflación y van a afectar la tasa de interés. “Ese riesgo va a seguir estando presente para los consumidores y ese está todavía absolutamente fuera del control del gobierno de Puerto Rico y de la economía local”, sostuvo. Octubre 2026
Resaltó como el riesgo mayor que enfrenta la economía este próximo año es el llamado “abismo del Medicaid” en el que Puerto Rico podría perder cerca de $3,000 millones en fondos federales en esa área. “El tema ese de Medicaid va a ser el tema de conversación principal el verano del 2027 completo. Lamentablemente noticias negativas constantes van a estar saliendo creando incertidumbre para las personas de si van a perder su plan médico. Deberíamos esperar que eso tuviese algún tipo de impacto en el consumo de bienes duraderos, principalmente entre ellos vehículos nuevos”, dijo al respecto. Identificó como el escenario más pesimista aquel en el que no se reemplazan los fondos de Medicaid, lo que sacaría $3,000 millones de la economía, afectando el consumo de bienes duraderos en el último trimestre. En contraste, el más optimista es si se resuelven los temas de Medicaid y
Ante el alza en el costo de la energía y del combustible, opinó que “los consumidores naturalmente van a estar buscando opciones más eficientes y ahí donde hay un nicho muy bueno para eso es lo que serían los plugin hybrids”. Recordó que estos ofrecen eficiencia en combustible y la flexibilidad de usar gasolina en caso de inestabilidad de la red eléctrica, siendo una opción atractiva para consumidores preocupados por los altos costos de energía y la inestabilidad de la red. Además, esquivan ciertos arbitrios locales. Otra oportunidad, señaló, es el mercado de lujo debido a que con el aumento de los precios de vehículos regulares, la prima por un vehículo de lujo se percibe como menor, haciendo este segmento más atractivo para la clase media-alta. “Esencialmente el término riesgo lo utilizamos comúnmente, pero pocas veces se utiliza el término que de verdad se tiene que utilizar, que es incertidumbre”, fue la cita con la que abrió su presentación. 23
seguros.
MOTOR
LOS HÍBRIDOS CRECEN EN UN MERCADO QUE CAE ENERO A AGOSTO DE 2026 FRENTE AL MISMO PERIODO DE 2025
HÍBRIDOS
MERCADO TOTAL
ELECTRIFICADOS EN CONJUNTO
Crecimiento de las ventas.
Variación de las ventas de vehículos nuevos.
Crecimiento de ventas.
+48% −13.88% +37%
Fuente: GUIA, comunicado de agosto de 2026 suministrado para la edición.
Los híbridos ganan terreno Los modelos convencionales y enchufables se acercaron a una quinta parte del mercado durante el primer semestre de 2026. Por Overdrive News
H
ace apenas cinco años, los vehículos híbridos ocupaban una porción mínima del mercado automotriz de Puerto Rico. En 2021, las distintas variantes híbridas apenas rondaban el 1% de las ventas de vehículos nuevos. En cinco años, pasaron de ser una pequeña parte a prácticamente una quinta parte del mercado, y el crecimiento no da señales de detenerse.
UN CAMBIO ACELERADO EN APENAS CINCO AÑOS Durante la primera mitad del año, los híbridos convencionales (HEV) y enchufables (PHEV) representaron aproximadamente 19.7% del mercado de vehículos nuevos. Si se consideran solamente los HEV, su participación alcanzó 15.2%. Hasta julio, las ventas de HEV habían aumentado alrededor de 40% frente al mismo periodo de 2025, incluso mientras el mercado general de vehículos nuevos se mantenía 14.61% por debajo del año anterior. El cambio resulta particularmente notable porque la electrificación del mercado local no está ocurrien24
do principalmente a través de vehículos completamente eléctricos. Los híbridos convencionales se han convertido en la alternativa electrificada de mayor volumen, combinando menor consumo con una conveniencia de uso equivalente a la de un vehículo de gasolina. A casi 25 años de la llegada del primer híbrido a Puerto Rico, el consumidor simplemente ya está familiarizado con la tecnología.
TOYOTA IMPULSA EL VOLUMEN, PERO NO ES LA ÚNICA Toyota ha sido uno de los principales motores de esta transformación y concentra ampliamente más de la mitad de las ventas híbridas del mercado. La nueva generación de la RAV4 representa el mejor ejemplo. Toyota eliminó la opción convencional de gasolina y actualmente la ofrece exclusivamente como HEV o PHEV. Durante julio, se vendieron 1,843 vehículos clasificados como híbridos en Puerto Rico, incluyendo HEV, PHEV y algunos mild hybrids (MHEV). De ellos, 684 fueron RAV4, equivalentes a 37.1% del volumen híbrido del mes. A través de julio, Toyota de Puerto Rico reportó 2,769 RAV4 vendidas. El total incluye una pequeña cantidad de unidades 2025 vendidas a principios de año. Sin embargo, el auge no puede atribuirse exclusivamente a los fabricantes que eliminan las alternativas convencionales e
Incluye híbridos, híbridos enchufables y eléctricos de batería. indirectamente fuerzan a los clientes hacia vehículos híbridos. En el caso de la Honda CR-V, el cliente está haciendo la elección por sí solo. Durante la primera mitad de 2026, Honda vendió 1,033 CR-V en Puerto Rico, de las cuales 529 fueron híbridas, para una tasa de adopción de 51.2%. A diferencia de la RAV4, continúa disponible tanto con motor de gasolina como híbrido. La CR-V fue además el HEV más vendido del mercado fuera de Toyota durante el primer semestre y ocupó el cuarto puesto entre todos los híbridos convencionales, solo cinco unidades por delante de la Tacoma. Otro ejemplo es la Ford Maverick. Con 268 unidades híbridas, se colocó segunda entre los HEV no Toyota, a pesar de continuar disponible con opciones de gasolina e híbridas. Puerto Rico presenta factores y retos particulares que propician la adopción de híbridos. Los altos precios de la gasolina aumentan el atractivo de alternativas más eficientes, mientras que los HEV ofrecen ese beneficio sin depender de infraestructura de carga. Esto puede resultar especialmente determinante donde aún persisten preocupaciones sobre la confiabilidad del sistema eléctrico y no todos los consumidores cuentan con placas solares o cargadores residenciales. En el caso de los híbridos enchufables (PHEV), estos además cuentan con una exención de arbitrios, aunque el crecimiento más fuerte continúa concentrándose en los híbridos convencionales. No obstante, la mayor concentración de PHEV se encuentra en los segmentos de lujo, donde la exención de arbitrios se traduce en una ventaja sustancial en el precio final. Octubre 2026
Proteger el Negocio MOTOR
es Proteger su Futuro.
seguros.
Responsabilidad Civil • Ciberseguridad • Propiedad • Interrupción de Negocio • Fraude
gurada Cada PYME en Puerto Rico enfrenta los cinco riesgos. La mayoría solo está asegurada contra algunos. Singular diseña programas comerciales desde cómo opera tu negocio, no d desde esde una sió cada lista de productos. Agencia independiente, múlƟples compañías, y una rev revisión año o cada vez que creces.
La pregunta no es cuánto cuesta la cobertura. Es cuánto perderías sin ella. Solicita una revisión de riesgo comercial. singularinsuranceagency.com · 787-282-0019 Metro Office Park, Guaynabo
Octubre 2026
25
seguros.
MOTOR
De izquierda a derecha: Burton Polhamus, José R. Ordeix y Abiezer Rodríguez, durante la presentación de la Kia Seltos 2027.
Kia presenta la Seltos 2027 en Puerto Rico La versión LX parte de $31,995; la marca anunció una X-Line para finales de octubre y una híbrida para fin de año.
ia Puerto Rico presentó la segunda generación de la Seltos 2027, disponible inicialmente en las versiones LX y S en sus 18 concesionarios de la isla. La versión LX tiene un precio inicial de $31,995, informó Abiezer Rodríguez, director comercial de Kia Puerto Rico, durante el lanzamiento. “Kia sigue elevando el estándar de lo que esperamos en una SUV. Ahora, tomamos a la imponente Telluride como referencia de diseño y logramos inyectar esa misma confianza en un empaque mucho más urbano. Como modelo principal en la gama global de SUV
26
de Kia, Seltos refleja la identidad de la marca: funcional, cómoda y preparada para cualquier estilo de vida. Diseñada para quienes valoran la individualidad y la versatilidad, la nueva Kia Seltos combina agilidad urbana con la comodidad familiar”, indicó Rodríguez.. Según la información suministrada por la compañía, desde la versión LX se incluyen iluminación LED Multi-Focus Reflector, sensores de estacionamiento delanteros y traseros, control de velocidad crucero inteligente con función Stop & Go, pantalla central de 12.3 pulgadas y compatibilidad inalámbrica con Apple CarPlay y Android Auto. También incorpora llave inteligente, encendido por botón y freno de estacionamiento electrónico. Entre las diferencias de ambas versiones están los aros: la LX utiliza aros de 16 pulgadas, mientras que la S lleva aros de aluminio de 18 pulgadas.
La marca señaló que la cabina ofrece más espacio para pasajeros y carga. El asiento posterior reclinable, con configuración 60/40, permite adaptar la distribución para transportar personas, artículos o una combinación de ambos. La versión S añade manijas de despliegue automático al ras de la carrocería, carga inalámbrica para teléfonos, alerta de colisión en el punto ciego y asistencia para evitar colisiones con tráfico cruzado trasero. Rodríguez anunció que la gama de gasolina incluirá también la SX X-Line, prevista para finales de octubre, y que la marca espera incorporar una versión híbrida a fin de año. La oferta tendrá siete colores, según explicó durante la presentación. El ejecutivo recordó que la primera Seltos llegó a Puerto Rico a mediados de 2020 y que, en seis meses, se convirtió en el modelo de mayor venta de Kia en la isla. Según Rodríguez, la SUV llegó a alcanzar hasta un 26% de participación en su segmento. La empresa busca recuperar el liderato de esa categoría con la nueva generación. Rodríguez señaló que el diseño toma como referencia la Telluride y destacó el espacio interior como uno de los atributos del modelo. Los anuncios de versiones y fechas corresponden a lo informado por el ejecutivo durante el lanzamiento. Octubre 2026
TECNOLOGÍA seguros. La Ley 40 y la oportunidad de fortalecer la resiliencia digital en Puerto Rico
Los estándares que el Gobierno exige a sus suplidores no son burocracia local: son el piso mínimo que cualquier empresa en la isla debería poder acreditar.
Por Julio Uricari Gerente de Ingeniería de Fortinet Puerto Rico
P
uerto Rico registró 386.6 millones de intentos de ciberataques en 2025, según el reporte de FortiGuard Labs, el laboratorio de inteligencia de amenazas de Fortinet. La cifra confirma que una interrupción tecnológica no es un asunto exclusivo del departamento de informática. Un incidente puede paralizar servicios, exponer datos, provocar pérdidas económicas y erosionar la confianza de ciudadanos y clientes. En ese contexto, proteger la información y garantizar la continuidad de las operaciones se ha convertido en una prioridad estratégica para cualquier organización. La seguridad digital ya no debe verse únicamente como una obligación técnica o regulatoria, sino como una condición indispensable para operar y mantener la confianza. Ante esta realidad, la Ley 40-2024 creó un marco de ciberseguridad para el Gobierno de Puerto Rico. Su aplicación directa alcanza a agencias,
Octubre 2026
municipios y corporaciones públicas, así como a personas y empresas que manejan fondos o datos públicos o prestan servicios al Gobierno en relación con esas funciones. Si bien no es una regulación general para todo el sector privado, sus lineamientos representan una guía práctica para cualquier empresa que busque reducir riesgos, fortalecer su resiliencia y prepararse para las exigencias de clientes, socios y mercados cada vez más conscientes de la seguridad. La ley promueve un enfoque de confianza cero, basado en verificar cada usuario, dispositivo y acceso, y exige controles en múltiples capas. Entre ellos se incluyen la protección contra malware y phishing; el cifrado de datos en tránsito y en reposo; la autenticación multifactor; el acceso basado en roles y privilegio mínimo; la clasi-
ficación de información; las conexiones remotas seguras; la detección de amenazas; y las capacidades de respaldo y recuperación. Asimismo, contempla evaluaciones de riesgo, pruebas de vulnerabilidad, programas de capacitación y procesos para responder y reportar incidentes. Además, determinados proveedores de tecnología y comunicaciones deben notificar a PRITS y a la agencia contratante dentro de un plazo de 48 horas cuando detecten un incidente o un riesgo potencial. En julio de 2026, la Ley 140 enmendó el estatuto y adoptó oficialmente el nombre de Ley de Ciberseguridad del Gobierno de Puerto Rico. Su principal actualización fue incorporar el uso de la inteligencia artificial dentro del programa virtual de educación pública y del curso anual requerido para oficiales de información y servidores
públicos. La modificación reconoce que la IA puede impulsar la productividad y la innovación, pero también generar desafíos relacionados con la privacidad, la seguridad y la sofisticación de los ataques. El reto no es evitar su adopción, sino promover un uso responsable sustentado en reglas claras, conocimiento y supervisión. Sin embargo, el verdadero valor de estos controles no radica en completar una lista de requisitos ni en adquirir herramientas de forma aislada. Una estrategia efectiva de ciberseguridad integra personas, procesos y tecnología. Implica identificar los activos y datos críticos, evaluar brechas, definir responsabilidades y medir continuamente la eficacia de las defensas implementadas. Por eso, la Ley 40 ofrece al sector privado un punto de referencia valioso, aun cuando no exista una obligación directa de cumplimiento. Adoptar sus principios como buenas prácticas permite pasar de una postura reactiva ante los incidentes a una gestión preventiva y estratégica del riesgo. En 2026, proteger la información no es solamente una cuestión de cumplimiento. Es preservar la capacidad de operar, servir y mantener la confianza que sostiene toda organización. 27
seguros.
Mohanbir Sawhney, director del Center for Research in Technology & Innovation de la Kellogg School of Management de Northwestern University
TECNOLOGÍA
Desde negociar con suplidores hasta identificar mercados, preparar propuestas y automatizar tareas administrativas, la inteligencia artificial comienza a integrarse directamente en los procesos que determinan cómo operan y crecen las empresas.
L
a próxima negociación de una empresa podría desarrollarse sin que haya una persona al otro lado de la mesa. Ese escenario ya forma parte de las operaciones de compañías como Walmart, que utiliza inteligencia artificial para negociar de manera continua con más de 2,000 suplidores. Mohanbir Sawhney, director del Center for Research in Technology & Innovation de la Kellogg School of Management de Northwestern University, utilizó el caso durante su participación en ExpoComPR 2026 para ilustrar hasta dónde está llegando la incorporación de la inteligencia artificial en los negocios. “Su próxima negociación quizás no sea con un cliente, sino con una inteligencia artificial”, advirtió Sawhney. Según explicó, el sistema utilizado por Walmart intercambia términos relacionados con descuentos y condiciones de pago con sus suplidores. La compañía obtiene un ahorro promedio de 3% mediante esas negociaciones y una extensión promedio de 35 días en los términos de crédito, mientras 83% de los suplidores participantes se muestra satisfecho con el proceso. Para Sawhney, este modelo anticipa un entorno comercial en el que agentes de inteligencia artificial podrán intervenir tanto por el comprador como por el vendedor. De ahí su recomendación de que las empresas comiencen a utilizar la tecnología no solamente para redactar correos electrónicos o resumir documentos, sino para preparar negociaciones, establecer límites de precios, analizar condiciones y ejecutar procesos que inciden directamente sobre ingresos, costos y servicio. “La inteligencia artificial no es una herramienta. Es su compañero de trabajo”, afirmó. 28
La inteligencia artificial cambia la forma de hacer negocios DE USAR UN CHAT A TRANSFORMAR PROCESOS
Sawhney describió cuatro niveles de adopción. El primero es el uso de asistentes mediante preguntas y respuestas; el segundo consiste en aprovechar la inteligencia artificial que ya viene integrada en programas utilizados por la empresa; el tercero conecta distintas aplicaciones para ejecutar flujos de trabajo; y el cuarto incorpora agentes capaces de realizar determinadas tareas con mayor autonomía. El salto entre utilizar un chat y modificar la operación es, a su juicio, donde permanece gran parte del valor sin explotar. Sawhney indicó que 75% de las pequeñas empresas utiliza algún tipo de software de inteligencia artificial, pero apenas una de cada siete ha llevado la tecnología a procesos como cotizaciones, compras, servicio, administración de personal u operaciones. “Pedirle a GPT que redacte un mejor correo electrónico o que resuma un documento no es inteligencia artificial. Eso es kindergarten”, dijo al diferenciar el uso básico de estas herramientas de su integración al funcionamiento de una compañía. Las aplicaciones pueden recorrer prácticamente toda la cadena de valor. La inteligencia artificial puede ayudar a encontrar suplidores y evaluar costos;
apoyar tareas de programación y control de calidad; identificar clientes y realizar investigaciones de mercado; generar cotizaciones y propuestas; y mantener canales de servicio disponibles durante las 24 horas. En el área financiera puede utilizar patrones de pago y estados bancarios para apoyar proyecciones de flujo de efectivo, identificar cuentas que requieren seguimiento de cobro y preparar comunicaciones para esas gestiones. Para las empresas exportadoras, Sawhney destacó además su capacidad para preparar facturas, listas de empaque, certificados de origen y otros documentos, así como para investigar las condiciones de un mercado y producir materiales en distintos idiomas. “Una empresa de dos personas puede atender clientes en tres continentes y en cinco idiomas”, señaló. El cambio también está ocurriendo antes de que el empresario tenga contacto con un potencial comprador. Sawhney indicó que cerca de 30% de las personas comienza determinadas búsquedas utilizando inteligencia artificial en lugar de un motor tradicional, mientras 65% utiliza herramientas de IA para investigar productos antes de comprar y 50% afirma confiar en las marcas que Octubre 2026
TECNOLOGÍA estos sistemas recomiendan. Esto implica que las compañías deben preguntarse no solamente si aparecen en Google, sino si pueden ser encontradas por los asistentes de inteligencia artificial. Para ello, recomendó presentar claramente en sus páginas información sobre qué venden, a quién sirven, cuáles son sus capacidades y qué certificaciones poseen, junto con referencias, testimonios, reseñas y contenido estructurado. “Las máquinas están leyendo su página web ahora”, afirmó. Para una empresa de Puerto Rico interesada en exportar, no aparecer en esas respuestas puede significar perder una oportunidad que nunca llegará a conocer. “Si usted no está en la respuesta, ese cliente desaparece y usted nunca tuvo siquiera la oportunidad de hablar con él”, advirtió.
UNA RUTA DE 90 DÍAS Ante la cantidad de aplicaciones posibles, Sawhney recomendó no intentar transformar toda la empresa al mismo tiempo. Su punto de partida consiste en identificar dónde coinciden dos factores: “¿Dónde está el dolor y dónde está el dinero?”. El primer criterio mide las horas consumidas, los errores y los retrasos de un proceso; el segundo evalúa cuánto ingreso, margen o relación con clientes está en juego. Una cotización que tarda cuatro días y que puede completarse en 30 minutos constituye, por ejemplo, un proceso atractivo para comenzar. Su propuesta establece un ciclo inicial de 90 días. Durante las primeras dos semanas, la empresa selecciona y mide un proceso que sea valioso y presente problemas. En las semanas tres y cuatro ejecuta un proyecto piloto con inteligencia artificial, pero mantiene el procedimiento anterior funcionando en paralelo. Entre las semanas cinco y ocho compara las horas utilizadas y los errores y, si el resultado justifica el cambio, incorpora un segundo proceso. Finalmente, entre las semanas nueve y doce documenta el procedimiento, capacita al equipo y selecciona el Octubre 2026
UNA RUTA DE 90 DÍAS PARA INTEGRAR LA IA
LA PROPUESTA DE MOHANBIR SAWHNEY PRESENTADA EN EXPOCOMPR 2026 SEMANAS 1 Y 2
ELEGIR Y MEDIR
Seleccionar un proceso que consuma tiempo o genere errores y que tenga impacto en ingresos, costos o clientes. SEMANAS 3 Y 4
PROBAR EN PARALELO
Ejecutar un piloto con inteligencia artificial y mantener funcionando el procedimiento anterior. SEMANAS 5 A 8
COMPARAR RESULTADOS
Medir horas y errores. Incorporar un segundo proceso si los resultados justifican el cambio. SEMANAS 9 A 12
DOCUMENTAR Y AMPLIAR Documentar el procedimiento, capacitar al equipo y seleccionar el próximo flujo de trabajo.
+ Controles durante todo el proceso. + Revisión humana. + Protección de datos confidenciales. + Verificación de cifras y documentos. Fuente: Artículo suministrado por el editor sobre la presentación de Sawhney en ExpoComPR 2026.
seguros.
próximo flujo de trabajo. Sawhney insistió en que comenzar no requiere un equipo de científicos de datos, un gran presupuesto ni desarrollar software propio. Recomendó primero examinar las herramientas por las que la empresa ya paga y activar sus funciones de inteligencia artificial. En su presentación mostró alternativas desde asistentes de aproximadamente $20 a $25 mensuales por usuario hasta conjuntos de herramientas de unos $75 mensuales para comenzar y configuraciones más amplias que rondan los $400 al mes para equipos pequeños. También recomendó designar dentro de la empresa a una persona responsable de impulsar la adopción de la tecnología, documentar los procesos y dedicar una tarde a la semana a desarrollar y probar nuevas aplicaciones. Entre los recursos disponibles en Puerto Rico mencionó al Puerto Rico Small Business and Technology Development Center y a Colmena66 como alternativas para orientación empresarial. La adopción, sin embargo, debe acompañarse de controles. Sawhney recomendó no colocar listas de clientes, precios u otra información confidencial en herramientas gratuitas; verificar números, precios y aspectos legales antes de enviar cualquier documento; mantener la revisión humana mientras los sistemas demuestran confiabilidad; y no automatizar un proceso que la propia empresa todavía no sabe ejecutar correctamente. Su mensaje final condensó la estrategia que propuso a los empresarios: “Piensen en grande, comiencen poco a poco y escalen rápidamente”. Más que incorporar otra herramienta tecnológica, el reto consiste en identificar dónde la inteligencia artificial puede modificar un proceso concreto, medir el resultado y avanzar al siguiente. En esa transición, la tecnología deja de ser solamente un asistente para comenzar a intervenir en la forma en que una empresa encuentra clientes, administra sus recursos, entra a nuevos mercados y hace negocios. 29
seguros.
LIFESTYLE
Numen, Meso y Tras-Patio a la mesa
La cocina de Juan José Cuevas en el Viejo San Juan comparte esta selección con Meso y Tras-Patio
NUMEN abre con la cocina de Juan José Cuevas y vistas a la bahía
l restaurante ocupa el piso 11 del edificio de Banco Popular y combina inspiración mediterránea con raíces puertorriqueñas Con una inversión de alrededor de $1.3 millones y más de 50 empleos directos, Numen abrió en el undécimo piso de la histórica sede de Banco Popular, en el Viejo San Juan. El chef Juan José Cuevas dirige una propuesta que reúne cocina de temporada, vinos y coctelería en un edificio Art Déco con vistas a la bahía. El proyecto fue desarrollado por BluHost junto con un grupo de socios, según el comunicado de apertura. La empresa también administra el restaurante, cuya operación encabeza el gerente general Paul A. Chumpén Vértiz. La ambientación estuvo a cargo de Beatriz Tamayo, con piedra natural, maderas y metales cálidos que dialogan con la arquitectura del edificio. “Mi propuesta parte de una cocina refinada y enfocada en el sabor y los ingredientes frescos de temporada, con influencias mediterráneas y raíces puertorriqueñas”, expresó Cuevas en el comunicado. La carta recoge influencias del sur de Francia, España e Italia. Entre las opciones figuran salmón cocido lentamente con habichuelas locales, pak choi de Guacabo y berberechos; pesca-
30
do local con ensalada tibia de coles de Bruselas; y una chuleta de cerdo Berkshire acompañada de tomate rostizado, dátiles, pistacho y polenta de coco. Las pastas y arroces incluyen risotto de calabaza, spaghetti con almejas, cangrejo y vieiras, y gramigna con callos de bacalao y mejillones. La chef de pastelería Elaine Silva aporta postres como el Piña-Ají Dulce Vacherin y una tostada francesa con ron Barrilito, lemon curd y helado de almendra. El bar tiene su propia oferta para compartir, desde chicharrones con ensaladilla rusa de cangrejo hasta pollo frito y flatbread de hongos rostizados y Comté. Una bandeja de martinis permite servirse al propio ritmo, mientras la sección Free Spirits ofrece alternativas sin alcohol. La carta de vinos fue curada bajo la visión de Cuevas como chef y sommelier. Numen está en la calle Tetuán 206, piso 11. El salón principal abre a las 5:00 p.m. y el bar a las 4:00 p.m. Las reservaciones se gestionan por OpenTable. Información: 787-531-4771 y numenrestaurant.com. Octubre 2026
LIFESTYLE
seguros.
MESO CONECTA EL MEDITERRÁNEO CON ISLA VERDE La propuesta de David Serrano y Ángel Santiago reúne cocina abierta y una cava frente al mar
eso presenta una cocina de inspiración mediterránea con ingredientes y sabores puertorriqueños en el Marriott Isla Verde Beach Resort. El chef ejecutivo David Serrano y el sous chef Ángel Santiago encabezan la propuesta, que integra preparaciones al fuego y una cocina abierta para observar el trabajo del equipo. Según el comunicado del restaurante, su cava reúne más de 1,600 botellas y 220 etiquetas. Ish Rivera, gerente general y sommelier, dirige la experiencia enológica, complementada por cócteles con botánicos me-
diterráneos y destilados caribeños. La degustación de presentación incluyó fondue de camarones y alcachofas, ensalada de sandía, tomate y feta, costillas cortas sobre gnocchi de cuatro quesos y filete de branzino con almendras. El recorrido cerró con flan de vino tinto. El espacio se amplió como parte de la transformación de $38 millones del hotel. Tiene capacidad para 50 comensales en el interior y cerca de 60 en la terraza. El horario de cena informado es de 6:00 a 11:00 p.m., todos los días. Información: marriottislaverde.com.
TRAS-PATIO RECUPERA SABORES FAMILIARES EN HATO REY
Javier Nassar combina su propuesta de steakhouse con influencias europeas y cocina puertorriqueña
l chef Javier Nassar recupera recetas familiares en la nueva etapa de Tras-Patio, en Hato Rey. El restaurante, que reabrió en junio, propone un steakhouse que combina sabores puertorriqueños con influencias francesas, alemanas y mediterráneas. La memoria familiar también aparece en el diseño del espacio, que integra fotografías y recetas. Esa relación entre cocina y recuerdos distingue la propuesta, presentada en un entorno para compartir la mesa y descubrir la interpretación del chef. La propuesta reúne el carácter de una casa de carnes con referencias a
Octubre 2026
las tradiciones que acompañaron al chef. El restaurante busca trasladar esa historia a la mesa, junto con los sabores de Puerto Rico que forman parte de su identidad culinaria. Tras-Patio está ubicado en la calle Uruguay 116, en Hato Rey. 31