revistaseguros.com
Aseguradoras y veterinarios objetan puntos clave del P. del S. 976, ya aprobado en la Cámara PÁG. 18

revistaseguros.com
Aseguradoras y veterinarios objetan puntos clave del P. del S. 976, ya aprobado en la Cámara PÁG. 18
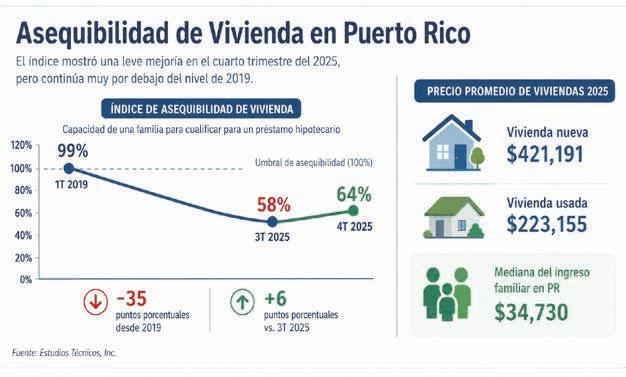
El Índice de Asequibilidad de Vivienda de Estudios Técnicos, Inc. cerró el cuarto trimestre de 2025 en 64%, una mejoría frente al 58% del trimestre anterior, pero muy por debajo del 99% registrado en el primer trimestre de 2019.
La leve recuperación respondió a una reducción en la tasa hipotecaria fija a 30 años, de 6.96% en enero de 2025 a 6.19% en diciembre, aunque esa tendencia ya se revirtió: la tasa escaló a 6.51% en mayo de 2026.
El precio promedio de una vivienda nueva ascendió a $421,191 en 2025, un alza de 7.1% frente al año anterior. Para cualificar, una familia necesita ingresar $105,297 anuales, cifra que contrasta con la mediana de ingreso familiar de $34,730.
El economista Leslie Adames, de ETI, atribuye el deterioro a la convergencia de precios al alza, tasas elevadas e ingreso insuficiente. A pesar de todo, las ventas mostraron resiliencia, con 2,645 unidades transadas en el cuarto trimestre de 2025, sostenidas principalmente por compradores al contado e inversionistas.
Banesco USA cerró el primer trimestre de 2026 con números que superan sus propios promedios corporativos en Puerto Rico: depósitos al alza un 69% y préstamos un 30% en los doce meses que concluyeron el 31 de marzo. A nivel consolidado, los activos totales llegaron a $5,800 millones, un crecimiento del 22% frente al mismo período de 2025, con un ingreso neto de $18 millones, un 38% más que el año anterior.
Durante el trimestre, el banco originó $298 millones en préstamos bajo el Programa de Inversión de Capital de Emergencia (ECIP) del Departamento del Tesoro federal. Desde junio de 2022 ha originado más de $3,700 millones bajo ese esquema. Una adquisición reciente expandió además sus capacidades en préstamos SBA con presencia en la Bahía de Tampa y alcance nacional.
En la isla, el banco lanzó BanescoSelect, un servicio de banca premium para individuos, familias y empresarios. Maritza Abadía, presidenta local, destacó el enfoque de relaciones como motor del crecimiento.
Los resultados llegan en el año en que la institución, fundada en Miami en 2006 y miembro del grupo Banesco International y Abanca, celebra su vigésimo aniversario con activos combinados superiores a $113,000 millones y más de 7.4 millones de clientes en todo el mundo.
Sagrada Familia llega al banco federal de vivienda
Cooperativa La Sagrada Familia (CSF) fue admitida como miembro del Federal Home Loan Bank of New York (FHLBNY), convirtiéndose en la primera cooperativa de ahorro y crédito de Puerto Rico en integrarse a esa institución financiera federal.
La membresía amplía el acceso de la Cooperativa a fuentes de liquidez y financiamiento para fortalecer programas de vivienda, desarrollo comunitario y crecimiento económico en la isla. La institución podrá expandir programas hipotecarios, aumentar la disponibilidad de crédito para familias de ingresos
moderados y comunidades históricamente desatendidas, y diversificar sus fuentes de fondos. La admisión también respalda los planes de la Cooperativa de establecer operaciones en Florida para atender a comunidades puertorriqueñas e hispanas de la diáspora. Eddie W. Alicea Sáez, presidente ejecutivo de CSF, calificó el hecho como un momento histórico para el cooperativismo puertorriqueño. Mabel Jiménez Miranda, presidenta ejecutiva de COSSEC, destacó la solidez del sistema cooperativo local como factor determinante para alcanzar esta membresía.
Consulta con tu agente las pólizas, los tipos de cubierta, los deducibles y la preparación para reclamaciones
Por
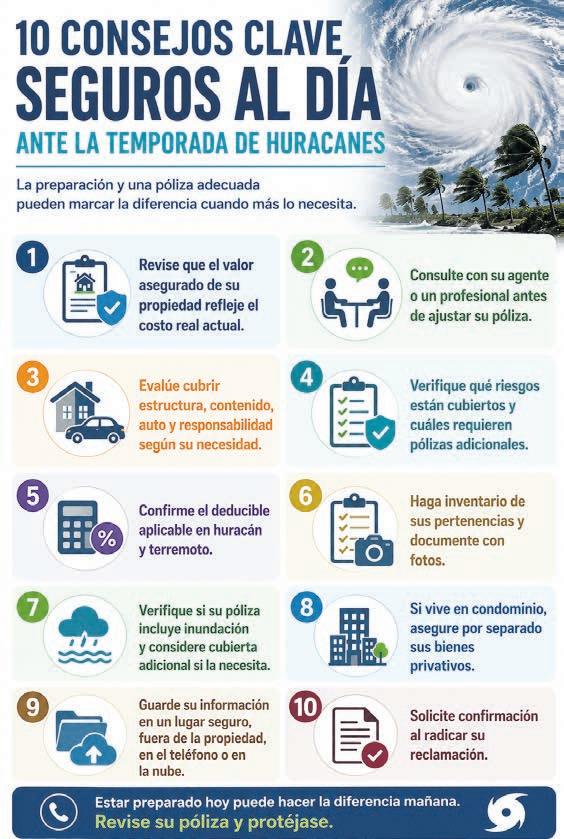
Con el inicio de la temporada de huracanes, es importante que los consumidores revisen sus pólizas, actualicen sus cubiertas y se preparen para posibles reclamaciones ante eventos atmosféricos.
Luis Rodolfo Viera, vicepresidente de Operaciones de Reclamaciones de Universal Group, explicó que el objetivo principal de los seguros es servir como herramienta de apoyo económico ante pérdidas.
“Los seguros están con el propósito de mitigar y ayudar en un momento de un fenómeno atmosférico que te haga daño… para ayudarte a bregar con la parte económica y evitar dolores de cabeza”, indicó.
Uno de los puntos más críticos es la revisión del valor asegurado de las propiedades. “Uno debe estar seguro de la
póliza que ha comprado, y hay que verificar que el valor de lo que usted tiene cubierto en esa póliza es el valor real actual de la propiedad asegurada”.
Este proceso debe realizarse con orientación profesional, y Viera recalcó que la responsabilidad recae en el propietario. “Es responsabilidad de uno como el dueño de la propiedad asegurarse que usted tiene esos límites correctos”.
En cuanto a las cubiertas disponibles, Viera explicó que los consumidores pueden optar por pólizas individuales o paquetes combinados, como el UniPak de Universal. “Puedes combinar en una misma póliza distintas cubiertas”, dijo, al referirse a opciones que integran residencia, contenido, autos y responsabilidad pública.
Estas cubiertas incluyen tanto la estructura de la vivienda como las pertenencias personales. La primera protege la propiedad física, mientras la segunda cubre bienes como muebles, electrodomésticos y ropa.
Viera también abordó el funcionamiento de los deducibles, un elemento clave en cualquier póliza. “El deducible es la partida que asume el consumidor por cada pérdi-
da”, explicó.
Detalló que en eventos como huracanes, el deducible suele ser “el 2% del límite asegurado”, mientras que en terremotos puede alcanzar el “5% del límite de la póliza”, lo que impacta directamente el pago final de la reclamación.
Sobre riesgos específicos, indicó que no todos están cubiertos bajo una póliza estándar, como es el caso de inundaciones por desbordamiento de cuerpos de agua, que requieren cubiertas adicionales.
En el caso de los condominios, advirtió que muchos operan bajo esquemas que solo cubren áreas comunes, por lo que los residentes deben asegurar sus bienes privativos de forma independiente.
De cara a la preparación previa, recomendó documentar las pertenencias antes de cualquier evento. “Siempre es bueno hacer un inventario… tomarle fotos y tenerlas en tu archivo”, señaló.
Esta evidencia facilita el proceso de reclamación, especialmente en escenarios donde se reportan miles de casos simultáneamente.
Finalmente, explicó que las reclamaciones pueden iniciarse mediante plataformas digitales o aplicaciones móviles, aunque recomendó conservar confirmación de recibo. “Lo que debería tener todo consumidor es por lo menos un documento de recibo que acuse el recibo de la reclamación”.













































































































La solidez financiera, la disciplina operacional y el compromiso con los asegurados son pilares esenciales para fortalecer el mercado asegurador en Puerto Rico
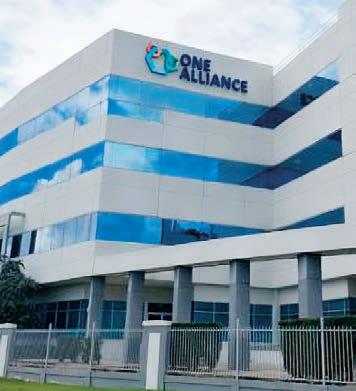
En One Alliance creemos que la industria de seguros en Puerto Rico enfrenta un momento decisivo. En tiempos donde la confianza financiera se vuelve más importante que nunca, el país necesita una industria sólida, preparada y enfocada en proteger a sus asegurados con estabilidad y visión a largo plazo.
Los retos enfrentados durante los pasados años —desde eventos atmosféricos hasta cambios regulatorios y económicos— han reafirmado una verdad fundamental:
la confianza es el activo más importante de cualquier aseguradora. Hoy más que nunca, el crecimiento debe construirse con responsabilidad, prudencia y estructura.
Las conversaciones recientes sobre solvencia, reservas y reaseguro han puesto sobre la mesa la importancia de una industria financieramente sólida y preparada para responder. Esa realidad no debe verse con preocupación, sino como una oportunidad para fortalecer las mejores prácticas, elevar los estándares y continuar construyendo confianza en el mercado asegurador de Puerto Rico.
Durante más de 10 años, One Alliance ha protegido a miles de familias y negocios en Puerto Rico, manteniendo una operación sólida, reservas consistentes y programas robustos de reaseguro respaldados por una visión de sostenibilidad y disciplina financiera. Ese compromiso también se refleja en la inversión continua en recurso humano y en el fortalecimiento de un equipo de profesionales de alto nivel, reconociendo que construir una gran organización comienza con desarrollar el mejor talento y fomentar una cultura laboral sólida, comprometida con Puerto Rico y con el crecimiento sostenible de la industria.
Detrás de cada póliza hay una familia, un negocio, una comunidad y un futuro que depende de la capacidad de responder cuando más se necesita. Esa responsabilidad requiere estabilidad, planificación y un compromiso constante con la confianza de asegurados, productores y socios de negocio.
La industria de seguros en Puerto Rico continúa evolucionando hacia estándares más altos de servicio, solidez y responsabilidad, impulsando operaciones más ágiles, humanas y eficientes para beneficio de los asegurados y del país.
Porque al final del día, el verdadero valor de una aseguradora no se mide únicamente en números, sino en la confianza que genera y en la manera en que acompaña a sus clientes en los momentos más importantes.
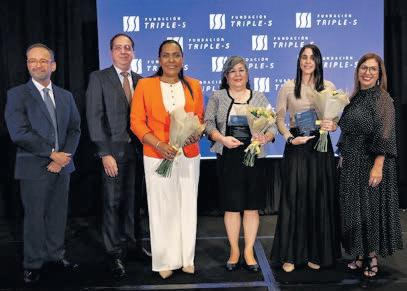
La Fundación Triple-S reconoció a investigadoras que lideraron estudios sobre el impacto del aislamiento social y la soledad en jóvenes y adultos en Puerto Rico, durante una actividad educativa para profesionales de la salud celebrada en San Juan. De izquierda a derecha, Edward Zayas, miembro de la junta de la Fundación Triple-S; el Dr. José Novoa, asesor clínico de la Fundación Triple-S; la secretaria de Estado, Rosachely Rivera Santana; la Dra. Linnette Rodríguez; Nimsay Rodríguez; y Lydia Figueroa, directora ejecutiva de la Fundación Triple-S

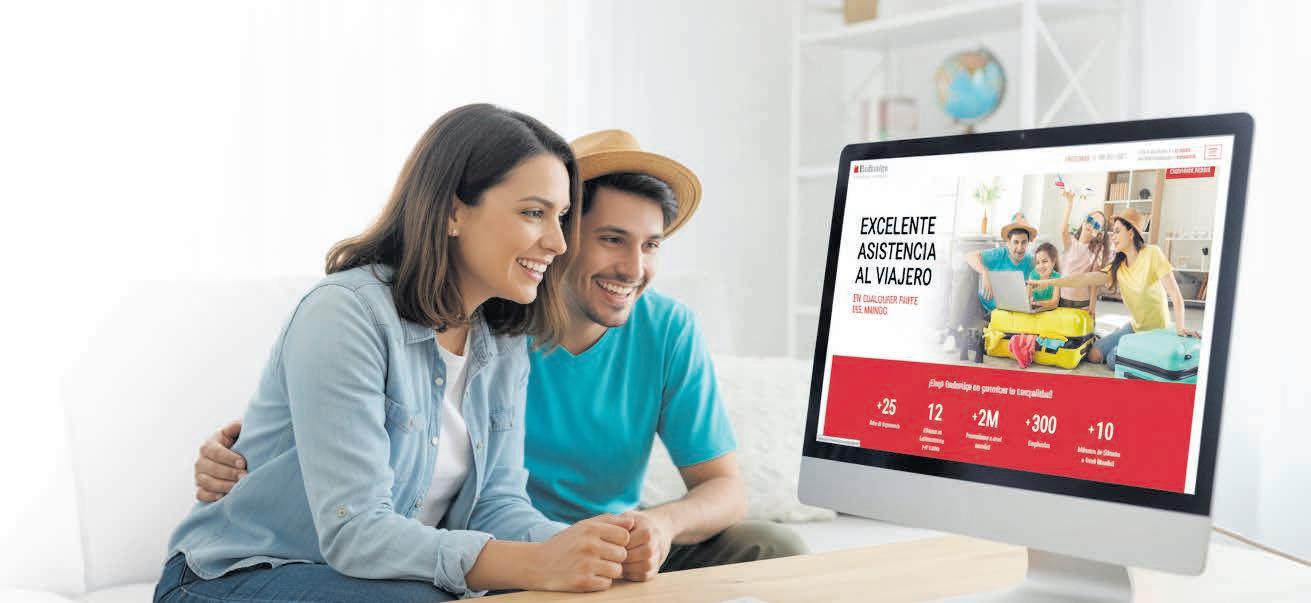

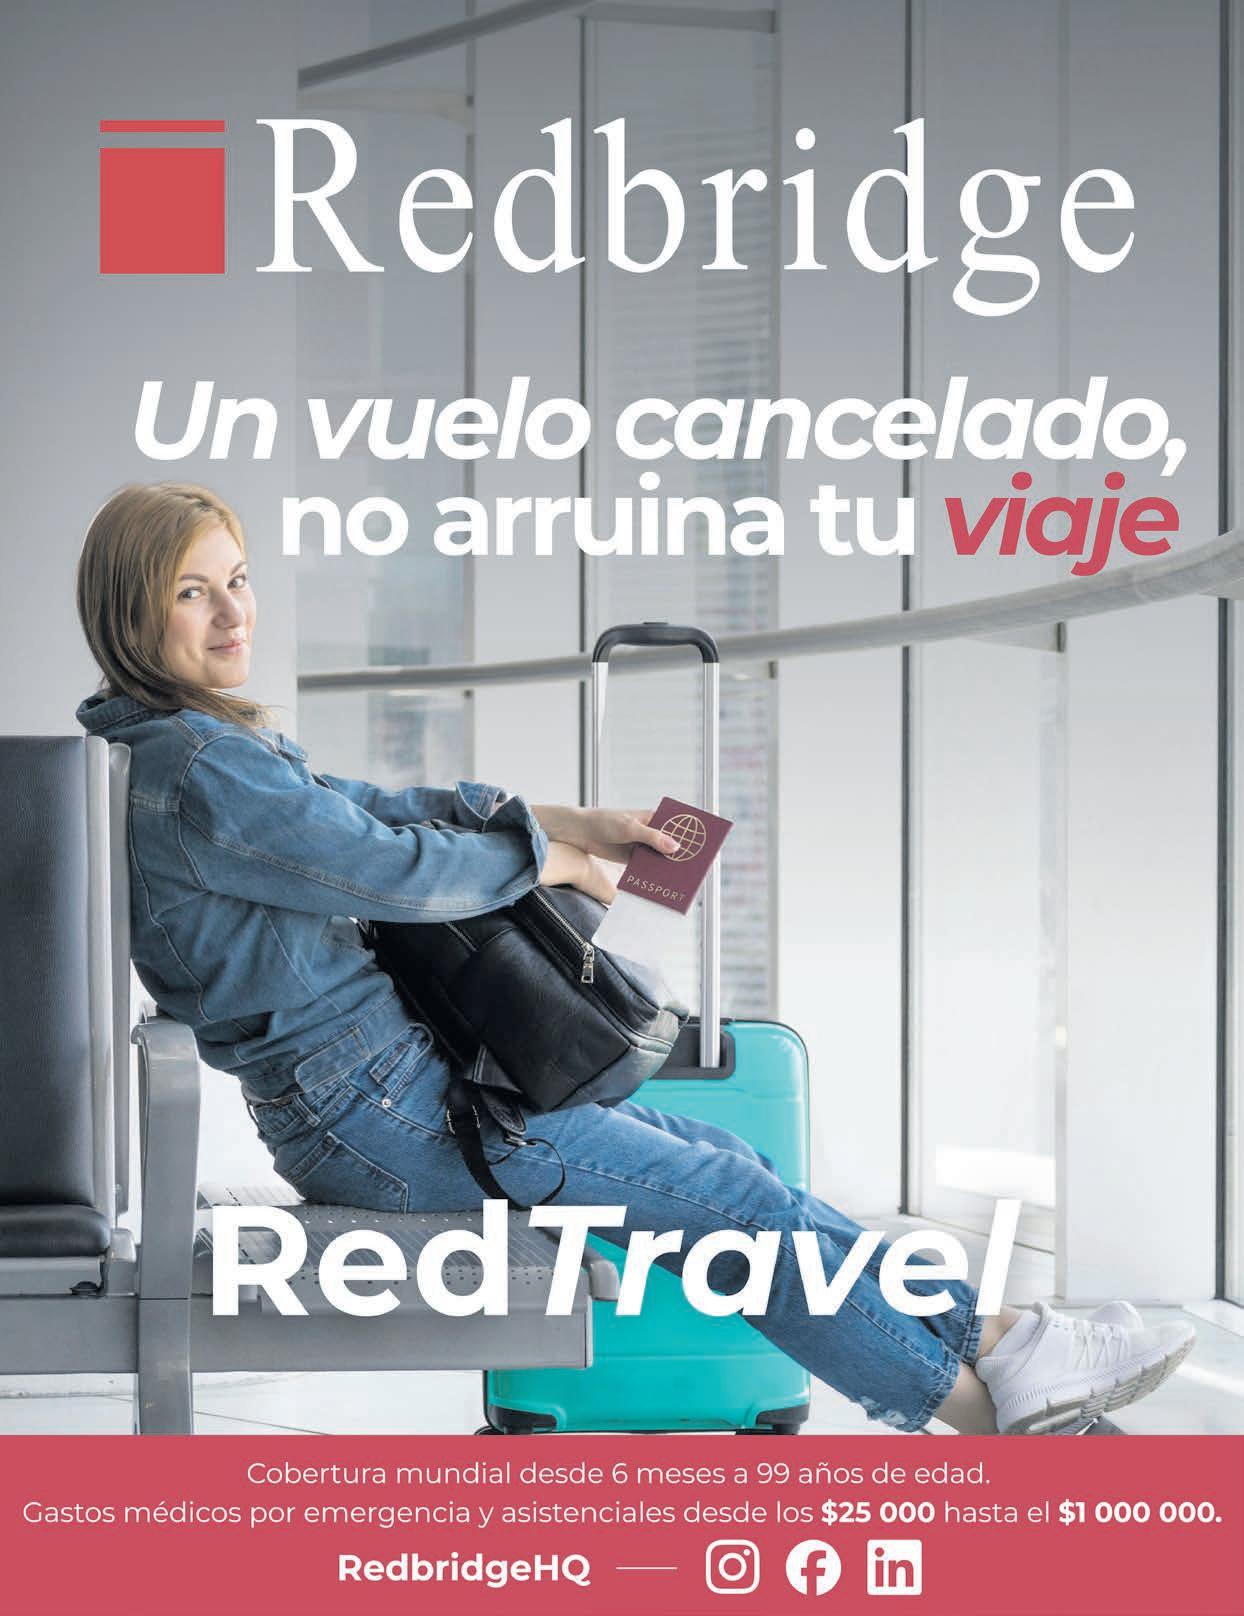
n un entorno donde los viajeros exigen soluciones más ágiles, digitales y completas, Redbridge presenta RedTravel, una propuesta diseñada para transformar la manera en que se comercializa y experimenta el seguro de viaje a nivel global.
Más que un seguro tradicional, RedTravel nace como un producto moderno, flexible y altamente competitivo, creado para responder a las nuevas dinámicas del turismo, los viajes corporativos y la movilidad internacional. Su enfoque combina facilidad de emisión, cobertura robusta y una plataforma tecnológica que optimiza tanto la experiencia del asegurado como la del agente.
La propuesta incluye coberturas desde $25,000 hasta $1,000,000, con beneficios que abarcan gastos médicos por emergencia, cancelación e interrupción de viaje, muerte accidental y desmem-
bración, así como protección para condiciones preexistentes mediante endosos especializados. Entre sus atributos diferenciadores destacan las coberturas para futuras madres, deportes amateur y profesionales, mascotas y viajeros entre 86 y 99 años, ampliando significativamente el perfil tradicional de asegurabilidad. Además, RedTravel incorpora beneficios orientados a ofrecer una experiencia de asistencia mucho más humana y cercana, incluyendo servicios de telemedicina y House Calls, permitiendo al asegurado recibir orientación médica o atención directamente en su lugar de estadía cuando la situación lo requiera.
Otro de los grandes diferenciales de RedTravel es su estructura de asistencia y respaldo internacional. El producto brinda pago directo a proveedores a nivel mundial y acceso a la reconocida red médica de Aetna en los Estados Unidos, facilitan-
do el acceso a hospitales, clínicas y especialistas sin que el viajero tenga que asumir procesos complicados de reembolso en momentos críticos. A esto se suma un centro de atención multilingüe disponible 24/7, preparado para asistir a los asegurados en cualquier destino y situación, ofreciendo acompañamiento inmediato y orientación continua.
Uno de los elementos más innovadores de RedTravel es su ecosistema digital. La plataforma permite cotización y emisión 100% en línea, confirmación inmediata de ventas y comisiones, acceso a reportes en tiempo real y opciones de marca blanca para aliados estratégicos. Para el usuario final, el proceso es igualmente simple: emisión inmediata, descarga digital y administración móvil de la póliza desde cualquier lugar del mundo.
La combinación de tecnología, rapidez operativa y amplitud de coberturas convierte a RedTravel en una solución alineada con las tendencias actuales del mercado asegurador internacional. En una industria donde la experiencia del cliente es cada vez más determinante, el producto busca posicionarse como una alternativa accesible, moderna y adaptable a distintos perfiles de viajeros.
Con RedTravel, Redbridge reafirma su visión de innovación y expansión global, fortaleciendo su presencia en el segmento de asistencia y seguros de viaje con una solución preparada para las exigencias del viajero contemporáneo.
seguros. seguros.
Por Javier Rivera Ríos LUTCF
Hoy más que nunca, hablar de Long Term Care (cuidado prolongado, o LTC) en Puerto Rico dejó de ser un tema opcional; se ha convertido en una necesidad financiera y social.
La realidad demográfica es contundente: el porcentaje de hogares con una o más personas de 65 años o más aumentó de 35.1% a 40.6%, mientras el índice de envejecimiento ya se acerca a 199 adultos mayores por cada 100 menores de 15 años. Puerto Rico envejece aceleradamente, y con ello surge una pregunta importante: ¿quién estará preparado para afrontar el costo del cuidado prolongado?
Existe una percepción equivocada de que Medicare resolverá esta necesidad, pero la realidad es distinta. En términos generales, Medicare no cubre el cuidado custodial o de asistencia prolongada, ya sea en el hogar o en una institución. En muchos casos, el impacto económico termina siendo absorbido por la esposa o el esposo, hijos o incluso un familiar de edad avanzada,
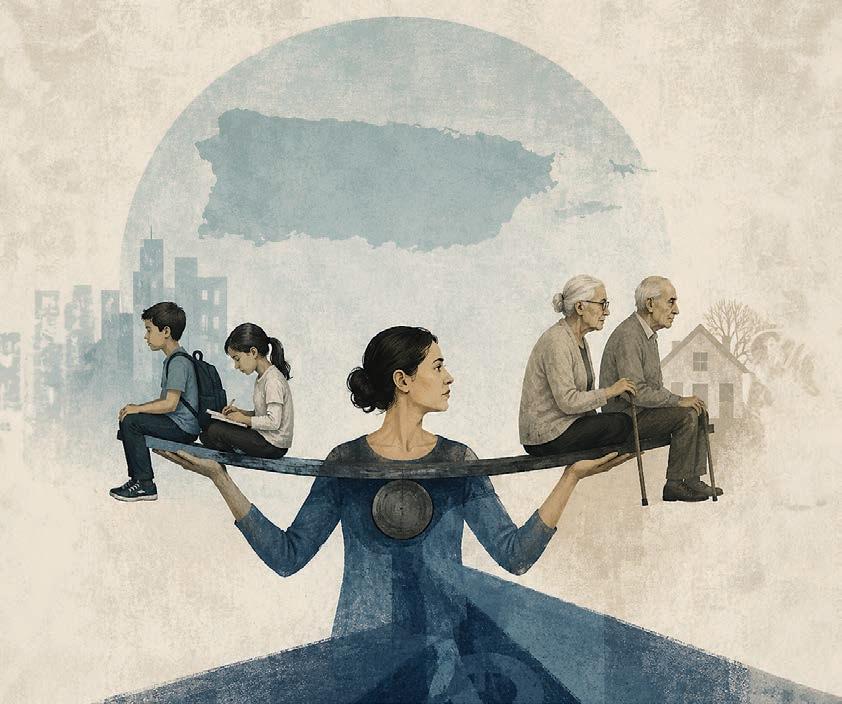
El envejecimiento acelerado de Puerto Rico hace urgente planificar el costo del cuidado prolongado y proteger el patrimonio familiar
además de comprometer los ahorros acumulados para el retiro.
Es precisamente ahí donde un programa de Long Term Care adquiere un valor estratégico.
Para activar beneficios bajo una póliza de LTC, normalmente el asegurado debe ser certificado como incapaz de realizar, sin ayuda sustancial,
al menos dos de las seis actividades básicas de la vida diaria: bañarse, vestirse, comer, trasladarse, usar el baño y mantener continencia. En determinados casos, también puede aplicar por deterioro cognitivo severo. En prácticamente todos los programas, el seguro de vida está incluido y cuenta con un valor en efectivo.
Más allá del aspecto médi-
co, el LTC ayuda a proteger el patrimonio familiar, reduce la presión económica sobre los seres queridos y puede aliviar la carga emocional del cuidador principal, que muchas veces termina siendo el cónyuge, un hijo o una hija, o incluso un familiar de edad avanzada.
El envejecimiento de Puerto Rico ya no es una proyección futura; es una realidad presente. Educarse sobre las alternativas de Long Term Care puede marcar la diferencia entre preservar la estabilidad financiera o enfrentar gastos significativos sin planificación.
El autor fue comisionado de Seguros de Puerto Rico y miembro del comité de Long Term Care de la National Association of Insurance Commissioners (NAIC).
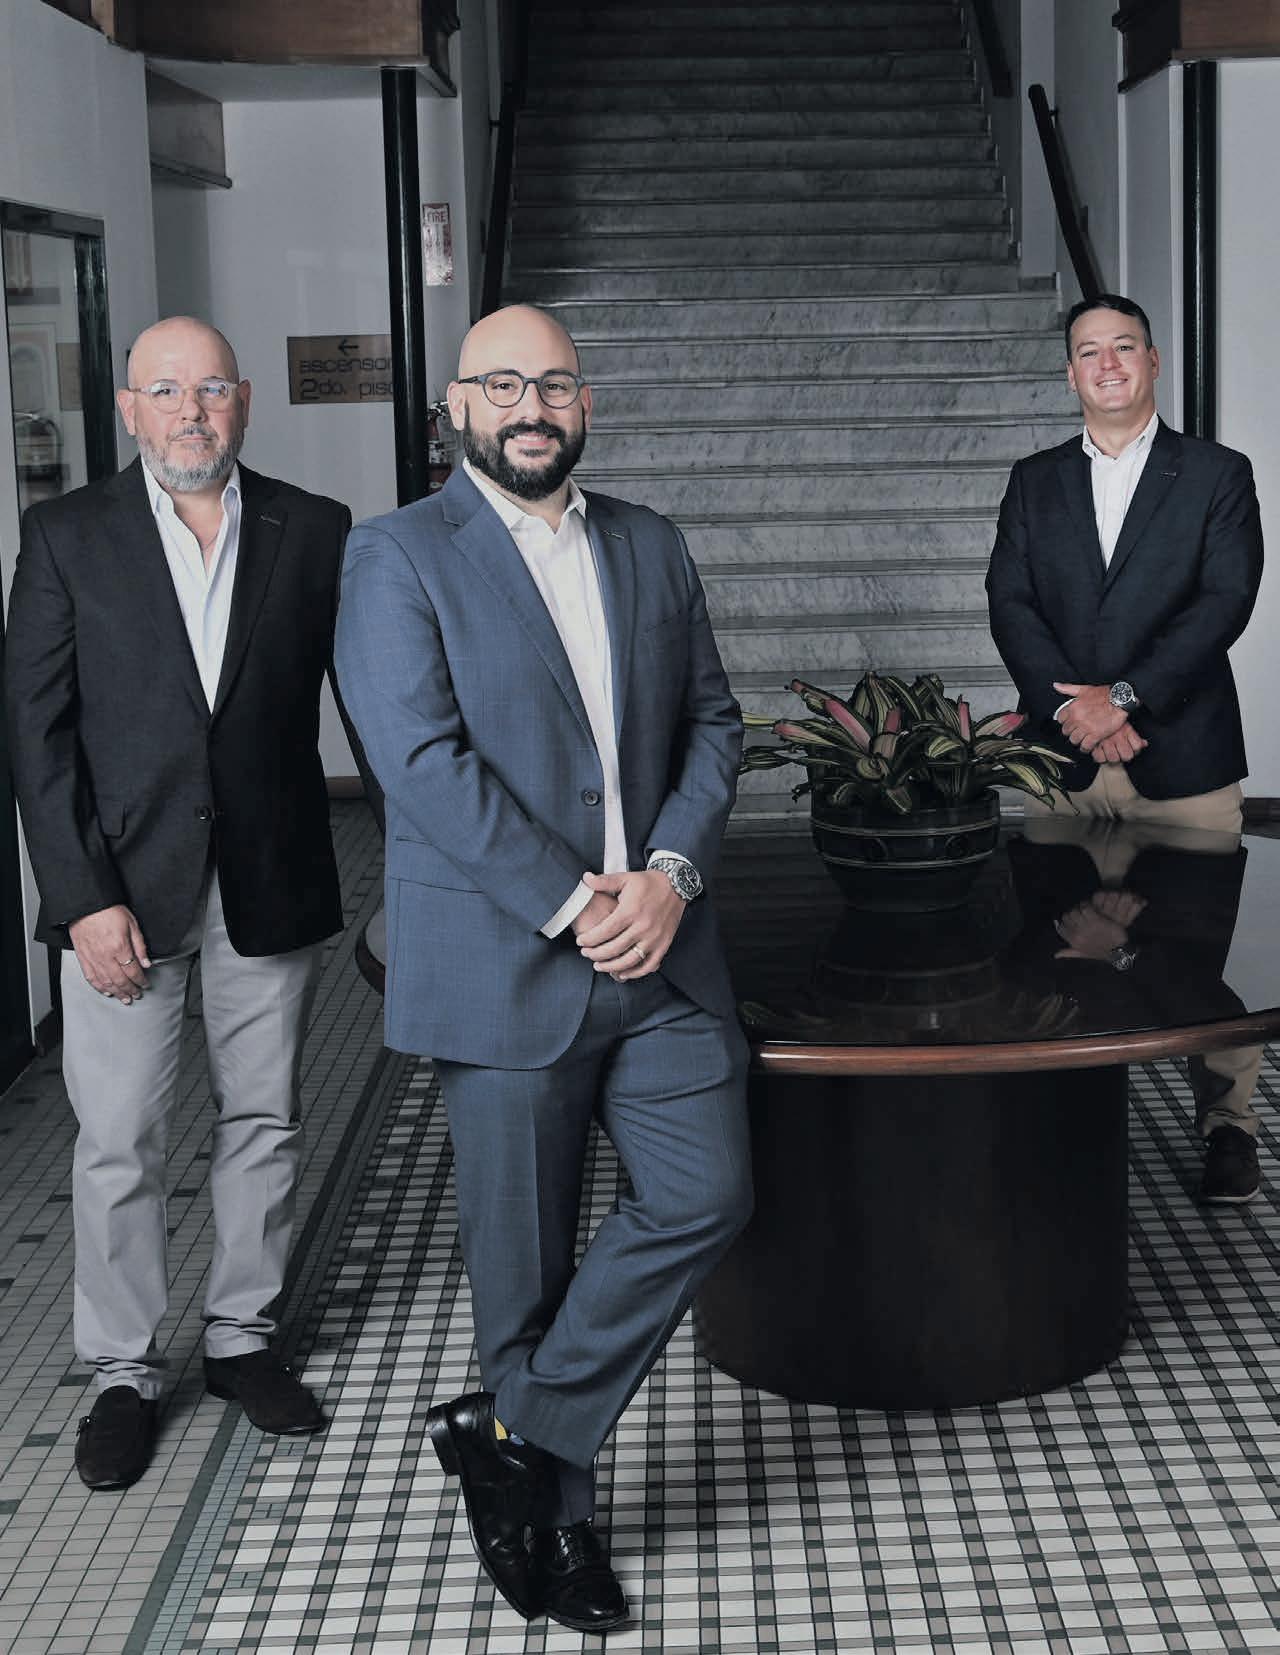
A las puertas de su aniversario número 45, la corredora puertorriqueña combina una sucesión planificada por décadas con una transformación en la manera de entender el riesgo
Durante décadas, la conversación sobre seguros giró alrededor de un principio relativamente sencillo: identificar riesgos y transferirlos mediante una póliza. Hoy esa realidad es distinta. Las empresas enfrentan desafíos que van desde la ciberseguridad hasta la retención de talento y la planificación financiera de largo plazo. La historia reciente de Fulcro Insurance refleja esa transformación.
A las puertas de su aniversario número 45, la firma puertorriqueña atraviesa una etapa marcada por dos procesos paralelos: una sucesión planificada durante décadas y una evolución estratégica que la ha llevado de ser una correduría tradicional a una organización con una visión más amplia sobre la gestión de riesgos.
La compañía se fundó en 1981 bajo el nombre de First Insurance Group, por dos socios. Creció durante los ochenta y sumó nuevos socios en los noventa con la meta declarada de perpetuar el negocio. A finales de esa década dio su primer salto fuera de Puerto Rico, invirtiendo en una corredora en República Dominicana, presencia que mantiene hoy bajo la marca Matos Corredores de Seguros, con oficina principal en Santo Domingo y ocho sucursales adicionales.
La mirada hacia Estados Unidos comenzó a mediados de la década del 2000 y tomó velocidad entre 2006 y
2007, justo antes de que un intento de capitalización colapsara junto con la economía. La firma siguió adelante de todas formas. En ese tramo cambió de nombre: First Insurance Group, demasiado genérico para el mercado estadounidense, se convirtió en Fulcro Insurance tras un proceso de rebranding formalizado en 2008. En enero de 2009, en plena crisis financiera, abrió su primera oficina en Atlanta. Orlando siguió en 2014.
Hoy Fulcro opera en Puerto Rico, República Dominicana, Georgia y Florida, con licencias en más de 28 estados y presencia de servicio en distintos mercados del Caribe, incluyendo las Islas Vírgenes Británicas y estadounidenses, donde la firma asegura responder reclamaciones en menos de 24 horas pese a no tener oficinas físicas en esas jurisdicciones.
Para Enrique Pérez Blanco, presidente de Fulcro Insurance desde 2025, la firma no improvisó su relevo generacional. “Ya nos habíamos preparado un poco para el relevo”, afirmó al describir un proceso de sucesión que la empresa inició hace más de dos décadas, cuando se identificaron los grupos de liderazgo que asumirían responsabilidades crecientes con el tiempo.
Esa lógica de continuidad se sostiene,
seguros.
según Pérez Blanco, en un principio que la firma atribuye a sus fundadores. “La transparencia... aunque nos duela hay que siempre ir con la verdad y aunque nos cueste hay que ir con la verdad”, dijo. Añadió que esa filosofía se remonta al fundador original y su socia, Rosita Fernández, quienes desde el inicio entendieron el negocio como algo para compartir. “Lo que hacemos se comparte, la riqueza se comparte, lo bueno se comparte.. apuesto para los próximos 45 años que esa esencia no se pierda”, sostuvo.
Esa transición es visible hoy en distintas posiciones de la empresa. José Lee Nogueras, director de la práctica de Propiedad y Contingencia desde 1996, es hijo de un veterano con más de 40 años en la industria que sigue activo. La práctica de beneficios, dirigida desde 1987 por el socio Julio Ortiz, pasó este año a Maricarmen Burgos, incorporada a la firma en febrero tras un proceso de reclutamiento que Pérez Blanco describió como extenso. Ortiz continúa como socio y miembro de la junta directiva.
En un mercado donde muchas corredoras han sido absorbidas por grupos multinacionales o fondos de inversión, Fulcro ha seguido una ruta distinta. “Nosotros no nos debemos a una oficina en Centro o Suramérica. Yo no me debo a un fondo de inversiones. Nosotros somos todos a pulmón y todos los dueños son puertorriqueños y están activamente en la firma”, afirmó Pérez Blanco.
La firma cuenta actualmente con aproximadamente 125 empleados entre Puerto Rico y Estados Unidos, una cifra que se ha duplicado en la última década, cuando rondaba los 60.
José Lee Nogueras describió su área como un mapa de cuatro líneas interconectadas: comercial, reclamaciones, pymes y líneas personales, y construcción. Sobre el rol de la práctica de reclamaciones dentro de ese esquema, fue directo: “Esa la cara final al cliente.
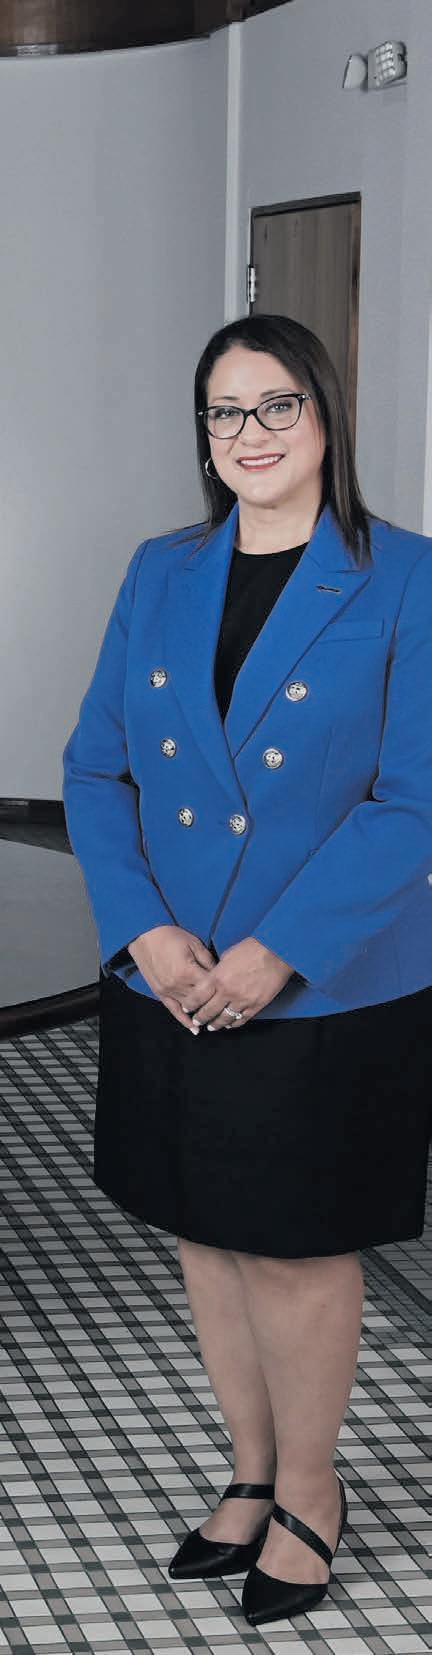
“Queremos seguir apostando a Puerto Rico, pero también continuar expandiendo la marca, el conocimiento y el talento puertorriqueño más allá de nuestras fronteras”.
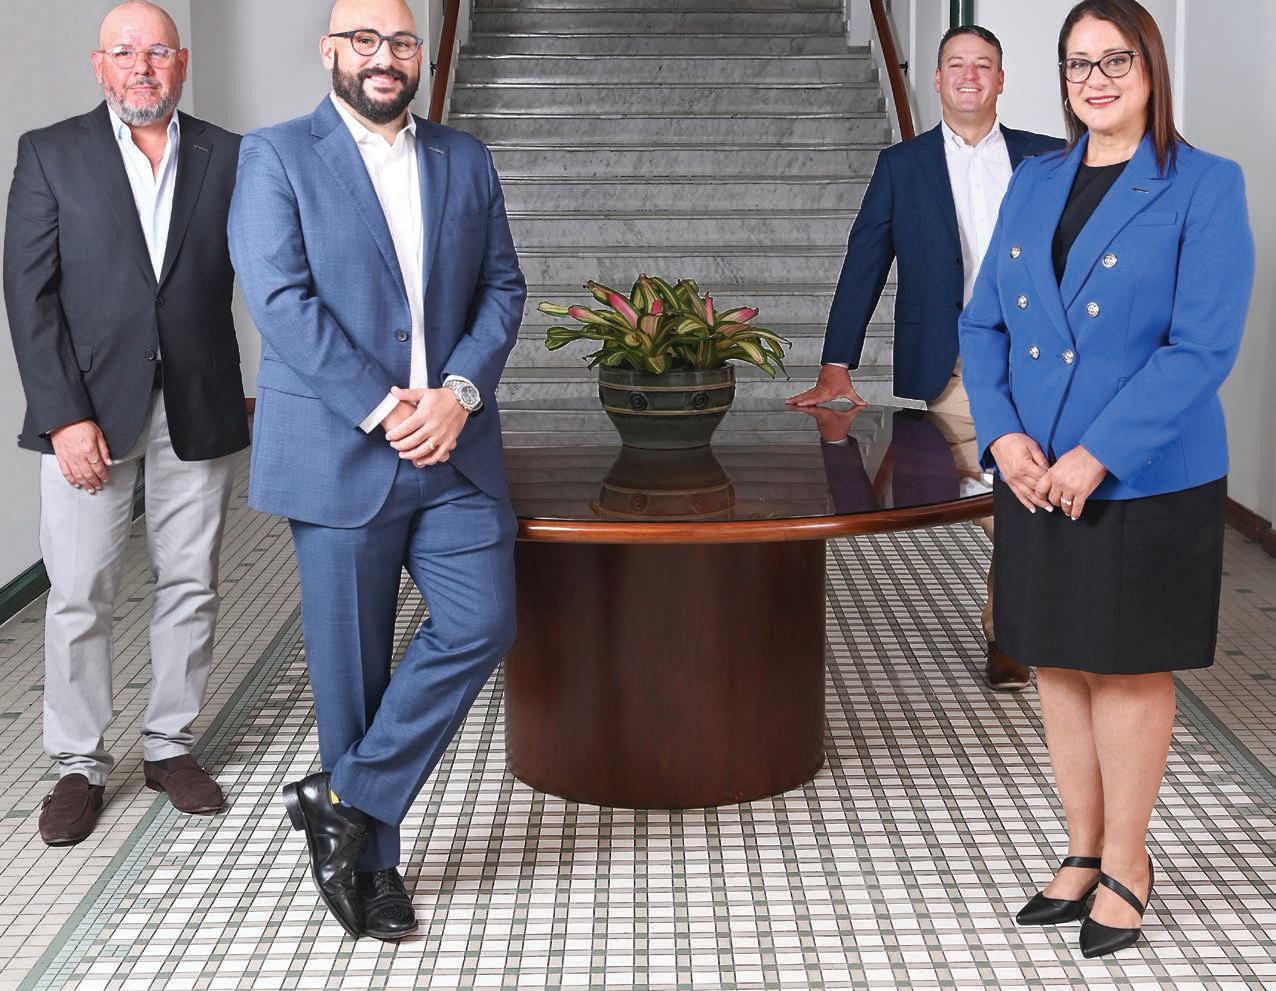
Enrique R. Pérez Blanco Presidente de Fulcro Insurance. Cuenta con experiencia en crecimiento estratégico, innovación y expansión regional.
Eso es donde podemos demostrar realmente el servicio que damos cuando nuestros clientes ya tienen una pérdida o tienen una reclamación”.
En el sector de construcción, Lee Nogueras señaló que la industria está a la espera de que se materialicen fondos federales ya asignados. “Hay muchos proyectos en el pipeline. Nuestros clientes están deseosos de que se puedan realizar, pero hay muchos procesos lamentablemente burocráticos todavía dentro de la distribución de esos fondos”, indicó, y mencionó inversión activa en remodelaciones hoteleras, particularmente en propiedades que sufrieron pérdidas significativas tras el huracán María.
Luis Ricardo Juarbe, quien dirige la práctica comercial tras la integración de Luis Juarbe Seguros y Fianzas en 2023, identifica un cambio en el perfil del comprador de seguros. “El que compra
“Queremos acompañar a nuestros clientes en mantener su talento saludable, productivo y comprometido”.
Mari Carmen Burgos Carrión líder de Fulcro People y socia de Fulcro Insurance. Especialista en beneficios, bienestar organizacional y gestión estratégica de capital humano.
seguro actualmente tiene que ser una persona más educada que lo que era anteriormente, porque hemos sido extremadamente golpeados como país”, afirmó.
De cara a la temporada de huracanes, Juarbe recomendó a los negocios verificar que sus generadores puedan operar de forma continua durante 24 horas, no solo por períodos cortos.
Juarbe, quien lleva 18 años en la industria y cumple 3 años en la firma, también resumió el principio que sostiene la integración de su antigua firma a Fulcro: “Lo principal es la familia, lo principal son los valores, los principios y la ética”.
Esa visión del cliente más exigente ha llevado a Fulcro a reorganizar su oferta. Pérez Blanco describió el modelo como una solución de servicio único, desarrollada con mayor velocidad en los últimos cinco a siete años. Bajo esa sombrilla,
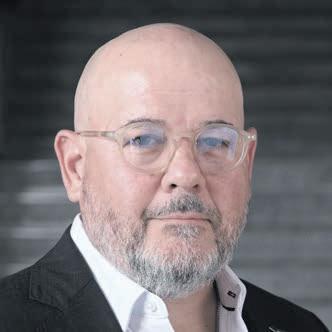
“Después de 45 años seguimos guiándonos por los mismos principios: familia, ética, humildad y servicio”.
José N. Lee Nogueras
Socio y Chief Property & Casualty Officer de Fulcro Insurance. Posee más de tres décadas de experiencia en propiedad, contingencia, construcción y reclamaciones.
Fulcro Insurance maneja propiedad y contingencia; Fulcro People integra beneficios, bienestar con educadores en salud, cumplimiento regulatorio y recursos humanos; y Fulcro Fiducial, liderada por Daniel González Maisonet, atiende planificación financiera, retiro, manejo patrimonial y estrategias contributivas.
Pérez Blanco ofreció además una lectura del comportamiento de los mercados donde opera Fulcro. En Puerto Rico, dijo, el mercado de propiedad atraviesa un período blando, con mayor capital de reaseguro disponible y retornos de inversión favorables en los últimos años, lo que ha incrementado la presión a la baja en los costos de las pólizas. Esa misma tendencia, indicó, se observa en estados catastróficos de Estados Unidos como Florida.
Pero advirtió que otras líneas en el mercado estadounidense van en sentido contrario, particularmente responsabilidad pública, compensación a trabajadores y las líneas de auto comercial y personal. “Tú puedes tener unos progra-
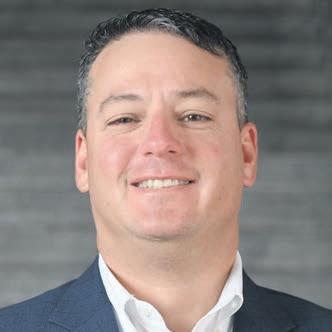
“El activo más importante de Fulcro es su capital humano”.
Luis Ricardo Juarbe Director de Commercial Risks Practice en Fulcro Insurance. Especialista en programas comerciales complejos y estrategias de transferencia de riesgo.
mas de propiedad que te están bajando... reduciendo en prima 10%, 15%, 20%, 30%, pero por otro lado estás teniendo aumentos en todo lo que es responsabilidad civil. Estás teniendo aumento de 50%, 100%, 200%”, explicó, atribuyendo parte de esa presión al crecimiento de los abogados especializados en demandas por lesiones personales y a los veredictos millonarios que en ocasiones superan los $10 millones.
Sobre los seguros de responsabilidad gerencial, Pérez Blanco indicó que tras un período de endurecimiento hace aproximadamente una década, las primas se mantienen actualmente competitivas a nivel global.
En ciberseguridad, un producto cuyas primeras pólizas datan de finales de los noventa, Pérez Blanco señaló que el mercado pasó por un endurecimiento marcado en años recientes, impulsado por el aumento de ataques y la falta de preparación de muchos negocios. En los últimos dos años esa tendencia se revirtió: entraron más aseguradoras
al mercado, las primas bajaron y los términos se volvieron más favorables. Atribuyó ese cambio a dos factores: mayor conciencia de los clientes, que están invirtiendo en personal especializado en tecnología, y mayor sofisticación de las aseguradoras, que han desarrollado mecanismos para evaluar el riesgo tecnológico de cada cliente y ofrecer productos más competitivos.
Fulcro mantiene además un segundo accionista en una corredora local en República Dominicana, que opera bajo la marca Matos Corredores de Seguros desde 1998. Según Pérez Blanco, esa operación cuenta con más de 200 empleados y mantiene un modelo similar de servicio integrado, manejando tanto el componente de beneficios como el de propiedad y contingencia.
Pérez Blanco señaló además que, aunque Puerto Rico y República Dominicana comparten exposición a eventos catastróficos, el mercado puertorriqueño produce significativamente más prima, lo que atrae más capital de reaseguro hacia la isla en comparación con su vecino caribeño.
A las puertas de su aniversario 45, los ejecutivos de Fulcro hablan menos de una meta cumplida y más de un proceso en marcha. Pérez Blanco resumió la visión que guía esa próxima etapa: “Queremos seguir apostando no tan solo a Puerto Rico, pero seguir apostando al crecimiento de la marca y del conocimiento y de los recursos puertorriqueños para expandir esto más allá” de sus fronteras actuales.
Juarbe lo planteó en términos más simples. “Lo principal es la familia, lo principal son los valores, los principios y la ética”, afirmó — el mismo principio que, según los tres ejecutivos, sostuvo a la empresa en sus primeros 45 años y que esperan transmitir a la generación que ya identificaron para sucederlos.
Coberturas recreativas y comerciales marcan la diferencia ante el aumento de operaciones náuticas en Puerto Rico
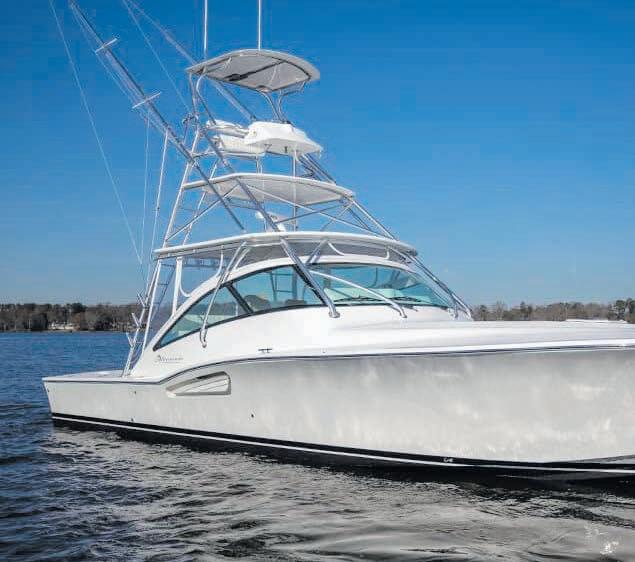
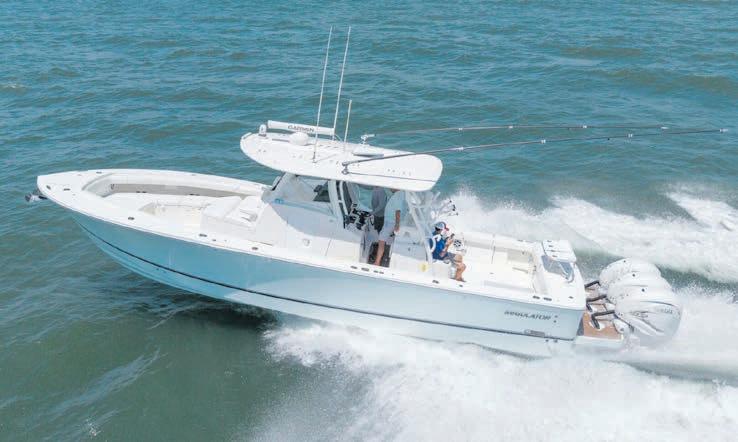
BlueWaters Insurers Corp. coloca el foco en una realidad que muchos dueños y operadores de embarcaciones aún subestiman: no todo uso marítimo se asegura igual. En Puerto Rico, donde la actividad náutica recreativa y comercial gana fuerza con la llegada del verano, la diferencia entre una póliza personal y una comercial puede definir si una reclamación queda protegida o fuera de cubierta.
Fundada en 2007, BlueWaters ha trabajado por casi dos décadas con la comunidad marítima local, ofreciendo soluciones para embarcaciones recreativas, operaciones comerciales, inland marine, carga marítima y cubiertas ambientales y especializadas. La compañía destaca que su propuesta combina conocimiento del mercado puertorriqueño con el respaldo de Sompo, plataforma global de seguros y reaseguros con capacidades especializadas en riesgos marítimos.
El punto central es claro: una embarcación asegurada para uso recreativo no está cubierta si se utiliza para fines comerciales. Cualquier operación que involucre pasajeros que pagan, excursiones, pesca comercial, transporte de carga o servicios relacionados con negocio requiere una póliza comercial.
Las pólizas recreativas están diseñadas para uso personal. Las comerciales, en cambio, contemplan exposiciones más amplias, endosos operacionales, mayores
La compañía también aclara que una embarcación con póliza comercial generalmente puede usarse de forma recreativa. Sin embargo, eso no significa que todas las protecciones de una póliza recreativa estén incluidas. Algunas pólizas comerciales pueden excluir cubiertas como contaminación, navegante no asegurado o pagos médicos.
Para propietarios que combinan uso personal y comercial, la revisión de términos no es opcional. Es la diferencia entre una póliza que responde y una brecha de cubierta que aparece cuando ya ocurrió la pérdida.
consideraciones de responsabilidad pública y restricciones específicas según la actividad. Por esa razón, las primas comerciales suelen ser más altas.
BlueWaters advierte que las embarcaciones comerciales deben contar con seguro de responsabilidad. Además, ciertas operaciones pueden requerir cubiertas adicionales, dependiendo de si se trata de charters, excursiones de pesca, transporte de carga u otras actividades marítimas.
Para evaluar una póliza comercial, los aseguradores pueden requerir solicitud completada, registro o documentación de la embarcación, licencia de bote, inspección marítima si aplica, fotos de la unidad, licencia del capitán, historial de pérdidas o accidentes, certificaciones de la Guardia Costera de Estados Unidos si corresponden, documentos de seguridad de la tripulación y documentación específica de la operación.
En el mercado de charters, BlueWaters identifica tres factores críticos antes de escoger una embarcación: el tipo de operación, las condiciones marítimas locales y la capacidad de
Por casi dos décadas, la comunidad marítima de Puerto Rico ha confiado en BlueWaters porque ponemos a las personas primero”.
Verónica Guevara Zambrana VP, Head of Puerto Rico Territory Manager de BlueWaters Insurers Corp.
pasajeros. Una embarcación destinada a turismo, pesca o excursiones entre islas no enfrenta los mismos riesgos ni exige las mismas capacidades.
Las rutas hacia Vieques y Culebra, por ejemplo, requieren atención a estabilidad, calado y manejo de la embarcación. Además, muchas operaciones de charter caen bajo la categoría de Uninspected Passenger Vessel, limitada a seis pasajeros que pagan. Para transportar más pasajeros, la embarcación debe estar inspeccionada y certificada por la Guardia Costera de Estados Unidos.
BlueWaters recomienda revisar fechas de vigencia y términos de la póliza antes de operar, consultar con un profesional de seguros antes de comprar cubierta, mantener accesible la información del representante, guardar documentos de la embarcación y del seguro en un lugar seguro, y notificar cualquier cambio en las operaciones del negocio.
La orientación llega en un momento clave para el sector marítimo local. A medida que aumentan las actividades en el agua, también crecen las exposiciones: responsabilidad frente a pasajeros, daños a embarcaciones, incidentes ambientales, operaciones fuera de ruta, documentación incompleta y usos no declarados.
La propuesta de BlueWaters se centra en evitar esas zonas grises. Su mensaje al mercado es directo: la cubierta debe reflejar el uso real de la embarcación, no una versión incompleta o conveniente de la operación.
“Por casi dos décadas, la comunidad marítima de Puerto Rico ha confiado en BlueWaters porque ponemos a las personas primero. Nuestro equipo entiende las realidades de operar en el agua aquí, y estamos comprometidos con ofrecer la claridad, protección y servicio que los dueños de embarcaciones necesitan para navegar con confianza”, expresó Verónica Guevara Zambrana, VP, Head of Puerto Rico Territory Manager de BlueWaters Insurers Corp.
El Colegio de Médicos Veterinarios de Puerto Rico y la aseguradora Mapfre cuestionan aspectos clave de la medida, que ahora va al Ejecutivo para su firma
Lun 5%— por lo que no existe una necesidad apremiante de intervención legislativa. Mapfre advierte además que el proyecto otorga un lenguaje muy amplio al Comisionado de Seguros sobre la aprobación de formularios y tarifas, lo que podría generar procesos más discrecionales e inconsistentes, e imponer trámites redundantes no exigidos en otras líneas del ramo Property and Casualty.
El Colegio de Médicos Veterinarios de Puerto Rico reconoce la intención del proyecto, “pero entendemos que, al presente, no existe evidencia de un problema generalizado con los seguros de mascotas en Puerto Rico que requiera legislación específica”. El Dr. José V. Arce, presidente de la Comisión de Legislación y Reglamento del Colegio, añadió que la utilización de estas cubiertas en la Isla es limitada —menos de
a Cámara de Representantes aprobó el 24 de junio de 2026, durante la Sesión Ordinaria, el Proyecto del Senado 976, que añade un nuevo capítulo al Código de Seguros de Puerto Rico para regular la venta de pólizas de seguros para mascotas, establecer divulgaciones mínimas al consumidor y disponer requisitos básicos de póliza y prácticas de mercadeo. Aunque se recibió como un avance regulatorio, abundan las objeciones de aseguradores y veterinarios. La aseguradora Mapfre, en declaraciones a la Revista de Seguros y Finanzas, indicó que presentará observaciones sobre los requisitos de divulgación, los periodos de espera, el mecanismo de aprobación de tarifas y la certificación de productor. Según la aseguradora, el proyecto demuestra un desalineamiento con la tendencia de la NAIC hacia la simplificación y uniformidad entre jurisdicciones, ya que esta no requiere certificación especial para este tipo de producto, lo que obliga a los aseguradores multinacionales a diseñar procesos particulares para Puerto Rico.
Sobre divulgación, Mapfre sostiene que el Código de Seguros ya contiene disposiciones generales aplicables a todos los ramos, por lo que requisitos adicionales específicos para mascotas generan una duplicidad regulatoria injustificada. En cuanto a la aprobación de tarifas, para un producto con primas entre $40 y $75 anuales, los costos administrativos de cada solicitud resultarían desproporcionados, desincentivando la innovación y la entrada de nuevos competidores.
El adiestramiento obligatorio para productores también
es cuestionado por considerarse redundante, dado que estos ya están sujetos a licenciamiento, educación continua y supervisión bajo el Código vigente. Sobre el periodo de “free look”, el proyecto establece un mínimo de 15 días para examinar y devolver la póliza sin penalidad, con reembolso completo de la prima —requisito que no existe en las pólizas actuales de Mapfre y que implicará ajustes contractuales y operativos. El portavoz del Colegio de Veterinarios señaló que este seguro puede generar expectativas incorrectas sobre pagos, mayor carga administrativa para las clínicas y controversias sobre condiciones preexistentes. “Aunque el P. del S. 976 contiene elementos positivos de transparencia al consumidor, su necesidad legislativa no está demostrada. Su implementación debe considerar la realidad diaria de las clínicas veterinarias y la relación entre el médico veterinario, el cliente y el paciente (VCPR)”, concluyó.
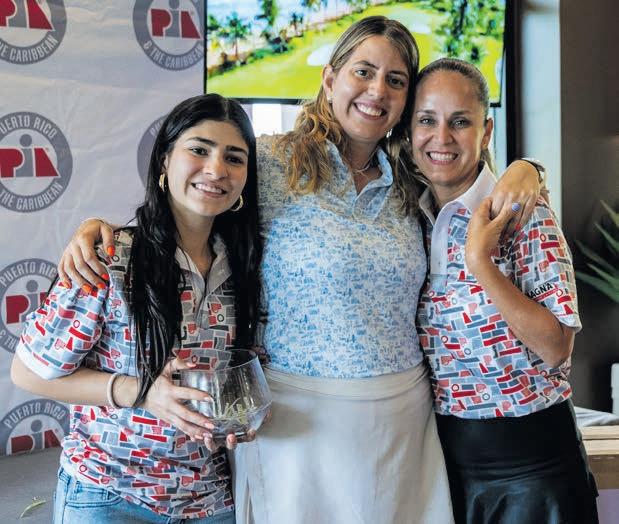
La jornada incluyó por primera vez The Ladies Range Experience, una actividad exclusiva para las mujeres de la industria de seguros
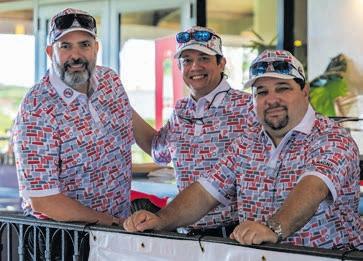
La Professional Insurance Agents of Puerto Rico & The Caribbean celebró su Torneo Anual de Golf en el Wyndham Río Mar Beach Resort, Ocean Course, reuniendo a más de 150 profesionales de la industria de seguros en una jornada de networking, competencia y camaradería.
El evento contó con el respaldo de destacadas empresas del sector asegurador. One Alliance Insurance Corporation fungió como patrocinador
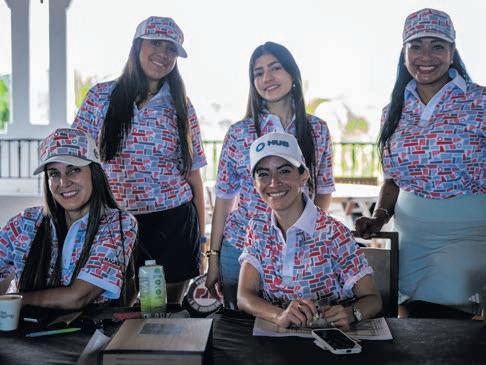
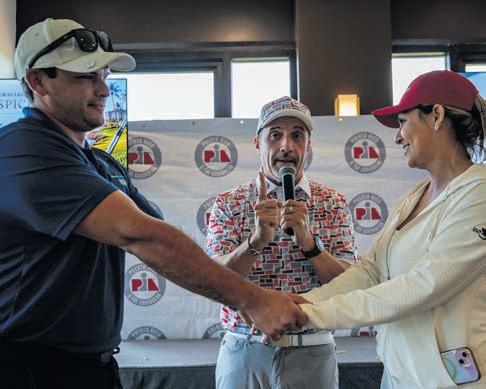
Platinum Driver, mientras que AIG, Antilles Insurance Company, Guardian Insurance, USIC, Defense Puerto Rico, Redbridge, Liberty Mutual Insurance y Multinational participaron como patrocinadores Iron.
Entre los participantes figuraron representantes de Cuvro, RSM, HUB, Font Insurance, Seguros Múltiples, Green Insurance Agency, Edgar Lugo Insurance, Triple-S Propiedad, Triple-S Vida, AON, Enterprise, Optima Seguros, AICO, Mapfre y Asociación de Compañías de Seguros.
McLarens auspició The Ladies Range Experience, una actividad exclusiva para las mujeres presentes. La propuesta ofreció clases de golf en un ambiente profesional orientado al aprendizaje y el networking entre las ejecutivas y profesionales de la industria.
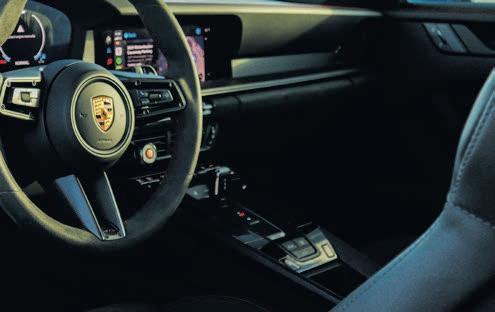
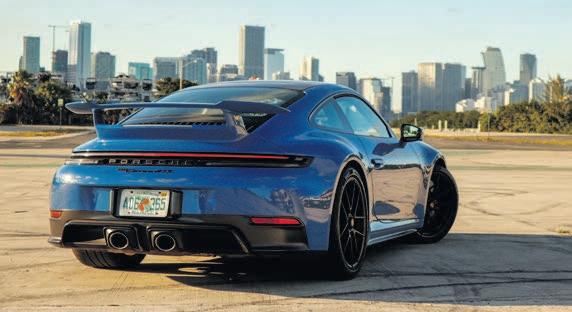
Con su primer sistema híbrido, el GTS evoluciona sin perder la esencia que lo ha definido siempre
Por Overdrive News
n béisbol, un super utility es ese jugador capaz de hacerlo todo. No siempre es el mejor en una sola posición, pero su versatilidad lo convierte en pieza indispensable. Dentro del mundo Porsche, el 911 Carrera GTS siempre ha jugado exactamente ese rol: más serio que un Carrera S, menos extremo que un GT3 y menos opulento que un Turbo S.
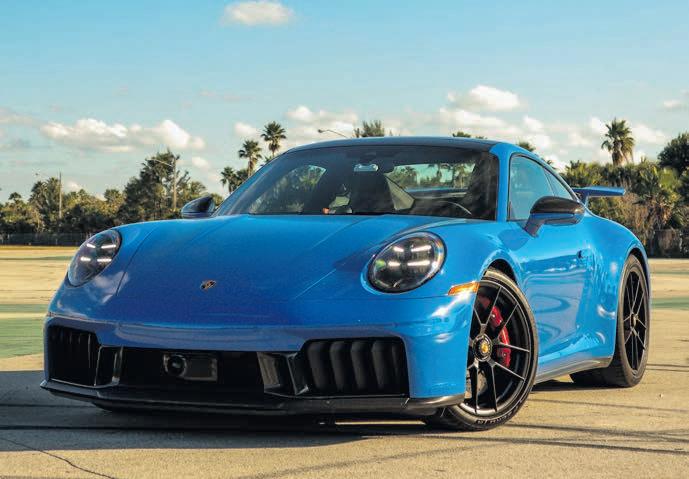
Con la actualización 992.2, ese equilibrio evoluciona con el cambio técnico más grande del 911 moderno: su primer sistema híbrido, la mayor evolución desde la llegada de los motores de enfriamiento por agua en los años 90. Porsche me llevó hasta Miami para probarlo. La unidad era de tracción trasera, aunque también se ofrece con AWD. Con un precio base de $175,900
en Estados Unidos y alrededor de $234,000 en Puerto Rico, la unidad de prueba —con pintura Paint-to-Sample, Aerokit de fibra de carbono, techo panorámico y sonido Bose— rondaría entre $220,000 y $290,000 según el mercado.
El nuevo T-Hybrid combina un bóxer turbo de 3.6 litros y seis cilindros que produce 478 hp con dos motores eléctricos: uno ubicado entre el motor y la transmisión PDK, que aporta hasta 64 hp en intervalos de 10 segundos, y otro dentro del turbo, que añade 27 hp y elimina el turbo lag. Una batería frontal de 0.9 kWh alimenta el sistema.
En conjunto, entrega 532 hp y 449 lbpie, convirtiéndolo en el segundo 911 más potente después del Turbo S. Lo mejor: el híbrido casi nunca se siente híbrido. Es un 911 puro, con un complemento eléctrico tan bien integrado que apenas se percibe.
Con el Sport Chrono, el 0-60 mph
toma 2.9 segundos y el cuarto de milla cae por debajo de los 11. La potencia llega de forma inmediata, lineal y contundente. El turbo eléctrico elimina por completo el lag y, cuando hay exceso de presión, esa energía se envía a la batería para usarla después.
La prueba incluyó unas 250 millas hacia los Cayos de Florida, donde confirmé la dualidad del GTS: tan cómodo como emocionante. En modo Normal rueda como cualquier otro auto; en Sport Plus se transforma. La dirección es precisa y tiene el peso ideal. Terminé con 18 mpg, razonable para el nivel de desempeño. La electrificación agrega unas 187 libras, para un total de 3,632. El aumento no arruina la experiencia, pero sí coloca al 911 cerca de su límite razonable. La suspensión, incluso en modo Normal, puede sentirse firme para el uso diario, aunque Porsche permite solicitar sin costo la suspensión del Carrera S, bastante más cómoda.
Cuando parece que el 911 ya alcanzó su cima, Porsche siempre consigue mejorarlo. El sistema híbrido no diluye su esencia: la potencia, la respuesta y la eficiencia aumentan, y su carácter sigue intacto. Muy pocos autos mezclan emoción, usabilidad diaria y rendimiento de este calibre de manera tan completa.
20
En Banesco USA celebramos 20 años de historia inspirados por empresarios que sueñan en grande. Esa misma pasión es la que vemos en Puerto Rico cada día. Ya sea expandiendo operaciones o invirtiendo en nueva infraestructura, nuestros Préstamos Comerciales están diseñados para respaldar el crecimiento local con la fortaleza de una institución internacional. Tu éxito es nuestra celebración.
Visítanos en 255 Avenida Ponce de León, Suite 124, Hato Rey, Puerto Rico ollámanos al 787-765-1420.
banescousa.com