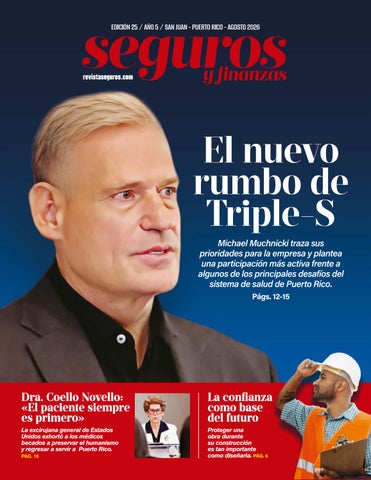
EDICIÓN 25 / AÑO 5 / SAN JUAN - PUERTO RICO - AGOSTO 2026
revistaseguros.com
El nuevo rumbo de Triple-S Michael Muchnicki traza sus prioridades para la empresa y plantea una participación más activa frente a algunos de los principales desafíos del sistema de salud de Puerto Rico. Págs. 12-15
Dra. Coello Novello: «El paciente siempre es primero»
La confianza como base del futuro
La excirujana general de Estados Unidos exhortó a los médicos becados a preservar el humanismo y regresar a servir a Puerto Rico.
Proteger una obra durante su construcción es tan importante como diseñarla. PÁG. 6
PÁG. 16
Entérate
Insurance Fest reunirá a la industria de seguros de Puerto Rico El evento se celebrará el miércoles, 21 de octubre, en Vivo Beach Club. Insurance Fest reunirá a profesionales de la industria de seguros de Puerto Rico para celebrar el Día del Seguro en una jornada de aprendizaje, networking e intercambio de ideas. El evento se llevará a cabo el miércoles, 21 de octubre, de 1:00 p.m. a 6:00 p.m. en Vivo Beach Club. Durante la jornada habrá sesiones educativas, conversaciones sobre mercadeo y crecimiento, herramientas digitales, oportunidades para generar referidos y espacios para conectar con otros profesionales de la industria. La actividad cerrará con “Tarde, pero seguro”, una experiencia de networking frente al mar con música, open bar y comida.
Seguros Múltiples lanza manual de seguro full cover La guía busca orientar a los conductores sobre los principales aspectos de esta cubierta de seguro de auto. La Cooperativa de Seguros Múltiples de Puerto Rico (CSM) presentó su nuevo manual del full cover, una guía educativa diseñada para explicar de forma clara y sencilla los aspectos principales de esta cubierta de seguro de auto. El manual atiende dudas frecuentes de los consumidores sobre qué protege un seguro “full cover”, incluyendo daños al vehículo por accidentes, robo, vandalismo y eventos atmosféricos, la cobertura de responsabilidad pública y algunos beneficios opcionales que pueden añadirse a la póliza. Como parte de la iniciativa, CSM desarrolló una campaña de orientación que incluirá contenido digital y videos educativos. El manual estará disponible libre de costo en todas las sucursales de CSM y en versión digital a través de su página de internet.
Nombran nueva directora ejecutiva del Colegio de CPA Annette Montoto Terrassa asumió oficialmente el cargo el 28 de julio de 2026. El Colegio de Contadores Públicos Autorizados (CCPA) de Puerto Rico anunció el nombramiento de la CPA Annette Montoto Terrassa como su nueva directora ejecutiva, cargo que asumió oficialmente el martes, 28 de julio de 2026. Montoto Terrassa posee trayectoria en finanzas, administración corporativa y transformación organizacional, con experiencia en inversión de impacto, finanzas sociales y desarrollo estratégico de organizaciones. Ha ocupado posiciones de liderazgo como presidenta del Banco de Desarrollo Económico para Puerto Rico, directora financiera de Filantropía Puerto Rico y ejecutiva en KPMG, BBVA, Banco Popular, Citicorp y RG Investments. Desde su nueva posición, Montoto Terrassa indicó que su enfoque estará en fortalecer el programa de educación continuada, los servicios que ofrece el CCPA a sus colegiados y el posicionamiento de la organización en temas de relevancia para la profesión y el desarrollo socioeconómico de Puerto Rico.
www.revistaseguros.com DIRECTOR GENERAL
DIRECTOR CREATIVO
VENTAS
Jose E. Maldonado Marrero revistasegurospr@gmail.com
Orlando Campero Coronado directorgrafico@gmail.com
Adriana Lobos
adrianalobos@psibusiness.com
TEL. (787) 526-0581
Revista Seguros publica 6 ediciones al año en formato impreso con distribución directa y controlada a directivos, ejecutivos, productores y personas con interés en la industria de seguros, inversiones y finanzas de Puerto Rico y mercado hispano de los Estados Unidos a través de revistaseguros.com Para comentarios, sugerencias y suscripciones favor de escribir a revistasegurospr@gmail.com
seguros.
PROPIEDAD
Tras los terremotos en Colombia y Venezuela: expertos piden revisar pólizas, coberturas y deducibles Por José E. Maldonado Marrero
C
on el inicio de la temporada de huracanes, es importante que los consumidores revisen sus pólizas, actualicen sus cubiertas y se preparen para posibles reclamaciones ante eventos atmosféricos. Luis Rodolfo Viera, vicepresidente de Operaciones de Reclamaciones de Universal Group, explicó que el objetivo principal de los seguros es servir como herramienta de apoyo económico ante pérdidas. “Los seguros están con el propósito de mitigar y ayudar en un momento de un fenómeno atmosférico que te haga daño… para ayudarte a bregar con la parte económica y evitar dolores de cabeza”, indicó. Uno de los puntos más críticos es la revisión del valor asegurado de las propiedades. “Uno debe estar seguro de la 4
póliza que ha comprado, y hay que verificar que el valor de lo que usted tiene cubierto en esa póliza es el valor real actual de la propiedad asegurada”. Este proceso debe realizarse con orientación profesional, y Viera recalcó que la responsabilidad recae en el propietario. “Es responsabilidad de uno como el dueño de la propiedad asegurarse de que usted tiene esos límites correctos”. En cuanto a las cubiertas disponibles, Viera explicó que los consumidores pueden op-
tar por pólizas individuales o paquetes combinados, como el UniPak de Universal. “Puedes combinar en una misma póliza distintas cubiertas”, dijo, al referirse a opciones que integran residencia, contenido, autos y responsabilidad pública. Estas cubiertas incluyen tanto la estructura de la vivienda como las pertenencias personales. La primera protege la propiedad física, mientras que la segunda cubre bienes como muebles, electrodomésticos y ropa.
Viera también abordó el funcionamiento de los deducibles, un elemento clave en cualquier póliza. “El deducible es la partida que asume el consumidor por cada pérdida”, explicó. Detalló que en eventos como huracanes, el deducible suele ser “el 2% del límite asegurado”, mientras que en terremotos puede alcanzar el “5% del límite de la póliza”, lo que impacta directamente el pago final de la reclamación. Sobre riesgos específicos, indicó que no todos están cubiertos bajo una póliza estándar, como es el caso de inundaciones por desbordamiento de cuerpos de agua, que requieren cubiertas adicionales. En el caso de los condominios, advirtió que muchos operan bajo esquemas que solo cubren áreas comunes, por lo que los residentes deben asegurar sus bienes privativos de forma independiente. De cara a la preparación previa, recomendó documentar las pertenencias antes de cualquier evento. “Siempre es bueno hacer un inventario… tomarle fotos y tenerlas en tu archivo”, señaló. Esta evidencia facilita el proceso de reclamación, especialmente en escenarios donde se reportan miles de casos simultáneamente. Finalmente, explicó que las reclamaciones pueden iniciarse mediante plataformas digitales o aplicaciones móviles, aunque recomendó conservar confirmación de recibo. “Lo que debería tener todo consumidor es por lo menos un documento de recibo que acuse el recibo de la reclamación”. Agosto 2026
EMPRESAS
Agosto 2026
seguros.
5
seguros.
INDUSTRIA
La confianza como base del futuro
Proteger una obra durante su construcción es tan importante como diseñarla.
L
a industria de la construcción continúa desempeñando un rol clave en el desarrollo económico de Puerto Rico. Sin embargo, construir también implica prepararse para una realidad marcada por los retos climáticos, el aumento en los costos de materiales y otros imprevistos que pueden impactar el desarrollo de un proyecto. Hoy más que nunca, proteger una obra durante su construcción forma parte de una buena planificación. La conversación ya no se limita únicamente al diseño o al cronograma de 6
obra. También incluye cómo proteger adecuadamente la inversión durante una de las etapas más vulnerables de cualquier proyecto: el proceso de construcción. En este contexto, una póliza Builder’s Risk se ha convertido en una herramienta clave para ayudar a proteger una obra frente a riesgos imprevistos y respaldar la continuidad del proyecto. En USIC, nuestra póliza está diseñada para responder a las necesidades actuales de la industria de la construcción en Puerto Rico, ofreciendo: b Protección para proyectos durante el proceso de construcción b Cubierta para materiales, estructuras temporales y componentes esenciales de la obra b Protección ante riesgos cubiertos como huracán, fuego, vandalismo y otros eventos
Agilidad y rapidez de respuesta en un mercado dinámico b Experiencia local y conocimiento del riesgo en Puerto Rico b
EL VALOR DE CONTAR CON UN ALIADO LOCAL En una industria donde un retraso puede representar impactos significativos en costos, financiamiento y cumplimiento de fechas, contar con aliados que entiendan el mercado local hace una diferencia. En USIC contamos con más de 35 años de experiencia en el mercado asegurador de Puerto Rico y una clasificación A (Excelente) otorgada por AM Best, reflejo de nuestra fortaleza financiera y compromiso con nuestros asegurados. Nuestra experiencia en las líneas de Propiedad y Fianzas nos permite ofrecer soluciones diseñadas para respaldar a contratistas, desarrolladores e inversionistas durante las distintas etapas de sus proyectos. Conoce más sobre nuestros productos y servicios en usicgroup.com En USIC, estamos preparados para proteger cada proyecto que construyes, porque estamos siempre contigo. Agosto 2026
PLANILLAS 2025
Agosto 2026
seguros.
7
seguros.
SALUD
Redbridge apuesta al acceso global en los seguros de salud La compañía fortalece su oferta de gastos médicos mayores internacionales con acceso a una amplia red de proveedores y apoyo especializado durante el proceso de atención
E
l acceso oportuno a médicos, hospitales y tratamientos especializados se ha convertido en uno de los elementos de mayor valor dentro de los seguros de salud internacionales, particularmente para pacientes, familias y empresas que necesitan alternativas más allá de una sola ubicación geográfica. Ante esa realidad, Redbridge ha fortalecido su propuesta de Seguros de Gastos Médicos Mayores Internacionales, conocidos como International Private Medical 8
Insurance (IPMI), con un modelo que combina cobertura internacional, acceso a una amplia red médica y acompañamiento durante las distintas etapas del proceso de atención. La propuesta responde a un escenario en el que ya no basta con conocer qué cubre una póliza. También cobra importancia la posibilidad de acceder al especialista adecuado, al hospital indicado y al tratamiento necesario cuando surge una condición médica. En Puerto Rico, esa necesidad adquie-
re particular relevancia ante la creciente demanda de servicios de salud, la disponibilidad limitada de algunas especialidades y los tiempos de espera para determinados procedimientos. También influye una mayor movilidad internacional entre ejecutivos, empresarios, familias, estudiantes y personas que buscan tratamientos altamente especializados. Uno de los principales componentes de la oferta de Redbridge es el acceso a la red de proveedores de Aetna en Estados Unidos, integrada por miles de hospitales, centros médicos, clínicas y especialistas. Esta infraestructura amplía las alternativas de atención para asegurados que requieren servicios médicos en Estados Unidos o acceso a instituciones de alta especialización. Pero la propuesta de Redbridge no se limita a la amplitud de la red. La compañía complementa ese acceso con capacidad operativa en administración de beneficios de salud, coordinación de servicios médicos y manejo de reclamaciones internacionales. A través de su experiencia como Administrador de Terceros (TPA), Redbridge acompaña al asegurado durante el proceso asistencial, facilita autorizaciones, coordina tratamientos y ofrece apoyo especializado cuando el paciente lo necesita. Ese componente cobra especial importancia ante diagnósticos complejos, cuando pacientes y familiares deben manejar simultáneamente decisiones médicas, autorizaciones y procesos administrativos. La compañía plantea que la combinación de una red médica internacional con una administración cercana y personalizada permite facilitar el acceso y reducir las barreras que pueden surgir durante el tratamiento. Con esta estrategia, Redbridge posiciona el acceso como uno de los pilares de su oferta de salud internacional: no solo contar con una cubierta, sino disponer de alternativas médicas, capacidad de coordinación y respaldo especializado cuando llega el momento de utilizarla. Agosto 2026
Tu salud, protegida en todo el mundo. Con el respaldo que mereces.
Un Seguro Médico Internacional es más que cobertura. Es acceso oportuno a los mejores cuidados médicos a nivel mundial, cuando lo necesites.
www.redbridgepuertorico.com
Red de Proveedores
Suscrito por Ocean International Reinsurance Company, Ltd.
seguros.
CUBIERTAS COMERCIALES
Por Javier Rivera Principal, JR Risk Management Former Insurance Commissioner of Puerto Rico
S
on las 8:00 de la mañana de un lunes. El fundador de una empresa fallece inesperadamente durante el fin de semana. Horas después, empleados, clientes y bancos comienzan a pedir respuestas. Antes del mediodía surge la pregunta más importante: ¿quién es ahora el dueño de la empresa? Muchas empresas dedican años a crecer y aumentar su valor, pero pocas planifican para uno de los eventos que más puede amenazar su continuidad: la muerte o incapacidad permanente de uno de sus dueños. Cuando un accionista fallece, su participación pasa a formar parte de su patrimonio y puede ser transmitida a sus herederos. En muchos casos, esos herederos nunca han participado en el negocio o tienen intereses distintos. Sin un acuerdo previo, los socios pueden verse obligados a compartir decisiones con nuevos accionistas, en-
10
La continuidad de su empresa también debe asegurarse Buy-Sell Agreement: la estrategia que protege el patrimonio, la familia y el futuro del negocio frentar reclamaciones económicas inesperadas o incluso vender parte del negocio. La situación se complica aún más cuando existen herederos menores de edad o personas con discapacidad. A lo largo de mi carrera atendí un caso con estas características. La ausencia de planificación convirtió un momento doloroso en un proceso mucho más complejo para la familia y la empresa. Decisiones que podían haberse tomado con rapidez quedaron sujetas a procesos legales y autorizaciones judiciales. Esa experiencia reafirmó una convicción: la planificación protege el patrimonio,
pero también a las personas, las familias y el legado construido durante años. El Buy-Sell Agreement, o Acuerdo de Compraventa de Acciones, es una herramienta fundamental de continuidad empresarial. Preparado por abogados en coordinación con asesores financieros y de seguros, establece qué ocurrirá con la participación de un socio en caso de fallecimiento o incapacidad permanente, quién adquirirá sus acciones, cómo se determinará su valor y cómo se completará la transacción. Sin embargo, todo acuerdo necesita liquidez. Ahí el seguro de vida se convierte en una
herramienta clave. Una póliza correctamente estructurada puede proporcionar el capital para que los socios sobrevivientes o la propia empresa adquieran las acciones del socio fallecido. La familia recibe el valor económico de esa participación mientras la empresa mantiene su estabilidad y continuidad operacional. El mismo principio aplica ante una incapacidad permanente. Mediante un Disability Buyout Insurance, la empresa puede contar con recursos para adquirir la participación del socio incapacitado. Actualmente existen soluciones que pueden proveer beneficios de hasta $2 millones para este propósito. La planificación de sucesión no debe verse como un gasto, sino como una inversión para proteger el patrimonio empresarial. Un acuerdo bien estructurado y respaldado por liquidez puede marcar la diferencia entre una transición ordenada y la pérdida de un legado. El mejor momento para preparar ese plan es cuando todos los socios están presentes, existe confianza y las decisiones pueden tomarse con serenidad, no en medio de una crisis. Si uno de los dueños falleciera hoy, ¿quién tendría sus acciones mañana? ¿Existe liquidez para adquirir esa participación sin comprometer el negocio? ¿Cuenta la empresa con un Buy-Sell Agreement legalmente estructurado? Si alguna respuesta no está clara, probablemente ha llegado el momento de iniciar esa conversación. Agosto 2026
seguros.
PORTADA
La nueva visión de Triple-S Michael Muchnicki, CEO de Triple-S, impulsa una transformación centrada en ampliar el acceso a los servicios de salud, reducir fricciones entre médicos y pacientes y modernizar la manera en que la organización participa en el sistema de salud de Puerto Rico Por José E. Maldonado Marrero Seguros y Finanzas
M
ichael Muchnicki llegó a Triple-S con una convicción que hoy sirve de eje para buena parte de su visión sobre el sistema de salud de Puerto Rico: ampliar el acceso al cuidado no puede limitarse a ofrecer una cubierta médica, sino que exige revisar procesos, eliminar obstáculos y crear condiciones que permitan que el paciente llegue a un profesional de la salud cuando realmente lo necesita. El CEO de Triple-S expuso esa visión durante una entrega de becas de la Fundación Triple-S a médicos residentes, un escenario relacionado precisamente con uno de los asuntos que considera esenciales para el futuro del sistema: contar con suficientes profesionales para atender las necesidades de la población. Para Muchnicki, la discusión sobre acceso atraviesa prácticamente todos los grandes retos del sistema. La prevención pierde efectividad cuando una persona no consigue una cita a tiempo, las condicio-
12
nes crónicas pueden agravarse cuando la atención se retrasa y las salas de emergencia terminan absorbiendo casos que podrían atenderse en otros escenarios. “Si las personas no tienen acceso al cuidado, las condiciones permanecen, progresan y empeoran”. La frase resume una filosofía marcada también por su trayectoria profesional y familiar. Antes de llegar a Puerto Rico desarrolló su carrera en UnitedHealthcare, pero creció dentro de una familia de médicos, una combinación que le permitió observar la industria desde perspectivas que con frecuencia entran en tensión. Recuerda que durante las cenas de Navidad sus familiares bromeaban con que, por trabajar para una aseguradora, trabajaba “para el diablo”. Más allá de la anécdota, esa relación familiar con la medicina ayuda a entender por qué insiste en establecer límites claros al papel del plan médico. “Soy un gran defensor de los médicos. Los médicos son quienes dan las órdenes y atienden a los pacientes. Las aseguradoras y los planes médicos no hacen eso”. Agosto 2026
PORTADA
Agosto 2026
seguros.
13
seguros.
PORTADA
Desde esa premisa, Muchnicki plantea una transformación que no se concentra únicamente en productos, beneficios o procesos internos, sino en redefinir la forma en que Triple-S se relaciona con médicos, pacientes y otros componentes del sistema. Su propuesta combina acceso, datos, prevención, reducción de autorizaciones previas y nuevos modelos de atención. Su vínculo con Puerto Rico comenzó mucho antes de su llegada a Triple-S. Muchnicki contó que desde los 10 años visitaba la Isla, en parte por la amistad de su padre con Demetrio Lausell, de Industrias Lausell. Cuando recibió la llamada para venir a trabajar aquí, Puerto Rico no era un lugar desconocido. Hoy vive en la Isla a tiempo completo y se ha comprometido a permanecer por un mínimo de cinco años. “Vine a Puerto Rico para hacer una diferencia”. Esa intención se refleja principalmente en la prioridad que concede al acceso. Cuando comenzó a examinar los datos de salud en la Isla, explicó, le llamaron particularmente la atención la diabetes y el cáncer, reforzando su percepción de que la prevención solo puede ser efectiva si las personas logran entrar al sistema de cuidado en el momento adecuado. Muchnicki relató además que Triple-S había perdido recientemente a dos empleados por cáncer en un mismo día y que habían sido 15 desde su llegada, una experiencia que acentuó su interés por adelantar estrategias de prevención y detección temprana. Parte de la estrategia busca abrir más alternativas de atención. Muchnicki mencionó los cambios alrededor de Salus Medical Group, donde anticipa una estructura con médicos empleados dedicados a atender pacientes y ampliar la disponibilidad de citas, y destacó Mi Consulta MD como una herramienta para acercar servicios a los miembros de Triple-S y reducir la necesidad de recurrir automáticamente a una sala de emergencia. Para ilustrarlo, contó el caso de una madre cuyo hijo de 13 años presentaba 14
una infección de garganta. Según su relato, le habían indicado que tendría que esperar dos semanas para conseguir una cita con el pediatra, por lo que acudió a Mi Consulta MD, donde el menor recibió atención y obtuvo una receta en aproximadamente 30 minutos. La misma lógica está detrás de una de sus posiciones más claras y posiblemente más sensibles dentro de la industria: las autorizaciones previas. “No me gustan las autorizaciones previas”. Muchnicki reconoce que el sistema necesita controles y balances y que una aseguradora tiene responsabilidades relacionadas con la utilización de recursos, pero cuestiona que esos mecanismos deban traducirse en una intervención constante entre el médico y el paciente. “No creo que ese sea nuestro papel”. Su planteamiento no es eliminar toda supervisión, sino encontrar mecanismos menos intrusivos para ejercerla. Sostiene que existen modelos en Estados Unidos donde esa relación se maneja con mayor apoyo en datos, información clínica y estructuras de calidad, en lugar de descansar excesivamente en procesos administrativos. Triple-S, según informó, redujo en 25% sus autorizaciones previas durante el último año y Muchnicki quiere continuar avanzando en esa dirección. Para lograrlo, insiste en que los datos serán fundamentales. “Los médicos son científicos. Reaccionan a los datos”.
Su propuesta es que una mayor capacidad para compartir información permita establecer una relación distinta entre el plan y los proveedores, particularmente en asuntos de calidad, utilización de recursos y seguimiento de resultados. Esa manera de pensar forma parte de lo que define como la modernización de Triple-S, un concepto que no limita a la tecnología. Modernizar, bajo su enfoque, significa revisar la forma en que se prestan determinados servicios y explorar modelos que puedan ofrecer mejores resultados en costo y calidad. Como ejemplo mencionó los centros de cirugía ambulatoria y la limitada presencia que, a su juicio, tienen en Puerto Rico. Su interés está en entender cómo esos modelos podrían incorporarse de manera más amplia y qué impacto tendrían sobre la atención. “Estoy pensando cómo podemos hacer las cosas diferentes a como se hacen hoy”.
CAMBIOS MÁS ALLÁ DE TRIPLE-S La transformación que Muchnicki plantea también mira hacia el marco regulatorio bajo el cual opera el sistema de salud. Durante una reunión reciente con el presidente del Senado, relató, presentó tres ejemplos de leyes que considera particulares de Puerto Rico y que, desde su perspectiva, aumentan costos y reducen acceso. Muchnicki no identificó durante su presentación cuáles eran esas disposiciones, pero dejó clara su intención de participar Agosto 2026
LA BATALLA POR ATRAER MÉDICOS en la discusión sobre cambios regulatorios. “Quiero cambiar leyes. Quiero aumentar el acceso”. También destacó la importancia que tiene para Triple-S su relación con el Gobierno federal. Según indicó, 80% de los ingresos de la organización proviene del Gobierno federal y esos recursos vienen acompañados de requisitos, incluidos parámetros relacionados con la calidad. Muchnicki considera que esa realidad hace todavía más importante el intercambio de información con los médicos. Una mayor alineación con los proveedores, sostiene, puede ayudar a cumplir con las medidas requeridas y procurar los recursos disponibles, mientras los datos permiten dirigir mejor los esfuerzos relacionados con el cuidado.
PUERTO RICO COMO ESCENARIO DE INNOVACIÓN Muchnicki también quiere atraer atención hacia iniciativas desarrolladas en Puerto Rico y vincularlas con conversaciones más amplias sobre el futuro de la prestación de servicios. Como parte de su trayectoria profesional, fue miembro de la junta de Sharecare, compañía fundada por el doctor Mehmet Oz. Según adelantó, Oz visitará Puerto Rico para conocer las estaciones de Mi Consulta MD. El ejecutivo señaló además que algunas iniciativas locales están alineadas con determinadas direcciones de los Centers for Medicare & Medicaid Services y considera que podrían tener potencial como proyectos piloto. “Quiero llamar la atención hacia la Isla porque estamos haciendo muchas cosas buenas aquí”.
CINCO AÑOS PARA HACER UNA DIFERENCIA Muchnicki se comprometió a permanecer en Puerto Rico durante un mínimo de cinco años y aseguró que durante el último año y medio Triple-S ha avanzado en distintas estrategias dirigidas a moAgosto 2026
Muchnicki identifica la disponibilidad de profesionales como una de las principales barreras para ampliar el acceso en Puerto Rico La disponibilidad de profesionales de la salud es uno de los problemas que Michael Muchnicki vincula directamente con el acceso, un tema que adquirió especial pertinencia ante los médicos residentes que participaron de la entrega de becas de la Fundación Triple-S. El CEO de Triple-S identifica la escasez de profesionales como una de las barreras más importantes para ampliar el acceso en Puerto Rico y reconoce que la Isla compite en desventaja frente a las compensaciones que muchos médicos pueden obtener en Estados Unidos. Su propuesta es explorar alternativas que hagan más atractivo establecerse o regresar a Puerto Rico, incluyendo mecanismos para ayudar a profesionales con sus préstamos estudiantiles mediante donaciones y aportaciones de terceros. El objetivo, explicó, es reclutar tanto médicos primarios como es-
dernizar la organización. Ese horizonte permitirá contrastar su propuesta con resultados. Algunos ya pueden medirse, como la reducción de 25% en las autorizaciones previas que reportó; otros necesitarán más tiempo, particularmente ampliar el acceso, transformar modelos de atención y promover cambios en determinadas estructuras del sistema. También se ha impuesto una meta vinculada a uno de los problemas de salud que más le llamó la atención desde su llegada. “Mi meta es cambiar esa trayectoria en las tasas de diabetes. Sé que puedo hacerlo”. La aspiración trasciende lo que una aseguradora puede conseguir por sí sola, pero ayuda a explicar la dimensión que Muchnicki pretende darle a su encomienda. Su propuesta no parte simplemente de administrar lo que ya existe, sino de revisar cómo Triple-S puede utilizar su posición para reducir obstáculos y facilitar el cuidado. “Vamos a liderar. Vamos a empoderar a los médicos, empoderar a los pacientes y hacerlo más fácil para las personas”.
PORTADA
seguros.
pecialistas y complementar los incentivos disponibles frente a las oportunidades económicas que encuentran fuera de la Isla. También quiere trabajar con el Gobierno alrededor de las condiciones que enfrentan esos profesionales, particularmente ante una realidad que describió con preocupación: la edad de buena parte de la población médica y la necesidad de incorporar nuevas generaciones al sistema. “Voy a atacar este problema directamente”. Muchnicki asegura que ya participa personalmente en ese esfuerzo. Durante su intervención contó que había conversado ese mismo fin de semana con una uróloga interesada en venir a Puerto Rico y expresó su intención de lograr que se establezca en la Isla. Para Muchnicki, atraer médicos no es una iniciativa separada de su agenda de acceso, sino una condición indispensable para que esa estrategia pueda funcionar.
La entrega de becas de la Fundación Triple-S sirvió así de escenario para que Muchnicki delineara el tipo de organización que quiere construir: una Triple-S que utilice mejor los datos, reduzca fricciones administrativas, fortalezca el acceso y participe activamente en las transformaciones que entiende necesarias para el sistema de salud de Puerto Rico. El resultado de esa transformación tendrá que medirse, finalmente, en la capacidad de los médicos para prestar servicios y de los pacientes para recibirlos cuando los necesitan. En ese esfuerzo visualiza un papel importante para la Fundación Triple-S, cuya labor quiere potenciar como parte de una estrategia más amplia para apoyar iniciativas relacionadas con el acceso y la atracción de profesionales. La entrega de becas a médicos residentes representa, en ese sentido, un vínculo entre la Fundación y la formación de una nueva generación de médicos. Muchnicki planteó además que Triple-S debe buscar crecimiento, pero también fortalecer su impacto en la comunidad. 15
seguros.
PORTADA
La ex cirujana general de Estados Unidos exhortó a los médicos becados a preservar el humanismo, cuidar su propia vida y regresar a servir a Puerto Rico.
L
a Dra. Antonia Coello Novello, primera mujer y primera persona hispana en ocupar el cargo de cirujana general de Estados Unidos, exhortó a una nueva generación de profesionales de la salud a no permitir que la tecnología, las presiones administrativas y el agotamiento profesional desplacen el principio que, a su juicio, debe permanecer inalterable en la medicina: el paciente es primero. Su mensaje estuvo dirigido a médicos residentes y estudiantes de profesiones de la salud reconocidos durante la entrega de 37 becas suplementarias de la Fundación Triple-S y la Fundación para el Futuro de la Salud. Ambas organizaciones destinaron conjuntamente $536,500 a la formación en áreas de alta demanda en Puerto Rico. Coello Novello recurrió a su propia historia para explicar por qué considera indispensable preservar la dimensión humana de la profesión. Relató que nació con la enfermedad de Hirschsprung, conocida también como megacolon congénito, y que fue operada en Puerto Rico a los 18 años. Según narró, aquella intervención provocó graves complicaciones y posteriormente tuvo que someterse a varias operaciones en la Clínica Mayo. La experiencia ocurrió en una etapa en la que comenzaba a construir su vida adulta y dejó, según reconoció, cicatrices físicas y emocionales. También determinó la clase de médica que quería llegar a ser. “Me prometí al salir de la Clínica Mayo que yo iba a ser un médico como el que me operó, que yo trataría a los pacientes con respeto y con la verdad, que me sentaría a escuchar, pero sobre todo jamás los abandonaría a su suerte”, recordó. Graduada de la Escuela de Medicina de la Universidad de Puerto Rico, Coello No-
16
Dra. Coello Novello:
«El paciente siempre es primero»
Agosto 2026
MARÍTIMO
No permitan que todo lo negativo que ustedes oyen o ven los disuada de una vida dedicada al cuidado de sus conciudadanos” Dra. Antonia Coello Novello
Excirujana general de Estados Unidos
vello desarrolló posteriormente una carrera en pediatría y salud pública que la llevó en 1990 a convertirse en la decimocuarta cirujana general de Estados Unidos. Desde esa trayectoria, planteó ante los becados que la medicina ha avanzado extraordinariamente en ciencia, pero corre el riesgo de retroceder en el arte de atender al ser humano. “Hoy medimos todo, pero escuchamos muy poco”, sostuvo. La médica señaló que los récords electrónicos, las tareas administrativas y el uso creciente de la tecnología pueden apartar la atención del profesional del rostro de quien tiene enfrente. Advirtió que, si la ciencia termina minimizando el arte de la medicina, los médicos corren el riesgo de funcionar cada vez más como técnicos y menos como sanadores.
EL DESAFÍO DE LA INTELIGENCIA ARTIFICIAL “La inteligencia artificial puede diagnosticar, pero jamás puede consolar”, afirmó Coello Novello. “Tengo miedo de que en la presencia de tanto conocimiento y alta tecnología se pierda el alma de la meAgosto 2026
dicina, porque la medicina sin alma puede curar cuerpos, pero en realidad no salva vidas”. Su preocupación no se limitó a la tecnología. Habló del cansancio físico y emocional de los profesionales de la salud, las largas jornadas, la presión administrativa, la reducción de personal en clínicas y hospitales, la violencia verbal y física contra trabajadores de la salud y la salida de médicos de Puerto Rico. También advirtió sobre una práctica cada vez más fragmentada, en la que la continuidad del cuidado y el vínculo entre médico y paciente se debilitan. Frente a ese escenario, defendió una formación médica que incorpore el humanismo desde sus primeras etapas. Planteó la necesidad de enseñar a escuchar activamente, desarrollar inteligencia emocional y ofrecer a los estudiantes oportunidades para conocer la vida de sus pacientes más allá de sus síntomas. “El paciente no es un caso, sino un humano con un relato que merece ser oído”, expresó. También destacó el papel de los mentores. A su juicio, los estudiantes aprenden tanto de la conducta que observan en sus
seguros.
profesores como de las enseñanzas formales que reciben. “La empatía se contagia más por el ejemplo de grandes mentores que por leer un libro de teoría”, sostuvo. Coello Novello reservó parte de su mensaje para advertir a los jóvenes sobre el costo personal que puede imponer la profesión. Los instó a reconocer sus errores, pedir ayuda cuando sea necesario, cuidar sus relaciones y reservar tiempo para sus familias. “La medicina es parte de tu propósito de vida, pero no es todo lo que tú eres”, les recordó. Pero hubo un principio sobre el que no dejó espacio para dudas. “El paciente es y será siempre lo primero. Su bienestar, su dignidad y su autonomía deben ser siempre el centro de toda nuestra atención”, afirmó. Al concluir, la ex cirujana general llevó su mensaje directamente al futuro de la medicina en Puerto Rico. Exhortó a los nuevos profesionales a regresar después de completar su formación e incorporarse a las comunidades que depositaron su esperanza en ellos, recordándoles la responsabilidad de atender a una población que permaneció en la Isla durante el huracán María, los terremotos y la pandemia. “No permitan que todo lo negativo que ustedes oyen o ven los disuada de una vida dedicada al cuidado de sus conciudadanos”, expresó. Y cerró con una defensa de la profesión que escogieron: “La medicina y su arte no son perfectos, pero por Dios que sí vale la pena practicarla y vivirla”. 17
seguros.
LEGISLATURA
Ley añade obligaciones a las aseguradoras de salud La legislación establece nuevas responsabilidades para aseguradoras, intermediarios y proveedores en la coordinación de beneficios cuando un paciente cuenta con más de un plan médico Por Antonio Gómez Seguros & Finanzas
U
na nueva ley que entró en vigor en días recientes impone nuevas obligaciones y responsabilidades a las aseguradoras del sector de la salud en la coordinación de los servicios y pagos entre planes médicos cuando un paciente cuenta con más de una cubierta de salud. La Ley 161-2026 enmienda el Código de Seguros de Salud de Puerto Rico y la Carta de Derechos y Responsabilidades del Paciente. La nueva legislación establece que la responsabilidad de coordinar esos beneficios será compartida entre las aseguradoras, sus intermediarios y los proveedores participantes, evitando que el paciente tenga que adelantar dinero o gestionar por su cuenta reembolsos que corresponden a las compañías aseguradoras.
18
Fija, además, un término máximo de 30 días para completar el proceso de coordinación de beneficios, crea nuevos mecanismos para que los pacientes presenten querellas cuando se incumpla con este deber, ordena la adopción de un reglamento por parte de la Oficina del Comisionado de Seguros y dispone campañas educativas para orientar tanto a pacientes como a proveedores sobre este procedimiento. Establece en su Exposición de Motivos que “la coordinación de beneficios es de suma importancia para el paciente que cuenta con dos o más seguros de salud o planes de salud en cuanto a servicios de salud se refiere. La coordinación de beneficios permite que el plan primario pague la reclamación de servicios médicos y, si la persona tiene un plan secundario, este paga los copagos, deducibles y coaseguros que el plan primario no cubre y son responsabilidad del asegurado o suscriptor del plan primario”. Agrega que “la coordinación de beneficios permite que el asegurado que cuenta con más de un plan médico, en la mayoría de los casos, no tenga que hacer desembolsos para pagar deducibles, copagos y coaseguros, lo cual
le representa un ahorro al paciente”. En sus disposiciones, esta nueva ley establece que “las organizaciones de seguros de salud o aseguradores incluirán en sus contratos con los proveedores participantes los parámetros para tramitar la coordinación de beneficios de servicios de salud de los pacientes, los cuales se regirán por la reglamentación que a estos efectos establezca el Comisionado, tomando como base la Ley Modelo vigente de la Asociación Nacional de Comisionados de Seguros (NAIC, por sus siglas en inglés) y las leyes federales sobre coordinación de beneficios”. Añade que “se establece que, en aquellos casos en que la persona cubierta o asegurado esté cubierto bajo dos (2) o más planes médicos, la responsabilidad de la coordinación de beneficios es una mancomunadamente compartida de las organizaciones de seguros de salud o aseguradores, de sus intermediarios y de los proveedores participantes. Disponiéndose que contarán con un término máximo de treinta (30) días para completar los
procesos de coordinación de beneficios, a partir del momento que recibieron la totalidad de información y documentación necesaria”. El proceso de querella aplica cuando “un paciente, tutor, asegurado, usuario o consumidor de servicios y facilidades de salud considere que se le han violado sus derechos o los de su tutelado, bajo la presente Ley”. La legislación ordena específicamente a la Oficina del Comisionado de Seguros de Puerto Rico redactar un reglamento de acuerdo con lo requerido en esta ley. Ello incluye utilizar como guía, en lo pertinente, la Ley Modelo vigente de la Asociación Nacional de Comisionados de Seguros (NAIC, en inglés), relacionada con la coordinación de beneficios, y disponer que se prohíba a los proveedores participantes negarse a hacer coordinación de beneficios; condicionar la prestación del servicio a que el paciente gestione el reembolso con el asegurador u organización de servicios de salud; o exigir al paciente que gestione el reembolso de su dinero. Agosto 2026
Un encuentro que marcó el inicio de una nueva tradición. El Primer Singular Showcase 2026 reunió a la industria en un mismo espacio para hablar de lo que viene: alianzas más sólidas, transformación digital y crecimiento real para el productor de seguros en Puerto Rico. Gracias por ser parte del comienzo. Nos vemos en el próximo.
seguros.
EMPRESAS
AM Best mejora la clasificación de One Alliance Insurance Corporation
La aseguradora destacó que su capitalización ajustada al riesgo fue evaluada en el nivel más fuerte según el indicador BCAR
O
ne Alliance Insurance Corporation informó que AM Best Rating Services elevó su Clasificación de Fortaleza Financiera y su Clasificación Crediticia de Emisor a largo plazo, ambas con perspectiva estable. La evaluación señala que la aseguradora mantiene una capitalización ajustada al riesgo en el nivel más fuerte, según el indicador Best’s Capital Adequacy Ratio (BCAR). De acuerdo con la información di-
20
vulgada por la compañía, AM Best atribuyó la evaluación a una mejora sostenida en los resultados de suscripción, la estabilización del crecimiento y el respaldo de capital de su principal accionista. La clasificadora también reconoció la calidad de la cartera de inversiones de One Alliance, compuesta principalmente por instrumentos de renta fija, así como un desempeño operativo favorable frente al promedio del sector de seguros de propiedad comercial. “Esta clasificación es un reconocimiento al trabajo disciplinado de nuestro equipo y a la base financiera con la que hemos construido a One Alliance. Contar con una capitalización ajustada al riesgo evaluada en el nivel más fuerte según AM Best, junto a una perspectiva estable, reafirma nuestra capacidad de
responderles a nuestros productores, agencias y asegurados en los momentos que más importan”, expresó Juan A. Terrassa, principal oficial ejecutivo de One Alliance Insurance Corporation. Terrassa aseguró que la compañía continuará enfocada en fortalecer su base de capital y mantener sus servicios. “Seguimos enfocados en fortalecer nuestra base de capital y en ofrecer un servicio ágil y cercano en cada paso del proceso. Esta evaluación nos compromete aún más con la protección de las familias y los negocios de Puerto Rico”, añadió.
CLASIFICACIÓN CON PERSPECTIVA ESTABLE La clasificación se encuentra dentro de la categoría “Good” de la escala de AM Best. Según el comunicado, la perspectiva estable refleja la expectativa de que el desempeño de la aseguradora se mantenga consistente a mediano plazo. One Alliance Insurance Corporation fue fundada en Puerto Rico en 2014 y opera mediante productores independientes. La empresa forma parte de One Alliance Insurance Group, con presencia en Puerto Rico, República Dominicana y Estados Unidos. Agosto 2026
SOCIALES
seguros.
Un evento para conectar la comunidad y celebrar a los agentes con licencia en vida.
APRENDE
CONECTA
Sesiones educativas con líderes en la industria
Fortalece tu red con otros agentes, carriers y proveedores
RECURSOS
EXPERIENCIA
Soluciones para crecer tu negocio
Networking y cocteles frente al mar
WED 21 OCT
DÍA DEL SEGURO 1:00pm - 6:00pm Vivo Beach Club, Isla Verde
Separa la fecha
www.pinnaclepartnerspr.com Agosto 2026
21
seguros.
motor
Volvo XC90 T8 PHEV 2026: envejeciendo con gracia Después de una década en el mercado, la SUV insignia de Volvo mantiene su vigencia con una combinación de diseño, lujo y tecnología híbrida enchufable.
L
Por Miguel Guindín Overdrive News
os automóviles suelen envejecer con rapidez. Incluso dentro del ciclo habitual de cinco o seis años, muchos modelos comienzan a sentirse anticuados antes de que llegue su reemplazo. Sin embargo, la Volvo XC90 2026 es una rara excepción. Presentada originalmente para el año modelo 2016, la SUV insignia de Volvo ya lleva una década en el mercado y sigue siendo competitiva entre las SUV de lujo de tres filas. Según datos de GUIA, Volvo vendió 274 vehículos en Puerto Rico durante la primera mitad de 2026, un crecimiento de 37% frente al mismo periodo del año anterior. La XC90 representó cerca de 23% de esas ventas, con 63 unidades entregadas. Prácticamente uno de cada cuatro Volvo nuevos vendidos en la isla fue una XC90. Después de una semana al volante de la XC90 T8 Ultra Dark, mi conclusión es
22
sencilla: cuando un vehículo está bien pensado desde el principio, el tiempo deja de ser un enemigo. Las líneas elegantes, las proporciones equilibradas y las luces diurnas “Thor’s Hammer” mantienen a la XC90 moderna sin recurrir a tendencias pasajeras. La actualización de 2026 incorpora una parrilla revisada, nuevos diseños de rines y pequeños ajustes estéticos. Esta unidad, con el paquete Ultra Dark, sustituye la mayoría de los detalles cromados por acabados en negro brillante. En el interior, la principal novedad es una pantalla táctil vertical de 11.2 pulgadas con Android Automotive, Google Maps y Google Assistant. La XC90 conserva una distribución más tradicional que la EX90. La calidad de materiales sigue siendo uno de sus puntos fuertes. Los asientos de cuero Nappa, la madera de poro abierto y los detalles metálicos transmiten una sensación de lujo. El selector de cristal Orrefors añade un toque distintivo. La XC90 T8 PHEV combina un motor turbo de 2.0 litros y cuatro cilindros con un motor eléctrico de 145 caballos en el eje trasero. En conjunto producen 455 caballos de fuerza y 523 lb-pie de torque, suficientes para acelerar de 0 a 60 mph en aproximadamente cinco segundos. La EPA estima 27 mpg combinados y 33 millas de autonomía eléctrica. Durante mi prueba logré recorrer cerca de 32 millas utilizando únicamente electricidad. Una carga completa con un cargador de Nivel 2 requiere alrededor de cinco horas. En carretera, destaca por su refinamiento. La cabina es silenciosa, los asientos ofrecen excelente soporte y el sistema Bowers & Wilkins complementa su orientación al confort. La suspensión de aire es quizás su punto menos logrado, pues los aros de 21 pulgadas y los neumáticos de perfil bajo dejan sentir algunas irregularidades. Esta unidad cuesta $100,995. Aun así, después de una década, la XC90 demuestra que un buen diseño y una ingeniería bien ejecutada pueden resistir la prueba del tiempo. Agosto 2026
Una banca diseñada para usted por Banesco USA Más que el estándar, somos el aliado que impulsa su visión de futuro.
Una banca diseñada para usted por Banesco USA
Un equipo especializado, comprometido con su éxito y solidez financiera.
Escanee el código QR para obtener más información
Más que el estándar, somos el aliado que impulsa su visión de futuro. Un equipo especializado, comprometido con su éxito y solidez financiera.
Escanee el código QR para obtener más información
banescousa.com/select/puerto-rico/
banescousa.com/select/puerto-rico/ © 2026 Banesco USA. Miembro FDIC
Banesco USA. Miembro FDIC
255 Ponce de León Ave. Hato Rey, Puerto Rico 00917 • Con cita previa: 787-765-1420
255 Ponce de León Ave. Hato Rey, Puerto Rico 00917 • Con cita previa: 787-765-1420