Fernando Arauco, Javier Berríos, Germán Molina Díaz, Ronald Nostas
Diego Suxo ■ CONSER Media. Los artículos presentados en esta publicación, corresponden a la perspectiva personal de los autores y no necesariamente representan la postura oficial de la revista Y/O. ■
CONTENIDO
El año de la resiliencia
Estimados
lectores, les damos la bienvenida a nuestro último número del 2025 y que está dedicado a reflexionar sobre la labor cumplida por las empresas de seguros y otras de servicios que funcionan en Bolivia. Reflexionamos con estas entidades sobre cuáles fueron las formas creativas y siempre positivas que pusieron en marcha para mantener sus modelos de negocios y, además, avanzar en una gestión de enormes desafíos e inestabilidades.
Las instituciones consultadas compartieron algunas decisiones que asumieron el año pasado. Por ejemplo, el uso de las nuevas tecnologías y la inteligencia artificial para mejorar las relaciones con sus clientes o en sus procesos internos; siempre con el fin de responder a las demandas externas con presteza y calidad.
Otras optaron por aplicar modelos de trabajo más creativos, horizontales y proactivos antes circunstancias complejas y exigentes. Como resultado, y en el lado positivo, las decisiones dejaron resultados alentadores para las propuestas de servicios y atención a los clientes en 2026.
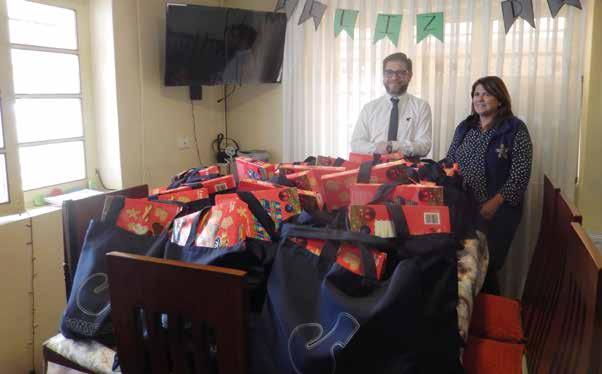
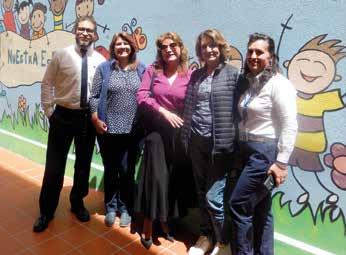
Como no podía faltar, las fiestas de fin de año fueron la mejor excusa para que la solidaridad circulara por las venas de las personas. CONSEGSA también compartió este espíritu y, a mediados de diciembre, entregó una donación de regalos para las familias albergadas por la Fundación Nueva Esperanza, una institución de valientes mujeres que, desde hace 14 años, promueve la titánica tarea de ser luz, apoyo y refugio de madres y padres de niños que llegan a La Paz para recibir tratamientos en su lucha contra el cáncer infantil.
Por todo ello, desde la Revista Y/O honramos y felicitamos a todos quienes, desde el espacio en el que se encuentran, trabajan por el bien del país y sus habitantes. Tienen un compromiso sólido por el bienestar y, en las puertas de un nuevo año, alistan sus mejores planes para seguir fortaleciendo la economía y el desarrollo bolivianos.¡Feliz y exitoso 2026!
Javier Berríos Gerente Corporativo de CONSER
ÍNDICE
Especial Seguros: Un mundo de posibilidades (para quienes se animen) 4
Ventas en el mercado asegurador crecieron 7,9% anual al tercer trimestre de 2025 9
La nueva adquisición de Mark Zuckerberg: una startup que cambiará la forma de usar la tecnología 10
Revista Y/O: un año de proyección, desarrollo y fortalecimiento 12
Incendios que dejaron “sin nada” a familias enteras 14
El fin social del seguro: equilibrio entre tarifas y beneficios en un proceso de inflación 18
De la “lista gris” a la credibilidad: el reto PLD del nuevo gobierno en Bolivia 20
FIAS 2025: pensamiento estratégico, liderazgo regional y construcción colectiva del futuro del seguro en Iberoamérica 25
2025: el año del desafío para las aseguradoras y las empresas 28
Hechos relevantes, desempeño y señales del contexto regional; seguros en Bolivia en 2025 38
Utaja: el hogar lejos de casa para familias de niños con cáncer 42
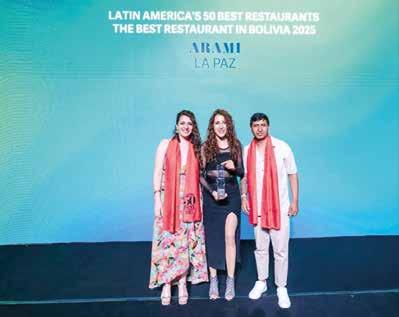
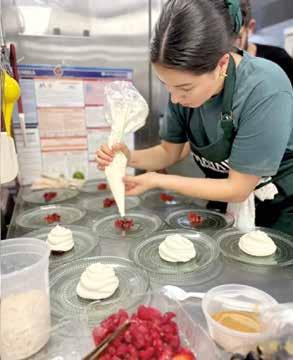
Arami entra en la lista de los más reconocidos de la región 46
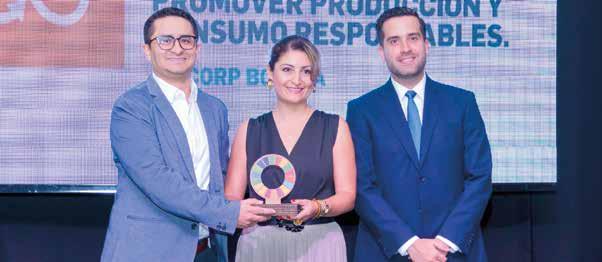
Premian reciclaje de aceite impulsado por Alicorp 47
¡Felicidades para nuestros amigos y clientes! 48
Liberar la educación para liberar el desarrollo 49 Balance económico 2025 51
Especial
Seguros: Un mundo de posibilidades (para quienes se animen)
El sector asegurador atraviesa una transformación profunda. Las compañías enfrentan un escenario en el que la digitalización acelerada, la aparición de nuevos riesgos y las expectativas cambiantes de las personas las obligan a reinventarse. Como suele suceder, estos retos abren un abanico de posibilidades a quienes se atrevan a innovar. A todo esto, en Argentina se suma una variable extra: la baja penetración aseguradora y la escasa cultura de prevención.
El mercado asegurador argentino atraviesa un proceso de transformación, impulsado por el contexto económico, la incorporación de nuevas tecnologías y los cambios en los hábitos de consumo de las nuevas generaciones.
Innovar en productos, delivery y modelos de negocio, mientras se educa a un público que históricamente ha visto al seguro como un gasto prescindi-
ble, conforma buena parte de la agenda de un sector que tiene mucho por construir.
Hace ya algunos años que el sector de seguros dejó de ser -o representar- compañías rígidas, “tradicionales”, que se mantenían año a año sin grandes cambios. El mundo veloz, cambiante, volátil y que enfrenta innumerables desafíos, con tendencias que se multiplican, movió sus estructuras como nunca antes. Hoy, el panorama es absolutamente diferente al de hace solo una década.
“El mercado asegurador argentino atraviesa un proceso de transformación, impulsado por el contexto económico, la incorporación de nuevas tecnologías y los cambios en los hábitos de consumo de las nuevas generaciones”, sostiene Ezequiel Fanelli, director de Estrategia de La Caja, quien identifica en esto una gran oportunidad para innovar, ser más ágiles y fortalecer el vínculo con los clientes.
Esta capacidad de adaptación es central y, en el pasado reciente, el sector ha demostrado buena reacción ante eventos críticos, como el temporal en Bahía Blanca, que demandó resarcimientos
millonarios. “El sistema asegurador argentino ha demostrado una notable capacidad de resiliencia en un contexto de alta volatilidad económica y climática”, afirma Diego Guaita, CEO de Grupo San Cristóbal, quien señala el desembolso de más de US$ 15 millones para asistir a familias y empresas afectadas como “una muestra concreta de la fortaleza financiera y la capacidad de respuesta”.
La digitalización que todo lo cambia
Como podríamos suponer, los directivos consultados en el marco de este informe coinciden en que la transformación digital dejó de ser una opción para convertirse en una condición necesaria para la supervivencia. Y, claro está, una llave para nuevos negocios. Pero no se trata solo de automatizar procesos o crear apps. La verdadera disrupción está en replantear el modelo de negocios completo; desde la comercialización hasta la gestión de siniestros, la evaluación de riesgos, el pricing, hasta el diseño de productos y la relación con el cliente. Como nativas digitales, las insurtech operan en gran parte como impulsoras.
“Observamos una fuerte evolución en el comportamiento del consumidor, que exige soluciones ágiles, personalizadas y con valor agregado. En este contexto, las insurtech juegan un rol clave como catalizadoras de innovación, y la inteligencia artificial comienza a ser parte de la operación y el diseño de productos”, analiza Gerónimo Fresco, CEO de Galicia Seguros.
De esta manera, las compañías están incorporando analítica avanzada, inteligencia artificial y dispositivos IoT para comprender mejor los comportamientos de riesgo. Un ejemplo concreto es “Seguro Conectado”, un producto que lanzó La Caja a comienzos de año, de la mano de Toyota Argentina, con tecnología integrada a los nuevos modelos de Hilux, Corolla Cross, Corolla y SW4. Mediante tecnología disponible en los vehículos, esta solución monitorea hábitos de conducción y otorga beneficios en la cuota según el scoring obtenido. Esta capacidad de personalización y respuesta en tiempo real marca una diferencia sustancial respecto al modelo tradicional.
De todas maneras, en Argentina persisten brechas importantes. A la bajísima cultura aseguradora, se suma que el país aún está lejos de las tendencias consolidadas en otros mercados, como la integración masiva de seguros embebidos en plataformas digitales, el uso de datos abiertos para personalización de coberturas y la regulación proactiva de riesgos tecnológicos, como detalla Gerónimo Fresco, CEO de Galicia Seguros. “La interoperabilidad entre actores del
ecosistema asegurador y financiero es otro cambio estructural pendiente que podría acelerar la innovación y mejorar la experiencia del cliente”, reflexiona el ejecutivo.
De la reacción a la prevención
Quizás el cambio más significativo que propone la tecnología sea el paso de un modelo reactivo -centrado en la indemnización o pago resarcitorio- hacia uno predictivo, enfocado en la prevención. En este sentido, las aseguradoras están invirtiendo en herramientas que permiten monitorear comportamientos, anticipar eventos y generar alertas tempranas. En el segmento automotor, la telemetría permite identificar riesgos y ofrecer recomendaciones personalizadas. En salud, las aplicaciones de bienestar fomentan hábitos saludables antes de que se conviertan en siniestros. “La tecnología está redefiniendo el rol tradicional del seguro, permitiendo que el sector evolucione de un modelo reactivo hacia uno proactivo, enfocado en la
La interoperabilidad entre actores del ecosistema asegurador y financiero es otro cambio estructural pendiente que podría acelerar la innovación y mejorar la experiencia del cliente.
prevención y la gestión activa del riesgo”, explica Martín Agostino, director de Negocios y Clientes de Mapfre. Este enfoque preventivo no solo mejora la experiencia del cliente, sino que contribuye a la sostenibilidad del negocio al reducir la siniestralidad. Las compañías que logren integrar la prevención como parte esencial de su propuesta de valor tendrán una ventaja competitiva significativa.
Riesgos emergentes
La digitalización de la economía trae aparejados nuevos riesgos que demandan respuestas innovadoras. El seguro para eventos de hackeo o ciberdelito es el ejemplo más evidente. Pero también, las aseguradoras más proactivas ya están diseñando soluciones para responsabilidad por uso de inteligencia artificial, protección de trabajadores en la economía gig y cobertura de activos digitales. “Estamos explorando activamente estos nuevos riesgos”, confirma Fresco, de Galicia Seguros, quien destaca la importancia de “anticiparse, construir capacidades internas y estar preparados para responder con rapidez cuando el mercado lo demande”.
Herramientas como el Cyber Risk Analyzer, de Aon, que permite tomar decisiones basadas en datos para mitigar el riesgo cibernético, empiezan a estar disponibles en el mercado local. La clave será la velocidad de adopción y la capacidad de educar a los clientes sobre riesgos que aún no perciben como propios.
El clima como
variable
La tecnología está redefiniendo el rol tradicional del seguro, permitiendo que el sector evolucione de un modelo reactivo hacia uno proactivo, enfocado en la prevención y la gestión activa del riesgo.
Los eventos climáticos extremos representan otro frente crítico. “Las inundaciones en Argentina durante 2025 provocaron pérdidas económicas estimadas en US$ 380 millones y 16 víctimas fatales”, según indicaron desde Aon. La inteligencia artificial y los modelos predictivos permiten ahora analizar con mayor precisión la frecuencia e intensidad de fenómenos climáticos, facilitando el recálculo de tarifas y coberturas según la exposición real. En este sentido, los seguros paramétricos -que pagan automáticamente cuando se cumplen ciertos parámetros, como niveles de lluvia o temperatura- tienen un potencial enorme en Argentina, aunque factores regulatorios y estructurales
mantienen estos modelos en una etapa incipiente, tal como indica Martín Agostino, director de Negocios y Clientes de Mapfre.
Por otra parte, la transición energética abre oportunidades tanto en términos de productos como de impacto social. El sector asegurador puede actuar no solo como mitigador de riesgos, sino como acelerador de cambios hacia un modelo de desarrollo más responsable. “A escala local, estamos atravesando un momento de disrupción único. El ingreso de la movilidad eléctrica traerá aparejados cambios en la cadena de suministros, normativas y nuevas exigencias en atención y asistencia. El rol del seguro será central como dinamizador de toda esta cadena de valor”, proyecta Ezequiel Fanelli, director de Estrategia de La Caja.
Las compañías están adaptando coberturas y servicios a los nuevos modelos de movilidad,
Continúa en la página 8
desarrollando soluciones específicas para vehículos eléctricos e híbridos.
Nuevos canales
Los seguros embebidos -coberturas integradas directamente en productos o servicios que las personas adquieren- continúan en expansión global. Esta tendencia ayuda a impulsar la cultura aseguradora y extiende el alcance a personas que habitualmente no accedían al seguro. En este recorrido, las alianzas estratégicas con fintech, retailers y canales no tradicionales están ganando terreno. “El futuro del mercado argentino estará marcado por la digitalización y la convergencia entre tecnología y asesoramiento humano”, sostiene Guaita, de Grupo San Cristóbal, quien enfatiza que “la clave será la omnicanalidad: integrar herramientas digitales que brinden autonomía y eficiencia, sin perder la relación personal que caracteriza al sector”.
Desafíos estructurales
Pero no todo es optimismo tecnológico. La baja interoperabilidad entre actores del sistema, la limitada educación financiera y la resistencia cultural al cambio dentro de las organizaciones siguen siendo obstáculos a tener en cuenta. De acuerdo a Maximiliano Bona, Head de Argentina de Aon, las
condiciones macroeconómicas del país, la inestabilidad y volatilidad del mercado local, y razones de índole histórico-cultural explican en buena medida la baja penetración aseguradora. Entre otros factores, como el regulatorio, superar estas barreras requieren colaboración público-privada, apertura al diálogo con reguladores y una visión compartida sobre el rol del seguro como motor de desarrollo económico, tal como considera Gerónimo Fresco, CEO de Galicia Seguros.
En el nuevo escenario del sector asegurador, las plataformas digitales, la analítica de datos y la inteligencia artificial no son ventajas competitivas sino requisitos básicos para mantenerse en carrera. La eficiencia operativa es solo una parte de la ecuación; lo que está en juego es una reconversión profunda del modelo; desde qué se ofrece, hasta cómo se vende y de qué manera se sostiene la relación con el asegurado.
En este proceso, las compañías deberán lograr equilibrios; incorporar tecnología sin perder el trato personal, predecir riesgos sin abandonar la contención cuando ocurre el siniestro. En la Argentina, un mercado en el que la penetración del seguro sigue siendo notoriamente baja, el reto se multiplica, porque incluye concientizar a las personas de que protegerse no es un gasto sino una inversión.
Fuente: mercado.com.ar
Ventas en el mercado asegurador crecieron 7,9% anual al tercer trimestre de 2025
En su conjunto (seguros de vida más seguros generales), el mercado registró ventas por MMUS$ 12.158 entre enero y septiembre de 2025, lo que representa un aumento real de 7,9% respecto a igual período del año anterior.
A septiembre de 2025, las ventas del mercado de seguros de vida aumentaron en términos reales en 14,2%, en comparación con el mismo periodo de 2024, sumando MMUS$ 8.328. De este total, el 67,4% correspondieron a seguros previsionales, siendo los de mayor participación los Seguros de Renta Vitalicia (48,5% de la prima total) seguido del Seguro de Invalidez y Sobrevivencia (SIS, 13,8%). La participación de los seguros Banca Seguros y Retail fue de 11,7% y de los Seguros Individuales un 10,7%.
En el mercado de seguros generales, las ventas registraron una disminución real de 3,7% respecto al tercer trimestre del año anterior, totalizando MMUS$ 3.829. Los seguros con mayor participación en la prima directa fueron; Terremoto y Tsunami (25,4%), Vehículos Motorizados (23,5% de las ventas), Incendio (14,0%), Garantía y Crédito (4,7%), Cesantía (4,4%), Responsabilidad Civil - sin Vehículos Motorizados - (3,1%), y Seguro de Accidentes Personales (2,1%).
Resultados
El tercer trimestre del año 2025 las utilidades de la industria alcanzaron los MMUS$ 933,6, con un incremento real de 8,4% respecto del mismo periodo de 2024.
El mercado de seguros de vida sumó utilidades por MMUS$ 676,7, lo que representa un incremento real de 4,0% respecto al tercer trimestre de 2024. Este aumento se explica principalmente por un mayor producto de inversiones, no obstante el aumento de los costos de renta y de siniestros.
Por su parte, al cierre del tercer trimestre de este año, las compañías de seguros generales registraron utilidades por MMUS$ 256,9 lo que constituye un incremento real de 22,2% respecto al mismo periodo de 2024. Esto se explica por un mayor margen de contribución, como consecuencia principalmente de un menor costo de siniestros registrados en este periodo.
En lo referente a las carteras de inversiones de las compañías aseguradoras, tanto de vida como generales, éstas estuvieron compuestas principalmente por instrumentos de renta fija nacional, en 53,7% y 74,7%, respectivamente, manteniendo una estructura similar al periodo anterior.
Fuente: diarioestrategia.cl
La nueva adquisición de Mark Zuckerberg: una startup que cambiará la forma de usar la tecnología
Meta compartió su intención de seguir ampliando este servicio “a muchas más empresas” y “desbloquear oportunidades” en todos sus productos.
Meta adquirió la startup Manus para “desbloquear oportunidades” con su agente autónomo de inteligencia artificial (IA), que seguirá operando como hasta ahora y se integrará en los productos del gigante tecnológico para llegar a más empresas.
El equipo de Manus se incorporará a Meta, donde seguirá desarrollando su agente de IA de propósito general, que trabaja de manera autónoma en la realización de tareas complejas, como investigación de mercado, programación y análisis de datos.
Este agente apareció a principios de año y, desde entonces, ha gestionado más de 147 billones de tokens y creado más de 80 millones de computadoras virtuales. La adquisición de Meta les permitirá “construir sobre una base más sólida y sostenible sin cambiar cómo funciona Manus o cómo se toman las decisiones”, señaló el director ejecutivo de Manus, Xiao Hong, en un comunicado.
Meta, por su parte, compartió en otro comunicado su intención de seguir ampliando este ser-
vicio “a muchas más empresas” y “desbloquear oportunidades para las empresas” en todos sus productos, tanto comerciales como de consumo, incluido Meta AI.
De acuerdo con información del Wall Street Journal, la estrategia de Meta no apunta a desarmar Manus, sino a sacar provecho de su desarrollo tecnológico. La firma continuará funcionando de manera autónoma, aunque sus avanzados agentes de inteligencia artificial se incorporarán de forma gradual a las plataformas del grupo liderado por Mark Zuckerberg, como Facebook, Instagram y WhatsApp.
La adquisición busca llevar estas capacidades directamente al día a día de los usuarios. La idea es que, por ejemplo, un asistente dentro de WhatsApp pueda encargarse de planificar un viaje, organizar tareas personales o clasificar mensajes laborales, automatizando gestiones que hoy requieren tiempo y atención. Ese potencial es, precisamente, el principal atractivo de la operación para Meta.
No obstante, la compra también despierta inquietudes de carácter político. Aunque Manus opera actualmente desde Singapur, sus creadores son de origen chino y la compañía matriz surgió en Pekín en 2022, un detalle sensible en medio de la creciente rivalidad tecnológica entre Estados Unidos y China.
Para evitar conflictos con las autoridades estadounidenses, Meta aseguró que la empresa romperá cualquier vínculo con China: no mantendrá inversiones, actividades ni relaciones en ese país, y toda la tecnología quedará bajo control de una compañía estadounidense. La apuesta es clara: impulsar la IA sin asumir riesgos geopolíticos.
Fuente: semana.com
Revista Y/O: un año de proyección, desarrollo y fortalecimiento
2Javier Ricardo Berríos Soliz Gerente Corporativo de CONSER - Consultores de Servicios Ltda. LinkedIn
025 fue un año de continuidad, ajustes y fortalecimiento para la Revista Y/O. Todo el trabajo realizado se apoyó sobre una base que ya estaba bien definida, con una identidad clara y una temática consolidada en finanzas, seguros y tecnología.
El foco de nuestras publicaciones estuvo centrado en el fortalecimiento de esa trayectoria, cuidarla y potenciarla; siempre desde el respeto al camino recorrido y al trabajo previo que permitió que la Revista Y/O alcance y consolide su prestigio.
Uno de los puntos trabajados durante el año fue la actualización de la imagen de nuestra publicación. Este proceso no implicó un cambio de rumbo, sino una evolución natural. Se mantuvo la temática central que históricamente nos caracteriza y se realizaron ajustes visuales pensados para alinearse mejor con las tendencias actuales y los hábitos de lectura del público ejecutivo. La identidad se conservó, incorporando mejoras que permiten una presentación más actual y ordenada.
Esta actualización de imagen ayudó a reforzar la claridad de las secciones y a mejorar la forma en que se presentan los contenidos. El objetivo fue el de facilitar la lectura y la navegación, manteniendo el estilo editorial que los lectores ya reconocen. La revista se ve más actual, pero, en esencia, sigue siendo la misma Revista Y/O.
Durante el año pasado, la revista incorporó la sección Iniciativas Empresariales. Este nuevo espacio es un complemento que tiene el propósito de ampliar la mirada hacia las actividades empresariales. Este espacio destaca los eventos más relevantes del mundo empresarial, con especial énfasis en el contexto boliviano, presentados de manera mensual.
La inclusión de esta sección permitió dar mayor visibilidad a espacios donde se generan encuentros, debates y oportunidades. No reemplaza ni corrige lo anterior, sino que amplía el alcance informativo de la revista, aportando una visión más dinámica de la actividad empresarial y co-
nectando a los lectores con lo que está sucediendo en su entorno.
Actualización digital
Otro aspecto trabajado durante el año fue la actualización del portal web de la revista. La web ya cumplía un rol importante dentro del ecosistema de Revista Y/O y, en 2025, realizamos mejoras orientadas a optimizar la estructura, diseño y experiencia de usuario. Estos ajustes buscaron hacer el portal más funcional, más claro y accesible desde distintos dispositivos, manteniendo siempre la coherencia con la línea gráfica y editorial de la revista.
En cuanto al blog de noticias, este continuó con su actualización diaria, como ya venía hacién dose. Durante 2025 se reforzó su integración con el resto de los canales de la revista, permitiendo una mayor articulación entre el contenido del blog, la re vista y el portal web. El blog sigue siendo un espacio clave para acompañar la actualidad informativa del mundo, aportando contexto y manteniendo una presencia constante frente a los lectores.
Este trabajo permitió que Revista Y/O tenga una presencia activa más allá de cada edi ción. La revista, el portal y el blog funcionan de manera integrada, ofreciendo una experiencia informativa continua y coherente, sin perder el enfoque editorial que siempre la caracterizó.
Durante 2025 también se fortaleció la campaña de difusión de cada edición en redes sociales. La revista ya tenía presencia en estos canales y este año se trabajó de manera más intensiva y planificada, buscando dar mayor visibilidad a los contenidos, entrevistas y secciones destacadas. El objetivo fue ampliar el alcance y reforzar el posicionamiento de Revista Y/O, manteniendo un tono alineado con su identidad.
Las redes sociales se consolidaron como un canal complementario para compartir contenidos y generar interacción con los lectores. La retroalimentación recibida permitió entender mejor los intereses de la audiencia y seguir afinando la forma en que se presentan los temas, siempre desde una lógica de mejora continua.
Al mismo tiempo, se continuó con la distribución de la revista vía mailing a todos los suscriptores. Este canal sigue siendo fundamental para Revista Y/O, ya que permite un contacto directo y cercano con una comunidad que acompaña a la revista desde hace tiempo. Durante 2025 se cuidó la regularidad y la presentación de estos envíos, reforzando ese vínculo de confianza construido a lo largo de los años.
Todos estos avances se dieron en un marco de continuidad institucional. La revista no partió de cero ni buscó reemplazar lo existente, sino que
MUJERES
Gestión de riesgos y
resiliencia empresarial
trabajó sobre una base sólida, fortaleciendo canales, sumando secciones y ajustando procesos de manera gradual y ordenada. Cada paso respondió a una visión compartida sobre el rol que Revista Y/O cumple dentro del ecosistema empresarial. El 2025 fue un año de crecimiento cuidado y consciente. Se consolidaron espacios, se ampliaron herramientas de difusión y se reforzó la presencia digital, siempre respetando la identidad y la trayectoria de la revista. Todo este trabajo permite encarar el 2026 con una base aún más firme.
De cara al próximo año, la expectativa es seguir avanzando en esta misma línea. Mantener lo que funciona, sumar nuevas iniciativas y sorprender a los lectores con propuestas que sigan aportando valor. La Revista Y/O continúa su camino con entusiasmo, coherencia y compromiso con su comunidad.
El precio de no prevenir
Incendios que dejaron “sin nada” a familias enteras
VAlejandra Palacios Patiño Subgerente Nacional de Comunicación Corporativa de CONSEGSA - Consultores de Seguros S.A.
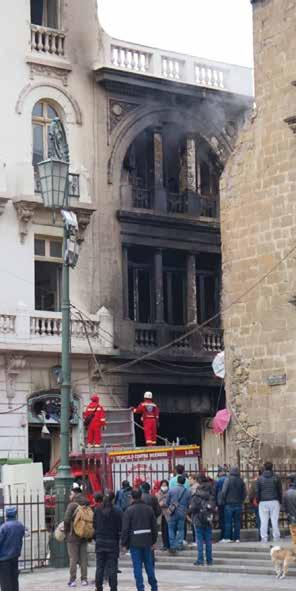
arios incendios sucedidos entre 2023 y 2025 demostraron que en Bolivia la prevención no existe. En este tiempo, el país fue testigo de las consecuencias de esta carencia. ¿La solución? Un seguro contra diferentes tipos de riesgos. Recordemos algunas historias que nos muestran con cuánta urgencia hay que cambiar la cultura de protección de los bienes.
En los últimos años, Bolivia ha sido escenario de decenas de incendios urbanos que dejaron una huella imborrable en familias, negocios y comunidades enteras.
En ciudades como Santa Cruz, La Paz, Cochabamba y Tarija, las llamas destruyeron bienes materiales; arrasaron con sueños, emprendimientos de toda una vida y la tranquilidad emocional de quienes lo perdieron todo en cuestión de minutos; tal como se evidencia en diferentes publicaciones difundidas por medios de comunicación.
En febrero de 2023, el Mercado Mutualista de Santa Cruz fue devorado por un voraz incendio que redujo a cenizas, al menos, a 40 casetas. Decenas de pequeños comerciantes, que habían invertido sus ahorros en mercadería para el ciclo escolar, quedaron con lo puesto.
Ningún comerciante tenía seguro.
Muchos de estos llevaban años trabajando en ese espacio sin imaginarse que, tan solo en una madrugada perderían todo su capital y fuente de sustento.
En diciembre de 2023, en Tarija, una explosión causada por una fuga de gas incendió por completo una tienda de ropa en el centro de la ciudad. La dueña, una mujer de la tercera edad, perdió la mercadería que planeaba vender en
fiestas de fin de año. “Se me quemó todo. ¿Quién me devuelve estos años de trabajo?”, declaró ese día entre lágrimas.
La señora tampoco tenía seguro.
En julio de 2023, en Cochabamba, una familia de cuatro personas (padres y dos niños pequeños) salió un momento de casa tras un corte de luz. Una vela mal colocada inició un incendio que consumió su vivienda y todas sus pertenencias.
Ningún bien estaba asegurado.
Y en noviembre de 2023, en Santa Cruz, un cortocircuito destruyó la vivienda y negocio de una familia de ocho personas. Pérdida total. Deuda bancaria vigente. Sin respaldo. “Mi hijo tuvo que dormir en el piso tres semanas hasta que nos prestaron un colchón
La familia no tenía un seguro.
En todos estos casos, el fuego fue implacable. Pero más destructiva fue la falta de prevención y, por supuesto, la ausencia de un seguro.
No fueron casos aislados
Estos no son accidentes excepcionales. Todos, y muchos más, forman parte de una epidemia silenciosa que afecta a Bolivia y gran parte de Latinoamérica. Los incendios urbanos son más comunes de lo que imaginado.
La precariedad en las instalaciones eléctricas, el uso de cocinas de gas sin mantenimiento, la acumulación de productos inflamables en mercados y la falta de sistemas contra incendios convierten a viviendas y negocios en una bomba de tiempo.
Las estadísticas internacionales advierten que más del 65% de los incendios en zonas urbanas son provocados por fallas eléctricas o negligencias evitables.
En el país, la gran mayoría de las víctimas no cuenta con un seguro que les permita recuperar la esperanza. Eso significa que, ante un siniestro, la familia o emprendedor afectado debe empezar desde cero, sin respaldo financiero ni apoyo estructurado.
El impacto no solo es económico. Las secuelas psicológicas de perder el hogar, el negocio o el sustento familiar son profundas: ansiedad, insomnio, depresión, crisis familiares. El fuego arrasa también con la estabilidad emocional de las personas.
Inversión inteligente
Es momento de cambiar la mentalidad. El seguro de una casa, un quiosco, un negocio o un emprendimiento no es un lujo ni un gasto extra: es una inversión en un intangible que brinda tranquilidad para el futuro.
FOTO: APG
Un bróker de seguros profesional puede asesorarlo para encontrar una solución para cada necesidad. No importa si usted es un comerciante, un microempresario y/o pertenece a una familia que vive en zonas vulnerables.
¿Por dónde empezar? El rol de la inspección de riesgos y el bróker de seguros
El primer paso para proteger un patrimonio es conocer los riesgos que este podría afrontar. Por eso, empresas como CONSEGSA ofrecen un servicio completo de asesoramiento, con varias opciones.
■ Solicite un asesoramiento personalizado: contacte a un profesional y pídela que visite su
local o vivienda, evalúe sus instalaciones eléctricas, de gas, materiales inflamables y condiciones de seguridad. Esta persona le brindará la orientación necesaria sobre los riesgos que encuentre y que pueden causar problemas a futuro y sugerirá cómo prevenir el peligro.
■ Recomendación del mejor seguro para cada caso: no todos necesitan lo mismo. CONSEGSA – Consultores de Seguros S.A. aconseja si conviene asegurar solo contenido, estructura, ambos o incluso ampliar la cobertura con asistencia técnica o responsabilidad civil.
■ Atención en caso de siniestro: si ocurre un incendio, el equipo le acompañará en todo el proceso: peritaje, documentación, cobro del seguro, y apoyo para volver a empezar.
■ Beneficios adicionales: asistencia domiciliaria (plomería, electricidad), descuentos, asesoramiento legal en caso de daños a terceros, entre otros.
Protección para todos
Cada historia de pérdida total contada en este artículo pudo tener un final diferente si hubiese existido prevención y un seguro. Hoy, tiene la oportunidad de anticiparse a estos desastres. Proteja lo que con tanto esfuerzo ha construido.
No espere a ver su vida en cenizas para entender el valor de estar asegurado. Actúe ahora. Consulte a un bróker que le dará confianza por su conocimiento sobre seguros y podrá orientarlo te orienten con palabras simples, ayudará en la toma de decisiones para custodiar su futuro y el de su familia.
CONSEGSA ayuda en los primeros pasos para adquirir un seguro. Prevenir no cuesta. Perderlo todo, sí.
Para mayor información puede consultar los siguientes enlaces:
ANF. (2023, 24 de febrero). Un nuevo incendio afecta a 37 casetas del mercado Mutualista en Santa Cruz. El Deber. https://eldeber.com.bo/santa-cruz/un-nuevo-incendio-afecta-a-37-casetas-del-mercado-mutualista-en-santa-cruz_316393
El País Tarija. (2023, 22 de diciembre). Una fuga de gas provoca explosión e incendio en tienda de ropa en Tarija. https://elpais.bo/seguridad/20231222_unafuga-de-gas-provoca-explosion-e-incendio-en-tienda-de-ropa-en-tarija.html
El Día. (2023, 15 de noviembre). Familia pierde todo en incendio en el Plan 3.000 y necesita ayuda. https:// eldia.com.bo/index.php?cat=356&pla=3&id_articulo=344990
La Patria. (2023, 10 de diciembre). Seguros contra incendios: una inversión desde $us 30 al año puede salvarlo todo. https://www.lapatria.bo
Red Uno. (2023, 11 de julio). Familia lo pierde todo tras incendio provocado por una vela en Cochabamba. https://www.reduno.com.bo/noticias/familia-lo-pierde-todo-tras-incendio-provocado-por-una-vela-en-cochabamba-202371113500
Red Uno. (2024, octubre). Puestos precarios, cables expuestos: radiografía de los riesgos en mercados bolivianos. https://www.reduno.com.bo
Unitel. (2023, 17 de octubre). Voraz incendio en el mercado Los Pozos consume más de 60 casetas comerciales. https://unitel.bo/santa-cruz/voraz-incendio-en-el-mercado-los-pozos-consume-mas-de-60casetas_431731
El fin social del seguro: equilibrio entre tarifas y beneficios en un proceso de inflación
ET.
Carola Hidalgo Montenegro
Asesora Técnica Senior de CONSEGSA - Consultores de Seguros S.A.
l seguro cumple una función social incuestionable: ofrece protección frente a riesgos que, de otra manera, afectarían de manera irreversible el bienestar de las personas y la estabilidad de las empresas. Esta función va más allá de lo económico, pues se vincula con la idea de solidaridad y de resguardo colectivo.
En Bolivia, este principio se ha materializado en políticas que intentan mantener tarifas accesibles y garantizar máximos beneficios para que
Independientemente de cualquier fenómeno económico, los riesgos afectan a las sociedades: incendios domésticos e industriales, riesgos naturales, colisiones, accidentes de diversa magnitud, negocios que cierran y vidas que se transforman por circunstancias inesperadas. LinkedIn
un mayor número de ciudadanos cuenten con respaldo financiero, cuando les toque enfrentar situaciones adversas, de tal manera que la adquisición de un seguro no sea un privilegio, sino un derecho compartido.
La pregunta es inevitable: ¿cómo podría ser posible que las personas y empresas no tengan que enfrentar estas contingencias por el encarecimiento de las primas? El costo elevado limita el acceso al seguro, contradice su fin social y debilita la protección que la sociedad requiere frente a estos riesgos.
La inflación actual, en Bolivia, plantea un desafío adicional. Mientras los precios de bienes, servicios de salud y costos de reparación se elevan, las primas de seguro no pueden ser contenidas, deben modificarse. Como resultado, lo anterior genera tensión.
La sostenibilidad técnica de las aseguradoras se ve comprometida cuando las tarifas no reflejan el verdadero costo del riesgo. El dilema es claro: ¿cómo cumplir con el fin social del seguro sin poner en riesgo la estabilidad de las entidades que lo sostienen y cómo pagar más por una póliza cuando hay también otras necesidades que cubrir?
Ante esta situación, resulta necesario reflexionar en torno a varios puntos:
■ Primero, hay que reconocer que la función social del seguro no se limita a fijar precios bajos, sino a garantizar cobertura efectiva y oportuna en caso de siniestro.
■ Segundo, aceptar que la inflación obliga a repensar los modelos de cálculo actuarial y las políticas de fijación de primas, para evitar distorsiones que a largo plazo perjudiquen a los mismos asegurados y
■ Tercero, impulsar un diálogo entre reguladores, aseguradoras y sociedad que permita diseñar mecanismos flexibles de actualización de tarifas, acompañados de estrategias de educación financiera que expliquen al público el verdadero valor del seguro.
El reto, en definitiva, es encontrar un equilibrio. El seguro no puede convertirse en un producto inalcanzable por precios elevados, pero tampoco en un servicio insostenible que erosione la confianza en el sistema.
La inflación en Bolivia obliga a mirar más allá de la coyuntura: preservar la esencia solidaria del seguro, sí, pero con la responsabilidad técnica necesaria para garantizar su permanencia en el tiempo y su verdadero aporte al bienestar social.
De la “lista gris” a la credibilidad: el reto PLD del nuevo gobierno en Bolivia
HDiego Suxo Palenque
Gerente Nacional de Planificación Estratégica y Auditoría Interna Consultores de Seguros S.A. CONSEGSA
a pasado poco más de un mes desde el cambio de gobierno y Bolivia enfrenta un reto tan urgente como complejo: salir de la “lista gris” del Grupo de Acción Financiera Internacional (GAFI), en la que fue incluida el 13 de junio de 2025.
En esa fecha, el Grupo evidenció que en Bolivia existen deficiencias estratégicas en el régimen para combatir el lavado de activos, el financiamiento del terrorismo y la proliferación de armas. Esta categoría implica, para el país, mayor supervisión, reportes periódicos y un impacto real en la reputación financiera del país y su acceso a crédito e inversión.
En un artículo anterior, hacía referencia a las causales que han llevado a colocar en la lista gris a Bolivia, siendo un tema no menor el no contar con una Ley específica que combata el lavado de dinero, el financiamiento del terrorismo y la proliferación de armas de destrucción masiva.
Si bien cada tipo de actividad controla el trabajo de los sujetos, así como los entes reguladores tienen la tuición y el alcance normativo para regular, monitorear y sancionar los delitos, no existe una Ley que comprometa al país a participar en la lucha contra el terrorismo.
Ese fue el argumento que esgrimían los funcionarios del anterior gobierno, cuando se le consultaba
sobre esta temática, y ese es un gran pendiente que, en el presente, debe formar parte del trabajo de la nueva administración pública.
Este no es un problema aislado ni meramente técnico. Atraviesa la credibilidad institucional, la gobernabilidad y la estabilidad macroeconómica. El GAFI, en sus comunicados, ha subrayado que, pese a sus avances, Bolivia debe garantizar el uso de técnicas especiales de investigación.
Bolivia también debe supervisar con un enfoque basado en riesgos a los agentes inmobiliarios, abogados y contadores, y construir un sistema
LinkedIn
sancionatorio efectivo para conocer la información real de los beneficiarios finales.
Prueba técnica inmediata
El balotaje histórico del 19 de octubre de 2025 consagró a Rodrigo Paz Pereira como el nuevo presidente, con asunción el 8 de noviembre. Es un cambio de ciclo que abre expectativas, pero también fija un plazo muy corto para demostrar eficacia regulatoria y técnica.
No basta con prometer: hay que ejecutar y medir.
En esa línea, el 4 de diciembre fue posesionado el nuevo director de la Unidad de Investigaciones Financieras (UIF), Carlos Gonzalo Jáuregui Cisneros, con el encargo expreso de “recuperar el carácter técnico” de la entidad y liderar la salida del país de la lista gris.
En ese momento, el ministro de Economía, José Gabriel Espinoza, subrayó que la UIF debe alejarse de usos políticos y centrarse en la inteligencia financiera eficaz.
Sin entrar en mucho detalle político, en la época proselitista, los actuales gobernantes presentaron un discurso distinto y contrario al del oficialismo de ese entonces.
No resultaba difícil sostener estos cuestionamientos, pues los resultados económicos han sido paupérrimos, así que cualquier otro candidato que estuviese en contra de ellos, tenía el apoyo de una gran parte de la población, lo que ha llevado a un balotaje donde ambos contrincantes eran parte de la oposición.
La apuesta era positiva: mejor tener a cualquier opositor, antes que mantener un Estado manejado desde el populismo que, en resumen, no llevó a nada. Colocó a Bolivia en un sitial más pobre que perdió sus recursos energéticos y con menos ingreso en los mercados financieros internacionales.
La independencia de la Unidad de Investigación Financiera (UIF) no es un lujo institucional; es el corazón de la credibilidad en materia de prevención de lavado de dinero (PLD). Sin inteligencia estratégica y operativa de calidad —y sin derivaciones que terminen en investigaciones, acusaciones y sentencias— una gran ley se queda en el papel.
Tomará mucho tiempo cambiar la percepción institucional de entes de control, específicamente de la UIF, que estaban al margen del orden político, pues se la veía y ve como una institución técnica-legal imparcial y ajena al Gobierno de turno.
Sin embargo, las máximas autoridades han conservado cierta relación que ponía en duda
la transparencia que debía primar. Hace poco, se nombró un nuevo director de dicha entidad, quien tiene un recorrido más empresarial que público, es muy pronto para arribar a aciertos o dudas, pero dicho cambio, por ahora, ayudará a cambiar la percepción, al menos para varias personas e instituciones.
Subsidios, reservas y el tipo de cambio paralelo
El reto PLD convive con la peor coyuntura macro en décadas. El Artículo IV del FMI 2025 fue claro: el mix de políticas es insostenible, el déficit fiscal supera el 10% del PIB y las reservas internacionales utilizables están cerca de cero.
La brecha entre el tipo de cambio paralelo y el oficial alcanzó más del 80%, un síntoma concreto de la escasez de divisas y las expectativas deterioradas. Esa fragilidad se traduce en interrupciones de importaciones críticas, colas para combustibles y una inflación que golpeó principalmente entre 2024 y 2025.
La reconstrucción de reservas y la normalización de divisas no son solo variables de bienestar; son condiciones necesarias para que bancos corresponsales y actores financieros otorguen confianza. El sistema PLD necesita oxígeno macro: sin este, la capacidad de prevención y control se reduce drásticamente.
Cuatro impuestos y presupuesto
Como cualquier país latinoamericano, una nueva Ley de tal envergadura que trate los LD, FT y FPADM no es fácil de socializar, sobre todo cuando la informalidad tiene una participación económica mayoritaria.
Cuando no existe una cultura de compliance (cumplimiento) o cuando no existe confianza en los sistemas de control y regulación, todo ello, en el caso de Bolivia, ha impedido la puesta en marcha de una ley adecuada.
Si las autoridades optan por ejecutar estas medidas, de inmediato, esto no asegura un resultado distinto, se debe trabajar mucho en distintos frentes, para cambiar la cultura económica, una labor compleja y de largo plazo.
Durante la campaña política, el nuevo gobierno anunció que brindaría un mayor protagonismo al sector productivo e incentivaría la coparticipación público-privada, de manera equilibrada. Por ejemplo, con un reducción de los impuestos, y promover la formalización de las actividades económicas.
El reto es minimizar el gran porcentaje informal y el cebo: la reducción impositiva. No es tarea sencilla, pero ya se abrogaron cuatro impuestos, además de otras medidas económicas de impacto menor, pero que poco a poco la propuesta se está volviendo tangible, claro que existen muchos detractores que esperan que, dentro de este mes de trabajo, se cumpla con toda la agenda del quinquenio venidero.
El nuevo Gobierno anunció la eliminación de cuatro impuestos —Grandes Fortunas (IGF), Transferencias Financieras (ITF), Juego y Promociones Empresariales— y una revisión del Presupuesto 2026 con la meta de reducir el gasto fiscal en 30%. La tesis oficial: esos tributos aportan menos del 1% de la recaudación y desincentivan inversión, por lo que su derogación enviaría una señal proempresa. Sin embargo, al 4 de diciembre la Asamblea Legislativa informó que aún no recibía los proyectos de ley para concretar la medida. Convertir anuncios en normas y cifras verificables es clave para que el mercado y la comunidad financiera tomen nota.
el nuevo gobierno anunció que brindaría un mayor protagonismo al sector productivo e incentivaría la coparticipación público-privad, de manera equilibrada.
tud erosiona la base tributaria, dificulta la trazabilidad de flujos y alimenta el contrabando. La informalidad no es un problema accesorio al PLD: es su mayor obstáculo sistémico.
No habrá salida sostenible de la lista gris sin formalización. Reducir costos de formalidad, simplificar trámites, dar certidumbre jurídica y mejorar la justicia comercial son políticas PLD, aunque suenen a agenda productiva.
¿Se puede salir de la lista gris en 12–18 meses?
Informalidad: el elefante en la sala
La informalidad laboral y empresarial bordea entre 80% y 84% de la fuerza laboral, según reportes recientes de prensa basados en OIT/OCDE. Esa magni-
Sí, si se pasa del cumplimiento técnico a la efectividad. El GAFI reconoció avances en comprensión de riesgos e inteligencia financiera, pero exige incrementar investigaciones y procesos, y asegurar información precisa de beneficiarios finales con sanciones reales. El país tiene capacidad técnica; lo que falta es un acuerdo político básico para aprobar la ley integral, blindar la UIF y ejecutar un plan fiscal-cambiario que devuelva certidumbre. No hay que engañarse: esto no es una carrera de velocidad, es una maratón con obstáculos. La tentación de concentrarlo todo en ‘pasar la evaluación’ es grande, pero reducir la agenda a un checklist nos vuelve a lo mismo de siempre: cumplir la letra y fallar en la práctica. La única salida es construir efectividad: casos bien investigados, decomisos significativos, sanciones proporcionales, estadísticas públicas confiables y cooperación real entre UIF, Fiscalía, Policía y reguladores.
UN EQUIPO QUE TRABAJA PARA TI
Aseguramos la tranquilidad de las personas, familias y empresas bolivianas ¡Gracias por confiar en nosotros, seguimos contigo!
Conclusiones
La crisis a ctual, por dura que sea, abre una oportunidad que Bolivia no debería desaprovechar: modernizar su régimen PLD para alinearlo con estándares internacionales con su contexto y realidad productiva. Avanzar en formalización no es pedir a millones que se vuelvan ‘empresa’ de la noche a la mañana, por el contrario, diseñar escalones de entrada, costos razonables y beneficios tangibles por cumplir. En paralelo, se necesitan señales de seriedad: reconstruir reservas, normalizar la oferta de combustibles, reducir el déficit de manera sostenida y despolitizar la inteligencia financiera.
Si se logra esto, el país saldrá de la lista gris. Pero más importante aún: habrá ganado algo más valioso que un ‘estatus’ en un informe; habrá recuperado la confianza —internacional y local— que es la base de cualquier proyecto de desarrollo.
La crisis actual, por dura que sea, abre una oportunidad que Bolivia no debería desaprovechar: modernizar su régimen PLD para alinearlo con estándares internacionales con su contexto y realidad productiva.
Referencias
Apoyo IA – Copilot revisión contenido sugerencias ajustes de redacción y referencias
FATF/GAFI — Países bajo mayor vigilancia (13/06/2025; 24/10/2025): https://www.fatf-gafi.org/en/countries/detail/Bolivia.html
Infolaft — ‘Bolivia cae en la lista gris del GAFI’ (13/06/2025): https://www.infolaft.com/bolivia-caeen-la-lista-gris-de-gafi
La Razón — ‘GAFI añade oficialmente a Bolivia a su lista gris’ (13/06/2025): https://larazon.bo/economia-y-empresa/2025/06/13/gafi-anade-oficialmente-a-bolivia-a-su-lista-gris/
El Deber — ‘Bolivia entra a la lista gris del GAFI…’ (13/06/2025): https://eldeber.com.bo/economia/bolivia-entra-la-lista-gris-del-gafi-por-falta-de-legislacion-clave-contra-el-lavado-de-dinero_518599/
Infobae — ‘El GAFI incluye a Bolivia en la lista gris…’ (16/06/2025): https://www.infobae.com/america/ agencias/2025/06/16/el-grupo-de-accion-financieraincluye-a-bolivia-en-la-lista-gris-de-blanqueo-de-capitales/
Ministerio de Economía — ‘Posesión del director de la UIF’ (04/12/2025): https://www.economiayfinanzas. gob.bo/node/17493
TradingEconomics — Reservas de divisas Bolivia 2025: https://es.tradingeconomics.com/bolivia/foreign-exchange-reserves
Infobae / La Razón — ‘Eliminación de cuatro impuestos’ (25/11/2025): https://www.infobae.com/america/ america-latina/2025/11/25/bolivia-elimina-cuatro-impuestos-y-anuncia-reformas-en-el-presupuesto-para-reducir-el-30-el-gasto-fiscal/ ; https://larazon.bo/ economia-y-empresa/2025/11/25/primeras-medidas-el-gobierno-elimina-cuatro-impuestos-para-empresas/
La Patria — OCDE: informalidad 84,2% (23/11/2025): https://lapatria.bo/2025/11/23/informe-de-la-ocde-la-formalidad-laboral-aun-es-un-reto-para-bolivia/
FIAS 2025: pensamiento estratégico, liderazgo regional y construcción colectiva del futuro del seguro en Iberoamérica
Sergio Suxo Uría
Secretario del Consejo Ejecutivo de FIAS LinkedIn
El año 2025 confirmó que el sector asegurador iberoamericano atraviesa una etapa decisiva. A la tradicional función de protección frente al riesgo se le suman, hoy, exigencias crecientes en materia de sostenibilidad, inclusión financiera, transformación digital, gestión del talento y resiliencia frente a un entorno global crecientemente volátil.
En este escenario, la Fundación Iberoamericana Alianza del Seguro (FIAS) consolidó su papel como uno de los principales espacios de pensamiento estratégico, diálogo corporativo y construcción de consensos para la industria aseguradora en la región.
A lo largo del año pasado, la Fundación desplegó una intensa agenda de actividades que tuvo como eje central la celebración de las Cumbres Iberoamericanas del Seguro, complementadas por iniciativas alineadas con la Agenda 2030 y una sólida estructura institucional que refuerza su vocación de largo plazo.
Una fundación joven con bases sólidas y ambición regional
Aunque la Fundación Iberoamericana Alianza del Seguro nació formalmente en 2023, y puso en marcha sus actividades a mediados de 2024, fue durante 2025 cuando alcanzó una plena madurez operativa e institucional. Su Patronato,
integrado por 20 personas de distintos países, constituido meses atrás, marcó el punto de partida de una gobernanza regional orientada a la excelencia y al impacto.
Bajo la presidencia de Marcos Urarte, consultor internacional asesor del Foro Económico Mundial y miembro del Institute for the Future, FIAS se define como algo más que una organización sin fines de lucro: es un movimiento iberoamericano de personas y empresas que han decidido dejar de esperar el futuro para empezar a crearlo. Esta visión se traduce en una estrategia que combina análisis riguroso, mirada prospectiva y compromiso ético con la sociedad.
La estructura de la Fundación refleja esta ambición. En 2025, FIAS contó con un Think tank integrado por 116 miembros de 17 países y un Consejo Iberoamericano con 163 integrantes, conformado por profesionales, directivos y empresas del sector asegurador y financiero. Esta red plural permite incorporar distintas miradas —corporativas, regulatorias, académicas y sociales— en el análisis de los grandes desafíos del seguro.
Cumbres Iberoamericanas: columna vertebral de la actividad 2025
El principal vector de visibilidad e impacto de la Fundación en 2025 fue la organización de tres Cumbres Iberoamericanas del Seguro, celebradas en Santa
Cruz de la Sierra (Bolivia), Asunción (Paraguay) y Monterrey (México). Estos encuentros compartieron una premisa clara: ante la incertidumbre global, la única respuesta posible es cocrear, desde ahora, el futuro del sector asegurador
La elección de un formato presencial y no masivo respondió a una decisión estratégica. Lejos de grandes eventos multitudinarios, las cumbres priorizaron la calidad del debate, la profundidad del intercambio y la generación de vínculos de confianza entre los líderes del sector. En conjunto, las tres citas registraron una media de 257 participantes, con representación destacada de Bolivia, Paraguay y México, reforzando el carácter regional e integrador de la iniciativa
XV Cumbre Iberoamericana del Seguro: Santa Cruz de la Sierra, geopolítica y resiliencia
La XV Cumbre Iberoamericana del Seguro, celebrada los días 23 y 24 de abril en Santa Cruz de la Sierra, constituyó uno de los hitos más relevantes del calendario asegurador iberoamericano en 2025. En un contexto marcado por la incertidumbre global, la cumbre puso el foco en la geopolítica, la geoeconomía y sus impactos sobre los mercados emergentes, analizando cómo estos factores condicionan el desarrollo del seguro y su capacidad de respuesta ante escenarios de crisis
El encuentro reunió a más de 200 asistentes y contó con la participación de más de 30 ponentes, procedentes de siete países, lo que permitió enriquecer el debate con perspectivas diversas y complementarias. El programa abordó cuestiones de máxima actualidad: la baja penetración del seguro en América Latina, la aplicación de la neurociencia a las ventas, el impacto del cambio climático en la gestión del riesgo, los desafíos de la sostenibilidad y el greenwashing, la inteligencia artificial como palanca de transformación, el futuro del trabajo y la necesidad de masificar el acceso a los seguros como herramienta de inclusión financiera
Entre los ponentes destacados figuraron José Luis Camacho, Ximena Behoteguy, Alejandro Melamed, Andrés Malamud, Diego Golombek, Gabriel Mysler, Pasqual Llongueras, Óscar González Legorreta y José María Campabadal, referentes del ámbito empresarial, académico y asegurador que aportaron una visión estratégica y prospectiva al debate
Más allá de las cumbres: iniciativas con impacto estructural
La actividad de FIAS en 2025 no se limitó a la organización de eventos. La Fundación impulsó de forma sostenida una serie de iniciativas estructurales alineadas con los Objetivos de Desarrollo Sostenible, reforzando el vínculo entre seguro, desarrollo económico y cohesión social
Programas como Seguros Inclusivos y Paramétricos buscan promover productos capa-
ces de proteger a colectivos tradicionalmente excluidos, incrementando la resiliencia de personas y comunidades frente a riesgos climáticos, económicos y sociales. El Sello Verde y el Sello de Igualdad para América Latina , por su parte, incentivan modelos de gestión responsables en materia ambiental, laboral y organizacional, mientras que los Reconocimientos Internacionales de la Fundación visibilizan iniciativas innovadoras que ya están transformando la industria aseguradora en distintos países de la región.
Un referente para el pensamiento estratégico del seguro
A lo largo de 2025, la Fundación Iberoamericana Alianza del Seguro se consolidó como un espacio de referencia para el pensamiento estratégico del sector, donde confluyen liderazgo empresarial, análisis prospectivo y compromiso social. Su propuesta va más allá del corto plazo y del debate coyuntural: aspira a construir una visión compartida del futuro del seguro, capaz de responder a los grandes desafíos de Iberoamérica en un mundo en transformación
Con la agenda de Cumbres del Seguro 2026, previstas en República Dominicana, Costa Rica, Bolivia y México, FIAS reafirma su compromiso con una industria aseguradora más sólida, innovadora, ética y orientada al desarrollo sostenible, consolidando su papel como uno de los actores clave en la articulación del futuro del seguro y las finanzas en Iberoamérica.
2025: el año del desafío para las aseguradoras y las empresas
En la presente publicación compartimos un corto balance del año pasado, en primera persona, de siete empresas; cinco del ámbito asegurador; y dos del ámbito de servicios. Estas analizaron, junto a la Revista Y/O, el desarrollo de sus negocios en un año 2025 marcado por la incertidumbre, la crisis económica y un entorno que impulsó la creatividad y la oferta adaptada a las las circunstancias y necesidades de los bolivianos.
Una mirada más estratégica nos acercó al cliente
¿Cuál considera que fue el logro más importante de la empresa durante 2025?
Sin duda, el logro más importante de este año fue haber fortalecido la confianza de nuestros asegurados, consolidándonos como una compañía cercana, sólida y comprometida con las personas. Más allá de los resultados comerciales, conseguimos estar presentes cuando más se nos necesitó, acompañando a familias y empresas con soluciones simples, humanas y eficientes. Este crecimiento en confianza, reflejado en la preferencia de los clientes y en el posicionamiento de la marca, es el resultado del trabajo de un equipo.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
La decisión clave fue poner, aún más, el foco en las personas: en entender sus necesidades reales, simplificar procesos y estar presentes con un acompañamiento cercano y oportuno. Apostamos por una comunicación más humana, por fortalecer nuestros canales de atención y por desarrollar productos y servicios pensados para la vida cotidiana de nuestros asegurados.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
La principal dificultad fue adaptarnos a un entorno cambiante, en el que las personas son cada vez más exigentes y esperan respuestas rápidas, claras y cercanas. Para gestionarlo, decidimos reforzar nuestra capacidad de escucha, optimizar procesos y fortalecer nuestros canales de atención, combinando tecnología con un mejor trato humano. Este desafío nos impulsó a ser más ágiles, a trabajar de forma más colaborativa y a mantener siempre el foco en acompañar a nuestros asegurados, incluso en los momentos más complejos.
Alejandro Ybarra
¿Qué aprendizaje o mejora relevante destacaría de la gestión en 2025?
Uno de los aprendizajes más valiosos fue comprender la importancia de anticiparnos. Mejoramos nuestra capacidad de planificación y de análisis, lo que nos permitió tomar decisiones más oportunas y ofrecer soluciones mejor adaptadas a las necesidades reales de nuestros asegurados. Esta mirada más preventiva y estratégica fortaleció nuestra gestión y nos preparó mejor para acompañar a las personas en un entorno cada vez más dinámico.
Director Ejecutivo de Alianza Seguros
Sofi, nuestra IA, fortaleció la gestión con los usuarios
¿Cuál considera que fue el logro más importante de la empresa durante 2025?
Considero que el logro más importante del año fue haber consolidado nuestra transformación hacia una Corporación de Asistencia, Contact Center y Tecnología con una clara orientación a la automatización y la innovación.
En un año complejo para el sector, logramos avanzar con optimismo y resiliencia en el desarrollo de Sofi, nuestra inteligencia artificial, que hoy es una muestra concreta de nuestro compromiso con mejorar la experiencia del cliente, optimizar procesos y escalar nuestra capacidad de atención sin perder cercanía ni calidad humana.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
La decisión clave fue asumir la tecnología como un eje estratégico del negocio y no solo como una herramienta de apoyo. Apostamos por desarrollar soluciones propias, rediseñar procesos y preparar a nuestros equipos para convivir con la automatización. Este enfoque nos permitió integrar la tecnología a la operación diaria, fortaleciendo la eficiencia y la capacidad de respuesta frente a las necesidades de nuestros clientes.
¿Cuál fue la principal dificultad que enfrentó la empresa este año y cómo la gestionaron?
El mayor desafío fue adaptarnos a un entorno de alta exigencia, donde los clientes demandan inmediatez, personalización y excelencia en el servicio. Gestionamos esta dificultad con una mirada estratégica, reforzando la planificación, promoviendo una comunicación constante con los equipos y apoyándonos en la automatización de procesos para mantener la continuidad operativa y elevar nuestros estándares de atención, incluso en escenarios de presión.
Fabiola JustinianoZeballos
Gerente General Bolivia
¿Qué aprendizaje o mejora relevante destacaría de la gestión de este año?
El principal aprendizaje fue confirmar que el liderazgo en la prestación de soluciones de valor agregado pasa, hoy, por equilibrar tecnología y personas. La automatización nos permitió ser más eficientes, pero fue el compromiso del equipo lo que hizo posible sostener la calidad del servicio.
Este año reforzamos una cultura de mejora continua, toma de decisiones basada en datos e innovación responsable, siempre con el cliente como eje central.
Innovación y tecnología aumentan la confianza
¿Cuál considera que fue el logro más importante de la empresa durante 2025?
Crediseguro alcanzó un crecimiento, en producción, superior al promedio del mercado, consolidando su liderazgo con una de las mejores calificaciones del sector: AA1. Este desempeño financiero se complementó con la expansión de la plataforma digital Check, pionera en seguros digitales y referente en experiencias culturales y deportivas. La compañía brindó cobertura a grandes carnavales y eventos de running.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
El éxito se sustentó en una estrategia clara: diversificar y apostar por nichos innovadores que respondieran a las nuevas demandas del mercado. La campaña de Legal Design fue un ejemplo de esta visión, acercando el lenguaje jurídico a los clientes, lo que reforzó la transparencia y la confianza. Crediseguro impulsó la transformación de mercados tradicionales con propuestas digitales.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
El 2025 estuvo marcado por una crisis nacional que impactó directamente en la economía y en la confianza de los mercados . En ese contexto, el mayor desafío para Crediseguro fue sostener proyectos de distinta naturaleza —tecnológicos, culturales y deportivos— bajo estrictos marcos regulatorios y con un entorno incierto. La respuesta fue el trabajo constante y comprometido de todos los colaboradores, quienes supieron darle la vuelta a las dificultades, sostener las alianzas estratégicas y apoyar a los clientes con soluciones oportunas y confiables . Gracias a esta resiliencia colectiva, la compañía logró mantener la estabilidad operativa y ejecutar cada iniciativa con precisión y trazabilidad, reafirmando su rol como un socio sólido en tiempos de adversidad.
¿Qué aprendizaje o mejora relevante destacaría de la gestión en 2025?
El aprendizaje más significativo fue comprobar que la innovación en seguros trasciende lo digital y se fortalece al conectar genuinamente con la sociedad. Estar presentes en la vida cultural y deportiva del país no solo amplió el alcance de la marca, sino que también consolidó la confianza de los clientes. De cara a 2026, Crediseguro reafirma su compromiso de lanzar productos innovadores con impacto social, orientados a cubrir nichos no tradicionales y a seguir construyendo un futuro donde la protección y la experiencia vayan de la mano.
Gabriela AsmatFajardo
Gerente General Crediseguro S.A.
La gerencia circular agilizó la toma de decisiones
¿Cuál considera que fue el logro más importante de la empresa durante 2025?
Durante la gestión 2025, CONSEGSA logró resultados destacados que consolidaron su posición como la principal corredora de seguros en Bolivia. Un año más, CONSEGSA se posiciona como el corredor líder en producción intermediada; un desempeño excepcional que evidencia su rendimiento sobresaliente en un entorno altamente competitivo, en un contexto político-económico complejo y de mucha volatilidad.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
Hemosa travesado un año con cambios importantes. Uno de lo más relevantes fue el cambio de estructura gerencial, pasamos de un enfoque tradicionalmente vertical, a uno bajo el concepto de gerencia circular, lo que permite mayor agilidad en la toma de decisiones. Tenemos un equipo multidisciplinario con tareas orientadas a potenciar la experiencia del cliente.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
Sin lugar a dudas la incertidumbre económica durante todo el año ha traído consigo vulnerabilidades importantes: como la gestión del tipo cambiario, la estructura de costos con otros actores importantes como las compañías aseguradoras y reaseguradoras, que han ido ajustando periódicamente las condiciones en los términos contractuales de los seguros.
A pesar de ello, nuestra gestión hacia nuestra cartera ha sido diligente y oportuna, a través de una comunicación constante y acompañamiento certero con nuestros clientes, lo que ha permitido mantener su confianza en nosotros, entendiendo las nuevas condiciones del mercado asegurador.
DiegoPalenqueSuxo
Gerente Nacional de Planificación Estratégica y Auditoría Interna - CONSEGSA
¿Qué aprendizaje o mejora relevante destacaría de la gestión en 2025?
Uno de los aprendizajes más significativos, en 2025, fue el de reconocer la importancia de la agilidad organizacional y la resiliencia ante escenarios de alta volatilidad económica. La experiencia nos demostró que adaptarnos a los cambios en el mercado asegurador, manteniendo la calidad del servicio y la confianza del cliente, es crítica para la sostenibilidad. La gerencia circular y los equipos multidisciplinarios se convirtieron en pilares para optimizar procesos y mejorar la experiencia del cliente.
La gestión ágil nos acercó a nuestro público
¿Cuál considera que fue el logro más importante de la empresa durante 2025?
Sin duda, el logro más importante fue el de consolidar el crecimiento sostenido de ambas aseguradoras, fortaleciendo nuestra posición en el mercado y manteniendo la confianza de nuestros asegurados y aliados estratégicos. Este crecimiento no solo se reflejó en los resultados financieros positivos, sino también en una mejora tangible en la calidad del servicio, la eficiencia operativa y el compromiso de nuestro equipo humano.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
Una decisión clave fue apostar por una gestión más ágil y centrada en el cliente, combinando la optimización de procesos internos con el fortalecimiento del talento humano. Invertir en equipos, tecnología y toma de decisiones basada en datos nos permitió responder mejor a las necesidades del mercado y anticiparnos a los cambios del entorno.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
El principal desafío fue adaptarnos a un contexto económico y regulatorio exigente, marcado por cambios constantes y una mayor presión competitiva. Lo enfrentamos con disciplina, planificación y trabajo en equipo, priorizando una gestión responsable del riesgo y una comunicación clara tanto interna como externamente, lo que nos permitió mantener estabilidad y continuidad operativa.
JorgeParadaHugo
Gerente General de Nacional Seguros
¿Qué aprendizaje o mejora relevante destacaría de la gestión en 2025?
Este año reafirmamos que la flexibilidad y la capacidad de adaptación son fundamentales para la sostenibilidad del negocio. Aprendimos a tomar decisiones más rápidas sin perder rigurosidad, a escuchar activamente a nuestros clientes y colaboradores, y a entender que el liderazgo se construye desde la coherencia, la cercanía y una visión clara de largo plazo.
Nos adaptamos a las condiciones actuales del mercado y de la economía
¿Cuál considera usted que fue el logro más importante de la empresa durante 2025?
Es complicado moverse en un entorno inestable y el sector de la construcción estuvo complicado en 2025. Personalmente, considero que los tres logros para destacar de este pasado año son:
● Adaptación al mercado
● Resiliencia en tiempos de crisis
● Innovación y sostenibilidad
Para seguir adelante, es importante considerar las tendencias actuales en el sector: como la adopción de tecnologías avanzadas y la construcción sostenible.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
Considerando el contexto de la construcción en Bolivia, creo que la decisión clave para alcanzar ese logro fue la adaptabilidad y flexibilidad para ajustar los proyectos a las condiciones actuales del mercado y la economía. Además, la innovación en la parte constructiva y la administrativa nos ayudó a entender el mercado con mayor claridad, realizar ajustes en el diseño y planificación de obra y lograr gestionar los riesgos de manera eficiente.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
La principal dificultad que enfrentó la empresa este año fue, probablemente, la gestión de costos y recursos en un entorno de crisis económica y escasez de divisas en Bolivia. La industria de la construcción se ha visto afectada por la falta de combustible y la volatilidad en los precios de los materiales.
Para gestionar estas dificultades tuvimos que implementar las siguientes mejoras y cam-
Douglas A. AramayoAscarrunz
Gerente Comercial y Proyectos Empresa Constructora TAURO S.A.
bios: Centro de control estricto de costos (centralizado); diversificación de proveedores y fuentes de materiales y ajuste de los cronogramas de los proyectos.
¿Qué aprendizaje o mejora relevante destacaría de la gestión de 2025?
La importancia de la resiliencia y adaptabilidad en la gestión de los proyectos de construcción en entornos inciertos. La capacidad de ajustar planes y estrategias, rápidamente, ha sido clave para navegar los nuevos desafíos.
La inestabilidad económica no afectó la calidad de la oferta culinaria
¿Cuál considera usted que fue el logro más importante de la empresa durante 2025?
Sin duda, fue un año muy difícil, nos obligó a tomar decisiones en diferentes aspectos como las relaciones con los proveedores, la logística y, sobre todo, el desarrollo de nuestras finanzas.
No hubiéramos sostenido la operación de la empresa , sino contábamos con información en línea, manejar el negocio con distintas fuentes y en moneda extranjera, para importar los insumos necesarios que garanticen la calidad de nuestra oferta.
Desde su punto de vista, ¿qué decisión, cambio o acción fue clave para alcanzar ese logro?
El conocimiento del mercado financiero, en primer lugar, y, en lo operativo, la rápida adecuación de los insumos importados por los nacio -
GonzaloValenzuelaCalderón
Socio y Director Ejecutivo de Koffe Corp. y de Juan Valdez
nales, para cubrir y continuar con la calidad de nuestro menú.
¿Cuál fue la principal dificultad que enfrentó la empresa y cómo la gestionaron?
Indudablemente, la obtención de moneda extranjera para la importación y los pagos de compromisos fuera del país. Lo logramos recurriendo a diferentes monedas de cambio y con la confianza de empresas que, también, pertenecen a los mismos socios, en el exterior.
¿Qué aprendizaje o mejora relevante destacaría de la gestión de 2025?
Logramos mejorar el sistema de manejo financiero, lo mantuvimos al día, y tenemos la certeza de que contamos con instrumentos de costos y precios de mercado adecuados a la realidad.
Hechos relevantes, desempeño y señales del contexto regional; seguros en Bolivia en 2025
EAntonio Fernando Arauco Koester Gerente Nacional de Experiencia del Cliente de CONSEGSA - Consultores de Seguros S.A. LinkedIn
n 2025, el mercado asegurador boliviano transitó un año de contrastes: un arranque con mayor producción neta frente a 2024; siniestralidad controlada en generales, pero alza en personas; resultados presionados por mayores costos financieros asociados al pago de reaseguro al exterior
y un entorno macro con tensiones cambiarias y ajustes fiscales.
A marzo del año pasado, la producción directa neta del conjunto de aseguradoras subió 7,6% interanual (216,4 millones de dólares), mientras los siniestros directos de generales cayeron 5,1% y en personas subieron 5,4%; en reaseguro, se ob-
serva una alta concentración de la intermediación y una leve caída del volumen frente a 2024. Hacia septiembre, la producción acumulada del mercado se ubicó en 586,5 millones de dólares (5% vs. septiembre de 2024), con siniestros por 270,4 millones de dólares (5,1%); los índices de siniestralidad muestran estabilidad o ligeras mejoras por modalidad (generales ~48,5%; personas ~40,9%).
En perspectiva estructural, la penetración del seguro en Bolivia se mantuvo en torno a 2,24% del PIB (2024), aún por debajo del promedio regional (~2,9%); la rentabilidad del sistema siguió positiva pero limitada por comisiones y gastos financieros vinculados al pago de reaseguros extranjeros.
Lo más relevante de 2025
● Producción y siniestralidad con dinámicas divergentes. A marzo, la producción neta total creció 7,6% interanual, con alzas destacadas en varias entidades; en ese mes, los siniestros directos pagados descendieron en generales y aumentaron en personas. En septiembre, el acumulado del sistema muestra menor producción y menor siniestralidad respecto de 2024, con índices de siniestralidad que se situaron alrededor del 48,5% en generales y 40,9% en personas. Un año antes, 2023, los porcentajes estuvieron de entre ~49,8% y ~42,1%, respectivamente.
● Penetración y presión sobre la rentabilidad. La penetración del seguro en Bolivia se estimó en 2,24% del PIB (2024) y el informe sectorial anticipó para 2025 un crecimiento más moderado en producción, con rentabilidad positiva pero presionada por comisiones y costos financieros de reaseguro internacional.
● Movimientos corporativos y concentración. Entre los hechos del entorno inmediato: la fusión por absorción de Bupa Insurance (Bolivia) en BISA Seguros fue autorizada en diciembre de 2024, con impactos en 2025; además, la intermediación de reaseguro a marzo 2025 se concentró en un corredor que captó el 76,4% del mercado, con un leve descenso interanual del total intermediado.
Producción, siniestralidad y rentabilidad: contraste 2025 vs. años previos
● Producción: 2025 inició con crecimiento (marzo), pero cerró el tercer trimestre por de-
bajo de 2024 en acumulado: USD 586,5M vs. USD 617,1M (septiembre 2024). La composición por modalidades mostró estabilidad en personas y variaciones en generales/fianzas.
● Siniestralidad: En 2025, el índice de generales se moderó y el de personas cedió levemente frente a 2024; en el primer trimestre se verificó descenso en siniestros pagados de generales y incremento en personas, coherente con la mayor exposición de vida/accidentes y el ciclo de reclamos médicos.
● Rentabilidad: Para 2024 (referencia inmediata) la revista Economy reportó ganancias sectoriales por Bs 122,5 millones (+2,38% a/a), un crecimiento de producción en generales/ fianzas de 6,47% y mejoras en ROA promedio; sin embargo, el análisis 2025 de Moody’s Local subraya que comisiones y gastos financieros por pagos de reaseguro exterior acotan la expansión de resultados en 2025.
Contribución al PIB y contexto macro/fiscal
● Penetración (primas/PIB). Bolivia cerró 2024 con 2,24% (producción neta vs. PIB), por debajo del promedio regional (~2,9%).
● Macro 2025. Diversos análisis apuntaron a desaceleración y presiones de liquidez externa, con recomendaciones de ajuste fiscal gradual.
● Medidas fiscales/administrativas. El PGE 2025 prorrogó y amplió incentivos (exenciones y tasa cero en IVA/IT para ciertos sectores), y el DS 5383 ajustó el cálculo del RCIVA (deducción presunta de 2 SMN a 1 SMN), con
impacto en remuneraciones netas y consumo; son cambios que, indirectamente, pueden incidir en el mix de demanda de seguros (vida/salud) y costos operativos.
Medición del impacto del incremento del costo de envío de remesas por pago de reaseguro y otros factores
● Remesas y costos de giro. En 2025, remitentes reportaron comisiones de hasta 10–15% para giros en dólares, por montos y condiciones específicas, en un entorno de escasez de divisas; algunos canales fijaron límites de envío y requisitos de respaldo documental. Paralelamente, el Banco Central de Bolivia (BCB) destacó en agosto el récord mensual de remesas familiares (USD 127M en julio) y la mayor digitalización de canales, lo que ayuda al ingreso de divisas al país; el DS 5404 y la normativa aduanera flexibilizaron la internación física de divisas (hasta USD 50.000 con declaración), buscando aliviar restricciones de acceso.
● Efecto para las aseguradoras. La evidencia sectorial indica que los gastos financieros asociados al pago de reaseguro internacional aumentaron y limitaron la rentabilidad de 2025.
Estimación de impacto (escenario ilustrativo):
– Supuesto A (novida): si la cesión a reaseguro se sitúa entre 20%–30% de la prima en ramos de mayores severida-
–
des y los costos de remesa suben 5–10 puntos (por comisiones/condiciones de canal), el sobrecosto efectivo podría representar 1,0–3,0% de la producción del ramo, afectando el resultado técnico y empujando al alza el gasto de intermediación financiera
Supuesto B (vida): cesiones menores y pagos más calendarizados atenuarían el efecto (≤1,0% de producción).
Una aclaración
Estos cálculos se presentan como escenarios para cuantificar órdenes de magnitud y se apoyan en los rangos de comisiones publicados y en la advertencia de presión por gastos financieros; requieren confirmación con datos contables de cada compañía (primas cedidas y costos de transferencia).
● Otros elementos incidentes. Las tensiones cambiarias y la brecha entre tipo de cambio oficial y paralelo encarecieron importaciones y ciertos insumos (p.ej., repuestos, costos médicos), con efecto potencial en severidad de siniestros y en el costo de operación
Bolivia en el espejo regional: KPI comparados (2024–2025)
Los datos se expresan en la última referencia disponible pública (reguladores, gremios y análisis sectoriales). Penetración = primas/PIB (cuando el dato oficial está publicado).
País
Penetración (% PIB)
Bolivia 2,24% (2024)
Crecimiento de primas (último dato)
+7,6% (mar25; producción neta); 5% (sep25 acumulado vs. sep24)
2025: crecimiento real moderado P\&C ~3,3%; Vida/Salud ~4,0%
Complemento regional: McKinsey sitúa a LatAm como la región de mayor crecimiento y rentabilidad en seguros (CAGR 2019–2024 ≈ 11%), aunque con baja penetración relativa; crecimiento desplazándose de No Vida a mayor dinamismo en Vida desde 2024. [mckinsey.com]
Reflexiones finales
● Gestión de costos de reaseguro/remesas. Negociar canales alternativos y ventanas de pago (p.ej., acuerdos con bancos y remesadoras en condiciones corporativas), aprovechar la flexibilización de internación de divisas (DS 5404) cuando aplique, y revisar cláusulas de costsharing en contratos automáticos, de acuerdo con publicación de la Red UNO de Bolivia.
● Reprecificación y prevención. Mantener disciplina de tarifa en autos y riesgos varios; potenciar programas de prevención (frecuencia/severidad), especialmente en líneas con mayor exposición médica, según información de la Agencia Boliviana de Aseguradores (ABA).
● Cartera de inversión y solvencia. Dado el entorno financiero, es preciso seguir priorizando depósitos a plazo y bonos soberanos/
BCB (con adecuada duración), sosteniendo coberturas técnicas y liquidez, aconseja la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS).
● Diversificación y distribución. Alinear el mix comercial con la tendencia regional: impulsar vida ahorro/colectivo, bancaseguros y alianzas de afinidad (retail/telecom), y reforzar el canal corredor con herramientas digitales y
Jaime Gutierrez - Jefe de Proyectos CONSEGSA; Mónica Méndez, directora de la fundación Nuestra Esperanza muestran los obsequios navideños para las familias que residen en la Casita de la Fundación Nuestra Esperanza.
Utaja: el hogar lejos de casa para familias de niños con cáncer
La fundación Nuestra Esperanza recibió de CONSEGSA, en la Navidad pasada, una donación de obsequios para las familias que residen en el albergue que acoge a familias y niños del interior y provincias que intentan superar el cáncer infantil.
Al albergue de la fundación Nuestra Esperanza, la casa Utaja, cada día llegan madres y padres que han dejado su hogar para acompañar a sus hijos en el tratamiento contra el cáncer. La Fundación trabaja en La Paz desde hace 14 años; es una compañía gentil y acogedora para los pequeños y sus tutores, en uno de los procesos más largos y difíciles de sus vidas.
“Nuestra casa se llama Utaja, que significa hogar, porque eso queremos ser: un hogar lejos de casa para ellos”, explicó Mónica Méndez, pre-
sidenta de la Fundación y quien recibió al equipo de CONSEGSA durante la entrega de una donación de obsequios navideños para las familias que ocupaban el lugar, días antes de las festividades de finales del año pasado.
“No queremos que (las personas) se sientan alojadas en un lugar, sino que sepan que están en un hogar donde comparten, cocinan, conversan, lloran juntos y encuentran apoyo psicológico cuando lo necesitan”, continuó con la descripción Méndez, mientras mostraba la casa ubicada en el barrio de Miraflores y que
Estimado lector, si desea difundir las iniciativas de su empresa, puede enviarnos una nota de prensa y fotografías al correo electrónico javierb@conser.bo
es un faro en la vida de las familias del interior y provincias, que acuden a la sede de Gobierno en busca de una cura para sus pequeños.
La Fundación es independiente y funciona únicamente con voluntarias. “Somos 18 voluntarias, todas trabajamos por turnos y en distintas actividades”, acotó Méndez.
Crecimiento
El albergue comenzó en un ambiente que solo tenía dos dormitorios y hoy funciona en una casa con once habitaciones. “Las empresas apadrinaron los dormitorios y nos ayudaron a equiparlos”.
Además, de centro de hospedaje, la Fundación intenta cubrir las necesidades de las familias que llegan del interior. Por ejemplo, un traslado seguro para los chicos que dejan el hospital, mientras desarrollan un tratamiento: “Sabemos que un niño, después de una quimioterapia, no debería subir a un micro, por eso contamos con taxis solidarios y seguros que los traen a la casita”.
El cáncer infantil obliga a muchas familias a dejar su lugar de origen. “En Bolivia, los tratamientos especializados solo están en cuatro departamentos. Si vienes de otro punto del país, tienes que emigrar durante meses”
Como resultado de este modelo solidario, la Fundación, durante estos años, ha acompañado a cerca de 400 familias que atraviesan esta enfermedad.
Durante el tratamiento, muchos padres pierden ingresos, pasan dificultades y se enfrentan a la posibilidad de abandonar el procedimiento, añade la directora, quien señaló que este es el principal problema para que las personas con cáncer, en Bolivia, no superen la enfermedad.
“El abandono del tratamiento no es por falta de amor, sino por cansancio, pobreza y distancia.
Hay familias que nos dicen que llevan meses comiendo solo pan y té”, retrata Méndez. “En muchos casos, dejan otros hijos abandonados en sus lugares de origen y tienen que volver a atenderlos; en especial las mamás”.
El día que CONSEGSA visitó el albergue, un padre había llegado de Apolo, al norte de La Paz, con su pequeño de cinco años, quien ya enfrentaba un segundo ciclo de quimioterapias.
El pequeño, había perdido un ojo por los tumores y enfrentaba a este segundo ciclo de quimioterapias con la fortaleza propia de su edad y el amor incondicional de su padre: “Es la segunda vez que venimos a La Paz, los médicos nos han dicho que está mejor. Es difícil, pero en Utaja nos sentimos acompañados y más tranquilos”, explicó este papá.
Dificultades en el camino
En los 14 años de funcionamiento de la Fundación, esta asociación de voluntarias enfrentó varios escollos, pero el más complicado fue el de la emergencia sanitaria de 2020, provocada por el nuevo coronavirus y la enfermedad que este desarrollaba; la COVID 19.
La pandemia fue uno de los momentos más críticos. “Estuvimos a punto de cerrar. No teníamos recursos, pero hicimos campañas y logramos sostener la casa”, recordó Norah Michelle, otra de las voluntarias y fundadoras de la organización. Durante ese tiempo, las activistas reforzaron las medidas de bioseguridad y lograron continuar la atención y recepción de familias sin perder continuidad.
El mural de ingreso a la casa de la Fundación, pintado por las niñas y niños que residen en este espacio paceño.
1
De izq. a der. Jaime Gutierrez - Jefe de Proyectos CONSEGSA; Mónica Méndez, directora de la fundación Nuestra Esperanza; Maritza Suxo - Gerente Nacional de Cultura y Personas CONSEGSA; Marlene Dalence, responsable de Planificación y Coordinación Nuestra Esperanza; y Alejandra Palacios Patiño, Subgerente Nacional de Comunicación Corporativa CONSEGSA.
2
Una pintura realizada por Valentina, jovencita beneficiaria de la fundación y que perdió la vida pocos años atrás.
Solidaridad creativa
Con el propósito de que no falten los recursos, las activistas también realizan campañas de sensibilización, colectas y actividades educativas para concientizar sobre el cáncer infantil.
“Trabajamos con psicólogos, acompañamos durante el tratamiento y también en el duelo cuando es necesario”, explicó Marlene Dalence, otra voluntaria responsable de la planificación y coordinación de la Fundación.
La fundación es una de las instituciones beneficiarias del proyecto Caminando por la vida. Además, a lo largo del año impulsa y realiza varias actividades de solidaridad y de difusión para que la población conozca esta enfermedad, cómo puede prevenirla y de qué manera puede contribuir a la meta más importante de la institución: “Reducir la incidencia de casos y disminuir el abandono del tratamiento”, resumió Méndez.
Un pijama por la salud podría llamarse la actividad solidaria de la fundación que llega a varios colegios paceños. Se trata del Pijama day; una jornada en la que los estudiantes pasan clases vestidos de pijama. “Nosotros dejamos el uniforme diario para vestir el uniforme de los enfermos con cáncer, dice los chicos que participan en esta actividad”, según recordó Méndez.
Despedidas
No obstante, a veces, el amor y la solidaridad son insuficientes y estas voluntarias lamentan, también, la partida de pequeños pacientes que sembraron amor en los corazones de quienes las y los conocieron.
Entre las historias que permanecen está la de Valentina, una adolescente que creó el logotipo
de la Fundación. “Era una artista, tenía un talento impresionante”, recuerda Méndez. “Su legado sigue acompañando el trabajo diario”.
Por ello, Utaja es ese espacio en el que las familias encuentran contención, alimentación, transporte seguro, acompañamiento emocional y, sobre todo, un lugar de protección mientras acompaña a los pequeños pacientes en el camino de la recuperación de la salud.
APUNTES
■ Nuestra Esperanza recibe pacientes derivados de los hospitales del Niño Luis Uría de la Oliva y el Maternológico de la Caja Nacional de Salud.
■ Desde este año, CONSEGSA se une a la lista de empresas donantes de la Fundación.
■ Bolivia registra, aproximadamente, 450 casos nuevos de cáncer infantil al año.
■ El índice de casos que no superan la enfermedad es superior al 80%. En el mundo, el porcentaje es del 30%.
■ En Bolivia, el mayor conflicto es la deserción y abandono de los largos procesos de curación.
■ La fundación Nuestra Esperanza ayuda a prevenir el abandono porque se trata de un espacio de contención y de alivio económico para las familias afectadas.
La chef Marsia Taha es la impulsora de esta propuesta gastronómica
Arami entra en la lista de los más reconocidos de la región
El restaurante Arami, liderado por la chef Marsia Taha Mohamed y la sommelier Andrea Moscoso, ha sido reconocido por Latin America’s 50 Best Restaurants como The Best Restaurant in Bolivia 2025 y figura en la lista regional en la posición 48. Este reconocimiento marca un hito: hasta ahora, el único restaurante boliviano que había logrado entrar en la lista era Gustu.
Inaugurado en 2024 en el barrio de Achumani, Arami propone una experiencia de “casual fine dining” que pone en el centro ingredientes, técnicas y memorias de los territorios bolivianos, con énfasis en los productos amazónicos y el vínculo con los Andes.
La cocina de Marsia Taha y la dirección en sala y vinos de Andrea Moscoso han sido claves para consolidar la voz culinaria del restaurante, que recoge la biodiversidad, la conservación y la cultura como ejes esenciales.
El sello de 50 Best no solo coloca a Arami en la mira de críticos y viajeros gastronómicos, sino que también visibiliza prácticas de sostenibilidad, trabajo con comunidades productoras y la riqueza poco explorada de la Amazonía boliviana. La inclusión de Arami en la lista reafirma la escalada de Bolivia como destino gastronómico emergente en Latinoamérica.
Valentina Arteaga
Valentina Arteaga, otra chef paceña, también recibió un reconocimiento: un 1 cuchillo (Excellent) en la categoría New del prestigioso The Best Chef Awards, convirtiéndose en la segunda chef boliviana en recibir este galardón internacional. Su logro resalta la calidad, creatividad y pasión que Bolivia aporta al escenario culinario global.
Artega ha conquistado a los expertos por su compromiso con recetas ancestrales, la trazabilidad de los ingredientes y la innovación en cada plato que prepara.
Marsia Taha y su equipo reciben el premio internacional.
La chef Valentina Artega en la cocina de Phayawi.
Estimado lector, si desea difundir las iniciativas de su empresa, puede enviarnos una nota de prensa y fotografías al correo electrónico javierb@conser.bo
Premian reciclaje de aceite impulsado por Alicorp
La empresa recibió un reconocimiento por sus buenas prácticas sostenibles y la aplicación de los ODS en sus relacionamiento con sus clientes.
La empresa Alicorp recibió uno de los galardones entregados, en su tercera versión en Bolivia, por las buenas prácticas en desarrollo sostenible, en el marco de los Objetivos de Desarrollo Sostenible (ODS), por su iniciativa Ecoaliado, enfocada en la gestión sostenible y recuperación de aceite vegetal usado. El proyecto promueve prácticas responsables de producción y consumo, con un impacto directo en el ODS 12, Producción y Consumo Responsables.
La edición 2025 de este reconocimiento fue lanzada por Naciones Unidas en Bolivia, con el apoyo de Cámara de Industria, Comercio, Servicios y Turismo de Santa Cruz (CAINCO), la Confederación de Empresarios Privados de Bolivia (CEPB), la Embajada de Suecia en Bolivia, Pacto Global Bolivia y la Fundación Iguales. Estas organizaciones se unieron con el propósito de visibilizar el compromiso del sector privado con los ODS, a través de la inclusión, innovación y sostenibilidad.
“Con nuestra estrategia de sostenibilidad logramos identificar soluciones que aporten valor a
nuestros clientes, consumidores y a toda nuestra cadena de valor. Ecoaliado es una iniciativa que refleja cómo vivimos nuestro propósito de alimentar un mañana mejor”, explicó Cynthia Valencia, gerente de Asuntos Corporativos de Alicorp en Bolivia.
El programa Ecoaliado, en colaboración con GreenSide Solutions, promueve la recuperación de aceite usado en negocios gastronómicos, evitando que sea desechado en sistemas de drenaje y llegue a fuentes de agua. En 2024 la empresa recuperó más de 540 mil litros de aceite descartado por más de 1.500 restaurantes, clientes de Alicorp en todo el país.
El ODS 12, por el que fue reconocida la iniciativa de Alicorp, busca garantizar patrones sostenibles de consumo y producción, desacoplar el crecimiento económico de la degradación ambiental y fomentar estilos de vida responsables. Asimismo, promueve la gestión eficiente de recursos naturales y la adecuada disposición de residuos, protegiendo al planeta para las generaciones futuras.
Directivos representantes de la empresa reciben el reconocimiento por su visión sostenible.
¡Felicidades para nuestros amigos y clientes!
Desde CONSEGSA y la Revista Y/O saludos a nuestros amigos y clientes por los aniversarios que festejarán este diciembre.
A tiempo de augurarles buenos momentos y éxitos en sus planes futuros, reiteramos nuestro acompañamiento y apoyo en el camino de la generación de economía para nuestro querido país.
14 - 12 - 2002
8 - 12 - 2008 15 - 12 - 2003
SOLUCIONES FORRAJERAS SOLFOR S.R.L.
CAINCOTAR (Tarija)
COOP. DE TRANSPORTES NACIONAL E INTERNACIONAL DE CARGA ORURO
16 - 12 - 2009
29 - 12 - 2017
EMPRESA HOTELERA ICON S.A.
RODUGA INVERSIONES SOCIEDAD ANONIMA
Liberar la educación para liberar el desarrollo
RRonald Nostas Ardaya
Industrial y ex Presidente de la Confederación de Empresarios Privados de Bolivia
ecientemente, el gobierno nacional presentó, en la Confederación de Empresarios Privados de Bolivia, las bases de su Plan General de Desarrollo Económico y Social (PGDES), una especie de hoja de ruta que señala las prioridades del país para la próxima década. Más allá de ser un requisito formal, el PGDES 2025 – 2035 adquiere una gran importancia porque debiera perfilar con claridad el nuevo paradigma de desarrollo que reemplazará al modelo del MAS.
El Plan se estructura en siete pilares: economía, comercio internacional, autonomías, seguridad jurídica, transparencia, desarrollo humano y medio ambiente. Aunque es pertinente y coherente, no ha priorizado de manera explícita a la educación, el tema más estratégico para el futuro del país, que aparece diluido dentro del pilar “Bienestar para todos”, junto con áreas como salud, vivienda, inclusión y seguridad ciudadana.
Esta subvaloración muestra que al parecer no hay una clara consciencia de que la educación es una de las áreas más desoladas por el anterior régimen, y que su reconstrucción es necesaria para asegurar la sostenibilidad de cualquier modelo de desarrollo, e imprescindible para garantizar un futuro con unidad, democracia, justicia, transparencia y libertad.
Debemos recordar que, desde el inicio de su gobierno, el MAS utilizó la educación para reproducir su proyecto político. No la concibió como un espacio autónomo, plural y orientado al pensamiento crítico, sino como un mecanismo para moldear ideológicamente a la niñez y la juventud. “Toda revolución necesita una nueva educación, un nuevo sistema educativo”, arengaba García Linera para justificar este despropósito, mientras que sus parlamentarios
LinkedIn
aprobaban la Ley Siñani Pérez, que imponía una educación “descolonizadora, liberadora, revolucionaria, antimperialista, despatriarcalizadora y transformadora de las estructuras económicas y sociales…” al servicio de “la construcción del Estado Plurinacional y el Vivir Bien”.
Para los ideólogos del “proceso de cambio” la formación de los jóvenes no podía ser neutral, y debía convertirse en un mecanismo de legitimación del poder. Por ello, sus estrategas impusieron en el país una educación centralizada y controlada por el Estado; relegaron el pluralismo y la libertad de pensamiento; descartaron la búsqueda de la excelencia por considerarla burguesa y elitista; reinterpretaron la historia desde una narrativa oficial; y, sobre todo, subordinaron el conocimiento técnico y científico a los valores y principios de la “revolución”.
El “Texto de Aprendizaje” del 6° año de secundaria, que aún se aplica en colegios, y que está publicado en la página web del Ministerio de Educación, es un claro ejemplo de cómo la educación se volvió propaganda.
En el capítulo de historia contemporánea de Bolivia (Pags. 466 y siguientes) los autores desarrollan un relato sesgado, engañoso y tendencioso, orientado a distorsionar los hechos, promover la polarización y el resentimiento, y neutralizar el pensamiento crítico.
no entiende lo que lee ni tiene la capacidad para establecer relaciones o interpretar e inferir significados.
El plan educativo–ideológico fue más allá. Impuso la uniformidad de contenidos; precarizó la educación privada; usurpó la autoridad pedagógica de los maestros; redujo las horas de aula a
cambio de actividades complementarias; omitió la evaluación de la calidad; minimizó el valor de las pruebas y exámenes y; opuso artificialmente el conocimiento científico “occidental” a los saber ancestrales de los pueblos indígenas.
Los resultados son devastadores. Nuestros estudiantes presentan los niveles más bajos de rendimiento a comparación de países vecinos; y la mayoría de los bachilleres “no entiende lo que lee ni tiene la capacidad para establecer relaciones o interpretar e inferir significados”. La violencia y el acoso escolar se incrementan; en algunos departamentos disminuye el número de alumnos matriculados; la diferencia entre estudiantes del campo y las ciudades se acrecienta; los egresados carecen de capacidades mínimas para enfrentar los desafíos laborales o generar sus propios emprendimientos; la carrera docente se ha precarizado y hay un retraso evidente de nuestro país en relación al uso eficiente de las nuevas tecnologías.
Ese es el tamaño del desafío que debemos enfrentar. Para hacerlo, es imprescindible colocar a la educación en el centro de la agenda nacional y avanzar hacia una verdadera liberación formativa, basada en el reconocimiento de la diversidad de opciones, el respeto a la educación privada, la libertad académica y el derecho de las familias y de los jóvenes a acceder a educación de calidad.
No existe mayor responsabilidad con el futuro de un país que garantizar un sistema educativo que forme en valores y principios humanistas, fortalezca la identidad colectiva, impulse las capacidades individuales y siente las bases de un modelo de desarrollo equilibrado, justo y libre. Este es un deber ineludible del Estado, pero también un compromiso que interpela a toda la sociedad boliviana.
Balance económico 2025
PGermán Molina Díaz
Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e Investigador asociado del IISEC.
ara entender una parte se tiene que conocer el todo de cualquier ámbito de estudio. Está máxima no excluye la economía de un país. Para comprender la actual crisis económica de un país se tiene que recurrir a revisar su historia económica. En este artículo analizamos con estas directrices a Bolivia.
Antecedentes históricos
Desde la creación del país, hasta el bicentenario de la República de Bolivia, ocurrieron una diversidad de hechos económicos, sociales, políticos y de acción con el medioambiente que dejaron una variedad de resultados. Durante los períodos de comienzo de la independencia (creación de Boli-
via); a sus cien años (centenario) y a sus 200 años (bicentenario) la economía, casualmente, se encontraba en crisis.
Tras la creación de Bolivia, el 6 de agosto de 1825, su primer presidente, el libertador Simón Bolívar, en sus actos administrativos siguió la línea de la economía liberal para resolver una crisis del sector minero y del desabastecimiento de mercurio. En su época predominaba el pensamiento económico de libre mercado, formulado por el escoses Adam Smith.
En el centenario de Bolivia, bajo la presidencia de Bautista Saavedra 1921, fundador del partido Republicano, opositor al Liberal, una vez más, el país enfrentaba dificultades económicas.
Para el reciente bicentenario de Bolivia, en 2025, bajo la presidencia de Luis Arce, la situación
LinkedIn
no fue la excepción, ya que el país atravesaba y atraviesa una profunda crisis económica.
Durante los 200 años de existencia del país, las distintas administraciones gubernamentales diseñaron estructuras organizativas administrativas del Estado: modelo y políticas económicas de característica liberal y estatal, como se mueve el péndulo de un reloj. Además, cuando asumía un nuevo presidente, este consideraba que todo lo que había hecho su antecesor estaba mal y decidía comenzar de nuevo.
En el contexto internacional, el país tuvo una perdida territorial de 1.265.188 kilómetros cuadrados, incluyendo la provincia que garantizaba el acceso a las costas del Pacifico. Estos hechos se sucedieron por guerras territoriales con otros países y por las decisiones diplomáticas de los gobernantes, esta situación afectó drásticamente al desarrollo del país.
Los ingresos del país, entre 1825 a 2025, se basaron en la exportación de materias primas: plata, guano, salitre, corteza del quino (quinina), goma, estaño, gas y, durante la última década una década, el gobierno destinó ingentes recursos para explotar litio, otra materia prima, sin resultados favorables.
La explotación de recursos naturales no renovables y renovables servía para responder a la demanda del mercado mundial.
En el nivel interno, este tipo de explotación, no es atractiva para la inversión nacional y extranjera, debido a que los incentivos no son significativos para que los inversores arriesguen su capital.
Balance económicos de 2021 a noviembre de 2025
Los resultados alcanzados en las principales variables macroeconómicas durante la gestión gubernamental de Luis Arce 2021-2025 registran cambios en niveles, tendencias y estructura, hacia la baja que son la principal característica de un país en profunda crisis que conduce inexorablemente a medidas de ajuste económico.
La principal causa de la crisis económica es el Modelo Educativo Sociocomunitario Productivo (MESCP)1 y la política económica de colectivismo, impuesta desde 2006. Este esquema de formación es muy distinto a la realidad concreta conformada por once millones de personas he-
1 La agrupación política que gobernó casi dos décadas (2006-2025), llegó al final de su ciclo y gestión gubernamental en 2025 porque no cumplieron con su oferta electoral, programa, modelo y política económica de que Bolivia sería como Suiza y que contábamos con un mar de gas y muchas cosas más.
terogéneas, en la que cada una tiene sus propios intereses; regidos, en su por los deseos de libertad y obtención de propiedad privada.
Las anteriores autoridades maximizaron la función del bienestar social, en el quinquenio 2021-2025, con una concepción de la sociedad y la economía, para mostrar que las acciones estatales eran el resultado de las decisiones colectivas pactadas libremente, sin respetar la libertad individual de las personas y con los costos elevados de la pérdida de la productividad y la competitividad económica del país.
El resultado económico del MESCP fue un elevado déficit fiscal con tendencia oscilante: -9,3%, en 2021; -7,2% 2022; -7,5%, 2023; -12,0%, estimado para 2024; y programado para 2025, -9,2%. Con un promedio, durante los cinco años de -9,04 %. Por lo tanto, la crisis fiscal del sector público (SP) es la principal causa de desequilibrio en la balanza de pagos, brecha cambiaria, declinación del flujo y stock de dólares, inflación reprimida galopante, declinación de la producción de bienes y servicios, desempleo, deuda pública elevada, disminución de la inversión total, ausencia de seguridad jurídica, escases de gasolina y diésel, entre otros factores. en 2021 en 2022 en 2023 estimado para el 2024 programado para el 2025 -9,3% -7,2% -7,5% -12,0% -9,2%
Los PGE anuales se ejecutaron financieramente y no estaban acompañados del avance físico de los programas, proyectos y logro de resultados, como establece la ley del Sistema de Administración y Control Gubernamentales (SAFCO). En relación con el PDES tampoco fueron alcanzados los resultados programados por los indicadores económicos agregados del PDES de crecimiento económico, inversión pública respecto al PIB y tasa de inflación.
En la ejecución dos indicadores económicos registraron cifras por debajo de los datos programados; uno de ellos es la inversión pública, como porcentaje del PIB del 50%, y, el segundo indicador, la tasa de crecimiento económico del 70%.
Ambas variables económicas fundamentales, para lograr elevar y mejorar el bienestar económico de los bolivianos cuando crecen a tasas altas, y el tercero la tasa de inflación por encima del programado que significa la elevación del costo de vida de los bolivianos.
La aplicación de políticas económicas de estímulos a la demanda interna, con una política fiscal expansiva financiado con el crecimiento de la deuda pública, condujo a la profundización de la crisis económica, política, social y medio ambiente del país sin perspectiva de resolverla en el corto plazo.
Ante la escasez de dólares para pagar el servicio de la deuda externa y la importación de combustibles se utilizaron las barras de oro y también recurrían al mercado cambiario2 para impor-
2 Desde 2023 funciona un mercado paralelo que, en promedio, comenzó Bs 8,0 por $US1, y alcanzó una cotización elevada de Bs 20,0 = $US1.
tar combustible que ocasionaba la elevación de su cotización del dólar.
Gastar es simple, y cuando este indicador tiene que ser reducido con un plan de ajuste económico es complicado y doloroso, pero no hay otra forma de resolver los problemas económicos que fueron acumulándose durante dos décadas continuas, aproximadamente,
Los datos económicos publicados hasta el 7 de noviembre de 2025 son: tasa de crecimiento del PIB -1,97%, durante el primer trimestre 2025; y -2,79% durante el segundo trimestre del mismo año. Esto significa que el país vive una recesión económica; tasa de inflación de 19,22, acumulada a octubre de 2025.
Una cifra que es galopante y presiona la elevación del costo de vida y las Reservas Internacionales Netas (RIN) de 3.227 millones de dólares; de ese monto, 73 millones de dólares son divisas que cubren el pago de una semana de importación de combustible. Ante esto, el Estado suscribió en dos oportunidades un Programa Fiscal Financiero MEFP-BCB de expansión del crédito interno del BCB, al Sector Público No Financiero (SPNF).
En resumen, el programa, el MESCP y su política económica condujeron a la economía a una recesión con inflación.
Balance económico (del 7 de noviembre a diciembre de 2025
La gestión del presidente Rodrigo Paz Pereira se divide en dos fases: la primera cuando fue elegido presidente de la República de Bolivia, en el balo-
taje del 19 de octubre3 y posesionado el 8 de noviembre hasta el lunes 17 de diciembre y la segunda fase a partir del martes 18 de diciembre.
La primera fase de la gestión del presidente Rodrigo Paz comienza en la segunda semana de noviembre del 2025 y logro lo siguiente: el suministro del combustible en el país; nuevos créditos de organismos multilaterales y bilaterales; la cotización del dólar paralelo en su nivel y tendencia es declinante y la calificación de riesgo país declino a 930 puntos el 10 de noviembre, por las expectativas favorables sobre el futuro de la economía boliviana.
El presidente Rodrigo Paz y su ministro de Economía y Finanzas Públicas José Gabriel Espinoza el día martes 25 de noviembre anuncio tres futuras medidas económicas que son: derogar el Impuesto a las Transferencias Financieras (ITF), el Impuesto a las Grandes Fortuna (IGF), el Impuesto al Juego (IJ) y el Impuesto a las Promociones Empresariales (IPE); pedirán a la Cámara de Diputados la devolución de la Ley del Presupuesto General del Estado (PGE 2026) para ser modificada y reducir un 30% el gasto fiscal para el 2026.
El jueves 11 de diciembre en plenaria de la Cámara de Diputados, en su agenda incluyo el tratamiento del PPGE 2026 y créditos de Japón y organismos internacionales.
Los convenios que se trataron fueron:
■ Convenio de Préstamo para el programa “Apoyo de Emergencia para Respuesta a COVID-19”, por un monto de hasta 15.000 millones de yenes japoneses.
■ Contrato de Préstamo con el BID para el “Programa de Integración Urbana: Parque Lineal para La Paz y El Alto”, por un monto de hasta 30 millones de dólares.
■ Contrato de préstamo “Liquidez en apoyo a la gestión económica” con la CAF, por hasta 550 millones de dólares que fueron aprobados. Un total de 680 millones de dólares que incrementaría el stock de las RIN del BCB.
En relación con el PPGE 2026, elaborado por el anterior gobierno, este fue rechazado por la Cámara de Senadores. Constitucionalmente, este sería Ley para que el Órgano Ejecutivo la promulgase, con el propósito de presentar otro PGE en febrero de este año.
El Ejecutivo tuvo 33 días para cambiar el PPGE-2026 e incorporar los diez compromisos del gobierno para hacer frente a la crisis y abrir a Bolivia al mundo, en los próximos cinco años (20252030), pero optó por el enfoque de presentar otro documento en febrero.
La segunda fase del gobierno de Paz comienza el miércoles 17 de diciembre. La autoridad lee un mensaje presidencial anunciando la promulgación del Decreto Supremo (DS) 5503, con el que declara la emergencia económica, financiera, energética y social en Bolivia.
El documento incorpora decisiones concretas:
■ Elimina la subvención al precio de los combustiblers y modifica la participación del 50% para el nivel subnacional; incorpora incentivos, reglas de inversión, comercio exterior, diferimiento de créditos, transferencias sociales y fijación del salario mínimo nacional de 3.300 bolivianos, desde el 1 de enero del 2026.
■ Reduce el gasto corriente en todo el sector público, silencio administrativo, se autoriza al BCB a recurrir a instrumentos de financiamiento externo, swaps de divisas, emisión de instrumentos financieros internacionales y recepción de garantías del Tesoro, refuerza las RIN.
■ Estabiliza la balanza de pagos y tipo de cambio, con la regularización y repatriación de capitales, incentivos tributarios a la producción, facilidades aduaneras de importación de insumos, saneamiento extraordinario de deudas tributarias
El DS también incorpora un paquete social: Bono Juancito Pinto 2026 sube a 300 bolivianos; incrementa de 150 bolivianos a la Renta Dignidad para no rentistas, antes correspondía a una dotación de 350 bolivianos para este sector de la población y alcanza a los 500 bolivianos. Crea el Programa Extraordinario de Protección y Equidad (PEPE), por 150 bolivianos cada mes, durante doce meses; a través de transferencias económicas temporales a familias vulnerables que no son beneficiarias de la Gestora.
3 El presidente Paz, tras las elecciones, comenzó las gestiones para el suministro de combustibles y de dólares ante organismos multilaterales y bilaterales.
Los efectos de los anuncios económicos son favorables para los agentes económicos consumidores, empresarios, gobierno y resto del mundo, pero no son de efecto inmediato, por el tiempo que transcurrirá después de la promulgación del Decreto y su publicación en la Gaceta Oficial de Bolivia, entidad que hasta el lunes 22 de diciembre no tenía a la venta el DS 5503.
Por lo tanto, se estima que habrá una demora en la actualización de los procesos administrativos, dada la burocracia estatal en las entidades públicas, gestionados por y para las dependencias estatales nacionales, subnacionales y, principalmente, para los ciudadanos.
Es importante conocer los efectos inmediatos de las medidas de ajuste económico y su impacto para todos los bolivianos. Además, el gobierno tiene que completar las medidas de ajuste económico en el régimen cambiario, monetario, financiero y deuda externa sincronizado con la política fiscal, y la reglamentación específica para que el Decreto 5503 tenga presencia fortalecida.
El martes 23 de diciembre el gobierno presentó un nuevo Decreto, el 5509, para garantizar “internet real” en Bolivia, formar talento humano y crear una economía digital mediante la habilitación de operadores internacionales: OneWeb, Kuiper y Starlink para mejorar la calidad del servicio; asegurar continuidad y evitar monopolios tecnológicos.
El Decreto busca ampliar opciones para los usuarios en todo el territorio nacional; otorgación de 10.000 becas en 15 carreras tecnológicas; inaugurar un polo tecnológico en El Alto y construir la infraestructura digital estratégica, para generar valor agregado, inversión y empleo calificado.
Los datos económicos públicos disponibles, de esta gestión gubernamental son:
■ Tasa de inflación de 19,69%, acumulada a noviembre 2025; y mensual, noviembre, de 0,4%.
■ Reservas internacionales netas en 3.261 millones de dólares; 51 millones corresponden a divisas que cubren, parcialmente, el pago de una semana de importación de combustible, incluyendo los créditos aprobados por el Legislativo; 680 millones de dólares de las RIN alcanzarían a 3.941 millones de dólares y 731 millones de dólares son divisas; al 12 de diciembre suscribió una segunda revisión del PFF MEFP-BCB de expansión del crédito interno del BCB al Sector Público No Financiero (SPNF), hasta 16.000 millones de bolivianos, destinado a cubrir los gastos de noviembre y diciembre de 2025.
La reacción de la población, ante las medidas económicas, están divididas. Mientras algunos sectores apoyan las determinaciones oficiales, otros no lo hacen y, según encuestas virtuales, la gran mayoría se inclina por la aceptación de las nuevas reglas.
Finalmente, no hay otra alternativa. El ajuste económico aprobado por el Decreto 5503 tiene el propósito de poner orden en la casa y equilibrar las áreas económicas —fiscal, monetaria, cambiaria, financiera— y la deuda pública.
Por los resultados alcanzados a la fecha, dichas políticas económicas deben seguir en aplicación hasta consolidar y mantener la estabilidad económica y financiera; para elevar el bienestar de la población y de las futuras generaciones.