
FOKUS FINANZEN
Investieren und versichern in volatilen Zeiten
Partner
GRUSSWORT
Noch mehr Krise
In den vergangenen Jahren ist „Normalität“ immer mehr zu einem Sehnsuchtsbegriff geworden. Der Umgang mit Krisen ist inzwischen fast ein Dauerzustand. Die Pandemie, der Krieg in der Ukraine – und nun der Krieg im Iran. Wir erleben, wie Bomben und Drohnen Menschleben kosten und Infrastruktur zerstören, aber auch Preisspiralen in Gang setzen, Lieferketten stören und Märkte massiv verunsichern. Und das Schlimmste: Zumindest für den Iran scheint niemand eine Idee zu haben, wie langfristig Frieden und Stabiliät in diese – auch für die
Weltwirtschaft – so wichtige Region einziehen kann. Auch die Akteure an den Finanzmärkten sind gefordert. Uns erfasst das Gefühl, dass wir noch mehr Fähigkeiten und noch mehr Wissen über die Zusammenhänge der Märkte und die Funktionsweisen der Finanzinstrumente benötigen, um Vermögen zu sichern und Renditen zu erwirtschaften. Mit dieser Publikation wollen wir auch ein Forum für den Austausch in anspruchsvollen Zeiten bieten. Denn es ist das Miteinander, das auf schlechte Zeiten bessere folgen lässt.
Michael Gneuss Chefredakteur
LEITARTIKEL
AKTIEN
EDELMETALLINVESTMENTS
ALTERSVORSORGE
BERUFSUNFÄHIGKEITSVERSICHERUNG
PRIVATE KRANKEN- UND ZUSATZVERSICHERUNGEN
INHALTSVERZEICHNIS
Geduld und Streuung sind gefragt — 3
Kaufsignal oder Krisenmodus — 5
Schweres Wetter im „sicheren Hafen“ — 6
Rente braucht Rendite — 8
Unverzichtbarer Schutz für die Arbeitskraft — 9 Zusatzpolicen treiben Wachstum — 10
JETZT SCANNEN
Lesen Sie spannende Artikel dieser Ausgabe online, und sichern Sie sich ein kostenfreies Digital-Abo.
www.finanzen-wissen.net www.portal-wissen.net
Für uns steht die bestmögliche Lesbarkeit der Texte an erster Stelle. Deshalb verwenden wir in der Publikation auch das generische Maskulinum – diese Personenbezeichnungen stehen für alle Geschlechter.
Das Papier dieser Reflex-VerlagPublikation stammt aus verantwortungsvollen Quellen.
Folge uns auf Instagram, und verpasse keine Ausgabe mehr. @reflexverlag

Geduld und Streuung sind gefragt
LEITARTIKEL | VON
MICHAEL GNEUSS UND KATHARINA LEHMANN
Der Iran-Krieg befeuert Energiepreise und lässt die Inflation wieder aufflammen. Der Konflikt und die mit der Blockade der Straße von Hormus einhergehende Energieknappheit verunsichert die Wirtschaft rund um den Globus. Das geht auch an den Aktienmärkten nicht spurlos vorbei – die Börsen geraten ins Stocken, Vermögen schrumpfen. Wie bewahren Investoren jetzt ihren Wohlstand?
Energie und Rohstoffe werden knapper. Die Inflation, die gerade gezähmt schien, klettert erneut empor, angetrieben durch explodierende Preise für Öl und Gas. Die Europäische Zentralbank (EZB) hat dementsprechend ihre Prognosen angepasst und rechnet nun für 2026 mit einer Teuerungsrate von 2,6 Prozent – 0,7 Prozentpunkte mehr, als noch im Februar erwartet worden war. Noch spielen die großen Notenbanken weltweit zwar auf Zeit und zögern mit der Anpassung der Leitzinsen. Die Frage ist aber, wie lange das so bleiben kann. Experten bereiten die Märkte bereits auf eine neuerliche Tendenz zu Zinsanstiegen vor, falls der Konflikt nicht endet. Steigende Zinsen sind bekanntlich nicht das, was Unternehmen und Aktienmärkte sich wünschen. Dabei stockt es in der deutschen Wirtschaft schon jetzt: Das ifo-Institut rechnet aufgrund des Iran-Kriegs und des damit einhergehenden
Ein glänzendes Investment
Für 2026 deutet alles auf ein Edelmetalljahr mit Perspektive hin. In einem instabilen Umfeld bleibt eines konstant: das Vertrauen in reale Werte. Edelmetalle bleiben das Fundament des physischen Vermögensschutzes.
1989 war die Geburtststunde des Wiener Philharmonikers in Gold, 2008 kam die erste europäische Silberanlagemünze auf den Markt – der Wiener Philharmoniker aus einer Unze Feinsilber (AG 999,9).
Edelmetalle können schnell zu Geld gemacht werden. Eine Anlagemünze wie der Wiener Philharmoniker kann weltweit gehandelt und bei allen Händlern und Banken zum tagesaktuellen Marktpreis wiederverkauft werden.
„Die Edelmetallpreisentwicklungen in den vergangenen Wochen und Monaten wirken sich sehr positiv auf unsere Geschäftsabschlüsse aus. Nach den Preisrücksetzern Anfang Februar und im März gibt es eine Angst, die Rally zu verpassen. Mit der Preiskorrektur eröffnet sich eine neue Möglichkeit,
Energiepreisschocks nur noch mit einem Wachstum von 0,6 Prozent für 2026 – ursprünglich hatte das Wirtschaftsforschungsinstitut ein BIPWachstum von 1,2 Prozent vorausgesagt. Langjährige Investoren wissen: Geopolitische Stürme wie der Ukraine- oder der Iran-Krieg, aber auch weltweite Verwerfungen wie die Coronapandemie oder die Finanzkrise zwingen zur Vorsicht, rütteln sie doch das Portfolio ordentlich durch. Was hilft, sind Geduld, eine breite Streuung über alle Anlageklassen hinweg – und der Glaube daran, dass auch wieder bessere Zeiten kommen.
Diversifikation ist Trumpf Klar ist und bleibt jedoch auch: Beim Vermögensaufbau führt kein Weg an Aktien vorbei. Das wissen auch immer mehr Deutsche. 14,1 Millionen Bundesbürger besaßen im vergangenen Jahr Aktien oder Aktienfonds, hat das deutsche Aktieninstitut ermittelt –das sind zwei Millionen mehr als noch 2024 und damit Rekord. Jede fünfte Person ab 14 Jahren investierte direkt oder indirekt am Kapitalmarkt. Besonders markant wuchs die Gruppe der Unter-40-Jährigen auf 4,9 Millionen, ein Plus von 1,2 Millionen. Auch die Gruppe der Anlegerinnen legte spürbar zu ebenso wie Menschen in den neuen Bundesländern. Auch eine repräsentative HDI-Studie unter 3.739 Berufstätigen unterstreicht diesen Trend: 28 Prozent
zu einem halbwegs günstigen Preis Gold und Silber zu kaufen“, erklärt Gerhard Starsich, Generaldirektor der Münze Österreich.
Silber: Chancen und Dynamik Gold und Silber sind aber unterschiedlich zu bewerten. Während bei Gold ungefähr 50 Prozent der globalen Goldproduktion in den Schmuck gehen, 30 Prozent in Münzen und Barren, aber nur zehn bis 20 Prozent in die Industrie, verhält es sich beim Silber gerade umgekehrt. Da gehen mehr als 80 Prozent in die Industrie und nur zehn bis 20 Prozent in die Veranlagung. Somit ist der Silberkurs weit mehr von industriellen Entwicklungen bei Solarpanelen, Leiterplatten, elektronischen Bauteilen usw. abhängig als der Goldkurs. Die Silberproduktion kann mit der steigenden Nachfrage nicht Schritt halten, und knappe Bestände sprechen für steigende Preise. Finden sich preiswertere Alternativen für die Industrie, kann sich das im Silberpreis spiegeln. Deshalb ist der Silberpreis viel schwieriger vorherzusagen und volatiler als der Goldkurs.
bewerteten börsennotierte Wertpapiere als geeignet für die Altersabsicherung – ein Anstieg um nahezu 50 Prozent seit 2020. Lediglich das Eigenheim übertrifft mit 44 Prozent diesen Wert. Mehr als die Hälfte der Befragten, nämlich 57 Prozent, rechnen mit überlegenen Renditen im Vergleich zu Zinsanlagen. „Die Ergebnisse belegen die an-
14,1 Millionen Deutsche besaßen im vergangenen Jahr Aktien oder Aktienfonds.
haltende Stärkung aktienbasierter Konzepte“, erläutert HDI-Vorstand Holm Diez. Erstmals erfasst wurden in der Studie Kryptowährungen, die zwar insgesamt mit vier Prozent nur eine Nebenrolle spielen, doch bei den Unter-40-Jährigen für 26 Prozent als rentabel gelten.
Schutz durch Edelmetalle und Anleihen; Rendite durch alternative Investments Doch in einem ordentlich diversifizierten Depot muss die Streuung über Aktien
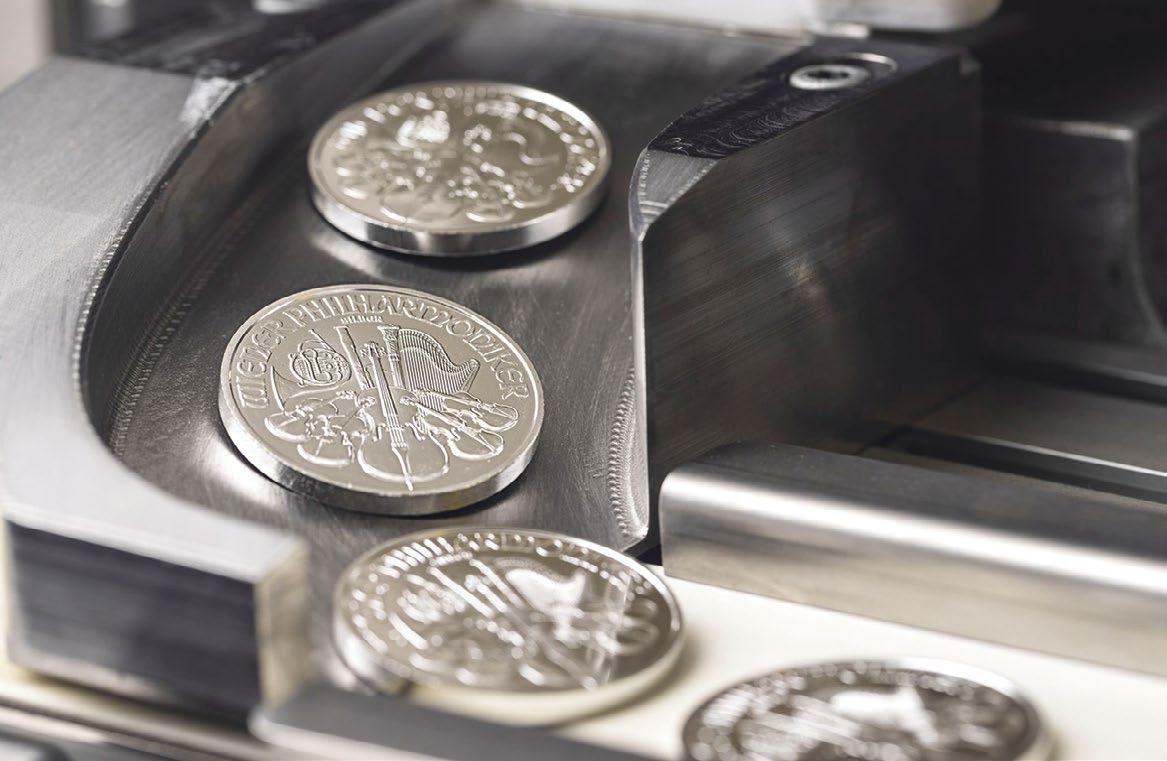
Mit europäischen Qualitätsstandards hergestellt
Kunden der Münze Österreich vertrauen darauf, dass Schlüsselkriterien wie beispiellose Qualität, Reinheit des Edelmetalls, verantwortungsvolle Beschaffung und faire Preise garantiert werden. Der Wiedererkennungswert der Marke ermöglicht den problemlosen Weiterverkauf der Wiener Philharmoniker auf der ganzen Welt. Der Wiener Philharmoniker wird zum sekündlich wechselnden und damit topaktuellen Silberpreis gehandelt und eignet sich damit besonders gut zur Geldanlage. Der Wiener Philharmoniker wird im Herzen Europas in Wien, in einer
der stabilsten Volkswirtschaften der Welt, von einem Global Player der internationalen Münzindustrie hergestellt. Der gute Ruf der Anlagemünzen bei Investoren, gepaart mit dem emotionalen Wert, den die Wiener-Philharmoniker-Münzen oft bedeuten, machen jeden einzelnen Philharmoniker zu einer wertvollen Bereicherung für das Vermögen einer ganzem Familie. Die Anlagemünze in Silber, die zum tagesaktuellen Kurs gehandelt wird, ist eine gute Ergänzung zu ihren Pendants in Gold und Platin.
www.muenzeoesterreich.at
hinausreichen. Edelmetalle wie Gold, das Ende Januar mit Preisen von rund 5.600 Dollar je Feinunze ein neues Hoch markierte, oder Silber dienen als Inflationsabsicherung –sowohl physisch als auch über ETFs. Anleihen verleihen darüber hinaus Stabilität: Deutsche Bundeswertpapiere bieten Sicherheit, während Unternehmensanleihen im High-Yield-Segment bis zu fünf Prozent abwerfen. Eine kluge Mischung aus Kurz- und Langlaufzeit sichert zudem planbare Cashflows. Eine Studie der Union Investment offenbart das Potenzial alternativer Anlagen. Private Equity, Private Debt, private
Infrastruktur und Immobilien optimieren Multi-Asset-Portfolios: So zeigte sich in einer Beispielrechnung, dass die Rendite bei einer Beimischung alternativer Anlagen von 17 Prozent um 1,5 Prozentpunkte höher lag und die Volatilität um zwei Punkte senken konnte – ein Segen auch für private Investoren über Fonds.
Betongold unter Druck
Daneben bleiben Immobilien als klassisches „Betongold“ nach wie vor eine beliebte Anlageklasse. Doch der deutsche Markt konsolidiert sich: 2025 belief sich das Transaktionsvolumen
Ranking der verbreitetsten Geldanlagen, Immobilien und Versicherungen im Haushalt in Deutschland, im Jahr 2025
Hausratversicherung
private Haftpflicht (ohne
Einfamilienhaus
Tagesgeld, Termingeld, Festgeld
Für Profis und Neulinge: Finanzbildung hautnah erleben
Die Invest, das Finanzevent für deine Zukunft, ist am 17. und 18. April auf der Messe Stuttgart wieder die zentrale Plattform für Akteure und Interessierte aus der Finanzwelt. Die Besucherinnen und Besucher erwarten insgesamt über 300 Programmpunkte auf neun Bühnen an den beiden Tagen. Über 150 ausstellende Unternehmen präsentieren ihre Produkte und Dienstleistungen.
Das Programm richtet sich an Einsteigerinnen und Einsteiger ebenso wie an Profis und deckt ein breites Themenspektrum über alle Anlageklassen hinweg ab. Auch in
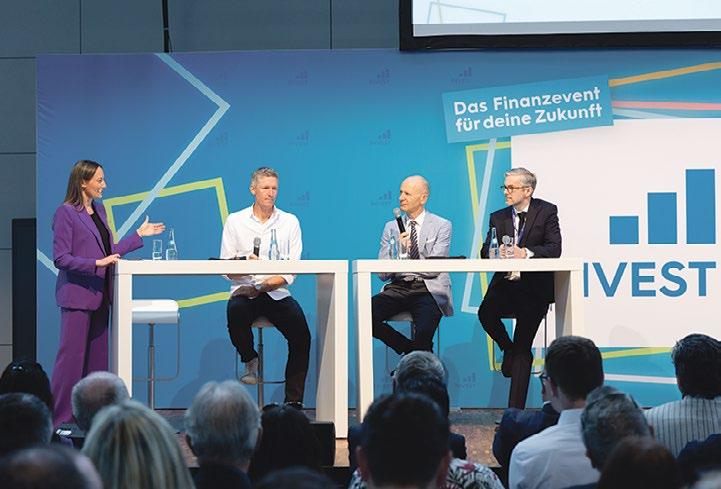
diesem Jahr sind die beliebten Formate wie der Female Finance Day (powered by Invest und der Boerse Stuttgart Group) und der Creator Space wieder dabei. Dort sind die bekanntesten Finanz-Creators anzutreffen, ergänzt durch ein spannendes Programm und vielfältige Networking-Möglichkeiten.
Mehr Platz für Finanzwissen
In diesem Jahr wächst die Invest: Mit einer zusätzlichen Halle gibt es noch mehr Raum für das Bühnenprogramm sowie erweiterte Networking-Flächen. Außerdem werden Masterclasses angeboten, die in intensiven Sessions vertiefte Einblicke in aktuelle Finanzthemen ermöglichen. Unter der Anleitung erfahrener Expertinnen und Experten entstehen im exklusiven Rahmen praxisnahe Lösungsansätze und innovative Strategien.
Sichern Sie sich mit dem Code REFLEX26 das Tagesticket zur Invest zum halben Preis auf unserer Website.
www.invest-event.de
auf 34 Milliarden Euro, für 2026 erwarten Experten Preisanstiege von 3 bis 3,5 Prozent im Wohnsektor. Wohnimmobilien liefern stabile Renditen von 2,8 Prozent in A-Lagen, bis 3,01 Prozent in B-Lagen und 3,24 Prozent in Universitätsstädten, so die „Die 5-%-Studie 2025“ des Beratungshauses Bulwiengesa. Beliebt bei Anlegern, die lieber kleinere Teile ihres Vermögens in Immobilien stecken möchten, sind auch offene Immobilienfonds: Traditionell liefern sie Renditen von drei bis vier Prozent; in den vergangenen Jahren allerdings fielen die Renditen aufgrund der teilweise höheren Zinsen
, 2025
Verkehrsrechtsschutz (Kfz)
sowie der Immobilienmarktkrise deutlich geringer aus, lagen im Schnitt nur bei etwa 1,2 Prozent. Erfahrene Investoren prüfen derzeit ihr Portfolio auf Krisenfestigkeit. Eine Eskalation im Iran-Konflikt könnte Ölpreise weiter antreiben und die EZB zu einer 25-Basispunkte-Erhöhung nötigen. Anzunehmen ist: Die Volatilität an den Märkten wird zunehmen, die Wirtschaft hat es weiter schwer. Absichern lassen sich solche geopolitischen Beben freilich nicht. Sicherlich gibt es Finanzmarktinstrumente zur Absicherung des Portfolios. Doch die erfordern viel Know-
Für 2026 erwarten Experten Preisanstiege von 3 bis 3,5 Prozent bei Wohnimmobilien.
how – und auch Geld, was am Ende zulasten der Rendite geht. Was sich aber durchaus absichern lässt, sind unsere persönlichen Risiken. So banal es auch erscheinen mag, für eine gute Zukunft brauchen wir vor allem unsere Gesundheit und einen klaren Verstand, der uns hilft, Krisen klar zu erfassen und zu analysieren und Lösungen zu entwickeln, um ihnen zu trotzen. Eine individuell auf unsere Bedürfnisse zugeschnittene Krankenversicherung und eine gute Berufsunfähigkeitsversicherung geben uns die Sicherheit, dass wir auch morgen noch die Herausforderungen der Zeit bewältigen können.
Kaufsignal oder Krisenmodus
Zwischen neuen Chancen durch KI, Defence und Robotik auf der einen und wachsendem geopolitischem Druck auf der anderen Seite bleibt 2026 ein anspruchsvolles Aktienjahr. Für Investoren sind weiterhin klassische Strategien entscheidend: ein langer Atem, saubere Streuung und ein nüchterner Blick auf die Märkte der Zukunft.
Eine aktuelle Umfrage der Investmentbank J.P. Morgan unter 1.000 Privatanlegern zeigt, wie unterschiedlich Generationen derzeit auf Aktien blicken. Zwei Drittel der Befragten rechnen 2026 mit positiven Renditen, nach 58 Prozent im Vorjahr. Am höchsten ist die Zuversicht bei Gen Z (91 Prozent) und Millennials (84 Prozent), bei Gen X liegt dieser Wert dagegen nur bei 61 Prozent. Bemerkenswert: Über alle Altersgruppen hinweg bleibt der wichtigste Beweggrund nicht der schnelle Trade, sondern der Aufbau von langfristigem Vermögen. Genau darin steckt die eigentliche Botschaft für Aktienanleger: Nicht der perfekte Einstiegszeitpunkt entscheidet, sondern die Bereitschaft, gute Unternehmen über Jahre im Depot zu halten.
Chance durch Zukunftsmärkte Wer heute auf Aktien setzt, sollte nicht nur auf bekannte Branchengrößen blicken, sondern auch auf jene Felder, in denen Wachstum entsteht. Dazu zählen beispielsweise KI, humanoide Robotik sowie die Verteidigungs- und Sicherheitsindustrie, also drei Bereiche, in denen Anleger auf strukturell steigende Nachfrage setzen. Marktbeobachter erwarten, dass die KI-Hausse zwar anhält, sich die Gruppe der Profiteure jedoch verbreitert: weg von reinen Halbleiterwerten hin
zu Unternehmen, die Produktivität, Effizienz und operative Einsparungen aus künstlicher Intelligenz ziehen. Genannt werden dabei vor
Wer auf Aktien setzt, sollte nicht nur auf bekannte Branchengrößen blicken.
allem Industriewerte, Reise- und Gesundheitsunternehmen. Wer auf solche Zukunftsfelder setzt, investiert zugleich in einen längeren Produktivitätszyklus. Für Anleger heißt das:
Jährliche Entwicklung des MSCI-World-Index bis 2025
Diese Märkte sind chancenreich, taugen aber eher als gezielte Beimischung zu einem breit diversifizierten Kernportfolio.
Geopolitisches Börsenjahr
An den internationalen Märkten dürfte die Geopolitik den Takt für den Rest des Jahres maßgeblich vorgeben. Die US-Wahlen im November könnten die Leitplanken für Handel, Steuern und Regulierung neu setzen. Gleichzeitig bleibt die Lage aufgrund der Konflikte der USA mit Partnern wie der EU, Kanada und China angespannt, während die Eskalation im Nahen Osten den Ölpreis in die Höhe getrieben und die Hoffnung auf schnelle Zinssenkungen in den USA merklich abgekühlt hat.
BARTELS
Mit Aktien global agierender Unternehmen lässt sich langfristig Vermögen aufbauen.
Schweres Wetter im „sicheren Hafen“
„Gold ist ein sicherer Hafen“ – so lautet eine jahrhundertalte Weisheit. Aber gilt sie heute noch? Während die Preise für Öl und Gas aufgrund des Iran-Krieges steigen, ist der Goldpreis seit Beginn des Krieges stark gefallen und durchschlug nach Monaten des Aufstiegs in der zweiten Märzhälfte 2026 die Marke von 4.500 Dollar nach unten. Noch einige Wochen zuvor notierte er bei rund 5.600 Dollar je Feinunze.
Trotz der Turbulenzen wird Gold seinem traditionellen Ruf wohl treu bleiben. Die Analysten der schweizerischen UBS etwa erklären, dass Gold eine Absicherung gegen die Auswirkung von Konflikten sein kann. Dies gelte im Fall von Währungsabwertungen, steigenden Defiziten und Konjunkturabschwüngen, die Folgen eines Krieges sein können. Die seit einigen Wochen stark gestiegenen Preise für Öl und Gas führten dagegen kurzfristig zu Inflationsängsten und einem stärkeren Dollar. Gerade das Gespenst der Inflation sorge dafür, dass Zinserhöhungen wieder verstärkt in den Vordergrund treten, was sich negativ auf den Goldpreis auswirke. Als Beispiel für diese Entwicklung kann der Ausbruch des Ukraine-Krieges 2022 gesehen werden. Nach Beginn der russischen Invasion legte der Goldpreis zunächst stark zu, fiel aber nach einiger Zeit wieder zurück, als die US-Notenbank als Maßnahme gegen die wachsende Inflation die Zinsen anhob.
Belastend auf den Goldpreis dürfte auch wirken, dass viele Anleger derzeit Gold verkaufen, um schnell zu Geld zu kommen. Das betrifft gerade Investoren, die zuvor Aktien auf Kredit erworben hatten. Hintergrund ist, dass die Kurse der als Sicherheit hinterlegten Wertpapiere stark gesunken sind und der Wert dieser Papiere jetzt nicht mehr ausreicht, um die aufgenommenen Kredite abzudecken. Sogenannte Margin Calls zwingen die Anleger dann, zusätzliche
Entwicklung des Goldpreises für eine Feinunze in US-Dollar
Gold gilt als sicherer Hafen, in dem das Vermögen Krisen übersteht.
Sicherheiten bereitzustellen. Um entsprechend rasch Liquidität zu beschaffen, verkaufen sie häufig zuerst Gold.
Vorteile im Portfolio Trotz der momentanen Unsicherheiten bieten Edelmetalle wie Gold, Silber, Palladium oder Platin als Anlageprodukte einige Vorteile. Im Gegensatz zu digitalen Währungen oder Aktien, die nur auf dem Papier existieren, können Anleger Goldbarren oder Silbermünzen in den Händen halten. Sie sind weltweit anerkannt und können leicht gehandelt werden. Inzwischen gibt es auch die Möglichkeit, Gold und andere Edelmetalle als Wertpapiere zu erwerben. Diese bilden die Entwicklung des Goldpreises beziehungsweise des entsprechenden Edelmetalls ab. Für Investorinnen und Investoren in Deutschland kommen dafür zum Beispiel
Gold-ETCs infrage. Eine beliebte derartige Gold-Variante ist in Deutschland zum Beispiel Xetra-Gold. Grundsätzlich können Edelmetalle eine sinnvolle Ergänzung zu einem gut diversifizierten Portfolio sein. Sie korrelieren oft nega-
Es gibt auch die Möglichkeit, Gold als Wertpapiere zu erwerben.
tiv mit anderen Anlageklassen, was bedeutet, dass sie in Zeiten, in denen Aktienmärkte fallen, an Wert zulegen. Dabei sollten Edelmetalle, die in ihrem Wert auch erheblich schwanken können, in der Regel als langfristige Investition betrachtet werden.
Quelle:
Gold.de, 2026
Edelmetall als langfristiges Fundament
In einem sich wandelnden Marktumfeld gewinnt die ausgewogene Struktur von Vermögen zunehmend an Bedeutung. Neben Renditeaspekten rückt die Stabilität von Anlageklassen stärker in den Fokus. Edelmetalle wie Gold können hier eine wichtige Rolle spielen, da sie sich historisch unabhängig von vielen anderen Investments entwickeln und so zur Risikodiversifikation beitragen.
Gold gilt seit Jahrhunderten als beständiger Wertspeicher. Im Unterschied zu vielen digitalen oder komplexen Finanzprodukten ist physisches Gold unabhängig von technischen Systemen verfügbar und behält seine Substanz über Generationen hinweg. Diese Eigenschaften machen Edelmetalle zu einem relevanten Bestandteil langfristig ausgerichteter Vermögensstrategien sowohl für private Anlegerinnen und Anleger als auch für Familien oder Stiftungen.
Struktur schafft Klarheit
Eine fundierte Einbindung von Edelmetallen in die Vermögensplanung erfordert klare Kriterien. Dazu zählen insbesondere Liquidität, transparente Preisbildung und eine nachvollziehbare Produktqualität. Anlageprodukte wie Barren und Münzen in unterschiedlichen Stückelungen ermöglichen eine flexible Steuerung innerhalb eines Portfolios und lassen sich an individuelle Bedürfnisse und Ziele anpassen.
Gold als smarte, zeitlose Entscheidung
Viele Anleger schätzen Gold seit jeher als festen Bestandteil ihres Portfolios. Doch Degussa
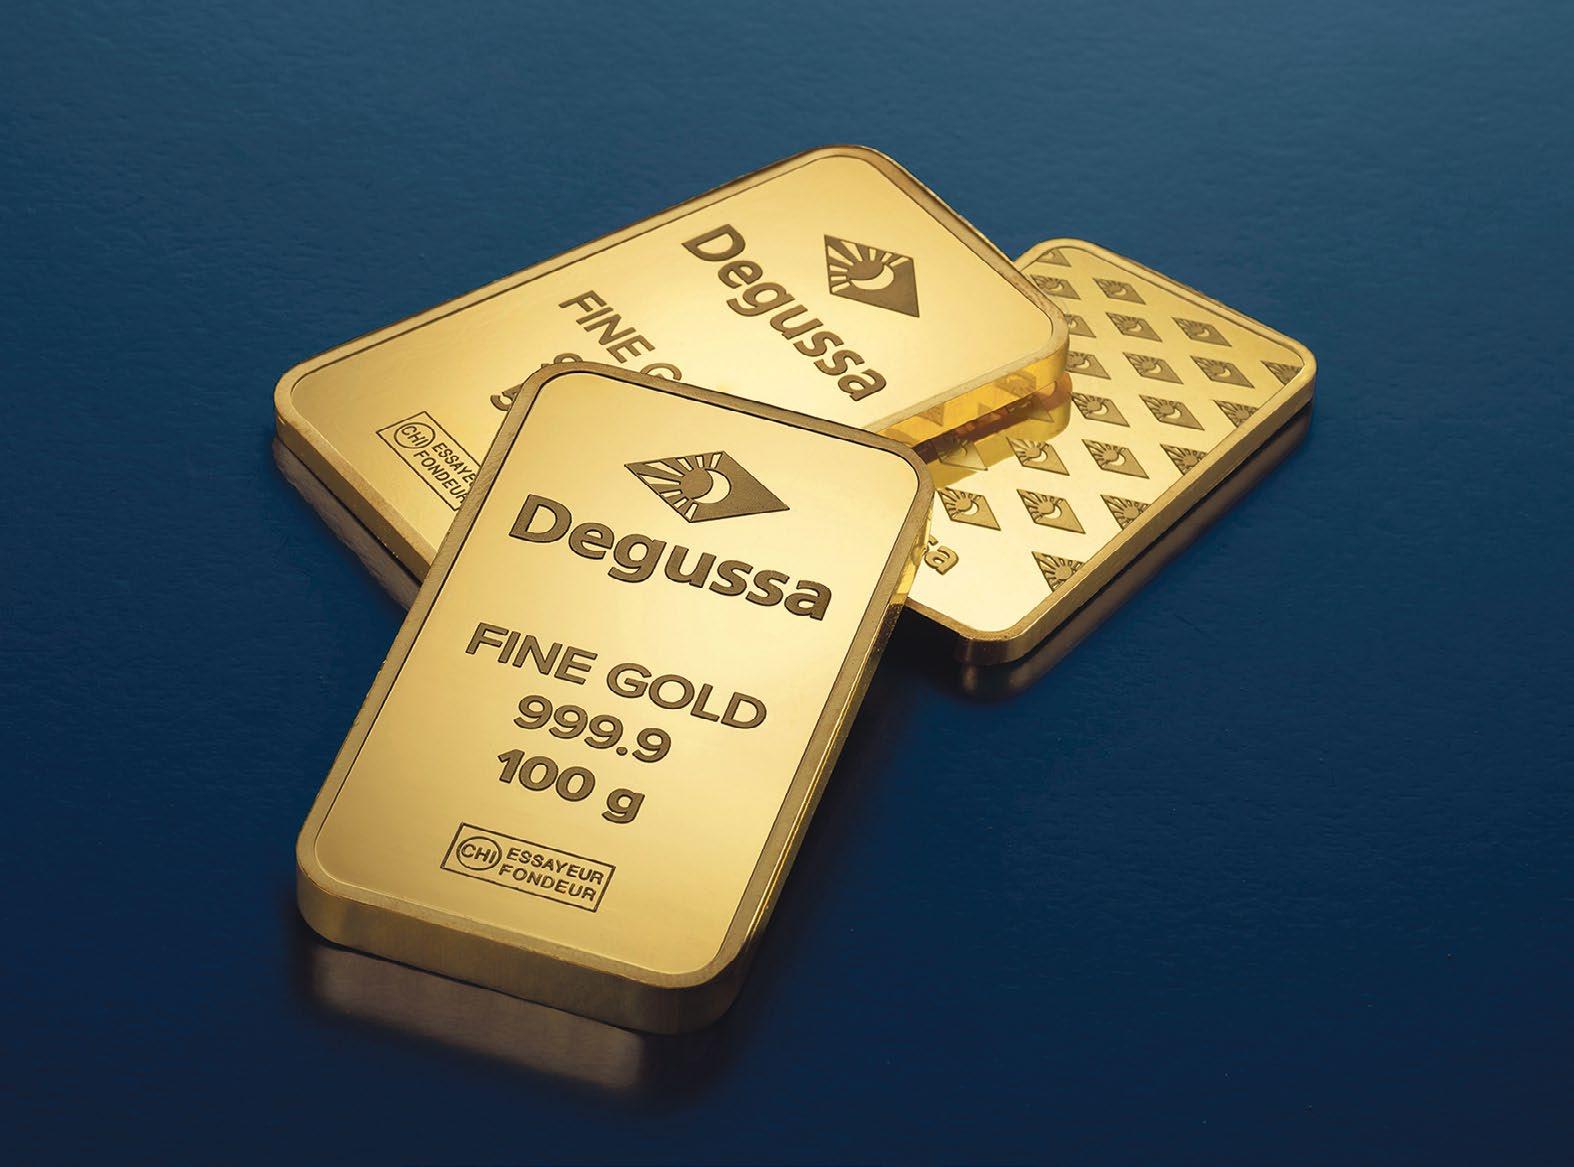
geht mit der Kampagne #smart bewusst einen Schritt weiter. Erstmals richtet sich der Blick auf Menschen, die sich bislang noch nicht mit Edelmetallen beschäftigt haben. Menschen, die investieren wollen, aber einfach verständliche Lösungen suchen. Genau hier setzt Gold an. Der Einstieg ist unkompliziert und leicht nachvollziehbar. Unterschiedliche Stückelungen ermöglichen Flexibilität von Beginn an
ÜBER DEGUSSA GOLDHANDEL
Der Name Degussa steht für Qualität und Beständigkeit in der Welt der Edelmetalle. Als kompetenter Partner für zertifizierte Investment-Barren und Anlagemünzen bietet Degussa Goldhandel umfassende Dienstleistungen zu Wertanlagen in Edelmetalle und ist unter den bankenunabhängigen Edelmetallhändlern in Europa marktführend. Das Unternehmen betreibt mit rund 220 Mitarbeitern derzeit 16 Niederlassungen in Deutschland, der Schweiz, Spanien und Großbritannien.
sowie eine schrittweise Integration in die Vermögensplanung. So wird Gold zu einer klaren, greifbaren Option für alle, die ihr Vermögen smart denken wollen.
Sicherheit ganzheitlich gedacht Neben dem Erwerb spielt auch die sichere Aufbewahrung eine zentrale Rolle. Spezialisierte Anbieter bieten hierfür unter anderem Schließfächer an, in denen Edelmetalle geschützt verwahrt werden können. Dadurch lassen sich physische Bestände sinnvoll in die persönliche Vermögensplanung integrieren, ohne zusätzliche Sicherheitsrisiken einzugehen. In Kombination mit individueller Beratung entsteht so eine ganzheitliche Strategie, die sowohl den Aufbau als auch den langfristigen Erhalt von Vermögen unterstützt.
www.degussa.com
Rente braucht Rendite
ALTERSVORSORGE | VON JENS BARTELS
Der gesetzliche Rentenbezug allein wird für viele Deutsche künftig kaum ausreichen, den eigenen Lebensstandard im Alter zu sichern. Umso wichtiger wird es, betriebliche und private Vorsorge entsprechend der persönlichen Risikoneigung, den individuellen Zielen und der finanziellen Ausgangslage so zu kombinieren, dass langfristig Vermögen entsteht.
Die betriebliche Altersvorsorge gilt als wichtiger Baustein zur finanziellen Absicherung von Senioren, doch ihr Potenzial wird in Deutschland bislang nur begrenzt genutzt. Zu diesem Schluss kommt eine aktuelle Studie des Deutschen Aktieninstituts (DAI). Demnach erreicht die betriebliche Altersvorsorge in Deutschland viele Beschäftigte nicht, vor allem in kleinen Betrieben. Zugleich wird zu defensiv investiert. Das DAI plädiert deshalb für einfachere Zugänge, Standardprodukte und deutlich höhere Aktienquoten.
Rechnen lohnt sich
Entscheidend ist dabei nicht die Theorie, sondern das Ergebnis. Genau das zeigen die Modellrechnungen der Studie: Eine 27-Jährige, die monatlich 114 Euro in die betriebliche Altersvorsorge sowie 40 Euro in vermögenswirksame Leistungen investiert, erreicht nach 40 Jahren Ansparzeit im Aktienfonds ein Vermögen von fast 494.000 Euro, im Mischfonds von gut 325.000 Euro und im Anleihefonds von nur rund
180.000 Euro. Selbst bei nur 20 Jahren Ansparzeit bleibt der Abstand groß. Die Botschaft: Zeit und Aktienquote sind die stärksten Hebel beim Vermögensaufbau fürs Alter; konservative Lösungen kosten oft Rendite.
Neue Regelungen ab 2027
Parallel arbeitet die Bundesregierung an der Reform der privaten Vorsorge: Zum 1. Januar 2027 soll das Altersvorsorgereformgesetz in Kraft treten. Kern ist ein neues, renditestärkeres
Altersvorsorge: Beratung bleibt
Die Reform der privaten Altersvorsorge soll Bürgerinnen und Bürgern den Zugang zu renditestarken und flexiblen Produkten erleichtern. Zentrales Element ist das neue Altersvorsorgedepot, das ab 2027 staatlich gefördert wird. Doch bei allen Neuerungen bleibt eines entscheidend: Nur persönliche Beratung stellt sicher, dass Menschen die für sie passenden Entscheidungen treffen, erklärt Michael H. Heinz, Präsident des Bundesverbandes Deutscher Versicherungskaufleute (BVK).
Die neue Förderung sieht vor: Für jeden eingezahlten Euro bis 360 Euro gibt es 50 Cent Zulage, darüber bis 1.800 Euro 25 Cent. Die maximale Grundzulage beträgt 540 Euro. Familien erhalten zusätzlich bis zu 300 Euro Kinderzulage pro Kind, Berufseinsteiger und Geringverdiener weitere Boni. Und erstmals können auch Selbstständige Förderzulagen erhalten, wenn sie privat vorsorgen. Gleichzeitig gilt: Die bisherige Riester-Fördersystematik kann in einzelnen Fällen weiterhin attraktiver sein, etwa für
wichtig
Familien mit mehreren Kindern oder Menschen mit niedrigerem Einkommen, da dort besonders hohe Förderquoten möglich waren. Daher sollten bestehende RiesterVerträge nicht vorschnell gekündigt, sondern individuell geprüft werden, ob ein Wechsel sinnvoll ist.
All das zeigt: Die Reform schafft neue Chancen – aber auch neue Abwägungen. Qualifizierte Vermittlerinnen und Vermittler unterstützen dabei, Förderlogiken zu verstehen, Chancen realistisch einzuschätzen und Fehlentscheidungen zu vermeiden. Eine qualifizierte persönliche Beratung ist das Fundament jeder erfolgreichen Altersvorsorge.
Vorsorgemodell, das das bestehende Riester-System ablöst. Zudem bietet das Altersvorsorgedepot einen einfachen und kostengünstigen Zugang zum Kapitalmarkt – staatliche Förderung inklusive. Für jeden eingezahlten Euro bis 360 Euro im Jahr schießt der Staat 50 Cent dazu; für jeden weiteren Euro bis zur Obergrenze von 1.800 Euro 25 Cent. Maximal fließen so 540 Euro Grundzulage pro Jahr. Förderberechtigt sind neben Arbeitnehmern, Beamten, Richtern und Soldaten nun auch Selbstständige.
Für Anleger ergibt sich daraus eine klare und sinnvolle Vorsorgelogik: Am Anfang steht die gesetzliche Rente als unverzichtbare Basis, ergänzt, sofern vorhanden, durch eine solide betriebliche Altersvorsorge. Hinzu kommen flexible private Bausteine wie ETF-Sparpläne oder fondsgebundene Policen. Grundsätzlich gilt für sämtliche Lösungen, Renditechancen nicht zu verschenken.
Konservative Lösungen kosten oft Rendite.
SCHON GEWUSST?
Laut dem aktuellen „AXA Vorsorge Report“ erwarten 41 Prozent der Frauen in Deutschland, dass sich ihre Lebensqualität im Ruhestand verschlechtern wird. Besonders beunruhigend: Mehr als jede vierte Frau (28 Prozent) fürchtet, im Ruhestand in Armut zu geraten – deutlich mehr als bei Männern (22 Prozent). Jede zweite Frau (54 Prozent) würde gern mehr fürs Alter zurücklegen, kann es sich jedoch finanziell nicht leisten.
JETZT SCANNEN UND WEITERLESEN.
Tiefere Einblicke zu diesem Artikel finden Sie hier.
Wer privat vorsorgt, ist im Alter finanziell solide aufgestellt.
Unverzichtbarer Schutz für die Arbeitskraft
BERUFSUNFÄHIGKEITSVERSICHERUNG | VON CHRISTIAN HARTWICH
Es kann alles ganz schnell gehen: Ein Unfall, eine schwere Krankheit – und plötzlich ist nichts mehr, wie es einmal war. Nicht selten führen die körperlichen, aber auch die psychischen Folgen von Erkrankungen oder Unfällen dazu, dass der Beruf nicht mehr ausgeübt werden kann.
Was viele unterschätzen: Die gesetzliche Absicherung greift in solchen Fällen nur eingeschränkt. Die Erwerbsminderungsrente zahlt oft deutlich weniger, als das bisherige Einkommen gebracht hat. Und sie ist an strenge Voraussetzungen gebunden. Für viele Betroffene entsteht so schnell eine erhebliche finanzielle Lücke. Hier helfen Versicherungen, die auf solche unglücklichen und oft extremen Umstände zugeschnitten sind. Die private Berufsunfähigkeitsversicherung (BU) bleibt vor diesem Hintergrund
Die BU springt ein, wenn arbeiten aus gesundheitlichen Gründen nicht mehr möglich ist.
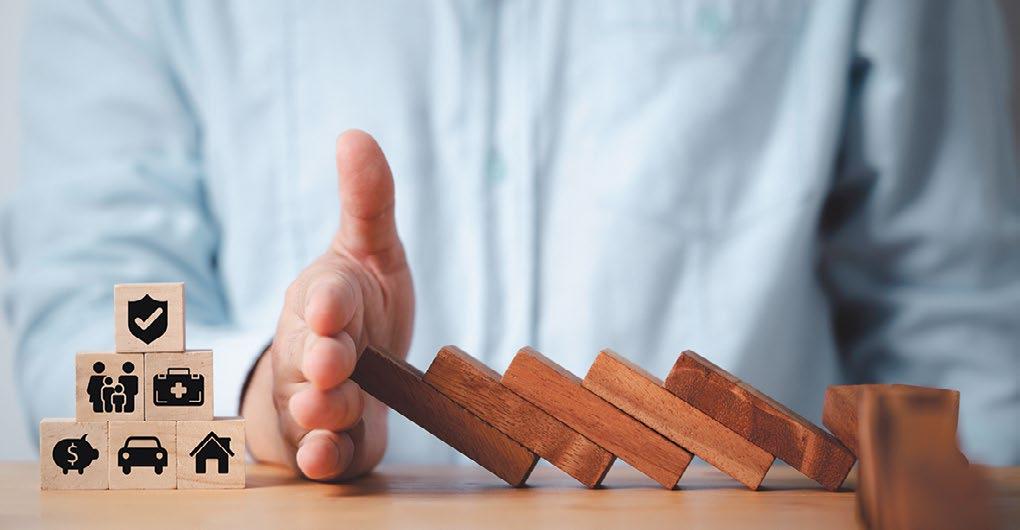
eine der wichtigsten Formen der Einkommensabsicherung. Sie springt ein, wenn der zuletzt ausgeübte Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr möglich ist. Dabei gibt es zwei Varianten: die selbstständige BU, die ausschließlich der Absicherung dient, sowie die BU-Zusatzversicherung, die mit einer Lebens- oder Rentenversicherung kombiniert ist. Letztere bietet eine zusätzliche Vorsorgekomponente, ist jedoch weniger flexibel.
Betriebliche BU wird essenzieller An Bedeutung gewonnen hat in den vergangenen Jahren die betriebliche Berufsunfähigkeitsversicherung. Sie wird über den Arbeitgeber angeboten, häufig im Rahmen der betrieblichen Altersvorsorge. Beschäftigte profitieren hier oft von günstigeren Konditionen und vereinfachten Gesundheitsprüfungen. Zudem sind Arbeitgeber seit 2019 verpflichtet, bei Entgeltumwandlungen
An Bedeutung gewinnt die betriebliche Berufsunfähigkeitsversicherung.
mindestens 15 Prozent zuzuschießen – ein zusätzlicher finanzieller Vorteil. Auch die Rahmenbedingungen haben sich zuletzt verändert: Seit 2025 gilt ein Höchstrechnungszins von 1,0 Prozent. Das hat die garantierten Leistungen in neu abgeschlossenen Verträgen erhöht. Gleichzeitig beobachten Experten, dass Versicherer bei der Risikoprüfung genauer hinsehen und Beiträge tendenziell steigen – insbesondere bei körperlich anspruchsvollen Berufen oder Vorerkrankungen. Wichtig bleibt daher eine sorgfältige Vertragsgestaltung. Entscheidend ist, dass sich die Definition der Berufsunfähigkeit am zuletzt ausgeübten Beruf orientiert und kein Verweis auf andere Tätigkeiten möglich ist. Die Laufzeit sollte mindestens bis zum regulären Renteneintritt reichen. Zudem helfen Dynamiken, die Leistungen an steigende Lebenshaltungskosten anzupassen.
BU-SCHUTZ ZUM ABHEBEN.
Groß träumen. Hoch hinaus.
Im Fall der Fälle: Wolkenweich abgesichert.
Die Golden BU bietet eine flexible und passgenaue Absicherung für diverse Berufe und individuelle Karrierewege. Und das bereits für Schüler ab 6 Jahren.
Entdecken Sie unsere Möglichkeiten für eine BU-Beratung zum Abheben mit:
Nachhaltig konzipierten Produktlösungen und Zielgruppenkonzepten
Digitalen Tools und Services für vereinfachte Prozesse
Risikoprüfung direkt am Point of Sale Passgenau, partnerschaftlich und stabil. Das ist BU-Schutz der LV 1871.

BU-Update seit Januar 2026: Jetzt noch mehr Chancen für Kammerberufe & junge Leute
JETZT GEMEINSAM ABHEBEN. Mehr erfahren unter: lv1871.de/partnerportal
iStock / D. Klaisataporn
Zusatzpolicen treiben Wachstum
PRIVATE KRANKEN- UND ZUSATZVERSICHERUNGEN | VON JENS BARTELS
Auch im Jahr 2026 steigen die Kosten in den einzelnen Krankenversicherungssystemen weiter. Wer die Unterschiede zwischen GKV, PKV und Zusatzschutz kennt, kann aber Leistungslücken schließen und langfristig sparen. Entscheidend bleibt die richtige Abwägung von Beitrag, Lebensplanung und finanzieller Tragfähigkeit.
Die private Krankenversicherung (PKV) gewinnt als Finanzier des deutschen Gesundheitswesens weiter an Gewicht. Nach aktuellen Berechnungen des Wissenschaftlichen Instituts der PKV erzeugten Privatversicherte im Jahr 2024 einen Mehrumsatz von 15,52 Milliarden Euro, so viel wie nie zuvor. Gegenüber dem Vorjahr entspricht dies noch einmal einem Zuwachs von 7,3 Prozent. Diese Mehrumsätze entstehen, weil Ärzte bei der Behandlung von Privatpatienten weniger Reglementierung und in der Regel höhere Honorare haben als bei Kassenpatienten. Besonders stark profitiert die ambulante Versorgung: Auf Arztpraxen entfielen Beiträge in Höhe von 8,76 Milliarden Euro, im Schnitt entspricht dies 82.171 Euro je Arztpraxis. Bemerkenswert ist dabei das Missverhältnis: Obwohl Privatversicherte nur gut 10,5 Prozent der Bevölkerung stellen, tragen sie 21,8 Prozent der ambulanten Gesamteinnahmen. Auch bei Arzneimitteln liegt der Mehrumsatz inzwischen bei über einer Milliarde Euro, bei der zahnärztlichen Versorgung bei mehr als drei Milliarden. Gerade diese Finanzkraft erklärt, warum das stärkste Wachstum der Branche inzwischen aus einem anderen Segment kommt.
Immer mehr neue Kunden
Dabei muss man genau hinschauen: Wenn davon die Rede ist, dass fast jeder zweite Deutsche „privat versichert“ sei, ist damit die Summe aller privaten Kranken- und Zusatzpolicen gemeint. Ende 2025 lag diese Zahl bei 40,8 Millionen Verträgen. Davon entfielen 8,8 Millionen auf die Krankheitsvollversicherung, 32,0 Millionen auf Zusatzversicherungen. Zum Vergleich: Ein Jahr zuvor waren es 8,7 Millionen Krankheitsvollversicherungen und erst 31,3 Millionen Zusatzpolicen. Das Wachstum der PKV kommt also fast vollständig aus Verträgen, mit denen gesetzlich Versicherte ihren Schutz aufstocken. Besonders gefragt sind Zahnzusatzpolicen, Krankenhauszusatzversicherungen für Chefarzt oder Ein- und Zweibettzimmer, ambulante Ergänzungstarife etwa für Brillen oder Heilpraktiker, Pflegezusatzschutz, Krankentagegeld und Auslandsreisekrankenversicherungen. Die Botschaft ist klar: Die Vollversicherung bleibt das klassische Kerngeschäft der Branche, der Massenmarkt der Zukunft liegt jedoch in modularen Ergänzungen zur gesetzlichen Kasse.
Unterschiede bei Leistungen
Grundsätzlich ändert das aber nichts an der Grundstruktur des zweigliedrigen Systems. Die gesetzliche Krankenversicherung (GKV) funktioniert nach dem Solidarprinzip mit einkommensabhängigen Beiträgen und bietet mit der beitragsfreien Mitversicherung für
Familienmitglieder, kalkulierbaren Belastungen bis zur Beitragsbemessungsgrenze und insgesamt gut planbaren Ausgaben ein hohes Maß an Sicherheit. Doch dafür ist der Leistungskatalog vorgeschrieben.
Dagegen liegt gerade der größte Pluspunkt der privaten Krankenversicherung im Leistungsumfang. Privatversicherte bekommen häufig schneller Facharzttermine, profitieren von
Die Tarifwelt der PKV ist deutlich vielfältiger als die der gesetzlichen Kassen.
kürzeren Wartezeiten und Zugang zu Extras wie Chefarztbehandlung oder Einbettzimmer. Anders als in der GKV sind die vereinbarten Leistungen vertraglich garantiert und können nicht einfach politisch gekürzt werden. Hinzu
tragen, kann die monatlichen Prämien spürbar senken. Das lohnt sich vor allem für jüngere und gesunde Versicherte. Wichtig ist jedoch, nicht nur auf den Preis zu schauen. Entscheidend sind auch die langfristige Finanzkraft des Versicherers, stabile Tarifkalkulationen und die Frage, ob der gewählte Schutz wirklich zur eigenen Lebensplanung passt.
Kosten steigen
Egal, ob GKV oder PKV: Für Gutverdiener wird die Krankenversicherung 2026 insgesamt teurer. Die Beitragsbemessungsgrenze, also die Einkommensgrenze, bis zu der Beiträge zur Kranken- und Pflegeversicherung erhoben werden, ist in diesem Jahr von 66.150 Euro auf 69.750 Euro gestiegen. Das entspricht einem Plus von über 5,4 Prozent. Auch die Versicherungspflichtgrenze wurde angehoben: Sie kletterte von 73.800 Euro auf 77.400 Euro und liegt damit 7.650 Euro über der Beitragsbemessungsgrenze. Erst ab diesem Einkommen können Angestellte in die private Krankenversicherung wechseln. Der Staat verfolgt mit dieser Anhebung ein kla-
Mit privaten Zusatzbausteinen lässt sich die Krankenversicherung individuell gestalten.
kommt: Der Beitrag steigt nicht automatisch mit dem Einkommen. Dem stehen jedoch Nachteile gegenüber: Im Alter steigen die Beiträge oft deutlich, Familienmitglieder brauchen eigene Verträge, und bei Vorerkrankungen drohen Zuschläge oder Ablehnung.
Insgesamt ist auch die Tarifwelt der PKV deutlich vielfältiger als die der gesetzlichen Kassen. Versicherte können ihren Schutz individuell zusammenstellen: Basistarife orientieren sich am Leistungsniveau der GKV, Komforttarife bieten etwa bessere Erstattungen und Zweibettzimmer, Premiumtarife enthalten meist Chefarztbehandlung, Einbettzimmer und besonders hohe Erstattungssätze. Auch die Wahl der Selbstbeteiligung spielt eine große Rolle. Wer bereit ist, kleinere Gesundheitskosten selbst zu
res Ziel: Gutverdiener sollen länger im System der gesetzlichen Kassen verbleiben, damit deren Einnahmenbasis stabil bleibt. Auch künftig dürften die Gesundheitskosten weiter steigen, getrieben von medizinischem Fortschritt, höheren Preisen und wachsenden Personalkosten. Das wird auch die Beiträge in der PKV beeinflussen. Einordnen lässt sich diese Entwicklung jedoch nur im Vergleich mit der GKV. Der Blick zurück zeigt: 1980 lag der Beitrag freiwillig gesetzlich versicherter Arbeitnehmer umgerechnet bei 230,31 Euro, 2026 sind es mehr als 1.000 Euro. Das entspricht einer Vervierfachung binnen weniger Jahrzehnte. In der PKV verlief die Entwicklung ähnlich, weil beide Systeme die Kosten des medizinischen Fortschritts tragen. Zugleich erhöht dieser Fortschritt aber auch die Chancen, länger gesund zu leben.
KOMMENTAR
Mama und Papa als Finanzgurus
Eltern sind die besseren Influencer – so lässt sich eine Umfrage des Schufa-Jugend-Finanzmonitors unter jungen Menschen zwischen 16 und 25 Jahren zusammenfassen. Gefragt wurde, woher sie Informationen und ihr Wissen über Finanzen bekommen.
Ergebnis: Rund 80 Prozent gaben an, dass sie ihre Kenntnisse über Mütter, Väter und andere Familienmitglieder erworben haben. Platz zwei belegen Fernsehen und Zeitungen mit 44 Prozent, gefolgt von Social Media mit 25 Prozent. Influencer landen weit abgeschlagen dahinter mit elf Prozent.
Dabei darf nicht verkannt werden, dass Social Media schnell aufholt. Auf die gleiche Frage hatten vor fünf Jahren nur etwa halb so viele (zwölf Prozent) die Plattformen genannt, von denen YouTube (67 Prozent), Instagram (61) und TikTok (24) am häufigsten genutzt werden. Der Umfrage zufolge haben 83 Prozent der jungen Menschen in Finanzfragen großes oder sehr großes Vertrauen zu den eigenen Eltern. Über Influencer äußerten sich entsprechend nur acht Prozent. Die Studie zeigt: In der Familie dürfen Geldthemen kein Tabu sein.
Michael Gneuss Chefredakteur
IMPRESSUM
Projektmanagement Ingo Schulz, ingo.schulz@reflex-media.net Redaktion Jens Bartels, Michael Gneuss, Christian Hartwich, Katharina Lehmann Layout Silke Schneider, grafik@reflex-media.net Fotos iStock / Getty Images, Coverbild iStock / Yingko Druck Badische Neueste Nachrichten Badendruck GmbH V.i.S.d.P.
Redaktionelle Inhalte Michael Gneuss, redaktion@reflex-media.net Weitere Informationen Pit Grundmann, pit.grundmann@reflex-media.net, Reflex Verlag GmbH, Hackescher Markt 2–3, D-10178 Berlin, T +49 (0)30 / 200 8949 0, www.reflex-media.net
Diese Publikation des Reflex Verlages erscheint 15. April 2026 in der Frankfurter Allgemeinen Zeitung. Der Reflex Verlag und die Frankfurter Allgemeine Zeitung GmbH sind rechtlich getrennte und redaktionell unabhängige Unternehmen. Inhalte von Werbebeiträgen wie Unternehmens- und Produktporträts, Interviews, Advertorials, Anzeigen sowie Gastbeiträgen und Fokusinterviews geben die Meinung der beteiligten Unternehmen beziehungsweise Personen wieder. Die Redaktion ist für die Richtigkeit der Beiträge nicht verantwortlich. Die rechtliche Haftung liegt bei den jeweiligen Unternehmen.
UNSERE NÄCHSTE AUSGABE
Volkskrankheiten
Möchten Sie auch nicht nur möglichst lange, sondern lange bei möglichst bester Gesundheit und Lebensqualität leben? Und fragen Sie sich gleichzeitig, wie das angesichts der vielen Volksleiden, denen man scheinbar nicht entkommen kann, funktionieren soll? Die gute Nachricht: Sie können, unabhängig vom Alter, Einfluss nehmen auf Ihr persönliches Erkrankungsrisiko. Wir verraten Ihnen, wie.
Erfahren Sie mehr am 5. Mai in der Frankfurter Allgemeinen Zeitung.
JETZT SCANNEN
Unsere Ausgaben finden Sie auch auf unserem Wissensportal: www.portal-wissen.net
Münze Österreich AG 3 Am Heumarkt 1 1030 Wien, Österreich www.muenzeoesterreich.at
Landesmesse Stuttgart GmbH & Co. KG 4 Messepiazza 1 70629 Stuttgart www.invest-event.de
Degussa Goldhandel GmbH 7 Friedrich-Ebert-Anlage 35–37 60327 Frankfurt www.degussa.com
Bundesverband Deutscher Versicherungskaufleute (BVK) 8 Kekuléstraße 12 53115 Bonn www.bvk.de
Lebensversicherung von 1871 a. G. München 9 Maximiliansplatz 5 80333 München www.lv1871.de
flexgold AG 12 Hauptstraße 15 8274 Tägerwilen, Schweiz www.flexgold.com
Kostenlos registrieren! flexgold.com
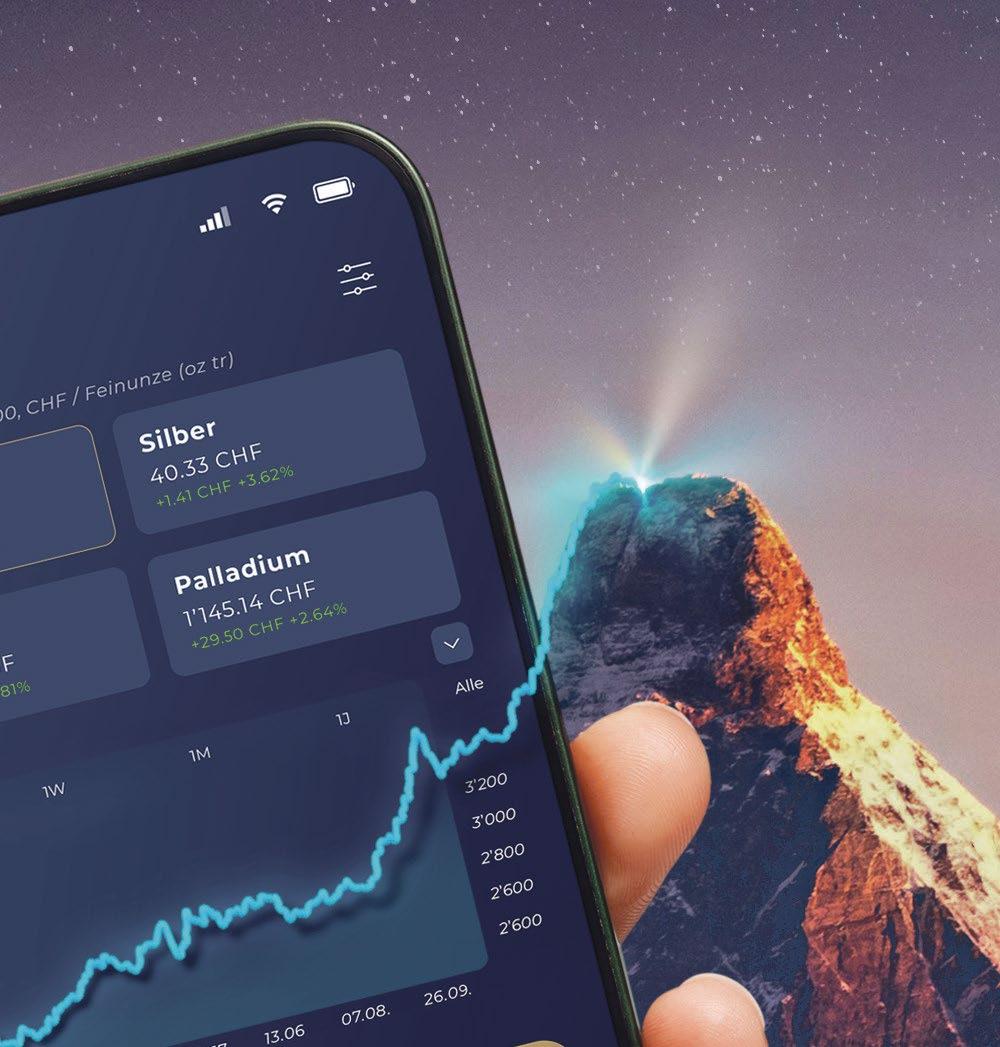
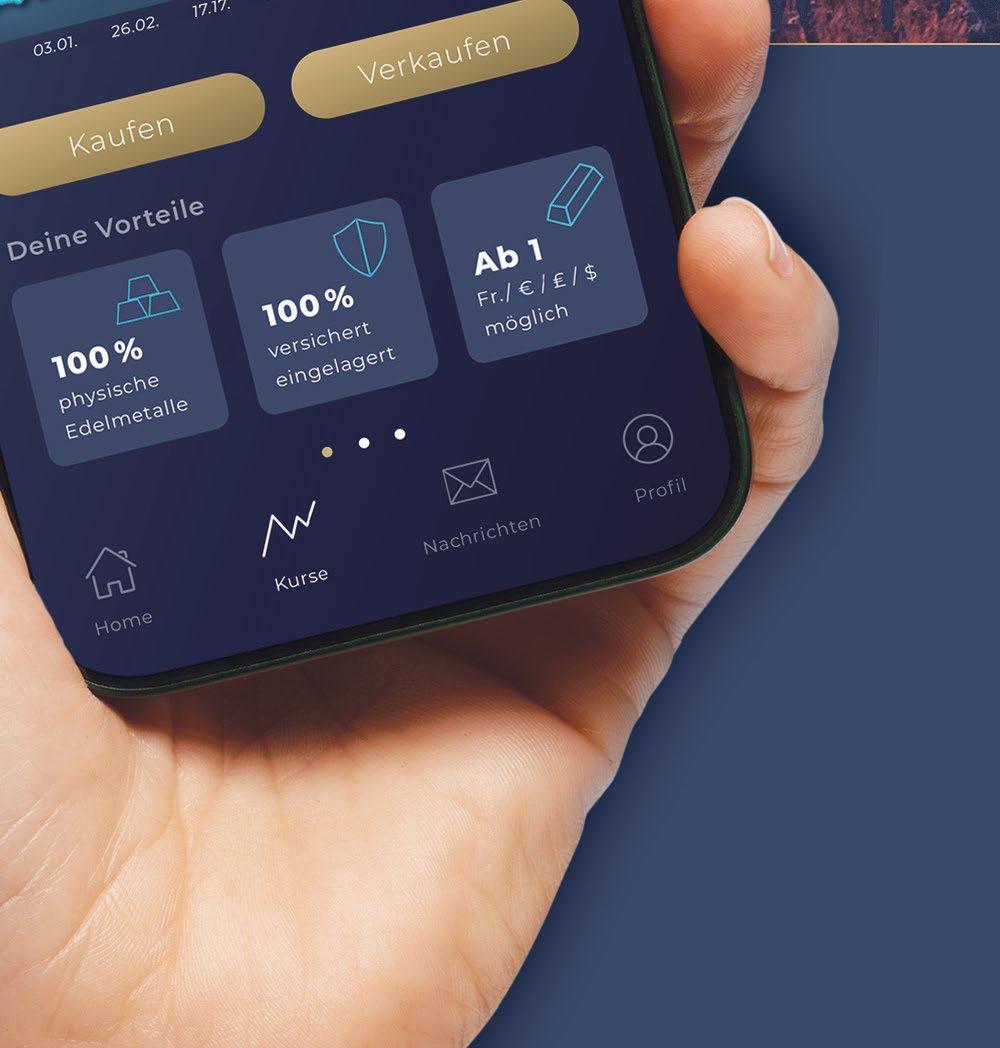
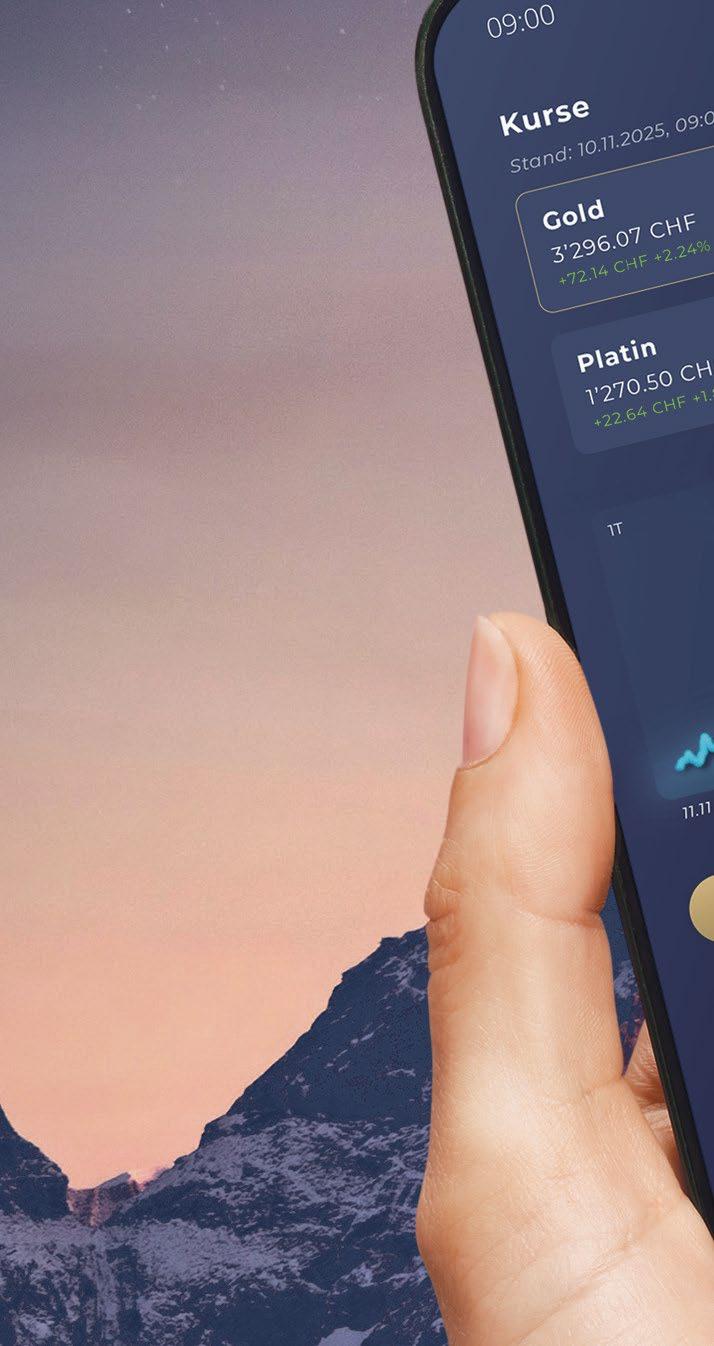
Höchst flexibel: Gold per Fingertipp
flexgold vereint physische Sicherheit mit digitaler Zugänglichkeit: Ab 1 € in Gold und andere Edelmetalle investieren.
24/7 und wo immer du bist. Hochsicher in der Schweiz eingelagert.
Echtes Eigentum mit fester Barrenzuweisung.