EL TEXTIL ANTE EL GRAN EXAMEN DE LA ECONOMÍA CIRCULAR

BEKON®
“No es una elección entre una cosa u otra”
ProduzcacompostdealtacalidadYenergía limpiaapartirdesusresiduosorgánicos. Lomejor:elbiogássepuedealmacenar,los procesosson100%sosteniblesynosonvolátiles. Comocontratistageneral,estaremosasulado entodomomento,desdelaplanificaciónhastala puestaenmarcha.
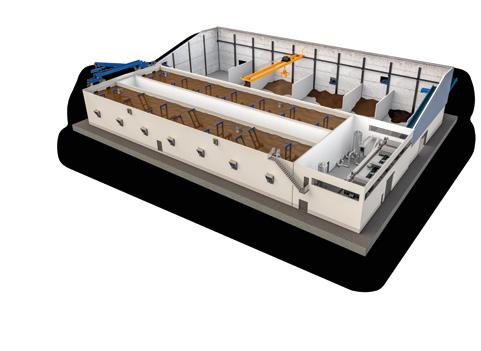
Fermentacióncontinua
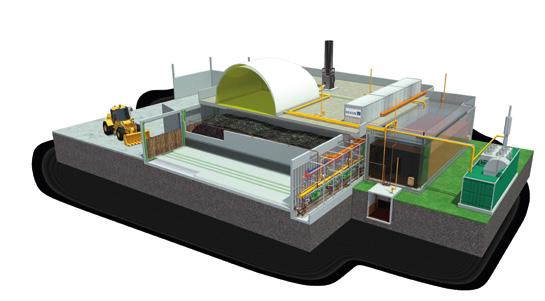
Fermentacióndiscontinua
Eggersmann Anlagenbau
Contratista General
› Planificaciónydiseño
› Maquinariapropiadereciclaje
› Transportadoresyestructurasmetálicas
› Montajeypuestaenmarcha
› Tecnologíadecontrol
› Gestiondigitaldelasinstalaciones
Operativa de ENVALORA
Poseedores de residuos
Usuarios


Empresas adheridas
Gestores de residuos
Tarifas RAP 2026
Descarga nuestras tarifas para envases de un solo uso y reutilizables
ENVANET
¿Por qué la industria confía en ?

la normativa de envases en España y en el resto de Europa.
todos los sectores industriales.
bien gestionados
¿Qué tratamos en este número?
Con el número 270, RETEMA dedica una nueva edición especial al reciclaje, en un momento decisivo para el sector. La evolución del marco regulatorio europeo, la presión sobre las materias primas, la necesidad de reforzar la competitividad industrial y la transformación de las infraestructuras de tratamiento sitúan la gestión de residuos y la economía circular ante una etapa de profundas exigencias técnicas, económicas y operativas.
La sección de reportajes aborda algunos de los grandes retos que marcarán esta nueva fase. Analizamos los desafíos del sector textil ante la nueva etapa regulatoria y circular, desde la recogida separada y la reutilización hasta el reciclaje, el ecodiseño, la financiación y la coordinación entre actores. También profundizamos en el impacto del nuevo Reglamento Europeo de Envases y Residuos de Envases, que obligará a rediseñar el modelo de envases en Europa, y en la cuenta atrás para la implantación del SDDR en España.
El especial se detiene además en el papel de las nuevas generaciones en el futuro del sector, con la visión de jóvenes profesionales procedentes de la empresa, la administración y la universidad. La modernización de las infraestructuras de tratamiento tiene también un papel destacado a través del Complejo Ambiental de Los Ruices, en Málaga, y del nuevo Centro de Tratamiento de Residuos de Valladolid, dos instalaciones que reflejan la evolución hacia modelos más automatizados, eficientes y orientados a la valorización de recursos.
El apartado de entrevistas reúne la visión de responsables públicos, institucionales, empresariales y sectoriales con un papel clave en la transición circular. En este número hablamos con Alfonso Camba, de la CNMC; Lucas González y Natalia Sierra Conde de Ambiwaste; María Vera, de Recycling Europe; Javier Domínguez Lino, de SOGAMA; Constance Granier, de la Ellen MacArthur Foundation; María José Delgado, del Parque Tecnológico de Valdemingómez; y Raúl García, de LIMASAM.
La edición incluye además una amplia selección de tribunas de opinión sobre los principales desafíos del reciclaje y la gestión de residuos, con artículos de Aránzazu Fernández Tejeda, de Tragsatec; Luis MartínezSicluna, de la FEMP; Luis Palomino, de ASEGRE; Ainhöa Lizarbe, de GENCI; Óscar Hernández, de ANARPLA; Alicia Garcia-Franco, de FER; Íñigo J. Núñez Quintana, de Ewaste Canarias y de la Fundación Canaria para el Reciclaje y el Desarrollo Sostenible; y José M.ª Mestres del Valle, del Consejo Intertextil Español. Todo esto y mucho más en el número 270 de RETEMA, un especial dedicado al reciclaje y a los grandes retos que marcarán el futuro de la gestión de residuos, la valorización de recursos y la economía circular.
STAFF
DIRECCIÓN
Jesús Alberto Casillas Paz albertocasillas@retema.es
PUBLICIDAD
David Casillas Paz davidcasillas@retema.es
REDACCIÓN
Águeda García de Durango aguedagarcia@retema.es
Griselda Romero griseldaromero@retema.es Luis Bustamante luisbustamante@retema.es
COLABORADORES
Patricia Ruiz Guevara · Diego Ortuño Oscar Planells · Judit Alonso
RETEMA
Griselda Romero, responsable de contenidos de RETEMA
EDICIÓN · ADC MEDIA
Calle Maestro Arbos 9, oficina 0.02 - 28045 Madrid Telf. (+34) 91 471 34 05 info@retema.es
DIRECCIÓN DE ARTE Y DISEÑO
Irene García Alba
SUSCRIPCIONES suscripciones@retema.es
Suscripción 1 año España: 144 €
Suscripción 1 año resto de Europa: 261 €
Suscripción 1 año resto de paises: 298 €
Suscripción Digital 1 año: 82 €
Depósito Legal M.38.309-1987 ISSN 1130 - 9881
Publicación impresa en papel bajo el sistema de certificación forestal PEFC procedente de bosques gestionados de forma sostenible y fuentes controladas y con tintas ecológicas a base de aceites vegetales. 100% reciclable al final de su vida útil.
ELF FRIDGE RECYCLING
PANEL RECYCLING
María
Ainhöa Lizarbe, Genci & Sigaus
José
Luis
María
Óscar Hernández, Anarpla
David Allo,
Antonio
Alicia García-Franco, FER
Delgado,
Íñigo
Villena,
Àngela Nemesio,
Idoia
Cristina Aurora Álvarez-Alonso, Investigadora Postdoctoral FPU
PROTAGONISTAS
Alfonso Camba, CNMC
Javier Domínguez, SOGAMA
José
Parque Tecnológico de Valdemingómez
Constance Granier, Ellen MacArthur Foundation
Vera, Recycling Europe
Luis Martínez-Sicluna, FEMP Luis Palomino, ASEGRE
Aránzazu Fernández, Tragsatec
Natalia Sierra, Ambiwaste
Lucas González, Ambiwaste
Raúl García, Limasam
Katrin Ley, Fashion for Good Jessika Roswall, Comisaria europea
Igor González, Ecotextil
TEXFOR
Monzonís, Observatorio del Textil y Moda
Josep María Mestres, CIE Alicia Pollo, MITECO
Núñez, Ewaste Canarias
Helena
Gómez-Acebo & Pombo
Ana Gil, MITECO
Carmen Redondo, HISPACOOP
Romero, AECOC
PreZero
Paloma Sánchez, FIAB
Medina-Montoya, RVM Systems España
Javier Sabater, Grupo Sabater
Marquiegui, ANGED
MENOS residuos MÁS reciclaje
Veolia tiene como misión desarrollar el acceso a los recursos, preservarlos y renovarlos mediante el fomento de la economía circular. Ayudamos a nuestros clientes a afrontar los desafíos de la transformación ecológica y la descarbonización. Conoce más sobre nuestras soluciones en veolia.es
16
EMPRESA
Un gran avance para la limpieza de PEAD gracias a las soluciones de clasificación basadas en IA
18 EMPRESA
FORS sin atajos: Reverter consolida su experiencia en pretratamiento y afino de la fracción orgánica
20 EMPRESA
Veolia da una segunda vida a más de 130.000 toneladas de plástico y se consolida como referente de la economía circular en España
22 EMPRESA
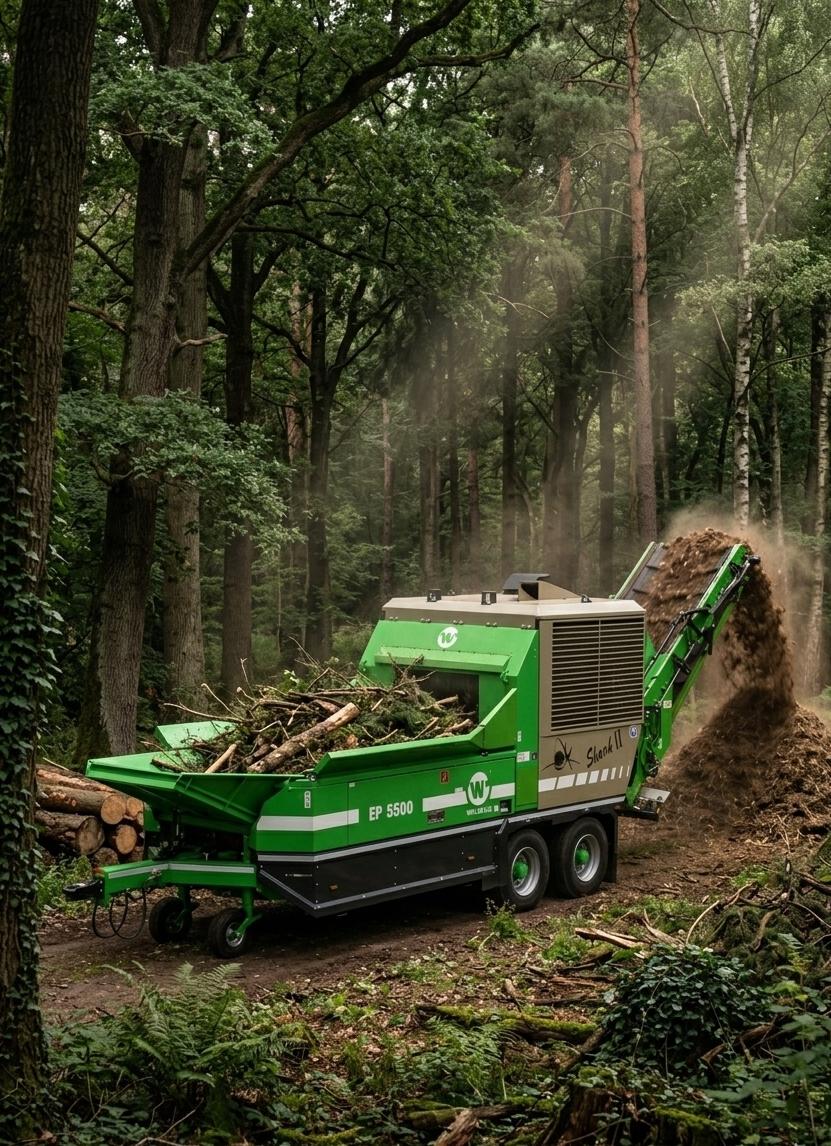
Suministros Europa-Parts apuesta por la eficiencia en la valorización de residuos con la trituradora TEREX GREEN-TEC LS2
28 EMPRESA
Totalmente automatizado, eléctrico y revolucionario: Eggersmann entra en una nueva era con BACKHUS α 55
30
ENTREVISTA
Entrevista a María Vera, Policy Director de Recycling Europe
36 EMPRESA
Ambisort Circular y Barradas unen fuerzas para soluciones de trituración y reciclaje
38
24
EN PRIMERA PERSONA
Cómo Europa puede convertir residuos en liderazgo industrial
REPORTAJE
Las baterías se convierten en el nuevo tesoro de la transición energética
48 EN PRIMERA PERSONA
Traslados de residuos: una pieza clave para el reciclaje industrial
52 EMPRESA
SENNEBOGEN Serie G: nueva generación de manipuladores de materiales
53
54
66
68
90
69
EMPRESA
MOVILEX: trazabilidad digital para una economía circular demostrable
REPORTAJE
PPWR: ya llega el reglamento que obligará a rediseñar el modelo de envases en Europa
EMPRESA
La circularidad del envase ya no se proclama: se acredita
EMPRESA
ECOPICK estrena diseño: nuevas opciones robóticas, mayor alcance y mantenimiento más sencillo
EMPRESA
Promak y Bandera impulsan soluciones de reciclaje premium para plásticos
70
74
75
76
84
EN PRIMERA PERSONA
El reciclado de plásticos vuelve a demostrar su valor estratégico
EMPRESA
EREMA gana el Plastics Recycling Award Europe 2026
EMPRESA
Calidad de las fracciones y recuperación de materiales: rendimiento del sistema PASS
ENTREVISTA
Entrevista a Constance Granier, Ellen MacArthur Foundation
EN PRIMERA PERSONA
GENCI y la RAP: cómo afrontar con garantías la gestión de envases profesionales
¿Comercializas productos envasados en España?
Debes cumplir la normativa de envases (RD 1055/2022)
Somos el SCRAP con más experiencia en la gestión del residuo de envase profesional y operamos en toda España
88
EMPRESA
SDDR y PPWR: el nuevo escenario para el retail en España
90 REPORTAJE
España ante el SDDR: la cuenta atrás para transformar la recogida de envases
104 EMPRESA
ReturMobil: vending inverso móvil para ampliar el alcance de los sistemas SDDR
108 INFOGRAFÍA
Menos vertedero, más valorización energética
112 ENTREVISTA
Entrevista a María José Delgado, directora general del Parque Tecnológico de Valdemingómez
124
146
150
158
REPORTAJE
El textil ante el gran examen de la economía circular
EN PRIMERA PERSONA
Sin industria competitiva no habrá economía circular real
ENTREVISTA
Javier Domínguez Lino, presidente de SOGAMA
EMPRESA
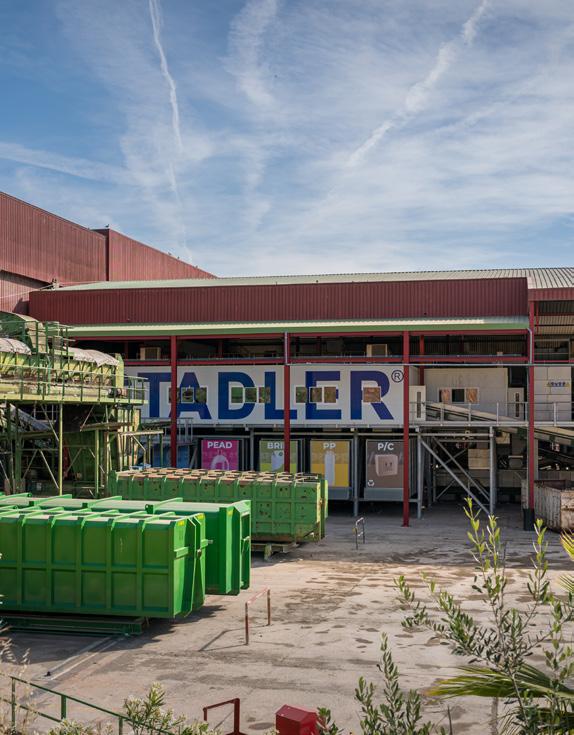
STADLER presenta STADLERconnect para optimizar el rendimiento de las plantas de clasificación
160
EN PRIMERA PERSONA
Residuos municipales: sin reglas claras no hay cumplimiento
164
ENTREVISTA
Entrevista a a Alfonso Camba, director de Promoción de la Competencia, CNMC
170 REPORTAJE
El complejo ambiental de Los Ruices se transforma para afrontar los nuevos retos de la economía circular
184
ENTREVISTA
Entrevista a Raúl García, director gerente de LIMASAM - Ayuntamiento de Málaga
192 EN PRIMERA PERSONA
El nuevo marco europeo de residuos: qué deben saber ya los municipios
196 ENTREVISTA
Lucas González, Director de Estrategia e Innovación, y Natalia Sierra Conde, Directora de Servicios al Productor y Comunicación Externa
202 REPORTAJE
Una infraestructura renovada para transformar residuos en recursos: así es el nuevo CTR de Valladolid
217 EMPRESA
Cognitive Baler Coach: tecnología e innovación de UNOTECH® para asistencia al operador de prensas
218 EN PRIMERA PERSONA
Economía circular: la estrategia de supervivencia económica de Europa y una oportunidad histórica para Canarias
222 REPORTAJE
Economía circular y residuos: las nuevas generaciones toman la palabra
237 DIRECTTORIO DE EMPRESAS
clientes
UN GRAN AVANCE PARA LA LIMPIEZA DE PEAD GRACIAS A LAS SOLUCIONES DE CLASIFICACIÓN BASADAS EN IA
La incorporación de módulos de inteligencia artificial en los clasificadores ópticos permite mejorar la limpieza del flujo de PEAD, aumentar la calidad de los pellets y garantizar mayores niveles de pureza.
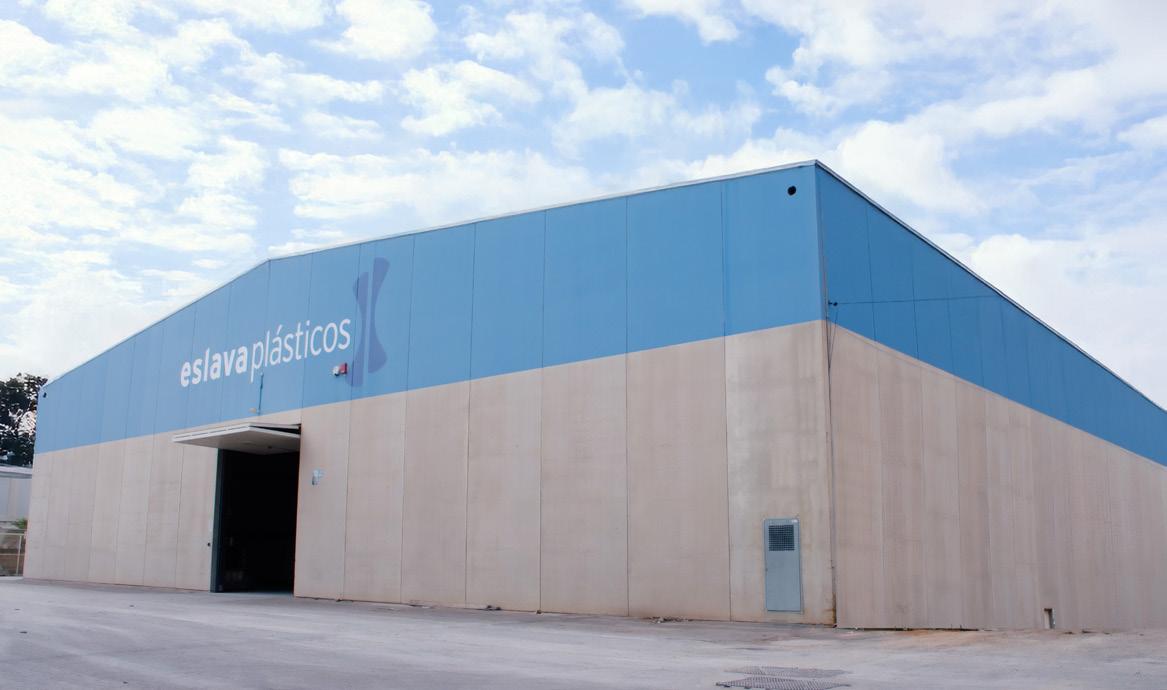
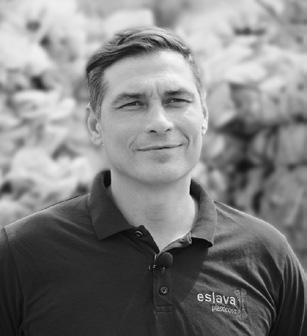
Eslava Plásticos es una empresa familiar fundada en 1974 y especializada en el reciclaje de poliolefinas, principalmente PEBD, PEAD y PP. La compañía también ha sido pionera en el reciclaje de PS y cuenta con una capacidad neta de 45.000 toneladas de granulado al año, lo que la sitúa entre las empresas con mayor capacidad de reciclaje de materiales múltiples de Europa.
Una de sus principales instalaciones se encuentra en Quart de Poblet, en la Comunidad Valenciana, donde procesa y recicla, entre otros materiales, flujos de PEAD procedentes de diversas industrias, como las de envasado, la automoción o la agricultura. Para reforzar este proceso, Eslava Plásticos mantiene desde hace casi 25 años una colaboración con Pellenc ST, proveedor francés de soluciones de clasificación óptica.
En la planta valenciana, ambas compañías han trabajado de forma estrecha para afinar el proceso de clasificación y avanzar hacia la obtención de gránulos de PEAD con el mayor nivel de pureza posible. En este marco, Eslava Plásticos ha tenido acceso a las últimas soluciones desarrolladas por Pellenc ST, orientadas a abordar tareas de separación cada vez más complejas.
MÓDULOS DE IA PARA UN RENDIMIENTO MÁXIMO
Los clasificadores ópticos convencionales basados en infrarrojo cercano ofrecen buenos resultados en la mayoría de los productos. Sin embargo, algunas tareas de clasificación siguen siendo especialmente difíciles, por ejemplo cuando determinados contaminantes emiten la misma señal infrarroja en los espectrómetros.
Para responder a este reto, Pellenc ST ha desarrollado módulos de inteligencia artificial opcionales para las máquinas existentes. Al combinar tecnologías NIR/VIS y Deep Learning, los clasificadores ópticos aumentan la velocidad de análisis y ofrecen una solución para tareas de clasificación complejas. La red neuronal se entrena utilizando millones de imágenes, lo que le permite identificar características únicas de los objetos, como su forma, tamaño u otras diferencias visuales.
Estas innovaciones abren nuevas posibilidades de clasificación para la industria del reciclaje. Eslava Plásticos ha sido la primera empresa de reciclaje en aprovechar estas soluciones basadas en inteligencia artificial, probándolas y validándolas directamente en su flujo de PEAD.
La combinación de tecnologías NIR/ VIS y Deep Learning permite abordar tareas de clasificación complejas que los sistemas ópticos convencionales no siempre resuelven
El primer módulo, CNS BRAIN™, es una solución económica que no implica consumo energético adicional y permite separar cartuchos de silicona y aerosoles nasales en un flujo de PE. El segundo, AISORT™, es un sistema de visión computarizada capaz de separar envases alimentarios de objetos no alimentarios. En un flujo de PEAD, por ejemplo, puede eliminar contaminantes como chanclas, aletas de buceo u otros elementos similares ajenos al material objetivo.
La combinación de tecnologías avanzadas de clasificación e inteligencia artificial permite a la planta reforzar su posición como una de las instalaciones más avanzadas de la industria y contribuye al desarrollo de una economía cada vez más circular.
Gracias a los módulos de inteligencia artificial implementados por Pellenc ST, la calidad de nuestros productos finales ha mejorado significativamente y el rendimiento de producción ha aumentado, sin que el coste de personal se haya incrementado.
Javier Ballesteros Magadán, director de planta de Eslava Plásticos.
FORS SIN ATAJOS: REVERTER CONSOLIDA SU EXPERIENCIA EN PRETRATAMIENTO Y AFINO DE LA FRACCIÓN ORGÁNICA
En el tratamiento de la fracción orgánica, cada etapa del proceso cuenta. La separación de impropios, la alimentación regular del material, el cribado adecuado y el afino final son factores clave para mejorar la valorización de la FORS y avanzar hacia un compost de mayor calidad.
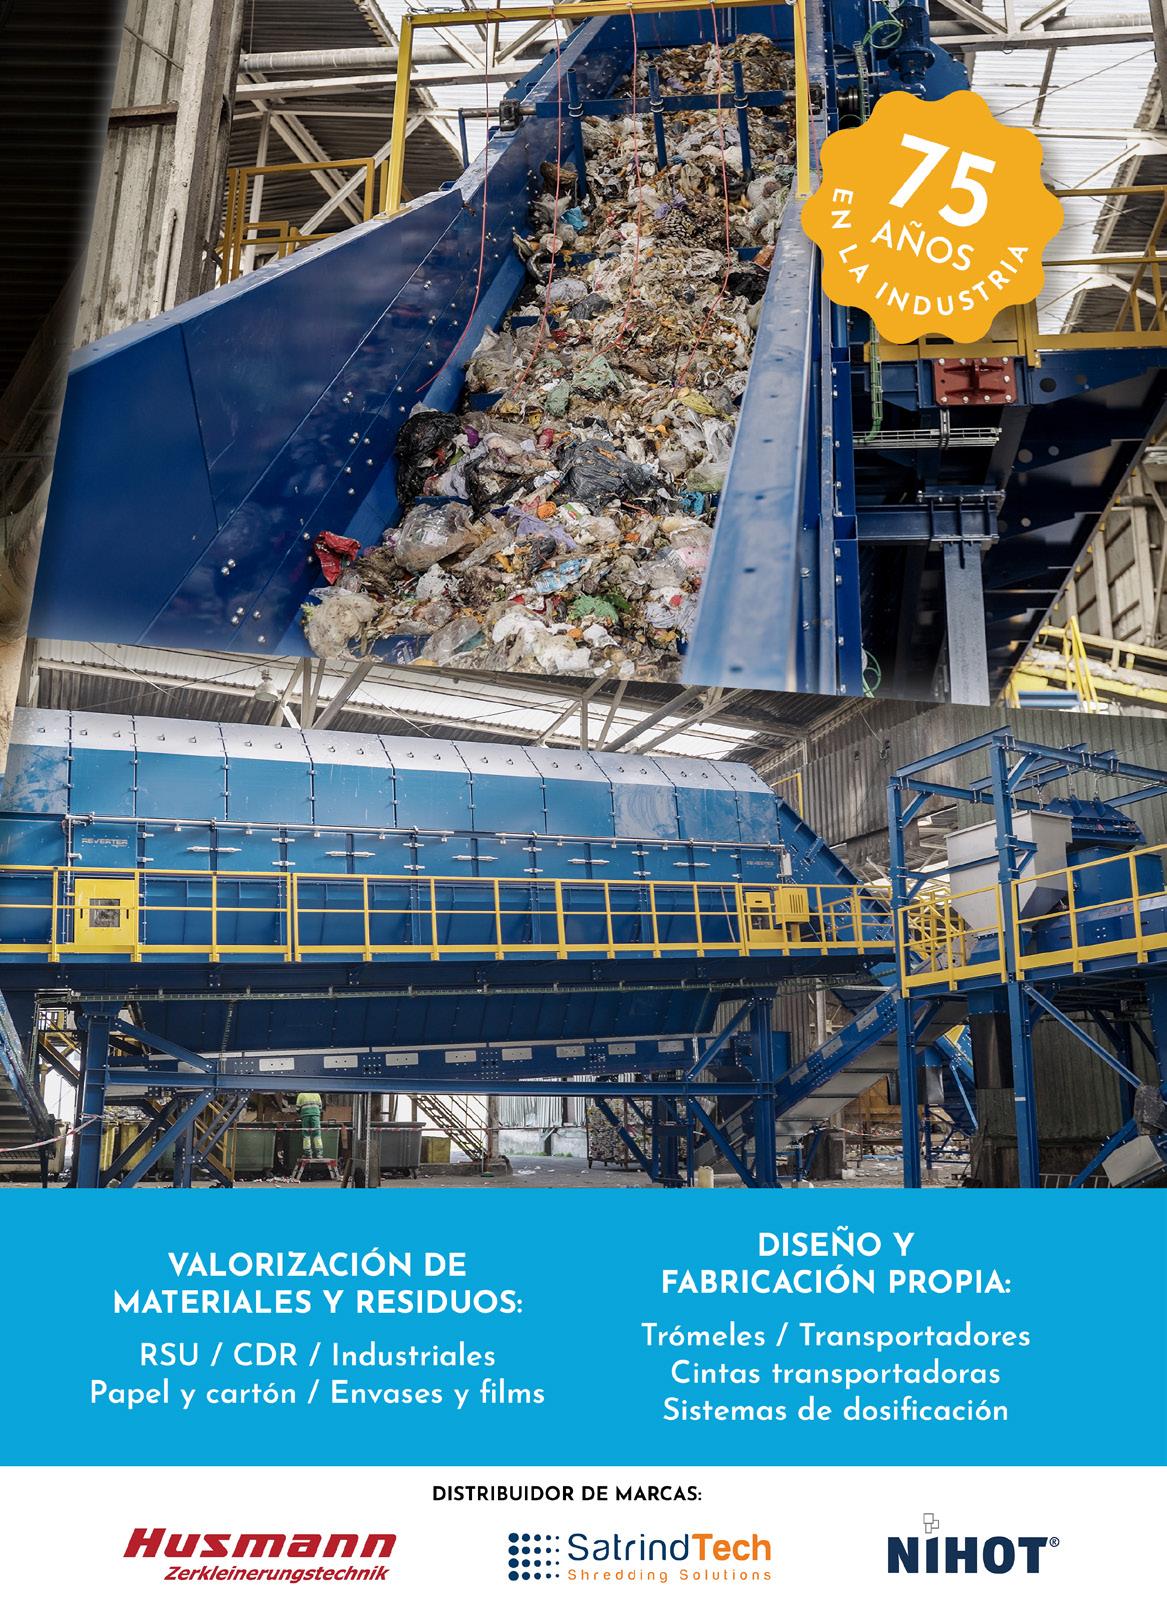
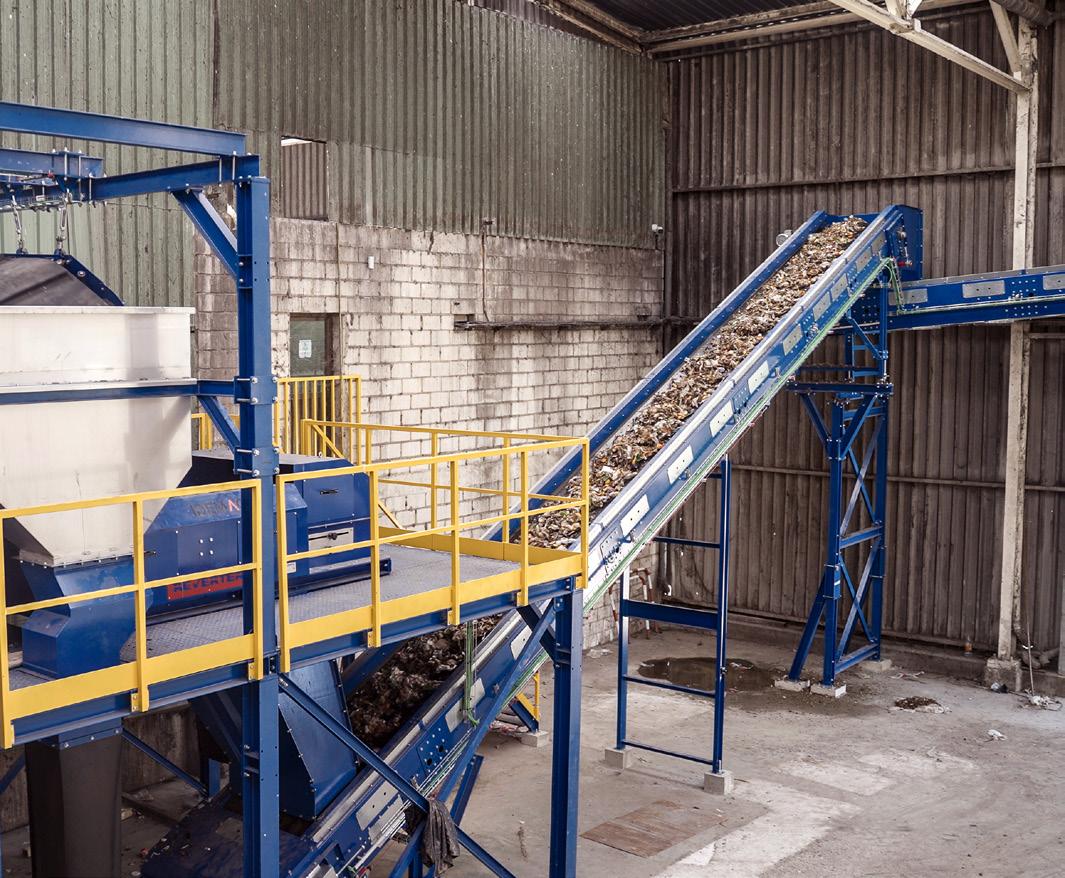
En este contexto, Reverter Industries sigue consolidando su experiencia en el diseño, fabricación y montaje de soluciones completas para plantas de tratamiento y valorización de residuos. Uno de sus proyectos más recientes es la actuación desarrollada en el Centro de Tratamiento de Residuos de Los Huertos, en Segovia, donde la compañía ha llevado a cabo el diseño, suministro, fabricación y montaje de una línea de pretratamiento de FORS y una línea de afino de FORS.
El proyecto responde a la necesidad de adaptar la instalación al tratamiento específico de la fracción orgánica
procedente de la recogida separada de biorresiduos, manteniendo este flujo independiente del resto de fracciones tratadas en la planta. Para ello, Reverter ha desarrollado una solución de proceso orientada a mejorar la valorización del material, optimizar la separación de impropios y contribuir a la obtención de un compost de mayor calidad.
PRETRATAMIENTO DE FORS
La línea de pretratamiento de FORS está diseñada para recibir la fracción orgánica, abrir las bolsas, alimentar el proceso, cribar el material y separar los metales presentes en el flujo. Esta línea incorpora equipos como abrebolsas, alimentadores, trómel de cribado, separadores de metales, cintas transportadoras, tolvas, estructuras auxiliares y plataformas de mantenimiento.
El proyecto adapta la instalación al tratamiento específico de la fracción orgánica procedente de la recogida separada de biorresiduos
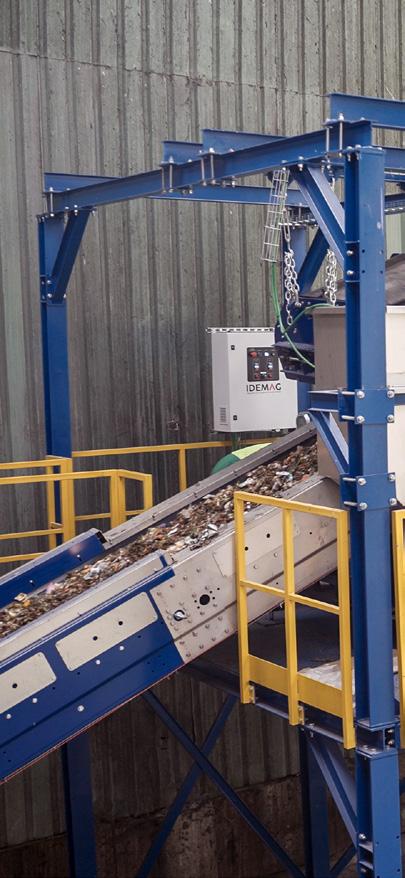
Todo el conjunto se ha diseñado teniendo en cuenta las condiciones reales de operación, accesibilidad, limpieza y mantenimiento de la planta.
AFINO PARA MEJORAR LA CALIDAD DEL COMPOST
Por otra parte, la línea de afino de FORS actúa en una fase posterior del proceso, una vez completada la etapa de compostaje. Su función es limpiar, refinar y clasificar el material para mejorar la calidad final del compost.
Esta línea incorpora alimentador, trómel de afino, criba, mesa densimétrica,
ciclón, filtro de mangas, cintas de conexión, tolvas, estructuras y elementos auxiliares necesarios para completar el proceso y facilitar la separación de las distintas fracciones.
Para Reverter Industries, este proyecto refleja su forma de trabajar: estudiar cada instalación, entender sus condicionantes técnicos y operativos, adaptar la solución al proceso, fabricar los equipos y acompañar el desarrollo hasta el montaje en planta. No se trata únicamente de suministrar maquinaria, sino de integrar líneas completas que respondan a los objetivos reales de cada cliente.
Con más de 75 años de trayectoria industrial y más de una década de experiencia en el sector de los residuos, Reverter Industries refuerza con esta actuación su papel en soluciones para FORS, compostaje, afino, RSU, envases y valorización de materiales. Una propuesta basada en ingeniería propia, fabricación, montaje y servicio postventa para ofrecer proyectos robustos, funcionales y adaptados a la realidad de cada instalación.
VEOLIA DA UNA SEGUNDA VIDA A MÁS DE 130.000 TONELADAS DE PLÁSTICO Y SE CONSOLIDA COMO REFERENTE DE LA ECONOMÍA CIRCULAR EN ESPAÑA
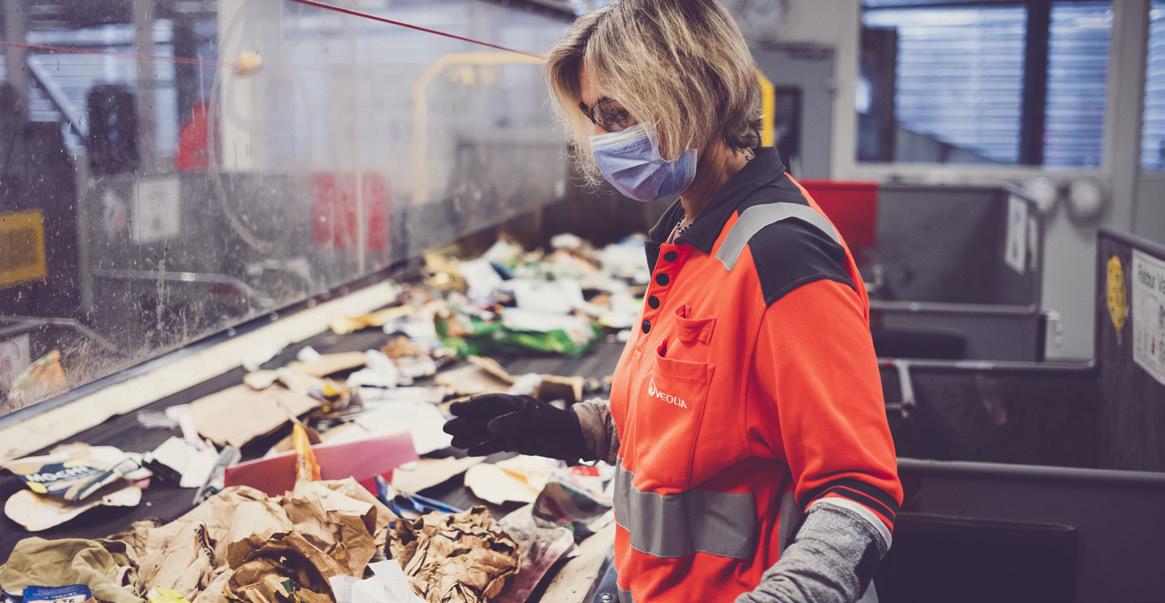
Reducir la dependencia de materias primas de origen fósil, garantizar la continuidad del suministro y responder a una regulación ambiental cada vez más exigente son tres vectores que están redefiniendo el modelo productivo en Europa. En este contexto, el reciclaje y la generación de materias primas secundarias de calidad se consolidan como herramientas clave para cons-
truir una industria más resiliente y competitiva.
El PERTE de Economía Circular, impulsado por el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), ha situado a Veolia, líder en servicios medioambientales, entre las compañías seleccionadas para liderar el cambio de la gestión del plástico en España. La compañía ha sido adjudicataria de cinco proyectos innovadores,
con una dotación económica de 9 millones de euros, destinados a mejorar sus procesos y elevar los estándares del plástico reciclado. Este impulso certifica tanto la viabilidad técnica de sus propuestas como su alineación con los objetivos estratégicos de la política industrial nacional.
Estos recursos económicos se materializan en dos instalaciones de referencia en el ámbito del reciclaje
de plástico: la planta de Torremejía, en Badajoz, especializada en PET de contacto alimentario, y los centros de Alcalá de Guadaira y Los Palacios, en Sevilla, orientados al tratamiento de flujos industriales, posconsumo y de origen agrícola. Entre ambas plantas de reciclaje se han procesado en 2025 más de 130.000 toneladas de plástico, transformándolas en materias primas secundarias de alta calidad con las especificaciones que demandan los sectores industriales más exigentes.
INNOVACIÓN EN PET Y MEJORA DE LOS PROCESOS DE RECICLAJE
En la instalación de Badajoz, los proyectos abordan uno de los retos más relevantes del sector: el PET bandeja u opaco, cuya composición impide su tratamiento mecánico con las garantías sanitarias que exige el contacto alimentario y que, gracias a un proceso de reciclaje químico, podrá descomponerse para convertirse en nuevos materiales plásticos.
Además, Veolia implementa mejoras tecnológicas significativas que incorporan sistemas avanzados de clasificación y control analítico en tiempo real, optimizan el proceso de lavado y minimizan la liberación de microplásticos. Estas innovaciones permiten a la compañía desarrollar un nuevo modelo de captación
de botellas de PET, mejorar el control de contaminantes sobre envases de contacto alimentario y adaptarse a la normativa más restrictiva.
Esta capacidad cobra especial relevancia teniendo en cuenta que la regulación vigente ya obliga a que las botellas de PET incorporen al menos un 25% de plástico reciclado desde 2025, umbral que se elevará al 30% en 2030. Estos proyectos se complementan con una iniciativa innovadora que realiza un estudio de viabilidad para la preparación mecánica de bandeja de PET u opacos para reciclado químico de PET.
FLUJOS INDUSTRIALES, POSCONSUMO Y AGRÍCOLAS
Entre las plantas de Torremejía, Alcalá de Guadaira y Los Palacios, Veolia ha procesado en 2025 más de 130.000 toneladas de plástico
En los centros andaluces, la heterogeneidad de los flujos tratados exige soluciones a medida que mejoren las características técnicas de las granzas de polietileno y amplíen su acceso a mercados de mayor valor, como el del packaging. Esto permite ofrecer rHDPE de contacto alimentario y mejorar la reciclabilidad del envase flexible. Para el plástico agrícola, uno de los flujos más complejos de tratar, se incorporarán sistemas de filtrado de alta precisión y procesos de acondicionamiento más eficientes en el uso de recursos naturales.
La actividad de ambas plantas responde a una visión que trasciende el procesamiento de residuos. Como socio estratégico de sostenibilidad, Veolia acompaña a fabricantes y marcas a lo largo de todo el ciclo productivo, asesorándoles en el desarrollo de envases reciclables, validando su reciclabilidad mediante pruebas en sus propias instalaciones y certificando los resultados con el respaldo de una red internacional de expertos.
Este modelo de gestión integral garantiza a sus clientes un suministro estable de materias primas secundarias de calidad, respaldado por la solidez y la capacidad técnica de un grupo global. El respaldo del PERTE de Economía Circular permitirá a Veolia consolidar su liderazgo en el ámbito del reciclaje de plástico en España. Las inversiones aprobadas le permitirán mejorar sus capacidades tecnológicas e incorporar sistemas más avanzados de clasificación y purificación para ofrecer a fabricantes y marcas soluciones integrales de suministro. Esta fortaleza operativa posiciona a la compañía como socio estratégico para responder a una regulación más exigente y a la creciente demanda de materias primas recicladas.
SUMINISTROS
EUROPA-PARTS APUESTA POR LA EFICIENCIA EN LA VALORIZACIÓN DE RESIDUOS
CON LA TRITURADORA TEREX
GREEN-TEC LS2
En un contexto en el que la gestión sostenible de residuos y la valorización de materiales cobran cada vez mayor importancia, disponer de equipos versátiles, fiables y productivos se ha convertido en una necesidad para gestores de
residuos, empresas de biomasa, explotaciones forestales y operadores del sector medioambiental. En este escenario, Suministros Europa-Parts continúa reforzando su compromiso con la innovación y la economía circular mediante la incorporación a su catálo-
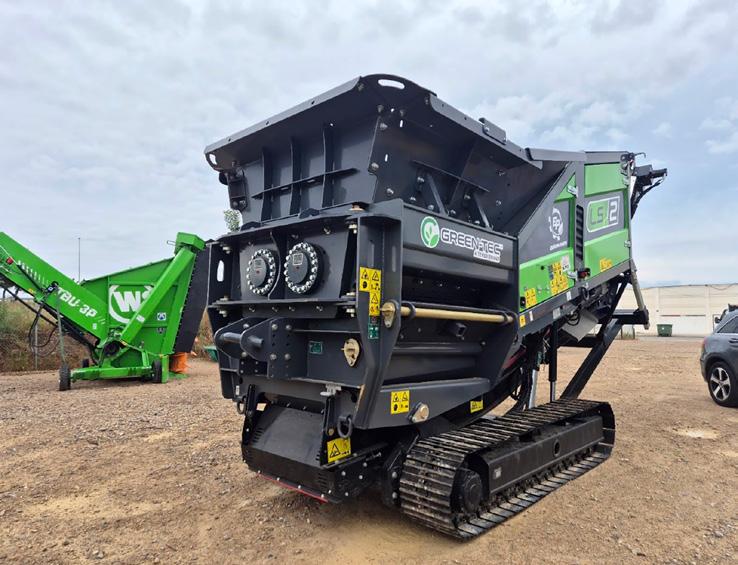
go de soluciones tecnológicas de alto rendimiento, entre las que destaca la trituradora de doble eje y baja velocidad GREEN-TEC LS2.
Con una amplia trayectoria en la distribución y servicio técnico de maquinaria para reciclaje, biomasa, construcción y gestión de residuos, Suministros Europa-Parts se ha consolidado como un referente en el suministro de equipos capaces de responder a las exigencias actuales del mercado. La compañía apuesta por fabricantes de reconocido prestigio y por soluciones que permitan optimizar los procesos productivos de sus clientes, aumentar la rentabilidad y reducir los costes operativos.
TRITURACIÓN COMPACTA PARA MATERIALES COMPLEJOS
La GREEN-TEC LS2 es una trituradora compacta diseñada para ofrecer una gran capacidad de procesamiento en una amplia variedad de materiales. Su configuración de doble eje y baja velocidad permite obtener una trituración eficiente con un elevado par de trabajo, minimizando al mismo tiempo el desgaste de los componentes y el
La configuración de doble eje y baja velocidad permite una trituración eficiente con elevado par de trabajo y menor desgaste de los componentes
consumo energético. Gracias a esta tecnología, la máquina puede trabajar de forma continua sobre materiales complejos manteniendo una elevada productividad.
Uno de los principales valores diferenciales de la LS2 es su versatilidad. La máquina ha sido desarrollada para procesar residuos verdes, restos de poda, ramas, madera, troncos, tocones y otros materiales procedentes de actividades forestales y agrícolas. Además, mediante diferentes configuraciones de ejes y elementos de trituración, también puede adaptarse al tratamiento de residuos mixtos, residuos de construcción y demolición o determinados materiales plásticos, ampliando significativamente sus posibilidades de aplicación.
En términos de rendimiento, la trituradora ofrece capacidades de producción que pueden alcanzar entre 20 y 30 toneladas por hora en madera dura, entre 25 y 40 toneladas por hora en residuos verdes y entre 10 y 20 toneladas por hora en residuos mixtos, dependiendo de la naturaleza del material y de las condiciones de trabajo. Estas cifras la convierten en una solución especialmente interesante para plantas de tratamiento de residuos, centros de compostaje, productores de biomasa y empresas de servicios forestales que buscan maximizar la productividad sin renunciar a la calidad del proceso.
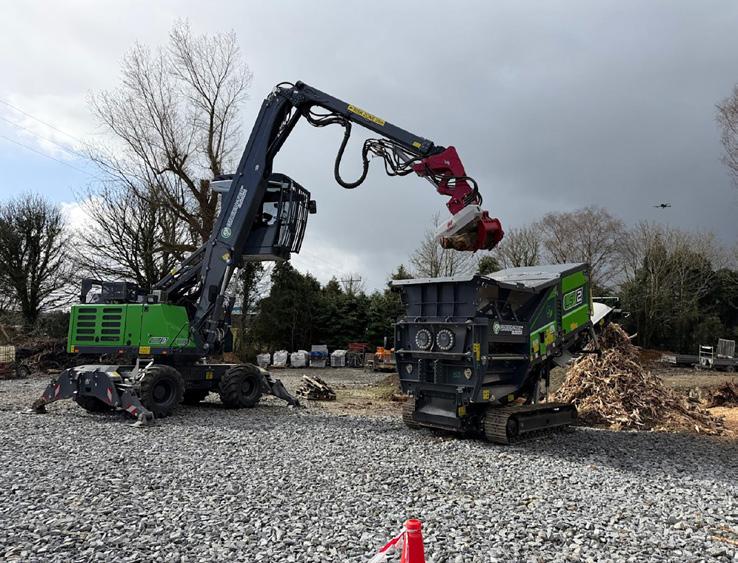
ROBUSTEZ, CONTROL OPERATIVO Y MANTENIMIENTO
La robustez constructiva es otro de sus puntos fuertes. Equipada con un motor CAT C4.4 Stage V de 188 CV, transmisión hidrostática de alto par y sistema de control CANBUS con pantalla a color, la GREEN-TEC LS2 combina potencia, facilidad de manejo y un elevado nivel de control operativo. Además, incorpora sistemas de telemetría avanzada que permiten super-
La GREEN-TEC LS2 puede alcanzar entre 25 y 40 toneladas por hora en residuos verdes, según el material y las condiciones de trabajo
visar el funcionamiento de la máquina y optimizar las tareas de mantenimiento preventivo.
Su diseño compacto facilita tanto el transporte como el trabajo en espacios reducidos, mientras que la posibilidad de incorporar distintos equipamientos opcionales permite personalizar la máquina en función de las necesidades específicas de cada proyecto.
Con la GREEN-TEC LS2, Suministros Europa-Parts reafirma su apuesta por soluciones tecnológicas orientadas a la eficiencia, la sostenibilidad y la valorización de residuos. La combinación de una máquina robusta, versátil y productiva, junto con el respaldo técnico y comercial de una empresa especializada, convierte esta trituradora en una herramienta estratégica para afrontar los retos actuales de la gestión medioambiental y la economía circular.
Cómo Europa puede convertir residuos en liderazgo industrial
EPOR ALICIA GARCIA-FRANCO, DIRECTORA GENERAL DE LA FEDERACIÓN
ESPAÑOLA
DE LA RECUPERACIÓN Y EL RECICLAJE (FER)
uropa se encuentra en un momento decisivo. Durante años, la economía circular fue percibida como una política ambiental complementaria, vinculada principalmente a la gestión de residuos y al cumplimiento de objetivos de reciclaje. Hoy, sin embargo, el contexto internacional ha cambiado radicalmente. La dependencia europea de materias primas externas, las tensiones geopolíticas, la volatilidad energética y la necesidad de acelerar la descarbonización han convertido al reciclaje en una cuestión estratégica para la competitividad industrial de la Unión Europea.
Sin un mercado fuerte para los materiales reciclados, la transición circular corre el riesgo de quedarse en una declaración política sin efectos reales sobre la economía productiva
De poco sirve exigir mayores porcentajes de reciclaje si posteriormente los fabricantes continúan optando por materias primas vírgenes más baratas o por materiales importados que no cumplen los mismos estándares ambientales y sociales que se exigen a las empresas europeas
En este nuevo escenario, el futuro Reglamento de Economía Circular de la Unión Europea (UE) representa una oportunidad histórica. No solo para avanzar en sostenibilidad, sino para construir una política industrial sólida basada en la autonomía estratégica europea. Desde la Federación Española de la Recuperación y el Reciclaje compartimos plenamente el diagnóstico que hemos consensuado en Recycling Europe: sin un mercado fuerte para los materiales reciclados, la transición circular corre el riesgo de quedarse en una declaración política sin efectos reales sobre la economía productiva. Durante décadas, Europa centró sus esfuerzos en aumentar las tasas de recogida y reciclaje. Ese trabajo ha sido importante y necesario. Pero hoy el gran desafío ya no es únicamente recoger más residuos, sino garantizar que los materiales recuperados encuentren salida en el mercado europeo en condiciones competitivas. De poco sirve exigir mayores porcentajes de reciclaje si posteriormente los fabricantes continúan optando por materias primas vírgenes más baratas o por materiales importados que no cumplen los mismos estándares ambientales y sociales que se exigen a las empresas europeas. Por eso, resulta fundamental avanzar hacia cuotas obligatorias de contenido reciclado en determinados productos comercializados dentro de la UE. Esta medida permitiría generar demanda estable, favorecer inversiones indus-
ALICIA GARCIA-FRANCO
El esfuerzo del sector no puede sostenerse únicamente sobre obligaciones ambientales. Hace falta una política industrial coherente que incentive realmente el uso de materiales reciclados
el mercado y un estímulo decisivo para consolidar la economía circular.
Igualmente importante sería aplicar incentivos fiscales que favorezcan las alternativas circulares frente al consumo de materias primas vírgenes. La reducción del IVA para productos reciclados, reutilizados o reparados constituye una herramienta eficaz para impulsar cambios de comportamiento tanto en empresas como en consumidores.
cicladas entre países europeos siguen encontrando obstáculos burocráticos que ralentizan operaciones y encarecen procesos. Si realmente queremos construir un mercado único circular, debemos eliminar esas barreras internas.
triales y ofrecer seguridad jurídica a las empresas recicladoras. Necesitamos que el mercado reconozca el valor estratégico de los materiales reciclados producidos en Europa.
EL RECICLAJE ESPAÑOL COMO EJEMPLO
En España conocemos bien esta realidad. El sector de la recuperación y el reciclaje lleva décadas invirtiendo en tecnología, innovación y profesionalización para convertir residuos en recursos útiles para la industria. Las empresas integradas en FER forman parte de una cadena esencial para la economía española y europea, aportando materiales reciclados a sectores clave como la siderurgia, la automoción, la construcción, la fabricación de envases o la electrónica.
Sin embargo, el esfuerzo del sector no puede sostenerse únicamente sobre obligaciones ambientales. Hace falta una política industrial coherente que incentive realmente el uso de materiales reciclados. En este sentido, la contratación pública verde debe desempeñar un papel mucho más relevante. Las administraciones públicas europeas gestionan enormes volúmenes de inversión en infraestructuras, equipamientos y obras públicas. Priorizar materiales reciclados en esos proyectos supondría una señal clara para
Ahora bien, para que la economía circular funcione también es imprescindible proteger la competitividad de las empresas europeas. No podemos exigir a nuestra industria elevados estándares ambientales, sociales y de trazabilidad mientras permitimos la entrada de materiales importados producidos bajo condiciones mucho menos exigentes. Las llamadas “cláusulas espejo” deben convertirse en un elemento central de la futura regulación europea.
Defender la industria europea del reciclaje no significa cerrar mercados ni levantar barreras arbitrarias. Significa garantizar condiciones de competencia equilibradas y evitar que la sostenibilidad europea termine deslocalizando actividad industrial hacia países con menores exigencias ambientales.
CONTRA LA FRAGMENTACIÓN NORMATIVA
Otro de los grandes retos pendientes es la fragmentación normativa dentro del propio mercado europeo. Las diferencias entre Estados miembros sobre cuándo un residuo deja de ser residuo y pasa a convertirse en materia prima reciclada siguen generando inseguridad jurídica y costes innecesarios. Desde FER llevamos años reclamando criterios armonizados de fin de condición de residuo que permitan facilitar el comercio intracomunitario y mejorar la eficiencia logística del sector.
La simplificación administrativa es igualmente prioritaria. En demasiadas ocasiones, los traslados de materias re-
Especial atención merece también el ámbito de los residuos de aparatos eléctricos y electrónicos. Europa necesita recuperar minerales críticos esenciales para las baterías, los semiconductores, las energías renovables y la digitalización. Pero la realidad es que muchos de estos materiales continúan siendo extremadamente difíciles y costosos de recuperar.
EL ECODISEÑO, LA PIEDRA ANGULAR
Por ello, el ecodiseño debe situarse en el centro de la estrategia comunitaria. Los productos deben diseñarse pensando en su desmontaje, reparación y reciclabilidad futura. No tiene sentido hablar de economía circular mientras siguen llegando al mercado dispositivos imposibles de desmontar o fabricados con mezclas complejas de materiales que dificultan enormemente su recuperación.
Europa tiene ante sí la oportunidad de liderar un nuevo modelo económico basado en la eficiencia de los recursos, la autonomía estratégica y la descarbonización industrial. Pero para lograrlo será imprescindible situar al reciclaje en el centro de las políticas industriales comunitarias
También es necesario reforzar la responsabilidad de los productores y mejorar la recogida efectiva de residuos electrónicos. La economía circular empieza mucho antes del reciclaje: comienza en el diseño del producto.
En paralelo, Europa debe asumir una realidad técnica incontestable: no todos los residuos son reciclables, siempre existirán fracciones de rechazo inevitables en cualquier proceso industrial de reciclaje. Penalizar fiscalmente esos rechazos sin ofrecer alternativas tecnológicas viables supondría castigar injustamente a una industria que precisamente trabaja para reducir el impacto ambiental de los residuos.
En el caso de los residuos de construcción y demolición, las auditorías previas pueden convertirse en una he-
rramienta muy útil para mejorar la separación y reutilización de materiales. No obstante, cualquier nueva obligación debe aplicarse con proporcionalidad, evitando cargas excesivas sobre pequeñas obras o actuaciones de menor dimensión.
UNA ACTIVIDAD ESTRATÉGICA
PARA LA SOBERANÍA
INDUSTRIAL
La transición circular europea no será posible únicamente con objetivos ambiciosos o declaraciones institucionales. Necesita industria, inversión, innovación y mercados sólidos para los materiales reciclados. Necesita estabilidad regulatoria y seguridad jurídica. Y necesita reconocer que el reciclaje ya
no es solo una actividad ambiental: es una actividad estratégica para la soberanía industrial europea.
Europa tiene ante sí la oportunidad de liderar un nuevo modelo económico basado en la eficiencia de los recursos, la autonomía estratégica y la descarbonización industrial. Pero para lograrlo será imprescindible situar al reciclaje en el centro de las políticas industriales comunitarias.
El futuro Reglamento de Economía Circular será una prueba decisiva para comprobar si Europa está realmente dispuesta a convertir la circularidad en un verdadero motor económico. Y, para ello, ha llegado la hora de que nuestros gobernantes asuman e interioricen que la revolución circular empieza en las fábricas, no en los discursos.
TOTALMENTE AUTOMATIZADO, ELÉCTRICO
Y REVOLUCIONARIO: EGGERSMANN ENTRA EN
UNA
NUEVA ERA CON BACKHUS α 55
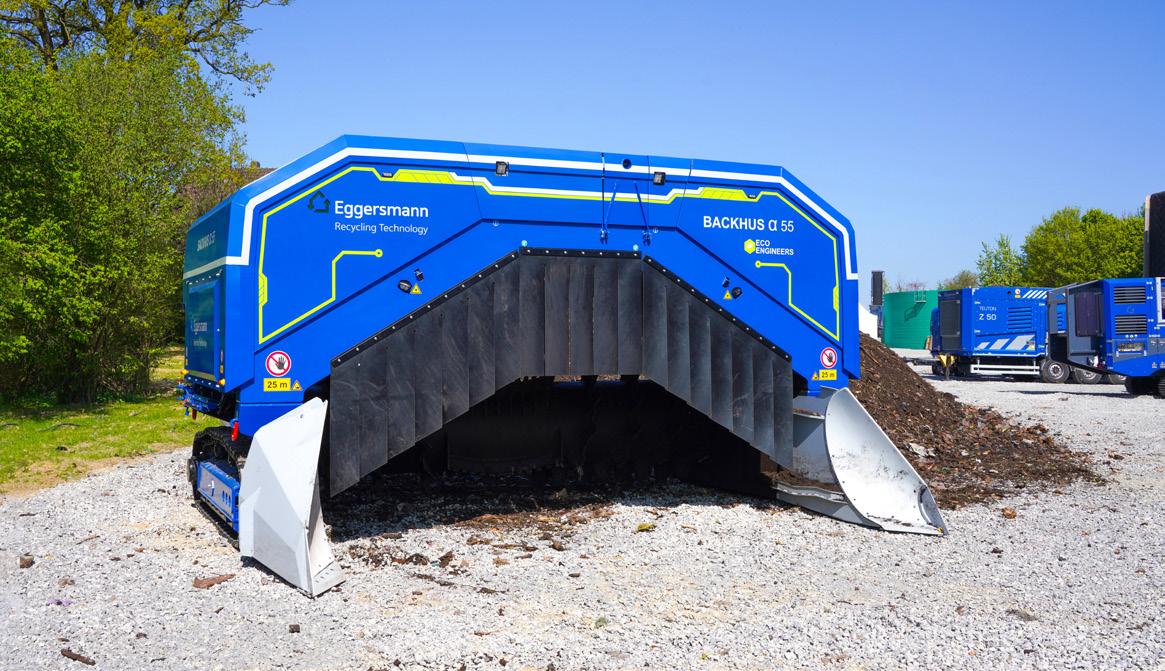
La nueva volteadora de pilas combina automatización integral, propulsión eléctrica de alto voltaje y sensórica para registrar el volumen de la pila en tiempo real.
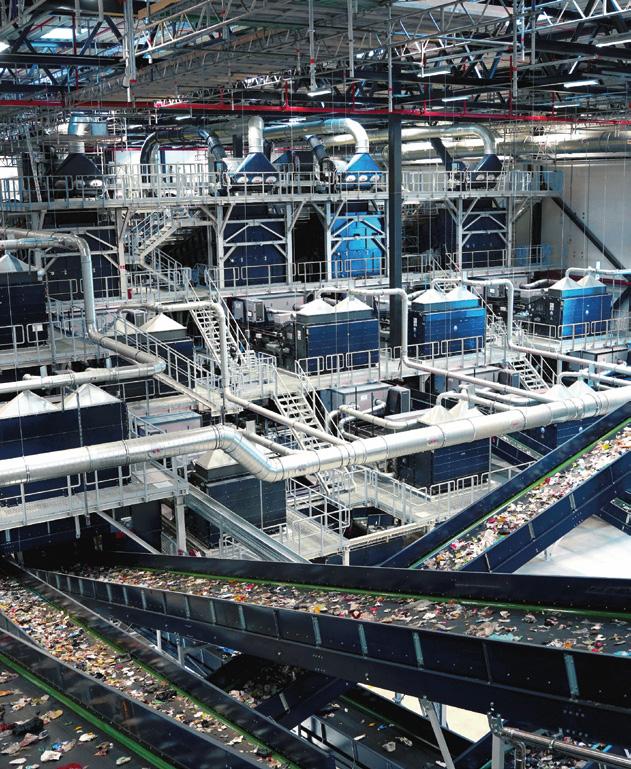
Eggersmann presenta la nueva BACKHUS α 55, una volteadora de pilas totalmente automatizada y eléctrica. Con su lanzamiento al mercado, la compañía inicia una nueva etapa en la tecnología de volteadores de pilas, incorporando procesos autónomos, propulsión sin emisiones y recopilación inteligente de datos. Durante más de 40 años, BACKHUS ha sido sinónimo de volteadoras autopropulsadas. Con la nueva BACKHUS α 55, estos equipos dan un paso más y aprenden a conducirse solos.
LA VOLTEADORA AHORA SE CONDUCE SOLA
“La nueva máquina está totalmente automatizada. Todos los pasos del trabajo, desde el reconocimiento y el volteo hasta el cambio de la pila, se pueden realizar completamente sin intervención humana. Incluso las pilas torcidas se reconocen y enderezan automáticamente durante el volteo”, explica el gerente de marca Christian Naujoks Brouer.
El objetivo, según la compañía, no era desarrollar únicamente una unidad
de volteo capaz de desplazarse sobre la pila, sino automatizar de forma integral el proceso de trabajo. Esta automatización busca reducir la carga del personal y mejorar la seguridad, especialmente en aplicaciones delicadas como el tratamiento de lodos de depuradora, la descontaminación de suelos, el compostaje de residuos orgánicos o el secado biológico de residuos municipales malolientes.
Para aquellos casos en los que se requiera control manual, la BACKHUS α 55 también puede manejarse mediante mando a distancia.
Todos los pasos del proceso, desde el reconocimiento y el volteo hasta el cambio de la pila, se pueden llevar a cabo completamente sin intervención humana. Christian Naujoks Brouer, gerente de marca de Eggersmann.
ALTA PRODUCCIÓN DIARIA CON TECNOLOGÍA DE ALTO VOLTAJE
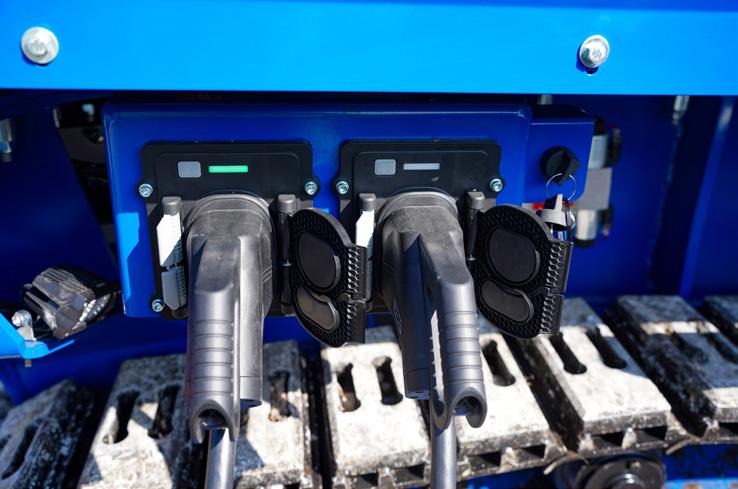
Con este lanzamiento, Eggersmann ofrece soluciones totalmente eléctricas para triturado, cribado, tamizado y volteo móvil. De este modo, el tratamiento móvil de biomasa puede realizarse completamente con electricidad.
“El factor decisivo para nosotros a la hora de electrificar la máquina no fue solo la producción por hora, sino también la productividad durante toda la jornada laboral. Por ello, la máquina cuenta con un sistema de alto voltaje. Esto permite intervalos de carga especialmente cortos y, por lo tanto, crea las condiciones para una alta producción diaria”, comenta Eric Sandmann, responsable de producto.
La capacidad de la batería puede elegirse según el proceso del usuario, lo que permite adaptar la máquina al perfil de aplicación, los procesos operativos y
los requisitos del emplazamiento. Además de los aspectos medioambientales, el sistema de propulsión sin emisiones permite utilizar la máquina en edificios cerrados.
La combinación de automatización y electrificación también busca reducir los costes operativos. “La BACKHUS ALPHA 55 está diseñada para ofrecer al cliente una manipulación de materiales profesional y de vanguardia con la mejor relación precio-rendimiento posible. La combinación de automatización y electrificación, en particular, garantiza unos costes operativos (OPEX) notablemente inferiores”, continúa Sandmann.
DATOS EN TIEMPO REAL Y DISEÑO BASADO EN LA EXPERIENCIA
La BACKHUS α 55 incorpora nuevos estándares en la recopilación inteligente de datos. Sus sensores no solo se utilizan para la automatización, sino que también registran el volumen de la pila en tiempo real. Esto permite calcular con precisión el volumen de material y ofrecer a los operarios información detallada sobre la cantidad
existente en la instalación y la previsión de compost.
La máquina conserva características habituales de las volteadoras BACKHUS, como las plataformas de mantenimiento a ambos lados, pero introduce cambios visuales y funcionales relevantes, entre ellos la eliminación de la cabina del conductor.
Las tiras LED situadas en los bordes exteriores de la carrocería indican el estado operativo de la máquina y cambian a rojo en caso de avería, permitiendo identificar la situación a distancia.
“La nueva BACKHUS ALPHA es el futuro de lo probado. El exterior también debe reflejarlo”, subraya Naujoks Brouer. Además de las plataformas de mantenimiento, la máquina incorpora soluciones desarrolladas a partir de más de 40 años de experiencia práctica, como el rotor regulable en altura bajo carga y reversible, los limpiavías plegables con ajuste al contorno del terreno y la compuerta trasera para evitar la deformación de la hilera.
EGGERSMANN
www.eggersmannrecyclingtechnology.com/es/
María Vera
POLICY DIRECTOR DE RECYCLING EUROPE
El sector del reciclaje en la Unión Europea es una
auténtica historia de éxito
Águeda García de Durango
TEMAS: ECONOMÍA CIRCULAR, RECICLAJE, SOSTENIBILIDAD
La economía circular se ha consolidado como uno de los grandes ejes estratégicos de la Unión Europea para reforzar su competitividad industrial, reducir su dependencia de materias primas importadas y avanzar en los objetivos climáticos. El sector europeo del reciclaje afronta así una etapa decisiva marcada por nuevas exigencias regulatorias, objetivos más ambiciosos de circularidad y la necesidad de movilizar inversiones para ampliar capacidad y mejorar la calidad de los materiales recuperados. María Vera, Policy Director de Recycling Europe, destaca que Europa cuenta con una industria del reciclaje madura y con resultados de referencia a nivel mundial en numerosos flujos de residuos. Sin embargo, advierte de que el éxito futuro
dependerá de la capacidad para desarrollar mercados sólidos para las materias primas secundarias y garantizar que los materiales reciclados puedan competir en igualdad de condiciones con las materias primas vírgenes.
La experta analiza en esta entrevista el impacto que tendrán iniciativas como el nuevo Reglamento de Envases y Residuos de Envases (PPWR), el papel de los objetivos obligatorios de contenido reciclado y los desafíos asociados a la recuperación de materias primas críticas. Asimismo, reclama medidas que permitan sostener la viabilidad económica de los recicladores durante la transición hacia el modelo circular que persigue la Unión Europea y que considera clave para reforzar la autonomía estratégica del continente.
Mantener abiertas las vías de exportación para materiales reciclados resulta esencial para preservar la viabilidad de las actividades de reciclaje
sulta esencial para preservar la viabilidad económica de las actividades de reciclaje, garantizar la competitividad de los recicladores europeos y seguir impulsando las elevadas tasas de reciclaje que la UE ha logrado alcanzar.
Por otro lado, Europa cuenta con sectores emergentes, como el reciclaje de plásticos y de textiles, que han experimentado un importante crecimiento en los últimos años gracias a unas políticas europeas pioneras a nivel mundial. Sin embargo, estos sectores siguen enfrentándose a importantes desafíos que limitan su competitividad frente a las materias primas vírgenes, cuyos costes no reflejan plenamente su impacto ambiental y climático.
Desde su posición en Recycling Europe, ¿cómo valora el momento actual del reciclaje en la UE en términos de madurez del sector y ambición política?
El sector del reciclaje en la Unión Europea es una auténtica historia de éxito de la que los europeos podemos sentirnos orgullosos. Las tasas de reciclaje alcanzadas en determinados materiales son especialmente destacables, como ocurre con los envases de papel y cartón, que registran una tasa de reciclaje del 80 %, o con los vehículos al final de su vida útil, cuya tasa de recuperación alcanza el 90 %.
El caso del acero es igualmente ilustrativo. Cada año se reciclan en Europa alrededor de 100 millones de toneladas de residuos ferrosos, generando una actividad económica valorada en aproximadamente 40.000 millones de euros. De esta cantidad, cerca del 80 % se utiliza dentro de la propia Unión por la industria siderúrgica europea, mientras que el 20 % restante se exporta a mercados internacionales. Estos datos ponen de manifiesto que, para determinados materiales reciclados, la Unión Europea genera más oferta de la que actualmente absorbe su mercado interno. En este contexto, limitar o restringir el acceso a mercados internacionales de materiales reciclados cuando la demanda europea no es suficientemente sólida podría tener consecuencias negativas para el sector. Mantener abiertas las vías de exportación re-
En este contexto, muchas empresas recicladoras tienen dificultades para competir con las materias primas vírgenes y para rentabilizar sus inversiones. Por ello, es fundamental adoptar medidas que impulsen la demanda de materiales reciclados, creen mercados estables y garanticen unas condiciones de competencia equitativas. Solo así será posible atraer nuevas inversiones, fortalecer la industria del reciclaje y avanzar hacia una economía europea más circular.
La ambición política está clara: duplicar la tasa de uso de materiales circulares hasta alcanzar el 24 % en 2030 y consolidar a la Unión Europea como líder mundial en economía circular. Este es el compromiso asumido por la Comisión Europea a través del Pacto Limpio Europeo. El reto ahora es traducir esa ambición en medidas concretas y eficaces, dotándonos de las herramientas necesarias para impulsar la demanda de materiales reciclados, movilizar inversiones y alcanzar los objetivos fijados.
La revisión de la Directiva Marco de Residuos y el nuevo Reglamento de Envases y Residuos de Envases (PPWR) marcan un punto de inflexión. ¿Qué cambios estructurales cree que traerán realmente para la industria europea del reciclaje?
El nuevo Reglamento de Envases y Residuos de Envases supone un cambio de paradigma en la política europea de eco-
Muchas empresas recicladoras tienen dificultades para competir con las materias primas vírgenes y para rentabilizar sus inversiones
nomía circular. Por primera vez, todos los envases deberán cumplir requisitos obligatorios de reciclabilidad y contenido de plástico reciclado para poder acceder al mercado europeo. Hasta ahora, gran parte de la legislación se basaba en el cumplimiento de objetivos de reciclaje por parte de los Estados miembros. Con el nuevo enfoque, la responsabilidad se traslada directamente al producto: si un envase no cumple los criterios de sostenibilidad establecidos, no podrá comercializarse en la Unión Europea. Este cambio representa un paso decisivo hacia una economía verdaderamente circular, al integrar los principios de circularidad desde el diseño y la fabricación de los productos. Al mismo tiempo, este nuevo marco regulatorio implica una mayor complejidad normativa. En los próximos años, la Comisión Europea deberá desarrollar un amplio conjunto de actos delegados y de ejecución para definir criterios técnicos específicos, metodologías de cálculo y requisitos de cumplimiento que resultarán determinantes para la aplicación efectiva del reglamento. La industria del reciclaje está preparada para asumir estos nuevos retos y realizar las inversiones necesarias para al-
canzar los objetivos marcados por la Unión Europea. Sin embargo, la realidad es que muchas empresas recicladoras, especialmente en el sector de los plásticos, atraviesan actualmente una grave crisis de rentabilidad y competitividad. Por ello, el debate no debe centrarse únicamente en los objetivos para 2030, sino también en cómo garantizar la viabilidad económica del sector durante los próximos años. La cuestión clave es cómo asegurar la supervivencia de las empresas recicladoras hasta que los nuevos requisitos de contenido reciclado y las demás medidas legislativas desplieguen plenamente sus efectos.
En este contexto, resulta fundamental identificar medidas transitorias que permitan sostener una demanda estable de materiales reciclados, reducir la brecha de competitividad frente a las materias primas vírgenes y ofrecer certidumbre a los inversores para aumentar capacidad de reciclado. Sin este puente entre la situación actual y los objetivos de 2030, existe el riesgo de perder capacidad industrial precisamente cuando Europa más la necesita para avanzar hacia una economía circular y reforzar su autonomía estratégica.
Materiales Reciclados PP | HDPE | Otros
Uno de los grandes retos sigue siendo el mercado de materias primas secundarias. ¿Qué medidas considera imprescindibles para garantizar su competitividad frente a las materias primas vírgenes?
Si la UE pretende duplicar la tasa de uso de materiales circulares en los próximos cinco años, será imprescindible adoptar mecanismos eficaces que incentiven el uso de materiales reciclados y circulares a lo largo de toda la cadena de valor. En los últimos años, la política europea de residuos se ha centrado principalmente en el establecimiento de objetivos de recogida y reciclaje, reflejando un enfoque basado en la «gestión de residuos». Sin embargo, la experiencia ha demostrado que, para alcanzar tasas más elevadas de recogida y reciclaje, es fundamental reorientar las medidas hacia el estímulo de la demanda de materiales reciclados. Esta necesidad es especialmente evidente en aquellos flujos de residuos que presentan un valor económico negativo, es decir, cuando los ingresos obtenidos por la venta de los materiales recuperados no compensan los costes de recogida, clasificación y tratamiento. En estos casos, estimular la demanda resulta fundamental para garantizar la viabilidad económica del reciclaje y aumentar la circularidad de las cadenas de valor. Asimismo, la mejora de los Sistemas de Responsabilidad Ampliada del Productor (RAP) es necesaria para garantizar una financiación adecuada de la gestión de residuos, fomentar el ecodiseño de los productos y asegurar una mayor eficiencia, transparencia y gobernanza.
manda de materiales reciclados dentro de la Unión y ampliar la capacidad de reciclaje. La UE introdujo por primera vez este tipo de objetivos en 2019 para las botellas de plástico de un solo uso. Desde entonces, este enfoque se ha consolidado y ampliado a otros ámbitos, como los envases de plástico. Asimismo, muy pronto verán la luz las nuevas normas europeas para vehículos, que establecerán no solo objetivos de contenido reciclado para el plástico, sino también para el aluminio y el acero. Esta evolución refleja un cambio de paradigma en las políticas europeas de economía circular: además de impulsar la recogida y el reciclaje, se busca crear una demanda estable y predecible para los materiales reciclados, favoreciendo así la circularidad de las cadenas de valor.
Las inversiones de los recicladores en tecnologías innovadoras para mejorar la calidad solo se materializarán si existe una demanda suficiente de estos materiales
Para maximizar su impacto en la circularidad, estos objetivos deberían priorizar el uso de residuos posconsumo reciclados dentro de la Unión, reforzando así el desempeño de la economía circular interna de la UE y el aprovechamiento de los recursos disponibles en el mercado europeo. Siempre que se introduzcan estos objetivos, deberán establecerse las correspondientes cláusulas espejo. Estas cláusulas deberían garantizar que los materiales procesados fuera de la Unión cumplan normas equivalentes en materia ambiental, social y de calidad. Asimismo, los países exportadores deberían respetar normas equivalentes en materia de gestión de residuos y en las obligaciones relativas al contenido reciclado, garantizando así unas condiciones de competencia equitativas.
Para fomentar la demanda de materiales reciclados, los objetivos obligatorios de contenido reciclado, la contratación pública verde y la ecomodulación de las tasas de RAP se encuentran entre los instrumentos más eficaces.
¿Hasta qué punto los requisitos obligatorios de contenido reciclado pueden transformar la demanda y aportar estabilidad al mercado europeo de materiales reciclados?
Los objetivos obligatorios de contenido reciclado para los productos comercializados en el mercado de la UE han demostrado ser un instrumento eficaz para estimular la de-
La calidad del material reciclado continúa siendo una de las principales barreras para determinados sectores industriales. ¿Qué papel jugarán el ecodiseño, la armonización normativa y la estandarización europea en este sentido?
Observamos que la agenda política de la UE no solo tiene como objetivo reciclar más, sino también aumentar la calidad de los materiales reciclados. En este debate existe una premisa fundamental: es posible obtener materiales reciclados de alta calidad si se mejora su reciclabilidad, es decir, si se incrementa la calidad de los materiales que entran en el proceso de reciclaje. Además, las inversiones de los reci-
Para atraer más inversiones y escalar de manera efectiva el reciclaje de materias primas críticas, la viabilidad tecnológica debe ir acompañada necesariamente de rentabilidad económica
cladores en tecnologías innovadoras para mejorar la calidad solo se materializarán si existe una demanda suficiente de estos materiales.
Por ello, los requisitos de calidad deben estar alineados con las necesidades del mercado y adaptarse a las exigencias específicas de los usuarios finales. En consecuencia, no deberían fijarse de manera rígida en la legislación de la UE, ya que las especificaciones comerciales y técnicas evolucionan constantemente para reflejar las necesidades de producción.
En el marco de la autonomía estratégica europea y la seguridad de suministro, ¿qué papel jugará el reciclaje en el acceso a materiales críticos y materias primas estratégicas?
Las materias primas críticas, así como su producción y reciclaje, constituyen una prioridad clara para la Unión Europea. De hecho, pese a la reciente adopción en 2024 de la Ley de Materias Primas Críticas (CRM), que establece objetivos con horizonte 2030, la Comisión Europea ha seguido avanzando en esta agenda con iniciativas como el Pacto por una Industria Limpia y el Plan de Acción RESourceEU, orientadas a garantizar el acceso seguro y sostenible a estas materias primas. Este impulso no se detiene ahí, ya que se espera la próxima presentación de la Ley de Economía Circular (CEA) en septiembre, que incluirá un fuerte enfoque en el reciclaje y la
recuperación de materias primas estratégicas, especialmente aquellas procedentes de los residuos de aparatos eléctricos y electrónicos (RAEE).
Está claro que el sector del reciclaje desempeña un papel fundamental para garantizar la autonomía estratégica de la Unión Europea. Sin embargo, en lo que respecta a las materias primas críticas, si bien las tecnologías y procesos de recuperación están bien establecidos para algunos materiales, como el paladio procedente de placas de circuito impreso y el cobre, para otros aún queda desarrollo tecnológico por materializar antes de que puedan aplicarse a escala industrial. Para atraer más inversiones y escalar de manera efectiva el reciclaje de materias primas críticas (CRM), la viabilidad tecnológica debe ir acompañada necesariamente de rentabilidad económica. En la mayoría de los productos, los CRM son difíciles de identificar, aislar y extraer. Además, con la excepción de metales como el cobre y el aluminio, suelen encontrarse en concentraciones muy bajas, a menudo en forma de trazas, mientras que el reciclaje solo resulta viable cuando se alcanza una masa crítica de volúmenes que permita su escalado industrial.
Así, para avanzar en el reciclaje de materias primas críticas, se requieren incentivos que fomenten la incorporación de materiales reciclados por parte de los usuarios finales, con el fin de garantizar la demanda, así como apoyo al desarrollo de industrias europeas capaces de fabricar productos que contengan estos materiales.
Para avanzar en el reciclaje de materias primas críticas, se requieren incentivos que fomenten la incorporación de materiales reciclados por parte de los usuarios finales
AMBISORT CIRCULAR Y BARRADAS UNEN FUERZAS PARA SOLUCIONES DE TRITURACIÓN Y RECICLAJE
La colaboración combina la experiencia de Ambisort en ingeniería e integración de plantas con la tecnología de Barradas en equipos de trituración industrial.
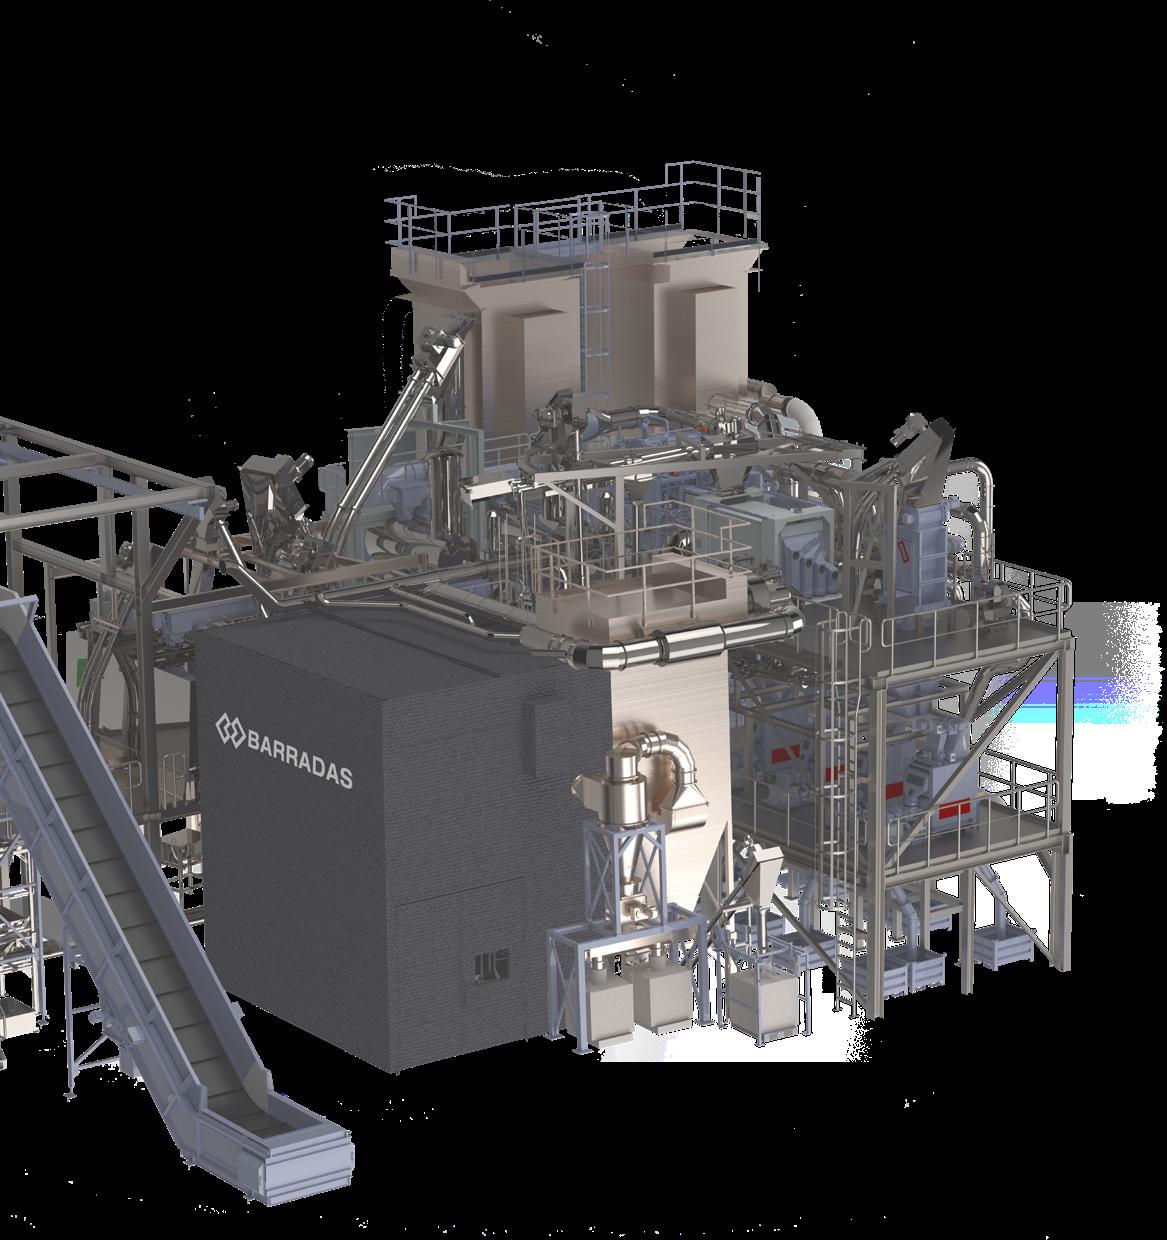
Ambisort Circular amplía su capacidad para ofrecer soluciones completas para plantas de reciclaje, tratamiento y valorización de residuos mediante su colaboración con Barradas, empresa especializada en el diseño y fabricación de equipos de trituración y líneas completas de reciclaje.
Este partnership nace con un objetivo claro: unir la experiencia de Ambisort en ingeniería, integración de plantas y desarrollo de proyectos llave en mano con la tecnología de Barradas en trituración industrial. Gracias a esta colaboración, ambas compañías pueden ofrecer soluciones más robustas, eficientes y adaptadas a las necesidades reales de cada cliente.
TRITURACIÓN INDUSTRIAL PARA PREPARAR EL MATERIAL
La trituración es una etapa clave en muchos procesos de reciclaje. Una correcta reducción de tamaño permite preparar mejor el material, facilitar las fases posteriores de separación y clasificación, mejorar el rendimiento global
de la instalación y reducir incidencias durante la operación.
Barradas dispone de una amplia gama de equipos para aplicaciones exigentes, como cizallas rotativas, trituradores de doble eje, granuladores y trituradores primarios. Estas soluciones están di señadas para trabajar con materiales voluminosos, resistentes o complejos, adaptándose a diferentes sectores del reciclaje industrial.
Entre sus aplicaciones se encuen tran líneas para el tratamiento de ba
Una correcta reducción de tamaño facilita las fases posteriores de separación y clasificación y mejora el rendimiento global de la instalación
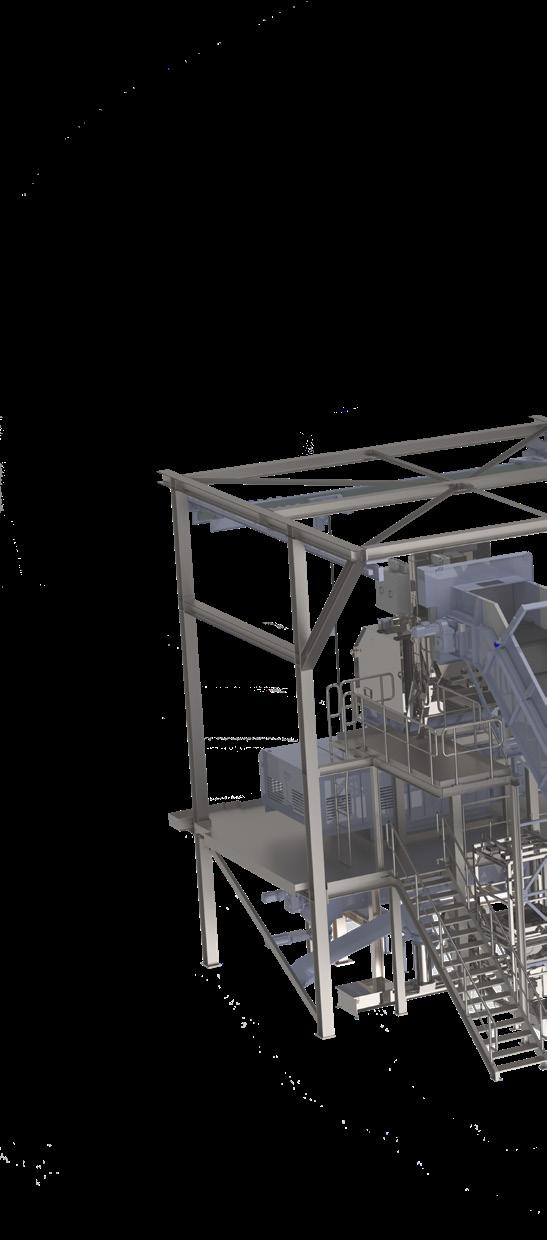
terías, RAEE, frigoríficos, paneles fotovoltaicos, aerogeneradores, metales y otros residuos industriales. Esta variedad de soluciones permite abordar proyectos diversos con un enfoque técnico adaptado al tipo de material, la capacidad requerida y los objetivos de recuperación.
Barradas dispone de equipos para aplicaciones exigentes como baterías, RAEE, frigoríficos, paneles fotovoltaicos, aerogeneradores y metales
AMBISORT ww.ambisort.com
LAS BATERÍAS SE CONVIERTEN EN EL NUEVO
TESORO
DE LA TRANSICIÓN ENERGÉTICA
Luis Bustamante
LAS BATERÍAS SE HAN CONVERTIDO EN UNO DE LOS PILARES DE LA TRANSICIÓN ENERGÉTICA, PERO SU EXPANSIÓN PLANTEA UN DESAFÍO CRECIENTE: QUÉ HACER CON LOS MILLONES DE UNIDADES QUE LLEGARÁN AL FINAL DE SU VIDA ÚTIL EN LAS PRÓXIMAS DÉCADAS. FRENTE A ESTE ESCENARIO, EL RECICLAJE Y LA RECUPERACIÓN DE MATERIALES EMERGEN COMO UNA OPORTUNIDAD ESTRATÉGICA PARA IMPULSAR LA CIRCULARIDAD Y ASEGURAR EL SUMINISTRO DE RECURSOS ESENCIALES PARA LA ELECTRIFICACIÓN
La transición energética sigue avanzando a gran velocidad impulsada sobre todo por la electrificación del transporte, el despliegue de energías renovables y el crecimiento de los sistemas de almacenamiento. Sin embargo, tras el rápido desarrollo de la industria de las baterías aparece un nuevo desafío que apenas comenzaba a vislumbrarse hace unos años: la gestión de los millones de baterías que alcanzarán el final de su vida útil en las próximas décadas.
Lo que hasta ahora se percibía principalmente como un residuo complejo empieza a considerarse un recurso estratégico de enorme valor. Esto es debido a que las baterías contienen
materias primas críticas como litio, níquel, cobalto, manganeso o grafito, materiales esenciales para la fabricación de nuevos sistemas de almacenamiento y cuya disponibilidad se ha convertido en una cuestión clave para la competitividad industrial y la seguridad de suministro de numerosas economías. En este contexto, el reciclaje de baterías ha dejado de ser una actividad vinculada exclusivamente a la gestión de residuos para convertirse en un elemento estratégico de la política industrial, energética y de economía circular.
No en vano, las cifras reflejan la magnitud del reto. Según un informe conjunto de la Oficina Europea de Patentes (OEP) y la Agencia Internacional de la Energía (AIE), basado en
proyecciones del International Council on Clean Transportation (ICCT), alrededor de 1,2 millones de baterías de vehículos eléctricos llegarán al final de su vida útil en 2030, una cifra que podría multiplicarse hasta alcanzar los 14 millones en 2040. Este crecimiento coincide con un escenario de fuerte incremento de la demanda mundial de minerales críticos y con una elevada concentración geográfica de las cadenas de suministro, factores que han impulsado la búsqueda de soluciones capaces de reducir la dependencia de la extracción primaria y reforzar la circularidad de los recursos.
La respuesta del sector está siendo contundente. Empresas, centros tecnológicos y universidades están acelerando el desarrollo de nuevas tecno-
LA CIRCULARIDAD DE LAS BATERÍAS HA DEJADO
DE SER UNA CUESTIÓN
EXCLUSIVAMENTE AMBIENTAL
PARA CONVERTIRSE EN UN ELEMENTO ESTRATÉGICO DE LA POLÍTICA INDUSTRIAL Y ENERGÉTICA
tas de vehículos eléctricos y la expansión de las energías renovables están impulsando una demanda sin precedentes de baterías, especialmente de ion-litio, cuya capacidad instalada se ha multiplicado en los últimos años en todo el mundo.
logías de reciclaje, sistemas avanzados de recuperación de materiales y modelos de segunda vida para las baterías. Prueba de ello es el fuerte crecimiento de la innovación en este ámbito: las familias internacionales de patentes relacionadas con la circularidad de las baterías registraron una tasa media de crecimiento anual del 42% entre 2017 y 2023, muy por encima de la observada en el conjunto de las tecnologías energéticas, tal y como señala el informe antes señalado.
En paralelo, gobiernos e instituciones están impulsando marcos regulatorios cada vez más exigentes para fomentar la recogida, el reciclaje y la incorporación de materiales recuperados en nuevas baterías. Europa, que aspira a reducir su dependencia exterior en un mercado dominado por Asia, ha situado la circularidad de las baterías entre las prioridades de su estrategia industrial, promoviendo nuevas obligaciones de recuperación de materiales y trazabilidad a lo largo de toda la cadena de valor.
LA OTRA CARA DE LA ELECTRIFICACIÓN
La electrificación del transporte y el despliegue de sistemas de almacenamiento energético se han convertido en dos de los pilares de la transición energética. El crecimiento de las ven-
Según la Agencia Internacional de la Energía (AIE), el mercado mundial de baterías pasó de alrededor de 180 GWh en 2020 a más de 1.100 GWh en 2024, y podría superar los 3.500 GWh en 2030. Este crecimiento está estrechamente ligado al avance de la movilidad eléctrica, que ya representa una parte cada vez más significativa de las ventas globales de automóviles, así como al desarrollo de sistemas de almacenamiento destinados a facilitar la integración de energías renovables en las redes eléctricas.
Aunque la gestión de baterías usadas ya forma parte de la actividad de numerosos operadores, la situación actual difiere considerablemente de la que se espera para las próximas décadas. En la actualidad, buena parte del material que alimenta las instalaciones de reciclaje procede de residuos generados durante los procesos de fabricación, como recortes o materiales defectuosos. Sin embargo, a medida que aumente el número de baterías procedentes de vehículos eléctricos, la industria deberá adaptarse a flujos de residuos mucho más complejos, diversos y voluminosos.
A ello se suman los desafíos asociados a la seguridad. Las baterías de ion-litio pueden conservar carga residual incluso después de finalizar su vida útil, lo que obliga a extremar las precauciones durante su almacenamiento, transporte y tratamiento. Una gestión inadecuada puede provocar incendios, emisiones tóxicas o la liberación de sustancias potencialmente contaminantes, reforzando la necesidad de desarrollar infraestructuras y tecnologías específicas para su correcta gestión.
Ocho datos para entender el futuro de las baterías
42 %
crecimiento anual de las familias internacionales de patentes entre 2017 y 2023
63 % de las patentes proceden de Asia
29 % corresponde ya a solicitantes chinos
1,2 millones de baterías llegarán al final de su vida útil en 2030
14 millones lo harán en 2040
Más del 20 % de la demanda de litio, níquel y cobalto podría cubrirse mediante materiales reciclados en 2040
Más del 80 % de la capacidad mundial de pretratamiento podría concentrarse en China en 2030
75 % de la capacidad mundial de recuperación de materiales podría localizarse en China en 2030
LA COMPLEJA RUTA DEL RECICLAJE DE
LA DENOMINADA BLACK
BATERÍAS
Reciclar una batería de ion-litio es un proceso mucho más complejo que el tratamiento de otros residuos convencionales. Antes de recuperar los materiales que contiene, es necesario garantizar la seguridad de las operaciones y gestionar adecuadamente componentes que pueden conservar carga eléctrica, contener sustancias potencialmente peligrosas o presentar riesgos de incendio.
Por este motivo, las primeras etapas del proceso están orientadas a la estabilización de las baterías. Dependiendo de su estado, pueden someterse a procedimientos de descarga controlada, almacenamiento temporal o tratamientos específicos para minimizar los riesgos asociados a su manipulación. Una vez garantizada la seguridad, comienza la fase de desmontaje y pretratamiento mecánico, donde se separan distintos componentes y materiales presentes en los módulos y paquetes de baterías.
A diferencia de lo que podría pensarse, el desmontaje completo de
MASS CONCENTRA BUENA
PARTE DE LOS MATERIALES DE MAYOR VALOR PRESENTES EN LAS BATERÍAS, INCLUYENDO LITIO, NÍQUEL, COBALTO, MANGANESO Y GRAFITO
las baterías no siempre resulta viable desde el punto de vista económico o industrial. La gran diversidad de diseños, formatos y configuraciones obliga en muchos casos a recurrir a procesos de trituración controlada que permitan tratar grandes volúmenes de material de forma eficiente. Tras esta etapa, diferentes tecnologías de separación física permiten clasificar las distintas fracciones obtenidas y concentrar los materiales de mayor valor.
Uno de los productos más relevantes que surge durante este proceso es la denominada black mass o masa negra, una mezcla formada principal-
mente por materiales activos procedentes de los electrodos de las baterías. Esta fracción concentra buena parte de los elementos de interés para la industria, incluyendo litio, níquel, cobalto, manganeso y grafito, por lo que constituye el punto de partida para los procesos posteriores de recuperación de materiales.
Es precisamente en esta fase donde se concentra una parte importante de la innovación del sector. La mejora de las técnicas de separación, la automatización de los procesos y el desarrollo de sistemas capaces de aumentar la pureza de los materiales recuperados se han convertido en algunos de los principales focos de investigación. El objetivo es maximizar el aprovechamiento de los recursos contenidos en cada batería y facilitar su reincorporación a nuevas cadenas de producción.
ASIA MARCA EL RITMO DE LA INNOVACIÓN MUNDIAL
La carrera por desarrollar tecnologías de reciclaje, reutilización y recuperación de materiales tiene un claro líder
El recorrido de una batería hasta volver a convertirse
La recuperación de materiales contenidos en las baterías se ha convertido en uno de los principales focos de innovación del sector. El informe de la Oficina Europea de Patentes y la Agencia Internacional de la Energía identifica avances en prácticamente todas las etapas del proceso, desde el pretratamiento hasta las nuevas técnicas de reciclaje directo.
DESCARGA Y ESTABILIZACIÓN
Antes de iniciar cualquier tratamiento, las baterías deben ser manipuladas de forma segura para reducir el riesgo de incendios, cortocircuitos o reacciones no controladas. Dependiendo de su estado, pueden someterse a procesos de descarga y estabilización.
DESMONTAJE Y TRITURACIÓN
Los módulos y componentes se separan manual o mecánicamente para facilitar el tratamiento posterior. En muchos casos, debido a la diversidad de diseños y formatos existentes, las baterías son trituradas bajo condiciones controladas.
OBTENCIÓN DE LA ‘BLACK MASS’
Tras varias etapas de separación física se obtiene una fracción conocida como black mass, formada principalmente por materiales activos procedentes de los electrodos. Esta mezcla concentra gran parte de los materiales de interés para el sector. 1 2 3
geográfico. En 2023, los solicitantes asiáticos concentraron el 63% de las familias internacionales de patentes vinculadas a la circularidad de las baterías, consolidando la posición de la región en uno de los ámbitos tecnológicos con mayor crecimiento de los últimos años.
El liderazgo asiático no es nuevo. Japón y Corea del Sur llevan décadas ocupando posiciones destacadas dentro de la industria global de las baterías gracias al peso de fabricantes como Toyota, Panasonic, LG o Samsung. Sin embargo, el panorama está experimentando cambios significativos a medida que China gana protagonismo en toda la cadena de valor, desde el suministro de materias primas hasta la fabricación, reutilización y reciclaje.
Los datos muestran con claridad esta evolución. Si en 2013 los solicitantes chinos apenas representaban el 5% de las familias internacionales de patentes relacionadas con la circularidad de las baterías, en 2023 su participación alcanzó ya el 29%. Este crecimiento refleja no solo el aumento de la activi-
CHINA NO SOLO GANA PESO EN INNOVACIÓN: TAMBIÉN ASPIRA
A LIDERAR LA CAPACIDAD
MUNDIAL DE RECICLAJE Y
RECUPERACIÓN DE MATERIALES
DURANTE LA PRÓXIMA DÉCADA
dad innovadora del país, sino también una estrategia cada vez más orientada a proteger desarrollos tecnológicos en mercados internacionales.
La transformación también se observa en el ranking de empresas más activas. Compañías históricamente asociadas a la innovación en baterías, como Toyota, LG o Sumitomo, han visto cómo nuevos actores especializados en reciclaje y recuperación de materiales han ganado protagonismo. Entre ellos destaca Brunp, empresa integrada en el ecosistema industrial de CATL, que se ha convertido en uno de los principales referentes mundiales en tecnologías vinculadas a la circularidad de las baterías.
Más allá de las cifras de patentes, el avance del gigante asiático responde a una estrategia industrial de largo recorrido. El país no solo gana peso en innovación, sino también en capacidad real de tratamiento. Según las proyecciones recogidas en el informe, el país podría concentrar en 2030 más del 80% de la capacidad mundial de pretratamiento de baterías y alrededor del 75% de la capacidad global de recuperación de materiales. En ese escenario, Brunp, filial de CATL, se situaría como el mayor actor del mercado, con cerca del 5% de la capacidad mundial tanto en pretratamiento como en recuperación, aproximadamente el doble que el segundo operador.
¿Y EUROPA?
Aunque Asia concentra actualmente la mayor parte de la actividad innovadora en torno a la circularidad de las baterías, Europa está reforzando su posicionamiento en un ámbito que considera estratégico para su competitividad industrial y su autonomía en el suministro de materias primas.
El objetivo final de todos estos procesos es recuperar materiales de alta calidad que puedan reincorporarse a nuevas cadenas de producción y contribuir al desarrollo de una economía circular de las baterías.
DOS CAMINOS PARA RECUPERAR MATERIALES
La industria utiliza principalmente dos grandes tecnologías:
Pirometalurgia:
Emplea procesos térmicos a altas temperaturas para recuperar metales valiosos. Es una tecnología madura y ampliamente utilizada, aunque presenta un elevado consumo energético y mayores dificultades para recuperar litio.
Hidrometalurgia:
Utiliza procesos químicos y diferentes etapas de separación para recuperar materiales contenidos en la black mass. Permite alcanzar altas tasas de recuperación y obtener compuestos aptos para la fabricación de nuevas baterías.
RECICLAJE DIRECTO
Además de las tecnologías convencionales, están surgiendo nuevas soluciones orientadas a regenerar materiales activos de los electrodos sin descomponerlos completamente. Aunque todavía se encuentran en fases tempranas de desarrollo, podrían reducir costes, consumo energético y pérdidas de material.
Las entidades europeas representan aproximadamente una quinta parte de las familias internacionales de patentes vinculadas a la circularidad de las baterías. Su actividad se concentra principalmente en dos ámbitos: la recogida y gestión de baterías fuera de uso y el desarrollo de procesos capaces de recuperar materiales para su reincorporación a la fabricación de nuevas baterías.
Este enfoque responde en gran medida a la posición que ocupa actualmente Europa dentro de la cadena de valor. A diferencia de otras regiones, el continente mantiene una elevada dependencia de terceros países para el suministro y procesamiento de numerosas materias primas utilizadas en la fabricación de baterías. En este contexto, el reciclaje y la recuperación de materiales se consideran herramientas clave para reducir vulnerabilidades y reforzar la resiliencia industrial.
La apuesta europea no se limita únicamente al ámbito tecnológico. Durante los últimos años, la Unión Europea ha impulsado un marco regulatorio cada vez más exigente orientado a fomentar la circularidad de las baterías a lo largo de todo su ciclo de vida. En-
tre otras medidas, la nueva normativa europea incorpora requisitos de recogida, objetivos de recuperación de materiales y obligaciones de trazabilidad destinadas a facilitar el seguimiento de los productos desde su fabricación hasta su tratamiento final.
La introducción del pasaporte digital de baterías y los futuros requisitos de contenido reciclado constituyen algunos de los instrumentos con los que Bruselas pretende acelerar el desarrollo de una industria circular capaz de competir con los grandes actores internacionales. El objetivo es doble: reducir la dependencia exterior y aprovechar el creciente volumen de materiales que llegará al mercado a medida que aumente el número de baterías retiradas.
LA SEGUNDA VIDA DE LAS BATERÍAS GANA TERRENO
Cuando una batería deja de cumplir los requisitos exigidos por un vehículo eléctrico no necesariamente ha agotado toda su capacidad de almacenamiento. En muchos casos, estos sistemas conservan todavía un importante potencial para seguir prestando servicio en otras aplicaciones menos
exigentes, lo que abre nuevas oportunidades dentro de la economía circular. Esta estrategia, conocida como segunda vida o repurposing, consiste en reutilizar baterías retiradas de vehículos eléctricos para otros usos antes de proceder a su reciclaje. El objetivo es prolongar su vida útil, maximizar el aprovechamiento de los recursos empleados en su fabricación y retrasar la necesidad de recuperar los materiales que contienen.
Las aplicaciones más habituales se encuentran en el ámbito del almacenamiento estacionario de energía. Las baterías pueden emplearse para apoyar la integración de energías renovables, almacenar excedentes de producción eléctrica, proporcionar servicios de respaldo o reforzar la estabilidad de determinadas instalaciones industriales y comerciales.
El creciente interés por estas soluciones también se refleja en la actividad innovadora. El análisis de las patentes muestra un aumento de las tecnologías vinculadas a la evaluación del estado de las baterías, los sistemas de diagnóstico, la remanufactura de componentes y las herramientas destinadas a facilitar su reutilización en nuevas aplicaciones.
La innovación en circularidad de baterías, por regiones
Asia
• Lidera la actividad innovadora mundial.
• Japón y Corea del Sur mantienen posiciones históricas de referencia.
• China gana protagonismo rápidamente.
• Fuerte integración entre fabricación, reciclaje y recuperación de materiales.
Europa
• Especialización en recogida y tratamiento de baterías usadas.
• Foco en procesos de recuperación de materiales.
• Impulso regulatorio a través del Reglamento Europeo de Baterías.
• Creciente interés por la autonomía estratégica.
Estados Unidos y otros mercados
• Presencia creciente de empresas especializadas.
• Nuevas inversiones vinculadas a cadenas de suministro nacionales.
• Desarrollo de capacidades industriales para reducir dependencias externas.
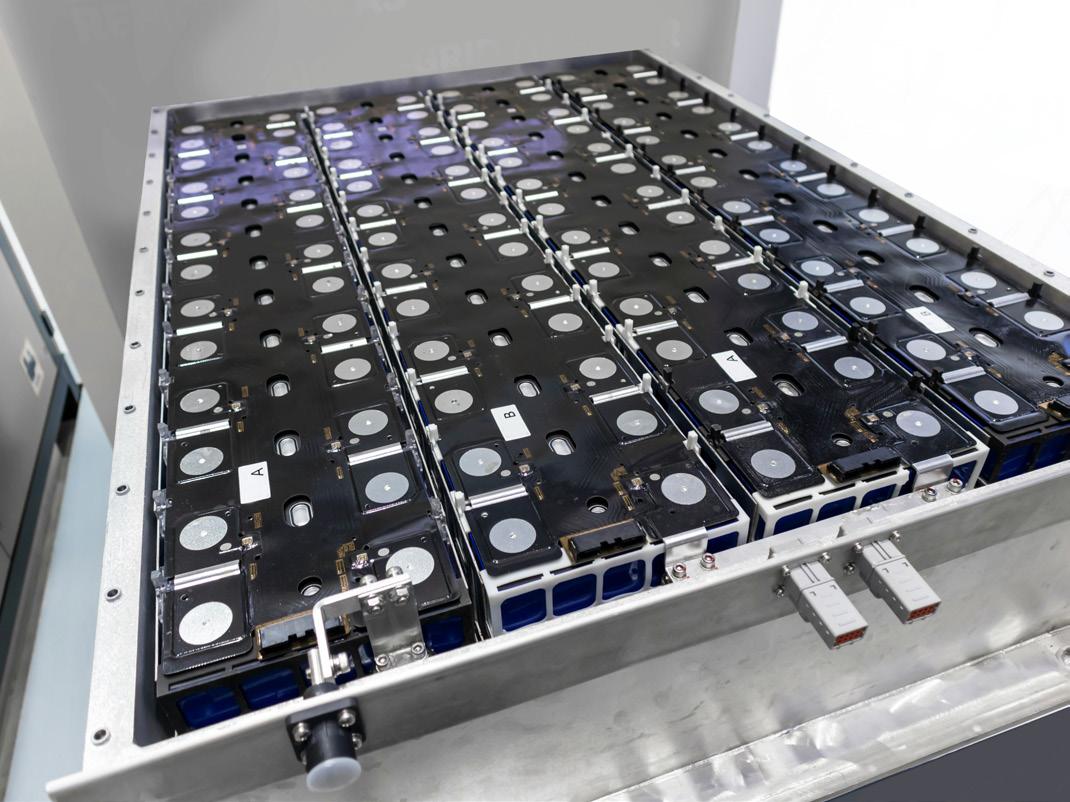
No obstante, la segunda vida plantea también importantes desafíos técnicos y económicos. La diversidad de diseños, la falta de estandarización entre fabricantes y la necesidad de garantizar la seguridad y el rendimiento de las baterías reutilizadas siguen siendo algunos de los principales obstáculos para su implantación a gran escala.
Pese a ello, numerosos expertos consideran que la reutilización y el reciclaje no deben entenderse como estrategias alternativas, sino complementarias. Mientras la segunda vida permite prolongar el uso de las baterías durante varios años adicionales, el reciclaje seguirá siendo esencial para recuperar los materiales y reincorporarlos a la cadena de valor una vez concluida su vida útil definitiva.
LAS FÁBRICAS SIGUEN SIENDO
LA PRINCIPAL FUENTE DE MATERIAL PARA RECICLAR
Cuando se habla de reciclaje de baterías, es habitual imaginar grandes volúmenes de acumuladores procedentes
de vehículos eléctricos retirados de la circulación. Sin embargo, la realidad actual de la industria es muy diferente. Hoy, la mayor parte del material que alimenta las plantas de reciclaje procede de residuos generados durante la fabricación de baterías y no de productos que hayan completado su vida útil. Recortes de producción, materiales descartados y componentes defectuosos constituyen actualmente la principal materia prima para muchas instalaciones especializadas. Esta situación está directamente relacionada con el rápido crecimiento de la industria de las baterías durante los últimos años. A medida que aumenta la capacidad de fabricación, también lo hace el volumen de residuos indus-
LEÓN | URBASER
Una de las mayores apuestas industriales de España
• Inversión prevista: hasta 40 millones de euros.
• Capacidad estimada: más de 20.000 toneladas anuales.
• Tratamiento de baterías de vehículos eléctricos, aplicaciones industriales y electrónica.
• Puesta en marcha prevista: 2027.
FINLANDIA | FORTUM
La apuesta por recuperar materiales críticos
• Opera en Harjavalta una de las mayores instalaciones hidrometalúrgicas de Europa.
• Esta instalación permite recuperar más del 80% de los materiales de las baterías de iones de litio
• Integrada en una red europea de recogida y tratamiento.
Cuatro iniciativas que están impulsando el reciclaje de baterías
NORUEGA | HYDROVOLT
Reciclar baterías a escala industrial
• Capacidad de tratamiento: 12.000 toneladas al año.
• Equivalente a unas 25.000 baterías de vehículos eléctricos anuales.
• Recuperación de materiales como el aluminio, cobre y black mass de hasta el 95%.
• Impulsada por Hydro y Northvolt.
CHINA | BRUNP
El referente mundial del reciclaje de baterías
• Vinculada al gigante chino CATL, el mayor fabricante mundial de baterías para vehículos eléctricos.
• Según las proyecciones recogidas en el informe, Brunp podría concentrar alrededor del 5% de la capacidad mundial de pretratamiento y recuperación de materiales en 2030.
• China podría superar el 80% de la capacidad mundial de pretratamiento y alcanzar aproximadamente el 75% de la capacidad global de recuperación de materiales.
HOY, GRAN PARTE DEL MATERIAL QUE LLEGA A LAS PLANTAS DE RECICLAJE
PROCEDE DE RESIDUOS
GENERADOS DURANTE LA FABRICACIÓN DE BATERÍAS Y NO DE VEHÍCULOS ELÉCTRICOS RETIRADOS
triales disponibles para su recuperación y reutilización.
No obstante, esta situación comenzará a cambiar de forma progresiva durante los próximos años. Las proyecciones apuntan a que las baterías retiradas de vehículos eléctricos pasarán a dominar la gestión del final de vida a partir de las décadas de 2030 y 2040, modificando profundamente las necesidades de recogida, transporte y tratamiento de estos residuos.
La circularidad de las baterías ha dejado de ser una cuestión exclusivamente ambiental para convertirse en un elemento estratégico de la transición energética. El crecimiento de la movilidad eléctrica, la presión sobre las cadenas de suministro de minerales críticos y la necesidad de reducir la dependencia de recursos primarios están impulsando el desarrollo de nuevas soluciones de reutilización, reciclaje y recuperación de materiales.
Aunque la industria todavía se encuentra en una fase de consolidación, la intensa actividad innovadora, las nuevas exigencias regulatorias y el aumento previsto de baterías al final de su vida útil apuntan hacia un cambio de escala durante las próximas décadas. El reto ya no consiste únicamente en gestionar un nuevo flujo de residuos, sino en aprovecharlo como una fuente de recursos capaz de reforzar la sostenibilidad y la resiliencia de la futura economía electrificada.
Traslados de residuos: una pieza clave para el reciclaje industrial
POR LUIS PALOMINO, SECRETARIO GENERAL DE LA ASOCIACIÓN DE EMPRESAS GESTORAS DE RESIDUOS Y RECURSOS ESPECIALES (ASEGRE)
La economía circular suele asociarse, de forma casi automática, al reciclaje, la valorización o la recuperación de materiales. Para que todo este sistema funcione, debe existir una red integrada y eficiente de instalaciones capaces de gestionar correctamente los residuos industriales, incluidos aquellos residuos peligrosos o las fracciones de rechazo que inevitablemente generan los procesos de valorización.
Este debate ha adquirido especial relevancia en España tras las limitaciones introducidas por Andalucía a la entrada de residuos peligrosos procedentes de otras comunidades autónomas cuyo destino final sea la eliminación. Una medida que, más allá del debate jurídico generado, plantea una cuestión de fondo: ¿puede existir una verdadera economía circular sin una red nacional coordinada de ges -
¿Puede existir una verdadera economía circular sin una red nacional coordinada de gestión de residuos industriales? Creemos que la mayoría del sector piensa que no es posible
tión de residuos industriales? Creemos que la mayoría del sector piensa que no es posible.
RECICLAJE Y ELIMINACIÓN NO SON SISTEMAS ENFRENTADOS
En ocasiones, el debate público se simplifica en exceso contraponiendo valorización y eliminación, como si fuesen modelos incompatibles. Pero la realidad industrial es mucho más compleja.
Buena parte de los residuos peligrosos que se gestionan en España ya pasan previamente por tratamientos avanzados de valorización, estabilización o modificación físico-química antes de llegar a eliminación final. Incluso las tecnologías más sofisticadas generan rechazos inevitables que deben ser tratados de forma segura en instalaciones especializadas.
La realidad es que, en una proporción elevada, no existe una gestión industrial de residuos 100% valorizable. Y tampoco existe economía circular sin capacidad para gestionar adecuadamente aquello que no puede reciclarse. Y este principio es especialmente relevante en sectores como la industria química, la farmacéutica, la metalúrgica, el tratamiento de aguas industriales o determinados procesos de recuperación y reciclaje de materiales.
Todos ellos generan residuos complejos que requieren infraestructuras
La
gestión de residuos peligrosos
en España funciona sobre una
red limitada de centros especializados, con un elevado grado de especialización técnica y necesidad de masa crítica suficiente para garantizar su viabilidad
altamente especializadas y fuertes inversiones tecnológicas. Por eso, la gestión de residuos peligrosos en España funciona sobre una red limitada de centros especializados, con un elevado grado de especialización técnica y necesidad de masa crítica suficiente para garantizar su viabilidad operativa y económica.
LA IMPORTANCIA DE UNA RED
INTEGRADA
Hay que recordar que La Ley 7/2022 de residuos y suelos contaminados para una economía circular establece expresamente la necesidad de contar con una “red estatal integrada de instalaciones” que permita gestionar los residuos en las instalaciones adecuadas más próximas al lugar de generación.
Mientras comunidades como Andalucía impulsan modelos más restrictivos para reservar capacidad de eliminación dentro de su territorio, el sector defiende que la proximidad debe aplicarse a escala nacional y no autonómica
Ese concepto resulta fundamental para entender cómo funciona realmente el sistema, ya que las instalaciones de tratamiento de residuos peligrosos no se distribuyen de forma homogénea por el territorio. Tampoco tendría sentido técnico y económico duplicar todas las capacidades en cada comunidad autónoma porque estas plantas requieren inversiones multimillonarias, tecnologías muy especializadas, autorizaciones complejas y un volumen mínimo de residuos para ser viables.
Por ello, históricamente se ha desarrollado un modelo basado en la especialización territorial y en la movilidad de residuos dentro del mercado nacional. De ahí que la proximidad geográfica no pueda interpretarse desde fronteras administrativas, sino desde la distancia real entre el lugar de generación del residuo y la instalación adecuada más cercana.
Y ahí es donde aparece uno de los grandes problemas del actual escenario. Mientras comunidades como Andalucía impulsan modelos más restrictivos para reservar capacidad de eliminación dentro de su territorio, el sector defiende que la proximidad debe aplicarse a escala nacional y no autonómica.
Sin embargo, hoy se dan situaciones paradójicas desde el punto de vista ambiental y logístico. Por ejemplo, un residuo generado en Almería puede recorrer cientos de kilómetros hasta Huelva dentro de Andalucía, pero no puede ser trasladado desde Badajoz a esa misma instalación pese a encontrarse significativamente más cerca.
Esto introduce barreras artificiales dentro del mercado nacional y rompe la lógica técnica sobre la que se ha
construido durante décadas la gestión de residuos industriales en España.
IMPACTO SOBRE LA INDUSTRIA Y LA COMPETITIVIDAD
Además, el problema no afecta únicamente a los gestores, ya que se trata de una cadena de valor industrial. Y, cuando se limita el acceso a determinadas instalaciones, aumentan los costes logísticos, se incrementan las distancias de transporte, se tensiona la capacidad disponible en otras regiones y se generan incertidumbres operativas para las industrias productoras de residuos.
Las restricciones alteran el equilibrio del mercado, generan presión sobre otras instalaciones, ya próximas a su capacidad máxima, y pueden desincentivar nuevas inversiones en infraestructuras de tratamiento. Por no hablar del riesgo que supone el más que probable aumento de vertidos ilegales ante es-
tas restricciones y aumentos de costes para los productores.
Por eso existe actualmente un alto riesgo de fragmentación territorial del sistema y de la posibilidad de que otras comunidades autónomas adopten medidas similares a la andaluza, comprometiendo el funcionamiento global de la red nacional. Porque, además, hay un contexto de creciente exigencia regulatoria europea, electrificación industrial y expansión de nuevas tecnologías de reciclaje.
De ahí que la economía circular necesite estabilidad regulatoria, seguridad jurídica y una red eficiente de infraestructuras. Sin ello, resulta difícil sostener inversiones industriales intensivas en capital y tecnología.
EL PAPEL ESTRATÉGICO DE LAS INSTALACIONES ESPECIALIZADAS
Existe actualmente un alto riesgo de fragmentación territorial del sistema y de la posibilidad de que otras comunidades autónomas adopten medidas similares a la andaluza, comprometiendo el funcionamiento global de la red nacional
Las instalaciones españolas son centros altamente tecnificados que partiendo del conocimiento de residuo que se acepta, integran recuperación de materiales, tratamientos físico-químicos y eliminación de lixiviados, siempre con el objeto de garantizar la seguridad del tratamiento y la reducción de impactos para el medio ambiente y la salud.
Y, en la mayoría de los casos, estas infraestructuras están vinculadas a polos industriales históricos que forman parte de ecosistemas productivos complejos, permitiendo optimizar la logística y mejorar la sostenibilidad global del sistema. Indudablemente, uno de estos polos es el suroeste andaluz.
Por eso, limitar artificialmente determinados flujos puede acabar afectando no solo a la eliminación final, sino también a actividades de valorización y
reciclaje que dependen de esa infraestructura de respaldo.
ECONOMÍA CIRCULAR CON REALISMO INDUSTRIAL
Es indudable que la Unión Europea está impulsando una profunda transformación del modelo productivo mediante nuevas regulaciones sobre residuos, baterías, materias primas críticas o contenido reciclado. Pero, para que estos objetivos sean viables, es necesario abordar la gestión de los residuos desde una perspectiva técnica e industrial realista porque reducir el vertido no puede significar eliminar la capacidad estratégica necesaria para gestionar rechazos inevitables o residuos no valorizables.
La economía circular no se construye únicamente reciclando más. También requiere garantizar una red integrada, especializada y eficiente capaz de gestionar todas las fases del residuo de forma segura.
La economía circular no se construye únicamente reciclando más. También requiere garantizar una red integrada, especializada y eficiente capaz de gestionar todas las fases del residuo de forma segura
Desde ASEGRE consideramos que la gestión de residuos industriales y peligrosos debe abordarse como una infraestructura estratégica para la economía circular y la competitividad industrial del país. España necesita una red integrada de instalaciones especializadas, basada en criterios técnicos, proximidad real y seguridad jurídica, que permita aprovechar economías de escala, impulsar la innovación y garantizar una gestión ambientalmente segura y eficiente. Fragmentar territorialmente el sistema mediante restricciones generales al traslado no solo dificulta la operativa industrial, sino que pone en riesgo inversiones, empleo y el propio desarrollo de una economía circular verdaderamente eficiente y sostenible.
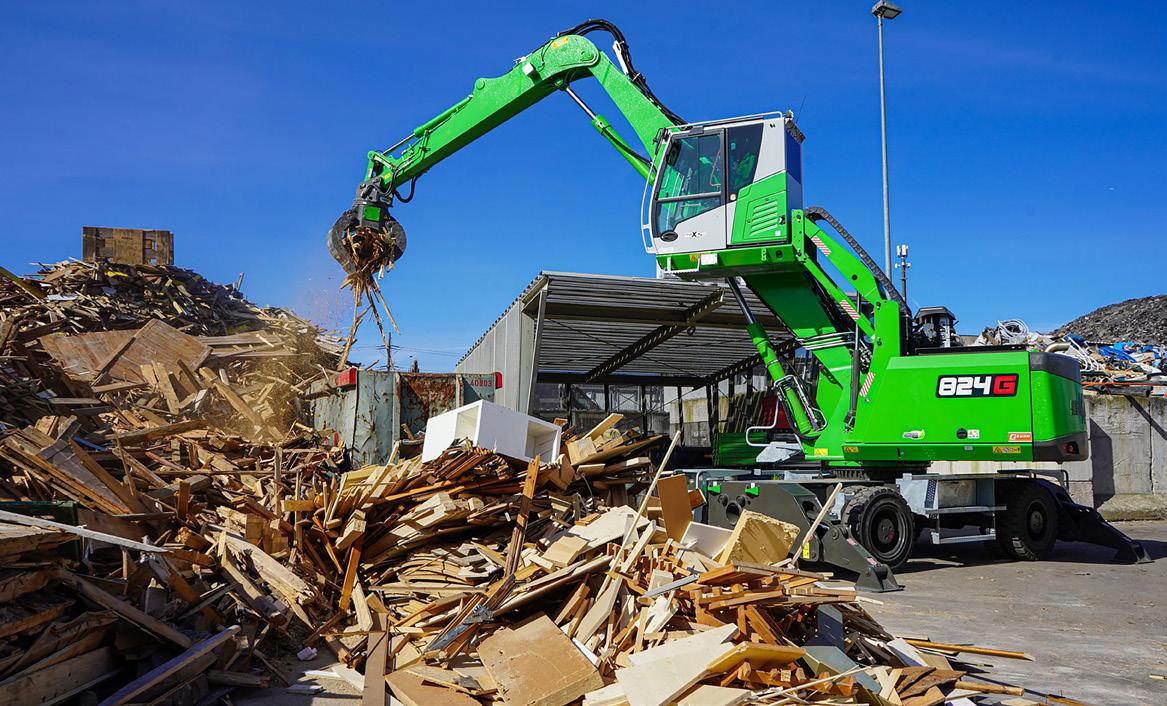
SENNEBOGEN SERIE G: NUEVA GENERACIÓN DE
MANIPULADORES DE MATERIALES
La Serie G integra sistemas híbridos y eléctricos, una cabina orientada al confort del operador y un diseño que simplifica las tareas de mantenimiento.
La Serie G de SENNEBOGEN constituye una evolución en el ámbito de los manipuladores de materiales, integrando la experiencia acumulada de la marca con una visión tecnológica y ecológica avanzada. Estos equipos están específicamente diseñados para ofrecer una mayor eficiencia energética, junto con una operación intuitiva y un mantenimiento simplificado.
CARACTERÍSTICAS DE LA SERIE G
La Serie G incorpora sistemas de recuperación de energía Green Hybrid
y motores eléctricos puros, orientados a una operación más eficiente y con menores costes operativos. Los equipos están diseñados para trabajar en entornos como el reciclaje, la gestión de chatarra, el sector forestal y los puertos.
Otro de los elementos principales de la gama es la cabina de confort Maxcab. Esta nueva cabina ofrece una visibilidad excepcional gracias a sus ventanales continuos, puede elevarse hidráulicamente hasta 3,5 metros de forma opcional e incorpora mandos ergonómicos y un panel de control modernizado, pensados para facilitar el trabajo durante jornadas prolongadas.
La facilidad de mantenimiento es otro aspecto destacado de la Serie G. Sus componentes y puntos de servicio centralizados permiten realizar las tareas de inspección y mantenimiento de forma más rápida, sencilla y segura.
Con esta nueva generación de manipuladores de materiales, MYCSA acerca al mercado soluciones de SENNEBOGEN orientadas a mejorar la eficiencia operativa en procesos de reciclaje y otras aplicaciones industriales donde la manipulación de materiales resulta clave.
MOVILEX: TRAZABILIDAD DIGITAL PARA UNA ECONOMÍA CIRCULAR DEMOSTRABLE
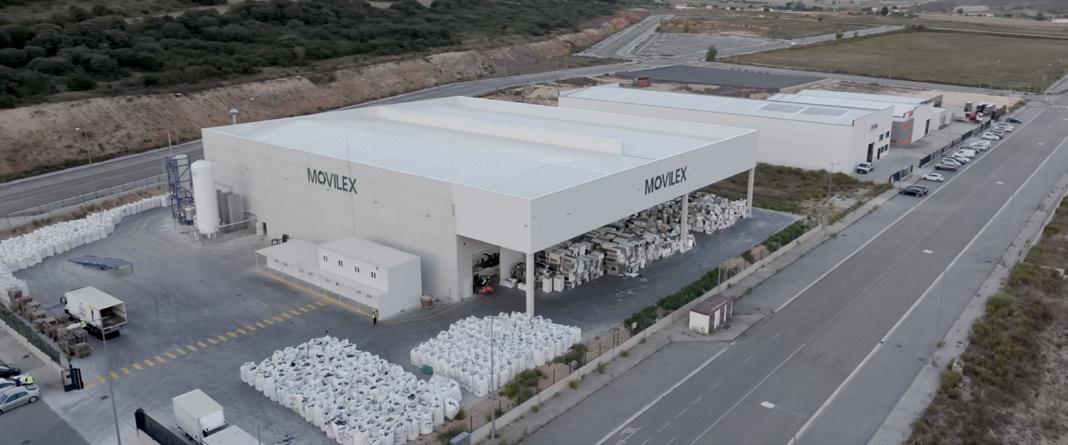
Movilex Recycling Group es un grupo español especializado en la gestión integral de residuos de aparatos eléctricos y electrónicos, RAEE. Con seis plantas en la Península Ibérica y capacidad para gestionar más de 120.000 toneladas anuales, trabaja como socio de referencia de más del 90 % de los Sistemas Colectivos de Responsabilidad Ampliada del Productor (SCRAP) del país.
La compañía no solo gestiona residuos, sino que los transforma en materias primas secundarias verificables. Cada tonelada que entra en sus plantas se digitaliza completamente mediante el sistema de gestión Navision, generando trazabilidad total desde el origen hasta el destino final.
MATERIALES RECUPERADOS Y PROCESOS AUDITADOS
Movilex recupera cobre, aluminio y plásticos técnicos, como PS y ABS, con especificaciones industriales que permiten su reincorporación directa a la cadena productiva.
Esta capacidad técnica permite a la compañía alcanzar una tasa de valorización superior al 98,7 % y posicionarse como operador certificado en flujos de alta complejidad técnica, incluidas categorías en las que es el único operador habilitado en determinadas comunidades autónomas.
Sus certificaciones —ISO 9001, ISO 14001, ISO 45001, IQNET SR 10, WEEELABEX, Registro de Hue -
lla de Carbono y Fin de Condición de Residuo, conforme al Reglamento 1179/2012— respaldan un modelo en el que cada proceso está auditado, cada material es trazable y cada dato resulta verificable.
En un contexto en el que la economía circular exige resultados medibles, la propuesta de Movilex se apoya en la trazabilidad digital, la recuperación de materiales y la transparencia técnica como elementos clave para transformar los RAEE en nuevos recursos industriales.
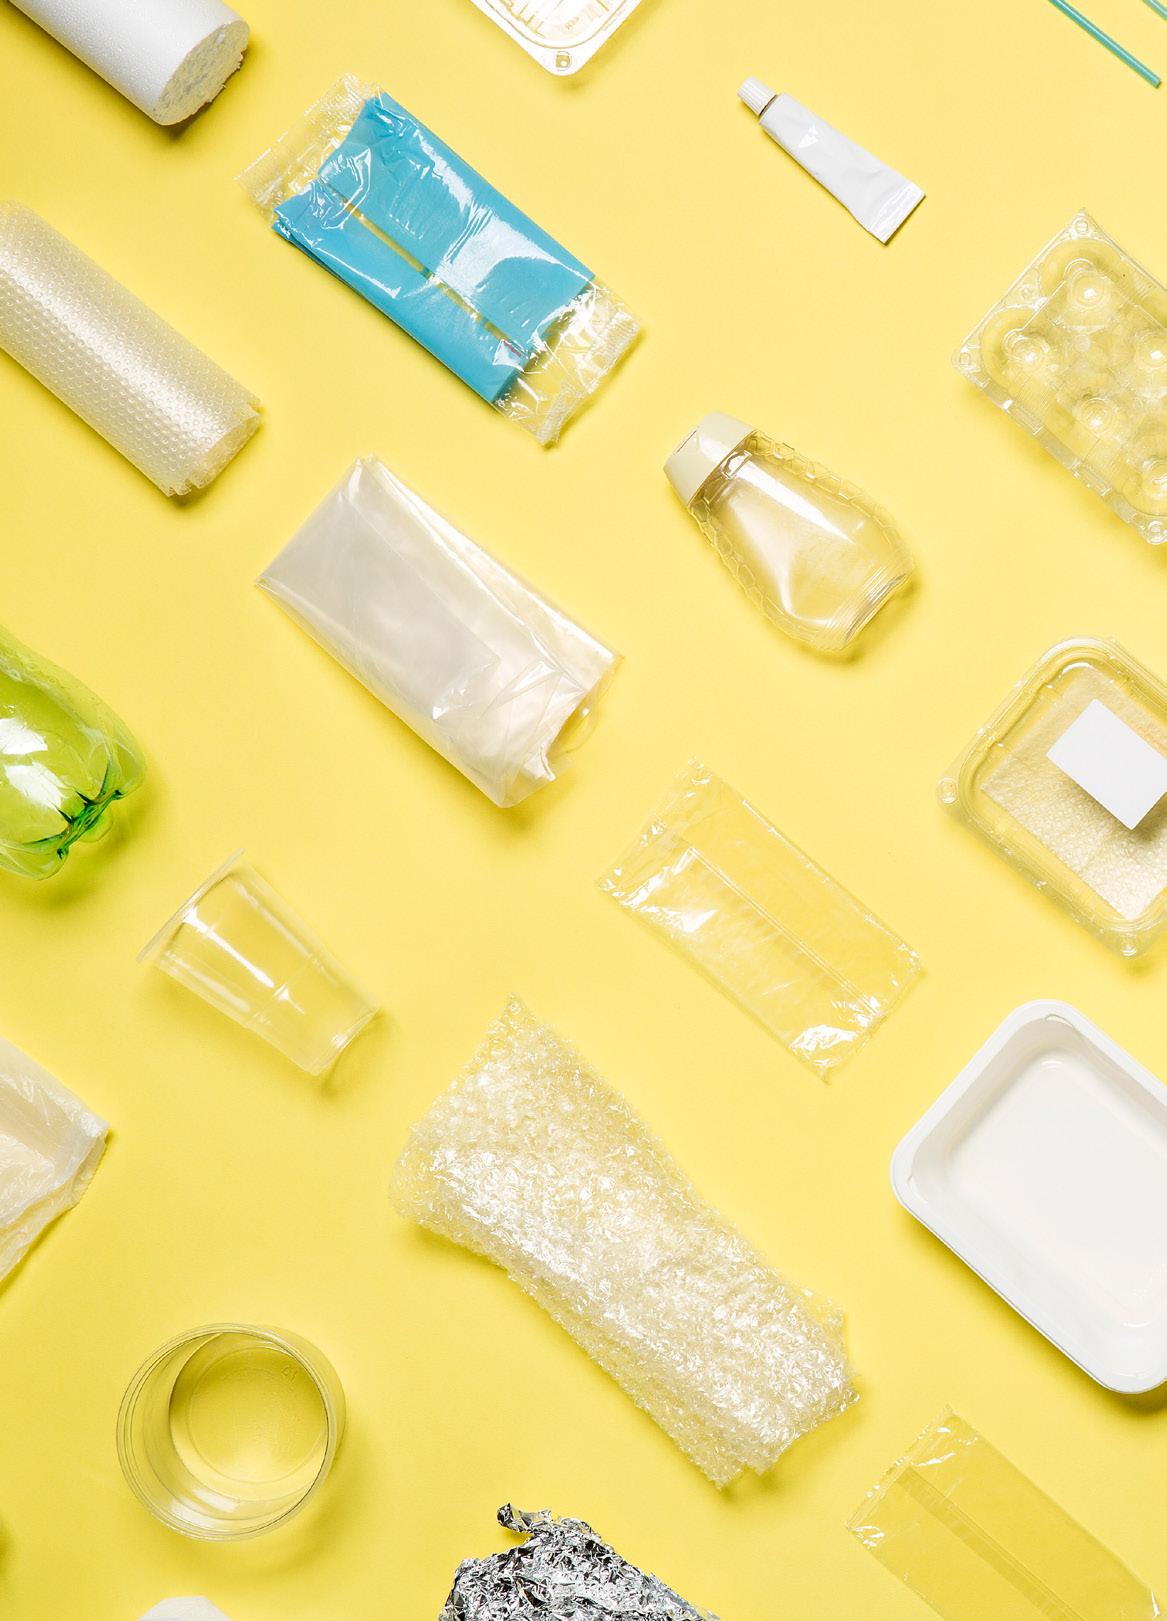
PPWR: LLEGA EL REGLAMENTO QUE OBLIGARÁ A REDISEÑAR
EL MODELO DE ENVASES EN EUROPA
Luis Bustamante
LA APLICACIÓN OBLIGATORIA DEL NUEVO REGLAMENTO EUROPEO DE ENVASES Y RESIDUOS DE ENVASES (PPWR) MARCARÁ UN CAMBIO DE PARADIGMA
PARA FABRICANTES, DISTRIBUCIÓN, CONSUMIDORES
Y GESTORES DE RESIDUOS. EUROPA ENDURECE LAS EXIGENCIAS DE RECICLABILIDAD, REUTILIZACIÓN Y REDUCCIÓN DE RESIDUOS EN UNA TRANSFORMACIÓN QUE IMPACTARÁ SOBRE TODA LA CADENA DE
VALOR DEL ENVASE.
El envase tal y como se conoce hoy en Europa tiene fecha de caducidad. A partir de agosto de este año, la aplicación obligatoria del Reglamento Europeo de Envases y Residuos de Envases (PPWR) obligará a fabricantes, distribuidores y sectores como la alimentación, la hostelería o el retail a adaptarse a nuevas exigencias de sostenibilidad, reutilización y reciclabilidad.
El nuevo marco regulatorio impulsado por Bruselas no solo endurece los objetivos de reducción de residuos, sino que introduce un cambio de enfoque que afecta a toda la cadena de valor del envase: desde el diseño y la fabricación hasta el consumo y la gestión final del residuo. Conceptos como el ecodiseño obligatorio, la reciclabilidad técnica o la Declaración de Conformidad pasarán a formar parte del funcionamiento habitual del sector.
Además de prohibir determinados formatos de plástico de un solo uso — como envases monodosis en hoteles o restauración—, el reglamento obligará a justificar la sostenibilidad de los en-
vases antes de comercializarlos en el mercado europeo. Un escenario que abre importantes retos técnicos, económicos y operativos para la industria y que obligará a replantear tanto procesos productivos como hábitos de consumo.
La dimensión del reto ayuda a explicar el alcance de la nueva regulación. Según datos de Eurostat, cada ciudadano europeo generó cerca de 186,5 kilogramos de residuos de envases en 2022, una cifra que Bruselas considera incompatible con los objetivos comunitarios de economía circular. Con el PPWR, la Unión Europea busca que
EL PPWR DESPLAZA EL FOCO DESDE LA GESTIÓN DEL RESIDUO HACIA EL DISEÑO DEL ENVASE, OBLIGANDO A REPLANTEAR CÓMO SE PRODUCEN, COMERCIALIZAN Y CONSUMEN LOS PRODUCTOS ENVASADOS EN EUROPA
todos los envases comercializados en el mercado comunitario sean reciclables de forma viable antes de 2030, impulsando además objetivos vinculantes de reutilización y reducción de residuos.
Más allá de la gestión del residuo, el PPWR desplaza el foco hacia el origen del problema: cómo se diseñan los envases, qué materiales utilizan, cuánto residuo generan y hasta qué punto pueden integrarse realmente en modelos circulares. Esta transformación afecta por igual a fabricantes, distribución, hostelería, consumidores y gestores de residuos, obligando a replantear procesos que durante décadas habían permanecido prácticamente inalterados.
DEL RECICLAJE AL ECODISEÑO OBLIGATORIO
Uno de los principales cambios que introduce el PPWR es el paso de un modelo centrado fundamentalmente en la gestión del residuo a otro donde el diseño del envase adquiere un papel estratégico. El reglamento convierte el ecodiseño en una cuestión regulato -
ria clave y obliga a que los envases se conciban teniendo en cuenta criterios como la reciclabilidad, la reutilización, el contenido reciclado o la reducción de peso y volumen.
En este nuevo escenario, fabricantes e importadores deberán acreditar que los envases cumplen con las exigencias establecidas antes de comercializarlos dentro de la Unión Europea. Para ello, se incorpora la denominada Declaración de Conformidad, mediante la cual las empresas certificarán que sus productos se ajustan a los requisitos ambientales fijados por Bruselas.
La medida supone un cambio relevante para toda la cadena del envase. Aspectos como la facilidad de reciclado, la separación de materiales o la incorporación de contenido reciclado
pasarán a condicionar directamente la viabilidad comercial de numerosos formatos.
El reglamento establece además objetivos progresivos para incrementar el uso de plástico reciclado y limita la comercialización de formatos considerados difíciles de reciclar o innecesarios desde el punto de vista ambiental. Todo ello obligará a acelerar procesos de rediseño, adaptación tecnológica y revisión de materiales en numerosos sectores.
EL FIN DE DETERMINADOS
FORMATOS Y EL IMPULSO A LA REUTILIZACIÓN
Más allá de las exigencias técnicas para fabricantes, el PPWR introduce
LA TRANSICIÓN HACIA
MODELOS REUTILIZABLES
OBLIGARÁ A TRANSFORMAR
PARTE DE LA LOGÍSTICA, LOS HÁBITOS DE CONSUMO
Y LA OPERATIVA COMERCIAL VINCULADA
AL ENVASE
también cambios visibles para consumidores y sectores como la hostelería, el comercio o la distribución. Uno de los aspectos más mediáticos es la prohibición progresiva de determinados formatos de plástico de un solo uso considerados evitables, especialmen-
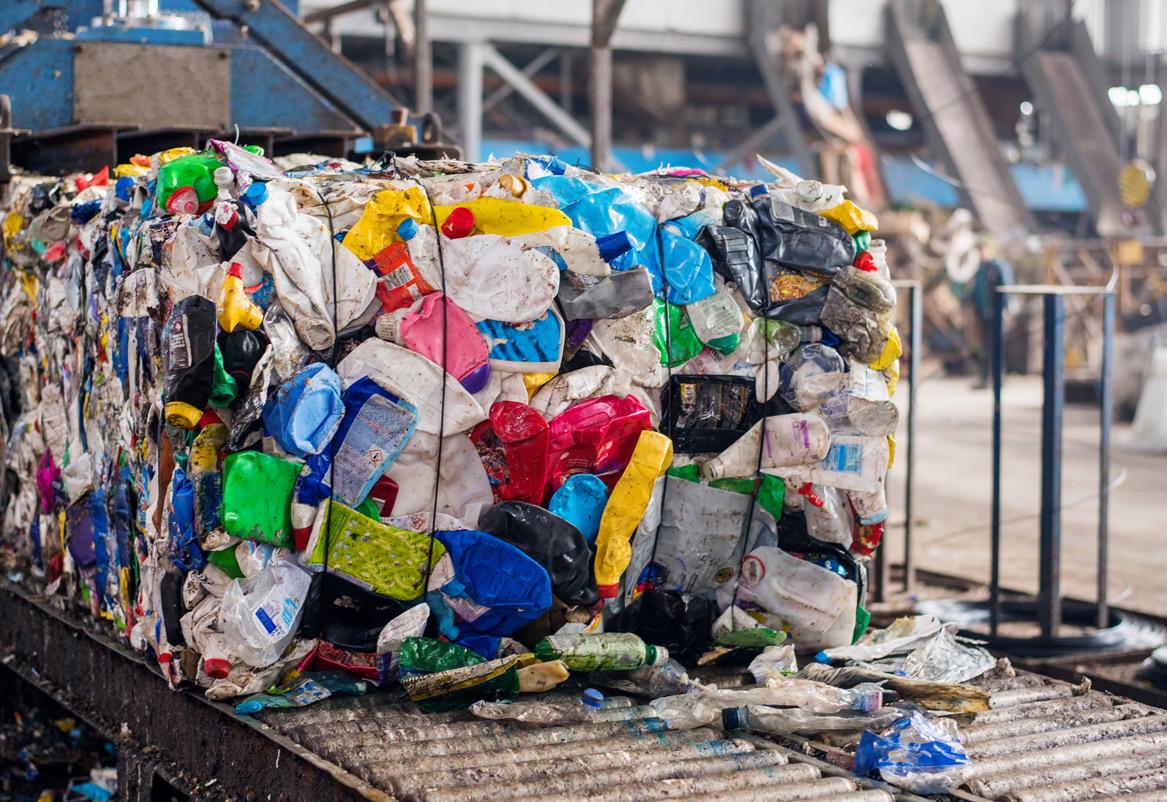
El nuevo mapa europeo del envase
Agosto de 2026
Aplicación obligatoria del PPWR en la Unión Europea
186,5 kg
Residuos de envases generados por habitante en la UE en 2022
2030
Horizonte fijado por Bruselas para que todos los envases sean reciclables de forma viable
Declaración de Conformidad
Las empresas deberán acreditar documentalmente el cumplimiento ambiental de sus envases
Restricciones a formatos de un solo uso
El reglamento limita determinados envases monodosis en hostelería y restauración
te en ámbitos vinculados al consumo inmediato.
Entre las restricciones previstas figuran envases monodosis utilizados para productos como salsas, azúcar o condimentos en restauración, así como pequeños envases individuales de gel o champú en hoteles. Bruselas considera que muchos de estos formatos generan elevados volúmenes de residuos difíciles de justificar desde el punto de vista funcional y ambiental.
La normativa pone además un fuerte énfasis en la reutilización, especialmente en sectores como la distribución comercial o la restauración. El objetivo es reducir la dependencia de envases de un solo uso y avanzar hacia modelos donde determinados formatos puedan mantenerse en circulación durante más tiempo. Esto exigirá adaptar parte de la logística asociada al envase y plantea importantes retos operativos para numerosas empresas. Sistemas de devolución, almacenamiento, limpieza o trazabilidad pasa -
rán a adquirir mayor protagonismo en actividades donde hasta ahora predominaban modelos lineales basados en el usar y tirar.
Estos cambios no afectarán únicamente a fabricantes o distribuidores, sino también a la propia experiencia cotidiana de consumo. La implantación de nuevos modelos reutilizables o la desaparición progresiva de determinados formatos exigirán una adaptación progresiva tanto por parte de las empresas como de los consumidores en un contexto donde la comodidad, la conservación de productos y la sostenibilidad deberán convivir de forma cada vez más compleja.
ADAPTACIÓN INDUSTRIAL, COSTES Y CAPACIDAD DEL SISTEMA
Aunque el sector coincide en la necesidad de avanzar hacia modelos de envases más sostenibles, la aplicación práctica del PPWR abre numerosos in-
EL PPWR NO SOLO REGULA RESIDUOS: OBLIGA A REDISEÑAR COMPLETAMENTE EL MODELO DE ENVASES EUROPEO
terrogantes sobre la capacidad real de adaptación de toda la cadena de valor en los plazos previstos por Bruselas.
La transición hacia envases más reciclables o reutilizables implicará inversiones relevantes en rediseño, nuevos materiales, adaptación de líneas de producción y desarrollo de soluciones logísticas capaces de responder a las nuevas exigencias regulatorias. En sectores como la alimentación, además, el reto resulta especialmente complejo debido a la necesidad de mantener condiciones de conservación, seguridad alimentaria y vida útil de los productos.
A ello se suma la dificultad de encontrar un equilibrio entre sostenibilidad, funcionalidad y viabilidad económica. Determinados materiales o formatos que ofrecen ventajas desde el punto de vista ambiental pueden presentar limitaciones técnicas, mayores costes o dificultades para su implantación masiva a corto plazo.
El reglamento plantea también desafíos para los propios sistemas de gestión y reciclaje de residuos. El incremento de requisitos de separación, reciclabilidad y reutilización obligará a adaptar infraestructuras, procesos de
clasificación y capacidades de tratamiento en numerosos países europeos. En paralelo, distribución, fabricantes y organizaciones de consumidores coinciden en que buena parte del éxito del PPWR dependerá también de la claridad normativa y de la capacidad para trasladar estos cambios al conjunto de la sociedad. La aceptación de nuevos formatos, la implantación de sistemas reutilizables o la modificación de determinados hábitos de consumo serán factores decisivos para alcanzar los objetivos planteados por la Unión Europea.
NUEVO ECOPICK
MÁS ALCANCE. MÁS CARGA. MÁS ROBOT
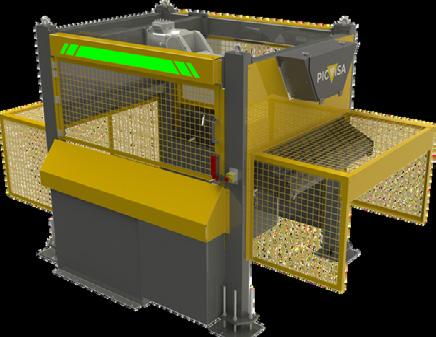
Opciones de robot delta y de 6 ejes
Mayor alcance y capacidad de carga de
Aproximación al objeto mejorada para un picking preciso
Acceso más fácil para mantenimiento
Para el sector de la distribución, el PPWR supondrá una transformación profunda de procesos internos, logística, trazabilidad y relación con proveedores a lo largo de toda la cadena del envase. Aunque el sector valora positivamente el objetivo europeo de avanzar hacia una economía más circular y reducir el impacto ambiental de los envases, también advierte de la complejidad técnica y operativa que implicará la aplicación práctica del reglamento.
Idoia Marquiegui Estevez, directora de sostenibilidad de la Asociación Nacional de Grandes Empresas de Distribución (ANGED), destaca que muchas empresas asumirán nuevas responsabilidades regulatorias, especialmente en ámbitos como la documentación técnica, la reciclabilidad, el contenido reciclado o las futuras Declaraciones de Conformidad. “El PPWR va a implicar cambios muy relevantes en la gestión y comercialización de productos envasados”, señala.
Uno de los aspectos que más preocupa al sector es precisamente la incorporación de la Declaración de Conformidad como requisito obligatorio para comercializar envases dentro de la Unión Europea. A partir de la entrada en aplicación del reglamento, distribuidores y empresas deberán acreditar documentalmente que los envases cumplen con los requisitos de sostenibilidad establecidos por Bruselas, lo que obligará a reforzar sistemas de control interno, trazabilidad y recopilación de información técnica.
Desde ANGED explican que esta nueva exigencia tendrá un impacto directo sobre la relación con proveedores y fabricantes de envases, ya que buena parte de la documentación dependerá de información técnica facilitada a lo largo de toda la cadena de suministro. “El cumplimiento del envase pasa a convertirse en una obligación técnica y documental mucho más exigente”, apunta Marquiegui.
Desde el sector de la distribuciónANGED
El sector de la distribución reclama seguridad jurídica y una aplicación homogénea del PPWR para facilitar la adaptación de toda la cadena de suministro.
• Mayor exigencia documental y trazabilidad
• Adaptación logística y coordinación con proveedores
Distribución: trazabilidad, logística y seguridad regulatoria
• Riesgo de fragmentación normativa en la UE
• Nuevos modelos reutilizables y cambios operativos
LA COMPLEJIDAD DE ADAPTAR TODA LA CADENA DE SUMINISTRO
El reglamento introduce además nuevas obligaciones relacionadas con reciclabilidad, contenido reciclado, etiquetado, restricciones de sustancias o reutilización, aspectos que afectarán tanto a la operativa comercial como a la logística de las compañías. En el caso de las marcas propias, muchas empresas de distribución asumirán responsabilidades adicionales de supervisión y control sobre los envases que ponen en el mercado. Desde ANGED subrayan que la transformación afectará a toda la cadena de suministro y exigirá una coordinación constante entre fabricantes, proveedores, distribuidores y recicladores. “El reglamento no solo obliga a adaptar envases, sino también sistemas internos de control, documentación y coordinación entre todos los actores de la cadena de suministro”, explica Idoia Marquiegui Estevez. En materia de ecodiseño, la distribución anticipa una evolución progresiva de la oferta presente en el punto de venta. Envases más simples, reciclables, ligeros y con mayor presencia de
l PPWR va a implicar cambios muy relevantes en la gestión y comercialización de productos envasados, especialmente en ámbitos como la trazabilidad, la documentación técnica y la relación con proveedores.
Idoia Marquiegui Estevez, directora de sostenibilidad de ANGED
material reciclado comenzarán a ganar peso en numerosos productos. “Las empresas ya están trabajando en soluciones más ligeras, reciclables o reutilizables para reducir el impacto ambiental de los envases”, destaca la directora de sostenibilidad.
Sin embargo, el sector recuerda que el envase sigue cumpliendo funciones esenciales relacionadas con la conservación del producto, la seguridad alimentaria, la higiene o la eficiencia logística, por lo que la adaptación deberá realizarse manteniendo un equilibrio entre funcionalidad y sostenibilidad. “La transición debe hacerse de forma equilibrada, manteniendo la funcionalidad del envase y evitando impactos no deseados sobre la operativa, el suministro o el desperdicio alimentario”, advierte Marquiegui. Algo similar ocurre con la eliminación de determinados formatos de un solo uso contemplada en el PPWR. Aunque la distribución comparte la necesidad de reducir residuos innecesarios, advierte de que algunos formatos monodosis responden a necesidades concretas de conservación, dosificación o prevención del desperdicio alimentario, especialmente en determinados entornos de hostelería o restauración.
La sostenibilidad necesita reglas claras y homogéneas en toda la Unión Europea para evitar fragmentación normativa e inseguridad jurídica.
Además de los cambios sobre el propio envase, el reglamento obligará también a replantear parte de la logística asociada a modelos reutilizables. “En reutilización hablamos de transformar modelos logísticos completos, incorporando sistemas de recogida, retorno y gestión de envases”, señalan desde ANGED.
Desde el sector reconocen que las empresas llevan años trabajando en sostenibilidad y adaptación de envases, pero advierten de que la magnitud de los cambios exigirá inversiones relevantes y una coordinación constante entre fabricantes, proveedores, recicladores, distribución y administraciones. A ello se suma otro desafío importante: garantizar la disponibilidad suficiente de materiales reciclados de calidad y reforzar las capacidades industriales y de reciclaje necesarias para responder a los nuevos objetivos europeos.
“La transición necesita reglas claras y homogéneas en toda la Unión Europea”, concluye Marquiegui, que alerta del riesgo de fragmentación normativa e inseguridad jurídica si los distintos países desarrollan interpretaciones o requisitos adicionales diferentes a los establecidos por Bruselas.
La industria alimentaria afronta el PPWR como uno de los mayores procesos de transformación regulatoria en materia de envases de las últimas décadas. Aunque el sector comparte los objetivos europeos de avanzar hacia modelos más circulares y reducir el impacto ambiental de los residuos, también advierte de la enorme complejidad técnica que implica adaptar determinados envases sin comprometer aspectos esenciales como la seguridad alimentaria, la conservación o la vida útil de los productos.
Paloma Sánchez Pello, directora de Competitividad y Sostenibilidad de FIAB, destaca que las empresas llevan años trabajando en prevención de residuos y ecodiseño, impulsando soluciones orientadas a simplificar estructuras, reducir materiales difíciles de reciclar y desarrollar envases más ligeros y eficientes. “El PPWR es un catalizador para la innovación en el diseño de envases”, señala.
EL ENVASE TAMBIÉN PROTEGE
PRODUCTO
No obstante, FIAB advierte de que algunos de los objetivos y plazos planteados por el reglamento europeo resultan
Alimentación: sostenibilidad sin perder funcionalidad
especialmente exigentes desde el punto de vista técnico e industrial. Por ello, consideran necesario incorporar periodos transitorios y marcos de adaptación que permitan implementar los cambios de forma viable y coordinada.
Uno de los principales desafíos afecta directamente a la selección de materiales. La necesidad de mejorar la reciclabilidad o incrementar el contenido reciclado deberá convivir con exigencias muy estrictas relacionadas con la seguridad alimentaria, la conservación y la protección del producto. “La industria alimentaria tiene una larga trayectoria de innovación en materiales compatibles con los más altos estándares de seguridad”, destaca Paloma Sánchez Pello.
En este sentido, FIAB insiste en que la transición hacia envases más sostenibles no puede desligarse de la funcionalidad que estos desempeñan dentro de la cadena alimentaria. “Trabajamos para encontrar soluciones que integren reciclabilidad y seguridad alimentaria”, explica Sánchez Pello, que reclama un diálogo constante con las autoridades para facilitar soluciones técnicas compatibles con ambos objetivos.
La introducción de la Declaración
de Conformidad supondrá también un cambio importante para las compañías del sector. Aunque la industria alimentaria ya trabajaba con documentación técnica vinculada a materiales en contacto con alimentos, el PPWR ampliará las exigencias de control y trazabilidad sobre los envases. Desde FIAB confían en que este nuevo marco no derive en procedimientos administrativos excesivamente complejos que dificulten la operativa empresarial.
Otro de los aspectos que más preocupa al sector es la eliminación de determinados formatos de envases de un solo uso, especialmente en ámbitos vinculados a la hostelería o al consumo inmediato. La industria considera que algunos formatos monodosis cumplen funciones relevantes relacionadas con la higiene, la dosificación adecuada o la reducción del desperdicio alimentario.
“El reglamento no define de forma suficientemente clara qué formatos se consideran imprescindibles para la manipulación y cuáles se asocian exclusivamente a incentivar la compra”, advierte Sánchez Pello. Desde FIAB consideran fundamental que las decisiones regulatorias se apoyen en análisis técnicos y de ciclo de vida com-
Desde el sector de la alimentaciónFIAB
La industria alimentaria defiende que sostenibilidad y funcionalidad deben avanzar de forma equilibrada para evitar impactos sobre la conservación y protección del producto.
• Compatibilizar reciclabilidad y seguridad alimentaria
• Rediseño de materiales y envases
• Inversiones industriales y adaptación tecnológica
• Impacto del SDDR en la operativa del sector
pletos para evitar efectos no deseados sobre la eficiencia ambiental global o la protección del consumidor.
La federación insiste en que el ver-
Trabajamos para encontrar soluciones que integren reciclabilidad y seguridad alimentaria sin comprometer la conservación ni la protección del producto.
dadero reto no pasa únicamente por reducir materiales o eliminar formatos, sino por desarrollar soluciones que mantengan la protección del producto y eviten impactos indirectos asociados al desperdicio alimentario o a pérdidas de eficiencia logística.
Además de los retos técnicos, el sector anticipa un importante esfuerzo inversor ligado a la adaptación industrial, la modernización de procesos y el desarrollo de nuevos sistemas de gestión. “La adaptación al PPWR supone un esfuerzo inversor relevante, que la industria asume desde una visión estratégica de largo plazo”, señala Sánchez Pello.
Uno de los ejemplos más claros de esta transformación será la implantación del sistema de depósito, devolución y retorno (SDDR) para envases de bebidas. Su convivencia con los sistemas actuales de recogida y reciclaje obligará a replantear parte de la operativa del sector y requerirá inversiones significativas a lo largo de toda la cadena de valor. “Estas inversiones contribuyen a reforzar la competitividad, la resiliencia y la sostenibilidad del sector”, concluye la directora de Competitividad y Sostenibilidad de FIAB.
Sostenibilidad y funcionalidad tienen que ser objetivos complementarios dentro del nuevo modelo europeo de envases.
Paloma Sánchez Pello, directora de Competitividad y Sostenibilidad de FIAB.
Aunque el PPWR nace como una regulación técnica y ambiental, buena parte de su éxito dependerá también de la capacidad para transformar hábitos de consumo y lograr que los ciudadanos participen activamente en los nuevos modelos de reutilización, separación y gestión de envases. Desde la perspectiva de los consumidores, el reglamento se percibe como un paso necesario para avanzar hacia modelos más sostenibles y circulares, pero también como un cambio que exigirá adaptación, información clara y soluciones sencillas de incorporar a la vida cotidiana.
Carmen Redondo Borge, directora de Relaciones Institucionales de HISPACOOP y vocal del Consejo de Consumidores y Usuarios (CCU), considera que el PPWR puede ayudar a reducir parte de la confusión existente en torno a los envases gracias a la armonización de criterios en toda la Unión Europea. Sin embargo, advierte de que el nuevo marco también implicará modificaciones importantes en la forma de comprar, consumir y gestionar los residuos domésticos.
CAMBIAR HÁBITOS SIN AÑADIR COMPLEJIDAD
“El impacto sobre los hábitos de consumo será significativo, aunque progresivo”, señala. Según explica, las medidas previstas afectarán a todo el ciclo del envase: desde la elección del producto hasta la separación final del residuo, pasando por la incorporación de sistemas reutilizables o nuevos modelos de devolución y retorno.
Desde HISPACOOP consideran que uno de los grandes retos del reglamento será precisamente reducir la distancia que todavía existe entre la intención de consumir de forma sostenible y las decisiones reales de compra. Aunque existe una creciente sensibilidad ambiental, factores como el precio, la comodidad o la saturación de información continúan condicionando el comportamiento del consumidor final.
“La sostenibilidad gana peso en las decisiones de compra, pero las opciones más sostenibles suelen adoptarse
Desde el sector de los consumidores - HISPACOOP
Las organizaciones de consumidores consideran que la transición solo funcionará si las alternativas sostenibles son accesibles, funcionales y fáciles de incorporar a la vida cotidiana.
• Cambios en hábitos de compra y reutilización
• Necesidad de información clara y comprensible
• Riesgo de sobrecostes para el consumidor
Consumidores: sostenibilidad sí, pero sin complejidad añadida
• Aceptación social de nuevos formatos y sistemas de reutilización
cuando no implican mayor complejidad ni un sobrecoste relevante”, resume Redondo Borge. En este sentido, la organización insiste en que la transición hacia modelos más circulares deberá realizarse sin comprometer aspectos que el consumidor sigue considerando esenciales, como la funcionalidad, la higiene, la conservación o la facilidad de uso de los productos.
INFORMACIÓN CLARA PARA GENERAR CONFIANZA
Uno de los aspectos que más preocupa a las organizaciones de consumidores es la creciente complejidad de la información ambiental presente en los envases. Etiquetas, símbolos, certificados o alegaciones ambientales proliferan cada vez más en el mercado y, lejos de facilitar las decisiones de compra, en muchos casos generan confusión o desconfianza.
Por ello, HISPACOOP considera que el etiquetado tendrá un papel determinante en la aplicación práctica del PPWR. “El gran reto no es solo introducir nuevos requisitos ambientales, sino conseguir que esa información sea realmente comprensible y
El gran reto no es solo introducir nuevos requisitos ambientales, sino conseguir que la información sea realmente comprensible y útil para el consumidor.
Las opciones sostenibles suelen adoptarse cuando no implican mayor complejidad ni un sobrecoste relevante.
Carmen Redondo Borge, directora de Relaciones
Institucionales de HISPACOOP y vocal del Consejo de Consumidores y Usuarios (CCU).
útil para el consumidor”, explica Redondo Borge.
La organización defiende que la educación y la sensibilización deberán convertirse en elementos estructurales de esta transición, más allá de campañas puntuales. A su juicio, la ciudadanía necesitará herramientas prácticas y mensajes claros para comprender conceptos como reciclabilidad, contenido reciclado o reutilización y poder participar de forma activa en los nuevos sistemas de gestión de envases. “La comprensión es la base para que pueda producirse un cambio real en los hábitos de consumo y en la gestión de los residuos de envases”, señalan desde HISPACOOP.
El debate resulta especialmente relevante en cuestiones como la eliminación de determinados formatos monodosis o envases de un solo uso. Desde HISPACOOP consideran que muchas de estas medidas serán comprendidas socialmente porque conectan con una percepción cada vez más extendida sobre el exceso de envases y el sobreenvasado. No obstante, advierten de que la aceptación dependerá de cómo afecten a la experiencia cotidiana de consumo y de que las
alternativas mantengan prestaciones similares: “El consumidor sigue valorando aspectos muy concretos del envase: la comodidad, la seguridad, la conservación del producto, la higiene o la facilidad de uso”
Además del cambio de hábitos, las organizaciones de consumidores alertan también del posible impacto económico asociado a la adaptación del PPWR. La incorporación de nuevos materiales, sistemas reutilizables o cambios logísticos podría trasladar parte de los costes al consumidor final, especialmente en un contexto marcado por la sensibilidad al precio y la presión sobre el poder adquisitivo de muchas familias.
“La sostenibilidad solo podrá consolidarse si resulta ambientalmente eficaz, socialmente asumible y económicamente viable”, concluye Redondo Borge. Por ello, desde HISPACOOP insisten en que el éxito del reglamento dependerá no solo de los objetivos ambientales fijados por Bruselas, sino también de la capacidad para acompañar al consumidor en este proceso de transformación y generar confianza en los nuevos modelos de producción y consumo que plantea el PPWR.
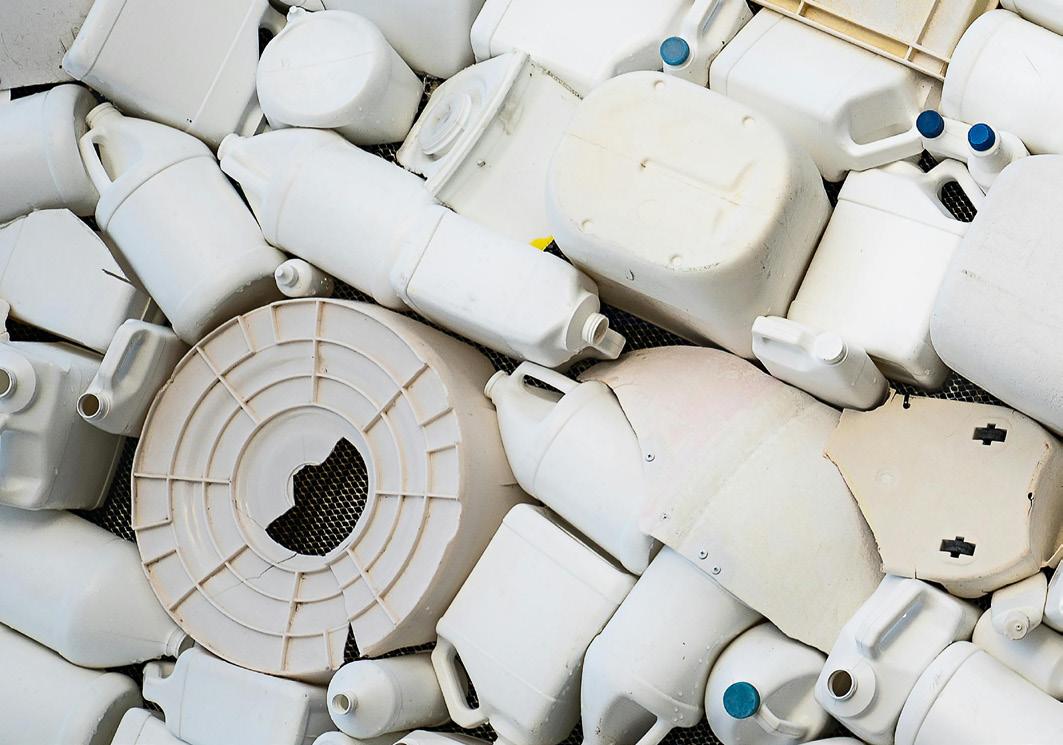
LA CIRCULARIDAD DEL ENVASE YA NO SE PROCLAMA: SE ACREDITA
La presión contra el greenwashing obliga a las empresas a demostrar con datos, trazabilidad y gestión real que sus envases responden a criterios de sostenibilidad.
Durante años, muchas declaraciones ambientales sobre envases se han movido en una zona cómoda: la del mensaje genérico. Bastaba con apelar a la reciclabilidad, al contenido reciclado o a la sostenibilidad del material para proyectar una determinada imagen. Este margen se estrecha. La nueva batalla contra el greenwashing está llevando a las empresas a demostrar con más precisión qué ocurre realmente con sus envases, cómo se gestionan y con qué trazabilidad pueden acreditarlo.
La diferencia entre decir que un envase es reciclable y garantizar que forma parte de un sistema capaz de gestionarlo correctamente resulta cada vez más relevante. También lo es poder sostener cualquier mensaje ambiental con datos consistentes, docu-
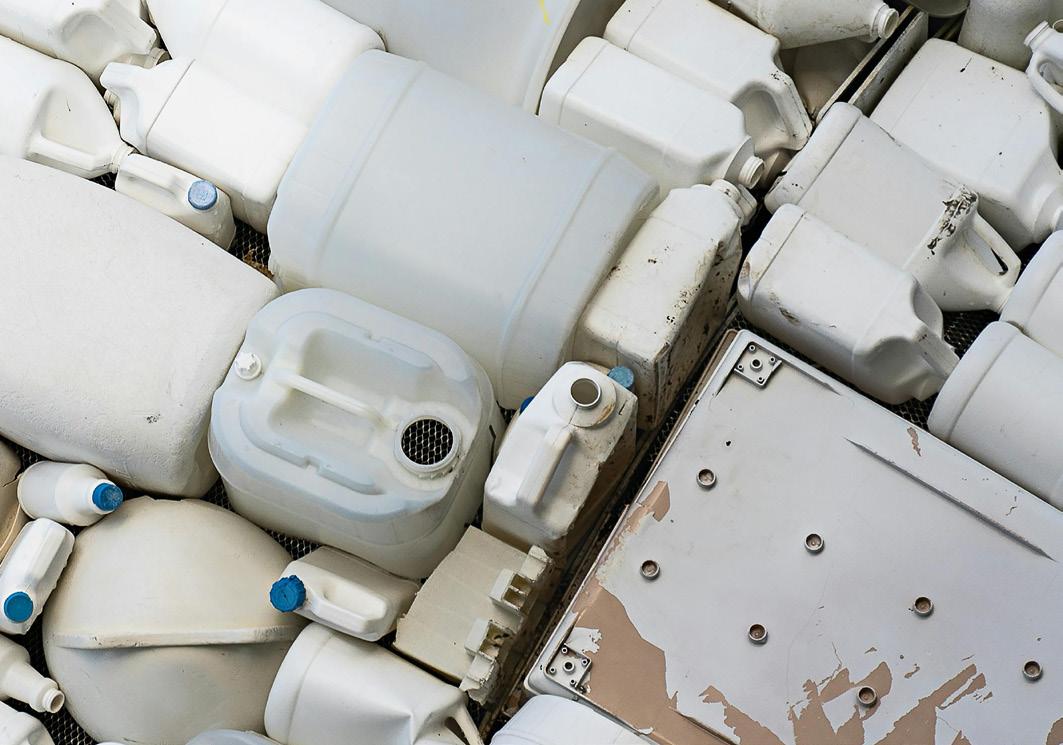
mentación y procesos verificables. La economía circular exige menos eslóganes y más pruebas.
Este cambio conecta de lleno con la evolución normativa. La Responsabilidad Ampliada del Productor (RAP) ha situado la gestión de envases industriales y comerciales en el centro de la operativa empresarial: no basta con cumplir de forma superficial o tratar la sostenibilidad como una cuestión separada del negocio. Como subraya Joan Ros, director general de Envalora, “ya no se trata solo de cumplir formalmente, sino de integrar la sostenibilidad en la operativa diaria y en la toma de decisiones empresariales”.
La nueva exigencia del mercado ya no premia solo lo reciclable sobre el papel, sino lo que puede demostrarse con trazabilidad, documentación y gestión real
Ahí es donde Envalora gana peso como aliado para las empresas. El SCRAP permite ordenar la gestión de los envases con un modelo basado en trazabilidad, control documental y seguridad jurídica. A través de ENVANET, su plataforma digital, las empresas pueden centralizar información, realizar declaraciones, cargar
documentación y acreditar la correcta gestión de los residuos. La herramienta permite conectar a productores, poseedores y gestores, y reducir errores en un terreno donde la coherencia de los datos resulta decisiva.
El valor de este modelo va más allá del cumplimiento normativo, ya que permite respaldar con hechos cuestiones tan sensibles como la correcta gestión de los residuos de envases industriales y comerciales, su reutilización o la obtención de bonificaciones económicas cuando dicha gestión se acredita mediante gestores autorizados. Esta capacidad de demostración se convierte en un activo estratégico.
ECOPICK ESTRENA DISEÑO: NUEVAS OPCIONES ROBÓTICAS, MAYOR ALCANCE Y
MANTENIMIENTO MÁS SENCILLO
ECOPICK es la solución de picking robotizado de PICVISA que combina visión artificial —tecnología NIR y RGB con deep learning— y robótica para identificar y extraer materiales concretos directamente de la línea. Su nuevo diseño refuerza tres aspectos clave para el operador de planta: flexibilidad robótica, rendimiento y accesibilidad para el mantenimiento.
La principal novedad es la ampliación de las opciones robóticas. Además del robot delta, ECOPICK incorpora ahora la opción de robot antropomórfico de seis ejes, lo que permite adaptar la máquina a las características de cada flujo y aplicación en lugar de trabajar con una única configuración.
El robot de seis ejes amplía el alcance máximo respecto al modelo delta y mejora el movimiento de aproximación
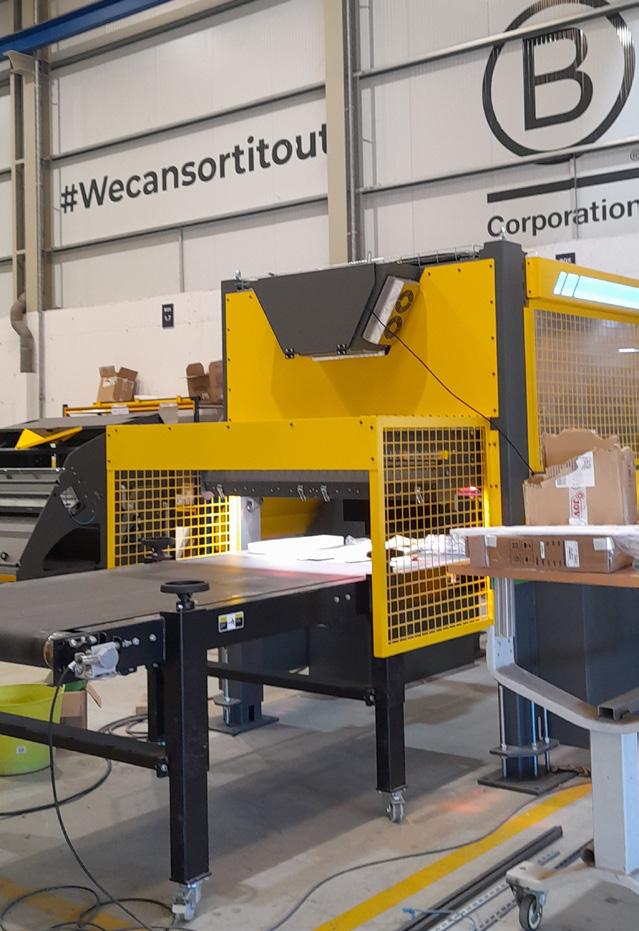
al objeto que se va a seleccionar, lo que se traduce en una recuperación más precisa. Incrementa, además, la capacidad de carga, que puede alcanzar hasta los 8 kg —teniendo en cuenta que una carga mayor puede afectar a la velocidad de picking—, lo que amplía el rango de materiales recuperables.
El robot de seis ejes amplía el alcance máximo, mejora la aproximación al objeto y permite alcanzar cargas de hasta 8 kg
La nueva configuración simplifica también la ampliación del equipo cuando es necesario incorporar un segundo robot a la misma línea.
El rediseño mejora de forma notable el acceso a la zona operativa del robot. Esto facilita las tareas de mantenimiento, reduce los tiempos de intervención y contribuye a una mayor disponibilidad del equipo en planta.
Con esta evolución, ECOPICK consolida su posición como una solución de recuperación robotizada flexible y escalable, capaz de adaptarse a distintos materiales y configuraciones sin renunciar a la precisión que aporta la visión artificial de PICVISA.
PICVISA www.picvisa.com/es/
PROMAK Y BANDERA IMPULSAN
SOLUCIONES DE RECICLAJE PREMIUM PARA PLÁSTICOS
El mercado actual del reciclaje de plásticos demanda soluciones cada vez más eficientes, sostenibles y rentables para el tratamiento de residuos postindustriales y posconsumo. En este contexto, la alianza estratégica entre Promak y Bandera se orienta a impulsar el reciclaje premium mediante tecnologías avanzadas de extrusión.
En el centro de esta propuesta se encuentra la tecnología Twintelligence® de Bandera. Con más de 75 años de experiencia, la compañía aplica un sistema de extrusoras de doble husillo co-rotante y desgasificación patentada para transformar residuos plásticos en materia prima de alta calidad, con propiedades comparables a las del polímero virgen.
EXTRUSIÓN AVANZADA PARA APLICACIONES COMPLEJAS
La tecnología de Bandera permite procesar formulaciones complejas, incluyendo aplicaciones críticas como films transparentes, materiales multicapa (PE-PA o PE-EVOH) o PET. Probada en más de 300 plantas en todo el mundo, ofrece flexibilidad para tratar diferentes fracciones, tanto ligeras como rígidas, y adaptar el proceso a distintas necesidades de reciclaje.
Además, permite incorporar fibras, cargas minerales y aditivos en un solo proceso, añadiendo valor al material reciclado y facilitando la obtención de granulados homogéneos, con color y propiedades mecánicas preservadas.
La tecnología Twintelligence® de Bandera permite procesar residuos plásticos complejos y obtener granulados homogéneos con propiedades comparables a las del polímero virgen.
El sistema está diseñado para ofrecer una elevada eficiencia energética, con ahorros de consumo de hasta el 35 %. Sus máquinas compactas y de bajo consumo permiten trabajar con tiempos de residencia cortos, lo que ayuda a evitar la degradación del material y simplifica las operaciones de mantenimiento.
Con esta solución, Promak y Bandera proponen una vía para transformar residuos plásticos en recursos de mayor valor añadido, reforzando la calidad del material reciclado y ampliando sus posibilidades de uso en nuevas aplicaciones industriales.
PROMAK www.promaksolutions.es
El reciclado de plásticos vuelve a demostrar su valor estratégico
DPOR ÓSCAR HERNÁNDEZ, DIRECTOR GENERAL DE LA ASOCIACIÓN NACIONAL DE RECICLADORES DE PLÁSTICO (ANARPLA)
urante los últimos años, el sector del reciclado de plásticos en Europa ha atravesado una de las crisis más complejas de su historia reciente. La combinación de altos costes energéticos, volatilidad de precios, competencia internacional desleal, caída de la demanda de plástico reciclado y sobrecapacidad instalada ha provocado el cierre de más de un millón de toneladas de capacidad de reciclado en Europa desde 2023.
Sin embargo, en medio de este contexto de tensión industrial y destrucción de capacidad productiva, la situación geopolítica internacional ha vuelto a demostrar una realidad que el sector lleva años defendiendo, el reciclado de plásticos no es únicamente una actividad ambiental. Es una industria estratégica para la autonomía industrial, energética y de materias primas de España y de Europa. La reciente escalada del conflicto en Oriente Próximo y sus consecuencias sobre el precio y la disponibilidad de materias primas fósiles han evidenciado, una vez más, la enorme vulnerabilidad de las cadenas globales de suministro. El incremento del precio del gas, las tensiones logísticas y la incertidumbre sobre el
abastecimiento de polímeros vírgenes han provocado un cambio inmediato en el comportamiento del mercado. Y ese cambio tiene un protagonista claro: el plástico reciclado.
UNA HISTORIA QUE EL SECTOR YA HABÍA VIVIDO
Lo sucedido en los últimos meses no es un fenómeno nuevo. El sector ya vivió una situación similar en 2021, cuando la escasez de plástico virgen y el fuerte incremento de precios de las materias primas fósiles impulsaron la demanda de plástico reciclado hasta niveles históricos, permitiendo incrementar las cifras nacionales de reciclado cerca de un 25% en apenas un año.
Sin embargo, tras el verano de 2022, la caída de los precios del plástico virgen provocó un desplome de la demanda de material reciclado. Desde entonces, el sector ha convivido con una demanda insuficiente para absorber toda la capacidad instalada disponible, pese a que las plantas españolas continuaron invirtiendo y preparándose para los futuros objetivos regulatorios europeos.
Ahora, la situación vuelve a cambiar. Los primeros resultados de la encuesta
realizada entre recicladores españoles muestran que el 87,5% de las empresas han detectado un aumento reciente de la demanda de plástico reciclado y que, en la mayoría de los casos, este incremento ha comenzado a percibirse en los últimos tres meses.
Las razones vuelven a ser prácticamente las mismas que en 2021, aumento del precio del plástico virgen, dificultades de suministro y problemas de disponibilidad de materias primas fósiles.
Además, el 87,5% de los recicladores afirma que sus clientes ya no alegan problemas de calidad para incrementar el uso de plástico reciclado, desmontando uno de los argumentos que históricamente se ha alegado como freno a su incorporación.
La conclusión es clara, cuando el mercado necesita seguridad de suministro y estabilidad de acceso a materias primas, el reciclado responde.
EUROPA PIERDE CAPACIDAD MIENTRAS ESPAÑA RESISTE
La situación europea resulta especialmente preocupante. Según Plastics Recyclers Europe, entre 2023 y el primer trimestre de 2026 han cerrado
más de un millón de toneladas de capacidad de reciclado en Europa, cifra que supera 1,25 millones de toneladas si se incluyen instalaciones de clasificación, molienda o procesado asociadas al reciclado.
La estimación apunta a cerca de 70 instalaciones cerradas y alrededor de 2.000 empleos destruidos. Los motivos son múltiples:
• Caída de demanda de reciclado.
• Competencia internacional.
• Elevados costes energéticos.
• Diferencial de precio frente al plástico virgen.
• Incertidumbre regulatoria.
• Importaciones con menores exigencias ambientales y de trazabilidad.
Mientras tanto, otras regiones del mundo continúan invirtiendo masivamente en producción de plástico virgen, especialmente Estados Unidos, Asia y Oriente Próximo.
En este contexto, España es actualmente uno de los países con mayor capacidad instalada de reciclado de plásticos de toda la Unión Europea, con cerca de 2,4 millones de toneladas anuales de
capacidad instalada y la cifra per cápita más alta de Europa. Se trata de un sector con una amplia presencia de pymes industriales altamente flexibles y resilientes, con una importante especialización técnica.
España no solo ha construido capacidad industrial. Ha construido conocimiento, tecnología y experiencia.
EL RECICLADO COMO GARANTÍA DE AUTONOMÍA ESTRATÉGICA
La crisis geopolítica actual ha puesto de manifiesto una realidad incómoda, y es que Europa sigue dependiendo enormemente de materias primas fósiles importadas. El sector plástico no es ajeno a ello.
Las recientes publicaciones del sector transformador reflejan hasta qué punto las tensiones internacionales afectan directamente al tejido industrial:
• El 52% de las empresas transformadoras han declarado incrementos superiores al 30% en el coste de materias primas.
• El 59% experimenta retrasos en el suministro.
• El 75% advierte riesgos moderados o altos de paradas de producción.
• El 72% no podría resistir más de dos meses si se agravaran las restricciones de suministro.
En este escenario, disponer de una industria nacional capaz de transformar residuos en materias primas secundarias deja de ser únicamente una cuestión ambiental. Se convierte en una cuestión de soberanía industrial.
Cada tonelada de plástico reciclado utilizada en España reduce dependencia exterior, disminuye exposición geopolítica y aporta estabilidad a las cadenas productivas.
Por eso el reciclado debe entenderse como parte esencial de la autonomía estratégica europea.
UNA VENTAJA CLIMÁTICA INCUESTIONABLE
El reciclado de plásticos no solo aporta resiliencia industrial. También es una de las herramientas más eficaces para reducir emisiones de gases de efecto invernadero.
-
¿DE QUÉ DEPENDE EL USO DE PLÁSTICO RECICLADO?
Nada importante Muy importante
Precio del reciclado/virgen
Disponibilidad de plástico virgen
Disponibilidad de plástico reciclado
Regulación
Calidad técnica
Compromisos ambientales
En resumen:
El precio del reciclado/virgen es el principal impulsor, seguido por la disponibilidad de plástico reciclado y la regulación
Los estudios de análisis de ciclo de vida muestran ahorros de emisiones de entre 1,14 y 3,57 toneladas de CO2 equivalente por tonelada reciclada.
En algunos materiales y aplicaciones, el uso de plástico reciclado puede reducir la huella de carbono hasta 14 veces frente al uso de material virgen.
Según los datos sectoriales de 2024, el reciclado de plásticos permitió evitar cerca de 2,4 millones de toneladas de CO2 equivalente en España. Esa cifra equivale aproximadamente a las emisiones anuales de 1,7 millones de vehículos recorriendo 12.000 kilómetros al año.
Pocas industrias pueden acreditar un impacto climático tan inmediato y tan tangible. Y lo hacen, además, transformando residuos que ya existen dentro del territorio nacional.
INVERSIONES HISTÓRICAS… Y UNA GRAN PREGUNTA
El sector español del reciclado de plásticos está viviendo uno de los mayores procesos de modernización de su historia. Las inversiones movilizadas superan ya los 400 millones de euros, incluyendo aproximadamente 365 millones proce-
dentes del PERTE de Economía Circular y otras inversiones privadas adicionales. Estas inversiones están impulsando:
• Nuevas tecnologías de reciclado mecánico avanzado.
• Sistemas de descontaminación para obtener grados alimentarios.
• Tecnologías de deslaminación para residuos complejos.
• Mejora de procesos de clasificación y calidad.
• Digitalización y trazabilidad.
• Desarrollo de reciclado químico complementario.
El sector está preparándose para responder a los nuevos requisitos europeos de contenido reciclado, reciclabilidad y trazabilidad. Pero existe una pregunta fundamental: ¿habrá suficiente residuo seleccionado y suficiente demanda real para utilizar toda esa capacidad?
La respuesta depende de si Europa y España deciden actuar o no. Porque si consideramos como situación “normal” la vivida entre 2022 y principios de 2026, la realidad es que no existe todavía una demanda estructural suficiente para absorber todo el plástico reciclado que el sector puede producir. Y ahí reside el gran desafío.
Es el factor más determinante para los encuestados.
Más de la mitad lo considera importante.
Opiniones divididas sobre su impacto
La regulación es clave para la mitad de los encuestados
Importante (4+5)
Importante (4+5)
Factor relevante para impulsar su uso
Importante, pero con menor peso relativo.
Fomentar la regulación y asegurar la disponibilidad son claves para aumentar el uso de plástico reciclado.
EL PROBLEMA NO ES LA CAPACIDAD: ES LA DEMANDA
Durante años, el debate sobre el reciclado se centró en incrementar capacidad industrial. Hoy el problema es diferente. España ya tiene capacidad. Lo que falta es una demanda estructural, estable y predecible.
El propio Plan Estratégico del Sector del Reciclado de Plásticos 2026-2030 identifica como principal debilidad la brecha existente entre capacidad instalada y demanda efectiva.
Cuando el plástico virgen baja de precio, el reciclado pierde competitividad si no existen herramientas regulatorias o económicas que corrijan esa distorsión. Por eso el futuro del sector no depende únicamente de nuevas inversiones industriales. Depende de activar mecanismos que conviertan el uso de plástico reciclado en la opción económicamente más competitiva.
ACTIVAR LAS HERRAMIENTAS NECESARIAS
Europa y España ya disponen de herramientas capaces de consolidar un
mercado sólido de materias primas recicladas, pero muchas de ellas todavía no se están aplicando con suficiente intensidad.
La ecomodulación, como demuestra la experiencia francesa, puede incentivar de forma directa el uso de plástico reciclado, convirtiendo el reciclado en la opción económicamente más competitiva.
La compra pública verde efectiva. Primero Anarpla y Plastics Europe y después Veolia, la Fundación Universidade da Coruña y de nuevo Anarpla, han desarrollado distintas guías para facilitar la incorporación de plástico reciclado en los procesos de contratación pública, demostrando que las administraciones pueden actuar como motor de demanda estable.
Los objetivos obligatorios de contenido reciclado impulsados por Europa representan una oportunidad histórica,
siempre que vayan acompañados de mecanismos eficaces de control, trazabilidad e igualdad de condiciones frente a materiales importados producidos bajo estándares ambientales menos exigentes.
La recogida selectiva, la clasificación y el ecodiseño será imprescindible para garantizar residuos de calidad capaces de alimentar una industria cada vez más avanzada tecnológicamente.
EL RECICLADO DEBE ESTAR CUANDO TODO LO DEMÁS FALLA
La situación actual deja una enseñanza clara, cuando el plástico virgen es barato, el mercado tiende a olvidar el valor estratégico del reciclado. Pero cuando aparecen tensiones geopolíticas, problemas logísticos o crisis energéticas, el reciclado vuelve a convertirse en esencial.
Por eso, el reciclado no puede depender únicamente de las coyunturas del mercado. Debe mantenerse fuerte incluso en los momentos de menor demanda, porque cuando llegan los problemas de suministro o aumentan los costes energéticos, ya es demasiado tarde para reconstruir una capacidad industrial que se dejó desaparecer.
España cuenta hoy con una oportunidad estratégica, capacidad instalada, conocimiento técnico, empresas especializadas y liderazgo europeo. Pero conservar esa posición exigirá activar mecanismos que garanticen una demanda estable de plástico reciclado. El reciclado de plásticos ya no es solo una herramienta ambiental. Es una infraestructura industrial clave para la resiliencia económica, climática y estratégica del país. Fortalecerlo es también reforzar la autonomía de España.
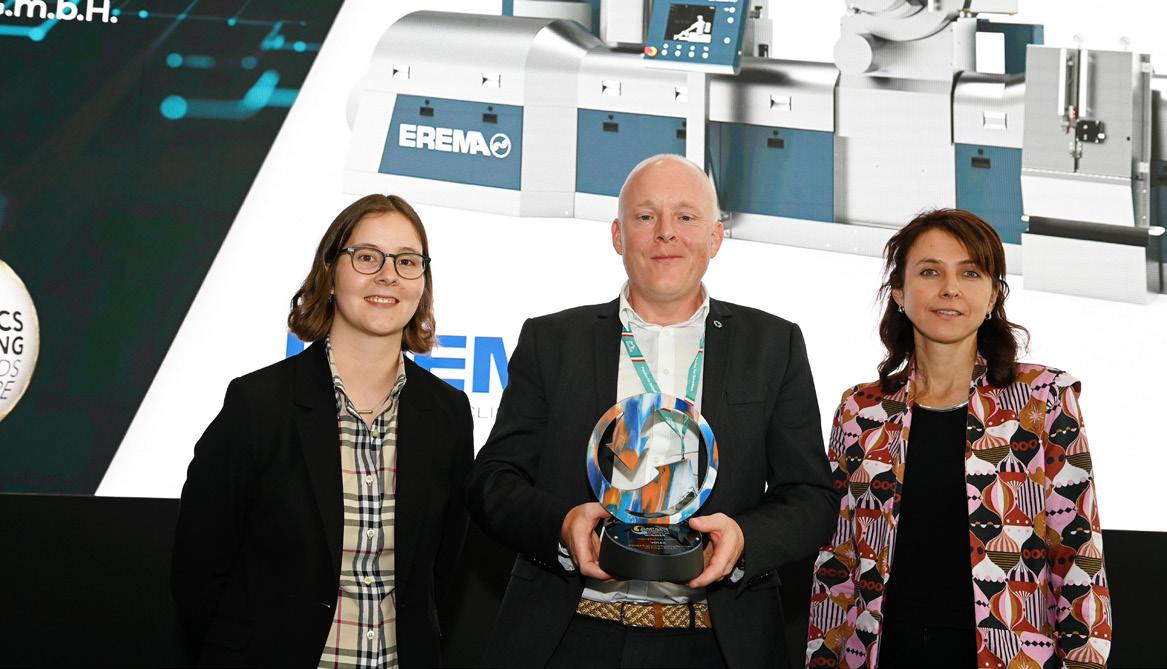
EREMA GANA EL PLASTICS RECYCLING AWARD EUROPE 2026
En la feria Plastics Recycling Show Europe, el fabricante de maquinaria de reciclaje EREMA fue galardonado con el Plastics Recycling Award Europe 2026 en la categoría de “Innovación en maquinaria de reciclaje”. El premio se otorgó por la tecnología VOLEX, con la que la compañía ha mejorado significativamente el rendimiento de desgasificación en el reciclaje mecánico de plásticos.
El reconocimiento pone en valor una innovación tecnológica que responde a las crecientes exigencias que se imponen a los materiales reciclados en aplicaciones de mayor valor añadido. El jurado destacó esta solución por su capacidad para alcanzar un alto nivel de desgasificación: el contenido de COV —compuestos orgánicos volátiles— en los gránulos reciclados es hasta un 40%
inferior al obtenido con el sistema de desgasificación INTAREMA® TVEplus® y hasta un 75% inferior al del material de partida.
Al mismo tiempo, la tecnología permite reducir significativamente los efectos de empañamiento, especialmente relevantes en aplicaciones de moldeo por inyección.
Desde su lanzamiento al mercado, VOLEX se ha optimizado aún más. La tecnología está disponible con o sin inyección de agua, lo que permite a las empresas de reciclaje seleccionar la configuración más adecuada a sus necesidades específicas.
Lo fundamental es la capacidad de implementar materiales regranulados de alta calidad de forma escalable y económicamente viable. Vemos un claro valor añadido para nuestros clientes al poder suministrar un mayor contenido reciclado para productos finales de mayor valor.
Clemens Kitzberger, director de desarrollo de negocio del Grupo EREMA.
CALIDAD DE LAS FRACCIONES Y RECUPERACIÓN DE MATERIALES: RENDIMIENTO DEL SISTEMA PASS
El sistema Palmieri Advanced Splitting System permite obtener una pulpa orgánica de alta pureza, reducir impropios plásticos y recuperar fracciones valorizables con bajo consumo energético.
En el contexto de las tecnologías para el tratamiento de la fracción orgánica de los residuos municipales, se presta cada vez más atención no solo a la capacidad de tratamiento, sino también a la calidad de las fracciones obtenidas. Aquí es donde entra en juego PASS, Palmieri Advanced Splitting System, desarrollado para optimizar la separación y valorización de materiales.
Los resultados de las pruebas operativas destacan un rendimiento especialmente relevante en la separación de la fracción orgánica de los residuos municipales (FORM).
PUREZA DE LA FRACCIÓN ORGÁNICA Y RECUPERACIÓN DE MATERIALES
El principal producto del proceso es una pulpa orgánica caracterizada por su alta pureza. Los análisis realizados indican un contenido de plástico inferior al 0,1 %, un dato especialmente importante para las fases posteriores de recuperación biológica, ya que permite mejorar la eficiencia de los procesos de digestión anaeróbica y compos-
taje, además de reducir la generación de residuos.
Al mismo tiempo, la fracción plástica saliente se caracteriza por un bajo contenido de residuos orgánicos, generalmente entre el 1 % y el 4 %. Su elevada sequedad facilita su introducción directa en los procesos de reciclaje, reduciendo la necesidad de tratamientos adicionales.
Por último, el sistema permite la recuperación de la fracción ferrosa, contribuyendo a aumentar la intercepción total de materiales recuperables.
Desde el punto de vista operativo, se observan capacidades de tratamiento superiores a 14 t/h y un bajo consumo energético, situado aproximadamente entre 2,6 y 3,1 kWh/t, lo que contribuye a una alta eficiencia general.
A la luz de estos resultados, PASS se presenta como una solución capaz de satisfacer las necesidades del sector, cada vez más orientado hacia modelos de economía circular y la recuperación de materiales de alta calidad.
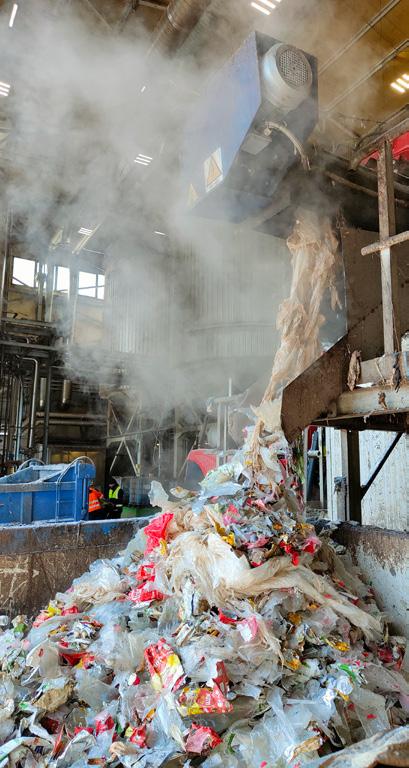
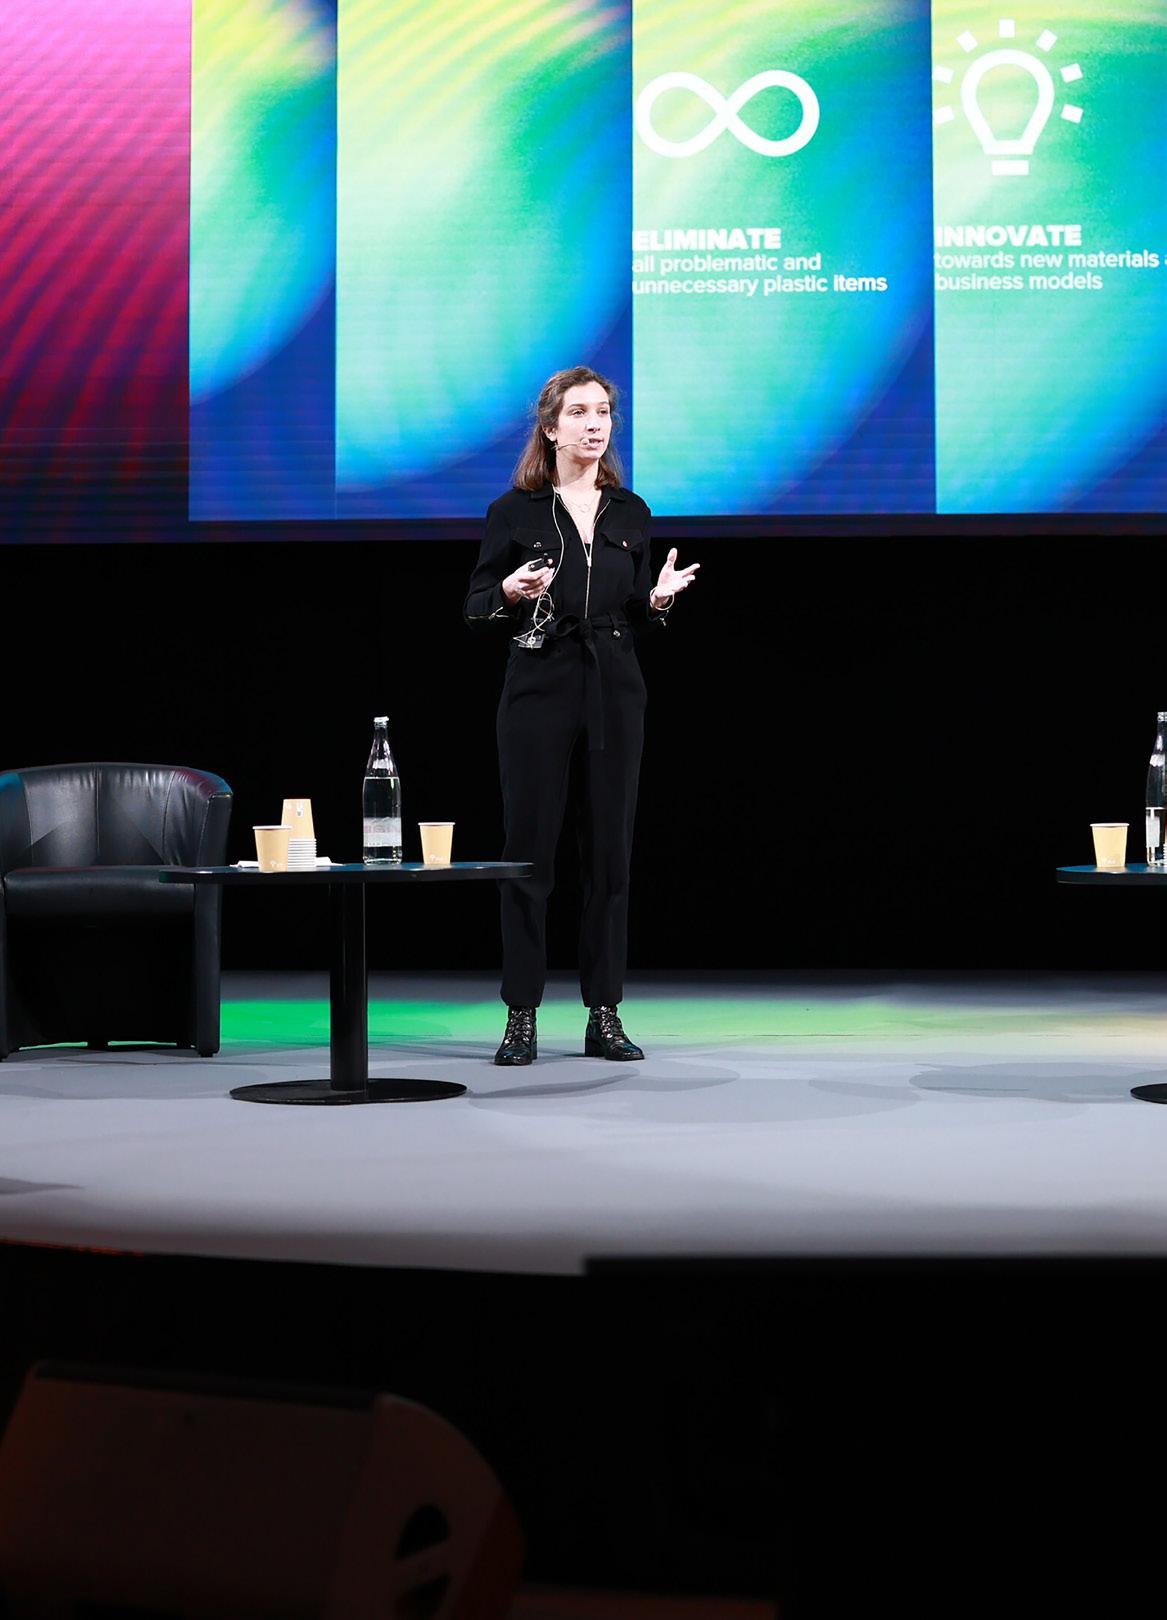
Constance Granier
ELLEN MACARTHUR FOUNDATION
Estamos más cerca que nunca de una acción global coordinada por la economía circular
La responsable del programa para el Compromiso Global de la Fundación Ellen MacArthur analiza el camino de la economía circular rumbo a 2030. El objetivo ideal: un tratado a escala mundial que logre por fin la circularidad de los plásticos. Pero ni lo uno ni lo otro es tan sencillo.
TEMAS: ECONOMÍA CIRCULAR, PLÁSTICOS, SOSTENIBILIDAD
Patricia Ruiz Guevara
El acuerdo global contra el plástico llega tarde a su cita. Cuatro años después de que 175 países aprobaran la creación del primer tratado global contra la contaminación por plástico, el acuerdo está en un limbo. Impulsado en 2022 por la Asamblea de las Naciones Unidas sobre el Medio Ambiente (UNEA, por sus siglas en inglés), dos años después debería haberse completado un borrador que abordara el ciclo de vida completo de los plásticos, incluyendo su diseño, producción y eliminación. El borrador debía ser ratificado en 2025 y se habría logrado así un instrumento internacional jurídicamente vinculante sin parangón. Pero aquí estamos, con resistencias de la Administración de Donald Trump y otras potencias petroquímicas incluidas. Mientras, 2030, el año horizonte para tantos objetivos de sostenibilidad, se acerca inexorablemente.
Pese a estas trabas, Constance Granier, responsable del programa para el Compromiso Global de la Fundación Ellen MacArthur, ve esperanza, aunque mantiene los pies en el suelo. Su fundación hace un llamamiento por el acuerdo porque, aseguran, un tratado sólido acelerará significativamente y a gran escala “las soluciones que ya sabemos que funcionan”. Granier reconoce que no hay una única solución milagrosa por la circularidad de los plásticos, pero designa varias palancas que ayudarían a avanzar. Modelos de reutilización, el papel de la Responsabilidad Ampliada del Productor (RAP) y la simbiosis público-privada son claves que, aunque familiares, no terminan de activarse de forma ambiciosa, considera la experta. El contexto es más complejo de lo que parece.
nación por plásticos con profundos beneficios para la economía, la naturaleza, las personas y las sociedades.
¿Hay también una solución común?
Aquí nos encontramos en una encrucijada. Al abordar los desafíos globales, el optimismo inicial sobre lo que es posible choca cada vez más con las complejas realidades de escalar soluciones en un mundo cambiante e incierto. Dada la complejidad de la implementación a escala y las disparidades geográficas, no existen soluciones mágicas; se requieren múltiples vías para acelerar aún más la transición hacia la economía circular.
Dentro de esas múltiples vías, proponéis la Agenda 2030 de Plásticos para las Empresas ¿Cuáles son sus claves?
Dada la complejidad de la implementación a escala y las disparidades geográficas, no existen soluciones mágicas; se requieren múltiples vías para acelerar aún más la transición hacia la economía circular
Nuestra agenda establece una hoja de ruta para los próximos cinco años con el fin de contribuir a la transformación del mercado. Se propone hacerlo mediante una combinación de defensa colectiva, acción colaborativa y acción individual, centrándose en las barreras sistémicas más críticas. Con medidas prioritarias específicas para cada una de ellas.
Vuestra Agenda 2030 se dirige a las empresas, pero desde la Fundación, en colaboración con el Programa de las Naciones Unidas para el Medio Ambiente y el Compromiso Global, también habéis unido a más de 500 organizaciones a favor de la economía circular para los plásticos. ¿Se puede hacer? ¿Cómo?
El mundo empresarial, el industrial, el institucional… son diversos y, a veces, distantes. ¿Hay un objetivo común sobre la economía circular?
Sabemos cuál es el destino. 1.200 organizaciones en todo el mundo respaldan nuestra visión compartida de una economía circular en la que eliminemos los plásticos que no necesitamos, innovemos hacia modelos de reutilización y nuevos materiales, y volvamos a poner en circulación los plásticos que aún utilizamos. Esto ofrece una solución de raíz a la contami-
Mientras que la Agenda 2030 se centra en el papel de las empresas, otros actores, en particular los gobiernos, también tienen un papel crucial para conseguir una economía circular. A pesar de los desafíos en el proceso de negociación, existe una creciente alineación y urgencia para obtener un tratado global sobre plásticos efectivo que impulse regulaciones armonizadas, con el objetivo de poner fin a la contaminación por plásticos.
En pocos años, hemos visto progresos significativos. De unos plásticos que antes estaban ausentes de la agenda política
global, el proceso ha avanzado considerablemente desde la la resolución 5/14 de la UNEA hacia propuestas concretas y borradores de texto en los recientes Comités Intergubernamentales de Negociación (INC). Estamos ahora más cerca que nunca de una acción global coordinada. Ahora se necesitan discusiones provisionales sólidas para que los países se alineen, tanto en el fondo como en el proceso necesario, para que estas negociaciones tengan éxito.
Sin una bala de plata para los plásticos
Mientras llega esa acción global coordinada, la contaminación y la falta de reutilización continúan. Los residuos plásticos ahora están en la agenda política global, sí, pero enfrentar su circularidad es un desafío amplísimo. Cada envase tiene su idiosincrasia y, dentro de la perspectiva general, hay que bajar a lo concreto.
Un ejemplo son los plásticos flexibles (como las bolsitas y los envoltorios), uno de los segmentos más difíciles de circularizar. También uno de los de impacto más estructural. Porque la contaminación causada por los envases de
plástico flexible es un problema sistémico: se calcula que en los próximos 15 años llegarán a nuestros océanos unos 20 billones de artículos. Para buscar formas de paliar esta situación, desde la Fundación MacArthur proponen ideas innovadoras; por ejemplo, utilizar nuevos materiales, como el papel. Pero hay más retos.
En el informe Envases flexibles de papel: el rol que podrían desempeñar en la lucha contra la contaminación por plásticos flexibles de pequeño formato en mercados con altas tasas de fuga, proponéis esta solución. ¿Es la definitiva?
No existe una solución milagrosa, por lo que incorporar alternativas de papel a la gama de opciones amplía de forma útil el abanico de recursos, complementando otras soluciones prioritarias, como los envases reutilizables. Las alternativas a base de papel tienen la ventaja de que pueden diseñarse más fácilmente para ser tanto reciclables como biodegradables. En mercados donde existe una alta probabilidad de que los envases flexibles acaben en el medio ambiente, esto permitiría su reciclaje una vez que se hayan establecido sistemas de recogida y reciclaje, al tiempo que se reduciría la contaminación por plásticos persistentes en caso de que se filtren al
medio ambiente. El informe es especialmente relevante para países como India, Indonesia, Filipinas, Tailandia y Vietnam.
Pero el informe también advierte de que, sin un diseño y un abastecimiento cuidadosos, los envases de papel pueden ofrecer pocos o ningún beneficio…
Este informe está avalado por más de 45 organizaciones de la cadena de valor del plástico. En él, para evitar cambiar un problema por otro definimos seis criterios críticos:
1. Abastecimiento responsable para evitar contribuir a la degradación forestal.
2. Producción responsable para minimizar la presión sobre el clima y los recursos hídricos.
3. Cumplimiento de las necesidades técnicas, económicas y del consumidor para ser viable en la práctica.
4. Reciclable localmente y respaldado por esfuerzos para escalar la infraestructura de recolección.
5. Que se eviten químicos peligrosos y la contaminación plástica persistente.
6. Que encaje dentro de una estrategia de economía circular más amplia y socialmente inclusiva.
Si nos centramos ahora en el envase reutilizable, ¿por qué está siendo tan difícil escalar los modelos de reutilización y recarga a la misma velocidad?
Muchos estudios sugieren que el envase reutilizable tiene el potencial de ser uno de los mayores impulsores para reducir la contaminación por plásticos. Pero la economía de la reutilización a menudo solo funciona a escala, lo que requiere, por ejemplo, una infraestructura compartida de recogida y limpieza, así como una amplia aceptación por parte de los consumidores. La incertidumbre sobre cómo lograr esta escalabilidad, cuándo será competitiva en costes frente al envase de un solo uso y qué mecanismos políticos lo permitirían, está frenando la masa crítica necesaria para avanzar.
Cómo hacer que la reutilización escale
Ampliar los modelos de reutilización individuales. Cuando proceda, teniendo en cuenta que muchos tipos de reutilización requieren colaboración o políticas, pero que otros (por ejemplo, el rellenado en casa) pueden ser ampliados por empresas individuales para los tipos de productos en los que encaje.
Unirse a iniciativas de demostración a gran escala, que involucren múltiples marcas y minoristas, cuenten con infraestructura y envases compartidos y se realicen a escala de ciudad o país. El objetivo es aprender, influir en las políticas públicas y conseguir financiación para seguir ampliando su alcance.
Alinear y abogar por políticas efectivas que mejoren la viabilidad, factibilidad y deseabilidad de los sistemas de reutilización a escala.
1 2 3
En todo este proceso, ¿qué papel desempeña la Responsabilidad Ampliada del Productor?
La RAP es una parte necesaria de la solución para crear la economía circular de envases que buscamos. Los esquemas de RAP, mediante los cuales todos los actores de la industria que introducen envases en el mercado aportan fondos dedicados a su recolección y procesamiento después de su uso, son las únicas vías probadas y probables para proporcionar el financiamiento requerido. Sin estas políticas, es poco probable que la recolección y el reciclaje escalen significativamente. Decenas de millones de toneladas de envases seguirán terminando en el medio ambiente cada año.
Muchos estudios sugieren que el envase reutilizable tiene el potencial de ser uno de los mayores impulsores para reducir la contaminación por plásticos, pero la economía de la reutilización a menudo solo funciona a escala
¿Qué otros beneficios pueden sumar los esquemas de RAP? ¿Son los mismos en todo el mundo?
Son más que un simple mecanismo de financiación y pueden aportar muchos beneficios adicionales, como mejorar la eficiencia y la transparencia del sistema e incentivar soluciones de envasado en las fases iniciales de la cadena de suministro. El diseño y la implementación de estos esquemas son cruciales. Ningún esquema RAP existente es perfecto y hay que tener en cuenta muchos elementos durante su diseño e implementación, entre ellos el contexto local y la agenda política, más allá de la economía circular. Por lo tanto, nos comprometemos a colaborar de forma constructiva con otras partes interesadas para que la RAP funcione en diferentes zonas geográficas de todo el mundo, ya que reconocemos que es una parte necesaria de la solución al problema de los residuos de envases y la contaminación.
La RAP del productor es parte de la solución, pero… ¿es la solución definitiva?
Reconocemos que, aunque es una parte necesaria y vital, por sí sola es insuficiente y debe complementarse con un conjunto más amplio de políticas, así como con la acción voluntaria de la industria y la innovación hacia una economía circular para los envases. En ese sentido, el apoyo de la industria a una RAP bien diseñada (incluido un llamamiento explícito a su implementación por parte de unas 100 empresas en 2021, encabezado por la Fundación Ellen MacArthur, junto con el trabajo del Consumer Goods Forum, entre otros) ha contribuido a acelerar el desarrollo de políticas de RAP en todo el mundo.
Empresas y gobiernos, un tándem
imperativo y urgente
El futuro debe ser circular y cada vez más instituciones y compañías se suman a este llamado. Pero para que este desarrollo de verdad se acelere, Granier recuerda que las medidas políticas y las acciones empresariales deben darse la mano, reforzarse y complementarse. El Compromiso Global, por un lado, y la Coalición Empresarial para un Tratado Global sobre los Plásticos, por otro, demuestran que la industria está más que preparada para elevar su nivel de competencia.
Para que esto tenga un empuje mayor y el listón se eleve, debe haber políticas gubernamentales ambiciosas que las
CONSTANCE
La RAP es una parte necesaria de la solución para crear la economía circular de envases que buscamos
respalden y motiven, añade. La experta lo tiene claro: industria y gobiernos deben trabajar juntos para superar los obstáculos y lograr un panorama político internacional armonizado. Pero queda demasiado camino para un horizonte muy cercano: solo cuatro años para 2030.
Aún queda mucho por hacer para alcanzar la circularidad. ¿Cómo se logra que marcas competidoras, gestores de residuos y gobiernos cooperen de verdad hacia una infraestructura circular compartida?
No es posible abordar las barreras sistémicas de forma aislada. La colaboración suele ser la única forma viable de establecer nuevos comportamientos de consumo, infraestructuras o cadenas de suministro. En este sentido, no se trata de proyectos piloto a pequeña escala, sino de colaboraciones mayores que involucren a una masa crítica de empresas, se desarrollen a escala municipal o nacional y cuenten con una hoja de ruta clara para seguir ampliándose. Estas iniciativas de demostración no solo prueban que es posible, sino que también revelan dónde se necesitan
Ningún esquema RAP existente es perfecto y hay que tener en cuenta muchos elementos durante su diseño e implementación, entre ellos el contexto local y la agenda política, más allá de la economía circular
intervenciones políticas específicas para que el modelo de negocio funcione a pleno rendimiento.
¿Qué pasos concretos se pueden dar?
Por ejemplo, para impulsar la innovación en materiales para envases flexibles, las empresas deben compartir sus esfuerzos de I+D con el fin de reducir el coste, el riesgo y los plazos para llevar las innovaciones en materiales al mercado a gran escala, cuando sea pertinente, y en consonancia con una visión común. Para ampliar la infraestructura de recogida y reciclaje, las empresas deben financiar conjuntamente transformaciones a escala de ciudad en el sur global de la infraestructura de recogida y reciclaje de envases de plástico, asegurando una transición justa para los recolectores de residuos, desbloqueando la coinversión de fondos públicos y privados,
y demostrando que existe una vía hacia la transformación del sistema a escala nacional.
En este contexto, ¿por qué defendéis el Tratado
Global sobre Plásticos?
Los argumentos medioambientales son innegables y los económicos, evidentes: un tratado basado en una normativa armonizada es la forma más económica y eficaz de lograr un impacto duradero en la contaminación por plásticos. Aportaría la claridad y la coherencia necesarias para aumentar significativamente la reciclabilidad y la reutilización de los productos en todo el mundo, ampliar el suministro de contenido reciclado de alta calidad y reducir su coste, además de reducir el riesgo de las inversiones en la infraestructura necesaria y la ampliación de las soluciones de economía circular.
No es posible abordar las barreras sistémicas de forma aislada. La colaboración suele ser la única forma viable de establecer nuevos comportamientos de
Un tratado basado en una normativa armonizada es la forma más económica y eficaz de lograr un impacto duradero en la contaminación por plásticos
¿Recalaría de forma positiva en el sector? ¿Y en los distintos países?
Para las empresas y los inversores, proporcionaría una certeza muy necesaria para mejorar la toma de decisiones a largo plazo y reducir el coste del capital, lo que les permitiría catalizar la in-
CONSTANCE
versión y la innovación hacia la creación de valor a largo plazo. Un tratado sólido con obligaciones firmes y regulaciones armonizadas sobre elementos clave (incluidas las restricciones y las eliminaciones progresivas, el diseño de productos y la RAP) puede impulsar la coherencia más allá de las fronteras con la flexibilidad suficiente para respaldar las ambiciones nacionales.
Mirando a los próximos años, ¿crees que habremos conseguido convertir la economía circular en una norma mundial para 2030?
En nuestra Agenda 2030, nos comprometemos a centrarnos en catalizar y apoyar acciones colaborativas audaces para crear las condiciones necesarias para que la reutilización se generalice, impulsar la innovación en materiales para los envases de plástico flexible, y demostrar y ampliar la infraestructura de recogida y reciclaje en el sur global. Estos nuevos tipos de colaboración exigirán una mayor inversión y un compromiso a largo plazo, y no todos tendrán éxito. Compartiremos abiertamente las lecciones aprendidas, tanto los éxitos como los reveses.
GENCI y la RAP: cómo afrontar con garantías la gestión de envases profesionales
POR AINHÖA LIZARBE, DIRECTORA DE RR. II. Y COMUNICACIÓN DE GENCI & SIGAUS
En el actual escenario marcado por el Real Decreto 1055/2022, las empresas deben asumir la gestión de los residuos de todos los envases que ponen en el mercado español. En este contexto, GENCI se posiciona como un aliado estratégico que facilita el cumplimiento de la Responsabilidad Ampliada del Productor, aportando una amplia experiencia en la gestión de estos residuos junto con una plataforma tecnológica que ofrece una trazabilidad de alto detalle.
UN CAMBIO DE PARADIGMA EN LA GESTIÓN DE ENVASES
La entrada en vigor del Real Decreto 1055/2022 ha supuesto un punto de inflexión en la forma en la que las em-
presas abordan la gestión de sus envases. Lo que durante años se entendió como una obligación centrada principalmente en el ámbito doméstico se ha ampliado ahora a todos los envases puestos en el mercado, incluidos los comerciales e industriales. Este cambio no es solo normativo, sino también conceptual: el envase se ha convertido en una parte activa de la responsabilidad ambiental de las empresas.
La normativa impulsa un modelo orientado a la economía circular, en el que la prevención, la reutilización y el reciclaje adquieren un papel protagonista. En este contexto, las empresas que ponen productos envasados en el mercado español deben garantizar que los envases que introducen en este mercado se gestionan correctamente cuando esos envases se convierten en residuos.
En un entorno regulatorio cada vez más exigente, contar con un SCRAP especializado en envases profesionales como GENCI marca la diferencia entre reaccionar y anticiparse
¿A QUIÉN AFECTA REALMENTE LA RAP?
El alcance de la Responsabilidad Ampliada del Productor es amplio y transversal. Afecta a fabricantes de productos envasados, importadores, distribuidores y, en general, a cualquier
empresa que introduzca envases en el mercado nacional. Esto incluye tanto envases empleados en el ámbito industrial (bidones, garrafas, GRG/IBC ...) como otros más habituales en logística (cajas, film estirable o palés).
En el ámbito profesional, el impacto de esta norma es especialmente relevante. Muchas empresas ya gestionaban sus residuos de envases de manera eficiente, pero ahora deben hacerlo dentro de un marco estructurado, con obligaciones claras de información, control y trazabilidad, lo que supone que esta gestión ya es una responsabilidad regulada y verificable.
SCRAP: LA VÍA MÁS EFICIENTE PARA CUMPLIR
Para dar respuesta a sus obligaciones de RAP, la normativa establece que las empresas deben organizarla a través de dos vías: de forma individual (constituyendo un SIRAP) o colectiva (adhiriéndose a un SCRAP).
En la práctica, la opción colectiva se ha consolidado como la más eficiente. Los sistemas colectivos (como GENCI) permiten agrupar a múltiples empresas, optimizar recursos y simplificar la gestión, especialmente en sectores donde la diversidad de envases y la complejidad operativa son elevadas.
En este contexto, contar con un SCRAP (como el nuestro) con experiencia, aporta un valor diferencial: no solo facilitamos el cumplimiento, sino que aportamos un conocimiento técnico y una visión global que resulta clave en un entorno regulatorio en constante evolución.
EL RETO DEL CUMPLIMIENTO
Contar con un SCRAP con experiencia, aporta un valor diferencial: no solo facilitamos el cumplimiento, sino que aportamos un conocimiento técnico y una visión global que resulta clave en un entorno regulatorio en constante evolución
Ya son casi 50.000 las empresas inscritas en el Registro de Productores de Producto (RPP) de envases del MITECO, una cifra que dista bastante del número total de empresas susceptibles de ser Productores de producto, y esto se traduce en que uno de los grandes desafíos de la situación actual sigue siendo el cumplimiento desigual. No todas las empresas han interiorizado aún sus obligaciones, lo que genera tensiones en el mercado y, a nivel interno, verse expuestas a posibles sanciones. Las empresas que sí cumplen asumen costes y esfuerzos que otras todavía no están asumiendo, lo que
crea una desventaja competitiva que puede desincentivar el cumplimiento. Este desequilibrio afecta directamente al funcionamiento del sistema, ya que el coste de la gestión puede recaer de forma desproporcionada en quienes sí cumplen.
Por eso, avanzar hacia un modelo basado en datos fiables, trazabilidad y control es esencial para garantizar una aplicación justa de la normativa. Solo así se podrá asegurar que todos los operadores contribuyen de manera equitativa al cumplimiento de la norma.
MÁS
ALLÁ
DE LA
OBLIGACIÓN: UNA OPORTUNIDAD DE TRANSFORMACIÓN
Aunque el RD 1055/2022 ha introducido nuevas exigencias respecto a la normativa anterior, también ha abierto la puerta a una mejora real en la gestión empresarial. La necesidad de conocer mejor los envases, optimizar su uso y garantizar su correcta gestión impulsa cambios positivos en las organizaciones.
Cada vez más empresas están revisando sus decisiones relativas a los envases empleados para comercializar los productos, apostando por soluciones más eficientes, reduciendo materiales innecesarios y explorando otras alternativas reutilizables o más fácilmente reciclables. Estas decisiones también contribuyen a mejorar la eficiencia operativa.
En este sentido, la aplicación de la Responsabilidad Ampliada del Productor a los envases puede convertirse en una palanca de transformación, que ayude a las empresas a evolucionar hacia modelos más sostenibles y competitivos.
GENCI: UN ALIADO PARA EL CUMPLIMIENTO CON GARANTÍAS
En este escenario, contar con un socio especializado marca la diferencia. Con 5 años gestionando la RAP de envases comerciales e industriales en Illes Balears y miles de empresas adheridas en España, GENCI ha desarrollado un sistema basado en la experiencia acu-
Las empresas que adopten un enfoque proactivo, que integren la gestión de envases en su estrategia y que se apoyen en SCRAP especializados como GENCI estarán mejor
preparadas para afrontar los retos que vienen
operativo apoyado en los Gestores de residuos -quienes son los que mejor conocen esta gestión- GENCI ayuda a los miles de empresas afectadas por el RD 1055/2022 a cumplir con sus obligaciones de gestión de envases.
Más allá de facilitar el cumplimiento, nuestra propuesta aporta seguridad jurídica y una visión estratégica que ayuda a las organizaciones a anticiparse a futuros cambios regulatorios.
MIRANDO AL FUTURO
La aplicación de la Responsabilidad Ampliada del Productor a los envases profesionales es solo el inicio de una transformación más amplia. En apenas unos meses, comenzará a aplicarse el Reglamento Europeo de Envases (PPWR), una nueva normativa más estricta con la que se pretende armonizar las obligaciones entre todos los estados de la UE, con el objetivo de fomentar la economía circular y reducir el número de nuevos envases puestos en el mercado.
En este contexto, las empresas que adopten un enfoque proactivo, que integren la gestión de envases en su estrategia y que se apoyen en SCRAP especializados como el nuestro estarán mejor preparadas para afrontar los retos que vienen.
CONCLUSIÓN
mulada (con conocimiento de los flujos, de las características de estos residuos, y de las necesidades de los diferentes sectores) y que se apoya en quienes mejor conocen su gestión (los Operadores de residuos).
Nuestro sistema se basa en la trazabilidad, la tecnología y la transparencia, tres elementos clave para facilitar el cumplimiento en un entorno cada vez más exigente. A través de herramientas avanzadas, un profundo conocimiento del marco normativo y un modelo
Desde el pasado año, la RAP ya es una realidad para los envases profesionales en España. El desafío no está solo en cumplir, sino en hacerlo de forma eficiente, estructurada y con garantías. Porque en el nuevo escenario regulatorio, gestionar correctamente los residuos de los envases no es solo una obligación legal. Es una oportunidad para mejorar, optimizar procesos y avanzar hacia un modelo más sostenible y competitivo. Contar con socios expertos como GENCI es una garantía de rigor y cumplimiento.
SDDR Y PPWR: EL NUEVO ESCENARIO PARA EL RETAIL EN ESPAÑA
La nueva regulación europea sobre envases y el avance de los sistemas de depósito, devolución y retorno obligan al retail a prepararse para un modelo más circular, trazable y orientado al consumidor.
La transición hacia una economía más circular ya está redefiniendo el sector retail en Europa. En España, dos conceptos están ganando protagonismo y marcarán el futuro de la gestión de envases: el Sistema de Depósito, Devolución y Retorno (SDDR) y la PPWR, la nueva regulación europea sobre envases y residuos de envases. Ambos supondrán cambios importantes para retailers, supermercados y operadores, tanto a nivel regulatorio como operativo. El momento actual del sector está marcado por la planificación y la preparación ante un entorno normativo en transformación.
SDDR Y PPWR: CLAVES DEL NUEVO ESCENARIO
El SDDR es un modelo mediante el cual el consumidor paga un pequeño depó-
sito al comprar una bebida envasada y recupera ese importe al devolver el envase vacío en un punto autorizado. Su objetivo es aumentar las tasas de recogida y reciclaje, reducir residuos y evitar que materiales valiosos terminen en vertederos o en el entorno natural. Países como Noruega, Alemania, Suecia o los Países Bajos ya han demostrado la eficacia de este sistema, alcanzando tasas de recogida superiores al 90 %. Portugal se ha convertido recientemente en el primer país del sur de Europa continental en implementar un sistema nacional bajo la marca Volta. La PPWR (Packaging and Packaging Waste Regulation) está diseñada para armonizar las normas sobre envases en la Unión Europea y acelerar la transición hacia modelos más sostenibles. La normativa establece objetivos más ambiciosos en reciclabilidad, reutilización, reducción de residuos y recogida sepa-
La experiencia internacional pone de manifiesto que la recogida automática a través de la instalación de máquinas RVM, contribuye a aumentar el tráfico en tienda y la recurrencia de clientes, convirtiéndose en un elemento diferenciador para los retailers. Myriam Galmés, European Business Development Director.
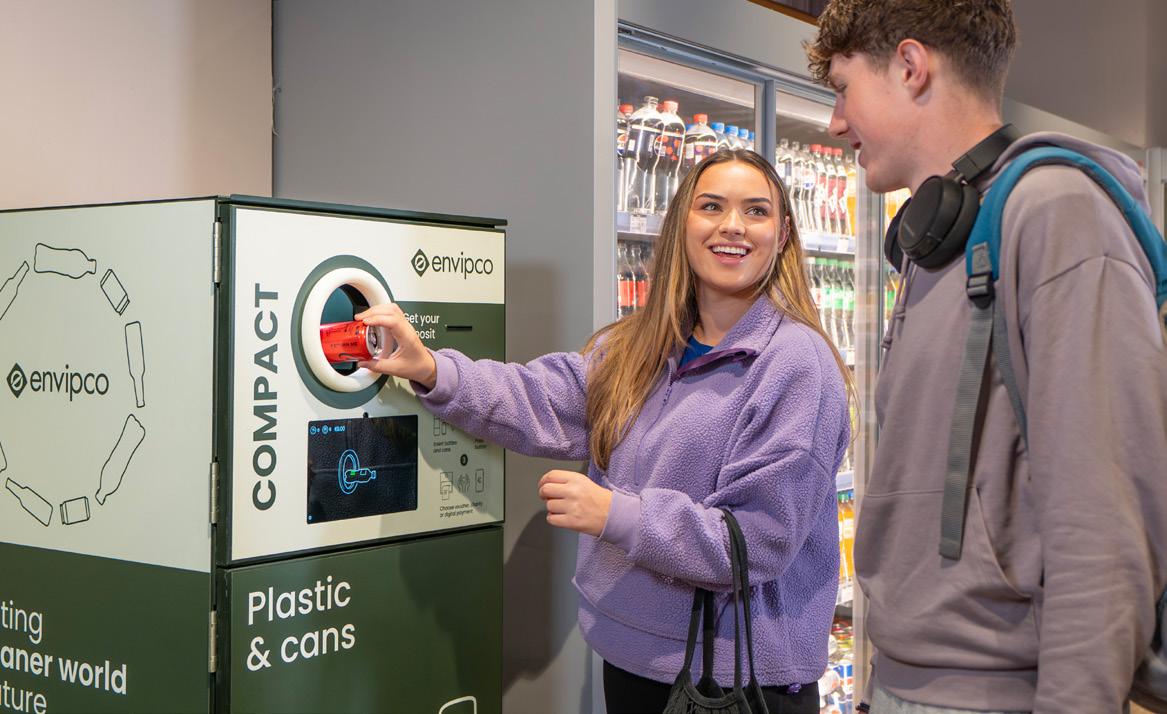
rada de envases, además de impulsar la implantación de sistemas SDDR en los distintos mercados europeos.
IMPACTO PARA EL RETAIL EN ESPAÑA
El SDDR representa tanto un reto como una oportunidad para el retail español. Su implantación exigirá adaptar espacios, procesos y soluciones tecnológicas, pero también permitirá a los comercios integrar sistemas de recogida de envases capaces de mejorar la experiencia del cliente y apoyar una operativa más eficiente y sostenible. La experiencia en otros mercados demuestra que el SDDR puede impulsar el tráfico en tienda, la fidelización y el posicionamiento sostenible de los retailers. Además, los consumidores priorizan cada vez más procesos de devolución eficientes y automatizados, lo que favo-
rece la recurrencia y el retorno al establecimiento. El impacto, por tanto, puede ser positivo tanto desde el punto de vista medioambiental como comercial.
SOLUCIONES DE REVERSE VENDING PARA DISTINTOS FORMATOS DE RETAIL
Envipco opera en diversos mercados de América y Europa, acumulando más de cuatro décadas de experiencia en sistemas de depósito, devolución y retorno de envases. Desde Suecia, uno de los primeros países en implantar este tipo de sistemas en Europa, hasta Portugal, una de las incorporaciones más recientes, la compañía ha participado en la evolución de mercados como Estados Unidos, Países Bajos, Irlanda, Hungría, Rumanía, Polonia y Malta, entre otros. Esta trayectoria internacional le permite combinar co-
nocimientos globales con una sólida adaptación a las necesidades locales.
Sus soluciones están orientadas a distintos formatos de retail, desde pequeñas tiendas de conveniencia hasta grandes hipermercados, con una gama que incluye modelos compactos y sistemas de gran capacidad como Modula y Quantum.
España entra ahora en una nueva etapa para el retail y la sostenibilidad. Los próximos años serán decisivos para retailers, productores y operadores, que deberán adaptarse a un mercado en plena transformación. Más allá del cumplimiento normativo, el SDDR y la PPWR representan una oportunidad para construir sistemas más eficientes, sostenibles y conectados con las expectativas de los consumidores.
Águeda García de Durango
EL NUEVO MARCO EUROPEO SITÚA AL SISTEMA DE DEPÓSITO, DEVOLUCIÓN Y RETORNO COMO UNA HERRAMIENTA CLAVE PARA ALCANZAR EL 90% DE RECOGIDA SEPARADA DE BOTELLAS Y LATAS
EN 2029, MIENTRAS ESPAÑA AFRONTA UN DESPLIEGUE DE GRAN
COMPLEJIDAD LOGÍSTICA, REGULATORIA E INDUSTRIAL.
El Sistema de Depósito, Devolución y Retorno (SDDR) se prepara para convertirse en una de las transformaciones más relevantes de la gestión de envases en España. El sistema parte de una lógica sencilla: el consumidor paga un depósito al comprar un envase incluido en el sistema, y recupera ese importe cuando devuelve el envase vacío en un punto habilitado. Pero, tras esa operación aparentemente simple, se despliega una infraestructura compleja que afecta a productores, distribución, pequeño comercio, canal HORECA, gestores, administraciones públicas, recicladores y consumidores.
La cuestión ha dejado de ser una hipótesis. El Real Decreto 1055/2022 ya preveía la implantación obligatoria de un SDDR estatal si no se alcanzaban determinados objetivos de recogida separada de botellas de plástico de un solo uso. En 2023, España registró una tasa oficial del 41,3% frente al objetivo del 70%, lo que activó el mecanismo para poner en marcha el sistema en un plazo de dos años: noviembre de 2026 era la fecha límite prevista.
A este marco nacional se suma el Reglamento (UE) 2025/40 sobre envases
ESPAÑA PARTE DE UNA
TASA OFICIAL DEL 41,3% DE RECOGIDA SEPARADA DE BOTELLAS DE PLÁSTICO DE UN SOLO USO EN 2023, MUY LEJOS DEL OBJETIVO EUROPEO DEL 90%
QUÉ PUEDE APRENDER
ESPAÑA DE LOS PAÍSES EUROPEOS CON SDDR IMPLANTADO
y residuos de envases, conocido como PPWR (Packaging and Packaging Waste Regulation), que establece un nuevo marco armonizado en la Unión Europea. Este reglamento fija, entre otras obligaciones, el objetivo de alcanzar el 90% de recogida separada anual para botellas de plástico de un solo uso y recipientes metálicos de bebidas de hasta tres litros antes del 1 de enero de 2029.
Tal como explica Helena Villena Romera, abogada en Gómez-Acebo & Pombo y profesora de Derecho Administrativo en IE Law School, el cambio es también conceptual: “El envase deja de abordarse únicamente como un residuo y pasa a configurarse cada vez más como un producto regulado durante todo su ciclo de vida”.
En este escenario, España no parte de cero. Europa ofrece un amplio banco de experiencias con sistemas consolidados, como Alemania, Noruega o Dinamarca, y con modelos más recientes, como Eslovaquia, Rumanía, Irlanda o Lituania. La lección principal no es únicamente que España pueda copiar un sistema de forma directa, sino que sea capaz de adaptar sus elementos críticos a una realidad territorial, comercial y turística propia. Antonio Romero Raspeño, gerente de Sistemas de Depósito, Devolución y Retorno de AECOC, lo resume con claridad: “Aunque el núcleo del modelo es similar en todos los países, la experiencia demuestra que cada sistema adapta su operativa a las particularidades socioeconómicas de su entorno”.
Modelos consolidados: cultura de devolución y red capilar
Así, los países nórdicos aparecen como referencia por su madurez operativa y por haber incorporado la devolución de envases a los hábitos cotidianos de consumo. Luis Medina-Montoya Hell-
gren, director de Desarrollo de Negocio de RVM Systems España, recuerda que “los mercados maduros, los nórdicos a la cabeza, llevan décadas operando: Suecia desde 1984, Noruega desde 1999. En ellos, devolver el envase forma parte de la cultura cívica, las tasas de retorno son altas y estables, la red de puntos de devolución es muy densa y el sistema se ha optimizado en costes a lo largo de los años”.
La Comisión Europea también identifica estos sistemas como referencia.
Jessika Roswall, comisaria europea de Medio Ambiente, Resiliencia Hídrica y Economía Circular Competitiva, señala que “Alemania y los países nórdicos cuentan con Sistemas de Depósito y Retorno consolidados y con altas tasas de devolución”. Pero añade un matiz esencial para el caso español: “Siempre debemos tener en cuenta las particularidades y preferencias nacionales”.
Ese detalle resulta decisivo. España no tiene la misma distribución territorial que Noruega, ni la misma estructura comercial que Dinamarca. Tampoco el turismo o el canal HORECA tienen el mismo peso; la adaptación será entonces tan importante como la ambición.
Alemania y los países nórdicos no son modelos directamente replicables
Alemania suele citarse como gran referencia, pero su trayectoria responde a
Un SDDR técnicamente perfecto fracasa sin ciudadanos que entiendan y confíen en el sistema.
Luis Medina-Montoya, director de Desarrollo de Negocio de RVM Systems España.
una evolución histórica específica. Según Romero, “el modelo SDDR alemán para envases de bebida de un solo uso viene de la evolución de un modelo ya existente de la reutilización. Por tanto, operativamente nace diferente”.
También hay diferencias en la gobernanza. Romero recuerda que “salvo Alemania y Polonia, los otros 17 sistemas SDDR actualmente en funcionamiento en Europa operan bajo la figura de un único gestor”. En España, sin embargo, continúa pendiente determinar si el sistema contará con uno o varios operadores autorizados.
En el caso nórdico, además, una de las principales diferencias es territorial. Romero apunta que “en países como Noruega, cerca del 80% de los envases se recogen en el entorno de Oslo”. España cuenta con “una realidad muy distinta, marcada por una elevada dispersión poblacional, además del impacto adicional que generan factores como el turismo o el peso específico del canal HORECA”.
EL RETO YA NO ES SOLO APROBAR EL SDDR, SINO
Los nuevos sistemas europeos acortan la curva de aprendizaje
Más allá de los sistemas históricos, España puede extraer lecciones especialmente útiles de los países que han implantado SDDR en la última década. Eslovaquia, por ejemplo, alcanzó una tasa del 92% en su segundo año de funcionamiento, según el informe anual de su administrador del sistema.
Medina-Montoya considera que “la curva de aprendizaje colectiva se ha acortado: un SDDR bien diseñado funciona en cualquier contexto, y los sistemas recientes han demostrado que se puede superar el 70% de recogida ya en el primer año”. A su juicio, “España partiría como mercado emergente, pero con la ventaja de poder incorporar directamente las mejores prácticas acumuladas por todos los anteriores”.
En este sentido, la previsión que plantea para España es progresiva: “es realista plantear un objetivo inicial del orden del 70-80% y converger hacia el 90% o más a partir del segundo o tercer año”.
Automatización sí, pero con devolución manual
Otro aprendizaje europeo es que un SDDR nacional no puede diseñarse exclusivamente alrededor de máquinas. La automatización será clave en
Las cifras clave del SDDR en España
41,3%
Tasa oficial de recogida separada de botellas de plástico de un solo uso en España en 2023, frente al objetivo del 70% previsto para ese año.
90%
Objetivo europeo de recogida separada anual para botellas de plástico de un solo uso y recipientes metálicos de bebidas de hasta tres litros antes del 1 de enero de 2029.
Noviembre de 2026
Fecha prevista para la implantación del SDDR en España tras el incumplimiento del objetivo de 2023.
El objetivo no es solo recoger los envases usados, sino garantizar que se reciclen para convertirlos en nuevos productos.
Jessika Roswall, comisaria europea de Medio Ambiente, Resiliencia Hídrica y Economía Circular Competitiva.
20.000-35.000 máquinas de devolución y reembolso
Estimación de RVM Systems España sobre el parque de máquinas de devolución y reembolso que podría necesitar España en un sistema maduro.
supermercados medianos, grandes superficies e hipermercados, pero la devolución manual seguirá siendo necesaria para garantizar capilaridad.
Medina-Montoya explica que “en los sistemas europeos consolidados, la inmensa mayoría del volumen se canaliza a través de máquinas de devolución y reembolso”. Sin embargo, “la recogida manual no desaparece, sigue siendo la solución adecuada para tiendas de barrio, gasolineras, establecimientos de venta al paso y el canal HORECA”, donde “el volumen no justifica el coste de una máquina”.
En consecuencia, España necesitará un modelo híbrido: automatizado donde haya volumen suficiente y manual donde la densidad comercial, la ruralidad o el tipo de consumo lo aconsejen.
El lenguaje también forma parte del diseño
Otro de los aprendizajes menos técnicos, pero más relevantes, tiene que ver con la comprensión ciudadana. Medina-Montoya insiste en que “un SDDR técnicamente perfecto fracasa sin ciudadanos que entiendan y confíen en el sistema”. Por eso defiende hablar de “reembolso” en lugar de “retorno” y de “máquina de devolución y reembolso (MDR)” en lugar del anglicismo RVM.
LA FECHA DE NOVIEMBRE DE 2026 APARECE CADA VEZ MÁS
TENSIONADA POR LA FALTA DE AUTORIZACIONES, DESARROLLO
NORMATIVO Y DESPLIEGUE OPERATIVO
ESPAÑA ANTE EL HORIZONTE DEL SDDR: QUÉ EXIGE EUROPA Y QUÉ FALTA POR RESOLVER
Como se menciona al principio, la implantación del SDDR en España estará condicionada por una doble presión: el mandato nacional derivado del Real Decreto 1055/2022 y el nuevo marco europeo del PPWR. Ambos convergen en una misma dirección: elevar de forma sustancial la recogida separada de determinados envases de bebidas. Villena recuerda que el PPWR “fija para las botellas de plástico y las latas de bebidas de hasta tres litros y de un solo uso un objetivo mínimo del 90% de recogida separada anual antes del 1 de enero de 2029”. Para garantizarlo, “se implantará un SDDR conforme a los requisitos europeos”.
“El consumidor es el verdadero motor del SDDR, sin su participación activa el sistema no alcanza sus objetivos”, afirma. En su opinión, “conceptos claros y un lenguaje accesible reducen la fricción, aceleran la adopción del hábito y, en definitiva, mejoran las tasas de retorno”.
Más de 2.000 millones de euros anuales en depósitos
Estimación propia de RVM Systems España para un SDDR a escala nacional.
Más de 600 millones de euros en compensaciones por manipulación
Estimación de RVM Systems España sobre el parque de máquinas de devolución y reembolso que podría necesitar España en un sistema maduro.
Luis Medina-Montoya
DIRECTOR DE DESARROLLO DE NEGOCIO DE RVM SYSTEMS ESPAÑA
¿Qué infraestructura necesitaría España para implantar un SDDR nacional?
La conclusión es que España necesitará un parque de entre 20.000 y 35.000 máquina de devolución y reembolso. Conviene entenderlo como un despliegue por fases: una Fase 1 más prudente, en el entorno de las 17.000-21.000 máquinas, que iría escalando hacia 25.000-35.000 a medida que el sistema madura.
¿Es realista la fecha de noviembre de 2026?
El plazo de noviembre de 2026 fijado para España no se va a cumplir, pero no por falta de voluntad de los actores, sino porque los plazos establecidos para el propio proceso de autorización del administrador o administradores no eran realistas de partida.
¿Qué papel debe tener la digitalización?
España debería apoyarse en un SDDR tradicional sólido, sin perjuicio de que lo digital pueda integrarse más adelante, en el contexto adecuado y tras un análisis de riesgo exhaustivo.
El reglamento excluye del SDDR determinados productos, como vino, bebidas espirituosas, leche y productos lácteos, y permite exenciones técnicas para formatos inferiores a 0,1 litros. También establece requisitos comunes en gobernanza, trazabilidad, control antifraude e información al consumidor.
Hay margen, pero no total
España podrá decidir elementos centrales del modelo: importe del depósito, red de puntos de retorno, logística inversa, organización territorial, exenciones para pequeño comercio y relación con los sistemas existentes. Pero el margen nacional estará limitado por el marco armonizado europeo.
Según Villena, “España mantiene un margen para diseñar su modelo de SDDR, siempre que respete los requisitos mínimos del PPWR”. Ese margen incluye “fijar el importe del depósito, definir la red de puntos de retorno, organizar la logística inversa y establecer exenciones proporcionadas para el pequeño comercio”.
Sin embargo, advierte que “donde el margen nacional es mucho más limitado es en materia de etiquetado e información al consumidor”. El PPWR armoniza estas cuestiones y los Estados miembros “no deben mantener sistemas nacionales de marcado incompatibles con los establecidos a nivel de la UE”.
Noviembre de 2026: una fecha prevista muy tensionada
El calendario español sitúa noviembre de 2026 como fecha prevista para la entrada en funcionamiento del sistema, tras el incumplimiento del objetivo de recogida de 2023. No obstante, los expertos coinciden en que esa fecha resulta difícilmente viable con garantías.
Romero afirma que “a día de hoy, pensar que llegaremos a operar el sistema en noviembre de 2026 parece un escenario lejos de la realidad actual debido a la ausencia de autorizaciones y de un marco normativo definitivo que aporte seguridad jurídi -
El envase deja de abordarse
únicamente como un residuo y pasa a configurarse cada vez más como un producto regulado durante todo su ciclo de vida.
Helena Villena, abogada en Gómez-Acebo & Pombo y profesora de Derecho Administrativo en IE Law School.
EL SDDR PUEDE CAMBIAR EL MERCADO ESPAÑOL DEL RECICLAJE AL GENERAR FLUJOS DE MATERIALES MÁS LIMPIOS, TRAZABLES Y APTOS PARA APLICACIONES DE MAYOR VALOR
entorno de las 17.000-21.000 máquinas, que iría escalando hacia 25.00035.000 a medida que el sistema madura y se incorporan nuevos puntos de devolución”.
A esa red habría que sumar puntos de devolución manual, centros de con-
teo y clasificación, plantas de recuperación de materiales y una plataforma informática central. En zonas de baja densidad, como la llamada “España vaciada”, apunta que podrían ser necesarias “soluciones que en otros mercados no son tan necesarias, como puntos de
ca y permita acometer las inversiones necesarias”.
Medina-Montoya es aún más directo: “El plazo de noviembre de 2026 fijado para España no se va a cumplir, pero no por falta de voluntad de los actores, sino porque los plazos establecidos para el propio proceso de autorización del administrador o administradores no eran realistas de partida”.
En su opinión, “una ventana de lanzamiento razonable no debería situarse más allá del otoño de 2028”. Reconocerlo, añade, “no debilita el proyecto; al contrario, permite planificar bien y evitar precisamente los errores de los despliegues apresurados”.
El sistema español, ¿el más complejo de Europa?
Con todo, España debe implantar un SDDR y hacerlo en un mercado de gran tamaño, con una fuerte dispersión territorial, una elevada afluencia turística y una estructura comercial fragmentada.
Romero avisa de que “el sistema español sería el de mayor dimensión de Europa por factores como el volumen de envases puestos en el mercado, el número de puntos de venta y la red potencial de puntos de retorno”.
Por su parte, Medina-Montoya estima que España necesitará “un parque de entre 20.000 y 35.000 MDR”, según un análisis específico de su entidad. Propone un despliegue por fases: “una Fase 1 más prudente, en el
Jessika Roswall
COMISARIA EUROPEA DE MEDIO AMBIENTE, RESILIENCIA HÍDRICA Y ECONOMÍA CIRCULAR COMPETITIVA
¿Por qué considera la Comisión Europea que el SDDR es una herramienta clave?
Los Sistemas de Depósito y Retorno se consideran herramientas eficaces para promover una economía más circular. Reducen el abandono de residuos, mejoran tanto la cantidad de material recogido como la calidad del material recuperado y respaldan una sólida industria de envases para bebidas.
¿Qué papel desempeñarán estos sistemas en el cumplimiento de los objetivos europeos?
Los Sistemas de Depósito y Retorno son una de las principales herramientas para ayudar a alcanzar el objetivo obligatorio de recogida separada del 90% de las botellas de plástico de un solo uso y los envases metálicos de bebidas de un solo uso para 2029.
¿Qué mensaje traslada la Comisión a quienes alertan sobre costes y complejidad?
Si se diseñan correctamente, los Sistemas de Depósito y Retorno son una inversión en circularidad y en cadenas de valor más resilientes.
devolución gestionados por la administración pública o entidades locales o sus operadores externos”.
Distribución, pequeño comercio y HORECA
Bajo estas premisas, la distribución ocupará el centro de la operativa. Romero identifica como uno de los principales retos “la convivencia temporal entre envases sujetos al sistema y otros que no lo estén”, una circunstancia que obligará a adaptar “los procesos de suministro y gestión en tienda” y tendrá impacto “tanto en la operativa como en la comercialización”.
A ello se suma “la necesidad de almacenar los envases vacíos”, un desafío especialmente relevante por el volumen anual de envases que se gestionan en España.
En el pequeño comercio, el Real Decreto contempla condiciones específicas para establecimientos de menos de 120 metros cuadrados. No obstante, Romero recuerda que estos comercios sí tendrían que incorporar el depósito al precio de venta, “añadiendo los 0,10 euros por envase establecidos actualmente por la normativa”.
El canal HORECA también requerirá un tratamiento específico. Villena explica que “se establece la posibilidad
de eximir el cobro del depósito cuando el consumo se realiza en el propio establecimiento y el envase se retorna en el local”, lo que condicionará la operativa interna en bares, restaurantes y servicios de restauración.
Convivencia con el modelo actual
El SDDR no sustituirá todo el modelo español de recogida selectiva: afectará a una parte concreta de los envases, por lo que el sistema actual seguirá siendo necesario para otros flujos.
Romero es claro: “Y además resulta imprescindible que ambos sistemas convivan. El SDDR únicamente afecta-
rá a una parte de los envases domésticos puestos en el mercado, por lo que el modelo actual de recogida selectiva deberá seguir desempeñando un papel esencial en la gestión del resto de residuos de envases”.
La articulación con los SCRAP será una de las cuestiones más relevantes. Desde AECOC, Romero considera que los SCRAP, “además de asumir la financiación del sistema, deberían desempeñar un papel activo en la operación del modelo, ya sea de manera directa o a través de una entidad administradora”.
Villena coincide en que el encaje jurídico y operativo será determinante. El SDDR “se configura como
Pensar que llegaremos a operar el sistema en noviembre de 2026 parece un escenario lejos de la realidad actual. Antonio Romero, gerente de Sistemas de Depósito, Devolución y Retorno de AECOC.
un instrumento específico dentro del marco de la RAP en materia de envases”, pero exige definir “las reglas de coordinación entre sistemas, el tratamiento de los costes asociados, los mecanismos de compensación económica, el intercambio de información y la posible modulación de las aportaciones en función del desempeño de cada operador”.
Gobernanza, datos y seguridad jurídica
Para Villena, “uno de los grandes desafíos del nuevo modelo no será únicamente normativo, sino de inte -
Cinco decisiones que España debe cerrar cuanto antes
Gobernanza del sistema: definir si habrá uno o varios operadores autorizados y cómo se garantizará una gestión independiente, transparente y no discriminatoria
Red de devolución: determinar el equilibrio entre máquinas automáticas, devolución manual, puntos alternativos y soluciones para zonas rurales o de baja densidad
Coordinación con el sistema actual: aterrizar la convivencia entre SDDR, recogida selectiva municipal, RAP y SCRAP
roperabilidad y coordinación entre sistemas”. La convivencia entre Estado, comunidades autónomas, entidades locales, SCRAP, operadores, productores, distribución y gestores exigirá evitar duplicidades regulatorias y garantizar un acceso no discriminatorio al sistema.
También será especialmente sensible el intercambio de datos. “Los sistemas de depósito y trazabilidad exigirán compartir información operativa entre múltiples actores, lo que obligará a reforzar las garantías de confidencialidad, ciberseguridad y protección de datos”, señala.
Helena Villena
ABOGADA EN GÓMEZ-ACEBO & POMBO Y PROFESORA DE DERECHO ADMINISTRATIVO EN IE LAW SCHOOL
Información al consumidor: garantizar un etiquetado claro y compatible con el marco europeo, además de campañas de comunicación eficaces
Seguridad y trazabilidad: diseñar una plataforma de datos robusta, con medidas antifraude, ciberseguridad, auditoría y control de materiales 1 2 3 4 5
Su conclusión resume bien el reto español: “el éxito del sistema dependerá menos de aprobar nuevas normas y más de conseguir un modelo técnicamente viable, coordinado y capaz de generar confianza en todos los operadores implicados”.
IMPACTO DEL SDDR SOBRE EL MERCADO DEL RECICLAJE
La implantación del SDDR cambiará la relación del consumidor con determinados envases, a lo que se añade la transformación del mercado del reciclaje en España por la generación de flujos de materiales más limpios, mejor separados y trazables.
Roswall lo enmarca desde la perspectiva europea: “Los SDDR se consideran herramientas eficaces para promover una economía más circular. Reducen el abandono de residuos, mejoran tanto la cantidad de material recogido como la calidad del material recuperado y respaldan una sólida industria de envases para bebidas”.
La comisaria añade que estos sistemas “también pueden ayudar a que la UE dependa menos de las importaciones de materias primas, ya que materiales valiosos como el plástico, el aluminio y el vidrio vuelven al sistema y se reciclan”.
¿Qué cambio introduce el PPWR en la política de envases?
El envase deja de abordarse únicamente como un residuo y pasa a configurarse cada vez más como un producto regulado durante todo su ciclo de vida.
¿Qué margen tiene España para diseñar su propio SDDR?
España mantiene un margen para diseñar su modelo de SDDR, siempre que respete los requisitos mínimos del PPWR. Conserva la capacidad para fijar el importe del depósito, definir la red de puntos de retorno, organizar la logística inversa y establecer exenciones proporcionadas para el pequeño comercio.
¿Cuál será el principal reto jurídico y operativo?
Uno de los grandes desafíos del nuevo modelo no será únicamente normativo, sino de interoperabilidad y coordinación entre sistemas.
Materiales más limpios y mercados secundarios más fiables
La separación en origen y la trazabilidad pueden mejorar la calidad del material recuperado. Esto es especialmente relevante para el PET alimentario, cuya demanda irá creciendo por los objetivos de contenido reciclado y por la necesidad de desarrollar cadenas de suministro más seguras.
Roswall subraya que “los sistemas de depósito y retorno son un elemento que puede ayudar a construir mercados fiables de materias primas secundarias, ya que generan materiales más limpios y mejor clasificados, fortaleciendo así las industrias europeas del reciclaje y reduciendo nuestra depen-
dencia de los recursos fósiles y de las materias primas”.
En España, este punto es estratégico. El SDDR puede contribuir a aumentar la disponibilidad de material apto para aplicaciones de mayor valor, reducir pérdidas de calidad y mejorar la trazabilidad del flujo desde la puesta en mercado hasta el reciclaje.
La plataforma informática, infraestructura crítica
Medina-Montoya sitúa el sistema informático central como “la columna vertebral del SDDR”. En él residen “los datos maestros, los volúmenes puestos en mercado y los recogidos”. Además, la integración con aplicaciones de consumidor y las herramientas de aná-
lisis de datos para detección temprana de fraude son, a su juicio, “los campos donde más se innova”.
En esta línea, explica que la trazabilidad “es consustancial al SDDR”. Todo el diseño del sistema debe perseguir “la prevención del fraude y la calidad del dato”. Esa trazabilidad permite “seguir cada envase desde su puesta en mercado hasta su reciclaje”.
Fraude y control económico
El volumen económico asociado al SDDR será muy elevado. Medina-Montoya estima, con cálculos propios para el mercado español, que el sistema podría mover “más de 2.000 millones de euros en depósitos y más de 600 millones en compensaciones por manipulación”.
Con esas cifras, advierte, “todos los elementos del sistema deben garantizar la seguridad y la transparencia de toda la infraestructura”. La prevención del fraude debe abordarse desde el diseño: lectura del código EAN, verificación de forma, peso y material, compactación inmediata, códigos nacionales únicos, análisis de datos por referencia de producto y cooperación con autoridades.
“La seguridad no es un añadido, sino un principio de diseño que atraviesa toda la infraestructura”, destaca.
¿SDDR digital o sistema tradicional?
La digitalización será importante, pero no debe confundirse con la implantación inmediata de un SDDR completamente digital. Medina-Montoya distingue entre la trazabilidad de un sistema tradicional bien diseñado y el llamado SDDR digital, basado en serializar cada envase con un código único, normalmente QR. “Es un modelo interesante a futuro, pero todavía está lejos”, aclara. Entre los obstáculos cita la prevención del fraude, la operación offline, la accesibilidad y la inversión necesaria. Por ello, considera que “España debería apoyarse en un SDDR tradicional sólido, sin perjuicio de que lo digital pueda integrarse más adelante, en el contexto adecuado y tras un análisis de riesgo exhaustivo”.
CAMINO AL SDDR EN ESPAÑA
Con todo, España entra en la etapa decisiva del SDDR con una doble exigencia: cumplir los objetivos europeos y construir un sistema adaptado a sus particularidades. La experiencia internacional demuestra que estos modelos pueden alcanzar tasas de retorno superiores al 90%, pero también que su éxito depende de decisiones muy concretas: gobernanza, red de devolución, financiación, datos, comunicación
Antonio Romero
GERENTE DE SISTEMAS DE DEPÓSITO, DEVOLUCIÓN Y RETORNO DE AECOC
¿Qué puede aprender España de otros modelos europeos?
Aunque el núcleo del modelo es similar en todos los países, la experiencia demuestra que cada sistema adapta su operativa a las particularidades socioeconómicas de su entorno.
¿Por qué no puede trasladarse directamente el modelo alemán o nórdico?
España presenta una realidad muy distinta, marcada por una elevada dispersión poblacional, además del impacto adicional que generan factores como el turismo o el peso específico del canal HORECA.
¿Puede convivir el SDDR con el modelo actual de recogida selectiva?
Sí, y además resulta imprescindible que ambos sistemas convivan. El SDDR únicamente afectará a una parte de los envases domésticos puestos en el mercado.
ciudadana y coordinación con los sistemas existentes.
El reto español no será únicamente ambiental: será también logístico, jurídico, económico e industrial. Si se diseña bien, el SDDR puede convertirse en una herramienta estratégica para mejorar la recogida separada, reducir el abandono de envases y suministrar materiales reciclados de mayor calidad
al mercado. Si se implanta con prisas o sin suficiente claridad, puede generar fricciones operativas, costes innecesarios y pérdida de confianza.
La cuenta atrás ya ha comenzado. Pero, como coinciden los expertos consultados, más importante que cumplir una fecha formal será llegar con un sistema preparado para funcionar desde el primer día.
RETURMOBIL: VENDING INVERSO MÓVIL PARA AMPLIAR EL ALCANCE DE LOS SISTEMAS SDDR
La compañía ha desarrollado una máquina de vending inverso integrada en un vehículo que permite recoger, identificar, compactar, contabilizar y liquidar envases de bebidas directamente en el punto de generación.
Uno de los mayores retos de los sistemas de depósito, devolución y retorno (SDDR) es la recogida eficaz de envases de bebidas reciclables generados en entornos donde su incorporación a la cadena de recogida resulta más compleja. Es el caso de zonas geográficas alejadas de las ciudades, áreas rurales, pequeños comercios, puntos de consumo fuera del hogar o destinos turísticos donde la generación de residuos crece de forma estacional.
También supone un desafío relevante la logística de los grandes volúmenes de envases que se generan en el sector HoReCa, especialmente en hoteles, restaurantes o cafeterías que, durante los periodos de mayor actividad, no pueden asumir una operativa logística específica para la devolución.
Estos flujos pueden representar entre el 5% y el 15% de todos los envases de bebidas que deben recogerse en un sistema de devolución, dependiendo
del tamaño del país, las fluctuaciones del tráfico turístico, las características geográficas y la motivación de la población. Precisamente para responder a este reto, Returmatic Solutions, con sede en Budapest, ha desarrollado ReturMobil, una solución móvil de vending inverso orientada a ampliar el alcance de los sistemas SDDR.
UNA MÁQUINA DE VENDING
INVERSO INTEGRADA EN UNA FURGONETA
ReturMobil es un sistema de recogida de envases de bebidas integrado en una furgoneta de menos de 3,5 toneladas de peso total, que puede conducirse con un permiso de categoría B y que funciona, al mismo tiempo, como centro de recuento móvil. El sistema está diseñado para procesar botellas de PET, latas de aluminio y envases de vidrio, incluyendo botellas de cerveza, vino y licores.
La solución permite realizar en una sola visita al punto de recogida manual la identificación, recogida, compactación —o trituración, en el caso del vidrio—, recuento preciso, liquidación y transporte de los envases. De este modo, no se trata únicamente de trasladar residuos de un punto a otro, sino de llevar al lugar de generación una infraestructura móvil capaz de resolver en origen varias fases críticas del proceso.
ReturMobil no funciona únicamente como una máquina instalada en un vehículo, sino como un ecosistema operativo completo que combina tecnología de recuento, software propio, planificación dinámica, trazabilidad, liquidación, prevención del fraude y soporte técnico. Esta integración permite que la recogida manual se gestione con mayor rapidez, transparencia y eficiencia.
Su aplicación resulta especialmente relevante en aquellos puntos donde la normativa no exige la instalación de máquinas fijas, pero donde sí existe
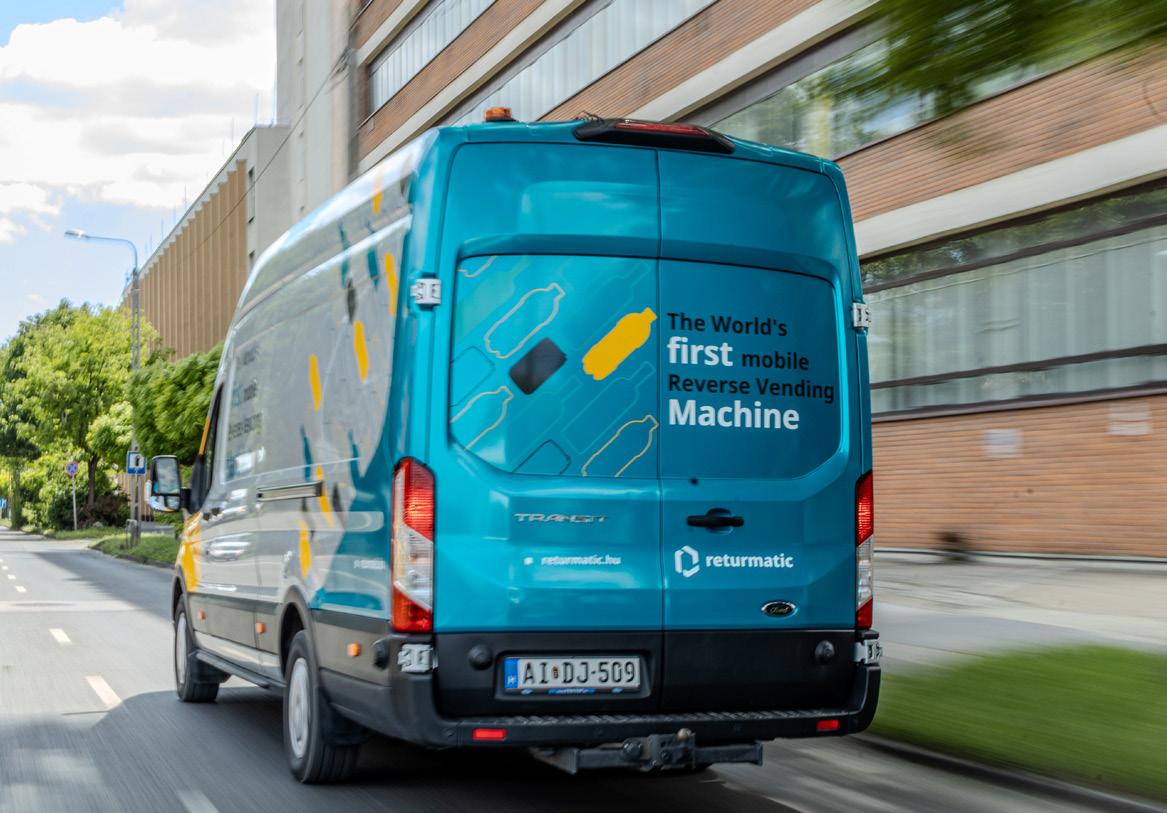
generación de envases y necesidad de integrarlos en el circuito de retorno. En Hungría, por ejemplo, los comercios de menos de 200 m² no están obligados a instalar máquinas de retorno. ReturMobil permite que estos establecimientos puedan recuperar los envases de sus clientes, reforzar su vinculación con el sistema de depósito, incrementar el
ReturMobil integra en una furgoneta la identificación, recogida, compactación, recuento, liquidación y transporte de envases de bebidas
tráfico en el punto de venta y mejorar tanto el servicio ofrecido como la experiencia del consumidor.
HUNGRÍA: UNA FLOTA PARA CUBRIR TODO EL TERRITORIO
La solución de Returmatic ya funciona con éxito en Hungría, donde opera actualmente con una flota de 90 vehículos para MoHu, el operador del sistema DRS húngaro. Este servicio permite cubrir todo el país y llegar incluso a los pueblos más pequeños, integrando en el sistema aquellos puntos que, por ubicación, tamaño o volumen de generación, resultarían más difíciles de atender mediante modelos convencionales.
La variedad de puntos atendidos es muy amplia: abarca desde pequeñas tiendas, restaurantes, hoteles y cafeterías —sector HoReCa—, pasando por recintos de eventos, festivales, comedores y centros deportivos, hasta instituciones religiosas, centros sanitarios, prisiones,
estaciones de esquí y centros turísticos de temporada. En todos estos casos, ReturMobil actúa como una solución flexible para acercar el sistema de depósito y retorno al lugar donde realmente se consumen y generan los envases, respondiendo eficazmente a picos de generación o eventos temporales donde una máquina fija no sería viable.
RECUENTO
Y COMPACTACIÓN EN EL PUNTO DE RECOGIDA
En los sistemas clásicos de centros de recuento, las tiendas y establecimientos de hostelería más pequeños suelen ser visitados por camiones que recogen botellas intactas almacenadas en grandes sacos. Este modelo resulta ineficiente, ya que implica transportar grandes volúmenes de aire, recorrer largas distancias y aumentar la huella ambiental asociada a la logística. Otra alternativa frecuente es transportar los envases en furgonetas hasta
En Malta, el servicio puerta a puerta acerca el sistema de depósito a personas mayores, con movilidad reducida o con algún tipo de discapacidad
un almacén intermedio, desde donde posteriormente se transbordan a camiones de mayor tonelaje para su traslado a un centro de recuento regional. Este proceso alarga los plazos de liquidación para el comercio y hace que la operativa sea lenta y compleja.
El sistema desarrollado por Returmatic modifica esta lógica. El recuento y la compactación se realizan directamente delante del punto de recogida, de forma transparente, y el reembolso se inicia de inmediato en la cuenta del cliente en cuestión de minutos. Así, una pequeña tienda o un restaurante obtiene una rapidez de liquidación similar a la que experimenta un particular cuando utiliza una máquina de retorno instalada en un supermercado.
La tecnología de alimentación a granel permite un recuento rápido y fiable basado en peso, tamaño y código de barras. Además, el sistema identifica al instante los envases no aceptados, garantizando una validación precisa de los materiales admitidos y reduciendo el riesgo de fraude o liquidaciones incorrectas.
PLANIFICACIÓN DINÁMICA Y OPERACIÓN EN TIEMPO REAL
La operación de ReturMobil no responde a una logística convencional de punto A a punto B. Detrás del servicio existe una planificación dinámica que se revisa y optimiza diariamente des-
de el centro de control. A través de un software propio, las solicitudes de recogida pueden seguirse en tiempo real y gestionarse de forma flexible, lo que permite adaptar la operativa a las fluctuaciones estacionales, reducir desplazamientos innecesarios y minimizar la huella ambiental del servicio.
La ruta se diseña para visitar aquellos puntos en los que ya se ha acumulado una cantidad suficiente de envases, de modo que el servicio se activa cuando realmente existe necesidad de recogida. Esta planificación contribuye a una operativa más eficiente y económica, al tiempo que mantiene un elevado nivel de satisfacción entre los socios y puntos atendidos.
Los vehículos tienen una capacidad de carga útil de 500 kg. Durante un turno de 12 horas, cada vehículo visita habitualmente entre 8 y 12 puntos y con una descarga (durante un turno son posibles varias descargas) recolecta entre 7.000 y 10.000 envases al día, dependiendo del tipo y tamaño de los recipientes. Los conductores son también personal especializado en el manejo de la maquinaria y cuentan con un régimen de turnos equilibrado, de tres días laborables una semana y cuatro la siguiente. Asimismo, el sistema incorpora mantenimiento preventivo programado para garantizar el soporte técnico continuo y la fiabilidad operativa.
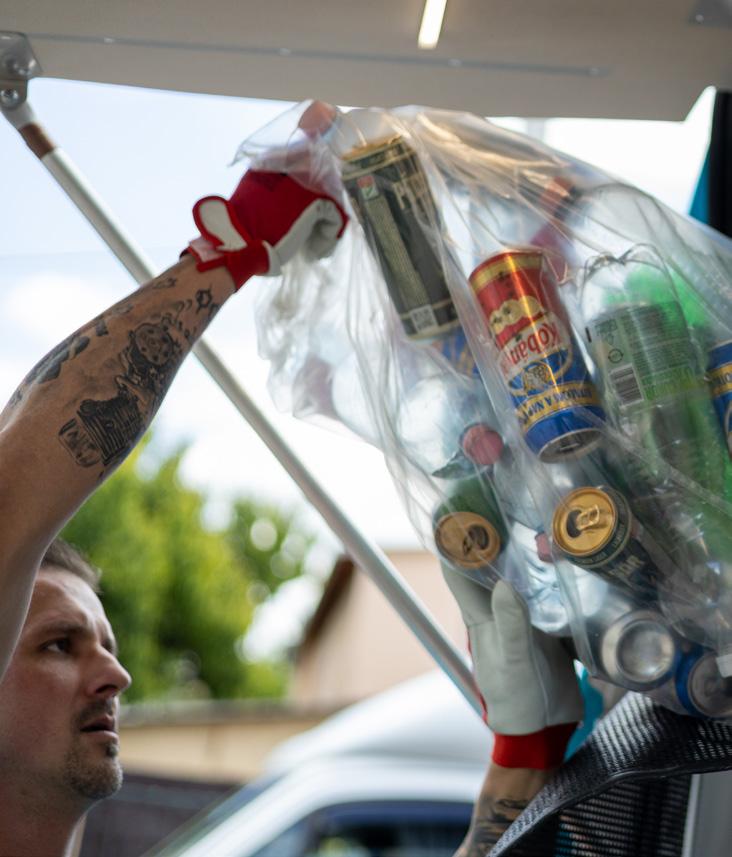
UN
SERVICIO TAMBIÉN
ORIENTADO A LA ACCESIBILIDAD
ReturMobil también es apto para prestar servicios de recogida puerta a puerta. Esta aplicación amplía el alcance de los sistemas de depósito y retorno más allá de los establecimientos comerciales y permite atender a colectivos o contextos donde el acceso a los puntos de devolución puede resultar más difícil.
En Malta, desde marzo de 2026, seis vehículos recorren los hogares de residentes mayores de 60 años, personas con movilidad reducida o con algún tipo de discapacidad de forma total-
mente gratuita. Este servicio muestra cómo la política medioambiental puede interpretarse también desde una perspectiva social, acercando la economía circular a personas que podrían quedar fuera del sistema por barreras de accesibilidad.
La iniciativa forma parte de una visión más amplia del sistema de depósito en Malta, orientada a hacer el servicio más inclusivo y a alcanzar los objetivos ambientales fijados por el gobierno. En este sentido, ReturMobil no solo contribuye a mejorar la eficiencia de la recogida, sino también a hacer que la transición ambiental sea más accesible y participativa.
El modelo permite recuperar cada año entre 100 y 110 millones de envases que serían más difíciles de reintroducir en el ciclo de reciclaje
UNA SOLUCIÓN PARA AMPLIAR EL ALCANCE DEL SDDR
El invento húngaro y su modelo de gestión están demostrando su utilidad para integrar en el circuito materiales que, de otro modo, serían mucho más difíciles de recuperar. Este sistema permite recoger cada año entre 100 y 110 millones de envases en Hungría que, sin una solución móvil de este tipo, quedarían fuera del ciclo de reciclaje o resultarían mucho más complejos de reincorporar. Próximamente, los ReturMobil comenzarán la recolección manual en Polonia, y pronto podrían llegar también a Turquía, donde se mantienen negociaciones avanzadas con los operadores SDDR de este país para su introducción. Su despliegue confirma el interés creciente por soluciones capaces de complementar las redes de máquinas fijas y dar respuesta a la recogida manual. En un contexto en el que los sistemas de depósito y retorno avanzan en Europa, ReturMobil plantea una respuesta específica a uno de sus retos más complejos: garantizar que todos los envases, incluso los generados fuera de los circuitos habituales, puedan recogerse y reincorporarse al sistema con máxima eficiencia, transparencia y trazabilidad.
Menos vertedero, más valorización energética
Tres décadas de transformación: la UE ha reducido el vertido un 59 % desde 1995 mientras la valorización energética y el reciclaje cubren ya más del 75 % de los residuos tratados.
Fuente: Eurostat 2024
232M t
Residuos municipales generados
517 kg
Residuos por habitante / año (media UE)
22,5 %
Tasa de vertido (en 1995 era el 61 %)
DISTRIBUCIÓN DEL TRATAMIENTO EN 2024 (222 M T TRATADAS)
48 %
Tasa de reciclaje UE 2024
Bélgica
LA CORRELACIÓN CLAVE
Los países nórdicos y centroeuropeos demuestran que reciclaje y valorización energética son complementarios, no rivales. Dinamarca, Suecia, Finlandia y Países Bajos combinan reciclaje superior al 50 % con valores de valorización energética entre el 20 y el 55 %, y prácticamente cero vertido. El residuo que no puede reciclarse va a planta de valorización energética (Waste-to-Energy, WtE), no al vertedero.
Países líderes: vertido casi nulo + alta valorización energética
Alemania
67 %
Reciclaje

~26 %
<1 %
Suecia
~47 %
Reciclaje
Valorización energética ~ 45 %
Valorización energética
Vertedero
Dinamarca


<1 %
Vertedero
Bélgica
55,8 %
~34 %

<5 %
Vertedero
Reciclaje ~55 %
Reciclaje
Reciclaje ~44 %
Países Bajos
Austria
62,8 %
Reciclaje
Valorización energética ~37 %
Valorización energética
<2 %
Vertedero

<3 %
Vertedero
~ 27 %
Valorización energética
Valorización energética ~54 %

<4 %
Vertedero
PAÍSES CON MAYOR DEPENDENCIA DEL VERTEDERO: LA BRECHA PENDIENTE
Objetivo
Directiva de Vertederos:
reducir al 10 % máximo en 2035
PAÍSES CON MAYOR DEPENDENCIA DEL VERTEDERO: LA BRECHA PENDIENTE
El reciclaje trata los materiales recuperables (papel, vidrio, plástico, metales), pero siempre existe una fracción residual no reciclable
La valorización energética (WtE) trata esa fracción residual en condiciones controladas, recuperando energía y evitando el vertedero
El resultado: países con infraestructura WtE avanzada tienen las tasas de vertido más bajas de Europa. WtE y reciclaje cubren juntos >75 % del residuo tratado en la UE
OBJETIVOS DE RECICLAJE UE Y CUMPLIMIENTO (2023 - NUEVAS REGLAS)
Metas UE:
50 % en 2020
55 % en 2025
60 % en 2030
65 % en 2035
COMPOSICIÓN DEL RESIDUO MUNICIPAL UE (2023)
Los países que más lejos han llegado en la reducción del vertido lo han conseguido combinando reciclaje con valorización energética (WtE). Dinamarca, Suecia, Países Bajos o Bélgica tienen vertido inferior al 5% porque disponen de infraestructura WtE para el residuo que no puede reciclarse. Tres motivos:
3 Biorresiduos
1
La UE ha pasado del 61% de vertido en 1995 al 22,5 % en 2024, pero las 9 trayectorias de éxito más avanzadas comparten el patrón reciclaje-alto + WtEalto + vertido-cero.
2
Los países con vertido todavía mayoritario (Rumanía, Grecia, Malta, Chipre, Bulgaria (por encima del 60 %) no tienen exceso de reciclaje ni exceso de WtE: les falta infraestructura de tratamiento alternativa.
La media UE de reciclaje se ha estabilizado cerca del 48–50%, lo que indica que el margen de mejora futuro dependerá cada vez más de reducir generación, mejorar diseño de producto y garantizar mercados de materiales secundarios, y no solo recoger más.
María José Delgado
DIRECTORA GENERAL DEL PARQUE TECNOLÓGICO
DE VALDEMINGÓMEZ
Águeda García de Durango
TEMAS: ECONOMÍA CIRCULAR, RESIDUOS, SOSTENIBILIDAD
El Parque Tecnológico de Valdemingómez está dejando de
ser
una infraestructura aislada para convertirse en
un hub de
economía circular urbana
MARÍA JOSÉ DELGADO, PARQUE TECNOLÓGICO DE VALDEMINGÓMEZ
Valdemingómez es hoy mucho más que el principal complejo de tratamiento de residuos de Madrid. En un contexto marcado por las exigencias europeas de reciclaje, reducción del vertido y descarbonización, el Parque Tecnológico se está consolidando como una infraestructura clave para recuperar materiales, producir energía renovable y biometano, y cerrar ciclos dentro de la propia ciudad. La transformación del Parque Tecnológico de Valdemingómez resume buena parte de los retos que afrontan las grandes urbes en materia de residuos: separar mejor en origen, aprovechar la materia orgánica, reducir el vertido, modernizar las plantas, minimizar impactos ambientales e integrar este tipo de instalaciones en el desarrollo urbano. También plantea un cambio de mirada: dejar de considerar los residuos como un problema que gestionar al final de la cadena y empezar a tratarlos como recursos estratégicos para la autonomía material y energética de la ciudad.
En esta entrevista, María José Delgado, directora general del Parque Tecnológico de Valdemingómez, analiza el papel del complejo dentro del ecosistema urbano de economía circular de Madrid, el balance del modelo actual y las líneas que marcarán su evolución en los próximos años.
¿Cuál es su diagnóstico actual del sector de la gestión de residuos en España y, en particular, en grandes entornos urbanos como Madrid?
España ha avanzado en los últimos años en materia de gestión de residuos, pero lo hace todavía a un ritmo insuficiente. El último informe publicado por el Ministerio para la Transición Ecológica, con datos de residuos de competencia municipal correspondientes a 2023, confirma que seguimos teniendo un modelo claramente desequilibrado: reciclamos más que hace una década, pero no llegamos a los niveles que nos exige la UE; seguimos vertiendo demasiado y aprovecha-
mos poco los residuos que no se pueden reciclar, es decir, no los valorizamos energéticamente como hacen otros países de nuestro entorno.
El reciclaje de residuos municipales en España en el año 2023 se situó en torno al 43%, lo que nos mantiene por debajo del objetivo del 50% que la Unión Europea fijó para 2020 y lejos del 55%, que es el objetivo a partir de 2025. Además, tenemos que tener en cuenta que el objetivo es llegar al 65% en 2035. Pero es que el porcentaje de reciclaje del año 2023 descendería alrededor del 26% si no se tuviera en cuenta el material bioestabilizado producido a partir de la materia orgánica recuperada de fracciones distintas a la recogida separada de biorresiduos. Esto sitúa a España en un claro riesgo de incumplimiento de los objetivos a partir de 2027, cuando el bioestabilizado dejará de computar como reciclado. En materia de vertido de residuo municipal, en el año 2023 nuestro país estaba en el 46,5%, cuando el objetivo para el año 2025 es del 40% de vertido máximo y, para el año 2035, del 10%. Hay que mencionar que España tiene abiertos varios procedimientos de infracción a nivel comunitario por el incumplimiento de objetivos de reciclaje o en materia de vertido directo. Por tanto, las líneas de avance son muy claras: incrementar el reciclaje y reducir el vertido. En el ámbito del reciclaje, la única manera realista de alcanzar los objetivos europeos pasa por generalizar la implantación de la recogida separada de materia orgánica, de modo que se produzca un trasvase efectivo de biorresiduos desde la fracción resto a esta nueva fracción. Además, es necesario seguir mejorando e incrementando la cantidad y calidad de la recogida separada de todas las fracciones de residuos. Respecto a la reducción del vertido, a día de hoy, este objetivo resulta claramente inalcanzable sin un incremento significativo tanto de las tasas de reciclaje como de la valorización energética. El reto no es elegir entre reciclar o valorizar energéticamente: avanzar en las dos variables es imprescindible.
Seguimos teniendo un modelo claramente desequilibrado: reciclamos más que hace una década, pero no llegamos a los niveles que nos exige la UE. Seguimos vertiendo demasiado y aprovechamos poco los residuos que no se pueden reciclar
—alrededor de 1.400.000 toneladas de residuos municipales son recogidas cada año por el Ayuntamiento de Madrid—, como desde un punto de vista cualitativo, por la complejidad de una gran ciudad y su diversidad urbanística. Además, en el caso de la ciudad de Madrid se produce un efecto “isla” por la limitación geográfica de las fronteras del territorio municipal, que también condiciona la gestión de residuos y la ubicación de las instalaciones de tratamiento. En todo caso, el Ayuntamiento de Madrid lleva haciendo desde hace muchos años una apuesta decidida por el adecuado tratamiento de residuos municipales. Concretamente, en abril del año 2025 se aprobó la Estrategia de gestión de los residuos municipales de la ciudad y este año 2026 se ha presentado la 1ª Fase del Plan Vertido Cero Técnico, en la que se pone de manifiesto el cumplimiento de los objetivos del año 2025 de reciclaje y vertido. Por otra parte, hay que destacar también el gran potencial que tiene este sector de actividad como fuente de generación de empleo y como motor de economía sostenible, tanto en el ámbito de la gestión de los residuos municipales como en el resto de residuos. Y, concretamente, en el caso de la Comunidad de Madrid, tiene una posición privilegiada en el centro del país. Ello permite un emplazamiento idóneo para la instalación de plantas de tratamiento de nuevos residuos que se están generando, como los residuos de molinos de viento o aerogeneradores, de baterías eléctricas de todo tipo de vehículos, de placas fotovoltaicas, etc.
¿Qué papel está desempeñando la economía circular en la transformación del modelo tradicional de gestión de residuos?
En cuanto a la gestión de residuos en grandes entornos urbanos, esta es especialmente compleja tanto desde un punto de vista cuantitativo, por la cantidad de residuos que se generan
La economía circular ha planteado un enorme reto al modelo tradicional de gestión de residuos. La gestión tradicional de los residuos municipales consistía fundamentalmente en retirarlos de la ciudad y dejarla limpia, así como en tratar y eliminar estos residuos minimizando las afecciones medioambientales. Estos dos objetivos siguen siendo imprescindibles, pero ya no son suficientes.
MARÍA
JOSÉ DELGADO, PARQUE TECNOLÓGICO
El reto no es elegir entre reciclar o valorizar energéticamente: avanzar en las dos variables es imprescindible
La economía es la gestión de recursos escasos y, por ello, la búsqueda de una economía sostenible en el tiempo ha evolucionado hacia un modelo de economía circular que maximice el tiempo que los recursos se mantienen en el ciclo productivo. Con este enfoque, la recuperación de los recursos que contienen los residuos y su reincorporación al proceso productivo es fundamental.
Este planteamiento se ve reforzado por un contexto global marcado por una creciente incertidumbre en el suministro de materias primas, energía y productos intermedios, agravada por la inestabilidad geopolítica, la dependencia exterior y el encarecimiento de recursos clave. En este escenario, la economía circular redefine completamente el papel de los residuos: dejan de considerarse un problema que hay que eliminar y pasan a entenderse como un recurso estratégico del que se pueden extraer materiales, energía y valor económico.
En la práctica, esto se traduce en una evolución muy clara del modelo: instalaciones de tratamiento que ya no solo eliminan residuos, sino que recuperan materiales, producen energía renovable y generan combustibles alternativos; sistemas de recogida que mejoran la calidad de separación de las fracciones para maximizar su aprovechamiento; y una planificación que persigue reducir al mínimo el vertido, no solo porque es ambientalmente indeseable, sino porque supone desaprovechar recursos que hoy son estratégicos. Además, hay que tener en cuenta que toda esta actividad genera unos porcentajes de empleo muy significativos, tanto de manera directa como indirecta, y se trata de recursos que se generan en proximidad, que son muy difícilmente deslocaliza-
bles y que contribuyen a mejorar la autosuficiencia material y energética de las ciudades.
Desde su perspectiva, ¿cuáles son hoy los principales retos técnicos y regulatorios a los que se enfrentan las ciudades en materia de tratamiento, reciclaje y valorización de residuos?
El principal reto en materia de residuos está vinculado a la brecha existente entre el modelo actual y los objetivos europeos de preparación para la reutilización, reciclaje, así como de reducción del vertido.
Pero este reto no puede ser afrontado únicamente a través de las políticas de residuos. La Unión Europea ha incorporado plenamente los planteamientos propios de la economía circular a la gestión de residuos, con unos objetivos de reciclaje y vertido que son muy exigentes. Ahora bien, el cumplimiento de los planteamientos propios de la economía circular requiere actuaciones tanto al final de la cadena de producción, cuando los productos se convierten en residuos, como en los eslabones iniciales de la cadena, que faciliten, al final del proceso, el reciclaje y la reincorporación al mercado. Me estoy refiriendo a cuestiones como el ecodiseño de los productos que se ponen en el mercado, de forma que los residuos generados al final de su vida útil sean fácilmente reciclables; y a que los nuevos productos se fabriquen integrando porcentajes crecientes de material reciclado, fortaleciendo así los mercados de materias primas secundarias.
Entre los retos regulatorios incluiría, además de lo anterior, la coordinación de la normativa en materia de residuos, en
La economía circular redefine completamente el papel de los residuos: dejan de considerarse un problema que hay que eliminar y pasan a entenderse como un recurso estratégico
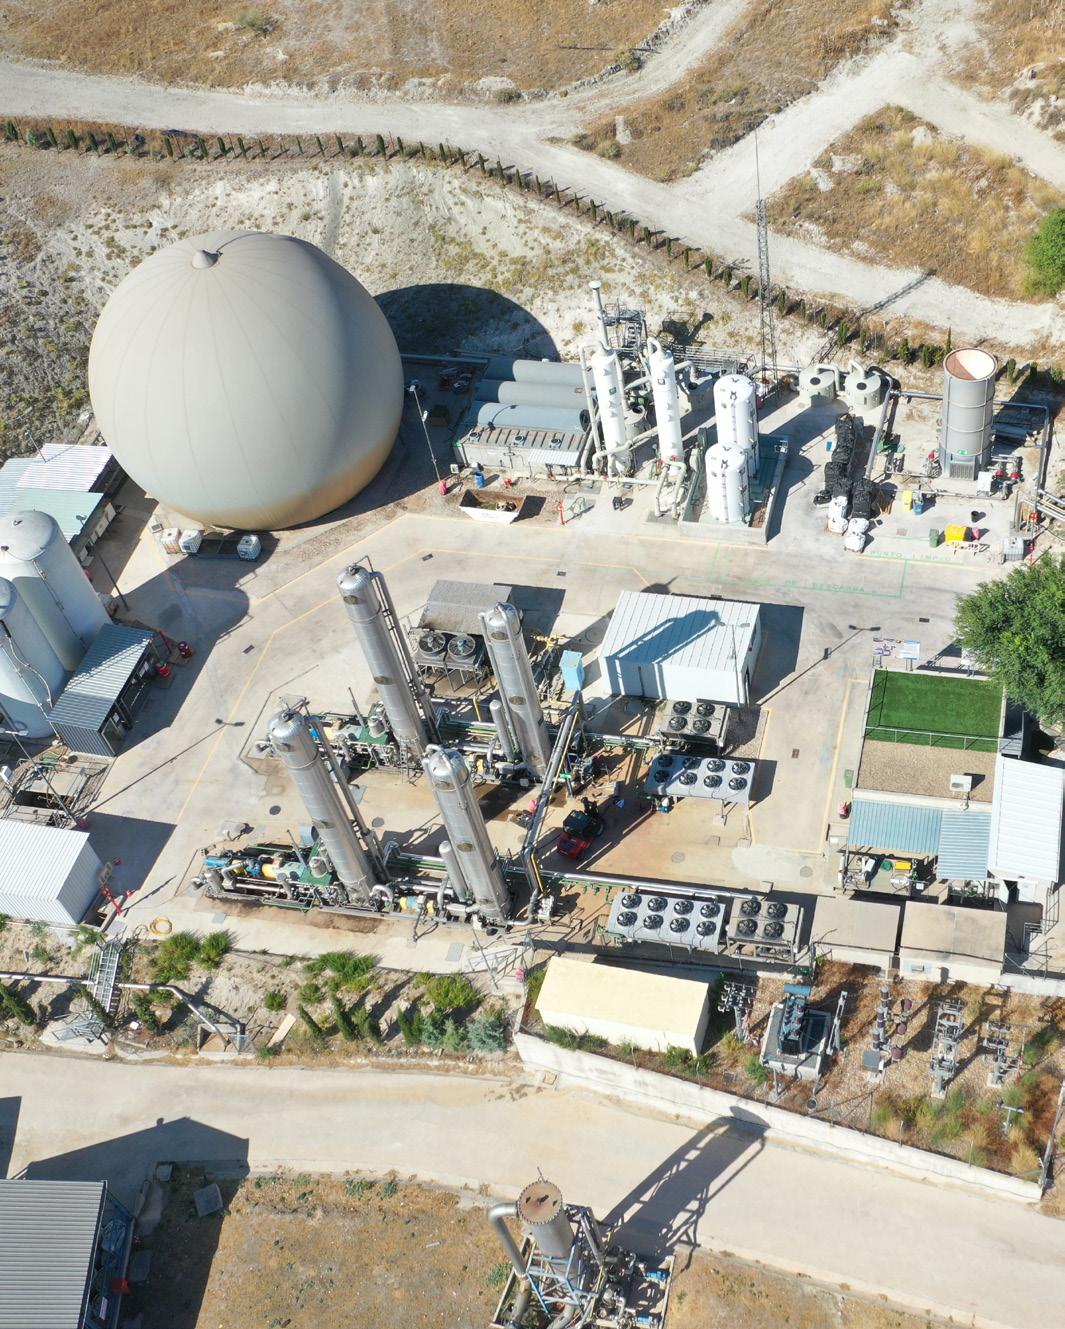
MARÍA JOSÉ DELGADO, PARQUE TECNOLÓGICO
primer lugar, con la normativa de origen comunitario en materia de energía y de exigencia de porcentajes de energías de origen renovable, e, igualmente, con la normativa en materia de agricultura y fertilizantes, para garantizar y facilitar la salida del compost procedente de biorresiduos.
También son imprescindibles campañas de información, sen-
Los ciudadanos deben ser conscientes de que son el primer y más importante eslabón de la cadena de gestión del residuo municipal
tos son muy claros: en España, esta representa alrededor del 10-11% del tratamiento de los residuos municipales. Se trata de una cifra significativamente baja si la comparamos con la media europea, situada en torno al 25-26%. En cuanto al número de instalaciones, según datos de la Agencia Europea de Medio Ambiente, España ocupa el puesto 23 de los 33 países europeos analizados, con 11 instalaciones, frente a las 131 de Francia, las 129 del Reino Unido, las 108 de Alemania o las 43 de países como Italia o Dinamarca.
sibilización y concienciación en esta materia. Para incrementar el reciclaje y reducir el vertido es imprescindible que los residuos lleguen a las instalaciones de tratamiento mejor separados en origen. Lo que no se separa correctamente en los hogares y comercios se recupera peor y a un coste mucho mayor en las plantas de tratamiento. Los ciudadanos deben ser conscientes de que son el primer y más importante eslabón de la cadena de gestión del residuo municipal: lo que no se hace correctamente en origen se hará peor y más caro aguas abajo.
En cuanto al tratamiento de residuos, hay que tener en cuenta que muchas instalaciones de tratamiento fueron diseñadas para un modelo anterior, más orientado a clasificar y eliminar residuos que a maximizar la recuperación de materiales. Adaptarlas a los nuevos objetivos exige inversiones relevantes, innovación tecnológica y una planificación a largo plazo, especialmente para tratar fracciones cada vez más complejas y producir materiales secundarios con calidad suficiente para su incorporación real al mercado.
Y respecto al desafío de los límites máximos de vertido, el objetivo comunitario establece que en 2035 no podrá destinarse a vertedero más del 10% de los residuos municipales. Sin embargo, hoy casi la mitad de los residuos domésticos en España sigue teniendo como destino final el vertedero. Para reducir los residuos que se envían a vertedero, además del incremento del reciclaje, hay que analizar los posibles tratamientos de la fracción de residuos que no puede reciclarse materialmente.
Aquí la valorización energética juega un papel fundamental. Si miramos la incineración o valorización energética, los da-
En estos países europeos no se incinera “en lugar de reciclar”, sino después de reciclar, para tratar la fracción de residuos que no tiene salida material. Gracias a esa combinación, consiguen reducir el envío a vertedero, en algunos casos, a menos del 5% de sus residuos y, al mismo tiempo, producir energía útil para el funcionamiento de las ciudades. En España, como la valorización energética es muy limitada, todo aquello que no se recicla acaba, casi inevitablemente, en vertedero. Esto genera un problema ambiental, pero también económico y territorial, al consumir suelo, generar pasivos a largo plazo y desaprovechar recursos materiales y energéticos. En el caso de Madrid, además, conviene desmontar algunos tópicos. La Comunidad de Madrid incinera aproximadamente el 10-11% de sus residuos municipales, un porcentaje no solo bajo en términos europeos, sino también inferior al de cualquier otra comunidad autónoma española que dispone de incineración. Baleares incinera alrededor del 54% de sus residuos; Galicia, el 48%; Cantabria, el 41%; el País Vasco, el 37%; y Cataluña, el 14%. La ciudad autónoma de Meli-
En los países no se incinera ‘en lugar de reciclar’, sino después de reciclar, para tratar la fracción de residuos que no tiene salida material
lla incinera cerca del 84%. Todas ellas superan claramente el porcentaje de incineración de la Comunidad de Madrid. Si, además, se compara Madrid con otras grandes capitales europeas como París, Viena, Londres, Copenhague, Lisboa o Berlín, la diferencia es evidente. Estas ciudades integran la valorización energética en su metabolismo urbano, a menudo ligada a redes de calefacción o producción energética. Igualmente, hay otros retos como la evolución de los siste-
El balance del modelo actual de gestión de residuos en la ciudad de Madrid es, en términos generales, muy positivo
mas de recogida, incorporando herramientas inteligentes que permitan aplicar tasas por generación de residuos, identificar al usuario y cuantificar de forma precisa los residuos depositados. En paralelo, las plantas de tratamiento deberán seguir avanzando en la implantación de sensores ópticos y sistemas automáticos de clasificación cada vez más sofisticados. Nuevas tecnologías como el reciclaje químico —mediante pirólisis, gasificación u otros procesos— deberán seguir desarrollándose y clarificarse desde el punto de vista regulatorio, de manera que puedan contribuir de forma efectiva al cumplimiento de los objetivos de reciclaje cuando permitan sustituir materias primas vírgenes.
¿Qué balance hace del modelo actual de gestión de residuos de la ciudad de Madrid?
El balance del modelo actual de gestión de residuos en la ciudad de Madrid es, en términos generales, muy positivo. Ya se han cumplido los objetivos intermedios de gestión de residuos del año 2025, y habrá que ir avanzando hacia el cumplimiento de los futuros objetivos de gestión de residuos de los años 2030 y 2035.
Entre 2018 y 2025, el porcentaje de recogida separada en la ciudad de Madrid se ha más que duplicado, pasando del 20,6% al 52,8%. En el mismo periodo, el reciclaje de residuos aumentó en 11 puntos porcentuales, del 28% al 39%, mientras que el vertido se redujo en 8 puntos, del 48% al 40%.
Con datos del último año completo disponible, 2025, el Ayuntamiento de Madrid gestionó por vía municipal 1.393.537 toneladas de residuos domésticos y comerciales. De ellas,
1.258.611 toneladas fueron tratadas en el Parque Tecnológico de Valdemingómez (PTV), mientras que 134.926 toneladas, recogidas por los servicios municipales —papel-cartón, textiles, residuos de puntos limpios, entre otros—, se gestionaron directamente fuera del PTV a través de gestores autorizados.
Esta magnitud da idea de la complejidad del sistema, pero también de su potencial. Gracias a las distintas líneas de economía circular desarrolladas en Valdemingómez, una parte significativa de estos residuos se transforma ya en materias primas secundarias, energía y biocombustibles, contribuyendo a reducir la dependencia exterior de recursos y a minimizar el impacto ambiental de la gestión.
En concreto, en 2025 se recuperaron 79.750 toneladas de materias primas secundarias —envases ligeros como briks y latas, papel-cartón y vidrio recuperado en planta—, a las que se suman 63.484 toneladas de vidrio del contenedor verde, que se almacenan en el PTV hasta su retirada por los gestores especializados. Asimismo, se produjeron 31.373 toneladas de fertilizantes o enmiendas orgánicas, procedentes del tratamiento de la fracción orgánica de los residuos.
En el ámbito energético, los resultados son igualmente relevantes. A través de la valorización energética de los rechazos de los procesos de separación y recuperación, así como del aprovechamiento del biogás de los vertederos, se generaron 228.471 MWh de electricidad. Esta cantidad sería suficiente para abastecer anualmente a unas 71.397 viviendas, lo que equivale aproximadamente al consumo doméstico de una ciudad como Alcalá de Henares.
Además, la producción de biometano, a partir de 35.441.736 m³ de biogás, permitió generar 156.150 MWh térmicos equivalentes a gas natural. Con esta cantidad sería posible abastecer cada año a más de 30.000 hogares, lo que equivale a una ciudad como Aranjuez, o bien alimentar una flota de 480 autobuses de la Empresa Municipal de Transportes, lo que evidencia el papel del residuo como vector energético estratégico para la ciudad.
Todo este aprovechamiento material y energético ha permitido, además, un ahorro estimado de 115.000 toneladas de emisiones de CO₂ equivalente, reforzando la contribución de Valdemingómez a los objetivos climáticos.
En un contexto internacional marcado por la inestabilidad geopolítica y la incertidumbre en el suministro de materias primas, fertilizantes y energía, estos datos ponen de mani-
El sistema de Madrid no solo gestiona residuos, sino que transforma flujos locales en recursos
MARÍA JOSÉ DELGADO, PARQUE TECNOLÓGICO DE VALDEMINGÓMEZ
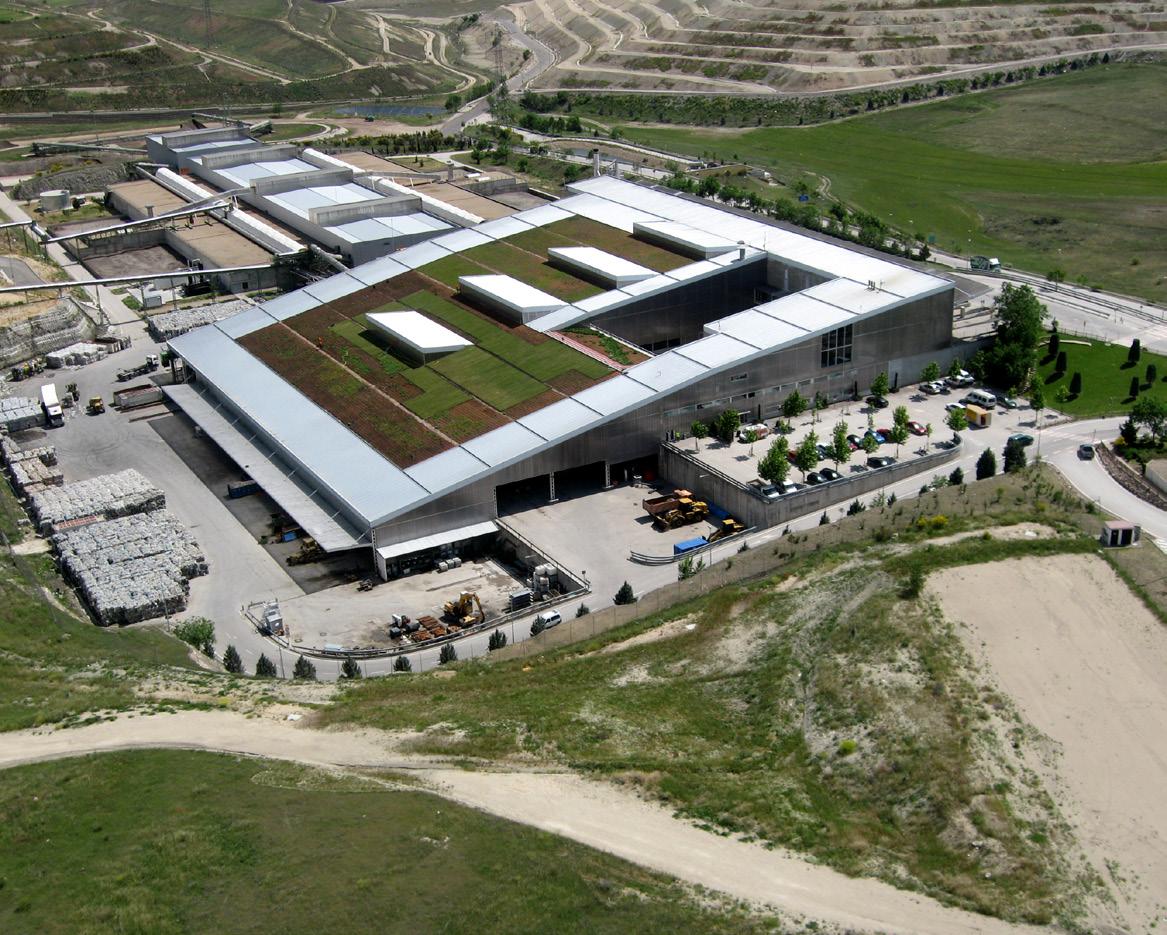
fiesto el carácter estratégico de la gestión de residuos. En el marco de la economía circular, el sistema de Madrid no solo gestiona residuos, sino que transforma flujos locales en recursos, favoreciendo el autoabastecimiento, la autosuficiencia y la creación de empleo local.
Centrándonos en el Parque Tecnológico de Valdemingómez, ¿cómo se está adaptando a las nuevas exigencias europeas en materia de reciclaje, reducción de vertido y descarbonización?
Para avanzar en los objetivos normativos en materia de reciclaje y reducción del vertido, en los últimos años se han adoptado múltiples medidas. En primer lugar, destaca la implantación del contenedor marrón en la ciudad de Madrid, que ha supuesto un cambio estructural esencial en el modelo de recogida. Este despliegue ha ido acompañado de la adaptación de las instalaciones existentes para la gestión específica de biorresiduos —la planta de biometanización de Las Dehesas—, la ampliación de la planta de tratamiento de biogás para incrementar la
producción e inyección de biometano, y la construcción de la nueva planta de compostaje de Los Cantiles, que permite tratar el digestato procedente de la digestión anaerobia de los biorresiduos y producir fertilizantes y enmiendas orgánicas de alta calidad.
En paralelo, se han realizado inversiones relevantes en la modernización de las plantas de tratamiento, centradas en mejorar la capacidad de separación y recuperación de materiales. Estas actuaciones incluyen la renovación de líneas de clasificación, la instalación de brazos robóticos, la adaptación de las plantas para recibir residuos procedentes de distintos tipos de vehículos y el reprocesado de flujos que contienen materiales técnicos, con el objetivo de maximizar la recuperación material y reducir los rechazos en Las Lomas, La Paloma y Las Dehesas.
Otro elemento clave en la reducción del vertido ha sido el refuerzo de los controles en vertedero. A través de campañas exhaustivas de inspección por parte de los servicios municipales y del desarrollo del Plan ECOVER, se analizan de forma sistemática los residuos depositados para detectar fracciones que no deberían depositarse en vertedero y adoptar medidas
El PTV ha fijado como objetivo reducir de forma progresiva la huella de carbono de sus propias instalaciones
que permitan minimizar la entrada de residuos valorizables. Asimismo, la valorización energética está siendo objeto de una profunda actualización. El nuevo contrato de explotación de la planta de Las Lomas contempla una modernización integral de la instalación, con una inversión mínima obligatoria de 100 millones de euros, destinada a la renovación de maquinaria, infraestructuras y sistemas de control ambiental, reforzando tanto la eficiencia energética como las garantías ambientales de la planta.
En esta misma línea, el futuro contrato de explotación de la planta de Las Dehesas, cuya licitación está prevista para este año, incluye importantes novedades, como una línea específica para el tratamiento de residuos voluminosos, que permitirá una mejor recuperación de materiales, como metales, y la obtención de subproductos valorizables, como serrín reciclable para su uso en conglomerados. Asimismo, se contempla un tratamiento diferenciado de colchones, que ya no podrán ser depositados en vertedero. Igualmente, se prevén mejoras en las instalaciones de tratamiento de la materia orgánica recuperada de las fracciones resto y del contenedor amarillo. Además, se optimizará la gestión del biogás incentivando
El PTV ha pasado de ser una instalación de tratamiento de residuos a convertirse en un nodo estratégico dentro del ecosistema urbano de economía circular de Madrid, con un papel cada vez más transversal en la ciudad
económicamente su recuperación. Por otro lado, y como parte del cierre del ciclo de tratamiento, está prevista la puesta en marcha del Centro Integral de Medio Ambiente CIMA10, que incorporará un concepto innovador de “vertedero 3.0”. En este vertedero, los residuos se depositarán previamente enfardados o retractilados, lo que permitirá mejorar notablemente la integración paisajística de la instalación, minimizar impactos como la generación de olores o la atracción de aves, y reducir las emisiones fugitivas de biogás.
Este nuevo centro incluirá además instalaciones previas de tratamiento, especialmente orientadas a residuos de limpieza viaria, que permitirán recuperar materiales antes de su eliminación y evitar el vertido de residuos sin tratamiento previo. El objetivo final es que esta instalación contribuya a cumplir el objetivo europeo de no superar el 10% de vertido en 2035, habiendo mejorado previamente todas las etapas de recogida, separación y tratamiento para minimizar al máximo las entradas en vertedero.
De forma paralela, resulta clave adaptar los contratos de explotación de las plantas para que los adjudicatarios tengan incentivos económicos claros vinculados a la mejora continua de los resultados ambientales y operativos, y no solo a las cantidades tratadas.
En cuanto a la descarbonización, el PTV ha fijado como objetivo reducir de forma progresiva la huella de carbono de sus propias instalaciones. Para ello, se trabaja en varias líneas: mejora de la eficiencia energética de los procesos, desarrollo de proyectos de energía solar en cubiertas de plantas e incluso sobre la meseta de vertederos clausurados, y participación en proyectos europeos de investigación e innovación orientados a la vigilancia y control de emisiones fugitivas de biogás mediante satélites, aeronaves y campañas de medición en tierra.
Por último, hay que destacar otra línea estratégica: la minimización de impactos ambientales y odoríferos sigue siendo una prioridad. Esto implica continuar invirtiendo en biofiltros, confinamiento de naves, sistemas de puertas automáticas y otras soluciones técnicas que reduzcan las molestias al entorno, junto con un control ambiental estricto que garantice el
pleno cumplimiento de las autorizaciones ambientales.
MARÍA JOSÉ DELGADO, PARQUE TECNOLÓGICO
¿Qué papel juega actualmente el Parque como nodo clave dentro del ecosistema urbano de economía circular de Madrid, y cómo ha evolucionado su función en los últimos años?
El Parque Tecnológico de Valdemingómez ha pasado en los últimos años de ser fundamentalmente una instalación de tratamiento de residuos a convertirse en un nodo estratégico dentro del ecosistema urbano de economía circular de Madrid, con un papel cada vez más transversal en la ciudad. Hoy, el PTV no solo gestiona residuos, sino que actúa como una infraestructura productora de recursos, como materias primas secundarias a partir de materiales reciclados y energía. De hecho, se ha consolidado como el principal productor de energía renovable y biocombustibles de la ciudad, a partir de los residuos generados por los propios madrileños. Este cambio es fundamental, porque sitúa a la gestión de residuos en el centro de las políticas energéticas, climáticas y de sostenibilidad urbana.
Una de las mejores expresiones de esta evolución es el proyecto de movilidad circular desarrollado junto con la EMT. Este proyecto permite transformar directamente los residuos en energía útil para el transporte urbano. Por un lado, el biometano generado a partir de la fracción orgánica alimenta autobuses de gas natural comprimido, a través del sistema de garantías de origen, llegando a abastecer líneas completas del transporte municipal: la línea circular. Por otro, la electricidad producida en el PTV a partir de la valorización energética de los residuos se ha utilizado para suministrar energía a sistemas como BiciMAD.
nectan directamente con políticas de suelos y zonas verdes.
• En el ámbito de la contratación pública, se avanza en la incorporación de criterios de economía circular que favorezcan el uso de materiales reciclados y la valorización de residuos en cadenas de valor locales.
• En términos de innovación y desarrollo económico, el PTV actúa como plataforma de colaboración con empresas energéticas, tecnológicas e industriales interesadas en el aprovechamiento de los residuos, y participa en la iniciativa de los Espacios Urbanos Inteligentes de la ciudad de Madrid. Esta evolución responde a una lógica clara: la economía circular no se puede desarrollar desde compartimentos estancos, sino que requiere conexiones entre sectores. En ese sentido, el PTV está dejando de ser una infraestructura aislada para convertirse en un hub de conexiones entre residuos, energía, movilidad, industria y políticas públicas.
El PTV se ha consolidado como el principal productor de energía renovable y biocombustibles de la ciudad, a partir de los residuos generados por los propios madrileños
¿Qué líneas estratégicas están marcando la hoja de ruta del Parque Tecnológico de Valdemingómez a medio y largo plazo?
La hoja de ruta del Parque Tecnológico de Valdemingómez a medio y largo plazo viene definida de forma muy clara por la Estrategia de prevención y gestión de residuos de la ciudad de Madrid 2030, aprobada en 2025, que establece un marco coherente con los objetivos europeos de economía circular, con horizonte temporal a 2030 y marcando la ruta hasta 2035, cuando entran en vigor los objetivos más exigentes de reciclaje y reducción del vertido.
Pero el papel del PTV va más allá de la energía. En los últimos años se ha producido una integración creciente con otras políticas municipales clave, lo que refuerza su papel como nodo dentro del sistema urbano. Por ejemplo:
• En el ámbito de la planificación urbana y la sostenibilidad, el PTV está alineado con la estrategia Madrid 360, contribuyendo a la reducción de emisiones y a la mejora de la calidad del aire.
• En materia de gestión del agua y de residuos orgánicos, la valorización del digestato y la producción de compost co-
Esta estrategia se apoya en un principio básico: aplicar la jerarquía de residuos, es decir, priorizar la prevención, la reutilización y el reciclaje, reduciendo al mínimo el vertido y aprovechando al máximo los residuos como recursos. La estrategia incluye líneas de actuación para la prevención de residuos y para mejorar la recogida separada y la calidad del residuo recogido, lo cual es clave para un mejor aprovechamiento en las plantas de tratamiento.
Estos aspectos se han ido mencionando ya a lo largo de la entrevista, de manera que me centraré en aquellos a los que he hecho menos referencia, como la línea de prospección tecnológica que se mantiene desde esta dirección general, evaluando soluciones emergentes como biorrefinerías o tec-
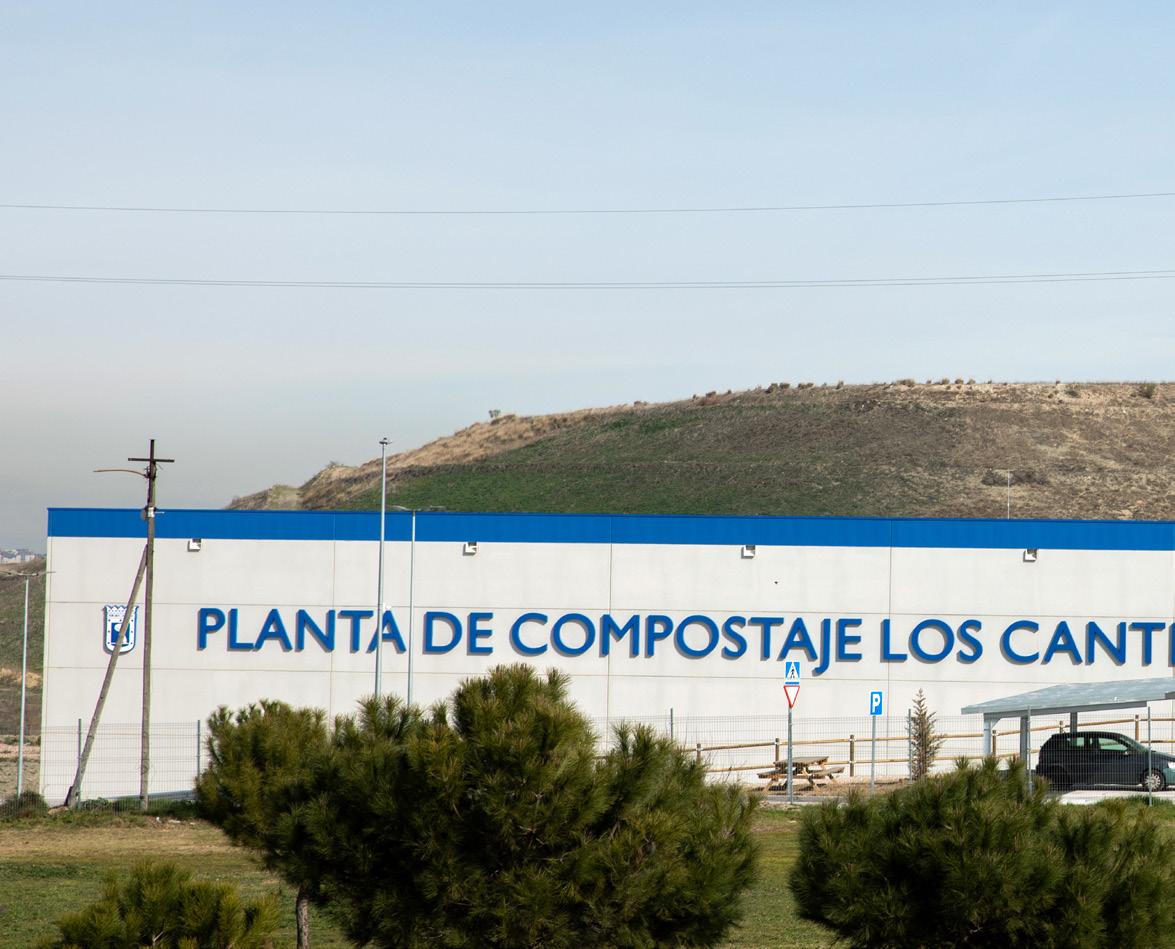
nologías de reciclaje químico —pirólisis, gasificación, entre otras—, así como proyectos de colaboración con otros sectores industriales, como el energético o la industria cementera. Estas sinergias permiten explorar salidas para determinados flujos de rechazo y contribuyen a los objetivos de descarbonización de sectores intensivos en energía. En el ámbito de la mejora del control ambiental, también se está avanzando en el uso de tecnologías avanzadas de monitorización, lo que refuerza la integración del PTV en la política climática de la ciudad, en las caracterizaciones automatizadas de residuos o en el sistema de control de pesajes y tránsitos de entradas y salidas de camiones y residuos del PTV. El PTV participa en numerosos proyectos europeos de I+D+i.
Determinadas plantas, como la planta de biometanización de Las Dehesas o Los Cantiles, cuentan con laboratorios específicos para proyectos de innovación.
Además, en Valdemingómez somos conscientes de que habrá nuevas necesidades de tratamiento de residuos que habrá que ir abordando, como el tratamiento de residuos voluminosos o de textiles, y también habrá que analizar en qué términos queda establecida la responsabilidad ampliada del productor para estos residuos o la minería de vertedero para el futuro. Igualmente, puede desarrollarse nueva demanda para subproductos del PTV, cenizas, escorias o CDR —combustible derivado de residuos—. Además, somos conscientes de la importante vinculación que puede
El PTV está dejando de ser una infraestructura aislada para convertirse en un hub de conexiones entre residuos, energía, movilidad, industria y políticas públicas
establecerse entre una economía inclusiva, integradora de personas en riesgo de exclusión social, y la gestión de residuos. Esta línea, sin duda, también habrá que abordarla, incrementando los contratos reservados a estos fines con los que cuenta la DGPTV.
Y quiero destacar uno de los próximos pasos estratégicos del PTV: se ha iniciado ya la preparación de un Plan Especial de Urbanismo para ordenar su integración con el crecimiento futuro de Madrid, especialmente en relación con los nuevos desarrollos del sureste, que irán acercando progresivamente la ciudad a su entorno. Este contexto plantea un doble reto: por un lado, mejorar la convivencia con las áreas urbanas cercanas, reduciendo los posibles impactos ambientales mediante medidas de control, integración paisajística y minimización de molestias; y, por otro, evitar que el PTV se convierta en una barrera territorial, garantizando su permeabilidad y la conexión entre la zona urbana y espacios clave como el Parque Regional del Sureste. El plan se concibe también como una oportunidad para reforzar la estructura verde de la ciudad, conectando el PTV con el Bosque Metropolitano y generando un corredor ecológico que una los nuevos desarrollos con los grandes espacios naturales. En
este marco, el antiguo vertedero sellado se está transformando en un parque forestal, lo que refuerza su papel ambiental. Además, el Plan abordará mejoras en movilidad y accesibilidad, incluyendo conexiones peatonales y ciclistas, nuevos accesos viarios más seguros y eficientes, así como la adecuación del entorno y la reserva de suelos para futuras necesidades relacionadas con la gestión de residuos y la economía circular. El objetivo es que el PTV evolucione más allá de su función tradicional, convirtiéndose en un ecosistema de economía circular que integre instalaciones de reciclaje y valorización, centros de reutilización, espacios de formación y educación ambiental, e incluso programas de formación profesional. Todo ello irá acompañado de mejoras en la conectividad, incluido el transporte público, para facilitar su apertura progresiva a usos educativos y sociales.
En conjunto, el PTV busca consolidarse no solo como una infraestructura tecnológica, sino como un espacio plenamente integrado en la ciudad, con funciones industriales, ambientales, educativas y de conexión ecológica dentro del modelo que diseñará el nuevo Plan Estratégico Municipal, Sueña Madrid.
MARÍA
EL TEXTIL ANTE EL GRAN EXAMEN DE LA ECONOMÍA CIRCULAR
LA NUEVA REGULACIÓN OBLIGA A RECOGER, CLASIFICAR Y VALORIZAR UN RESIDUO QUE DURANTE AÑOS HA PERMANECIDO MEZCLADO O FUERA DEL SISTEMA. PERO EL RETO VA MUCHO
MÁS ALLÁ DEL CONTENEDOR: EXIGE ECODISEÑO, REUTILIZACIÓN, RECICLAJE, DEMANDA INDUSTRIAL, FINANCIACIÓN Y COORDINACIÓN ENTRE TODOS LOS ACTORES DE LA CADENA.
Griselda Romero
Durante años, buena parte de la ropa que dejaba de usarse desaparecía del radar público. Unos textiles acababan mezclados con otros residuos municipales; otros, en vertedero.
Una parte entraba en circuitos de reutilización sostenidos por entidades sociales y operadores especializados. Otra viajaba hacia mercados internacionales de segunda mano cada vez más saturados. La nueva etapa regulatoria está alterando ese equilibrio: recogida separada obligatoria, Responsabilidad Ampliada del Productor, ecodiseño, trazabilidad y futuros sistemas colectivos de gestión están sacando a la luz un flujo que hasta ahora permanecía parcialmente oculto. La pregunta llega de inmediato: ¿qué hacer con toda la ropa que se recoge?
El textil se ha convertido en uno de los grandes exámenes de la economía circular europea porque obliga a mirar toda la cadena, no solo el residuo final. Más contenedores no bastarán. Tampoco una apelación genérica al reciclaje. Habrá que reducir la sobreproducción, diseñar prendas más duraderas y reciclables, separar mejor, clasificar con precisión, priorizar la reutilización, dar salida a la segunda mano, desarrollar reciclaje fibra a fibra, crear demanda de materias primas recicladas, financiar infraestructuras, proteger la capacidad industrial europea, controlar las importaciones y reconocer el trabajo social acumulado por quienes llevan años gestionando este flujo.
El reportaje aborda esa complejidad desde seis ángulos complementarios: la mirada regulatoria de Alicia Pollo, del Ministerio para la Transición Ecológica (MITECO); la visión estratégica y sectorial de José Monzonís, del Observatorio del Sector Textil y Moda; la perspectiva industrial y de competitividad de David Allo, de TEXFOR; la lectura técnica y operativa del residuo de Igor González, de Geprecon LABS y Ecotextil; la dimen-
sión social y de reutilización de Alberto Egido, de Moda re-; y el enfoque internacional y de innovación de Katrin Ley, de Fashion for Good.
Sus aportaciones permiten recorrer el mapa completo de la circularidad textil: diagnóstico ambiental, nueva regulación, gobernanza, financiación, segunda mano, límites del reciclaje, competitividad industrial, innovación, ciudadanía y economía social. La recogida separada hará visible el residuo y abrirá una nueva etapa, pero será solo el primer paso. El resultado dependerá de lo que ocurra después: clasificación, reutilización, reciclaje, demanda industrial, financiación y coordinación entre actores. Ahí se verá si el textil avanza hacia una circularidad capaz de generar valor ambiental, económico y social, o si la ropa recogida se convierte en un nuevo cuello de botella.
LA ROPA QUE ANTES NO SE VEÍA
El nuevo marco regulatorio coloca al textil y al calzado entre los flujos prioritarios de la economía circular europea. Alicia Pollo, subdirectora adjunta de la Subdirección General de Residuos del MITECO, vincula este giro al fuerte aumento de la producción y el consumo global de textiles y a un volumen de residuos todavía poco aprovechado mediante reutilización, reparación o reciclado. En la Unión Europea se generan cada año cerca de seis millones de toneladas de residuos textiles de ropa y calzado: unos once kilogramos por habitante. Al ampliar el perímetro a textiles de hogar, técnicos, postindustriales o de preconsumo, la cifra alcanza los 12,6 millones de toneladas. La nueva normativa comunitaria y nacional desplaza el foco hacia todo el ciclo de vida del producto. Quiere actuar sobre la generación del residuo y también sobre su gestión, con la etapa de producción como punto de partida. La herramienta central será la Responsabilidad Ampliada del Produc-
tor: quienes ponen productos textiles y de calzado en el mercado deberán financiar y organizar la gestión de los residuos derivados de esos productos. La responsabilidad ya no termina en el punto de venta.
LA NUEVA REGULACIÓN
TRASLADA LA RESPONSABILIDAD AL PRODUCTOR Y EMPUJA EL CAMBIO HACIA EL DISEÑO, LA TRAZABILIDAD Y TODO EL CICLO DE VIDA DE LA PRENDA
El ecodiseño entra ahí como pieza económica, además de ambiental. Como subraya Pollo, cuanto peor diseñados estén los productos textiles y de calzado, mayores dificultades de gestión tendrán al final de su vida útil y mayores costes deberán soportar los productores. La regulación introduce así un incentivo para repensar las prendas desde el origen: más duraderas, reparables, reutilizables y reciclables.
El punto de partida deja poco margen para la complacencia. A escala europea, únicamente un 22 % de los textiles posconsumo se recogen de forma separada, según expuso Pollo en una intervención pública sobre el futuro Real Decreto. El 78 % restante acaba en una fracción de residuo municipal mezclado, con destino final a vertedero o incineración. En la práctica, ese recorrido evita o imposibilita cualquier circularidad. En España, añadió, el porcentaje de recogida separada es inferior al europeo.
MÁS VOLUMEN, MENOS CALIDAD
La baja recogida separada explica solo una parte del problema. Desde la ex-
Radiografía de la economía circular textil 10 claves
Diagnóstico ambiental y de residuo
¿Cuánto residuo textil generamos realmente y dónde acaba?
Marco regulatorio ¿Cómo cambia la responsabilidad de quienes ponen textil en el mercado?
Gobernanza y financiación
¿Quién paga, quién coordina y quién asume cada parte del sistema?
Reutilización y segunda mano ¿Cómo mantener más prendas en uso durante más tiempo?
Reciclaje y límites técnicos ¿Qué parte del residuo puede volver a convertirse en fibra textil u otras aplicaciones?
Industria y competitividad ¿Puede haber circularidad sin industria capaz de absorber el material?
Innovación y escalado ¿Cómo pasar de proyectos piloto a soluciones comerciales?
Ciudadanía y cambio cultural ¿Qué hábitos deben cambiar más allá del contenedor?
Datos, trazabilidad y control ¿Cómo evitar opacidad y falsas soluciones circulares?
Ensamblar el sistema ¿Puede el sistema convertir más recogida en valor ambiental, industrial y social?
1 2 3 4 5 6 7 8 9 10
Sobreproducción · Consumo acelerado · Baja recogida separada · Vertedero · Fracción resto · Pérdida de calidad · Falta de datos
RAP · SCRAP · Ecodiseño · Ecomodulación · Recogida separada · Trazabilidad · Reutilización prioritaria
Productores · Administraciones · Gestores · Recicladores · Entidades sociales · Distribución · Ciudadanía · Compra pública · Incentivos
Prevención · Reparación · Preparación para la reutilización · Segunda mano · Menos estigma · Economía social · Empleo inclusivo
Mezclas de fibras · Elastano · Viscosa · Poliamida · Poliéster · Reciclaje mecánico · Reciclaje químico · Fibra a fibra · Otras aplicaciones
Hilatura reciclada · Algodón regenerado · Centros tecnológicos · Demanda de reciclado europeo · Compra pública · Control de mercado · Dumping ambiental y social
Pilotos · Infraestructura · Clasificación automatizada · NIR/IA · Inversión compartida · Coordinación de cadena · Modelos de negocio
Reducir · Separar bien · Donar · Reparar · Reutilizar · Comprar segunda mano · Alargar vida útil · Consumir menos y mejor
Estudios composicionales · Flujos reales · Pasaporte Digital de Producto · Información verificable · Control de importaciones · Destino del residuo
Recoger · Clasificar · Reutilizar · Reciclar · Financiar · Industrializar · Coordinar · Generar impacto social
EL AUGE DEL FAST FASHION HA ACELERADO EL PROBLEMA: MÁS PRENDAS, MENOR DURABILIDAD Y MÁS DIFICULTADES PARA REPARAR, REUTILIZAR O RECICLAR
periencia de Moda re-, Alberto Egido, responsable de medioambiente y sostenibilidad, habla de una situación “especialmente compleja” en la que se cruzan varias presiones: sobreproducción, consumo acelerado, aumento de la ropa usada, pérdida de calidad de las prendas, infraestructuras insuficientes y falta de salidas para el material recogido.
En España, según Moda re-, un 87 % del textil aún acaba mezclado con otras fracciones y queda fuera de los circuitos adecuados de reutilización o reciclaje. A esa pérdida de material se suma otra deriva: se reciben más prendas, pero con menor calidad y durabilidad. El auge del fast fashion o moda ultrarrápida ha acortado los ciclos de consumo y ha hecho que muchas piezas lleguen al final de su vida útil en muy poco tiempo.
Esa transformación del residuo tiene consecuencias directas. Muchas prendas actuales incorporan materiales de baja calidad, mezclas textiles complejas o acabados que dificultan la reparación y reducen su reciclabilidad. Llegan más deterioradas, con menos opciones de segunda vida y con más barreras técnicas para volver a convertirse en fibra. La circularidad empieza mucho antes del contenedor: en el diseño, la calidad, la durabilidad y el modelo de consumo que determina cuánta ropa se pone en el mercado y en qué condiciones llegará al final de su vida útil.
RECOGER NO ES RESOLVER
La recogida separada obligatoria hará más visible este flujo. A partir de ahí
empieza la parte más difícil. El marco regulatorio exige recoger todos los residuos textiles y de calzado: los que pueden reutilizarse y también los deteriorados, rotos o desparejados. Para lograrlo, los productores deberán impulsar campañas de sensibilización que expliquen a la ciudadanía cómo depositar correctamente tanto la ropa con una posible segunda vida como aquella que ya no puede volver al uso. El cuello de botella aparece después del contenedor. Igor González Pérez, director de Residuos de Geprecon LABS y fundador de Ecotextil, advierte de que España no dispone hoy de medios suficientes para absorber todo el residuo textil que queda fuera de los circuitos circulares. Según una estimación estadística propia realizada en 2015, más de 900.000 toneladas de residuo textil llegarían a vertedero. González reconoce que esa estimación tiene margen de error, aunque sostiene que la observación directa del vertido muestra que el flujo no disminuye.
Su pregunta es sencilla y difícil de esquivar: qué ocurriría si todo ese residuo se desviara de golpe hacia tratamiento y valorización. La respuesta: no habría capacidad suficiente para clasificarlo, limpiarlo, tratarlo y reciclarlo. A esta falta de medios se suma una carencia básica: datos fiables. González subraya que no se conoce con precisión la cantidad ni la composición de la
LA
RECOGIDA
SEPARADA HARÁ
VISIBLE EL RESIDUO TEXTIL, PERO SIN DATOS, SEPARACIÓN EN ORIGEN, CLASIFICACIÓN Y CAPACIDAD DE TRATAMIENTO, MÁS RECOGIDA PUEDE
CONVERTIRSE EN MÁS PRESIÓN
SOBRE EL SISTEMA
ANTES QUE RECICLAR, LA CIRCULARIDAD TEXTIL
EXIGE PREVENIR, REPARAR Y REUTILIZAR. MANTENER
UNA PRENDA EN USO SIGUE
SIENDO UNA DE LAS FORMAS
MÁS EFICACES DE REDUCIR
RESIDUOS, RECURSOS Y EMISIONES
ropa puesta en el mercado, ni cuánto residuo textil acaba en cada flujo de gestión urbana. Sin esa información, diseñar planes de contenerización, prevención o sensibilización se vuelve mucho más incierto.
La separación en origen marca buena parte del destino posterior. Cuando el residuo textil llega mezclado con la fracción resto, la materia orgánica adherida a las prendas complica y encarece su limpieza, tratamiento y valorización, hasta hacer prácticamente inviable una correcta gestión. El mejor residuo, recuerda González, es el que no se genera; en textil, la mejor medida es la reutilización. Incluso esa opción depende de que la ropa llegue en condiciones adecuadas.
LA SEGUNDA VIDA COMO PRIORIDAD
Antes de pensar en reciclaje, la economía circular textil tiene que agotar las opciones de prevención y reutilización. La jerarquía de residuos coloca por delante la reducción del consumo, la reparación, la reutilización y la preparación para la reutilización. Moda re- defiende que la segunda mano debe ocupar un lugar central en ese modelo: mantener una prenda en uso reduce residuos, consumo de recursos y emisiones asociadas a la producción
de nuevos textiles.
Esa segunda vida necesita condiciones. Egido advierte de que la demanda ciudadana aún es insuficiente y de que persiste un estigma sobre la ropa usada. Aunque el 40 % de las personas que residen en España tienen una tienda Moda re- en su ciudad, la red de tiendas de segunda mano sigue siendo pequeña respecto a otros países europeos. La reutilización necesita más infraestructura comercial, más aceptación social y un cambio cultural en torno al consumo.
No obstante, aunque la ciudadanía tiene un papel clave, no puede cargar con todo el peso de la transición. Separar correctamente, donar, reparar, comprar segunda mano y consumir de forma menos impulsiva son gestos importantes. Pierden alcance, sin embargo, si las prendas se diseñan para durar poco o si siguen llegando al mercado volúmenes crecientes de ropa de baja calidad. “La economía circular textil no depende solo de cómo gestionamos los residuos, sino también de cómo producimos y consumimos moda”, resume Egido.
UNA CIRCULARIDAD TAMBIÉN
SOCIAL
La transición circular del textil tiene una dimensión ambiental, técnica e industrial. Y también una dimensión social. Buena parte de la recogida, clasificación y reutilización de la ropa usada se ha apoyado durante años en entidades de economía social y solidaria, empresas de inserción y centros especiales de empleo de iniciativa social. Su
La ropa también comunica
Desde la sociología, el consumo textil obliga a mirar la prenda como algo más que un objeto de uso. La ropa abriga, viste y protege, pero también habla: marca pertenencias, gustos, diferencias culturales y posiciones sociales. Adolfo Torres Rodríguez, profesor de Sociología de la Universidad de Granada, y Juan Francisco Bejarano Bella, profesor de Sociología de la Universidad de Sevilla, recuerdan que las prendas cargan con un valor simbólico que condiciona la manera en que se compran, se usan y se descartan. Cambiar esos hábitos requiere más que contenedores, información sobre reciclaje o una mayor oferta de segunda mano. Su lectura lleva la circularidad textil más allá del balance ambiental y económico. Entran también la distribución justa, las condiciones laborales, la salud de las personas
trabajo ha evitado que miles de toneladas de textil acabaran en vertedero y ha generado empleo para personas en situación de vulnerabilidad.
Desde Moda re-, Alberto Egido recuerda que esa labor se ha desarrollado en muchos casos sin ánimo de lucro y asumiendo costes que no estaban cubiertos por el sistema. Según un estudio citado por la entidad, el 61 % del residuo textil lo gestionan este tipo de operadores sociales. La recogida separada obligatoria y la futura RAP abren ahora una oportunidad para construir
trabajadoras y las políticas de gobernanza capaces de ordenar el sector en un contexto a la vez global y local. Para que una persona recicle necesita un sistema de gestión; para que consuma moda sostenible necesita un sistema circular que active a todos los actores, desde el diseño y la producción hasta la reutilización, el reciclaje y el fin de vida del producto.
Ese sistema puede quedar corto si el consumo sigue creciendo. Torres y Bejarano apuntan a valores y estilos de vida marcados por un consumismo hiperindividualizado: comprar, estrenar y acumular ropa forma parte de la construcción de identidad. La circularidad textil tendrá que ofrecer alternativas sostenibles capaces de competir con el valor social asociado a la renovación constante del armario.
un modelo más circular y más justo, siempre que el nuevo sistema reconozca y financie adecuadamente a quienes ya venían realizando esta tarea.
Alicia Pollo, desde el MITECO, apunta en la misma dirección: los productores deberán financiar adecuadamente a las empresas que venían trabajando en reutilización y preparación para la reutilización, para evitar la destrucción del empleo asociado. La normativa incorpora, además, la participación de operadores de reutilización y entidades de economía social en los sistemas
LAS ENTIDADES SOCIALES HAN SOSTENIDO DURANTE AÑOS BUENA PARTE
LAS MEZCLAS DE FIBRAS,
LA
BAJA CALIDAD DE MUCHAS
PRENDAS, LA FALTA DE CLASIFICACIÓN AVANZADA Y LA
ESCASA ESCALA INDUSTRIAL
CONVIERTEN EL RECICLAJE
FIBRA A FIBRA EN UNO DE LOS
GRANDES RETOS DEL TEXTIL
de recogida separada.
La circularidad textil tendrá que medirse también por su capacidad para preservar empleo inclusivo, aprovechar la experiencia acumulada por los operadores sociales y evitar que la reorganización del residuo desplace a quienes han sostenido durante años la primera línea de la reutilización
EL DIFÍCIL SALTO AL RECICLAJE
La reutilización, sin embargo, no puede absorberlo todo. Hay prendas que llegan demasiado deterioradas, han perdido calidad o han dejado de te-
ner salida en el mercado de segunda mano. Para esos flujos, el reciclaje será indispensable. El problema es la propia naturaleza del residuo textil: muchas prendas combinan materiales distintos y no todas pueden tratarse con la misma tecnología.
Igor González explica que solo alrededor del 10 % de las prendas puestas en el mercado serían monomateriales, como 100 % algodón o 100 % poliéster, más aptas para procesos mecánicos. El resto incorpora mezclas de fibras en proporciones diversas —70 %-30 %, 80 %-20 %— y puede incluir viscosa, elastano, poliamida u otros materiales. Separar esas composiciones exige procesos químicos que, en muchos casos, siguen en fase piloto o de laboratorio.
El reciclaje mecánico tiene recorrido en determinados flujos, aunque no sirve para todo. El reciclaje químico, enzimático, termoquímico o tecnologías como la pirólisis abren nuevas salidas para mezclas complejas y materiales sin opción de reutilización. Aún necesitan madurez tecnológica, inversión y escala. González considera que los productores deberían asumir un papel
EUROPA NO PODRÁ CERRAR EL CÍRCULO DEL TEXTIL SI
PIERDE LA INDUSTRIA CAPAZ DE TRANSFORMAR RESIDUOS EN
NUEVOS MATERIALES,
HILOS, TEJIDOS Y PRODUCTOS CON VALOR DE MERCADO
protagonista en el desarrollo y escalado de estas tecnologías, al ser quienes ponen los productos en el mercado y quienes deberán responder por su impacto al final de la vida útil. En este sentido, González insiste en que España debe aprovechar el potencial de sus centros tecnológicos de referencia (AITEX, INTEXTER o TECNALIA) para liderar este cambio.
Moda re- aporta un dato que aterriza la distancia entre el discurso circular y la realidad actual: de las casi 119.000 toneladas de textil recogidas selectivamente en España en 2024, menos del 2 % terminó en procesos de reciclaje fibra a fibra. Gran parte de lo que hoy
se denomina reciclaje textil se dirige a usos de menor valor añadido, como trapos industriales, rellenos o materiales aislantes. Son salidas útiles, pero no devuelven el material al ciclo textil como nueva fibra.
Desde la perspectiva internacional, Katrin Ley, directora general de Fashion for Good, coincide en que el reciclaje fibra a fibra será esencial para los materiales que ya no puedan reutilizarse ni revenderse. Su planteamiento ordena las soluciones en cascada: primero mantener los productos en uso; después canalizar lo que ya no pueda reutilizarse hacia el reciclaje, con apoyo de clasificación avanzada y trazabilidad.
La tecnología ayuda a hacer viable ese salto. Los pasaportes digitales de producto, la trazabilidad de materiales, la inteligencia artificial y los sistemas automatizados basados en infrarrojo cercano pueden identificar fibras, detectar contaminantes y clasificar con más velocidad y precisión. Ley introduce un matiz importante: la trazabilidad digital funciona como infraestructura habilitadora. Sin clasificación, pretratamiento, capacidad de reciclaje y demanda industrial, el dato no se convierte en nueva materia prima.
SIN INDUSTRIA NO HAY CIRCULARIDAD
Pero la circularidad textil necesita algo más que una buena gestión del residuo: necesita fábricas capaces de convertir ese residuo en nuevos materiales, hilos, tejidos y productos. David Allo, responsable de Sostenibilidad de TEXFOR, recuerda que la industria textil española de cabecera lleva décadas trabajando con lógicas circulares, sobre todo en reducción de insumos y reciclado de algodón. España, afirma, es líder europea en algodón reciclado y llegó a ser líder mundial hace 60 años, cuando existían unas 80 líneas de triturado mecánico de algodón. Hoy que-
da aproximadamente una decena.
Para Allo, la competitividad marca el límite real de la sostenibilidad. La industria española puede trabajar con estándares altos en descarbonización, gestión de residuos, química, recirculación de agua, autoconsumo energético o uso de materias primas recicladas. El mercado, sin embargo, no siempre paga esas mejores prácticas. “La competitividad debería ser el motor de la sostenibilidad; si no, estamos cojos”, resume.
Su diagnóstico señala una contradicción europea difícil de ignorar: el 85 % de los productos textiles que se consumen en Europa están fabricados fuera de Europa. Si el marco regulatorio eleva las exigencias a la industria europea y los productos importados no cumplen estándares equivalentes, la presión se desplaza hacia quienes ya producen bajo condiciones más estrictas. En este contexto, Allo habla de “dumping ambiental y social” y señala dos palancas para corregir esa incoherencia: compra pública sostenible y control de mercado.
La compra pública puede abrir demanda para hilos, tejidos y procesos de tintura descarbonizados en producción y logística. El control de mercado será decisivo para verificar que los productos que entran en la UE cumplen requisitos de ecodiseño y trazabilidad. Allo plantea una pregunta especialmente sensible ante el auge del comercio electrónico: cómo controlar que los millones de paquetes de bajo valor que entran cada día en la Unión Europea cumplen las futuras exigencias, especialmente en categorías como el textil.
José Monzonís, desde el Observatorio del Sector Textil y Moda, llega a una conclusión similar desde una mirada sectorial. Cualquier estrategia circular, sostiene, necesita dos fuerzas: impulso regulatorio y demanda. La recogida separada puede crecer, pero sin traccionar la demanda de fibras recicladas, el sistema corre el riesgo de no transitar sus curvas de aprendizaje, alcanzar
LA TECNOLOGÍA EXISTE,
PERO LA CIRCULARIDAD NO ESCALARÁ MIENTRAS RECOGIDA, CLASIFICACIÓN,
PRETRATAMIENTO, RECICLAJE, FABRICACIÓN, MARCAS E INVERSORES SIGAN AVANZANDO POR SEPARADO
economías de escala y competir con las fibras vírgenes.
Monzonís añade otro factor: la enorme heterogeneidad del sector. Conviven grandes marcas tractoras y marcas medianas internacionalizadas con multitud de pymes y microempresas, cadenas cortas de proximidad con cadenas globales y, también, segmentos muy distintos, desde moda y hogar hasta textiles técnicos, composites, aplicaciones industriales y también estratégicas en salud, defensa y protección. Ese conjunto necesita financiación, incentivos, compra pública, agilidad administrativa, infraestructuras y planificación a largo plazo. La circularidad puede abrir una vía de innovación,resiliencia y reindustrialización si se acompaña de visión industrial.
DE LOS PILOTOS A LA INFRAESTRUCTURA
La innovación aparece en casi todas las respuestas, aunque nadie la presenta como una salida automática. Katrin Ley sitúa el atasco en el paso de los pilotos a la escala comercial. A nivel global, afirma, ya existen tecnologías para avanzar hacia la circularidad: reciclaje avanzado, trazabilidad digital, clasificación automatizada y modelos de negocio circulares. La mayor parte de la actividad, aun así, sigue en fase piloto. Faltan infraestructura, viabilidad económica y coordinación.
El bloqueo funciona como un círculo. Los recicladores necesitan un flujo constante, limpio y ajustado a especificaciones para operar económicamente. Los clasificadores necesitan compradores fiables antes de invertir en identificación y preparación de materiales. Las marcas esperan cadenas de suministro funcionales para comprometer volumen. Los inversores piden modelos de negocio probados antes de desplegar capital. Cada actor espera la señal de otro.
Fashion for Good plantea un cambio de escala: tratar la circularidad como infraestructura colaborativa, no como estrategia de diferenciación de marca. Eso implica desplegar sistemas de recogida, instalaciones de clasificación automatizadas, identificación de materiales, capacidad de pretratamiento, capacidad de reciclaje e integración de la cadena de suministro. También exige inversión compartida, políticas que creen condiciones de competencia equitativas, contabilidad transparente y modelos de negocio capaces de repartir valor y riesgo.
Esa lectura conecta con las propuestas de las fuentes españolas. Monzonís señala que el Observatorio del Sector Textil y Moda trabaja con RE-VISTE y EY en un plan de infraestructuras necesarias a diez años vista, concebido como referencia para el sector y vinculado también a la competitividad industrial. Igor González reclama que el SCRAP actúe como palanca de transformación: financiación de la recogida, impulso al ecodiseño, trazabilidad, estudios composicionales, tecnologías de valorización y coordinación entre actores. Moda re- pide financiación estable y suficiente para que la transición no recaiga únicamente en los operadores sociales. Alicia Pollo recuerda que los SCRAP serán el instrumento mediante el cual los productores deberán cumplir parte de sus obligaciones, negociar convenios, organizar sistemas de recogida y aportar información veraz y trazable.
La financiación atraviesa todo ese despliegue. La RAP deberá cubrir costes de recogida, transporte, tratamiento, información, caracterización e I+D; la ecomodulación debería incentivar productos mejor diseñados y penalizar
EL EXAMEN DEL TEXTIL SE JUGARÁ EN LA CAPACIDAD DE TODA LA CADENA PARA COORDINAR REGULACIÓN,
aquellos que generen mayores dificultades de gestión. Alrededor harán falta compra pública, incentivos, préstamos, apoyo tecnológico, infraestructuras eléctricas, permisos ágiles y compromiso privado. Sin esa arquitectura, la recogida separada puede hacer visible el residuo sin garantizar una cadena capaz de absorberlo.
UN SISTEMA POR ENSAMBLAR
El textil obliga a mirar la economía circular como una cadena completa. La regulación abre una etapa nueva; la infraestructura tendrá que darle cuerpo. La tecnología está disponible en muchos puntos, aunque todavía necesita escala. La reutilización ocupa el primer
peldaño, siempre que haya calidad de producto, demanda y cambio cultural. El reciclaje fibra a fibra depende de composición, clasificación, pretratamiento y mercados. La industria española conserva capacidades valiosas. La economía social, por su parte, ha sostenido durante años una parte relevante de la gestión textil y ahora reclama reconocimiento y financiación. España cuenta con piezas importantes: experiencia en hilatura reciclada, centros tecnológicos, operadores sociales, gestores especializados, grandes marcas, industria de cabecera y un marco regulatorio en construcción. La dificultad está en hacerlas funcionar juntas. Si cada actor avanza por separado, la recogida separada puede limitarse a
desplazar el problema de sitio. Convertir la ropa usada en valor ambiental, industrial y social exige otra arquitectura.
La señal de alarma está clara: más recogida sin clasificación suficiente, sin reutilización, sin reciclaje viable, sin demanda, sin financiación y sin control de mercado puede saturar el sistema. El escenario contrario requiere coordinación entre regulación, industria, innovación, economía social y ciudadanía. Solo entonces el residuo textil podrá dejar de ser una de las grandes fugas del modelo actual y convertirse en una circularidad tangible. El examen del textil no se aprobará en el contenedor. Se jugará en la capacidad de toda la cadena para actuar como un verdadero sistema.
JOSÉ MONZONÍS:
LA CIRCULARIDAD TEXTIL
NO SE RESUELVE RECOGIENDO
MÁS ROPA
La transición circular del textil español no parte de cero, aunque tampoco está resuelta. Esa es la lectura que hace José Monzonís Salvia, director general corporativo del Observatorio del Sector Textil y Moda, desde una visión estratégica y sectorial. Para él, conviene diferenciar entre el avance de la industria en sostenibilidad, diligencia debida y responsabilidad empresarial, y la circularidad
entendida como un modelo capaz de mantener productos, componentes y fibras en uso durante el mayor tiempo posible. En lo primero, sostiene, las grandes marcas españolas han recorrido mucho camino; en lo segundo, el diagnóstico es más desigual: “iría por barrios”.
El dato de partida refleja esa tensión. Según Moda Re-, citado por el Observatorio, la recogida separada de textiles convencionales cubiertos por la RAP alcanzó en 2024 el 18,8 %, unas 118.952 toneladas, sin contar rutas informales. De ese volumen, el 63 % se dirigiría a centros de preparación para
Observatorio del Sector
Textil y Moda
Entidad de análisis e interlocución sectorial orientada a impulsar la sostenibilidad, la competitividad y la transformación del textil y la moda en España.
LA CIRCULARIDAD TEXTIL EXIGE ORDENAR UN PUZLE DE REGULACIÓN, DEMANDA, INFRAESTRUCTURAS, FINANCIACIÓN E INDUSTRIA PARA QUE EL RESIDUO PUEDA CONVERTIRSE EN RECURSO.
Diagnóstico
Retos
Soluciones / palancas
El sector ha avanzado en sostenibilidad y diligencia debida, pero la circularidad real sigue siendo desigual. España recoge el 18,8 % de los textiles convencionales cubiertos por la RAP, lejos de los países europeos líderes, mientras los mercados internacionales de segunda mano están saturados y el reciclaje fibra a fibra sigue siendo minoritario.
Absorber el residuo recogido; desarrollar reciclaje fibra a fibra; generar demanda de fibras recicladas posconsumo; financiar infraestructuras; acompañar a pymes; evitar pérdida de competitividad; adaptar la regulación a un sector heterogéneo, globalizado y con problemas de tamaño, capacidades y competencias.
Ecomodulaciones efectivas en los SCRAP, incentivos a fondo perdido, préstamos públicos con carencia y bajos tipos, compra pública sostenible, beneficios fiscales temporales, rebaja del IVA a segunda mano, agilización de nodos eléctricos, permisos y licencias, demanda europea de fibras recicladas y planificación de infraestructuras a diez años.
la reutilización de alta capacidad y el 9 % a centros de selección para reciclaje fibra a fibra. España, admite Monzonís, estaría aún lejos de los países europeos líderes en recogida selectiva.
El problema aparece cuando se mira qué salida tiene todo ese material. Los mercados internacionales de segunda mano, especialmente en Asia y África, están saturados, en parte por productos de bajo coste y ropa usada procedente de Asia y, en especial, de China, país que Monzonís identifica como primer exportador mundial de ropa usada. Al mismo tiempo, apenas el 1 % del mercado mundial de fibras —más de 132 millones de toneladas anuales— procede de fibras recicladas pre o posconsumo. La paradoja es evidente: estudios europeos apuntan que el 74 % de los residuos posconsumo de bajo valor analizados tendría potencial como materia prima para reciclaje fibra a fibra. Monzonís describe la circularidad del residuo textil como “un enorme puzle”. Hay que encajar recogida, clasificación, reutilización, reciclaje, demanda industrial, inversión, fiscalidad, tecnología, financiación e infraestructuras. En su opinión, cualquier estrategia necesita dos palancas: una regulatoria —push— y otra de demanda —pull—. Sin demanda de fibras recicladas posconsumo en la industria europea, la RAP podría impulsar infraestructuras que después no encuentren salida suficiente para el material.
Ese cuello de botella se agrava por la propia jerarquía de salidas. La reutilización se concentrará en los productos de mayor valor, “la crema”, mientras que los residuos de menor calidad deberán buscar aplicaciones industriales rentables. El reciclaje fibra a fibra aparece como una necesidad estratégica, pero Monzonís advierte de que el sistema aún no está preparado: las plantas automatizadas de clasificación y tratamiento son costosas, el reciclaje mecánico avanza lentamente, los recicladores reclaman demanda industrial y la evolución hacia
Cualquier estrategia circular requiere dos palancas: una PUSH seguramente regulatoria y otra PULL de demanda.
mirada de resiliencia, tecnología, competitividad y reindustrialización.
El tamaño empresarial aparece como otro límite. Monzonís habla de un problema de tamaño, capacidades y competencias, en un contexto que no siempre facilita la innovación, la reinversión de beneficios ni el crecimiento. Las compañías pequeñas afrontan más riesgo ante la doble transformación verde y digital, y el sector necesita más empresas medianas capaces de trasladar innovación al tejido de pymes y microempresas.
José Monzonís Salvia, director general
corporativo del Observatorio del Sector
Textil y Moda.
tecnologías termoquímicas o químicas introduce incertidumbre adicional.
La transición se produce, además, en un sector globalizado y muy heterogéneo. Conviven industrias locales orientadas a mercados europeos, empresas integradas en cadenas internacionales, cadenas cortas de proximidad, cadenas largas vinculadas al Indo-Pacífico, grandes marcas tractoras, firmas medianas internacionalizadas, pymes y microempresas. A esa diversidad se suma la variedad de productos: moda, hogar, decoración, textiles técnicos, composites o telas no tejidas para salud, defensa, protección o aeroespacial. Por eso Monzonís pide una regulación europea más progresiva, flexible y ágil, con una
La circularidad, insiste, tampoco genera ventajas competitivas de forma automática. “La sostenibilidad, por sí misma, no vende”, advierte. Para que un modelo circular aporte valor debe ser visible, relevante, diferencial, innovador y escalable. Como ejemplo, menciona la confección automatizada en productos de hogar, un segmento que puede incorporar más fibras recicladas mecánicamente que la prenda de vestir, aunque exige inversiones difíciles de asumir sin compromisos de compra a largo plazo por parte de grandes corporaciones o administraciones públicas.
En ese escenario, Monzonís ve riesgos individuales, especialmente para las empresas más pequeñas, pero también oportunidades colectivas si se construyen cadenas de valor europeas cimentadas sobre circularidad. Para ello reclama ecomodulaciones efectivas en los SCRAP, incentivos a fondo perdido, préstamos públicos con periodos amplios de carencia y bajos tipos de interés, compra pública asociada a cadenas cortas, resilientes y sostenibles, beneficios fiscales temporales para incentivar el consumo de fibras recicladas posconsumo, rebaja del IVA para productos de segunda mano, agilidad en nodos eléctricos, permisos y licencias, y planificación industrial. La gobernanza será decisiva. El Observatorio trabaja con RE-VISTE y EY en un plan de infraestructuras necesarias a diez años vista, concebido como
VISIÓN ESTRATÉGICA Y SECTORIAL
referencia para el sector. Sus resultados se han comprometido con el Ministerio para la Transición Ecológica y con el Ministerio de Industria, dentro de un plan más amplio de competitividad industrial, y esperan presentarlo también al Ministerio de Economía por sus implicaciones financieras. La colaboración público-privada, para Monzonís, deberá abarcar financiación, regulación e innovación.
La clave, resume, está en planificar con sentido común, aportar recursos y actuar con humildad, prudencia y ambición. Para el Observatorio, la circularidad textil solo será creíble si resulta también industrialmente viable.
DAVID
ALLO: LA INDUSTRIA
PUEDE FABRICAR
CIRCULARIDAD, PERO EL MERCADO SIGUE COMPRANDO PRECIO
La industria textil española no ha descubierto la circularidad con la nueva regulación. Para David Allo, responsable del área de Sostenibilidad de TEXFOR, la cabecera textil —hilados, tejidos, acabados y otros
VISIÓN INDUSTRIAL Y DE COMPETITIVIDAD
procesos industriales— lleva décadas trabajando con esa lógica, aunque no siempre se haya llamado así. La reducción de insumos, materiales, energía o agua ha formado parte de la eficiencia industrial por una razón ambiental, pero también económica: reducir costes. “La industria no eficiente lleva ya decenas de años cerrada”, resume.
Desde esa perspectiva, España conserva capacidades relevantes. Allo recuerda que el país es líder europeo en algodón reciclado y que hace 60 años llegó a ser líder mundial, con unas 80 líneas de triturado mecánico de algodón frente a la decena aproximada que queda hoy. Esa pérdida de capacidad resume, a su juicio, el riesgo de fondo: Europa se está convirtiendo en un “vacío industrial textil”, donde sobreviven sobre todo empresas familiares, pymes y micropymes del sur del continente, especialmente en Italia, Portugal y España.
El problema, para TEXFOR, no está en la capacidad técnica de la industria española para adaptarse a estándares ambientales exigentes. Allo sostiene que los industriales trabajan ya con niveles altos de circularidad, descarbonización, gestión de residuos, química, recirculación de agua, autoconsumo energético o uso de materias primas recicladas. La dificultad está en el mercado. Si esas mejores prácticas no se valoran en el precio y en la compra, la industria circular queda atrapada en una desventaja competitiva. “La competitividad debería ser el motor de la sostenibilidad; si no, estamos cojos”, afirma. Ahí sitúa el debate central: mercado y competitividad. Según Allo, el 85 % de los productos textiles consumidos en Europa se fabrica fuera de Europa. Si la regulación europea genera costes dentro, pero no extiende exigencias equivalentes a los productos importados, el resultado puede ser un “dumping ambiental y social” que
El día que el mercado escoja la circularidad... nuestros industriales crecerán; de momento, competimos en desventaja frente a productos fabricados con menores exigencias ambientales. David Allo, responsable del Área de Sostenibilidad de TEXFOR - Confederación de la Industria Textil.
termine desplazando la producción hacia terceros países. La circularidad, advierte, necesita un modelo de mercado coherente con lo que propone la legislación: productos con altos atributos ambientales y sociales, también cuando proceden de fuera.
El control de mercado será decisivo. Allo considera que será más sencillo vigilar a las empresas europeas que verificar la trazabilidad completa de productos fabricados en terceros países: fibra, hilo, tejido, tintura, acabados y confección. Ahí sitúa la “espada de Damocles” de la regulación. El auge del comercio electrónico añade presión: se pregunta cómo se controlará que los 12 millones de paquetes de bajo valor que entran cada día en la Unión Europea cumplen los futuros requisitos de ecodiseño, especialmente en categorías como el textil.
Junto al control de mercado, Allo identifica otra palanca: la compra pública sostenible. Puede abrir demanda para hilos, tejidos y procesos de tintura descarbonizados en producción y logística, y ayudar a que la sostenibilidad fabricada en Europa tenga recorrido comercial. Para TEXFOR, el mercado público y privado debe valorar las exigencias ambientales y sociales europeas si quiere evitar que la circularidad se convierta en otro factor de pérdida industrial.
El cuello de botella del residuo textil vuelve a ser, para Allo, la demanda. España cuenta con capacidad para procesar residuos y convertirlos en tejido no tejido o hilos con contenido reciclado. En algodón regenerado, cifra esa capacidad en 60.000 toneladas anuales, con liderazgo europeo. También menciona capacidades en lana, poliéster y otros materiales. Sin embargo, algunas empresas líderes están cerrando. La paradoja que le trasladan los industriales es contundente: “cuanto más escucho hablar de circularidad, menos vendo”.
El ecodiseño y el Pasaporte Digital de Producto no deberían suponer una barrera técnica insalvable para la industria de cabecera. Según Allo, la trazabilidad está digitalizada en fábrica desde hace años por razones de calidad: localizar errores, identificar responsabilidades y controlar procesos. El
coste principal estará en la carga administrativa, en la integración de la trazabilidad comercial total y, de nuevo, en el control de mercado fuera de Europa. Para que la sostenibilidad sea una oportunidad industrial, Allo defiende producir más en España, fomentar la robotización, integrar más tecnología y reducir costes. También reclama que
los grandes líderes del retail español hibriden con la industria, como ocurre en el lujo o en operadores como Shein, mediante contratos a largo plazo, desarrollos conjuntos y proyección del “bien hecho en España”. Sin esa visión sistémica, advierte, el riesgo es seguir descapitalizando la industria textil del país.
TEXFOR - Confederación de la Industria Textil
Organización representativa de la industria textil española de cabecera, vinculada a hilados, tejidos, acabados y otros procesos industriales.
LA INDUSTRIA TEXTIL
ESPAÑOLA CUENTA CON CAPACIDADES CIRCULARES, PERO NECESITA DEMANDA, CONTROL DE MERCADO Y CONDICIONES COMPETITIVAS PARA QUE LA SOSTENIBILIDAD SEA UNA OPORTUNIDAD Y NO UN FACTOR DE DESCAPITALIZACIÓN.
Diagnóstico La industria textil española trabaja con lógica circular desde antes de que se usara el término. Conserva capacidades en algodón reciclado, hilados, tejidos y acabados, pero la competitividad se ha deteriorado frente a terceros países. Europa consume mayoritariamente textil fabricado fuera y pierde capacidad industrial.
Retos Lograr que el mercado valore la circularidad europea; evitar dumping ambiental y social; controlar importaciones y comercio electrónico; generar demanda real de productos reciclados de origen europeo; mantener pymes industriales; integrar trazabilidad completa; evitar la descapitalización del sector.
Soluciones / palancas
Compra pública sostenible, control de mercado, demanda de productos reciclados europeos, trazabilidad efectiva también para terceros países, robotización, reducción de costes, producción en proximidad, contratos a largo plazo entre retail e industria, desarrollos conjuntos y proyección del “bien hecho en España”.
IGOR GONZÁLEZ: EL SISTEMA NO ESTÁ PREPARADO PARA ABSORBER TODO EL TEXTIL QUE HOY ACABA EN VERTEDERO
La circularidad textil no podrá avanzar sin datos fiables, separación en origen, capacidad de tratamiento y tecnologías capaces de valorizar un residuo complejo. La visión de Igor González Pérez, director de Residuos de Geprecon LABS y fundador de Ecotextil, aterriza el debate en su dimensión más física: cuánto residuo se genera, dónde acaba, en qué
Ecotextil
estado llega y qué medios existen para recogerlo, clasificarlo, tratarlo y valorizarlo. Su diagnóstico es claro: España llega tarde a la gestión circular del residuo textil y el sistema aún no dispone de los medios, infraestructuras ni tecnologías suficientes para absorber todo el flujo que hoy acaba en vertedero o mezclado con otras fracciones.
González parte de una experiencia de más de una década intentando visibilizar la problemática del residuo textil en toda su cadena de valor. Reconoce el avance que supone la consolidación de la Res-
Iniciativa vinculada al desarrollo de un modelo integral de gestión del residuo textil, con foco en la responsabilidad ampliada del productor, la jerarquía de residuos, el ecodiseño y la valorización de este flujo.
LA CIRCULARIDAD TEXTIL NECESITA DATOS FIABLES, SEPARACIÓN EN ORIGEN, FINANCIACIÓN DE TODA LA CADENA Y TECNOLOGÍAS CAPACES DE VALORIZAR UN RESIDUO COMPLEJO Y MAYORITARIAMENTE MEZCLADO.
Diagnóstico España llega tarde a la gestión circular del residuo textil. La mayor parte del flujo seguiría acabando en vertedero y faltan datos fiables sobre cantidad, composición, distribución territorial y destino del residuo.
Retos Evitar que el textil llegue mezclado con fracción resto, disponer de estudios composicionales rigurosos, crear capacidad de clasificación y tratamiento, escalar tecnologías para mezclas de fibras y financiar el residuo que hoy acaba en vertido.
Soluciones / palancas
SCRAP como palanca de transformación, aplicación del principio “quien contamina paga”, ecodiseño, trazabilidad, ecomodulación, incremento progresivo de recogida selectiva, apoyo a centros tecnológicos y coordinación entre productores, administración, gestores, operadores, entidades sociales y ciudadanía.
ponsabilidad Ampliada del Productor y la existencia de un SCRAP para este flujo, así como la labor previa de entidades sociales y privadas en la recogida selectiva. También señala que RE-VISTE está realizando pruebas piloto para estudiar medios, comportamiento del flujo y fórmulas de recogida selectiva más eficientes. Pero su advertencia de fondo permanece: el residuo textil sigue apoyándose en una base de gestión mayoritariamente lineal, el vertedero.
Según una estimación estadística propia realizada en 2015, más de 900.000 toneladas de residuo textil llegarían a vertedero en España. González reconoce que se trata de una estimación con margen de error, pero sostiene que la observación directa del vertido muestra que esa cantidad no disminuye. En su lectura, más del 90 % de la ropa desechada seguiría terminando en vertido, mientras que la contenerización representaría, en el mejor de los casos, entre el 10 % y el 13 % del flujo. La pregunta clave es qué ocurriría si esas toneladas salieran de golpe del vertedero para entrar en un sistema de tratamiento y valorización. Su respuesta es tajante: hoy no habría medios ni recursos suficientes para clasificarlas, tratarlas y valorizarlas. Esa falta de capacidad abre otra cuestión incómoda: quién debe financiar el residuo textil que hoy llega a vertedero. Para González, de acuerdo con el principio de “quien contamina paga”, esa responsabilidad debería recaer en los productores. No se trata solo de financiar más contenedores, sino de asumir el coste de un flujo que durante años ha quedado diluido en la fracción resto y fuera de una gestión específica.
La falta de datos fiables es otro de los grandes obstáculos. González subraya que España desconoce con precisión la cantidad y composición de la ropa puesta en el mercado y cuánto residuo textil acaba en cada flujo de gestión urbana. Sin esa información, resulta muy difícil diseñar planes de minimización, contenerización o sensibilización. De ahí la
¿Qué pasaría si esas más de 900.000 toneladas de residuo textil la sacáramos del vertedero para pasar a un flujo de tratamiento y valorización?
No tendríamos ni medios ni recursos para abordarlos actualmente.
Igor González Pérez, director de Residuos de Geprecon LABS y fundador de Ecotextil.
contrastado que ofrezca esos valores, su cuantía y distribución territorial durante un periodo anual completo. La separación en origen es igualmente decisiva. Cuando el residuo textil llega mezclado con la fracción resto, la materia orgánica adherida a las prendas encarece y dificulta su limpieza, tratamiento y valorización, hasta hacer prácticamente inviable una correcta gestión. Para González, el mejor residuo es el que no se genera y, en textil, la mejor salida es la reutilización, que en el mejor de los casos sitúa en torno al 10 %-12 % de lo recogido. Pero esa opción depende de que las prendas lleguen en condiciones adecuadas: limpias, secas y separadas de otros residuos.
El reciclaje también tiene límites técnicos. Según explica, solo alrededor del 10 % de las prendas puestas en el mercado serían monomateriales —100 % algodón o 100 % poliéster— y, por tanto, más aptas para procesos mecánicos. La mayoría son mezclas de fibras, con proporciones 70 %-30 % u 80 %-20 %, y pueden incorporar viscosa, elastano, poliamida u otros componentes. Estas composiciones requieren procesos químicos como pirólisis, hidrólisis alcalina o enzimática, líquidos penetrantes o pirólisis de baja temperatura, tecnologías que todavía se encuentran mayoritariamente en fase piloto o de laboratorio.
Para González, los productores deberían liderar el estudio, promoción y desarrollo de estas tecnologías para acortar su escalado. Al mismo tiempo, pone en valor la labor de pequeñas empresas y pymes vinculadas al reciclado, la sostenibilidad y la sensibilización, que han sostenido durante años parte de esta transición desde la vocación y el trabajo de base.
y ordenar la cadena desde la puesta en el mercado hasta el tratamiento final. España cuenta con experiencia en hilatura reciclada, infraestructuras y centros tecnológicos como AITEX, INTEXTER o TECNALIA, pero necesita apoyo de la Administración, del SCRAP y de todos los agentes implicados. El reto es enorme, aunque también lo es la oportunidad: convertir un problema lineal en una nueva infraestructura industrial circular.
importancia del estudio composicional obligatorio previsto para enero de 2027, que debería basarse en datos homogéneos, niveles de confianza del 90 %-95 % y un error no superior al 5 %. A su juicio, España aún no cuenta con un estudio
El SCRAP, en su opinión, debe ser la palanca que transforme el sistema: impulsar ecodiseño, asegurar trazabilidad, financiar la recogida selectiva, promover estudios composicionales, desarrollar tecnologías de tratamiento y valorización, aplicar una ecomodulación justa
VISIÓN TÉCNICA Y OPERATIVA
VISIÓN AMBIENTAL Y SOCIAL
ALBERTO EGIDO: LA CIRCULARIDAD TEXTIL DEBE SER TAMBIÉN SOCIALMENTE JUSTA
La circularidad textil empieza antes del reciclaje, al reducir el consumo, alargar la vida útil de las prendas, reforzar la reutilización y evitar que la ropa se convierta demasiado pronto en residuo. Para Alberto Egido, responsable de medioambiente y sostenibilidad de Moda re-, el residuo textil en España responde a una combinación de factores: volumen creciente, pérdida de calidad, baja recogida separada, infraestructuras insuficientes y falta de salidas para todo el material recogido. A nivel europeo, señala, la sobreproducción y los modelos de consumo acelerado están generando un volumen de residuo textil sin precedentes. En España, aunque la recogida separada avanza, el 87 % del textil aún acaba mezclado con otras fracciones y no entra en circuitos adecuados de reutilización o reciclaje.
El reto, advierte, también es cualitativo. Cada vez llegan más prendas, pero de menor calidad y durabilidad. El auge del fast fashion y de la moda ultrarrápida ha acelerado los ciclos de consumo y ha provocado que muchas prendas lleguen al final de su vida útil en muy poco tiempo. Esa pérdida de calidad tiene consecuencias directas: limita la segunda vida, dificulta la reparación y complica el reciclaje, especialmente cuando las prendas incorporan mezclas textiles complejas o acabados que reducen su reciclabilidad.
Desde Moda re-, la reutilización y la preparación para la reutilización deben ocupar un lugar central dentro de la jerarquía de residuos. La cuestión no consiste únicamente en gestionar ropa usada, sino en mantener el valor de los textiles el mayor tiempo posible. Reutilizar una prenda es, según Egido, una de las formas más eficaces y sencillas de reducir residuos, consumo de recursos y emisiones asociadas a la producción textil. Pero la segun-
A menudo el reciclaje se percibe como la única solución, cuando en realidad las prioridades deberían ser reducir el consumo y prevenir el residuo.
Alberto Egido, responsable de medioambiente y sostenibilidad de Moda re-.
da mano necesita también demanda. Aunque el 40 % de las personas que residen en España tienen una tienda Moda re- en su ciudad, la red de tiendas de segunda mano sigue siendo pequeña respecto a otros países europeos y la demanda ciudadana aún es insuficiente. Quitar el estigma a la moda usada aparece, así, como una condición cultural de la circularidad. Egido sitúa a la ciudadanía dentro de esa transformación, aunque no le atribuye toda la responsabilidad. Separar correctamente, reparar, cuidar la ropa, donar, comprar segunda mano y consumir de forma menos impulsiva son gestos necesarios, pero la transición exige una actuación coordinada de empresas, administraciones y consumidores. También obliga a mirar el consumo textil desde una premisa incómoda: el crecimiento infinito no cabe en un planeta finito.
Recoger más tampoco basta. Si la recogida selectiva no va acompañada de inversión en clasificación, reutilización, reciclaje, capacidad industrial y mercados capaces de absorber tanto la ropa reutilizable como el material reciclable, el sistema corre el riesgo de saturarse y de desplazar el problema sin resolverlo. De las casi 119.000 toneladas de textil recogidas selectivamente en España en 2024, menos del 2 % terminó en procesos de reciclaje fibra a fibra, según Moda re-. Gran parte de lo que hoy se considera reciclaje textil se destina a usos de menor valor añadido, como trapos industriales, rellenos o materiales aislantes.
La solución empieza antes del residuo. Para Egido, el ecodiseño es clave porque el 80 % del impacto ambiental de una prenda se determina en su fase de diseño y porque, aunque una prenda se reutilice, al final tendrá que reciclarse. Si su composición no lo permite, la circularidad se bloquea. Por eso reclama prendas más duraderas, reparables y reciclables, además de inversión en I+D+i, tecnología, in-
fraestructuras y sistemas eficientes de recogida y clasificación.
Su aportación diferencial es la dimensión social. Durante años, las entidades de economía social y solidaria, empresas de inserción y centros especiales de empleo de iniciativa social han sostenido buena parte de la recogida y tratamiento textil en España, evitando vertederos, generando empleo para personas vulnerables y asumiendo costes no siempre cubiertos.
Moda re-
Según un estudio citado por Moda re-, el 61 % del residuo textil lo gestionan este tipo de entidades. Por eso, la RAP y la ecomodulación deben ir acompañadas de financiación estable y suficiente, y de reconocimiento efectivo a los modelos que generan impacto social positivo. La circularidad, concluye Egido, debe construir un sistema más justo, inclusivo y responsable, donde el cuidado ambiental vaya de la mano del empleo inclusivo.
Iniciativa social impulsada por Cáritas para la gestión solidaria de ropa, que prioriza la reutilización, el reciclaje y la donación social, vinculando economía circular, empleo inclusivo y cuidado ambiental.
LA CIRCULARIDAD TEXTIL DEBE PRIORIZAR LA REUTILIZACIÓN, REDUCIR EL CONSUMO Y RECONOCER EL PAPEL DE LA ECONOMÍA SOCIAL PARA QUE LA GESTIÓN
DEL RESIDUO SEA AMBIENTALMENTE EFICAZ Y SOCIALMENTE JUSTA.
Diagnóstico
El residuo textil responde a una combinación de sobreproducción, baja recogida separada, menor calidad de las prendas, infraestructuras insuficientes, demanda limitada de segunda mano y falta de salidas para el material recogido.
Retos Evitar la saturación del sistema, ampliar clasificación y reciclaje, reducir consumo, quitar el estigma a la segunda mano, mejorar la calidad y reciclabilidad de las prendas, garantizar financiación estable y reconocer el papel de la economía social.
Soluciones / palancas
Reutilización y preparación para la reutilización, ecodiseño, RAP, ecomodulación, inversión en I+D+i e infraestructuras, sistemas eficientes de recogida y clasificación, sensibilización ciudadana, compra de segunda mano y apoyo a empresas de inserción.
KATRIN LEY: LA CIRCULARIDAD
TEXTIL YA NO NECESITA SOLO INNOVACIÓN, NECESITA INFRAESTRUCTURA
La tecnología para avanzar hacia la circularidad textil ya está disponible; el salto pendiente está en convertir soluciones dispersas y proyectos piloto en una infraestructura industrial coordinada, financiada y capaz de operar a escala comercial. Para Katrin Ley, directora general de Fashion for Good,
Fashion for Good
la transición global del textil hacia la economía circular se encuentra en un punto de inflexión. Existen innovaciones en reciclaje, herramientas de trazabilidad digital y modelos de negocio circulares viables. Las grandes barreras siguen estando en la falta de infraestructura, la viabilidad económica y la coordinación entre actores.
Europa está liderando esta transición con la regulación como principal motor. La Responsabilidad Ampliada del Productor, los requisitos de eco-
Plataforma global de innovación colaborativa que conecta marcas, proveedores, fabricantes, innovadores y financiadores para acelerar soluciones circulares y regenerativas en la industria textil.
LA
CIRCULARIDAD TEXTIL NECESITA PASAR DE LOS PILOTOS Y LA INNOVACIÓN AISLADA
A UNA INFRAESTRUCTURA
COLABORATIVA CAPAZ DE CONECTAR RECOGIDA, CLASIFICACIÓN, TRAZABILIDAD, RECICLAJE Y FABRICACIÓN.
Diagnóstico La tecnología circular ya existe, pero la mayor parte de la actividad sigue en fase piloto. Faltan infraestructura, viabilidad económica y coordinación entre recogida, clasificación, reciclaje, fabricación, marcas e inversores.
Retos Pasar del piloto a la escala comercial, asegurar suministro constante y limpio para recicladores, desplegar clasificación avanzada, coordinar inversión y riesgo, lograr paridad de precio y calidad con materiales vírgenes y conectar todos los eslabones de la cadena.
Soluciones / palancas
Infraestructura colaborativa, inversión compartida, demanda comprometida en volumen, trazabilidad digital, IA, NIR, clasificación avanzada, modelo en cascada — reutilización primero y reciclaje fibra a fibra después—, políticas de competencia equitativa y nuevos modelos de negocio.
diseño y las directivas de diligencia debida están haciendo que la circularidad deje de ser una acción voluntaria para convertirse en una necesidad comercial. Ese marco acelera la inversión y el compromiso de las marcas, pero también muestra la distancia entre ambición regulatoria y capacidad de ejecución.
En el caso de España, Ley identifica activos importantes. El país conserva una capacidad de fabricación textil consolidada, un eslabón que muchos países europeos han perdido, y dispone de cercanía a grandes marcas, experiencia manufacturera y knowhow industrial para integrar nuevos materiales circulares en la cadena de suministro. El desafío está en la escalabilidad. Clasificadores, recicladores y fabricantes operan todavía de forma relativamente aislada. Para que la circularidad funcione, la recogida, la clasificación, el pretratamiento, el reciclaje y la fabricación deben actuar como un sistema integrado, no como proyectos piloto fragmentados.
El principal cuello de botella, según Ley, es económico y de coordinación. La infraestructura de recogida y clasificación existe, pero está fragmentada e infrafinanciada. Además, se recogen textiles, pero no siempre de forma sistemática con fines de reciclaje. La clasificación sigue siendo en muchos casos manual, costosa y poco adaptada a las especificaciones técnicas que necesitan los recicladores. A su vez, las tecnologías de identificación de materiales ya existen, pero los clasificadores no pueden justificar la inversión sin compradores fiables para las fracciones clasificadas.
Ese bloqueo genera un problema circular dentro de la propia economía circular. Los recicladores necesitan un flujo constante, limpio y ajustado a especificaciones para operar económicamente; los clasificadores necesitan compradores garantizados para invertir; las marcas necesitan cadenas de
Debemos dejar de tratar la circularidad como diferenciación de marca y empezar a tratarla como una infraestructura que requiere inversión colectiva. Katrin Ley, directora general de Fashion for Good.
suministro funcionales antes de comprometer volumen; y los inversores necesitan modelos de negocio probados para desplegar capital. Cada actor espera a que otro dé el primer paso, lo que mantiene al sector atrapado en la fase piloto. La demanda de fibras recicladas, apunta Ley, es real y está creciendo; el reto está en suministrarlas con paridad de precio y calidad frente a los materiales vírgenes.
Para romper ese bloqueo, Fashion for Good impulsa proyectos como
FAE, Feedstock Activation Europe, que reúne a marcas, clasificadores y recicladores para construir colectivamente la infraestructura de preparación de materia prima que requiere el reciclaje textil-textil a escala. La clave está en compartir inversión y riesgo desde el inicio. Los pilotos funcionan porque operan en condiciones protegidas, con pequeños volúmenes, precios premium y margen para probar. Escalar significa entrar en el negocio principal de la industria, donde cuentan la economía, las compras, las finanzas, las operaciones y la resistencia natural de las cadenas de suministro al cambio.
Ley defiende además que reutilización, reventa y reciclaje deben funcionar en cascada. Primero hay que mantener los productos en uso; después, canalizar lo que ya no pueda reutilizarse hacia reciclaje fibra a fibra, con apoyo de trazabilidad digital, clasificación avanzada, inteligencia artificial y tecnologías como NIR. El reciclaje químico y enzimático muestra avances prometedores para mezclas complejas, mientras que el reciclaje mecánico sigue teniendo recorrido en aplicaciones concretas, especialmente algodón y poliéster. Pero la trazabilidad digital no resuelve nada por sí sola: sin clasificación avanzada, pretratamiento y capacidad de reciclaje, el dato no se convierte en materia prima.
Por eso su mensaje final es estructural: la circularidad debe dejar de tratarse como una estrategia de diferenciación de marca y empezar a entenderse como una infraestructura colaborativa, comparable a redes energéticas o de transporte. Harán falta políticas que creen condiciones de competencia equitativas, inversión compartida, contabilidad transparente e innovación en los modelos de negocio. Solo así podrá pasar de proyecto aislado de sostenibilidad a forma habitual de operar de la industria.
VISIÓN INTERNACIONAL Y DE INNOVACIÓN
Sin industria competitiva no habrá economía circular real
LPOR JOSÉ M.ª MESTRES DEL VALLE, PRESIDENTE DEL CONSEJO INTERTEXTIL ESPAÑOL
a economía circular se ha situado en el centro de la transformación del sector textil europeo. No es una tendencia pasajera ni una etiqueta amable para acompañar discursos de sostenibilidad. Es un cambio profundo que afecta a la forma de diseñar, producir, consumir, recuperar y reincorporar materiales al ciclo económico. Para la industria textil española, representa una oportunidad para reforzar su papel en Europa y avanzar hacia modelos productivos más eficientes y responsables. Pero también plantea una advertencia clara: sin una industria competitiva, viable y capaz de invertir, no habrá economía circular real.
La circularidad no se construye solo con nuevas obligaciones. Requiere empresas con capacidad financiera, tecnológica y organizativa para adaptar procesos, incorporar materias primas, mejorar la trazabilidad, rediseñar productos, reducir residuos, invertir en reciclaje y responder a una demanda exi-
Sin una industria competitiva, viable y capaz de invertir, no habrá economía circular real
gente. Todo ello exige tiempo, recursos, conocimiento y seguridad jurídica.
El concepto de transición ecológica debe ser incorporado en todas las empresas que compiten en un mercado global en el que no todos los operadores cumplen las mismas reglas ni soportan los mismos costes.
LA CIRCULARIDAD TAMBIÉN NECESITA POLÍTICA INDUSTRIAL
El sector textil español ha demostrado, desde sus orígenes, una exitosa capacidad de adaptación. Ha superado procesos de liberalización comercial, crisis económicas, cambios en los hábitos de
consumo, tensiones en las cadenas de suministro y una transformación tecnológica constante. Muchas empresas han hecho de la flexibilidad, la calidad, la innovación y la especialización sus principales fortalezas. Esta trayectoria permite mirar la economía circular con ambición, pero también con realismo. La industria sabe transformarse, pero necesita un entorno adecuado que acompañe esa transformación para que no le resulte una carrera de obstáculos.
Europa ha marcado una hoja de ruta muy exigente para el textil. La Estrategia Europea para los Textiles Sostenibles y Circulares, la futura responsabilidad ampliada del productor, el ecodiseño, el pasaporte digital de producto, las nuevas normas sobre residuos y la creciente presión regulatoria dibujan un escenario muy distinto al de hace pocos años. El objetivo es compartido: reducir el impacto ambiental, alargar la vida útil de los productos, favorecer la reutilización,
Si las exigencias regulatorias se traducen en más costes, trámites e incertidumbre para las empresas europeas, mientras una parte creciente del mercado se abastece con productos de terceros países sin garantías equivalentes, el resultado puede ser contrario al esperado
tales, digitales, laborales y administrativas. Pedirles que lideren la transición circular sin instrumentos adecuados de apoyo sería desconocer la realidad productiva del sector.
especialmente a las pymes, hacen falta programas de apoyo estables, ágiles y adaptados a la realidad industrial.
impulsar el reciclaje y avanzar hacia una producción más sostenible. La cuestión es cómo hacerlo para que la transición refuerce la industria europea en lugar de debilitarla.
Una economía circular seria necesita preservar la capacidad productiva. Si las exigencias regulatorias se traducen en más costes, trámites e incertidumbre para las empresas europeas, mientras una parte creciente del mercado se abastece con productos de terceros países sin garantías equivalentes, el resultado puede ser contrario al esperado. Europa puede elevar sus estándares ambientales y sociales sobre el papel, pero si la producción se desplaza hacia zonas donde no se aplica el mismo rigor, simplemente habremos movido el problema de lugar y debilitado la base industrial que debe hacer posible la circularidad.
El textil no puede entenderse únicamente como un producto final que llega al consumidor. Detrás de cada prenda, tejido técnico, hilo, acabado o componente hay una cadena de valor compleja, formada en gran parte por pymes. Muchas trabajan con márgenes ajustados, compiten en mercados abiertos y deben incorporar de forma simultánea nuevas exigencias ambien-
La implantación de las nuevas obligaciones requiere plazos razonables y una administración consciente de la realidad operativa de las empresas. No basta con fijar objetivos ambiciosos, si todavía no existen todas las condiciones materiales para cumplirlos. El futuro sistema colectivo de responsabilidad ampliada del productor, por ejemplo, deberá desplegarse en un contexto con precarias infraestructuras para la recogida selectiva de residuos textiles y en el que determinadas tecnologías deben consolidarse a escala industrial. La transición circular necesita normas, capacidad de ejecución, coordinación administrativa y herramientas preparadas para funcionar sobre el terreno.
En este punto, la innovación resulta determinante. La industria textil europea no parte de cero. Existen avances relevantes en nuevas fibras, reciclaje mecánico y químico, procesos con menor consumo de agua y energía, trazabilidad digital, clasificación de residuos textiles, diseño orientado a la durabilidad y modelos de producción más eficientes. España cuenta con empresas, centros tecnológicos y profesionales con conocimiento suficiente para desempeñar un papel destacado. Pero la innovación no se decreta: se financia, se prueba, se escala y se incorpora progresivamente a la actividad empresarial. Para que llegue al conjunto del sector,
LAS MISMAS REGLAS PARA TODOS
También es imprescindible ordenar bien las responsabilidades. La economía circular implica a toda la cadena: productores, distribuidores, plataformas de venta, consumidores, gestores de residuos, administraciones y sistemas colectivos. No puede recaer únicamente en quienes fabrican o ponen producto en el mercado cumpliendo la normativa europea. Si se exige trazabilidad, información ambiental, criterios de diseño, gestión de residuos y contribuciones económicas, estas obligaciones deben aplicarse con el mismo rigor a todos los operadores que venden en Europa, sea cual sea su país de origen o canal de comercialización.
No se trata de levantar barreras ni de cerrar mercados, sino de garantizar que todos compiten bajo las mismas condiciones. La sostenibilidad también necesita controles
efectivos
La innovación no se decreta: se financia, se prueba, se escala y se incorpora progresivamente a la actividad empresarial
Este aspecto adquiere una importancia creciente con el auge del comercio electrónico y la entrada masiva de productos procedentes de terceros países. Las empresas europeas están sometidas a normas estrictas en materia ambiental, química, laboral, fiscal y de seguridad de producto. Sin embargo, una parte significativa de los artículos que llegan directamente al consumidor a través de plataformas digitales pue-
de eludir controles equivalentes. Esta situación genera competencia desigual y dificulta la aplicación efectiva de la circularidad. No se trata de levantar barreras ni de cerrar mercados, sino de garantizar que todos compiten bajo las mismas condiciones. La sostenibilidad también necesita controles efectivos.
Las aduanas y los mecanismos de vigilancia de mercado tienen un papel fundamental. Si Europa exige a sus empresas un esfuerzo creciente para cumplir normas ambientales y de seguridad, debe asegurar que los productos importados respetan esos requisitos. De lo contrario, se penaliza a quienes invierten para cumplir y se permite la entrada de productos que pueden no responder a las mismas garantías. Una economía circular justa requiere reglas claras y capacidad real para verificar su cumplimiento. La confianza del consumidor, la protección ambiental y la competitividad industrial dependen de ello.
El debate sobre la circularidad debe incorporar una reflexión sobre el valor de los productos. Durante años, una parte del mercado ha avanzado hacia dinámicas de consumo aceleradas, precios extremadamente bajos y ciclos de vida muy cortos. Este modelo es difícilmente compatible con una economía circular. Diseñar productos duraderos, reparables, reciclables y trazables tiene un coste. Recuperar materiales, clasificarlos, tratarlos y reincorporarlos a nuevos procesos productivos también lo tiene. La sostenibilidad no puede basarse en una lógica de usar y desechar a precios que no reflejan los costes reales.
La industria textil española puede contribuir a este cambio cultural y productivo. Su proximidad al mercado, su
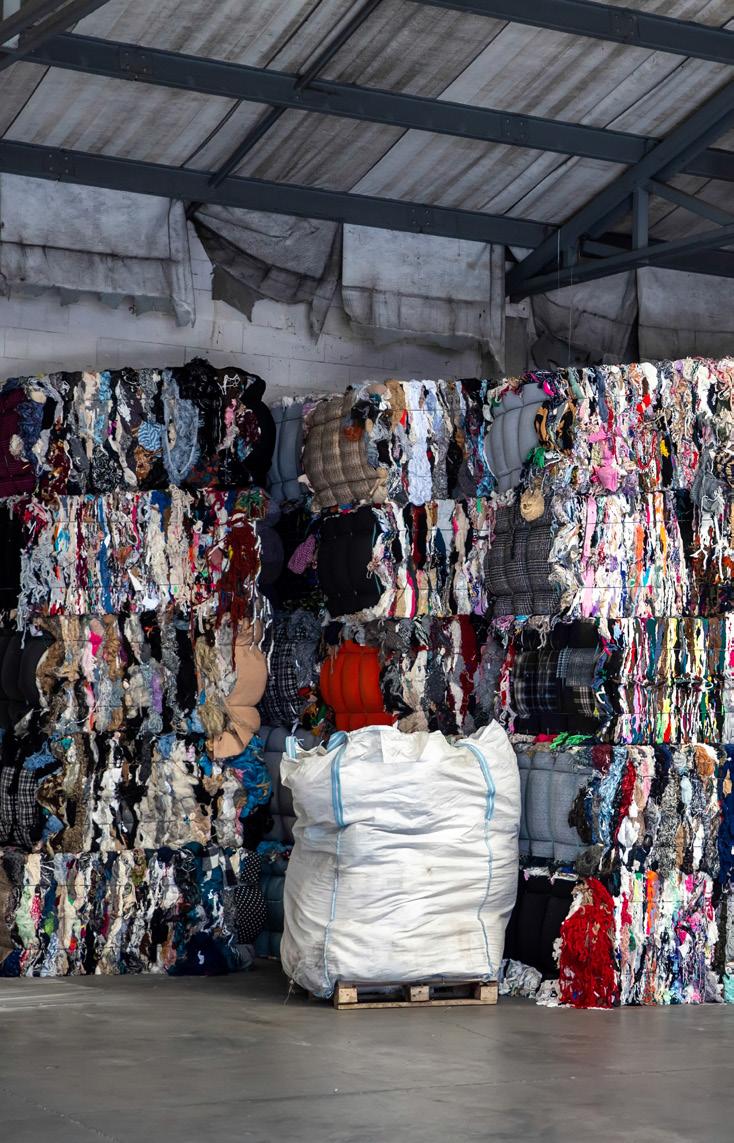
conocimiento técnico, su especialización y su vinculación con cadenas de valor europeas son activos importantes. La circularidad puede abrir oportunidades en textiles técnicos, reutilización de fibras, materiales reciclados, producción de proximidad, trazabilidad
digital y colaboración entre sectores. Pero para que estas oportunidades se consoliden, la transición debe situar a la empresa en el centro, no como destinataria pasiva de obligaciones, sino como agente imprescindible para hacerlas realidad.
La buena regulación no es la que más exige, sino la que transforma la realidad sin destruir capacidad productiva por el camino
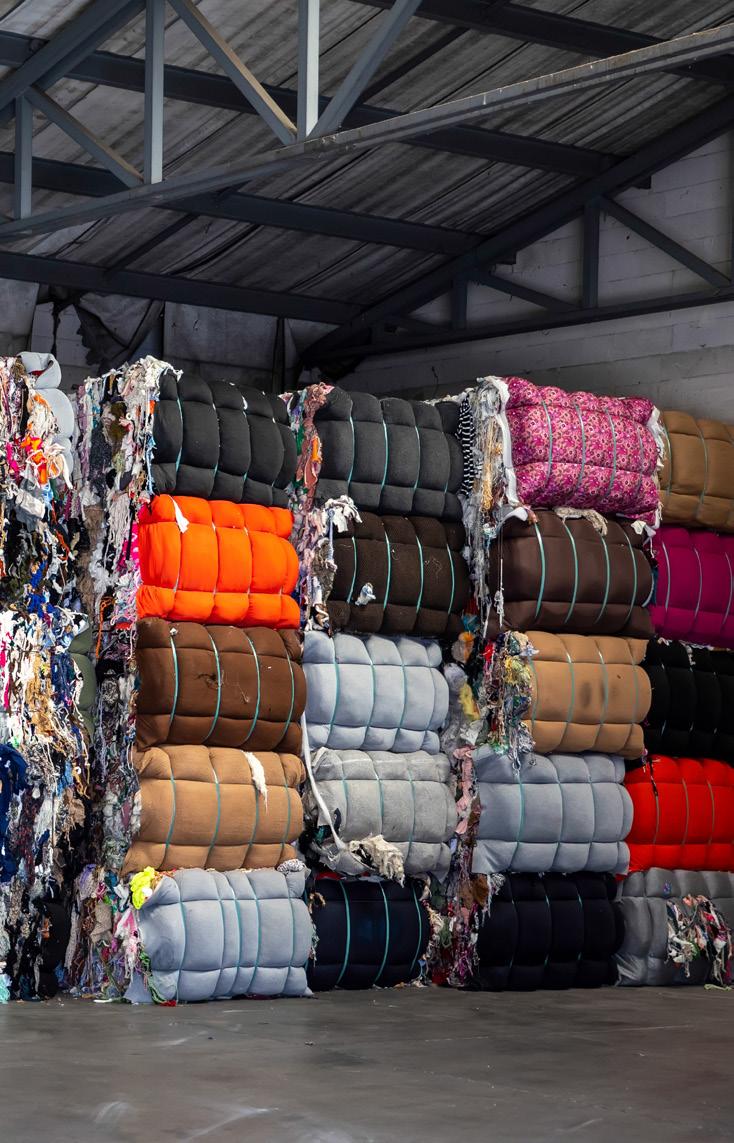
Las administraciones públicas tienen la responsabilidad de construir un marco regulador proporcional, aplicable y coordinado. La superposición de normas, la falta de armonización entre Estados miembros o las cargas administrativas excesivas pueden generar inseguridad y frenar inversiones. La economía circular necesita objetivos ambiciosos, procedimientos claros, plazos realistas y mecanismos de apoyo que permitan cumplir sin perder competitividad. La buena regulación no es
la que más exige, sino la que transforma la realidad sin destruir capacidad productiva por el camino.
En este proceso, la colaboración público-privada será decisiva. Organizaciones empresariales, centros tecnológicos, administraciones, sistemas de gestión de residuos y empresas deben trabajar de forma coordinada. El conocimiento sectorial es esencial para evitar soluciones teóricas difíciles de aplicar en la práctica. La industria puede aportar experiencia, datos y una
JOSÉ M.ª
visión concreta sobre los retos técnicos y económicos de la circularidad. Escuchar esa realidad no significa rebajar la ambición ambiental. Significa aumentar las posibilidades de éxito.
La economía circular no debe plantearse como una carga adicional para el textil, sino como una estrategia para reforzar la industria europea y española. Para que eso ocurra, debe ir acompañada de políticas industriales, financiación, innovación, control efectivo del mercado y defensa de la igualdad de condiciones. Europa no puede pedir a sus empresas que lideren la transición mientras permite que compitan con productos que no acreditan los mismos estándares. Tampoco puede construir circularidad si pierde empresas, capacidades productivas y conocimiento industrial.
Sin empresas capaces de producir, invertir y competir, la economía circular quedará reducida a una aspiración bienintencionada
El sector textil ha demostrado siempre su disposición a avanzar. Hoy muchas empresas son punteras con inversiones, proyectos de innovación y cambios progresivos en sus modelos de producción. Pero la transición será viable si sostenibilidad y competitividad se refuerzan mutuamente. La industria que queremos para el futuro deberá ser más circular, innovadora y responsable. Pero, ante todo, debe seguir siendo industria. Sin empresas capaces de producir, invertir y competir, la economía circular quedará reducida a una aspiración bienintencionada.
España y Europa no pueden permitirse que una oportunidad estratégica acabe convertida en una nueva pérdida de capacidad industrial.
Queremos que SOGAMA pase de ser una empresa gestora de residuos a una empresa generadora de recursos
Águeda García de Durango D Iago López
TEMAS: ECONOMÍA CIRCULAR, RECICLAJE, SOSTENIBILIDAD
Javier Domínguez Lino
PRESIDENTE DE SOGAMA
SOGAMA afronta una nueva etapa marcada por la diversificación de actividades, la incorporación de nuevas tecnologías y una visión más amplia de la economía circular. La compañía pública gallega, referente histórico en la gestión de residuos urbanos en Galicia, impulsa ahora proyectos orientados a maximizar el aprovechamiento de materiales y avanzar hacia modelos de valorización más complejos y especializados. Entre ellos destaca la construcción en Cerceda (A Coruña) de la primera planta pública de clasificación de residuos textiles de España, una instalación estratégica que permitirá dar respuesta a las nuevas obligaciones derivadas de la Ley 7/2022 y preparar el terreno para la futura responsabilidad ampliada del productor (RAP) en el sector textil. El proyecto, respaldado con fondos europeos y dotado de sistemas de inteligencia artificial para la clasificación automática de tejidos, aspira a convertirse en una infraestructura de referencia para el reciclaje textil en el ámbito estatal.
En esta entrevista, Javier Domínguez Lino, presidente de SOGAMA, repasa los principales hitos de transformación de la entidad, los retos regulatorios y tecnológicos asociados al residuo textil y el papel que quiere desempeñar Galicia en el nuevo escenario de la economía circular.
SOGAMA ha evolucionado en los últimos años hacia un modelo más diversificado, incorporando nuevas líneas vinculadas a la valorización de distintas fracciones y a la economía circular. ¿Cuáles diría que han sido los principales hitos de esta transformación?
Esta evolución ha sido posible gracias al esfuerzo de inversión que hemos hecho, cuantificado en más de 118 millones de euros, para poner en marcha nuevas instalaciones, mejorar las actuales e incorporar a nuestros procesos las últimas tecnologías disponibles. Y el germen de la nueva transformación reside en nuestro nuevo Plan Estratégico 2025-2030, que supone un gran paso adelante en el cometido de esta compañía pública, ya que queremos pasar de ser una empresa gestora de residuos a ser una empresa generadora de recursos, conforme a los preceptos de la economía circular. Esta evolución va en plena consonancia con la nueva visión
La
futura regulación textil
del residuo, que afortunadamente ha dejado de concebirse como algo inservible a ser visualizado como una oportunidad para el progreso, el crecimiento y el desarrollo. Y Sogama quiere ser una herramienta de utilidad en este camino que hemos emprendido hacia la circularidad y por el que debemos trabajar para asegurar un futuro sostenible.
¿Qué papel quiere desempeñar SOGAMA en el nuevo escenario de la economía circular en España, más allá de la gestión tradicional de residuos urbanos?
Como brazo ejecutor de la política de residuos de la Xunta de Galicia, queremos contribuir a poner en valor los desechos y a cambiar la visión sobre los mismos. De ahí que, más allá de nuestra actividad industrial, que articulamos a través de un
La mayor parte del textil recuperado acababa enterrado en vertedero, con el consiguiente impacto ambiental
complejo medioambiental, 37 plantas de transferencia distribuidas por todo el territorio gallego, 4 plantas de compostaje provinciales y una logística de transporte de residuos liderada por el ferrocarril -un medio menos contaminante y más sostenible-, estemos llevando a cabo una importante labor educativa y formativa, que canalizamos a través de distintos proyectos, programas e iniciativas adaptados a diferentes públicos. Porque todos sumamos y todos tenemos una misión que cumplir.
En este escenario, SOGAMA impulsa la primera planta pública de clasificación de residuos textiles. ¿Qué necesidad estratégica viene a cubrir y por qué ahora?
Esta planta se enmarca en la ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, que exige a los ayuntamientos la implantación de la recogida diferenciada del residuo textil a partir del 1 de enero de
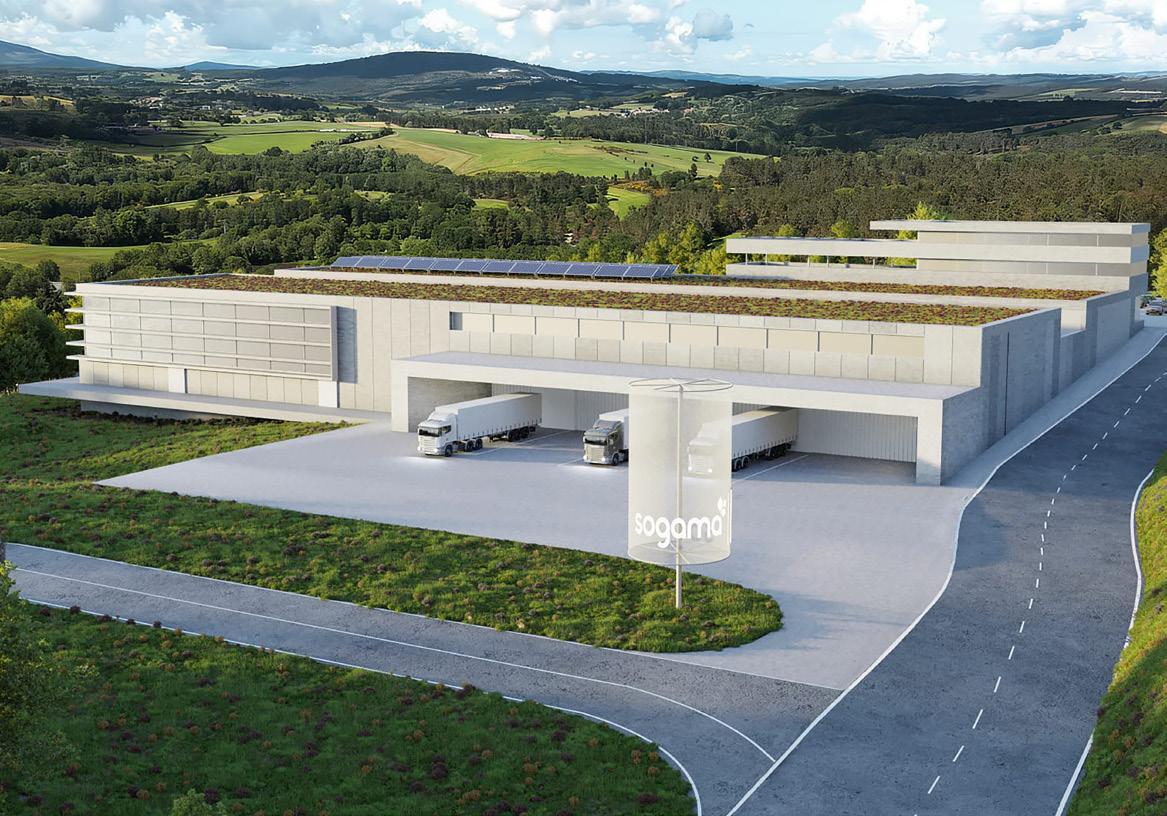
2025, y, a los fabricantes, la incorporación de un porcentaje de fibra reciclada a sus productos. Por tanto, se hacía necesario impulsar el sector del reciclaje de textil y las empresas de economía social, que están desempeñando una labor ejemplar, necesitan apoyo y refuerzo. Por tanto, el trabajo de Sogama en el tratamiento del residuo textil no suplirá bajo ningún concepto el cometido de ONGs y entidades sociales que vienen operando en este sector, sino que lo complementará.
¿En qué medida este proyecto se adelanta a las exigencias europeas de recogida separada y a la futura responsabilidad ampliada del productor (RAP) textil?
Casi siempre pasa lo mismo, y no solo en el sector de los residuos, y es que la ley va por delante de la activación de los
recursos. En estos momentos, permanecemos a la espera de que el Gobierno central apruebe el Real Decreto del Textil, ya que nos encontramos sin regulación, sin soporte jurídico y sin recursos. Cuando así sea, y el SCRAP esté asentado, tendrá que detallarse cómo se estructurará, cómo se canalizará todo el proceso, qué es lo que se financiará y, a partir de ahí, que se ponga en marcha el esquema de funcionamiento a seguir.
Porque las cantidades de residuos textiles, fruto de la moda rápida de usar y tirar, son cada vez más elevadas, diría que desorbitadas, y en su mayor parte acaban enterradas en vertedero, con el consiguiente impacto ambiental.
Urge regular todo este entramado para que la mayor parte del textil se recupere, con los consiguientes beneficios ambientales y sociales, al tiempo que se contribuirá al cumplimiento de los exigentes objetivos europeos de reciclaje.
La planta utilizará inteligencia artificial para identificar composición y color de los tejidos
El nuevo Plan Estratégico 2025-2030 marca un cambio de paradigma para SOGAMA
¿Cómo se integrará esta planta en el modelo actual de gestión de SOGAMA y en la red de recogida municipal existente?
La recogida es competencia de los propios ayuntamientos y la labor de Sogama, a través de su planta de clasificación, será la de separar los textiles por tipologías y colores, y embalarlos para remitir a los centros recicladores.
Sogama recibirá directamente en su planta, que se está construyendo en el propio Complejo Medioambiental de Cerceda (A Coruña), los residuos textiles entregados por los ayuntamientos y por las empresas de economía social.
Con una inversión de 22,4 millones de euros, ¿cuáles son las claves de viabilidad económica del proyecto y sus principales fuentes de financiación y retorno?
Una parte de la inversión, en torno a 12 millones de euros, está financiada por Fondos europeos, concretamente por Fondos MRR. Y la otra, con fondos propios.
La parte de la obra y equipos que recibe financiación europea estará finalizada el próximo 30 de junio, y la restante, en septiembre, con lo cual la instalación podría comenzar a operar en el último trimestre de este año en curso.
Estamos pendientes de la dotación económica que recibiremos del SCRAP, y precisamente nos encontramos en conversaciones con este fin.
¿Qué capacidad de tratamiento tendrá la planta y qué porcentajes estiman destinar a reutilización, reciclaje y otras salidas?
Tendrá una capacidad inicial para 3.000 toneladas/año, ampliable a 24.000. Se separará el textil con posibilidades de ser reutilizado y, por tanto, de darle un segundo uso, aunque la mayor parte se destinará a reciclaje. Aquella fracción que,
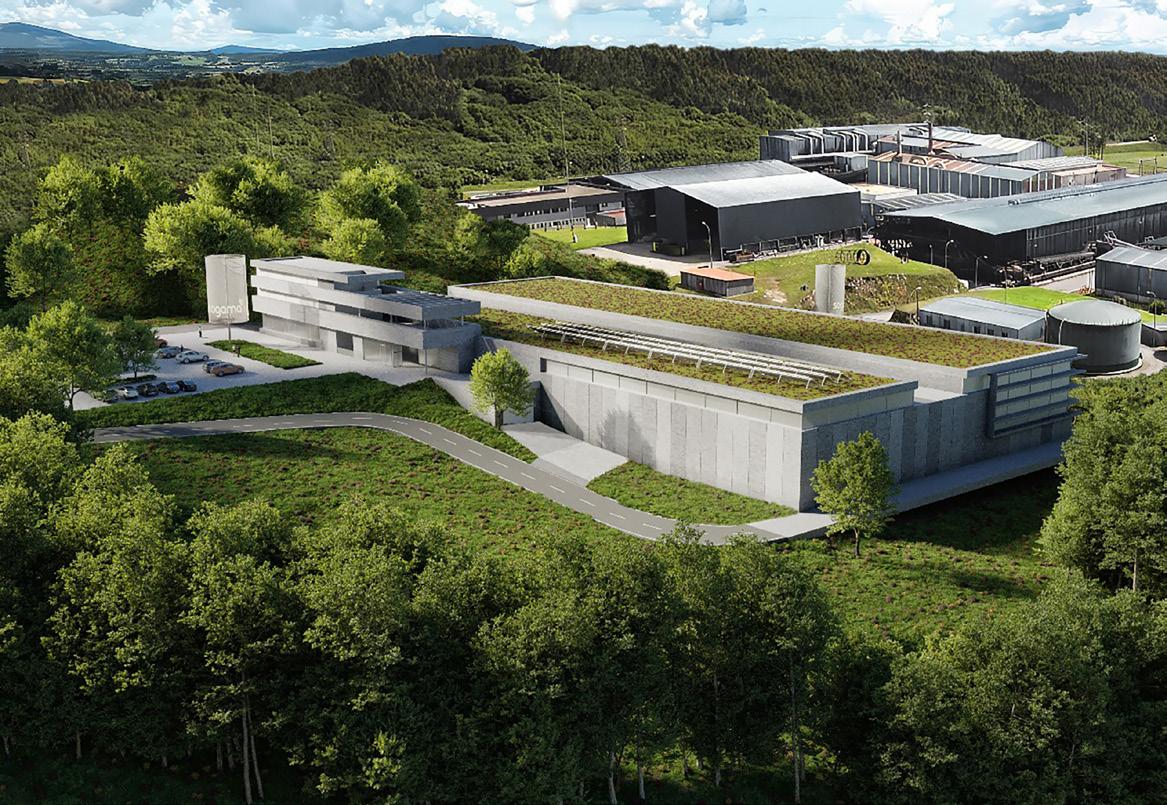
Los fabricantes tendrán que incorporar fibra reciclada a sus productos y eso debería generar demanda
La planta de textil de SOGAMA, en cifras
22,4 millones de euros de inversión
12 millones financiados con fondos europeos MRR 3.000 toneladas/año de capacidad inicial de tratamiento
Posibilidad de ampliación hasta 24.000 toneladas/año
Entrada en operación prevista: último trimestre de 2026
Ubicación: Complejo Medioambiental de
Cerceda
(A Coruña)
Primera instalación pública de clasificación textil de España
Incorporación de sistemas de IA para identificar fibras y colores
dadas sus características, no pueda ser reutilizada o reciclada, se valorizará energéticamente en la planta termoeléctrica del propio Complejo, evitando con ello su vertido.
La calidad de la clasificación es crítica. ¿Qué tecnologías se emplearán y hasta qué punto permitirán separar por fibras o calidades aptas para reciclaje de alto valor?
La planta dispondrá de un sistema de inteligencia artificial (IA) que tendrá capacidad para distinguir la composición y el color
de los tejidos, y los separará en diferentes contenedores mediante chorros de aire. Los tejidos ya limpios se prensarán y se enviarán en fardos para ser reciclados de forma mecánica o química, dependiendo de si están compuestos de fibras naturales o artificiales.
Uno de los retos del textil es el mercado de salida. ¿Existe demanda suficiente para los materiales recuperados y cómo tiene previsto garantizarla?
La ley es clara al respecto. Los fabricantes tienen que incorporar fibra reciclada a sus productos y, por tanto, debería haber demanda. Si no la hay, algo estará fallando. También es cierto que no todos los textiles servirán para la elaboración de nuevo textil, por lo que una parte podrá utilizarse como elementos aislantes.
Desde el punto de vista territorial, ¿qué impacto tendrá la planta en empleo, tejido industrial y atracción de nuevas actividades en Galicia?
En una primera fase, la planta creará del orden de 16-30 empleos, con la particularidad de que tendrán preferencia las personas con discapacidad y/o en riesgo de vulnerabilidad social. Conforme se vaya incrementando el trabajo en la instalación, el número de puestos será mayor. en todo caso, y más allá de su vertiente ambiental, se trata de una iniciativa con una clara dimensión social.
Si el modelo funciona, ¿cree que es replicable en otras comunidades autónomas o incluso a escala estatal? ¿Qué condiciones serían necesarias?
Entiendo que el modelo sería replicable en otras comunidades autónomas, siempre teniendo en cuenta las características y particularidades de cada territorio. La experiencia de Sogama puede ser una excelente vía de aprendizaje. Y no creo que tengan que darse unas condiciones especiales. La principal, sería capacidad de decisión y la firme apuesta por una economía circular que la Xunta de Galicia ya ha hecho.
Más
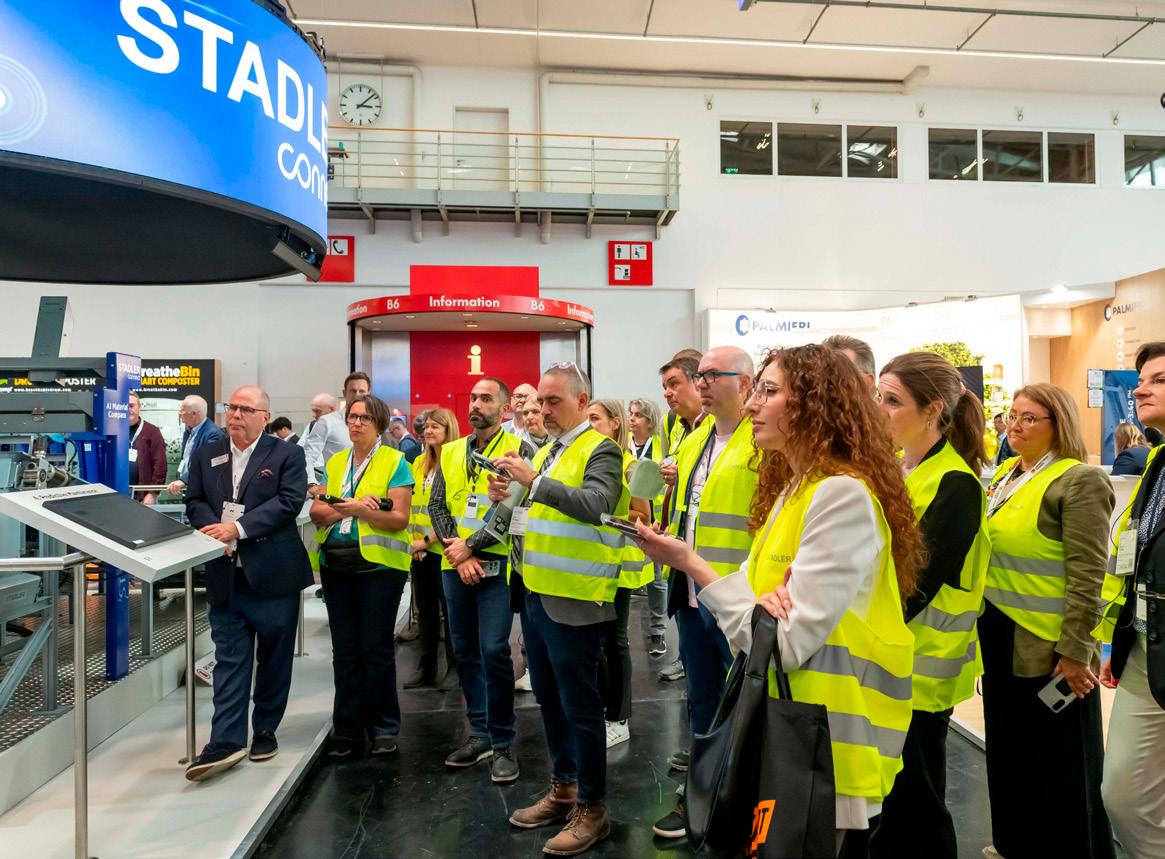
STADLER PRESENTA STADLERCONNECT PARA OPTIMIZAR EL RENDIMIENTO DE LAS PLANTAS DE CLASIFICACIÓN
La plataforma digital basada en la nube combina datos de planta en tiempo real e inteligencia artificial para mejorar el rendimiento, la disponibilidad y la eficiencia de las instalaciones.
STADLER Anlagenbau GmbH, empresa alemana especializada en el diseño, producción y montaje de plantas de clasificación llave en mano, presentó en IFAT 2026 su plataforma STADLERconnect, situando la digitalización, la operación inteligente y la optimización basada en datos en el centro del rendimiento de las plantas.
La presentación, celebrada el 4 de mayo en Múnich, incluyó una demostración en directo mediante el STADLER Demo Loop, un montaje interactivo alrededor de una miniplanta que mostró cómo las soluciones digitales integradas pueden mejorar el rendimiento, la disponibilidad y la eficiencia de las instalaciones.
DATOS EN TIEMPO REAL PARA OPTIMIZAR LA OPERACIÓN
STADLERconnect es una plataforma digital basada en la nube que se alimenta de datos de planta en tiempo real e inteligencia artificial. Su objetivo es convertir los datos de máquinas y materiales en mejoras medibles del rendimiento.
Durante la demostración, los responsables de Digital Solutions y Process Engineering de STADLER mostraron cómo ajustar parámetros clave del proceso, simular escenarios de automatización y comprobar su impacto sobre los flujos de material de salida. Todo ello se supervisó en tiempo real mediante el AI Material Compass de STADLER.
El montaje presentó aplicaciones como Predictive Maintenance, Blockage Detection, Downtime Tracker, Production Report y Adaptive Plant Control, poniendo de relieve la influencia directa de las herramientas digitales en la operación de las plantas.
Según la compañía, STADLERconnect ya funciona en plantas de clientes de nueve países y en el Centro de Pruebas de STADLER en Krško, Eslovenia. Con módulos instalados en más de 40 plantas, la plataforma ayuda a los operadores a evitar tiempos de inactividad imprevistos y automatizar el control de calidad. En aplicaciones concretas, ha generado mejoras medibles en el rendimiento de hasta un 18%.
La industria del reciclaje entra en una nueva fase. Los datos resultan ahora fundamentales para operar y optimizar las plantas.
Nuestro objetivo es respaldar a los clientes no solo con excelencia en ingeniería, sino también con las herramientas que necesitan para optimizar sus operaciones y así prepararse para el futuro.
Willi
Stadler, codirector general de STADLER Anlagenbau GmbH.
Más allá de sus soluciones de software, STADLER también presentó en la feria su nuevo Air Drum Sifter, un sistema compacto que combina un cilindro tambor ajustable con un separador de aire integrado para tratar materiales a granel pesados y ligeros. Además, la compañía destacó su crecimiento internacional, con la próxima apertura de una oficina en Japón, la ampliación de su presencia en India y el refuerzo de su actividad en Polonia.
Con esta propuesta, STADLER avanza desde la ingeniería de plantas hacia operaciones inteligentes y conectadas, combinando su experiencia en diseño de instalaciones con capacidades digitales orientadas a mejorar la eficiencia, fiabilidad y transparencia de las plantas de clasificación.
Julia Stadler, codirectora general de STADLER Anlagenbau GmbH. STADLER www.stadlerselecciona.com
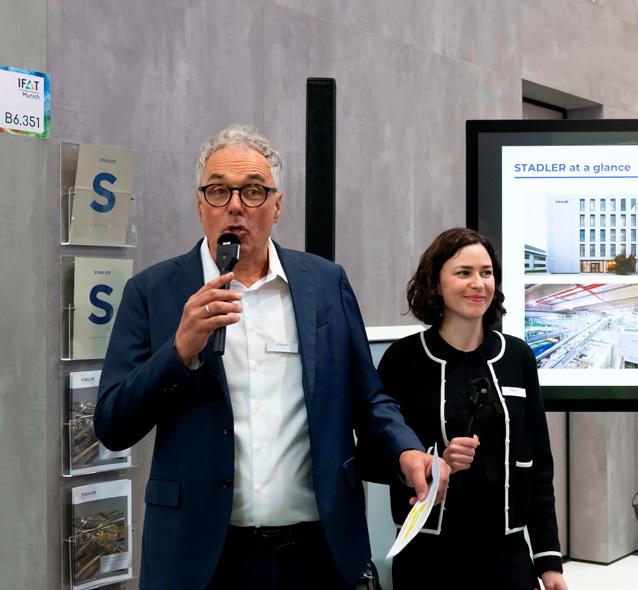
Residuos municipales: sin reglas claras no hay cumplimiento
LPOR LUIS MARTÍNEZ-SICLUNA, SECRETARIO GENERAL DE LA FEDERACIÓN ESPAÑOLA DE MUNICIPIOS Y PROVINCIAS (FEMP)
os residuos municipales han dejado de ser una cuestión de gestión ordinaria para convertirse en una prueba decisiva de la economía circular en el ámbito local. No hablamos solo de medio ambiente. Hablamos también de seguridad jurídica, financiación, organización administrativa, capacidad técnica y prestación diaria de servicios públicos. Los objetivos europeos de preparación para la reutilización y el reciclado, y de reducción del vertido, solo podrán alcanzarse si las entidades locales cuentan con un marco normativo claro, completo y viable.
Los gobiernos locales compartimos la necesidad de avanzar hacia un modelo más circular y sostenible. La prevención en la generación de residuos, la mejora de la recogida separada y la correcta aplicación de las nuevas obligaciones ambientales son objetivos imprescindibles. Pero no se alcanzan únicamente mediante la aprobación de nuevas exigencias. Se logran cuando pueden aplicarse de forma efectiva en cada muni-
cipio, con criterios claros, financiación suficiente y medios adecuados.
La cuestión, por tanto, no es si hay que avanzar. Hay que hacerlo. La cuestión es en qué condiciones. Las nuevas exigencias normativas, los objetivos de preparación para la reutilización y el reciclado, la implantación efectiva de nuevas fracciones de recogida y la necesaria optimización de los costes asociados al servicio están generando importantes desafíos técnicos, económicos y organizativos para los gobiernos locales.
Los residuos municipales han dejado de ser una cuestión de gestión ordinaria para convertirse en una prueba decisiva de la economía circular en el ámbito local
En este contexto, la Federación Española de Municipios y Provincias (FEMP) ha planteado la urgencia de mantener una reunión con el Ministerio para la Transición Ecológica y el Reto Demográfico para avanzar en el desarrollo normativo relativo a la gestión municipal de determinados residuos. Esta petición responde al diagnóstico recogido en el informe de situación presentado en la Comisión de Políticas de Agua, Medio Ambiente y Economía Circular de la FEMP, en el que se han puesto de manifiesto las dificultades que afrontan los ayuntamientos ante las nuevas exigencias normativas y ante el cumplimiento de los objetivos fijados por la Unión Europea en materia de residuos. Esta problemática afecta al conjunto de los gobiernos locales. Las nuevas exigencias implican inversiones, adaptación de servicios y una gestión de residuos cada vez más compleja. Además, los objetivos establecidos por la Ley 7/2022 ya están vigentes, mientras que una parte del desarrollo reglamen-
Los objetivos están vigentes. Las normas para cumplirlos, no todas. Esa diferencia genera una tensión evidente para las entidades locales
ción actual de los residuos de envases, genera inseguridad jurídica y operativa para las entidades locales y dificulta la consecución de los objetivos establecidos. En la gestión local de residuos, la falta de precisión normativa no es una cuestión abstracta. Afecta a la planificación del servicio, a la elaboración de ordenanzas, a la definición de costes, a la organización administrativa y a la relación con los ciudadanos.
tario necesario para aplicarlos no ha finalizado su tramitación. Los objetivos están vigentes. Las normas para cumplirlos, no todas. Esa diferencia genera una tensión evidente para las entidades locales y plantea un problema de coherencia institucional.
El análisis de la FEMP incorpora, además, un elemento de especial preocupación: la posible sanción económica a España derivada del incumplimiento de los objetivos europeos de reciclaje y reducción del vertido. Una eventual sanción europea se impondría al Reino de España y podría terminar repercutiendo en comunidades autónomas y ayuntamientos.
El informe de situación identifica varios ámbitos especialmente sensibles: residuos textiles y del calzado, residuos voluminosos, envases, biorresiduos y otras fracciones cuya recogida separada forma parte de las nuevas obligaciones locales. No estamos ante una dificultad aislada, sino ante un cambio de escala en la gestión municipal de residuos.
Uno de los problemas más relevantes es la falta de desarrollo normativo específico de ciertos flujos de residuos. Esta carencia, unida a la infrafinancia-
No estamos ante una dificultad aislada, sino ante un cambio de escala en la gestión municipal de residuos
La seguridad jurídica es una condición básica para poder cumplir. Los ayuntamientos necesitan saber con claridad qué obligaciones deben aplicar, con qué criterios, con qué metodología de costes y con qué margen de adaptación a su realidad territorial. Cuando las normas no delimitan suficientemente los instrumentos de aplicación, se trasladan responsabilidades a las entidades locales sin proporcionarles un marco seguro y se favorece una aplicación dispar entre territorios.
La Ley 7/2022, de residuos y suelos contaminados para una economía circular, ha sido uno de los puntos centrales de esta preocupación. Desde la FEMP hemos venido manifestando que las obligaciones impuestas a las entidades locales por esta ley suponen una mayor exigencia para los ayuntamientos que la prevista en la Directiva 2018/851. En particular, se ha defendido que dicha directiva no determina cuál debe ser la naturaleza de los instrumentos económicos que los Estados miembros utilicen para incentivar la jerarquía de residuos y que, por tanto, el establecimiento de una tasa específica, diferenciada y no deficitaria no era una obligación impuesta por la directiva.
La tasa de residuos se ha convertido así en el ejemplo más visible de un problema más amplio: la dificultad de aplicar una obligación de gran impacto municipal cuando la regulación no contiene todos los elementos necesarios para hacerlo con homogeneidad, claridad y seguridad. La Ley 7/2022 intro-
duce una tasa de imposición obligatoria para los ayuntamientos y modifica de manera sustancial el marco en el que venían actuando las entidades locales. Además, su regulación no incorpora con suficiente precisión los elementos básicos de aplicación, no incluye una metodología homogénea para la elaboración de los informes económico-financieros y no contempla adecuadamente la heterogénea realidad municipal española.
La tasa de residuos es el ejemplo más visible de un problema más amplio: la dificultad de aplicar una obligación de gran impacto cuando la regulación no es homogénea, clara ni segura
Esa heterogeneidad es decisiva. No todos los municipios parten de la misma situación ni cuentan con la misma capacidad técnica, económica u organizativa. No es igual una gran ciudad que un municipio pequeño, un territorio con población dispersa que una zona urbana compacta, una entidad local con equipos técnicos amplios que otra con recursos más limitados. Sin embargo, todos deben responder a obligaciones crecientes y a objetivos comunes. Por eso, el marco normativo debe combinar criterios compartidos y capacidad de adaptación.
La financiación es una pieza esencial. La mejora de la gestión de residuos requiere inversiones, adaptación de sistemas, nuevas fracciones de recogida, información ciudadana, formación técnica y capacidad de seguimiento. Si los objetivos aumentan, también deben hacerlo los instrumentos
La autonomía local no es un obstáculo para la economía circular. Es una condición para que pueda aplicarse bien
para alcanzarlos. La transición hacia una gestión más circular no puede descansar únicamente sobre la capacidad económica ordinaria de los ayuntamientos ni trasladarse a los ciu-
dadanos sin un marco claro y suficientemente ordenado.
Además, si algunos de los productores no financian de forma suficiente los costes que les corresponden, las entidades locales terminan asumiendo cargas económicas que debilitan su capacidad para mejorar los sistemas de recogida y tratamiento. Y cuando esa capacidad se reduce, se aleja también el cumplimiento efectivo de los objetivos europeos.
La respuesta no puede limitarse a exigir más. Debe consistir en hacer
posible el cumplimiento. Para ello, lo urgente es completar los desarrollos reglamentarios pendientes, especialmente en residuos textiles y del calzado y en residuos de muebles y enseres. Lo estructural es clarificar el marco jurídico de financiación de los residuos de envases, reforzar los sistemas de información y coordinación, realizar una caracterización nacional de residuos e impulsar campañas de información para la recogida de biorresiduos. Y lo financiero es garantizar que los recursos vinculados a la gestión de residuos revier-
La
economía circular no se construye solo trasladando obligaciones a los municipios sin dotarlos de reglas claras y recursos suficientes
tan en la mejora del sistema, incluida la posible devolución total o parcial a los ayuntamientos del impuesto al vertedero recaudado por las comunidades autónomas, para contribuir al cumplimiento de los objetivos de reciclaje.
Este es el núcleo del debate. La autonomía local no es un obstáculo para
la economía circular. Es una condición para que pueda aplicarse bien. Los ayuntamientos prestan el servicio, gestionan su funcionamiento diario y afrontan las consecuencias de cualquier insuficiencia normativa o financiera. Por eso deben ser escuchados en el diseño de las soluciones.
La economía circular no se construye solo trasladando obligaciones a los municipios sin dotarlos de reglas claras y recursos suficientes. Se construye haciendo que la aplicación de los objetivos europeos sea jurídicamente segura, financieramente sostenible y operativamente posible en cada territorio.
Alfonso Camba
DIRECTOR DE PROMOCIÓN
DE LA COMPETENCIA DE LA COMISIÓN NACIONAL DE LOS MERCADOS Y LA COMPETENCIA (CNMC)
Águeda García de Durango
TEMAS: ECONOMÍA CIRCULAR, REGULACIÓN, RESIDUOS
La gestión de residuos necesita un marco adaptado a un funcionamiento con competencia
El mercado de la gestión de residuos en España atraviesa una fase de transformación marcada por cambios normativos y la progresiva apertura a la competencia.
En este contexto, la Comisión Nacional de los Mercados y la Competencia (CNMC) identifica barreras estructurales que limitan la eficiencia del sistema, desde la complejidad regulatoria hasta las dificultades en la contratación pública o la falta de transparencia.
Alfonso Camba, director de Promoción de la Competencia de la CNMC, analiza las claves para avanzar hacia un modelo más competitivo, innovador y alineado con los objetivos ambientales.
Para empezar, ¿cómo describiría la situación actual de la gestión de residuos en España desde la óptica de la competencia y el funcionamiento del mercado?
Es un sector esencial para lograr una economía más sostenible y circular, y que se encuentra en plena transformación. En los últimos años se están produciendo muchos cambios normativos, tanto a nivel europeo como nacional, que obligan a todos los agentes del sector a adaptarse.
Los cambios que está experimentando han creado retos importantes, pero también suponen una excelente oportunidad para mejorar su nivel de competencia, transparencia y eficiencia. Debemos aprovechar esta oportunidad para seguir construyendo un sector más fuerte, innovador y efectivo, que siga mejorando su capacidad para fomentar el reciclaje y cumplir con los objetivos medioambientales.
También procuramos fomentar el debate público sobre la materia, por ejemplo organizando jornadas, y tenemos una fluida interlocución con las administraciones públicas y con los participantes en el sector. Además, hemos llevado a cabo expedientes de competencia, entre los que se puede destacar un caso sobre residuos de envases que dio lugar a medidas para mejorar las subastas de residuos para recicladores.
A su juicio, ¿cuáles son hoy las principales barreras que dificultan una gestión de residuos más eficiente y competitiva en España?
Existen diferentes barreras, muchas de las cuales están relacionadas con la complejidad del sector, y con que su normativa y funcionamiento no estaban adaptados a una situación de competencia. Dada esa complejidad, para lograr que el sector funcione de forma eficiente y competitiva es esencial que las autoridades y la regulación lo promuevan activamente. Nuestras recomendaciones van en esa línea, con propuestas, por ejemplo, para reformar el marco de coordinación entre SCRAPs y administraciones, o reforzar la transparencia y trazabilidad.
Una duración excesiva de los contratos puede cerrar el mercado durante años e impedir la entrada de operadores que aporten mejoras tecnológicas y reducciones de costes
En este contexto, ¿qué actuaciones recientes ha llevado a cabo la CNMC en el ámbito de los residuos, y cuáles son las conclusiones que extrae de su análisis?
La sostenibilidad es una línea estratégica para la CNMC. Hemos publicado varios análisis sobre la gestión de todo tipo de residuos donde proponemos medidas concretas que, a nuestro juicio, mejorarían su funcionamiento.
En sus estudios, ¿qué factores pesan más en esas disfunciones?
Hay varios factores destacados. Por un lado, el proceso de autorización de los nuevos SCRAPs es exigente. Una vez autorizados, tienen que alcanzar acuerdos complejos con múltiples administraciones, en particular comunidades autónomas y ayuntamientos. También tienen que coordinarse en diversos aspectos con el resto de SCRAPs con los que además compiten. Esto es muy complicado, y creemos que requerirá de normativa e intervención pública, de tal manera que queden claras las responsabilidades de cada uno.
Además, es importante seguir mejorando la información y la transparencia, y la supervisión contra el fraude. Ahora mismo, posiblemente el mayor reto es la negociación de los convenios entre SCRAPs y administraciones y asentar el marco de relaciones entre los propios SCRAPs.
En todo caso, cada flujo de residuos es distinto y tiene sus propios desafíos.
¿Hasta qué punto la estructura actual del mercado condiciona la entrada de nuevos operadores y el desarrollo de soluciones innovadoras?
Tiene mucha influencia. Como la mayoría de los flujos de residuos han sido monopolios hasta hace poco, la inercia puede hacer más difícil que los nuevos operadores se hagan su hueco.
No obstante, no es imposible romper esa inercia. De hecho, en muchos países vecinos el sector funciona con competencia, en particular en aquellos más avanzados en materia de reciclaje. Y esta relación entre competencia y buen funcionamiento no es casual.
La entrada de nuevos operadores crea una presión competitiva que disciplina a los SCRAPs, animándolos a mejorar su gestión e innovar, en beneficio del medio ambiente, de las arcas públicas, las empresas y los ciudadanos.
Sin mecanismos sólidos de coordinación y supervisión, la complejidad del sistema puede limitar su eficiencia
y su capacidad para cumplir los objetivos ambientales
En relación con la contratación pública, clave en los servicios urbanos, ¿qué problemas detecta la CNMC en los procesos de licitación y diseño de los pliegos?
Los problemas más habituales son requisitos de solvencia y técnicos desproporcionados para acceder a las licitaciones, barreras territoriales, falta de estudios de mercado que permitan diseñar bien los pliegos, o criterios de adjudicación que no siempre son objetivos.
Este tipo de problemas resultan en la exclusión innecesaria de empresas, en muchos casos pymes, que podrían dar perfectamente el servicio requerido.
Menos empresas oferentes da lugar a contrataciones más caras y de peor calidad. Por eso hay que procurar hacer licitaciones competitivas, abiertas y transparentes.
¿Considera que elementos como la duración de los contratos o los criterios de adjudicación favorecen
la competencia o, por el contrario, consolidan posiciones dominantes?
Los plazos deben permitir rentabilizar adecuadamente las inversiones, pero procurando siempre que sean los mínimos necesarios. Esto es así porque una duración excesiva que cierre mucho tiempo un mercado impide que otras empresas lancen sus ofertas y propongan innovaciones que, por ejemplo, reduzcan costes o incorporen mejoras tecnológicas.
Es crucial trabajar para establecer reglas de funcionamiento, competencia y coexistencia, entre SCRAPs y con las administraciones públicas ALFONSO CAMBA, CNMC
Con los criterios de adjudicación sucede algo parecido. En el interés de los ciudadanos y administraciones está el evitar que se excluyan empresas válidas, por lo que los criterios deben estar vinculados al objeto del contrato, ser objetivos, transparentes y no discriminatorios; no deben premiar indebidamente al operador histórico ni introducir ventajas territoriales injustificadas.
La gestión de residuos de envases ha sido uno de los ámbitos más analizados. ¿Qué ha puesto de relieve la CNMC en este sentido, y qué aprendizajes son extrapolables al conjunto del sector?
Es un flujo de residuos muy relevante por su dimensión económica y medioambiental. Y particularmente complejo por la dispersión en la generación de los residuos y la variedad en los materiales.
En este ámbito es especialmente visible la importancia de tener una regulación adaptada a un funcionamiento con competencia que establezca obligaciones y responsabilidades, y mecanismos de solución de diferencias.
Aquí también se observa la relevancia de apoyar a las administraciones con menos recursos, como los ayuntamientos, para las que la gestión de residuos es un desafío importante. En este sentido, las medidas que les faciliten la relación con los SCRAPs, como los pliegos tipo o los convenios marco, son de gran utilidad.
La complejidad normativa exige una intervención pública activa para garantizar la competencia
En el caso de los sistemas colectivos de responsabilidad ampliada del productor (SCRAPs), ¿qué condiciones son clave para garantizar su eficiencia?
Resulta crucial seguir trabajando para establecer reglas claras de funcionamiento, competencia y coexistencia, entre SCRAPs y con las administraciones públicas. También lograr que haya oportunidades de movilidad real de los productores entre sistemas, para que elijan el que más les interese en cada momento, y seguir impulsando una adjudicación transparente y competitiva de los residuos a los recicladores.
¿Cómo valora la coexistencia de distintos modelos de gestión entre comunidades autónomas?
Las especificidades regionales o locales pueden ser razonables cuando obedecen a distintas preferencias o circunstancias que las hacen necesarias. En estas ocasiones ayudan a acercarse al ciudadano y mejorar su bienestar. Pero hay que ser conscientes de que también tienen un coste muy relevante, ya que imponen cargas a las empresas y erigen barreras normativas entre zonas.
Por eso, desde la CNMC recomendamos que haya un compromiso con la coordinación normativa y que esas diferencias se minimicen a casos y circunstancias en los que realmente estén justificadas. En concreto, defendemos que las administraciones sean activas en la labor de coordinación, que procuren armonizar sus normas y políticas todo lo posible, y en el caso de residuos también hemos propuesto un organismo independiente de coordinación a nivel nacional.
La trazabilidad y la transparencia se plantean como herramientas de mejora. ¿Qué papel juegan en el
funcionamiento competitivo del sistema, y en la economía circular?
Juegan un papel central. La información de calidad es clave para hacer diagnósticos precisos, los cuales son imprescindibles para aplicar las medidas más eficientes y eficaces. Así, podemos valorar, por ejemplo, si una medida está funcionando bien, o si hay que modificarla, y en qué sentido. Sin esa trazabilidad y transparencia, es muy difícil diseñar políticas de calidad, y también se abre la puerta al fraude. Por ello, recomendamos reforzar la transparencia y la trazabilidad, por ejemplo, extendiendo las caracterizaciones periódicas y auditorías para que se realicen de forma sistemática en los distintos flujos de residuos.
De cara a los próximos años, ¿qué reformas regulatorias considera prioritarias, y cuáles serían las medidas más urgentes para mejorar la eficiencia y la competencia en la gestión de residuos en España?
En nuestra opinión, lo más importante es mantener un fuerte compromiso de las administraciones públicas con la consolidación de un marco de funcionamiento eficiente y competitivo. Esto es esencial para lograr un sector potente e innovador, capaz de impulsar el reciclaje y acelerar la transición a una economía más verde y circular.
En los últimos años se ha avanzado en esta dirección de forma significativa, con un gran esfuerzo de todas las administraciones, y creemos crucial mantener ese impulso para abordar los retos pendientes. Entre las prioridades estarían desarrollar las normas y convenios para lograr una relación equilibrada entre administraciones públicas y los distintos SCRAPs, impulsar la transparencia y plantearse ese organismo independiente en materia de residuos encargado de la coordinación y la resolución de conflictos.
Los requisitos desproporcionados en licitación excluyen innecesariamente a empresas, especialmente pymes
EL CENTRO AMBIENTAL LOS RUICES SE TRANSFORMA PARA AFRONTAR LOS NUEVOS RETOS DE LA ECONOMÍA CIRCULAR
Luis Bustamante
LA INCORPORACIÓN DE TECNOLOGÍAS DE CLASIFICACIÓN AUTOMATIZADA, NUEVAS
CAPACIDADES PARA EL TRATAMIENTO DE MATERIA ORGÁNICA Y UN MODELO BASADO EN
AUTOSUFICIENCIA ENERGÉTICA CONSOLIDAN
AL COMPLEJO MALAGUEÑO COMO UNA
INFRAESTRUCTURA CLAVE PARA LA GESTIÓN
SOSTENIBLE DE RESIDUOS URBANOS.
La gestión de residuos urbanos se encuentra en una etapa de profunda transformación provocada por las nuevas exigencias normativas, unos objetivos cada vez más ambiciosos de reciclaje y la necesidad de avanzar hacia modelos de gestión más eficientes. En este contexto, el Centro Ambiental Los Ruices, principal instalación de tratamiento de residuos de Málaga, ha acometido una importante modernización destinada a mejorar la valorización material, optimizar el aprovechamiento de los recursos contenidos en los residuos y adaptarse a los nuevos flujos derivados de la recogida separada de la fracción orgánica.
La actuación combina dos proyectos estratégicos para el municipio. Por un lado, la renovación integral de la planta de tratamiento mecánico-biológico de la fracción resto, dotada ahora de nuevas tecnologías de clasificación y separación automatizada. Por otro, la construcción de una planta específica para el tratamiento de biorresiduos procedentes
del contenedor marrón, una infraestructura concebida para transformar la materia orgánica en compost de calidad mediante procesos biológicos controlados.
En conjunto, ambas actuaciones han supuesto una inversión de 16,7 millones de euros, financiada por la Junta de Andalucía a través de los fondos Next Generation y por el Ayuntamiento de Málaga. El resultado es un complejo más eficiente, preparado para incrementar la valorización material de los residuos, reducir la cantidad de rechazo destinada a vertedero y mantener un modelo de autosuficiencia energética basado en el aprovechamiento del biogás generado en sus propias instalaciones.
TRES DÉCADAS AL SERVICIO DE LA CIUDAD
Desde hace más de treinta años, el complejo ambiental Los Ruices ha acompañado la evolución de la gestión de residuos en la ciudad. Durante este tiempo, la instalación ha pasado de desempeñar una función centrada principalmente en la eliminación con-
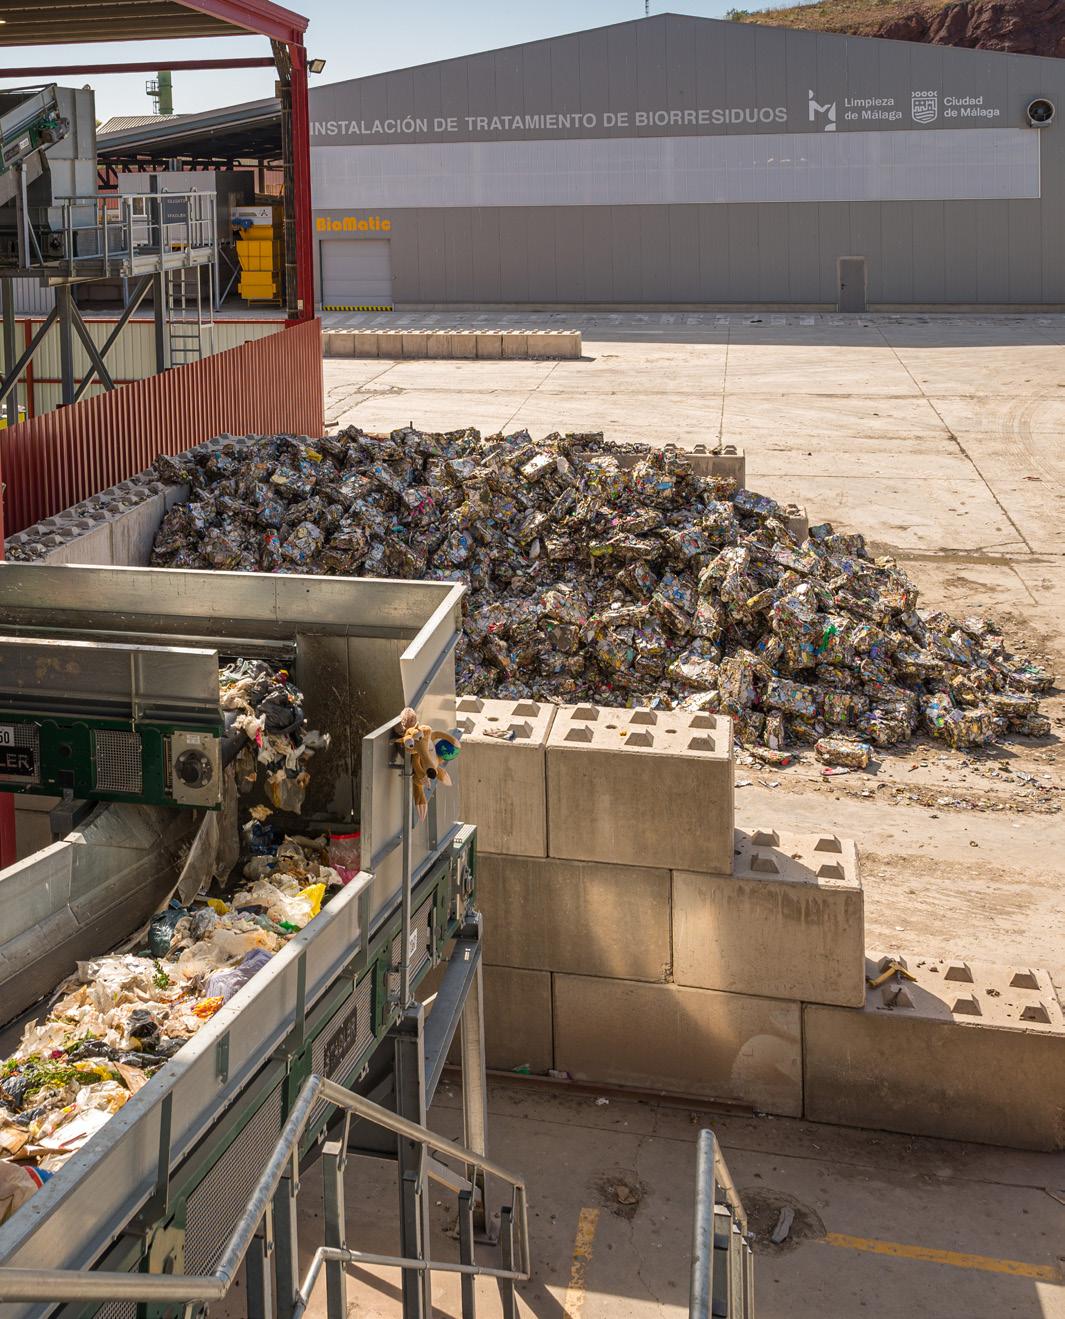
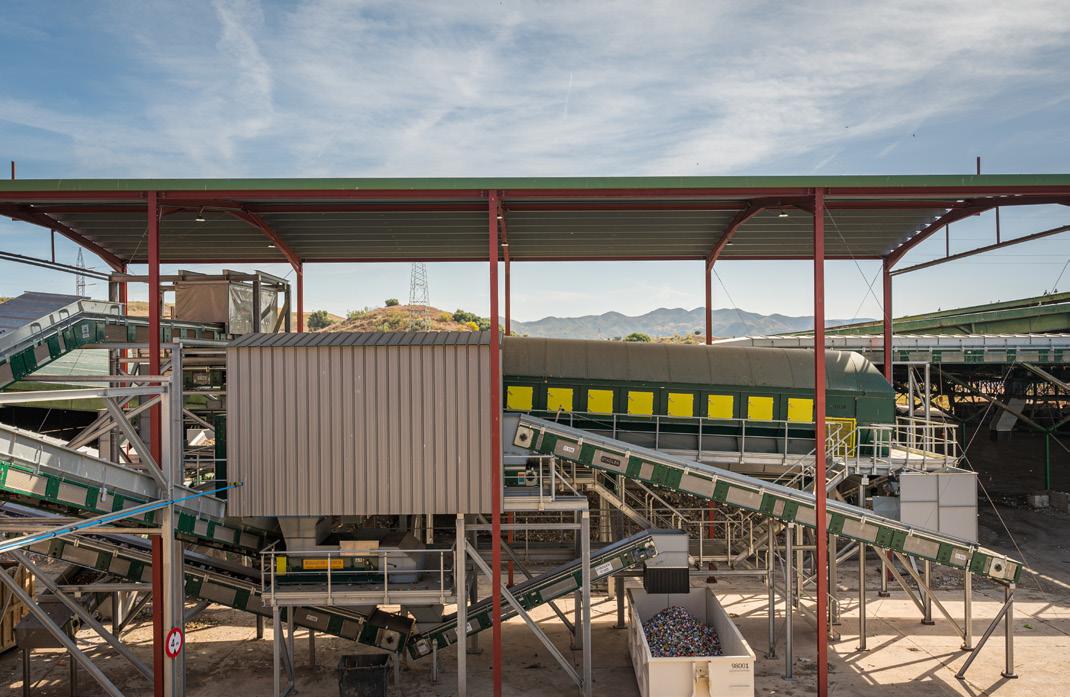
trolada de residuos a convertirse en una infraestructura estratégica para la recuperación de materiales, la valorización energética y la economía circular.
El origen del complejo se remonta a 1994, cuando la entonces Agencia de Medio Ambiente de la Junta de Andalucía impulsó la construcción del vertedero que daría servicio al municipio. Años más tarde, entre 2000 y 2003,
el Ayuntamiento de Málaga y la Junta de Andalucía promovieron la construcción de la Planta de Recuperación y Compostaje de Residuos Sólidos Urbanos, una actuación financiada parcialmente con fondos de cohesión europeos que permitió incorporar nuevas capacidades de tratamiento y avanzar hacia un modelo de gestión más integrado.
Una inversión dividida en dos grandes proyectos
La transformación reciente de Los Ruices se apoya en dos actuaciones que han permitido modernizar las capacidades de tratamiento del complejo e incorporar nuevas infraestructuras para la gestión de la materia orgánica.
Renovación de la planta TMB: 10,7 millones de euros
Nueva planta de biorresiduos: 6 millones de euros
Inversión total: 16,7 millones de euros
A medida que las exigencias normativas y ambientales han ido evolucionando, también lo ha hecho el papel de Los Ruices dentro del sistema municipal de gestión de residuos. La implantación progresiva de nuevas recogidas selectivas, el incremento de los objetivos de reciclaje y la necesidad de reducir el vertido han impulsado una transformación constante de las instalaciones para adaptarlas a un escenario cada vez más exigente. Sin embargo, buena parte de los equipos y procesos existentes respondían todavía a los estándares tecnológicos de principios de los años 2000. La incorporación de nuevas tecnologías de separación, junto con la necesidad de dotar a Málaga de una instalación específica para el tratamiento de los biorresiduos recogidos selectivamente, hacía necesaria una actuación de mayor alcance.
Por tanto, la renovación de la planta de tratamiento de la fracción resto y la construcción de una nueva instalación para el tratamiento de materia orgánica representan el último paso en esta evolución. Dos proyectos concebidos para mejorar la recuperación de recursos, optimizar el rendimiento de
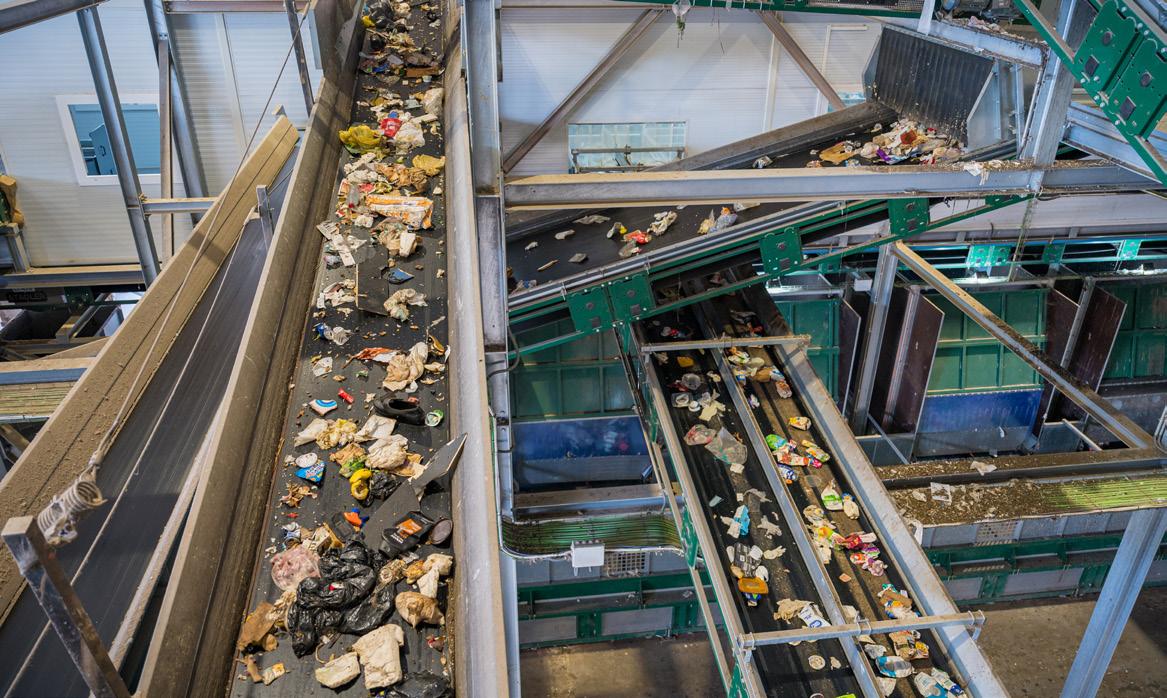
Escanea el QR y descubre más información
los procesos y consolidar a Los Ruices como una infraestructura preparada para afrontar los retos de la gestión de residuos de las próximas décadas.
UNA DOBLE ACTUACIÓN PARA RENOVAR LOS RUICES
La transformación de Los Ruices se articula en torno a dos actuaciones complementarias. Con una inversión global de 16,7 millones de euros, el proyecto ha permitido renovar las instalaciones existentes e incorporar nuevas capacidades de tratamiento adaptadas a la evolución del modelo de recogida municipal.
• La principal actuación ha sido la modernización integral de la planta de tratamiento mecánico-biológico de la fracción resto, una instalación que, tras más de dos décadas de funcionamiento, requería una actualización tecnológica capaz de mejorar
LA RENOVACIÓN DE LA PLANTA
TMB Y LA CONSTRUCCIÓN DE UNA NUEVA INSTALACIÓN
PARA BIORRESIDUOS HAN
SUPUESTO UNA INVERSIÓN
DE 16,7 MILLONES DE EUROS FINANCIADA POR LA JUNTA DE ANDALUCÍA Y EL AYUNTAMIENTO DE MÁLAGA
los niveles de recuperación de materiales y aumentar la eficiencia de los procesos. Esta intervención ha supuesto una inversión de 10,7 millones de euros y ha permitido incorporar nuevas líneas automatizadas de clasificación, equipos de separación avanzada y mejoras operativas
destinadas a optimizar el rendimiento global de la instalación.
• A esta actuación se suma la construcción de una nueva planta para el tratamiento de biorresiduos procedentes de la recogida selectiva de materia orgánica. La puesta en marcha del contenedor marrón en la ciudad hacía necesaria una infraestructura específica para gestionar este nuevo flujo de residuos y aprovechar su potencial de valorización. Con una inversión de 6 millones de euros, la nueva instalación incorpora sistemas automatizados de tratamiento biológico capaces de transformar la materia orgánica en compost apto para distintos usos agrícolas, ambientales y de jardinería.
La ejecución simultánea de ambos proyectos ha permitido adaptar el complejo a la actual configuración del servicio municipal de recogida de residuos, incorporando nuevas capacidades de
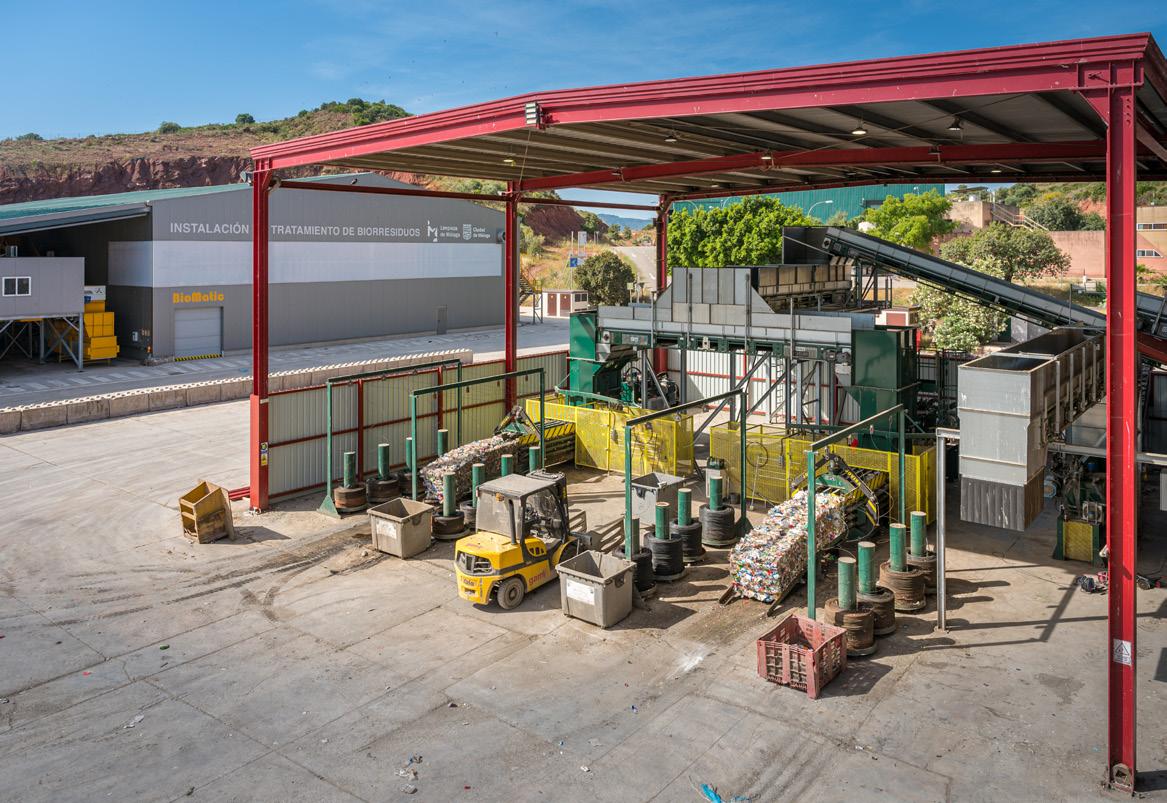
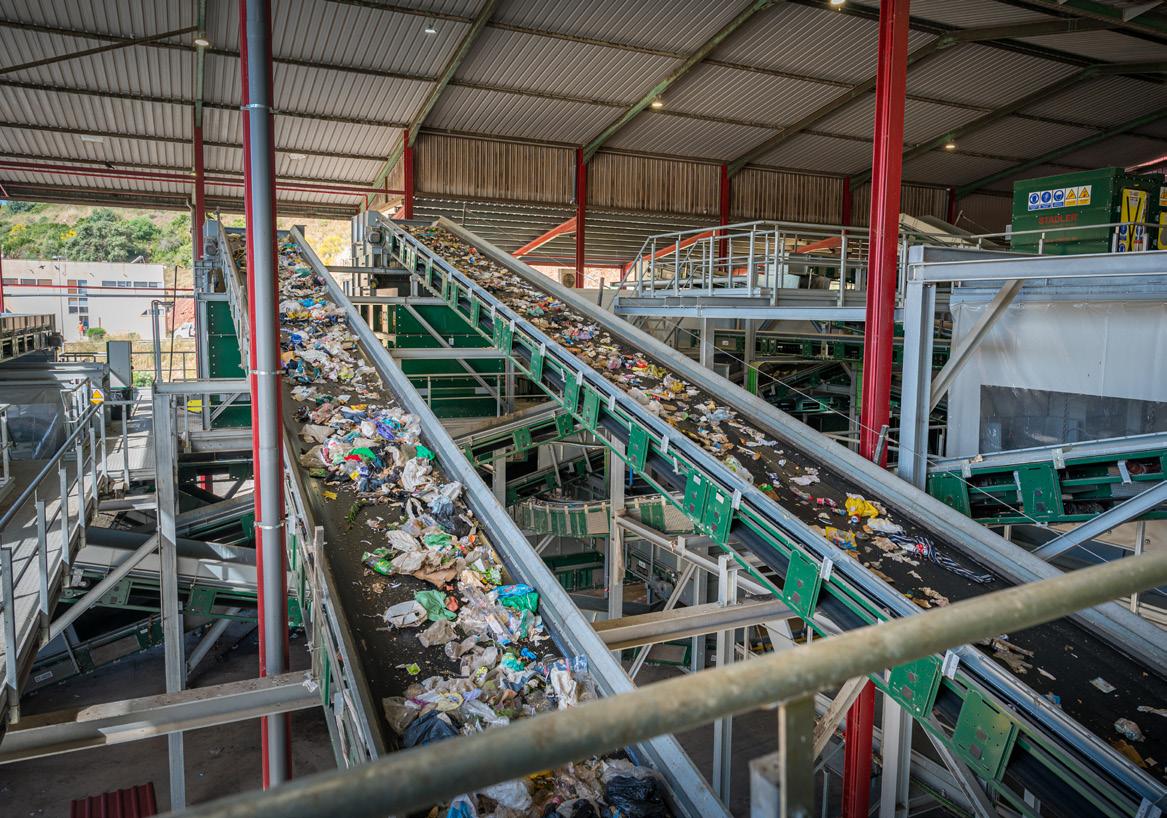
tratamiento y reforzando el aprovechamiento de los materiales recuperados.
MÁS TECNOLOGÍA PARA RECUPERAR MÁS MATERIALES
La renovación de la planta de tratamiento de la fracción resto ha supuesto una importante actualización tecnológica orientada a mejorar la recuperación de materiales y optimizar el rendimiento global de las instalaciones. La actuación ha permitido sustituir equipos que habían alcanzado el final de su vida útil e incorporar nuevas soluciones de clasificación y separación capaces de incrementar el aprovechamiento de los residuos que llegan diariamente al complejo.
Con esta modernización, Los Ruices refuerza su capacidad para recuperar materiales valorizables desde las primeras fases del proceso y avanzar hacia una gestión más eficiente de los residuos urbanos.
LA INCORPORACIÓN DE SISTEMAS DE SEPARACIÓN
ÓPTICA, EQUIPOS MAGNÉTICOS Y CORRIENTES DE FOUCAULT
MEJORA LA RECUPERACIÓN DE MATERIALES VALORIZABLES Y REDUCE LA DEPENDENCIA DE PROCESOS MANUALES
Clasificación automatizada para mejorar la recuperación
La instalación dispone de dos líneas de tratamiento con capacidad para procesar hasta 30 toneladas por hora cada una, donde se desarrollan las distintas operaciones de apertura de bolsas, cribado y separación de materiales.
Entre las principales mejoras incorporadas destacan los sistemas de se-
paración óptica, los equipos magnéticos y los separadores por corrientes de Foucault, tecnologías que permiten identificar y recuperar con mayor precisión materiales como plásticos, papel y cartón, briks o metales férricos y no férricos. La automatización de estas operaciones contribuye a aumentar la cantidad y calidad de los materiales recuperados, mejorando su posterior valorización.
Una instalación preparada para nuevos escenarios
La modernización también ha permitido optimizar el funcionamiento general de la instalación mediante la incorporación de equipos más eficientes y la mejora de los procesos internos de tratamiento. Estas actuaciones contribuyen a aumentar la estabilidad operativa de la planta, reducir incidencias y facilitar las labores de mantenimiento.
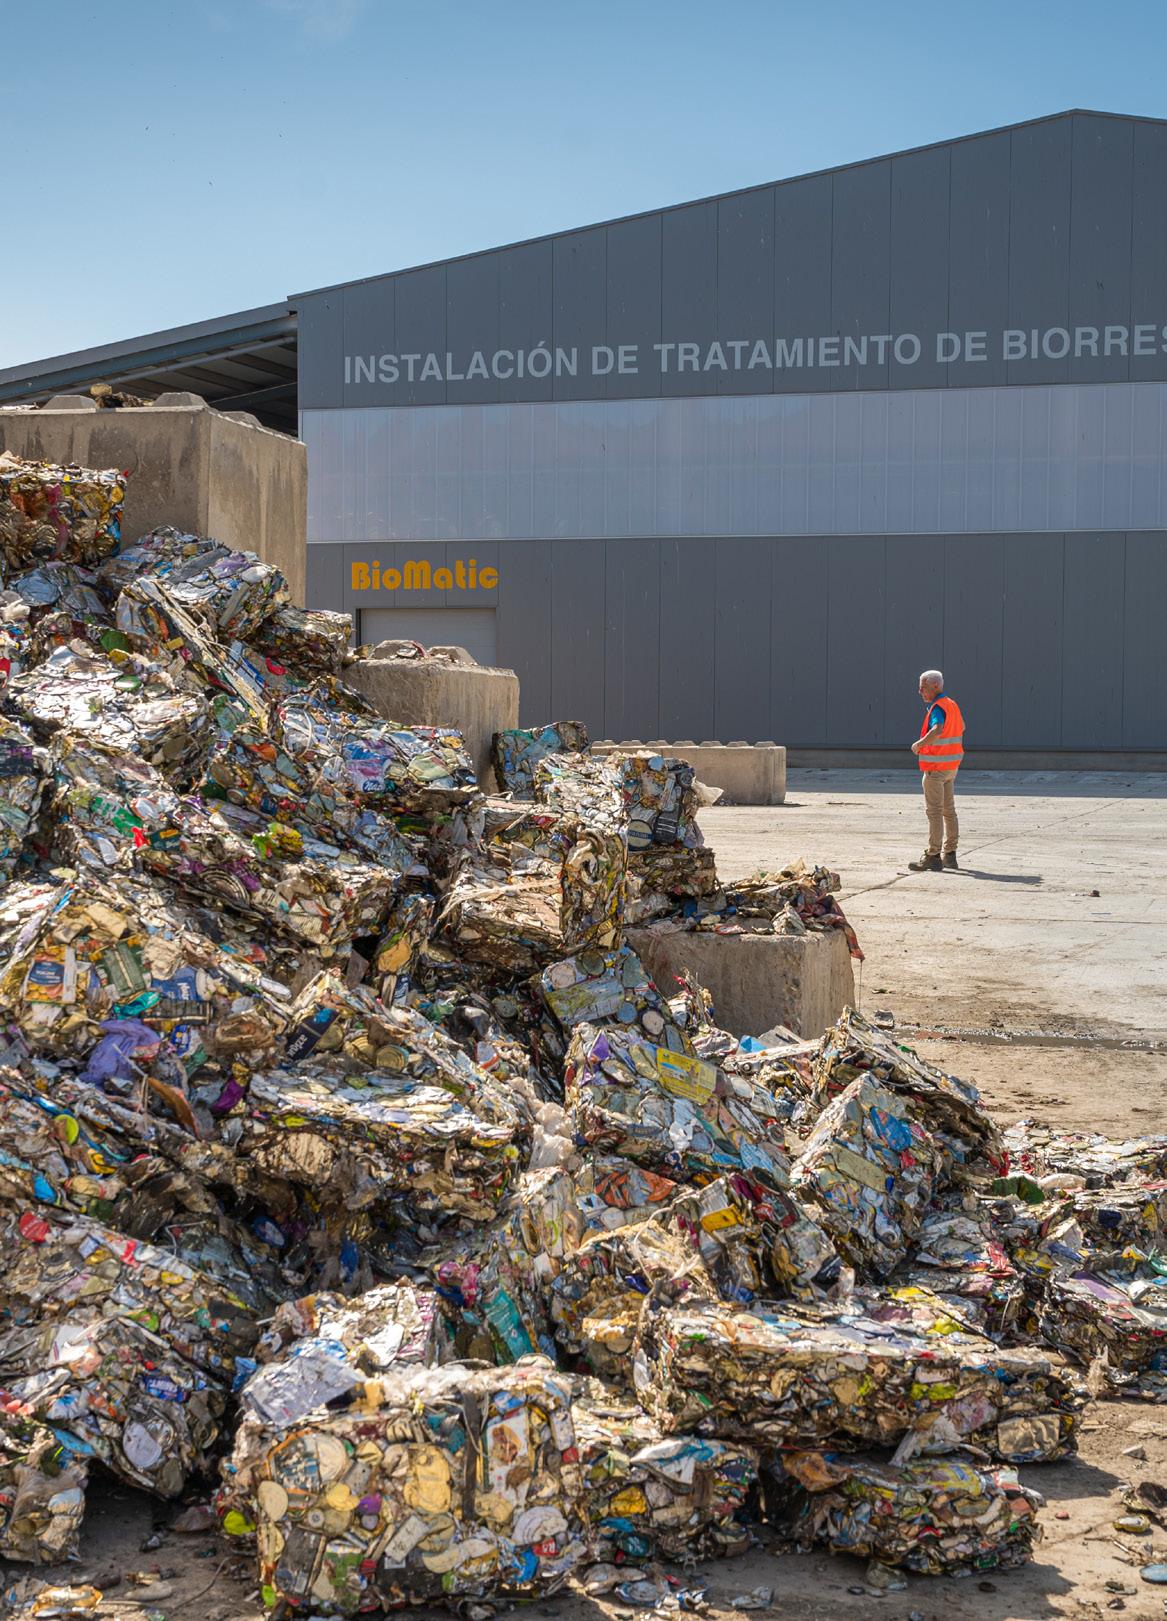
Además, la actualización tecnológica dota al complejo de una mayor capacidad de adaptación a los cambios en la composición de los residuos y a las nuevas exigencias asociadas a la gestión municipal. Como resultado, la instalación incrementa el aprovechamiento de los recursos contenidos en los residuos y reduce la cantidad de rechazo destinada a eliminación.
LA MATERIA ORGÁNICA GANA PROTAGONISMO
La implantación de la recogida separada de materia orgánica en Málaga ha incorporado un nuevo flujo de residuos al sistema municipal, haciendo necesaria la creación de infraestructuras específicas para su tratamiento. Con este ob-
ESTOS PROYECTOS NACEN PARA MEJORAR LA RECUPERACIÓN DE RECURSOS, OPTIMIZAR EL RENDIMIENTO DE LOS PROCESOS Y CONSOLIDAR A LOS RUICES COMO UNA INFRAESTRUCTURA
PREPARADA PARA AFRONTAR LOS RETOS DE LA GESTIÓN DE RESIDUOS DE LAS PRÓXIMAS DÉCADAS
jetivo, el Centro Ambiental Los Ruices ha puesto en marcha una nueva planta destinada a gestionar los biorresiduos procedentes del contenedor marrón.
La instalación, que ha supuesto una inversión de 6 millones de euros, cuenta con capacidad para tratar hasta 15.000 toneladas anuales de materia orgánica. Su puesta en funcionamiento permite gestionar de forma diferencia-
da esta fracción, evitando que termine mezclada con otros residuos y favoreciendo su aprovechamiento mediante procesos de valorización biológica.
Compostaje automatizado
El tratamiento se desarrolla mediante un sistema automatizado de fermentación aeróbica que permite controlar
Automatización inteligente impulsada por la IA
STADLERconnect es la plataforma digital de STADLER, desarrollada íntegramente por un constructor de plantas líder a nivel mundial, con décadas de experiencia en el sector.
¿Por qué STADLERconnect?
▶ Plataforma digital propia e integrada
▶ Rendimiento optimizado, reducción de paradas y control de costes
▶ Máxima calidad de proceso con total transparencia
STADLERconnect: Transforma cada dato en una oportunidad.
STADLER Selecciona S.L.U.
Carlos Manchado Atienza +34 926 588 977 info@stadlerselecciona.com www.stadlerselecciona.com
de forma continua parámetros como la temperatura, la humedad o la aireación. Esta monitorización facilita el correcto desarrollo del proceso y garantiza unas condiciones homogéneas durante las distintas fases de degradación de la materia orgánica.
Tras el tratamiento biológico, el material pasa por una etapa de afino destinada a eliminar impropios y ajustar sus características finales. El resultado es un compost apto para diferentes aplicaciones, entre ellas usos
Los Ruices tras la modernización
La modernización de las instalaciones ha reforzado la capacidad de tratamiento y valorización de residuos del principal complejo ambiental de Málaga.
Capacidad de tratamiento: 200.000 toneladas anuales
Población atendida: 600.000 habitantes
Capacidad de la planta de biorresiduos: 15.000 toneladas anuales
Producción de compost: 6.000 toneladas anuales
Dos líneas de tratamiento de 30 t/h para la fracción resto
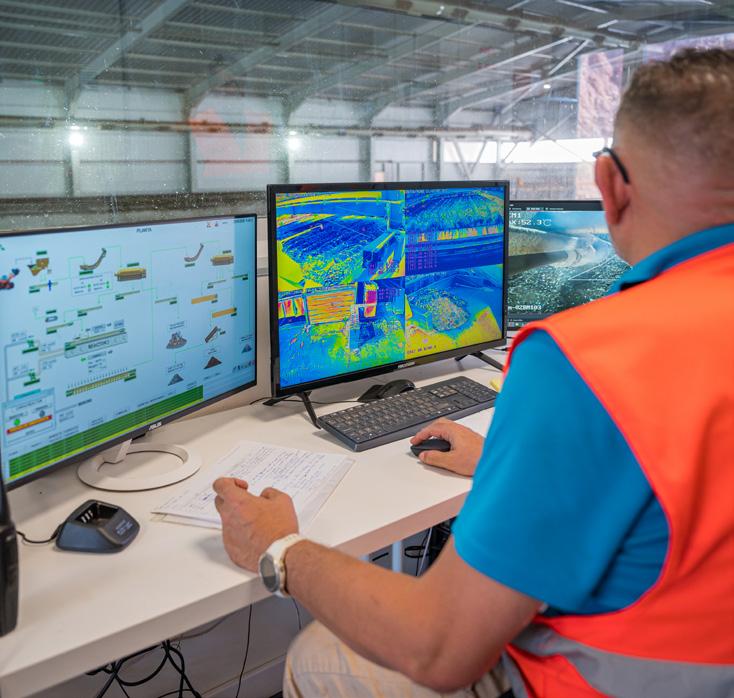
agrícolas, jardinería o proyectos de restauración ambiental.
Un recurso a partir de los residuos orgánicos
La nueva instalación permite avanzar en la valorización de una fracción que representa una parte significativa de los residuos municipales. Además de reducir la cantidad de residuos destinados a eliminación, el tratamiento diferenciado de la materia orgánica contribuye a obtener productos aprovechables y a mejorar el rendimiento global del sistema de gestión.
La incorporación de esta planta supone también un paso relevante en la adaptación de las infraestructuras municipales a los nuevos modelos de recogida selectiva, reforzando la capacidad de Málaga para recuperar recursos a partir de sus residuos urbanos.
ENERGÍA RENOVABLE A PARTIR DEL VERTEDERO
El aprovechamiento energético del biogás generado en el vertedero constituye uno de los pilares del modelo de gestión desarrollado en Los Ruices. Gracias a este sistema, el complejo es capaz de transformar un subproducto de la descomposición de los residuos en una fuente de energía renovable que contribuye al funcionamiento de las propias instalaciones.
Captación y aprovechamiento del biogás
La producción de biogás tiene su origen en la degradación natural de la materia orgánica depositada en el vertedero. A través de una red de captación distribuida por el recinto, este gas es recogido y conducido hasta las instala-
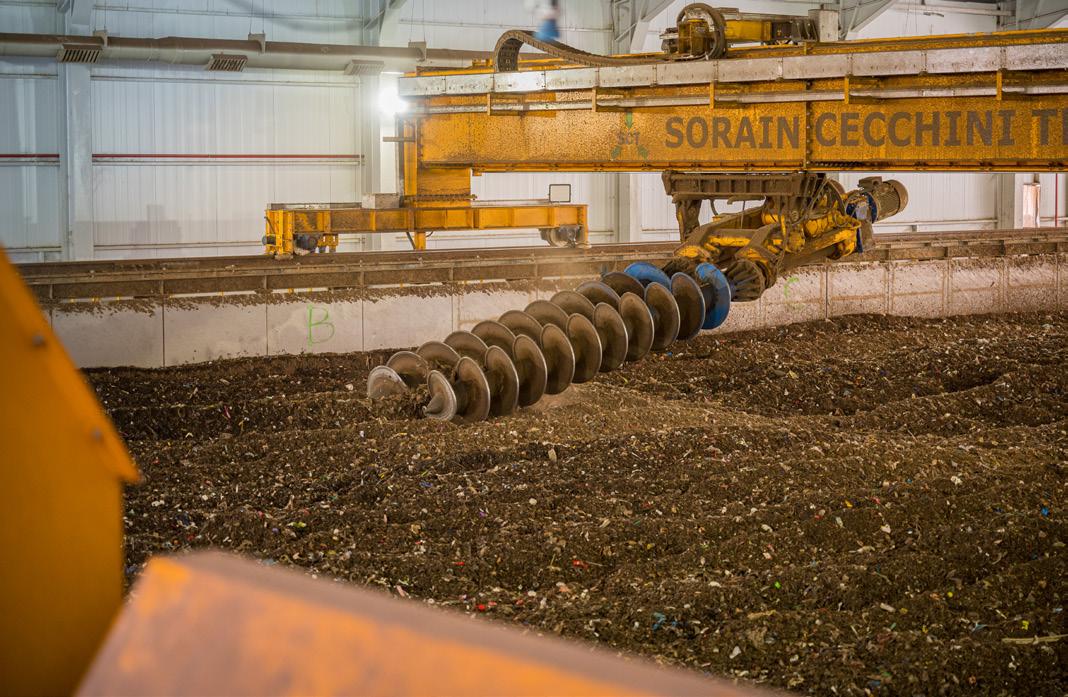
ciones de valorización energética para su aprovechamiento.
El sistema permite gestionar una producción cercana a los 10 millones de metros cúbicos normales de biogás al año, con una riqueza media en metano próxima al 55%, características que garantizan su utilización en condiciones adecuadas para la generación de energía.
Para ello, el complejo dispone de cuatro motores de aprovechamiento energético de 1.035 kWe cada uno, capaces de transformar el biogás en electricidad renovable destinada al consumo interno de las instalaciones.
Autosuficiencia energética y venta de excedentes
La capacidad de generación instalada alcanza aproximadamente 4,1 MW eléctricos, una potencia suficiente para
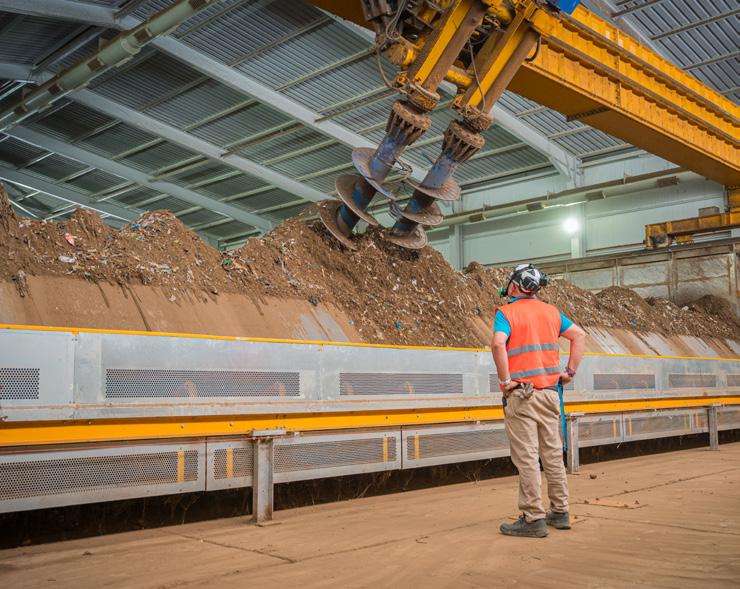
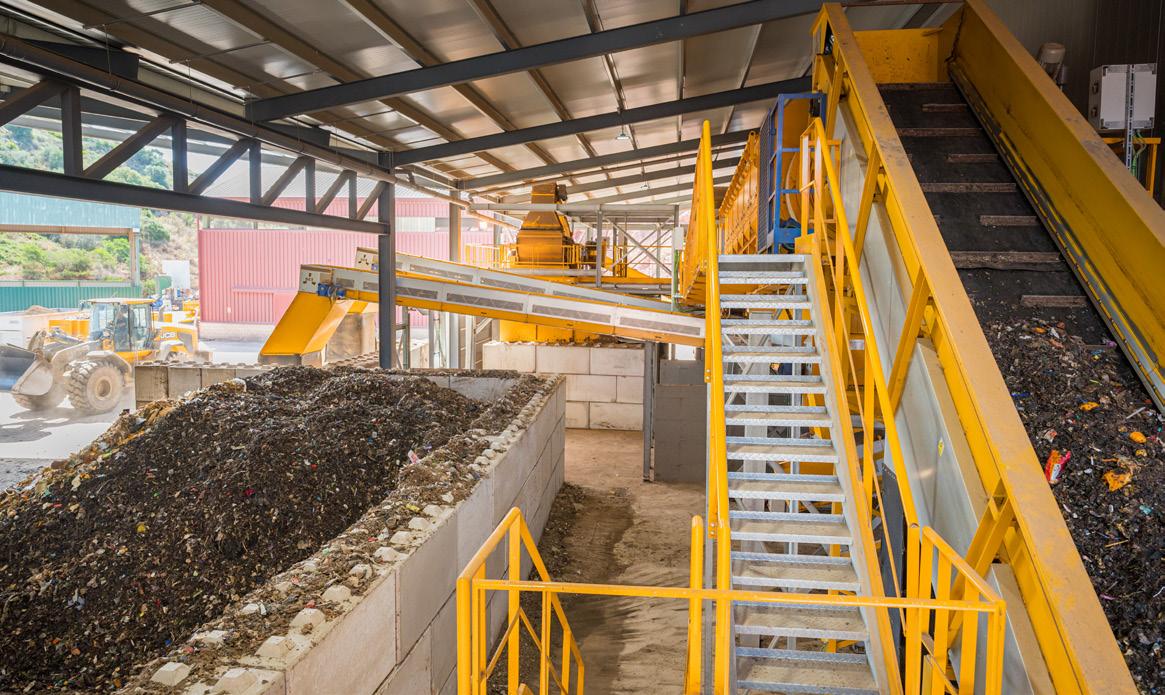
Cuando los residuos también generan energía
El aprovechamiento del biogás generado en el vertedero permite cubrir las necesidades energéticas del complejo y comercializar la electricidad excedentaria.
Producción anual de biogás: cerca de 10 millones Nm³
Cuatro motores de generación eléctrica
Potencia instalada: 4,1 MW
Cobertura del 100 % de la demanda energética del complejo
Comercialización e inyección a red de la energía excedentaria
cubrir la totalidad de la demanda energética del complejo, incluidas las nuevas instalaciones incorporadas durante el proceso de modernización.
Esta autosuficiencia energética permite reducir la dependencia de fuentes externas de suministro y mejorar el balance ambiental del centro, aprovechando un recurso generado dentro del propio proceso de gestión de residuos.
Además, cuando la producción supera las necesidades de consumo interno, la energía excedentaria es comercializada e inyectada a la red eléctrica, reforzando el papel de Los Ruices como productor de energía renovable a partir de los residuos y contribuyendo a maximizar el aprovechamiento de los recursos disponibles en el complejo.
De esta forma, la renovación de la planta de tratamiento de la fracción resto y la incorporación de una nueva instalación para biorresiduos representan un nuevo capítulo en la evolución de Los Ruices, una infraestructura que ha acompañado durante décadas el crecimiento y la transformación de Málaga.
MÁS ALLÁ DE LA INCORPORACIÓN DE NUEVOS EQUIPOS, LA TRANSFORMACIÓN DE LOS RUICES REFLEJA LA EVOLUCIÓN QUE ESTÁN VIVIENDO LOS CENTROS DE TRATAMIENTO HACIA INFRAESTRUCTURAS CAPACES DE COMBINAR RECUPERACIÓN DE MATERIALES, PRODUCCIÓN DE RECURSOS Y GENERACIÓN DE ENERGÍA RENOVABLE
Las actuaciones desarrolladas permiten aumentar la recuperación de materiales, aprovechar la materia orgánica de forma diferenciada y mantener un modelo basado en la valorización energética del biogás. Un conjunto de mejoras que refuerza la capacidad operativa del complejo y lo sitúa en mejores condiciones para afrontar las necesidades actuales de gestión de residuos del municipio.
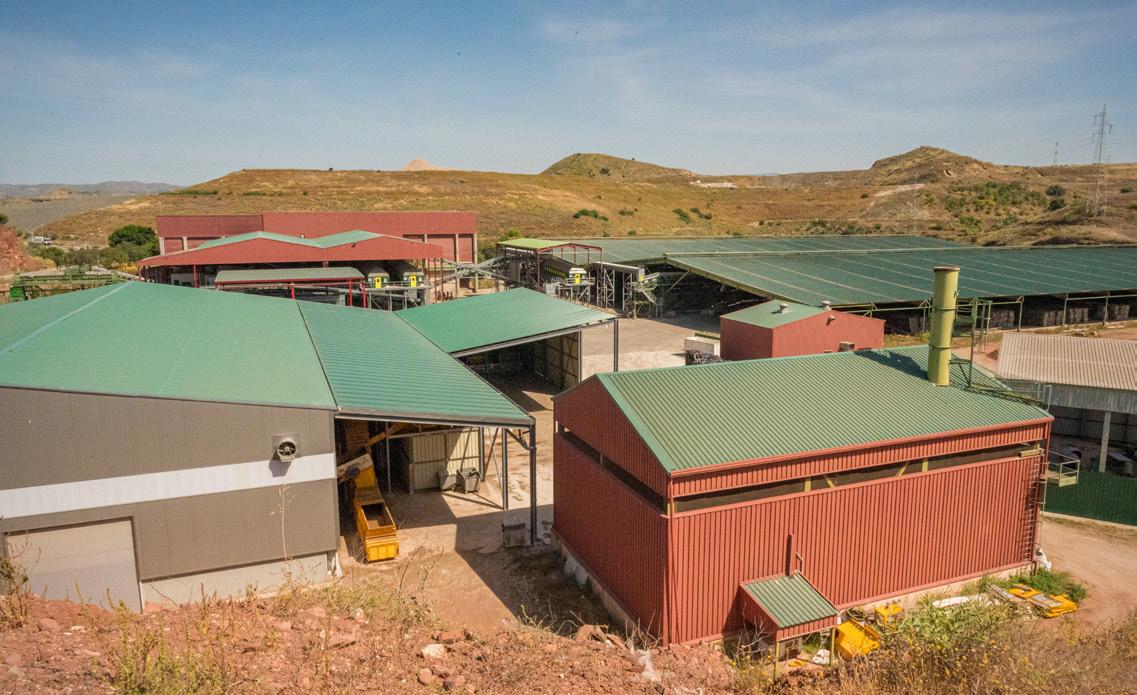
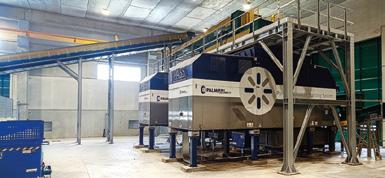
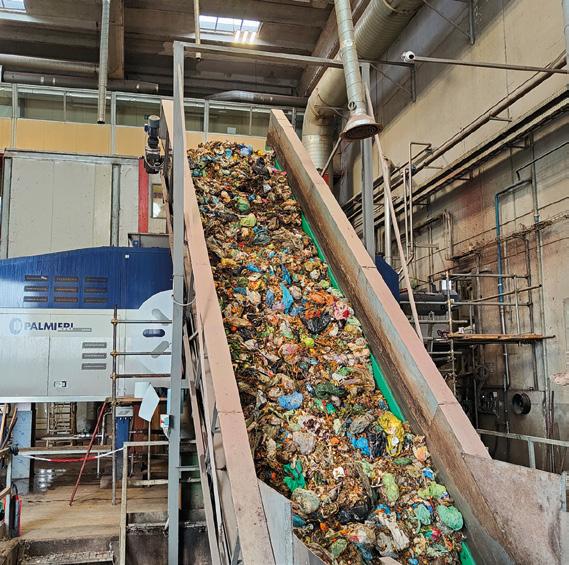
Soluciòn todo en uno para el pretratamiento de los residuos organicos municipales y para el desempaquetado de alimentos caducados.
Raúl García Paine
DIRECTOR GERENTE DE LIMASAM - AYUNTAMIENTO DE MÁLAGA
Málaga debe avanzar hacia una mínima dependencia del vertedero
Luis Bustamante
D Daniel G. Mata
TEMAS: ECONOMÍA CIRCULAR, RECICLAJE, RESIDUOS
RAÚL GARCÍA PAINE, LIMASAM - AYUNTAMIENTO
La gestión de residuos se ha convertido en uno de los grandes desafíos de las ciudades en su camino hacia modelos más sostenibles y circulares. La entrada en vigor de nuevas exigencias normativas a nivel europeo y estatal está obligando a las administraciones locales a acelerar la implantación de sistemas más eficientes de prevención, reutilización, reciclaje y valorización, al tiempo que reducen progresivamente su dependencia del vertedero. De esta forma, las prioridades estratégicas para numerosos municipios pasan por la modernización de las infraestructuras, la recogida separada de nuevas fracciones como los biorresiduos y la incorporación de nuevas tecnologías.
En este escenario, Málaga es una de las ciudades que más está impulsando esta transformación mediante un ambicioso proceso de adaptación de su modelo de gestión. Durante los últimos años, el Ayuntamiento y la empresa municipal LIMASAM han desarrollado importantes inversiones destinadas a mejorar la recuperación de materiales, aumentar la capacidad de tratamiento de residuos y avanzar en economía circular. Entre las actuaciones más destacadas figuran la remodelación del Centro Ambiental Los Ruices, la puesta en marcha de nuevas instalaciones para el tratamiento de la fracción orgánica y la expansión de los sistemas de recogida selectiva en distintos ámbitos de la ciudad. Al mismo tiempo, la ciudad afronta retos comunes a muchas grandes urbes: incrementar la participación ciudadana en la separación en origen, mejorar la calidad de los materiales recogidos, fomentar la prevención de residuos y aprovechar el potencial de la innovación para optimizar los servicios urbanos. Todo ello con el objetivo de construir un modelo más eficiente, resiliente y alineado con las metas ambientales que marcarán el futuro de la gestión de residuos en Europa. Sobre estos desafíos, los proyectos actualmente en marcha y la visión de futuro de la ciudad hablamos con Raúl García Paine, director gerente de LIMASAM, quien analiza las principales líneas de actuación que están definiendo la evolución de Málaga hacia un modelo de gestión cada vez más circular, innovador y sostenible.
Málaga se encuentra en un momento de transformación en materia de residuos y economía circular. ¿Cómo describiría la situación actual de la ciudad en este ámbito y cuáles considera que han sido los principales avances logrados en los últimos años?
Málaga se encuentra en una etapa decisiva de transformación hacia un modelo de gestión más sostenible, alineado con los principios de la economía circular. Desde LIMASAM hemos impulsado una estrategia basada en la modernización de infraestructuras, la mejora de la recogida selectiva y el incremento de la valorización de residuos.
En 2025 recuperamos más de 29.000 toneladas de materiales para su reciclaje, evitando además más de 26.900 toneladas de emisiones de CO₂ en el Centro Ambiental de Málaga. Entre los principales avances destacan la remodelación de la Planta de Tratamiento Mecánico-Biológico, la puesta en marcha de la nueva Planta de Biorresiduos, la expansión de los puntos limpios de proximidad y el desarrollo del futuro Plan Local de Prevención y Gestión de Residuos Municipales.
Hemos ampliado la red de recogida de biorresiduos con 550 nuevos contenedores y puesto en marcha proyectos específicos para grandes generadores como el sector hostelero
La normativa europea y estatal está obligando a las ciudades a acelerar cambios importantes en prevención, reciclaje y tratamiento de residuos. ¿Cuáles son hoy los principales retos que afronta Málaga para adaptarse a este nuevo escenario?
El principal reto es avanzar hacia un modelo que priorice la prevención, la reutilización y la recuperación de materiales frente al vertido. Esto implica incrementar la separación en origen, mejorar la calidad de las fracciones recogidas selectivamente, reducir los residuos destinados a eliminación y adaptar continuamente las infraestructuras a unos objetivos ambientales cada vez más exigentes. También es fundamental consolidar la implicación de la ciudadanía y de sectores estratégicos como la hostelería y el comercio, así como desarrollar herramientas de planificación como el Plan Local de Prevención y Gestión de Residuos Municipales antes mencionado.
En ese contexto, la recogida y valorización de la materia orgánica se ha convertido en una prioridad para muchas ciudades. ¿Qué balance hacen desde LIMASAM de la implantación del contenedor marrón y qué margen de mejora existe todavía en participación y calidad de la recogida?
La implantación de la recogida separada de biorresiduos constituye una de las prioridades estratégicas de LIMASAM.
En los últimos dos años se ha continuado ampliando la red de
contenedores específicos con la instalación de 550 nuevas unidades financiadas con fondos NextGeneration y se desarrollaron proyectos específicos para grandes generadores, como la recogida puerta a puerta de la fracción orgánica en el sector hostelero del centro histórico, reconocida con el Premio a la Calidad, Excelencia e Innovación del Ayuntamiento de Málaga.
El balance es positivo, aunque todavía existe margen para aumentar la participación ciudadana y mejorar la calidad del residuo depositado, aspectos esenciales para obtener com-
La nueva
Planta de Biorresiduos permitirá producir compost de alta calidad a partir de la materia orgánica recogida selectivamente
post de alta calidad y maximizar el aprovechamiento de la materia orgánica.
El Centro Ambiental Los Ruices está siendo protagonista de buena parte de las inversiones recientes en la ciudad, con nuevas infraestructuras y procesos automatizados. ¿Qué impacto considera que tendrán estos proyectos en la gestión de residuos de Málaga a corto y medio plazo?
El Centro Ambiental Los Ruices es el eje central de la transformación del modelo de gestión de residuos de Málaga. La remodelación de la Planta de Tratamiento Mecánico-Biológico y la nueva Planta de Biorresiduos permiten aumentar significativamente la capacidad de tratamiento, mejorar la recuperación de materiales valorizables y producir compost de alta calidad a partir de la materia orgánica recogida se-
lectivamente. Estas actuaciones reducen la dependencia del vertedero, incrementan la valorización de residuos y sitúan a Málaga en una posición más avanzada para cumplir los objetivos europeos de economía circular.
La ciudad está apostando además por la modernización tecnológica de sus instalaciones y servicios. Desde su punto de vista, ¿qué papel jugará la innovación y la tecnología en la gestión de residuos?
La innovación es uno de los pilares de nuestro Plan de Dirección Estratégica 2022-2027. La digitalización, la automatización de instalaciones y la incorporación de vehículos con sistemas de geolocalización permitirán optimizar recursos, anticipar incidencias, mejorar la planificación de los servicios y aumentar la eficiencia operativa. La tecnología será clave
para tomar decisiones basadas en datos, mejorar la trazabilidad de los residuos y avanzar hacia una gestión más sostenible y transparente.
Más allá del reciclaje, la economía circular implica repensar el uso de los recursos y reducir la generación de residuos. ¿Qué líneas de trabajo o proyectos considera más estratégicos para avanzar hacia un modelo verdaderamente circular en la ciudad?
La prevención de residuos debe ocupar un papel protagonista. Por ello estamos desarrollando el Plan Local de Prevención y Gestión de Residuos Municipales, que establecerá las bases para reducir la generación de residuos y maximizar su aprovechamiento. También consideramos estratégicos los puntos limpios de proximidad, la recogida selectiva puerta a puerta para determinados sectores, la mejora de la recuperación de materiales en planta y el impulso a la valorización de la materia orgánica. Todo ello acompañado por acciones de sensibilización y corresponsabilidad ciudadana.
Uno de los grandes desafíos para las administraciones locales sigue siendo incrementar
RAÚL GARCÍA PAINE, LIMASAM
La tecnología será clave para tomar decisiones basadas en datos, mejorar la trazabilidad de los residuos y avanzar hacia una gestión más sostenible y transparente
la recuperación de materiales y reducir el rechazo a vertedero. ¿Qué medidas o cambios considera imprescindibles para seguir mejorando estos indicadores en Málaga?
La mejora pasa por actuar simultáneamente en varios ámbitos. Por un lado, es necesario seguir ampliando y mejorando la separación en origen. Por otro, debemos continuar moder-
La prevención de residuos debe ocupar un papel protagonista para reducir la generación de residuos y maximizar su aprovechamiento
RAÚL GARCÍA PAINE, LIMASAM
Nuestro objetivo es que tanto residentes como visitantes comprendan que la sostenibilidad y la correcta gestión de los residuos son una responsabilidad compartida
nizando las instalaciones de tratamiento para incrementar la recuperación de materiales valorizables. También resulta fundamental reforzar los sistemas de recogida específicos para determinados sectores y mantener una planificación estratégica que permita desarrollar nuevas infraestructuras orientadas a minimizar el vertido y maximizar la valorización material y energética de los residuos.
La implicación ciudadana resulta clave para alcanzar los objetivos de reciclaje y separación en origen. ¿Cómo trabajan desde LIMASAM la sensibilización y la concienciación social, especialmente en una ciudad con un fuerte componente turístico y una elevada actividad económica?
La sensibilización constituye uno de los ejes estratégicos de LIMASAM. Trabajamos mediante campañas de concienciación, programas de educación ambiental, iniciativas de proximidad y acciones específicas dirigidas a diferentes colectivos. En 2025 reforzamos campañas como “Málaga se limpia barrio a barrio” y continuamos desarrollando proyectos que fomentan la corresponsabilidad ciudadana.
Actualmente estamos finalizando una campaña de concienciación financiada por fondos NextGeneration para el uso del servicio puerta a puerta en el Centro Histórico y el litoral del municipio. Nuestro objetivo es que tanto residentes como visitantes comprendan que la sostenibilidad y la correcta gestión de los residuos son una responsabilidad compartida.
En los últimos años también se está hablando mucho del potencial de valorización y aprovechamiento de
los residuos orgánicos. ¿Qué oportunidades cree que existen en Málaga en este ámbito y qué proyectos están estudiando o desarrollando actualmente?
La principal oportunidad es convertir la materia orgánica en un recurso. La nueva Planta de Biorresiduos permitirá producir compost de alta calidad a partir de los residuos orgánicos recogidos de forma separada, favoreciendo el retorno de materia al suelo y reduciendo la cantidad de residuos destinados a eliminación. Paralelamente, LIMASAM continúa estudiando nuevas infraestructuras y tecnologías que permitan maximizar el aprovechamiento de los residuos municipales y avanzar hacia modelos de valorización cada vez más eficientes.
Para finalizar, mirando a los próximos cinco o diez años, ¿cómo imagina la gestión de residuos en Málaga y qué objetivos le gustaría que hubiese alcanzado la ciudad en materia de sostenibilidad y economía circular?
Me gustaría ver una Málaga plenamente alineada con los principios de la economía circular, con mayores niveles de prevención, reutilización y reciclaje, una mínima dependencia del vertedero y una ciudadanía plenamente implicada en la separación en origen.
Lo ideal sería consolidar un modelo apoyado en la innovación, la digitalización y la valorización de los residuos, capaz de convertir los recursos recuperados en nuevas oportunidades ambientales y económicas para la ciudad. El objetivo final es seguir avanzando hacia una Málaga más limpia, eficiente, sostenible y referente nacional en gestión pública de residuos.
La principal oportunidad es convertir la materia orgánica en un recurso
ARÁNZAZU FERNÁNDEZ
El nuevo marco europeo de residuos: qué deben saber ya los municipios
POR ARÁNZAZU FERNÁNDEZ TEJEDA, TÉCNICO ESPECIALISTA EN RESIDUOS Y ECONOMÍA CIRCULAR, TRAGSATEC
Un ayuntamiento que hoy saca a licitación su contrato de recogida de residuos está tomando decisiones para los próximos diez años. Pero el marco normativo europeo que va a regir esos diez años acaba de cambiar de forma sustancial. En los dos últimos años, la Unión Europea ha aprobado un paquete legislativo muy ambicioso en materia de residuos y economía circular.
Los ayuntamientos españoles no parten de cero. La Ley 7/2022, de 8
de abril, de residuos y suelos contaminados para una economía circular ya incorporó buena parte de esa lógica, la recogida separada obligatoria, los objetivos de preparación para la reutilización y el reciclado, anticipando un marco europeo que ahora se consolida con obligaciones concretas para los productores, plazos, y exigencias de reporte de información.
¿Qué quiere realmente Europa? Cerrar el ciclo de los materiales: que lo que se produce se diseñe para durar, reutilizarse y reciclarse, y que los
residuos recuperados con una alta calidad vuelvan a las cadenas de suministro, convirtiéndose así en un recurso fundamental. Y que quien pone el producto en el mercado asuma parte de los costes de la recogida separada. Todo ello enmarcado en una apuesta estratégica de la Unión Europea: la gestión de residuos como palanca de competitividad, de transición ecológica y de reducción de dependencias en un contexto geopolítico cada vez más incierto.
La distancia entre la visión europea y la realidad municipal no es solo operativa, sino de enfoque. Ambos describen el mismo proceso: que lo que el ciudadano tire acabe convertido en recurso.
El municipio no es el último eslabón de la cadena europea: es el primero.
Bajo el Pacto Verde Europeo, la Comisión ha puesto en marcha desde 2020 más de treinta medidas enmarcadas dentro del Plan de Acción de Economía Circular. Estas medidas abarcan todo el ciclo de vida de los productos, desde el diseño hasta la reparación, la reutilización y la gestión de los residuos. Los reglamentos y directivas adoptados en este marco incluyen temas como las baterías, el ecodiseño, el textil o los envases. Todos ellos impactan en mayor o menor medida en la gestión de las entidades locales. Para este artículo nos centramos en las que tienen un efecto más directo sobre la gestión municipal de residuos: la revisión de la Directiva Marco de Residuos (DMR) y el Reglamento de Envases y Residuos de Envases (PPWR). Sin olvidar el impacto que el Reglamento de Ecodiseño para Productos Sostenibles junto con el Reglamento de Etiquetado Ener -
La transición hacia los SCRAP de textiles obligará a reordenar operadores, contratos y responsabilidades en un periodo todavía incierto
gético tendrán sobre la reparabilidad y prevención del textil y el pequeño electrodoméstico.
La DMR y el PPWR no suponen una ruptura con el modelo anterior. Lo consolidan y lo concretan. Tres puntos lo resumen.
Primera: entran nuevos actores. Los productores de textil y de alimentos asumen obligaciones específicas asignadas de reducción y responsabilidad ampliada del productor (RAP) sobre sus residuos.
Segunda: los productores se hacen cargo de más. La RAP que hasta ahora tenía un alcance, se amplía para financiar el nuevo etiquetado de los contenedores municipales y los estudios de caracterización de residuos, además de la recogida separada que ya formaba parte de sus obligaciones.
Tercera: el dato toma protagonismo. La obligación de reporte municipal no es nueva, la Ley 7/2022 ya la establecía. Lo que cambia con el PPWR es la concreción de los datos: qué información, con qué formato y con qué consecuencias. El dato municipal es el primer paso con el que España acredita ante la Comisión Europea el cumplimiento de sus objetivos en materia de residuos. Sin un dato fiable a nivel local, el cumplimiento estatal puede fallar.
Pero, ¿qué significa esto en la práctica para un ayuntamiento?
La DMR revisada obliga a los productores textiles a financiar la recogi-
El nuevo marco europeo no introduce un modelo distinto, sino que aterriza con precisión quién paga, quién hace y qué se reporta
da separada de sus residuos a través de sistemas colectivos de responsabilidad ampliada del productor (SCRAP). El Estado miembro debe asegurarse que ese sistema de recogida funcione para todo el territorio, también donde no sea rentable. La obligación de contar con recogida separada del residuo textil ya existía a partir de la Ley 7/2022, pero lo que cambia ahora es quién la financia y cómo se organiza el sistema. Los productores tendrán que constituir o adherirse a un SCRAP que financie esa recogida en todo el territorio. Los municipios y las entidades sociales, que son quienes la están gestionando hoy, podrán participar en estos SCRAPs. El reto para los ayuntamientos es gestionar la transición: qué pasa con los operadores de la economía social que ya están en el terreno, cómo se articulan los nuevos sistemas RAP con los contratos o convenios municipales existentes, y quién cubre el coste mientras ese nuevo modelo termina de ponerse en marcha. Además, los productores deberán cubrir los costes de los estudios de composición de los residuos municipales mezclados para determinar la proporción del residuo textil, así como los costes de comunicación de esos datos. Una obligación que vuelve a incidir en la importancia de los datos.
La otra gran pata de la DMR revisada es el desperdicio alimentario. La directiva fija un objetivo vinculante de reducción del 30% antes de 2030 en hostelería, restauración y hogares. Aunque las obligaciones recaen sobre el sector HORECA, los ayuntamientos no quedan al margen: como administración, deben fomentar el cumplimiento en su territorio; en el caso de ser gestores de
El PPWR amplía costes para los productores, pero sitúa a los ayuntamientos en el centro de la implantación y la sensibilización ciudadana
colegios, residencias o servicios de cafetería públicos, están directamente sujetos a la ley; y como responsables de la recogida de la fracción orgánica, son quienes van a notar en sus sistemas de gestión si el sector HORECA reduce, o no, lo que tira.
Por su parte, el PPWR amplía los costes que deben asumir los productores. Además de financiar la recogida separada, tendrán que hacerse cargo del nuevo etiquetado armonizado europeo de los contenedores municipales, cuyo horizonte temporal máximo será a principios de 2029, y de los estudios de caracterización de los residuos municipales mezclados. Si bien la obligación de financiar el cambio del etiquetado de los contenedores municipales recae sobre los productores, en la práctica serán los ayuntamientos quienes coordinen la implantación. Este no es un cambio menor: el nuevo etiquetado será novedoso para la ciudadanía, y los ayuntamientos, por su cercanía, tendrán un papel clave en la sensibilización.
se localizan. Asimismo, la basura dispersa pasa a ser una obligación financiada por los productores, pero ejecutada por los municipios. Todo ello tiene implicaciones directas sobre los contratos de recogida, las rutas y la caracterización de los residuos.
Por último, el reglamento establece una cadena de comunicación de datos que arranca en el municipio. El ayuntamiento que gestiona y comunica bien sus datos no solo cumple, está en mejor posición para defender sus costes reales. En este sentido, la Asociación de Ciencias Ambientales ha publicado una Guía para ayudar a los municipios a comunicar información sobre sus residuos de forma accesible y eficiente para la ciudadanía, una herramienta práctica que apunta exactamente en esa dirección1
El marco europeo llega con plazos y obligaciones, y los ayuntamientos no parten de una posición cómoda. Los costes del sistema llevan años al alza, los niveles de recogida separada necesitan seguir mejorando y los me-
El desperdicio alimentario entra en la agenda local con objetivos vinculantes y efectos directos sobre la fracción orgánica
También hay cosas que los ayuntamientos pueden hacer ya. Revisar a la luz de las nuevas obligaciones las ordenanzas de gestión de residuos y los programas, obligatorios según la Ley 7/2022 para municipios de más de 5.000 habitantes, sería un primer paso. Los ayuntamientos que estén preparando nuevas licitaciones tienen una oportunidad clara para incorporar en los pliegos de la licitación las obligaciones del PPWR y la DMR, y prever cláusulas de adaptación que eviten tener que renegociar el contrato cada vez que cambie el marco normativo. Para los contratos en vigor, el margen es más restrictivo y dependerá de lo que se haya previsto en su momento. Junto a todo ello, disponer de herramientas eficaces de recogida de información es a la vez, una buena práctica, permite ahondar en la publicidad activa de los objetivos alcanzados y se alinea con el cumplimiento normativo.
El PPWR consolida también la implantación del sistema de depósito, devolución y retorno de envases, ya exigido por la Ley 7/2022. Con su puesta en marcha se espera una reducción en los volúmenes que gestionen los ayuntamientos de residuos de envases, y surgen nuevas preguntas: cuántos puntos de depósito y dónde
canismos de financiación del sistema están todavía ajustándose al marco legislativo. Es en este contexto donde aterrizan las nuevas obligaciones del PPWR y la DMR. Para los municipios, especialmente para los más pequeños, afrontarlas en solitario será una tarea ardua que requerirá recursos y apoyo de otros organismos.
La buena noticia para los ayuntamientos es que el mayor esfuerzo de adaptación no recae esta vez sobre ellos sino sobre los productores. Para los ayuntamientos, el nuevo marco es ante todo una oportunidad de revisar el modelo de gestión de residuos, apoyándose en una base financiera que se espera más sólida y en un reparto de responsabilidades más equilibrado. Los que aprovechen ese momento saldrán reforzados.
REFERENCIAS
1 Guía para una comunicación efectiva sobre residuos desde una web municipal. Asociación de Ciencias Ambientales (ACA) https://drive. google.com/file/d/1e9c3HH9wPizIltOs45vHk4bRGp4YJ8QN/view
Lucas González y Natalia Sierra Conde
DIRECTOR DE ESTRATEGIA E INNOVACIÓN Y DIRECTORA DE SERVICIOS AL PRODUCTOR Y COMUNICACIÓN EXTERNA DE AMBIWASTE
El futuro de la economía circular pasa por actuar antes de que el residuo exista
Luis Bustamante
TEMAS: ECONOMÍA CIRCULAR, RAP, SOSTENIBILIDAD
La responsabilidad ampliada del productor (RAP) atraviesa una etapa de profunda transformación. La entrada en vigor de nuevas obligaciones regulatorias, el incremento de los objetivos de recogida y reciclaje y la, ya cada vez más conocida, exigencia en materia de sostenibilidad están obligando a las empresas a replantear la forma en que gestionan el impacto ambiental de sus productos. Así, los Sistemas Colectivos de Responsabilidad Ampliada del Productor (SCRAP) están ampliando su papel tradicional para convertirse en socios estratégicos capaces de acompañar a los productores en ámbitos como la prevención, el ecodiseño, la trazabilidad o la medición del impacto.
La prevención de residuos se ha consolidado, además, como uno de los principales ejes de la economía circular. Frente a un modelo centrado históricamente en la correcta gestión del residuo una vez generado, las nuevas políticas europeas y nacionales impulsan actuaciones que permitan reducir la generación de residuos desde el origen, prolongar la vida útil de los productos y optimizar el uso de los recursos. Este cambio de paradigma está situando el diseño de producto, la reutilización y la gestión de datos en el centro de las estrategias empresariales. Para conocer cómo está evolucionando este escenario y qué herramientas tienen a su disposición las empresas para afrontar estos retos, conversamos con Lucas González, director
LUCAS GONZÁLEZ, Y NATALIA SIERRA CONDE, AMBIWASTE
de Estrategia e Innovación de AMBIWASTE, y Natalia Sierra Conde, directora de Servicios al Productor y Comunicación Externa. Ambos analizan las principales demandas que trasladan actualmente los productores, el creciente protagonismo de la prevención y el papel que desempeñan iniciativas como Circular Place o los Planes Empresariales de Prevención para impulsar modelos más circulares y eficientes. A lo largo de esta entrevista, también abordamos la importancia de la digitalización, la trazabilidad y el análisis de datos como palancas para mejorar la toma de decisiones, así como las nuevas líneas de innovación que marcarán la evolución de la responsabilidad ampliada del productor en un entorno regulatorio y tecnológico cada vez más exigente.
El contexto normativo y los nuevos retos de los productores están impulsando una transformación de los sistemas de responsabilidad ampliada. Desde vuestra perspectiva, ¿cuáles consideráis que son hoy las principales demandas y necesidades que os trasladan las empresas productoras?
Desde AMBIWASTE observamos claramente que la transformación del marco regulatorio —más exigente, más técnico y en continua evolución— está cambiando también el tipo de acompañamiento que necesitan las empresas productoras. Ya no buscan únicamente cumplir con la Responsabilidad Ampliada del Productor, sino hacerlo de forma eficiente, anticipada y alineada con su estrategia de sostenibilidad. En este sentido, las principales demandas que nos trasladan hoy se pueden sintetizar en varios ejes clave: la claridad normativa, la simplificación y el cumplimiento de objetivos de recogida, el control de costes y la transparencia, el acompañamiento y el control del dato.
Las empresas ya no buscan únicamente cumplir con la Responsabilidad Ampliada del Productor, sino hacerlo de forma eficiente, anticipada y alineada con su estrategia de sostenibilidad
Hoy las empresas productoras nos están pidiendo ir mucho más allá: necesitan apoyo para actuar desde el origen, evitando que el residuo se produzca
En este escenario, la prevención está ganando protagonismo dentro de las estrategias de economía circular. ¿Cómo está evolucionando el papel de los SCRAP para ayudar a las empresas a reducir el impacto ambiental de sus productos más allá del cumplimiento normativo?
En este nuevo escenario, la prevención está dejando de ser un elemento complementario para convertirse en un pilar central de la economía circular, y eso está transformando nuestro papel. Si tradicionalmente nos hemos centrado en garantizar la correcta gestión del residuo una vez generado, hoy las empresas productoras nos están pidiendo ir mucho más allá: necesitan apoyo para actuar desde el origen, evitando que el residuo se produzca. Desde AMBIWASTE impulsamos proyectos que ayuden a nuestros productores a reducir el impacto que sus productos generan cuando se convierten en residuo. La idea es dotarles de herramientas que puedan usar para ese fin último, en función de sus necesidades.
Una de las herramientas que habéis desarrollado en esta línea es Circular Place. ¿Qué es exactamente esta plataforma y qué necesidades pretende cubrir para los productores adheridos?
Circular Place es una iniciativa que hemos desarrollado desde AMBIWASTE para dar respuesta a una problemática cada vez más relevante: la existencia de productos nuevos y plenamente funcionales que, por diferentes motivos comerciales, no han sido comercializados y corren el riesgo de acabar gestionándose como residuos.
A través de esta plataforma digital (www.circularplace.org) ponemos en contacto a productores y distribuidores con entidades sociales, organizaciones sin ánimo de lucro y centros educativos, facilitando que excedentes de stock, devoluciones o productos descatalogados encuentren una segunda vida útil allí donde realmente pueden generar valor.
Esta plataforma se presenta como una herramienta orientada a la prevención. ¿Qué funcionalidades destacaríais y qué beneficios concretos puede aportar a las empresas en la toma de decisiones sobre sus envases y RAEEs?
Para los productores adheridos, Circular Place supone una herramienta que les permite, en primer lugar cumplir con la normativa de prohibición de eliminación de stocks que regula la Ley de Residuos, y en segundo lugar, gestionar este tipo de productos de forma eficiente, transparente y trazable, evitando los costes económicos y ambientales asociados a su almacenamiento prolongado o destrucción. Además, les ayuda a reforzar sus compromisos en materia de sostenibilidad y responsabilidad social, integrando la prevención en la generación de residuos en sus estrategias de economía circular. Otro aspecto especialmente relevante es el impacto social que se genera. Gracias a la plataforma, estos productos pueden destinarse a proyectos educativos, iniciativas de apoyo a colectivos vulnerables o programas vinculados a la lucha contra la pobreza energética, entre otros. Hasta la actualidad se han donado a través del proyecto más de 100.000 unidades de producto del que se han beneficiado multitud de entidades sociales del país.
La medición y el análisis de datos son cada vez más relevantes para avanzar en sostenibilidad. ¿Cómo ayuda Circular Place a identificar oportunidades de mejora y a convertir la prevención en una estrategia tangible y medible?
Cada operación está trazada al objeto de que el productor, la organización receptora y el SCRAP para sus infor-
mes anuales a la administración, tengan conocimiento de los volúmenes que no se han convertido en residuo. Adicionalmente, la plataforma complementa la trazabilidad, incorporando una metodología de cálculo que permite estimar las emisiones de CO₂ evitadas gracias a que un producto encuentra una segunda vida en lugar de ser destruido y sustituido por otro nuevo. De este modo, cada operación realizada a través de Circular Place se traduce en indicadores concretos que muestran el impacto social y ambiental generado.
Esta información proporciona a las empresas una visión mucho más precisa de su contribución a la economía circular y les permite integrar estos resultados en sus memorias de sostenibilidad, estrategias ESG y sistemas de reporte. Además, el análisis de los datos acumulados ayuda a identificar patrones y oportunidades de mejora, detectando qué categorías de productos generan un mayor impacto positivo.
Otro de los proyectos destacados son los Planes de Prevención. Para aquellos que aún puedan no conocerlo, ¿qué objetivos persigue esta iniciativa y qué papel desempeña dentro de vuestra estrategia de apoyo al productor?
El Plan Empresarial de Prevención para RAEEs y Ecodiseño para el caso concreto de los envases (PEP-E) es una herramienta clave porque traslada la prevención al origen del problema: el diseño del producto y de sus envases. Su objetivo es ayudar a los productores a identificar medidas concretas que permitan reducir el consumo de materiales, mejorar la reciclabilidad, incorporar contenido reciclado y, en definitiva,
Productos nuevos y plenamente funcionales corren el riesgo de acabar gestionándose como residuos por distintos motivos Más de 100.000 unidades de producto han encontrado una segunda vida a través de Circular Place LUCAS
minimizar el impacto ambiental de RAEEs y envases, a lo largo de todo su ciclo de vida.
Desde nuestra perspectiva, estos planes no deben entenderse únicamente como una obligación normativa, sino como una oportunidad para que las empresas incorporen criterios de ecodiseño y eficiencia en sus procesos productivos que prolonguen la vida útil de sus productos y retrasen el momento en que estos se convierten en residuo. Por eso, desde AMBIWASTE acompañamos a los productores en todo el proceso de elaboración, seguimiento y evaluación de estos planes, facilitándoles tanto el cumplimiento regulatorio como la identificación de mejoras que generen valor ambiental y económico. Dentro de nuestra estrategia de apoyo al productor, el PEP- E ocupa un papel especialmente relevante en nuestro porfolio de servicios al productor porque permite anticiparse a las exi gencias regulatorias y avanzar hacia modelos más circulares.
La relación con las empresas adheridas requiere cada vez más acompañamiento y servicios especializados. ¿Cómo ha evolucionado el área de Servicios al Productor y cuáles son actualmente los recursos más valorados por las compañías?
El área de Servicios al Productor ha evolucionado de for ma muy significativa en los últimos años. Si antes el prin cipal foco estaba en ayudar a las empresas a cumplir con determinadas obligaciones administrativas y regulatorias, hoy nuestro papel es mucho más amplio. Las compañías necesitan un acompañamiento continuo para interpretar un marco normativo cada vez más complejo, adaptar sus procesos internos y avanzar en sus objetivos de sosteni bilidad y economía circular.
Por ello, hemos desarrollado un modelo de servicio más cercano y especializado, basado en el asesoramiento téc nico, la formación, la digitalización y la generación de he rramientas que faciliten la toma de decisiones. Nuestro objetivo es que los productores encuentren en AMBI WASTE un socio estratégico capaz de aportar soluciones prácticas a los retos que afrontan en materia ambiental. Entre los recursos más valorados por las empresas destacan, en primer lugar, el acompañamiento personalizado para el cumplimiento normativo, especialmente en un contexto de cambios regulatorios constantes. También tienen una gran acogida las herramientas digitales que permiten simplificar procesos, mejorar la trazabilidad y disponer de información actualizada para la gestión y el reporte de datos.
Además, genera información muy valiosa para la toma de decisiones, ya que permite medir la evolución de los objetivos de prevención y cuantificar los beneficios derivados de las acciones implantadas.
También estáis poniendo en marcha un nuevo Portal del Productor. ¿Qué mejoras incorpora respecto a las herramientas anteriores y cómo contribuye a simplificar la gestión diaria de las obligaciones de las empresas?
El nuevo Portal del Productor nace con el objetivo de simplificar la gestión diaria de las empresas y ofrecer una experiencia más ágil, intuitiva y centralizada. Hemos reunido en una única plataforma toda la información, documentación y trámites
Las compañías necesitan un acompañamiento continuo para interpretar un marco normativo cada vez más complejo
Desde el área de innovación, ¿qué tendencias tecnológicas o metodológicas consideras que marcarán la evolución de la prevención y el ecodiseño durante los próximos años?
La prevención y el ecodiseño van a estar cada vez más ligados a la digitalización y al uso inteligente de los datos. En los próximos años veremos un mayor protagonismo de herramientas capaces de medir con precisión el impacto ambiental de los productos y sus embalajes a lo largo de todo su ciclo de vida, facilitando la toma de decisiones basada en evidencias.
También ganarán relevancia las soluciones orientadas a mejorar la trazabilidad de los materiales, incorporar contenido reciclado y optimizar el diseño de los envases para hacerlos más reciclables, reutilizables y eficientes en el uso de recursos.
Además, la inteligencia artificial y el análisis avanzado de datos permitirán identificar oportunidades de mejora de forma más rápida y precisa, ayudando a las empresas a anticiparse a las exigencias regulatorias y a integrar criterios de circularidad desde las primeras fases de diseño.
LUCAS GONZÁLEZ,
La prevención y el ecodiseño van a estar cada vez más ligados a la digitalización y al uso inteligente de los datos
datos, mejorando la trazabilidad de las gestiones y convirtiéndolo en un recopilatorio documental Entre sus principales mejoras destacan una navegación más sencilla, la consulta en tiempo real de información relevante y una mayor automatización de procesos, lo que permite reducir cargas administrativas y ganar eficiencia. En definitiva, el portal se convierte en una herramienta clave para que los productores puedan gestionar sus obligaciones de forma más rápida, sencilla y segura, dedicando más tiempo a generar valor y menos a tareas administrativas.
Mirando al futuro, ¿qué nuevos desarrollos o líneas de innovación estáis explorando para seguir aportando valor a los productores en un entorno regulatorio y tecnológico cada vez más exigente?
Nuestro foco está puesto en desarrollar soluciones que ayuden a los productores a afrontar los nuevos retos regulatorios
de una forma cada vez más sencilla, eficiente y digitalizada. Estamos trabajando en herramientas digitales que mejoren la trazabilidad, automaticen procesos y faciliten el acceso a información clave para la toma de decisiones. Asimismo, seguimos impulsando proyectos vinculados a la prevención, la reutilización y la medición del impacto ambiental, con especial atención a indicadores como las emisiones de CO₂ evitadas o los beneficios asociados a la economía circular.
Nuestros productores demandan cada vez más información con una visión integradora sobre los procesos de tratamiento actuales, medición del impacto, corresponsabilidad, etc.
Desde AMBIWASTE estamos afrontando los cambios que necesitamos, apoyándonos en la tecnología y en sistemas de Inteligencia Artificial, para dotar al productor de todos los recursos para mejorar su actividad productiva y su impacto, tanto social como medioambiental.
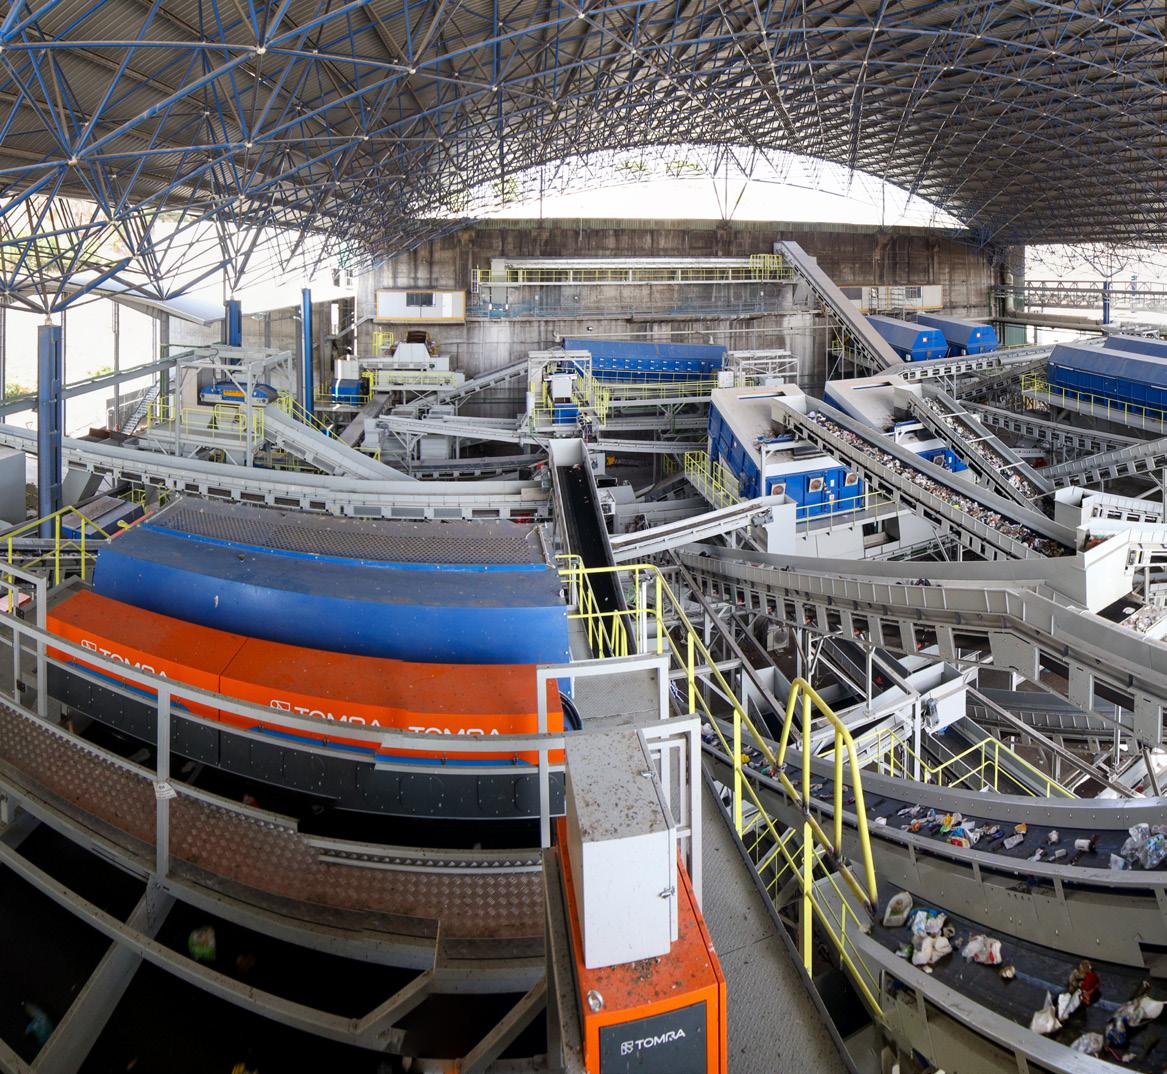
UNA INFRAESTRUCTURA RENOVADA PARA TRANSFORMAR RESIDUOS EN RECURSOS:
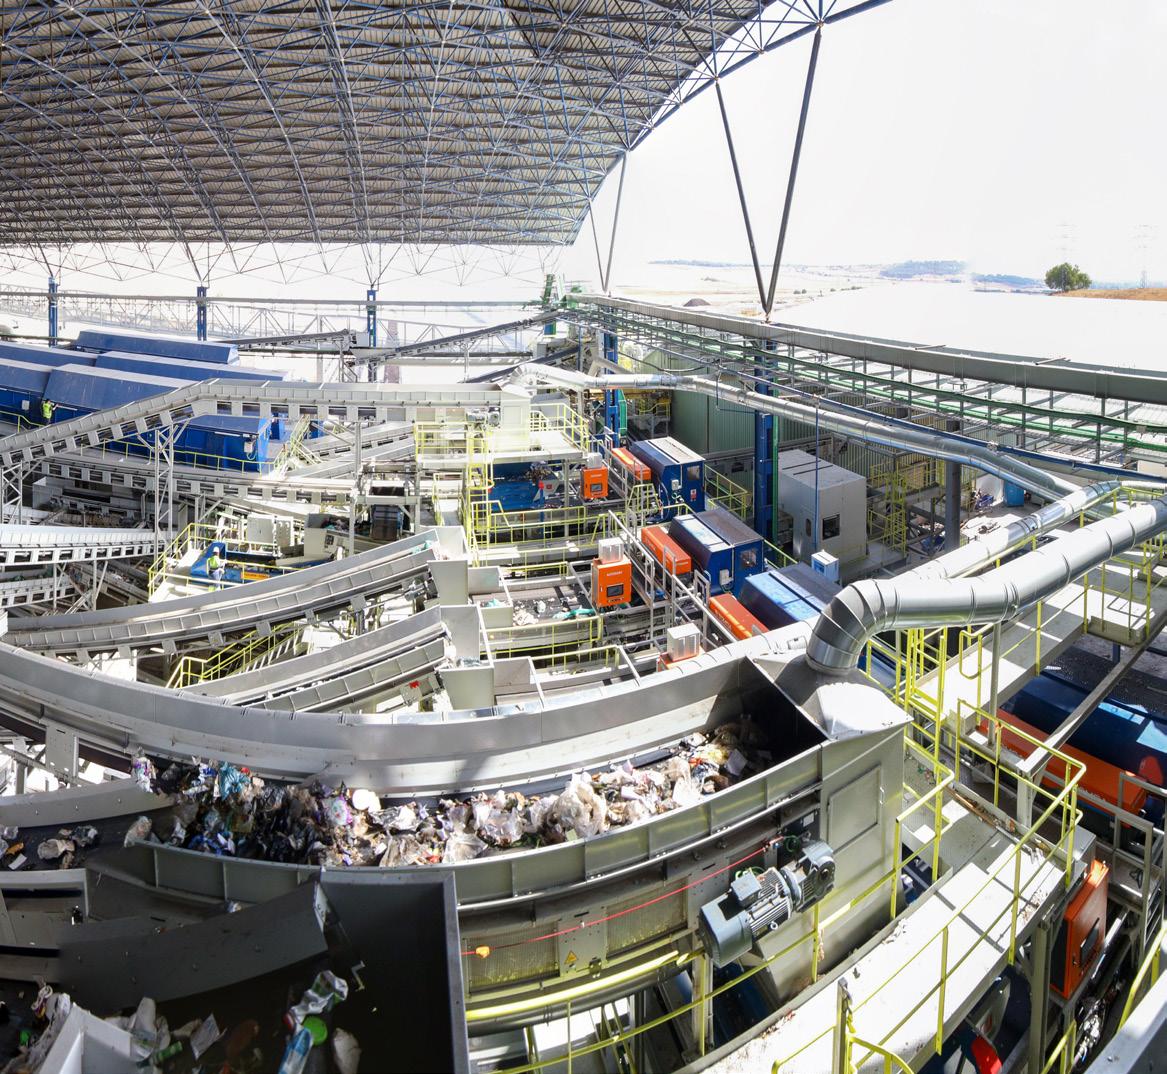
ASÍ ES EL NUEVO CTR DE VALLADOLID
Luis Bustamante
LA MODERNIZACIÓN DEL COMPLEJO, CON UNA INVERSIÓN DE 45 MILLONES DE EUROS, ELEVA SU CAPACIDAD HASTA LAS 212.500 TONELADAS
Tras más de dos décadas en funcionamiento, el Centro de Tratamiento de Residuos (CTR) de Valladolid ha experimentado una renovación integral que lo sitúa entre las instalaciones más avanzadas del panorama nacional. Con una inversión de 45 millones de euros, el complejo ha sido completamente reconfigurado para adaptarse a las nuevas exigencias normativas y operativas, incrementando su capacidad hasta las 212.500 toneladas anuales, dando servicio a más de 521.000 habitantes. La incorporación de procesos automatizados, sistemas de valorización energética basados en biogás y tecnologías avanzadas de tratamiento permite optimizar la recuperación de materiales, reducir el vertido y avanzar hacia un modelo plenamente alineado con los principios de la economía circular.
DE UNA PLANTA PIONERA
A UNA INFRAESTRUCTURA CLAVE EN LA GESTIÓN PROVINCIAL
El Centro de Tratamiento de Residuos (CTR) de Valladolid tiene su origen a finales de la década de los noventa, en un panorama marcado por la necesidad de dotar a la ciudad y su entorno de una infraestructura capaz de dar respuesta a los nuevos
retos de la gestión de residuos urbanos. Así, el 16 de septiembre de 1999, el Ayuntamiento de Valladolid adjudicó la construcción de la Planta de Recuperación y Compostaje de Residuos Sólidos Urbanos a una unión temporal de empresas, iniciándose las obras en noviembre de ese mismo año. El proyecto incluía tanto el diseño y
ejecución de las instalaciones como su explotación durante un periodo de quince años. La adjudicación recayó en una unión temporal de empresas integrada por FCC Medio Ambiente y Zarzuela, responsable tanto del desarrollo inicial de la planta como de su explotación en la primera etapa del complejo.
El CTR de Valladolid, en cifras
La renovación del complejo ha supuesto una transformación significativa tanto en capacidad como en rendimiento operativo, situando al CTR de Valladolid entre las instalaciones más avanzadas del sector.
Inversión total millones de euros
45
212.500
Capacidad de tratamiento toneladas anuales
521.000
Producción de biogás millones Nm³/año
Población atendida habitantes Más de ≈ 9
≈ 22.000
Producción de compost t/año ≈ 2,3 MW
Potencia instalada eléctricos
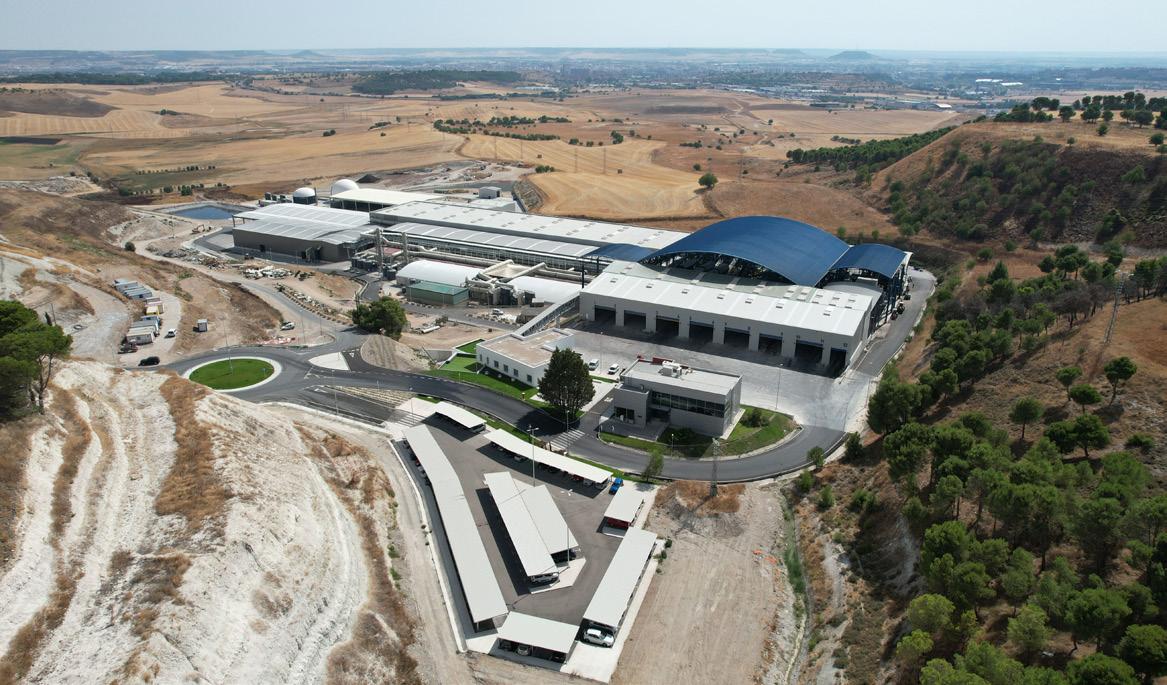
La planta fue inaugurada el 28 de enero de 2002, tras una inversión financiada con aportaciones de los Fondos de Cohesión de la Unión Europea, el Ayuntamiento de Valladolid y la Junta de Castilla y León. Concebido desde sus inicios como un complejo integral, el CTR se estructuró en torno a dos grandes áreas funcionales: el centro de procesamiento de residuos y el depósito controlado de rechazos, configurando un modelo que durante años permitió gestionar de forma centralizada los residuos urbanos de la capital y gran parte de la provincia. Desde su puesta en marcha, la instalación ha dado servicio tanto al municipio de Valladolid como a numerosos municipios integrados en distintas mancomunidades, alcanzando una población atendida cercana al medio millón de habitantes. Precisamente, este ámbito de actuación, junto con la im-
plantación progresiva de sistemas de recogida selectiva (especialmente para papel-cartón, vidrio y, posteriormente, materia orgánica), consolidó al CTR como una pieza clave en la gestión de residuos del territorio.
EL CTR DE VALLADOLID HA
EVOLUCIONADO DESDE UN MODELO BASADO EN PROCESOS MAYORITARIAMENTE MANUALES
UNA INSTALACIÓN ALTAMENTE
No obstante, el modelo original respondía a los estándares tecnológicos y operativos de principios de los años 2000, con una mayor dependencia de procesos manuales y sistemas de tratamiento menos automatizados. Tras más de dos décadas de funcionamiento continuo, la instalación afrontaba el reto de adaptarse a un nuevo marco normativo y técnico, marcado por mayores exigencias en materia de reciclaje, valorización y reducción del vertido.
LA ADAPTACIÓN DEL CTR A UN NUEVO MARCO NORMATIVO Y OPERATIVO
En este escenario, la necesidad de intervenir sobre la instalación se fue haciendo cada vez más evidente, no solo desde el punto de vista técnico, sino también estratégico. La aproba-
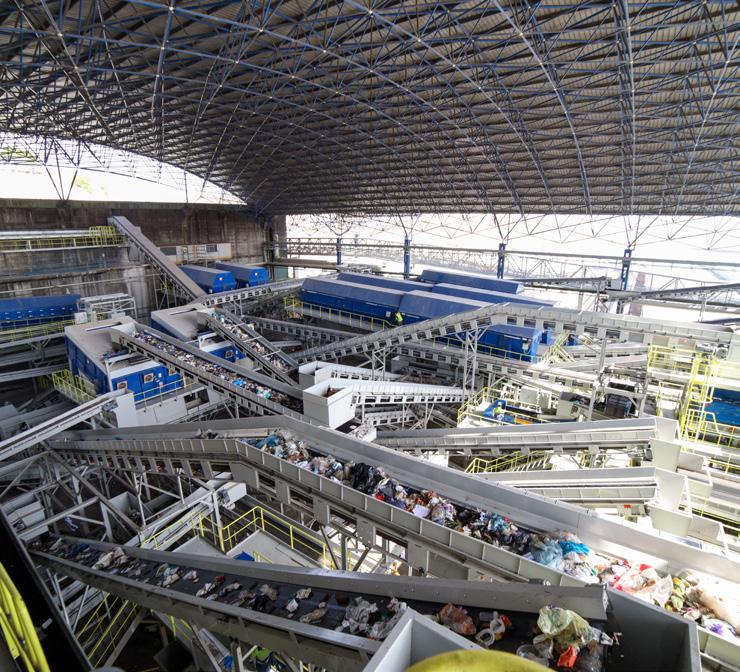
ción de la Ley 7/2022 de residuos y suelos contaminados para una economía circular, junto con las directivas comunitarias que fijan metas de reutilización y reciclaje superiores al 55% en el corto plazo, obligaba a replantear el modelo operativo del centro. Por ello, no se trataba de hacer una actualización puntual de equipos, sino que el proyecto se planteó como una transformación integral del modelo operativo, orientada a mejorar el rendimiento global del proceso y a responder a las nuevas demandas del sector.
Entre los principales objetivos se encontraba el incremento de la recuperación de materiales reciclables mediante la incorporación de tecnologías de clasificación automatizada, así como la reducción significativa de la fracción destinada a vertedero, con el horizonte de situarla por debajo del 40%. Junto a ello, la actuación ha buscado reforzar la valorización de la
fracción orgánica a través de procesos biológicos más eficientes, incorporar la generación de energía renovable mediante el aprovechamiento del biogás y avanzar hacia un modelo de mayor autosuficiencia energética. Todo ello se completa con la digitalización de los procesos, la mejora de las condiciones de explotación y la optimización global del funcionamiento del complejo.
UN PROCESO AUTOMATIZADO PARA EL TRATAMIENTO
DIFERENCIADO DE RESIDUOS
El nuevo CTR de Valladolid se articula en torno a un flujo de tratamiento continuo, diseñado para procesar de forma diferenciada las distintas fracciones de residuos urbanos y maximizar la recuperación de materiales desde las primeras etapas del proceso. La operación comienza en la nave de recepción y descarga, donde los residuos son depositados en fosos cerrados en atmósfera controlada, equipados con sistemas de captación de aire
LA INCORPORACIÓN DE TECNOLOGÍAS DE SEPARACIÓN
LA DEPENDENCIA DEL TRIAJE MANUAL
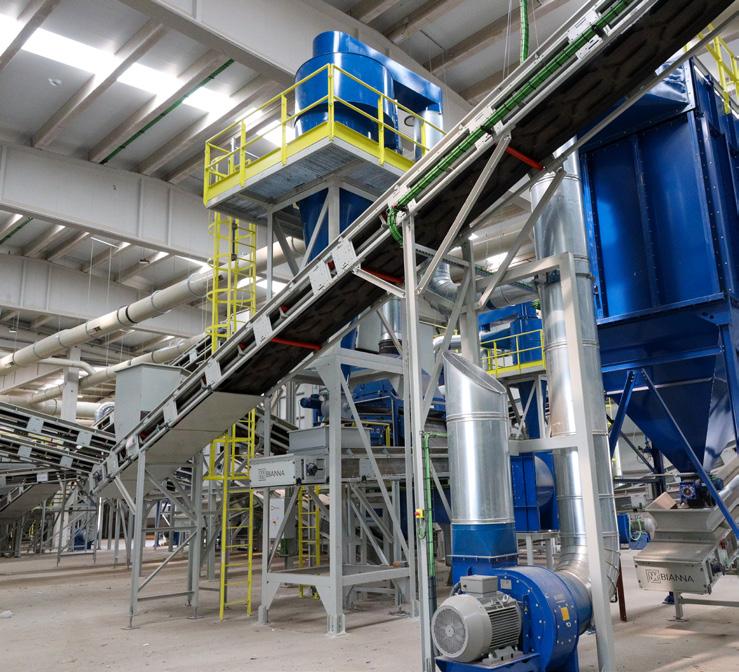
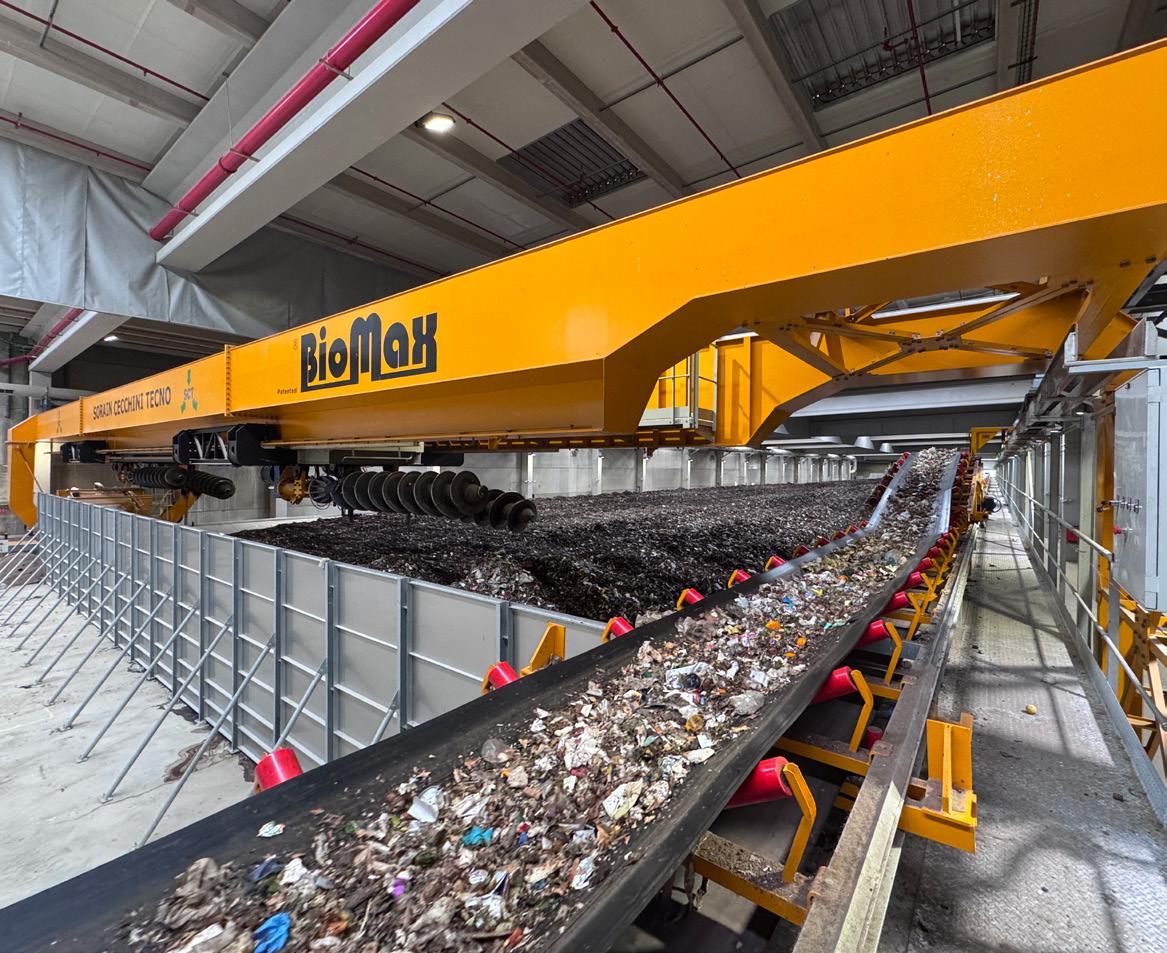
para evitar emisiones difusas. Desde este punto, los residuos son dirigidos a las líneas de pretratamiento, donde se realiza la apertura de bolsas, el cribado y la primera clasificación de materiales.
Clasificación y separación automatizada
La instalación dispone de dos líneas paralelas para el tratamiento de residuos mezclados (RSU) y envases ligeros (EELL), con capacidades de hasta 35 t/h para la fracción resto y 4 t/h para envases, así como de una línea específica para la fracción orgánica (FORS), con una capacidad de 30 t/h. Esta configuración permite adaptar el proceso a cada flujo de entrada y optimizar la eficiencia de separación.
La clasificación se lleva a cabo mediante tecnologías automatizadas que combinan separadores ópticos, sistemas magnéticos y equipos de corrientes de Foucault, capaces de recuperar materiales como plásticos, metales férricos y no férricos, papel-cartón o vidrio. Este sistema sustituye en gran medida los procesos manuales del modelo original y permite incrementar la recuperación de fracciones valorizables.
Tratamiento biológico y afino del material
La fracción orgánica se somete a tratamientos biológicos diferenciados. Por un lado, la planta incorpora un sistema de biometanización con
capacidad para tratar hasta 15.000 toneladas anuales de materia orgánica, generando biogás aprovechable energéticamente. Por otro, mantiene el compostaje en túneles cerrados, con un total de 22 reactores automatizados, donde se controlan las condiciones de fermentación y maduración del material. A su vez, la materia orgánica presente en la fracción resto se trata mediante un sistema de bioestabilización en reactor cerrado, que permite procesar decenas de miles de toneladas anuales y reducir su biodegradabilidad antes de su destino final.
Tras el tratamiento biológico, los materiales pasan a las líneas de afino, compuestas por dos líneas independientes con una capacidad nominal de
Tratamiento diferenciado por tipología
de residuo
El diseño del CTR se basa en la separación de flujos desde las primeras etapas del proceso, con líneas específicas adaptadas a cada tipología de residuo.
Fracción resto (RSU): hasta hasta 4 t/h
35 t/h
Envases ligeros (EELL): hasta 30 t/h
Fracción orgánica (FORS): de 35 t/h Afino: 2 líneas independientes
Esta configuración permite optimizar la recuperación de materiales y mejorar la calidad de las fracciones valorizadas, reduciendo la dependencia de procesos manuales.
25 t/h cada una, donde se eliminan impurezas, se ajusta la granulometría y se recuperan materiales adicionales como vidrio o metales, mejorando la calidad del compost y del material bioestabilizado. El conjunto se completa con una línea específica para el tratamiento de residuos voluminosos y enseres, equipada con sistemas de trituración y recuperación de materiales, lo que permite ampliar el alcance del CTR a flujos de residuos de mayor tamaño.
DIGITALIZACIÓN
Y TRAZABILIDAD PARA UN CONTROL INTEGRAL DE LOS RESIDUOS
Por otra parte, uno de los grandes elementos diferenciales del nuevo CTR es la incorporación de un sistema avanzado de automatización y control que permite gestionar de forma integral los distintos flujos de residuos a lo largo de todo el proceso. Esta digitalización no solo mejora la eficiencia operativa, sino que intro-
duce un nivel de trazabilidad y supervisión que no existía en el modelo original.
Desde el acceso a la instalación, el sistema de gestión integra el control de entradas y salidas mediante básculas automatizadas, lectores de matrículas y códigos QR, junto con la generación de documentación electrónica asociada a cada carga. Este primer nivel de control permite identificar y registrar los residuos desde su llegada al complejo, estableciendo el punto de partida para el seguimiento posterior.
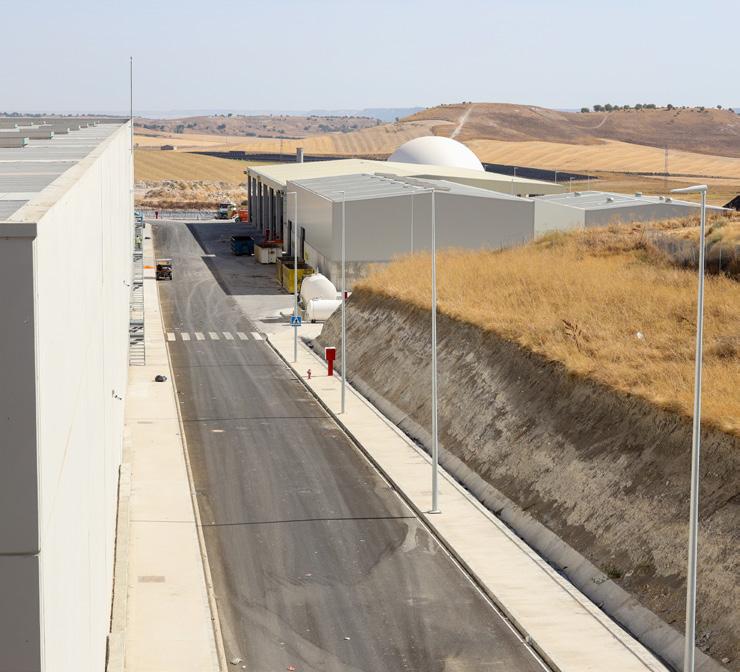
LA DIGITALIZACIÓN DEL CTR, APOYADA EN SISTEMAS DE CONTROL INDUSTRIAL Y PLATAFORMAS DE GESTIÓN
COMO VISION, PERMITE
MONITORIZAR EN TIEMPO REAL
LOS FLUJOS DE RESIDUOS Y GARANTIZAR SU TRAZABILIDAD
COMPLETA A LO LARGO DE TODO EL PROCESO
A lo largo de la planta, las distintas fases del proceso están monitorizadas mediante sensores, cámaras y sistemas de control industrial (PLC), que registran en tiempo real parámetros clave de operación, como caudales, rendimientos de separación o funcionamiento de los equipos. Esta información se centraliza en plataformas de gestión —como la plataforma digital VISION— que permiten supervisar el comportamiento del sistema y optimizar la toma de decisiones en explotación. Este enfoque permite realizar un
seguimiento continuo de los residuos desde su entrada hasta la expedición de los materiales recuperados, facilitando la trazabilidad completa de cada flujo y garantizando un mayor control sobre la calidad del proceso. Al mismo tiempo, la monitorización en tiempo real contribuye a reducir tiempos de parada, anticipar incidencias y mejorar las labores de mantenimiento.
La automatización también se extiende a los propios procesos de tratamiento, especialmente en las líneas de clasificación y en los sistemas biológicos, donde la regulación de variables como la aireación, la humedad o la temperatura se realiza de forma automatizada. Esto permite mantener condiciones óptimas de operación de forma constante y reducir la dependencia de intervenciones manuales.
EL BIOGÁS COMO EJE DE AUTOSUFICIENCIA ENERGÉTICA DEL COMPLEJO
La valorización energética constituye uno de los pilares del nuevo modelo operativo, incorporando el aprovechamiento del biogás generado en los distintos procesos como elemento clave
para mejorar la eficiencia global de la instalación.
Captación y tratamiento del biogás
El sistema integra el biogás procedente de varias fuentes dentro del complejo, incluyendo la planta de biometanización, el tratamiento de lixiviados y el propio depósito controlado. En conjunto, esta red permite alcanzar una producción anual cercana a los 9 millones de metros cúbicos normales de biogás, con una riqueza media en metano situada entre el 50% y el 65%, lo que garantiza su aprovechamiento energético en condiciones óptimas. Para optimizar su gestión, el CTR dispone de una instalación centralizada que permite almacenar, impulsar y valorizar el biogás de forma conjunta. Este sistema alimenta tanto los motores de cogeneración ya existentes —dos unidades de 625 kWe cada una— como un nuevo motogenerador incorporado tras la ampliación, con una potencia de 1.035 kWe.
Generación eléctrica y cobertura de la demanda
Soluciones automatizadas para la manipulación de balas.
CrossWrap
El referente del sector en embalaje de balas.
Nada protege mejor que nuestra embaladoras de balas: un paquete resistente e impermeable para el transporte y almacenamiento.
LA PRODUCCIÓN DE BIOGÁS, QUE ALCANZA CERCA DE 9 MILLONES DE NM³ ANUALES, PERMITE AL
CTR CUBRIR EL 100% DE SU CONSUMO ELÉCTRICO
De forma complementaria, el sistema está diseñado para gestionar caudales de biogás de hasta 1.200 Nm³/h, con una potencia instalada total próxima a los 2,3 MW eléctricos, suficiente para cubrir de forma continua la demanda energética del complejo. Como resultado, la planta es capaz de generar el 100% de la energía eléctrica que consume en su operación, reduciendo de forma significativa su dependencia de fuentes externas y mejorando su balance ambiental. Este modelo de autosuficiencia energética se complementa con la optimización del consumo mediante sistemas de control y equipos de alta eficiencia, así como con el aprovechamiento del calor residual generado en los propios procesos.
Además, la infraestructura está preparada para gestionar posibles excedentes de energía, lo que abre la puerta a su inyección en red en determinadas condiciones de operación. Este enfoque refuerza el papel del CTR no solo como instalación de tratamiento de residuos, sino también como generador de energía renovable a partir de subproductos del proceso.
MAYOR CAPACIDAD Y MEJORA EN LA RECUPERACIÓN DE MATERIALES
La ampliación y modernización del centro ha permitido incrementar de forma significativa la capacidad y el rendimiento global de la instalación, adaptándola a las necesidades actuales de gestión de residuos de la provincia. Tras la actuación, el complejo
alcanza una capacidad de tratamiento de aproximadamente 212.500 toneladas anuales, frente a las 200.000 t/ año de la configuración original, dando servicio a una población superior a 521.000 habitantes, lo que refuerza su papel como infraestructura central en la gestión de residuos urbanos del territorio.
Desde el punto de vista operativo, la incorporación de nuevas líneas automatizadas y la optimización de los procesos de separación permiten aumentar la recuperación de materiales reciclables y mejorar la calidad de las fracciones obtenidas. Este avance se traduce en una reducción significativa de la fracción de rechazo destinada a vertedero, en línea con los objetivos operativos del complejo y las exigencias normativas actuales.
En el ámbito del tratamiento biológico, la planta está preparada para producir en torno a 22.000 toneladas
Valorización energética a partir de biogás
El aprovechamiento del biogás generado en los procesos biológicos y en el vertedero permite convertir el CTR de Valladolid en una instalación energéticamente autosuficiente.
El sistema integra distintas fuentes de producción y alimenta una red de motores de cogeneración formada por dos unidades de 625 kWe y un nuevo motogenerador de 1.035 kWe, alcanzando una potencia total próxima a los 2,3 MW eléctricos.
anuales de compost, un material estabilizado y apto para su uso en aplicaciones agrícolas, jardinería y restauración ambiental. Este volumen se ve complementado por la producción de material bioestabilizado procedente de la fracción resto, que contribuye a minimizar el impacto ambiental del rechazo final.
La mejora en la eficiencia de los procesos también se refleja en una mayor estabilidad operativa, con una reducción de paradas no programadas y una optimización de los tiempos de mantenimiento, favorecida por la automatización y el control en tiempo real de las instalaciones.
SISTEMAS AVANZADOS PARA EL CONTROL DE EMISIONES Y LA GESTIÓN DE EFLUENTES
La modernización del CTR de Valladolid ha incorporado una mejora sustancial en los sistemas de control ambiental, con especial atención a la gestión de emisiones atmosféricas, olores y efluentes líquidos, aspectos críticos en este tipo de instalaciones.
Depuración del aire de proceso
Uno de los principales avances se ha producido en el tratamiento del aire, mediante la ampliación y rediseño de los sistemas de captación y depuración. Las naves de proceso operan en condiciones de ligera depresión, lo que evita la dispersión de olores al exterior, mientras que los focos de emisión se encuentran equipados con sistemas de captación localizada en puntos clave del proceso, como equipos de apertura, cribado o transporte de materiales. El aire captado es conducido a un sistema de tratamiento en varias etapas que combina procesos de lavado, biofiltración y filtración final, permitiendo eliminar compuestos como el amoníaco y otros gases asociados a la degradación de la materia orgánica.
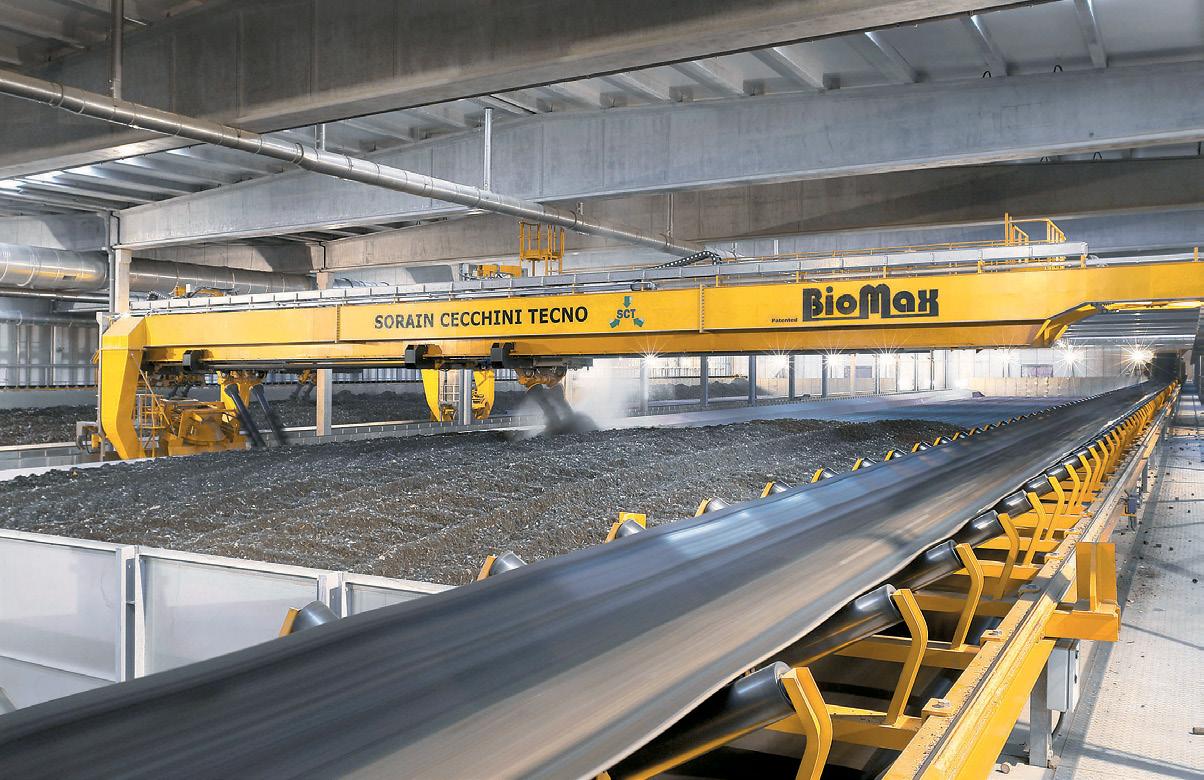
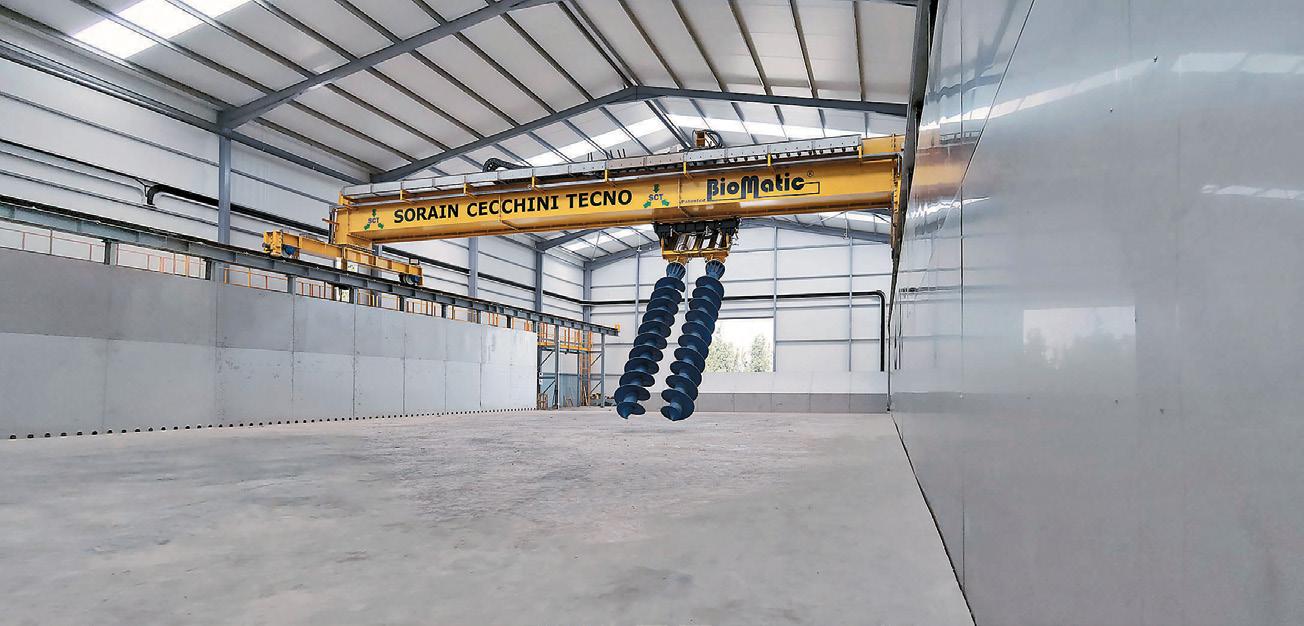
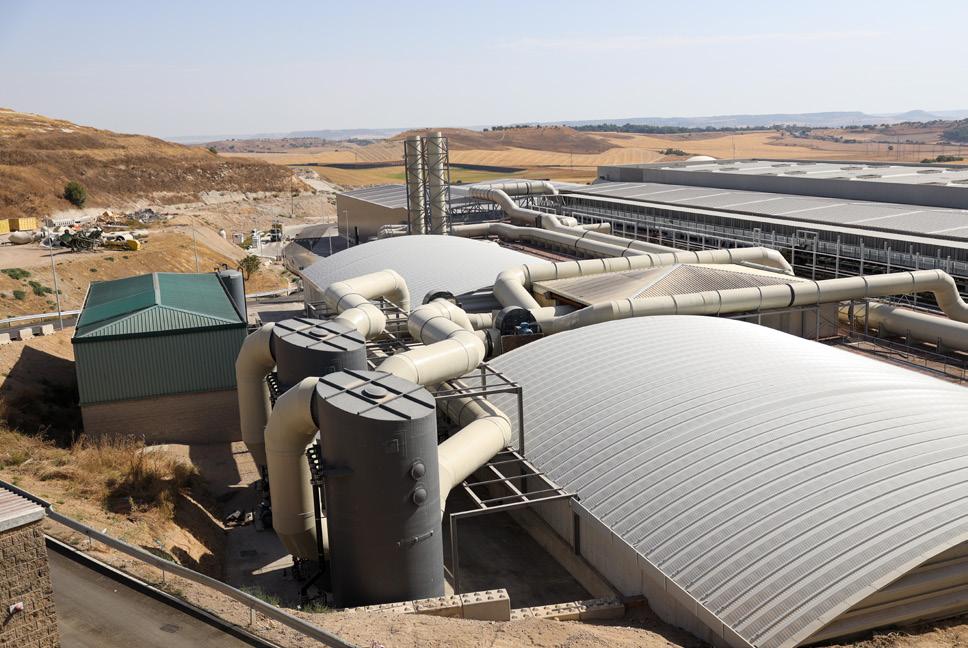
LA REORGANIZACIÓN DE LOS FLUJOS INTERNOS HA PERMITIDO SEPARAR LOS
RECORRIDOS DE VEHÍCULOS Y PERSONAL, MINIMIZANDO INTERFERENCIAS EN LAS ZONAS DE OPERACIÓN Y REFORZANDO LA SEGURIDAD EN UN ENTORNO CON
PRESENCIA CONSTANTE DE MAQUINARIA
PESADA
En conjunto, la instalación está dimensionada para tratar caudales de hasta 252.000 m³/h de aire, garantizando el cumplimiento de los requisitos ambientales y reduciendo de forma significativa el impacto odorífero.
Tratamiento de lixiviados y recirculación de agua
En paralelo, la planta ha renovado completamente el sistema de tratamiento de lixiviados, incorporando tecnologías que combinan procesos físico-químicos y biológicos con etapas de ultrafiltración y ósmosis inver-
sa. Este esquema permite alcanzar elevados niveles de depuración y asegurar el cumplimiento de los parámetros exigidos para el vertido, al tiempo que optimiza el consumo de recursos.
La gestión del agua se completa con la recirculación de efluentes dentro de los propios procesos, especialmente en las fases biológicas, lo que contribuye a reducir el consumo hídrico global de la instalación. Asimismo, las condiciones de operación de las naves y el tratamiento de los residuos se han diseñado para minimizar la generación de emisiones difusas y mejorar el com-
portamiento ambiental del conjunto del complejo.
UN REDISEÑO INTEGRAL DE LOS ESPACIOS Y FLUJOS OPERATIVOS
La actuación sobre el CTR no se ha limitado a la incorporación de nuevas tecnologías de tratamiento, sino que ha implicado una reordenación completa del complejo, con el objetivo de optimizar los flujos de trabajo, mejorar la seguridad y facilitar la operativa diaria.
Uno de los aspectos clave ha sido la integración funcional del antiguo de-
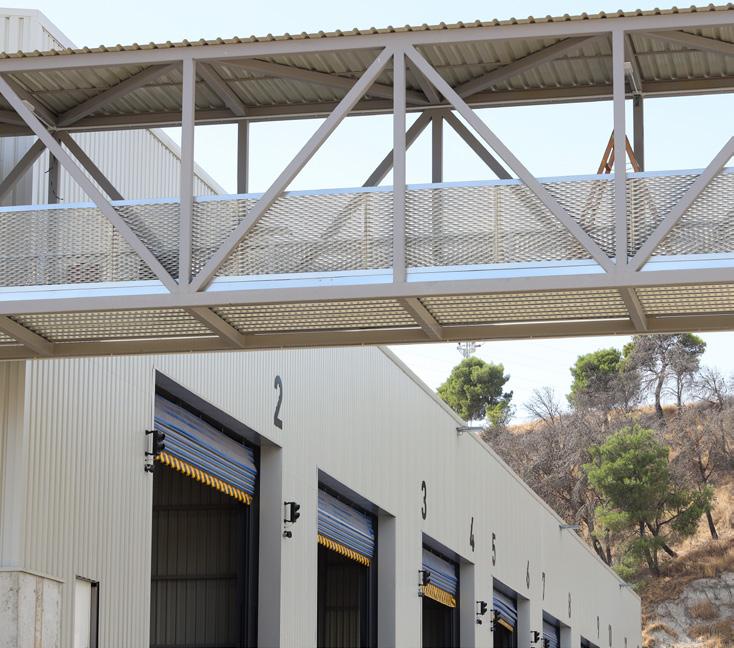
pósito controlado de rechazos con las instalaciones de tratamiento, configurando un único espacio operativo que permite una gestión más eficiente del conjunto. Esta reorganización se ha materializado en la construcción de nuevas naves y áreas específicas para cada fase del proceso, desde la recepción hasta el almacenamiento de subproductos.
En total, el proyecto ha supuesto la creación de un conjunto de instalaciones que incluyen:
• Nave de recepción y descarga
• Nave de clasificación y recuperación
• Áreas de bioestabilización y afino
• Espacios de almacenamiento de materiales recuperados
• Instalaciones para el tratamiento de residuos voluminosos
• Áreas auxiliares como talleres, zonas de acopio o de aprovechamiento energético
La reordenación también ha abordado de forma específica la circulación interna, tanto de vehículos como de personal. Se ha centralizado el control de accesos y pesaje en el punto de entrada al complejo, incorporando sistemas automatizados que permiten agilizar el tránsito y mejorar el control de cargas. Asimismo, se ha definido una red de viales perimetrales que facilita el acceso a las distintas naves sin interferencias entre flujos.
En cuanto a la movilidad interna, se han diseñado itinerarios peatonales específicos para el personal de explotación, con pasos señalizados y recorridos seguros que evitan la coexistencia con las zonas de maniobra de maquinaria pesada. Esta separación de recorridos contribuye a mejorar las condiciones de seguridad en la planta y a reducir riesgos operativos.
UN ESPACIO DISEÑADO PARA MEJORAR
LAS
CONDICIONES DE TRABAJO Y ABRIR LA PLANTA A LA CIUDADANÍA
La renovación del CTR de Valladolid ha incluido la construcción de un
nuevo edificio de servicios concebido como un espacio multifuncional destinado tanto al personal de explotación como a usos administrativos y de divulgación.
El edificio, desarrollado en dos alturas, permite reorganizar los espacios existentes y mejorar de forma significativa las condiciones laborales de los operarios. La planta baja se destina al personal de operación e incorpora vestuarios, aseos, comedor, lavandería y zonas de descanso, con una superficie que supera los 700 m², frente a los aproximadamente 250 m² disponibles en la configuración anterior. Este incremento responde a la necesidad de adaptar las instalaciones a las exigencias actuales en materia de ergonomía, confort y seguridad.
Uno de los aspectos más relevantes del diseño es la separación de los flujos internos mediante el sistema de “pies limpios” y “pies sucios”, que organiza los recorridos del personal en función de su estado antes y después de la jornada laboral. Esta disposición permite garantizar condiciones higiénicas ade-
cuadas y mejorar la funcionalidad del edificio en el día a día.
En la planta superior se ubican las dependencias destinadas a la administración y a las visitas, incluyendo despachos, salas de reuniones y un aula medioambiental con capacidad para unas 40 personas. Este espacio, dotado de un gran ventanal a modo de mirador, actúa como punto de partida para el recorrido de visitas, facilitando la interpretación del funcionamiento de la planta desde una perspectiva didáctica.
El edificio se conecta directamente con la pasarela de visitas, un itinerario cubierto y accesible que recorre las principales áreas del CTR sin interferir en la operativa. Este circuito permite observar los distintos procesos —desde la recepción de residuos hasta su tratamiento— en condiciones de seguridad, reforzando la dimensión divulgativa de la instalación.
UN CENTRO ORIENTADO A LA INNOVACIÓN Y A LA EVOLUCIÓN DEL MODELO DE GESTIÓN
EL
CTR
INCORPORA UNA LÍNEA
DE TRABAJO ORIENTADA A LA VALIDACIÓN DE TECNOLOGÍAS EN CONDICIONES REALES DE OPERACIÓN, CON PROYECTOS CENTRADOS EN BIOGÁS, UPGRADING A BIOMETANO Y NUEVOS VECTORES ENERGÉTICOS COMO EL HIDRÓGENO
EL CENTRO PARTICIPA EN INICIATIVAS ORIENTADAS A LA VALORIZACIÓN DE RESIDUOS Y NUEVOS VECTORES ENERGÉTICOS, ENTRE LAS QUE DESTACAN PROYECTOS COMO ECLOSION (BIOHIDRÓGENO Y BIOMETANO), VALOMASK (VALORIZACIÓN DE RESIDUOS
SANITARIOS MEDIANTE PIRÓLISIS) O DESARROLLOS DE TECNOLOGÍAS DE UPGRADING DE BIOGÁS COMO NIDUP
La transformación del CTR de Valladolid incorpora también una dimensión orientada a la investigación y la innovación, con la creación de un espacio específico destinado al desarrollo y validación de nuevas tecnologías en el ámbito de la gestión de residuos. El complejo cuenta con un centro de I+D+i concebido como una plataforma para el ensayo de soluciones aplicadas, en colaboración con universidades, centros tecnológicos y empresas del sector. En este ámbito, la participación de FCC Medio Ambiente aporta la experiencia acumulada en el diseño, construcción y operación de instalaciones de tratamiento, mientras que la colaboración con entidades como la Universidad de Valladolid y CARTIF refuerza la dimensión aplicada de los proyectos desarrollados en el centro. Así, este entorno permite abordar iniciativas vinculadas tanto a la valorización de resi-
duos como a la generación de nuevos vectores energéticos y a la mejora de los procesos de tratamiento.
Proyectos de innovación aplicada
Entre las líneas de trabajo destacan iniciativas relacionadas con la producción de biogás y biometano, así como el desarrollo de tecnologías asociadas al biohidrógeno o a la valorización de residuos complejos. En este ámbito, el CTR participa en proyectos como ECLOSION, centrado en la generación, almacenamiento y transporte de hidrógeno renovable y biometano, así como en iniciativas como VALOMASK, orientada a la valorización de residuos sanitarios mediante procesos termoquímicos, o en desarrollos vinculados a tecnologías de upgrading de biogás como NIDUP.
Este enfoque se complementa con la colaboración con entidades como la Universidad de Valladolid o el centro tecnológico CARTIF, lo que permite integrar el conocimiento académico con la aplicación industrial en un entorno real de operación.
Este enfoque amplía el alcance del CTR más allá del tratamiento de residuos, incorporando funciones vinculadas al desarrollo tecnológico y a la validación de soluciones en un entorno operativo real.
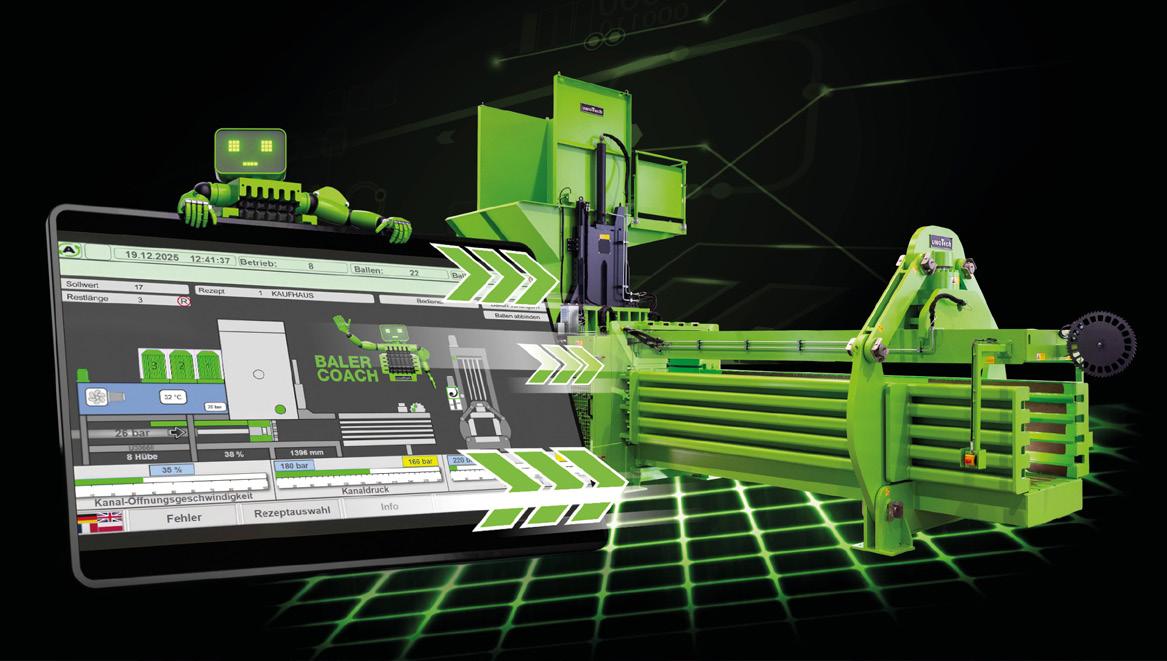
COGNITIVE BALER COACH: TECNOLOGÍA E INNOVACIÓN DE UNOTECH® PARA ASISTENCIA
AL OPERADOR DE PRENSAS
El sistema CBC guía al operador de forma interactiva desde la pantalla de control de la prensa, facilitando la identificación y resolución de incidencias técnicas.
UNOTECH® presentó el pasado mes de mayo en IFAT, la Feria Internacional de Medio Ambiente celebrada en Múnich, su último desarrollo tecnológico: CBC, Cognitive Baler Coach, un nuevo sistema de ayuda y asistencia para operadores de prensas automáticas.
La solución, integrada en la pantalla de control de la prensa, permite a los operadores, de forma intuitiva, identificar y resolver con mayor rapidez cualquier fallo o error que pueda producirse en el equipo. El sistema informa de manera interactiva sobre cuál es el problema técnico, dónde se encuentra y cómo proceder para solucionarlo. A
través de la pantalla interactiva de la prensa, el sistema CBC, Cognitive Baler Coach, muestra y guía a los operadores como solucionar problemas técnicos mediante imágenes, videos tutoriales y documentos técnicos. Esta asistencia facilita la resolución de incidencias incluso por parte de usuarios con menor experiencia, mejorando la autonomía del personal operativo y reduciendo la dependencia de intervenciones externas para determinadas actuaciones. El desarrollo se enmarca en el lema de UNOTECH®, “Innovation driven by experience”, que resume la filosofía de la compañía para crear y desarrollar tecnología de vanguardia aplicada a la
operación de sus prensas de balas. Con este nuevo sistema, la empresa refuerza su apuesta por soluciones orientadas a mejorar la fiabilidad, la disponibilidad y la facilidad de uso de los equipos en el sector de la compactación de residuos.
En España, el equipo de UNOTECH® acompaña esta propuesta tecnológica con un servicio técnico postventa especializado, orientado a dar soporte a los operadores y facilitar el funcionamiento continuo de los equipos.
Economía circular: la estrategia de supervivencia económica de Europa y una oportunidad histórica para Canarias
EPOR IÑIGO J. NÚÑEZ, CEO DE EWASTE CANARIAS Y PRESIDENTE DE LA FUNDACIÓN CANARIA PARA EL RECICLAJE Y EL DESARROLLO
SOSTENIBLE (CANARIAS RECICLA)
n los últimos años hemos escuchado con frecuencia términos como economía circular, kilómetro cero, huella de carbono, huella hídrica, reutilización, transición energética o digitalización. A menudo estos conceptos se presentan como si formaran parte de una agenda exclusivamente ambiental. Sin embargo, la realidad es mucho más pragmática.
La economía circular no es un movimiento ideológico ni una moda pasajera. Tampoco es una corriente “flower power” nacida de planteamientos románticos sobre la sostenibilidad. La economía circular es, fundamentalmente, una estrategia económica de supervivencia para Europa.
Todo puede resumirse en dos con-
ceptos sencillos: eficacia y eficiencia. La eficacia consiste en alcanzar los objetivos; la eficiencia, en hacerlo utilizando de la mejor manera posible los recursos disponibles. Precisamente ahí reside la razón por la que la Unión Europea ha situado la economía circular en el centro de su estrategia de competitividad.
EL VERDADERO
PROBLEMA DE EUROPA: LA DEPENDENCIA
Europa se enfrenta a una realidad incómoda. Carece de gran parte de las materias primas críticas que necesita su industria, depende energéticamente del exterior y ha visto cómo una parte importante de su capacidad productiva se trasladaba durante décadas hacia regiones con costes más bajos.
La economía circular no es una moda ni una política ambiental aislada: es la respuesta económica de Europa para reducir dependencias y reforzar su competitividad
Aquellos territorios que en el pasado eran simplemente destinos de producción barata son hoy líderes tecnológicos, controlan recursos estratégicos, disponen de energía abundante y compiten directamente con Europa en los mercados globales.
La consecuencia es evidente: dependemos de nuestros competidores para obtener buena parte de los recursos que sostienen nuestro modelo económico.
Por ello, la respuesta europea pasa por tres grandes objetivos:
• Recuperar materiales y recursos dentro de su propio espacio económico.
• Reducir la dependencia energética mediante energías renovables.
• Reindustrializar sectores estratégicos para recuperar autonomía productiva.
La llamada minería urbana, basada en la recuperación de materias primas procedentes de residuos y productos fuera de uso, se convierte así en una herramienta esencial para reforzar la autonomía económica europea.
La digitalización desempeña igualmente un papel decisivo. No se trata únicamente de incorporar tecnología, sino de utilizarla para producir mejor, consumir menos recursos y aumentar la productividad.
LA NUEVA GEOPOLÍTICA ECONÓMICA
La globalización tal y como la conocimos está cambiando.
Seguiremos viendo empresas multinacionales, pero cada vez resulta más evidente la consolidación de grandes bloques económicos que buscan reforzar su autonomía estratégica y proteger sus intereses.
Europa ha comprendido que no puede depender indefinidamente de terceros para acceder a recursos, energía o capacidades industriales críticas. Por ello, apuesta por productos de alto valor añadido, con menores emisiones, mayor eficiencia energética y elevados estándares laborales y ambientales. No se trata únicamente de proteger el medio ambiente. Se trata de construir una ventaja competitiva frente a economías que operan bajo reglas diferentes.
El informe de Mario Draghi sobre la competitividad europea refuerza esta
visión. Europa necesita invertir más en innovación, tecnología, industria y defensa para preservar su capacidad de decisión en un contexto internacional cada vez más complejo.
En definitiva, la economía circular forma parte de una estrategia más amplia destinada a preservar el modelo europeo de prosperidad, cohesión social y calidad de vida.
CANARIAS: DONDE LA ECONOMÍA CIRCULAR DEJA DE SER UNA OPCIÓN
Si la economía circular es una necesidad para Europa, en Canarias se convierte en una obligación estratégica.
Las Islas Canarias constituyen una de las regiones ultraperiféricas de la Unión Europea. Nuestra realidad económica está condicionada por tres factores estructurales: la lejanía respecto a los grandes centros productivos europeos, la fragmentación territorial derivada de la condición archipelágica y la dependencia exterior en materias primas, energía y bienes manufacturados.
Estas circunstancias generan sobrecostes permanentes que afectan a la competitividad empresarial, a la prestación de servicios públicos y a la capacidad de atraer inversiones industriales.
Cada isla funciona, en gran medida, como un pequeño sistema económico que debe garantizar abastecimiento, infraestructuras, tratamiento de residuos y servicios esenciales con mercados reducidos y limitadas economías de escala.
Por ello, conceptos como proximidad, autosuficiencia, valorización de residuos o generación energética local adquieren en Canarias una relevancia mucho mayor que en territorios continentales.
La economía circular permite reducir la dependencia exterior mediante el aprovechamiento de recursos que ya se encuentran dentro del territorio.
Cada tonelada de material recuperado, cada componente reutilizado y cada kilovatio generado localmente representan una menor exposición a los costes logísticos y a las incertidumbres de los mercados internacionales.
En territorios ultraperiféricos como Canarias, la economía circular no debe interpretarse únicamente como una política ambiental, sino como una herramienta de resiliencia económica. Cada flujo de materiales que logramos mantener dentro del archipiélago reduce nuestra dependencia exterior, genera actividad económica local y mejora nuestra capacidad para afrontar futuras crisis de suministro, energéticas o logísticas.
Cada flujo de materiales que permanece en el archipiélago reduce la dependencia exterior, genera actividad económica local y fortalece la resiliencia de Canarias
LOS RETOS DE LOS TERRITORIOS ULTRAPERIFÉRICOS Y FRAGMENTADOS
Sin embargo, la implantación de un modelo circular en regiones ultraperiféricas presenta desafíos específicos.
Escala y masa crítica
Muchas actividades industriales necesitan volúmenes mínimos para ser viables económicamente. En territorios fragmentados como Canarias resulta imprescindible coordinar flujos de materiales entre islas para garantizar la continuidad de suministro necesaria para atraer inversiones.
Ninguna industria de reciclaje, valorización o transformación de materiales puede desarrollarse únicamente sobre buenas intenciones. La inversión industrial requiere volumen suficiente, continuidad en el suministro de materias primas secundarias, estabilidad regulatoria y seguridad jurídica. Sin estas condiciones resulta difícil atraer capital, financiar infraestructuras y consolidar cadenas de valor capaces de generar empleo y riqueza.
Logística y doble insularidad
La doble insularidad, presente en muchas islas no capitalinas, incrementa significativamente los costes de transporte y dificulta la consolidación de cadenas de valor locales.
La economía circular no puede desarrollarse en igualdad de condiciones cuando los costes logísticos derivados de la insularidad penalizan el movimiento de materiales recuperados entre islas o hacia los centros de transformación. Por ello, el principio de continuidad territorial debe entenderse como un elemento esencial de la competitividad circular en las regiones ultraperiféricas.
Regulación y competitividad
Con demasiada frecuencia se aplican normas diseñadas para grandes territorios continentales sin considerar las particularidades de regiones alejadas, insulares y fragmentadas. Cuando esto ocurre se generan barreras administrativas que dificultan la implantación de proyectos industriales, energéticos o de valorización de residuos.
La simplificación administrativa, la seguridad jurídica y la adaptación normativa a la realidad ultraperiférica son tan importantes como los mecanismos de compensación económica destinados a corregir desventajas estructurales permanentes. No hablamos de ayudas, sino de instrumentos que permiten competir en condiciones equivalentes a las del territorio continental.
El papel del REF y la continuidad territorial
La Unión Europea reconoce esta realidad mediante instrumentos específicos para las regiones ultraperiféricas. En Canarias, el Régimen Económico y Fiscal y, en particular, los principios recogidos en el artículo 14 del REF, deben servir para compensar los sobrecostes derivados de la lejanía, la insularidad y la fragmentación territorial.
La correcta aplicación de estos principios resulta esencial para garantizar la continuidad territorial, la competitividad de las actividades vinculadas al reciclaje y la valorización de residuos, así
como para favorecer la implantación de nuevas capacidades industriales asociadas a la economía circular.
EL FUTURO SERÁ CIRCULAR, DIGITAL Y EFICIENTE
La economía circular también transformará nuestra relación con los productos. La digitalización permitirá avanzar hacia modelos basados en el uso y no exclusivamente en la propiedad. Los fabricantes tendrán incentivos para diseñar productos más duraderos, reparables y actualizables, reduciendo la necesidad de consumir continuamente nuevas materias primas.
Cada flujo de materiales que permanece en el archipiélago reduce la dependencia exterior, genera actividad económica local y fortalece la resiliencia de Canarias
mundo donde la energía, las materias primas, la tecnología y la capacidad industrial determinarán el equilibrio económico global.
Para Canarias, además, representa una oportunidad histórica.
Una oportunidad para reducir dependencias, fortalecer la autonomía económica del archipiélago, generar empleo cualificado, atraer inversión industrial y convertirnos en un referente internacional en soluciones aplicadas a territorios aislados, insulares y fragmentados.
Si para Europa la economía circular es una cuestión de competitividad, para Canarias es también una cuestión de resiliencia territorial.
Porque, en última instancia, la verdadera sostenibilidad no consiste únicamente en proteger el medio ambiente. Consiste en garantizar que las próximas generaciones dispongan de los recursos, las oportunidades y la capacidad económica necesarias para construir su futuro.
Este modelo debería permitir mantener e incluso mejorar los niveles de bienestar utilizando menos recursos naturales.
Pero para que funcione será imprescindible contar con empresas rentables, trabajadores bien retribuidos, administraciones eficientes y un entorno regulatorio que facilite la innovación en lugar de bloquearla.
UNA CUESTIÓN DE SUPERVIVENCIA ECONÓMICA
La economía circular no es una campaña de comunicación institucional ni una simple política ambiental. Es una estrategia económica, industrial y geopolítica.
Su objetivo es garantizar que Europa siga siendo competitiva en un
Y en un mundo cada vez más competitivo, la eficiencia dejará de ser una ventaja para convertirse en una condición indispensable para sobrevivir. Para Canarias, además, la economía circular representa una oportunidad única para transformar los condicionantes derivados de la ultraperiferia en ventajas competitivas, convirtiendo al archipiélago en un referente internacional en gestión eficiente de recursos, transición energética y desarrollo sostenible para territorios insulares y fragmentados. Canarias puede convertirse en uno de los mejores laboratorios europeos para demostrar que la economía circular no es una política ambiental complementaria, sino una estrategia de desarrollo económico capaz de transformar territorios aislados, fragmentados y dependientes en territorios más resilientes, competitivos y autónomos. En una región ultraperiférica, la economía circular no es una opción; es una necesidad estratégica.
REPORTAJE
ECONOMÍA CIRCULAR Y RESIDUOS:
LAS NUEVAS GENERACIONES TOMAN LA PALABRA
Águeda García de Durango
EMPRESA, ADMINISTRACIÓN Y UNIVERSIDAD COMPARTEN LA VISIÓN DE UNA NUEVA GENERACIÓN DE PROFESIONALES QUE VE EN LA ECONOMÍA
CIRCULAR UN ÁMBITO CON PROPÓSITO, INNOVACIÓN Y CAPACIDAD REAL DE TRANSFORMACIÓN.
El sector de los residuos y la economía circular atraviesa uno de los momentos más decisivos de su historia reciente. La entrada en vigor de nuevas exigencias regulatorias, la aceleración tecnológica, los objetivos europeos de circularidad y la creciente demanda social de soluciones sostenibles están redefiniendo un ámbito que ha dejado de ser exclusivamente operativo para convertirse en un sector estratégico para la transición ecológica.
En este escenario, la capacidad para atraer, formar y retener talento joven se ha convertido en un factor determinante. Las organizaciones necesitan profesionales capaces de desenvolverse en entornos cada vez más complejos, donde convergen conocimientos técnicos, innovación, gestión de datos, normativa, comunicación y sostenibilidad. Pero también necesitan nuevas
LA ECONOMÍA CIRCULAR
NECESITA UNA NUEVA
GENERACIÓN DE PROFESIONALES CAPACES DE COMBINAR CONOCIMIENTO TÉCNICO, INNOVACIÓN Y COMPROMISO AMBIENTAL
miradas que contribuyan a transformar la percepción social de una actividad esencial para el funcionamiento de nuestras ciudades y nuestra economía.
Con el objetivo de conocer cómo ve esta nueva generación los desafíos y oportunidades del sector, cuatro perfiles jóvenes procedentes de ámbitos complementarios que representan algunos de los principales espacios desde los que se construye la economía circular comparten sus impresiones e ideas al respecto.
Desde el ámbito empresarial participan Javier Sabater, director de Desarrollo de Negocio del Grupo Sabater, empresa familiar especializada en la gestión y valorización de residuos, y Ángela Nemesio Quer, gestora de Operaciones Industriales en Catalunya en PreZero, una de las principales compañías del sector en España. Sus testimonios permiten comparar las perspectivas de una organización de origen familiar y una gran empresa multinacional, ambas inmersas en procesos de transformación vinculados a la innovación y la circularidad.
La visión académica llega de la mano de Cristina Aurora Álvarez Alonso, investigadora y doctora especializada en recursos y tecnologías agroalimentarias y medioambientales de la Universidad Miguel Hernández de Elche. Su experiencia muestra cómo la investigación y la generación de conocimiento están contribuyendo al desarrollo
EMPRESA, UNIVERSIDAD Y ADMINISTRACIÓN COINCIDEN EN SEÑALAR QUE EL SECTOR OFRECE HOY OPORTUNIDADES PROFESIONALES CON PROPÓSITO E IMPACTO REAL
de nuevas soluciones para una gestión más eficiente y sostenible de los recursos.
Completa este recorrido Ana Gil Carazo, jefa de Servicio en la Subdirección General de Residuos del Ministerio para la Transición Ecológica y el Reto Demográfico. Su intervención aporta la perspectiva de la administración pública, responsable de impulsar las políticas y marcos normativos que están marcando la evolución del sector.
A través de sus respuestas, emerge una visión compartida: la economía circular se presenta como un ámbito profesional cada vez más atractivo para las nuevas generaciones, con capacidad para combinar innovación, impacto ambiental positivo y oportunidades de desarrollo. Al mismo tiempo, todos coinciden en la necesidad de mejorar el conocimiento social sobre el sector y visibilizar el valor que aporta a la sostenibilidad y a la calidad de vida de la ciudadanía.
Javier Sabater, 28 años
DIRECTOR DE DESARROLLO DE NEGOCIO DEL GRUPO SABATER
¿Cuál ha sido tu trayectoria hasta llegar al sector de los residuos y la economía circular, y qué te llevó a elegirlo?
Soy graduado en Administración y Dirección de Empresas por la Universitat Politècnica de València. Mi llegada al sector fue, en cierto modo, natural: crecí vinculado al negocio familiar e inicié mi trayectoria profesional en Trans Sabater, S.L., donde fui asimilando desde dentro el conocimiento del oficio. Lo que empezó como una tradición familiar se convirtió pronto en una elección consciente: el auge de las corrientes sostenibles y la consolidación de la economía circular me hicieron
ver que el residuo no es un problema que esconder, sino un recurso y una oportunidad. Esa combinación de raíces familiares y propósito ambiental es lo que me llevó a apostar de lleno por este ámbito.
Dentro del sector, ¿cómo describirías su momento actual y los principales retos profesionales a los que se enfrenta tu generación?
El sector vive un momento de profunda transformación. La presión regulatoria europea, las exigencias en materia de sostenibilidad y la propia lógica de la economía circular es-
El futuro del sector lo van a escribir los perfiles híbridos
tán convirtiendo una actividad históricamente operativa en un ámbito estratégico y tecnológico. Para mi generación el reto es doble: por un lado, profesionalizar y modernizar un sector tradicional sin perder el enorme conocimiento acumulado; por otro, hacerlo a un ritmo muy exigente, porque la normativa y las expectativas sociales avanzan más rápido que las soluciones disponibles. Tenemos que ser capaces de combinar, al mismo tiempo, rigor técnico, visión de negocio y compromiso ambiental.
¿Crees que el sector resulta atractivo para el talento joven, y por qué?
Cada vez más. Durante años arrastró una imagen poco atractiva, asociada únicamente a la recogida y al vertido. Hoy, sin embargo, conecta directamente con valores que mueven a la gente joven: la sostenibilidad, el impacto real y el propósito. Trabajar aquí significa contribuir de forma tangible a resolver uno de los grandes retos de nuestro tiempo. El desafío está en comunicarlo mejor, porque el atractivo existe, pero todavía no siempre se percibe desde fuera.
¿Qué competencias consideras clave hoy para desarrollar una carrera en el ámbito de los residuos y el reciclaje?
Más allá de la formación técnica o ambiental, valoro especialmente la capacidad de adaptación y la visión transversal. El sector ya no se entiende sin tecnología, datos y conocimiento normativo, pero tampoco sin habilidades de gestión, comunicación y trabajo en equipo. Un buen profesional debe entender la cadena completa —desde el origen del residuo hasta su valorización— y moverse con soltura entre lo operativo, lo regulatorio y lo comercial. La curiosidad y la voluntad de
aprender de forma continua son, probablemente, las competencias más determinantes.
¿Cómo valoras la relación del sector con la sociedad? ¿Existe suficiente conocimiento y reconocimiento?
Ha mejorado mucho, pero sigue habiendo un déficit de conocimiento y, sobre todo, de reconocimiento. La ciudadanía es cada vez más consciente de la importancia de reciclar, pero desconoce la complejidad técnica, la inversión y el trabajo que hay detrás de la gestión y la valorización de residuos. Somos un sector esencial —lo demostramos especialmente en los momentos críticos— y, aun así, todavía operamos con cierta invisibilidad. Falta pedagogía para que la sociedad entienda que somos una pieza clave de la sostenibilidad, y no un simple servicio de limpieza.
¿Qué papel están jugando la innovación y las nuevas tecnologías en su transformación?
Son el motor del cambio. La digitalización, la trazabilidad, la automatización de los procesos de clasificación o el desarrollo de nuevas tecnologías de reciclaje están redefiniendo por completo lo que somos capaces de recuperar y valorizar. En nuestro caso, la tecnología es precisamente lo que permite cerrar el círculo: transformar un residuo en un nuevo material o solución aprovechable. Sin innovación, la economía circular se queda en un concepto; con ella, se convierte en un modelo de negocio viable y replicable.
¿Cómo percibes el avance en igualdad, diversidad e inclusión dentro del sector?
Es un terreno en el que el sector ha avanzado, aunque partía de una base muy masculinizada, especialmente en las áreas más operativas. Hoy se aprecia una incorporación creciente de mujeres y de perfiles diversos, sobre todo en las áreas técnicas, de gestión y de negocio. Queda camino por recorrer, pero la tendencia es clara y positiva. Además, la diversidad de perfiles es una ventaja competitiva: aporta nuevas miradas a un sector que necesita reinventarse.
El residuo no es un problema que esconder, sino un recurso y una oportunidad
¿Qué mensaje lanzarías a jóvenes que se plantean trabajar en este ámbito?
Que se atrevan. Es un sector con futuro, con propósito y con una enorme capacidad de transformación, en el que un profesional joven puede asumir responsabilidad e impacto real desde muy pronto. Pocos ámbitos permiten combinar una carrera sólida con la sensación de estar contribuyendo a algo que de verdad importa. Si buscan estabilidad, crecimiento y sentido, este es uno de los mejores lugares donde estar.
¿Qué retos afronta una empresa familiar a la hora de atraer y retener talento joven en un sector como el de los residuos y el reciclaje?
El principal reto es competir en visibilidad y percepción. Una empresa familiar de un sector tradicional no siempre transmite, a primera vista, la modernidad ni las oportunidades de desarrollo que realmente ofrece; a veces se la asocia, erróneamente, a estructuras cerradas o con poco recorrido. El desafío está en demostrar justo lo contrario: proyectos ambiciosos, cercanía, flexibilidad y posibilidades reales de crecer. Retener el talento exige, además, ofrecer planes de carrera claros y un proyecto en el que el joven sienta que su aportación cuenta y se reconoce.
Desde tu experiencia, ¿qué valores diferenciales puede aportar una empresa familiar a los jóvenes profesionales frente a otros entornos empresariales?
La cercanía y la confianza. En una empresa familiar las decisiones son más ágiles, el trato es más directo y cada
persona tiene nombre propio, no es un número. Trabajamos con una visión a largo plazo, no condicionada por los resultados trimestrales, lo que nos permite apostar de verdad por las personas y por proyectos con sentido. A ello se suma una cultura y unos valores sólidos, construidos a lo largo de generaciones, que aportan estabilidad y coherencia. Para un joven profesional, todo eso se traduce en aprendizaje, responsabilidad temprana y un sentimiento real de pertenencia.
El sector está viviendo una transformación ligada a la economía circular y las nuevas tecnologías. ¿Cómo se está adaptando vuestra empresa a este nuevo escenario y qué tipo de perfiles profesionales consideráis estratégicos para el futuro?
Hemos estructurado el grupo precisamente en torno a la economía circular, con cuatro áreas que funcionan como un flujo integrado: una identifica y estudia el problema, otra lo gestiona y procesa y, cuando es necesario y posible, adaptamos la tecnología de reciclaje y comercializamos la solución resultante. Es un modelo que convierte el residuo en recurso de principio a fin, al que hemos acompañado de un completo proceso de rebranding para proyectar esa nueva identidad. Para sostenerlo, los perfiles que consideramos estratégicos combinan conocimiento técnico y ambiental con visión de negocio: ingenieros y técnicos de procesos, especialistas en sostenibilidad y normativa, perfiles de innovación y desarrollo, y profesionales capaces de detectar y construir nuevas oportunidades. El futuro del sector lo van a escribir los perfiles híbridos.
Sin innovación, la economía circular se queda en un concepto; con ella, se convierte en un modelo de negocio viable y replicable
Àngela Nemesio Quer, 31 años
GESTORA OPERACIONS
INDUSTRIALS CATALUNYA. NEGOCIO
INDUSTRIAL ZONA NORTE, PREZERO
¿Cuál ha sido tu trayectoria hasta llegar al sector de los residuos y la economía circular y qué te llevó a elegirlo?
Soy graduada en Ciencias Ambientales y mi carrera siempre ha estado vinculada al ámbito ambiental. Realicé mis prácticas en la Agencia Estatal de Meteorología, y posteriormente trabajé como consultora ambiental.
Más adelante pasé a gestionar los residuos de una central térmica de Barcelona y, hace seis años, me incorporé a PreZero como técnica de Medio Ambiente en una planta de gestión de residuos hospitalarios. Dos años después me ofrecieron asumir la responsabilidad de la planta, y actualmente soy ges-
tora de operaciones industriales en una planta de clasificación de residuos.
Lo que me atrajo de este sector es que combina gestión de personas, operación industrial y propósito ambiental. Cada día trabajamos para recuperar materiales, aprovechar mejor los recursos disponibles y contribuir a una economía más circular y sostenible.
Dentro del sector, ¿cómo describirías su momento actual, y los principales retos profesionales a los que se enfrenta tu generación?
Creo que el sector está más vivo que nunca. La gestión de residuos se ha convertido en una necesidad real para empresas
Lo que me atrajo de este sector es que combina gestión de personas, operación industrial y propósito ambiental
los procesos. En nuestro sector es importante entender cómo encajan todas las piezas: la recogida, el transporte, la clasificación, la valorización de los residuos y las necesidades de los clientes.
Por otra parte, la capacidad de adaptación es clave. Cada día surgen incidencias, cambios operativos o nuevos retos que requieren encontrar soluciones de forma ágil y eficiente.
Y, por supuesto, el trabajo en equipo. La gestión de los residuos es una actividad en la que intervienen muchos profesionales de diferentes ámbitos y perfiles. Si todos trabajamos teniendo el mismo objetivo, somos capaces de superar cualquier reto o incidencia.
y administraciones. Ya no hablamos únicamente de recoger y tratar residuos, sino de recuperar recursos, darles una nueva vida y contribuir a la economía circular.
Para mi generación, uno de los principales retos es liderar organizaciones cada vez más diversas, donde conviven distintas generaciones, experiencias y formas de entender el trabajo. Ya no basta con tener conocimientos técnicos; es necesario saber escuchar, comunicarse y adaptarse a los cambios constantes. Además, no debemos perder de vista que son las personas las que hacen posible que las organizaciones avancen. Es por eso por lo que nos encontramos con el desafío de encontrar el equilibrio entre la eficiencia, la transformación de las organizaciones y el factor humano.
¿Crees que el sector resulta atractivo para el talento joven, y por qué?
Creo que sí, aunque todavía existe desconocimiento sobre lo que ofrece. Muchos jóvenes siguen asociándolo a la recogida o al tratamiento de residuos, cuando en realidad trabajamos junto a perfiles muy diversos.
También creo que las nuevas generaciones valoramos cada vez más trabajar en organizaciones con un propósito. En mi caso, una de las cosas que más me motiva es saber que el trabajo que realizo cada día tiene un impacto real. Como sector, tenemos el reto de explicar mejor nuestro trabajo y dar a conocer todas las oportunidades profesionales que existen. Estoy convencida de que muchas personas jóvenes se sentirían atraídas por este ámbito si conocieran todo lo que hay detrás.
¿Qué competencias consideras clave hoy para desarrollar una carrera en el ámbito de los residuos y reciclaje?
Tener curiosidad y ganas de aprender. Es un sector que está en constante evolución, tanto por los cambios normativos como por los avances tecnológicos y los nuevos retos ambientales. También considero fundamental tener una visión global de
¿Cómo valoras la relación del sector con la sociedad?
¿Existe suficiente conocimiento y reconocimiento?
Es un sector esencial para el funcionamiento de la sociedad, pero poco visible. Todos generamos residuos cada día, pero pocas personas conocen qué ocurre detrás de algo tan cotidiano como tirar una bolsa en un contenedor.
También creo que durante muchos años el sector ha trabajado de forma discreta. Solo nos acordamos de él cuando hay un problema, y pocas veces pensamos en la importancia que tiene para la salud, el medio ambiente o el funcionamiento de las ciudades.
Por eso considero que debemos explicar más y mejor lo que hacemos. Si como sociedad pudiéramos ver qué ocurre con esa bolsa que depositamos en el contenedor, probablemente nos plantearíamos qué compramos, qué consumimos y qué acabamos convirtiendo en residuos.
¿Qué papel están jugando la innovación y las nuevas tecnologías en su transformación?
La innovación y las nuevas tecnologías están cambiando la forma de trabajar en nuestro sector. Cada vez disponemos
Cada día trabajamos para recuperar materiales, aprovechar mejor los recursos disponibles y contribuir a una economía más circular y sostenible
ECONOMÍA CIRCULAR Y RESIDUOS: LAS NUEVAS GENERACIONES TOMAN
Nos encontramos con el desafío de encontrar el equilibrio entre la eficiencia, la transformación de las organizaciones y el factor humano
de más herramientas y estudios que nos permiten conocer mejor qué ocurre en nuestras instalaciones y mejorar la gestión de los procesos.
Sin embargo, desde mi experiencia, la tecnología por sí sola no resuelve los problemas. Detrás siempre hay personas que deben interpretarla, tomar decisiones y adaptarse a nuevas formas de trabajar, des del papel se entiende muy bien pero la realidad es otra.
En una planta de residuos conviven la experiencia de personas que llevan décadas en el sector con nuevas herramientas y sistemas cada vez más avanzados. Uno de los mayores retos es precisamente conseguir que ambas cosas se complementen.
¿Cómo percibes el avance en igualdad, diversidad e inclusión dentro del sector?
Por suerte, ha evolucionado en los últimos años, aunque todavía queda camino por recorrer. Cuando empecé a trabajar, era poco habitual encontrar mujeres ocupando determinados puestos dentro de las plantas. Esa realidad está cambiando. En mi caso, he desarrollado gran parte de mi trayectoria profesional liderando equipos formados mayoritariamente por hombres. Al principio, hubo situaciones que me hicieron darme cuenta de que todavía existen estereotipos, pero también he comprobado que la gente acaba valorándote si realizas tu trabajo bien y estas al lado del equipo cuando toca. Más allá del género, creo que los equipos funcionan mejor cuando son diversos. Diferentes experiencias, edades y puntos de vista ayudan a tomar mejores decisiones y a afrontar
los retos de otra manera.
¿Qué mensaje lanzarías a jóvenes que se plantean trabajar en este ámbito?
Sobre todo, que no se dejen llevar por ideas preconcebidas sobre el sector. Es un ámbito muy amplio, con muchas salidas, tanto técnicas como de gestión, y donde se aprende muchísimo del en el día a día. Al principio puede parecer exigente o duro, pero también es de los sectores donde más se crece profesionalmente.
También que no se pongan límites antes de empezar. A veces pensamos que ciertos puestos “no son para nosotros” por estereotipos o por falta de referentes, pero es más una cuestión de actitud, formación y ganas que de otra cosa; hay mucho espacio para crecer.
Y, por último, que no tengan miedo a empezar desde abajo o equivocarse. Aquí la experiencia práctica es clave, y todo lo que vas haciendo suma.
¿Qué perfiles profesionales son actualmente más demandados en vuestra organización?
Actualmente, los perfiles más demandados se dividen en dos grandes bloques: por un lado los perfiles técnicos y de ingeniería, además de técnicos en seguridad y salud para garantizar la excelencia y protección en todas nuestras operaciones. Por otro lado, los perfiles operativos y de negocio para asegurar la continuidad y eficiencia en el día a día, requerimos de manera constante conductores y personal de mantenimiento cualificado.
Estoy convencida de que muchas personas jóvenes se sentirían atraídas por este ámbito si conocieran todo lo que hay detrás
¿Qué dificultades encontráis para atraer y retener talento joven?
Afortunadamente, no encontramos especiales dificultades, ya que los valores de nuestro sector están plenamente alineados con las preocupaciones medioambientales de las nuevas generaciones. Además, contamos con un programa de talento joven y otro de acercamiento a universidades en el que estamos en permanente contacto con nuevos talentos.
El verdadero desafío no está en atraerlos, sino en fidelizarlos. Para lograrlo, el reto diario consiste en proporcionarles un aprendizaje continuo que mantenga su motivación alta, ofrecerles experiencias laborales que les llenen, donde se sientan verdaderamente valorados y perciban que su trabajo aporta un impacto real y están en continua evolución, y dar respuesta a sus expectativas de desarrollo mediante el uso de avances tecnológicos (IA) y la flexibilidad laboral que tanto demandan.
¿Qué perfiles profesionales son actualmente más demandados en vuestra organización?
alta, ofrecerles experiencias laborales que les llenen, donde se sientan verdaderamente valorados y perciban que su trabajo aporta un impacto real y están en continua evolución, y dar respuesta a sus expectativas de desarrollo mediante el uso de avances tecnológicos (IA) y la flexibilidad laboral que tanto demandan.
¿Cómo está impactando la digitalización o la innovación tecnológica en vuestra actividad diaria?
Todos generamos residuos cada día, pero pocas personas conocen qué ocurre detrás de algo tan cotidiano como tirar una bolsa en un contenedor
Actualmente, los perfiles más demandados se dividen en dos grandes bloques, por un lado los perfiles técnicos y de ingeniería, además de técnicos en seguridad y salud para garantizar la excelencia y protección en todas nuestras operaciones. Por otro lado, los perfiles operativos y de negocio para asegurar la continuidad y eficiencia en el día a día, requerimos de manera constante conductores y personal de mantenimiento cualificado.
¿Qué dificultades encontráis para atraer y retener talento joven?
Afortunadamente, no encontramos especiales dificultades, ya que los valores de nuestro sector están plenamente alineados con las preocupaciones medioambientales de las nuevas generaciones. Además, contamos con un programa de talento joven y otro de acercamiento a universidades en el que estamos en permanente contacto con nuevos talentos. El verdadero desafío no está en atraerlos, sino en fidelizarlos. Para lograrlo, nuestro reto diario consiste en proporcionarles un aprendizaje continuo que mantenga su motivación
La gestión de residuos y los servicios urbanos evolucionan hacia modelos de máxima precisión y eficiencia gracias a la innovación tecnológica y la IA. Esta digitalización ya ofrece resultados medibles con impacto directo en el bienestar ciudadano. Un ejemplo lo encontramos en San Fernando (Cádiz), donde usamos sensores volumétricos para medir el nivel de llenado de los contenedores y, con esta información, ajustar con IA las rutas de nuestros camiones en tiempo real. Esto nos ha permitido reducir los kilómetros recorridos por la flota de recogida un 33%, con un claro beneficio para los habitantes de la localidad. La digitalización también es una realidad en nuestras plantas de tratamiento y reciclaje. Aquí, la IA y el Deep Learning permiten identificar, durante la clasificación de residuos, más de 12 tipos de materiales. Después, robots de última generación ayudan a separarlos automáticamente y evitan el triaje manual. Esto no solo aumenta la eficiencia, sino que mejora la seguridad al evitar el contacto directo de los operarios con los residuos. El sistema se completa con los “gemelos digitales”, réplicas virtuales de las plantas que permiten a los técnicos ensayar procesos y prevenir fallos antes de que ocurran.
En innovación y sostenibilidad del transporte, trabajamos en la incorporación de soluciones avanzadas a nuestra flota de más de 8.400 vehículos. Destaca el desarrollo, en colaboración con otras instituciones, del primer camión de recogida de residuos propulsado totalmente con hidrógeno, una innovación que garantiza autonomía, cero emisiones y versatilidad tanto en vías urbanas como interurbanas. En paralelo, la compañía trabaja en un vehículo autónomo y 100% eléctrico para la recogida de cajas a demanda en las instalaciones de Mercamadrid.
ECONOMÍA CIRCULAR Y RESIDUOS: LAS NUEVAS GENERACIONES TOMAN LA PALABRA
Ana Gil Carazo, 33 años
JEFA DE SERVICIO EN LA SUBDIRECCIÓN GENERAL
DE RESIDUOS DEL MINISTERIO PARA LA TRANSICIÓN ECOLÓGICA
Y EL RETO DEMOGRÁFICO
¿Cuál ha sido tu trayectoria hasta llegar al sector de los residuos y la economia circular y qué te llevó a elegirlo?
Empecé estudiando Ciencias Ambientales en la Universidad de León, donde una asignatura sobre gestión de residuos despertó mi interés por este tema. Opté por este sector porque me parecía una forma muy directa y práctica de contribuir a la sostenibilidad y de trabajar en algo con impacto real en el día a día.
Dentro del sector, ¿cómo describirías su momento actual, y los principales retos profesionales a los que se enfrenta tu generación?
El sector está actualmente en una fase de transformación, impulsada por nuevas exigencias normativas y avances tecnológicos.
Es un sector con mucho futuro, impacto real y oportunidades para perfiles muy distintos
¿Crees que el sector resulta atractivo para el talento joven, y por qué?
Sí, ya que es un sector muy presente en el día a día, y es interesante ver cómo el trabajo que hacemos detrás se refleja directamente en la vida cotidiana.
La digitalización, la inteligencia artificial y los nuevos materiales están cambiando por completo la forma de trabajar
¿Qué competencias consideras clave hoy para desarrollar una carrera en el ámbito de los residuos y reciclaje?
Creo que hoy en día es clave tener una buena base técnica, saber manejar y entender datos, y ser capaz de coordinarse bien con administraciones, empresas y ciudadanía. Además, la comunicación ambiental cada vez pesa más, porque explicar bien lo que hacemos es casi tan importante como hacerlo.
¿Cómo valoras la relación del sector con la sociedad? ¿Existe suficiente conocimiento y reconocimiento?
Aunque la relación con la sociedad ha mejorado en los últimos años, todavía queda camino por recorrer. Hace falta mucha más divulgación ambiental para que la gente conozca realmente el trabajo que hay detrás y el sector tenga el reconocimiento que merece.
¿Qué papel están jugando la innovación y las nuevas tecnologías en su transformación?
La innovación está teniendo un papel muy importante. La digitalización, la inteligencia artificial y los nuevos materiales están cambiando por completo la forma de trabajar. Gracias a todo esto, estamos pasando de centrarnos solo en “gestionar residuos” a pensar en cómo aprovechar mejor los recursos y hacer el sistema mucho más eficiente.
¿Cómo percibes el avance en igualdad, diversidad e inclusión dentro del sector?
Creo que el sector está evolucionando bastante y cada vez es más diverso. Se nota especialmente la incorporación de gente joven y de perfiles más variados, aunque todavía queda camino por recorrer.
¿Qué mensaje lanzarías a jóvenes que se plantean trabajar en este ámbito?
Les animaría a considerarlo seriamente porque es un sector con mucho futuro, impacto real y oportunidades para perfiles muy distintos. Combina innovación y sostenibilidad, y además permite trabajar en soluciones que mejoran directamente el medio ambiente y la calidad de vida de las personas.
¿Qué papel juega la administración en la atracción de talento joven al sector?
La administración tiene un papel muy importante, porque en un mercado laboral tan cambiante como el de ahora, ofrece una estabilidad que muchos jóvenes valoran mucho. Además, al marcar las prioridades del sector y poner en marcha nuevas políticas y proyectos, también ayuda a generar oportunidades que hacen que este ámbito resulte más atractivo para quienes están empezando.
¿Cómo están influyendo las políticas europeas y nacionales sobre residuos en la generación de oportunidades profesionales?
Están impulsando muchísimas oportunidades. Toda la nueva normativa relacionada con economía circular, reciclaje o reducción de residuos está haciendo que surjan nuevos proyectos, más inversión y, en consecuencia, más oportunidades laborales en ámbitos técnicos, ambientales y de innovación.
Hace falta mucha más divulgación ambiental para que la gente conozca realmente el trabajo que hay detrás
¿Qué medidas pueden mejorar la percepción social del sector y hacerlo más atractivo?
Creo que es importante acercar más el sector a la ciudadanía y comunicar mejor todo lo que hay detrás. Muchas veces solo se asocia a la recogida o gestión de residuos, cuando en realidad es un ámbito muy ligado a la innovación, la tecnología y la sostenibilidad. Dar más visibilidad a proyectos reales y al impacto positivo que tiene en la transición ecológica ayudaría a hacerlo mucho más atractivo.
ECONOMÍA CIRCULAR Y
Cristina Aurora Álvarez-Alonso, 41 años
INVESTIGADORA
POSTDOCTORAL FPU
¿Cuál ha sido tu trayectoria hasta llegar al sector de los residuos y la economía circular, y qué te llevó a elegirlo?
Mi trayectoria hacia el sector de los residuos y la economía circular ha estado muy vinculada a mi formación e interés por la sostenibilidad ambiental. Comencé estudiando el Grado en Ciencias Ambientales en la Universidad Miguel Hernández de Elche. Después me fui especializando en la gestión de residuos orgánicos, haciendo el Máster en Gestión, Tratamiento y Valorización de Residuos Orgánicos de la UMH. Este máster lo realice mientras trabajaba en el Centro de Edafología y Biología Aplicada del Segura (CEBAS-CSIC) como investigadora de un proyecto europeo. Esto despertó mi interés en la investigación, por lo que posteriormente desarrollé mi investigación doctoral centrada en nuevos escenarios de compostaje para la gestión de la fracción orgánica recogida separadamente de los residuos muni-
cipales en el Grupo de Investigación Aplicada en Agroquímica y Medioambiente (GIAAMA). Realicé el doctorado financiado por el Ministerio de Ciencia e Innovación con la Ayuda para la Formación de Profesorado Universitario correspondiente al año 2021. Lo que me atrajo de este ámbito fue la posibilidad de transformar un problema ambiental en una oportunidad, convirtiendo residuos en recursos y contribuyendo a modelos más sostenibles y circulares.
Dentro del sector, ¿cómo describirías su momento actual y los principales retos profesionales a los que se enfrenta tu generación?
El sector atraviesa un momento de gran transformación impulsado por los objetivos ambientales europeos, la transición hacia la economía circular y la necesidad de optimizar el uso de los recursos y reducir el consumo de productos. Existe
una creciente conciencia sobre la importancia de prevenir la generación de residuos y mejorar su valorización. Entre los principales retos destacan la mejora de la recogida separada, el aumento de la calidad de los materiales recuperados, la incorporación de nuevas tecnologías y la necesidad de trasladar los avances técnicos a soluciones viables y escalables. Para mi generación también supone el desafío de combinar conocimiento científico, innovación y capacidad de gestión para responder a problemas cada vez más complejos.
¿Crees que el sector resulta atractivo para el talento joven, y por qué?
Sí, cada vez más. Las nuevas generaciones muestran una gran sensibilidad hacia los desafíos ambientales, la economía circular y buscan desarrollar su carrera en ámbitos con impacto social y ambiental positivo. El sector de los residuos y la economía circular ofrece precisamente esa oportunidad: trabajar en la resolución de problemas reales relacionados con el cambio climático, la sostenibilidad y la eficiencia de los recursos. Además, es un sector multidisciplinar en el que tienen cabida perfiles científicos, técnicos, digitales, sociales y empresariales.
¿Qué competencias consideras clave hoy para desarrollar una carrera en el ámbito de los residuos y reciclaje?
Además de una sólida base técnica, considero fundamentales la capacidad de análisis, el pensamiento crítico y la adaptación al cambio. La gestión de residuos requiere una visión cada vez más integral, por lo que es importante comprender aspectos ambientales, económicos, normativos y sociales. También son muy relevantes las competencias relacionadas
Lo que me atrajo de este ámbito fue la posibilidad de transformar un problema ambiental en una oportunidad, convirtiendo residuos en recursos y contribuyendo a modelos más sostenibles y circulares
El sector de los residuos y la economía circular ofrece la oportunidad de trabajar en la resolución de problemas reales relacionados con el cambio climático, la sostenibilidad y la eficiencia de los recursos
con el análisis de datos, la innovación tecnológica, la comunicación y el trabajo en equipos multidisciplinares.
¿Cómo valoras la relación del sector con la sociedad? ¿Existe suficiente conocimiento y reconocimiento?
Creo que aunque en los últimos años se ha avanzado mucho en sensibilización ambiental, todavía existe cierto desconocimiento sobre la complejidad y la importancia del sector. La ciudadanía suele percibir la gestión de residuos únicamente en la fase de separación y recogida, pero detrás existe un amplio trabajo técnico, científico e industrial.
Existe un gran desconocimiento acerca del tratamiento posterior de los residuos, y una parte de la sociedad considera erróneamente que la separación es ineficaz porque los residuos terminan tratándose conjuntamente. Creo que es necesario seguir acercando el sector a la sociedad, mostrando su contribución a la protección ambiental, la generación de empleo y la transición hacia una economía más sostenible.
¿Qué papel están jugando la innovación y las nuevas tecnologías en su transformación?
La innovación está siendo uno de los principales motores del cambio. Tecnologías de digitalización, sensorización, inteligencia artificial, automatización de procesos o nuevas soluciones biotecnológicas están permitiendo mejorar la eficiencia de los sistemas de gestión y aumentar la calidad de los materiales recuperados. En el caso de los residuos orgánicos, por ejemplo, la innovación está ayudando a optimizar procesos de compostaje y valorización, mejorando tanto el rendimiento como la calidad de los productos finales y permitiendo un uso seguro en agricultura y una disminución de productos químicos como los fertilizantes sintéticos.
La innovación está siendo uno de los principales motores del cambio, permitiendo mejorar la eficiencia de los sistemas de gestión y aumentar la calidad de los materiales recuperados
¿Qué mensaje lanzarías a jóvenes que se plantean trabajar en este ámbito?
Les diría que se trata de un sector con un enorme potencial de crecimiento y con una contribución directa a la construcción de un futuro más sostenible. Es un ámbito dinámico, innovador y en constante evolución, donde existe la oportunidad de generar un impacto real en la sociedad y el medio ambiente. Además, la transición hacia la economía circular va a requerir profesionales preparados y comprometidos, por lo que es un momento especialmente interesante para incorporarse al sector.
¿Está alineada la formación actual con las necesidades reales del sector?
En términos generales, la formación ha evolucionado considerablemente en los últimos años y cada vez incorpora más contenidos relacionados con la sostenibilidad, la economía circular y la gestión de residuos. Sin embargo, creo que todavía existe cierto margen de mejora para acercar la formación académica a los desafíos reales que afronta el sector y especialmente cuando el sector de la gestión de residuos se complementa con la agricultura. En muchas ocasiones, los estudiantes adquieren una sólida base teórica, pero tienen menos oportunidades de conocer de primera mano la realidad operativa, tecnológica y empresarial, así como una carencia en la práctica y falta de interés por mejorar el sector. Por ello, considero fundamental reforzar la formación práctica y el contacto directo con profesionales y organizaciones del sector que incentive al estudiantado.
¿Qué ámbitos o disciplinas están ganando más peso en la formación vinculada a residuos?
Creo que además de las disciplinas tradicionales relacionadas con la ingeniería ambiental, la química o las ciencias ambientales, están adquiriendo cada vez mayor relevancia áreas como la economía circular, el análisis de ciclo de vida, la valorización de residuos y la gestión sostenible de recursos. Asimismo, la transformación digital del sector está impulsando la incorporación de nuevas competencias relacionadas con el análisis de datos, la inteligencia artificial y el machine learning, la sensorización y la automatización de procesos.
También están ganando protagonismo tecnologías como los drones y las imágenes satelitales para la monitorización ambiental, el seguimiento de instalaciones y la evaluación de impactos, así como el uso de sensores en tiempo real para optimizar la recogida, el tratamiento y la valorización de residuos. Todo ello está generando una demanda creciente de profesionales capaces de combinar y relacionar conocimientos ambientales y técnicos con habilidades en digitalización y nuevas tecnologías.
Por otro lado cobran importancia aspectos relacionados con la legislación ambiental, la gestión empresarial y la comunicación, ya que la transición hacia modelos más sostenibles requiere profesionales capaces de integrar conocimientos técnicos con una visión estratégica y multidisciplinar. Y por último, la incorporación de la inteligencia artificial y la mecanización.
La transición hacia la economía circular va a requerir profesionales preparados y comprometidos, por lo que es un momento especialmente interesante para incorporarse al sector
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
RETEMA_82x47mm+3mm sangre.pdf 1 13/03/2024 17:40:32
Aquí puede ir su publicidad info@retema.es

DIRECTORIO
Aquí puede ir su publicidad info@retema.es
DE EMPRESAS
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
DIRECTORIO
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
Plantas de clasificación de residuos para la industria del reciclaje
www.stadlerselecciona.com
Tu próxima innovación.
IA diseñada para analizar su flujos de residuos.
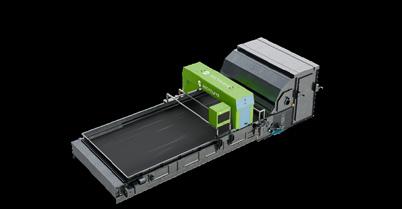
hello@recycleye.com
DE EMPRESAS
EggersmannSpainS.L.U. PºdelFerrocarril,337,1º1ª
Castelldefels (Barcelona),SPAIN
Aquí puede ir su publicidad info@retema.es
DIRECTORIO
DE EMPRESAS