Antonio Iovene | Procurement Specialist a.iovene@lswr.it cell. 349.1811231
Faenza Printing S.p.A. - Faenza (Ra)
EDRA edizioni
Sede legale - Viale Enrico Forlanini, 21 20134 Milano - Tel. 02 864105 www.quine.it - info@quine.it
Edra Edizioni è iscritta al Registro Operatori della Comunicazione n° 12191 del 29/10/2005.
Registrazione del Tribunale di Milano n° 156 del 31/3/2010. Tutti i diritti di riproduzione degli articoli pubblicati sono riservati. Manoscritti, disegni e fotografie non si restituiscono.
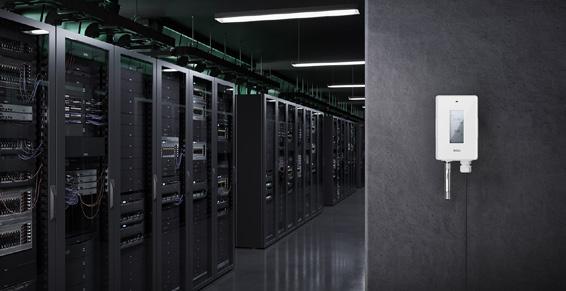
Raffreddamento intelligente, silenzioso ed efficiente.
La nostra soluzione di ventilazione forzata da tetto in CC per quadri elettrici di impianti fotovoltaici combina bassa rumorosità e modulazione automatica della velocità in funzione della temperatura, garantendo massima efficienza e minimo impatto acustico. Tecnologia affidabile per un impianto sempre sotto controllo.
Seguici su:
ABB Geotermia di nuova generazione
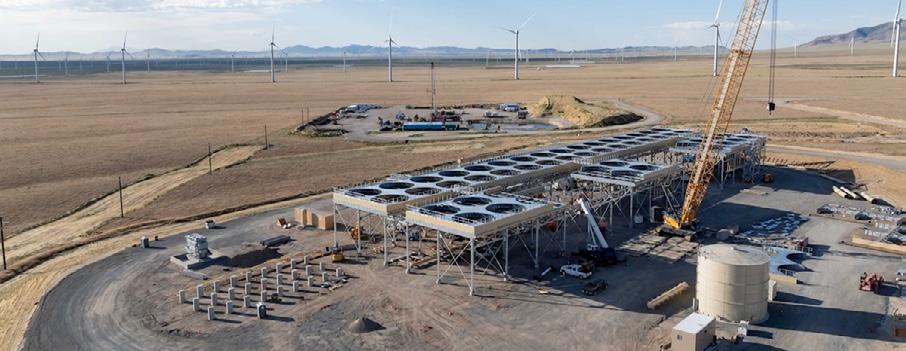
ABB ha firmato un accordo con Fervo Energy, azienda texana leader nei sistemi geotermici avanzati, per la fornitura di soluzioni avanzate di controllo motore per il progetto geotermico di Cape Station nello Utah sud-occidentale, negli Stati Uniti. Cape Station, che dovrebbe iniziare a fornire alla rete energia affidabile e priva di emissioni di anidride carbonica nel 2026, dovrebbe diventare il più grande impianto geotermico di nuova generazione al mondo per capacità installata e rappresenta un importante passo avanti nella produzione di energia sostenibile
negli Stati Uniti. Questa collaborazione porta l’esperienza di ABB nell’elettrificazione e nelle soluzioni di controllo dei motori per massimizzare la produzione di uno dei progetti geotermici più innovativi al mondo. Cape Station vedrà Fervo Energy utilizzare tecniche di trivellazione avanzate per perforare pozzi orizzontali in bacini geotermici, consentendo la realizzazione di più pozzi da un’unica piazzola. La prima fornitura di energia alla rete da parte di Cape Station è prevista per la fine del 2026, con l’aggiunta di circa 100 MW entro l’inizio del 2027 e
HUAWEI La forza del solare
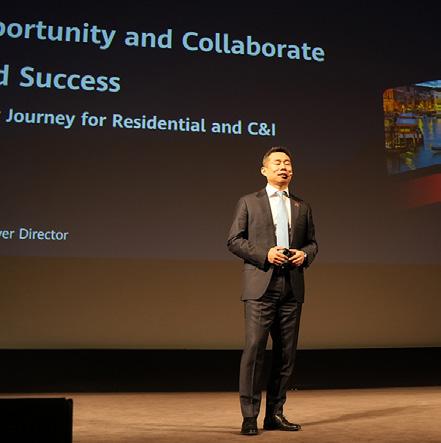
Huawei Digital Power, il Business Group di Huawei impegnato nell’integrazione di tecnologie digitali ed elettronica di potenza per garantire alle aziende elevata efficienza, sicurezza e gestione digitale avanzata, ha riunito i a Venezia i principali attori del settore energetico italiano in occasione del Huawei FusionSolar Italy C&I Summit 2025, l’evento locale interamente dedicato al segmento C&I del mercato fotovoltaico, giunto alla sua seconda edizione. Con il tema “Unleash Every Ray, Empower Every Industry”, il summit ha messo al centro tecnologie e partnership per una gestione dell’energia più efficiente, sicura e digitale, valorizzando il modello PV+ESS (fotovoltaico combinato a sistemi di accumulo) e offrendo prospettive concrete per i principali segmenti verticali. Durante il proprio discorso di apertura, Ma Lin, Italy Digital Power General Manager di Huawei, ha tracciato l’evoluzione dell’azienda da fornitore a partner tecnologico d’eccellenza per le imprese italiane del settore C&I a
supporto di una transizione energetica intelligente e sostenibile. In Italia, infatti, le soluzioni Huawei FusionSolar hanno superato i 4,5 GW di inverter installati e i 2 GWh di sistemi
Ma Lin, Italy Digital Power General Manager di Huawei
di 400 MW in seguito, per un totale di 500 MW, sufficienti ad alimentare circa 355.000 abitazioni statunitensi all’anno.
In base all’accordo, ABB fornirà un pacchetto completo di apparecchiature per il controllo dei motori in media tensione, tra cui più di 80 azionamenti che gestiranno in modo efficiente una quantità significativa di cavalli vapore di apparecchiature critiche. La fornitura di ABB comprende anche motori di media tensione, generatori, centri di controllo motori di bassa tensione e quadri di media tensione per supportare diversi aspetti del progetto, nonché eHouse prefabbricate progettate per ospitare i sistemi di azionamento della piattaforma di pozzo e le infrastrutture elettriche associate.
“Le nostre partnership strategiche con produttori innovativi di energia pulita come Fervo Energy rafforzano il nostro impegno a espandere il potenziale delle fonti energetiche affidabili e rinnovabili con le nostre comprovate tecnologie di elettrificazione oggi disponibili”, ha dichiarato Brandon Spencer, Presidente di ABB Motion. www.abb.com
di accumulo, servendo oltre 300.000 edifici residenziali, 11.000 aziende C&I e più di 600 impianti utility-scale, contribuendo così a una riduzione di circa 5 milioni di tonnellate di CO2 l’anno. L’obiettivo è proseguire su questa traiettoria, rafforzando la collaborazione con l’ecosistema e sostenendo la crescita del fotovoltaico abbinato a soluzioni di storage ed e-mobility. “L’Italia è un mercato strategico dove innovazione e collaborazione fanno la differenza. Da oltre vent’anni lavoriamo con clienti, associazioni e partner per trasformare l’energia in un fattore di competitività: maggiore efficienza operativa, riduzione delle emissioni e crescita sostenibile. Il nostro obiettivo è quello di mettere a sistema tecnologie, competenze ed esperienze per accelerare l’adozione di PV+ESS e della gestione intelligente dell’energia, continuando a essere un partner di fiducia per le imprese e i territori”, ha dichiarato Ma Lin a margine dell’evento. www.huawei.com
COMOLI
FERRARI
Il futuro dell’impiantistica passa dall’integrazione
Soluzioni, Servizi e Competenze sono i tre pilastri su cui il Gruppo Comoli Ferrari ha costruito il proprio progetto di Integrazione di Sistemi, finalizzato allo sviluppo di soluzioni avanzate per l’impiantistica nei settori Home, Building, Industry, City e Marine. L’obiettivo? Identificare per ciascun cliente e stakeholder la migliore Soluzione Impiantistica Integrata in risposta ai nuovi bisogni emergenti da un mercato in continua evoluzione, offrendo un supporto a 360°: dalla fase di progettazione, alla consulenza nella scelta e gestione delle tecnologie, fino all’assistenza post-vendita.
In questo scenario, l’integrazione tra impianti elettrici e idrotermosanitari non è più un’opzione, ma una necessità. Da qui l’esigenza di Comoli Ferrari di arricchire la propria proposta con l’ingresso in un ulteriore segmento strategico del nostro mercato, quello idrotermosanitario, e offrire al proprio end user soluzioni impiantistiche interconnesse, avanzate, sostenibili. In una parola, complete. “Da tempo, la nostra azienda è impegnata in un’attenta e profonda analisi del mercato dell’idrotermosanitario (ITS). Un lavoro capillare che ha coinvolto lo studio dei principali marchi e competitor, l’osservazione dei comportamenti d’acquisto e l’ascolto diretto dei bisogni di clienti.” Dichiara Paolo Ferrari, Amministratore Delegato di Comoli Ferrari “Un impegno che nasce da una visione chiara e dalla necessaria coerenza con il percorso ormai intrapreso da anni, che mira sempre più all’essere riconosciuti come produttori di soluzioni. Da qui l’esigenza di arricchire la nostra ‘proposta di valore’ con l’ingresso in un ulteriore segmento strategico del nostro mercato, attraverso un’offerta sempre più integrata. L’obiettivo resta chiaro, essere un partner di riferimento per i nostri clienti”. www.comoliferrari.it
GEWISS Nuovo polo lighting
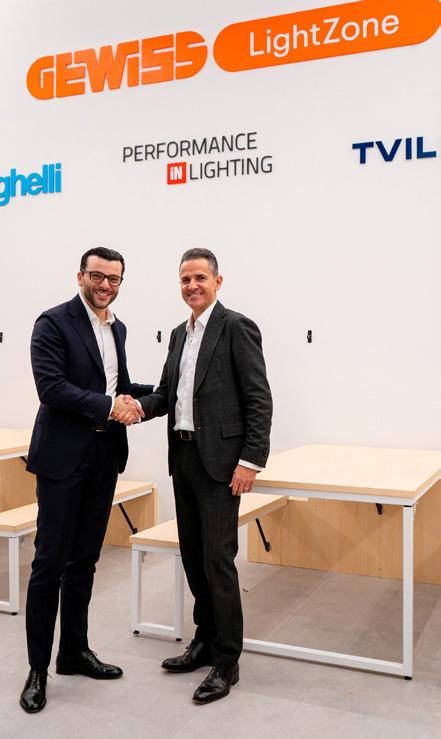
Con Gewiss LightZone un nuovo network prende vita, uno spazio dove tecnologia, design, sostenibilità, sicurezza, connettività e attenzione al benessere degli esseri viventi, rappresentano i driver comuni dell’identità del gruppo. La presentazione a Light+Building segna un momento chiave nel percorso di sviluppo dell’area lighting di Gewiss. Percorso di crescita ed evoluzione che ha preso avvio nel 2023 con l’acquisizione di Performance in lighting, multinazionale specializzata nell’illuminazione professionale, si è ampliato nel 2024 con quella di Tvilight, punto di riferimento sul mercato internazionale nelle soluzioni di connettività e IoT per la gestione dell’illuminazione outdoor delle città e ha raggiunto una ulteriore fase strategica nel 2025 con l’ingresso di Beghelli, azienda internazionale presente in diversi continenti leader nel settore dell’illuminazione di emergenza, illuminazione industriale e consumer.
Il nuovo brand consolida la volontà del Gruppo Gewiss di creare un polo di eccellenza dell’illuminazione non come semplice aggregatore di marchi, ma come partner strategico capace di affiancare progettisti,
installatori, distributori e clienti finali lungo l’intero ciclo di vita del progetto con soluzioni complete, innovative e connesse. “Gewiss LightZone”, spiega Paolo Cervini, Ceo di Polifin, Gewiss e Costim Re “rappresenta un passaggio strategico nel percorso evolutivo del nostro Gruppo e rafforza la nostra visione industriale: con questo progetto diamo forma a un ecosistema integrato che valorizza competenze, tecnologie ed esperienze lungo l’intera filiera del lighting. Nei prossimi anni l’illuminazione sarà sempre più un’infrastruttura intelligente e connessa, integrata con automazione, energy management, mobilità elettrica e piattaforme digitali, presenti nei nostri 3 stand al L+B 2026” . “Con Gewiss LightZone rafforziamo il posizionamento del Gruppo come hub internazionale di riferimento per il lighting. Questo progetto nasce dalla volontà di costruire un ecosistema industriale solido, integrato e orientato al futuro, capace di mettere a sistema competenze, tecnologie e know-how complementari” ha dichiarato Alfonso D’Andretta, Ceo di Beghelli e Performance in lighting. www.gewiss.com
Paolo Ferrari, AD di Comoli Ferrari
Paolo Cervini e Alfonso D’Andretta
SIEMENS - RITTAL
Infrastrutture per i data center del futuro
Nei data center dedicati all’AI, densità di potenza superiori a 100 kW per rack sono ormai la norma. Entro il 2030, tale densità potrebbe superare 1 MW. Questo richiede architetture innovative per la distribuzione
Friedhelm Loh, proprietario e CEO del Friedhelm Loh Group
dell’energia, il raffreddamento e il recupero del calore. Per affrontare queste sfide, Siemens Smart Infrastructure collabora con il Friedhelm Loh Group e la sua principale azienda, Rittal, fornitore globale di rack e infrastrutture standardizzate, incluse soluzioni di alimentazione e raffreddamento per i principali hyperscaler. La partnership vedrà lo sviluppo congiunto di soluzioni sostenibili e future-proof per una distribuzione dell’energia più efficiente nei data center nel mercato IEC (International Electrotechnical Commission). “Abbiamo una collaborazione di lunga data con Siemens in diversi ambiti. Siamo orgogliosi di portare la nostra partnership a un livello superiore”, ha dichiarato il Prof. Dr. Friedhelm Loh, proprietario e CEO del Friedhelm Loh Group. Una delle prime soluzioni congiunte sarà un’applicazione “sidecar” installata direttamente nella
white space del data center, dove si trovano i cabinet dei server e i sistemi di archiviazione dati. Raggruppando l’elettronica di potenza in un rack dedicato che alimenta i rack dei server, questa soluzione rappresenta un passo avanti fondamentale per le future applicazioni di AI. Essa fornisce alle unità di calcolo un’alimentazione rapida, semplice, standardizzata e scalabile. Gli standard OCP e la soluzione modulare con tecnologie testate di Rittal e Siemens garantiscono un’implementazione rapida, un’elevata disponibilità, un funzionamento affidabile e la massimizzazione del rapporto token-per-watt. “Per sostenere la rapida crescita dell’AI, abbiamo bisogno di soluzioni di alimentazione intelligenti, affidabili e scalabili per i data center, e ne abbiamo bisogno rapidamente. In combinazione con i nostri innovativi prodotti e soluzioni elettriche, Rittal è un
UNIPOWER Energia e gas dedicate alle PMI
Il Gruppo uBroker ha annunciato la nascita di Unipower, nuova società specializzata nella fornitura di energia elettrica e gas per le PMI, che in soli tre mesi di attività ha già raggiunto oltre 500 clienti, gestendo più di 20 GWh di energia, fornendo oltre 4 milioni di metri cubi di gas naturale e generando un fatturato superiore ai 6 milioni di euro.
Al centro del progetto vi è il consulente energetico, figura chiave che affianca le imprese con competenze tecniche e un monitoraggio continuo dei mercati, costruendo strategie di acquisto tailor made in grado di governare la volatilità dei prezzi, tutelare i margini operativi e supportare decisioni più consapevoli nel tempo. Un approccio particolar-
mente rilevante per quelle realtà in cui il costo dell’energia può incidere in modo significativo sui conti aziendali, arrivando in alcuni casi fino al 50% dei costi complessivi. Unipower si colloca in uno spazio distintivo nel mercato B2B, superando da un lato i limiti dei grandi operatori multiservizio, spesso poco focalizzati sulle reali esigenze delle imprese, e dall’altro
partner ideale in termini di velocità e standardizzazione dell’infrastruttura” ha dichiarato Andreas Matthé, CEO Electrical Products di Siemens Smart Infrastructure. www.siemens.com www.rittal.com
quelli dei piccoli player privi di adeguata struttura ed esperienza. Ne nasce un modello che integra specializzazione, competenza operativa e visione industriale, offrendo alle PMI un equilibrio concreto tra affidabilità e consulenza energetica di qualità. “L’avvio di Unipower rappresenta un investimento strategico per rafforzare la nostra presenza nel mercato B2B” dichiara Cristiano Bilucaglia, Presidente del Gruppo uBroker. “In un contesto caratterizzato da crescente complessità, riteniamo fondamentale offrire alle imprese un supporto basato su competenze tecniche, analisi dei mercati e strumenti in grado di proteggere la loro competitività”. www.unipower.it
Andreas Matthé, CEO Electrical Products di Siemens Smart Infrastructure
Soluzioni per automazione industriale
Soluzioni per installazioni da esterno e impianti BT
Soluzioni per e-mobility e ricarica energetica
Soluzioni per installazioni elettriche Soluzioni per infrastrutture IT
MITSUBISHI ELECTRIC
Riconoscimenti nel mondo dell’ingegneria
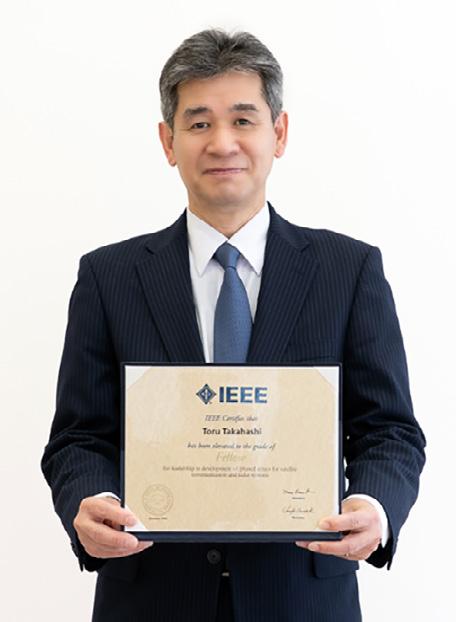
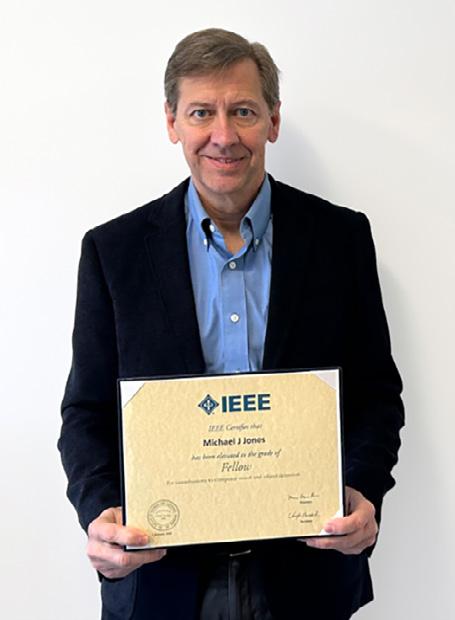
Mitsubishi Electric Corporation ha recentemente annunciato che Toru Takahashi dell’Information Technology R&D Center di Mitsubishi Electric a Kamakura, in Giappone, e Michael J. Jones del Mitsubishi Electric Research Laboratories, Inc., a Cambridge, Massachusetts, USA, hanno ottenuto il riconoscimento IEEE Fellow Classe 2026. L’IEEE, la più grande associazione mondiale composta da circa 486.000 professionisti impegnati nell’ingegneria elettrica/elettronica e nella tecnologia dell’informazione/della comunicazione in 190 paesi, conferisce ogni anno il titolo di Fellow a meno dello 0,1% dei suoi membri votanti per contributi eccezionali all’innovazione tecnologica e al progresso sociale.
Il riconoscimento per Toru Takahashi è stato assegnato per la leadership nello sviluppo di antenne a schiera in fase per sistemi di comunicazione satellitare e radar. Takahashi ha infatti sviluppato innovative tecnologie di calibrazione e di doppia polarizzazione per antenne a schiera in fase impiegate nelle comunicazioni satellitari e nei sistemi radar. I suoi metodi di calibrazione consentono a un’antenna a schiera in fase di operare come un’unica antenna, sincronizzando con precisione tutti gli elementi che la compongono.
A Michael J. Jones sono stati riconosciuti i contributi alla visione artificiale e al rilevamento degli oggetti. Jones ha sviluppato il primo sistema al mondo di rilevamento facciale in tempo reale in grado di girare su una CPU per scopi generici e, attraverso una
ricerca pionieristica sul rilevamento di anomalie da video, ha dato un contributo significativo allo sviluppo e all’applicazione pratica delle tecnologie di riconoscimento visivo. Nel 2001, il metodo di rilevamento facciale che ha co-pubblicato con Paul Viola mentre lavorava presso i Mitsubishi Electric Research Laboratories è diventato ampiamente noto come rilevatore facciale Viola-Jones. Questo metodo ha dimostrato la potenza dell’algoritmo di boosting per le applicazioni di ap-
prendimento automatico nella comunità della visione artificiale. Il suo lavoro ha infine dimostrato l’efficacia di una cascata di classificatori a complessità crescente per la creazione di un rilevatore di oggetti nelle immagini che sia al contempo rapido e preciso. I suoi algoritmi per il rilevamento di anomalie da video trovano ampia applicazione nella sorveglianza, in ambito di sicurezza, nell’automazione industriale e nell’indicizzazione video. www.mitsubishielectric.com
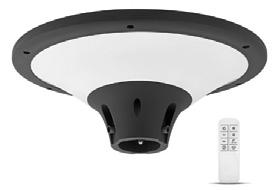
Nel settore dell’illuminazione pubblica, l’evoluzione delle infrastrutture richiede oggi un approccio sempre più integrato, in grado di garantire affidabilità, continuità di servizio e adattabilità a contesti applicativi diversi. In questo scenario si inserisce la proposta del Gruppo DKC Europe, che punta su una visione coordinata e sistemica delle soluzioni dedicate all’illuminazione outdoor. L’approccio del gruppo si distingue per la capacità di andare oltre il singolo prodotto, proponendo un ecosistema completo in grado di coprire tutte le esigenze dell’infrastruttura. Dalla derivazione a bordo palo fino ai qua-
dri di comando e alle soluzioni autonome alimentate da fonti rinnovabili, l’offerta si configura come un sistema integrato pensato per rispondere alle necessità di installatori, progettisti e uffici tecnici. Questa impostazione consente di garantire coerenza progettuale e affidabilità tecnica lungo tutta la filiera, facilitando la gestione degli impianti e migliorando le prestazioni complessive delle reti di illuminazione pubblica. Al centro dell’offerta si colloca la Linea Conchiglia, che rappresenta il nucleo storico e tecnologico delle soluzioni DKC per il settore. Si tratta di una gamma sviluppata nel tempo attraverso competenze
consolidate, progettata per assicurare elevati standard di sicurezza, semplicità di installazione e durata nel lungo periodo. In un contesto in cui le infrastrutture urbane sono sempre più chiamate a evolversi verso modelli sostenibili e intelligenti, la proposta del Gruppo DKC Europe si posiziona come una risposta concreta alle nuove esigenze del mercato, con soluzioni capaci di coniugare innovazione, affidabilità e integrazione tecnologica. www.dkceurope.com/it
DKC Visione per l’efficienza dell’illuminazione pubblica
Da sinistra: Toru Takahashi e Michael J. Jones
SOLARE IBRIDO.
I l futuro dell’illuminazione è cominciato.
Soluzioni smart per l’illuminazione sostenibile e continua.
Alimentazione ibrida: con energia solare o con tensione di rete 230V
Investimenti nel mercato globale dei data center
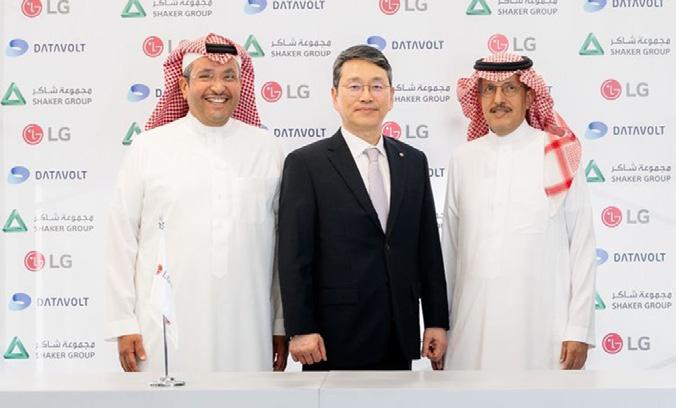
In un contesto in cui i data center stanno diventando infrastrutture strategiche per la crescita dell’economia digitale, LG Electronics rafforza la propria presenza nel settore ampliando l’offerta di soluzioni avanzate per centri di calcolo ad alta efficienza e “AI-ready”. La diffusione di intelligenza artificiale e cloud accelera gli investimenti e rende strategica la gestione termica. È in questo scenario che si inserisce la partnership tra LG e DataVolt, con il supporto del distributore arabo Shaker Group, per la fornitura di soluzioni tecnologiche destinate a un data center presso il campus industriale Oxagon di NEOM, la mega-città futuristica in fase di sviluppo nel nord-ovest dell’Arabia Saudita. La crescente domanda di capacità di elaborazione sta ridefinendo il ruolo dei data center, sempre più centrali per lo sviluppo economico e industriale. L’efficienza energetica e la gestione del calore rappresentano oggi uno dei principali fattori critici per la sostenibilità e la competitività delle infrastrutture digitali. Gli AI data center, caratterizzati da un’elevata densità di server e dall’utilizzo di chip ad alte prestazioni, generano infatti quantità di calore significativamente superiori rispetto ai data center tradizionali, rendendo necessari sistemi di raffreddamento sempre più evoluti e potenti, che controllino in maniera precisa i livelli di temperatura e umidità. L’evoluzione verso soluzioni per Data Center che integrano sistemi di raffreddamento ad aria e a liquido rappresenta oggi una delle principali direttrici di sviluppo del settore. All’interno di questa strategia si colloca la partnership con DataVolt per il progetto di NE -
SIGNIFY
OM Oxagon. Il campus industriale Oxagon è concepito come un ecosistema altamente digitalizzato e sostenibile, pensato per ospitare infrastrutture tecnologiche di nuova generazione. Il data center in fase di sviluppo rappresenta un esempio concreto di infrastruttura “AI-ready”, progettata per supportare carichi di calcolo avanzati con elevati standard di efficienza e resilienza. LG contribuirà al progetto fornendo soluzioni di gestione termica avanzata, in grado di rispondere alle esigenze operative e ambientali di un contesto ad alta complessità.
www.lg.com
Cambio al vertice per il mercato Italia
Signify, protagonista mondiale nell’illuminazione, ha recentemente annunciato la nomina di Fabrizio Pettazzi come nuovo Amministratore Delegato per il mercato Italia, con sede a Milano, a decorrere dallo scorso febbraio. Pettazzi ha assunto anche le cariche di Country Representative Italia, Market Leader Italia, Israele e Grecia e Commercial Leader Professional Italia. Fabrizio Pettazzi porta nel nuovo ruolo un solido background tecnico combinato a una profonda esperienza internazionale nello sviluppo commerciale e nella gestione di clienti e progetti complessi. Dopo l’ingresso in Philips Lighting nel 2013 in qualità di Sales Manager Office & Industry, Fabrizio ha ricoperto il ruolo di O&I e R&H End User Sales Manager, consolidando competenze nella vendita di soluzioni per il mercato professionale e nella gestione di partnership strategiche. Successivamente, come International KAM End-User O&I Sales Manager Europe, ha coordinato la gestione di clienti strategici in diversi mercati, consolidando ulteriormente la sua esperienza commer-
ciale internazionale. A partire dal 2020 ha ricoperto la posizione di Commercial Segment Leader - Office & Industry (APAC Systems & Services) nell’unità di business Professional area Mercati Emergenti, con base a Singapore. In questo ruolo ha guidato progetti
go-to-market ad alto impatto, promosso una collaborazione efficace tra mercati e sostenuto lo sviluppo di soluzioni orientate al cliente e alla sostenibilità. La sua solida esperienza commerciale, unita a una visione strategica e a uno stile di leadership collaborativo, ha contribuito in modo significativo alla crescita e al successo del business APAC. “Sono entusiasta di guidare la regione in una fase così strategica per il nostro settore, in cui l’innovazione tecnologica e la trasformazione energetica rappresentano leve decisive per creare valore. Insieme al team, continueremo a rafforzare il nostro impegno verso soluzioni connesse, sostenibili e orientate al futuro, con l’obiettivo di supportare clienti e partner nel loro percorso di evoluzione digitale ed energetica” ha dichiarato Fabrizio Pettazzi. Pettazzi subentra a Carlos Alberto Loscalzo, al quale l’azienda rivolge il proprio apprezzamento per la professionalità dimostrata nel corso del suo mandato e per il contributo dato allo sviluppo dei mercati Italia, Israele e Grecia. www.signify.com
Fabrizio Pettazzi, nuovo AD Signify
VIMAR
Premiata con l’iF Design Award
Vimar si conferma ancora una volta tra i protagonisti di iF Design Award, il prestigioso concorso internazionale istituito nel 1953 ad Hannover e organizzato da iF International Forum Design GmbH, per celebrare l’eccellenza in diverse categorie, tra cui prodot-
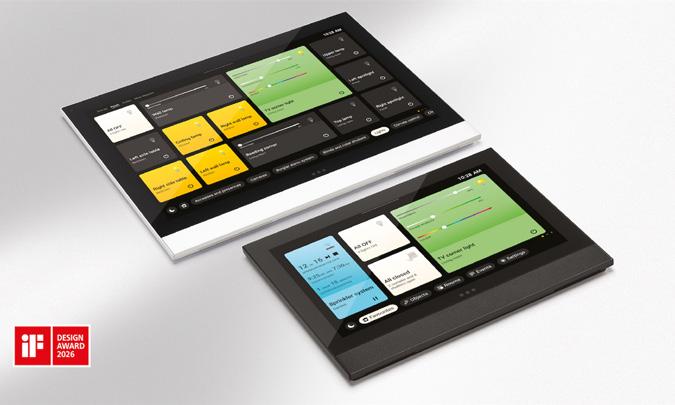
to, comunicazione, packaging, architettura, concept professionale. La user experience design dei nuovi Touch View Vimar, in grado di garantire la supervisione completa dei sistemi - dalla smart home View Wireless alla domotica By-me Plus, con l’integrazione
OPEN SB
degli impianti Elvox Videocitofonia, antintrusione By-alarm Plus e videosorveglianza Elvox TVCC - ha spinto la giuria a selezionarli tra i migliori prodotti presenti nella categoria “Product UX”. Disponibili con display da 7” e 10”, in colore bianco e nero, si distinguono per il design ultrasottile, di soli 8,5 mm; in aggiunta, su richiesta, è possibile personalizzare la cornice frontale per un perfetto coordinamento e integrazione in qualsiasi ambiente. Nel nuovo Touch View, il sensore di prossimità riattiva il display, passando dalla modalità di risparmio energetico a una modalità operativa, nella quale viene mostrata la pagina dei preferiti con le funzioni più utilizzate dall’utente. I sensori di prossimità e luminosità regolano, inoltre,
Con 3E cresce nel settore delle rinnovabili
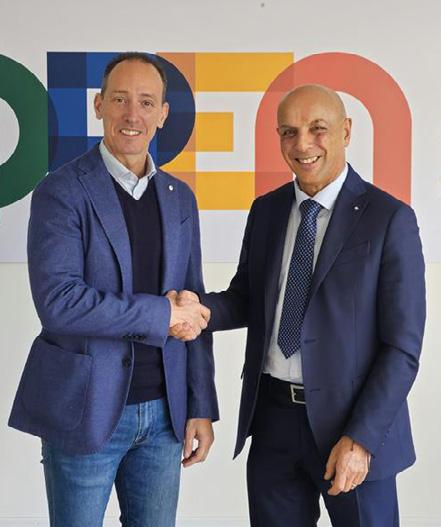
3E, azienda napoletana con una solida esperienza nel fotovoltaico dal 2007, è stata recentemente acquisita da Open SB S.p.A., la holding nata dall’esperienza di ECO The Photovoltaic Group e che unisce sotto un unico gruppo le principali aziende con una lunga esperienza nel settore delle energie rinnovabili, con un focus particolare sul fotovoltaico, sull’efficienza energetica e sulla decarbonizzazione.
Con l’ingresso di 3E, Open SB rafforza la propria posizione nel panorama nazionale, portando con sé nuove competenze e un maggiore presidio territoriale, in particolare al Sud Italia. 3E è specializzata nell’offerta di impianti “chiavi in mano”, ma anche nel supporto alla ricerca e gestione di incentivi e finanziamenti, oltre ad assistenza tecnica e interventi di revamping e/o di repowering. La holding Open SB è nata come Società Benefit, mettendo al centro della propria missione l’impegno verso la sostenibilità, l’innovazione e l’impatto positivo sul territorio attraverso logiche ESG. Valerio Natalizia, Ceo di Open SB S.p.A., ha commentato: “L’acquisizione di
3E è un passo strategico per consolidare la nostra leadership nel settore fotovoltaico e per rafforzare la nostra presenza nelle regioni del Sud. Con l’ingresso di realtà come 3E,
Valerio Natalizia, Ceo di Open SB, e Domenico Bonsignore, AD di 3E
automaticamente il display e integrano un LED di notifica che cambia colore in base all’evento: allarme intrusione, allarme tecnico, distacco carichi o chiamata videocitofonica persa. Widget puliti, intuitivi, creati per rendere ogni gesto immediato: i nuovi Touch View sono molto più di semplici display. Cuore intelligente della casa, racchiudono tutto ciò di cui si ha bisogno in un unico punto e trasformano lo spazio, facendolo diventare più efficiente e smart. L’iF Design Award celebra quindi non solo il design, ma la visione di Vimar che li ha generati: offrire un’esperienza utente capace di avvicinare le persone ai propri ambienti, valorizzandoli e rendendoli più armoniosi e accoglienti. www.vimar.com
che portano un’esperienza consolidata nel fotovoltaico e nelle soluzioni integrate per la decarbonizzazione, siamo pronti a intraprendere un percorso di crescita che ci permetterà di rispondere sempre meglio alle sfide energetiche globali, mantenendo sempre al centro la sostenibilità”.
“Siamo entusiasti di entrare a far parte del gruppo Open SB. Questa acquisizione rappresenta un’opportunità unica per espandere le nostre capacità, raggiungere nuovi mercati e continuare a crescere in un settore strategico come quello delle energie rinnovabili. Con il supporto di Open SB, potremo accelerare la nostra missione di fornire soluzioni fotovoltaiche avanzate e sostenibili, continuando a investire in innovazione e ricerca” ha dichiarato Domenico Bonsignore, Amministratore Delegato di 3E. La nascita di Open SB e l’ingresso delle nuove aziende del gruppo segnano un momento cruciale nella strategia di crescita, con l’obiettivo di diventare un polo di riferimento per le soluzioni energetiche in Italia e a livello internazionale. www.opensb.it
FANTINI COSMI
Celebra i 95 anni, guardando avanti
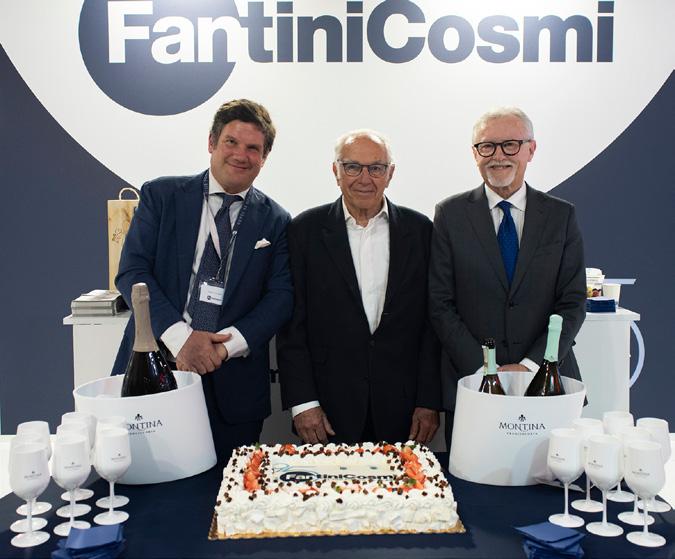
Novantacinque anni di storia, ricerca e innovazione tecnologica Made in Italy: Fantini Cosmi ha scelto MCE come palcoscenico per festeggiare un anniversario che rappresenta non solo una storia lunga quasi un secolo, ma soprattutto una visione orientata al futuro, fatta di ricerca continua e capacità di evolversi. Fondata nel 1931, Fantini Cosmi è oggi un esempio di imprenditorialità italiana che ha saputo attraversare epoche e cambiamenti tecnologici mantenendo sempre saldo il proprio principio guida: l’innovazione. Fin dalle origini, l’azienda si è distinta per lo sviluppo di prodotti capaci di offrire un valore aggiunto concreto, anticipando le esigenze del mercato con soluzioni tecnologicamente avanzate. MCE 2026 è stata anche l’occasione per ribadire un altro valore fondamentale per Fantini Cosmi: quello della filiera. L’azienda riconosce da sempre il ruolo centrale di installatori, progettisti e grossisti, con cui costruisce relazioni solide e durature. Proprio a loro è stato dedicato ampio spazio durante la manifestazione, trasformando lo stand in un luogo di confronto, dialogo e crescita professionale. Accanto alla formazione, lo stand ha vissuto momenti di grande partecipazione, con un’affluenza straordinaria durante tutti i giorni di manifestazione, diventando un luogo di incontro e relazione con clienti, agenti e collaboratori. Un clima di partecipazione che si è tradotto in numerosi momenti conviviali, con brindisi per celebrare insieme i 95 anni dell’azienda, in un clima di condivisione e orgoglio per il percorso costruito. Raggiunto questo importante traguardo, l’azienda guarda già avanti, con l’obiettivo dei 100
anni ben presente all’orizzonte. Nel corso del 2026 sono previsti nuovi lanci di prodotto, a conferma di una realtà dinamica, in continua evoluzione e capace di rinnovarsi costantemente.
www.fantinicosmi.it
Nel 2025 i ricavi consolidati di Carel hanno raggiunto 629,0 milioni di euro, in aumento dell’8,7% rispetto al 2024 (+10,6% a cambi costanti). In miglioramento anche la redditività: l’Ebitda si attesta a 124,1 milioni di euro, pari al 19,7% dei ricavi, con una crescita del 18,3% rispetto
all’anno precedente. Il risultato netto consolidato è pari a 73,6 milioni di euro, in aumento del 17,6%. Inoltre, per la prima volta dalla quotazione avvenuta nel 2018, al 31 dicembre 2025 il Gruppo ha registrato una posizione di cassa netta positiva pari a 18,4 milioni di euro (rispetto al debito netto consolidato di 50,2 milioni di euro registrato alla stessa data del 2024). “Per il terzo trimestre consecutivo Carel conferma un trend di crescita organica dei ricavi a doppia cifra percentuale, con un incremento del 17%, che porta la performance complessiva dell’esercizio a superare il +10% su base annua.
Si tratta di un risultato che ci rende particolarmente orgogliosi, soprattutto alla luce di un contesto internazionale caratterizzato da tensioni geopolitiche e da equilibri economici in progressiva ridefinizione. Entrambe i mercati hanno contribuito in maniera significativa ai risultati dell’esercizio: il segmento HVAC ha beneficiato di una domanda dinamica in numerose applicazioni, in particolare quelle a supporto delle infrastrutture digitali, mentre la Refrigerazione ha proseguito il proprio percorso di espansione, sostenuta da driver strutturali quali l’efficienza energetica e l’innovazione tecnologica orientata alla sostenibilità. Nel complesso, il 2025 si chiude con risultati che rafforzano ulteriormente il percorso di crescita intrapreso negli ultimi anni. In un contesto globale che rimane sfidante, Carel ha dimostrato resilienza, capacità di innovare e disciplina esecutiva” ha dichiarato Francesco Nalini, Amministratore Delegato del Gruppo. www.carel.it
CAREL Un anno di forte crescita
Francesco Nalini, AD del Gruppo Carel
Accelerare gli investimenti per rafforzare la sicurezza energetica
Sicurezza energetica e competitività:
l’Italia deve accelerare su rinnovabili, infrastrutture e innovazione per ridurre la dipendenza dall’estero
a cura della Redazione
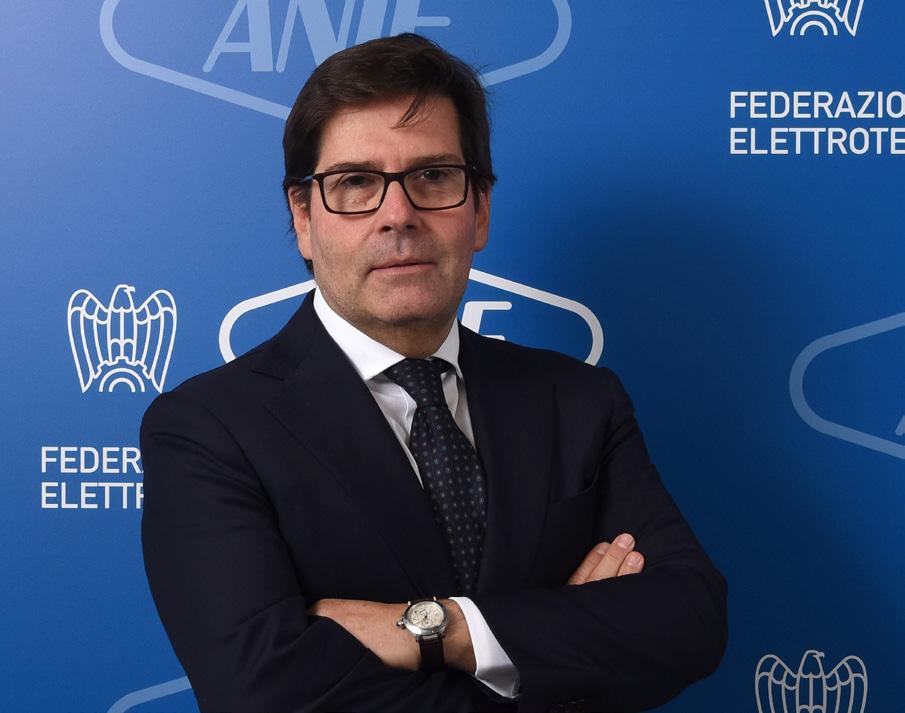
“Le tensioni geopolitiche e le nuove pressioni sui prezzi dell’energia stanno riportando al centro dell’attenzione il tema della sicurezza energetica e della competitività del sistema produttivo europeo”, dichiara Vincenzo de Martino, presidente di ANIE Confindustria. Per un Paese manifatturiero come l’Italia “questo significa che è il momento di accelerare gli investimenti necessari a rafforzare il sistema energetico. Ridurre progressivamente la dipendenza dalle fonti fossili importate è una condizione essenziale per rafforzare l’autonomia energetica del Paese e stabilizzare i costi dell’energia nel medio-lungo periodo. Le crisi degli ultimi anni dimostrano quanto sia urgente procedere con decisione nello sviluppo delle fonti rinnovabili, nel potenziamento delle infrastrutture elettriche, nei sistemi di accumulo e nella digitalizzazione delle reti. In una prospettiva di medio-lungo periodo sarà, inoltre, importante valutare il contributo che le nuove tecnologie nucleari potranno offrire al rafforzamento della sicurezza e della stabilità del sistema energetico. Le imprese della filiera elettrotecnica ed elettronica rappresentate da ANIE Confindustria sono protagoniste di questo percorso: progettano e producono le tecnologie che rendono possibile la transizione energetica: dalla generazione rinnovabile alle reti intelligenti, fino alle soluzioni per l’efficienza energetica nell’industria, negli edifici e nelle città. Lo sviluppo di queste tecnologie attiva una filiera industriale e di servizi radicata nel Paese, con ricadute rilevanti in termini di occupazione, innovazione e competitività”.
Per il presidente Anie “per questo è fondamentale mantenere una visione di medio-lungo periodo e dare continuità agli investimenti. Garantire un quadro normativo stabile e tempi autorizzativi certi è una condizione imprescindibile per attrarre capitali e accelerare la realizzazione delle infrastrutture energetiche necessarie alla transizione. Le recenti dinamiche di mercato mostrano, inoltre, come le tecnologie rinnovabili e i sistemi di accumulo
abbiano raggiunto livelli di competitività sempre più elevati, contribuendo concretamente alla riduzione del costo dell’energia. Accelerare oggi gli investimenti significa rafforzare la sicurezza energetica del Paese, sostenere la competitività del sistema industriale e ridurre l’esposizione alle instabilità dei mercati globali. Questo percorso potrà trovare pieno sviluppo solo in un’Europa dotata di un vero mercato unico dell’energia” conclude de Martino.
Vincenzo de Martino, presidente di ANIE Confindustria
L’Italia elettrica non più aspettare
FME e Confcommercio spingono per un cambio di paradigma: sicurezza degli impianti, censimento nazionale e nuove regole per sostenere la transizione energetica
a cura della Redazione
La sicurezza degli impianti elettrici si impone con crescente forza come una delle grandi priorità infrastrutturali e sociali del Paese, al centro di un’iniziativa promossa dalla FME e sostenuta da Confcommercio, che mira a trasformare una campagna di sensibilizzazione in un percorso normativo capace di approdare concretamente in Parlamento.
Nel corso di un recente incontro tra il presidente di Confcommercio Carlo Sangalli e il presidente di FME Ezio Galli è emersa una piena convergenza strategica sull’urgenza di elevare gli standard di sicurezza elettrica nel Paese, con Sangalli che ha espresso “pieno sostegno di principio alle iniziative di FME”, ribadendo anche la disponibilità dell’organizzazione a “collaborare operativamente per portarle davanti agli organismi competenti”, aprendo così la strada a un possibile iter legislativo supportato da una rete consolidata di relazioni istituzionali e associative.
A dare ulteriore profondità e urgenza al dibattito è la posizione del vicepresidente FME Paolo Ferrari, che richiama l’attenzione sullo stato attuale del sistema impiantistico italiano e sulla necessità di un cambio di paradigma: “l’Italia elettrica non può più aspettare”, afferma, sottolineando come il comparto necessiti di un profondo rinnovamento non solo per rispondere alle sfide della transizione energetica, ma anche per garantire sicurezza, efficienza e affidabilità per cittadini e imprese. Ferrari evidenzia infatti che “non si tratta di rispondere esclusivamente alle esigenze dettate dalla transizione energetica”, ma di intervenire sulla “tenuta complessiva del si-
stema elettrico italiano”, oggi messo sotto pressione da una crescente elettrificazione dei consumi e da un’evoluzione tecnologica che sta trasformando radicalmente il ruolo degli impianti domestici e industriali.
I dati disponibili confermano la portata della criticità: oltre il 75% del patrimonio edilizio italiano risulta inefficiente dal punto di vista energetico e una quota significativa degli impianti elettrici in esercizio è obsoleta o priva di verifiche tecniche periodiche, con più di 12 milioni di abitazioni non adeguate alla crescente domanda di potenza.
Per Ferrari si tratta di “un cambio di paradigma” non solo normativo ma anche culturale, poiché ancora troppo spesso l’adeguamento degli impianti viene percepito
come un costo evitabile anziché come un investimento essenziale per la sicurezza e l’efficienza. Le proposte avanzate dalla filiera, in questo senso, si muovono lungo direttrici precise che puntano a colmare le lacune esistenti, a partire dall’introduzione di un censimento nazionale degli impianti elettrici e da strumenti di classificazione che consentano di valutarne lo stato e il livello di sicurezza, fino alla definizione di obblighi formativi per i professionisti, al rafforzamento del ruolo degli amministratori condominiali e al coinvolgimento più attivo del sistema assicurativo, senza dimenticare la necessità di incentivi e di una campagna di comunicazione sistemica capace di aumentare la consapevolezza dei cittadini.
Carlo Sangalli, presidente di Confcommercio
Ezio Galli, presidente di FME
Paolo Ferrari, vicepresidente di FME
in frenata Nuove installazioni
Si osserva una flessione nel ritmo delle nuove installazioni di impianti da fonti rinnovabili. Il mercato pare destabilizzato e all’orizzonte
non vi è una pianificazione di medio termine
a cura di Chiara Scelsi
Dopo quattro anni consecutivi caratterizzati da una crescita costante, il 2025 segna un’inversione di tendenza e si chiude con un risultato negativo rispetto al 2024. Secondo quanto emerge dai dati dell’Osservatorio FER realizzato da ANIE Rinnovabili su base dati Terna, le nuove installazioni hanno registrato una contrazione dell’8,2%, attestandosi complessivamente a 6,2 GW. Si tratta di un
rallentamento significativo, dovuto in larga parte alla frenata del fotovoltaico, che negli ultimi anni aveva rappresentato il principale motore della transizione energetica, contribuendo in modo determinante all’aumento della capacità installata. Accanto al fotovoltaico, merita attenzione anche il contributo relativamente contenuto di altre tecnologie come l’eolico e l’idroelettrico e, in prospettiva,
anche dell’eolico offshore. Si tratta infatti di comparti che, pur mostrando numeri ancora limitati, possiedono potenzialità molto ampie sia in termini di risorse naturali disponibili sia per la loro capacità di attrarre investimenti e incrementare la produzione elettrica nazionale. Una loro piena valorizzazione potrebbe rappresentare un elemento chiave per il futuro del sistema energetico.
Variazioni tendenziali 2025 vs 2024
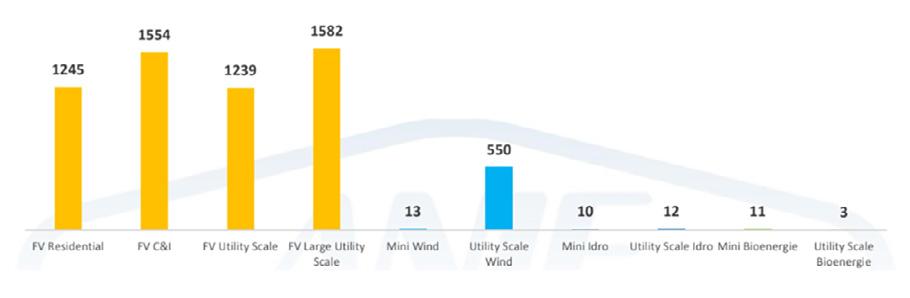
Potenza connessa per fonte nell’anno di riferimento (MW)
Segmenti di mercato - tendenziale
In controtendenza rispetto a questo scenario, arrivano invece segnali positivi dal fronte degli interventi sugli impianti già esistenti. Le attività di ammodernamento e potenziamento registrano infatti un incremento del 16%, sostenuto in particolare dal contributo delle bioenergie, mentre gli altri comparti mostrano andamenti negativi. Questo dato evidenzia come una parte del mercato stia progressivamente orientandosi verso l’ottimizzazione delle infrastrutture esistenti. Il risultato complessivo registrato nel 2025 è strettamente legato alle misure adottate negli anni precedenti. È importante ricordare, infatti, che tra l’avvio degli iter di connessione, le procedure autorizzative, l’accesso ai meccanismi di incentivazione e i tempi necessari per la realizzazione degli impianti trascorrono spesso diversi anni. A questo si aggiunge il fatto che il settore delle fon-
Potenza connessa per fonte e segmento di mercato nel Q4 2025 (MW)
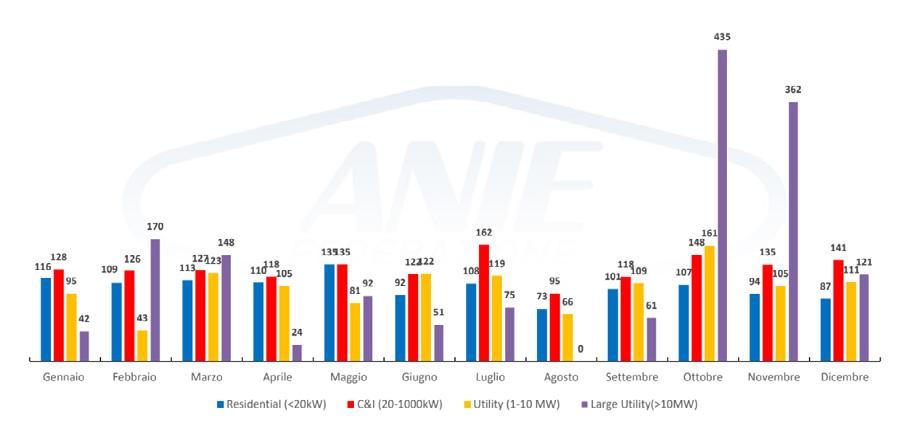
Potenza connessa mensilmente per classe di potenza
I dati 2025 sono rifriti al Q4; Q4: Trimestre
2025 vs 2024
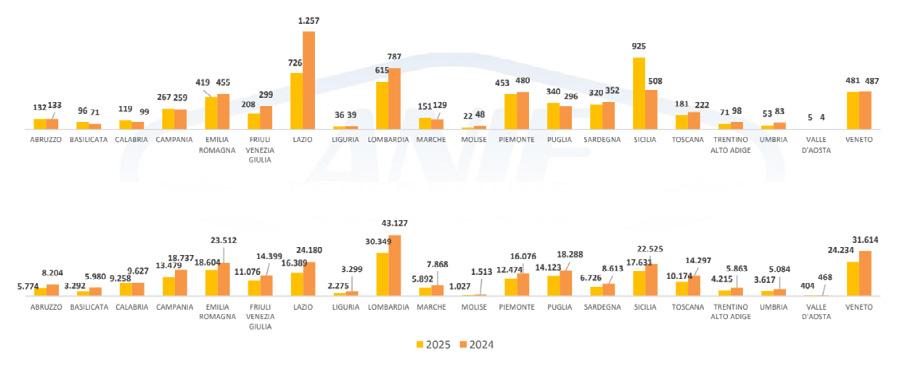
Potenza connessa per Regione
N. impianti connessi per Regione
ti rinnovabili è stato nel tempo interessato da continui cambiamenti normativi, che ne hanno rallentato lo sviluppo e reso più complessa la pianificazione. Tra questi si possono citare il Superbonus, il Bonus casa, il Testo Unico delle FER e la definizione delle aree idonee, oltre agli interventi fiscali come la
tassazione dei diritti di superficie e l’Irap. A questi si aggiungono strumenti come il Piano Transizione 5.0 e l’iper-ammortamento, nonché misure tecniche e regolatorie quali il RIGEDI, il CCI e la saturazione virtuale della rete. Anche il quadro degli incentivi ha subito numerose evoluzioni, passando dal FER 1
I dati 2025 sono rifriti al Q4; Q4: Trimestre
Fonte: elaborazione Anie Rinnovabili su dati Terna
I dati 2025 sono rifriti al Q4; Q4: Trimestre
Fotovoltaico 2025 Fonte: elaborazione Anie Rinnovabili su dati Terna
Fotovoltaico
Fonte: elaborazione Anie Rinnovabili su dati Terna
I dati 2025 sono rifriti al Q4; Q4: Trimestre
Rinnovabili
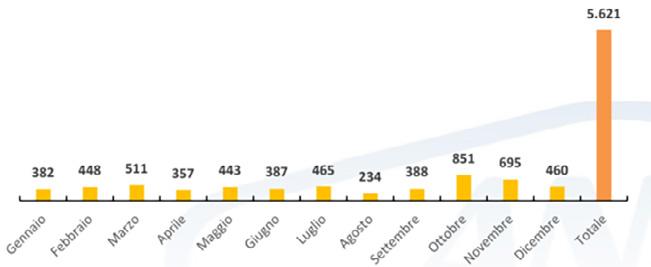
Potenza connessa mensilmente [MW]
Potenza connessa per classi di potenza nel 2025 [MW]
impianti connessi per classi di potenza nel 2025
al FER X transitorio fino all’energy release e al FER X definitivo, senza dimenticare il FER 2 e il FER Z, oltre a interventi come lo spalma incentivi e le misure sugli extraprofitti.
“Oggi più che mai le fonti rinnovabili rappresentano la soluzione più sostenibile ed efficace nel breve periodo per contrastare i persistenti elevati prezzi dell’energia elettrica” afferma Andrea Cristini, Presidente di ANIE Rinnovabili. “Con lo scoppio della guerra in Medio Oriente si è ulteriormente aggravato il problema dell’aumento dei prezzi del gas, con effetti diretti anche sul costo dell’energia elettrica”.
Alla luce di questo scenario, diventa fondamentale garantire una maggiore stabilità normativa, così da favorire lo sblocco degli investimenti nella produzione di energia rinnovabile e nell’elettrificazione dei consumi, sia negli edifici sia nei settori industriali e nei trasporti, riducendo al contempo la dipendenza da petrolio e gas. È necessaria un’azione più incisiva e tempestiva, poiché il sistema energetico deve poter contare su approvvigionamenti sicuri e a costi sostenibili
Potenza connessa mensilmente [MW]
Potenza connessa per classi di potenza nel 2025 [MW]
N. impianti connessi per classi di potenza nel 2025
già nel presente, senza rimandare soluzioni al lungo periodo. Le fonti rinnovabili e i sistemi di accumulo hanno dimostrato di essere altamente competitivi, mentre le fonti fossili non mostrano segnali incoraggianti, né sul mercato elettrico né nelle aste del capacity market loro dedicate.
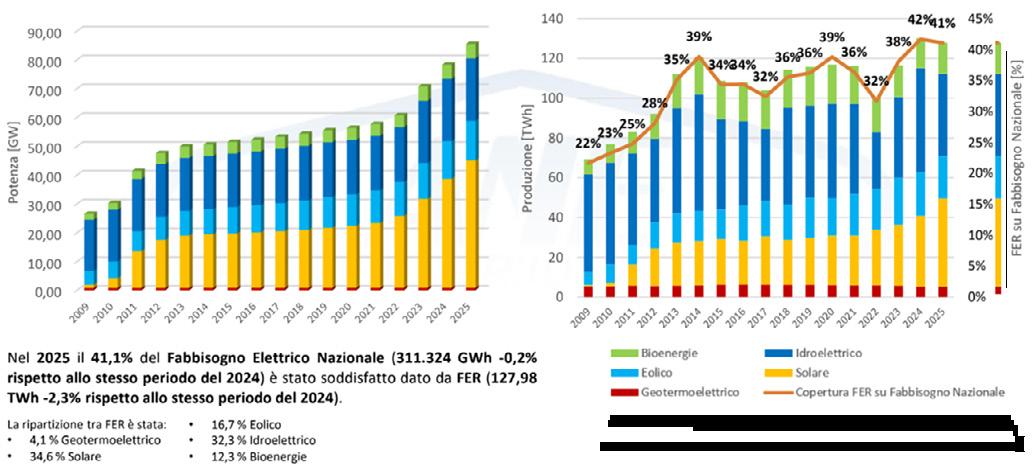
Per rafforzare la resilienza del settore - conclude Cristini - è indispensabile adottare un approccio più ambizioso, individuando strumenti progressivi in grado di sostenere l’approvvigionamento di tecnologie prodotte in Europa. In questo contesto, il Net Zero Industry Act rischia di non essere pienamente efficace se l’obiettivo è quello di raggiungere entro il 2030 una quota del 40% del fabbisogno europeo coperta da tecnologie realizzate all’interno dell’Unione. Alla fine del 2025, la potenza complessiva degli impianti rinnovabili in esercizio in Italia ha raggiunto gli 83,5 GW, distribuiti su un totale di 2.105.645 impianti. Guardando al futuro, il PNIEC prevede per il 2030 il raggiungimento di 131 GW complessivi, il che implica un incremento del 57% nel quinquennio 2026-2030.
Contributo FER al mix di generazione elettrica
Nel corso del 2025, le fonti rinnovabili hanno coperto il 41,1% della domanda elettrica finale in Italia, con una produzione complessiva pari a circa 128 TWh su un fabbisogno totale di circa 311,3 TWh. Entrando nel dettaglio, il contributo delle diverse fonti risulta così distribuito: 44,3 TWh dal fotovoltaico, 21,4 TWh dall’eolico, 41,4 TWh dall’idroelettrico, 15,7 TWh dalle bioenergie e 5,3 TWh dal geotermoelettrico. Rispetto al 2024 si registra una diminuzione della produzione elettrica per quasi tutte le fonti rinnovabili, con l’unica eccezione del fotovoltaico che, grazie alla nuova capacità installata nel corso del 2025, cresce del 25,1%. L’eolico segna una riduzione del 3,3%, l’idroelettrico registra un calo più marcato pari al 21,2%, mentre le bioenergie restano sostanzialmente stabili e il geotermoelettrico evidenzia una lieve flessione dello 0,3%. Nel complesso, la quota di energia rinnovabile sul totale scende al 41,1%, rispetto al 42,0% registrato nel 2024, mentre la domanda elettrica si mantiene sostanzialmente
Fotovoltaico 2025 Fonte: elaborazione Anie Rinnovabili su dati Terna
N.
Eolico 2025 Fonte: elaborazione Anie Rinnovabili su dati Terna
I dati 2025 sono rifriti al Q4; Q4: Trimestre
I dati 2025 sono rifriti al Q4; Q4: Trimestre
Idroelettrico 2025 Fonte: elaborazione Anie Rinnovabili su dati Terna
Potenza connessa mensilmente [MW]
Potenza connessa per classi di potenza nel 2025 [MW]
N. impianti connessi per classi di potenza nel 2025
I dati 2025 sono rifriti al Q4; Q4: Trimestre
stabile (-0,2%). Il calo dell’idroelettrico, dovuto principalmente a condizioni meteorologiche sfavorevoli, ha avuto un impatto rilevante sulla produzione complessiva da fonti rinnovabili e non è stato completamente compensato dall’aumento del fotovoltaico. Questo elemento mette in evidenza l’importanza di disporre di un mix energetico diversificato, in grado di sfruttare in modo equilibrato le diverse risorse disponibili.
2025: analisi dei nuovi impianti fotovoltaici
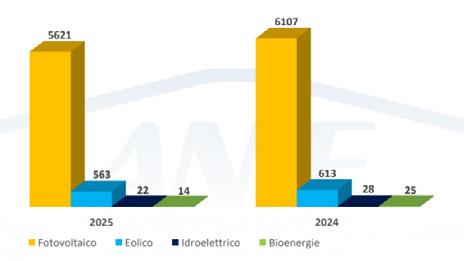
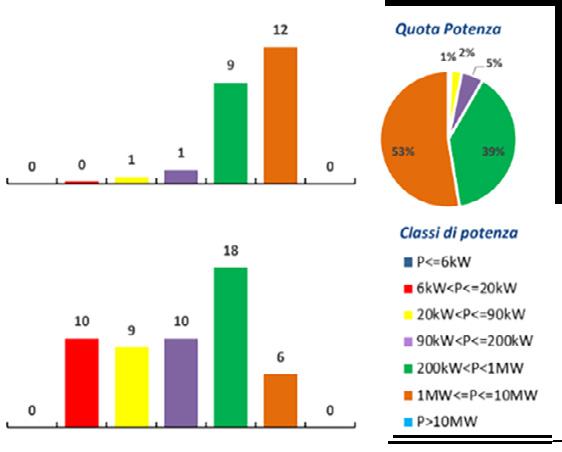
Nel 2025 il fotovoltaico ha raggiunto una nuova potenza connessa pari a 5.621 MW. Si tratta di un valore in calo dell’8% rispetto al 2024, ma in forte crescita (+85%) rispetto al trimestre precedente, a dimostrazione di una dinamica non lineare nel corso dell’anno.
Un contributo determinante è arrivato dal quarto trimestre del 2025, durante il quale sono stati installati 2.006 MW, pari al 36% del totale annuale. Senza questo apporto, il bilancio complessivo del settore sarebbe stato decisamente più negativo.
Bioenergie 2025 Fonte: elaborazione Anie Rinnovabili su dati Terna
Potenza connessa mensilmente
Potenza connessa per classi di potenza nel 2025 [MW]
N. impianti connessi per classi di potenza nel 2025
dati 2025 sono rifriti al Q4; Q4: Trimestre
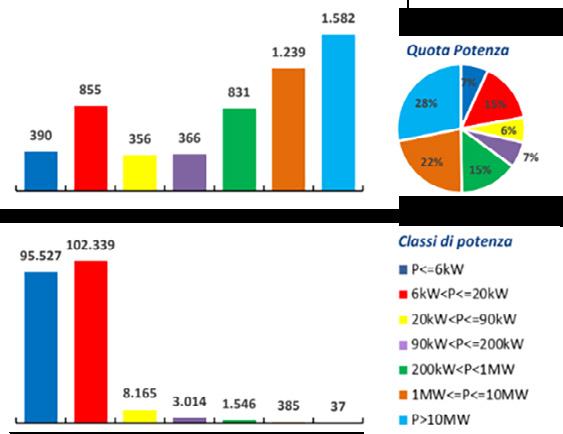
Nel complesso sono stati connessi alla rete 211.013 impianti. Analizzando la distribuzione della nuova potenza installata, emerge che il 22% proviene da impianti di piccola taglia, inferiori ai 20 kW, pari a 197.866 unità. Il 28% è rappresentato da impianti di dimensioni comprese tra 20 kW e 1 MW (12.725 installazioni), un ulteriore 22% deriva da impianti tra 1 MW e 10 MW (385 unità), mentre il restante 28% è costituito da impianti di potenza superiore a 10 MW, per un totale di 37 installazioni. Considerando la suddivisione per segmento di mercato, il quadro è il seguente: il residenziale (P≤20 kW) contribuisce con 1.245 MW, il segmento C&I (20 kW<P≤1 MW) con 1.554 MW, l’Utility Scale (1 MW<P≤10 MW) con 1.239 MW e il Large Utility Scale (P>10 MW) con 1.582 MW. I segmenti Utility Scale e Large Utility Scale risultano essere gli unici in crescita rispetto al 2024, a conferma del fatto che stanno entrando a regime progetti avviati negli anni precedenti. Al contrario, prosegue il calo strutturale dei segmenti residenziale e C&I, anche se per il 2026 si iniziano a intravedere
possibili segnali di stabilizzazione. Per raggiungere gli obiettivi fissati dal PNIEC, la potenza installata del fotovoltaico dovrà quasi raddoppiare entro il 2030, passando dagli attuali 43,6 GW a circa 80 GW.
Eolico
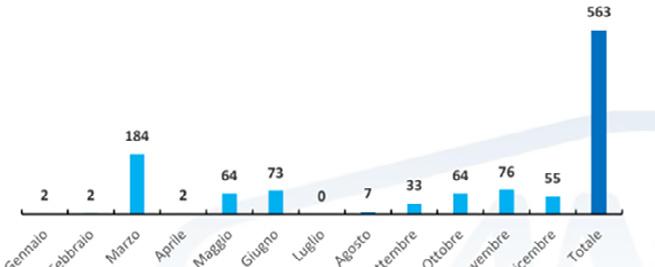
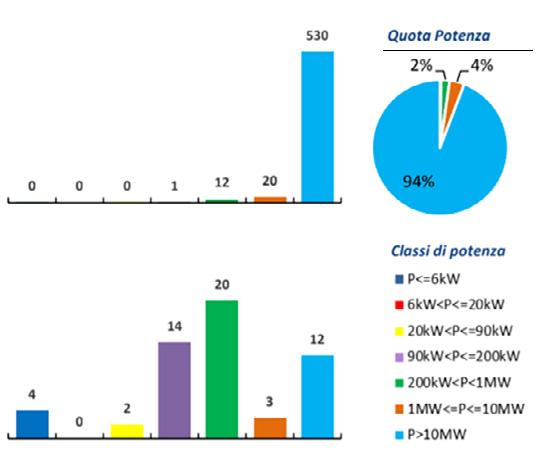
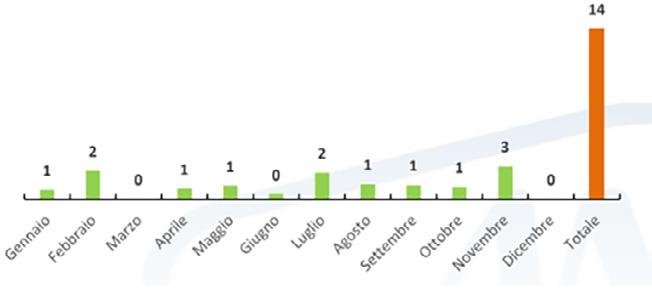
Nel 2025 la nuova capacità eolica installata ammonta a 563 MW, in diminuzione dell’8% rispetto al 2024 ma in forte recupero (+378%) rispetto al trimestre precedente. Complessivamente sono entrati in esercizio 55 impianti onshore. La quasi totalità della nuova potenza (98%) è concentrata in 15 impianti di tipo utility scale, mentre il contributo del minieolico (≤1 MW) rimane marginale, con appena 13 MW installati. La Puglia si conferma la regione trainante del settore, con 439 MW di nuova capacità. Per quanto riguarda l’eolico offshore, il percorso di sviluppo appare ancora complesso, anche in considerazione della possibile revisione del decreto FER 2, il cui impianto normativo risulta non pienamente allineato con le disposizioni più recenti come il FER X
I
Rinnovabili
o il FER Z. Nel quarto trimestre del 2025 sono stati installati 194 MW. In prospettiva, la capacità eolica dovrà più che raddoppiare entro il 2030, passando da 13,6 GW a 28 GW.
Idroelettrico
e produzione FER in Italia
Potenza FER [GW]
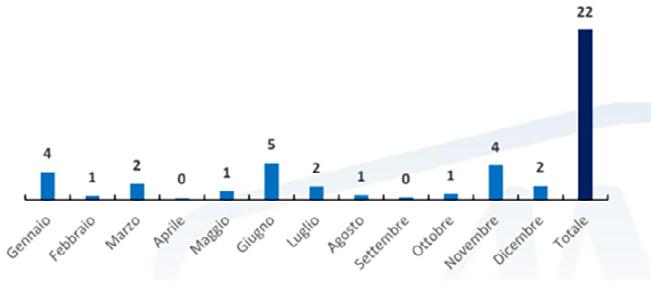
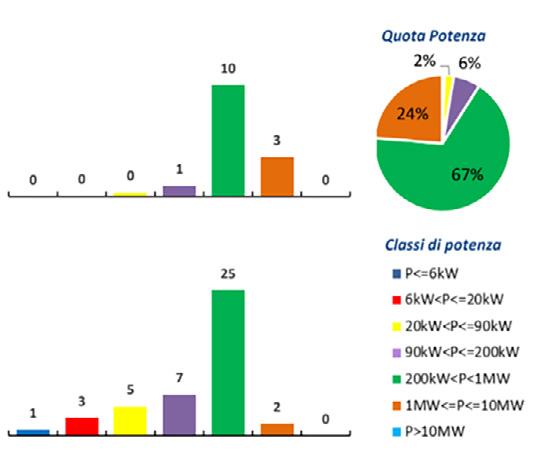
Il comparto idroelettrico registra nel 2025 un andamento in calo, con 22 MW di nuova potenza installata (-22% rispetto al 2024), sebbene si evidenzi un incremento del 165% rispetto al trimestre precedente. Nel corso dell’anno sono entrati in esercizio 53 impianti, di cui soltanto 6 con potenza superiore a 1 MW, ma responsabili da soli del 53% della nuova capacità installata. Le regioni che hanno contribuito maggiormente sono Calabria, Lombardia, Piemonte, Toscana e Valle d’Aosta, che complessivamente rappresentano circa l’80% della nuova potenza installata nel 2025. Nel quarto trimestre sono stati installati 7 MW. L’Italia ha già superato con largo anticipo l’obiettivo di capacità idroelettrica fissato dal PNIEC per il 2030 (19,2 GW), raggiungendo circa 21 GW. In questo contesto, le priorità del settore si concentrano sullo sviluppo di impianti di piccola e media taglia, sulla semplificazione dell’accesso ai meccanismi di supporto come il FER X e, soprattutto, sull’ammodernamento e l’efficientamento degli impianti esistenti di grande dimensione. Il rinnovo delle conces-
I Target del PNEIC
TOTALE
Produzione da FER [TWh]
sioni rappresenta un passaggio cruciale per attivare gli investimenti necessari ad aumentare la produttività e raggiungere stabilmente l’obiettivo di 46,9 TWh entro il 2030.
Bioenergie
Nel 2025 la nuova potenza installata da bioenergie si attesta a 14 MW, in diminuzione del 43% rispetto al 2024 e del 19% rispetto al trimestre precedente. Sono entrati in esercizio 43 impianti, quasi tutti di piccola taglia (inferiore a 1 MW), fatta eccezione per due impianti che complessivamente raggiungono circa 3 MW. Le regioni più rilevanti in termini di nuova potenza installata sono Lombardia, Toscana e Trentino-Alto Adige, che insieme superano il 52% del totale. Nel quarto trimestre del 2025 sono stati installati 4 MW.
Trend Produzione [TWh]
Analisi potenziamenti e dismissioni
La transizione energetica non si basa esclusivamente sulla realizzazione di nuovi impianti, ma anche sulla gestione e sull’evoluzione del parco esistente. Nel 2025 gli interventi di repowering hanno raggiunto complessivamente 0,948 GW. Negli ultimi quattro anni, le operazioni di ammodernamento e dismissione hanno interessato una potenza complessiva di 2.221 MW, con un ruolo predominante del fotovoltaico. Questo trend indica come il mercato stia progressivamente orientandosi verso una manutenzione evolutiva, finalizzata a migliorare le prestazioni degli impianti esistenti e a prolungarne la vita utile, riducendo la necessità di nuove installazioni sostitutive.
Analisi del mercato elettrico
Nel 2025 il PUN medio registrato sul Mercato del Giorno Prima (MGP) si è attestato a 116,0 €/MWh, in aumento del 6,7% rispetto ai 108,7 €/MWh del 2024, nonostante il prezzo del gas sulla borsa MGP del gas sia risultato inferiore. Le fonti fossili continuano a svolgere un ruolo determinante nella formazione del prezzo marginale dell’energia elettrica, influenzandolo mediamente per circa il 70% delle ore dell’anno. Questo elemento conferma come, nonostante la crescita delle rinnovabili, il sistema energetico resti ancora fortemente condizionato dalle dinamiche delle fonti tradizionali.
Potenza
Fonte: elaborazione Anie Rinnovabili su dati Terna
I dati 2025 sono rifriti al Q4; Q4: Trimestre
Fonte: Elaborazione ANIE Rinnovabili su dati Terna e MASE I
Trimestre
Trend Potenza [MW]
NUOVA EDIZIONE 2° SEMESTRE 2025
PREZZARI per AGEVOLAZIONI FISCALI
Il Prezzario Impianti Elettrici si compone di oltre 15.000 prezzi relativi a ogni tipologia di impianto elettrico ed elettronico, civile e industriale, di bassa e media tensione.
Suddiviso in materiali, noli-costi orari e opere compiute è relativo a edifici residenziali e del terziario; riporta descrizioni e relativi prezzi per:
• trasmissione e distribuzione in bassa tensione;
• apparecchiature elettriche per impianti in bassa tensione;
• illuminazione civile e industriale;
2025
• illuminazione pubblica, per esterni e da giardino, compresi impianti di terra e di
• protezione dalle scariche atmosferiche;
• impianti antideflagranti;
• impianti fotovoltaici ed eolici;
• impianti di rivelazione incendi;
• impianti di illuminazione e alimentazione elettrica di emergenza;
• impianti antifurto e antintrusione.
Il Prezzario include anche voci e costi per le opere di assistenza muraria e rimozioni.
Rilevazione prezzi DICEMBRE
dibattito aperto Opzione nucleare
Nel nuovo scenario internazionale segnato da instabilità e costi energetici elevati, cresce il confronto su tecnologie e politiche per un mix energetico più resiliente
a cura di Chiara Scelsi
Nel pieno di una fase di forte instabilità geopolitica internazionale, segnata dalle tensioni in Medio Oriente e dal riacutizzarsi del confronto con l’Iran lungo le principali rotte energetiche globali, il tema della sicurezza degli approvvigionamenti è tornato centrale
per l’Europa. Il rischio di shock sui prezzi di petrolio e gas, unito alla necessità di ridurre la dipendenza energetica da aree instabili, sta accelerando il dibattito su un mix energetico più resiliente. In questo contesto, il nucleare sta riemergendo come opzione strate-
gica non solo per la decarbonizzazione, ma anche per garantire continuità e stabilità nella produzione elettrica. Per l’Italia, storicamente priva di produzione nucleare domestica ma fortemente esposta alle importazioni, il tema assume una rilevanza ancora maggiore: la finestra industriale e tecnologica dei prossimi anni potrebbe rappresentare un’occasione decisiva per rientrare nella filiera europea dell’atomo e rafforzare la sicurezza energetica nazionale.
La strategia energetica europea
Negli ultimi sei mesi si è assistito a una sensibile intensificazione delle interlocuzioni istituzionali sul fronte energetico, con un’attenzione crescente anche al ruolo del nucleare nel mix europeo. A Bruxelles, i lavori del Consiglio Energia e i tavoli della European Commission hanno registrato un confronto
sempre più serrato tra gli Stati membri su dossier chiave come la tassonomia, i meccanismi di finanziamento e lo sviluppo delle tecnologie nucleari avanzate. In parallelo, si è rafforzato il coordinamento tra i Paesi favorevoli all’atomo, anche nell’ambito della Nuclear Alliance, mentre l’International Energy Agency ha continuato a svolgere un ruolo di raccordo tra governi e policy maker, promuovendo momenti di confronto multilaterale e bilaterale.
In questo contesto, anche l’Italia ha intensificato la propria attività diplomatica e tecnica, partecipando con maggiore continuità ai tavoli europei e sviluppando relazioni con partner internazionali, in linea con quanto emerso in incontri istituzionali come quello tra Vannia Gava, viceministro dell’Ambiente e della Sicurezza Energetica, e il Direttore dell’Agenzia internazionale dell’energia Fatih
Birol, nel quale è stato ribadito il sostegno ai principi della neutralità tecnologica: il nucleare, insieme a biocarburanti, cattura e rimozione della CO2, viene considerato una delle opzioni disponibili nel percorso di decarbonizzazione. Si tratta di un’impostazione che il governo italiano sostiene sin dal suo insediamento, richiamata già nel discorso programmatico del 2022, e che ha contribuito a riaprire il dibattito sul nucleare come possibile leva per coniugare obiettivi climatici, sicurezza degli approvvigionamenti e competitività industriale. A distanza di oltre tre anni, il Paese si trova ancora in una fase decisiva per la definizione della propria strategia energetica, anche alla luce di un contesto in rapido mutamento, in cui le esigenze di transizione si intrecciano con quelle di sicurezza, aggravate dalle tensioni geopolitiche in Medio Oriente e dal ruolo dell’Iran negli equilibri globali del-
le forniture, mentre gli elevati costi dell’energia continuano a rappresentare un freno alla crescita rispetto ad altre economie avanzate.
Una sfida di lungo periodo
Recentemente è stato presentato il primo Nuclear Energy Innovation Outlook 2025 sviluppato dal gruppo di ricerca Energy&Strategy della POLIMI School of Management del Politecnico di Milano sulla base degli scenari PNIEC e Terna-Snam.
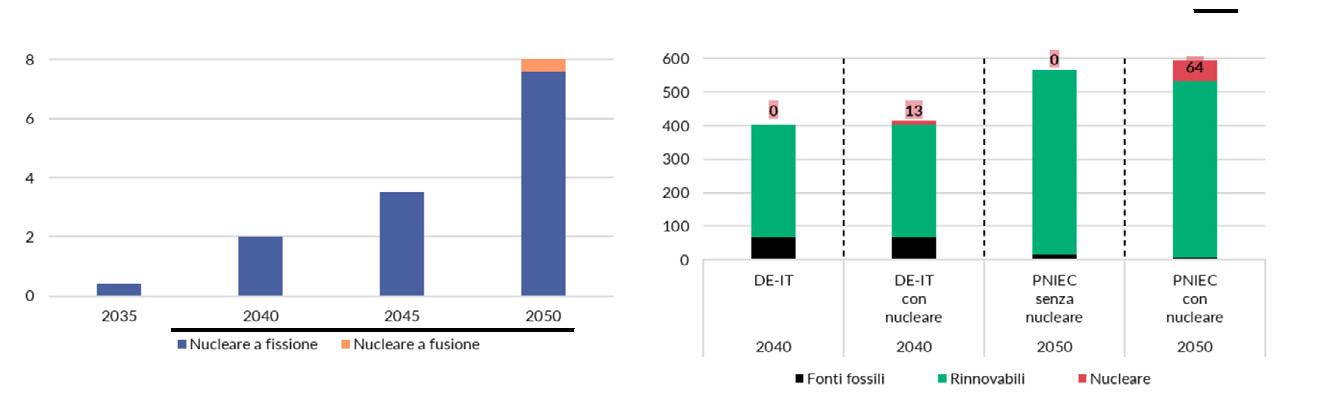
L’esito principale della ricerca è che l’energia nucleare, in caso di nuovi impianti, solo nel 2050 occuperebbe un ruolo significativo nella politica energetica del Paese. Il possibile apporto dell’energia nucleare, sostengono i ricercatori, va visto in un orizzonte di medio-lungo periodo, dato che nel migliore dei casi il primo impianto potrà essere in funzione non prima del 2035.
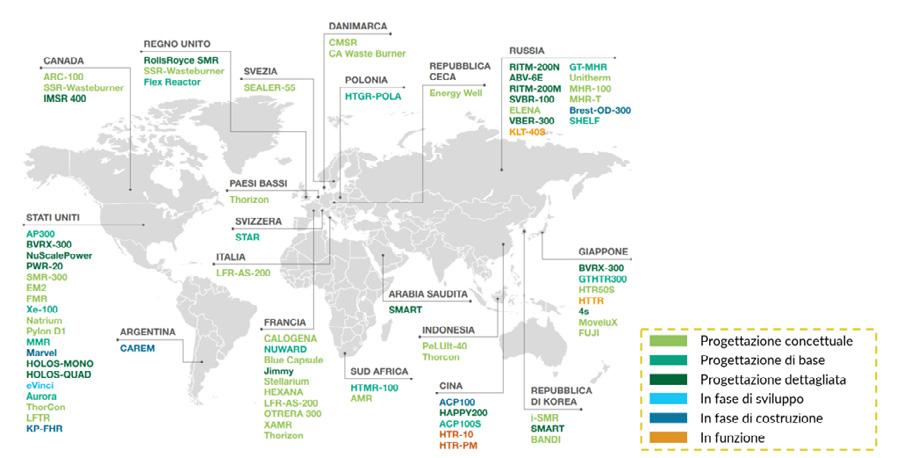
Fonte: Small Modular Reactor Catalogue 2024, International Atomic Energy Agency; Terna)
Progetti SMR attivi nel mondo
Fonte: SMR Industrial Alliance; Ansaldo Nucleare; PoliMi; siti web delle organizzazioni; PNNS; ASME; NQSA; CSEI; SMR Pre-partnership; Ansaldo Nucleare. Alcuni operatori sono presenti in più Tier, il numero di aziende rilevate è pari a 98
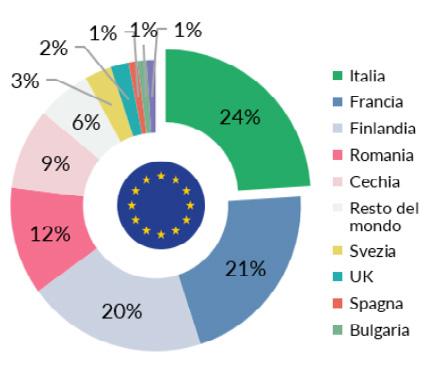
Paese degli operatori coinvolti nella fornitura europea
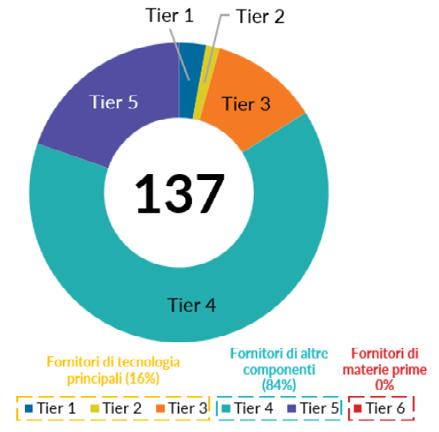
La presenza italiana nei vari Tier
Nucleare: le posizioni dei principali Paesi UE
Nel panorama europeo, il nucleare è oggi uno dei temi più divisivi ma anche più strategici, soprattutto alla luce delle recenti tensioni geopolitiche e delle criticità legate alla sicurezza degli approvvigionamenti energetici. L’Unione Europea si presenta infatti con un approccio non uniforme, in cui convivono visioni profondamente diverse. Da un lato, si collocano i Paesi che hanno scelto di puntare con decisione sull’energia nucleare come pilastro della transizione energetica. La Francia continua a rappresentare il riferimento principale, non solo per il peso storico del nucleare nel proprio mix energetico, ma anche per i nuovi programmi di investimento in reattori di ultima generazione e tecnologie modulari. In questa stessa direzione si muovono diversi Paesi dell’Europa centrale e orientale, come Polonia, Repubblica Ceca e Romania, che vedono nel nucleare una soluzione concreta per ridurre la dipendenza da fonti fossili e rafforzare l’autonomia energetica, soprattutto in un contesto internazionale sempre più instabile. Anche Paesi come Finlandia e Paesi Bassi stanno consolidando o rilanciando i propri programmi nucleari, riconoscendo a questa tecnologia un ruolo chiave per garantire continuità nella produzione elettrica. Accanto a questo blocco, si colloca un gruppo di Paesi che mantengono un approccio più pragmatico e in evoluzione. È il caso dell’Italia, dove il dibattito sul nucleare è tornato centrale dopo anni di sostanziale inattività, anche in relazione alle opportunità offerte dagli Small Modular Reactors e al rafforzamento della filiera industriale nazionale. Analogamente, Paesi come Svezia e Belgio stanno rivedendo le proprie strategie, rallentando o riconsiderando i piani di uscita dal nucleare alla luce delle mutate condizioni energetiche. In Spagna, pur in presenza di una linea ufficiale orientata al phase-out, il tema resta aperto e oggetto di confronto, anche per le implicazioni economiche e industriali. Permane infine un gruppo di Paesi fermamente contrari al nucleare. La Germania rappresenta il caso più emblematico, avendo completato nel 2023 l’uscita definitiva da questa fonte e puntando con decisione su rinnovabili, efficienza e sistemi di accumulo. Una posizione condivisa anche da Austria e Lussemburgo, che continuano a opporsi allo sviluppo del nucleare per ragioni ambientali e di sicurezza.
In questo contesto frammentato, il ritorno del nucleare nel dibattito europeo appare sempre meno legato esclusivamente agli obiettivi climatici e sempre più connesso a esigenze di sicurezza energetica e autonomia strategica. Le tensioni internazionali, incluse quelle legate all’area mediorientale e al ruolo dell’Iran negli equilibri energetici globali, stanno infatti accelerando una ridefinizione delle priorità, spingendo diversi Paesi a riconsiderare il nucleare come componente stabile e programmabile del mix energetico futuro.
La prospettiva a cui guardare rimane il 2050: per allora, la produzione elettrica italiana sarà raddoppiata, arrivando a circa 600 TWh, mentre il contributo delle fonti fossili si sarà ridotto significativamente, accompagnato da una larghissima presenza di produzione elettrica da fonti rinnovabili. Il report analizza poi il panorama nazionale e internazionale, evidenziando il potenziale contributo delle nuove tecnologie e le condizioni necessarie per un loro concreto sviluppo.
Il ruolo del nucleare nel mix energetico futuro
“È in questo contesto che maturano le valutazioni sul possibile inserimento di una quota di generazione nucleare nel mix italiano - spiega Vittorio Chiesa, responsabile dello studio e direttore di Energy&Strategy -. Secondo gli scenari PNIEC, infatti, l’obiettivo sarebbe quello di arrivare nel 2050 a 8 GW di capacità nucleare installata, per una produzione di 64 TWh, ma solo dal 2040 il contributo del nucleare inizierebbe ad avere qualche rilevanza nel mix energetico nazionale, con una produzione stimata di 13 TWh che sostituirebbe una limitata quota di fabbisogni oggi coperta da import e fonti fossili. Nel 2050 invece il nucleare potrebbe sia coprire una piccola parte di produzione oggi appannaggio delle FER, sia sostituire per la loro quota il termoelettrico e l’import, sostanzialmente azzerandoli”. “Naturalmente questo non vale solo per l’Italia - conclude Chiesa -: nel mondo, al 2050, la previsione di nuova capacità installata per il nucleare oscilla tra +74%, negli scenari conservativi, fino a +157%. Oggi sono oltre 400 le centrali nucleari attive, cui se ne aggiungono più di 50 in costruzione, tipicamente reattori tradizionali, con un ruolo particolarmente rilevante della Cina. Crediamo dunque che una quota di nucleare potrebbe contribuire fattivamente alla decarbonizzazione del nostro Paese al 2050. Il percorso resta però sfidante: sarà fondamentale intervenire rapidamente su normativa, governance, autorizzazioni e sviluppo della supply chain per non perdere la finestra industriale che le tecnologie abilitanti potrebbero aprire nei prossimi anni”.
Tecnologie innovative nel nuovo panorama nucleare Il rapporto dedica un approfondimento specifico agli Small Modular Reactors (SMR) e agli Advanced Modular Reactors (AMR), tecno-
logie oggi considerate centrali nei programmi energetici di sviluppo del nucleare sia in Europa che negli Stati Uniti e in Asia. Gli SMR, nuovi reattori in fase di sviluppo caratterizzati da taglie ridotte (fino a 400 MW), maggiore flessibilità operativa e tempi di costruzione stimati più brevi, rappresentano una possibile soluzione per integrare capacità programmabile e a basse emissioni in sistemi energetici dominati da rinnovabili non programmabili.
Filiera industriale già attiva
Sebbene l’Italia non disponga attualmente di centrali nucleari, il rapporto mette in luce come il nostro Paese sia già ampiamente presente nella filiera europea del nucleare, con un ruolo significativo nell’ambito della componentistica avanzata, dell’ingegneria e dei servizi specialistici. Secondo le analisi condotte nell’ambito della SMR pre-Partnership europea, il 24% del campione di fornitori è in Italia, davanti a Francia (21%) e Finlandia (20%). Quanto alle catene di fornitura delle componenti di un reattore le aziende italiane si collocano soprattutto nei settori della supply chain (84%), dedicati a componentistica non nucleare, fornitura di componenti elettriche, acciaio, fornitura di servizi di consulenza o montaggio, più altre attività come quelle dedicate al decommissioning, ovvero la fase di dismissione e smantellamento completo di un impianto industriale.
Criticità aperte e priorità da affrontare
Il Ddl inviato alle Camere, con l’intento di accelerare un nuovo quadro normativo, racchiu-
de interventi che spaziano dalla creazione di un’autorità indipendente alla revisione normativa, dalla definizione dei siti alla gestione dei rifiuti radioattivi, fino al supporto alla ricerca e allo sviluppo industriale.
L’analisi evidenzia le principali criticità che gli operatori ritengono urgente affrontare per rendere realistico un programma nucleare nazionale, soprattutto in vista degli obiettivi del PNIEC 2024 (400 MW al 2035, fino a 8 GW al 2050). Innanzitutto, il quadro normativo italiano va allineato a quello dei Paesi europei con capacità nucleare operativa, anche perché i nuovi reattori necessitano di un framework legislativo dedicato; la lunghezza degli iter autorizzativi, al momento superiori ai 12 mesi anche per impianti FER, deve tendere ai
benchmark internazionali e vanno identificati siti idonei dove costruire gli impianti. Gli operatori si aspettano la definizione di un nuovo quadro legislativo chiaro, stabile e coerente con gli standard internazionali; l’introduzione di procedure autorizzative semplificate, armonizzate con le best practice europee; il rafforzamento della Piattaforma Nazionale per un Nucleare Sostenibile come luogo di coordinamento tecnico-scientifico; chiare garanzie finanziarie e strumenti di supporto agli investimenti, in linea con i modelli adottati nei Paesi leader; il coinvolgimento strutturato della filiera industriale italiana nei programmi dimostrativi europei (SMR/AMR); iniziative di comunicazione e trasparenza pubblica per aumentare l’accettabilità sociale.
Fonte: Pniec; Terna-Snam. Gli scenari DE-IT (Distributed Energy Italia) sono proiezioni Terna-Snam che rappresentano le variazioni dello scenario PNIEC in linea con i Paesi europei fino al 2040 e prevedono una quota maggiore di rinnovabili distribuite e prosumer
Capacità elettrica nucleare (GW) in Italia
Produzione elettrica (TWh) in Italia
Ezio Galli
riconfermato Presidente FME
Ezio Galli riconfermato Presidente FME: Ezio Galli è stato riconfermato per la quarta volta alla guida della FME – Federazione Nazionale Grossisti Distributori di Materiale Elettrico – per il triennio 2026-2029. Una scelta che rappresenta non solo continuità, ma anche il riconoscimento di un percorso strategico che negli ultimi anni ha rafforzato il ruolo della Federazione all’interno della filiera elettrica italiana. La rielezione, avvenuta lo scorso 27 marzo, arriva in un momento cruciale per il settore, chiamato ad affrontare le sfide della transizione energetica, della digitalizzazione e della trasformazione dei modelli distributivi.
Continuità strategica e visione futura
Il mandato di Galli si inserisce in un periodo caratterizzato da forti oscillazioni di mercato. Il 2024, come evidenziato dalla stessa FME, è
Risultati, sfide e strategia per il futuro della filiera elettrica italiana
a cura di Franco Colombo
stato un anno difficile, con una contrazione significativa del settore dopo il boom legato agli incentivi energetici. Tuttavia, proprio sotto la guida di Galli, la Federazione ha contribuito a riportare stabilità e visione strategica. I dati più recenti mostrano infatti segnali di ripresa: il 2025 si è chiuso in crescita (+4,12%) e il 2026 si è aperto con un ulteriore incremento del +3,65% nel mese di gennaio, secondo le statistiche SVE (Statistiche Venduto Materiale Elettrico). Analizzando i dati per com-
parto, il positivo andamento delle vendite nei cavi elettrici emerge come uno dei principali fattori trainanti della performance complessiva, mentre altre categorie mostrano andamenti più eterogenei.
Le priorità del nuovo mandato
Guardando al futuro, il presidente rieletto ha delineato una strategia chiara basata su tre direttrici principali, ad iniziare dalla chiara volontà di ristabilire un contatto diretto con
Formazione, sostenibilità e rappresentanza
Oggi FME rappresenta una realtà solida e strutturata: sono oltre 80 le imprese associate, circa 1.000 i punti vendita con una copertura che supera l’85% del mercato della distribuzione elettrica italiana.
Negli ultimi mesi, FME ha intensificato le proprie attività su più fronti, confermando un ruolo sempre più attivo nella filiera: Formazione e compliance: nel 2026 è stato lanciato un programma di webinar, tra cui un training antitrust dedicato alle imprese associate, a supporto delle competenze normative del settore.
• Sostenibilità e transizione energetica: la Federazione ha reso disponibile ai soci il Rappor to sulla sostenibilità nella filiera delle costruzioni, rafforzando la collaborazione con Federcostruzioni e il mondo accademico.
• Dialogo istituzionale: negli ultimi anni FME ha intensificato l’attività di rappresentanza, promuovendo il ruolo strategico dell’elettricità nello sviluppo sostenibile e nella sicurezza degli impianti.
• Eventi e confronto di filiera: nel 2025 la Federazione ha organizzato tavole rotonde e convention su temi chiave come sicurezza, efficienza e innovazione tecnologica, coinvolgendo imprese e stakeholder.
Questi numeri rendono la Federazione un interlocutore fondamentale per istituzioni, industria e mondo delle costruzioni, soprattutto in un contesto in cui elettrificazione, efficienza energetica e digitalizzazione stanno ridisegnando l’intera filiera.
la base associativa, anche attraverso incontri in presenza e visite sul territorio. “Quello che sarà davvero uno dei focus principali dei prossimi tre anni è ricucire i rapporti tra la presidenza e tutti gli associati. Abbiamo bisogno che gli associati siano presenti, coinvolti, protagonisti” ha dichiarato Galli a seguito della rielezione. In questo senso va anche la volontà di tornare alle assemblee in presenza, ovvero ad incontri fisici vissuti come momento di comunità reale, non solo di adempimento formale. Oltre al rafforzamento del rapporto con i soci, sarà prioritario aumentare il peso istituzionale della Federazione, dare continuità alle attività di rappresentanza e di lobby ai tavoli di lavoro con le istituzioni per rappresentare con maggiore efficacia le esigenze del comparto. Parallelamente, FME punterà su una forte spinta verso la digitalizzazione, con l’evoluzione della piattaforma SV (Sincronizzazione Vendite), che sarà integrata con soluzioni di intelligenza artificiale per migliorare l’analisi dei dati di mercato e supportare le strategie degli operatori del settore.
Statistiche e innovazione digitale
Uno dei principali impegni del precedente mandato è stato lo sviluppo e il consolidamento del sistema SVE, oggi punto di riferimento per l’analisi del mercato elettrico
italiano. Il progetto ha consentito di costruire una fotografia dettagliata del sell-out del settore, coinvolgendo una larga parte della distribuzione nazionale e migliorando la trasparenza nei rapporti tra distributori e industria. Nel nuovo mandato, questa infrastruttura sarà ulteriormente potenziata: la piattaforma SV (Sincronizzazione Vendite) verrà evoluta attraverso l’integrazione dell’intelligenza artificiale, con l’obiettivo di rendere le analisi ancora più predittive e strategiche per le aziende associate.
Quello che sarà davvero uno dei focus principali dei prossimi tre anni è ricucire i rapporti tra la presidenza e tutti gli associati. Abbiamo bisogno che gli associati siano presenti, coinvolti, protagonisti “ “
Paolo Ferrari, rieletto vicepresidente FME
Affrontare le sfide del settore
La riconferma di Ezio Galli rappresenta dunque un elemento di stabilità in una fase di trasformazione profonda.
Tra transizione energetica, evoluzione tecnologica e nuove dinamiche di mercato, la filiera elettrica italiana si prepara a un triennio decisivo. In questo scenario, la continuità della leadership e il rafforzamento delle iniziative già avviate avranno un peso determinante nel consolidare la competitività del settore: con una base associativa ampia, strumenti analitici avanzati e una strategia orientata all’innovazione, FME si candida a giocare un ruolo sempre più centrale nel futuro dell’economia elettrica del nostro Paese.
Oltre alla presidenza sono stati eletti i Consiglieri, rappresentanti di primo piano del settore della distribuzione di materiale elettrico: Fabrizio Borghini, Marco Brunetti, Domenico Caldera, Paolo Ferrari, Rudi Marconi, Luca Marigliano, Simon Sanfilippo, Nicandro Scarabeo e Luca Zaghini. L’assemblea ha inoltre approvato il bilancio 2025 e rinnovato gli organi di controllo. Nel corso della riunione dello scorso 17 aprile il neo costituito Consiglio Direttivo FME ha provveduto a rieleggere Paolo Ferrari, AD del Gruppo Comoli, Ferrari & C, alla carica di vice presidente per il prossimo triennio 2026-2029.
Formazione
Porte aperte al futuro
In
occasione della Giornata Nazionale del Made
in Italy, ANIE ha partecipato con un progetto dedicato ai giovani e all’industria tecnologica
a cura della Redazione
In occasione della Giornata Nazionale del Made in Italy, promossa dal Ministero delle Imprese e del Made in Italy e celebrata ogni anno il 15 aprile - data simbolica che coincide con la nascita di Leonardo da Vinci - ANIE ha preso parte all’iniziativa con un progetto dedicato alle giovani generazioni e alla valorizzazione dell’industria tecnologica italiana. L’iniziativa, intitolata “Tecnologia e Made in Italy: alla scoperta delle imprese che innovano il futuro” e sviluppata da , è stata accolta dal Ministero ed è entrata a far parte del programma ufficiale della manifestazione. L’edizione 2026 ha coinvolto l’intero territorio nazionale con quasi 800 appuntamenti, a testimonianza della crescente attenzione verso il tema. Il progetto ha avuto come obiettivo principale quello di avvicinare gli studenti al
tessuto produttivo del Paese, offrendo loro un contatto diretto con il Made in Italy più innovativo e tecnologico, in un in un contesto di crescente difficoltà per le imprese del settore nel reperire competenze tecniche: oggi oltre il 50% dei profili richiesti dalle aziende tecnologiche risulta difficile da trovare, anche a causa del disallineamento tra formazione e fabbisogni del sistema produttivo. Mettere in relazione scuola e impresa si è rivelato un passaggio fondamentale per creare opportunità concrete di orientamento. Esperienze di questo tipo hanno contribuito a rendere più consapevoli le scelte formative dei ragazzi, alimentando al tempo stesso l’interesse verso percorsi tecnico-scientifici, oggi sempre più strategici per la competitività dell’industria italiana ed europea.
Dalla scuola all’impresa
Il 15 aprile quattro classi seconde della scuola secondaria di primo grado del Convitto Nazionale Pietro Longone di Milano hanno vissuto una giornata immersiva all’interno di due aziende rappresentative dell’eccellenza tecnologica italiana. La selezione dell’istituto ha avuto un valore simbolico oltre che educativo. Il Convitto, realtà storica della città, nel corso del tempo ha formato figure di primo piano della cultura italiana come Giuseppe Parini e Alessandro Manzoni. Un contesto ricco di tradizione che continua a svolgere un ruolo attivo nell’accompagnare le nuove generazioni verso il futuro. Coinvolgere studenti in una fase iniziale del loro percorso scolastico ha risposto a una visione precisa: è proprio in questi anni che iniziano a emer-
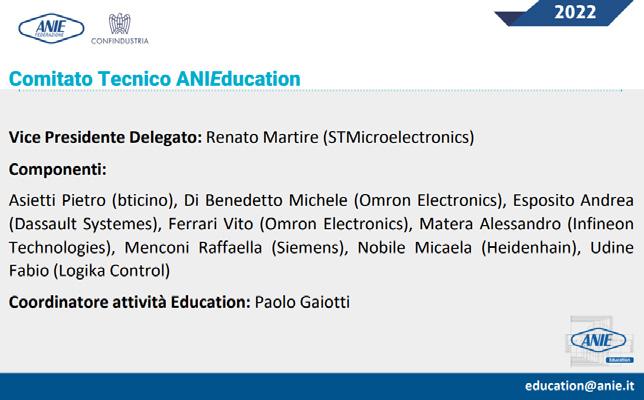
Le imprese italiane, in particolare quelle di ANIE, richiedono sempre più figure professionali capaci di gestire innovazione, tecnologie e nuovi mercati, ma si riscontra una crescente difficoltà nel reperire personale qualificato, soprattutto in ambito STEM, sanitario ed economico. Per affrontare questa sfida, ANIE, tramite il Comitato Tecnico Education (CTE), si impegna a sviluppare progetti e attività che promuovano lo scambio di competenze tra formazione e impresa, al fine di ridurre il disallineamento tra domanda e offerta di lavoro.
Le attività del CTE
Il progetto che guida le attività del CTE (Comitato Tecnico Education) origina dalla previsione determinata dall’attuale contesto socio-economico caratterizzato da tre grandi transizioni in atto e in sinergia tra loro (digitale, ambientale, demografica), dalla contestuale domanda di lavoro che sarà sempre più orientata a figure tecniche e specialistiche e dal conseguente aumento del fabbisogno di lavoratori laureati e diplomati che già ora le aziende manifestano di reperire con difficoltà. Tale considerazione viene rafforzata dagli obiettivi delle Missioni «4 - Istruzione e ricerca» e «5 - inclusione e coesione» del PNRR che attribuiscono, anche attraverso lo stanziamento di importanti finanziamenti, particolare rilevanza al potenziamento delle azioni di orientamento scolastico e all’investimen -
Andrea Bianchi, vice presidente ANIE Confindustria con delega all’Education
gere inclinazioni e interessi che orientano le scelte successive. Durante la giornata, tra visite guidate e momenti di dialogo con tecnici e professionisti, i ragazzi hanno potuto osservare da vicino i processi produttivi, cogliere il valore dell’innovazione e comprendere quanto le competenze STEM siano centrali nelle professioni di domani.
to sul sistema duale e sugli ITS. A fronte di queste premesse, il progetto elaborato da ANIE Education vede al centro il rapporto tra mondo dell’istruzione e mondo dell’azienda. In ciascuno degli step scolastici che accompagnano i ragazzi al mondo del lavoro, abbiamo individuato degli ambiti su cui intervenire con l’obiettivo di sensibilizzare i giovani verso percorsi tecnici e realizzare attività che consentano un più facile ingresso in azienda. Attività di orientamento rivolte a studenti e genitori, promozione degli ITS Academy, semplificazione dei rapporti con le università attraverso la stesura di protocolli d’intesa, gender diversity, survey saranno i nostri ambiti di intervento.
Imprese ed eccellenza tecnologica
Il progetto si è articolato attraverso il coinvolgimento di due aziende che rappresentano in modo emblematico la capacità industriale del Paese: Gefran S.p.A., attiva nello sviluppo di soluzioni per l’automazione e il controllo dei processi industriali, e Cavicel S.p.A., specializzata nella progettazione e produzione di cavi tecnologici destinati ad applicazioni complesse. Entrambe operano in ambiti strategici, come l’automazione industriale e le infrastrutture elettriche, e testimoniano un Made in Italy ad alto contenuto tecnologico, capace di distinguersi per innovazione e presenza sui mercati internazionali.
L’iniziativa rappresenta un primo passo verso un modello di collaborazione sempre più strutturato tra scuola e impresa, che ANIE Confindustria intende rafforzare e ampliare, contribuendo alla valorizzazione del saper fare tecnologico italiano.
“Desidero innanzitutto ringraziare il Convitto Nazionale Pietro Longone di Milano e il Rettore Lorenzo Alviggi, così come le aziende coinvolte Gefran e Cavicel, per aver accolto con entusiasmo questa iniziativa” - ha dichiarato Andrea Bianchi, vice presidente
ANIE Confindustria con delega all’Education. “Il sistema produttivo sta attraversando una trasformazione profonda, guidata dall’innovazione tecnologica e dalla digitalizzazione, che sta ridefinendo competenze e profili professionali. In questo scenario diventa sempre più importante rafforzare il dialogo tra scuola e impresa, anche attraverso modelli formativi capaci di avvicinare la didattica ai contesti operativi reali.” “Con il progetto di ANIE Education - ha proseguito Bianchi - vogliamo offrire ai ragazzi un’esperienza concreta del Made in Italy tecnologico, accompagnandoli all’interno delle aziende. È proprio nella scuola secondaria di primo grado che iniziano le prime scelte di orientamento: entrare in contatto diretto con il mondo produttivo consente agli studenti di dare concretezza a ciò che studiano e di comprendere il contributo che le competenze tecnico-scientifiche possono offrire al futuro dell’industria italiana e alle sue prospettive di innovazione e crescita.” “Favorire l’incontro tra studenti e impreseha concluso Andrea Bianchi - significa costruire percorsi di orientamento consapevole e contribuire allo sviluppo delle competenze necessarie alla competitività del nostro sistema industriale”.
Sistemi di accumulo
Oltre la transizione
verso un nuovo paradigma elettrico
Volatilità dei mercati e tensioni geopolitiche: il ruolo dei BESS nella ridefinizione della sicurezza e della resilienza del sistema elettrico europeo
a cura di Lorenzo Tosini
Nel dibattito contemporaneo sulla transizione energetica, il tema dei sistemi di accumulo elettrochimico, e in particolare dei Battery Energy Storage Systems (BESS), sta rapidamente uscendo dalla dimensione tecnologica per assumere una valenza pienamente sistemica e geopolitica. La fase attuale, segnata da instabilità internazionale e tensioni nelle
principali aree di approvvigionamento, impone infatti una rilettura del ruolo dello storage non più come semplice complemento alle rinnovabili, ma come infrastruttura critica per la sicurezza energetica europea. Negli ultimi mesi, il riacutizzarsi delle tensioni in Medio Oriente ha riportato al centro della scena il tema della vulnerabilità energetica.
L’area continua a rappresentare uno snodo fondamentale per produzione e transito di petrolio e gas, e ogni destabilizzazione si traduce in effetti immediati sui prezzi e sulla disponibilità delle risorse.
Le recenti dinamiche legate alle tensioni tra Israele, Iran e altri attori regionali stanno contribuendo ad alimentare un elemento di
rischio per i mercati energetici globali, con un impatto diretto sui costi di approvvigionamento europei. L’Unione Europea, e in particolare paesi importatori come l’Italia, si trovano esposti a una crescente incertezza legata alle rotte energetiche e alle forniture, rendendo evidente come la sicurezza energetica resti una questione strutturale e non contingente. Questa pressione geopolitica si riflette direttamente sul funzionamento dei mercati elettrici. L’aumento del prezzo del gas, innescato da instabilità internazionale, si trasferisce rapidamente sul prezzo dell’energia elettrica, amplificando la volatilità. In Italia, ad esempio, il Prezzo Unico Nazionale è sempre più sensibile a queste dinamiche, con oscillazioni accentuate che derivano dalla combinazione tra tensioni geopolitiche e struttura marginalista del mercato . In un sistema elettrico sempre più elettrificato e in-
terconnesso, questa volatilità non rappresenta solo un problema economico, ma una criticità operativa per l’intero sistema industriale.
Sicurezza energetica:
il contributo dei BESS È proprio in questo contesto che i BESS assumono una funzione strategica. La loro capacità di disaccoppiare temporalmente produzione e consumo consente di mitigare gli effetti della volatilità, trasformando un sistema rigidamente dipendente dall’andamento delle commodity in un sistema più flessibile e resiliente. L’accumulo permette infatti di immagazzinare energia nei momenti di eccesso di offerta o di prezzi bassi e di reimmetterla in rete nei momenti di picco, contribuendo non solo all’ottimizzazione economica ma anche alla stabilizzazione del sistema elettrico. Nei mercati europei, caratterizzati da crescente penetrazione delle rinnovabili e frequenti episodi di prezzi negativi, questa funzione si traduce in una vera e propria leva industriale, capace di generare valore attraverso l’arbitraggio energetico e la partecipazione ai mercati dei servizi. Tuttavia, ridurre il ruolo dei BESS alla sola dimensione economica sarebbe limitante. La loro rilevanza emerge con maggiore forza se osservata nella prospettiva della sicurezza energetica, intesa non solo come disponibilità di risorse ma anche come capacità del sistema di garantire continuità, stabilità e prevedibilità. In un contesto in cui le forniture di gas e petrolio restano esposte a shock esogeni, lo storage elettrico rappresenta uno dei pochi strumenti in grado di ridurre la dipendenza dalle importazioni, almeno sul piano operativo del sistema elettrico. La possibilità di integrare quote crescenti di rinnovabili senza compromettere la stabilità della rete consente infatti di diminuire progressivamente il fabbisogno di combustibili fossili importati, attenuando l’esposizione geopolitica. Questa dinamica è evidente anche a livello globale. Le stesse tensioni geopolitiche che alimentano l’incertezza sui mercati fossili stanno accelerando gli investimenti in rinnovabili e accumulo, in particolare in aree storicamente legate all’export di idrocarburi. In Medio Oriente, ad esempio, l’instabilità regionale sta spingendo governi e operatori a diversificare il mix energetico, aumentando il ricorso a solare e sistemi di accumulo per garantire maggiore autonomia e stabilità .
Si tratta di un segnale rilevante: anche nei contesti più tradizionalmente legati ai combustibili fossili, lo storage viene ormai considerato un elemento imprescindibile per la sicurezza energetica.
BESS come infrastruttura di sistema
Il mercato globale dell’accumulo sta crescendo rapidamente, sostenuto dalla convergenza di fattori tecnologici, economici e geopolitici. Si assiste ad un cambiamento strutturale del ruolo dello storage nei sistemi elettrici avanzati: l’accumulo elettrochimico sta evolvendo da soluzione di backup a componente centrale delle infrastrutture energetiche, con prospettive di crescita significative nei prossimi decenni . Questa evoluzione riflette un cambiamento di paradigma: la flessibilità diventa una risorsa primaria, al pari della generazione. In Europa, tuttavia, permane una tensione tra la velocità di sviluppo tecnologico e la capacità del sistema regolatorio di adattarsi. La diffusione dei BESS è ancora frenata da iter autorizzativi complessi, incertezze sui modelli di remunerazione e limiti infrastrutturali delle reti. In un contesto di crescente volatilità e rischio geopolitico, questi ritardi assumono un peso ancora maggiore, poiché rallentano l’adozione di una tecnologia che potrebbe contribuire in modo significativo alla stabilità del sistema.
Alla luce degli scenari attuali, appare quindi evidente come i BESS rappresentino molto più di una soluzione tecnica per l’integrazione delle rinnovabili. Essi si configurano come un elemento chiave per la ridefinizione degli equilibri energetici, in grado di incidere simultaneamente su sicurezza, competitività e sostenibilità. In un sistema energetico sempre più esposto a shock esterni e a dinamiche di mercato complesse, la capacità di accumulare e gestire energia diventa un fattore strategico, destinato a influenzare non solo le scelte tecnologiche, ma anche quelle industriali e geopolitiche. Il futuro del sistema elettrico europeo non dipenderà esclusivamente dalla quantità di energia prodotta da fonti rinnovabili, ma dalla capacità di governarne la variabilità. Si conferma come, in questo non semplice equilibrio, i BESS non possano essere più considerati come una tecnologia emergente, ma una delle infrastrutture fondamentali su cui si costruirà la sicurezza energetica del prossimo decennio.
Batterie
Il vero nodo
della mobilità elettrica
Strutture leggere, multifunzionali e sostenibili per le auto elettriche: il progetto MUST finanziato dal Mimit promette di rivoluzionare i pacchi batteria
a cura di Massimo Prina
La transizione verso la mobilità elettrica è oggi uno dei pilastri delle politiche industriali e ambientali europee. Tuttavia, dietro la crescita delle immatricolazioni di veicoli elettrici si nasconde un problema strutturale ancora irrisolto: le batterie. Nonostante i significativi progressi tecnologici degli ultimi anni, i pacchi batteria continuano a rappresentare il principale fattore critico sotto diversi punti di vista. In primo luogo, il peso: una batteria
può incidere fino al 30-40% della massa totale del veicolo, con effetti diretti su consumi, autonomia e prestazioni. In secondo luogo, la complessità ingegneristica: le batterie devono essere alloggiate in strutture che garantiscano sicurezza, resistenza agli urti, dissipazione termica e isolamento elettrico. A questi aspetti si aggiungono criticità legate alla sostenibilità. La produzione di batterie richiede grandi quantità di materie prime e processi energivori,
mentre il fine vita dei componenti pone sfide ancora aperte in termini di riciclo e recupero dei materiali. Inoltre, l’attuale architettura dei veicoli elettrici - in cui il pacco batteria è un elemento separato e “aggiunto” al telaiocomporta inefficienze strutturali e produttive. È proprio in questo scenario che si inserisce la necessità di ripensare radicalmente il ruolo delle batterie all’interno del veicolo, trasformandole da semplice componente funziona-
le a elemento strutturale integrato. In questo contesto nasce MUST - acronimo di Strutture MUltifunzionali innovative e SosTenibili per veicoli elettrici - un progetto di ricerca e innovazione italiano finanziato dal Ministero delle Imprese e del Made in Italy con oltre 4 milioni di euro. L’obiettivo è ambizioso: sviluppare pacchi batteria che non siano più elementi separati, ma parte integrante della struttura portante del veicolo.
Un cambio di paradigma noto anche come approccio cell-to-chassis, che consente di eliminare componenti superflui, ridurre il peso complessivo e migliorare l’efficienza strutturale. Il progetto è guidato da Aerosoft spa, con il supporto di Enea e Atm Srl, in una collaborazione che unisce ricerca avanzata sui materiali, sviluppo industriale e applicazione concreta nel settore automotive.
Dalla ricerca ai primi prototipi
Gli sviluppi più recenti indicano che MUST è entrato nella fase operativa, con attività sperimentali già avviate su materiali, processi produttivi e progettazione strutturale. Enea è impegnata nella validazione di nuovi materiali compositi e nello sviluppo di tecniche di produzione additiva avanzata, mentre Aerosoft sta lavorando alla progettazione dei primi prototipi di contenitori strutturali per batterie. Un elemento centrale delle attività in
corso riguarda anche la sostenibilità del ciclo produttivo: sono infatti in fase di studio soluzioni per il recupero e riutilizzo degli scarti dei materiali compositi, con l’obiettivo di ridurre l’impatto ambientale e favorire modelli di economia circolare.
Parallelamente, il progetto si allinea alle principali direttrici europee sulla mobilità sostenibile, con particolare attenzione alla riciclabilità dei materiali e alla progettazione orientata al fine vita dei componenti.
Materiali avanzati e stampa 3D
Uno degli aspetti più innovativi di MUST è l’impiego di materiali compositi avanzati, in particolare matrici polimeriche rinforzate con fibre di carbonio e vetro. Questi materiali offrono un elevato rapporto resistenza/ peso e sono già utilizzati nei settori più avanzati, come aerospazio e motorsport. La vera novità sta però nella loro combinazione con tecnologie di produzione additiva. La stampa 3D consente infatti di realizzare geometrie complesse e ottimizzate - come strutture alveolari o reticolari - difficilmente ottenibili con tecniche tradizionali. Questo approccio permette non solo di ridurre il peso, ma anche di integrare più funzioni in un unico componente: supporto strutturale, alloggiamento delle celle, gestione termica e protezione meccanica. Le attività
più recenti evidenziano inoltre un crescente interesse verso l’utilizzo di materiali riciclati o riciclabili, con l’obiettivo di coniugare prestazioni elevate e sostenibilità ambientale.
Integrazione strutturale: meno peso, più efficienza Il concetto di batteria strutturale rappresenta uno degli elementi più rivoluzionari del progetto. Integrando direttamente le celle nel telaio, è possibile eliminare elementi ridondanti, ridurre il numero di componenti e migliorare la distribuzione delle masse. I primi studi indicano che le strutture sviluppate possono garantire una rigidezza torsionale pari o superiore a quella delle configurazioni tradizionali, pur con una significativa riduzione del peso complessivo. Questo si traduce in vantaggi concreti: maggiore autonomia, migliori prestazioni dinamiche e minori consumi energetici. L’integrazione strutturale consente inoltre di ottimizzare gli spazi interni e aprire nuove possibilità progettuali per i veicoli del futuro.
Impatti sull’industria e sulla sostenibilità
Il progetto MUST si inserisce in un contesto più ampio di trasformazione dell’industria automotive. La crescente diffusione dei veicoli elettrici richiede soluzioni che non solo migliorino le prestazioni, ma riducano anche l’impatto ambientale lungo l’intero ciclo di vita del prodotto. L’integrazione tra materiali avanzati, progettazione digitale e tecnologie additive rappresenta una delle direzioni più promettenti in questo senso. Per l’Italia, iniziative come MUST sono strategiche per rafforzare la propria posizione nella filiera delle batterie e dei materiali innovativi, un settore sempre più centrale nella competizione globale. Se i risultati attesi verranno raggiunti, MUST potrebbe contribuire a definire nuovi standard per i veicoli elettrici: batterie strutturali integrate, componenti multifunzionali e processi produttivi sostenibili. Chiaramente le ricadute potrebbero estendersi anche ad altri settori ad alta tecnologia, come aerospazio, robotica e industria avanzata.
In un mercato in rapida evoluzione, la capacità di ripensare radicalmente componenti chiave come le batterie rappresenta un fattore decisivo. MUST non è solo un progetto di ricerca, ma un possibile punto di svolta verso una nuova generazione di veicoli elettrici più efficienti, leggeri e sostenibili.
Smart Building
Edifici connessi
Dati, automazione e intelligenza artificiale integrati in piattaforme digitali trasformano la gestione in un processo continuo e adattivo, capace di ottimizzare in tempo reale prestazioni, consumi e comfort
a cura di Patrizia Ricci
Se nella fase progettuale l’intelligenza artificiale consente di anticipare e ottimizzare le prestazioni degli edifici, è nella fase operativa che queste potenzialità si traducono in risultati concreti. La gestione degli edifici rappresenta infatti il contesto in cui dati, sistemi digitali e algoritmi interagiscono in tempo reale, influenzando direttamente consumi energetici, comfort e costi di esercizio.
In questo ambito, i Building Management System (BMS) hanno storicamente rappresentato il primo livello di digitalizzazione. Nelle loro configurazioni iniziali, sviluppate tra gli anni Ottanta e Novanta, erano progettati
per monitorare e controllare alcune funzioni fondamentali degli impianti - come climatizzazione, illuminazione e sicurezza - secondo logiche basate su regole statiche e programmazioni predefinite. Con l’evoluzione delle tecnologie digitali e delle reti di comunicazione, i sistemi di building automation si sono progressivamente trasformati in architetture più aperte e interoperabili. I BMS sono diventati piattaforme capaci di integrare un numero crescente di dispositivi e sottosistemi, raccogliendo dati da sensori, contatori energetici, sistemi di accesso e dispositivi di monitoraggio ambientale. Questo passaggio ha segna-
to la transizione dell’edificio da infrastruttura passiva a sistema tecnologico capace di generare e utilizzare dati operativi. Oggi questa evoluzione converge nel paradigma dello smart building, in cui l’edificio non si limita a essere controllato, ma diventa una piattaforma digitale in grado di analizzare dati, adattarsi alle condizioni operative e ottimizzare dinamicamente il proprio funzionamento.
Questione di integrazione
L’integrazione tra building automation, Internet of Things (IoT) e intelligenza artificiale rappresenta il fulcro di questa trasformazio-
L’edificio come sistema cyber-fisico
L’evoluzione degli smart building porta a considerare l’edificio come un sistema cyber-fisico, in cui componenti fisiche e digitali operano in modo integrato. In questo paradigma, l’edificio diventa un ambiente connesso capace di raccogliere dati, elaborarli e utilizzarli per ottimizzare il proprio funzionamento. Alla base vi è la diffusione di sensoristica intelligente: sensori ambientali, contatori energetici, dispositivi per la qualità dell’aria e sistemi di monitoraggio degli impianti permettono di osservare in continuo parametri come temperatura, umidità, CO2 , consumi e stato operativo dei sistemi. Le tecnologie IoT consentono di collegare questi dispositivi in reti estese, generando un flusso continuo di dati che descrive il comportamento reale dell’edificio. Questo patrimonio informativo rappresenta la base per una gestione più consapevole ed efficace.
A differenza dei sistemi tradizionali, i dati non sono più utilizzati solo per controllo o rendicontazione, ma diventano input per decisioni operative in tempo reale. Le piattaforme digitali possono analizzare le informazioni, confrontarle con modelli di funzionamento e attivare automaticamente strategie di regolazione. Ne deriva una gestione dinamica e adattiva: il funzionamento di climatizzazione, illuminazione e ventilazione può essere modulato in base alla presenza degli occupanti o alle condizioni ambientali, migliorando al tempo stesso efficienza e comfort. Un ruolo centrale è svolto dalle piattaforme di gestione, che integrano dati provenienti da BMS, sensori e dispositivi IoT, restituendo una visione unificata delle prestazioni dell’edificio. L’integrazione con l’intelligenza artificiale consente inoltre di sviluppare modelli previsionali e individuare pattern di consumo, abilitando strategie di gestione più evolute. L’edificio si configura così come una piattaforma intelligente, capace di osservare, apprendere e adattarsi, ponendo le basi per prestazioni più efficienti e sostenibili.
ne. La diffusione di sensori e dispositivi IoT consente infatti di raccogliere in tempo reale informazioni su consumi energetici, condizioni ambientali, presenza degli occupanti e stato degli impianti. Su questa base, le piattaforme digitali di gestione possono monitorare continuamente le prestazioni e individuare margini di miglioramento. L’intelligenza artificiale introduce un ulteriore livello evolutivo: attraverso algoritmi di machine learning, i sistemi di gestione sono in grado di analizzare i dati, individuare pattern di funzionamento e riconoscere inefficienze difficilmente rilevabili con approcci tradizionali. L’edificio diventa così capace di adattare il proprio comportamento alle condizioni reali, ottimizzando consumi energetici, comfort e costi di gestione. Si passa quindi da una logica di automazione statica a un approccio di gestione data-driven e adattivo, in cui i sistemi apprendono dal comportamento degli impianti e degli utenti. L’analisi dei profili di utilizzo degli spazi, delle condizioni climatiche e dei dati storici consente, per esempio, di regolare in modo
dinamico i sistemi HVAC e l’illuminazione. L’integrazione tra BMS evoluti, IoT e intelligenza artificiale sta quindi trasformando la gestione degli edifici in un processo continuo di monitoraggio, analisi e ottimizzazione. L’edificio evolve così in un ecosistema intelligente, capace di migliorare nel tempo le proprie prestazioni energetiche, ambientali ed economiche, contribuendo in modo diretto agli obiettivi di efficienza e sostenibilità.
Energia e sostenibilità in esercizio
L’ottimizzazione energetica è l’ambito in cui l’intelligenza artificiale trova oggi le applicazioni più concrete nella gestione degli edifici. Anche i consumi dipendono da variabili complesse - clima, uso degli spazi, comportamento degli utenti e funzionamento degli impianti - che rendono difficile una gestione efficiente con approcci tradizionali. Attraverso l’analisi integrata dei dati provenienti da BMS e sensori, l’AI consente di individuare strategie dinamiche di gestione, migliorando le prestazioni energetiche e riducendo gli sprechi.
Uno dei principali ambiti applicativi è la gestione dei sistemi HVAC, responsabili della quota più rilevante dei consumi. A differenza dei sistemi tradizionali basati su setpoint fissi, gli algoritmi intelligenti regolano il funzionamento degli impianti in base alle condizioni reali: temperatura interna, presenza degli occupanti, clima esterno e dati storici. Questo approccio permette di evitare sovra-riscaldamenti o raffrescamenti inutili, migliorando al contempo il comfort. I sistemi predittivi possono inoltre anticipare la domanda energetica e individuare anomalie, contribuendo a una gestione più efficiente e affidabile. Analogamente, l’illuminazione può essere regolata in funzione della luce naturale e dell’occupazione degli spazi, mentre la gestione dei carichi elettrici consente di ridurre i picchi di consumo e ottimizzare la distribuzione dell’energia. Particolarmente rilevante è l’integrazione con fonti rinnovabili e sistemi di accumulo. L’AI può coordinare produzione, consumo e stoccaggio energetico, massimizzando l’autoconsumo e riducendo la dipen-
Smart Building
denza dalla rete. È in questo contesto che l’intelligenza artificiale assume un ruolo chiave per la sostenibilità operativa degli edifici. L’ottimizzazione dei consumi si traduce infatti in:
• riduzione delle emissioni di CO2 in esercizio;
• maggiore efficienza nell’uso delle risorse;
• miglioramento delle prestazioni energetiche reali rispetto a quelle di progetto; La sostenibilità non è quindi solo un obiettivo progettuale, ma diventa una variabile gestita dinamicamente, misurata e ottimizzata nel tempo attraverso i dati. L’integrazione tra AI, building automation e sistemi energetici trasforma l’edificio in un sistema adattivo, capace di migliorare continuamente le proprie prestazioni.
Demand response e flessibilità
Nel contesto della transizione energetica e della crescente penetrazione delle fonti rinnovabili, gli edifici stanno assumendo un ruolo sempre più attivo nei sistemi energetici. Da semplici centri di consumo, si configurano come risorse energetiche distribuite, in grado di contribuire non solo all’efficienza, ma anche alla stabilità e alla flessibilità della rete. In questo scenario si inserisce il concetto di demand response, ovvero la capacità degli edifici di modulare i propri consumi in risposta alle condizioni della rete o ai segnali di prezzo dell’energia. Questo approccio è particolarmente rilevante in un sistema caratterizzato da una quota crescente di fonti rinnovabili
Cybersecurity e governance dei dati
La crescente digitalizzazione degli edifici introduce tuttavia nuove sfide legate alla sicurezza informatica e alla gestione dei dati. Gli smart building diventano ecosistemi connessi, esposti a rischi che devono essere gestiti in modo strutturato. I sistemi di building automation controllano funzioni critiche - climatizzazione, accessi, sicurezza - e la loro connessione a reti e cloud richiede strategie di protezione adeguate: segmentazione delle reti, autenticazione, aggiornamenti e monitoraggio continuo delle vulnerabilità. Accanto alla sicurezza emerge il tema della governance dei dati. Gli edifici raccolgono informazioni su consumi, condizioni ambientali e utilizzo degli spazi, talvolta legate al comportamento degli utenti. Questi dati rappresentano una risorsa strategica, ma devono essere gestiti nel rispetto delle normative e delle buone pratiche di protezione. È quindi necessario definire politiche chiare su raccolta, utilizzo e conservazione delle informazioni, garantendo trasparenza, anonimizzazione e sicurezza. Cybersecurity e data governance diventano così componenti essenziali della gestione degli smart building, fondamentali per assicurare un utilizzo affidabile e sostenibile delle tecnologie digitali.
non programmabili, come fotovoltaico ed eolico. Il quadro normativo europeo sta rafforzando esplicitamente questo ruolo. La Direttiva (UE) 2019/944 sul mercato dell’energia elettrica riconosce la partecipazione attiva della domanda e dei consumatori ai sistemi energetici, mentre la Direttiva (UE) 2023/1791 (EED) promuove l’utilizzo della demand response come strumento per migliorare l’efficienza e ridurre i consumi. In parallelo, l’evoluzione della Direttiva (UE) 2018/2001 (RED III) evidenzia la necessità di integrare quote crescenti di rinnovabili attraverso soluzioni di flessibilità lato domanda. Gli smart building, grazie a sistemi avanzati di building automation e piattaforme di gestione energetica, possono adattare dinamicamente i propri profili di consumo senza compromettere comfort e funzionalità. Alcuni carichi - come climatizzazione, acqua calda sanitaria o ricarica dei veicoli elettricipossono essere modulati o spostati nei momenti di maggiore stress della rete. L’intelligenza artificiale svolge un ruolo centrale in questo processo. Attraverso modelli predittivi che integrano dati storici, condizioni climatiche e profili di utilizzo, gli algoritmi possono anticipare la domanda energetica e ottimizzare il funzionamento degli impianti, rendendo possibile una partecipazione attiva ai servizi di flessibilità. Un aspetto particolarmente rilevante riguarda l’integrazione tra edifici, sistemi di produzione locale e ac-
cumuli energetici. La diffusione di impianti fotovoltaici, batterie e infrastrutture di ricarica trasforma gli edifici in veri e propri hub energetici decentralizzati. L’AI consente di coordinare produzione, consumo e stoccaggio, massimizzando l’autoconsumo e riducendo il prelievo dalla rete. In questa prospettiva, gli edifici possono contribuire non solo alla riduzione dei consumi, ma anche alla fornitura di servizi energetici alla rete, partecipando ai meccanismi di flessibilità e, in prospettiva, ai mercati dell’energia. L’integrazione tra smart building e sistema elettrico rappresenta quindi uno degli elementi chiave dell’evoluzione energetica in atto: gli edifici diventano nodi attivi di un sistema distribuito, digitale e sempre più orientato alla gestione intelligente della domanda, con l’intelligenza artificiale come fattore abilitante.
Occupant-centric building
Un’evoluzione chiave nella gestione degli smart building è il passaggio verso modelli occupant-centric, in cui l’edificio si adatta dinamicamente alle esigenze degli utenti. L’attenzione si sposta dalla sola gestione impiantistica alla qualità dell’esperienza e del comfort. Il comportamento degli occupanti – presenza, utilizzo degli spazi, preferenze ambientali – incide in modo significativo su consumi e prestazioni. Grazie a sensori, IoT e piattaforme digitali, è oggi possibile raccoglie-
re dati dettagliati e utilizzarli per ottimizzare il funzionamento degli ambienti. L’intelligenza artificiale consente di adattare automaticamente climatizzazione, ventilazione e illuminazione in base alle condizioni reali di utilizzo, evitando sprechi e migliorando il comfort. I modelli più avanzati integrano diversi parametri - temperatura, qualità dell’aria, luce, umidità - per individuare il miglior equilibrio tra benessere ed efficienza energetica. In alcuni casi, gli utenti possono interagire direttamente con il sistema, fornendo feedback o impostando preferenze, che vengono utilizzati per affinare le strategie di gestione. Particolarmente rilevante è anche l’ottimizzazione degli spazi: l’analisi dei dati di occupazione consente di migliorare la distribuzione degli ambienti e adattare la gestione impiantistica, soprattutto in contesti caratterizzati da utilizzo flessibile. L’approccio occupant-centric segna il passaggio verso edifici più adattivi, capaci di rispondere in modo dinamico alle esigenze reali degli utenti, migliorando al tempo stesso efficienza e qualità degli spazi.
Un nuovo building management
La gestione degli smart building richiede architetture digitali in grado di elaborare grandi quantità di dati in modo efficiente. In questo contesto si afferma un modello ibrido che combina edge computing e cloud. A differenza dei sistemi centralizzati tradizionali, le
architetture attuali distribuiscono l’elaborazione tra dispositivi locali e piattaforme remote. L’edge computing consente di analizzare i dati vicino alla fonte – tramite gateway e controller locali – garantendo risposte rapide per il controllo in tempo reale degli impianti. Questo approccio riduce la latenza e il volume di dati trasmessi, risultando particolarmente efficace per applicazioni come climatizzazione, illuminazione e sicurezza. Il cloud, invece, permette di aggregare dati su larga scala, supportando analisi avanzate, modelli predittivi e gestione multi-edificio. Attraverso piattaforme cloud è possibile sviluppare servizi come monitoraggio energetico, manutenzione predittiva e ottimizzazione delle prestazioni. L’integrazione tra edge e cloud consente quindi di combinare velocità operativa e capacità analitica, rappresentando uno degli elementi chiave per l’applicazione efficace dell’intelligenza artificiale nel building management.
Edifici intelligenti? No, attivi!
La trasformazione in atto non riguarda solo l’efficienza o l’adozione di nuove tecnologie, ma il ruolo stesso dell’edificio all’interno dei sistemi energetici e urbani. Gli smart building stanno progressivamente assumendo le caratteristiche di infrastrutture attive, capaci di interagire con reti, utenti e contesto ambientale in modo continuo e coordinato. In questo scenario, il valore non risiede più nelle singo-
le soluzioni, ma nella capacità di integrare dati, modelli e sistemi di controllo in architetture coerenti e interoperabili. È qui che l’intelligenza artificiale diventa un fattore abilitante, non tanto per automatizzare processi, quanto per rendere possibile una gestione evoluta, adattiva e orientata alle prestazioni reali. Parallelamente, emerge con sempre maggiore evidenza la necessità di misurare e qualificare il livello di “intelligenza” degli edifici. Strumenti come la recente norma UNI 11973:2025Città, comunità e infrastrutture sostenibili e lo Smart Readiness Indicator (SRI), uno strumento introdotto nell’ambito della direttiva EPBD, introducono criteri oggettivi per valutare il grado di digitalizzazione, la capacità di gestione energetica e l’interazione con il sistema elettrico, segnando il passaggio da approcci sperimentali a modelli strutturati e confrontabili. La sfida che si apre riguarda quindi la capacità di governare questa complessità: definire standard, garantire qualità e sicurezza dei dati, costruire modelli di gestione scalabili e replicabili. In questo passaggio, l’edificio si configura sempre più come nodo di un ecosistema più ampio, in cui energia, informazione e servizi convergono. È in questa convergenza che si gioca il futuro del costruito: non più oggetti isolati, ma sistemi intelligenti, interconnessi e misurabili, in grado di contribuire attivamente agli obiettivi di sostenibilità, resilienza e qualità dell’abitare.
In un periodo di sfide decisive per il settore energetico, tra rischi e nuove opportunità, le aziende cercano stabilità
Cresce la domanda
di elettrificazione
a cura di Gabriele Cardinali
La crescente elettrificazione dei consumi, l’espansione dei data center e l’integrazione massiva delle rinnovabili stanno trasformando il sistema energetico in un ecosistema sempre più complesso. Le infrastrutture esistenti faticano a tenere il passo: aumentano congestioni, tempi di connessione e rischi operativi, soprattutto nelle aree ad alta concentrazione di servizi digitali. Secondo le stime di IEA, la sola domanda elettrica dei data center è destinata a raddoppiare entro il 2030, raggiungendo circa 945 TWh. A questa trasformazione strutturale si sommano oggi nuove tensioni geopolitiche. Il conflitto in Medio Oriente sta infatti incidendo in modo diret-
to sulla stabilità delle forniture energetiche globali: il rallentamento dei flussi attraverso snodi strategici come lo Stretto di Hormuz e i danni alle infrastrutture petrolifere e del gas stanno riducendo la disponibilità di risorse e aumentando la volatilità dei prezzi . In alcuni scenari, si parla addirittura di tagli significativi alle esportazioni e di possibili shock prolungati sull’offerta energetica globale .
Geopolitica dell’energia e rischio approvvigionamenti In questo scenario, l’energia deve giocare il ruolo di asset strategico che, se gestito con un nuovo approccio, può generare efficienza, resilienza e un vantaggio competitivo per le aziende. Garantire stabilità energetica e continuità operativa diventa un fattore criti-
co, perché anche brevi interruzioni o picchi di domanda possono avere impatti significativi sui servizi digitali e sulle attività industriali. Questo rischio è amplificato dall’attuale contesto internazionale: la riduzione delle forniture di petrolio e gas e l’aumento dei prezzi stanno già generando pressioni inflazionistiche e criticità lungo le filiere produttive. Per affrontare queste criticità, i data center e le aziende energeticamente intensive stanno investendo in microgrid ibride, che combinano diverse tecnologie complementari di generazione di energia onsite, per massimizzare efficienza, resilienza e sostenibilità. “La tendenza chiave emergente è la transizione da modello passivo a modello attivo e circolare, dove l’impresa produce, gestisce e utilizza l’energia in modo
integrato e intelligente. Le aziende più avanzate, infatti, non si limitano a installare singoli impianti: puntano a sistemi ibridi e interconnessi, dove ogni tecnologia completa l’altra” commenta Nicola Miola, general manager di Centrica Business Solutions Italia.
Tecnologia, autonomia e nuovi modelli energetici
Un’altra tendenza è quella imposta dall’intelligenza artificiale che sta rivoluzionando la strategia energetica industriale. Il 76% delle aziende europee la utilizza per analizzare e ottimizzare i consumi, mentre il 71% la integra nella gestione energetica aziendale. Questo consente di prevedere consumi e bilanciare carichi in tempo reale, gestire microgrid locali capaci di operare indipendentemente dal-
Nicola Miola, general manager di Centrica Business Solutions
Italia
la rete principale, trasformare l’energia in un asset competitivo, migliorando pianificazione e sostenibilità. Grazie a sensori intelligenti e sistemi predittivi, l’AI consente una gestione proattiva, aumentando la resilienza delle infrastrutture anche in caso di congestione della rete o variazioni improvvise della domanda. Produzione di energia onsite, intelligenza artificiale e modelli integrati di gestione energetica emergono quindi non solo come leve di efficienza, ma anche come strumenti di mitigazione del rischio geopolitico. In un contesto in cui le rotte di approvvigionamento globale possono essere rapidamente interrotte o ridisegnate, la capacità di autoprodurre e gestire energia diventa un elemento distintivo per la competitività delle imprese.
Ma se l’energia diventa un asset strategico, la sua gestione richiede competenze, risorse e aggiornamenti continui. Per questo sempre più aziende scelgono di affidare la proprietà o la gestione degli impianti a un partner energetico esterno. Questo approccio permette di liberare capitale, ottenere liquidità immediata da reinvestire nel core business e, allo stesso tempo, garantire continuità operativa, sostenibilità e flessibilità, eliminando rischi e complessità. Un altro aspetto importante è l’aggiornamento tecnologico continuo: grazie al monitoraggio attivo 24/7 e a un approccio di integrazione tra diverse tecnologie - fotovoltaico, batterie di stoccaggio energetico, pompe di calore, cogenerazione alimentata con combustibili verdi - un partner esperto può adeguare l’impianto alle evoluzioni del mercato e alle nuove esigenze normative. Nel percorso di transizione energetica delle imprese, i vincoli di budget restano il principale ostacolo: il 51% delle aziende indica nei costi il fattore più limitante.
Da Miola arriva un approccio alternativo: “Modelli di noleggio operativo o di finanziamento, come il Power Purchase Agreement per il fotovoltaico o il Discount Energy Purchase per la cogenerazione stanno trovando una diffusione sempre più ampia tra le aziende. Queste opzioni contrattuali consentono di installare nuovi impianti senza investimenti iniziali, trasferendo i costi sulle spese operative e garantendo energia a un costo fisso e prevedibile. A questo si aggiungono la gestione completa dell’impianto da parte di partner specializzati, una maggiore efficienza economica e un concreto miglioramento delle performance di sostenibilità”.
Mercato
C’è stato un tempo, non troppo lontano, in cui il mercato delle costruzioni sembrava immune alle regole dell’economia. Cantieri ovunque, parcelle in crescita, studi professionali sotto pressione per inseguire una domanda che appariva infinita. Era l’effetto combinato di Superbonus, incentivi straordinari e Piano Nazionale di Ripresa e Resilienza (PNRR). Oggi quel tempo è finito, e il Rapporto Congiunturale e Previsionale del Cresme lo conferma: il settore entra in una fase più selettiva, meno eccezionale e più legata ai fondamentali reali. Non si tratta di una crisi improvvisa, ma della fine di un’eccezione storica, che impone agli operatori di ricalibrare strategie e strumenti professionali. Tra il 2021 e il 2026 il PNRR ha destinato circa 190 miliardi di euro alla filiera delle costruzioni, generando un ciclo espansivo senza precedenti. Queste risorse hanno sostenuto occupazione, investimenti e interventi di riqualificazione, soprattutto sul fronte energetico. Tuttavia, il Cresme ricorda che le risorse PNRR si esauriranno entro il 2026. Restano altri strumenti, come i Fondi strutturali europei (circa 44 miliardi di euro), ma con un impatto inferiore rispetto agli anni degli incentivi straordinari. Il mercato entra così in una fase di normalizzazione, dove la crescita non dipende più da leve fiscali automatiche, e il ruolo della progettazione torna centrale.
Mercato e occupazione
Uno dei dati più significativi del Rapporto riguarda l’occupazione: il 31% dell’aumento occupazionale registrato in Italia dal 2019 è attribuibile al comparto delle costruzioni. Un segnale che conferma il ruolo strutturale del settore nell’economia nazionale, ma che evidenzia anche il rischio di una contrazione selettiva. Non tutti gli operatori, né tutti i modelli professionali, saranno in grado di reggere il nuovo scenario. Il Cresme segnala, infatti, una frenata netta degli interventi di riqualificazione edilizia dopo il picco generato dal Superbonus. Un segmento che ha trainato per anni studi professionali e imprese, e che oggi mostra segnali di ridimensionamento. Parallelamente, il mercato residenziale mantiene una certa vitalità, mentre le opere pubbliche continuano a rappresentare un asse importante grazie agli impegni di spesa già programmati. Per progettisti, architetti e ingegneri il nodo centrale non è tanto la quantità di lavoro disponibile, quanto la qualità della domanda. In
Oltre i bonus
la sfida della qualità
Con la fine di bonus e PNRR, il mercato diventa più selettivo e premia qualità progettuale, efficienza energetica e sostenibilità ambientale
a cura di Silvia Martellosio
assenza di incentivi straordinari, il valore del progetto torna a essere decisivo: prestazioni energetiche misurabili, comfort abitativo, durabilità dei materiali, integrazione tra involucro, impianti e contesto climatico.
Una transizione delicata
Nei programmi del Governo dei prossimi anni, almeno sino al 2028, sono previsti importanti investimenti per le grandi opere strategiche. Resta però la domanda: sarà
possibile sostenere i pagamenti senza i flussi di cassa del PNRR? Il dato più solido su cui poggia oggi l’immagine economica del Paese e che mantiene stabili i rating è legato all’occupazione, di cui il 31% dal 2019 è attribuibile al settore costruzioni. Che succederà con la correzione del mercato? Le risposte non sono semplici, come dimostrato dopo la rapida chiusura dei Superbonus. Il mercato mostra comunque una resilienza significativa, ma i flussi dei Superbonus sono già fortemente
Serie cicliche delle costruzioni dal 1951 e previsione al 2029 NUMERI CHIAVE
risorse PNRR destinate alla filiera delle costruzioni nel periodo 2021–2026
190 miliardi di euro
31%
contratti: solo per l’efficientamento energetico si passa dai 46,3 miliardi del 2022, ai 41,7 del 2023, ai 16,6 del 2024, fino ai probabili 6 miliardi del 2025. L’intero mercato della riqualificazione ha subito frenate importanti, sebbene non della stessa dimensione dei Superbonus. Questa fase richiede interpretazioni attente e analisi delle transizioni in corso.
Residenziale e dinamiche di filiera
Da un lato, sorprendentemente, il mercato residenziale è ripartito nel 2024 e ha accelerato nel 2025. Per il 2026, gli incentivi sono rimasti 50% per le prime case e 36% per le seconde, sostenendo domanda e investimenti. Dall’altro, il Governo sembra non voler seguire la direttiva europea sull’efficientamento degli edifici, rallentando uno degli assi di sviluppo del settore. Temi come la “casa” e la “rigenerazione urbana” alimentano i dibattiti, ma sono destinati a crescere come mercato reale. L’Europa intende sostenere il tema casa con nuove risorse, e la rigenerazione urbana attira investitori nazionali e internazionali, sebbene la “questione milanese” getti un’ombra sulla certezza degli investimenti.
Osservare la diversa dinamica della filiera è fondamentale: alcuni ambiti registrano picchi di fatturato nel 2025 e probabilmente nel 2026, altri sono già in contrazione dal 2023. Conoscere lo stato di industria dei materiali, distribuzione, progettazione e imprese di costruzione è essenziale, perché il ciclo di investimento richiede tempi lunghi, fasi com-
plesse di accumulazione e spesa, e reagisce in modo differenziato alle onde di investimento. A complicare la lettura concorrono le dinamiche inflative, che incidono sui costi di produzione, intermediazioni e prezzi finali. Il XXXIX Rapporto CRESME offre una mappa indispensabile per interpretare il mercato, orientare le scelte strategiche e comprendere l’impatto delle innovazioni, della digitalizzazione e dell’Intelligenza Artificiale sul processo progettuale e realizzativo.
Il Rapporto evidenzia, inoltre, una crescente polarizzazione della filiera. Gli operatori più strutturati e organizzati tendono a rafforzarsi, mentre le realtà meno preparate faticano a competere. Per i professionisti questo significa ripensare il proprio ruolo: non basta più la competenza tecnica individuale, servono organizzazione, specializzazione, strumenti digitali e capacità di lavorare in modo integrato. Nel nuovo scenario post-incentivi, la sostenibilità non è più un elemento accessorio, ma un criterio economico e progettuale. Il comfort non è un optional, ma un fattore competitivo. L’efficienza energetica non è una pratica legata al bonus, ma una qualità intrinseca dell’edificio. Letto in questa chiave, il Rapporto Congiunturale non è solo una previsione economica, ma una chiamata alla maturità del settore. In un mercato che cambia clima, chi saprà progettare con consapevolezza ambientale, energetica e tecnica potrà trasformare la fine dell’eccezione in una nuova stagione professionale.
dotazione dei Fondi strutturali europei ancora disponibili, con un impatto inferiore rispetto al PNRR
quota della crescita occupazionale italiana dal 2019 attribuibile al settore delle costruzioni
44 miliardi di euro
2026
anno di esaurimento delle risorse PNRR, spartiacque per il mercato edilizio
forte rallentamento dopo il picco legato al Superbonus riquali fica zione edilizia
mercato residenziale e opere pubbliche
segmenti che mostrano maggiore tenuta nel medio periodo
Automazione
Leva strategica per la competitività industriale
Il mondo dell’automazione si incontra a Fiere di Parma per guidare la trasformazione della fabbrica verso modelli più intelligenti, flessibili e sostenibili a cura della Redazione
Nel panorama delle fiere europee dedicate all’industria intelligente, SPS Italia si conferma anche nel 2026 come uno degli appuntamenti più rilevanti per comprendere l’evoluzione tecnologica del manifatturiero. Dal 26 al 28 maggio, negli spazi di Fiere di Parma, la quattordicesima edizione riunirà i principali
attori dell’automazione, del digitale e dell’elettrificazione industriale, offrendo una visione concreta delle traiettorie che stanno ridefinendo la produzione. Non si tratta semplicemente di una manifestazione espositiva: SPS Italia è ormai un vero e proprio hub di innovazione, un luogo in cui
tecnologie, competenze e modelli organizzativi si incontrano per dare forma alla fabbrica del futuro. In un contesto globale segnato da transizioni complesse - energetica, digitale e geopolitica - il ruolo dell’automazione diventa sempre più centrale per garantire competitività, resilienza e sostenibilità alle imprese.
Tecnologie e visione strategica: i pilastri dell’edizione 2026
L’edizione 2026 ruota attorno ad alcuni pilastri tematici che rappresentano le priorità per l’industria contemporanea. Tra questi, spiccano: Intelligenza artificiale e AI Agents: l’AI entra in una nuova fase, diventando sempre più operativa nei contesti industriali. Gli AI Agents rappresentano un’evoluzione significativa, consentendo l’automazione di decisioni complesse e l’interazione naturale con sistemi e macchine.
• Cybersecurity industriale: con l’aumento della connettività cresce anche la superficie di attacco. Proteggere impianti e dati diventa un requisito fondamentale, soprattutto in ambienti OT sempre più integrati con l’IT.
• Software-defined manufacturing: un paradigma che porta flessibilità e riconfigurabilità nei processi produttivi, permettendo di adattare rapidamente linee e impianti alle esigenze di mercato.
• Robotics & Physical AI: la robotica evolve grazie all’integrazione con l’intelligenza artificiale, dando vita a sistemi capaci di apprendere, percepire e interagire con l’am -
• ESG e sostenibilità: la sostenibilità non è più un’opzione, ma un elemento strutturale della pianificazione industriale, che coinvolge efficienza energetica, riduzione delle emissioni e responsabilità sociale.
Un settore in trasformazione: automazione e digitale al centro della crescita
Negli ultimi anni, il comparto dell’automazione industriale ha dimostrato una notevole capacità di adattamento, sostenuto dalla crescente domanda di digitalizzazione dei processi produttivi. Tecnologie come Industrial IoT, edge computing e intelligenza artificiale stanno trasformando radicalmente il modo in cui le fabbriche operano, passando da modelli rigidi e lineari a sistemi dinamici, interconnessi e data-driven.
In questo scenario, SPS Italia si inserisce come piattaforma privilegiata per osservare da vicino queste trasformazioni. I sei padiglioni espositivi ospitano il meglio delle soluzioni per l’industria: dalla sensoristica avanzata ai sistemi di controllo, dalla robotica collaborativa alle infrastrutture per la gestione energetica. Un’offerta che riflette la crescente integrazione tra mondo elettrico, automazione e IT, sempre più convergenti in un’unica architettura tecnologica.
Digital District: il laboratorio della fabbrica del futuro
Cuore pulsante della manifestazione sarà il Digital District, uno spazio che negli anni si è evoluto fino a diventare un vero laboratorio esperienziale. Qui l’innovazione prende for-
ma attraverso dimostrazioni pratiche, casi applicativi e momenti di confronto. Il percorso si articola in quattro aree principali: Industrial IT & AI, dedicata alle infrastrutture digitali e alle applicazioni software per l’industria; Focus AI, che approfondisce l’integrazione tra intelligenza artificiale e robotica, con dimostrazioni di Physical AI; Start-up, spazio riservato alle realtà emergenti più innovative; Academy, area dedicata alla formazione e allo sviluppo delle competenze.
In particolare, Focus AI rappresenta una delle novità più significative: qui è possibile osservare come algoritmi avanzati e sistemi robotici collaborino per creare processi produttivi intelligenti, capaci di adattarsi in tempo reale alle variazioni operative.
Competenze al centro: formazione e nuove professionalità
In un contesto di rapida evoluzione tecnologica, il tema delle competenze assume un’importanza strategica. SPS Italia dedica ampio spazio a iniziative di formazione e orientamento, coinvolgendo ogni anno migliaia di studenti e professionisti. L’area Academy e l’arena Next ospitano workshop, incontri e “Lezioni in Fiera”, offrendo un ponte concreto tra mondo accademico e industria. Il progetto si estende durante l’anno con SPS
Italia Academy On Tour, che porta contenuti formativi nelle principali università italiane. Accanto a questo, il progetto She SPS Italia promuove la diversità di genere e la crescita professionale femminile nel settore tecnologico, attraverso eventi di networking e mentorship culminanti nello She SPS Italia Award.
Una piattaforma per l’industria del futuro
SPS Italia 2026 si presenta dunque come molto più di una semplice esposizione: è un ecosistema articolato che integra tecnologia, cultura industriale e sviluppo delle competenze. Un luogo in cui le imprese possono non solo scoprire nuove soluzioni, ma anche costruire relazioni, acquisire conoscenze e definire strategie. In un momento storico in cui la competitività si gioca sempre più sulla capacità di innovare, eventi come SPS Italia assumono un valore strategico per l’intero sistema produttivo.
La sfida non è solo adottare nuove tecnologie, ma saperle integrare in modelli sostenibili, flessibili e centrati sulle persone. È in questa direzione che si muove la manifestazione di Parma: accompagnare le imprese verso una nuova idea di fabbrica, intelligente e connessa, ma anche consapevole e responsabile. Un passaggio fondamentale per costruire il futuro dell’industria italiana ed europea.
Crescono presenze, investimenti e innovazione:
Rimini si consolida il ruolo chiave come centro
Tre giornate intense di esposizione, confronto e networking hanno delineato le nuove traiettorie della transizione energetica globale. Si è conclusa con risultati superiori alle aspettative l’edizione 2026 di KEYThe Energy Transition Expo 2026, l’evento organizzato da Italian Exhibition Group e ormai punto di riferimento per Europa, Africa e bacino del Mediterraneo sui temi dell’energia sostenibile. Ospitata presso la Fiera di Rimini, la manifestazione ha registrato una crescita significativa: +10% di presenze totali e +9% di visitatori internazionali, con una forte partecipazione di investitori. Su una superficie espositiva di 125.000 metri quadrati distribuiti in 24 padiglioni, oltre 1.000 brand - di cui 320 esteri - hanno presentato soluzioni e tecnologie all’avanguardia nei sette comparti della transizione energetica. Importante anche il respiro internazionale dell’evento: 530 hosted buyer e delegazioni provenienti da 59 Paesi, coinvolti grazie alla collaborazione con Agenzia ICE e Ministero degli Affari Esteri e della Cooperazione Internazionale. Complessivamente, 412 i giornalisti accreditati. L’inaugurazione, il 4 marzo, è stata affidata al ministro Gilberto Pichetto Fratin, sottolineando il ruolo strategico dell’evento nel panorama energetico europeo e globale. Tra le novità più rilevanti, l’area Africa Investment HUB, che ha rafforzato il dialogo e le opportunità di cooperazione con il continente africano. Con 160 convegni ad alto livello scientifico, KEY 2026 ha ribadito la propria centralità nel dibattito sull’energia. Tra i temi chiave: efficienza energetica e decarbonizzazione, sistemi di accumulo, e l’impiego dell’intelligenza artificiale per ottimizzare reti elettriche, prevedere la produzione da fonti rinnovabili e gestire i flussi energetici in tempo reale. Particolare attenzione è stata dedicata anche alla finanza per l’energia, con focus su nuovi modelli di investimento, strumenti come green bond e formule partecipative che coinvolgono cittadini e imprese. Dal confronto tra aziende e associazioni è emersa la necessità di regole più chiare e maggiore flessibilità delle reti per accelerare concreta-
L’energia guarda al futuro
a cura della Redazione
mente la transizione energetica. Innovazione e occupazione sostenibile sono state protagoniste nell’Innovation District, con 32 startup e PMI innovative. L’iniziativa Green Jobs & Skills ha favorito l’incontro tra domanda e offerta di lavoro, mentre il Premio Innovation Lorenzo Cagnoni ha valorizzato i progetti più innovativi, premiando sette startup e sette aziende espositrici.
Eventi collaterali
In contemporanea si è svolta DPE - International Electricity Expo, dedicata all’intero ecosistema elettrico: dalla generazione alla distribuzione, fino alla sicurezza e automazione. L’evento è stato organizzato da Italian Exhibition Group insieme ad associazioni di riferimento come ANIMA Confindustria e Federazione ANIE. Ad anticipare la fiera, il 3 marzo al Palacongressi di Rimini, si è tenuto Key Choice - Unlock the future of PPA, appuntamento B2B dedicato ai Power Purchase Agreement, organizzato in collaborazione con Elemens.
Prossimo appuntamento
KEY tornerà alla Fiera di Rimini dal 10 al 12 marzo 2027, confermandosi uno degli hub europei più rilevanti per l’innovazione e il confronto sulla transizione energetica.
Enrico Casali
POMPE DI CALORE
TIPOLOGIE E PROGETTAZIONE, STRUMENTI FONDAMENTALI
PER LA TRANSIZIONE ENERGETICA
SECONDA EDIZIONE
Questa opera ha come obiettivo di fornire al lettore tutte le informazioni utili per comprendere la tecnologia delle pompe di calore a gas.
Queste apparecchiature sono state deputate, in particolare dalle norme europee, tra le soluzioni viabili ed opportune per contribuire in modo concreto alla decarbonizzazione del settore del riscaldamento e della produzione di acqua calda sanitaria per tutti i nostri edifici.
All’interno di questa opera viene spiegato in modo semplice e chiaro come funzionano le pompe di calore, quali tipologie sono disponibili, quali sono le applicazioni più opportune e vantaggiose per l’utilizzatore.
Il futuro del riscaldamento vedrà l’abbandono delle caldaie per lasciare posto alle pompe di calore, ma il loro utilizzo, il funzionamento, la regolazione e l’applicazione pratica sugli impianti deve essere ben conosciuta e consapevole, per evitare di realizzare un impianto sulla carta molto più performante di una caldaia, ma che poi nel concreto che non soddisfa neppure le aspettative di comfort dei locali che se sono serviti.
FINDER
Nuovo standard per la gestione carichi
Finder arricchisce la gamma per la gestione oraria dei carichi elettrici introducendo l’interruttore orario settimanale e orologio astronomico Bluetooth. Unendo le funzionalità di interruttore orario settimanale a quelle di orologio astronomico, il nuovo modello Finder 12.C1 si caratterizza per la connettività Bluetooth integrata e le dimensioni contenute (17.5 mm di larghezza) che permettono di ottimizzare lo spazio disponibile nei quadri elettrici.
Tra le caratteristiche salienti del 12.C1 si evidenziano l’assenza del display a favore di una programmazione digitale. Al centro della tecnologia del 12.C1 c’è infatti il protocollo Bluetooth Low Energy (BLE) che permette una configurazione veloce e guidata tramite l’app Finder Toolbox (disponibile per sistemi Android e iOS). Sebbene la gestione avvenga digitalmente, l’utente conserva il controllo manuale completo grazie al pulsante di commutazione integrato ed esterno cablato. Al fine di assicurare la piena continuità operativa, il Tipo 12.C1 dispone di un supercondensatore che offre fino a sette giorni di riserva di carica, eliminando così la necessità di batterie supplementari. L’ambito di utilizzo è vasto: dal comando del riscaldamento e dell’irrigazione automatica, fino alla gestione di illuminazione pubblica e accessi automatici e, per applicazioni che richiedono una precisione assoluta, è inoltre possibile collegare il dispositivo all’antenna GPS wireless (opzionale) Tipo 012.BG.8.230, garantendo così una sincronizzazione oraria perfetta.
Fra le altre caratteristiche si evidenziano:
• 1 NO 10 A
• Cambio automatico ora legale/solare
• Blocco con PIN a 4 cifre
• Funzioni disponibili tramite App Finder Toolbox: Orario, Astro, gestione spegnimento notturno, Impulso, Impulso Astro www.findernet.com
Nuova famiglia di trasmettitori modulari
Circa l’80% dei data center nel mondo utilizza ancora sistemi di raffreddamento ad aria. Correggere un errore di appena mezzo grado può far risparmiare circa 805 milioni di dollari in costi di raffreddamento ogni anno, ovvero circa 8 miliardi di dollari in un decennio, considerando data center da 10 MW con carico moderato. Vaisala, leader globale nel settore degli strumenti di misura e della tecnologia che fornisce i dati per l’azione climatica, presenta Origo, una piattaforma di misura modulare di nuova generazione progettata per trasformare il
monitoraggio ambientale nei data center e in altri edifici altamente critici. Si stima che al mondo esistano circa 12.000 data center, di cui più della metà negli Stati Uniti e in Europa. Sebbene le soluzioni di raffreddamento tramite liquido e ibrida si stiano diffondendo rapidamente per carichi di lavoro di IA ad alta intensità, il raffreddamento ad aria rimane il metodo più diffuso per la gestione termica dei data center. Questo garantisce infatti il raffreddamento di base a livello di ambiente, mentre il raffreddamento tramite liquido interviene in modo mirato e ad alta efficienza sui rack più caldi. Di conseguenza, le architetture ibride, aria per gli ambienti e liquido per i carichi più densi, sono ormai lo standard sia per le nuove costruzioni sia per i progetti di ammodernamento.
Impatto su larga scala
La precisione di Origo (±0,1°C e ±1 %RH) e la stabilità delle sue misurazioni riducono il raffreddamento eccessivo, garantendo un
controllo ambientale affidabile, essenziale per le strutture più critiche. Se applicata su scala globale, l’eliminazione dell’errore di “mezzo grado” in tutti gli impianti installati dotati di raffreddamento ad aria, ovvero l’80% dei 12.000 data center nel mondo, potrebbe evitare uno spreco di energia di raffreddamento pari a circa 805 milioni di dollari, per un totale di circa 8 miliardi di dollari in dieci anni. Origo è progettato per garantire semplicità e adattabilità a lungo termine. Il suo design modulare consente il monitoraggio di più parametri tramite le sonde compatibili Vaisala, come i sensori di anidride carbonica (CO 2) e punto di rugiada, sulla stessa piattaforma. Questa flessibilità rende Origo una soluzione all’avanguardia in grado di adattarsi ai requisiti di misurazione in continua evoluzione anche in altri ambienti critici come le camere bianche, le applicazioni life science e gli impianti di produzione dei semiconduttori. www.vaisala.it
VAISALA
GEWISS Design essenziale e affidabilità per la nuova serie civile
Dall’esperienza di Gewiss nasce System Pura, la nuova serie civile che unisce la solidità e l’affidabilità storicamente associate al marchio a un linguaggio estetico rinnovato ed essenziale, pensato per integrarsi in modo naturale con i sistemi di Smart Home. System Pura combina qualità costruttiva e innovazione tecnologica, integrandosi con l’ecosistema connesso ChoruSmart e offrendo una gamma completa di dispositivi tradizionali e smart, progettata per rispondere alle esigenze dell’abitare contemporaneo. La serie si distingue per un’estetica contemporanea caratterizzata da linee pulite, geometrie rigorose e proporzioni equilibrate. Le placche completamente planari possono es -
BTICINO
sere abbinate a due diverse interpretazioni del comando - concava oppure planare - garantendo libertà compositiva e continuità visiva negli ambienti. L’offerta estetica comprende nove colori suddivisi in tre famiglie - Monochrome, Sfumature Neutre e Sfumature Naturalie tre finiture: lucida, satinata ed effetto materico. La modularità varia da uno a sei posti, con configurazioni anche sovrapposte (4+4 e 6+6), per adattarsi alle diverse esigenze installative. Pensata per contesti residenziali ma anche per uffici, strutture hospitality e spazi commerciali, la serie è riconoscibile per il logo Gewiss in bassorilievo lucido su bordo satinato e per il LED bianco integrato, elementi distintivi ma discreti. La gamma
ha ottenuto oltre dieci marchi di qualità a livello internazionale e include prese energia conformi ai principali standard mondiali, rendendola adatta anche a progetti di respiro globale. Dal punto di vista tecnologico, System Pura consente la gestione di illuminazione, tapparelle, elettrodomestici e carichi
elettrici, sia in configurazione tradizionale sia in modalità smart. Attraverso scenari personalizzabili è possibile coordinare più funzioni con un unico comando, semplificando le attività quotidiane e contribuendo all’ottimizzazione dei consumi energetici.
www.gewiss.com
Soluzioni intelligenti per la produttività e l’efficienza
Con le soluzioni BTicino si aprono infinite possibilità di trasformazione, a partire dalla gestione intelligente degli spazi fino alla personalizzazione delle postazioni di lavoro attraverso l’integrazione di accessori e dispositivi che puntano ad aumentare la produttività. Nel 2025 è stato lanciato WEOZ, un sistema altamente scalabile
che consente di modulare le funzioni dell’edificio in base alle diverse necessità. Pensato appositamente per andare incontro alle esigenze di gestione degli edifici del terziario, come gli uffici, WEOZ offre vantaggi sia dal punto di vista del comfort e della sicurezza (creando avvisi, ad esempio, quando le luci sono rimaste accese, gli interruttori automatici sono scattati, oppure se le finestre sono rimaste aperte), che per la manutenzione, fornendo informazioni in tempo reale sull’impianto elettrico.
Con WEOZ si introduce la nuova gamma di multisensori a soffitto che, basandosi su una rete IoT, sono in grado di raccogliere una serie di dati e informazioni sull’ambiente di riferimento, in ottica di efficientamento energetico e di riduzione dei costi operativi.
WEOZ in questo modo permette la gestione dell’energia tramite dispositivi di interfacciamento con i sistemi di riscaldamento e di raffrescamento, la gestione dell’illuminazione, il rilevamento di informazioni su presenza numerica delle persone in una stanza, qualità dell’aria, rumorosità, temperatura e umidità, oltre alla misurazione dei carichi elettrici.
Tutte queste funzioni sono collegate al cuore del sistema, il nuovo Area Manager, a sua volta collegato al Cloud Legrand, che, tramite pc o la nuova app Building + Manager, permette all’utente di rilevare diversi parametri, oltre che creare degli automatismi. www.bticino.it
FANTINI COSMI
VMC puntuale con sanificazione dell’aria
Fantini Cosmi presenta RhinoComfort 3, la nuova unità di ventilazione meccanica controllata decentralizzata che segna un punto di svolta nel ricambio d’aria domestico. Frutto di due anni di ricerca e sviluppo, RhinoComfort 3 è l’unica VMC puntuale sul mercato a integrare un sistema di sanificazione dell’aria, offrendo in un unico dispositivo ventilazione, recupero di calore e aria più sicura.
Cuore dell’innovazione è la tecnologia brevettata basata su nanotecnologie, che combina Led UV-C e UV-A ad alta potenza con un processo di fotocatalisi a zero emissioni di ozono. L’aria
FANDIS
in ingresso viene così sanificata, con l’eliminazione fino al 99,6% di virus e batteri, la riduzione di polveri sottili PM2,5 e PM10 e dei Composti Organici Volatili (VOC), oltre alla prevenzione di muffe e umidità.
La sanificazione è attivabile direttamente dall’App Intelliclima+, che consente anche il controllo smart del sistema. RhinoComfort 3 garantisce così un microclima salubre e confortevole, unendo elevate prestazioni di ventilazione a una protezione attiva della qualità dell’aria, per ambienti più sani e sicuri ogni giorno. www.fantinicosmi.it
Luce e sicurezza nei quadri elettrici
La qualità della luce può incidere fortemente sull’efficienza operativa. Una corretta illuminazione all’interno dei quadri elettrici, infatti, è fondamentale per garantire condizioni di lavoro sicure, ridurre i tempi di manutenzione e migliorare la visibilità di cablaggi, componenti e strumenti di regolazione.
La nuova gamma di lampade LED FLL introduce una nuova elettronica ancora più efficiente, performante e conforme agli standard europei più recenti, ed è progettata per offrire performance elevate e durature nel tempo. Tra le caratteristiche principali: flusso luminoso di 600 lumen, ideale per illuminare in modo uniforme quadri di qualsiasi dimensione; consumo estremamente ridotto e pari a soli 5 kWh/1000h, alto indice di resa cromatica (CRI 85), che assicura una percezione fedele dei colori, facilitando il riconoscimento immediato di morsetti, cavi e componenti; Survival Factor 10/10; e, infine, distribuzione della luce ottimizzata per eliminare zone d’ombra e garantire visibilità omogenea all’interno dell’armadio elettrico. Tutte le lampade LED FLL rientrano nella classe di efficienza energetica E.La nuova elettronica introduce un aspetto particolarmen-
te utile in fase di progettazione: un range di alimentazione esteso da 20V a 240V, compatibile sia con corrente continua (DC) sia alternata (AC) che consente di integrare facilmente le lampade in quadri con tensioni non standardizzate, semplificare la gestione delle forniture e delle varianti a magazzino e garantire compatibilità con un’ampia gamma di applicazioni industriali. Tutti i modelli supportano inoltre il collegamento in daisy-chain, con la possibilità di installare fino a 10 lampade in cascata alla tensione minima di alimentazione (20V), mantenendo comunque un controllo indipendente di ogni unità. www.fandis.com
Proposte
GREEN ENERGY STORAGE Tecnologia per lo storage di lunga durata
Green Energy Storage (GES) ha presentato ufficialmente a Rovereto la tecnologia della propria batteria manganese-idrogeno, economicamente sostenibile ed ecocompatibile. Una tecnologia di accumulo energetico di lunga durata destinata a incidere in modo significativo sull’evoluzione del sistema energetico nazionale ed europeo. La batteria manganese-idrogeno sviluppata da GES rappresenta una soluzione avanzata
per lo storage di lunga durata (Long-Duration Energy Storage – LDES), un segmento strategico per garantire la stabilità delle reti elettriche in un contesto di crescente penetrazione delle fonti rinnovabili. La tecnologia consente di immagazzinare energia per molte ore o giorni, superando i limiti strutturali delle batterie agli ioni di litio, progettate prevalentemente per applicazioni di breve durata.
VIMAR
Dal punto di vista tecnologico, la batteria di GES si basa su una struttura a flusso che disaccoppia energia e potenza, permettendo di dimensionare in modo indipendente la capacità di accumulo e la potenza erogata. L’energia viene immagazzinata sotto forma di idrogeno, autoprodotto all’interno del sistema, eliminando la necessità di approvvigionamenti esterni e riducendo complessità operative e costi. L’utilizzo del manganese – materiale abbondante, a basso costo e con una filiera di approvvigionamento solida – consente inoltre di limitare l’impiego di materie prime critiche, rafforzando la sostenibilità industriale della soluzione. Grazie a un’elevata densità energetica per una batteria a flusso, a un’efficienza superiore al 75% e a una vita utile che supera i 10.000 cicli, la tecnologia di GES si propone come un’infrastruttura energetica di lungo periodo, con un costo livellato di accumulo (LCOS) significativamente inferiore rispetto alle tecnologie oggi dominanti. Un elemento che rende la batteria particolarmente competitiva per applicazioni su scala industriale, reti elettriche e grandi impianti rinnovabili. www.greenenergystorage.eu
Nuove unità elettroniche audio e audio/video
Per offrire prestazioni ancora più evolute e un’esperienza d’uso superiore, la targa esterna Pixel si arricchisce di nuove unità elettroniche audio e audio/video, oltre che di nuovi moduli frontali. Nelle versioni audio/video, l’obiettivo grandangolare da 130° e il sensore ad alta precisione da 1/2,8” assicurano immagini nitide e ben contrastate anche in condizioni di scarsa illuminazione. Le nuove unità elettroniche garantiscono inoltre una qualità audio superiore, grazie alla riproduzione naturale della voce e all’impiego di un microfono digitale ad alte prestazioni. Per ampliare le opzioni di controllo e incrementare la sicurezza dell’impianto, entrambe le versioni (audio e audio/video) possono essere collegate a una telecamera TVCC esterna attraverso un ingresso dedicato. È inoltre disponibile un’uscita a relè monostabile dedicata al comando di funzioni aggiuntive, come l’apertura di un ingresso carraio o l’attivazione dell’illuminazione, che si aggiunge alla classica uscita da 12 V per la serratura elettrica. Un insieme di innovazioni che rende la gamma Pixel ancora più performante, versatile e pronta a rispondere alle esigenze degli impianti moderni. www.vimar.com
Proposte
OMRON
Relè di segnale: prestazioni efficienti con ingombro ridotto
Omron Components Europe ha presentato i nuovi relè Mosfet G3VM, caratterizzati da ingombro ridotto, bassa capacità di uscita e risposta rapida. I nuovi dispositivi sono ideali per i progettisti che affrontano applicazioni impegnative, tra cui apparecchiature di test e misura di ultima generazione. Alloggiati in un package S-VSON(L) da 2 mm x 1,45 mm e caratterizzati da un peso inferiore a 0,01 g, i nuovi relè consentono ai progettisti di apparecchiature di ottenere
ARTELETA
un montaggio ad alta densità in presenza di spazi e fattori di forma ridotti. Con una capacità pin-to-pin pari a soli 0,6 pF e un tempo di accensione/spegnimento pari a 0,08 ms/0,12 ms, questi dispositivi possono gestire l’interfacciamento in apparecchiature di test automatiche (ATE) e tester logici ad alta velocità. Inoltre, la corrente di dispersione di appena 1 nA contribuisce a garantire un’elevata precisione di misurazione.
I laboratori di sviluppo e gli impianti di produzione che operano in contesti tecnologici quali semiconduttori, telecomunicazioni 5G e robot autonomi richiedono apparecchiature di test capaci di gestire più canali, più misurazioni, cicli di ispezione più rapidi e gamme di frequenza più ampie. Con l’introduzione dei modelli G3VM-21QR e G3VM-21QR1 da 20 V e G3VM-41QR4 da 40 V, Omron consente ai costruttori di apparecchiature di test di soddisfare le proprie esigenze. I relè normalmente aperti (SPST-NO) di tipo 1a presentano i valori di capacità e resistenza più bassi della serie G3VM, consentendo una commutazione estremamente reattiva che permette di effettuare misurazioni più rapide e di garantire tempi di ciclo più brevi. Il loro profilo ultraminiaturizzato a 4 pin, più piccolo del 18% rispetto al package VSON, consente ai progettisti di aumentare il numero di canali nelle nuove apparecchiature e semplifica la sostituzione delle soluzioni meccaniche con relè Mosfet.
www.omron.it
Tagli di luce anche negli ambienti umidi
Progettato per coniugare estetica e funzionalità, Plasterlight è il sistema modulare per l’illuminazione con tagli di luce in controsoffitto e pareti in cartongesso. Facile e veloce da installare, può essere tagliato in opera e dispone di una gamma completa di accessori che lo rendono adatto a qualsiasi esigenza progettuale. Ogni modulo è costituito da una lastra in cartongesso certificato Saint-Gobain, lunga 2 metri, con profilo in alluminio anodizzato integrato e fornito di due diffusori satinati in policarbonato. La planarità del profilo e lo spessore ridotto della lastra (12,5 mm) consentono l’inserimento del sistema anche in installazioni già esistenti. Compatibile con strisce Led fino a 40 W/m, Plasterlight offre una luce continua e sofisticata, perfetta per ambienti di lavoro, spazi commerciali e progetti residenziali di design. Alla gamma tradizionale si affiancano ora i nuovi Plasterlight idroresistenti, sviluppati per applicazioni in bagni, cucine e ambienti soggetti a umidità. Realizzati in cartongesso idrorepellente certificato Knauf GKI, integrano un profilo in alluminio anodizzato e diffusori satinati che garantiscono uniformità luminosa e continuità estetica. Anche in questa versione, il sistema mantiene la stessa facilità di installazione, la possibilità di essere tagliato in opera e la compatibilità con strisce LED fino a 40 W/m, confermando così la versatilità e l’affidabilità. www.arteleta.it
1
2
3
4
La banca dati
dei prezzari DEI aggiornata mensilmente
Cosa ti offre DEIPLUS PREMIUM:
Tutte le voci dei PREZZARI DEI dal 2018 (più di 88.000)
Tutte le voci dei PREZZARI REGIONALI dal 2023
Normativa tecnica indispensabile al progettista.
Più di 17.000 provvedimenti ricercabili per testo, per classificazione e per estremi (tipologia, numero, data)
Schede merceologiche: per ogni voce di materiale è presente la relativa scheda tecnica delle varie aziende produttrici
5
6
7 DEI
Biblioteca digitale: più di 100 volumi sfogliabili del mondo dell’edilizia. Ambiente e bioedilizia, Capitolati, Codici, Consolidamento e restauro, Geotecnica, Progettazione, Sicurezza e tanti altri argomenti
Più di 34.000 pagine per un valore di 4.500 € in libri
18 Check-list: listini precompilati con tutte le voci necessarie per i lavori più frequenti tra cui rifacimento bagno, rifacimento facciata, impianto fotovoltaico, impianto riscaldamento condominio, villino ipo
METRICODEI: il software per creare il computo metrico, completamente integrato con la banca dati DEIPLUS PREMIUM
ABRUZZO
LA FEDERAZIONE
NAZIONALE GROSSISTI DI MATERIALE
ELETTRICO RAPPRESENTA
LA CATEGORIA NEL SETTORE DELLA DISTRIBUZIONE CON L’OBIETTIVO DI REGOLAMENTARE IL MERCATO E PROMUOVERE LA CULTURA DELLA DISTRIBUZIONE
FEDERAZIONE NAZIONALE
GROSSISTI DISTRIBUTORI DI MATERIALE ELETTRICO
AQ - 67051 - AVEZZANO - COM - CAVI SPA Multimedia - Via Garibaldi, 235 - 0863 25480 - 0863 442442 SEDE
AQ - 67051 - AVEZZANO - COM-CAVI Abruzzo SRL - Via Camillo Cavour, 78 - 0863 497150 - 0863 509165
AQ - 67100 - L’AQUILA - ELETEK SISTEMI SRL - VIA RODOLFO VOLPE
VR - 37135 - VERONA - SIME VIGNUDA SPA - VIA TORRICELLI 9 - 045-8270827 - 045-8270870 - SEDE
SEDE
SEDE
SEDE
IDROTERMOSANITARIO ELETTRICO
La soluzione completa.
La soluzione completa o erta da Comoli Ferrari nasce dall’integrazione tra elettrico e idrotermosanitario: impianti che comunicano, edi ci che diventano intelligenti, energia che si trasforma in comfort e risparmio.
Scopri il nostro ecosistema di opportunità e fai crescere il tuo business. Esplora tutte le possibilità!
È l’innovazione che guarda lontano: dalla gestione automatica e integrata di calore e climatizzazione all’uso di energie rinnovabili, no a case e building smart. Ogni soluzione risponde a una richiesta di well living e alle s de della transizione energetica, dalla progettazione, al supporto post-vendita.
Forniamo Soluzioni Impiantistiche integrate, accompagniamo i professionisti nella crescita del proprio business.