
Cada esfuerzo cuenta
Banco Popular Dominicano, S. A.-Banco Múltiple
Cada esfuerzo cuenta
Tu bienestar digital
Lo que hemos hecho:
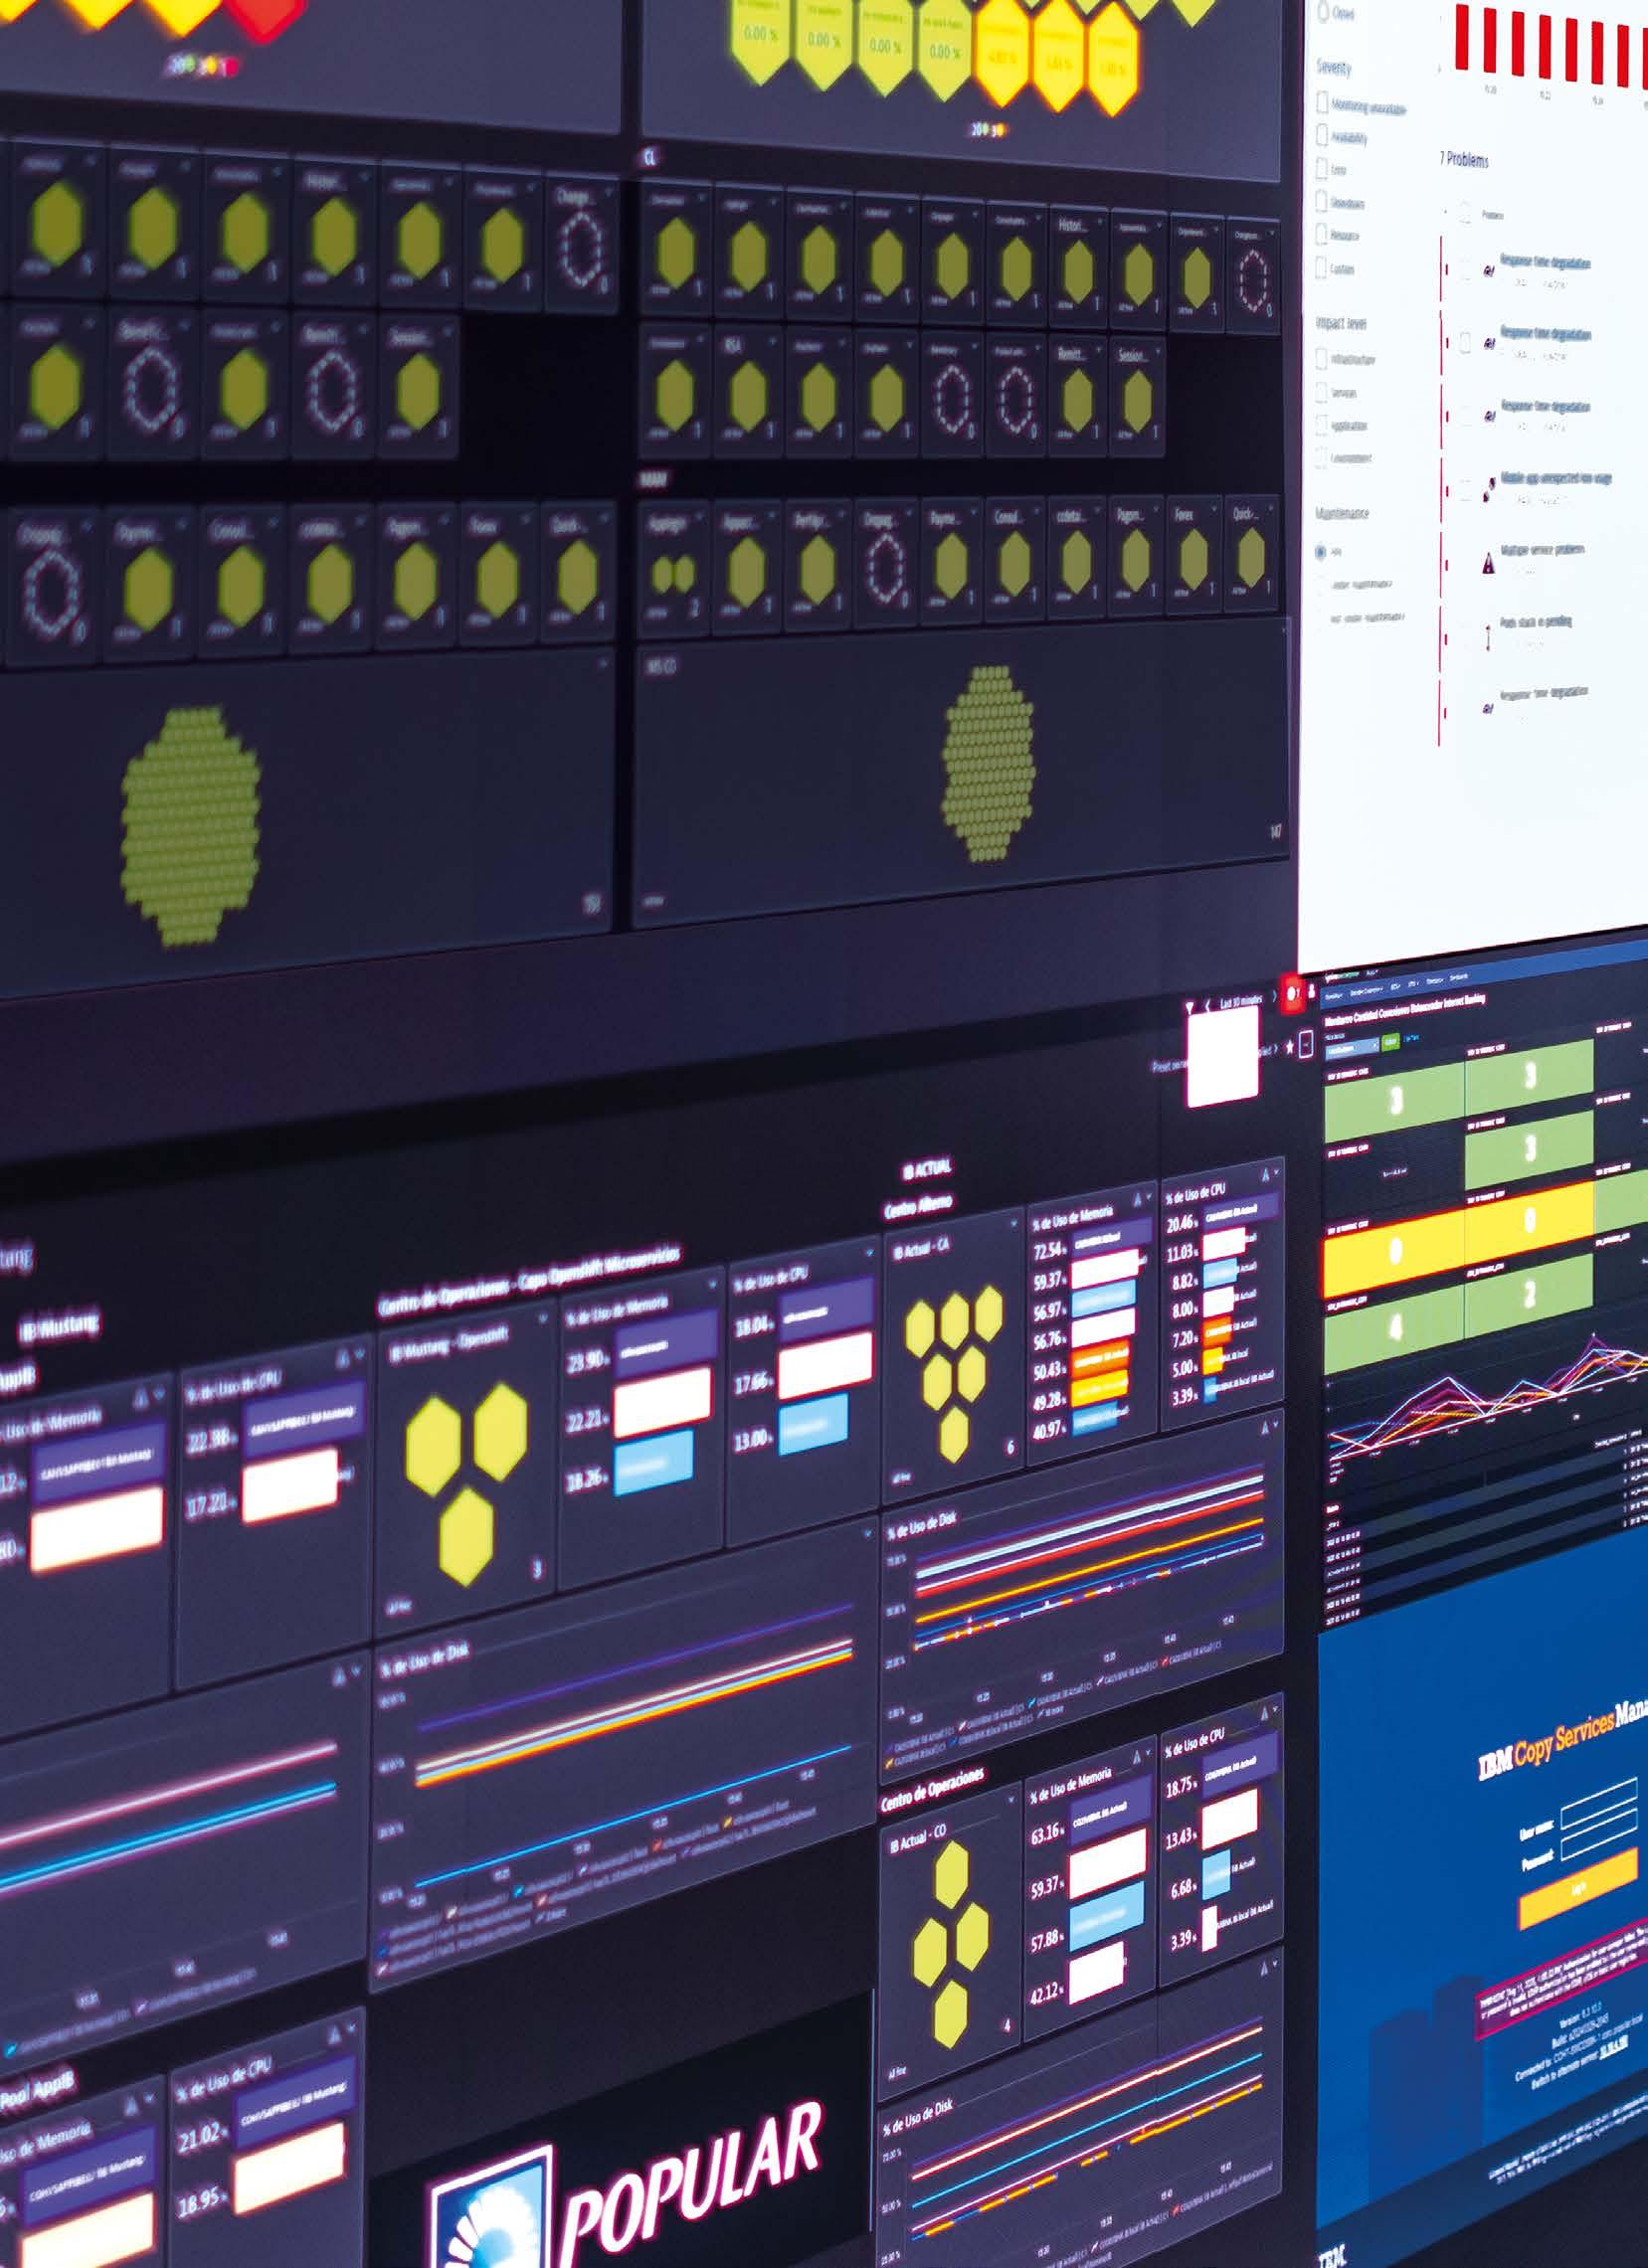
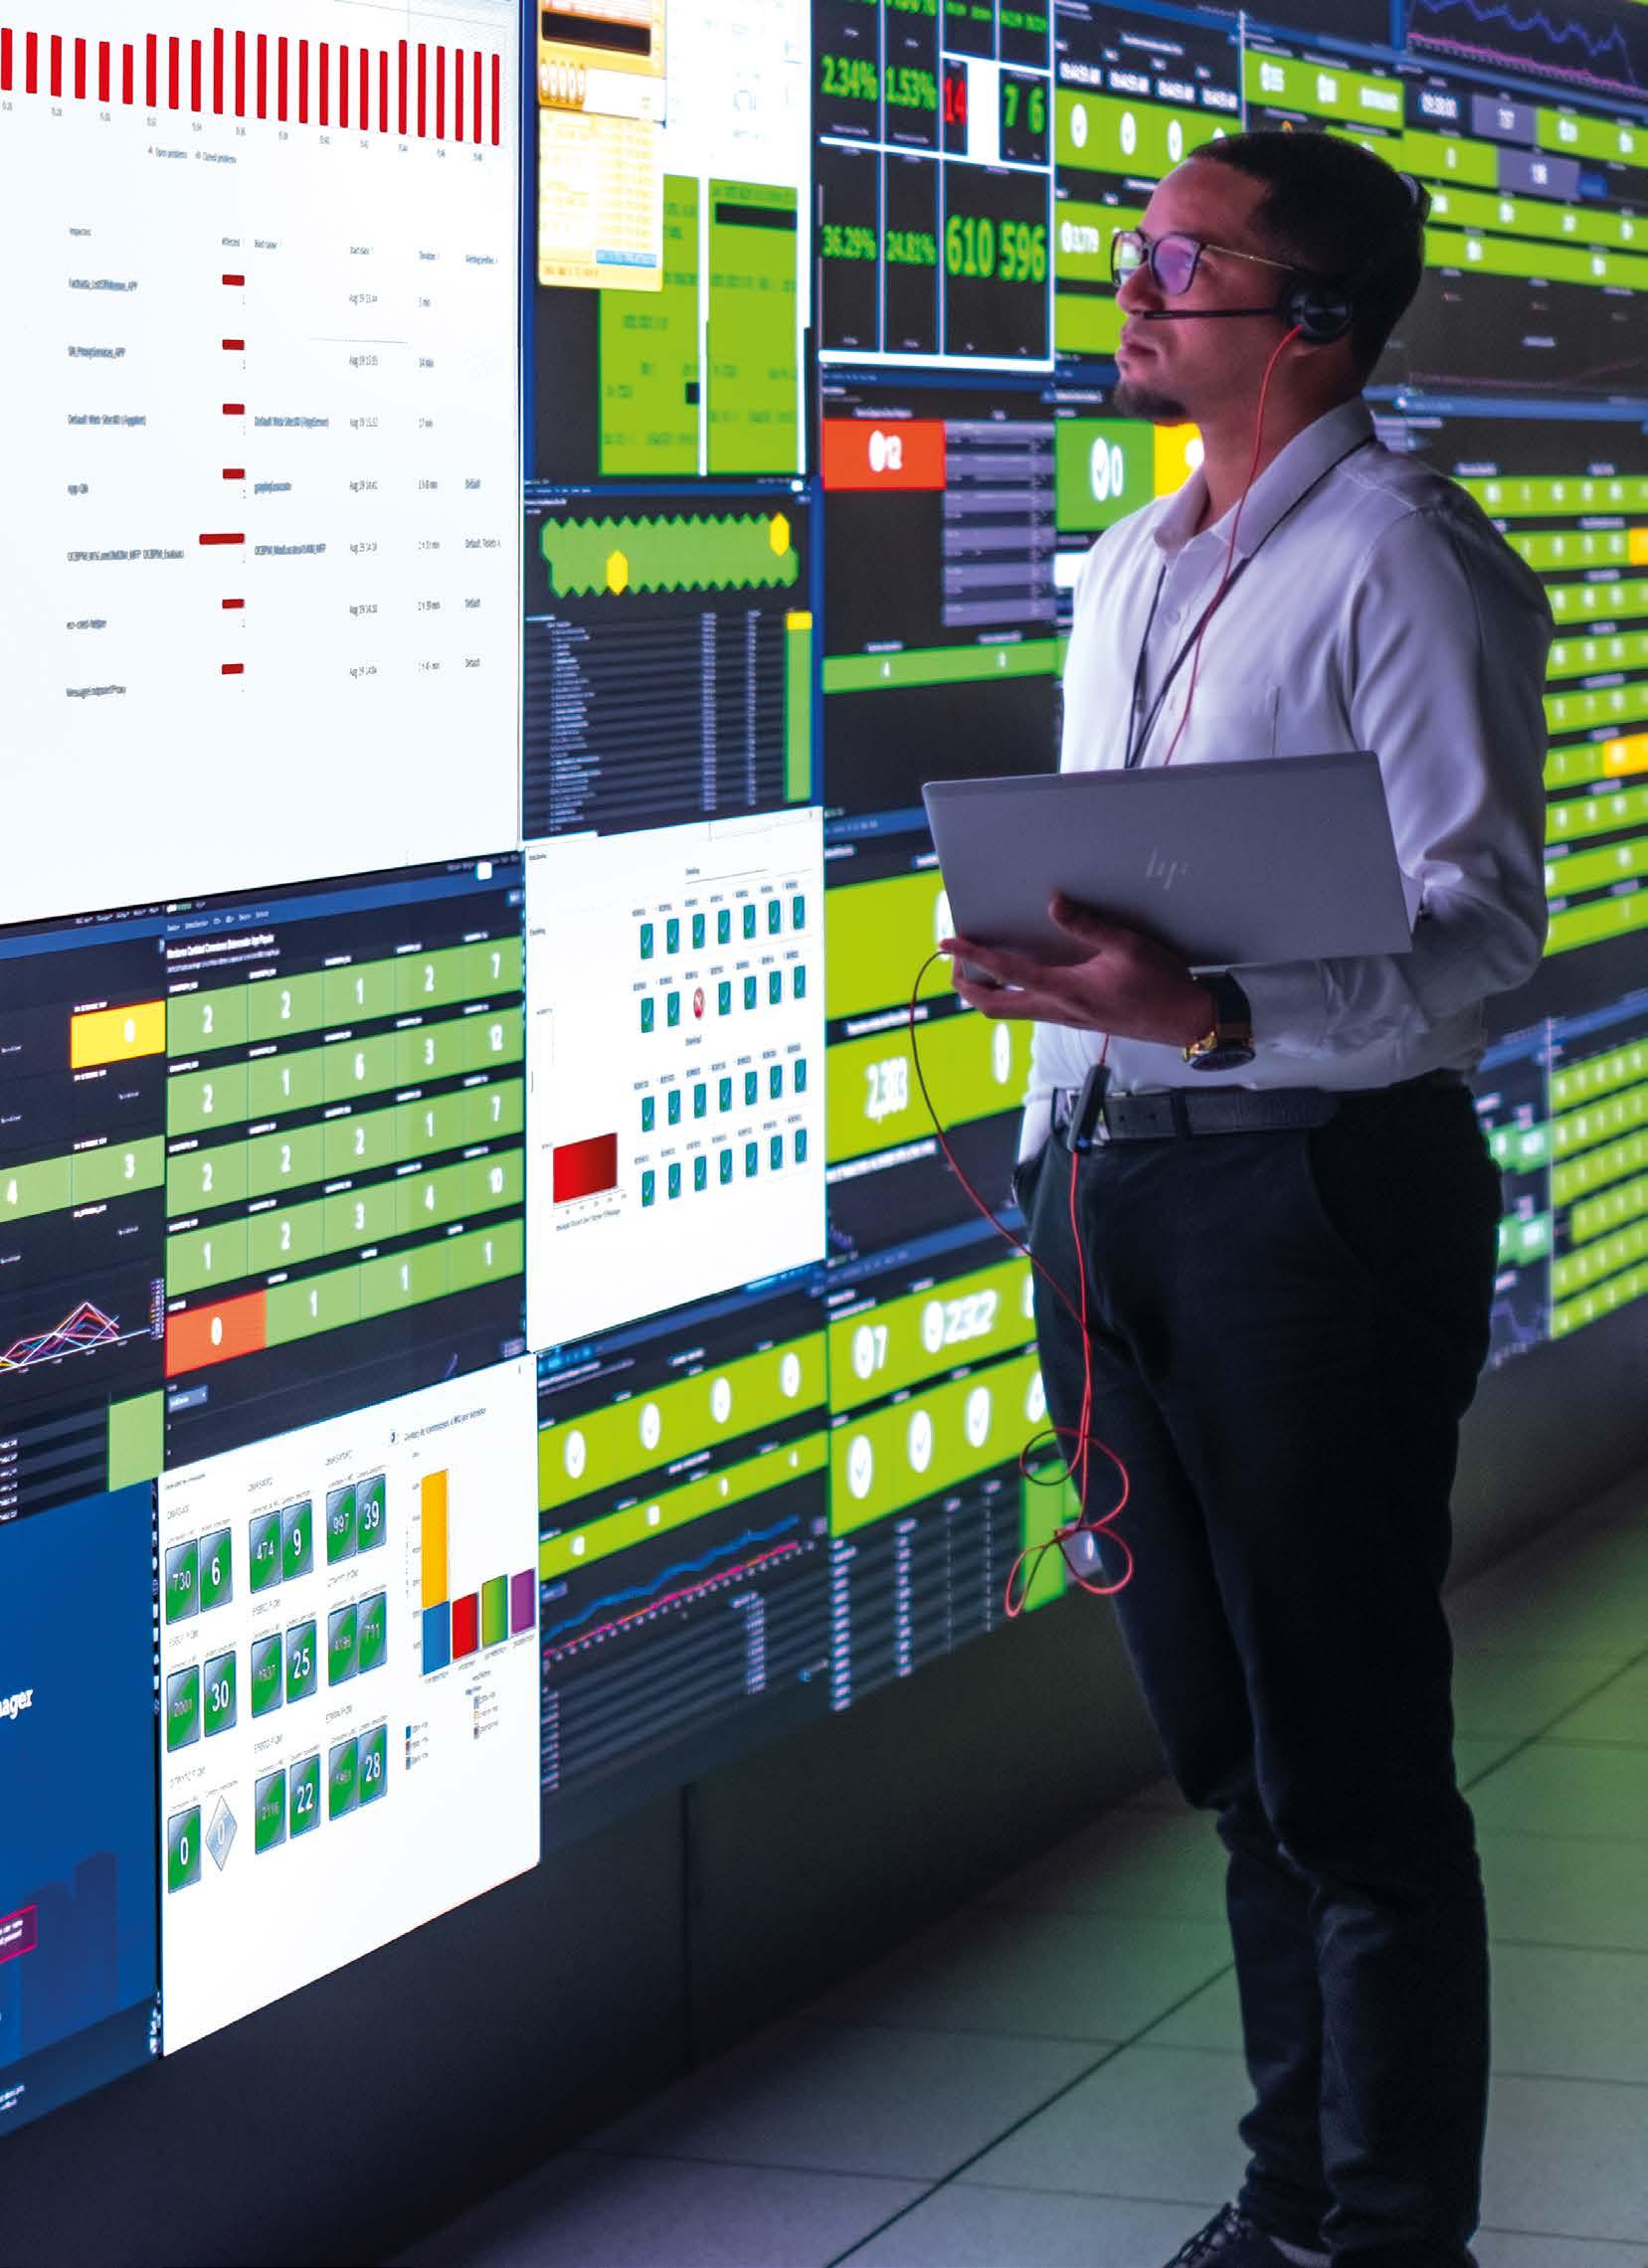
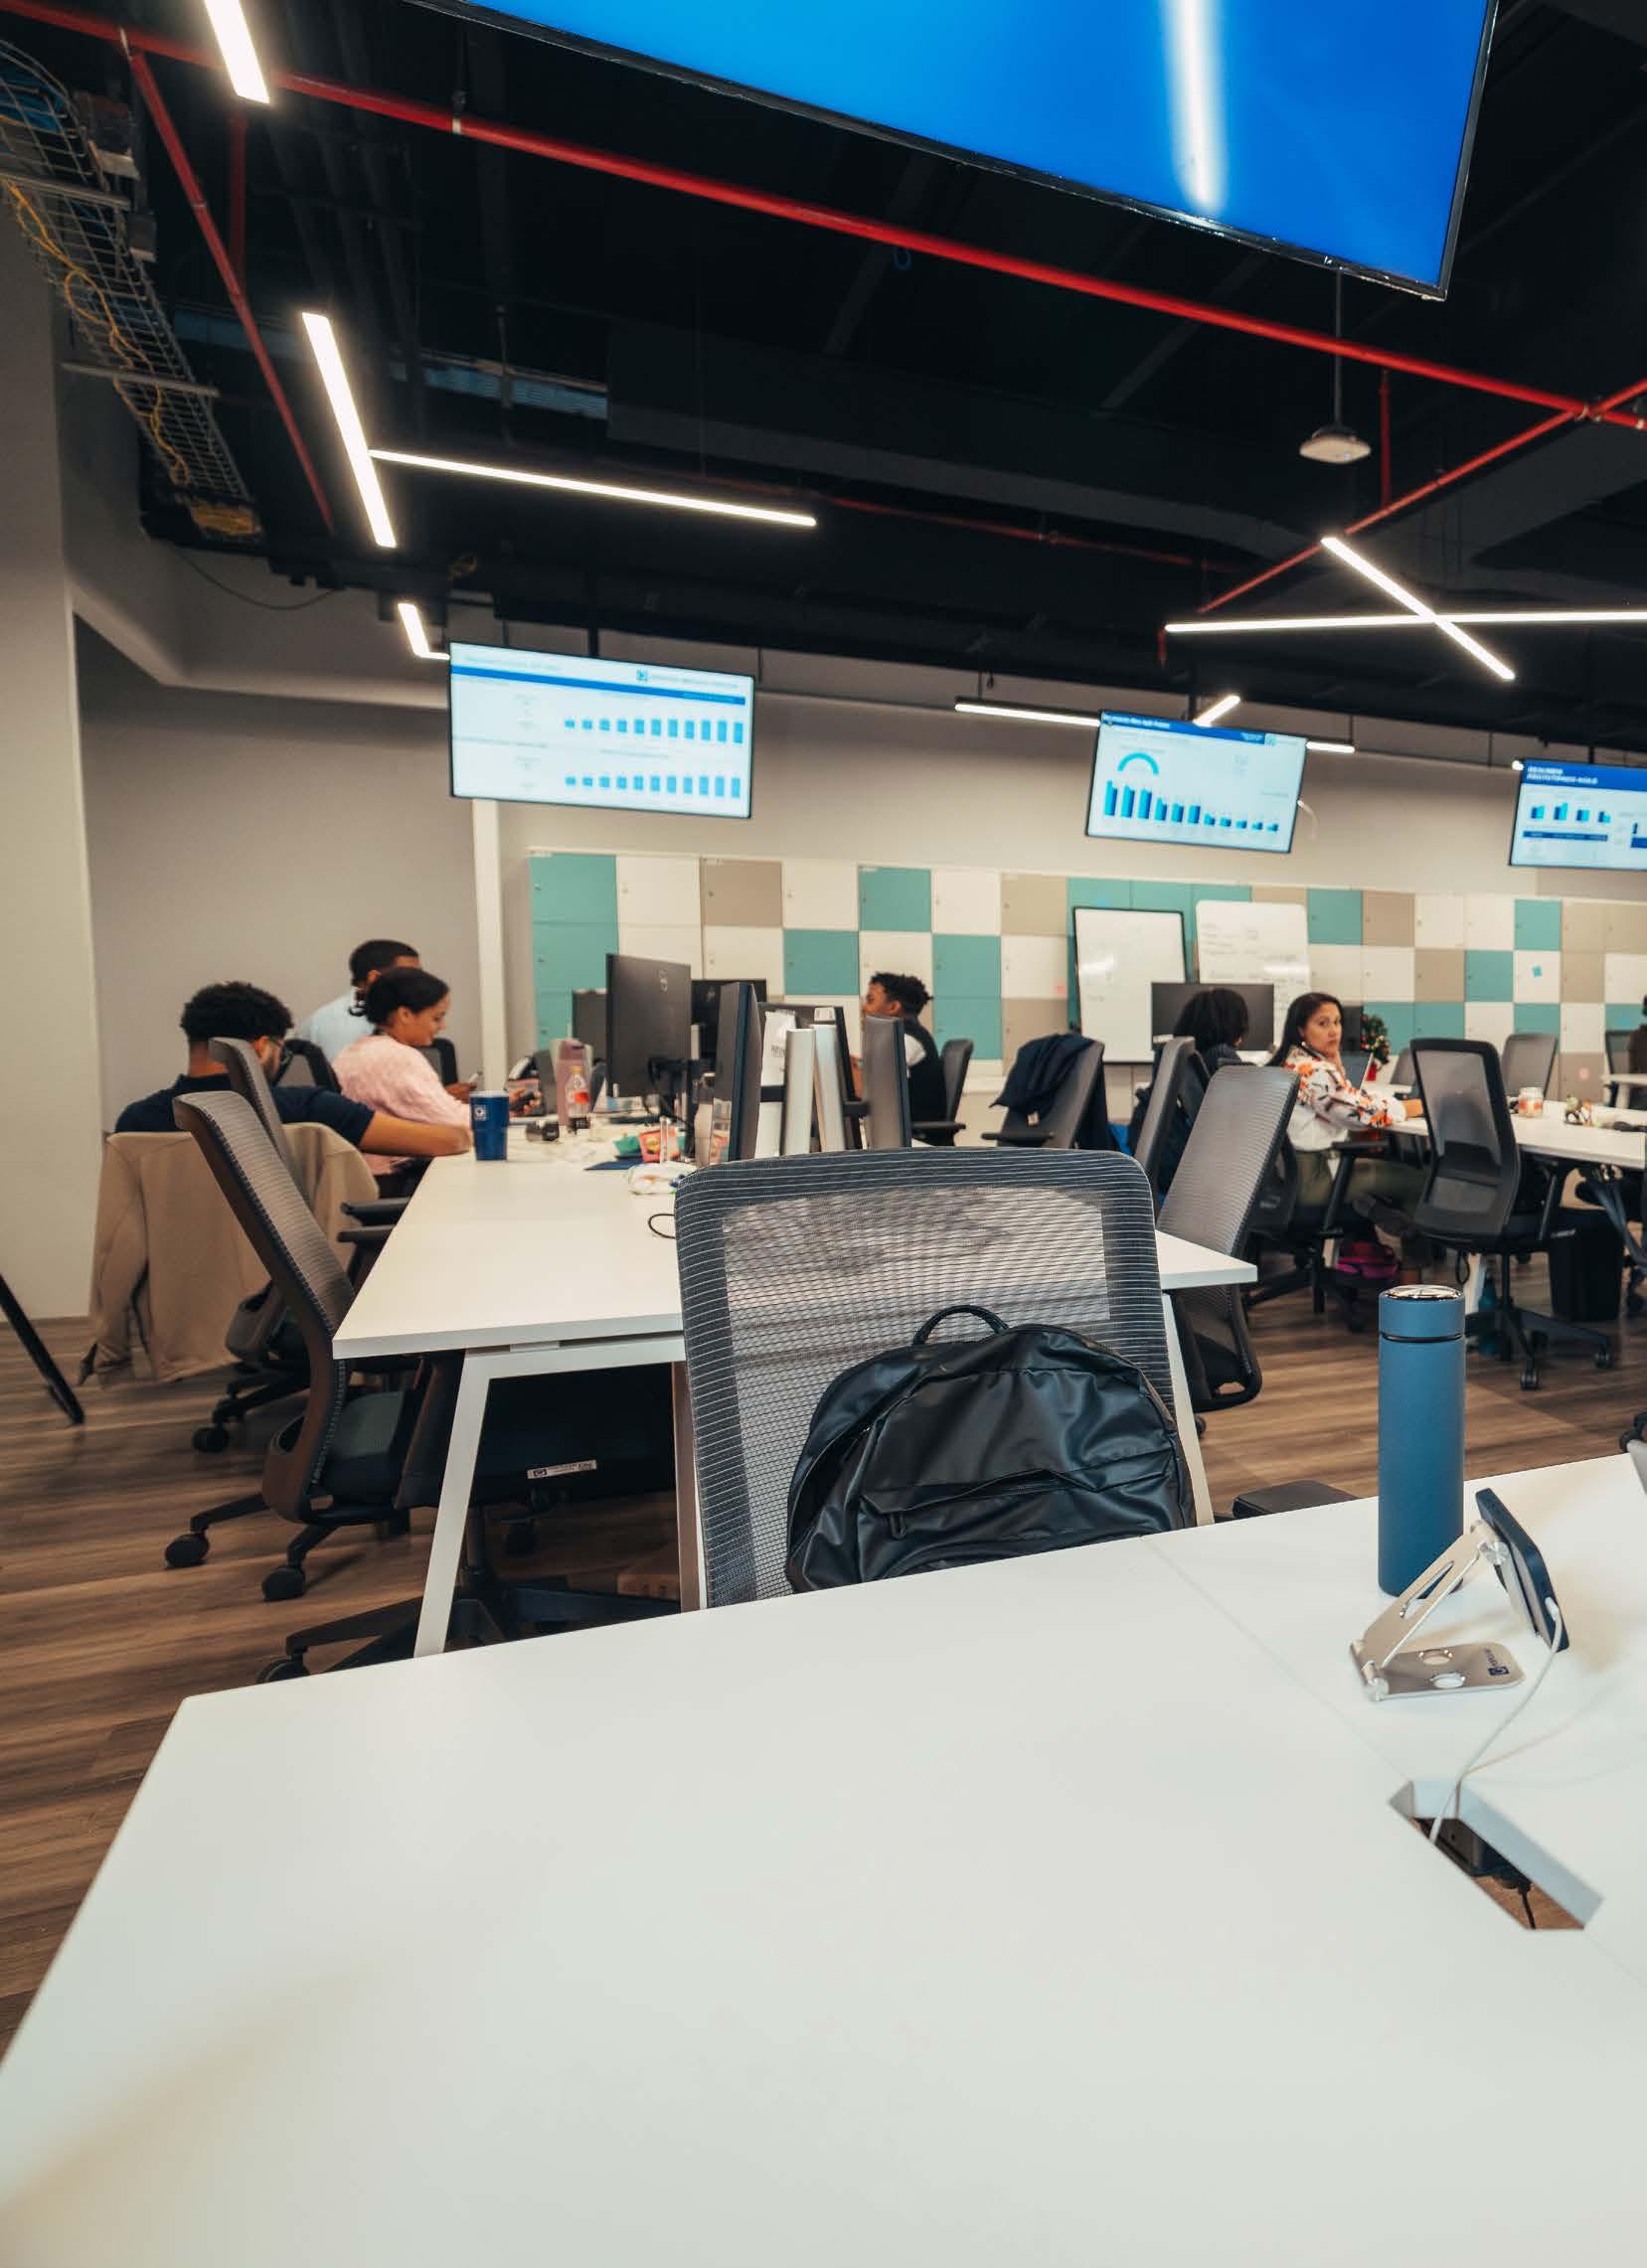
Ampliamos la capacidad de nuestro NOC y fortalecimos nuestro ecosistema digital, con el objetivo de garantizar tu seguridad digital y facilitar tus gestiones bancarias.
Tu progreso empresarial y personal
Lo que hemos hecho:
Llevamos a cabo la primera edición de ‘Impulso al Éxito Pyme’, una experiencia creada pensando en ti, para diseñar soluciones que hagan crecer tu negocio.
CONTENIDO
Indicadores financieros 2 Informe del Consejo de Administración 6 Carta del Presidente Ejecutivo 18
Cada esfuerzo cuenta al innovar 20 Cada esfuerzo cuenta por el desarrollo 34 Cada esfuerzo cuenta en tu crecimiento 46
Centro Cultural Taíno Casa del Cordón 58 Cultura y creatividad como motor de desarrollo 60 Esfuerzos que cuentan 62
Informe de la Gestión Integral de Riesgo 70 Servicio de atención y protección al usuario (SAU) 87
Estados financieros sobre base regulada 91 Perfiles miembros del Consejo de Administración 196
Comités del Consejo de Administración 202 Principales ejecutivos 204 Directorio de oficinas 210
Tu tranquilidad financiera
Lo que hemos hecho:
Más de 18,000 beneficiados de la Academia Finanzas con Propósito y más de 500,000 visitas al portal web.
Tu compromiso con el planeta
Lo que hemos hecho:
Emitimos el primer tramo de nuestro bono verde, de un total de RD$2,500 millones, para financiar proyectos de energía renovable, eficiencia energética, movilidad sostenible y economía circular.
Construir un futuro lleno de oportunidades no es solo un propósito, es una convicción, es voluntad. Queremos acompañarte en cada paso que des hacia adelante con confianza. Y recordarte que se vale soñar en grande.
Indicadores financieros
Indicadores financieros
Porque ustedes son lo que más nos importa
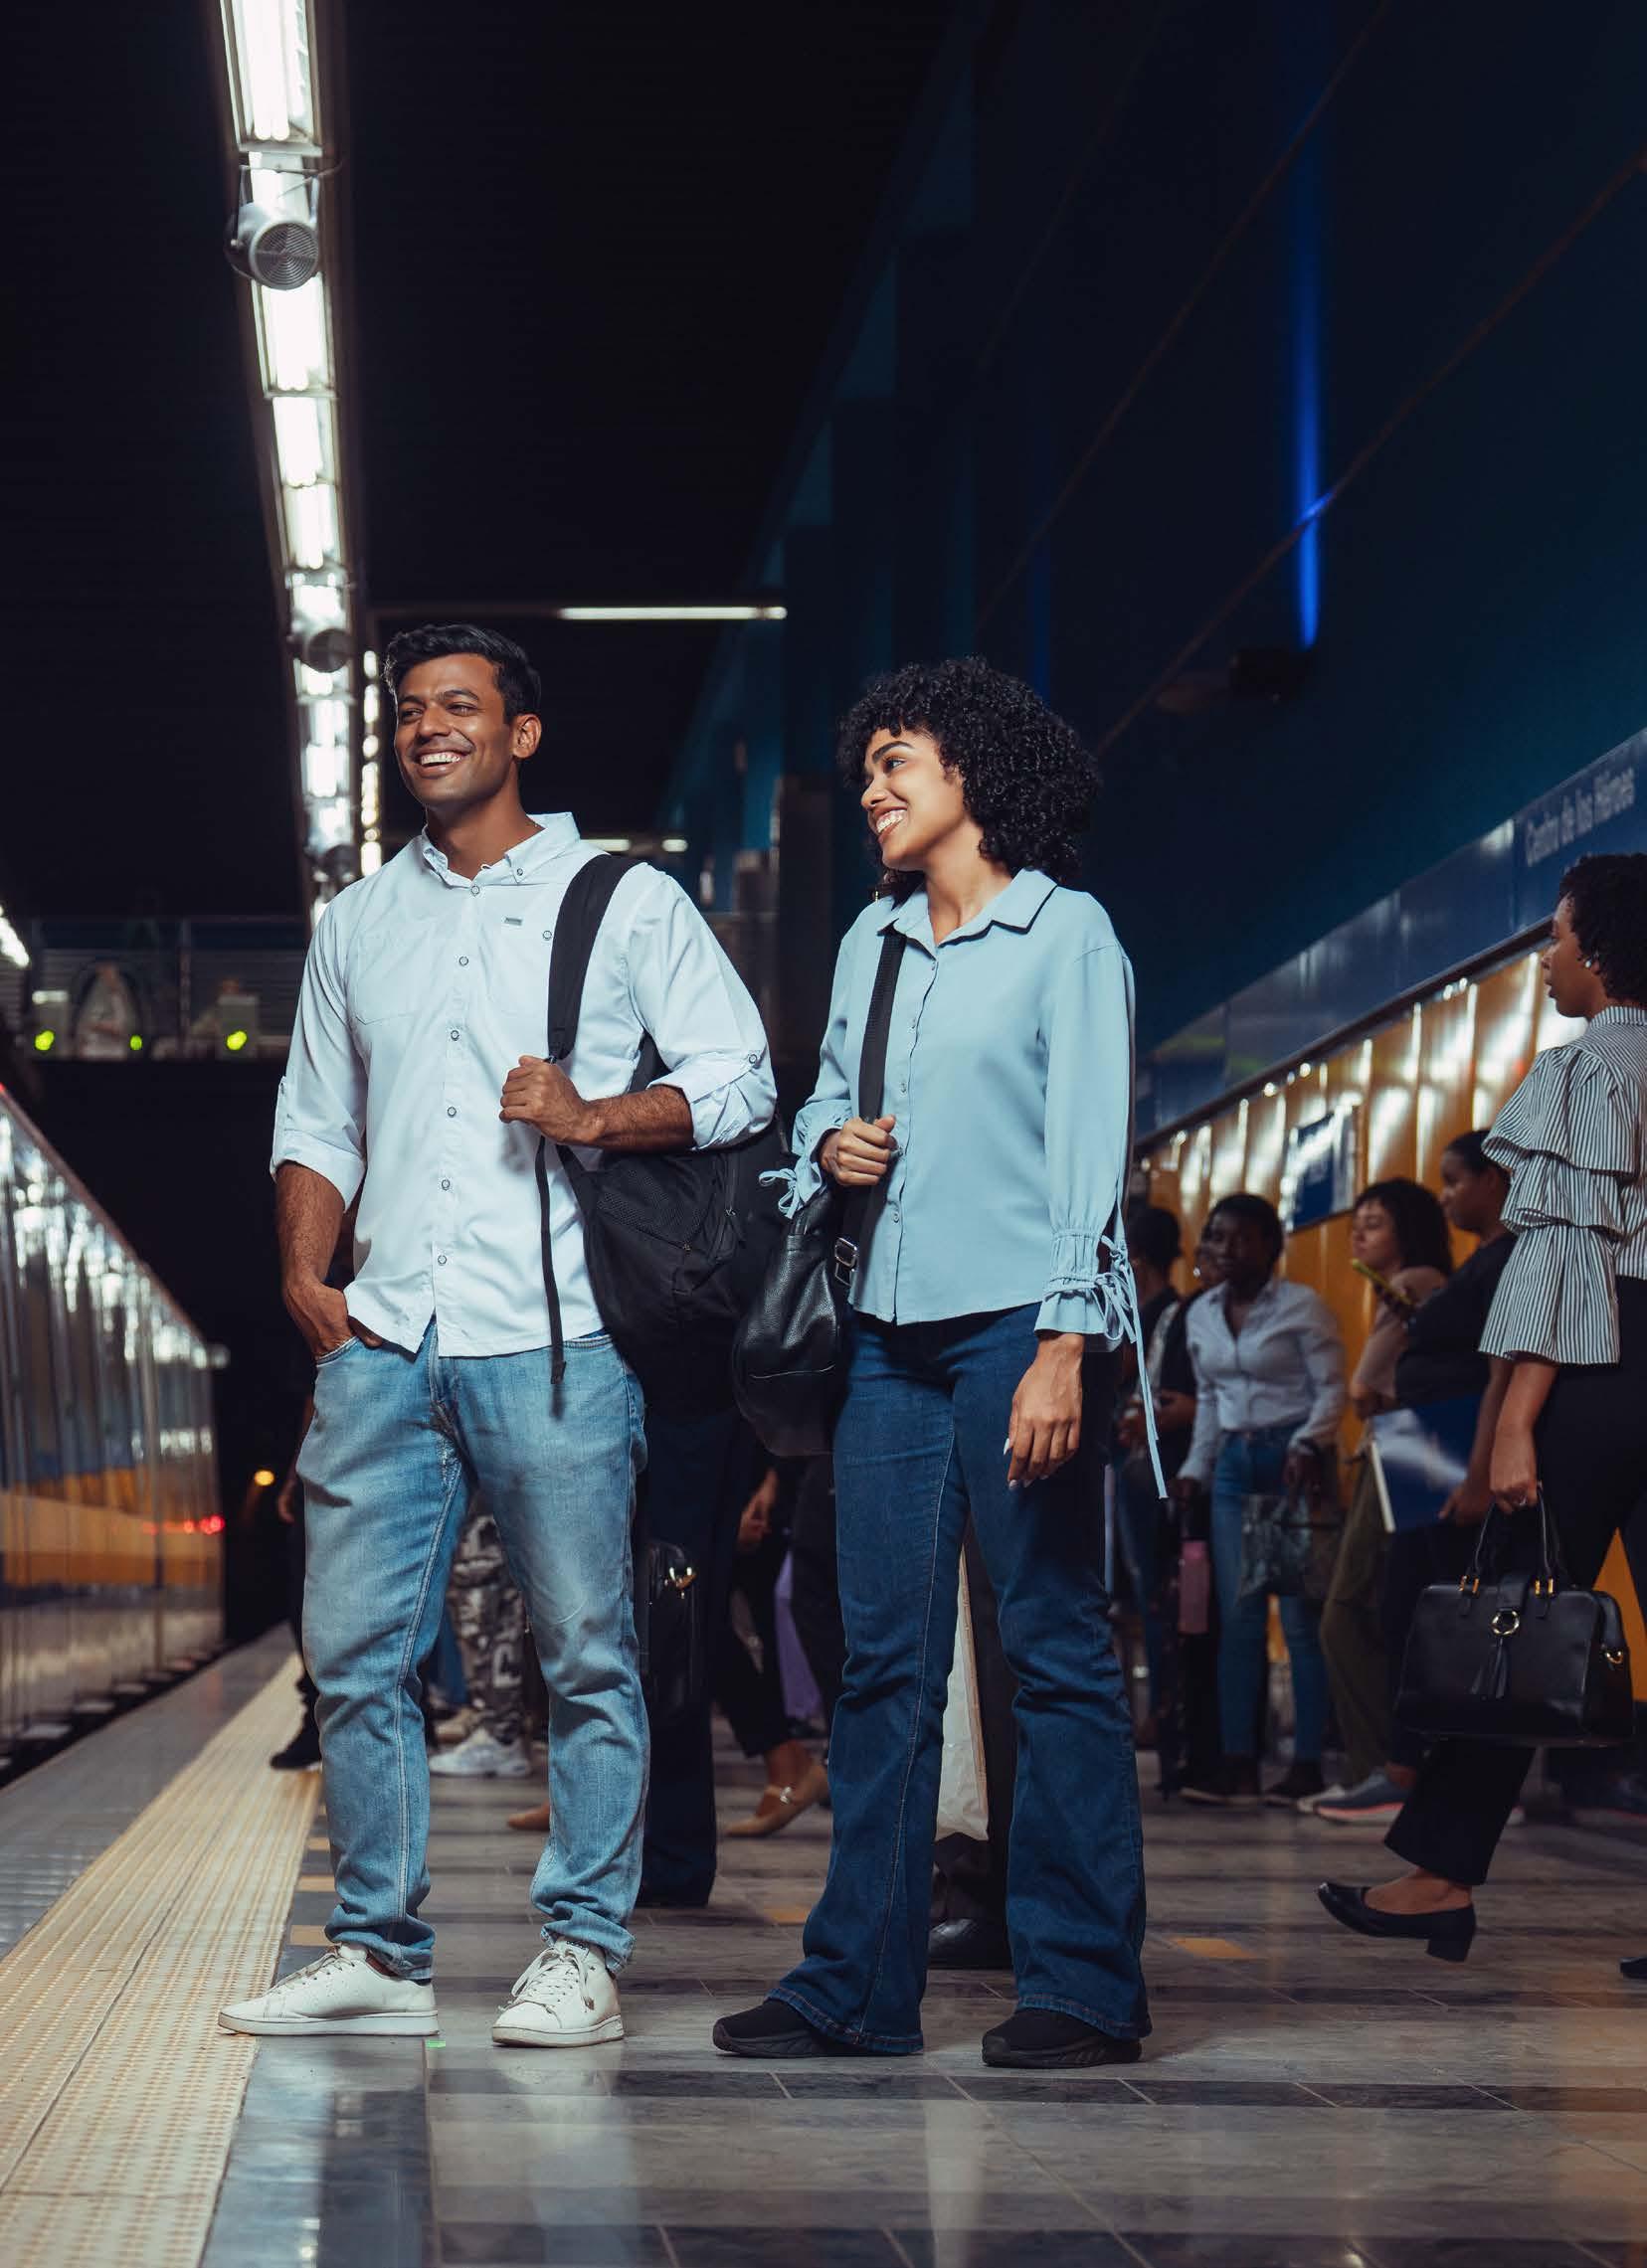
Para eso estamos aquí como institución financiera: para acompañarlos, para impulsar sus proyectos familiares y personales, para ayudarles a alcanzar lo que más valoran. Porque en el Banco Popular Dominicano, para todo lo que aspiras y todo lo que quieres lograr, cada esfuerzo cuenta.
Informe del Consejo de Administración
Señores accionistas:
En nombre del Consejo de Administración es un honor darles la más cordial bienvenida a esta Asamblea General Extraordinaria – Ordinaria Anual de Accionistas, convocada de conformidad con las disposiciones establecidas en los artículos 23, literal a, y artículo 61 de nuestros Estatutos Sociales, con el propósito de conocer el Informe de Gestión Anual del Banco Popular Dominicano, S. A. – Banco Múltiple, correspondiente al ejercicio social comprendido entre el 1 de enero y el 31 de diciembre de 2025. En cumplimiento de lo dispuesto por la Ley General de las Sociedades Comerciales y Empresas Individuales de Responsabilidad Limitada, núm. 479-08, modificada por la Ley núm. 31-11, ponemos a su consideración los resultados de nuestra gestión durante el período.
Con gran satisfacción, presentamos los principales hitos alcanzados por nuestra institución a lo largo del año 2025, como resultado de una estrategia consistente, sustentada en nuestros valores organizacionales y orientada a generar impacto positivo y sostenible para la sociedad dominicana.
Durante este período, el Banco Popular Dominicano continuó consolidando su trayectoria institucional y su nivel de reputación en el mercado, alcanzando importantes logros en sectores clave de la economía, fruto de una gestión enfocada en ofrecer un servicio de excelencia, optimizar procesos y fortalecer sus capacidades operativas, siempre teniendo al cliente en el centro de nuestras decisiones. Estos resultados, que se tradujeron en un incremento del volumen de negocios, el mantenimiento de la calidad de los activos, el control de la sanidad de la cartera y la reducción de gastos operacionales reflejan el compromiso asumido por la entidad de contribuir al crecimiento constante del país, acompañando a personas y empresas en el logro de sus objetivos.
Cada uno de los avances obtenidos el pasado año evidencia la dedicación, responsabilidad y trabajo articulado de todos los que forman parte del Banco Popular, así como de la confianza depositada en nosotros por nuestros clientes, relacionados, aliados estratégicos y la sociedad en general. Más allá de los reconocimientos alcanzados, estos logros representan
nuevos peldaños en nuestros 62 años de historia, que nos impulsan a continuar avanzando con determinación, visión de largo plazo y sentido de propósito. Resulta esencial expresar nuestro más profundo agradecimiento a los colaboradores, gerentes y ejecutivos de la organización, quienes encarnan los valores que distinguen al Popular y desempeñan un rol fundamental para que cada proceso se ejecute con altos estándares de calidad, ofreciendo a nuestros clientes una experiencia de servicio excepcional. Extendemos también nuestro agradecimiento a nuestros clientes, cuya confianza y fidelidad han sido determinantes para el cumplimiento de los objetivos trazados durante 2025. Como resultado de esta gestión responsable y consistente, nuestra organización bancaria
El Banco Popular continuó consolidando su trayectoria institucional y su reputación en el mercado, alcanzando importantes logros en sectores clave de la economía, fruto de una gestión enfocada en ofrecer un servicio de excelencia, optimizar procesos y fortalecer sus capacidades operativas, siempre con el cliente en el centro.
Manuel E. Jiménez F. presidente del consejo de administración
mantuvo su calificación de AAA otorgada por Feller Rate, la más alta concedida por esta agencia, constituyendo un hito relevante dentro del entorno financiero nacional.
ENTORNO ECONÓMICO
La economía dominicana moderó su ritmo de crecimiento, al situarse en 2.1%, reflejando la capacidad del país para mantener la estabilidad macroeconómica en un entorno internacional marcado por elevados niveles de incertidumbre.
A pesar de las tensiones por los conflictos geopolíticos en distintas zonas del mundo y de los ajustes en las políticas comerciales, especialmente en Estados Unidos, la economía dominicana mostró su capacidad de adecuarse activamente, debido principalmente al desempeño de los sectores Servicios Financieros, Transporte, Agropecuario y Minería que atenuaron los efectos. Del mismo modo, el entorno internacional adverso no impidió que el país mantuviera un elevado flujo de generación de divisas, estimado en torno a los US$46,000 millones para el cierre de año, a través de las exportaciones, turismo, remesas y la inversión extranjera directa. Este buen resultado contribuyó a que las Reservas Internacionales Netas (RIN) se situaran en US$14,686.7 millones, equivalentes a aproximadamente el 11% del PIB, nivel que cubre unos cinco meses de importación. Esta fortaleza en la disponibilidad de divisas contribuyó a la estabilidad relativa del tipo de cambio, el cual registró una depreciación interanual en el mes de diciembre de 4.4% en el mercado spot.
En relación con la inflación, al cierre del año se situó en 4.95%, manteniéndose dentro del rango meta de 4.0% ± 1.0% por treinta y dos meses consecutivos. Aunque algunos sectores, como alimentos y bebidas no alcohólicas, registraron incrementos asociados a fenómenos atmosféricos en el último trimestre del año, el comportamiento general de los precios refleja la efectividad de la política monetaria. Se espera que para el 2026 la inflación se mantenga dentro del rango meta.
El sector financiero mantuvo un desempeño favorable no obstante la desaceleración económica. La cartera de créditos de la banca múltiple en moneda nacional creció un 7.2% al cierre del 2025, apoyado en las medidas de expansión adoptadas por la autoridad monetaria como la liberación de encaje legal, las facilidades de liquidez rápida (FLR) y la reducción de la tasa de política monetaria.
Para el 2026, se espera una recuperación gradual de la actividad económica, sustentada principalmente por la flexibilización de las condiciones monetarias internacionales, los efectos de las medidas expansivas adoptadas en el ámbito local y a la mayor inversión pública, para un crecimiento económico estimado para el año cercano al 4.0%.
DE CRÉDITOS NETA
INNOVACIÓN EN DIGITALIZACIÓN
Me es grato informar a los señores accionistas que, durante 2025, reforzamos nuestro compromiso con la transformación tecnológica mediante iniciativas orientadas a mejorar la experiencia del cliente y elevar la eficiencia operativa en nuestros canales digitales.
En este contexto, nuestra App Popular alcanzó más de 1.2 millones de usuarios, facilitando el acceso a los servicios financieros de manera ágil y segura. Asimismo, se lanzó una nueva tarjeta de débito digital, disponible directamente en la aplicación, que permite a los clientes afiliarse desde su activación inicial a productos como tarjetas y préstamos, ampliando las funcionalidades y simplificando su vinculación con el banco.
También, durante el pasado año se presentó la plataforma API Portal, una iniciativa orientada a fortalecer el ecosistema digital del Banco Popular Dominicano, que permite a las filiales del Grupo Popular y a desarrolladores autorizados acceder de forma segura y estructurada a distintos servicios mediante interfaces de programación de aplicaciones (APIs), facilitando la integración de soluciones tecnológicas, promoviendo la operabilidad entre sistemas y fortaleciendo los estándares de control y gobernanza tecnológica de la institución.
Gracias a este esfuerzo innovador en transformación digital, volvimos a ser reconocidos, por quinto año consecutivo, por la Superintendencia de Bancos (SB), ocupando el primer lugar en su “Ranking de Digitalización del Sector Bancario Dominicano 2025”, con una puntuación de 99.38 sobre 100 en banca personal y de 93.10 sobre 100 en banca de negocios. De igual forma, recibimos el galardón oro en Inclusión Financiera en los premios Fintech Américas, gracias a nuestro proyecto de onboarding o afiliación digital optimizado con tarjetas y préstamos, lo que ha significado que más del 41% de los nuevos clientes se integren al banco, actualmente, por esta vía digital.
Manuel Grullón Hernández vicepresidente del consejo de administración
Andrés E. Bobadilla
secretario del consejo de administración
CIBERSEGURIDAD E INTELIGENCIA ARTIFICIAL
Durante el pasado ejercicio, continuamos fortaleciendo nuestras capacidades en ciberseguridad y en la gestión avanzada de incidentes desde nuestros centros especializados. Tanto el Centro de Operaciones de Red (NOC) como el Centro de Operaciones de Seguridad (SOC) cuentan con certificaciones de clase mundial que respaldan sus operaciones y reflejan el compromiso del Banco Popular con los más altos estándares de seguridad, disponibilidad y continuidad tecnológica.
El NOC mantiene las certificaciones Tier III en Diseño, Construcción y Operaciones, lo que garantiza el cumplimiento de criterios internacionales rigurosos en materia de redundancia, eficiencia operativa y alta disponibilidad de los servicios tecnológicos. Estas acreditaciones fortalecen la sostenibilidad de nuestra infraestructura y aseguran la continuidad de las operaciones críticas del banco.
Por su parte, el SOC cuenta con las certificaciones SOC 2 de Diseño y Ejecución, que avalan el cumplimiento robusto de controles relacionados con la seguridad, la disponibilidad y la confidencialidad de la información. Asimismo, nuestros profesionales forman parte del Foro de Equipos de Respuesta a Incidentes y Seguridad (FIRST), una red global de especialistas que permite el intercambio continuo de mejores prácticas y el fortalecimiento de las capacidades de respuesta ante amenazas cibernéticas.
Asimismo, continuamos incorporando soluciones basadas en inteligencia artificial que apoyan el desarrollo de aplicaciones, la automatización de procesos internos y la mejora de la eficiencia operativa, contribuyendo a una gestión más ágil y a una mejor experiencia para colaboradores y clientes.
Nuestra App Popular alcanzó más de 1.2 millones de usuarios, facilitando el acceso a los servicios financieros de manera ágil y segura. Asimismo, se lanzó una nueva tarjeta de débito digital, disponible directamente en la aplicación.
Manuel A. Grullón miembro
TURISMO
En el ámbito turístico, al cierre de 2025, nuestra cartera de préstamos superó los US$1,900 millones, consolidándonos como líderes en el financiamiento del sector. Este respaldo permitió la renovación de más de 32,000 habitaciones y la generación de 35,000 empleos directos e indirectos, así como el financiamiento de 15 proyectos con inversiones superiores a los US$500 millones, impulsando iniciativas sostenibles y estratégicas para el desarrollo de la economía nacional. De este modo, consolidamos nuestro rol protagónico como aliado financiero del turismo dominicano, un liderazgo que se extiende por más de 30 años.
Entre las operaciones importantes que respaldamos, se destacan la estructuración que realizamos en alianza con el Grupo Meliá para adquirir el 25% de participación en las sociedades propietarias de los hoteles Paradisus Palma Real Golf & Spa y ZEL by Meliá, ubicados en el país. Esta innovadora operación, que se completó con un financiamiento a largo plazo por US$17 millones, obtuvo el galardón “Transacción del Año” durante el Foro de Inversión Turística 2025 de ASONAHORES, destacándose que marca un antes y un después en la forma en que se conciben y ejecutan inversiones turísticas en el país y que consolida al Popular como un referente regional en estructuración financiera para el sector hotelero.
Christopher Paniagua
miembro y presidente ejecutivo
banco popular dominicano
José Armando Bermúdez Madera miembro
COMPROMISO CON LA SOSTENIBILIDAD
Como primer banco dominicano signatario de los Principios de Banca Responsable de las Naciones Unidas (UNEP FI), integramos la sostenibilidad desde hace seis años como un eje transversal de toda nuestra gestión y como parte esencial del compromiso con el desarrollo económico, social y medioambiental de la República Dominicana. Esta adhesión guía nuestras decisiones estratégicas y refuerza nuestra alineación con estándares internacionales de impacto y gobernanza responsable.
En el ámbito financiero, consolidamos nuestro liderazgo en banca sostenible mediante iniciativas pioneras en el sistema financiero dominicano. Entre ellas, el financiamiento de proyectos de energía renovable por más de US$525 millones, contribuyendo a la transición hacia una matriz energética más limpia y eficiente. De manera complementaria, el portafolio de leasing verde cerró el año con más de RD$850 millones, fortaleciendo la oferta de alternativas para la adquisición de activos con menor impacto ambiental. En el plano social y comunitario, durante 2025 continuamos desarrollando iniciativas de alto impacto en alianza con el Ayuntamiento del Distrito Nacional y la Primera Dama de la República, señora Raquel Arbaje, en su rol de presidenta del Gabinete de la Niñez y Adolescencia, y el Ministerio de Industria, Comercio y Mipymes (MICM), orientadas al remozamiento de parques y recuperación de espacios públicos. De esta forma, contribuimos
Pedro G. Brache miembro
Adriano Bordas miembro
Práxedes Joaquín Castillo Báez miembro
directamente al bienestar de las comunidades, la convivencia ciudadana y la mejora de la calidad de vida de las familias dominicanas.
De igual modo, reafirmamos nuestro compromiso con la educación y el desarrollo financiero a través de la Academia Finanzas con Propósito, una iniciativa que ofrece herramientas prácticas para fortalecer la toma de decisiones financieras de personas y emprendedores. Durante el ejercicio pasado, la Academia continuó ampliando su alcance mediante programas formativos impartidos por expertos, consolidándose como una plataforma clave para promover la inclusión financiera y el desarrollo de capacidades en distintos segmentos de la población.
REPUTACIÓN GANADA
En 2025, el Banco Popular Dominicano recibió múltiples distinciones nacionales e internacionales que respaldan nuestro desempeño institucional y reflejan el compromiso que tenemos con la sostenibilidad, la reputación corporativa, la innovación y la excelencia en la gestión. Entre ellas, podemos destacar la de Banco del Año 2025 en la República Dominicana, otorgada por la reconocida publicación financiera The Banker, del grupo Financial Times. Esta prestigiosa revista financiera resaltó nuestro posicionamiento como la entidad bancaria con mejor desempeño en el mercado dominicano durante el pasado año, superando a nuestros pares en áreas clave como resultados financieros, iniciativas estratégicas, innovación tecnológica, programas de sostenibilidad y calidad del servicio a clientes personales y corporativos. Esta robusta gestión empresarial se refleja también en términos de la buena reputación que nos concede la sociedad. En este sentido, en 2025 fuimos reconocidos, por tercer año consecutivo, como la empresa con mejor reputación de la República Dominicana, al alcanzar la puntuación máxima de 10,000 puntos en el ranking Merco Empresas 2025 (Monitor Empresarial de Reputación Corporativa), realizado entre las 100 mejores empresas del país evaluadas en esta edición del estudio. Además, nos distinguieron con la mejor reputación del sector bancario y mantuvimos el liderazgo en el ranking ESG (ambiental, social y de gobernanza), reflejo de nuestro compromiso constante con el desarrollo sostenible, la ética corporativa y la inclusión financiera. Contar con una fuerza laboral altamente cualificada como la nuestra, nos permitió en 2025 certificarnos como Great Place to Work®, consolidando así nuestra posición como una de las mejores empresas para trabajar en la República Dominicana, con más del 93% de nuestros colaboradores que reflejan un elevado nivel de satisfacción y orgullo por pertenecer a la organización.
Esta robusta gestión empresarial se refleja también en términos de la buena reputación que nos concede la sociedad. En 2025, fuimos reconocidos, por tercer año consecutivo, como la empresa con mejor reputación de la República Dominicana, al alcanzar la puntuación máxima de 10,000 puntos en el ranking Merco Empresas 2025.
LOGROS CUANTITATIVOS
Apreciados asambleístas, me complace informarles que, al cierre del ejercicio social 2025, el Banco Popular Dominicano registró activos totales por RD$929,748 millones, lo que representa un crecimiento de 9.4% respecto al año anterior. La cartera de préstamos neta ascendió a RD$579,145 millones, para un crecimiento de RD$42,134 millones.
La institución mantuvo sanos indicadores de calidad de activos, con un índice de morosidad de 1.55%, por debajo del promedio sectorial, y una cobertura de cartera vencida de 193%.
Los depósitos totales alcanzaron RD$702,933 millones, con un crecimiento de RD$57,239 millones, equivalente a 8.9%.
El patrimonio técnico cerró el año en RD$113,550 millones, con un índice de solvencia de 15.68%, superior al promedio de la banca múltiple.
Finalmente, al 31 de diciembre de 2025, el Banco Popular Dominicano obtuvo utilidades brutas por RD$37,822 millones y utilidades netas por RD$29,737 millones, luego del pago de RD$8,085 millones correspondientes al Impuesto sobre la Renta.
El desempeño alcanzado durante 2025 reafirma nuestro compromiso con una gestión responsable, orientada a generar resultados sostenibles que tengan un impacto positivo para la
Marcial M. Najri C. miembro
Nathalia Quirós miembro
Erich Schumann miembro
sociedad dominicana. Estos avances nos motivan a continuar trabajando con determinación para consolidar los logros alcanzados y superar con éxito los desafíos futuros.
Distinguidos accionistas, confiamos en que la labor llevada a cabo por este Consejo de Administración a lo largo del año 2025 sea satisfactoria para todos ustedes y, en consecuencia, merecedora de la aprobación de esta Asamblea General Extraordinaria – Ordinaria Anual de Accionistas. En tal virtud, agradeciendo su confianza y lealtad, les solicitamos, de conformidad con lo expuesto en los estados financieros que figuran adjuntos, que nos otorguen el descargo correspondiente a la gestión realizada. Muchas gracias.
Atentamente,
Manuel E. Jiménez F. presidente
Cynthia T. Vega miembro
Práxedes Castillo P. consejero emérito
Marino D. Espinal consejero emérito
Carta del Presidente Ejecutivo
Estimados accionistas:
Es un honor dirigirme a ustedes para presentar el Informe de Gestión Anual del Banco Popular Dominicano, S. A. – Banco Múltiple, correspondiente al ejercicio social del año 2025. Durante este período, continuamos consolidando una etapa de crecimiento sostenido, enfocada en fortalecer nuestra cercanía con los clientes con un modelo de banca innovador, más humano, accesible e inclusivo. Además, hemos seguido robusteciendo nuestras capacidades operativas y digitales, y hemos reafirmado nuestro compromiso con el desarrollo económico, social y medioambiental de la República Dominicana. En este camino de más de seis décadas, confirmamos que cada paso nos ha llevado al sitial preferencial que la sociedad nos otorga hoy, desde las decisiones estratégicas hasta las acciones cotidianas que hemos ido adoptando y que impactan la vida de las personas y el desempeño de las empresas.
En un entorno cada vez más dinámico y desafiante, el Banco Popular mantuvo su liderazgo apoyado en una estrategia clara: poner al cliente en el centro de cada decisión, acelerar la innovación con propósito y operar con los más altos estándares de eficiencia y confianza. Este enfoque nos permitió mantener nuestro compromiso de ofrecer soluciones financieras ágiles, seguras y alineadas a las necesidades reales de personas, empresas y sectores productivos del país.
La transformación digital continuó siendo un pilar fundamental de nuestra gestión en el pasado año. En ese sentido, impulsamos mejoras significativas en nuestros canales, procesos y plataformas, fortaleciendo al mismo tiempo la ciberseguridad y la resiliencia operativa, conscientes de que la confianza en lo digital es hoy un activo esencial para el progreso y la estabilidad del sistema financiero.
De igual forma, avanzamos con determinación en nuestra agenda de sostenibilidad. Reafirmamos nuestro rol como banca responsable, siendo pioneros en adoptar en nuestro país los Principios de Banca Responsable de las Naciones Unidas, impulsando iniciativas vinculadas a la inclusión y educación financieras, el financiamiento sostenible, la eficiencia energética y el apoyo a la transición hacia energías renovables. Estamos convencidos de
que cada esfuerzo cuenta para generar impactos reales y duraderos en la sociedad y el medioambiente.
Distinguidos accionistas, agradecemos la confianza que depositan en el Banco Popular Dominicano. Su respaldo ha sido clave para continuar generando valor de manera responsable y sostenible, fortaleciendo nuestra contribución al desarrollo del país.
Miramos hacia el futuro con optimismo y sentido de propósito, comprometidos en seguir acompañando a las familias, las empresas y la sociedad dominicana, con la misma visión, integridad y vocación de servicio que han guiado nuestra historia.
Atentamente,
Christopher Paniagua presidente ejecutivo
En un entorno cada vez más dinámico y desafiante, el Banco Popular mantuvo su liderazgo apoyado en una estrategia clara: poner al cliente en el centro de cada decisión, acelerar la innovación con propósito y operar con los más altos estándares de eficiencia y confianza.
Christopher Paniagua presidente ejecutivo de banco popular dominicano
INNOVAR Cada esfuerzo cuenta al
para facilitar tu vida
En el Banco Popular, la innovación es un compromiso continuo: cada avance digital abre oportunidades y cada solución creada impulsa el progreso real de quienes confían en nosotros. Así fortalecemos el camino de nuestros clientes, con tecnología que inspira, acompaña y transforma.
DEL LADO DE LA EXCELENCIA A NIVEL DIGITAL
La transformación digital continúa siendo un pilar estratégico para el Banco Popular Dominicano. La optimización constante de nuestros servicios y plataformas nos ha permitido fortalecer la eficiencia operativa, simplificar procesos y elevar la calidad de la experiencia que ofrecemos a nuestros clientes. Este compromiso se traduce en una apuesta permanente por tecnologías avanzadas, seguras y accesibles, diseñadas para acompañar a nuestros usuarios en cada etapa de su relación con la entidad.
Más de 1.2 millones de usuarios de nuestro Internet Banking
Más de 1.8 millones de clientes activos en nuestros canales digitales
CANALES DIGITALES
Más de 138 millones de transacciones realizadas a través de nuestros canales digitales, 3.9 millones más que en 2024
Más de 100 millones de estas transacciones fueron a través de la App Popular
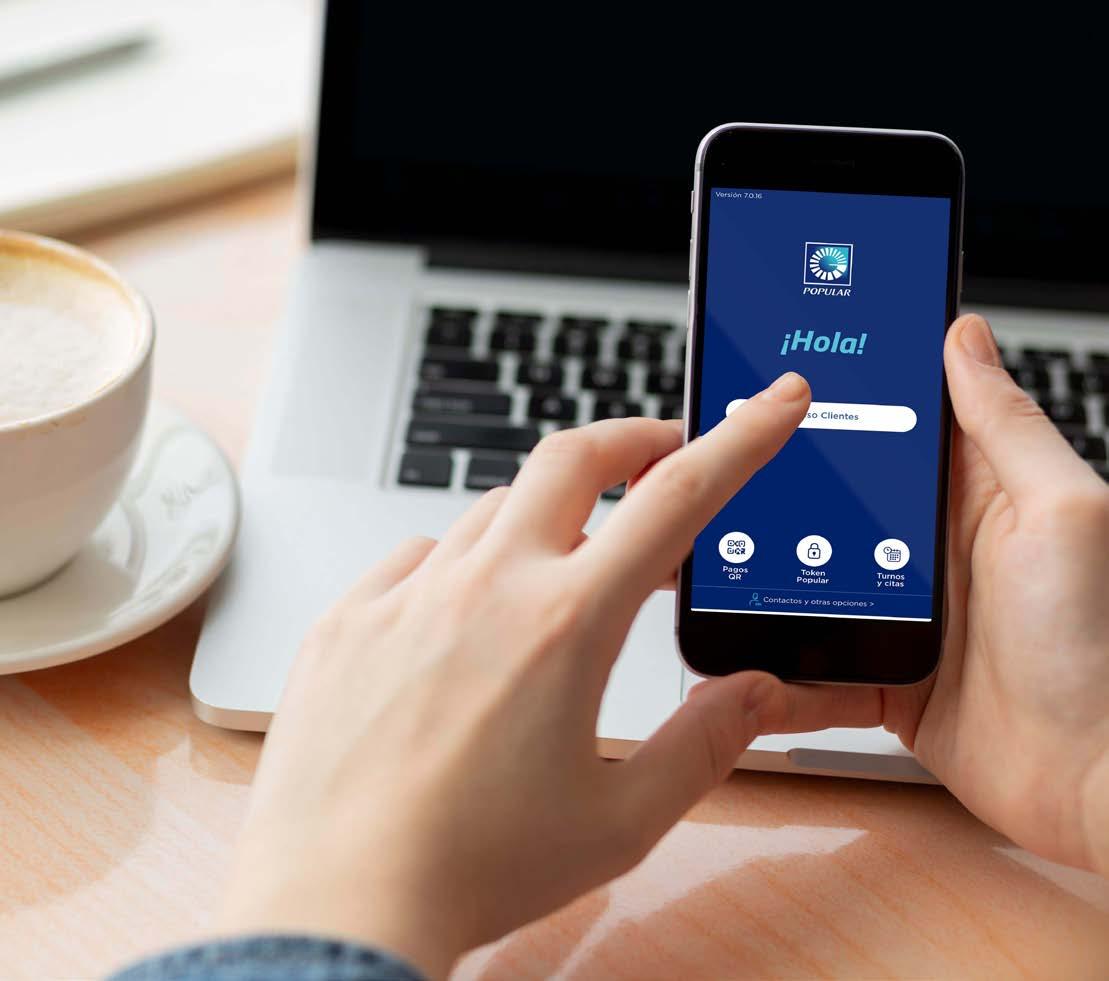
Gracias a esta visión, nuestros canales digitales se han consolidado como el principal punto de contacto con una base de clientes cada vez más amplia y activa, reflejando la confianza depositada en nuestras soluciones tecnológicas. A lo largo de 2025, lanzamos 65 nuevas funcionalidades en nuestro ecosistema de canales digitales y aplicaciones móviles, orientadas a ofrecer mayor autonomía, rapidez y seguridad en cada interacción. Entre estas innovaciones destaca la incorporación de la tarjeta de débito digital en la App Popular, en respuesta a las nuevas formas de consumo y pago.
Este dinamismo tecnológico se refleja en una participación creciente de los clientes que utilizan de forma cada vez más intensiva nuestras plataformas digitales en su gestión financiera cotidiana.
EXPERIENCIA DE PAGOS DIGITALES
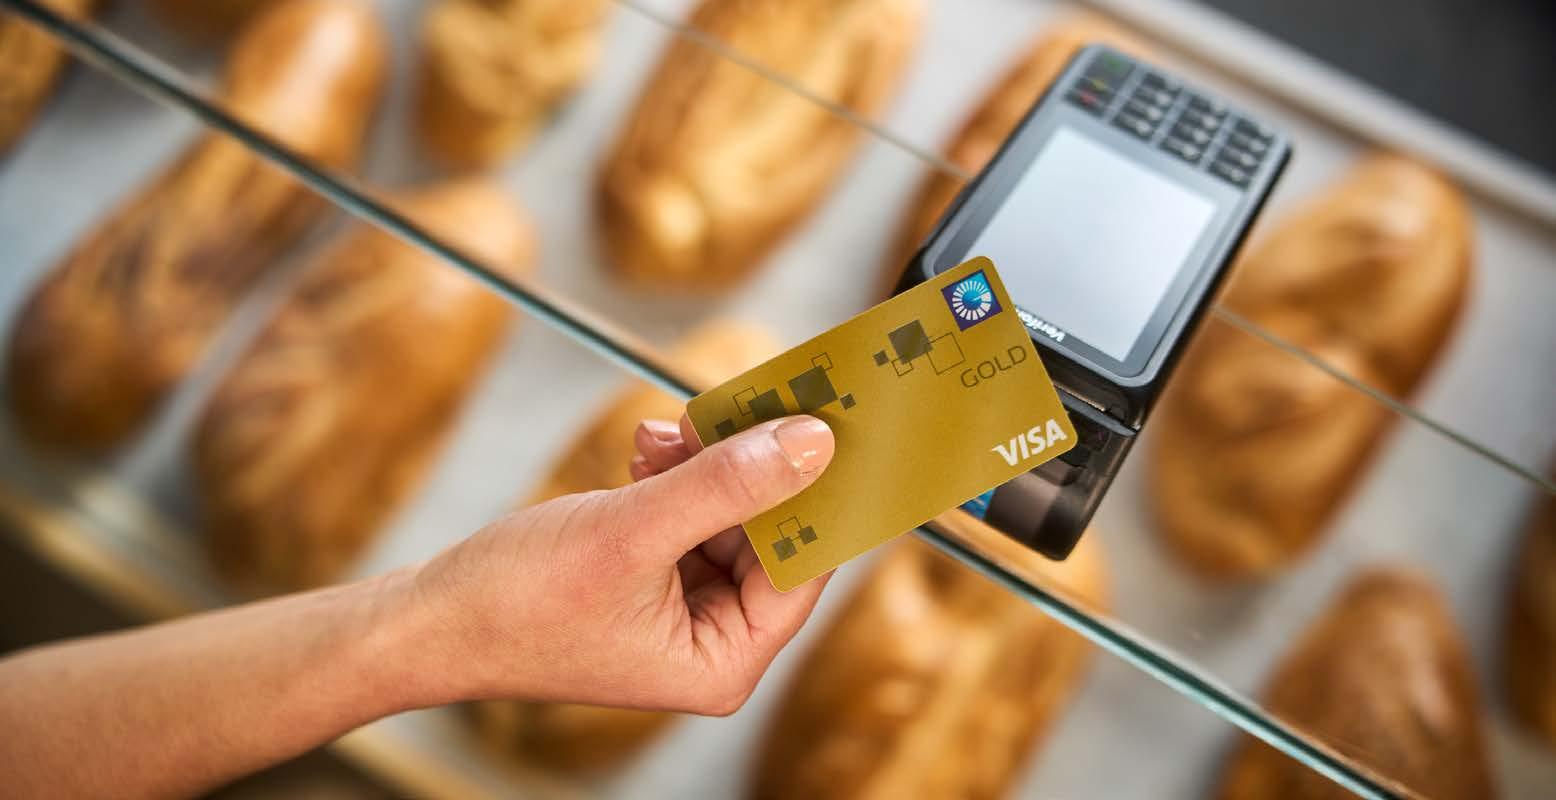
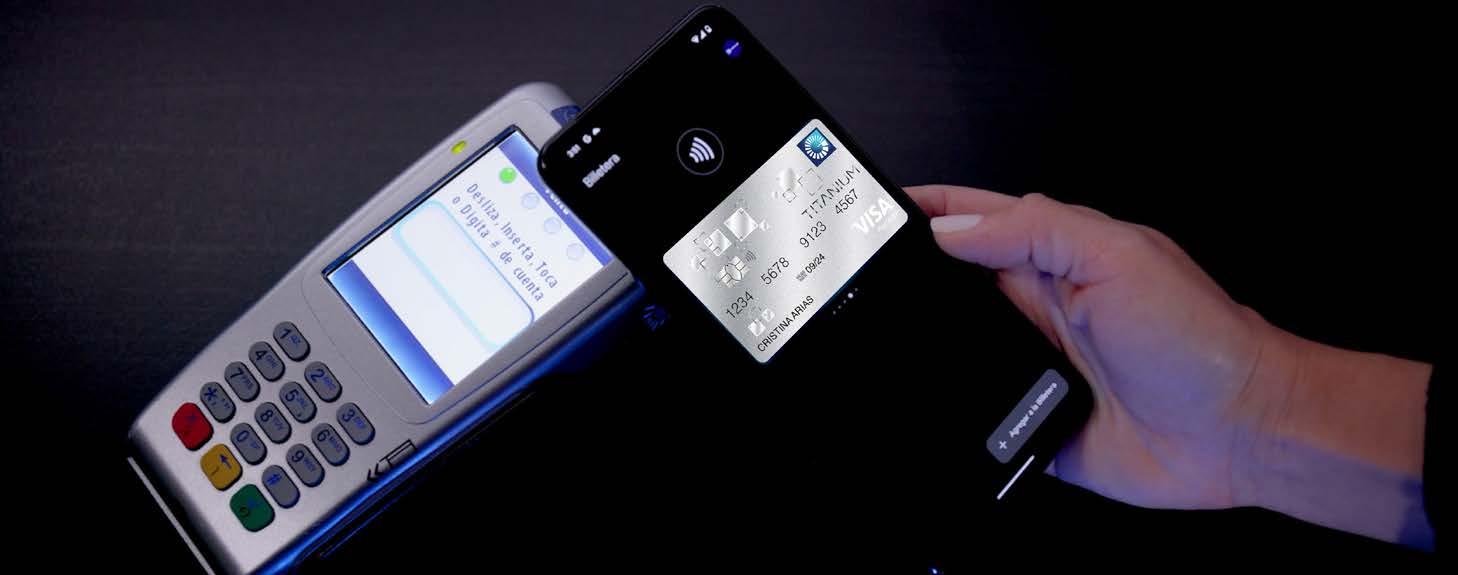
Desde 2024, nos posicionamos como pioneros en el país al integrar nuestras tarjetas en billeteras virtuales, brindando una experiencia de pago digital con altos estándares de seguridad, conveniencia y agilidad. Estas soluciones han registrado una rápida adopción, reflejo de la evolución de los hábitos de consumo y de la creciente preferencia de nuestros clientes por alternativas de pago sin contacto, tanto en comercios físicos como en entornos digitales. En este contexto, Apple Pay y Google Pay se consolidan como medios de pago estratégicos y complementarios dentro de nuestra estrategia de innovación, ampliando las opciones disponibles para nuestros clientes y fortaleciendo la adopción de pagos digitales en el país.
282,000
30,719 304,000 32,767
1.7 millones
con billeteras virtuales
RD$14,596
137,698 millones
con billeteras virtuales
Penetración del 17.54% superior al promedio regional millones
RD$815
TARJETAS PARA TODAS
LAS NECESIDADES
Las tarjetas continúan desempeñando un rol central en la gestión financiera diaria de nuestros clientes, facilitando pagos, acumulación de beneficios y una experiencia de consumo más eficiente. El crecimiento sostenido en tarjetahabientes, volumen transaccional y facturación reafirma la preferencia por nuestra oferta de este medio de pago.
577,422
tarjetahabientes de crédito, más de 6.9% que en 2024
Transacciones: 76,222,713
Tarjetas emitidas: 137,955
Facturación con tarjetas de crédito:
208,259,462,908
Más de 3,339 millones de millas redimidas, más de 2.3% que en 2024
PROTECCIÓN QUE
GENERA CONFIANZA
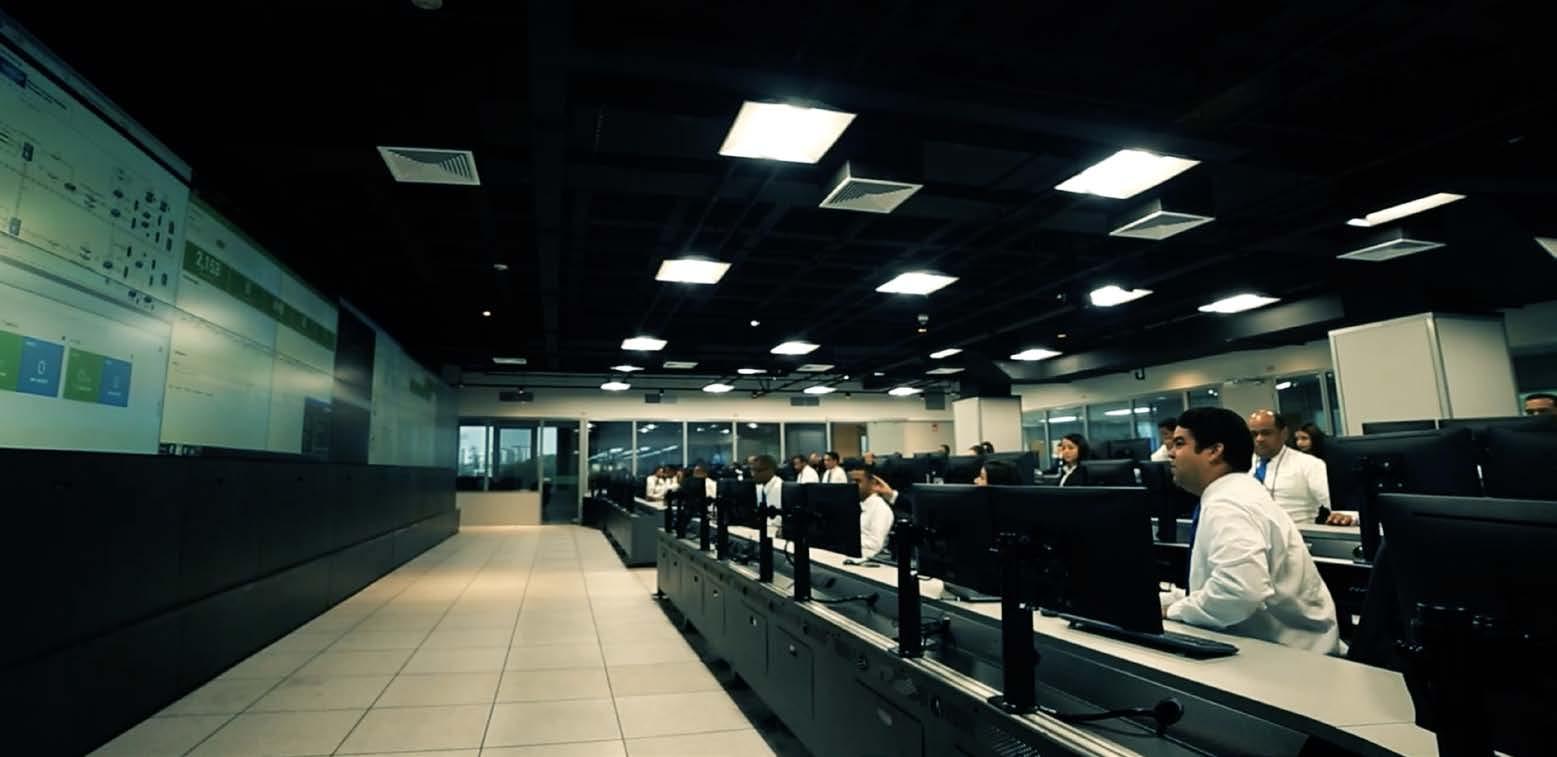
La seguridad de la información es un pilar fundamental que garantiza la confianza de nuestros clientes, colaboradores y aliados. Durante 2025, continuamos fortaleciendo nuestras capacidades de monitoreo y prevención en ciberseguridad, asegurando la integridad de nuestros sistemas y la protección de la información en un entorno digital cada vez más sofisticado. Como parte de nuestra gestión operativa, la labor de monitoreo permanente de nuestros sistemas tecnológicos aumentó nuestra capacidad de detección y respuesta ante posibles amenazas.
PROMEDIO DE 38,000 EVENTOS
MONITOREADOS POR SEGUNDO, CON PICOS DE HASTA 40,000 EVENTOS POR SEGUNDO
SEGURIDAD DE LA INFORMACIÓN
MÁS DE 3,283 MILLONES DE EVENTOS MONITOREADOS DIARIAMENTE
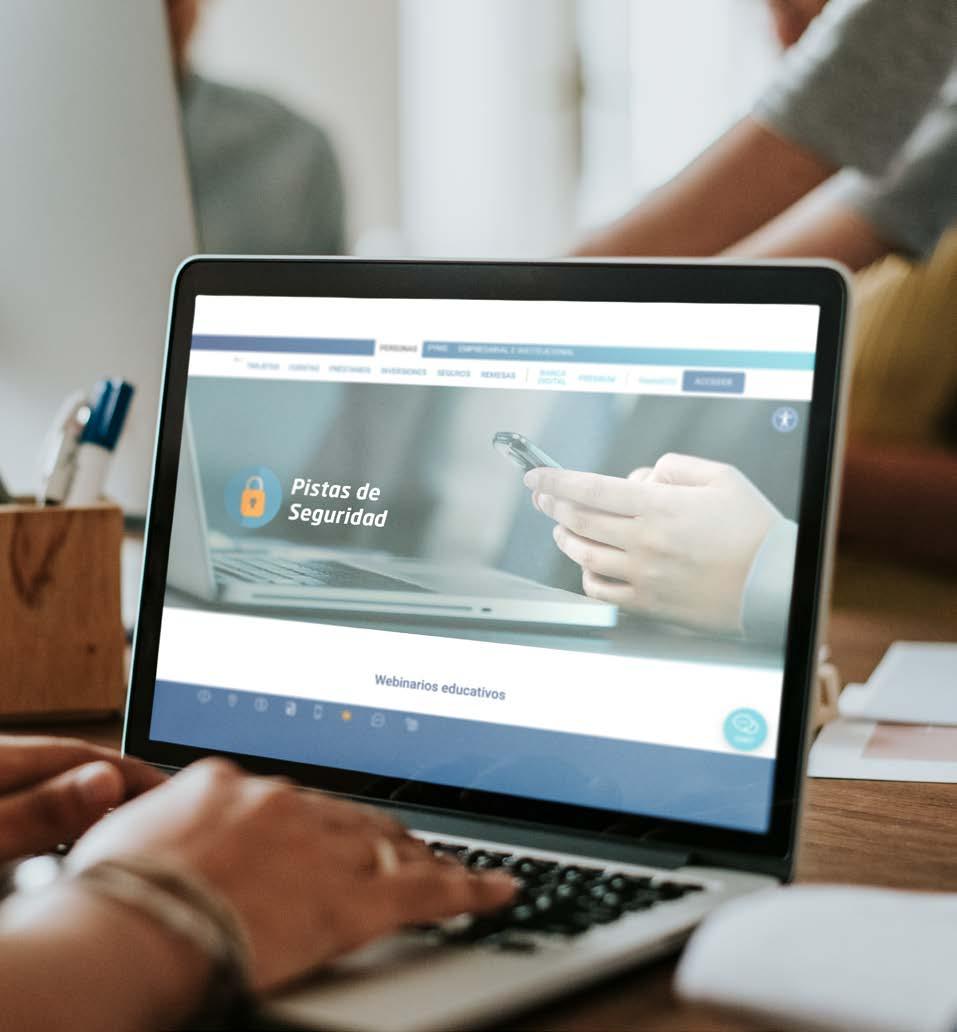
De manera complementaria, un año más seguimos impulsando la iniciativa “Pistas de Seguridad”, orientada a promover la educación y concienciación en ciberseguridad entre nuestros clientes y distintos públicos de interés, y en octubre promovimos acciones durante el Mes de la Concientización sobre la Ciberseguridad. A través de contenidos claros, accesibles y preventivos, buscamos fomentar buenas prácticas digitales y fortalecer una cultura de seguridad compartida, alineada con los nuevos hábitos de uso de los canales digitales.
57 PUBLICACIONES EN REDES SOCIALES, BLOG Y CORREOS A CLIENTES
OCTUBRE, MES DE LA CONCIENTIZACIÓN SOBRE LA CIBERSEGURIDAD
9 CHARLAS DE CIBERSEGURIDAD DIRIGIDAS A PÚBLICOS INTERNOS Y EXTERNOS
PREVENCIÓN DEL FRAUDE DIGITAL
En el ámbito de la prevención del fraude digital, hemos dado pasos importantes en los últimos años. Entre 2024 y 2025, el Banco Popular redujo significativamente su participación en el fraude del sistema financiero de los bancos múltiples a nivel nacional, al pasar de 0.91%, equivalente a RD$2.7 millones, a 0.28%, lo que representa un monto de RD$800,000.
PRÉSTAMOS QUE
ABREN PUERTAS
Nuestra cartera de préstamos continúa siendo un motor clave para el progreso personal, familiar y empresarial de nuestros clientes. A través de soluciones de financiamiento diversificadas y adaptadas a distintas necesidades, el Banco Popular ha acompañado durante 2025 la materialización de proyectos que impulsan el bienestar y el crecimiento económico.
Préstamos hipotecarios:
RD$82,517 millones
Préstamos para vehículos:
RD$18,818 millones
Préstamos Eco:
RD$391 millones
EL BANCO EN TU COMERCIO VECINO
Hoy, esta red cuenta con presencia en las 32 provincias del país
Y opera en 127 de los 158 municipios del territorio nacional
lo que equivale a una cobertura del 80%
Durante 2025, reforzamos nuestro enfoque en la innovación como vía para ampliar el acceso a los servicios financieros en todo el territorio nacional. Este esfuerzo se materializó en la expansión de la red Subagente Popular, una solución que acerca la banca a comunidades donde aún no existen sucursales físicas, impulsando la inclusión financiera y la cercanía con nuestros clientes.
Hoy, esta red cuenta con presencia en las 32 provincias del país y opera en 127 de los 158 municipios del territorio nacional, lo que equivale a una cobertura del 80%. Este alcance consolida nuestro rol como una entidad comprometida con el desarrollo local y con la atención oportuna a las necesidades de las comunidades, llevando soluciones financieras allí donde más se necesitan.
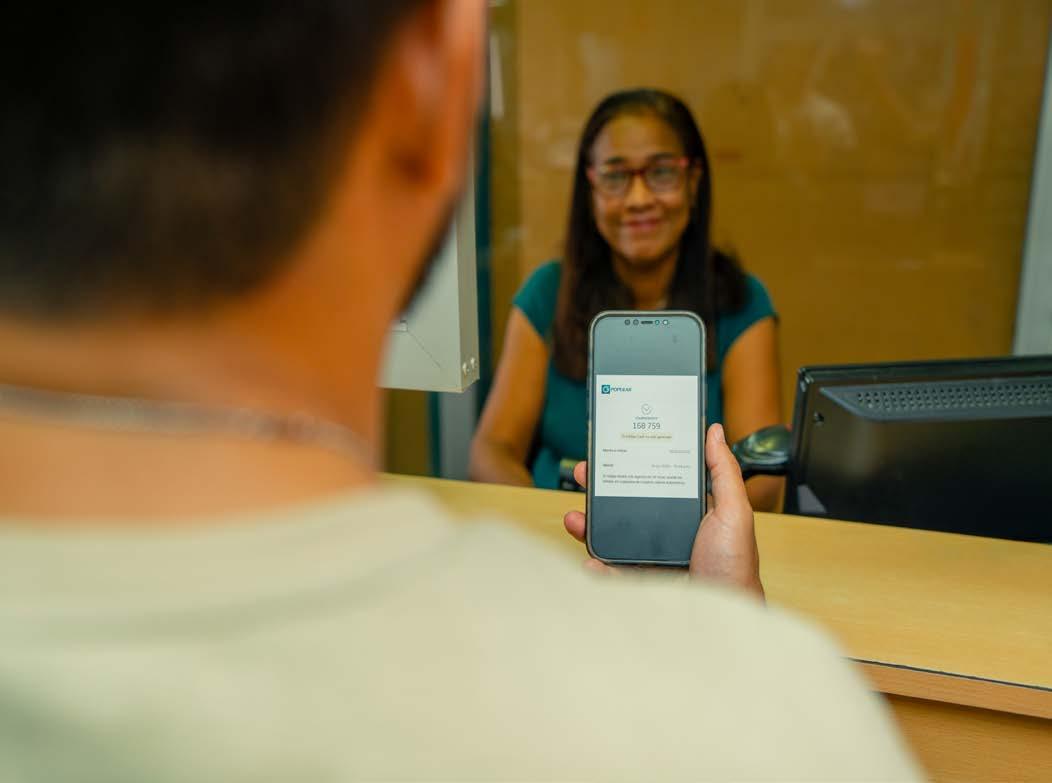
Asimismo, con el objetivo de facilitar más servicios a nuestros clientes, en 2025 incorporamos la funcionalidad de Código CASH a la red de Subagente Popular. Esta iniciativa permite a los clientes retirar efectivo en cualquier comercio de la red mediante la generación de un código de retiro, sin necesidad de utilizar una tarjeta.
LO MEJOR PASA
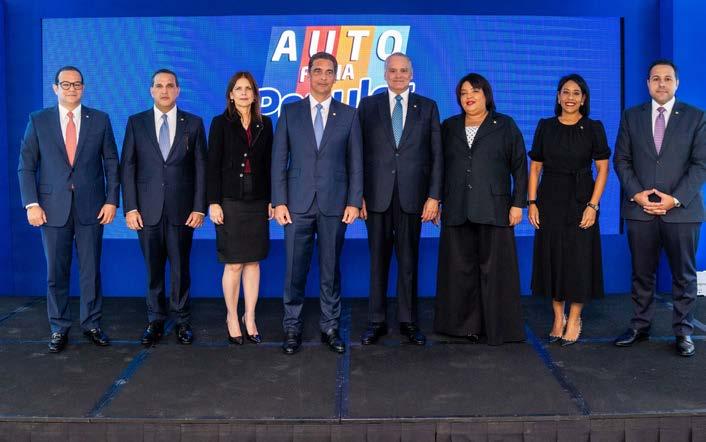
En 2025 celebramos la trigésima edición de la Autoferia Popular, un evento que reafirmó nuestro compromiso con la movilidad, el desarrollo económico y la sostenibilidad. Miles de clientes accedieron a soluciones de financiamiento adaptadas a sus necesidades, incluyendo préstamos verdes Hazte Eco y
RD$19,000 MILLONES EN SOLICITUDES DE PRÉSTAMOS
AUTOFERIA POPULAR
9,600 VEHÍCULOS NUEVOS ENTREGADOS
FINANCIAMIENTOS POR UN MONTO DE RD$7,000 MILLONES
MÁS DE RD$650 MILLONES
DESTINADOS A VEHÍCULOS
HÍBRIDOS Y ELÉCTRICOS
32 CONCESIONARIOS Y MÁS DE 250 DISTRIBUIDORES Y DEALERS
PARTICIPANTES
opciones de Leasing Popular para pymes, empresas y profesionales. La feria contó con un inventario de 141 vehículos sostenibles, entre ellos 76 híbridos y 65 eléctricos, y ofreció tasas competitivas desde 7.75%, con una tasa especial desde 7.25% para unidades híbridas y eléctricas, además de plazos de hasta siete años y financiamiento de hasta el 90% del valor del vehículo.
El proceso de solicitudes se desarrolló mediante un modelo híbrido que integró la plataforma Autoferiapopular.com con la atención presencial en concesionarios, distribuidores autorizados y sucursales del Banco Popular. Participaron las principales casas importadoras del país, que realizaron 18 lanzamientos de nuevos modelos y ofrecieron vehículos usados certificados con tasas preferenciales. Las acciones promocionales incluyeron sorteos de aportes para el inicial y premios de combustible, fortaleciendo la propuesta de valor del evento. Esta edición consolidó a la Autoferia Popular como un referente de innovación y movilidad sostenible en el mercado dominicano.
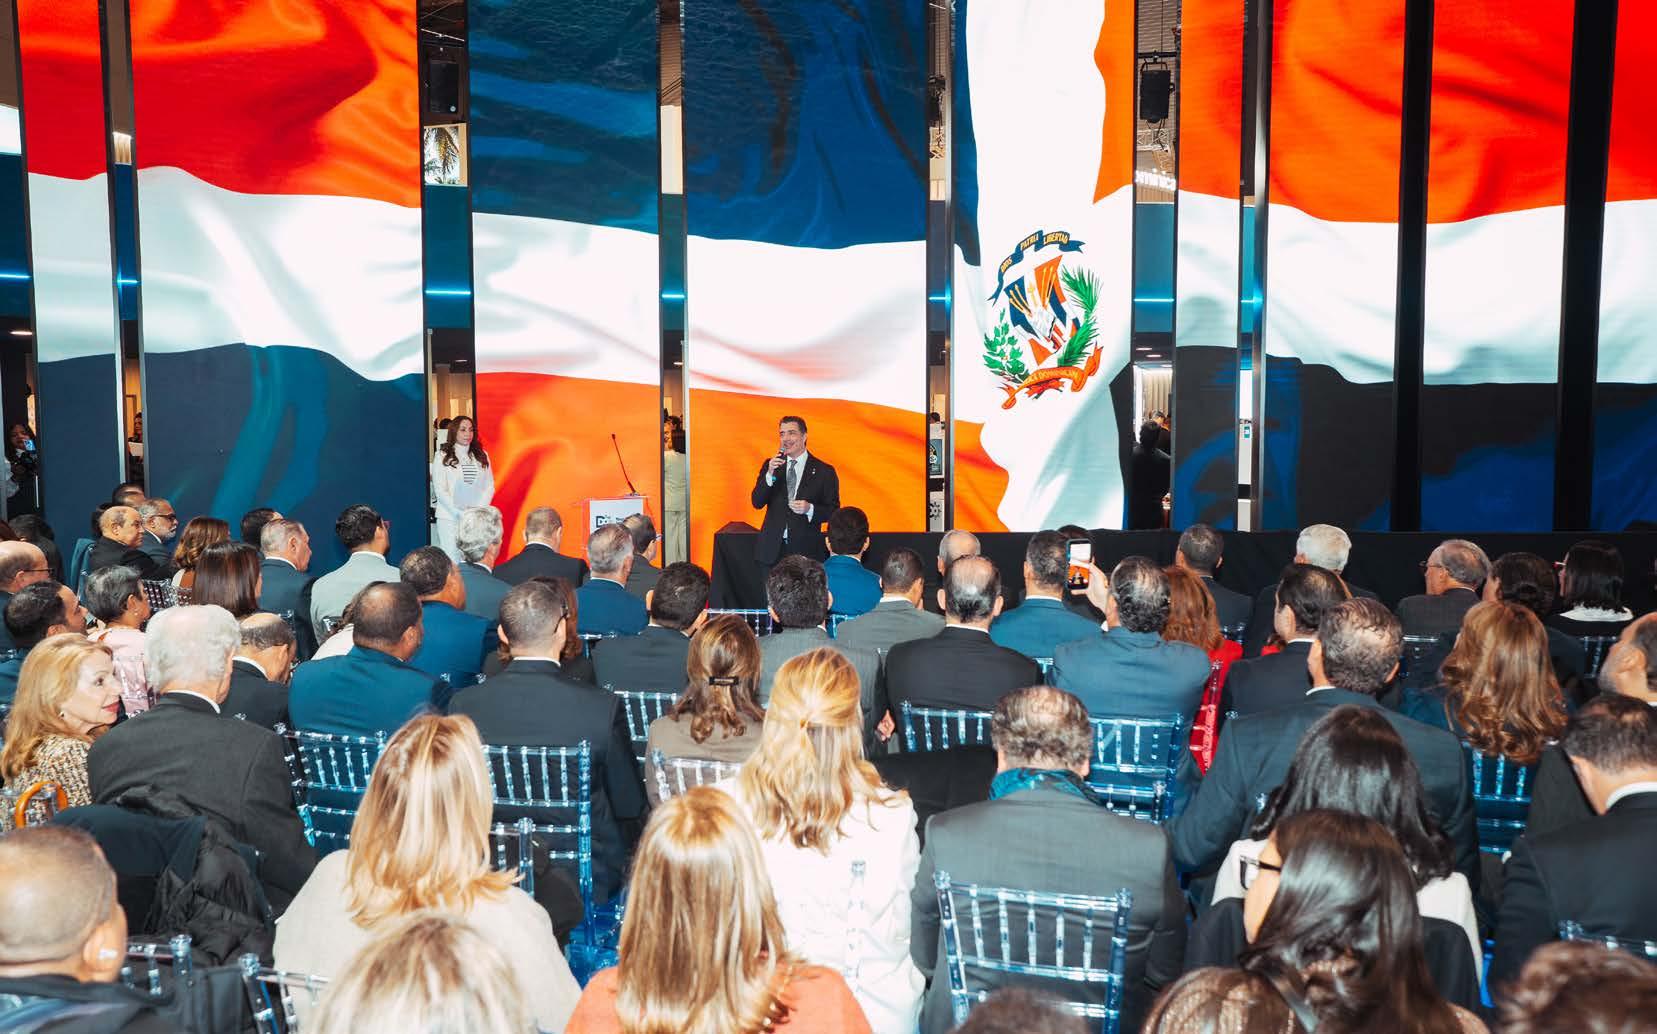
REAFIRMANDO NUESTRO LIDERAZGO EN EL SECTOR TURÍSTICO
En el marco de la 46ª Feria Internacional de Turismo (FITUR), a inicios de este año 2026, el Banco Popular reafirmó su liderazgo como principal aliado financiero del sector turístico dominicano. Nuestra participación estuvo orientada a impulsar nuevas inversiones, fortalecer proyectos estratégicos y continuar posicionando al país como un destino de referencia a nivel internacional.
NEGOCIACIONES ESTIMADAS EN US$6,200 MILLONES, ORIENTADAS A FORTALECER LA INDUSTRIA TURÍSTICA NACIONAL
36 NUEVOS
PROYECTOS
TURÍSTICOS EN DESARROLLO
US$3,100 MILLONES EN FINANCIAMIENTO, DESTINADOS A LA CONSTRUCCIÓN DE 14,000 HABITACIONES HOTELERAS Y LA RENOVACIÓN DE INFRAESTRUCTURAS ESTRATÉGICAS
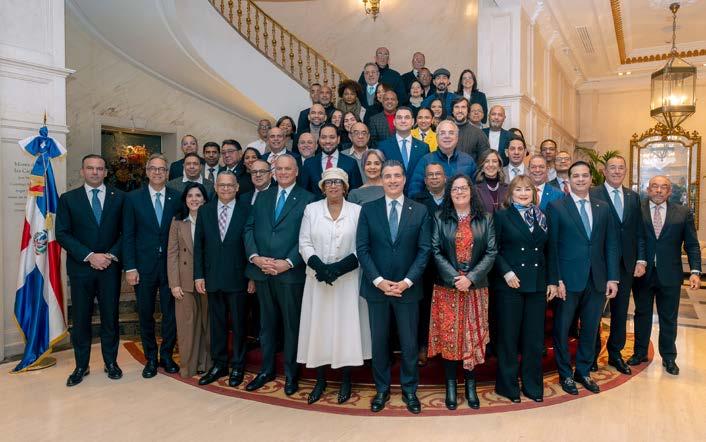
Durante este encuentro, el Banco Popular acompañó negociaciones vinculadas a 36 proyectos turísticos que representan una inversión total estimada en US$6,200 millones, con potenciales financiamientos que alcanzaron aproximadamente US$3,100 millones, dirigidos mayoritariamente al desarrollo y renovación hotelera. Este impulso contribuirá a un modelo turístico más diversificado y sostenible en regiones como el Este, Norte y Suroeste del país. Como parte de este evento, celebramos nuestra tradicional cena de gala en la Galería de Cristal del Palacio de Cibeles, reuniendo a hoteleros, inversionistas y representantes de la delegación oficial dominicana, en un espacio de relacionamiento clave para el fortalecimiento del sector.
DESAROLLO Cada esfuerzo cuenta por el
sostenible de nuestro país
Tu crecimiento nos inspira a seguir promoviendo un futuro sostenible. Trabajamos para que cada paso que das hacia adelante también contribuya al bienestar de las comunidades y al cuidado del medioambiente.
A través de soluciones financieras responsables, inversiones verdes y una gestión comprometida con la sostenibilidad, te acompañamos en la construcción de un progreso que perdure y beneficie a todos.
SOSTENIBILIDAD
CON IMPACTO
La sostenibilidad es un eje transversal de nuestra estrategia institucional y de negocios, y una expresión concreta de nuestro compromiso con el desarrollo responsable del país. Hace un año emitimos el primer tramo de nuestro bono verde, pionero en el sistema financiero nacional, marcando un hito que nos consolida como una entidad líder en el impulso de iniciativas orientadas a la generación de energía limpia y al financiamiento sostenible.
US$113.8 millones en financiamiento para proyectos de generación de energía renovable
59 oficinas y 35 parqueos con paneles solares
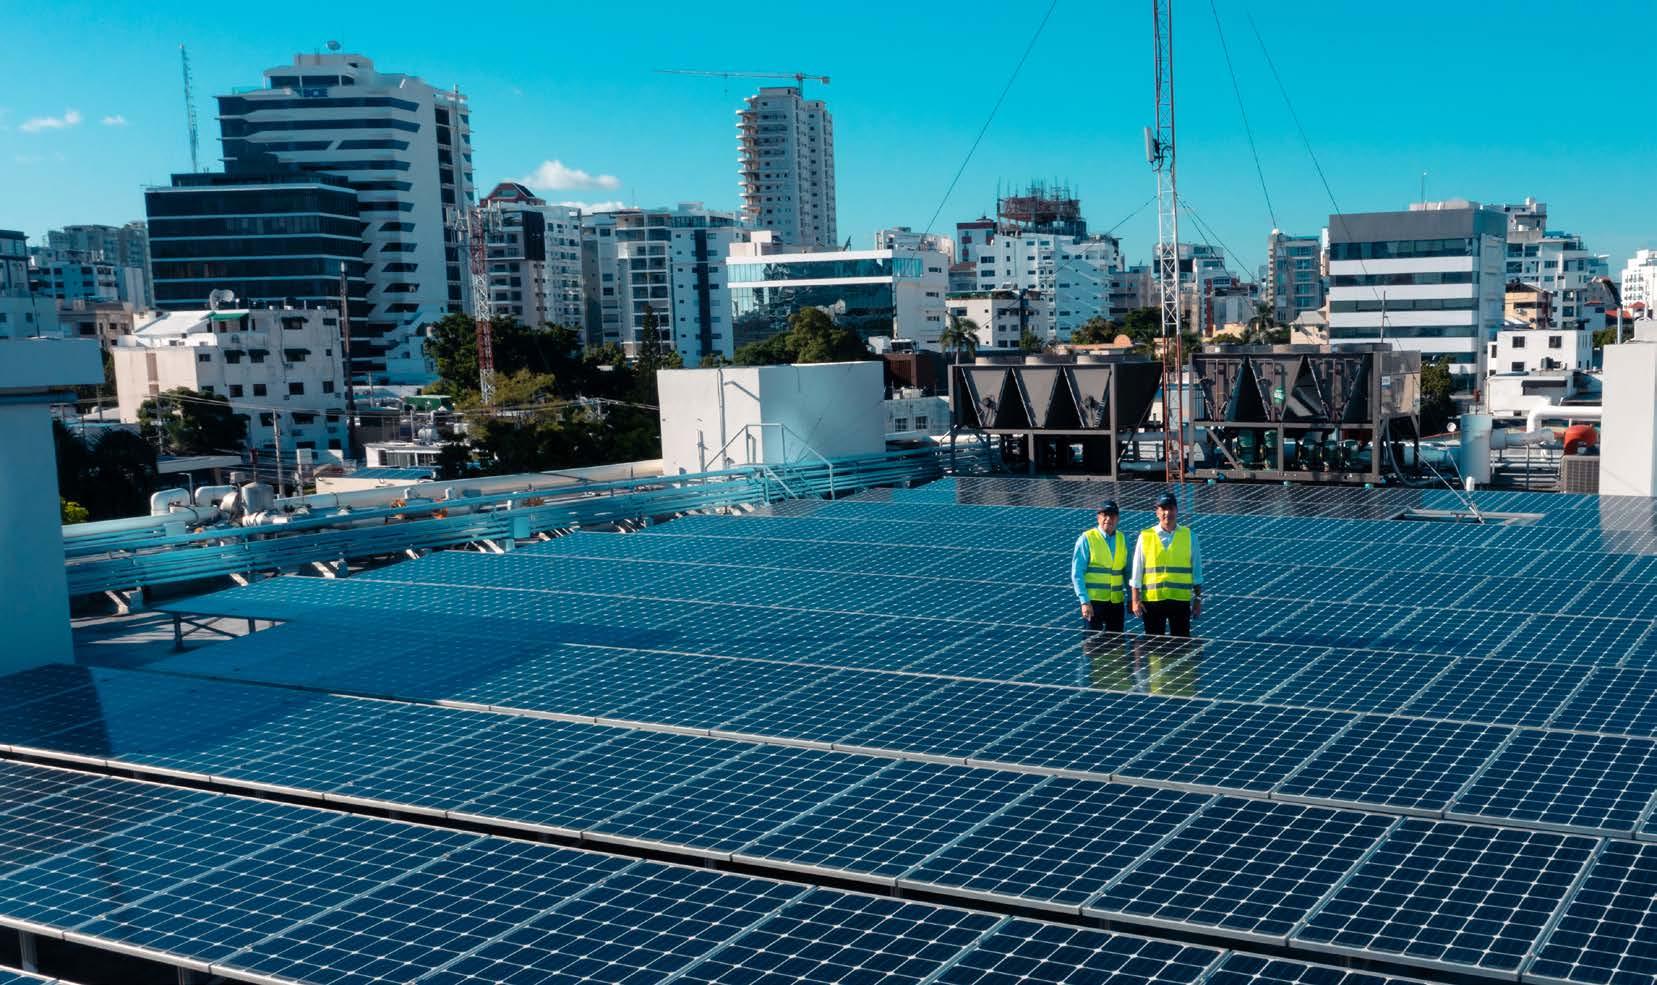
ENERGÍA LIMPIA
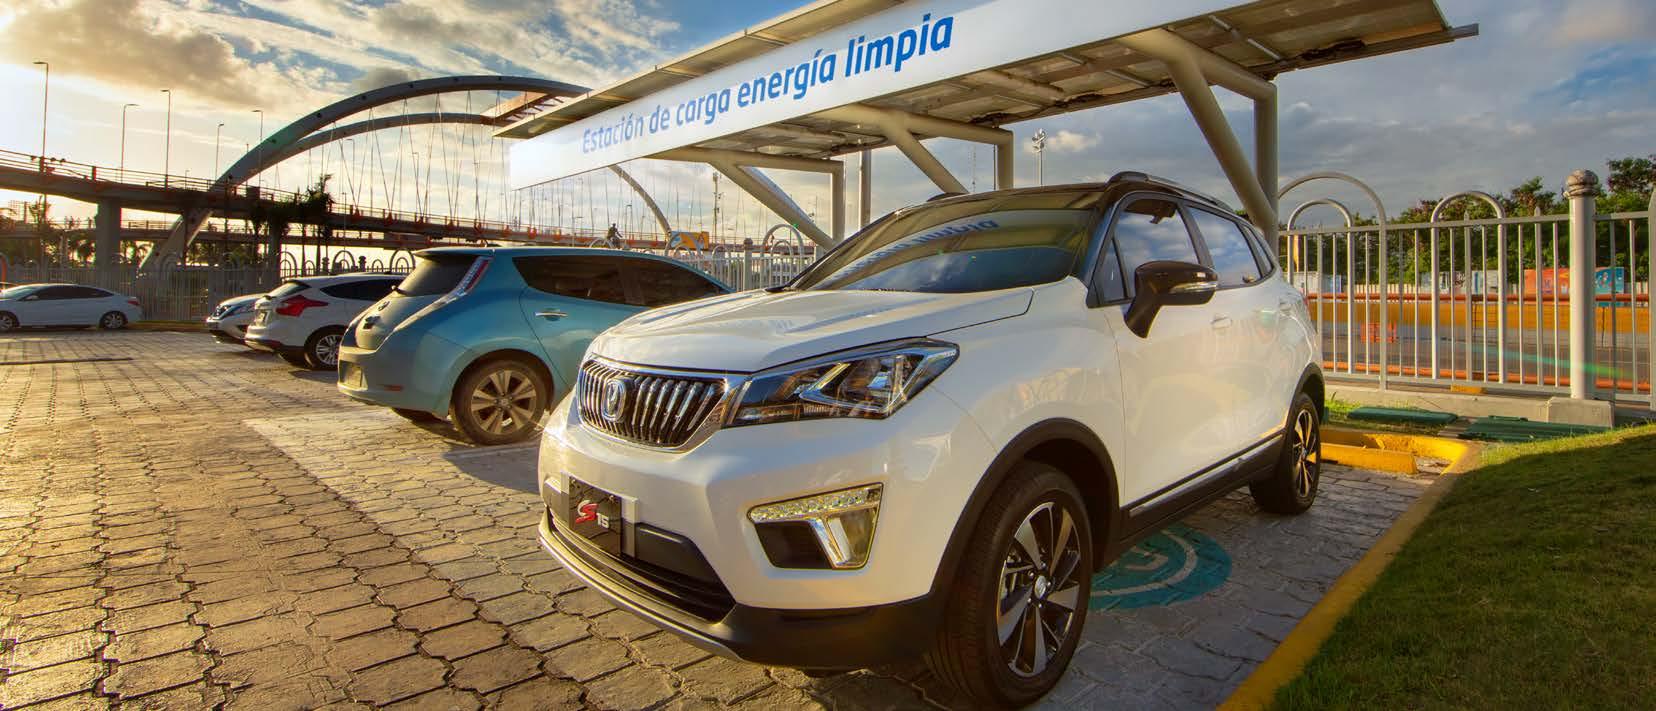
13,100 paneles solares instalados al cierre de 2025
4,553 MWH de energía limpia generada en total
Capacidad de 3.8 MW instalados
Como resultado de este enfoque, en 2025 fuimos reconocidos en el marco de los II Premios Innovación e Impacto, celebrados durante el III Congreso Latinoamericano de Banca Sostenible e Inclusiva, en la categoría “Ejecución de instrumentos financieros sostenibles”, una distinción que respalda nuestros esfuerzos por integrar criterios ambientales en nuestras decisiones financieras.
Este compromiso no solo abarca el financiamiento de proyectos sostenibles, sino que se extiende a la forma en que operamos y gestionamos nuestra infraestructura. En ese sentido, avanzamos en la incorporación de soluciones de energía renovable en nuestras oficinas y espacios de atención al cliente, integrando prácticas sostenibles en sucursales y parqueos que reflejan cómo la sostenibilidad se traduce en acciones concretas con beneficios ambientales y sociales tangibles.
ACCIONES QUE CUIDAN
EL PLANETA
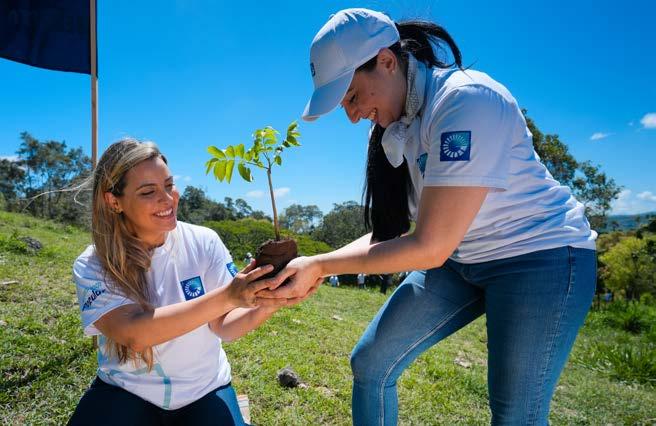
Durante 2025, reforzamos nuestras acciones orientadas a la conservación del medioambiente mediante jornadas de reforestación alineadas con el Plan Sierra, una de las iniciativas de restauración ambiental y preservación de fuentes de agua más importantes del país, en la cual nuestros voluntarios colaboran desde hace más de dos décadas.
Las jornadas realizadas durante el pasado año volvieron a reflejar el compromiso del Voluntariado Popular con la protección del entorno y la generación de un impacto ambiental positivo y sostenible.
5 jornadas de reforestación realizadas en 2025
VOLUNTARIADO DE REFORESTACIÓN
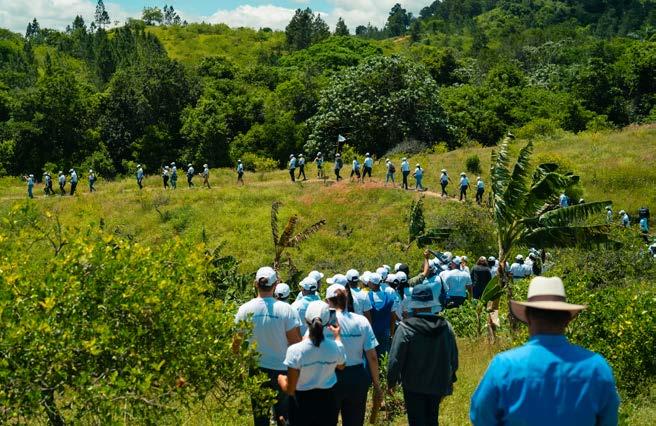
33,185 árboles sembrados en distintas zonas del país
Más de 370 voluntarios participantes
Las jornadas realizadas durante el pasado año volvieron a reflejar el compromiso del Voluntariado Popular con la protección del entorno y la generación de un impacto ambiental positivo y sostenible.
La captura de 10,619 toneladas de CO2
IMPACTO AMBIENTAL EQUIVALENTE A
La recuperación de 3,982,200 kg de suelo
La conservación de aproximadamente 99,555,000 litros de agua, una vez los árboles alcanzan su etapa adulta
ESPACIOS QUE PROMUEVEN
EL BIENESTAR COLECTIVO
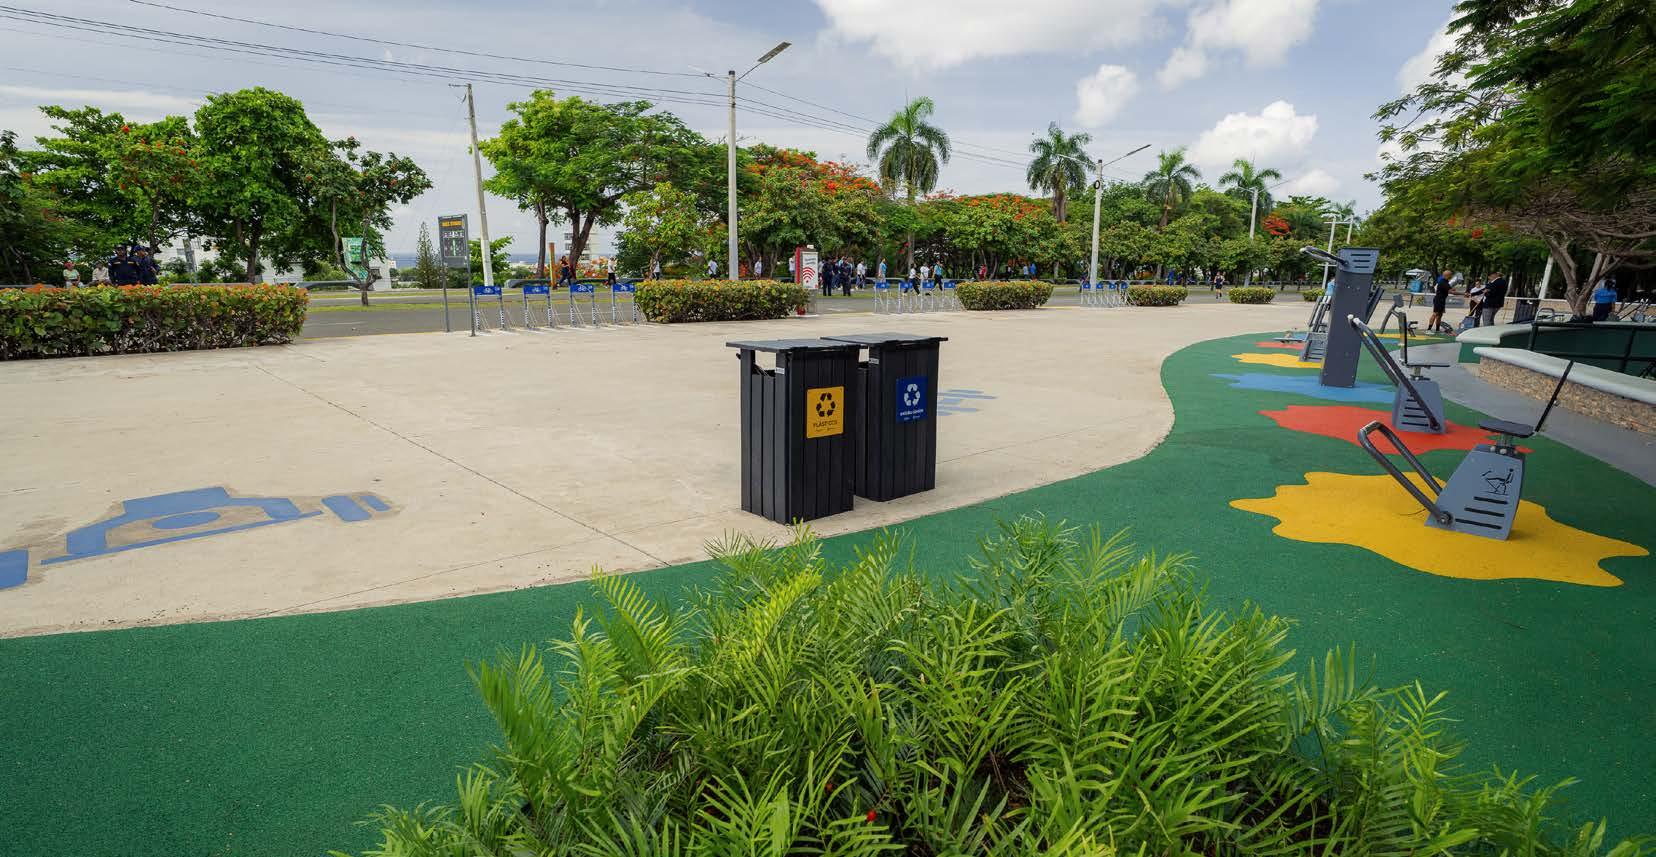
Asumimos el compromiso de contribuir al desarrollo de la sociedad dominicana mediante la mejora de espacios recreativos destinados al encuentro, la convivencia y el bienestar de las comunidades. En este sentido, establecimos alianzas con el Ayuntamiento del Distrito Nacional, el Ministerio de Industria, Comercio y MIPYMES, y la primera dama, Raquel Arbaje, con el objetivo de embellecer parques urbanos en distintos sectores del país y ofrecer entornos más seguros, accesibles y agradables para la población. Entre los espacios intervenidos se encuentran el Parque Mirador Sur, el Parque Rosa Duarte, el Parque Villa Francisca, el Parque Las Praderas, el Parque Velazcasas, el Parque Cristo Libre y el Parque El Pedregal, entre otros. Durante 2025, realizamos trabajos de mantenimiento en los parques Mirador Sur y Las Praderas, como parte de nuestros esfuerzos por preservar y revitalizar estos espacios públicos y dimos el primer picazo para el remozamiento del parque Núñez de Cáceres, que se entregará en el último cuatrimestre de 2026.
19 parques remozados desde el inicio de esta iniciativa en 2021 hasta el cierre de 2025
Inversión total de RD$357,924,281 desde 2021
Más de 11,000 familias beneficiadas, equivalente a 366,578 personas
RD$20 millones destinados a trabajos de mantenimiento en 2025
FORMACIÓN FINANCIERA
AL ALCANCE DE TODOS
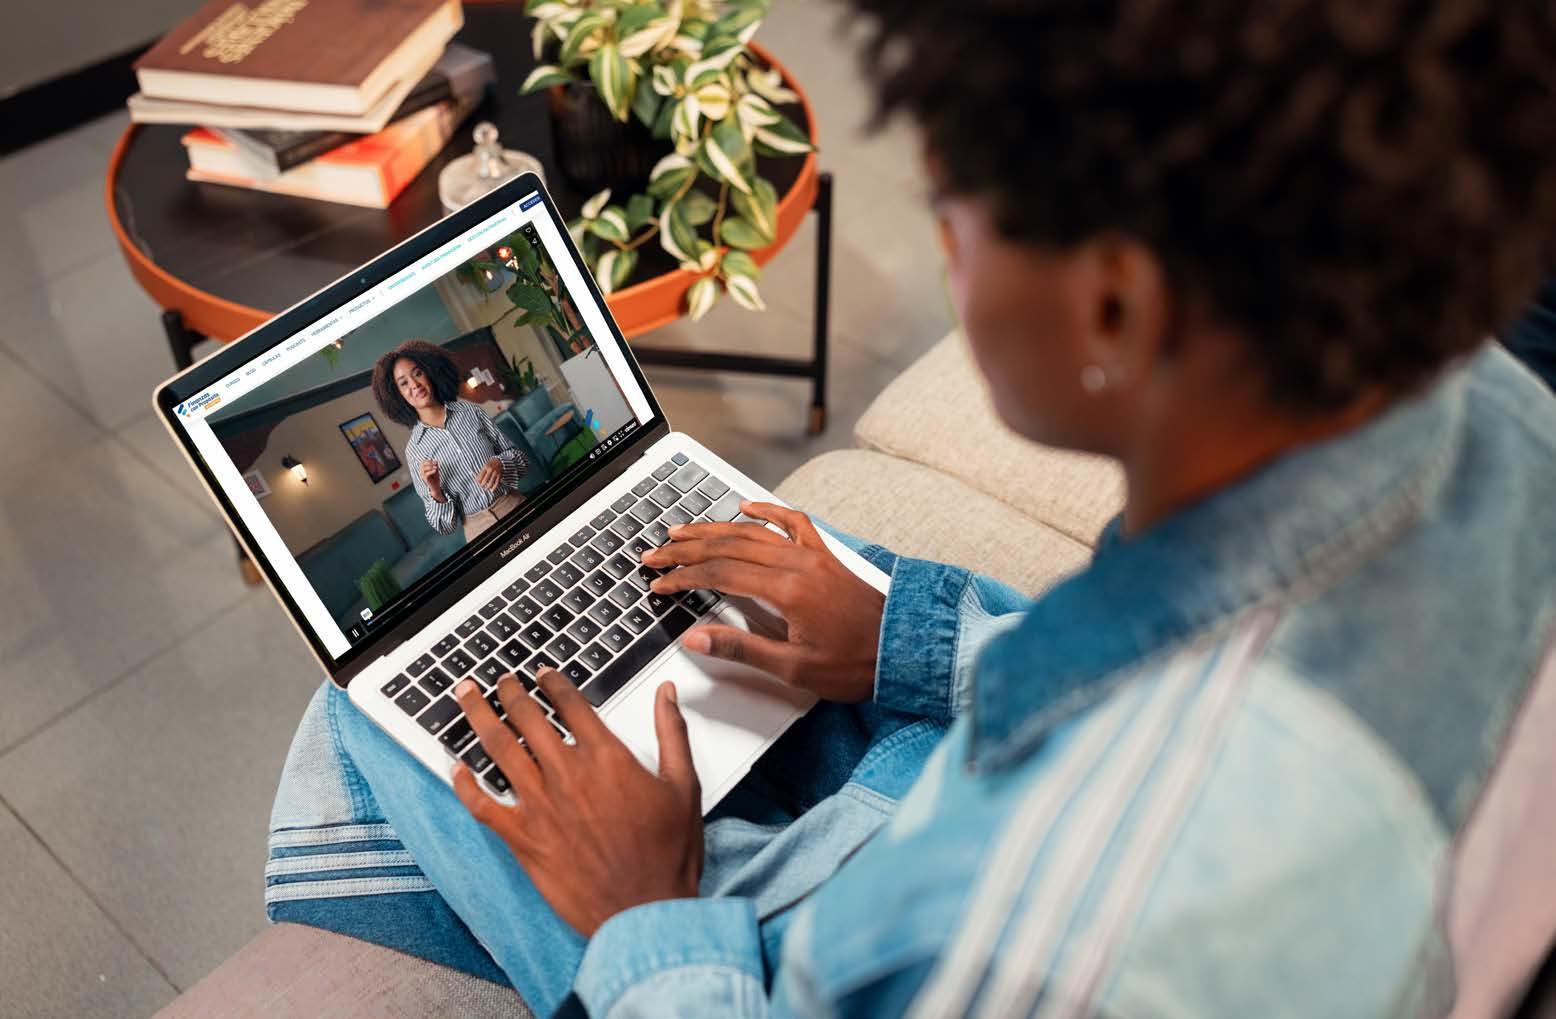
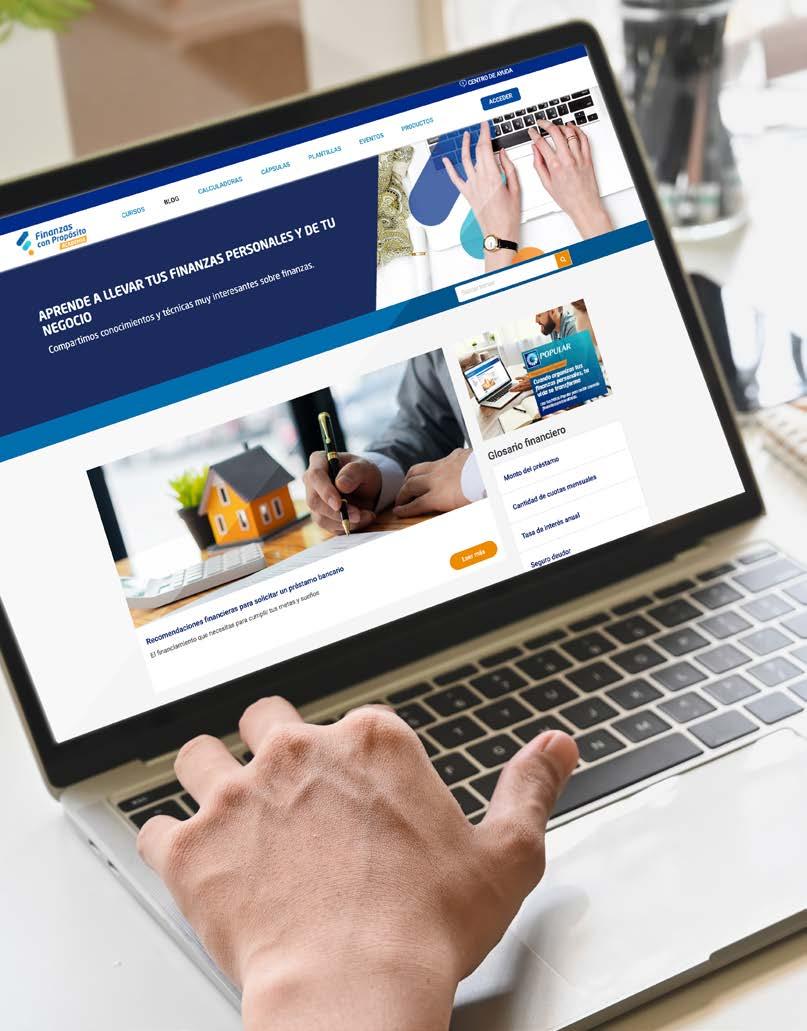
La Academia Finanzas con Propósito promueve la educación financiera como una herramienta fundamental para que las personas puedan tomar decisiones más informadas, responsables y alineadas con sus objetivos de vida. A través de contenidos claros y accesibles, esta iniciativa gratuita contribuye a mejorar el conocimiento financiero para que las familias gestionen de forma apropiada sus recursos financieros con una correcta planificación a corto, mediano y largo plazo. Durante 2025, ampliamos la oferta académica de la plataforma con nuevos cursos orientados a la gestión patrimonial y la inversión, respondiendo a las necesidades de usuarios interesados en profundizar sus conocimientos y desarrollar habilidades prácticas para el manejo de sus finanzas. Gracias a este esfuerzo, la Academia impactó a más de 18,000 personas durante el año, y desde su lanzamiento en
2021 ha registrado más de 500,000 visitas en su sitio web, consolidándose como un espacio de aprendizaje continuo, accesible para distintos públicos y alineado con nuestro compromiso con la inclusión y el bienestar financiero. Otra de nuestras iniciativas a favor de la inclusión financiera es el programa Reconstruye tu crédito, el cual, además de ofrecer acceso a opciones de financiamiento y beneficios, brinda asesoría en temas financieros. Desde su lanzamiento en mayo, ha sumado más de 4,000 clientes y generado una cartera de préstamos superior a RD$200 millones.
LA ACADEMIA IMPACTÓ A MÁS DE 18,000 PERSONAS DURANTE EL AÑO
DESDE SU LANZAMIENTO EN 2021 HA REGISTRADO MÁS DE 500,000
VISITAS EN SU SITIO WEB
CAPACITACIÓN A NIVEL EMPRESARIAL
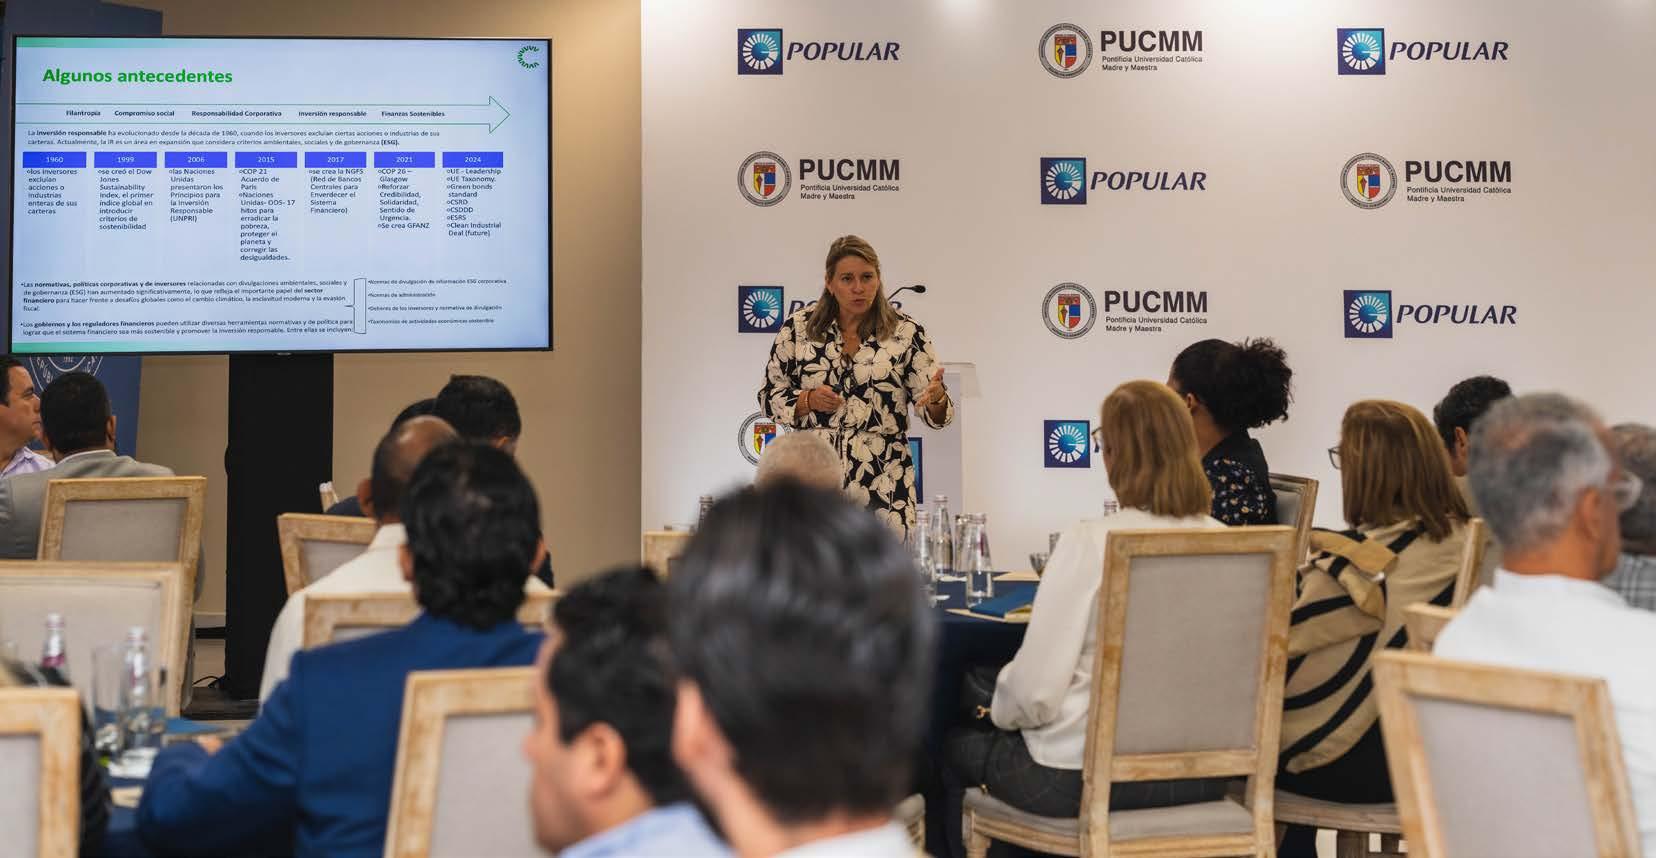
En 2025 impartimos el curso “Finanzas
Sostenibles y Criterios ASG”, un espacio diseñado para que nuestros clientes empresariales adquirieran conocimientos sobre la integración de los criterios ambientales, sociales y de gobernanza en la toma de decisiones de sus organizaciones. La iniciativa contó con la participación de aproximadamente 60 ejecutivos y representantes de empresas clientes del banco. Su objetivo principal fue acompañar a los participantes en el proceso de incorporar prácticas responsables y sostenibles en sus modelos de negocio, fortaleciendo así su competitividad y resiliencia en el mercado.
DESDE SU LANZAMIENTO HA SUMADO MÁS DE 4,000 CLIENTES
EMPRENDER COMO MOTOR DE DESARROLLO
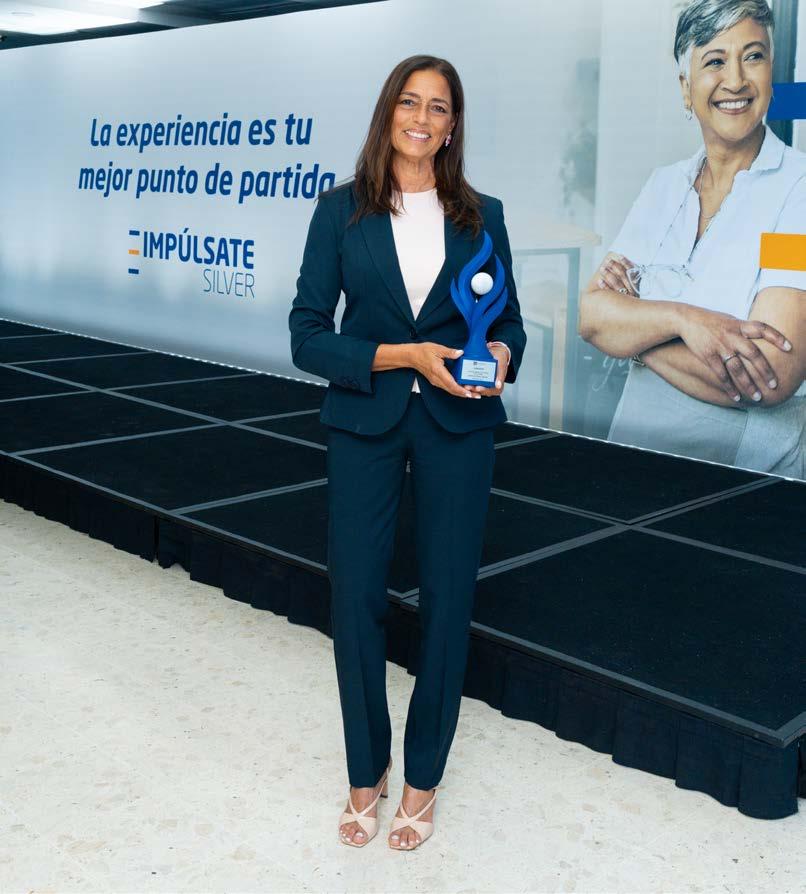
A través de Impúlsate Popular, impulsamos el emprendimiento universitario mediante un fondo de capital semilla de RD$3.3 millones, recibiendo 132 propuestas de 16 universidades del país durante 2025. Como complemento, lanzamos el pasado año Impúlsate Silver, un programa pionero orientado a promover el
Fondo de capital semilla: RD$3.3 millones
Propuestas recibidas: 132 de 16 universidades país durantes 2025
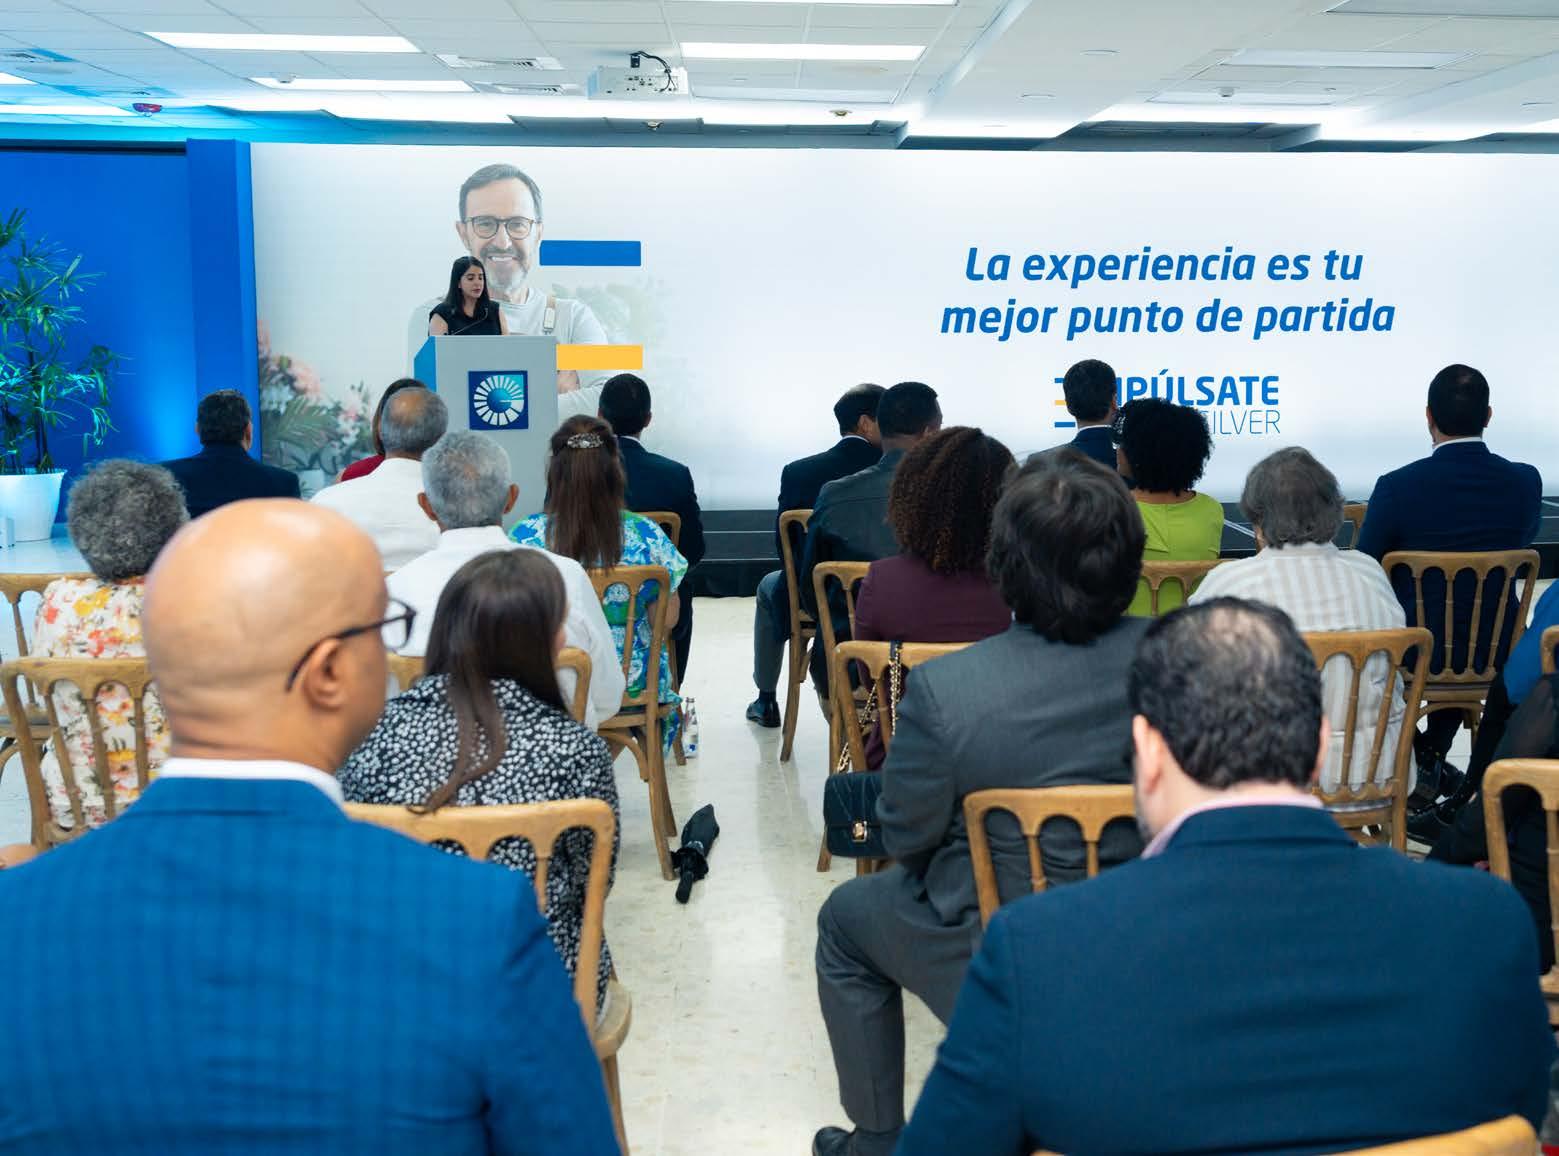
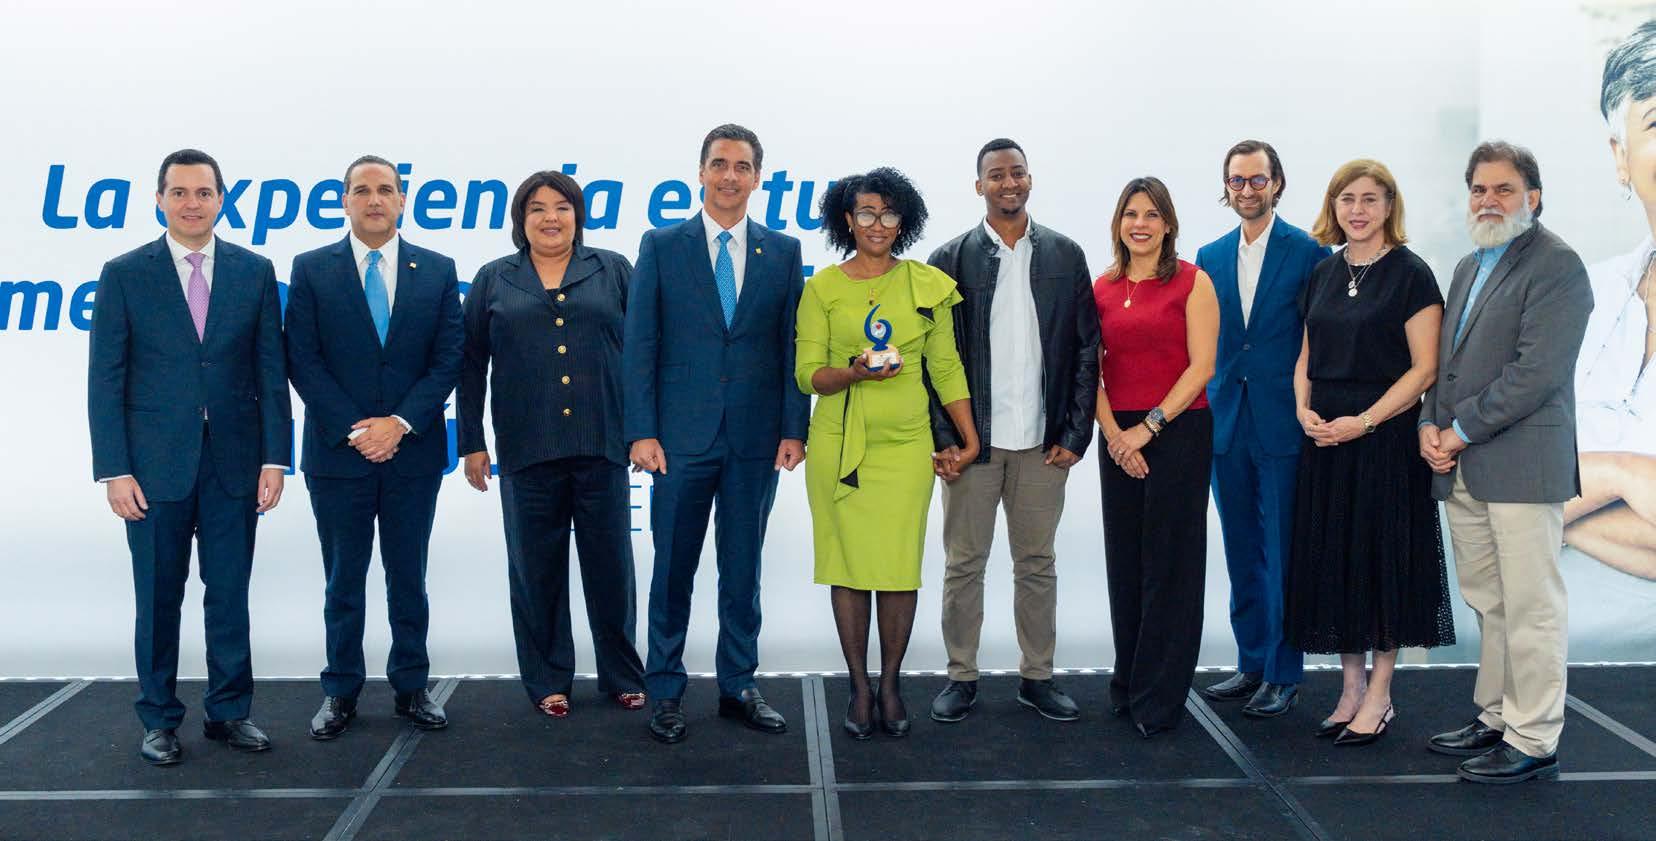
emprendimiento en personas mayores de 60 años, en colaboración con ENLACES –Red de Inversionistas Ángeles.
Ambas iniciativas reafirman nuestro compromiso con un emprendimiento inclusivo, que reconoce el talento en distintas etapas de la vida y contribuye a un desarrollo económico y social más equitativo.
EL PODER DEL
EMPRENDIMIENTO
FEMENINO
En 2025 celebramos una nueva edición de la Ruta Emprende Mujer, una iniciativa que brinda a las mujeres la oportunidad de trabajar en su crecimiento profesional. En esta ocasión, el proyecto se llevó a cabo en Bonao y contó con la participación de más de 100 mujeres. Durante la actividad se ofrecieron asesorías para fortalecer sus emprendimientos en cuanto a gestión y sostenibilidad, además de charlas sobre finanzas y empoderamiento femenino.
EDUCACIÓN QUE TRANSFORMA VIDAS
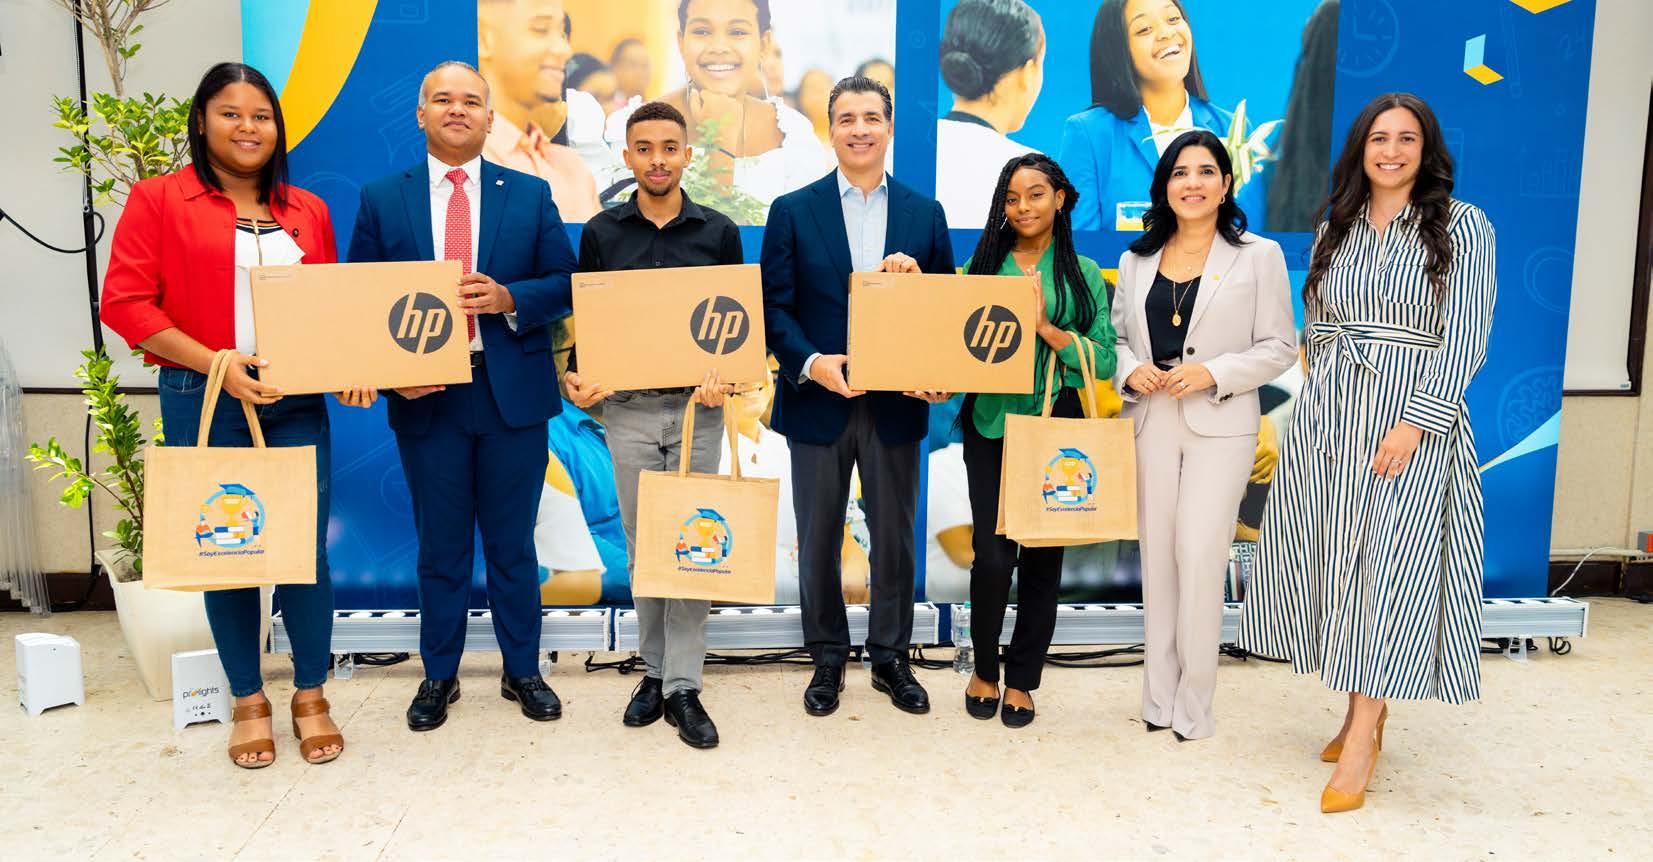
El programa de becas Excelencia Popular continúa consolidándose como el más amplio del sector financiero, brindando oportunidades de acceso a educación de calidad a jóvenes de escasos recursos y promoviendo la movilidad social a través de la formación académica. A través de esta iniciativa, acompañamos el desarrollo del talento joven, impulsando trayectorias educativas que contribuyen al progreso individual y al fortalecimiento del país.
En 2025, los nuevos becados iniciaron sus estudios en carreras vinculadas a áreas de alta demanda y proyección, como ciencia, tecnología, ingeniería y matemáticas, alineando la formación académica con las necesidades del mercado laboral y los retos del futuro.
32 nuevas becas otorgadas en 23 instituciones educativas
Más de 300 becados activos
Excelencia Popular cuenta con 683 becados y egresados
50% de las becas destinadas a mujeres
APOYO A QUIENES LO NECESITAN
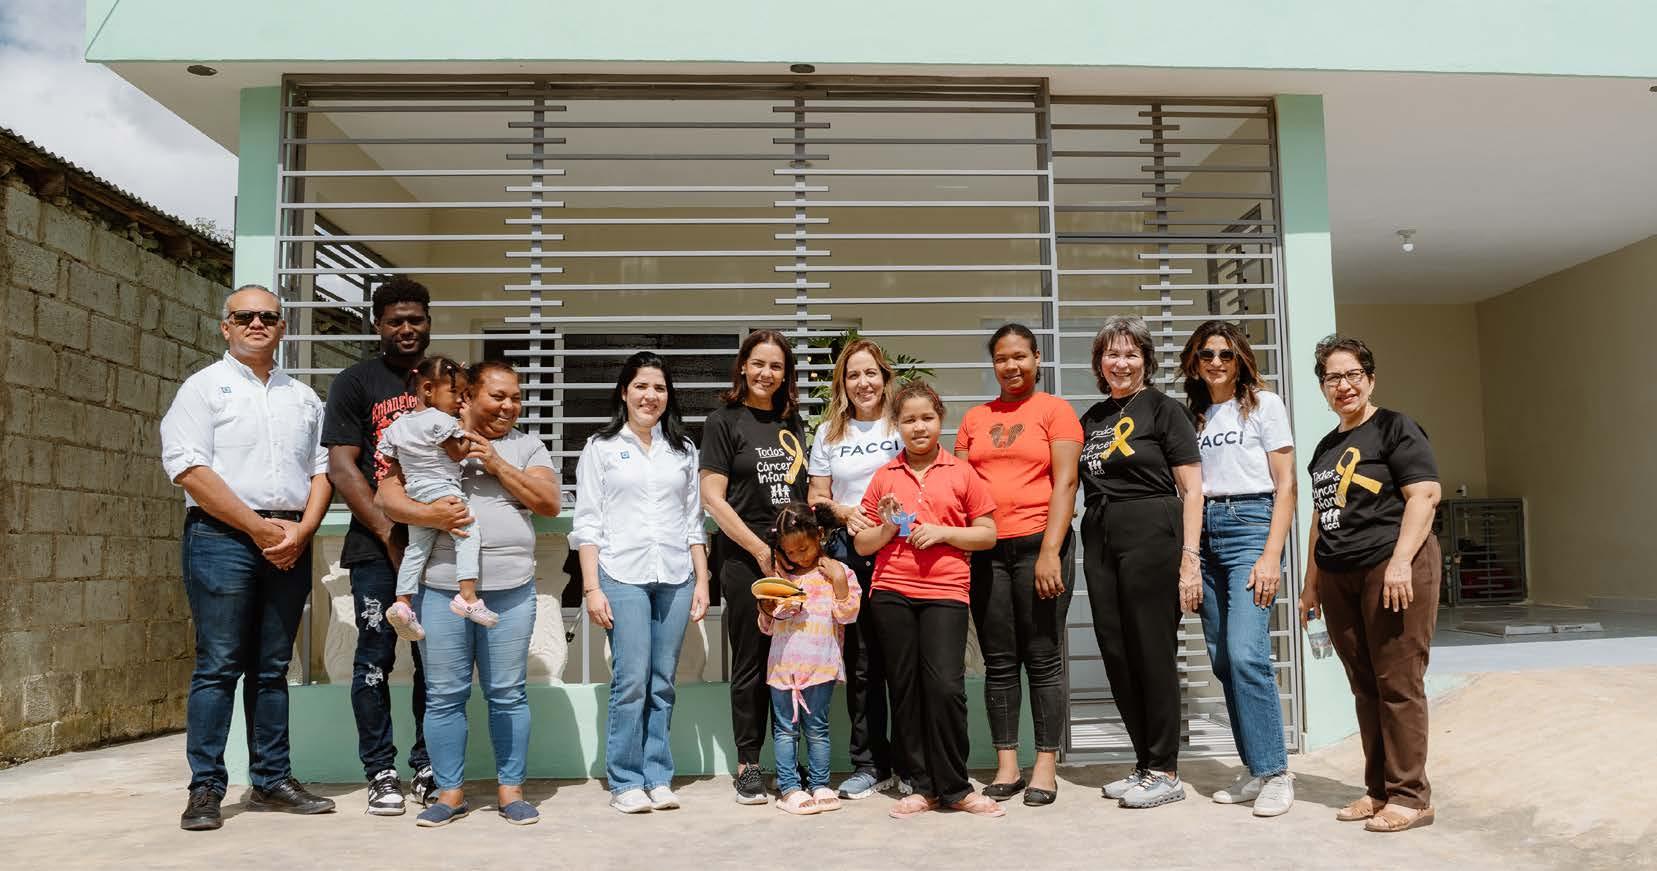
Durante el primer semestre de 2025, otorgamos donativos por RD$120 millones a 323 organizaciones sociales e instituciones aliadas sin fines de lucro, dedicadas al desarrollo social y humano. De esta forma, reafirmamos nuestra cercanía con las necesidades de las comunidades y compromiso con el progreso sostenible de la sociedad dominicana.
En momentos de alta vulnerabilidad social, brindamos apoyo oportuno y solidario a las comunidades afectadas por la tragedia del 8 de abril, reafirmando nuestro rol como una mano amiga ante emergencias.
En ese sentido, suscribimos un acuerdo interinstitucional para brindar atención psicológica a niños y adolescentes en situación de orfandad, como parte de nuestro compromiso con el acompañamiento social en contextos sensibles. Para el desarrollo de esta iniciativa, realizamos un aporte de RD$5.5 millones, destinado a cubrir terapias psicológicas, transporte y alimentación durante un período de tres meses.
Asimismo, habilitamos una línea telefónica de atención para brindar asistencia a los familiares de las víctimas que eran clientes, orientándolos en cualquier proceso financiero que requirieran. Esta acción estuvo acompañada de una guía informativa para facilitar el proceso de reclamación de valores, garantizando un acompañamiento claro, cercano y oportuno.
Nuestro mayor valor es nuestra gente. Contamos con un equipo humano que crece en un entorno donde se fomenta el aprendizaje continuo, la movilidad interna y el bienestar personal. Aquí, cada persona encuentra oportunidades reales para su desarrollo integral.
CRECIMIENTO Cada esfuerzo cuenta en tu con talento, diversidad y compromiso
CAPITAL HUMANO QUE IMPULSA
NUESTRO
PROPÓSITO
Nuestro talento humano es el principal motor que impulsa el cumplimiento de nuestro propósito institucional. Día tras día trabajamos para fortalecer un entorno laboral inclusivo, diverso y colaborativo, donde cada colaborador aporta su talento, ideas y vocación de servicio, alineado con nuestros valores y enfocado en generar resultados sostenibles para la organización y para el país. Contamos con una fuerza laboral diversa y en constante evolución, con oportunidades de crecimiento interno y una participación femenina destacada en los niveles de liderazgo, reflejo de nuestro compromiso con la equidad y el desarrollo profesional.
8,121 colaboradores en promedio
NUESTRO TALENTO HUMANO
59% de la plantilla integrada por mujeres
878 promociones internas durante 2025
52% de las posiciones gerenciales y vicepresidenciales ocupadas por mujeres
82% del personal pertenece a las generaciones milenial (51%) y Z (31%)
Edad promedio de la plantilla: 34 años
971 nuevas contrataciones en 2025, de las cuales el 77% corresponde a la generación Z
Asimismo, nuestro equipo integra distintas generaciones que enriquecen nuestra cultura organizacional, combinando experiencia y nuevas perspectivas para fortalecer la toma de decisiones. Este equilibrio entre liderazgo femenino, diversidad generacional y talento multidisciplinario impulsa una gestión más ágil, innovadora y orientada al futuro.
femenino
femenino
EL BIENESTAR EN ACCIÓN
CENTRO DEPORTIVO POPULAR
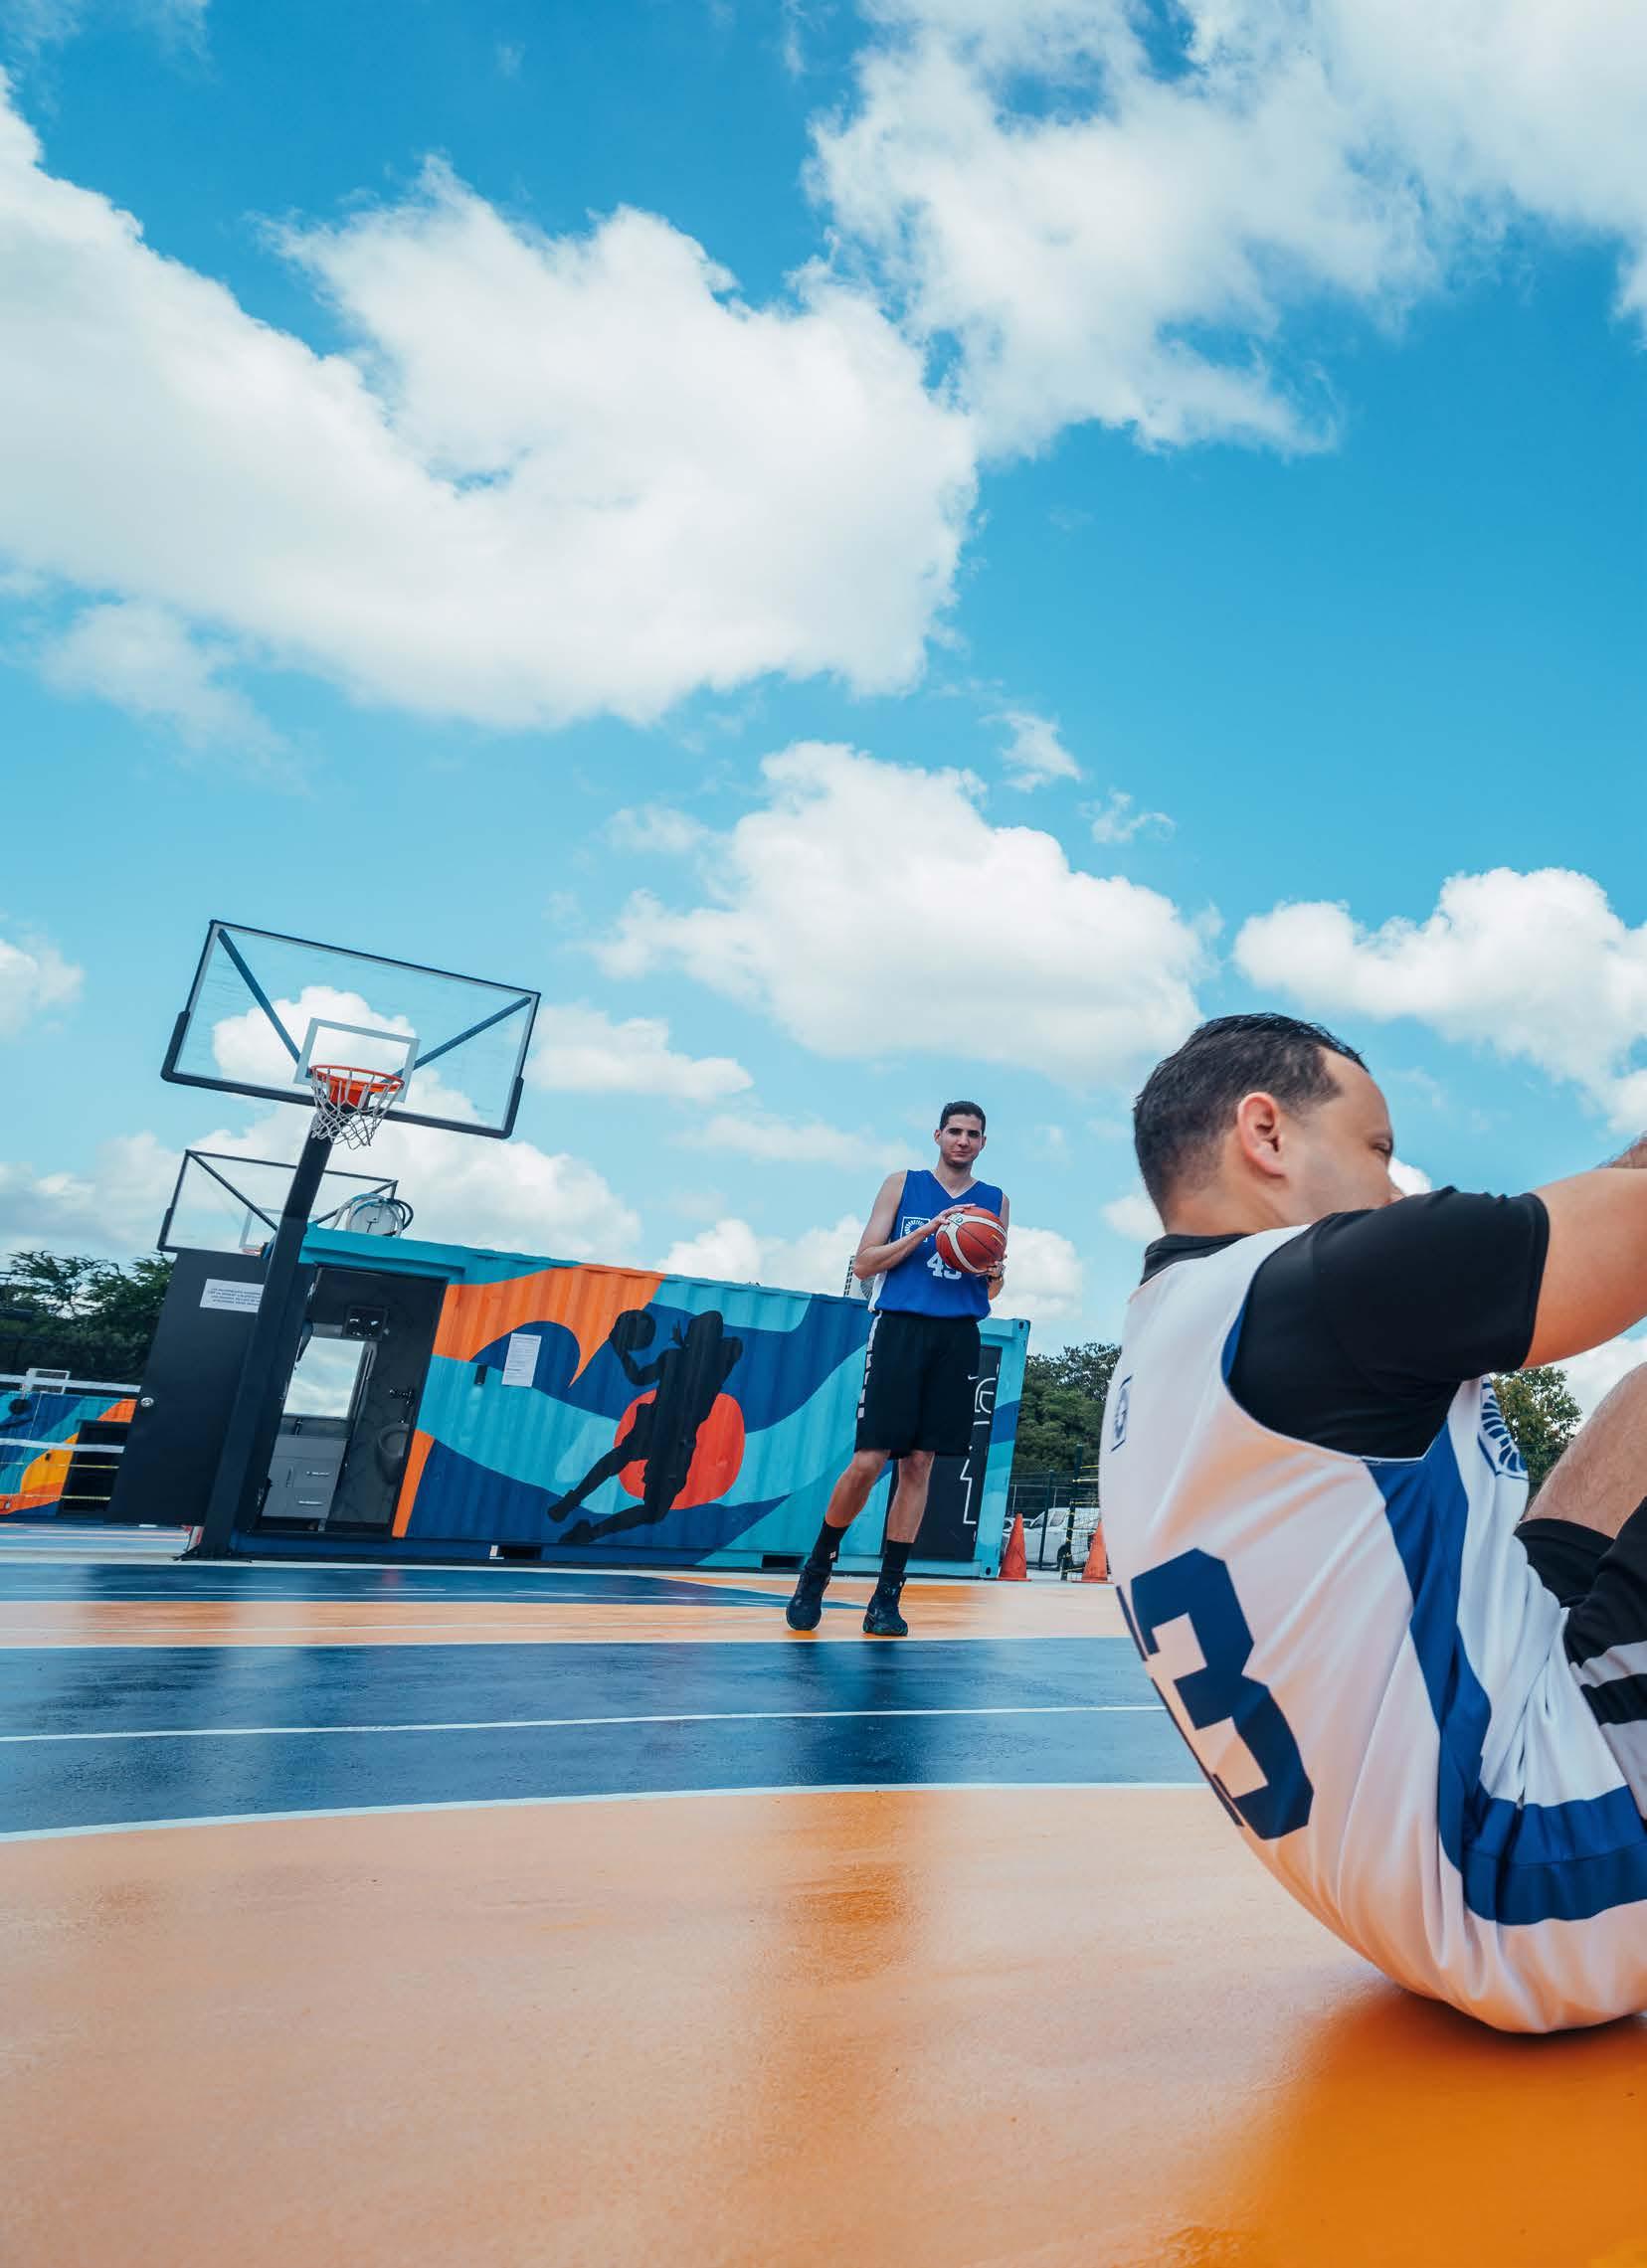
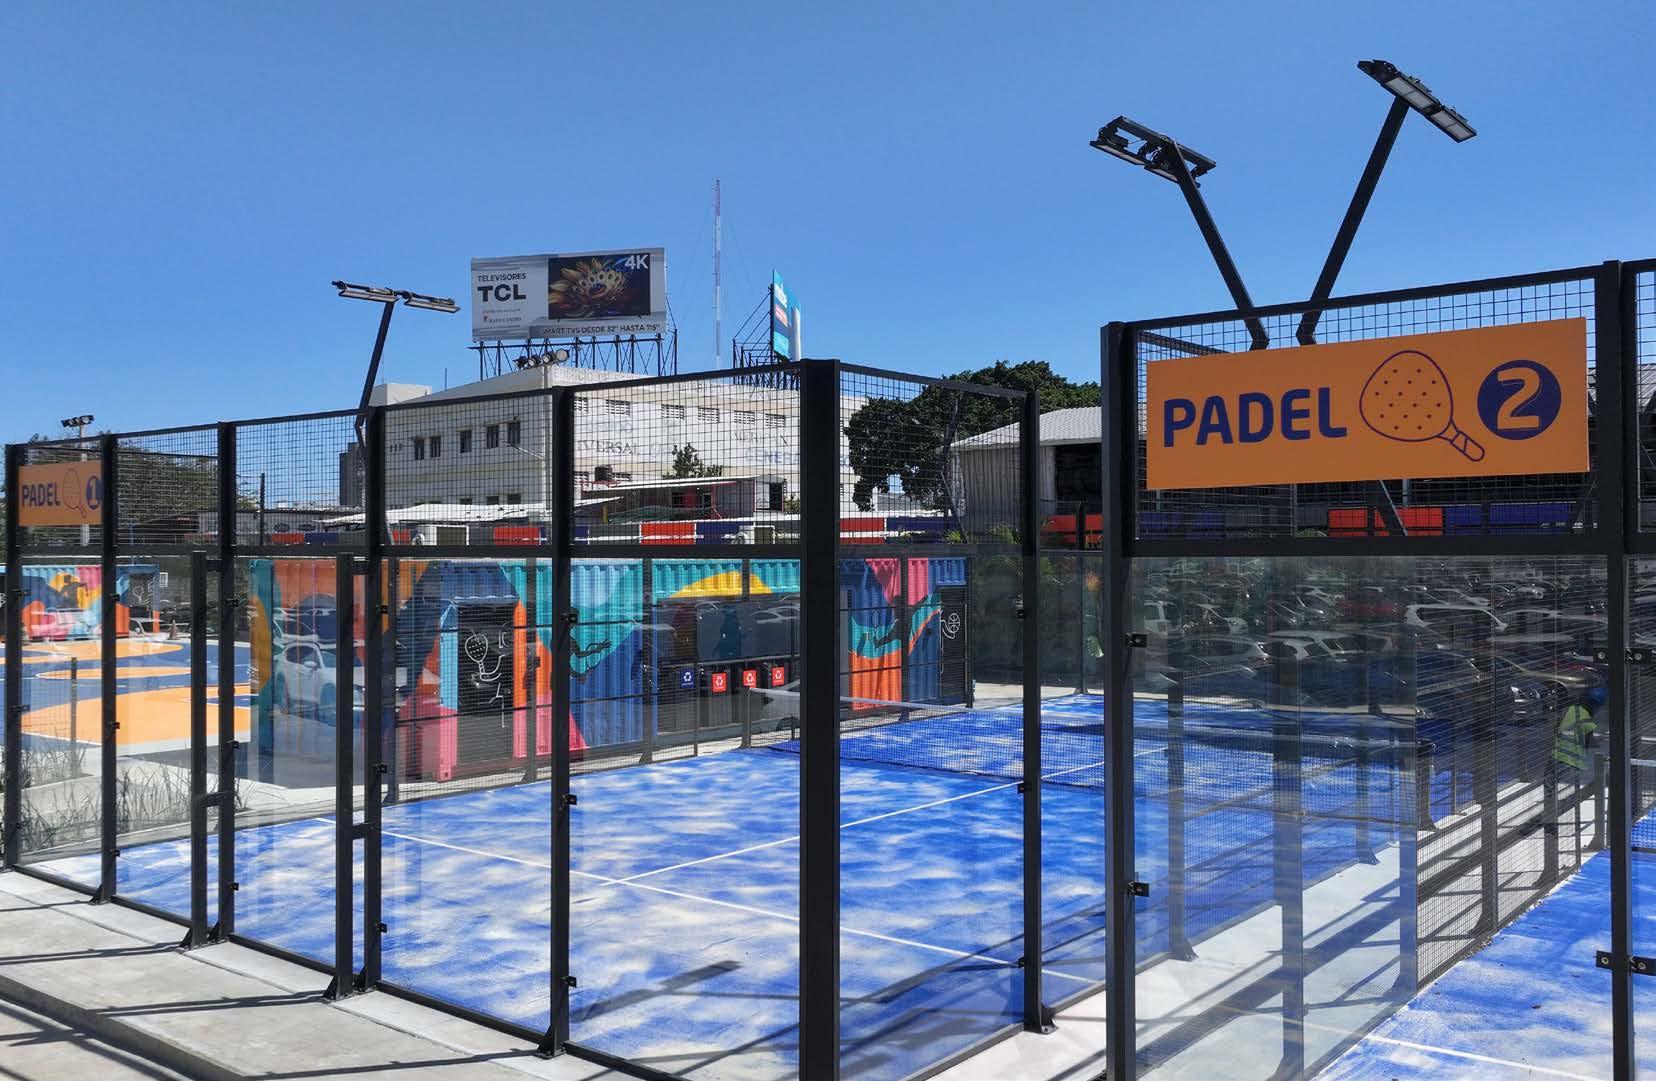
El bienestar integral de nuestros colaboradores es un pilar clave para el Popular. En este marco, a mediados de 2025 inauguramos el Centro Deportivo Popular, un espacio diseñado para promover la salud física y mental a través de actividades recreativas y deportivas, fomentando hábitos de vida saludables y un mejor equilibrio entre la vida personal y laboral. Este nuevo centro forma parte de nuestra visión integral de bienestar y cuenta con dos canchas para baloncesto y voleibol, dos canchas de pádel y un sendero de caminata de 200 metros lineales, además de gradas techadas, duchas, baños, casilleros, vestidores, una oficina administrativa y áreas de almacenamiento. Durante el último semestre de 2025, el Centro Deportivo Popular registró 7,860 usos, reflejando la acogida positiva de esta iniciativa entre nuestros colaboradores. Este centro deportivo se suma a la oferta del Centro de Bienestar Popular, inaugurado en noviembre de 2019, para promover hábitos saludables y la salud integral de nuestra gente, reforzando la cultura organizacional que nos diferencia en el mercado.
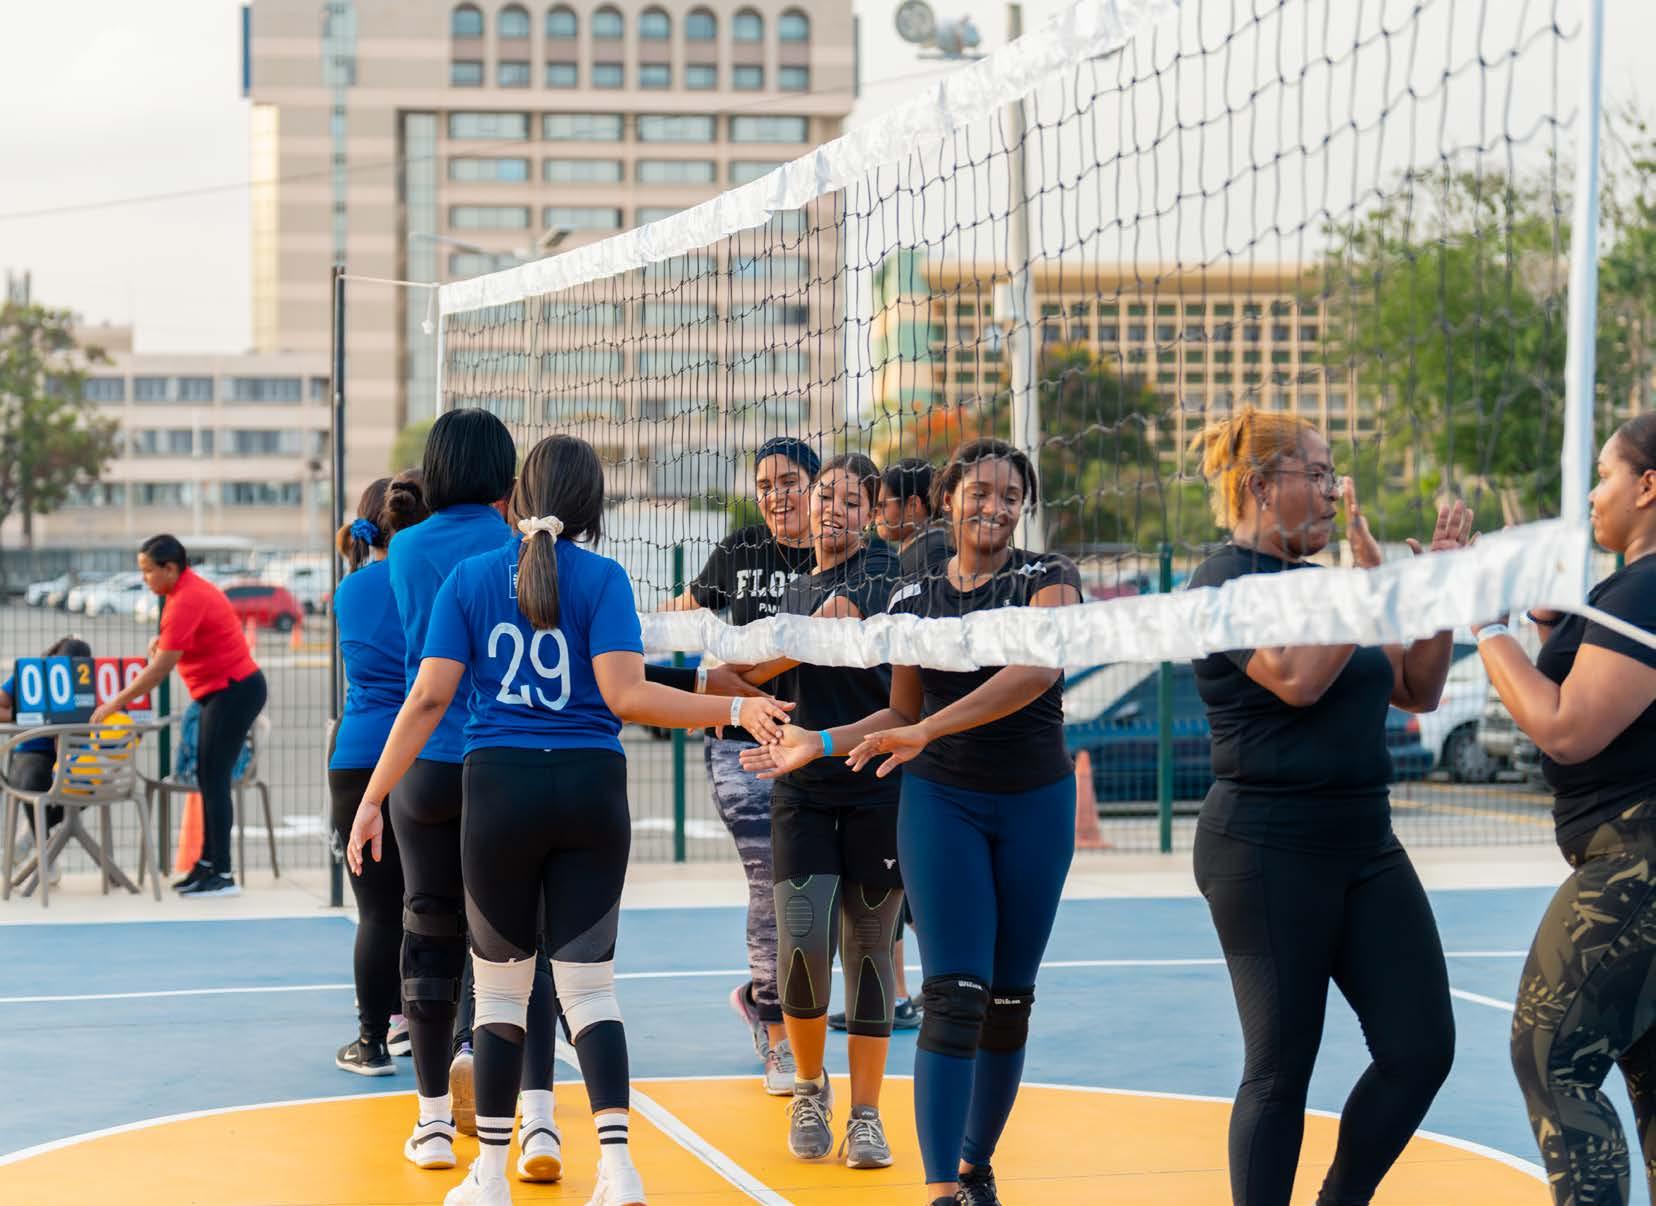
PRÁCTICAS
PROMETEDORAS
DE BIENESTAR
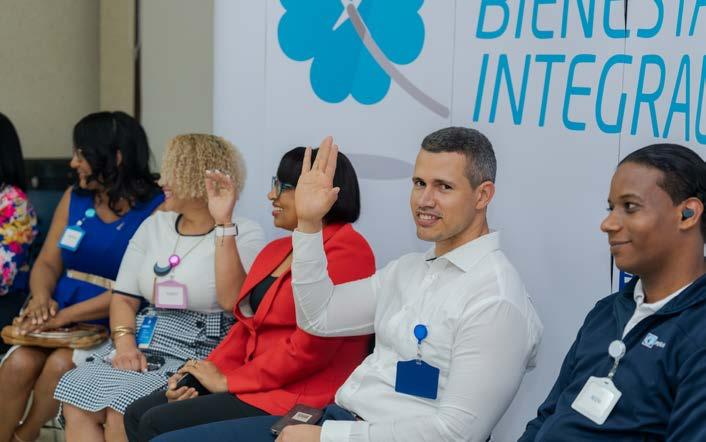
A finales de 2025, celebramos el reconocimiento a nuestra estrategia Bienestar Integral otorgado en la quinta edición del Catálogo de Prácticas Prometedoras del Consejo Nacional de la Empresa Privada (CONEP) en colaboración con el Programa de las Naciones Unidas para el Desarrollo (PNUD), que destaca las mejores iniciativas empresariales alineadas con los Objetivos de Desarrollo Sostenible (ODS).
Esta es la cuarta distinción consecutiva que recibimos por iniciativas de bienestar, desarrollo humano y sostenibilidad. En esta ocasión, por nuestras prácticas orientadas a mejorar la calidad de vida de los colaboradores y sus familias, mediante un enfoque transversal del bienestar que combina las dimensiones profesional, emocional, física, social y financiera.
CRECIMIENTO Y APRENDIZAJE CONTINUO
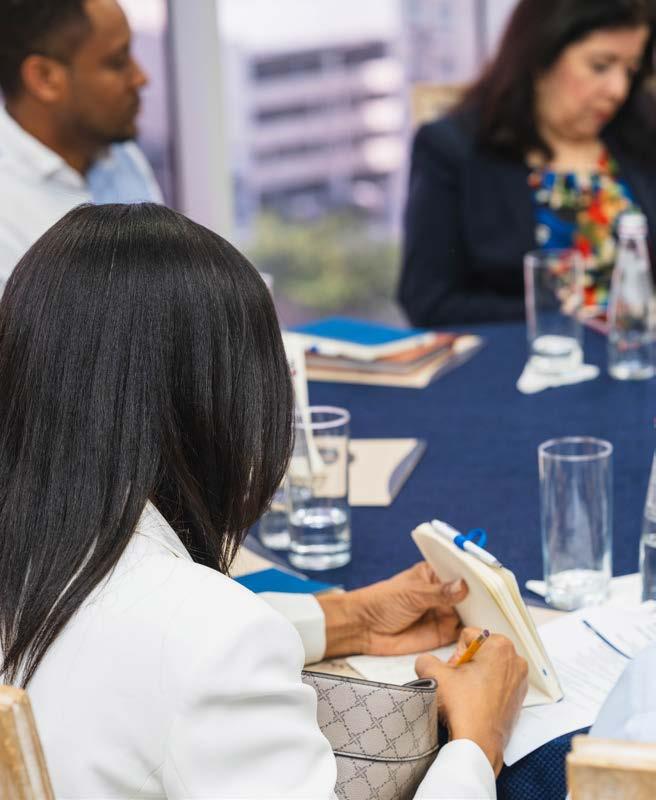
Impulsamos una cultura de aprendizaje continuo como base para el desarrollo profesional y la excelencia operativa. A través de programas de formación, capacitaciones especializadas y oportunidades académicas, fortalecemos las competencias de nuestros colaboradores para superar los retos de un entorno financiero en constante transformación.
Durante 2025, incrementamos de manera significativa las acciones formativas, ampliando el acceso a cursos y programas que potencian tanto las habilidades técnicas como las capacidades de liderazgo.
18% de incremento en cursos y capacitaciones tomadas
Más de 1.5 millones de horas de capacitación impartidas
72,258 cursos completados
ABRIENDO CAMINOS DE FORMACIÓN
A través del programa de becas al personal, que es parte de nuestra visión integral de crecimiento, nuestros colaboradores se desarrollan académica y profesionalmente. Durante 2025, otorgamos 398 becas de estudios, orientadas a la continuidad de programas universitarios, técnicos y de posgrado, siempre bajo criterios de mérito, desempeño y compromiso. Esta iniciativa contribuye a la construcción de trayectorias profesionales sostenibles, al fortalecimiento de capacidades clave para la organización y a la retención del talento.
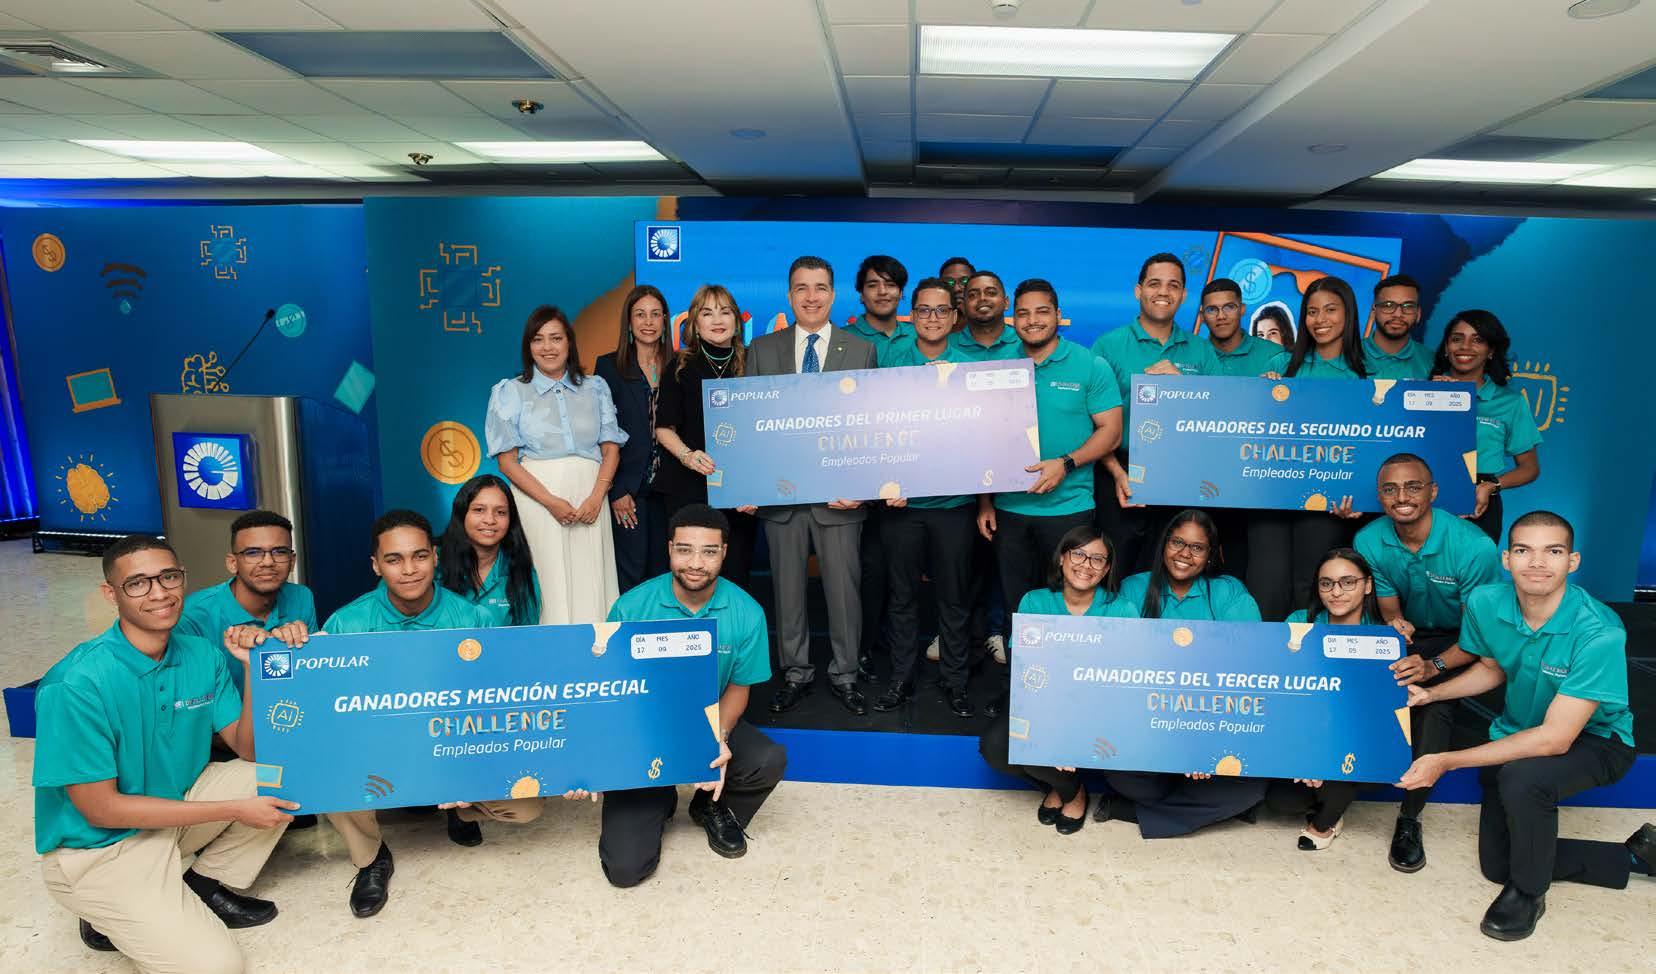
INNOVANDO A LO INTERNO
Impulsamos una cultura de innovación que nace en nuestros propios equipos y se traduce en mejoras concretas para la organización. A través de espacios colaborativos y metodologías ágiles, promovemos la generación de ideas, el trabajo en equipo y la implementación de soluciones que fortalecen nuestros procesos y la experiencia de nuestros clientes.
En 2025 celebramos la cuarta edición del Challenge Popular, una iniciativa orientada al desarrollo de soluciones basadas en datos e inteligencia artificial. En esta edición, 200 colaboradores presentaron propuestas, de las cuales 50 fueron seleccionadas, fomentando la creatividad y la colaboración entre equipos.
De manera complementaria, nuestro Programa Agile Popular continuó consolidándose como un habilitador clave de la transformación interna, con 24 mesas ágiles activas y más de 700 cursos completados en metodologías ágiles, robusteciendo la capacidad de respuesta y la eficiencia de los equipos.
UNA MIRADA MÁS INCLUSIVA
La inclusión y la diversidad son principios que definen nuestra cultura organizacional y la manera en que concebimos nuestro rol en la sociedad. En el Banco Popular creemos en una banca cercana, empática y accesible, que reconoce las diferencias y trabaja activamente para eliminar barreras, tanto dentro de la organización como en el acceso a los servicios financieros.
Programa de pasantías para personas con discapacidad
POPULAR PARA TODOS
127 embajadores del programa a nivel nacional
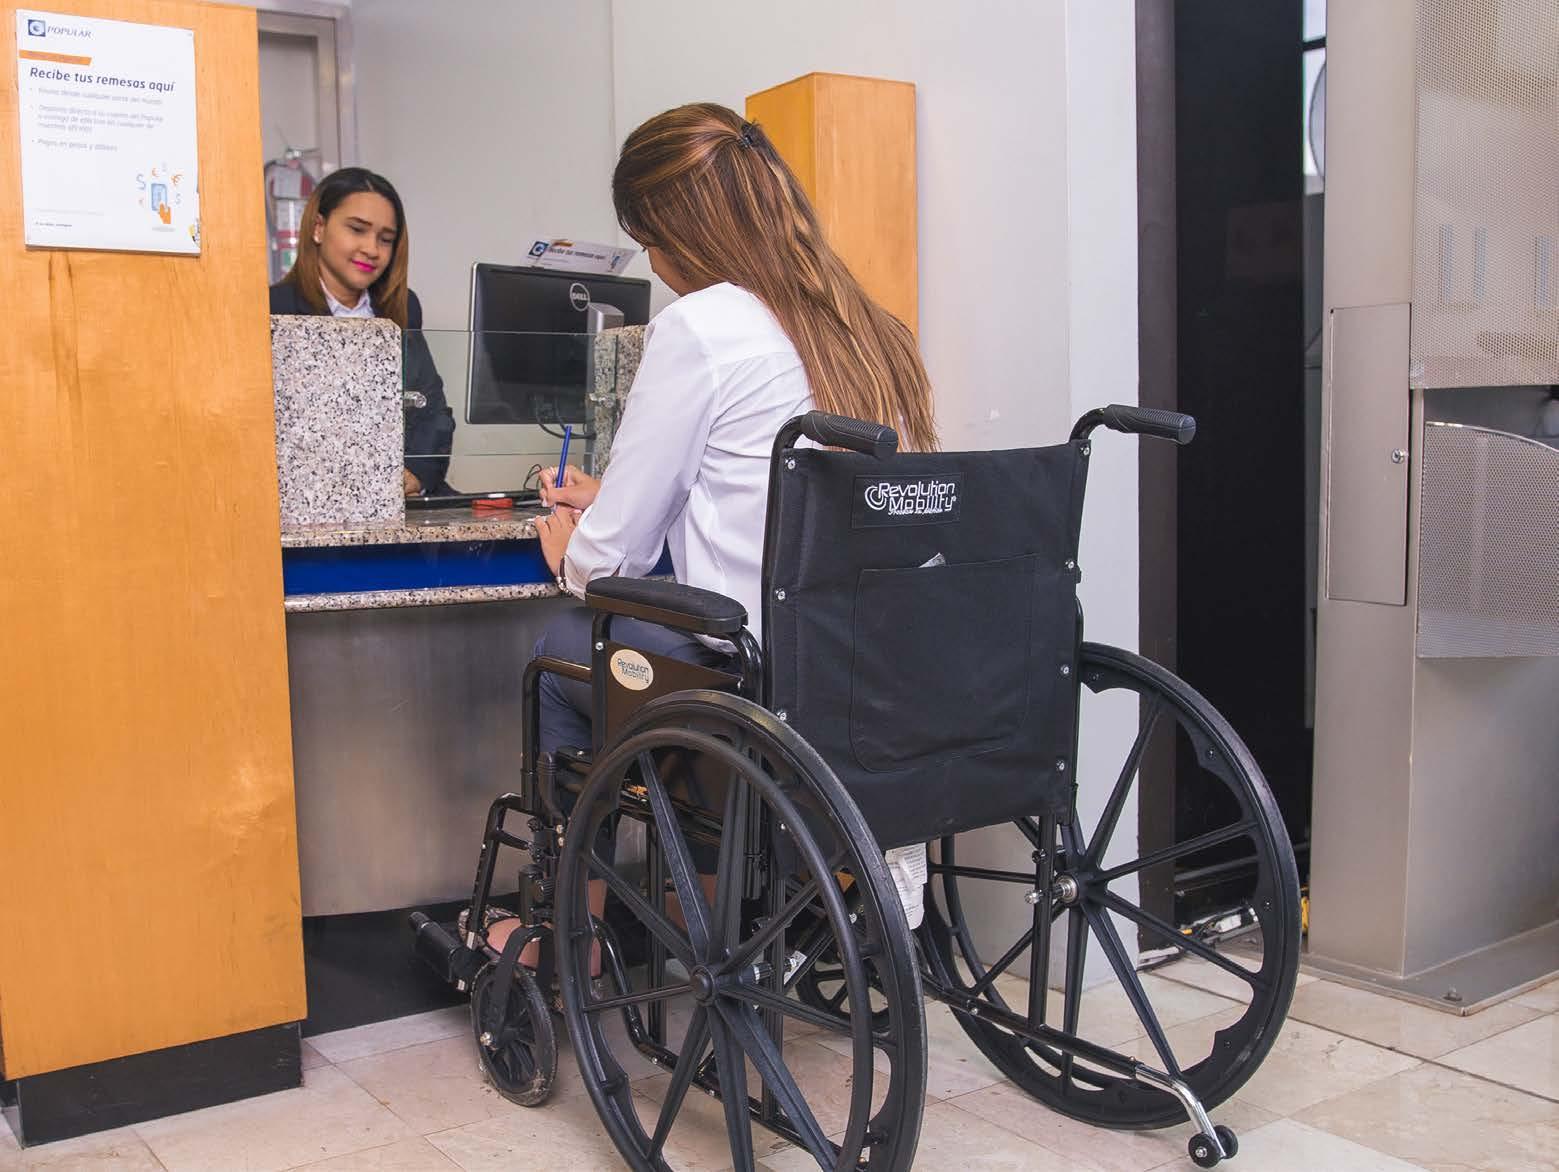
188 becas otorgadas a estudiantes de la Escuela Nacional para Sordos, a través de Excelencia Popular
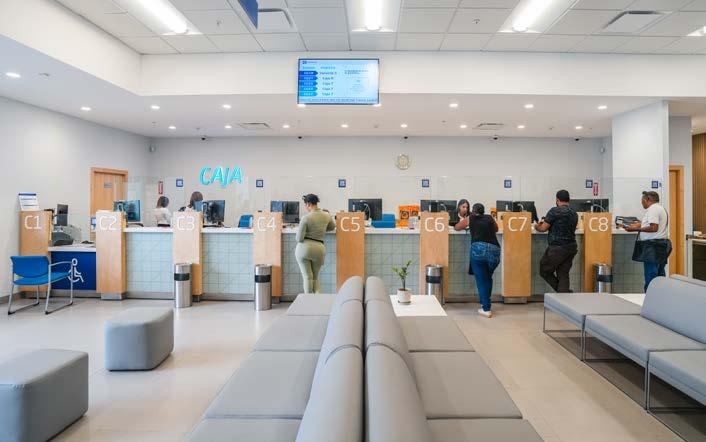
Incorporación de audioguía accesible con audífonos y teclas en lenguaje braille en los cajeros Popular
A través del programa Popular Para Todos, impulsamos iniciativas orientadas a promover la equidad, la accesibilidad y la participación de distintos grupos, fortaleciendo entornos más justos y una cultura basada en el respeto, la empatía y la igualdad de condiciones. Como parte de este compromiso, implementamos acciones concretas que amplían el acceso, fomentan la inclusión laboral y facilitan el uso de nuestros servicios para las personas con discapacidad.
SERVICIO CENTRADO
EN EL CLIENTE
Colocamos al cliente en el centro de cada decisión, proceso y proyecto que desarrollamos. Nuestro enfoque de servicio se sustenta en la cercanía, la eficiencia y la confiabilidad, respaldado por una cultura organizacional orientada a la experiencia del cliente y por equipos capacitados para responder con agilidad y empatía. Este compromiso se reflejó en 2025 al alcanzar, por tercera ocasión, el NPS más alto de nuestra historia, con un índice de 71, superando el resultado del año anterior. Este indicador refleja no solo satisfacción, sino el nivel de confianza y recomendación de nuestros clientes, como resultado de experiencias consistentes y de calidad en todos los puntos de contacto.
El Banco Popular logra por tercer año consecutivo nuevamente el NPS más alto de su historia, superando el 70 alcanzado en 2024. El servicio externo mantiene la tendencia de mejoría en el índice de recomendación (NPS), logrando un 71, un incremento de 1 punto comparado con el año anterior. El NPS en el sector financiero mundial es 44.
SIMPLICIDAD EN CADA INTERACCIÓN
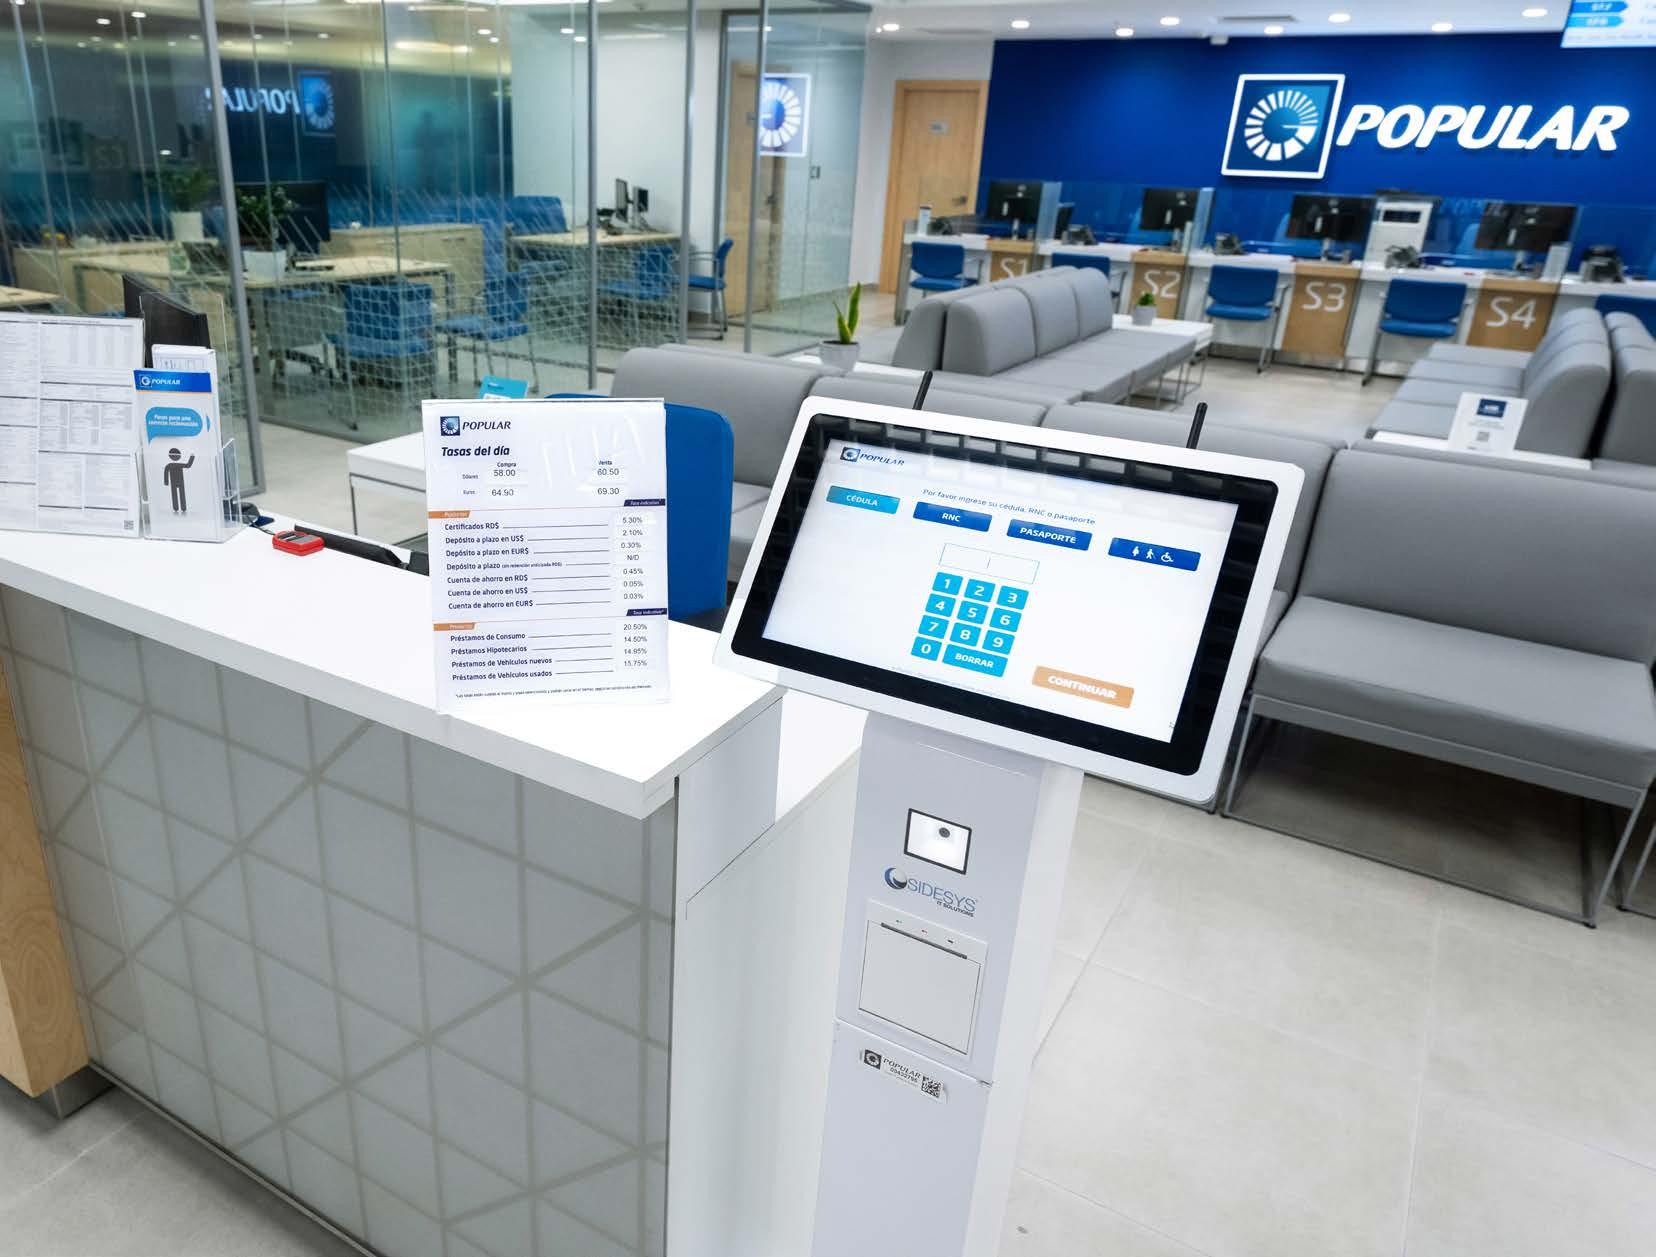
Como parte de nuestra estrategia de mejora continua del servicio, fortalecimos herramientas que permiten a los clientes gestionar su tiempo y sus operaciones con mayor autonomía. Durante 2025, se generaron más de 820,000 turnos y citas digitales, contribuyendo a una atención más organizada, reduciendo tiempos de espera y mejorando la experiencia en sucursales.
Asimismo, impulsamos la firma electrónica como un habilitador clave del servicio, permitiendo formalizar operaciones de forma segura y desde cualquier lugar. En total, se gestionaron más de 360,500 firmas electrónicas, simplificando procesos, reduciendo desplazamientos y ofreciendo una experiencia más ágil y acorde con las expectativas actuales.
CENTRO CULTURAL TAÍNO CASA DEL CORDÓN
Un año conectando con nuestras raíces
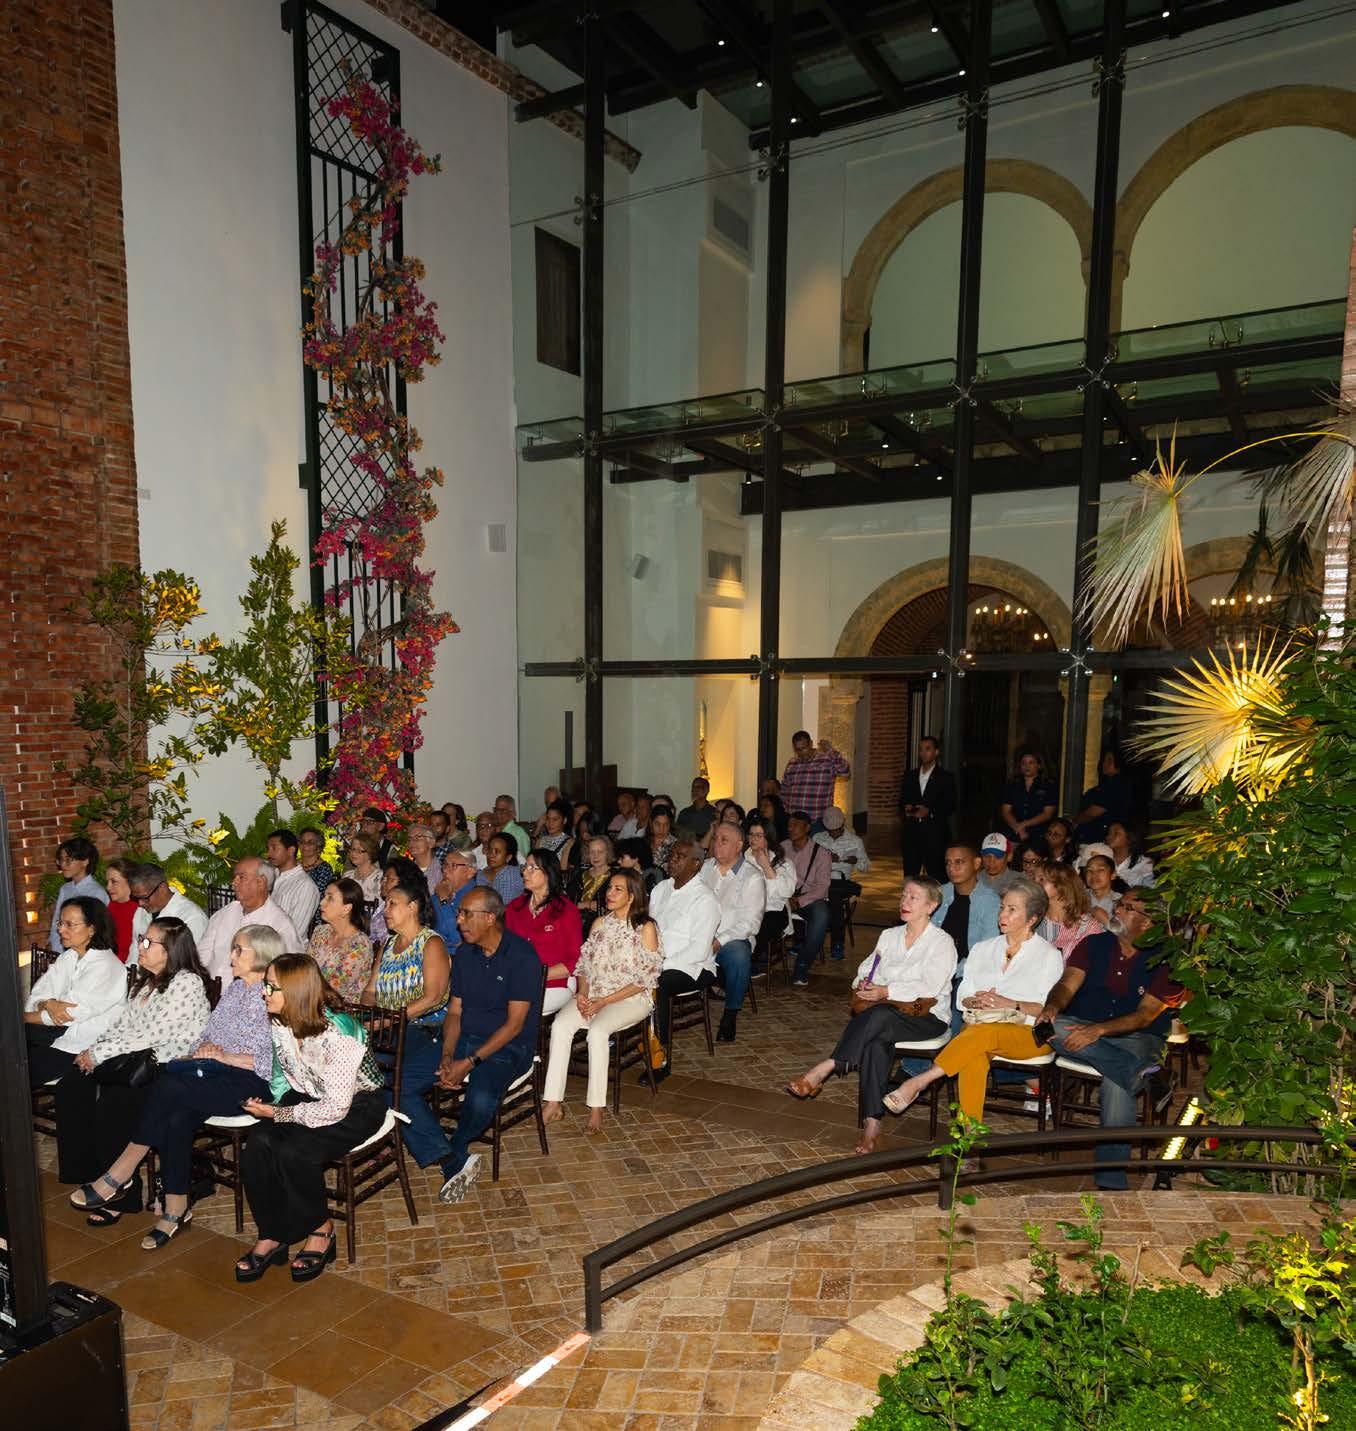
Al cierre de 2025, el Centro Cultural Taíno Casa del Cordón celebró su primer aniversario, consolidándose como un espacio de referencia para la preservación y divulgación del patrimonio cultural dominicano. Desde su apertura, esta iniciativa cultural del Banco Popular ha recibido más de 60,000 visitantes, entre estudiantes, público general y turistas interesados en conocer el legado de los primeros pobladores de la isla. En su primer año de operaciones, el centro desarrolló una agenda cultural activa que incluyó 26 actividades, logrando convocar a más de 2,500 personas en conversatorios y actividades lúdicas, reflejo del creciente interés de la sociedad por profundizar en el conocimiento de sus raíces y fortalecer su identidad cultural.
Ubicado en uno de los inmuebles coloniales más emblemáticos de Santo Domingo, la Casa del Cordón, erigida en 1503, el centro alberga una exposición permanente de piezas arqueológicas de la cultura taína, pertenecientes a la Fundación García Arévalo. A través de un recorrido museográfico cuidadosamente curado, se invita a explorar la historia prehispánica de la isla y a comprender su influencia en la cultura dominicana actual.
Como parte de su vocación educativa, además de conversatorios, el centro impulsó también publicaciones orientadas a fomentar el diálogo y el aprendizaje en torno a la herencia taína. Entre estas iniciativas se incluyen la Guía Didáctica para Docentes y el libro Nuestros Primeros Pobladores, realizado junto con la Fundación García Arévalo.
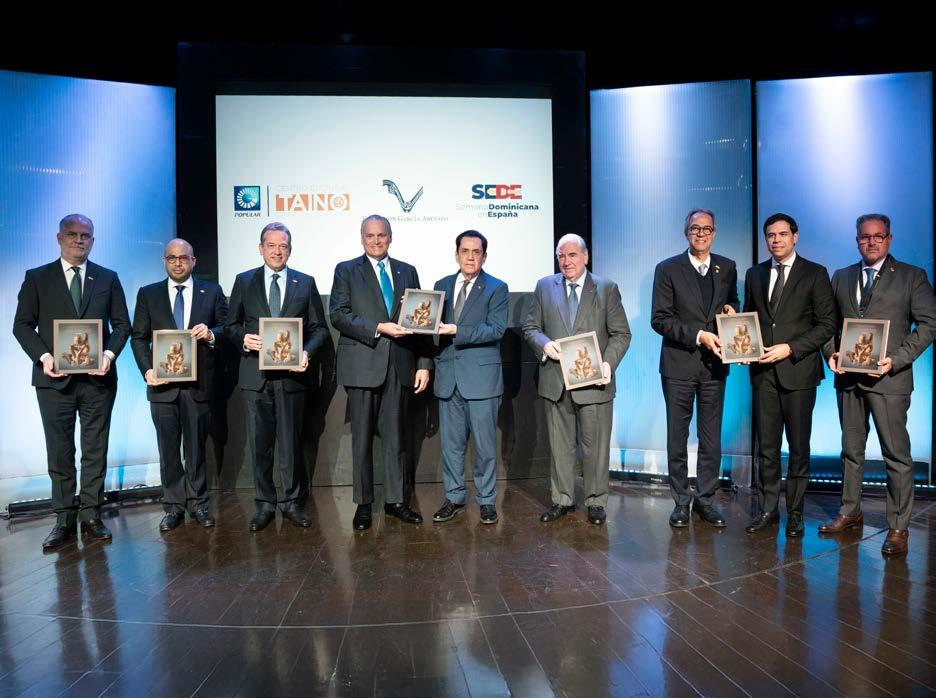
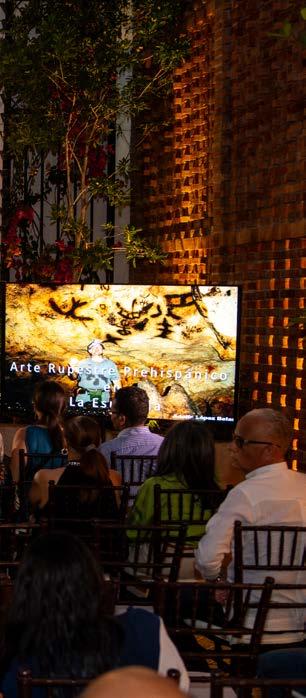
Ubicado en uno de los inmuebles coloniales más emblemáticos de Santo Domingo, el centro alberga una exposición permanente de piezas arqueológicas de la cultura taína, pertenecientes a la Fundación García Arévalo.
CULTURA Y CREATIVIDAD COMO MOTOR DE DESARROLLO
Compromiso con la economía naranja
Desde el Banco Popular Dominicano, reconocemos la cultura y la creatividad como pilares del desarrollo social y económico del país. Por ello, mantenemos un apoyo sostenido a la economía naranja, promoviendo iniciativas que fortalecen la identidad nacional, impulsan el talento local y generan oportunidades para el crecimiento del sector cultural y creativo. En este sentido, en 2025 colaboramos con el Ministerio de Industria, Comercio y Mipymes en el programa “Bit a Bit: Aprende, Crea y Monetiza tu Talento”, orientado a capacitar a jóvenes desarrolladores de videojuegos mediante talleres de gestión y propiedad intelectual, marketing digital y financiamiento.
El respaldo al arte y la cultura se refleja tanto en términos de financiamiento a industrias culturales y creativas, como a aportes directos a proyectos culturales.
Así, desde 2021, hemos destinado:
RD$20,000 millones dirigidos a empresas vinculadas a la cultura y la creatividad, cerca de la mitad a pymes y emprendedores
RD$550 millones en patrocinios culturales y publicaciones institucionales
Más de RD$305 millones destinados a la puesta en marcha del Centro Cultural Taíno Casa del Cordón
Más de RD$550 millones en producciones, colocaciones publicitarias y desarrollo de software propio
RD$3,200 millones al fondo de apoyo a la industria cinematográfica
Mantenemos un apoyo sostenido a la economía naranja, que engloba las industrias culturales y creativas del país, promoviendo iniciativas que fortalecen la identidad nacional, impulsan el talento local y generan oportunidades.
Codelpa
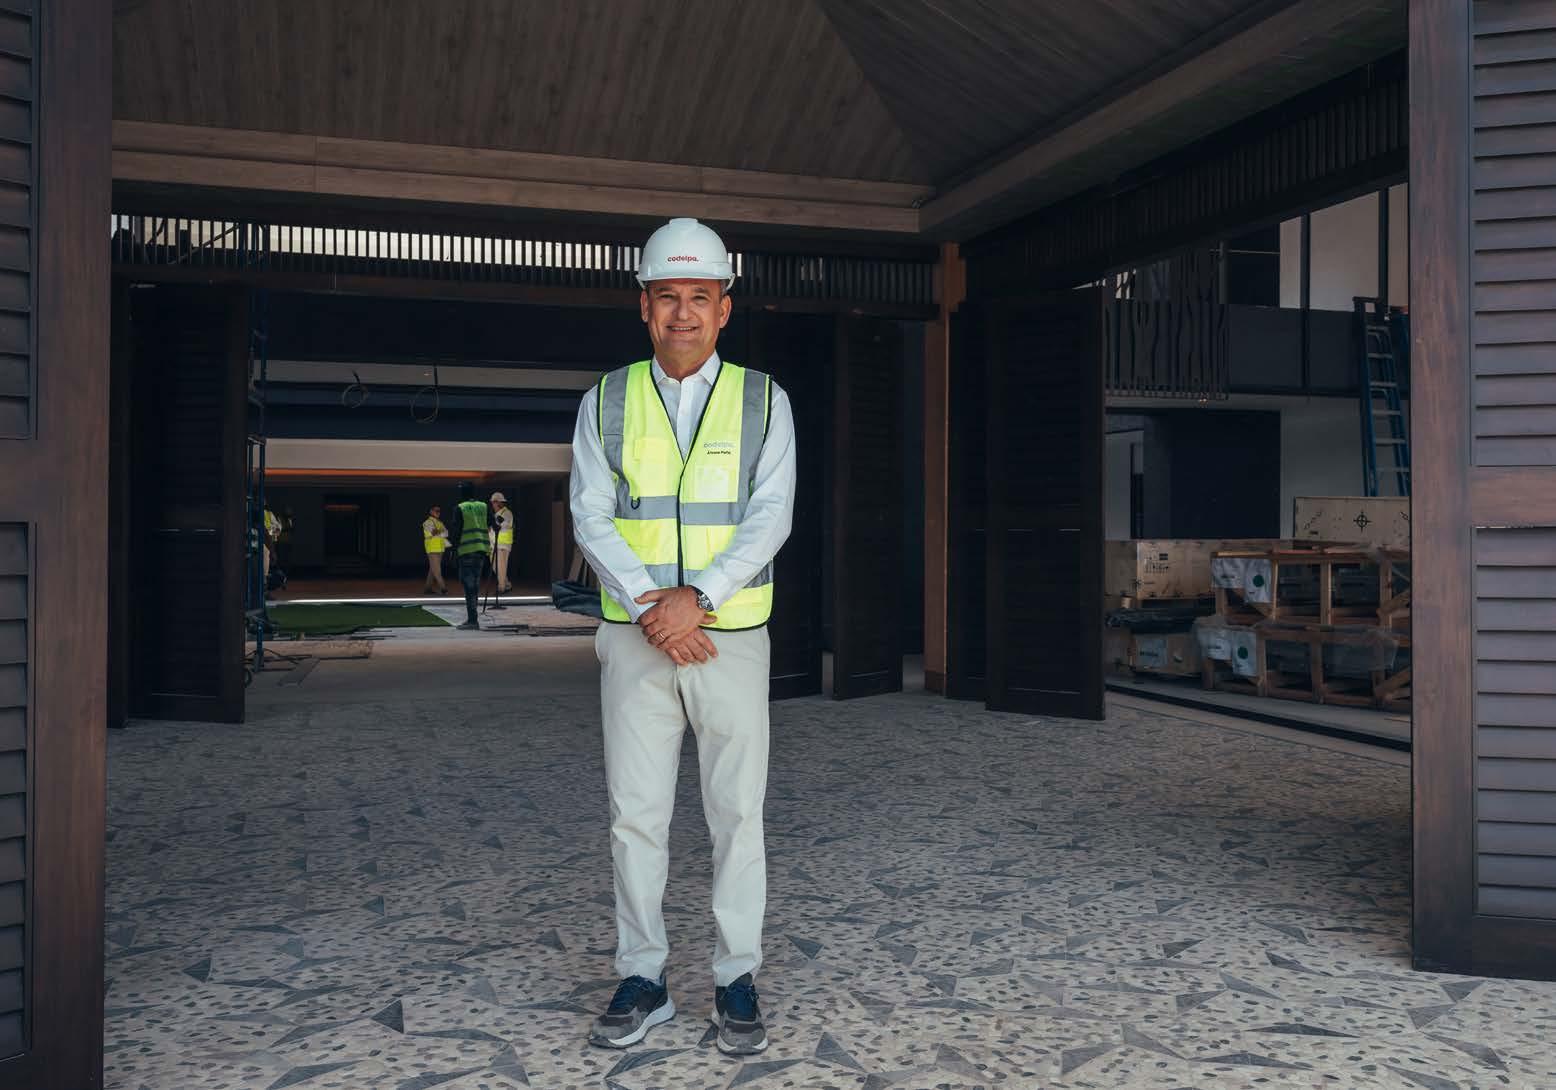
Cuando Álvaro Peña decidió estudiar ingeniería en Santiago de los Caballeros, el sector de la construcción en el país aún estaba en desarrollo. En la ciudad, los edificios residenciales rara vez superaban los cuatro niveles.
ÁLVARO PEÑA
Para Álvaro, esa limitación no era una barrera, sino una oportunidad. Entendió que existía espacio para desarrollar proyectos residenciales de mayor escala. Con esa visión comenzó el camino que daría origen a Codelpa, fundada en 1988. Desde sus inicios, la empresa se enfocó en responder a las necesidades de crecimiento urbano, desarrollando proyectos residenciales que aportaban nuevas soluciones al mercado local.
Con el paso de los años, el dinamismo del sector llevó a Álvaro a mirar más allá de Santiago. Nuevos proyectos en distintas regiones del país marcaron el inicio de una etapa de expansión que también transformaría el rumbo de la empresa. Fue entonces cuando identificó un nuevo horizonte en el sector turístico. La construcción hotelera representaba algunos de los proyectos privados más complejos y ambiciosos del país, y Codelpa decidió asumir ese reto. En destinos turísticos que comenzaban a consolidarse, la empresa tuvo que adaptarse a estándares internacionales, enfrentar desafíos logísticos y desarrollar soluciones innovadoras para responder a las exigencias de clientes globales. Desde esos primeros proyectos, la compañía también introdujo nuevas técnicas y tecnologías constructivas en el país, apostando por la innovación como parte de su forma de trabajar.
Esta experiencia le ha permitido participar en proyectos en diversos destinos del Caribe, como Jamaica, Antigua y Barbuda, San Vicente y las Granadinas, Santa Lucia, St. Kitts y Nevis y Haití, trabajando junto a reconocidas marcas internacionales de la industria turística, como Lopesan, Hyatt, Sandals, Marriott, Barceló y Grupo Puntacana.
Esa trayectoria abrió paso a una nueva etapa en la evolución de la empresa. Después de décadas construyendo hoteles para otros, Codelpa se convirtió en desarrolladora y propietaria de sus propios proyectos hoteleros. En ese proceso de crecimiento, el acompañamiento financiero ha sido fundamental. Para Álvaro Peña, el Banco Popular Dominicano ha sido un aliado que ha evolucionado junto a su empresa, facilitando oportunidades para que empresarios dominicanos participen con mayor protagonismo en el desarrollo del turismo en el país.
Una trayectoria construida con visión, innovación y perseverancia. Porque los grandes proyectos se construyen con trabajo constante, decisiones firmes y la convicción de que cada esfuerzo cuenta.
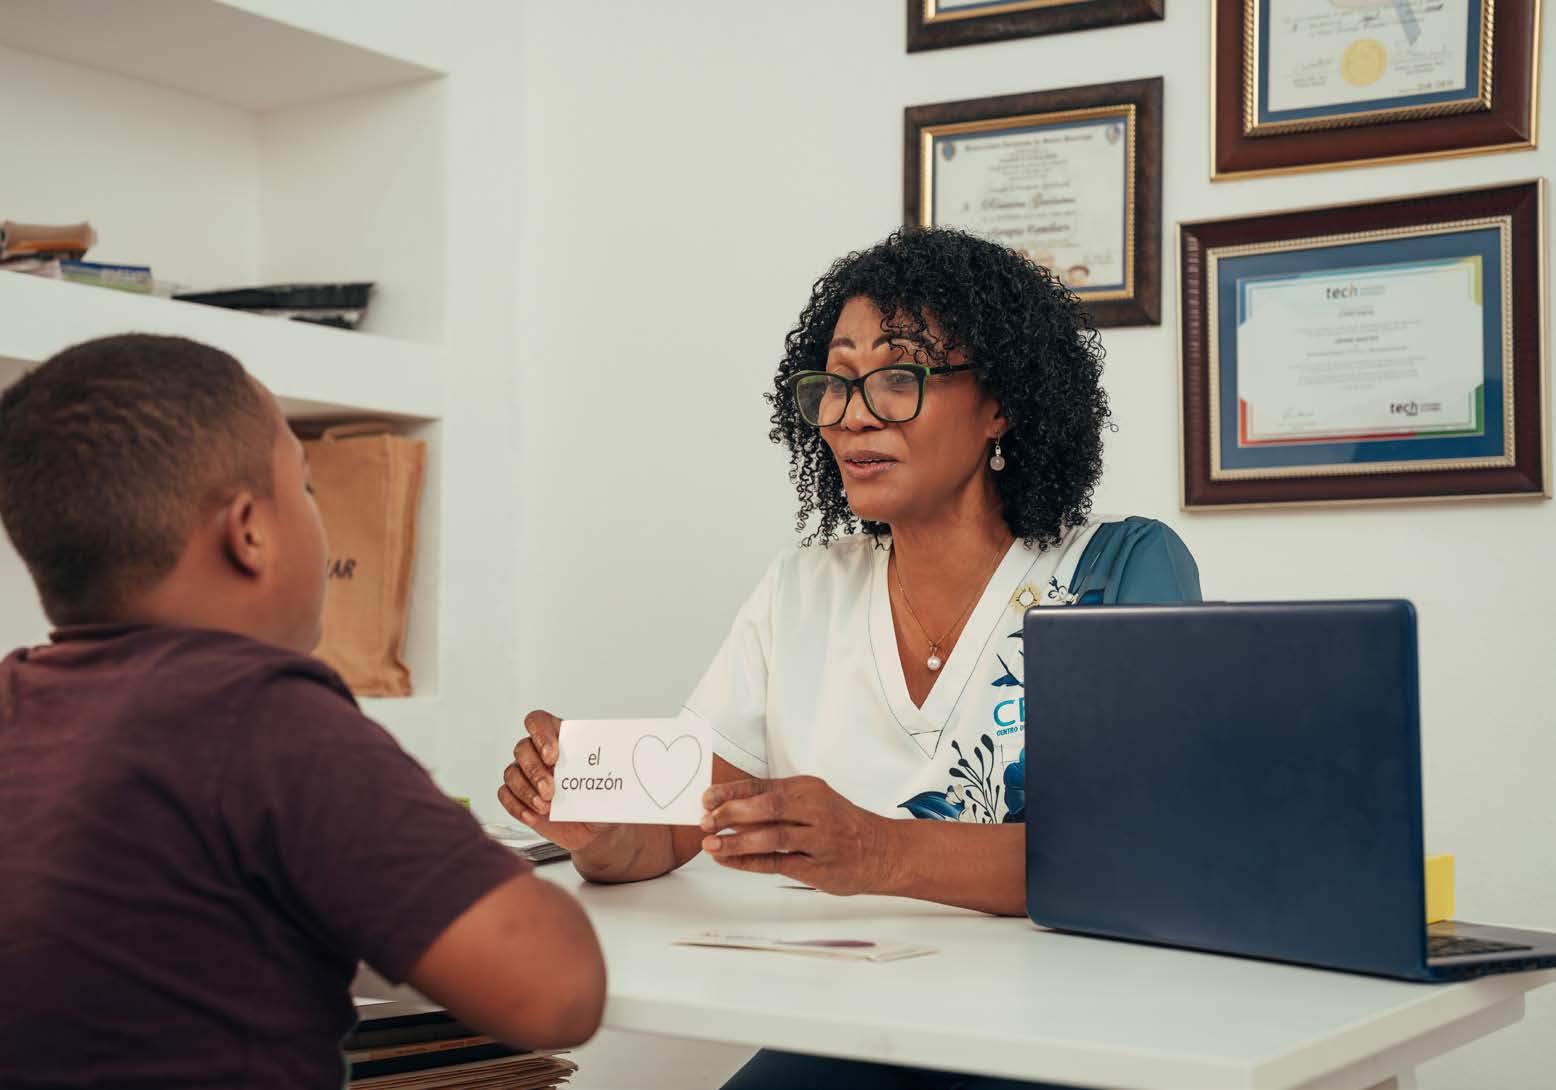
ROSANNA GERÓNIMO
Cenit
Rosanna Gerónimo ha construido su camino paso a paso, convencida de que cada esfuerzo cuenta. Su formación como psicóloga clínica la llevó a trabajar con niños y acompañar de cerca sus procesos de desarrollo, hasta que una experiencia decisiva cambió el rumbo de su vocación.
Su trabajo en un colegio de la región Este, con más de 1,300 estudiantes, la expuso a una realidad que la marcó profundamente: niños excluidos del sistema educativo por diagnósticos, dificultades de aprendizaje o condiciones que no encontraban respuesta, y padres que se sentían impotentes ante la falta de apoyo terapéutico.
Lejos de resignarse, Rosanna decidió continuar su preparación. A los 58 años asumió el reto de iniciar una maestría en neuroeducación, convencida de que podía marcar una diferencia. Ese fue solo el comienzo. Al identificar que muchos pequeños con condiciones severas presentaban dificultades en el habla y el lenguaje, emprendió una segunda maestría en estas patologías.
De ese compromiso nació CENIT, un centro especializado en psicología infantil y terapias del lenguaje, conducta y aprendizaje, concebido para abrir sus puertas justo cuando irrumpió la pandemia. Ese contexto obligó a pausar el proyecto y marcó un punto de inflexión: la iniciativa, que había comenzado junto a una socia, quedó en suspenso.
Al retomarla tras la pandemia, Rosanna decidió levantarse y continuar sola, sosteniendo el centro con perseverancia y una profunda vocación de servicio. Hoy, CENIT atiende cada año a decenas de niños y jóvenes y se ha convertido en un espacio de acompañamiento integral para familias que antes no encontraban respuestas. Su huella ha trascendido el consultorio, inspirando modelos educativos más inclusivos en colegios de su comunidad.
Al mismo tiempo, el centro se ha consolidado como un semillero de formación, despertando vocaciones en jóvenes que hoy estudian psicología y quieren desarrollar su profesión junto a Rosanna.
Todos estos esfuerzos, llevaron a CENIT a ser uno de los proyectos ganadores del programa Impúlsate Silver, lo que permite a Rosanna soñar en grande. Mirando al futuro, tiene una visión clara: abrir una nueva sede en Verón, Punta Cana, para acercar sus servicios a familias que hoy ven limitada la atención especializada por los costos y la falta de transporte.
Su historia demuestra que esos esfuerzos constantes, guiados por la vocación de servicio, cuentan y se traducen en un impacto real y transformador.
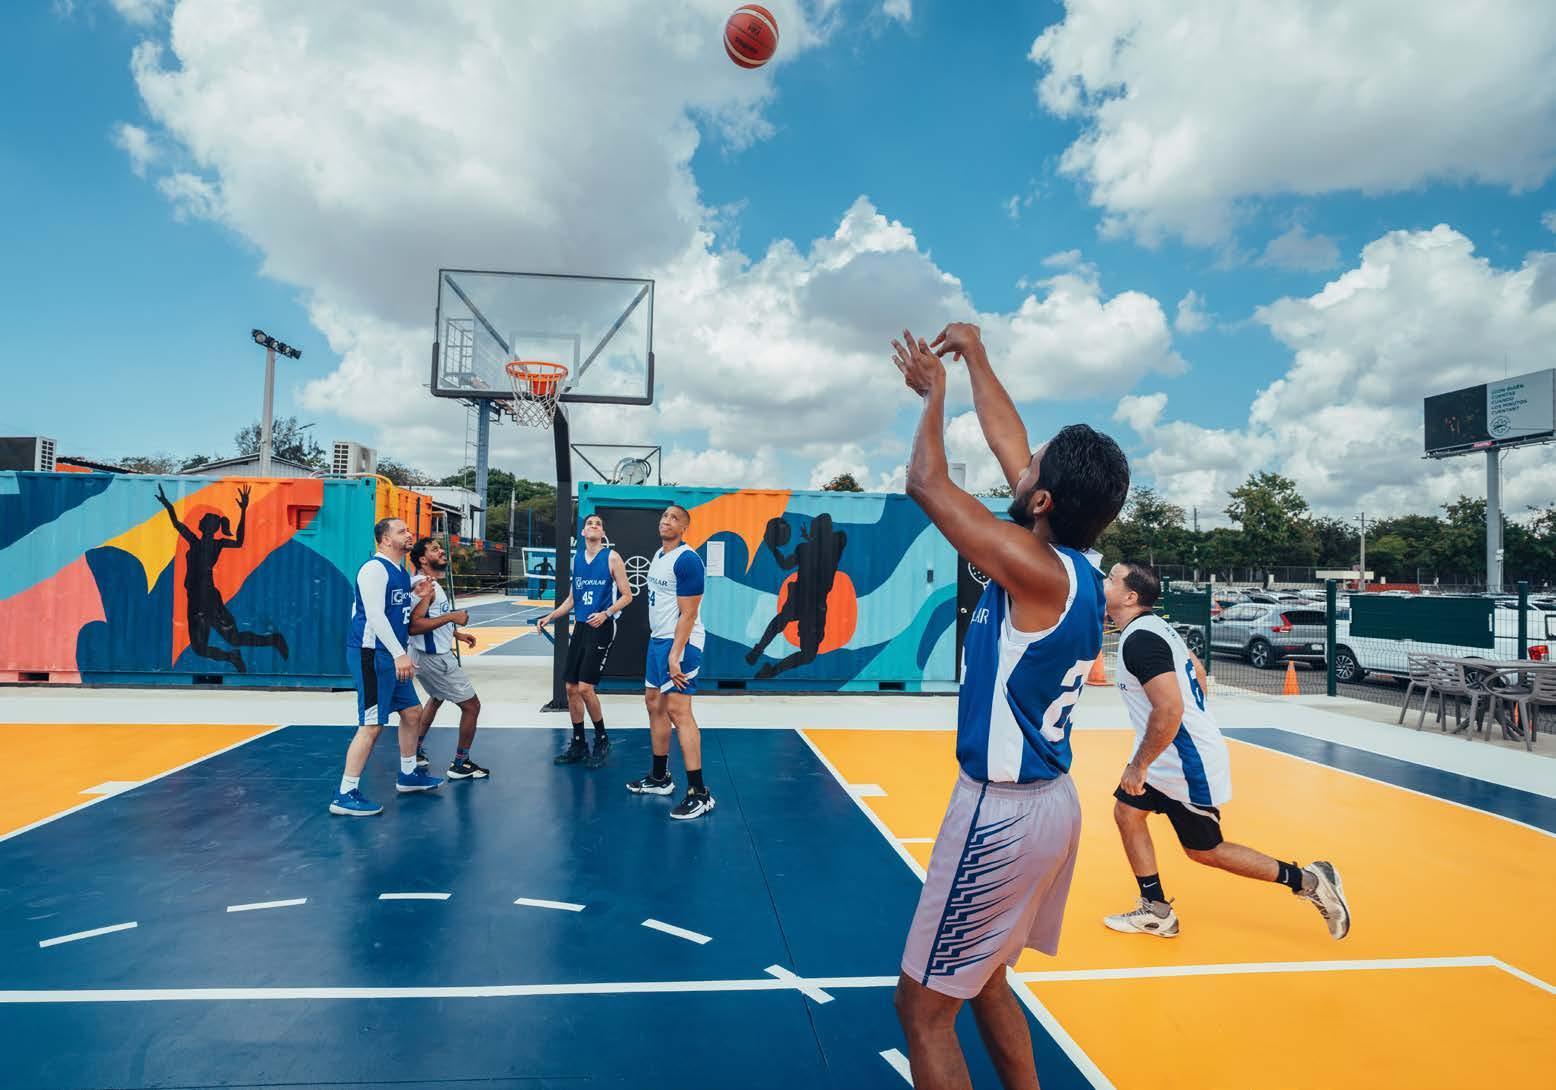
CENTRO DEPORTIVO POPULAR
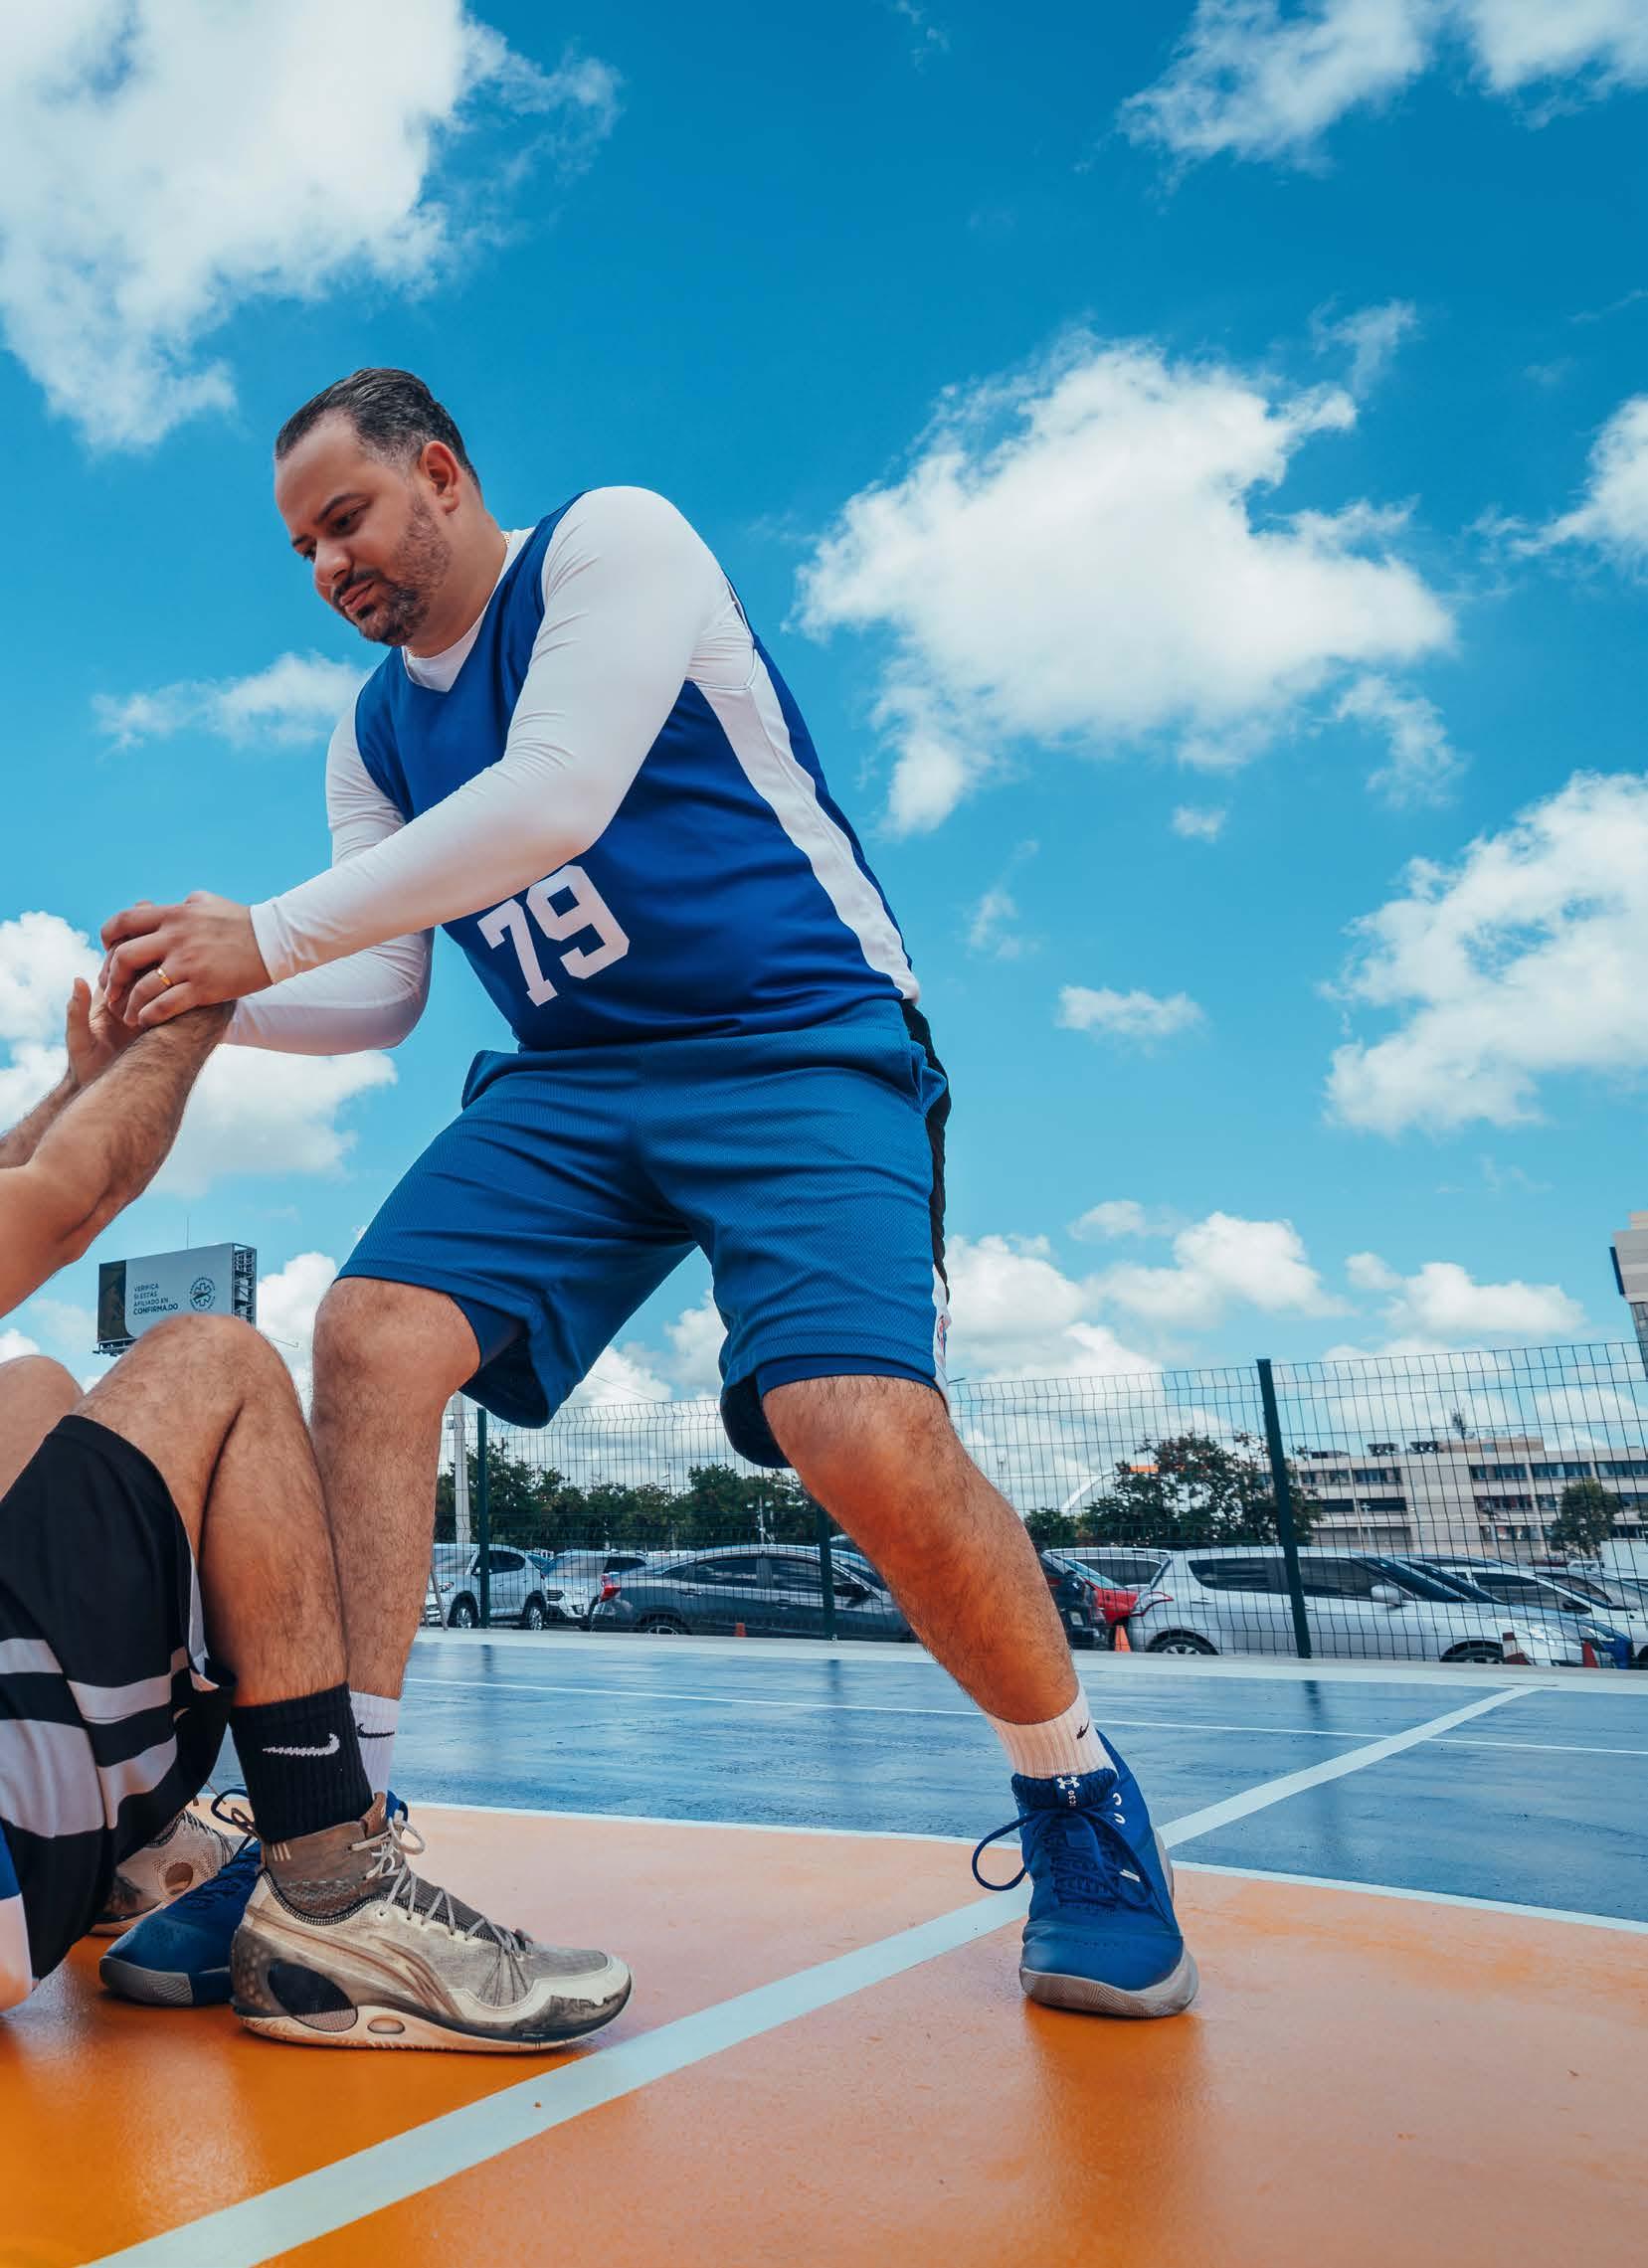
Poco después de su inauguración, el Centro Deportivo Popular dejó de ser una novedad para convertirse en parte activa del día a día en el banco. A lo largo de la jornada se coordinan partidos, se ajustan horarios y se reservan espacios con la misma naturalidad que cualquier otra actividad de la agenda.
Para Johander Cid, Gerente de División Data Center y Automatizaciones, el baloncesto ha sido una constante desde la infancia. Creció jugando donde hubiera un aro disponible, entendiendo que el deporte exige disciplina, constancia y enfoque. Con la apertura del centro encontró la posibilidad de mantener esa pasión dentro de su rutina, sin necesidad de buscar espacios fuera del entorno institucional.
Cada semana espera el momento de entrar a la cancha. Allí libera tensiones del día, compite y se reta. Como en la oficina, cada jugador cumple un rol y el resultado depende del esfuerzo colectivo. La toma de decisiones bajo presión, la organización del juego y la confianza en el equipo trascienden la cancha, reflejándose en su desempeño profesional.
Joel Rivas, Scrum Master Mesas Agiles encontró en el centro una oportunidad para fortalecer relaciones. Desde los primeros días comenzó a coordinar encuentros con compañeros de distintas áreas. Personas con las que antes interactuaba principalmente de forma digital empezaron a coincidir en un entorno distinto, más cercano. Compartir fuera del contexto habitual ha permitido que las conversaciones fluyan con naturalidad y que el trabajo conjunto se desarrolle con mayor agilidad.
Además, el espacio ha motivado a que más colaboradores se integren progresivamente, ampliando los grupos y fortaleciendo el sentido de pertenencia. Lo que comenzó entre pocos ahora convoca a muchos.
Para Jorge Luis Báez, Gerente comercial, Negocios Corporativos IX, el impacto del centro se siente en la energía con la que se vive la jornada. Tener el espacio a pocos pasos permite integrar el ejercicio sin alterar el ritmo de trabajo. Esa cercanía y entusiasmo por el juego favorece una actitud más dinámica y sostenida a lo largo del día, reforzando una cultura donde el bienestar acompaña de manera natural al desempeño.
Hoy, el Centro Deportivo Popular es una parte activa de la vida institucional. Un espacio donde el compromiso individual se suma al colectivo y donde cada esfuerzo cuenta.
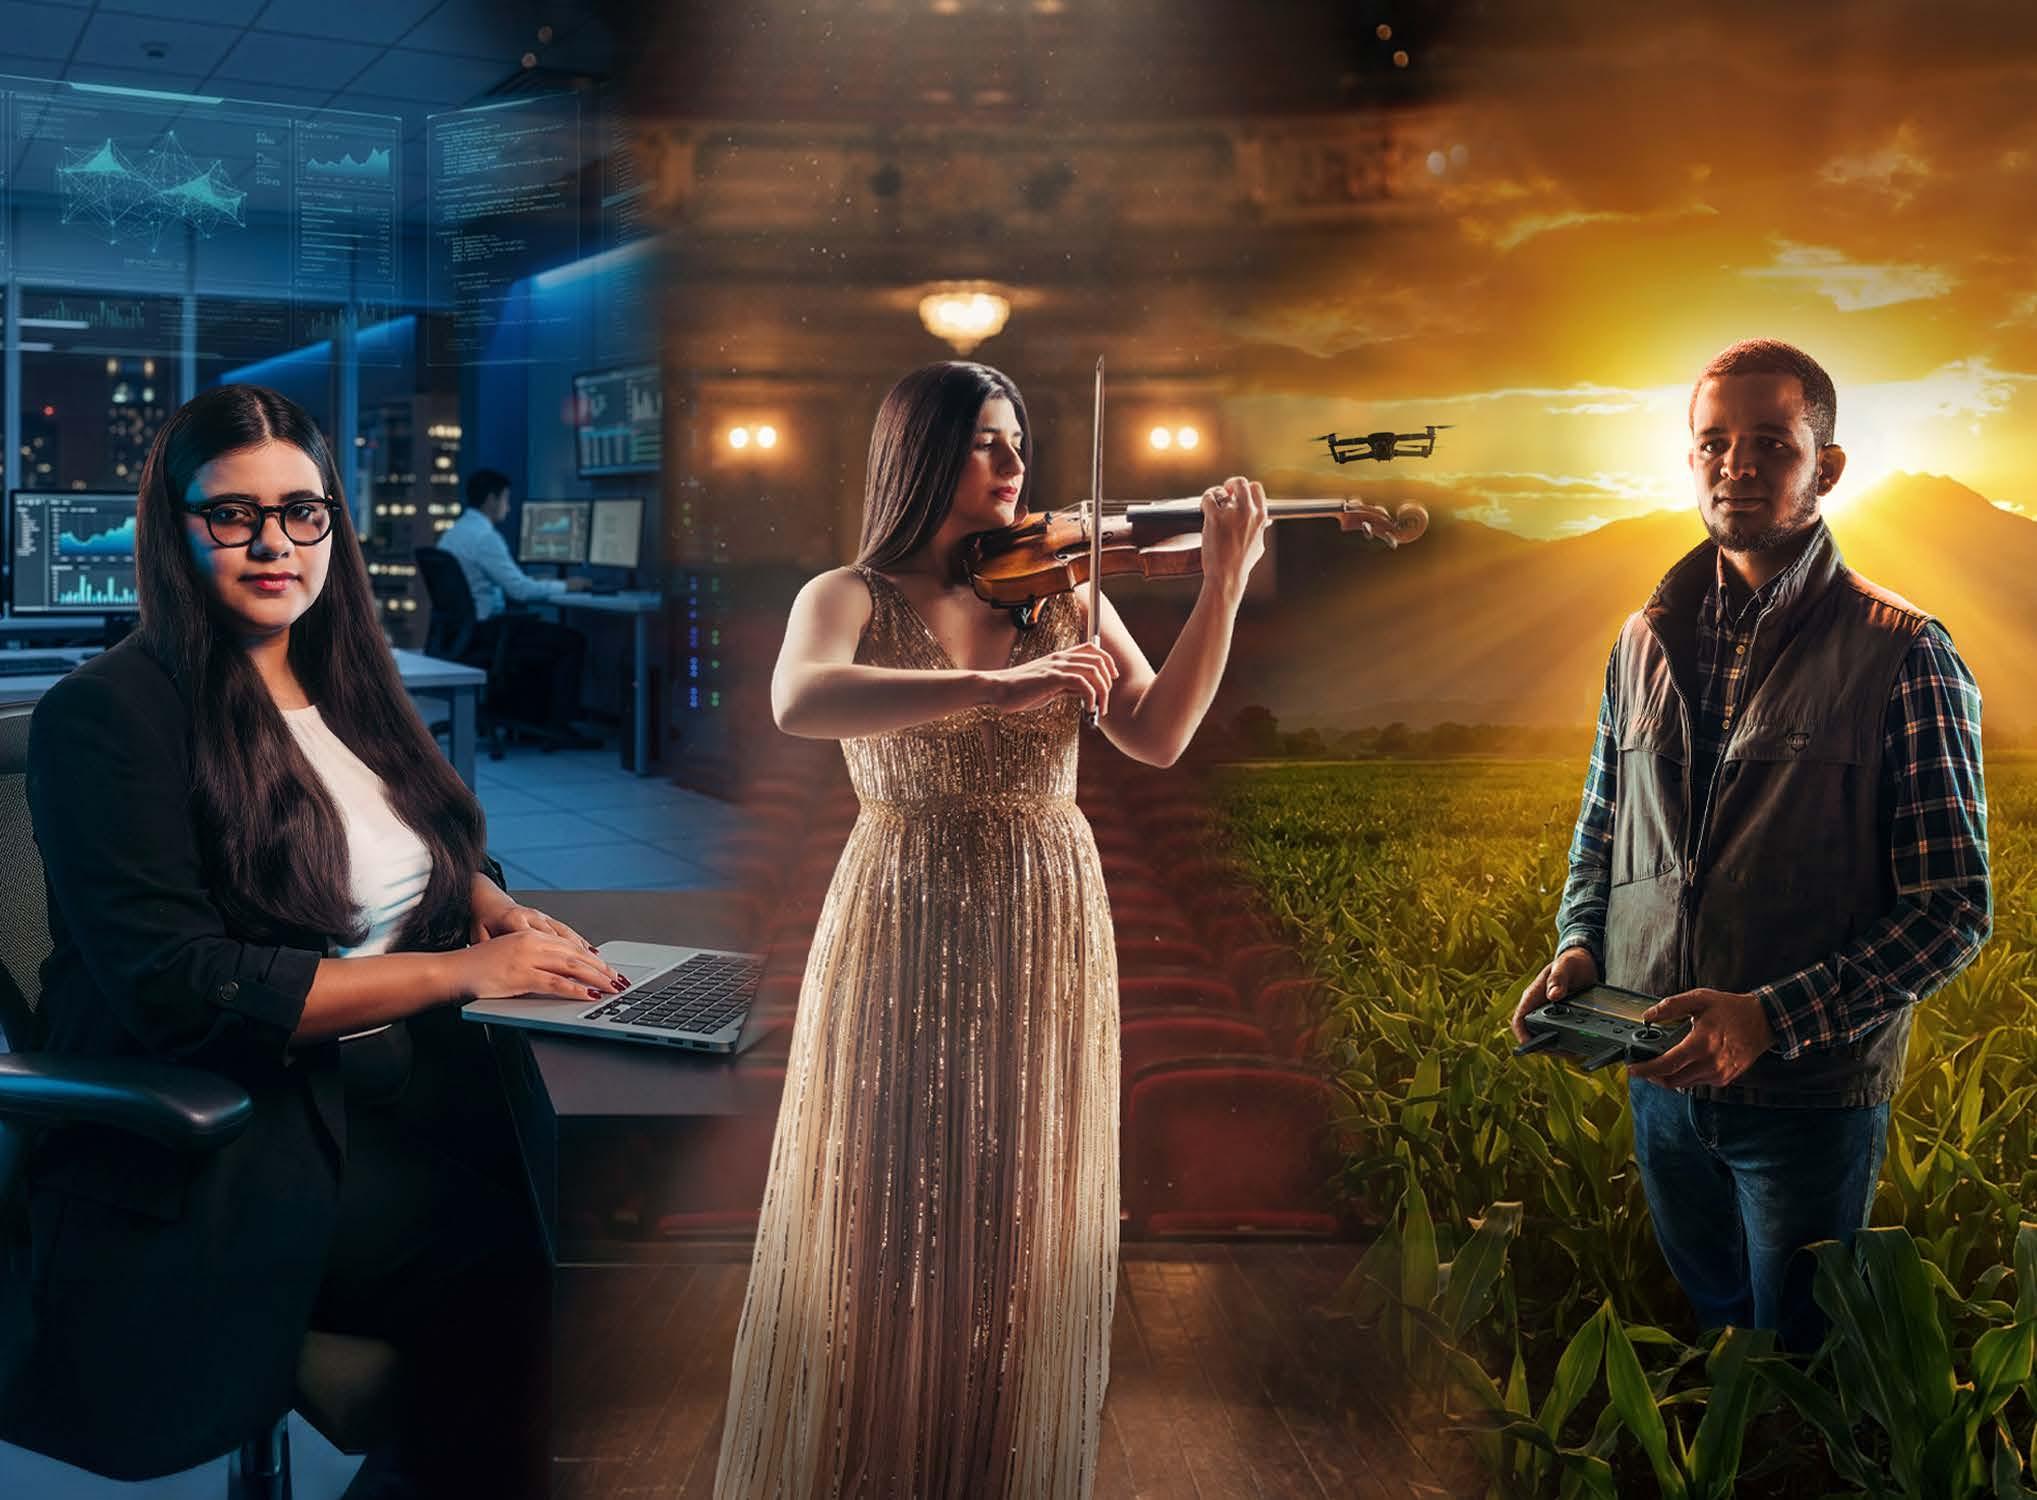
EGRESADOS
Excelencia Popular
Detrás de cada beca del programa Excelencia
Popular hay horas de estudio, decisiones difíciles y la firme determinación de avanzar aun cuando el camino parece incierto. Porque cada esfuerzo cuenta para estos jóvenes, que han tenido el chance de transformar su futuro a través de la educación.
Roni Díaz nació y creció en Dajabón, con la convicción de que el campo podía ser también un espacio para la innovación y el conocimiento. Formarse como ingeniero agrónomo en Santiago parecía una meta difícil de alcanzar, hasta que fue seleccionado para una beca de Excelencia Popular.
Con ese respaldo continuó su formación y convirtió su vocación por la agricultura en una carrera profesional. Hoy supervisa cultivos para una multinacional, integra tecnologías como el uso de drones y promueve prácticas de agroecología. En cada proyecto confirma que el esfuerzo también se siembra y se cultiva con constancia.
Keysie Sánchez salió de Río Verde, La Vega, rumbo a Santo Domingo, con el objetivo de estudiar ingeniería en computación. Mientras realizaba una pasantía conoció el programa de becas del Banco Popular Dominicano y decidió aplicar. Ser seleccionada marcó el inicio de una etapa de gran crecimiento profesional. Se graduó con honores en la Pontificia Universidad Católica Madre y Maestra (PUCMM) y orientó su carrera hacia la inteligencia artificial, el análisis de datos y la automatización de procesos. Hoy desarrolla soluciones tecnológicas que impulsan la transformación digital de empresas dentro y fuera del país.
Rebeca Masalles descubrió el violín desde temprana edad y convirtió la práctica constante en el centro de su formación. Fue la becada más joven de la Fundación por la Música y, con el apoyo del Banco Popular, amplió sus estudios en Estados Unidos y Europa.
Debutó como solista a los 17 años y hoy forma parte de la Orquesta Sinfónica Nacional, al tiempo que comparte su experiencia con nuevas generaciones de músicos. Cada ensayo y cada escenario reflejan años de práctica disciplinada y mucha dedicación.
Aunque sus caminos son distintos, estas historias comparten un mismo punto de partida: la oportunidad de estudiar y la determinación de aprovecharla al máximo. En el campo, en la tecnología, en la música, en múltiples ámbitos profesionales, cada avance solo es posible cuando nace de horas de preparación, de metas sostenidas y trabajo constante.
Y cada esfuerzo cuenta.
Informe de la Gestión Integral de Riesgo
Este Informe de la Gestión Integral de Riesgo 2025 tiene como objetivo presentar los aspectos más relevantes de la gestión integral de riesgo de Banco
Popular Dominicano S.A. - Banco Múltiple para el período comprendido entre el 1 de enero y el 31 de diciembre de 2025. De acuerdo con lo dispuesto en el Párrafo I del Artículo 17 del Reglamento sobre Lineamientos para la Gestión Integral de Riesgo, aprobado por la Junta Monetaria mediante la Tercera Resolución de fecha 16 de marzo del 2017, este informe debe ser conocido por la Asamblea Anual Ordinaria de los Accionistas, luego de ser aprobado por el Consejo de Administración.
RESUMEN EJECUTIVO
En Banco Popular, la gestión de riesgo se mantiene orientada en preservar y fortalecer el patrimonio y la marca Popular, y proteger los ahorros de los depositantes, manteniendo la calidad de los activos, asegurando niveles adecuados de liquidez, gestionando los efectos de los riesgos de mercado, y controlando los riesgos operacionales, el riesgo de lavado de activos, financiamiento del terrorismo y de la proliferación de armas de destrucción masiva (LAFT-PADM), el riesgo tecnológico, el riesgo cibernético y el riesgo de terceros, así como los riesgos emergentes a los que está expuesta la entidad, incluyendo el riesgo estratégico y reputacional, moral y de conducta, cumplimiento, ambiental y social, además del riesgo de modelo. Una efectiva gestión de riesgo es clave para asegurar el logro de los objetivos de la institución.
Los pilares sobre los cuales se sustenta esta gestión de riesgo son:
■ Alineación de la estrategia de negocio y el apetito de riesgo definido por el Consejo de Administración
■ Integración de la gestión de riesgos con los procesos de la entidad y la toma de decisiones
■ Una cultura de riesgo presente en toda la entidad
■ Independencia de la función de monitoreo de riesgo
■ Seguimiento continuo y comunicación oportuna de los riesgos
■ Personal idóneo para la gestión integral de riesgo
■ Innovación continua y enfocada hacia mejores prácticas
GESTIÓN DE RIESGOS 2025
Durante el año 2025, el Banco fortaleció su gestión integral de riesgos, en un entorno financiero que demandó mayores capacidades de monitoreo y control. Este fortalecimiento respondió a la tendencia sostenida de deterioro en la cartera de crédito observada en el sistema financiero dominicano, reflejada en incrementos de la morosidad y la cartera vencida a nivel de industria.
Estas acciones permitieron reforzar la capacidad institucional para anticipar, evaluar y mitigar los riesgos inherentes a sus operaciones, alineado con la estrategia corporativa y las disposiciones regulatorias vigentes. En este marco, el Banco impulsó mejoras en la medición,
seguimiento y mitigación del riesgo crediticio, incorporando prácticas más robustas de evaluación, provisiones y segmentación de portafolios.
Un hito relevante de este período fue el avance significativo en mejoras metodológicas, particularmente con la actualización y fortalecimiento del Proceso de Evaluación de Adecuación de Capital Interno (ICAAP por sus siglas en inglés), conforme a los lineamientos emitidos en el nuevo instructivo puesto en vigencia por la Superintendencia de Bancos este mismo año. Asimismo, se formalizó el Sistema de Administración de Riesgos Ambientales y Sociales (SARAS), fortaleciendo el enfoque de sostenibilidad dentro del marco de riesgos. De igual forma, se robustecieron los modelos internos, se integraron nuevas capacidades analíticas y se continuó reforzando la ciberseguridad y la infraestructura tecnológica en apoyo a la transformación digital de la institución.
De manera específica, otras acciones implementadas fueron:
■ Monitoreo continuo del riesgo de crédito, con énfasis en la gestión de la cartera de créditos, como principal activo de la institución, dada la tendencia de deterioro observada en el sistema.
■ Seguimiento y gestión activa de la liquidez, en un entorno de condiciones sistémicas más holgadas, para asegurar el cumplimiento oportuno de obligaciones y la continuidad del negocio.
■ Consolidación de nuevas metodologías de medición, complementarias a las establecidas en la normativa vigente, mejoras al marco y las políticas de gestión de riesgo.
■ Adecuación y fortalecimiento de la gestión del riesgo de terceros, para apoyar la transición hacia una banca cada vez más digital.
■ Fortalecimiento de la gestión del riesgo cibernético asociado a la automatización de respuestas a incidentes e incremento del nivel de conciencia de ciberseguridad en clientes y colaboradores.
■ Fortalecimiento de la gestión de los riesgos operacionales, LAFT-PADM y emergentes, con la implementación de un agente de inteligencia artificial que, mediante sus funciones de Alineación, Integridad, Precisión, Propuestas y Sugerencias, ayuda a detectar brechas, revisar controles, validar escenarios de alineación y generar mejoras basadas en la documentación disponible.
■ Optimización y automatización de las matrices de riesgo y controles, con foco en los procesos de mayor complejidad y criticidad.
■ Definición de nuevos esquemas de monitoreo, con énfasis en los principales riesgos y controles, robusteciendo con ello la detección de riesgos con datos y análisis en tiempo real.
■ Optimización de procesos con el objetivo de lograr una mayor automatización y eficiencia en la gestión de riesgo.
Al considerar las perspectivas para el año 2026, se observa un entorno internacional caracterizado por desaceleración del crecimiento, persistencia de incertidumbre geopolítica, tensiones comerciales y presiones fiscales que continúan afectando las condiciones financieras globales, lo cual pudieran afectar el turismo, la inversión extranjera y los niveles y estabilidad de precios. Para la economía dominicana las políticas monetaria y fiscal que se implementen serán determinantes, a fin de sostener la estabilidad macroeconómica, preservar el control de la inflación y las tasas de interés, y gestionar adecuadamente las presiones sobre el tipo de cambio. De igual forma, la ejecución oportuna de reformas estructurales seguirá siendo esencial para fortalecer la competitividad y atraer inversión en un escenario de mayor cautela.
Ante esta coyuntura, el Banco mantiene un seguimiento del impacto que pudieran tener sobre la calidad de sus activos, los niveles de liquidez y los riesgos en general. En este sentido, acorde con su estrategia conservadora, el Banco ha tomado medidas preventivas para fortalecer su posición frente a estos riesgos, como la constitución de provisiones excedentes por un monto aproximado de RD$4,360 millones,1 incrementando las provisiones constituidas totales a RD$19,131 millones.2 Asimismo, se fortaleció la estructura patrimonial con la capitalización de RD$13,072 millones por concepto de reinversión de utilidades, llevando el patrimonio técnico al cierre del año 2025 a RD$113,550 millones.
PERFIL DE RIESGOS 2025
A continuación, se presenta un resumen del perfil de riesgo de la institución, seguido de las iniciativas implementadas para fortalecer la gestión integral de riesgo.
RIESGO DE CRÉDITO
Al cierre del año 2025, la cartera de créditos bruta, incluyendo capital e interés, aumentó en RD$43,078 millones, registrando un crecimiento de 7.8% con relación al año anterior. Más del 60% de la cartera está concentrada en créditos comerciales, caracterizada por su baja morosidad y alta cobertura de garantía. El ejercicio 2025 continuó marcado por un deterioro generalizado de la cartera de créditos en todo el sector financiero, posicionándose el índice de morosidad3 y la cartera vencida4 de la entidad en 1.55% y 1.66%, respectivamente, al cierre del período. Ambos indicadores permanecen por debajo del promedio de los bancos múltiples y del sector. Las provisiones constituidas ofrecen cobertura excedente para la cartera en mora de 2.1 veces y para la cartera vencida de 1.9 veces. Todos estos indicadores permanecen en niveles adecuados de acuerdo con mejores prácticas y promedios internacionales.
1 considera capital, intereses y contingencias.
2
3 considera balance de capital cartera vencida a más de 30 días.
4
5
La cartera de créditos cuenta con provisiones constituidas ascendentes a RD$19,131 millones, y un índice de riesgo de 2.57%,5 en coherencia con el desempeño de la cartera. Como parte de la gestión proactiva del riesgo que caracteriza a la institución, estas provisiones incluyen un excedente de RD$4,360 millones constituido para cubrir los riesgos latentes y nuevos desafíos sobre la cartera de créditos que pudieran materializarse durante el año 2026.
Ante el deterioro registrado en la cartera de créditos, el Banco implementó ajustes a las herramientas y los procesos más relevantes de originación, monitoreo y recuperación de créditos.
PASIVOS
RIESGO DE MERCADO
Durante el año 2025, el Banco incrementó sus activos sensibles a tasas de interés en 9.9% respecto al año anterior, reflejando la evolución del portafolio de inversiones y de la cartera de créditos. Por su parte, los pasivos sensibles a tasas de interés aumentaron en 9.0% impulsados por el incremento en los depósitos del público. Al mismo tiempo, se observó una reducción en la brecha de duración, como consecuencia de una menor duración de los activos provocada por la venta de inversiones en títulos de largo plazo, y una disminución en la volatilidad de las tasas de interés en moneda nacional del mercado.
Esto resultó en una disminución del riesgo asociado a este factor, a pesar del aumento en los activos sensibles a tasa de interés.
Como resultado de esto, la exposición por riesgo de mercado disminuyó, colocando el requerimiento de capital en 0.79%, inferior en 55 puntos base a su nivel de cierre de 2024.
RIESGO DE LIQUIDEZ
Durante 2025, el Banco Popular mantuvo una liquidez adecuada en ambas monedas, en un contexto de mejora progresiva de las condiciones sistémicas, lo que respaldó el cumplimiento oportuno de compromisos, el crecimiento de la cartera de créditos y la participación en el mercado de valores primario y secundario. Esto quedó evidenciado en las razones de liquidez, tanto en moneda nacional como moneda extranjera, que se mantuvieron en niveles superiores a los límites regulatorios y parámetros internos definidos.
El Banco mantiene un seguimiento continuo a la liquidez interna y del sistema, con énfasis especial en el comportamiento de los depósitos y en la posición neta en moneda extranjera, lo que le permite mantener una adecuada posición de liquidez en ambas monedas. No obstante, como parte de la gestión preventiva y para garantizar la continuidad del negocio, la entidad se asegura de contar con fuentes de fondeo diversificadas y un plan de contingencia actualizado.
RIESGO OPERACIONAL
Durante el año 2025, el Banco continuó con el fortalecimiento de la gestión del riesgo operacional, mediante la revisión proactiva de procesos y cambios derivados de nuevos productos y proyectos tecnológicos, incorporando además un agente de inteligencia artificial que contribuye a detectar brechas, validar controles y proponer mejoras basadas en la documentación disponible.
Dada la gestión realizada en la identificación y evaluación de riesgos y controles del Banco, el 100% de los riesgos residuales se sitúan en niveles muy bajo, bajo o medio.
Como resultado de la gestión del riesgo operacional, la pérdida operacional neta acumulada, como porcentaje del margen financiero bruto, se colocó en 0.22%, registrando una disminución de un 4.35% respecto al año 2024.
PÉRDIDA OPERACIONAL NETA/ MARGEN BRUTO MÁS COMISIONES
EVENTOS POTENCIALES DE RIESGO DE LAVADO DE ACTIVOS, FINANCIAMIENTO DEL TERRORISMO Y DE LA PROLIFERACIÓN DE ARMAS DE DESTRUCCIÓN MASIVA (LAFT-PADM))
EVENTOS POTENCIALES DE RIESGO LAFT-PADM
196 eventos alto bajo muy bajo muy alto medio
El Banco robusteció la gestión de eventos potenciales de riesgo LAFT-PADM mediante revisiones proactivas de los procesos, productos, servicios y relacionados claves. Así mismo, se aplicó un agente de inteligencia artificial al proceso de revisión y actualización de la matriz de riesgo LAFT-PADM, lo cual permitió mejorar significativamente la precisión, completitud, consistencia y calidad de la información, así como facilitar la identificación de brechas, la revisión de controles, la validación de escenarios de alineación y la formulación de propuestas de mejora sustentadas en la documentación disponible. Como resultado de la identificación de nuevos controles, mejoras a los existentes e implementación de nuevas medidas de mitigación, 100% de los eventos potenciales de riesgo LAFT-PADM se encuentran en los niveles de riesgo residual con impacto medio, bajo y muy bajo al cierre del año 2025.
A raíz de lo anterior, fue actualizada la matriz de riesgos LAFT-PADM y el perfil de riesgo de la entidad cerró con 196 eventos potenciales de riesgo.
RIESGO DE SEGURIDAD DE LA INFORMACIÓN Y CIBERNÉTICO
La transformación digital ha acelerado la adopción de nuevos canales de servicios y nuevas funcionalidades, incrementando significativamente los riesgos y amenazas cibernéticas para los consumidores y para el Banco.
Tomando como referencia estándares y buenas prácticas internacionales en materia de ciberseguridad, Banco Popular ha centrado sus esfuerzos en la identificación de los riesgos y la implementación de controles para la protección de toda la información sensible que es procesada, almacenada y transmitida a través de los distintos procesos críticos del negocio, dando especial atención al aseguramiento de toda la infraestructura tecnológica que soporta dicha operación.
De la misma forma, se han enfocado innumerables esfuerzos en hacer más eficientes los procesos de detección, priorización y remediación de vulnerabilidades tecnológicas, así como también el monitoreo, detección, investigación y gestión de incidentes de ciberseguridad a través del Centro de Operaciones de Seguridad (SOC, por sus siglas en inglés: Security Operations Center), reduciendo significativamente la probabilidad de que atacantes puedan comprometer la confidencialidad, integridad y disponibilidad de la información.
El SOC consolida información de todos los sistemas del Banco en forma de eventos de seguridad. Las redes, sistemas y aplicaciones envían esta telemetría al SOC para su análisis e identificación de anomalías que puedan ser indicativos de presencia de actores maliciosos. Estas anomalías o alertas se investigan para descartar o confirmar ataques que se documentan como incidentes de seguridad. El SOC consolida 38,000 eventos por segundo con picos de hasta 40,000 eventos por segundo (3,283 millones diarios) en promedio. El análisis de estos eventos con inteligencia artificial (IA) y analítica avanzada genera 268 alertas diarias. El 49% de estas alertas son procesadas automáticamente por sistemas basados en IA que permiten identificar y resolverlas en pocos segundos. Para el 51% restante, se cuenta con un equipo de profesionales que analizan cada caso y desarrollan nuevos modelos para atender y automatizar casos similares en el futuro. La organización hace esfuerzos permanentes por madurar las prácticas del SOC y llevarlas a niveles de mejores prácticas de la industria de la ciberseguridad. En línea con este objetivo, desde el 2024 el SOC es miembro de FIRST, la organización global más importante en respuesta a incidentes cibernéticos, permitiendo el acceso a nuevas fuentes de inteligencia de amenazas e información oportuna de indicadores de ataque y compromiso. La concientización es un componente importante de la mitigación de riesgo de seguridad cibernética. Para mejorar los niveles de concientización se adelantan campañas permanentes para empleados, proveedores y clientes, por redes sociales, mensajes directos, seminarios en línea y conferencias presenciales.
La búsqueda continua para incrementar el nivel de concientización, tanto de la fuerza laboral, como de los clientes, así como también el fortalecimiento de las herramientas de inteligencia cibernética para detectar y prevenir ciberataques, han contribuido a la efectividad en la contención de las nuevas amenazas, logrando con ello la protección de la infraestructura tecnológica y manteniendo la disponibilidad de los servicios, en consecuencia, disminuyendo el impacto financiero por ciberataques en la entidad.
RIESGOS DE TECNOLOGÍA DE LA INFORMACIÓN (TI)
Durante el año 2025, se continuó fortaleciendo la matriz de riesgo de tecnología de la información, mediante la revisión de los riesgos tecnológicos, utilizando el marco COBIT. Este marco fue implementado por el Banco en el año 2019 y es utilizado para la identificación y gestión de los riesgos de los procesos tecnológicos, para asegurar la continuidad de la operación y el uso eficiente de los recursos. Estos procesos de COBIT son mapeados a la metodología ITIL utilizada por Tecnología, permitiendo definir, de una manera óptima, los controles mitigantes de los riesgos y, en consecuencia, mejorar de manera significativa el perfil de riesgo.
Al cierre del año 2025, los riesgos residuales de muy alto impacto disminuyeron de 1% a 0%.
RIESGOS TI
220 riesgos
RIESGO DE TERCEROS
RIESGO PROVEEDORES
RIESGO DE TERCEROS
Durante el año 2025, se incorporó la matriz de riesgos de terceros para la documentación de los riesgos y controles derivados de la evaluación de los procesos relacionados al ciclo de vida del proveedor: evaluación, contratación, monitoreo y renovación o salida de proveedores. El 3% de riesgo residual alto corresponde a un riesgo el cual está en tratamiento para su posterior mitigación.
Así mismo durante el 2025, producto de esta nueva incorporación a los procesos de riesgos de terceros, la anterior matriz de riesgos de terceros fue renombrada como matriz de evaluación de proveedores. La misma se utiliza para la gestión de los riesgos identificados de la evaluación de proveedores.
RIESGOS EMERGENTES
Durante el año 2025, se fortalecieron las matrices de riesgos emergentes mediante la incorporación de un agente de inteligencia artificial al proceso de revisión y actualización de dichas matrices. Esta herramienta permitió mejorar significativamente la precisión, completitud, consistencia y calidad de la información, así como facilitar la identificación de brechas, la revisión de controles existentes, la validación de escenarios de alineación y la formulación de propuestas de mejora sustentadas en la documentación disponible. Adicionalmente, todos los nuevos productos, servicios y proyectos fueron analizados desde la perspectiva de los riesgos emergentes previo a su implementación, con el objetivo de asegurar que los riesgos identificados contaran con medidas de mitigación adecuadas. Por otra parte, se creó una nueva categoría de riesgo emergente denominada “Riesgo Ambiental y Social”, la cual fortalece la gestión integral de riesgos mediante la implementación del Sistema de Administración de Riesgos Ambientales y Sociales (SARAS) como un nuevo componente del marco institucional de gestión de riesgos. Este sistema permitió incorporar de manera estructurada variables ambientales y sociales en el análisis de la cartera de crédito y del portafolio de inversiones, reforzando la capacidad institucional para la gestión de riesgos emergentes asociados a la sostenibilidad. Asimismo, se mantuvo el monitoreo continuo de los indicadores de medición y de los límites de tolerancia correspondientes a los riesgos reputacional, moral y de conducta, de cumplimiento y estratégico, con la finalidad de asegurar el cumplimiento del apetito de riesgo definido por la entidad. De igual forma, se propusieron nuevos indicadores para el monitoreo del riesgo de ambiental y social, fortaleciendo el enfoque preventivo y de control en esta materia. Como resultado de las acciones implementadas, el perfil de riesgo de la entidad se mantiene dentro del apetito de riesgo aprobado.
RIESGO DE MODELO
Durante el año 2025, el Banco Popular continuó fortaleciendo su gestión del riesgo de modelo. Se incorporaron nuevos modelos e informaciones relevantes al inventario y se amplió el alcance del programa de monitoreo y validación, con el propósito de cuantificar y supervisar de manera más efectiva el riesgo asociado a su uso. Actualmente, el 94% de los modelos del inventario están bajo el programa de monitoreo y validación. Como parte de este fortalecimiento, también se ha trabajado en la identificación de controles orientados a mitigar los riesgos derivados del uso de modelos basados en inteligencia artificial asociados al riesgo de modelo, integrando lineamientos de mejor práctica en el Marco para la Gestión del Riesgo de Modelo.
% MODELOS EN PROGRAMA MONITOREO Y VALIDACIÓN
modelos en el programa monitoreo y validación
El monitoreo continuo realizado durante 2025 ha tenido un impacto significativo en la toma de decisiones estratégicas y operativas. Este año, los esfuerzos se concentraron especialmente en los modelos de originación y comportamiento utilizados en la gestión de la cartera de crédito, ante la necesidad de identificar e implementar medidas que contrarrestaran el deterioro observado en la cartera. Dado su alto impacto en la gestión del riesgo de crédito, estos modelos fueron objeto de análisis más detallados y frecuentes, lo que permitió detectar oportunamente brechas y adoptar acciones correctivas, tales como la calibración de los modelos de originación, ajustes en puntos de corte, mejoras en estrategias y alineación de los modelos de comportamiento.
Considerando la creciente relevancia que han tomado los modelos predictivos en la toma de decisiones, el fortalecimiento de la gestión de riesgo de modelo ha permitido al Banco adaptarse con mayor agilidad a los retos y cambios del entorno.
CONCLUSIÓN
Banco Popular Dominicano, S.A. – Banco Múltiple cerró el año 2025 con incremento del volumen de negocios e indicadores de desempeño favorables, alineados con los objetivos estratégicos trazados.
Los resultados obtenidos durante el año 2025 reflejan avances en el fortalecimiento del Marco de Gestión Integral de Riesgo. Las iniciativas implementadas consolidan prácticas
alineadas con estándares internacionales y con los regulatorios, permitiendo una gestión más efectiva, preventiva y estratégica de los riesgos a los que se encuentra expuesta la entidad.
Para el año 2026, la institución estará enfocando sus esfuerzos en:
■ Potenciar en la cultura organizacional la gestión de riesgo.
■ Continuar optimizando los procesos con metodologías avanzadas para una gestión más ágil y eficiente.
■ Actualizar metodologías y modelos utilizados para la medición y monitoreo de los riesgos, así como la optimización del ecosistema de modelos para la gestión de riesgo de crédito.
■ Continuar fortaleciendo el monitoreo de la cartera de créditos, mediante análisis proactivo y prospectivo.
■ Robustecer el monitoreo del portafolio de inversiones, en vista de la entrada en vigor del uso del valor razonable (mark to market) como metodología para el registro, clasificación, valoración y medición de los instrumentos financieros en las entidades de intermediación financiera.
■ Consolidar el estándar que facilite la ejecución autónoma y recurrente de las evaluaciones de controles, fortaleciendo la capacidad del Banco para monitorear de forma continua y oportuna los riesgos críticos.
■ Robustecer las políticas y los procesos para la gestión del riesgo cibernético y para el riesgo de modelo.
■ Protección de la IA: preservar la integridad de los modelos, proteger los datos, integraciones seguras a sistemas y CORES del Banco.
■ Fortalecer la protección de los canales digitales web, APIs y Apps con detección y respuesta autónoma.
■ Crear capacidades de análisis predictivo para riesgos de tecnología, para adelantarse y prevenir fallas e incidentes en sistemas productivos.
■ Fortalecer los planes de continuidad de operaciones con escenarios emergentes como la salida de servicios en la nube y ataques de denegación de servicio.
■ Fortalecer controles para terceros en los sistemas de colaboración (como mensajería instantánea y correo electrónico) y su acceso a procesadores de productos y otros sistemas de negocio.
Este Informe de Gestión Integral de Riesgo del año 2025 se fundamenta sobre los principios que conforman nuestro modelo de Gobierno Corporativo, tales como el principio de auditoría, control interno y administración de riesgos; los principios de cumplimiento regulatorio y prevención del lavado de activos; el principio de información y transparencia; el principio de administración objetiva, responsable, capaz y prudente; el principio de protección y defensa de los intereses de los accionistas; los principios de mantenimiento de una conducta ética y el desarrollo de políticas de responsabilidad corporativa; y los principios para evitar conflictos de intereses y velar por los grupos de interés de la entidad.
En este sentido, el Banco Popular Dominicano mantiene su compromiso frente a sus grupos de interés de preservar el patrimonio, proteger los ahorros de los depositantes y contribuir al desarrollo socioeconómico del país, mediante una cultura y gestión de riesgo conservadora, que cumpla con el propósito corporativo de hacer realidad las aspiraciones de las personas en un entorno sostenible.
Servicio de atención y protección al usuario (SAU)
El Servicio de Atención al Usuario constituye un pilar fundamental en la estrategia del Banco Popular Dominicano, al garantizar una gestión integral de las reclamaciones, quejas, sugerencias y consultas de nuestros clientes, en estricto apego al marco regulatorio vigente y con un enfoque permanente en la experiencia del usuario.
Este informe presenta un análisis consolidado del desempeño del SAU durante el año 2025, destacando los principales indicadores, tendencias, tipologías de reclamaciones, montos involucrados, decisiones regulatorias y acciones implementadas para fortalecer la protección al usuario financiero.
SERVICIO DE ATENCIÓN Y PROTECCIÓN AL USUARIO (SAU)
Durante el 2025 fortalecimos nuestro compromiso de poner al cliente en el centro, consolidando la unidad de Cuidado y Protección al Usuario como un pilar estratégico del servicio. Este esfuerzo respondió a los lineamientos de la Superintendencia de Bancos y buscó garantizar experiencias seguras, claras y oportunas.
La unidad se afianzó como un eje transversal del modelo de servicio, asegurando el cumplimiento normativo y promoviendo relaciones basadas en la confianza, la integridad y la transparencia. Su labor incluyó la supervisión de procesos, políticas y protocolos, así como el fortalecimiento de la transparencia en la venta y cancelación de productos, la comunicación al usuario y la adecuada gestión de reclamaciones. Estas acciones permitieron reafirmar nuestro compromiso con la ética y la responsabilidad, generando confianza y relaciones sostenibles con nuestros clientes. A lo largo del año se robustecieron los mecanismos de protección al usuario, impulsando un modelo de atención más humano y alineado con nuestros valores institucionales. Con esta gestión, reafirmamos nuestra determinación de avanzar hacia estándares de servicio cada vez más sólidos, asegurando que el bienestar del cliente siga siendo un eje fundamental de nuestra estrategia corporativa.
QUEJAS, SUGERENCIAS Y FELICITACIONES
Disponemos de una red multicanal —que incluye plataformas digitales, líneas telefónicas, y mecanismos de retroalimentación en puntos de servicio, lo que permitió escuchar mejor a los usuarios y responder con soluciones alineadas a sus necesidades. Este ecosistema contribuyó a consolidar la confianza y reafirmar nuestro compromiso con un servicio transparente y centrado en la experiencia del cliente. Recibimos un total 5,444 quejas durante este 2025 lo que representa un 0.0001% en proporción al total de las operaciones y solicitudes de servicio. Recibimos de parte de los clientes más de 6,000 mensajes positivos, que destacaron la eficiencia y cortesía de nuestros empleados. Gracias a la voz de nuestros clientes y el mapeo de sus experiencias, identificamos 1,173 iniciativas para mejorar la atención y disminuir las quejas. Estas mejoras se enfocaron en nuestras políticas, procesos, comunicaciones, protocolos de atención, coreografías y capacitaciones de nuestro personal.
CUIDADO DEL CLIENTE
Contamos con una unidad especializada de Cuidado del Cliente, dedicada a brindar atención personalizada a los casos de mayor afectación en sus reclamaciones. Durante el 2025, esta unidad gestionó de manera individualizada un total de 13,747 casos, asegurando un acompañamiento cercano y oportuno en cada interacción. Nuestro objetivo principal es garantizar que cada cliente se sienta escuchado, respaldado y plenamente satisfecho con la solución ofrecida, fortaleciendo así la confianza y la relación con nuestra institución.
RECLAMACIONES
Este año continuamos fortaleciendo los mecanismos disponibles para que nuestros clientes puedan gestionar sus reclamaciones de manera ágil y confiable. Contamos con múltiples vías de atención, incluyendo nuestra app, ampliamente valorada por su facilidad de uso y alta adopción, así como oficinas, call center y otros canales diseñados para garantizar accesibilidad y acompañamiento oportuno en cada etapa del proceso.
Nuestro enfoque se mantuvo en asegurar que cada reclamación fuese gestionada con eficiencia y dentro de los tiempos establecidos por los acuerdos de niveles de servicio (SLA), reforzando así nuestro compromiso con la transparencia, la calidad y el trato justo hacia nuestros usuarios.
Cerramos el año con un total de 284,259 reclamaciones, lo que representa una disminución del 16% en comparación con el año anterior. Además, alcanzamos un cumplimiento del SLA del 99%, evidenciando una mejora significativa respecto al desempeño de 2024, posicionándonos como la entidad con el mejor tiempo de respuesta, ratificado por la Superintendencia en su informe de ranking de reclamaciones.
PRINCIPALES
En términos de resultados, alcanzamos un 64% de favorabilidad por cantidad de casos y un 61% en montos gestionados, reflejando una respuesta sólida y consistente.
Presentamos un resumen estadístico el comportamiento de los canales utilizados por nuestros clientes para interactuar y realizar sus consultas y principales tipologías de reclamos. El 2025 fue un año de reducción sostenida de reclamaciones, y estos resultados reflejan el compromiso con brindar una atención oportuna, transparente y alineada a las mejores prácticas del sistema financiero.
EJES ESTRATÉGICOS DE LAS INICIATIVAS EJECUTADAS DURANTE EL AÑO
La gestión se orientó de manera consistente a la ejecución de iniciativas estratégicas alineadas con las directrices regulatorias, la eficiencia operativa y el fortalecimiento de la experiencia del cliente. Estas acciones se articularon en torno a tres pilares fundamentales, cuyos resultados evidencian avances significativos en la madurez de los procesos, el control interno y la cultura organizacional.
Fortalecimiento Integral de los Controles y la Gestión Regulatoria
Se desarrollaron e implementaron iniciativas orientadas a robustecer los controles internos, fortalecer la detección, el cumplimiento regulatorio y la exactitud operativa.
Optimización de Procesos para la Reducción de Riesgos y Reprocesos
Se impulsaron iniciativas enfocadas en la optimización de procesos críticos, con el objetivo de disminuir riesgos operativos, reprocesos, duplicidades y fricciones innecesarias.
Consolidación de la Cultura Organizacional y Mejora de la Experiencia del Cliente
El tercer pilar estuvo orientado al fortalecimiento de la cultura organizacional y a la mejora continua de la experiencia del cliente, mediante iniciativas de formación, comunicación, despliegue organizacional y consolidación del modelo de Servicio de Atención al Usuario (SAU).
Además de todas estas acciones, avanzamos también en la implementación de las iniciativas contempladas en el instructivo de Protección al Usuario, enfocándonos este año en optimizar los procesos de venta y cancelación de nuestros productos y servicios, reforzando la transparencia, y fortaleciendo los mecanismos de comunicación y seguimiento.
Estados financieros sobre base regulada
Banco Popular Dominicano, S. A.-Banco Múltiple
31 de diciembre de 2025 (Con el Informe de los Auditores Independientes)
Carta del Comisario
03 de marzo del 2026
Santo Domingo, D.N.
Asamblea General Extraordinaria-Ordinaria Anual Banco Popular Dominicano, S.A. – Banco Múltiple Ciudad,
Señores Accionistas:
En cumplimiento del mandato que nos confirió la Asamblea General Ordinaria Anual celebrada el 27 de marzo del 2025, al designarnos Comisario de Cuentas de esta sociedad y de conformidad con las disposiciones legales y estatutarias vigentes, hemos examinado los estados financieros del Banco Popular Dominicano, S.A. – Banco Múltiple, el informe de auditoría externa de la firma independiente de contadores públicos autorizados KPMG Dominicana, así como otros documentos que consideramos pertinente conocer, en relación con las actividades correspondientes al ejercicio social comprendido entre el 01 de enero y el 31 de diciembre del 2025.
Hemos presentado por separado un informe que incluye análisis, comparaciones y comentarios sobre la situación de la sociedad, sus activos, pasivos y patrimonio, estado de resultados y demás cuentas y balances presentados por los administradores. Asimismo, hemos revisado las actas de las reuniones del Consejo de Administración, Comités Ejecutivo y Estratégico, Crédito, Auditoría, Nombramientos y Remuneraciones, Gobierno Corporativo y Cumplimiento, Gestión Integral de Riesgo y Tecnología e Información, las cuales hemos considerado adecuadas, conforme a las atribuciones que han sido puestas a su cargo.
Dicho informe es parte integral de estas conclusiones y ha estado a la disposición de los señores accionistas con la debida anticipación, según las prescripciones legales y estatutarias. El resultado de nuestro examen, así como el alcance de la auditoría realizada por los contadores públicos autorizados, actuando de manera independiente, revelan que las cuentas presentadas están de acuerdo con los principios contables establecidos por la Superintendencia de Bancos y que el Consejo de Administración ha cumplido de manera correcta y satisfactoria su mandato de conformidad con las facultades que le confieren los estatutos sociales. En tal virtud, recomendamos a los señores accionistas aprobar los estados financieros del Banco Popular Dominicano, S.A. – Banco Múltiple, correspondientes al ejercicio social terminado el 31 de diciembre del 2025, tal y como han sido sometidos a la Asamblea General Ordinaria Anual, aprobar la gestión del Consejo de Administración conforme al informe anual presentado y, en consecuencia, otorgarle el descargo por la gestión que ha realizado.
Atentamente,
Mario R. Saviñón M. Comisario de Cuentas – Suplente
Banco Popular Dominicano S.A., -
Banco Múltiple
Informe de los Auditores Independientes
A los Accionistas y Consejo de Administración de Banco Popular Dominicano, S. A. – Banco Múltiple
OPINIÓN
Hemos auditado los estados financieros de Banco Popular Dominicano, S. A. - Banco Múltiple (el Banco), que comprenden el estado de situación financiera al 31 de diciembre de 2025, y los estados de resultados, de flujos de efectivo y de cambios en el patrimonio correspondientes al año terminado en esa fecha, así como las notas a los estados financieros que incluyen un resumen de las políticas contables significativas.
En nuestra opinión, los estados financieros adjuntos presentan razonablemente, en todos los aspectos materiales, la situación financiera del Banco al 31 de diciembre de 2025, su desempeño financiero y sus flujos de efectivo por el año terminado en esa fecha, de acuerdo con las prácticas de contabilidad establecidas por la Superintendencia de Bancos de la República Dominicana, según se describe en la nota 2 a los estados financieros que se acompañan.
FUNDAMENTO DE LA OPINIÓN
Hemos llevado a cabo nuestra auditoría de acuerdo con las Normas Internacionales de Auditoría. Nuestras responsabilidades bajo estas normas se describen más adelante en la sección Responsabilidades del auditor en relación con la auditoría de los estados financieros de nuestro informe. Somos independientes del Banco de acuerdo con el Código de Ética para Profesionales de la Contabilidad del Consejo de Normas Internacionales de Ética para Contadores (Código de Ética del IESBA), aplicable a auditorías de estados financieros de entidades de interés público, junto con los requerimientos de ética emitidos por el Instituto de Contadores Públicos Autorizados de la República Dominicana que son aplicables a nuestra auditoría de los estados financieros, y hemos cumplido con las demás responsabilidades éticas de conformidad con estos requisitos. Consideramos que la evidencia de auditoría que hemos obtenido es suficiente y apropiada para proporcionar una base para nuestra opinión.
ASUNTOS CLAVE DE LA AUDITORÍA
Los asuntos clave de la auditoría son aquellos asuntos que a nuestro juicio profesional fueron de mayor importancia en nuestra auditoría de los estados financieros del período actual. Estos asuntos han sido tratados en el contexto de la auditoría de los estados financieros en su conjunto y en la formación de nuestra opinión de auditoría sobre estos y no expresamos una opinión por separado sobre esos asuntos.
2026 KPMG Dominicana, S. A., sociedad panameña con sede en República Dominicana y firma miembro de la organización mundial de KPMG de firmas miembros independientes afiliadas a KPMG International Limited, una compañía privada inglesa limitada por garantía. Todos los derechos reservados.
ESTIMACIÓN Y CONTABILIZACIÓN DE PROVISIONES PARA LA CARTERA DE CRÉDITOS MAYORES Y MEDIANOS DEUDORES COMERCIALES Y PROVISIONES ADICIONALES
Véanse las notas 2.6.1, 2.6.2, 6 y 12 a los estados financieros que se acompañan.
ASUNTO CLAVE DE LA AUDITORÍA
La estimación de provisiones para la cartera de créditos de mayores y medianos deudores comerciales y provisiones adicionales es un asunto clave de la auditoría debido a la naturaleza del cálculo, los juicios y análisis de la gerencia, los requerimientos de constitución de provisiones que debe cumplir la dirección del Banco de acuerdo con los parámetros establecidos por la Autoridad Monetaria y Financiera y al impacto de esta estimación en relación con la cartera de créditos y los resultados del período.
La cartera de créditos neta representa el 62% del total de los activos del Banco. Las provisiones para la cartera de créditos mayores y medianos deudores comerciales y provisiones adicionales son determinadas siguiendo los criterios establecidos por la Autoridad Monetaria y Financiera, principalmente en el Reglamento de Evaluación de Activos, así como resoluciones, circulares, metodología establecida por el Banco para la determinación de provisiones adicionales y otros documentos relacionados.
CÓMO EL ASUNTO CLAVE FUE ATENDIDO EN LA AUDITORÍA
Nuestros procedimientos de auditoría más relevantes en relación con la estimación de provisiones para la cartera de créditos y su correspondiente contabilización incluyeron lo siguiente:
• Obtuvimos un entendimiento y probamos el diseño, implementación y eficacia operativa de los controles relevantes que mantiene el Banco sobre la aprobación y desembolso de créditos, así como aquellos relacionados con la determinación, contabilización y revelación de las provisiones para la cartera de créditos.
• Obtuvimos la conciliación del mayor general con el mayor auxiliar de la cartera de créditos y observamos la exactitud matemática de dicha conciliación.
• Seleccionamos una muestra representativa de la cartera de créditos de mayores y medianos deudores comerciales, para los cuales evaluamos la asignación de clasificación por capacidad de pago, con base en los parámetros establecidos por la normativa vigente.
• Utilizando técnicas de muestreo, seleccionamos muestras de la cartera de créditos, para las cuales evaluamos el historial de pago, la admisibilidad de las garantías y el riesgo país en los casos aplicables.
CÓMO EL ASUNTO CLAVE FUE ATENDIDO EN LA AUDITORÍA
• Recalculamos las antigüedades de la cartera de créditos asignadas por el sistema del Banco y reportadas a la Superintendencia de Bancos de la República Dominicana.
• Recalculamos las provisiones de la cartera de créditos con base en su comportamiento de pago, morosidad, capacidad de pago, riesgo país y admisibilidad de garantías, según lo estipulado en el Reglamento de Evaluación de Activos, así como en las resoluciones, circulares y otros documentos aclaratorios relacionados.
Comparamos los resultados obtenidos con la provisión reportada en la autoevaluación de la cartera de créditos realizada por el Banco, enviada a la Superintendencia de Bancos de la República Dominicana y contabilizada en los estados financieros. Aclaramos y/o propusimos ajustar las diferencias, en caso de identificar alguna.
• Analizamos la metodología utilizada por el Banco para la constitución de provisiones adicionales, avalada por los niveles de autorización del órgano interno competente, conforme como fue sometido a la Superintendencia de Bancos de la República Dominicana.
• Mediante la utilización de técnica de muestreo, seleccionamos varios créditos castigados y observamos que dichos castigos estén acordes con las políticas del Banco y con lo estipulado en el Reglamento de Evaluación de Activos.
MIGRACIÓN AL NUEVO APLICATIVO INFORMÁTICO DE PRÉSTAMOS
Véanse las notas 6 y 11 a los estados financieros que se acompañan.
ASUNTO CLAVE DE LA AUDITORÍA
El Banco implementó un nuevo aplicativo de préstamos a partir de octubre de 2025, lo que implicó la migración de funcionalidades esenciales desde el aplicativo anterior hacia el nuevo implementado.
Esta implementación constituye un asunto clave de la auditoría debido a su impacto directo sobre la cartera de créditos, la cual representa el 62% del total de activos del Banco; así como por su incidencia en la información financiera presentada en los estados financieros al 31 de diciembre de 2025.
La migración hacia un nuevo sistema conlleva riesgos asociados a la configuración, la migración y conversión de datos, las interfaces con canales digitales y sistemas contables, el procesamiento de pagos, los cálculos de intereses y comisiones, la determinación de la antigüedad de la cartera de créditos, los procesos de desembolso y las conciliaciones entre los auxiliares y el mayor general.
CÓMO EL ASUNTO CLAVE FUE ATENDIDO EN LA AUDITORÍA
Nuestros procedimientos de auditoría más relevantes en relación con la implementación de este aplicativo informático de préstamos incluyeron lo siguiente:
• Obtuvimos un entendimiento del nuevo sistema, así como informaciones sobre reportes de avance e hitos, gestión de migración, instancias de aprobación y documentación de pruebas efectuadas como parte del proceso de implementación llevado a cabo por el Banco.
• Efectuamos pruebas a los controles generales de tecnología de información mantenidos por el Banco sobre el proceso de implementación del sistema.
• Efectuamos procedimientos sustantivos analíticos y de detalle sobre las informaciones financieras procesadas en el aplicativo implementado y que se incluyen en los estados financieros al 31 de diciembre de 2025.
• Utilizando técnicas de muestreo, obtuvimos e inspeccionamos conciliaciones diarias preparadas por la gerencia como parte de los procesos de validaciones posteriores a la migración. Observamos la exactitud aritmética de dichas conciliaciones y, en los casos aplicables, las investigaciones llevadas a
© 2026 KPMG Dominicana, S. A., sociedad panameña con sede en República Dominicana y firma miembro de la organización mundial de KPMG de firmas miembros independientes afiliadas a KPMG International Limited, una compañía privada inglesa limitada por garantía. Todos los derechos reservados.
CÓMO EL ASUNTO CLAVE
FUE ATENDIDO EN LA AUDITORÍA cabo por el Banco para aclarar las discrepancias surgidas, si alguna.
• Analizamos las partidas de conciliación derivadas del proceso de migración del nuevo sistema, así como el seguimiento dado por la gerencia a su corrección y documentación soporte, según aplicase.
OTRO ASUNTO
Los estados financieros que se acompañan no están destinados a presentar la posición financiera y los resultados de las operaciones y los flujos de efectivo de acuerdo con los principios contables de jurisdicciones distintas a la República Dominicana. Por lo tanto, el estado de situación financiera y los estados de resultados, de flujos de efectivo y de cambios en el patrimonio y su utilización, no están diseñados para aquellos que no estén informados acerca de las prácticas de contabilidad y procedimientos establecidos por la Superintendencia de Bancos de la República Dominicana.
OTRA INFORMACIÓN
La administración es responsable de la otra información. La otra información comprende la información incluida en el informe de gestión anual, pero no los estados financieros y nuestro correspondiente informe de auditoría.
Nuestra opinión sobre los estados financieros no abarca la otra información y no expresamos ninguna otra forma de seguridad concluyente sobre la misma.
En relación con nuestra auditoría de los estados financieros, nuestra responsabilidad es leer la otra información identificada anteriormente y, al hacerlo, considerar si existe una incongruencia de importancia relativa entre esa información y los estados financieros, o nuestros conocimientos obtenidos en la auditoría, o si, de algún modo, parece contener un error de importancia relativa. Si con base en el trabajo que hemos realizado concluimos que existe un error de importancia relativa en esa otra información, estamos obligados a informar de este hecho. No tenemos nada que informar al respecto.
RESPONSABILIDADES DE LA ADMINISTRACIÓN Y LOS RESPONSABLES DEL GOBIERNO DEL BANCO EN RELACIÓN CON LOS ESTADOS FINANCIEROS
La administración del Banco es responsable de la preparación y presentación razonable de los estados financieros de conformidad con las prácticas de contabilidad establecidas por la Superintendencia de Bancos de la República Dominicana, la cual es una base integral de contabilidad diferente a las Normas Internacionales de Información Financiera, promulgadas por la Junta de Normas Internacionales de Contabilidad y del control interno que la administración considere necesario para permitir la preparación de estados financieros libres de errores materiales debido a fraude o error.
En la preparación de los estados financieros, la administración es responsable de evaluar la capacidad del Banco para continuar como un negocio en marcha, revelando, según corresponda, los asuntos relacionados con negocio en marcha y utilizando la base contable de negocio en marcha, salvo que la administración tenga la intención de liquidar el Banco, cesar sus operaciones o no tenga otra alternativa más realista que hacerlo.
Los responsables del gobierno del Banco están a cargo de supervisar el proceso de reportes de la información financiera del Banco.
RESPONSABILIDADES DEL AUDITOR EN RELACIÓN CON LA AUDITORÍA DE LOS ESTADOS
FINANCIEROS
Nuestros objetivos son obtener una seguridad razonable de que los estados financieros en su conjunto están libres de errores materiales debido a fraude o por error, y emitir un informe de auditoría que contiene nuestra opinión. Una seguridad razonable es un alto grado de seguridad, pero no garantiza que una auditoría realizada de acuerdo con las Normas Internacionales de Auditoría siempre detecte un error material cuando exista. Los errores pueden deberse a fraude o error y se consideran materiales si, individualmente o de forma agregada, podría razonablemente esperarse que influyan en las decisiones económicas que los usuarios toman basándose en los estados financieros.
Como parte de una auditoría de acuerdo con las Normas Internacionales de Auditoría aplicamos nuestro juicio profesional y mantenemos una actitud de escepticismo profesional durante toda la auditoría. Nosotros también: © 2026 KPMG Dominicana, S. A., sociedad panameña con sede en República Dominicana y firma miembro de la organización mundial de KPMG de firmas miembros independientes afiliadas a KPMG International Limited, una compañía privada inglesa limitada por garantía. Todos los derechos reservados.
• Identificamos y evaluamos los riesgos de errores materiales en los estados financieros, debido a fraude o error, diseñamos y realizamos procedimientos de auditoría para responder a esos riesgos y obtenemos evidencia de auditoría suficiente y apropiada para proporcionar una base para nuestra opinión. El riesgo de no detectar un error material resultante de un fraude es más elevado que aquel que resulte de un error, ya que el fraude puede implicar colusión, falsificación, omisiones deliberadas, manifestaciones intencionalmente erróneas o la anulación del control interno.
• Obtenemos un entendimiento del control interno relevante para la auditoría con el fin de diseñar procedimientos de auditoría que sean apropiados en las circunstancias, pero no con el propósito de expresar una opinión sobre la efectividad del control interno del Banco.
• Evaluamos lo adecuado de las políticas contables utilizadas y la razonabilidad de las estimaciones contables y revelaciones relacionadas efectuadas por la administración.
• Concluimos sobre el uso apropiado por la administración del principio contable de negocio en marcha y, en base a la evidencia de auditoría obtenida concluimos sobre si existe o no una incertidumbre material relacionada con eventos o condiciones que puedan generar una duda significativa sobre la capacidad del Banco para continuar como negocio en marcha. Si llegamos a la conclusión de que existe una incertidumbre material, se requiere que llamemos la atención en nuestro informe de auditoría sobre las correspondientes revelaciones en los estados financieros, o si tales revelaciones no son adecuadas, que expresemos una opinión modificada. Nuestras conclusiones se basan en la evidencia de auditoría obtenida hasta la fecha de nuestro informe de auditoría. Sin embargo, hechos o condiciones futuros pueden ser causa de que el Banco no pueda continuar como un negocio en marcha.
• Evaluamos la presentación general, la estructura y el contenido de los estados financieros, incluyendo las revelaciones y si los estados financieros representan las transacciones y los hechos subyacentes de una forma que logren una presentación razonable.
Nos comunicamos con los responsables del gobierno del Banco en relación con, entre otros asuntos, el alcance y la oportunidad de la auditoría planificada y los hallazgos de auditoría significativos, así como cualquier deficiencia significativa del control interno que identificamos durante nuestra auditoría.
© 2026 KPMG Dominicana, S. A., sociedad panameña con sede en República Dominicana y firma miembro de la organización mundial de KPMG de firmas miembros independientes afiliadas a KPMG International Limited, una compañía privada inglesa limitada por garantía. Todos los derechos reservados.
También proporcionamos a los responsables del gobierno del Banco, una declaración de que hemos cumplido con los requerimientos de ética aplicables en relación con la independencia, y hemos comunicado todas las relaciones y demás asuntos de los que se puede esperar razonablemente que pueden afectar nuestra independencia y, cuando sea aplicable, las salvaguardas correspondientes.
De los asuntos comunicados a los responsables del gobierno del Banco determinamos aquellos que eran de mayor importancia en la auditoría de los estados financieros del período actual y que, por lo tanto, son los asuntos clave de auditoría. Describimos esos asuntos en nuestro informe de auditoría a menos que las disposiciones legales o reglamentarias prohíban la divulgación pública del asunto, o cuando, en circunstancias extremadamente poco frecuentes, determinemos que un asunto no debería ser comunicado en nuestro informe porque cabe razonablemente esperar que las consecuencias adversas de hacerlo superarían los beneficios de interés público de dicha comunicación.
Registro en la SIB núm. A-006-0101
CPA Luís De León
Socio a cargo de la auditoría
Registro en el ICPARD núm. 14938
2 de marzo de 2026
Santo Domingo, República Dominicana
Estados de situación financiera
(VALORES EN DOP)
ACTIVOS Al 31 de diciembre de 2025 2024
Efectivo y equivalentes de efectivo (notas 3 y 31)
Caja 18,551,730,342 18,780,260,563 Banco Central 109,042,110,313 111,212,590,614
Bancos del país 28,715,752 14,155,285
Bancos del exterior 11,252,023,310 7,694,638,703
Equivalentes de efectivo 1,488,098,511 1,152,212,602
Rendimientos por cobrar 1,900,830 11,347,864 Subtotal 140,364,579,058 138,865,205,631
Inversiones (notas 4, 12 y 31)
Disponibles para la venta 150,291,824,695 121,660,028,274
Mantenidas hasta el vencimiento 16,909,788,513 11,569,949,909
Provisiones para inversiones (135,682,989) (69,761,889) Subtotal 167,065,930,219 133,160,216,294
Derivados y contratos de compraventa al contado (notas 5 y 31) - 3,729,173
Cartera de créditos (notas 6, 12 y 31)
Vigentes 570,411,338,015 532,855,981,778 Reestructurada 16,478,776,985 10,984,042,013
En mora (de 31 a 90 días) 171,038,057 255,514,637
Vencida (más de 90 días) 6,290,613,910 5,201,958,364 Cobranza judicial 120,153,538 1,260,463,776 Rendimientos por cobrar 4,804,243,646 4,640,098,423
Provisiones para créditos (19,130,841,646) (18,186,810,111) Subtotal 579,145,322,505 537,011,248,880
Deudores por aceptaciones (notas 7 y 31) 130,551,617 389,894,491 Cuentas por cobrar (notas 8 y 31) 1,199,212,448 1,328,121,010
Bienes recibidos en recuperación de créditos, neto (notas 9 y 12) 303,257,182 155,274,300
Propiedades, muebles y equipos, neto (nota 10) 16,646,299,360 14,312,271,306
Otros activos (nota 11)
Cargos diferidos 15,262,840,527 16,243,988,325 Intangibles 694,631,322 884,498,673 Activos diversos 8,935,785,125 7,202,629,293 Subtotal 24,893,256,974 24,331,116,291 TOTAL ACTIVOS 929,748,409,363 849,557,077,376
Estados de situación financiera
(VALORES EN DOP)
PASIVOS Y PATRIMONIO Al 31 de diciembre de PASIVOS 2025 2024
Depósitos del público (notas 13 y 31)
A la vista
152,005,756,088 144,466,651,917
De ahorro 281,892,396,180 258,428,934,943
A plazo 202,774,214,607 173,063,976,527
Intereses por pagar 186,034,051 246,850,262
Subtotal 636,858,400,926 576,206,413,649
Depósitos de entidades financieras del país y del exterior (notas 14 y 31)
De entidades financieras del país 61,849,432,195 63,839,578,476
De entidades financieras del exterior 4,411,262,947 5,894,377,553
Intereses por pagar 17,687,514 35,353,374
Subtotal 66,278,382,656 69,769,309,403
Derivados y contratos de compraventa al contado (notas 5 y 31) - 146,623,674
Fondos tomados a préstamo (notas 15 y 31)
Del Banco Central 14,447,603,472 18,595,978,569
De entidades financieras del exterior 22,085,555,148 21,330,138,925
Otros financiamientos 12,321,494,963 2,178,979,671
Intereses por pagar 599,129,665 322,527,926
Aceptaciones en circulación (notas 7 y 31) 130,551,617 389,894,491
Valores en circulación (notas 16 y 31)
Título y valores
por pagar
Otros pasivos (notas 12, 17 y 31) 16,707,934,247 16,971,528,985
Obligaciones asimilables de capital (notas 18 y 31)
Obligaciones subordinadas 20,260,711,229 20,252,794,662
PATRIMONIO NETO (nota 19)
Capital pagado 69,797,077,050 60,460,265,250
Capital adicional pagado 25,894,484,000 22,159,759,280
Reservas patrimoniales 6,979,707,705 6,046,026,525
Superávit por revaluación 510,107,494 510,107,494
Resultados acumulados de ejercicios anteriores 7,773,400,928 7,702,755,745
Resultados del ejercicio 28,803,297,225 26,213,663,877 TOTAL PATRIMONIO NETO 139,758,074,402 123,092,578,171 TOTAL PASIVOS Y PATRIMONIO 929,748,409,363 849,557,077,376
Cuentas contingentes (nota 21) 147,256,969,748 150,077,578,157
Cuentas de orden (notas 22 y 23) 3,497,198,071,086 3,211,466,478,599
Para ser leídos conjuntamente con las notas a los estados financieros.
Christopher Paniagua
Lissette De Jesús Presidente Ejecutivo Vicepresidente Ejecutiva de Finanzas y Contraloría
Estados de resultados
(VALORES EN DOP)
Años terminados el 31 de diciembre de 2025 2024
Ingresos financieros (nota 24)
Intereses por disponibilidades 650,264,388 644,121,309
Intereses por cartera de créditos 75,502,870,275 69,295,440,948
Intereses por inversiones 12,857,669,774 11,325,272,807
Ganancias en venta de inversiones 5,946,888,680 2,950,673,671
Subtotal 94,957,693,117 84,215,508,735
Gastos financieros (nota 24)
Intereses por captaciones (19,427,468,951) (18,051,631,569)
Intereses por financiamientos (4,069,955,738) (4,287,598,672)
Pérdidas en venta de inversiones (4,178,369,284) (1,382,509,129)
Subtotal (27,675,793,973) (23,721,739,370)
Resultado neto de activos financieros a valor razonable - derivados 726,537,645 324,142,514
68,008,436,789 60,817,911,879
Provisiones para cartera de créditos (nota 12) (11,628,183,873) (8,919,430,728)
Provisiones para inversiones (nota 12) (36,614,724) (2,386,951)
Subtotal (11,664,798,597) (8,921,817,679)
Ingresos (gastos) por diferencia de cambio (nota 25) 389,807,518 638,032,811
Otros ingresos operacionales (nota 26)
Comisiones por servicios 19,380,660,565 18,596,477,863
Comisiones por cambio 8,038,574,443 5,999,569,399
Otros gastos operacionales (nota 26)
Comisiones por servicios (4,265,474,834) (3,890,449,122)
Comisiones por cambio (2,668,820) (10,915,248)
Gastos diversos (1,485,512,392) (1,086,333,529)
Subtotal (5,753,656,046) (4,987,697,899)
Gastos operativos
Sueldos y compensaciones al personal (notas 27 y 28) (23,070,354,778) (21,030,578,644)
Servicios de terceros (7,867,120,886) (6,555,326,245)
Depreciaciones y amortizaciones (2,443,530,352) (2,353,764,506)
Otras provisiones (nota 12) (714,724,395) (895,191,710)
Otros gastos (10,776,199,457) (10,366,174,402)
Subtotal (44,871,929,868) (41,201,035,507)
RESULTADO OPERACIONAL NETO 34,076,183,315 30,951,099,431
Otros ingresos (gastos) (nota 29)
Otros ingresos 4,921,804,130 4,864,648,412
Otros gastos (1,175,667,660) (1,018,889,493)
Subtotal 3,746,136,470 3,845,758,919
RESULTADO ANTES DE IMPUESTOS 37,822,319,785 34,796,858,350
Impuesto sobre la renta (nota 30) (8,085,341,380) (7,788,057,893)
Para ser leídos conjuntamente con las notas a los estados financieros.
Christopher Paniagua
Lissette
De
Jesús Presidente Ejecutivo Vicepresidente Ejecutiva de Finanzas y Contraloría
Estados de flujos de efectivo
(VALORES EN DOP)
EFECTIVO POR ACTIVIDADES DE OPERACIÓN
Intereses cobrados por créditos
Años terminados el 31 de diciembre de 2025 2024
74,090,380,001 67,397,024,409
Otros ingresos financieros cobrados 19,160,060,820 15,144,020,987
Otros ingresos operacionales cobrados 27,968,323,519 24,605,705,826
Intereses pagados por captaciones (19,507,581,026) (17,751,716,774)
Intereses pagados por financiamientos (3,808,394,562) (4,507,331,114)
Ganancia en derivados y contratos de compraventa al contado 583,643,144 485,377,945
Gastos generales y administrativos pagados (41,194,579,338) (38,138,944,633)
Otros gastos operacionales pagados (5,872,417,871) (4,953,245,017)
Impuesto sobre la renta pagado (6,401,879,990) (7,143,896,736)
Cobros diversos por actividades de operación 4,245,461,563 1,773,828,749
Efectivo neto provisto por las actividades de operación
EFECTIVO POR ACTIVIDADES DE INVERSIÓN
49,263,016,260 36,910,823,642
Aumento en inversiones (36,590,948,965) (20,592,437,478)
Créditos otorgados (541,675,797,473) (522,990,617,225)
Créditos cobrados 494,234,932,179 459,160,975,471
Adquisición de propiedades, muebles y equipos (4,408,603,320) (3,167,850,242)
Producto de la venta de propiedades, muebles y equipos 170,569,897 42,336,693
Producto de la venta de bienes recibidos en recuperación de créditos 306,096,402 195,037,469
Efectivo neto usado en las actividades de inversión (87,963,751,280) (87,352,555,312)
EFECTIVO POR ACTIVIDADES DE FINANCIAMIENTO
Captaciones recibidas 13,006,064,118,788 11,619,910,432,434
Devolución de captaciones (12,958,307,005,821) (11,530,619,284,005)
Operaciones de fondos tomados a préstamo 234,290,318,692 159,969,693,668
Operaciones de fondos pagados (228,775,841,038) (169,011,395,946)
Aportes de capital 27,270 25,532
Dividendos pagados y otros pagos a los accionistas (13,071,509,444) (11,131,886,779)
Efectivo neto provisto por las actividades de financiamiento 40,200,108,447 69,117,584,904
AUMENTO NETO EN EL EFECTIVO Y EQUIVALENTES DE EFECTIVO 1,499,373,427 18,675,853,234
EFECTIVO Y EQUIVALENTES DE EFECTIVO AL INICIO DEL AÑO 138,865,205,631 120,189,352,397
EFECTIVO Y EQUIVALENTES DE EFECTIVO AL FINAL DEL AÑO 140,364,579,058 138,865,205,631
Estados de flujos de efectivo
(VALORES EN DOP)
Años terminados el 31 de diciembre de 2025 2024
Conciliación entre el resultado del ejercicio y el efectivo neto provisto por las actividades de operación:
Resultado del ejercicio 29,736,978,405 27,008,800,457
Ajustes para conciliar el resultado del ejercicio con el efectivo neto provisto por las actividades de operación:
Provisiones:
Cartera de créditos 11,628,183,873 8,919,430,728
Inversiones 36,614,724 2,386,951
Bienes recibidos en recuperación de créditos 356,716 11,521,707
Rendimientos por cobrar 669,798,009 793,114,941
Otras provisiones 44,569,670 90,555,062
Depreciaciones y amortizaciones 2,443,530,352 2,353,764,506
Impuesto sobre la renta diferido, neto (154,751,859) 239,233,106
Provisión para impuesto sobre la renta 446,977,758 575,228,975
Gasto por incobrabilidad de cuentas por cobrar 352,324,529 276,180,154
Ganancia en venta de propiedades, muebles y equipos (80,203,897) (135,874,618)
Ganancia en venta de bienes recibidos en recuperación de créditos (4,491,190) (20,968,003)
Pérdida en venta y amortización de prima y descuento en inversiones, neto 4,427,511,473 1,770,695,062
Derivados, neto - 163,468,732
Efecto de fluctuación cambiaria, neta 2,516,519,481 (461,006,882)
Amortización del costo de emisión de la deuda subordinada 7,916,568 7,916,570
Otros gastos, neto 5,591,238,120 4,506,203,125
Cambios netos en activos y pasivos:
Rendimientos por cobrar (1,659,366,328) (1,693,921,249)
Cuentas por cobrar (220,740,802) (9,369,764)
Cargos diferidos 1,132,462,225 1,195,650,437
Activos diversos (1,069,973,180) (107,212,223)
Intereses por pagar 181,449,101 80,182,353
Otros pasivos (6,763,887,488) (8,655,156,485)
Total ajustes 19,526,037,855 9,902,023,185
Efectivo neto provisto por las actividades de operación 49,263,016,260 36,910,823,642
Para ser leídos conjuntamente con las notas a los estados financieros.
Christopher Paniagua
Lissette De Jesús
Presidente Ejecutivo Vicepresidente Ejecutiva de Finanzas y Contraloría
Estados de cambios en el patrimonio
(VALORES EN DOP)
Saldos al 1ro. de enero
pagados (nota 19)
Saldos al 31 de diciembre de 2024
pagados (nota 19)
Saldos al 31 de diciembre de
Para ser leídos conjuntamente con las notas a los estados financieros.
Christopher Paniagua
Lissette De Jesús Presidente Ejecutivo Vicepresidente Ejecutiva de Finanzas y Contraloría
Notas a los estados financieros (Valores en DOP)
1. ENTIDAD
El Banco Popular Dominicano, S. A. - Banco Múltiple (en lo adelante “el Banco”) es una institución financiera constituida el 2 de agosto de 1963 bajo las leyes de República Dominicana con el objetivo de ofrecer servicios múltiples bancarios, los cuales incluyen otorgamiento de créditos, captaciones del público, operaciones de divisas y todos los servicios bancarios permitidos por la Ley Monetaria y Financiera. El Banco es una subsidiaria de Grupo Popular, S. A., el accionista mayoritario final, que posee el 98.79% de su capital y tiene su domicilio en la avenida John F. Kennedy No. 20, Santo Domingo, República Dominicana.
Los principales ejecutivos del Banco son los siguientes:
NOMBRE
POSICIÓN
Christopher Paniagua Presidente Ejecutivo
Luís E. Espínola Vicepresidente Ejecutivo Senior de Negocios Nacionales e Internacionales
Antonia Antón de Hernández Vicepresidente Ejecutiva Senior de Gestión Humana, Transformación Cultural, Administración de Créditos y Cumplimiento
Juan Lehoux Amell Vicepresidente Ejecutivo Senior de Tecnología y Operaciones
Rafael A. del Toro G. Vicepresidente Ejecutivo Senior de Gobierno Corporativo, Relaciones con Accionistas y Economía
Lissette De Jesús Vicepresidente Ejecutiva de Finanzas y Contraloría
Felipe Suárez Parra Vicepresidente Ejecutivo de Gestión Integral de Riesgo
María Angélica Haza Auditor General
El Banco se rige por la Ley Monetaria y Financiera y sus reglamentos, así como por las resoluciones de la Junta Monetaria de la República Dominicana (en lo adelante “Junta Monetaria”) y de la Superintendencia de Bancos de la República Dominicana (en lo adelante “Superintendencia de Bancos”).
El Banco mantiene sucursales y cajeros automáticos en centros de negocios personales, según se indica a continuación:
El Banco tiene acuerdos de servicios con comercios en diferentes localidades del país denominados subagentes bancarios, a través de los cuales facilita a sus clientes el acceso a los servicios financieros ofrecidos. La red de subagentes autorizados es de 2,863 en 2025 y de 2,330 en 2024.
El Banco mantiene sus registros y prepara sus estados financieros en pesos dominicanos (DOP), su moneda funcional y de presentación.
La emisión de estos estados financieros fue aprobada por el Consejo de Administración del Banco el 19 de febrero de 2026.
2. RESUMEN DE LAS PRINCIPALES POLÍTICAS DE CONTABILIDAD
2.1 BASE CONTABLE DE LOS ESTADOS FINANCIEROS
El Banco prepara sus estados financieros de acuerdo con las prácticas contables establecidas por la Superintendencia de Bancos en su Manual de Contabilidad para Entidades Supervisadas vigente, los reglamentos, resoluciones, instructivos, circulares y disposiciones específicas emitidos por la Superintendencia de Bancos y la Junta Monetaria dentro del marco de la Ley Monetaria y Financiera; se aplican las Normas de Contabilidad de las Normas Internacionales de Información Financiera emitidas por el Consejo de Normas Internacionales de Contabilidad (en lo adelante “NIIF”) en ciertas situaciones no previstas en el referido marco contable. Las prácticas de contabilidad para instituciones financieras, establecidas por dicha superintendencia, difieren en algunos aspectos de las NIIF aplicables para bancos e instituciones financieras. En consecuencia, los estados financieros no pretenden presentar la situación financiera, resultados de operaciones y flujos de efectivo de conformidad con las NIIF.
Los estados financieros están preparados con base al costo histórico, excepto por algunos terrenos y edificios que están presentados a valores revaluados a diciembre de 2004 menos su depreciación acumulada, los cuales fueron preparados sobre la base de negocio en marcha.
2.2 PRINCIPALES ESTIMACIONES UTILIZADAS
La preparación de los estados financieros requiere que la gerencia haga estimaciones y supuestos que afectan las cifras reportadas de activos y pasivos, la revelación de activos y pasivos contingentes a la fecha de los estados financieros y los montos reportados de ingresos y gastos durante el período.
Los estimados se usan principalmente para contabilizar las provisiones para activos riesgosos, compensaciones a empleados y personal ejecutivo, programa de lealtad, depreciación y amortización de activos de largo plazo, deterioro de los activos de largo plazo, impuesto sobre la renta corriente y diferido y las contingencias. Los resultados reales podrían diferir de dichos estimados.
2.3
EFECTIVO Y EQUIVALENTES DE EFECTIVO
El efectivo y equivalentes de efectivo está compuesto por el efectivo en caja y bóvedas, depósitos en el Banco Central de la República Dominicana (Banco Central) y en entidades financieras del país y del exterior, las inversiones fácilmente convertibles a efectivo con vencimiento inferior a tres (3) meses, contados desde la fecha de adquisición, los rendimientos por cobrar de las disponibilidades y los efectos de cobro inmediato.
2.4
INSTRUMENTOS FINANCIEROS
Un instrumento financiero se define como efectivo, evidencia de propiedad o interés en una entidad, o un contrato que crea una obligación contractual o un derecho de entregar o recibir efectivo u otro instrumento financiero de una segunda entidad en términos potencialmente favorables a la primera entidad.
Los valores de mercado estimados de los instrumentos financieros del Banco, su valor en libros y las metodologías utilizadas para estimarlos se presentan a continuación:
Instrumentos financieros a corto plazo
El valor razonable de los instrumentos financieros a corto plazo, tanto activos como pasivos, se estima que es similar al valor en libros que se presenta en el estado de situación financiera debido al período relativamente corto de tiempo entre el origen de los instrumentos y su realización. En esta categoría están incluidos el efectivo y equivalentes de efectivo, inversiones, deudores por aceptaciones, depósitos del público, depósitos de entidades financieras del país y del exterior, aceptaciones en circulación, fondos tomados a préstamo, derivados, rendimientos por cobrar, intereses por pagar, cuentas por cobrar y otros pasivos.
Instrumentos financieros a largo plazo
Incluye inversiones, depósitos del público, depósitos de entidades financieras del país y del exterior, fondos tomados a préstamo, valores en circulación y obligaciones subordinadas. No fue posible estimar su valor razonable debido a que para estos instrumentos financieros no existe un mercado activo en la República Dominicana. La regulación vigente no requiere la contabilización del valor razonable del portafolio de inversiones.
Cartera de créditos
La cartera de créditos está valuada al saldo adeudado menos el estimado de pérdidas correspondientes siguiendo los lineamientos del Reglamento de Evaluación de Activos (REA). Los créditos fueron segregados, por tipo, en comerciales, de consumo e hipotecarios.
2.5 INVERSIONES
Comprende las inversiones que por su configuración jurídica propia y régimen legal de transmisión puedan ser objeto de negociación en un mercado financiero o bursátil, valores
emitidos por las entidades de intermediación financiera (EIF) que no se negocien en un mercado secundario, así como participaciones en otras sociedades que no otorgan influencia significativa al Banco.
El Instructivo para la Clasificación, Valoración y Medición de las Inversiones en Instrumentos de Deuda establece la clasificación de las inversiones en tres categorías: a negociar, disponibles para la venta y mantenidas hasta su vencimiento, las cuales se indican a continuación:
- A negociar: Son aquellas inversiones que el Banco adquiere con la intención de obtener ganancias derivadas de las fluctuaciones en sus precios y forman parte de una cartera de instrumentos de deuda, identificados y gestionados conjuntamente, que se cotizan en una bolsa de valores u otro mercado organizado. Estos valores no pueden permanecer en esta categoría por más de 180 días desde su fecha de adquisición, plazo durante el cual deben ser vendidos.
Las inversiones en valores a negociar se registran originalmente a su valor razonable, neto de la prima o descuento con que se hayan adquirido. Los cambios en el valor razonable se deben reconocer en los estados de resultados como una ganancia o pérdida de activos financieros a valor razonable.
- Disponibles para la venta: Son aquellos valores mantenidos por el Banco para obtener una adecuada rentabilidad por sus excedentes temporales de liquidez o aquellas inversiones que el Banco está dispuesto a vender en cualquier momento y que estén cotizadas en un mercado activo u organizado.
Las inversiones disponibles para la venta se registran originalmente a su valor razonable y la prima o descuento con que se hayan adquirido se amortiza durante la vigencia del instrumento utilizando la tasa de interés efectiva. Su valor se actualiza diariamente al valor de mercado del cierre de ese día. Las variaciones del valor del mercado deben ser reconocidas en el patrimonio como una ganancia o pérdida no realizada.
- Mantenidas hasta su vencimiento: Son aquellas inversiones que el Banco tiene la intención y la habilidad de mantener hasta su vencimiento; se cotizan en un mercado activo u organizado y se registran a su costo amortizado usando el método de interés efectivo. La prima o el descuento se amortizan a la cuenta de resultados durante la vigencia del título.
Durante los años 2022 y 2023, la Superintendencia de Bancos emitió varias circulares aplazando el uso del valor razonable en el portafolio de inversiones; por lo tanto, al 31 de diciembre de 2025 y al 31 de diciembre de 2024, las inversiones disponibles para la venta están registradas a su costo amortizado.
En fecha 12 de marzo de 2025, mediante la Circular SB: núm.CSB-REG-202500002, se notificó la entrada en vigor del uso del valor razonable a partir del 1ro. de enero de 2026 (véase nota 34).
De acuerdo con las disposiciones del Manual de Contabilidad para Entidades Supervisadas, las participaciones en otras sociedades que no otorgan influencia significativa al Banco se
contabilizan como inversiones disponibles para la venta en los estados financieros. La forma de registro de las provisiones se describe en la nota 2.5.1.
El tipo de valor o instrumento financiero y su monto se presentan en la nota 4.
2.5.1 PROVISIÓN PARA INVERSIONES
El importe de las pérdidas estimadas por deterioro o irrecuperabilidad de las inversiones se determina tomando como base los criterios utilizados para la evaluación de los mayores deudores comerciales de acuerdo con lo establecido por el REA, centrándose en la solvencia del emisor y en las características financieras del instrumento. Para las inversiones en instrumentos internacionales, el importe de las pérdidas esperadas por deterioro o irrecuperabilidad se determina tomando como base las calificaciones de riesgo otorgadas por las firmas calificadoras internacionales, aplicándole los porcentajes de provisión que correspondan de acuerdo con las categorías de riesgo establecidas en el REA.
Las inversiones en el Banco Central y en títulos de deuda del Ministerio de Hacienda de la República Dominicana se clasifican “A” por capacidad de pago, acorde con lo establecido por el REA y no están sujetas a requerimientos de provisión.
Los excesos en provisión para inversiones pueden ser revertidos cuando se produce la cancelación de la inversión o mejora la clasificación de riesgo del emisor siempre que se cumplan ciertas condiciones, debiendo ser notificados a la Superintendencia de Bancos, o pueden ser transferidos a otros renglones de activos riesgosos en los que el Banco presente necesidades de provisión.
Las posibles minusvalías que se pudieran derivar de las inversiones disponibles para la venta, causadas por la insolvencia o deterioro significativo del riesgo de crédito de los emisores, se deberán reconocer directamente en los resultados del período.
2.6 CARTERA DE CRÉDITOS Y PROVISIONES PARA CRÉDITOS
2.6.1 CRÉDITOS
Los créditos están registrados por el monto del capital pendiente menos la provisión para cartera de créditos.
Para fines de la determinación del cálculo de intereses sobre créditos a tarjetahabientes, el Banco considera como base del cálculo el saldo insoluto promedio diario de capital, excluyendo para dicho cálculo, los intereses, comisiones y otros cargos. El saldo insoluto promedio diario de capital es la sumatoria de los balances diarios de capital entre los días transcurridos desde la fecha del corte anterior hasta la fecha del corte actual.
De conformidad con la Circular SB: núm. CSB-REG-202400003, de fecha 23 de febrero de 2024, cuando se realicen acuerdos de pago de los montos generados por tarjetas de crédito, sean estas corporativas o personales, deberán reclasificarse como préstamos comerciales o de consumo, respectivamente, tomando en consideración el estatus y categoría de riesgo del deudor al momento de la renegociación de la deuda.
El devengamiento de intereses se suspende para la cartera de créditos vencida a más de 90 días.
2.6.2 PROVISIÓN PARA CARTERA DE CRÉDITOS
La determinación de la provisión para cubrir riesgos de incobrabilidad de la cartera de créditos se fundamenta en los criterios establecidos en el REA, emitido por la Junta Monetaria, circulares complementarias, instructivos y disposiciones realizadas por la Superintendencia de Bancos. De acuerdo con el REA, la estimación de la provisión para cubrir riesgos de incobrabilidad de la cartera de créditos depende del tipo de crédito, los cuales se subdividen en mayores deudores comerciales, medianos deudores comerciales, menores deudores comerciales, microcréditos, créditos de consumo e hipotecarios.
El Banco cuenta con una política complementaria a los lineamientos establecidos en el REA para la constitución de provisiones excedentes bajo un enfoque prudencial y prospectivo, como complemento de las provisiones genéricas y específicas requeridas como resultado del proceso regular de autoevaluación de activos, acorde con el tratamiento contable aplicable según la normativa vigente y la Circular CSB-REG-202300005 del 10 de agosto de 2023.
Estas provisiones son estimadas a partir de metodologías y modelos internos de medición de riesgo que proveen un rango de referencia para la constitución de las provisiones adicionales al monto requerido por la normativa vigente. Estos modelos pueden ser: matrices de transición, análisis de sensibilidad y/o simulaciones de escenarios, modelos de pérdidas esperadas y de pruebas de estrés.
Clasificación de los deudores
La evaluación de los mayores deudores comerciales se basa en un análisis categorizado de cada deudor en función de su capacidad de pago, índices de liquidez, rentabilidad, apalancamiento, análisis de mercado, comportamiento de pago y riesgo país, a ser efectuado por el Banco de forma trimestral para el 100% de su cartera de mayores deudores comerciales, y en porcentajes específicos según la clasificación del deudor, excepto por los créditos a instituciones del Gobierno Central y otras instituciones públicas que de acuerdo con lo establecido por el Reglamento de Evaluación de Activos serán clasificados “A” y no estarán sujetos a requerimientos de provisión.
El REA y resoluciones vigentes establecen que las personas físicas o jurídicas que presenten créditos comerciales con saldos adeudados que igualen o superen los DOP40 millones, tanto a nivel individual en una entidad de intermediación financiera como a nivel consolidado en el sistema financiero por espacio de tres días o más consecutivos, serán clasificadas y publicadas por la Superintendencia de Bancos como mayores deudores comerciales. Los deudores con obligaciones iguales o superiores a los DOP25 millones e inferior a DOP40 millones, tanto a nivel individual como consolidado en el sistema financiero, serían considerados medianos deudores comerciales.
La evaluación de los medianos deudores comerciales se basa en el comportamiento de pago y un análisis simplificado de la capacidad de pago, considerando pérdidas operativas o netas
en relación con el patrimonio ajustado. Entiéndase por patrimonio ajustado, el que para su determinación considera los importes del capital pagado, reservas, utilidades acumuladas y del ejercicio, prima sobre acciones, los aportes para futuras capitalizaciones y deuda subordinada.
Los aportes para futuras capitalizaciones se considerarán siempre que estén autorizados de manera escrita por los aportantes, reconociendo la condición de que los fondos aportados no están sujetos a devolución. Para deudores que no cuenten con información de comportamiento de pago conforme se establece en el REA, es decir, pagos de interés o capital en los últimos 12 (doce) meses, en la entidad o en el sistema, no se considerará para la calificación de crédito el comportamiento de pago y solo podrán ser evaluados por capacidad de pago.
Para los créditos menores deudores comerciales, créditos de consumo e hipotecarios, la clasificación es determinada con base en los días de atraso, asignándose una única clasificación a la peor morosidad de cada una de las operaciones. Los préstamos hipotecarios para la vivienda otorgados con recursos liberados del encaje legal y clasificados en categoría de riesgo “A” con 0 (cero) constitución de provisiones; ponderan en 0% (cero por ciento) para fines del cálculo del índice de solvencia de acuerdo con lo establecido en el artículo No. 9 de la Novena Resolución de la Junta Monetaria del 30 de mayo de 2019.
Los microcréditos se evalúan conforme a los lineamientos establecidos en el Reglamento de Microcréditos, aprobado por la Segunda Resolución de la Junta Monetaria del 14 de agosto de 2014.
Para los menores deudores comerciales que tengan que ser reclasificados a medianos o mayores deudores comerciales, producto de nuevos desembolsos realizados por otras entidades de intermediación financiera que conlleven a que el saldo adeudado consolidado sea mayor de DOP25 millones o DOP40 millones, respectivamente, el Banco establecerá la calificación de riesgo del deudor con base en el historial de pago hasta que sea realizada la próxima autoevaluación trimestral en la cual deberá asignarse la calificación de riesgo considerando la capacidad de pago del deudor basándose en la información financiera disponible en el Sistema de Información Bancaria de la Superintendencia de Bancos, o con la que cuente el Banco hasta que se cumpla el plazo para que el deudor presente a la Dirección General de Impuestos Internos, los estados financieros auditados por una firma de auditores independientes.
Tipos de provisiones
Las provisiones por los riesgos que se determinen para la cartera de créditos del Banco, conforme al REA, se distinguen tres tipos de provisiones: específicas, genéricas y anticíclicas:
• Las provisiones específicas son aquellas requeridas para créditos específicos según sea su clasificación de acuerdo con la normativa vigente (créditos clasificados B, C, D1, D2 y E).
• Las genéricas son aquellas provisiones que provienen de créditos con riesgos potenciales o implícitos. Todas aquellas provisiones que provienen de créditos clasificados en A se consideran genéricas (estas provisiones son las mínimas establecidas por la Superintendencia de Bancos).
• Las provisiones anticíclicas son aquellas que podrá constituir el Banco para hacer frente al riesgo potencial de los activos y contingencias ligadas a las variaciones en el ciclo económico.
Para los créditos clasificados A, B, C, D1 o D2 que cuenten con garantía explícita o garantía real admisible del Estado dominicano, la parte de la deuda cubierta con dicha garantía debe provisionarse al 1%, para los créditos E al 3% y para los créditos vencidos, como mínimo el 20%.
El Banco ha constituido las provisiones mínimas requeridas por el REA; además, cuenta con una política complementaria a los lineamientos establecidos en el REA para la constitución de provisiones excedentes bajo un enfoque prudencial y prospectivo, acorde con el tratamiento contable aplicable de acuerdo con la normativa vigente y la Circular CSBREG-202300005 del 10 de agosto de 2023, la cual establece que el Banco podrá mantener excedentes de provisiones como parte de las cuentas de provisiones genéricas y específicas establecidas en el Manual de Contabilidad para Entidades Supervisadas, siempre que estos excedentes estén asociados al riesgo de la cartera de crédito y sean sustentados en una metodología de riesgo interna del Banco, la cual fue debidamente notificada a la Superintendencia de Bancos.
La referida circular también establece que las provisiones anticíclicas, las provisiones para cómputo de capital secundario y las adicionales que no estén sustentadas por los modelos internos no podrán ser consideradas para cobertura de cartera vencida y no serán deducidas en el cómputo del índice de solvencia. En adición, indica que las provisiones anticíclicas no podrán ser utilizadas para compensar deficiencias de provisiones.
Las entidades de intermediación financiera podrán utilizar las provisiones adicionales para el cómputo del capital secundario, previa autorización de la Superintendencia de Bancos, hasta el 1% de los activos y contingentes ponderados por riesgo.
De acuerdo con la Segunda Resolución de la Junta Monetaria de fecha 18 de marzo de 2021 y otros documentos relacionados, las provisiones anticíclicas serán admitidas como gastos por la Dirección General de Impuestos Internos hasta un 2% de los activos y contingentes ponderados por riesgo.
Otras consideraciones
Créditos en moneda extranjera clasificados D1, D2 y E: El REA establece que los créditos en moneda extranjera que presenten atrasos mayores de 90 días con clasificación de riesgo D1, D2 y E, la suspensión del registro de ingresos generados por la diferencia positiva en la fluctuación de la moneda mediante la constitución de una provisión sobre el 100% de la diferencia generada.
Mora mayor a 90 días: Para la cartera vencida a más de 90 días de préstamos en cuotas se aplica un mecanismo de arrastre mediante el cual se considera el total de capital como vencido cuando una de las cuotas entra en esta condición.
Créditos reestructurados: El Banco asigna la clasificación de riesgo de los deudores reestructurados considerando la clasificación vigente de la deuda o los días de mora del crédito al momento de reestructurar o la peor de ambas. La clasificación de riesgo del crédito reestructurado será la clasificación asignada a todos los créditos del deudor dentro del mismo tipo de cartera. Se asigna una clasificación inicial no menor de “B”, que podrá ser modificada a una categoría de riesgo menor hasta la clasificación “A” en la medida que cumpla con las condiciones pactadas en el contrato. Para los deudores que se encuentran en proceso de reestructuración, debidamente aceptado por el tribunal y con carácter irrevocable de la cosa juzgada de acuerdo con la Ley No. 141-15 de Reestructuración y Liquidación de Empresas y Personas Físicas Comerciales, las entidades de intermediación financiera no deberán degradar o afectar la clasificación de riesgo del deudor ni de las facilidades crediticias, así como constituir nuevas provisiones, aun cuando el deudor no esté cumpliendo con sus pagos. Además, las entidades de intermediación financiera podrán otorgar nuevas facilidades crediticias a un deudor comercial que se encuentre en proceso de conciliación y negociación acorde con lo dispuesto en la Ley No. 141-15, para asegurar la continuidad de las operaciones ordinarias conforme con lo establecido en las políticas internas del Banco.
Castigos de créditos: Los castigos de créditos están constituidos por operaciones mediante las cuales las partidas irrecuperables son eliminadas del balance, quedando solo en cuentas de orden.
En el caso de que el Banco no tenga constituido el 100% de la provisión de un crédito a castigar deberá constituir el monto faltante antes de efectuar el castigo, de manera que no afecte el nivel de provisiones requerido de los demás créditos.
Un crédito puede ser castigado, con o sin garantía, desde el primer día que ingrese a cartera vencida, excepto los créditos con vinculados, que solo se podrán castigar cuando se demuestre que se han agotado todos los procesos legales de cobro o que los vinculados por gestión han cesado de sus funciones. Los créditos castigados permanecen en cuentas de orden hasta tanto sean recuperados o cobrados a los deudores.
Con base en lo establecido por el regulador y a las características por las que un crédito se considera como irrecuperable, el Banco maneja una política de ejecución de castigos basada en los días de atrasos y en las condiciones específicas por cada tipo de crédito.
Los excesos en provisión para créditos y rendimientos por cobrar pueden ser revertidos cuando se produce cancelación genuina de créditos que reduzcan la exposición del deudor, así como cuando exista una mejoría en la clasificación de riesgo del deudor, siempre que se cumplan ciertas condiciones, debiendo notificar a la Superintendencia de Bancos, o pueden ser transferidos a otros renglones de activos riesgosos en los que el Banco presente necesidades de provisión.
Garantías
Las garantías, como factor de seguridad en la recuperación de operaciones de crédito, son consideradas como un elemento secundario y no son tomadas en consideración en la clasi-
ficación del deudor, aunque sí como un elemento secundario en el cómputo de la cobertura de las provisiones necesarias con base en un monto admisible establecido. Estas garantías que respaldan las operaciones de crédito son clasificadas, según el REA, en función de sus múltiples usos y facilidades de realización. Las garantías admisibles son aceptadas con base en los porcentajes de descuento establecidos en dicho reglamento sobre su valor de mercado. Estas se clasifican en:
• Polivalentes
Se consideran garantías polivalentes los bienes que no sean específicos de una actividad, sino que puedan ser de múltiples usos, realizables, valorables, fáciles de ejecutar, transferibles sin costos excesivos y estables en su valor. Estas garantías son consideradas entre un 50% y un 100% de su valor para fines de la cobertura de los riesgos que respaldan, según sea la garantía.
Para los depósitos en efectivo e instrumentos financieros cuya denominación de la moneda (local o extranjera) sea diferente que la moneda del crédito que están garantizando, el porcentaje de admisibilidad debe disminuirse en un 10%.
• No polivalentes
Son las garantías respaldadas por bienes que debido a su difícil realización, dado su origen especializado, generalmente no pueden ser usadas para diferentes actividades. Estas garantías solo aplicarán entre un 50% y un 60% del valor de la tasación para fines de cómputo de la cobertura del riesgo que respaldan.
Las garantías se valúan al valor de mercado, es decir, su valor neto de realización mediante tasaciones o certificaciones preparadas por profesionales calificados e independientes, con una antigüedad no superior a 18 meses para los bienes muebles, excluyendo los títulos de renta fija y un plazo no mayor de 24 meses para los bienes inmuebles.
Para fines de constitución de provisión de los créditos comerciales, consumo e hipotecarios, el Banco, una vez ajustado el valor de la garantía, determina la porción cubierta y la porción expuesta con el fin de establecer el monto de provisión a reconocer con base en los criterios establecidos en la matriz 6 del REA.
2.6.3 PROVISIÓN PARA RENDIMIENTOS POR COBRAR
La provisión para rendimientos por cobrar vigentes es calculada usando porcentajes específicos conforme a la clasificación otorgada a los créditos correlativos y según los criterios de evaluación de créditos establecidos en el REA.
Los rendimientos por cobrar con más de 90 días de vencidos se provisionan en un 100%. A partir de este plazo se suspende su devengamiento, se contabilizan en cuentas de orden y se reconocen como ingresos solo cuando se cobran.
2.7 DERIVADOS
El Banco registra el valor nocional de los contratos a futuro de divisas en cuentas contingentes o cuentas de orden si estos son con entrega o sin entrega, respectivamente. La
contabilización de las operaciones con derivados se ciñe a las disposiciones contenidas en el Instructivo para la Valoración y Contabilización de Operaciones de Derivados.
Los cambios en el valor razonable de los derivados ocurridos durante la vigencia del contrato se reconocen diariamente en el valor del derivado en las cuentas del balance y en cuentas de resultados para el ejercicio por el cual se informan, utilizando las cuentas contables definidas en el Manual de Contabilidad para Entidades Supervisadas de conformidad con las disposiciones establecidas en el Instructivo para la valoración y contabilización de operaciones de derivados y el Instructivo para el uso de valor razonable de instrumentos financieros en las EIF. En caso de existir situaciones no previstas en los instructivos antes citados, se seguirán los criterios de la NIIF 9 Instrumentos Financieros y la NIIF 13 Medición del Valor Razonable.
2.8 PROPIEDADES, MUEBLES Y EQUIPOS Y DEPRECIACIÓN
2.8.1 BASE DE REGISTRO
Las propiedades, muebles y equipos están registrados al costo de adquisición menos la correspondiente depreciación acumulada, excepto por algunos terrenos y edificios que están registrados al valor de mercado, determinado por tasadores independientes al 31 de diciembre de 2004, conforme lo permitido por las Normas Prudenciales de Adecuación Patrimonial. Los costos de mantenimiento y las reparaciones que no mejoran o aumentan la vida útil del activo se registran como gastos según se incurren. El costo de renovaciones y mejoras se capitaliza. Cuando los activos son retirados, sus costos y la correspondiente depreciación acumulada se eliminan de las cuentas correspondientes y cualquier ganancia o pérdida se incluye en el resultado del período.
2.8.2 DEPRECIACIÓN
La depreciación es calculada con base en el método de línea recta, el cual consiste en la distribución uniforme del costo del activo entre su estimado de vida útil. El Banco deprecia los valores revaluados a través del cargo al resultado del período, con crédito a la cuenta de depreciación acumulada.
El estimado de años de vida útil de los activos se distribuye de la siguiente forma:
Tipos de Activos
Vida Útil
Estimada (Años)
Edificaciones 30
Mobiliario y equipos 3 - 20
Equipos de transporte 5
Equipos de cómputo 4 - 10
Decoraciones 5
Mejoras a propiedades arrendadas 5
Bienes dados en arrendamiento 5 - 30
Por resolución de la Junta Monetaria, el exceso del límite del 100% del capital normativo permitido para la inversión en activos fijos debe ser provisionado en el período.
2.9 BIENES RECIBIDOS EN RECUPERACIÓN DE CRÉDITOS
2.9.1 BASE DE REGISTRO
Los bienes recibidos en recuperación de créditos se registran al menor costo de:
a) El valor acordado en la transferencia en pago o el de la adjudicación en remate judicial, según corresponda.
b) El valor de mercado a la fecha de incorporación del bien.
c) El saldo contable correspondiente al capital del crédito más los intereses y/o cuentas por cobrar que se cancelan.
2.9.2 PROVISIÓN PARA BIENES RECIBIDOS EN RECUPERACIÓN DE CRÉDITOS
El REA establece un plazo máximo de tres años para provisionar los bienes recibidos en recuperación de créditos, contados a partir de 120 días de la fecha de adjudicación u obtención de la sentencia definitiva del bien, constituyéndose la provisión de acuerdo con los siguientes criterios:
Bienes muebles
Bienes inmuebles
100% de provisión en un plazo de dos años, registrada en línea recta a partir del séptimo mes, a razón de 1/18 avos mensual.
100% de provisión en un plazo de tres años, registrada en línea recta a partir del decimotercer mes, a razón de 1/24 avos mensual.
Títulos valores Sigue la base de provisión para inversiones.
La provisión correspondiente a la cartera de créditos para deudores cuyas garantías han sido adjudicadas a favor del Banco o recibidas en dación de pago debe transferirse a provisión para bienes recibidos en recuperación de créditos.
El deterioro en el valor de los bienes adjudicados, determinado por la diferencia entre el valor contabilizado y el valor de mercado según tasaciones independientes se registra como gasto cuando se determina.
Los excesos en provisión para bienes recibidos en recuperación de créditos pueden ser revertidos cuando se produce la venta de bienes adjudicados, debiendo notificar a la Superintendencia de Bancos o pueden ser transferidos a otros renglones de activos riesgosos.
2.10 CARGOS DIFERIDOS
Los cargos diferidos incluyen el saldo a favor de impuesto sobre la renta, impuesto sobre la renta diferido y otros gastos aún no devengados. Se imputan a resultados a medida que se devenga el gasto.
2.11 INTANGIBLES
Los activos intangibles corresponden a erogaciones no reconocidas como gastos en el período en que se incurren, sino que su reconocimiento se distribuye en períodos futuros debido a que los beneficios que se recibirán de los mismos se extienden más allá del período en el cual se efectuaron. Dentro de este rubro se incluyen los programas de computadoras. Los activos intangibles se valúan al costo, neto de su amortización acumulada, mediante el método de línea recta durante una vida útil estimada de cinco años.
Se requiere autorización previa de la Superintendencia de Bancos para el registro de partidas en las cuentas que componen los activos intangibles.
2.12 ACTIVOS Y PASIVOS EN MONEDA EXTRANJERA
Los activos y pasivos en monedas extranjeras se convierten de acuerdo con el tipo de cambio establecido por el Banco Central a la fecha de los estados financieros. Las transacciones ocurridas durante el período y los ingresos o gastos se traducen al tipo de cambio vigente a la fecha de la transacción. La diferencia resultante de la conversión de los activos y pasivos en monedas extranjeras se registra en el renglón de ingresos (gastos) por diferencia de cambio en los estados de resultados.
2.13 COSTOS DE BENEFICIOS DE EMPLEADOS
2.13.1 BONIFICACIÓN
El Banco concede bonificaciones a sus funcionarios y empleados en base al Código de Trabajo de la República Dominicana y sus políticas de incentivos, contabilizándose el pasivo resultante con cargo al resultado del período.
2.13.2 PLAN DE PENSIONES
Los funcionarios y empleados, con el propósito de acogerse a lo establecido en la Ley No. 87-01 del Sistema Dominicano de Seguridad Social, se afiliaron al sistema de Administración de Fondos de Pensiones. Los aportes realizados por el Banco se reconocen como gastos cuando se incurren. El Banco no posee obligación adicional ni implícita diferente a la contribución del porcentaje requerido por ley.
2.13.3 INDEMNIZACIÓN POR CESANTÍA
El Código de Trabajo de la República Dominicana requiere en determinadas circunstancias el pago de preaviso y cesantía a los empleados. El valor de esta compensación depende de varios factores, incluyendo el tiempo que ha trabajado el empleado y su nivel de remuneración. Estas compensaciones se reconocen en resultados en el momento en que se incurren, cuando se conoce efectivamente que la relación laboral cesará y no existe posibilidad de cambiar esta decisión, o en aquellos casos que haya sido aprobado el otorgamiento de la compensación por el órgano competente por acuerdos legales entre las partes.
2.13.4 OTROS BENEFICIOS
El Banco otorga otros beneficios a sus empleados, tales como vacaciones y regalía pascual de acuerdo con lo estipulado por las leyes laborales del país, así como también, otros beneficios de acuerdo con sus políticas de incentivos al personal. Estos se reconocen como gastos cuando se incurren o cuando se ha generado una obligación para el Banco.
2.14 DEPÓSITOS DEL PÚBLICO
Comprenden las obligaciones derivadas de la captación de recursos del público, así como de entidades financieras del país y del exterior que recibe el Banco mediante las diferentes modalidades de depósito. Se incluyen también los depósitos que se encuentren restringidos, inactivos y abandonados, así como los cargos devengados por estas obligaciones que se encuentran pendientes de pago. Estas obligaciones se reconocen inicialmente al valor razonable, neto de los costos incurridos en la transacción, los cuales se amortizan bajo el método de tasa de interés efectiva. Los intereses correspondientes a estos instrumentos se registran en resultados en el período en que se incurren.
2.15 OBLIGACIONES SUBORDINADAS
El Banco mantiene obligaciones subordinadas correspondientes a financiamientos obtenidos mediante la emisión de títulos de deuda denominados Bonos de Deuda Subordinada, aprobados por el Consejo Nacional de Valores y entregados en administración a CEVALDOM
Depósito Centralizado de Valores, S. A. como agente de pago y custodia.
La deuda subordinada se registra inicialmente al valor razonable, neto de los costos incurridos en la transacción, los cuales se amortizan durante el período de vigencia de la deuda. Los gastos financieros correspondientes a rendimientos, comisiones por estructuración y colocación y la amortización de los costos de emisión y otros cargos originados de las referidas obligaciones se registran en resultados en el período en que se incurren.
2.16 VALORES EN CIRCULACIÓN
Los valores en circulación comprenden las obligaciones derivadas de la captación de recursos a través de la emisión de valores de oferta pública negociables.
El Banco mantiene valores en circulación correspondientes a financiamientos obtenidos mediante la emisión de títulos de deuda denominados Bonos Verdes, aprobados por el Consejo Nacional de Valores y entregados en administración a CEVALDOM Depósito Centralizado de Valores, S. A. como agente de pago y custodia. Estos bonos se registran inicialmente al valor razonable, neto de los costos incurridos en la transacción, los cuales se amortizan durante el período de vigencia de la emisión. Los gastos financieros correspondientes a rendimientos, comisiones por estructuración y colocación y la amortización de los costos de emisión originados de estas obligaciones, se registran en resultados en el período en que se incurren.
2.17
RECONOCIMIENTO DE LOS INGRESOS Y GASTOS
Ingresos y gastos financieros
El Banco registra los ingresos por intereses sobre cartera de créditos por el método de lo devengado.
Los intereses sobre préstamos se calculan utilizando el método de interés simple sobre los montos de capital pendiente con excepción de los intereses sobre tarjetas de crédito, los cuales se reconocen si el cliente no paga la totalidad del saldo que refleje el estado de cuenta antes o en la fecha límite de pago, y se calculan con base al saldo insoluto promedio diario de capital, excluyendo para dicho cálculo los intereses, comisiones y otros cargos.
Los intereses sobre créditos dejan de reconocerse cuando el crédito llega a los 90 días de atraso. A partir de esas fechas se registran en una cuenta de suspenso. Una vez puestos en esta condición los ingresos por intereses son reconocidos cuando se cobran.
Los ingresos por intereses sobre inversiones en valores se registran sobre el método de devengado, utilizando la tasa de interés efectiva. Los rendimientos ganados sobre inversiones se reconocen sobre la base del saldo del instrumento. La prima o los descuentos en la adquisición de las inversiones son amortizados durante la vida del instrumento.
Los gastos por intereses sobre captaciones se registran en los estados de resultados sobre la base de acumulación de interés simple, excepto: a) los correspondientes a los certificados financieros con intereses capitalizables, los cuales se acumulan utilizando el método del interés compuesto; y b) las cuentas de ahorro que acumulan sus intereses con base en el balance mínimo mensual.
Los gastos financieros correspondientes a intereses, comisiones, diferencias de cambio y otros cargos financieros, originados en los depósitos del público, se registran en el período en que se devengan.
Los gastos correspondientes a intereses por las obligaciones por pactos de recompra de títulos se registran en el período en que se devengan.
Ingresos y gastos por venta de inversiones
Las ganancias y pérdidas por la venta de inversiones son reconocidas en los estados de resultados por la diferencia entre el precio pactado y el valor en libros de los instrumentos, cuando los riesgos y beneficios asociados con la inversión son transferidos al comprador.
Otros ingresos y gastos operacionales y operativos
Los otros ingresos operacionales se contabilizan cuando se devengan y los otros gastos operacionales y gastos operativos cuando se incurren.
Los ingresos por comisiones y otros servicios provenientes del manejo de cuentas, giros y transferencias, garantías y avales, compra y venta de divisas, tarjetas de crédito, uso de cajeros automáticos y puntos de venta, cobranzas por cuenta ajena y otros son reconocidos sobre las bases del devengo cuando los servicios han sido provistos a los clientes o cuando
se cargan a los tarjetahabientes. Los cargos de penalidad por retraso de los deudores en el pago de sus cuotas (mora) se registran cuando se cobran.
Otros ingresos y gastos
Los otros ingresos corresponden principalmente a recuperación de activos castigados y otros activos, recuperación de gastos, sobrantes en operaciones y arrendamientos de bienes, los cuales se contabilizan cuando se devengan, y los otros gastos cuando se generan o incurren.
2.18 PROVISIONES POR OPERACIONES CONTINGENTES
Las provisiones por operaciones contingentes, las cuales se registran en el rubro de otros pasivos, corresponden a provisiones sobre fianzas, avales, cartas de crédito, líneas de créditos y líneas para tarjetas de crédito no utilizadas, entre otros; se determinan conjuntamente con el resto de las obligaciones de los deudores de la cartera de créditos y se constituyen con base en la clasificación de riesgo otorgada a la cartera de créditos correlativa y a la garantía admisible deducible a los fines del cálculo de la provisión.
La provisión por el saldo no utilizado registrado como contingencia de las líneas de tarjetas de crédito para los deudores con categorías de riesgo A y B, se determina sobre el 20% del balance registrado. Para el resto de los deudores clasificados en categoría de riesgo C, D1, D2 y E se aplica el porcentaje de provisión requerida al 100% del balance registrado como contingencia.
La naturaleza y los montos de las contingencias se detallan en la nota 17 a los estados financieros.
Los excesos en provisión para contingencias pueden ser revertidos cuando se produce disminución de la contingencia o mejora la clasificación de riesgo del deudor, debiendo notificar a la Superintendencia de Bancos, o pueden ser transferidos a otros renglones de activos riesgosos.
2.19 IMPUESTO SOBRE LA RENTA
El impuesto sobre la renta reconocido en los estados de resultados incluye el impuesto sobre la renta corriente y el impuesto sobre la renta diferido.
El impuesto sobre la renta corriente se estima sobre las bases establecidas por el Código Tributario de la República Dominicana y sus modificaciones.
El impuesto diferido surge como resultado de reconocer los activos y pasivos por el efecto impositivo futuro atribuible a las diferencias que surgen entre la base contable y fiscal. Los activos y pasivos impositivos diferidos son medidos usando las tasas impositivas a ser aplicadas a la ganancia impositiva en los períodos en que esas diferencias temporales se espera sean recuperadas o compensadas. El impuesto diferido activo se reconoce en la medida en que se tenga certeza que se generarán ganancias imponibles que estén disponibles para ser utilizadas contra la diferencia temporal.
2.20 BAJA DE UN ACTIVO FINANCIERO
Los activos financieros son dados de baja cuando el Banco pierde el control y todos los derechos contractuales de esos activos. Esto ocurre cuando los derechos son realizados, expiran o son transferidos.
2.21 DETERIORO DEL VALOR DE LOS ACTIVOS
El Banco revisa sus activos de larga vida con la finalidad de determinar anticipadamente, si los eventos o cambios en las circunstancias indican que el valor contable de estos activos será recuperado en las operaciones.
La recuperabilidad de un activo que es mantenido y usado en las operaciones es medida por la comparación del valor contable de los activos con el valor recuperable. Este valor recuperable es determinado por el que sea el mayor entre los flujos netos de efectivo descontados, que se espera serán generados por este activo en el futuro y su valor razonable. Si luego de hacer esta comparación se determina que el valor contable del activo ha sido afectado negativamente, el monto a reconocer como pérdida será el equivalente al exceso del valor contable sobre el valor recuperable de dicho activo y este es cargado a los resultados del año en que se determina.
2.22 CONTINGENCIAS
El Banco considera como contingencias las operaciones por las cuales ha asumido riesgos crediticios que dependiendo de hechos futuros pueden convertirse en créditos directos y generar obligaciones frente a terceros.
2.23 DISTRIBUCIÓN DE DIVIDENDOS
El Banco tiene como política disponer lo relativo al destino de las utilidades del ejercicio de conformidad con lo que apruebe la Asamblea de Accionistas, considerando lo establecido en sus políticas internas y de conformidad con la Resolución No. 12-2001 de la Superintendencia de Bancos, emitida el 5 de diciembre de 2001, la cual dispone que el monto máximo de dividendos en efectivo a ser distribuidos a los accionistas no deberá ser mayor al monto de los beneficios acumulados efectivamente percibidos. La distribución de dividendos pagaderos en efectivo a los accionistas se reconoce como un pasivo en los estados financieros en el período en que los accionistas aprueban su distribución.
2.24 PROVISIONES
Excepto por lo indicado en las notas 2.5.1, 2.6.2, 2.6.3 y 2.18, el Banco reconoce las provisiones cuando tiene una obligación presente como resultado de un suceso pasado sobre el cual es probable que tenga que desprenderse de recursos que incorporen beneficios económicos para cancelar tal obligación y pueda hacerse una estimación fiable del importe de esta.
2.25 CUENTAS POR COBRAR
Las cuentas por cobrar se reconocen al valor de la transacción. Estas cuentas por cobrar son cargadas a resultados cuando la gerencia considera que su cobrabilidad es dudosa, en caso de existir. El Banco evalúa la recuperabilidad de las comisiones por cobrar conjuntamente con los productos que las generan. Las demás cuentas por cobrar se evalúan atendiendo a su naturaleza.
2.26 SUPERÁVIT POR
REVALUACIÓN
El superávit por revaluación corresponde a la diferencia entre el valor tasado por peritos independientes y el valor en libros de los terrenos y edificios al momento de la revaluación, neto de la depreciación correspondiente. El superávit por revaluación es transferido a resultados acumulados de ejercicios anteriores, cuando el activo es vendido.
2.27 BIENES ADQUIRIDOS O CONSTRUIDOS PARA LA VENTA
Estos bienes están registrados al costo de adquisición más los costos incurridos en la planeación, desarrollo y construcción que están directamente relacionados con el proyecto. Cuando el proyecto ha sido completado, los bienes mantenidos para la venta son registrados al menor del costo o al valor neto realizable usando el método de costo específico.
2.28 ARRENDAMIENTOS
Los arrendamientos en los cuales el arrendador retiene significativamente todos los riesgos y beneficios de la propiedad se clasifican como arrendamientos operativos. Los cobros y pagos realizados por estos arrendamientos son reconocidos por el método de línea recta en los resultados del período en los que se incurren y con base en el período establecido en el contrato de arrendamiento. Los bienes dados en arrendamiento operativo se registran como parte de las propiedades, muebles y equipos y se valúan utilizando los mismos criterios del activo fijo.
Los arrendamientos en los cuales el Banco transfiere sustancialmente todos los riesgos y beneficios de la propiedad se clasifican como arrendamientos financieros y se registran como parte de la cartera de créditos al precio de adquisición más los otros costos incurridos para poner el bien en condiciones de ser arrendado.
2.29 DIFERENCIAS SIGNIFICATIVAS CON LAS NIIF
Las prácticas contables establecidas por la Superintendencia de Bancos difieren de las NIIF en algunos aspectos. A continuación, se presenta un resumen de algunas de esas diferencias:
i) El Manual de Contabilidad para Entidades Supervisadas requiere que las entidades de intermediación financiera muestren un resumen de las principales políticas de contabilidad que se han aplicado para el reconocimiento y contabilización de las ope-
raciones de la entidad, así como los principales métodos y criterios empleados en la preparación de los estados financieros. Las NIIF requieren un resumen de las políticas contables materiales.
ii) De acuerdo con lo requerido por la Superintendencia de Bancos, la provisión para la cartera de créditos corresponde al monto determinado con base en una evaluación de riesgos realizada por el Banco siguiendo los lineamientos del REA. Los niveles de provisiones para los créditos comerciales denominados mayores y medianos deudores se miden de conformidad con la clasificación asignada a cada crédito, y para los créditos comerciales denominados menores deudores, microcréditos, créditos de consumo e hipotecarios con base en los días de atraso.
Las garantías solo son consideradas para la determinación de la provisión según los lineamientos establecidos en el REA. Igualmente, dichas provisiones incluyen provisiones adicionales determinadas siguiendo una metodología interna del Banco.
La evaluación para los mayores y medianos deudores comerciales incluye la documentación de los expedientes de crédito considerando las cifras de los estados financieros del prestatario, el comportamiento de pago y los niveles de garantía siguiendo los lineamientos del REA. La Superintendencia de Bancos permite la constitución de provisiones adicionales de acuerdo con los modelos internos de riesgo de la entidad. De conformidad con las NIIF, específicamente la NIIF 9 Instrumentos Financieros, una entidad debe reconocer el deterioro del valor de la cartera de créditos por las pérdidas esperadas durante el tiempo de vida de los activos para los cuales ha habido un incremento significativo en el riesgo crediticio desde su reconocimiento inicial (evaluado sobre una base colectiva o individual) considerando toda la información razonable y sustentable, incluyendo la que se refiera al futuro. La NIIF 9 establece un enfoque de tres fases para la contabilización de la provisión por deterioro, el cual se basa en el cambio en la calidad crediticia de los activos financieros desde su reconocimiento inicial.
iii) La Superintendencia de Bancos considera tres categorías de inversiones en valores: a negociar; disponibles para la venta y mantenidas a su vencimiento. Mediante la Circular SB: núm. 010/22 se aplazó hasta el 1ro. de enero de 2024, el uso del valor razonable en el portafolio de inversiones. Posteriormente, mediante la Circular SB: núm. CSB-REG-202300016, de fecha 5 de diciembre de 2023, se dispuso mantener el tratamiento contable dispuesto en la Circular SB: núm. 010/22 para el registro de las inversiones, por lo cual estas están registradas a su costo amortizado. En fecha 12 de marzo de 2025, mediante la Circular SB: núm.CSB-REG-202500002, se notificó la entrada en vigor del uso del valor razonable a partir del 1ro. de enero de 2026 (véase nota 34).
Las NIIF establecen tres categorías de instrumentos de deuda: costo amortizado, valor razonable con cambios en otros resultados integrales (patrimonio) y valor razonable con cambios en resultados. Dicha clasificación depende del modelo de negocio
para la gestión de los activos financieros y de las características de los flujos de efectivo contractuales.
iv) La Superintendencia de Bancos autoriza a las entidades de intermediación financiera a castigar un crédito, con o sin garantía, cuando ingresa a cartera vencida y se encuentra 100% provisionado, excepto los créditos a vinculados que deben ser castigados cuando se hayan agotado todos los procesos legales de cobro y los funcionarios y/o directores relacionados hayan sido retirados de sus funciones. De acuerdo con las NIIF, una entidad reducirá directamente el importe en libros de un activo financiero cuando esta no tenga expectativas razonables de recuperar un activo financiero en su totalidad o una parte de este.
v) Los rendimientos por cobrar con una antigüedad menor a 90 días son provisionados conforme a la clasificación otorgada a la cartera de créditos correlativa, y los rendimientos por cobrar con antigüedad superior a 90 días son provisionados al 100%. A partir de esos plazos se suspende el devengamiento y se contabilizan en cuentas de orden. De acuerdo con las NIIF aplican los mismos criterios que para la provisión para cartera de créditos, considerando que los rendimientos por cobrar continúan su devengamiento basado en su valor en libros, neto de deterioro.
vi) La Superintendencia de Bancos requiere que las provisiones mantenidas para un préstamo al momento de ejecutarse su garantía sean transferidas y aplicadas al bien adjudicado. Las NIIF solo requieren provisión cuando el valor de mercado del bien sea inferior a su valor en libros o exista deterioro.
vii) Las prácticas contables bancarias locales requieren que las entidades de intermediación financiera reconozcan provisiones por aquellos bienes muebles e inmuebles adjudicados de acuerdo con los siguientes criterios: los bienes muebles se provisionan en un plazo de dos años, contados a partir de 120 días desde la fecha de adjudicación, iniciando de forma lineal luego de los seis meses desde que el bien sea adjudicado; los bienes inmuebles se provisionan de forma lineal en un plazo de tres años, luego de transcurrido el primer año de su entrada en los libros, contados a partir de 120 días de la fecha de adjudicación del bien o del contrato de dación de pago debidamente legalizado y los títulos de valores siguen la base de provisión de las inversiones. Las NIIF requieren que estos activos sean provisionados cuando exista evidencia de deterioro de su valor.
viii) Para realizar revaluaciones de activos fijos se requiere la autorización previa de la Superintendencia de Bancos, y una vez realizadas no se requiere la actualización periódica. Las NIIF establecen que las revaluaciones deben actualizarse cada vez que haya cambios significativos en el valor de dichos activos. En activos con valores muy cambiantes su revaluación debe calcularse anualmente y en activos con cambios insignificantes de tres a cinco años aproximadamente. Por otro lado, el Manual de Contabilidad para Entidades Supervisadas establece que el superávit por revaluación incluido en el patrimonio podrá ser transferido directamente a ganancias acumuladas, cuando se produzca la baja en cuenta del activo y cuando el valor neto de realización sea menor que el valor en libros, y no permite la opción alterna que prevén las NIIF.
ix) El Banco determina la vida útil estimada de las propiedades, muebles y equipos al momento de su adquisición y registra en cuentas de orden los activos fijos que están totalmente depreciados, aunque continúen en uso. Las NIIF requieren que el valor residual y la vida útil de un activo sea revisado, como mínimo, al término de cada período anual, y si las expectativas difieren de las estimaciones previas se realicen los cambios correspondientes.
x) Las entidades financieras traducen todas las partidas en moneda extranjera a la tasa de cambio oficial establecida por el Banco Central a la fecha de los estados de situación financiera. Las NIIF requieren que todos los saldos en moneda extranjera sean traducidos a la tasa de cambio de contado existente a la fecha del estado de situación financiera.
xi)
La Superintendencia de Bancos requiere que los programas de computadoras y mejoras en propiedades arrendadas que generen beneficios económicos futuros, entre otros, sean autorizados previamente por dicha Superintendencia de Bancos, para ser registrados como activos intangibles y propiedades, muebles y equipos, respectivamente.
La Superintendencia de Bancos autoriza el monto que podría contabilizarse y el plazo máximo de amortización durante el cual se permitirá el diferimiento. De acuerdo con el Manual de Contabilidad para Entidades Supervisadas, las entidades de intermediación financiera disponen de un plazo de seis (6) meses para remitir la solicitud de autorización a la Superintendencia de Bancos para el diferimiento de programas de computadoras, contados a partir de la puesta en funcionamiento de estos. Si la entidad no realiza la solicitud en el plazo establecido debe llevar a gastos la totalidad de los desembolsos realizados.
Las NIIF requieren que estas partidas sean registradas como activos intangibles y activos fijos, respectivamente, siempre y cuando las mismas vayan a generar beneficios económicos futuros. Los activos intangibles de vida definida se amortizan sobre su vida útil estimada y a cada fecha de reporte debe evaluarse si existe algún indicador de deterioro.
xii) La Superintendencia de Bancos requiere que se clasifiquen como actividades de inversión los flujos de efectivo de la cartera de créditos y los provenientes de la venta de bienes recibidos en recuperación de créditos. Asimismo, que se clasifiquen como actividades de financiamiento los flujos de efectivo de depósitos de clientes. Las NIIF requieren que los flujos de efectivo de estas transacciones se presenten como parte de las actividades de operación.
xiii) La Superintendencia de Bancos requiere que los bancos registren una provisión para operaciones contingentes, las cuales incluyen, entre otras, garantías otorgadas, cartas de crédito emitidas no negociadas y créditos no utilizados de líneas de crédito de utilización automática, con base en una clasificación por categoría de riesgo siguiendo los lineamientos del REA. Las NIIF requieren registrar la estimación de las pérdidas crediticias esperadas sobre compromisos de préstamos de forma congruente con sus expectativas de disposiciones de ese compromiso de crédito.
xiv) El Manual de Contabilidad para Entidades Supervisadas requiere para las operaciones con derivados: i) análisis de sensibilidad para cada tipo de riesgo de mercado al que está expuesta al cierre del ejercicio, indicando cómo se hubiesen visto afectados los resultados o el patrimonio por cambios posibles en la variable relevante de riesgo; ii) métodos y supuestos utilizados para el análisis de sensibilidad; iii) cambios que se introdujeron al método utilizado en el ejercicio anterior, si los hubo, y las razones del cambio. Las NIIF requieren esto para todos los instrumentos financieros y no solo para las operaciones con derivados.
xv) La provisión para la cartera de inversiones se cuantifica de acuerdo con categorías de riesgo determinadas por la Superintendencia de Bancos, las cuales requieren provisiones específicas siguiendo los lineamientos del REA. Las NIIF requieren que el deterioro para las inversiones, contabilizadas al costo amortizado, sea determinado siguiendo las mismas consideraciones indicadas para la cartera de crédito en el literal ii) anterior.
xvi) El Manual de Contabilidad para Entidades Supervisadas requiere que los activos dados en arrendamiento operativo sean contabilizados en el rubro de propiedades, muebles y equipos y se valúen utilizando los mismos criterios aplicables a este rubro. Las NIIF requieren que las propiedades que se tienen para obtener rentas o plusvalía se clasifiquen como propiedades de inversión y puedan ser medidas bajo el modelo de valor razonable o el modelo del costo.
xvii) La regulación bancaria vigente requiere que las entidades de intermediación financiera reconozcan como gastos en los libros del arrendatario, los pagos originados por los arrendamientos operativos contratados en la medida en que los mismos son devengados. Las NIIF requieren que el arrendatario reconozca los arrendamientos de la forma siguiente:
a) Al inicio del arrendamiento en los libros del arrendatario se debe reconocer un activo por el derecho a uso del activo objeto del arrendamiento, y un pasivo financiero por la obligación contraída en el arrendamiento.
b) Posterior al reconocimiento inicial, el activo se amortiza de manera lineal durante la vigencia del arrendamiento y el pasivo varía para reflejar los pagos realizados por el arrendamiento y los intereses generados por el mismo.
c) En el estado de resultados los gastos originados por el contrato de arrendamiento están compuestos por el gasto de la amortización del activo subyacente y el gasto de interés que genera el pasivo financiero contraído.
xviii) Las NIIF requieren que si el Banco mantiene otros resultados integrales se presente un estado financiero de resultados y resultados integrales, o que se presente un estado financiero de resultados integrales en el cual se muestre la naturaleza e importe de las partidas correspondientes a otros resultados integrales durante el período en el que se informa. La Superintendencia de Bancos no incluye este requerimiento en sus modelos de preparación de estados financieros.
xix) Las NIIF requieren que cuando una entidad aplique una política contable retroactivamente o realice una reexpresión retroactiva de partidas en sus estados financieros, o cuando reclasifique partidas en sus estados financieros, deberá modificar y presentar a modo comparativo, como mínimo, tres estados de situación financiera: al 1ro. de enero del año comparativo, al 31 de diciembre del año comparativo y al 31 de diciembre del año actual. La Superintendencia de Bancos no requiere la presentación comparativa de un tercer año.
xx) Existen diferencias entre la presentación y ciertas revelaciones de los estados financieros según las NIIF y las requeridas por la Superintendencia de Bancos.
Los efectos sobre los estados financieros de estas diferencias entre las bases de contabilidad establecidas por la Superintendencia de Bancos y las NIIF no han sido cuantificados.
3. EFECTIVO Y EQUIVALENTES DE EFECTIVO
Un resumen se presenta a continuación: 2025 DOP 2024 DOP
Efectivo:
Caja (a) 18,551,730,342 18,780,260,563 Banco Central (b) 109,042,110,313 111,212,590,614
Bancos del país (c) 28,715,752 14,155,285
Bancos del exterior (d) 11,252,023,310 7,694,638,703
Equivalentes de efectivo (e) 1,488,098,511 1,152,212,602
Rendimientos por cobrar (f) 1,900,830 11,347,864 140,364,579,058 138,865,205,631
(a) Incluye USD76,743,209 (2024: USD75,215,932).
(b) Incluye USD1,046,299,211 (2024: USD887,617,566).
(c) Incluye USD2,914 (2024: USD3,928).
(d) Corresponde a depósitos en bancos corresponsales por USD178,893,750 (2024: USD126,364,517).
(e) Corresponde a efectos recibidos de otros bancos pendientes de ser cobrados, y aquellas inversiones que sean fácilmente convertibles a efectivo con vencimiento inferior a tres (3) meses, contados desde la fecha de adquisición. Incluye USD8,991,069 (2024: USD666,969).
(f) Incluye USD319.
El encaje legal requerido asciende a DOP54,542,802,180 y USD954,092,944 (2024: DOP47,730,979,942 y USD814,925,224). El Banco mantenía efectivo en el Banco Central y cartera de créditos en sectores productivos para fines de cobertura por DOP55,178,802,721 y USD986,109,063, respectivamente (2024: DOP48,053,665,360 y USD856,464,406). Para ambos años, los montos exceden la cantidad mínima requerida en ambas monedas.
4. INVERSIONES
Al 31 de diciembre de 2025 y 2024, las inversiones del Banco se detallan como sigue: 2025
Tipo de Inversión Emisor
a) Inversiones disponibles para la venta:
Monto DOP
Tasa de interés promedio ponderada Vencimiento
Bonos Gobierno de la República Dominicana, incluye USD562,101,730 71,481,423,064 8.43% 2026 – 2041
Bonos Bonos del Tesoro de los Estados Unidos de América, corresponde a USD100,876,278 6,344,895,943 4.16% 2030 – 2035
Notas de renta fija Banco Central de la República Dominicana
62,422,596,205 9.87% 2026 – 2029
Acciones Banco Latinoamericano de Exportación, corresponde a USD73,006 4,591,923 N/A N/A
Acciones CEVALDOM Depósito Centralizado de Valores, S. A. 184,699,873 N/A N/A
Acciones Ferretería Detallista, S. A. 2,000 N/A N/A
Bonos Consorcio Energético Punta CanaMacao, S. A., corresponde a USD567,173 35,673,906 5.50% 2027
Bonos Dominican Power Partners LDC, corresponde a USD21,125,552 1,328,750,727 6.24% 2027
Bonos Empresa Generadora de Electricidad ITABO, S. A., corresponde a USD9,914,164 623,579,126 5.24% 2031 – 2032
Cuotas de participación Fideicomiso de Oferta Pública de Valores Larimar, corresponde a USD11,599,669 729,593,677 Variable 2036
Cuotas de participación Fideicomiso de Oferta Pública de Valores Accionario Rica 645,125,000 Variable 2049
Cuotas de participación Fondo Cerrado de Desarrollo de Sociedades Popular 2,768,840,297 Variable 2034
Bonos Energía Natural Dominicana, corresponde a USD2,208,563 138,913,754 7.40% 2035
Subtotal
146,708,685,495
Rendimientos por cobrar, incluye USD 12,429,515 3,583,139,200
Total
150,291,824,695
de interés promedio
Tipo de Inversión
b) Inversiones mantenidas hasta el vencimiento:
Notas de renta fija Banco Central de la República Dominicana 10,928,019,370 8.58% 2026 – 2027
Bonos
Gobierno de la República Dominicana, incluye USD14,109,548
9.91% 2026 – 2035
Certificados financieros Banco Múltiple BHD, S. A. 18,700,000 6.75% 2026
Subtotal 16,493,297,186
Rendimientos por cobrar, incluye USD30,573 416,491,327
Total 16,909,788,513
Provisiones para inversiones, incluye USD1,576,325 (135,682,989)
Total inversiones 167,065,930,219 2024
de Inversión
a) Inversiones disponibles para la venta:
Bonos Gobierno de la República Dominicana, incluye USD405,640,800 65,881,652,637 9.42% 2026 - 2041
Bonos Bonos del Tesoro de los Estados Unidos de América, corresponde a USD39,201,671 2,387,083,858 4.24% 2034
Certificados de inversión especial Banco Central de la República Dominicana 1,297,394,147 10.50% 2025
Notas de renta fija Banco Central de la República Dominicana 44,533,502,979 10.93% 2025 - 2029
Acciones Banco Latinoamericano de Exportación, corresponde a USD73,006 4,445,517 N/A N/A
Acciones CEVALDOM Depósito Centralizado de Valores, S. A. 184,699,873 N/A N/A
Acciones Ferretería Detallista, S. A. 2,000 N/A N/A
Bonos Consorcio Energético Punta Cana - Macao, S. A., corresponde a USD557,194 33,928,851 5.50% 2027
Cuotas de participación Fideicomiso Inmobiliario Malaga, corresponde a USD83,644 5,093,269 6.00% 2025 2025
Tipo de Inversión Emisor
2024
Monto DOP
Tasa de interés promedio ponderada Vencimiento
Bonos Dominican Power Partners LDC, corresponde a USD21,594,978 1,314,970,027 6.24% 2027
Bonos Empresa Generadora de Electricidad ITABO, S. A., corresponde a USD9,453,014 575,616,710 5.22% 2031 - 2032
Cuotas de participación Fidecomiso Larimar, S. A., corresponde a USD12,688,465
772,631,105 Variable 2036
Cuotas de participación Fideicomiso de Oferta Pública de Valores Accionario Rica 375,050,000 Variable 2049
Cuotas de participación Fondo Cerrado de Desarrollo de Sociedades Popular 429,612,733 Variable 2034
Cuotas de participación Fondo de Inversión Cerrado Renta Fija Capitalizable Popular 188,862,661 Variable 2025
Cuotas de participación Fondo de Inversión Cerrado Renta Fija Pago Recurrente Popular 599,098,133 Variable 2025
Rendimientos por cobrar, incluye USD6,771,472 3,076,383,774 Total
b) Inversiones mantenidas hasta el vencimiento:
Certificados de inversión especial Banco Central de la República Dominicana
Notas de renta fija Banco Central de la República Dominicana 3,558,185,257
Bonos Gobierno de la República Dominicana, incluye USD26,325,856 6,368,089,415 9.54% 2026 - 2035
Certificados financieros Banco Múltiple BHD, S. A. 18,700,001 11.70% 2025
Rendimientos por cobrar, incluye USD40,594 379,348,453
Provisiones para inversiones, incluye USD849,224 (69,761,889) Total inversiones 133,160,216,294
N/A = No aplica.
5. OPERACIONES DE DERIVADOS
Durante el año 2025, el Banco realizó operaciones forwards de divisas; no obstante, al 31 de diciembre de 2025, no mantiene saldos por este concepto.
Al 31 de diciembre de 2024, las operaciones de contratos de derivados eran las siguientes:
a) Por tipo de producto:
DERIVADOS ACTIVOS
DERIVADOS PASIVOS
Valor nominal/ contractual
b) Por tipo de operación (compra o venta):
Tipo de contrato de compra Fecha de negociación Fecha de liquidación
de divisas
Valor nominal/ contractual DOP Precio pactado
Impacto variación valor de mercado en resultados
c) Por vencimiento de los contratos en posición activa y pasiva:
2024
Hasta 30 días De 31 a 90 días De 91 días a 1 año De 1 hasta 5 años
POSICIÓN ACTIVA
Forward de compra de divisas - 1,984,614,363
POSICIÓN PASIVA
Forward de venta de divisas (568,532,500)
Totales (568,532,500)
d) Por contraparte:
2024
DERIVADOS Bancos múltiples Puestos de bolsa Agentes de bolsa Otras entidades
e) Distribución del riesgo de los derivados OTC: 2024
DERIVADOS Con EIF Otras partes Entidades de contrapartida central Total DOP
Forward de compra de divisas - 1,984,614,363 - 1,984,614,363
Forward de venta de divisas - (568,532,500) - (568,532,500) Total neto - 1,416,081,863 - 1,416,081,863
El Banco ha establecido políticas y límites que rigen la utilización de instrumentos financieros derivados aprobadas por su Consejo de Administración y adecuadas para los tipos de instrumentos y niveles de exposición autorizados. Estas establecen las operaciones permitidas y los límites de concentración por contraparte. Estas operaciones son monitoreadas diariamente por las unidades de Tesorería y Riesgo y mensualmente por el Comité de Inversiones.
La valoración de mercado de los forwards de divisas se basa en metodologías internas que aplica el Banco siguiendo los lineamientos de los instructivos para la valoración y contabilización de operaciones de derivados y para el uso de valor razonable de instrumentos financieros en las EIF, partiendo de las tasas de cambio publicadas por el Banco Central de la República Dominicana, así como de las tasas de interés de la moneda de precio. Esta metodología de valoración se encuentra incluida en las Políticas Generales de Operaciones con Derivados, la cual es actualizada o ratificada anualmente por el Consejo de Administración.
El Banco reconoce los riesgos inherentes a la realización de estas operaciones resaltando, entre otros, la exposición a riesgo de mercado producto de la fluctuación de precios de los subyacentes y el riesgo de crédito de la contraparte. Por lo tanto, las políticas establecidas incluyen el procedimiento a seguir para la aprobación de estas operaciones, las metodologías de
1,984,614,363
(568,532,500)
(568,532,500)
valoración razonable, así como sus límites de exposición y monitoreo de riesgos, dependiendo del tipo de operación y de la contraparte. El principal factor que origina el riesgo de mercado para los derivados registrados por el Banco es la tasa de cambio.
6.
CARTERA DE CRÉDITOS
a) Un resumen de la cartera por tipos de créditos se presenta a continuación:
Créditos comerciales:
Adelantos en cuentas corrientes
Préstamos, incluye USD2,854,428,088 (2024: USD2,515,060,884)
Arrendamientos financieros, incluye USD117,415,357 (2024: USD85,754,424) (i) 21,060,788,562 18,027,451,466
Cartas de crédito emitidas y negociadas, corresponde a USD2,038,983 (2024: USD14,026,482)
Venta de bienes recibidos en recuperación de créditos, incluye USD31,816 (2024: USD49,000) 101,490,767 121,535,225
Créditos de consumo:
Tarjetas de crédito personales, incluye USD135,192,764 (2024: USD135,104,736) 33,133,646,296 32,061,056,092
Préstamos de consumo, incluye USD33,389,842 (2024: USD35,381,268) 99,992,369,228 102,938,607,244
Créditos hipotecarios:
Adquisición de viviendas, incluye USD158,810,396 (2024: USD128,816,136) 81,553,064,882 75,207,331,653
Construcción, remodelación, reparación, ampliación y otros, incluye USD2,418,719 (2024: USD1,660,711) 963,839,323 1,020,655,957
Subtotal 82,516,904,205 76,227,987,610 593,471,920,505 550,557,960,568
Rendimientos por cobrar, incluye USD21,488,698 (2024: USD20,006,489) 4,804,243,646 4,640,098,423
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) (19,130,841,646) (18,186,810,111)
Total 579,145,322,505 537,011,248,880
(i) Los componentes de la inversión neta en arrendamientos son los siguientes:
Arrendamientos por cobrar 19,480,744,253 16,490,207,622 Valor residual (nota 21 (f)) 1,580,044,309 1,537,243,844 21,060,788,562 18,027,451,466
b) La condición de la cartera de créditos es la siguiente:
Créditos comerciales:
Vigentes (i), incluye USD2,932,283,256 (2024: USD2,562,420,889) 368,877,210,792 331,218,016,758
En mora (de 31 a 90 días) (iii), incluye USD1,483 (2024: USD151,572) 84,102,228 166,217,624
Vencidos (más de 90 días) (iv), incluye USD415,982 (2024: USD1,117,179) 985,411,079 627,202,892
Reestructurada (ii):
Vigentes (i), incluye USD41,192,589 (2024: USD50,594,309) 7,126,254,958 6,492,083,709
En mora (de 31 a 90 días) (iii), incluye USD14,087 6,196,808 2,853,794
Vencidos (más de 90 días) (iv), incluye USD6,847 724,502,221 98,787,794
Cobranza judicial (v):
Vigentes (i) 5,947,226 136,438,587
En mora (de 31 a 90 días) (iii), incluye USD87,600 en 2024 95,459 16,977,715
Vencidos (más de 90 días) (iv), incluye USD519,241 en 2024 19,280,005 571,730,749 Subtotal 377,829,000,776 339,330,309,622
Créditos de consumo:
Vigentes (i), incluye USD162,630,007 (2024: USD163,511,695) 119,989,355,070 126,118,767,875
En mora (de 31 a 90 días) (iii), incluye USD140,456 (2024: USD151,677) 81,655,471 84,367,579
Vencidos (más de 90 días) (iv), incluye USD5,812,143 (2024: USD6,736,049) 4,619,610,217 4,290,419,762
Reestructurada (ii):
Vigentes (i) 6,461,256,014 3,529,989,645
En mora (de 31 a 90 días) (iii) 16,532,934 9,094,429
Vencidos (más de 90 días) (iv) 1,887,405,410 696,344,932
Cobranza judicial (v): Vigentes (i)
En mora (de 31 a 90 días) (iii)
Vencidos (más de 90 días) (iv), incluye USD86,583 en 2024 65,535,389 262,018,642 Subtotal 133,126,015,524 134,999,663,336
Créditos hipotecarios:
Vigentes (i), incluye USD160,174,794 (2024: USD129,349,659) 81,544,772,153 75,519,197,145
En mora (de 31 a 90 días) (iii), incluye USD10,745 (2024: USD9,507) 5,280,358 4,929,434
Vencidos (más de 90 días) (iv), incluye USD243,322 (2024: USD168,358) 685,592,614 284,335,710
Reestructurada (ii):
Vigentes (i), incluye USD800,254 (2024: USD837,648) 252,292,554 149,253,095
En mora (de 31 a 90 días) (iii) 89,772 56,344
Vencidos (más de 90 días) (iv) 4,246,314 5,578,271
Cobranza judicial (v): Vigentes (i) - 66,209,254
En mora (de 31 a 90 días) (iii) - 277,634
Vencidos (más de 90 días) (iv), USD111,675 en 2024 24,630,440 198,150,723 Subtotal 82,516,904,205 76,227,987,610
Rendimientos por cobrar:
Vigentes (i), incluye USD20,213,699 (2024: USD18,494,801) 3,970,987,992 3,849,178,197
En mora (de 31 a 90 días) (iii), incluye USD189,931 (2024: USD227,501) 97,704,074 114,720,240
Vencidos (más de 90 días) (iv), incluye USD943,096 (2024: USD1,104,132) 489,446,310
Reestructurada:
Vigentes (i), incluye USD123,199 (2024: USD150,269)
En mora (de 31 a 90 días) (iii), incluye USD9,968 (2024: USD706) 19,715,307 10,949,137
Vencidos (más de 90 días) (iv), USD351
Cobranza judicial (v):
(i)
En mora (de 31 a 90 días) (iii)
Vencidos (más de 90 días) (iv), incluye USD8,454 (2024: USD29,080) 4,987,859 59,129,700
Subtotal 4,804,243,646 4,640,098,423
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) (19,130,841,646) (18,186,810,111)
(i) Representan capital y rendimientos por cobrar que están al día en sus pagos.
(ii) Representan capital y rendimientos por cobrar que estando vigentes o vencidos se les han cambiado los términos y condiciones de pago, resultando en una variación en la tasa de interés y/o el plazo de vencimiento del contrato original del crédito, así como los créditos que se originan en la capitalización de intereses, comisiones por moras y otros cargos de un crédito anterior.
(iii) Corresponden a cuotas de capital y rendimientos por cobrar que presentan atrasos de 31 a 90 días con respecto al día en que debió ser efectuado el pago.
(iv) Corresponden a capital y rendimientos por cobrar que presentan atrasos en sus pagos por un plazo mayor a 90 días. Los créditos pagaderos en cuotas son llevados a cartera vencida mediante el mecanismo de arrastre, considerando los atrasos en el pago de las
cuotas mayor a 90 días. Además, incluye los anticipos en cuentas corrientes con más de un día laborable de antigüedad.
(v) Corresponden a los saldos que se encuentran en proceso de cobro mediante la vía judicial.
c) Por tipo de garantía:
Con garantías polivalentes (i), incluye
USD2,038,152,555 (2024: USD1,878,115,848) 262,112,640,826 234,308,262,252
Con garantías no polivalentes (ii), incluye
USD236,234,784 (2024: USD154,778,335) 20,825,526,757 15,620,020,945
Sin garantía (iii), incluye USD1,029,338,626 (2024: USD882,959,458)
310,533,752,922 300,629,677,371 593,471,920,505 550,557,960,568
Rendimientos por cobrar, incluye USD21,488,698 (2024: USD20,006,489) 4,804,243,646 4,640,098,423 (19,130,841,646) (18,186,810,111)
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) 579,145,322,505 537,011,248,880
(i) Garantías polivalentes son las garantías reales que, por su naturaleza, se consideran de uso múltiple y presentan características que las hacen de fácil realización en el mercado sin que existan limitaciones legales o administrativas que restrinjan apreciablemente su uso o la posibilidad de venta. Estas garantías son consideradas entre un 50% y un 100% de su valor para fines de la cobertura de los riesgos que respaldan, según sea la garantía.
(ii) Garantías no polivalentes son las garantías reales que por su naturaleza se consideran de uso único; por lo tanto, presentan características que las hacen de difícil realización dado su origen especializado. Estas garantías son consideradas entre un 50% y un 60% de su valor para fines de la cobertura de los riesgos que respaldan, según sea la garantía. (iii) Este renglón considera como préstamos sin garantías aquellos garantizados por endoso de póliza de seguros y avales.
d) Por origen de los fondos:
Propios, incluye USD3,303,725,965 (2024: USD2,915,853,641) 584,777,626,797 532,201,750,857
Préstamos y descuentos negociables BC 8,694,293,708 18,356,209,711 593,471,920,505 550,557,960,568
Rendimientos por cobrar, USD21,488,698 (2024: USD20,006,489) 4,804,243,646 4,640,098,423
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) (19,130,841,646) (18,186,810,111) 579,145,322,505 537,011,248,880
e) Por plazos:
Corto plazo (hasta un año), incluye USD463,937,908 (2024: USD529,827,999) 109,432,064,373 116,627,058,757
Mediano plazo (más de un año y hasta tres años), incluye USD14,703,801 (2024: USD29,932,600) 17,772,728,228 19,517,048,597
Largo plazo (más de tres años), incluye USD2,825,084,256 (2024: USD2,356,093,042) 466,267,127,904 414,413,853,214 593,471,920,505 550,557,960,568
Rendimientos por cobrar, USD21,488,698 (2024: USD20,006,489) 4,804,243,646 4,640,098,423
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) (19,130,841,646) (18,186,810,111) 579,145,322,505 537,011,248,880
f) Por sectores económicos del destino del crédito:
Agricultura, ganadería, caza y silvicultura, incluye USD68,430,524 (2024: USD54,600,264) 12,021,690,695 11,508,907,872
Pesca, incluye USD92,427 (2024: USD256,274)
Explotación de minas y canteras, incluye USD39,776,501 (2024: USD52,561,608) 4,174,591,157 4,196,095,956
Industrias manufactureras, incluye USD425,114,176 (2024: USD280,996,200) 65,754,318,502 58,115,187,578
Suministro de electricidad, gas y agua, incluye USD748,426,646 (2024: USD355,979,846) 49,655,403,060 22,414,996,813
Construcción, incluye USD375,593,113 (2024: USD372,805,548) 44,111,051,352 40,066,641,737
Comercio al por mayor y al por menor, incluye USD109,911,435 (2024: USD262,281,726) 66,001,194,125 74,402,431,944
Hoteles y restaurantes, incluye USD519,016,313 (2024: USD559,691,942) 36,462,414,565 37,642,950,692
Transporte, almacenamientos y comunicación, incluye USD256,735,851 (2024: USD226,560,553) 21,343,413,476 18,675,587,419
Intermediación financiera, incluye USD20,591,418 (2024: USD90,522,039) 12,250,194,606 12,626,355,108
Actividades inmobiliarias, empresariales y de alquiler, incluye USD373,877,307 (2024: USD323,710,764) 38,224,650,968 34,345,892,333
Administración pública y defensa, planes de seguridad social de afiliación obligatoria, incluye USD54,644 103,725,956 97,643,102
Enseñanza, incluye USD6,284,663 (2024: USD8,855,591) 1,961,748,570 2,086,888,776
Servicios sociales y de salud, incluye USD8,721,215 (2024: USD5,317,759) 7,385,477,685 7,422,922,408
Otras actividades de servicios comunitarios, sociales y personales, incluye USD337,923,662 (2024: USD315,210,511) 228,546,848,970 223,095,385,232
Hogares privados con servicios domésticos, incluye
USD6,957,194 (2024: USD5,707,329) 3,289,623,129 2,521,777,285
Organizaciones y órganos extraterritoriales, incluye
USD6,218,876 (2024: USD795,687) 2,048,421,451 1,218,174,856 593,471,920,505 550,557,960,568
Rendimientos por cobrar, USD21,488,698 (2024: USD20,006,489) 4,804,243,646 4,640,098,423
Provisión para créditos y rendimientos por cobrar, incluye USD57,168,884 (2024: USD63,303,884) (19,130,841,646) (18,186,810,111) 579,145,322,505 537,011,248,880
7. ACEPTACIONES BANCARIAS
Un resumen se presenta a continuación:
corresponsal
Citibank, N. A., corresponde a USD88,000 (2024: USD3,537,958) 5,535,006
Enero 2026
JP Morgan Chase Bank, corresponde a USD660,000 (2024: USD523,104) 41,512,548 Marzo 2026
Sumitomo Mitsui Banking, Corp., corresponde a USD1,327,615 (2024: USD2,341,945) 83,504,063
8. CUENTAS POR COBRAR
Un resumen se presenta a continuación:
Comisiones por cobrar (a)
Cuentas por cobrar diversas:
Enero-junio 2026
Febrero-marzo 2025
Enero-abril 2025
765,782,265 781,700,194
Anticipos a proveedores 25,140,363 -
Cuentas por cobrar a vinculados (b) 10,852,910 10,185,039
Gastos por recuperar (c) 102,628,202 81,452,620
Depósitos en garantía 67,185,914 67,406,220
Indemnizaciones reclamadas por siniestros (d) 28,772,266 21,863,990
Anticipos en cuentas corrientes (e) 68,504,462 93,096,694
Cargos por cobrar tarjetas de crédito 103,627,069 160,121,638
Otras cuentas por cobrar diversas (f) 26,718,997 112,294,615 1,199,212,448 1,328,121,010
a) En esta cuenta se registran las comisiones pendientes de cobro generadas por servicios bancarios, operaciones de tarjetas de crédito y otros, siempre que exista una certeza razonable de que estas serán recuperadas. Incluye USD1,138,490 (2024: USD1,317,948).
b) Incluye USD8,357 en 2024.
c) Incluye USD240,072 (2024: USD245,818).
d) Corresponde al importe a ser recuperado de la compañía de seguros por siniestros ocurridos en perjuicio del Banco.
e) Corresponde a pagos realizados por el Banco a cuenta de clientes cuyos fondos de cuentas corrientes no son suficientes para cubrir estos pagos. Los valores en estas cuentas no exceden de un día laborable de antigüedad. Los valores que exceden este período son considerados como parte de la cartera de créditos vencida.
f) En el 2024 incluye DOP109 millones por la venta de un inmueble y USD5,949.
9. BIENES RECIBIDOS EN RECUPERACIÓN DE CRÉDITOS
Un resumen se presenta a continuación:
Menos: Provisión por bienes recibidos en recuperación de créditos
Los bienes recibidos en recuperación de créditos, clasificados por antigüedad, son los siguientes:
Hasta 40 meses:
Con más de 40 meses:
10. PROPIEDADES, MUEBLES Y EQUIPOS
Un resumen del movimiento de las propiedades, muebles y equipos se presenta a continuación: 2025
Terrenos (a) Edificaciones (a)
Valor bruto al 1 de enero 2,576,934,170
Mobiliario y equipos
Retiros (18,720,051) (14,447,371) (49,101,243)
Descargo de activos totalmente depreciados
Gasto de depreciación
Descargo de activos
Depreciación acumulada al 31 de diciembre
Propiedades, muebles y equipos, neto al 31 de diciembre
Mejoras en propiedades arrendadas
Diversos y construcción en proceso (b)
Terrenos
(3,677,121) (1,456,929,685) (12,364,545)
(60,629,608) (142,898,273)
(50,520,902) (48,893,868)
Descargo de activos totalmente depreciados
Valor bruto al 31 de diciembre
Depreciación acumulada al 1 de enero
Gasto de depreciación
Descargo de activos totalmente
Depreciación acumulada al 31 de diciembre
Propiedades, muebles y equipos, neto al 31 de diciembre
Terrenos (a)
Edificaciones (a)
Mobiliario y equipos
Mejoras en propiedades arrendadas Diversos y construcción en proceso (b)
(6,691,705,866)
(6,936,565,665)
(a) El Banco realizó en el 2004 la revaluación de los terrenos y edificaciones que mantenía al cierre de ese año. Esta revaluación fue aprobada por la Superintendencia de Bancos mediante la Circular 01104 del 10 de diciembre de 2004. Al 31 de diciembre de 2025, el valor de costo y el valor revaluado de estos activos ascienden a DOP1,425 millones (2024: DOP1,437 millones) y DOP661 millones (2024: DOP667 millones), respectivamente.
(b) Un resumen de los activos diversos y construcción en proceso es el siguiente:
Construcción en proceso 413,997,824 1,189,158,222 Bienes muebles dados en arrendamiento operativo 1,693,225,521 1,753,855,129 2,107,223,345 2,943,013,351
11. OTROS ACTIVOS
Un resumen se presenta a continuación:
a) Impuesto sobre la renta diferido 1,528,864,530 1,374,112,671
b) Pagos anticipados:
Seguros pagados por anticipado 325,738,295 319,936,903
Anticipos de impuesto sobre la renta (i) 8,898,246,803 10,866,449,985
Otros pagos anticipados (ii) 4,509,990,899 3,683,488,766
Subtotal 13,733,975,997 14,869,875,654
c) Intangibles: Software 1,877,538,787 2,230,322,878
Amortización acumulada de softwares (1,207,000,690) (1,392,157,329)
Otros activos intangibles (iii) 111,199,499 111,199,499
Amortización acumulada otros activos intangibles (iii) (87,106,274) (64,866,375)
Subtotal 694,631,322 884,498,673
d) Bienes diversos:
Bienes adquiridos para arrendamiento financiero (iv) 83,280,381 96,490,491
Bienes adquiridos para la venta (v) 311,084,041 311,084,041
Papelería, útiles y otros materiales 251,420,798 308,597,189
Biblioteca y obras de arte 42,383,789 38,211,309
Programas de computadoras en proceso y pendientes de autorización (vi)
3,008,654,715 1,929,857,735
Otros bienes diversos (vii) 5,049,850,270 4,438,198,551
Subtotal 8,746,673,994 7,122,439,316
e) Partidas por imputar (viii) 189,111,131 80,189,977 8,935,785,125 7,202,629,293
Total 24,893,256,974 24,331,116,291
i. Incluye anticipos de impuesto por los siguientes conceptos: DOP6,313 millones (2024: DOP8,380 millones) correspondiente a Acuerdos Compromiso para Pago a Cuenta del Impuesto Sobre la Renta (ISR) entre el Estado dominicano y las entidades de intermediación financiera, firmados el 21 de diciembre de 2020 y 23 de junio de 2023. Estos anticipos se están compensando del ISR desde el año 2022.
ii. Corresponde a pagos efectuados en concepto de gastos que aún no se han devengado y anticipos de otros impuestos. Incluye USD108,321 (2024: USD224,573).
iii. En ambos años corresponde a la inversión realizada en los sistemas del Banco por la entrada en vigor del Manual de Contabilidad para Entidades Supervisadas.
iv. En 2024 incluye USD1,371,111.
v. Corresponde a propiedades recibidas en dación de pago por los promotores de proyectos en los cuales el Banco había realizado operaciones comerciales de avances para la compra de locales. Además, incluye bienes adquiridos en una plaza comercial por DOP236,793,995.
vi. Estas partidas son contabilizadas en este renglón, netas de la correspondiente amortización acumulada, hasta que se obtenga la autorización de la Superintendencia de Bancos de acuerdo con las regulaciones locales vigentes. Una vez autorizado se realiza la reclasificación correspondiente hacia activo intangible. Al 31 de diciembre de 2025 y 2024 incluye aproximadamente DOP2,070 millones y DOP1,420 millones, respectivamente, correspondiente a la implementación de la primera fase del nuevo core bancario.
vii. Corresponde a programa de seguro de vida para ejecutivos a través de una póliza propiedad del Banco por USD80,286,596 (2024: USD72,885,919).
viii. En este renglón se registran los saldos deudores de las partidas que por razones operativas internas o por características de la operación no es posible imputarlas inmediatamente a las cuentas definitivas. Incluye USD336,861 (2024: USD75,814).
12. RESUMEN DE PROVISIONES PARA ACTIVOS RIESGOSOS
El movimiento de las provisiones para activos riesgosos se presenta a continuación:
Cartera de créditos Inversiones
Rendimientos por cobrar
Bienes recibidos en recuperación de créditos (c) Operaciones contingentes (d)
Saldos al 1ro de enero de 2025
Constitución de provisiones
Castigos contra provisiones (10,533,758,653) - (987,108,981) (48,186,469) - (11,569,054,103)
Transferencias (275,771,668)
Efecto de diferencias en cambio
Saldos al 31 de diciembre de 2025
Provisiones específicas y genéricas mínimas requeridas al 31 de diciembre de 2025 (a)
Exceso sobre provisiones específicas y genéricas mínimas (b)
Cartera de créditos Inversiones Rendimientos por cobrar
Bienes recibidos en recuperación de créditos (c) Operaciones contingentes (d)
Saldos al 1ro de enero de 2024
Constitución de provisiones
Castigos contra provisiones (5,898,250,064) -
Transferencias (52,587,711)
Efecto de diferencias en cambio
Saldos al 31 de diciembre de 2024 17,479,391,849
Provisiones específicas y genéricas mínimas requeridas al 31 de diciembre de 2024 (a)
Exceso sobre provisiones específicas y genéricas mínimas (b)
a) Al 31 de diciembre de 2025 y 2024, las provisiones específicas y genéricas mínimas requeridas por la Superintendencia de Bancos corresponden a los montos determinados con base en la autoevaluación realizada por el Banco a esas fechas, aplicando los lineamientos del REA.
b) El exceso de provisiones de aproximadamente DOP4,359 millones (2024: DOP4,837 millones) corresponde a provisiones registradas aplicando la política para la constitución de provisiones excedentes del Banco, bajo un enfoque prudencial y prospectivo, acorde con el tratamiento contable aplicable de acuerdo con la normativa vigente y la Circular CSB-REG-202300005 del 10 de agosto de 2023 (ver nota 2.6.2).
c) El monto reportado como castigo corresponde a la provisión utilizada cuando se vende un bien y el precio de venta es menor al valor de la adjudicación o ajuste en el valor de mercado del activo.
d) Esta provisión se incluye en otros pasivos.
13. DEPÓSITOS DEL PÚBLICO
Un resumen de los depósitos del público al 31 de diciembre de 2025 y 2024, es como sigue:
a) Por tipo
b) Por sector
2025
c) Por plazo de vencimiento 2025
De 0 a 15 días
De 16 a 30 días
De 31 a 60 días
De 61 a 90 días
De
2024 Moneda nacional DOP Tasa ponderada anual Moneda extranjera DOP
De 61 a 90 días 17,124,937,672
De 91 a 180 días 18,320,669,286 8.82% 12,275,593,739
De 181 a 360 días
30,596,263,025
16,951,284,944 A más de 1 año 4,200,410,547
Intereses por pagar
Los depósitos del público incluyen los siguientes montos restringidos: 2025
Los depósitos del público incluyen los siguientes montos por cuentas inactivas y abandonadas:
14. DEPÓSITOS DE ENTIDADES FINANCIERAS DEL PAÍS Y DEL EXTERIOR
Un resumen de los depósitos de entidades financieras del país y del exterior al 31 de diciembre de 2025 y 2024, es como sigue:
b) Por plazo de vencimiento
2025
De 91 a
a
2024
De 0 a 15 días 17,421,740,329
De 16 a 30 días 8,394,494,255 12.35% 2,326,085,829 5.73% 10,720,580,084
De 31 a 60 días 6,437,867,970 13.70% 567,617,033 5.56% 7,005,485,003
De 61 a 90 días 6,712,066,122 12.99% 267,893,307 5.59% 6,979,959,429
De 91 a 180 días 1,692,187,263 10.89% 165,086,165 5.36% 1,857,273,428
De 181 a 360 días 1,016,792,762 6.94% 180,869,952 4.35% 1,197,662,714
A más de 1 año 3,228,511,099
por pagar
Los depósitos de entidades financieras del país y del exterior incluyen los siguientes montos restringidos: 2025
-
A la vista 262,183,606 -
De ahorro 54,219,370
Los depósitos de entidades financieras del país y del exterior incluyen los siguientes montos por cuentas inactivas y abandonadas:
15. FONDOS TOMADOS A PRÉSTAMO
Un resumen se presenta a continuación: 2025
Acreedores Modalidad Garantía Tasa promedio ponderada Plazo Saldo DOP
a) En moneda nacional:
A) Banco Central (BCRD)
Banco Central de la República Dominicana Facilidad de liquidez rápida (i)
b) En moneda extranjera:
B) Entidades financieras del exterior
Wells Fargo Bank, N. A.
Banco de crédito e inversiones
Commerzbank
Bradesco Bank
Instituto de Crédito Oficial de España
The Bank of New York
Deutsche Bank
Banco Santander
Abanca Corporación Bancaria
Bank of America
Sumitomo Mitsui Banking Corporation
Línea de crédito, corresponde a USD29,775,069
Línea de crédito, corresponde a USD49,494,131
Línea de crédito, corresponde a USD92,356,031
Línea de crédito, corresponde a USD65,000,000
Línea de crédito, corresponde a USD50,000,000
Línea de crédito, corresponde a USD6,414,260
Línea de crédito, corresponde a USD9,999,043
Línea de crédito, corresponde a USD4,153,520
Línea de crédito, corresponde a USD4,434,700
Línea de crédito, corresponde a USD2,323,991
Línea de crédito, corresponde a USD6,997,364
Títulos valores del BCRD y del Ministerio de Hacienda 3.00%
14,447,603,472
3,113,071,936
3,144,890,000
403,442,823
628,917,778
278,932,863
146,173,922
Acreedores
Inter-American Investment Corporation
Modalidad Garantía
promedio ponderada Plazo
DOP
Línea de crédito, corresponde a USD30,185,876 Sin garantía 5.14% 2026 1,898,625,222
JP Morgan Operaciones de reportos, corresponde a USD10,005,326
Banco Santander Operaciones de reportos, corresponde a USD135,915,318
Deutsche Bank Operaciones de reportos, corresponde a USD49,976,430
Títulos valores del Ministerio de Hacienda 5.41% 2026 629,313,018
Títulos valores del Ministerio de Hacienda 4.97% 2026 8,548,774,446
Títulos valores del Ministerio de Hacienda 4.84% 2026 3,143,407,499
Subtotal 34,407,050,111
Intereses por pagar, incluye USD9,115,336 599,129,665 Total 49,453,783,248
Acreedores
a) En moneda nacional:
A) Banco Central (BCRD)
Modalidad Garantía
Banco Central de la República Dominicana Facilidad de liquidez rápida (i)
b) En moneda extranjera:
B) Entidades financieras del exterior
Wells Fargo Bank, N. A.
promedio ponderada Plazo
Títulos valores del BCRD y del Ministerio de Hacienda 3.00% 2025 -2026 18,595,978,569
Línea de crédito, corresponde a USD10,000,000 Sin garantía 6.11% 2025 608,924,000
Citibank, N. A. Línea de crédito, corresponde a USD71,000,000 Sin garantía 5.98% 2025 4,323,360,400
Banco Latinoamericano de Comercio Exterior
Línea de crédito, corresponde a USD10,000,000 Sin garantía 5.77% 2025 608,924,000
Acreedores
Commerzbank
Línea de crédito, corresponde a
USD101,079,334
Bradesco Bank Línea de crédito, corresponde a USD40,103,112
Instituto de Crédito Oficial de España
Inter-American Investment Corporation
Sumitomo Mitsui Banking Corporation
Línea de crédito, corresponde a USD25,000,000
Línea de crédito, corresponde a USD50,000,000
Línea de crédito, corresponde a USD43,109,855
Deutsche Bank Operaciones de reportos, corresponde a USD35,784,099
Títulos valores del Ministerio de Hacienda
6,154,963,262
2,441,974,706
1,522,310,000
3,044,620,000
2,625,062,557
2,178,979,671
Subtotal 23,509,118,596
322,527,926
42,427,625,091
(i) Corresponde a financiamientos obtenidos a través de la ventanilla de Facilidad de Liquidez Rápida (FLR) aprobada por la Junta Monetaria con el objetivo de canalizar préstamos nuevos y refinanciamientos de deudas preexistentes para los sectores productivos, hogares y MIPYMES.
16. VALORES EN CIRCULACIÓN
Al 31 de diciembre de 2025 y 2024, los valores en circulación corresponden a: a) Por tipo
2024
Moneda nacional DOP
Tasa promedio ponderada
b) Por sector
2025
Moneda nacional DOP
2024
Moneda nacional DOP
Tasa promedio ponderada
c) Por plazo de vencimiento
2025 Moneda nacional DOP
Tasa promedio ponderada
2024 Moneda nacional DOP Tasa promedio ponderada
17. OTROS PASIVOS
Los otros pasivos se presentan a continuación:
Otras obligaciones financieras:
Obligaciones financieras a la vista, incluye USD7,735,312 (2024: USD6,714,426) (a)
Obligaciones financieras a plazo, incluye USD647,627 (2024: USD658,001)
Partidas no reclamadas por terceros, incluye USD1,856,130 (2024: USD808,210)
Cuentas por pagar y provisiones:
Acreedores diversos, incluye USD10,316,314 (2024: USD11,150,016)
Provisiones para operaciones contingentes, incluye USD2,566,325 (2024: USD2,837,792) (b)
Otras provisiones, incluye USD2,100,005 en 2024 (c) 7,000,254,564 6,308,774,230
Partidas por imputar, incluye USD90,052 (2024: USD38,591) (d)
Otros créditos diferidos, incluye USD912,622 (2024: USD1,186,797) (e) 984,566,794
otros pasivos 16,707,934,247 16,971,528,985
(a) Corresponde a obligaciones financieras que el Banco ha contraído y que son exigibles a la vista, tales como: cheques certificados y de administración, entre otras.
(b) Corresponde a provisiones para cubrir operaciones contingentes según requerimiento del REA (véase la nota 12).
(c) Este renglón incluye las provisiones por concepto de bonificaciones, impuesto sobre la renta por pagar, programa de lealtad y contingencias legales (nota 21 (e)), entre otras.
(d) En este renglón se registran los saldos acreedores de las partidas que por razones operativas internas o por las características de la operación no es posible imputarlas inmediatamente a las cuentas definitivas.
(e) Corresponde a partidas que representan ingresos realizables en el futuro, por haberse cobrado en forma anticipada.
18. OBLIGACIONES ASIMILABLES DE CAPITAL
Un resumen se presenta a continuación:
Acreedores Tipo de instrumento Moneda
Varios (a)
Bonos de deuda subordinada DOP
2025
Tasa promedio ponderada % Plazo de vencimiento Saldo DOP
Noviembre 2026 -octubre 2033 20,000,000,000
Costo de emisión de deuda (b) (62,225,664)
Amortización
27,204,017 19,964,978,353 Intereses por pagar 295,732,876
Total 20,260,711,229
Acreedores Tipo de instrumento Moneda
Varios (a)
Bonos de deuda subordinada
2024
Tasa promedio ponderada % Plazo de vencimiento Saldo DOP
Noviembre 2026 -octubre 2033 20,000,000,000
Costo de emisión de deuda (b) (62,225,664)
Amortización acumulada 19,287,449 19,957,061,785
por pagar 295,732,877 Total 20,252,794,662
(a) Corresponde a bonos de deuda subordinada, denominados en DOP que fueron puestos en circulación mediante dos emisiones:
• La primera emisión está compuesta por 10,000,000,000 bonos. El valor nominal de estos bonos es de DOP1 cada uno y devengan intereses a una tasa de 10.50% anual.
• La segunda emisión está compuesta por 100,000,000 bonos. El valor nominal de estos bonos es de DOP100 cada uno y devengan intereses a una tasa de 10.00% anual.
En adición, estos bonos tienen las siguientes características:
i) Su pago está supeditado al cumplimiento de las demás obligaciones del Banco.
ii) No pueden ser readquiridos o redimidos por anticipado por el emisor.
iii) La deuda del emisor, representada por bonos de deuda subordinada, estará disponible para absorber pérdidas en caso de disolución o liquidación del emisor.
iv) El acreedor deberá ser una persona jurídica, nacional o extranjera. No podrán ser adquiridos, de manera directa o indirecta, por entidades de intermediación financiera locales o por entidades off-shore , a menos que estas sean propiedad de un banco internacional de primera línea.
v) Los títulos serán redimidos, en su totalidad, con plazos únicos de capital en las fechas de vencimiento.
De conformidad con el Reglamento de Normas Prudenciales de Adecuación Patrimonial, estos bonos se consideran para fines del capital normativo como capital secundario. En tal sentido, la Superintendencia de Bancos aprobó la utilización de estas emisiones como capital secundario para fines del cálculo del índice de solvencia.
(b) Corresponde a los costos incurridos en las emisiones de bonos, los cuales son diferidos y amortizados durante la vigencia de estos.
19. PATRIMONIO NETO
Un resumen se presenta a continuación:
Acciones comunes Saldo al 31 de diciembre
Saldo al 31 de diciembre
El 27 de marzo de 2025 se realizó la Asamblea General Extraordinaria - Ordinaria de Accionistas donde se aprobó aumentar el capital social autorizado a la suma de DOP75,000,000,000.
La estructura de participación accionaria es la siguiente:
19.1
Las acciones comunes del Banco tienen un valor nominal de DOP50 cada una.
Las acciones comunes son emitidas a un valor de DOP20 por encima de su valor nominal.
La prima total recibida por estas acciones, al 31 de diciembre de 2025, asciende a DOP25,894,484,000 (2024: DOP22,159,759,280), y se presenta como parte del capital adicional pagado en el renglón de patrimonio en los estados de situación financiera.
De las utilidades correspondientes a los años terminados el 31 de diciembre de 2024 y 2023, fueron declarados y pagados dividendos en acciones y efectivo, previa autorización de las Asambleas Generales Ordinarias de Accionistas celebradas el 27 de marzo de 2025 y el 16 de marzo de 2024, respectivamente, a razón de un dividendo declarado por acción de DOP21.62 y DOP21.20 para los respectivos períodos indicados de acuerdo con el siguiente detalle:
Dividendos en efectivo
Dividendos en acciones
RESERVAS PATRIMONIALES
13,071,509,444 11,131,886,779
13,071,509,250 11,131,886,588 26,143,018,694 22,263,773,367
El artículo No. 47 de la Ley No. 479-08 sobre Sociedades Comerciales y Empresas Individuales de Responsabilidad Limitada, modificada por la Ley No. 31-11, establece que las sociedades anónimas y de responsabilidad limitada deberán efectuar una reserva no menor del cinco por ciento (5%) de las ganancias realizadas y líquidas arrojadas por los estados de resultados del ejercicio hasta alcanzar el 10% del capital social. Esta reserva no está disponible para distribución como dividendos, excepto en caso de disolución del Banco.
19.2 SUPERÁVIT POR REVALUACIÓN
Corresponde al efecto de revaluar algunos de los bienes inmuebles del Banco al 31 de diciembre de 2004, neto de la depreciación acumulada hasta el 31 de diciembre de 2021 y de las ventas de activos realizadas con posterioridad a esa fecha.
20. LÍMITES LEGALES Y RELACIONES TÉCNICAS
El detalle de los límites y relaciones técnicas requeridas por las regulaciones bancarias vigentes en el contexto de los estados financieros, tomados en su conjunto, es el siguiente:
Concepto de límite
31 de diciembre de 2025
Requerimiento mínimo de:
Según normativa
Según la Entidad
Concepto de límite
31 de diciembre de 2025
Requerimiento máximo de:
Según normativa
Según la Entidad
Créditos individuales o grupos de riesgo sin garantía 17,032,430,935 9,537,560,619
Créditos individuales o grupos de riesgo con garantía 34,064,861,870 13,402,079,593
Créditos individuales o grupos de riesgo a vinculados sin garantía 17,032,430,935 9,608,534,796
Créditos individuales o grupos de riesgo a vinculados con garantía 34,064,861,870 1,207,077,801
Global de créditos a vinculados 56,774,769,783 31,347,173,855
Préstamos a funcionarios y empleados 11,354,953,957 9,713,096,405
Inversiones en entidades financieras del exterior 13,959,415,410 4,591,923
Inversiones en entidades no financieras 6,979,707,705 2,000
Inversiones en entidades de apoyo y servicios conexos 13,959,415,410 184,699,873
Propiedad, muebles y equipos 113,549,539,566 16,646,299,360
Contingencias 340,648,618,698 147,256,969,748
Préstamos en moneda extranjera a no generadores de divisas (b) 80,724,871,092 65,099,250,855
Financiamiento en moneda extranjera (c) 30,801,380,627 6,604,269,000
Concepto de límite
31 de diciembre de 2024
Requerimiento mínimo de:
Según normativa
Según la Entidad
Encaje legal DOP 47,730,979,942 48,053,665,360
Encaje legal USD 814,925,224 856,464,406
Solvencia (a) 10.00% 15.68%
Requerimiento máximo de:
Créditos individuales o grupos de riesgo sin garantía 15,230,751,148 8,355,313,649
Créditos individuales o grupos de riesgo con garantía 30,461,502,295 10,342,570,129
Concepto de límite
31 de diciembre de 2024
Créditos individuales o grupos de riesgo a vinculados sin garantía
Créditos individuales o grupos de riesgo a vinculados con garantía
Global de créditos a vinculados
Préstamos a funcionarios y empleados
Inversiones en entidades financieras del exterior
Según normativa
Según la Entidad
15,230,751,148 6,522,570,403
30,461,502,295 866,526,124
50,769,170,492 24,120,636,124
10,153,834,098 5,422,194,016
12,092,053,050 4,445,517
Inversiones en entidades no financieras 6,046,026,525 2,000
Inversiones en entidades de apoyo y servicios conexos
Propiedades, muebles y equipos
Contingencias
Financiamiento en moneda extranjera (c)
12,092,053,050 184,699,873
101,538,340,984 14,312,271,306
304,615,022,952 150,077,578,157
26,599,815,317 7,307,088,000
a) Para la determinación del coeficiente de solvencia se aplican los lineamientos establecidos en el Reglamento de Normas Prudenciales de Adecuación Patrimonial. En adición, el Banco evalúa periódicamente si su estrategia de capitalización garantiza que, en todo momento se mantenga un nivel de capital suficiente y adecuado para respaldar los riesgos que asume en el curso de sus operaciones y ante cualquier cambio adverso. La estrategia de negocio está alineada con la estrategia de capitalización y, en conjunto, han permitido mantener un perfil financiero con márgenes adecuados, así como indicadores de solvencia por encima de lo requerido por la normativa local vigente. El patrimonio técnico está compuesto por capital pagado, capital adicional pagado, reserva legal, superávit por revaluación y deuda subordinada. Para ambos períodos, el Banco mantiene un indicador de solvencia superior al mínimo requerido. Un resumen de los activos contingentes ponderados por riesgo crediticio y riesgo de mercado se muestra a continuación: 2025
Total activos ponderados menos deducciones 621,204,786,340 526,165,209,461
Total operaciones contingentes menos deducciones 68,448,738,945 70,279,679,245
Capital requerido por riesgo de mercado 34,700,503,829 51,116,621,248
Total activos contingentes ponderados por riesgo crediticio y riesgo de mercado 724,354,029,114 647,561,509,954
Al 31 de diciembre de 2025 y 2024, un detalle de las cuentas que conforman el patrimonio técnico es como sigue:
b) Mediante la Primera y la Séptima Resoluciones de la Junta Monetaria de las sesiones del 13 de marzo y del 13 de junio de 2025, respectivamente, se estableció un límite de hasta el 25% de los recursos provenientes de captaciones del público más los financiamientos obtenidos en moneda extranjera, para el otorgamiento de préstamos en moneda extranjera a clientes clasificados como no generadores de divisas.
c) La Circular SB: núm. 2-2002 establece que en este límite no se consideran los fondos tomados a préstamo por cartas de crédito ni las obligaciones por otras aceptaciones.
21. COMPROMISOS Y CONTINGENCIAS
Los compromisos y contingencias más importantes que mantiene el Banco al 31 de diciembre de 2025 y 2024 son las siguientes:
a) Operaciones contingentes
En el curso normal de los negocios, el Banco adquiere distintos compromisos e incurre en determinados pasivos contingentes. Los saldos más significativos de estos compromisos y pasivos contingentes incluyen:
Garantías otorgadas:
Avales comerciales, corresponde a USD81,998,240 (2024: USD95,732,743)
Otras garantías 1,167,166,095 1,010,297,136
Cartas de crédito emitidas no negociadas, incluye USD8,826,825 (2024: USD19,135,721) 1,189,933,550 1,720,920,844
Líneas de crédito de utilización automática, incluye USD763,468,100 (2024: USD757,288,762)
Contratos de compraventa al contado, incluye
139,650,121,315 139,116,088,789
USD434,306 92,239,891 -
Contratos de derivados, incluye
USD39,428,153 - 2,400,874,880
147,256,969,748 150,077,578,157
Al 31 de diciembre de 2025, el Banco ha constituido provisiones para posibles pérdidas en estas operaciones por DOP732,075,128 (2024: DOP775,362,689) (ver notas 12 y 17).
b) Alquiler de locales, inmuebles y cajeros automáticos
El Banco tiene contratos de alquiler de locales donde se ubican sucursales, centros de negocios y cajeros automáticos. Los gastos por este concepto ascendieron aproximadamente a DOP792 millones (2024: DOP796 millones), los cuales se encuentran registrados en el renglón de otros gastos operativos en los estados de resultados.
c) Cuota Superintendencia de Bancos
Mediante resolución de la Junta Monetaria, las instituciones de intermediación financiera deben aportar 1/5 del 1% del total de los activos netos para cubrir los servicios de inspección de la Superintendencia de Bancos. El gasto por este concepto fue de aproximadamente DOP1,600 millones (2024: DOP1,363 millones) y se encuentran registrados en el renglón de otros gastos operativos en los estados de resultados.
d) Licencias de tarjetas de crédito y acuerdos de procesamiento
El Banco ha suscrito acuerdos para el uso y emisión de las tarjetas VISA y Mastercard por tiempo indefinido, los cuales pueden ser interrumpidos previo acuerdo entre las partes. Las obligaciones del Banco por el uso de estas licencias implican el pago de derechos determinados en función del número de transacciones, entre otras variables.
Para el procesamiento de estas transacciones, el Banco mantiene contratos con Servicios Digitales Popular, S. A., entidad relacionada, para el arrendamiento de los equipos electrónicos (POS) y el procesamiento de avance de efectivo con tarjetas de créditos de las marcas Visa, Mastercard, Discover y American Express. Asimismo, se firmó un contrato con Consorcio de Tarjetas Dominicanas, S. A. (Cardnet) relacionado con el procesamiento de tarjetas de crédito y débito en comercios afiliados a su red, directamente o a través de los bancos miembros de Cardnet, incluyendo, pero no limitado a, transacciones con tarjetas de crédito o débito de las marcas Mastercard, Visa, Discover, ATH y marcas privadas.
Los gastos por estos conceptos fueron de aproximadamente DOP2,092 millones (2024: DOP1,880 millones), y se encuentran registrados en el renglón de otros gastos operacionales en los estados de resultados.
e) Demandas
Al 31 de diciembre de 2025 y 2024, existen varios litigios y demandas originadas en el curso normal de las operaciones del Banco. Aunque el resultado final de estos procesos no puede ser determinado con certeza, el Banco, basado en la revisión de los hechos y circunstancias, así como en la opinión de sus asesores legales, estimó una pérdida resultante de los casos vigentes en aproximadamente DOP81 millones (2024: DOP98 millones). El monto determinado está provisionado en el renglón de otros pasivos en los estados de situación financiera.
f) Contratos de arrendamiento
El Banco tiene compromisos por los valores residuales establecidos en los contratos de arrendamiento con la opción de compra ascendentes a aproximadamente DOP1,580 millones (2024: DOP1,537 millones).
g) Fondo de Contingencia
El artículo No. 64 de la Ley Monetaria y Financiera No. 183-02 del 21 de noviembre de 2002, y el Reglamento para el Funcionamiento del Fondo de Contingencia, adoptado mediante la Primera Resolución dictada por la Junta Monetaria el 6 de noviembre de 2003, autoriza al Banco Central a cobrar a las entidades de intermediación financiera los aportes trimestrales para el Fondo de Contingencia. El aporte debe ser el 0.25% trimestral del total de activos menos la cuota trimestral de supervisión de la Superintendencia de Bancos. Esta contribución no debe exceder el 1% de las captaciones totales del público.
El gasto por este concepto para el año terminado el 31 de diciembre de 2025 fue de aproximadamente DOP629 millones (2024: DOP665 millones), el cual se incluye en el renglón de gastos operativos en el estado de resultados de ese año que se acompaña.
h) Fondo de Consolidación Bancaria
Para la implementación del Programa Excepcional de Prevención de Riesgo de las Entidades de Intermediación Financiera de la Ley No. 92-04, el Banco Central creó en el año 2004 el Fondo de Consolidación Bancaria (en lo adelante “FCB”), con el propósito de proteger a los depositantes y evitar el riesgo sistémico. El FCB se constituye con aportes obligatorios de las entidades financieras y otras fuentes, según lo establece esta ley. Tales aportes se calculan sobre el total de las captaciones del público, con una tasa anual mínima del 0.17%, pagadera de forma trimestral.
El artículo No. 6 de dicha ley establece, entre otros aspectos, que las entidades financieras aportantes no tendrán que contribuir cuando la suma acumulada de sus aportaciones, desde la aprobación de esta ley, iguale o supere el 10% de los fondos aportados por el Estado dominicano al FCB, netos de cualquier recuperación de inversiones, cobro por venta de activos o cualquier otro ingreso que pudiera recibirse por ese fondo; en este caso, el Banco Central determinará la forma de proceder con la devolución del exceso aportado.
El gasto por este concepto por el año terminado el 31 de diciembre de 2025 fue de aproximadamente DOP1,147 millones (2024: DOP1,041 millones), y se incluye en el renglón de gastos operativos en el estado de resultados de ese año que se acompaña.
22. AGENTE DE GARANTÍAS
El Banco presta los servicios de agente de garantías, mediante el cual, los acreedores u otros beneficiarios de un crédito lo contratan para que actúe como su representante y realice todas las gestiones del proceso de creación, perfeccionamiento, mantenimiento y ejecución de las garantías, siguiendo los lineamientos establecidos en la Ley No. 189-11 para el Desarrollo del Mercado Hipotecario y el Fideicomiso en la República Dominicana para el proceso de adjudicación.
Lo anterior queda establecido bajo la firma de un acto de designación de agente de garantías suscrito entre todas las partes involucradas en la transacción y por el cual el Banco recibe una remuneración anual durante la vida del préstamo. En caso de que no exista un evento de incumplimiento y el financiamiento llegue a su término, el Banco será responsable de liberar las garantías y entregarlas al deudor según lo acordado.
Un resumen de los bienes administrados como agente de garantía se presenta a continuación:
Garantías hipotecarias:
Terrenos 23,444,049,453 30,289,722,875
Edificaciones 56,930,615,721 52,196,031,965 Subtotal 80,374,665,174 82,485,754,840
Garantías prendarias:
Vehículos de motor 28,401,271 28,401,271
Cuentas de ahorro y depósitos a plazo 5,464,900,114 4,458,304,739
Acciones 85,809,369,703 69,942,671,675 Subtotal 91,302,671,088 74,429,377,685
Otras garantías 178,697,714,090 117,243,762,508
Total 350,375,050,352 274,158,895,033
a) Las otras garantías incluyen: inventarios, maquinarias y equipos, paneles fotovoltaicos, entre otras.
23. CUENTAS DE ORDEN
Un resumen se presenta a continuación:
Valores en cobranza 276,285,239 161,326,502
Garantías recibidas 1,477,476,350,086 1,346,488,421,332
Operaciones de títulos con pacto de recompra o reventa 16,724,431,186 2,663,197,374
Cuentas castigadas y condonadas 57,301,737,528 47,034,898,967
Rendimientos en suspenso 8,311,668,707 7,650,014,201
Capital autorizado 75,000,000,000 65,000,000,000
Líneas de crédito aprobadas pendientes de utilización 190,887,120,307 137,141,312,329
Cartas de crédito notificadas 2,633,979,383 1,799,668,598
Cartas de crédito a la vista con depósito previo 14,152,005Activos y contingentes ponderados por riesgo crediticio 1,076,273,303,983 998,859,292,844
Otras cuentas de registro 241,923,992,310 330,509,451,419 3,146,823,020,734 2,937,307,583,566
24. INGRESOS Y GASTOS FINANCIEROS
Los ingresos y gastos financieros se presentan a continuación:
Ingresos financieros:
Por cartera de créditos:
Por créditos comerciales 38,775,534,552 36,227,517,432
Por créditos de consumo 27,677,131,607 25,172,618,675
Por créditos hipotecarios 9,050,204,116 7,895,304,841
Subtotal 75,502,870,275 69,295,440,948
Por inversiones: Por inversiones en valores a negociar - 1,385,888
Por inversiones en valores disponibles para la venta 12,079,637,753 10,186,925,645
Por inversiones mantenidas hasta su vencimiento 778,032,021 1,136,961,274
Ganancias en venta de inversiones 5,946,888,680 2,950,673,671
Subtotal 18,804,558,454 14,275,946,478
Por disponibilidades 650,264,388 644,121,309
Total 94,957,693,117 84,215,508,735
Gastos financieros:
Por captaciones:
Por depósitos del público
2025 DOP 2024 DOP
(19,397,657,163) (18,033,974,778)
Por valores en poder del público (29,811,788) (17,656,791)
Subtotal (19,427,468,951) (18,051,631,569)
Por financiamientos:
Por financiamientos obtenidos
Por obligaciones subordinadas
(2,005,372,405) (2,217,358,946)
(2,064,583,333) (2,070,239,726)
Subtotal (4,069,955,738) (4,287,598,672)
Otros gastos financieros:
Por pérdida en venta de inversiones
(4,178,369,284) (1,382,509,129)
Total (27,675,793,973) (23,721,739,370)
25. INGRESOS (GASTOS) POR DIFERENCIA DE CAMBIO
Los ingresos (gastos) por diferencia de cambio se muestran a continuación: 2025 DOP 2024 DOP
Ingresos por diferencia de cambio:
Por cartera de créditos
Por inversiones
Por disponibilidades
52,934,211,448 29,359,042,419
11,637,587,798 4,095,660,567
40,906,308,527 24,043,302,157
Por cuentas por cobrar 54,617,616 43,079,782
Por otros activos no financieros 3,757,782,364 2,853,587,328
Ajustes por diferencias de cambio
75,820,924,922 32,405,456,587
Subtotal 185,111,432,675 92,800,128,840
Gastos por diferencia de cambio:
Por depósitos del público (76,767,198,840) (40,971,651,174)
Por financiamientos obtenidos (7,063,043,442) (3,052,160,012)
Ajustes por diferencias de cambio (100,891,382,875) (48,138,284,843)
Subtotal (184,721,625,157) (92,162,096,029)
Total ingresos por diferencia de cambio 389,807,518 638,032,811
26. OTROS INGRESOS (GASTOS) OPERACIONALES
Un resumen de los otros ingresos (gastos) operacionales se presenta a continuación:
Otros ingresos operacionales:
Comisiones por servicios:
Por giros y transferencias 1,580,423,294 1,433,037,063
Por certificación de cheques y ventas de cheques de administración 24,569,756 23,250,276 Por cobranzas 5,874,987 5,301,432
Por intercambio por tarjetas de débito y prepago 1,140,308,517 1,649,626,395
Por tarjetas de crédito 9,476,775,653 8,960,868,269
Por servicios de remesas 37,557,945 41,941,878
Por operaciones de recaudo del régimen contributivo de la seguridad social 13,543,340 13,144,130
Por servicios como agente de garantías 51,778,715 35,744,428
Por cuentas de pago electrónico 1,300,528,194 1,053,415,868
Por cartas de crédito 36,787,306 45,447,191
Por garantías otorgadas 172,893,802 205,993,277
Otras comisiones por servicios (a) 5,539,619,056 5,128,707,656
Ingresos diversos:
Por cambio de divisas 8,038,574,443 5,999,569,399
Otros ingresos operacionales diversos 549,088,511 9,658,564 Subtotal 8,587,662,954 6,009,227,963
Total otros ingresos operacionales 27,968,323,519 24,605,705,826
Otros gastos operacionales: Comisiones por servicios: Por corresponsalía (127,655,036) (110,940,173)
Por servicios de intermediación de valores (10,834,572) (8,514,458)
Por otros servicios (b) (4,126,985,226) (3,770,994,491) Subtotal (4,265,474,834) (3,890,449,122)
Gastos diversos: Por cambio de divisas (2,668,820) (10,915,248)
Por amortización costo emisión obligaciones subordinadas (7,916,568) (7,916,568)
Promociones e incentivos de tarjeta de crédito (1,374,673,484) (1,053,957,804)
Otros gastos operacionales diversos (102,922,340) (24,459,157)
Subtotal (1,488,181,212) (1,097,248,777)
Total otros gastos operacionales (5,753,656,046) (4,987,697,899)
(a) Incluye: comisiones por servicios de los depósitos a la vista y de ahorro, por uso de cajeros automáticos, por servicios financieros, entre otras.
(b) Incluye: comisiones pagadas por uso de cajeros automáticos, comisiones pagadas por procesamiento de operaciones, entre otras.
27. REMUNERACIONES Y BENEFICIOS SOCIALES
Un resumen de las remuneraciones y beneficios sociales al personal se presenta a continuación:
2025 DOP 2024 DOP
Sueldos, salarios y participaciones en beneficios (17,583,128,192) (16,549,390,421)
Seguros sociales (829,654,986) (764,797,246)
Contribuciones a planes de pensiones (nota 28) (438,975,784) (400,494,563)
Otros gastos de personal (a) (4,218,595,816) (3,315,896,414) (23,070,354,778) (21,030,578,644)
(a) Incluye gastos por prestaciones laborales, bonos por terminación laboral, capacitación, compensación por uso de vehículos e incentivos al personal, entre otros.
Un detalle de las retribuciones salariales otorgadas al personal directivo al 31 de diciembre de 2025 y 2024 es como sigue:
2025 DOP 2024 DOP
Personal directivo:
Miembros del Consejo de Administración 172,005,593 162,746,449
Alta gerencia
7,298,061,549 6,775,481,895
7,470,067,142 6,938,228,344
Las compensaciones de los miembros del Consejo de Administración incluyen pago de dietas por asistencia a las sesiones del consejo y a sus comités.
Las remuneraciones de la alta gerencia incluyen sueldos, vacaciones, regalía pascual y bonificaciones con base en el Código de Trabajo de la República Dominicana y a las políticas de incentivos del Banco en función del logro de objetivos y evaluación del desempeño.
Un detalle de las otras retribuciones a largo plazo al 31 de diciembre de 2025 y 2024 es como sigue:
2025 DOP 2024 DOP
Balance inicial 1,171,367,337 1,052,724,518
Más gasto del año 387,747,274 275,072,369
Menos pago de beneficios (168,738,076) (156,429,550)
Balance final 1,390,376,535 1,171,367,337
Estas retribuciones de largo plazo incluyen seguro de vida, seguro de salud y otras retribuciones del personal retirado luego de más de 20 años de servicio, acorde con la política interna del Banco y otros acuerdos entre las partes. Además, incluye pasivo laboral por acuerdos legales entre las partes. Esta provisión se incluye en el renglón de otros pasivos en el estado de situación financiera.
Durante el año 2025, el Banco mantuvo una nómina promedio de 8,121 empleados (2024: 7,935).
28. FONDO DE PENSIONES Y JUBILACIONES
El Sistema Dominicano de Seguridad Social, creado mediante la Ley No. 87-01, incluye un Régimen Contributivo que abarca a los trabajadores públicos y privados y a los empleadores, financiados por estos últimos, incluyendo al Estado dominicano como empleador. El Sistema Dominicano de Seguridad Social incluye la afiliación obligatoria del trabajador asalariado y del empleador al régimen previsional a través de las Administradoras de Fondos de Pensiones (AFP) y a las Administradoras de Riesgos de Salud (ARS). Los funcionarios y empleados del Banco están afiliados principalmente en una entidad relacionada.
El sistema de pensiones funciona bajo el esquema de la cuenta de capitalización individual, el cual consiste en aportes que deben realizar el empleador y los empleados de manera particular y que deben ser administrados por una AFP. A la edad de retiro, el empleado recibe el monto de los aportes realizados por él y su empleador más el rendimiento de la Cuenta de Capitalización Individual. Los funcionarios y empleados del Banco están afiliados principalmente en una AFP relacionada.
Durante el año 2025, el Banco realizó aportes por DOP438,975,784 (2024: DOP400,494,563), los cuales se incluyen como parte de los gastos operativos en los estados de resultados.
29. OTROS INGRESOS (GASTOS)
Los otros ingresos (gastos) se presentan a continuación:
Otros ingresos:
Recuperación de activos castigados 910,400,853 887,669,839
Disminución de provisiones por activos contingentes 4,804,662 6,060,147
Ganancia por venta de bienes 116,144,010 173,939,769
Otros ingresos no operacionales (a) 3,890,454,605 3,796,978,657
Subtotal 4,921,804,130 4,864,648,412
Otros gastos:
Gastos por bienes recibidos en recuperación de créditos (51,058,610) (55,810,194)
Pérdidas por venta de activos fijos (4,206,352) (4,185,170)
Pérdidas por venta de bienes recibidos en recuperación de créditos (27,242,571) (12,911,977)
Gastos por eventos de pérdidas operacionales (115,202,076) (140,537,607)
Otros gastos no operacionales (b) (354,193,474) (282,982,337)
Gastos diversos (c) (623,764,577) (522,462,208)
Subtotal (1,175,667,660) (1,018,889,493)
Total 3,746,136,470 3,845,758,919
(a) Los otros ingresos no operacionales incluyen DOP51.3 millones (2024: DOP47.0 millones) de sobrantes en operaciones, servicios prestados a entidades vinculadas por DOP250.8 millones (2024: DOP210.5 millones), ingresos por gestión de pólizas de seguros por DOP1,192.1 millones (2024: DOP1,292.0 millones) y recuperación de costos de tarjetas de crédito y débito por DOP1,550.1 millones (2024: DOP1,316.1 millones).
(b) Los otros gastos no operacionales incluyen gastos por incobrabilidad de cuentas por cobrar y faltantes en operaciones.
(c) En ambos años incluye gastos por demandas y aportes a las comunidades conforme a los planes de responsabilidad social del Banco.
30. IMPUESTO SOBRE LA RENTA
El impuesto sobre la renta en el estado de resultados por los años terminados el 31 de diciembre de 2025 y 2024 está compuesto de la siguiente manera: 2025 DOP 2024 DOP
Resultados antes de impuesto sobre la renta 37,822,319,785 34,796,858,350
Más (menos) partidas que provocan diferencias:
Permanentes:
Ingresos exentos (7,353,793,235) (6,237,827,933)
Dividendos cobrados en efectivo, neto de retenciones de impuesto (173,373,537) (187,134,452)
Impuestos retribuciones complementarias 325,754,294 286,647,218
Otras partidas no deducibles 546,400,990 574,195,244 (6,655,011,488) (5,564,119,923)
De tiempo:
Diferencia en gastos de depreciación fiscal (5,385,864,769) (4,814,174,867)
Cuotas devengadas de arrendamiento, netas 4,230,474,163 3,583,913,905 (Disminución) aumento de la provisión para bienes recibidos en recuperación de créditos (42,799,091) 24,710,222
Ajuste por inflación de otros activos no monetarios (167,026,021) (155,041,137)
Disminución de otras provisiones, neto 497,675,767 (669,029) (867,539,951) (1,361,260,906)
Renta neta imponible 30,299,768,346 27,871,477,521
El impuesto sobre la renta para los años terminados el 31 de diciembre de 2025 y 2024 está compuesto de la siguiente manera:
Corriente (8,180,937,453) (7,525,298,931)
Diferido 154,751,859 (239,233,106)
Otros (a) (59,155,786) (23,525,856) (8,085,341,380) (7,788,057,893)
(a) Incluye impuestos de años anteriores e impuestos pagados por los ingresos recibidos de los fondos de inversión.
El movimiento del impuesto sobre la renta diferido se presenta a continuación: 2025
Saldos al Inicio DOP
Efecto en resultados DOP
Saldos al final DOP
Provisión para bienes recibidos en recuperación de créditos 136,848,060 (11,555,754) 125,292,306 Propiedades, muebles y equipos
Inversión neta en arrendamientos financieros (4,295,829,723) (750,596,572) (5,046,426,295)
Efecto del ajuste
2024
Saldos al Inicio DOP Efecto en resultados DOP Saldos al final DOP
Provisión para bienes recibidos en recuperación de créditos
Provisión para operaciones
Inversión neta en arrendamientos financieros (3,552,330,068) (743,499,655) (4,295,829,723)
Efecto del ajuste por inflación de activos no monetarios
(13,658,452) 83,168,284 1,613,345,777 (239,233,106) 1,374,112,671
31. GESTIÓN DE RIESGOS FINANCIEROS
Los riesgos financieros que gestiona el Banco son los siguientes:
(A) RIESGO DE MERCADO
i) Composición del portafolio
Un resumen de la composición del portafolio sujeto al riesgo de mercado se presenta a continuación:
Medición del riesgo de mercado
Importe en libros
Activos sujetos a riesgo de mercado:
Efectivo y equivalentes de efectivo
Inversiones disponibles para la venta
Inversiones mantenidas hasta el
Derivados y contratos de compraventa al contado
Cartera de créditos
Deudores por aceptaciones
Cuentas por cobrar
Pasivos sujetos a riesgo de mercado:
Depósitos del público
Depósitos en entidades financieras del país y del exterior
Derivados y contratos de compraventa al contado
Fondos tomados a préstamo
Aceptaciones en circulación
Valores en circulación
Obligaciones
Portafolio para negociar Portafolio no negociable
Importe en libros
Medición del riesgo de mercado
Portafolio para negociar
Portafolio no negociable
Depósitos
Depósitos a la vista y de ahorro
Créditos en mora (de 31 a 90 días)
Créditos reestructurados vigentes
Créditos reestructurados en mora (de 31 a 90 días)
Inversiones disponibles para la venta
Inversiones mantenidas hasta el vencimiento
Total activos sensibles a tasas de interés
ii) Exposición a riesgo de mercado
La exposición a riesgo de mercado del Banco al 31 de diciembre de 2025 y 2024 consiste en: Promedio Máximo Mínimo
Al 31 de diciembre de 2025
Riesgo de tipo de cambio
Al 31 de diciembre de 2024
Riesgo de tipo de cambio
iii) Riesgo de tasas de interés
Al 31 de diciembre de 2025 y 2024, los activos y pasivos sensibles a tasas de interés se presentan a continuación:
Pasivos
Depósitos del público (19,225,997,976)
Depósitos en entidades financieras del país y del exterior
Valores en circulación
(297,818,435) Fondos tomados a préstamo (583,000,000)
Obligaciones subordinadas
Total pasivos sensibles a tasas de interés
Moneda extranjera:
Activos
Depósitos en el Banco
Créditos en mora (de 31 a 90 días)
Créditos reestructurados vigentes
Créditos reestructurados en mora (de 31 a 90 días)
Inversiones disponibles para la venta
Inversiones mantenidas hasta el vencimiento
Total activos sensibles a tasas de interés
886,048
Pasivos
Depósitos del público (26,068,238,954) (29,562,229,707) (21,194,307,015) (6,294,239,168) (49,302,391,333) (3,658,168,262) (141,410,302,025)
Depósitos en entidades financieras del país y del exterior (4,531,352,899) (16,943,089,987) (1,253,491,134) (329,092,046) (8,360,931) (216,310,767)
(23,281,697,764)
Fondos tomados a préstamo (628,068,812) (3,471,915,729) (5,938,263,382) (6,925,997,448) (10,948,694,968) (6,494,109,772) - - (34,407,050,111)
Total pasivos sensibles a tasas de interés (31,227,660,665) (49,977,235,423) (28,386,061,531) (13,549,328,662)
63,044,622,717
Moneda nacional:
Activos
Depósitos en el Banco Central
Depósitos a la vista y de ahorro en EIF 9,916,124
lidades
Créditos en mora (de 31 a 90 días)
Créditos reestructurados vigentes
Créditos reestructurados en mora (de 31 a 90 días)
Inversiones disponibles para la venta
Inversiones mantenidas hasta el vencimiento
Total activos sensibles a tasas de interés
(2,127,166,785)
Pasivos
Depósitos del público (16,794,006,460) (19,118,964,885)
Depósitos en entidades financieras del país y del exterior
Valores en circulación
Fondos tomados a préstamo (235,422,518) (156,492,193)
Obligaciones
subordinadas
Total pasivos sensibles a tasas de interés
Moneda extranjera:
Depósitos en el Banco Central 54,049,163,868
Depósitos
Créditos en mora (de 31 a 90 días)
Créditos reestructurados vigentes
Inversiones disponibles para la venta
Inversiones mantenidas hasta el vencimiento
Total activos sensibles a tasas de interés
(297,556,647)
Pasivos
Depósitos del público (9,399,055,043) (6,616,646,020) (13,628,488,811) (7,433,816,763) (50,791,807,716) (4,041,965,700) (131,891,526,517)
Depósitos en entidades financieras del país y del exterior (7,634,608,759) (16,365,610,859) (313,636,529) (280,112,952) (33,639,372) (202,687,758)
(24,830,296,229) Fondos tomados a préstamo - (2,709,711,800) (5,893,416,071) (3,979,293,849) (9,257,717,690) (1,668,979,186)
Total pasivos sensibles a tasas de interés (17,033,663,802) (25,691,968,679) (19,835,541,411)
Las tasas de rendimiento promedio por moneda se presentan a continuación:
(23,509,118,596)
Depósitos en el Banco Central
Depósitos a la vista y de ahorro en EIF
Créditos en mora (de 31 a 90 días)
Créditos reestructurados vigentes
Créditos reestructurados en mora (de 31 a 90 días)
Inversiones disponibles para la venta
Inversiones mantenidas hasta su vencimiento
Pasivos
Depósitos del público 3.07% 1.71% 3.21% 1.49%
Depósitos en entidades financieras del país y del exterior 8.26% 2.24% 10.04% 1.82% Valores en circulación
Fondos tomados a préstamo 3.71% 4.81% 4.29% 5.28%
Obligaciones subordinadas
Los activos con tasas de interés variables ascienden a DOP272,561,595,573 (2024: DOP292,026,101,512) y representan el 29% (2024: 34% del total de activos. Los activos con tasas de interés fijas ascienden a DOP596,707,040,312 (2024: DOP497,910,867,104) y representan el 64% (2024: 59% del total de activos).
Los pasivos con tasas de interés variables ascienden a DOP459,559,371,629 (2024: DOP427,572,181,407) y representan el 58% (2024: 63%) del total de pasivos. Los pasivos con tasas de interés fijas ascienden a DOP312,491,140,761 (2024: DOP280,481,053,606) representan el 40% (2024: 39% del total de pasivos.
El Banco cuenta con un Manual de Políticas y Procedimientos de Riesgo de Mercado y Liquidez ajustado a los servicios financieros que ofrece, a su realidad y complejidad operacional y a su volumen de negocios. Estas políticas proporcionan los criterios y lineamientos de gestión, así como las técnicas e indicadores que sirven de base para el seguimiento y monitoreo de los factores para la gestión de riesgo de mercado y liquidez, incluyendo el riesgo de tasas de interés. Estos factores son utilizados para la toma de decisiones y la evaluación continua de estos riesgos, inherentes a las operaciones del Banco, asegurando su consistencia con la estrategia, misión y apetito de riesgo establecido por el Consejo de Administración.
Las políticas establecen metodologías y técnicas para el monitoreo y la medición del riesgo de tasa de interés, incluyendo aquellas exigidas por la regulación local, como otras desarrolladas a partir de mejores prácticas internacionales y los lineamientos del Comité de Supervisión Bancaria de Basilea. Estas metodologías van orientadas a la optimización del balance del Banco y su brecha de duración, manteniendo niveles adecuados de concentración y preservando su adecuación patrimonial. Además, incluyen análisis de sensibilidad y pruebas de estrés, así como planes de contingencia que aseguran la implementación oportuna de acciones para manejar el riesgo por tasas de interés, tanto en el curso normal de sus operaciones como ante cualquier evento que pueda surgir.
iv) Riesgo de tipo de cambio
El Banco tiene definidas políticas en torno al manejo y seguimiento de la posición neta en moneda extranjera, las cuales se encuentran en el Manual de Políticas y Procedimientos de Riesgo de Mercado y Liquidez. Estas políticas establecen que el Banco dará cumplimiento a los límites establecidos en el artículo No. 21 del Reglamento Cambiario relativos a la posición neta en moneda extranjera. En este sentido, el límite permitido tanto para la posición corta como para la posición larga es de hasta un 25% del capital pagado y reservas legales. Adicionalmente, el promedio de los aumentos netos de la posición diaria durante cinco días hábiles consecutivos no podrá exceder el 25% del capital pagado y reservas legales, o el equivalente a USD5,000,000, lo que resulte menor entre ambos. De observarse algún exceso en el límite, el mismo deberá regularizarse en un plazo máximo de dos días hábiles. Además, se indica que mensualmente el Comité ALCO y el Comité de Gestión Integral de Riesgo del Consejo de Administración conocerá el cierre de la posición en moneda extranjera para velar por el cumplimiento de los riesgos aceptados.
Un resumen de la exposición al riesgo de cambio por moneda extranjera se presenta a continuación:
Activos: Efectivo y equivalentes de
Pasivos: Depósitos del público (4,412,087,069) (277,510,570,064) (3,675,979,153) (223,839,192,961)
Depósitos de entidades financieras del país y del exterior (370,510,745) (23,304,310,728) (407,795,374) (24,831,639,033)
Fondos tomados a préstamo (556,146,395) (34,980,384,698) (390,968,020) (23,806,981,053)
Aceptaciones en circulación (2,075,615) (130,551,617) (6,403,007) (389,894,491)
Otros pasivos (24,124,382) (1,517,370,531) (25,493,838) (1,552,380,962) Total pasivos (5,364,944,206) (337,443,187,638) (4,506,639,392) (274,420,088,500)
(a) En 2024 corresponde a contratos a futuro de EUR29.0 millones y USD9.2 millones.
Al 31 de diciembre de 2025 y 2024, la tasa de cambio usada para convertir a moneda nacional el dólar estadounidense (USD) fue DOP62.8978 y DOP60.8924, respectivamente, o su equivalente en otras monedas.
El Manual de Políticas y Procedimientos de Riesgo de Mercado y Liquidez establece metodologías y técnicas para el monitoreo y la medición del riesgo del tipo de cambio, incluyendo aquellas exigidas por la regulación local, así como otras desarrolladas a partir de mejores
prácticas internacionales y los lineamientos del Comité de Supervisión Bancaria de Basilea. Estas metodologías van orientadas al manejo de la posición neta en moneda extranjera del Banco, manteniendo niveles adecuados de concentración en activos y pasivos en moneda extranjera. Además, incluyen análisis de sensibilidad y pruebas de estrés, así como planes de contingencia que aseguran la implementación oportuna de acciones para manejar el riesgo por tipo de cambio, tanto en el curso normal de sus operaciones como ante cualquier evento que pueda surgir.
(B) RIESGO DE LIQUIDEZ
(i) Exposición al riesgo de liquidez
La razón de liquidez del Banco consiste en:
2025
Razón de liquidez:
A
Posición:
A 15 días ajustada 25,530,456,499
A 60 días ajustada 74,790,685,448 346,401,659 -
A 90 días ajustada 94,213,220,042 314,247,923Global (meses) (21.79) (25.82)
2024
Razón de liquidez:
A
A
Posición:
A 15 días ajustada 30,958,290,208 185,084,165 -
A 30 días ajustada 53,585,746,563 230,991,473 -
A 60 días ajustada 71,593,617,036 196,375,102 -
A 90 días ajustada 94,783,939,752 249,378,181Global (meses) (29.41) (11.34)
Rendimientos por cobrar
El Reglamento de Riesgo de Liquidez establece que los vencimientos de pasivos para el período de 30 días deben estar cubiertos por vencimientos de activos en por lo menos un 80% de ese monto para ambas monedas. Al 31 de diciembre de 2025, el Banco cerró con una cobertura de 306% (2024: 295%) en moneda nacional, y de 231% (2024: 187% en moneda extranjera. Para el plazo de 90 días se exige un 70% del vencimiento de los pasivos ajustados; al 31 de diciembre de 2025 esta razón es de 348% (2024: 366% en moneda nacional y de 183% (2024: 156% en moneda extranjera.
(ii) Análisis de vencimientos de los activos y pasivos financieros
Al 31 de diciembre de 2025 y 2024, los activos y pasivos más significativos, agrupados según su fecha de vencimiento, son los siguientes: 2025
593,471,920,505
4,806,144,476 Cuentas por cobrar
Otros activos (a)
5,238,961,401
Depósitos en entidades financieras del país y del exterior
Obligaciones subordinadas
Vencimiento activos y pasivos
Deudores por aceptaciones
Rendimientos
Cuentas por cobrar
Pasivos
Depósitos del público
Depósitos en entidades financieras del país y del exterior
42,427,625,091 Aceptaciones en circulación
389,894,491 Valores en circulación
(a) Corresponden a las operaciones que representan un derecho de cobro para el Banco.
(b) Corresponden a las operaciones que representan una obligación de pago para el Banco.
iii) Reserva de liquidez
Al 31 de diciembre de 2025 y 2024, los importes en libros que se esperan recuperar o liquidar en los próximos 12 meses son los siguientes:
2025
Efectivo y equivalentes de efectivo:
En caja y bóveda
Importe en libros
Valor razonable
18,551,730,342 18,551,730,342
Depósitos en el Banco Central 109,042,110,313 109,042,110,313
Depósitos en otros bancos 11,280,739,062 11,280,739,062 138,874,579,717 138,874,579,717
Inversiones:
Inversiones en títulos de deuda pública
55,864,278,988 (a)
Instrumentos de deuda de empresas privadas 1,383,124,634 (a) 57,247,403,622
Reserva de liquidez total 196,121,983,339
2024 Importe en libros
Efectivo y equivalentes de efectivo:
En caja y bóveda
18,780,260,563 18,780,260,563
Depósitos en el Banco Central 111,212,590,614 111,212,590,614
Depósitos en otros bancos 7,708,793,988 7,708,793,988 137,701,645,165 137,701,645,165
Inversiones:
Inversiones en títulos de deuda pública
Instrumentos de deuda de empresas privadas
Reserva de liquidez total
43,432,064,196 (a)
793,054,063 (a)
44,225,118,259
181,926,763,424
(a) Al 31 de diciembre de 2025 y 2024, la regulación vigente no requiere la contabilización del valor razonable del portafolio de inversiones.
iv) Concentración con depositantes
El Banco mantiene una base de depósitos diversificada por lo que no depende de un número reducido de depositantes. La concentración en los principales depositantes es conocida mensualmente por los comités de Gestión Integral de Riesgo y ALCO para fines de seguimiento y toma de decisión.
Como parte de la gestión interna realizada para mantener una fuente de fondeo diversificada y estable se da seguimiento a los principales depositantes para planificar y programar sus necesidades de fondos y retiros.
(C)
RIESGO DE CRÉDITO
i) Prácticas para gestionar el riesgo de crédito
El Manual de Políticas de Riesgo de Crédito, aprobado por el Consejo de Administración, define los fundamentos para la gestión del riesgo de crédito basados en mejores prácticas internacionales y en las regulaciones vigentes, e incluye un conjunto de técnicas, metodologías e indicadores que proveen una base para el seguimiento y monitoreo del riesgo de crédito.
La gestión del riesgo de crédito está organizada atendiendo al tipo de producto regulatorio y al segmento interno del cliente.
El Banco utiliza diversas metodologías desde la originación del crédito hasta su recuperación. Para la evaluación de la cartera de créditos y su evolución, una de las metodologías utilizadas es el análisis predictivo a través de modelos estadísticos que buscan medir la probabilidad de incumplimiento de los clientes, como son los modelos de originación de
crédito, de comportamiento y de rating de la cartera de créditos. A partir de estos modelos, se toman decisiones sobre el otorgamiento de créditos y también se desarrollan estrategias de negocio.
Además, el Banco se apoya en modelos de pruebas de estrés de riesgo de crédito para estimar los niveles de provisiones requeridos bajo un escenario base y diversos escenarios de estrés, permitiendo identificar las acciones necesarias para mitigar su posible impacto. Asimismo, el Banco cuenta con modelos de pérdida esperada, análisis de cosechas y de tendencias y concentraciones que permiten identificar cambios relevantes en los indicadores relacionados con la cartera de crédito.
Los principales indicadores monitoreados se enfocan en medir la exposición de riesgo de crédito en términos de calidad, concentraciones (por sector económico, grupos de riesgo/ cliente individual, moneda y vinculados), cobertura de garantías y provisiones y las pérdidas realizadas netas (castigos y recuperaciones).
El monitoreo continuo de las exposiciones a riesgo de crédito a través de informes comparativos y el seguimiento de los comités internos y del Comité Gestión Integral de Riesgo, permite identificar desviaciones y apoya la toma de decisiones oportunas en los casos que aplique.
Las políticas para determinar la estimación de provisiones crediticias por activos riesgosos para los castigos de créditos, las reestructuraciones de créditos y las informaciones sobre las garantías están descritas en la nota 2.6 cartera de créditos y provisiones para créditos.
Para la recuperación de los créditos castigados, el Banco lleva a cabo diferentes estrategias, judiciales o extrajudiciales, con apego a las mejores prácticas, incluyendo ejecución o dación en pago mobiliaria e inmobiliaria, acuerdos de pago y cualquier otra estrategia que incremente la probabilidad de recuperación del crédito castigado.
ii) Concentración de préstamos
La identificación de los grupos de riesgo se realiza siguiendo los criterios establecidos en el Reglamento sobre Concentración de Riesgos emitido por la Junta Monetaria. Para diciembre de 2025 y 2024, el grupo de riesgo con mayor exposición respecto al patrimonio técnico del Banco se encuentra por debajo de los límites regulatorios, con y sin garantía, establecidos por la Superintendencia de Bancos.
iii) Exposición al riesgo de crédito
Al 31 de diciembre de 2025 y 2024, los activos más significativos medidos al costo amortizado, agrupados según su clasificación de riesgo, son los siguientes:
Exposición crediticia de las inversiones:
Total exposición de riesgo crediticio de
Exposición crediticia de la cartera de créditos:
DE CRÉDITOS
Mayores deudores comerciales
Menores deudores comerciales
Créditos de consumo préstamos personales
93,643,713,967
Créditos de consumo tarjetas de crédito
Créditos hipotecarios
exposición de riesgo crediticio de la cartera de créditos
iv) Calidad crediticia de la cartera de créditos
Al 31 de diciembre de 2025 y 2024, los créditos con deterioro y las tasas históricas de impago se presentan como sigue:
Concepto
CARTERA DE CRÉDITOS
Mayores deudores comerciales
v) Análisis de cobertura de las garantías recibidas
Medianos deudores comerciales
Menores deudores comerciales
Créditos de consumo préstamos personales
Valor bruto cartera de créditos DOP
Créditos de consumo tarjetas de crédito
Créditos hipotecarios
2025 2024
Saldo cubierto por la garantía DOP
Saldo expuesto DOP
Valor bruto cartera de créditos DOP
Saldo cubierto por la garantía DOP
Saldo expuesto DOP
Total exposición de riesgo crediticio de la cartera de créditos
vi) Créditos recuperados con bienes recibidos en recuperación de créditos
Un detalle de los bienes recibidos en recuperación de créditos se presenta a continuación:
El Banco promueve la venta de los bienes recibidos en recuperación de créditos por diferentes medios de comunicación, habiendo fortalecido los canales digitales en los últimos años. Esto es complementado con material impreso para llegar a los diferentes segmentos de clientes a través de la red de sucursales en todo el país.
vii) Créditos recuperados sin garantía
El Banco recuperó en efectivo créditos previamente castigados por valor aproximado de DOP788 millones (2024: DOP753 millones).
32. OPERACIONES CON PARTES VINCULADAS
La Primera Resolución de la Junta Monetaria del 18 de marzo de 2004, aprobó el Reglamento sobre Límites de Créditos a Partes Vinculadas, la cual establece los criterios para la determinación de las partes vinculadas de las entidades de intermediación financiera.
Las operaciones con partes vinculadas fueron realizadas en condiciones similares a las pactadas con partes no vinculadas, y en cumplimiento con lo establecido en el Reglamento sobre Límites de Créditos a Partes Vinculadas. Los saldos y transacciones más importantes con partes vinculadas al 31 de diciembre de 2025 y 2024, son los siguientes:
Vinculados a la propiedad Efectivo y equivalentes de efectivo
Vinculados a la propiedad Cartera de créditos vigentes
Vinculados a la persona Cartera de créditos en mora (de 31 a 90 días)
Vinculados a la persona Cartera de créditos vigentes
Vinculados a la persona Cartera de créditos reestructurada
Vinculados a la persona Cartera de créditos vencida (más de 90 días)
Vinculados a la persona Cuentas por cobrar 10,852,910
Vinculados a la propiedad Depósitos a la vista
Vinculados a la persona Depósitos a la vista 3,146,470,068
Vinculados a la propiedad Depósitos de ahorro 1,852,885,637
Vinculados a la persona Depósitos de ahorro
Vinculados a la propiedad Depósitos a plazo
Vinculados a la persona Depósitos a plazo
Vinculados a la persona Otros pasivos 5,068,092,079
vinculación
Vinculados a la propiedad Efectivo y equivalentes de efectivo
Vinculados a la propiedad Cartera de créditos Vigente
Vinculados a la propiedad Cartera de créditos en mora (de 31 a 90 días)
Vinculados a la persona Cartera de créditos Vigente
Vinculados a la persona Cartera de créditos reestructurada
Vinculados a la persona Cartera de créditos en mora (de 31 a 90 días)
Vinculados a la persona Cartera de créditos vencida (más de 90 días)
Vinculados a la propiedad Cuentas por cobrar
Vinculados a la propiedad Depósitos a la vista
Vinculados a la persona Depósitos a la vista
Vinculados a la propiedad Depósitos de ahorro
Vinculados a la persona Depósitos de ahorro
Vinculados a la propiedad Depósitos a plazo
Vinculados a la persona Depósitos a plazo
Vinculados a la persona Otros pasivos
de vinculación
Vinculados a la propiedad Intereses por cartera de créditos
Vinculados a la persona Intereses por cartera de créditos
Vinculados a la propiedad Ganancias (pérdidas) en venta de inversiones
Vinculados a la persona Ganancias (pérdidas) en venta de inversiones 30,017,270 (117,127) 488,598
Vinculados a la propiedad Intereses por captaciones
(1,212,338,150)
Vinculados a la persona Intereses por captaciones - (839,171,541)
Vinculados a la propiedad Comisiones por servicios
Vinculados a la persona Comisiones por servicios
Vinculados a la propiedad Comisiones por cambio 6,541,746
Vinculados a la persona Comisiones por cambio 17,939,926
Vinculados a la persona Sueldos y compensaciones al personal
Vinculados a la propiedad Servicios de terceros
Vinculados a la propiedad Otros gastos
(595,552,513)
(974,522,276)
(614,422,015)
6,376,126
13,755,654
(23,070,354,778)
(222,151,242)
(2,112,474,983)
Vinculados a la persona Otros gastos - (765,964,707)
Vinculados a la propiedad Otros ingresos
Vinculados a la persona Otros ingresos
(21,030,578,644)
(151,698,541)
(2,080,602,869)
(450,668,864)
(25,898,045,722)
El Banco distribuyó dividendos en efectivo a sus accionistas por la suma de DOP13,071,509,444 (2024: DOP11,131,886,779).
33. TRANSACCIONES NO MONETARIAS
Las principales transacciones no monetarias son las siguientes:
Castigos de cartera de créditos 10,533,758,653 5,898,250,064
Castigos de rendimientos por cobrar 987,108,981 539,893,502
Castigo de bienes recibidos en recuperación de créditos 48,186,469 23,329,952
Bienes recibidos en recuperación de créditos y como dación de pago 537,559,584 287,118,059
Transferencia de provisión para cartera de créditos a provisión para rendimientos por cobrar 275,771,668 71,216,849
Transferencia de provisión de cartera de créditos provisión de bienes recibidos en recuperación de créditos - 36,518,467
Transferencia de provisión para operaciones contingentes a provisión para inversiones 26,520,551 -
Transferencia de provisión para operaciones contingentes a provisión para rendimientos por cobrar 61,478,376 -
Transferencia de provisión para operaciones contingentes a provisión de cartera de créditos - 66,450,425
Transferencia de provisión para operaciones contingentes a provisión para bienes recibidos en recuperación de créditos 5,030,663 -
Transferencia de provisión de cartera de créditos a provisión para inversiones - 11,302,820
Reembolsos derechos en fideicomiso - 33,786,443
Venta de bienes recibidos en recuperación de créditos con préstamos otorgados por el Banco para completar el precio de venta pactado 81,958,425 51,709,388
Dividendos pagados en acciones 13,071,509,250 11,131,886,588
Transferencia de activos diversos a activos intangibles 255,719,980 417,877,481
Transferencia de resultados del ejercicio a reserva legal 933,681,180 795,136,580
Amortización prima y descuento en inversiones, (neto) 4,427,511,473 1,770,695,062
Transferencia de resultados del ejercicio a resultados acumulados de ejercicios anteriores 26,213,663,877 22,264,485,310
34. HECHO POSTERIOR AL CIERRE
En fecha 12 de marzo de 2025, mediante la Circular SB: núm.CSB-REG-202500002, se notificó la entrada en vigor del uso del valor razonable del portafolio de inversiones (MTM) a partir del 1ro. de enero de 2026. En este sentido, desde esta fecha el Banco inició con la contabilización diaria de los ajustes por efecto de la fluctuación de los precios acorde con la clasificación del portafolio y de su modelo de negocios.
Posteriormente, en fecha 19 de diciembre de 2025, mediante la Circular SB: CSB REG 202500022, se estableció el tratamiento contable excepcional para la aplicación de la primera valoración del portafolio, señalando además que los estados financieros auditados correspondientes al 31 de diciembre de 2026 deberán presentarse de forma comparativa, debiendo las entidades efectuar los ajustes necesarios para reflejar los efectos de la primera aplicación del valor razonable modificando las cifras correspondientes de la información comparativa del 2025 y revelando en notas el importe y la naturaleza de las partidas. El efecto de la primera valoración del portafolio del Banco con cambio en el patrimonio fue de aproximadamente DOP5,679 millones.
35. NOTAS REQUERIDAS POR LA SUPERINTENDENCIA DE BANCOS
El Manual de Contabilidad para Entidades Supervisadas establece las notas mínimas que los estados financieros de las EIF deben incluir. Las siguientes notas no se incluyen en los presentes estados financieros porque no aplican:
• Cambio en las políticas contables, estimaciones contables y corrección de errores
• Fondos interbancarios
• Contratos de compraventa al contado
• Contratos de préstamo de valores
• Derechos en fideicomiso
• Participaciones en otras sociedades
• Reservas técnicas
• Responsabilidades
• Reaseguros
• Fideicomisos
• Patrimonios separados de titularización
• Resultados de la cartera a valor razonable con cambios en resultados
• Resultados de la cartera a valor razonable con cambios en el patrimonio
• Valor razonable de los instrumentos financieros
• Resultados contabilizados por el método de participación
• Utilidad por acción
• Combinaciones de negocios
• Información financiera por segmentos
• Incumplimientos relacionados con pasivos financieros
• Operaciones descontinuadas
• Otras revelaciones:
- Cambios en la propiedad accionaria cuyo monto y cantidad de acciones supere el 1%, debiendo indicar los montos y cantidad de acciones;
- Reclasificación de pasivos de importancia material;
- Ganancias o pérdidas por venta de activos fijos u otros activos en subsidiarias, sucursales u oficinas del exterior.
- Pérdidas originadas por siniestros.
Directorios
Perfiles de los miembros del Consejo de Administración 196
Comités del Consejo de Administración 202
Principales ejecutivos 204
Directorio de oficinas 210
PERFILES DE LOS MIEMBROS DEL CONSEJO DE ADMINISTRACIÓN
Manuel E. Jiménez F. PRESIDENTE DEL CONSEJO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente del Comité Ejecutivo y Estratégico del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Vicepresidente del Comité de Crédito del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Nombramientos y Remuneraciones de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.–Banco Múltiple.
Miembro del Comité Ejecutivo y Estratégico del Consejo de Administración de Grupo Popular, S. A.
Miembro del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Miembro del Consejo de Administración de la Administradora de Fondos de Pensiones Popular, S. A.
Vicepresidente del Comité de Inversiones del Consejo de Administración de la Administradora de Fondos de Pensiones Popular, S. A.
Presidente del Consejo de Administración de Fiduciaria Popular, S. A.
Presidente del Comité de Aceptación de Nuevos Negocios (CANN) del Consejo de Administración de Fiduciaria Popular, S. A.
Miembro de la Junta Directiva de la Fundación Popular (FP), Inc.
Manuel Grullón Hernández VICEPRESIDENTE
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente de los Comités de Tecnología e Innovación del Consejo de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Crédito del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Gestión Integral de Riesgo del Consejo de Administración de Grupo Popular, S. A.
Miembro del Consejo de Administración de la Administradora de Fondos de Inversión Popular, S. A.
Miembro de los Comités Ejecutivo y Estratégico de los Consejos de Administración del Grupo Popular, S. A. y Banco Popular Dominicano, S. A.-Banco Múltiple.
Fundador y Presidente del Consejo de Directores de GCS International, Inc.
Presidente del Comité Ejecutivo y Estratégico del Consejo de Administración de GCS International, Inc.
Miembro de la Junta Directiva de Servicios Digitales Popular, S. A.
Miembro de la Junta Directiva de Avance Capital Dominicana, Ltd. Inc.
Miembro del Consejo de Administración de Fiduciaria Popular, S. A.
Miembro del Consejo de Administración de Inversiones Popular, S. A.-Puesto de Bolsa.
Tesorero de la Fundación Museo de la Altagracia Alejandro E. Grullón E.
Miembro Fundador y Pasado Presidente de ADOFINTECH.
Andrés E. Bobadilla SECRETARIO
Secretario del Consejo de Administración de Grupo Popular, S. A.
Miembro de los Comités Ejecutivo y Estratégico de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Nombramientos y Remuneraciones de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Secretario del Consejo de Administración de Grupo Universal, S. A.
Secretario del Consejo de Administración de Seguros Universal, S. A.
Secretario del Consejo de Administración de ARS Universal, S. A.
Secretario del Consejo de Administración de la Compañía Dominicana de Teléfonos, S. A. (Claro)
Miembro del Consejo de Administración Pasteurizadora Rica, S. A.
Árbitro de la Corte de Arbitraje y Resolución Alternativa de Conflictos de la Cámara de Comercio y Producción de Santo Domingo
Miembro de la International Bar Association.
Miembro de la Inter-American Bar Association.
Miembro de la American Bar Association.
BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Miembro de la Firma Bobadilla – Oficina de Abogados.
Miembro del Colegio de Abogados de la República Dominicana.
Miembro del Colegio Dominicano de Notarios.
Manuel A. Grullón MIEMBRO
Presidente del Consejo de Administración de Grupo Popular, S. A.
Presidente del Comité Ejecutivo y Estratégico del Consejo de Administración de Grupo Popular, S. A.
Presidente del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Vicepresidente del Comité de Nombramientos y Remuneraciones del Consejo de Administración de Grupo Popular, S. A.
Miembro del Comité Ejecutivo y Estratégico del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Nombramientos y Remuneraciones del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Presidente de la Junta Directiva de la Fundación Popular (FP), Inc.
Presidente de la Junta Directiva de Plan Sierra, Inc.
Miembro de la Junta de Directores de la Pontificia Universidad Católica Madre y Maestra (PUCMM).
Miembro – socio del Consejo Empresarial Alianza por Iberoamérica (CEAPI) en representación de Grupo Popular, S. A.
PERFILES DE LOS MIEMBROS DEL CONSEJO DE ADMINISTRACIÓN
Christopher Paniagua
PRESIDENTE EJECUTIVO
Miembro del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente del Comité de Crédito del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités Ejecutivo y Estratégico de los Consejos de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple y de Grupo Popular, S. A.
Miembro de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Presidente de la Junta Directiva de Servicios Digitales Popular, S. A.
Presidente de la Junta Directiva de Avance Capital Dominicana, Ltd.
Presidente de la Junta Directiva de Avance Capital Comercial Latin America, Ltd., Inc.
Pasado Presidente y Miembro de la Cámara Americana de Comercio de la República Dominicana.
Miembro del Consejo Asesor de MasterCard Latinoamérica y del Caribe (LAC).
Tesorero del Consejo Nacional de la Empresa Privada (CONEP).
Miembro – socio del Consejo Empresarial Alianza por Iberoamérica (CEAPI) en representación del Banco Popular Dominicano, S. A.-Banco Múltiple.
Primer Vicepresidente de la Junta Directiva de la Asociación de Bancos Múltiples de la República Dominicana.
José Armando Bermúdez Madera MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente de los Comités de Auditoría de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Vicepresidente de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Vicepresidente de los Comités de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Gestión Integral de Riesgo de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de la Junta Directiva de Popular Bank Ltd. Inc.
Vicepresidente del Comité de Gobierno Corporativo de la Junta Directiva de Popular Bank Ltd. Inc.
Vicepresidente del Comité de Riesgo de la Junta Directiva de Popular Bank Ltd. Inc.
Presidente del Comité de Auditoría de la Junta Directiva de Popular Bank Ltd. Inc.
Miembro de la Junta Directiva de la Fundación Popular (FP), Inc.
Miembro del Consejo de Directores de Cervecería Vegana, SRL.
Miembro del Consejo de Directores de Aeropuerto Internacional del Cibao, S. A.
Miembro del Consejo de Directores de Corporación Zona Franca Industrial de Santiago, Inc.
Miembro del Consejo de Directores de Corporación de Radio y Televisión Dominicana, SRL. (Color Visión).
Miembro del Consejo de Directores de Holiday Travel, S. A.
Miembro del Consejo de Directores de International Goods, SRL.
Miembro del Consejo de Directores de International Management, SRL.
Miembro del Consejo de Directores de Super Goods, SRL.
Miembro del Consejo de United Near Shore Operations (UNO).
Miembro del Consejo de Directores de Telemedios, S. A. (Canal 8).
Miembro Socio de la Asamblea del Plan Sierra, Inc.
Miembro de la Junta Directiva de la Cámara de Comercio y Producción de Santiago, Inc.
Miembro de la Asociación para el Desarrollo, Inc. (APEDI)
Pedro G. Brache MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente de los Comités de Gobierno Corporativo y Cumplimiento de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité Ejecutivo y Estratégico del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Crédito del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Tesorero de la Junta Directiva de la Fundación Popular (FP), Inc.
Presidente de Grupo Rica.
Director del Comité Asesor de la Fundación Sanar una Nación.
Presidente de los Consejos de Administración de Pasteurizadora Rica, S. A., Consorcio Cítricos Dominicanos, S. A. y Lechería San Antonio, S. A.
Miembro del Consejo Rector de la Fundación Dr. Juan Manuel Taveras Rodríguez, Inc.
Miembro Fundador y Vicepresidente de la Fundación Rica, Inc.
Miembro de la Junta Directiva de Plan Sierra, Inc.
BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Adriano Bordas MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente del Comité de Nombramientos y Remuneraciones del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Vicepresidente del Comité Ejecutivo y Estratégico del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Crédito del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Auditoría de los Consejos de Administración de Grupo Popular, S. A., y del Banco Popular Dominicano, S. A.- Banco Múltiple.
Miembro del Comité de Nombramientos y Remuneraciones del Consejo de Administración de Grupo Popular, S. A.
Miembro del Comité Ejecutivo y Estratégico del Consejo de Administración de Grupo Popular, S. A.
Vicepresidente del Consejo de Administración de la Administradora de Fondos de Pensiones Popular, S. A.
Presidente del Comité de Auditoría y Control Interno de Procesos del Consejo de Administración de Administradora de Fondos de Pensiones Popular, S. A.
Presidente de Isidro Bordas, S. A.
Práxedes Joaquín Castillo Báez MIEMBRO
Miembro del Consejo de Administración del Grupo Popular, S. A.
Miembro Comité Gestión Integral de Riesgo del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Gobierno Corporativo del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Secretario de la Junta Directiva de Popular Bank Ltd., Inc.
Secretario del Consejo de Directores de GCS International, Ltd.
Presidente de la firma de Abogados Castillo y Castillo.
Presidente de Juristas del Norte, S. A. S.
Miembro del Consejo de Gerentes de Profesionales, S. R. L.
Secretario del Consejo de Administración de Grupo Eólico Dominicano, S. A. (GEDOM)
Miembro del Consejo de Administración de Seguros Ademi, S. A. S.
Miembro del Consejo de Directores de la Fundación Institucionalidad y Justicia (FINJUS)
Miembro del Consejo de Directores del Centro Regional de Estrategias Económicas Sostenibles (CREES).
Miembro de la Junta Directiva del Patronato de Lucha contra la Diabetes.
PERFILES DE LOS MIEMBROS DEL CONSEJO DE ADMINISTRACIÓN
Marcial M. Najri C. MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Vicepresidente de los Comités de Auditoría de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Vicepresidente del Comité de Nombramientos y Remuneración del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Nombramientos y Remuneración del Consejo de Administración de Grupo Popular, S. A.
Miembro del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Presidente Tesorero de Productora de Semillas Quisqueya, S. A.
Presidente Tesorero de Laboratorios Doctor Collado, S. A.
Presidente Tesorero de Sebastián del Caribe, S. A.
Presidente Tesorero de Logística Inteligente, S. A. (Login).
Vicepresidente de Máximo Gómez P., S. A.
Vicepresidente de Delta Comercial, S. A.
Vicepresidente de Textiles Titán, S. A.
Miembro del Consejo La Antillana Comercial, S. A.
Vicepresidente Ejecutivo de Fertilizantes Químicos Dominicanos, S. A. (FERQUIDO).
Vicepresidente del Consejo de Administración de Autobritánica Ltd, S. A.
Miembro del Consejo Directivo de Laboratorio Orbis, S. A.
Miembro del Consejo Directivo del Grupo Carol, S. A.
Presidente del Consejo Permanente del Santo Domingo Country Club.
Presidente del Voluntariado del Museo de Historia y Geografía de la República Dominicana.
Miembro de la Junta Directiva de Plan Sierra, Inc.
Nathalia Quirós MIEMBRO
Miembro del Comité de Auditoría del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité Gestión Integral de Riesgo del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Socia Agrega Partners Corp, BVI.
Erich Schumann MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Presidente de los Comités de Gestión Integral de Riesgo de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Tecnología e Innovación de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Miembro del Consejo de Administración de la Administradora de Fondos de Pensiones Popular, S. A.
Presidente del Comité de Riesgo del Consejo de Administración de la Administradora de Fondos de Pensiones Popular, S. A.
Miembro de la Junta Directiva de Popular Bank Ltd. Inc.
Presidente del Comité de Riesgo de la Junta Directiva de Popular Bank Ltd. Inc.
Miembro del Comité de Auditoría de Popular Bank Ltd. Inc.
Miembro Consejo de Administración de GSC International, Ltd.
Presidente del Comité de Riesgo, Cumplimiento y Ciberseguridad del Consejo de Administración de GSC International, Inc.
Instructor de Gobierno Corporativo en la Universidad Harvard, Boston.
Profesor Adjunto de la Brandeis School of Business and Economics en materia de Gobierno Corporativo, Riesgo Operativo, Ciberseguridad y Prevención de Fraude.
Auditor Interno Certificado de los Estados Unidos.
BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Examinador de Fraude Certificado.
Certificado en Control de Riesgo y Sistema de Información.
Certificado en “Blockchain Technologies: Business Innovation and Application” de MIT University.
Certificado en “Cybersecurity: Managing Risk in the Information Age” de Harvard University.
Certificado en “Quantum Algorithms for Cybersecurity, Chemistry, and Optimization” de MIT University.
Socio Fundador de Global Atlantic Partners, LLC. Boston.
Juez del "New Venture Competition" de la Escuela de Negocios de Harvard.
Juez de "MassChallenge", Start-up accelerator, Boston.
Miembro del Programa de Justicia Racial y Política Tecnológica de "Instituto de Justicia Económica y Racial" de Heller School, Brandeis University.
Cynthia T. Vega MIEMBRO
Miembro del Consejo de Administración de Grupo Popular, S. A.
Vicepresidente del Comité de Inversiones del Consejo de Administración de Grupo Popular, S. A.
Vicepresidente de los Comités de Gestión Integral de Riesgo de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro de los Comités de Auditoría de los Consejos de Administración de Grupo Popular, S. A. y del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Comité de Gobierno Corporativo y Cumplimiento del Consejo de Administración del Banco Popular Dominicano, S. A.-Banco Múltiple.
Miembro del Consejo de Administración de la Administrador de Fondos Pensiones Popular, S. A.
Miembro del Comité de Inversiones del Consejo de Administración de la Administradora de Fondos Pensiones Popular, S. A.
Miembro de la Junta Directiva de Servicios Digitales Popular, LTD. Inc.
Miembro de la Junta Directiva de Avance de Capital Dominicana, LTD. Inc.
Miembro del Consejo de Directores de GCS International, Ltd.
Miembro del Comité de Riesgo, Cumplimiento y Ciberseguridad del Consejo de Directores de GCS International, Ltd.
Gerente y Presidente Ejecutivo de C.T. Vega & Asociados, SRL.
Miembro del Comité de Inversión del Fondo Cerrado de Desarrollo de Sociedades Altio Energía.
Miembro del Consejo de Directores de Parque Industrial y Zona Franca Santo Domingo, S. A. (Nigua).
COMITÉS DEL CONSEJO DE ADMINISTRACIÓN
COMITÉ EJECUTIVO Y ESTRATÉGICO
Manuel E. Jiménez PRESIDENTE
Manuel Grullón Hernández VICEPRESIDENTE
Andrés E. Bobadilla MIEMBRO
Manuel A. Grullón MIEMBRO
Christopher Paniagua MIEMBRO
Pedro G. Brache Álvarez MIEMBRO
Adriano Bordas MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
Rafael A. Del Toro G.
VICEPRESIDENTE EJECUTIVO SENIOR GOBIERNO CORPORATIVO, RELACIONES CON ACCIONISTAS Y ECONOMÍAGRUPO POPULAR, S. A. - COORDINADOR
COMITÉ DE AUDITORÍA
José Armando Bermúdez M. PRESIDENTE
Marcial Najri VICEPRESIDENTE
Adriano Bordas
MIEMBRO
Nathalia Quirós MIEMBRO
Cynthia T. Vega
MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
María Angélica Haza
AUDITORA GENERAL - COORDINADOR
COMITÉ DE TECNOLOGÍA E INNOVACIÓN
Manuel Grullón Hernández PRESIDENTE
José Armando Bermúdez VICEPRESIDENTE
Andrés E. Bobadilla MIEMBRO
Manuel A. Grullón MIEMBRO
Christopher Paniagua MIEMBRO
Erich Schumann MIEMBRO
Manuel E. Jiménez F. MIEMBRO
MIEMBROS CON VOZ
PERO SIN DERECHO A VOTO
Juan Lehoux
VICEPRESIDENTE EJECUTIVO SENIOR TECNOLOGÍA Y OPERACIONES.
COORDINADOR
Luis Espínola
VICEPRESIDENTE EJECUTIVO SENIOR DE NEGOCIOS NACIONALES E INTERNACIONALES
COMITÉ DE NOMBRAMIENTOS Y REMUNERACIONES
Adriano Bordas
PRESIDENTE
Marcial Najri VICEPRESIDENTE
Andrés E. Bobadilla MIEMBRO
Manuel A. Grullón MIEMBRO
Manuel E. Jiménez F. MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
Antonia Antón de Hernández
VICEPRESIDENTE EJECUTIVA SENIOR GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL, ADMINISTRACIÓN DE CRÉDITOS Y CUMPLIMIENTO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLECOORDINADOR EN ASUNTOS DE RECURSOS HUMANOS
Rafael A. Del Toro G. VICEPRESIDENTE EJECUTIVO SENIOR GOBIERNO CORPORATIVO, RELACIONES CON ACCIONISTAS Y ECONOMÍAGRUPO POPULAR, S. A. - COORDINADOR EN ASUNTOS DE GOBIERNO CORPORATIVO
COMITÉ DE GESTIÓN INTEGRAL DE RIESGO
Erich Schumann PRESIDENTE
Cynthia T. Vega VICEPRESIDENTE
José Armando Bermúdez M. MIEMBRO
Práxedes Joaquín Castilo B. MIEMBRO
Nathalia Quirós MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
Felipe Suárez
VICEPRESIDENTE EJECUTIVO GESTIÓN
INTEGRAL DE RIESGO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Aimée Abbott
VICEPRESIDENTE ÁREA MONITOREO DE RIESGO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE - COORDINADOR
Diego Laverde
VICEPRESIDENTE ÁREA SEGURIDAD DE LA INFORMACIÓN - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLECOORDINADOR EN TEMAS DE SEGURIDAD CIBERNÉTICA Y DE LA INFORMACIÓN
Presidente Ejecutivo GP –René Grullón F. INVITADO PERMANENTE
Presidente Ejecutivo BPD –
Christopher Paniagua INVITADO PERMANENTE
BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
COMITÉ DE GOBIERNO CORPORATIVO Y CUMPLIMIENTO
Pedro G. Brache Álvarez PRESIDENTE
José Armando Bermúdez M. VICEPRESIDENTE
Manuel Grullón Hernández MIEMBRO
Christopher Paniagua MIEMBRO
Andrés E. Bobadilla MIEMBRO
Cynthia T. Vega MIEMBRO
Práxedes Joaquín Castillo B. MIEMBRO
Manuel E. Jiménez F.
MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
Antonia Antón de Hernández
VICEPRESIDENTE EJECUTIVA SENIOR GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL, ADMINISTRACIÓN DE CRÉDITOS Y CUMPLIMIENTO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
María Angélica Haza
AUDITORA GENERAL
Rafael A. Del Toro G. VICEPRESIDENTE EJECUTIVO SENIOR GOBIERNO CORPORATIVO RELACIONES CON ACCIONISTAS Y ECONOMIÍA- GRUPO POPULAR, S. A. – COORDINADOR EN ASUNTOS DE GOBIERNO CORPORATIVO
Verónica Álvarez
VICEPRESIDENTE ÁREA PREVENCIÓN DE LAVADO DE ACTIVOS Y FINANCIAMIENTO DEL TERRORISMO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLECOORDINADORA EN ASUNTOS PLAFT
COMITÉ DE CRÉDITO
Christopher Paniagua
PRESIDENTE
Manuel E. Jiménez F. VICEPRESIDENTE
Adriano Bordas
MIEMBRO
Manuel Grullón Hernández
MIEMBRO
Pedro G. Brache
MIEMBRO
MIEMBROS CON VOZ PERO SIN DERECHO A VOTO
Antonia Antón de Hernández
VICEPRESIDENTE EJECUTIVA SENIOR GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL, ADMINISTRACIÓN DE CRÉDITOS Y CUMPLIMIENTO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Luis E. Espínola
VICEPRESIDENTE EJECUTIVO SENIOR NEGOCIOS NACIONALES E INTERNACIONALES - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Miguel E. Núñez
VICEPRESIDENTE EJECUTIVO ADMINISTRACIÓN DE CRÉDITO - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Francisco Ramírez
VICEPRESIDENTE EJECUTIVO NEGOCIOS PERSONALES Y SUCURSALES - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Robinson Bou
VICEPRESIDENTE EJECUTIVO NEGOCIOS EMPRESARIALES Y DE INVERSIÓN - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE
Carmen Natalia López
VICEPRESIDENTE ÁREA ANÁLISIS Y FORMALIZACIÓN DE CRÉDITOS
EMPRESARIALES - BANCO POPULAR DOMINICANO, S. A.-BANCO MÚLTIPLE –COORDINADOR
PRINCIPALES EJECUTIVOS
Antonia Antón de Hernández
vicepresidente ejecutiva senior gestión humana, transformación cultural, administración de crédito y cumplimiento
María Povedano vicepresidente ejecutiva gestión humana, transformación cultural y sistemas y procesos
Christopher Paniagua presidente ejecutivo
Juan Lehoux Amell vicepresidente ejecutivo senior tecnología y operaciones
Luis E. Espínola vicepresidente ejecutivo senior negocios nacionales e internacionales
Miguel A. Rodríguez vicepresidente ejecutivo operaciones
Francisco Ramírez vicepresidente ejecutivo negocios personales y sucursales
Sergio Solari vicepresidente ejecutivo tecnología de negocios
Lissette De Jesús vicepresidente ejecutiva finanzas y contraloría
Felipe Suárez vicepresidente ejecutivo gestión integral de riesgo
BANCO
Juan Mario Franco vicepresidente ejecutivo transformación y planificación estratégica
Robinson Bou vicepresidente ejecutivo negocios empresariales y de inversión
Manuel A. Grullón H. presidente ejecutivo gcs systems
María Angélica Haza auditora general
Eugene Rault Grullón vicepresidente ejecutivo servicios digitales popular
Daniel Garay vicepresidente ejecutivo operaciones ti
Miguel E. Núñez vicepresidente ejecutivo administración de crédito
PRINCIPALES EJECUTIVOS
PRESIDENCIA
BANCO POPULAR
DOMINICANO, S. A.BANCO MÚLTIPLE
Christopher Paniagua PRESIDENTE EJECUTIVO
Juan Mario Franco
VICEPRESIDENTE EJECUTIVO TRANSFORMACIÓN Y PLANIFICACIÓN ESTRATÉGICA
María Angélica Haza AUDITORA GENERAL
Francisco Ferdinand VICEPRESIDENTE ÁREA AUDITORÍA NEGOCIOS Y FILIALES
Patricia Rodríguez Mena
VICEPRESIDENTE ÁREA AUDITORÍA RIESGO Y OPERACIONES
VICEPRESIDENCIA EJECUTIVA FINANZAS Y CONTRALORÍA
Lissette De Jesús
VICEPRESIDENTE EJECUTIVA FINANZAS Y CONTRALORÍA
Ramón Jiménez
VICEPRESIDENTE ÁREA CONTABILIDAD, CUADRE Y CONTROL
Rafael Segura
VICEPRESIDENTE ÁREA FINANZAS
VICEPRESIDENCIA EJECUTIVA GESTIÓN INTEGRAL DE RIESGO
Felipe Suárez
VICEPRESIDENTE EJECUTIVO GESTIÓN INTEGRAL DE RIESGO
Aimée Abbott
VICEPRESIDENTE ÁREA MONITOREO DE RIESGO
Mario Jara
VICEPRESIDENTE ÁREA RIESGO OPERACIONAL
Diego Laverde VICEPRESIDENTE ÁREA SEGURIDAD DE LA INFORMACIÓN
VICEPRESIDENCIA EJECUTIVA SENIOR TECNOLOGÍA Y OPERACIONES
Juan Lehoux Amell
VICEPRESIDENTE EJECUTIVO SENIOR TECNOLOGÍA Y OPERACIONES
Omar Silié
VICEPRESIDENTE ÁREA DATA Y ANALÍTICA
VICEPRESIDENCIA EJECUTIVA TECNOLOGÍA DE NEGOCIOS
Sergio Solari
VICEPRESIDENTE EJECUTIVO TECNOLOGÍA DE NEGOCIOS
Andy Ferreira
VICEPRESIDENTE ÁREA
DESARROLLO DE SISTEMAS CLIENTES
Alberto Rodríguez
VICEPRESIDENTE ÁREA ARQUITECTURA
Jemaris Mejía
VICEPRESIDENTE ÁREA TÉCNICA CORE
VICEPRESIDENCIA EJECUTIVA OPERACIONES TI
Daniel Garay
VICEPRESIDENTE EJECUTIVO OPERACIONES TI
Gregorio Figuereo
VICEPRESIDENTE ÁREA PRODUCCIÓN
Sigfredo Tineo
VICEPRESIDENTE ÁREA CONTINUIDAD TI
VICEPRESIDENCIA EJECUTIVA OPERACIONES
Miguel A. Rodríguez
VICEPRESIDENTE EJECUTIVO OPERACIONES
José Hernández Caamaño
VICEPRESIDENTE ÁREA INGENIERÍA Y MANTENIMIENTO
Raquel Balcácer
VICEPRESIDENTE ÁREA OPERACIONES DE TARJETAS Y CANALES
Daisy Almánzar
VICEPRESIDENTE ÁREA OPERACIONES
Ayeisa de los Santos
VICEPRESIDENTE ÁREA GESTIÓN DE ABASTECIMIENTO
Wilson Ruiz
VICEPRESIDENTE ÁREA SEGURIDAD
VICEPRESIDENCIA EJECUTIVA
SENIOR NEGOCIOS NACIONALES E INTERNACIONALES
Luis E. Espínola
VICEPRESIDENTE EJECUTIVO SENIOR NEGOCIOS NACIONALES E INTERNACIONALES
Edward Baldera
VICEPRESIDENTE ÁREA TESORERÍA, MERCADO DE CAPITALES Y BANCA INSTITUCIONAL
José Manuel Cuervo
VICEPRESIDENTE ÁREA FILIALES MERCADO DE VALORES
VICEPRESIDENCIA EJECUTIVA NEGOCIOS EMPRESARIALES Y DE INVERSIÓN
Robinson Bou
VICEPRESIDENTE EJECUTIVO NEGOCIOS EMPRESARIALES Y DE INVERSIÓN
Elisha Fermín
VICEPRESIDENTE ÁREA BANCA DE EMPRESAS
Pedro Díaz Cabral
VICEPRESIDENTE ÁREA NEGOCIOS CORPORATIVOS
Ricardo A. De la Rocha C. VICEPRESIDENTE ÁREA NEGOCIOS CORPORATIVOS Y EMPRESARIALES ZONA NORTE
Juan Manuel Martín De Oliva
VICEPRESIDENTE ÁREA NEGOCIOS TURÍSTICOS
Francisco García
VICEPRESIDENTE ÁREA BANCA DE INVERSIÓN
Jorge Luis Arias
VICEPRESIDENTE DE ÁREA PRODUCTOS ESPECIALIZADOS
VICEPRESIDENCIA EJECUTIVA NEGOCIOS PERSONALES Y SUCURSALES
Francisco Ramírez
VICEPRESIDENTE EJECUTIVO NEGOCIOS PERSONALES Y SUCURSALES
Leonte Brea
VICEPRESIDENTE ÁREA NEGOCIOS
ZONA METRO OESTE Y CANALES COMERCIALES
Chantall Ávila
VICEPRESIDENTE ÁREA NEGOCIOS
ZONA METRO ESTE
Jorge Jana
VICEPRESIDENTE ÁREA NEGOCIOS
ZONA NORTE
Roberto Carlos Rodríguez
VICEPRESIDENTE ÁREA NEGOCIOS
ZONA INTERIOR SUR-ESTE
BANCO POPULAR DOMINICANO, S. A.-BANCO
Austria Gómez
VICEPRESIDENTE ÁREA TARJETAS
Carlos Peña
VICEPRESIDENTE ÁREA BANCA DIGITAL
Giselle Moreno
VICEPRESIDENTE ÁREA MERCADEO
Eker Rodríguez
VICEPRESIDENTE ÁREA BANCA PRIVADA
Isael Peña
VICEPRESIDENTE ÁREA NEGOCIOS
PROYECTO CORE
VICEPRESIDENCIA EJECUTIVA
SENIOR GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL, ADMINISTRACIÓN DE CRÉDITO Y CUMPLIMIENTO
Antonia Antón de Hernández
VICEPRESIDENTE EJECUTIVA SENIOR GESTIÓN HUMANA, TRANSFORMACIÓN
CULTURAL, ADMINISTRACIÓN DE CRÉDITO Y CUMPLIMIENTO
Verónica Álvarez
VICEPRESIDENTE ÁREA PREVENCIÓN DE LAVADO DE ACTIVOS Y FINANCIAMIENTO DEL TERRORISMO
Manuel Matos G.
VICEPRESIDENTE ÁREA LEGAL Y CUMPLIMIENTO NORMATIVO
VICEPRESIDENCIA EJECUTIVA ADMINISTRACIÓN DE CRÉDITO
Miguel E. Núñez
VICEPRESIDENTE EJECUTIVO ADMINISTRACIÓN DE CRÉDITO
Carmen Natalia López
VICEPRESIDENTE ÁREA ANÁLISIS Y FORMALIZACIÓN DE CRÉDITOS EMPRESARIALES
José A. Johnson Grullón
VICEPRESIDENTE ÁREA ANÁLISIS Y FORMALIZACIÓN DE CRÉDITOS PERSONALES
José Odalis Ortiz
VICEPRESIDENTE ÁREA NORMALIZACIÓN DE CRÉDITOS
VICEPRESIDENCIA EJECUTIVA GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL Y SISTEMAS Y PROCESOS
María Povedano Rodríguez
VICEPRESIDENTE EJECUTIVA GESTIÓN HUMANA, TRANSFORMACIÓN CULTURAL Y SISTEMAS Y PROCESOS
Joel García
VICEPRESIDENTE ÁREA GESTIÓN HUMANA
María Badía
VICEPRESIDENTE ÁREA GESTIÓN DE TALENTO Y CULTURA
Soraya Sánchez
VICEPRESIDENTE ÁREA CALIDAD DE SERVICIO Y EXPERIENCIA DEL CLIENTE
Eduardo Pimentel
VICEPRESIDENTE ÁREA SISTEMAS Y PROCESOS
PRESIDENCIA EJECUTIVA
GRUPO POPULAR, S.A.
René Grullón F.
PRESIDENTE EJECUTIVO GRUPO POPULAR, S. A.
María Angélica Haza
AUDITORA GENERAL
Francisco Ferdinand
VICEPRESIDENTE ÁREA AUDITORÍA NEGOCIOS Y FILIALES
Patricia Rodríguez Mena
VICEPRESIDENTE ÁREA AUDITORÍA RIESGO Y OPERACIONES
Lissette De Jesús
VICEPRESIDENTE EJECUTIVA FINANZAS Y CONTRALORÍA
Richard Lueje
VICEPRESIDENTE EJECUTIVO ESTRATEGIA Y DESARROLLO DE NEGOCIOS
VICEPRESIDENCIA EJECUTIVA
SENIOR GOBIERNO CORPORATIVO, RELACIONES CON ACCIONISTAS Y ECONOMÍA
Rafael A. Del Toro G.
VICEPRESIDENTE EJECUTIVO SENIOR GOBIERNO CORPORATIVO, RELACIONES CON ACCIONISTAS Y ECONOMÍA
Bélgica Sosa
VICEPRESIDENTE ÁREA GOBIERNO CORPORATIVO Y RELACIONES CON ACCIONISTAS
VICEPRESIDENCIA EJECUTIVA COMUNICACIONES CORPORATIVAS, REPUTACIÓN Y BANCA RESPONSABLE
José Mármol
VICEPRESIDENTE EJECUTIVO COMUNICACIONES CORPORATIVAS, REPUTACIÓN Y BANCA RESPONSABLE
Mariel Bera
VICEPRESIDENTE ÁREA RELACIONES CORPORATIVAS Y BANCA RESPONSABLE
Luis Esteban Martínez-Murga
VICEPRESIDENTE ÁREA COMUNICACIÓN Y REPUTACIÓN CORPORATIVA
FILIALES GRUPO POPULAR S.A.
AFP POPULAR, S. A.
René Grullón F..
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
Luis José Jiménez
VICEPRESIDENTE EJECUTIVO GERENTE GENERAL
Adela Báez
VICEPRESIDENTE ÁREA NEGOCIOS
Sara María Concepción
VICEPRESIDENTE ÁREA ADMINISTRACIÓN Y OPERACIONES
QIK, BANCO DIGITAL
DOMINICANO, S. A. BANCO MÚLTIPLE
Alejandro Santelises
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
Arturo Grullón F.
VICEPRESIDENTE EJECUTIVO GERENTE GENERAL
Giovanni Urbano de Smet VICEPRESIDENTE ÁREA ARQUITECTURA TECNOLÓGICA
Fernando Ruiz
VICEPRESIDENTE ÁREA DE NEGOCIOS
Luis Del Toro Ciprián
VICEPRESIDENTE ÁREA FINANZAS, CONTRALORÍA Y PLANIFICACIÓN
SERVICIOS DIGITALES POPULAR, S.A.
Christopher Paniagua PRESIDENTE JUNTA DIRECTIVA
Eugene Rault Grullón
VICEPRESIDENTE EJECUTIVO
Hugo González
VICEPRESIDENTE ÁREA NEGOCIOS
Nicolás Roques
VICEPRESIDENTE ÁREA ADMINISTRACIÓN Y OPERACIONES
AVANCE CAPITAL DOMINICANA, LTD.
Christopher Paniagua PRESIDENTE JUNTA DIRECTIVA
Eugene Rault Grullón VICEPRESIDENTE EJECUTIVO
GCS SYSTEMS, LTD.
Manuel A. Grullón H.
PRESIDENTE JUNTA DIRECTIVA
PRESIDENTE EJECUTIVO
Carlos Manuel Santelises
VICEPRESIDENTE – GERENTE GENERAL
INVERSIONES POPULAR, S. A.
Rafael A. del Toro
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
Miguel A. Pimentel
GERENTE GENERAL
AFI POPULAR, S. A.
José Manuel Cuervo
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
María Amelia Auffant
GERENTE GENERAL
FIDUCIARIA POPULAR, S. A.
Manuel E. Jiménez F.
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
Andrés Rivas
GERENTE GENERAL
POPULAR BANK, LTD.
Luis E. Espínola
PRESIDENTE JUNTA DIRECTIVA
José A. Segovia
VICEPRESIDENTE EJECUTIVO
GERENTE GENERAL
Jorge Luis Arias
VICEPRESIDENTE NEGOCIOS
Ramón Guerra
VICEPRESIDENTE FINANZAS, TESORERÍA Y CONTRALORÍA
Daniel Medina
VICEPRESIDENTE OPERACIONES Y TECNOLOGÍA
Berta Castillo
VICEPRESIDENTE CUMPLIMIENTO
Desirée Pichardo
VICEPRESIDENTE GESTIÓN
INTEGRAL DE RIESGO
INFOCENTRO, S. A.
Miguel A. Rodríguez
PRESIDENTE CONSEJO DE ADMINISTRACIÓN
Jermmie Peña
GERENTE GENERAL
GRUPO POPULAR, S. A.
René Grullón F. presidente ejecutivo grupo popular
Rafael A. Del Toro G. vicepresidente ejecutivo senior gobierno corporativo, relaciones con accionistas y economía
José Mármol vicepresidente ejecutivo comunicaciones corporativas, reputación y banca responsable
Richard Lueje vicepresidente ejecutivo estrategia y desarrollo de negocios
Luis José Jiménez vicepresidente ejecutivo gerente general afp popular
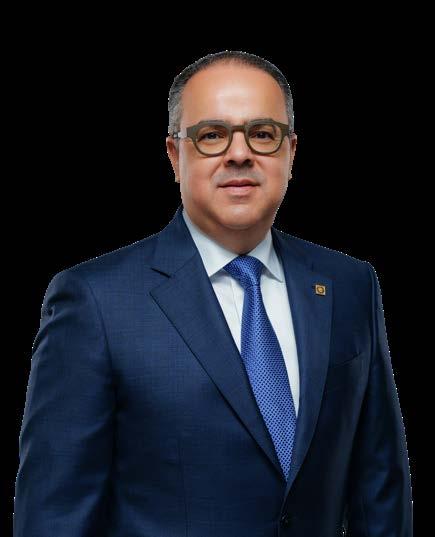
Arturo Grullón F. vicepresidente ejecutivo gerente general qik banco digital dominicano
DIRECTORIO
ÁREA METROPOLITANA DE SANTO DOMINGO
AFP
Edificio AFP Popular, Abraham Lincoln #702. 809-544-8988
ÁGORA MALL
Av. John F. Kennedy esq. Av. Lincoln, Piantini. 809-544-8911
ARROYO HONDO
Av. Luis Amiama Tió esq. calle José Polanco Billini. 809-544-8910
BELLA VISTA MALL
Av. Sarasota esq. calle Los Arrayanes, Local 1-A, Bella Vista Mall. 809-544-8958
BELLAS ARTES
Av. Máximo Gómez esq. Av. Independencia. 809-544-8957
BLUE MALL
Av. Winston Churchill esq. Gustavo Mejía Ricart, Plaza Blue Mall 3er Nivel. 809-544-8927
CALLE BARAHONA
Av. 27 de Febrero esq. calle Barahona, Edificio K. 809-544-8914
CARREFOUR
Aut. Duarte Km. 10½ Plaza Duarte. 809-544-8961
CENTRO DE OPERACIONES DE CAJA MEGACENTRO
Av. San Vicente de Paúl esq. Carretera Mella, Plaza Megacentro Local #72-A. 809-544-8980
CENTRO DE LOS HÉROES
Av. Independencia esq. calle Antonio Maceo. 809-544-8935
DOWNTOWN CENTER MALL
Av. Núñez de Cáceres, Santo Domingo 10114. 809-544-8951
CHARLES DE GAULLE
Av. Charles de Gaulle esq. Carretera de Mendoza. 809-544-8924
CORAL MALL
Autopista San Isidro Sector San Bartolo La Viva, Plaza Comercial Coral Mall Local A-94 Primer Nivel. 809-544-8994
COLINAS CENTRO
Av. Jacobo Majluta, Colinas del Viento, Santo Domingo Norte. 809-544-8940
CNP UNIBE UNIVERSIDAD UNIBE 809-544-8941
DUARTE
Av. Duarte #447, Villas Agrícolas. 809-544-8971
EL PORTAL
Av. Independencia #2251, El Portal. 809-544-8934
GALERÍA 360
Av. John F. Kennedy Km. 5½. 809-544-8948
GAZCUE
Av. Bolívar #315 casi esq. Dr. Delgado. 809-544-8912
HACHÉ KENNEDY
Av. John F. Kennedy #59, Ensanche Naco. 809-544-8944
HERMANAS MIRABAL, VILLA MELLA
Av. Hermanas Mirabal #28. Santa Cruz de Villa Mella. 809-544-8985
HERRERA
Ave. Isabel Aguiar #133, Zona Industrial de Herrera. 809- 544-8906
HIPER 1 ISABELITA
Calle 8 #36, Ensanche Isabelita. 809-544-8983
HIPERMERCADO OLÉ DUARTE
Av. Duarte #194. 809-544-8984
INDEPENDENCIA
Prolongación Av. Independencia Km. 11, Proyecto Pradera Verde. 809-544-8953
JUMBO LUPERÓN
Av. Luperón esq. Gustavo Mejía Ricart. 809-544-8996
JUMBO MELLA
Carretera Mella Km. 9½. 809-544-8925
JUMBO SAN ISIDRO
Av. Rafael Tomás Fernández Domínguez (antigua carretera de San Isidro) esq. Juan Pablo Duarte, Santo Domingo Este. 809-544-8931
LA SIRENA DUARTE
Autopista Duarte Km. 13½. 809-544-8969
LAS PALMAS DE HERRERA
Av. Isabel Aguiar esq. Av. Las Palmas, Centro Comercial Isabel Aguiar, local B-5. 809-544-8964
LOPE DE VEGA
Av. Lope de Vega #44, Piantini. 809-544-8900
LOS ALCARRIZOS
Autopista Duarte Km. 14½, Los Alcarrizos. 809-544-8981
LOS MINA
Calle Presidente Estrella Ureña #95. 809-544-8970
LOS PRÓCERES
Av. Los Próceres esq. Av. República de Colombia, Los Ríos. 809-544-8938
MÁXIMO GÓMEZ
Av. Máximo Gómez esq. calle Aníbal Espinosa, Villas Agrícolas. 809-544-8967
MÁXIMO GRULLÓN
Calle Máximo Grullón #122 esq. Av. Duarte. 809-544-8965
MEGACENTRO SAN VICENTE
Plaza Comercial Megacentro, local #17, Av. San Vicente de Paúl esq. Carretera Mella. 809-544-8979
MELLA
Av. Mella #557. 809-544-8901
MULTICENTRO LA SIRENA CHURCHILL
Av. Winston Churchill esq. Gustavo Mejía Ricart. 809-544-8902
MULTICENTRO LA SIRENA VENEZUELA
Prolongación Av. Venezuela. 809-544-8959
MULTICENTRO LA SIRENA ORIENTAL
Av. Charles de Gaulle, próximo a la Carretera Mella, Santo Domingo Este. 809-544-8956
NACO
Av. Tiradentes, Galerías de Naco. 809-544-8903
NATIVA SAN ISIDRO
Carretera Mella Km. 16, El Bonito, San Isidro. 809-544-8987
NÚÑEZ DE CÁCERES
Av. Núñez de Cáceres esq. Av. John F. Kennedy. 809-544-8904
OLÉ AV. ESPAÑA
Av. España esq. Calle 26 de enero, Los Mameyes. Santo Domingo Este. 809-544-8976
OLÉ LOS FRAILES
Calle Miramar Norte esq. Marginal, Km. 9 ½, Autopista Las Américas sector Los Frailes. 809-544-8936
OLÉ SABANA PERDIDA
Av. Charles de Gaulle esq. Carretera La Victoria, Sector Sabana Pérdida. 809-544-8992
OLÉ 27 DE FEBRERO
Av. 27 de febrero, Hipermercado Ole 27, Santo Domingo, D. N. 809-544-8963
OZAMA
Av. Sabana Larga esq. calle José Cabrera, Ensanche Ozama. 809-544-8960
PADRE CASTELLANOS
Av. Padre Castellanos esq. calle Mutualismo, Ensanche Espaillat. 809-544-8972
PATIO COLOMBIA
Av. República de Colombia esq. Calle La Realeza, Altos de Arroyo Hondo III, Santo Domingo Oeste. 809-544-8916
PASEO 27
Av. Prolongación 27 de Febrero, Santo Domingo Oeste. (Plaza Paseo 27) 809-544-8943
PLAZA ANDALUCÍA II
Av. Abraham Lincoln esq. Gustavo Mejía Ricart, Plaza Andalucía II, Piantini. 809-544-8923
PARQUE HABITAT
Calle Paseo de los locutores esq. Av. Winston Churchill, ens. Piantini, Santo Domingo. 809-544-8908
PLAZA CHARLES SUMMER
Av. Charles Summer #53. 809-544-8942
PLAZA CUADRA
Av. Prolongación 27 de febrero casi esq. Aut. Juan Pablo Duarte, Alameda, SDO. 809-544-8947
PLAZA LAMA CHURCHILL
Av. 27 de Febrero esq. Av. Winston Churchill. 809-544-8949
PLAZA LAMA OVANDO
Av. Nicolás de Ovando esq. Máximo Gómez. 809 544-8946
PLAZA LAMA ORIENTAL
Carretera Mella Km. 8½ , Cabirma del Este II. 809-544-8913
PLAZA QUISQUEYA
Av. 27 de Febrero #395, Local 121, Ens. Quisqueya. 809-544-8907
PLAZA SOLIMAR
Ave. Independencia Km. 7½ esq. Calle Caracoles, Plaza Comercial Solimar. 809-544-8937
RÓMULO BETANCOURT
Av. Rómulo Betancourt #405, Bella Vista. 809-544-8928
SAMBIL
Av. John F. Kennedy esq. Paseo de los Aviadores. 809 544-8939
SAN VICENTE DE PAÚL
Av. San Vicente de Paúl #132. 809-544-8962
SUP. NACIONAL 27 DE FEBRERO
Av. 27 de Febrero esq. Av. Abraham Lincoln. 809-544-8929
SUP. NACIONAL ARROYO HONDO
Av. Luis Amiama Tió esq. Av. Arabia. 809-544-8932
SUP. NACIONAL INDEPENDENCIA
Km. 9 ½ de la Av. Independencia, sector Buenos Aires del Mirador Sur, Distrito Nacional. 809-535-4150
SUP. NACIONAL NÚÑEZ DE CÁCERES
Av. Núñez de Cáceres, El Millón. 809-544-8945
SUP. POLA ARROYO HONDO
Camino Chiquito casi esq. Av. Lope de Vega. 809-544-8952
DIRECTORIO DE OFICINAS
TEXACO VENEZUELA
Av. Venezuela #2 esq. calle Odfelismo, Ensanche Ozama. 809-544-8978
TORRE EMPRESARIAL AIRD
Av. Sarasota esq. Av. Abraham Lincoln, Edificio Torre Empresarial, 1er piso. 809-544-8922
TORRE EMPRESARIAL 27 DE FEBRERO
Ave. 27 de Febrero #256, esq. Federico Geraldino, ens. Piantini. 809-544-8909
TORRE POPULAR
Av. John F. Kennedy #20 esq. Av. Máximo Gómez, Miraflores. 809-544-8905
UTESA ORIENTAL
Calle Juan Luis Duquela #6, Ensanche Ozama. 809-544-8955
VILLA CONSUELO
Calle Eusebio Manzueta #126, Villa Consuelo. 809-544-8973
WINSTON CHURCHILL
Av. Winston Churchill #1100, Evaristo Morales. 809-544-8954
ZONA NORTE
27 DE FEBRERO (SANTIAGO)
Av. 27 de Febrero #92, Cerros de Gurabo. 809-734-4302
ANTONIO GUZMÁN
Calle Antonio Guzmán, esq. calle E, Urbanización Caperuza I, San Francisco de Macorís. 809-588-6262
BONAO
Calle Pablo Barinas esq. Doctor Pedro A. Columna, Bonao. 809-525-4502
CABARETE
Carretera Principal Cabarete, Plaza Popular. 809-571-0903
CALLE DEL SOL
Calle del Sol #13, Edif. Comercial del Monumento, Santiago. 809-734-4301
CENTRO DE INNOVACIÓN EMPRESARIAL PUCMM
Autopista Duarte Km. 1½, Santiago de los Caballeros. 809-734-2059
CONSTANZA
Calle General Luperón esq. Calle Gastón F. Deligne. 809-539-3502
COTUÍ
Calle María Trinidad Sánchez #29 esq. calle Este-ban Adames. 809-585-2449
COTUÍ II
Calle Mella Salida de Cotuí. 809-240-9109
DAJABÓN
Calle Dulce de Js. Senfleur #7 esq. calle Beller, Dajabón. 809-579-7555
ESPERANZA
Av. María Trinidad Sánchez #38. 809-585-9455
GREGORIO RIVAS
Av. Gregorio Rivas, Sector Jeremías, La Vega. 809-242-3631
GURABO
Carretera Luperón Km. 4½. 809-734-4321
JARABACOA I
Av. Norberto Tiburcio casi esquina calle Danbury, frente a la plaza La Confluencia, municipio Jarabacoa, provincia La Vega 809-574-2705
JUAN PABLO DUARTE
Av. Juan Pablo Duarte #195 Villa Olga Santiago. 809-734-4327
JUMBO LA VEGA
Av. Pedro A. Rivera esq. Av. Riva, La Vega. 809-242-1363
LAS COLINAS
Av. 27 de Febrero, Cuesta Colorada, Santiago. 809-734-4300
LA SIRENA (SANTIAGO)
Calle del Sol esq. calle España, Santiago. 809-734-4311
LA VEGA
Calle Gral. Juan Rodríguez #50 esq. Av. Colón. 809-573-6000
LAS TERRENAS
Calle Duarte #225, Las Terrenas, Samaná. 809-240-5252
LICEY
Av. Duarte, Licey al Medio. 809-734-4324
MANOLO TAVÁREZ JUSTO
Av. Manolo Tavárez Justo, Puerto Plata. 809-586-4888
MAO VALVERDE
Av. Independencia esq. calle Máximo Cabral. 809-572-6701
MOCA
Calle Antonio de la Maza #22 esq. calle Córdova. 809-578-2382
MULTICENTRO LA SIRENA BARTOLOMÉ COLÓN
Av. Bartolomé Colón esq. Germán So-riano, Santiago. 809-580-3002
MULTICENTRO LA SIRENA SADHALÁ
Av. Estrella Sadhalá casi esq. Carretera de Jacagua Santiago. 809-734-4317
MULTICENTRO LA SIRENA MOCA
Carretera Duarte esq. Antonio de la Maza. 809-578-9924
BANCO POPULAR DOMINICANO,
MULTICENTRO LA SIRENA PUERTO PLATA
Av. Circunvalación Norte casi esq. 16 de agosto. 809-261-4852
NAGUA
Calle María Trinidad Sánchez esq. calle Mariano Pérez. 809-584-4990
NAVARRETE
Av. Duarte #299, Centro Comercial Ydaly, Navarrete, Santiago. 809-734-4322
PLAZA PASEO
Av. Juan Pablo Duarte, Próximo a la Calle Benito Juárez, Urbanización Villa Olga, Santiago. 809-734-2066
PUERTO PLATA
Calle José del Carmen Ariza esq. calle Duarte. 809-586-2121
RAMÓN CÁCERES
Av. Ramón Cáceres esq. calle León Ureña, Moca. 809-578-2828
RESTAURACIÓN
Av. Restauración #202, Santiago. 809-734-4303
SANTIAGO CENTER
Av. Estrella Sadhala esq. Av. Juan Pablo Duarte, La Trinitaria, Santiago de los Caballeros (Agora Santiago Center) 809-734-4310
SAMANÁ
Av. Malecón #4, Samaná. 809-538-3666
SAN FRANCISCO DE MACORÍS
Calle El Carmen esq. calle Castillo #71. 809-588-5666
SIRENA EL EMBRUJO (SANTIAGO)
Autopista Duarte Km. 5½ esq. Rafael Vidal, Urb. El Embrujo. 809-734-4326
SOSÚA
Calle Alejo Martínez #1, El Batey, Sosúa. 809-571-2555
SUP. LA FUENTE
Av. Circunvalación #410, Santiago. 809-734-4312
TENARES
Calle Duarte #16. 809-587-8999
UTESA
Av. Estrella Sadhalá, UTESA, Santiago. 809-734-4305
ZONA FRANCA
Av. Circunvalación, Zona Franca Industrial de Santiago. 809-734-4306
INTERIOR SUR-ESTE
AEROPUERTO LAS AMÉRICAS
Aeropuerto Las Américas, La Caleta, Boca Chica. 809-544-8997
ALMACENES IBERIA SAN PEDRO DE MACORÍS
Av. Independencia, esq. cale Francisco del Rosario Sánchez, #20. San Pedro de Macorís. 809-526-6550
ALMACENES IBERIA HIGÜEY
Carretera Mella Km. 1½, Higüey. 809-554-0909
AZUA
Calle Duarte esq. calle 19 de Marzo, Azua. 809-521-3400
BANÍ
Calle Máximo Gómez esq. calle Duarte, Baní. 809-522-3889
BARAHONA
Calle Jaime Mota esq. calle Padre Billini, Ba-rahona. 809-524-2102
BÁVARO
Av. España, al lado de la Plaza Estrella, Bávaro. 809-552-0613
BÁVARO CITY CENTER
Carretera Veron-Bávaro, calle #1 (Dentro del centro comercial Bávaro City Center), Bávaro. 809-455-1173
BOCA CHICA
Calle Duarte #43 esq. Calle Juan Bautista Vicini, Boca Chica. 809-544-8995
BLUE MALL PUNTA CANA
Av. Boulevard Turístico esquina carretera Juanillo, Punta Cana. 809-554-9400
CENTRO NACIONAL DEL ESTE
Av. Luis Amiama Tió #91, Local 102, San Pedro de Macorís. 809-529-4343
DOWNTOWN PUNTA CANA
Ave. Barceló #23002 Plaza Downtown Mall, Bávaro Punta Cana. 809-466-0019
DR. GONZALVO
Calle Dr. Gonzalvo #22, La Ro-mana. 809-556-2511
HAINA
Av. Las Caobas esq. Carretera Sánchez, Haina. 809-544-8966
HAINA PIISA
Parque Industrial de Itabo. 809-544-8974
HATO MAYOR
Calle Mercedes #22, Hato Mayor. 809-553-2290
HIGÜEY
Calle Agustín Guerrero #61, Higüey. 809-554-3501
HIGUEY LA ALTAGRACIA
Carretera Higüey-Yuma, Km. 1, Sector Cure, Higuey, provincia La Altagracia. 809-552-1588
JUAN DOLIO
Av. Boulevard, Plaza Turística Dr. Correa, Villas del Mar, Juan Dolio. 809-526-2276
JUMBO LA ROMANA
Calle Dr. Gonzalvo esq. Av. Libertad, La Romana. 809-550-4111
LA MARINA
Av. Rivera del Río #10, La Marina, Casa de Campo, La Romana. 809-523-7072
LA ROMANA
Av. Santa Rosa esq. calle Dolores Tejeda. 809-556-2131
LAS MATAS DE FARFÁN
Calle Damián Ortíz esq. calle Duarte. 809-527-5155
MULTIPLAZA LA ROMANA
Av. Circunvalación, Reparto Torres, provincia La Romana. 809-556-5999
SAN CRISTÓBAL II
Antigua Carretera Sánchez, Madre Vieja Sur, San Cristóbal. 809-528-7058
NEGOCIOS TURÍSTICOS Y BCA. EMP. ZONAS
BÁVARO Y PUNTA CANA
Edificio Seguros Universal, 3er nivel, Av. Boulevard 1 de Noviembre #501, Punta Cana Village, Punta Cana. 809-959-9703, 809-959-9774 y 809-552-0170.
OLÉ BOCA CHICA
Aut. Las Américas Km. 27 La Caleta, Supermercados Olé Boca Chica. 809-544-8999
OTRA BANDA
Carretera Higüey-Punta Cana esq. Carretera Higüey-Uvero Alto. 809-551-1119
PUNTA CANA
Carretera Punta Cana, Plaza Punta Cana #12. 809-959-1021
SAN CRISTÓBAL
Av. Constitución esq. calle Palo Hincado, San Cristóbal. 809-528-4335
SAN JOSÉ DE OCOA
Calle Andrés Pimentel #83, San José de Ocoa. 809-558-2215
SAN JUAN DE LA MAGUANA
Calle Anacaona #49, San Juan de la Maguana. 809-557-2370
SAN PEDRO DE MACORÍS
Calle 27 de Febrero #7, San Pedro de Macorís. 809-529-0313 SEIBO
Carretera El Seibo-Hato Mayor, Sector Las Quinientas, frente a la Zona Franca. 809-552-2700
TEXACO BÁVARO
Carretera Arena Gorda, Sección Baiguá, Bávaro. 809-552-0300
UCE SAN PEDRO
Av. Francisco Caamaño Deñó, San Pedro de Macorís. 809-529-5050
UVERO ALTO
Carretera Uvero Alto-Bávaro, Plaza Uvero Alto, local #7. 809-468-0300
ZONA INDUSTRIAL DE HAINA REFIDOMSA
Refinería Nacional Dominicana. 809-544-8975
Banco Popular Dominicano, S. A.-Banco Múltiple
Torre Popular Av. John F. Kennedy #20 esq. Av. Máximo Gómez, Ens. Miraflores, Santo Domingo.
Teléfonos 809 544-5000 809 544-5555
Apartado Postal 1441-1
vozdelcliente@bpd.com.do www.popularenlinea.com
Santo Domingo, D. N. República Dominicana
Información para los accionistas
Asamblea General Extraordinaria-Ordinaria
Anual de Accionistas del Banco Popular Dominicano, S. A.–Banco Múltiple, celebrada en la Torre Popular, Av. John F. Kennedy #20, esq. Av. Máximo Gómez, en la ciudad de Santo Domingo, D. N., el viernes 20 de marzo del año 2026, a las tres horas de la tarde.
Coordinación General Vicepresidencia Ejecutiva
Comunicaciones Corporativas, Reputación y Banca Responsable
Diseño y Producción
Lourdes Saleme y Asociados
Impresión
Amigo del Hogar
más información: