WWF Rapport "Mobiliser l'épargne des français pour la transition écologique" vf
MOBILISER L’ÉPARGNE DES FRANÇAIS POUR LA TRANSITION ÉCOLOGIQUE
FAIRE DE L’ASSURANCE-VIE
UNE ASSURANCE-ENVIRONNEMENT
Proposition WWF : Un pourcentage d’investissement durable obligatoire dans les contrats d’assurance-vie
Auteurs : Dimitri DROIT, Antoine PUGLIESE
Contributeurs : Jean BURKARD, Guillaume BÔNE, Guillaume WAHL
INTRODUCTION
De l’assurance-vie à l’assurance-environnement : comment mobiliser plus de 6 milliards d’euros par an pour la transition écologique, sans coût pour les finances publiques
Dans un monde de plus en plus incertain, les Français plébiscitent massivement les produits d’assurance-vie. Mais pour que cette assurance-vie porte enfin bien son nom, il est temps qu’elle se transforme en une assurance-environnement, en exigeant qu’une part de cette épargne de long-terme soit fléchée vers des investissements en faveur de la transition et de l’adaptation climatiques de notre économie.
Avec la multiplication des crises, les versements et l’encours de l’assurance-vie vont de record en record ces derniers mois. En avril 2026, les épargnants ont versé un total de 17,6 milliards d’euros sur leurs contrats. Cette collecte massive s’explique par les baisses successives de la rémunération du Livret A mais plus généralement par les taux beaucoup plus attractifs que peuvent promettre les produits d’assurance-vie, dont les fonds en euros ont servi en moyenne 2,6 % en 2025, tout en bénéficiant d’un cadre fiscal particulièrement favorable.
Mais, au-delà de faire fructifier un capital futur, que finance l’assurance-vie au quotidien ? Un peu tout et n’importe quoi, du moment que cela génère des rendements, peu importe l’impact sur la planète : la dette publique, les entreprises, l’immobilier, les infrastructures… Depuis plusieurs années, le législateur a déjà cherché à encourager l’investissement durable en imposant aux assureurs de proposer, dans chaque contrat, des supports labellisés responsable, vert ou solidaire. Cette avancée a permis de développer l’offre de produits durables, mais elle repose essentiellement sur le volontariat des épargnants et demeure insuffisante au regard des besoins d’investissement liés à la transition écologique.
Parce que l’urgence de la crise climatique couplée à celle de la réindustrialisation plaident pour des investissements massifs que l’Etat n’est plus en mesure d’assurer, il est temps d’aller un pas plus loin dans la réglementation de l’assurance-vie.
En ciblant, pour commencer, les nouvelles cotisations en unités de comptes, qui ont représenté plus de 75 milliards d’euros en 2025 (un montant qui a quasiment quadruplé en dix ans), il serait possible de réorienter plus de 6 milliards d’euros chaque année vers des fonds labellisés et donc vers les entreprises œuvrant pour la transition écologique. A défaut de créer instantanément l’offre, elle augmenterait durablement la demande pour les actifs finançant ou accompagnant cette transition, contribuant ainsi à orienter davantage de capitaux privés vers les entreprises et les projets qui en ont besoin. Cela facilitera très concrètement le financement de l’électrification de l’industrie, de la rénovation énergétique du parc immobilier ou encore de la production de véhicules propres.
Concrètement, chaque épargnant serait tenu d’investir une part minimum de ses nouveaux versements dans ces actifs, avec une logique de progressivité calquée sur celle de l’impôt sur le revenu, appliquée au patrimoine financier selon un principe d’allocation différenciée. Non pas selon une logique de pollueur-payeur, un patrimoine élevé n’est pas mécaniquement plus carboné, mais selon une logique de capacité contributive : la capacité à immobiliser du capital sur le long terme sans que cela affecte la sécurité financière de l’épargnant. Il reste néanmoins qu’en moyenne, et de manière structurelle, plus l’épargne investie est importante, plus son empreinte carbone associée l’est également, faute d’un fléchage suffisant vers des actifs de la transition.
Ce fléchage de l’assurance-vie n’a rien de révolutionnaire ni d’arbitraire. La loi Industrie verte a déjà ouvert la voie en imposant des quotas minimaux d’actifs non cotés dans certaines gestions pilotées. Il s’agirait ici d’appliquer une logique comparable à un enjeu qui conditionne désormais la prospérité future du pays.
Surtout, cette réorientation de l’épargne ne coûterait pratiquement rien aux finances publiques. Elle mobiliserait un outil d’épargne déjà existant, bénéficiant déjà d’un cadre fiscal favorable, sans nécessiter de nouvelles dépenses budgétaires.
Car au fond, la question n’est pas seulement de savoir comment sécuriser l’épargne des Français. Elle est de savoir comment sécuriser les conditions économiques qui permettront à cette épargne de conserver sa valeur demain. Une assurance-vie n’a de sens que dans une économie capable de produire, d’innover, d’employer et de s’adapter aux bouleversements climatiques. En orientant davantage notre épargne vers les investissements qui renforcent cette capacité d’adaptation, nous ne faisons pas seulement le choix de la transition écologique ; nous protégeons les fondements mêmes de la prospérité future. Les investissements durables ne sont pas une contrainte imposée à l’assurance-vie : ils en constituent, à long terme, la meilleure garantie. Parce qu’ils sont, en réalité, la véritable assurancevie de l’économie française
WWF France publie ce rapport dans le cadre de ses travaux sur la mobilisation de l’épargne privée pour la transition écologique. Un rapport complet sur l’assurance-vie et le PER paraîtra fin 2026.
UN MANQUE DE FINANCEMENT DANS LA TRANSITION ÉCOLOGIQUE
LES INVESTISSEMENTS CLIMAT ACTUELS — I4CE, PANORAMA 2025
Chaque année, I4CE dresse l’état des lieux des investissements réalisés par l’ensemble des acteurs (ménages, entreprises, pouvoirs publics) dans les secteurs de la transition énergétique. Le dernier Panorama (juillet 2025) livre un constat préoccupant.
102 Md€ investis dans le climat en France en 2024 — tous acteurs confondus
84 %
financés par le secteur privé
ménages, entreprises, banques, institutions
À RETENIR
Malgré 102 Md€ investis, I4CE estime qu’il faut 87 Md€ supplémentaires par an d’ici 2030 pour respecter les objectifs climatiques.
La baisse des dépenses publiques rend d’autant plus cruciale la mobilisation de l’épargne privée.
16 %
financés par les budgets publics
En baisse de 5 % sur un an · Stagnation attendue à 103 Md€ en 2025 (I4CE, Panorama des financements climat, édition 2025)
Etat + collectivités - 5 % recul en un an après 3 ans de hausse
87 Md€/an manquent pour tenir les objectifs climatiques 2030 en France
Écart entre les investissements actuels (102 Md€) et les besoins identifiés — I4CE, Panorama 2025
LE BESOIN SUPPLÉMENTAIRE GLOBAL — PISANI-FERRY & MAHFOUZ, 2023
Dans leur rapport « Les incidences économiques de l’action pour le climat » (France Stratégie, mai 2023), Jean Pisani-Ferry et Selma Mahfouz ont chiffré les investissements supplémentaires nécessaires pour que la France respecte ses engagements climatiques à 2030, par rapport au scénario tendanciel.
En isolant les postes dont la charge incombe spécifiquement aux entreprises dans la ventilation sectorielle du rapport Pisani-Ferry (investissement productif et flotte de véhicules professionnels), on obtient l’estimation suivante :
Public + privé · 2,3 points de PIB · 462 Md€ sur 7 ans (Pisani-Ferry & Mahfouz, France Stratégie, 2023)
CE QUE CE CHIFFRE INCLUT
Ce montant couvre l’ensemble des acteurs (État, collectivités, ménages, entreprises) et l’ensemble des secteurs (bâtiment, transport, énergie, industrie).
! PRÉCAUTION MÉTHODOLOGIQUE
Ce chiffre de ~17 Md€/an est une estimation reconstituée à partir de la ventilation sectorielle de Pisani-Ferry. La frontière entreprises/autres acteurs (notamment EnR) est parfois poreuse.
13 Md€ investissement productif des entreprises
4 Md€ véhicules utilitaires et poids lourds électriques +
17 Md€/an de besoins spécifiquement portés par les entreprises
SYNTHÈSE : QUATRE ORDRES DE GRANDEUR
102 Md€ investis en France en 2024 tous acteurs · I4CE 2025
67 Md€/an à mobiliser en plus (France) public + privé · Pisani-Ferry 2023 ~17 Md€/an à la charge des entreprises FR estimation · ventilation Pisani-Ferry ~800 Md€/an besoin européen global dont >400 Md€ écologique · Draghi 2024
ASSURANCE-VIE ET PER : MOBILISER L’ÉPARGNE LONGUE
POUR FINANCER LA TRANSITION ÉCOLOGIQUE
L’assurance-vie est le premier placement financier des Français, loin devant tous les autres produits d’épargne, avec 2 100 milliards d’euros d’encours, soit plus du double du Livret A.
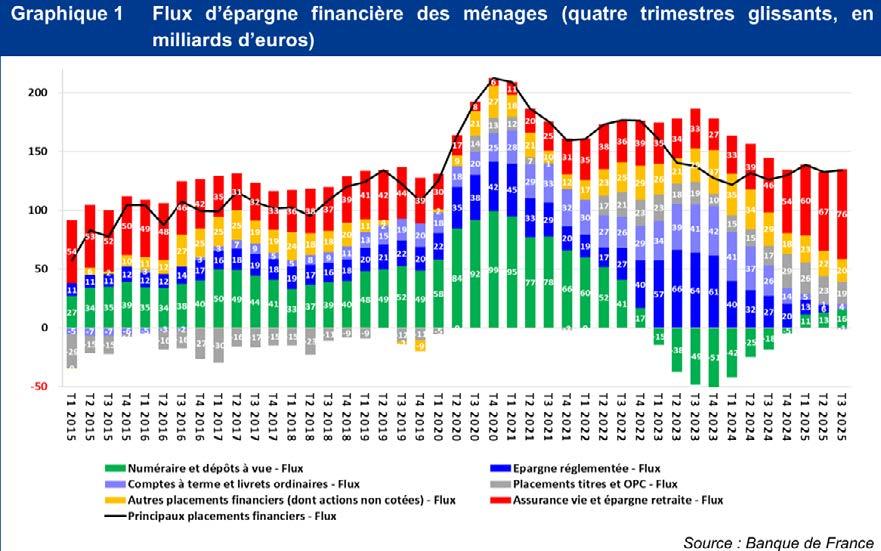
Et contrairement aux livrets réglementés dont la collecte ralentit, elle accélère : +10 % en 2025. L’assurance-vie doit aussi son succès à deux avantages fiscaux majeurs : une fiscalité réduite sur les gains après huit ans de détention, et la possibilité de transmettre jusqu’à 152 500 euros par bénéficiaire désigné (sans limite du nombre de bénéficiaires), avec un régime dérogatoire spécifique sur les droits de succession. C’est ce gisement, le plus large, le plus dynamique, que nous proposons de mobiliser pour la transition écologique.
MONTANT TRANSMIS
Fiscalité applicable aux capitaux décès pour les versements effectués avant les 70 ans de l’assuré (art. 990 I CGI).
ASSURANCE-VIE ET
:
L’ÉPARGNE LONGUE POUR FINANCER LA TRANSITION ÉCOLOGIQUE
Cotisations assurance-vie 2025
% vs 2024
Collecte nette 2025
+93,1% vs 2024
Les cotisations en assurance-vie représentent l’ensemble des flux entrants en une année. La collecte nette représente le solde entre les flux entrants et sortants en assurance-vie. La présente proposition (le pourcentage fixé d’investissement) va se concentrer sur les cotisations brutes sur les contrats d’assurance-vie et le PER assurantiel.
Le PER (PERIN,PERO,PERCOL) existe sous deux formes : une forme assurantielle, proche de l’assurance-vie, et une forme bancaire, adossée à un compte titres ordinaire. Par nature, le PER immobilise le capital sur un horizon long, les cas de déblocage anticipé étant strictement encadrés (décès, invalidité, acquisition de la résidence principale). Ce rapport porte sur l’assurance-vie et le PER assurantiel, les chiffres et propositions qui suivent s’y réfèrent exclusivement mais la logique développée est transposable au PER bancaire. Sauf mention contraire, le terme « assurance-vie » désigne dans ce document l’ensemble formé par les contrats d’assurance-vie épargne et le PER assurantiel.
L’ASSURANCE-VIE ET LA TRANSITION ÉCOLOGIQUE
: UN POTENTIEL ENCORE LARGEMENT SOUS-EXPLOITÉ
9 %
des encours assurance-vie dirigés vers la transition écologique
Malgré 2 100 Md€ d’encours et une dynamique de collecte record, la part effectivement orientée vers la transition reste marginale.
47 % des UC* proposées par le marché dit « durables » sont exposées à au moins un développeur d’énergies fossiles
Analyse Reclaim Finance sur 1 300 unités de compte dont le nom fait référence à la durabilité. L’assurance-vie finance encore largement les énergies fossiles.
16 % des épargnants se sont vu proposer un produit responsable (labellisé) par leur conseiller
Forum pour l’investissement responsable, sept. 2024.
L’ensemble des UC ne sont pas investies en France mais cela dépend fortement de la classe d’actifs :
! Trois signaux convergents d’un même échec : la proposition et l’incitation ne suffisent pas.
*Les unités de compte (UC) sont des supports d’investissement gérés par des sociétés de gestion, pouvant être investis dans une large gamme de classes d’actifs : actions, obligations, immobilier ou autres fonds. Contrairement aux fonds en euros, leur valeur fluctue en fonction des marchés, à la hausse comme à la baisse, sans garantie en capital. En contrepartie de ce risque, elles offrent un potentiel de rendement supérieur sur longue période.
RENDRE OBLIGATOIRE L’INVESTISSEMENT VERT EN ASSURANCE-VIE : UNE MESURE SIMPLE, SANS COÛT POUR L’ÉTAT
Nous proposons d’inclure une part durable obligatoire dans les flux de l’assurance-vie.
Concrètement, il s’agira d’un quota obligatoire d’unité de compte durable bénéficiant d’un label d’investissement responsable reconnu par l’État (à date ISR, Greenfin, Finansol) pour les nouvelles cotisations au sein des contrats d’assurance-vie en gestion profilée.
POURQUOI CIBLER LES UNITÉS DE COMPTE ET LES NOUVELLES COTISATIONS ?
Part UC dans les encours (fin 2025)
32 % vs 30 % fin 2024
LES UC PROGRESSENT
Les UC représentent 32 % des encours totaux fin 2025 (et 39 % cotisations). En 10 ans les cotisations UC ont été multipliées par 3,7. Les UC deviennent de plus en plus populaires.
UNE DYNAMIQUE À SAISIR SUR
LES FLUX
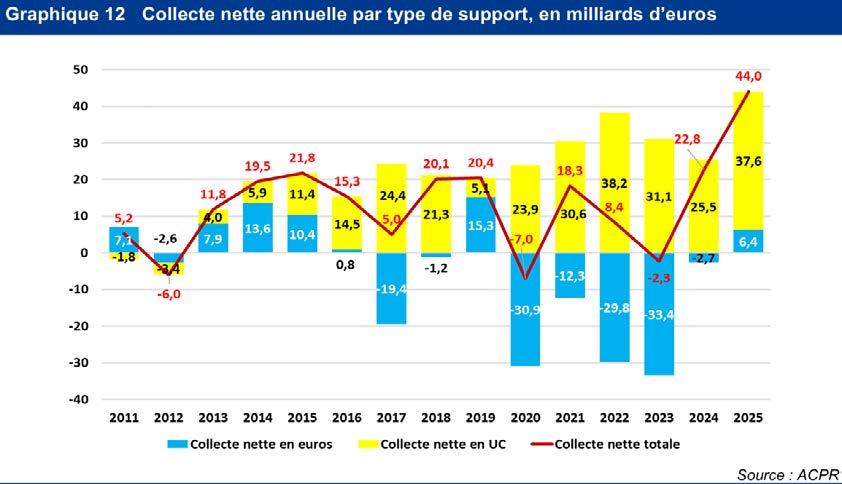
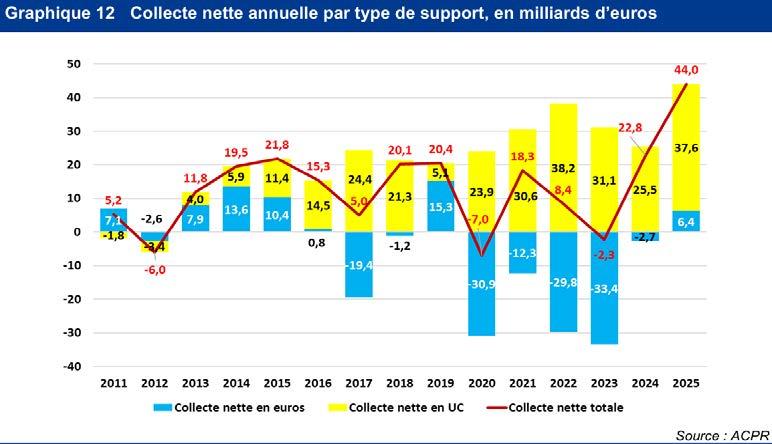
La collecte nette des UC atteint +37,6 Md€ en 2025, contre 6,4 Md€ pour les fonds euros. C’est sur ces flux entrants, en forte croissance, qu’une règle de quota vert produit son effet le plus immédiat.
Part UC dans les cotisations (2025)
37 % vs 28 % fin 2020
Collecte nette UC fin 2025 +37,6Mds vs +6,4Md fonds euros
POURQUOI CIBLER LA GESTION PROFILÉE ? UN PRÉCÉDENT RÉGLEMENTAIRE
3 1
En gestion profilée, l’épargnant ne choisit pas lui-même ses supports, c’est le gestionnaire qui alloue. Une règle de quota vert s’applique donc directement, sans arbitrage individuel à modifier. C’est le mode de gestion le plus facilement actionnable par voie réglementaire.
PER : LA GESTION PILOTÉE PAR DÉFAUT UNE ALLOCATION DICTÉE PAR LE GESTIONNAIRE
2
La loi n° 2023-973 du 23 octobre 2023 rend obligatoire la proposition d’une gestion pilotée profilée dans les contrats d’assurance-vie et impose des quotas minimaux d’actifs non cotés dans ces mandats. Le cadre existe. Il suffit d’y ajouter une obligation verte.
La loi PACTE impose la gestion pilotée à horizon comme mode par défaut du PER.
La gestion pilotée en assurance-vie repose généralement sur un profil de risque choisi (prudent/ équilibré/dynamique) qui reste relativement stable, alors que la gestion pilotée à horizon du PER a pour spécificité de faire dépendre dynamiquement l’allocation de la durée restante avant la retraite.
i POUR ALLER PLUS LOIN
Créer un sous profil de durabilité en gestion profilée (profil durable avec par exemple 80% UC verte labélisée). De la même manière que l’épargnant doit aujourd’hui choisir son profil de risque/rendement, il pourrait également choisir son profil de durabilité.
DES OBLIGATIONS D’INVESTISSEMENT DANS LES PRODUITS LABELLISÉS AU SERVICE DU FINANCEMENT DE LA TRANSITION ÉCOLOGIQUE
WWF France propose d’établir le quota d’investissement vert en ciblant les fonds labellisés, reconnus par la loi française : Greenfin, Finansol, ISR.
CES TROIS LABELS SONT COMPLÉMENTAIRES
Greenfin cible exclusivement les éco-activités avec la plus grande rigueur environnementale. Finansol finance des projets à double impact social et écologique. ISR couvre le périmètre le plus large, accompagnement des grandes entreprises dans leur transition.
Les fonds labellisés sont des fonds d’investissement dont les critères de sélection intègrent explicitement des exigences environnementales et qui orientent ainsi les capitaux vers des entreprises et des projets contribuant à la transition écologique. Ces labels ne sont pas exempts de critiques. Le label ISR a notamment été mis en cause pour son manque de sélectivité, permettant historiquement à des entreprises pétrolières ou gazières d’y figurer, une limite que la réforme de 2024 a partiellement corrigée en excluant les sociétés exploitant de nouveaux gisements fossiles. Greenfin, plus exigeant, reste cantonné à un
univers d’investissement restreint. Finansol, centré sur la finance solidaire, répond à une logique d’impact davantage que de transition systémique. Ces controverses sont réelles et WWF France les prend au sérieux. Pour autant, ces labels demeurent aujourd’hui l’un des meilleurs leviers disponibles pour mobiliser des capitaux à grande échelle. Ils offrent un cadre réglementaire existant, auditable et progressivement améliorable, ce qu’aucune approche purement volontaire ne peut garantir. L’enjeu n’est pas d’attendre le label parfait dès aujourd’hui, mais d’utiliser les outils disponibles tout en travaillant à les renforcer.
i BULLE INFO
La loi Pacte impose aux assureurs de proposer, au sein de chaque contrat, au moins une unité de compte relevant d’un fonds solidaire Finansol, d’un fonds labellisé ISR ou d’un fonds labellisé Greenfin
i BULLE INFO
Contrairement à Greenfin et Finansol qui ciblent des actifs ou des projets explicitement verts ou solidaires, l’ISR agit autrement : en orientant l’épargne vers des entreprises sélectionnées sur leurs pratiques environnementales et sociales, il réduit leur coût du capital et les incite à aller plus loin dans leur transition. Si le label ISR s’est nettement renforcé depuis sa réforme de 2024, son périmètre reste suffisamment large pour continuer à financer massivement l’économie « réelle » classique, grandes capitalisations type Google ou Carrefour, ce qui interroge sa pertinence comme seul label éligible, ou justifie à tout le moins de lui réserver une part plus restreinte que Greenfin et Finansol dans le dispositif.
DES OBLIGATIONS D’INVESTISSEMENT DANS LES PRODUITS LABELLISÉS AU SERVICE DU FINANCEMENT DE LA
EXEMPLE PROJET FINANSOL / GREENFIN / ISR
Voici ce que finance réellement l’épargne orientée vers les trois labels éligibles à l’obligation proposée.
LABEL GREENFIN FINANCE VERTE EXCLUSIVE
TERRE ET LAC : 245 centrales solaires sur toitures en France - Fonds : Infragreen V / RGreen Invest
RGreen Invest a accordé 50 M€ à TERRE ET LAC pour financer un portefeuille de 245 centrales photovoltaïques en toiture représentant 74 MWc de capacité, principalement des toitures agricoles, industrielles et commerciales françaises. Du solaire de proximité, ancré dans les territoires, sans artificialisation des sols.
CHIFFRES CLÉS 2024
fonds labellisés
encours
Impact : Exclusion totale des fossiles (charbon, pétrole, gaz). 100 % des investissements dans des éco-activités certifiées. Rapport d’impact annuel obligatoire par fonds.
i
POUR ALLER PLUS LOIN
L’obligation d’investissement durable pourrait s’aligner à terme avec la définition européenne suite à la révision de SFDR (SFDR 2.0). En l’attente du trilogue et d’une définition stabilisée, nous avons préféré nous baser pour l’instant sur les labels français.
LABEL FINANSOL FINANCE SOLIDAIRE
Foncière Chênelet Logement social PACA
La foncière Chênelet, financée par l’épargne solidaire labellisée Finansol, construit des logements sociaux très basse consommation et crée des emplois d’insertion. En 2024, inauguration de 3 logements sociaux en région PACA. Exemple d’un projet à double impact social et environnemental.
CHIFFRES CLÉS 2024
emplois créés ou consolidés 29,4 Md€ encours total +7 % vs 2023
Impact : 21 000 emplois créés ou consolidés en 2024. 739 M€ investis dans 1 400 projets à impact social ou environnemental concret.
LABEL ISR
INVESTISSEMENT SOCIALEMENT RESPONSABLE
Legrand / Efficacité énergétique des bâtiments
Via le fonds labellisé ISR Amundi Actions France ISR, l’épargne des Français devient actionnaire de Legrand, spécialiste des infrastructures électriques du bâtiment. Entre 2022 et 2024, les solutions Legrand ont permis à ses clients d’éviter 15 millions de tonnes de CO₂. Les émissions propres du groupe ont baissé de 53 % en trois ans. Note « A » au CDP Climate Change 2024
CHIFFRES CLÉS 2024
fonds labellisés (août 2025)
! Un fonds labellisé Finansol n’est pas intégralement solidaire : seuls 5 à 15 % de ses actifs sont obligatoirement fléchés vers des projets à impact direct (les 80 à 95 % restants suivent des critères ESG classiques)
Impact : Seulement 14 % des fonds encore exposés aux fossiles non conventionnels (contre 49 % début 2024). Empreinte carbone des fonds labellisés en recul de 10 % en un an (plus rapide que les fonds non labellisés). Depuis Janvier 2026 : 15 % du portefeuille doit être investi dans des secteurs à fort impact avec plan de transition alignés sur l’Accord de Paris.
ORIENTER AU MOINS 6 MD€/AN VERS LA TRANSITION ÉCOLOGIQUE, SOIT 4,5 % DU BESOIN DE FINANCEMENT SUPPLÉMENTAIRE IDENTIFIÉ POUR LA FRANCE
COMMENT ON ARRIVE À CE CHIFFRE : LE CALCUL EN 3 ÉTAPES
ÉTAPE 1
TOTAL COTISATIONS UC
75,1 Md€
Toutes les nouvelles cotisations placées en unités de compte en 2025
France Assureurs 2026 ÉTAPE 2 PART GESTION PROFILÉE 30 % ≈ 19,9 Md€
La fraction des cotisations UC gérée en mode profilé (épargnant délègue les choix) ! estimation (voir annexe) ÉTAPE 3 QUOTA VERT PROPOSÉ
%
6 Md€
La fraction obligatoire à orienter vers des UC durables (ISR, Greenfin, Finansol) Proposition du rapport
6,8 Md€
Impact sur la seule gestion profilée UC — première phase
67 Md€
L’ensemble des calculs sont expliquées en Annexe.
RÉSULTAT IMPACT ANNUEL ~ 6,8 Md€/an
Besoin total annuel estimé pour la transition (Pisani-Ferry 2023) 4,5 % du besoin total couvert par ce seul levier x = x i NOTE MÉTHODOLOGIQUE
Réorientés vers des UC durables
Ce calcul porte uniquement sur la gestion profilée en UC, il ne comprend pas la gestion libre, la gestion sous mandat ni les fonds en euros. L’impact total du dispositif, toutes gestions et tous supports confondus, est estimé à ~46 Md€/an dès 2027 (rapport complet 2026). Le chiffre de 30 % pour la part de la gestion profilée dans les cotisations UC est une estimation (voir Annexe)
LES FONDS LABELLISÉS OFFRENT DES RENDEMENTS
COMPARABLES AUX FONDS CLASSIQUES
CE QUE DIT LA LITTÉRATURE EMPIRIQUE
ÉTUDES ANALYSÉES + 1 141 articles peer-reviewed + 27 méta-revues
Méta-analyse
NYU Stern / Rockefeller Asset Management (2021)
PERFORMANCE ESG / INVESTISSEMENT
59 % des études montrent un rendement similaire ou supérieur pour les fonds ESG Seulement 14 % trouvent un résultat négatif
NYU Stern / Rockefeller Asset Management — méta-analyse de 1 141 articles peer-reviewed + 27 méta-revues, 2021
FONDS GREENFIN (FRANCE)
Comparable
aux fonds conventionnels de même catégorie
RÉSULTAT
SUR LE PÉRIMÈTRE FRANÇAIS — INSTITUT LOUIS BACHELIER
Les fonds labellisés Greenfin affichent des rendements comparables à ceux des fonds conventionnels de même catégorie, sans sacrifice observable de performance nette.
Institut Louis Bachelier — Etude sur les fonds labellises Greenfin, France
CONCLUSION
Dans les conditions de marche actuelles, orienter une fraction de l’épargne vers des unités de compte vertes ne se traduit pas par un coût pour l’épargnant. La crainte d’un rendement dégradé n’est pas confirmée par les données empiriques disponibles, ni à l’échelle mondiale ni sur le périmètre français spécifiquement.
! Les performances passées des fonds durables ne garantissent pas les performances futures. Les données citées (NYU Stern Rockefeller, 2021; Institut Louis bachelier, 2025) montrent qu’à conditions de marché égales, aucun écart de rendement significatif n’a été observé entre fonds durables et fonds conventionnels.
PROPORTIONNALITÉ ET PROGRESSIVITÉ
: À L’IMAGE DE L’IMPÔT SUR LE REVENU, FAIRE CONTRIBUER DAVANTAGE LES ÉPARGNANTS LES PLUS AISÉS
Notre proposition est d’appliquer à l’épargne le même principe de progressivité qu’à l’impôt sur le revenu : ceux qui peuvent contribuer à la transition sans en subir les conséquences doivent le faire davantage.
TRANCHE D’ENCOURS AV + PER MÉNAGES DÉTENTEURS % DES DÉTENTEURS ENCOURS MOYEN ESTIMÉ
Sources : Insee, enquête Histoire de vie et Patrimoine 2023-2024 ; distribution des déciles de patrimoine financier. La tranche supérieure correspond approximativement au 9e décile de patrimoine brut (D9 ≥ 857 700 €, INSEE 2024).
CE QUE CE N’EST PAS
La progressivité ne repose pas sur le principe pollueur-payeur. Il ne s’agit pas de sanctionner un comportement ni de mesurer l’empreinte carbone de chaque portefeuille.
Un patrimoine de 2 millions d’euros n’est pas mécaniquement deux fois plus carboné qu’un patrimoine de 1 million, une telle corrélation serait empiriquement infondée et juridiquement contestable.
CE QUE C’EST
cotisations*
cotisations*
€ 40 % des cotisations*
* les pourcentages sont donnés à titre d’exemple pour illustrer le mécanisme de progressivité de l’épargne
Une logique de capacité contributive : la capacité à immobiliser du capital sur des horizons longs et à supporter une contrainte sur la composition de son portefeuille sans que cela affecte la sécurité financière ou le niveau de vie de l’épargnant.
Ce fondement est analogue à celui de la progressivité de l’impôt sur le revenu.
UN PILOTAGE PAR LA BANQUE DE FRANCE : UN QUOTA INDEXÉ SUR LES SIGNAUX DE MARCHÉ, RÉVISÉ SEMESTRIELLEMENT
Sur le modèle du Livret A, ce quota serait calculé par la Banque de France selon une règle transparente, révisé périodiquement sur la base de signaux de marché, et validé par le ministre.
TROIS EXEMPLES DE SIGNAUX PROPOSÉS PAR
POUR LE SUIVI BANQUE DE FRANCE
ACTIONS ESG
LES VALORISATIONS SONT-ELLES SAINES ?
La Banque de France comparerait la valorisation financière des actions ESG au reste du marché. Si la valorisation des actions ESG deviennent anormalement chers par rapport à leurs résultats réels, le quota serait réduit pour éviter une déformation des prix. Si les valorisations restent proches des fondamentaux, le quota pourrait être maintenu ou relevé.
Signal : écart de valorisation actions durables vs marché global
Bulle
Demande artificielle déconnectée des marchés
Ces trois signaux constituent des pistes de réflexion plutôt que des propositions finales. Ils ouvrent la voie à un pilotage dynamique du niveau d’obligation d’investissement vert, dont la conception définitive devrait faire l’objet d’une concertation avec la Banque de France, l’ACPR et l’AMF. Si le quota est trop élevé Zone d’équilibre Si le quota est trop faible
OBLIGATIONS VERTES
LE GREENIUM EST-IL EXCESSIF ?
Révisé tous les 6 mois par la BdF
Inertie
Pas assez de choc de demande sur les actifs verts
Révision semestrielle : Les trois signaux seraient observés en continu et synthétisés par la Banque de France. Le quota serait ajusté tous les 6 mois.
Le greenium, c’est l’avantage de taux dont bénéficient les emprunteurs verts. Un greenium qui monte trop vite signale que la demande dépasse l’offre d’obligations vertes disponibles, le marché est sous tension. La Banque de France modèrerait alors le quota pour éviter une surchauffe.
Signal : écart de rendement obligations vertes vs obligations classiques
IMMOBILIER DURABLE LES PRIX DES BÂTIMENTS VERTS S’ENVOLENT-ILS ?
Pour les fonds immobiliers verts (SCPI vertes, rénovation énergétique), la Banque De France comparerait les prix des bâtiments bien notés (DPE A-B) aux bâtiments classiques. Si les prix des logements verts augmentent trop vite, c’est un signal pour modérer le quota.
Signal : écart de prix bâtiments DPE A-B vs bâtiments conventionnels (DPE C-D-E-F-G)
Quota piloté
LES LEVIERS D’AMPLIFICATION : FONDS EUROS, ENCOURS EXISTANTS, AUTRES PRODUITS D’ÉPARGNE, ÉCHELLE EUROPÉENNE
La règle proposée cible la gestion profilée en UC, qui est le levier le plus actionnable à court terme. Cinq directions permettraient d’amplifier l’impact.
Les fonds en euros représentent 1 300 Md€ d’actifs obligataires sans aucune obligation légale contraignante en matière d’actifs verts à ce jour. C’est le levier le plus massif disponible. Un seuil de 5 % d’obligations vertes créerait un choc de demande de 42 Md€ sur le marché des obligations vertes.
1 300 Md€ d’actifs avec Aucune obligation légale verte
D. ÉLARGIR À D’AUTRES PRODUITS
Le quota obligatoire d’investissement vert peut s’appliquer à d’autres vecteurs d’épargne financière des ménages, avec des adaptations selon leurs caractéristiques propres.
PEA PEA-PME Compte-titres PER bancaire
L’épargnant choisirait librement ses supports mais dans un univers d’investissement dont une fraction minimale serait exclusivement constituée de supports durables labellisés. La liberté de choix serait préservée, l’univers serait orienté.
Liberté préservée Univers orienté
SUR LE STOCK, VERS UNE APPROCHE MIXTE FLUX + ENCOURS
La règle proposée porte sur les flux (nouvelles cotisations). Une extension progressive aux encours existants amplifierait massivement l’impact mais avec des contraintes opérationnelles réelles.
Porté à l’échelle de la zone euro via une décision de la Commission et un avis de la BCE sur l’ensemble des assurances-vie européennes, ce dispositif créerait un choc de demande de plusieurs centaines de milliards d’euros sur les marchés obligataires verts.
Décision Commission européenne
Avis BCE Greenium targeting zone euro
LA FRANCE COMME LABORATOIRE EUROPÉEN
En adoptant ce dispositif en première, la France se positionne comme le premier État membre à expérimenter à grande échelle cette politique sur l’épargne. Les résultats, flux réorientés, pilotage du greenium, impact sur les marchés, alimenteraient directement la conception du cadre européen.
C. RÈGLE ÉLARGIE
A. ÉLARGIR AUX FONDS EN EUROS
B. ÉLARGIR À LA GESTION LIBRE
E. PORTÉE EUROPÉENNE
ANNEXE
CHIFFRES ET SOURCES
Pisani-Ferry, J. & Mahfouz, S. (2023). Les incidences économiques de l’action pour le climat. Rapport remis à la Première ministre, mai 2023. 67 Md€/an
Draghi, M. (2024). The future of European competitiveness. Rapport remis à la Commission européenne, septembre 2024. 800 Md€/an
France Assureurs (2026). Bilan de l’assurance vie en 2025. Cotisations 192,1 Md€ / collecte nette +50,6 Md€ / encours UC 666,4 Md€ / part UC 32 % / cotisations UC 75,1 Md€
France Assureurs / ACPR (2026). Statistiques du plan d’épargne retraite — données 2025. Encours PER 150 Md€
INSEE, Enquête Histoire de vie et Patrimoine 2023-2024. Distribution des ménages par tranche d’encours AV+PER / D9 ≥ 857 700 €
FAIR / Finansol (2025). Zoom sur la finance solidaire 2025 29,4 Md€ d’encours / 21 000 emplois / 739 M€ investis dans 1 400 projets
AFG / AMF (2025). Statistiques ISR — août 2025 1 008 fonds labellisés ISR / ~700 Md€ d’encours / 14 % encore exposés aux fossiles non conventionnels
Friede, G., Busch, T. & Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment. ~90 % des études concluent à une relation non négative
Institut Louis Bachelier (ILB Labs). Performance des fonds Greenfin Rendements comparables aux fonds conventionnels
Forum pour l’Investissement Responsable (FIR) (2025). Baromètre de l’investissement responsable — septembre 2025, p. 14 16 % des épargnants se sont vu proposer un produit responsable
Reclaim Finance (2024). Analyse de l’exposition des UC d’assurancevie aux développeurs d’énergies fossiles. 47 % des UC « durables » exposées à au moins un développeur d’énergies fossiles
ESTIMATIONS WWF
NOTE MÉTHODOLOGIQUE : PART DE LA GESTION PROFILÉE DANS LES
COTISATIONS UC (30%)
La part de la gestion profilée dans les cotisations UC n’est pas publiée officiellement par l’ACPR ou France Assureurs. La référence disponible est l’étude d’impact de Bercy accompagnant la loi Industrie Verte (2023), qui retient un taux de recours à la gestion pilotée de 20 % appliqué aux cotisations totales toutes catégories confondues.
Le présent rapport retient une hypothèse de 30 % sur les seules cotisations UC, supérieure au taux de Bercy pour deux raisons : la gestion pilotée est structurellement plus présente sur les UC que sur l’ensemble des cotisations (la part des UC est de 43 % des encours en gestion pilotée contre 21 % en gestion libre au premier semestre 2021) et sa croissance est soutenue (+78 % des encours en gestion sous mandat UC depuis 2020, AMF 2024).
NOTE MÉTHODOLOGIQUE :
9 % DES ENCOURS AV ORIENTÉS VERS LA TRANSITION
Ce chiffre résulte d’un calcul simple : 28 % des encours UC sont labellisés durables (France Assureurs, 2025), soit environ 186 milliards d’euros sur 666 milliards d’UC. Rapportés aux encours totaux de 2 107 milliards d’euros, ces 186 milliards représentent 9 % du total.
Ce chiffre sous-estime potentiellement la réalité, certains fonds euros intègrent des obligations vertes mais il la surestime aussi : les labels ISR, Greenfin et Finansol ne garantissent pas que 100 % des actifs financent effectivement la transition. Par exemple seulement 5 à 10 % des fonds de Finansol sont dirigés vers des projets sociaux.
NOTE MÉTHODOLOGIQUE :
4,5% DES BESOINS D’INVESTISSEMENT SUPPLÉMENTAIRE
Sur les 6,8 Mds€ réorientés vers la transition écologique, 44 % (≈ 3 Mds€) bénéficieraient aux entreprises françaises, soit environ 4,5 % des 67 Mds€ de besoins d’investissement supplémentaire pour la transition écologique française.