
Baromètre de la progression des SUV en France
En collaboration avec :
l’appui technique de :
Ce rapport a été réalisé en s’appuyant sur les contributions précieuses de plusieurs intervenants internes et externes, qu’ils soient bénévoles, collègues, partenaires ou prestataires.
Nous remercions d’abord Augustin ADOR (data scientist indépendant), Frédéric SOUVAY et Valni YONG (gestionnaires de base de données au WWF France) pour leur travail incontournable sur les bases de données récupérées.
Nous remercions également les équipes de l’IMT-IDDRI et UFC -Que Choisir d’avoir partagé, au sein d’un comité de pilotage, leurs expertises sur le secteur automobile et les enjeux économiques.
Nous remercions enfin les équipes des entreprises C-WAYS et NGC Data pour leur accompagnement dans la fourniture de données ; et dans l’interprétation des résultats en ce qui concerne les consultants de C-WAYS.
Direction de la publication : Jean-Baptiste CROHAS (WWF France)
Conception technique et rédaction : Margaux BEAL, Jean-Baptiste CROHAS, Arnaud GILLES, Valni YONG (WWF France), Antoine COSTE, Clément DUPONT-ROC, Philippe JULLIEN (C-WAYS), Augustin ADOR (Data scientist indépendant)
Merci à nos partenaires pour leurs contributions précieuses et leurs expertises : Malo BENOIT, Louis-Pierre GEFFRAY, Jean-Philippe HERMINE, Marjorie MASCARO (IMT-IDDRI), Lucile BUISSON, Benjamin RECHER (UFC Que Choisir)
Merci aux équipes du WWF France pour leurs contributions : Jordana A. HARRISS, Jean BURKARD, Malaika COCO, Yann LAURANS, Hager LALLALI, Dominique LE VAN TRUOC, Constance LEROY, Hanissa RENAI, Mélaine SEVIM, Frédéric SOUVAY, Laurence TOURNEUX.
Infographies et mise en page : Ivan Pharabod (phiLabs)
Illustration : Faustine NAJMAN (Faustine Najman Design)
Impression : Xxxxx, imprimé en France
Le WWF est l’une des toutes premières organisations indépendantes de protection de l’environnement dans le monde. Avec un réseau actif dans plus de 100 pays et fort du soutien de près de 5 millions de membres, le WWF œuvre pour mettre un frein à la dégradation de l’environnement naturel de la planète et construire un avenir où les humains vivent en harmonie avec la nature, en conservant la diversité biologique mondiale, en assurant une utilisation soutenable des ressources naturelles renouvelables, et en faisant la promotion de la réduction de la pollution et du gaspillage. Depuis 1973, le WWF France agit au quotidien afin d’offrir aux générations futures une planète vivante. Avec ses bénévoles et le soutien de ses 198 000 donateurs, le WWF France mène des actions concrètes pour sauvegarder les milieux naturels et leurs espèces, assurer la promotion de modes de vie durables, former les décideurs, accompagner les entreprises dans la réduction de leur empreinte écologique, et éduquer les jeunes publics. Mais pour que le changement soit acceptable, il ne peut passer que par le respect de chacune et de chacun. C’est la raison pour laquelle la philosophie du WWF est fondée sur le dialogue et l’action.
Alexandra Palt est présidente du WWF France et Véronique Andrieux en est la directrice générale.
Pour découvrir nos projets, rendez-vous sur : wwf.fr
Ensemble, nous sommes la solution.
L’Institut mobilités en transition (IMT) est une émanation de l’IDDRI (Institut du développement durable et des relations internationales), dédiée à la transition du secteur de la mobilité et des transports. L’ambition est d’objectiver les enjeux en matière environnementale, sociale, industrielle, ou politique, pour faciliter la mise en œuvre opérationnelle de la transition requise par l’urgence climatique et définie par le cadre réglementaire français et européen.
À la fois plateforme de dialogue et lieu de production d’analyses et de recommandations, l’IMT-IDDRI a pour objectif d’éclairer la compréhension des décideurs publics et de faciliter le dialogue entre les acteurs. Les travaux s’appuient sur la concertation multi-parties prenantes, au sein d’une plateforme qui rassemble des acteurs d’horizons divers pour échanger dans un cadre protégé, sur l’expertise d’une équipe de chercheurs transverses, et sur une base de données exhaustive du parc routier motorisé français. En parallèle, l’IMT-IDDRI approfondit certaines thématiques spécifiques au travers de différentes collaborations françaises et internationales.
Pour plus d’information, retrouvez-nous sur : institut-mobilites-en-transition.org
Fondée en 1951, l’UFC-Que Choisir est la principale association de consommateurs française. Elle informe, conseille, défend les consommateurs et se mobilise pour une consommation responsable, respectueuse des enjeux sanitaires, environnementaux et sociétaux.
L’UFC-Que Choisir dispose d’un réseau de 135 associations locales réparties sur tout le territoire, qui accompagne les consommateurs dans la résolution de 100 000 litiges chaque année. Ses 140 salariés, basés au siège à Paris, publient des articles et enquêtes pour le magazine et le site internet « Que Choisir », conduisent des tests comparatifs, lancent des actions en justice, et réalisent des études économiques et des actions de plaidoyer pour éclairer et œuvrer à des décisions permettant de rendre accessible à tous une consommation plus sobre et responsable.
C-Ways est un cabinet de conseil en stratégie et marketing basé sur les données.
Grâce à des méthodes innovantes de collecte et de modélisation des données, C-Ways aide les entreprises à prendre des décisions basées sur la connaissance des clients et des perspectives du marché. C-Ways travaille avec les leaders et les acteurs clés de leur marché : la distribution (mode, cosmétique, alimentaire...), le luxe, l’automobile et la mobilité, les services financiers et d’assurance, le sport, le tourisme ...
Chez C-Ways, nous considérons les données comme un moyen de comprendre, de détecter et d’anticiper. Nous exploitons les sciences des données pour conduire des décisions stratégiques en comprenant mieux les futurs possibles et en aidant nos clients à construire un avenir rentable dans un monde plus durable, plus équitable et plus résilient.
NGC-DATA® est spécialisé dans le traitement interactif de données liées à l›automobile. Marque déposée de New General Company, NGC-Data® propose plusieurs services de premier plan utilisés par de grands constructeurs automobiles, ainsi que par les leaders de l’assurance, de l’aftermarket, des services VO et de la distribution automobile.
En plus de NGC-DATA®, New General Company a déposé trois autres marques : NGC-VIN® (transformation d’immatriculations en données techniques et/ou tarifaires), NGC-TRENDS® (statistiques complètes sur le marché de l’automobile), AUTOVIZA® (rapports historiques de véhicules, leader du marché avec plus de 500 000 rapports produits par mois).
Depuis plus de 15 ans, les SUV se sont imposés sur le marché automobile français. Leur fulgurante progression, que nous avons dénoncée à plusieurs reprises depuis 2020, constitue une menace pour la transition écologique. Ces véhicules sont plus lourds, plus puissants et plus gourmands en énergie que les modèles traditionnels. En conséquence, ils émettent davantage de CO 2 et consomment plus de ressources naturelles, contribuant ainsi à aggraver l’empreinte carbone du secteur automobile. De plus, le poids de leurs versions électriques accroît la demande en métaux critiques (cuivre, lithium, nickel, cobalt), aggravant les tensions sur leur approvisionnement. Alors que la France s’est engagée à réduire ses émissions de gaz à effet de serre de manière significative d’ici 2030, l’explosion des ventes de SUV est une tendance alarmante, incompatible avec nos ambitions climatiques.
En 2023, les SUV représentent près de la moitié des ventes de voitures neuves en France, contre seulement 5 % en 2008. Cette déferlante a transformé le paysage automobile français, causant l’extinction des monospaces et faisant chuter les parts de marché des berlines. Loin d’être un phénomène limité aux segments premium, les SUV se déclinent aujourd’hui dans tous les segments, des petits SUV urbains aux modèles plus imposants, multipliant ainsi les impacts environnementaux. Selon nos analyses, les SUV sont en moyenne 20 % plus lourds et rejettent jusqu’à 20 % de CO 2 en plus que les autres modèles non-SUV. Les options alternatives, moins polluantes, sont de plus en plus écrasées par la vague SUV, au détriment de l’empreinte carbone de l’ensemble du parc automobile.
Le choix des consommateurs pour ces véhicules est en grande partie orienté par des stratégies de marketing intensif menées par les constructeurs, qui ont progressivement remplacé les modèles plus écologiques dans leurs catalogues. Alors que la demande en voitures légères et peu polluantes devrait être encouragée, les constructeurs ont largement misé sur les SUV pour maximiser leurs marges bénéficiaires. Cette orientation stratégique a non seulement contribué à accroître les émissions de CO2, mais elle a aussi considérablement renchéri le coût de possession d’une voiture (achat, frais de carburant, assurance, entretien), pesant lourdement sur le budget des ménages, en particulier les plus modestes
© Isabelle Cerneau / WWF France
Il est urgent de réagir. Les constructeurs français, bien que parties prenantes du problème, détiennent également les solutions pour inverser cette tendance. Renault, Peugeot et Dacia, qui figurent parmi les principaux vendeurs de SUV en France, disposent encore de la capacité industrielle nécessaire pour recentrer leur production sur des véhicules plus légers et moins polluants. En 2023, ces constructeurs continuent d’en produire une proportion significative, y compris sur le territoire français. Le virage vers les SUV, bien qu’amorcé, est encore réversible. Mais il nécessite un cadre fiscal et réglementaire plus contraignant, orientant la production vers des modèles plus sobres et plus compatibles avec les objectifs de réduction des émissions.
Le WWF appelle donc à un renforcement du malus poids, une mesure qui permettrait non seulement de décourager l’achat des modèles inutilement lourds, mais aussi de générer des recettes fiscales pouvant être réinvesties dans des solutions de mobilité plus durables pour les français. Ce malus, élargi aux véhicules hybrides et électriques les plus lourds, est aussi un outil indispensable pour garantir que l’électrification du parc automobile ne se fasse pas au détriment de la sobriété. En effet, la fabrication de SUV électriques, en raison de leur poids et de leur consommation en métaux critiques, aggrave les pressions sur les ressources naturelles et risque de compromettre la transition écologique.
Il est temps de reconfigurer notre marché automobile pour qu’il réponde aux enjeux climatiques du XXIe siècle. La France a les moyens de sortir de cette spirale de surconsommation et d’encombrement liée aux SUV, mais cela passe par des politiques publiques ambitieuses et une mobilisation des constructeurs pour proposer des véhicules légers, abordables et écologiquement responsables. Ensemble, nous pouvons éviter que le SUV ne devienne un fardeau insurmontable pour notre planète et nos générations futures
Jean-Philippe
HERMINE, directeur de l’Institut Mobilités en Transition
En 2023, nous avons collaboré avec le WWF sur une étude concernant la sobriété liée à l’électrification des véhicules, en se concentrant sur les métaux critiques. Nous avons montré que l’évolution de la taille et du poids des véhicules était un levier majeur pour améliorer l’efficience des ressources. Lorsque le sujet est abordé dans les médias ou au sein de la sphère politique, la SUV-isation des ventes est souvent pointée du doigt, une tendance qui s’est fortement accentuée depuis une dizaine d’années.
Ce concept de SUV-isation, pour autant qu’il soit reconnu par tous comme une réalité et un problème pour la transition engagée, restait cependant encore mal défini et finalement peu quantifié. Se limiter à ce que les constructeurs qualifient eux-mêmes de SUV dans leurs brochures commerciales ne permet pas de rendre compte des changements en termes de taille, de poids et de perte d’aérodynamisme que cette évolution implique. Une analyse plus rigoureuse était donc nécessaire pour comprendre pleinement cette dynamique.
Ce travail restait à faire, avec rigueur et avec une perspective historique qui dit beaucoup des évolutions à la fois de l’offre et de la demande. Nous avons par conséquent répondu favorablement à l’invitation du WWF de travailler sur cette caractérisation de l’évolution du parc avec eux. Il paraît indéniable au regard de cette étude que l’évolution de l’offre et du marketing associé ont joué le rôle principal dans cette évolution, tandis que la demande des consommateurs, influencée par ces représentations, a contribué à renforcer cette tendance. A l’heure où il est admis qu’il faut et que l’on peut légitimement induire une inflexion de la tendance passée au travers d’une instrumentation réglementaire ou fiscale (malus poids, empreinte environnementale, efficience énergétique et émissions…), il était temps de disposer d’un baromètre aussi complet qui aidera à objectiver les débats et études d’impact autour de ces questions.
L’IMT a choisi de ne pas être associée à la partie de l’étude qui examine les responsabilités relatives des différents constructeurs et, par conséquent, ne peut être liée aux conclusions en découlant.
Marie-Amandine STEVENIN, présidente de l’UFC-Que Choisir
Dans la publicité ou sur le parking des concessionnaires, le SUV fait désormais partie intégrante de nos vies et de notre imaginaire. Il représente la moitié des voitures neuves vendues en 2023 dans notre pays, contre 5 % en 2008. A l’image du succès commercial de la 3008 de Peugeot, le SUV est désormais le symbole de la montée en gamme des constructeurs automobiles français.
Derrière cette « success story » des producteurs historiques de citadines se cache toutefois une réalité bien plus nuancée pour les consommateurs. Ceux-ci se retrouvent face à un choix restreint de véhicules abordables et doivent payer beaucoup plus cher l’acquisition d’un véhicule en proportion de leurs moyens. Raison pour laquelle, alors que l’électrification du parc est amorcée, l’UFC-Que Choisir défend plus que jamais la mise sur le marché de véhicules de petite taille, abordables et plus sobres à la fabrication.
L’étude de WWF France - à laquelle l’UFC-Que Choisir s’associe cette année – le démontre : le SUV est le véhicule du « plus » : plus lourd, plus puissant, plus polluant et surtout plus cher. Il est désormais implanté sur tous les segments et constitue la clef de voute de la stratégie de l’ensemble des constructeurs. En moyenne 50% plus cher que les autres véhicules vendus en France entre 2010 et 2023, dans un marché où l’inflation sur la période est de 70 %, il accentue les difficultés financières des ménages à se déplacer.
Malus au poids, renforcement des critères du score environnemental et réforme de l’étiquette énergie des véhicules électriques, des leviers existent pour enrayer le phénomène des SUV et atteindre cet objectif. Aux pouvoirs publics de s’en saisir et aux constructeurs de prendre leurs responsabilités pour rendre la mobilité plus abordable et écologiquement plus responsable.
Inutilement lourds, les SUV continuent de paralyser l’effort français de lutte contre le réchauffement climatique.
Par rapport à un modèle non-SUV, comme une berline ou un monospace, un SUV vendu ces 15 dernières années est en moyenne 20 % plus lourd - soit 220 kg supplémentaires. Cela impose l’utilisation d’un moteur 30 % plus puissant pour compenser ce surplus de masse, entraînant une consommation de carburant plus élevée. De plus, avec une prise au vent 10 % plus importante, son aérodynamisme est plus médiocre, ce qui accentue d’autant plus la consommation à vitesse élevée.
Conséquence pour le climat : avant l’hybridation coûteuse des SUV en 2019, ces véhicules rejetaient en moyenne 20 % de CO2 en plus qu’un autre modèle de voiture vendu en France. Même aujourd’hui, les SUV en circulation sur nos routes continuent de rejeter environ 10 % de CO2 en plus.
Conséquence pour le portefeuille : les SUV mis en circulation ces 15 dernières années coûtent près de 50 % de plus - soit environ 11 500 euros - comparé à d’autres modèles.
Sur le marché français, les options alternatives, moins polluantes, sont de plus en plus écrasées par la vague SUV.
La part des SUV dans les ventes a été multipliée par 10 en 15 ans : les SUV représentent aujourd’hui 49 % des ventes de voitures neuves en France, contre 5 % en 2008. Avec ces nouvelles données, le WWF France formule un constat encore plus alarmant qu’en 2020, lorsque nos équipes lançaient pour la première fois l’alerte sur la progression fulgurante des ventes de ces modèles.
En 15 ans, les SUV ont fait disparaître les modèles monospaces conçus pour les familles, qui étaient environ 10 % moins chers et moins émetteurs de CO2 que les SUV. Aujourd’hui, les monospaces représentent moins de 2 % des ventes de voitures neuves, contre 20 % dans les années 2000. Après avoir causé l’extinction des monospaces, les SUV remplacent désormais les berlines et les citadines, qui sont plus aérodynamiques et moins gourmandes en énergie. Depuis l’arrivée des SUV sur le marché français, la part de marché des berlines familiales et routières a chuté de 60 %, celle des berlines compactes de 40 % et celle des citadines de 20 % entre 2008 et 2023.
D’après le classement établi par le WWF à partir des ventes réalisées ces 15 dernières années, les constructeurs automobiles français Renault, Peugeot et Dacia ont entamé un virage vers le toutSUV et sont les premiers vendeurs de SUV en France. Renault, Peugeot et Dacia sont les trois constructeurs automobiles qui vendent le plus de SUV en France, en nombre. Cela s’explique à la fois par leur part de marché, historiquement importante en France, ainsi que par le revirement marqué de l’industrie française en direction des modèles SUV.
En 2023, ces trois constructeurs français ont vendu près de 300 000 SUV. Ces 15 dernières années, Renault, Peugeot et Dacia ont inondé le marché français avec plus de 3 000 000 SUV, soit près de 40 % des SUV commercialisés en France entre 2009 et 2023.
A eux seuls, Renault et Peugeot ont vendu respectivement 13 % et 19 % des SUV écoulés sur le marché français entre 2009 et 2023. Si Peugeot s’est engagé dans une stratégie de SUV-isation avant ses concurrents français, incarnée par le modèle 3008, il est aujourd’hui dépassé par Renault, en nombre de ventes récemment engagé dans une SUVisation tous azimuts de son catalogue.


Les constructeurs français ont le potentiel industriel pour renoncer au tout-SUV. Face à une mode déconnectée des besoins des consommateurs, ce serait un atout compétitif décisif face aux modèles étrangers.
Les constructeurs français comptent encore parmi les moins SUV-isés du marché : les modèles SUV des quatre constructeurs français (Peugeot, Dacia, Renault, Citroën) représentent respectivement 43%, 40%, 39% et 35% de leurs ventes de voitures neuves en 2023.
La moyenne des constructeurs français s’élève ainsi à 41 %, un chiffre encore inférieur aux 56 % de SUV dans les ventes des constructeurs étrangers, et significativement en dessous de certains concurrents comme Ford, Hyundai et Kia, dont les SUV ont représenté respectivement 76%, 76% et 66 % des ventes de voitures en 2023. S’ils vendent plus de SUV en proportion, ces constructeurs étrangers écoulent, en nombre, significativement moins de SUV sur le territoire français que les constructeurs français. Dans un contexte de compétition commerciale accrue par l’électrification du marché, des mesures fiscales et réglementaires à l’encontre des SUV tourneront à l’avantage des constructeurs français
En effet, les constructeurs automobiles français sont ceux qui vendent encore le plus de citadines en France : en 2023, Citroën, Dacia, Renault et Peugeot comptaient respectivement 48 %, 44 %, 44 % et 36 % de citadines dans leurs ventes, soit environ 70 000, 60 000, 130 000 et 90 000 ventes.
Encore récent, le virage des constructeurs français vers le tout-SUV est réversible et peut compter sur une base industrielle encore robuste en matière de citadine, à l’instar des modèles actuellement assemblés en France comme la Renault 5 électrique et de la Toyota Yaris.
En faisant reculer leurs ventes de SUV au profit de voitures plus légères et moins polluantes, les constructeurs français jouent non seulement leur crédibilité climatique mais aussi leur compétitivité économique : les constructeurs
vendeurs de citadines en France en 2023

français fabriquent des voitures en moyenne plus légères de 200 kg que leurs concurrents étrangers. De plus, les petits véhicules électriques sont plus compétitifs, car moins menacés par leurs équivalents importés de Chine, qui, en raison de la faible marge sur les petits modèles, sont désavantagés par les coûts additionnels de transport et de douane, ainsi que par l’éco-conditionnalité du bonus écologique.
Dans un contexte de tensions sur l’approvisionnement en métaux critiques indispensables à la voiture électrique, d’attention portée aux prix des modèles électriques, de renforcement des normes européennes sur les émissions de CO2 et d’une fiscalité française sur le poids des voitures amenée à évoluer, la vente de voitures électriques légères confèrera aux constructeurs français un avantage compétitivité-prix décisif pour la réindustrialisation verte et l’indépendance stratégique de la France
Si des constructeurs automobiles peuvent encore stopper la vague SUV, ce sont bien les constructeurs français.
Le WWF et UFC-Que Choisir appellent le gouvernement français à les y inciter en renforçant significativement le malus poids créé pour décourager la vente de voitures inutilement lourdes dans toutes les gammes, qu’elles soient thermiques, hybrides ou électriques.
Classement des principaux constructeurs en part de SUV dans leurs ventes en France en 2023 (en nombre)
Source : NGC Data, traitement WWF France
Le WWF France, en partenariat avec IMT-IDDRI et UFC-Que Choisir, a souhaité apporter un nouvel éclairage actualisé et complet au débat de longue date sur l’impact délétère du phénomène de SUV-isation des ventes automobiles et évaluer la contribution de chaque constructeur à cette tendance.
Ce rapport examine pour cela en profondeur l’évolution des modèles et des marques ces deux dernières décennies, en s’appuyant sur l’analyse inédite de données exhaustives comprenant plusieurs dizaines de millions d’observations.
En se concentrant sur l’évolution des ventes réalisées par les constructeurs, l’étude a pour ambition de présenter factuellement comment ces changements ont conduit à une inflation progressive des dimensions, du poids et de la puissance des véhicules, avec des répercussions défavorables sur les émissions de CO2 et le budget des ménages.
Souvent discuté dans les sphères médiatiques et politiques sans être véritablement mesuré, il est crucial d’apporter des données claires sur le phénomène de SUV-isation, afin de mettre en évidence la tendance à l’« auto-obésité » et souligner en creux l’importance d’activer les leviers d’efficacité et de sobriété
Ce rapport vise aussi à documenter l’évolution de l’offre des constructeurs et ses conséquences en termes d’inflation de la taille, du poids, des émissions et du prix des véhicules. Ces derniers ont remplacé des modèles de berlines ou de monospaces, autrefois présents sur certains segments, par des véhicules qualifiés de SUV, dont les caractéristiques sont moins favorables en matière d’efficience environnementale, de consommation de ressources, d’efficacité énergétique et de prix pour le consommateur.
Dans cette étude, la définition des SUV se limite strictement aux modèles que les constructeurs qualifient eux-mêmes comme tels dans leurs documents techniques et commerciaux. Ce choix méthodologique vise à éviter toute controverse liée à l’absence de définition réglementaire d’un SUV.
Cette étude n’a pas pour vocation d’analyser en détail les stratégies des constructeurs. Elle ne prétend pas non plus offrir une vue exhaustive des multiples facteurs qui expliquent l’évolution des caractéristiques techniques des véhicules. Il ne s’agit pas non plus d’attribuer une note agrégée aux constructeurs et aux modèles, mais plutôt de les classer selon des critères précis et objectivables.
Le présent rapport est une analyse inédite d’une grande quantité de données brutes, constituant ainsi un baromètre fiable de l’évolution du profil des véhicules vendus par les constructeurs. Il constitue ainsi une boussole pour comprendre les tendances actuelles de l’offre des constructeurs et leurs répercussions, tout en identifiant la responsabilité de chaque marque dans cette tendance inflationniste.
Enfin, elle permet aussi au lecteur de mieux évaluer les implications de ces évolutions sur l’avenir de l’automobile et de la mobilité durable.
Pour commencer, le chapitre périmètre de l’étude, les données utilisées et la terminologie employée, tout en dressant un bref panorama de la situation globale du marché automobile.
Le chapitre suivant, Qu’est-ce qu’un SUV ?, cette catégorie de véhicules qui s’impose de plus en plus sur le marché, au point de parler d’une véritable SUV-isation du parc automobile.
Les premiers résultats de l’analyse sont présentés dans le s’attache à quantifier les enjeux liés à ce phénomène de SUV-isation : inflation des caractéristiques, transformation de l’offre automobile, repo sitionnement des marques françaises, etc.
Le chapitre II se concentre sur l’évaluation des performances des diffé rents constructeurs automobiles, afin donner à voir la part de responsabilité de chacun dans l’accentuation de cette tendance inflationniste.
Enfin, le chapitre III compare nommément les différents modèles de voitures pour identifier, d’une part, la proportion de SUV parmi les mo dèles les plus et les moins performants, et d’autre part, observer comment les catalogues des constructeurs ont évolué au fil des ans.
Figure 1. Évolution des vente de véhicules particuliers neufs par type de motorisation
(données CCFA et NGC Data, traitement WWF France)
Table 1 – Types de motorisations et parts de ventes des VPN entre 2000 et 2023
Données CCFA et NGC Data, traitement WWF France
1 Ces véhicules essence ou diesel, appelés « hybrides non rechargeables » sont dotés d’une motorisation électrique qui interagit avec la dynamique du véhicule : la batterie se recharge au freinage ou à l’aide du moteur thermique ; elle peut ainsi fournir un supplément d’énergie à l’accélération ; pour les versions les plus électrifiées dites « full-hybrid », elle peut également permettre au véhicule de rouler quelques kilomètres en mode électrique. Mais contrairement aux véhicules hybrides rechargeables, ces véhicules ne peuvent se recharger sur le réseau électrique. Ce type de motorisation se diffuse de plus en plus, au détriment des versions thermiques simples (essence ou diesel) : en juin 2024, ils ont représenté 34% des ventes, davantage que version non électrifiées, respectivement l’essence (30%) ou le diesel (9%).
2 Par souci de simplification, ces catégories de motorisation seront considérées comme négligeable pour la suite du rapport.
En Europe, les véhicules sont catégorisés selon deux variables : le segment, défini par ordre alphabétique selon la longueur du véhicule (segment A, segment B, etc.) et la carrosserie, parfois aussi appelée silhouette (berlines, SUV, monospaces, etc.).
Par exemple, les SUV du segment B, catégorie à part entière, sont appelés B-SUV ou parfois SUV urbains. Les berlines du segment A sont quant à elles désignés par l’appellation de petites citadines ou par l’acronyme A-Berline (ou de manière raccourcie : A-BL).
A noter que :
• D’une part, la taille des segments varie légèrement selon la carrosserie considérée. Ainsi les berlines du segment B ont un intervalle de longueur plus étroit et légèrement décalé (3,8 à 4,1 m) par rapport à leurs équivalents SUV (3,8 à 4,4 m). A l’inverse, les berlines du segment C ont un intervalle plus large (4,2 à 4,65 m) que les SUV du même segment (4,4 à 4,65 m)1 .
• D’autre part, dans les publications en ligne et la littérature, certains raccourcis peuvent être pris, et prêter à confusion. Il est en effet possible de lire « segment B-SUV », alors qu’il s’agit d’un raccourci de « segment B – carrosserie SUV » ; ou encore, de constater que les berlines sont parfois désignées uniquement par le segment, par exemple « segment B », alors qu’il s’agit implicitement de véhicules « B-Berlines » ou « segment B x carrosserie Berline » ; le contexte aidant bien entendu à décrypter ces raccourcis.
Dans de la présente étude, les auteurs pourront se référer aux termes employés dans ce tableau ; sauf quand cela est précisé, les termes « BL ou Berlines », « MSP ou Monospaces », « SUV » correspondent, dans le rapport, par défaut aux familles de carrosseries « Berlines et assimilés » (Berlines, Breaks, Coupés/Cabriolets), « Monospaces et assimilés » (Combi, Monospaces, Minispaces) et « SUV et assimilés » (SUV, SUV coupés, Tout-terrains, Pick-up) décrits ci-dessous. Le terme « citadines », couramment employé dans le
1 Les longueurs des segments n’étant pas définies officiellement par un organisme ayant autorité dans le secteur, mais par usage des professionnels, elles peuvent varier à la marge selon la source, sans que cela ait pour autant d’incidence sur les analyses.
Familles de carrosseries (% ventes 2000-2023)
Détails carrosseries (% ventes 2000-2023) Familles de segments Segment x carrosserie1
Berlines et assimilés (65,3 %)
Petit gabarit (A+B)
Berlines (56,9 %), Breaks (6,1 %), Coupés / cabriolets (2,3 %)
Moyen gabarit (C)
Gros gabarit (D+E+F)
A-BL = citadines urbaines ou petites citadines (ex : Renault Twingo, Fiat 500, Peugeot 108, Toyota Aigo).
B-BL = citadines polyvalentes ou berlines sous-compactes (ex : Renault Clio, Volkswagen Polo, Peugeot 208, Ford Fiesta)
C-BL = berlines compactes (ex : Renault Mégane, VW Golf, Peugeot 308, Ford Focus)
D-BL = berlines familiales (ex : Renault Talisman, VW Passat, Peugeot 508, Audi A4)
E-BL = berlines grandes routières (DS 9, Audi A6 et A7, BMW Serie 5 et Serie 6, Tesla Model S)
F-BL = berlines de luxe ou de prestige (Audi A8, BMW Serie 7, Mercedes-Benz Classe S)
Monospaces et assimilés (15,3 %)
Petit gabarit (A+B)
Combi (0,5 %), Monospaces (14,7 %), Minispaces (0,1 %)
Moyen gabarit (C)
Gros gabarit (D+E+F)
SUV et assimilés (18,5 %)
Petit gabarit (A+B)
SUV (17,6 %),
SUV coupé (0,9 %),
Tout-terrain (0,6 %),
Pick-up (<0,1 %)
Autres (0,9 %)
Moyen gabarit (C)
Gros gabarit (D+E+F)
A-MSP très peu nombreux (ex : Suzuki Wagon R, issue d’une Kei Car japonaise, dont le remarquable ratio habitabilité sur encombrement est à noter)
B-MSP composés de minispaces et monospaces citadins (ex : Citroën C3 Picasso)
C-MSP composés de monospaces compacts (ex : Renault Scénic, devenu un SUV dans sa 4ème version en 2024) et de combi de petite taille (ex : Citroën Berlingo)
D-MSP composés de monospaces compactes version longue (ex : Peugeot 5008 I, devenu un SUV dans sa version II en 2017) et de combi de grande taille (ex : Renault Trafic)
E-MSP composés de grands monospaces comme la Renault Espace (devenu un SUV dans sa 4ème version en 2024)
Aucun modèle recensé / /
A-SUV (ex : Dacia Spring et Suzuki Ignis) 0,1 % < 3,80 m
B-SUV (ex : Renault Captur, VW T-Roc, Peugeot 2008, Opel Mokka)
C-SUV (ex : Renault Austral, VW Tiguan, Peugeot 3008, Nissan Qashqai)
D-SUV (ex : Renault Espace VI (les versions antérieures étant des monospaces), VW Touareg, Peugeot 5008 II et III, Tesla Model Y)
E-SUV (ex : Audi Q8, BMW X5 et X6, Tesla Model X)
F-SUV (ex : BMW X7, Land Rover Range Rover, Porsche Cayenne)
Minibus (0,9%), VSP (<0,1 %) Pour la suite du rapport, cette catégorie sera estimée comme négligeable par souci de simplification.
(données CCFA, NGC Data, constructeurs ; traitement WWF France)
% /
1 Rappel : les termes BL, MSP et SUV renvoient aux familles de carrosseries « Berlines et assimilés », « Monospaces et assimilés » et « SUV et assimilés ».
secteur et dans le rapport, renvoie quant à lui aux berlines du segment A et B. T2
A noter que ce tableau présente les ventes cumulées entre 2000 et 2023, ce qui a pour effet de masquer les fortes dynamiques fortes d’évolutions ces dernières années. Les auteurs du rapport y reviendront plus largement et en détail dans la suite de l’analyse au Chapitre I
Paramètres d’analyse des modèles de véhicule :
Au-delà des informations sur le volume de vente, la segmentation, la motorisation et la carrosserie d’un modèle, les auteurs se sont attachés à étudier cinq paramètres clés, afin d’apprécier la différence entre un SUV et les autres véhicules. Un SUV, c’est
une carrosserie qui se caractérise par sa différence de masse, de puissance, de dimensions, d’émissions de CO 2 et de prix de vente2
Ces paramètres sont décrits dans le tableau ci-dessous, adossés à une courte description de l’évolution globale du marché depuis l’année 2000, ou à partir d’années antérieures, lorsque ces données se sont révélées disponibles. T3
2 D’autres indicateurs comme la consommation énergétique (L/100km ou KWh/100km) ou le coefficient de trainée aérodynamique (Cx) n’ont pu être étudiés faute d’accès à l’information, qui est soit non publiée par les constructeurs, soit renseignée de façon erratique par le service d’homologation des véhicules (UTAC) ; ce que les auteurs du rapport déplorent. Il conviendrait à l’avenir d’obliger à la communication de ces éléments et à veiller sur leur juste transcription.
Table 3 – Description des cinq paramètres principaux utilisés dans l’étude (données CCFA, C-Ways, NGC Data ; traitement WWF France)
Paramètre / Court descriptif et sources de données / Evolution du marché français des véhicules particuliers neufs selon le paramètre
Masse en ordre de marche (kg)
Fournie par la base SIV, la masse en ordre de marche, sur laquelle est assise la fiscalité sur le poids des véhicules (ex : malus sur le poids des véhicules neufs), correspond au poids du véhicule en sortie d’usine, avec un demi plein de carburants et autres consommables (ex : liquide lave-glace), ainsi qu’un conducteur embarqué de 75 kg. Cette masse est révélatrice de l’énergie grise et des émissions de CO2 liées à la production du véhicule. Son augmentation entraine mécaniquement une hausse de la consommation de carburant, des rejets de CO2 et de polluants atmosphériques (polluants de type NOx et SOx ainsi que des particules fines liées à l’usure des freins et l’abrasion des pneus) et du prix de vente du véhicule.
Ci-contre : depuis 1990, la masse moyenne des diesels et des essences (hybrides non incluses) a augmenté, respectivement, de 330 et 220 kg ; et depuis l’essor des SUV en 2009, de 80 et 100 kg.3 Pondérée par les ventes de diesel et essence, respectivement 56 % et 44 %, cette augmentation correspond à une hausse moyenne de 90 kg, soit +7 %, entre 2008 et 2023. Elle est principalement soutenue par la montée en puissance des ventes de SUV. Notons que le pic de ventes de citadines, observé entre 2009 et 2011 après la crise financière et soutenu par les aides gouvernementales, est survenu plus tard et n’est donc pas pris en compte dans cette comparaison.
Puissance DIN (ch)
Fournie par la base SIV, et exprimé en cheval-vapeur, la puissance DIN correspond à la puissance mécanique réelle d’un véhicule. Son augmentation pour les véhicules diesel et essence est consécutive à l’augmentation de la masse, l’ensemble entrainant une augmentation de la consommation de carburant et des émissions de polluants et de GES associés.
Ci-contre : depuis 1990, la puissance moyenne des diesels et des essences (hybrides non incluses) a augmenté, respectivement, de près de 80 % et 50 % ; et depuis 2008 avant l’essor des SUV, de près de 25 %. Cette hausse est consécutive entre autres d’une prise de masse de ventes de plus en plus SUV-isées.
3 La stabilisation de la masse moyenne, dans les années 2010, est le reflet de la transition des ventes, du diesel à l’essence, dont le poids diffère. Cette stabilisation est un « trompe l’œil » car elle masque une inflation : la masse moyenne des diesel et essence continuent en parallèle d’augmenter. Il en va de même pour les paramètres surface frontale et prix de vente ci-après.
Surface frontale (m²)
Basée sur la largeur et la hauteur, toutes deux fournies par la base SIV4, la surface frontale projetée (largeur x hauteur x coefficient de remplissage moyen)5, pouvant aussi s’appeler prise au vent, est utilisée pour calculer la résistance aérodynamique des véhicules, en étant multiplié par le coefficient de trainée (Cx). Moins la résistance aérodynamique est élevée, plus la consommation de carburant est faible, surtout à grande vitesse (puisque cette résistance augmente avec le carré de la vitesse).
A noter que le coefficient de trainée (Cx) est systématiquement absent des communications des constructeurs, ce que les auteurs du rapport déplorent et recommandent de l’ajouter sur les certifications d’immatriculation. Il n’a pas de fait pu être étudié dans le rapport. Cela est dommage car ce coefficient est, avec la surface frontale, une variable indispensable pour calculer la résistance aérodynamique d’un véhicule.
A noter aussi, sur la base du graphique ci-contre que contrairement aux idées reçues, le passage à une motorisation électrique accompagné de sa batterie, n’entraine pas nécessairement une hausse significative de la hauteur.
Dans une moindre mesure, la surface frontale d’un véhicule illustre aussi l’encombrement que celui-ci génère en ville (largeur qui peut déborder sur les trottoirs au stationnement) et sa dangerosité (largeur qui réduit par exemple l’espace de circulation pour les cyclistes).
Ci-contre : depuis 2000, la surface frontale moyenne des véhicules diesel et essence (hybrides non incluses) a augmenté de près de 10 % ; et depuis 2008 avant l’essor des SUV, de respectivement 5 et 6 %, portée par l’embonpoint de cette nouvelle carrosserie.
Emissions de CO2 en situation réelle de conduite (gCO2éq./km) Fournies par la base SIV, en homologation selon les protocoles WLTP ou NEDC selon l’année, et dont les valeurs diffèrent des émissions en conditions réelles d’utilisation. Les auteurs ont retraité ces données afin de se rapprocher les données d’émissions de CO2 réelles, en s’appuyant sur les facteurs correctifs fournies par la Commission Européenne, son centre de recherche associé (JRC) et par l’International Council on Clean Transportation (Cf. Précisions méthodologiques en annexe).
Ci-contre : depuis 2000, les émissions moyennes des diesels et des essences (hybrides non incluses) ont diminué, respectivement, de près de 7 % et 13 % ; et depuis 2008 avant l’essor des SUV, de seulement 3 %. La SUV-isation des ventes (prise de masse, puissance et résistance aérodynamique) a ralenti ces baisses d’émissions en compensant les améliorations sur l’efficience des motorisations réalisées par ailleurs.
Prix de vente (€ courant ou constant)
Fournie par le cabinet d’expertise automobile C-Ways, sur la base de données constructeurs, le prix de vente d’un modèle correspond au prix moyen des différentes versions (sans option) de ce modèle dans le catalogue constructeur. Son jeu de données couvre 26 marques automobiles et plus de 10 000 modèles de véhicules, de 2010 à 2023, représentant près de deux tiers des ventes de la période, allant jusqu’à trois quarts des ventes sur les dernières années. Le prix de vente est décrit, selon la situation dans le rapport, en euros courants ou euros constants, avec l’année 2015 en référence. Depuis 2010, le prix moyen des diesels et des essences (hybrides non incluses) a augmenté respectivement de 56 et de 73 % (en € courants). Pondérée par les volumes de ventes de diesel et essence, cette augmentation correspond à une hausse moyenne de 12 700 €, soit +64 %, entre 2010 et 2023, portée entre autres la progression des SUV dans les ventes.
4 Contrairement à la largeur et la hauteur, la longueur n’a pas été retenue par les auteurs du rapport, par souci de simplification et parce elle n’a pas d’impact sur la consommation de carburant à iso-usage. Au contraire : pour un même volume d’embarquement, un véhicule break est par exemple bien plus aérodynamique, et donc moins énergivore, qu’un véhicule SUV, qui sera plus court mais plus haut.
5 La valeur de surface frontale projetée, aussi appelée maître-couple ou surface de référence en mécanique des fluides, peut être obtenue par la formule dite de Paul Frère : largeur du véhicule (sans rétroviseurs) x sa hauteur au-dessus de la chaussée x un coefficient de remplissage moyen, que le littérature scientifique donne autour de 0,81.
En résumé, depuis 2008 avant l’essor des SUV, il y a plus de 15 ans, le marché des véhicules diesel et essence neufs a vu ses performances6 évoluer de la façon suivante : T4
Table 4 – Synthèse de l’évolution des caractéristiques des véhicules neufs diesel et essence depuis l’essor des SUV
Masse (kg)
Evolution des véhicules diesel et essence entre 2008, avant l’essor des SUV, et 2023
Degré de lien avec les SUV1
Puissance (ch)
(soit +90 kg)
Hausse portée essentiellement par l’embonpoint des SUV
Hausse portée entre autres par la progression des SUV dans les ventes
(données CCFA, C-Ways, NGC Data ; traitement WWF France)
Surface frontale (m²)
Hausse portée essentiellement par l’embonpoint des SUV
Emissions CO2 à l’échappement (gCO2éq./km)
Prix de vente (en € courant)
Stagnation des émissions du fait de la SUV-isation des ventes compensant les améliorations apportées aux motorisations par ailleurs
Hausse portée entre autres par la progression des SUV dans les ventes
1 A noter que la montée en gamme des véhicules neufs ces trois dernières années, combinée à une baisse des volumes de ventes, a non seulement limité le renouvellement du parc automobile, mais a également freiné la diffusion des avancées technologiques en matière de dépollution, de réduction des émissions de CO 2, et de sécurité. Ce phénomène a ainsi retardé la généralisation des progrès, aggravant les effets déjà observés de la tendance à l’alourdissement et à l’augmentation de la puissance des véhicules sur les performances environnementales et sécuritaires du parc circulant.
6 Performances calculées en pondérant par les volumes de ventes de véhicules diesel et essence sur la période et arrondies par souci de lisibilité.
Le qualificatif de SUV (pour Sport Utility Vehicle ou véhicule utilitaire sportif) dans ce rapport correspond strictement à celui que les constructeurs automobiles attribuent eux-mêmes aux modèles qu’ils commercialisent. Autrement dit, est appelé SUV dans ce rapport ce que les constructeurs appellent SUV dans leur propre catalogue de vente.
Ce type de véhicules est défini par la silhouette de leur carrosserie, et est décliné en différentes tailles, que l’on peut regrouper en trois familles de segments : SUV de petit gabarit (SUV des segments A et B), de gabarit moyen (SUV du segment C) et de gros gabarit (SUV du segment D et supérieurs).
Les SUV constituent un type de carrosserie au même titre que les monospaces et les berlines.
Les SUV sont des véhicules automobiles volumineux, caractérisés par une carrosserie surélevée, dérivée des véhicules tout-terrain, présentant une surface frontale faiblement aérodynamique. Originellement à mi-chemin entre un véhicule 4x4 et une voiture de sport, la paternité de cette carrosserie en Europe peut être attribuée au constructeur allemand Porsche, avec le modèle Porsche Cayenne lancée en 2002.
En raison de leur conception spécifique, les modèles de SUV mis en circulation au cours des 15 dernières années sont, en moyenne, plus hauts (+11 cm), plus larges (+6 cm), moins aérodynamiques, et surtout plus lourds (+220 kg) et plus puissants (+30 %) que les modèles non-SUV, telles que les berlines et les monospaces, en tenant compte de leur part de marché respective. Ils consomment ainsi davantage d’énergie et émettent plus de CO2. Les SUV vendus au cours de la première décennie émettaient en moyenne environ 20 % de CO2 de plus par kilomètre parcouru que les véhicules non-SUV 7
Du SUV à la SUV-isation du marché : les SUV concurrencent les autres carrosseries dans tous les segments, des petites citadines aux berlines familiales, allant même jusqu’à faire disparaitre les monospaces
Fort de leurs succès, les SUV ne désignent plus seulement une gamme supérieure de véhicules, de luxe et de taille XL, mais bien une tendance de consommation qui façonne désormais l’ensemble des segments de l’offre automobile. Cette évolution s’est déroulée en trois phases distinctes :
• Initialement, ces véhicules ont progressivement pris de l’importance parmi les marques premium, qui ont tiré parti de leur image et de leur expertise pour étendre progressivement leur catalogue, auparavant centrées sur les berlines des segments D, E et F, en déclinant des SUV dans ces segments supérieurs.
• Par la suite, les marques généralistes ont commencé à délaisser leur catalogue de monospaces — des véhicules volumineux et davantage axés sur le confort et centrés principalement sur le segment C — qui avaient connu un grand succès en Europe dans les années 1990-2000. Ces monospaces ont été plus ou
7 Au cours des cinq dernières années, cet écart a été réduit à 11 %, au prix d’une couteuse hybridation massive de ce type de carrosserie : près de deux tiers des hybrides non rechargeables sont des SUV, et près de 75 % des hybrides rechargeables sont exclusivement des SUV de moyen et gros gabarit (segment C et au-delà).
moins progressivement remplacés par des SUV, sans que ces derniers ne présentent toute la modularité des véhicules remplacés.
• Enfin, les SUV se sont imposés au détriment des parts de marchés des berlines des segments inférieurs et moyens, notamment face aux citadines (segment B) et aux berlines compactes (segment C), y compris récemment jusqu’aux petites citadines (segment A) . Les constructeurs ont ainsi créé un sous-segment distinct au sein de chaque segment, généralement plus volumineux, plus lourd et plus puissant (A-SUV, B-SUV, C-SUV, D-SUV, etc.).
En résumé, les SUV ont, d’une part, contribué à la disparition des monospaces, parfois en conservant la même appellation dans le catalogue des constructeurs (comme le Peugeot 5008 ou le Renault Espace). Pourtant, les monospaces offraient un espace intérieur optimisé pour une motorisation moins puissante (-20 %), un poids inférieur (-40 kg), un prix réduit (-3 200 €, soit -9%) et des émissions de CO2 plus faibles (-9 %).
D’autre part, les SUV ont également réduit les parts de marché des berlines, qu’elles proviennent du même segment ou du segment immédiatement supérieur, alors que ces dernières émettent moins de CO 2 par kilomètre parcouru (respectivement -17 % et -9 %), notamment grâce à leur meilleur aérodynamisme. Pour plus de détails à retrouver au Chapitre 1.1.
Cette double concurrence s’explique par le fait que le prix des SUV vient souvent se positionner entre le prix de la berline du même segment et celui de la berline du segment supérieur Un acheteur de SUV peut donc facilement passer d’une « demi-segment » à l’autre, qu’il s’agisse de se détourner d’une berline du même segment ou du segment supérieur.
Les constructeurs introduisent ainsi des « demi-segments » de prix. Comme les SUV sont toujours basés sur la plateforme de la berline du même segment, ils ont une structure de coût plus proche de celle-ci. Ainsi, avec des prix supérieurs et des coûts équivalents à la berline du même segment, le SUV a une profitabilité bien meilleure pour les constructeurs.
Pour illustrer ce phénomène de SUV-isation de la segmentation automobile, les auteurs du rapport ont recensé ci-après par gabarit (petit, moyen, gros) les modèles de SUV les plus vendus en France ces 15 dernières années, en les comparant à leurs alternatives dans le même catalogue constructeur. F2
Ces 14 ensembles sont représentatifs du marché automobile français : 7 des 14 SUV recensés appartiennent au segment A+B des véhicules de petit gabarit (environ 55 % des ventes de véhicules particuliers neufs en 2023), 4 SUV proviennent du segment C des gabarits moyens (environ 30 % des ventes) et les 3 SUV restants sont des gros SUV, issus des segments supérieurs D, E et F (environ 15 % des ventes).
L’étude de ces ensembles est détaillée au Chapitre III, qui analyse l’évolution de leurs ventes ainsi que leurs caractéristiques techniques.
Figure 2. Les principaux modèles de SUV par gabarit associés aux modèles concurrencés dans les catalogues constructeurs
(données CCFA et NGC Data, traitement WWF France)
Gabarit
SUV de petit gabarit (B-SUV) et les modèles concurrencés
SUV les + vendus Modèles concurrencés au sein du catalogue constructeur
1ère vente 2009-2023
RENAULT CAPTUR Env. 665 000 exemplaires vendus
Figure 2.a Les principaux modèles de SUV du segment B associés aux modèles qu’ils concurrencent
B -
Modèles concurrencés B
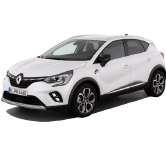
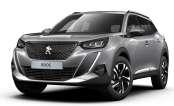
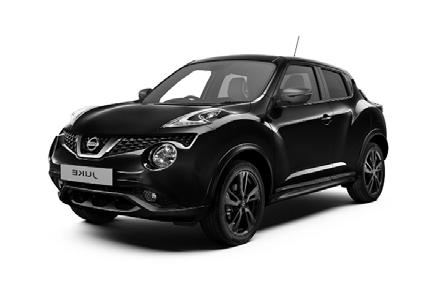
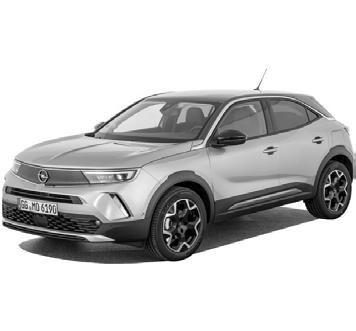
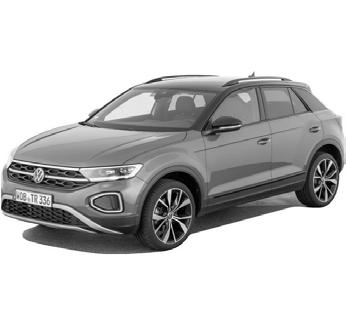
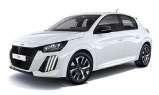
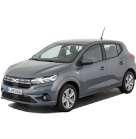
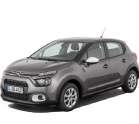
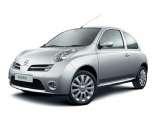
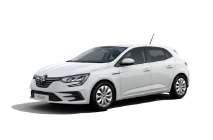
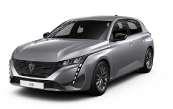
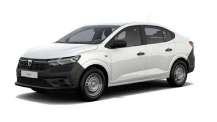
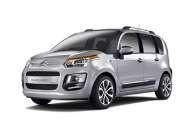
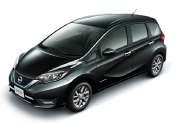
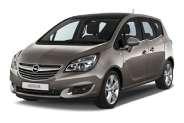
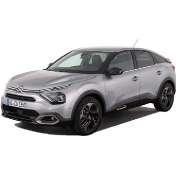
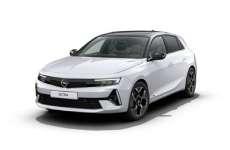
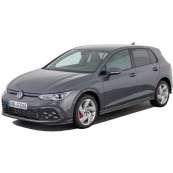
Figure 2.b Les principaux modèles de SUV du segment C associés aux modèles qu’ils concurrencent
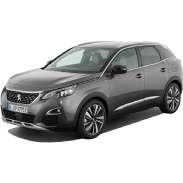
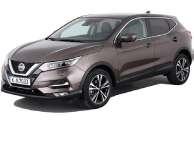
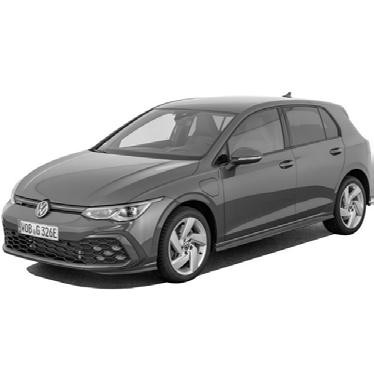
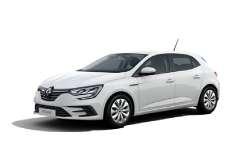
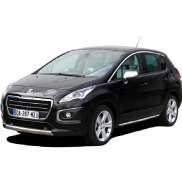
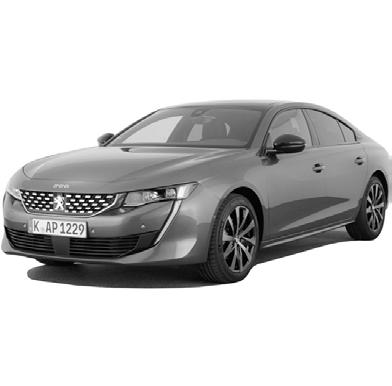
Figure 2.c Les principaux modèles de SUV du segment D associés aux modèles qu’ils concurrencent
L’objet de ce chapitre est :
• Dans une première partie, d’analyser comment les différents paramètres, que sont la masse, la puissance, la surface frontale, les émissions de CO2 et le prix des véhicules, ont évolué dans le temps depuis l’essor des SUV, en distinguant d’une part les SUV, et d’autres part, les autres catégories de véhicules concurrencés par les SUV, avec différents niveaux d’agrégation ;
• Dans une deuxième partie, d’étudier comment les ventes des différents segments automobiles ont évolué depuis les années 2000. Il s’agit d’apprécier l’effet de transfert entre parts de marché des monospaces et berlines vers les SUV, tout en analysant l’évolution des gabarits (petits, moyens et gros SUV par exemple) ainsi que les répercussions sur le mix des motorisations ;
• Dans une troisième partie, d’observer comment les marques historiquement françaises, ou détenues par des constructeurs automobiles à actionnariat principal français1, que sont principalement Renault, Dacia, Peugeot et Citroën, ont elles aussi choisi de se SUV-iser - dans une moindre mesure que leurs concurrents étrangers -, délaissant en parallèle des parts de marché sur le marché des petites citadines, qui fut un temps leur bastion ;
• Dans une quatrième partie, de rappeler quelles sont les autres problématiques soulevées par l’excès de SUV dans les ventes, et qui ne seront pas approfondies dans cette étude : sécurité routière, ressources en matières premières, impact social, investissements publicitaires... Les auteurs se sont en effet concentrés uniquement sur les aspects pouvant être éclairé, en première approche, grâce à l’analyse des données collectées sur les ventes dans le cadre de ce rapport.
1 Les auteurs du rapport considèrent, du fait du maintien d’une partie de leur appareil productif industriel en France et de leur histoire, les marques Citroën et Peugeot comme des constructeurs français, bien que ces derniers appartiennent au groupe franco-italo-américain Stellantis, basée aux Pays-Bas, dont les actionnaires principaux sont en 2023 la famille Agnelli (14%), la famille Peugeot (7%) et la BPI France (6%). Concernant la marque Dacia, dont le siège social est en Roumanie et les usines d’assemblage à l’étranger, mais dont la conception des véhicules est réalisée en France, elle est considérée comme française, car appartenant entièrement au groupe Renault, à l’actionnariat principal français.
L’objet de cette partie est de dresser le portrait-robot des SUV, synthétisant les caractéristiques propres à cette carrosserie de véhicule, afin de mieux apprécier les conséquences de la SUV-isation des ventes automobiles. Pour cela, les auteurs du rapport résument cette partie à deux interrogations principales :
• D’une part, si l’on considère l’ensemble des SUV mis en circulation depuis leur essor en 2009, ces 15 dernières années (2009-2023 inclus), quel est le profil type du SUV moyen en termes de masse, de puissance, etc. ? Et comment se situent-ils par rapport au reste des véhicules vendus sur la même période ?
• D’autre part, si on se place cette fois-ci à gabarit et à budget du même ordre de grandeur, c’està-dire en comparant les SUV aux berlines, breaks et monospaces de leur segment, ainsi qu’aux berlines du segment supérieur. Comment alors le SUV se situe-t-il par rapport à son champ de concurrents directs ?
La série de graphiques ci-dessous dresse le portrait-robot des 8 millions de SUV vendus ces 15 dernières années , comparé au reste des ventes, c’est-à-dire aux 19 millions de berlines et 4 millions de monospaces qu’ils ont concurrencés.
Cette analyse est éventuellement détaillée pour la période 2009-2018 avant la forte diffusion de SUV avec une motorisation hybride rechargeable et non rechargeable, qui a entrainé une baisse de leurs émissions de CO2 et une augmentation de leur prix de vente.
Les constructeurs se sont en effet trouvés pris en tenaille entre la part croissante des ventes de SUV d’une part, et le règlement européen CAFE d’autre part, qui leur imposaient une réduction progressive de leurs émissions moyennes de CO2 : le déploiement massif des technologies hybrides sur les SUV leur ont permis de résoudre cette contradiction. C’est pourquoi aujourd’hui près de deux tiers des hybrides simples sont des SUV et près de 75% des hybrides rechargeables sont exclusivement des SUV de moyen et gros gabarit (segment C et plus). F3
Ces premiers graphiques mettent d’ores et déjà en évidence des écarts significatifs entre les SUV et les autres silhouettes : sur nos routes, le SUV est plus lourd de 220 kg (environ + 20 %), plus puissant (environ + 30 %) et présente davantage de prise au vent (surface frontale projetée accrue d’environ 10 % ; conséquence d’un surplus de 6 cm en largeur et de 11 cm en hauteur) que le reste des véhicules.
Par rapport au reste des ventes, les SUV mis en circulation depuis 15 ans sont 20 % plus lourds, 30 % plus puissants, 10 % de prise au vent supplémentaire, 20 % plus émetteurs de CO2 avant leur hybridation massive et 50 % plus chers
Il émet également plus de CO2 à l’échappement, avec un surplus d’environ 20 % entre 2009 et 2018. Entre 2019 et 2023, cet écart a été réduit réduit à environ 10 %, principalement en raison de l’hybridation massive des SUV. Il est intéressant de souligner qu’en 2025, la méthodologie de calcul des émissions de CO2 des véhicules hybrides rechargeables sera durcie pour refléter davantage la réalité [CE, 2024]. Cela pourrait rendre moins attractive cette motorisation lourde et chère et entraîner une nouvelle augmentation de cet écart. Ces résultats ont été arrondis à 20 % et 10 % respectivement pour faciliter la lecture. Enfin, cette carrosserie est devenue nettement plus coûteuse : un surplus de 8 000 € en prix constant entre 2010
et 2018, soit une augmentation de 36%. L’écart s’est encore aggravé après 2019, avec une hausse de +11 500 €, représentant environ 50% d’augmentation. Cette flambée des prix est principalement due à l’hybridation massive des SUV, une tendance qui alourdit leur coût, malgré leur expansion dans des segments inférieurs qui aurait pu limiter l’envolée des prix.
En résumé, l’infographie proposée ci-dessous synthétise les résultats - arrondis - de cette partie.
A noter que ces différents écarts sont amplement développés dans les parties suivantes, où il s’agit de rentrer dans le détail des carrosseries et des segments.
Figure 3.a Portrait-robot du SUV moyen mis en circulation entre 2009/2010 et 2023, comparé au reste des ventes de berlines et monospaces (données CCFA, NGC Data et C-Ways, traitement WWF France)
* Environ 20% plus émetteurs de CO2, avec 180 gCO2éq/km, sur la période 2009-2018 avant hybridation des moyens et grands SUV; et +10% sur la période 2009-2023
3.b Ensemble des voitures neuves mises en circulation, depuis l'essor des SUV, entre 2009 et 2023
Par rapport à leur champ de concurrence, les SUV mis en circulation depuis 15 ans sont 10 % plus lourds, 15 % plus puissants, 10 % de prise au vent supplémentaire, 15 % plus émetteurs de CO2 et 10 % plus chers
Dans cette partie, les auteurs du rapport se sont attachés à comparer les principaux segments de SUV (petit B-SUV, moyen C-SUV et gros gabarit D-SUV)2 par rapport à leur champ de concurrence directe, défini comme les berlines, breaks, monospaces du même segment et berlines du segment immédiatement supérieur.
Pour un segment donné de SUV, l’acheteur peut en effet s’orienter vers une carrosserie du même ordre de grandeur en termes de gabarit et de budget.
Pour mener à bien cette analyse comparative, deux séries de graphiques sont proposés par paramètre d’analyse (masse en ordre de marche, puissance DIN, surface frontale projetée, émissions GES en situation réelle de conduite et prix de vente) :
• D’une part, une série de comparaisons détaillée entre les trois gabarits de SUV et les carrosseries de leur champ de concurrence ;
2 Par souci de simplification, sont en effet exclus de l’analyse les A-SUV, de très petit gabarit, et les E/F-SUV, de très gros gabarit. Ces derniers ont en effet représenté 15 500 ventes et 16 000 ventes annuelles en moyenne, ces 15 dernières années. Soit des chiffres bien inférieurs aux 230 000 B-SUV, 200 000 C-SUV et 90 000 D-SUV vendus annuellement sur la même période. A noter que ces mêmes chiffres sont à mettre en perspective avec les 370 000 B-SUV, 300 000 C-SUV et 160 000 D-SUV qu’il s’est vendu en 2023 ; bien loin des 6 000 B-SUV, 65 000 C-SUV et 45 000 D-SUV en 2009.
• D’autre part, une série de comparaisons entre les trois gabarits de SUV et la moyenne de leur champ de concurrence, pondérée par les volumes de ventes des carrosseries.
Cette dernière comparaison est conclue à chaque fois par la moyenne des écarts annuels, entre le SUV et son champ de concurrence. Les trois moyennes alors obtenues, une pour chaque segment de SUV, permettent de calculer un écart moyen par pondération des volumes de B-SUV, C-SUV et D-SUV.
Avant d’être développés dans les pages suivantes, et pour donner un aperçu des enseignements à tirer, l’infographie proposée ci-dessous synthétise les comparaisons et résultats3 de cette partie :
3 Par souci de lisibilité, les résultats finaux de la colonne de droite sont arrondis ; leur version détaillée est à retrouver dans les parties ci-dessous.
Figure 3.c Caractéristiques des principaux segments de SUV mis en circulation entre 2009 et 2023 comparé à leur champ de concurrence
Chaque année, entre 2009 et 2023, il s'est vendu en moyenne Ces SUV étaient chaque année Que leur champ de concurrents directs
100 kg plus lourds
+12 % plus puissants
+10% de prise au vent
+14 % émetteurs de CO2
1 400 € plus chers
110 kg plus lourds
+17 % plus puissants
+7% de prise au vent
+15 % émetteurs de CO2
4 500 € plus chers
135 kg plus lourds
+9 % plus puissants
+13 % de prise au vent
+18 % émetteurs de CO2
2 300 € plus chers
B - Berline
B - Break
B - Monospace
C - Berline
C - Break C- Monospace D - Berline D - Break D - Monospace E - Berline
En résumé, un modèle de SUV est environ ...
+10 % plus lourds (110 kg)
+15 % plus puissants
+10 % de prise au vent en plus
+15 % plus émetteurs de CO2
+10 % plus chers (2 8000 €)
... que son champ de concurrence
1re série : comparaisons entre SUV et carrosseries de leur champ de concurrence
Dans la première série de graphiques, détaillés par carrosserie, on observe que le SUV en moyenne plus :
• Dans le segment B, le SUV est plus lourd que la berline de +170 kg ; jusqu’en 2018, son poids est très proche de celui du monospace ou de la berline du segment C ; à partir de 2019, celle-ci s’alourdit sous l’effet de passage a véhicule électrique.
• Dans le segment C, le SUV est plus lourd que la berline de +180 kg ; il est également plus lourd que le monospace de +50 kg ; si son poids est proche de la berline du segment D jusqu’en 2018, celle-ci s’alourdit à partir de 2019 sous l’effet de l’électrification, avec notamment l’arrivée des premiers modèles de Tesla.
• Dans le segment D, le SUV est plus lourd que la berline de +170 kg ; il est également bien plus lourd que le monospace (+155 kg) ; et quoique plus léger que la berline du segment E (-50 kg), l’écart tend à se réduire sous l’effet de l’hybridation massive du SUV du D. En moyenne pondérée par les ventes de SUV, cela fait qu’un SUV est moyenne plus lourd de 170 kg par rapport à la berline de son segment et 40 kg par rapport au monospace de son segment.F4
2de série : comparaisons entre SUV et moyenne de leur champ de concurrence
Dans la seconde série de graphiques, deux phases d’évolution sont observables :
• D’une part, une phase de stagnation apparente de la masse au cours des années 2010, qui constitue en réalité un ‘trompe-l’œil’. Bien que la masse moyenne des véhicules diesel et essence ait respectivement augmenté de 95 kg et 130 kg entre 2009 et 2023 (cf. chapitre Approche méthodologique), la part de marché des véhicules diesel, plus lourds, a diminué au profit des véhicules essence, plus légers. Cela a temporairement compensé l’augmentation globale de la masse des véhicules, créant une illusion de stagnation pendant la transition entre diesel et essence.
• De 2019 à 2023, la diffusion croissante des véhicules hybrides rechargeables et électriques a eu un impact significatif sur l’alourdissement des véhicules. Cette augmentation de masse est particulièrement marquée sur les segments C et D, davantage électrifiés que le segment B, et concerne toutes les carrosseries.
Au-delà de l’impact de l’électrification, la dernière série de graphiques montre clairement que les SUV ont joué un rôle majeur dans l’alourdissement du marché. Leur surpoids par rapport à leurs concurrents est frappant : sur les quinze dernières années, ils pèsent en moyenne 100 kg de plus dans le segment B, 110 kg de plus dans le segment C, et 135 kg de plus dans le segment D. Cela représente, en moyenne pondérée par les ventes de B-SUV, C-SUV et D-SUV, un surpoids de 110 kg, soit environ 10 % de plus. Cette comparaison avec les concurrents directs des SUV permet d’exclure les nouvelles exigences sécuritaires comme seule cause de ce surpoids, car les autres véhicules sont également concernés par ces normes.
Les SUV sont environ 10% plus lourds que leur champ de concurrence +10%
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petit gabarit
Moyen gabarit
Grand gabarit (SUV vs. concurrence) (SUV vs. concurrence) (SUV vs. concurrence)
SUV sont environ 15% plus puissants que leur champ de concurrence
Dans cette partie, pour faciliter l’analyse, les auteurs du rapport ont décidé de retirer les véhicules électriques, car il est établi que, pour ce type de motorisation, la puissance faiblement corrélée à la consommation énergétique, et de facto, de la performance environnementale du véhicule.
1re série : comparaisons entre SUV et carrosseries de leur champ de concurrence
Sur la première série de graphiques par carrosserie, le SUV s’avère en moyenne 20% plus puissant que la berline du même segment : dans le segment B (+26%) et C (+16%) ; dans le segment D, où les berlines sont davantage premiumisées, l’écart n’est que de +10%.
Qu’importe le segment, le SUV est sensiblement plus puissant que le monospace (+21% en moyenne) : si le SUV a remplacé le monospace en tant que véhicule volumique, il est plus lourd, plus puissant, plus consommateur, tout en offrant un volume intérieur généralement plus faible.
2de série : comparaisons entre SUV et moyenne de leur champ de concurrence
Entre 2009 et 2018, la puissance des véhicules a augmenté de manière linéaire et continue, avec une croissance d’environ 10 % sur tous les segments. À partir de 2018, cette progression s’accélère, atteignant environ 17 % en cinq ans, en grande partie sous l’effet de l’hybridation.
Cependant, cette augmentation n’est pas uniformément répartie entre les segments : entre 2009 et 2023, la puissance des B-SUV a augmenté de 23 %, un segment relativement moins impacté par l’hybridation, tandis que les C-SUV ont vu leur puissance croître de 28 %, en raison d’une hybridation plus marquée. Le segment des D-SUV a connu la plus forte hausse, avec une augmentation de 42 %, en raison de la montée en gamme des véhicules (premiumisation) et d’une hybridation soutenue, atteignant 44 % du segment en 2023.
Dans ce contexte d’inflation généralisée de la puissance, les SUV restent toujours plus puissants que leurs concurrents directs afin de compenser leur poids supérieur et de garantir des performances comparables. Sur les 15 dernières années, l’écart de puissance entre les SUV et leurs concurrents est environ de +15 %, avec une différence de +12 % dans le segment B, +17 % dans le segment C, et +9 % dans le segment D. F5
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petit gabarit
Figure 5. Évolution du paramètre puissance DIN (ch) pour les différents segments de SUV en comparaison avec leur champ de concurrence, hors VE BERLINE BERLINE du segment supérieur
Moyen gabarit
Grand gabarit (segment B) (segment C) (segment D)
Petit gabarit
Moyen gabarit
Grand gabarit (SUV vs. concurrence) (SUV vs. concurrence) (SUV vs. concurrence) Concurrence
1re série : comparaisons entre SUV et carrosseries de leur champ de concurrence
En moyenne, les SUV sont 4 cm plus larges que leurs équivalents berlines (+5 cm dans le segment B, +4 cm dans le C, et +3 cm dans le D), afin de compenser leur hauteur plus imposante. Ils sont également plus larges que les monospaces, avec un écart moyen de 2 cm (+2 cm dans le B, +1 cm dans le C, et +4 cm dans le D), pour préserver l’habitabilité malgré leurs flancs plus proéminents.
En ce qui concerne la hauteur, les SUV sont par nature désavantagés par une garde au sol supérieure de 5 à 10 cm par rapport aux berlines et monospaces. Ils offrent aussi une position de conduite plus haute, procurant une meilleure vue de la route et plus d’espace habitable. Cela se traduit par une hauteur totale supérieure de 15 cm en moyenne par rapport aux berlines équivalentes (+11 cm dans le B, +14 cm dans le C, et +21 cm dans le D), ce qui est significatif
Les SUV ont également une surface frontale plus grande que celle des berlines du même segment (+10 % dans le B, +7 % dans le C, et +7 % dans le D, avec une moyenne pondérée de +9 %). De même, par rapport aux berlines du segment supérieur, ils présentent une surface frontale plus importante (+7 % dans le B, +10 % dans le C, et +4 % dans le D, pour une moyenne pondérée de +8 %). En revanche, ils présentent une prise au vent équivalente à celle des monospaces (-0 % dans le B, -8 % dans le C, et +5 % dans le D, avec une moyenne pondérée de -4 %).
2de série : comparaisons entre SUV et moyenne de leur champ de concurrence
En moyenne, les SUV présentent une surface frontale supérieure de 9 % à budget équivalent - soit environ +10% par souci de lisibilité - ce qui impacte directement leur résistance aérodynamique et, par conséquent, leur consommation et leur autonomie, en particulier sur les voies rapides et autoroutes. Plus précisément, les surfaces frontales des B-SUV, C-SUV et D-SUV sont respectivement 10 %, 7 % et 13 % plus élevées que celles de leurs concurrents dans les segments correspondants.
À surface frontale égale, l›aérodynamisme d›un véhicule, et donc sa consommation, est également influencé par la forme de la carrosserie. Un arrière fuyant et profilé, typique des berlines, offre une meilleure efficacité que l›arrière haut et carré des SUV. Ce phénomène est quantifié par le coefficient de traînée aérodynamique, ou Cx, qui n›est pas abordé dans cette étude en raison d›un manque de données fournies par les constructeurs. Néanmoins, il est important de noter que les SUV, avec leurs lignes plus anguleuses, sont généralement désavantagés par rapport aux berlines plus aérodynamiques. Par exemple, le nouveau Peugeot 3008, bien que vanté par la marque pour ses performances aérodynamiques, affiche un Cx de 0,28 [Stellantis, 2024], contre 0,22 pour la Tesla Model 3 [Carexpert, 2024], une berline. Cette différence représente une amélioration de 22 % en faveur de la Tesla.F6
Les SUV ont environ 10% de prise au vent supplémentaire que leur champ de concurrence +10%
Figure 6. Évolution du paramètre surface frontale projetée (m2) pour les différents segments de SUV en comparaison avec leur champ de concurrence
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petit gabarit
(segment B)
Moyen gabarit
(segment C)
Grand gabarit
(segment D)
C-MONOSPACE
C-BREAK
C-BERLINE
Petit gabarit
Moyen gabarit
Grand gabarit (SUV vs. concurrence)
vs. concurrence)
vs. concurrence)
1re série : comparaisons entre SUV et carrosseries de leur champ de concurrence
Dans le détail, les SUV émettent en moyenne pondérée par les ventes 20% plus de CO 2 que les berlines du même segment : +15 % dans le segment B, +18 % dans le C, et +40 % dans le D. Ils rejettent également 7% plus de CO2 que les monospaces, avec un écart de +6 % dans le segment B, +3 % dans le C, et +20 % dans le D. Cet écart s’inverse toutefois après cette période, avec l’électrification et l’hybridation des SUV, tandis que les monospaces, en fin de vie, n’ont pas bénéficié de ces technologies.
En comparaison avec les berlines du segment supérieur, qui se sont nettement électrifiées à partir de 2019, les SUV répandent 20% plus de CO2 que les berlines du segment supérieur : c’est le cas pour les segments B (+13 %) et C (+38 %), bien que légèrement plus émetteurs dans le segment D (+5 %), car les berlines du segment E sont souvent équipées de motorisations très puissantes.
Avant l’électrification des ventes à partir de 2019, les SUV émettaient en moyenne +17%, +9% et +9% que respectivement les berlines et les monospaces du même segment et les berlines du segment supérieur
2de série : comparaisons entre SUV et moyenne de leur champ de concurrence
Entre 2009 et 2023, les émissions de CO2 de toutes les catégories de carrosseries ont diminué, sous l’effet des efforts des constructeurs pour se conformer aux normes européennes CAFE. Cependant, les SUV restent systématiquement plus émetteurs que les autres types de carrosseries dans chaque segment : +14 % dans le segment B, +15 % dans le C, +18 % dans le D, avec une moyenne pondérée des ventes de SUV supérieure de 15 %.
Cette différence s’explique par la masse plus importante des SUV et leur résistance aérodynamique accrue , pénalisée par leurs dimensions plus généreuses en hauteur et en largeur, à mode de propulsion comparable.
Dans le segment C, l’écart s’est même creusé depuis 2019, en raison de l’électrification rapide des berlines des segments C et D, passant de +14 % au cours des dix premières années à +18 % au cours des cinq dernières années.
Dans le segment des D-SUV, l’essor du Tesla Model Y, un modèle entièrement électrique, a contribué à réduire considérablement les émissions de CO2, atténuant ainsi l’écart avec les autres véhicules de la concurrence en 2023.F7
Figure 7. Évolution des émissions de CO2 (gCO2éq/km) pour les différents segments de SUV en comparaison avec leur champ de concurrence
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petit gabarit
Moyen gabarit
Grand gabarit (segment B) (segment C) (segment D)
Petit gabarit
Moyen gabarit
Grand gabarit (SUV vs. concurrence) (SUV vs. concurrence) (SUV vs. concurrence)
Émissions de CO2 en situation réelle de conduite
1re série : comparaisons entre SUV et carrosseries de leur champ de concurrence
Le prix des SUV vient souvent se positionner entre le prix de la berline du même segment et celui de la berline du segment supérieur. Les constructeurs introduisent ainsi des « demi-segments » de prix. Comme les SUV sont toujours basés sur la plateforme de la berline du même segment, ils ont une structure de coût plus proche de celle-ci. Ainsi, avec des prix supérieurs et des coûts équivalents à la berline du même segment, le SUV a une profitabilité bien meilleure pour les constructeurs.
En moyenne pondérée par les ventes de SUV, un SUV est en moyenne plus cher de4 600 € par rapport à la berline (soit +18%) de son segment et 3 200 € par rapport au monospace de son segment (soit +10%). Dans le détail, le B-SUV est plus cher4 que la berline du même segment (+4 200 €), mais légèrement moins cher que le monospace5 du B (-300 €) et moins cher que la berline du C (-5 800 €). Au sein du segment C, le SUV est plus cher que la berline du C (+6 200 €) et que le monospace du C (+4 400 €), mais moins cher que la berline du D (-7 000 €). Dans le segment D, le SUV est plus cher que la berline du D pourtant très prémiumisée (+2 000 €) et que le monospace du D (+ 2 400 €), mais bien moins cher que la berline du E, constitué de marque premium (-22 300 €).
4 Dans cette partie, les prix donnés sont en euros courant.
5 Pour les monospaces, l’écart de prix est donné sur la période 20092019 : après 2019, les SUV s’hybrident fortement, ce qui n’est pas le cas du monospace dont les ventes deviennent de plus en plus anecdotiques ; l’écart s’accroît fortement mais devient moins représentatif.
2de série : comparaisons entre SUV et moyenne de leur champ de concurrence
Tous segments confondus, les SUV sont en moyenne plus chers que leur champ de concurrence de 2 800 €, soit environ 10%.
Dans le détail, l’écart s’élève à 1 400 € en moyenne pour les B-SUV (mais l’écart s’accroît fortement : +4 600 € en 2023) ; à 4 500 € pour les C-SUV et 2 300 € pour les D-SUV (mais l’écart se réduit par l’électrification de la berline (+500 € en 2023).
A noter que toutes les carrosseries ont connu une forte inflation sur la période considérée. Ainsi, entre 2010 et 2023, le prix moyen du segment B SUV a connu une croissance de +85%, l’amenant à 31 800 € en 2023 contre 17 200 € en 2010 (moyenne 23 400 €). Le prix moyen du C SUV a augmenté de 50% (de 29 900 € à 44 700 €, moyenne 35 500 €), tandis que le prix moyen du D SUV a augmenté de 61% (de 35 700 € à 57 500 €, moyenne 44 400 €).
Dans le même temps, le champ de concurrence du B SUV a augmenté de +51%, celui du C-SUV de 58%, celui du D-SUV de 66%. La SUV-isation du segment B tire donc particulièrement les prix du segment vers le haut, alors que les citadines correspondent aux besoins de la plupart des consommateurs, tout en montrant un bilan environnemental plus avantageux que les véhicules des segments supérieurs.F8
Les SUV sont environ 10 % plus chers que leur
champ de concurrence +10%
Figure 8. Évolution du prix de vente (€ courant) pour les différents segments de SUV en comparaison avec leur champ de concurrence
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petit gabarit
Moyen gabarit
Grand gabarit (catégorie B) (catégorie C) (catégorie D)
Petit gabarit
Moyen gabarit
Grand gabarit (SUV vs. concurrence) (SUV vs. concurrence) (SUV vs. concurrence)
Le WWF France donnait dès 2020 l’alerte sur le trop-plein de SUV dans les ventes, en dénonçant des ventes multipliées par 7 en 10 ans. Depuis 2020, les ventes de SUV ont continué de progresser, faute de politiques publiques appropriées visant à alléger les ventes automobiles.
L’objet de cette partie est de répondre à deux questions :
• D’une part, quatre ans après l’alerte lancé par le WWF France en 2020, quel bilan actualisé peut-on dresser de la progression des SUV dans les ventes automobiles ? Comment ont évolué les parts des monospaces et berlines face à la SUV-isation du marché ?
Après avoir été multipliée par 7 en 10 ans, tel qu’alertait le WWF France en 2020, c’est désormais par 10 que la part des ventes de SUV a été multipliée, depuis le début de leur essor, il y a 15 ans, en 2009. Entre 2008 et 2023, les ventes de SUV ont bondi, passant d’environ 100 000 à près de 900 000 unités. F9
Dans la filiation des tout-terrains haut de gamme, les SUV ont dans un premier temps surtout concerné les marques premium et les segments supérieurs (D, E, F). C’est leur appropriation par les constructeurs généralistes, et leur diffusion aux segments moyens et compacts (C et B) qui ont généré la croissance fulgurante de leur vente à partir de 2010.
Véhicules volumiques, les SUV ont, d’une part, fait disparaître les monospaces, qui représentaient environ 20% des ventes dans les années 2000. Les ventes des monospaces n’ont cessé de diminuer depuis, parce que les constructeurs remplaçaient peu à peu dans leur catalogue les monospaces par des SUV, tout en promouvant fortement ces modèles à travers la publicité [WWF, 2021]. Aujourd’hui, leur part de marché est en dessous de 2%, correspondant principalement à des dérivés d’utilitaires légers, ou ludospaces, comme le Citroën Berlingo ou la Renault Kangoo.
Non seulement les SUV ont remplacé les monospaces, mais ils ont aussi largement empiété sur les ventes de berlines. Ainsi depuis leur essor à la fin des années 2000 :
Les parts de ventes de SUV multipliées par 10 en 15 ans, un constat encore plus alarmant qu’en 2020, lors de la première alerte lancée par le WWF France
• D’autre part, quel est le mix de motorisation qui sous-tend la progression des SUV dans les ventes ? Comment se porte le marché du véhicule électrique face au phénomène de SUV-isation ?
Dans les années 2000, le segment des SUV et assimilés représentaient en moyenne moins de 5% des ventes de véhicules neufs. Depuis 15 ans, cette proportion a augmenté continûment et irrésistiblement, comme illustré ci-dessous, passant de 4,9 % des ventes en 2008 à près de la moitié (49 %) en 2023.
• La part des ventes de berlines familiales et routières (segments D, E et F) a diminué d’environ 60 %, en passant de 11 % en 2008 à 4 % en 2023 ;
• La part des ventes de berlines compactes (segment C) a diminué d’environ 40 %, en passant de 22,5 % en 2008 à 13,5 % en 2023 ;
• La part des ventes de citadines (segments A et B) a diminué d’environ 20 % également de 40 % en 2008 à 31,5 % en 2023.
Cette baisse des ventes de berlines avait été légèrement amorcée au début des années 2000 du fait du développement des monospaces, passant de 80 % en 2000 à 73 % des parts de ventes en 2008. Les SUV ont à la fois nettement accéléré la tendance, au point
Figure 9. Évolution des parts de marché par segment et carrosserie (hors minibus et véhicules sans permis) depuis les années 2000
(données CCFA, NGC Data et C-Ways, traitement WWF France)
de faire chuter d’un tiers la part de marché des berlines, tous segments confondus, pour atteindre 49 % en 2023.
La réglementation européenne CAFE, relatives aux émissions de CO 2, a contraint les constructeurs à développer les motorisations hybrides et électriques. Ainsi, en 2023, les motorisations thermiques pures ne représentent plus que 62% des ventes de berlines : les hybrides (18%), hybrides rechargeables (4%) et électriques (16%) sont en forte croissance.
Cette évolution est encore plus flagrante pour les SUV : si la part des véhicules électriques est équivalente à celle de la berline (15%), l’hybride rechargeable (14%) et l’hybride simple (33%) sont bien plus développés, ne laissant plus que 38% aux ventes de thermiques purs. F10
La pénétration des carrosseries SUV sur le marché thermique a stagnée à partir de 2019, car sans hybridation, ces véhicules très émetteurs impactaient trop négativement les objectifs européens d’émissions de CO2 des constructeurs (règlementation CAFE). L’hybridation simple et rechargeable a permis aux constructeurs de contenir les carrosseries SUV à des
niveaux d’émissions de CO2 acceptables, pour le calcul et l’atteinte des objectifs de la règlementation CAFE, et ainsi de se maintenir sur le marché, et même de continuer à croitre. F11
C’est pourquoi en 2023 deux tiers des véhicules hybrides simples (VH) sont des SUV et trois quarts des hybrides rechargeables (VHR) sont des SUV de moyen et gros gabarit.
La part des ventes de SUV sur le marché VE reste néanmoins semblable à celle observée pour le véhicule thermique, bien qu’il s’agisse en grande partie de segments D et supérieurs, aussi influencé par une offre plus premium que sur le véhicule thermique. Le manque d’aérodynamisme des SUV, et donc la hausse de la consommation d’énergie et de facto la perte d’autonomie pour l’usager, permet aussi d’expliquer que la pénétration de cette carrosserie reste relativement plus contenue. A noter que l’offre sur le marché de l’électrique devrait positivement se diversifier à horizon 2025, avec l’arrivée de citadines – i.e. berlines du segment B - comme la Citroen e-C3 et la Renault R5.
Les SUV concentrent la grande majorité des hybrides et progressent fortement sur le marché du véhicule électrique
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Dans cette troisième partie, il s’agit d’analyser dans quelle mesure les constructeurs français (principalement Renault, Dacia, Peugeot et Citroën) ont eux aussi été touchés par le phénomène de SUV-isation. Les auteurs du rapport mettront aussi en perspective ces résultats avec le positionnement des constructeurs français sur le marché des petites citadines, ancien bastion qui apparait aujourd’hui fragilisé.
Les constructeurs français, peu présents dans les segments D et supérieurs et spécialistes des monospaces, n’ont commencé à vendre des volumes significatifs de SUV qu’à partir de 2010. C’est à la même période, au tournant de la décennie, que le SUV a commencé à croître sur les segments C puis B, segment sur lesquels sont positionnés les constructeurs nationaux. F12
Des constructeurs français qui ont massivement investi dans le SUV mais dans une moindre mesure dans le passé que leurs concurrents
Leurs ventes de SUV ont alors crû continûment pour atteindre 40% des ventes en 2023, alors qu’elles étaient quasi nulles 15 ans auparavant. Ainsi, du fait de leur arrivée plus tardive sur ce marché, les constructeurs français ont multiplié leurs ventes de SUV par 30 en 15 ans, tandis que les constructeurs étrangers multipliaient les leurs par 5. Malgré cette très forte progression, le taux de SUV-isation des constructeurs français (41%) reste sensiblement moindre que les constructeurs étrangers, dont le taux de SUV-isation atteint les 56% en 2023.
En conséquence, depuis l’essor des 2009, ce sont plus de 8 millions de SUV qui ont été mis sur nos routes, dont 45% issus des marques françaises.
Les SUV des constructeurs français se concentrent principalement sur le segment B, un peu moins sur le segment C, le D restant marginal. Les ventes des constructeurs étrangers, elles, sont assez équitablement réparties entre les segment B, C et D+, avec donc une proportion bien plus élevée de gros SUV.
Figure 12. Évolution de la segmentation et cumul des ventes de SUV par origine du constructeur
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Les constructeurs français étant davantage concentrés sur les segments inférieurs, la production de véhicules hybrides simples (VH) et hybrides rechargeables (VHR) est majoritairement dominée par les constructeurs étrangers. En 2023, 68 % des hybrides simples et 79 % des hybrides rechargeables vendus en France proviennent de marques étrangères. Cependant, il convient de souligner que Renault a récemment intégré la technologie full-hybride (VH) sur le segment B, en grande partie sous l’effet des contraintes de la réglementation CAFE. Par exemple, 25 % des ventes de la Renault Clio en 2023 sont hybrides, bien que cela reste en deçà de Toyota, qui est solidement implanté sur ce segment, avec 85 % des ventes de la Toyota Yaris en version hybride en 2023. F13
Le marché des véhicules électriques a principalement décollé sur les segments supérieurs, où le pouvoir d’achat plus élevé des clients permet d’absorber le surcoût des batteries. Les constructeurs français, moins présents sur ces segments, affichent donc une pénétration moindre sur le marché du véhicule électrique, avec seulement 11 % de leurs ventes en 2023, contre 18 % pour les constructeurs étrangers. L’arrivée de véhicules électriques plus abordables sur les segments inférieurs à partir de 2025 devrait cependant leur permettre de renforcer leur position sur ce marché.
Conséquence d’une hybridation, d’une montée en gamme et d’une SUV-isation plus mesurée que leurs concurrents étrangers, les auteurs du rapport relèvent par ailleurs que les véhicules de marque française sont en 2023 plus légers en moyenne de 205 kg (moyenne pondérée par les ventes) que leurs équivalents étrangers. Dans le détail, cet écart est de 75 kg pour les véhicules thermiques et non rechargeables, 415 kg pour les véhicules hybrides rechargeables et 220 kg pour les véhicules électriques
Les véhicules hybrides simples et rechargeables sont principalement des SUV de constructeurs étrangers
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Face à la montée des SUV, un savoir-faire unique des constructeurs français a été délibérément sacrifié
A l’expansion des SUV, lourds, chers et polluants, fait écho la baisse des ventes au sein du segment A, voitures citadines légères et économiques pour ménages à budget contenu.
Ce segment présent de longue date en France, a représenté environ 150 000 ventes par an de 2000 à 2018 (7-8% des ventes), avec un pic à 300 000 en 2009 à l’occasion des primes à la casse. Après avoir dominé le segment au début des années 2000, avec près de trois quarts des ventes, les constructeurs français ont vu leur part de marché décliner, jusqu’à 40% aujourd’hui sur le marché français. F14
L’équation économique de ces véhicules a toujours été délicate, car il fallait concilier un prix de vente bas avec des volumes de ventes relativement modestes. Cependant, certains constructeurs comme Toyota ont réussi à rester sur le segment A grâce à une gestion efficace des coûts, un positionnement clair et un attachement à se concentrer sur des moteurs économiques, tandis que Peugeot et Citroën ont choisi d’abandonner ce segment après des résultats décevants.
Ce segment ne représente plus que 115 000 ventes en 2023, dont 50 000 pour les constructeurs français ; alors qu’à l’inverse, des constructeurs comme Toyota ont réussi à préserver durablement leurs ventes sur ce segment (environ 12 000 ventes chaque année depuis 10 ans pour la Toyota Aygo).
La préservation et le développement de ce segment sont hautement souhaitables pour des raisons environnementales et économiques. Les auteurs de ce rapport appellent les pouvoirs publics et les constructeurs à mettre en place les conditions adéquates pour soutenir son
développement. Ceci pourrait passer par la création d’un segment A0, intermédiaire entre les quadricycles légers (de type Citroën Ami) et le segment A, limité en prestations, et bénéficiant d’une règlementation adaptée réduisant les coûts de production. 6
Cette position est également soutenue par une partie de l’industrie, qui a appelé à créer un cadre règlementaire pour l’émergence de la « Kei Car à l’Européenne ». Ce cadre pourrait protéger l’industrie européenne des acteurs asiatiques, et peut-être réussir à préserver leurs marges, tout en améliorant la performance environnementale des voitures neuves. En attendant, la prochaine Twingo IV électrique est développée en Chine et sera produite en Slovénie…
6 Pour en savoir sur les enjeux de relocalisation de l’assemblage des segments A et B, se référer à la récente étude de la Fondation de la Nature et l’Homme en partenariat avec l’IMT-IDDRI [FNH, 2024].
Figure 14. Évolution des ventes de petites citadines du segment A et de la répartition des parts de marché entre constructeurs selon leur origine
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Petites citadines (segment A)
Répartition des parts de marché selon l’origine du constructeur
Ce rapport n’a pas pour ambition de couvrir de manière exhaustive tous les enjeux liés à la SUV-isation du parc automobile : sécurité routière, ressources en matières premières, impact social, investissements publicitaires... Les auteurs se sont concentrés uniquement sur les aspects pouvant être éclairés, en première approche, grâce à l’analyse des données collectées sur les ventes dans le cadre de ce rapport.
Dans ce chapitre, les auteurs souhaitent donc rappeler certaines autres problématiques soulevées par la popularité croissante des SUV, qui ne seront pas abordées dans cette étude.
Bien que ce rapport traite de la question des émissions de CO2, en se focalisant sur les émissions au pot d’échappement et en comparant différents types de carrosseries, marques ou modèles, mettant clairement en lumière le surplus d’émissions de CO2 des SUV, il n’aborde pas la problématique climatique en relation avec l’ensemble du secteur des transports, ni avec les autres secteurs d’activité (comme le bâtiment ou l’agriculture), ni avec les objectifs climatiques de la France.
À cet égard, les auteurs du rapport recommandent la lecture des publications régulières de l›Agence Internationale de l›Énergie, qui depuis cinq ans souligne le rôle croissant des SUV dans l’augmentation des émissions mondiales de CO2 [AIE, 2019 ; AIE, 2021 ; AIE, 2023 ; AIE, 2024]. Ils suggèrent également de consulter le rapport publié par WWF France en 2020, qui alerte sur le fait que, sur la dernière décennie en France, les SUV ont été la deuxième source de croissance des émissions de CO2, juste derrière le secteur aérien, tous secteurs confondus [WWF, 2020]. Cette étude montre également que la poursuite de la croissance des ventes de SUV dans les années à venir est incompatible avec les objectifs climatiques de la France pour 2030.
Outre les répercussions négatives sur la trajectoire climatique de la France, l’arrivée massive des SUV sur le marché de l’occasion, qui constitue 75 % des achats de véhicules par les ménages modestes, rend économiquement de plus en plus difficile l’accès à la voiture, même d’occasion.
En raison du prix d’achat, des frais d’assurance, et des coûts d’entretien et surtout des dépenses en carburant plus élevés des SUV, cette situation pourrait peser lourdement sur le pouvoir d’achat des ménages modestes, comme l’a démontré le WWF [WWF, 2020b].
De plus, ce phénomène risque d’accentuer de nouvelles fractures territoriales et de nourrir les sentiments d’injustice et d’abandon social, qui ont contribué à la révolte des « gilets jaunes » et continuent de fragiliser la société française aujourd’hui. Enfin, cela prolongerait également la durée de rétention des véhicules au sein du parc automobile, ralentissant ainsi le renouvellement de ce parc au détriment de l’écologie (en maintenant en circulation des véhicules anciens plus polluants) et de l’industrie automobile (en provoquant un recul des ventes de véhicules neufs).
Par ailleurs, si le SUV procure un sentiment de sécurité parce que la position du conducteur est plus élevée que dans une voiture standard, être au volant d’un SUV s›avère en réalité plus dangereux pour soi… et pour les autres. Les chiffres en attestent.
Un piéton a, selon le gabarit du SUV en question, 30% à 100% plus de risques d’être tué en cas de collision avec un SUV par rapport à une voiture standard [Institut VIAS, 2023 ; USA Today, 2018]. Tandis qu’un conducteur a 10% à 40% de risques en plus d’avoir un accident à bord d’un SUV que d’une voiture classique, là aussi selon le gabarit du SUV en question [AXA, 2020].
Table 5
Enfin, en cas d’accident, être au volant d’un SUV n’offre pas nécessairement une meilleure protection qu’une autre catégorie de véhicule. En effet, les classements Euro NCAP, qui font référence en matière de sécurité passive dans le secteur automobile, montrent que les SUV et les berlines figurent de manière équivalente parmi les modèles les mieux et les moins bien classés. Ces dernières années, les berlines sont même près de deux fois plus présentes que les SUV dans les modèles réussissant le mieux leur crash-test par Euro NCAP, comme illustré ci-dessous [NCAP, 2024]. T5
Ensuite, l’espace publicitaire est aujourd’hui saturé par les SUV. En 2019, sur les 4,3 milliards d’euros dépensés en publicité par l’industrie automobile, 1,8 milliard ont été consacrés à la promotion des SUV en France [WWF, 2021].
Sur la même période, les constructeurs automobiles n’ont investi que 1,2 milliard d’euros pour promouvoir les citadines. De même, à la télévision, la publicité pour les SUV a totalisé 3 heures et 50 minutes de diffusion chaque jour en 2019, soit l’équivalent de deux matchs de football ou de six journaux télévisés. Dans la presse, l’espace publicitaire dédié aux SUV cette même année équivalait à une édition nationale de 18 pages chaque jour.
Cette abondance publicitaire contraste fortement avec la réalité que ces annonces contribuent à masquer : le dérèglement climatique, les embouteillages, la pollution de l›air et l’insécurité routière...
Enfin, alors que l’approvisionnement en métaux critiques est au cœur du processus de décarbonation, les SUV électriques sont jusqu’à 5 fois plus consommateurs de ces ressources précieuses (lithium, nickel, cobalt…) qu’une petite citadine électrique et pourraient compromettre le développement de la voiture électrique pourtant indispensable à la lutte contre le réchauffement climatique. Il est pourtant possible d’éviter les pénuries. Le WWF a montré en 2023 que si les décideurs politiques parviennent à réduire les ventes de SUV et à investir davantage dans les mobilités partagées et actives, la France pourrait diminuer de 40 % la demande en batteries électriques d’ici 2035. Parmi les mesures testées, la réduction de la taille des voitures électriques est celle qui contribuerait le plus à cette baisse de la demande [WWF, 2023].
L’objet de ce chapitre est :
- Dans une première partie, d’illustrer au mieux les stratégies mises en place par les principaux constructeurs, en les classant au regard de la proportion dans leurs ventes, de familles de carrosseries aux performances contrastées : d’un côté, les SUV, et de l’autre côté, les citadines1 ;
- Dans une seconde partie, de donner à voir les conséquences de ces stratégies de ventes, en classant les différentes marques au regard des paramètres suivants : masse, puissance, surface frontale, émissions de CO2 et prix de vente.
1 Rappel : les citadines correspondent à des berlines de segment A et B (cf. Chapitre Approche méthodologique).
Dans cette partie, il s’agit de rendre compte du profil des ventes des quatorze principaux constructeurs automobiles – que les auteurs du rapport nommeront TOP 14 - en termes de volumes de ventes en 2023, au regard de deux familles de véhicules aux performances contrastées, pour ne pas dire opposées :
• D’un côté, les SUV, en apportant une attention particulière aux différents segments ;
• Et de l’autre côté, les citadines, en distinguant là aussi, les petites citadines du segment A des citadines polyvalentes du segment B.
Les citadines prennent le contre-pied des SUV, quasi-systématiquement plus petites, moins lourdes, moins puissantes et par conséquent moins émettrices de GES et moins demandeuses en ressources, aussi bien énergétiques qu’au niveau des matériaux.
A noter que ces dernières ne répondent pas aux mêmes usages que tous les SUV : si elles peuvent aisément se subsister au SUV du segment B, de petit gabarit, elles ne concurrencent pas les SUV des segments C et supérieurs, dont les alternatives se situent plutôt au niveau des berlines et des breaks des mêmes segments.
Plus de détails sur le taux de SUV et de citadines dans les ventes des constructeurs, y compris hors TOP 14, sont à retrouver en Annexes.
Il s’agit ici de répondre en trois temps aux questions suivantes :
• D’abord, comment se positionnent les constructeurs du TOP 14 quant au taux de SUV dans leurs ventes ? Quelles marques ressortent sur le podium des plus SUV-isés et des moins SUV-isés ? Et comment ont évolué spécifiquement les constructeurs nationaux ?
• Puis, en termes de volume de SUV mis en circulation sur nos routes, comment se situent les différentes marques du TOP 14 ? Et ce, aussi bien en 2023 que depuis l’essor des SUV en 2009.
• Enfin, au-delà du TOP 14, quelles sont les marques automobiles ayant le plus fort taux de SUV dans leurs ventes en 2023 ?
SUV-isation
Tous les constructeurs ont enregistré une croissance de la part des SUV dans leurs ventes entre 2003 et 2023. Ford, Hyundai, et Kia se distinguent par les proportions les plus élevées, avec respectivement 76,2 %, 75,9 % et 66,4 % de SUV dans leurs ventes en 2023. F15
f Ford : dans le cadre de sa stratégie mondiale, le constructeur américain a décidé de se retirer des segments de berlines, jugés moins rentables, pour se recentrer sur les pick-up et les SUV. Autrefois positionnée comme une marque « mainstream » en Europe dans les années 2000, avec une gamme principalement composée de la Fiesta (B-BL), de la Focus (C-BL) et de la Mondeo (D-BL), et une présence quasi-inexistante sur le marché des SUV, Ford est devenue en 2023 la marque la plus orientée SUV parmi les 14 marques les plus vendues en France. La gamme de Ford est sur le point d’être entièrement composée de SUV, ce qui devrait être atteint d’ici un an : la production de la Fiesta a été arrêtée mi-2023, et la Focus devrait cesser d’être produite en novembre 2025 sans être remplacée.
f Hyundai & Kia : adoptant une approche différente, les deux constructeurs coréens sont entrés sur le marché européen dans les années 2000 en se positionnant sur les segments haut de gamme, notamment avec des SUV de gros gabarit, suivant ainsi une stratégie similaire à celle des constructeurs japonais, comme Honda (avec le CR-V) et Nissan (avec le Qashqai et le X-Trail). De 2003 à 2012, ils figuraient parmi les constructeurs du TOP 14 avec la plus forte proportion de SUV dans leur gamme, représentant en moyenne 45 % des ventes pour Hyundai et 28 % pour Kia. Depuis, leur taux de SUV a quasiment doublé.
Les quatre constructeurs français, Peugeot, Dacia, Renault, et Citroën, présentent les parts de ventes de SUV les plus modérées, avec respectivement 43 %, 40 %, 39 %, et 35 %. Bien que leurs parts de marché semblent relativement proches, leurs dynamiques respectives sont en réalité assez contrastées : f Peugeot : ce constructeur a été le premier constructeur français à s’orienter vers les SUV, en faisant de cette catégorie le pilier central de sa stratégie de montée en gamme. Le C-SUV 3008, dont la première génération oscillait entre un monospace et un SUV, a pleinement adopté le format SUV avec sa deuxième génération, rencontrant un franc succès à partir de 2017. Ce modèle emblématique a été développé parallèlement aux B-SUV et D-SUV de la marque, à savoir la Peugeot 2008 et la 5008. En plus d’être la première marque française à prendre le virage des SUV, Peugeot s’est maintenue pendant près de 10 ans au-dessus du taux moyen de SUV-isation des ventes, contribuant ainsi à l’accélération de la transition du marché français vers les SUV f Dacia : cette marque a été précurseuse sur le segment des B-SUV avec le lancement en 2010 du Duster, un modèle économiquement abordable. Le Duster a rencontré un succès notable, se classant comme le 3ème B-SUV le plus vendu sur 15 ans, après le Renault Captur et le Peugeot 2008, avec un niveau de vente particulièrement régulier depuis son lancement, avec une moyenne de 40 000 exemplaires par an. En 2023, bien qu’en fin de cycle, il représentait encore 20 % des ventes de Dacia. Depuis 2021, il est accompagné par la Spring, un A-SUV électrique produit en Chine. En 2025, Dacia prévoit d’élargir son catalogue avec le lancement du Bigster, un C-SUV, marquant ainsi son entrée sur le segment des SUV de moyen gabarit et poursuivant sa montée en gamme
f Renault : historiquement leader sur les segments des monospaces et des petites citadines, ce constructeur a intégré plus tardivement le marché des SUV avec le lancement du Captur en 2013, devenu le B-SUV le plus vendu en France depuis l’essor des SUV en 2009. Ce modèle phare sera rejoint en 2025 par l’iconique Renault 4L, qui fait son retour après plus de 30 ans sous une version 100 % électrique, avec une carrosserie entièrement SUV-isée. La gamme SUV de Renault s’est élargie en 2015 avec le Kadjar sur le segment C, suivi par les SUV Arkana en 2021 et Austral en 2022. La SUV-isation de Renault continue : deux nouveaux SUV intégrent le catalogue en 2024, avec le Scénic V, ancien monospace reconverti en SUV, et un modèle inédit baptisé Symbioz. Sur les segments supérieurs, le Renault
Figure 15. Classement avec podiums du TOP14* des constructeurs selon le taux de SUV-isation de leurs ventes 2023 et zoom sur l’évolution de ce taux chez les constructeurs français
(données CCFA, NGC Data ; traitement WWF France)


Moyenne marché
Espace VI, désormais en version SUV, et le modèle Rafale vendu depuis l’été 2024 viennent compléter l’offre de SUV. Après Peugeot dans les années 2010, Renault s’impose aujourd’hui comme le constructeur français dont la stratégie est la plus fortement orientée vers la SUVisation de son catalogue, avec le risque d’accentuer encore davantage la SUV-isation du marché français.
f Citroën : cette entreprise est le dernier des constructeurs français à s’être orienté vers les SUV, ayant mis plus de temps à délaisser le monospace, qui correspondait mieux à son identité axée sur la praticité et le confort. En 2017, Citroën a remplacé son minispace C3 Picasso sur le segment B par le SUV C3 Aircross, avant de lancer en 2018 le C5 Aircross sur le segment C.
Classement du TOP 14 selon les volumes de SUV mis en circulation
Les graphiques ci-dessus ne présentent pas les parts de marché des SUV dans les ventes des constructeurs, mais le nombre total de SUV vendus, en 2023 (graphique de gauche) et sur la période 2009-2023 (graphique de droite). Sur ces deux graphiques, trois constructeurs français occupent le podium : Renault, Peugeot et Dacia (Citroën se classe 6ème). Bien que la part des SUV dans leurs ventes soit inférieure à celle de nombreux concurrents, leurs volumes de ventes élevés les placent en tête du classement. F16
Ces 15 dernières années, Renault, Peugeot et Dacia ont inondé le marché français de 3 150 000 SUV, soit 40 % des SUV commercialisés en France entre 2009 et 2023. A eux seuls, Renault et Peugeot ont vendu respectivement 13 % et 19 % des SUV écoulés sur le marché français entre 2009 et 2023.
Peugeot, qui a été le premier des constructeurs français à s’engager dans une stratégie de SUV-isation, incarné par le modèle 3008. Renault, avec une SUVisation récente et soutenue de son catalogue, a dépassé Peugeot en 2023, y compris sur le segment C, historiquement dominé par le SUV Peugeot 3008. Ce revirement est un fait majeur de l’industrie automobile française et risque de mettre en difficulté Renault pour l’atteinte de ses objectifs de la règlementation CAFE en 2025
Ces graphiques permettent également de mieux comprendre la structure des gammes SUV des différentes marques. Par exemple, Dacia ne commercialise jusqu’à présent – ce qui changera en 2025 avec le choix de développer un nouveau SUV sur le segment C - que des SUV de petits gabarits (segments A et B), tandis que ces catégories ne représentent qu’environ la moitié des ventes pour les trois autres constructeurs français. À l’inverse, Tesla ne propose que des SUV de gros gabarit (segments D et supérieurs), comme les Model X et Y, tandis que les constructeurs premium allemands sont quasiment absents des petits segments de SUV.
Les auteurs du rapport se sont aussi attachés, ci-dessous, à identifier quels étaient les constructeurs2 , au-delà du périmètre du TOP 14, présentant les plus forts taux de SUV-isation. T6
En 2023, les cinq constructeurs les plus axés sur les SUV ne figurent pas parmi les 14 premières places du marché. Toutefois, leur pourcentage de ventes de SUV, oscillant entre 90 % et 100 %, les classe comme des spécialistes du segment.
f Jeep : Ce constructeur américain, faisant partie aujourd’hui du groupe Stellantis, est initialement connu pour ses véhicules tout-terrain destinés à l’armée américaine. La marque a vu ses ventes en France multiplié par 7 depuis l’essor des SUV il y a 15 ans. f Land Rover : Cette marque britannique, désormais filiale du groupe indien Tata, est spécialisée de longue date dans les véhicules tout-terrain et les SUV de luxe, exclusivement de moyen ou gros gabarit, a vu ses ventes tripler depuis 2009.
2 Afin de ne pas faire apparaitre des marques automobiles inconnues du grand public, aux volumes de ventes anecdotiques, les auteurs du rapport n’ont pris en compte que 30 premiers constructeurs automobiles (TOP30), correspondant à des volumes de ventes supérieurs à 0,2% des ventes totales, soit environ supérieurs à 3 600 ventes en 2023.
f Volvo : Ce constructeur suédois, autrefois reconnu pour ses berlines et breaks haut de gamme, les SUV ne représentant que 13% de leurs ventes en 2009, a lancé en 2002 le SUV XC90, dont le succès a conduit à une SUV-isation quasi-intégrale du catalogue de la marque. Volvo est actuellement détenu par le groupe chinois Geely.
f Alfa Romeo : Marque italienne réputée pour ses voitures sportives, Alfa Romeo a fait une entrée tardive sur le marché des SUV avec le Stelvio en 2017 et le Tonale en 2022. Ces deux modèles représentent désormais 94 % des ventes de la marque en France. Alfa Romeo appartient également au groupe Stellantis.
f Nissan : Ce constructeur japonais, partenaire de Renault, a une longue tradition de production de 4x4 et SUV dans une gamme très diversifiée. Le lancement du Qashqai en 2007 a marqué un tournant vers le segment des SUV, en remplacement de la berline Almera. Aujourd’hui, Nissan propose huit modèles, dont trois SUV qui représentent 91 % de ses ventes.
16.
traitement WWF France)
du TOP 14* des constructeurs selon le volume de ventes de SUV en 2023 et depuis l’essor des SUV il y a 15 ans
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Classement du TOP 14 Classement du TOP 14 en 2023 2009-2023
* Les auteurs du rapport ont ajouté la marque NISSAN au TOP 14, car si le constructeur, classé 17e en 2023, en est absent, il est le spécialiste SUV du marché qui vend le grand nombre de ces véhicules (cf. tableau au-dessus sur le TOP 5)
En miroir de la précédente partie, il s’agit ici de répondre aux trois questions suivantes :
• D’abord, comment se positionnent les constructeurs du TOP 14 quant au taux de citadines dans leurs ventes ? Quelles marques ressortent sur le podium des taux plus élevés et moins élevés ? Et comment ont évolué les constructeurs nationaux ?
• Puis, en termes de volume de citadines mis en circulation sur nos routes, comment se situent les différents constructeurs automobiles du TOP 14 ? Et ce, aussi bien en 2023 que sur les quinze dernières années.
• Enfin, au-delà du TOP 14, quelles sont les marques automobiles ayant le plus de citadines dans leurs ventes en 2023 ?
Figure 17. Classement avec podiums du TOP14 des constructeurs selon le taux de SUV-isation de leurs ventes 2023 et zoom sur l’évolution de ce taux chez les constructeurs français
(données CCFA, NGC Data ; traitement WWF France)


Constructeurs français
Moyenne marché
En 2023, deux marques françaises se classent dans le top 3 en termes de part de citadines dans leurs ventes : Citroën (48 %) et Dacia (44 %), entourant Opel qui atteint 45 %.
La stratégie de montée en gamme adoptée par Peugeot et Renault – plus récente pour cette dernière avec l’arrivée de plusieurs nouveaux modèles SUV sur le segment C et D – les écarte de ce podium. Cependant, Renault s’en rapproche de près, occupant la quatrième place avec 44 % de ses ventes consacrées aux citadines, juste derrière Dacia (44,2 %). Chez Citroën, la part des citadines reste relativement stable
Opel, autrefois une marque bien établie sur les segments C et D dans les années 2000, a vu son attractivité diminuer et ses parts de marché se réduire. Pour y remédier, la marque s’est repositionnée sur des segments plus petits avec une offre plus compétitive, lui permettant de se hisser à la deuxième place de ce classement.
Le choix d’investir dans la production SUV a également eu un impact négatif sur les ventes de citadines chez Peugeot, qui dominait ce segment entre 2003 et 2012 avec 48 % de ses ventes concentrées sur ce marché, notamment grâce à la 207. Cependant, la montée en gamme de la marque a conduit à privilégier le B-SUV 2008 au détriment de la citadine 208, réduisant ainsi la part des citadines à 36 %.
Une baisse similaire est observée chez les constructeurs coréens, Kia et Hyundai, tandis que Ford a connu une chute encore plus marquée. L’abandon de ses modèles emblématiques, la Focus et la Fiesta, au profit de la production quasi exclusive de SUV, a fait passer la part des citadines dans ses ventes de 40 % à seulement 10 % sur la même période.
Sans surprise, les constructeurs premium comme BMW, Mercedes et Tesla se retrouvent en fin de classement, n’offrant pas ou ayant cessé de proposer des citadines dans leur gamme. Par exemple, BMW a arrêté la production de sa citadine innovante i3, électrique et hybride, en juillet 2022.
Classement du TOP 14 selon les volumes de citadines mises en circulation
Les graphiques ci-dessus présentent le nombre de citadines vendues par les différents constructeurs, en 2023 (graphique de gauche) et sur la période 20092023 (graphique de droite).
Les quatre constructeurs français dominent ces deux classements , grâce à des volumes de ventes importants et à une proportion relativement élevée de citadines dans leur offre.
Ces citadines proviennent principalement du segment B, comme mentionné dans la section I.C.3 sur les petites citadines. Le segment A, en revanche, a été abandonné par Peugeot et Citroën, tandis que Renault s’y est maintenu jusqu’en juillet 2024, avec la fin de la Twingo III. La future Renault Twingo IV, entièrement électrique, n’a été annoncée que pour 2026, laissant ainsi un vide significatif sur le marché des petites citadines.
Du côté de Peugeot, aucune annonce concernant une citadine électrique dans le segment A n’a été faite, ce qui est d’autant plus surprenant que la marque avait invoqué les normes d’émissions de CO2 pour justifier son retrait du segment A thermique. Le passage à l’électrique, qui aurait levé cette contrainte, aurait logiquement dû entraîner un retour de Peugeot sur ce segment, mais cela ne s’est pas concrétisé.
Table 7 – TOP 5 des constructeurs avec le plus fort taux de citadines sur le marché en 2023 # Marque % SUV Ventes 2023
1
2
3
4 CITROEN
Les auteurs du rapport se sont aussi attachés, ci-dessous, à identifier quels étaient les constructeurs3 , au-delà du périmètre du TOP 14, présentant les plus forts taux de citadines.
Le tableau ci-dessus met en évidence deux marques centrées sur les citadines : Fiat (91%) et Mini (71%). Elles commercialisent toutes deux une citadine « rétro » iconique : la Fiat 500 et la Mini. Malgré ce positionnement historique notable, elles ont néanmoins prise toutes les deux le tournant des SUV avec la commercialisation de petits SUV : la Fiat 500X et la Mini Countryman. La nouvelle Mini Countryman de 2024 est d’ailleurs désormais un C-SUV de 4m44 qui ne porte plus de « Mini » que le nom…
Suzuki est le leader mondial du segment A (Alto, Celerio) grâce à son positionnement ultra-dominant sur le marché indien, et son positionnement traditionnel sur le segment des Kei-Cars japonaises. En Europe, il a diversifié sa gamme dans le segment B (Swift) et le segment C en proposant des véhicules Toyota rebadgés (comme la Swace, version rebadgée de la Toyota Corolla break).
A noter que sur les cinq marques de ce tableau, trois appartiennent au groupe Stellantis ( Fiat, Citroën et Opel) mais le groupe possède aussi des marques parmi les plus SUV-isées du marché , telles que Jeep (100% de SUV en 2023), Alfa Romeo (94%) et DS (61%).
36149
10212
62263
5 OPEL 45% 20424 (données NGC Data, traitement WWF France)
3 Idem note de bas de page précédente : les auteurs du rapport n’ont pris en compte que 30 premiers constructeurs automobiles (TOP30), correspondant à des volumes de ventes supérieurs à 0,2% des ventes totales
Figure 18. Classement du TOP 14 des constructeurs selon le volume de ventes de citadines en 2023 et depuis l’essor des SUV il y a 15 ans
(données CCFA, NGC Data ; traitement WWF France)
Classement du TOP 14 Classement du TOP 14 en 2023
* Les auteurs du rapport ont ajouté la marque FIAT au TOP 14, car si le constructeur, classé 15ème en 2023, en est absent, il est le spécialiste de citadines du marché, vendant le grand nombre de ces véhicules (cf. tableau ci-dessus sur le TOP 5).
Dans cette seconde partie, il s’agit de donner à voir les conséquences de ces stratégies de ventes, en classant les différentes marques du TOP 14, au regard des paramètres d’analyse du rapport : masse en ordre de marche, puissance DIN, surface frontale (largeur x hauteur), émissions réelles de CO2 et prix de vente.
Plus de détails sur les performances des constructeurs, y compris ceux qui ne figurent pas dans le TOP 14, sont disponibles, en Annexes.
Les trois constructeurs premium cités plus haut, qui figurent parmi ceux ayant le moins de citadines dans leurs ventes, se retrouvent logiquement dans le groupe des marques proposant les véhicules les plus lourds
Ce constat s’explique également par la part importante de véhicules électriques (pour Tesla) et d’hybrides rechargeables (pour Mercedes et BMW), technologies qui ont contribué à augmenter la masse moyenne des véhicules. L’hybridation rechargeable s’est imposée comme une solution privilégiée pour les marques premium, leur permettant de réduire les émissions de CO2 de leurs véhicules imposants (du moins sur le papier), sans avoir à opérer une transition complète vers le 100 % électrique. Cette stratégie leur a permis, temporairement, de préserver la valeur ajoutée des moteurs thermiques. Cependant, l’usage réel de ces véhicules a révélé leur faible contribution à la réduction effective des émissions de CO2 [CE, 2024].
Dacia et Citroën se distinguent avec des poids moyens relativement bas, respectivement 1 215 kg et 1 295 kg. Cette légèreté s’explique par une forte proportion de citadines (44 % pour Dacia et 48 % pour Citroën), un taux de SUV-isation modéré (40 % et 35 % respectivement), ainsi que par un faible taux d’électrification pour Citroën (4 %).
Le positionnement ‘rapport qualité-prix’ de Dacia a longtemps limité sa gamme au segment B jusqu’en 2020, avant l’introduction de la Spring dans le segment A, et du Lodgy devenu Jogger dans le segment C en 2022, expliquant ainsi le poids particulièrement faible de ses modèles.
Toyota complète ce podium grâce à son succès continu dans le segment B, notamment avec la Yaris, dont la production locale à Onnaing, dans le Nord de la France, contribue à leur compétitivité. F19
Les mêmes trois marques (Tesla, BMW et Mercedes) dominent également le classement des constructeurs offrant la puissance moyenne la plus élevée. Cette puissance est bien sûr partiellement liée à la masse des véhicules, ces marques vendant aucune citadine. Elle est aussi influencée par la forte proportion de véhicules électriques et hybrides rechargeables, qui affichent généralement des puissances supérieures à celles des modèles thermiques. De plus, la puissance moteur reste un critère clé pour les clients de ces marques premium.
À l›inverse, Citroën et Dacia se positionnent une fois de plus dans la partie inférieure du classement. F20
Figure 19. Classement du TOP 14 des constructeurs selon la masse en ordre de marche (kg) moyenne de leurs ventes 2023 et zoom sur l’évolution de cette variable chez les constructeurs français
Figure 20. Classement du TOP 14 des constructeurs selon la puissance DIN (ch) moyenne de leurs ventes 2023 et zoom sur l’évolution de cette variable chez les constructeurs français
(données CCFA, NGC Data ; traitement WWF France)
Figure 21. Classement du TOP 14 des constructeurs selon la surface frontale (m²) moyenne de leurs ventes 2023 et zoom sur l’évolution de cette variable chez les constructeurs français
NGC Data ; traitement WWF France) Moyenne
En termes de dimensions, et plus précisément de surface frontale projetée, les constructeurs premium dominent le classement en raison de leur forte présence dans les segments supérieurs. Ford, avec le taux de SUV le plus élevé, se hisse en deuxième position.
À l›inverse, les surfaces frontales sont nettement plus réduites chez Opel, Peugeot et Renault, qui commercialisent moins de véhicules dans les segments supérieurs, privilégient les citadines, et proposent une proportion plus faible de SUV. F21
Les constructeurs ayant la plus grande part de véhicules électriques et électrifiés dans leurs ventes occupent naturellement les meilleures positions en termes d’émissions, avec Tesla en tête, suivi de Kia et Hyundai. F22
Figure 22. Classement du TOP 14 des constructeurs selon les émissions moyenne réelles de CO2 (au pot d’échappement, en gCO2éq./km) de leurs ventes 2023 et zoom chez les constructeurs français
(données CCFA, NGC Data ; traitement WWF France) Moyenne
Tesla, ne commercialisant que des voitures électriques, affiche des émissions nulles à l’échappement. Pour les marques coréennes Kia et Hyundai, respectivement en troisième et deuxième position en termes de SUV-isation, la réduction des émissions s’explique par une hybridation massive (45 % pour Kia et 70 % pour Hyundai, contre 32 % en moyenne sur le marché).
À l›inverse, Dacia parvient à presque égaler les performances de Hyundai en matière d’émissions, malgré une hybridation quasi inexistante (3 %), grâce à une gamme majoritairement centrée sur les petits segments.
Citroën, malgré sa spécialisation dans les petites voitures, se trouve en mauvaise posture, se classant comme le deuxième constructeur le plus émetteur, entre Audi (1er) et Volkswagen. Ce retard s’explique par une faible électrification (4 % en 2023) et un manque de véhicules hybrides, bien que les récentes sorties (e-C3, e-C3) pourraient aider à combler ce fossé.
Audi et Volkswagen, quant à eux, affichent un faible pourcentage de citadines dans leurs ventes (17 % et 25 %), et leurs gammes sont encore peu électrifiées (8 % pour Audi et 10 % pour Volkswagen).
Moyenne marché
À noter que, dans cette étude, le prix de vente d›un modèle correspond à la moyenne des prix des différentes versions (hors options) de ce modèle, tels qu›indiqués dans le catalogue du constructeur.
Le positionnement des marques influe directement sur le prix d’achat moyen, ce qui explique que les marques premium comme Mercedes, BMW et Tesla se classent en tête des marques les plus onéreuses . À l’inverse, le positionnement axé sur le ‘rapport qualité-prix’ de Dacia lui permet de se situer largement en dessous de ses concurrents, avec un prix moyen de 19 280 €, soit près de 10 000 € de moins que Citroën et Renault, dont les prix dépassent 28 000 €.
Les constructeurs axés sur les citadines s’en sortent bien mieux dans ce classement. Il est intéressant de noter que la forte montée des prix chez Peugeot, combinée à la baisse de ses ventes de citadines, place la marque en milieu de tableau.
Bien que les constructeurs français aient historiquement proposé des véhicules plus abordables que leurs concurrents, leurs prix ont néanmoins fortement augmenté ces dernières années. Entre 2010 et 2023, les prix de vente moyens ont grimpé de 70 % sur le marché. Dans ce contexte, Renault et Citroën ont vu leurs tarifs augmenter de 43 %, Dacia de 55 %, et Peugeot de 68 %.
Figure 23. Classement du TOP 14 des constructeurs selon le prix de vente (en € courant) moyenne de leurs ventes 2023 et zoom sur l’évolution de cette variable chez les constructeurs français
(données CCFA, NGC Data ; traitement WWF France) Moyenne
Constructeurs français
DACIA
Moyenne marché
L’objet de ce chapitre est :
• D’une part, d’établir, pour chaque paramètre (masse, puissance, dimensions, émissions de CO2 et prix de vente), le podium des modèles 2023 les plus performants et le podium des moins performants, parmi trois ensembles de véhicules : les SUV de petit gabarit (B-SUV) et leurs concurrents en motorisation essence, les SUV de moyen gabarit (C-SUV) et leurs concurrents en hybride simple et les SUV de gros gabarit (D-SUV) et leurs concurrents en motorisation hybride rechargeable. L’objectif est ici d’analyser la tendance des SUV à se retrouver sur l’un ou l’autre des deux podiums, dans un champ de concurrence spécifique.
• D’autre part, de dépeindre, l’évolution depuis les années 2000 du catalogue des constructeurs, paramètre par paramètre, autour des 14 modèles de SUV les plus vendus, associés à leurs concurrents directs, tels que déjà introduits dans la partie Définitions et périmètre
3.1
Il s’agit ici d’établir, pour chaque paramètre (masse, puissance, surface frontale, émissions de CO2 et prix de vente), le podium des modèles 2023 les plus performants et le podium des moins performants, à budget équivalent (SUV et leurs concurrents directs berlines, monospaces et breaks au prix de vente du même ordre de grandeur) et à iso-motorisation. L’objectif est ici d’analyser la tendance des SUV à se retrouver sur l’un ou l’autre des deux podiums, dans un champ de concurrence spécifique.
Pour cela, les auteurs du rapport ont défini les trois ensembles suivants, comportant respectivement 540 000, 180 000 et 45 000 véhicules neufs en 20231 :
• Les SUV de petit gabarit (B-SUV) et leurs concurrents (B-Berlines, B-Breaks, B-Monospaces et C-Berlines), en motorisation essence classique (VT essence), représentative de ce gabarit en 2023 ;
• Les SUV de moyen gabarit (C-SUV) et leurs concurrents (C-Berlines, C-Breaks, C-Monospaces et D-Berlines), en motorisation hybride simple essence (VH essence), représentative de ce gabarit en 2023 ;
• Et les SUV de gros gabarit (D-SUV) et leurs concurrents (D-Berlines, D-Breaks, D-Monospaces et E-Berlines), en motorisation hybride rechargeable essence (VHR essence).
Attention : ces classements ne reflètent pas l’ensemble du marché en 2023, car ils reposent sur des comparaisons de trois sous-catégories spécifiques. Il ne s’agit donc pas d’un classement général des véhicules les plus performants ou les moins performants, toutes motorisations et segments confondus. De telles comparaisons seraient, de toute façon, peu pertinentes. C’est pourquoi, par exemple, les petites citadines n’apparaissent pas dans le classement des véhicules les plus légers, tout comme les véhicules électriques ne figurent pas parmi ceux qui émettent le moins.
1 A noter que pour éviter les cas particuliers et les modèles inconnus du grand public, ne sont considérés que les 50 premiers modèles vendus pour les deux premières familles (B-SUV et concurrence ; C-SUV et concurrence), représentant 99% des ventes ; ainsi que les 25 premiers modèles vendus pour la dernière famille (D-SUV et concurrence), représentant 96% des ventes de cette famille moins nombreuse que les deux précédente. Enfin, les auteurs du rapport ont veillé à ce qu’au sein de chaque famille, l’équilibre SUV et concurrents soient plus au moins à l’équilibre : il a été jugé satisfaisant puisque les SUV représentent respectivement 40%, 44% et 56% du catalogue de modèles de ces trois familles.
L’analyse des trois ensembles permet de souligner un double constat :
• D’une part, les SUV remplissent la grande majorité des podiums des «mauvais élèves» , notamment en ce qui concerne les C-SUV et D-SUV. Ils occupent 81 % des marches de podium (34 places sur 42 marches possibles) et sont présents sur 79 % des premières places (11 « médailles d’or » sur 14). Dans le détail, ils occupent respectivement 53 %, 92 % et 100 % des podiums des trois familles : B-SUV et concurrence, C-SUV et concurrence et D-SUV et concurrence.
• D’autre part, les SUV sont quasiment absents des podiums des «bon élèves», en particulier en ce qui concerne les B-SUV. Ils sont présents sur 7 % des marches de podium (3 places sur 42 marches possibles) et occupent 7 % des premières places (1 « médaille d’or » sur 14). Dans le détail, les SUV occupent respectivement 13 %, 0 % et 20 % du podiums des trois familles : B-SUV et concurrence, C-SUV et concurrence et D-SUV et concurrence.
24. Podiums des modèles de SUV et de citadines les plus vendus 2023
(données CCFA, NGC Data ; traitement WWF France)
Petit gabarit (segment B)


Moyen gabarit (segment C)

Gros gabarit (segment D)


“SUV de petit gabarit (B-SUV) et leurs concurrents “
silhouette marque modèle Masse
1
2
3
1
2
3
“ SUV de moyen gabarit (C-SUV) et leurs concurrents”
silhouette marque modèle Masse 1
“SUV de petit gabarit (B-SUV) et leurs concurrents
2
3
“
de gros gabarit (D-SUV) et leurs concurrents”
silhouette
3
“SUV de petit gabarit (B-SUV) et leurs concurrents “ silhouette marque modèle
“ SUV de moyen gabarit (C-SUV) et leurs concurrents”
silhouette marque modèle
“ SUV de gros gabarit (D-SUV) et leurs concurrents” silhouette marque modèle
Il s’agit ici de dépeindre, l’évolution depuis les années 2000 du catalogue des constructeurs, paramètre par paramètre, autour des 14 SUV les plus vendus, depuis leur essor en 2009, associés à leurs concurrents directs dans le catalogue des constructeurs. A noter que ces ensembles ont été déjà introduits dans la partie Qu’est-ce qu’un SUV ? en guise d’illustrations.
Ces 14 ensembles sont représentatifs du marché automobile français, car les auteurs du rapport ont sélectionné, au prorata de la segmentation des ventes2, 3 familles de SUV et de concurrents :
• Famille B-SUV et concurrents (50% des ensembles), qui réunit 7 SUV du segment B les plus vendus ces 15 dernières années, depuis l’essor des SUV en 2009. La motorisation représentative retenue pour ce panel est la motorisation essence.
• Famille C-SUV et concurrents (30% des ensembles), qui réunit 4 SUV du segment C les plus vendus ces 15 dernières années, depuis l’essor des SUV en 2009. La motorisation représentative retenu pour ces ensembles est la motorisation diesel3
• Famille D-SUV et concurrents (20% des ensembles), qui réunit 3 des 4 SUV4 du segment D les plus vendus ces 15 dernières années, depuis l’essor des SUV en 2009. La motorisation représentative retenu pour ces ensembles est la motorisation diesel
A noter que, par souci de lisibilité, certains modèles de ces ensembles peuvent être :
• Soit l’agrégation de plusieurs modèles successifs (ex : la Peugeot 206/207/208 rassemble les trois modèles de citadines, qui se sont succédées chez Peugeot, depuis les années 2000)
• Soit l’agrégation de plusieurs modèles présents en même temps sur le marché (ex : les trois B-SUV de chez Volkswagen, présents actuellement sur le marché, sont réunis en seul modèle B-SUV Volkswagen
Taïgo/T-Cross / T-Roc, qui n’est autre que leur moyenne pondérée des ventes.
2 Sur les 14 ensembles sélectionnés, la moitié (7 sur 14 ensembles) relève du segment B car ce dernier représente environ 45% des ventes 2023 ; 30% (4 sur 14 ensembles) viennent du segment C, qui pèse pour près de 30% des ventes 2023 : les 20% restants (3 sur 14 ensembles) sont associés au segment D, dont les parts de marché avoisinent les 15% en 2023
3 Si le Renault Kadjar, 4ème C-SUV le plus vendu ces 15 dernières années, a été vendu en motorisation diesel, cela n’est pas le cas de ces deux récente successeurs, Renault Arkana et Renault Austral, vendus exclusivement en VHR essence. Il a été choisi d’intégrer tout de même ces modèles tout en les différenciant des autres par un astérisque rappelant leur différence de motorisation.
4 Les auteurs du rapport ont préféré retenir l’Audi Q5, 4ème D-SUV le plus vendu depuis 2009, plutôt que la Toyota RAV4, 3ème vente D-SUV, car Toyota étant un acteur particulier du marché automobile, ayant développé très tôt l’hybride, cela aurait entrainé un biais dans la comparaison avec le reste des ensembles D-SUV, qui en motorisation diesel.
Dans les graphiques ci-dessous, les auteurs du rapport ont illustré la dynamique de ventes des 14 ensembles de SUV les plus vendus et de leurs concurrents directs : apogée puis disparition des monospaces, essor de tous les segments de SUV, chute des berlines du segment D, déclin des berlines du segment C, baisse contenue des citadines, etc.
Figure 25. Évolution des ventes pour les 14 ensembles des SUV les plus vendus, associés à leurs concurrents directs, dans les catalogues constructeurs
(données CCFA, NGC Data et C-Ways, traitement WWF France)
SUV petit gabarit (segment B-SUV) et leurs concurrents
SUV moyen gabarit (segment C-SUV) et leurs concurrents
SUV gros gabarit (segment D-SUV) et leurs concurrents
Dans la série de graphiques ci-dessous, les 7 ensembles sélectionnés de B-SUV et leurs concurrents sont décrits paramètre par paramètre, et ce, depuis les années 2000.
Figure 26. Évolution des caractéristiques des modèles essence de B-SUV les plus vendus, associés à leurs concurrents directs
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Masse en ordre de marche (kg)
Puissance DIN (ch)
Surface frontale (m2)
Emisssions RDE CO2 (gCO2/km)
Prix achat (€ courant)
Dans la série de graphiques ci-dessous, les 4 ensembles de « C-SUV et leurs concurrents » et les 3 ensembles de « D-SUV et leurs concurrents » sont décrits paramètre par paramètre, et ce, depuis les années 2000.
Figure 27. Évolution des caractéristiques des modèles diesel de C-SUV et D-SUV les plus vendus, associés à leurs concurrents directs
(données CCFA, NGC Data et C-Ways, traitement WWF France)
Masse en ordre de marche (kg)
NISSAN PEUGEOT RENAULT
Puissance DIN (ch)
Surface frontale (m2)
• AIE, 2019. https://www.iea.org/commentaries/ growing-preference-for-suvs-challenges-emissions-reductions-in-passenger-car-market
• AIE, 2021. https://www.iea.org/commentaries/carbon-emissions-fell-across-all-sectors-in-2020-except-for-one-suvs
• AIE, 2023. https://www.iea.org/commentaries/ as-their-sales-continue-to-rise-suvs-global-co2-emissions-are-nearing-1-billion-tonnes
• AIE, 2024. https://www.iea.org/commentaries/ suvs-are-setting-new-sales-records-each-year-and-so-are-their-emissions
• AXA, 2020. https://www.wwf.fr/sites/default/files/doc-2021-11/20210325_Rapport_Le-trop-plein-de-SUV-dans-lapublicite_WWF-France.pdf
• Carexpert, 2024. https://www.carexpert.com.au/ car-news/2024-tesla-model-3-reveal-more-range-more-luxury-for-best-selling-electric-car
• CCFA, 2000 à 2020. https://ccfa.fr/analyse-statistiques/
• CE, 2024. https://eur-lex.europa.eu/legal-content/FR/TXT/HTML/?uri=CELEX%3A52024DC0122
• EURO NCAP, 2024. https://www.euroncap.com/en/ratings-rewards/latest-safety-ratings/
• FNH, 2024. https://www.fnh.org/produire-citadines-electriques-france/
• JRC, 2017. https://publications.jrc.ec.europa.eu/repository/bitstream/JRC107796/kjna28734enn(1).pdf
• ICCT, 2021. https://theicct.org/wp-content/uploads/2021/06/On-the-way-to-real-world-WLTP_May2020.pdf
• Institut VIAS, 2023. https://www.vias.be/fr/newsroom/ des-voitures-plus-lourdes-plus-hautes-et-plus-puissantes-pour-une-securite-routiere-a-deux-vitesses-/
• Stellantis, 2024. https://www.media.stellantis.com/fr-fr/peugeot/press/ nouveau-peugeot-e-3008-next-level-electric-fastback-suv
• USA TODAY, 2018. https://eu.freep.com/story/money/cars/2018/06/28/suvs-killing-americas-pedestrians/646139002/#:~:text=A%20Detroit%20Free%20Press%2FUSA,up%2046%20percent%20since%202009.
• WWF, 2020a. https://www.wwf.fr/sites/default/files/doc-2020-10/20201005_Etude_L-impact-ecrasant-des-SUVsur-le-climat_WWF-France.pdf
• WWF, 2020b. https://www.wwf.fr/sites/default/files/doc-2020-10/20201005_Etude_L-impact-ecrasant-des-SUVsur-le-budget-des-menages_WWF-France.pdf
• WWF, 2021. https://www.wwf.fr/sites/default/files/doc-2021-11/20210325_Rapport_Le-trop-plein-de-SUV-dans-lapublicite_WWF-France.pdf
• WWF, 2023. https://www.wwf.fr/sites/default/files/doc-2023-11/WWF_Rapport%20Me%CC%81taux%20 critiques_0911_HD.pdf
Description des données
Les données issues de la base SIV (Système d’immatriculation des véhicules) et fournies par la société New General Company sont divisées en deux jeux de données, chacun contenant plusieurs dizaines de millions de lignes :
Le premier jeu de données, appelé base de données « stock », concerne la description du parc de véhicules particuliers (VP) en circulation en France au 31 mars 2024.
Le second jeu de données, appelé base de données « flux », porte sur les véhicules particuliers neufs (VPN) mis en circulation en France entre le 1er mars 2015 et le 31 mars 2024.
Dans ces deux bases de données, chaque véhicule est décrit par un ensemble de 11 variables choisies pour leur pertinence dans l’étude :
5 variables techniques : poids à vide, puissance DIN, longueur, largeur, hauteur, émissions homologuées de CO 2 ; 6 variables descriptives : date de mise en circulation, marque, modèle, segment, carrosserie, motorisation.
Il est important de noter que les informations complémentaires relatives à la segmentation et à la carrosserie sont fournies par NGC Data, en respectant strictement les données fournies par les constructeurs.
Les données relatives aux prix de vente des VPN, pour la période allant de 2010 à 2023, ont été fournies par le cabinet d’expertise automobile C-WAYS. Elles correspondent à la moyenne des prix des différentes versions (hors options) d’un modèle, tels qu’indiqués dans le catalogue du constructeur. Elles couvrent, en euros courants, plus de 10 000 modèles différents de VPN et 26 marques de constructeurs. Ces données représentent environ deux tiers des ventes de VPN sur cette période, atteignant jusqu’à trois quarts des ventes au cours des huit dernières années. À noter que, dans cette étude.
Les données fournies sur les flux de véhicules particuliers neufs (VPN) ne couvrant que la période postérieure au 1er mars 2015, les auteurs du rapport ont fait appel à des experts en gestion de bases de données et en data science pour reconstituer les ventes de VPN entre le 1er janvier 2000 et le 1er mars 2015.
Pour ce faire, les données sur le stock de véhicules particuliers en circulation au 31 mars 2024, qui incluent la date de mise en circulation de chaque véhicule, ont été croisées et ajustées à l’aide de régressions multiples. Ces ajustements ont été réalisés en comparant les données avec les statistiques officielles du CCFA
(Comité des Constructeurs Français d’Automobiles) relatives aux ventes annuelles de VPN par marque, motorisation et type de carrosserie sur la période 2000 à 2020 [CCFA, 2000 à 2020].
En d’autres termes, bien que les données de la base « stock » ne fournissent que des informations partielles sur les ventes de VPN pour une année donnée — car un véhicule peut avoir été mis au rebut ou vendu à l’étranger et, de ce fait, sorti de la base « stock » — elles ont été enrichies par les données historiques de la CCFA. Ce processus d’enrichissement a permis de boucler les données sur trois axes - le volume des ventes par constructeur, par motorisation et par type d’énergie – et ainsi de compléter la base de données « flux » du 1er janvier 2000 au 1er mars 2015.
Les émissions de CO2 homologuées selon les cycles NEDC, puis WLTP depuis le 1er mars 2020, ne reflètent pas fidèlement les rejets de CO2 mesurés en conditions réelles de conduite. En effet, l’écart entre les émissions mesurées selon le cycle NEDC et les émissions réelles s’est accru au fil des deux décennies 20002020, atteignant un pic d’environ 40 % au milieu des années 2010 [JRC, 2017]. Le passage au cycle WLTP a permis de réduire et de contenir cet écart, qui restait néanmoins significatif en 2021, selon la Commission Européenne : environ 24 % pour les véhicules à essence, 18 % pour les véhicules diesel, 238 % pour les véhicules hybrides rechargeables (VHR) à essence, et 312 % pour les VHR diesel [CE, 2024].
Les auteurs du rapport ont donc consolidé les données relatives aux émissions de CO2 en appliquant des facteurs correctifs. Les données WLTP ont été corrigées à l’aide des facteurs fournis par la Commission Européenne [CE, 2024], tandis que les données NEDC ont été ajustées en utilisant les facteurs correctifs du JRC, laboratoire de recherche scientifique et technique de la Commission Européenne [JRC, 2017]. Pour les années manquantes, les auteurs ont complété ces ajustements avec les facteurs correctifs fournis par l’International Council for Clean Transportation [ICCT, 2021].
La série de tableaux ci-dessous présente l’évolution moyenne des ventes des constructeurs automobiles au cours des 15 dernières années, depuis l’essor des SUV.
Table 8 – Evolution du taux de SUV-isation des ventes du TOP 30 constructeurs (données CCFA, NGC Data ; traitement WWF France)
Table 9 – Evolution du taux de citadines dans les ventes annuelles du TOP 30 constructeurs (données CCFA, NGC Data ; traitement WWF France)
Table 10 – Evolution de la masse en ordre de marche (kg) moyenne du TOP 30 constructeurs (données CCFA, NGC Data ; traitement WWF France)
Étiquettes de lignes
Table 11 – Evolution de la puissance DIN (ch) moyenne du TOP 30 constructeurs (données CCFA, NGC Data ; traitement WWF France)
Table 12 – Evolution de la surface frontale projetée (m²) moyenne du TOP 30 constructeurs (données CCFA, NGC Data ; traitement WWF France)
Étiquettes de lignes
Table 13 – Evolution des émissions réelles de CO2
CCFA, NGC Data ; traitement WWF France)
Table 14 – Evolution du prix de vente (€ courant) moyen du TOP 30 constructeurs 1 (données CCFA, C-Ways, NGC Data ; traitement WWF France) Étiquettes de lignes
Notre raison d'être
Arrêter la dégradation de l'environnement dans le monde et construire un avenir où les êtres humains pourront vivre en harmonie avec la nature.
ensemble, nous sommes la solution www.wwf.fr
© 1986 Panda symbol WWF – World Wide Fund for Nature (Formerly World Wildlife Fund)
® “WWF” & “Pour une planète vivante” sont des marques déposées.
WWF France, 35-37 rue Baudin, 93310 Le Pré-Saint-Gervais.