INTÉGRER L’ENTREPRISE DANS LES LIMITES PLANÉTAIRES
Retour d’expérience des premières entreprises engagées dans la fixation de cibles
Science Based Targets for Nature (SBTN) SEPTEMBRE 2024
WWF
Le WWF est une organisation indépendante de conservation de la nature.
Avec plus de 35 millions de sympathisants et un réseau actif dans plus de 100 pays grâce à ses dirigeants locaux, le WWF œuvre pour mettre un frein à la dégradation de l’environnement naturel de la planète et construire un avenir où les humains vivent en harmonie avec la nature, en conservant la diversité biologique mondiale, en assurant une utilisation soutenable des ressources naturelles renouvelables, et en faisant la promotion de la réduction de la pollution et du gaspillage
Depuis 1973, le WWF France agit au quotidien afin d’offrir aux générations futures une planète vivante. Avec ses bénévoles et le soutien de ses 201 000 donateurs, le WWF France mène des actions concrètes pour sauvegarder les milieux naturels et leurs espèces, assurer la promotion de modes de vie durables, former les décideurs, accompagner les entreprises dans la réduction de leur empreinte écologique, et éduquer les jeunes publics. Mais pour que le changement soit acceptable, il ne peut passer que par le respect de chacune et de chacun. C’est la raison pour laquelle la philosophie du WWF est fondée sur le dialogue et l’action. Pour découvrir nos projets, rendez-vous sur : wwf.fr
Ensemble, nous sommes la solution.
Contributeurs :
Laure Lemarquis, Experte Senior Capital Naturel, WWF France
Alizée Masson, Chargée de plaidoyer Capital Naturel, WWF France
Chirstopher Rannou, Chargé de projet Capital Naturel, WWF France
Ciprian Ionescu, Responsable Capital Naturel, WWF France
Varsha Vijay, Directrice Technique, SBTN
Jaco Du Toit, Biodiversity and Policy Coordinator for the Partnership with H&M Group at WWF Sweden
Juliane Greff, manager sustainability, Alpro Plant-based Marie-Laure Eychenne, sustainability Manager, Bel Jenna Mallet, Chef de projet RSE, Carrefour Jordan Rey, Responsable Projets Développement Durable, Hermès
Lara Hildebrand, Manager Nature, Holcim Sabrina Goncalves Krebsbach, Spécialiste Biodiversité et achats durables, Kering
Et Lénaïc Moniot, consultante indépendante en environnement Mise
Les marques WWF® et World Wide Fund for Nature® et ©1986 Panda Symbol sont la propriété de WWF-World Wide Fund For Nature (anciennement World Wildlife Fund). Tous droits réservés.
WWF France, 35-37 rue Baudin - 93310 Le Pré SaintGervais
© Tara Glaser / Unsplash
RÉSUMÉ LE CADRE SBTN
La méthodologie Science-Based Targets for Nature (SBTN) représente le cadre volontaire de référence pour la fixation d’objectifs de préservation de la nature fondés sur la science. Elle permet aux entreprises de comprendre les impacts qu’elles ont sur les écosystèmes et d’agir sur ces impacts en prenant en compte à la fois les différentes pressions liées à leurs activités sur toute leur chaîne de valeur, et l’état de la nature dans les zones où ces pressions sont exercées.
SBTN est aligné sur les principaux cadres internationaux, en particulier l’Accord de Paris sur le climat et l’Accord de Kunming-Montréal sur la biodiversité, et repose sur les meilleures connaissances scientifiques relatives aux seuils écologiques (limites planétaires, etc.).
Il s’articule également avec les autres instruments environnementaux faisant référence, comme l’initiative SBTi (le cadre Science Based Targets initiative) qui permet aux entreprises de fixer des objectifs scientifiques sur le climat ou la TNFD (Taskforce on Nature-related Financial Disclosure) qui propose un cadre robuste de reporting pour la nature. Déployer la démarche SBTN permet par ailleurs de répondre à de nombreuses exigences législatives. La plus notable est la directive européenne CSRD (Corporate Sustainability Reporting Directive) qui fixe de nouvelles normes et obligations de reporting extra-financier.
Le cadre méthodologique SBTN se décompose en 5 étapes :
L’évaluation des enjeux matériels pour l’entreprise – tout au long de sa chaîne de valeur – au regard de la nature (matérialité d’impact), assortie d’une analyse quantitative poussée de ses impacts sur les géographies où elle opère ;
L’interprétation et la priorisation des analyses effectuées en étape 1 pour identifier les sites, les matières premières et les géographies les plus importants d’un point de vue écologique et stratégique pour l’entreprise ;
La fixation d’objectifs basés sur la science pour les différentes composantes environnementales : eau douce, écosystèmes terrestres, océans, et ce afin que les seuils de bon état écologique soient respectés ;
La définition de plans d’action permettant d’atteindre les objectifs ;
Le suivi, le reporting et la vérification des progrès par un tiers indépendant.
À l’heure actuelle, des guides méthodologiques sont disponibles pour les étapes 1 et 2 à l’échelle de toutes les composantes environnementales. Des guides spécifiques sur la fixation des cibles (étape 3) ont également été publiés pour les écosystèmes d’eau douce et les écosystèmes terrestres, et en 2025 paraîtra la méthodologie de l’étape 3 pour les océans ainsi que les premiers guides portant sur les étapes 4 et 5.
LES ENSEIGNEMENTS DU GROUPE PILOTE SBTN, COMPOSÉ D’ENTREPRISES PIONNIÈRES
Pour se fixer et mettre en œuvre des objectifs fondés la science, les entreprises doivent suivre un processus de validation. Cette validation est effectuée par des experts indépendants, garantissant l’intégrité des objectifs. En mai 2023, un projet SBTN pilote a été lancé, réunissant dix-sept entreprises pionnières, qui ont préparé et soumis à validation des cibles sur l’eau douce et les écosystèmes terrestre, en suivant les méthodologies SBTN Step 3.
Les équipes du WWF France et du WWF Suède ont accompagné quatre des dix-sept entreprises du groupe pilote sélectionnées par SBTN. Ce document a pour principale vocation de présenter les retours d’expérience et les enseignements issus de ce pilote, en particulier pour Alpro, Bel, Carrefour et le groupe H&M.
Synthèse des enseignements sur les étapes 1 et 2
La première étape de SBTN, l’analyse de matérialité, permet d’avoir une vision globale des principaux enjeux « nature » susceptibles d’être matériels pour l’entreprise. Celle-ci doit également identifier la liste de ses matières premières prioritaires (High Impact Commodity List) au regard de leur fort impact potentiel sur la nature.
Cette entrée dans le sujet est une étape importante d’acculturation pour les équipes.
Suite à cela, une analyse quantitative poussée des impacts de l’entreprise sur la nature est menée. L’entreprise doit d’abord collecter un certain nombre de données qui lui permettront de mesurer les pressions qu’elle exerce sur la nature, à la fois sur ses sites d’opérations directes, ainsi que sur le périmètre complet de ses achats (matières premières et services). Ces données de pressions sont croisées à des indicateurs d’état de la nature, pour mettre en lumière les sites et matières premières prioritaires au regard des interactions qu’ils ont avec des écosystèmes particulièrement importants ou sensibles en termes de biodiversité.
Cette étape révèle l’importance cruciale pour les entreprises de se reconnecter, grâce à un travail de traçabilité, au local, et donc à leurs fournisseurs, notamment ceux de l’amont agricole.
Synthèse des enseignements sur l’étape 3
Le cas de l’eau douce
L’étape 3 est focalisée sur la définition d’objectifs basés sur la science, avec l’ambition de contribuer à l’amélioration de la santé des écosystèmes sur la base des meilleures connaissances scientifiques disponibles. Les objectifs définis seront donc spécifiques à chaque écosystème avec lequel l’entreprise interagit et à chacune des pressions qu’elle exerce.
L’enjeu de l’eau douce est déjà considéré comme stratégique pour de nombreuses entreprises qui ont pu faire face dans certaines régions, depuis quelques années, à des restrictions temporaires d’usage ou à des ruptures d’approvisionnement liées à des pertes de rendements en période de stress hydrique. Par ailleurs, la pollution de l’eau, en plus de dévaster les écosystèmes, représente un risque réputationnel direct pour les entreprises, ainsi que des coûts de traitement conséquents. Si les enjeux de surconsommation et de pollution de l’eau sont des problèmes mondiaux, ils se manifestent dans des contextes locaux spécifiques. Les entreprises doivent donc adresser leurs impacts sur l’eau douce en se basant sur des données locales et une analyse des contextes locaux pour tous les bassins versants dans lesquels elles sont implantées.
Les impacts que ces dernières ont sur la ressource en eau peuvent être liés à des prélèvements d’eau directs (pour les procédés industriels de leurs usines), indirects (pour l’irrigation de certaines cultures dans leurs chaînes d’approvisionnement) ou à des rejets d’eau de qualité dégradée vers les milieux aquatiques.
Dans le cadre du pilote, les entreprises ont dû travailler à l’identification de cibles SBTN sur un bassin prioritaire pour un site d’opération directe, et un autre bassin prioritaire pour leur chaîne d’approvisionnement.
Se fixer des objectifs sur l’eau douce demande un important travail de consultation des parties prenantes et autres usagers de l’eau, afin d’identifier les données publiques, les modèles locaux de seuils écologiques, les acteurs clés, le contexte local spécifique, etc. Si l’accès aux parties prenantes locales est parfois un enjeu, et si la donnée scientifique n’est pas toujours disponible (auquel cas l’utilisation d’un modèle générique SBTN est possible), ce travail de consultation aboutit généralement à de bons résultats et favorise grandement l’implication des différents acteurs dans la future mise en place de plans d’actions sur l’eau.
À noter que cette étape est aussi l’occasion de faire le point sur les démarches déjà initiées par les entreprises, afin de connecter SBTN à des projets existants (recyclage de l’eau dans les usines, programmes d’engagement des agriculteurs dans la transition agro-écologique, etc.). Ces démarches pourront alors être renforcées par l’apport de données scientifiques spécifiques au contexte local, et conduire à une meilleure résilience.
Synthèse des enseignements sur l’étape 3
Le cas des écosystèmes terrestres
Concernant les écosystèmes terrestres, les entreprises pilotes ont testé la méthode SBTN - étape 3 qui vise trois objectifs :
• la non-conversion d’écosystèmes naturels et la réduction de l’empreinte au sol (deux objectifs à l’échelle de l’activité globale de l’entreprise),
• l’engagement dans des initiatives paysagères (objectif à l’échelle locale qui vise à une amélioration de la santé des écosystèmes locaux).
Les entreprises exploitant des matières premières listées par SBTN comme étant à risque de conversion doivent se fixer un objectif de non-conversion d’écosystèmes naturels. Celui-ci englobe les écosystèmes forestiers mais aussi les autres écosystèmes naturels (prairies, zones humides, mangroves, savane, etc.).
De nombreuses entreprises ont aujourd’hui déjà mis en place des politiques zéro déforestation qui traitent un certain nombre de matières premières prioritaires, notamment celles couvertes par le RDUE (Règlement européen contre la déforestation et la dégradation des forêts). Pour autant, SBTN requiert de prendre en compte un périmètre plus large que celui de la RDUE, en incluant un nombre plus important de matières premières, et en élargissant l’engagement à tous les types d’écosystèmes naturels.
L’approche du sujet par SBTN nécessite d’avoir un niveau de traçabilité suffisamment développé pour pouvoir vérifier, via l’imagerie satellitaire, que pour une zone de production donnée, il n’y a pas eu de conversion d’écosystèmes naturels depuis une année de référence. Les entreprises peuvent aussi avoir recours à des certifications garantissant l’absence de conversion, ou prouver qu’elles s’approvisionnent de régions à très faible risque de conversion d’écosystèmes naturels.
L’objectif de réduction de l’empreinte au sol est quant à lui aligné sur le scénario SSP1 du GIEC, qui préconise de libérer 500 millions d’hectares de terres agricoles d’ici 2050 (soit 10,6% des terres exploitées). Ces terres ainsi libérées pourront alors être régénérées et restaurées, favorisant ainsi le rétablissement du bon état écologique des écosystèmes.
Les entreprises du secteur de l’agro-alimentaire ou ayant un amont agricole conséquent doivent définir une trajectoire de réduction de leur empreinte au sol , en ayant recours à un panel de solutions : évolution de leur offre vers plus de produits végétaux, choix d’ingrédients au meilleur profil écologique, amélioration des rendements par des pratiques agroécologiques, etc. Les entreprises ont la possibilité de se fixer un objectif de réduction de leur empreinte au sol en absolu, ou en intensité.
Pour les entreprises d’autres secteurs, les solutions peuvent être de réduire leur utilisation de matières premières en intégrant des matières premières recyclées, ou en réduisant les déchets ou les invendus.
Cet objectif, nouveau pour les entreprises, apporte des questionnements intéressants sur les trajectoires de développement des activités de l’entreprise, et la possibilité de les rendre compatibles avec les trajectoires de soutenabilité.
Enfin, l’objectif de développement de projets d’approche paysagère vise à encourager l’implication des entreprises dans des initiatives collectives d’amélioration des conditions écologiques au niveau d’un territoire.
Dans le cadre du pilote, les entreprises ont eu le choix entre contribuer à une initiative paysagère couvrant a minima dix pourcent des surfaces terrestres sur lesquelles l’entreprise a un impact, ou s’impliquer dans deux initiatives paysagères distinctes, quelles que soient leurs superficies. Certaines entreprises ont choisi de soumettre des initiatives déjà existantes, quand d’autres ont rejoint des projets d’action collective en cours de développement sur certaines de leurs matières premières clés.
FORCES ET ENJEUX DES MÉTHODOLOGIES SBTN
Ces différents pilotes ont fait ressortir que la démarche SBTN apportait de nombreux bénéfices aux entreprises pilotes :
• SBTN exige des entreprises qu’elles améliorent leur compréhension de leur chaîne de valeur amont et de leurs impacts, notamment en remontant jusqu’aux matières premières.
• SBTN est un cadre holistique permettant de construire une politique biodiversité robuste, de la mesure au suivi, reporting et vérification, en passant par la fixation d’objectifs et les plans d’action, et qui adresse les enjeux de toute la chaîne de valeur de l’entreprise ;
• SBTN permet d’identifier des cibles scientifiques, alignées sur des objectifs de bon état écologique ;
• SBTN permet d’identifier des sujets prioritaires en fonction des activités de l’entreprise, mais aussi au regard de l’état de la nature ;
• SBTN pousse les entreprises à se reconnecter avec l’amont de leur chaîne de valeur pour répondre à des enjeux locaux ;
• SBTN apporte de la crédibilité à la démarche « nature » des entreprises, grâce à une démarche scientifique validée par un tiers ;
• SBTN permet aux entreprises d’être mieux préparées pour répondre à la CSRD, en particulier en ce qui concerne les exigences de reporting sur les indicateurs d’impacts, les objectifs, et les plans de transition.
La méthode SBTN met en évidence un certain nombre d’enjeux nouveaux pour les entreprises (pilotage de l’empreinte sol par exemple), mais permet aussi d’augmenter la robustesse des démarches déjà menées sur divers enjeux environnementaux (politique forêt ou eau).
Par ailleurs, certains facteurs de réussite ont été identifiés :
• La réussite de l’application de la démarche SBTN réside notamment dans la bonne gouvernance du projet, et le soutien de l’équipe dirigeante ;
• La mobilisation des différentes équipes internes à l’entreprise est un prérequis, en particulier au sein de l’équipe projet chargée de la mise en œuvre de SBTN, ainsi que pour pouvoir avoir accès aux données (achats, fournisseurs, etc.). Un travail important d’acculturation à la démarche SBTN doit être mené en interne pour favoriser la compréhension des enjeux et l’appropriation de la méthode ;
• La mobilisation des fournisseurs est clé pour réussir à appliquer les différentes étapes de la méthodologie et favoriser l’atteinte des objectifs. En effet, ce sont bien souvent eux qui détiennent les informations sur les données majeures (ex : pressions associées aux quantités de marchandises achetées et géographies associées), mais aussi eux qui devront mettre en place un certain nombre de nouvelles pratiques afin de réduire leurs impacts sur la nature.
• L’amélioration de la traçabilité, notamment sur les matières premières les plus stratégiques et impactantes, est un facteur important pour pouvoir appliquer la démarche SBTN.
Enfin, certaines difficultés ne sont pas à occulter :
• Un grand nombre de données sont à mobiliser, et notamment sur l’amont des chaînes d’approvisionnement. Dans certains cas, les entreprises n’ont pas de traçabilité assez fine pour avoir accès à ces données ;
• Les guides méthodologiques SBTN continuent à être développés. A ce stade, ils n’intègrent pas toujours tous les éléments matériels pour les entreprises (par exemple, la cible sur la qualité de l’eau se focalise pour l’instant sur l’azote et le phosphore, et pas sur d’autres polluants plus pertinents pour des industries non agro-alimentaires, qui seront intégrés dans de futurs développements) ;
• La méthode est relativement complexe à mettre en œuvre et demande une phase d’acculturation assez longue par les équipes.
Malgré ces difficultés, il ressort des pilotes que SBTN permet aux entreprises de mettre en place une approche holistique robuste du sujet nature, et qui leur permettra de se transformer en profondeur, afin de rendre leurs modèles d’affaires compatibles avec le bon fonctionnement des écosystèmes.
© Campaign Creatiors / Unsplash
RETOURS D’EXPÉRIENCE ENSEIGNEMENTS
SBTN a permis d’augmenter la robustesse des démarches déjà menées sur divers enjeux environnementaux, grâce au recours à des données scientifiques, et de gagner en crédibilité
SBTN a permis d’aller plus loin concernant les actions environnementales déjà menées
La Convention des Nations Unies sur la diversité biologique fixe des objectifs globaux en matière de biodiversité pour 2030, mais il est nécessaire d’avoir des cadres et objectifs crédibles fondés sur la science spécifiquement destinés aux entreprises
L’analyse de matérialité a permis de conforter les démarches déjà initiées et d’identifier de nouveaux sujets prioritaires
Les défis liés à la donnée
Une meilleure connaissance des impacts de ses activités grâce à des analyses dédiées
L’amélioration de la traçabilité
Bien que la méthode soit la même pour toutes les entreprises, les outils utilisés peuvent différer, afin de correspondre au contexte de chacune
Une étude sur l’amont de la production de lait frais pour affiner la connaissance des impacts de l’alimentation animale
La pertinence d’aborder l’enjeu de l’eau douce pour les entreprises
Se fixer des objectifs cibles sur l’eau
Mieux comprendre l’empreinte eau d’un site de production
Connecter SBTN aux projets d’agriculture régénératrice
Se fixer des objectifs sur l’eau douce dans sa chaîne d’approvisionnement
Confirmer la pertinence des sujets prioritaires
Des matériaux recyclés et des pratiques agro-écologiques pour réduire son empreinte au sol
La valorisation d’un projet paysager existant pour en faire un projet d’approche paysagère
L’engagement au sein de deux initiatives paysagères en Afrique du Sud et en Inde
Un comité de pilotage inclusif, facteur de succès
S’engager dans la démarche SBTN
Pourquoi mon entreprise devrait-elle se lancer dans une approche SBTN ?
L’étape 1A de SBTN permet d’avoir une vision globale des impacts sur la nature qu’est susceptible d’avoir chaque entreprise
L’analyse de matérialité SBTN, plus poussée que celle utilisée pour une stratégie RSE
Les entreprises disposent déjà de beaucoup de données permettant de comprendre les pressions qu’elles exercent sur la nature
Pour calculer les impacts liés à l’amont des chaînes d’approvisionnement, les entreprises utilisent majoritairement des données de pression modélisées
La mise en œuvre de la première étape de SBTN met en lumière l’importance de développer une traçabilité fine pour ses matières premières sensibles
L’analyse des pressions a permis une meilleure connaissance des matières premières clés de l’entreprise
Des données locales pas toujours basées sur la science pour se fixer un objectif relatif à l’eau douce
Relier la définition d’objectifs sur l’eau douce aux programmes d’agroécologie développés par les entreprises
Consulter les parties prenantes pour définir des objectifs basés sur la science nécessite du temps et de l’acculturation
La non-conversion d’écosystèmes naturels, un enjeu encore assez nouveau pour les entreprises
La traçabilité, clé pour la définition et le suivi de l’enjeu de nonconversion d’écosystèmes naturels
La réduction de l’empreinte au sol, un sujet nouveau pour les entreprises et qui amène des questions stratégiques sur le modèle d’affaires
Un plan d’action pour prouver la faisabilité de l’atteinte des engagements pris et convaincre plus facilement en interne
Un travail important d’acculturation et de pédagogie devra être mené en interne
De la difficulté d’impliquer ses fournisseurs dans la démarche SBTN
La démarche SBTN, exigeante en termes d’implication
FIGURES ABRÉVIATIONS
Les grands objectifs de la méthodologie SBTN, en lien avec différents grands objectifs mondiaux
Les facteurs indirects, pressions et états des pertes de nature, adapté de l’Évaluation Mondiale de l’IPBES, 2019
Les 5 étapes du cadre méthodologique SBTN
Les correspondances entre le cadre LEAP de la TNFD et SBTN
Les standards de reporting de durabilité (ESRS)
Le déploiement progressif de l’application de la méthodologie SBTN
La nécessaire amélioration de la traçabilité sur toute la chaîne de valeur
Exemples d’indicateurs d’état de la nature associé aux différentes pressions
L’utilisation du WWF Biodiversity Risk Filter pour renseigner les données État de la Nature dans la démarche SBTN
Carte représentant les conditions des écosystèmes
Combinaison des classements par pression et par état de la nature
Illustration du processus permettant de déterminer l’objectif de réduction de la consommation d’eau
Les objectifs et indicateurs d’Alpro dans le cadre de leur programme sur l’agriculture régénératrice
Cartographie des acteurs réalisée par certaines entreprises dans le cadre du processus de consultation des parties prenantes locales sur l’eau
Les caractéristiques d’un écosystème naturel clé
Carte SBTN des écosystèmes naturels
Carte des points critiques de conversion d’écosystèmes naturels
Tableau des matières premières et activités les plus à risque de conversion d’écosystèmes naturels au niveau mondial
Illustration de la méthode SBTN pour la réduction absolue de l’empreinte au sol
Tableau des empreintes au sol moyennes pour quelques cultures
Illustration d’un des produits végétaux de Bel
Représentation des enjeux généralement adressés par des initiatives paysagères
Les principaux critères d’une initiative paysagère
Exemples de quelques indicateurs de suivi de la performance du projet
ACV : analyse de cycle de vie
AFi : Accountability Framework initiative
BII : Biodiversity Intactness Index
BRF : Biodiversity Risk Filter
CEP : Corporate Engagement Programme
CSDDD : Corporate Sustainability Due Diligence Directive
CSRD : Corporate Sustainability Reporting Directive
DCE : Directive Cadre sur l’Eau
DPEF : déclaration de performance extrafinancière
ENCORE : Exploring Natural Capital Opportunities, Risks and Exposure (tool)
EII : Ecoregion Intactness Index
ER3T : Eviter, Réduire, Restaurer et Régénérer et Transformer
ESRS : European Sustainability Reporting Standards
EUDR : Règlement européen contre la déforestation et la dégradation des forêts
FLAG : Forest, Land and Agriculture
GBF : Global Biodiversity Framework (Cadre mondial pour la biodiversité –Accord de Kunming-Montréal)
GBS : Global Biodiversity Score
GIEC : Groupement Intergouvernemental des experts sur l’Evolution du Climat
HICL : High Impact Commodity List
IPBES : Intergovernmental Science-Policy Platform on Biodiversity and Ecosystem Services (Plateforme intergouvernementale scientifique et politique sur la biodiversité et les services écosystémiques)
IPCC : Intergovernmental Panel on Climate Change (voir GIEC)
ISO : Organisation Internationale de Normalisation
KPI : Key Performance Indicator
MSA : Mean Species Abundance
MST : Materiality Screening Tool
MRV : Measuring, Reporting and Verification
OCDE : Organisation de Coopération et de Développement Économique
RDUE : voir EUDR
SAGE : Schéma d’Aménagement et de Gestion de l’Eau
SAI : Sustainable Agriculture Initiative
SBTi : Science-Based Targets initiative
SBTN : Science-Based Targets for Nature
SDAGE : Schéma Directeur d’Aménagement et de Gestion des Eaux
STAR : Species Threat Abatement and Restoration
TNFD : Groupe de travail sur la divulgation financière liée à la nature (Task Force on Nature related Financial Disclosure)
UNEP WCMC : United Nations Environment Programme World Conservation Monitoring Centre
WEF : World Economic Forum
WRF : Water Risk Filter
WWF : World Wide Fund for Nature
INTRODUCTION
Le sujet de la nature, et de l’importance pour les entreprises de réduire leurs impacts sur la biodiversité au même titre que ceux sur le climat, peine à s’imposer comme un enjeu stratégique à piloter au plus haut niveau des instances décisionnelles des organisations. Pourtant, depuis plusieurs années, les entreprises ont de plus en plus conscience de leurs dépendances à la nature et des risques que l’effondrement de la biodiversité fait peser sur leurs activités
Ainsi, la plupart des entreprises a été confrontée à des disruptions dans leurs chaînes de valeur, liées aux impacts du changement climatique ou à l’érosion de la biodiversité : diminution du nombre de pollinisateurs, réduction de la fertilité des sols, coûts élevés liés au traitement des eaux polluées, baisses de rendements en période de sécheresse, restrictions réglementaires pour l’accès à l’eau, envolées des prix et rupture d’approvisionnement de certaines commodités liées à des événements climatiques extrêmes… Ces situations considérées jusqu’alors comme des « crises » passagères sont appelées à devenir la norme, et à être appréhendées comme des éléments structurels demandant des évolutions profondes et non des réponses ponctuelles.
L’arrivée de nouvelles réglementations, telles que la CSRD (Corporate Sustainability Reporting Directive), le RDUE (Règlement européen contre la déforestation et la dégradation des forêts) ou encore la CSDDD (Corporate Sustainability Due Diligence Directive) appellent à des changements profonds de modèles économiques, et participent à rendre ces sujets incontournables.
Par ailleurs, de nombreux outils et cadres volontaires émergent pour permettre aux entreprises de s’équiper, et de construire des politiques biodiversité robustes, à la hauteur des enjeux. Cependant, la diversité de ces cadres crée une certaine complexité, car tous ne prennent pas en compte les mêmes enjeux (dépendances, impacts, risques, opportunités), ne couvrent pas le même périmètre (mesure d’empreinte, fixation d’objectifs, plans de transition, cadre holistique) et n’ont pas le même niveau d’ambition (amélioration continue, alignement sur des seuils de bon état écologique).
Un des axes de travail majeurs du WWF est d’engager les entreprises à transformer leurs modèles d’affaires afin de les rendre compatibles avec le bon fonctionnement de la nature. Pour cela, le WWF mène plusieurs actions stratégiques, dont la contribution au développement du cadre Science Based Targets for Nature (SBTN). En tant que membre fondateur du réseau Science Based Targets Network, le WWF agit à plusieurs niveaux :
• La contribution d’experts du WWF au développement des différentes méthodologies SBTN ;
• La collaboration avec des entreprises partenaires pour l’application des méthodologies SBTN, afin de s’assurer de l’opérationnalité et de la robustesse du cadre, et d’engager ses partenaires dans la mise en place de politiques biodiversité ambitieuses ;
• Le partage des enseignements issus de ces partenariats, afin d’engager le secteur privé dans son ensemble à s’emparer de ce cadre.
Cette publication a pour but de partager les retours d’expériences des premières entreprises ayant déployé les trois premières étapes de la méthodologie SBTN (de la mesure des impacts à la fixation d’objectifs) dans le cadre du pilote regroupant 17 entreprises pionnières. Parmi elles, quatre entreprises ont été accompagnées par le WWF (Alpro, Bel, Carrefour et le Groupe H&M).
Ce document vise à :
• Fournir un aperçu de l’application des méthodologies SBTN en montrant leur opérationnalité à travers des exemples concrets de déploiement par des entreprises ;
• Partager les enseignements les plus intéressants et les recommandations tirés de ces pilotes, pour la mise en œuvre du cadre SBTN ;
• Mettre en évidence le caractère transformatif des méthodologies pour l’entreprise : quels sont les apprentissages ? En quoi cela a permis de développer des projets concrets ? En quoi cela remet-il en question l’existant ?
• Expliquer les difficultés et les défis rencontrés par les entreprises dans l’application des méthodologies SBTN, et comment les aborder.
Le présent document n’a pas pour objet de :
• Se substituer aux méthodologies SBTN. Les entreprises doivent se référer aux publications de SBTN afin de prendre connaissance des méthodologies SBTN complètes. Elles peuvent s’appuyer sur ce rapport en tant que ressource additionnelle, ayant pour but de fournir des études de cas permettant de mieux interpréter les guidances.
“Appliquer la méthodologie SBTN nous a vraiment permis de mieux comprendre comment notre entreprise impacte la biodiversité et de prendre conscience du chemin à parcourir pour que notre activité ne dépasse pas les limites planétaires.”
“SBTN nous a vraiment permis de lier les programmes que nous mettions déjà en place pour la Nature et la bio-diversité et de les renforcer en se basant sur la science.”
“SBTN nous a permis de donner un réel coup d’accélérateur sur la connaissance de nos chaînes d’approvisionnement. La traçabilité est réellement clé pour connaître son impact, définir un objectif pertinent et identifier les meilleures actions à mettre en place.”
“L’approche SBTN constitue véritablement une approche transformative opérationnelle. Réfléchir au positionnement de l’entreprise face à des enjeux si importants appelle à mener des actions d’envergure pour assurer le bon état écologique des écosystèmes indispensables à nos activités économiques.”
“Se lancer dans SBTN, c’est être prêt à se poser des questions influençant l’avenir à long terme de l’entreprise, c’est être prêt à se projeter pour définir une stratégie ambitieuse vis-à-vis de la nature.”
“Nous avons besoin d’une méthode et d’un cadre scientifiques communs qui recueillent une large adhésion. Une approche qui rendra nos actions, nos objectifs et nos résultats compréhensibles et comparables aux actions d’autres entreprises.”
“Après avoir défini des objectifs ambitieux grâce à SBTi sur le Climat, il était important et logique pour le Groupe Bel de suivre la même démarche scientifique pour répondre aux enjeux liés à la Nature, en participant au pilote test de la méthodologie SBTN. Cette démarche nous a permis de confirmer notre conviction que Biodiversité, Climat et Eau sont des enjeux indissociables, qui doivent être traités de manière conjointe.”
1. INTRODUCTION AU CADRE SBTN
© Patricio Hurtado / Pixabay
A. SBTN, UN CADRE VOLONTAIRE POUR LES ENTREPRISES, PERMETTANT D’ALIGNER LEURS ACTIVITÉS SUR LE RESPECT DES SEUILS ÉCOLOGIQUES
Développé dès 2019 sur le modèle de l’initiative SBTi (Science-Based Targets initiative : https:// sciencebasedtargets.org/), Science-Based Targets for Nature (SBTN) est le cadre volontaire de référence pour la fixation d’objectifs environnementaux basés sur la science.
L’initiative, fondée par 7 organisations de la société civile et institutions internationales (WWF, CDP, UNEP WCMC, Global Compact, WEF et Conservation International) regroupe aujourd’hui plus de 80 partenaires (ONGs, universités, institutions, consultants, etc.) unis pour développer des méthodologies visant à aider les entreprises à se fixer des objectifs scientifiques sur la nature.
De nombreuses entreprises dans le monde s’emparent déjà de ce cadre, puisque près de 250 acteurs économiques (entreprises, industriels, consultants, institutions financières) participent déjà au Corporate Engagement Programme (CEP), en testant la méthodologie et apportant leurs retours d’expérience. En France, ce sont plus d’une vingtaine d’entreprises qui sont déjà impliquées (Alpro, Bel, Carrefour, Cartier, Chanel, Decathlon, EDF, Engie, Kering, La Poste, L’Occitane, L’Oréal, LVMH, Pernod Ricard…). Et les premiers objectifs basés sur la science ont déjà été validés par SBTN.
Le cadre SBTN est un cadre d’engagement volontaire permettant aux entreprises de comprendre les impacts qu’elles ont sur la nature, et d’agir sur ces impacts, en prenant en compte les différentes pressions liées à leurs activités sur toute leur chaîne de valeur, mais aussi l’état de la nature dans les différentes zones où ces pressions sont exercées. Cette analyse fine servira de socle pour fixer des objectifs basés sur la science, qui donneront ensuite lieu à des plans d’action robustes permettant d’atteindre le bon état écologique des zones où sont présentes directement et indirectement les entreprises. L’atteinte des objectifs devra ensuite être suivie et les progrès partagés.
L’application du cadre SBTN permet un pilotage global des activités d’une entreprise en lien avec la nature, tout en garantissant un ancrage local des actions, au plus proche des écosystèmes et des impacts.
B. LIENS AVEC LES PRINCIPAUX CADRES MONDIAUX
Les entreprises engagées dans une démarche SBTN seront en mesure de se fixer des objectifs sur la nature alignés avec les principaux cadres d’action mondiaux :
• L’Accord de Paris sur le climat : adopté lors de la COP 21 par 196 Parties en 2015, il a pour but de contenir l’élévation de la température moyenne de la planète nettement en-dessous de 1,5°C par rapport aux niveaux préindustriels ;
• L’Accord de Kunming-Montréal : adopté en 2022 et ayant donné naissance au Cadre mondial de la biodiversité, il vise à stopper et inverser la perte de biodiversité et comporte plusieurs cibles mondiales à atteindre à l’horizon 2030 et au-delà. La cible 15 de l’accord, « Impact et dépendances des entreprises », vise à les encourager à évaluer et divulguer régulièrement leurs risques, dépendances et impacts sur la biodiversité, tout au long de leurs opérations, chaînes d’approvisionnement et portefeuilles, ainsi qu’à fournir les informations nécessaires aux consommateurs pour promouvoir des modes de consommations durables ;
• Le concept de limites planétaires : Les cibles SBT (Science-based Targets) se définissent comme des objectifs mesurables, applicables et délimités dans le temps, basées sur les meilleures données scientifiques disponibles, qui permettent aux acteurs de s’aligner sur les limites écologiques de la planète (limites planétaires) et sur les objectifs sociétaux (ex : objectifs de développement durable).
• Les objectifs de développement durable (ODD) en septembre 2015, les 193 États membres de l’ONU ont adopté le programme de développement durable à l’horizon 2030, intitulé « Agenda 2030 ». Au cœur de cet agenda, les ODD donnent la marche à suivre pour parvenir à un avenir meilleur et plus durable pour tous. SBTN fait écho à certains de ces ODD, et notamment l’objectif 6 « Garantir l’accès de tous à l’eau et à l’assainissement et assurer une gestion durable des ressources en eau », l’objectif 12 « Établir des modes de consommation et de production durables », l’objectif 14 « Conserver et exploiter de manière durable les océans » et l’objectif 15 « Préserver et restaurer les écosystèmes terrestres ».
La méthodologie SBTN est construite pour permettre aux entreprise de s’aligner avec les grands objectifs de ces accords, ainsi que ceux définis par le GIEC (Groupement Intergouvernemental des experts sur l’Évolution du Climat) et l’IPBES (Plateforme intergouvernementale scientifique et politique sur la biodiversité et les services écosystémiques).
SBTN : Aligner ses objectifs avec les grands objectifs mondiaux
Climat
Eau douce
Empreinte au sol Ecosystèmes terrestres naturels Ressources aquatiques
• 1.5°C (Accord de Paris)
• Réduction des consommations d’eau dans tous les bassins à risque, en fonction de seuils max de prélèvements locaux (ODD 6)
• Réduction des pollutions de l’eau, pour atteindre des seuils de qualité écologique de la ressource en eau (ODD 6)
• Zéro Conversion (ODD 15, Cible 1 du Cadre Mondial de la Biodiversité)
• Libérer 10% des surfaces occupées, pour les rendre à la nature (IPBES)
• Respecter des seuils de renouvèlement des populations (ODD14)
Figure 1 : Les grands objectifs de la méthodologie SBTN, en lien avec différents grands objectifs mondiaux (Source : WWF)
C. LA DÉFINITION DE LA NATURE SELON SBTN
Telle que définie par l’IPBES, la nature est constituée de toutes les entités vivantes non humaines et de leurs interactions avec d’autres entités et processus vivants ou non vivants (SBTN, 2023)1. Cette définition reconnaît les interactions entre les humains et la nature, ainsi qu’entre les composants de la nature (espèces, sols, rivières, nutriments). Elle reconnaît également que la pollution atmosphérique, la régulation du climat et des cycles du carbone font partie de la nature.
Cette définition de la nature est donc plus large que celle de la biodiversité puisqu’elle y intègre des flux et des éléments non-vivants.
En s’emparant du cadre SBTN, les entreprises prendront donc en main plusieurs sujets, comme le climat (couvert par l’approche SBTi), les ressources en eau douce (qualité et quantité), l’utilisation des sols ou encore l’exploitation de ressources naturelles (ressources marines, commodités à impact). SBTN met aussi l’accent sur les interactions entre les activités de l’entreprise et les zones à forte biodiversité.
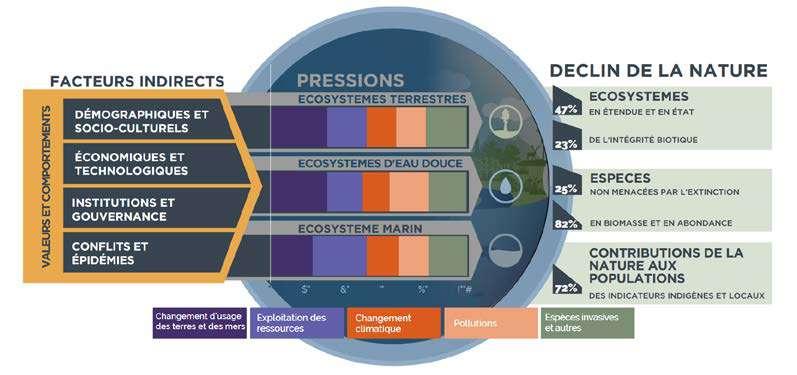
FACTEURS INDIRECTS
PRESSIONS
ECOSYSTEMES TERRESTRES
ECOSYSTEMES D’EAU DOUCE
ECOSYSTEME MARIN
Figure 2 : Les facteurs indirects, pressions et états des pertes de nature, adapté de l’Évaluation Mondiale de l’IPBES, 2019 (Source : Science Based Targets Network)
D. LES OBJECTIFS DE SBTN
Grâce à l’application de la méthodologie SBTN, les entreprises seront en mesure de :
• Comprendre et analyser les impacts (directs et indirects) de l’entreprise sur la plupart des composantes de la nature et sur la chaîne de valeur ;
• Identifier les activités de l’entreprise qui sont prioritaires pour la nature, ainsi que les zones géographiques où ces activités ont lieu et qui sont les plus sensibles pour la nature ;
• Fixer des objectifs fondés sur la science, c’est-à-dire alignés sur les seuils de bon état écologiques (dont les limites planétaires) ;
• Construire et mettre en œuvre des plans d’action robustes permettant d’atteindre ces objectifs et de garantir le bon état écologique des écosystèmes ;
• Surveiller, rapporter et vérifier les progrès réalisés. SBTN s’appuie sur plusieurs fondamentaux :
• L’utilisation d’une approche holistique (toutes les pressions, toute la chaîne de valeur, les différents compartiments de la nature, etc.) ;
• Des méthodologies alignées sur les meilleures connaissances scientifiques et objectifs internationaux (Cadre mondial de la biodiversité, GIEC, etc.) ;
• Un cadre mobilisant les meilleurs outils disponibles (outils de mesure des impacts : ACV (analyses de cycle de vie), Exiobase, Ecoinvent, etc. ; outils de mesure de l’état de la nature : WWF RFS (WWF Risk Filter Suite), Global Forest Watch, STAR (Species Threat Abatement and Restoration), BII (Biodiversity Intactness Index), etc. ;
• Une préférence pour les données primaires de pression (versus des données modélisées), incitant donc les entreprises à développer la traçabilité de leurs chaînes d’approvisionnement ;
• Un processus faisant l’objet d’une vérification indépendante à chaque étape.
Si le cadre est particulièrement adapté aux grandes entreprises, les petites et moyennes entreprises peuvent également s’emparer de la méthodologie SBTN.
Par ailleurs, il n’existe pas à ce jour de guides méthodologiques déclinés de façon sectorielle. Tous les secteurs ont potentiellement des interactions significatives avec la nature. Mais certains secteurs ressortent comme particulièrement matériels, notamment ceux qui ont un amont agricole important, des activités minières ou de développement d’activités induisant une forte occupation des sols.
E. LES 5 ÉTAPES DU CADRE
SBTN s’articule autour de 5 étapes :
L’étape 1 « Évaluer » consiste à évaluer les enjeux matériels pour une entreprise, en se basant sur une analyse sectorielle générique. Celle-ci est complétée par une analyse quantitative plus poussée des impacts de l’entreprise sur les géographies où elle opère, en faisant appel à des données de traçabilité, de pressions spécifiques à l’entreprise (volumes de matières premières prioritaires achetés, volumes d’eau consommés), d’état de la nature…
L’étape 2 « Interpréter et prioriser » a pour objectif d’analyser plus finement la priorisation faite à l’étape 1, en intégrant une connaissance plus précise des activités de l’entreprise, comme sa capacité à engager des fournisseurs ou des équipes, l’évolution à venir d’une activité, l’existence de projets potentiellement concurrents en cours de déploiement, etc. Ces éléments permettront de prioriser les sites et matières premières les plus importantes d’un point de vue écologique, mais aussi stratégique et en lien avec la capacité de transformation de l’entreprise.
L’étape 3 « Se fixer des objectifs » vise à ce que l’entreprise se fixe des objectifs scientifiques pour plusieurs enjeux environnementaux relatifs à l’eau douce, aux écosystèmes terrestres et aux océans, afin que les seuils de bon état écologique soient atteints. Les objectifs peuvent être locaux et spécifiques à un territoire (pour l’eau douce par exemple), ou globaux (pour la conversion ou l’occupation des sols).
L’étape 4 « Agir » propose aux entreprises de définir un plan d’action qui permettra d’atteindre les objectifs fixés à l’étape 3. Les guides méthodologiques pour cette étape sont encore en cours de développement, mais il est déjà déterminé que les plans d’action devront être construits autour des principes ER3T (Éviter, Réduire, Restaurer et Régénérer et Transformer) visant à d’abord éviter les impacts, puis les réduire là où l’évitement n’est pas possible, puis à régénérer et restaurer les écosystèmes. Comme pour un plan de transition, les plans d’action devront inclure des éléments de gouvernance, de calendrier, de financement, et d’identification d’actions spécifiques.
Enfin, l’étape 5 « Suivre » consiste à surveiller, rapporter et vérifier les progrès réalisés au regard des objectifs fixés.
F.
LE DÉVELOPPEMENT DES GUIDES MÉTHODOLOGIQUES
À l’heure où ce rapport est rédigé, en septembre 2024, des guides méthodologiques sont publiés pour les 3 premières étapes « Évaluer », « Prioriser » et « Se fixer des objectifs ». Pour l’étape 3, les guides méthodologiques couvrent les enjeux liés aux Écosystèmes terrestres et à l’Eau douce. Celui sur les Océans doit être publié en 2025.
Les enjeux actuellement couverts par les différents guides méthodologiques SBTN sont :
• pour les systèmes d’eau douce : l’aspect quantitatif (volumes consommés) et certains aspects qualitatifs (pollutions à l’azote et au phosphore) ;
• pour les systèmes terrestres : la conversion d’écosystèmes naturels, la réduction de l’empreinte au sol et l’engagement en faveur d’initiatives paysagères.
D’autres sujets seront couverts au fur et à mesure des développements méthodologiques, notamment :
• La pollution des écosystèmes d’eau douce à d’autres molécules que l’azote et le phosphore (pollutions chimiques, pollutions aux herbicides, pesticides, etc.) ;
• Les systèmes océaniques : surexploitation des ressources halieutiques (gestion durable des populations, réduction des pertes), et protection & restauration des écosystèmes marins ;
• Les espèces invasives ;
• L’aval de la chaîne de valeur.
ENSEIGNEMENT : s’engager dans la démarche SBTN
Les méthodologies de l’étape 3 sont encore susceptibles d’être amendées et d’évoluer. Il s’agit de démarches itératives, prenant en compte l’évolution de la science, ainsi que les retours des entreprises pilotes. Pour autant, les évolutions à venir n’empêchent absolument pas les entreprises de s’engager dans la démarche. Le déploiement de SBTN permet de construire les bases solides d’une compréhension du sujet Nature, des impacts de l’entreprise, des zones et sujets prioritaires à adresser, et de se fixer des objectifs robustes, qui n’évolueront qu’à la marge.
Par ailleurs, le déploiement de SBTN sur le périmètre global de l’entreprise est susceptible de prendre plusieurs années. Ainsi, s’approprier la démarche dès que possible, construire les outils, la gouvernance, ainsi que des premiers cas de déploiement, permettra de passer à l’échelle et d’avoir des impacts le plus tôt possible.
G. LES COMPLÉMENTARITÉS DE SBTN AVEC D’AUTRES CADRES
SBTN a établi des liens avec diverses organisations afin de développer un cadre méthodologique robuste et cohérent :
• Science-Based Targets Initiative (SBTi) : il s’agit d’un cadre volontaire ayant pour but de limiter le changement climatique en permettant aux entreprises de se fixer des objectifs de réduction de leurs gaz à effet de serre.. Le cadre SBTi inclut notamment la méthodologie FLAG (Forest, Land and Agriculture) relative aux émissions spécifiques aux secteurs agricoles, forestiers et à l’usage des sols, qui inclut une obligation d’engagement en faveur d’un objectif de zéro déforestation sur l’ensemble des chaînes de valeur ;
• La Task Force on Nature-related Financial Disclosures (TNFD) : il s’agit d’un autre cadre volontaire centré sur la nature et dont l’approche est davantage focalisée sur la mise en place d’une gouvernance du sujet nature, le reporting, et l’identification des risques, opportunités, impacts et dépendances liés à la nature. La TNFD renvoie d’ailleurs au cadre SBTN, en particulier pour la partie fixation d’objectifs sur la nature ;
• L’Accountability Framework initiative (AFi) est une feuille de route qui permet de parvenir à des chaînes d’approvisionnement éthiques qui protègent les forêts, les écosystèmes naturels et les droits de l’Homme. SBTN s’en inspire notamment pour l’objectif de non-conversion des écosystèmes naturels ;
• Le cadre SBTN fait également écho à des cadres réglementaires telles que le RDUE (Règlement européen contre la déforestation et la dégradation des forêts). En effet, la méthodologie SBTN identifie une liste de commodités à risque de conversion d’écosystèmes naturels sur lesquelles les entreprises doivent s’engager. Cette liste inclut les 7 commodités couvertes par la RDUE (bovins, cacao, café, palmier à huile, caoutchouc, soja, bois) et va plus loin en en intégrant d’autres commodités identifiées comme critiques au regard du risque de conversion des écosystèmes naturels. La mise en œuvre de SBTN contribue donc à préparer les entreprises à la prise en compte de commodités qui pourront, à l’avenir, faire l’objet de réglementations spécifiques.
• Enfin, la CSDDD (Corporate Sustainability Due Diligence Directive) demande à ce que les engagements des entreprises sur le climat soient alignés avec la cible de limitation du réchauffement climatique à 1,5°C. Bien que l’équivalent nature n’existe pas encore, il est important que les entreprises puissent anticiper l’arrivée de cibles ambitieuses sur la nature et la biodiversité, afin d’être préparées à démontrer la robustesse de leurs engagements nature.
Les complémentarités entre SBTN et CSRD (CorporateSustainabilityReportingDirective)
Alors que SBTN vise à engager les entreprises pour qu’elles transforment profondément leurs activités et soient alignées avec les seuils de bon état écologique dans les milieux au sein desquels elles interagissent, la CSRD est orientée divulgation d’informations environnementales, sociales et de gouvernance.
Applicable depuis le 1er janvier 2024, la CSRD est obligatoire pour les entreprises déjà soumises à la Non-Financial Reporting Directive (NFDR) et sa déclinaison française la Déclaration de Performance Extra-Financière (DPEF), ainsi que pour celles dépassant 500 salariés dont le chiffre d’affaires est supérieur à 50M€ ou dont le bilan dépasse les 25M€.Elle est déclinée en plusieurs normes correspondant aux thèmes Environnementaux, Sociaux et de Gouvernance pour lesquels les entreprises doivent faire du reporting. Pour le pilier environnemental, il y a 5 ESRS (European Sustainability Reporting Standards) : ESRS E1 changement climatique, ESRS E2 pollution, ESRS E3 ressources aquatiques et marines, ESRS E4 biodiversité et écosystèmes et ESRS E5 utilisation des ressources et économie circulaire.
Set 1 : normes « tout-secteur » Normes
Normes transversales Normes thématiques
ESRS 1 - Principes généraux
ESRS 2Informations générales
Environnement Social Gouvernance
ESRS E1 - Climat
ESRS E2 - Pollution
ESRS E3 - Eau et ressources marines
ESRS E4Biodiversité et écosystèmes
ESRS E5 - Utilisation des ressources et économie circulaire
Traduction libre
Normes PME
Prochaines étapes
ESRS S1 - Main d’œuvre propre à l’entreprise
ESRS S2Travailleurs de la chaîne de valeur
ESRS S3Communautés affectées
ESRS S4Utilisateurs et consommateurs finaux
ESRS G1 - Conduite des affaires
Au sein de ces ESRS Environnementaux, il existe de multiples références au cadre méthodologique SBTN sous la forme de recommandations explicites dans les différentes sections « Metrics and Targets » : « If the undertaking refers to ecological thresholds when setting targets, it may refer to the guidance provided by the Science-Based Targets Initiative for Nature (SBTN) ». La convergence entre d’une part les standards européens, et d’autre part la méthodologie SBTN s’étend au-delà de la définition des cibles environnementales. SBTN permet de répondre, au moins partiellement, à certains sujets abordés dans les ESRS E2, E3 et E4. Par exemple en ce qui concerne les exigences obligatoires de l’ESRS E4 : les impacts matériels relatifs à la dégradation des sols, la désertification ou l’imperméabilisation des sols, ainsi que l’existence d’objectifs et de politiques liés à la biodiversité (voir Annexe X pour un détail approfondi des relations entre ESRS E4 et SBTN).
Les entreprises réalisant la démarche SBTN peuvent prétendre répondre à de nombreux datapoints sur plusieurs sections des standards environnementaux (hors ESRS E1 - Changement climatique) : Plan de transition, Actions et ressources, Métriques et cibles…
Certaines entreprises pionnières de la démarche SBTN ont par ailleurs déjà pu profiter des bénéfices de la réalisation des premières étapes SBTN et de leurs validations pour commencer à structurer leur réponse aux divulgations requises par la CSRD.
Avoir appliqué la démarche SBTN nous permet d’être mieux préparés pour répondre aux exigences de la CSRD, notamment du fait de la rigueur de la méthode.
Figure 4 : Les correspondances entre le cadre LEAP de la TNFD et SBTN
(Source : Task Force on Nature-related Financial Disclosures)
Figure 5 : Les standards de reporting de durabilité (ESRS) (Source : Le reporting de durabilité CSRD, AMF (2024))
H. LA CONNEXION EN COURS AU NIVEAU FRANÇAIS ENTRE SBTN ET LES CADRES D’ENGAGEMENT PUBLICS
Le portage remarquable de l’approche SBTN par toute une coalition d’acteurs engagés complémentaires au niveau national (ONG, entreprises, consultants, monde académique, etc.), a conduit l’écosystème économique français à un leadership manifeste au niveau international. En témoigne l’importante proportion d’entreprises françaises représentées dans le groupe pilote sur lequel porte la présente publication. Cette forte proactivité et cette avance ont également comme conséquence de conduire, à l’heure de la rédaction de ce rapport, au rapprochement entre différents cadres d’engagement des entreprises sur la nature. En particulier, SBTN est identifié comme une approche de référence dans le cadre de la révision en cours du dispositif public Entreprises Engagées pour la Nature (de l’Office Français pour la Biodiversité), ce qui devrait conduire prochainement à des passerelles formelles entre ces initiatives. De la même manière, SBTN représente un des socles méthodologiques importants dans le développement de la démarche ACT Biodiversité de l’ADEME, qui vise à produire un cadre robuste pour l’évaluation des plans de transition nature des entreprises.
ENSEIGNEMENT : Pourquoi mon entreprise devrait- elle se lancer dans une approche SBTN ?
Pour prendre en compte la réelle mesure des enjeux biodiversité et nature
Ce que SBTN apporte aux entreprises :
• Un cadre holistique permettant de construire une politique biodiversité robuste, end to end (de la mesure au suivi, rapportage et vérification, en passant par la fixation d’objectifs et le plan d’action) qui adresse les enjeux de toute la chaîne de valeur de l’entreprise ;
• Une crédibilité, avec une démarche scientifique validée par un tiers, et un cadre permettant la comparaison des ambitions des différentes entreprises dans leurs réponses à la crise écologique.
Pour favoriser la résilience de ses activités
Pour une entreprise dépendant fortement des ressources qu’offre la nature, l’atteinte des objectifs fixés via SBTN lui permettra d’être plus résiliente, de travailler de façon rapprochée et sur le long terme avec les fournisseurs de ses matières premières stratégiques, et d’engager avec eux une transformation qui permettra aussi de faire plus facilement face aux aléas écologiques auxquels elle sera soumise.
La prise en compte, par les entreprises pilotes, de l’état actuel des écosystèmes au sein desquels elles opèrent constitue un atout pour la pérennisation de leurs activités futures. En effet, si un bassin d’approvisionnement fait face à des sécheresses, il est possible qu’il existe déjà des arrêtés préfectoraux visant à restreindre l’utilisation des ressources en eau. L’identification de l’enjeu prioritaire et la définition d’une cible fondée sur la science permettra à l’entreprise de s’assurer, à terme, du bon état écologique dudit bassin d’approvisionnement, ainsi que de réfléchir à l’adaptation durable des activités de l’entreprise face à la raréfaction de l’eau douce.
Pour se conformer à des exigences en pleine expansion
La CSRD, l’EUDR, la CSDDD, ont mis en lumière l’importance pour les entreprises de s’engager, avec leurs fournisseurs, à maîtriser, comprendre, divulguer et réduire les impacts de leurs activités. Ces cadres insistent aussi sur la responsabilité de l’entreprise sur toute sa chaîne de valeur. En mettant l’accent sur la traçabilité, et les données géographiques, SBTN pousse aussi à une meilleure connaissance des chaînes de valeur et à un travail en étroite collaboration avec les fournisseurs, pour évoluer vers des pratiques plus durables. Ce travail est indispensable pour répondre aux différentes exigences réglementaires.
Par ailleurs, l’engagement des entreprises dans SBTN est aujourd’hui une attente croissante de la part des investisseurs : l’implication progressive des institutions financières sur les sujets nature les conduisent depuis plusieurs années à amplifier leurs stratégies d’engagement sur le sujet, notamment en encourageant les émetteurs à s’investir dans la démarche SBTN (cf. initiative récente de Mirova et Philtrust).
Ces incitations et exigences des marchés et des législations sont en fait le reflet d’attentes sociétales croissantes de la société civile (consommateurs, salariés, riverains, citoyens, etc.) vis à vis des entreprises, s’inscrivant dans une dynamique profonde de responsabilisation des acteurs économiques.
© Sergey Zavalnyuk iStock
RETOUR D’EXPÉRIENCE
SBTN a permis d’augmenter la robustesse des démarches déjà menées sur divers enjeux environnementaux, grâce au recours à des données scientifiques, et de gagner en crédibilité
Sur un des bassins versants clé d’Alpro, l’enjeu de la raréfaction de la resource en eau avait déjà émergé comme prioritaire. Un travail sur le sujet avait été initié. SBTN a permis d’identifier plus précisément les volumes d’eau prélevés pour ses activités agricoles en amont de sa chaîne d’approvisionnement, et de les mettre au regard de l’état de la ressource dans la zone de prélèvement. Bien que les actions déjà menées aillent dans la bonne direction, la mise en œuvre de SBTN les a renforcées en fixant des objectifs scientifiques et en apportant de la crédibilité aux actions identifiées grâce à un cadre reconnu internationalement.
SBTN, en s’appuyant sur des données scientifiques concrètes et locales, a permis de rendre le sujet plus crédible auprès de nos parties prenantes. C’était un argument de poids pour faciliter l’engagement des autres acteurs sur cette cible.
Alpro
RETOUR D’EXPÉRIENCE
SBTN a permis d’aller plus loin concernant les actions environnementales déjà menées
Conscient des problématiques relatives au changement climatique, Carrefour mobilise la méthodologie SBTi afin de se doter d’objectifs scientifiques depuis plusieurs années. Dans la continuité et pour appréhender les enjeux environnementaux de manière plus holistique, Carrefour s’est engagé dans le déploiement de la méthodologie SBTN afin d’intégrer une dimension scientifique au cœur de sa politique biodiversité. L’objectif, en utilisant les méthodologies et outils les plus robustes, est de garantir que les actions mises en œuvre permettent de répondre aux enjeux environnementaux afin d’opérer une réelle transition écologique.
SBTN a contribué à ajouter une dimension scientifique supplémentaire aux travaux déjà engagés sur nos commodités prioritaires.
Carrefour
RETOUR D’EXPÉRIENCE
La Convention des Nations Unies sur la diversité biologique fixe des objectifs globaux en matière de biodiversité pour 2030, mais il est nécessaire d’avoir des cadres et objectifs crédibles fondés sur la science spécifiquement destinés aux entreprises
L’action du groupe H&M en faveur de la biodiversité est motivée par plusieurs facteurs. Tout d’abord, la science : le rapport Planète vivante du WWF nous rappelle tous les deux ans que nous continuons à perdre des populations animales et des habitats uniques à travers le monde à un rythme catastrophique. Et le Stockholm Resilience Center a démontré que l’humanité dépasse six des neuf frontières planétaires. Il est clair que la perte de biodiversité constitue l’une des plus grandes menaces pour l’avenir de l’humanité. Au-delà des implications morales liées à cette crise, les entreprises comme le groupe H&M sont directement concernées, et ce pour plusieurs raisons.
Nous sommes très dépendants des ressources naturelles et seront confrontés à des risques business si nous n’agissons pas. Que se passera-t-il si une gestion non durable des ressources engendre des perturbations dans nos approvisionnements en fibres textiles d’origine naturelle ?
Et si la production agricole de matières textiles met en danger des espèces vulnérables ? Les institutions financières intègrent également la biodiversité dans leurs critères d’investissement, et les cadres réglementaires tels que la CSDDD (Corporate Sustainability Due Diligence Directive) de l’Union Européenne, ainsi que la CSRD exigent des actions de la part des entreprises.
Nous devons nous assurer que nous agissons à la hauteur des enjeux. Le Cadre mondial pour la biodiversité offre un cadre général, avec des objectifs globaux en matière de biodiversité, mais il est difficile à traduire en objectifs concrets pour des entreprises. C’est pourquoi nous avons travaillé avec le Science Based Targets Network dans le cadre du groupe pilote pour la fixation d’objectifs. Ce travail nous aidera à affiner notre compréhension des enjeux biodiversité pour le groupe, à identifier les cibles que nous pourrions fixer, après avoir conduit un travail en interne sur les solutions et le plan d’action qui nous permettront d’atteindre les cibles.
Groupe H&M
2. LES ÉTAPES 1 ET 2 DE SBTN ET L’IMPORTANCE DE MESURER LES IMPACTS DE L’ENTREPRISE ET L’ÉTAT
DE LA NATURE DANS SES GÉOGRAPHIES CLÉS
A. LA DÉFINITION DU PÉRIMÈTRE D’ACTION
Pour commencer la mise en œuvre de la démarche SBTN, deux approches sont possibles : le déploiement de la démarche SBTN sur l’ensemble des périmètres et matières premières de l’entreprise ou l’application sur un périmètre restreint en vue d’un déploiement progressif à toute l’entreprise.
Alpro, en tant que marque du groupe Danone, a par exemple choisi d’appliquer la méthodologie à toutes ses matières premières, sur tous ses produits et pour un périmètre mondial. Le pilote sert à alimenter la réflexion sur les approches « nature » au niveau du groupe Danone, en vue éventuellement de se saisir de SBTN à plus grande échelle.
Carrefour, qui dispose d’un périmètre très large en termes de géographies et de matières premières, a choisi de travailler dans un premier temps sur le périmètre France pour ses marques propres en vue de déployer ensuite à d’autres périmètres géographiques, voire d’autres marques.
B. L’ÉTAPE 1A : LA RÉALISATION D’UNE
ANALYSE DE MATÉRIALITÉ ÉCOLOGIQUE
L’objectif de la première étape d’évaluation de SBTN est de comprendre et d’identifier quels sont les principaux impacts de l’entreprise sur la nature.
L’étape 1A consiste en une analyse de matérialité, via l’outil Materiality Screening Tool (MST) de SBTN. En indiquant le(s) secteur(s) d’activité de l’entreprise, l’outil permet d’identifier, parmi les cinq pressions sur la biodiversité, quels sont les enjeux « nature » susceptibles d’être matériels pour le ou les secteurs sélectionnés, à la fois sur le périmètre des opérations directes et sur l’amont. Il s’agit d’une étape d’analyse générique, qui donnera les mêmes résultats pour toutes les entreprises d’un même secteur.
Les données utilisées s’appuient sur la base de données ENCORE (Exploring Natural Capital Opportunities, Risks and Exposure) qui est un outil en ligne gratuit aidant les organisations à explorer leur exposition aux risques liés à la nature et à comprendre leurs dépendances et impacts sur la nature.
À ce stade, l’entreprise devra également porter une attention particulière aux matières premières prioritaires (HICL : High Impact Commodity List2) en raison de leur fort impact potentiel sur la nature (matières premières agricoles, sylvicoles, halieutiques, minières…).
RETOUR D’EXPÉRIENCE
L’analyse de matérialité a permis de conforter les démarches déjà initiées et d’identifier de nouveaux sujets prioritaires
L’analyse de matérialité SBTN a permis à Carrefour de conforter le besoin de poursuivre les efforts mis en place concernant certaines matières premières. Il s’agit notamment des matières premières les plus présentes dans ses approvisionnements telles que le bois et le papier, l’huile de palme, le bœuf brésilien, le soja et le cacao, déjà incluses dans la politique biodiversité du Groupe.
L’analyse de matérialité a cependant permis d’ajouter des sujets émergents aux sujets prioritaires, notamment au regard de la liste SBTN de matières premières prioritaires, les High Impact Commodities. Cette liste inclut des matières premières comme les produits laitiers, d’autres viandes que le bœuf (le porc, la volaille), ou encore le café.
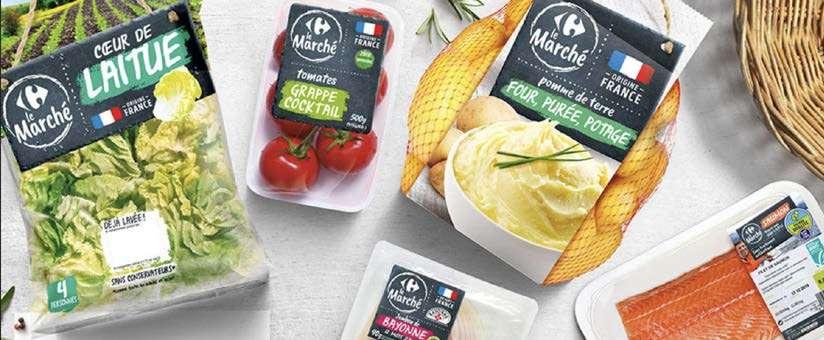
Afin d’initier le travail sur un périmètre pilotable, Carrefour a choisi de réaliser le pilote SBTN à l’échelle de Carrefour France - Marques propres, et sur 15 commodités prioritaires.
Cette étape 1A, bien que relativement rapide à mettre en œuvre, constitue une phase importante d’acculturation au sujet nature et à la démarche SBTN pour les équipes qui s’emparent du sujet en interne.
2 https://sciencebasedtargetsnetwork.org/wp-content/uploads/2024/07/High-Impact-Commodity-List-v1-1.xlsx
Figure 6 : Le déploiement progressif de l’application de la méthodologie SBTN
ENSEIGNEMENT : L’étape 1A de SBTN permet d’avoir une vision globale des impacts sur la nature qu’est susceptible d’avoir chaque entreprise
Grâce à l’analyse de matérialité et à la liste des matières premières prioritaires pour les secteurs d’activités des entreprises, ces dernières ont accès à un panorama global des principaux impacts qu’elles ont sur la nature.
Ces résultats devront être affinés en intégrant des données quantitatives propres à l’entreprise sur la localisation de leurs activités ainsi que leurs pressions spécifiques. Mais cette première étape donne une vue globale des différents enjeux, et permet également d’acculturer les équipes en interne au sujet nature et à la démarche SBTN.
Exemple d’analyse de matérialité SBTN à travers l’outil ENCORE, pour les Opérations d’une entreprise du secteur agro-alimentaire :
Exemple d’analyse de matérialité SBTN à travers l’outil ENCORE, pour l’amont des chaînes de valeur d’une entreprise du secteur agro-alimentaire :
L’analyse de matérialité menée par Bel dans le cadre de SBTN a confirmé que notre activité laitière était la plus impactante, et que les projets déjà mis en place par nos équipes, notamment sur l’agriculture régénératrice, ou encore l’agroforesterie, adressaient bien les enjeux prioritaires (cf. Charte mondiale Bel pour une filière amont laitier durable). Cette étape nous a également permis d’identifier les impacts d’autres activités, notamment celles liées à notre sourcing de fruits, et nous a donné l’occasion de comparer nos impacts à ceux d’entreprises du même secteur.
Bel
ENSEIGNEMENT : L’analyse de matérialité SBTN, plus poussée que celle utilisée pour une stratégie RSE
L’analyse de matérialité réalisée dans le cadre d’une stratégie RSE s’appuie souvent sur l’avis des experts et parties prenantes interrogées. Il n’est donc pas impossible que certains enjeux, en particulier ceux sur la biodiversité, ne soient pas mentionnés car les experts pertinents ne sont pas consultés, et donc ne soient pas identifiés par une entreprise (c’est par exemple le cas de l’enjeu d’occupation des sols, qui est encore rarement adressé dans le cadre des politiques « biodiversité » ou « nature » des entreprises).
L’analyse de matérialité développée par la démarche SBTN, quant à elle, permet à la fois de ne pas oublier d’enjeux car ceux-ci sont pré-listés, issus de la base de donnée ENCORE qui recense les impacts et dépendances à la nature pour chaque secteur économique, et d’harmoniser les approches entre les entreprises.
La matérialité d’impact (socio-environnementale) prédomine ici sur la matérialité financière.
C. L’ÉTAPE 1B: LA MESURE ET L’ANALYSE
DES IMPACTS ENVIRONNEMENTAUX DE L’ENTREPRISE ET DE L’ÉTAT DE LA NATURE
La prise en compte de la nature au sein des activités d’une entreprise implique de connaître :
• Quels sont ses impacts sur la nature (au travers des 5 pressions à l’origine de l’érosion de la biodiversité) ?
• Où ont lieu ces impacts (à la fois pour les opérations directes et tout au long de la chaîne de valeur) ?
• Et quel est l’état de la nature aux endroits où l’entreprise – ou sa chaîne de valeur – opère ?
C’est l’ensemble de ces éléments qui est à mesurer ou évaluer dans le cadre de l’étape 1B et qui nécessite la mobilisation d’un certain nombre de données.
COMPRENDRE LES PRESSIONS
Pour appréhender les impacts d’une entreprise sur la biodiversité, il faut d’abord bien définir le périmètre dont il est question.
D’un côté, il y a les opérations directes de l’entreprise, c’est-à-dire l’ensemble des activités que l’entreprise maîtrise (usines, sites de production, bureaux, magasins, etc.). Il s’agit ici de connaître quelles sont les pressions associées à l’activité de chacun de ces sites, ainsi que leurs localisations.
Pour ces sites, l’entreprise doit utiliser des données directes pour renseigner les indicateurs suivants : surfaces d’emprise au sol, consommations d’eau, rejets d’effluents, quantités d’énergie consommées, etc.
De l’autre côté, il y a l’amont et tous les approvisionnements d’une entreprise. Le point de départ de l’analyse des pressions liées à l’amont est la liste de tous les achats réalisés par l’entreprise (biens et services), avec une attention particulière à porter sur les matières premières considérées comme les plus impactantes pour la nature et listées par SBTN au sein de la High Impact Commodity List (HICL).
ENSEIGNEMENT : Les entreprises disposent déjà de beaucoup de données permettant de comprendre les pressions qu’elles exercent sur la nature
Les entreprises disposent bien souvent d’un grand nombre de données qui leur permettront de réaliser l’analyse SBTN.
Lorsqu’elles ont réalisé des bilans carbone, par exemple, plusieurs données peuvent être réutilisées, notamment les données liées aux achats de matières premières…
D’autres sources fournissent également de précieuses informations : les rapports rédigés pour d’autres normes ou cadres de divulgation (volontaires : progress report, CDP, Ecovadis ; réglementaires : DPEF, CSRD), les certifications auxquelles l’entreprise a déjà recours (FSC, RSPO, RTRS, MSC, RAF, BCI), etc.
Concernant les opérations directes, les entreprises peuvent se baser sur les données de systèmes de management environnemental, sur des inventaires environnementaux ou bien sur des données de consommation (eau, énergie…), etc.
RETOUR D’EXPÉRIENCE
Les défis liés à la donnée
Dans le cadre du pilote SBTN, le groupe H&M a pu s’appuyer sur des années de travail pour améliorer la traçabilité de ses chaînes d’approvisionnement, et pour collecter des données sur les sujets de consommation d’eau et de pollution de l’eau auprès de ses fournisseurs de rang 1, 2 et 3.
En ce qui concerne la production de matières premières (agriculture et foresterie), le groupe H&M pouvait s’appuyer sur les données disponibles (au niveau national ou infranational) issues de collaborations avec des partenaires tels que Textile Exchange, Lenzing, BKB (un intermédiaire agricole) ou Better Cotton Initiative. Ces plateformes ont permis par exemple d’attribuer des volumes de matières premières à des zones géographiques.
Cependant, la méthode SBTN insiste sur la nécessité pour les entreprises d’obtenir des données directes tout au long de la chaîne de valeur, jusqu’à l’amont et la production des matières premières. Pour des chaînes d’approvisionnement complexes, et en l’absence de traçabilité complète jusqu’à l’amont agricole, les recherches industrielles sur les facteurs de pression, telles que celles menées par le International Cotton Advisory Committee,
ont été essentielles pour obtenir des données spécifiques à différents pays pour chaque culture. Les analyses de cycle de vie effectuées précédemment dans le cadre de la réalisation d’empreintes carbone et eau ont également été clés, même si elles n’ont pas répondu à l’enjeu de fournir des informations précises sur le lieu d’approvisionnement des différentes matières premières. Par ailleurs, pour le secteur textile, certaines informations ne sont pas toujours disponibles, notamment les facteurs d’utilisation des terres et le changement d’affectation des terres pour certaines matières premières.
Le fait d’implémenter la démarche SBTN a permis de tirer deux enseignements clés :
• Il est nécessaire de continuer à améliorer la traçabilité et à affiner la compréhension d’un éventail plus large de pressions liées à la perte de biodiversité.
• Pour autant, certaines données sont parfois suffisantes pour qu’une entreprise puisse comprendre les activités, sites et matières premières sur lesquels elle doit concentrer ses efforts d’engagement, et pour établir des priorités raisonnables. Il est important de trouver un équilibre entre le coût de l’amélioration des évaluations et le fait de commencer à agir dès qu’une image claire se dessine.
Le pilote SBTN a fourni des exemples de l’importance de l’engagement des fournisseurs, et de l’action collective avec d’autres entreprises du même secteur. Une évaluation plus détaillée de l’impact de la production de laine a été possible parce qu’un fournisseur clé - une grande entreprise agricole - a pu fournir les données de production les plus récentes pour le contexte sud-africain. Les experts en développement durable de Kering et du groupe H&M ont par ailleurs collaboré pour partager les données sur les facteurs de pression et les impacts de certaines matières premières textiles, afin de réduire la charge de travail de chaque entreprise sur des recherches de données similaires.
Groupe H&M
La mesure des impacts sur la biodiversité liés à ces achats s’effectuera en utilisant des données de pression directe, si l’entreprise les a, ou en les modélisant (via des Analyses de Cycle de Vie (ACV) ou en ayant recours à des bases telles que Exiobase).
© Oguzhan Karaca / Pexels
ENSEIGNEMENT : Pour calculer les impacts liés à l’amont des chaînes d’approvisionnement, les entreprises utilisent majoritairement des données de pression modélisées
Concernant les pressions liées à l’amont des chaînes de valeur, l’entreprise dispose rarement de données directes. Les fournisseurs de premier rang disposent parfois d’une partie de ces données, qui peuvent être disponibles et déjà collectées à travers des cadres de reporting tels que CDP, Ecovadis. Mais lorsqu’il s’agit de chaînes d’approvisionnement longues ou complexes, il est souvent nécessaire de faire appel à des processus de modélisation des données de pression (résultats d’ACV ou Exiobase).
Un autre élément important pour l’analyse SBTN est la détermination des zones géographiques dans lesquelles les activités amont de l’entreprise ont lieu, et notamment les zones de production des matières premières clés. Pour cela, soit l’entreprise a réalisé un travail de traçabilité et connaît l’origine précise de ses approvisionnements, soit elle se base sur des modélisations.
Dans le cas où une entreprise ne connaît l’origine d’un produit qu’à un niveau national, elle peut chercher à identifier une maille géographique plus fine au sein du pays d’origine.
Dans ce cas, elle peut prendre pour hypothèse que son approvisionnement est représentatif de la répartition nationale de la production de ce produit.
Plus les données seront directes, plus l’analyse SBTN sera robuste et pertinente pour permettre la fixation d’objectifs.
RETOUR D’EXPÉRIENCE
Une meilleure connaissance des impacts de ses activités grâce à des analyses dédiées
Depuis plusieurs années, Hermès affine la connaissance de ses chaînes de valeur, grâce à des cartographies filières, ainsi que des analyses de cycle de vie spécifiques à certaines matières premières stratégiques. Pour plus de 38 matières stratégiques, le groupe a mené une analyse détaillée des origines géographiques (à la maille du pays au minimum), pour chaque étape de leurs chaînes d’approvisionnement (élevage, abattage, tannage, finissage, confection), associée à une analyse des risques principaux. Des analyses ACV ont également été conduites sur de nombreuses matières, par exemple 40 cuirs et 14 matières utilisées par le prêt-à-porter afin de mesurer plus précisément les impacts principaux liés au cycle de vie de ces matières.
Toutes ces données ont pu être mobilisées dans le cadre de l’étape 1B de SBTN, comme données d’entrées pour nourrir l’analyse des impacts des activités de l’entreprise sur la nature.
L’IMPORTANCE DE LA TRAÇABILITÉ DANS LA DÉMARCHE SBTN
Les entreprises se heurtent souvent à une certaine limite lorsqu’il s’agit de connaître précisément les provenances de leurs achats. En effet, leur connaissance de leurs chaînes d’approvisionnement est souvent limitée à l’identification des fournisseurs de rang 1 ou 2 et va rarement jusqu’à l’identification des parcelles où les matières premières ont été produites ou extraites. Or, SBTN exige une connaissance de la traçabilité à une maille infranationale pour au moins 67% (en dépenses ou en volumes) des matières premières, ainsi que pour les autres biens et services utilisés par l’entreprise.
Cette connaissance est nécessaire pour mieux connaître l’état de la nature aux endroits où s’approvisionne l’entreprise. Cela afin de permettre la transformation des chaînes d’approvisionnement, en agissant aux endroits et sur les pressions les plus pertinents pour assurer un bon fonctionnement des écosystèmes.
Si cette approche peut sembler exigeante, elle est fondamentale pour une bonne une gestion pertinente des problématiques liées à la nature. C’est aussi la raison pour laquelle tous les cadres crédibles relatifs à la nature, qu’ils soient volontaires ou contraignants, vont également dans le sens d’un accroissement progressif des exigences en matière de traçabilité. En outre, une meilleure traçabilité signifie que l’entreprise est mieux à même de comprendre et de gérer les risques liés à sa chaîne d’approvisionnement.
Production Transformation étape 1 Transformation étape N
Fournisseur de rang 1 Entreprise
Figure 7 : La nécessaire amélioration de la traçabilité sur toute la chaîne de valeur
ENSEIGNEMENT : La mise en œuvre de la première étape de SBTN met en lumière l’importance de développer une traçabilité fine pour ses matières premières sensibles
Plusieurs textes réglementaires ont récemment mis l’accent sur la responsabilité des entreprises sur toutes leurs chaînes d’approvisionnement. La RDUE impose aux entreprises qui importent des matières premières à fort risque de déforestation (bœuf (et cuir), cacao, café, huile de palme, soja, bois (et dérivés), caoutchouc), de pouvoir justifier de leur origine et de prouver qu’elles ne viennent pas de parcelles déforestées. De même, la CSDDD instaure la responsabilité de l’entreprise vis-à-vis de tout manquement aux droits humains ou à l’environnement sur toute sa chaîne de valeur.
Dans le cadre de la démarche SBTN, un premier objectif est d’atteindre le seuil de 67% de volumes d’achats associés à un niveau de traçabilité suffisant (maille infra-nationale), permettant ensuite de fixer des cibles spécifiques au contexte local.
Si l’entreprise n’atteint pas ces 67%, elle doit mettre en place un plan d’action pour améliorer son niveau de traçabilité, tout en commençant à agir et à se fixer des objectifs sur le périmètre pour lequel elle a un niveau de connaissance suffisant.
RETOUR D’EXPÉRIENCE
L’amélioration de la traçabilité
Une des étapes clés pour mieux appréhender les enjeux environnementaux (notamment biodiversité) des matières premières stratégiques est l’amélioration de la traçabilité.
Afin de pouvoir répondre aux premières étapes de SBTN, Carrefour a réalisé un important travail d’analyse filière pour 13 matières premières, afin d’améliorer la granularité de l’information disponible, tout au long de sa chaîne de valeur : bœuf, café, huile de palme, soja, produits laitiers, maïs, riz, coton, porc, fruits à coque, volaille, œufs et cacao. Pour Carrefour, cela s’est traduit par un travail d’identification des parties prenantes clés, et de compréhension des enjeux de chacun des acteurs détenteurs de l’information sur ces 13 matières premières. Plusieurs métiers ont été mobilisés : achat, qualité, industrie, production… Une forte collaboration et mobilisation a été nécessaire, afin de les faire converger vers une même ambition : comprendre les impacts environnementaux liés à la commodité ciblée et agir ensemble vers une séquence d’évitement ou de réduction de cet impact à l’échelle locale.
La qualité des données collectées varie en fonction du niveau de maturité des chaînes d’approvisionnement, et il a parfois été nécessaire de mobiliser des données plus indirectes, et donc incertaines (par exemple : base de données publique générique, extrapolation de l’information via des outils ACV…) tout en définissant une stratégie d’amélioration de cette connaissance pour que, dans un deuxième temps, Carrefour puisse affiner ses résultats.
COMPRENDRE LES INTERACTIONS AVEC LA NATURE
Une des spécificités de la méthode SBTN est de donner une place importante aux données liées à l’état de la nature. En effet, la méthode repose sur un croisement entre des données de pression propres à l’entreprise (par exemple, la consommation en eau d’une usine), avec des données qualifiant l’état de la nature, selon plusieurs grilles d’analyse (par exemple, le niveau de stress hydrique d’un bassin versant dans lequel est implanté cette usine, ou la richesse de la biodiversité dans ce même bassin versant).
En effet, l’impact des activités d’une entreprise dans une zone donnée sera différent si la nature est dans un bon état écologique global ou si son état est déjà dégradé.
L’application de la méthodologie SBTN lors de l’étape 1B nécessite ainsi de croiser les données de pression de l’entreprise, avec deux autres types d’indicateurs spécifiques à l’état de la nature :
• Des indicateurs de l’état de la nature liés à chacune des pressions considérées : ils résument les caractéristiques de l’état de la nature les plus directement liées à chaque pression évaluée. Par exemple : une consommation en eau est croisée avec un niveau de stress hydrique ; des pollutions en azote (N) et phosphore (P) liées à la production d’une matière première agricole sont croisées avec les concentrations en N et P dans les sols, etc. ;
• Des indicateurs de l’état de la nature liés à la biodiversité présente, selon deux de ses dimensions : écosystèmes et espèces (la dimension génétique étant en dehors du périmètre pour le moment). Ils mettent en lumière les risques que les activités de l’entreprise font peser sur la biodiversité locale, selon plusieurs critères : le risque d’extinction des espèces présentes, la perte d’intégrité des écosystèmes, la perte de leur connectivité, la diminution de la qualité de vie des humains en raison de la perte des services écosystémiques, la dégradation ou la destruction de zones importantes pour la biodiversité (Haute Valeur de Conservation, etc.).
© Freepik
SBTN fournit la liste d’un certain nombre d’outils pouvant être utilisés pour évaluer l’état de la nature (SBTN Toolbox)3.
Comme il n’existe pas un indicateur ou outil unique permettant de donner une vision consolidée de ces différents facteurs, il est de rigueur d’utiliser plusieurs outils en parallèle (STAR, BRF, BII, EII, etc.). En effet, l’utilisation d’un large panel d’indicateurs et outils permet d’avoir une image représentative de l’état de la nature à un endroit donné.
Le WWF Risk Filter Suite peut être utilisé pour renseigner différents indicateurs d’état de la nature, comme le montre le tableau ci-dessous. Une description complète de l’outil est disponible sur WWF Biodiversity Risk Filter - Data & Methods
Activités directes Occupation des sols (ha)
Indicateur MSA (Mean Species Abundance) - GLOBIO4
Indicateur Global Forest Watch
Indicateur SBTN SoN for Water Availability Indicateur
Echelle écosystémique Indicateur Bll
Air Quality de Verisk Etat de la biodiversité en général Echelle spécifique Indicateur
*NA = Not assessed : pression non couverte par la présente version de la méthodologie SBTn. Le Changement Climatique est évalué au moyen de la méthodologie SBTi.
Figure 8 : Exemples d’indicateurs d’état de la nature associé aux différentes pressions (Source : I Care by Bearing Point, pour l’étude Hermès Étapes 1&2)
SBTN Pressure-sensitive State of Nature Indicators (SoNp)
Biodiversity State of Nature Indicators (SONb) (Maximum value accross all the indicators below used)
9 : l’utilisation du WWF Biodiversity Risk Filter pour renseigner les
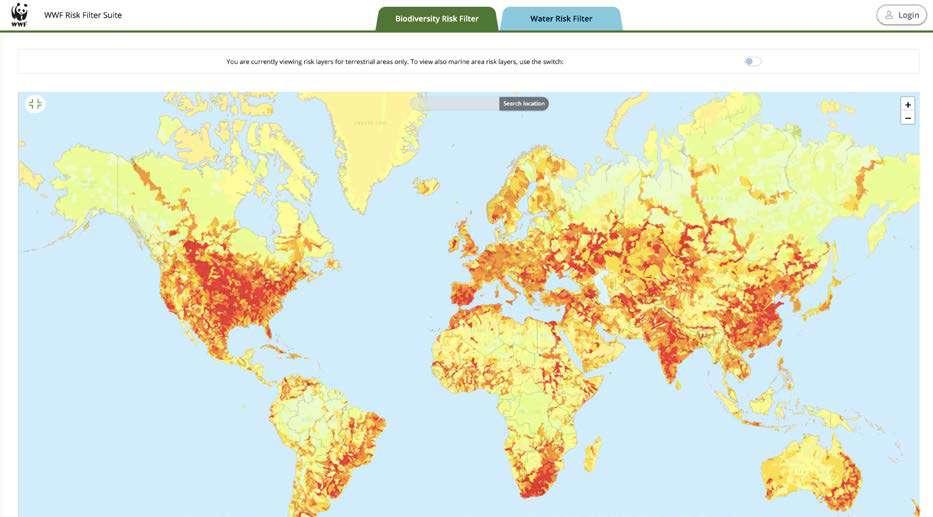
Achats
Figure
données État de la Nature dans la démarche SBTN
Figure 10 : carte représentant la condition des écosystèmes (Source : WWF Biodiversity Risk Filter)
RETOUR D’EXPÉRIENCE
Bien que la méthode soit la même pour toutes les entreprises, les outils utilisés peuvent différer, afin de correspondre au contexte de chacune
SBTN met à disposition des listes d’outils pouvant être utilisés par les entreprises pour mettre en œuvre les différentes étapes (évaluation des pressions et de l’état de la nature).
Chaque entreprise (et les consultants qui les accompagnent) peut sélectionner les outils les plus pertinents et correspondant le mieux à son contexte.
Il peut aussi être intéressant d’utiliser plusieurs indicateurs en parallèle, notamment sur le sujet de l’état de la nature relatif à la biodiversité, car aucun outil ne présente de vision complète du sujet. En combinant l’indicateur BII avec l’indicateur STAR par exemple, cela permet d’avoir à la fois la vision espèces, et la vision intégrité de l’écosystème, afin d’être plus précis sur les enjeux locaux.
En cas d’utilisation de multiples indicateurs, il est recommandé de prioriser les sites sur la base de l’indicateur ayant la valeur maximale plutôt que d’établir une moyenne entre les différents indicateurs.
L’ANALYSE CROISÉE DES DONNÉES DE PRESSION ET D’ÉTAT DE LA NATURE
Le croisement entre les données de pression et les données d’état de la nature permettra, pour chaque site d’opération ou zone d’approvisionnement, de classer les sites sur lesquels agir et se fixer des objectifs en priorité à l’étape 3.
Par exemple, une entreprise achetant du maïs provenant de Bretagne devra collecter les données relatives à la consommation en eau nécessaire à la culture des volumes de maïs breton achetés. En parallèle, des données sur l’état de la nature relatif à cette pression (consommation d’eau) seront collectées, à savoir les données relatives au stress hydrique du bassin versant breton spécifique.
Cet exercice est répété pour toutes les matières premières (ou sites d’opérations directes) / zones à enjeux pour l’entreprise. Il permet d’identifier la liste des sites à enjeux pour la nature, en lien avec ses activités, sur lesquels agir en priorité.
A) Pressure-state index ranking
B) Biodiversity ranking
ENSEIGNEMENT : L’analyse des pressions a permis une meilleure connaissance des matières premières clés de l’entreprise
L’important travail de traçabilité et de collecte des données de pression et d’état de la nature a permis aux entreprises pilotes d’avoir une meilleure connaissance des enjeux associés aux matières premières clés de l’entreprise.
En effet, bien que les principales matières premières ayant le plus d’impact sur la nature soient bien souvent connues, il n’est pas rare que les entreprises ne connaissent pas précisément les impacts causés par les approvisionnements liés à leur chaîne de valeur. Le travail mené grâce à la démarche SBTN a alors permis d’affiner la connaissance des zones d’approvisionnement (à une échelle plus précise que celle d’un pays), des caractéristiques de la nature dans ces zones et des impacts qu’ont leurs activités sur celles-ci.
Figure 10 : Combinaison des classements par pression et par état de la nature (Source : Science Based Targets Network)
© Karl Callwood Unsplash
RETOUR D’EXPÉRIENCE
Une étude sur l’amont de la production de lait frais a permis à Bel d’affiner sa connaissance des impacts de l’alimentation animale
De par sa proximité et son engagement de long terme auprès des éleveurs, mais aussi grâce à l’implication de différentes équipes de Bel (notamment les équipes achats), Bel a pu mobiliser de nombreuses données pour l’analyse de matérialité. L’exercice a cepen-dant été plus difficile pour certaines parties de la chaîne de valeur, notamment la partie alimentation des vaches laitières, qui est caractérisée par plusieurs rangs de fournisseurs.
Bel a choisi de développer un modèle pour affiner la compréhension de l’alimentation animale de son amont laitier, afin de déterminer les impacts associés à cette partie de la chaîne de valeur, qui ne sont pas négligeables.
Pour cela, il a fallu obtenir des informations sur :
• Les types d’aliments utilisés pour nourrir les vaches laitières, ainsi que la quantité d’aliments consommés pour produire un litre de lait ;
• Les régimes alimentaires distincts en fonction des pays de production. Bel s’est notamment appuyé sur l’expertise de ses équipes « Amont laitier durable », ainsi que sur des outils développés par l’entreprise ;
Cette étude a permis de combler le manque de données liées à l’amont laitier et de déterminer au mieux les impacts liés à la production de lait frais, ainsi que l’état de la nature dans les zones de production de l’alimentation animale.
D. L’ÉTAPE 2 : INTERPRÉTER ET PRIORISER
Au cours de l’étape 2, l’entreprise va interpréter les résultats de l’étape 1 (la liste des sites prioritaires) afin de valider les listes des matières premières et sites sur lesquels agir en priorité, notamment en se fixant des objectifs (étape 3).
La liste des activités/sites prioritaires est à contextualiser au regard d’autres enjeux pour l’entreprise tels que sa capacité d’action, son pouvoir d’influence, ses risques, la vision de l’évolution des activités concernant un site ou une commodité, la réalité de la relation avec un fournisseur, etc.
Bien que n’influençant pas directement la priorisation écologique, cela peut permettre de faire des arbitrages stratégiques à court terme et donne également la possibilité d’identifier des zones pour lesquelles l’entreprise peut aborder et traiter plusieurs enjeux en même temps (eau et déforestation par exemple).
© Elena Nichizhenova / iStock
© Richard Sagredo / Unsplash
3. LA FIXATION D’OBJECTIFS FONDÉS SUR LA SCIENCE
© Emiel Molenaar / Unsplash
La troisième étape de la méthodologie SBTN consiste à se fixer des objectifs basés sur la science et pertinents pour la nature et l’entreprise. Il s’agit du cœur de la méthodologie et de la spécificité de SBTN par rapport à d’autres cadres, moins prescriptifs sur la fixation d’objectifs.
L’ambition est d’atteindre un bon état écologique des écosystèmes. Le point de départ est donc la détermination de seuils écologiques fondés sur les meilleures connaissances scientifiques, qui vont permettre de définir le niveau d’effort à réaliser par l’entreprise en termes de réduction d’impacts.
SBTN a développé des méthodologies pour l’eau douce4, les écosystèmes terrestres5 et les océans (à paraître), et l’entreprise peut avancer en parallèle sur chacun de ces sujets.
Certains objectifs concernent un périmètre global pour l’entreprise (celui de la réduction de l’empreinte au sol par exemple), mais la plupart des objectifs sont locaux et spécifiques à une géographie (un paysage ou un bassin versant) ou à une commodité donnée (pour l’objectif de non-conversion d’écosystèmes naturels).
A. L’EAU DOUCE : UN ENJEU GLOBAL DEMANDANT DES RÉPONSES LOCALES
POURQUOI ?
L’enjeu relatif à la ressource en eau douce – que ce soit les questions de qualité ou de prélèvements –est un enjeu auquel les entreprises sont généralement déjà confrontées.
L’eau douce peut être source de risque. De nombreuses entreprises ont déjà fait face à des restrictions d’usage (par arrêtés préfectoraux par exemple) ou à des ruptures d’approvisionnement pour des matières premières agricoles dont les rendements ont chuté drastiquement suite à des épisodes de sécheresse ou d’innondations.
RETOUR D’EXPÉRIENCE
La pertinence d’aborder l’enjeu de l’eau douce pour les entreprises
Lors de l’été 2022, l’Alsace a connu de fortes vagues de chaleurs associées à des épisodes prolongés de stress hydriques, ayant pour conséquence un impact qualité sur les graines de soja produits dans la région.
Cet événement, ayant lieu dans une des régions d’approvisionnement clés pour Alpro, a renforcé l’urgence et l’importance de protéger ce bassin versant.
4 https://sciencebasedtargetsnetwork.org/wp-content/uploads/2024/07/Technical-Guidance-2024-Step3-Freshwater-v1-1.pdf
5 https://sciencebasedtargetsnetwork.org/wp-content/uploads/2024/07/Technical-Guidance-2024-Step3-Land-v1.pdf
© Sanya Kushak / iStock
Du point de vue de la qualité, la question de l’eau douce implique également des phénomènes de pollution. Actuellement, la méthodologie SBTN se concentre sur la pollution par l’azote et le phosphore. Les autres pressions (autres pollutions notamment) seront traitées ultérieurement, ce qui ne doit pas empêcher les entreprises d’y travailler s’ils sont prioritaires sur les bassins versants où elles opèrent.
L’Azote et le Phosphore sont naturellement présents dans l’eau et le sol et sont essentiels à la croissance de tous les organismes vivants, y compris pour la vie aquatique. Toutefois, en grandes concentrations, ces nutriments entraînent une croissance rapide et excessive d’organismes tels que les algues et les cyanobactéries. Lorsque ces organismes finissent par mourir, la décomposition de leur biomasse épuise l’oxygène dissous dans l’eau, ce qui entraîne l’asphyxie des autres formes de vie aquatique.
POUR QUI ?
Sont concernées les entreprises pour lesquelles l’eau douce ressort comme un enjeu matériel à l’issue des étapes 1 et 2. Dans le cadre des pilotes réalisés par les entreprises, ces dernières ont travaillé à l’identification de cibles pour un site d’opérations directes (par exemple une usine) et pour un site amont (le plus souvent associé à une commodité agricole, et nécessitant donc un engagement des fournisseurs). Les pilotes ont donc permis de tester l’approche SBTN Eau sur un périmètre limité, avant de déployer potentiellement plus largement la méthodologie sur un nombre de sites et de commodités plus large.
QU’EST-CE QU’UN OBJECTIF BASÉ SUR LA SCIENCE POUR LES ÉCOSYSTÈMES D’EAU DOUCE ?
Une fois les bassins versants prioritaires identifiés en étape 2, l’entreprise doit définir un seuil écologique à ne pas dépasser pour une pression donnée, c’est-à-dire, la pression maximale autorisée pour maintenir l’écosystème dans un état naturel souhaité (aussi bien du point de vue quantitatif que qualitatif).
En ce qui concerne la quantité d’eau, l’objectif cible à définir est le volume maximal d’eau qui peut être prélevé dans le bassin versant pour toutes les activités humaines locales, afin de conserver un niveau d’eau acceptable pour garantir le bon fonctionnement de l’écosystème local.
La figure 11 illustre le processus permettant de définir l’objectif de réduction des prélèvements d’eau :
• identification du débit minimal d’écoulement de l’eau à garantir pour permettre le bon fonctionnement de l’écosystème local : c’est le seuil écologique, ou débit écologique ;
• identification des prélèvements actuels en lien avec cette ressource en eau (les valeurs de référence) ;
• détermination de l’objectif cible de réduction des prélèvements d’eau, en comparant les consommations actuelles au seuil écologique.
À l’heure actuelle, le mode d’allocation des efforts de réduction des consommations en eau retenu par SBTN fait peser sur chacun des acteurs du territoire le même pourcentage de réduction, indépendamment du poids des activités de chacun des usagers. L’action collective au niveau des bassins versants pourra toutefois, à terme, permettre une allocation plus pertinente des efforts.
Pour l’enjeu de qualité de l’eau, l’objectif de bon état écologique définit la quantité maximale de polluants que l’entreprise ou ses fournisseurs peuvent rejeter tout en maintenant une qualité d’eau douce acceptable pour les autres usagers, les espèces aquatiques, et le fonctionnement des écosystèmes. Ainsi, pour chaque bassin versant, les entreprises doivent, autant que faire se peut, identifier des seuils écologiques locaux, déterminés à l’aide de données et méthodes scientifiques, qui seront ensuite validés par les parties prenantes locales.
Figure 11 : Illustration du processus permettant de déterminer l’objectif de réduction de la consommation d’eau (Source : Science Based Target Network)
RETOUR D’EXPÉRIENCE
Se fixer des objectifs cibles sur l’eau
1. Sélection du bassin versant
Alpro a choisi de travailler sur un bassin versant clé d’approvisionnement et de production. Ce bassin faisait partie des 10 bassins versants les plus stratégiques pour Alpro en raison :
• Des enjeux de quantité et qualité de l’eau qui ont été mis en évidence lors de l’étape 1B ;
• Du fait de l’importance stratégique de ce bassin en termes de volumes d’approvisionnements ;
• Des relations avec les fournisseurs de soja déjà bien établies ainsi que de la présence de projets pilotes locaux sur les pratiques d’agriculture régénératrices ;
• De l’engagement des fournisseurs, en lien avec le Danone Impact Journey et l’ambition d’avoir 30% des ingrédients clés en transition vers l’agriculture régénératrice d’ici 2030.
2. Consultation des parties prenantes et identification des données locales sur l’eau
Plusieurs entretiens avec les parties prenantes locales ayant une connaissance du bassin versant ont été réalisés : Agence de l’eau, ONGs locales, Chambre d’Agriculture, fournisseurs de soja… L’objectif était de déterminer l’existence (ou l’absence) de données et modèles locaux relatifs à la ressource en eau du bassin versant.
3. Collecte des données scientifiques pour déterminer le seuil de bon état écologique
Les parties prenantes ont permis d’identifier un ensemble de documents et de données, dont certaines établies scientifiquement, qui ont aidé à déterminer les éléments suivants :
• Les plans de gestion de l’eau se concentrent actuellement sur des facteurs de qualité de l’eau. Il n’existe pas de données relatives à la disponibilité de l’eau ou aux prélèvements ;
• En janvier 2024, les Agences de l’eau ont cependant publié une cible de réduction des prélèvements d’eau (-10% de consommation pour les industries, 0% pour les agriculteurs), soulignant ainsi la nouvelle nécessité de réduire les pressions sur les quantités d’eau ;
• Les campagnes de suivi de la qualité de l’eau à différents endroits du bassin démontrent le dépassement des seuils de qualité recommandés par la Directive Cadre sur l’Eau, notamment pour le phosphore et les herbicides, mais pas pour l’azote ;
• Une convention, mise en place par l’Agence de l’eau et engageant déjà certains fournisseurs de soja d’Alpro a été signée, intégrant un objectif actuel de réduction de 50% des pesticides d’ici 2027.
4. Calcul des valeurs de référence
Alpro a dû calculer les pressions exercées par les activités de l’entreprise sur la ressource en eau au niveau local (tant en termes de quantité que de qualité, pour ses opérations directes et pour la culture du soja) : consommation actuelle de l’usine, volumes d’eau utilisés pour les cultures de soja, concentrations en azote et phosphore rejetées par l’usine, utilisation d’intrants pour la culture du soja…
5. Détermination de l’objectif cible SBTN
En l’absence de modèles locaux pour déterminer des cibles définies scientifiquement à l’échelle du bassin versant, Alpro a choisi de se baser sur l’objectif donné par l’agence de l’eau reprenant l’objectif national du Plan Eau, soit une réduction de l’ordre de 10% des consommations d’eau pour les industriels et une stabilisation pour les consommations agricoles d’ici 2030.
Après co-construction et consultation des parties prenantes, Alpro a identifié un objectif de 10% de réduction de la consommation d’eau pour le site industriel ainsi que pour les fournisseurs
Alpro a par ailleurs choisi de travailler sur la cible de réduction de 50% des herbicides, et de l’intégrer à sa stratégie d’agriculture régénératrice pour le soja alsacien.
NB : Ces deux cibles sont des « directions » identifiées grâce au pilote SBTN, mais ne constituent pas pour l’instant d’objectifs officiels. En effet, la démarche d’Alpro sur le soja constituait une approche test and learn, afin de comprendre comment déterminer des objectifs scientifiques permettant d’étoffer les critères d’agriculture régénératrice d’une stratégie d’approvisionnement locale.
6. Engagement des différents acteurs
Afin d’assurer l’engagement des différents acteurs du territoires (en particulier les personnes en charge de l’usine et les agriculteurs), Alpro a mené une série d’ateliers visant à partager la compréhension et l’ambition de la démarche SBTN. Ces ateliers ont eu pour but :
1. d’évaluer les risques ;
2. de déterminer les résultats souhaités ;
3. d’identifier les pratiques qui vont contribuer à atteindre ces résultats cibles (optimisation des infrastructures industrielles, agroécologie, agriculture régénérative…) et distinguer quelles sont les aides nécessaires pour passer à l’action ;
4. de suivre et évaluer les progrès.
RETOUR D’EXPÉRIENCE
Mieux comprendre l’empreinte eau d’un site de production
Afin de définir ses cibles sur la qualité et quantité de l’eau pour une de ses usines françaises, Bel s’est fondé sur une approche locale s’appuyant sur les valeurs définies par l’Agence de l’Eau. Concernant la qualité de l’eau, l’objectif s’est uniquement focalisé sur le phosphore, comme élément nutritif le plus limitant au regard du bon état des écosystèmes, l’azote n’ayant pas été identifié comme étant pertinent sur le bassin versant.
La référence locale a été calculée à partir des données des stations fluviales communiquées par chaque pays membre de l’Union Européenne dans le cadre de la Directive Cadre sur l’Eau (DCE).
L’objectif à atteindre reprend celui de l’Arrêté du 27 juillet 2018 relatif aux méthodes et critères d’évaluation de l’état écologique, de l’état chimique et du potentiel des eaux de surface, à savoir 0,05 mg/L, nécessaire pour atteindre un état « bon » à « très bon ».
ENSEIGNEMENT : Des données locales pas toujours basées sur la science pour se fixer un objectif relatif à l’eau douce
Quand il n’y a pas de modèles locaux permettant de relier l’état de la nature souhaité avec le niveau de pression que peut exercer l’entreprise, il est possible d’identifier des objectifs non pas scientifiques, mais plutôt administratifs. Ils sont fixés de façon à répondre à un enjeu donné, sans nécessairement partir d’une ambition de bon état écologique d’un bassin versant spécifique (il peut s’agir de cible politique, comme par exemple l’objectif de réduire de 50% l’utilisation de produits phytosanitaires).
Bien que ces objectifs ne soient pas fondés sur la science tels que définis par SBTN, ils peuvent offrir une alternative temporaire, pour mettre son écosystème en marche sur les sujets de l’eau, en s’appuyant sur des cibles existantes.
Les entreprises peuvent par ailleurs contribuer à l’identification de cibles basées sur la science, en collaborant avec des scientifiques par exemple.
En attendant qu’un modèle local soit défini sur le bassin versant alsacien sur le sujet de la quantité de l’eau, nous avons choisi, de façon concertée avec les parties prenantes locales, d’utiliser l’objectif validé par l’agence de l’eau, plus ambitieux que le modèle global SBTN, permettant ainsi d’engager nos fournisseurs et agriculteurs amont sur des pratiques de réduction des consommations en eau pour la culture du soja, et ainsi mettre en œuvre une dynamique sur le sujet de la sobriété en eau.
Alpro
ENSEIGNEMENT : Relier la définition d’objectifs sur l’eau douce aux programmes d’agroécologie développés par les entreprises
Les enjeux d’eau douce sur l’amont agricole sont directement liés aux pratiques d’irrigation (consommation en eau), et à l’utilisation d’intrants, que ce soit les fertilisants, les pesticides ou d’autres polluants (qui seront intégrés dans une future version de la méthodologie eau douce) mais aussi aux pratiques agricoles de gestion des sols. Celles-ci contribuent à une amélioration du cycle de l’eau, que ce soit par la réduction du travail des sols, le développement de couverts végétaux ou d’infrastructures écologiques, qui permettent d’augmenter l’infiltrabilité des sols et donc d’améliorer l’efficacité des pluies, ou le choix et le nombre des cultures (cultures bas intrants ou fixatrices d’azote).
RETOUR D’EXPÉRIENCE
Connecter SBTN aux projets d’agriculture régénératrice
Alpro contribue à l’ambition du Danone Impact Journey d’avoir 30% des ingrédients clés en transition vers l’agriculture régénératrice d’ici 2030.
Le cadre SAI (Sustainable Agriculture Initiative) est utilisé comme référence pour définir ce qu’est « l’agriculture régénératrice » et la façon dont les projets vont être suivis.
OUTCOMES
WATER
SOIL BIODIVERSITY
CLIMATE
•
• Maximise Soil Organic Carbon content
• Maximise soil cover
• Maximise fertilizer use efficiency
use efficiency
• Protect on-farm habitat
• Enhance crop (and livestock) diversity
• Minimise greenhouse gas emissions
• Minimise air pollution

m3
water withdrawal per unit of
• Soil Organic Carbon (SOC) par area
• % of soil cover, spatial and temporal
• Nitrogen application per unit of prod
• EiQ per unit of production
natural or restored habitat
• Total # of species cultivated
• MTCO2eq per unit of production
• Particle concentration (µg per m3 of air)
Figure 12 : Les objectifs et indicateurs d’Alpro dans le cadre de leur programme sur l’agriculture régénératrice (Source : Regen Ag Framework (saiplatform.org) )
Le cadre SAI comprend des actions liées à l’utilisation de l’eau, avec l’indicateur de « prélèvement d’eau bleue par unité de production » et avec la « capacité de rétention d’eau en m³ / m³ de sol ».
Dans le cadre du projet pilote SBTN sur le soja en Alsace, il a été décidé de relier les objectifs « quantité d’eau » SBTN au programme de déploiement de l’approche d’agriculture régénératrice sur le soja en Alsace. Ainsi, les indicateurs clés pour l’eau au sein du cadre SAI (prélèvement d’eau bleue par unité de production) pourront être connectés à un objectif de performance, identifié grâce à l’approche SBTN (réduction de la consommation d’eau de 10 % d’ici 2030).
De même, pour la qualité de l’eau, les actions d’optimisation de l’utilisation des pesticides associées à l’indicateur SAI « EiQ par unité de production » pourra être lié à l’objectif de performance « réduction de 50% de l’utilisation d’herbicides », identifié grâce à la démarche SBTN.
Les objectifs SBTN viennent alors renforcer et crédibiliser les approches d’agriculture régénératrice, en y associant des objectifs fondés sur la science spécifiques au contexte local, ce qui peut faciliter l’acceptation de ces programmes, mais aussi inversement, faciliter l’acceptation d’objectifs SBTN ambitieux.
RETOUR D’EXPÉRIENCE
Se fixer des objectifs sur l’eau douce dans sa chaîne d’approvisionnement
Le groupe H&M travaille depuis plus d’une décennie à une utilisation plus responsable de l’eau dans sa chaîne d’approvisionnement. Les efforts se sont concentrés sur les pays ayant une production textile importante (Chine, Bangladesh et Turquie), en identifiant des modèles pour améliorer la gestion de l’eau dans les parcs industriels et en engageant les fournisseurs sur la gestion des risques liés à l’eau dans les usines. Le groupe a été pionnier dans l’utilisation du WWF Water Risk Filter, qui lui a permis d’identifier les bassins en situation de stress hydrique dans sa chaîne d’approvisionnement, pour se fixer ensuite des objectifs contextualisés.
Les méthodologies SBTN sur l’eau douce représentent la prochaine étape dans la définition d’objectifs en matière d’eau douce, basés sur des modèles scientifiques locaux, pour les sites de fabrication textile de rang 1 et 2. L’approche de priorisation SBTN a démontré qu’il était également nécessaire d’agir davantage sur les impacts eau liés à la production agricole de matières premières.
Cependant, le pilote SBTN a fait prendre conscience que, dans certains cas, les données scientifiques locales n’existent pas, ce qui ne permet pas d’identifier des objectifs basés sur la science.
Pour surmonter ce problème lié au manque de données locales dans de nombreux bassins, les entreprises et autres parties prenantes devront travailler ensemble pour soutenir le développement de modèles locaux dans les bassins stratégiques, afin de pouvoir se fixer des objectifs crédibles.
Le pilote SBTN pour le groupe H&M a également mis en évidence que pour l’industrie textile, la focalisation actuelle sur l’azote et le phosphore comme principaux indicateurs de la qualité de l’eau douce est limitante. L’azote et le phosphore sont importants et doivent être pris en compte, mais en attendant l’évolution des méthodologies SBTN et l’élargissement du périmètre « qualité de l’eau » à d’autres molécules (nouvelle publication attendue en 2025), les entreprises doivent continuer à agir sur d’autres polluants et indicateurs de la santé des écosystèmes d’eau douce.
Les premières étapes de la méthodologie SBTN ont fait ressortir la région de la rivière Meghna au Bangladesh comme prioritaire sur les questions d’eau. Dans ce bassin, les relations existantes avec les usines et d’autres parties prenantes telles que l’Alliance for Water Stewardship ont été essentielles. En ce qui concerne l’eau douce, les fournisseurs de rang 1 et 2 sont engagés depuis longtemps, et des données de qualité existent sur les sujets de pollutions de l’eau et de consommations d’eau. En revanche, il est apparu que les modèles locaux spécifiques au bassin ne sont pas prêts et que le groupe H&M ne pourra se fixer des objectifs scientifiques pour ce bassin que s’il existe un effort de collaboration avec différents acteurs locaux pour développer les données et modèles nécessaires.
Groupe H&M
QUELS SONT LES ACTEURS À MOBILISER ?
Étant donné que l’eau douce est un enjeu très local, il convient d’échanger avec les parties prenantes locales pour identifier les différents besoins en eau sur un même bassin versant. Une cartographie des acteurs clés peut alors être réalisée afin de mieux comprendre qui ils sont et comment ils interagissent pour mieux les mobiliser par la suite.
Types de parties prenantes Exemples de parties prenantes consultées
Coopératives / associations de producteurs
Agences publiques / gouvernementales sectorielles
Agences publiques de gestion de l’eau
ONG
Organisations privées
Centres de recherches
• Chambre d’agriculture
• Agence de l’eau - Direction territoriale
• Direction Régionale de l’Environnement, de l’Aménagement et du Logement (DREAL)Unité bidépartementale
• SAGE
• WWF
• Pour une agriculture du vivant
• Groupement Interprofessionnel
• SAUR
• SYNDICAT MIXTE
• INRAE
• PIREN
• Institut de l’élevage
Figure 13 : Cartographie des acteurs réalisée par certaines entreprises dans le cadre du processus de consultation des parties prenantes locales sur l’eau
© Robert Pavsic / iStock
Pour prendre l’exemple de la France, sur un bassin versant, plusieurs types d’acteurs sont à mobiliser : la DREAL, l’Agence de l’eau, les organisations référentes de SAGE (Schéma d’Aménagement et de Gestion de l’Eau) et SDAGE (Schémas Directeurs d’Aménagement et de Gestion des Eaux), les agriculteurs ou leurs représentants (les chambres d’agriculture, les coopératives agricoles), les industries utilisatrices d’eau, etc.
Ces différents acteurs seront à consulter dans le but d’identifier s’il existe, sur le bassin versant, des indicateurs de pression et d’état de la nature, des valeurs seuils représentatives de l’état de la nature souhaité, ainsi que des modèles locaux représentant l’évolution de la ressource.
Dans le cas où toutes ces données et informations existent et ont été déterminées scientifiquement, l’entreprise peut les utiliser pour définir son objectif cible. Dans le cas contraire, il faut utiliser le modèle global préconisé par SBTN, dans l’attente d’un modèle local plus précis.
ENSEIGNEMENT : Consulter les parties prenantes pour définir des objectifs basés sur la science nécessite du temps et de l’acculturation
Les entreprises pilotes font majoritairement face au besoin d’acculturation des parties prenantes sur ce qu’est SBTN. En effet, s’il peut arriver que les différents acteurs soient familiers de la démarche SBTi, ils le sont rarement concernant le cadre SBTN qui est plus récent. Il y a donc un temps d’acculturation et de familiarisation nécessaire, avant de pouvoir obtenir leur engagement, et l’accès aux données locales lorsqu’elles existent. Cette étape de consultation est primordiale afin d’engager les différents acteurs, d’identifier les enjeux et programmes existants pour, autant que possible, co-construire un objectif, et faciliter l’appropriation du projet, ainsi que l’identification d’actions pour l’atteinte de l’objectif.
La collaboration étroite avec les industriels, les fournisseurs, les autorités locales et les ONGs est nécessaire pour l’identification des modèles adaptés au bassin versant. Les échanges avec la DREAL ont nécessité du temps, mais nous ont finalement permis d’identifier des données pertinentes. Ce processus de consultation est également utile pour commencer à engager les parties prenantes avec lesquelles il faudra discuter afin de trouver des solutions communes à l’échelle des territoires.
Bel
SBTN vient renforcer un engagement local existant, puisque l’Agence de l’eau avait déjà une convention avec des fournisseurs engagés. L’appui d’un industriel a alors été vu comme une opportunité pour l’Agence de l’eau de renforcer l’engagement des agriculteurs et des coopératives autour d’un objectif commun.
Alpro
La démarche SBTN amène les entreprises à se fixer des objectifs sur toutes leurs activités engendrant des pressions sur la nature, et en particulier les activités de sa chaîne de valeur. L’entreprise devra donc obligatoirement travailler en étroite collaboration avec ses fournisseurs, jusqu’aux agriculteurs qui produisent les matières premières agricoles en amont des chaînes d’approvisionnement, car ce sont eux qui seront en charge de mettre en œuvre les changements nécessaires à l’atteinte des objectifs. Le rôle de l’entreprise sera alors d’engager, de fixer l’ambition et de soutenir la transition, en fournissant certaines ressources (outils, accompagnement technique, engagement de partenaires, aides financières…). Elle devra favoriser l’approche de co-construction, en particulier pour l’identification des solutions à mettre en œuvre pour parvenir à l’atteinte des objectifs cibles.
Il est également probable que d’autres industriels soient présents sur le territoire concerné par une cible SBTN, ou impliqués dans une même filière, ou à l’échelle de la rotation des cultures d’une même exploitation. Les impliquer dans une démarche commune pourra être intéressant, afin que l’ambition définie par l’approche scientifique de la méthodologie SBTN puisse être atteinte collectivement, mais aussi afin de construire un modèle économique de transition viable.
Le fait de s’associer à des initiatives collectives est alors une des clés du succès. Si ces initiatives multi parties prenantes n’existent pas encore, l’entreprise peut choisir d’initier la démarche par elle-même, puis d’associer d’autres acteurs (publics ou privés) au fur et à mesure du développement de son projet. Mais il est recommandé d’être accompagné par des organisations disposant de l’expertise locale nécessaire pour remplir une fonction de coordination dans le développement de nouvelles initiatives paysagères.
B. LES ÉCOSYSTÈMES TERRESTRES : DES ENJEUX
GLOBAUX IMPLIQUANT UN QUESTIONNEMENT PROFOND DES ACTIVITÉS DES ENTREPRISES
La méthodologie SBTN définit trois grands objectifs pour les écosystèmes terrestres auxquels les entreprises doivent répondre :
1. la non-conversion d’écosystèmes naturels,
2. la réduction de l’empreinte foncière de l’entreprise,
3. l’engagement dans des initiatives paysagères.
Les deux premiers objectifs sont à déterminer à l’échelle globale des activités de l’entreprise, le troisième se définit à l’échelle des paysages prioritaires dans lesquels elle opère.
Ces trois objectifs sont complémentaires et peuvent être liés aux objectifs sur l’eau douce, au travers de l’engagement paysager, pour maximiser l’impact des actions qui seront menées.
Ils répondent aux constats de l’IPBES selon lesquels les changements d’usage des terres, entraînant la destruction des écosystèmes, sont la première cause d’érosion de la biodiversité (IPBES, 2019).
La fixation d’objectifs scientifiques pour les écosystèmes terrestres concerne toute entreprise ayant déterminé, lors des étapes 1 et 2, qu’elle a une contribution significative aux principales pressions terrestres exercées sur la nature, du fait de ses opérations directes ou de sa chaîne d’approvisionnement.
1. LA NON-CONVERSION D’ÉCOSYSTÈMES NATURELS
CONTEXTE
Les écosystèmes sont essentiels à la santé planétaire et humaine, en fournissant de nombreux services d’approvisionnement (en eau, nourriture, matières premières), de régulation (cycles de l’eau, du carbone, etc.) ou encore culturels. Ils sont également l’habitat et la source de nourriture de nombreuses espèces animales et végétales. Ils constituent donc des refuges pour ces espèces et sont donc à protéger en tant que tels et pour eux-mêmes.
Pourtant, d’après l’Organisation des Nations Unies pour l’Alimentation et l’agriculture, les humains ont converti entre un tiers et la moitié des terres habitables pour la production agricole et animale, compromettant ces services écosystémiques dont nous dépendons et entraînant une extinction de masse (selon l’Indice Planète Vivante du WWF, entre 1970 et 2018, la taille moyenne des populations de vertébrés sauvages a décliné de 69%6).
La déforestation et la dégradation des terres coûtent jusqu’à 6 300 milliards de dollars par an en raison de leur impact sur la productivité des forêts et de l’agriculture (Sutton et al., 2016)7 .
La conversion et la dégradation des terres forestières ont fait l’objet d’une attention particulière via des initiatives dédiées et des engagements du secteur privé pour mettre fin à la déforestation (l’Accountability Framework initiative, la Déclaration de New-York sur les forêts, CDP Forests, etc.).
En revanche, les écosystèmes naturels non forestiers ont bénéficié de moins d’attention bien qu’ils soient d’une importance tout aussi cruciale. Ils font face à des taux de conversion aussi élevés, voire supérieurs, à ceux des forêts (Sayre et al., 2020)8. Les efforts visant à éviter la conversion des forêts doivent alors être élargis pour intégrer la conversion des autres écosystèmes naturels.
Cet objectif fait écho à plusieurs cibles définies dans le Cadre mondial pour la biodiversité de KunmingMontréal, dont la Cible 1 de Planification spatiale pour réduire la perte de zones à haute importance pour la biodiversité à « près de zéro » d’ici 2030.
POURQUOI ?
Avec cet objectif de non-conversion des écosystèmes naturels, SBTN souhaite enrayer la perte de biodiversité associée à la première cause d’érosion de la biodiversité qu’est la destruction des écosystèmes, engendrée par le changement d’usage des sols, notamment dans le secteur agricole. La fixation d’un objectif de zéro conversion a pour but d’éviter la perte totale d’un écosystème naturel au profit d’une autre utilisation des terres, ainsi que tout changement profond en termes de composition, de structure ou de fonctionnement de cet écosystème. Cet enjeu est plus large que la seule prise en compte des écosystèmes forestiers. Tous les autres écosystèmes naturels terrestres sont également inclus (prairies, savanes…).
6 WWF, 2022. Rapport Planète Vivante : https://www.wwf.fr/rapport-planete-vivante
7 Sutton P.C., S. Anderson, R. Costanza, and I. Kubiszewski. 2016. “The Ecological Economics of Land Degradation: Impacts on Ecosystem Service Values.” Ecological Economics 129: 182–192.
8 Sayre R., Karagulle D., Frye C., Boucher T. Wolff N.H., Breyer S., Wright D., Martin M., Butler K., Van Graafeiland K., Touval J., Sotomayor L., McGowan J., Game E.T., Possingham H., 2020. “An assessment of the representation of ecosystems in global protected areas using new maps of World Climate Regions and World Ecosystems.” Global Ecology and Conservation, Volume 21 https://www.sciencedirect.com/science/article/pii/S2351989419307231
© Ryan Searle Unsplash
14 : Les caractéristiques d’un écosystème naturel clé (Source : Science-Based Target Network)
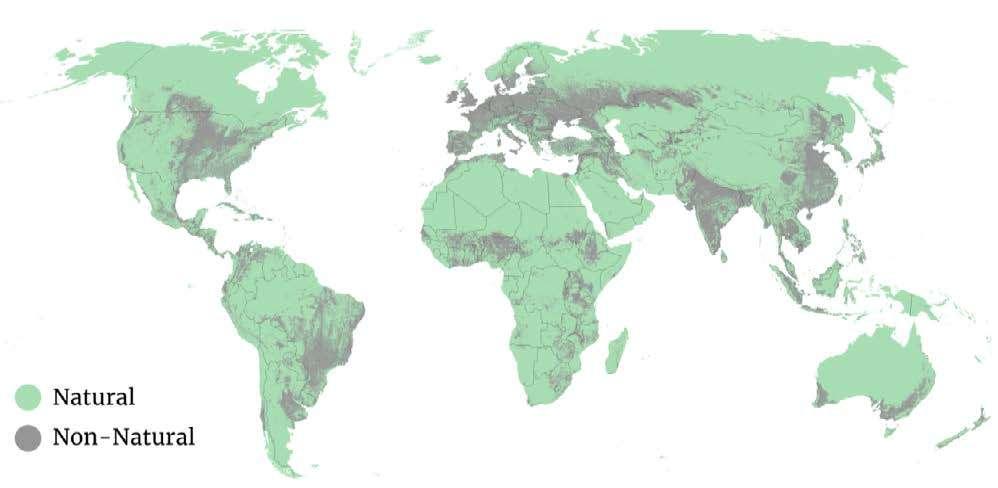
15 : Carte
Ces écosystèmes ont été cartographiés dans l’outil développé par SBTN, le Natural Lands Map, qui permet d’identifier précisément les différents types d’écosystèmes naturels, à une échelle de 30m x 30m9 9
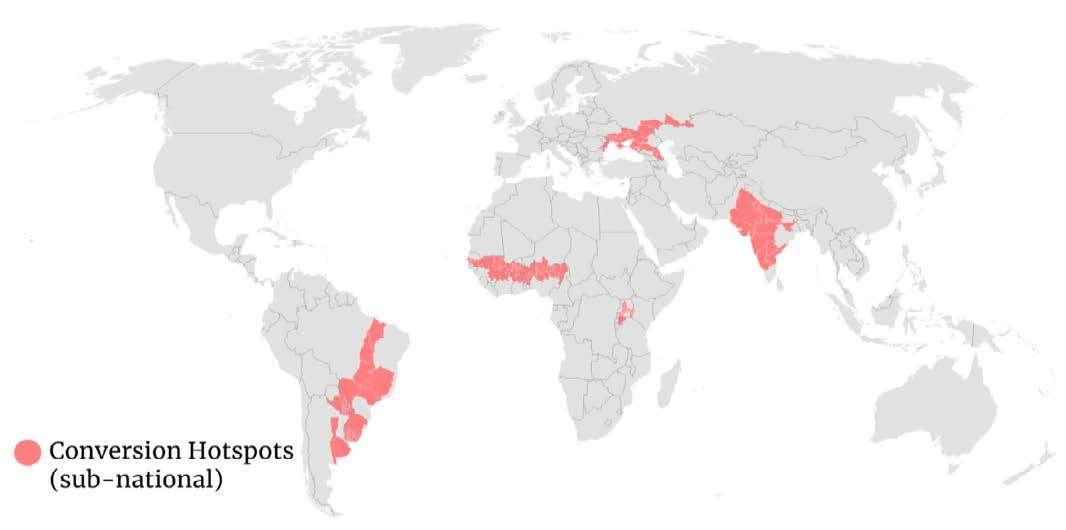
Conversion Hotspots (sub-national)
Figure 16 : Carte des points critiques de conversion d’écosystèmes naturels (Source : Science-Based Target Network)
POUR QUI ?
Sont concernées les entreprises s’approvisionnant en matières premières générant souvent de la conversion d’écosystèmes naturels (telles que listées dans l’Annexe 1A du guide méthodologique de fixation des objectifs pour les écosystèmes terrestres et dans le tableau ci-dessous).
Source
Cattle
Multiple sources
Cocoa Multiple sources
Coffee Hoang, 2021 Oil
Soybeans Multiple sources
Timber / wood fiber
Multiple sources
Avocados Dryad, 2020
Banana Meyfroidt, 2014, Jayathilake, 2021
Beans Phalan, 2013
Buckwheat Plowprint, 2022
Camelina Plowprint, 2022
Canola Plowprint, 2022
Cassava Phalan, 2013, Jayathilake, 2021, Pendrill, 2022
Charcoal, commercial Jayathilake, 2021
Coconut Dryad, 2020, Jayathilake, 2021
Cotton Dryad, 2020
Figure 17 : Tableau des matières premières et activités les plus à risque de conversion d’écosystèmes naturels au niveau mondial (Source : Science-Based Target for Nature) – liste complète à retrouver en annexe
Figure
Figure
SBTN des écosystèmes naturels (Source : Science-Based Target Network)
ENSEIGNEMENT :
La non-conversion d’écosystèmes naturels, un enjeu encore assez nouveau pour les entreprises
Bien que la plupart des entreprises pilotes soient déjà engagées en faveur de la nondéforestation sur certaines matières premières, la non-conversion d’écosystèmes naturels demeure un sujet relativement nouveau, même si l’Accountability Framework initiative travaille depuis plusieurs années sur cette thématique et incite les entreprises à s’engager en faveur de la non-conversion des écosystèmes naturels (forêts, prairies, steppes, savanes…).
L’engagement sur la non-conversion nécessitera donc que les entreprises prennent en compte une diversité d’écosystèmes plus large que celle sur laquelle elles ont pu travailler avec la déforestation.
Par ailleurs, la plupart des entreprises définissant des politiques zéro déforestation traitent un nombre restreint de matières premières, celles identifiées comme étant les plus à risque : huile de palme, soja, bœuf, bois… Pour le pilote, SBTN avait listé 13 matières premières et 2 activités (alimentation animale et biocarburants) les plus à risque de conduire à de la conversion d’écosystèmes naturels au niveau global, ainsi que 36 matières premières et 3 activités au niveau régional. Le périmètre à prendre en compte est donc potentiellement bien plus large que celui couvert par des politiques déforestation existantes dans les entreprises.
Dans la nouvelle version de la méthodologie publiée en juillet 2024, 7 matières premières (les mêmes que celles qui sont couvertes par l’EUDR) requièrent un engagement de zéro conversion d’ici 2025. 32 matières premières et 5 activités doivent faire l’objet d’engagements d’ici à 2027 ou 2030, en fonction de leur place dans la chaîne d’approvisionnement de l’entreprise.
Cet objectif de zéro conversion conduit donc les entreprises à couvrir des matières premières qui représentent des volumes parfois relativement faibles, ce qui demande un travail plus important en termes de collecte et d’analyse de données, mais aussi de construction de plan d’action, et d’engagement des fournisseurs.
Même si cet effort peut sembler conséquent, il est ressorti des pilotes que certaines analyses de risque de conversion sur des matières premières à faibles volumes (non couvertes par des engagements ou des programmes zéro déforestation) montrent que le risque de conversion n’était pas nul. La construction d’un plan d’action est ainsi souvent pertinente.
QU’EST-CE QU’UN OBJECTIF BASÉ SUR LA SCIENCE POUR L’ENJEU DE NON-CONVERSION D’ÉCOSYSTÈMES NATURELS ?
La définition de l’objectif nécessite de :
• Connaître les emplacements géographiques des unités de production / d’extraction des matières premières à fort impact (avec leurs coordonnées GPS), en déployant un important travail de traçabilité ;
• Estimer les surfaces de conversion d’écosystèmes naturels survenue après la date limite (l’année de référence est fixée à 2020), en réalisant notamment une vérification satellitaire ;
• Croiser cette carte de conversion avec une carte des écosystèmes naturels pour identifier les zones qui nécessitent une action immédiate pour empêcher leur conversion ;
• Se fixer des objectifs spécifiques aux géographies et aux matières premières.
Dans certains cas, l’accès aux emplacements GPS précis des sites de production/extraction n’est pas possible. L’entreprise dispose alors d’autres options :
• Fournir à SBTN la preuve du recours à des certifications garantissant la non-conversion des écosystèmes (certifiant notamment la chaîne de traçabilité à un niveau Ségrégation ou Identité préservée). À ce stade, SBTN n’a pas encore précisé la liste des certifications jugées suffisamment crédibles et robustes. Il faudra attendre les prochaines versions du guide méthodologique ; dans l’intervalle, les entreprises peuvent procéder à une évaluation des certifications auxquelles elles ont recours afin de déterminer si la non-conversion est suffisamment prise en compte. Le recours à ces certifications n’est qu’un instrument supplémentaire et ne doit pas remplacer le travail à réaliser sur la traçabilité de la chaîne de valeur de l’entreprise.
• Garantir que la commodité a pour origine une zone à très faible risque de conversion d’écosystèmes naturels (à l’échelle d’une juridiction ou d’un paysage).
L’évaluation du changement d’utilisation des terres doit pouvoir être réalisée, dans la mesure du possible, au niveau des unités de production (fermes, plantations, mines…). Lorsque cela n’est pas possible, celle-ci doit être évaluée à l’échelle d’une zone d’approvisionnement plus large (bassin d’approvisionnement, paysage de production ou juridiction infranationale).
Les entreprises doivent accompagner les acteurs dans la transition au sein des zones à risque
Pour atteindre les objectifs de non-conversion, les entreprises peuvent être tentées de cesser complètement de s’approvisionner dans des pays ou paysages particulièrement exposés au risque de conversion. Toutefois, cela risque d’avoir pour conséquence que les entreprises exigeantes en termes de durabilité sont simplement remplacées par des concurrents moins scrupuleux. Il est fortement recommandé aux entreprises qui identifient des zones à risques de conversion dans leurs chaînes d’approvisionnement de continuer à s’engager et à travailler avec les producteurs de ces régions. En fournissant un marché pour des produits garantis sans conversion sur ces marchés, les entreprises peuvent contribuer à réduire les facteurs de conversion dans ces régions bien plus qu’en se retirant complètement.
© Shankar Raman / CC
ENSEIGNEMENT : La traçabilité, clé pour la définition et le suivi de l’enjeu de non-conversion d’écosystèmes naturels
À l’heure actuelle, le manque de traçabilité représente une limite importante pour que les entreprises puissent s’engager sur un objectif 0 conversion à court terme.
En effet, il est bien souvent difficile pour les entreprises de remonter au-delà du fournisseur de rang 2 et de connaître les pratiques de leurs fournisseurs, encore plus s’il s’agit de matières premières fortement transformées ou intégrées (« embedded »).
Or, la traçabilité est la principale preuve demandée par SBTN pour garantir la nonconversion d’écosystèmes naturels, au travers notamment de la vérification par imagerie satellitaire sur les zones de production ou d’extraction des matières premières. Cependant, de nombreuses entreprises ont misé sur les certifications.
L’utilisation de systèmes de certification pour se conformer aux conditions de cet objectif dépendra de la capacité de ces systèmes à fournir des assurance indiscutables de nondéforestation et de non-conversion, par le biais d’un système de chaîne de contrôle. À ce jour, le SBTN n’est pas en mesure d’évaluer et d’approuver les divers systèmes de certification qui peuvent ou non fournir une telle assurance. Par conséquent, les entreprises qui souhaitent utiliser des certifications comme preuve de l’absence de conversion (y compris de déforestation) doivent soumettre cette preuve au SBTN dans le cadre du processus de validation des objectifs.
Le WWF encourage les entreprises à se fixer des objectifs ambitieux sans attendre d’avoir une traçabilité parfaite, en se basant sur les meilleures données actuellement disponibles et en utilisant des certifications robustes. Les entreprises doivent travailler en parallèle à l’amélioration de leur traçabilité.
QUELS SONT LES ACTEURS À MOBILISER ?
Pour répondre à l’objectif de non-conversion des écosystèmes naturels, ce sont les équipes Achats des entreprises qui devront en premier lieu être mobilisées. Cela afin de connaître les fournisseurs des matières premières à risque.
Ensuite, il s’agira pour les entreprises de mobiliser leurs fournisseurs afin de comprendre dans quelle mesure ils connaissent leur chaîne d’approvisionnement, jusqu’où ils peuvent aller en termes de traçabilité et de garantie de non-conversion.
Les organismes gérant les systèmes de certification pourront également être contactés afin de mieux connaître les pratiques qui sont autorisées et interdites en matière de conversion d’écosystèmes naturels. Le WWF encourage également les entreprises à s’engager dans les normes de certification afin d’améliorer leurs critères et de s’assurer de l’impact sur le terrain.
2. LA RÉDUCTION DE L’EMPREINTE AU SOL
CONTEXTE
Dans son Rapport spécial sur les conséquences d’un réchauffement planétaire de 1,5 °C (2018), le GIEC préconise, dans le cadre du scénario SSP1, aligné sur les objectifs de développement durable, une diminution des zones de production agricole de 500 millions d’hectares d’ici 2050 (soit 10,6% des terres exploitées). La libération de ces terres permettra leur régénération et leur restauration, favorisant ainsi le rétablissement des fonctions écologiques indispensables à leur bon état écologique. Malgré cette réduction des terres agricoles, de nombreuses preuves montrent qu’il sera possible de fournir une alimentation abordable et nutritive à une population mondiale croissante 10 11 12 13 14 15
Cet objectif de réduction de l’empreinte au sol fait écho à plusieurs cibles définies dans le Cadre mondial pour la biodiversité de Kunming-Montréal, dont la cible 2 visant à ce que d’ici 2030, au moins 30% des zones dégradées fassent l’objet d’une restauration efficace, la cible 3 visant à protéger d’ici 2030 au moins 30% des terres et des mers ou encore la cible 10 visant à garantir la gestion durable de tous les espaces.
Utilisation mondiale des terres
Scénario mondial de réduction de l’empreinte au sol
Objectif de réduction de l’empreinte au sol pour les entreprises
Surface de terres libres de glace sur la planète (environ 13 milliards d’hectares), réparties entre les zones de production (par exemple l’agriculture, la foresterie), les zones de conservation et les écosystèmes naturels, l’environnement bâti et d’autres terres. L’empreinte terrestre mondiale de l’agriculture était de 4,7 milliards d’hectares en 2020.
Réduction des zones de production agricole de 500 millions d’hectares (10,6%) d’ici 2050 par rapport à l’année de référence 2020, sur la base du scénario SSP1 du rapport spécial du GIEC sur le réchauffement climatique à 1,5°C (2018), pour permettre la régénération des écosystèmes naturels afin d’atteindre des objectifs globaux sur la nature et le climat.
Les 500 millions d’hectares de réduction mondiale de l’empreinte au sol sont répartis à parts égales entre les grandes entreprises à forte intensité foncière, ce qui se traduit par une diminution de 10,6% de l’occupation des terres d’ici 2050, soit une réduction linéaire annuelle de 0,35% de l’empreinte au sol. D’ici 2030, les entreprises seraient tenues de réduire leur empreinte au sol agricole de 3,5% par rapport à l’année 2020.
18 : Illustration de la méthode SBTN pour la réduction absolue de l’empreinte au sol (Source : Science-Based Target Network)
10 Griscom, B.W., et al, 2017. Natural climat solutions. Earth, atmospheric and planetary sciences, 144 (44), 11645-11650 : https://www.pnas.org/doi/abs/10.1073/pnas.1710465114
11 IPCC, 2019. Summary for Policymakers of IPCC Special Report on Global Warming of 1.5°C approved by governments. https://www.ipcc.ch/2018/10/08/summary-for-policymakers-of-ipcc-special-report-on-global-warming-of-1-5c-approved-bygovernments/
12 World Resources Institute, 2018. Creating a sustainable food future. A menu of solutions to feed nearly 10 billion people by 2050. https://research.wri.org/sites/default/files/2019-07/creating-sustainable-food-future_2_5.pdf
13 The Food and Land Use Coalition, 2019. Growing Better: Ten critical transitions to transform food and land use. https:// www.foodandlandusecoalition.org/wp-content/uploads/2019/09/FOLU-GrowingBetter-GlobalReport.pdf
14 Roe , S., et al., 2021. Land-based measures to mitigate climate change: Potential and feasibility by country. Global Change Biology, Volume 27, Issue 23, p.6025-6058 : https://onlinelibrary.wiley.com/doi/full/10.1111/gcb.15873
15 Leclère, D., et al, 2020. Bending the curve of terrestrial biodiversity needs an integrated strategy. Nature, 585, 551-556 : https://www.nature.com/articles/s41586-020-2705-y
Figure
POURQUOI ?
Les activités économiques nécessitent d’importantes surfaces pour produire leurs biens et services, en particulier celles reposant sur des chaînes d’approvisionnement agricoles ou forestières. Celles-ci doivent contribuer à l’objectif de réduction de l’ordre de 10% des terres d’ici 2050.
POUR QUI ?
Cet enjeu concerne surtout les entreprises agricoles ou ayant un amont agricole. En effet, à l’heure actuelle, la méthodologie SBTN se concentre uniquement sur les terres agricoles (terres cultivées et pâturages) puisqu’il s’agit de la principale utilisation des terres au monde et qu’il existe des preuves solides démontrant l’ampleur des réductions requises dans l’agriculture. L’adaptabilité de la méthodologie à d’autres secteurs utilisateurs des terres sera explorée par SBTN dans une version ultérieure.
Afin de garantir que les petites entreprises produisant des produits à moindre intensité foncière soient en mesure de continuer leurs activités, la méthodologie SBTN n’exige la fixation de cet objectif que pour les entreprises dépassant un certain nombre d’employés équivalent temps plein (ETP) ou d’hectares d’empreinte foncière.
ENSEIGNEMENT : La réduction de l’empreinte au sol, un sujet nouveau pour les entreprises et qui amène des questions stratégiques sur le modèle d’affaires
La méthodologie SBTN est une des rares approches à poser la nécessité de réduire l’utilisation des terres, notamment agricoles, pour que l’humanité puisse continuer à vivre sur une planète qui offre des conditions de vie favorables.
Les questionnements qu’elle engendre sont donc souvent nouveaux au sein des entreprises. Ils entraînent des discussions stratégiques sur les grands changements d’affaires à opérer, l’évolution du mix produits (réorientation vers des produits ou ingrédients à plus faible empreinte au sol, et environnementale en général, notamment des produits d’origine végétale plutôt qu’animale) et amènent à revoir les stratégies d’approvisionnements, pour intégrer notamment des critères sur les pratiques agro-écologiques. Cela amène aussi des discussions stratégiques sur la compatibilité entre les trajectoires de croissance et la réduction de l’empreinte écologique des entreprises, notamment en termes d’occupation des sols.
QU’EST-CE QU’UN OBJECTIF BASÉ SUR LA SCIENCE POUR
L’ENJEU DE RÉDUCTION DE L’EMPREINTE AU SOL ?
La définition de l’objectif nécessite de :
• Connaître son empreinte au sol actuelle en terres agricoles (terres cultivées et prairies), via des données principalement modélisées (sur la base des quantités achetées, des zones d’approvisionnement et des rendements types sur ces zones / matières premières) ;
• Choisir son approche de réduction : approche de réduction absolue (les entreprises réduisent leur empreinte au sol absolue à un rythme linéaire de 0,35% par an par rapport à l’année de référence) ou approche de réduction en intensité (les entreprises réduisent l’empreinte au sol par kg de matières agricoles produites à un rythme linéaire de 1% par an par rapport à l’année de référence) ;
• Se fixer un objectif de réduction de l’empreinte au sol d’ici 2030.
Le choix entre les deux approches (en absolu ou en intensité) doit se faire en fonction des spécificités de l’entreprise. En effet, bien que la réduction absolue soit plus facile à calculer et à communiquer, elle peut s’avérer moins équitable pour les petits producteurs. A contrario, l’approche de réduction en intensité peut s’avérer plus complexe à calculer.
Pour une vision plus complète du sujet, vous pouvez vous référer à l’annexe 2 de la méthodologie SBTN Step 3 « Measure, Set, & Disclose: Land » (Version 1.0)
La fixation de cet objectif doit se faire en gardant à l’esprit que celui-ci ne doit pas encourager une intensification agricole non durable (sur-utilisation d’engrais ou d’intrants chimiques dégradant les ressources en eau, appauvrissant les sols émettant des gaz à effet de serre et compromettant la productivité et la résilience à long terme), ni inciter les entreprises à simplement déplacer leurs approvisionnements de zones à faibles rendements vers des zones à plus haut rendement (avec les impacts sociaux que cela entraîne).
En effet, les modèles mondiaux indiquent qu’une réduction de l’empreinte au sol des terres agricoles à l’échelle mondiale est possible en combinant plusieurs leviers :
• Une évolution des régimes alimentaires (plus sains, plus durables et moins gourmands en terres, notamment par une réduction de la part des produits animaux) ;
• Des gains de productivité là où il existe des écarts de rendement, en mettant en place des pratiques agroécologiques (et non pas en allant vers des productions industrielles) ;
• Une réduction des pertes et du gaspillage alimentaire ;
• Une utilisation plus circulaire des ressources naturelles.
Ces leviers doivent donc être mis en œuvre pour réduire la pression sur la nature et garantir la sécurité alimentaire.
QU’EST-CE QUE CET OBJECTIF IMPLIQUE POUR UNE ENTREPRISE ?
Réduire son empreinte au sol peut avoir plusieurs implications majeures pour les entreprises :
• Remettre en question les produits vendus et ingrédients utilisés :
Une des façons de réduire l’empreinte au sol globale d’une entreprise est de prendre en compte l’empreinte au sol des différents ingrédients qu’elle utilise ou produits qu’elle fabrique, et de réorienter son offre vers des ingrédients / produits à plus faible empreinte. En effet, certains types de productions agricoles nécessitent plus de surfaces que d’autres. C’est notamment le cas des productions animales, qui nécessitent d’importantes surfaces, notamment pour la culture des céréales qui servent à l’alimentation des troupeaux.
Ainsi, un distributeur peut choisir de réduire son offre de produits carnés, au profit d’une offre végétale, ce qui lui permettra de réduire de façon importante son empreinte au sol. De même, pour les productions végétales, certaines ont une empreinte au sol bien plus faible que d’autres et sont à privilégier dans les recettes.
Type de cultures Empreinte au sol moyenne (en m2/kg)
Soja, conventionnel, Autriche 3,34
Avoine, conventionnel, France 3,05
Noix de coco, conventionnel, Thaïlande 1,5
Noix de cajou, conventionnel, Vietnam 8,06
Riz, conventionnel, Myanmar 2,63
Riz, conventionnel, Cambodia 1,04
Lait, moyenne, France 43,2*
Lait, élevage extensif, France 79,2*
Lait, vaches de réforme, France 16*
FAOSTAT, Agreste and Réseaux d’élevage INOSYS, traité par I-Care)
• Questionner les trajectoires de développement des activités de l’entreprise : Le calcul de l’empreinte au sol et de la trajectoire à 2030, ou 2050, demande de travailler sur des scénarios / trajectoires combinant évolution prévisionnelle de l’activité de l’entreprise (activité projetée) et évolution de l’offre (mix produits). Ces scénarios mettent souvent en valeur le fait qu’une augmentation des volumes de production dans un modèle « business as usual » n’est pas compatible avec la réduction de l’empreinte au sol recommandée par les scientifiques du GIEC. Des réorientations conséquentes sont nécessaires, que ce soit en termes d’offres, de types d’ingrédients, de pratiques agricoles, mais aussi de trajectoires d’évolution des volumes de produits.
• Soutenir des modèles agricoles agroécologiques et biologiques : Un des risques associé à la définition de l’objectif de réduction de l’empreinte au sol est celui d’encourager une intensification agricole non durable, afin de produire davantage sur une même surface. Or, la prise en compte des autres enjeux matériels pour l’entreprise (cible SBTN sur l’eau, cible SBTN sur les approches paysagères) l’invite à étudier l’ensemble des composantes de la nature et donc à soutenir des pratiques favorables à la préservation de la biodiversité.
RETOUR D’EXPÉRIENCE
Confirmer la pertinence des sujets prioritaires L’exemple de Bel : Évolution de l’offre vers un équilibre de son portefeuille produits laitiers / non laitiers
Soutenir la transition écologique du modèle agricole vers des pratiques agricoles régénératrices, ainsi qu’encourager l’équilibre de l’assiette vers plus de fruits et de végétal constituent deux des principaux leviers pour réduire l’empreinte environnementale du groupe Bel, tant sur les émissions de carbone que sur l’empreinte biodiversité. C’est la raison pour laquelle Bel est engagé depuis de longues années vis-à-vis de l’amont agricole (cf Charte Amont Laitier co-signée avec le WWF en 2018) et vise l’équilibre de son portefeuille produit entre laitier et non laitier à terme. Les produits fruitiers et végétaux présentent en effet une moindre empreinte sol et carbone.
Le Groupe travaille depuis plusieurs années dans ce sens, avec l’acquisition de MOM en 2016, spécialiste des compotes de fruits, puis en 2020 de All In Foods, start-up qui développe une large gamme d’alternatives végétales au fromage (tranches végétales, tartinables végétaux, etc.). Nurishh®, la première marque 100 % végétale du Groupe, a été lancée en 2021 et permet à Bel de se positionner comme un acteur clé du végétal. Le groupe étend son offre aussi grâce à ses marques cœur (Boursin, Babybel et La Vache qui Rit) avec de nouvelles alternatives végétales lancées dès 2022 et 2023. Bel contribue ainsi à engager et accompagner les consommateurs dans la transition alimentaire en proposant des alternatives produits sous des marques connues et appréciées du plus grand nombre. L’approche SBTN a permis de confirmer la pertinence de cette stratégie de la ferme à l’assiette, qui encourage la mise en place de pratiques agricoles régénératrices ainsi que le rééquilibrage du portefeuille produits.
Les premiers résultats montrent que le groupe avance dans la bonne direction. Des points importants de méthodologie subsistent néanmoins comme l’absence de prise en compte/ valorisation des pratiques agricoles régénératrices par le modèle SBTN, alors même qu’elles apportent de véritables bénéfices écosystémiques. Forts de ces différents retours d’expérience, le Groupe attend les nouvelles versions de méthodologie mises à jour.
Figure 19 : Tableau des empreintes au sol moyennes pour quelques cultures (Source : FAOSTAT, données 2020 / *
Figure 20 : Illustration d’un des produits végétaux de Bel (Source : Bel)
RETOUR D’EXPÉRIENCE
Des matériaux recyclés et des pratiques agro - écologiques pour réduire son empreinte au sol
Tous les matériaux ont un impact sur le climat, la nature et les personnes tout au long de leur cycle de vie – de la production à la fin de vie, en passant par la phase d’utilisation. Pour réduire son impact sur le climat et la biodiversité, le groupe H&M vise à ce que 100 % des matériaux qu’il utilise soient recyclés ou d’origine durable d’ici à 2030. Il s’agit notamment d’atteindre 30 % de matériaux recyclés d’ici 2025 et 50 % d’ici 2030, tout en augmentant la part de matières premières renouvelables produites de manière régénérative.
En ce qui concerne l’objectif relatif à l’empreinte au sol, le groupe H&M travaille dans différentes directions :
• L’approvisionnement durable et le passage à des pratiques agricoles régénératives permettent de réduire l’impact sur les terres utilisées pour produire des matières premières vierges pour les produits du groupe H&M.
• L’utilisation accrue de matériaux recyclés réduit la quantité totale de terres nécessaires par produit.
• D’autres mesures telles que la réduction des produits invendus, contribuent à réduire l’utilisation globale des ressources.
L’entreprise mène également des travaux pour comprendre la façon dont la mise en place de modèles d’affaires circulaires peut contribuer aux objectifs SBTN.
L’expérience du groupe H&M montre que, en ce qui concerne l’objectif de réduction de l’empreinte au sol, SBTN reconnaît l’impact positif de l’intégration de matières premières recyclées. Toutefois, il serait utile de prendre en compte également les pratiques agricoles, afin d’encourager des pratiques agro-écologiques, et de ne pas considérer uniquement des surfaces, mais également l’état de la biodiversité sur les parcelles.
QUELS SONT LES ACTEURS À MOBILISER ?
Pour répondre à cet objectif de réduction de l’empreinte au sol, ce sont surtout les équipes internes à l’entreprise qui seront à mobiliser. En effet, cet objectif amène des réflexions stratégiques qui devront aboutir à des décisions à prendre au plus haut niveau de l’entreprise.
C’est pourquoi la construction d’un narratif basé sur un ensemble de scénarios combinant diverses approches (modification des produits et ingrédients, mise en œuvre de pratiques agroécologiques et intégration à la stratégie business) devra être réalisée avec plusieurs équipes, dont la RSE, les Achats, le Marketing, etc.
3. LES PROJETS D’APPROCHE PAYSAGÈRE
CONTEXTE
L’IPBES a mis en évidence que les écosystèmes continuent de se dégrader. Cette dégradation a, par exemple, déjà entraîné une réduction de la productivité agricole sur 23% de la surface terrestre, et les récoltes risquent de diminuer chaque année d’une valeur de 235 à 577 milliards de dollars en raison de la disparition des pollinisateurs.
Or, toujours selon l’IPBES, il est possible de conserver, de restaurer et d’utiliser la nature de manière durable et, en même temps, d’atteindre d’autres objectifs sociétaux à l’échelle mondiale en déployant de toute urgence des efforts concertés qui entraînent des changements en profondeur.
Ainsi, l’urgence liée à l’effondrement de la biodiversité et à la dégradation des terres nécessite le développement massif d’actions collectives à l’échelle du paysage (qu’il s’agisse d’une zone écologique ou administrative).
POURQUOI ?
Selon l’Accountability Framework Initiative (AFi), les causes de la conversion des écosystèmes naturels et des violations des droits humains échappent souvent aux activités ou à l’influence d’une seule entreprise. Par conséquent, la mise en place de solutions efficaces et durables nécessite souvent que les entreprises travaillent au-delà des limites de leurs propres opérations ou approvisionnements. Elle implique une collaboration avec les gouvernements, les communautés locales et les autres entreprises œuvrant sur le même territoire. La collaboration peut alors avoir lieu dans les paysages ou juridictions où les entreprises opèrent et s’approvisionnent.
Il s’agit donc ici de développer, entre autres, des actions de régénération et de restauration pour rétablir le bon état écologique des surfaces terrestres, en lien avec les activités de l’entreprise, au niveau :
• Des zones identifiées comme prioritaires dans l’analyse SBTN aux étapes 1 et 2, au regard des enjeux d’occupation des sols ou de pollution ;
• Des zones associées à des matières premières à risque de conversion ;
• Des espaces ayant été libérés grâce à l’objectif de réduction de l’empreinte au sol.
Cet objectif est ainsi complémentaire des deux cibles SBTN précédentes (zéro conversion et réduction de l’empreinte au sol), et peut être connecté aux objectifs sur l’eau douce (en développant par exemple une initiative paysagère sur un bassin versant prioritaire, en lien avec des objectifs d’amélioration de la gestion de l’eau), ainsi que ceux sur le climat (FLAG notamment).
L’engagement des entreprises à l’échelle d’un paysage leur permet alors de réaliser des actions en collaboration avec les parties prenantes locales, pour régénérer les terres exploitées, restaurer les écosystèmes dégradés et transformer la manière dont elles agissent ou s’approvisionnent dans ces paysages. Les approches paysagères et juridictionnelles aident les entreprises à gérer les risques et impacts de leur production qui échappent à leur contrôle. Ces initiatives locales réunissent les parties prenantes pour qu’elles collaborent à la poursuite d’objectifs environnementaux, sociaux et économiques communs dans une région spécifique (AFi).
L’engagement des entreprises à l’échelle paysagère se concentrera sur les paysages liés à leurs opérations directes ou à leurs chaînes d’approvisionnement, en se greffant à des initiatives paysagères déjà existantes, ou en en développant de nouvelles.
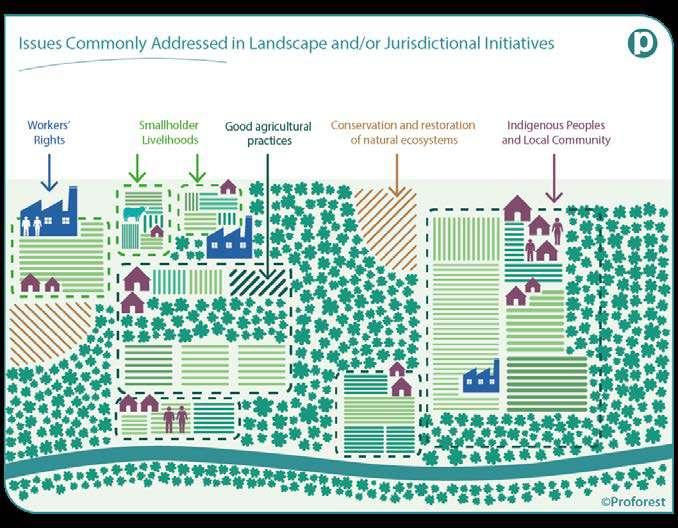
L’implication à cette échelle permet une variété d’actions potentielles que les entreprises et les autres parties prenantes peuvent mettre en œuvre pour atteindre des résultats environnementaux et sociaux (protection de certains écosystèmes ou espèces, reforestation, transformation des pratiques agricoles, réduction des pressions, amélioration des conditions de vie et de l’emploi des populations, etc.).
Les orientations suivantes définies par SBTN seront amenées à évoluer, afin de davantage préciser les critères de robustesse des approches paysagères ainsi que les types d’implication attendues des entreprises.
POUR QUI ?
Cet enjeu doit être pris en compte pour toute entreprise ayant un impact significatif sur les écosystèmes terrestres. L’objectif d’initiative paysagère requiert de s’engager sur une initiative paysagère couvrant 10% des surfaces terrestres sur lesquelles l’entreprise a un impact (en se basant sur les résultats de l’étape 2) ou deux initiatives paysagères, quelles que soient leurs tailles, dans des paysages matériellement pertinents.
Pour les entreprises déjà engagées dans des projets d’approche paysagère, elles doivent démontrer la matérialité et la qualité des initiatives au sein desquelles elles sont engagées. La soumission d’un projet existant à SBTN devra être accompagnée d’une réelle accélération de son ambition sur son implication dans l’initiative paysage.
QU’EST-CE QU’UN OBJECTIF BASÉ SUR LA SCIENCE POUR L’ENJEU D’INITIATIVE PAYSAGÈRE ?
Les projets d’approche paysagère doivent répondre aux exigences suivantes :
• Résoudre les enjeux critiques de durabilité dans le paysage ;
• Avoir des impacts au-delà des chaînes d’approvisionnement individuelles ;
• Inclure le soutien aux processus de coordination multipartite du paysage ;
• Être intégré dans des plans d’action collectifs, garantissant la complémentarité avec d’autres activités et interventions dans le paysage ;
• Contribuer à un changement plus large, en aidant à créer les conditions propices à la réalisation des objectifs paysagers convenus.
Les projets devront permettre à l’entreprise de s’engager en faveur d’une amélioration substantielle des conditions écologiques et sociales à l’échelle des paysages (réduction des pressions, restauration ou régénération de la nature, transformation des systèmes socio-économiques pour lutter contre les facteurs de dégradation et de perte de la nature…).
Pour définir des projets d’approche paysagère, les entreprises devront :
• Définir les objectifs qui devront être traités : les entreprises soumises à la définition d’un objectif sur l’eau douce ou le climat pourront inclure ces enjeux dans les initiatives paysagères (si le paysage en question est pertinent au regard des enjeux prioritaires de l’entreprise) ;
• Sélectionner un projet d’approche paysagère existant ou pouvant évoluer comme tel ;
• Définir l’état de référence des conditions écologiques et sociales du projet ;
• Concevoir et développer le projet en précisant notamment : son ampleur, les modalités d’implication de groupes multipartites locaux (pour la définition des objectifs, la mise en œuvre et le suivi), ses objectifs, actions et les investissements à déployer, ainsi que les modalités de reporting.
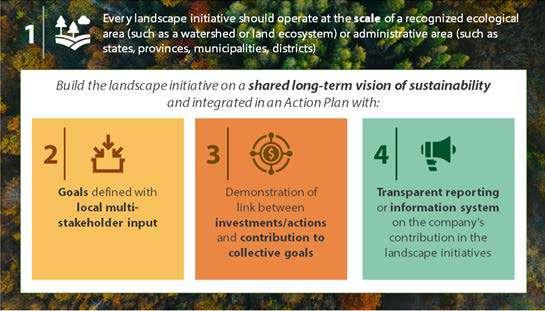
Figure 22 : Les principaux critères d’une initiative paysagère (Source : SBTN, adapté de CDP)
Figure 21 : Représentation des enjeux généralement adressés par des initiatives paysagères (source : Proforest)
RETOUR D’EXPÉRIENCE
La valorisation d’un projet paysager existant pour en faire un projet d’approche paysagère
L’Espagne est le principal pays d’approvisionnement d’amandes pour Alpro. Danone, au travers de sa filiale Alpro, a décidé de contribuer financièrement à un projet paysager dans l’Altiplano, une zone importante de production d’amande en Espagne. L’objectif du projet est de soutenir des agriculteurs dans la mise en place de pratiques agro-écologiques pour llutter contre la désertification de la région.
Le développement de l’agriculture régénératrice devra entre autres réduire les risques d’érosion, augmenter la fertilité des sols et contribuer à restaurer le cycle de l’eau. Sur ce dernier point, des infrastructures dédiées seront mises en place (terrasses, fossés d’infiltration…). Des zones dédiées à la biodiversité seront également créées.
L’engagement d’Alpro dans ce projet permettra notamment de tirer les leçons techniques des pratiques d’agriculture régénératrice qui vont être mises en place pour la production d’amandes, afin de déployer ces pratiques à plus grande échelle, auprès d’autres fournisseurs d’Alpro.
RETOUR D’EXPÉRIENCE
L’engagement au sein de deux initiatives paysagères en Afrique du Sud et en Inde
L’étape 2a de SBTN demande aux entreprises d’établir un premier classement des paysages prioritaires.
Un partenariat de longue date existe entre le groupe H&M et le WWF, qui inclut un travail au niveau de certains paysages. Les deux organisations avaient déjà travaillé ensemble pour identifier des paysages prioritaires communs, en Inde et en Afrique du Sud, liés aux zones d’approvisionnement du groupe H&M.
Dans le cadre du pilote SBTN, deux projets ont été soumis :
• un projet lié au coton dans le centre de l’Inde, principalement dans le Madhya Pradesh,
• un projet lié à la laine dans la région du Cap-Oriental en Afrique du Sud.
Le Madhya Pradesh est ressorti comme le onzième paysage le plus important selon la priorisation SBTN, sachant que le coton produit dans cette région est transformé dans la région voisine, le Maharashtra, qui, lui, arrive tout en haut du classement des paysages les plus importants pour le Groupe H&M.
La laine provenant de la province du Cap-Oriental en Afrique du Sud est quant à elle au quatrième rang des priorités du Groupe H&M selon l’évaluation SBTN.
L’initiative paysagère en Afrique du Sud : production de laine en agriculture régénérative
En 2021, le WWF et le groupe H&M ont lancé un projet de partenariat de production agro-écologique de laine dans les prairies du Drakensberg en Afrique du Sud.
Le projet de part enariat vise à développer les pratiques agro-écologiques dans la production de laine, dans un paysage de prairies sud-africaines, de manière à améliorer la biodiversité et le développement social dans ce paysage critique. Il a pour objectifs de contribuer à protéger la zone stratégique d’eau de source du Cap oriental du Drakensberg, à protéger les corridors de biodiversité et à contribuer à la viabilité du nouveau parc national des Prairies en Afrique du Sud. Le WWF travaille avec les éleveurs de moutons commerciaux et communautaires pour parvenir à une agriculture économe en ressources et résiliente face au climat, ainsi qu’à un pâturage régénératif et à la restauration des habitats naturels, en faveur d’une laine plus durable.
© Angus Burns / WWF South Africa
Ecological
Coverage (in % out of total area in the landscape) of protected areas and other effective conservation measures (OECMs)
Total area (ha) “under restoration” in the landscape, specifically invasive plant clearing
Biodiversity risk assessment including dependencies and impacts using WWF’s Biodiversity Risk Filter
Soil carbon content
Social Number of stakeholder groups involved
Type of governance implemented in the landscape initiative
Wellbeing Percentage (%) of population living below the local poverty line
Number of farmers realizing additional benefits and more secure income streams
23 : exemples de quelques indicateurs de suivi de la performance du projet
Plus d’informations :
https://www.wwf.se/english/hm-partnership-results/biodiversity/story-regenerative-wool-productionin-eastern-cape-drakensberg-grasslands/
L’initiative paysagère en Inde : production de coton en agriculture régénératrice
Satpuda Pench est un paysage qui se trouve dans le centre de l’Inde et qui regroupe certaines des plus grandes étendues forestières restantes en Inde. Ces forêts, combinées à des zones agricoles de faible intensité, forment un paysage interconnecté qui permet aux animaux de se déplacer entre les zones protégées grâce à des corridors fauniques.
Cette zone abrite des peuples autochtones et d’autres communautés locales, ainsi que des cultures, une agriculture et des systèmes de subsistance uniques.
La production de coton est une partie importante de l’économie, puisque l’Inde est l’un des plus grands producteurs de coton au monde et qu’il s’agit de la principale culture de rente pour la plupart des agriculteurs.
Pour contribuer à protéger cette zone importante, le projet de partenariat entre le WWF et le groupe H&M consiste à aider les petits producteurs de coton à adopter des pratiques agricoles régénératrices qui améliorent la biodiversité à la ferme, soutiennent des écosystèmes sains et produisent du coton plus durable, réduisant ainsi l’impact des vêtements fabriqués. Le projet vise également à améliorer la santé des sols, à accroître la productivité agricole, à réduire les coûts des intrants et à améliorer les moyens de subsistance des agriculteurs, ainsi qu’à contribuer au maintien de corridors vitaux pour la faune. L’approche s’appelle REEVA – agriculture régénérative, écologiquement et économiquement viable.
Plus d’informations : https://www.wwf.se/english/hm-partnership-results/biodiversity/story-regenerativeagriculture-india/
QUELS SONT LES ACTEURS À MOBILISER ?
Les projets d’approche paysagère nécessitent la mobilisation d’un nombre important de parties prenantes.
En premier lieu, ce sont les communautés locales qui devront impérativement être consultées dès la conception du projet et tout au long du processus. Leurs avis et propositions de solutions pour atteindre les seuils de bon état écologiques devront obligatoirement être pris en compte. Viennent ensuite les experts en conservation, qui seront à même d’avoir un avis sur l’état actuel des écosystèmes au regard des différents enjeux travaillés dans le cadre du projet, le bon état à atteindre, ainsi que sur la trajectoire de l’écosystème en suivant les diverses actions proposées.
Il y a aussi les nombreux contributeurs potentiels au projet avec lesquels collaborer. Il s’agira des acteurs clés du territoires, soit par l’impact qu’ils peuvent avoir sur les écosystèmes (activités économiques, de subsistance…), soit par les interactions qu’ils ont avec les écosystèmes (comme c’est le cas pour les communautés locales).
Parmi les acteurs économiques figurent notamment les fournisseurs des entreprises et les agriculteurs. Ils devront être sensibilisés aux enjeux environnementaux spécifiques à leur territoire, ils pourront faire part des actions favorables qui sont déjà mises en place et devront être accompagnés pour assurer une transformation des pratiques pour aboutir au bon état écologique des écosystèmes considérés.
Également, les autres clients des fournisseurs seront à mobiliser pour que leurs demandes soient cohérentes et que les coûts puissent être mutualisés, afin de maximiser l’impact des actions.
Enfin, certains acteurs peuvent avoir une bonne capacité d’engagement ou de structuration des projets, comme les collectivités, les acteurs publics et techniques locaux (qui pourront entre autres accompagner les fournisseurs et agriculteurs dans la modification de leurs pratiques…).
Figure
RETOUR D’EXPÉRIENCE SUR LE PILOTE SBTN
DANS LE SECTEUR DE LA CONSTRUCTION
ENTRETIEN AVEC RENATA POLLINI
Responsable construction durable et nature pour le groupe Holcim
Pouvez-vous nous dire quelques mots sur Holcim ?
Unis derrière notre vision d’être le leader mondial des solutions de construction innovantes et durables, nous jouons un rôle essentiel pour accélérer la transition de notre monde vers un avenir « net zero », neutre en carbone et plus inclusif. Animés par notre objectif de Bâtir le progrès pour les hommes et pour la planète, nos 63 448 employés sont à l’avant-garde des solutions de construction.
L’approche de Holcim en matière de développement durable s’articule autour de quatre piliers : le climat, la circularité, la nature et les personnes.
Pourquoi vous êtes-vous engagé dans SBTN ? Quelle est votre ambition pour la nature ?
Holcim est continuellement à la recherche de cadres robustes pour contribuer à sa stratégie et à ses objectifs nature. L’entreprise a été l’une des premières à être sélectionnée pour piloter la TNFD en 2022 et fournir un retour d’expérience pour son secteur. Par ailleurs, Holcim est engagé dans SBTi, avec des objectifs validés 1,5°C pour les scopes 1, 2 et 3. S’orienter vers SBTN pour la nature était donc un choix évident.
En outre, nous sommes convaincus de la nécessité de se fixer des objectifs scientifiques et mesurables pour la nature, comme le montre notre partenariat avec l’UICN pour mettre en place le Biodiversity Indicator and Reporting System (BIRS), un système qui nourrit nos objectifs pour 2030.
En 2021, Holcim faisait partie des 1 % d’entreprises, parmi les 500 premières entreprises de la liste Forbes 2000, à avoir des objectifs fondés sur la science et mesurables en matière de biodiversité. Renforcer ces objectifs en s’emparant de méthodologies robustes comme SBTN est une opportunité pour continuer à être leaders en matière de durabilité dans le secteur de la construction.
L’engagement dans SBTN était-il un choix appuyé par la direction générale ?
L’engagement dans l’initiative SBTN a été approuvé par le CEO ainsi que le CSO de Holcim et continue de présenter un grand intérêt pour la direction de Holcim.
Quelle gouvernance a été mise en place pour piloter le projet ?
Dans le cadre du projet pilote SBTN, deux employés ont travaillé à temps plein sur SBTN afin de pouvoir présenter des objectifs à l’équipe de validation de SBTN. Nous avons engagé des consultants dont le soutien a principalement consisté à aider l’équipe interne à interpréter les guidances SBTN et à choisir les indicateurs biodiversité pertinents pour l’évaluation de l’état de la nature. Le comité exécutif et le conseil d’administration de Holcim ont été tenus au courant régulièrement de l’avancée du projet.
Quels sont les enseignements et les défis liés au déploiement
de SBTN dans le secteur de la construction ?
Pour l’industrie minière, la majeure partie des impacts sur la nature est concentrée sur les sites d’exploitation directe : Holcim possède plus de 800 carrières et certaines d’entre elles couvrent de vastes zones (environ 300 ha en moyenne). Pour le secteur extractif, les impacts sur les sites de carrières sont inévitables, mais pour autant, le contrôle de ces sites ainsi que la collecte de données liée aux activités directes et à leurs impacts sont à la portée de Holcim.
En revanche, la chaîne d’approvisionnement amont d’Holcim est composée de nombreuses petites et moyennes entreprises locales, rendant la collecte de données très compliquée ; un défi auquel Holcim s’attèle.
Dans ce contexte, Holcim a commencé par se fixer des objectifs ambitieux pour ses opérations directes, en considérant qu’il s’agit du périmètre concentrant les impacts les plus matériels. Et nous avons déjà initié un important projet pour améliorer la traçabilité auprès des fournisseurs.
Cependant, à ce jour, SBTN exige des entreprises qu’elles se fixent des objectifs pour leurs opérations directes et pour les fournisseurs en amont des chaînes d’approvisionnement, ce qui a représenté une limite certaine dans le cadre de notre pilote. Nous espérons que SBTN permettra aux entreprises de notre secteur de traiter séparément les opérations directes et la chaîne d’approvisionnement, dans la mesure où les opérations directes représentent une part significative de nos impacts sur la nature, et des efforts conséquents pour réduire ces impacts peuvent être déployés dès aujourd’hui, en partant des données existantes.
Quelle est votre expérience du déploiement de l’étape 3 de SBTN pour l’eau douce ?
Holcim a travaillé sur la définition d’un objectif quantité d’eau pour les opérations directes et d’objectifs de quantité et de qualité de l’eau pour les activités en amont. Holcim a été en mesure de valider un objectif quantité d’eau pour un site d’opération directe, conformément aux exigences du projet pilote.
En ce qui concerne l’objectif de qualité de l’eau, la méthodologie SBTN se concentre actuellement sur l’azote et le phosphore, deux polluants qui ne sont pas pertinents pour nos sites d’opération directe (l’azote et le phosphore sont principalement pertinents pour le secteur agricole). Nous attendons la mise à jour des méthodologies SBTN, avec l’intégration d’autres polluants, tels que les métaux lourds, les solides en suspension ou le pH, pour fixer des objectifs SBTN sur la qualité de l’eau pour nos sites d’exploitation directe.
Au cours du pilote, nous avons été confrontés à deux défis principaux :
1. La consultation des parties prenantes pour trouver des modèles hydrologiques locaux et/ou valider des modèles globaux demande du temps et des ressources, et il s’est avéré impossible de réaliser cet exercice pour plusieurs bassins en raison du manque de modèles disponibles.
2. La fixation d’objectifs pour nos activités amont s’est avérée difficilement réalisable, faute de données primaires. Nous avons testé la méthodologie SBTN en nous basant sur des données modélisées à une maille nationale, mais cela nous a conduit à travailler sur un bassin qui finalement s’est révélé non prioritaire.
Quelle est votre expérience en matière de déploiement de l’étape 3 SBTN sur les écosystèmes terrestres ?
Holcim a travaillé à la définition d’objectifs SBTN pour les écosystèmes terrestres :
• Pas de cible zéro conversion : conformément à notre directive sur les carrières et la biodiversité, Holcim s’engage à ne pas ouvrir de nouveaux sites ou explorations dans les zones protégées déclarées au titre du patrimoine mondial, de l’Union internationale pour la conservation de la nature I et III. Dans le cadre de notre politique nature, nous évaluons également l’importance de la biodiversité de chacun de nos sites d’extraction et nous appliquons la hiérarchie des mesures d’atténuation dans nos activités. Mais en tant qu’industrie extractive, nous avons constaté qu’un objectif mondial de « non-conversion » était difficilement applicable à notre secteur. NB : La nouvelle méthodologie a d’ailleurs évolué (Land guidance V1), pour inclure un objectif zéro conversion à destination du secteur extractif se focalisant sur les « habitats critiques », ou les zones de « high conservation value ».
• Réduction de l’empreinte au sol : l’industrie minière ne faisait pas partie de la liste des industries devant fixer un objectif de réduction de l’empreinte au sol.
• Projets paysage : Holcim a soumis deux projets landscape à SBTN, mais en l’état actuel, cet objectif ne peut être validé que si une entreprise a également fixé un objectif de « non-conversion », donc nos objectifs landscape n’ont pas été validés par SBTN.
Quels seraient vos retours aux autres entreprises de votre secteur et à SBTN ?
À l’avenir, Holcim s’attend à ce que la publication d’un guide SBTN sectoriel améliore grandement le processus SBTN et permette à Holcim de se fixer des objectifs plus pertinents par rapport à son secteur d’activité. De plus, Holcim espère que SBTN permettra aux entreprises de déployer la démarche de manière progressive, en fixant d’abord des objectifs sur ses sites d’opération directe, tout en poursuivant ses efforts pour recueillir des données sur ses activités amont. Enfin, Holcim a également suggéré que des modèles hydrologiques locaux soient fournis par SBTN et leurs partenaires académiques pour faciliter la démarche SBTN sur l’eau. Idéalement, SBTN identifierait les bassins prioritaires, en fonction des sujets de stress hydrique et de pollution, et fournirait un modèle local pré-validé, que les entreprises pourraient utiliser.
Néanmoins, la mise en œuvre de SBTN nous a permis d’identifier nos sites prioritaires et de repérer les lacunes dans nos données, que ce soit dans nos propres opérations ou en amont. De plus, le pilote a offert l’opportunité d’échanger avec de nombreuses entreprises de différents secteurs sur leurs démarches nature. Nous sommes reconnaissants à l’équipe pilote de SBTN pour tout leur travail d’expertise et d’accompagnement, et nous attendons avec impatience les prochaines publications.
RETOUR D’EXPÉRIENCE SUR LA PARTICIPATION DE KERING AU PROJET PILOTE SBTN
Présentation de Kering
Groupe de luxe mondial, Kering regroupe et fait grandir un ensemble de Maisons emblématiques dans la Mode, la Maroquinerie et la Joaillerie : Gucci, Saint Laurent, Bottega Veneta, Balenciaga, Alexander McQueen, Brioni, Boucheron, Pomellato, Dodo, Qeelin, Ginori 1735, ainsi que Kering Eyewear et Kering Beauté. En plaçant la créativité au cœur de sa stratégie, Kering permet à ses Maisons de repousser les limites de leur expression créative tout en façonnant le Luxe de demain de manière durable et responsable.
L’engagement de Kering auprès de SBTN
En accord avec son engagement de longue date en faveur de la durabilité et de la gestion environnementale, Kering a choisi de rejoindre le Corporate Engagement Program du Science-Based Targets Network (SBTN) dès sa création en 2020. Il était important pour Kering de participer à ce pilote, pour contribuer au développement de SBTN tout en bénéficiant des meilleures orientations disponibles permettant de s’inscrire dans le cadre des limites planétaires et de répondre aux enjeux sociétaux. L’implication de Kering dans l’initiative SBTN est également alignée avec sa stratégie biodiversité, lancée en 2020, et qui a pour objectif d’avoir un impact positif net sur la biodiversité d’ici 2025. Kering a intégré les recommandations initiales de SBTN dans cette stratégie et a activement participé aux sessions de feedbacks sur le développement de la méthodologie.
Exploiter les outils et données existants pour les étapes 1 (Évaluer) et 2 (Interpréter et Prioriser)
L’EP&L (Environmental profit & Loss account) de Kering a été essentiel pour nourrir le travail SBTN sur la partie amont de la chaîne de valeur du Groupe, liée à la production de matières premières. L’EP&L mesure annuellement les impacts environnementaux des activités du groupe sur l’ensemble de sa chaîne de valeur, depuis la production des matières premières jusqu’à l’utilisation des produits de ses Maisons par le consommateur et leurs phases de fin de vie. En se basant sur des données d’ACV (analyse de cycle de vie) concernant les approvisionnements de Kering, l’EP&L quantifie leurs impacts sur l’utilisation des terres, la consommation d’eau, les pollutions de l’eau et de l’air, les émissions de gaz à effet de serre et les déchets. Cette analyse permet une meilleure compréhension des impacts environnementaux les plus matériels du groupe et, par conséquent, une meilleure gestion de ces impacts.
Pour le projet pilote SBTN, Kering a exploité les résultats de l’EP&L du Groupe relatives aux pressions amont sur la nature, et les a contextualisées, en les croisant avec des données sur l’état de la nature. Ces données ont été tirées de sources publiques, notamment les outils SBTN ainsi que le Risk Filter Suite du WWF. La prise en compte de ces indicateurs a permis à Kering de s’aligner sur les critères scientifiques de SBTN et d’identifier efficacement les géographies à prioriser pour les efforts de réduction de ses impacts et de conservation.
Objectifs pour l’eau douce
Au cours du projet pilote, Kering a pu définir des premiers objectifs sur l’eau douce, selon la méthodologie SBTN, pour le bassin de l’Arno en Toscane où se trouvent la plupart des tanneries du Groupe et de ses fournisseurs. Les activités de tannerie ont un potentiel d’impact significatif sur les prélèvements d’eau et la qualité de l’eau. Ainsi, Kering a identifié un objectif de réduction de l’utilisation de l’eau dans ce bassin prioritaire de 21 % d’ici 2030, en se basant sur les données d’état de la nature issues du modèle global fourni par SBTN. Cet objectif s’applique tant aux sites d’opérations directes du Groupe qu’à ses fournisseurs, renforçant ainsi les efforts collaboratifs de Kering pour réduire l’impact environnemental de ses activités.
Kering se prépare à définir des objectifs similaires pour d’autres bassins importants, dans le cadre du renforcement de sa stratégie eau, qui sera dévoilée dans les prochains mois.
La définition d’objectifs sur la qualité de l’eau a présenté plus de défis en raison de l’accent mis actuellement par SBTN sur la pollution par l’azote et le phosphore uniquement, ainsi que d’un manque de données disponibles concernant la qualité de l’eau au niveau des bassins hydrographiques. Kering explore activement les moyens d’améliorer la disponibilité des données, tout en poursuivant ses efforts de réduction de la pollution de l’eau, qui couvrent déjà un spectre plus large que celui des nutriments. Le groupe est notamment membre de l’initiave Zero Discharge of Hazardous Chemicals et adhère à ses normes.
Objectifs pour les écosystèmes terrestres
Dans le cadre du projet pilote SBTN, Kering a travaillé à l’adoption des trois objectifs proposés par SBTN sur les écosystèmes terrestres :
• Zéro conversion : SBTN a offert l’opportunité de renforcer les engagements existants de Kering sur la déforestation et la conversion des écosystèmes terrestres, qui avaient été mis à jour en juin 2023, notamment pour inclure des évaluations plus détaillées des changements d’utilisation des terres associés à l’approvisionnement en cuir du Groupe.
• Réduction de l’empreinte au sol : pour atteindre l’objectif de réduction de l’empreinte au sol du Groupe de 3 % d’ici 2030, qui va au-delà des exigences de SBTN (0,35 % par an), Kering continuera d’augmenter la part de matériaux recyclés utilisés, ainsi que de matériaux issus de l’agriculture régénérative et de matériaux innovants durables. Kering travaille également à l’amélioration des prévisions de vente et de la gestion des stocks, tout en développant des modèles d’affaires circulaires, afin de réduire conjointement toutes les pressions sur la nature (y compris les émissions de gaz à effet de serre).
• Engagement paysager : les objectifs d’engagement paysager de Kering visent à améliorer substantiellement les conditions écologiques et sociales dans certains paysages d’approvisionnement d’ici 2030. Kering a présenté à SBTN des initiatives existantes, telles que les projets soutenus par le Groupe depuis 2021 dans le cadre du Regenerative Fund for Nature, développé en collaboration avec Conservation International. Ces initiatives se concentrent sur la promotion de pratiques régénératives et l’amélioration de la biodiversité dans les régions d’approvisionnement critiques, conformément aux objectifs de la stratégie biodiversité du Groupe. Les objectifs d’engagement paysager validés par SBTN incluent un projet de cachemire régénératif de la Good Growth Company en Mongolie (342 000 ha), le projet GRASS d’Olive Leaf, axé sur la laine de mouton et le cuir en Afrique du Sud (300 000 ha), ainsi que le projet de coton régénératif de l’Organic Cotton Accelerator (53 500 ha) en Inde.
Le principal défi : la traçabilité pour de meilleures données sur les pressions
L’un des principaux défis auxquels Kering a été confronté dans son parcours SBTN a été l’accès aux données concernant ses chaînes d’approvisionnement, qui sont souvent longues, complexes et diversifiées. Elles impliquent également de nombreux fournisseurs artisanaux et des opérations à petite échelle, avec de nombreuses étapes séparant les Maisons Kering des producteurs de matières premières en amont de la chaîne. Cette opacité est encore renforcée par le fait que les fournisseurs de la chaîne d’approvisionnement de la mode sont traditionnellement peu enclins à partager des informations sur leurs producteurs de matières premières. Cette complexité souligne l’importance des efforts de traçabilité auxquels Kering s’est consacré au cours des quinze dernières années. Cela met également en évidence la nécessité d’accélérer cette démarche, en renforçant encore les programmes d’engagement et de traçabilité des fournisseurs du Groupe.
Conclusion
Participer au projet pilote de SBTN a été enrichissant pour Kering, cependant le niveau de complexité de la démarche pourrait s’avérer un frein pour les marques qui ne sont pas aussi avancées dans leurs efforts de traçabilité. Dans l’immédiat, le travail substantiel que Kering a consacré au projet pilote renforce la stratégie de biodiversité du Groupe et permet la définition d’objectifs ambitieux, fondés sur la science. En exploitant les données existantes de l’EP&L de Kering et en améliorant la traçabilité le long de sa chaîne de valeur, le Groupe continue de faire des progrès significatifs dans sa démarche pour la nature. Kering se réjouit de poursuivre son parcours avec SBTN et de contribuer à un avenir durable pour le secteur du luxe et pour l’industrie de la mode de manière plus large.
4. VERS LA DÉFINITION DE PLANS D’ACTION
© Vincenzo Tabaglio Unsplash
VERS LA DÉFINITION DE PLANS D’ACTION
Bien que la publication de l’étape 4 de la méthodologie SBTN ne soit prévue que pour 2025, les entreprises pilotes travaillent d’ores et déjà à définir leurs plans d’action pour atteindre les objectifs qu’elles ont soumis à SBTN.
Cette étape 4 se base notamment sur le cadre ER3T (Éviter, Réduire, Restaurer et Régénérer et Transformer), permettant de :
• Éviter et réduire les pressions sur la nature ;
• Régénérer et restaurer la nature, afin que les écosystèmes naturels puissent retrouver un bon état écologique ;
• Transformer les modèles économiques, à plusieurs niveaux, pour lutter contre les facteurs de perte de nature.
Les plans d’action des entreprises devront inclure les éléments suivants :
• Ce que l’entreprise va réaliser (en priorisant les actions et les accompagnant d’un calendrier de mise en œuvre) ;
• Comment elle financera ses activités pour atteindre ses objectifs et suivre ses progrès ;
• Comment elle interagira avec les parties prenantes locales lorsqu’elle mettra en œuvre et suivra ses progrès ;
• Comment elle suivra l’atteinte de ses objectifs et en rendra compte à SBTN (KPIs et reporting).
Les plans d’actions devront être en lien avec les démarches et programmes déjà menés au sein des entreprises. Ils viendront renforcer leur robustesse et leur crédibilité.
Pour les nouveaux sujets identifiés par SBTN, des politiques dédiées pourront être élaborées (eau, non-conversion d’écosystèmes naturels, matières premières stratégiques…).
Le développement de la traçabilité pourra aussi faire l’objet d’un plan d’action dédié, puisqu’il s’agit d’un élément critique pour que l’entreprise soit en mesure de connaître ses impacts et de suivre les résultats des actions qu’elle mettra en place.
L’élaboration des plans d’action nécessitera d’engager les différents acteurs impliqués dans la mise en œuvre des solutions (fournisseurs notamment, mais aussi acheteurs, ou responsables des sites d’opérations directes), ainsi que les acteurs décisionnaires au sein de l’entreprise (responsables RSE, direction financière, responsables achats, etc.). L’établissement de budgets pour délivrer sur les actions identifiées sera une partie importante du plan d’action, en lien avec la construction de plan de transition comme peuvent le demander certains des standards européens associés à la CSRD, les ESRS. Ce plan de transition devra notamment inclure la façon dont ont été identifiés et évalués les impacts, risques et opportunités liés à la biodiversité, les objectifs pris et actions à mettre en place, ainsi que les effets financiers potentiels.
ENSEIGNEMENT : Un plan d’action pour prouver la faisabilité de l’atteinte des engagements pris et convaincre plus facilement en interne
Les entreprises pilotes ont mis en évidence qu’il était plus simple de définir et valider des objectifs à l’étape 3 lorsque ces derniers sont assortis d’un narratif contenant des informations sur leur faisabilité et sur les ressources nécessaires à déployer pour atteindre ces objectifs.
En effet, la méthodologie SBTN est ambitieuse et convaincre en interne nécessite de donner de la visibilité non seulement sur les objectifs, mais également sur leur faisabilité.
Les plans d’action et les éléments qui leur sont associés en termes de calendrier, de chiffrage budgétaire, de partenaires à mobiliser, etc. sont alors clés. Cela est d’autant plus vrai pour des enjeux relativement nouveaux pour les entreprises tel que la réduction de l’empreinte au sol, et qui demandent un effort important de projection dans le futur.
5. GOUVERNANCE, ORDRES DE GRANDEUR, FREINS ET LEVIERS D’ACTION
A. L’IMPORTANCE DE LA GOUVERNANCE
Pour réussir une démarche SBTN, il est indispensable de réfléchir dès le début à la façon d’impliquer les parties prenantes, qu’elles soient internes ou externes. En effet, la démarche SBTN permet à l’entreprise de développer une vraie stratégie nature, qui implique d’avoir un leadership fort et un soutien de la Direction.
Au cours de la démarche, différentes équipes internes devront être mobilisées (acheteurs, opérations, recherche, finance), et les impliquer dès le départ dans le projet permettra une appropriation et un engagement qui sont des facteurs clés de succès.
B. LA MOBILISATION DES ÉQUIPES EN INTERNE
Il est préconisé de construire une équipe projet multi-départements lorsque cela est possible. La diversité d’acteurs facilitera la conduite du projet, et notamment l’accès aux données et leur vérification, ainsi que l’accès à certaines parties prenantes externes clés, en particulier aux fournisseurs.
Voici des exemples d’équipes à mobiliser :
• L’équipe chargée de la RSE est souvent la première mobilisée. C’est à elle de faire le lien avec l’ensemble des parties prenantes internes ou externes et de développer la stratégie SBTN ;
• Le support du COMEX et du top-management est clé, afin d’engager l’entreprise dans la démarche SBTN, et de mobiliser les différentes parties prenantes internes avec le bon niveau de sponsorship
• Les équipes achat et qualité détiennent un certain nombre de données et connaissances clés, notamment celles sur les matières premières, les relations fournisseurs, et certains enjeux business. Elles sont donc clés pour mener à bien la démarche SBTN ;
• L’équipe Opérations pilote les données RSE des sites des opérations directes de l’entreprise, ainsi que certains projets environnementaux qui peuvent être directement liés aux objectifs SBTN (réduction des consommations en eau par exemple).
Plus il y aura d’équipes mobilisées, plus il sera simple de mener à terme la démarche SBTN. En effet, les membres des diverses équipes seront des relais efficaces au sein de leurs propres équipes pour chercher de l’information et obtenir des validations.
Également, le fait de soumettre au COMEX des propositions préalablement revues par plusieurs équipes favorise la validation de la stratégie SBTN.
ENSEIGNEMENT : Un travail important d’acculturation et de pédagogie devra être mené en interne
La démarche SBTN est relativement complexe, et demande un certain temps d’acculturation de la part des équipes non expertes. Intégrer des parties prenantes de différents départements au comité de pilotage du projet SBTN, permet non seulement de les engager, afin d’accéder aux données, aux parties prenantes clés, et d’anticiper un déploiement qui nécessitera leur participation, mais permet aussi de leur donner le temps de se familiariser au projet, à la démarche, en suivant de près les différentes étapes de déploiement.
Le fait que SBTN aide à entrer en conformité avec d’autres réglementations telles que la RDUE ou à répondre à certains éléments de la CSRD participe aussi à faciliter l’appropriation par les parties prenantes internes.
RETOUR D’EXPÉRIENCE
Un comité de pilotage inclusif, facteur de succès
Dès le début de l’étape 3 du projet pilote SBTN, Alpro a mis en place un comité de pilotage du projet impliquant des membres de l’équipe RSE, des acheteurs des catégories clés concernées par le pilote, des experts (notamment en agriculture régénératrice) et des représentants des opérations directes (sites de production concernés par le pilote).
Cette implication a permis à tous les membres du comité d’être bien acculturés à la démarche SBTN, et d’être des acteurs directs du pilote.
Les acheteurs ont notamment joué un rôle clé, en aidant à engager les fournisseurs des commodités concernées par l’enjeu d’eau douce. Ils ont contribué à l’organisation d’un atelier de deux jours avec les fournisseurs, pour identifier ensemble les solutions potentielles pour atteindre les objectifs sur l’eau, en lien avec les ambitions de transition vers l’agriculture régénératrice.
C. LA MOBILISATION DES FOURNISSEURS
Les fournisseurs sont des acteurs incontournables pour le déploiement de la démarche SBTN, ainsi que pour sa mise en œuvre.
Ce sont eux qui détiennent un certain nombre d’informations clés concernant les pressions que l’entreprise et sa chaîne de valeur exercent sur la nature et ils doivent être parties prenantes de la définition d’objectifs cohérents sur un territoire donné (faisabilité, modalités de réalisation…).
Cependant, leur mobilisation peut être complexe selon les contextes propres aux différentes entreprises : qualité et proximité de la relation, périodes de négociation, autres exigences déjà posées par l’entreprise, etc.
ENSEIGNEMENT : De la difficulté d’impliquer ses fournisseurs dans la démarche SBTN
Pour les entreprises pilotes, avoir accès aux fournisseurs est un facteur important de succès. Prenons l’exemple d’une entreprise pour qui l’élevage du porc en Bretagne serait ressorti dans le top 3 de ses priorités pour la qualité de l’eau. L’accès à la coopérative de porc est indispensable pour :
• Collecter certaines données clés : détail du nombre de fermes qui constituent l’amont agricole et de leur localisation ; consommation d’eau de ces fermes ; pollutions (eau, sol) liées à l’élevage porcin ; type d’alimentation fournie aux animaux… Toutes ces données sont indispensables pour définir une valeur de référence, qui permettra d’établir une cible SBTN sur l’eau ;
• Identifier des pistes d’action, afin d’engager le fournisseur et les éleveurs dans un changement de pratiques : ces solutions doivent forcément être co-construites pour être crédibles
Le rôle de l’acheteur pour engager la conversation avec le fournisseur est central. Pour s’assurer de son appui, il faut qu’il ait reçu le mandat clair de travailler sur le projet SBTN, et que ce projet soit cohérent avec ses autres objectifs.
Ainsi, s’assurer de l’engagement du top management, et constituer un comité de pilotage du projet SBTN impliquant les différentes parties prenantes, et notamment les acheteurs des matières premières prioritaires, permettra de s’assurer un accès plus facile aux fournisseurs.
Un des points cruciaux de SBTN concerne le fait que les fournisseurs devront probablement modifier une partie de leurs pratiques, notamment agricoles, pour que les objectifs fixés par l’entreprise puissent être atteints (vers de l’agriculture biologique, de l’agroécologie et de l’agriculture régénératrice).
Et pour cela, un accompagnement sera nécessaire. En effet, les orientations données par SBTN ne recommandent pas de changer de bassin d’approvisionnement vers d’autres bassins moins à risques ou plus productifs en raison des risques sociaux que cela engendrerait pour les producteurs des zones concernées. Cet accompagnement nécessitera des ressources humaines et financières. Celles-ci pourront être mutualisées entre les différents acteurs du territoire dans le cadre de projets d’approche paysagère.
D. LA MOBILISATION DES PARTIES PRENANTES EXTERNES
La mobilisation des parties prenantes externes est tout aussi indispensable pour la mise en œuvre de la démarche SBTN.
Elles peuvent intervenir en tant qu’expertes pour accompagner les entreprises tout au long de l’application de la méthodologie (ONGs, experts), elles peuvent également être indispensables à l’identification des modèles et des données scientifiques pour établir les cibles (agences de l’eau par exemple).
La concertation des parties prenantes est d’ailleurs une approche centrale de la méthode SBTN. Mais comme pour les parties prenantes internes, il y a un enjeu important d’acculturation et de pédagogie vis-à-vis de la méthodologie SBTN. Et plusieurs entreprises pilotes ont été confrontées à des difficultés d’accès à certaines parties prenantes externes (pas de réponse aux emails, difficultés à trouver le bon interlocuteur, etc.). Du temps, des ressources (et de la patience !) sont donc à prévoir dans le cadre de la mise en œuvre de la démarche par les entreprises.
© Tim Mossholder / Unsplash
E. QUELQUES ORDRES
DE
GRANDEUR
À CONNAÎTRE PAR LES ENTREPRISES SOUHAITANT APPLIQUER LA DÉMARCHE SBTN
RESSOURCES HUMAINES
Le déploiement d’un projet SBTN demande le pilotage en interne par un chef de projet, dont l’implication sera nécessairement importante.
ENSEIGNEMENT
: La démarche SBTN, exigeante en termes d’implication
La démarche SBTN exige une forte implication de la part de l’équipe projet.
Chez Alpro, le projet a été piloté par la manager développement durable, qui a alloué jusqu’à 30% de son temps au projet, avec une mission très importante de coordination et de facilitation entre les différentes parties prenantes. Son rôle a été clé pour assurer la cohérence des données, le lien avec les différents projets du groupe, ainsi que la valorisation de la démarche en interne.
Chez Bel, le projet a été pris en charge par une Sustainability Manager, qui a joué un rôle important dans la coordination interne et externe des équipes : communication et vulgarisation, identification des experts requis pour la collecte des données, lien entre le cabinet de conseil, les équipes du WWF et les équipes en interne.
Carrefour, Bel, Alpro et le Groupe H&M étaient également accompagnés par des équipes du WWF, dans un rôle de garant de la méthodologie, d’apport d’expertise sur les sujets eau et écosystèmes terrestres, et d’identification de solutions pour les plans d’action.
La mobilisation des différentes parties prenantes autour de la méthodologie test SBTN a permis de faire monter en expertise les équipes, et notamment les nombreux départements sollicités : les équipes achats, environnement, qualité, le directeur du site, mais aussi les autres parties prenantes externes impliquées dans la démarche, notamment en ce qui concerne les objectifs à définir sur l’eau qui se font en concertation avec les acteurs locaux. Cette démarche a permis de construire une dynamique collective et collaborative, cruciale pour l’avenir étant donné le sujet éminemment collectif. Bel
La majorité des temps passés concerne la gestion des travaux réalisés par les prestataires (pour la réalisation des différentes étapes d’analyse des pressions et de l’état de la nature, la priorisation des enjeux, ainsi que la définition des objectifs), la collecte des données auprès des autres équipes de l’entreprise, la concertation avec les parties prenantes, ainsi que la co-construction des objectifs et plans d’action.
SE FAIRE ACCOMPAGNER
La plupart des entreprises ont choisi de se faire accompagner par des consultants pour déployer la démarche SBTN.
Plusieurs sociétés de conseils font partie du Corporate Engagement Program de SBTN et ont acquis une certaine expertise sur les méthodologies SBTN. Leur accompagnement s’est montré important, notamment pour les étapes qui nécessitent une grande manipulation de données (données de pressions, analyses cartographiques) et l’utilisation des nombreux outils associés à la méthodologie (MST, ENCORE, EXIOBASE, Risk Filter Suite, MSA, BII, Aqueduct, Natural Lands Map, etc.).
Par ailleurs, les entreprises partenaires du WWF ont bénéficié de l’accompagnement des experts WWF, sur le déploiement général de la méthodologie SBTN, mais également par l’accès à des experts eau douce, alimentation, agriculture, pour aider les entreprises à construire un projet SBTN robuste, et pour commencer à travailler sur des plans d’actions afin de répondre aux cibles SBTN.
DURÉE DES ÉTAPES
Les durées de déploiement de la démarche SBTN varient en fonction de la taille des entreprises, de leur complexité, de la disponibilité des données, de l’implication des parties prenantes internes et externes. Mais il est possible de donner des ordres de grandeurs d’après l’expérience des pilotes réalisés :
• Déploiement des étapes 1 & 2 : environ 6 mois ;
• Étape 3 Eau douce sur un site opération directe : environ 6 mois ;
• Étape 3 Eau douce sur un site amont : entre 6 et 9 mois ;
• Étape 3 Écosystèmes terrestres (zéro conversion et empreinte au sol) : entre 6 et 9 mois ;
• Étape 3 Écosystèmes terrestres (initiative paysagère) : le temps d’établissement d’une initiative paysagère ou juridictionnelle peut être relativement long si l’entreprise crée le projet de zéro. Il faut probablement compter a minima un an pour identifier et définir un projet regroupant plusieurs parties prenantes locales, et encore autant pour le mettre en œuvre. Se greffer à une initiative existante est plus rapide.
Une fois les différentes étapes soumises à SBTN, il ne faut pas non plus négliger les temps de validation des différents documents de soumission par SBTN, ainsi que les allers-retours entre les équipes de validation SBTN et l’équipe projet (consultant / chef de projet SBTN côté entreprise).
F. FREINS ET LEVIERS LIÉS À L’IMPLÉMENTATION
DE LA DÉMARCHE SBTN
La mise en œuvre du cadre SBTN ne se fait pas sans soulever un certain nombre de défis, qui peuvent être de plusieurs natures :
• La difficulté à collecter les données avec une granularité suffisamment fine pour les exploiter et avoir des résultats pertinents : c’est notamment le cas en ce qui concerne la traçabilité des approvisionnements, qui doit être la plus poussée possible. Cependant, il est tout à fait possible de commencer la démarche en ciblant les matières premières ou les sites pour lesquels la donnée est accessible et robuste, et d’affiner en parallèle les données sur les sites ou matières premières prioritaires, en élargissant graduellement le champs d’action, pour passer à l’échelle progressivement ;
• Le développement itératif des guides méthodologiques SBTN : les guides méthodologiques SBTN ont vocation à être développés au cours des années à venir. Ainsi, celui sur l’étape 3 dédié aux Océans sera publiée en 2025. De plus, les guides méthodologiques sur l’Eau et les Ecosystèmes Terrestres sont des V1, et des mises à jour sont à prévoir régulièrement. Néanmoins, ces évolutions
n’empêchent en rien de s’en emparer, et de poser les bases d’une approche SBTN au niveau de l’entreprise. Les nouvelles versions viendront étoffer et compléter certaines demandes (par exemple, en couvrant plus de polluants pour le guide sur l’étape 3 Eau douce), mais ne remettront pas en cause l’approche globale. Donc, les projets SBTN à ce stade sont des « no regret actions » pour les entreprises ;
• L’investissement financier nécessaire pour réaliser la démarche : un premier investissement, associé aux coûts du déploiement du projet SBTN (frais de consultant si l’entreprise choisit d’être accompagnée par un cabinet) est à prévoir ;
• Le fait que la méthode soit complexe à mettre en œuvre : SBTN requiert effectivement de mobiliser de nombreuses données, et de traiter un large spectre de sujets (eau, écosystèmes terrestres, biodiversité), sur un large périmètre d’activités (opérations directes et amont), et à une échelle à la fois globale (zéro conversion des écosystèmes naturels), et plus local (bassins versants prioritaires). C’est aussi cette complexité qui fait la robustesse de l’approche, et qui garantit que l’entreprise prendra bien en compte tous ses sujets matériels pour la nature, en agissant à la hauteur des enjeux.
Pour autant, de nombreux facteurs de réussite permettent de lever une partie de ces freins :
• Positionner le sujet au bon niveau dans l’entreprise : la mise en place d’une politique Nature basée sur la science ambitieuse doit être la responsabilité des dirigeants, et du conseil d’administration ;
• Se fixer le bon niveau d’ambition : les entreprises doivent être à la hauteur des enjeux, en ce qui concerne la crise relative à l’érosion de la biodiversité. Elles doivent avoir l’ambition claire d’inscrire leurs activités économiques dans le cadre des limites planétaires, en se fixant des objectifs fondés sur la science, associés à des plans de transition crédibles ;
• Connecter le sujet à d’autres programmes existants dans l’entreprise : les projets SBTN ne nécessitent pas de partir de zéro sur les sujets Nature. Beaucoup de programmes sont déjà en place au sein des entreprises, sur la réduction des consommations en eau, les politiques d’achats responsables (certifications par exemple), les efforts de traçabilité, les initiatives paysages, les programmes d’agro-écologie… Connecter SBTN à ces initiatives permettra de gagner en impact et en échelle, et d’engager en interne plus facilement ;
• Faire le lien avec la stratégie business : certaines cibles SBTN questionnent les grandes orientations stratégiques de l’entreprises, notamment la compatibilité de certaines perspectives de croissance avec les enjeux de réduction de l’empreinte au sol, ou la réduction des consommations en eau dans certaines régions. Connecter les cibles SBTN à une réflexion sur les grands changements du modèle d’affaires à opérer sera nécessaire et passe par une mise en cohérence de la stratégie globale de l’entreprise avec la stratégie Nature ;
• Engager tout l’écosystème : le déploiement des cibles SBTN se fait à une échelle systémique pour l’entreprise (chaînes d’approvisionnement, territoire). L’entreprise devra donc engager son écosystème (fournisseurs, parties prenantes locales), et mettre en place des approches intégrées (intégration de critères écologiques dans les cahiers des charges, dans les politiques achats, etc.) afin d’aligner sa stratégie business à sa stratégie nature ;
• Investir dans la traçabilité : les sujets nature sont principalement des sujets locaux. La construction de relations de long terme avec les fournisseurs, et incarnées au plus proche de zones de production, est nécessaire, dans beaucoup de cas, pour transformer les pratiques. La responsabilité des entreprises sur toute leur chaîne de valeur est par ailleurs mise en exergue par la CSDDD.
CONCLUSION
Le déploiement des étapes 1, 2 et 3 de SBTN par les entreprises membres du groupe pilote qui ont apporté leur contribution à cette publication a permis de mettre en évidence les nombreux apports de ce cadre méthodologique.
Tout d’abord, au niveau stratégique, leurs retours d’expérience ont démontré que le cadre SBTN engendre systématiquement une accélération de la prise en compte du sujet nature au sein des organisations, et conduit à la structuration de politiques environnementales ambitieuses fondées sur des bases scientifiques.
Par ailleurs, la plupart des entreprises pilotes qui ont contribué à cette publication se trouvent déjà engagées dans de nombreuses initiatives en faveur de la nature, qu’il s’agisse de programmes d’amélioration de la traçabilité sur des matières premières clés, de politiques forêts avec des engagements zéro déforestation, d’initiatives pour une meilleure gestion de l’eau sur les sites d’opération directes ou dans des bassins versants à risque. Tous ces programmes posent des bases solides sur lesquelles s’appuyer pour le déploiement des méthodologies SBTN.
Le cadre SBTN permet cependant d’aller plus loin sur de nombreux sujets, et de préciser les niveaux d’exigences à atteindre : la focalisation sur les matières premières à fort impact (High Impact Commodities), l’élargissement des politiques zéro déforestation à des politiques de zéro conversion de tous les écosystèmes naturels, la priorisation des bassins versants à risque, permettent de structurer une démarche rigoureuse, avec pour objectif d’atteindre des niveaux de bon états écologiques dans les géographies prioritaires où opèrent les entreprises, et ainsi d’augmenter la résilience des activités économiques.
La démarche SBTN permet également de répondre de manière optimale à de nombreux cadres législatifs majeurs, comme le règlement européen contre la déforestation (EUDR) ou la nouvelle directive sur le reporting de durabilité (CSRD). A titre d’exemple, s’engager dans SBTN permettra aux entreprises de se conformer - au moins partiellement - à environ 65% des exigences du standard « biodiversité et écosystèmes » (ESRS E4) de la CSRD (voir annexe 1 pour plus de détails).
La mise en œuvre du cadre SBTN ne se fait cependant pas sans soulever un certain nombre de défis : difficultés potentielles à collecter de nouvelles données, développement d’une traçabilité fine sur les matières premières à fort impact, accès à des informations scientifiques robustes, complexité des méthodologies, etc. Mais ces défis ne sont ni insurmontables, ni surprenants : les organisations sont des systèmes complexes, et la biodiversité, la structure du vivant, le sont encore bien davantage. Gérer les interrelations entre les entreprises et la nature en visant le bon état écologique des écosystèmes ne pourra se faire qu’en se confrontant à cette complexité.
SBTN est une méthode ambitieuse, qui permet d’agir à la hauteur des enjeux inhérents aux multiples dimensions de la Nature, tout en préparant l’entreprise à affronter les perturbations environnementales actuelles et futures. Le déploiement progressif des méthodologies, passant par des phases pilotes pour ensuite déployer à l’échelle, permet de s’acculturer à la complexité des sujets nature, de faire le lien avec les enjeux business et d’engager tout l’écosystème de l’entreprise dans une démarche qui lui permettra de se transformer. Si cette voie n’est pas la plus simple à emprunter, elle s’avère toutefois aussi incontournable que passionnante, avec une perspective fondamentale pour le secteur privé : celle de bâtir des modèles d’affaires résilients, compatibles avec le bon fonctionnement des écosystèmes, et garants d’une activité économique pérenne.
© Pat Whelen / Unsplash
ANNEXES
ANNEXE 1 - ALIGNEMENT ENTRE LA CSRD (LES ESRS E4) ET SBTN
DISCLAIMER: This document should be read in the context of the latest versions of the documents shared by EFRAG (May 2024) and the latest versions of the SBTN guidance (July 2024).
Several considerations need to be taken into account:
• Value chain scope: as the SBTN scope does not - at this stage - take into account the downstream part of a company’s value chain in its analysis, even direct correspondences do not satisfy the full requirements when it is necessary to report on downstream activities.
• Double materiality: it should be kept in mind that the focus is on impact materiality in the SBTN methodology. An addition relating to risk analysis is possible through step 2c, but cannot be considered as developed as the first.
• Use: some disclosures refer to elements that may be optional within the SBTN guidance (e.g. use of a specific indicator on ecosystem connectivity). If the company wishes to use the SBTN methodology to respond to specific disclosures, it must therefore ensure that the process is carried out by selecting the most appropriate indicators.
Voluntary
TG Technical Guidance
SBM Strategy and Business Model
IRO Impact, risk and opportunity management
MDR Minimum disclosure requirements AR Application requirements
STEP 2 Technical Guidance - STEP 2: PRIORITIZE (V1.1)
STEP 3 Technical GuidanceSTEP 3: SET TARGETS FRESHWATER (V1.1)
STEP 3 Technical Guidance - STEP 3: SET TARGETS LAND (V.1.0)
STEP 3 Setting Target for OceanOverview
STEP 4 ACT - Overview
STEP 5 TRACK - Overview
Stakeholder Engagement Stakeholder Engagement Guidance (V.0.1)
FAQs Common questions on SBTN
Guidance SBT for Nature - Initial Guidance for Business
Technical Guidance (TG)
STEP 1. p. 22
• Secondary estimates of SoN values per location. Input from companies: List of all directly owned or operated sites, location, and the activity orproduct/commodity involved; locations of main off-site activities and the activity involved.
-
STEP 1. p. 66
Technical Guidance (TG)
Companies must use at least two biodiversity SoN indicators (a species and an ecosystem indicator) in the analysis to accompany pressure and pressure-sensitive SoN data. The approach provides companies with information of the magnitude of each pressure generated by the company, and the health of nature, in each location.
Technical Guidance (TG)
STEP 1. p. 62
To understand the contextual significance of a company's pressure footprint, spatial state of nature (SoN) indicators are required. Pressures of the same magnitude occurring in different geographic locations will have different significance, depending on factors such as the sensitivity of the local ecosystems to addtional changes, presence of threatened species...
STEP 1 - ASSESS
16 a ii Disclosure of list of material sites in own operations based on results of identification and assessment of actual and potential impacts on biodiversity and ecosystems narrative
E4.SBM-3
Technical Guidance (TG)
STEP 1. p. 49
In addition to the above information: companies must provide pressure data at a minimum of subnational scale for direct operations. This will enable the local stakeholders to be identified and involved (in step 3, a finer level of granularity may be needed to operationalise the target).
STEP 1 - ASSESS
Disclosure of biodiversity-sensitive areas impacted narrative
16 a iii
E4.SBM-3
STEP 1. p. 63
Technical Guidance (TG)
Technical
For land ecosystems, here are the indicators that need to be taken into account:
• Land use and Land use change: Ecosystem extent / Ecosystem intactness/integrity
• Soil pollution: Nutrient pollution levels in soil (N&P)
STEP 1. ASSESS STEP 3. SET TARGETS
Note: The aim of the various Land targets is also to tackle all forms of conversion of ecosystems, including the fight against desertification.
Companies that extract (in their direct operations) any
gulated species must indicate species names, status, volumes or quantities, and extraction locations. Companies should use a species risk and extinction indicator, such as the global Species Threat Abatement and Restoration (STAR) metric to capture where the company's pressures affect biodiversity (species). Technical Guidance (TG) STEP
16 b Material negative impacts with regards to land degradation, desertification or soil sealing have been identified semi- narrative
E4.SBM-3
Companies may use additional SoN indicators to account for the dependencies of companies on ecosystem services. This approach empahsizes the importance of ecosystem services critical for business operations through the protection and enhancement of economically relevant aspects of biodiversity, often referred to as "natural capital".
-
17 b Disclosure of whether and how dependencies on biodiversity and ecosystems and their services have been identified and assessed at own site locations and in value chain
E4.IRO-1
Companies must identify the local stakeholders that are particularly critical to engage within each location in the target boundary, rights of Indigenous Peoples and other marginalized communities, and existing stakeholder relationships. Within the various STEP 3 methods, the stakeholder consultation and engagement phases are also a key element in the development of the company's strategy. There is also dedicated guidance on this subject (in beta version) to help understand the interactions between stakeholder engagement and the various SBTN steps: see. Stakeholder Engagement Guidance Technical
2. PRIORITIZE STEP 3. SET TARGETS Stakeholder Engagement Guidance v0.1"
Technical Guidance (TG) STEP 2. p. 29
STEP 2. PRIORITIZE Stakeholder Engagement Guidance v0.1 Companies purchasing raw commodities are required to obtain data at least at subnational locations using modeling approaches or direct observation, and then refine and identify their souring at the subnational resolution for target setting in Step 3. The SBTN prism is ecosystem-centred and although this can be achieved, the aim is not to analyze the impact on communities but on Nature (even though they are intrinsically linked)
Stakeholder Engagement Guidance (beta) p. 7
In the Step 1b: Value Chain Assessment, companies complete the first quantitative assessment of environmental impacts in every location within the target setting scope. During this process companies are recommended to review this Stakeholder Engagement Guidance document and understand and prepare adequate company resourcing to implement local stakeholder engagement.
Technical Guidance (TG)
Note: While forecast are not yet included in the SBTN methods, companies may also which to consider scenarios such as those used by the IPCC to evaluate which locations are likely to experience significant environmental stress under different time periods to better understand risk of loss for critical ecosystem services.
E4.IRO-1 17 c Disclosure of whether and how transition and physical risks and opportunities related to biodiversity and ecosystems have been identified and assessed
17 d Disclosure of whether and how systemic risks have been considered (biodiversity and ecosystems)
17 e Disclosure of whether and how consultations with affected communities on sustainability assessments of shared biological resources and ecosystems have been conducted narrative
17 e i Disclosure of whether and how specific sites, raw materials production or sourcing with negative or potential negative impacts on affected communities narrative
E4.IRO-1
Technical Guidance (TG) STEP 1. p. 66
Companies must use at least two biodiversity SoN indicators (a species and an ecosystem indicator) in the analysis to accompany pressure and pressure-sensitive SoN data. The approach provides companies with information of the magnitude of each pressure generated by the company, and the health of nature, in each location.
17 e ii Disclosure of whether and how communities were involved in materiality assessment narrative STEP 1. ASSESS Stakeholder Engagement Guidance v0.1
E4.IRO-1
e iii Disclosure of whether and how negative impacts on priority ecosystem services of relevance to affected communities may be avoided narrative E4.IRO-1
E4.IRO-1
e iii Disclosure of plans to minimise unavoidable negative impacts and implement mitigation measures that aim to maintain value and functionality of priority services
Disclosure of whether and how tthe business model(s) has been verified using range of biodiversity and ecosystems scenarios, or other scenarios with modelling of biodiversity and ecosystems related consequences, with different possible pathways
E4.IRO-1
a Disclosure of why considered scenarios were taken into consideration
b Disclosure of how considered scenarios are updated according to evolving conditions and emerging trends
c Scenarios are informed by
19a Undertaking has sites located in or near biodiversitysensitive areas
E4.IRO-1
STEP 1. p. 67
Technical Guidance (TG)
Companies must use at least two biodiversity SoN indicators (a species and an ecosystem indicator) in the analysis to accompany pressure and pressure-sensitive SoN data. The approach provides companies with information of the magnitude of each pressure generated by the company, and the health of nature, in each location.
STEP 1 - ASSESS
19a Activities related to sites located in or near biodiversity-sensitive areas negatively affect these areas by leading to deterioration of natural habitats and habitats of species and to disturbance of species for which protected area has been designated semi- narrative
E4.IRO-1
STEP 4ACT (online)
STEP 4ACT In SBTN’s Initial Guidance for Business (2020), SBTN introduced the Action Framework (AR3T). The AR3T framework was developed on the basis of the mitigation hierarchy, set out in the International Financial Corporation’s Performance Standard 6.
19b It has been concluded that it is necessary to implement biodiversity mitigation measures semi- narrative
E4.IRO-1
E4-1 –Transition plan and consideration of biodiversity and ecosystems in strategy and business model
Strategy | Disclosure Requirement
STEP 2. p. 54-55
Technical Guidance (TG)
Additional prioritisation approaches are proposed in the SBTN guidance, but are not mandatory. This includes taking into account elements relating to the company's risks: regulatory, reputational, etc.
STEP 2 - PRIORITIZE
13 a Disclosure of resilience of current business model(s) and strategy to biodiversity and ecosystemsrelated physical, transition and systemic risks and opportunities narrative
E4-1
Technical Guidance (TG) STEP 2. p. 54-55
STEP 2 - PRIORITIZE Additional prioritisation approaches are proposed in the SBTN guidance, but are not mandatory. This includes taking into account elements relating to the company's risks: regulatory, reputational, etc.
The purpose of SBTN guidance is to empower companies to deploy a clear, analytical approach, tested and vetted by scientific experts, for assessing and addressing their environmental impacts. SBTN is, by design, more detailed and prescriptive than other frameworks in the sustainability space, providing thorough stepby-step guidance at each stage of the process.' This prescriptive process requires greater transparency in the assumptions made and associated justifications throughout the submission. By experience. This can also be seen in the SBTN submission forms
SBTN Methodology
Technical Guidance (TG) STEP 1. p. 16
STEP 1 - ASSESS Companies must reassess their environmental impacts every five years in line with current SBTN guidance and the best available science, tools, and data. This reassessment must reflect any relevant changes in their business operations.
STEP 5TRACK (online)
13 b Disclosure of scope of resilience analysis along own operations and related upstream and downstream value chain narrative
E4-1
Stakeholder Engagement Guidance (beta) p. 7
SBTNInitial Guidance for Business
13 c Disclosure of key assumptions made (biodiversity and ecosystems)
E4-1
13 d Disclosure of time horizons used for analysis (biodiversity and ecosystems)
E4-1
13 e Disclosure of results of resilience analysis (biodiversity and ecosystems) narrative STEP 5TRACK Once SBTN has an established MRV system in place, we will begin to formalize requirements about corporate reporting (e.g. to SBTN or other parties), as well as share results of progress gleaned through monitoring (e.g. through satellite) and through verification (e.g. through third-party actors engaged by companies to assess their progress).
E4-1
The SBTN five step process for setting science-based targets for nature has some parallels to the human rights due diligence process, albeit for nature, by starting with assessment of impacts and dependencies (Step 1) prioritizing locations for action (Step 2), setting and disclosing targets (Step 3), taking action to achieve those targets (Step 4), and monitoring, reporting and verifying progress towards their achievement (Step 5). This parallel creates an opportunity to fully integrate stakeholder engagement into each of the five steps to help ensure that science-based targets for nature also support respect for human rights and create beneficial outcomes for humans and nature.
SBTN Methodology
Note: The SBTN guidance do not therefore refer directly to a ‘transition plan’. However, the operationalisation and interconnection of all the steps is about transforming the company's business model in order to reintegrate the company within global limits. Setting SBTs for nature is fundamentally transformative because it requires businesses to understand their impact on the world through a societal materiality perspective. Companies setting SBTs for nature must commit to improving the landscapes and seascapes in which they operate, not just their own welfare, they must commit to investing in the future, not just the short term. By taking a societal perspective, companies open the door to internal transformation (e.g., of their business model and decision-making processes) and to external transformation (e.g., of the systems in which they are embedded.
13 f Disclosure of involvement of stakeholders (biodiversity and ecosystems)
E4-1
Technical Guidance (TG) STEP 1. p. 22-23
SBTNCorporate Action Plan (confidential)
AR 1 a Explanation of how strategy and business model will be adjusted to improve and, ultimately, achieve alignment with relevant local, national and global public policy goals narrative V STEP 4. ACT Alignment with public policy is a top priority for SBTN as we strive to develop methods that contribute to societal goals. As the issues driving the loss of nature are location-specific and operate at different temporal and spatial scales, policy alignment needs to be addressed on a case-by-case basis.
E4-1
For direct company operations , the following data is required:
• Estimates of pressures for locations within the company organizational boundary at a subnational level.
• Secondary estimates of SoN values per location.
Input from companies: List of all directly owned or operated sites, location, and the activity or product/ commodity involved; locations of main off-site activities and the activity involved.
For upstream activities:
• List of all goods procured from upstream suppliers (Tier 1).
• List of high-impact commodities, noting the commodities form i.e., raw or transformed/processed form, in the company’s sourcing and upstream activities.
• List of threatened species according to the IUCN and listed species according to the CITES Appendices I, II, and III in the company’s sourcing, noting the respective appendix.
AR 1 b Include information about its own operations and explain how it is responding to material impacts in its related value chain narrative V STEP 1 - ASSESS
E4-1
• Estimated volume on high-impact commodities for each pressure and other production inputs procured from upstream suppliers.
• Estimated or modeled locations for each activity, associated with the highest-impact activity, for each relevant pressure.
• Estimates of SoN values per location, at least to country level Input from companies: List of production inputs procurement paired with known or expected sourcinglocation at least at sub-national scale and volume on each category.
V STEP 4. ACT It's necessary to Identify how targets align with corporate strategy and (if existing) climate/nature agendas
AR 1 c Explanation of how b strategy interacts with transition plan
E4-1
AR 1 d Disclosure of contribution to impact drivers and possible mitigation actions following mitigation hierarchy and main path-dependencies and lockedin assets and resources that are associated with biodiversity and ecosystems change narrative V STEP 4. ACT Step 4 (ACT) SBTN is based on the AR3T mechanism. AR3T, because it covers actions to avoid future impacts, reduce current impacts, regenerate and restore ecosystems, and transform the systems in which companies are embedded. The AR3T Action Framework is built on the mitigation hierarchy set out in the International Financial Corporation’s (IFC) Performance Standard 6. STEP 4ACT (online)
E4-1
SBTNCorporate Action Plan (confidential)
AR 1 e Explanation and quantification of investments and funding supporting the implementation of its transition plan narrative V STEP 4. ACT One of the levers demonstrating the company's determination to achieve its SBT objectives is linked to financing: Socialize targets with executive leadership and provide a signed commitment of financial support for target period (disclosure of amounts is not required, but desirable)
E4-1
Initial GuidanceSTEP 5 'TRACK' (p.55)
5TRACK Progress made toward the target should be reported publicly, including: 1) actions taken to meet target, by location ; 2) progress from baseline performance and "on track" assessment ; 3) adaptative management actions in case of "not on track", built on a clear narrative ; 4) limitations of targets and/or data collection processes ; 5) explanations of any changes to targets, indicators and monitoring plans
STEP 5TRACK Progress made toward the target should be reported publicly, including: 1) actions taken to meet target, by location ; 2) progress from baseline performance and "on track" assessment ; 3) adaptative management actions in case of "not on track", built on a clear narrative ; 4) limitations of targets and/or data collection processes ; 5) explanations of any changes to targets, indicators and monitoring plans Initial GuidanceSTEP 5 'TRACK' (p.55)
For each prioritized levers, the company will have to conduct
to address
and
SBTNCorporate Action Plan (confidential)
The objective, through the definition of an action plan to respond to SBTs, is to highlight the following elements: 1) Prioritization of actions (of the company's ecological materiality and, to a lesser extent, its financial materiality) ; 2) Interaction with local stakeholder ; 3) Resourcing and achieving targets ; 4) Key KPI's and reporting
4.
Technical Guidance (TG) STEP 1. p. 37
Companies are required to screen their activities against eight pressure categories: land use and land use change; freshwater ecosystem use and change; marine ecosystem use and change; water use; other resource use; GHG emissions; water pollution; and soil pollution. Companies that have validated (or have submitted for validation) SBTi targets may forgo screening of GHG emissions.
Technical Guidance (TG)
STEP 1. p. 6
Technical Guidance (TG)
STEP 2. p. 54-56
AR 1 f Disclosure of objectives or plans for aligning economic activities (revenues, CapEx)
E4-1
E4-1 AR 1 g Biodiversity offsets are part of transition plan
E4-1 AR 1 h Information about how process of implementing and updating transition plan is managed
E4-1 AR 1 i Indication of metrics and related tools used to measure progress that are integrated in measurement approach (biodiversity and ecosystems)
and supervisory bodies have approved transition plan
Indication of current challenges and limitations to draft plan in relation to areas of significant impact and actions company is taking to address them (biodiversity and ecosystems)
1
Technical Guidance (TG)
STEP 2. p. 16 and 28
and
Stakeholder Engagement Guidance (beta) p. 7
23 a Disclosure on whether and how biodiversity and ecosystems-related policies relate to matters reported in E4 AR4 narrative STEP 1 - ASSESS
E4-2
STEP 1 - ASSESS SBTN’s methods and guidance are intended to empower companies to deploy a clear, analytical approach, tested and vetted by scientific experts and end-users, for assessing and addressing their environmental impacts.
Additional prioritisation approaches are proposed in the SBTN guidance, but are not mandatory. This includes taking into account elements relating to the company's risks: regulatory, reputational, etc.
STEP 2 - PRIORITIZE
STEP 2 - PRIORITIZE Companies must move volumes from target boundary B to A, consistent with the requirements of each target setting method. Companies must have a plan to increase transparency and traceability to enable place-based target setting in Step 3.
The SBTN five step process for setting science-based targets for nature has some parallels to the human rights due diligence process, albeit for nature, by starting with assessment of impacts and dependencies (Step 1) prioritizing locations for action (Step 2), setting and disclosing targets (Step 3), taking action to achieve those targets (Step 4), and monitoring, reporting and verifying progress towards their achievement (Step 5). This parallel creates an opportunity to fully integrate stakeholder engagement into each of the five steps to help ensure that science-based targets for nature also support respect for human rights and create beneficial outcomes for humans and nature.
SBTN Methodology
For all production inputs in their upstream value chain segment, companies must assess each of their material pressure categories for:
• The location of the most impactful value chain stage (e.g., production, processing, extraction of high-impact commodity volumes), or
V STEP 1 - ASSESS
• The location of any production or transformation value chain stage of all other components volumes (e.g., the most recent value chain stage or the most impactful value chain stage) For example, raw materials should be associated with a primary production
narrative
23 b Explanation of whether and how biodiversity and ecosystems-related policy relates to material biodiversity and ecosystems-related impacts
E4-2
23 c Explanation of whether and how biodiversity and ecosystems-related policy relates to material dependencies and material physical and transition risks and opportunities narrative
E4-2
23 d Explanation of whether and how biodiversity and ecosystems-related policy supports traceability of products, components and raw materials with significant actual or potential impacts on biodiversity and ecosystems along value chain narrative
E4-2
23 e Explanation of whether and how biodiversity and ecosystems-related policy addresses production, sourcing or consumption from ecosystems that are managed to maintain or enhance conditions for biodiversity narrative
E4-2
23 f Explanation of whether and how biodiversity and ecosystems-related policy addresses social consequences of biodiversity and ecosystems-related impacts narrative
E4-2
AR 12 Disclosure of how policy refers to production, sourcing or consumption of raw materials narrative
E4-2
AR 12 b Disclosure of how policy refers to recognised standards or third-party certifications overseen by regulators narrative V STEP 3SET TARGETS About the no-conversion of natural ecosystems: Traceability may be facilitated by internal company systems, business-to-business disclosure by suppliers, third-party certification programs, or other methods for attaching information about origins to product volumes. Note: To date it is not possible for SBTN to evaluate and approve any of the variety of certification schemes that may or may not provide such assurance. As such, companies wishing to use certifications as proof of no conversion (including deforestation free) must submit this evidence to SBTN as part of the target validation process.
E4-2
STEP 4ACT (online)
The AR3T framework was developed on the basis of the mitigation hierarchy, set out in the International Financial Corporation’s Performance Standard 6. It is a general framework for company action:
• Avoid and Reduce pressures on nature loss.
• Regenerate and Restore so that nature can recover.
• Transform underlying systems in which companies are embedded to address the drivers of nature loss.
AR 12 c Disclosure of how policy addresses raw materials originating from ecosystems that have been managed to maintain or enhance conditions for biodiversity, as demonstrated by regular monitoring and reporting of biodiversity status and gains or losses narrative V
E4-2
Note that the Landscape Engagement target refers several times to the ISEAL guidances Technical Guidance (TG) STEP 3. Land p. 75
Partially in terms of scope (segmentation between leased sites, directly managed sites, etc. is not required within SBTN). The methodology does, however, make it possible to capture the impacts of the company from the point of view of the sensitivity of the environments and species, and therefore the targets and actions that will be put in place subsequently toat leastreduce these impacts. See in particular criteria requirements 22 and 23.
AR 16 Disclosure of how the policy enables to a), b), c) and d) narrative V STEP 4ACT
E4-2
AR 17 a Third-party standard of conduct used in policy is objective and achievable based on scientific approach to identifying issues and realistic in assessing how these issues can be addressed under variety of practical circumstances semi- narrative
E4-2
semi- narrative
AR 17 b Third-party standard of conduct used in policy is developed or maintained through process of ongoing consultation with relevant stakeholders with balanced input from all relevant stakeholder groups with no group holding undue authority or veto power over content
E4-2
semi- narrative
AR 17 c Third-party standard of conduct used in policy encourages step-wise approach and continuous improvement in standard and its application of better management practices and requires establishment of meaningful targets and specific milestones to indicate progress against principles and criteria over time
E4-2
Technical Guidance (TG) STEP 3. Land p. 7
The policies put in place by the company to achieve the targets will be covered in step 4. This is the aim of the Land Guidance. The three land targets work together to: 1) avoid the loss of nature in land systems by addressing land conversion and the main driver of biodiversity loss in land. ; 2) reduce the production pressure of large agricultural areas whose expansion and ongoing impact has far exceeded the resilient capacity of the natural ecosystems on which these human systems rely ; 3) Cast company actions into landscape contexts that will improve the ecological and social conditions of the landscapes in which companies operate and/or from whence they source.
The policies put in place by the company to achieve the targets will be covered in step 4. In 2025, SBTN will release Step 3 Ocean (V1.0) containing an initial suite of three targets:
• The Avoid and Reduce Overexploitation target covers wild fisheries, helping companies avoid reliance on commodities derived from overexploited stocks and engage in seascapes and jurisdictions to improve fishery conditions and reduce overfishing.
• The Protect Marine Ecosystems target covers wild fisheries and aquaculture, helping companies avoid and reduce impacts on structural habitats in marine and transitional environments.
• The Protect ETP Species from Fishing Impacts target covers wild fisheries to address impacts to endangered, threatened, and protected (ETP) marine wildlife from wild capture fishing. It will likely form a foundation for future target guidance addressing impacts on all marine wildlife from a broader range of ocean industries.
semi- narrative
AR 17 d Third-party standard of conduct used in policy is verifiable through independent certifying or verifying bodies, which have defined and rigorous assessment procedures that avoid conflicts of interest and are compliant with ISO guidance on accreditation and verification procedures or Article 5(2) of Regulation (EC) No 765/2008
E4-2
AR 17 e Third-party standard of conduct used in policy conforms to ISEAL Code of Good Practice semi- narrative
E4-2
24 a Biodiversity and ecosystem protection policy covering operational sites owned, leased, managed in or near protected area or biodiversity-sensitive area outside protected areas has been adopted semi- narrative STEP 1. ASSESS STEP 3. SET TARGETS
E4-2
E4-2 24 b Sustainable land or agriculture practices or policies have been adopted semi- narrative STEP 3. SET TARGETS STEP 4. ACT
24 c Sustainable oceans or seas practices or policies have been adopted semi- narrative STEP 3. SET TARGETS STEP 4. ACT
E4-2
STEP 3Ocean Targets (online) E4-2
The policies put in place by the company to achieve the targets will be covered in step 4. The No Conversion of Natural Ecosystems target is consistent with existing zero deforestation commitments set within the soft commodity supply chains of companies and consistent with the Accountability Framework initiative (AFi) guidance.
The information required through SBTN will not enable companies to respond to all of this DR, particu
larly those relating to risks and opportunities. It includes a number of elements that are compatible with the requirements of the SBTN methodology, such as:The definition of an action plan and its contribution to the objectives;The need to disclose the scope included in the analysis the company's value chain and the stakeholders consulted;A timeline for achieving the objectives and the associated action plan.
Specify actions to remedy the company's existing impacts With regard to the company's investment plans, Step 4 guidance is currently being drafted (publication 2025), but this will be an important element in ensuring the robustness of the company's plan. Overview of SBTN methodology (online)
The AR3T framework was developed on the basis of the mitigation hierarchy, set out in the International Financial Corporation’s Performance Standard 6. It is a general framework for company action:
• Avoid and Reduce pressures on nature loss.
• Transform underlying systems in which companies are embedded to address the drivers of nature loss. STEP 4ACT (online)
• Regenerate and Restore so that nature can recover.
Note: SBTN is not moving towards the inclusion of any form of biodiversity offsetting to reduce a company's impacts. The only existing reference is currently in the Land guidance, which specifies that this criterion is excluded from the analyses: " These Land targets internalize the outcomes of the IFC PS6 guidance with a notable exception on biodiversity offsets, which are not permitted.
SBTNCorporate Action Plan (confidential)
Note: It is likely that the next guidance step 4 'ACT' will include some form of investment plan to be disclosed to SBTN to ensure the credibility of the company's approach. This is what we have already seen in the 'Corporate Action Plan' sub-step of the pilot companies, but we can be sure of the form it will take at this stage (official publication expected in 2025).
AR 18 a Explanation of rekationship of significant Capex and Opex required to impelement actions taken or planned to relevant line items or notes in the financial statements narrative V
E4-3
Stakeholder Engagement Guidance (beta) p. 7
Pending the publication of SBTN stage 4 (2025), the integration of elements such as Nature-Based solutions cannot be guaranteed with complete certainty, hence the partial connection here. However, the inclusion of stakeholders such as local populations and indigenous knowledge is an integral part of the SBTN process. The SBTN five step process for setting science-based targets for nature has some parallels to the human rights due diligence process, albeit for nature, by starting with assessment of impacts and dependencies (Step 1) prioritizing locations for action (Step 2), setting and disclosing targets (Step 3), taking action to achieve those targets (Step 4), and monitoring, reporting and verifying progress towards their achievement (Step 5). This parallel creates an opportunity to fully integrate stakeholder engagement into each of the five steps to help ensure that science-based targets for nature also support respect for human rights and create beneficial outcomes for humans and nature.
Stakeholder Engagement Guidance (beta) p. 13-14
Comprehensive mapping and understanding tenure rights and customary authority systems are key components to stakeholder engagement with science-based target-setting. The process for conducting this stakeholder mapping can vary by company and by location but should be a means to visualize relationships with stakeholders. This can take the form of a simple graph or matrix or be represented as a complex social network of stakeholders.
Stakeholder Engagement Guidance (beta) p. 26-26
Target decision-making processes must be documented and include a verified stakeholder grievance mechanism prior to target implementation. It is important that the company has internal systems for integrating the views of affected stakeholders into decision-making at management level, ensures that commitments or agreements are formally recorded and integrated into systems to ensure they are implemented, with accountability for action and consequences for inaction and keeps affected stakeholders informed of progress, changes or delays in the implementation of commitments or agreements, and explains any reasons for changes or delays.
SBTNCorporate Action Plan (confidential)
The objective, through the definition of an action plan to respond to SBTs, is to highlight the following elements: 1) Prioritization of actions (of the company's ecological materiality and, to a lesser extent, its financial materiality) ; 2) Interaction with local stakeholder ; 3) Resourcing and achieving targets ; 4) Key KPI's and reporting
AR 18 b Explanation of rekationship of significant Capex and Opex required to impelement actions taken or planned to key performance indicators required under Commission Delegated Regulation (EU) 2021/2178 narrative V
E4-3
AR 18 c Explanation of rekationship of significant Capex and Opex required to impelement actions taken or planned to Capex plan required under Commission Delegated Regulation (EU) 2021/2178 narrative V
E4-3
28 b iii Description of biodiversity offsets narrative
E4-3
28 c Description of whether and how local and indigenous knowledge and nature-based solutions have been incorporated into biodiversity and ecosystems-related action narrative STEP 3. SET TARGETS STEP 4. ACT Stakeholder Engagement Guidance (beta)
E4-3
V
AR 20 a Disclosure of key stakeholders involved and how they are involved, key stakeholders negatively or positively impacted by action and how they are impacted narrative
E4-3
Technical Guidance (TG) STEP 3. Land p. 74 Technical Guidance (TG)
Within the different SBTN steps the methodologies encourage a move towards collective initiative, this is in particular the aim of one of the 'Land' targets: Landscape engagement which explicitly mentions it: ‘The current Landscape Engagement target uses existing landscape initiatives as a vehicle to guide the implementation of corporate actions that must be deployed collectively’ ; but also recommended within the Freshwater guidance: ‘It is important to note that collective action for water stewardship is strongly advised as a means to engage proactively in partnerships and landscape-level initiatives’.
E4-3 AR 20 b Explanation of need for appropriate consultations and need to respect decisions of affected communities
AR 20 c Description of whether key action may induce significant negative sustainability impacts (biodiversity and ecosystems)
E4-3
AR 20 d Explanation of whether the key action is intended to be a one-time initiative or systematic practice
E4-3
E4-3 AR 20 e Key action plan is carried out only by undertaking (individual action) using its resources (biodiversity and ecosystems)
AR 20 e Key action plan is part of wider action plan (collective action), of which undertaking is member (biodiversity and ecosystems) semi- narrative V STEP 3. SET TARGETS STEP 4. ACT
E4-3
3. Freshwater p. 76 E4-3 AR
This is the objective through step 4 of SBTN (publication planned for 2025) to bring companies towards a transformation of their activity to make them compatible with the thresholds of good ecological status defined scientifically. One of the transversal actions is called "Transform" and refers to this scale of change: Transform underlying systems in which companies are embedded to address the drivers of nature loss. STEP 4 -
The information required through SBTN will not enable companies to respond to all of this DR, particularly those relating to risks and opportunities.
Science-based targets are defined as measurable, actionable, and time-bound objectives, based on the best available science, that allow actors to align with Earth’s limits and societal sustainability goals. Let us add to this that the approach is intended to be collective by integrating multiple stakeholders (internal and external) in order to take into account local knowledge and considerations. Several of these aspects then make it possible to respond to the multiple pieces of information relating to this DR. SBTN methodology (online)
STEP 3. SET TARGETS STEP 4. ACT Stakeholder Engagement Guidance (beta)
Technical Guidance (TG)
General: For methods developed by SBTN, the determination of individual contributions within the context of a societal goal (e.g., water flows that meet environmental needs) is referred to as allocation
STEP 3. Freshwater p. 15
Technical Guidance (TG)
Freshwater: Referencing basin-specific conditions is therefore required to determine the threshold values representing the desired state of nature, to define the relationship between the pressures and the desired state of nature, and ultimately to set Freshwater SBTs.
STEP 3. SET TARGETS
STEP 3. Land p. 74
Technical Guidance (TG)
Land : SBTN Land Hub will provide spatially explicit, place-based thresholds for what nature needs in different places.
STEP 3. Land p. 74 Technical Guidance (TG) STEP 3. Freshwater p. 16
Land : SBTN Land Hub will provide spatially explicit, place-based thresholds for what nature needs in different places. The determination of baselines and ecological thresholds is specific to each objective.
Freshwater : Setting targets for freshwater requires three components and one of them is ‘A threshold value representing the desired state of nature.’ Companies must document the identification of any existing local thresholds/targets / the identification of a scientific model/approach / the provision/sharing of local models, thresholds, and/or data. (if relevant local stakeholders are identified)
STEP 3. SET TARGETS
f Description of how it contributes to systemwide change, notably to alter the drivers of biodiversity and
32 a Ecological threshold and allocation of impacts to undertaking were applied when setting target (biodiversity and ecosystems) semi- narrative
E4-4
32 a i Disclosure of ecological threshold identified and methodology used to identify threshold (biodiversity and ecosystems) narrative
E4-4
32 a ii Disclosure of how entity-specific threshold was determined (biodiversity and ecosystems) narrative STEP 3. SET TARGETS When SBTs targets are published, they are specific to the company. We are talking here about objectives based on science and specific to the local context in which the company (and its entire value chain) operates. The thresholds are then specific to the activity and the pressure exerted by the company on the different components of Nature (for the moment: freshwater and
E4-4
Partially. The SBTN methodology focuses specifically on the materiality of impact (Dependencies and impacts) and on the particular scope of the company's direct operation and its upstream value chain. Coverage of downstream value chain impacts is out of scope for SBTN’s current method release. SBTN methodology (online)
E4-4 32 c Disclosure of how the targets relate to the biodiversity and ecosystem impacts, dependencies, risks and opportunities identified in relation to own operations and upstream and downstream value chain narrative SBTN Methodology
3. SET TARGETS Determining the location is a prerequisite for setting the targets in step 3 and is determined in step 2A and the definition of the target boundaries. As a reminder, by target boundary we mean : the spatial extent of companies’ pressure footprints managed through science-based targets. The target boundaries must be defined for each pressure and value chain component as well as the activities and goods that will be addressed by science-based targets over time.
2. PRIORITIZE
"Note: SBTN is not moving towards the inclusion of any form of biodiversity offsetting to reduce a company's impacts. The only existing reference is currently in the Land guidance, which specifies that this criterion is excluded from the analyses: " These Land targets internalize the outcomes of the IFC PS6 guidance with a notable exception on biodiversity offsets, which are not permitted. " For the quote, please
STEP 4ACT (online)
The various SBTN steps are interconnected . This means that the action plans (step 4) to meet the targets (step 3) are correlated at the different levels of the mitigation hierarchy
Technical Guidance (TG) STEP 1. p.
d Disclosure of the geographical scope of the targets
E4-4 AR 22 The target addresses shortcomings related to the Substantial Contribution criteria semi- narrative V 81 Disclosures to be reported if the undertaking has not adopted targets
E4-5 –Impact metrics related to biodiversity and ecosystems change
For the SBTN validation process, companies must be able to demonstrate that they have estimated material pressures and economics activities, for all site owned or operated by the corporate. Coupling the pressures of the company (and its value chain) with the state of nature makes it possible to identify high-risk areas for biodiversity in which the company is involved. The subnational scale required highlights the presence of biodiversity hotspots. The correspondence remains partial because "leased" sites may be outside the scope of the analysis of the company within SBTN depending on the approach selected.
Number of sites owned, leased or managed in or near protected areas or key biodiversity areas that undertaking is negatively affecting Integer STEP 1 - ASSESS
This is not a mandatory indicator, but companies can determine areas of biodiversity importance based on aggregate biodiversity metrics and may also reflect relevant conservation and management measures. Technical Guidance (TG) STEP 1. p. 64-65
Technical Guidance (TG) STEP 1. p.
Companies are encouraged to model these sourcing locations using information from suppliers (solicited through questionnaires) or global datasets reflecting typical sourcing profiles for certain commodities. For upstream activities, data gaps on likely sourcing locations can also be addressed by modeling data using environmentally extended input-output (EEIO) tables or life cycle impact inventories.
V STEP 1 - ASSESS
Note: Land-use and land-use change are pressures that the company is required to analyse.
Companies must assess all pressure categories that were defined as material for each direct operations and upstream value chain activity and within the current scope of SBTN target-setting methods. Publication of the metrics used must be completely transparent. Companies completing their value chain assessment may wish to select methods and tools that allow them to estimate their pressure contributions in the metrics and indicators specified by SBTN.
To set a No Conversion of Natural Ecosystems target, companies need to collect data on:
• Location and delineated area of production units of conversion-driving commodities that they own or manage;
• Operational site areas (e.g., farms, mines, retail locations, infrastructure, and construction sites) that they own or manage;
Technical Guidance (TG) STEP 3. Land p. 34-35
• Geographic origin and volumes of conversion-driving commodities in their supply chains at the production unit level or subnational sourcing area level
• For producers, site owners, site operators, and companies sourcing raw conversion-driving commodities from producers or from first point of aggregation: the amount of natural ecosystem conversion that occurred after the company’s cutoff date on sites it owns or manages, on production units known to be in its supply chains, or in sourcing areas from which it sources commodity volumes.
Area of sites owned, leased or managed in or near protected areas or key biodiversity areas that undertaking is negatively affecting
Disclosure of land-use based on Life Cycle Assessment
E4-5
E4-5
of
38 a Disclosure of conversion over time of land cover narrative
E4-5
STEP 1. p. 54-55
Technical Guidance (TG)
"SBTN is an iterative process that makes it possible to monitor changes in the company's environmental impact over time, in the light of the materiality analysis carried out (step 1) and the scientific targets set (step 3). A multitude of environmental pressure indicators and metrics can be used to analyse, monitor and understand the changes taking place at ecosystem level."
Technical Guidance (TG)
STEP 1. p. 65
Yes, for land ecosystems, because the targets need to be monitored at a geographical level that allows changes in the ecosystem to be tracked over time (see the non-conversion target, for example). More generally, this is possible via SBTN but not compulsory, as it depends closely on the choice of biodiversity metric selected by the company. To be able to respond to this disclosure, the company should therefore follow the SBTN recommendations and include two indicators in its analysis: Ecological corridors and Migratory corridors.
Technical Guidance (TG)
This is possible via SBTN but not mandatory as it depends closely on the choice of biodiversity metric selected by the company.
V STEP 1. ASSESS
of
38
E4-5
38 c Disclosure of changes in
E4-5
38 d Disclosure of changes in ecosystem
E4-5
Technical Guidance (TG)
STEP 1. p. 65
This is possible via SBTN but not mandatory as it depends closely on the choice of biodiversity metric selected by the company.
STEP 1. p. 65 E4-5
Note: In the context of the SBTN Land submission, it is mandatory to provide the land occupation footprint area of the company (no indication of strict compliance with EMAS guidance, so no correspondence). E4-5
and
and extinction indicator.
40 c Disclosure of changes in number of individuals of species within specific area narrative V STEP 1. ASSESS Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators.
40 d Information about species at global extinction risk narrative V STEP 1. ASSESS Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators.
Technical Guidance (TG) STEP 1. p. 52
V STEP 1. ASSESS Companies that source IUCN threatened species (species that are classified as vulnerable: VU; endangered: EN; or critically endangered: CR), or CITES listed species must include these in their scope of assessment. When compiling their data, companies should prepare to submit the species’ names, quantities, and sourcing location for their representative year.
40 d i Disclosure of threat status of species and how activities or pressures may affect threat status narrative
E4-5
Technical Guidance (TG) STEP 1. p. 64-65
Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators.
V STEP 1. ASSESS
40 d ii Disclosure of change in relevant habitat for threatened species as proxy for impact on local population's extinction risk narrative
E4-5
Technical Guidance (TG)
STEP 1. p. 54-55 and 63-65
Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators. In the context of LT 1 (No Conversion), it is important to assess the evolution of conversion on ecosystems and therefore to know directly or indirectly (through modelling) its contribution to the ecosystem conversion of ecoregions.
1. ASSESS STEP 3. SET TARGETS
Technical Guidance (TG)
Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators.
41 b ii Disclosure of multiple species within ecosystem narrative V STEP 1. ASSESS
41 b i Disclosure of quality of ecosystems relative to predetermined reference state narrative V E4-5
E4-5
STEP 1. p. 64-65
Technical Guidance (TG)
Can be included in the SBTN analysis, but depends closely on the choice of indicator selected by the company: companies must complement the pressure-sensitive SoN indicators with biodiversity SoN indicators.
b iii Disclosure of structural components of ecosystem condition narrative V STEP 1. ASSESS
STEP 1. p. 64-65 E4-5
Metrics and targets | Disclosure Requirement E4-6Anticipated financial effects from material biodiversity and ecosystem-related risks and opportunities
Technical Guidance (TG) STEP 2. p. 48-49
Note: SBTN focuses on environmental and societal materiality; financial aspects are not at the heart of the SBTN methodology. In Step 2c, however, additional considerations inform a holistic corporate target setting strategy that integrates the environmental and social materiality lens used in a majority of the SBTN target setting methodology, with a deeper consideration of localized s ocial dimensions and financial materiality.
45 a Disclosure of quantitative information about anticipated financial effects of material risks and opportunities arising from biodiversityand ecosystem-related impacts and dependencies Monetary
E4-6
E4-6 45 a Disclosure of qualitative information about anticipated financial effects of material risks and opportunities arising from biodiversityand ecosystem-related impacts and dependencies narrative
E4-6 45 b Description of effects considered, related impacts and dependencies (biodiversity and ecosystems) narrative
E4-6 45 c Disclosure of critical assumptions used in estimates of financial effects of material risks and opportunities arising from biodiversityand ecosystem-related impacts and dependencies narrative
E4-6 AR 39 Description of related products and services at risk (biodiversity and ecosystems) over the short-, mediumand long-term narrative
E4-6 AR 39 Explanation of how financial amounts are estimated and critical assumptions made (biodiversity and ecosystems) narrative/ monetary
E4-6Anticipated financial effects from material biodiversity and ecosystem-related risks and opportunities Alignment analysis
ESRS 2 SBM-3 Material impacts, risks and opportunities and their interaction with strategy and business model
ESRS 2 SBM-3 Material impacts, risks and opportunities and their interaction with strategy and business model
ESRS 2 IRO-1Description of processes to identify and assess material biodiversity and ecosystem-related impacts, risks, dependencies and opportunities
ESRS 2 IRO-1Description of processes to identify and assess material biodiversity and ecosystem-related impacts, risks, dependencies and opportunities
E4-1 –Transition plan and consideration of biodiversity and ecosystems in strategy and business model
E41 –Transition plan and consideration of biodiversity and ecosystems in strategy and business model E42 –Policies related to biodiversity and ecosystems E43 –Actions and resources related to biodiversity and ecosystems E44 –Targets related to biodiversity and ecosystems E45 –Impact metrics related to biodiversity and ecosystems change
E4-2 –Policies related to biodiversity and ecosystems
E4-3 –Actions and resources related to biodiversity and ecosystems
E4-4 –Targets related to biodiversity and ecosystems
E4-5 –Impact metrics related to biodiversity and ecosystems change
E4-6Anticipated financial effects from material biodiversity and ecosystem-related risks and opportunities
DES INGRÉDIENTS INDUISANT DE LA CONVERSION D’ÉCOSYSTÈMES, SELON SBTN
List15 of conversion-driving commodities with earlier target dates
Soft commodities
(with target dates aligned with EUDR and other standards)
Source
Cattle Multiple sources
Cocoa Multiple sources
Coffee Hoang, 202116
Oil palm Multiple sources
Rubber Multiple sources
Soybeans Multiple sources
Timber / wood fiber Multiple sources
Additional conversion-driving commodities
Soft commodities
Source
Avocados Dryad, 202017
Banana Meyfroidt, 201418, Jayathilake, 202119
Beans Phalan, 201320
Buckwheat Plowprint, 202221
Camelina Plowprint, 202222
Canola Plowprint, 202223
Cassava Phalan, 201324, Jayathilake, 202125, Pendrill, 202226
Charcoal, commercial Jayathilake, 202127
Coconut Dryad, 202028, Jayathilake, 202129
Cotton Dryad, 202030
15 https://sciencebasedtargetsnetwork.org/wp-content/uploads/2024/07/Technical-Guidance-2024-Step3-Land-v1.pdf
16 Hoang, N. T., & K. Kanemoto. (2021). Mapping the deforestation footprint of nations reveals growing threat to tropical forests. Nature Ecology & Evolution, 5, 845–853.
17 Quantis, Dryad model for deforestation based on FAO production and crop expansion data. Accessed 2020 as part of project for WWF contract identifying the deforestation-driving commodities for Project Gigaton.
18 Meyfroidt, P. et al. (2014). Multiple pathways of commodity crop expansion in tropical forest landscapes. Environmental Research Letters, 9, 074012.
19 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.
20 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/ journal.pone.0051759.
21 WWF. (2022). PlowPrint Report.
22 WWF. (2022). PlowPrint Report.
23 WWF. (2022). PlowPrint Report.
24 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/ journal.pone.0051759.
25 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.
26 Pendrill, F. et al. (2022). Disentangling the numbers behind agriculture-driven tropical deforestation. Science, 377, abm9267.
27 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.
28 Quantis, Dryad model for deforestation based on FAO production and crop expansion data. Accessed 2020 as part of project for WWF contract identifying the deforestation-driving commodities for Project Gigaton.
29 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.
30 Quantis, Dryad model for deforestation based on FAO production and crop expansion data. Accessed 2020 as part of project for WWF contract identifying the deforestation-driving commodities for Project Gigaton.
Soft commodities Source
Cowpeas Phalan, 201331
Grapes Plowprint, 202232
Groundnut Phalan, 201333
Maize Multiple source
Millet Phalan, 201334
Mustard Plowprint, 202235
Onions Plowprint, 202236
Pineapple Meyfroidt, 201437
Potato Plowprint, 202238
Radishes Plowprint, 202239
Rice Multiple source
Rye Plowprint, 202240
Safflower Plowprint, 202241
Sorghum Phalan, 201342
Speltz Plowprint, 202243
Sugarcane Phalan, 201344; Dryad, 202045
Sugar beets Plowprint, 202246; Dryad, 202047
Triticale Plowprint, 202248
Vetch Plowprint, 202249
Wheat Multiple sources
31 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/journal.pone.0051759.
32 WWF. (2022). PlowPrint Report.
33 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/journal.pone.0051759.
34 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/journal.pone.0051759.
35 WWF. (2022). PlowPrint Report.
36 WWF. (2022). PlowPrint Report.
37 Meyfroidt, P. et al. (2014). Multiple pathways of commodity crop expansion in tropical forest landscapes. Environmental Research Letters, 9, 074012.
38 WWF. (2022). PlowPrint Report.
39 WWF. (2022). PlowPrint Report.
40 WWF. (2022). PlowPrint Report.
41 WWF. (2022). PlowPrint Report.
42 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/journal.pone.0051759.
43 WWF. (2022). PlowPrint Report.
44 Phalan, B. et al. (2013). Crop expansion and conservation priorities in tropical countries. PLoS ONE, 8(1), e51759. doi:10.1371/journal.pone.0051759.
45 Quantis, Dryad model for deforestation based on FAO production and crop expansion data. Accessed 2020 as part of project for WWF contract identifying the deforestation-driving commodities for Project Gigaton.
46 WWF. (2022). PlowPrint Report.
47 Quantis, Dryad model for deforestation based on FAO production and crop expansion data. Accessed 2020 as part of project for WWF contract identifying the deforestation-driving commodities for Project Gigaton.
48 WWF. (2022). PlowPrint Report.
49 WWF. (2022). PlowPrint Report.
Hard commodities Source
Bauxite Luckeneder, 202150
Coal, surface mining Yu, 201851
Copper Luckeneder, 202152
Gold Luckeneder, 202153
Iron Luckeneder, 202154
Lead Luckeneder, 202155
Manganese Luckeneder, 202156
Nickel Luckeneder, 202157
Palladium SBTN HICL, 202258
Platinum SBTN HICL, 202259
Silver Luckeneder, 202160
Zinc Luckeneder, 202161
Activities/applications Source
Biofuels (ethanol, solid biomass, etc.) Multiple sources
Feed for animal protein—cattle, pork, chicken, aquaculture, etc. Multiple sources
Urban/settlement and infrastructure development Jayathilake, 202162
Hydroelectric dam development WWF, Deforestation Fronts, 202163 Oil and gas exploration Jayathilake, 202164
50 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
51 Yu, L. et al. (2018). Monitoring surface mining belts using multiple remote sensing datasets: A global perspective. Ore Geology Reviews, 101, 675–687.
52 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
53 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
54 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
55 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
56 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
57 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
58 McCraine, S. et al. (2022). SBTN High Impact Commodity List, draft form. Excel file shared via email.
59 McCraine, S. et al. (2022). SBTN High Impact Commodity List, draft form. Excel file shared via email.
60 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
61 Luckeneder, S. et al. (2021). Surge in global metal mining threatens vulnerable ecosystems. Global Environmental Change, 69, 102303.
62 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.
63 WWF. Pacheco, P. et al. (2021). Deforestation fronts: Drivers and responses in a changing world. WWF, Gland, Switzerland.
64 Jayathilake, H. Manjari, et al. (2021). Drivers of deforestation and degradation for 28 tropical conservation landscapes. Ambio, 50, 215–228.