Rapport - Hydrogène - quel rôle dans la transition énergétique
Juin, 2023
WWF
Le WWF est l’une des toutes premières organisations indépendantes de protection de l’environnement dans le monde.
Avec un réseau actif dans plus de 100 pays et fort du soutien de près de 5 millions de membres, le WWF œuvre pour mettre un frein à la dégradation de l’environnement naturel de la planète et construire un avenir où les humains vivent en harmonie avec la nature, en conservant la diversité biologique mondiale, en assurant une utilisation soutenable des ressources naturelles renouvelables, et en faisant la promotion de la réduction de la pollution et du gaspillage.
Depuis 1973, le WWF-France agit au quotidien afin d’offrir aux générations futures une planète vivante.
Avec ses bénévoles et le soutien de ses 202 000 donateurs, le WWF-France mène des actions concrètes pour sauvegarder les milieux naturels et leurs espèces, assurer la promotion de modes de vie durables, former les décideurs, accompagner les entreprises dans la réduction de leur empreinte écologique, et éduquer les jeunes publics. Mais pour que le changement soit acceptable, il ne peut passer que par le respect de chacune et de chacun. C’est la raison pour laquelle la philosophie du WWF est fondée sur le dialogue et l’action.
Monique Barbut est présidente du WWF-France et Véronique Andrieux en est la directrice générale.
Pour découvrir nos projets, rendez-vous sur : wwf.fr
Ensemble, nous sommes la solution.
Remerciements
Nous remercions chaleureusement les interlocuteurs, notamment l’ADEME et l’IDDRI qui ont montré leur intérêt pour cette approche et ont accepté de partager leur expérience et expertise.
Merci aux équipes du WWF-France et du WWF EPO pour leurs contributions et relectures.
AVANT-PROPOS
À L’ATTENTION DU LECTEUR
TABLE DES ACRONYMES / GLOSSAIRES
1. NOTE DE POSITIONNEMENT DU WWF FRANCE
1.1. Une fois les démarches de sobriété et d’efficacité réalisées, l’hydrogène renouvelable doit en priorité servir les usages industriels d’avenir
1.2. À moyen et long termes, décarboner d’autres usages liés à la mobilité et au stockage de l’énergie
1.3. Une production d’hydrogène 100 % renouvelable sur les zones d’usage
2. LES ENJEUX IDENTIFIÉS PAR LE WWF
2.1. Synthèse des enjeux
2.2. Comprendre les besoins et définir les usages prioritaires de l’hydrogène
2.3. Transporter et stocker l’hydrogène
2.4. Quels modes de production durables et bas-carbone de l’hydrogène ?
DES FIGURES / TABLEAUX
AVANT-PROPOS
Souvent présenté comme un vecteur énergétique indispensable pour décarboner l’économie, l’hydrogène est aujourd’hui au cœur des débats avec le développement de stratégies nationales et européennes aux objectifs ambitieux.
Dans la publication de sa « Stratégie de l’hydrogène pour une Europe climatiquement neutre », alignée avec le Green Deal1, la Commission européenne mise fortement sur l’hydrogène grâce à des investissements importants dans les nouveaux modes de production – l’électrolyse à partir d’électricité décarbonée et par captage de carbone du processus de vaporeformage du gaz naturel –, ainsi que de nouveaux usages tels que dans les secteurs de l’industrie et des transports. Deux actes délégués2 ont été publiés pour l’application de la directive énergies renouvelables (RED) le 13 février 2023 par l’institution de l’Union européenne (UE). Ils définissent les nouvelles règles de production d’hydrogène renouvelable à adopter par les États membres dans les années à venir. Au niveau français, le plan de relance prévoit un investissement de 30 milliards d’euros dans l’écologie et la transition énergétique, dont 9 milliards d’euros dans l’hydrogène. L’objectif étant le développement de 6,5 GW de capacité d’électrolyse installée, soit une production d’hydrogène équivalent à 700 000 t/an d’ici 20303. L’hydrogène est un vecteur énergétique prometteur pour certains secteurs mais n’est pas une solution miracle. Dans le même temps, depuis mars 2022, la crise russo-ukrainienne a poussé l’Union européenne à débuter une réflexion pour sortir de sa dépendance aux importations de combustibles fossiles russes. La Commission européenne a publié en mai 2022 un plan d’urgence de fourniture énergétique des États membres dont un triplement des besoins en hydrogène. Le plan REPowerEU fixe un objectif de 10 Mt de production d’hydrogène renouvelable auxquelles s’ajouteront 10 Mt issus d’importations d’ici à 2030. Ces chiffres vertigineux en comparaison de l’hydrogène qui est actuellement produit semblent difficilement atteignables dans le respect des conditions de durabilité, de lutte contre le changement climatique ou l’érosion de la biodiversité et appellent à définir une stratégie d’usage, de production et d’importation dans chaque État membre.
Cette note a pour objectif de présenter le positionnement du WWF-France sur l’hydrogène, de dresser un état des lieux des enjeux autour des usages et de la production, puis de mettre en avant les principaux défis techniques, environnementaux et économiques identifiés par le WWF-France.
À L’ATTENTION DU LECTEUR
Afin de rédiger ce rapport, le WWF-France s’est basé sur des documents et des études existantes, des entretiens avec les experts des filières et des thinks-tanks ainsi que sur des analyses portées par les experts du WWFFrance et du WWF-International. Des études scientifiques et économiques seront nécessaires pour analyser les évolutions à venir, notamment dans le secteur des transports lourds comme l’aviation et le ferroviaire, ainsi qu’autour des questions du stockage de l’hydrogène pour l’équilibrage d’un système électrique fortement basé sur les renouvelables.
Les études scientifiques actuelles sont parfois lacunaires sur la question des usages, de la planification de la production et des solutions de transport de l’hydrogène renouvelable en France et en Europe. À l’aune de la crise énergétique et du changement climatique, les positions et les stratégies des États changent constamment et le sujet hydrogène est débattu en permanence dans les sphères politiques françaises et européennes. Par une position stable sur la production, le transport et les usages de l’hydrogène, le WWF-France promeut la création d’une industrie compétitive, encadrée, transparente et durable de l’hydrogène pour la transition qui devra passer par une stratégie claire, stable et concertée, associée à de nombreux soutiens publics.
Ce rapport tente de donner un aperçu complet des enjeux auxquels doit faire face une filière durable de l’hydrogène renouvelable que WWF-France appelle de ses vœux. Il pourra guider les choix politiques et les orientations des filières renouvelables, hydrogène et industrielles. C’est un document qui devra par la suite être décliné pour accompagner les textes de loi, les études prospectives et les démarches industrielles.
1. Commission européenne, 8 juillet 2020, Une stratégie de l’hydrogène pour une Europe climatiquement neutre.
2. Premier acte délégué : vient définir les critères d’additionnalité de l’hydrogène vert pour veiller à ce que, dans les prochaines années, de nouvelles capacités d’énergies renouvelables seront installées par les états membres et que celles-ci ne soient pas détournées à des fins de productions d’hydrogène. Second acte délégué donne une méthode de calcul des émissions de GES sur l’ensemble du cycle de vie de l’hydrogène vert (l’objectif étant de réduire les émissions par l’hydrogène de 70% par rapport à celles provenant de combustibles fossiles).
3. Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique, 6 février 2023, Industrie : vers une nouvelle stratégie hydrogène pour la France.
TABLE DES ACRONYMES / GLOSSAIRE
Analyse du cycle de vie
Agence de l’environnement et de la maîtrise de l’énergie
Agence internationale de l’énergie
(« International Energy Agency » en anglais)
Biogaz naturel véhicule. Obtenu par la méthanisation de déchets organiques divers et parfois combinés à destination des véhiculant en tant que carburant.
Captage et stockage de carbone (« Carbon Capture and Storage » en anglais)
Capture et stockage ou réutilisation du carbone («Carbon Capture, Utilisation and Storage» en anglais)
Commission de régulation de l’énergie
Capture d’air directe avec stockage de carbone (« Direct Air Carbon Capture and Storage » en anglais)
Réduction directe du fer (« Direct Reduction of Iron » en anglais)
Énergies renouvelables
Gaz à effet de serre
Groupe d’experts intergouvernementale sur l’évolution du climat
Institut du développement durable et des relations internationales
Loi américaine sur la réduction de l’inflation
(« Inflation Reduction Act » en anglais)
Agence internationale pour les énergies renouvelables ( « International Renewable Energy Agency » en anglais)
Organisation internationale de normalisation ( « International Organization for Standardization » en anglais)
Gaz naturel liquéfié
(« Liquefied Natural Gas » en anglais)
Procédé industriel consistant à faire réagir du dioxyde de carbone ou du monoxyde de carbone avec de l’hydrogène afin de produire du méthane (qui peut lui aussi être ensuite transformé en chaleur, électricité ou carburant) et de l’eau
Processus biologique de dégradation de la matière organique, appelé aussi digestion anaérobie
Processus qui consiste à produire de l’hydrogène par électrolyse de l’eau puis à le combiner à du CO2 via le processus de méthanation pour générer un méthane de synthèse
Power-to-Hydrogen (PtH)
Power-to-Hydrogen-to-Power (P2P)
Processus qui consiste à produire de l’hydrogène par électrolyse de l’eau
Processus qui consiste à produire de l’hydrogène par électrolyse de l’eau puis à effectuer l’opération inverse afin d’obtenir de nouveau de l’électricité
Power-to-Liquid (PtL) PRG R&D
Processus qui consiste à produire du carburant liquide de synthèse à partir de CO2 et d’hydrogène dans un réacteur thermocatalytique.
Potentiel de réchauffement global
Recherche et développement
Directive des énergies renouvelables (« Renewable Energy Directive » en anglais)
Carburants liquides et gazeux renouvelables d’origine non biologique (« Renewable Fuels of Non Biological Origin » en anglais)
Réseau de transport d’électricité
Taxe incitative relative à l’utilisation d’énergie renouvelable dans le transport
Technologies par ordre de maturité
Véhicule électrique à batterie
Véhicule électrique hybride
• Élément chimique (H) le plus simple et le plus répandu dans l’univers
• Le dihydrogène H2 est un gaz très léger, très inflammable, indolore et incolore, non toxique et non corrosif
• À l’état naturel sur Terre, il est généralement associé à d’autres éléments chimiques comme l’oxygène pour former de l’eau ou au carbone pour former des hydrocarbures
QUELQUES CHIFFRES USAGE
Les usages actuels sont globalement associés à l’industrie pétrochimique
L’hydrogène comme vecteur énergétique pour de nouveaux usages
INDUSTRIE
3 % H2 95 %
Production d’hydrogène à partir d’énergies fossiles
Part des émissions nationale par la production d’hydrogène (11,5 MtCO2)
Part de l’énergie primaire mondiale dédiée à la production d’hydrogène (environ 3 190 TWh)
0,6 à 3 Mt/an (Rte, ADEME) d’hydrogène renouvelable en fonction des efforts de sobriété et de réindustrialisation
2 PRINCIPAUX MOYENS DE PRODUIRE DE L’HYDROGÈNE
ÉLECTROLYSE DE L’EAU VAPOREFORMAGE DU GAZ
C’est un procédé électrolytique qui sépare la molécule d’eau en dioxygène O2 et en dihydrogène H2
Procédé industriel visant à séparer les molécules d’hydrogène des molécules de carbone dans le gaz méthane CH4 et les hydrocarbures
RAFFINAGE DE PRODUIT PÉTROLIERS
D’AMMONIAC
HYDROGÈNE VERT
= Hydrogène renouvelable
À partir d’électricité renouvelable et d’eau
Dit renouvelable, seul moyen durable de produire de l’hydrogène
HYDROGÈNE JAUNE
= Hydrogène nucléaire
Electricité nucléaire + Eau
Hydrogène bas carbone mais dépendant des conditions de production de l’électricité nucléaire
GAZ NATUREL
HYDROGÈNE
HYDROGÈNE BLEU
= Hydrogène fossile + CCUS
Gaz fossile avec récupération du CO2
Dépend des énergies fossiles, le captage et stockage de CO2
Incertain à ce jour
HYDROGÈNE GRIS
= Hydrogène fossile
Gaz, pétrole ou charbon fossiles sans récupération du CO2
11,1 kgCO2/kgH2 gaz naturel
19 kgCO2/kgH2 produits pétroliers
HYDROGÈNE BLANC
Indispensable aux industries compatibles avec un avenir bas-carbone (sidérurgie, papeterie, céramique, etc.)
En remplacement des combustibles fossiles ou de l’hydrogène fossile des processus industriels respectant la trajectoire de décarbonation.
TRANSPORT
Pour la mobilité lourde et longue distance (transports routiers, maritimes, aériens) via pile à combustible ou carburants de synthèse.
RÉSEAU ÉLECTRIQUE
Moyen de stockage d’énergie sur le moyen terme pour apporter de la flexibilité et du pilotage à un réseau électrique basé sur des renouvelables variables.
ENJEUX À VENIR AUTOUR DE L’HYDROGÈNE
• Développer une stratégie d’usage, de transport et de production d’hydrogène renouvelable compatible avec la lutte contre le changement climatique, le respect de la biodiversité et l’usage limité des ressources naturelles.
• Prendre en compte la question de la ressource en eau, de l’occupation des sols et des émissions GES induites par la production d’hydrogène par électrolyse de l’eau.
• Limiter les importations et le transport de l’hydrogène en France et en Europe en cohérence avec les Accords mondiaux de Paris. Fabriquer l’hydrogène sur sites sous forme de clusters industriels.
Naturellement présent dans la croûte terrestre
Peu présent et peu exploité
19 kgCO2/kgH2 charbon = Hydrogène naturel
Principale source de production actuelle
• Vaincre les défis technologiques pour la transition de l’industrie, des transports et des flexibilités du réseau électrique.
• Mettre en place les mécanismes financiers nécessaires au développement et à l’usage de l’hydrogène renouvelable comme vecteur de transition.
1.1 UNE FOIS LES DÉMARCHES DE SOBRIÉTÉ ET D’EFFICACITÉ RÉALISÉES, L’HYDROGÈNE
RENOUVELABLE DOIT EN PRIORITÉ SERVIR
LES USAGES INDUSTRIELS D’AVENIR
Dans un objectif global de réduction des émissions de gaz à effet de serre et dans un contexte de ressources limitées et de contraintes matières fortes pour faire fonctionner les électrolyseurs, l’hydrogène doit être utilisé en priorité et exclusivement par certains secteurs.
L’utilisation d’hydrogène renouvelable doit s’accompagner de mesures fortes d’efficacité et de sobriété, notamment dans les secteurs industriels concernés.
Aujourd’hui, 900 000 tonnes d’hydrogène, produit à partir d’énergies fossiles sont consommées chaque année par le secteur industriel en France4. L’hydrogène renouvelable devra permettre de décarboner les usages industriels actuels uniquement s’ils sont compatibles avec la neutralité carbone (métallurgie, certains procédés chimiques : méthanol, ammoniac, héxaméthyldiamine), ainsi que de nouveaux usages (céramiques, verres, sidérurgie) qui ne peuvent pas être décarbonés autrement. En revanche, les usages actuels non durables de l’hydrogène doivent fortement décroître, c’est le cas du raffinage de produits pétroliers et de la production d’engrais chimiques. Afin d’éviter les actifs échoués, ces secteurs ne seront pas prioritaires pour l’usage d’hydrogène renouvelable sauf dans le cas où la production d’hydrogène renouvelable serait excédentaire par rapport aux besoins prioritaires.
Son déploiement dans le chauffage résidentiel et tertiaire n’est pas prioritaire face aux mesures de sobriété, de rénovation énergétique des bâtiments, de sécurité et d’utilisation de technologies plus performantes telles que les pompes à chaleur, le solaire thermique ou les réseaux de chaleur pour le chauffage.
Enfin, l’injection d’hydrogène ou de gaz de synthèse dans le réseau gazier fait face à de nombreuses contraintes techniques et ne doit pas être un prétexte au maintien des activités gazières fossiles.
1.2 À MOYEN ET LONG TERMES, DÉCARBONER D’AUTRES USAGES LIÉS À
LA MOBILITÉ ET AU STOCKAGE DE L’ÉNERGIE
L’hydrogène pourra à terme fournir des solutions de stockage d’énergie et offrir une marge de flexibilité sur le réseau électrique européen.
L’électrification de certains usages est prioritaire pour gagner en efficacité énergétique et valoriser les usages sobres en énergie. Dans un scénario de mix énergétique très électrifié et basé principalement sur les énergies renouvelables, la nécessité de moyens de stockage d’énergie pourra faire appel à des solutions de flexibilité par le biais du Power-to-Hydrogen-to-Power (P2P).
L’hydrogène créé à partir d’électricité et stocké peut également être utilisé dans les centrales thermiques existantes à la place du gaz fossile. Cela représente à ce jour toujours un défi technologique important, mais quelques démonstrateurs5 fonctionnent avec des mélanges hydrogène – gaz naturel et visent un fonctionnement avec 100 % d’hydrogène.
Une fois toutes les mesures de sobriété, de reports modaux et de réduction des usages appliquées, en complément des carburants alternatifs comme le bioGNV6, l’hydrogène pourra être utilisé pour certains modes de transports difficiles à décarboner, notamment la mobilité lourde qui parcourt de longues distances et observe des taux d’utilisation élevés7. Ainsi, le fret routier interrégional, les lignes de trains difficilement électrifiables, voire dans un second temps, le fret maritime international et l’aviation s’intéressent au passage à l’hydrogène8
Dans ces secteurs, l’hydrogène pourra permettre de fabriquer des carburants de synthèse comme le e-kérosène en association du CO2 à l’hydrogène. Il reste néanmoins un certain nombre de défis technologiques à vaincre pour récupérer et utiliser le CO2. D’autres technologies consistent à associer des électrolyseurs avec les méthaniseurs pour créer du méthane de synthèse en combinant hydrogène et CO2 biogénique produit lors des processus de méthanisation.
1.3. UNE PRODUCTION D’HYDROGÈNE
100 % RENOUVELABLE SUR LES ZONES D’USAGE
Une seule technologie est à ce jour mature pour produire de l’hydrogène9 décarbonée : l’électrolyse de l’eau alimentée en électricité décarbonée.
Pour une production d’hydrogène durable et respectueuse de l’environnement, du climat, de la biodiversité et des citoyens, cette électricité devra provenir de sources renouvelables, excluant ainsi la production d’hydrogène à partir d’électricité nucléaire10 ou du gaz fossile naturel dont les émissions seraient captées.
La production d’hydrogène renouvelable s’imbrique dans les efforts de la transition énergétique. Ils doivent tout d’abord se tourner vers une forte réduction de la consommation d’énergie par des leviers systémiques de sobriété et des mesures ambitieuses d’efficacité. La transition doit en parallèle se focaliser sur un fort développement des énergies renouvelables de manière durable11 à l’échelle française et européenne permettant de transformer le mix de production d’énergie pour ses différents usages et vecteurs.
La production d’hydrogène renouvelable doit en priorité s’effectuer sur le territoire national, voire européen. Il apparaît pertinent de produire l’hydrogène directement dans les bassins de consommation, et donc dans les zones industrielles en priorité. Le transport de longue distance de l’hydrogène impliquerait le développement de nouvelles infrastructures de réseaux avec de nombreux défis associés aux caractéristiques de ce gaz. Le transport d’hydrogène liquéfié, par navire, ne semble donc ni pertinent d’un point de vue économique ni énergétique.
L’hydrogène consomme de grandes quantités d’eau douce pour sa production par électrolyse et il conviendra de finement prévoir les besoins et d’anticiper les potentiels conflits d’usages alors que des périodes de grandes sécheresses sévissent à répétition.
S’il est importé, en dehors de l’Union européenne, les conditions dans lesquelles il est produit devront être transparentes et tracées de manière fiable et spécifique concernant les enjeux environnementaux, sociaux et géopolitiques. Une planification stratégique doit être réalisée et intégrer à la fois une étape d’évaluation des besoins en hydrogène pour les usages prioritaires à moyen et long termes et une étape d’analyse des capacités de production d’hydrogène renouvelable de manière durable dans les pays exportateurs. Sur le continent européen, la création d’un réseau transnational pour relier des clusters12 permettrait de faciliter la décarbonation des usages industriels.
5. Hyflexpower est un démonstrateur équipé d’un électrolyseur de 1,6 MW sur un site d’une papeterie de la Haute-Vienne qui fonctionne actuellement avec un mix 30 % hydrogène – 70 % gaz naturel.
6. Dont les gisements sont toutefois limités, voir l’étude WWF France, 2022, Biomasse : un réel potentiel pour la transition énergétique ?
7. Carbone4, novembre 2020, Transports routiers : quelles motorisations alternatives pour le climat ? (p. 41)
8. Si la propulsion hydrogène parvient à résoudre ses nombreux obstacles techniques ou via la production de carburants de synthèse à partir d’hydrogène et de CO2
9. D’autres technologies telles que l’extraction naturelle ou de production par biochimie sont à l’étude.
10. Le nucléaire ne représente pas une source énergétique durable à long terme. La position du WWF-France est en faveur du maintien et de l’entretien du nucléaire existant en France dans les limites prévues par l’ASN, mais n’est pas en faveur de construction de nouvelles centrales nucléaires. Ainsi, l’hydrogène pourra être produit à partir d’électricité provenant du réseau en partie décarboné. L’hydrogène ne saurait en revanche être un argument pour la relance d’un nouveau programme nucléaire. Voir WWF-France, Accélérer la transition énergétique.
11. Le WWF-France a lancé en 2019 une démarche Énergies Renouvelables et Durables visant à définir et promouvoir le développement des EnR de manière durable.
4. MTES, 2018, Plan de déploiement de l’hydrogène pour la transition énergétique.
12. Les clusters sont des sites de production et de consommation d’hydrogène.
LE WWF RECOMMANDE DE :
Désinvestir immédiatement les activités industrielles manifestement incompatibles avec les objectifs climatiques de la France, pour ne pas perpétuer ni relancer des chaînes de valeur fossiles susceptibles d’enfermer le tissu industriel français dans une trappe à émissions de CO2 et pour éviter les actifs échoués.
• Ne pas développer l’hydrogène pour raffiner des produits pétroliers ;
• Ne pas développer l’usage de l’hydrogène pour produire des engrais chimiques ;
• Ne pas développer l’hydrogène pour l’injecter dans le réseau de distribution de gaz fossile. Toutefois l’injection d’une quantité limitée, entre 2 et 5%, aux points d’interconnexion des réseaux de transport de gaz fossile permettrait de décarboner une partie de l’industrie comme le demande la Commission européenne.
Désinvestir les usages coûteux et risqués qui détourneront la France de solutions plus efficaces et plus immédiates pour sortir de la dépendance aux énergies fossiles.
• Ne pas développer l’hydrogène comme solution de chauffage ou d’eau chaude en l’injectant dans les réseaux de distribution du gaz. Privilégier au contraire les actions de rénovation thermique et l’utilisation des pompes à chaleur, aux rendements énergétiques jusqu’à 7 fois plus performants que les chaudières à hydrogène.
• Ne pas développer soutenir ni inciter au développement des véhicules légers à hydrogène, en l’état des perspectives scientifiques. Privilégier au contraire le développement rapide des voitures électriques à batteries, au rendement électrique jusqu’à 3 fois plus performant que les voitures à hydrogène.
Après avoir mobilisé le maximum des leviers de sobriété et d’efficacité, se concentrer sur le verdissement des activités industrielles d’avenir, sur la décarbonation des mobilités lourdes et sur le développement du stockage pour accompagner l’électrification des usages.
• Recentrer dès à présent l’usage de l’hydrogène renouvelable sur les activités industrielles compatibles avec la transition écologique de la France (métallurgie, sidérurgie, céramique, verre) et non électrifiable directement.
• Développer à moyen terme l’usage d’hydrogène renouvelable pour décarboner les transports lourds (fret routier, maritime ou aérien) pour lesquels le fonctionnement par batterie électrique n’est pas mature ni viable. Pour maximiser le potentiel de réduction des émissions de GES, il conviendra de privilégier, au cas par cas, la solution la plus adaptée (pile à combustible, moteur à hydrogène, carburant de synthèse).
• Anticiper les besoins de flexibilité qui émergeront des sollicitations croissantes et de la variabilité du réseau électrique, et préparer la France à utiliser l’hydrogène comme solution de stockage d’énergie à l’horizon 2030-2035.
Être produit de manière renouvelable et durable sur les sites de consommation (clusters industriels) qui pourront être reliés entre eux.
• Développer l’offre d’hydrogène produit par électrolyse de l’eau à partir d’électricité issue des énergies renouvelables. Alors que 95% de l’hydrogène produit en France l’est encore à partir des énergies fossiles, le WWF appelle le gouvernement à définir des objectifs cohérents avec les besoins en hydrogène et à accélérer le développement des énergies renouvelables en appliquant la loi d’accélération (2023) et en dotant la France d’objectifs ambitieux à l’horizon 2030 dans la LPEC et la PPE. L’hydrogène ne pourra être produit que pour honorer des besoins non électrifiables directement.
• Ne pas comptabiliser, comme offre renouvelable, la production d’hydrogène produit par vaporeformage associé à des technologies de capture de carbone ou la production d’hydrogène à partir d’électricité nucléaire. S’il peut être produit à partir du réseau électrique français, la production d’hydrogène renouvelable devra répondre à une logique d’additionnalité des EnR électriques connectées au réseau.
• Développer l’offre d’hydrogène renouvelable dans des proportions maîtrisées et ajustées aux impératifs de réduction des consommations et de sécurité énergétique, et planifier, le cas échéant, l’importation d’hydrogène renouvelable voire de produits finis manufacturés à partir d’hydrogène renouvelable dans les pays dotés de ressources électriques décarbonées suffisantes.
• Dans un contexte de sécheresse et de forte tension sur les ressources en eau, la stratégie française de consommation et de production d’hydrogène devra être accompagnée d’une analyse prospective sur les besoins en eau douce de la filière.
Dérisquer les investissements en faveur d’une offre d’hydrogène renouvelable et durable produite en France, au travers de différents dispositifs de soutiens publics.
• Créer un dispositif de complément de rémunération (ou Contract for Difference CfD) pour accroître les volumes d’hydrogène renouvelable produits en France, réduire le coût de production par électrolyse et bâtir une filière française compétitive.
• Dans le même temps, crée un dispositif de soutien public aux usages durables de l’hydrogène (ou Carbon Contract for Difference CCfD) pour encourager les usages compatibles avec la transition énergétique sans appeler des volumes excessifs de production au regard de la demande souhaitable. Fondée sur les émissions évitées, une telle “prime à l’usage renouvelable” présente l’avantage de proportionner strictement l’engagement financier de l’Etat aux usages compatibles avec ses objectifs climatiques, en encourageant notamment les efforts d’efficacité et de sobriété énergétiques.
• Sécuriser les achats d’électricité renouvelable pour les producteurs d’hydrogène avec une vision long terme sur les prix de l’énergie. A minima, assurer des contrats de gré à gré longs termes avec une traçabilité performante et des standards ambitieux pour l’achat d’hydrogène pour les besoins de la commande publique.
• Dans un contexte où l’hydrogène renouvelable ne sera jamais moins cher que l’hydrogène fossile, il est indispensable pour la puissance publique d’assumer le choix et la charge d’un soutien aux technologies les plus performantes et efficaces d’un point de vue énergétique avec le moins d’impacts écologiques même si ce ne sont pas forcément les technologies qui nécessitent le moins d’aide à ce jour. L’effort de soutien public, en stimulant le déploiement et la compétitivité des technologies les plus vertueuses, pourra développer une filière française et rapporter directement 5 milliards d’euros à l’Etat français selon une estimation de l’Iddri (Bouacida, 2023) fondée sur le scénario référence des “Futurs Energétiques 2050” de Rte et d’un scénario central du prix du gaz et du prix du CO2.
STRATÉGIE
HYDROGÈNE
2.1. S YNTH È SE DES ENJEU X
USAGES PRIORITAIRES
FLEXIBILITÉ DU RÉSEAU
• Solution de stockage d’énergie : favorise l’intégration des EnR variables (solaire, éolien) au réseau, apport de flexibilités
TRANSPORTS
• Solution pour la mobilité lourde : terrestre (camion, bus, train), maritime et aérienne
• Usages de l’hydrogène sous différentes formes : combustion directe, pile à combustible ou carburant de synthèse
INDUSTRIE
• Fort potentiel de décarbonation par l’hydrogène
• Utilisation d’hydrogène fossile (95 %) dans de nombreux procédés existants
• Transformation des procédés industriels durables par l’hydrogène
2.2.
COMPRENDRE
LES BESOINS ET DÉFINIR LES USAGES PRIORITAIRES DE L’HYDROGÈNE
USAGES PRIORITAIRES
FLEXIBILITÉ DU RÉSEAU
• Solution de stockage d’énergie : favorise l’intégration des EnR variables (solaire, éolien) au réseau, apport de flexibilités.
TRANSPORTS
• Solution pour la mobilité lourde : terrestre (camion, bus, train), maritime et aérienne
• Usages de l’hydrogène sous différentes formes : combustion directe, pile à combustible ou carburant de synthèse
INDUSTRIE
• Fort potentiel de décarbonation par l’hydrogène
• Utilisation d’hydrogène fossile (95 %) dans de nombreux procédés existants
• Transformation des procédés industriels durables par l’hydrogène
TRANSPORT & STOCKAGE
OÙ PRODUIRE, OÙ CONSOMMER !
• Consommation locale au sein de clusters industriels
• Infrastructures pour relier les clusters entre eux (échelle nationale voire européenne)
MODE DE TRANSPORT & STOCKAGE
• Besoins de transport et de stockage dépendent : des usages, du mode de fonctionnement des électrolyseurs et du coût associé et des conditions géologiques pour le stockage
• Adaptation du réseau de transport de gaz pour injecter un pourcentage d’hydrogène (contraintes technologiques)
• Injection non recommandée dans le réseau de distribution du gaz (contraintes technologiques, dangerosité, maintien du gaz fossile)
• Limiter le besoin de développement de nouveaux pipelines, de transports routiers et de transports par bateaux
• Possibilité de transporter les produits issus de l’hydrogène (carburants de synthèse, ammoniac, acier, etc.)
PRODUCTION DURABLE ET RENOUVELABLE
PRODUIRE LOCALEMENT OU IMPORTER ?
• Limiter les importations à l’échelle de l’UE
• En cas d’importation hors UE, l’hydrogène ne doit pas concurrencer la décarbonation du mix électrique domestique
• Besoin de mécanisme performant de traçabilité
COMMENT PRODUIRE
?
• D’une production actuel fossile vers une production renouvelable par l’électrolyse de l’eau
• Considérer les tensions sur la ressource en eau et sur l’usage des sols
• Besoin de soutiens publics pour que l’hydrogène renouvelable devienne concurrentiel
• Les technologies fossiles + CCUS non matures, non durables
• Production d’hydrogène à partir du réseau électrique avec un principe d’additionnalité des EnR
Les usages actuels de l’hydrogène sont principalement industriels, et non alignés avec les principes de lutte contre le changement climatique (60 % sont dédiés au raffinage pétrolier, plus de 25 % à la production d’ammoniac et 10 % à la chimie1).
De nouveaux usages commencent à être développés, principalement dans certains domaines industriels (métallurgie, sidérurgie, céramiques...), dans les transports lourds sous forme d’hydrogène, d’électricité par pile à combustible ou de gaz et carburants de synthèse. L’hydrogène est enfin étudié comme solution de stockage d’énergie pour apporter une flexibilité au système électrique, grâce à des technologies de Power-to-Hydrogen-to-Power. Le besoin de recourir à ces technologies n’apparait néanmoins pas avant 2030-2035.
L’utilisation massive d’hydrogène pour les transports légers demande un développement conséquent d’infrastructures et est économiquement irréaliste au regard du rendement énergétique très faible comparé à une électrification par batterie. Les technologies de transports lourds terrestres à hydrogène tels que les trains, les camions ou les bus peuvent être une solution, en concurrence parfois avec d’autres vecteurs énergétiques comme le bioGNV et l’électrification ; le choix doit alors se faire au regard de l’analyse comparative de l’empreinte environnementale, des gisements de ressources disponibles et de la faisabilité technico-économique. Les transports maritimes et aériens fonctionnant à l’hydrogène ne seront matures qu’à moyen et long termes et nécessitent encore beaucoup de R&D pour démontrer leur faisabilité et pertinence. À court terme, une forte réduction des usages doit donc être prioritaire à la décarbonation de ces secteurs du transport.
Il est techniquement possible d’injecter entre 6 et 20 % d’hydrogène dans le réseau gazier actuel afin de décarboner une frange de toutes les consommations de gaz. Le potentiel semble toutefois limité en fonction des usages de l’hydrogène et impliquerait des coûts très élevés, proportionnellement au pourcentage d’injection. Certains acteurs étudient le couplage des unités de biogaz (méthanisation) avec des électrolyseurs pour valoriser le CO2 biogénique produit et pour produire du gaz de synthèse en l’associant à l’hydrogène. L’utilisation d’hydrogène dans les réseaux de distribution comme solution de chauffage est néanmoins une fausse bonne idée avec des risques de maintien du gaz fossile et de risque de sécurité des installations. Les mesures de rénovation énergétique, de sobriété et l’utilisation de technologies plus performantes telles que les pompes à chaleur sont prioritaires.
D’ici à 2050, L’ADEME et Rte, dans leurs scénarios, prévoient une consommation d’hydrogène comprise entre 36 et 96 TWh soit 1 à 3 Mt d’hydrogène produites chaque année. Quel que soit le scénario considéré, cette demande est divisée, selon Rte, entre les besoins d’équilibrage du réseau électrique et la décarbonation des usages directs finaux (dans l’industrie et la mobilité). 01. 02. 03. 04. 05.
TRANSPORTATION
L’hydrogène décarboné est perçu comme un vecteur énergétique pour des nouveaux usages en développement et pour participer à l’atteinte des objectifs de neutralité carbone.
Que ce soit dans l’industrie, dans les transports, dans le secteur énergétique comme solution de flexibilité pour le réseau électrique ou dans le résidentiel et le tertiaire comme solution de chauffage, l’hydrogène est un vecteur aux multiples applications.
HEATING AND POWER FOR BUILDINGS
INDUSTRY HEAT
INDUSTRY FEEDSTOCK
POWER GENERATION
Power generation, balancing, buffering
Figure 1 : Projection de l’émergence de nouveaux usages de l’hydrogène selon plusieurs scénarios (Hydrogen Roadmap Europe)
Les différentes technologies associées n’ont pas toutes les mêmes niveaux de maturité, et certains usages semblent prioritaires lorsque l’on considère l’objectif global de réduction des émissions et le contexte de ressources limitées13
2.2.1. L’hydrogène est actuellement principalement utilisé dans l’industrie qui en fait le secteur prioritaire pour la décarbonation des usages
Différentes industries utilisent de l’hydrogène en grande quantité dans leurs processus chimiques et techniques et notamment :
• Raffinage de produits pétroliers (la désulfurisation en particulier, permettant d’éliminer les particules de soufre)
• Industrie chimique (production de méthanol de synthèse) et production d’ammoniac (fabrication d’engrais de synthèse)
• Métallurgie (traitement thermique des métaux)
Certains de ces procédés industriels utilisent de l’hydrogène carboné et il semble à première vue pertinent de le remplacer par de l’hydrogène renouvelable. La directive des énergies renouvelables, dans son dernier rapport, présente un objectif, d’ici 2030, de 42 % d’hydrogène dans l’industrie provenant de RFNBO (hydrogène renouvelable et ses dérivés) et de 60 % d’ici 2035.
RAFFINERIE
AMMONIAC
CHIMIE SPATIAL
MÉTALLURGIE
SIDÉRURGIE
8 4
16 H 2 matériau issu de coproduits H 2 énergie issu de coproduits H 2 matériau par vaporeformage
Figure 2 : Consommation d’hydrogène aujourd’hui en France du février 2022 (Rte)
Une question doit néanmoins se poser : est-ce que l’hydrogène bas-carbone doit servir à la décarbonation de secteurs industriels dont l’activité est appelée à se résorber avec la transition énergétique, au risque de les maintenir ? L’hydrogène bas-carbone doit-il être utilisé pour le raffinage de produits pétroliers ou la fabrication des engrais de synthèse ?
Selon Rte, 60 % de la production d’hydrogène est aujourd’hui fatale, car inhérente à certains procédés industriels tels que l’oxydation des coupes pétrolières dans le cadre du raffinage et la gazéification du charbon. Qualifié de sous-produit, il est alors réutilisé directement sur place ou rejeté dans l’atmosphère. Cette production d’hydrogène, propre aux procédés industriels est difficilement substituable, cependant ces modes de production vont décroître.
Les 40 % d’hydrogène restants proviennent de vaporeformage du gaz fossile et seulement cette partie pourrait ainsi être remplacée par de l’hydrogène renouvelable.
Figure 3 : Production d’hydrogène directe (vaporeformage) et indirecte (procédés fatals) (Rte)
Afin de respecter les objectifs de lutte contre le changement climatique et de soutenabilité de la stratégie française nationale bas-carbone, ces usages sont amenés à disparaître. Ainsi, afin d’éviter les actifs échoués et le maintien d’une industrie polluante et non soutenable, il n’est pas pertinent de remplacer l’hydrogène fossile par de l’hydrogène renouvelable dans ces procédés. La stratégie et la planification d’utilisation d’hydrogène renouvelable doivent anticiper ces évolutions pour éviter les actifs échoués.
L’hydrogène renouvelable est un moyen de décarbonation de certaines productions industrielles compatibles avec un avenir bas-carbone, papiercarton, ciment, acier14…, ainsi que les processus industriels qui ont des besoins en haute température comme la céramique. Les investissements doivent en priorité servir à décarboner ces usages industriels.
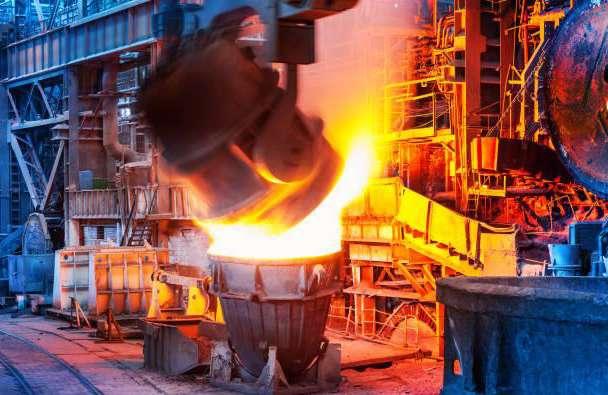
Pour prendre l’exemple de la production sidérurgique, il peut être utilisé comme combustible pour obtenir des hautes températures et en simultané comme intrant dans des processus de réduction directe15 des métaux (le procédé DRI)16. Le groupe sidérurgique mondiale ArcelorMittal a annoncé en février 2022 vouloir remplacer trois de ses hauts-fourneaux à charbon par des fours électriques et à hydrogène pour un montant de 1,7 milliard d’euros pour deux sites qui représentent 25 % des émissions de gaz à effet de serre du secteur industriel français17. En se fixant sur les objectifs du plan REPowerEU, l’industrie sidérurgique, d’ici 2030, devra verdir sa production d’acier européenne de 30 %18. Selon certains experts, décarboner la totalité des hauts-fourneaux nécessiterait une quantité d’électricité équivalente à la moitié du parc nucléaire français actuel. Le verdissement de la sidérurgie européenne est un véritable défi en tant que tel.
14. L’acier notamment est aujourd’hui principalement produit à partir de gaz naturel et de charbon.
15. Le procédé de réduction permet la transformation d’un oxyde métallique en un métal ayant les propriétés catalytiques désirées.
16. Aujourd’hui, la production d’acier se fait principalement grâce à l’utilisation de gaz naturel (Syngas) ou de charbon afin de réduire les minerais de fer et pour atteindre les températures nécessaires à la production de l’acier. Ce gaz peut être remplacé par de l’hydrogène dans la phase de production de l’acier.
17. ArcelorMittal, 3 février 2022, 1,7 milliard d’euros d’investissements pour accélérer la décarbonation.
18. Les Echos, 5 mars 2023, Sidérurgie, énergie, hydrogène : volonté de faire.
Il est également possible, dans une moindre mesure, de contribuer à décarboner l’industrie en injectant de l’hydrogène directement dans le réseau de gaz utilisé par les industriels.
Les différents usages du gaz verront alors leurs émissions diminuer. Cette solution ne serait durable sur le long terme que dans le cas d’un réseau 100 % biogaz. Le potentiel de gaz renouvelable dans un scénario durable étant évalué de 90 à 110 TWh maximum selon le WWF en 205019, il ne pourra pas remplacer les consommations actuelles de gaz, même avec un pourcentage d’hydrogène injecté. Le maintien des infrastructures gazières et l’injection d’hydrogène généralisée dans le réseau de gaz restent un point d’interrogation20.
Malgré tout, la Commission européenne exige des États membres d’accepter 5 % de mélange gaz-hydrogène au niveau de leurs interconnexions. Cette perspective ne doit pas laisser prospérer l’industrie du gaz naturel ni servir à pousser les investissements dans les infrastructures accueillant du gaz fossile.
2.2.2. Le secteur des transports est une cible souvent représentée comme prioritaire
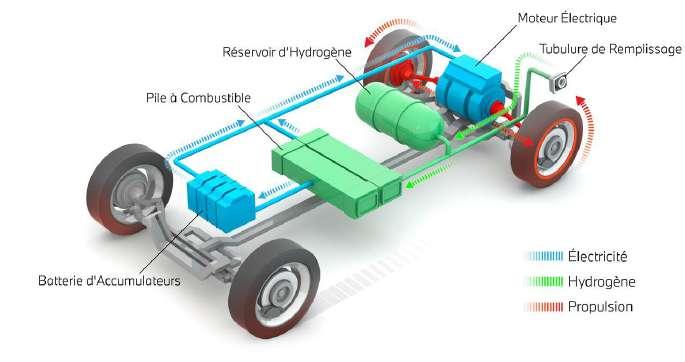
L’hydrogène apparaît comme un vecteur énergétique pour le développement de moyens de transports bas-carbone21. Des technologies telles que la pile à combustible22 permettent d’alimenter des moteurs électriques.
Le fonctionnement de la pile à combustible repose sur le processus inverse de l’électrolyse de l’eau (partie 2.4.1). À partir d’hydrogène et de l’oxygène présent dans l’air, une tension électrique est générée. Les véhicules hydrogène sont pour la plupart des véhicules électriques dont le moteur est alimenté par de l’électricité issue d’une pile à combustible. Certains tests sont également en cours sur des véhicules à moteur à combustion interne dont le carburant est directement le gaz hydrogène.
Mobilité légère
L’hydrogène est présenté par de nombreux acteurs comme une solution intéressante pour le développement de mobilités légères bas-carbone. Grâce aux piles à combustible, il est possible d’alimenter des véhicules électriques sans besoin de batteries (ou avec des batteries d’appoint nettement plus petites) et avec une meilleure autonomie (jusqu’à 800 km pour les véhicules légers ou plus de 1 000 km pour les poids lourds23). Cependant, ces véhicules présentent des rendements jusqu’à 3 fois plus faibles qu’un véhicule électrique avec batterie (23 % vs 70 % de rendement électrique24) du fait des différentes conversions énergétiques (électricité vers hydrogène vers électricité).
19. WWF-France, 2022, Biomasse : un réel potentiel pour la transition énergétique ?
20. D’autant plus que cela présente des verrous techniques.
21. Tout comme l’industrie, la décarbonation de la mobilité par de l’hydrogène fait partie de la stratégie française. Des prévisions faites par France Hydrogène d’ici 2030 sur le développement de l’hydrogène sur de multiples transports ont été recensées.
22. En anglais « Fuel Cell ».
23. Fuell Cells and Hydrogen, 2019, Hydrogen Roadmap Europe.
24. ADEME, janvier 2020, Rendement de la chaîne de valeur. Ces rendements sont les rendements liés au stockage et à la transmission d’électricité au moteur, ils ne rendent donc pas compte du rendement mécanique global des véhicules en question.
Figure 4 : Exemple de haut-fourneau pour produire de l’acier
Figure 5 : Principe de fonctionnement d’un véhicule léger hydrogène (BMW)
Technologie très mature
Technologie mature, mais peu développée
70-80 % de rendement électrique 20-30 % de rendement électrique
Impacts liés à la batterie : ressources minérales (ex. : lithium) toxicités, acidification, etc.
Besoin d’un accès adapté au réseau électrique
Recharge entre 30 minutes (recharge rapide) et 10 heures
Impacts liés à la pile à combustible : ressources minérales des électrodes (ex. : platine) Manque de données
Besoin d’infrastructures de recharge importantes
Recharge en 5 minutes
Tableau 1 : Comparaison des principales caractéristiques techniques des véhicules électriques classiques et hydrogène (ADEME)
Cette utilisation de l’hydrogène est donc limitée du fait d’un besoin important d’infrastructures pour recharger les véhicules. Les véhicules à hydrogène ont, de la même manière que les véhicules thermiques classiques, besoin d’un réseau de stations de rechargement, et ne peuvent pas être rechargés à domicile comme les véhicules électriques avec batteries.
Pour les mobilités légères (voitures individuelles ou utilitaires), les technologies existent déjà, mais sont peu développées du fait de leurs coûts importants, du manque d’infrastructures de recharge et d’enjeux de sécurité lié à l’utilisation d’hydrogène, hautement explosif.
Pour un VTH roulant au GNC réseau (4 % de biométhane), l’empreinte carbone est quasiment identitque pour
Figure 7 : Comparaison de l’empreinte carbone moyenne sur la durée de vie d’un véhicule de type segment D vendu en 2020, en France et en Europe | gCO2e/km (Carbone4)
Mobilités lourdes
Il apparaît plus intéressant d’utiliser l’hydrogène pour servir des transports plus lourds tels que les camions, les bus, les trains, les transports maritimes ainsi que l’aviation ; que ce soit grâce à des piles à combustible sur le même modèle que celui présenté ci-dessus, via la combustion directe dans les moteurs de l’hydrogène ou via la production de carburants de synthèse.
En associant du CO2 (capté ou bio-CO2) à de l’hydrogène, il est possible de produire des carburants de synthèse tels que du méthane ou du kérosène (e-kérosène25) pour le transport aérien. En association de l’azote (N2) à de l’hydrogène par procédé Haber26, il est possible de produire de l’ammoniac pour les navires. Même si certains constructeurs de poids lourds longue distance y voient une opportunité, la solution batterie électrique n’est pas disponible à date sur le marché27 en raison d’une autonomie kilométrique insuffisante. Par ailleurs, cette solution n’est pas compatible avec les critères de durabilité d’un monde aux ressources naturelles limitées.
ESSENCE KÉROSÈNE
DIESEL MÉTHANE
2018 (IEA)
Du fait des rendements limités des véhicules hydrogène et au vu des mix énergétiques actuels, la solution hydrogène pour la mobilité légère ne doit pas être privilégiée.
À l’échelle de la France, un véhicule fonctionnant avec de l’hydrogène produit par électrolyse ou vaporeformage de biométhane a un bilan carbone équivalent et assez proche de celui d’un véhicule électrique.
À celle de l’Europe, le mix électrique actuel est en défaveur d’un usage de l’électrolyse pour alimenter les véhicules légers en comparaison aux véhicules à batterie électrique. Même dans le cas d’un mix renouvelable, le véhicule électrique demeure plus pertinent en termes de bilan carbone.
Figure 8 : Processus de fabrication de carburants de synthèse
25. Le e-kérosène est un biocarburant (e-fuels en anglais) produit à partir d’eau et d’air pour remplacer le kérosène habituel des transports aériens et permettre la réduction de moitié de leurs émissions de CO2
26. Le procédé Haber est un procédé chimique servant à la synthèse de l’ammoniac (NH3) par hydrogénation du diazote (N2 gazeux atmosphérique par le dihydrogène (H2) gazeux en présence d’un catalyseur.
27. A contrario des poids lourds courte distance en milieu urbain, comme les bus et les camionnettes, pour lesquels la batterie électrique peut être une solution pertinente et déjà disponible sur le marché.
Figure 6 : Stations de recharge d’hydrogène et le nombre de véhicules associés en
HYDROGÈNE H2
CHALEUR
Pour d’autres raisons, les versions hydrogène tardent aussi à voir le jour, même si des premiers modèles sont annoncés28, mais elles devraient constituer des solutions très intéressantes d’un point de vue de réduction des émissions à terme.
La Coalition Rétrofit29 et l’alliance composée de CMA CGM, Engie et Sanef30 , montrent les intentions réelles de la France pour décarboner la mobilité des poids lourds. Cette initiative a l’ambition de lancer un premier réseau d’infrastructures de recharges électriques ou hydrogènes. Toutefois, ceux à base d’hydrogène présenteront une concurrence directe avec le bioGNV et les biocarburants, même si ce vecteur fait face à des problématiques de gisements limités31
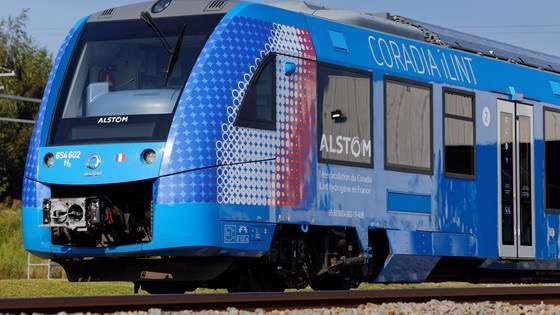
Dans le secteur ferroviaire, des technologies de trains à hydrogène sont en cours de développement en Allemagne et en France, notamment pour remplacer les petites lignes diesel32. La série de trains Coradia iLint 33 conçu par Alstom sont les premiers trains de passagers au monde à traction électrique alimenté par des piles à combustible à hydrogène. Ces technologies pourraient permettre une décarbonation des lignes de trains qui n’ont pas encore été électrifiées, évitant ainsi la construction d’infrastructures importantes. Néanmoins, d’un point de vue énergétique, les rendements sont plus faibles que lors d’une utilisation directe de l’électricité, le développement à grande échelle des trains à hydrogène pourrait entraîner une surconsommation électrique.
Concernant les autres mobilités lourdes de longue distance telles que le transport maritime, les technologies fonctionnant à base d’hydrogène sont encore peu matures (une trentaine de projets ont déjà été lancés sur l’ensemble du territoire34), voire inexistantes, pour l’aviation à hydrogène qui se trouve encore à un stade expérimental au vu des défis techniques considérables.
28. Selon France Hydrogène, 33 bus étaient déjà en service en 2022, sur le territoire français.
29. Initiative pour industrialiser le rétrofit à hydrogène pour le transport routier lourd. Le but étant de rassembler tous les acteurs de la chaîne de valeur pour rétrofiter à l’hydrogène 10 000 camions par an en France d’ici 2030.
30. Les Echos, mars 2023, Camions : un trio CMA CGM-Engie-Sanef pour préparer l’après diesel.
31. WWF, 2022, Biomasse : un réel potentiel pour la transition énergétique ?
32. Selon un rapport parlementaire de 2018, environ 20 % des trains roulent au diesel en France (transports de marchandises et voyageurs confondus). L’ancien P.-D.G. de la SNCF Guillaume Pépy présentait un plan en 2019 de remplacement des dernières lignes de trains non électrifiées d’ici 2035 (environ 3 500 locomotives) par des trains à hydrogène..
33. Alstom, Coradia iLint – le premier train à hydrogène au monde.
34. Actu-Environnement Hors-Série – Spécial Hydrogène, février 2023, Mobilité lourde, un bouquet de solutions pour de timides débuts (p. 28).
Que ce soit par le biais de piles à combustible ou de carburants de synthèse, l’hydrogène pourrait être un vecteur énergétique alternatif bas-carbone pour ces moyens de transport présentant peu d’alternatives.
Ces technologies restent hypothétiques et seront disponibles seulement à moyen et long termes35 , comme le montre l’analyse présentée plus haut (Figure 2) et publiée dans le rapport Hydrogen Roadmap Europe36 Ce n’est donc pas une solution pour atteindre la neutralité carbone dans les temps annoncés par le GIEC. Selon l’IDDRI37, les vols domestiques sont amenés à disparaître d’ici 2050 et les vols internationaux au moins réduits de moitié à cet horizon.
Les technologies de production de ces carburants sont aujourd’hui peu matures et seront disponibles à différentes échéances : les camions, bus et trains sont attendus à court et moyens termes tandis que les transports maritimes et aériens sont attendus à moyen et long termes.
2.2.3. L’hydrogène pourrait être utilisé en remplacement du gaz fossile actuel dans les secteurs résidentiels et tertiaires
Bien qu’avec un rendement très faible par rapport à une électrification directe, l’hydrogène peut se substituer au gaz naturel pour certains usages tels que le chauffage et l’eau chaude sanitaire résidentiel, tertiaire ou industriel.
Ces usages ne sont pas prioritaires pour plusieurs raisons.
D’abord, cela nécessite soit un réseau d’hydrogène dédié et donc la construction de nouvelles infrastructures, soit le maintien d’un réseau gazier en mélangeant l’hydrogène au gaz naturel, mais ne permettant alors pas d’atteindre le zéro net carbone.
• Il est possible d’injecter de l’hydrogène dans le réseau de gaz jusqu’à 6 % aujourd’hui dans la plupart des installations gazières en France et cela peut potentiellement augmenter à 20 % à moyen terme38. Aller au-delà apparaît pour l’heure techniquement complexe pour le réseau de transport, voire impossible pour le réseau de distribution.
• Il serait aussi possible de construire des réseaux dédiés à l’hydrogène. Ce type d’ouvrage ne paraît néanmoins pas envisageable pour des applications inhérentes au réseau de distribution.
Le méthane de synthèse produit à partir d’hydrogène est quant à lui injectable sans limite dans le réseau de gaz : on parle d’Hydrogen-to-Gas. Lorsque cet hydrogène est produit à partir d’électricité, par électrolyse, on parle de Power-to-Gas, ou de méthanation.
Les technologies permettant de capturer le CO2 nécessaire dans l’air afin de le concentrer sont aujourd’hui peu matures. Plusieurs démonstrateurs explorent le couplage entre méthanation et méthanisation. Ce dernier produit du biométhane mais aussi du CO2 en grande quantité, pur et concentré. Le CO2 produit par les unités de méthanisation est ainsi valorisé39.
Dans les scénarios S1 et S2 de l’étude « Transitions 205040» de l’ADEME, les électrolyseurs sont couplés à des unités de méthanisation. Dans son analyse, l’IDDRI 41 émet toutefois des réserves par rapport aux difficultés opérationnelles et économiques de cette solution.
Du fait d’une utilisation importante d’électricité pour la production de cet hydrogène bas-carbone, il apparaît préférable d’utiliser directement l’électricité bas-carbone disponible pour chauffer les bâtiments ou pour les usages domestiques. Les pompes à chaleur présentent des rendements énergétiques jusqu’à 7 fois meilleurs42 que ceux de chaudières fonctionnant en partie ou complètement avec de l’hydrogène.
L’efficacité et la sobriété énergétique permises par exemple par une rénovation énergétique globale en une étape des bâtiments diminuent les besoins en chauffage et constituent une priorité avant d’envisager le développement de l’hydrogène.
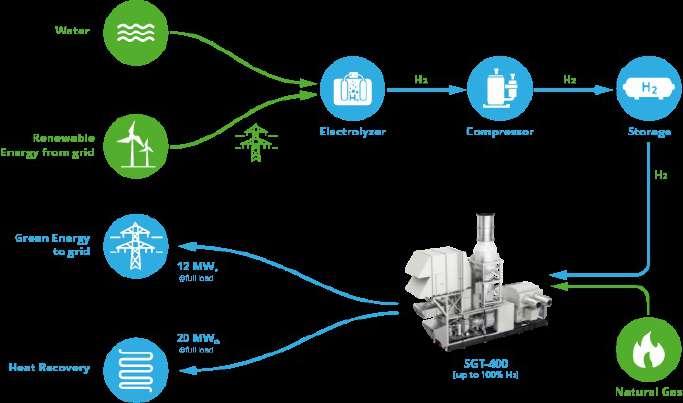
Dans le cas de turbines à gaz industrielles de forte puissance, des expérimentations sont en cours et visent à utiliser de l’hydrogène à la place du gaz fossile. Le projet Hyflexpower a adapté une turbine à gaz vers l’hydrogène.
35. Dans le secteur maritime, le e-méthane liquéfié est d’ores et déjà utilisable et semble assez intéressant comme solution (Carbone4). La plupart des études annoncent aussi l’e-ammoniac disponible dans 10-12 ans (2035). Elles nécessitent encore beaucoup de R&D pour démontrer leur faisabilité, pertinence et durabilité.
36. FCH, 2019, Hydrogen Roadmap Europe.
37. IDDRI, 2017, Deep Decarbonization Pathways.
38. GRT Gaz, 2019, Conditions techniques et économiques d’injection d’hydrogène dans les réseaux de gaz naturel.
39. Le démonstrateur français Jupiter 1000 étudie ces processus.
40. ADEME, 2021, Transition(s) 2050.
41. IDDRI, janvier 2022, Hydrogène pour la neutralité climat : conditions de déploiement en France et en Europe.
42. CCC, 2018, Hydrogen in a low-carbon economy.
Figure 9 : Le Corodia iLint à Valencienne en France le 6 septembre 2021
Celui-ci est produit sur place à partir d’électricité renouvelable provenant du réseau et d’un électrolyseur de 1,6 MW qui fabrique jusqu’à 200 kg d’hydrogène par jour pour une capacité de stockage d’une tonne sur le site. L’adaptation à l’usage fonctionnant avec 100 % d’hydrogène est aujourd’hui toujours un défi technologique. En effet, l’hydrogène brûle avec une flamme plus chaude et avec une plus forte propagation que le gaz ce qui implique des modifications dans les matériaux utilisés et des technologies plus robustes pour assurer la sécurité des installations.
Cette solution sera utilisée en priorité dans les turbines à gaz connectées au réseau électrique.
2.2.4. L’hydrogène est une solution au problème de stockage de
l’énergie électrique
L’hydrogène peut être utilisé comme moyen de stockage d’énergie. Grâce à des technologies de Power-to-Hydrogen-to-Power, il est possible de stocker de l’hydrogène produit par de l’électricité lors des situations de production de surplus d’électricité par exemple, puis de convertir de nouveau cet hydrogène en électricité au moment des creux de production.
Les analyses de Rte montrent que cet usage n’est pas nécessaire en France au moins jusqu’en 2035, mais pourrait le devenir à long terme, notamment dans le cas d’un mix basé à 100 % sur les renouvelables dès 2050 ou 2060, en couplage avec les autres formes de stockage.
Ce type de stockage peut être également utilisé dans des zones non interconnectées fonctionnant avec des énergies renouvelables. Il apporte alors des services systèmes aux réseaux en alimentant les centrales thermiques avec du gaz de synthèse ou de l’hydrogène renouvelables45
2.2.5. Les usages de l’hydrogène en 2050 dans différents scénarios prospectifs
Dans son étude « Transition(s) 2050 », l’ADEME a défini quatre scénarios prospectifs proposant des modes de vie alignés avec l’atteinte des objectifs climatiques et de neutralité carbone d’ici 2050 L’hydrogène y tient un rôle particulier grâce à son potentiel de décarbonation de certains secteurs.
Ces différents scénarios administrés par l’ADEME ne présentent pas tous les mêmes finalités en termes de déploiement de l’’hydrogène dans ses futurs usages.
chaîne de conversions Power-toHydrogen-to-Power (WWF, données Connaissance des Énergies43)
Cette source de stockage participera à l’équilibre d’un réseau électrique décarboné dont la production sera fortement basée sur les énergies renouvelables. Cette solution apporte de la flexibilité au réseau électrique et favorise l’intégration des EnR variables telles que l’éolien ou le solaire photovoltaïque. Des projets industriels pilotés à moyenne échelle sont déjà en cours de démonstration en France44
Malgré tout, les différentes transformations de l’énergie entraînent de nombreuses pertes, conduisant à des rendements assez faibles aujourd’hui (entre 20 et 30 % selon l’ADEME), comme toutes les transformations d’énergie pour le stockage.
transport routier.
44. Projet Jupiter 1000.
Figure 12 : Consommation d’hydrogène en 2050 par secteur selon les 4 scénarios de l’ADEME « Transitions 2050 »
Les scénarios S1 et S2 accordent une place importante au Power-to-Gas et à l’hydrogène décarboné. Dans ces deux scénarios prospectifs, l’ADEME prévoit une forte augmentation de la production de biogaz par méthanisation, ce qui permettrait dans le même temps un développement significatif en couplage du Power-to-gas46. Une importance partagée entre le Power-to-Gas et la chimie du méthanol47 est à relever pour le scénario S3 tandis que le scénario S4 est moins consommateur d’hydrogène étant donné l’émergence et la concurrence d’autres technologies qui compromettent son développement (technologie CCS et DACCS dans l’industrie, les batteries pour la mobilité, etc.).
Le processus de méthanation nécessite l’utilisation de CO2 concentré que produisent les unités de méthanisation. La méthanisation couvre à elle seule 60 % des besoins en gaz dans le scénario S2. Ce taux grimpe à environ 80 % de consommation de gaz couverte grâce au Power-to-Gas, à l’hydrogène pur et au biométhane.
Selon l’ADEME, la production de CO2 par méthanisation sera suffisante pour couvrir le fonctionnement des électrolyseurs, mais le facteur limitant est la disponibilité de la ressource électrique pour la fabrication d’hydrogène renouvelable.
45. Il est parfois enfin étudié à une échelle plus réduite et associé à de l’autoconsommation individuelle ou collective, dans des quartiers ou résidences, en vue d’une certaine indépendance énergétique. Un projet pilote est développé en association d’une opération d’autoconsommation collective par l’Acoprev dans la collectivité de Saint-Julien-en-Quint dans la Drôme. Ce type de projets restent minoritaires en France métropolitaine où le réseau électrique est bien développé.
46. L’ADEME estime à 6 000, le nombre d’installations de méthanisation centralisées dans le scénario S1, donc potentiellement 6 000 sites de production d’hydrogène en couplage.
47. Permettrait une production à partir de la combinaison d’hydrogène et de CO2 comme procédé alternatifs en tant qu’intrants matières dans le secteur industriel.
Figure 10 : Schéma de principe du fonctionnement du projet européen Hyflexpower
Figure 11 : Ensemble des rendements de la
43. Connaissance des Énergies, 2019, Le duel batteries-hydrogène pour la motorisation décarbonée du
Dans ses derniers travaux avec l’Agora Energiewende 48 49, l’IDDRI accorde une place moins importante au couplage électrolyseur – méthanisation à l’horizon 2050. Il considère que les électrolyseurs utilisés de manière diffus sont souvent de plus faibles capacités avec un moins bon rendement économique. Il signale également que l’utilisation du gaz de synthèse produit avec de l’hydrogène en substitut du gaz fossile par injection dans le réseau de gaz comporte un risque de poursuivre la dépendance aux importations de gaz fossile si la production d’hydrogène bon marché n’est pas suffisante.
Dans son étude « Futurs énergétiques 2050 », Rte décrit également plusieurs scénarios de mix de consommation et de production électrique permettant d’atteindre la neutralité carbone à l’horizon 2050. Dans ces scénarios, Rte aborde la question de l’hydrogène à travers ses couplages avec le gaz et l’électricité.
Pour Rte, la demande d’hydrogène est divisée entre les besoins pour équilibrer le réseau électrique et les usages directs finaux pour la mobilité et l’industrie.
Le Power-to-Hydrogen-to-Power est utilisé pour l’équilibrage. Le stockage de l’hydrogène est ainsi nécessaire pour couvrir les besoins d’équilibre « saisonnier ». Pour la consommation de référence et dans les scénarios 100 % énergies renouvelables (uniquement le scénario M0 en 2050, puis les autres scénarios M1 et M23 à partir de 2060), cet équilibrage nécessitera la production nationale annuelle de 25 TWh d’hydrogène en 2060.
Aujourd’hui utilisé pour la production d’engrais et le raffinage de produits pétroliers, Rte précise que ces usages sont amenés à diminuer puisque ces secteurs sont liés à une économie carbonée et une agriculture non durable.
Le gestionnaire du réseau établit une liste d’usages finaux et secteurs qui bénéficieront du développement de l’hydrogène bas-carbone. Ainsi, les secteurs de la sidérurgie, du transport routier des poids lourds, des transports ferroviaires, maritimes et aériens sont les secteurs mis en avant pour les nouveaux usages de l’hydrogène dans un objectif de décarbonation de l’économie à l’horizon 2050. Rte prévoit environ 45 TWh de demande en hydrogène pour les usages finaux quel que soit le scénario.
Au total, selon les scénarios Rte « Futurs énergétiques 2050 », le volume d’hydrogène produit annuellement par électrolyse en France serait compris entre 35 et 65 TWh, soit environ 1 à 2 Mt/an50 à partir de 2050.
Tandis que le gouvernement français envisageait lors de la rédaction de son plan pour le déploiement de l’hydrogène, une production annuelle décarbonée de 450 kt/an d’ici 202851.
Les scénarios Rte sont alignés sur les orientations de la SNBC qui prévoient de limiter au maximum les importations de combustible en France. Par conséquent, dans son étude « Futurs énergétiques 2050 », Rte ne prévoit pas d’importations ni d’exportations d’hydrogène52 .
Un scénario « Hydrogène+ » a également été étudié par Rte, où 120 TWh d’hydrogène seraient produits annuellement, mobilisant 170 TWh d’électricité soit un peu moins d’un quart de la consommation totale d’électricité à l’horizon 2050 dans le scénario référence.
Rte a décliné, dans le même temps, son analyse dans un scénario sobre dans lequel la consommation d’électricité pour la production d’hydrogène est de 47 TWh soit environ 8,5 % de la consommation totale d’électricité de la France en 2050.
50. La densité énergétique d’1kgH2 est de 33,33 KWh (Pouvoir Calorifique Inférieur).
51. Plan de déploiement de l’hydrogène pour la transition énergétique.
52. Rte, février 2022, Futurs énergétiques 2050, Chapitre 9 : Le rôle de l’hydrogène et des couplages, p.392 : « Afin de limiter au maximum les importations de combustibles énergétiques à long terme (conformément aux orientations de la SNBC), le cadrage de l’étude Futurs énergétiques 2050 prévoit que, dans la configuration principale des scénarios, l’hydrogène utilisé en France est produit par électrolyse sur le territoire national. »
Figure 13 : Volume total d’hydrogène utilisé en France dans les différents scénarios à l’horizon 2050 (Rte, Transitions 2050, chapitre 9)
48. Agora Energiewende and Guidehouse, 2021, Making renewable hydrogen cost-competitive: Policy instruments for supporting green H₂
49. Agora Energiwiende 2021, No-regret hydrogen: Charting early steps for H₂ infrastructure in Europe.
2.3. TRANSPORTER ET STOCKER
L’HYDROGÈNE
TRANSPORT & STOCKAGE
OÙ PRODUIRE, OÙ CONSOMMER !
• Consommation locale au sein de clusters industriels
• Infrastructures pour relier les clusters entre eux (échelle nationale voire européenne)
MODE DE TRANSPORT & STOCKAGE
• Besoins de transport et de stockage dépendent : des usages, du mode de fonctionnement des électrolyseurs et du coût associé et des conditions géologiques pour le stockage
• Adaptation du réseau de transport de gaz pour injecter un pourcentage d’hydrogène (contraintes technologiques)
• Injection non recommandée dans le réseau de distribution du gaz (contraintes technologiques, dangerosité, maintien du gaz fossile)
• Limiter le besoin de développement de nouveaux pipelines, de transports routiers et de transports par bateaux
• Possibilité de transporter les produits issus de l’hydrogène (carburants de synthèse, ammoniac, acier, etc.)
2.3.1. Comment transporter l’hydrogène ?
Les moyens à développer pour transporter l’hydrogène dépendent fortement des lieux où celui-ci est produit et consommé. Dans le cas d’une utilisation de l’hydrogène par l’industrie, il est possible de limiter le transport en développant des moyens de production dans des clusters53 industriels (dans des ports industriels par exemple), là où l’hydrogène sera utilisé. L’étude de l’institut Agora Energiewende « No-regret hydrogen »54 présente notamment cette solution.
Si l’hydrogène doit être importé depuis des lieux de production plus lointains et pour le développement de nouveaux usages hors des clusters, des modes de transports sûrs doivent être mis en place. Il peut s’agir de transports terrestres (pipelines ou camions-citernes) ou de transports maritimes (bateaux cargos). Les contraintes techniques liées à chaque mode de transport peuvent amener à transformer l’hydrogène gazeux en liquide, voire en carburant ou gaz de synthèse.
Le paquet gazier présenté par la Commission européenne en décembre 202155 favorise le développement des réseaux d’hydrogène en lui appliquant les mêmes principes de régulation qu’au gaz naturel.
Le mode de transport aura une influence sur le coût final et l’impact environnemental de l’hydrogène. Selon l’ADEME, l’avitaillement de stations-service en hydrogène pouvant avoir un impact CO2 très important (1,12 kgCO2/kgH2/100 km pour un transport d’H2 en bouteille comprimé à 200 bar56), il est préférable de limiter les distances entre les lieux de production et de consommation à maximum 100 km.
Les besoins en transport et en stockage d’hydrogène dépendent fortement des lieux de production et de consommation, des usages, du mode de fonctionnement des électrolyseurs et influent sur les coûts.
Les besoins de stockage sont à identifier et à planifier très tôt dans la stratégie d’usage et de production pour ne pas devenir une contrainte forte dans la chaîne de valeur de l’hydrogène.
Le mode de transport et la distance parcourue entre lieux de production et de consommation peuvent avoir des impacts environnementaux et économiques très importants.
L’utilisation des réseaux de gaz existants pour injecter de l’hydrogène en mélange est possible jusqu’à un certain pourcentage, mais certains verrous technologiques persistent (intégration dans le réseau de distribution, stockage, gestion des fuites, dangerosité et explosivité de l’hydrogène…).
Il est possible de consommer l’hydrogène directement où il est produit (sous forme de cluster ou par transformation de l’hydrogène en méthane de synthèse). Consommer l’hydrogène localement nécessite moins d’infrastructures. Le fonctionnement des électrolyseurs sera fonction des besoins industriels et des contraintes de stockage. 01. 02. 03. 04. 05.
Dans le cas d’échanges européens, les infrastructures gazières existantes semblent à première vue suffisantes pour accueillir en partie le transport de l’hydrogène57. Elles devront cependant être adaptées au transport spécifique de ce gaz plus volatile que le méthane. À ce jour, l’injection d’hydrogène dans le réseau de méthane connaît des limites (théoriquement jusqu’à 20 % d’injection maximale, le reste étant constitué par du gaz fossile ou du biogaz). De plus, même avec de faibles taux de mélange (> 2 %), les équipements qui utilisent l’hydrogène peuvent être impactés par le mélange et devront être adaptés. Cela limite le potentiel et l’intérêt de la mise en place de cette filière. D’autre part, associer l’hydrogène au vecteur gaz tandis que l’empreinte énergétique du premier est nettement supérieure au second et supérieure aux usages de l’électricité, apparaît comme un gaspillage énergétique. La conversion d’un unique tuyau de pipeline de méthane pour accueillir de l’hydrogène s’avère bien moins chère que la construction d’un nouveau pipeline spécifique hydrogène. Cela semble être plus compliqué pour l’évaluation de l’ensemble d’un réseau selon l’IDDRI.
Enfin, l’utilisation du réseau de gaz existant sous-entend parfois un usage diffus de l’hydrogène pour remplacer les usages actuels du gaz, notamment domestiques. Cela soulève la question de la quantité disponible d’hydrogène renouvelable, du rendement global des services obtenus ainsi que de la sécurité associée à des usages très diffus.
2.3.2. Quel potentiel pour le stockage de l’hydrogène ?
Comme pour le transport, les capacités de stockage de l’hydrogène nécessaires dépendent des lieux de production et de consommation, s’il est produit in situ, les besoins de stockage seront moindres. Les conditions de stockage dépendent également du mode de fonctionnement des électrolyseurs. Si ces derniers ne fonctionnent que lors des surplus de production d’électricité renouvelable, les besoins de stockage seront plus importants.
Le potentiel de stockage dépend des conditions géologiques locales et influence le prix final de l’hydrogène. Les capacités de stockage les plus importantes et les plus intéressantes d’un point de vue économique sont les cavités salines souterraines.
Le coût du service rendu par l’hydrogène est également très sensible au nombre de cyclage58 effectué par la cavité, s’il y a trop peu de sollicitations, le volume ne sera pas suffisamment important pour amortir le coût de mise en place de la cavité. Les cavités de stockage étant communes à différents usages, elles devront être intégrées dans une stratégie des usages et des besoins.
53. Groupement entre usage et production d’hydrogène au sein d’une même zone d’activité
54. Agora Energiewende, février 2021, No-regret hydrogen. Charting early steps for H₂ infrastructure in Europe.
55. Contexte Energie, décembre 2021, Paquet gazier : l’hydrogène rafle la mise.
56. ADEME, Base Carbone.
57. Artelys, novembre 2020, What energy infrastructure to support 1.5°C scenarios?
58. Action de remplissage et vidage de la cavité saline.
Exploitation
L’usage final de l’hydrogène conditionne les besoins de stockage associés.
S’il est injecté dans le réseau gazier et utilisé directement mélangé à du gaz, il n’y aura pas besoin de stockage supplémentaire par rapport aux capacités de stockage disponibles pour le gaz fossile.
S’il est utilisé pur, pour la mobilité, il faudra un stockage important, ou alors des infrastructures développées sur tout le territoire59.
Lors d’un usage pour des services réseaux du système électrique, la capacité de stockage de l’hydrogène est la principale caractéristique recherchée. L’énergie contenue dans l’hydrogène pourra être stockée sur des périodes inhérentes aux besoins du système électrique.
Enfin, l’hydrogène a une densité énergétique massique très élevée, mais a la masse volumique la plus faible, son stockage à l’état gazeux nécessite des volumes très importants. Si ce constat avantage fortement l’état liquide pour le stockage, cela implique de refroidir l’hydrogène à −259,14 °C, un procédé très énergivore.
2.4.
QUELS
MODES DE PRODUCTION DURABLES ET BAS CARBONE DE L’HYDROGÈNE ?
PRODUCTION DURABLE ET RENOUVELABLE
PRODUIRE LOCALEMENT OU IMPORTER ?
• Limiter les importations à l’échelle de l’UE
• En cas d’importation hors UE, l’hydrogène ne doit pas concurrencer la décarbonation du mix électrique domestique
• Besoin de mécanisme performant de traçabilité
COMMENT PRODUIRE ?
• D’une production actuel fossile vers une production renouvelable par l’électrolyse de l’eau
• Considérer les tensions sur la ressource en eau et sur l’usage des sols
• Besoin de soutiens publics pour que l’hydrogène renouvelable devienne concurrentiel
• Les technologies fossiles + CCUS non matures, non durables
• Production d’hydrogène à partir du réseau électrique avec un principe d’additionnalité des EnR
GRAVIMETRIC ENERGY DENSITY (MJ / KG)
Note Arrows show shifts in energy density when storage is required.
Figure 15 : Comparaison des densités énergétique massiques et volumiques de différents carburants (WWF Canada, Shell, MariGreen)60
59. On peut noter que les réseaux de transport de gaz en France suivent généralement les axes routiers, donc une conversion vers l’hydrogène faciliterait l’approvisionnement pour les usages routiers.
60. Les carburants localisés dans le coin inférieur droit sont légers, mais occupent des volumes importants, comme l’hydrogène, contrairement aux diesels par exemple, plus lourds mais qui nécessitent moins d’espace de stockage pour la même quantité d’énergie.
L’hydrogène produit aujourd’hui en France est à 95 % carboné, il est coproduit lors de processus industriel (raffineries, cokeries…) dans 59 % des cas. Sa production est responsable d’environ 3 % des émissions nationales de gaz à effet de serre.
L’hydrogène «durable» sera produit à partir d’électricité renouvelable par électrolyse de l’eau, la seule technologie mature à l’heure actuelle. L’hydrogène pourrait également être produit à partir de gaz ou de charbon fossile associée à du captage du carbone. Cette technologie n’est ni durable, ni mature et ne permet pas d’aller vers l’indépendance énergétique souhaitée. Si l’hydrogène est produit avec l’électricité du réseau, la production ne doit pas être un prétexte à la relance du nucléaire. Le principe d’additionnalité des énergies renouvelables devra s’appliquer. Parmi les différentes mesures annoncées par la Commission européenne, le seuil retenu pour qualifier l’hydrogène de bas carbone sera de 3,38 kgCO2/kgH2
Les électrolyseurs peuvent fonctionner avec de l’électricité issue du réseau ou en autoproduction avec de l’électricité d’origine renouvelable. La production d’hydrogène à partir d’électrolyse doit être accompagnée d’un développement ambitieux et durable des EnR à l’échelle française et européenne. La production d’hydrogène à partir du seul surplus d’électricité des EnR (production EnR supérieure à la demande) ne permettra pas d’avoir une production suffisante pour être compétitive et demanderait des besoins de stockage trop importants.
L’électrolyse nécessite de grandes quantités d’eau douce et toute stratégie de production d’hydrogène par électrolyse devra considérer l’impact sur la ressource en eau.
Les coûts dépendent fortement du prix plancher du CO2, du mode de fonctionnement des électrolyseurs ainsi que du choix de la technologie de production. Une subvention pour la production d’hydrogène pour la décarbonation de l’industrie sera nécessaire pour assurer la compétitivité de l’hydrogène renouvelable par rapport au gaz fossile.
Une analyse complète des besoins en hydrogène ainsi que des potentiels nationaux d’EnR doit être menée avant toute décision d’importation d’hydrogène bas-carbone. Il faut déterminer les capacités réelles de production durable d’hydrogène des pays exportateurs afin de planifier une stratégie réaliste. L’hydrogène importé doit nécessairement être produit à partir d’énergies renouvelables. Dans les pays exportateurs, la production d’hydrogène à partir d’énergies renouvelables ne doit pas remettre en question les objectifs de décarbonation du mix électrique domestique. L’importation de carburants synthétiques ou d’ammoniac produits à partir d’hydrogène dans les pays à grandes capacités électriques renouvelables est une piste qui pourrait être étudiée. 01. 02. 03. 04. 06. 05.
Figure 14 : Localisation des cavités salines. (Ineris, Connaissance des Énergies)
2.4.1.
L’hydrogène est aujourd’hui principalement produit à partir de ressources fossiles
La demande mondiale en hydrogène s’élève à environ 90 Mt par an, dont 70 Mt d’hydrogène pur et 20 Mt d’hydrogène mélangé à d’autres gaz en partie comme sous-produit61 62 . En France, cette demande est d’environ 1 Mt par an63.
Cet hydrogène est produit quasi intégralement à partir de sources fossiles64, à savoir à 76 % par du gaz naturel et à 23 % par du charbon, Cette quantité correspond à 6 % de la production mondiale de gaz naturel et 2 % de la production mondiale de charbon selon l’AIE65
Le vaporeformage est une transformation permettant de produire de l’hydrogène à partir de gaz naturel et de vapeur d’eau :
Figure 16 : Schéma des flux intervenant dans la production d’hydrogène par vaporeformage (WWF)
La gazéification du charbon consiste en un processus thermochimique de conversion du charbon solide en gaz de synthèse dont de l’hydrogène peut être extrait.
De l’hydrogène est également co-produit lors de processus industriels (électrolyse de la saumure pour obtenir du chlore, raffineries…) et réutilisé directement sur site, ou libéré dans l’atmosphère s’il n’y a pas d’usage intéressant pour l’industriel qui le produit. Cet hydrogène coproduit représenterait en France 59 % de la production66
Afin de produire de l’hydrogène bas-carbone, il existe à ce jour deux principales technologies matures : capture et stockage ou réutilisation du carbone (CCUS) associé à des moyens de production carbonés (le vaporeformage ou la gazéification du charbon) et, l’électrolyse de l’eau.
Le vaporeformage avec CCUS constitue le même processus thermochimique que du vaporeformage classique, avec la spécificité de capturer, en théorie, jusqu’à près de 90 % du CO2 émis dans les différentes étapes de production de l’hydrogène. Le CO2 ainsi capturé peut alors être réutilisé dans d’autres processus industriels ou stocké (dans des cavités souterraines par exemple).
61. IEA, 2021, Global Hydrogen Review.
62. ADEME, On distingue l’hydrogène volontairement produit par un procédé et l’hydrogène coproduit, résultant d’un procédé non dédié à sa production.
63. Rte, 2020, La transition vers un hydrogène bas-carbone.
64. Technologies de vaporeformage et de gazéification du charbon.
65. IEA, 2019, The Future of Hydrogen.
66. MEDDE, ministère de l’Économie, de l’Industrie et du Numérique, septembre 2015, Filière Hydrogène-Énergie.
L’hydrogène est toujours produit à partir de carburants fossiles et n’élimine pas toutes les émissions de carbone associées, notamment celles liées à l’extraction et au transport du gaz. Dans un contexte géopolitique tendu, cette technologie ne permet pas de répondre à la question de l’indépendance énergétique de l’Union Européenne. Présentant également des risques technologiques et des risques de fuites de carbone, cette solution ne peut pas être considérée comme durable67. En outre, dans une étude récente, l’ADEME montre que l’hydrogène issue du vaporeformage avec CCUS peut rarement être considéré comme bas-carbone68.
L’électrolyse de l’eau est un processus permettant la production d’hydrogène à partir d’électricité et d’eau. Si l’électricité utilisée est décarbonée, l’hydrogène produit est alors bas-carbone.
(WWF)
Néanmoins, il convient de différencier l’hydrogène produit à partir d’électricité décarbonée non renouvelable (telle que l’électricité nucléaire) de l’hydrogène produit à partir d’électricité renouvelable (telle que l’hydraulique, l’éolien ou le solaire). Le nucléaire présente de nombreux inconvénients : des délais et une flexibilité de mise en œuvre incompatible avec l’urgence climatique, des investissements colossaux, une dangerosité de l’ensemble de la chaîne de transformation des matières nucléaires, etc.69. Seul le second est qualifié d’hydrogène renouvelable par la Commission européenne70
67. Deux technologies de vaporeformage bas-carbone existent : le Steam Methane Reforming (SMR) et l’Auto Thermal Reforming (ATR). La deuxième est une alternative au SMR, vaporeformage classique, car elle permet de capturer plus de CO2 du fait que la chaleur nécessaire pour reformer le gaz naturel est inhérente au processus et n’a donc pas besoin d’une source extérieure.
68. ADEME, 2022, Impact climatique de l’hydrogène « bleu ».
69. WWF France, Climat & Énergie : Accélérer la transition énergétique.
70. Parlement européen, mai 2021, Stratégie de l’Union européenne sur l’hydrogène et l’intégration du système énergétique.
GAZ NATUREL
HYDROGÈNE
Figure 17 : Schéma des flux intervenant dans la production d’hydrogène par vaporeformage avec CCUS (WWF)
Figure 18 : Schéma des flux intervenant dans la production d’hydrogène par électrolyse
Il existe à ce jour quatre principales technologies permettant d’effectuer l’électrolyse de l’eau71 72. Elles n’ont pas les mêmes niveaux de maturité mais représentent des solutions à plus ou moins long terme pour produire de l’hydrogène très bas-carbone avec les meilleurs rendements possible.
Technologie mature Empreinte au sol peu importante (potentiel en zones urbaines denses)
Stade en cours de démonstration Premières unités de démonstrations installées
63-70 % de rendement aujourd’hui73 À long terme, 70- 80%
56-60 % de rendement aujourd’hui À long terme, 67-74 %
74-81 % de rendement aujourd’hui74 À long terme, 77-90 %
Stade précoce de développement Technologie qui évolue très rapidement et arrive à maturité
Des projets d’installations de plus gros électrolyseurs sont en cours. Un accord de coopération entre Total et Engie a par exemple été signé en 2021 (projet Masshylia) afin de concevoir, construire et développer un électrolyseur de 40 MW couplés à des parcs solaires76. Il devrait entrer en fonctionnement en 2024 et produire en moyenne 15 tonnes d’hydrogène par jour, soit 5 475 tonnes par an. L’entreprise nantaise Lhyfe a également lancé le premier pilote mondial de production d’hydrogène en mer fin 2022 : la plateforme Sealhyfe. Elle produira 400 kH2/jour, soit 146 tonnes par an, grâce à un électrolyseur d’1 MW à partir d’eau salée77. Air Liquide travaille de même à la réalisation d’un électrolyseur de 30 MW en Allemagne78.
Fonctionnement à moyenne température 70–90 °C
Fonctionnement à moyenne température 50–80 °C
Fonctionnement à très haute température 700–850 °C
Électrolyte à base d’hydroxyde de potassium (KOH)
Électrolyte à base d’eau seulement (pas de problème de corrosion)
Électrolyte à base de zircone stabilisée à l’oxyde d’yttrium (YSZ)
≈ 85 % de rendement aujourd’hui Il semble améliorer de 20 % les rendements de l’électrolyse en général
Fonctionnement à faible température 40–60 °C
Électrolyte à base du polymère divinylbenzène (DVB) accompagnée d’hydroxyde de potassium (KOH) et de bicarbonate de sodium (NaHCO3)
500-1 400 $/kWe de CAPEX aujourd’hui À long terme, 200-700 $/kWe
1 100-1 800 $/kWe de CAPEX aujourd’hui À long terme, 200-900 $/kWe Inconnu encore à ce jour et à long terme Technologie mature
1 100-1 800 $/kWe de CAPEX aujourd’hui À long terme, 200-900 $/kWe
Tableau 2 : Comparaison des principales caractéristiques des différentes technologies d’électrolyse actuelles (IEA, IRENA)
Bien que les sources de production d’hydrogène bas-carbone par ces différentes technologies connaissent une forte augmentation sur les dernières années, les infrastructures installées restent de tailles modérées et ne représentent pas un gisement important de capacité de production.
Dans un article, la CRE indique un seuil de compétitivité pour l’hydrogène renouvelable à partir d’électrolyseurs d’une taille de 50 MW75. À ce jour, les capacités installées sont plus réduites, tout au plus quelques MW, et les modèles économiques ne sont pas à l’équilibre sans soutien financier externe.
71. IEA, 2019, The Future of Hydrogen.
72. IRENA Insights Webinar, 2021, Hydrogen series – Green Hydrogen: A guide to policy making.
73. Ces rendements ne concernent que la production d’hydrogène, et en aucun cas les conversions aval liées au stockage et au transport de l’hydrogène.
74. N’inclut pas l’énergie nécessaire à l’obtention de la haute température requise, donc rendement total potentiellement plus faible.
75. Actu-Environnement Hors-Série – Spécial Hydrogène, février 2023, Les Réseaux en ordre de marche (p. 13-14).
Figure 19 : Capacité des projets de production d’hydrogène par électrolyse par région et technologie de 2015 à 2020 (IEA, Hydrogen Projects Database, 2021)»
La plus grosse installation d’électrolyseur mondiale que l’on puisse trouver, à l’heure actuelle, présente une capacité de 300 MW en Norvège chez HydrogenPro. Elle permet notamment de produire jusqu’à 100 kg d’hydrogène décarboné par heure. Des projets encore plus grands d’électrolyseurs devrait faire leur apparition très prochainement, par exemple la société Plug Power livrera en 2025 un électrolyseur PEM d’1 GW à H2 Energy Europe au Danemark79. Cette course au gigantisme des électrolyseurs afin de garantir un effet d’échelle économique inquiète par ses impacts sur les ressources environnementales, notamment l’eau et l’énergie.
Vaporeformage du gaz avec CCUS ou électrolyse de l’eau à partir d’électricité renouvelables ?
La production d’hydrogène par électrolyse de l’eau est la technologie la plus mature pour produire de l’hydrogène bas-carbone. Malgré tout, le captage de carbone sur les processus de vaporeformage existants est parfois présenté, notamment par les acteurs du secteur gazier, comme une solution à court terme pour décarboner l’hydrogène en remettant souvent en cause la nécessité de disposer d’électricité renouvelable produite en grande quantité et le coût de l’électrolyse. Néanmoins, le vaporeformage avec captage n’est pas une technologie durable, car elle repose sur la consommation d’énergies fossiles non renouvelable et les technologies de captage de CO2 sont encore incertaines, indisponibles à l’échelle industrielle et ne permettent pas de capter l’ensemble des émissions. Elles présentent de forts risques de fuite de CO2 qui seraient extrêmement néfastes pour le climat. Cette technologie est d’ailleurs écartée de la Stratégie nationale bas-carbone (SNBC) de la France.
76. TotalEnergies, 13 janvier 2021, Total et ENGIE s’associent pour développer le plus grand site de production d’hydrogène vert sur électricité 100% renouvelable en France.
77. Lhyfe, 23 septembre 2022, Première mondiale : Lhyfe inaugure le premier site pilote de production d’hydrogène renouvelable offshore au monde.
78. Air Liquide, 29 juillet 2021, Air Liquide transforme son réseau en Allemagne en connectant un électrolyseur de grande taille produisant de l’hydrogène renouvelable.
79. Plug Power, 17 mai 2022, Plug Lands 1 GW Electrolyser order with H2 Energy Europe.
Du fait du mix électrique actuel de la France (92 % décarboné en 20191), l’électrolyse apparaît comme une solution pour décarboner les usages actuels de l’hydrogène. Cependant, cela ne permet pas pour autant de qualifier l’hydrogène de renouvelable ou de vert. Il convient de coupler le développement des électrolyseurs avec le développement des énergies renouvelables sur un principe d’additionnalité. Enfin, le développement de la filière hydrogène par électrolyse ne saurait justifier une relance du nucléaire.
Il convient enfin de noter qu’il existe d’autres technologies permettant la production d’hydrogène bas-carbone, qui pour l’instant représentent un potentiel limité ou ne sont pas encore mature voire à un stade industriel.
1. La pyrogazéification de la biomasse ou le vaporeformage du biométhane permettent tous les deux de produire de l’hydrogène, dit « renouvelable » ou « à partir de ressources renouvelables ». Les potentiels de la ressource biomasse sont toutefois limités et en concurrence avec de nombreux autres usages prioritaires par rapport à l’énergie. Le WWF-France a publié une étude en 2022 qui estime les potentiels de la biomasse pour l’énergie en France, en 205080. Selon ce scénario, la pyrogazéification ne pourra connaître un essor industriel susceptible de répondre à la demande en biogaz et hydrogène.
2. D’autres procédés, encore au stade de la recherche, permettent la production d’hydrogène à partir de matière organique contenue dans les eaux usées. Ce procédé utilise une pile à combustible microbienne (ou cellule d’électrolyse microbienne). Au niveau d’une anode, la matière organique polluante est oxydée et crée des électrons. Ces électrons sont ensuite électrolysés pour produire de l’hydrogène81
3. Enfin, l’hydrogène serait présent de manière exploitable dans la croûte terrestre sous forme naturelle par un phénomène d’oxydation entre l’eau et la roche82 . La même réaction peut aussi se faire avec d’autres métaux comme le magnésium ; elle est rapide et efficace à haute température – vers 300 °C – mais aussi possible avec une perte d’efficacité à des températures plus basses. La radioactivité de la croûte terrestre peut également libérer l’hydrogène de l’oxygène des molécules d’eau.
Ainsi, de l’hydrogène serait stocké dans la croûte terrestre et issu des processus de fabrication de notre planète. Les quantités disponibles ne sont à ce jour pas connues. On compte au moins une centrale en exploitation au Mali83 qui observe un débit permanent depuis plus de cinq ans. La pile à combustible utilisée pour produire de l’électricité avec cet hydrogène est cependant de très faible puissance (7 kW), cet ordre de grandeur n’est pas comparable avec les installations de production d’hydrogène par électrolyse. D’autres phénomènes d’émanation d’hydrogène sont documentés en Russie, aux États-Unis, au Brésil, au Canada, en Australie ou encore en Namibie. La communauté scientifique a pris l’habitude d’appeler « ronds de sorcières » ces phénomènes visibles depuis les airs où l’hydrogène fait mourir la végétation présente.
4. S’il venait à être exploité, le gisement d’hydrogène naturel devrait toutefois se plier aux critères de durabilité environnementaux et sociaux. Les forages devront être fonction de la stratégie d’usage et des besoins en hydrogène et non des gisements disponibles.
2.4.2. Les principaux enjeux environnementaux de la production d’hydrogène renouvelable
LA GESTION DE L’EAU
Le processus de production de l’hydrogène par électrolyse utilise de l’eau douce et purifiée. Essentielle pour la biodiversité, le climat, l’environnement et les activités humaines tandis que sa disponibilité est en baisse, la demande en eau douce mondiale pourrait augmenter de 30 % d’ici 2030 selon les derniers rapports de l’ONU84. Après deux années consécutives de sécheresse en France, c’est un enjeu qui doit faire l’objet d‘une vigilance toute particulière.
La quantité d’eau pure nécessaire à la production d’un kilogramme d’hydrogène serait d’environ 9 l à 11 l85 À titre comparatif, un baril de pétrole (159 l) nécessite entre un et trois barils d’eau pour être produit (entre 159 l et 477 l d’eau)86 87 .
Des études portant sur le cycle complet de production de l’hydrogène par électrolyse seront essentielles pour modéliser finement la consommation réelle d’eau dans la chaîne de valeur de l’hydrogène (depuis la production d’électricité88 89, et dans celle de sa purification jusqu’aux usages finaux du gaz naturel) pour confirmer ces résultats.
80. WWF-France, 2022, Biomasse : un réel potentiel pour la transition énergétique ?
81. Toulouse INP, Emma Roubaud, novembre 2019, Technologie électro-microbienne pour le traitement des eaux usées couplé à la récupération d’hydrogène.
82. Fer « ferreux » (Fe2+) en contact avec de l’eau (de mer ou de pluie), s’oxyde en ferrique Fe3+ et libère de l’hydrogène. C’est aussi le cas avec le magnésium ou le sodium qui libèrent de l’hydrogène au contact de l’eau.
83. La société Hydroma exploite la ressource d’hydrogène naturel en la transformant en électricité par une turbine à gaz.
84. ONU, 2023, Rapport mondial des Nations Unies sur la mise en valeur des ressources en eau 2023.
85. Vladimír Rievaj, Ján Gaňa, František Synák. 2019, Is hydrogen the fuel of the future ?
86. Planète énergies, L’exploitation du gisement d’hydrocarbures.
87. Il convient de noter que la quantité d’énergie contenue dans un kilogramme d’hydrogène est le triple de celle contenue dans un kilogramme de pétrole.
88. Ce dernier dépend de la source d’énergie utilisée, des conditions locales, et diffère selon les sources d’information. Certaines études indiquent que la consommation d’eau pourrait aller jusqu’à 126 pour 1 kg d’hydrogène produit selon si l’électricité est produite par des panneaux solaires ou du charbon, et serait plus élevée en Australie qu’en Chine
89. Xunpeng Shi, Xun Liao, Yanfei Li. 2020, Quantification of fresh water consumption and scarcity footprints of hydrogen from water electrolysis: A methodology framework.
Figure 20 : Un « rond de sorcière », d’où s’échappe de l’hydrogène naturel, vu de drone. Alain Prinzhofer, extrait de l’article « Hydrogène pour la transition énergétique : est-on obligé de le fabriquer », The Conversation, 28 Juin 2020
Figure 21 : Consommation directe d’eau ultra-pure dans la production d’hydrogène vert (Eurowater)
Figure 22 : Scénario 2030 des 7 grands bassins industriels de production et consommation d’hydrogène français (France Hydrogène)
Figure 23 : Projection sur les risques physiques du bassin hydrographique français en 2050 (WWF Risk Filter )
La stratégie de production d’hydrogène par électrolyse doit prendre en compte la consommation et les tensions sur la ressource en eau douce. Les zones de productions d’hydrogène ne doivent pas accroître la pression sur la ressource dans les zones de stress hydrique les plus concernées par les sécheresses à venir. À cet égard, la carte industrielle de la France permet d’anticiper des tensions dans la mesure où les régions soumises à stress hydrique d’ici 2030 semblent se superposer, au moins partiellement, avec les zones industrielles françaises qui pourraient bénéficier d’électrolyseurs.
Afin de limiter l’impact sur l’eau douce, les industriels imaginent des alternatives comme la production d’hydrogène à partir d’eau de mer ou même de saumure (voir Figure 26). Le bilan énergétique de cette solution reste toutefois à démontrer.
D’autres études sont en cours sur la possibilité de récupération des eaux usées90 Enfin, la pression sur la ressource en eau induite par l’utilisation de l’hydrogène reste à ce jour insuffisamment documentée et nécessite d’être plus approfondie. Cette pression doit tenir compte des conditions locales pour chaque source d’eau (eau de surface, eau souterraine, etc.), et de différents paramètres. Des données disponibles sur la tension en eau par les Agences de l’eau, les DREAL et les collectivités doivent être utilisées pour évaluer la pertinence de la production d’hydrogène en fonction des contextes locaux.
USAGE DES SOLS
Pour que le déploiement de la production d’hydrogène renouvelable puisse se développer, une planification de l’usage des sols est fondamentale. C’est même un des enjeux principaux d’ici 2030, tous secteurs confondus.
La réhabilitation des zones industrielles existantes est une cible prioritaire pour la production d’hydrogène renouvelable. Les industriels devront toutefois favoriser des approches durables et réduire les impacts liés à la production d’hydrogène, développer des politiques durables pour l’achat d’énergies renouvelables97 et intégrant le bilan matière des installations et des infrastructures. Récemment, le président de la République française à exprimer son souhait de baisser les émissions de 20 MtC02eq des 50 sites français les plus émetteurs sur dix ans en les accompagnant par des investissements publics98 . Cette transition passera par de la réhabilitation de sites existants.
Les zones d’accélération des EnR pourront également rassembler des moyens de production d’hydrogène renouvelable tout en restant vigilant à l’impact de ces infrastructures, en mettant en place une séquence rigoureuse Éviter, Réduire, Compenser (en dernier recours) et en valorisant les sites pollués et dégradés.
1. 2.
Mise en place de sources renouvelables pour l’apport d’électricité dans la production d’hydrogène
La construction d’infrastructures de production et de stockage d’hydrogène
3.
La construction d’infrastructures de transport
Figure 24 : Schéma des flux intervenant dans la production d’hydrogène par électrolyse d’eau de mer
Figure 25 : Les axes importants à traiter dans la planification des sols
90. Sofia G. Simoes, Justina Catarino, Ana Picado, Tiago F. Lopes, Santino di Berardino, Filipa Amorim, Francisco Gírio, C.M. Rangel, Teresa Ponce de Leão. 2021. Water availability and water usage solutions for electrolysis in hydrogen production. 91. En se basant notamment sur les travaux du WWF, Énergies Renouvelables et Durables.
les conflits d’usage des sols entre
et agriculture
Lorsque l’hydrogène est produit en dehors du territoire national et importé, les mêmes garanties devront être de rigueur. WWF-France appelle de ses vœux à ce que les États membres définissent une méthode de traçabilité de l’hydrogène et de ses conditions de production. Des créations artistiques comme le film As Bestas permettent de mettre en lumière une mauvaise gestion de l’usage des sols et de la concurrence ainsi créée entre la production d’électricité renouvelable, notamment, dans le cas de l’Espagne, pour exporter de l’hydrogène renouvelable et les usages des sols préexistants comme l’agriculture.
Concernant le stockage de l’hydrogène, dans ses scénarios « M », Rte parle d’un besoin de stockage de 30 TWh environ93 en 2050, pour servir un système électrique fortement basé sur les renouvelables. Des questions seront déterminantes autour des sites de stockages et devront considérer les impacts environnementaux, sociaux et sécuritaires d’un stockage de grandes quantités d’hydrogène dans les cavités salines naturelles notamment.
Enfin, le transport d’hydrogène devra utiliser en priorité les infrastructures existantes ou leurs tracés sur le territoire.
Chaque nouveau projet d’infrastructure, de stockage, de production ou de distribution d’hydrogène renouvelable créera inéluctablement de nouvelles pressions sur les écosystèmes, les paysages, les citoyens et les ressources naturelles. Que pense l’opinion de l’hydrogène ?
Même si 84 % des Français indiquent avoir déjà entendu parler de l’hydrogène, c’est seulement le tiers de la population qui déclare en avoir une vision précise94 Environ 53 % de la population française déclare avoir une bonne opinion de l’hydrogène, ce chiffre ne pourra augmenter que si les critères de durabilité et notamment le respect de la biodiversité, de l’environnement et des citoyens (paysage, gouvernance, concertation) sont réalisés très en amont et de manière exemplaire.
Enfin, les solutions pour minimiser les risques de conflit d’usage des sols et pour permettre une meilleure désirabilité autour de la transition vers de l’hydrogène renouvelable résideront dans la stratégie d’usage pour définir les besoins (Éviter), dans la planification pour sélectionner les sites à moindres impacts et les conflits d’usage des sols avec les autres activités (Réduire) et devra, en dernier recours, déployer des outils de compensations avec des services écosystémiques a minima équivalents.
Émettent
Figure 27 : Part des opinions des Français en 2023 concernant l’hydrogène comme énergie (que ce soit pour l’usage domestique, collectif, industriel, les transports, etc.) (Connaissance des Énergies)
ÉMISSIONS DE GAZ À EFFET DE SERRE
D’après les modélisations de Rte, le développement d’électrolyseurs de 3,7 GW en France permettrait de réduire d’environ 5 MtCO2eq les émissions européennes d’ici 203595 96 . Après avoir fait le maximum d’efforts de sobriété, le développement des usages et de la production d’hydrogène par électrolyse de l’eau semble être approprié pour réduire les émissions de gaz à effet de serre des secteurs industriels. Cependant des questions restent à ce stade ouvertes (partie 2.4.4), l’hydrogène n’aura pas le même impact s’il est produit et consommé localement que s’il est importé. L’ensemble du cycle de vie de l’hydrogène renouvelable, depuis la production d’électricité renouvelable jusqu’aux usages est fondamental pour calculer son impact réel.
Un autre, aspect, plus récent est à prendre en compte lorsque l’hydrogène est utilisé pour décarboner les secteurs économiques. Contrairement aux ressources fossiles, lors de sa combustion l’hydrogène n’émet pas de CO2. En revanche, de récentes études menées par le département britannique de l’Économie, de l’Énergie et de la Stratégie industrielle BEIS97 ainsi que par le Centre Nationale de la Recherche Scientifique CNRS98, montrent que l’utilisation d’hydrogène émet du gaz à effet de serre de façon indirecte dans l’atmosphère. La molécule de di-hydrogène réagit avec d’autres gaz à effet de serre dans la troposphère99 (le méthane, l’ozone et de la vapeur d’eau), ce qui augmente considérablement son Potentiel de réchauffement global (PRG). Les scientifiques estiment que l’hydrogène pourrait être 11 fois plus néfaste pour le climat que le CO2.
Réformage du méthane évité Ajout de la consommation électrique des électrolyseurs et de la réduction des exports qui en découle
Augmentation du productible décarboné
Figure 28 : Effet sur les émissions à l’échelle européenne du développement de l’électrolyse à l’horizon 2035 (Rte)
À ce stade, des analyses scientifiques doivent venir compléter ces informations et déterminer le risque réel de fuites et celui de gaz à effet de serre de l’hydrogène dans l’atmosphère. Ce point reste néanmoins un point de vigilance à prendre en compte dans les stratégies de développement de l’hydrogène pour la décarbonation des secteurs économiques.
95. Le mode de fonctionnement est en base hors situations de tension.
96. Rte, janvier 2020, La transition vers un hydrogène bas-carbone.
97. BEIS, mars 2022, Atmospheric implications of increased Hydrogen use.
98. CNRS, décembre 2022, Bénéfice climatique d’une future économie de l’hydrogène.
99. La couche la plus basse de l’atmosphère.
Figure 26 : As Bestas, film de Rodrigo Sorogoyen met en avant
énergie
Bilan : -5 MtCO2
93. Rte, février 2022, Le rôle de l’hydrogène et de ses couplages.
94. Connaissance des Énergies | Baromètre Teréga, toluna, Harris Interactive, mars 2023, Les Français et l’énergie hydrogène.
2.4.3. Le coût de l’hydrogène produit par l’électrolyse
Le coût des électrolyseurs a baissé de plus de 40 % entre 2014 et 2019 selon Bloomberg100, mais, le coût du développement de l’hydrogène bas-carbone reste toujours un des freins importants aujourd’hui, en comparaison des coûts des méthodes de production conventionnelles à partir d’énergies fossiles.
Les différents rapports de perspectives de développement de l’hydrogène bas-carbone montrent dans le même temps l’importance de la mise en place d’un prix plancher élevé du CO2 afin de rendre compétitives les nouvelles technologies ainsi que le besoin de décisions politiques en faveur d’investissements importants.
Des investissements publics pourront être mis en place pour favoriser et accompagner les efforts industriels et ainsi inciter l’arrivée de l’hydrogène renouvelable dans la politique énergétique actuelle101 (aide pour compenser les coûts d’exploitation, soutien par l’accélération de la TIRUERT102 dans le secteur du raffinage, etc.).
En effet, le coût de production par électrolyse restera plus élevé que celui par vaporeformage. Celui-ci dépend fortement du prix du CO2, en particulier pour la
CO2 à 30€/t
CO2 à 375€/t
Marginal renouvelable ou nucléaire
B ase hors situations de tension
VAPOREFORMAGE L’ÉLECTROLYSE
Coût du C02
Coût du gaz
Coûts fixes de vaporeformage
29 : Coût de production d’hydrogène en fonction des différentes technologies possibles (IEA)
production à partir de charbon sans CCUS (colonne hachurée en jaune)103
Les électrolyseurs peuvent fonctionner en continu, associés à des moyens dédiés de production d’électricité ou bien lors de pics de production d’électricité renouvelable sur le réseau. Leur mode de fonctionnement aura une grande influence sur le prix de la production d’hydrogène. Pour les producteurs d’électricité, en fonction des cours sur le marché européen, il peut être économiquement pertinent de produire de l’hydrogène lorsque le marché de l’électricité est bas et de vendre directement l’électricité le reste du temps. La régulation du marché de l’énergie doit pour cela mettre en avant les critères environnementaux
100. Bloomberg, 30 mars 2020, Hydrogen Economy Outlook.
101. Notamment avec l’arrivée du projet de loi industrie verte pour faire face à l’IRA américain. Une loi adoptée par le Congrès américain en 2022, qui consacre un investissement plus 360 milliards de dollars pour réduire les émissions américaines de 40 % d’ici 2030. Pour rappel, la France subventionne à hauteur de 30 milliards d’euros pour la transition énergétique
102. MTE, 11 janvier 2023, La fiscalité des produits pétroliers et des carburants.
103. Sur ce graphe, les colonnes pleines représentent le coût de production des technologies et l’origine de ces coûts. Les colonnes hachurées représentent la dépendance du coût de production à divers facteurs : prix du CO2 CAPEX et OPEX, prix des combustibles.
Une partie des coûts du projet PPE est affectée à l’électrolyse
Autoproduction PV
Coût de stockage de l’hydrogène Coûts fixes d’électrolyse
Adaptation du parc de production d’électricité Coûts variables de production d’électricité ( 30 €/tCO2) Coûts des réseaux internes et publics Total
Figure 30 : Coût de production d’hydrogène en France en fonction du mode de production (Rte rapport hydrogène 2020 (p. 55))
et climatiques dans l’évaluation des coûts des moyens de production de l’hydrogène et de l’électricité.
Ainsi, afin de rendre l’hydrogène renouvelable plus compétitif que l’hydrogène produit à partir de ressources fossiles, il est essentiel que des soutiens financiers publics se multiplient, accompagnés par des incitations à la création de marchés de demande et à la définition de standards de marché104. L’élaboration d’une définition claire établie dans les textes européens permettra d’enclencher des investissements dans les premiers projets.
La directive européenne des énergies renouvelables propose des mesures sous forme de quotas d’hydrogène renouvelable dans l’UE pour l’industrie. Elles sont nécessaires pour créer la demande dans les premières phases de déploiement mais représente un risque financier important pour les investisseurs (lié aux coûts d’opération supérieurs pour des technologies bas-carbone à hydrogène, incertitude liée aux coûts de production de l’hydrogène, etc.).
2.4.4. Produire et consommer localement ou importer massivement l’hydrogène renouvelable en France et en Europe ?
Dans une perspective de développement des usages de l’hydrogène, la question de la géographie de la production se pose. Dans un rapport dédié à l’hydrogène publié en janvier 2020105, Rte modélisait, à l’horizon 2035, une production de 0,6 MtH2 soit 60 % de la demande actuelle d’hydrogène en France. Cette production d’hydrogène à partir d’électrolyse entraînerait une augmentation de la consommation d’électricité de l’ordre de 30 TWh en 2035 (soit environ la consommation
105. Rte, janvier 2020, La transition vers un hydrogène bas-carbone.
Figure
La France met en avant une production locale via l’utilisation du réseau électrique. Bien que faisant encore l’objet de nombreux débats dans l’Hexagone106, la loi industrie verte, portée par le ministre de l’Économie français, ne permet pas de définir une stratégie française claire de production et de consommation d’hydrogène. Une ambition portée par le gouvernement pour faciliter la construction d’usine verte pour la décarbonation (hydrogène, batteries électriques, panneaux solaires, etc.) tout en finançant l’innovation industrielle par des subventions publiques107 . Un projet qui se veut efficace, rapide et simple pour transformer les procédés industriels actuels encore très fossiles.
Si la France ne mentionne pas clairement son besoin de recours aux importations d’hydrogène108 , ce n’est pas le cas de tous les pays européens dont certains ont affirmé leur volonté d’importer ou d’exporter de l’hydrogène. La France est néanmoins partie prenante dans la définition du projet de « corridor d’hydrogène renouvelable » récemment renommé « H2Med »109
L’Allemagne se pose actuellement la question pour décarboner son économie et pouvoir répondre à sa forte demande. Entre autres, l’Allemagne considère que son potentiel en EnR utilisable pour pouvoir produire son propre hydrogène renouvelable n’est pas suffisant pour ses besoins. Le pays prévoit des importations d’Afrique du Nord, d’Espagne et du Portugal, qui ont un potentiel solaire important et souhaitent exporter de l’hydrogène vers d’autres pays européens. En avril 2022, Ursula Von Der Leyen, présidente de la Commission européenne, a également annoncé souhaiter intensifier la coopération avec l’Inde sur la question de l’hydrogène.
Au niveau européen, la guerre en Ukraine a placé au centre du débat la dépendance des pays européens au gaz russe. Dans ce contexte, la Commission européenne a publié en mai 2022 un plan d’urgence nommé RePowerEU, qui définit une série de mesures pour l’indépendance vis-à-vis de l’importation des combustibles fossiles et de la Russie.
Les objectifs concernant l’hydrogène ont ainsi été largement revus à la hausse. Alors que le paquet « Fit for 55 » prévoyait 5,6 Mt d’hydrogène renouvelable d’ici à 2030, l’objectif serait maintenant de 20 Mt. Pour cela, l’Europe prévoit d’augmenter sa production de 5 Mt, mais aussi d’importer de l’hydrogène à hauteur de 10 Mt. Ces importations s’appuieront sur le développement de trois grands corridors via la Méditerranée, la mer du Nord et l’Ukraine (dès que la situation le permettra).
Les nouvelles infrastructures transfrontalières de gaz devront être compatibles avec l’hydrogène. La Commission européenne soutiendra « le développement d’une infrastructure intégrée du gaz et de l’hydrogène, d’installations de stockage de l’hydrogène et d’infrastructures portuaires adaptées à l’hydrogène ».
Le développement du marché européen de l’hydrogène est aussi une priorité. Pour d’autres acteurs comme le Corporate Europe Observatory (CEO) et le Transnational Institute (TNI)113, les objectifs d’importations depuis l’Afrique du Nord ne sont pas réalistes tant du point de vue économique qu’énergétique et entraineront une augmentation de l’exploitation des ressources fossiles. Les pays d’Afrique du Nord doivent en priorité décarboner leur production d’électricité pour leurs consommations domestiques avant de définir une stratégie de production d’hydrogène renouvelable.
En l’absence de pipelines, transporter l’hydrogène liquéfié par navire s’avère onéreux et sa liquéfaction est trois fois plus énergivore que celle du LNG. Les mix électriques du Maroc, de l’Algérie et de l’Égypte reposent majoritairement sur les combustibles fossiles (voir Figure 31). Si l’Union européenne, souhaite importer uniquement de l’hydrogène renouvelable, les capacités de production d’énergies renouvelables devront très fortement augmenter dans les pays exportateurs afin qu’ils puissent atteindre leurs objectifs de décarbonation des mix. Il est également possible que les
106. Ministère de l’Economie des Finances et de la Souveraineté industrielle et numérique, 8 mars 2023, Industrie verte : un projet de loi en co-construction à Bercy.
107. Une enveloppe de 54 milliards d’euros est à noter à ce jour par le programme France 2030.
108. Ministère de l’Economie des Finances et de la Souveraineté industrielle et numérique, 2023, Stratégie nationale pour le développement de l’hydrogène décarboné en France.
109. Le projet « H2Med » a pour ambition la construction d’un pipeline européen d’hydrogène reliant le Portugal, l’Espagne, la France et récemment l’Allemagne d’ici 2030. L’infrastructure devrait coûter 2,5 milliards d’euros et permettra à la France un apport annuel de 2 MtH2 (voir : La Tribune, janvier 2023, H2Med : le pipeline d’hydrogène entre Barcelone et Marseille sera étendu à l’Allemagne).
importations d’hydrogène renouvelable ne permettent pas de couvrir la demande et qu’il soit nécessaire de compléter avec des importations d’hydrogène issu du vaporeformage avec CCUS. Par exemple, en Algérie et en Égypte, des projets de production sur ce type d’hydrogène sont d’ores et déjà à l’étude111 112 L’hydrogène obtenu par vaporeformage du gaz fossile avec CCUS n’est pas durable et ne permettra pas à l’UE d’avancer vers son indépendance énergétique.
L’importation d’hydrogène renouvelable sous forme liquide par voie maritime en provenance d’autres continents (par exemple, l’Australie, le Chili, etc.) est théoriquement possible. Cela pourrait être économiquement attractif par rapport à une production locale113, mais au prix d’un impact climatique et environnemental important, vu les émissions associées au transport et aux déperditions énergétiques.
LA QUANTITÉ D’HYDROGÈNE IMPORTÉ INFLUENCERA LA PLANIFICATION ÉNERGÉTIQUE
L’importation est un des enjeux clés des stratégies hydrogène nationales et européenne.
Afin de déterminer si des importations seront nécessaires, il est primordial de sélectionner les usages prioritaires de l’hydrogène et les quantités requises. Parallèlement, les capacités de production d’hydrogène renouvelable des pays exportateurs doivent être connues. Enfin, les solutions de transport de l’hydrogène doivent être prêtes à acheminer le gaz vers ses lieux de consommation.
LA POSSIBLE CRÉATION D’UNE DORSALE TRANS-EUROPÉENNE DE L’HYDROGÈNE
Bien qu’il n’existe à ce jour que peu d’infrastructures de transport d’hydrogène en Europe, une initiative, portée par des gestionnaires de réseau de transport de méthane issus de 11 pays européens (European Hydrogen Blackbone) étudie la possibilité de création d’une « dorsale trans-européenne » d’hydrogène.
Reprenant les stratégies européennes axées sur un développement de la consommation d’hydrogène en cluster, dans les zones industrielles et portuaires. Le réseau transport d’hydrogène imaginé permet dans un premier temps de former ces clusters en reliant plusieurs sites proches géographiquement et dont la consommation d’hydrogène est « assurée »114.
L’IDDRI souligne qu’un tel réseau permettrait de s’approvisionner en hydrogène produit à partir d’énergies renouvelables sur des sites où le gisement est plus important115, et de créer un marché européen de l’hydrogène116
Cette dorsale pourrait être créée via la construction de nouveaux pipelines dédiés à l’hydrogène ou convertissant le réseau de méthane existant117. Malgré tout, la conversion de la totalité d’un pipeline de méthane est difficile à estimer en fonction de nombreuses hypothèses. La conversion dépend du développement du biométhane dont le transport entre alors en concurrence ou en synergie avec celui de l’hydrogène.
110. CEO, TNI, mai 2022, EU plans to import hydrogen from North Africa – Assessing the cases of Morocco, Algeria and Egypt.
111. Révolution énergétique, 7 février 2023, Pourquoi l’Europe devrait se ruer sur l’hydrogène bleu algérien ?
112. Révolution énergétique, 12 décembre 2022, L’Égypte, futur superproducteur d’hydrogène pour l’Europe ?
113. Aurora Energy Research, 24 janvier 2023, Renewable hydrogen imports could compete with eu production by 2030.
114. La connexion de ces clusters entre eux est étudiée par l’étude European Hydrogen Blackbone.
115. Cela permettra de flexibiliser l’approvisionnement en hydrogène.
116. IDDRI, janvier 2022, Hydrogène pour la neutralité climat : conditions de déploiement en France et en Europe.
117. European Hydrogen Blackbone, avril 2022, A European hydrogen infrastructure vision covering 28 countries.
Figure 31 : Origine de la production d’énergie en Afrique du Nord en 2020 (IEA, Energy Statistics Data Browser)
Les impacts environnementaux de telles infrastructures devront être analysés dès les phases de planification et les capacités d’hydrogène produites assurées pour ne pas que la rentabilisation de ces infrastructures devienne des prétextes à l’usage d’énergies fossiles.
Bien que plus flexible, le transport par camion est plus coûteux que le transport par pipelines et il peut s’avérer très émetteur de gaz à effet de serre si le transport routier n’est pas lui-même décarboné.
LE TRANSPORT PAR NAVIRE POUR DES ÉCHANGES INTERCONTINENTAUX
Dans le cas d’importations intercontinentales, le transport par navire semble être la seule solution existante. L’hydrogène peut être importé sous forme liquéfiée. La liquéfaction de l’hydrogène est un procédé énergivore et cette méthode d’importation reste globalement moins intéressante financièrement et nécessite la création d’un marché mondial de l’hydrogène liquéfié. Les pays d’Amérique latine pourraient par exemple y prendre part.
Lorsque l’hydrogène est utilisé pour produire certains composants tels que l’ammoniac ou les carburants synthétiques, il semble plus pertinent d’importer directement ces composants alors produits à l’étranger sur les sites de production d’hydrogène renouvelable.
L’IDDRI évoque en ce sens l’importation des produits issus de procédés utilisant de l’hydrogène décarboné comme les carburants de synthèse mais aussi l’acier.
Ces importations de produits transformés laissent en suspens les enjeux de relocalisation de l’industrie et de réduction des importations de produits manufacturés. La France a pour objectif de réduire sa dépendance aux pays exportateurs. Aujourd’hui, une partie de la production d’acier est toujours localisée sur le territoire national.
Figure 32 : Routes commerciales supposées pour l’importation d’hydrogène décarboné à l’horizon 2050 (Rte)
L’HYDROGÈNE IMPORTÉ DOIT ÊTRE PRODUIT À PARTIR D’ÉNERGIES RENOUVELABLES
Pour s’inscrire dans une stratégie de décarbonation durable, les pays importateurs doivent s’assurer que l’hydrogène importé est issu d’énergies renouvelables.
Au sein de l’Union européenne, bien que très imparfait, le système des garanties d’origine permet un traçage des productions renouvelables.
De la même manière, la plateforme CertifHy, projet pilote financé par la Commission européenne délivre dans l’Union européenne des certificats garantissant l’origine (GO) de l’hydrogène. Ces GO sont disponibles sur le marché, mais ne sont, à ce jour, pas obligatoires et le système nécessite d’être harmonisé par une législation spécifique dans l’Union européenne. Des travaux de normalisation sont également en cours au niveau international avec la définition d’une norme ISO pour certifier la production d’hydrogène et accroître la transparence en vue des importations et exportations à venir.
En France, l’ordonnance du 17 février 2021 fait entrer l’hydrogène dans le code de l’énergie et définit des mécanismes pour assurer la traçabilité de l’hydrogène et attester de son origine renouvelable. La définition d’hydrogène bas-carbone doit faire l’objet d’une vigilance particulière. Dans sa proposition de révision de la directive RED (qui définit le cadre européen pour favoriser le développement des énergies renouvelables), la Commission européenne définit l’hydrogène comme « renouvelable » s’il permet de réduire d’au moins 70 % les émissions de gaz à effet de serre par rapport aux sources fossiles. Ce taux pourrait néanmoins s’avérer trop faible pour favoriser efficacement une filière décarbonée. Certains industriels considèrent que ce taux « laisserait de la place pour une approche plus ambitieuse », à l’instar du président d’Hydrogen Europe118
Afin d’éviter la concurrence entre la production d’électricité renouvelable pour l’électrification des usages et la production d’hydrogène, la Commission européenne a publié une proposition d’acte délégué qui vise à assurer que la production issue d’énergies renouvelables soit en priorité utilisée pour les usages préexistants tels que l’électrification par rapport à l’électrolyse119. Cette réglementation pourrait s’appliquer également aux pays exportateurs, hors de l’Union européenne. La production d’hydrogène renouvelable sera un levier pour l’additionnalité des capacités EnR.
TABLE DES FIGURES/ TABLEAUX
Figure 1 : Projection de l’émergence de nouveaux usages de l’hydrogène selon plusieurs scénarios (Hydrogen Roadmap Europe, 2016)
Figure 2 : Consommation d’hydrogène aujourd’hui en France du février 2022 (Rte)
Figure 3 : Production d’hydrogène directe (vaporeformage) et indirecte (procédés fatals) (Rte)
Figure 4 : Exemple de haut-fourneau pour produire de l’acier
Figure 5 : Principe de fonctionnement d’un véhicule léger hydrogène (BMW)
Figure 6 : Stations de recharge d’hydrogène et le nombre de véhicules associés en 2018 (IEA)
Figure 7 : Comparaison de l’empreinte carbone moyenne sur la durée de vie d’un véhicule de type segment D vendu en 2020, en France et en Europe | gCO2e/km (Carbone4)
Figure 8 : Processus de fabrication de carburants de synthèse
Figure 9 : Le Corodia iLint à Valencienne en France le 6 septembre 2021
Figure 10 : Schéma de principe du fonctionnement du projet européen Hyflexpower
Figure 11 : Ensemble des rendements de la chaîne de conversions Power-to-Hydrogen-to-Power (WWF, données Connaissance des Énergies)
Figure 12 : Consommation d’hydrogène en 2050 par secteur dans les 4 scénarios de l’ADEME « Transitions 2050 »
Figure 13 : Volume total d’hydrogène utilisé en France dans les différents scénarios à l’horizon 2050 (Rte, Transitions 2050, chapitre 9)
Figure 14 : Localisation des cavités salines. (Ineris, Connaissance des Énergies)
Figure 15 : Comparaison des densités énergétique massiques et volumiques de différents carburants (WWF Canada, Shell, MariGreen)
Figure 16 : Schéma des flux intervenant dans la production d’hydrogène par vaporeformage (WWF)
Figure 17 : Schéma des flux intervenant dans la production d’hydrogène par vaporeformage avec CCUS (WWF)
Figure 18 : Schéma des flux intervenant dans la production d’hydrogène par électrolyse (WWF)
Figure 19 : Capacité globale des projets de production d’hydrogène par électrolyse par région et technologie entre 2015 et 2020 (IEA Hydrogen Projects Database, 2021)
Figure 20 : Un « rond de sorcière », d’où s’échappe de l’hydrogène naturel, vu de drone. Alain Prinzhofer, extrait de l’article « Hydrogène pour la transition énergétique : est-on obligé de le fabriquer ? », The Conversation, 28 juin 2020
Figure 21 : Consommation directe d’eau-ultra pure dans la production d’hydrogène renouvelable (Eurowater)
Figure 22 : Scénario 2030 des 7 grands bassins industriels de production et consommation d’hydrogène français (France Hydrogène)
Figure 23 : Projection sur les risques physiques du bassin hydrographique français en 2050 (WWF Risk Filter)
Figure 24 : Schéma des flux intervenant dans la production d’hydrogène par électrolyse d’eau de mer
Figure 25 : Les axes importants à traiter dans la planification des sols
Figure 26 : As Bestas, film de Rodrigo Sorogoyen met en avant les conflits d’usage des sols entre énergie et agriculture
Figure 27 : Part des opinions des Français en 2023 concernant l’hydrogène comme énergie (que ce soit pour l’usage domestique, collectif, industriel, les transports, etc.) (Connaissance des Énergies)
Figure 28 : Effet sur les émissions à l’échelle européenne du développement de l’électrolyse à l’horizon 2035 (Rte)
Figure 29 : Coût de production d’hydrogène en fonction des différentes technologies possibles (IEA)
Figure 30 : Coût de production d’hydrogène en France en fonction du mode de production (Rte rapport hydrogène 2020 (p. 55))
Figure 31 : Origine de la production d’énergie en Afrique du Nord en 2020 (IEA, Energy Statistics Data Browser)
Figure 32 : Routes commerciales supposées pour l’importation d’hydrogène décarboné à l’horizon 2050 (Rte)
Tableau 1 : Comparaison des principales caractéristiques techniques des véhicules électriques classiques et hydrogène (ADEME)
Tableau 2 : Comparaison des principales caractéristiques des différentes technologies d’électrolyse actuelles. (IEA, IRENA)
LE WWF ŒUVRE POUR METTRE UN FREIN À LA DÉGRADATION DE L’ENVIRONNEMENT NATUREL DE LA PLANÈTE ET CONSTRUIRE UN AVENIR OÙ LES HUMAINS