
WWF France
Le WWF est l’une des toutes premières organisations indépendantes de protection de l’environnement dans le monde. Avec un réseau actif dans plus de 100 pays et fort du soutien de près de 5 millions de membres, le WWF œuvre pour mettre un frein à la dégradation de l’environnement naturel de la planète et construire un avenir où les humains vivent en harmonie avec la nature, en conservant la diversité biologique mondiale, en assurant une utilisation soutenable des ressources naturelles renouvelables, et en faisant la promotion de la réduction de la pollution et du gaspillage.
Depuis 1973, le WWF France agit au quotidien afin d’offrir aux générations futures une planète vivante. Avec ses bénévoles et le soutien de ses 198 000 donateurs, le WWF France mène des actions concrètes pour sauvegarder les milieux naturels et leurs espèces, assurer la promotion de modes de vie durables, former les décideurs, accompagner les entreprises dans la réduction de leur empreinte écologique, et éduquer les jeunes publics. Mais pour que le changement soit acceptable, il ne peut passer que par le respect de chacune et de chacun. C’est la raison pour laquelle la philosophie du WWF est fondée sur le dialogue et l’action. Antoine Housset est président de WWF France et Véronique Andrieux en est la directrice générale.
Pour découvrir nos projets, rendez-vous sur : wwf.fr
Ensemble, nous sommes la solution.
EY
EY est un des leaders mondiaux de l’audit, du conseil, de la fiscalité et du droit, des transactions. Partout dans le monde, notre expertise et la qualité de nos services contribuent à créer les conditions de la confiance dans l’économie et les marchés financiers. Nous faisons grandir les talents afin qu’ensemble, ils accompagnent les organisations vers une croissance pérenne. C’est ainsi que nous jouons un rôle actif dans la construction d’un monde plus juste et plus équilibré pour nos équipes, nos clients et la société dans son ensemble.
EY désigne l’organisation mondiale et peut faire référence à l’un ou plusieurs des membres d’Ernst & Young Global Limited, dont chacun est une entité juridique distincte. Ernst & Young Global Limited, société britannique à responsabilité limitée par garantie, ne fournit pas de prestations aux clients. Les informations sur la manière dont EY collecte et traite les données personnelles, ainsi que sur les droits dont bénéficient les personnes concernées au titre de la législation en matière de protection des données, sont disponibles à l’adresse suivante ey.com/privacy.
Retrouvez plus d’informations sur notre organisation sur : ey.com
IMT-IDDRI
L’Institut mobilités en transition (IMT) est une émanation de l’IDDRI (Institut du développement durable et des relations internationales), dédiée à la transition du secteur de la mobilité et des transports. L’ambition est d’objectiver les enjeux en matière environnementale, sociale, industrielle, ou politique, pour faciliter la mise en œuvre opérationnelle de la transition requise par l’urgence climatique et définie par le cadre réglementaire français et européen.
À la fois plateforme de dialogue et lieu de production d’analyses et de recommandations, l’IMT-IDDRI a pour objectif d’éclairer la compréhension des décideurs publics et de faciliter le dialogue entre les acteurs. Les travaux s’appuient sur la concertation multi-parties prenantes, au sein d’une plateforme qui rassemble des acteurs d’horizons divers pour échanger dans un cadre protégé, sur l’expertise d’une équipe de chercheurs transverses, et sur une base de données exhaustive du parc routier motorisé français. En parallèle, l’IMT-IDDRI approfondit certaines thématiques spécifiques au travers de différentes collaborations françaises et internationales. Dans le cadre de cette étude, la contribution
particulière de l’IMT-IDDRI, en collaboration avec son partenaire technique C-WAYS, a avant tout consisté à fournir le cadre du scénario de sobriété (scénario #3) utilisé pour cette étude. En effet, le WWF France et EY, appuyé par le comité de pilotage de l’étude, a construit le scénario de sobriété (#3) à partir des travaux de IMT-IDDRI et C-WAYS. Ces derniers se sont basés sur des éléments de tendances, de comparaisons géographiques ou historiques qui ont servi à identifier un potentiel justifié et réaliste de réduction de la demande en matériaux critiques pour électrifier le parc Français aux horizons 2030-2035. Plus de détails à retrouver dans la partie méthodologie et dans les annexes détaillées.
Pour plus d’informations, retrouvez-nous sur : institut-mobilites-en-transition.org
REMERCIEMENTS Ce rapport a été réalisé en s’appuyant sur les contributions d’acteurs de référence, réunis au sein du comité de pilotage de cette étude.
Nous les remercions d’avoir partagé leurs expertises : ADEME (H. EL JEBBARI, O. KERGARAVAT), BRGM (A. BOUBAULT), CNRS (O. VIDAL), IMT-IDDRI (LP. GEFFRAY, JP. HERMINE, M. MASCARO).
Nous remercions également les acteurs sollicités lors d’entretiens ponctuels : AVERE (C. MOLIZON), A3M (B. JACQUEMIN), BUMP (F. PARADIS), RENAULT GROUP (B. FORRIERE), EY & Associés (M. AJMI).
Direction de la publication : Jean-Baptiste CROHAS, Arnaud GILLES (WWF France).
Conception technique et rédaction : Jean-Baptiste CROHAS, Arnaud GILLES (WWF France), Édouard BROCHARD, Alexis GAZZO, Anna LECURET, Jean-Gabriel ROBERT, Florian SOILLY (EY).
Merci aux équipes du WWF France pour leurs contributions : Bastien ALEX, Margaux BEAL, Léa BELORGEY, Jean BURKARD, Pierre CANNET, Caroline COLL, Arnaud GAUFFIER, Yann LAURANS, Dominique LE VAN TRUOC, Hanissa RENAI.
Conception graphique : WWF France et
Credits photos & illustrations : WWF France, Patrick Gaillardin (p 7) et iStock, Delphine Perret (couverture, p 77)
A.1.
B.1.
Depuis 2020, le WWF n’a cessé d’alerter le gouvernement français sur l’augmentation fulgurante des ventes de SUV qui plombe la trajectoire climatique du secteur des transports et menace l’ambition écologique de la France. Plus lourds et plus émetteurs que la moyenne, les modèles SUV vendus en France ont constitué la 2e source de croissance des émissions françaises de CO2 ces dix dernières années et coûteront bientôt 400 € de plus chaque année aux plus modestes, piégés par un marché de l’occasion qui s’alourdit de plus en plus de SUV.
Depuis notre première alerte en 2020, le gouvernement s’est décidé à agir, sans encore s’en donner les moyens : le « malus poids » imposé aux voitures pesant plus de 1,6 tonne ne touche encore à peine que 8 % des voitures vendues en France et reste bien en peine d’enrayer un phénomène qui touche tous les segments du marché, de la citadine à la berline. Pour preuve : le poids moyen des voitures commercialisées en France a augmenté de 100 kg entre 2020 et 2022.
Dans le même temps, l’Europe s’est engagée, à juste titre, dans une course à la voiture électrique, qui sera indispensable à la transition de nos mobilités.
Mais ne nous y trompons pas : le problème que pose l’augmentation du poids des voitures ne s’évaporera pas avec la voiture électrique. Pire, il s’accentuera. D’abord, car plus une voiture électrique est lourde, plus elle émet de CO2 lors de sa fabrication. À tel point que la progression des ventes de SUV électriques empêchera, comme nous l’avons démontré en 2020, la France d’honorer ses objectifs climatiques.
Ensuite, car une voiture électrique plus lourde consomme aussi davantage de ressources : cuivre, lithium, nickel, cobalt… autant de métaux « critiques » dont nous ne pourrons pas nous passer et dont la gestion dépensière pourrait bien plomber notre transition vers l’électrique : face à une demande en métaux critiques qui pourrait être multipliée par 30 au cours des vingt prochaines années, l’Agence internationale de l’énergie s’inquiète de premières pénuries avant 2030.
Si nous ne pouvons pas nous passer de métaux critiques, nous pouvons au moins en contrôler la demande, en commençant par alléger nos modèles : pourquoi, par exemple, fabriquer une Tesla Model Y, modèle le plus vendu et qui sera le plus vendu en 2023, quand on peut fabriquer, avec la même quantité de métaux critiques, trois Twingo électriques ? Pour combattre le réchauffement climatique, la voiture électrique doit être accessible au plus grand nombre : à vouloir faire quelques gros SUV électriques plutôt que beaucoup de petites voitures électriques, on sabotera la transition de nos mobilités.
Par cette nouvelle étude, le WWF relance donc l’alerte sur les grosses voitures. À l’impact climatique, il faut désormais ajouter une préoccupation stratégique : si nous continuons de fabriquer des voitures inutilement trop lourdes, nous pourrions bientôt manquer de métaux critiques pour produire suffisamment de voitures électriques.
À ce défi nouveau, le WWF apporte une réponse de science et d’espoir : en allégeant les voitures, en faisant évoluer nos modes de vie pour nous déplacer moins et mieux, et en investissant dans les mobilités actives et partagées pour nous libérer de notre dépendance à la voiture, il est possible de reprendre le contrôle sur notre trajectoire climatique et de sécuriser notre capacité à passer à l’électrique, dans les proportions et dans les délais exigés par l’urgence climatique. Ce, tout en garantissant aux familles nombreuses qui en ont besoin l’émergence d’une offre de voitures électriques spacieuses conçues spécifiquement pour elles.
PLUS QUE JAMAIS, IL EST URGENT DE DÉ-SUVISER LA VOITURE FRANÇAISE, DE MULTIPLIER LES SOLUTIONS DE MOBILITÉS PROPOSÉES AUX FRANÇAIS EN ALTERNATIVE À LA VOITURE ET D’INSUFFLER PARTOUT UN ÉLAN DE SOBRIÉTÉ.
Le WWF appelle le gouvernement à faire reculer les ventes de SUV électriques et à réorienter le marché vers des modèles électriques légers, à investir dans le train, les transports en commun, le vélo, et à adopter une véritable stratégie de sobriété pour structurer l’offre de mobilités accessibles aux Français.
IL Y VA DE LA RÉUSSITE DE NOTRE TRANSITION ÉCOLOGIQUE ET DE L’INDÉPENDANCE
STRATÉGIQUE DE LA FRANCE.
“AU MOMENT OÙ LA FRANCE S’APPRÊTE À PRENDRE LE VIRAGE DE L’ÉLECTRIQUE, IL EST URGENT DE DÉ-SUVISER LA VOITURE FRANÇAISE, DE MULTIPLIER LES SOLUTIONS DE MOBILITÉS PROPOSÉES
ISABELLE AUTISSIER PRÉSIDENTE D’HONNEUR DU WWF FRANCE
Indispensable pour réussir dans la lutte contre le réchauffement climatique, la voiture électrique pourrait voir son déploiement compromis par le risque de pénuries d’approvisionnement, qui pèse sur certaines matières premières qui la composent.
En effet, la production de voitures électriques est le principal moteur de la demande de matières premières critiques liée à la transition écologique : elle représentera plus de 50 % de la demande liée à la transition en 2040, devant le développement des énergies renouvelables et du réseau électrique (35 à 45 %), et le reste des autres technologies de la transition (5 %) (IEA 2021).
Or, il existe déjà une tension sur l’offre en métaux critiques1, qui risque de s’accroître à court terme et de retarder, sinon de compromettre, la décarbonation du secteur automobile.
En effet, d’une part, la chaîne de valeur de la batterie est complexe, exposée à des risques aigus de monopole et adossée sur une industrie minière peu réactive et peu exemplaire ; d’autre part, il est anticipé une forte croissance de la production de véhicule électrique à batterie. Cela soulève des risques possibles de pénuries, notamment pour le lithium, le nickel, le cobalt, le cuivre et certaines terres rares, sur la décennie en cours (IEA 2012, KU Leuven 2022, IEA 2023, ETC 2023).
Aussi bien à l’échelle nationale, européenne qu’internationale, les premières réponses apportées par les décideurs politiques et économiques sont centrées sur les questions de renforcement de l’offre en métaux critiques (diplomatie d’approvisionnement, diversification des sources, conditions responsables d’extraction, ouverture de nouvelles mines, etc.), de relocalisation de la chaîne de valeur industrielle, et d’innovations technologiques pour réduire la dépendance en métaux critiques (chimie des batteries moins intenses en matière, développement de l’économie circulaire, etc.).
Les leviers d’action sur la demande de mobilité (réduction des distances, report modal, taille des véhicules, taille des batteries, etc.), pourtant efficaces à court terme, semblent quant à eux peu mobilisés.
C’est pourquoi le WWF France, avec l’appui d’acteurs de l’ADEME, du BRGM, du CNRS et de l’IMT-IDDRI, souhaite intervenir, à travers cette étude, sur le potentiel des leviers de réduction de la demande liée à nos besoins de mobilité.
La présente étude se focalise donc sur la demande en métaux critiques liée à la mobilité, avec pour objectif d’analyser les enjeux d’approvisionnement en métaux critiques, et de maîtrise de la demande, notamment en explorant les pistes de réduction de la taille des voitures électriques et la capacité de leurs batteries, de développement des alternatives à la voiture et de réduction les besoins de déplacements.
Répondre par la maîtrise de la demande à l’enjeu de l’approvisionnement en métaux critiques, c’est in fine réussir à décarboner la mobilité des Français, à réduire leur empreinte environnementale et sociale, à garantir l’accessibilité économique de la voiture électrique et à engager l’industrie vers plus d’efficience dans l’emploi des matières.

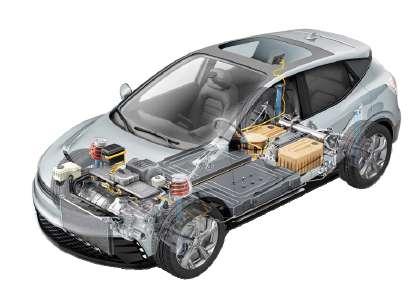
Cartographie des principales matières premières critiques dans un véhicule électrique (GREET 2020, T&E 2021, ADEME 2022, traitement EY/ WWF France)2



Pour ce faire :
LE CHAPITRE A
Il rappelle que la motorisation électrique à batterie est une solution incontournable pour décarboner la mobilité et que l’usage de cette dernière présente des bénéfices qui vont au-delà du climat.
LE CHAPITRE B
Il s’attachera à mettre en lumière la tension sur l’approvisionnement en métaux critiques que pourraient provoquer la continuité de nos pratiques de mobilité et l’essor de véhicules électriques surdimensionnés au cours de la prochaine décennie.
LE CHAPITRE C
Afin de faire face à ce risque, les scénarios construits dans ce chapitre permettent d’apprécier dans quelle mesure il est possible de réduire les besoins français en matières premières et la pression sur les ressources. Pour cela, des scénarios précis et étayés esquissent une autre possibilité pour la mobilité de demain. L’ambition est forte, mais l’atteinte des objectifs retenus est justifiée et considérée comme crédible au regard des évolutions passées ou des situations observées dans d’autres pays européens, notamment ceux qui présentent des caractéristiques de marché intéressantes en termes de sobriété ou de report modal.
LE CHAPITRE D
Il présente la liste des recommandations formulées par le WWF France afin de sécuriser la trajectoire la plus résiliente mise en avant dans l’étude.
(1) La définition de la criticité d’une matière première ou d’un métal est à retrouver dans le chapitre suivant « Définition glossaire ». (2) Les matériaux critiques répertoriés ici sont ceux d’une voiture électrique utilisant une batterie de 50 kWh avec une chimie de batterie caractéristique du marché en 2020.
Qu’est-ce qu’une matière première critique ?
Les matières premières sont dites « critiques » quand leur approvisionnement présente un risque de pénurie, voire de rupture, compromettant le développement d’un secteur d’activité donné ou de tout un pan de l’économie d’une société : volatilité et envolée des prix, perte d’accès à des services ou des produits, etc.
(BRGM 2018).
Cette criticité d’un matériau est ainsi appréciée selon deux axes :
d’une part, la vulnérabilité d’un pays ou d’un secteur d’activité à la rupture d’approvisionnement; et d’autre part, le niveau de risque pesant justement sur ces approvisionnements.
La tension sur l’approvisionnement peut provenir de différentes raisons : disponibilité et accès aux ressources géologiques, coût énergétique et économique de l’extraction, du raffinage et de l’usinage, impacts sociaux et environnementaux aux différentes étapes de la chaîne de valeur, risque de monopole sur une de ces étapes, retard à l’investissement vis-à-vis d’une demande croissante, risque géopolitique entraînant une baisse de la production ou des ruptures logistiques,
concurrence entre les usages en termes de consommation, difficultés à substituer ou à recycler la matière, etc.
Les principales matières premières critiques utilisées dans les voitures électriques pour la batterie, le bloc-moteur électrique, le convertisseur et certains pans de la carrosserie sont le cobalt, le cuivre, le lithium, le nickel, une partie des 17 métaux désignés sous l’appellation de « terres rares », et dans une moindre mesure des matières telles que l’aluminium, le graphite, le manganèse et le phosphate.
Ces matières premières font partie de la cinquième liste des matières premières critiques (Critical Raw Materials, CRM) pour l’Union européenne établie par la Commission européenne en 2023 (Commission européenne 2023).
Pour la présente étude, l’analyse quantitative portera sur quatre d’entre d’elles, le lithium, le nickel, le cobalt et le cuivre, parmi les plus représentatives du risque d’approvisionnement qui pèse sur l’essor du véhicule électrique à batterie (IEA 2021, KU Leuven 2022, IEA 2023, ETC 2023). Cette analyse quantitative de l’offre et de la demande en ces métaux porte sur les quantités de métaux raffinés.
Ces quatre matières ainsi sélectionnées, étant des métaux ou composés métalliques, seront appelées « métaux critiques », pour la suite du rapport par souci de simplicité.
BATTERIE LITHIUM-ION
Système de stockage électrochimique rechargeable qui utilise du lithium sous une forme ionique.
CAPACITÉ (OU TAILLE) D’UNE BATTERIE
Quantité totale d’énergie pouvant être stockée et restituée par la batterie, généralement exprimée en kilowattheures (kWh) pour les batteries de véhicules.
CHIMIE (OU COMPOSITION CHIMIQUE)
DES BATTERIES
Ensemble des matières premières constitutives des batteries dont les combinaisons les plus courantes sont les suivantes : le phosphate de lithium (LFP), l’oxyde de lithium et de manganèse (LMO), le titanate de lithium (LTO), le nickel manganèse cobalt (NMC), et l’oxyde de nickelcobalt-aluminium (NCA).
CO2EQ OU CO EQUIVALENT
Unité créée par le GIEC pour comparer les impacts des différents gaz à effet de serre (GES) en matière de réchauffement climatique et pouvoir cumuler leurs émissions.
CRITICAL RAW MATERIAL ACT (CRM ACT)
Plan présenté par la Commission européenne en 2023, pour garantir que l’Europe ait accès à un approvisionnement sécurisé et durable en matières premières, qui lui sont critiques pour pouvoir atteindre ses objectifs climatiques et numériques pour 2030.
DÉPLÉTION
Utilisé en science pour décrire la diminution d’un composant au sein d’un ensemble. Ici la baisse en teneur d’un minerai dans un gisement.
ÉLECTROMOBILITÉ
Ensemble des déplacements utilisant des véhicules électriques, de tout type et alimentés par des batteries ou d’autres sources d’énergie électrique comme la pile à combustible à hydrogène.
Par souci de simplification, ce terme sera utilisé dans ce rapport pour ne couvrir que les véhicules électriques à batterie.
GAZ À EFFET DE SERRE (GES)
Ensemble des gaz participant au réchauffement climatique.
MATIÈRE PREMIÈRE PRIMAIRE
Matière extraite de la nature utilisée dans la transformation de matériels finis ou comme source d’énergie.
MATIÈRE PREMIÈRE SECONDAIRE
Matière issue du recyclage de déchets et pouvant être utilisée en substitution de la matière première initiale, aussi appelée matière première primaire.
MÉTAL CRITIQUE
Matière première critique de nature métallique. Le métal est obtenu de manière primaire par l’extraction puis le traitement de minerais. Bien que cette étude couvre l’ensemble de la chaîne de valeur des minéraux et des métaux, de l’exploitation minière aux opérations de traitement, nous utilisons le terme « métaux » comme terme représentatif par souci de simplicité.
MINERAI
Roche présentant une concentration élevée en minéraux utiles, dont le traitement permet d’extraire les métaux recherchés. Bien que cette étude couvre l’ensemble de la chaîne de valeur des minéraux et des métaux, de l’exploitation minière aux opérations de traitement, nous utilisons le terme « métaux » comme terme représentatif par souci de simplicité.
MINÉRAL
Substance chimique cristalline formée par un processus géologique et s’associant pour constituer des roches qui composent le sol terrestre.
MODE ACTIF DE TRANSPORT
Utilisation de la marche, de la bicyclette ou d’autres moyens similaires comme mode de transport.
PARC AUTOMOBILE
Quantité de véhicules automobiles en service.
PART MODALE
Pourcentage des déplacements effectués avec un type de transport en particulier, parmi la voiture particulière, l’avion, le bus ou le car, le train ou le métro et les modes actifs (marche, vélo, trottinette principalement).
PRODUIT INTÉRIEUR BRUT (PIB)
Indicateur économique qui permet de mesurer les richesses créées dans un pays au cours d’une période donnée.
POIDS LOURDS
Catégorie de véhicules de plus de 3,5 tonnes comprenant les autobus et les cars, dédiés à la mobilité des personnes, et les camions, dédiés au transport de marchandises.
RENDEMENT ÉNERGÉTIQUE
Rapport entre la valeur énergétique produite et la valeur énergétique consommée dans un processus.
RÉSERVE GÉOLOGIQUE
Au sens géologique, désigne l’état des ressources à un moment donné qui est économiquement et techniquement récupérable avec les technologies et les coûts du moment.
RESSOURCE GÉOLOGIQUE
Gisement doté de caractéristiques (géologiques, économiques) incertaines et considérées comme potentiellement récupérables compte tenu des progrès prévisibles des techniques et des évolutions économiques.
SEGMENT AUTOMOBILE
Catégorie de voitures qui permet de positionner chaque modèle sur le marché automobile. En Europe, on définit les segments par ordre alphabétique : A (petites citadines comme la Renault Twingo), B (citadine polyvalente comme la Peugeot 208), C (berline compacte comme la Renault Mégane), D (berline familiale comme la Peugeot 408), E (berline grande routière), F (berline limousine). À ces catégories s’ajoutent les micro-urbaines, aussi appelées véhicules de taille intermédiaire (attribuées dans ce rapport à la catégorie A0), les SUV, petits et grands, que l’on peut segmenter selon leur taille (en B-SUV, C-SUV, D-SUV, etc.) et les monospaces, que l’on peut aussi segmenter selon leur catégorie (minispaces B-MPV, monospaces compacts C-MPV et grands monospaces D-MPV).
Véhicule automobile volumineux, caractérisé par une carrosserie surélevée et une motorisation puissante, initialement à mi-chemin entre un véhicule tout-terrain et une voiture de sport, et dont la paternité est attribuée au constructeur automobile allemand Porsche, lors du lancement en 2002 de la Porsche Cayenne. Les SUV ont depuis intégré quasiment tous les segments automobiles, proposant au sein de chacun un sous-segment généralement plus volumineux, plus lourd et plus puissant (B-SUV, C-SUV, D-SUV, etc.).
TERRES RARES
Les terres rares désignent une catégorie de métaux critiques. Il s’agit d’un ensemble de 1617 métaux indispensables à la production de produits de haute technologie (propriétés voisines, chimiquement très réactifs et électromagnétiques, utilisés notamment dans les aimants), qualifiés de « rares », non pas parce qu’ils sont en moindre quantité absolue dans la croûte terrestre, mais plutôt parce qu’ils sont disséminés en faible quantité un peu partout sur Terre, rendant l’extraction onéreuse et polluante.
VÉHICULE PARTICULIER (VP) OU VOITURE
Véhicule de tourisme destiné au transport de personnes communément appelé voiture.
VÉHICULE ÉLECTRIQUE
Désigne tout véhicule (véhicule particulier, véhicule utilitaire léger, autobus, car, camion, etc.) qui utilise uniquement la propulsion électrique à batterie. Par souci de simplicité, nous utiliserons pour la suite de ce rapport ce terme pour désigner le véhicule électrique particulier.
Désigne tout véhicule qui utilise uniquement la propulsion par combustion d’énergie fossile (diesel, essence, gaz naturel, etc.). Par souci de simplicité, nous utiliserons pour la suite de ce rapport ce terme pour désigner le véhicule thermique diesel ou essence.
Aussi appelé camionnette, véhicule de transport de marchandises léger, allant jusqu’à 3,5 tonnes.
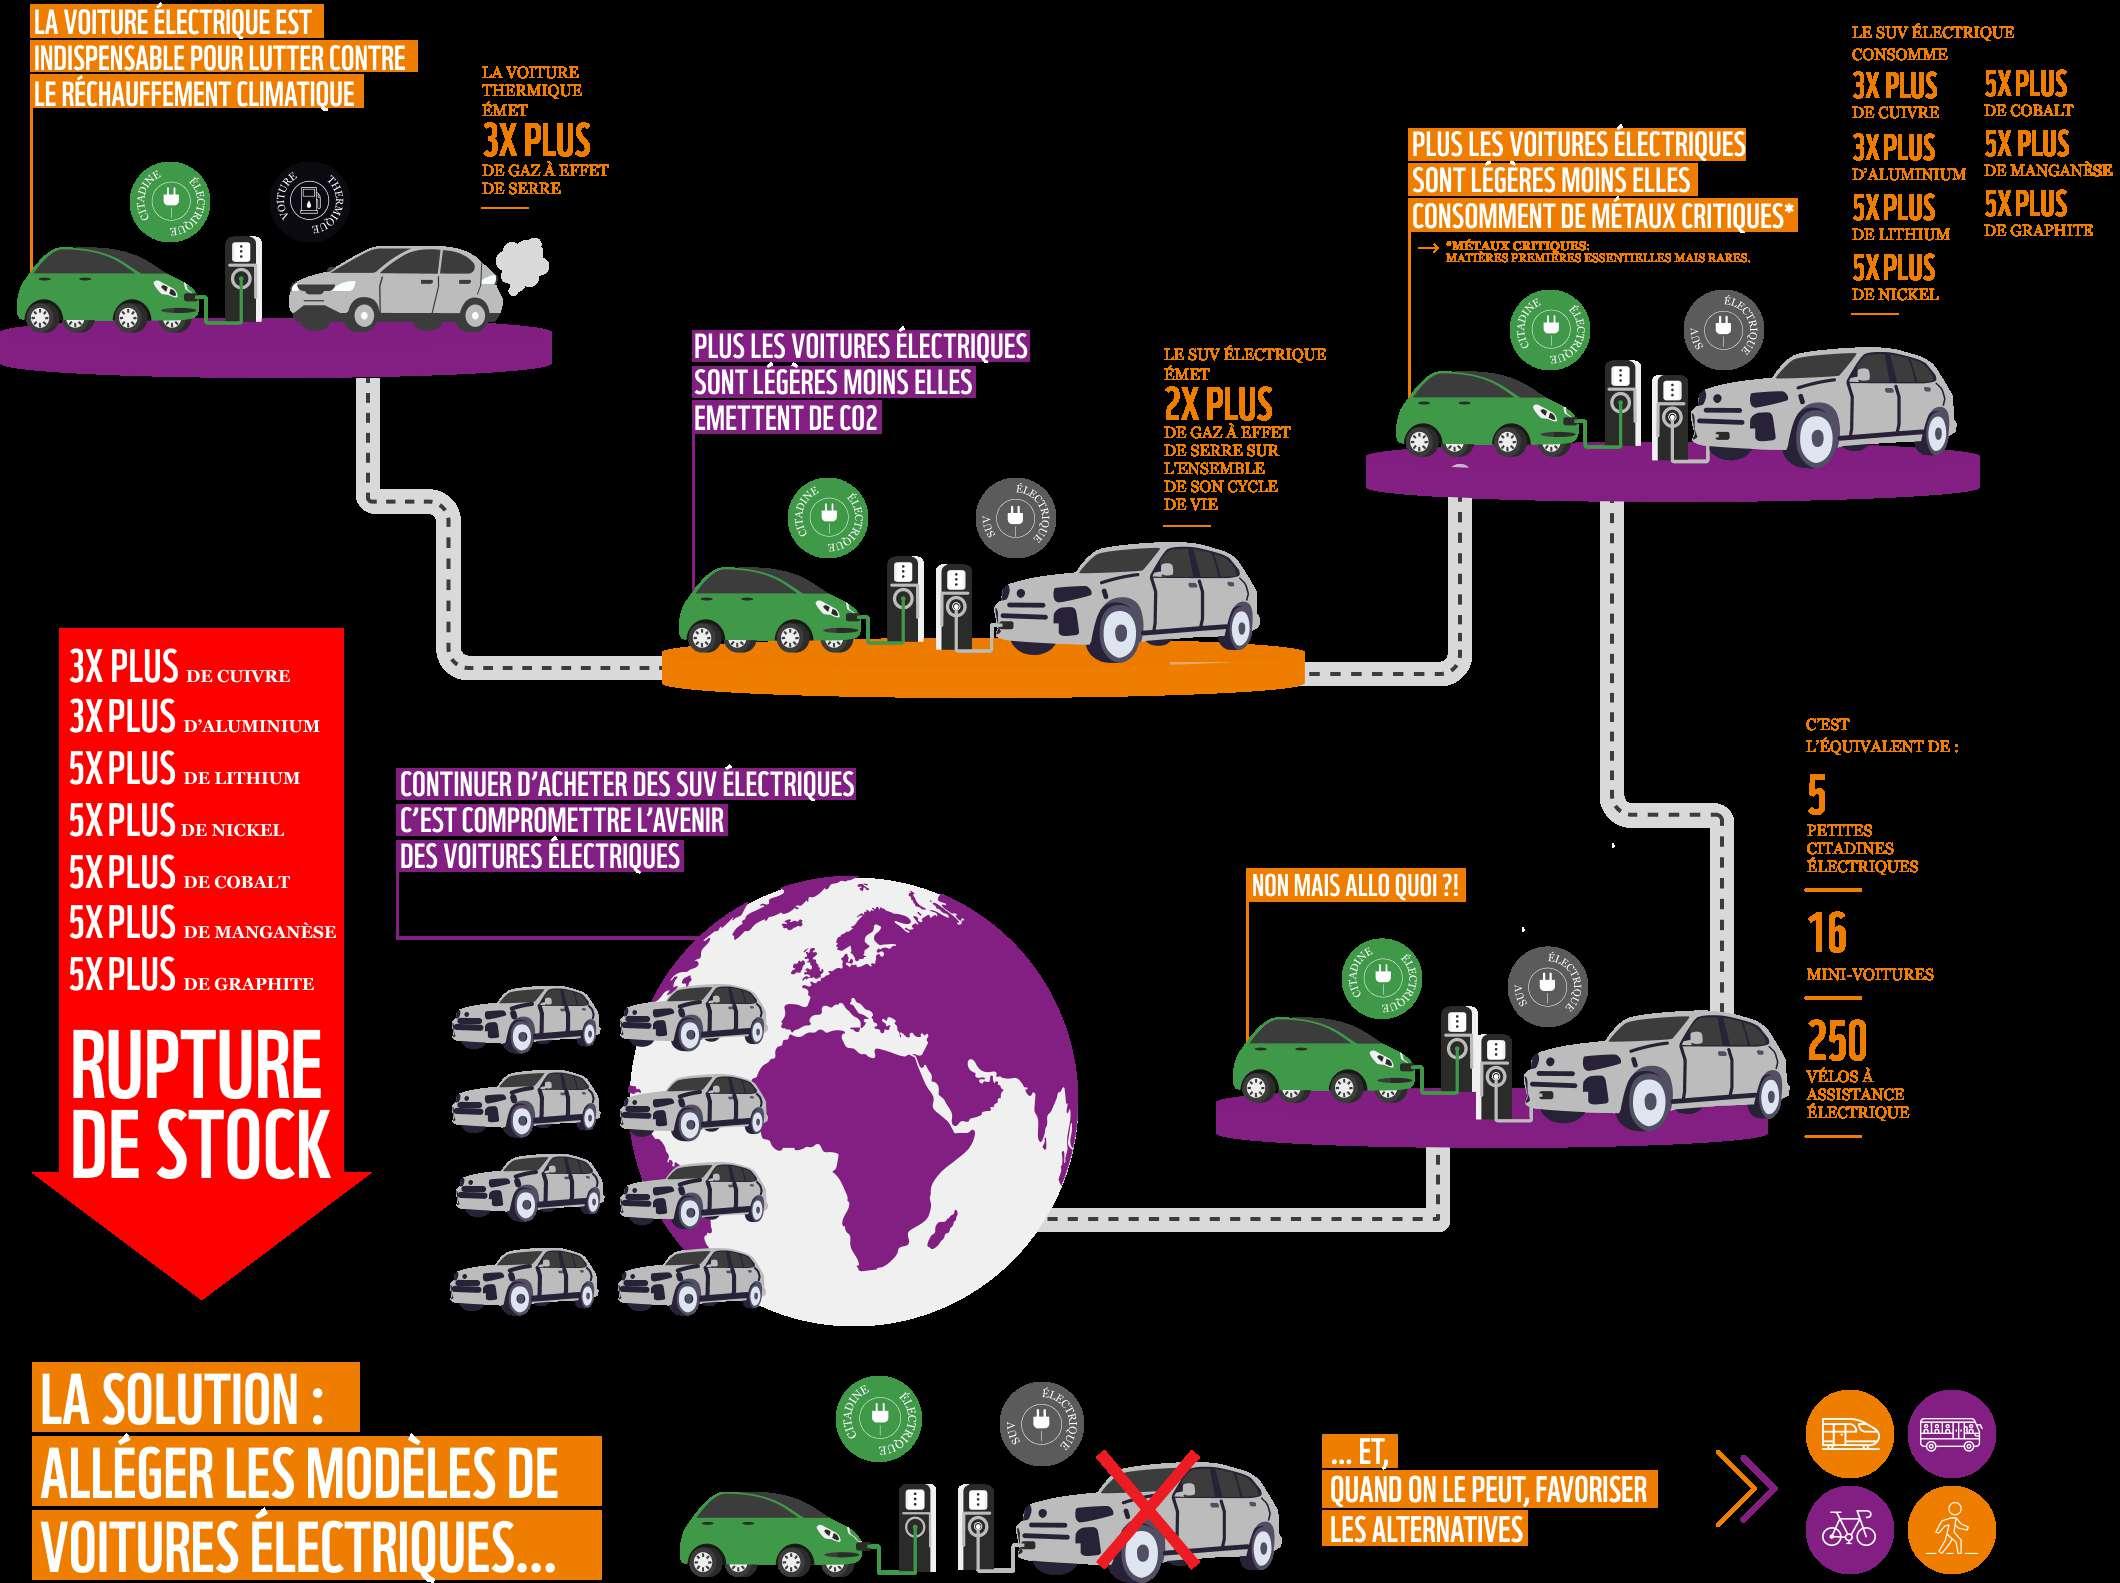
En France, une voiture électrique émet en moyenne, sur l’ensemble de son cycle de vie, 3 fois moins de GES qu’une voiture thermique (A. BIGO 2023, traitement EY/WWF France).
Quelle que soit son origine, la voiture électrique réduit d’autant plus les émissions qu’elle est plus légère : un gros SUV électrique émet 2 fois plus de GES sur l’ensemble de son cycle de vie qu’une petite citadine électrique (SGPE 2023).
Une voiture électrique consomme en moyenne 2,2 fois plus de métaux critiques qu’une voiture thermique (GREET 2020, IEA 2021, ADEME 2022, traitement EY/ WWF France).
Principalement utilisés pour fabriquer la batterie électrochimique (lithium, nickel, cuivre, cobalt, manganèse, graphite, aluminium, etc.), ces métaux critiques sont aussi utilisés pour constituer le bloc-moteur (comme le cuivre ou le néodyme) ou dans des éléments du châssis et de la carrosserie (comme l’aluminium).
Dans un scénario où le réchauffement climatique est limité à 2 °C (AIE 2021, ADEME 2022), le développement de la voiture électrique représentera, d’ici 2040, plus de 50 % de la demande en métaux critiques liée à la transition écologique (développement des panneaux solaires, éoliennes, électrolyseurs, réseau électrique, stockage stationnaire, etc.).
Un gros SUV doté d’une batterie de 100 kWh, de type Tesla Model X, Audi Q8 e-tron ou futur Peugeot e-3008, consomme 3 fois plus de cuivre et d’aluminium et 5 fois plus de lithium, de nickel, de cobalt, de manganèse et de graphite qu’une petite citadine d’une batterie de 20 kWh, de type Renault Twingo ZE.
Avec la même quantité de métaux critiques que celle utilisée pour produire une batterie de gros SUV, il est donc possible de fabriquer la batterie de 5 petites citadines électriques, 16 mini-voitures ou 250 vélos à assistance électrique (A. BIGO 2023, traitement EY/WWF France).
ALLÉGEANT LES MODÈLES DE VOITURES ÉLECTRIQUES ET EN FAVORISANT LES ALTERNATIVES, IL EST POSSIBLE
Si nous ne pouvons pas nous passer des métaux critiques, il est possible d’en modérer la demande. Ci-dessous le résultat des modélisations réalisées par le WWF France et EY, sur la base des travaux de l’IMT-IDDRI et avec l’appui de l’ADEME, du BRGM, du CNRS et de l’IMT-IDDRI, pour 4 métaux particulièrement critiques pour la production de voitures électriques (lithium, nickel, cobalt et cuivre).
Si rien n’est fait pour limiter les ventes de SUV et sortir de la dépendance à la voiture (scénario laisser-aller), il faudra produire, en 2035, 8 fois plus de batteries qu’en 2022, pour répondre à la demande française en déplacements (138 GWh en 2035 vs 17 GWh en 2022).
Si, à l’inverse, la France parvient à faire reculer les ventes de SUV et diversifier les modes de déplacements (scénario sobriété), il ne faudra plus produire que 83 GWh de batteries électriques en 2035, soit 40 % de moins que dans le scénario laisser-aller.
Parmi les leviers à activer pour réduire notre dépendance en métaux critiques d’ici 2035 (distance parcourue, report modal, covoiturage, taille des voitures et des batteries), la dé-SUVisation du marché des voitures électriques et l’inversion de la montée en gamme des véhicules constituent un levier particulièrement est le levier le plus efficace : alléger les modèles de voitures électriques (scénario sobriété) permet de réduire de 17 % la demande en batteries par rapport à un scénario laisser-aller.
Dé-SUViser la voiture électrique et multiplier les solutions de mobilités proposées aux Français (scénario sobriété) permettra de réduire de 35 % la quantité de cuivre et de 40 % la quantité totale de lithium, nickel et cobalt qu’il faudra extraire du sol en 2035, pour produire assez de batteries et de moteurs électriques pour réussir la transition du parc automobile.
Le covoiturage et le report modal permettent aussi de gagner en indépendance : ils permettent de réduire de 14 % la demande en métaux liés aux batteries d’ici 2035 par rapport à un scénario sobriété
La sobriété de nos déplacements, à savoir la réduction des distances parcourues organisée par des efforts structurels, permettra à elle seule de réduire la demande en métaux liée aux batteries d’ici 2035 de 9 % de plus que dans un scénario laisser-aller.
Si rien n’est fait pour limiter les ventes de SUV et sortir de la dépendance à la voiture (scénario laisser-aller), la France consommera, en 2030, 7 000 tonnes de lithium, 29 000 tonnes de nickel, 3 000 tonnes de cobalt et 55 000 tonnes de cuivre, qu’il faudra extraire et raffiner pour satisfaire le renouvellement de son parc automobile de voitures particulières.
Dans ce scénario laisser-aller, en prenant en compte les besoins liés aux autres usages (camionnettes, poids lourds, stockage stationnaire, ordinateurs, smartphones, etc.), la France consommerait en 2030 en moyenne 2,7 % des capacités mondiales d’approvisionnement primaire en métaux critiques ; soit plus que son poids démographique (0,8 % de la population mondiale) et économique (2,3 % du PIB mondial) au même horizon.
Autrement dit, si le monde entier achetait autant de SUV électriques que les Français, l’industrie minière et métallurgique ne produirait pas assez de métaux critiques, à la fin de la décennie, pour répondre à la demande primaire mondiale de lithium, nickel, cuivre et cobalt. Ce dépassement de l’offre entraînerait alors de fortes tensions sur les prix et des risques de pénuries.
À LA FRANCE DE REPRENDRE LE CONTRÔLE SUR SA TRAJECTOIRE
D’ÉLECTRIFICATION
NETTE
À l’inverse, parvenir à faire reculer les ventes de SUV et à sortir de la dépendance à la voiture (scénario sobriété) permettra à la France de réduire, d’ici 2030, sa consommation primaire annuelle de lithium, nickel, cuivre et cobalt de 30 % en moyenne par rapport à un scénario laisser-aller.
Dans ce scénario sobriété, en prenant en compte les mêmes usages supplémentaires, la France consommerait en 2030 en moyenne 1,9 % des capacités mondiales d’approvisionnement en métaux critiques.
Encore mieux : réduire les ventes de SUV et sortir de la dépendance à la voiture permettrait à la France de devenir exportatrice nette de lithium sur la décennie 20302040, en exportant 11 % de sa production cumulée de lithium issue des projets situés dans l’Allier et en Alsace (YMERIS 2022, R. LESCURE 2023, traitement EY/WWF France). Cela à la quantité nécessaire pour équiper plus de 230 000 voitures électriques de 50 kWh.
Appelé à se structurer au cours de la décennie 2030, avec l’arrivée des premiers véhicules électriques mis au rebut, le recyclage permettra de réduire de 11 % en moyenne le besoin cumulé en lithium, en nickel et en cobalt à extraire entre 2022 et 2035, puis de 29 % sur la période 2035 et 2050 pour assurer l’électrification du parc automobile.
Également appelée à évoluer, l’amélioration de la composition chimique des batteries pourrait permettre de diviser par deux la quantité de cobalt par kilowattheure de batterie d’ici 2035, de 20 % celle du nickel ; l’intensité du lithium restant quant à elle relativement stable dans les batteries (BNEF 2022, T&E 2023, traitement EY/WWF France).
Cumulés, les leviers de sobriété et de recyclage des batteries nous permettront in fine de diviser par 3,2 la quantité totale de métaux critiques à extraire du sol d’ici 2050, pour répondre aux besoins de la transition automobile.
LE WWF
LE GOUVERNEMENT À FAIRE RECULER LES VENTES DE SUV ÉLECTRIQUES, À INVESTIR DANS LES MOBILITÉS ALTERNATIVES, ACTIVES ET PARTAGÉES
POUR SORTIR DU TOUT-VOITURE, ET À FACILITER
PARTOUT LA SOBRIÉTÉ DANS LES DÉPLACEMENTS QUOTIDIENS DES FRANÇAIS.
Les résultats et recommandations portées par le WWF dans cette étude prennent en compte les besoins particuliers, et notamment la nécessité de faire émerger une offre de voitures électriques spacieuses conçues pour et réservées aux familles nombreuses.
L’INDÉPENDANCE STRATÉGIQUE DE LA FRANCE.
L’objectif de cette section est de rappeler en quoi la motorisation électrique à batterie : est une solution incontournable pour décarboner la mobilité, et dont l’usage présente des bénéfices qui vont au-delà du climat.
Le transport est responsable de 21 % des émissions mondiales (2022) de gaz à effet de serre dans le monde (IEA 2023). En France, le poids des transports est encore plus important. Il représente 32 % du total des émissions de gaz à effet de serre en 2022 (CITEPA 2023 - transports internationaux exclus). Cela en fait le premier secteur d’émissions de GES en France et le deuxième à travers le monde.
La décarbonation de la mobilité apparaît ainsi comme une priorité incontournable de toute politique de lutte contre le réchauffement climatique. Selon le Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC), les émissions de GES mondiales doivent baisser de près de 40 % à l’horizon 2030 par rapport à 2019 pour permettre une trajectoire compatible avec un réchauffement climatique limité à 1,5 °C (GIEC 2022).
En France, le Conseil national de la transition écologique a récemment estimé que l’électrification des véhicules particuliers présente le plus fort potentiel de réduction du secteur, avec une baisse estimée à 10 Mt CO 2eq d’ici 2030, soit 42 % des 24 MteqCO224 Mt CO 2eq . de réduction d’émissions visée pour le secteur. Les changements d’usages (réduction des distances, report modal, covoiturage, réduction des consommations, etc.) sont également indispensables dans l’atteinte des objectifs de réduction d’émissions de GES.
FIGURE 2
Trajectoire cible de décarbonation des véhicules particuliers d’ici 2030 (SGPE 2023)
Ce potentiel d’abattement permis par l’essor de l’électromobilité s’explique par le fait qu’un véhicule électrique émet deux fois moins de GES sur son cycle de vie qu’un véhicule thermique comparable en moyenne dans le monde (IEA 2023). En France, une voiture électrique émet en moyenne 3 fois moins de GES sur son cycle de vie (A. BIGO 2023, traitement EY/WWF France).
Comparaison de l’empreinte carbone de différents véhicules selon leur taille, origine et motorisation (SGPE 2023, traitement EY/WWF France)
En fonction de l’origine du véhicule, le gain en émissions d’un véhicule électrique peut être positif, nul ou négatif par rapport à son équivalent thermique - plus un véhicule est léger, plus son empreinte est faible.
DES ÉMISSIONS DE GAZ À EFFET DE SERRE PROVIENT DES TRANSPORTS (CONTRE 21 % À L’ÉCHELLE MONDIALE).
Kilométrage moyen retenu 200 000 km
Cette réduction d’émissions est d’autant plus importante que le véhicule est de petite taille et qu’il est fabriqué et utilisé dans des pays disposant d’un mix électrique décarboné (cf. graphique ci-dessus).
Ce bénéfice est susceptible de croître dans les années à venir à mesure que (i) la filière gagnera en maturité (gains d’efficacité, économies d’échelles pour la production, progrès dans la collecte et le recyclage des équipements) ; (ii) que les véhicules seront fabriqués et utilisés dans des pays disposant de mix électrique décarboné ; et (iii) que les modèles électriques seront légers.
EN FRANCE, UNE VOITURE ÉLECTRIQUE ÉMET, SUR L’ENSEMBLE DE SON CYCLE DE VIE, 3X
DE GAZ À EFFET DE SERRE QU’UNE VOITURE THERMIQUE.
Au-delà de la réduction des émissions de GES, le recours aux véhicules électriques présente d’autres bénéfices comme la contribution à l’équilibrage des systèmes énergétiques (le stockage de l’énergie permet de différer la charge et donc de moduler la demande électrique) et la réduction des émissions de polluants locaux. La question de l’optimisation du rendement énergétique et de l’empreinte matière est également traitée ici.
TABLE 1
Comparatif d’indicateurs environnementaux en fonction du type de motorisation
IMPACTS INDICATEUR VÉHICULE THERMIQUE VÉHICULE ÉLECTRIQUE
Énergie
UN AUTOMOBILISTE AYANT OPTÉ
POUR UNE SOLUTION
ÉLECTRIQUE DÉPENSE, APRÈS INTÉGRATION DES COÛTS COMPLETS, 15 % DE MOINS
QUE S’IL AVAIT OPTÉ POUR UN MODÈLE THERMIQUE.
Équilibre des systèmes énergétiques
Aucun service rendu
Le pilotage de la charge des voitures électriques permet de stocker de l’électricité (notamment lors des pics de production d’énergies renouvelables) et de la restituer au réseau en cas de besoin (notamment lors des pics de demande hivernaux)
Pollutions Bruit Bruit moteur + bruit de roulement Bruit de roulement uniquement (faible à basse vitesse)
NOx et particules fines (PM) ● Particules fines et NOx au pot d’échappement en moyenne, 57 mg/km (diesel) et 20 mg/km (essence) de NOx (IFPEN, 2020)
● Particules hors pot d’échappement (usures freins, abrasion des pneus, etc.)
0 g/km au « pot d’échappement » Particules hors pots d’échappement équivalentes au véhicule thermique
Consommation de matière Quantité de matière d’un véhicule (hors infrastructures et pièces de rechange)
Métaux critiques (aluminium, cobalt, cuivre, graphite, lithium, manganèse et nickel)
1,3 tonne de matières (auxquels s’ajoutent 17 000 litres de combustibles consommés sur la durée de vie) (T&E, From dirty oil to clean batteries 2021)
176 kg/véhicule (IEA 2021, ADEME 2022)
1,6 tonne de matières (dont 300 kg environ de batteries et de bloc-moteur électrique)
476 kg/véhicule (soit 2,7 fois plus) (IEA 2021, ADEME 2022)
Au-delà des aspects environnementaux, le coût complet d’utilisation pour un consommateur demeure un critère clé de l’essor du véhicule électrique. L’adoption massive de la voiture électrique dépend essentiellement de l’accessibilité de ces véhicules et de l’intérêt économique pour l’acquéreur, même si d’autres facteurs peuvent aussi concourir à l’acte d’achat (caractéristiques techniques dont l’autonomie et le confort de conduite, l’accès à un réseau adapté de bornes de recharge, l’esthétique).
De manière générale, si le véhicule électrique présente aujourd’hui un coût d’acquisition plus élevé que son équivalent thermique, cette différence de coût à l’achat est aujourd’hui compensée par des coûts à l’utilisation moins élevés ainsi que par les dispositifs d’aide en place.
Au total, l’analyse des coûts complets (incluant les coûts d’acquisition, d’utilisation, de maintenance, de décote à la revente ainsi que les aides à l’achat) fait état d’un bénéfice de l’ordre de 15 % pour l’automobiliste à l’avantage de la solution électrique (France Stratégie 2022).
En effet, à gamme donnée, si le véhicule électrique présente un prix d’achat supérieur au véhicule thermique aujourd’hui, même avec les aides publiques, il s’agit aussi de prendre en compte les frais liés à l’énergie, l’assurance, l’entretien, le stationnement, les péages, etc. Or, sur les deux premières composantes que sont l’énergie et l’entretien, le véhicule électrique est bien moins coûteux qu’un véhicule thermique, en particulier s’il est rechargé à domicile.
De plus, cet avantage compétitif du véhicule électrique est amené à s’accroître sous l’effet du passage à l’échelle annoncé des activités nécessaires à la fabrication de batteries.
Ces gains de compétitivité devront en particulier réduire le différentiel de coût d’acquisition du véhicule électrique par rapport à son équivalent thermique. La parité du coût d’achat devrait être atteinte entre 2025 et 2030 en France (ADEME 2022), ce qui permettra de réduire le besoin de dispositifs d’aide à l’achat et donc le coût de cet investissement aujourd’hui pour partie porté par la puissance publique.
Que ce soit d’un point de vue environnemental, climatique ou économique, le véhicule électrique est plus bénéfique que le véhicule thermique. Ses avantages décroissent néanmoins à mesure que sa taille augmente. Le tableau ci-dessous l’illustre, à partir de trois exemples types de véhicules.
IMPACT D’UN GROS SUV DE 100 KWH PAR RAPPORT À UNE CITADINE DE 20 KWH
2,2 X PLUS
DE COe2q ÉMIS SUR SON CYCLE DE VIE.
3 X PLUS DE CUIVRE ET D’ALUMINIUM.
5 X PLUS DE LITHIUM, DE NICKEL, DE COBALT, DE MANGANÈSE ET DE GRAPHITE CONSOMMÉS.
3 X PLUS CHER À L’ACHAT.
Couverture des besoins d’un automobiliste dans sa vie de tous les jours (en moyenne 200 km par semaine)
Couverture des besoins d’un automobiliste lors d’un déplacement longue distance (en moyenne 280 km par trajet)
Si les bénéfices du véhicule électrique sont très sensibles à la taille du véhicule concerné, il n’en reste pas moins qu’un véhicule électrique consomme en moyenne 2,2 fois plus de métaux critiques que son équivalent thermique (GREET 2020, IEA 2021, T&E 2021, ADEME 2022, traitement EY/WWF France)(4).
La plupart de ces matières servent à fabriquer la batterie électrique (lithium, nickel, cobalt, cuivre, manganèse, graphite, phosphore, aluminium, etc.) et peuvent se retrouver aussi dans le bloc-moteur (comme le cuivre ou le néodyme) ou dans des éléments de la carrosserie et du châssis tel que l’aluminium. Les véhicules thermiques sont par ailleurs eux aussi consommateurs de métaux critiques qui leur sont propres, comme certains platinoïdes tels que le palladium, que l’on retrouve dans les pots catalytiques d’échappement.
FIGURE 4
Quantité de métaux critiques d’un véhicule en fonction du type de motorisation (GREET 2020, IEA 2021, T&E 2021, ADEME 2022, traitement EY/WWF France)
UNE VOITURE ÉLECTRIQUE CONSOMME EN MOYENNE
2 X PLUS
DE MÉTAUX CRITIQUES QU’UNE VOITURE THERMIQUE
C’est pourquoi au sein de la demande en matières premières critiques liée à la transition écologique, la voiture électrique occupe la première place, avec plus de 50 % du volume en 2040, dans un scénario limitant le réchauffement à 2 °C (IEA 2021, ADEME 2022).
Or, il existe déjà une tension sur l’offre en métaux critiques, qui risque de s’accroître à court terme d’ici 2030 et de retarder, sinon de compromettre, la décarbonation du secteur automobile. C’est le propos du chapitre suivant.
La capacité de la France et de l’Europe à décarboner leur parc automobile et à réduire leurs émissions de CO2 est conditionnée à l’électrification de ce dernier, et de fait au bon approvisionnement en métaux critiques nécessaires à la fabrication des batteries.
Or, la demande en métaux critiques nécessaires au développement soutenu des véhicules électriques, tel qu’exigé par l’urgence de la transition énergétique, pourrait néanmoins faire face à un « goulot d’étranglement », sur au moins la prochaine décennie [chapitre B.1], pouvant compromettre la transition écologique et l’accès au véhicule électrique [chapitre B.2], avant que les progrès du recyclage et de la chimie des batteries ne permettent de diminuer la demande croissante de minerais à extraire [chapitre B.3].
En macroéconomie, un goulot d’étranglement a lieu lorsqu’un secteur économique de production n’arrive plus à suivre la cadence de la demande. Or, les points suivants, détaillés chacun dans une souspartie, font augurer un risque similaire en ce qui concerne l’électromobilité.
D’abord, la demande en métaux critiques liés à la transition écologique enregistre une forte augmentation, imputable aux besoins croissants de la transition (développement des réseaux d’électricité, installation de panneaux photovoltaïques et d’éoliennes, électromobilité, etc.). Parmi ces différents besoins, la voiture électrique occupe la première place : elle constitue à la fois la plus forte source de croissance de la demande en métaux critiques au sein de cette transition (la demande en métaux destinés aux batteries doit être multipliée par 30 d’ici 2040 dans un scénario respectant l’Accord de Paris sur le climat) et elle comptera pour la plus grande composante de la demande en métaux critiques liée à la transition (plus de 50 % du volume en 2040, dans un scénario < 2 °C) (IEA 2021, ADEME 2021).
Puis, si l’électrification du parc automobile est indispensable, l’extraction de métaux critiques pour les batteries n’est pas sans défis environnementaux et sociaux, notamment sur les premières étapes de la chaîne de valeur, et géopolitiques, avec une situation actuelle de fort monopole de marché, pouvant compromettre le bon approvisionnement en matières critiques.
Enfin, l’offre en matériaux critiques connaît une rigidité (5 à 20 ans en moyenne entre la phase d’exploration et la mise en service d’une mine ; IEA 2021), qui préfigure un « goulot d’étranglement » à court terme. En effet, le nombre de projets miniers à ce jour programmés et financés pourrait ne pas répondre à la demande en cuivre, en lithium, en nickel et en terres rares telle qu’anticipée sur la décennie 2020-2030. Dans ce contexte d’un déséquilibre offre-demande, des tensions sur les prix sont anticipées, pouvant même aller vers des risques de pénuries (IEA 2021, KU Leuven 2022, IEA 2023, ETC 2023).
Les scénarios de référence du secteur (IEA 2021, BNEF 2022) prévoient tous une accélération soutenue du déploiement du véhicule électrique et d’autres technologies consommatrices de métaux critiques (éolien et solaire photovoltaïque notamment). Les bénéfices en termes de réduction des émissions de GES et sa compétitivité croissante font du véhicule électrique un axe majeur des politiques publiques de transition écologiques notamment. De ce fait, la demande pour certains métaux critiques propres à la transition écologique est amenée à augmenter dans des proportions importantes, à horizons 2030 et 2050.
Ainsi, dans le scénario Net Zéro Émission (NZE) de l’IEA, la demande en lithium est multipliée par 13 entre 2021 et 2050 et la part du véhicule électrique dans la demande totale passe de 50 % à plus de 80 % (IEA, 2023).
À noter que la criticité des métaux n’est pas proportionnelle à l’augmentation de leur consommation. Ainsi, augmenter de quelques dizaines de pour cent la production de cuivre peut-être aussi problématique – voire plus – que d’augmenter de plusieurs centaines de pour cent la production de lithium. Cela s’explique notamment par le fait que le lithium est un métal dont l’usage est récent, peu exploité jusqu’à présent, dont de nouveaux gisements sont découverts régulièrement et dont l’industrie est en plein développement.
À l’inverse, conducteur d’électricité universelle, le cuivre est fortement exploité depuis la révolution industrielle et présente moins de flexibilité en termes d’augmentation de la production minière, étant donné que la taille et la concentration des gisements découverts ont récemment diminué (O. VIDAL 2017).
Dès lors apparaît l’importance de travailler à une modération de la consommation de ces matériaux. Un usage irraisonné viendrait ralentir la transition énergétique de la mobilité comme de la production électrique.
Il est intéressant de s’intéresser aux problématiques liées à l’approvisionnement en métaux critiques sous l’angle de la demande, mais il est également pertinent d’aborder les défis sociaux, environnementaux, économiques et stratégiques soulevés par ce sujet.
D’abord, la tension sur l’approvisionnement en métaux critiques emporte déjà un coût social et plus précisément humain : outre l’impact sur le budget des consommateurs, l’exploitation des métaux critiques peut présenter un coût humain délocalisé dans les pays d’extraction et de transformation (déplacements de populations, violations de droits humains, corruption, conflits, etc.). L’exploitation minière est l’un des secteurs économiques le plus souvent associés aux conflits locaux entre les défenseurs de l’environnement et les entreprises, associés à des violations récurrentes des droits humains (SYSTEXT 2021). Par exemple, si plus de 80 % de la production de cobalt de RDC provient de mines officielles exploitées légalement et soumises à des réglementations strictes (par le pays et par leur charte interne), le travail – a fortiori illégal – des enfants est encore une réalité, à l’instar des révélations sur une partie du cobalt extrait de manière illégale en République démocratique du Congo (Amnesty International 2023).
Ensuite, à mesure que les gisements de métaux critiques seront de moins en moins accessibles (exploitation de gisements de plus en plus profonds) et présenteront une teneur en minerais de plus en plus faible (report vers des gisements à teneur décroissante), l’impact environnemental associé à l’utilisation des métaux critiques devrait augmenter plus que proportionnellement à la quantité de minerais extraite (changements d’utilisation des terres, consommation de ressources en eaux, rejets de déchets et de polluants, consommation d’énergie croissante). Et ce, en dépit des gains d’efficacité sur les procédés d’extraction (O. VIDAL 2018, I. DUHAMEL ACHIN 2022). Le taux de diminution de la qualité des minerais pourrait ainsi entraîner une augmentation de 25 à 30 % de l’intensité énergétique des opérations minières d’ici à 2050 pour ces minéraux, en dépit des gains d’efficacité des procédés (IEA 2023).
En outre, l’exploitation minière constitue une menace majeure pour les écosystèmes forestiers du monde, actuellement le quatrième plus grand facteur de déforestation : ses impacts augmentent de façon significative, affectant jusqu’à un tiers des écosystèmes forestiers du monde, lorsque les impacts indirects sont pris en compte (WWF Allemagne 2023). Enfin, certaines études de cas montrent que des mines existantes chevauchent des zones de stress hydrique, et l’exploitation minière est souvent un processus à forte intensité d’eau et de contamination d’eau (UC Davis 2023).
Enfin, la tension sur l’approvisionnement en métaux critiques a aussi un coût stratégique : elle rend la France et l’Europe dépendantes à un petit nombre d’États, en ce qui concerne l’extraction minière, et particulièrement dépendante à la Chine sur le reste de la chaîne de valeur, puisqu’elle concentre 75 % de la chaîne de valeur (extraction, raffinage, fabrication de cellules-assemblage, batteries-recyclage). En effet, d’une part, il existe un risque de monopole lié à la très forte concentration d’acteurs sur l’extraction de matières premières, aussi bien pour le cobalt (70 % en RDC), que le nickel (45 % en Indonésie) et que le lithium (50 % en Australie, 26 % au Chili). D’autre part, le reste de la chaîne de valeur, du raffinage à la production de cellules de batterie, est largement dominé par la Chine, qui produit plus de 50 % du marché du raffinage et de la transformation de ces matériaux et plus de 80 % du marché des anodes, des cathodes, des électrolytes et des cellules de batteries (ETC 2023, IEA 2023, BNEF 2022, USGS 2023, traitement EY/WWF France).
FIGURE 6
Répartition des parts de marché des pays à chaque étape de la chaîne de valeur (AIE 2022, ETC 2023, BNEF 2022, traitement EY/ WWF France)
L’industrie minière est caractérisée par une forte inertie causée par les montants d’investissement nécessaires et les délais entre l’identification de réserves et le début de leur exploitation.
Cette inertie est un facteur déterminant du goulot d’étranglement qui pourrait ralentir l’approvisionnement en métaux critiques dans les années à venir.
Délais moyens observés pour certaines étapes de la chaine d’approvisionnement
Les délais pour démontrer la faisabilité des projets de mines de nickel ont doublé depuis les années 1990 (ETC 2023). Les délais de préfaisabilité n’ont pas changé au cours des six dernières décennies, avec une valeur médiane d’environ quatre ans. Toutefois, le délai de faisabilité (c’est-à-dire le temps nécessaire pour réaliser les études de faisabilité finales et déclarer les réserves) est passé d’environ quatre ans (1960-1999) à environ huit ans (2000-2020). Ceci est expliqué notamment par des procédures d’autorisation plus lentes et plus exigeantes pour l’obtention des permis sociaux et environnementaux d’exploitation.
La diminution de la teneur en métaux des réserves, ou « déplétion » des ressources, constitue également un risque pour l’approvisionnement en métaux et est associée à une augmentation de l’empreinte environnementale et des coûts d’exploitation.
La teneur moyenne à laquelle sont extraits les minerais de cuivre pourrait par exemple diminuer de 1,5 % à 3,7 % par an au cours des prochaines décennies (NORTHEY 2014, COCHILCO 2021) et celle du nickel d’environ 1,2 % par an en moyenne (SVERDRUP 2021). À noter que si les teneurs en cuivre diminuent, le niveau des réserves géologiques (cf. glossaire), rapporté au volume annuel de consommation du cuivre, est relativement stable depuis soixante-dix ans : en effet, les années de réserves de cuivre sont estimées depuis 1950 à environ trente ans à cinquante ans de réserve. Cela s’explique par le fait que l’évaluation des réserves connues est dépendante du cours monétaire du métal en question, qui définit le seuil de rentabilité et l’ampleur des investissements d’exploration des compagnies minières (BRGM 2022). Autrement dit, l’enjeu sous-jacent pour des minerais exploités depuis longtemps comme le cuivre – a contrario du lithium dont l’exploitation à grande échelle est récente – est que la poursuite de leur exploitation s’associe a priori à une hausse des coûts, malgré les efforts d’amélioration des procédés d’extraction et de raffinage.
Pour chacun des quatre métaux qui font l’objet de l’analyse de cette étude, l’IEA projette en 2023 des tensions d’approvisionnement dans ses scénarios APS (Announced Pledges Scenario) et NZE (Net Zéro Émission). (5)
Comme l’illustre le graphique ci-dessous, pour la plupart des quatre métaux critiques, les capacités mondiales d’approvisionnement primaire sont en deçà des demandes en 2030. Ce décalage anticipé entre offre et demande peut donc se traduire, en l’absence de réaction des acteurs économiques et politiques d’ici là, par des tensions sur les prix des matières premières, voire des situations de pénurie pour les acteurs les moins offrants.
Si la demande en métaux critiques est amenée à augmenter dans des proportions importantes, à horizons 2030 et 2050, la projection de l’offre minière est moins aisée à projeter au-delà de la fin de la décennie, du fait notamment d’incertitudes sur les caractéristiques des réserves déterminant l’intérêt économique à les exploiter (concentration, acceptabilité, etc.) et les stratégies des sociétés minières, volontairement opaques jusqu’à l’exploitation des réserves identifiées.
Cependant, l’inertie inhérente à cette industrie permet de faire l’hypothèse que les réserves qui ne font pas encore l’objet d’un projet minier ne seront vraisemblablement pas pleinement exploitées avant 2030. La conjugaison de ces facteurs fait apparaître un risque de décalage entre l’offre et la demande de certains métaux.
Or, la tension sur l’approvisionnement en métaux critiques a d’ores et déjà un coût économique et social : la volatilité et l’augmentation des prix des minerais (+150 % pour le cobalt et +740 % pour le lithium entre janvier 2021 et mars 2022 - Standard & Poors 2023) et les perturbations logistiques ont une incidence directe sur le prix des voitures électriques en 2022, causant une forte inflation du prix des batteries, quelle que soit leur chimie (bien que cette hausse ait eu des proportions variées selon la chimie).
L’IEA estime en effet qu’une augmentation de 10 % du prix des métaux suivants : lithium, nickel et cobalt, entraîne une hausse du prix du pack de batteries de 3 % pour les batteries NMC les plus répandues (IEA 2022).
À terme, ces augmentations pourraient avoir pour effet soit de réduire l’accessibilité financière aux voitures électriques au plus grand nombre, soit d’accroître la charge assumée par les finances publiques pour favoriser l’accès aux voitures électriques (leasing, prime à l’achat, etc.). Ces tensions sont donc un risque déterminant pour la transition écologique de la mobilité et son acceptabilité sociale, qu’il s’agit donc d’adresser par les mesures politiques et économiques adéquates.
Au-delà du risque de goulot d’étranglement d’ici 2030 explicité précédemment, à moyen terme, les progrès de l’économie circulaire, notamment via le recyclage, et les améliorations de la chimie des batteries vers des compositions moins dépendantes en matières critiques, permettront de diminuer en partie la demande croissante et de dépendance en matières premières primaires.
L’augmentation du recyclage offrira un important potentiel de réduction de la demande à long terme de matières premières primaires, à partir de la décennie 2040 à 2050, horizon à partir duquel le flux de véhicules électriques mis au rebut – et donc disposés à être recyclés – deviendra significatif. Toutefois, les longs délais associés à la rotation des stocks de technologies propres signifient qu’une action forte pour mettre en place l’infrastructure, la logistique et la réglementation pour le recyclage doit commencer dès maintenant.
TABLE 3
Potentiel de recyclage à l’échelle de l’Europe d’après l’Université catholique de Leuven (KU Leuven 2022)
Les projections suivantes donnent un aperçu du potentiel de l’économie circulaire à terme en Europe, elles sont issues de l’étude Metals for Clean Energy (KU Leuven 2022).
Lithium En 2050, l’offre secondaire pourrait couvrir plus de 75 % de la demande européenne de lithium, à condition qu’une industrie nationale de recyclage des batteries soit mise en place et adaptée à la récupération du lithium.
Les quantités de lithium recyclé resteront faibles jusqu’après 2040, date à partir de laquelle les piles en fin de vie commenceront à être disponibles en plus grandes quantités.
Nickel En 2050, l’offre secondaire provenant des batteries en fin de vie pourrait couvrir 45 % de la demande totale de nickel en Europe (jusqu’à 90 % si l’on ne tient compte que de la demande de batteries).
Cobalt En 2050, l’approvisionnement secondaire à partir des piles en fin de vie pourrait théoriquement répondre à 65 % de la demande totale de cobalt en Europe. Cela suppose que l’Europe réussisse à mettre en place une capacité de recyclage des batteries suffisante pour répondre aux besoins du marché des véhicules électriques.
Mais jusqu’en 2040, les volumes de cobalt secondaire resteront relativement faibles, car ils ne seront pas disponibles à partir des batteries en cours d’utilisation.
Cuivre Actuellement, le cuivre est un métal qui se recycle à un taux élevé, son recyclage couvre 50 % des besoins de l’Europe et pourrait croître jusqu’à répondre à 70 % des besoins en 2050.
Toutefois, l’Europe est aujourd’hui un exportateur net de déchets de cuivre et un importateur net de métal primaire. Si l’Europe pouvait donc diriger une plus grande partie de ses déchets vers les recycleurs nationaux, les besoins d’importation de métaux diminueraient pour atteindre des niveaux mineurs après 2040.
Dans la décennie à venir, le recyclage assurera une part infime de l’offre totale de lithium, nickel et cobalt et ne constituera pas une réponse aux risques de tensions et de goulot d’étranglement d’ici 2030 mis en avant par l’IEA et d’autres acteurs. Néanmoins, cette perspective d’une économie circulaire dans le secteur des batteries doit être préparée et engagée dès à présent pour être au rendez-vous, en s’appuyant notamment sur les premiers déchets d’usinage produits par les gigafactories qui s’installent partout en Europe.
En effet, le recyclage en boucle des matières premières entrant dans la production des batteries constituera un élément important de l’écosystème industriel automobile. Ce, à terme, où il représente un potentiel significatif de réductions des impacts environnementaux et des dépendances géostratégiques, et donc de risques d’approvisionnement. Pour cette raison, toutes les initiatives visant à poser le cadre réglementaire ou de marché accélérant les investissements dans ce domaine sont à encourager et soutenir
Il est important de souligner la différence de situation entre le cuivre d’une part, le métal dont le recyclage est déjà courant, particulièrement en Europe (50 % de l’approvisionnement en cuivre est d’origine secondaire), et les métaux de cathodes et de l’électrolyte d’autre part,
lithium, nickel et cobalt. Les déchets de ceux-ci ne sont, aujourd’hui, que peu collectés en fin de vie, en partie importante exportés (en Asie notamment), et donc pas ou peu recyclés en Europe. C’est entre autres ces trois métaux qui sont visés, à l’échelle de l’Union européenne, à travers le plan Critical Raw Materials Act et la réglementation Directive Batteries, afin d’en améliorer le recyclage et de sécuriser l’approvisionnement en métaux critiques.
En complémentarité du potentiel de l’économie circulaire et du recyclage dans le besoin en métaux critiques, les avancées technologiques en matière de composition chimique des batteries sont appelées à tenir un rôle conséquent dans la réduction, à terme, des matières premières critiques.
En 2022, les chimies les plus présentes sur le marché sont les NMC (nickel, manganèse, cobalt), avec près de deux tiers du marché, et les LFP (lithium, fer, phosphate) qui occupent 27 % de parts de marché. Les technologies de type NCA (nickel, cobalt, aluminium) et LNMO (lithium, nickel, manganèse, oxyde) complètent le tableau. Les différences majeures couvertes par ces lettres sont les matériaux utilisés dans la cathode, l’électrode positive de la batterie. Ces matériaux incluent le nickel, le cobalt, le manganèse, l’aluminium ou encore le phosphate. Le lithium est lui principalement présent dans l’électrolyte liquide de la cellule.
CONCERNANT LEURS PERFORMANCES :
Les batteries à base de nickel (NMC, NCA) offrent généralement de meilleures performances énergétiques ; elles coûtent cependant plus cher à produire en raison du coût des matériaux utilisés, ce qui les rend en contrepartie plus attractives d’un point de vue du recyclage.
En miroir, les batteries LFP et LMO sont quant à elles moins onéreuses, mais moins performantes d’un point de vue énergétique et bien moins rentables à recycler.
D’après BNEF, le mix mondial de chimies de batterie évoluera en 2035 vers des chimies de batteries de type NMC plus intenses en nickel et moins gourmandes en cobalt, qui représentent un peu moins de la moitié du marché ; l’autre étant occupé principalement par des technologies de type LFP. Cela se traduit par une composition moyenne des batteries dont l’intensité en lithium est stable dans le temps, ce métal étant nécessaire à toutes les chimies de batteries employées dans la mobilité, accompagnée d’une réduction forte de l’intensité (kg/kWh) en nickel (-20 % entre 2022 et 2035) et en cobalt (divisé par deux entre 2022 et 2035). En supposant que les efforts technologiques se poursuivent, l’amélioration de la composition chimique des batteries pourrait permettre de diviser par deux la demande cumulée de lithium, de nickel et de cobalt nécessaire par kilowattheure de batterie d’ici 2050 (BNEF 2022, T&E 2023, traitement EY/WWF France).
Enfin, si des avancées en termes de recherche et développement, sur des chimies moins dépendantes en métaux critiques ou plus performantes, sont régulièrement annoncées, il n’en reste pas moins que ces dernières ne pourront émerger de manière significative sur le marché en quelques années. Comme le résume le cabinet de conseil Carbone 4, il est illusoire d’espérer une révolution des performances de batteries en quelques années : il faut au minimum quinze ans pour passer d’une idée à l’état de R&D préliminaire à sa matérialisation commerciale à large échelle. Il faut donc se méfier des effets d’annonces, et des promesses alléchantes de nombreux industriels du secteur (Carbone 4 2021). Autrement dit, la technologie lithium-ion va rester dominante sur le marché des batteries des véhicules électriques, au moins d’ici 2035, du fait de sa performance et des montants d’investissements considérables qui sont mis dans l’appareil productif industriel, avec à la clé des effets d’échelle sur les prix.
Afin de mettre en lumière la possibilité de réduire les besoins de la France en matières premières face au risque d’approvisionnement, et ainsi sécuriser le développement des voitures électriques, minimiser leur impact environnemental et social et réduire leur coût d’accès, trois scénarios potentiels ont été élaborés.
Ils permettent d’évaluer à horizon 2050 la demande de matériaux critiques nécessaires à l’électrification de la mobilité des Français.
Les scénarios visent à estimer l’évolution du besoin de mobilité des Français, pour en déduire l’évolution du parc de voitures particulières. De cette évolution du parc, il est possible de dénombrer la quantité nécessaire de voitures et de batteries neuves à produire. Ces données sont ensuite traduites en demande en matières premières. Ces scénarios prennent aussi en compte le nombre de batteries nécessaires dans les autres modes de transport, en l’occurrence les autobus et les cars. Ainsi, si l’usage des voitures recule au profit de ces derniers, alors le transfert de quantité de batteries et de matières critiques est bien considéré.
La comparaison des scénarios entre eux et avec des indicateurs d’offre permet in fine de tirer des résultats sur l’impact des politiques publiques et des leviers de réduction pris en compte dans la modélisation.
Cette analyse couvre la période allant de 2022 à 2050 en France, et s’attache à prendre en compte une variété de sources de données allant de modèles et d’expertises internes au consortium menant l’étude (ADEME, BRGM, CNRS, EY, IMT-IDDRI et WWF France) à des sources institutionnelles de référence (ADEME, BNEF, IEA, OFREMI, SDES, SGPE, etc.). La construction des scénarios a fait l’objet d’une collaboration resserrée entre le WWF France et l’IMT-IDDRI, et leurs partenaires techniques respectifs, EY et C-Ways. Plus de détails sont à retrouver dans les sous-parties ci-après et en annexe.
Le diagnostic a tenu compte des étapes méthodologiques suivantes, chacune d’entre elles étant étroitement liée et prenant en considération les résultats de l’étape précédente.
Estimation du besoin annuel en mobilité des Français, permettant d’obtenir la demande de transport en voyageurs.
Évaluation de la structure modale, associant la demande en voyageurs à un mode de transport (les modes considérés sont les voitures particulières françaises, les véhicules à deux-roues motorisés, les autobus et les cars, les trains et les métros, l’aérien intérieur, la marche, et le vélo et la trottinette).
Constitution du parc en circulation de voitures particulières, d’autobus et de cars nécessaires, pour répondre à la demande de transport en voyageurs selon ces modes.
Estimation des flux entrants (ventes neuves) de véhicules nécessaires au renouvellement, en y associant un mix de motorisations (thermique, hybride rechargeable, électrique), un mix de segments automobiles (uniquement pour les voitures particulières) et une quantité de batteries nécessaire. Le renouvellement des bus et des cars et leur électrification croissante sont également pris en compte.
Traduction de ces flux en matières premières, via la composition des véhicules et des batteries, et donc estimation de la quantité de métaux critiques nécessaires à l’électrification du parc routier voyageurs ; Distinction des besoins en matières primaires et secondaires, en appliquant des taux de recyclage et de réincorporation.
Dans la seconde partie du diagnostic, à savoir la comparaison avec des indicateurs d’offre (partie C.1.e), le périmètre d’analyse est élargi à l’ensemble des besoins français en lithium, nickel, cobalt et cuivre, en intégrant les besoins liés au transport routier de marchandises (véhicules utilitaires légers et poids lourds) ainsi que les besoins non routiers (infrastructures, télécommunications, stockage stationnaire de l’énergie, etc.).
UN LOGIGRAMME DÉTAILLÉ DE LA MÉTHODOLOGIE EST À RETROUVER EN ANNEXE.
Comme expliqué, les modélisations ont pour périmètre les voitures particulières, ainsi que les bus et les cars, autrement dit, elles couvrent l’ensemble des véhicules routiers à batterie, dédiés à la mobilité des personnes. Or, comme l’analyse le montrera plus tard, la part des bus et des cars ne représente qu’1 % à 2 % de la demande de batteries totale selon le scénario. C’est pourquoi le terme de « véhicule électrique » ou de « voiture électrique » sera utilisé pour la suite du rapport par souci de simplicité.
Le diagnostic considère par ailleurs comme négligeables le levier de mobilité « autopartage » et la quantité de métaux critiques associée aux deux-roues motorisés et aux vélos électriques ; une analyse complémentaire ayant permis de le démonter en annexes.
Le périmètre de l’étude prend en compte la quantité de cuivre que nécessite le développement des infrastructures de bornes de recharge des voitures. Plus de détails à retrouver en annexes.
À noter aussi qu’à cause d’un accès à la donnée complexe, l’analyse ne prend pas en compte le transfert en cuivre entre les modes de transports et leurs infrastructures sous-jacentes, dont les effets antagonistes sont compliqués à modéliser : par exemple, l’augmentation des parts modales du ferroviaire entraîne une hausse de consommation du cuivre, mais entraîne aussi un recul des parts modales de l’aérien et de la voiture particulière, elles-mêmes consommatrices de cuivre, contenu dans les infrastructures aéroportuaires, les aéronefs et les voitures. Ces transferts sont donc considérés comme s’effectuant à iso-volume de matière de cuivre pour la suite de l’analyse.
Pour chacun des trois scénarios présentés ci-après, davantage de détails sont présentés en annexes.
S’appuyant sur le scénario tendanciel du rapport ADEME Transition 2050 (ADEME 2022), sur les tendances historiques des dernières décennies et les projections démographiques de l’INSEE, le scénario #1 traduit un « laisser-aller », où :
Les usages de mobilité ne sont pas repensés.
Le besoin de mobilité poursuit sa tendance haussière pré-crise sanitaire.
Les SUV continuent leur progression dans les ventes.
Le remplacement du moteur thermique par l’électrique a toutefois bien lieu (fin de ventes des véhicules légers diesel et essence en 2035).
Mais il est de fait associé à une forte pression sur les ressources minérales.
Ainsi, le scénario fait l’hypothèse que la distance totale parcourue par an par les Français augmente de 6 % en 2035 par rapport à celle de 2022, ce qui a pour conséquence directe une augmentation de la quantité de véhicules devant être mis sur le marché pour répondre à cette demande. Cette hausse est une prolongation de la tendance observée entre 2010 et 2019, en tenant compte des évolutions démographiques passées et futures, projetées par l’INSEE (INSEE 2021). Elle constitue un futur tout à fait plausible, sans prise de décisions politiques significatives ni changements de comportements de mobilité.
Dans ce scénario, la structure modale conserve les mêmes proportions que celles d’aujourd’hui et de la décennie passée, à savoir que la voiture particulière garde sa place centrale, aussi bien dans la mobilité quotidienne que dans la mobilité longue distance (76 % de part modale sur 2022-2050). L’usage des trains et des métros, dont la part modale est stable depuis les années 2000, conserve leur part de 12 % de la structure modale, et celle des bus et des cars également (6 %).
Le taux d’occupation des véhicules, relativement stable depuis les années 2000, reste inchangé, égal à 1,6 de voyageurs par voiture, a contrario des autres scénarios, plus ambitieux en matière de covoiturage.
La part des véhicules électriques dans les ventes est la même pour les trois scénarios : elle est de 60 % en 2030 et de 100 % en 2035. Cette hypothèse est structurante pour
la suite du diagnostic et correspond à la mise en œuvre des politiques publiques au niveau européen : trajectoire sur les émissions de CO2 des véhicules neufs (norme CAFE) et fin de vente de véhicules légers thermiques en 2035. Cette tendance est également soutenue par l’augmentation du coût d’usage du thermique (notamment en raison de l’augmentation du prix du carburant) et la baisse attendue des coûts de production des batteries du fait des effets d’échelle permis par la structuration de la filière.
La segmentation moyenne des véhicules, autrement dit leur taille, est en légère hausse dans ce scénario #1 : le segment A, des petites citadines, devenant marginal et la part des SUV continuant d’augmenter dans les ventes, dans la prochaine décennie, avant d’atteindre un plafond à 65 % de parts de marché en 2035. Cette tendance est justifiée par le fait que l’évolution de l’offre automobile française de véhicules ces cinq dernières années s’est caractérisée par l’abandon de production de plusieurs modèles des segments A ou B et par le positionnement affirmé des constructeurs français sur la production de véhicules des segments C ou D, générateur de marges plus importantes.
Autrement dit, l’évolution de la segmentation du marché français est influencée par l’évolution de l’offre industrielle automobile française. La montée en gamme reste toutefois contenue, au regard de la limite de la capacité financière des ménages, face au rebond potentiel du renchérissement des véhicules, associée à la montée en gamme des modèles proposés à l’achat. En définitive, ce scénario traduit la capacité des constructeurs à imposer la montée en gamme, qu’ils envisagent pour des raisons de rentabilité, en l’absence de politiques publiques (cf. recommandations WWF France) qui contrecarreraient ce phénomène (a contrario du scénario #3 et dans une moindre mesure du scénario #2).
En ce qui concerne la capacité et la chimie des batteries, comme pour les autres scénarios, la capacité est considérée comme fixe par segment automobile (PFA 2021), l’augmentation de l’autonomie étant compensée par les améliorations technologiques comme l’allègement des véhicules, et la composition des batteries suit une tendance mondiale vers une diminution des teneurs en cobalt et en nickel des chimies NMC couplée à une croissance des chimies LFP (BNEF 2022).
PLUS DE DÉTAILS SUR LES HYPOTHÈSES SONT À RETROUVER EN ANNEXES.
La distance totale parcourue par an par les Français augmente de 6 % en 2035 par rapport à celle de 2022.
La quantité de véhicules sur le marché augmente pour répondre à la demande.
La voiture particulière garde sa place centrale et représente 76 % de part modale sur 2022-2050.
L’usage des trains et des métros conserve leur part de 12 % de la structure modale, et celle des bus et des cars également (6 %).
Le taux d’occupation des véhicules reste inchangé, égal à 1,6 de voyageurs par voiture.
La part des véhicules électriques dans les ventes représente 60 % en 2030 et 100 % en 2035.
La part des petites citadines devient marginale et celle des SUV continue d’augmenter dans les ventes avant d’atteindre un plafond à 65 % de parts de marché en 2035.
POURSUITE DES POLITIQUES PUBLIQUES ACTUELLES SE TRADUISANT PAR UNE RÉDUCTION MODÉRÉE DE
INDIVIDUELLE ET UNE STABILISATION DES VENTES DE GROS VÉHICULES
Dans ce scénario, construit en collaboration avec l’IMTIDDRI et discuté avec le comité de pilotage de l’étude, les politiques publiques déjà engagées et annoncées sont mises en œuvre de manière réaliste au regard du contexte politique actuel.
En effet, si les récents travaux de préparation de la planification écologique ont permis d’identifier l’ensemble des leviers à activer pour réduire les émissions du secteur des transports, dans des proportions compatibles avec l’ambition climatique de la France, ils ne nourrissent, jusqu’à présent, qu’à la marge, les décisions politiques proposées ou discutées par le gouvernement et le Parlement :
Évolution paramétrique limitée du malus au poids sur les ventes.
Incertitudes sur les modalités du financement et le respect du calendrier du plan ferroviaire à 100 milliards d’euros, absence de consensus sur le pass rail pour accélérer le report vers le ferroviaire, manque de moyens du plan national du covoiturage au quotidien.
Taxation insuffisante du secteur aérien.
Nécessité de rehausser l’accompagnement des ménages dans les zones à faibles émissions. Faible émergence des zones à trafic limité en centres urbains.
Ce scénario fait l’hypothèse que la distance totale parcourue par an par les Français reste stable par rapport à celle de 2022, la hausse de la population française est compensée par la hausse tendancielle des prix des carburants et donc une destruction unitaire de la demande, alors que le recours au télétravail se stabilise. La mobilité courte distance est considérée comme stable, tout comme la mobilité longue distance, influencée par le coût élevé des transports (baisse des voyages longue distance sur le territoire national compensée par un report des voyages de tourisme à l’étranger vers la France).
Concernant la structure modale, la part de la voiture particulière diminue pour atteindre 66 % en 2050, tandis que celle des transports en commun augmente, avec 18 % de trains et métros, et 7 % de bus et de cars.
Dans ce scénario #2, le taux d’occupation des véhicules est en légère hausse par rapport au scénario #1. Il passe de 1,6 en 2022 à 1,65 en 2035 à la faveur du développement d’un plan covoiturage aux moyens limités. Cette tendance, conjuguée aux autres facteurs tels que l’évolution de la structure modale, est à l’origine d’un besoin en véhicules particuliers amoindri, et donc d’une quantité de métaux plus faible pour satisfaire l’électrification du secteur mobilité.
La part des véhicules électriques dans les ventes reste la même pour les trois scénarios, elle est de 60 % en 2030 et de 100 % en 2035. La segmentation automobile se stabilise dans ce scénario #2, avec une part des SUV restant constante à 45 % de parts de marché, du fait de la mise en œuvre de politiques publiques, modérément ambitieuses en termes de fiscalité automobile, ne permettant pas un infléchissant des tendances, comme dans le scénario #3.
PLUS DE DÉTAILS SUR LES HYPOTHÈSES SONT À RETROUVER EN ANNEXES.
La distance totale parcourue par an par les Français reste stable par rapport à celle de 2022. La quantité de véhicules sur le marché enregistre une hausse quasiment nulle par rapport à 2022.
La part de la voiture particulière diminue pour atteindre 66 % en 2050.
L’usage des transports en commun augmente : la part des trains et des métros représente 18 % de la structure modale, et celle des bus et des cars atteint 7 %.
Le taux d’occupation des véhicules est en légère hausse et passe à 1,65 de voyageurs en 2035 ( développement d’un plan covoiturage aux moyens limités).
La part des véhicules électriques dans les ventes reste la même : elle est de 60 % en 2030 et de 100 % en 2035.
La part des SUV reste constante et représente 45 % de parts de marché.
La distance totale parcourue par an par les Français diminue de 6 % par rapport à celle de 2022.
La quantité de véhicules sur le marché baisse par rapport à celle de 2022.
L’usage de la voiture particulière diminue et représente 58 % en 2035.
L’usage des trains et des métros croît et représente 29 % de la structure modale en 2050. Celui des bus et des cars également (9 %).
Le taux d’occupation des véhicules augmente, atteignant un plafond à 1,8 de voyageurs par voiture à partir de 2035.
La part des véhicules électriques dans les ventes reste la même : elle est de 60 % en 2030 et de 100 % en 2035.
La segmentation des véhicules diminue, allant jusqu’à incorporer 6 % de véhicules intermédiaires en 2035.
La part des SUV baisse et représente 20 % de parts de marché à partir de 2035.
MISE EN ŒUVRE DE POLITIQUES
PUBLIQUES VOLONTARISTES VISANT À SORTIR DE LA DÉPENDANCE
À LA VOITURE INDIVIDUELLE ET À ORIENTER LES VENTES VERS DES VÉHICULES PLUS PETITS ET EFFICACES
Dans ce scénario de mobilité durable, construit sur la base des travaux de l’IMT-IDDRI, consolidés par EY et le WWF France et discutés avec le comité de pilotage de l’étude, des hypothèses à la fois ambitieuses et réalistes ont été prises en compte, afin d’aboutir à un scénario résolument orienté vers une maîtrise des mobilités routières au profit des modes alternatifs, et une évolution des ventes automobiles vers électriques plus sobres (descente en gamme des segments) et efficaces d’un point de vue énergétique (modèles moins SUVisés). En effet, dans ce scénario:
Les politiques de télétravail sont encouragées.
Le financement et la programmation du plan ferroviaire de 100 milliards d’euros sont sécurisés et produit les résultats annoncés.
Les investissements alloués aux infrastructures cyclables et au plan de covoiturage sont rehaussés (voies dédiées aux véhicules embarquant plus d’une personne).
La fiscalité écologique sur le secteur aérien augmente et les vols courte distance avec une alternative en train sont découragés.
Les métropoles poursuivent leurs efforts pour réduire la part des voitures en ville (encouragés par la nécessité de végétaliser et de lutter contre les îlots de chaleur urbains).
Les ménages sont accompagnés pour changer de mobilité ou passer à l’électrique léger.
La fiscalité automobile oriente le marché vers des véhicules plus légers et plus sobres, en promouvant les modèles plus vertueux du point de vue de leur bilan environnemental (à la fois en usage et en production – efficience énergétique et matière).
Le scénario #3 conduit ainsi à retenir que la distance totale parcourue par an diminue de 6 % par rapport à celle de 2022, portée notamment par un impact prix carburant (supposé rester à des niveaux élevés), à un renforcement du télétravail (s’agissant des déplacements du quotidien) et un changement des pratiques de tourisme (pour les distances longues).
La structure modale est également différente, avec un usage des véhicules particuliers français en baisse,
atteignant 58 % en 2035, au profit des transports en commun, dont l’utilisation va croître (cf. explications ci-dessus). En effet, l’usage de trains et de métros passerait de 12 à 29 % en 2050, alors que les bus et les cars passeront de 6 à 9 % en 2050.
Dans cette même dynamique volontaire, le taux d’occupation des véhicules est en augmentation par rapport au scénario #1 et au scénario #2, atteignant un plafond à 1,8 à partir de 2035, résultante de l’amplification du plan national de covoiturage, avec généralisation des voies dédiées sur voies rapides, aussi bien sur autoroutes qu’en périphéries des agglomérations. Cette hausse significative, conjuguée aux autres facteurs tels que la structure modale et la baisse de mobilité, est à l’origine d’un besoin en véhicules neufs amoindri, et donc d’une quantité de métaux plus faible pour satisfaire l’électrification du secteur mobilité.
La segmentation des véhicules diminue, allant jusqu’à incorporer 6 % de véhicules intermédiaires en 2035 dans les ventes et jusqu’à voir la part des SUV baisser jusqu’à atteindre 20 % à partir de 2035, ce qui correspond au seuil pour garantir une offre de voitures électriques spacieuses conçues pour et réservées aux familles nombreuses, étant donné que l’offre de monospaces aura disparu, remplacés par les SUV.
Ce scénario s’appuie sur le travail réalisé par l’IMTIDDRI et son partenaire C-Ways, dont les hypothèses utilisées ont été recoupées, au regard d’exemples de situations ou tendances observés dans d’autres pays européens, afin d’en garantir la faisabilité technicoéconomique et la crédibilité politique (ex. : le Danemark et l’Allemagne vis-à-vis du potentiel modal du vélo, le Japon vis-à-vis de la taille des véhicules, la Scandinavie pour son système de bus, etc.). De la même façon, ces hypothèses s’appuient sur l’analyse des évolutions historiques des parcs motorisés et de leurs ventes. Par exemple, l’hypothèse de dé-SUVisation proposée correspond à un retour à un mix des ventes une décennie auparavant en France et en Europe.
PLUS DE DÉTAILS SUR LES HYPOTHÈSES SONT À RETROUVER EN ANNEXES.
TABLE 4
Synthèse des caractéristiques des scénarios
#1
LAISSER-ALLER
2022
Année de base
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
Source principale SDES ADEME Transition(s) 2050 – Scénario tendanciel.
Demande en mobilité
Taux d’occupation de la voiture
#2
INTERMÉDIAIRE
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
IMT-IDDRI & C-Ways Scénario politiques actuelles.
#3 SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
IMT-IDDRI & C-Ways Scénario frugalité.
915 Mds p.km (chiffres clés transports 2023, SDES) +6 % Stable -6
Part VE dans les ventes de véhicules neufs 12 % (SNBC 3)
Segmentation SUV : 45 % Données IMT-IDDRi & C-Ways
Capacité et chimie des batteries
60 % en 2030, 100 % en 2035 (résultats analyses IMT-DDRI & C-Ways, se référer aux annexes).
Segmentation en légère hausse (montée en gamme)et part de SUV 65 % (2035).
Segmentation et part de SUV stables. Segmentation en légère baisse (descente en gamme) et part de SUV 20 % (2035).
Capacité des batteries fixes par segment (PFA 2021). Mix de chimie des batteries de moins en moins riche en nickel et cobalt (BNEF 2022).
Afin d’apprécier la pression exercée par chacun des scénarios, sur la chaîne d’approvisionnement en métaux critiques et sur l’industrie de la batterie, une approche basée sur quatre indicateurs comparatifs a été imaginée et étudiée, en s’appuyant sur les travaux de l’ADEME, de l’USGS, de l’AIE et sur les annonces publiques du secteur industriel ou politique.
Ces résultats permettent une première discussion et les auteurs du rapport appellent les parties prenantes (acteurs de la recherche, décideurs politiques, entreprises industrielles, société civile) à s’en emparer pour poursuivre et consolider les hypothèses et la réflexion.
Ces indicateurs suivent le même principe, à savoir le fait de rapporter la demande primaire française en métaux critiques (ou en batteries) à différentes métriques caractéristiques de l’offre mondiale ou française.
Pour saisir l’effet de pression des scénarios sur cette offre, ces ratios ainsi déduits peuvent être comparés avec précaution à des indicateurs socio-économiques, rendant compte du poids démographique et économique de la France dans le monde. Se référer aux annexes dans lesquelles sont détaillées les précautions nécessaires à l’interprétation des résultats.
TABLE 5
Synthèse de l’approche comparative basée sur quatre indicateurs d’offre
DEMANDE FRANÇAISE COMPARÉE À SOURCES INTÉRÊT
1. Réserves et ressources mondiales
2. Offre mondiale en métal
USGS 2023 Illustration de la pression sur les ressources en minerais.
IEA 2023 Illustration du risque de tension entre l’offre et la demande à horizon 2030.
3. Production française de lithium
4. Production de batteries issues des gigafactories en France
Annonces publiques industriels et gouvernement français
Annonces publiques industriels
Part de la population française par rapport à la population mondiale.
Part du PIB français par rapport au PIB monidal.
Appréciation du solde « imports/exports » de la France en termes de production de lithium.
Appréciation du solde « imports/exports » de la France en termes de production de batteries à destination des véhicules électriques.
Étant donné que la demande modélisée dans les scénarios couvre uniquement les besoins liés à l’électrification du développement des voitures particulières (auxquelles s’ajoutent une part négligeable liée aux autobus et aux cars), le périmètre d’analyse a été élargi au reste des besoins français en lithium, nickel, cobalt et cuivre, en intégrant les besoins liés au transport routier de marchandises (véhicules utilitaires légers et poids lourds) ainsi que les besoins non routiers (infrastructures, télécommunications, stockage stationnaire de l’énergie, etc.).
La méthodologie détaillée appliquée à cette fin est présentée en annexes.
Cette étude met en lumière les besoins en métaux critiques associés à trois futurs plausibles d’évolution de la mobilité des voyageurs en France.
Ces scénarios se différencient par :
Les comportements de mobilité (distances parcourues, part modale des différents modes, taux d’occupation des véhicules).
Les caractéristiques du parc automobile (segmentation et poids des véhicules corrélés à la part de SUV).
Le nombre de véhicules. La capacité totale des batteries. La quantité de métaux nécessaires annuellement pour répondre aux besoins de mobilité découlent de ces variables.
FIGURE 9 Synthèse des résultats intermédiaires des trois scénarios de mobilité à horizon 2035 (EY/WWF France)
+11 %
C’EST L’AUGMENTATION DU NOMBRE DE VOITURES
PARTICULIÈRES EN CIRCULATION ENTRE 2022 ET 2035 (43 MILLIONS), D’APRÈS LE SCÉNARIO #1.
+4 %
C’EST L’AUGMENTATION DU NOMBRE DE VOITURES
PARTICULIÈRES EN CIRCULATION ENTRE 2022 ET 2035, D’APRÈS LE SCÉNARIO #2.
-12 %
C’EST LA BAISSE DU NOMBRE DE VOITURES PARTICULIÈRES
EN CIRCULATION
ENTRE 2022 ET 2035, D’APRÈS LE SCÉNARIO #3.
Dans le scénario #1, le nombre de voitures particulières en circulation en 2035 est de 43 millions, soit 11 % supérieurs au parc automobile français en 2022. Cette augmentation s’inscrit dans le prolongement de la tendance observée sur la décennie précédente, à savoir que le nombre de voitures particulières en circulation avait augmenté de 12 % entre 2010 et 2022. Sur ces deux périodes, le parc automobile croît plus fortement que la population française, autrement dit, le taux de motorisation des Français continue d’augmenter depuis 2010 jusqu’à 2035.
Cette hausse est quasiment nulle dans le scénario #2 (+4 % par rapport à 2022, -7 % comparativement à #1), notamment sous l’effet conjugué de la hausse du taux d’occupation des véhicules (+3 %, 1,65 passagers par véhicule contre 1,6 en 2022) et du report modal (la part modale de la voiture perd 5 points entre 2022 et 2023), qui vient compenser un taux d’équipement des ménages qui reste élevé.
Le scénario #3 est caractérisé par une réduction des distances parcourues en véhicules particuliers (-11 % par rapport à 2022) permis par une baisse des distances totales parcourues et un report modal vers les transports en commun. Conjuguée à une hausse importante du taux d’occupation des véhicules (+16 % par rapport à 2022), cette tendance permet une réduction significative de la taille du parc automobile (-12 % par rapport à 2022) ; soit une réduction de l’ordre de 1 %/an.
Du fait de cette place centrale conservée par la voiture individuelle dans les scénarios #1 et #2, les ventes annuelles croissent jusqu’à des niveaux comparables aux années pré-Covid (2,1 et 1,9 million de véhicules neufs vendus en 2035, versus une moyenne de 2 millions de ventes par an sur la période 2002 et 2019).
Ces ventes sont de plus portées sur des tailles de véhicules en croissance dans le scénario #1. En effet, les segments A et B continuent leur recul dans le scénario #1, d’une part, remplacés par des véhicules de gammes supérieures, et d’autre part, la part de SUV croît de 45 % aujourd’hui à 65 % en 2030, se stabilisant à cette date.
Cette tendance à un accroissement de la taille des véhicules s’accompagne d’un besoin en batteries de tailles croissantes pour satisfaire la demande en autonomie associée à l’achat de véhicules lourds. Ainsi, la taille moyenne des batteries des véhicules vendus augmente de plus de 25 %.
Dans le scénario #3, la décrue du parc se traduit par une baisse des ventes annuelles (-13 % entre 2023 et 2035), qui restent durablement inférieures au niveau de ventes pré-Covid. Le recul de la part de gros véhicules (SUV et segments D, E, F) contribue également à une réduction du besoin total en batteries. En moyenne, en 2035, celles-ci ont une capacité 30 % inférieure au niveau de 2022.
La conjugaison du nombre de ventes de véhicules neufs, avec la capacité moyenne de batterie nécessaire par véhicule, se traduit par une forte différence de besoin total de batterie entre les scénarios. Dans le scénario #1, le besoin annuel en batteries est multiplié par 8 entre 2022 et 2035. À l’inverse, ce besoin est contenu dans le scénario #3, en étant seulement multiplié par 5 sur la même période. Ce scénario permet en 2035 une diminution des besoins annuels de 27 % par rapport au scénario #2 et de 40 % par rapport au scénario #3.
Le besoin annuel de batteries pour électrifier le parc d’autobus et de cars représente en 2035 respectivement 1 %, 1,4 % et 1,9 % dans les scénarios #1, #2 et #3.
Sur la période allant de 2035 à 2050, la demande en batteries se stabilise dans le scénario #1, caractérisé par une hausse continue des ventes de véhicules neufs. Sous l’effet de la réduction du volume annuel de ventes de véhicules particuliers, d’une segmentation de ces ventes plus orientée vers les véhicules légers, le besoin annuel en capacité de stockage diminue de 8 % dans le scénario #3 entre 2035 et 2050. Ce scénario #3 permet en 2050 une diminution des besoins annuels de 25 % par rapport au scénario #2 et de 45 % par rapport au scénario #1.
FIGURE 10
Évolution de la demande annuelle en batteries liées aux voitures électriques en France (EY/WWF France)
LE SCÉNARIO #3 ENTRE 2022 ET 2035 PERMET DE RÉDUIRE DE :
27 %
LES BESOINS ANNUELS EN BATTERIE COMPARATIVEMENT AU SCÉNARIO #2.
40 %
LES BESOINS ANNUELS EN BATTERIE COMPARATIVEMENT AU SCÉNARIO #1.
des véhicules neufs sont électriques à partir de 2035.
D’un point de vue de la demande cumulée en batteries, c’est environ 988 GWh qu’il faut produire d’ici 2035 dans le scénario #1, alors que seulement 858 GWh dans le scénario #2 (-13 %) et 695 GWh (-30 %) dans le scénario #3 sont nécessaires. En 2050, c’est environ 3 100 GWh qu’il faut produire d’ici 2050 dans le scénario #1, alors que seulement 2 500 GWh dans le scénario #2 (-19 %) et 1 900 GWh (-39 %) dans le scénario #3 sont nécessaires.
Ces différents rythmes d’augmentation du besoin de batteries pour la mobilité électrique déterminent les taux de croissance en métaux critiques. Les quantités de lithium, nickel, cobalt et cuivre sont présentées ci-après.
COMPARATIVEMENT AU SCÉNARIO #1, LA DEMANDE CUMULÉE EN MÉTAUX CRITIQUES BAISSE DE :
11 à 13 %
AVEC LE SCÉNARIO #2 DE 2022
À 2035, ET DE 16 À 20 % DE 2022 ET 2050.
25 à 29 %
AVEC LE SCÉNARIO #3 EN 2030 ET DE 34 À 38 % EN 2050.
Directement corrélée à l’évolution de la quantité nécessaire de véhicules et de batteries, croisée avec l’évolution de la composition matière des véhicules et des batteries, la demande en métaux critiques primaires et secondaires suit des tendances similaires aux courbes de la partie précédente ; à ceci près, que la décroissance des courbes est encore plus marquée entre 2035 et 2050, en ce qui concernent le lithium, le nickel et le cobalt.
En effet, en plus de la diminution du nombre et de la taille des véhicules et leurs batteries, qui expliquaient la baisse du nombre de batteries à produire annuellement entre 2035 et 2050 (cf. graphique précédent), vient s’ajouter l’amélioration de la composition chimique des batteries, qui se traduit par une baisse continue des teneurs en lithium, nickel et cobalt par kWh de batterie.
En termes de demande annuelle (primaire et secondaire), le scénario #2 permet une baisse de 16 à 19 % selon le métal par rapport au scénario #1 en 2035, et de 20 à 23 % en 2050. Cette tendance s’amplifie avec le scénario #3 qui présente une baisse de 35 à 40 % par rapport au scénario #1 en 2030, et de 45 % en 2050.
Evolution de la demande annuelle en métaux critiques liés aux voitures électriques en France (EY/WWF France)
D’ici 2035, la demande en lithium, nickel et cobalt est multipliée par les facteurs suivants entre 2022 et 2035 :
TABLE 6
Multiplication de la demande annuelle en lithium, nickel, cobalt et cuivre entre 2022 et 2035
Multiplication de la demande annuelle entre 2022 et 2035
L’activation de leviers de sobriété permet donc de réduire fortement la multiplication des besoins. La hausse de demande en lithium est par exemple deux fois plus contenue dans le scénario #3.
À partir de 2035, 100 % des véhicules particuliers vendus sont électriques et l’effet « rattrapage » observé entre 2022 et 2035 disparaît. Les quantités de métaux nécessaires annuellement se stabilisent, voire diminuent, excepté pour le cuivre dans le scénario #1 :
Lithium
Stabilisation dans le scénario #1 ; baisse dans les #2 et #3, sous les effets conjugués d’une légère baisse en intensité lithium des batteries ainsi que d’une baisse des ventes dans les scénarios #2 et #3.
Nickel et cobalt
Baisse dans les trois scénarios, expliquée par une forte baisse de l’intensité de ces deux métaux dans les batteries, non compensée par la progression des ventes dans le scénario #1, renforcée par une baisse des ventes dans les #2 et #3.
Cuivre
Hausse dans le scénario #1, suivant la courbe de vente de véhicules neufs, baisse dans les deux autres pour la même raison. À taille de véhicule égale, l’intensité en cuivre dans les véhicules vendus est considérée comme constante entre 2022 et 2050. La demande est donc fonction du nombre de ventes et du profil de ces ventes (segmentation et part de SUV) et de façon plus marginale aux ventes de bus et cars. Contrairement aux trois autres métaux, aucun facteur d’intensité métal tel que la chimie n’entre en jeu.
En termes de demande cumulée (primaire et secondaire), le scénario #2 permet une baisse de 11 à 13 % selon le métal par rapport au scénario #1 sur la période 2022-2035, et de 16 à 20 % sur 2022-2050. Cette tendance s’amplifie avec le scénario #3 qui présente une baisse de 25 à 29 % par rapport au scénario #1 en 2030, et de 34 à 38 % en 2050.
COMPARATIVEMENT AU SCÉNARIO #1, LA DEMANDE ANNUELLE EN BATTERIE, ET PAR SUITE EN MÉTAUX CRITIQUES, BAISSE AVEC LE SCÉNARIO #3 EN 2035 :
-17 %
GRÂCE À LA RÉDUCTION DE LA TAILLE DES VÉHICULES.
-14 %
GRÂCE AU REPORT MODAL ET AU COVOITURAGE.
-9 %
GRÂCE À LA RÉDUCTION DU BESOIN TOTAL DE MOBILITÉ.
L’activation de leviers de réduction du besoin total en mobilité, de report modal et de réduction de la taille de véhicules permet de réduire le besoin annuel en batteries de 40 % entre les scénarios #1 et #3 en 2035.
12
Impact des leviers de sobriété sur la demande en batteries en 2035 (EY/WWF France)
Pour évaluer les parts de la demande qui seront couvertes par l’extraction de matière première (demande primaire) et par la production à partir de métaux recyclés (demande secondaire), il est important de distinguer deux catégories aux dynamiques très différentes.
les métaux de cathodes, lithium, nickel et cobalt aujourd’hui peu ou pas recyclés. La réglementation européenne sur le recyclage des batteries (directive « batteries ») impose aux industriels des seuils d’incorporation d’une part recyclée de ces métaux, principal facteur déterminant la croissance du recyclage de ces métaux. La filière de collecte, tri et recyclage de ces métaux reste à structurer. L’offre secondaire devrait couvrir une part significative de la demande à partir de la seconde moitié de la décennie 2030 ;
le cuivre, un métal dont une part importante est recyclée en fin de vie, notamment à partir de la collecte de matériel électrique (le taux d’incorporation est de 50 % en France). Notamment en réponse à la criticité et au coût croissant de ce métal, son taux de recyclage et d’incorporation est amené à croître significativement dans les années à venir.
FIGURE 13
Demande annuelle primaire et secondaire en métaux critiques liés aux voitures électriques en France (EY/WWF France)
QUELQUE SOIT LE SCÉNARIO CONSIDÉRÉ, LE RECYCLAGE PERMETTRA DE COUVRIR : 16 %
DES BESOINS CUMULÉS EN LITHIUM ENTRE 2022 ET 2050.
20%
DES BESOINS CUMULÉS EN NICKEL ENTRE 2022 ET 2050.
28 %
DES BESOINS CUMULÉS EN COBALT ENTRE 2022 ET 2050.
La réduction de la taille des véhicules joue un rôle important dans la baisse de la demande (-17 % de réduction de la demande annuelle en 2035 entre les scénarios #1 et #3). En effet, en diminuant la taille des véhicules, via le rééquilibrage de la segmentation vers des segments A-B-C et la diminution de la part de marché des SUV, celle des batteries diminuera également.
La baisse de la part de la voiture particulière via le report modal et le covoiturage est également un facteur important de réduction de la demande qui se traduit par une baisse de 14 % du besoin en batteries. L’enjeu des pratiques de déplacements durables est donc réel, et le développement des transports en commun et de la mobilité active joue donc un rôle central dans la sécurité d’approvisionnement des métaux critiques.
Enfin, la réduction du besoin total de mobilité permet également une réduction de la demande en métaux critiques de 9 %.
Appelé à se structurer au cours de la décennie 2030, avec l’arrivée des premiers véhicules électriques mis au rebut, le recyclage permettra, entre 2022 et 2050, de réduire et de couvrir 16% des besoins cumulés de lithium, 20 % des besoins cumulés de nickel, 28 % des besoins cumulés de cobalt et 61 % des besoins cumulés de cuivre ; et ce, quelque soit le scénario.
D’ici 2035, la demande primaire en lithium, nickel et cobalt est multipliée par les facteurs suivants entre 2022 et 2035. Cela constitue une augmentation significativement moins forte que l’augmentation de demande totale, particulièrement pour le cas du cuivre dont le taux de recyclage est plus important que celui des autres métaux.
TABLE 7
Multiplication de la demande annuelle primaire en lithium, nickel, cobalt et cuivre entre 2022 et 2035
14
de métal réincorporé dans la demande cumulée sur les périodes 2022-2035 et 2035-2050 (EY/WWF France)
Enfin, en considérant la combinaison des leviers de sobriété (développés dans le présent rapport et incarnés par le scénario #3) et de l’économie circulaire (collecte, transformation et réincorporation des déchets), alors il est possible de diviser par 2,5 d’ici 2035, et par 3,2 d’ici 2050, la quantité cumulée de métaux à extraire de la croûte terrestre ; par rapport à un scénario #1 sans effort de recyclage.
COMPARATIVEMENT AU SCÉNARIO #1, LES LEVIERS DE SOBRIÉTÉ (SCÉNARIO #3) ET DE L’ÉCONOMIE CIRCULAIRE PERMETTENT DE : DIVISER PAR
2,5 %
LA QUANTITÉ DE MÉTAUX À EXTRAIRE DE LA CROÛTE TERRESTRE D’ICI 2035 ET PAR 3,2
D’ICI 2050 PAR RAPPORT À UN SCÉNARIO #1 SANS EFFORT DE RECYCLAGE.
Les graphiques ci-dessous illustrent les dynamiques différentes du recyclage entre les différents métaux.
Ainsi, les parts de lithium recyclé et de nickel recyclé dans l’offre sont limitées jusqu’à 2035 (respectivement 7 % et 8 % des besoins totaux cumulés entre 2022 et 2035) et deviennent plus significatives à partir de 2035 (respectivement 21 % et 27 % des besoins totaux cumulés entre 2022 et 2035).
La part de cobalt recyclé se situe quant à elle à 17 % des besoins cumulés de la période 2022-2035 et à 37 % des besoins cumulés sur la période 2035-2050. Concernant le cuivre, métal recyclé depuis longtemps et à un niveau élevé en Europe (cf. partie B.3.a.), le recyclage fournit plus de la moitié de l’offre dès la période 2022-2023, pour atteindre près deux-tiers sur la période 2035-2050.
Au final, le recyclage permettra de réduire en moyenne de 11 % le besoin cumulé en lithium, en nickel et en cobalt à extraire entre 2022 et 2035, puis de 29 % sur la période 2035 et 2050 pour assurer l’électrification du parc automobile.
TABLE 8
Division de la demande primaire cumulée grâce à l’ensemble des leviers (sobriété et recyclage des batteries) d’ici 2035 et d’ici 2050
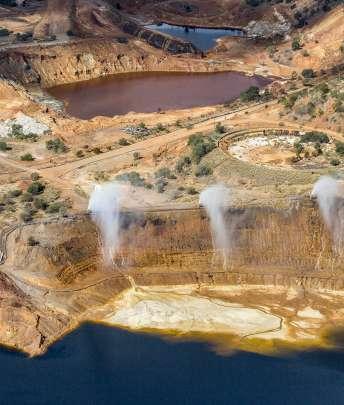
Ci-dessous les graphiques représentent le potentiel des leviers de sobriété et de recyclage dans l’évolution de la demande annuelle en métaux critiques, par rapport à un scénario #1 sans effort de recyclage. Leur conjugaison permet de diviser par 2,6 la demande primaire en lithium en 2050, par 3,9 celle du nickel, par 3,4 celle du cobalt et par 5,6 celle du cuivre.
Potentiel des leviers de sobriété et de recyclage dans la demande annuelle en métaux critiques liés aux voitures électriques en France (EY/WWF France)
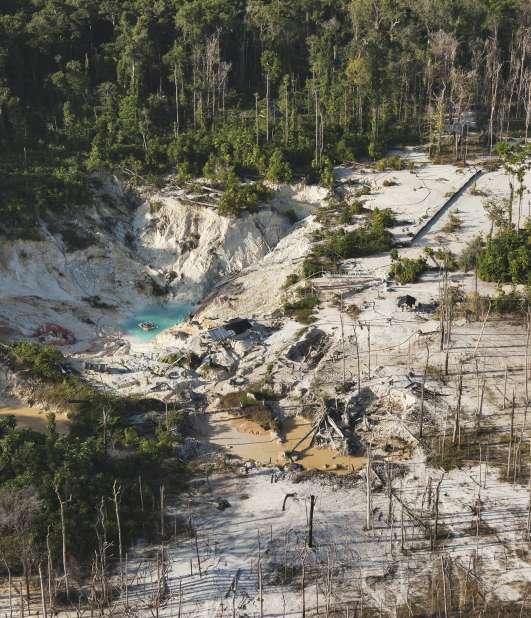
Dans cette dernière partie du diagnostic, le périmètre d’analyse est élargi à l’ensemble des besoins français en lithium, nickel, cobalt et cuivre, en intégrant les besoins liés au transport routier de marchandises (véhicules utilitaires légers et poids lourds) ainsi que les besoins non routiers (infrastructures, télécommunications, stockage stationnaire de l’énergie, etc.).
Pour rappel (cf. partie méthodologie), il s’agit ici d’estimer la pression exercée, par chacun des scénarios, sur la chaîne d’approvisionnement en métaux critiques et sur l’industrie de la batterie. Une approche basée sur quatre indicateurs comparatifs a donc été imaginée et étudiée, en s’appuyant sur les travaux de l’ADEME, de l’USGS, de l’IEA et sur les annonces publiques du secteur industriel ou politique.
Ces résultats permettent une première discussion et les auteurs du rapport appellent les parties prenantes (acteurs de la recherche, décideurs politiques, entreprises industrielles, société civile) à s’en emparer pour poursuivre et consolider leur approche.
Pour saisir l’effet de pression des scénarios sur cette offre, ces ratios ainsi déduits peuvent être comparés avec précaution à des indicateurs socio-économiques, rendant compte du poids démographique et économique de la France dans le monde. Se référer à la partie méthodologie et aux annexes pour plus de détails.
TABLE 9
Rappel : synthèse de l’approche comparative basée sur quatre indicateurs d’offre
DEMANDE FRANÇAISE COMPARÉE À SOURCES INTÉRÊT
1. Réserves et ressources mondiales USGS 2023
2. Offre mondiale en métal IEA 2023
3. Production française de lithium
4. Production de batteries issues des gigafactories en France
Annonces publiques industriels et gouvernement français
Annonces publiques industriels
Illustration de la pression sur les ressources en minerais.
Illustration du risque de tension entre l’offre et la demande à horizon 2030.
Appréciation du solde « imports/exports » de la France en termes de production de lithium.
Appréciation du solde « imports/exports » de la France en termes de production de batteries à destination des véhicules électriques.
DE 2,0 % À 3,3 %
DE L’OFFRE MONDIALE (MOYENNE DE 2,7 %) SERA CONSOMMÉE PAR LA FRANCE EN 2030 DANS LE SCÉNARIO #1.
DE 1,7 % À 2,9 %
DE L’OFFRE MONDIALE SERA CONSOMMÉE PAR LA FRANCE EN 2030 DANS LE SCÉNARIO #2.
DE 1,4 % À 2,3 %
DE L’OFFRE MONDIALE (MOYENNE DE 1,9 %) CONSOMMÉE PAR LA FRANCE EN 2030 DANS LE SCÉNARIO #3.
Si on suppose que ces dernières n’évoluent pas dans le temps, en restant figées à leur estimation faite par l’USGS en 2023, alors en 2050, la France aura consommé 1,3 à 3,1 % des réserves (moyenne 2,0 %) et 0,3 à 1 % des ressources dans le scénario #1 (moyenne 0,7).
A contrario, dans le scénario #3, la France aura consommé, en 2050, 0,8 à 2 % des réserves (moyenne 1,4 %) et 0,2 à 0,7 % des ressources (moyenne 0,5 %), telles qu’estimées en 2022.
À cet égard, si on se rapporte à la part française dans la population mondiale (estimée à 0,8 % sur la période 2020-2050), alors la France consomme une part de métaux (tout usage) inférieure à son poids dans la population mondiale (pour tous les métaux dans le scénario #3, pour le lithium et le cobalt dans le #1).
À noter que, comme l’estimation des réserves et des ressources fluctue dans le temps, généralement à la hausse si le minerai en question est de plus en plus demandé et voit son prix augmenter (cf. chapitre B.1 et détail méthodologique en annexe), ces estimations sont de fait conservatrices et ne permettent pas de conclure sur une réelle surconsommation des ressources. On notera toutefois que certains métaux comme le cuivre, minerai fortement exploité depuis la révolution industrielle et plus exposé au risque de déplétion, présentent un plus fort risque de surconsommation géologique, tel que l’ont montré les travaux d’Olivier VIDAL du CNRS (Vidal 2017).
Si on se rapporte aux prévisions d’offre mondiale primaire en métaux critiques (IEA 2023), en 2030, la France consommera de 2,0 % à 3,3 % de l’offre mondiale dans le scénario #1 (moyenne 2,7 %), de 1,7 % à 2,9 % dans le scénario #2 et de 1,4 % à 2,3 % dans le scénario #3 (moyenne 1,9 %).
Si on considère la part française dans le PIB mondial (estimée à 2,3 % en 2030), alors la France consomme une part de métaux primaires (tout usage) supérieure à son poids dans l’économie mondiale dans le scénario #1, et une part inférieure à son poids dans l’économie mondiale dans le #3.
Si on considère la population française (estimée à 0,8 % de la population mondiale en 2030), alors la France a consommé une part de métaux primaire (tout usage) supérieure à son poids dans la population mondiale dans les trois scénarios.
FIGURE 16
Part de la demande primaire française - tous usages confondus - par rapport à l’offre primaire mondiale en 2030 (EY/WWF France)
Si l’on suppose le potentiel de production annuelle de 16 kilotonnes de lithium atteint à partir de 2030, alors la France ne couvre pas ses besoins primaires en lithium (tout usage) dans le scénario #1, avec un déficit allant jusqu’à 64 % de l’offre minière en 2035.
Dans le scénario #2, la France ne couvre pas non plus l’ensemble de ses besoins où un déficit de 34 % est observé.
Enfin, le pays couvre l’entièreté de ses besoins dans le scénario #3, et est même exportateur net : cumul de +11 % sur la période 2030-2040, correspondant à 20 kilotonnes de lithium excédentaires, soit la quantité nécessaire pour approvisionner plus de 230 000 voitures électriques équipées de batterie de 50 kWh avec un mix chimique représentatif du marché d’aujourd’hui.
Demande primaire française de lithium – tous usages confondus - comparée à la production annoncé de lithium en France (EY/WWF France)
39 %
DES BESOINS PRIMAIRES DE LA FRANCE NE SONT PAS COUVERTS PAR SA PRODUCTION DE LITHIUM EN 2035 DANS LE SCÉNARIO #1.
25 %
DES BESOINS PRIMAIRES DE LA FRANCE NE SONT PAS COUVERTS PAR SA PRODUCTION DE LITHIUM EN 2035 DANS LE SCÉNARIO #2.
11 %
DE LA PRODUCTION FRANÇAISE DE LITHIUM CUMULÉE SUR LA PÉRIODE 2030-2040 EST EXPORTÉE À L’ÉTRANGER DANS UN CONTEXTE OÙ LA FRANCE COUVRE DÉJÀ L’ENTIÈRETÉ DE SES BESOINS AVEC SA PRODUCTION DANS LE SCÉNARIO #3.
Si les annonces des industriels des quatre gigafactories prévues en France sont tenues, autrement dit la production de 144 GWh, et si on retranche la part qui reviendrait aux véhicules utilitaires et camions (31 GWh), alors la France serait importatrice nette (solde négatif) de batteries dans le cadre du scénario #1 (demande +23 % supérieure à l’offre).
La France serait à l’équilibre dans le cadre du scénario #2. Enfin, le pays serait exportateur net dans le scénario #3, avec une production des gigafactories a minima excédentaire de 26 %.
Demande et production française de batteries pour voitures électriques (EY/WWF France)
électriques annoncée d’ici 2030.
Vu la capacité de production de batteries associée aux gigafactories annoncées sur son territoire, la France sera :
Importatrice nette de batteries électriques dans le scénario #1, sa demande dépassant de 23% sa production.
A l’équilibre atteint dans le scénario #2, sa demande étant contenue au niveau de sa production.
Exportatrice nette dans le scénario #3, sa production excédant de 26 % sa demande réduite avec succès.
Pour sécuriser notre approvisionnement en métaux critiques et sauver la décarbonation du parc automobile, il faudra dé-SUViser le catalogue de voitures électriques proposés aux Français, réorienter le marché vers des modèles électriques légers et promouvoir des mobilités actives et partagées pour sortir du tout-voiture.
Appliquer, aux véhicules électriques, un malus poids réduit d’un abattement de 300 kg, pour prendre en compte le poids d’une batterie d’une capacité raisonnable de 50 kWh et ses équipements connexes, permettant de couvrir 320 km sur route, soit 1,6 fois la distance moyenne parcourue par un Français chaque semaine dans sa vie de tous les jours. Réévaluer chaque année le montant de l’abattement pour prendre en compte l’évolution des technologies des batteries et la réduction distances parcourues.
Cette mesure vise à réduire la vente de voitures électriques trop lourdes et équipées de batteries inutilement capacitaires. S’il est attendu qu’une voiture électrique pèse plus lourd qu’une voiture thermique, cet écart de poids n’est justifié que dans la proportion du poids d’une batterie d’une capacité raisonnable, adaptée aux besoins, et du poids des équipements connexes embarqués à bord du véhicule. Une fois déduit le poids de l’ensemble de ces équipements liés à une électrification raisonnable, le poids d’une voiture électrique doit être pénalisé comme l’est le poids d’une voiture thermique.
Pour faire émerger une offre de voitures électriques spacieuses conçue pour et réservée aux familles nombreuses (offre qui n’a pas vocation à dépasser 20 % du marché), instaurer un abattement sur le malus poids électrique payé par les familles nombreuses pour l’achat d’une voiture électrique.
Ne pas prévoir d’abattement du malus poids pour les véhicules hybrides rechargeables et hybrides simples, dans la mesure où le poids supplémentaire associé à la batterie embarquée à bord ne permet pas de gain climatique réel substantiel : en effet, de par leur offre largement SUV-isée et leur utilisation limitée en mode électrique, les émissions réelles associées en moyenne à ces véhicules (100 gCO2/km ; A. BIGO 2022) sont similaires, voire supérieures à la limite établie depuis 2021 par la réglementation européenne (95 gCO2/km).
Renforcer le critère poids éliminatoire du bonus électrique pour ne plus subventionner, à hauteur de millions d’euros, la vente de modèles électriques lourds incompatibles avec l’ambition climatique et l’intérêt stratégique de la France. Autrement dit, réserver le bonus écologique aux voitures électriques pesant moins de 1,6 tonne.
Pour restaurer une offre de voitures électriques spacieuses conçue pour et réservée aux familles nombreuses (offre qui n’a pas vocation à dépasser 20 % du marché), permettre aux familles nombreuses de bénéficier du bonus écologique pour l’achat de voitures pesant plus de 1,6 tonne et dans la limite de 2 tonnes.
Pour les voitures électriques éligibles pesant moins de 1,6 tonne, moduler le montant du bonus écologique en fonction du poids et du revenu des ménages, de sorte que, plus un modèle électrique est léger, et plus le ménage est modeste, plus le montant du bonus électrique auquel il est éligible est élevé.
Dans un double objectif de compétitivité et d’excellence climatique, exiger des constructeurs automobiles la publication annuelle du poids moyen des voitures électriques immatriculées au cours de l’année civile, et créer, en miroir de la réglementation européenne sur les émissions de CO2, une pénalité européenne de 5 € par kilogramme excédant 1,6 tonne pour chaque voiture vendue au cours de l’année.
En cohérence avec cette incitation à l’allègement de l’offre électrique, établir, dans le cadre de la réglementation sur l’empreinte carbone des batteries électriques, une norme européenne sur la capacité des batteries, afin de décourager la production de batteries inutilement grandes.
De la même manière qu’un modèle électrique doit être frappé d’un malus - au titre de son poids climatique et stratégique - s’il est trop lourd, un constructeur automobile doit s’acquitter de pénalités dès lors que son offre de voitures électriques en Europe est trop lourde.
Ces mesures permettront de booster la compétitivité prix des constructeurs français, dont les modèles électriques sont en moyenne plus légers de 335 kg que leurs concurrents étrangers (EEA 2023, traitement WWF France).
Préciser et sécuriser la programmation des financements du plan ferroviaire de 100 milliards à l’horizon 2040, et prioriser, en son sein, les projets de développement du train du quotidien, du train de nuit ainsi que les projets de régénération des petites lignes.
Créer un « passe rail » français permettant d’accéder à l’ensemble de l’offre de transports en commun et de train quotidien partout en France. Financé par l’Etat et par les Régions, un tel passe rail n’aura d’effet que s’il est adossé au développement des infrastructures (recommandation 6) au sein d’une programmation durable des finances publiques, et devra observer un tarif différencié en fonction des revenus des ménages.
Adosser ce « passe rail » à un guichet unique, fondé sur l’uniformisation (y compris physiquement dans les points de vente) de l’ensemble des bornes, guichets et sites internet de billetterie, de façon à offrir aux usagers une seule et unique interface d’accès et de paiement à l’ensemble des offres de mobilités, du vélo partagé aux trains interrégionaux, partout en France.
8
Élargir la prime à la conversion à l’ensemble des solutions de mobilités actives et partagées (transports en commun, autopartage, covoiturage, vélos) et porter le montant de ce soutien à la hauteur du montant octroyé pour l’achat de véhicules à faibles émissions.
Rendre obligatoire le forfait mobilités durables pour les entreprises de plus de 11 salariés et rehausser son plafond pour les salariés les plus modestes ou installés en zones rurales et confrontés à des choix de mobilité aux coûts d’entrée élevés.
Renforcer les investissements alloués aux stratégies nationales de développement des mobilités actives et du covoiturage au quotidien, notamment en doublant le montant du prochain plan quinquennal dédié au vélo et systématisant les voies de circulation dédiées au covoiturage à la fois en périphérie d’agglomérations et sur autoroute.
ILLUSTRATIONS
FIGURE 1
Cartographie des principales matières premières critiques dans un véhicule électrique (GREET 2020, T&E 2021, ADEME 2022,traitement EY/ WWF France). 8
FIGURE 2
Trajectoire cible de décarbonation des véhicules particuliers d’ici 2030 (SGPE 2023). 24
FIGURE 3
Comparaison de l’empreinte carbone de différents véhicules selon leur taille, origine et motorisation (SGPE 2023, traitement EY/WWF France) 25
FIGURE 4
Quantité de métaux critiques d’un véhicule en fonction du type de motorisation (GREET 2020, IEA 2021, T&E 2021, ADEME 2022, traitement EY/WWF France). 28
FIGURE 5
Demande en métaux critiques par usage final dans le scénario “net-zéro émission” (IEA 2023). 33
FIGURE 6
Répartition des parts de marché des pays à chaque étape de la chaîne de valeur (AIE 2022, ETC 2023, BNEF 2022, traitement EY/WWF France). 35
FIGURE 7
Délais moyens des différentes étapes de la chaîne de valeur de l’électromobilité (ETC 2023). 36
FIGURE 8
Projections de l’offre primaire et de la demande primaire en métaux critiques à l’échelle mondiale (IEA 2023). 38
FIGURE 9
Synthèse des résultats intermédiaires des trois scénarios de mobilité à horizon 2035 (EY/WWF France). 55
FIGURE 10
Évolution de la demande annuelle en batteries liées aux voitures électriques en France (EY/WWF France). 57
FIGURE 11
Evolution de la demande annuelle en métaux critiques liés aux voitures électriques en France (EY/WWF France). 58
FIGURE 12
Impact des leviers de sobriété sur la demande en batteries en 2035 (EY/WWF France). 60
FIGURE 13
Demande annuelle primaire et secondaire en métaux critiques liés aux voitures électriques en France (EY/WWF France). 61
FIGURE 14
Part de la réincorporation en métal recyclé dans la demande cumulée sur les périodes 2022-2035 et 2035-2050 (EY/WWF France). 62
FIGURE 15
Potentiel des leviers de sobriété et de recyclage dans la demande annuelle en métaux critiques liés aux voitures électriques en France (EY/WWF France). 64
FIGURE 16
Part de la demande primaire françaisetous usages confondus - par rapport à l’offre primaire mondiale en 2030 (EY/WWF France). 67
FIGURE 17
Demande primaire française de lithium – tous usages confonduscomparée à la production annoncé de lithium en France (EY/WWF France). 68
FIGURE 18
Demande et production française de batteries pour voitures électriques (EY/WWF France). 69
TABLEAUX
TABLE 1
Indicateurs synthétiques environnementaux en fonction du type de motorisation. 26
TABLE 2
Comparatif d’indicateurs clés en fonction de la taille du véhicule électrique (liste des sources en annexes). 27
TABLE 3
Potentiel de recyclage à l’échelle de l’Europe d’après l’Université catholique de Leuven (KU Leuven 2022). 40
TABLE 4
Synthèse des caractéristiques des scénarios. 52
TABLE 5
Synthèse de l’approche comparative basée sur quatre indicateurs d’offre. 53
TABLE 6
Multiplication de la demande annuelle en lithium, nickel, cobalt et cuivre entre 2022 et 2035. 59
TABLE 7
Multiplication de la demande annuelle primaire en lithium, nickel, cobalt et cuivre entre 2022 et 2035. 63
TABLE 8
Division de la demande primaire cumulée grâce à l’ensemble des leviers (sobriété et recyclage) des batteries d’ici 2035 et d’ici 2050. 63
TABLE 9
Rappel : synthèse de l’approche comparative basée sur quatre indicateurs d’offre. 63
ADEME
2022. https://librairie.ademe.fr/cadic/7432/avis-ademe-voitureselectriques-et-bornes-recharges-2022-012013.pdf.
2022. https://librairie.ademe.fr/changement-climatique-etenergie/6441-les-scenarios-de-l-ademe-transitions-2050-choisirmaintenant-agir-pour-le-climat.html.
2022. https://librairie.ademe.fr/cadic/6842/feuilleton_materiaux_ de_la_te_transitions2050_ademe.pdf.
AMNESTY INTERNATIONAL
2023. https://www.amnesty.fr/actualites/republique-democratiquedu-congo-enfants-cobalt-face-cachee-de-nos-batterie
A. BIGO
2022. https://bonpote.com/les-voitures-hybrides-rechargeablesfausse-solution-pour-le-climat/.
2023. https://futuramobility.org/fr/%f0%9f%93%8c-aurelienbigo-chaire-energie-et-prosperite-limpact-de-lelectrification-desvehicules-avril-2023/.
BNEF
2023. Lithium-Ion Batteries: State of the Industry 2022.
BRGM
2018. https://www.brgm.fr/sites/default/files/documents/2021-01/ actualite-transition-energetique-utilisation-sous-sol-note-comes.pdf.
2022. https://www.brgm.fr/sites/default/files/documents/2022-11/ evenement-conference-metaux-strategiques-2022-02-23-pres-cpoinssot.pdf.
CARBONE 4.
2022. https://www.carbone4.com/analyse-faq-voiture-electrique.
2021. https://www.carbone4.com/batteries-objets-incontournablesde-transition-energetique-a-utiliser-moderation.
CIRCULAR ENERGY STORAGE
2022. https://circularenergystorage.com/articles/2022/6/16/thegood-news-about-battery-production-scrap.
CITEPA
2023. https://www.citepa.org/wp-content/uploads/CP-Citepa_ Barometre_Emissions_GES_mars2023_VF.pdf.
COCHILCO
2021. https://www.cochilco.cl/Paginas/Inicio.aspx.
COMMISSION EUROPÉENNE
2023. https://commission.europa.eu/strategy-and-policy/ priorities-2019-2024/european-green-deal/green-deal-industrialplan/european-critical-raw-materials-act_fr.
COMMISSION, ENERGY TRANSITIONS
2023. https://www.energy-transitions.org/publications/materialand-resource-energy-transition/.
EEA
2023. https://www.eea.europa.eu/en/datahub/datahubitem-view/ fa8b1229-3db6-495d-b18e-9c9b3267c02b?activeAccordion=.
ETC
2023. https://www.energy-transitions.org/publications/materialand-resource-energy-transition/.
EU BATTERIES DIRECTIVE
2023. https://www.europarl.europa.eu/doceo/document/TA-92023-0237_FR.html.
FRANCE 24
2023. https://www.france24.com/fr/france/20230530-la-franceinaugure-la-premi%C3%A8re-de-ses-quatre-gigafactories-debatteries-%C3%A9lectriques.
FRANCE STRATÉGIE
2022. https://www.strategie.gouv.fr/sites/strategie.gouv.fr/files/ atoms/files/fs-2022-na-115-voiture_electrique_a_quel_coutnovembre_1.pdf.
GIEC
2022. Atténuer le changement climatique | Synthèse vulgarisée du dernier rapport du GIEC (theshiftproject.org).
GREET
2020. https://greet.anl.gov/publication-vmc_2020 I. DUHAMEL ACHIN. 2022. https://brgm.hal.science/hal02466467/document.
IEA
2023. https://www.iea.org/reports/global-ev-outlook-2023.
2022. https://www.iea.org/data-and-statistics/charts/mineralsused-in-electric-cars-compared-to-conventional-cars.
2023. https://www.iea.org/reports/energy-technologyperspectives-2023.
2021. https://www.iea.org/reports/the-role-of-critical-minerals-inclean-energy-transitions.
2022. https://iea.blob.core.windows.net/assets/ad8fb04c-4f7542fc-973a-6e54c8a4449a/GlobalElectricVehicleOutlook2022.pdf.
2021. https://www.iea.org/reports/the-role-of-critical-minerals-inclean-energy-transitions.
2022. https://librairie.ademe.fr/changement-climatique-etenergie/6441-les-scenarios-de-l-ademe-transitions-2050-choisirmaintenant-agir-pour-le-climat.html.
2023. https://iea.blob.core.windows.net/assets/3c8fa115-35c44474-b237-1b00424c8844/CO2Emissionsin2022.pdf.
https://www.iea.org/reports/global-ev-outlook-2023.
https://www.iea.org/data-and-statistics/charts/minerals-used-inelectric-cars-compared-to-conventional-cars.
IMERYS
2022. https://www.imerys.com/fr/media-room/communiques-depresse/imerys-ambitionne-de-devenir-un-acteur-majeur-du-lithiumen-europe.
INSEE
2021. 68,1 millions d’habitants en 2070 : une population un peu plus nombreuse qu’en 2021, mais plus âgée - INSEE Première – 1 881.
KU LEUVEN
2022. https://eurometaux.eu/media/jmxf2qm0/metals-for-cleanenergy.pdf.
LARGUS
2023. https://www.largus.fr/actualite-automobile/autonomie-desvoitures-electriques-les-resultats-de-nos-tests-10283401.html.
NORTHEY
2014. https://www.sciencedirect.com/science/article/abs/pii/ S0921344913002127.
O. VIDAL
2018. https://journals.openedition.org/temporalites/5677?lang=en.
PFA
2021. Évolution & analyse du mix de motorisation des véhicules légers en Europe de 2 020 à 2 040 - synthèse du Wapo 2022 - note technique du Wapo 2021 - pfa (pfa-auto.fr).
R. LESCURE
2023. https://www.radiofrance.fr/franceculture/podcasts/grandreportage/richesses-et-traumatismes-du-sous-sol-alsacien-4765709.
SDES
2021. https://www.statistiques.developpement-durable.gouv.fr/ resultats-detailles-de-lenquete-mobilite-des-personnes-de-2019.
SGPE
2023. https://www.gouvernement.fr/upload/media/ content/0001/06/934536595b1a2bb34d3f4e0d8381ac1b07944e0a. pdf.
STANDARD & POORS
2023. https://www.spglobal.com/ratings/en/.
PWC ET AACHEN UNIVERSITY
2023. https://www.strategyand.pwc.com/de/en/industries/ automotive/european-battery-recycling-market-analysis/ strategyand-eu-battery-recycling-market-study.pdf.
VERDRUP, OLAFSDOTTIR & 2021. https://link.springer.com/article/10.1007/s42461-02000370-y.
SYSTEX.
2021. https://www.systext.org/sites/all/documents/RP_SystExt_ Controverses-Mine_VOLET-1_Nov2021_vf.pdf.
T&E
2023. https://www.transportenvironment.org/wp-content/ uploads/2023/07/Battery-metals-demand-from-electrifyingpassenger-transport-2.pdf.
2022. https://cleantechnica.com/2020/06/10/this-stunning-chartshows-why-battery-electric-vehicles-win/.
2021. https://www.transportenvironment.org/wpcontent/ uploads/2021/07/2021_02_Battery_raw_materials_report_final. pdf.
UCDAVIS
https://www.climateandcommunity.org/_files/ugd/d6378b_ b03de6e6b0e14eb0a2f6b608abe9f93d.pdf.
UNFCC
n.d. https://unfccc.int/process-and-meetings/the-paris-agreement.
USGS
2023. https://pubs.usgs.gov/periodicals/mcs2023/mcs2023.pdf.
WWF ALLEMAGNE
2023. https://wwf.panda.org/wwf_news/?8455466/Miningimpacts-affect-up-to-13-of-global-forest-ecosystems-and-tipped-torise-with-increased-demand-for-metals.
et contribution du recyclage à la réponse aux besoins
FIGURE 1 - Quantité moyenne de lithium, nickel et cobalt par kWh de batterie (BNEF 2023, T&E 2023,
TABLE 1 - Rappel des hypothèses par scénario (EY/WWF France)
TABLE 2 - Résultats intermédiaires - Distances totales parcourues et parts modales (EY/WWF France)
TABLE 3 - Résultats intermédiaires – Parc circulant (EY/WWF
4 - Résultats intermédiaires – Ventes annuelles de véhicules particuliers neufs (EY/WWF France)
TABLE 5 - Taille de batteries par type de véhicule (OFREMI 2023, BNEF 2023, T&E 2023)
TABLE 6 - Mix motorisation des véhicules (T&E 2023, IMT-IDDRI 2023, EY/WWF France)
TABLE 7 – Demande en
8 - Intensité métaux par chimie de batteries pour les véhicules particuliers (BNEF 2023)
TABLE 9 – Part de marché de chaque chimie de batteries pour les véhicules particuliers (BNEF 2023) 103
TABLE 10 - Part de marché de chaque chimie de batteries pour les bus (BNEF 2023) 104
TABLE 11 - Part de marché de chaque chimie de batteries pour les cars (BNEF 2023) 104
TABLE 12 - Quantité moyenne de métal par véhicule en 2022 (PFA 2022, BNEF 2023, T&E 2023, traitement EY/WWF France) 105
TABLE 13 – Taux d’incorporation de métaux recyclés selon les scénarios (KU Leuven 2020, PWC 2023, O. VIDAL 2023, traitement EY/WWF France) 105
TABLE 14 – Consommation annuelle de métaux d’origines primaire et secondaire
TABLE 15 – Consommation cumulée de métaux d’origines primaire et secondaire (EY/WWF France)
TABLE 16 - Synthèse des hypothèses de répartition des besoins en métaux critiques selon l’usage d’offre (IEA 2021)
106
107
110
TABLE 17 - Part de la demande de métaux critiques pour véhicules électriques consacrée aux véhicules utilitaires légers (ADEME 2022, traitement EY/WWF France) 111
TABLE 18 - Part de la demande de métaux critiques pour véhicules électriques consacrée aux poids lourds (ADEME 2022, traitement EY/WWF France) 111
TABLE 19 - Part du véhicule électrique (véhicule particulier, bus et car) dans la demande totale de métaux (IEA 2021, traitement EY/WWF France)
111
TABLE 20 - Demande de métaux en fonction des usages (IEA 2021, ADEME 2022, traitement EY/WWF France) 112
TABLE 21 - Part de la France dans la population mondiale et le produit intérieur brut mondial selon différentes années (OCDE 2018, INSEE 2021, ONU 2023) 114
TABLE 22 - Production française de lithium (IMERYS 2022, R. LESCURE 2023)
TABLE 23 - Production française annoncée de batteries issues des giga factories (FRANCE 24, 2023)
114
114
TABLE 24 - Comparaison de la demande française en lithium, nickel, cobalt et cuivre par rapport aux réserves et ressources identifiées (USGS 2023, EY/WWF France) 116
L’ensemble des sources des données avancées dans les chapitres A et B sont directement indiquées dans le corps du rapport, hormis, pour des raisons de mise en page, les sources de données issues de la Table 2 - Comparatif d’indicateurs clés en fonction de la taille du véhicule électrique qui sont décrites ci-dessous. Ces données alimentent aussi la Figure 3 - Comparaison de l’empreinte carbone sur leur cycle de vie de différents véhicules.
Indicateurs clés Sources de données
Masse totale d’un véhicule (kg)
Données constructeurs : petite citadine (RENAULT TWINGO ZE, SMART FORTWO EV, modèles entrée de gamme, moyenne de 19,5 kWh), berline/cross-over (KIA E-NIRO, TESLA MODEL Y, HYUNDAI IONIQ 5, VOLKSWAGEN ID.3, entrée de gamme, moyenne de 60,2 kWh), gros SUV (AUDI Q8 55 E-TRON QUATTRO, BMW I7 I (G70 BEV) XDRIVE60, TESLA MODEL X PLAID, modèle longue autonomie, moyenne de 100,2 kWh).
Quantité de métaux critiques (kg) GREET 2020, IEA 2021, T&E 2021, ADEME 2022, traitement EY/WWF.
Emissions de GES sur le cycle de vie (France)
Coût moyen à l’achat (France)
Autonomie réelle sur route (km)
Données empreinte carbone d’un véhicule assemblé et utilisé en France (SGPE 2023, avec données issues de ADEME, PFA et T&E, pour un kilométrage de 150 000 km). Traitement EY/WWF pour actualiser ces données pour un kilométrage de 200 000 km, considéré comme plus proche de la réalité.
Données kilométrage moyen voiture thermique en 2019 : 19 ans à 10 500 km/an, soit 200 000 km (d’après expertise IMT-IDDRI & C-Ways).
Même kilométrage considéré pour les véhicules électriques : étant donné qu’une batterie moyenne de 50 kWh (autonomie réelle de 265 km en 50 % autoroute, 50 % route ; ARGUS 2023, traitement EY/ WWF) est garantie par les constructeurs pour environ 1 250 cycles de charge, cela permet de réaliser 1 250 cycles de 60 % d’une charge pleine, ce qui correspond à 60 % de 265 km par charge, soit 200 000 km.
Données constructeurs : petite citadine (RENAULT TWINGO ZE, SMART FORTWO EV, modèles entrée de gamme, moyenne de 19,5 kWh), berline/cross-over (KIA E-NIRO, TESLA MODEL Y, HYUNDAI IONIQ 5, VOLKSWAGEN ID.3, entrée de gamme, moyenne de 60,2 kWh), gros SUV (AUDI Q8 55 E-TRON QUATTRO, BMW I7 I (G70 BEV) XDRIVE60, TESLA MODEL X PLAID, modèle longue autonomie, moyenne de 100,2 kWh).
Données tests 2023 de l’Argus (LARGUS, 2023 ; traitement EY/WWF) ; hypothèse prix électricité 2023 : 0,20€/kWh. Coût recharge pour 100 km (€)
Couverture des besoins d’un automobiliste
Données de l’enquête mobilité des personnes de 2019 (SDES 2021).
HYPOTHÈSE D’ENTRÉE
Étape 1 & 2 - Besoin de mobilité et structure modale
rurale
Mobilité courte distance
Démographie (population)
publiques covoiturage
Étape 3 - Parc circulant
Distance parcourue en voiture particulière
Circulation des véhicules
Étape 4 - Flux entrants
Taux d’occupation des véhicules
Kilométrage annuel moyen
RESULTATS
Étape 5 - Traduction en matières
Quantité de cuivre par segment
Chimie des batteries (kg de métal/kWh)
Taille des batteries par segment (kWh)
Parc automobile (millions de véhicules)
Variation interannuelle du parc (+/-)
Ventes annuelles
Demande totale en Lithium,
Segmentation Part de VE (%) Recours au télétravail
Étape 6- Besoins primaires
Ventes annuelles de VE par segment (millions) Demande totale
Remplacement des véhicules en fin de vie (loi de survie)
Ciruclation des véhicules (mds véhicule.km/an) Ventes annuelles de véhicules neufs (milllions)
Taux d’incorporation de métaux recyclés (%)
Le scénario #1, s’appuie sur le scénario tendanciel de l’ADEME, dans son rapport Transitions 2050 (2021), révisé et mis à jour par EY et le WWF France, avec l’appui des membres du COPIL, au regard des séries historiques et des projections démographiques.
Les scénarios présentés modélisent le besoin en cuivre, lithium, nickel et cobalt associé au développement de la mobilité électrique en France. La modélisation se concentre sur les besoins liés à la fabrication des batteries et des véhicules particuliers, bus et cars ainsi que sur la fabrication des bornes de recharge nécessaires à l’électrification de ces modes de transport.
Les véhicules en autopartage, les vélos à assistance électrique et les deux-roues motorisés électriques ont été exclus de ce travail, une analyse complémentaire menée par l’IMT-IDDRI et C-Ways ayant mis en avant le caractère négligeable. En effet, d’ici 2035, un doublement du recours à l’autopartage ne ferait diminuer le parc automobile français que de 0,2 %, et un triplement seulement de 0,4%. Un VAE a une consommation électrique par kilomètre 10 à 20 fois inférieure qu’un véhicule particulier et une autonomie 4 à 5 fois inférieure, sa consommation de métaux critiques est de l’ordre de 100 fois inférieure à celle d’une voiture, d’où le choix de ne pas modéliser la demande en métaux de ce mode de transport, ce ratio est de l’ordre de 20 à 30 pour les deuxroues motorisés électriques.
C.JUSTIFICATION DES HYPOTHÈSES RETENUES
2022
Année de base #1
LAISSER-ALLER
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
Source principale SDES ADEME Transition(s) 2050 – Scénario tendanciel.
Demande en mobilité
Report modal
Taux d’occupation de la voiture
Part VE dans les ventes de véhicules neufs
Segmentation
915 Mds p.km (chiffres clés transports 2023, SDES.)
VP : 76 %
TC : 18 % (SDES)
1,6 (SDES)
12 % (SNBC 3)
SUV : 45 %
Données IMT-IDDRi & C-Ways.
Capacité et chimie
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
IMT-IDDRI – C-Ways Scénario politiques actuelles.
#3
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
IMT-IDDRI – C-Ways Scénario frugal.
+6 % Stable -6 %
VP : 76 %
TC : 18 % (2035)
Autres : 6 %
VP : 71 %
TC : 22 % (2035)
Autres : 7 %
VP : 66 %
TC : 26 % (2035)
Autres : 8 %
1,6 (2035) 1,65 (2035) 1,8 (2035)
60 % en 2030, 100 % en 2035 (résultats analyses IMT-DDRI & C-Ways, se référer aux annexes).
Segmentation en légère hausse (montée en gamme) et part de SUV 65 % (2035).
Segmentation et part de SUV stables.
Segmentation en légère baisse (descente en gamme) et part de SUV 20 % (2035).
des batteries Capacité des batteries fixe par segment (PFA 2021). Mix de chimie des batteries de moins en moins riche en nickel et cobalt (BNEF 2023).
Le scénario #2, construit en collaboration avec l’IMT-IDDRI et de leur partenaire technique C-Ways, discuté avec le comité de pilotage de l’étude, traduit une mise en œuvre réaliste des politiques publiques annoncées au regard du contexte politique actuel.
Le scénario #3, construit sur la base des travaux de l’IMT-IDDRI et de leur partenaire technique C-Ways, consolidés par EY et le WWF France et discutés avec le comité de pilotage de l’étude, donne à voir une mise en œuvre ambitieuse et pragmatique des politiques publiques de sobriété en matière de mobilité, traduisant la vision du WWF France et de l’IMT-DDRI.
Ce dernier scénario s’appuie sur le travail réalisé par l’IMT-IDDRI et son partenaire C-Ways, dont les hypothèses utilisées ont été recoupées, au regard d’exemples de situations ou tendances observés dans d’autres pays européens, afin d’en garantir la faisabilité technico-économique et la crédibilité politique (ex : le Danemark et l’Allemagne vis-à-vis du potentiel modal du vélo, le Japon vis-à-vis de la taille des véhicules, la Scandinavie pour son système de bus, etc.). De la même façon, ces hypothèses s’appuient sur l’analyse des évolutions historiques des parcs motorisés et de leurs ventes. Par exemple, l’hypothèse de dé-SUVisation proposé correspond à un retour à un mix des ventes une décennie auparavant en France et en Europe.
Hypothèses principales
Distances totales parcourues (mds pass. km/an)
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
+6 % (2035)
+8 % (2050)
Ce scénario prévoit que la distance totale parcourue par an par les Français augmente de 6 % en 2035, par rapport à celle de 2022, pour ensuite atteindre, avec une plus faible croissance, +8 % en 2050 par rapport à 2022.
Sur la dernière décennie, la population a augmenté de 4 % (entre 2010 et 2020) et le transport intérieur de voyageurs a augmenté de 7 % (entre 2009 et 2019). Le besoin de mobilité poursuit dans ce scenario la même tendance haussière pré-crise sanitaire, toutefois atténuée pour prendre en compte le vieillissement de la population française, synonyme d’infléchissement de la hausse de la population (+2,5 % entre 2021 et 2035 ; INSEE, N°1881, 11/2021).
Entre 2035 et 2045, la population française devrait atteindre un plafond pour ensuite diminuer. Ce ralentissement à partir de 2035 a été pris en compte : la distance totale parcourue par an par les Français augmente de seulement 2,5 % entre 2035 et 2050 (soit +8 % par rapport à 2022).
Parts modales VP : 76 % TC : 18 % (2022 - 2050)
La structure modale conserve les mêmes proportions que celles d’aujourd’hui, qui ellemême était stable sur la dernière décennie. Ainsi la part de la voiture particulière est fixée à 76 % en 2022, et n’évolue pas jusqu’en 2050. La part de trains et de métros est aussi stable, avec 12 % de la structure modale, et celle des bus et cars également (6 %) La répartition prise en compte dans ce scénario est donc dominée à 76 % par le transport routier et notamment par les véhicules particuliers qui réalisent environ deux tiers des distances en France. Ce scénario ne montre pas de progression du véhicule particulier car elle est remise en question par certaines tendances depuis plusieurs années. Tout d’abord, la motorisation des ménages est proche de la saturation. Elle est en augmentation dans les zones peu denses, mais elle décline dans le centre des grandes villes. Cette tendance pourrait se poursuivre et s’étendre dans les années à venir, à la fois vers la périphérie de ces villes et dans les villes moyennes.
La part modale du transport routier a fortement augmenté sur la période 1960 – 2017, passant de 34 % en 1960 à environ 87 % avant de se stabiliser à partir des années 2000. Cela s’est fait essentiellement au détriment du ferroviaire, passé de 56 % en 1960 à environ 10 % du trafic depuis le milieu des années 2000. C’est le résultat combiné de la hausse du trafic total, porté par la voiture particulière, et de la division quasiment par 2,5 des trafics ferroviaires depuis le milieu des années 1970. A partir des années 2000, le part du ferroviaire s’est toutefois stabilisée et cette tendance se poursuit dans ce scénario, où les investissements publics dans le ferroviaire ne sont dédiés qu’au maintien du niveau de service actuel, sans ambition d’ouvrir de nouvelles lignes, et où l’ouverture à la concurrence pourrait toutefois amener de nouveaux acteurs sur le marché et dynamiser certaines lignes ; la conjugaison de ces facteurs permettant ainsi de stabiliser la part du ferroviaire dans un contexte de légère hausse des besoins de mobilité totaux.
Au niveau métropolitain, la part relative de l’aérien intérieur, dans ce scénario, reste stable à l’instar de la dernière décennie, au regard de plusieurs tendances à la modération du trafic national (remise en cause de projets d’agrandissements d’aéroports, éventuels impacts de la « honte » de prendre l’avion pour des vols courts, etc.).
Enfin, les modes actifs, dominés par la marche et complétés par le vélo, représentent une proportion relativement importante des déplacements et des temps de transport, mais ne représentent que de l’ordre de 2 % des distances parcourues. Cette part modale est considérée comme stable dans le scénario : le renouveau du vélo en ville, l’émergence des vélos à assistance électrique (VAE) et un certain regain d’intérêt pour la marche, sont contrebalancés par une baisse observée de ces pratiques en milieu péri-urbain et rural.
Taux d’occupation des véhicules
Hypothèses principales #1
1,6 (2022 - 2050)
Part du VE dans les ventes
60 % en 2030, 100 % en 2035
Segmentation Segmentation en légère hausse (montée en gamme) et part de SUV 65 % (2035)
LAISSER-ALLER
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
Le taux d’occupation des véhicules, relativement stable depuis les années 2000, reste inchangé par rapport à celui de 2022, soit 1,6 voyageurs en moyenne par véhicule particulier.
Si pour les trajets longue distance, le covoiturage poursuit sa croissance, en particulier auprès des populations les plus jeunes et les moins fortunées, cette tendance est contrebalancée par la baisse du nombre de personnes par ménage et la hausse de la motorisation des ménages, bien que ces derniers se stabilisent progressivement. Cela entraîne une stagnation du remplissage moyen des voitures sur les décennies à venir.
Ce scénario, comme les autres, prévoit que la part de véhicules électriques dans les ventes soit de 60 % en 2030 et de 100 % en 2035, ce qui correspond à la mise en œuvre des politiques publiques au niveau européen ; à savoir la norme européenne CAFE, qui impose des réductions d’émissions de C02 (WLTP g/km) de 15 % en 2025 (base 2021) et de 55 % en 2030, et l’objectif Green Deal de l’UE Fit for 55, qui vise en 2035 que 100 % des ventes de voitures particulières soient électriques.
La segmentation moyenne des véhicules poursuit une légère hausse dans ce scénario #1, le segment A devenant marginal, marqué par la tendance actuelle des constructeurs automobiles à faire disparaître les petites citadines de leur catalogue au profit de segments plus rentables, et les SUV dans les parts de marché des ventes continuent leur progression tendancielle depuis les années 2010, avant d’atteindre un plafond à 65 % de parts de marché en 2035 (versus 45 % en 2022).
Ces hypothèses rendent compte dans ce scénario de la tendance des dernières décennies à la hausse du poids des véhicules via une montée en gabarit, une hausse de la taille et de la puissance des véhicules, mais aussi à l’installation de nombreux équipements de sécurité ou de confort, limitant les gains d’efficacité énergétique des véhicules. Depuis les années 2010, c’est la montée en puissance des ventes de SUV (Sport Utility Vehicles) qui a porté cette tendance, pour représenter environ 45 % des ventes actuelles de véhicules en 2022, alors qu’elles ne dépassaient par 10 % en 2010.
Concernant les petites citadines du segment A, aux gabarits limités et accessibles financièrement, ayant vu leur usage se généraliser au sein de la classe moyenne, leur quasidisparation dans le présent scénario traduit la tendance actuelle : de plus en plus de marques abandonnent dans leur catalogue les petites citadines d’entrée de gamme (Twingo chez Renault, Fiesta chez Ford, C1 chez Citroën…).
Taille et chimie des batteries
Capacités fixes par segment
Chimie vers moins en moins de nickel et cobalt
Ce scénario, comme les autres, prévoit que la taille (capacité) des batteries reste stable par segment automobile (PFA 2021, IMT-IDDRI & C-Ways 2023) ; ainsi l’évolution de la capacité moyenne des batteries du parc automobile est uniquement le reflet de l’évolution de la segmentation du parc automobile et de la part des SUV dans les ventes, l’augmentation de l’autonomie par segment relevant plutôt de l’amélioration de l’efficacité énergétique des véhicules (allègement des matériaux, amélioration du rendement énergétique, etc.).
La composition des batteries, quant à elle, suit la tendance mondiale vers une diminution des teneurs en cobalt et en nickel des chimies (NMC moins gourmandes en cobalt, croissance des chimies LFP, etc.) (BNEF 2023).
Distances totales parcourues (mds pass. km/an)
Hypothèses principales
Stable (2022-2050)
#2
INTERMÉDIAIRE
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
Ce scénario prévoit que a distance totale parcourue par an par les Français reste stable en 2035 par rapport à celle de 2022.
La hausse de la population française est compensée par la hausse tendancielle des prix des carburants, le prix des carburants se maintenant à un niveau élevé (1,7 € entre 2022 et 2035 versus 1,5 € en 2019 et en 2021). La hausse des prix des carburants compense aussi le recul du télétravail qui se contracte légèrement : après avoir connu un essor fulgurant à la suite de la crise sanitaire, le recours passe de 18 % dans la population active à un niveau inférieur à 10 % en 2030. La mobilité courte distance est donc considérée comme stable, tout comme la mobilité longue distance, influencée par le coût élevé des transports (baisse des voyages longue distance sur le territoire national compensé par un report des voyages de tourisme à l’étranger vers la France).
Parts modales
VP : 71 %
TC : 22 % (2035)
VP : 66 %
TC : 26 % (2050)
Ce scénario considère que les parts modales de la voiture particulière et de l’aérien métropolitain reculent légèrement d’ici 2035 au profit de la part des transports en commun. Cette tendance est le résultat d’une analyse multi-facteurs dont les détails sont présents ici :
Le développement du covoiturage devrait faire baisser de 1,5 % les km parcourus en voiture, grâce au doublement du nombre de trajets quotidiens en covoiturage.
La part des transports en commun devrait augmenter, passant de 18 % à 22 % en 2035. Après avoir retrouvé progressivement leur niveau de fréquentation d’avant la crise sanitaire, les transports en commun voient leur recours se développer grâce aux efforts planifiés d’investissements, se portant sur les liaisons de proximité. A cet effet, annoncé début de l’année 2023, le gouvernement a promis un plan d’investissement de 100 milliards d’euros à horizon 2040, comprenant les projets de « RER métropolitains », et entérinant ainsi les recommandations du président de la SNCF (J.P. FARANDOU) et Conseil d’orientation des infrastructures (COI). La programmation des travaux et de leur financement restant à clarifier, ainsi que le maintien du niveau de service pendant les travaux, les pleines retombées en termes d’augmentation des parts modales du ferroviaire sont attendues pour 2050, horizon auquel ces dernières auront presque doublé passant de 11 % à 18 %.
Concernant le vélo, les politiques publiques en faveur de ce dernier se maintiennent au rythme actuel. La dépense publique augmente, mais ne permet pas de développer les infrastructures au niveau de l’Allemagne ou des Pays-Bas. La part modale du vélo dans les déplacements courte distance double entre 2022 et 2035, en partie au détriment de la voiture, mais reste largement en-deçà des niveaux de pratique observées en Allemagne ou aux Pays-Bas.
Taux d’occupation des véhicules
1,65 (2035)
Dans ce scénario, le taux d’occupation des véhicules est en légère augmentation par rapport à 2022, il passe à 1,65 en 2035, pour ensuite se stabiliser jusqu’à 2050.
Dans ce scénario, le Plan national Covoiturage au quotidien est déployé mais avec des moyens financiers limités. Le nombre de trajets quotidiens en covoiturage double, ce qui diminue de 1,5 % les trajets courte distance. Le taux d’occupation des voitures augmente légèrement sur la courte distance.
Ventes et part du VE
60 % en 2030, 100 % en 2035
Ce scénario, comme les autres, prévoit que la part de véhicules électriques dans les ventes soit de 60 % en 2030 et de 100 % en 2035, ce qui correspond à la mise en œuvre des politiques publiques au niveau européen ; à savoir la norme Européenne CAFE, qui impose des réductions d’émissions de C02 (WLTP g/km) de 15 % en 2025 (base 2021) et de 55 % en 2030, et l’objectif Green Deal de l’UE Fit for 55, qui vise en 2035 que 100 % des ventes de voitures particulières soient électriques.
Hypothèses principales
Segmentation Segmentation et part de SUV stables
INTERMÉDIAIRE
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
En 2022, le parc automobile français possède le mix segments le plus bas du G5 européen, après l’Italie. Ce scénario prévoit que la segmentation automobile se stabilise par rapport à 2022, avec une part des SUV restant constante à 45 % de parts de marché, grâce à la mise en œuvre de politiques publiques modérément ambitieuses en termes de fiscalité automobile.
Par ailleurs, dans ce scénario, l’évolution de la loi de survie conduit à une durée de vie moyenne supérieure de 2 ans. Plusieurs facteurs vont dans le sens d’une augmentation de la durée de vie des véhicules : légère baisse du kilométrage annuel moyen, durée de vie plus élevée des véhicules électriques.
En l’absence de mise en œuvre d’une fiscalité automobile véritablement efficace, les SUV devraient arrêter leur progression dans les ventes, pour se stabiliser au niveau actuel de 45 % des parts de marché.
Cette stabilisation serait la traduction de politiques fiscales modérément ambitieuses sur les émissions et le poids des véhicules (rehaussement du barème du malus CO2 sur les ventes, rehaussement du seuil du malus à 1,6 tonnes au lieu de 1,8 tonnes impactant seulement 9 % des véhicules vendus en France en 2022 au lieu de 2 % des ventes, exclusion du bonus écologique aux voitures électriques ayant une empreinte carbone trop élevée, etc.).
Ces politiques ciblées sur le poids des véhicules, associées à l’émergence dans le débat public de la dénonciation de l’impact des SUV, sont contrebalancées par un certain nombre de facteurs, ce qui explique une stabilisation des parts des SUV dans les ventes à un haut niveau (45 %). Parmi ces facteurs, il est relevé que les SUV sont des véhicules valorisés par les clients pour leur valeur statutaire, ainsi que par les constructeurs pour leur forte marge :
Le fait qu’un SUV électrique ait besoin d’une batterie 20 % plus importante, à iso-segment automobile et à autonomie égale, n’est pas un frein à l’achat : les clients CSP+ paient le surcoût supplémentaire.
Ni les clients, ni les constructeurs ne s’engageront spontanément, en l’absence de volonté politique, dans une baisse du mix SUV.
Taille de batteries
Capacités fixes par segment
Chimie vers moins en moins de nickel et cobalt
Ce scénario, comme les autres, prévoit que la taille (capacité) des batteries reste stable par segment automobile (PFA 2021, IMT-IDDRI & C-Ways 2023) ; ainsi l’évolution de la capacité moyenne des batteries du parc automobile est uniquement le reflet de l’évolution de la segmentation du parc automobile et de la part des SUV dans ventes, l’augmentation de l’autonomie par segment relevant plutôt de l’amélioration de l’efficacité énergétique des véhicules (allègement des matériaux, amélioration du rendement énergétique, etc.).
La composition des batteries, quant à elle, suit la tendance mondiale vers une diminution des teneurs en cobalt et en nickel des chimies (NMC moins gourmandes en cobalt, croissance des chimies LFP, etc.) (BNEF 2023).
Hypothèses principales
-6 % (2035) -11 % (2050)
#3
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces Distances totales parcourues (mds pass. km/an)
Ce scénario prévoit que la distance totale parcourue par an par les Français diminue de 6 % en 2035 par rapport à celle de 2022, jusqu’à atteindre -11 % en 2050.
La population va augmenter de 2,4 % d’ici 2035 (INSEE), avec un rééquilibrage entre zones urbaines et rurales, sous l’effet de la croissance du télétravail, dont la pratique est encouragée, se traduisant par la poursuite d’un phénomène d’exode métropolitain avec la diminution de 5 % de la population des métropoles. Dans ce scénario, le recours au télétravail est encouragé et double ainsi entre 2022 et 2030 en passant de 18 % à 40 % au sein de la population active.
Le prix des carburants augmente pour se maintenir à un niveau élevé (en passant de 1,5 €/litre en 2019 et 2021, à 1,7 €/litre en 2022, puis à 1,9€/L à partir de 2030), sous l’effet d’une reprise de de l’augmentation de la TICPE et de la création au niveau européen du second marché du carbone ETS2). Or, une modélisation économétrique effectuée par C-Ways a montré une double sensibilité du kilométrage automobile au prix du carburant : d’une part, 0,10 €/litre de hausse provoque une baisse immédiate de 100 km par an, et d’autre part, 0,10 €/litre de hausse permanente finit par générer une baisse de 750 km par an. Alors, la mobilité des automobilistes diminue à terme d’environ 3 000 km annuels par rapport aux années 2019 et 2021.
La conjugaison de ces tendances fait alors baisser de 6 % la mobilité courte distance entre 2022 et 2030, mais aussi de 6 % la mobilité longue distance à horizon 2035, l’exode métropolitain et la hausse des prix des carburants diminuant le besoin total de déplacements des Français pour des voyages supérieurs à 80 km de leur domicile.
Parts modales
VP : 66 %
TC : 26 % (2035)
VP : 58 %
TC : 38 % (2050)
Ce scénario considère que les parts de la voiture particulière et de l’aérien métropolitain diminuent davantage en 2035 que dans le scénario #2, principalement au profit des transports en commun. Cette tendance est le résultat d’une analyse multi-facteurs dont les détails sont présents ici :
Concernant les transports en commun, le financement et la programmation du plan ferroviaire de 100 milliards d’euros sont sécurisés, le niveau de services est maintenue pendant les travaux et produit les résultats annoncés, le déploiement de bus intensifs pour les déplacements courte distance, le rehaussement des investissements alloués aux infrastructures cyclables et au plan de co-voiturage, les métropoles poursuivent leurs efforts pour réduire la part des voitures en ville (encouragés par la nécessité de végétaliser et de lutter contre les îlots de chaleur urbain et d’apaiser le trafic afin d’améliorer la qualité de vie en ville) font que leurs parts modales progressent deux fois plus vite que dans le scénario #2, pour ainsi doubler d’ici 2045.
Entre 2022 et 2035, la part modale de l’avion intérieur métropolitain est divisée par 3, se traduisant par l’arrêt des lignes aériennes ayant une alternative en train de moins de 5 heures, ce recul se réalise donc au profit du transport ferroviaire.
Concernant le vélo, les politiques publiques en faveur de ce dernier s’intensifient. L’Etat dépense 500 millions € par an sur 5 ans dans les infrastructures dans un premier temps, avant de doubler son investissement, suivi par les collectivités. La part modale du vélo dans les déplacements courte distance quadruple entre 2022 et 2035, pour atteindre des niveaux équivalents à l’Allemagne.
Hypothèses principales
1,8 (2035)
#3
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces Taux d’occupation des véhicules
Dans ce scénario, le taux d’occupation des véhicules est en légère augmentation par rapport au scénario #2 et augmente jusqu’à atteindre un plafond à 1,8 en 2035, comme résultante d’un taux qui atteint 1,6 en mobilité locale et 2,3 en mobilité longue distance. Dans ce scénario, le Plan national covoiturage au quotidien est en effet amplifié et adossé à des moyens financiers adéquats : des voies de circulation sont dédiées au covoiturage, tant en périphérie des agglomérations que sur autoroute, ce qui conduit à un fort essor du covoiturage, organisé et informel.
Ventes et part du VE
60 % en 2030, 100 % en 2035
Ce scénario, comme les autres, prévoit que la part de véhicules électriques dans les ventes soit de 60 % en 2030 et de 100 % en 2035, ce qui correspond à la mise en œuvre des politiques publiques au niveau européen ; à savoir la norme Européenne CAFE, qui impose des réductions d’émissions de CO2 (WLTP g/km) de 15 % en 2025 (base 2021) et de 55 % en 2030, et l’objectif Green Deal de l’UE Fit for 55, qui vise en 2035 que 100 % des ventes de voitures particulières soient électriques.
Hypothèses principales
Segmentation Part croissante de véhicules de petites tailles (descente en gamme)
Part de SUV : 20 % (2035)
#3
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
En 2022, le parc automobile français possède le mix segments le plus bas du G5 européen, après l’Italie. La segmentation des véhicules diminue, le segment A prenant 8 points au segment B qui prend lui-même 8 points au segment C, et le segment A incorpore 6 % de véhicules intermédiaires (quadricycles ou segment « A0 ») en 2035 dans les ventes.
Dans ce scénario, la mise en place d’une fiscalité à la possession (vignette) incite fortement à la descente en gamme. En effet, le mix segments évoluera nettement à la baisse et devient équivalent à celui de l’Italie, avec, de plus, l’émergence significative des ventes de quadricycles.
Dans ce scénario, l’évolution de la loi de survie conduit à une durée de vie moyenne supérieure de 2 ans. Plusieurs facteurs vont dans le sens d’une augmentation de la durée de vie des véhicules : légère baisse du kilométrage annuel moyen, durée de vie plus élevée des véhicules électriques.
Cette tendance est justifiée par le fait que l’évolution de l’offre automobile française de véhicules ces cinq dernières années s’est caractérisée par l’abandon de production de plusieurs modèles des segments A ou B et par le positionnement affirmé des constructeurs français sur la production de véhicule des segments C ou D, générateur de marges plus importantes. Autrement dit l’évolution de la segmentation du marché français est influencée par l’évolution de l’offre industrielle automobile française. La montée en gamme reste toutefois contenue, au regard de la limite de la capacité financière des ménages, face au rebond potentiel du renchérissement des véhicules, associée à la montée en gamme des modèles proposés à l’achat. En définitive, ce scénario traduit la capacité des constructeurs à imposer la montée en gamme, qu’ils envisagent pour des raisons de rentabilité, en l’absence de politiques publiques (cf. recommandations WWF France) qui contrecarreraient ce phénomène (à contrario du scénarios #3 et dans une moindre mesure du scénario #2).
Par ailleurs, ce scénario tient compte des mêmes facteurs pro-SUV et anti-SUV décrits dans le scénario #2, mais il traduit en plus du scénario #2 deux nouvelles tendances : d’une part, une évolution favorable culturelle au sein des automobilistes, considérant un phénomène de « ringardisation » des SUV, et d’autre part, le renforcement du contexte fiscal qui est calibré pour favoriser les plus petits modèles au détriment des plus imposants, tout en préservant dans l’offre suffisamment de véhicules volumineux pour les familles nombreuses, étant donné que l’offre de monospaces aura disparu, remplacés par les SUV.
La part des SUV recule ainsi jusqu’à atteindre un seuil de 20 % à partir de 2035, ce qui correspond au seuil pour garantir une offre de voitures électriques spacieuses conçue pour et réservée aux familles nombreuses, étant donné que l’offre de monospaces aura disparu, remplacés par les SUV.
Taille et chimie des batteries
Capacités fixes par segment
Chimie vers moins de nickel et cobalt
Ce scénario, comme les autres, prévoit que la taille (capacité) des batteries reste stable par segment automobile (PFA 2021, IMT-IDDRI & C-Ways 2023) ; ainsi l’évolution de la capacité moyenne des batteries du parc automobile est uniquement le reflet de l’évolution de la segmentation du parc automobile et de la part des SUV dans les ventes, l’augmentation de l’autonomie par segment relevant plutôt de l’amélioration de l’efficacité énergétique des véhicules (allègement des matériaux, amélioration du rendement énergétique, etc.).
La composition des batteries, quant à elle, suit la tendance mondiale vers une diminution des teneurs en cobalt et en nickel des chimies (NMC moins gourmandes en cobalt, croissance des chimies LFP, etc.) (BNEF 2023).
A. PRINCIPAUX RÉSULTATS INTERMÉDIAIRES
Etape 1 – Distances parcourues et parts modales 2022
Année de base
Demande en mobilité (Milliards de passagers. kilomètres)
LAISSER-ALLER
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
TABLE 2
Résultats intermédiaires - Distances totales parcourues et parts modales (EY/WWF France)
2 – Parc automobiles
Résultats intermédiaires – Parc circulant (EY/WWF France)
Etape 3 – Ventes de véhicules neufs 2022
Année de base
LAISSER-ALLER
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
#2 INTERMÉDIAIRE
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules #3 SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
de
Nombre de ventes de véhicules neufs (en millions d’unités)
Année de base #1
LAISSER-ALLER
Renoncement à toute politique publique visant à sortir de la dépendance à la voiture individuelle et à infléchir les ventes de gros véhicules
INTERMÉDIAIRE
Poursuite des politiques publiques actuelles se traduisant par une réduction modérée de la dépendance à la voiture individuelle et une stabilisation des ventes de gros véhicules
SOBRIÉTÉ
Mise en œuvre de politiques publiques volontaristes visant à sortir de la dépendance à la voiture individuelle et à orienter les ventes vers des véhicules plus petits et efficaces
TABLE 4
Résultats
– Ventes annuelles de véhicules particuliers neufs (EY/WWF France)
TABLE 5 Taille de batteries par type de véhicule (OFREMI 2023, BNEF 2023, T&E 2023)
Hypothèses de taille des batteries par segment Segment
électriques
Cars électriques
TABLE 6
Mix motorisation des véhicules (T&E 2023, IMT-IDDRI 2023, EY/WWF France)
WWF, EY, 2023
Le besoin en cuivre associé à l’installation d’un nombre croissant de bornes de recharge publique est pris en compte dans la modélisation des scénarios. Un ratio de 1 borne de recharge publique pour 20 véhicules en service est appliqué, cohérent avec les recommandations de l’Union Européenne (Les Echos, 2023) et l’observation des tendances de développement de réseaux de recharge en Europe. Autant de bornes privées sont installées. Chacune de ces bornes contient en moyenne 5 kg de cuivre, cette quantité variant de façon importante selon le type de borne : de 0,7 kg pour une borne 3,3 kw à 8 kg pour une borne de recharge rapide 200 kw (Copper Alliance, 2017). Ces bornes ont une durée de vie moyenne de 9 ans (Le Monde, 2023).
Dans le scénario #1, l’accroissement de la taille des véhicules et des batteries en conséquence se traduit par une forte hausse de la demande en métaux critiques par véhicule entre 2022 et 2035 (+13 % par rapport à 2022 pour le cuivre par exemple). La modération de la taille des véhicules caractéristique du scénario #3 permet à l’inverse une baisse de cette demande en métaux par véhicule de (-5 % pour le cuivre entre 2022 et 2035).
cateurs d’offre, où le fait de rapporter la demande française aux réserves et ressources géologiques mondiales, ou encore à l’offre mondiale en métal, nécessite d’appliquer un mix de chimies mondial, pour pouvoir apprécier le « poids » relatif de la France par rapport aux autres pays. Par exemple, si un mix de chimies plus riches en nickel et cobalt est retenu pour la France (où prédominent sur le marché les technologies NMC), alors il faudrait retenir un mix de chimies plus faibles en nickel et cobalt pour la Chine (où prédominent les technologie LFP) et considérer le surplus de nickel et cobalt, ainsi « récupéré », en le redistribuant aux pays faisant le choix d’un mix plus riche en nickel et cobalt. Enfin, car cela n’a que peu d’influence sur la quantité de lithium consommé par kWh de batterie, étant donné que cette dernière varie faiblement entre un mix mondial (0,088 kg de lithium par kWh en 2030), où la technologie NMC/NMCA recule à environ 45 % parts de marché en 2030 au profit de technologies de type LFP, et un mix européen, où la technologie NMC/NMCA conserve 55 % parts de marché en 2030 (entre 0,09 et 0,10 kg de lithium par kWh en 2030).
Intensité métaux par chimie de batteries pour les véhicules particuliers (BNEF 2023)
Parmi les différents métaux composant les cathodes des batteries, l’analyse de ce rapport porte particulièrement sur le lithium, le nickel et le cobalt.
La demande en batteries, décrite dans la section précédente est un déterminant majeur de la demande pour ces métaux. La chimie de ces batteries en est un autre, elle définit l’intensité en lithium, nickel et cobalt (c’est-à-dire la quantité par kWh). Les compositions choisies pour les batteries des véhicules varient dans le temps, au gré de l’innovation technologique, des caractéristiques techniques de chaque chimie et des choix stratégiques des constructeurs (notamment déterminés par des arbitrages en fonction de la criticité et des risques d’approvisionnement).
Dans les trois scénarios de ce rapport, l’évolution des chimies de batteries est la même. L’évolution technologique et les annonces des constructeurs dessinant une tendance à moyen terme sont donc prises en compte mais aucune hypothèse
n’est faite sur les différences d’un scénario à un autre (liée à un scénario optimiste de disruption technologique par exemple). Cela permet de mettre en évidence les leviers de modération de la demande en métaux, liés aux comportements de mobilité, « toutes choses égales par ailleurs » d’un point de vue technologique.
Il est important à signaler que les hypothèses d’évolution du mix de chimies de batteries, prises dans cette étude et détaillées ci-dessous, correspondent aux projections de Bloomberg NEF à l’échelle mondiale (BNEF, 2023). En effet, le choix a été fait de pas adapter l’évolution du mix à l’échelle européenne. D’abord, car cela n’as pas d’influence sur les résultats relatifs entre scénarios : comme expliqué au paragraphe précédent, les scénarios suivent le même mix de chimies et donc il est possible de comparer les leviers de modération de la demande en métaux, toutes choses égales par ailleurs d’un point de vue technologique. Ensuite, car cela entrainerait un biais dans la partie comparative avec les indi-
Part de marché de chaque chimie de batteries pour les véhicules particuliers (BNEF 2023)
Part de marché de chaque chimie de batteries pour les bus (BNEF 2023)
TABLE 12
Quantité moyenne de métal par véhicule en 2022 (PFA 2022, BNEF 2023, T&E 2023, traitement EY/WWF France)
Comme l’illustre le graphique ci-dessous, l’intensité en lithium est stable dans le temps, ce métal étant nécessaire à toutes les chimies de batteries employées dans la mobilité. En revanche, l’évolution vers des chimies NMC (nickel-manganèse-cobalt) plus riches en manganèse que celles utilisées aujourd’hui et la part croissante d’utilisation de batteries LFP (lithium-fer-phosphate), part qui reste néanmoins inférieure à cette observée en Asie par exemple) causent une réduction forte de l’intensité en nickel (-20 % entre 2022 et 2035) et en cobalt (divisé par deux entre 2022 et 2035).
Ces évolutions des chimies expliquent que la hausse de la demande en ces métaux est moins forte que la demande de batteries.
FIGURE 1
Quantité moyenne de lithium, nickel et cobalt par kWh de batterie (BNEF 2023, T&E 2023, traitement EY/WWF)
D. DEMANDE TOTALE EN MÉTAUX ET CONTRIBUTION DU RECYCLAGE À
Dans le calcul de la demande totale en métaux, est ajouté à la quantité de métal par véhicule et par batterie un taux de 5 % de déchets d’usinages (Circular Energy Storage, 2022).
Dans les trois scénarios modélisés, le recyclage est un invariant. La proportion de métaux recyclés est la même dans chacun d’eux, elle est déterminée par les obligations de recyclage imposées, sur les 15 prochaines années, par la directive Européenne batteries, devant entrer en vigueur en 2023. Les hypothèses, pour les années ultérieures, de taux d’incorporation sont celles du Moderate case scenario recycled material de l’étude de PWC et l’Université d’Aachen (PWC 2023). Les taux de recyclage du cuivre sont déterminés à partir des travaux de l’université de Louvain (KU Leuven 2022) et de l’avis d’expert
TABLE 13
Taux d’incorporation de métaux recyclés selon les scénarios (KU Leuven 2020, PWC 2023, O. VIDAL 2023, traitement EY/WWF France)
Consommation
Evolution de la demande en nickel en 2035 (kt/an)
Ci-dessous sont présentés pour l’année 2035 les trois leviers de réduction de la demande annuelle en batterie et en métaux. Les quantités sont présentées en milliers de tonnes pour les métaux et en GWh pour les batteries.
Evolution de la demande en batteries en 2035 (GWh/an)
Evolution de la demande en lithium en 2035 (kt/an)
Evolution de la demande en cobalt en 2035 (kt/an) Evolution de la demande en cuivre en 2035 (kt/an)
Dans le chapitre C.1.e du rapport, la demande française de métaux critiques nécessaires à la réponse au besoin de la France en véhicules particuliers, bus et cars est comparée à différents indicateurs d’offre. Il est pour cela nécessaire de déterminer une part de l’offre de métaux qui pourra être consacrée à ces véhicules et la part qui sera nécessairement utilisée pour d’autres usages. Ces usages sont principalement le stockage d’électricité, les poids lourds (PL) et véhicules utilitaires légers (VUL) – étant donné que le transport de marchandise et les véhicules utilitaires sont exclus de l’analyse qui se concentre sur le transport de passagers – et les nouvelles technologies de l’information et de la communication (NTIC).
Part du véhicule électrique dans la demande totale en métaux critiques (EY/WWF France)
Tous usages (NTIC, stockage éléctrique, transport et mobilité).
Transport et mobilité (incluant transport de marchandises : poids lourds et véhicules utilitaires).
Véhicule particulier, bus et cars.
Etant donné que la demande modélisée dans les scénarios couvre uniquement les besoins liés à l’électrification du développement du transport routier de voyageurs (voitures, autobus et cars), il a été nécessaire de reconstituer le reste des besoins français en lithium, nickel, cobalt et cuivre. Pour cela, deux catégories de besoins ont été considérées : d’une part, les besoins hors transport routier (à savoir batteries destinées à des usages comme les téléphones et ordinateurs portables ou l’électroménager, et les besoins hors batteries liés à d’autres usages comme la céramique pour le lithium, les
télécommunications et les infrastructures pour le cuivre, la production d’acier pour le nickel1) , et d’autre part, les besoins liés au transport routier de marchandises (véhicules utilitaires légers et poids lourds électriques).
Concernant les besoins hors transport routier, les hypothèses retenues sont celles fournies au niveau monde par l’IEA, qui distinguent trois types d’usages : besoins liés au stockage de l’énergie, besoins liés à l’électrification des véhicules (des deux-roues motorisés aux poids lourds) et les autres usages.
La matrice ainsi obtenue est présentée en synthèse ci-dessous.
TABLE 16
Synthèse des hypothèses de répartition des besoins en métaux critiques selon l’usage d’offre (IEA 2021)
52 % en 2030, 50 % en 2040
Cuivre : 99 % en 2020, 91 % en 2030, 85 % en 2040
Concernant les besoins liés au transport routier de marchandises, les hypothèses retenues sont issues des travaux de l’ADEME sur les scénarios Transitions 2050, du SGPE sur la planification écologique et de Transports & Environnement, en distinguant les véhicules utilitaires légers (VUL) et les poids lourds (PL).
TABLE 17
Part de la demande de métaux critiques pour véhicules électriques consacrée aux véhicules utilitaires légers (ADEME 2022, traitement EY/WWF France)
TABLE 18
Part de la demande de métaux critiques pour véhicules électriques consacrée aux poids lourds (ADEME 2022, traitement EY/WWF France)
TABLE 19
Part du véhicule électrique (véhicule particulier, bus et car) dans la demande totale de métaux (IEA 2021, traitement EY/WWF France)
A noter que les besoins liés aux modes de transport non-routiers comme le ferroviaire, l’aérien et le fluvial sont compris dans les besoins hors transport routier.
Le croisement de l’ensemble des matrices permet d’obtenir les résultats suivants :
Métaux Usages 2022 2035 Lithium Véhicules légers, bus et cars (électriques)
Véhicules légers, bus et cars (électriques)
Véhicules légers, bus et cars (électriques)
Cuivre Véhicules légers, bus et cars (électriques)
Autres
Une fois le périmètre d’analyse élargi au reste des besoins français en lithium, nickel, cobalt et cuivre, en intégrant les besoins supplémentaires décrits ci-dessus liés au transport routier de marchandises (véhicules utilitaires légers et poids lourds) ainsi que les besoins non routiers (infrastructures, télécommunications, stockage stationnaire de l’énergie, etc.), alors la demande primaire totale de la France est comparée [1] aux réserves et ressources mondiales, [2] aux capacités de production mondiale en métal primaire, [3] à la production minière attendue de lithium en France. Enfin, la demande en batteries tout-véhicule (voitures, camionnettes et poids lourds) est comparée [4] à la production de batteries attendue des giga factories françaises. Il est important d’interpréter ces résultats avec prudence, l’exercice présentant des limites décrites en quatrième colonne de ce tableau.
Demande française comparée à Sources Intérêt
1. Réserves et ressources mondiales
USGS 2023
Illustration de la pression sur les ressources en minerais.
Points de précaution dans l’interprétation des résultats
Hypothèse retenue que les réserves et ressources sont fixes jusqu’à 2050, alors que l’évaluation de ces dernières évoluent principalement à la hausse dans le temps2 . - Le principal risque d’approvisionnement réside à court terme dans le débit d’exploitation des réserves, plus que dans l’épuisement du stock disponible (cf. indacteur #2 ci-après).
2. Offre mondiale en métal
3. Production française de lithium
4. Production de batteries issues des Giga factories en France
IEA 2023
De 2012 à 2020, les évaluations des réserves et ressources de cuivre ont par exemple augmenté d’environ 10% et 90%, celles du nickel respectivement de près de 50% et de 140%, celles du cobalt d’environ 160% et 200%. Source KU Leuven, 2022.
Annonces publiques industriels et gouvernement français
Annonces publiques industriels
Illustration du risque de tension entre l’offre et la demande à horizon 2030.
Série d’hypothèses prises pour reconstituer les besoins français en métaux critiques hors mobilité (cf. méthodologie décrite précédemment).
Appréciation du solde « imports/ exports » de la France en termes de production de lithium.
Appréciation du solde « imports/ exports » de la France en termes de production de batteries à destination des véhicules électriques.
Incertitude sur la quantité de lithium qui sera réellement produit en 2030 par rapport aux annonces.
Incertitude sur la quantité de de batteries qui sera réellement produite en 2030 par rapport aux annonces.
La consommation française de métaux est comparée à son poids dans l’économie et dans la population mondiale selon les hypothèses suivantes.
TABLE 21
Part de la France dans la population mondiale et le produit intérieur brut mondial selon différentes années (OCDE 2018, INSEE 2021, ONU 2023)
Est présentée ci-dessous une comparaison de la demande française – tout usages confondus - en lithium, nickel, cobalt et cuivre par rapport aux réserves et ressources géologiques identifiées pour ces 4 métaux en 2023 (USGS 2023).
TABLE 24
Comparaison de la demande française en lithium, nickel, cobalt et cuivre par rapport aux réserves et ressources identifiées (USGS 2023, EY/WWF France)
Part de la population française dans la population mondiale
du PIB français dans le PIB mondial
Afin de comparer la demande française en lithium à la production attendue en France, les hypothèses suivantes sont retenues. Les annonces retenues sont le projet Imerys dans l’Allier (IMERYS 2022) et les projets de géothermie en Alsace (R. LESCURE 2023).
TABLE 22
Production française de lithium (IMERYS 2022, R. LESCURE 2023)
Afin de comparer la demande française en batteries à la production attendue au niveau national, les hypothèses suivantes sont retenues (FRANCE 24, 2023).
TABLE 23
Production française annoncée de batteries issues des giga factories (FRANCE 24, 2023)