KPMG SA Tour EQHO 2 Avenue Gambetta CS 60055 92066 Paris La Défense Cedex
KPMG SA Tour EQHO 2 Avenue Gambetta CS 60055 92066 Paris La Défense Cedex
Rapport du commissaire aux comptes sur les comptes annuels
Exercice clos le 30 juin 2024
Fondation WWF France 35 - 37 rue Baudin - 93310 LE-PRE-SAINT-GERVAIS
KPMG S.A., société d’expertise comptable et de commissaires aux comptes inscrite au Tableau de l’Ordre des experts comptables de Paris sous le n° 143008010101 et rattachée à la Compagnie régionale des commissaires aux comptes de Versailles et du Centre. Société française membre du réseau KPMG constitué de cabinets indépendants affiliés à KPMG International
une société de droit anglais ( private company limited by guarantee ).
KPMG SA
Tour EQHO
2 Avenue Gambetta
CS 60055 92066 Paris La Défense Cedex
Fondation WWF France
35 - 37 rue Baudin - 93310 LE-PRE-SAINT-GERVAIS
Rapport du commissaire aux comptes sur les comptes annuels
Exercice clos le 30 juin 2024
À l’attention du Conseil d'Administration de la fondation WWF France,
Opinion
En exécution de la mission qui nous a été confiée par votre Conseil d'Administration, nous avons effectué l’audit des comptes annuels de la fondation WWF France relatifs à l’exercice clos le 30 juin 2024, tels qu’ils sont joints au présent rapport.
Nous certifions que les comptes annuels sont, au regard des règles et principes comptables français, réguliers et sincères et donnent une image fidèle du résultat des opérations de l’exercice écoulé ainsi que de la situation financière et du patrimoine de la fondation à la fin de cet exercice.
Fondement de l'opinion
Référentiel d'audit
Nous avons effectué notre audit selon les normes d'exercice professionnel applicables en France. Nous estimons que les éléments que nous avons collectés sont suffisants et appropriés pour fonder notre opinion.
Les responsabilités qui nous incombent en vertu de ces normes sont indiquées dans la partie "Responsabilités du commissaire aux comptes relatives à l'audit des comptes annuels" du présent rapport.
Indépendance
Nous avons réalisé notre mission d’audit dans le respect des règles d’indépendance prévues par le code de commerce et par le code de déontologie de la profession de commissaire aux comptes, sur la période du 1er juillet 2023 à la date d’émission de notre rapport.
KPMG S.A., société d’expertise comptable et de commissaires aux comptes inscrite au Tableau de l’Ordre des experts comptables de Paris sous le n° 143008010101 et rattachée à la Compagnie régionale des commissaires aux comptes de Versailles et du Centre. Société française membre du réseau KPMG constitué de cabinets indépendants affiliés à KPMG International Limited, une société de droit anglais ( private company limited by guarantee ).
Justification des appréciations
En application des dispositions des articles L.823-9 et R.823-7 du code de commerce relatives à la justification de nos appréciations, nous portons à votre connaissance les appréciations suivantes qui, selon notre jugement professionnel, ont été les plus importantes pour l’audit des comptes annuels de l’exercice.
Dans le cadre de nos appréciations des principes comptables suivis par votre fondation, nous avons vérifié que les modalités retenues pour l’élaboration du compte de résultat par origine et par destination (CROD) et du compte d’emploi annuel des ressources (CER), décrites dans la note 10 et 11 de l’annexe, font l’objet d’une information appropriée, sont conformes aux dispositions du règlement ANC n°2018-06 et ont été correctement appliquées.
Les appréciations ainsi portées s'inscrivent dans le contexte de l'audit des comptes annuels pris dans leur ensemble et de la formation de notre opinion exprimée ci-avant. Nous n'exprimons pas d'opinion sur des éléments de ces comptes annuels pris isolément.
Vérifications spécifiques
Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires.
Nous n'avons pas d'observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans les documents sur la situation financière et les comptes annuels adressés Conseil d'Administration.
Responsabilités de la direction et des personnes constituant le gouvernement d'entreprise relatives aux comptes annuels
Il appartient à la direction d’établir des comptes annuels présentant une image fidèle conformément aux règles et principes comptables français ainsi que de mettre en place le contrôle interne qu'elle estime nécessaire à l'établissement de comptes annuels ne comportant pas d'anomalies significatives, que celles-ci proviennent de fraudes ou résultent d'erreurs.
Lors de l’établissement des comptes annuels, il incombe à la direction d’évaluer la capacité de la fondation à poursuivre son exploitation, de présenter dans ces comptes, le cas échéant, les informations nécessaires relatives à la continuité d’exploitation et d’appliquer la convention comptable de continuité d’exploitation, sauf s’il est prévu de liquider la fondation ou de cesser son activité.
Les comptes annuels ont été arrêtés par le Conseil d'Administration.
Responsabilités du commissaire aux comptes relatives à l’audit des comptes annuels Il nous appartient d'établir un rapport sur les comptes annuels. Notre objectif est d'obtenir l'assurance raisonnable que les comptes annuels pris dans leur ensemble ne comportent pas d'anomalies significatives. L'assurance raisonnable correspond à un niveau élevé d'assurance, sans toutefois garantir qu'un audit réalisé conformément aux normes d'exercice professionnel permet de systématiquement détecter toute anomalie significative. Les anomalies peuvent provenir de fraudes ou résulter d'erreurs et sont considérées comme significatives lorsque l'on peut raisonnablement s'attendre à ce qu'elles puissent, prises individuellement ou en cumulé, influencer les décisions économiques que les utilisateurs des comptes prennent en se fondant sur ceux-ci.
Comme précisé par l'article L.821-55 du code de commerce, notre mission de certification des comptes ne consiste pas à garantir la viabilité ou la qualité de la gestion de votre fondation.
Dans le cadre d'un audit réalisé conformément aux normes d'exercice professionnel applicables en France, le commissaire aux comptes exerce son jugement professionnel tout au long de cet audit. En outre :
• il identifie et évalue les risques que les comptes annuels comportent des anomalies significatives, que celles-ci proviennent de fraudes ou résultent d'erreurs, définit et met en œuvre des procédures d'audit face à ces risques, et recueille des éléments qu'il estime suffisants et appropriés pour fonder son opinion. Le risque de non- détection d'une anomalie significative provenant d'une fraude est plus élevé que celui d'une anomalie significative résultant d'une erreur, car la fraude peut impliquer la collusion, la falsification, les omissions volontaires, les fausses déclarations ou le contournement du contrôle interne ;
• il prend connaissance du contrôle interne pertinent pour l'audit afin de définir des procédures d'audit appropriées en la circonstance, et non dans le but d'exprimer une opinion sur l'efficacité du contrôle interne ;
• il apprécie le caractère approprié des méthodes comptables retenues et le caractère raisonnable des estimations comptables faites par la direction, ainsi que les informations les concernant fournies dans les comptes annuels ;
• il apprécie le caractère approprié de l'application par la direction de la convention comptable de continuité d'exploitation et, selon les éléments collectés, l'existence ou non d'une incertitude significative liée à des événements ou à des circonstances susceptibles de mettre en cause la capacité de la fondation à poursuivre son exploitation. Cette appréciation s'appuie sur les éléments collectés jusqu'à la date de son rapport, étant toutefois rappelé que des circonstances ou événements ultérieurs pourraient mettre en cause la continuité d'exploitation. S'il conclut à l'existence d'une incertitude significative, il attire l'attention des lecteurs de son rapport sur les informations fournies dans les comptes annuels au sujet de cette incertitude ou, si ces informations ne sont pas fournies ou ne sont pas pertinentes, il formule une certification avec réserve ou un refus de certifier ;
• il apprécie la présentation d'ensemble des comptes annuels et évalue si les comptes annuels reflètent les opérations et événements sous-jacents de manière à en donner une image fidèle.
Paris La Défense, le 12 décembre 2024
KPMG SA
[sc_sign1.signature/]
Thierry Champion
Associé
Fondation WWF France
Rapport du commissaire aux comptes sur les comptes annuels
Exercice du 01/07/2023 au 30/06/2024


ACTIF en Euros
ACTIF IMMOBILISE
Immobilisations incorporelles
Frais d'établissement
Frais de recherche et de développement
Donations temporaires d’usufruit
Concessions, brevets, licences, marques, procédés, logiciels, droits et valeurs similaires
Immobilisations incorporelles en cours
Avances et acomptes
Immobilisations corporelles
Terrains
Installations techniques, matériel et outillage industriels
Autres immobilisations corporelles
Immobilisations corporelles en cours
Avances et acomptes
Biens reçus par legs ou donations destinés à être cédés
Immobilisations financières
et Créances rattachées
Autres titres immobilisés Prêts
ACTIF CIRCULANT
Stocks et en-cours
Créances
Créances clients, usagers et comptes rattachés
Créances reçues
Valeurs mobilières de placement
Instruments de trésorerie
Disponibilités
Frais d’émission des emprunts (III)
Primes de remboursement des emprunts (IV)
Ecarts de conversion Actif (V)
Exercice 2023/2024
et dépréciations
Exercice 2022/2023
FONDS
Fonds propres sans droit de reprise
Fonds propres statutaires
Fonds propres complémentaires
Fonds propres avec droit de reprise
Fonds propres statutaires
Fonds propres complémentaires
Ecarts de réévaluation
Réserves
Réserves statutaires ou contractuelles
Réserves pour projet de l’entité
Autres
Report à nouveau
Excédent ou déficit de l’exercice
propres consomptibles
Subventions d'investissement
réglementées
Fonds reportés liés aux legs ou donations
Fonds dédiés
Emprunts obligataires et assimilés
Emprunts et dettes auprès des établissements de crédit
Emprunts et dettes financières diverses
Dettes Fournisseurs et Comptes rattachés
Dettes des legs ou donations
Dettes fiscales et
Dettes sur immobilisations et comptes rattachés
Instruments de trésorerie
Produits constatés d’avance
IV
Ecarts de conversion Passif (V)
COMPTE DE RESULTAT en Euros Exercice
PRODUITS D'EXPLOITATION
Cotisations
Ventes de biens et services
Ventes de biens
dont ventes de dons en nature
Ventes de prestations de service
dont parrainages
Produits de tiers financeurs
Concours publics et subventions d'exploitation
Versements des fondateurs ou consommations de la dotation consomptible
Ressources liées à la générosité du public
Dons manuels
Reprises sur amortissements, dépréciations, provisions et transferts de charges
CHARGES D'EXPLOITATION
Achats
Variation de
Impôts,
Dotations aux amortissements et aux dépréciations
II
1. RESULTAT D'EXPLOITATION (I - II) -
COMPTE DE RESULTAT en Euros (suite)
PRODUITS FINANCIERS
De participation
D'autres valeurs mobilières et créances de l'actif immobilisé
Autres intérêts et produits assimilés
Reprises sur provisions, dépréciations et transferts de charge
Produits nets sur cessions de valeurs mobilières de placement
III
CHARGES FINANCIERES
Dotations aux amortissements, aux dépréciations et aux provisions
Intérêts et charges assimilées Différences
Charges nettes sur cessions de valeurs mobilières de
(III - IV)
3. RESULTAT COURANT avant impôts (I - II + III - IV)
PRODUITS EXCEPTIONNELS
Sur opérations en capital
Reprises sur provisions, dépréciations et transferts de charges
V
CHARGES EXCEPTIONNELLES
Sur
Sur
Dotations aux amortissements, aux dépréciations et aux provisions
4.
(V - VI)
Participation des salariés aux résultats (VII)
Impôts sur les bénéfices (VIII)
Total des produits (I + III + V)
Total des charges (II + IV + VI + VII + VIII)
CONTRIBUTIONS VOLONTAIRES EN NATURE
CHARGES DES CONTRIBUTIONS VOLONTAIRES EN NATURE
Secours en nature
Mises

Objet social, missions et moyens de mise en œuvre
Conformément aux statuts, la Fondation WWF France a pour but de « promouvoir, encourager et assurer la protection et la conservation de la faune et de la flore, des sites, des eaux, des sols et des autres ressources naturelles ».
Afin d’atteindre cet objectif, deux types d’action sont menés :
• la mise en œuvre de programmes, « soit directement, soit indirectement en associant d’autres organismes à la réalisation de ces actions et programmes ». Ceci inclut notamment la contribution aux actions menées par le réseau à l’international.
Il s’agit de l’ensemble des programmes de conservation, menés en France dont France Ultra Marine, principalement en Guyane et Nouvelle Calédonie, ou à l’étranger, incluant la participation aux programmes du réseau WWF.
Les programmes de conservation sont déclinés en programmes, à savoir Climat-Energie, Agriculture et Alimentation, Biodiversité et vie sauvage, Eau douce, Forêts, Méditerranée Marine. En transversal, le WWF France met en œuvre des projets et initiatives en matière de Capital naturel et de Finance verte
• « la sensibilisation, l’information et l’éducation de tous publics par tous moyens sur les questions et enjeux relatifs à la conservation et à la protection du patrimoine naturel, ainsi qu’aux attitudes, méthodes et actions susceptibles de contribuer à sa valorisation par l’organisation de rencontres, forums et colloques et la diffusion de revues et bulletins ».
La notion de public inclut les particuliers et les personnes morales (entreprises, collectivités publiques, associations) avec lesquelles le réseau WWF travaille depuis sa création.
Il s’agit de
- l’ensemble des actions menées par le service mobilisation bénévolat. Ces actions correspondent en effet à un travail de sensibilisation du grand public.
- la partie des actions menées par le département communication du WWF France portant sur un soutien aux programmes, en termes de visibilité auprès du grand public.
- la partie sensibilisation des actions menées par le département générosité du public. En effet, le grand public est sensibilisé par des actions menées dans la rue, aussi bien que par la réception à domicile ou sur internet d’informations expliquant ce que fait le WWF.
- la partie sensibilisation menée par le département des relations entreprises. La volonté de ce département est de travailler de concert avec les entreprises pour que celles-ci mènent des démarches de développement durable. A ce titre, le département relations entreprises consacre des moyens.
- d’une partie des actions menées au niveau de la direction générale correspondant à des opérations de lobbying auprès des collectivités locales, des pouvoirs publics et des institutions européennes et/ ou internationales pour transformer les législations en vigueur ou les faire appliquer. Par ailleurs, toutes les actions visant à étendre une stratégie d’influence sont considérées comme des missions sociales à part entière.

• Alexandra Palt nommée Présidente du WWF en juin 2024.
• Célébration des 50 ans du WWF, fondée en 1973.
• Publication du 1er rapport LPR France sur les zones humides
• Election européenne et dissolution de l’Assemblée Nationale

Les comptes annuels de l’exercice 2023/2024 ont été établis et présentés conformément aux règles générales d’établissement et de présentation des comptes annuels applicables aux personnes morales de droit privé à but non lucratif et définies par le règlement de l’Autorité des Normes Comptables N°2018-06 du 5 décembre 2018 modifié par le règlement ANC n°2020-08 du 4 décembre 2020.
Concernant les dispositions non couvertes par le règlement ANC n° 2018-06 du 5 décembre 2018 modifié, la Fondation WWF s’est référée au règlement ANC n° 2014-03 du 5 juin 2014 modifié relatif au plan comptable général (« PCG ») intégrant le règlement ANC 2016-07 applicable aux fondations et fonds de dotation.
Les comtes de la Fondation WWF ont été élaborés sur la base des principaux fondamentaux du PCG :
• Image fidèle,
• Comparabilité,
• Continuité de l'exploitation,
• Régularité et sincérité,
• Prudence,
• Permanence des méthodes comptables d'un exercice à l'autre, à l’exception des changements de méthode décrits dans la présente annexe.
La méthode de base retenue pour l'évaluation des éléments inscrits en comptabilité est la méthode des coûts historiques.
Les comptes annuels sont établis en euros.

Les immobilisations sont évaluées à leur coût d'acquisition, constitué de leur prix d'achat (y compris droits de douane et taxes non récupérables, après déduction des remises, rabais commerciaux, escomptes de règlement), des coûts directement attribuables à ces immobilisations en vue de leurs utilisations envisagées.
Option de traitement des charges financières : Les coûts d'emprunts liés à l'acquisition d'actifs ne sont pas incorporés dans les coûts d'acquisition ou de production des immobilisations incorporelles, et sont comptabilisés en charges.
Option pour l'incorporation de certains frais accessoires : Les droits de mutation, honoraires, commissions, frais d'actes liés à l'acquisition d'actifs sont incorporés dans les coûts d'acquisition ou de production des immobilisations incorporelles éligibles.
4.1.1. Les immobilisations incorporelles
Frais d'établissement
Frais de recherche et de développement
Donations temporaires d’usufruit
Concessions, brevets, licences, marques, procédés, logiciels, droits et valeurs
Les immobilisations incorporelles concernent l’ERP Unit4 dont une partie a été mise en service au cours de l’exercice pour 46 106 € ET 31 680€ module de formation en ligne .
4.1.2. Les donations temporaires d’usufruit
Donations temporaires d’usufruit reçues avant le 1er juillet 2020
La Fondation WWF France ne détenait aucune donation temporaire d’usufruit avant le 1er juillet 2020.
Donations temporaires d’usufruit reçues à compter du 1er juillet 2020
Les donations temporaires d’usufruit acceptées à partir du 1er juillet 2020 font l’objet d’une comptabilisation à l’actif et d’une information en annexe (nature, date, durée et méthode de valorisation).
Les donations temporaires d’usufruit sont comptabilisées à la date de signature de l’acte de donation temporaire dans le compte d’immobilisations incorporelles « Donations temporaires d’usufruit » avec pour contrepartie la rubrique « Fonds reportés liés aux legs ou donations ».
Sur l’exercice clos le 30 juin 2024, la Fondation WWF n’a bénéficié d’aucune donation temporaire d’usufruit.
contrepartie legs et dons
Les principales augmentations concernent pour :
- 164 k€ Du matériel informatique dont 26 k€ investis dans le Blue Panda, - 126 k€ Agencements, aménagements, dont 81 k€ d’aménagement du bateau Blue Panda - 159 K€ Du matériel et outillage dont 78k€ dans le cadre des projet Ghost Gear
- 88 k€ correspondant à l’achat du matériel de transport dans le cadre des projets.
4.1.4. Les amortissements sur immobilisations
Amortissements des biens non décomposables :
• La période d'amortissement à retenir pour les biens non décomposables est fondée sur la durée réelle d'utilisation.
Amortissements des biens décomposables :
• Les biens décomposables sont amortis sur la durée réelle d'utilisation.
• Le bâtiment a été décomposé par composants de la manière suivante. La structure du bâtiment a été amortie sur une durée de 40 ans.
• Les travaux de reconstruction et d'aménagement ont été décomposés selon le détail présenté dans la rubrique "détails des amortissements
Les amortissements pour dépréciation sont calculés suivant le mode linéaire en fonction de la durée d'utilité ou de la durée d'usage prévue :
Constructions
15 à 40 ans
Agencement et aménagement des constructions 5 à 40 ans
Matériels et outillages industriels
Matériels et outillages
Matériel bureau/informatique
3 à 10 ans
3 à 10 ans
3 à 20 ans
Matériel de transport 3 à 10 ans
La décomposition des immobilisations n’a pas entraîné la création de composants distincts des rubriques de comptes déjà existantes.
Concessions, brevets, licences, marques, procédés, logiciels, droits et valeurs similaires
Mobilier contrepartie legs et dons
4.1.5. Les dépréciations sur immobilisations
La valeur nette comptable est ramenée à la valeur actuelle par le biais d’une dépréciation. L’évaluation des dépréciations est réalisée ultérieurement selon les mêmes règles. Les dépréciations sont rapportées au résultat quand les raisons qui les ont motivées ont cessé d’exister.
4.1.6. Les biens reçus par legs ou donations destinés à être cédés
Lesbiensreçuspar legsou donations en Euros Valeursbrutesà l'ouverture de l'exercice
Biens reçus par legs oudonations destinés àêtre cédés
Valeursbrutesà laclôture de l'exercice
La valeur brute à la clôture de l’exercice se décompose en Biens immobiliers pour 3 580 606 € et en biens mobiliers pour 52 819 €
Les éléments d’actif constitutifs des patrimoines reçus par legs ou donations sont comptabilisés pour les valeurs historiques soumises au Conseil d’Administration au moment de l’acceptation des libéralités.
Les biens provenant de legs ou de donations et destinés à être cédés ne sont pas amortis.
4.1.7. Les dépréciations des biens reçus par legs ou donations destinés à être cédés
En cas de perte de valeur, la valeur nette comptable de l’actif immobilisé est ramenée à la valeur actuelle par le biais d’une dépréciation.
LesDépréciationsdesbiensreçuspar legsou donationsen Euros
Dépréciations des biens reçus par legs ou donations destinés àêtrecédés
La dépréciation des biens reçus par legs ou donations destinés à être cédés porte sur les biens immobiliers.
4.1.8. Les Immobilisations financières
La valeur brute est constituée par le coût d'achat hors frais accessoires. Lorsque la valeur d'inventaire est inférieure à la valeur brute, une provision pour dépréciation est constituée du montant de la différence.
Les immobilisations financières ne nécessitent aucune dépréciation au 30/06/2024.
4.2.1. Les créances
Les créances sont valorisées à leur valeur nominale. Une provision pour dépréciation est pratiquée lorsque la valeur d'inventaire est inférieure à la valeur comptable.
Etat des échéances des créances
Créances rattachées à des participations
Prêts
Dépôts et cautionnements
Créances clients, usagers et comptes rattachés
Clients douteux ou litigieux
Personnel et comptes rattachés
Sécurité sociale et autres organismes sociaux
Etat et autres collectivités
Groupe
Créances reçues par legs ou donations
d’avance
Les dépréciations des créances
Les dépréciations des créances clients sont de 97 500 € et 120 399 € sont enregistrées en perte irrécouvrable durant l’exercice.
Les produits à recevoir
Les produits à recevoir reflètent l’ensemble des financements contractuels signés et non perçus à la clôture de l’exercice (y compris ceux concernent les exercices à venir).
4.2.2. Les valeurs mobilières de placement
Les valeurs mobilières de placement sont valorisées par référence à leur valeur d'entrée dans le patrimoine, les mouvements étant enregistrés selon la méthode du "Premier entré, premier sorti".
Une provision pour dépréciation est constituée à la clôture de l'exercice si le cours de ces valeurs est inférieur à leur coût d'acquisition.
La composition du portefeuille s’établit en fonction d’un critère de moindre risque, avec un capital et un rendement garantis.
4.2.3.
4.2.4.
Les charges constatées d’avance reflètent notamment les aides financières contractuelles enregistrées à la clôture et qui concernent les exercices à venir.
ANNEXE DES COMPTES ANNUELS
Exercice 01/07/2023 – 30/06/2024
4.3.1.
Les fonds propres de la Fondation sont composés d’une dotation immobilière et d’une dotation statutaire, de l’apport initial sans droit de reprise, des legs et donations avec contrepartie d’actifs immobilisés, des subventions d’investissement, des réserves libres et du résultat de l'exercice.
VARIATION DES FONDS PROPRES en Euros
Fonds propres sans droit de reprise
Fonds propres avec droit de reprise
Ecarts de réévaluation
Dotations consomptibles
Subventions d'investissement
Provisions réglementées
ANNEXE DES COMPTES ANNUELS
Exercice 01/07/2023 – 30/06/2024
4.3.2. La dotation
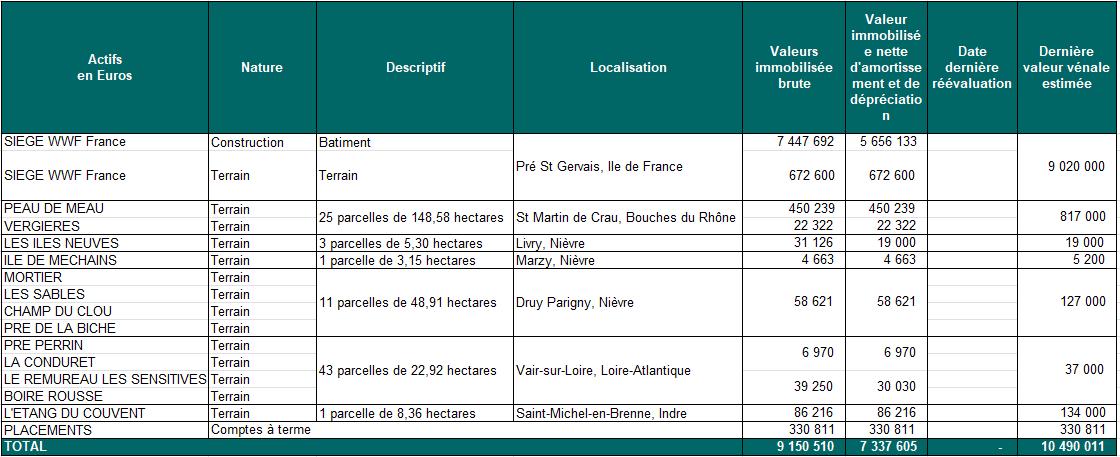
La dotation immobilière est composée des terrains affectés à la dotation de la Fondation et augmentée du solde de la dotation mobilière en vue de l’acquisition et de la rénovation de l’actuel siège social situé au Pré-Saint-Gervais (93).
La dotation statutaire s'accroît conformément à l'article 10 des statuts, d'une fraction de l'excédent des ressources annuelles nécessaire au maintien de sa valeur. Elle peut être accrue en valeur absolue par décision du Conseil d’Administration.
Informations relatives à l'affectation des actifs constitutifs de la dotation
4.3.3. Les provisions pour risques et charges
Des provisions pour risques et charges sont constituées en fonction des risques connus ou estimés à la clôture.
Si des risques et pertes ne sont pas mesurables à la date d'établissement des comptes annuels, elles font l’objet d’une information dans l’annexe.
4.3.4. Les fonds reportés
Les fonds reportés représentent l’actif net comptable futur qui sera réalisé au moment de la vente ou réalisation du bien donné ou légué destiné à être cédé. Les fonds reportés sont estimés sur la base d’hypothèses et d’informations portées à la connaissance du Conseil d’Administration au moment de l’entrée au bilan. Ils sont validés par le Conseil d’Administration préalablement à leur comptabilisation.
Les fonds reportés peuvent faire l’objet d’ajustement à la clôture en cas d’écarts significatifs constatés entre la valorisation du fonds reporté au moment de l’acceptation de la libéralité traduite lors de sa première comptabilisation au bilan (entrée au bilan de l’actif net comptable) et les flux réellement constatés sur les exercices suivants, et ce, jusqu’à la réalisation effective du bien destiné à être cédé.
Les ajustements comptables portés aux fonds reportés font l’objet d’une validation préalable par le Conseil d’Administration.
Les fonds sont dits « reportés » car le fait générateur du résultat comptable, à savoir la cession ou réalisation du bien, n’est pas intervenu au moment de la clôture.
Les quotes-parts de fonds reportés sont calculées lot par lot en affectant les lots de passif aux lots d’actif ayant permis de les apurer et donc en affectant les lots de passif décaissés en priorité aux lots d’actif les plus liquides.
Ainsi, à chaque réalisation de lot d’actif, la quote-part de fonds reportés correspondante est reprise et constatée en « produits de legs et donations » au compte de résultat ainsi qu’au sein du CROD et du CER.
ANNEXES DES COMPTES ANNUELS
Exercice 01/07/2023 – 30/06/2024
4.3.5. Les fonds dédiés
Les fonds dédiés enregistrent à la clôture de l’exercice la partie des ressources affectées par des tiers financeurs à des projets définis qui n’a pas encore été utilisée conformément à l’engagement pris à leur égard.
Le projet est défini par l'organe compétent et répond aux deux conditions suivantes :
- être conforme à la réalisation de l'objet de la fondation,
- être clairement identifié, les coûts imputables devant être nettement individualisés.
La contrepartie des fonds dédiés s’inscrit au compte de résultat sous la rubrique « Reports en fonds dédiés ». Le montant des fonds dédiés de l’exercice N est repris en résultat, sur les exercices suivants, au fur et à mesure de l’utilisation des fonds par la contrepartie du compte « Utilisations des fonds dédiés ».
Tableau de variation des fonds dédiés
Dont fonds dédiés correspondant à des projets sans dépense au cours des deux derniers exercices
Subventions d'exploitation
ANNEXES DES COMPTES ANNUELS
Exercice 01/07/2023 – 30/06/2024
L’utilisation des fonds dédiés correspondant à des projets sans dépenses au cours des deux derniers exercices est prévue en totalité dans le budget de l’exercice 2024/2025.
Le détail par projet est présenté sur les pages suivantes.
Dont fonds dédiés correspondant à des projets sans dépense au cours des deux derniers exercices
Exercice 01/07/2023 – 30/06/2024
4.3.6. Les dettes
Dettes
Emprunts et dettes auprès des établissements de crédit
Emprunts et dettes financières diverses
Dettes fournisseurs et comptes rattachés
Dettes des legs ou donations
Dettes fiscales et sociales
Dettes sur immobilisations et comptes rattachés
Autres dettes
Instruments de trésorerie
Produits constatés d'avance
Dettes sur legs ou donations :
Montant brut
Échéances
A 1 an au plus A plus d'un 1 an
Les éléments de passif constitutifs des patrimoines reçus par legs ou donations seront comptabilisés pour les valeurs historiques soumises au Conseil d’Administration au moment de l’acceptation des libéralités.
En cas d’écarts résultant d’erreurs constatées entre la valorisation des éléments de passif identifiés au moment de l’entrée au bilan et la valorisation historique retenue à la date d’acceptation par le Conseil d’Administration, les valeurs sont comptabilisées pour leur montant corrigé après validation préalable par le Conseil d’Administration des nouvelles valeurs.
Les frais de notaire constituent un élément du passif de la libéralité lors de son entrée au bilan dès lors que leurs montants sont valorisés avec une fiabilité suffisante dûment documentée.
A défaut, les frais de notaires constituent des charges de l’exercice au cours duquel les frais sont prélevés ou appelés par les notaires au titre de la donation ou de la succession concernée.
En cas d’écart constaté entre la valorisation des frais de notaire au passif du bilan au moment de l’entrée en comptabilité de la libéralité et les montants réellement prélevés ou appelés par les notaires, l’écart est constaté au compte de résultat.
4.3.7. Les dettes fiscales et sociales
Personnel charges à payer
Sécurité sociale et CAFAT
Autres organismes
Caisses de retraite
Mutuelle et Prévoyance
Autres charges à payer sur personnel
Prélèvement
Taxe sur la Valeur Ajoutée
Taxe
Etat -
4.3.8.
- Factures non parvenues
Groupe - Factures non parvenues
Dettes provisionnées pour congés à payer
Personnel - charges à payer
Charges sur dettes provisionnées congés à payer
Charges sociales - Autres charges à payer
Etat - Autres charges à payer
Aides Financières à payer
4.3.9. Les Produits constatés d’avance
Contributions et subventions constatés d'avance
Mécénats constatés d'avance
Les produits constatés d’avance reflètent les contributions, subventions et mécénats contractuels enregistrés à la clôture de l’exercice qui concernent les exercices à venir.
5.1. Les engagements reçus
Les biens reçus par legs, donations ou assurances-vie sont inscrits en engagements reçus, pour leur valeur estimée, entre la date à laquelle la Fondation WWF France a été informée et la date de la comptabilisation à l’actif des biens concernés.
Au 30/06/2024, les legs, donations et assurances-vie non encore acceptés par le Conseil d’Administration et dont la Fondation WWF France a été informée s’élèvent à :
Détail des engagements Legs, donations et assurances vie en Euros Au 30/06/2024 Au 30/06/2023
5.2. Les engagements donnés
L'indemnité de départ à la retraite s'élève à la clôture de l'exercice à 506 546 Euros. Cet engagement n'a pas été comptabilisé.
Les différents paramètres pour calculer cette indemnité sont les suivants :
Taux d'actualisation 0,60 %
Départ volontaire à 65 ans
Taux de turn-over 37,50 %
Taux de charges sociales 60 %
L’âge moyen de l'effectif est de 40 50 ans et l'ancienneté moyenne est de 6,07 ans.
6.1. Le résultat d’exploitation
6.1.1. Les produits d’exploitation
Les Dons
Les dons manuels sont enregistrés dans le compte de résultat quelle que soit leur destination finale, financement de dépenses à caractère de charges ou à caractère d'investissement.
Compte tenu du fait qu'ils constituent une ressource principale et non accessoire, ils sont constatés en exploitation et non en exceptionnel.
La règle de rattachement des produits à l'exercice est la suivante :
- Sont enregistrés sur l'exercice, les dons datés de l'exercice, même s'ils sont encaissés après la date de clôture, versés en chèques, cartes bleues ou virements ;
- Sont enregistrés sur l'exercice, les dons reçus avant la clôture pour les dons en numéraire.
Les Concours
Concours publics
Un concours public est une contribution financière apportée par une autorité administrative en application d’un dispositif législatif ou réglementaire (par opposition à la subvention, attribuée de façon facultative et objet d’une décision particulière).
La fondation WWF France ne bénéficie d’aucun concours public.
Subventions d’exploitation
Une subvention assortie d'une condition suspensive non-levée n'est pas acquise et n'est donc pas enregistrée en produit. En revanche, la condition résolutoire ne suspend pas l'enregistrement de la subvention qui se trouve acquise dès la décision d'octroi.
Aussi, en l’absence de clause suspensive, les subventions d’exploitation sont comptabilisées en produit lors de la notification de l’acte d’attribution de la subvention par l’autorité administrative.
Autres
Dont 1 516 347 € finançés par l’AFD, le FFEM et Expertise France.
a) Subventions pluriannuelles
La plupart des financements bailleurs dont bénéficie la Fondation WWF France sont des subventions pluriannuelles dédiés à des projets définis. Une subvention pluriannuelle est une subvention qui couvre des charges engagées sur au moins deux exercices différents i.e. sur une période s’étendant au-delà de l’exercice comptable de sa notification
Conformément aux dispositions du règlement comptable ANC 2018-06, en l’absence de clause suspensive, les subventions d’exploitation sont comptabilisées en produit, pour la totalité du montant octroyé, lors de la notification de l’acte d’attribution par l’autorité administrative, en contrepartie du compte de créance correspondant. La fraction de la subvention pluriannuelle rattachée à des exercices futurs est inscrite à la clôture de l’exercice dans un compte « Produits comptabilisés d’avance ».
Les produits sont reconnus en comptabilité au rythme des dépenses réellement engagées sauf si des clauses spécifiques du contrat de subvention prévoient expressément une autre règle de reconnaissance des produits. Les montants des produits constatés d’avance sont évalués à la clôture de l’exercice sur chacun des contrats de subventions.
Cette méthode a pour conséquence de ne pas générer de fonds dédiés à la clôture de l’exercice, les produits étant constatés à hauteur des charges engagées.
S'il existe, à la clôture de l’exercice, un risque de reversement partiel ou de remboursement de financements préalablement encaissés au titre de dépenses non-éligibles au financement de la subvention, les conséquences comptables sont les suivantes :
- inscription d'une provision pour reversement de subvention si la sortie de ressources est probable et chiffrable avec précision
- inscription d'une dette (subvention partielle ou totale à reverser) envers le financeur dès lors que la sortie de ressources est certaine et que son échéance est connue.
b) Subventions annuelles
Les subventions d’exploitation attribuées au titre d’un projet pour un exercice comptable donné sont comptabilisées au moment de leur notification, en l’absence de conditions suspensives. A la clôture de l’exercice, la fraction de subvention dédiée à un projet défini qui n’a pu être utilisée conformément à son objet au cours de l’exercice est comptabilisée dans le compte de charges « Reports en fonds dédiés sur subventions d’exploitation » en contrepartie du passif « Fonds dédiés sur subventions d’exploitation ».
Les legs, donations et les assurances-vie
La rubrique « Legs, donations et assurances-vie » figurant dans le compte de résultat comprend les éléments suivants :
En produits :
- le montant perçu au titre d’assurances-vie ; - le montant de la rubrique de produits « Legs ou donations »; - le prix de vente des biens reçus par legs ou donations destinés à être cédés ; - la reprise des dépréciations d’actifs reçus par legs ou donations destinés à être cédés ; - l’utilisation des fonds reportés liés aux legs ou donations ;
En charges :
- la valeur nette comptable des biens reçus par legs ou donations destinés à être cédés ; - la dotation aux dépréciations d’actifs reçus par legs ou donations destinés à être cédés ; - le report en fonds reportés liés aux legs ou donations.
Le détail de ces éléments est mentionné́ dans le tableau présenté ci-dessous.
Montant de la rubrique de produits « Legs ou donations »
Reprise des dépréciations d’actifs reçus par legs ou
à être cédés
Valeur nette comptable des biens reçus par legs ou donations destinés à être cédés
Dotation aux dépréciations d’actifs reçus par legs ou donations destinés à être cédés
Report en fonds reportés liés aux legs ou
Les Utilisations de fonds dédiés
Les Autres produits
6.1.2. Les charges d’exploitation
Les Aides financières
Les Reports de fonds dédiés
6.2. Le résultat financier
Le résultat financier est un excédent de 985 041 € principalement lié aux revenus de placements financiers au 30/06/2024.
6.3. Le résultat exceptionnel
du résultat exceptionnel en Euros
Le résultat exceptionnel est un déficit de 15 608 € lié à des cessions d’immobilisations

Ventilation de l'effectif
Les rémunérations des trois salariés les mieux rémunérés s’élèvent à 428 466 €.
Une contribution volontaire en nature est l’acte par lequel une personne physique ou morale apporte à une entité́ un travail, des biens ou des services à titre gratuit. Ceci correspond à : - des contributions en travail : bénévolat, mises à disposition de personnes ; - des contributions en biens : dons en nature redistribués ou consommés en l’état ; - des contributions en services : mises à disposition de locaux ou de matériel, prêt à usage, fourniture gratuite de services.
Le bénévolat
Le nombre d'acteurs bénévoles et les heures réalisées sont estimés, à partir d’un récapitulatif mensuel établi par le service bénévolat par type de mission et région.
La valorisation du bénévolat est réalisée suivant un temps de travail mensuel retenu est de 151,67 heures et ce sur 12 mois d’activité. Le taux horaire correspond à un SMIC chargé soient : pour la Métropole 18,64 € et pour la Nouvelle Calédonie 16,31 €.
Les prestations en nature
Les prestations en nature sont valorisées en hors bilan sur la base des informations transmises par les tiers.
Les prestations en nature quantités valorisation en € Mécénats de compétences 3 170 315 contributions en services
Les dons en nature
Les dons en nature sont valorisées en hors bilan sur la base des informations transmises par les tiers. Les prestations en nature
Artistes
enchères
9.1. Les Honoraires des Commissaires Aux Comptes
Honoraires des Commissaires
comptes
Contrôle légal
Service(s) autre(s) que le commissariat aux comptes
9.2. La rémunération versée aux trois plus hauts cadre dirigeants
En application de l’article 20 de la loi n°2006-586 du 23 mai 2006 relative au volontariat associatif et à l’engagement éducatif, le montant des rémunérations et avantages en nature versés aux trois plus haut cadres dirigeants bénévoles ou salariés ne peut- être communiqué car cela consisterait à communiquer une rémunération individuelle.
Les administrateurs ne perçoivent pas de rémunération au titre de leur fonction.
9.3. Les Frais remboursés aux administrateurs dans l’exercice
Les Frais des administrateurs de la Fondation sont remboursés sur justificatifs.
Compte de résultat par origine et destination et Compte d’emploi des ressources issues de la générosité du public
Le règlement ANC 2018-06 a introduit l’obligation pour la fondation, relevant des articles 3 et 4 de la loi n° 91-772 du 7 août 1991, d’établir les éléments suivants afin de rendre compte de l’emploi de ses ressources :
• Un compte de résultat par origine et destination défini à l’article 432-2 ;
• Un compte d’emploi annuel des ressources collectées auprès du public conformément à la loi n° 91-772 du 7 août 1991 défini à l’article 432-17 ;
• Les informations nécessaires à leur bonne compréhension
Ces éléments sont présentés aux paragraphes 10 et 11 ci-après.

10.1. Règles comptables et décisions de gestion
Le CROD a été élaboré conformément aux règles définies en section 2 du règlement ANC 2018-06 et en application des décisions de gestion du Conseil d’Administration portant sur les éléments suivants :
• Règles de présentation du CROD :
- Le Conseil d’Administration a également décidé de présenter sur une ligne distincte au sein de la rubrique « Frais de fonctionnement » du CROD au sein de la rubrique 3.2 « frais de fonctionnement refacturés à d’autres entités » les frais de fonctionnement relatifs à la société Panda, portés par la Fondation WWF France et qui lui sont refacturés à l’euro l’euro. Ainsi, les frais de fonctionnement inhérents aux activités propres de la Fondation WWF France sont présentés en rubriques 3.1 « Frais de fonctionnement WWF France ».
• Règles d’emploi des ressources
- A compter de l’exercice clos le 30 juin 2021, la priorité d’emploi des ressources (ou produits) pour l’élaboration du CROD, décrite au paragraphe 10.2 ci-après, consiste pour la part non affectée des ressources (non dédiées à un projet défini) à employer en priorité les ressources issues de la générosité du public
- Le Conseil d’Administration a également décidé de ne pas présenter les dotations aux provisions et dépréciations ainsi que les reprises de provisions et dépréciations dans la colonne " Dont générosité du public " du CROD considérant que : o seules les charges réellement engagées et générant des décaissements effectifs peuvent faire l'objet d'un emploi des fonds issus de la générosité du public etfigurer à cetitre dans les charges de la colonne " Dont générosité du public " du CROD ; o seuls les produits générant des encaissements effectifs issus de la générosité du public peuvent figurer dans les produits de la colonne " Dont générosité du public " du CROD.
• Règles de ventilation des charges au sein des rubriques de charges du CROD et d’emploi du CER
- Les règles de ventilation des charges au sein des rubriques de charges du CROD sont précisées dans les paragraphes de l’annexe du CROD se rapportant aux charges concernées.
• Présentation du tableau de réconciliation des rubriques de charges du compte de résultat avec celles du CROD et des CVN (contributions volontaires en nature)
o Le conseil d’administration a décidé de présenter le tableau de réconciliation des rubriques de charges du compte de résultat avec celles du CROD et des CVN
10.2. Affectation des charges aux produits qui les financent
Principe général : Toutes les charges de l’exercice sont ventilées par produits à l’origine de leur financement. Cette ventilation est réalisée en distinguant les catégories de produits suivantes :
1. Les produits liés à la générosité du public incluant :
a. Les cotisations sans contrepartie
b. Les dons manuels
c. Les legs, donations et assurances-vie
d. Les mécénats des entreprises
e. Les autres produits liés à la générosité du public (ex : produits financiers de placement de la Générosité du Public, …)
2. Les produits non liés à la générosité du public incluant :
a. Les cotisations avec contreparties
b. Le parrainage des entreprises (ou « sponsoring »)
c. Les contributions financières sans contrepartie (ex : financement reçues de personnes morales non lucratives, …)
d. Les autres produits non liés à la générosité du public (ex : refacturations de charges à d’autres entités, …)
3. Les subventions et autres concours publics
4. Les reprises de provisions et dépréciations
5. L’utilisation des fonds dédiés antérieurs
Au sein de ces différentes catégories, une première ventilation des produits est réalisée selon leur caractère « dédié » ou « non dédié » par un tiers financeur à un projet défini
Les produits dédiés : Ce sont les produits destinés à financés un projet défini expressément désigné par un tiers financeur qu’il s’agisse de donateurs, de testateurs, d’entreprise mécènes, de financeurs publics, etc.
Les produits non dédiés : Ce sont les produits non affectés par un tiers à un projet défini et dont l’emploi est décidé librement par la Fondation WWF
Conformément aux décisions de gestion du Conseil d’Administration, le CROD a été élaboré sur la base des règles suivantes :
a) Ordre de priorité d’emploi des fonds :
1. Emploi obligatoire en priorité des financements dédiés à des projets déterminés selon les opérations comptabilisées tout au long de l’année en comptabilité analytique
2. Emploi des fonds issus de la générosité du public incluant les dons, les legs, les autres produits liés à la générosité du public et, désormais, avec la mise en œuvre du nouveau règlement comptable ANC 2018-06, les mécénats d’entreprises
3. Les charges de fonctionnement relatives à la société Panda sont systématiquement financées par les produits de facturation à la société Panda qui s’y rattachent et qui sont présentés dans la rubrique 2.4 « autres produits non liés à la générosité du public du CER » (refacturation à l’euro l’euro)
4. Emploi des autres financements non dédiés à des projets déterminés
b) Par nature de rubrique de charges :
1. Missions sociales : Les missions sociales sont financées par les fonds selon les règles de priorité d’emploi décrites ci-dessus
2. Frais de recherche de fonds : Les frais de recherche de fonds sont financés en priorité par les fonds issus de la générosité du public pour la part restante après financement des missions sociales
3. Frais de fonctionnement :
• Les frais de fonctionnement relatifs à la société Panda (rubrique 3.2 « Frais de fonctionnement facturés à d’autres entités ») sont financées par les produits de facturation à la société Panda qui s’y rattachent, présentés dans la rubrique 2.4 « autres produits non liés à la générosité du public du CER » du CROD (refacturation à l’euro l’euro).
• Les frais de fonctionnement WWF France (rubrique 3.1) sont financés :
- En priorité par les subventions et autres concours publics pour la part des frais financée dans les conventions de financement signées avec les bailleurs
- Puis selon les règles de priorité d’emploi décrites ci-dessus.
4. Dotations aux provisions et dépréciations : conformément à la décision de gestion entérinée par le Conseil d’Administration de la fondation, les dotations aux provisions et dépréciations ne sont pas financées par les fonds issus de la générosité du public
A- PRODUITSETCHARGESPARORIGINEETDESTINATION
PRODUITSPARORIGINE
1-
1.1Cotisations sans contrepartie
1.2Dons,legs etmécénat
2
2.1Cotisations avec contrepartie
2.2Parrainagedes entreprises
2.3Contributions financières sans contrepartie
2.4Autres produits non
3
4
5
1.2Réalisées
-Versements àunorganismecentral ouàd’autres
2.1Frais d’appelà
2.2Frais derecherched'autres ressources
3
10.4. Le Tableau du Compte de Résultat par Origine et Destination (CROD) - Suite
B- CONTRIBUTIONSVOLONTAIRESENNATURE
2
3
1- CONTRIBUTIONSVOLONTAIRESAUXMISSIONS SOCIALES
2- CONTRIBUTIONSVOLONTAIRESALARECHERCHE DEFONDS
3- CONTRIBUTIONSVOLONTAIRESAU FONCTIONNEMENT
10.4.1. Les Produits par origine
Les produits liés à la Générosité du public
Les produits de la Générosité du public représentent 83 % des produits de l’exercice (hors Reprise sur provisions & dépréciations et utilisations des Fonds dédiés).
• Les cotisations sans contrepartie
Au vu du statut de Fondation, il n’existe pas de cotisation sans contrepartie.
• Les Dons, legs et mécénats
- Les dons manuels
Les Dons manuels de l’exercice concernent uniquement des dons manuels. Il n’y a dans cette rubrique ni d’abandon de frais de bénévoles, ni ventes de biens reçus en dons en nature.
Les dons manuels augmentent de 2 % par rapport à l’année antérieure.
- Les legs, donations et assurances-vie
Seuls les produits des assurances vie sont comptabilisés au fur et à mesure de leurs encaissements. La comptabilisation des legs et donations sont comptabilisés suivant le règlement ANC 2018-06. Le détail de la rubrique est présenté à la fin du paragraphe 6.1.1 de la présente annexe. Ils augmentent de 1,5 M€ par rapport à l’année antérieure
- Le Mécénat
Le mécénat est un soutien financier apporté par les entreprises, sans contrepartie directe de la part du bénéficiaire à la fondation. La ressource est stable par rapport à l’exercice précédent.
• Détail des Autres produits liés à la Générosité du public
Autres produits des legs liés à la gestion temporaire -
Contributions Financières issues de la quote-part de la GP
Produits exceptionnels sur opérations en capital
Les Produits non liés à la Générosité du public
• Les Contributions financières sans contrepartie
• Les Autres produits non liés à la générosité du public
Les subventions et autres concours publics
Les subventions et concours publics représentent 6 % des produits de l’exercice (hors Reprise sur provisions & dépréciations et utilisations des Fonds dédiés).
Les reprises sur provisions et dépréciations
Il n’y a pas de reprises de provisions et dépréciations sur l’exercice 2023/2024.
Les utilisations des fonds dédiés antérieurs
L’utilisation des fonds dédiés antérieurs représente 68 % des Fonds dédiés à l’ouverture de l’exercice.
La répartition des charges est fondée sur la comptabilité analytique par code projet.
Il existe deux catégories de projets :
• Les projets dits « non mixtes » dont les charges sont affectées directement aux rubriques du C.R.O.D.
• Les projets dits « mixtes » dont les charges sont ventilées suivant des clés de répartitions aux rubriques du C.R.O.D.
Les projets dits « mixtes » comprennent :
• Une partie des projets portés par le service Communication qui est répartie entre la mission sociale de sensibilisation et les frais d’appel à la générosité du public.
• Une partie des projets portés par le service Générosité du Public qui est répartie entre la mission sociale de sensibilisation et les frais d’appel à la générosité du public. Ainsi nous considérons qu’une partie des frais issus du département de la générosité du public permet de sensibiliser le grand public à nos actions, sans qu’il devienne par ailleurs donateur.
• Une quote-part de la redevance internationale comptabilisée au cours de l’exercice correspondant à la part liée aux programmes et au financement du réseau.
• Le projet lié à notre voilier le Blue Panda, dédié à la protection de la Méditerranée. Les frais sont affectés aux différentes rubriques du C.R.O.D. en fonction de la nature des projets réalisés au cours de l’exercice.
• Une partie des projets de prospection portés par le service Relation du Monde Economique affectés sur l’exercice entre les frais d’appel à la générosité du public et les frais de recherche d'autres ressources.
Projets mixtes Missions sociales de sensibilisation
Redevance WWF International
Voilier Blue Panda
Relation du Monde Economique
Frais de Recherche de fonds
Frais de fonctionnement
Total projets mixtes
Les temps saisis par les départements sur les différents projets permettent de calculer les pourcentages de répartition des heures entre les différentes rubriques du C.R.O.D.
La masse salariale est répartie en fonction de ces pourcentages. La part non imputée directement de la masse salariale des fonctions supports est répartie dans les différentes rubriques du C.R.O.D. sur la base des pourcentages obtenus après répartition de la part imputée directement.
Les frais généraux indirects sont ventilés par rubrique du C.R.O.D. en fonction de la part de la masse salariale de chaque rubrique sur le total des rubriques.
Par ailleurs, l’affectation des charges facturées aux autres entités est isolée dans une rubrique dédiée conformément à la décision de gestion du Conseil d’Administration. Pour l’exercice 2023/2024 ces charges s’élèvent à 831 514 € et ont été entièrement refacturées à l’EURL Panda.
Détail des Missions sociales Exercice 2023/2024
Les Frais de recherche de fonds Exercice 2023/2024
Les frais de recherche de fonds correspondent aux charges directes des départements concernés non affectées à la sensibilisation du grand public ou à l’accompagnement des entreprises, augmentées de frais de structure évalués à travers une valorisation de la masse salariale.
Les temps passés par les salariés de la fondation sur la collecte de fonds sont valorisés suivant les règles décrites ci-dessus.
A ce titre les frais de collecte de fonds intègrent notamment : - Les charges directes et indirectes issues du département « Générosité du Public », - 100% des temps de prospection du département des relations entreprises.
Frais de fonctionnement Exercice 2023/2024
Les frais de fonctionnement sont constitués par des charges directes et indirectes non réparties sur les missions sociales et les frais de collectes. Ils sont ainsi constitués :
- Des dépenses non affectées aux missions sociales et aux frais de collectes ;
- Une quote-part de la redevance internationale comptabilisée au cours de l’exercice comptable correspondant à la redevance liée aux frais de fonctionnement telle que définie par l’organisme WWF International Et de la part de redevance facturée à l’EURL Panda
Frais de fonctionnement WWF
Frais de fonctionnement refacturés à l'EURL Panda
Les Reports en fonds dédiés de l’exercice 2023/2024
Les Reports en fonds dédiés de l’exercice sont constitués à 45% de reports sur Mécénats (cf. tableau en 4.3.5 fonds dédiés)
L’utilisation des ressources
Les produits et charges sont suivis par projets, et financeur.
Les dons, legs, mécénats, contributions, subventions, concours publics affectés de l’exercice et les utilisations de fonds dédiés de l’exercice sont affectés précisément à la rubrique de CROD qu’ils concernent :
Par : La détermination de la répartition des financements sur projet en financement lié à la Générosité du Public et non liés à la Générosité du Public.
Par : La détermination de la part des versements aux autres organismes France et Etranger sur Missions sociales financés par des Fonds liés à la générosité du public et des fonds non liés à la Générosité du public.
Par ailleurs, l’affectations des produits, financements non affectés à des versements aux autres organismes aux actions réalisées directement au prorata des charges sans financement.
ANNEXES DES COMPTES ANNUELS
Exercice 01/07/2021 – 30/06/2022
10.5. Tableaux de rapprochement des charges du compte de résultat aux charges du CROD Exercice 2023/2024 :
TABLEAUDE RAPPROCHEMENT
ENTRE LES CHARGES DUCOMPTE DE RESULTATETLES RUBRIQUES DU COMPTE DE RESULTATPAR ORIGINE ETDESTINATION
Charges
Dot.auxamort.
Charges exceptionnelles
Participations des salariés auxrésultats
Impôtsur les bénéfices
Réalisées en France Réalisées à l'étranger
Dotations aux provisions et dépréciations
A l’exception des informations précisant les ressources reportées liées à la générosité du public non dédiées et non utilisées, les informations figurant dans le compte d’emploi annuel des ressources collectées auprès du public conformément à la loi n° 91-772 du 7 août 1991 correspondent strictement aux informations relevant de la générosité du public figurant dans le compte de résultat par origine et destination.
Les ressources reportées liées à la Générosité du Public correspond à la part des fonds propres disponibles collectés auprès du public. La notion de « disponibilité » des fonds propres est définie par la Fondation WWF par le fait de pouvoir utiliser la trésorerie correspondante pour financer des dépenses ou des investissements à venir.
Par conséquent, le montant des ressources reportées issues de la générosité du public a été calculé en retranchant du montant des fonds propres du WWF France à l’ouverture de l’exercice :
- Les rubriques des fonds propres ne provenant pas de la générosité du public ;
- Les rubriques des fonds propres non consomptibles (la trésorerie n’étant pas disponible pour financer des projets ou activités futures) ;
- La quote-part des valeurs nettes comptables des immobilisations ou fractions d’immobilisations financées par ces ressources issues de la générosité du public sur les exercices antérieurs.
-Versementsàunorganismecentral ouàd’autresorganismesagissantàl'étranger
3.1
3.2Fraisdefonctionnement
4
-REPORTSENFONDSDEDIES
RESSOURCESREPORTEESLIEESALAGENEROSITEDU PUBLICENDEBUTD'EXERCICE(HORSFONDSDEDIES)
(+)Excédentou(-)insuffisancedelagénérositédupublic
(-)Investissementset(+)désinvestissementsnetsliésàla générositédupublic del'exercice
RESSOURCESREPORTEESLIEESALAGENEROSITEDU PUBLICENFIND'EXERCICE(HORSFONDSDEDIES)
1
2
3
du public
FONDS DEDIES LIES A LA GENEROSITE DU PUBLIC
FONDS DEDIES LIES A LA GENEROSITE DU PUBLIC EN DEBUT
Impact Règlement 2018-06 à l'ouverture de l'exercice
DEDIES LIES A LA GENEROSITE DU PUBLIC EN FIN