Seminário aponta caminhos para ampliar a capacidade de inovação e a consequente competitividade das empresas
No ano passado, a Assembléia Legislativa do Estado de São Paulo tomou uma iniciativa inédita. Criou um organismo destinado a debater e a organizar soluções para o futuro do Estado. Chamado de Fórum São Paulo
Século 21, esse organismo não se limita a discutir problemas. Quer também definir um modelo de sociedade e traçar um roteiro para chegar a esse objetivo. "A busca na construção de um projeto estratégico de desenvolvimento para o nosso Estado foi o grande caminho traçado no início dos nossos trabalhos", diz o presidente da Assembléia, deputado Vanderlei Macris. Os trabalhos do Fórum foram divididos em 16 grupos temáticos. Um deles é dedicado à Ciência, à Tecnologia e à Comunicação. O primeiro seminário promovido por esse grupo teve como tema o Desenvolvimento e o Emprego
PESQUISA FAPESP
no Estado de São Paulo. Participaram como expositores Roberto Sbragia, do Núcleo de Política e Gestão em Ciência e Tecnologia da Universidade de São Paulo (USP); Luiz Henrique Proença Soares, da Fundação Seade; Carlos Henrique de Brito Cruz, presidente da FAPESP; e Antônio José Corrêa Prado, do Departamento Intersindical de Estudos e Estatísticas e Sócio-econômicas (Dieese). Neste encarte, a revista Pesquisa FAPESP publicaresumos das quatro exposições. Mais do que simples discursos, os expositores buscaram explicações e apresentaram caminhos para a solução dos problemas que cercam a produção de inovações e sua aplicação em São Paulo, além de seus efeitos sobre o índice de desemprego no Estado. A conclusão: os problemas existem, mas não são insolúveis. Acordar para a sua existência já significa andar boa parte do caminho.
A capacidade de inovação será diferencial no futuro
Para o professor Roberto Sbragia, coordenador científico do Núcleo de Política e Gestão em Ciência e Tecnologia da Universidade de São Paulo (USP), a diferença competitiva entre as empresas, no próximo milênio, vai ocorrer à luz das inovações em produtos e processos. "Isso é um axioma, não se discute", afirma. Mas, para que as empresas brasileiras se tornem realmente competitivas, há muitas barreiras a serem superadas. Especialmente, a postura do próprio empresariado. Sbragia é professor titular do Departamento de Administração da Faculdade de Economia, Administração e Contabilidade da USP, na qual leciona desde julho de 1976. É ainda assessor técnico da Associação Nacional de Pesquisa, Desenvolvimento e Engenharia das Empresas Inovadoras (Anpei) e supervisor de projetas na Fundação Instituto de Administração. Depois de graduar-se pela USP, em 1974, Sbragia obteve o mestrado e o doutorado em Política e Gestão da Inovação Tecnológica na mesma universidade. Tem pós-doutorado em Gerência de Pesquisa e Desenvolvimento no Instituto Tecnológico da Northwestern University, dos Estados Unidos, obtido em 1986. No mesmo ano, teve sua dissertação de livre-docência aprovada na USP.
O foco desta apresentação é o comportamento tecnológico do setor produtivo brasileiro, do qual São Paulo participa em boa proporção, diante da força de sua indústria. Tive oportunidade de fazer, recentemente, uma apresentação semelhante, num fórum internacional, o Conselho de Pesquisa Industrial das Américas, o Cira. É uma instituição que congrega as principais entidades voltadas para a articulação tecnológica, no âmbito das empresas e do setor produtivo, do Canadá à Argentina.
O grupo mais conhecido entre os integrantes do Cira é o Instituto de Pesquisas Industriais, o IRI, dos Estados Unidos. Esse instituto congrega 300 empresas americanas. Tem 60 anos de existência e suas empresas são responsáveis por 80% dos investimentos empresariais em desenvolvimento tecnológico nos Estados Unidos. Seu equivalente, no Brasil, é a Associação Nacional de Pesquisa e Desenvolvimento das Empresas Industriais. Congrega, hoje, cerca de 55 empresas, responsáveis por aproximadamente 25% dos investimentos empresariais em desenvolvimento tecnológico no Brasil. Portanto, está muito abaixo do que representa o IRI nos Estados Unidos.
O início da década de 90 foi um período no qual a empresa brasileira procurou colocar a casa em ordem. Houve motivos para isso. A abertura económica, os planos de estabilidade e outros fatores marcaram o período. Vieram então uma certa estabilização económica, a abertura comercial, a atração de investimentos externos, a promoção da competição via valorização do consumidor, a busca da eficiência e da qualidade e, também, a renovação de produtos.
Esses fatos marcantes da década de 90 levaram as empresas a uma grande evolução nos padrões de produtividade e qualidade. Comparando os dados atuais com os do começo desta década, vemos que a indústria brasileira passou por um período de otimização produtiva. Houve uma grande elevação nos parâmetros. Melhoraram, por exemplo, os índices de refugos, de devolução de produtos pelos clientes e de reclamações. A diminuição dos prazos de produção e outros fatores revelam, em geral, uma otimização e uma busca de eficiência e produtividade. Esses fatores marcaram a primeira metade da década de 90.
Roberto Sbragia
De acordo com estudos feitos pela Comissão Econômica para a América Latina ( Cepal), a indústria brasileira passou por um miniciclo de investimentos no período de 1995 a 1997. Esses investimentos, porém, foram muito heterogêneos em termos de setores industriais. Seus efeitos foram pouco duradouros. Mas alguns setores obtiveram maior rentabilidade, sobretudo os de transformação e, nessa área, especialmente os relacionados com os bens de consumo, devido a saltos tecnológicos e à adoção de novos produtos para tornar viáveis as exportações. Na década de 1971 a 1980, os investimentos no Brasil representaram 8,4% do PIB. Houve, depois, decréscimos e
''Instrumentos do governo, quando existem, são complicados e de difícil aplicação''
Se tomarmos como vértices de um triângulo o setor produtivo, a infra-estrutura em ciência e tecnologia e o governo e suas agências promotoras, a integração, no sentido da promoção da inovação, deve partir da indústria. Ela é o segmento próximo do consumidor e, portanto, o elemento que reconhece as necessidades. É a partir da indústria que a inovação deve passar por outros elementos, com a agregação de valores, e retornar na forma de produtos e serviços melhores, mais baratos e mais diversificados à disposição da comunidade. Essa passagem, no Brasil, é bastante problemática. É cheia de obstáculos que não permitem o funcionamento pleno acréscimos. Em 1997, com o aumento verificado nos estudos da Cepal, os investimentos chegaram a 18% do PIB. Entre os setores que tiveram crescimentos maiores estão a siderurgia e metalurgia, o setor de material de transporte e o setor de alimentos. Um fator importante são os investimentos diretos estrangeiros. Entre os países emergentes, o Brasil foi o que mais atraiu recur-
sos durante a década de 90. Foi também o que menos perdeu investimentos no ano crítico de 1998, com relação à participação de cada país no total dos investimentos mundiais das empresas transnacionais. A evolução foi notável. No início da década de 90, o Brasil participava com 3,6% do fluxo mundial de capitais estrangeiros. No fim da década, essa participação subiu para cerca de 16%. No mesmo período, outros países latino-americanos mostraram crescimento negativo.
Há muitas discussões sobre o valor real desses investimentos. As empresas transnacionais agregam valores em diversas frentes. De um lado, há o investimento produtivo, em fábricas e instalações. Do outro, o valor agregado em desenvolvimento tecnológico, emprego e outros fatores. Mas há quem seja pessimista com relação a esses investimentos. Cita-se que os investimentos estrangeiros muitas vezes se atêm à ciranda financeira e não significam, necessariamente, uma soma de valor tecnológico. A questão tem vários pontos que merecem ser discutidos. Mas o que interessa a este painel é o futuro. No novo milênio, a competitividade empresarial vai estar cada vez mais atrelada à capacidade de inovação das empresas. Ou seja, a diferenciação competitiva vai ocorrer à luz das inovações em produtos e processos. Isto é um axioma. Não se discute. É uma realidade. Mas temos, no País, uma série de barreiras que dificultam a relação entre empresa, governo e infra-estrutura científica e tecnológica para a promoção da inovação.
PESQUISA FAPESP
desse triângulo e de suas interfaces. Examinemos, em primeiro lugar, o setor governamental. Apesar de alguns avanços recentes, o Brasil é caracterizado , nas áreas federal e estaduais, por instrumentos de política governamental pouco eficazes, quando se trata de privilegiar a empresa como foco de inovação tecnológica ou como carro-chefe da ino-
vação e da transferência de produtos e serviços inovadores para a sociedade como um todo.
Os instrumentos, quando existem, são muito complicados e de aplicação difícil. São pouco transparentes e, muitas vezes, quase desconhecidos. Não ficam em vigor por muito tempo e mudam a todo momento. Algumas vezes estão valendo, outras, não. Podem ser cortados e reeditados a qualquer momento, dependendo de fatores externos.
Esses instrumentos são excessivamente burocratizados . Perde-se muito tempo para entendê-los e para usálos. Quando chegam a ser aproveitados, são pouco eficazes, devido ao alto custo de utilização, o que acaba por afugentar os usuários potenciais. Esses instrumentos são pouco participativos, no sentido de serem criados, testados e receberem o feedback dos usuários, serem remodelados e melhorados ao longo do tempo. Acabam influindo muito pouco no comportamento das empresas. Não cumprem seu papel, assim, de alavancar o desenvolvimento tecnológico no âmbito das empresas.
Existem vários exemplos disso. Vamos tomar apenas um, os incentivos fiscais para pesquisa e desenvolvimento tecnológicos empresariais, no âmbito da Lei 8661/93 Essa legislação foi criada no Brasil depois de vários estudos, que começaram por volta de 1983 e 1984. Eles levaram a algumas leis, que foram sendo modificadas conforme novos governos tomavam posse. Finalmente, em 1993, os incentivos entraram em vigor. Pois bem. Essa legislação, criada em 1993 e modificada recentemente, em
1996, por força da crise fiscal, reduziu, na prática, os benefícios fiscais às empresas a patamares muito inferiores aos praticados no mundo desenvolvido.
O Canadá é o país mais avançado na legislação fiscal para beneficiar os investimentos empresariais. Ele permite que as empresas reduzam do imposto de renda a pagar de 20 a 25% dos gastos comprovados em desenvolvimento. Os Estados Unidos concedem benefícios semelhantes. A Austrália permite uma dedução única na forma de dedução das despesas operacionais, com um impacto no imposto de renda a pagar.
O Brasil permite uma redução muito pequena, limitada a 4% do imposto de renda a pagar pelas empresas. Nesse limite, porém, também entram programas como os subsídios à alimentação e ao transporte do trabalhador. Na prática, não existe nenhum benefício fiscal hoje para uma empresa que queira investir em pesquisa e desenvolvimento tecnológicos no Brasil.
Isso acontece apesar de as boas empresas conhecerem a legislação. Numa pesquisa recente, feita pela Fiesp, 77% das empresas declararam conhecer esses incentivos. No entanto, 90% não utilizam a legislação. Como causa, foram citados diversos problemas, principalmente os custos envolvidos. O uso dos incentivos demanda, por exemplo, a contratação de consultores externos e a preparação de minuciosos projetos para serem aprovados pela máquina governamental. Na prática, exige muito mais tempo do que o prazo necessário para que uma inovação seja produzida com sucesso e chegue ao mercado antes dos concorrentes.
Quanto ao papel das universidades e institutos, eles ainda estão vinculados a tradições nas quais o papel da empresa é pouco reconhecido como parte do sistema de inovação. Isso é particularmente destacado, caracterizado e evidenciado pela excessiva ênfase na produção de papers e não em patentes para o uso dos resultados da pesquisa. A produção de patentes no Brasil é baixíssima.
Os investimentos do poder público para a inovação por meio das universidades são pouco orientados para a demanda. É uma atitude ainda muito ofertista, que pretende colocar o conhecimento à disposição de quem quiser fazer uso dele, mas sem estabelecer uma vinculação a priori com a demanda. Existem estudos mostrando que somente as grandes empresas interagem com as universidades e tiram proveito do trabalho dessas instituições. Isso ocorre em detrimento das pequenas e médias empresas. Por mais paradoxal que isso possa parecer, são justamente as pequenas e médias empresas as
que mais necessitam do apoio da infra-estrutura externa, devido à sua pouca capitalização.
Mas são também aquelas com menos condições de usar esse apoio, em função de suas deficiências. Elas começam pela inexistência de pessoas capazes de articular, interagir e falar o linguajar mínimo necessário para colocar a empresa em condições de comunicar-se com a infra-estrutura científica. As grandes empresas, por sua vez, investem mais em desenvolvimento tecnológico e têm mais pessoas alocadas internamente para o esforço de inovação. Têm, assim, uma infra-estrutura mais capaz de aproveitar o esforço de pesquisa efetuado pelas universidades e institutos.
Apesar desse ambiente pouco estimulante, as empresas mostram uma preocupação levemente crescente com relação ao futuro. No que se refere ao esforço em inovação, porém, ele tende mais à estabilidade do que ao crescimento. Isso fica evidente quando se analisa o histórico da alocação de recursos financeiros pelas empresas para a inovação e para o aumento da qualidade do esforço de inovação. De qualquer maneira, há uma certa preocupação em não diminuir as equipes técnicas mais do que proporcionalmente se diminuiu a força de trabalho global das empresas nestes últimos anos e, principalmente, em obter ganhos de competitividade com a introdução de novos produtos no mercado. Esses são fatores muito importantes.
De qualqúer maneira, os dados sobre indicadores empresariais e inovação tecnológica entre 1993 e 1997 mostram números bastante estáveis. O gasto anual fica na faixa deUS$ 7 milhões por empresa, em média. Trata-se de um gasto bastante estável, sem muitas variações ao longo do período. A pequena tendência de aumento do investimento total ocorreu muito mais pela entrada de novos players e pelo reconhecimento de operações antes desconhecidas do que propriamente pelo aumento das despesas das empresas que já participavam do jogo.
É assim que se explica o aparecimento, nas estatísticas governamentais, de um crescimento da participação do setor produtivo nos gastos em desenvolvimento tecnológico no Brasil. Por esses dados, essa participação passou de algo em torno de 15 a 20%, no início da década de 90, para 32% em 1997. É importante notar: as empresas que respondem por esses números representam apenas um terço do PIB industrial brasileiro. Isso significa que existem grandes possibilidades de expansão, se não ocorrerem grandes crises econômicas e os
governos colocarem em prática medidas de ordem política com esse objetivo.
O futuro do comportamento empresarial e inovador no Brasil está atrelado à busca de uma competência internacional, não somente nacional. Ela pode ser obtida por meio de ganhos de produtividade, eficiência e qualidade e mediante outros fatores, como qualificação de pessoal e interesse na busca do conhecimento. Isso deve ocorrer num ambiente de flexibilidade total, sob todos os pontos de vista, operacional, financeiro e outros.
Essa competência internacionalizada, por meio desses fatores, é que permitirá ao Brasil atingir um estágio de sustentabili-
''o mercado
brasileiro é pouco crítico com relação
aos produtos que consome''
utilizado no País. Há a questão dos incentivos fiscais, que tendem a ser confundidos, muitas vezes, com subsídios e doações. Isso cria uma atitude negativa, não só para a sociedade, mas para o governo e o empresário. Os incentivos acabam por não ser utilizados, quando países desenvolvidos, que competem com o Brasil, os usam e usam muito bem. Aliás, é o único incentivo permitido no âmbito da Organização Mundial de Comércio (OMC). Outro problema é o da qualificação universitária e absorção de pessoal universitário pelas indústrias, especialmente no nível de doutores. Já formamos 4 mil doutores por ano. Mas uma parcela ínfima desse pessoal está na indade dinâmica. Ela depende de muito mais do que do aumento da eficiência produtiva e de otimizações de plantas e produtos. Essa sustentabilidade dinâmica deve criar condições para que as empresas brasileiras sejam capazes de competir internacionalmente e se insiram na cadeia mundial. Isso não se consegue apenas com a otimização de plantas e produtos, mas com conhecimento, qualifica-
ção e flexibilidade.
Para que isso aconteça, o Brasil e principalmente seus Estados desenvolvidos, que querem progredir e têm massa crítica para isso, vão ter de criar uma série de condições. Elas passam por vários fatores que não são triviais, simples ou singulares. Uma das primeiras dessas condições é a governabilidade, a capacidade mínima de gestão do País. Há países ingovernáveis. Esses não têm nenhuma possibilidade de progresso.
Não se podem esquecer as condições económicas Entre elas estão a estabilidade e a liberalização. Elas são importantes, precisam ser mantidas e conquistadas. Os investimentos necessitam dessas condições. Há também uma série de políticas públicas que precisam ser aplicadas, principalmente na área das exportações . O Brasil é um país muito carente no setor das exportações, que são pequenas e concentradas em pouquíssimas empresas. A grande massa de empresas pequenas e médias não exporta.
Para que as pequenas e médias empresas brasileiras possam exportar, é necessário proteger a propriedade industrial e intelectual e criar redes de excelência. O Brasil precisa capitalizar aquilo que sabe fazer melhor, o que conhece bem e onde é diferente das grandes potências mundiais. É preciso definir prioridades setoriais. O País não pode ser o melhor em tudo. É necessário selecionar setores e potencialidades. Com os parcos recursos dos quais oBrasil dispõe, é impossível atacar em todas as frentes.
É preciso tratar, também, da situação financeira, em particular os desafios ao capital de risco, muito pouco
PESQUISA FAPESP
dústria. A formação básica profissional no Brasil é ruim. O ensino técnico, para não falar da educação básica, é apenas sofrível. No Brasil, há pouco pessoal de nível médio trabalhando nas empresas. Isso faz com que os PhDs, os poucos que existem, façam trabalhos de bancada, deixando de se concentrar no principal objeto do seu trabalho, o criativo. Nos países
desenvolvidos, há uma relação de um PhD para três técnicos de nível médio. No Brasil, a relação é quase o inverso.
Existe também uma questão cultural. O Brasil precisa melhorar muito a interação e parcerias entre a empresa e as universidades e os institutos. Esta não é uma crítica apenas os institutos e universidades. É também uma crítica aos empresários, à sua postura imediatista e à pouca credibilidade que dão a essas instituições. A situação melhorou muito nesta década. Vários paradigmas foram rompidos. Mas ainda está distante o aparecimento de uma relação profícua entre os dois setores.
A sociedade deve ser mobilizada em torno da inovação É necessário, particularmente, aguçar o espírito crítico do consumidor. O mercado brasileiro é pouco crítico com relação aos produtos que consome. Agindo assim, não estimula a competitividade e não apóia o diferencial competitivo das empresas. Aceita o que se coloca na mesa, sem rejeitar. Isso é importante. O mercado é um dos maiores indutores do investimento tecnológico por parte das empresas.
Mas isso pouco adiantará se não houver uma mudança na postura empresarial. O Brasil ainda está longe de ter uma postura empresarial voltada para a inovação e para a valorização da tecnologia como instrumento de competitividade. Há ilhas de excelência, empresários notáveis, posturas dignas de nota. Mas isso é muito mais exceção do que regra. O Brasil ainda sente a necessidade de uma classe empresarial com uma visão mais voltada para o futuro.
Esforço de inovação ainda restrito a poucas empresas
Os números transmitidos ao grupo de trabalho pelo diretor-adjunto de Produção de Dados da Fundação Sistema Estadual de Análise de Dados (Seade), Luiz Henrique Proença Soares, não deixam dúvidas: o interior está crescendo, mas a parcela da capital e das cidades próximas na atividade econômica do Estado de São Paulo continua a ser de enorme maioria. Com base numa minuciosa pesquisa realizada pela Fundação,
Proença Soares levantou também dois aspectos muito importantes
No ano passado, a Fundação Sistema § Estadual de Análise de Dados (Seade) di0 vulgou os resultados de uma pesquisa so" bre a atividade econômica do Estado de
São Paulo que trouxe dados inéditos sobre o panorama empresarial. Trata-se da Pesquisa da Atividade Econômica Paulista (PAEP). A metodologia desta pesquisa foi criada no início da década de 90. Ela surgiu da percepção da Fundação Seade, como órgão produtor de informações sobre o Estado de São Paulo, de que faltavam estatísticas econômicas sobre oBrasil e, especificamente, sobre o Estado. O último censo econômico do IBGE fora realizado em 1985; em 1990, não houve censo econômico; em 1994, finalmente o IBGE começou a aplicar uma nova estratégia de produção de estatísticas econôpara o futuro da capacidade inovadora do Estado: a pesquisa e o desenvolvimento estão concentrados em apenas umas poucas empresas; e a maioria das empresas usa a inovação apenas como atividade defensiva, para manter fatias de mercado, não como instrumento para o futuro.
Proença Soares formou-se em 1977 em Ciências Sociais pelo Instituto de Filosofia, Ciências e Letras da Universidade de São Paulo (USP). Em 1979, obteve o diplôme d'études approfondies pelo Instituto de Urbanismo de Paris, da Universidade de Paris XII, e, em 1982, um doutorado em Urbanismo pelo mesmo instituto. Entre suas áreas de atuação, estão administração pública, planejamento urbano e regional, políticas públicas e sistemas de informações sacio econômicas. Suas atividades na Fundação Seade incluem a supervisão geral da homepage e de toda a política de informática da entidade.
micas, sem, no entanto, contemplar indicadores qualitativos.
Todo o processo de mensuração econômica em relação às atividades produtivas estava, assim, bastante defasado e carente. Além de o Censo de 1990 não ter sido realizado, as pesquisas anuais do IBGE, sobre indústria, comércio, construção civil e transportes, estavam com sua divulgação atrasada. Isso era resultado de uma reforma admini:Strativa, na minha opinião bastante desastrada, que no início dos anos 90 e final dos anos 80 atingiu a administração pública federal e penalizou sensivelmente o IBGE .
A Fundação Seade e um conjunto de usuários de informações econômicas identificaram três focos de preocupação em relação às estatísticas econômicas. Um deles era a mensuração econômica propriamente dita, tradicionalmente coberta pelo censo econômico e pelas pesquisas anuais, as quais, apesar de serem amostrais, tinham cobertura bastante expressiva.
Além da mensuração, havia uma preocupação sobre a questão da reestruturação produtiva, que, nos primeiros anos da década de 90, já se anunciava na economia brasileira. Havia, nessa época, muito pouca, ou mesmo nenhuma, informação estatisticamente representativa sobre os vários aspectos envolvidos nesse processo, nem sobre sua abrangência, intensidade, distribuição setorial e outros fatores.
Em terceiro lugar, no caso do Estado de São Paulo, era muito importante acompanhar uma dinâmica socio-
Luiz Henrique Proença Soares
econômica territorial que as pesquisas anuais do IBGE não mostram. A partir dessas pesquisas, só é possível separar dados para a Região Metropolitana e para o restante do Estado. A economia regional no Estado de São Paulo é bastante dinâmica e significativa em determinados aspectos. Era, assim, uma questão fundamental ter uma idéia dessa representatividade no âmbito regional.
A PAEP cobriu indústria, comércio e serviços, sendo que, dentro da indústria, houve uma extração específica para a construção civil. Foi criada também uma abordagem específica para a agroindústria, que no Estado de São Paulo é um segmento econômico bastante importante e significativo.
Para todas as variáveis, especialmente as que dizem respeito à reestruturação produtiva, procurou-se obter dados capazes de serem comparados com os resultantes dos sistemas estatísticos de âmbito nacional, especialmente a nova Classificação Nacional das Atividades Econômicas (CNAE), e toda a série de procedimentos metodológicos adotada pelo IBGE. Também foram considera-
e mais do que 5, foi feita uma amostragem. No caso do comércio, foram investigados todos os estabelecimentos com mais de 20 empregados e, abaixo disso, feita uma amostragem, até os que contavam apenas 1 empregado. Além disso, foram investigados dois segmentos no setor de serviços, as empresas produtoras de serviços de informática e os bancos. No caso dos bancos, todos os grandes e médios bancos responderam à pesquisa.
No setor de informática, foram investigadas todas as empresas com mais de 20 empregados e, abaixo disso, uma amostra. Tanto as empresas maiores como o universo amostral das empresas de menor porte respondem por
''No setor
de informática, foram investigadas todas as empresas com mais de 20 empregados''
uma proporção de 80 a 85%, tanto com relação ao valor adicionado como ao pessoal ocupado no Estado de São Paulo. Portanto, os resultados da pesquisa puderam ser expandidos para todo o universo de empresas do Estado de São Paulo, com bastante propriedade e tranqüilidade.
A tarefa era bastante complexa e inovadora e precisou ser partilhada com outros parceiros. A Fundação procurou de imediato as dos os procedimentos internacionais, especialmente os ancorados nos procedimentos recomendados pela OCDE e consubstanciados no Manual de Oslo. Assim, os resultados são altamente comparáveis com os produzidos por outras pesquisas em todo o mundo. Essas comparações estão sendo feitas e esperamse alguns resultados bastante interessantes.
Na mensuração econômica, algumas variáveis básicas foram investigadas. Em relação à reestruturação produtiva, procurou-se gerar indicadores para itens como inovação tecnológica, novas formas de gestão, fusões, automação, informática e requisitos para contratação de pessoal.
Há uma abordagem importante na área de requisitos de contratação, já que a Fundação Seade, juntamente com o Dieese, realiza pesquisas de emprego e desemprego. Havia uma percepção muito nítida das mudanças no mercado de trabalho ao longo dos quase 13 anos de existência da Pesquisa de Emprego e Desemprego (PED). No entanto, não havia nada em relação ao universo empresarial, sobre a visão das empresas em relação à mudança do mercado, seja do ponto de vista do aumento dos índices de desemprego, seja do ponto de vista da precarização dos vínculos e das relações de trabalho.
Em relação às indústrias, foram investigados todos os estabelecimentos com mais de 30 empregados. Realizouse, portanto, um verdadeiro censo em todos os estabelecimentos de maior porte do Estado de São Paulo. Nos estabelecimentos industriais com menos de 30 empregados
PESQUISA FAPESP
principais universidades e centros de pesquisa paulistas, em busca de apoio metodológico e teórico. Em seguida, foi às entidades do empresariado - Fiesp, Federação do Comércio, Associação Comercial, Sinduscon - buscar o seu apoio institucional, a divulgação por meio de sua roídia específica e também um diálogo, para verificar se as questões estavam adequadamente formuladas e se se conseguiria de compreensão adequados por parte do universo empresarial. O objetivo era reduzir as recusas e aumentar o nível de confiabilidade das respostas obtidas.
Foi mantido um contato constante com o IBGE e obtido o apoio extremamente importante da agência financiadora de pesquisas no Estado de São Paulo, a FAPESP, responsável pelo financiamento do trabalho de campo da pesquisa. A FAPESP respondeu por uma parcela importante do custo total. A Fundação recebeu, também, um financiamento da Finep para a realização desse trabalho. Ambas arcaram com cerca de um terço do custo total da pesquisa, sendo o restante financiado pelo orçamento da própria Fundação.
Essa articulação foi muito interessante, porque enriqueceu a pesquisa e a tirou dos muros da Fundação Seade, que, por mais capacitada que possa ser, jamais poderia dar conta, sozinha, de uma tarefa tão complexa. Na disseminação dos resultados, foi adotada uma postura inovadora, no sentido de divulgar os microdados, preservando-se o sigilo da fonte. Os microdados são divulgados para que os próprios pesquisadores possam construir suas tabulações.
Há um CD-ROM com os dados à disposição dos usuários na Fundação Seade. A intenção é que uma pesquisa desse tipo seja realizada a cada quatro anos. Esta foi a primeira e estabelece um patamar de comparação para toda uma série de indicadores. Há a intenção de produzir uma nova pesquisa no ano 2001, relativa à situação do ano 2000.
Ocorreu outro fato muito importante na questão das parcerias. O Consórcio Intermunicipal do ABC manifestou interesse em conhecer melhor sua realidade. Pretendia fazer um censo econômico. Acabou tornando-se um parceiro regional. Financiou uma expansão da amostra, de
car, do leite, do fumo e das conservas . São Paulo é o primeiro produtor nacional de cana-de-açúcar e o maior produtor mundial de suco de laranja, produzindo sozinho mais suco de laranja do que os Estados Unidos. Do ponto de vista da distribuição da agroindústria no território paulista, um dado que salta à vista é, também, a forte concentração da atividade agroindustrial na Região Metropolitana. Quase 25% da agroindústria paulista está concentrada na Região Metropolitana. Somando-se a participação da região de Campinas, chegase à metade. No resto do Estado, a distribuição regional é bastante menos expressiva, apesar de importante na estrutura maneira que há dados específicos para a região do ABC e cada um dos seus municípios, sobre o processo de reestruturação produtiva na região.
O Estado de São Paulo tem uma estrutura bastante diversificada quanto às suas empresas. Há concentrações que variam conforme o tipo de análise. Mas, do
''A concentração da atividade produtiva
na Região
Metropolitana é fortíssima''
· ponto de vista de qualquer um dos três enfoques usados na pesquisa, confirma-se de que se trata de uma economia bastante complexa, diversificada e com a presença de praticamente todos os setores significativos da indústria de transformação.
Do ponto de vista regional, o que se nota, em primeiro lugar, é uma fortíssima concentração da atividade econômica na Região Metropolitana de São Paulo. Ela representa quase 57% dos empregos e mais de 60% do valor adicionado do Estado. Há uma expansão dessas atividades para a região imediatamente próxima. Se traçarmos um círculo com raio de 150 quilômetros a partir da capital, os valores chegam de 80 a 85% do total do Estado. Entram nessa área, basicamente, cidades como Jacareí, São José dos Campos, Jundiaí, Campinas, Americana, Limeira, Sorocaba, Votorantim e seus entornos.
Essa forte concentração da atividade econômica, num raio de alguns quilômetros a partir da praça da Sé, ocorre apesar de todo o processo de interiorização verificado ao longo dos anos 70 e no começo dos anos 80, como fruto da política de atenuamento de desigualdades regionais do segundo PND. A interiorização aconteceu. Grandes investimentos públicos foram realizados no interior, levando indústrias e empresas para fora da capital. Mas , paralelamente, continuaram a ocorrer investimentos muito fortes na atividade industrial dentro da Região Metropolitana.
A agroindústria tem uma situação específica. Existe um peso muito grande da agroindústria da cana-de-açú-
econômica regional.
As atividades ligadas ao comércio estão melhor distribuídas Existe uma proporcionalidade maior, que quase acompanha a distribuição populacional. Isso só não ocorre com o comércio atacadista, que ainda está fortemente concentrado na Região Metropolitana e pela existência de comércio mais sofisticado na
Grande São Paulo.
No caso dos serviços de informática, considerados nobres no processo de reestruturação produtiva, a concentração na Região Metropolitana é infinitamente maior. É um setor de apoio à produção fortemente associado ao processo de modernização tecnológica e de reestruturação produtiva. Nada menos do que 79% das unidades, 85 % do pessoal ocupado e quase 91% do valor adicionado estão concentrados na Região Metropolitana. Fora dessa área, há apenas duas participações dignas de nota: a região de Campinas, em que há um grande número de locais e pessoal ocupado, mas um índice baixo de valor adicionado, e a região de São Jos é dos Campos, onde ocorre o inverso.
É interessante notar a existência, no Estado, de um grande número de empresas industriais de pequeno porte, responsáveis por parcelas muito pequenas do valor adicionado e do pessoal ocupado. Inversamente, existe um pequeno número de grandes empresas, responsáveis por uma parcela extremamente significativa do valor adicionado e também do emprego
Essa é a distribuição das unidades industriais no nosso Estado. A análise por porte que se seguiu à coleta de dados mostrou que a estrutura salarial das empresas do Estado tem forte assimetria . Os salários médios pagos pelas grandes empresas chegam a ser o triplo do s pagos pelas empresas menores. Mesmo assim, há algumas surpresas. Das grandes empresas, 8% por exemplo, não têm programas de alimentação para os funcionários e 23 % não têm programas de transporte.
A forte assimetria existente com relação ao porte das empresas industriais no Estado de São Paulo foi repetida com freqüência em vários indicadores produzidos pela pesquisa, não deixando dúvidas de que ele representa uma variável capaz de explicar vários aspectos da performance de uma empresa.
A pesquisa investigou também, do ponto de vista da origem do capital, a questão do controle patrimonial das empresas. Entre as empresas de capital estrangeiro, o líder entre os investidores é a União Européia, tomada como um bloco. Isoladamente, os Estados Unidos ocupam o primeiro lugar. Mas a União Européia, tomada como um todo, su-
contratam pessoal para Pesquisa e Desenvolvimento . Mas, em termos absolutos , sua participação na estrutura econômica do Estado como um todo é baixa.
Um interesse da pesquisa foi o de conhecer os motivos considerados importantes ou muito importantes pelas empresas para a realização de inovações. Os motivos mais freqüentemente mencionados para as inovações, tanto de produtos como de processos, estão ligados a razões defensivas, para a manutenção de fatias de participação no mercado. Portanto, as variáveis de mercado pesam mais que uma postura pró-ativa, destinada a antecipar novas tecnologias ou novos processos tecnolópera os Estados Unidos, ficando a Alemanha, membro desse bloco, um pouco abaixo dos Estados Unidos:
Em relação à competitividade, foram selecionados, para esta apresentação, quatro indicadores: exportações, treinamento, técnicas de gestão de qualidade total e inovação, aqui entendida tanto como de produto como de processo. Os quatro mostraram com-
portamento semelhante, fortemente explicado pelo porte das empresas.
''os motivos mais mencionados
para as movaçoes estão Iigados a razoes defensivas''
gicos, ampliar o mix de produtos da empresa ou substituir produtos obsoletos. Essas razões, muitas vezes importantes, estão entre as menos mencionadas ou entre as consideradas menos importantes. . -
A pesquisa tentou conhecer também as fontes da inovação, as áreas onde as empresas mais freqüentemente buscam conheci-
Outro trabalho foi o de analisar a distribuição de aspectos ligados às estratégias de reestruturação produtiva pelos diversos segmentos empresariais. Um exemplo disso é dado pelo setor de alimentos e bebidas, que representa uma parcela bastante expressiva do setor industrial paulista, aparecendo em penúltimo lugar com relação ao número de empresas consideradas inovadoras, mas no qual o valor produzido por essas empresas inovadoras é proporcionalmente elevado. É possível dizer que na indústria do Estado convivem empresas com estrutura empresarial e tecnológica antigas com empresas modernas e avançadas.
Outro aspecto importante é que, entre as estratégias da gestão de produção mais freqüentemente adotadas pelas empresas, há uma ocorrência maior de respostas voltadas para os novos métodos de organização do trabalho, os quais, entre outros aspectos, comportam um aumento do desemprego.
Os dados sobre pessoal alocado em Pesquisa e Desenvolvimento mostram que o esforço de inovação é bastante desigual. Uma presença muito forte da Embraer, por exemplo, pode elevar um índice até torná-lo muito superior ao de outros setores . Quando se exclui a Embraer, há uma queda para um patamar inferior. Existem, assim, empresas que elevam os indicadores para patamares mais elevados, mas de um ponto de vista apenas relativo. São empresas que alocam recursos e
mentos para suas inovações. Outra vez, ficou claro que as fontes ligadas ao mercado, como clientes, fornecedores, concorrentes e feiras, têm um peso muito grande. O porte da empresa é significativo para explicar algumas respostas. As grandes empresas aparecem com muito mais freqüência entre as que têm departamento próprio de pesquisa e desenvolvimento.
O trabalho confirmou uma participação relativamente baixa dos de pesquisas e das universidades nesse processo de geração de inovação das empresas. É interessante notar que há uma forte corroboração das conclusões a que o professor Roberto Sbragia, que falou antes de mim, chegou com relação à falta de mecanismos para uma adequação entre oferta e demanda de novas tecnologias, entre produção de teses e registro de patentes.
Há ainda na pesquisa um bloco de questões voltadas para a relação das empresas com meio ambiente e a identificação de oportunidades de negócios ou de riscos para a atividade desenvolvida, a partir de seu envolvimento nessa área.
Nós, na Fundação Seade, estamos à disposição para aprofundar esta reflexão e trazer novos aspectos inexplorados. Mais que isso: contamos com a comunidade de usuários, no sentido de utilizar essa pesquisa e nos dar retorno em relação à realização da próxima PAEP. A produção de estatísticas é assunto eminentemente público, financiado pelo setor público, e não deve haver nenhuma ilusão quanto a este aspecto. Ela deve ter retorno para os usuários.
Como o Brasil pode • • se manter competitivo
Quando estabelece ;::;:::::;::::=::;;;::==:::::::;;;;:==::; lí Dizem que a anedota seguinte nasceu z
as diferencas entre universidade e empresa, o professor Carlos Henrique de Brito Cruz fala com conhecimento de causa. O presidente do Conselho Superior da Fundação de Amparo à Pesquisa do Estado de São Paulo (FAPESP) e titular da área de Eletrônica
Quântica da Universidade Estadual de Campinas (Unicamp) trabalhou num dos mais conceituados
g no curso de Economia da Universidade Harvard. Dois sujeitos estão fugindo de um tigre. Na floresta, um deles pára para calçar o tênis. O outro diz: "Não adianta calçar o tênis, você nunca vai conseguir correr mais do que o tigre': O que está calçando o tênis responde: "Não, mas vou correr mais do que você".
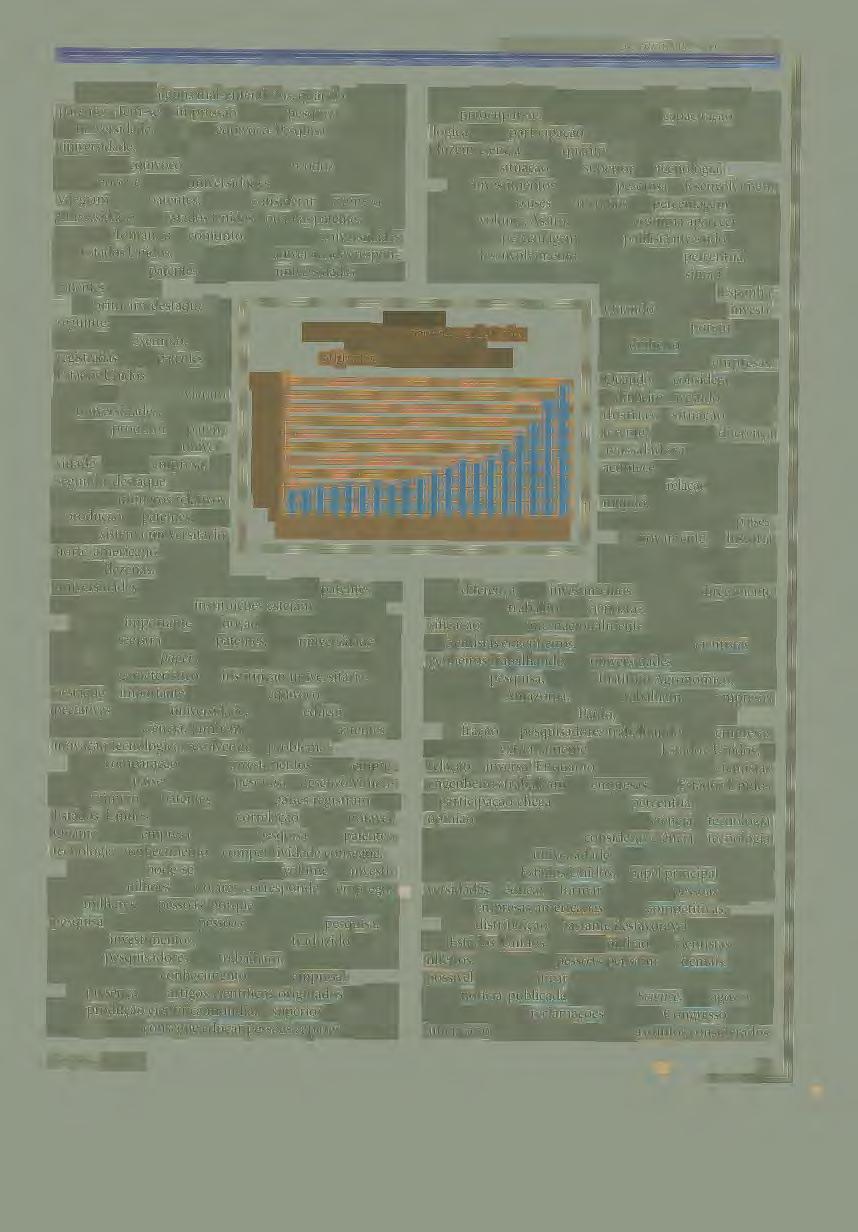
to em São Paulo, um notável desenvolvimento da capacidade de fazer ciência. O número de produções científicas originadas do trabalho feito no Brasil publicadas em revistas internacionais praticamente quadruplicou. Pouco mais que a metade dessa produção é feita no Estado de São Paulo (figura 1).
Ao lado desse aumento na capacidade de se produzir ciência, simultaneamente, houve também um aumento na capacidade de formar pessoas com a qualificação necessária para trabalhar com pesquisa e desenvolvimento. Ou seja, pessoas com conhecimento, que é o objeto do nosso assunto. Estamos formando mais de 4 mil doutores por ano no Brasil.
Competitividade vem da capacidade de agregar conhecimento ao que se faz. Para analisarmos a situação paulista, usarei algumas comparações internacionais. Assim, poderemos situar os dados que temos e ver se está boa ou ruim. É a história do tigre. Estamos correndo mais depressa ou mais devagar do que os competidores? centros de pesquisas particulares do mundo, os Laboratórios Bell, Carlos Henrique de Brito Cruz Já conseguimos, tanto no Brasil quanda AT&T, de março de 1986 a agosto de 198 7. A isso se soma a experiência de ter sido diretor do Instituto de Física da Unicamp, de 1991 a 1994, e em seguida pró-reitor de pesquisa da mesma universidade, até 1998. Na sua exposição, ele demonstrou que o Brasil e São Paulo ainda têm muito o que caminhar para se tornarem verdadeiramente competitivos, mesmo com relação a países como Israel e Coréia do Sul. Mas também citou fatos positivos, como o aumento da formação de doutores e a publicação cada vez maior de papers pelas universidades brasileiras.
Brito Cruz é engenheiro eletrônico formado pelo ITA de São José dos Campos, em 1978. Fez mestrado e doutoramento pelo Instituto de Física Gleb Wataghin, da Unicamp, onde iniciou sua carreira de professor em 1982.
É importante registrar que o crescimento dessa capacidade deve-se, praticamente, ao esforço do Estado, na esfera federal e estadual, que fez os investimentos necessários. Podemos, porém, discutir se esses investimentos deveriam ser maiores. Minha conclusão, com base nos dados que vou mostrar a seguir, é a de que os investimentos deveriam ser mais intensos.
Na análise da capacitação tecnológica a situação nos é mais desfavorável. É possível dimensionar essa capacidade por meio do número de patentes que o Brasil registra nos Estados Unidos. Em 1996, a soma de todas as patentes originárias de pessoas do Brasil e lá registradas foi de 56. A soma das originárias da Coréia do Sul, foi de quase 1.500, um número 30 vezes maior. Se olharmos para o tigre, o tênis deles está melhor do que o nosso. As empresas e as indústrias sul-coreanas estão mais capazes de gerar e trabalhar com conhecimento do que as do Brasil.
No Brasil há alguns mal-entendidos, quando se fala de patentes. Tem-se a impressão de que pesquisa é assunto de universidade. Isso é um equívoco. Pesquisa é assunto de universidade, sim, mas é, talvez muito mais, assunto de empresa. É um equívoco achar que o Brasil produz poucas patentes porque nossas universidades não fazem e não privilegiam fazer patentes. Vamos considerar o número de universidades nos Estados Unidos e quantas patentes fazem por ano. Tomando o conjunto de todas as universidades dos Estados Unidos, vê-se que há dez universidades responsáveis por duas patentes por ano e 25 universidades com 20 patentes por ano.
O primeiro destaque é o seguinte: no ano de 1996, tomado como exemplo, foram registradas 53 mil patentes nos Estados Unidos. Delas, apenas 1.600, ou seja, 3%, vieram de universidades. Isso mostra que o produtor de patentes em massa não é a universidade, mas a empresa O segundo destaque é assinalar que os números relativos à produção de patentes, mesmo no sistema universitário norte-americano, são medi-
outros 99%. É mais ou menos com isso que o Brasil precisa preocupar-se. Por outro lado, na capacitação tecnológica nossa participação é muito menor. Países que produzem ciência tanto quanto nós, como Coréia do Sul e Israel, têm situação bem superior na tecnologia. Os investimentos totais em pesquisa e desenvolvimento feitos pelos países são medidos em percentagem do PIB, não em volume. Assim, São Paulo costuma aparecer acima do Brasil. A percentagem do PIB paulista investido em pesquisa e desenvolvimento é maior do que o percentual brasileiro. Se São Paulo fosse um país, estaria situado até um pouco acima da Espanha.
Número de artigos científicos cadastrados no Science Citation Index originados no Brasil de 1980 a 1999
10
I I I I I I I I I I
dos em dezenas. Há poucas universidades que fazem mais do que 100 patentes por ano. Talvez apenas seis instituições estejam nesse caso.
É muito importante ter a noção de que, ao mesmo tempo em que registra 20 ou 25 patentes, uma universidade publica 3, 4 ou 5 mil papers em um ano. Esses, sim, são o produto mais característico da instituição universitária. Esse destaque é importante para evitar o equívoco de gerar expectativas de que a universidade, além de educar os estudantes e fazer ciência, também tem que fazer patentes e inovação tecnológica, resolvendo o problema.
Uma comparação entre os investimentos que as empresas de vários países fazem em pesquisa e desenvolvimento e o número de patentes que esses países registram nos Estados Unidos mostra uma correlação muito notável. Quanto mais a empresa investe em pesquisa, mais patentes, tecnologia, conhecimento e competitividade consegue.
Além disso, pode-se dizer que um volume de investimentos de milhões de dólares corresponde a empregos para milhares de pessoas, porque o maior custo de fazer pesquisa é o salário das pessoas que fazem a pesquisa. O valor dos investimentos, então, pode ser traduzido no número de pesquisadores que trabalham, no total de assalariados que geram conhecimento para a empresa.
A presença dos artigos científicos originados no Brasil na produção científica mundial é superior a 1%. Com esse 1%, o País consegue educar pessoas capazes de ler os
PESQUISA FAPESP
Quando se fala em investimentos totais, porém, somase o dinheiro que vem do governo com o das empresas. Quando se considera apenas o dinheiro investido pelas indústrias, a situação fica diferente. Há uma diferença avassaladora entre o que acontece em São Paulo e no Brasil com relação ao resto do mundo. O Brasil investe muito menos que os outros países.
É novamente a história de que eles estão com o tênis, nós não e o tigre vem atrás. Essa diferença nos investimentos se traduz diretamente nos locais de trabalho dos cientistas. Uma norma de classificação usada internacionalmente é o local onde estão os cientistas engenheiros. O Brasil tem 60 mil cientistas engenheiros trabalhando em universidades e 12 mil em institutos de pesquisa, como o Instituto Agronômico, o IPT e o INPA da Amazônia. Os que trabalham para empresas são talvez 9 mil. Em São Paulo, são perto de 4 mil.
A fração de pesquisadores trabalhando para empresas no Brasil é extremamente baixa. Nos Estados Unidos, a relação é inversa. Enquanto no Brasil 11% dos cientistas engenheiros trabalham em empresas, nos Estados Unidos a participação chega a 80%. Esse percentual vai contra a opinião comum de quem pensa em ciência e tecnologia no Brasil. Ele mostra que considerar ciência e tecnologia como assunto de universidade é um vício. Como se pode ver no caso dos Estados Unidos, o papel principal das universidades é educar e formar as 800 mil pessoas que vão fazer as empresas americanas serem competitivas.
Essa distribuição é bastante desfavorável para o Brasil. Os Estados Unidos têm um milhão de cientistas engenheiros. Às vezes, as pessoas pensam: "É demais. Não é possível que haja lugar para caber mais". Não é o caso. Uma notícia publicada na revista Science, em agosto de 1998, se referia a reclamações de que o Congresso norteamericano saiu de férias sem votar assuntos considerados
FIGURA I
importantes. Um d esses assun t os era u ma a utorização para aumen t ar o n ú mero de vistos de entrada que os Estados Unidos concediam anualmente para cientistas engenheiros estrangeiros . Estava sendo so licitado um a umento de 65 mil vis t os para 115 mil. Lembrem-se que o número de cientistas engenheiros que mostrei para o Brasil era próximo a 77 mil Os Estados Unidos estavam discutindo a admissão, por ano, de duas vezes mais do que isso, ou seja, dois Brasis em termo de ciência e tecnologia Um destaque que precisa ser feito é que quem estava solicitando esses cientistas não eram
é uma parte da solução, mas não pode ser a solução inteira, porque não é possível assumir, a partir dos dados existentes, que a universidade possa ser o único responsável por gerar desenvolvimento tecnológico numa nação. Quem está perto do desenvolvimento tecnológico é a empresa. Em todos os lugares do mundo, isso é tarefa central da empresa, embora a universidade possa contribuir bastante Digo que a universidade não pode resolver esse problema completamente com base em dados que sereferem, novamente, ao caso dos Estados Unidos e ao que denomino o mito do investimento privado na universidade . No Brasil, existe o costu- as universidade nem os institutos de pesquisa dos Estados Unidos, mas o lobby das empresas. São elas que precisam desses 115 mil cientistas engenheiros para funcionarem, serem competitivas e ganharem espaço
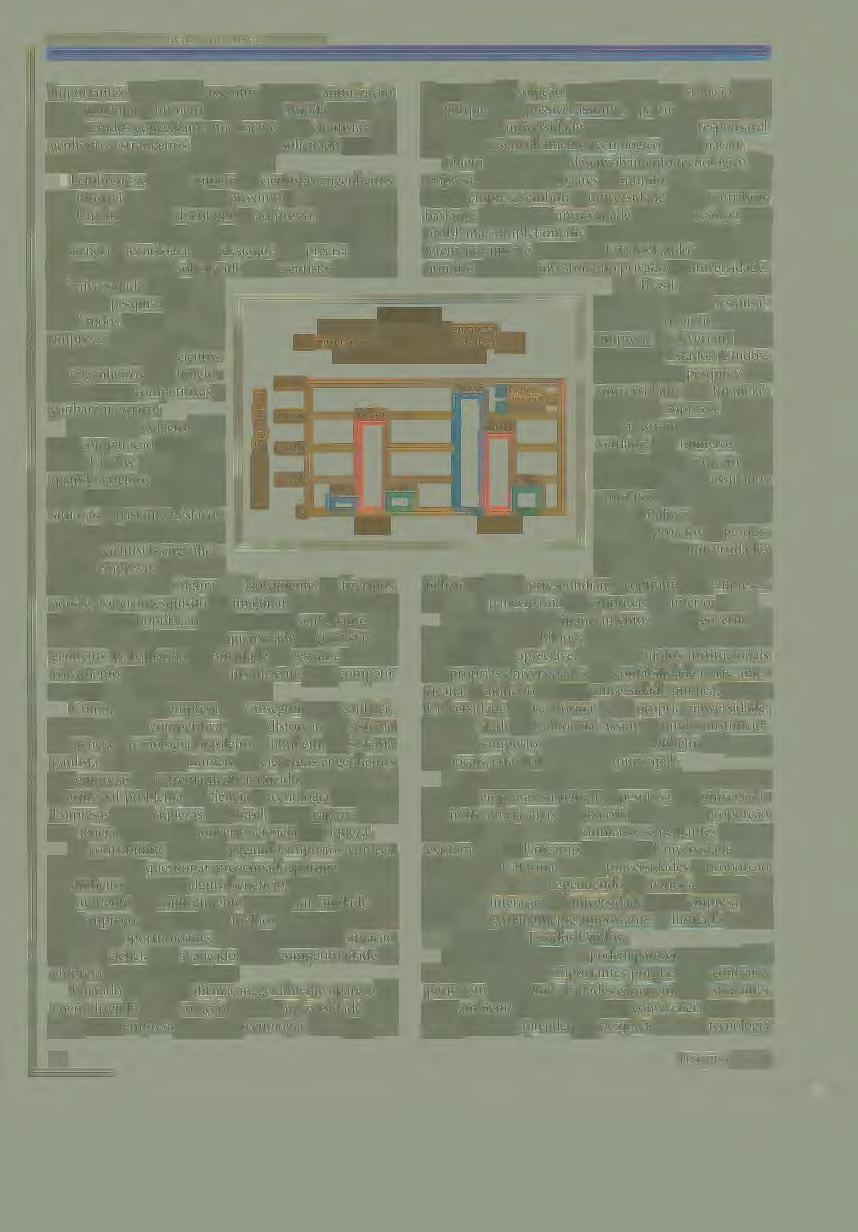
Talvez seja exagero fazer uma comparação com os Estados Unidos Mas, mesmo quando fazemos uma correlação com a Coréia do Sul, a situação é bastante desfavorável para o Brasil . No País, há 9 mil cientistas engenheiros nas empresas . Na Coréia
Brasil do Sul, são 75 mil (figura 2) Novamente, se fizermos aquele exercício esquisito de imaginar São Paulo como um país, com população mais ou menos semelhante à da Coréia do Sul, veremos que a quantidade de cientistas engenheiros trabalhando em atividade de pesquisa e desenvolvimento em São Paulo é insuficiente para competir com um país como a Coréia do Sul.
Como, assim, a empresa vai conseguir gerar conhecimento para ser competitiva? Uma distorção do sistema de ciência e tecnologia brasileiro e, também, do sistema paulista, é o fato de o número de cientistas engenheiros nas empresas ser extremamente reduzido. Esse talvez seja o principal problema da ciência e tecnologia no Brasil. Empresas geram riquezas No Brasil, somos capazes de fazer ciência, mas não de converter ciência em riqueza.
O contribuinte que está pagando impostos começa cada vez mais a questionar, preocupado, porque está dando dinheiro e quer ver algum benefício, que não seja apenas aumento do conhecimento para a humanidade . Ele quer emprego, quer uma vida melhor e que seus filhos tenham mais oportunidades Existe no Brasil uma situação na qual a ciência tem avançado, mas a competitividade da empresa avança muito menos.
Quando se faz essa afirmação, geralmente aparece alguém dizendo que a solução é fazer a universidade interagir com a empresa para gerar tecnologia. Creio que isso
me de dizer que os pesquisadores não querem buscar a empresa e deveriam fazer como nos Estados Unidos, onde todas as pesquisas das universidades são financiadas pelas empresas. Os dados mostram que isso não é verdade Os números referentes a 1994 indicam que nesse ano foram assinados contratos no valor total de US$ 21 bilhões para a realização de projetos de pesquisa em todas as universidades
do país. Desse total, US$ 1,4 bilhão, ou 6,8%, correspondiam a contratos com empresas. Ou seja, a participação das empresas foi inferior a 7% .
A maior parte dos financiamentos veio do governo federal, com US$ 14 bilhões, dois terços do total . Além disso, uma parte apreciável veio dos fundos institucionais das próprias úniversidades. Na contabilidade norte-americana, o dinheiro de uma universidade pública, como a Universidade da Califórnia, é da própria universidade, não do Estado da Califórnia. Assim, os fundos institucionais são compostos em boa parte de dinheiro dos governos locais, estadual e, às vezes, municipal
É uma ilusão a que existe no Brasil de que os contratos com empresas sustentam a pesquisa nas universidades norte-americanas . Na maioria dos casos, a proporção fica entre 4% e 5%. São números semelhantes aos que existem hoje na Unicamp, na USP, na Universidade Federal de Santa Catarina. Nessas universidades, a proporção está entre 2% e 6%, dependendo da maneira como se faz a conta. A interação da universidade com a empresa, embora seja extremamente importante, é limitada a esses 7%, no caso dos Estados Unidos.
Por outro lado, esses 7% podem parecer pouco mas não são . São ainda mais importantes porque esses contratos permitem que as universidades eduquem seus estudantes num ambiente no qual existe uma convivência com a 'empresa, onde vão aprender que pesquisa, ciência e tecnologia
FIGURA 2
Número de cientistas na empresa , na universidade e em inst itutos de pesqusia no Brasil e na Coréia do Sul
• Empresas O Universidades
Co r éia
não são aquelas coisas de torre de marfim, mas têm aspectos práticos do dia-a-dia
Outro fator importante é o representado pelos traços culturais. Eles existem, embora hoje em dia estejam mais fracos. Há 10 anos, era considerado pecaminoso, numa universidade como a USP ou a Unicamp, dizer que iria ser feito um convênio com uma empresa. Hoje em dia, é uma coisa até propagandeada. Mas ainda existem barreiras. Um exemplo interessante desses obstáculos é uma lei estadual que proíbe as universidades públicas de fazerem convênios com empresas que pertençam a pessoas que já foram funcionários públicos. Assim, se um profes-
Isso leva à questão da diferença, do tipo de pesquisa que se adapta melhor à universidade. Provavelmente, é a pesquisa de natureza mais básica, embora haja espaço para outras atividades e para o tipo de pesquisas mais necessário para a empresa, que é o desenvolvimento tecnológico e a pesquisa aplicada.
Em 1991, o professor Edward Mansfield fez uma pesquisa em empresas norte-americanas com a pergunta: de onde vem o conhecimento para se fazer a inovação? As empresas responderam que, em cada 10 vezes, nove vezes ele vinha de dentro da empresa ou dos fornecedores e uma vez da universidade. Outra pesquisa, feita em 1996, chegou à mesma sor da Unicamp ou da USP, depois de aposentado, abrir uma empresa de alta tecnologia, não poderá por lei fazer um convênio com a Unicamp ou a USP.
Há ainda alguns fatores que dizem respeito à natureza das instituições Há coisas que não podem ser mudadas, pois a troca ou vai estragar a empresa ou a universidade São instituições com missões e objetivos diferentes. Não se
''Empresa e universidade são instituições com m1ssoes
e objetivos diferentes''
pode querer integrar uma na outra. Um desses aspectos é a questão do sigilo. Ele é importantíssimo para a empresa. Para a universidade, não é tão importante assim. Aliás, para a universidade, há ocasiões em que ele até atrapalha, pois o projeto da pesquisa na universidade precisa ser um projeto que sirva para ensinar um estudante.
Não se pode dizer a um estudante que ele será obrigado a atrasar a sua tese por mais três anos, porque a empresa que contratou o projeto está pedindo esse prazo para ter vantagens sobre o competidor. Esse estudante estará com a carreira arruinada se não puder publicar seus papers, ir a conferências, preparar teses. De qualquer maneira, é um problema que pode ser resolvido. Aprendi no MIT que a cláusula de sigilo é, para o instituto, motivo de rompimento da discussão. O MIT pára de conversar com a empresa na mesma hora, se a empresa disser que quer colocar uma cláusula de sigilo no convênio. Mas, como me explicaram, sempre se consegue preparar os contratos e seus termos de tal maneira que essa cláusula não é necessária.
Outra questão é o tempo disponível para a realização da pesquisa. Tem a ver com a diferença que é pesquisar ensinando. Não se pode perder de vista que o papel fundamental da universidade é educar, formar pessoas. Fazer uma pesquisa ensinando estudantes é completamente diferente de fazer uma pesquisa para ser encerrada da maneira mais rápida, para colocar o produto no mercado ou atender a pedidos do departamento de reclamações.
PESQUISA FAPESP
conclusão. No Brasil, a Confederação Nacional das Indústrias fez também uma pesquisa e chegou exatamente à mesma conclusão. Ou seja, a maior parte do conhecimento que a empresa precisa vem da própria empresa e de seus fornecedores e clientes. Se pensarmos sobre isso, veremos que é uma coisa totalmente natural, pois são essas pessoas que estão perto do produto.
Em conclusão, o que eu quis destacar aqui foram os seguintes pontos:
a. Existe em São Paulo uma enorme capacidade para a geração de ciência, instalada em nossas melhores universidades.
b . A pequena quantidade de cientistas e engenheiros fazendo atividades de P&D como empregados de empresas compromete a capacidade da empresa em São Paulo de gerar inovação tecnológica.
c. No Sistema Estadual de C&T é preciso reconhecer que cada organização tem missões diversas e complementares.
d. A universidade é primariamente responsável pela educação, e só poderá fazê-lo bem ao desenvolver atividades de pesquisa científica e tecnológica.
e. Para que haja desenvolvimento econômico é imprescindível que a empresa seja o ator principal na atividade de inovação tecnológica Há, hoje, importantes razões porque ela não pode fazer isto eficazmente: juros altos, instabilidade e carga tributária.
f. A colaboração universidade-empresa é desejável como instrumento para melhorar a educação que a universidade faz e para trazer a cultura da pesquisa para dentro da empresa. Mas só pode haver estacolaboração quando a empresa tem suas próprias atividades de P&D.
A Fapesp tem dado contribuição destacada a todos os objetivos destacados acima e convido o leitor a conhecer mais sobre os programas da Fundação em nossa homepage em http:/ /www.fapesp.br.
Política governatnental e o autnento do desetnprego
Asituação do desemprego poderia não estar tão séria se o País estivesse passando por uma fase de expansão econômica, afirma o coordenador de Produção Técnica do Departamento lntersindical de Estudos e Estatísticas Sócio-econômicas (Dieese), Antônio José Corrêa do Prado. Ele lembra que Estados Unidos e Europa também passaram por uma fase de profundas modificações tecnológicas
Em 1997, o Departamento Intersindical de Estudos e Estatísticas Sócioeconômicas (Dieese), iniciou uma pesquisa sobre as relações entre o emprego e o desenvolvimento tecnológico, com o apoio do Conselho Nacional de Desenvolvimento Científico e Tecnológico (CNPq). No momento em que essa pesquisa se iniciava, ocorria um debate significativo no Brasil sobre a questão do desemprego.
Até o final de pezembro de 1996, o País passou por uma situação bastante curiosa. Oficialmente, o governo federal dizia que o Brasil não tinha problemas de desemprego e a taxa de desemprego era próxima da dos Estados Unidos. no período que se seguiu ao fim da Segunda Guerra Mundial.
Mas uma soma de crescimento econômico com políticas governamentais manteve o índice de emprego em níveis adequados e levou até a uma melhor distribuição da renda.
Prado combina seu trabalho no Dieese, onde é membro da direção técnica e economista sênior, com o papel de professor do Departamento de Economia e de professor e coordenador técnico do curso de especialização em Economia e Gestão das Relações de Trabalho da Pontifícia Universidade Católica (PUC) de São Paulo. Ele é formado em Economia pela Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo (USP) e tem mestrado em Economia pelo Instituto de Economia da Universidade Estadual de Campinas (Unicamp).
José Corrêa do Prado A partir de 1997, porém, até mesmo a
taxa de desemprego oficial, calculada pelo IBGE, apresentou um salto significativo. A questão do desemprego tornou-se ainda mais candente. Essa pesquisa do Dieese, assim, ficou bastante condicionada pela conjuntura do desemprego.
O Brasil tem hoje uma taxa de desemprego que é praticamente o triplo da que existia em dezembro de 1989. A taxa na Região Metropolitana de São Paulo está entre 19 e 20% e vem flutuando nesse patamar. Em dezembro de a taxa na mesma região era de 6,7%. Assim, o desemprego na capital de São Paulo triplicou na década de 1990.
A busca das causas desse aumento na taxa de desemprego levou ao desenvolvimento de uma das linhas do projeto, que procurou verificar os efeitos do desenvolvimento tecnológico sobre o emprego. No debate que vem ocorrendo a partir de 1997, é muito comum atribuir o desemprego a causas estruturais amplas, como, por exemplo, a questão da globalização e as mudanças estruturais do ponto de vista tecnológico e organizacional. A pesquisa do Dieese procurou investigar as dimensões reais desses fatores.
O primeiro passo foi o de tentar verificar, a partir da análise das séries das taxas de desemprego da Região Metropolitana de São Paulo, se o comportamento dessas séries era coerente com o que seria esperado da mudança na taxa de desemprego provocada por razões estruturais.
Verificamos que, de janeiro de 1990 a 1999, a taxa de desemprego cresceu continuamente, mas com uma característica muito específica. Em determinados momen-
Antônio
I tos, apresentava saltos nos seus patamares. Ou seja, não se verificou um crescimento acelerado contínuo em todo o período, mas uma série de saltos concentrados no tempo. Essa característica do comportamento da série impede que o crescimento do desemprego seja associado diretamente a mudanças estruturais As mudanças estruturais ocorrem no decorrer do tempo de forma lenta e não ficam concentradas em períodos curtos. Assim, não se pode associar os saltos nas taxas de desemprego no Brasil a mudanças estruturais, sejam elas relacionadas à abertura da economia brasileira a partir de 1990, a mudanças tecnológicas ou a inovações organizacionais.
Por outro lado, esses saltos podem ser associados, claramente, à gestão da política econômica no período. Comecemos por 1992. Nesse ano, a taxa de desemprego médio na Região Metropolitana de São Paulo teve um salto de cerca de 40%. Ela saiu de 10 o/o para chegar a 14%.
Em 1995 e 1996, a taxa, que havia recuado alguns pontos, durante o período inicial da chama-
Tailândia, Coréia e Malásia. A política adotada pelo governo foi outra vez a de fazer um choque de juros e conter o crédito e a economia, como forma de manter as reservas internacionais e interromper a fuga de capitais. Ou seja, o choque foi usado como forma de defesa de uma moeda sobrevalorizada.
Em 1998, depois da moratória russa, o mesmo expediente foi utilizado a partir de novembro, com a diferença de que, dessa vez, não funcionou. Mas essa é uma outra dimensão da análise. O importante para o problema do desemprego é que a partir de novembro de 1998 foi adotado outro choque de juros e ele está claramente associado à mu-
''os saltos podem ser associados claramente
à gestão
da política econômica''
dança do patamar da taxa de desemprego , de 18 para 20%.
Esse elemento mais conjuntural de gestão da política econômica explica os saltos muito concentrados da taxa de desemprego em determinados períodos de tempo. Esses saltos ocorrem em períodos curtos, de seis meses a um ano.
Isso não significa, de forma alguma, que não exista também um elemento de natureza estrutural para explicar o comportamento da fase expansiva do Plano Real, voltou a se acelerar, até atingir o patamar de 16% em 1996 Em 1997, saltou novamente, de 16 para 18%, e, em 1998, chegou a 20%.
Em 1992, 1995, 1997 e 1998, a economia brasileira experimentou os choques de juros. Os choques de juros foram usados pela primeira vez como abordagem da política econômica em 1992, pelo então ministro Marcílio Marques Moreira. Seu objetivo era atrair capitais internacionais tipicamente especulativos para reforçar as reservas internacionais do País e tentar conter o processo de desestruturação que se verificava naquele momento de crise política na economia brasileira. Inaugurou, porém, um padrão de intervenção na política econômica que consiste em utilizar os choques de juros como mecanismo para ampliar as reservas internacionais e, de alguma forma, defender a moeda.
Em 1995, após alguns meses de Plano Real, ocorreu um evento semelhante, em termos de abordagem de política econômica. Em dezembro de 1994, com a quebra do México, o País experimentou uma grande fuga nas reservas cambiais. Então, a partir de março e abril de 1995, houve uma mudança na política cambial, principalmente na política monetária e de crédito. O Brasil passou por um novo choque de juros, que foi aprofundado no segundo semestre de 1995. Isso explica a mudança de patamar da taxa de desemprego.
A partir de outubro de 1997, novamente ocorreu o processo, após a quebra dos tigres asiáticos, Hong Kong,
da série de desemprego ao longo do tempo. A primeira indicação disso decorre de um questionamento muito simples. Se os choques de juros explicam os saltos na taxa de desemprego, por que, quando o choque de juros é revertido, a taxa de desemprego não volta para trás?
É aí que se pode associar esse elemento conjuntural da gestão da política econômica ao elemento de natureza estrutural..
Basicamente, a idéia é a seguinte: a partir de 1994, em cada momento em que houve uma atuação no sentido de defender a moeda sobrevalorizada por meio de um choque de juros, era emitida uma sinalização para o setor privado de que a moeda se manteria sobrevalorizada por mais um determinado tempo. Portanto, ao setor privado cabia aproveitar a oportunidade desse período, em que as importações estariam relativamente mais baratas, por conta da moeda sobrevalorizada, para ampliar as compras no exterior, tanto de insumos como de máquinas e equipamentos.
Esse tipo de mecanismo ajudou a acelerar, em determinados momentos, o processo de reposição e nização dos equipamentos que fazem parte da estrutura produtiva brasileira. Existe uma relação entre os dois fenômenos. Ao adotar uma política econômica para apoiar a moeda sobrevalorizada, o governo sinaliza, com isso, que haverá mais um período de tempo para as empresas continuarem seu processo de modernização, com um câmbio altamente favorável.
Um segundo indicador usado para verificar essa questão mais estrutural foi a comparação entre dois períodos de crescimento da economia brasileira na história recente. Um é o período do Plano Cruzado, de 1986 e 1987, e outro o período expansivo do Plano Real, em 1994 e 1995. Para essa análise, o período do Plano Real foi dividido em duas fases, uma expansiva e a outra recessiva.
Na fase expansiva do Plano Real, nos dois anos consecutivos de 1994 e 1995, o Brasil teve um crescimento de cerca de 10% do PIB, tanto no âmbito nacional quanto no Estado de São Paulo. Em 1986 e 1987, ocorreu amesma coisa. O País e o Estado tiveram um crescimento semelhante,
mercado de trabalho como um todo. Oque vai determinar se essa mudança tecnológica e organizacional resulta em desemprego líquido no mercado de trabalho como um todo é basicamente a taxa de crescimento da economia.
Neste momento, o Brasil passa por uma mudança tecnológica dentro de limites estreitos. A taxa de investimento está em cerca de 18% do PIB. Na década de 70, essa taxa era de 24%. O Brasil está muito longe de taxas de investimento que impliquem mudanças tecnológicas significativas. Hoje, o padrão de mudança tecnológica continua a ser mais seletivo. Não é tão abrangente como se houvesde 10% do PIB.
É interessante associar a taxa de crescimento do PIB à do crescimento da ocupação e à taxa de queda no desemprego nos dois períodos. No biênio 1986-1987, para um crescimento de 10% no PIB, houve um crescimento da ocupação na Região Metropolitana de São Paulo também de 10%. Portanto, ocorreu uma relação de um para um no que se referia à
''A capacidade de o crescimento do PIB gerar postos de trabalho caiu pela metade''
sensibilidade da ocupação ao crescimento do PIB. A taxa de desemprego, conseqüentemente, caiu nesse período.
Em 1994 e 1995, porém, isso não ocorreu. Para uma taxa de crescimento do PIB de 10%, o crescimento da ocupação ficou em torno de 5%. Ou seja, a sensibilidade da ocupação ao crescimento do PIB caiu pela metade. A taxa de desemprego não diminuiu 20%, como ocorreu no Plano Cruzado, mas sim 9%.
Certamente, essa diminuição, tanto no coeficiente que relaciona o crescimento do PIB com o da ocupação, como no coeficiente que relaciona o crescimento do PIB com a queda na taxa de desemprego, é resultante de mudanças estruturais e não de abordagens ou da forma de gestão da política económica. Significa que houve uma perda bastante significativa. Caiu pela metade acapacidade de o crescimento do PIB gerar postos de trabalho e reduzir a taxa de desemprego.
O debate sobre a relação entre o desemprego e tecnologia é bastante estimulante, mas o problema do Brasil, neste momento, é o de que o crescimento da produtividade industrial e o processo de mudança tecnológica organizacional ocorrem em um contexto macroeconômico completamente adverso do ponto de vista da geração de postos de trabalho.
Sob a ótica do desemprego tecnológico, as mudanças tecnológicas e organizacionais, com freqüência, implicam a ampliação do desemprego em níveis setariais. Mas isso não é verdade, necessariamente, para o
se, novamente, uma taxa de investimento de 24%.
Mas, nas circunstâncias atuais, em que a mudança tecnológica se soma à recessão, o resultado líquido, infelizmente, é de desemprego tecnológico. Esse ponto deve ser destacado porque se torna necessária outra abordagem de política económica, uma abordagem capaz de permitir que a
mudança tecnológica ocorra gerando ganhos do ponto de vista social. Na abordagem que existe hoje no Brasil, a soma da mudança tecnológica com o processo recessivo gera desemprego.
Com uma política econômica expansiva, seria completamente viável a realocação dos trabalhadores demitidos em determinados setores, nos quais o processo de mudança é mais acelerado do que em outros, para áreas menos atingidas.
Um aspecto muito interessante do caso e que vale a pena ser lembrado é o período de quase 30 anos de crescimento econômico que Europa e Estados Unidos experimentaram no pós-guerra. Nesse período, ocorreram mudanças tecnológicas significativas. Elas, porém, tiveram lugar num período de crescimento econômico e foram acompanhadas pela estruturação de mecanismos macroeconômicos institucionais. Isso permitiu que a mudança tecnológica e o aumento de produtividade fossem realimentando o processo de crescimento, gerando aumento de emprego e melhor distribuição de renda.
Uma política de inovação tecnológica, de ampliação da geração e adoção de novas tecnologias para as empresas, teria um enquadramento mais adequado se fosse considerada dentro de um contexto de política econômica mais geral, capaz de permitir que os aumentos de produtividade sejam transformados, de fato, em ganhos efetivos de bem-estar para os trabalhadores e para a sociedade em geral.