Edição 57 Julho/2026

Edição 57 Julho/2026
O mês de junho trouxe um respiro para a economia brasileira, mas durou pouco. A inflação veio abaixo do esperado — o IPCA subiu apenas 0,16%, contra 0,31% projetado pelo mercado — puxada pela queda nos preços de alimentos e pela desaceleração dos combustíveis. O acumulado em 12 meses recuou de 4,72% para 4,64%, sinalizando um início de alívio.
Com o acordo de paz entre Estados Unidos e Irã, o petróleo caminhava para a faixa dos US$ 70, o que daria mais fôlego para o recuo dos preços.
Mas esse cenário se reverteu rapidamente. A guerra voltou. Mesmo após a assinatura do acordo de paz, novos ataques reacenderam o conflito no Oriente Médio, desfazendo as expectativas de estabilidade. O barril de petróleo, que se aproximava dos US$ 70, disparou de volta para perto dos US$ 85 — devolvendo boa parte do alívio que tinha sido conquistado nas últimas semanas. Com isso, a pressão sobre os combustíveis e, por consequência, sobre toda a cadeia de preços, volta ao radar.
Diante desse cenário, o Banco Central manteve a taxa Selic em 14,25% ao ano na última reunião do COPOM e não deve fazer alterações significativas tão cedo. Os juros altos continuam necessários para segurar a inflação, mas o custo disso é claro: crédito caro, consumo travado e investimentos adiados.
E a economia segue dando sinais de esgotamento.
O comércio caiu 0,6% em maio e acumula alta de apenas 1,3% no ano. Os serviços subiram modestos 0,4% e acumulam 1,9% em 2026. A indústria avançou 0,2% no mês e 1,4% no ano. São variações positivas na maioria, mas cada vez mais fracas — mostrando que os juros elevados estão cumprindo seu papel de frear a atividade. No comércio, por exemplo, os setores que mais dependem de crédito são justamente os mais pressionados.
Um dado preocupante da FecomercioSP reforça essa leitura: o crédito tomado pelas famílias e que está em atraso há mais de 90 dias bateu recorde
no primeiro quadrimestre de 2026, chegando a R$ 250 bilhões. É provável que as apostas esportivas online (bets) tenham algum peso nesse desequilíbrio financeiro, comprometendo o orçamento das famílias e ajudando a enfraquecer o consumo.
O setor que segue na contramão é o turismo. Mais uma vez com faturamento recorde em maio — R$ 23 bilhões, alta de 4,2% na comparação anual — o segmento vem sendo impulsionado pelo aumento no volume de turistas estrangeiros: só no primeiro semestre, chegaram 5,3 milhões ao Brasil, quase metade vindos da América do Sul. Porém, parte desse crescimento também se explica pelos preços: as passagens aéreas subiram com força por conta do encarecimento do querosene de aviação (QAV), derivado direto do petróleo.
O turismo ainda é relativamente pequeno na economia brasileira, mas segue em expansão acelerada.
Na questão fiscal, o governo segue expandindo gastos em ano eleitoral. A dívida pública atingiu 81% do PIB em maio, contra 75% no mesmo período do ano passado — um salto de 6 pontos percentuais em apenas 12 meses. Programas de incentivo ao consumo e renegociação de dívidas alimentam a atividade no curto prazo, mas aumentam a desconfiança dos mercados sobre a capacidade do país de equilibrar as contas. Para completar o quadro, os Estados Unidos confirmaram uma tarifa de 25% sobre produtos brasileiros exportados para o mercado americano, com exceção de itens como carne, café, suco de laranja e petróleo. A medida, baseada na Seção 301 do comércio americano, afeta a competitividade da indústria brasileira e eleva o tensionamento político entre dois dos maiores parceiros comerciais das Américas. O governo brasileiro reagiu anunciando que acionará a Lei da Reciprocidade e levará o caso à Organização Mundial do Comércio (OMC).
O segundo semestre começa carregado de incertezas. O calendário eleitoral tende a travar decisões importantes e a estimular ainda mais o gasto público,
num governo que segue em forte expansão fiscal sem dar sinais de ajuste — mesmo com a dívida pública saltando 6 pontos em um ano. Do lado externo, as tensões globais não dão trégua: a volta da guerra no Irã e as tarifas americanas adicionam camadas de risco que fogem ao controle do país. No ambiente interno, o empresário brasileiro enfrenta uma agenda de adaptação pesada. A Reforma Tributária entra em fase de regulamentação e exige que as empresas revisem processos, sistemas e precificação — um esforço que consome tempo e recursos. Somam-se a isso as discussões sobre mudanças na escala e na jornada de trabalho, que, independentemente do mérito, geram insegurança sobre custos e regras
IPCA de Junho: O alívio veio dos alimentos, que tiveram deflação de 0,24% — com queda no café moído (-3,72%), frutas (-1,58%) e carnes (-0,64%), apesar do feijão-carioca ter disparado 8,31%. Combustíveis também recuaram: etanol caiu 3,09% e gasolina 0,12%. Na contramão, Habitação liderou a pressão (+0,63%), puxada pela energia elétrica, e as passagens aéreas subiram 7,12%. A projeção do mercado para o IPCA de 2026 é de 5,30%.
do jogo para quem emprega.
É essa combinação — juros altos, guerra, tarifas, reforma tributária, mudanças trabalhistas, incerteza eleitoral e fiscal — que faz com que o empresário freie os investimentos. Quando quem produz e emprega não tem previsibilidade, a economia desacelera. E o que se vê é justamente isso: indicadores de atividade cada vez mais modestos, consumo travado por endividamento e crédito caro, e um setor produtivo que opera no modo de cautela. O Brasil tem tamanho e potencial para crescer bem acima da média mundial, mas segue desperdiçando essa oportunidade — e a conta, no fim, recai sobre o trabalhador brasileiro, que vê sua renda encolher em termos reais enquanto as condições para empreender e investir se deterioram.
Safra Agrícola: A estimativa de junho do IBGE revisou a safra de grãos para 347,4 milhões de toneladas — queda de 0,8% em relação à estimativa de maio (350,4 milhões), mas ainda 0,4% acima de 2025. A soja mantém recorde histórico, agora em 174,8 milhões de toneladas (+5,3% ante 2025). A preocupação é com a próxima safra: o Super El Niño pode afetar o regime de chuvas e comprometer a produção, pressionando alimentos em 2027.
Crédito em atraso bate recorde: Levantamento da FecomercioSP com dados do Banco Central mostra que o crédito das famílias com atraso superior a 90 dias atingiu R$ 247,6 bilhões no primeiro quadrimestre de 2026 — recorde da série histórica iniciada em 2004. O volume cresceu 50,7% em um ano, salto que equivale a praticamente todo o estoque de crédito em atraso registrado no País em 2018. Todas as regiões bateram recorde, com destaque para Centro-Oeste (+69,3%) e Sul (+66,1%).
RESUMO JUNHO/2026
*LTM - Últimos doze meses
Legenda: Verde, Vermelho e PretoOs dados ficam melhores, piores e iguais do que no mês anterior.
Confiança do Consumidor (ICC): O ICC subiu 2,9% em junho, passando de 120,6 para 124,1 pontos, e acumula alta de 9,9% em um ano. A melhora mensal pode ser lida como um respiro após o pico nos preços de combustíveis e o início de uma acomodação nos preços de alimentos. Ainda assim, o cenário segue desafiador para o bolso do consumidor.
Confiança do Empresário do Comércio (ICEC): O ICEC caiu 1,1% em junho, indo de 94,9 para 93,8 pontos, e permanece na zona de pessimismo. Em um ano, a queda é de 7,1%, contra os 101 pontos registrados em junho de 2025. Os juros altos, o endividamento das famílias, o impacto da Copa do Mundo no calendário de consumo, as incertezas globais e a proximidade das eleições são fatores que mantêm o humor do empresário do comércio em baixa.
Índice de Confiança do Consumidor (ICC) e Empresário Comercial (ICEC)
O ICC e ICEC variam de 0 a 200. De 100 a 200 pontos é considerado um patamar otimista, e abaixo dos 100 pontos pessimista. Apesar dos indicadores serem da cidade de São Paulo, eles seguem na tendência do que está acontecendo no resto do País já que a cidade, maior do Brasil, representa 11% do PIB nacional.
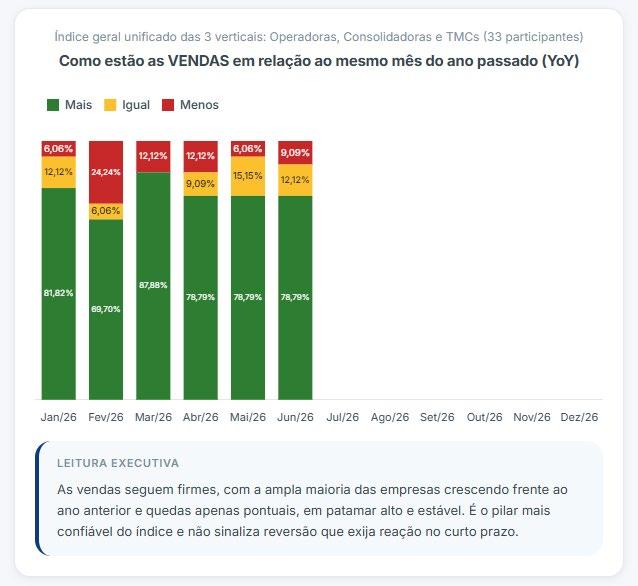
O sexto mês do ano foi muito bom para a venda das operadoras de viagens que respondem à pesquisa mensal de humor do mercado, o IDET PANROTAS. Nenhuma acusou queda nas vendas em relação ao mesmo mês do ano anterior. Em compensação, na categoria consolidadoras, cerca de 18% das respondentes disseram que as vendas caíram se comparadas ao mesmo período de 2025. O ano continua bom para o Turismo brasileiro, mas com ressalvas pontuais.
Segundo o IDET PANROTAS (Índice de Desempenho Econômico do Turismo), apurado mensalmente com 33 das maiores empresas do setor, na média das verticais, o mês de junho fechou com 72,73% das
empresas reportando margens maiores que há um ano, melhor resultado no semestre desse indicador, e a confiança para os próximos seis meses atingiu o maior patamar do ano: 45,45% dos empresários esperam um cenário melhor. Mesmo com eleições (que têm favoritos já conhecidos dos brasileiros, ou seja, nenhuma surpresa prevista, a não ser que um azarão arranque na reta final), com a Copa do Mundo (onde o Brasil foi eliminado cedo) e a Guerra no Irã (que fechou ou limitou o acesso aos aeroportos de Doha e Dubai), o Turismo brasileiro segue crescendo.
Engasgos pontuais incluem, além da citada Guerra no Irã, que levou os brasileiros a buscarem outras rotas para a Ásia, encarecendo as passagens para a Europa e Estados Unidos:
• Queda de cerca de 5% nas viagens de brasileiros aos Estados Unidos.
• Dólar e euro ainda em patamares elevados, forçando a busca por mais valor nas viagens e deslanchando ainda mais o segmento de viagens de luxo (a Europa foi o destino do verão para os brasileiros, já que muitos fugiram do roteiro da Copa nos EUA)
• Nova tarifa de 25% dos Estados Unidos sobre produtos brasileiros, o que mais uma vez afeta o comércio de empresas do Brasil, mesmo com as cerca de 2 mil exceções de produtos na lista
• A tarifação acaba provocando também mais uma crise política e econômica entre os países, que já viveram esse vaivém de tarifas no decorrer do ano. A esperar as cenas dos próximos capítulos
Voltando aos dados do IDET PANROTAS, ao analisarmos apenas as Consolidadoras, 90,91% delas encerraram junho com margens maiores do que em junho de 2025, o melhor resultado semestral da vertical nesse indicador. Nenhuma das respondentes reportou queda de margem. No entando, como citamos, a fatia com vendas abaixo do ano anterior dobrou em relação a maio. As consolidadoras no País vendem produtos diversos, mas quando falamos em volume de vendas, o aéreo é o que representa a maior fatia.
Já que o tema são as consolidadoras, não podemos deixar de mencionar a maior dança das cadeiras da historia da consolidação, ocorrida em junho e julho e desencadeada com o pedido de demissão de Luciano Guimarães da BeFly, que tem a Flytour Consolidadora entre suas principais empresas.
Mais de 70 colaboradores da Flytour Consolidadora, a maioria líderes, seguiu Guimarães para sua nova casa, a Sakura Consolidadora, e outros são esperados que façam o mesmo nas próximas semanas, já que a situação é similar, apesar de diferente, ao que ocorreu quando Luciano deixou a CVC Corp e foi para a BeFly. Paralelamente, a BeFly perdeu outros 60 colaboradores que foram com a empresa Jazz Side, que deixou a holding, e ainda funcionários pontuais em outras unidades do grupo. Nomeado como vice-presidente interino, Sylvio Ferraz lidera a reestruturação de pessoas na BeFly, que ainda não havia anunciado substituto para Guimarães até o fechamento desta edição do BOM Report. O mercado acompanha de perto e atento as movimentação no ecossistema BeFly, o terceiro maior distribuidor de viagens do País, atrás apenas da Decolar e CVC Corp.
VENDAS DAS OPERADORAS
Na vertical Operadoras, se em maio 18% das operadoras avaliaram o mês como “Péssimo”, o pior resultado de qualquer vertical em todo o semestre, em junho, nenhuma avaliação negativa: 90,91% das operadoras venderam mais do que em junho de 2025, o melhor resultado do semestre e o maior índice entre as três verticais no mês. Sazonalidade? Efeito Copa? Proximidade das férias e planos para o fim do ano? Um pouco de tudo.
Por fim, pelo terceiro mês consecutivo, as TMCs lideraram o crescimento médio de vendas entre as verticais, quase 40% em junho na comparação anual. Pelo segundo mês seguido, nenhuma empresa da vertical terminou o mês com menos funcionários do que há um ano. E para os próximos seis meses, nenhum empresário do segmento
projeta piora, o único resultado assim entre todas as verticais em junho.
• Além da Latam, também o Grupo Abra, dono da Gol e Avianca, anunciou encomenda de até 45 aeronaves Embraer 195. Vinte deles podem ser incorporados à frota da Gol. A Azul Linhas Aéreas era a única empresa brasileira a operar Embraer, e a Latam deve iniciar sua operação até o final do ano.
• Brasil, Argentina e Paraguai avançam para a implementação de uma política de céus abertos, o que facilitará a operação de voos entre os países e até dentro deles. Demais países do Mercosul também devem aderir, segundo previsão do Ministério Brasileiro de Portos e Aeroportos.
• A Latam alcançou a marca de 30 destinos internacionais atendidos a partir do Brasil, com a inauguração de mais três rotas internacionais. Além dos 27 já atendidos, Cidade do Cabo, na África do Sul, Punta Cana, na República Dominicana, e Ushuaia, na Argentina, complementam a lista de cidades com voos da empresa.
• Hotelaria brasileira e revolta e decide agir contra a Booking.com, pelo aumento
compulsório da comissão da OTA na venda de hotéis do País.
• Brasileiros continuam viajando para a Europa, até mais que para os Estados Unidos, mas a situação das longas filas e burocracia nas fronteiras preocupa. Visto não é problema para brasileiros quando querem viajar (basta ver os 2 milhões que anualmente vão aos EUA), mas transtornos em aeroportos e demoras por causa de burocracia no mínimo impactam a experiência da viagem.
• O segundo semestre é historicamente o melhor em vendas para o Turismo brasileiro e ele vem com uma série de eventos importantes, onde estaremos com parceiros ou fazendo a cobertura com exclusividade, como, no Brasil, Abav Expo (em São Paulo), BTM, em Fortaleza, e Festuris, em Gramado (RS); os eventos internacionais GBTA Convention, ILTM North America, ILTM Cannes, WTTC Conference e Phocuswright Conference; além de nossos eventos proprietários do segundo semestre: PANROTAS Next (em São José dos Campos/ SP, Salvador e Maceió), Travel Tech Hub Day (24 de agosto) e Move – Decisões que movem as viagens corporativas (5 de outubro, exclusivo para travel managers).
Relatório produzido pela PANROTAS e pela FecomercioSP com o objetivo de servir como norteador de decisões para destinos e empresas nacionais estrangeiras. Para mais informações ou esclarecimentos, entre em contato com ri@fecomercio.com.br ou redacao@panrotas.com.br