Das Kreuz mit den Wohnungen Abstimmungsmarathon in Zürich
Boom der PropTechs Spezialisten für die Disruption?
Micro-Investments Zerteilt die Tokenisierung den Immobilienmarkt?
«Ich wünsche mir einen stärkeren Austausch zwischen Politik und Eigentümern»
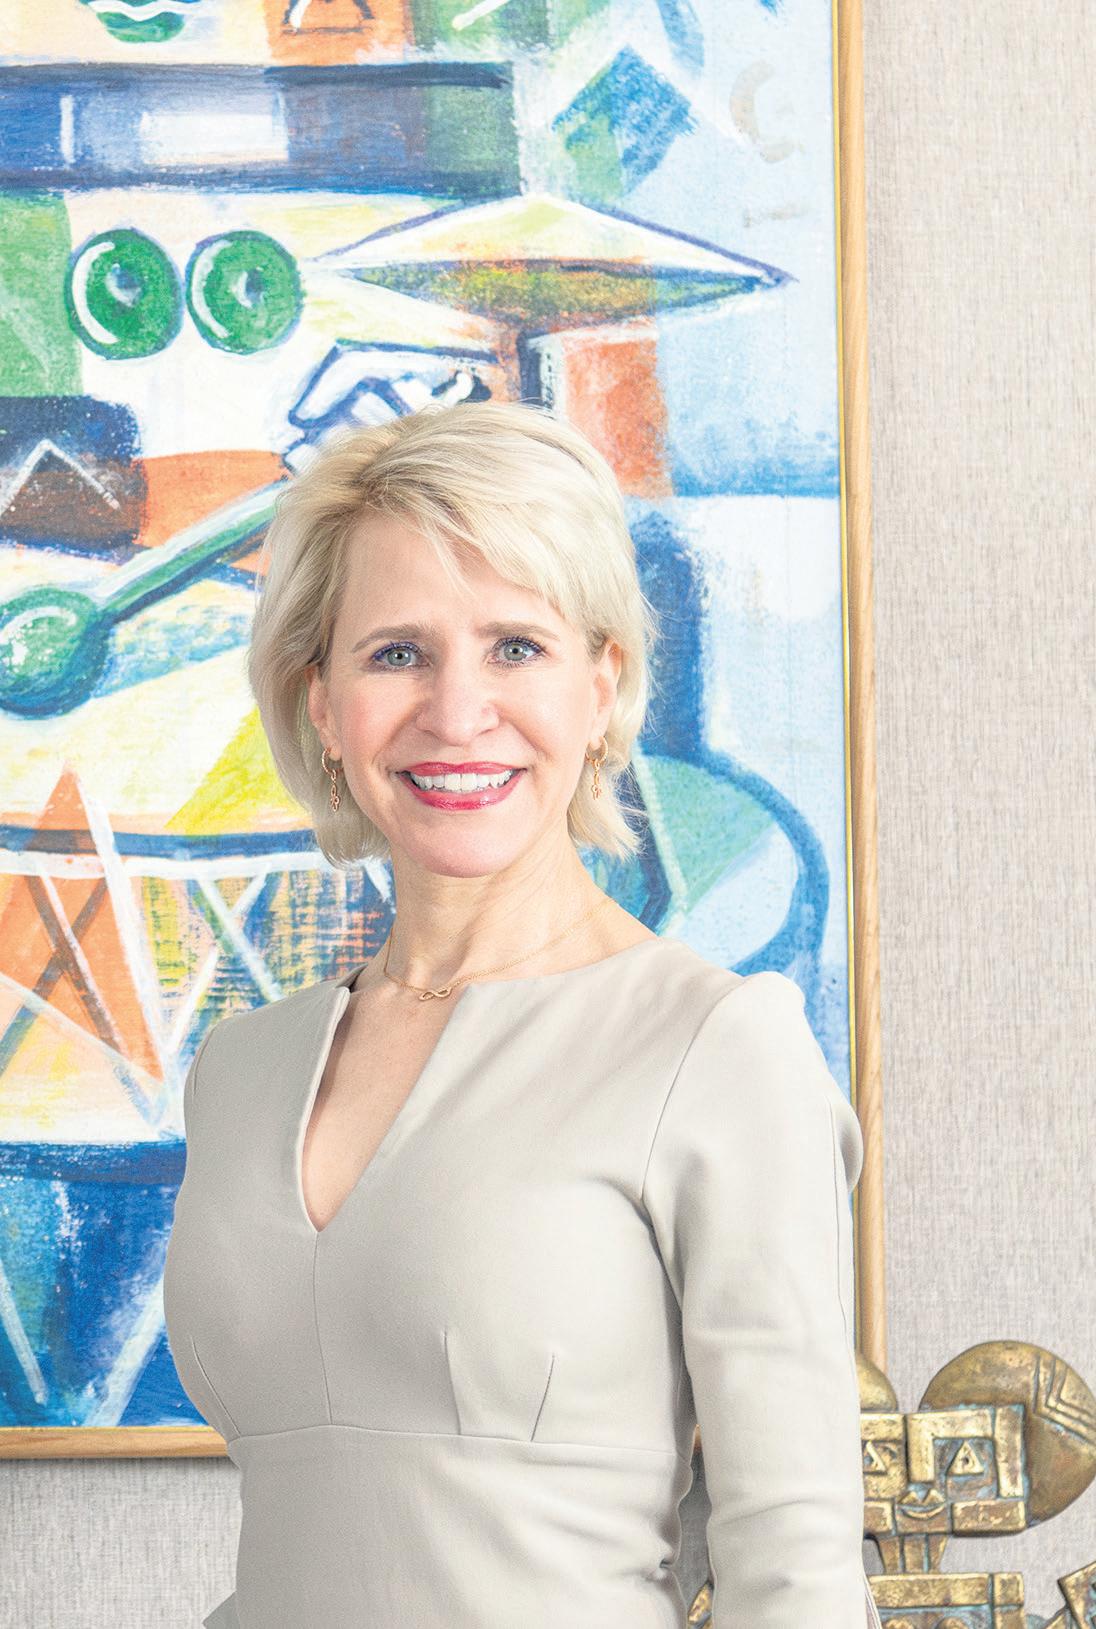
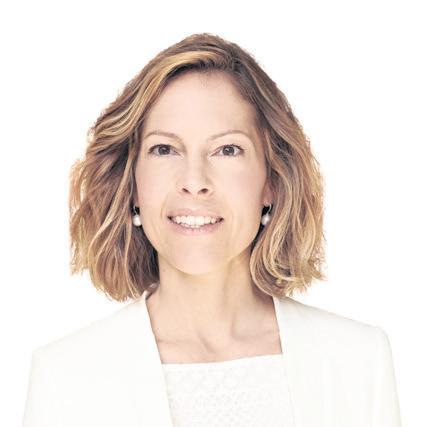
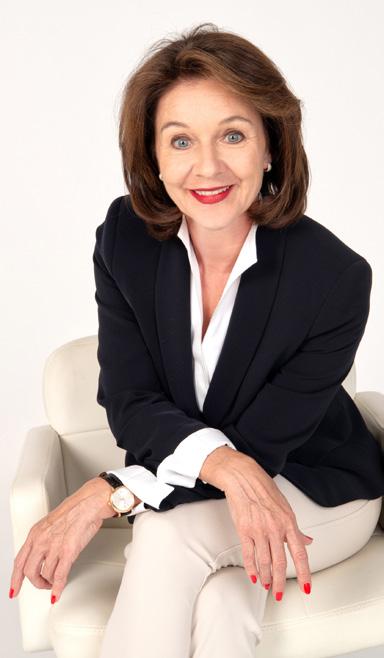
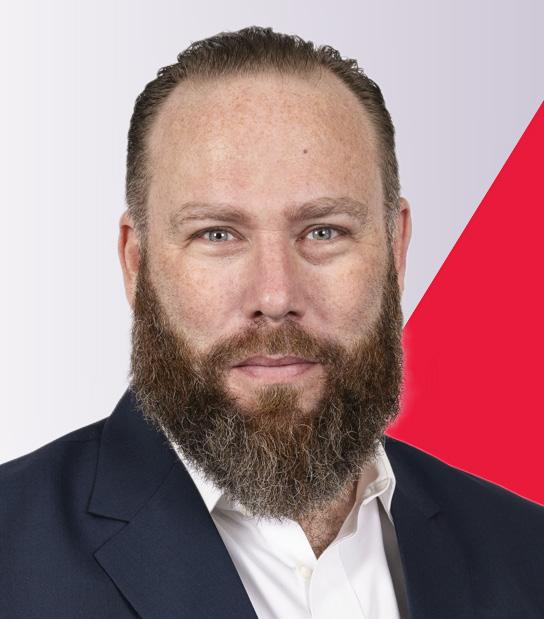
Dr. iur. Aurelia Frick im Interview – über Wohnungsknappheit, regulatorische Eingri e und das Zusammenspiel von Politik und Investoren
Inhalt 05.2026
Wachstum als Standortfrage
Die Bevölkerungsentwicklung verändert den Immobilienmarkt
SEITEN 4, 5
Ein Stück vom Glück
Revolutioniert die Tokenisierung das Investment in Immobilien?
SEITE 6
Abstimmungen im Kanton Zürich Was wollen oder können Wohneigentums-Initiative, Wohnungsinitiative und Wohnschutzinitiative?
SEITE 10
Interview
Dr. iur. Aurelia Frick
SEITEN 12, 13
Die Magie des Bestands
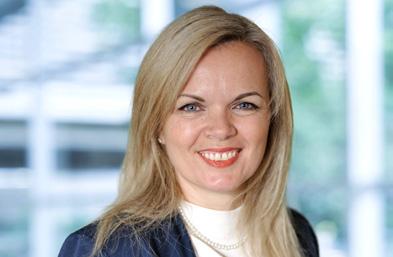
Die Architektin Elisabeth Rüthnick und die Perspektiven für moderne Sanierungen
SEITE 16
PropTech-Boom
Wie weit sind die Spezialisten für die Disruption?
SEITE 20
Fachkrä emangel
Wenn der Mangel an Personal den Wettbewerb bremst SEITE 24
Schlusswort SEITE 26
Editorial
Gemeinsam bauen, was bleibt
Liebe Leserinnen und Leser
Die Welt wird komplexer und die Bau- und Immobilienwelt mit ihr. Mehr Stakeholder, mehr Vorgaben, mehr Anforderungen: an Nachhaltigkeit, Energie, Dichte, Lärmschutz, Denkmalpflege, Partizipation. Jedes Projekt ist heute ein Hochseilakt zwischen konkurrierenden Interessen, gesetzlichen Rahmenbedingungen und gesellschaftlichen Erwartungen, die sich laufend weiterentwickeln.
Die Spezialisierung, die unsere Branche in den letzten Jahren erfahren hat, ist die logische Antwort auf diese Entwicklung und sie ist ein echter Gewinn. Wer heute im Bereich Baurecht, Raumplanung, Haustechnik, Nachhaltigkeit oder Finanzierung arbeitet, verfügt über ein Fachwissen, das vor einer Generation schlicht nicht existierte. Diese Tiefe macht uns besser. Sie macht unsere Projekte sorgfältiger, unsere Prozesse professioneller, unsere Ergebnisse robuster.
Doch sie hat einen Preis. Mit der Spezialisierung sind Silos entstanden: fachliche, organisatorische und institutionelle. Und mit den Silos ist etwas verloren gegangen, das für unsere Branche fundamental ist: die gemeinsame Sprache, das übergeordnete Denken, der Blick fürs Ganze. Wer nur das eigene Sachgebiet optimiert, verliert den Menschen aus dem Blick, für den gebaut wird. Wer nur das eigene Amt verteidigt, verliert die Lösung aus dem Blick, die gebraucht wird. Das Ergebnis erleben wir täglich: Verfahren dauern zu lange, Entscheidungen werden hinausgezögert, Verantwortung wandert weiter. Nicht weil die Menschen fehlen, sondern weil oftmals das Vertrauen fehlt. Vertrauen zwischen Privaten und Behörden, zwischen Fachleuten verschiedener Disziplinen sowie zwischen Wirtschaft, Politik und Gesellschaft. Dieses Vertrauen entsteht durch eine andere Haltung, geprägt von Offenheit, dem Willen zur Zusammenarbeit und dem Mut, aus dem eigenen Silo herauszutreten und gemeinsam Verantwortung zu übernehmen. Was uns dabei leitet, ist eine einfache, grundlegende Überzeugung: Wir bauen für Menschen. Wir schaffen Lebensräume, Orte, an denen Menschen wohnen, arbeiten, sich begegnen, aufwachsen und altern. Das ist
Karin Bührer, Geschä sführerin, Entwicklung Schweiz
«Das Erfolgsmodell Schweiz funktioniert nur, wenn wir Wachstum aktiv gestalten – so wie wir es beim Klimawandel, beim Ressourcenverbrauch und bei den wirtschaftlichen Rahmenbedingungen ebenfalls tun müssen.»
unser Auftrag. Und er verpflichtet uns, immer im Dienst der Gesellschaft zu denken und zu handeln.
Die Wohnungsknappheit –ein Symptom mit System Kaum ein Thema macht die Herausforderungen unserer Branche so greifbar wie die Wohnungsknappheit. Sie ist das drängendste wohnungspolitische Problem der Schweiz und kein Zufall, sondern das Ergebnis eines Zusammenspiels von Faktoren, das wir gemeinsam zu verantworten haben.
Die Schweiz wächst, weil sie erfolgreich ist. Menschen kommen hierher, weil sie hier leben und arbeiten wollen, das ist ein Zeichen von Stärke. Doch dieses Wachstum muss gut gemanagt werden. Wer die Früchte des Erfolgs
IMPRESSUM
geniessen will, muss bereit sein, die Infrastruktur dafür zu schaffen: genügend Wohnraum, zur richtigen Zeit, am richtigen Ort. Genau das gelingt uns heute nicht. Die Schere zwischen Angebot und Nachfrage öffnet sich, Mieten steigen, und der Zugang zu bezahlbarem Wohnraum wird für immer mehr Menschen zur echten Belastung, sowohl sozial wie auch wirtschaftlich. Das Erfolgsmodell Schweiz funktioniert nur, wenn wir Wachstum aktiv gestalten – so wie wir es beim Klimawandel, beim Ressourcenverbrauch und bei den wirtschaftlichen Rahmenbedingungen ebenfalls tun müssen. Keines dieser Themen lässt sich mit Verweigerung lösen. Alle brauchen Gestaltungswillen und den Mut, Entscheidungen zu fällen.
Mindset und Skillset –zwei Seiten derselben Medaille
Die Antwort auf wachsende Komplexität liegt nicht allein in besseren Prozessen, auch wenn integrierte Planungsmodelle, digitale Werkzeuge und optimierte Verfahren wichtige Bausteine sind. Genauso entscheidend ist das Mindset: Offenheit statt Abschottung, ehrliche interessierte Kommunikation statt Beharrung, Lösungsorientierung statt Silodenken, Entscheiden und Verantwortung tragen statt Absichern. Wer Lebensräume plant, muss Bedürfnisse nicht nur aufnehmen, sondern antizipieren – und dafür braucht es echte Neugier, strukturierte Beteiligung und die Bereitschaft, auch unbequeme Antworten zu hören. In der direkten Demokratie der Schweiz ist das keine Kür, sondern Pflicht: Wer die Bevölkerung nicht mitnimmt, riskiert nicht nur den Projekterfolg, sondern das Vertrauen in die Branche als Ganzes.
Ein klares Wort an Politik und Behörden Wir als Branche leisten unseren Teil. Wir investieren in bessere Prozesse, in frühe Beteiligung und in Lösungen, die weit über den eigenen Vorteil hinausgehen. Weil man sich zuhört, zuerst die Interessen detailliert klärt, um dann als Partner für ein Projekt einstehen zu können. Damit daraus die notwendigen Lebensräume auch wirklich entstehen, brauchen wir Verbündete in der Politik und in den Behörden.
Aufgrund der wachsenden Komplexität haben sich leider auch in der
Verwaltung Silos festgesetzt. Zu oft erleben wir, dass Ämter primär aus der eigenen Fachperspektive urteilen und die Koordination zwischen Bau-, Umwelt-, Denkmalschutz- und Planungsbehörden mehr Energie kostet als die eigentliche Projektentwicklung. Zu oft hören wir, warum etwas nicht geht, statt zu erfahren, wie es gehen könnte. Wir wünschen uns Behörden, die Spielräume aktiv nutzen statt nur zu verwalten und sich selber abzusichern. Die Ermessensspielräume sollten vermehrt als Gestaltungsauftrag verstanden werden, nicht als Risiko. Pragmatismus ist kein Qualitätsverlust, wer mutig entscheidet und Verantwortung übernimmt, leistet mehr für unsere gebaute Umwelt als jede zusätzliche Auflage. Schützen und Entwickeln sind keine Gegensätze. Die besten Ergebnisse entstehen dort, wo Behörden und Privatwirtschaft als Partner an einem Tisch sitzen – mit dem gemeinsamen Ziel, gute Lebensräume zu schaffen.
Gemeinsam Zukun bauen Verbände wie Entwicklung Schweiz sind dafür da, diesen Dialog zu ermöglichen: zwischen Investorinnen und Investoren, Unternehmen, Verwaltung, Politik und Gesellschaft. Lösungen – beschleunigte Bewilligungsverfahren, entschlackte Planungsgesetze, ein Rechtsmittelwesen, das missbräuchliche Rekurse verhindert – entstehen nicht von allein. Sie brauchen eine Branche, die geschlossen auftritt und zeigt, dass ihre Anliegen keine Partikularinteressen sind, sondern gesellschaftliche Notwendigkeiten. Wir appellieren an die Immobilienwirtschaft, sich stärker zu organisieren. Wir appellieren an Politik und Behörden, Gestaltungswillen zu zeigen. Und wir appellieren an die Gesellschaft, Wachstum nicht als Bedrohung, sondern als gemeinsamen Auftrag zu verstehen, damit das Erfolgsmodell Schweiz auch für kommende Generationen trägt. Denn am Ende geht es nicht nur um Quadratmeter oder Renditen. Es geht um Lebensräume. Um Orte, an denen die Schweiz von morgen gelebt wird. Dafür lohnt es sich, gemeinsam einzustehen –als Branche, als Behörden, als Politik und als Gesellschaft.
In diesem Sinne wünsche ich Ihnen eine anregende Lektüre – und freue mich auf den Austausch.
OPINOMIC AG Dammstrasse 19, 6300 Zug, Schweiz / Herausgeber Luigi Kqira / Redaktion (verantwortlich) Rüdiger Schmidt-Sodingen / Art Department Einhorn Solutions GmbH, Anja Horn (Art Direction), Sylvio Murer (Reinzeichnung & Litho) / Distribution Finanz und Wirtscha / Druck DZZ Druckzentrum Zürich AG / Projektleitung Anika Luka / Marwa May / Titel smzh ag Sie erreichen uns unter info@opinomic.ch und opinomic.ch
Besuchen Sie unsere autorisierten Handelspartner oder unsere USM Showrooms: Bern, Hamburg, London, München, New York, Paris, Schanghai, Tokio
Das neue USM Haller Soft Panel. Eine weiche Note für den Klassiker – magnetisch, bunt, verspielt.
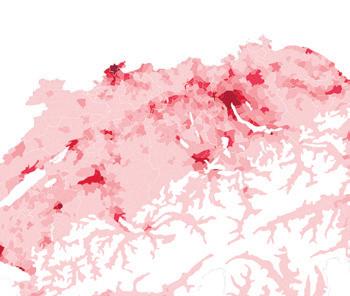
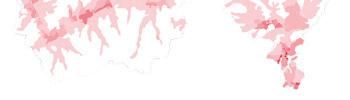
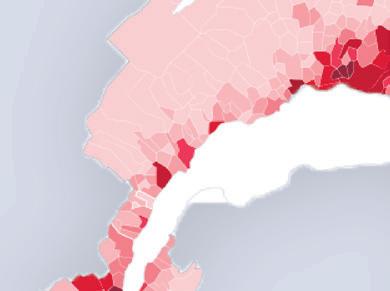
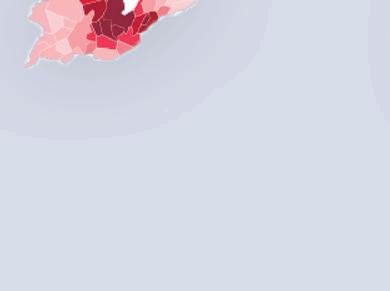
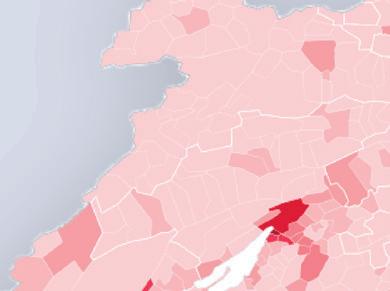
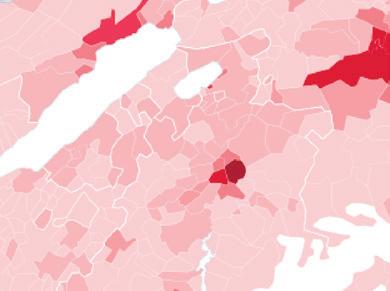
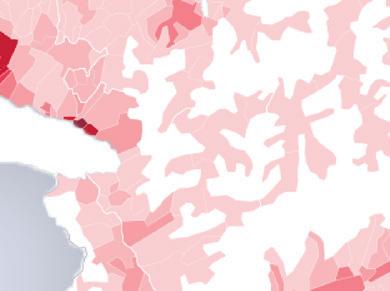
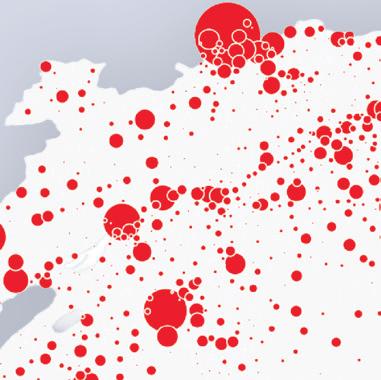
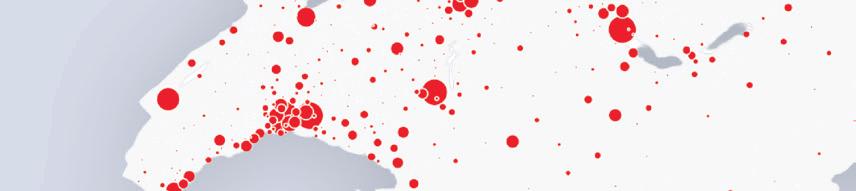
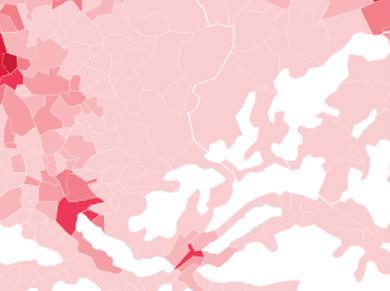
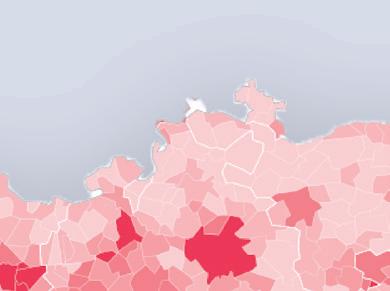
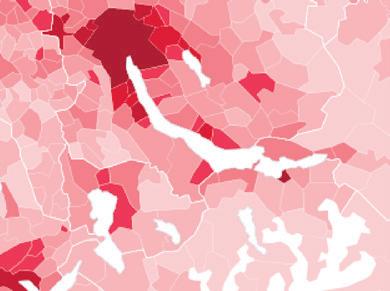
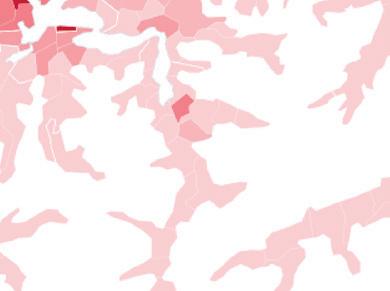
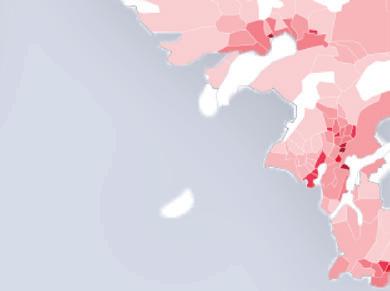
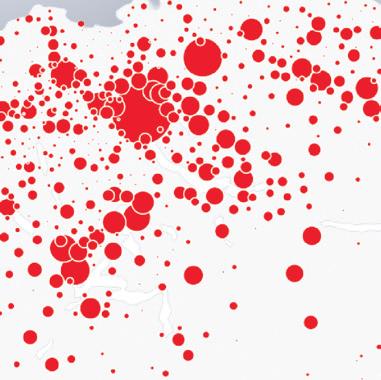
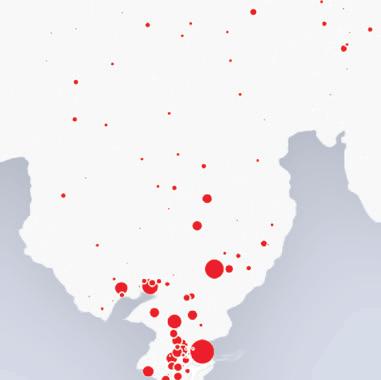
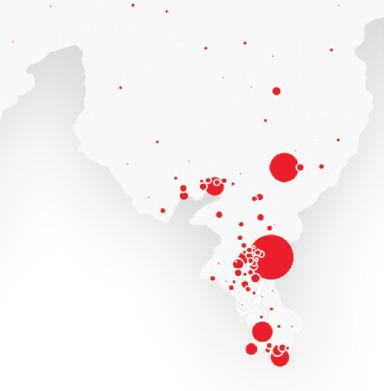
Abbildung 1: Bevölkerungsdichte in Einwohner/-innen pro km2 verfügbarer Ressourcen
VON SEBASTIAN ZOLLINGER
Die Bevölkerungsentwicklung der Schweiz ist seit Jahren von anhaltendem Wachstum geprägt. Zwischen 2014 und 2024 ist die ständige Wohnbevölkerung von 8,24 auf 9,05 Millionen Personen gestiegen, ein Plus von 0,8 Millionen Menschen oder rund 80‘000 Personen pro Jahr. Dieses Wachstum wird zunehmend durch Zuwanderung getragen. Im Durchschnitt lag der jährliche Wanderungssaldo in diesem Zeitraum bei rund 67‘000 Personen. Der natürliche Saldo aus Geburten und Todesfällen fiel demgegenüber deutlich geringer aus und bewegte sich zuletzt nur noch im Bereich von wenigen Tausend Personen pro Jahr. Zwar liegt die Geburtenhäufigkeit 2024 mit 1,29 Kindern pro Frau klar unter dem Bestandserhaltungsniveau, dennoch bleibt das natürliche Bevölkerungswachstum vorerst noch leicht positiv, da die heutige Altersstruktur noch vergleichsweise viele Personen im Familienalter umfasst. Mit der Alterung der Gesellschaft wird sich dies jedoch verändern: Ab 2035 dürften sich Geburten und Todesfälle ausgleichen, danach wird der natürliche Saldo voraussichtlich negativ. Die Bevölkerung der Schweiz ist räumlich ungleich verteilt. Ein grosser Teil konzentriert sich im Mittelland
Wachstum als Standortfrage
Wie Bevölkerungsentwicklung den Immobilienmarkt strukturell
REGIONALE ZENTREN IM VERGLEICH:
Rang der Gemeinde nach Bevölkerungsdichte Gemeinde Bevölkerung
verändert
Bevölkerungsdichte* 2024 Einwohner/innen pro km2
Durchschnitt
sowie in den grossen Agglomerationsräumen entlang der wirtschaftlich bedeutenden Korridore. Demgegenüber stehen ländliche und alpine Regionen mit deutlich geringerer Bevölkerungsdichte und schwächerer Wachstumsdynamik. Topografie, eingeschränkte Nutzbarkeit von Flächen und eine geringere wirtschaftliche Diversifikation setzen diesen Räumen engere Grenzen. Die räumliche Konzentration zeigt sich deutlich anhand der Bevölkerungsdichte,
exemplarisch sichtbar in Räumen wie Genf, Basel oder Zürich, in denen sich die Bevölkerung zunehmend auf begrenzten Raum konzentriert.
Wo sich die Bevölkerung konzentriert: Dichte ausgewählter regionaler Zentren
Diese Entwicklung ist Ausdruck struktureller Faktoren. Arbeitsplätze, Bildungsangebote, Gesundheitsversorgung, Mobilität und hochwertige Infrastrukturen
Wachstum Bevölkerungsdichte letzte 10 Jahre in %
bedeutet dies, dass Standortqualität immer weniger eine abstrakte Kategorie darstellt und immer stärker über reale Erreichbarkeit, Funktionsdichte und Einbindung in grössere Wirtschaftsräume definiert wird. In dieser Perspektive ist Wachstum nicht nur eine Frage der Einwohnerzahl, sondern der räumlichen Aufnahmefähigkeit.
Ausgewählt wurden Gemeinden mit Funktion als regionale Zentren in unterschiedlichen Schweizer Wirtscha s- und Siedlungsräumen. * Als Basis dient die Produktivfläche QUELLE: BFS
bündeln sich in denselben Räumen und erzeugen eine anhaltende Sogwirkung. Gleichzeitig ermöglichen gute Verkehrsanbindungen eine enge funktionale Verflechtung zwischen Kernstädten und ihrem Umland, wodurch sich Wachstum entlang von Agglomerationsräumen und Verkehrskorridoren fortsetzt. Mehrere starke Zentren prägen die Landesentwicklung, sind wirtschaftlich und infrastrukturell jedoch eng miteinander verbunden. Für den Immobilienmarkt
Dass sich dieser Trend fortsetzt, zeigt auch der Blick nach vorne. Gemäss dem Referenzszenario des Bundesamts für Statistik steigt die ständige Wohnbevölkerung der Schweiz von rund 9,1 Millionen im Jahr 2025 auf etwa 10,5 Millionen im Jahr 2055. Die Marke von 10 Millionen dürfte dabei bereits 2041 überschritten werden. Gleichzeitig verändert sich die innere Dynamik des Wachstums: Ab 2035 wird dieses Wachstum ausschliesslich migrationsbedingt sein und der Geburtenüberschuss, also die Differenz zwischen der Anzahl Geburten und der Anzahl Todesfälle, negativ ausfallen. Das Bevölkerungswachstum wird somit zunehmend von der Wirtschaftslage in der Schweiz abhängen, die der Haupttreiber der Zuwanderung ist, so die „Szenarien zur Bevölkerungsentwicklung der
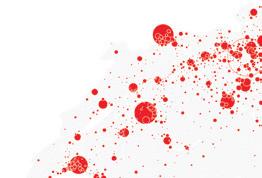
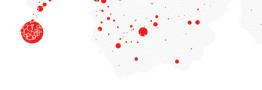
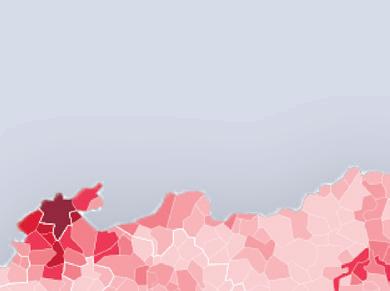
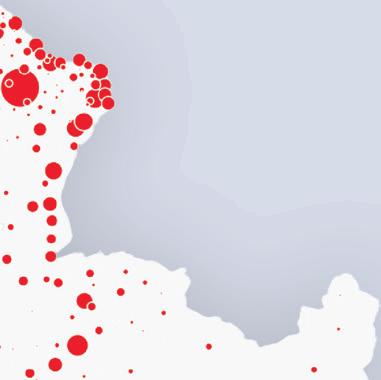
Abbildung 2:
Beschä igte in der Industrie 2023
Sebastian Zollinger Head Real Estate Advisory PwC Schweiz
Zahlen/Fakten
9,05 Mio.
«Im Zuge unserer Dienstleistungen rund um Bewertung, Beratung und Transaktionen setzen wir uns laufend mit den Auswirkungen von Bevölkerungsentwicklung, Standortqualität und Flächennachfrage auf den Immobilienmarkt auseinander.»
BESCHÄFTIGUNG IM 2. SEKTOR: STAGNATION UND RÜCKGANG IN ZENTRALEN LAGEN SEIT 2013
Gemeinde Beschä igte 2. Sektor 2023 Veränderung seit 2013 in %
Basel
Einwohner
Ständige Wohnbevölkerung der Schweiz 2024
+0,8 Mio.
Personen
Bevölkerungszuwachs 2014–2024
Schweiz 1 117 489 2 %
± 1 %
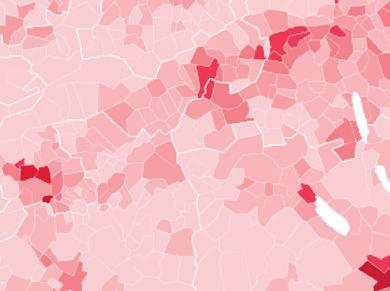
Abbildung 3: Beschä igte im Dienstleistungssektor 2023
BESCHÄFTIGUNG IM 3. SEKTOR: WACHSTUM IN ZENTRALEN LAGEN SEIT 2013
Gemeinde Beschä igte 3. Sektor 2023 Veränderung seit 2013 in %
Zürich 517 467 22 %
Schweiz und der Kantone 2025-2055“ des Bundesamt für Statistik (BFS). Damit rückt die räumliche Dimension des Wachstums in den Vordergrund. Entscheidend wird sein, inwieweit es gelingt, zusätzliche Bevölkerung in bestehende Siedlungsstrukturen zu integrieren und die vorhandenen räumlichen Ressourcen effizient zu nutzen.
Leerwohnungsziffer Schweiz 2025
2035
null bzw. negativ Entwicklung natürlicher Bevölkerungssaldo
ca. 78 %
Beschäftigungsanteil Dienstleistungssektor
Genau hier berührt die demografische Entwicklung den Immobilienmarkt unmittelbar. Denn Nachfrage nach Wohnund Arbeitsraum entsteht nicht abstrakt auf nationaler Ebene, sondern in Teilräumen mit sehr unterschiedlicher Tragfähigkeit. Ob ein Standort zusätzliches Wachstum aufnehmen kann, entscheidet sich an Ausnützungsreserven,
ca. 20 %
Beschäftigungsanteil Industriesektor
an der Möglichkeit zur Schaffung neuen Wohnraums und an der Frage, ob Verdichtung und Umzonung politisch durchsetzbar sind. Gleichzeitig braucht Wachstum eine entsprechende Infrastruktur, von Schulen über Verkehr bis hin zu Gesundheitsversorgung und Spitälern. Wo solche Voraussetzungen fehlen oder durch regulatorische Vorgaben, Schutzinteressen und langwierige Verfahren begrenzt werden, stösst Wachstum rasch an räumliche Grenzen.
Arbeitsplätze als Anker der räumlichen Entwicklung Die räumliche Verteilung der Bevölkerung ist eng mit der Entwicklung der Arbeitsplätze verknüpft. Wirtschaftliche Zentren fungieren als Anziehungspunkte, weil sie eine hohe Konzentration an Beschäftigung, Wertschöpfung und Innovation bieten. In den vergangenen Jahren hat sich diese Dynamik weiter verstärkt. Genau dieses Muster spiegelt sich in der Auswertung der Beschäftigten pro Gemeinde: Während der zweite Sektor (Industrie/Gewerbe) vielerorts nur verhalten wächst oder stagniert, zeigt der dritte Sektor (Dienstleistungen) ein deutlich stärkeres und breiter abgestütztes Wachstum. Für die Standortentwicklung hat diese Verschiebung weitreichende Folgen. Der sekundäre Sektor (ca. 20 %) ist stärker von Rationalisierung, Automatisierung und internationalem Wettbewerb geprägt. Wachstum findet selektiv statt
und ist häufig an spezialisierte Nischen gebunden. Zugleich verliert der zweite Sektor insbesondere in zentralen Lagen an Bedeutung, weil dort der tertiäre Sektor (ca. 78 %) höhere Flächenerträge und eine dichtere Einbindung in urbane Wertschöpfungsstrukturen ermöglichen. Gerade weil der tertiäre Sektor viel arbeits- und wissensbasierter ist, ist er viel stärker auf Vernetzung, Erreichbarkeit und urbane Qualität angewiesen. Der dritte Sektor verdrängt somit den zweiten Sektor zunehmend aus gut erschlossenen und zentralen Räumen. Hybride Arbeitsmodelle ändern daran wenig. Sie erhöhen die Bedeutung hochwertiger, zentraler und gut erreichbarer Standorte, während periphere und weniger attraktive Lagen stärker unter Druck geraten. Die ökonomische Leistung verlagert sich damit nicht nur sektoral, sondern auch räumlich auf Standorte mit höherer Standortqualität und höheren Boden- und Mietkosten. Insbesondere wissensintensive Branchen, internationale Unternehmen und hochwertige Dienstleistungen konzentrieren sich damit an wenigen, gut vernetzten Standorten. Diese Clusterbildung führt zu Skaleneffekten, erhöht die Produktivität und verstärkt gleichzeitig die Attraktivität dieser Räume für Arbeitskräfte. Es entsteht ein selbstverstärkender Kreislauf: Arbeitsplätze ziehen Bevölkerung an, und Bevölkerungswachstum erhöht wiederum die Attraktivität für Unternehmen. Arbeitsplätze sind damit nicht nur Folge, sondern ein zentraler Treiber räumlicher Entwicklung. Für den Immobilienmarkt ist das deshalb doppelt relevant. Zum einen steigt in diesen Räumen die Nachfrage nach Arbeitsflächen. Zum anderen wächst parallel die Nachfrage nach Wohnraum gerade dort, wo die Nähe zu Arbeitsplätzen, Infrastruktur und urbanen Angeboten als Standortvorteil wahrgenommen wird. In spezifischen Industriesektoren sehen wir an dezentralen Lagen ähnliche Effekte der sogenannten Clusterbildung, primär getrieben durch lokale Ballungen von Arbeitnehmern mit fachlichem Knowhow.
Knappes Wohnungsangebot als struktureller Engpass In stark nachgefragten urbanen Räumen und Agglomerationen trifft eine kontinuierlich wachsende Wohnungsnachfrage auf ein nur begrenzt ausweitbares Flächenangebot. Besonders deutlich zeigt sich dies in den wirtschaftlichen Zentren. Während die Leerwohnungsziffer in der Schweiz im Jahr 2025 bei rund 1 % liegt und damit bereits auf tiefem Niveau verharrt, ist sie in den grossen Wirtschaftsräumen deutlich tiefer. Die Wohnungsmärkte in den betroffenen Zentren sind nicht bloss angespannt, sondern strukturell knapp. Die strukturelle Knappheit schlägt sich unmittelbar in der Entwicklung der Angebotsmieten nieder. In gut erschlossenen, zentralen Lagen akzeptieren viele Haushalte höhere Wohnkosten, um Nähe zu Arbeitsplätzen, Mobilität, Bildung und urbanen Angeboten zu sichern. Gleichzeitig weicht ein Teil der Nachfrage in günstigere Teilmärkte aus, was den Mietdruck räumlich weiterträgt, von den Kernstädten in die Agglomerationen und von den hochpreisigen in die mittleren Segmente. Die Knappheit verschwindet damit nicht, sie differenziert sich aus. Im Raum Zürich zeigen sich exemplarisch erste Grenzen im oberen
Preissegment. Hochpreisige Wohnungen lassen sich dort nicht mehr in jedem Teilmarkt im gleichen Tempo absorbieren wie noch vor wenigen Jahren. Im mittleren und unteren Segment bleibt die Nachfrage dagegen hoch. Das ist für den Markt aufschlussreich: Nicht der Druck insgesamt nimmt ab, sondern seine Verteilung. Für Investoren und Entwickler bedeutet das, nicht jede Lage und nicht jedes Produkt gleichermassen vom Nachfrageüberhang profitiert. Dem steht ein Angebot gegenüber, das nur eingeschränkt reagieren kann. In den besonders nachgefragten Räumen bleibt die Bautätigkeit gemessen am Bedarf unterdurchschnittlich. Ausnützungsreserven sind knapp, und zusätzlicher Wohnraum entsteht zunehmend über Verdichtung, Ersatzneubauten und Umnutzungen statt über klassische Erweiterungen. Das macht Entwicklung langsamer, teurer und konfliktanfälliger. In bereits stark verdichteten Gebieten steigen zudem die technischen und politischen Hürden: Lärmschutz, Energieeffizienz, Freiraumqualität und Quartierverträglichkeit müssen gleichzeitig erfüllt werden. Gerade dort, wo Wohnraum am dringendsten gebraucht wird, lässt sich das Angebot deshalb nur mit erheblichem Zeitverzug ausweiten. So verfestigt sich ein strukturelles Ungleichgewicht. Die Nachfrage wächst dauerhaft schneller als das Angebot, und die Wohnungsmärkte bleiben angespannt. Für die betroffenen Räume bedeutet das nicht nur steigende Mieten, sondern auch wachsenden Verdrängungsdruck, höhere Anforderungen an die Bestandsentwicklung und einen zunehmenden Druck zur inneren Verdichtung. Genau an diesem Punkt wird die Verbindung von Demografie, Raumplanung und Immobilienmarkt besonders sichtbar: Nicht die Nachfrage allein ist das Problem, sondern die begrenzte Fähigkeit der Standorte, neues Angebot in ausreichendem Tempo bereitzustellen.
Bevölkerungswachstum als Standortfrage für den Schweizer Immobilienmarkt
Die Debatte rund um die 10-MillionenSchweiz beinhaltet eine grundlegende Zukunftsfrage: Wie kann die Schweiz weiteres Wachstum so gestalten, dass wirtschaftliche Leistungsfähigkeit, Umweltbelastung, Ressourcenverbrauch und räumliche Tragfähigkeit langfristig in einem tragfähigen Verhältnis bleiben? Wirtschaftliche Leistungsfähigkeit setzt voraus, dass wachstumsstarke Regionen weiterhin genügend Arbeitskräfte, Investitionen und Entwicklungsspielräume mobilisieren können. Umweltbelastung nimmt dort zu, wo zusätzlicher Siedlungs- und Mobilitätsdruck zu mehr Verkehr, Flächenverbrauch und Emissionen führt. Ressourcenverbrauch steigt, weil mit wachsender Bevölkerung auch der Bedarf an Wohnfläche, Energie, Baustoffen und öffentlicher Infrastruktur zunimmt. Räumliche Tragfähigkeit hängt schliesslich davon ab, ob ein Standort über ausreichende Ausnützungsreserven, belastbare Verkehrs- und Versorgungssysteme sowie die planerische Möglichkeit verfügt, zusätzliches Wachstum aufzunehmen. Für den Immobilienmarkt wird damit entscheidend, in welchen Räumen dieses Gleichgewicht langfristig gehalten werden kann. Damit wird die Immobilienwirtschaft zum Mitgestalter einer der zentralen Zukunftsfragen der Schweiz
Regulierung? Risiko!
VON RÜDIGER SCHMIDT-SODINGEN
Die Studie «Immobilienanlagen: Die (un-)endliche Geschichte?» der Hochschule Luzern nahm Ende letzten Jahres zum vierten Mal die «Anforderungen an Immobilienanlagen aus Sicht institutioneller Anleger» unter die Lupe.
Allein bei den 135 befragten Pensionskassen und Sammelstiftungen konnte eine durchschnittliche Immobilienquote von 24.3 Prozent festgestellt werden, so dass Immobilien nach Aktien und Obligationen dort weiterhin die drittgrösste Assetklasse darstellen.
Der Grossteil der Pensionskassen hält eine Immobilienquote zwischen 21 und 30 Prozent, wobei der Anteil weiter ausgebaut werden soll, am stärksten in den Bereichen «CH-Wohnen direkt» und «CH indirekt nicht kotiert». Auslandsinvestitionen sollen zurückgefahren oder zumindest nicht erhöht werden – denn nicht überall ist der Markt so stabil und berechenbar wie in der Schweiz. Von der hohen Nachfrage nach Immobilien als Anlage zeugen auch die Rekordkapitalerhöhungen der Anlagestiftungen, AGs und Fonds: «Bis Ende 2025 werden ca. CHF 8 Mrd. erwartet.» Gleichzeitig, so ein weiteres Ergebnis der Studie, hat die Attraktivität von Hypotheken im Vergleich zu Obligationen zugenommen.
Als «klare Hauptsorge der Immobilieninvestoren» sieht die Studie IV die Regulierungen mit «Prozessen der Behörden, Einsprachen, bestehendem und potenziellen Mieterschutz sowie der Unsicherheit von Regeländerungen». 75 bis 90 Prozent der institutionellen Anleger empfinden die zunehmenden Regulierungen als «einschränkend» und hinsichtlich «wirtschaftlich tragbarer Sanierungen» als «behindernd». Tatsächlich scheinen erste Investoren «teilweise» auf «Agglomerationen statt auf Zentren» zu setzen, wobei Investmentstrategien aber nur punktuell angepasst wurden. Die Abstimmung über die diversen Wohninitiativen in Zürich und deren unklare Folgen sorgen offensichtlich für eine Art Schock-Starre – auch, weil nicht klar ist, ob die Abstimmungen in andere Kantone getragen werden und ein klares Nein zu den Regulierungsvorschlägen wirklich keine weiteren Initiativen nach sich zieht. Zu ihrem Titel «Die (un-)endliche Geschichte?» merkt die Studie über «eine (mögliche) Version der Immobilienwelt» an: «Aktuell benötigen wir viel Fantasie, um zu erklären, warum es noch besser werden kann respektive soll.» Dazu seien die «Erträge in Sektoren unterschiedlich unter Druck», so dass «wirtschaftliche Prosperität auf allen Ebenen zielorientiert gewollt und gesteuert werden» müsse. Denn: «Erträge können zukunftsgerichtet schneller ausbleiben als geplant/gewünscht.»
Ein Stück vom Glück
Steht das Investment in Immobilien vor einer Revolution? Die Tokenisierung könnte den Handel, den Besitz und die Verwaltung von Liegenschaften erheblich verbreitern - und trotz fehlender historischer Daten ein besseres Verständnis für Immobiliengeschäfte fördern. Wo liegen die Chancen und Risiken?
VON RÜDIGER SCHMIDT-SODINGEN
Wer sich bislang nur eine halbe Wohnung leisten wollte oder gerne kleinere Beträge in vielversprechende Bauprojekte investiert hätte, könnte demnächst zum Immobilieninvestor einer neuen Generation werden. Die digitale Zerstückelung realer Bauten und Immobilien in entsprechende «Token» macht es möglich. In seinem «Quick Guide: Tokenisierung von Immobilien» (Springer Wiesbaden 2025) erklärt der Immobilien-Projektentwickler Christoph Straube «wie BlockchainTechnologie den Immobilienmarkt nachhaltig verändert». Die Kunst bestehe dann darin, «Immobilien in digitale Token zu verwandeln, die es möglich machen, auch mit kleineren Beträgen Zugang zu Immobilieninvestitionen zu bekommen». Auf diese Weise werde «ein Markt erschlossen, der einst nur einer kleinen, kapitalstarken Elite vorbehalten war und sich nun für eine weitaus grössere Zielgruppe öffnet».
«Im Kern», so Projektentwickler Straube, «ermöglicht die Tokenisierung den Bruch mit traditionellen Investitionsmodellen, indem sie Immobilien in digitale Anteile, so genannte Token, aufteilt. Dies macht Immobilieninvestitionen zugänglicher, flexibler und effizienter –und bietet Investoren die Möglichkeit, Vermögenswerte zu erwerben und zu handeln, wie es zuvor nur in liquideren
Märkten wie Aktien möglich war.» Ein direkter Peer-to-Peer-Handel erleichtert Investoren einen Kauf oder Verkauf von Anteilen über digitale Plattformen. Das Sicherheitsnetz: «Alle Transaktionen werden öffentlich aufgezeichnet und sind unveränderlich, was Manipulationen nahezu unmöglich macht.» Die spannende Frage dabei: Wie sehr werden Micro-Investments den Markt oder ganze Projekte verändern, die Bau- oder Sanierungstätigkeit ankurbeln oder den Kapitalmarkt mit seiner zunehmenden Diversifizierung beeinflussen? Werden Häuser-Anteile die neuen Renditestars?
Micro-Investments, maximale Transparenz
Die Demokratisierung des Immobiliengeschäfts könnte die Eigentumsverhältnisse auf den Kopf stellen – und trotzdem für mehr Transparenz sorgen, so Straube. Sie bringe «erhöhte Liquidität, Transparenz und Effizienz in den Immobilienhandel. Durch den Einsatz von Blockchain-Technologie können Transaktionen schneller und sicherer abgewickelt werden, und die Eigentumsverhältnisse sind klar dokumentiert.»
Besonders Equity-Token hebt Straube als Investitionsmöglichkeit hervor, da sie «die Vorteile von Aktien und Immobilieninvestitionen kombinieren» und «Anlegern tatsächliche Eigentumsrechte an einer Immobilie oder einem Immobilienunternehmen verleihen»: «Ein Equity-Token repräsentiert einen Anteil am Unternehmen oder an der Immobilie selbst, was bedeutet, dass der Investor nicht nur in den Wert des Token
investiert, sondern auch am Erfolg der Immobilie direkt beteiligt ist. Dies eröffnet spannende Möglichkeiten: Wer Equity-Token hält, kann zum Beispiel an den regelmässigen Erträgen teilhaben, die durch Mieteinnahmen generiert werden. Die Token-Inhaber erhalten Dividenden, ähnlich wie Aktionäre eines Unternehmens, und können regelmässig von den Gewinnen profitieren.»
Straube diskutiert in seinem lesenswerten und praktischen Leitfaden auch die regulatorischen Herausforderungen sowie Sicherheitsrisiken der neuen Micro-Investments – und weist auf deren Pioniercharakter hin. Der Mangel an historischen Daten erschwere «die Bewertung von tokenisierten Immobilien und die Analyse ihrer Renditepotenziale». Anleger hätten «möglicherweise Schwierigkeiten, fundierte Entscheidungen zu treffen, da sie nicht auf bewährte Modelle oder Daten zurückgreifen können». Auch bestehe eine Abhängigkeit von Plattformen zur Durchführung der Transaktionen. Spannend wird es, wenn Straube eine Tokenisierung selbstbewohnter Immobilien ins Spiel bringt, bei der die Anleger nicht mit Mieteinnahmen, sondern mit der langfristigen Wertentwicklung einer Immobilie rechnen – und damit als Ersatzbank fungieren.
Zwischen Smart Contracts und Regulierungen
Bei der Durchführung der Transaktionen setzt die Tokenisierung auf Smart Contracts, die als digitale Verträge sämtliche Übertragungen, Mietzahlungen oder Gewinnausschüttungen regeln und überprüfen. Auch hier, so Straube, müsse man gewisse Risiken im Blick haben, denn automatisierte Vorgänge garantieren zwar weniger menschliche Fehler oder Verzögerungen, seien letztlich aber nur so gut wie der Code, mit dem sie geschrieben wurden. Auch müsse sich in Zukunft noch einiges ändern, um die unveränderlichen Smart Contracts beweglicher zu machen und an neue Gegebenheiten angleichen zu können. Letztlich schütze eine automatisierte Durchsetzung von Rechten via Smart Contracts auch nicht vor Rechtstreitigkeiten, die dann auf dem «herkömmlichen Rechtsweg» zu klären seien. Neben Wohn- und Gewerbeimmobilien, die nun auch Kleinanleger in den Stabilität versprechenden Immobilienmarkt pusten, nennt Straube in seinem Buch vor allem Entwicklungsprojekte als vorteilhafte Investitionsobjekte. Die Tokenisierung ermögliche hier «eine frühzeitige Kapitalbeschaffung, wodurch Entwickler notwendige Mittel effizient sammeln können». Wer frühzeitig einsteige und investiere, könne nach der Fertigstellung von künftigen Wertsteigerungen profitieren. Im Hinblick auf die Zukunft würden regulatorische Unsicherheiten durch technische Updates, etwa Security-Token-Offerings und deutlich verbesserte Compliance-Tools, verschwinden oder in den Griff zu bekommen sein. Eine Demokratisierung der Immobilienwirtschaft könnte dabei nicht nur Immobilienprojekte leichter finanzieren, sondern auch private Vorsorgelösungen und ein breites Verständnis des Immobilienmarktes pushen.
Wie sehr werden MicroInvestments den Markt oder ganze
Projekte verändern? Werden Häuser-Anteile die neuen Renditestars?
Projektentwicklung
Weil der perfekte «Match» entscheidend ist
Für die erfolgreiche
Entwicklung eines Neubauprojekts sind Marktkenntnis, planerische Erfahrung sowie ein Gespür für die Bedürfnisse künftiger Bewohner unabdingbar – Qualitäten, die KI nicht ersetzen kann. Als etablierte Immobiliendienstleisterin bringt die Markstein Gruppe all diese Faktoren zusammen.
Frau Hochuli, Frau Flückiger, zu Ihren Aufgaben gehört es unter anderem, die Planung und Entwicklung von KundenNeubauprojekten zu steuern. Welche Aspekte sind da gerade zu Beginn entscheidend?
Nina Flückiger: Am Anfang jedes Projektes steht eine zentrale Frage: Wer wird an diesem Ort künftig wohnen? Oder anders ausgedrückt: Wie sieht die Zielgruppe aus? Darauf die passende Antwort zu finden, ist entscheidend, da ein Standort oft vorgibt, wer sich für die geplanten Wohnungen interessieren wird. Zum Beispiel spricht ein Überbauungsprojekt im urbanen Zürcher Stadtteil Oerlikon ein anderes Klientel an als ein Bauvorhaben an der Goldküste.
Gehen Sie auch vor Ort, um sich einen Eindruck zu verschaffen?
Karin Hochuli: Ja, das ist ein wichtiger Teil unserer «Standort- und Marktanalyse». Dank unserer weitreichenden Erfahrung mit Immobilienprojekten können wir bei einer Begehung schnell einschätzen, für welche Art von Bauvorhaben ein Landstück infrage kommt – oder wofür es sich eben nicht eignet. Allerdings ergibt sich allein daraus noch kein komplettes Bild.
Nina Flückiger: Darum führen wir nebst der Besichtigung vor Ort auch umfassende datengetriebene Recherchen durch, um die Zielgruppen präzise zu definieren. Basierend auf diesen Erkenntnissen erarbeiten wir dann ein umfassendes Pflichtenheft für die Projektdefinition.
Worum handelt es sich bei diesem Pflichtenheft genau?
Karin Hochuli: Sie können es sich als eine Art «Drehbuch» für das Bauprojekt vorstellen, das durch alle Phasen der Planung und Umsetzung einen roten Faden spannt. Dementsprechend dient das Pflichtenheft gerade zu Beginn vor allem für Investoren als zentraler Wegweiser. Je weiter ein Bauprojekt dann voranschreitet, desto mehr Details deckt das Pflichtenheft ab – und richtet sich in der Folge an andere Beteiligte. Dazu gehören etwa die Architekten, wenn es um die Anzahl der Zimmer sowie die Aufteilung der Wohnflächen geht.
Nina Flückiger: Ferner umfasst das Pflichtenheft auch eine detaillierte Übersicht über die Ausstattung der Wohnungen sowie das Preissegment, in dem diese anzusiedeln sind. Im Kern bildet es also die Bedürfnisse der Zielgruppe ab, was es zu einem zentralen Werkzeug macht. Und da alle Beteiligten das gleiche «Drehbuch» nutzen, stellen wir sicher, dass das Bauprojekt wirklich von A bis Z auf den Zielmarkt ausgerichtet ist.
Wie lange dauert eine solche tiefgreifende Analyse? Und kommt da KI zum Tragen?
Nina Flückiger: Das Ganze nimmt mindestens einen Monat in Anspruch, je nach Projektgrösse. Und ja, künstliche Intelligenz hilft uns bereits heute, aber das menschliche Know-how sowie die Erfahrung bleiben ausschlaggebend.
Sie verantworten Projektentwicklungen im gesamten Kanton Aargau, beziehungsweise im Wirtschaftsraum Zürich. Wie ist die Situation dort für Bauherren, die Neubauprojekte lancieren möchten?
Karin Hochuli: Bei uns im Aargau sind Projekte hinsichtlich des Investitionsvolumens meist etwas kleiner dimensioniert – obwohl es markante lokale Unterschiede gibt. Die Region Baden und Umgebung etwa ist für Leute aus dem Wirtschaftsraum Zürich deutlich attraktiver geworden. Entsprechend wird auch hier Bauland vermehrt zur Knappheit, wodurch die Preise für verfügbare Flächen in die Höhe klettern.
Nina Flückiger: Im Raum Zürich steht kaum noch Bauland zur Verfügung, Projekte «auf der grünen Wiese» bilden dementsprechend die Ausnahme. Potenzial bergen zum Beispiel alte Einfamilienhäuser mit grossem Umschwung, auf deren Fläche man verdichtet bauen kann. Manchmal handelt es sich hingegen um ganze Siedlungen, die abgebrochen werden und so Platz schaffen für modernen neuen Wohnraum. Diese Flächen und ihr Entwicklungspotenzial zu identifizieren und in attraktive Projekte zu überführen, ist ein wesentlicher Teil unserer Arbeit. Natürlich stehen auch hier die Bedürfnisse der Zielgruppe im Vordergrund. Im Raum Zürich etwa ist die direkte Nähe für die Anbindung an den öffentlichen Verkehr entscheidend.
Können Sie uns aufzeigen, wie die Begleitung von Markstein in der Praxis aussieht, also von der Beratung in der Entwicklungsphase bis zum Vermarktungsprozess, und welche Vorteile dies für Ihre Kunden hat?
Steckbrief
Markstein Gruppe Als etablierter Immobiliendienstleister unterstützt Markstein private, institutionelle sowie öffentlich-rechtliche Kunden. Die breite Dienstleistungspalette umfasst die Bereiche Portfoliomanagement, Bautreuhand sowie Transaktionsmanagement und Vermarktung. Somit deckt sie den gesamten Lebenszyklus einer Liegenschaft ab.
Mehr Informationen unter markstein.ch
Nina Flückiger Standortleiterin Zürich
Karin Hochuli Leiterin Vermarktung
Nina Flückiger: Vertrauen ist die Basis jeder guten Zusammenarbeit. Darum kommen oft Investoren zu uns, mit denen wir bereits langjährige Partnerschaften pflegen. Wenn diese ein Stück Land kaufen und mit einem Architekten ein Projekt entwickeln möchten, prüfen wir zuerst die Pläne auf Herz und Nieren. Karin Hochuli: Anschliessend kommt den Kunden ein zusätzlicher Vorteil zugute: Da Markstein auch für eigene Immobiliengefässe Projekte entwickelt, betrachten wir Bauvorhaben nicht «nur» aus Sicht des Entwicklers, sondern auch mit dem Blickwinkel eines institutionellen Investors. Diese 360-Grad-Perspektive verschafft uns ein erstklassiges Gespür für den Marktwert eines Projektes. Dank diesem besonderen Blick begleiten wir unsere Kunden zielführend durch den gesamten weiteren Prozess.
Jetzt haben wir vor allem über Projekte gesprochen, die auf der «grünen Wiese» neu geplant werden. Übernehmen Sie auch Projekte, die bereits fortgeschritten sind?
Nina Flückiger: Das tun wir in der Tat. Ich erinnere mich an einen Fall, bei dem mich ein Eigentümer bat, sein Projekt zu analysieren. Der Bau war bereits bewilligt worden, doch ich empfahl dem Bauherrn dennoch, die Planung zu optimieren, weil diese der angepeilten Zielgruppe nicht wirklich gerecht wurde. Wir überarbeiteten in der Folge das Projekt – natürlich innerhalb der bereits bewilligten Parameter, damit man nicht wieder auf «Feld eins» anfangen musste. So konnten wir das Vorhaben marktgerecht schärfen, ohne den zeitraubenden Bewilligungsprozess erneut durchlaufen zu müssen.
Und wie kann eine Überarbeitung eines laufenden Bauvorhabens konkret aussehen?
Karin Hochuli: Nehmen wir exemplarisch an, dass wir bei einem Wohnbauprojekt einen Wohnungsmix feststellen, der nicht zum gewählten Standort passt. Vielleicht sind die Einheiten zu gross und der Preis damit für die angedachten Mieter oder Eigentümer zu hoch. In einem solchen Fall optimieren wir die Grundrisse, ohne Qualität einzubüssen, und können dadurch mehr Wohnungen realisieren. Das macht das Projekt effizienter und wirtschaftlicher. Derartige Eingriffe setzen ein tiefes Verständnis des Marktes und der relevanten
Kennzahlen voraus. Genau hier liegt die Stärke der Markstein Gruppe: im Einsatz interdisziplinärer Teams, die eine enorme Bandbreite an Fachwissen und Erfahrung zugunsten der Kunden einbringen.
Nina Flückiger: Und damit unsere Teams ihre 360-Grad-Sicht optimal einsetzen können, ist es natürlich ratsam, uns so früh wie möglich in den Prozess zu integrieren. Denn dann können wir auch unsere Kaufinteressenten frühzeitig «ins Boot holen», um zu ermitteln, wie die geplanten Bauprojekte am Markt ankommen. Wir führen hierzu eine Liste von mehr als 55 000 Interessenten, die ihre Daten – etwa hinsichtlich Preisvorstellung und Wunschwohnlage – bei uns hinterlegt haben.
Wie schnell finden neue Wohnraumprojekte heute Abnehmer?
Die Nachfrage ist ja enorm.
Nina Flückiger: Das ist korrekt, doch auch im aktuellen Marktumfeld gibt es selten reine «Selbstläufer» – man muss immer aktiv sein, um passende Käuferschaften zu finden. Der perfekte «Match» ist dabei entscheidend.
Karin Hochuli: Viele Projekte mit kleineren Einheiten werden «off Market» vergeben. Über direkte Wege sowie durch unser fachliches Netzwerk führen wir hier Angebot und Nachfrage optimal zusammen. Oft reicht dafür ein Blick in unsere Interessenten-Datenbank, um den erwähnten perfekten «Match» zu erzielen – und eine echte Win-win-Situation zu schaffen.
«Flächen und ihr Entwicklungspotenzial zu identifizieren und in attraktive Projekte zu überführen, ist ein wesentlicher Teil unserer Arbeit.»
Wertschöpfung
Stabile Märkte, selektive Renditen
Warum Wertschöpfung im aktuellen Umfeld weniger durch den Markt als durch die Umsetzung entsteht
Für institutionelle Investoren rücken Selektion und Umsetzungsqualität zunehmend in den Fokus. In einem Umfeld stabiler, aber wenig dynamischer Rahmenbedingungen verschiebt sich die Quelle der Wertschöpfung.
Sinkende Zinsen gelten traditionell als positiver Impuls für Immobilienanlagen. Nach den Zinssenkungen der Schweizerischen Nationalbank im Jahr 2025 – zuletzt im Juni auf 0.00 % – hat sich das Zinsumfeld weiter entspannt. Die Inflation bewegt sich trotz zuletzt höherer Energiepreise weiterhin auf vergleichsweise moderatem Niveau. Damit zeigt sich ein differenziertes Bild: Das Inflationsumfeld ist insgesamt gut verankert, gleichzeitig nehmen externe Einflussfaktoren – insbesondere im Energiesektor – wieder an Bedeutung zu. Für Immobilienanlagen bedeutet dies, dass das makroökonomische Umfeld stabil ist, jedoch keinen ausgeprägten Renditetreiber darstellt.
Auch auf der Nachfrageseite bleibt die Ausgangslage grundsätzlich intakt. Die Angebotsmieten steigen weiterhin, allerdings mit moderater Dynamik. Im ersten Quartal 2026 lag das Wachstum bei rund 0.7 %, im Jahresvergleich bei etwa 2.3 %. Zugleich deuten aktuelle Marktanalysen darauf hin, dass sich das Nachfragewachstum leicht abschwächen könnte – unter anderem infolge einer moderateren Beschäftigungsentwicklung und geringerer Zuwanderung. Langfristig gewinnt zudem die demografische Entwicklung an Gewicht. Sinkende Geburtenraten und kleinere Haushaltsgrössen führen dazu, dass die Wohnungsnachfrage zunehmend strukturell und weniger durch natürliche Bevölkerungsentwicklung getrieben wird. Die Nachfragebasis bleibt damit stabil, verändert jedoch ihre Zusammensetzung.
Hinzu kommt die wachsende Bedeutung moderner und flexibler Wohnkonzepte. Neben klassischen Wohnungen rücken ergänzende Nutzungsformen wie altersgerechtes Wohnen, Kinderbetreuung oder temporäre Wohnangebote zunehmend an Bedeutung. Kombiniert mit energieeffizienten Neubauten und langfristigen Dekarbonisierungsstrategien entstehen dadurch resilientere Portfolios mit geringerem strukturellem Instandhaltungsbedarf und langfristig stabileren Cashflow-Profilen.
Gleichzeitig ist vereinzelt zu beobachten, dass Investoren auch gewerbliche Nutzungen oder gemischte Konzepte verstärkt prüfen, um zusätzliche Renditepotenziale zu erschliessen.
Von Core zu aktiver Wertschöpfung
In den vergangenen Jahren profitierten viele Immobilienstrategien von sinkenden Diskontierungssätzen und stabilen Bewertungsgewinnen. Dieses Umfeld hat sich verändert. Im klassischen Core-Segment sind die Renditen komprimiert, während gleichzeitig der Wettbewerbsdruck um qualitativ
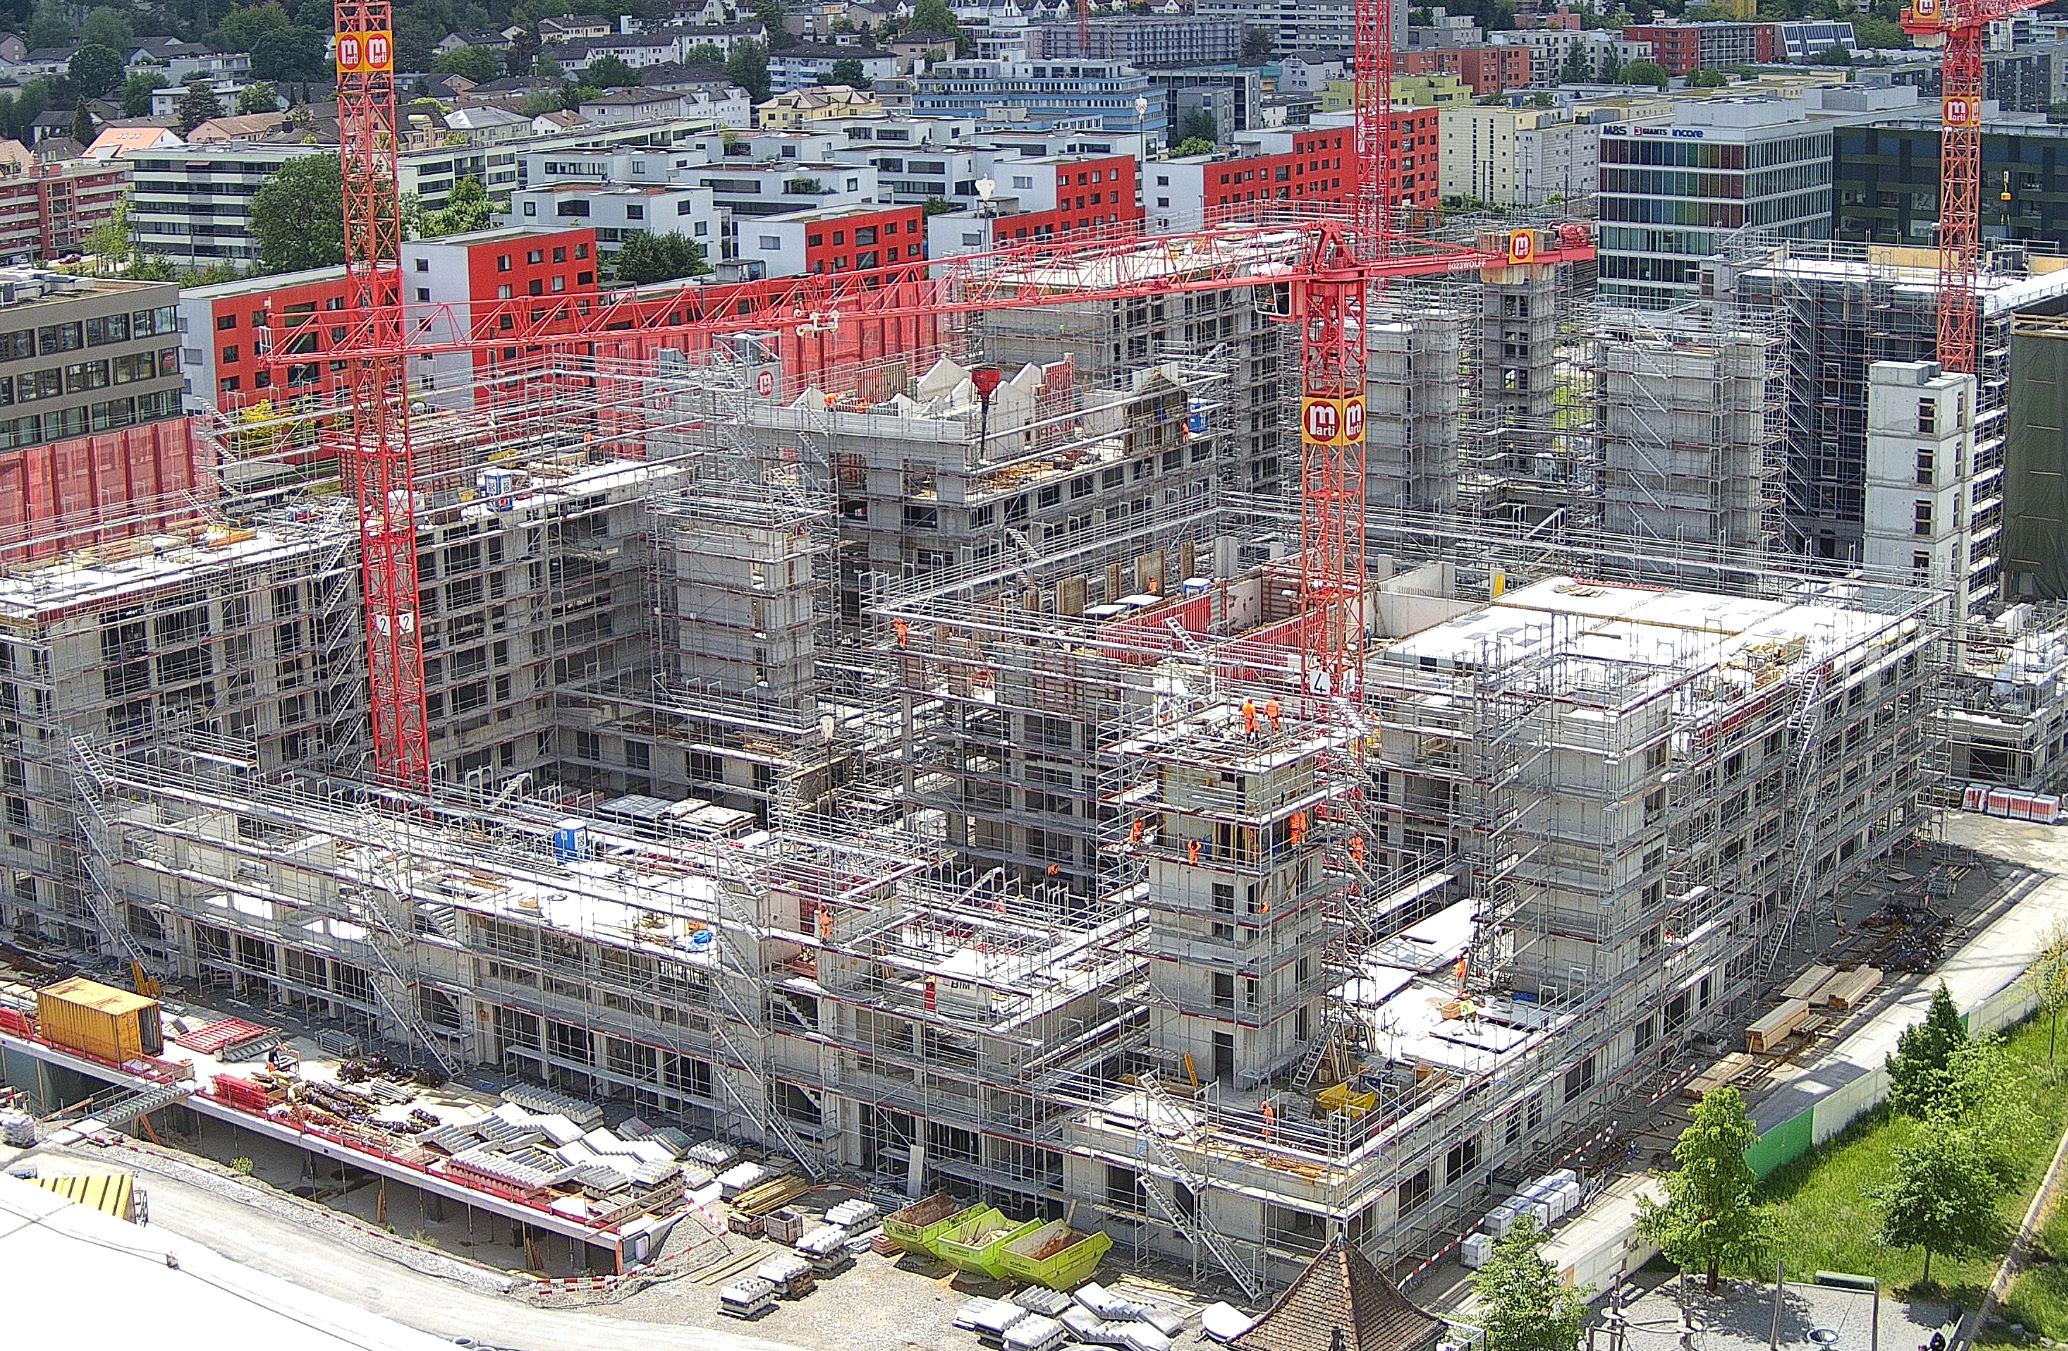
Projekt Hohlstrasse Zürich mit 168 Wohnungen auf 10 124 m2 und 533 m2 Gewerbefläche
hochwertige Objekte hoch bleibt. Vor diesem Hintergrund rücken entwicklungsnahe Strategien stärker in den Fokus institutioneller Investoren. Ziel ist dabei weniger eine kurzfristige Opportunität als vielmehr die Erschliessung zusätzlicher Wertschöpfung entlang der gesamten Immobilienwertschöpfungskette – von der Projektkonzeption über Baurecht und Realisierung bis hin zur nachhaltigen Bewirtschaftung. Gerade im Wohnsegment zeigt sich zunehmend, dass zusätzliche Renditepotenziale dort entstehen, wo Projekte aktiv gesteuert, Nutzungskonzepte optimiert und Entwicklungsrisiken strukturiert begleitet werden können.
Transformation statt Neubau Auch die Transformation bestehender Nutzungen gewinnt an Bedeutung.
Insbesondere in urbanen Lagen werden ehemals monostrukturierte Bürooder Gewerbestandorte zunehmend in gemischt genutzte Quartiere überführt. Dadurch entstehen nicht nur zusätzliche Wohnflächen, sondern auch resilientere Nutzungskonzepte mit breiterer Ertragsbasis.
Im kleinen und stark regulierten Schweizer Markt wird die Fähigkeit, bestehende Standorte weiterzuentwickeln und intelligent neu zu positionieren, zu einem zentralen Erfolgsfaktor.
Solche Transformationsprozesse erfordern eine hohe Umsetzungskompetenz – insbesondere im Zusammenspiel von Behörden, Raumplanung, Nutzungskonzeption und Projektsteuerung. Die Fähigkeit, Projekte frühzeitig mit den relevanten Anspruchsgruppen abzustimmen, gewinnt an Bedeutung.
Vom Markt zur Umsetzung: Wie sich die Renditetreiber verschieben
Früher:
• Sinkende Zinsen
• Diskontsatz
• Bewertungsgewinne
• Marktbewegung treibt Rendite
• Core-Investment ausreichend
Heute:
• Stabile Zinsen
• Begrenzter Bewertungseffekt
• Selektion entscheidend
• Development & Nutzungsmix
• Umsetzung treibt Rendite
Die Quelle der Wertschöpfung verschiebt sich zunehmend von makroökonomische Faktoren hin zur operativen Umsetzung
«Rendite entsteht in der Umsetzung, nicht im Markt.»
Höhere Anforderungen an Governance und Steuerung Mit der zunehmenden Bedeutung entwicklungsnaher Strategien steigen die Anforderungen an Governance, Transparenz und Risikomanagement. Institutionelle Investoren achten verstärkt darauf, dass Entwicklungsrisiken nicht isoliert betrachtet, sondern entlang der gesamten Projektstruktur aktiv gesteuert werden. Dazu zählen unter anderem frühzeitige Behördenabstimmungen, strukturierte Entscheidungsprozesse, phasenorientierte Investitionsfreigaben sowie eine laufende Überwachung von Kosten, Zeitplänen und Vermarktung. Ziel ist es nicht, Risiken vollständig zu eliminieren, sondern sie planbar und steuerbar zu machen. Auch auf der Kostenseite ist eine Normalisierung erkennbar. Nach deutlichen Anstiegen seit 2020 von kumuliert rund 16 % hat sich die Dynamik der Baukosten zuletzt deutlich abgeschwächt. Gleichzeitig zeigen die jüngsten Inflationsdaten, dass insbesondere energieabhängige Komponenten wieder sensibler auf externe Impulse reagieren können. Parallel dazu verändern sich die Quellen der Wertschöpfung. Marktgetriebene Effekte verlieren an Bedeutung, während operative Faktoren stärker in den Vordergrund rücken. Dazu zählen insbesondere der selektive Zugang zu Investitionen, die Wertentwicklung entlang der Projektphasen sowie eine strukturierte Steuerung mit klarer Governance. Risiken werden nicht vermieden, sondern frühzeitig identifiziert, strukturiert und aktiv gesteuert.
Steckbrief
Seraina Invest ist ein Schweizer Immobilien-Investment- und Entwicklungsmanager mit Fokus auf nachhaltige Immobilienprojekte. Das Unternehmen entwickelt und realisiert Anlagelösungen für institutionelle Investoren und Vorsorgeeinrichtungen in der Schweiz und international.
Mehr Informationen unter www.serainainvest.ch
Ingo Bofinger ist seit April 2025 Geschäftsführer der Seraina Investment Foundation und Mitglied der GL der Seraina Invest AG. Er verfügt über 35+ Jahre Erfahrung in Immobilieninvestments bei Avadis, BarmeniaGothaer, LBBW und Deutsche Bank. Immobilienökonom (ebs), FRICS und Mitglied der KGAST-Fachgruppe Immobilien mit breiter Expertise im institutionellen Immobilienmanagement.
Umsetzung in der Praxis Wie sich diese Form der Wertschöpfung konkret umsetzen lässt, zeigt sich in aktuellen Entwicklungsprojekten im Portfolio der Seraina Investment Foundation.
Am Aeschenplatz in Basel wird ein Bürogebäude in ein gemischt genutztes Stadtquartier transformiert. Bis 2030 entstehen rund 200 Wohnungen sowie ergänzende Flächen. Das Projekt zeigt exemplarisch, wie bestehende urbane Standorte durch Transformation und Nutzungsmix strukturell neu positioniert werden können.
An der Hohlstrasse in Zürich konnte die Baubewilligung innerhalb von vier Monaten erlangt werden – ermöglicht durch eine frühzeitige Abstimmung mit den Behörden und eine klare Projektkonzeption. Gerade im heutigen Marktumfeld stellt die Geschwindigkeit und Planungssicherheit von Entwicklungsprozessen einen wesentlichen Werttreiber dar.
Beide Beispiele verdeutlichen, dass zusätzliche Renditepotenziale nicht aus dem Markt selbst entstehen, sondern aus der Kombination von Standortwahl, Projektkonzeption und konsequenter Umsetzung entlang der gesamten Wertschöpfungskette.
Ausblick
Die Rahmenbedingungen für Immobilienanlagen in der Schweiz bleiben stabil, jedoch ohne ausgeprägte Dynamik. Vor diesem Hintergrund dürfte die Bedeutung von Selektion, Struktur und Umsetzung weiter zunehmen. Für institutionelle Investoren entsteht der Unterschied zunehmend weniger durch das Marktumfeld selbst – sondern durch die Qualität der Umsetzung.
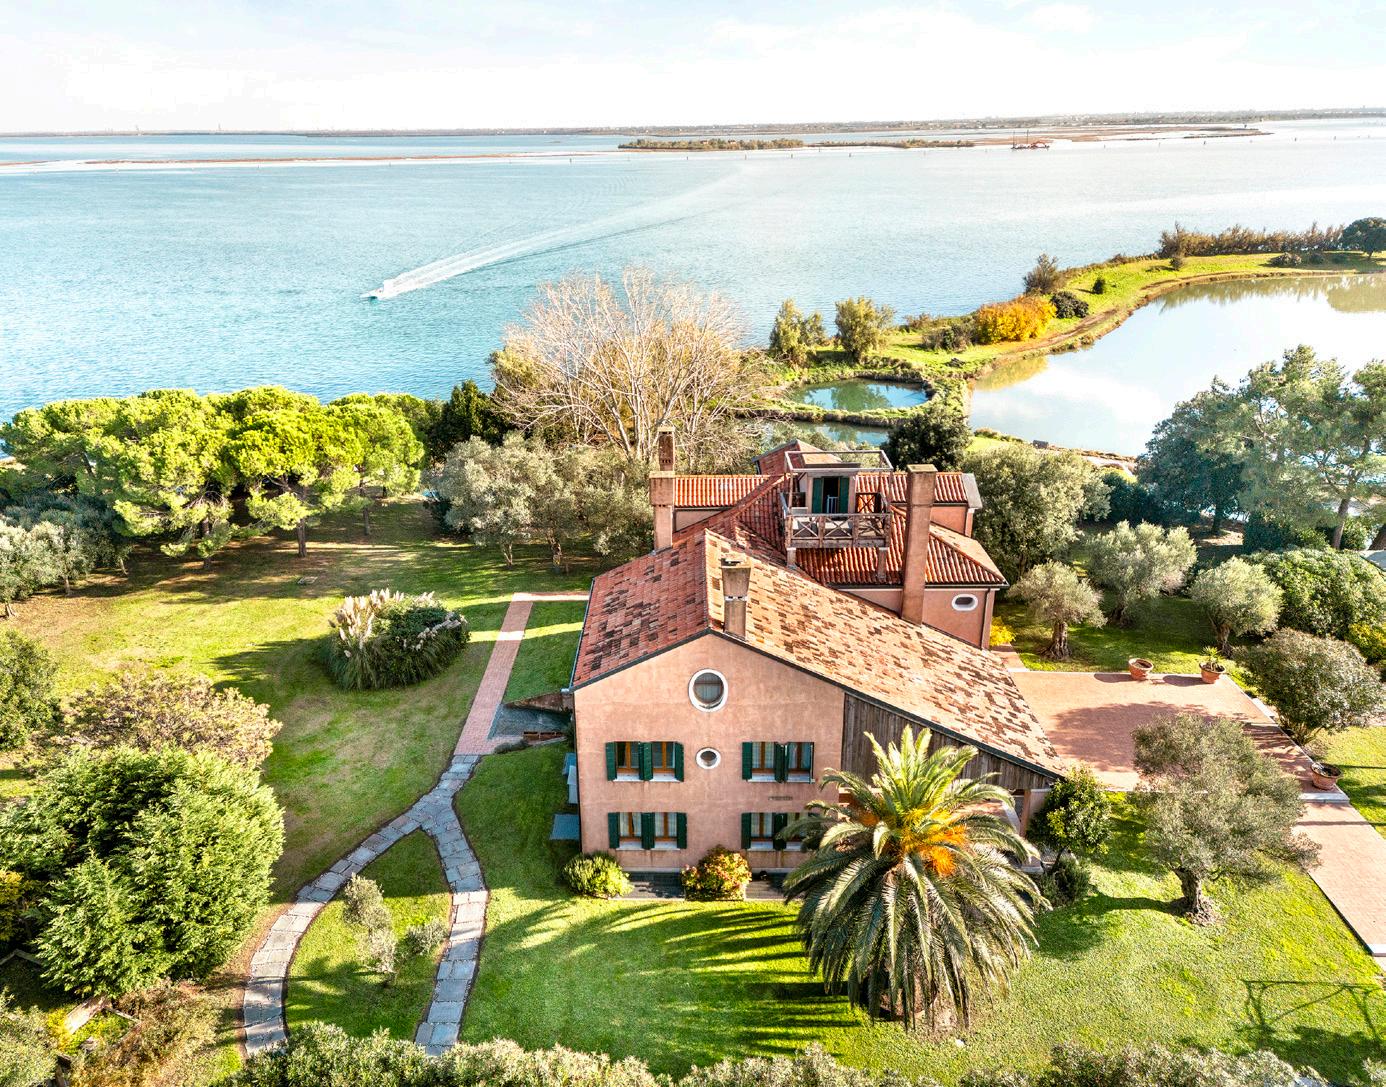
Die Isola Santa Cristina gilt als einzigartiges, privates Naturrefugium, das eine seltene Verbindung aus historischem Erbe und ökologischer Verantwortung darstellt und seinen Bewohnern sowohl absolute Privatsphäre als auch die Möglichkeit bietet, mitten in der Natur zu leben. Die Insel der Heiligen Christina war das ideale Ziel für Gernot Langes-Swarovski, den Urenkel des Swarovski-Gründers Daniel Swarovski, als er die Insel im Jahr 1986 erwarb: ein diskreter privater Rückzugsort, an dem er eine Oase schaffen konnte, um dem Arbeitsdruck zu entfliehen und die einfachen Freuden des Lebens zu geniessen – und dabei dennoch in bequemer Reichweite zur Swarovski-Hauptzentrale im österreichischen Tirol zu sein.
«Garteninsel» vor Venedig
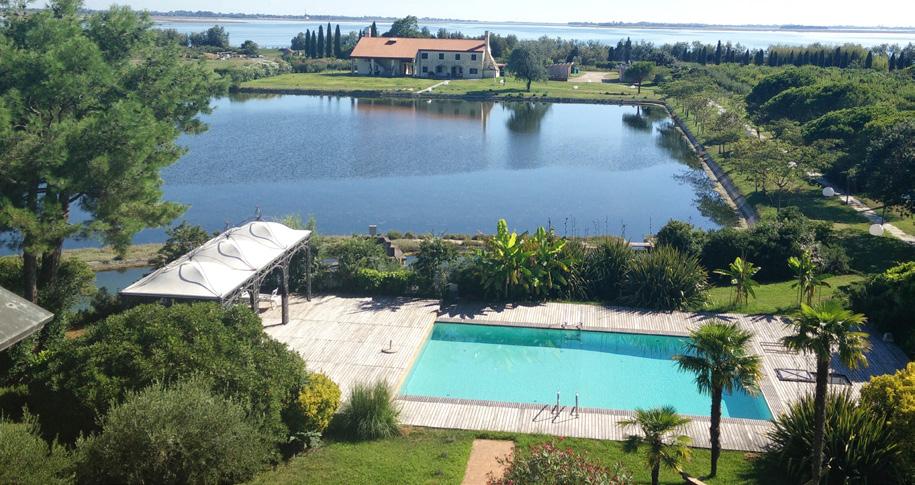
Die Isola Santa Cristina liegt im Norden der Lagune von Venedig – inmitten der sogenannten «Garteninseln», die für ihre naturbelassene und ruhige Umgebung bekannt sind – und bildet eine 29.4 Hektar grosse private Oase. Das Anwesen umfasst eine Hauptvilla, einen Swimmingpool, ein Bauernhaus (Casa Colonica), diverse Wirtschaftsgebäude, eine Kapelle, fünf Boote, ein Bootshaus, mehrere Anlegestege (Pontiles) sowie Liegeplätze für bis zu fünf weitere Boote. Ergänzt wird das Angebot durch exklusive Bootsliegeplätze in Burano, am Lido von Venedig und an den Fondamente Nuove in Venedig. Die private, naturbelassene Umgebung umfasst biologisch bewirtschaftete Obstgärten mit Aprikosen- und Pflaumenbäumen (1.6 Hektar), einen Olivenhain sowie Merlot-, Chardonnay- und Cabernet-Rebstöcke (2.9 Hektar) für die Weinproduktion; hinzu kommen ein Gemüsegarten und Bienenstöcke, die biologischen Salzwiesen-Honig liefern, sowie Möglichkeiten zur traditionellen Fischerei.
Villa mit Veranda und «Altana»
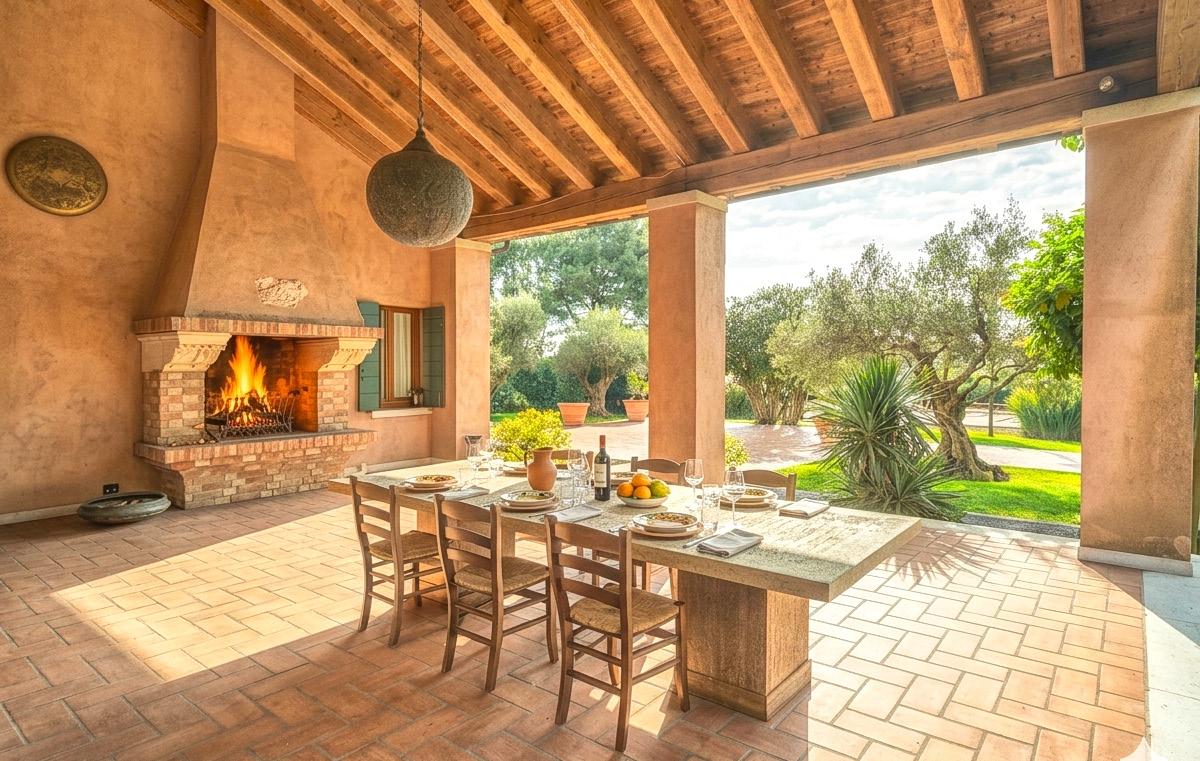
Die historische Hauptvilla der Isola Santa Cristina bietet auf vier Etagen eine Wohnfläche von über 860 Quadratmetern und ist durchgehend klimatisiert. Sie umfasst neun Schlafzimmer, neun Badezimmer, zwei Empfangsräume, ein formelles Esszimmer sowie eine grosse Profiküche, die für die Bewirtung von bis zu 15 Personen ausgelegt ist. Die imposante Veranda der Villa bietet reichlich Platz für grosse Gesellschaften zum Essen, wobei ein grosser offener Grill mit Drehspiess und Kamin den Mittelpunkt bildet. Auf dem Dach der Villa befindet
Isola Santa Cristina
Swarovskis funkelnde Insel
Die Privatinsel Isola Santa Cristina – das ehemalige Privatrefugium von Gernot Langes-Swarovski in der Lagune von Venedig – wird über Venice Sotheby’s International Realty erstmals seit über vierzig Jahren zum Verkauf angeboten.
Isola Santa Cristina, Lagune von Venedig, Italien Die Insel wurde ursprünglich im 5. Jahrhundert als Teil einer Gruppe von Garteninseln im nördlichen Teil der Lagune besiedelt. Bereits im 4. Jahrhundert war dort die Olivenölproduktion etabliert. Archäologische Funde belegen die Einbindung der Insel in die antiken Handelsnetzwerke des Mittelmeerraums. Im frühen Mittelalter gründeten Benediktinerinnen auf der Insel ein Kloster der Heiligen Cristina und prägten damit über Generationen hinweg die spirituelle Identität des Ortes. Nach der klösterlichen Ära liessen sich Fischer und Muschelzüchter auf Santa Cristina nieder, die das Land und die umliegenden Gewässer bis ins 16. Jahrhundert hinein bewirtschafteten.
In den darauffolgenden Jahrhunderten war die Insel nur noch sporadisch bewohnt. Eine Phase des tiefgreifenden Wandels setzte im 19. Jahrhundert mit dem Bau eines fortschrittlichen Schleusensystems ein. Diese wasserbaulichen Anlagen ermöglichten die Regulierung des Salzgehalts und der Strömungsverhältnisse sowie einen kontrollierten Wasseraustausch mit der Lagune.
Venice Sotheby’s bietet zudem eine historische Villa mit Weinberg auf der Insel Mazzorbo –unweit von Burano gelegen –für 1,950 Mio. € zum Verkauf an.
sich eine traditionelle «Altana», eine hölzerne Sitz- und Aussichtsplattform, die einen atemberaubenden Panoramablick über die Lagune bietet. Die Hauptvilla ist eingebettet in weitläufige, eingewachsene Gärten mit mehreren Terrassen und Holzdecks, einem beheizten Salzwasserpool und einem Gartenpavillon. Ein Seitenpfad führt von der Villa direkt zum Bootssteg und zum Bootshaus. Auf der Isola Santa Cristina sind derzeit fünf Boote im Einsatz: drei für technische und betriebliche Zwecke sowie zwei für den privaten Gebrauch. Die maximale Bootslänge für ein direktes Anlegen am Steg – ohne die Nutzung eines Beiboots (Tender) – beträgt etwa 12 Meter. Zudem verfügt die Insel über einen markierten Hubschrauber-Landeplatz.
«Casa Colonica»
Das Bauernhaus (Casa Colonica) – gelegen jenseits eines grossen, auf dem Gelände befindlichen Teichs gegenüber der Hauptvilla – bietet ein Höchstmass an Privatsphäre und umfasst zugleich eine klimatisierte Wohnfläche von 565 Quadratmetern. Diese gliedert sich in zwei Schlafzimmer, zwei Badezimmer,
eine Küche sowie einen grosszügigen Wohnbereich und beinhaltet zudem eine eigenständige Wohneinheit mit Küche, Arbeitszimmer, zwei Schlafzimmern und zwei Badezimmern. Das Gebäude des Bauernhauses beherbergt darüber hinaus ein grosses Yogastudio sowie einen separaten Lagerraum für landwirtschaftliche Geräte.
Energieversorgung und neues «Centro Tecnologico» Die Energieversorgung der Insel erfolgt über das Festland; ergänzend stehen ein benzinbetriebenes Notstromaggregat sowie eine zusätzliche Solaranlage zur Verfügung. Die Wasserversorgung wird durch eigene, 240 Meter tiefe Inselbrunnen sichergestellt – ein Brunnen dient der häuslichen Nutzung (für Villa und Bauernhaus), zwei weitere der landwirtschaftlichen Nutzung; die entsprechenden Speicherkapazitäten belaufen sich auf 600 bzw. 3.000 Liter.
Vor seinem Tod im Jahr 2021 hatte Gernot Langes-Swarovski einen Familientrust eingerichtet, um das Familienvermögen zu verwalten und für die Begünstigten vorzusorgen. Das Eigentum an der Isola Santa Cristina ging auf den
«Die Isola Santa Cristina liegt im Norden der Lagune von Venedig – inmitten der sogenannten «Garteninseln», die für ihre naturbelassene und ruhige Umgebung bekannt sind – und bildet eine 29.4 Hektar grosse private Oase.»
Trust über; dieser hat die Insel seither instandgehalten und in sie investiert – stets im Einklang mit Gernots ökologischen Werten und Prinzipien. Die jüngste Investition ist die geplante Errichtung eines neuen «Centro Tecnologico» mit einem Investitionsvolumen von über zwei Millionen Euro. Das vom renommierten Architektenbüro Studio Architetto Mar geplante «Centro» erstreckt sich über eine Fläche von fast 600 Quadratmetern und gliedert sich in drei Bereiche: technische Versorgung, Wassermanagement sowie die Lagerung landwirtschaftlicher Geräte.
Verkauf der Insel
Die Treuhänder haben nun beschlossen, die Isola Santa Cristina auf den Markt zu bringen und die Verantwortung für die Insel weiterzugeben. «Gernot LangesSwarovskis Leidenschaft für Landwirtschaft, kulturelles Erbe und Ökologie verlieh seiner Betreuung der Isola Santa Cristina eine äusserst persönliche Note», sagt Dr. Christoph Völk, Vorsitzender des Kuratoriums der SEGNAL Privatstiftung. «Dank seiner Arbeit und der des Kuratoriums konnte die Insel weiterhin aufblühen und einen Beitrag zum allgemeinen Verständnis und Schutz der Lagune leisten. Nun ist der richtige Zeitpunkt gekommen, die Verantwortung für die Isola Santa Cristina an einen neuen Hüter zu übergeben – jemanden, der die Einzigartigkeit dieses Ortes zu schätzen weiss und dessen Leidenschaft für Ökologie und die Lagune die Zukunft der Insel sichern wird.» Ann-Marie Doyle, Eigentümerin und Geschäftsführerin von Venice Sotheby’s International Realty, merkt an: «Die Lagune von Venedig ist eine aussergewöhnliche und magische Landschaft, die immer wieder neue Geheimnisse preisgibt, unser ökologisches Verständnis vertieft und uns inspiriert. Diskret eingebettet in diese Kulisse liegt die Isola Santa Cristina – idyllisch und abgeschieden; ein Refugium und ein Ort der Entschleunigung, der einen in eine andere Welt entführt. Spirituell scheint man hier Welten entfernt zu sein, und doch ist der Flughafen Marco Polo nur eine kurze Bootsfahrt über die Lagune entfernt.»
Die Isola Santa Cristina wird exklusiv über Venice Sotheby’s International Realty zu einem Angebotspreis von 24 Millionen Euro zum Verkauf angeboten. Der Kaufpreis umfasst sämtliche Einbauten, Ausstattungsgegenstände und das Inventar sowie fünf Boote, ein Bootshaus, einen Liegeplatz auf dem Festland in Quarto Latino und private Liegeplätze in Burano, am Lido di Venezia und in Venedig (Fondamente Nuove).
Steckbrief
Wohnschutz-Initiative
Jeder möchte Sicherheit
Führt die Angst vor Kündigungen zu einem besseren Wohnschutz, aber zu weniger Investitionen? Die Wohnschutz-Initiative steht vor einem Dilemma, weil sowohl Mieter wie auch Investoren Sicherheit schätzen.
Die vom Mieterinnen- und Mieterverband Zürich mithilfe der SP, Grünen, Alternativen Liste (AL) und des Zürcher Stadtrats lancierte Wohnschutz-Initiative zeichnet ein düsteres Bild des Umgangs mit Mietparteien: «Im Kanton Zürich werden bis zu 13-mal so viele Menschen auf die Strasse gestellt wie in vergleichbaren Regionen. (…) Bis zu 50 Prozent finden in ihrer Gemeinde keine neue Wohnung mehr.»
Die Initiative, über die ebenfalls am 14. Juni abgestimmt wird, will Kündigungswellen deshalb mit konkreten Vorschriften zum Wohnschutz brechen, beispielsweise mit einer «Bewilligungspflicht für Abbrüche, Umbauten und Renovationen sowie Zweckänderungen».
Die im März im Auftrag von Fürschi Zürich veröffentlichte Studie «Wen schützt der Wohnschutz? Evidenz aus anderen Kantonen und Implikationen für den Kanton Zürich» von Dr. Marco Salvi zeigt auf, dass immer mehr Vorschriften die Ängste auf der Mieterseite vielleicht verkleinern, aber den Mut auf der Investitionsseite leider ebenfalls. Wohnschutz greife «bereits ex ante in Investitionsentscheidungen ein, etwa durch Bewilligungspflichten für Sanierungen oder durch Mietzinsauflagen nach Umbauten». Weiter heisst es: «Übertragen auf die Marktverhältnisse in der Agglomeration Zürich würde ein vergleichbarer Wohnschutz das verfügbare Wohnungsangebot (aus Neu- und Wiedervermietungen) langfristig um rund 16 Prozent verringern. Verantwortlich dafür sind insbesondere geringere Bauinvestitionen, eine verlangsamte Erneuerung des Bestands sowie eine sinkende Marktliquidität. Während einzelne Bestandsmieter kurzfristig profitieren, verschärft sich für Wohnungssuchende die Knappheit, mit entsprechend höheren Eintrittsmieten.» Insgesamt, so das Fazit der Studie, verschlechtere «sich dadurch die Lage der Mieterschaft».
Der Gegenvorschlag der Wohnschutz-Initiative will Leerkündigungen deshalb nur dort überprüfen, wo mindestens 20 Mietverhältnisse betroffen sind.
Wohnungsinitiative
Anstalt als Baumeister?
Die Wohnungsinitiative für mehr gemeinnützigen Wohnraum ist zum Spielball der Parteien geworden. «Bezahlbare und ökologische Wohnungen» und eine eigene Wohnbaugesellschaft will die eine Seite, eine bessere Wohnraumförderung mit weniger Regulierungen fordert die andere.
Es gibt bei den Parteien und ihren Wohnungsinitiativen und Gegenvorschlägen immerhin einen gemeinsamen Nenner: die Zeit. Niemand möchte mehr abwarten, dass sich im Status Quo die Wohnungsprobleme von allein lösen. So verlangt die kantonale Volksinitiative «Mehr bezahlbare Wohnungen im Kanton Zürich», «dass Kanton und Gemeinden aktiv
Wohneigentums-Initiative
für ein gutes Angebot an bezahlbaren und ökologischen Wohnungen im Kanton Zürich sorgen». «Vor allem der Kanton» müsse «den gemeinnützigen Wohnungsbau stärker fördern: durch die Vergabe von Baurechten sowie durch Darlehen und Staatsbeiträge. Gleichzeitig soll er selber eine öffentlich-rechtliche Wohnbaugesellschaft gründen, die günstigen Wohnraum für die Bevölkerung im Kanton Zürich erstellt und anbietet.»
Die Zürcher Handelskammer lehnt die Vorschläge «aus linken Kreisen» vehement ab: «Wer Investitionen mit neuen Bewilligungen, Auflagen und unsicheren Regulierungen belastet, bremst den Wohnungsbau. Gerade in einem angespannten Wohnungsmarkt braucht es mehr Angebot – nicht noch
mehr Hürden. Der Mietendeckel würde dazu führen, dass Projekte verschoben oder gar nicht realisiert werden. Das verschärft die Knappheit und trifft am Ende alle, die jetzt oder in Zukunft eine Wohnung suchen.»
Kantons- und Regierungsrat empfehlen, die Wohnungsinitiative am 14. Juni abzulehnen, vor allem wegen der geforderten «Gründung einer kantonalen öffentlich-rechtlichen Anstalt, die günstigen Wohnraum erstellt, unterhält oder vermietet» – mit Kosten von «mindestens 500 Mio. Franken». Der Gegenvorschlag von Kantonsrat und Regierungsrat strebe binnen der nächsten drei Jahre «ebenfalls ein ausreichendes und bedarfsgerechtes Wohnraumangebot an», samt einer «Dämpfung der Mietpreisentwicklung».
Wie viel Eigentum darf es sein?
Sollen der Kanton und die Gemeinden dazu verpflichtet werden, nicht nur preisgünstige Mietwohnungen, sondern im gleichen Umfang auch erschwingliches Stockwerkeigentum zu schaffen?
Der Hauseigentümerverband (HEV) des Kantons Zürich hat die jahrzehntelange Bevorzugung des Mietmarktes offensichtlich satt – und verlangt nun eine Lösung, die mehr Mieterinnen und Mieter auf die Eigentümerseite zieht und speziell den Mittelstand adressiert. Wörtlich heisst es: «Die grosse Mehrheit der Bevölkerung möchte in den eigenen vier Wänden wohnen. Dieser Wunsch bleibt leider allzu oft ein Traum. Besonders im Kanton Zürich ist Wohneigentum nahezu unerschwinglich geworden. Der HEV Kanton Zürich erachtet es als seine Pflicht, jetzt Gegensteuer zu geben. Mit einer kantonalen Volksinitiative soll das Gesetz über die Wohnbau- und Wohneigentumsförderung so angepasst werden, dass der Mittelstand zukünftig wieder aus eigener Kraft selbst bewohntes Wohneigentum erwerben kann.»
Mit einem «Ja» zur WohneigentumsInitiative am 14. Juni will der HEV erreichen, dass öffentlich geförderte Wohnungen gerecht in Miet- und Eigentumseinheiten aufgeteilt werden. Missbrauch oder Spekulationen sollen beim «erstmaligen Wohnungserwerb» keine Chance haben. «Wer preisgünstiges Wohneigentum aus staatliche geförderten Wohnbau-Projekten erwirbt, muss im Grundbuch eingetragene Einschränkungen akzeptieren. Dazu gehört, dass die Wohnungen nicht vermietet und während 30 Jahren nicht mit Gewinn verkauft werden dürfen. Damit wird Missbrauch verhindert.»
Angesichts eines Arbeitslebens, das auch Wohnorte kurzfristig verändert, stellt sich allerdings die Frage, ob neben einem eventuellen Missbrauch nicht auch eine mögliche Wohndynamik ausgeschlossen wird. Der Verband der Gemeindepräsidien des Kantons Zürich, GPVZH, lehnt die Initiative jedenfalls ab, da sie «den Handlungsspielraum zahlreicher öffentlicher und privater Akteure unverhältnismässig stark» einschränke. «Aufgrund der starren Regelung kann nicht auf lokal vorhandene, unterschiedliche Bedürfnisse eingegangen werden. Zudem würde mit der Initiative der Wohnraum für finanziell schwächere Haushalte reduziert. Die Initiative führt nicht zu einer Vergrösserung des gesamten Wohnraumangebots, sondern allenfalls zu einer Reduktion von Mietwohnraum zugunsten von Wohneigentum. Hier besteht eine gewisse Gefahr von spekulativem Erwerb.» Auch wäre «die Umsetzung der Initiative für die Verwaltung mit einem erheblichem Vergabe- und Kontrollaufwand verbunden». Das Statement der Gemeindepräsidien zeigt, dass sich die öffentliche Seite weiterhin vor allem den unteren Einkommen verpflichtet sieht, was die Kritik des Hauseigentümerverbandes keineswegs entkräftet. Ein klares «Nein» zu dessen Initiative wird die Bezahlbarkeit von Eigentumswohnungen in Ballungsgebieten wie Zürich nicht erleichtern. Es wären dann andere und vor allem private Akteure gefragt, mittelständischen Interessenten neue oder bessere Finanzierungsmöglichkeiten anzubieten. Auf die Politik könnten Eigentumssuchende dann weiterhin nur bei der Steuererklärung oder bei Baugesuchen in ländlichen Gegenden über die Schweizerische Stiftung zur Förderung von Wohneigentum (SFWE) hoffen.
Human Centered Decision Making
« PropTech schafft Mehrheitsfähigkeit durch digitale Entscheidungsräume»
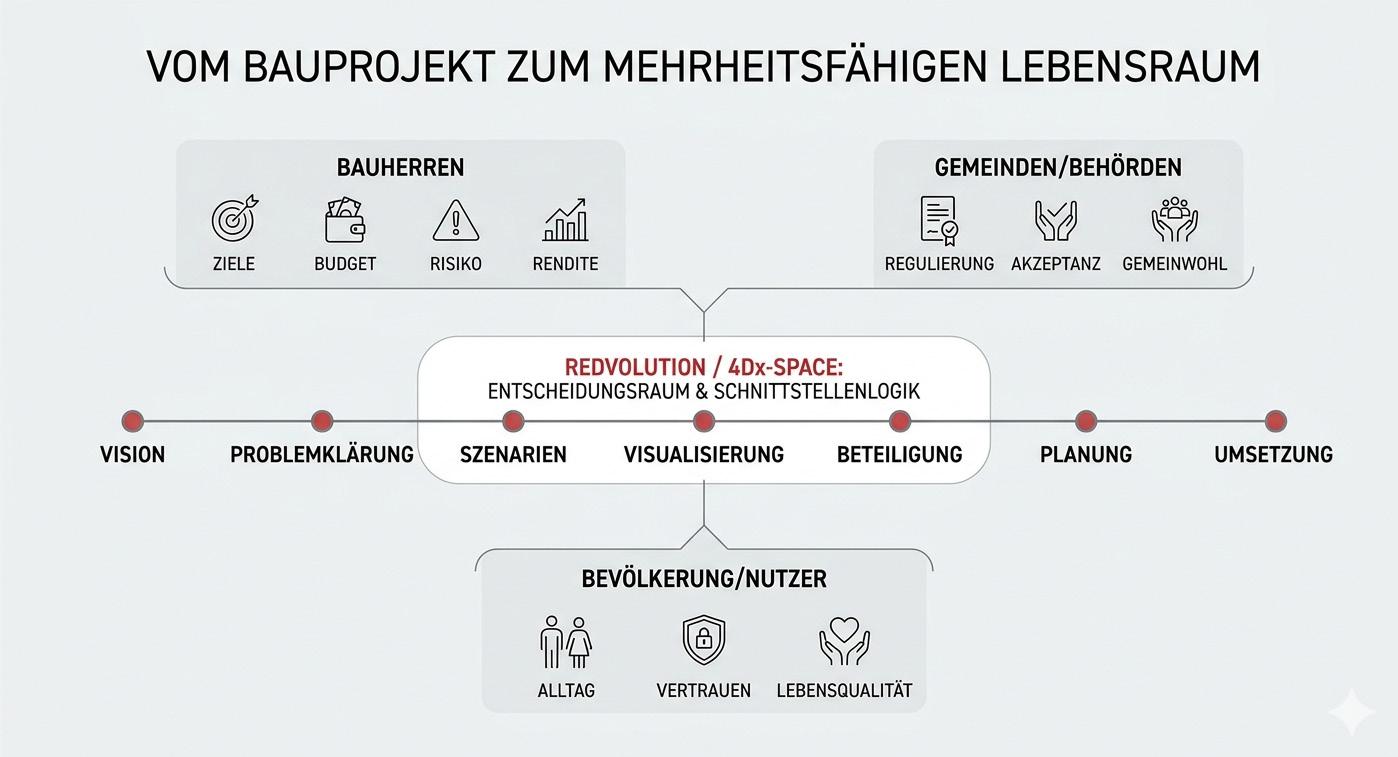
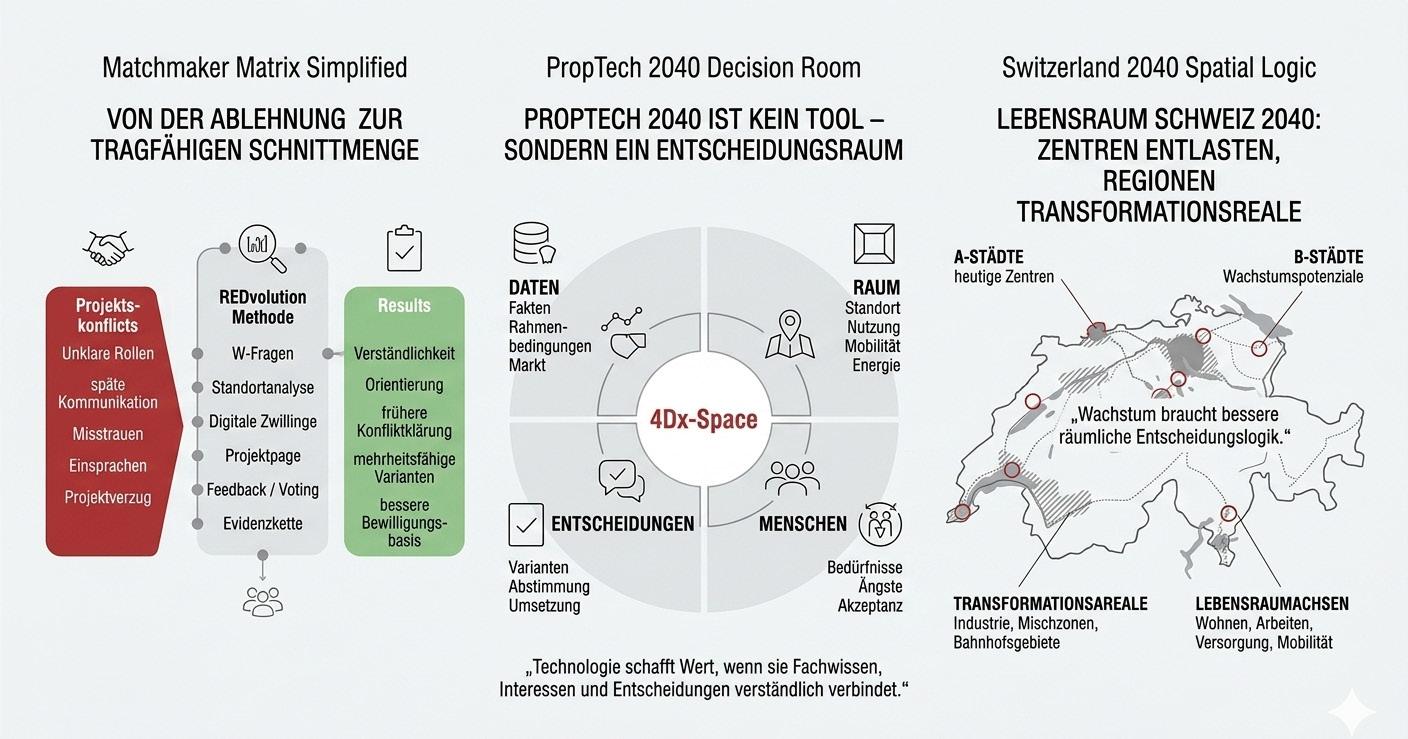
REDvolution verbindet Bauherren, Planungsteams, Gemeinden, Nutzer und Markt über alle Projektphasen hinweg mit PropTech Solutions, der 4Dx-Space Plattform as a Service & kuratierter Schnittstellenlogik sowie digitaler Partizipation mit AI «System-Voting» & 3D Varianten «Swipping»
Mehrheitsfähige Lebensräume entstehen in der Frühphase
Die Schweiz diskutiert intensiv über Wachstum, Wohnraum, Verdichtung, Eigentum und Infrastruktur. Dahinter steht eine fundamentale Frage: Wie entstehen künftig Lebensräume, die wirtschaftlich tragfähig, politisch vermittelbar und sozial akzeptiert sind? Für die Immobilienbranche ist dies primär eine Umsetzungsfrage: Wie lassen sich private Investitionslogik, öffentliche Interessen und gesellschaftliche Erwartungen wirksam verbinden, bevor Projekte in der Einwendungsphase blockiert werden? Bis 2040 wird PropTech nicht mehr nur daran gemessen, ob es Prozesse beschleunigt. Entscheidend wird sein, ob Technologie hilft, Komplexität und Konfliktpotential früher sichtbar und bearbeitbar zu machen.
Der Engpass liegt an den Schnittstellen Viele Bau- und Entwicklungsprojekte geraten nicht aus Mangel an Fachwissen ins Stocken. Architekten, Planer, Behörden und Investoren verfügen meist über exzellente Expertise. Kritisch wird es dort, wo diese Kompetenzen in der folgenschweren Frühphase nicht rechtzeitig verbunden werden: an den Schnittstellen. Wenn Annahmen unausgesprochen bleiben oder Gruppen unter denselben Begriffen Unterschiedliches verstehen, entstehen Reibungsverluste. Widerstand richtet sich dann selten gegen das Projekt selbst, sondern gegen die Art, wie es erklärt und entschieden wird. In der Frühphase werden Erwartungen gesetzt, Zielkonflikte sichtbar und erste Vertrauensräume geschaffen.
Vom Tool zum Entscheidungsraum Lange galt PropTech rein als Effizienzversprechen für schnellere Prozesse oder 3D-Visualisierungen. Doch die Zukunft liegt in einer neuen Entscheidungsarchitektur. Ein digitaler Zwilling oder ein Beteiligungstool entfalten ihren Wert erst, wenn sie in einen klar geführten Prozess eingebettet sind. Technologie muss Varianten und Auswirkungen übersetzen und tragfähige Schnittmengen sichtbar machen.
Die neue Rolle: Orchestrieren statt ersetzen REDvolution versteht diese Schnittstelle als Kernaufgabe moderner Immobilienentwicklung.
Die Rolle ist konsequent ergänzend: Es werden keine Architekturbüros, Planungs- oder Vermarktungsteams ersetzt. Die Leistung besteht darin, bestehende Fachkompetenzen früher und wirksamer miteinander zu verknüpfen –als „zweite Augen und zweites Ohr“ des Bauherrn.
Problemprojekt? Als Orchestrator & Übersetzer denkt REDvolution über alle Akteure hinweg mit. Architektonische,
planerische und vermarkterische Fachrollen bleiben unangetastet. Ergänzt werden sie durch eine übergreifende Projektlogik, die Verständlichkeit, Akzeptanz und Marktfähigkeit zusammenführt. Der Mehrwert liegt darin, die richtigen Stimmen zur richtigen Zeit verständlich miteinander zu verbinden.
Von der Vision zur belastbaren Projektlogik Ein zukunftsfähiger PropTech-Ansatz beginnt mit einfachen, oft unbequemen Fragen: Was ist das eigentliche Problem?
Wer erwartet was von wem und welche Befürchtungen stehen im Raum? Welche Annahmen sind belegt, welche nur vermutet? Welche kleinsten gemeinsamen Schnittmengen reichen für die Weiterentwicklung aus?
In komplexen Projekten sind diese Fragen hoch strategisch. Sie verhindern, dass Kommunikation zur nachgelagerten Schadensbegrenzung wird. Stattdessen entsteht eine überprüfbare Evidenzkette aus Standortanalyse, Anspruchsgruppenperspektiven, Visualisierungen und dokumentierten Entscheidungen. Damit
«Mehrheitsfähigkeit entsteht nicht durch lautere Kommunikation am Schluss. Sie entsteht durch bessere Verständlichkeit am Anfang.»
wird ein Projekt nicht konfliktfrei, aber erheblich konfliktfähiger.
PropTech Solutions als Übersetzungswerkzeuge Je nach Projektphase kommen gezielte
PropTech Solutions zum Einsatz: Smart Vision Pages, 3D Twin-City-Modelle, Urban Prototyping, Voting-Tools oder der 4Dx-Space als immersiver Entscheidungsraum. Diese Instrumente dienen keinem Selbstzweck. Eine Smart Vision Page macht frühe Projektideen greifbar; ein 3D Twin-City-Modell zeigt die Einbettung in die Umgebung. U rban Prototyping macht Nutzungs-varianten direkt vergleichbar, während Voting-Tools frühzeitig Akzeptanz-grenzen aufzeigen. Das Ziel ist es, Fachplanung so zu übersetzen, dass sie für unterschiedliche Anspruchsgruppen voll anschlussfähig wird.
Standortqualität ist mehr als Lage Gerade bei Arealentwicklungen, Verdichtungsprojekten und in wachsenden Regionen wird diese Übersetzungsleistung zentral. Standortqualität entsteht im Zusammenspiel von Städtebau aus Nutzersicht, flexiblen Baukörpern, Nutzergruppenmix, sozialer Infrastruktur sowie smarter Energie- und Mobilitätslogik. Die Schweiz wird ihre Wohn- und Infrastrukturfragen nicht allein in den heutigen Zentren lösen können. Auch BStädte, Agglomerationen und Transformationsflächen werden wichtiger. Dort geht es um die intelligente Verbindung von Wohnen, Arbeiten, Versorgung und hoher Aufenthaltsqualität.
Mehrheitsfähigkeit entsteht nicht am Schluss Ein Areal ist kein isoliertes Grundstück, sondern ein komplexer Wirkungsraum. Wirtschaftliche Ziele, soziale Erwartungen und ökologische Anforderungen greifen ineinander. Erfolgreiche Lebensraumplanung braucht ein Sowohl-alsauch, das konkret überprüfbar wird: Welche Nutzung schafft welchen Mehrwert? Welche Belastung wird wo kompensiert? Mehrheitsfähigkeit entsteht nicht durch lautere Kommunikation am Schluss. Sie entsteht durch bessere Verständlichkeit am Anfang. Gerade im digitalen Zeitalter bleibt der menschliche Faktor entscheidend.
Steckbrief
REDvolution Real Estate GmbH begleitet private und öffentliche Bauherren bei komplexen Immobilien- und Lebensraumprojekten. Als Orchestratorin und Expertenplattform as a Service verbindet REDvolution Visionen, Planungsteams, PropTech Solutions, Stakeholder-Kommunikation, Vermarktung und Nutzung über alle Projektphasen hinweg.
Mehr Informationen unter redvolution.ch
Stefanie Hamburger, MRICS, CEO REDvolution Real Estate, MAS UZH in Real Estate, eidg. Immobilien-Vermarkterin FA und Strategieberaterin für Immobilienentwicklung mit Nutzer-Mix Fokus, PropTech Solutions Einsatz und Stakeholder-Kommunikation. Sie begleitet Bauherren als verbindende Mitdenkerin zwischen Vision, Planung, Markt und Akzeptanz.
REDvolution UMFRAGE TEILNEHMEN Wir arbeiten aktuell an einer Umfrage zu komplexen Bauherrenprojekten, PropTech Solutions und mehrheitsfähiger Frühphasenplanung. Wer ein aktuelles Problemprojekt reflektieren möchte, kann sich bis 30. Mai unter info@redvolution.ch melden und erhält eine kostenlose Erstanalyse im Wert von CHF 1400.
Technologie kann Daten auswerten und Optionen erzeugen. Doch Vertrauen, Kontext und Empathie entstehen im Zusammenspiel mit Menschen. Technologie zeigt, was möglich ist – Menschen entscheiden, was sinnvoll und verantwortbar ist.
Ausblick: Gute Vorbereitung der Renditetreiber Wer Projekte bis 2040 erfolgreich entwickeln will, braucht neben Kapital und Baurecht zwingend Übersetzungsfähigkeit. Technische Varianten müssen in gesellschaftliche Wirkung übersetzt werden, bevor sich Ablehnung verfestigt. Akzeptanz beginnt nicht erst in der öffentlichen Auflage, sondern dort, wo Menschen ein Projekt erstmals verstehen. In einem anspruchsvollen Umfeld aus Zinsen, Regulierung und Baukosten verschiebt sich die Wertschöpfung. Rendite entsteht zunehmend durch bessere Umsetzung, frühere Konfliktklärung, intelligentere Nutzungskonzepte und klare Governance. Am Ende entstehen gute Lebensräume dort, wo Daten, Fachwissen und lokale Perspektiven nahtlos miteinander verbunden werden.
«Zunehmende Regulierung löst die Probleme am Immobilienmarkt nicht»
Die Regulierung von Wohnimmobilien könnte den Schweizer Immobilienmarkt in den nächsten Jahren vor völlig neue Herausforderungen stellen – und somit auch Investoren, Käufer, Eigentümer und Mieter beschäftigen. Dr. iur. Aurelia Frick, Deputy CEO & Chief Business Development Officer der smzh ag, blickt auf die aktuellen Probleme und Lösungsmöglichkeiten.
INTERVIEW
RÜDIGER SCHMIDT-SODINGEN
Frau Dr. Frick, lassen sich steigende Immobilienpreise, Wohnungsknappheit und der Ruf nach immer umfangreicherer Regulierung überhaupt noch in einem Bild zusammenfassen?
Ja, aber es ist kein harmonisches Bild, sondern eines voller Spannungen und Widersprüche. Und ich sage das nicht nur als Juristin, sondern auch als Mieterin. Ich kenne die Realität: Man sucht eine Wohnung, die den eigenen Vorstellungen in puncto Lage, Qualität und Budget entspricht, und findet oft keine. Für viele ist es heute schwierig, ein angemessenes Objekt zu finden. Was mich dabei beschäftigt: Auf Knappheit folgt politisch fast reflexartig mehr Regulierung. Das wirkt zunächst plausibel. In der Praxis zeigt sich jedoch häufig, dass gut gemeinte Eingriffe das Problem nicht lösen, sondern es verlagern oder sogar verschärfen. Wer beispielsweise Mieten deckelt, ohne gleichzeitig zusätzlichen Wohnraum zu ermöglichen, verengt das Angebot weiter und trifft am Ende genau die, die geschützt werden sollten.
Viele Menschen versprechen sich von den anstehenden Volksinitiativen schnelle oder kurzfristige Entlastungen und Verbesserungen in bestimmten Bereichen. Wie sehen Sie als erfahrene Strategin diese Abstimmungen?
Die Initiative zur Begrenzung der Bevölkerung auf 10 Millionen trifft einen Nerv, weil sie reale Alltagserfahrungen zu adressieren scheint: überfüllte Züge, Staus auf den Strassen und ein angespannter Wohnungsmarkt. Ich kann gut verstehen, dass Zuwanderung dabei schnell als zentrale Ursache wahrgenommen wird. Praktisch hätte eine Umsetzung der Initiative jedoch verheerende Folgen: Zuwanderung erhöht die Nachfrage, aber die eigentliche Knappheit entsteht auf der Angebotsseite – durch zu geringe Bautätigkeit, lange Planungsprozesse und regulatorische Hürden. Selbst wenn die Zuwanderung begrenzt würde, blieben diese strukturellen Engpässe bestehen. Und es besteht das Risiko, neue Probleme zu schaffen, etwa durch Fachkräftemangel oder eine geringere wirtschaftliche Dynamik.
Welche Rolle spielen politische Initiativen und regulatorische Eingriffe?
Sie spielen eine zentrale und legitime Rolle –sie sind ein Kernbestandteil unserer Demokratie. Gleichzeitig greifen viele Initiativen und regulatorische Eingriffe in ein hochkomplexes System ein, in dem unterschiedliche Interessen und Wirkungszusammenhänge aufeinandertreffen. Entscheidend ist deshalb nicht, dass eingegriffen wird, sondern wie. Basel-Stadt ist in diesem Zusammenhang ein gutes Beispiel: Die sehr starken Eingriffe dort haben zu einem regelrechten Baustopp geführt, Investoren verschreckt und am Ende die Politik wachgerüttelt. Nachahmer sind bislang ausgeblieben. Das stimmt mich optimistisch.
Welche Konsequenzen haben die aktuellen Entwicklungen denn für den Schweizer Immobilien- und Investitionsstandort?
Wer in Schweizer Immobilien investiert, tut dies aus einer langfristigen Haltung. Und Investoren reagieren auf Unsicherheit allergisch. Ich führe viele Gespräche mit Investoren und da spürt man schnell, wie sensibel reagiert wird, sobald die Rahmenbedingungen unklar werden oder sich ständig verändern. Politische und regulatorische Themen haben in den letzten Jahren deutlich an Gewicht gewonnen. Früher standen Lage, Nachfrage und Rendite im Vordergrund. Heute wird fast immer auch die Frage gestellt, wie stabil und berechenbar die Rahmenbedingungen in einer Gemeinde sind. Ich höre immer öfter, dass Projekte zurückgestellt oder Standorte bewusst gemieden werden, nicht weil die Nachfrage fehlt, sondern weil unklar ist, wie sich die Spielregeln entwickeln. Gerade grössere Städte werden kritischer hinterfragt, und politische Risiken werden zunehmend zum entscheidenden Faktor im Investitionsentscheid.
Unsicherheiten oder Entwicklungen mit unklaren Folgen bremsen Investitionen. Gleichzeitig wird klar, dass viele Probleme nicht von der Politik allein gelöst werden können. Es braucht Partnerinnen und
Partner aus der Wirtschaft. Wird das zu wenig bedacht?
Ich habe manchmal den Eindruck, dass ja. Und das überrascht mich ehrlich gesagt, denn aus meiner politischen Zeit weiss ich, wie stark man auf die Umsetzung durch die Wirtschaft angewiesen ist. Die Politik definiert den Rahmen. Die Umsetzung erfolgt durch private Akteure – Investoren, Entwickler, Eigentümer. Politik kann Ziele definieren und Leitplanken setzen, aber gebaut wird am Ende meist von privaten Akteuren. Wenn wir diesen Bereich gleichzeitig stärker regulieren und weniger Handlungsspielraum lassen, entsteht ein Widerspruch. Mir ist wichtig, dass wir die Wirtschaft nicht als Gegenspieler sehen, sondern als Teil der Lösung. Ohne Investoren, Entwickler und Eigentümer wird kein zusätzlicher Wohnraum entstehen. Diese Realität wird in der politischen Diskussion manchmal zu wenig klar ausgesprochen.
Welche Strategien sollten stattdessen verfolgt werden?
Meiner Meinung nach verlieren wir uns zu oft in Grundsatzdiskussionen, obwohl die Probleme sehr konkret sind. In Gesprächen mit Investoren höre ich immer wieder die gleichen Punkte – und die sind erstaunlich operativ.
Ein zentrales Thema sind die Verfahren und planerischen Grundlagen. Baubewilligungsverfahren dauern oft zu lange und Einsprachen führen in der Praxis regelmässig zu erheblichen Verzögerungen. Gleichzeitig sind Bau- und Zonenordnungen vielerorts nicht mehr auf die heutigen Anforderungen ausgerichtet, weshalb Projekte zunehmend über Sondernutzungs- oder Gestaltungspläne entwickelt werden müssen. Das erhöht die Komplexität, bindet Ressourcen auf allen Seiten und verlängert die Prozesse, ohne dass der Ausgang vollständig planbar ist. Klar definierte Fristen und ausreichend ausgestattete Behörden wären hier ein sehr konkreter Hebel. Das zweite Thema ist die Innenverdichtung. Sie ist politisch breit gewollt, steht in der Umsetzung aber häufig im Zielkonflikt mit anderen Vorgaben, etwa im Ortsbild-, Lärm- oder Nutzungsschutz. In der Praxis müssen genau jene Projekte, die Verdichtung leisten sollten, besonders hohe Hürden überwinden. Innenverdichtung ist zwar ein strategisches Ziel, hat im konkreten Entscheid aber oft keinen klar definierten Vorrang. Ich wünsche mir deshalb nicht neue Instrumente, sondern eine bessere Abstimmung der bestehenden Regeln sowie Prozesse, die verlässlich sind und in nützlicher Frist zu einem Entscheid führen. Und was mir persönlich besonders wichtig ist: Ich wünsche mir einen deutlich stärkeren direkten Austausch zwischen Politik und Eigentümern. Oft wird übereinander gesprochen, aber zu wenig miteinander. Dabei entstehen die besten Lösungen genau dann, wenn beide Seiten die Realität der anderen wirklich verstehen.
«Ich wünsche mir einen deutlich stärkeren direkten Austausch zwischen Politik und Eigentümern.»
Steckbrief
Dr. iur. Aurelia Frick ist seit April 2026 Deputy CEO & Chief Business Development Officer der smzh ag in Zürich. Sie ist bereits seit 2023 als Mitglied der erweiterten Geschäftsleitung für die Geschäfts- und Strategieentwicklung des Finanzdienstleisters zuständig. Die Rechtsanwältin, Unternehmens- und Politikberaterin war bis 2019 zehn Jahre lang Ministerin für Äusseres, Justiz und Kultur des Fürstentums Liechtenstein.
Während Wohnraum in den Ballungszentren knapp ist, scheint die Entwicklung in einigen kleineren oder ländlichen Kantonen in die entgegengesetzte Richtung zu gehen. Was bedeutet das für Käufer und Investoren?
Steigende Immobilienpreise und Wohnungsknappheit spürt man in den Schweizer Grossstädten am deutlichsten. Aber die Knappheit bei Mietwohnungen ist längst ein schweizweites Problem. 2025 lag die Leerstandsquote bei nur 1,0 Prozent. Auch in Agglomerationen und ländlichen Gemeinden wird es zunehmend schwierig, eine Mietwohnung zu finden. Wer bereit ist, längere Pendlerzeiten in Kauf zu nehmen, wird heute nicht zwingend günstiger fündig. Kantonale Richtpläne sehen zunehmend vor, Bevölkerungswachstum auch ausserhalb der Zentren zu verlagern, weil schlicht der Platz fehlt. Für Investoren sind Lagen ausserhalb der grossen Städte, die gut angebunden sind oder als Wachstumsstandorte definiert wurden, attraktiver geworden. Höhere Mieterträge, tieferer Leerstand und geringerer politischer Widerstand. Das ist eine gute Ausgangslage. Für alle, die sich den Traum von den eigenen vier Wänden erfüllen möchten, ist
die Situation eine andere. Das Problem ist nicht die Angebotsknappheit, sondern die Erschwinglichkeit. Nur etwa 36 Prozent der Schweizer Haushalte wohnen im Eigenheim, der tiefste Wert in Europa. Die Tendenz zeigt nicht nach oben. Der Grund ist strukturell. Die 20 Prozent Eigenkapital, die Kaufinteressenten einbringen müssen, sind nur die erste Hürde. Entscheidend ist die Tragbarkeit: Bei den aktuellen Preisniveaus kann sich ein Medianhaushalt selbst mit den nötigen Eigenmitteln einen Grossteil des Angebots nicht leisten, weil die monatliche Belastung das Einkommen übersteigen würde. In der Praxis braucht man oft deutlich mehr als 20 Prozent. Und weil die Preise schneller steigen als die meisten sparen können, verschiebt sich das Ziel laufend nach hinten. 2025 ist Wohneigentum um über vier Prozent teurer geworden, für 2026 erwarten wir einen weiteren Anstieg von drei Prozent. Was ich aus der Praxis weiss: Wer frühzeitig plant, Kapital gezielt aufbaut und die richtigen Entscheidungen trifft, kann diesen Weg trotzdem gehen. Aber es braucht einen langen Atem.
Ist das Spekulieren auf sinkende Immobilienpreise zielführend? Wer wartet, verpasst oft Chancen. In der Schweiz wird langfristiges Handeln meist belohnt. Wenn man sich die Immobilienpreise seit der Jahrtausendwende anschaut, zeigt sich ein klarer Trend nach oben. Selbst der Zinsanstieg nach der Pandemie hat keinen substanziellen Preiseinbruch ausgelöst. Aus meiner Sicht spricht vieles dafür, dass die strukturellen Treiber intakt bleiben: die hohe Attraktivität der Schweiz als Lebensund Arbeitsstandort, politische Stabilität, begrenztes Bauland und eine anhaltend hohe Nachfrage. Diese Faktoren wirken langfristig stützend. Das heisst nicht, dass die Preise nicht korrigieren können. Aber wer darauf spekuliert, dass sie deutlich fallen, setzt auf ein Szenario, das ich als wenig wahrscheinlich erachte. In der Realität sind es eher Zeitpunkte, Finanzierbarkeit und individuelle Situationen, die entscheiden, nicht der perfekte Markteintritt.
Welche Rolle spielt smzh in diesem Umfeld?
Das Leben ist vernetzt, Finanzentscheidungen sind es ebenfalls. Immobilien, Finanzierung, Vorsorge und Steuern werden viel zu häufig getrennt betrachtet, obwohl sie faktisch untrennbar sind. Deshalb ist unser Ansatz ganzheitlich. Wir stellen sicher, dass Entscheidungen nicht isoliert getroffen werden, sondern im Gesamtkontext des Lebens stehen. Der Unterschied liegt somit nicht im einzelnen Produkt, sondern in der Struktur dahinter. Es ist selten ein einzelnes Investment, das über langfristigen Erfolg entscheidet, sondern meist dessen Einbettung in eine Gesamtstrategie.
Sie waren zehn Jahre lang Regierungsrätin und Ministerin in Liechtenstein. Hat die Politikperspektive ihren Blick auf wirtschaftliche oder gesellschaftspolitische Fragen verändert? Ja, sehr. Ich habe gelernt, wie komplex Entscheidungen wirklich sind. Selten gibt es das klare Schwarz oder Weiss. Das macht mich heute realistischer und auch klarer in meinen Aussagen.
Strategien sind nur dann wirksam, wenn sie für jede einzelne Bürgerin und jeden einzelnen Bürger funktionieren. Was bedeutet das hinsichtlich Immobilien und deren Finanzierung?
Dass wir näher an die Realität der Menschen müssen. Wohnen darf kein theoretisches Modell sein – es muss im Alltag funktionieren, für die Zukunft gerüstet sein und bezahlbar bleiben. Der Druck auf den Raum wird weiter zunehmen. Gleichzeitig steigen die regulatorischen Anforderungen und gesellschaftlichen Erwartungen. Es ist davon auszugehen, dass Immobilien eine zentrale Anlageklasse bleiben, insbesondere für institutionelle Investoren.
Was muss passieren, damit mehr Mieterinnen und Mieter zu Eigentümerinnen und Eigentümern werden – oder durch mehr neuen Wohnraum zumindest entlastet werden?
Es muss meines Erachtens mehr Angebot und weniger Hürden geben. Ohne zusätzlichen Wohnraum wird sich das Problem nicht lösen.
Planungsaufwand neu gedacht –
Ein datenbasiertes
Modell für mehr Transparenz und Vergleichbarkeit
Planungsprozesse brauchen eine konsistente Argumentationsbasis und fundierte Entscheidungen: Der neue Aufwandrechner von keeValue.ch überführt die Aufwandsermittlung in ein datenbasiertes Modell. Grundlage bildet eine umfangreiche empirische Datenbasis mit mehreren tausend real abgerechneten Projekten.
Seit dem Wegfall von Artikel 7 in den SIA-Leistungs- und Honorarordnungen fehlt in der Schweizer Planungspraxis ein breit akzeptiertes Instrument zur Ermittlung des Planungsaufwands. Die früheren Modelle verloren ihre Grundlage nicht nur aus wettbewerbsrechtlichen Gründen, sondern auch, weil sie die zunehmende Komplexität der Planung nicht mehr adäquat abbilden konnten.
Planungsprozesse sind heute geprägt durch integrale Zusammenarbeit, steigende Anforderungen an Nachhaltigkeit, regulatorische Verdichtung sowie durch digitale Methoden wie BIM. Der Aufwand entsteht nicht mehr linear, sondern aus einem Zusammenspiel vieler Einflussfaktoren, die in klassischen Modellen nicht oder nur unzureichend berücksichtigt wurden. Gerade in frühen Projektphasen fehlte damit eine belastbare Grundlage für fundierte Entscheidungen und eine konsistente Argumentationsbasis gegenüber Auftraggebern und weiteren Anspruchsgruppen. Der neue Aufwandrechner von keeValue.ch setzt genau hier an und überführt die Aufwandsermittlung in ein datenbasiertes Modell. Grundlage bildet eine umfangreiche empirische Datenbasis mit mehreren tausend real abgerechneten Projekten unterschiedlichster Typologien und Grössen. Ergänzt wird diese durch eine breit angelegte Umfrage unter Fachplanerinnen und Fachplanern sowie durch strukturierte Gebäudedaten. Dadurch entsteht ein Datengerüst, das sowohl objektive Projektparameter als auch Erfahrungswerte aus der Praxis integriert und systematisch auswertbar macht. Die Breite und Tiefe der Datenbasis erlaubt belastbare Aussagen über unterschiedliche Projektarten hinweg und eliminiert die Abhängigkeit von subjektiven Einzelschätzungen.
Integration und Abbildung sämtlicher Planer-Leistungen Methodisch basiert der Aufwandrechner auf etablierten statistischen Verfahren wie der linearen Quantilsregression und der Conformalized Prediction. Diese Ansätze ermöglichen es, nicht nur Durchschnittswerte zu
keeValue.ch
bietet in frühen Planungsphasen Instrumente für Kostenschätzungen von Neubau- und Umbauprojekten, sowie Betriebs-, Unterhalts- und Lebenszykluskosten von Bauwerken. Die einzigartige KI-Lösung in Kombination mit einer intuitiven Benutzeroberfläche liefert präzise Berechnungen von Baukosten.
Stefan Cadosch, dipl. Architekt ETH, ehemaliger SIA-Präsident und Unternehmer in Architektur und Digitalisierung. Schwerpunkt auf digitaler Bauplanung sowie präziser Kosten-, Aufwand- und Ökobilanzierung in frühen Projektphasen. Erfahrung im Aufbau von Planungsbüros und KI-Softwareunternehmen für datenbasierte Baukostenmodelle.
bestimmen, sondern die Verteilung von Aufwänden realitätsnah abzubilden. Anstelle eines scheinbar exakten Einzelwerts wird eine Bandbreite ausgewiesen, innerhalb derer sich vergleichbare Projekte bewegen. Diese Darstellung entspricht der tatsächlichen Planungspraxis, in der Unsicherheiten, Projektrisiken und unterschiedliche Organisationsformen eine zentrale Rolle spielen. Der Umgang mit Unsicherheit wird damit explizit Teil der Modelllogik und nicht länger ausgeblendet. Die Berechnung erfolgt mehrdimen-
sional und berücksichtigt neben den Baukosten auch die Projektart, den Schwierigkeitsgrad, die organisatorischen Rahmenbedingungen sowie die Leistungsanteile gemäss den SIA-Ordnungen 102, 103, 105 und 108. Dadurch entsteht ein konsistentes Modell, das sämtliche Planer-Leistungen integriert und differenziert abbildet. Neubauten, Umbauten und Projekte im Bestand können ebenso berücksichtigt werden wie unterschiedliche technische Anforderungen, erhöhte Koordinationsaufwände oder besondere Rahmenbedingungen wie Etappierungen oder komplexe Schnittstellen zwischen Fachplanern.
Ein zusätzlicher Mehrwert entsteht durch die Einbettung des Aufwandrechners in eine umfassendere Systemlogik. Der Planungsaufwand wird nicht isoliert betrachtet, sondern kann in Zusammenhang mit Baukosten, Betriebsund Lebenszykluskosten gesetzt werden. Diese integrierte Sichtweise erlaubt es, Wechselwirkungen frühzeitig zu erkennen und Entscheidungen über den gesamten Lebenszyklus eines Bauwerks hinweg zu beurteilen. Gerade in frühen Projektphasen entsteht damit eine deutlich verbesserte Entscheidungsgrundlage, da Aufwand, Investitionskosten und LCC-Kosten gemeinsam bewertet werden können.
Die Resultate des Aufwandrechners werden als Intervall dargestellt und typischerweise in Form eines Boxplots visualisiert. Median, Quartile und Bandbreiten vergleichbarer Projekte werden sichtbar gemacht. Diese Form der Darstellung reduziert die Scheingenauigkeit klassischer Modelle und
über unterschiedliche Zeiträume hinweg bleibt erhalten, und systematische Verzerrungen werden reduziert. Dies ist insbesondere für langfristige Analysen und Benchmark Vergleiche von zentraler Bedeutung.
Der Aufwandrechner verzichtet bewusst auf normative Vorgaben. Es werden keine Prozentsätze oder Honorare definiert. Stattdessen liefert das Modell eine datenbasierte Einschätzung, die als Referenz dient. Diese Ausgestaltung ist insbesondere im wettbewerbsrechtlichen Kontext relevant und ermöglicht den Einsatz in öffentlichen Beschaffungsprozessen, ohne regulatorische Konflikte zu erzeugen. Gleichzeitig bleibt ausreichend Spielraum für projektspezifische und unternehmerische Entscheidungen sowie für individuelle Vertragsmodelle.
Mehr Transparenz und systematisches Benchmarking
schafft Transparenz über die tatsächliche Streuung. Für die Kommunikation zwischen Bauherrschaft und Planungsteam entsteht eine gemeinsame Referenzbasis, auf der unterschiedliche Erwartungen, Risikoeinschätzungen und Projektannahmen sachlich diskutiert werden können.
Die Rolle der Baukosten wird im Modell differenziert behandelt. Empirische Analysen zeigen, dass ein signifikanter Zusammenhang zwischen Baukosten und Planungsaufwand besteht, da grössere und komplexere Projekte höhere Anforderungen an Planung, Koordination und Dokumentation stellen. Gleichzeitig wird dieser Zusammenhang nicht mechanisch umgesetzt. Die Baukosten sind eine von mehreren Einflussgrössen innerhalb eines statistischen Gesamtmodells und werden entsprechend relativiert und kontextualisiert.
Datenbasierte Einschätzung als Referenz Ein wesentlicher methodischer Fortschritt liegt in der Normalisierung der Baukosten. Die aufwandrelevante Bausumme wird unter Angabe des Indexjahres mit dem Baupreisindex des Bundesamts für Statistik bereinigt. Dadurch wird verhindert, dass Preissteigerungen fälschlicherweise als erhöhter Planungsaufwand interpretiert werden. Die Vergleichbarkeit von Projekten
Die Datengrundlage wird kontinuierlich erweitert und validiert. Neue Projekte werden integriert, bestehende Daten überprüft und der Algorithmus regelmässig angepasst. Dadurch bleibt das Modell aktuell und kann auf Veränderungen in der Planungspraxis reagieren. Entwicklungen wie steigende Anforderungen an Nachhaltigkeit, neue gesetzliche Rahmenbedingungen, digitale Planungsmethoden oder veränderte Projektorganisationen werden laufend berücksichtigt und fliessen in die Berechnungslogik ein. In der praktischen Anwendung ergeben sich klare Effekte. Planerinnen und Planer können ihre Offerten auf eine empirische Grundlage stellen und gegenüber Auftraggebern nachvollziehbar begründen. Dies erhöht die Transparenz und reduziert Unsicherheiten in frühen Projektphasen. Gleichzeitig unterstützt das Instrument interne Kalkulationsprozesse, verbessert die Vergleichbarkeit innerhalb von Organisationen und fördert eine konsistente Herleitung von Aufwänden. Für Bauherrschaften entsteht ein standardisiertes Instrument zur Bewertung und Vergleichbarkeit von Angeboten. Unterschiedliche Offerten können auf einer gemeinsamen Datengrundlage analysiert werden. Budgetierungen werden nachvollziehbarer, und Abweichungen im Projektverlauf lassen sich systematisch untersuchen. Dies verbessert die Steuerung von Projekten und erhöht die Qualität von Entscheidungsprozessen auf strategischer und operativer Ebene.
Zusätzlich ermöglicht der Aufwandrechner ein systematisches Benchmarking. Projekte können mit vergleichbaren Referenzen abgeglichen werden, wodurch Abweichungen sichtbar werden. Diese können analysiert und für zukünftige Projekte genutzt werden. Damit entsteht eine Grundlage für kontinuierliche Verbesserung, Wissensaufbau und eine sachliche Diskussion über Effizienz und Qualität in der Planung. Der Aufwandrechner verbindet empirische Datenbasis, statistische Methodik und praxisorientierte Anwendung in einem konsistenten System. Er ersetzt vereinfachende Modelle durch eine differenzierte Betrachtung und schafft eine belastbare Grundlage für Transparenz, Vergleichbarkeit und Qualität in der Planung. Gleichzeitig trägt er dazu bei, die Diskussion über Planungsleistungen zu versachlichen und auf eine nachvollziehbare, datenbasierte Grundlage zu stellen.
«Wer den Planungsaufwand unterschätzt, bezahlt später doppelt.»
Steckbrief
«Die Begleitung komplexer Entscheidungsprozesse rückt in den Vordergrund»
Aarefa Amini, Mitglied der Geschäftsführung der Amini Swiss Prime Estate, sieht in Immobilien «mehr als nur Objekte»: «Sie sind Lebensräume, Visionen und Entscheidungen fürs Leben.»
Im Interview erläutert die seit mehr als zwei Jahrzehnten erfolgreiche Immobilienexpertin, wie Immobilien zu den richtigen Menschen finden – und welche Bedeutung Bewertung und Projektentwicklung heute haben.
Frau Amini, nach wie vor träumen viele Menschen von der eigenen Immobilie. Auf der anderen Seite gehen in den nächsten Jahren viele Liegenschaften der Boomer-Generation auf Erben über. Was bedeutet das für Sie als Beraterin? Der Wunsch nach Wohneigentum bleibt in der Schweiz unverändert hoch, gleichzeitig führt der Generationenwechsel zu einer spürbaren Ausweitung des Angebots. In den kommenden Jahren werden vermehrt Immobilien aus der sogenannten Babyboomer-Generation auf den Markt kommen – häufig in Form von Erbengemeinschaften. Für die Beratung bedeutet das eine deutliche Verschiebung der Anforderungen. Neben der klassischen Vermittlung rückt die Begleitung komplexer Entscheidungsprozesse in den Vordergrund. Erbengemeinschaften stehen oft vor grundlegenden Fragen wie Behalten, Vermieten oder Verkaufen, wobei unterschiedliche Interessen und emotionale Aspekte eine zentrale Rolle spielen. Parallel dazu agieren Kaufinteressenten zunehmend informiert und selektiv. Finanzierung, Zustand der Immobilie und langfristige Investitionen werden stärker gewichtet. Das führt zu differenzierteren Marktprozessen und erhöhten Anforderungen an die Bewertung und Positionierung.
Sie sind seit mehr als zwanzig Jahren im Immobiliengeschäft tätig. Wie hat sich in dieser Zeit der Verkauf verändert?
Der Immobilienverkauf hat sich von einem primär transaktionalen Geschäft zu einem strategisch geprägten Prozess entwickelt. Die Digitalisierung hat zu mehr Transparenz geführt: Käufer sind besser informiert und treffen fundiertere Entscheidungen. Gleichzeitig sind die Anforderungen an die Vermarktung deutlich gestiegen. Professionelle Aufbereitung, klare Positionierung und eine zielgruppenspezifische Ansprache sind
heute entscheidend. Auch die Rolle des Beraters hat sich verändert – im Mittelpunkt steht zunehmend die Begleitung der involvierten Parteien.
Gerade in Verhandlungssituationen sind heute ausgeprägte Verhandlungstaktik, Fingerspitzengefühl, Know-how sowie ein tiefes Verständnis für die unterschiedlichen Interessen entscheidend. Vertrauen und die Fähigkeit, zwischen den Parteien zu vermitteln, spielen dabei eine zentrale Rolle für einen erfolgreichen Abschluss.
Ist die Beratungstätigkeit für Kaufinteressenten und Verkäufer heute gleich intensiv oder aufwändiger?
Die Beratung ist auf beiden Seiten intensiver geworden, jedoch mit unterschiedlichen Schwerpunkten. Käufer prüfen detaillierter und legen mehr Wert auf Tragbarkeit und Risiken. Verkäufer hingegen benötigen eine präzise Strategie, insbesondere bei Preisfindung und Positionierung. Gleichzeitig ist Erwartungsmanagement zentral geworden. Insgesamt ist die Beratung weniger standardisiert und deutlich anspruchsvoller als früher.
Wie hat sich die Bewertung von Immobilien in den letzten Jahren entwickelt?
Wo gibt es Verbesserungs- oder auch Aufklärungsbedarf bei der Bewertung?
Die Bewertung ist heute datenbasierter und methodisch breiter abgestützt.
Digitale Modelle und Marktanalysen liefern eine fundierte Basis, ersetzen jedoch nicht die Vor-Ort-Bewertung. Ein zentraler Punkt ist die Differenz zwischen theoretischem Marktwert und effektiv erzielbarem Preis. Zudem werden Zustand, energetische Qualität und Investitionsbedarf stärker gewichtet. Digitale Bewertungsmodelle können unterstützen – entscheidend bleibt jedoch die Erfahrung und das Gespür für den Markt vor Ort.
Wie bewerten Sie die strukturelle Entwicklung in und an den Ballungsräumen?
Ballungsräume bleiben von hoher Nachfrage geprägt, bei gleichzeitig begrenztem Angebot. Die Verdichtung stösst zunehmend an Grenzen, weshalb sich das Wachstum in die Agglomerationen verlagert. Diese gewinnen an Bedeutung, entwickeln sich infrastrukturell weiter und führen zu einer stärkeren Differenzierung des Marktes. Entscheidend wird zunehmend die Mikrolage und nicht nur die Region.
Gibt es Trends bei der Projektentwicklung, die Sie mit Sorge oder kritisch sehen?
Ich sehe aktuell vor allem eine deutliche Veränderung der Marktanforderungen. Der Immobilienmarkt ist insgesamt anspruchsvoller geworden, wodurch eine präzise Positionierung
«Unsere Kundschaft schätzt die persönliche, enge Zusammenarbeit sowie unsere diskrete und kompetente Beratung, die weit über den Verkaufsprozess hinausgeht.»
Steckbrief
Amini Swsss Prime Estate
Die Immobilien-Boutique im Herzen von Zug steht für eine persönliche, exklusive und ganzheitliche Beratung rund um Immobilien. Als familiengeführtes Unternehmen mit über 20 Jahren Branchenerfahrung begleiten wir unsere Kundinnen und Kunden mit Kompetenz, Vertrauen und einem ausgeprägten Qualitätsanspruch bei der Verwirklichung ihrer Immobilienträume. Unsere Spezialisierung und besondere Expertise liegen in den Kernbereichen Verkauf, Bewertung und Projektentwicklung. Dabei verbinden wir fundierte Marktkenntnis mit einem feinen Gespür für Menschen und ihre Bedürfnisse.
Mehr Informationen unter www.amini-spe.ch
Aarefa Amini Mitglied der Geschäftsführung der
und eine konsequente Ausrichtung auf die Zielgruppe zunehmend an Bedeutung gewinnen. Insbesondere im Neubausegment zeigt sich, dass Projekte dann nachhaltig erfolgreich sind, wenn sie nicht nur architektonisch überzeugen, sondern auch hinsichtlich Qualität, Grundrissgestaltung, Alltagstauglichkeit und Preisstruktur konsequent auf die Nachfrage abgestimmt sind.
Aus meiner Sicht rücken künftig Differenzierung und ein fundiertes Marktverständnis noch stärker in den Fokus. Projekte, die frühzeitig strategisch konzipiert und professionell im Markt positioniert werden, verfügen auch in einem anspruchsvolleren Umfeld über sehr gute Erfolgschancen.
Wie gut lassen sich Bestandsimmobilien derzeit verkaufen – und wie sehr werden Bestandsimmobilien in den kommenden Jahren den Markt bestimmen? Bestandsimmobilien lassen sich aktuell nicht pauschal als «gut verkäuflich» einordnen – der Markt ist deutlich selektiver geworden. Gefragt sind insbesondere Objekte in guten Lagen mit solider Substanz und realistischer Preisgestaltung. Herausfordernd sind hingegen Liegenschaften mit hohem energetischem Sanierungsbedarf, schwächerer Mikrolage oder überzogenen Preisvorstellungen. Gleichzeitig sehe ich mehrere strukturelle Faktoren, die die Nachfrage weiterhin stützen: der anhaltende Wohnraummangel in urbanen Regionen, eine zu geringe Neubautätigkeit sowie im Vergleich weiterhin attraktive Finanzierungsmöglichkeiten. Hinzu kommt, dass Neubauprojekte aufgrund steigender Baukosten und regulatorischer Anforderungen zunehmend kostenintensiv sind. Vor diesem Hintergrund gehe ich davon aus, dass Bestandsimmobilien in den kommenden Jahren weiter an Bedeutung gewinnen und den Markt stärker prägen werden. Viele Käufer sind heute bereit, Kompromisse bei Zustand
oder Energieeffizienz einzugehen, sofern Lage und Preis stimmen. Besonders im Bereich von Liegenschaften mit Entwicklungspotenzial eröffnen sich interessante Perspektiven. Sanierungen, Nachverdichtung oder gezielte Optimierungen bieten Investoren attraktive Möglichkeiten zur Wertsteigerung. Entsprechend rückt der sogenannte «Value-Add»-Ansatz verstärkt in den Fokus. Parallel dazu zeichnet sich eine zunehmende Differenzierung des Marktes ab: Modernisierte und energieeffiziente Objekte bleiben gefragt, während unsanierte Bestände – insbesondere unter dem Einfluss von ESG-Anforderungen und steigenden Energiekosten – stärker unter Druck geraten.
Wenn Interessenten mit ihren Wünschen hadern – was sagen Sie dann? Worauf sollten sich Menschen, die eine Immobilie kaufen möchten, konzentrieren?
Die Ausgangslage ist stets individuell. Entscheidend ist, den Interessenten Orientierung zu geben und sie in ihrer Entscheidungsfindung zu stärken. Durch meine langjährige Erfahrung und zahlreiche Begegnungen gelingt es mir, unseren Kunden die nötige Sicherheit zu vermitteln und realistische Erwartungen zu schaffen. Ein zentraler Punkt ist die Abstimmung zwischen Suchkriterien und Budgetrahmen. Nur wenn diese beiden Faktoren im Einklang stehen, besteht eine realistische Chance, eine passende Immobilie zu finden. In der Praxis zeigt sich, dass hier oft Klärungsbedarf besteht. Mein Ansatz ist es, den Kunden strukturiert und umfassend zu begleiten. Dabei geht es nicht nur um die Vermittlung eines Objekts, sondern um eine ganzheitliche Beratung entlang des gesamten Prozesses. Ziel ist es, den Kunden nachhaltig zur richtigen Entscheidung zu führen – oft auch über den klassischen Rahmen hinaus.
Interview: Rüdiger Schmidt-Sodingen
Amini Swiss Prime Estate
Sanierung der FichtenbergOberschule in Berlin. Das Bild zeigt die Aula mit der sanierten Rabitzdecke. Mit der Instandsetzung der Aula, Rekonstruktion der Rabitzdecke und aller Einbauten, erhält das ehemalige Lyceum, die einst höhere Mädchenschule der Kaiserin Augusta, seinen grosszügigen Festsaal zurück.
SSP Rüthnick Architekten
VON RÜDIGER SCHMIDT-SODINGEN
Historische Schlösser, Parkanlagen, Schulen, Universitätsgebäude... Die Liste der Bauten, die einen neuen Anstrich oder ein neues Leben gebrauchen könnten, ist lang. Erst recht in und um Berlin, wo sich Geschichte sprichwörtlich in Stein gemeisselt hat, wo Granaten und Bomben fielen, wo die Mauer stand, wo jeden Tag Touristenströme durch die Strassen ziehen, aber eben auch ganz normaler Alltag gelebt wird. Wie kann man in einer solchen Stadt Gebäuden ein neues Leben geben – zwischen Gestern und Morgen, zwischen der Ahnung, was einmal war, und dem Gefühl, dass die Zukunft besser wird, wenn wir die Vergangenheit annehmen und uns mit ihr weiterbewegen? Die Gelassenheit, die alte Gebäude ausstrahlen können, ist jeden Rettungsversuch wert. Zumal in nervösen Zeiten.
Elisabeth Rüthnick zählt zu den grossen Architektinnen, die Bestandsbauten nicht nur ausbessern und modernisieren, sondern mit Leben und Zukunft füllen. Rüthnick verwandelt Hörsäle und Konzerthallen in Räume, die nicht die Zeit zurückdrehen, sondern sie akzeptieren und diese Akzeptanz erfahrbar machen – indem sie Aufenthalts-, Denk- und Verweilräume werden.
Im Vorwort zu Rüthnicks Buch «Im Bestand» spricht Architekt Ayhan Ayrilmaz, Direktor der Abteilung Architektur der Stiftung Preussische Schlösser und Gärten Berlin-Brandenburg, von der «Magie des Bestands». Ayrilmaz lernte Rüthnick und ihr fast ausschliesslich weibliches Team anlässlich der Neugestaltung eines Besucherzentrums am Neuen Palais im Park Sanssouci kennen – und lobt Rühtnicks «tiefe Verbundenheit mit dem Bestand». Rüthnick schaffe Räume, «die zum Verweilen einladen und Menschen miteinander verbinden – eine Qualität, die ureigenstes Ziel guter Architektur sein sollte.» Ayrilmaz kommt zu einer bemerkenswerten Einschätzung, wenn es um den Sinn und Zweck von Modernisierungen und Umnutzungen geht: «Die beste Antwort auf die Vermeidung von Substanzverfall bei einem Baudenkmal ist eine kontinuierliche Nutzung – idealerweise eine Nutzung, zu deren Zweck das Bauwerk errichtet wurde.»
Von Schlössern und Schulen Seit 1980 arbeitet die 1956 im bayerischen Rosenheim gebürtige Rüthnick in Berlin, wo sie im Mai 1989, kurz vor dem Mauerfall, ihr eigenes Büro eröffnete. Seitdem hat sie die Wohnhäuser Am Kupfergraben aus dem 19. Jahrhundert modernisiert und deren Dachgeschosse mit neuer Raumbelichtung durch gläserne Gauben versehen, die aus vier Gebäuden und zwei Höfen bestehende Berlin-Brandenburgische Akademie der Wissenschaften samt einem unterirdischen Archiv erneuert und das Hauptgebäude der Berliner Humboldt-Universität Unter den Linden samt Audimax, weiteren Hörsälen und Lichthöfen in die Neuzeit geführt. Neben dem ehemaligen Staatsratsgebäude der DDR, neuen Gedenkstätten, grosszügigen Eigentumswohnanlagen oder dem berühmten Palais am Festungsgraben, das seit 2018 «behutsam und substanzschonend
Die Magie des Bestands
Die Architektin Elisabeth Rüthnick widmet sich seit drei Jahrzehnten dem Bauen im Bestand. Die Werkübersicht «Im Bestand» (Kerber Berlin 2025) spürt Rüthnicks «Dialog mit der historischen Substanz» nach – und zeigt auf, wie moderne Architektur die alte rettet.
instand gesetzt» wird, sind es vor allem Schul- und Hochschulgebäude, die mit Rüthnicks Kunst der Neuerfindung ein zweites Leben bekommen und so etwas wie den Kern ihrer Arbeit ausmachen.
Im Interview mit dem ArchitekturJournalisten und Mitherausgeber des Buches Dr. Jürgen Tietz erzählt Rüthnick wie ihre «distanzierte Haltung gegenüber der Stadt- und Verkehrsplanung der Nachkriegszeit» sie zur «Reparatur des Vorgefundenen» führte. «Von meinem Selbstverständnis als Architektin», so Rüthnick, «habe ich Architektur immer als ganzheitlich zu behandelnde Aufgabe gesehen. Dabei spielt die Planung natürlich eine wesentliche Rolle. Freude habe ich gerade beim Thema des Weiterbauens und der Frage: Mit welchem Konzept füge ich Neues an Vorhandenes an, städtebaulich, architektonisch und gestalterisch? Wichtig war mir aber immer auch die Materialisierung der Idee, des Geplanten, also seine bauliche Umsetzung. Diesem ganzheitlichen Ansatz sind wir als Büro bis heute treu geblieben.»
Zwischen Denkmalpflege, Gebäudegeschichte und Perspektiven für die Zukunft scheint es bei Rüthnick immer auch darum zu gehen, Menschen in und mit den Gebäuden wieder glücklich zu machen. Nicht von dem träumen, was einmal war, sondern es so planen und restaurieren, dass es zum Wohn- und Erfahrungstraum von heute wird. Wie
also können Menschen von heute die Gebäude von damals nicht nur annehmen, sondern auch wiederentdecken und sich von ihnen inspirieren und anspornen lassen? Historische Treppen, Durchgänge, Höfe und Fassaden sind mehr als Überbleibsel einer alten Architektur und Baugeschichte – sie sind auch Einladungen, sich wortwörtlich weiter zu bewegen, ins Gebäude, zu den zentralen Treffpunkten oder Versammlungsräumen eines Gebäudes. Von daher macht Rüthnicks Kunst nicht nur im Park Sanssouci oder alten Wohnhäusern Sinn, sondern gerade auch in den Hochschulen für den Nachwuchs, der Orientierung und Zukunft sucht. Reparaturfähigkeit und Zukunft «Jedes vorhandene Bauwerk erzählt uns eine Geschichte und ist Zeugnis
seiner Entstehungszeit», sagt Rüthnick in ihrem Buch. Zunächst müsse man «sich mit dem Gebäude, seiner Bauzeit, Konstruktion und seinem baulichen Zustand auseinandersetzen. Im Falle eines Denkmals kommt die Klärung der denkmalpflegerischen Zielsetzung hinzu.» Allerdings verweist die Architektin auch auf die begrenzte Reparaturfähigkeit vieler Nachkriegsbauten, mit denen sie weiterhin aus gutem Grund keinen Frieden schliessen kann. «Im Unterschied zu älteren Bestandsbauten und Denkmalen treffen wir bei jüngeren Gebäuden aus der Nachkriegszeit zunehmend auf andere Konstruktionsarten, Bautechniken und Materialien – Materialien und Bauelemente, die zum Teil nicht mehr reparabel sind. Bei einem Holzfenster lassen sich immer wieder Holzteile auswechseln, das
Fenster schleifen und mit einem neuen Anstrich versehen. Auch lässt sich ein Holzfenster, gerade auch ein Kastenfenster, energetisch ertüchtigen. Bei einem blind gewordenen AluminiumVerbundfenster beispielsweise ist dies nicht mehr so einfach möglich, wenn überhaupt. Dann muss das Fenster vollständig erneuert werden.»
In ihrem Buch spricht die Architektin kurz auch die Geschlechterrollen an. «Die Architekturbranche war – und ist es auch heute noch – männerdominiert. In den Planungsbüros und auf der Baustelle. Auf der Baustelle wurde ich zunächst schräg angeguckt und musste mich als Architektin anders behaupten als ein männlicher Kollege und mir Respekt erst einmal erarbeiten.» Rüthnicks transformatives Vorgehen, das einen grossen Teil der Berliner Mitte wieder in die Mitte der Gesellschafft geholt oder gestellt hat, kann auch für andere Länder wie die Schweiz ein Vorbild sein. Wenn der Bestand zum zentralen Hebel der Immobilienentwicklung wird und die Orte und deren historische Gebäude neu belebt, kann er das Leben und Denken der Menschen massgeblich beeinflussen und verändern. Statt Abschottung in vermeintlich modernen Wohngebäuden braucht es ein Zusammenkommen und -finden in bereits bestehenden Häusern, Hotels, Chalets oder Schulen, die die Zeit nicht negieren, sondern uns mit ihr versöhnen. Gute Architektur, die klug weiter- statt grundlos neubaut, ist dann weiterhin oder wieder ein Spiegel der Zeit, ihrer Gesell- und Wirtschaft.
«Jedes vorhandene Bauwerk erzählt uns eine Geschichte und ist Zeugnis seiner Entstehungszeit.»
Elisabeth
Rüthnick Architektin
Baumanagement
Von der Idee bis zur Inbetriebnahme: Wie modernes Baumanagement Investitionssicherheit im Bauprozess schafft
Ein gutes Baumanagement arbeitet heute nicht mehr nur koordinativ, sondern zunehmend datenbasiert, vorausschauend und entscheidungsorientiert –mit dem Ziel, Risiken früh sichtbar zu machen und Projekte aktiv zu steuern, statt nur zu begleiten. Einblicke in die Kunst der Projektabwicklung der ARCANUS AG in Schlieren.
VON RÜDIGER SCHMIDT-SODINGEN
Von der Machbarkeitsstudie bis zur Abnahme des fertigen Bauwerks steuert das Baumanagement sämtliche Prozesse und Etappen eines Bauvorhabens und trägt damit massgeblich zur Risikominimierung bei. «Jedes Bauprojekt hat natürlich eigene Rahmenbedingungen, eigene Anspruchsgruppen und eigene Risiken», sagt Gianni Arcangioli, Projektleiter der ARCANUS AG in Schlieren. «Ein Wohnbauprojekt funktioniert anders als ein Bürogebäude, ein Arealprojekt anders als ein Umbau im Bestand. Deshalb gibt es im Baumanagement keine Standardlösung. Entscheidend ist, die Projektziele der Bauherrschaft früh zu verstehen und daraus die passende Strategie für Termine, Kosten, Qualität und Organisation abzuleiten».
Individuelle Projektorganisation und Steuerungsstruktur Wenn Bauherren Sorge haben, dass bestimmte Vorgaben nicht umgesetzt werden oder Baufortschritte plötzlich stocken, kann eine umfassende Strategie viel bewirken. Eine solche Strategie besteht am besten von Anfang an und entwickelt sich mit grösstmöglicher Transparenz. «Bei der ARCANUS AG legen wir deshalb grossen Wert darauf, Projekte nicht schematisch abzuwickeln, sondern für jedes Vorhaben eine individuell passende Projektorganisation und Steuerungsstruktur aufzubauen», so Arcangioli. «Gute Projektführung bedeutet für uns, flexibel zu bleiben und trotzdem jederzeit die Gesamtübersicht zu behalten.»
In den einzelnen SIA-Phasen gibt es verschiedene Herausforderungen, die sich über den gesamten Projektverlauf ändern. Durch die vielen unterschiedlichen Akteure besteht die Gefahr, den Überblick oder die Kontrolle zu verlieren. Die klassische Frage lautet: Wer macht wann was – und an welcher Stelle der Planung oder des Baus stehen wir? Zunächst, sagt Arcangioli, gehe es darum, Risiken frühzeitig zu erkennen und realistische Entscheidungsgrundlagen
zu schaffen, bevor die Koordination, Ausschreibung und Kostensteuerung in den Vordergrund rücken. In der Realisierung seien es dann «die Schnittstellen zwischen Planung, Unternehmungen und Ausführung, die aktiv geführt werden müssen».
Die Kunst bestehe darin, Projekte über sämtliche SIA-Phasen hinweg integrativ zu begleiten und dadurch Informationsverluste zwischen Planung und Realisierung konsequent zu vermeiden.
Die Bauherrschaft weiss nicht, wo das Projekt gerade steht? Das war einmal. «Entscheidend ist, dass das Projekt über alle Phasen hinweg konsistent gesteuert wird - durch laufende Kosten- und Terminprognosen sowie digitale Projektübersichten, die der Bauherrschaft jederzeit maximale Transparenz bieten.»
Phase 21 bis 22: Machbarkeitsstudie und Auswahlverfahren
«In den frühen Phasen werden die wichtigsten Weichen gestellt», so Arcangioli. «Varianten müssen nicht nur architektonisch überzeugen, sondern auch wirtschaftlich, betrieblich und terminlich funktionieren. Dabei helfen Erfahrungswerte, Kennzahlen und Vergleichsprojekte, aber auch ein realistischer Blick auf Risiken und Rahmenbedingungen. Wichtig ist, dass Kosten nicht isoliert betrachtet werden, sondern immer im Zusammenhang mit Qualität, Nutzung und langfristigem Betrieb.» Die ARCANUS AG bringt bereits in der Machbarkeitsstudie konsequent die spätere Realisierungsperspektive ein – mit Varianten, die nicht nur attraktiv erscheinen, sondern auch tatsächlich wirtschaftlich und umsetzbar sind. Dabei setzt ARCANUS auf strukturierte Variantenanalysen und dynamische Kostenmodelle, um Varianten nicht nur qualitativ, sondern auch in ihrer langfristigen wirtschaftlichen Wirkung vergleichbar zu machen. Wo früher nur ungefähr klar war, wie sich Varianten auf die Umsetzung eines Projekts auswirken, kann dies heute präzise durchgespielt und berechnet werden.
Phase 31 bis 33: Projektierung
Oftmals scheint es bei der Projektierung ein Dilemma zu geben. Einerseits müssen Kosten, Termine und technische Lösungen präziser werden. Andererseits darf die Planung nicht überdetailliert werden. Wie geht das zusammen?
«Die Kunst besteht darin, in jeder Phase den richtigen Detaillierungsgrad zu
erreichen. Bei Bewilligungsverfahren ist zudem wichtig, dass Behörden, Fachplaner und Bauherrschaft frühzeitig abgestimmt werden.» «Gute Vorbereitung», resümiert der Projektleiter der ARCANUS AG, «reduziert spätere Anpassungen und spart Zeit und Kosten.» Ein laufendes Kosten- und Terminmonitoring sorgt dafür, dass Entwicklungen früh sichtbar werden und aktiv gesteuert statt nur reaktiv korrigiert werden.
Phase 41: Offerten und Ausschreibungen Eine gute Ausschreibung schafft Vergleichbarkeit. Dafür braucht es klare Leistungsbeschriebe, saubere Schnittstellen und nachvollziehbare Vorgaben. Zentral ist laut Arcangioli auch «die funktionale Ausschreibung, der wir uns bewusst öffnen, um Innovationen aus der Unternehmerschaft gezielt zu ermöglichen und zusätzliche, ansonsten nicht sichtbare Lösungsansätze in die Projekte zu integrieren.» Entscheidend ist dabei nicht nur Transparenz in der Ausschreibung selbst, sondern auch in der späteren Umsetzung. «Offerten werden bei uns nicht nur nach dem Preis beurteilt», bestätigt Arcangioli, «sondern auch nach Qualität, Terminverständnis, Ressourcen und Erfahrung der Unternehmungen». Gerade in einem anspruchsvollen Marktumfeld sei es wichtig, Partner auszuwählen, die zuverlässig und lösungsorientiert arbeiten. Die ARCANUS AG verfolgt dabei einen partnerschaftlichen Ansatz. «Wir suchen nicht einfach den günstigsten Anbieter, sondern die beste und langfristig verlässlichste Lösung für das jeweilige Projekt.»
Phase 51 bis 53: Ausführungsplanung und Ausführung vor Ort Wenn es an die Ausführung geht, zeigt sich, wie gut die bisherigen Planungen und Prognosen waren. «In der Realisierung verdichten sich sämtliche Anforderungen eines Projekts. Termine, Kosten und Qualität müssen gleichzeitig
Arcanus AG Bauen aus Leidenschaft
Die ARCANUS AG mit Sitz in Schlieren begleitet Bauherrschaften, Investoren und Entwickler bei anspruchsvollen Hochbau- und Arealprojekten. Als Baumanager, Projektleiter, Gesamtleiter und Generalplaner steuert ARCANUS Projekte über den gesamten Lebenszyklus – von der Machbarkeitsstudie bis zur Inbetriebnahme. Im Fokus stehen Kosten-, Termin- und Qualitätssicherheit sowie eine integrale, lösungsorientierte Projektführung. ARCANUS versteht sich als verbindender Partner zwischen Bauherrschaft, Planung und Ausführung und schafft dadurch nachhaltige, wirtschaftlich tragfähige und realisierbare Bauwerke mit hoher Investitionssicherheit.
Gianni Arcangioli Projektleiter der ARCANUS AG
eingehalten werden. Das funktioniert nur mit einer engen Koordination aller Beteiligten und einer aktiven Steuerung der Prozesse auf der Baustelle. Gleichzeitig denken wir bereits an die spätere Inbetriebnahme: Dokumentationen, Tests, Abnahmen und Betriebsabläufe müssen früh vorbereitet werden, damit der Übergang in den Betrieb reibungslos funktioniert.» Die ARCANUS AG versteht Baumanagement in dieser Phase als aktive Führungsaufgabe vor Ort. «Durch unsere enge Begleitung und
«Gute Projektführung bedeutet für uns, flexibel zu bleiben und trotzdem jederzeit die Gesamtübersicht zu behalten.»
konsequente Koordination schaffen wir hohe Termin- und Kostensicherheit bis zur erfolgreichen Inbetriebnahme. Dabei nutzen wir durchgängige Controlling- und Informationssysteme, die eine Echtzeitübersicht über Kosten, Termine und offene Themen ermöglichen und die operative Steuerung auf ein neues Niveau heben.»
Energetische Fragen und ökologische Erwartungen Wie sehr spielen energetische Fragen mittlerweile eine Rolle bei der Planung und Ausführung? «Nachhaltigkeit ist heute ein zentraler Bestandteil fast jedes Bauprojekts. Energetische Anforderungen und Standards wie z.B. SNBS sowie Themen wie Kreislaufwirtschaft und Betriebsoptimierung beeinflussen Planung und Realisierung zunehmend stark. Für das Projektmanagement bedeutet das vor allem zusätzliche Koordination und eine frühzeitige Integration dieser Themen in die Entscheidungsprozesse.» Arcangioli wirbt dafür, Nachhaltigkeit frühestmöglich in die Planungen miteinzubeziehen. «Nachhaltigkeit funktioniert nur dann wirtschaftlich und technisch sinnvoll, wenn sie von Beginn an mitgedacht wird. Die ARCANUS AG integriert ökologische und energetische Anforderungen deshalb bereits früh in die Projektsteuerung und verbindet Nachhaltigkeit konsequent mit Wirtschaftlichkeit und baulicher Umsetzbarkeit.»
Architekten, Fachplaner und Bauunternehmer an einem Tisch Neben immer mehr technischen Lösungen haben immer mehr Partner mit Immobilienprojekten und deren Umsetzung zu tun. Was bedeutet das für das Baumanagement? «Die Komplexität hat in den letzten Jahren deutlich zugenommen. Projekte werden technischer, regulatorische Anforderungen umfangreicher und die Zahl der Beteiligten grösser. Umso wichtiger sind klare Prozesse, transparente Kommunikation und eine saubere Schnittstellenkoordination.» Immobilien bräuchten statt Ausgrenzung Integration. «Erfolgreiche Projekte entstehen immer im Zusammenspiel aller Beteiligten. Die ARCANUS AG sieht ihre Aufgabe darin, alle Beteiligten an einen Tisch zu bringen und aus unterschiedlichen Interessen ein gemeinsames, funktionierendes Projektziel zu formen. Genau diese koordinierende und verbindende Rolle macht gutes Baumanagement heute aus.»
Steckbrief
Arcanus AG
Geistlich-Areal Schlieren, Baufeld B3
« Immobilien brauchen Lösungsansätze, die die Bedürfnisse aller Beteiligten erfüllen»
Mit grossem persönlichem Engagement bringt Christine Bodmer als Gründerin und Geschäftsführerin der BEKA Real Estate AG in Meilen Häuser und Wohnungen zu den richtigen Käufern und Mietern. Ein Gespräch über Beratung, Information und Emotion – und Schlüsselübergaben, die glücklich machen.
Frau Bodmer, wie wichtig ist es, nicht nur Häuser oder Wohnungen zu «verstehen», sondern auch die Menschen, die diese verkaufen, kaufen oder mieten wollen?
Das Verständnis für die Klientel ist im dualen Marketing gegenüber den Auftraggebern und Käufern oder Mietern essenziell. Ein empathisches Zuhören und sich Einfühlen in die Bedürfnisse beider Seiten ist der Schlüssel zu einer erfolgreichen Kundenbeziehung. Wichtig ist es, Lösungsansätze unterbreiten zu können, welche die Bedürfnisse aller Beteiligten erfüllen.
Sie sagen: «Wir alle haben unsere persönlichen Geschichten, die uns dazu bewegen, neuen Wohnraum zu suchen.» Was bedeutet das für Ihre tägliche Beratung?
Hier geht es wieder um das Thema Empathie, aber auch um das Teilen von Lebenserfahrungen, die beim Aufbau einer vertrauensvollen Kundenbeziehung nötig sind. Wenn Häuser oder grössere Wohnungen verkauft werden sollen, liegt der Grund oft darin, dass sich die Familie verkleinert oder der Lauf der Zeit uns einfach älter und reifer werden lässt: Ob es die Kinder sind, die erwachsen werden und das Nest verlassen, respektive ausfliegen, der liebe Partner, die liebe Partnerin, die plötzlich nicht mehr da ist, oder ob es die eigene Gesundheit ist, die in die Quere kommt und einem das Treppenlaufen beschwerlich macht
– oder der Garten, der einen zunehmend mit viel Arbeit belastet und daran hindert, sich frei und unabhängig zu fühlen, sodass man sich den Traum des Reisens doch noch erfüllen könnte… Diese persönlichen Gründe und viele mehr sind es, die meine Klienten dazu bewegen, neuen, den Lebensumständen entsprechenden Wohnraum zu suchen.
Wie sehr spüren Sie die Wohnungsknappheit?
Die heutige Nachfrage übersteigt ganz klar das Angebot. Diese Situation gründet im Wachstum der Bevölkerung und resultiert in stets steigenden Mieten und Verkaufspreisen. Letztere werden teils durch die restriktive Finanzpolitik der Banken wieder relativiert, sodass die maximalsten Immobilienverkaufspreise nur noch sehr selten erzielt werden können.
In den kommenden Jahren werden zahlreiche «Babyboomer» ihre Häuser und
Liegenschaften übertragen. Wie wird sich das auf das Angebot und die Nachfrage auswirken?
Attraktive Babyboomer-Liegenschaften werden rasch am Markt absorbiert, sei es durch Eigennutzung oder als Entwicklungsprojekt. Grundstücke mit wirtschaftlich interessantem Ausnützungspotenzial sind ein rares Gut geworden und werden oft in Bieterverfahren von privaten Käufern, Investoren oder Entwicklern gekauft, die dann die Einfamilienhäuser zurückbauen und neue Mehrfamilienhäuser realisieren, um mehr Wohnraum zu schaffen. Verdichtetes Bauen ist in der heutigen Zeit der Zuwanderung «en vogue».
Verstehen Erben oder Kinder denn die Häuser ihrer Eltern? Wo sehen Sie den grössten Beratungsbedarf für Erbinnen und Erben?
Eine ganzheitliche Beratung aller Erbinnen und Erben ist äussert wichtig. Hierfür müssen sämtliche Verwendungsmöglichkeiten einer leer gewordenen Liegenschaft analysiert werden. Vielleicht möchte ein Erbe oder mehrere Erben eine Liegenschaft selbst bewohnen, renovieren, umbauen, erweitern oder gar ganz abreissen und neu bauen. Hierfür ist es wichtig, die individuellen Bedürfnisse in Erfahrung zu bringen und eine professionelle Kosten- und Wertschätzung zu erarbeiten, damit
«Die Euphorie für ein neues Zuhause begleite ich mit einer professionellen Beratung bis zur Eigentumsübertragung.»
die Erben die nötigen Entscheidungsgrundlagen aufbereitet bekommen, um aus diesen ihre eigene, passende Strategie ableiten zu können.
Welche Rolle spielt eine moderne Zustands- oder Potenzialanalyse?
Der Grundsatz der persönlichen Begehung einer Liegenschaft vor Ort ist essenziell für eine seriöse Marktwertschätzung. Zustand und Marktpotenzial sind wertrelevant und müssen in die Schätzung eingepreist werden. Es geht um das Plausibilisieren des Marktwertes sämtlicher ganzheitlichen Aspekte, wie Investitionen und Ausbaumöglichkeiten.
Wie sehr spielen Emotionen beim Hauskauf oder -verkauf eine Rolle?
Was bedeuten diese Emotionen für Sie als Expertin?
Wenn es um ein neues Zuhause geht, spielen Emotionen immer eine führende Rolle. Ich spüre bei Besichtigungen, wenn sich die potenziellen Käufer in die Liegenschaft verlieben. Mit Freude beobachte ich dann, wie Interessenten in Gedanken ihr neues Zuhause schon einrichten, oder die Kinderzimmer bereits zugeteilt werden. Diese Sequenzen liebe ich an meinem Beruf. In der Folge ist es wichtig, dass die Euphorie mit einer professionellen Beratung bis zur Eigentumsübertragung begleitet wird.
Sie sprechen vier Sprachen und haben über die Jahre ein breites Netzwerk aufgebaut. Wie wichtig ist die Kommunikation oder auch Vermittlung zwischen verschiedenen Parteien –über Sprachgrenzen und Interessenlagen hinweg?
Heutzutage ist die mehrsprachige
Kommunikation und das Abholen verschiedener Bedürfnisse und Befindlichkeiten, vor allem auch bei Kunden aus fernen Ländern und Kulturen, äussert
BEKA Real Estate AG
Viersprachig, kompetent und mit viel Energie sorgt Christine Bodmer mit ihrer BEKA Real Estate AG dafür, dass Wohnimmobilien die passenden Käufer oder Mieter finden. Dabei setzt sie auf ihr grosses Netzwerk, viel Einfühlungsvermögen und hochwertige Verkaufsdokumentationen, die Emotionen wecken. Christine Bodmer ist eidgenössisch diplomierte Immobilientreuhänderin sowie Immobilienvermarkterin und -bewirtschafterin mit eidgenössischem Fachausweis. Sie spricht fliessend Deutsch, Französisch, Englisch und Italienisch. Mit ihrer BEKA Real Estate AG bietet sie alle relevanten Dienstleistungen für Immobilienkäufer sowie -verkäufer an: von der individuellen Beratung über die Vermarktung, Marktwert- und Standortanalysen sowie Unterstützung in finanziellen und rechtlichen Fragen bis hin zur Vertragsgestaltung und einzelne Verwaltungsmandate für bestehende Liegenschaften. «Persönliches Engagement ist, wenn die Liebe zum Detail den Unterschied macht.»
Mehr Informationen unter bekarealestate.ch
Christine Bodmer Gründerin und Geschäftsführerin der BEKA Real Estate AG
wichtig geworden. Als Geschäftsführerin der Beka Real Estate AG stehe ich ein für Professionalität, persönliches Engagement mit Herzblut, Freundlichkeit, Verlässlichkeit sowie Ehrlichkeit und eine rasche Reaktionsfähigkeit. Diese Qualitäten führen oft zu persönlichen Weiterempfehlungen von zufriedenen Kunden, was mich jedes Mal persönlich erfreut und sehr berührt.
Interview: Rüdiger Schmidt-Sodingen
Steckbrief
VON TANJA BURGENER
Im Studiengang Bauprojekt- & Immobilienmanagement NDS
HF vertiefen und vernetzen Studierende ihr Fachwissen in den Bereichen Bautechnik, Immobilienmanagement und Betriebswirtschaft. Anschliessend können sie ihre Kundinnen und Kunden umfassend beraten und betreuen. Erklärtes Ziel ist es, ein ganzheitliches Verständnis von Immobilien zu entwickeln, das auch die Auswirkungen von Entscheidungen auf Immobilien sowie deren Eigentümerinnen und Eigentümer und Nutzerinnen und Nutzer ausführlich thematisiert und analysiert. Das Nachdiplomstudium richtet sich folglich an Fachkräfte im Bau- oder Immobilienbereich, die sich in ihrem Berufsalltag regelmässig mit vielen verschiedenen Immobilienthemen konfrontiert sehen.
Innerhalb eines Studienjahres erarbeiten sich die Studierenden neue Perspektiven für den Umgang mit den vielseitigen Herausforderungen ihrer jeweiligen Arbeitsbereiche und Funktionen. Sie profitieren dabei vom Austausch mit den Studienkolleginnen und -kollegen und erhalten fundierten Input von den Dozierenden. Diese sind nicht nur theoretisch bestens qualifiziert, sondern stehen auch selbst im Wirtschaftsleben.
Studieninhalte und vermittelte Kompetenzen – Das können Studierende des Nachdiplomstudiums
Branchenkenntnisse
Studierende können durch den NDS die Auswirkungen der demographischen Veränderungen auf die Immobilien und -märkte nachvollziehen und abschätzen. Gleichzeitig kennen Sie die wesentlichen Grundlagen der Immobilienwirtschaft und berücksichtigen diese in der strategischen Führung ihrer Unternehmen. Ausserdem kennen sie die Makro- und Mikrozusammenhänge der Wirtschaft auf die Immobilien (z.B. Immobilienmärkte, Immobilienfinanzierung etc.). Dazu gehören auch der UBS-Blasen-Index und das Bauwerk Schweiz.
Bauprojektmanagement und Baurecht Studierende können Bauprojekte einzelner Immobilien von der Planung bis zur Übergabe kompetent begleiten und koordinieren. Dazu kennen sie die wichtigsten allgemeinen SIA-Normen und berücksichtigen diese in ihren Projektarbeiten. Dabei können sie die baurechtlichen Rahmenbedingungen überprüfen und sicherstellen. Sie kennen die Grundzüge des Raumplanungsgesetzes, den Umfang einer Erschliessung, den Unterschied zwischen materiellen und formellen Bauvorschriften und dessen Erfordernisse sowie den Ablauf des Baubewilligungsverfahrens.
Finanzen und Investition
Eine Regel besagt: «If you can’t measure it, you can’t manage it.» Dies gilt vor allem für das Planen und Budgetieren. Somit gilt es, erreichbare und messbare Ziele zu definieren. Studierende kennen durch den NDS die Grundlagen der Buchführung und verstehen die Bilanz sowie auch die Erfolgsrechnung. Sie sind mit dem Aufbau und
WISS
Die WISS Schulen für Wirtschaft Informatik Immobilien sind die erste Adresse für ambitionierte Berufsleute, die ihre Fachkompetenz gezielt ausbauen und im Unternehmen wirksam einsetzen wollen. Im Fokus stehen praxisnahe Aus- und Weiterbildungen in Informatik, Wirtschaft, Wirtschaftsinformatik und Immobilien – konsequent ausgerichtet auf die Anforderungen eines sich schnell wandelnden Arbeitsmarktes.
Die Programme sind modular, berufsbegleitend und eng mit der Praxis verzahnt, sodass neues Wissen direkt im Berufsalltag angewendet werden kann. Dozierende aus der Wirtschaft, moderne Lernformate und persönliche Betreuung stellen sicher, dass Absolventinnen und Absolventen nicht nur Wissen aufbauen, sondern messbaren Mehrwert für ihre Karriere und ihr Unternehmen schaffen.
Tanja Burgener verantwortet die strategische Markenführung sowie die Positionierung im Bildungsmarkt. Mit über 18 Jahren Erfahrung im B2C- und B2B-Marketing von erklärungsbedürftigen Produkten bringt sie ein fundiertes Verständnis für Bildungsbedürfnisse und Arbeitsmarkttrends mit.
Ihr Ziel ist es, Bildungsangebote sichtbar zu machen, die echte Perspektiven schaffen und nachhaltige Karriereentwicklung ermöglichen.
Bauprojekt- & Immobilienmanagement NDS HF
Dauer: 2 Semester
Abschluss: Dipl. Bauprojekt- und Immobilienmanager/in NDS HF
Der Immobilienmarkt wächst –dies braucht Expertinnen und Experten, die mitwachsen
Der Immobilienmarkt Schweiz entwickelt sich aufgrund verschiedenster Einflussfaktoren rasant. Dies stellt neue und erhöhte Anforderungen an alle Beteiligten – vermehrt ist ein umfassendes Immobilienwissen nötig oder gar vorausgesetzt. Das Nachdiplomstudium in Bauprojekt- und Immobilienmanagement der WISS bildet deshalb eine ideale Ergänzung zur bisherigen Aus- und Weiterbildung.
der Gliederung der Geldflussrechnung vertraut und können den Inhalt einer Betriebsbuchhaltung umsetzen. Sie beherrschen die statische und dynamische Investitionsrechnung zur Einschätzung der Wirtschaftlichkeit von Bauprojekten. Zudem verstehen sie die Grundlagen und Anwendungsfälle der Investitionsrechnung und können diese anwenden.
Immobilienbewirtschaftung
Studierende des Studiengangs Bauprojekt- & Immobilienmanagement NDS HF kennen die Einflussfaktoren auf den Betrieb einer Mietliegenschaft
und können in allen Fragen rund um Verwaltung und Bewirtschaftung kompetent beraten. Sie kennen die rechtlichen Voraussetzungen und Erfordernisse sowie die vertraglichen Rechte und Pflichten und sind Fachpersonen für vertiefte Kenntnisse im Mietrecht und seiner praktischen Anwendung.
Immobilienbewertung, -vermarktung und -verkauf
Der Nachdiplomstudiengang befähigt dazu, die verschiedenen Bewertungsmethoden anzuwenden und in der Lage zu sein, Qualität und Wert zu beurteilen, um Bewertungen formell
und methodisch richtig zu erstellen. Die Studierenden sind zudem mit den Grundzügen und den wichtigsten Begriffen des Immobilienmarketings vertraut. Sie verstehen den Prozess der Marketingplanung und können ein Marketingkonzept für eine Immobilie erstellen. Dazu gehören auch Marktanalysen sowie das richtige Einsetzen der Marketinginstrumente.
Titel und Diplomarbeit Nach erfolgreich bestandener Diplomprüfung sind die Studierenden berechtigt, folgenden eidgenössisch geschützten Titel zu tragen: Dipl.
Bauprojekt- und Immobilienmanager/ in NDS HF. Bereits nach erfolgreichem Abschluss der zwei Unterrichtssemester und den dafür notwendigen Qualifikationen, verleiht das WISS das Diplom «Experte/in in Bauprojekt- und Immobilienmanagement». Nach Abschluss der beiden Unterrichtssemester reichen Studierende ihre Diplomarbeit innerhalb der zwei Folgejahre ein, wann immer sie Zeit dafür haben. Bei herausragenden Leistungen im ersten Semester besteht die Möglichkeit, deine Diplomarbeit parallel zum zweiten Semester zu schreiben.
Mehrere Studien beleuchten die Investitionserfolge der Pensionskassen
PropTech Szenario 2040
Der Innovationsmotor für die Immobilienbranche
«Lösungen mit echtem Mehrwert»
Was können PropTechs – und wie treiben sie den Markt?
VON RÜDIGER SCHMIDT-SODINGEN
Die von blackprintpartners und der TH Aschaffenburg herausgegebene PropTech Germany 2025 Studie beleuchtet die «PropTech-Perspektiven auf den Bau- und Immobiliensektor» und interviewte dazu überwiegend bereits im Markt etablierte Unternehmen, sogenannte «Grown Ups». Als PropTechs gelten «Unternehmen, die als Lösungsanbieter für Unternehmen mit Bezug zum Immobilienlebenszyklus (B2B) bzw. private Immobilienbesitzer (B2C) digitale bzw. innovative Produkte und/oder Geschäftsmodelle mit Bezug zu mindestens einer
Immobilienlebenszyklus-Phase und/ oder mindestens einer Immobilien-Nutzungsklasse entwickeln und anbieten». Entsprechend der technischen Möglichkeiten stellen sich für Anbieter wie Anwender zahlreiche Fragen. Wie sehr können digitale Lösungen Eigentümern helfen, Zeit und Kosten zu sparen, und dabei den Lebenszyklus einer Immobilie in möglichst vielen Stufen oder einer bestimmten Stufe abbilden und begleiten? Können PropTech-Lösungen nur Verwaltung oder auch Steuerung?
Sollten sie möglichst viele Stakeholder adressieren? Und: Wie finanzieren PropTechs ihre Entwicklung, bevor sie mit ihren Lösungen am Markt Geld verdienen können? Wie viele verschiedene Lösungen oder Abos müssen Eigentümer oder Immobilienverwaltungen
am Ende einkaufen, um den gesamten Lebenszyklus bestmöglich planen und begleiten zu können?
Die Branche ist laut der Deutschland-Studie auf einem guten Weg – und rennt vor allem dort offene Türen ein, wo man mit digitalen Prozessen arbeitet und eigene Teams hat, die sich für Lösungen und deren Einkauf offen ansprechen lassen. Während Sarah Maria Schlesinger von blackprintpartners die Studienergebnisse als «Auf- und Weckruf» für einen höheren Transformations-, Digitalisierungs- und Innovationsreifegrad interpretiert, unterstreicht Prof. Dr. Verena Rock von der TH Aschaffenburg PropTechs als Anbieter für «Lösungen mit echtem Mehrwert». Mittlerweile, so die Studie, bedienen 84 Prozent der PropTechs den Wohnungsmarkt und
44 Prozent die Betriebsphase. 76 Prozent der angebotenen Lösungen zielen auf eine Kosten- und Zeiteinsparung, während gut die Hälfte eine höhere Effizienz verspricht. In Deutschland treiben vor allem die ESG-Vorgaben den Markt, denn wenn Nachhaltigkeit nachweisbar sein muss, muss sie sich möglichst automatisch messen und beweisen lassen. Allerdings zeigen die neuesten Ergebnisse, dass der Trend zur Spezialisierung anhält. «PropTechs konzentrieren sich immer stärker auf spezifische Immobiliennutzungsklassen.» Im Durchschnitt adressiere ein Anbieter aktuell knapp fünf unterschiedliche Nutzungsklassen – im Gegensatz zu sechs im Jahr 2024 und knapp sieben im Jahr 2023. Und «rund ein Fünftel adressiert ausschliesslich eine Nutzungsklasse».
Wachstum
Auch bei Schweizer PropTechs steht die Effizienz im Mittelpunkt
Auch der 8. SwissPropTech-Bericht des Innovationsnetzwerks SwissPropTech befasst sich «mit der Entwicklung von PropTech» - diesmal in der Schweiz und mit einem Blick auf vergleichbare Aktivitäten in den europäischen Märkten. Der Bericht diagnostiziert für PropTechs «ein solides Wachstum bei Personal und jährlichem Umsatz» sowie bei den Produktivitätsraten und beim Einsatz von KI. Im November 2025 wurden laut dem Bericht hierzulande 486 PropTechs gezählt, ein Plus von 13 Prozent. Da die «PropTech Map Switzerland» alle Unternehmen einer von 11 Kategorien
zuweist, konnten im vergangenen Jahr die Kategorien «Miete» um 23 Prozent, «Vermögensverwaltung» um 21 Prozent und «Bau» um 19 Prozent zulegen. «Der starke Anstieg im Mietsektor», so die Studie, «lässt sich unter anderem durch den zunehmenden und professionelleren Einsatz von KI erklären: Insbesondere im Immobilienmanagement gibt es viele sich wiederholende Prozesse, bei denen KI ihr Potenzial voll ausschöpfen kann.»
Für ihre Kunden haben sich PropTechs in den nächsten Jahren eine Steigerung der Effizienz, eine klare Kostenersparnis und eine höhere Automatisierung der Prozesse auf die Agenda
geschrieben. Mehr als die Hälfte stimmt diesen Zielen absolut zu. Etwas verhaltener fiel der Zuspruch zu dem Satz «Wir revolutionieren die Immobilienbranche» aus. Nur 42 Prozent der befragten PropTechs teilen diese Einschätzung «absolut», 22 immerhin «halbwegs» und nochmal 22 Prozent «etwas». Ob das Abstreiten eines disruptiven Charakters mit der zunehmenden Spezialisierung auf bestimmte Kategorien zu tun hat oder sich in den kommenden Jahren angesichts neuer Meilensteine beim Einsatz von PropTech-Lösungen wieder umkehren wird, bleibt abzuwarten.
Auch wenn digitale Lösungsanbieter eigentlich überall sitzen könnten, befinden sich «die wichtigsten PropTech-Cluster weiterhin in den Kantonen Zürich, Vaud, Bern, St. Gallen, Luzern, Basel und Zug», was «durch den wirtschaftlichen Fokus dieser Kantone» zu erklären sei. «In Zürich zum Beispiel ist die Nähe sowohl zum Finanzzentrum als auch zur ETH Zürich ein Treiber für viele PropTechs. In Lausanne wirkt die EPFL
wie ein starker Magnet.» Der Blick über die eidgenössischen Grenzen zeigt, dass «die internationale PropTech-Szene im Vergleich zu den Vorjahren einige Unternehmen verloren hat», allerdings nicht in der DACH-Region und insbesondere nicht in der Schweiz. PropTechs scheinen sich zu einer europäischen Spezialität zu mausern, die allerdings weltweite Herausforderungen in der Planung und im Betrieb von Immobilien fokussiert angeht. Es sei klar, «dass Projekte in der Immobilien- und Baubranche weiterhin viele Chancen bieten und grosses Potenzial besteht, insbesondere angesichts der laufenden Klimabemühungen und Sanierungen». Die weiterhin starken Regulierungsforderungen und steigenden Berichtspflichten könnten PropTechs endgültig zum Durchbruch verhelfen. Das gestiegene Bewusstsein für mögliche Energieeinsparungen, ferngesteuerte Zutritte oder Überwachungen und bessere Flächennutzungen dürfte eine neue Eigentümergeneration in den nächsten zehn bis 15 Jahren automatisch
Der Aufbau neuer Geschäftsmodelle funktioniere, aber ein Durchbruch oder eine erkennbare Multiplizierung der Umsätze scheitere am fehlenden Digitalisierungsdruck und «Setup» sowie einer geringen Risikobereitschaft der Branche. «Der geringe Innovationsgrad des Bau- und Immobiliensektors spiegelt sich in der Dominanz von On-Premise-Lösungen wider: 2025 bieten knapp 80 Prozent der PropTechs auch lokal installierbare Systeme. Das steht im starken Kontrast zur allgemeinen TechBranche, in der Cloud/SaaS und webbasierte Vernetzung dominiert.» Neben diesen Hürden stellt das Wachstumskapital den wichtigsten Erfolgsfaktor dar. Um Kapital zu akquirieren, müssten entsprechend starke Geschäftsmodelle her – samt klaren Zielvorstellungen beim Verkauf. Dass PropTechs durchaus als Berater angesehen werden, spiegelt der «zunehmende Verkauf von Einzelleistungen» mit «fertig nutzbaren, bestellbaren Einzellösungen» oder «Kauflizenzen mit Einmalgebühr». Dazu passe der zu «verzeichnende Anstieg von Software-Service bzw. Wartungs-VertragsEinnahmen, die dann über die Laufzeit generiert werden». «PropTechs müssen die gleichen Anforderungen an Skalierbarkeit, belastbare Geschäftsmodelle und überzeugende Storylines erfüllen wie Startups in anderen Tech-Sektoren», so das Fazit von Studienherausgeberin Sarah Schlesinger. Das, «obwohl ihre Produkte, Entwicklungszyklen und Vertriebsprozesse oft deutlich länger dauern». Wer Daten brauche oder gezielt aufbereiten müsse, beispielsweise im ESG- oder Nachhaltigkeitsbereich, komme um neue technische Lösungen nicht herum. Schlesinger: «Daten ermöglichen Messbarkeit – und damit lässt sich der Mehrwert der PropTechs klar belegen: geringere Kosten, kürzere Projektlaufzeiten, mehr Effizienz, verbesserte Nachhaltigkeitskennzahlen und höhere Renditen.»
Das gläserne Haus: PropTechLösungen werben mit moderner Technik und Datenverarbeitung für mehr Transparenz und Effizienz.
zu PropTech-Lösungen lenken. Wie im Nachbarland Deutschland benennt der Schweizer Report auch die konkreten aktuellen Vertriebsschwierigkeiten. «Die grösste Herausforderung für Schweizer PropTechs ist und bleibt der Aufbau und der Ausbau ihrer eigenen Kundenbasis. Darauf folgt in der Rangliste der Herausforderungen ein mangelndes Bewusstsein in der Schweizer Immobilien- und Bauindustrie.» Interessanterweise wollen 81 Prozent der PropTech-Unternehmen in den nächsten zwölf Monaten zusätzliches Personal einstellen. Der Hauptfokus der Rekrutierung liege dabei «weiterhin auf Programmierungs- und Technologiekompetenzen, dicht gefolgt von Vertriebskompetenzen, die im Vergleich zu 2024 deutlich wichtiger geworden sind». Zweifelsfrei werde der «Kuchen für alle PropTechs in der Schweiz» weiter grösser werden - und der Optimismus bleibe hoch. Der Einsatz von KI befeuere das Kundenversprechen von mehr Effizienz – und könne «sowohl interne als auch externe Prozesse beschleunigen».
«KI-Agenten verändern die strategische Steuerungsfähigkeit fundamental»
Mit SAITS (Swiss AI Tech Services) will Gründer und Unternehmer Robert Schröder die gesamte Schweizer Immobilien- und Bauwirtschaft entlasten, von Projektentwicklern, Architektur- und Ingenieurbüros über Generalunternehmen und Facility Management bis hin zu Bewirtschaftung und Maklerhäusern.
Herr Schröder, ist vielen Unternehmen eigentlich bewusst, was sie mit KI alles erreichen können?
Den wenigsten. Das liegt daran, dass die Diskussion bei «ChatGPT für meine EMails» stehen geblieben ist. Der eigentliche Sprung passiert gerade jetzt: weg von Tools, die ich bediene, hin zu Agenten, die für mich arbeiten und untereinander arbeiten. KI ist nicht ein weiteres Tool im Werkzeugkasten, sondern die Schicht darüber, die selbständig zwischen Systemen vermittelt, Aufgaben anstösst, Daten prüft und Prozesse zu Ende führt, ohne dass ein Mensch sie zusammenführen muss. Sobald Unternehmen das verstanden haben, kippt die Diskussion. Dann geht es nicht mehr um 5 Prozent Einsparung in einer Abteilung, sondern um die Frage, welche Prozesse überhaupt noch von Menschen ausgeführt werden müssen. Das ist ein anderer Hebel und für den Schweizer Markt einer der entscheidenden Wachstumsfaktoren der nächsten Jahre.
In welchen Bereichen können speziell Immobilienunternehmen entlastet werden? Wir betrachten die gesamte Wertschöpfungskette von Real Estate und Construction und finden in jedem Glied manuelle Brüche. Bei Projektentwicklern und im Acquisition Management: automatisches Screening neuer Projekte, Aufbereitung von Due-Diligence-Paketen, Fristenverfolgung. Im Bau: Verträge mit Generalunternehmern, Plan- und Mengenabgleich, Nachtragsmanagement. In der Bewirtschaftung: Mieterkommunikation, Wartung, Abrechnung, Reporting. Bei Maklerhäusern: Lead-Qualifizierung, Exposé-Erstellung, Vertragsvorbereitung. In der Bewertung: Datenkonsolidierung und Szenariorechnung. Auffällig ist: Die Schweiz sucht überall händeringend Personal - Acquisition Manager, Sachbearbeiter, Bauleiter. Das Problem ist selten der Wille, sondern die Tatsache, dass diese Profile mehr als die Hälfte ihrer Zeit mit Routine verbringen. Genau dort setzen unsere Agenten an.
Sie betonen auch, dass eine Automatisierung das Mieterlebnis verbessern kann. Wie?
Die Wahrnehmung eines Mieters entscheidet sich an der Reaktionszeit. Wer
am Sonntagabend einen Wasserschaden meldet und erst am Dienstag eine Antwort erhält, fühlt sich nicht ernst genommen. Mit agentischen Workflows liegt die erste qualifizierte Antwort innerhalb von Minuten vor. Ein Agent klassifiziert die Meldung, öffnet das Ticket im ERP, informiert den Hauswart und schlägt einen Termin vor. Mieter bekommen zudem einen einheitlichen Kommunikationsstandard, unabhängig davon, welcher Sachbearbeiter gerade Ferien hat. Das senkt die Kündigungsquote und reduziert Eskalationen. Wichtig: Automatisierung heisst nicht weniger Mensch, sondern Mensch an der richtigen Stelle. Routineanliegen laufen automatisch, der Sachbearbeiter kümmert sich um komplexe Fälle. Das verändert den Beruf und macht ihn wieder attraktiver.
Besonders der Bereich Wartung kann verbessert werden? Ja und gerade hier zeigt sich, wie wir uns positionieren. Es gibt in der Schweiz spezialisierte Anbieter, die Teilbereiche sehr gut abdecken: etwa die Handwerker-Vermittlung, das ERP für Auftrag und Abrechnung, einzelne Kommunikationsplattformen. Solche Silolösungen kann man selbstverständlich nutzen. Am Ende stehen aber wieder mehrere Tools nebeneinander, und jemand muss sie verbinden. Genau das übernimmt unser Agent: Die Wartungsmeldung kommt per E-Mail oder Telefon herein, der Agent klassifiziert sie als Notfall oder Reparatur, übergibt den Auftrag an die passende Plattform, koordiniert den
Mieter, schreibt zurück ins ERP und legt die Rechnungsfreigabe vor. Aus fünf bis sieben E-Mail-Runden wird ein durchgehender Prozess, aus zwei Wochen Bearbeitungszeit werden wenige Tage, oder gar Stunden. Und mit jedem Vorgang wächst die Datenbasis für Predictive Maintenance: Welcher Lift fällt wie oft aus? welche Liegenschaft hat strukturelle Probleme?
Wie lässt sich denn die Bewertung von Immobilien automatisieren? Es geht nicht darum, den Schätzer zu ersetzen, sondern ihm den Grossteil der Vorarbeit abzunehmen. Ein KI-Agent zieht öffentliche Daten, Grundbuch, Geoinformation, Zonenpläne, sowie Markttransaktionen, interne Mieterträge und Zustandsdaten aus der Bewirtschaftung zusammen, validiert sie und erstellt einen Bewertungsentwurf inklusive Sensitivitäten. Der Schätzer prüft nur noch die Annahmen und entscheidet über Sondereffekte. Was früher zwei bis drei Tage gedauert hat, ist in wenigen Stunden vorbereitet. Für institutionelle Eigentümer entscheidend: Die Bewertung wird konsistent, nachvollziehbar und auditierbar, weil sie auf einer dokumentierten Datenkette beruht und nicht auf einer Excel, die jeder Schätzer anders führt.
Wie funktionieren datengestützte Investitionsentscheidungen? Indem Entscheidungen nicht mehr aus dem Bauch getroffen werden, sondern auf einer durchgehenden Datenbasis
«Wer Prozesse agentisch automatisiert, entkoppelt
- und das fängt bei der Akquise an. Projektentwickler und Investoren suchen heute händeringend Acquisition Manager, weil die Identifikation und Erstprüfung neuer Projekte enorm aufwändig ist. Unsere Agenten übernehmen genau das: Sie scannen Marktquellen, Inserate, Gemeindepublikationen und Off-Market-Kanäle, qualifizieren Objekte gegen die Investmentkriterien und stellen automatisch das Due-Diligence-Paket zusammen, vom Grundbuchauszug über die Zonenkonformität bis zu CashflowSzenarien (+50 Basispunkte Zins, 8 Prozent Leerstand, Sanierung in fünf Jahren). Der Acquisition Manager bekommt keine Rohliste, sondern eine entscheidungsreife Vorlage. Das Ergebnis: mehr geprüfte Projekte pro Monat, weniger gescheiterte Deals, deutlich schnellere Investmententscheidungen – und ein Team, das endlich strategisch arbeiten kann, statt zu sichten.
Wie kann eine Dokumentenverarbeitung oder auch Zusammenführung bisher nicht verbundener Daten bewirken?
Das ist der unterschätzteste Hebel überhaupt. In Real-Estate- und Construction-Unternehmen liegt der Grossteil der entscheidungsrelevanten Information in Dokumenten, Verträgen, Baubewilligungen, Werkverträgen, Protokollen, Plänen, Korrespondenz - und ist damit nicht auswertbar. KI-Agenten lesen diese Dokumente, extrahieren die relevanten Felder (Laufzeiten, Indexklauseln, Optionen, Sanierungspflichten, Nachträge, Garantiefristen) und überführen sie in strukturierte Daten. Plötzlich lässt sich auf Knopfdruck beantworten: Welche Mietverträge laufen 2027 aus? Wo sind Indexierungsklauseln, die wir nicht eingezogen haben? Welche Bauprojekte haben offene Nachträge über 100›000 Franken? Welche Liegenschaften haben Asbestbefunde im Protokoll? Heute ist das Tagesarbeit für mehrere Mitarbeitende, danach eine Datenbankabfrage.
SAITS hat es sich zur Aufgabe gemacht, KI für Unternehmen überall zugänglich und wirkungsvoll zu machen. Mit vollautomatisierten, agentischen KI-Workflows für Geschäftsprozesse. Von der Dokumentenverarbeitung bis zur Kundenkommunikation entwickelt SAITS Systeme, die rund um die Uhr ohne menschliches Eingreifen arbeiten und Unternehmen damit Kapazitäten freisetzen, die sonst nur durch Neueinstellungen möglich wären.
Mehr Informationen unter www.saits.ai
Gründer Robert Schröder ist überzeugt: KI ist in dieser Branche kein Kosteninstrument, sondern der entscheidende Hebel für Qualität, Geschwindigkeit und neue Geschäftsmodelle.
Das verändert die strategische Steuerungsfähigkeit fundamental.
Könnte eine einfache und vor allem schnellere Verwaltung auch zu einem neuen Wachstum von Immobilienunternehmen führen?
Definitiv. Und das gilt nicht nur für die Verwaltung, sondern für die gesamte Branche. Viele Unternehmen wachsen heute nicht, weil das HeadcountWachstum nicht mitkommt. Eine zusätzliche Liegenschaft heisst zusätzliche Sachbearbeiter, ein zusätzliches Bauprojekt zusätzliche Bauleiter, ein zusätzliches Mandat zusätzliche Makler. Wer Prozesse agentisch automatisiert, entkoppelt Wachstum vom Personalbedarf. Bei unseren Kunden sehen wir, dass sie bei gleichem Team 30 bis 50 Prozent mehr Volumen bewältigen können – bei steigender Qualität. Hinzu kommt eine zweite Dimension: Schweizer Immobilien- und Bauunternehmen können auf einmal Geschäftsmodelle anbieten, die früher unwirtschaftlich waren. Kleinere Mandate, fraktionalisierte Portfolios, datenbasierte Services für Eigentümer. KI ist kein Kosteninstrument, sondern ein Wachstumsbeschleuniger.
Steckbrief
Datenbanken
« Mehr KI löst noch keine Datenprobleme»
KI verspricht E izienz und o enbart stattdessen, was lange verborgen blieb: eine Datenbasis, die für die neuen Anforderungen nicht konzipiert wurde. Das Problem ist historisch gewachsen. Die Lösung dafür beginnt nicht mit dem nächsten Tool.
Der Irrtum beginnt mit der Investition Es ist ein vertrautes Muster: Ein Unternehmen erkennt das Potenzial von Künstlicher Intelligenz, sichtet Lösungen, wählt ein Tool und startet. Die Erwartung: Die neue Technologie räumt bestehende Datenprobleme irgendwie aus dem Weg. Doch die Realität sieht meist anders aus. Die neue Technologie macht Probleme lediglich sichtbarer. Das ist kein Zufall, sondern die Konsequenz einer falschen Reihenfolge. Dabei sollte man der Branche keinen Vorwurf machen. Die Immobilienwirtschaft hat sich in den vergangenen 30 Jahren schrittweise entwickelt. Von analogen Ordnern und erfahrungsbasierten Entscheidungen hin zu digitalisierten Prozessen und vernetzten Systemen. Datenprobleme sind in diesem Umfeld kein Zeichen von Unfähigkeit, sondern das Ergebnis eines gewachsenen Entwicklungspfades. Wer das versteht, dem
wird erst recht klar: Sie lassen sich nicht durch ein neues Tool ersetzen.
Daten werden gesammelt, aber nicht nutzbar gemacht In den meisten Immobilienunternehmen liegen Daten vor. Objektdaten, Mieterdaten, Betriebskennzahlen, Wartungshistorien. Das Problem ist nicht ihre Abwesenheit, sondern ihre Verfassung. Sie liegen in verschiedenen Systemen, sind inkonsistent gepflegt, widersprüchlich
definiert oder lassen sich schlicht nicht miteinander verknüpfen. Für dieselbe Kennzahl existieren mitunter drei verschiedene Versionen in drei verschiedenen Systemen. Hinzu kommt: Daten entstehen heute aus immer mehr Quellen. Digitalen Zwillingen, IoT-Sensorik, cloudbasierten Plattformen. Was die inhaltliche Tiefe der Datenbasis grundsätzlich erhöht, verschärft die Fragmentierung ohne harmonisierte Struktur weiter.
«Ich beschäftige mich täglich damit, wie digitale Systeme echten Mehrwert im Immobilienmanagement schaffen.»
Dass dies kein Einzelproblem ist, belegt auch der Digital Real Estate Index, den pom+ jährlich erhebt: Der digitale Reifegrad der Bau- und Immobilienwirtschaft liegt aktuell bei 4,3 von 10 Punkten. Eine leichte Erholung gegenüber dem Vorjahr aber noch lange kein Durchbruch auf dem Weg zur Digitalisierung. Wer unter diesen Bedingungen ein KI-Modell aufsetzt, erhält keine Antworten. Er bekommt Ausgaben, die bestehende Unschärfen verstärken, automatisiert und in hoher Geschwindigkeit. KI erkennt Muster in Daten. Sind die Daten inkonsistent, lernt das Modell aus Widersprüchen. Sind sie unvollständig, operiert es auf lückenhafter Grundlage.
Eine neue Schicht Komplexität Was in der Praxis entsteht, ist kein Effizienzgewinn. Es ist eine neue Schicht an Komplexität. KI-Outputs, denen niemand vertraut. Fachabteilungen, die Ergebnisse manuell nachprüfen. Projekte, die ins Stocken geraten. Viel Aufwand, wenig Wirkung, wachsende Frustration. Das Fatale: Viele Unternehmen reagieren darauf mit dem nächsten ToolUpgrade. Der Kreislauf beginnt von vorn. Immerhin zeigt sich ein Lerneffekt. Gemäss der aktuellen Studie sehen rund zwei Drittel der Befragten in KI einen hohen Nutzen. Im Vorjahr waren es noch 75 Prozent. Mit häufigerem Einsatz werden nicht nur die Möglichkeiten, sondern auch die Grenzen der Technologie sichtbarer, und die Erwartungen realistischer. Ein notwendiger Reifungsprozess, der nicht als Scheitern verstanden werden sollte.
Steckbrief
pom+ pom+ ist ein Schweizer Beratungsunternehmen, das Dienstleistungen für Immobilien, Infrastrukturen, Unternehmen und Organisationen erbringt. Mit Hauptsitz in Zürich und Niederlassungen in Basel, Bern, Lausanne, St. Gallen, Frankfurt, Köln und Berlin berät pom+, als Spin-o der ETH Zürich gegründet, seit 1996 über 800 Kunden im In- und Ausland.
Mehr Informationen unter www.pom.ch
Simon Caspar ist seit rund 20 Jahren ein fester Bestandteil des Schweizer Beratungsunternehmens pom+ Consulting AG. In seiner Funktion als Managing Partner verantwortet er den Bereich Data & Technology und fokussiert sich dabei auf die Verbindung von Organisation, Immobilien und IT-Systemen. Der Betriebsökonom mit Executive MBA unterstützt zusammen mit seinem interdisziplinär aufgestellten Team Unternehmen bei einer umfassenden digitalen Transformation.
Ein Data Hub ist kein Tool –er ist eine Struktur Der Ausweg liegt nicht in besseren Modellen. Er liegt in einer strukturellen Entscheidung: der Schaffung einer gemeinsamen, harmonisierten Datenbasis. Ein Data Hub ist dabei kein weiteres System, das der bestehenden IT-Landschaft hinzugefügt wird. Er ist das Gegenteil. Er ersetzt Fragmentierung durch zentrale Verfügbarkeit. Er integriert verteilte Datenquellen, löst Silos und Inkonsistenzen auf und schafft die Grundlage für skalierbare KI-Anwendungen und automatisiertes Reporting. Entscheidend ist dabei nicht, wo die Daten liegen. Entscheidend ist, wie sie nutzbar werden: einheitlich definiert, qualitätsgesichert und für unterschiedliche Anwendungsfälle zugänglich. Erst auf dieser Grundlage kann KI auch leisten, was sie verspricht.
Datenqualität ist keine Vorarbeit –sie ist Daueraufgabe Doch Technologie allein entscheidet nicht über den Erfolg. Ein weiterer entscheidender Faktor bleibt die Organisation: klare Verantwortlichkeiten, konsequentes Change Management, die Bereitschaft der Fachbereiche zur Adoption und der Wille, bestehende Arbeitsweisen grundlegend zu hinterfragen. Ein Data Hub, der technisch vorhanden ist, aber organisatorisch nicht verankert, bleibt eine ungenutzte Infrastruktur.
Selbst mit dem richtigen Setup bleibt eine zentrale Herausforderung bestehen: Datenqualität ist kein einmaliges Bereinigungsprojekt vor dem Golive. Sie ist ein kontinuierlicher Prozess. Wer sie als Vorprojekt versteht, wird nach dem Launch feststellen, dass das eigentliche Problem erst beginnt. Ergänzt wird die Datenbasis durch einen Datenkatalog: Er dokumentiert transparent, welche Daten existieren, woher sie stammen und wie verlässlich sie sind. Er schafft die gemeinsame Sprache, die Fachabteilungen und Technologie verbindet und gibt der Organisation die Kontrolle zurück.
Executive Search
ARKADIUM AG OPINION
« Identität zieht an. Beliebigkeit stösst ab. Das gilt im Hyperwettbewerb mehr denn je.»
Yavor Bojkov, Head of Architecture & Real Estate bei Arkadium AG, über den Hyperwettbewerb der Branche und warum die wichtigste Aufgabe nicht nur Recruiting heisst, sondern Schöpfungskraft.
Herr Bojkov, worauf lassen sich die Nachwuchsprobleme im Bau- und Immobiliensektor zurückführen?
Der Schweizer Bau- und Immobiliensektor ist ein wirtschaftlicher Riese mit knapp einer Million Beschäftigten. Trotzdem leidet die Branche unter akutem Nachwuchs- und Führungskräftemangel. Die Ursachen sind komplex und nicht allein der jüngeren Generation zuzuschreiben.
Auf der einen Seite steht eine traditionelle Branche. Vieles ist hierarchisch, ego-getrieben und vom Denken vergangener Jahrzehnte geprägt. Die Schweiz hat zwar eine hohe PropTech-Dichte, in der Praxis fehlt der Mut zur echten Transformation. Auf der anderen Seite steht eine junge Generation, die Sinn und Identifikation stärker gewichtet als reine Statussymbole. Sie fordert viel, sucht schnelle Entwicklung und denkt unabhängiger. Was teilweise fehlt, ist die Bereitschaft, die harte Grundausbildung als langfristiges Investment zu verstehen.
Beide Seiten müssen sich bewegen. Organisationen müssen menschenzentrierter denken und eine glaubwürdige Vision formulieren, mit der sich Talente identifizieren. Wer nur Arbeitsplätze bietet, verliert in der heutigen Zeit. Wer Wirtschaftlichkeit und Sinn verbindet, wird gewinnen.
In welchen Bereichen suchen Sie derzeit am meisten Führungskräfte? Wir erleben eine tiefgreifende Marktbereinigung. M&A-Transaktionen, Konsolidierung und neue Differenzierungsstrategien verändern die Branche fundamental. Klassische Verwalter- und Organisationsrollen verlieren an Bedeutung, auch das Architektenbild verändert sich durch Outsourcing und Künstliche Intelligenz. Gefragt sind heute hybride Profile und Transformationsarchitekten. Auf der Executive-Ebene suchen wir Leader, welche die Schöpfungskraft besitzen, Unternehmen finanziell zu fitten, den Unternehmenswert nachhaltig zu stärken, neue Märkte zu erschliessen und das Geschäftsmodell zu skalieren. Auf der Ebene des Professional Search geht es hingegen um leistungsorientierte Macher, die Resultatverantwortung übernehmen, Resilienz unter Druck managen und in der Lage sind, die operative Praxis direkt an die Vision und die Wertschöpfungskette des Unternehmens zu binden. Wer Unternehmen stabilisiert und für Skalierung oder M&A-Geschäfte fit macht, gewinnt im aktuellen Hyperwettbewerb massiv an Bedeutung.
Wie finden Sie jene Menschen, die den Unterschied im Unternehmen machen können?
Die Suche nach Leistungsträgern gerät zunehmend in ein Paradox. Sie kannibalisiert sich durch Digitalisierung und unpersönliche Automatisierung zunehmend selbst, während KI das Problem im heutigen Hyperwettbewerb nur beschleunigt, statt es zu lösen. Massenanschreiben auf LinkedIn und opportunistische Jobangebote von Generalisten führen dazu, dass sich Top-Entscheidungsträger genervt aus der digitalen Sichtbarkeit zurückziehen. Wer grosse Verantwortung trägt, permanent unter Druck steht und fest im Sattel sitzt, also nahezu alle relevanten Leistungsträger im Markt, reagiert nicht mehr auf Standardinserate. Daher wirkt eine rein prozessorientierte HR-Kultur auf diese Menschen abstossend, gefragt ist eine menschenzentrierte Entwicklungsorientierung. Wir gewinnen diese Persönlichkeiten durch einen Ansatz, der hundert Jahre alt und gerade deshalb wieder revolutionär ist: die persönliche, telefonische Direktansprache, kombiniert mit fundierter Branchenexpertise. Ein spezialisiertes Beraterteam muss den gesamten Lebenszyklus einer Immobilie durchdringen, um ein Gespräch auf Augenhöhe führen zu können. Wir rufen nicht an, um schnell eine Stelle zu verkaufen, sondern um den Menschen über seine sechs Grundbedürfnisse, sein Potenzial und seine intrinsischen Motive zu verstehen.
Sie sprechen von Motivanalyse als Fundament Ihrer Arbeit. Was machen Sie anders als klassische Executive Searcher?
Klassische Executive Searcher arbeiten rein lebenslauf- und prozessorientiert, wodurch nur die Vergangenheit abgebildet wird, während traditionelle Diagnostikzentren isoliert und losgelöst vom echten Marktumfeld analysieren. Wir verbinden spezialisierten Executive Search mit humanistischer Arbeits- und Organisationspsychologie und analysieren mithilfe wissenschaftlicher Diagnostik auf Basis etablierter Modelle wie den Big Five, der intrinsischen Motivationsanalyse nach Deci und Ryan oder dem Bochumer Inventar Emotionale Intelligenz, Urteilsvermögen und mentale Standfestigkeit im volatilen Kapitalumfeld präzise.
Im Zentrum stehen die drei I: Identität, Identifizierung und Intensität. Im Rekrutierungsprozess analysieren wir systematisch, was Menschen innerlich antreibt, welchen Aufgaben sie Sinnhaftigkeit zuschreiben und unter welchen Bedingungen sie langfristig leistungsfähig bleiben, statt an Burnout oder Boreout zu erodieren. Gerade bei strategischen und politisch exponierten Spitzenpositionen führt dieser diagnostische Tiefengang zu einer Trefferquote von über 80 Prozent aus einer einzigen Direktansprache. Das ist das messbare Resultat einer Arbeit, die den Menschen ganzheitlich erfasst und seine individuelle Gabe mit der richtigen Aufgabe verbindet.
Wo herrscht derzeit mehr Beratungsbedarf, bei Kandidaten oder Unternehmen? Der Bedarf ist auf beiden Seiten deckungsgleich. Fach- und Führungskräfte suchen heute wertebasierte Arbeit, transparente Lohnanalysen und individuelle Entwicklungsperspektiven. Sie wollen einen spürbaren ROI ihrer investierten Lebenszeit, wieder Leidenschaft für ihre Aufgabe empfinden und Burnout oder Boreout vermeiden. Auf der anderen Seite agieren Unternehmen, wie bereits gesagt, zu prozessorientiert und bekämpfen akute Symptome nur kurzfristig. Langfristig gewinnen deshalb jene Organisationen, denen es gelingt, individuelle Bedürfnisse mit einer klaren und sinnstiftenden Unternehmensvision zu verbinden.
Unternehmen müssen heute aktiver suchen. Was bedeutet das für ihre Positionierung? Der Fokus auf oberflächliche Reize versagt. Social Media, Reels und austauschbare Corporate Benefits ziehen keine Leistungsträger an, sie brauchen vielmehr eine Leitidee, an der sie aktiv mitbauen können. Wer Menschen nur mit künstlichen Anreizen lockt, erzeugt eine
unrealistische Erwartungshaltung und hohe Fluktuation, welche den natürlichen Schweinezyklus durchbrechen. Traditionsreiche Schweizer Unternehmen geraten im aktuellen Hyperwettbewerb und Konsolidierungsdruck zunehmend unter Druck, ihre Eigenständigkeit zu bewahren. Wer austauschbar wird, verliert langfristig an Profil und Anziehungskraft. Gerade deshalb braucht es wieder Unternehmen mit klaren Ecken und Kanten, denn Identität zieht Talente an, während Beliebigkeit sie abstösst.
Sollten Immobilienunternehmen ihre HR-Abteilungen ausbauen?
Die quantitative Aufstockung ist falsch. HR ist das Herzstück des Unternehmens, wird aber oft als administrative Abwicklungsinstanz blockiert. Viele HR-Teams sind mit operativen Pflichten überflutet und stehen unter enormem Kostendruck. Dabei werden die Folgen häufig unterschätzt. Eine Fehlbesetzung im Kader kann sich über wenige Jahre auf bis zu drei Millionen Franken summieren. Wer HR strategisch denkt, behandelt Hires deshalb wie Capex-Entscheidungen: mit Due Diligence, Szenarienanalyse und klarer ROI-Erwartung. Genau dafür fehlen intern jedoch oft Zeit, Ressourcen und Budget für eine fundierte Marktbegleitung. Gefragt sind deshalb pragmatische und bezahlbare Lösungen ohne zusätzlichen Workload, etwa flexible Talent Seats oder schlanke RPOAnsätze, die HR-Teams gezielt entlasten. Aufgrund dieser Entwicklungen erweitern wir unser Dienstleistungsportfolio und führen mit der neuen Website, die spätestens im Herbst online geht, Talent Seats ohne Net Fees ein.
Welche Profile werden die Branche künftig prägen?
Die Zukunft gehört agilen, hybriden Profilen. Repetitive, administrative Aufgaben ohne Ergebnisorientierung werden durch Automatisierungstechnologien
Steckbrief
Arkadium AG Arkadium AG ist ein führendes dediziertes Organisationsberatungshaus mit Executive Search und Diagnostikcentrum für die Immobilienbranche. Aus Laufbahnberatung und Motivanalyse entstand das grösste leistungsorientierte Schweizer Kadernetzwerk für den Auf- & Ausbau von Standorten, Divisionen & Führungsteams.
Mehr Informationen unter arkadium.ch
Yavor Bojkov
Yavor Bojkov (HSG), Head of Architecture & Real Estate, 6 von 10 ArkadiumJahren. Mit seinem Netzwerk von 5 000 Leistungsträgern aus Investoren, Auftraggebern und Immobilienplayern überblickt er die Branche von der MetaEbene, steuert Kapitalallokation und öffnet Mandanten Türen, die im Hyperwettbewerb entscheiden.
ersetzt. Massiv an Wert gewinnt hingegen das Menschliche. Gefragt sind Transformationsarchitekten mit ausgeprägter Kommunikationskompetenz, Urteilsvermögen und hoher innerer Verpflichtung gegenüber dem Projekterfolg. Das theoretische Lehrbuchwissen verliert an Wert. Den Ausschlag geben fundierte Erfahrung, Standfestigkeit unter Druck und die Fähigkeit, im volatilen Kapitalumfeld sowie in der Ausführung und Instandhaltung messbare Resultatverantwortung zu übernehmen. Wer diese mentale Stärke besitzt und Entscheidungen mutig umsetzt, wird unersetzlich.
Welche Rolle soll Ihre Arbeit langfristig gespielt haben? Wenn die Branche sich transformiert hat und wir in zehn Jahren zurückblicken, soll unsere Arbeit der entscheidende Knotenpunkt gewesen sein, der relevante Leistungs- und Führungsträger systematisch mit den passenden Organisationen verbunden hat. Wir wollen bewiesen haben, dass menschenzentrierte Unternehmenskultur und nachhaltige wirtschaftliche Rentabilität kein Widerspruch sind, sondern sich gegenseitig bedingen. Unser Ziel ist eine neue, wertebasierte Hochkultur im digitalen Zeitalter, die den Schweizer Bau- und Immobiliensektor aus prozessorientierter Lethargie führt. Eine Branche, in der Unternehmen mit klaren Missionen überzeugen und Talente ihre individuelle Gabe dauerhaft in eine produktive und wertschöpfende Aufgabe verwandeln können.
Interview: Rüdiger Schmidt-Sodingen
«Wer nur Arbeitsplätze bietet, verliert in der heutigen Zeit. Wer Wirtschaftlichkeit und Sinn verbindet, wird gewinnen.»
Arkadium AG
Recruiting
Rundum- statt Tunnelblick
Wie findet die Immobilienbranche mehr Mitarbeitende? Neben finanziellen Anreizen könnten neue, bessere Rekrutierungsmassnahmen den Fachkräftemangel beheben. Auch ein Training «on the job» könnte im Fokus stehen.
Nein, ein grundsätzliches Attraktivitätsproblem hätten die Architektinnen und Ingenieure nicht, interpretiert Claudia Schwalfenberg vom SIA in ihrem Blog-Beitrag die Ergebnisse der letztjährigen BSSStudie. 72 Prozent der Architekten und 56 Prozent der Ingenieurinnen sind überzeugt davon, dass ihr Beruf attraktiv ist. Die Lösung für den Fachkräftemangel liege deshalb in höheren Löhnen, einer praxisnäheren Ausbildung und attraktiveren Arbeitsbedingungen – so sehen das jeweils gut 20 bis 15 Prozent der Befragten.
Der Schweizerische Ingenieur- und Architektenverein arbeitet mit Hochdruck an einer Imageverbesserung und einer besseren Hinführung zum Thema Bauen. Wo das Spielen mit Lego-Steinen aufhört, beginnt deshalb die 130 Meter lange und 17 Meter hohe Wunderbrücke im Park des Technorama in Winterthur. Vom Staunen und Experimentieren ins Planen und Bauen und damit in den Beruf und die Berufung zu kommen – auch dafür soll die Ingenieurmeisterleistung in Winterthur eine Brücke sein. Gleichzeitig will SIA-Präsidentin Susanne Zenker entscheidend mehr Frauen in technische Berufe bringen. Im Gespräch mit SVIT-CEO Marcel Hug mahnte Michael-Page-Berater Florian Bruneau in Immobilia 10/2023 gleichzeitig mehr Offenheit an. Um der «grossen Nachfrage nach Fachkräften zu begegnen, bedarf es in der Branche einer offeneren Haltung insbesondere auch für Bewerbende, welche aus anderen Branchen wechseln möchten. Auch gibt es viele Immobilienfachleute aus anderen Ländern, die rekrutiert werden könnten.» Statt Stellenanzeigen müssten auch die bestehenden Mitarbeitenden in die Rekrutierung miteinbezogen werden. Es sei «sinnvoll, dass der Arbeitgeber die aktuellen Mitarbeitenden auffordert, bei einer Stellenvakanz Kandidaten aus ihrem Umfeld vorzuschlagen. Wird diese Person dann eingestellt, erhält der Mitarbeitende eine Prämie. Dieses Vorgehen hat den Vorteil, dass Mitarbeitende kaum eine Person empfehlen werden, mit der sie nicht zusammenarbeiten möchten, bzw. die nicht zur Betriebskultur passt.»
Kompetenzen fehlen
Bauen ist Vermittlungssache
Neben dem klassischen Verständnis, wie Immobilien entstehen und betrieben werden, braucht es duale Ausbildungssysteme, die technische Neuerungen genauso im Blick haben wie den Servicegedanken und obligatorische, wiederkehrende Abläufe vor Ort.
Es mutet widersprüchlich an, aber tatsächlich brauchen feststehende Gebäude mehr denn je bewegliche Menschen. Nicht nur als Bewohnerinnen und Bewohner, sondern auch als Manager vor Ort oder für den Ort. Das Schweizer Netzwerk Swiss Engineering engagiert sich mittlerweile mit mehreren Initiativen, um die digitale Transformation im Bauwesen voranzutreiben oder «zukunftsorientierte
Bildungspläne» für Zeichnerinnen und Zeichner zu erstellen. Die Babyboomer, die in den kommenden Jahren aus ihren Berufen ausscheiden, müssen durch mehr Auszubildende ausgeglichen werden. Eine weitere Herausforderung stellen die zunehmenden Teilzeitarbeitenden dar, die einerseits die Produktivität drücken, andererseits aber auch Menschen in Jobs holen oder halten können, wenn diese normalerweise Auszeiten nehmen würden. So engagiert sich die SVIT School aktiv in der Aus- und Weiterbildung oder auch in Umschulungen für junge Menschen. Der Fokus liegt auf «praxisorientierten Programmen, die den aktuellen Bedarf der Industrie berücksichtigen». Durch «gezielte
Mangel vs. Wettbewerbsfähigkeit
Kooperationen mit Unternehmen fördert die Schule praxisnahe Ausbildungen, die den Anforderungen der Branche gerecht werden». Ein Kernpunkt des Erfolges machen Technologien wie Building Information Modeling (BIM) aus, die die Branche für den Nachwuchs auf der Höhe der Zeit präsentieren, gleichzeitig aber die zunehmend digitale Planung und Bewirtschaftung von Immobilien adressieren. Mehr denn je gilt: Jeder, der Immobilien plant, baut oder muss alle Implikationen und späteren Funktionsweisen kennen und entsprechend berücksichtigen kennen. Da jeder Mensch irgendwo wohnt, hat er im Grunde ein Grundverständnis davon, wie eine Wohnung oder Immobilie funktioniert oder funktionieren sollte
Das Real Estate Symposium des Schweizerischen Verbands der Immobilienwirtschaft (SVIT) adressierte bereits 2024 einen gravierenden Fachkräftemangel in der Schweizer Immobilien- und Baubranche, «der ihre Fähigkeit zur Bewältigung von Projekten und zur Aufrechterhaltung optimaler Betriebsabläufe beeinträchtigt».
Dieser anhaltende Fachkräftemangel habe «schwerwiegende Auswirkungen», da er Bauprojekte sowohl bei der Planung als auch bei der Ausführung verzögere. Es fehlen also sowohl in den Architektenbüros, beim Projektmanagement als auch auf den Baustellen entsprechend qualifizierte Mitarbeiterinnen und Mitarbeiter. Die Auswirkungen erstreckten sich «auch auf fachnahe Gebiete wie Baustoffproduktion und -lieferung sowie technologische Innovationen in der Branche». Der Mangel an qualifizierten Arbeitskräften hemme «die Einführung moderner Technologien und effizienter Arbeitsmethoden» und beeinträchtige erst die Produktivität und dann die allgemeine Wettbewerbsfähigkeit.
Laut einer im letzten Oktober veröffentlichten Befragung des Forschungsinstituts BSS sehen 67 Prozent
der Architekten und 92 Prozent der Ingenieurinnen den Fachkräftemangel als «grosses oder eher grosses Problem». Der Fachkräftemangel, so Claudia Schwalfenberg, Leiterin Kernthemen und Verantwortliche Baukultur im Schweizerischen Ingenieur- und Architektenverein SIA, habe «einschneidende Folgen» und führe «zu einer hohen Arbeitsbelastung, Zeitdruck, Überstunden und fehlenden Pausen. Beispielsweise ist die wöchentliche Arbeitszeit etwa acht Stunden höher als gewünscht.»
Zusätzlich bereitet die Suche nach einer Nachfolge «grosse Sorgen», «konkret bei 49 Prozent der Architekten und 55 Prozent der Ingenieurinnen».
Auch Bestandsbauten sind vom Fachkräftemangel betroffen, denn fehlende Facility Manager können mechanische Wartungsarbeiten nicht durchführen, digitale Tools nicht bedienen und schränken damit einen reibungslosen Gebäudebetrieb ein.
Moderne Büro- und Gewerbeeinheiten mit Tiefgaragen, Grünflächen und eigenen Restaurants brauchen mehr denn je technische Ansprechpartner, die nicht nur Probleme der Stromversorgung oder Sicherheit beheben, sondern auch Neumieter willkommen heissen, Rasen mähen, Müllcontainer bewegen, alltägliche Probleme oder
gar Streitigkeiten lösen und dazu digitale Messdienste steuern oder Reportings erstellen. Der PwC Facility Management Monitor 2025 hebt hierbei den «Wandel von der traditionellen effizienten Verwaltung und dem kostengünstigen Betrieb von Immobilien zur Schaffung von Arbeitsumgebungen im Einklang mit den sich wandelnden Bedürfnissen der modernen Arbeitswelt und Industrie» hervor. Sprich: Das klassische Facility Management wird in Zukunft noch an Bedeutung gewinnen, um neben den «Erwartungen an Servicequalität, Komfort, Sicherheit und Innovationen» auch jene an Nachhaltigkeit und Energieeffizienz sowie Digitalisierung erfüllen zu können. Von gut 100 befragten Facility-Management-Nutzern aus den Bereichen Corporates, institutionelle Investoren und Öffentliche Hand sind in Deutschland, Österreich und der Schweiz durchschnittlich 48 Prozent mit den erbrachten Dienstleistungen zufrieden. In der Schweiz sind es sogar 60 Prozent. Gleichzeitig sehen 78 Prozent der befragten Nutzer und Dienstleister den Personal- und Fachkräftemangel als die derzeit grösste Herausforderung in der Facility-Management-Branche. Hierzulande steht allerdings die fortschreitende Digitalisierung auf Platz 1.
« Respekt, Verständnis und eine gute Einführung sind entscheidend»
Der Fachkräftemangel belastet auch die Bauunternehmen. Was bedeutet das für Fachpersonal und eine bessere Zusammenarbeit vor Ort? Armend Bytyqi, Verwaltungsratspräsident, Inhaber und Geschäftsführer der Fachkräftevermittlung ICM Bau, erläutert, wie sich Führung, Personalplanung und Nachwuchskampagnen verbessern müssen.
Herr Bytyqi, wie beurteilen Sie den derzeitigen Fachkräftemangel im Baugewerbe?
Der Fachkräftemangel im Baugewerbe ist klar spürbar. Die Bauwirtschaft boomt weiterhin und der Bedarf an qualifizierten Fachkräften ist sehr hoch. Viele Fachkräfte kommen aus dem Ausland und bringen wertvolle Erfahrung mit. Gleichzeitig benötigen sie Zeit, um sich an die Schweizer Arbeitsweise, Sprache und Abläufe anzupassen. Auf den Baustellen herrscht jedoch oft grosser Zeitdruck. Genau dort entsteht ein Spannungsfeld: Einerseits braucht es dringend Personal, andererseits fehlt manchmal die Geduld für eine gute Integration. Deshalb appelliere ich an Bauherren und Bauunternehmen, trotz des hohen Drucks nie zu vergessen, dass wir mit Menschen arbeiten. Respekt, Verständnis und eine gute Einführung sind entscheidend.
Welche Fehler machen Unternehmen beim Umgang mit dem Personal am Bau?
Viele Unternehmen stehen unter enormem Druck. Termine müssen eingehalten werden, die Belastung ist hoch und oft liegen die Nerven blank. Dabei geht manchmal vergessen, dass hinter jeder Arbeitsleistung ein Mensch steht. Ein häufiger Fehler ist, dass zu wenig auf Kommunikation, Integration und Wertschätzung geachtet wird. Gerade in stressigen Situationen braucht es Führungskräfte, die Ruhe bewahren und Verständnis zeigen. Mehr Empathie und ein respektvoller Umgang verbessern nicht nur das Arbeitsklima, sondern auch die Leistung und Loyalität der Mitarbeitenden.
Wie hat sich die Vermittlung von geeignetem Personal in den letzten Jahren verändert? Die Dynamik hat sich stark verändert. Früher war die Vermittlung oft langfristiger planbar, heute ist alles deutlich schneller und kurzfristiger geworden. Die Nachfrage nach Fachkräften ist enorm, gleichzeitig steigt der Druck auf die Handwerker. Viele Baustellen laufen unter hohem Tempo, und das wirkt sich auch auf die Gesundheit und Belastung der Mitarbeitenden aus. Deshalb ist es wichtig, dass Unternehmen nicht nur auf Produktivität achten, sondern auch auf nachhaltige Arbeitsbedingungen.
ICM Bau
Steckbrief
ICM Bau bringt qualifizierte Baufachkräfte und Bauunternehmen erfolgreich zusammen. Das Unternehmen ist spezialisiert auf die Vermittlung von Fachpersonal im Bauhauptgewerbe und unterstützt Unternehmen wie auch Stellensuchende mit individuellen Lösungen – ob Festanstellung, Temporäreinsatz, projektbezogene Einsätze oder Contracting. Heute ist ICM Bau mit Standorten in Baar, Basel, Pfäffikon SZ, Schlieren und Winterthur in der ganzen Deutschschweiz präsent.
Armend Bytyqi ist Gründer, Geschäftsführer und Verwaltungsratspräsident der ICM Bau AG, die er seit 2017 erfolgreich aufgebaut und etabliert hat. Mit ICM Bau zählt er heute zu den prägenden Unternehmern in der Personalvermittlung für das Bauhauptgewerbe in der Schweiz. Darüber hinaus ist Bytyqi Mitgründer der Immobasis AG, einer Total- und Generalunternehmung, sowie Mitgründer von The Matcha Club und der LiveUp AG.
Wie arbeiten Sie mit Ihrer Personalvermittlung?
ICM Bau gehört heute zu den führenden Personalvermittlungen im Schweizer Bauhauptgewerbe. Wir sind täglich im Austausch mit Unternehmen und Fachkräften und investieren viel Zeit in die Rekrutierung und Betreuung von qualifiziertem Personal. Für uns geht es nicht nur darum, offene Stellen zu
besetzen. Unser Ziel ist es, den richtigen Menschen mit der passenden Aufgabe zusammenzubringen – fachlich, aber auch menschlich. Gute Zusammenarbeit entsteht dort, wo beide Seiten zueinander passen.
Es wird viel über Digitalisierung gesprochen, die auch auf den Baustellen Arbeitsvorgänge vereinfachen soll. Was konkret wird leichter oder anders? Die Digitalisierung entwickelt sich auch in der Baubranche stark weiter. Im Hintergrund entstehen laufend neue Lösungen – von Apps bis hin zu KI-gestützten Prozessen. Die handwerkliche Arbeit auf der Baustelle selbst wird man aber nie vollständig digitalisieren können. Ein Maurer, Schaler oder Kranführer wird weiterhin vor Ort gebraucht. Das grösste Potenzial sehe ich deshalb im Backoffice: bei der Planung, Administration, Kommunikation und Koordination. Dort können digitale Lösungen viel Zeit sparen und Abläufe effizienter machen.
Sie kennen als Vermittler beide Seiten am Bau. Was wünschen Sie sich von den Baufirmen – und was von den einzelnen Bauarbeitern?
Von den Baufirmen wünsche ich mir mehr Verständnis für die Integration und Entwicklung der Mitarbeitenden. Oft sind es kleine Dinge, die eine grosse Wirkung haben: gemeinsam etwas unternehmen, Wertschätzung zeigen oder neue Mitarbeitende aktiv ins Team integrieren. Damit gewinnt man Menschen langfristig für das Unternehmen. Von den Handwerkern wünsche ich mir Offenheit. Es ist wichtig, dass
Mitarbeitende auch einmal sagen, wenn die Belastung zu hoch wird oder etwas nicht funktioniert. Gute Zusammenarbeit entsteht nur dort, wo beide Seiten ehrlich miteinander kommunizieren.
Der Bau von Wohnungen ist mittlerweile ein Politikum. Was bedeutet das für das Personal, das am Ende die Wohnungen baut? Wo sollte dieses Personal besser unterstützt werden? Der politische und gesellschaftliche Druck auf den Wohnungsbau ist heute enorm. Es sollen schneller mehr Wohnungen entstehen, gleichzeitig steigen die Anforderungen an Qualität, Nachhaltigkeit und Kostenkontrolle. Dieser Druck landet am Ende oft direkt bei den Handwerkern auf der Baustelle. Deshalb braucht es bessere Unterstützung für das Baustellenpersonal – sei es durch realistischere Zeitpläne, bessere Organisation oder gesündere Arbeitsbedingungen. Auch Themen wie Integration, Sprache, Weiterbildung und Wertschätzung werden immer
wichtiger. Wer gute Fachkräfte halten will, muss ihnen langfristige Perspektiven bieten.
Was würden Sie sich für eine Nachwuchskampagne wünschen?
Die Baubranche braucht ein moderneres und realistischeres Image. Viele junge Menschen wissen gar nicht, welche Chancen und Entwicklungsmöglichkeiten es im Bau gibt. Dabei bietet die Branche sichere Arbeitsplätze, gute Verdienstmöglichkeiten und spannende Karrierewege. Eine erfolgreiche Nachwuchskampagne müsste deshalb authentisch sein und junge Menschen direkt ansprechen – auch über Social Media und digitale Plattformen. Wichtig wäre zudem, mehr erfolgreiche Vorbilder aus der Praxis zu zeigen und deutlich zu machen, dass hinter dem Bau nicht nur harte Arbeit, sondern auch Teamgeist, Technologie und Zukunftsperspektiven stehen.
Interview: Rüdiger Schmidt-Sodingen
«Es braucht eine bessere Unterstützung für das Baustellenpersonal – sei es durch realistischere Zeitpläne, bessere Organisation oder gesündere Arbeitsbedingungen.»
Das neue Paradigma: Warum unsere Renten am regulatorischen Tropf des Immobilienmarkts hängen
Sehr geehrte Leserinnen und Leser,
Wer den Schweizer Immobilienmarkt im Jahr 2026 beurteilen will, darf sich nicht in kurzfristigen Zyklen verlieren. Der Markt hat eine strukturelle Metamorphose durchlaufen. Die Immobilie ist längst nicht mehr bloss das klassische «Betongold» privater Anleger, sondern ein zentrales Schwungrad des Schweizer Kapitalmarkts und damit auch ein stiller Pfeiler unserer Altersvorsorge. Um die aktuellen Bewertungsniveaus, die historisch tiefe Leerstandsquote und die politische Brisanz richtig einzuordnen, genügt der Blick auf die Zinsseite nicht. Entscheidend sind die globalen, demografischen und regulatorischen Fundamentaldaten der Schweiz. Der eigentliche Stresstest für den Immobilienmarkt – und damit für das Vermögen vieler Schweizerinnen und Schweizer – kommt heute weniger von der Geldpolitik als von der Regulatorik.
1. Der Makro-Anker: Die Flucht in die Berechenbarkeit
Um die anhaltend hohen Bewertungen von Schweizer Immobilien zu verstehen, muss der makroökonomische Rahmen mitgedacht werden. Die Schweizerische Nationalbank bewegt sich weiterhin in einem Niedrigzinsumfeld. Während globale Märkte unter hoher Unsicherheit leiden – geprägt von geopolitischen Spannungen, Energiepreisrisiken und einer insgesamt fragilen Weltkonjunktur –, bleibt die Schweiz ein vergleichsweise stabiler Hafen. Schweizer Immobilien profitieren von diesem Umfeld. Sie bieten jenen Mix aus Planbarkeit, Ertragsstabilität und Werthaltigkeit, den institutionelle Anleger in unsicheren Zeiten suchen.
2. Was treibt unsere Mieten in die Höhe?
In der politischen Debatte wird die Wohnungsnot oft fast ausschliesslich auf die Nettozuwanderung reduziert. Für eine saubere Marktanalyse greift diese Erklärung jedoch zu kurz. Die Zuwanderung ist ein Verstärker, aber nicht die alleinige Ursache. Der eigentliche Treiber der Wohnungsnot ist das «Flächen-Paradoxon» – eine Nachfrage, die aus dem Inneren der Schweizer Gesellschaft selbst entsteht. Der Pro-Kopf-Verbrauch an Quadratmetern ist über die letzten Jahrzehnte massiv gestiegen. Während 1980 noch rund 34 Quadratmeter pro Kopf genügten, beansprucht der Schweizer heute im Schnitt deutlich mehr Fläche. Gleichzeitig zerfallen die Haushalte in immer kleinere Einheiten. Die Gesellschaft altert, der Anteil der Einpersonenhaushalte steigt, und viele ältere Menschen bleiben in grossen Wohnungen, weil ein Umzug teuer und organisatorisch aufwendig wäre. Der sogenannte EmptyNester-Effekt bindet damit Wohnraum, der dem Markt nicht mehr zur Verfügung steht.
Die Folge ist eindeutig: Selbst bei einer Nettozuwanderung von null würde die Nachfrage nach Wohnraum nicht
einfach verschwinden. Die bestehende Bevölkerung beansprucht immer mehr Platz pro Kopf. Die Wohnungsnot ist damit tief im Wohlstands- und Demografiemodell der Schweiz verankert.
3. Eigentümerwechsel:
Von privat zu institutionell
Ein weiterer, oft unterschätzter Faktor ist der Wandel auf der Eigentümerseite. Der Schweizer Wohnungsmarkt ist vergleichsweise stark inländisch geprägt, auch weil die Lex Koller den Erwerb von Wohnliegenschaften durch ausländische Käufer einschränkt. Damit stützt sich der Markt auf eine stabile Kapitalbasis und weniger auf kurzfristig agierendes Auslandskapital.
Noch wichtiger ist jedoch der Eigentümerwechsel innerhalb der Schweiz. In den letzten 20 Jahren hat sich der Mietwohnungsmarkt spürbar von privaten Eigentümern hin zu institutionellen Investoren verschoben. Pensionskassen, Versicherungen und kotierte Immobiliengesellschaften prägen heute die Preisbildung immer stärker.
Der klassische private Vermieter gerät unter Druck, weil energetische Sanierungen, bauliche Auflagen und ESG-Vorgaben hohe Investitionen verlangen. Institutionelle Eigentümer arbeiten mit Benchmarks, Renditezielen und regulatorischen Vorgaben. Dadurch wird die Preisfindung professioneller, aber auch strenger. Mieten werden weniger nach Gefühl, sondern stärker nach Effizienz und Konformität
festgelegt. Die Streuung der Mietpreise nimmt ab, die Kopplung an die Kapitalmärkte nimmt zu.
Gleichzeitig entsteht mehr Stabilität. Institutionelle Anleger sind langfristig orientierte Marktteilnehmer. Sie verkaufen nicht bei der ersten Marktbewegung, sondern denken in Portfolios, Laufzeiten und Ertragsströmen.
4. Das toxische Risiko der Überregulierung
Die grösste Bedrohung für diesen Markt ist politischer Natur. Ein starres Zonenrecht, ausufernde Einsprachemöglichkeiten und die ständige Drohung mit Mietzinsdeckeln wirken wie eine Unsicherheitssteuer auf den Markt. Kapital verabscheut Unsicherheit. Wenn eine Pensionskasse nicht mehr verlässlich kalkulieren kann, ob sich die Totalsanierung einer Liegenschaft lohnt, weil eine neue Regulierung die Ertragskraft begrenzen könnte, wird das Projekt verschoben oder ganz gestrichen. Folglich entstehen weniger neue Wohnungen, weniger Arbeitsplätze und weniger zusätzliche Fläche.
Das Ergebnis ist paradox: Gut gemeinte Regulierungen zum Mieterschutz oder zur Bauzonenbegrenzung verhindern oft genau das, was politisch gewollt ist – den Neubau und die Verdichtung. Sie drosseln das Angebot, frieren die Mieter-Mobilität ein und treiben die Mieten im frei verfügbaren Segment weiter nach oben.
Einsprachen und bürokratische
«Der Schweizer Immobilienmarkt ist längst ein tragender Pfeiler unserer Altersvorsorge. Immobilien sichern heute nicht nur Wohnraum, sondern auch die finanzielle Stabilität unserer Renten.»
Alexandre P. Amper Global Leader Real Estate Advisory, BDO AG
Hürden verlängern die Planungs- und Bauprozesse für Grossprojekte erheblich. Ein geringeres Angebot bei gleichbleibender Nachfrage führt zwangsläufig zu höheren Preisen. Der beste Schutz der Mieter ist deshalb nicht die Blockade von Neubau, sondern die Erhöhung des Angebots an Mietwohnungen.
Auch das Schweizer Mietrecht hat eine doppelte Wirkung. Es schützt Bestandsmieter über den Referenzzinssatz und sorgt damit für soziale Stabilität. Gleichzeitig entsteht eine Art goldene Fessel: Wer seit Jahren im selben Vertrag lebt, zahlt oft deutlich unter Marktniveau. Das klingt entlastend, hat aber einen spürbaren Nebeneffekt. Ein Umzug lohnt sich für viele kaum noch. Der natürliche Mieterwechsel verlangsamt sich, und die Nachfrage konzentriert sich auf ein sehr kleines Angebot an freiwerdenden Wohnungen. Genau dort entstehen dann die Knappheitspreise, die den Durchschnitt weiter nach oben ziehen.
5. Die Systemfrage: Wie Regulierung unsere Altersvorsorge berührt An diesem Punkt wird die Marktanalyse für jeden Schweizer Bürger existenziell. Immobilien sind nicht einfach Spielball vermögender Spekulanten. Zu den grössten Immobilienbesitzern der Schweiz gehören die Pensionskassen. In vielen Portfolios macht der Immobilienanteil 20 bis 30 Prozent aus und trägt damit wesentlich zum Deckungsgrad der Altersvorsorge bei. Hier zeigt sich die Kettenreaktion der Überregulierung: Wenn die Politik
durch Mietpreisbremsen, energetische Zwangsmassnahmen ohne realistische Überwälzung oder durch Bauhemmnisse die Ertragskraft von Immobilien beschneidet, steigt das Investitionsrisiko. In der Finanzmathematik führt ein höheres Risiko zu einem höheren Diskontsatz. Ein höherer Diskontsatz senkt automatisch den Marktwert der Immobilie. Muss eine Pensionskasse ihren Immobilienbestand aufgrund regulatorischer Eingriffe deutlich abwerten, sinkt ihr Deckungsgrad. Gerät dieser in Richtung Unterdeckung, hat das direkte Folgen für die Versicherten: tiefere Verzinsung der Sparguthaben, tiefere Umwandlungssätze für Neurentner oder zusätzliche Sanierungsbeiträge von Arbeitgebern und Arbeitnehmern.
Die bittere Wahrheit lautet: Wer im Namen des Mieterschutzes oder der Raumplanung die Immobilienbewertungen zu stark belastet, greift indirekt auch in die Rentenkasse der Schweizer Bevölkerung ein.
Die Immobilie als Schicksalsgemeinschaft
Der Schweizer Immobilienmarkt des Jahres 2026 ist kein isoliertes Teilsystem mehr, sondern ein zentrales Element finanzieller Stabilität. Er wird gestützt von einem soliden Makroumfeld und einer demografisch getriebenen, endogenen Nachfrage, die unabhängig von der Migrationsdebatte weiterwächst. Die eigentliche Herausforderung besteht darin, zu erkennen, dass Regulierung immer mit Opportunitätskosten verbunden ist. Sinnvolle Rahmenbedingungen schaffen Transparenz und Marktordnung. Eine exzessive, investitionsfeindliche Regulierung hingegen verhindert nicht nur den nötigen Wohnungsbau und die energetische Erneuerung, sondern schwächt auch systematisch die Vermögensbasis der Vorsorgewerke.
In der Schweiz von heute sind Mieter und künftige Rentner oft dieselbe Person. Genau deshalb muss jede wohnungspolitische Debatte auch als Rentendebatte geführt werden.
Bewertungsgutachten für Wohn- und Gewerbeimmobilien verstehen, beurteilen und verfassen
Die Bewertung von Immobilien bestimmt und treibt den Immobilienmarkt. SIREA steht für fokussierte, zielgerichtete Weiterbildungen in der Immobilienbewertung –und bietet mit dem CAS Immobilienbewertung einen Studiengang, der praxisorientiert die systematischen und methodischen Grundlagen der Immobilienbewertung und das Marktumfeld von Immobilien erklärt.
Was ist eine Immobilie wert? Welche Kennzahlen gibt es? Welche Schätzungsmodelle? Um Immobilien sicher bewerten zu können, braucht es in datengetriebenen Zeiten ein umfassendes, analytisches Verständnis. Der CAS Immobilienbewertung von SIREA bietet in zwei Modulen einen Überblick, wie Bewertungen funktionieren und sich fachmännisch vornehmen lassen. Der Studiengang richtet sich an Immobilienfachleute, Architektinnen und Architekten, Bauingenieurinnen und -ingenieure, Kunsthistorikerinnen und -historiker, Juristinnen und Juristen, Ökonominnen und Ökonomen sowie Versicherungsfachleute. Jeder, der wissen sollte, was eine Immobilie wert ist oder bedeutet, um deren Potential für die Zukunft einzuschätzen oder sie für ein neues Leben fit zu machen, profitiert somit vom CAS.
Module «Methodik» und «Kontext»
Der CAS Immobilienbewertung besteht aus zwei Modulen, die sich den systematischen Grundlagen und der Kennzahlenberechnung widmen. Im Modul «Methodik» erlernen die Teilnehmenden systematischen Grundlagen der Bewertung von Wohn- und Gewerbeobjekten. Es geht um die Bestimmung einzelner Wertelemente wie Erträge, Kosten, Zinssatz und Kapitalisierung sowie den Einfluss des Alters von Immobilien auf deren Wert mit Hilfe von finanzmathematischer Berechnung. Die Studierenden erlernen die dynamischen Anwendungen der Bewertungselemente in der wirtschaftlichen und finanzmathematischen Betrachtungsweise, den Discounted Cashflow usw. Grundbuch und mögliche wertrelevante Eintragungen werden ebenfalls aufgezeigt.
Im zweiten Modul «Kontext» lernen die Studierenden Kennzahlen der Immobilien zu berechnen und interpretieren. Sie lernen, hedonische Schätzungsmodelle und statistische Auswertungen von Daten zu verstehen. Spezielle rechtliche Verhältnisse, sowie verschiedene Eigentumsarten und deren Einflüsse auf den Immobilienwert werden behandelt. Der CAS vermittelt ausserdem die bau- und planungsrechtlichen Grundlagen, um das Potential von bebautem
Steckbrief
SIREA
Das Schweizerische Institut für Immobilienbewertung setzt Standards in der Weiterbildung in Immobilienbewertung. SIREA ist der nationale Kompetenzpartner, wenn es um Weiterbildung in Immobilienbewertung geht: massgeschneiderte Weiterbildung auf Hochschulniveau, Kurse für regelmässige Updates und Konzentration auf ein Fachgebiet: das Bewertungswesen. Aus dem Schweizerischen Immobilienschätzer-Verband SIV hervorgegangen, arbeitet SIREA strategisch, operativ und personell unabhängig. Bei SIREA engagieren sich verbandsübergreifend Fachleute, die an der Disziplin der Immobilienbewertung interessiert sind. Seit 2002 arbeitet SIREA mit Schweizerischen Hochschulen zusammen. Damit erhält die Immobilienbewertung den Stellenwert, den sie verdient. Der MAS und der CAS in Immobilienbewertung sind in der Schweiz einzigartig.
Key Facts
CAS Immobilienbewertung
Dauer: 25 Kurstage
Abschluss: Certificate of Advanced Studies (CAS) Immobilienbewertung Infos: https://www.sirea.ch/studiengaenge/cas-immobilienbewertung/
Immer mehr Fachleute aus Bau- und Immobilienbranchen befassen sich mit der Bewertung von Immobilien. Dadurch erschliessen sie neue Geschäftsfelder oder erweitern ihre Expertise für eine umfassende, wirtschaftlich orientierte Betrachtung von Immobilien.
und unbebauten Land zu ermitteln. CAS-Absolventen wissen, welche Anforderungen an ein Gutachten gestellt werden und erhalten praxisbezogenes Know-how für ihren Beruf.
Die zwei Module des CAS Immobilienbewertung werden je mit einer schriftlichen Prüfung abgeschlossen. Als Abschluss des CAS erstellen die Studierenden in der Semesterarbeit, praxisnah, ein Verkehrswertgutachten einer einzelnen Immobilie.
Übersicht der Lernziele
Im CAS Immobilienbewertung lernen Studierende, wie sie den Verkehrswert von komplexen Immobilien professionell ermitteln und wie sie ihre Kunden fachkundig beraten. In diesem Studiengang • lernen Studierende, das Marktumfeld einer Immobilie zu analysieren und einzuschätzen, • vertiefen sie Ihre Kenntnisse der systematischen und methodischen Grundlagen zur Immobilienbewertung, • profitieren von einer persönlichen und praxisnahen Lernatmosphäre • können das Gelernte anwenden und schaffen direkt einen Mehrwert für ihre berufliche Praxis
Fazit und Ausblick
Immer mehr Fachleute aus Bau- und Immobilienbranchen befassen sich mit der Bewertung von Immobilien. Dadurch erschliessen sie neue Geschäftsfelder oder erweitern ihre Expertise für eine umfassende, wirtschaftlich orientierte Betrachtung von Immobilien.
Angesichts der zunehmenden Debatten um eine Erhaltung des Bestandes wird die Bewertung von Immobilien für sämtliche Berufe, die Immobilien neu planen, umwidmen oder historisch bewahren wollen, zum unverzichtbaren «Tool». Der CAS Immobilienbewertung unterstützt eine eigene, umfassende Expertise für Fachleute, die mit ihrer Beratung und Planung die Zukunft von Häusern und Gebäuden nicht den Algorithmen oder Online-Rechenkünsten überlassen wollen. Immobilien sind wertvoll – und brauchen eine entsprechend wertvolle Einschätzung.
Besuchen Sie unsere autorisierten Handelspartner oder unsere USM Showrooms: Bern, Hamburg, London, München, New York, Paris, Schanghai, Tokio
Das neue USM Haller Soft Panel. Eine weiche Note für den Klassiker – magnetisch, bunt, verspielt.